微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某日用百货企业,经营家具卖场,主营家具及五金配件的采购、生产组装与销售。从国内采购成品家具和原材料,经海运集装箱运至境外,部分原材料在当地加工厂简单组装后在卖场销售。
起点状态
国内采购以人民币结算、境外销售收取美元,两币种并存。海运运费需分摊进商品成本,采购付款分阶段进行,工厂与门店需分别核算又要协同,商品种类多且规格材质不一。
实施范围
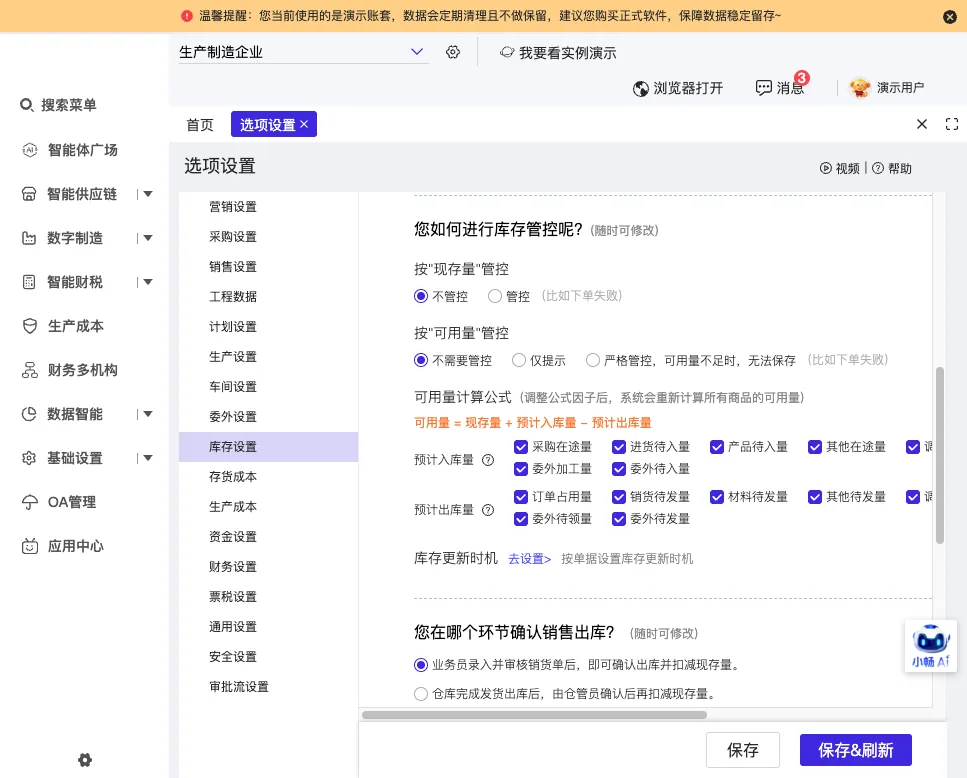
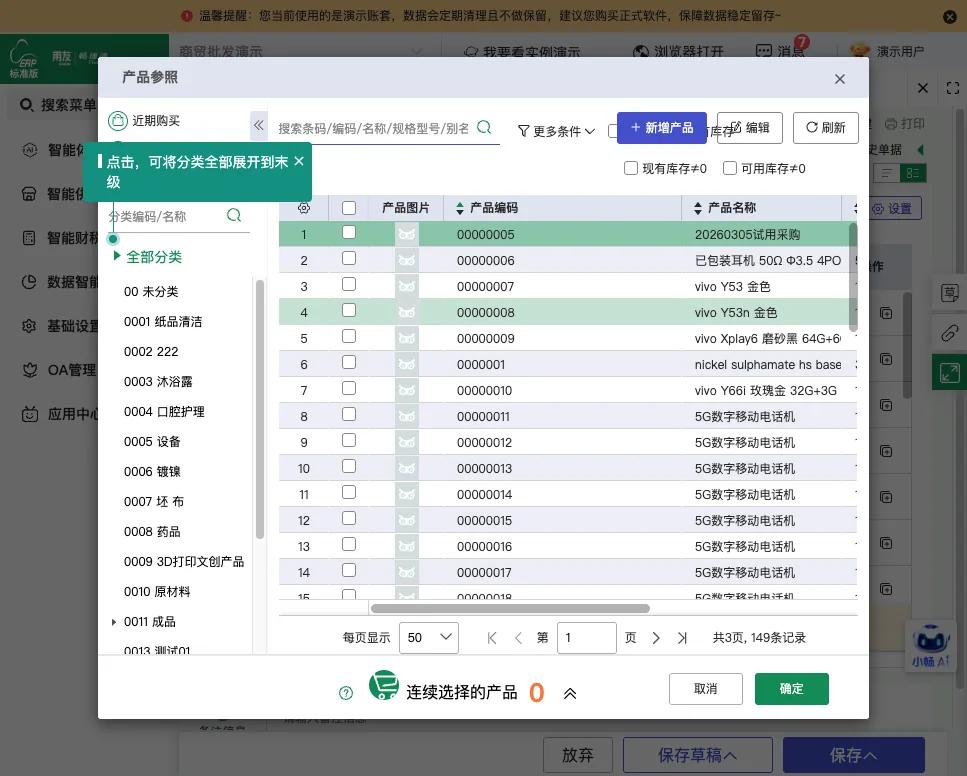
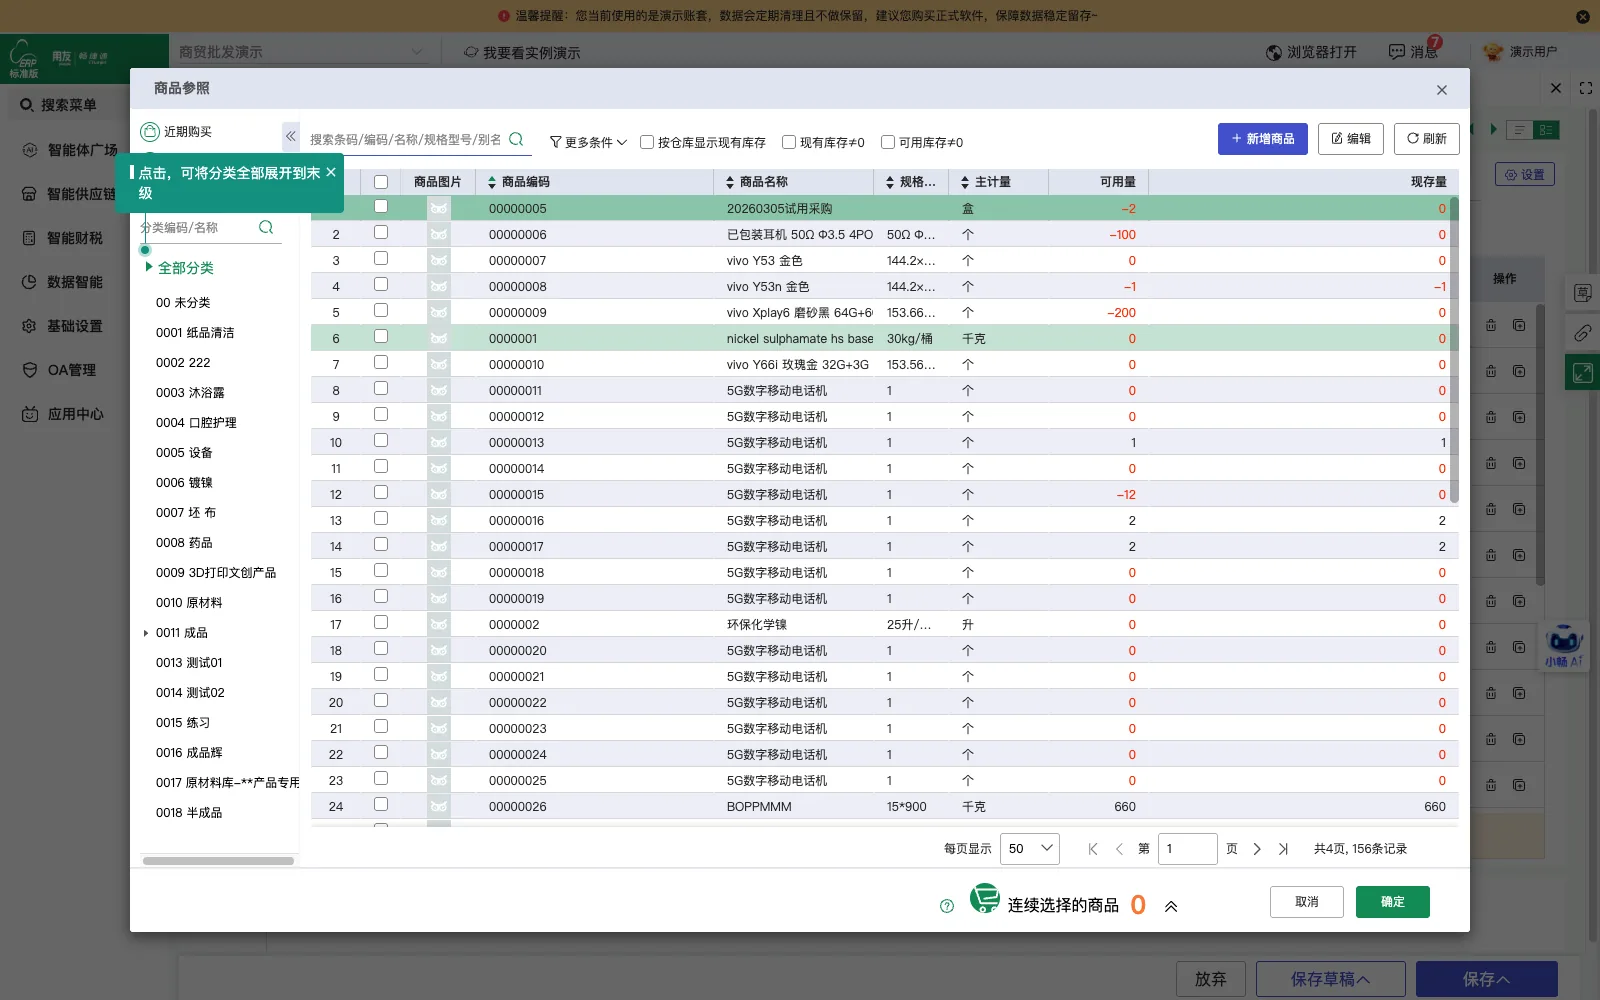
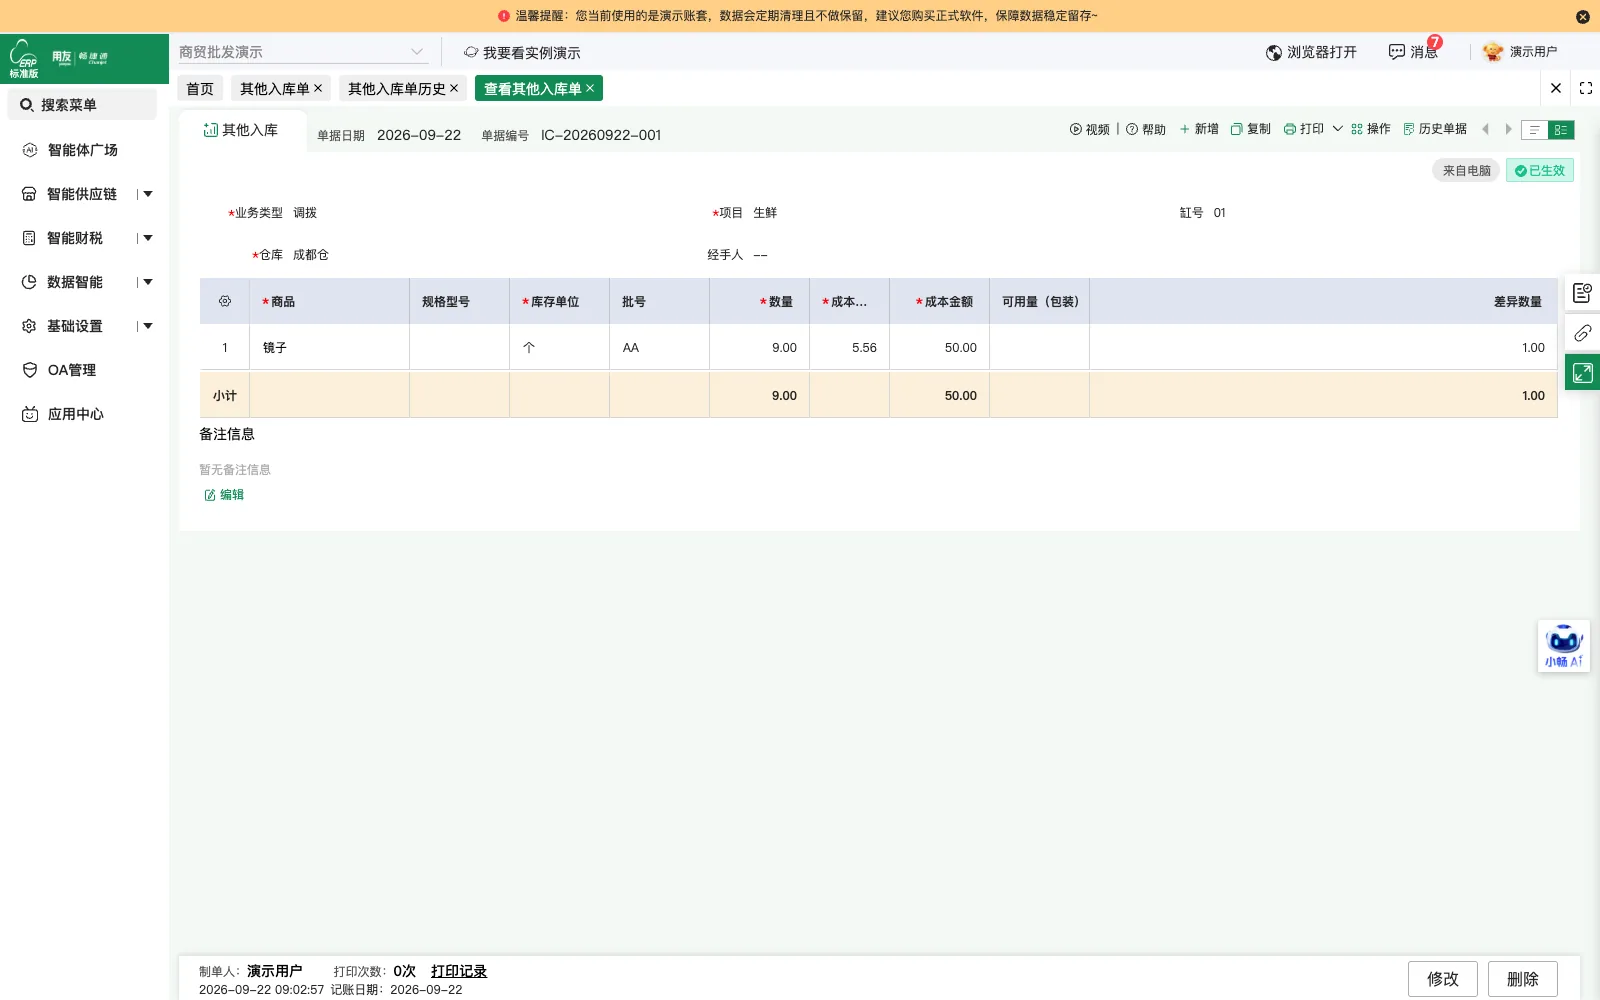
本次实施覆盖:设置美元为本位币并支持人民币结算的采购销售管理、进货单环节手工录入运费分摊、采购订单预付款与进货时核销、工厂与门店多账套独立核算及内部供货协同、原材料到成品的组装拆卸业务。
从企业组织方式与数据状态看你像不像
-
跨境经营,采购在境内、销售在境外
某日用百货企业,在境外经营家具卖场,从中国国内采购成品家具和原材料,经海运集装箱运至境外销售。
-
生产组装与批发零售相结合
部分原材料在境外当地加工厂做简单生产组装,成品和组装后的产品在卖场销售,以现款现货方式收款为主。
-
采购与销售币种不一致
国内采购使用人民币结算,境外销售收取美元,采购订单付款分阶段进行,需要预付款管理与核销。
-
工厂与门店需独立核算又协同
既有当地加工厂做生产组装,又有门店负责销售,两边需分账独立核算,同时存在工厂向门店的内部供货关系。
-
国际运费需分摊进商品成本
海运集装箱运费需按商品分摊计入采购成本,商品种类多且杂,涉及不同材质与规格的家具产品管理。
-
原材料到成品及套装拆分并存
商品形态既有原材料向成品的转换,也有套装商品需要拆分销售,成本与库存随形态变化同步记录。
实施前的原始管理状态
-
汇率靠手工换算核对
国内采购以人民币结算、海外销售收取美元,财务人员逐笔手工换算并核对不同币种收支。
-
汇兑损益自行查汇率计算
月末汇兑损益由财务人员自行查找汇率并手动计算差异。
-
运费按体积分摊靠估算
海运集装箱运费需按体积分摊到各商品成本,当时无对应工具,只能粗略估算或平均分配。
-
工厂与门店各记各的账
当地加工厂负责生产组装、门店负责销售,两边分别记账,工厂向门店的内部供货情况分开记录。
-
预付款与核销靠人工比对
采购订单付款分阶段进行,预付与进货环节的核销由人工在单据间比对确认。
-
组装拆分在系统外记录
原材料到成品的转换、以及套装商品的拆分销售,由手工在系统外记录处理。
-
采购申请靠线下流转
采购申请及后续采购业务的管控,由线下方式流转与跟进。
采购与组装业务的单据流转环节
-
采购申请
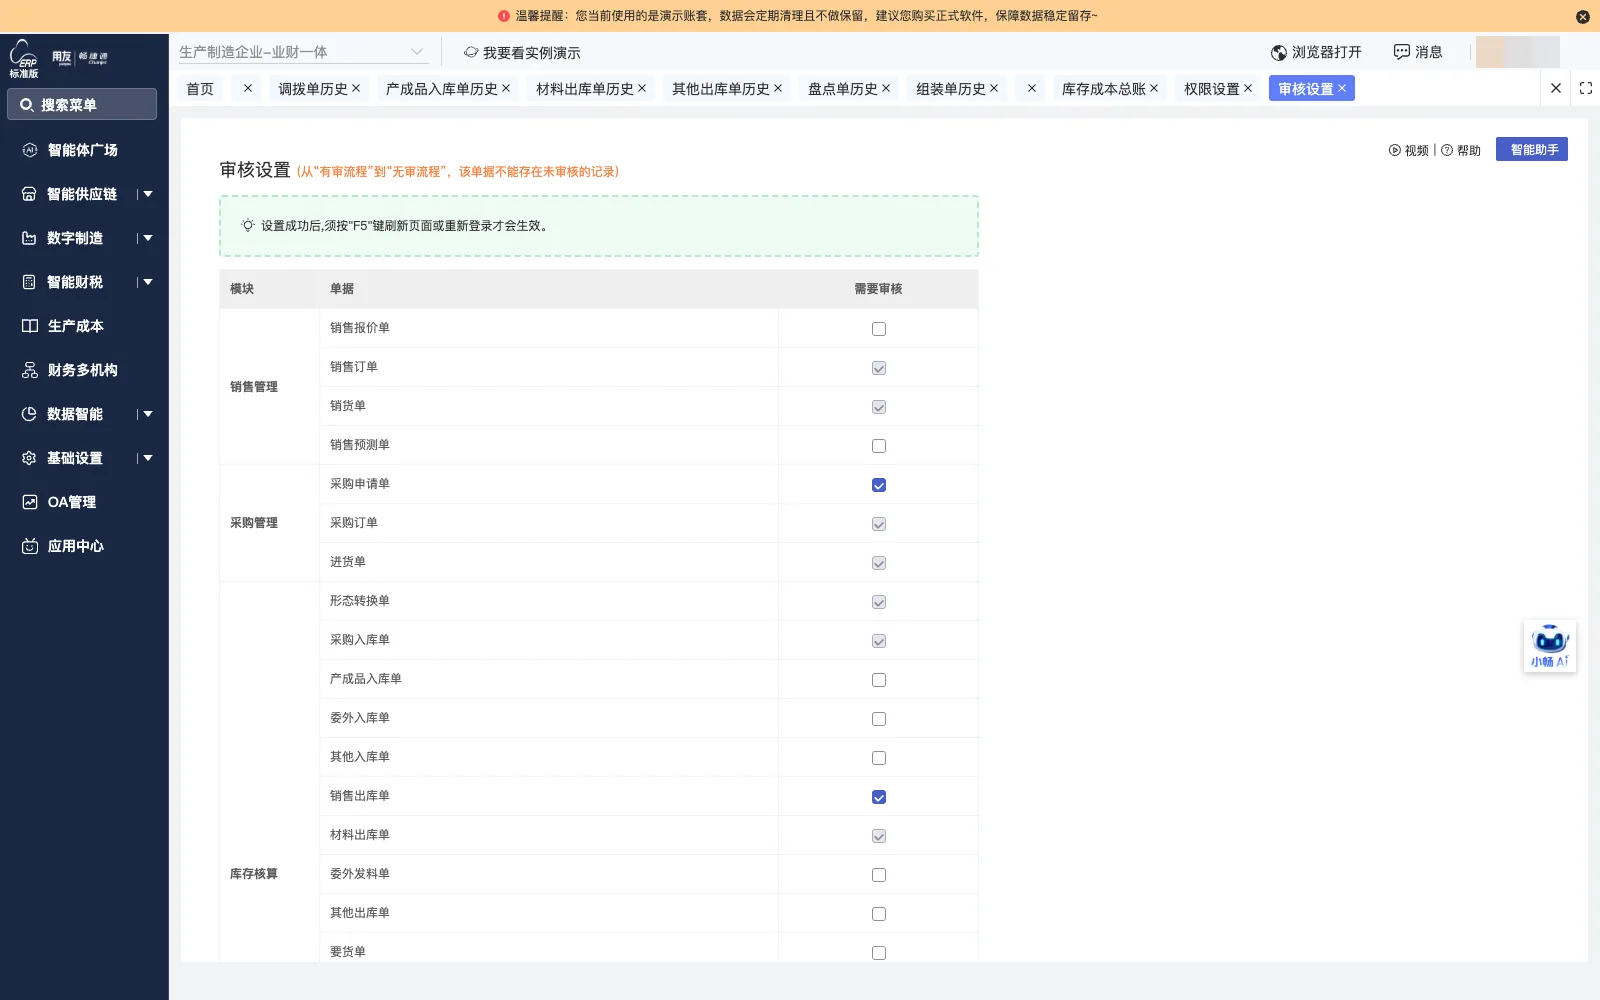
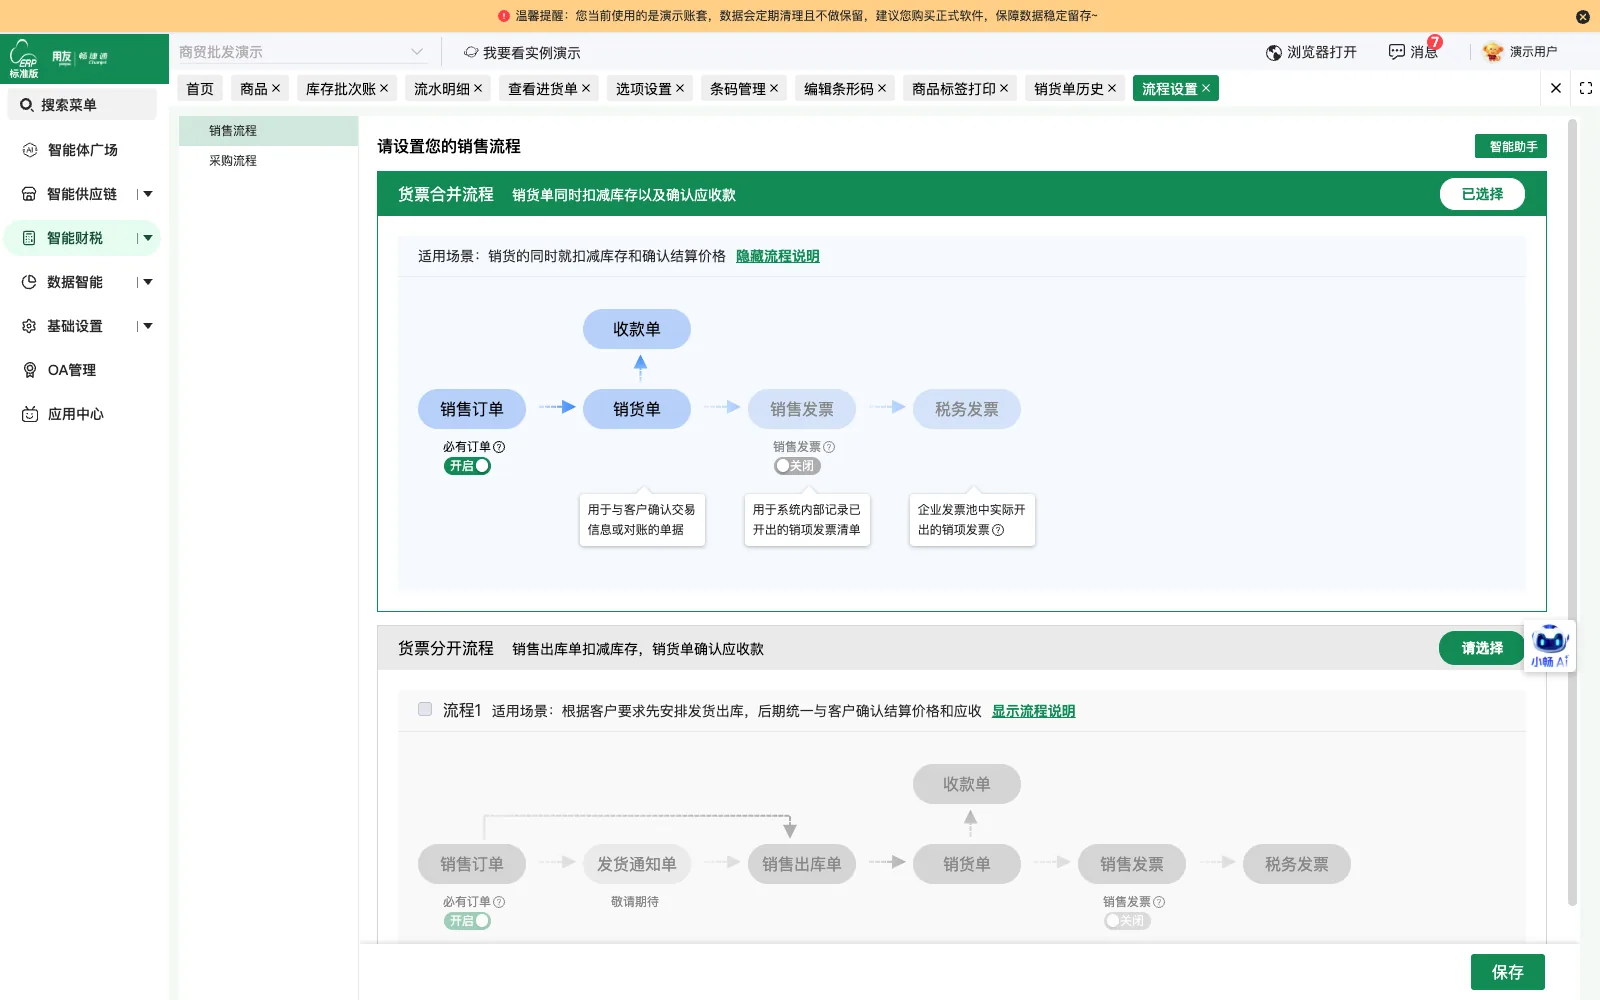
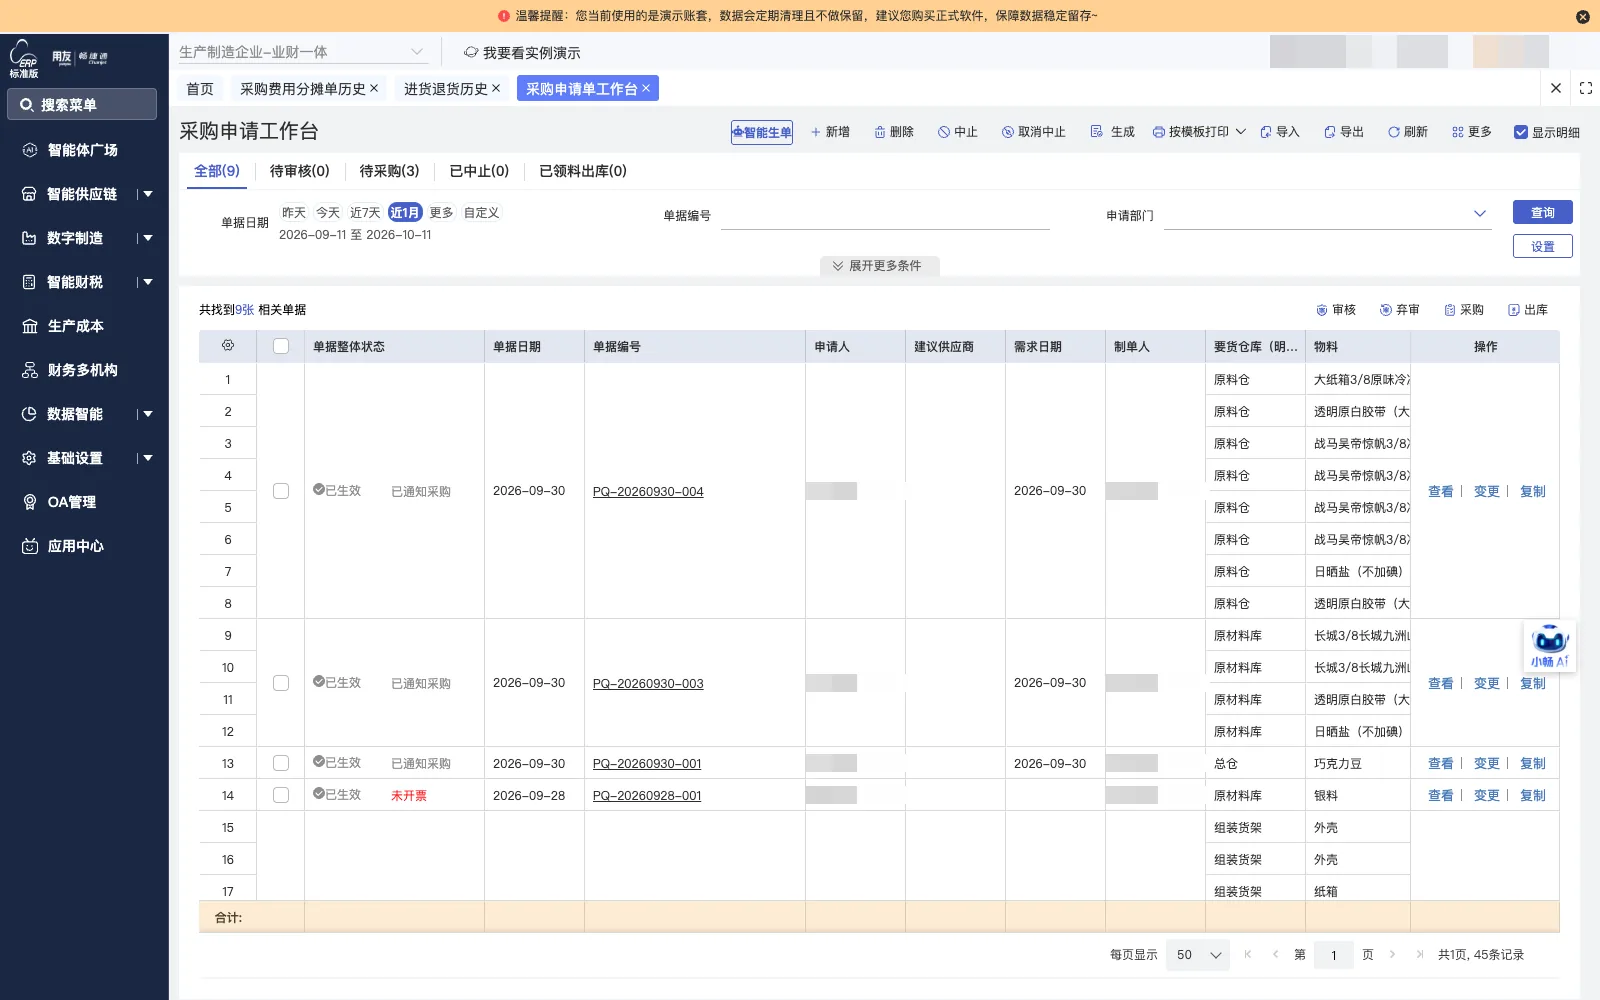
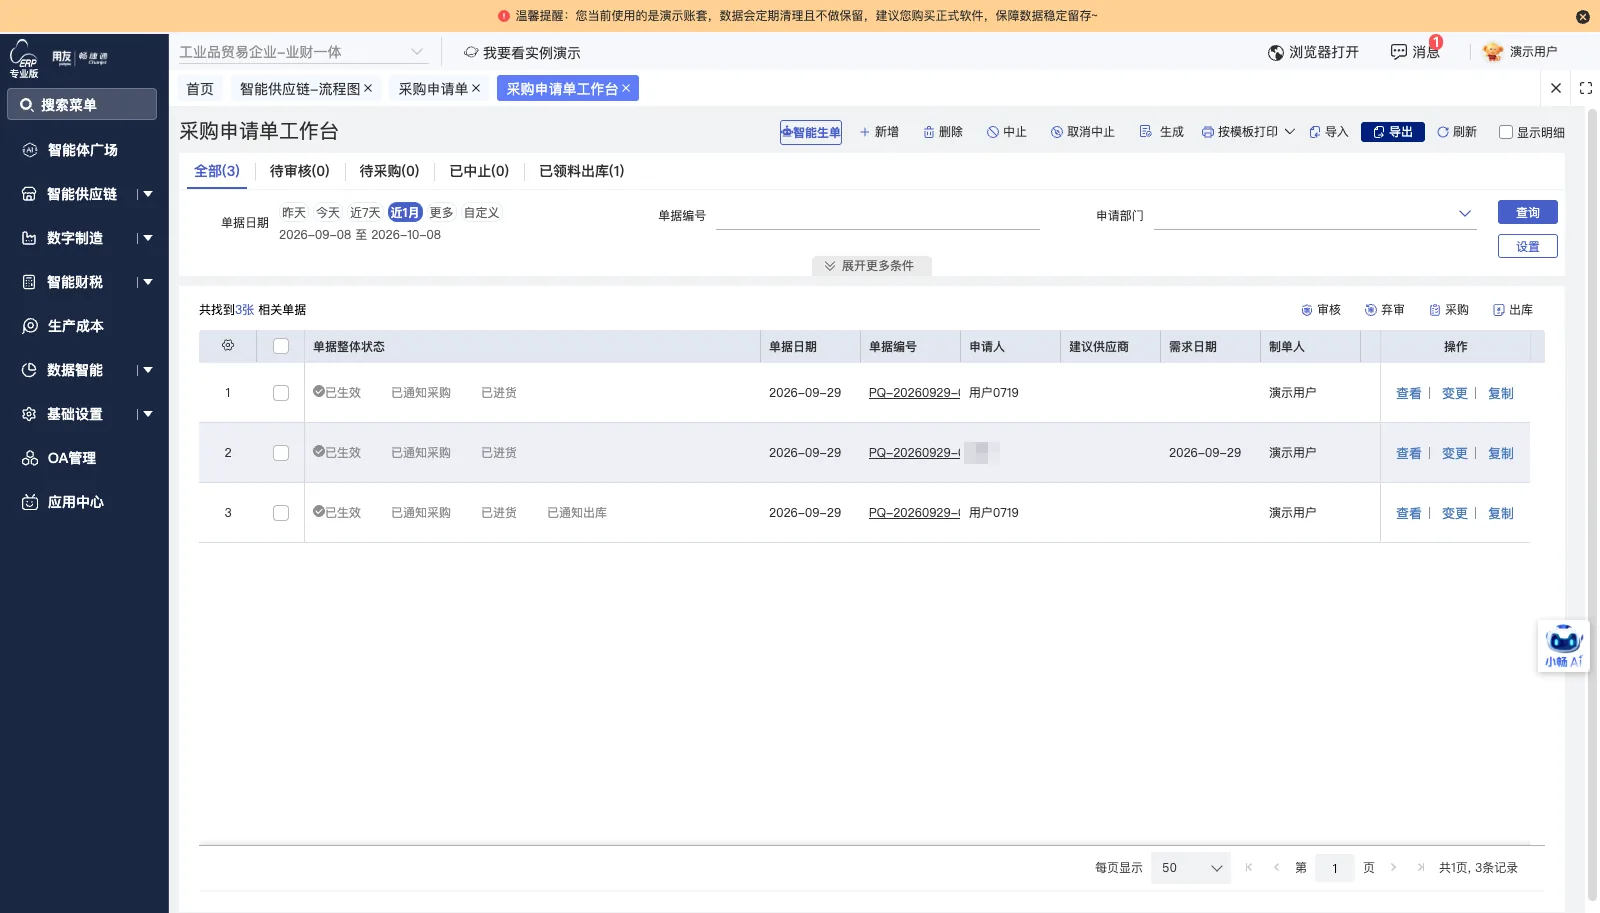
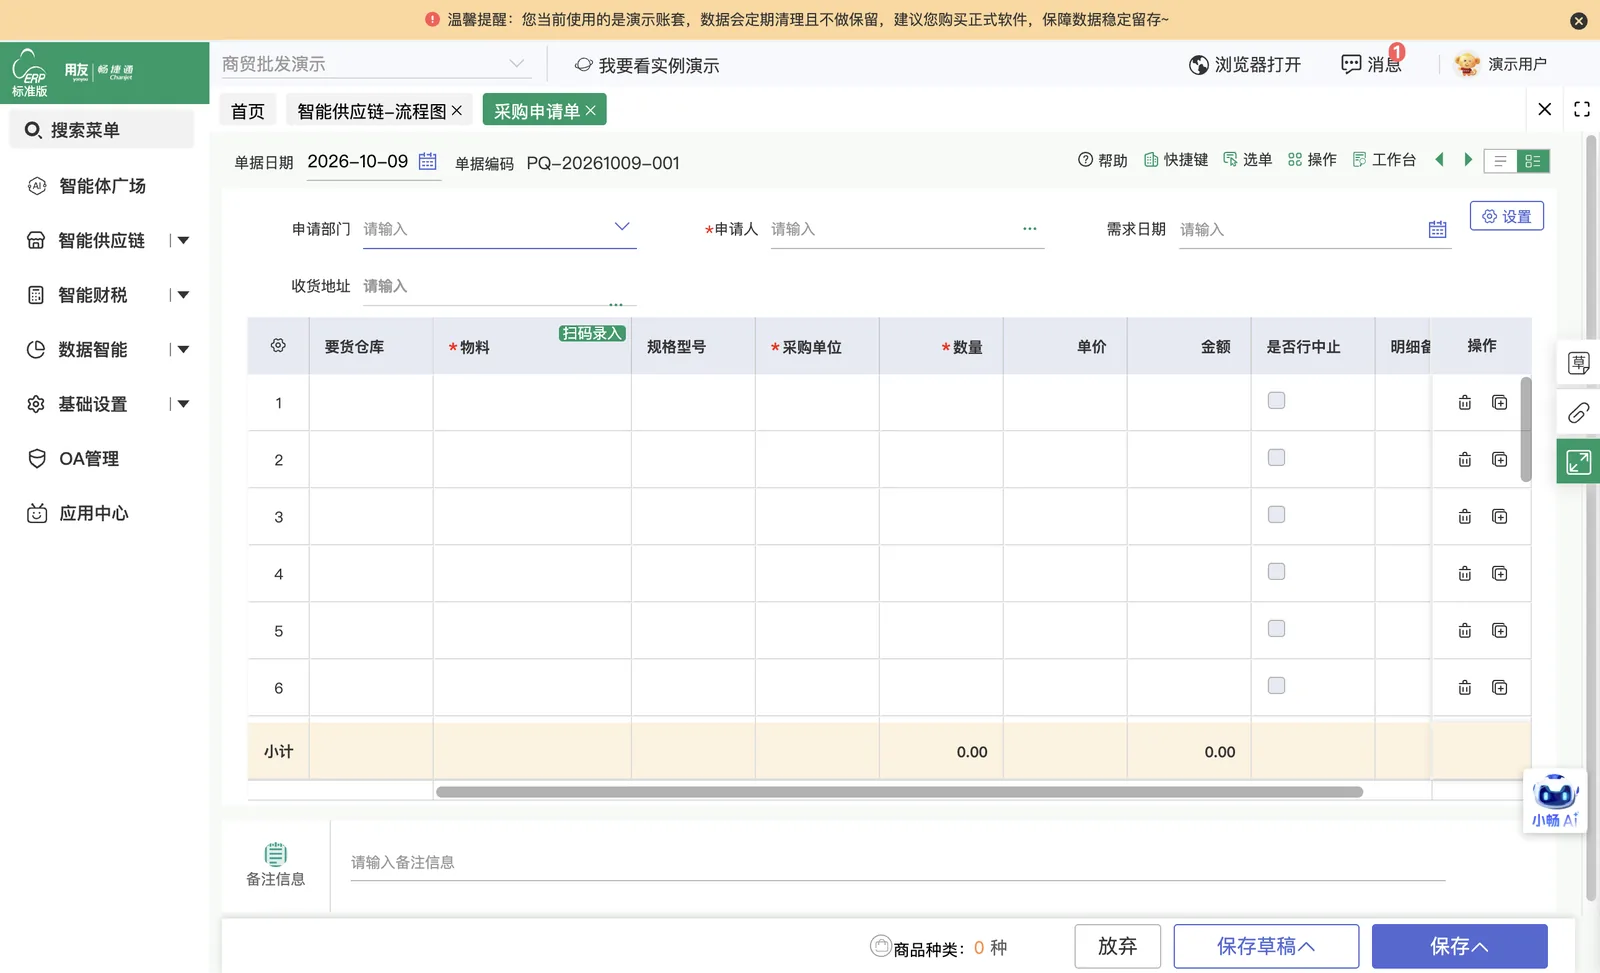
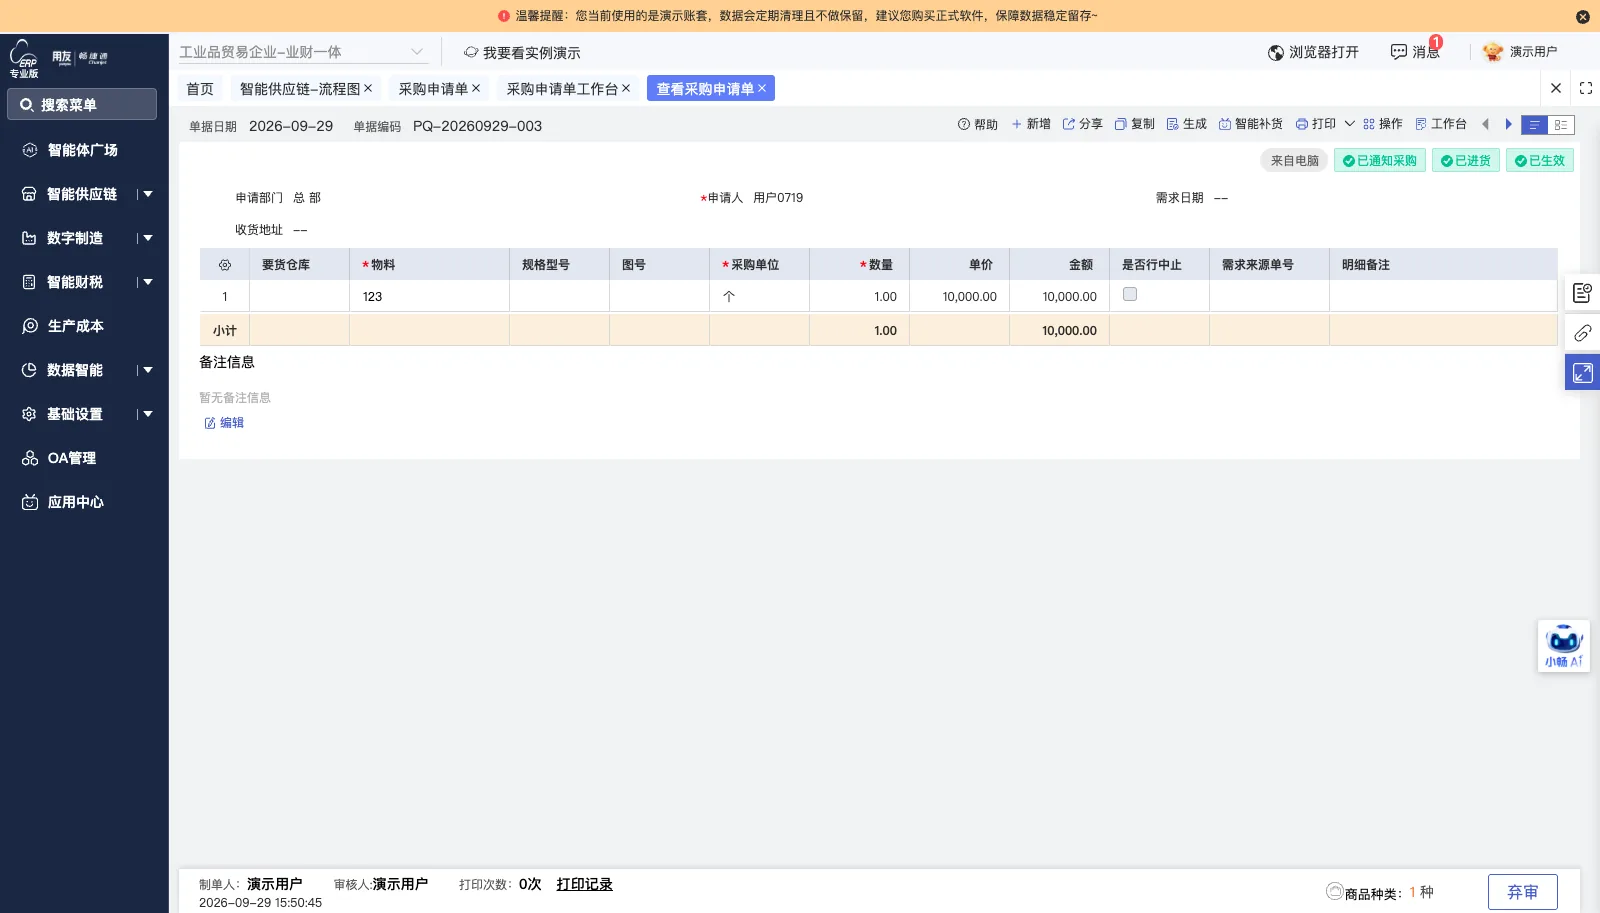
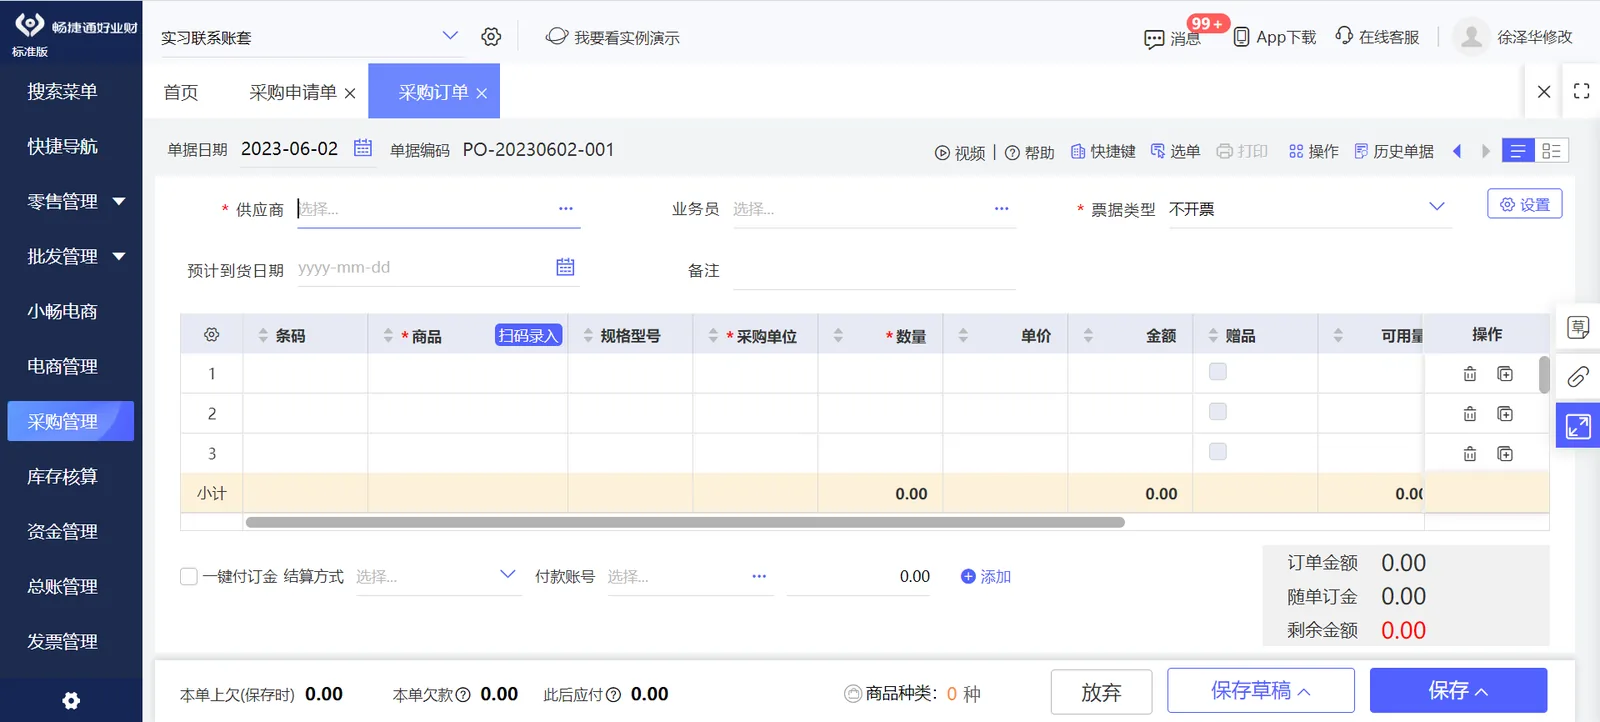
业务部门按需求提交采购申请单,经配置的审批流程流转到采购部门,作为后续采购的依据。
-
采购订单
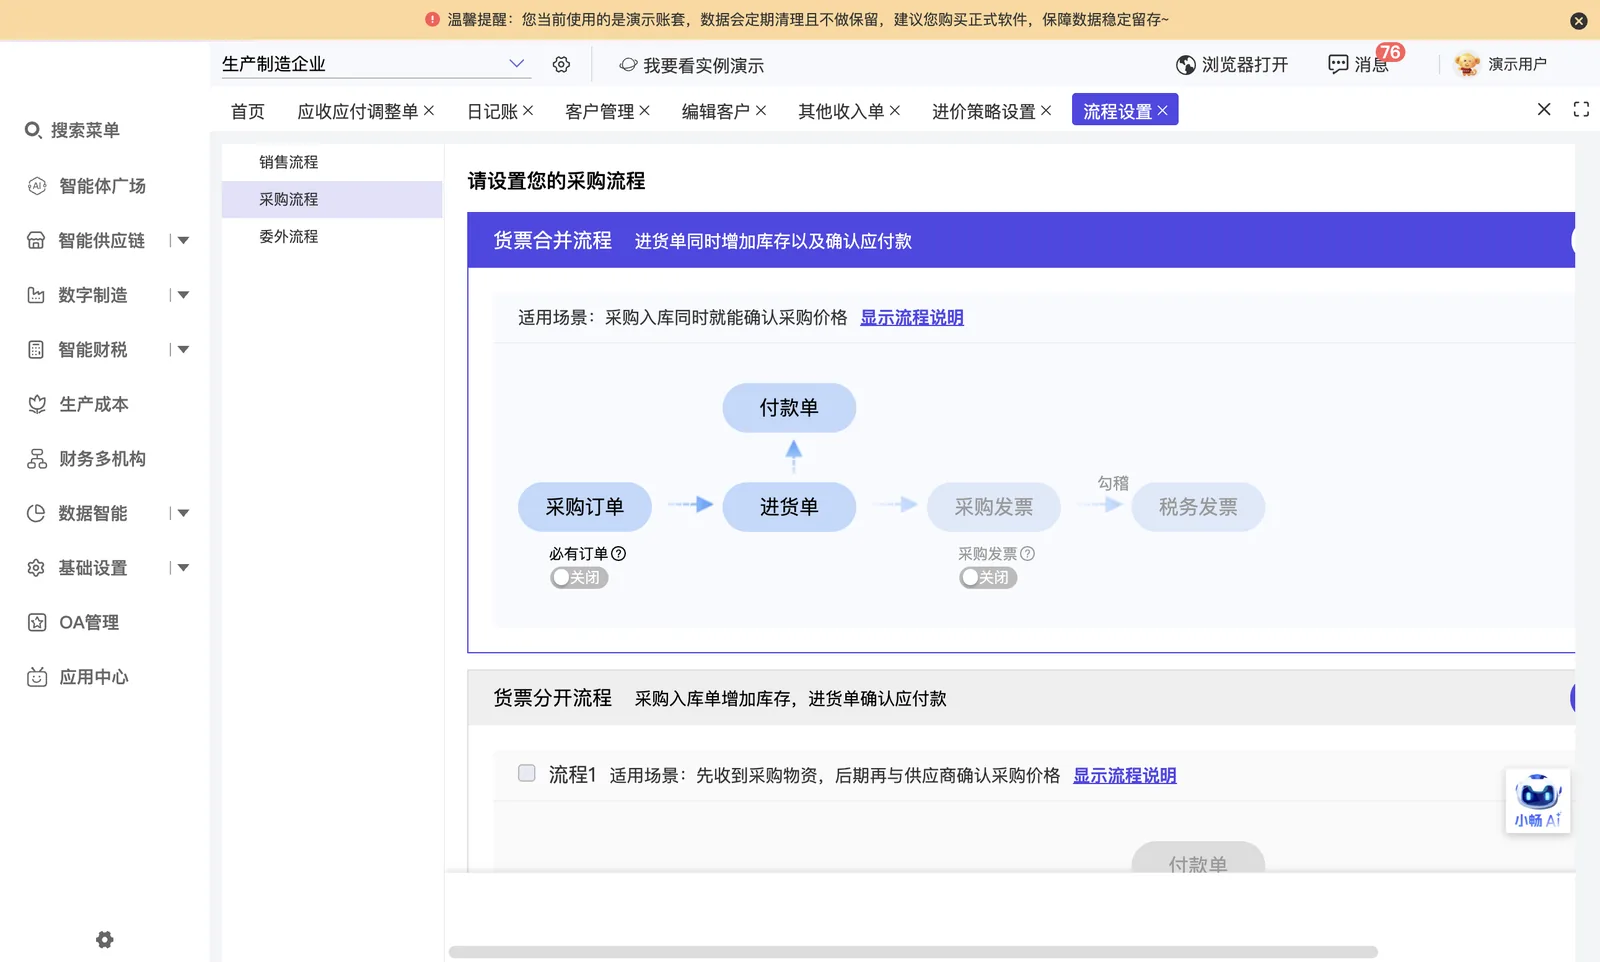
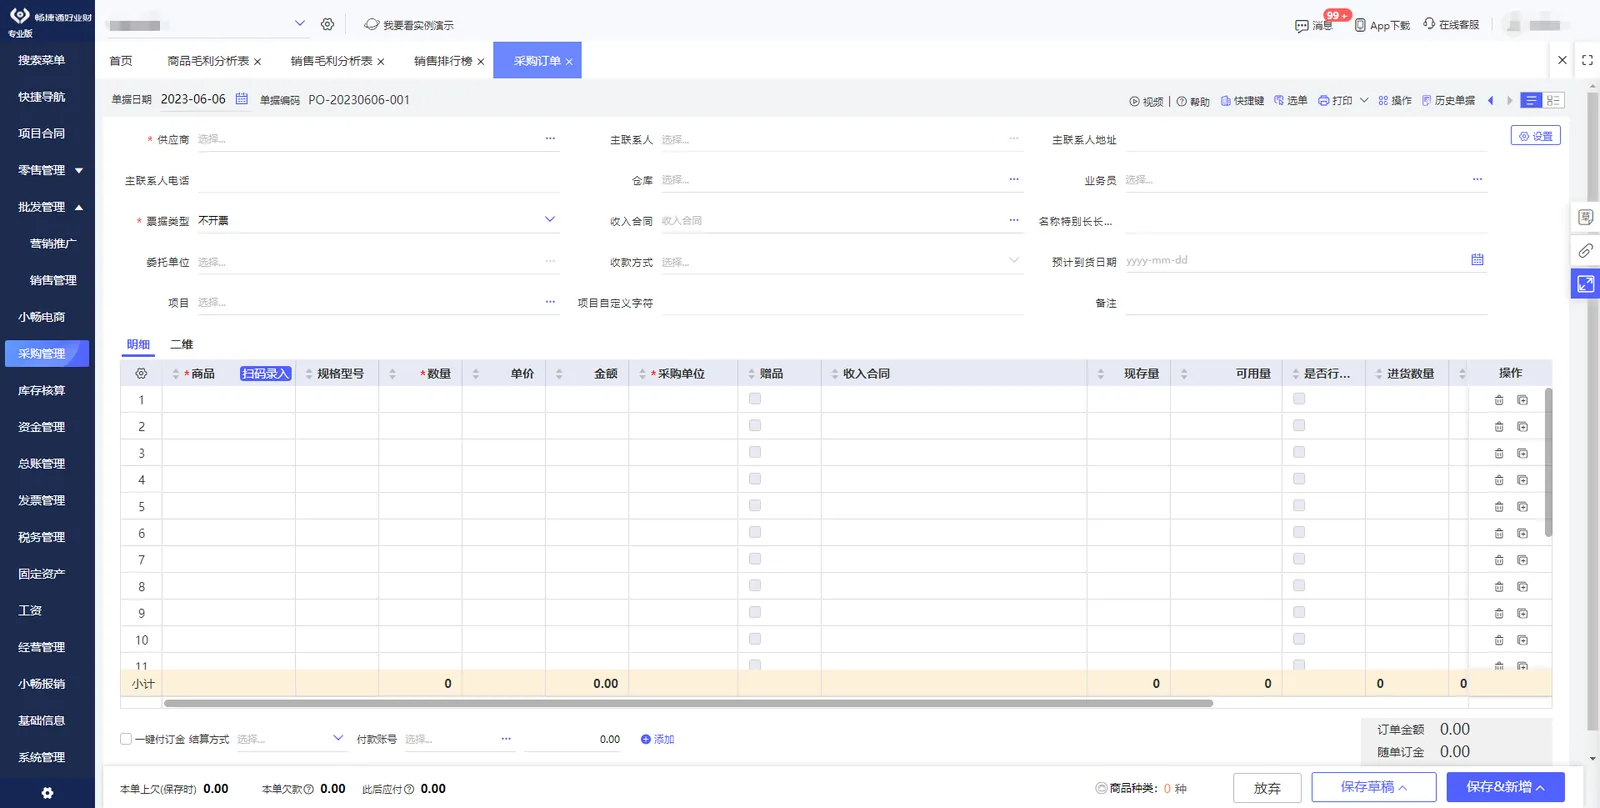
采购部门参照申请单向供应商下单,订单以人民币结算并自动完成汇率转换,分阶段安排预付款。
-
预付款核销
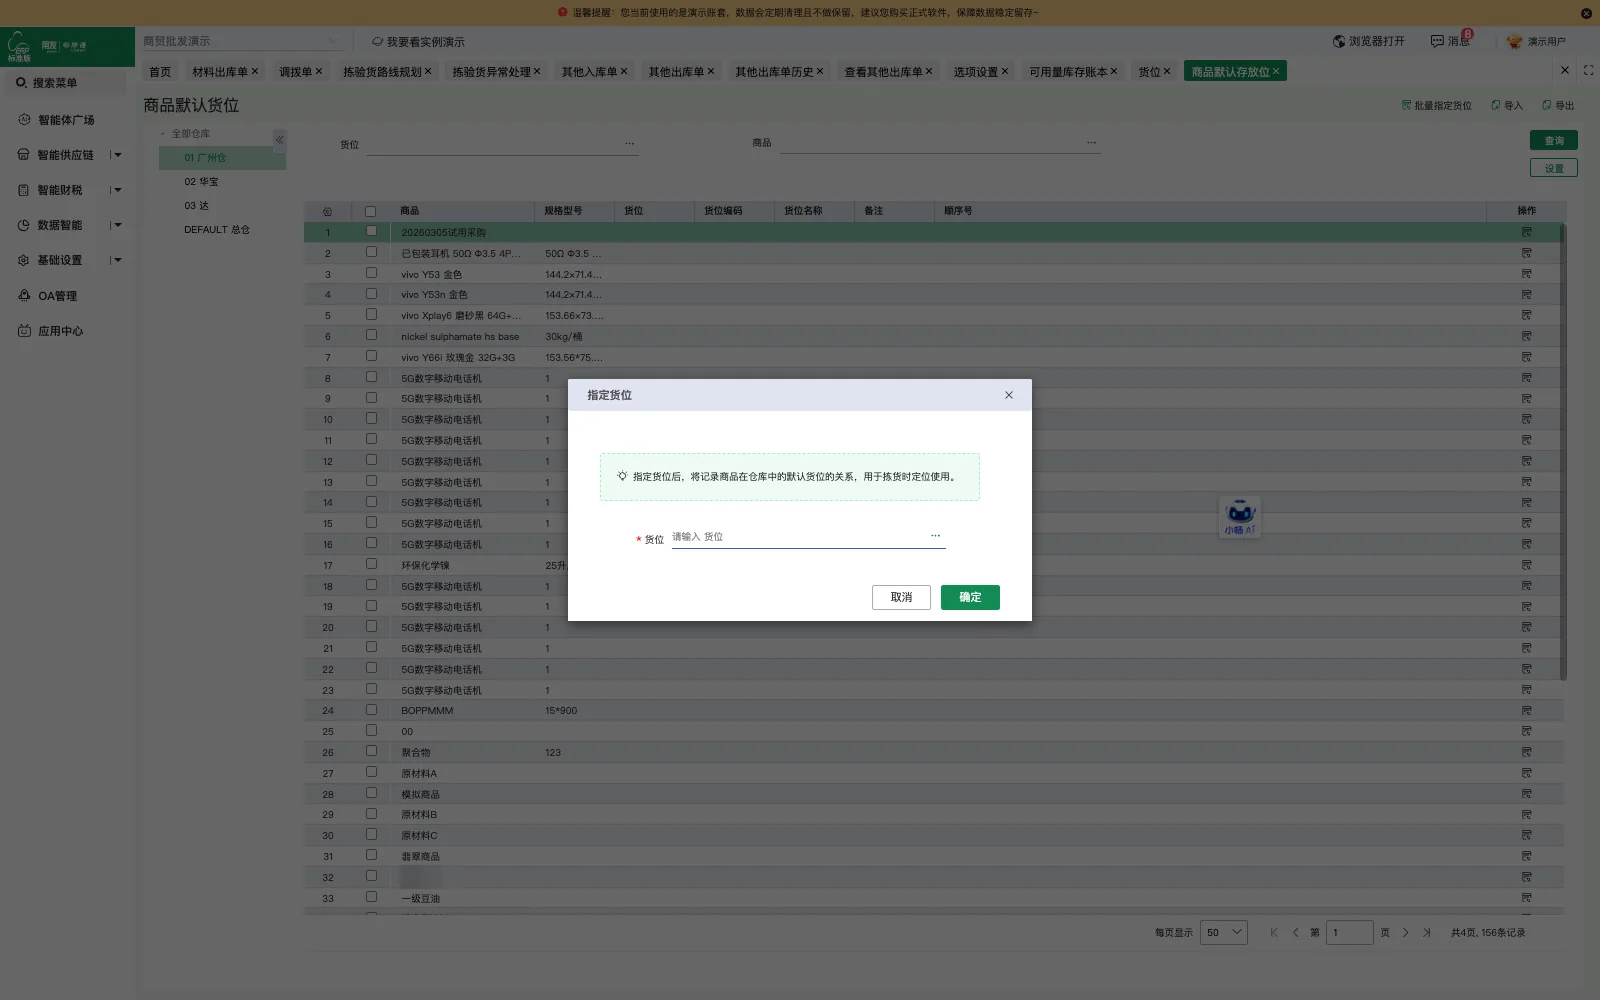
分阶段付款通过采购订单预付款功能处理,进货时使用预付款核销,避免对同一笔采购重复付款。
-
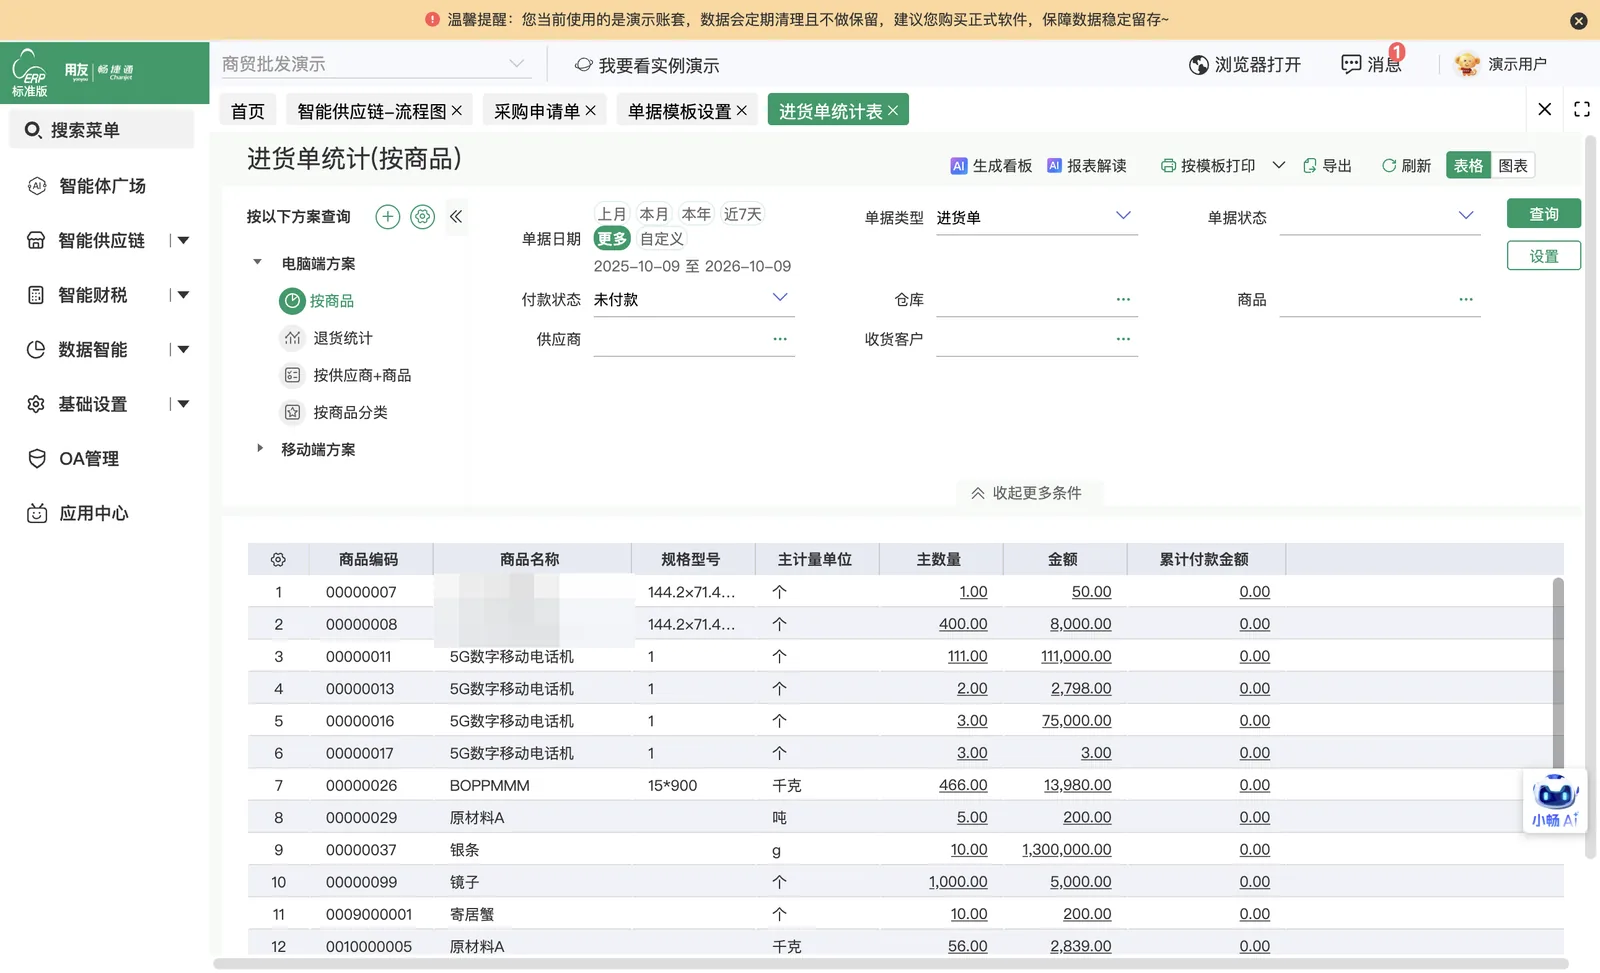
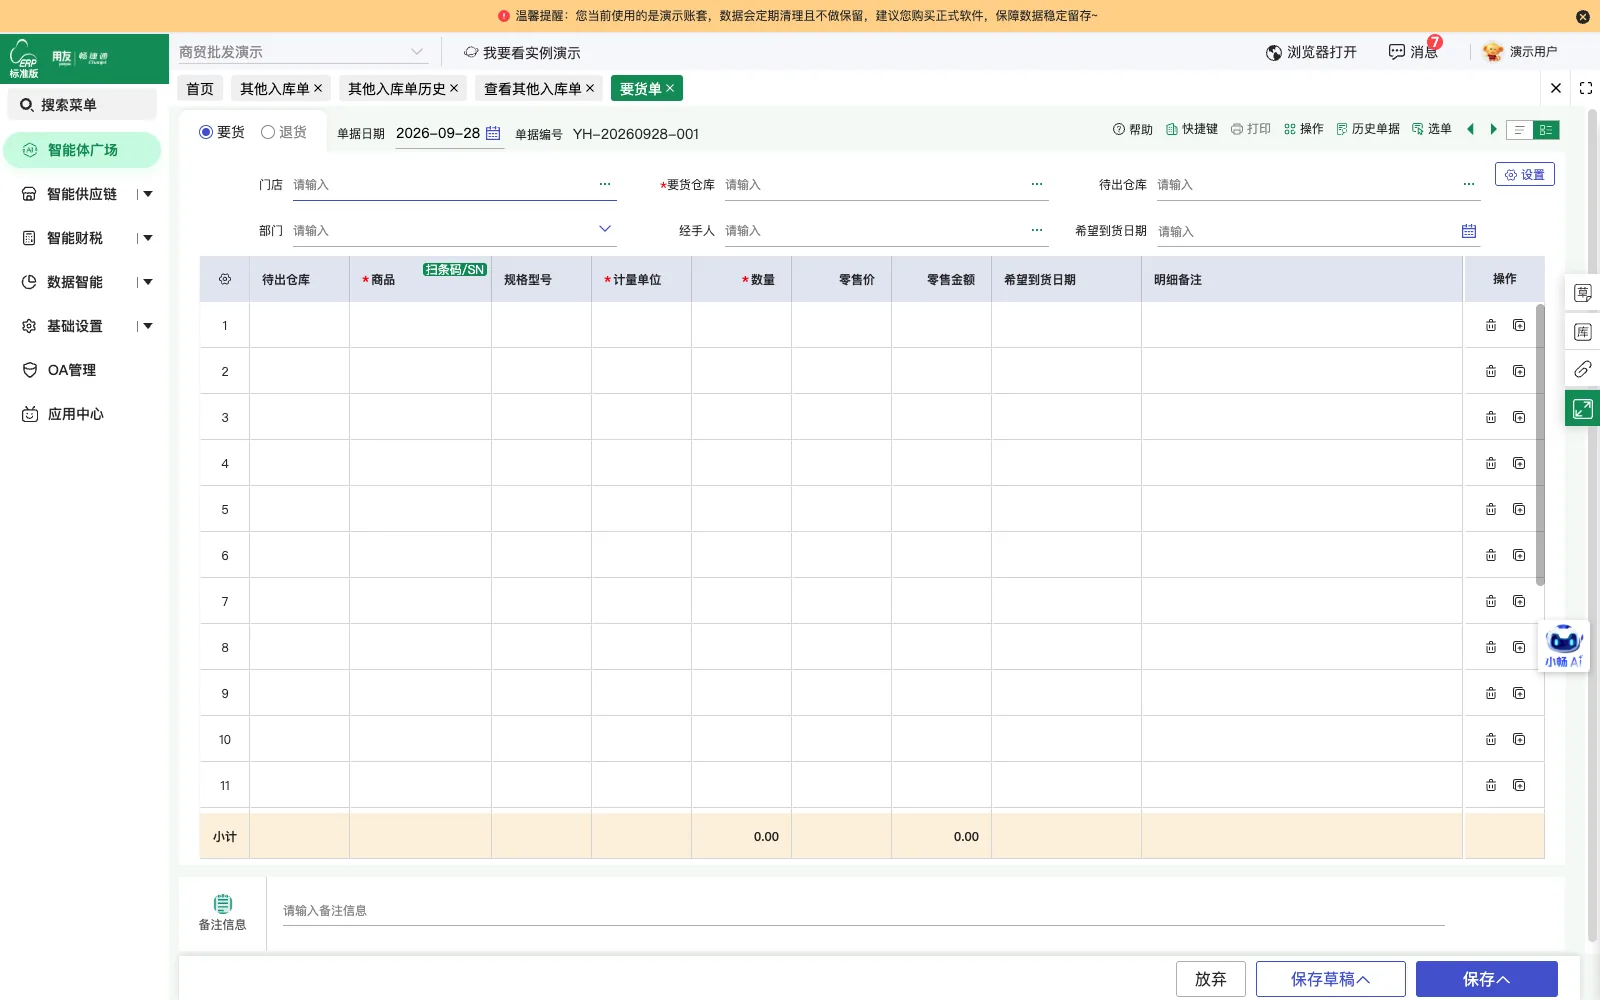
进货单
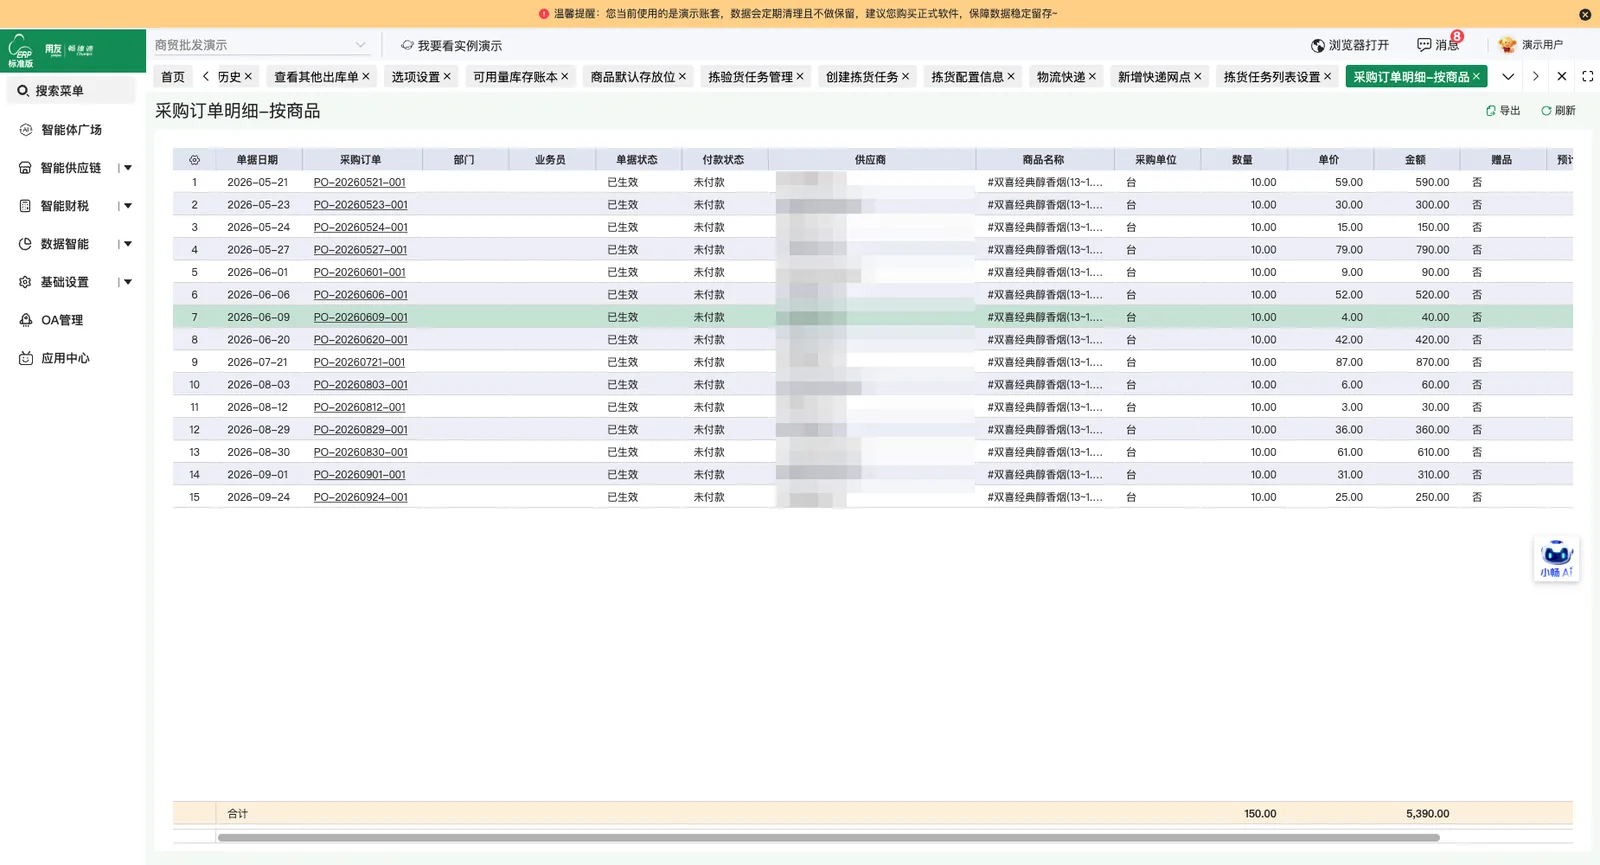
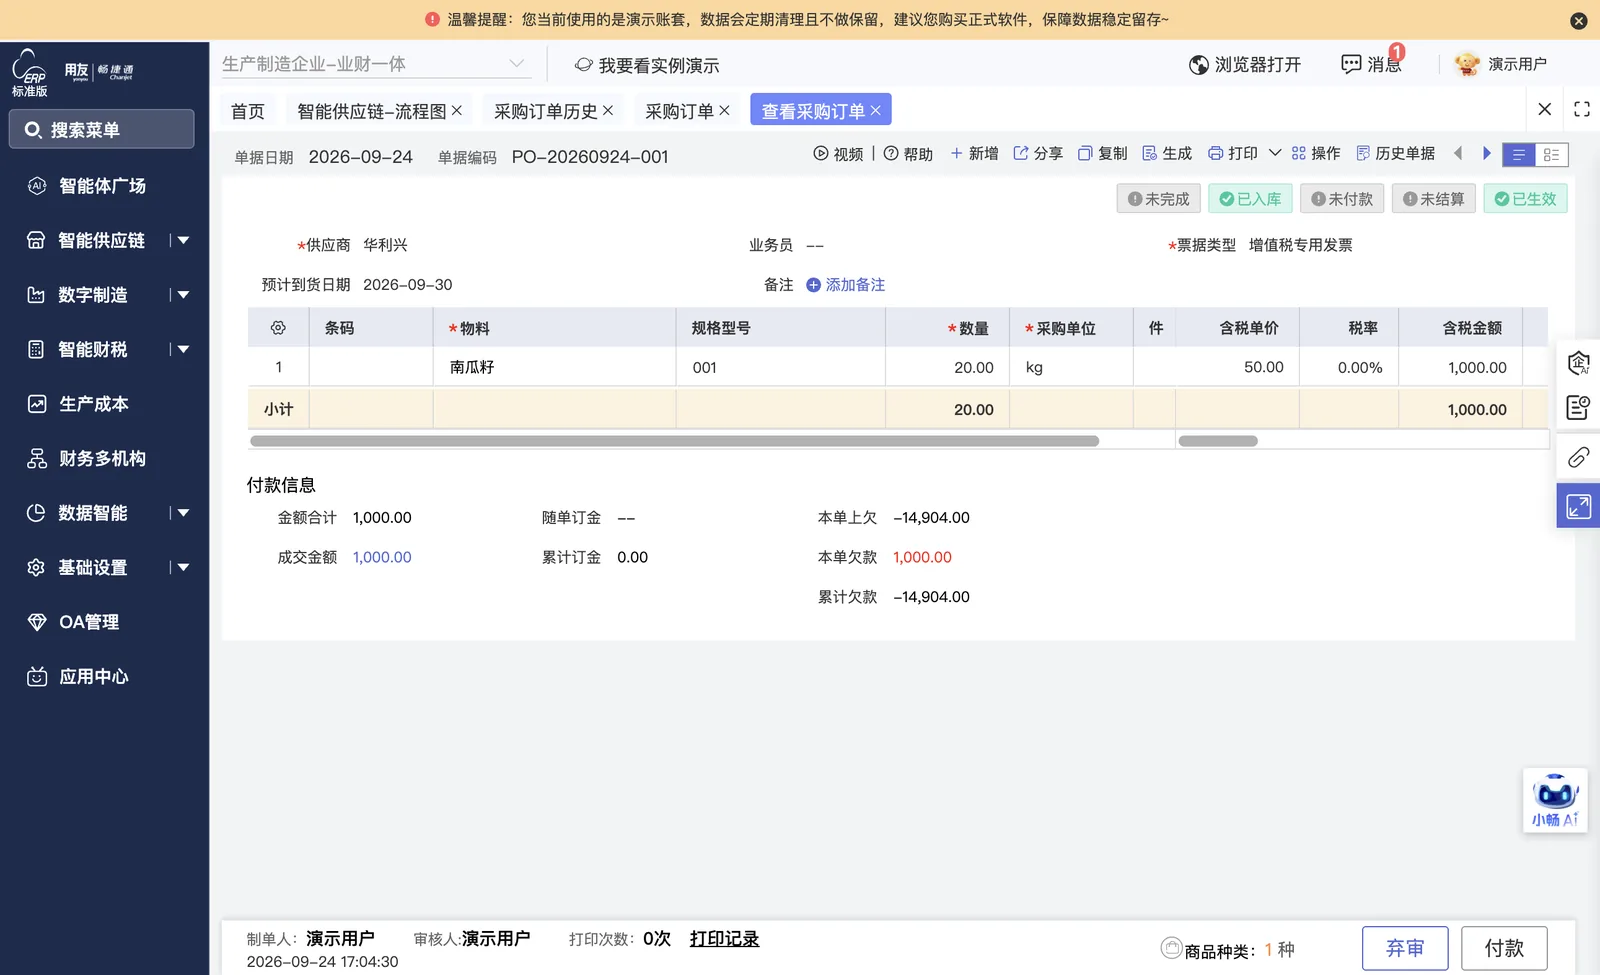
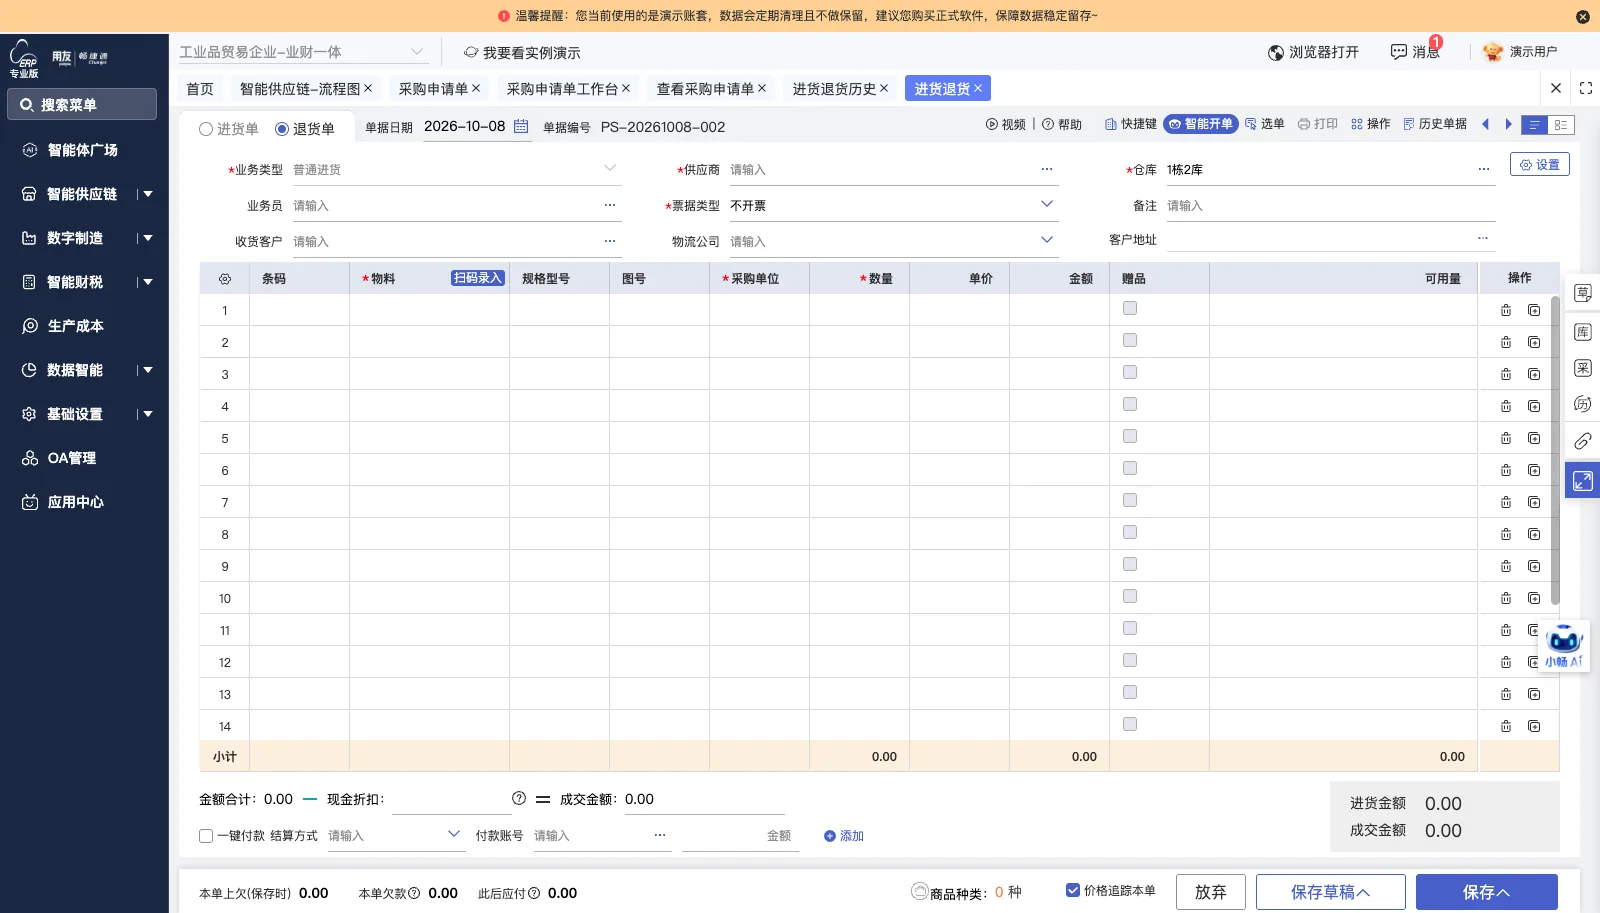
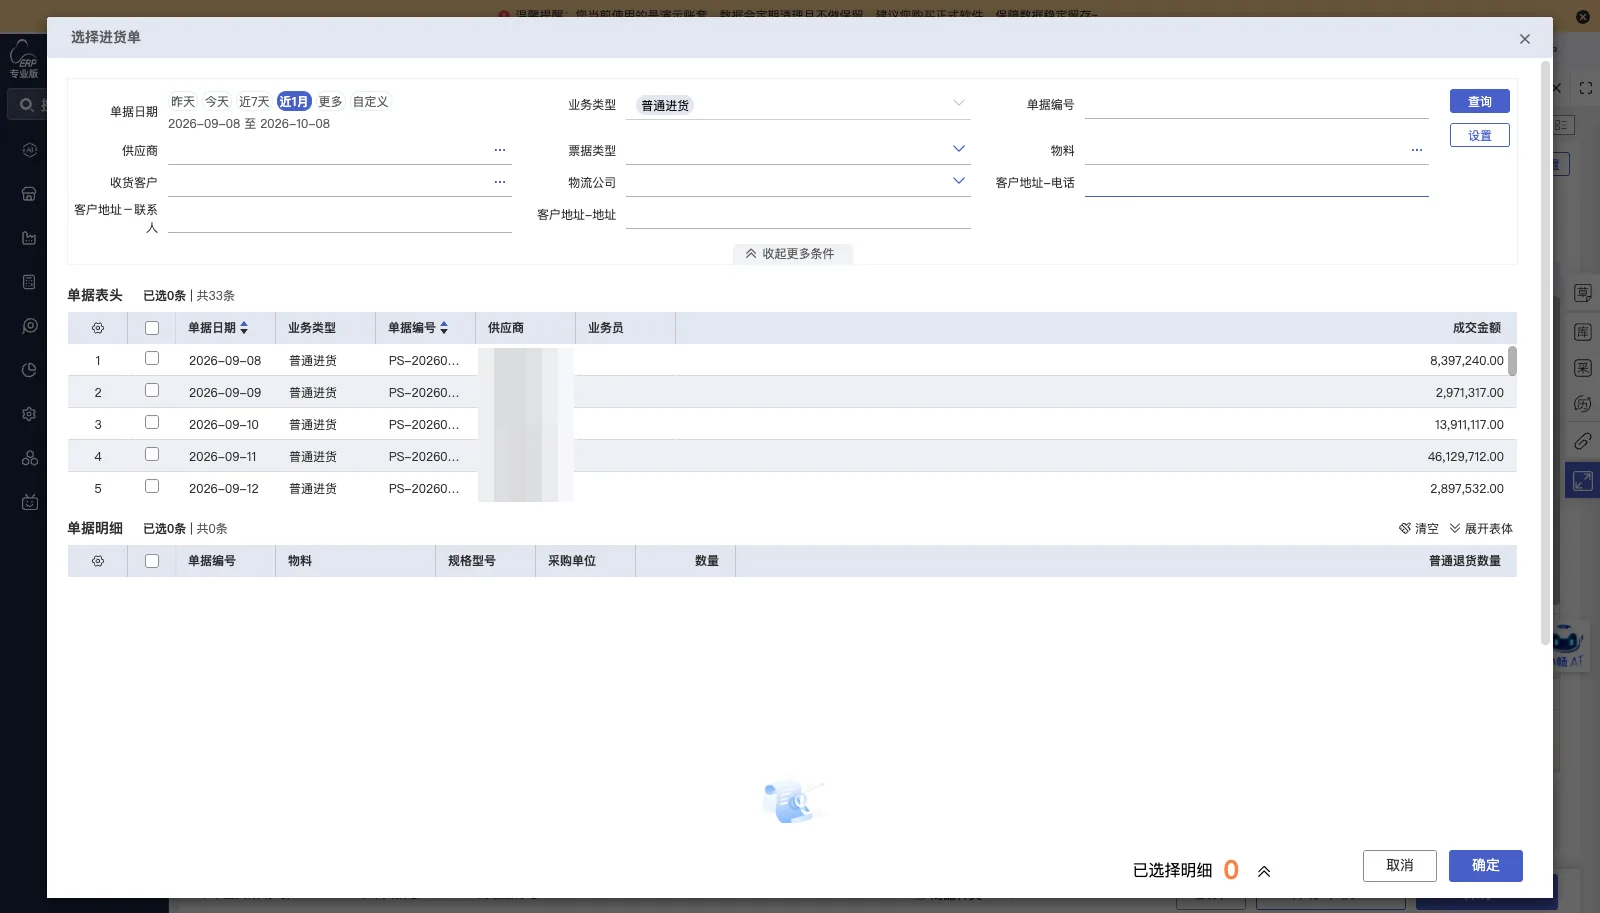
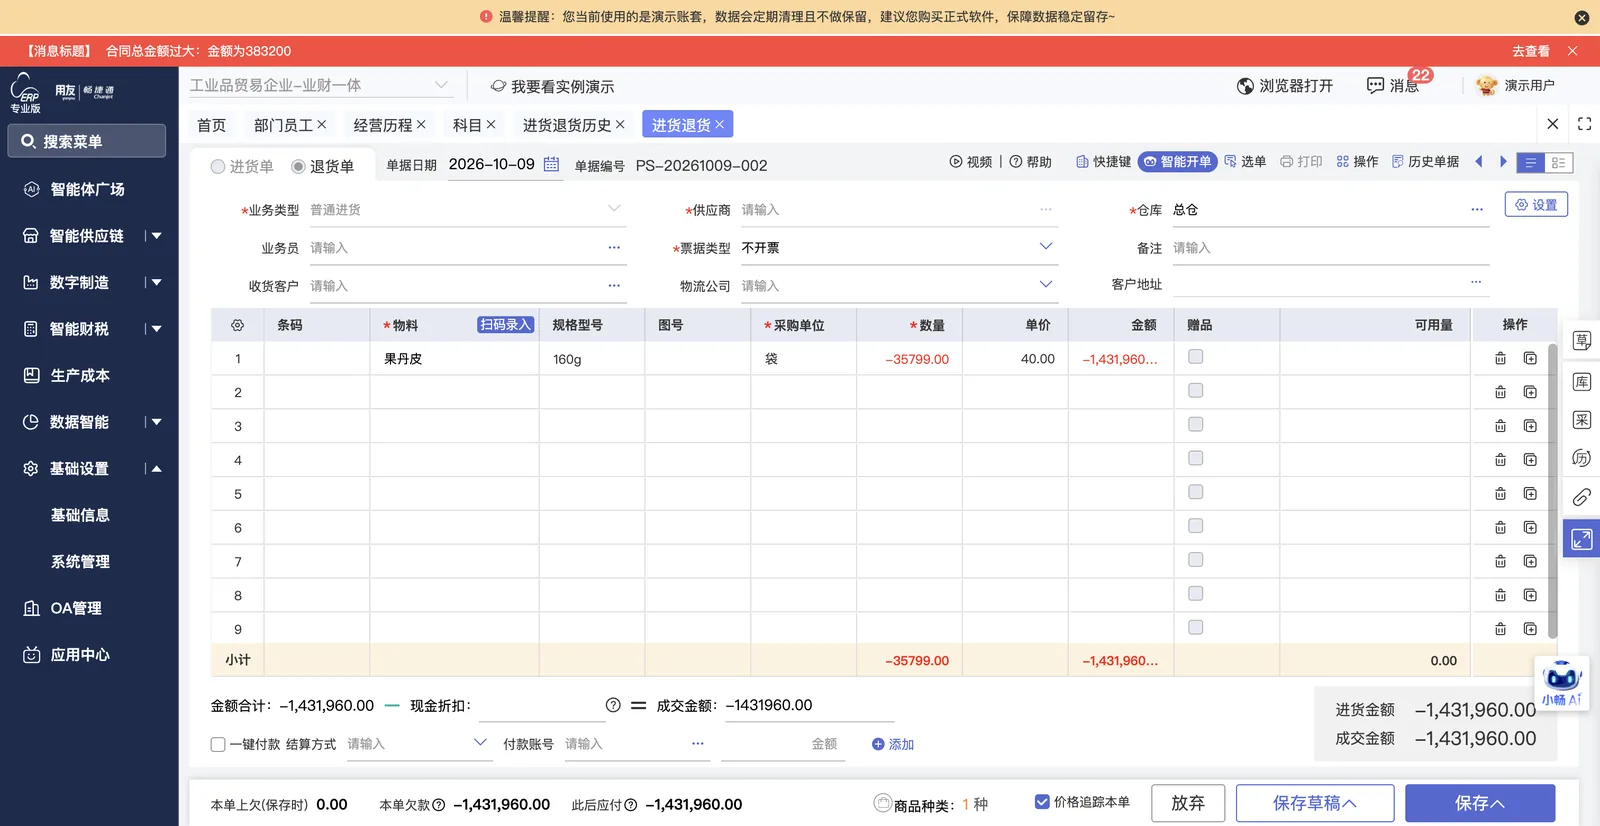
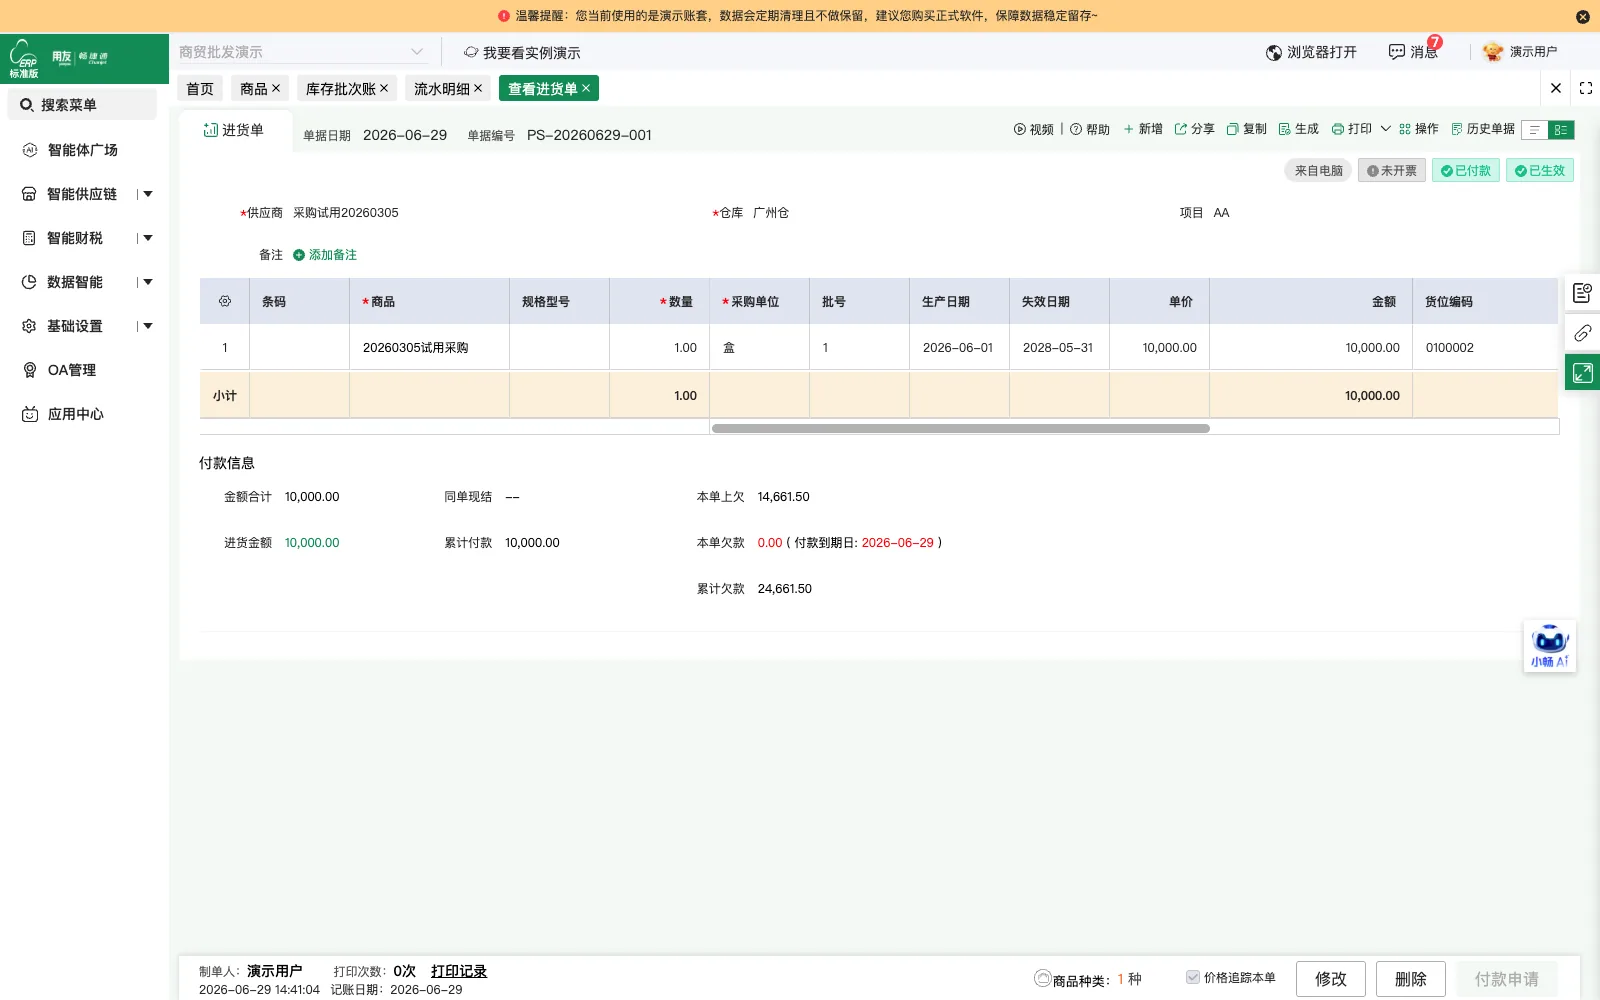
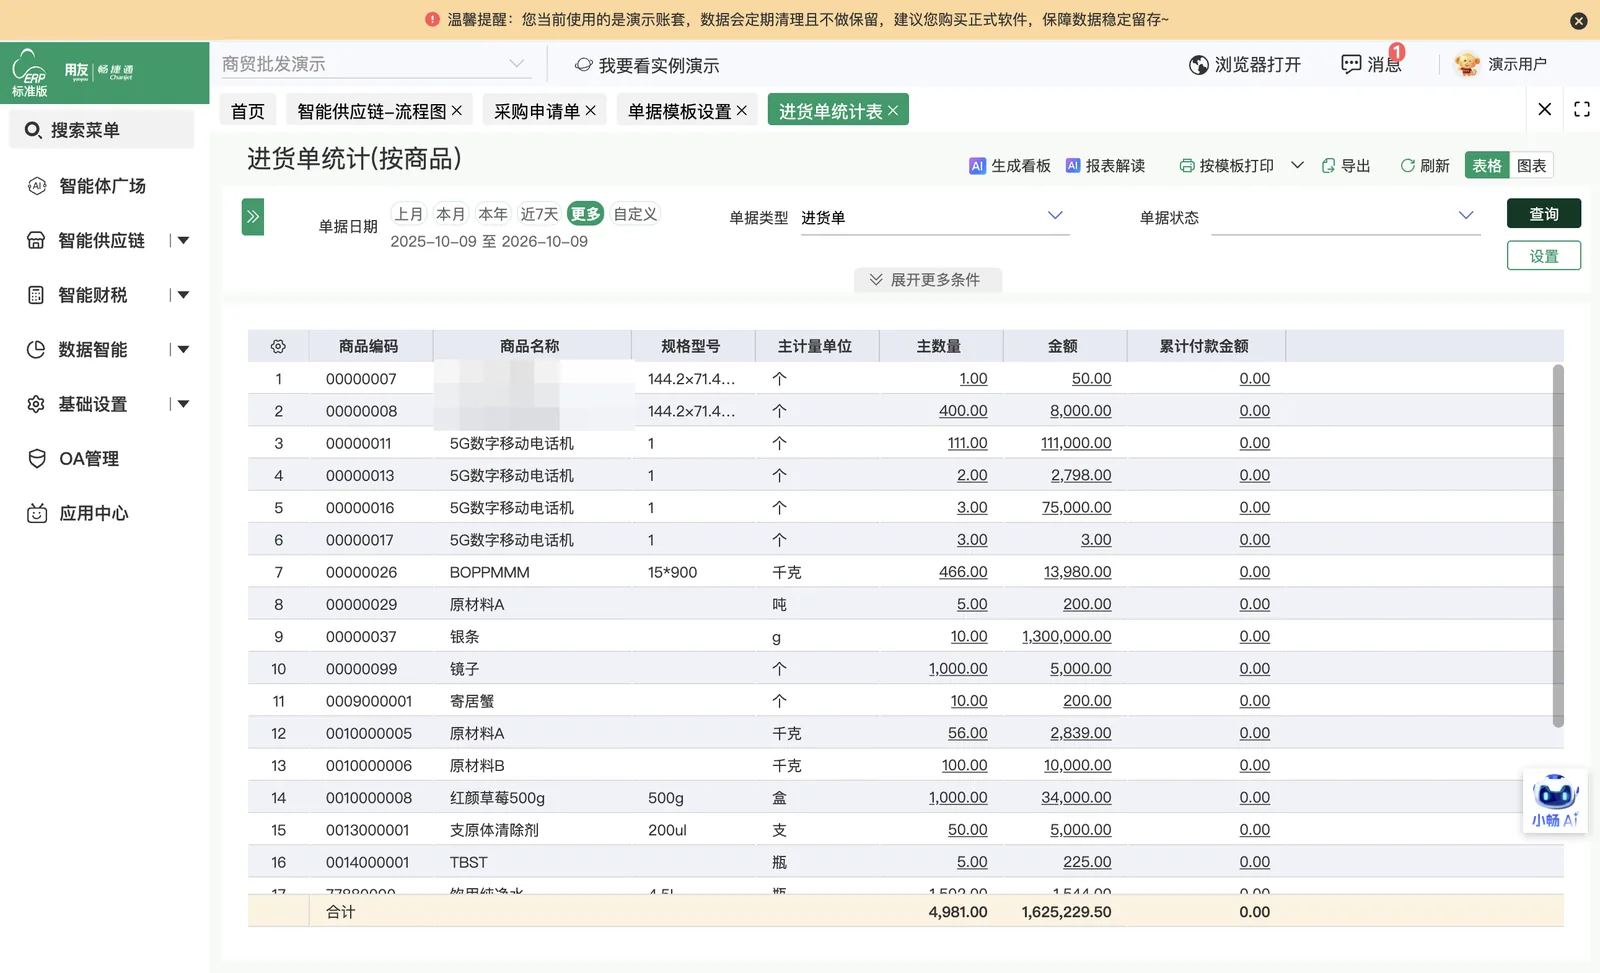
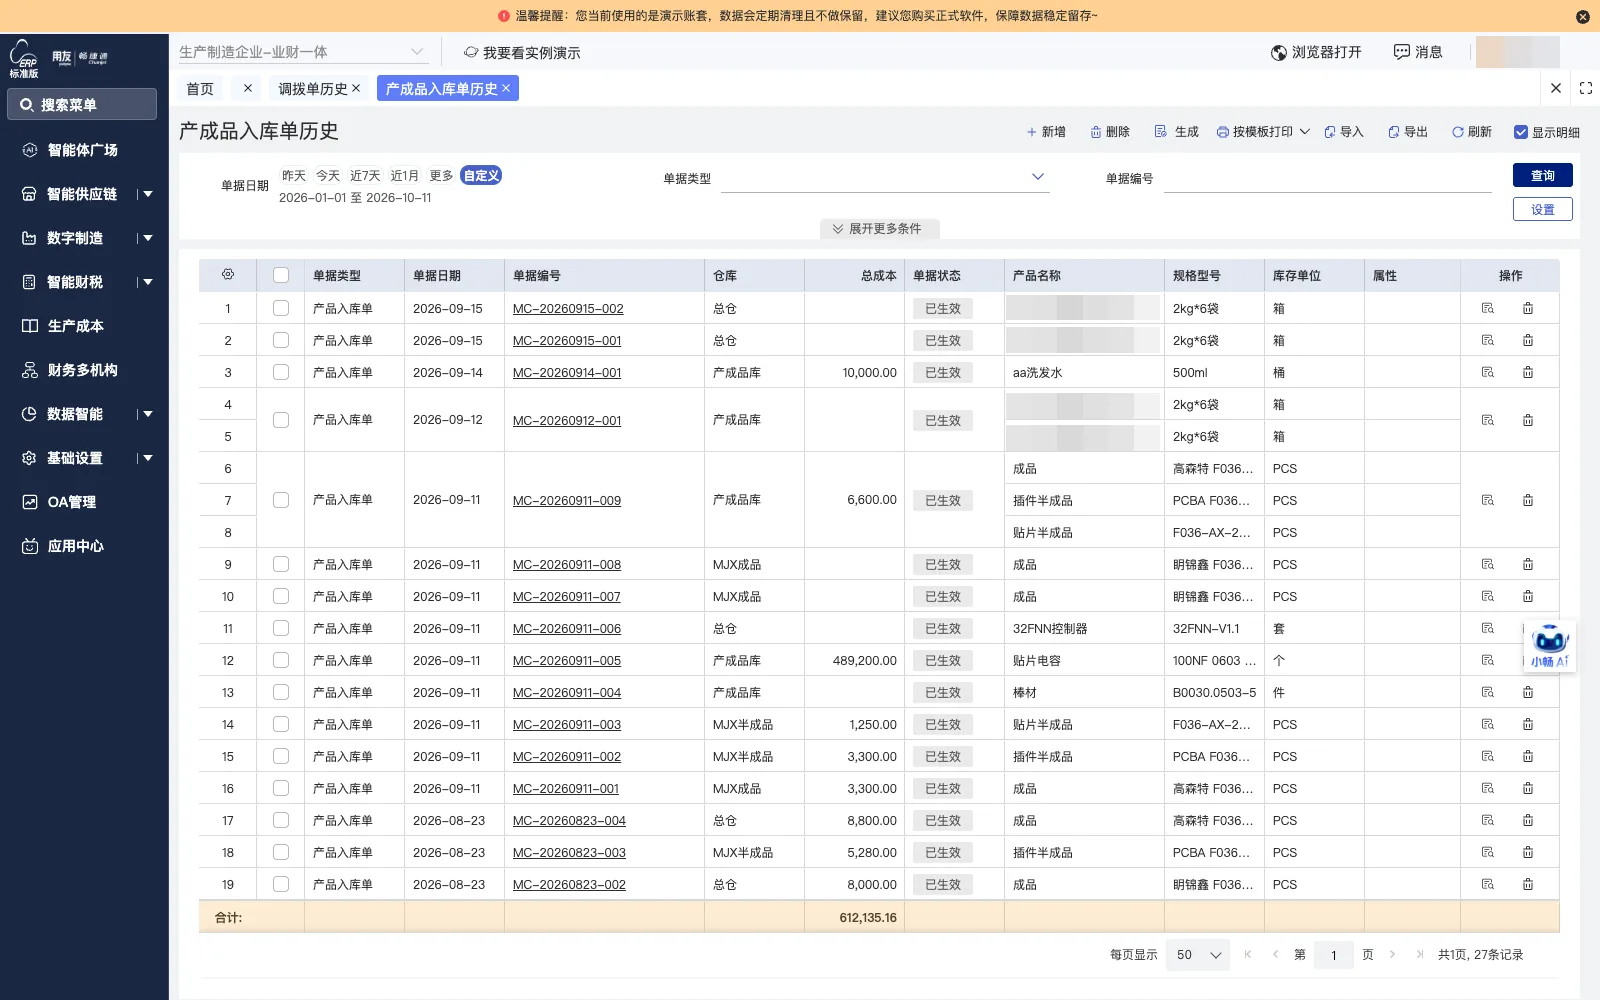
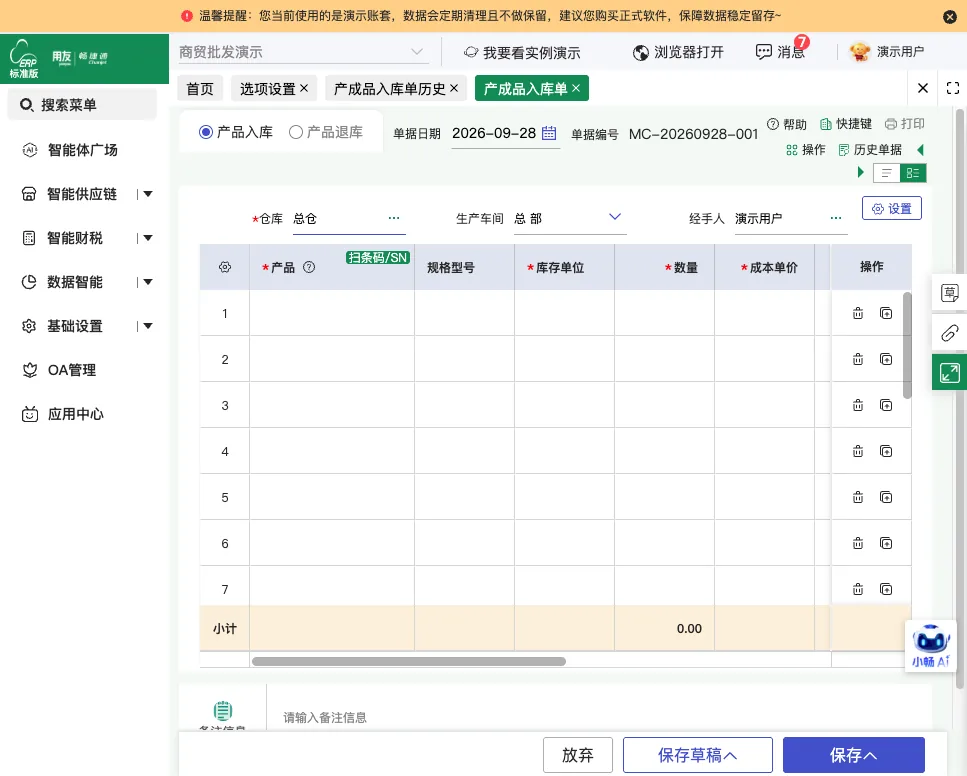
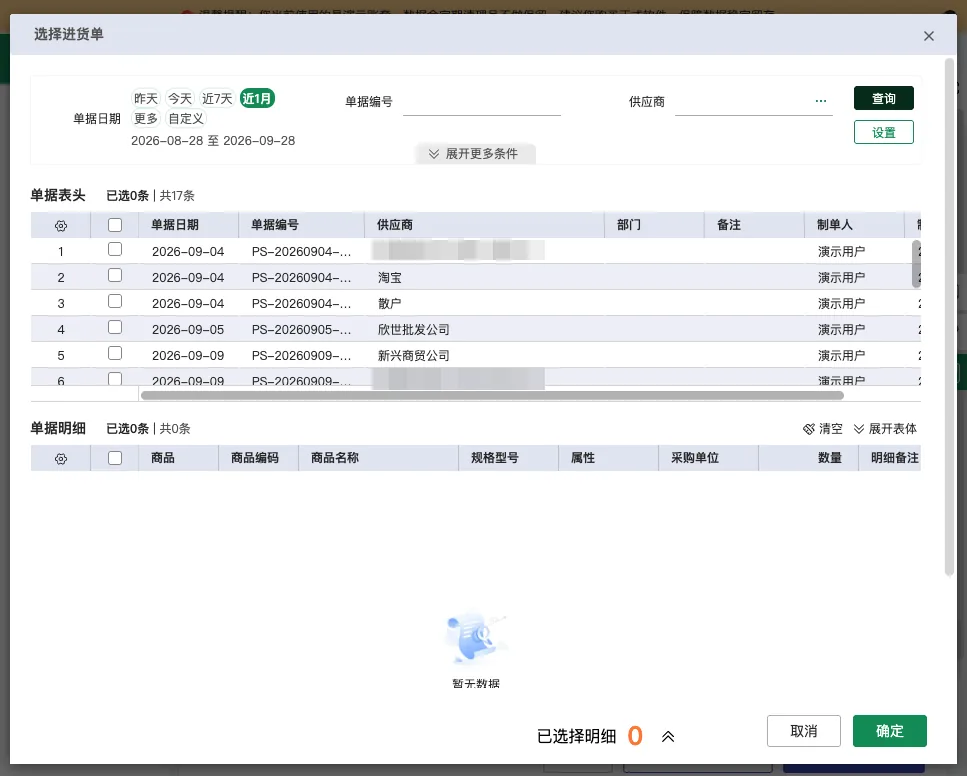
货品到货后录入进货单,承接采购订单的入库与应付,形成采购入库并生成相应付款与费用单据。
-
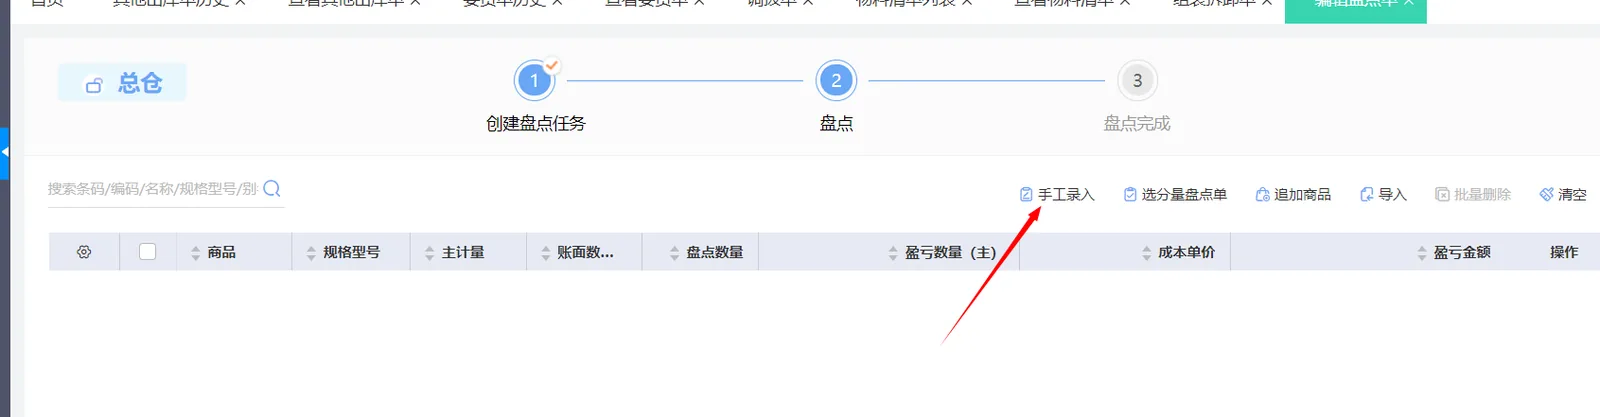
运费分摊
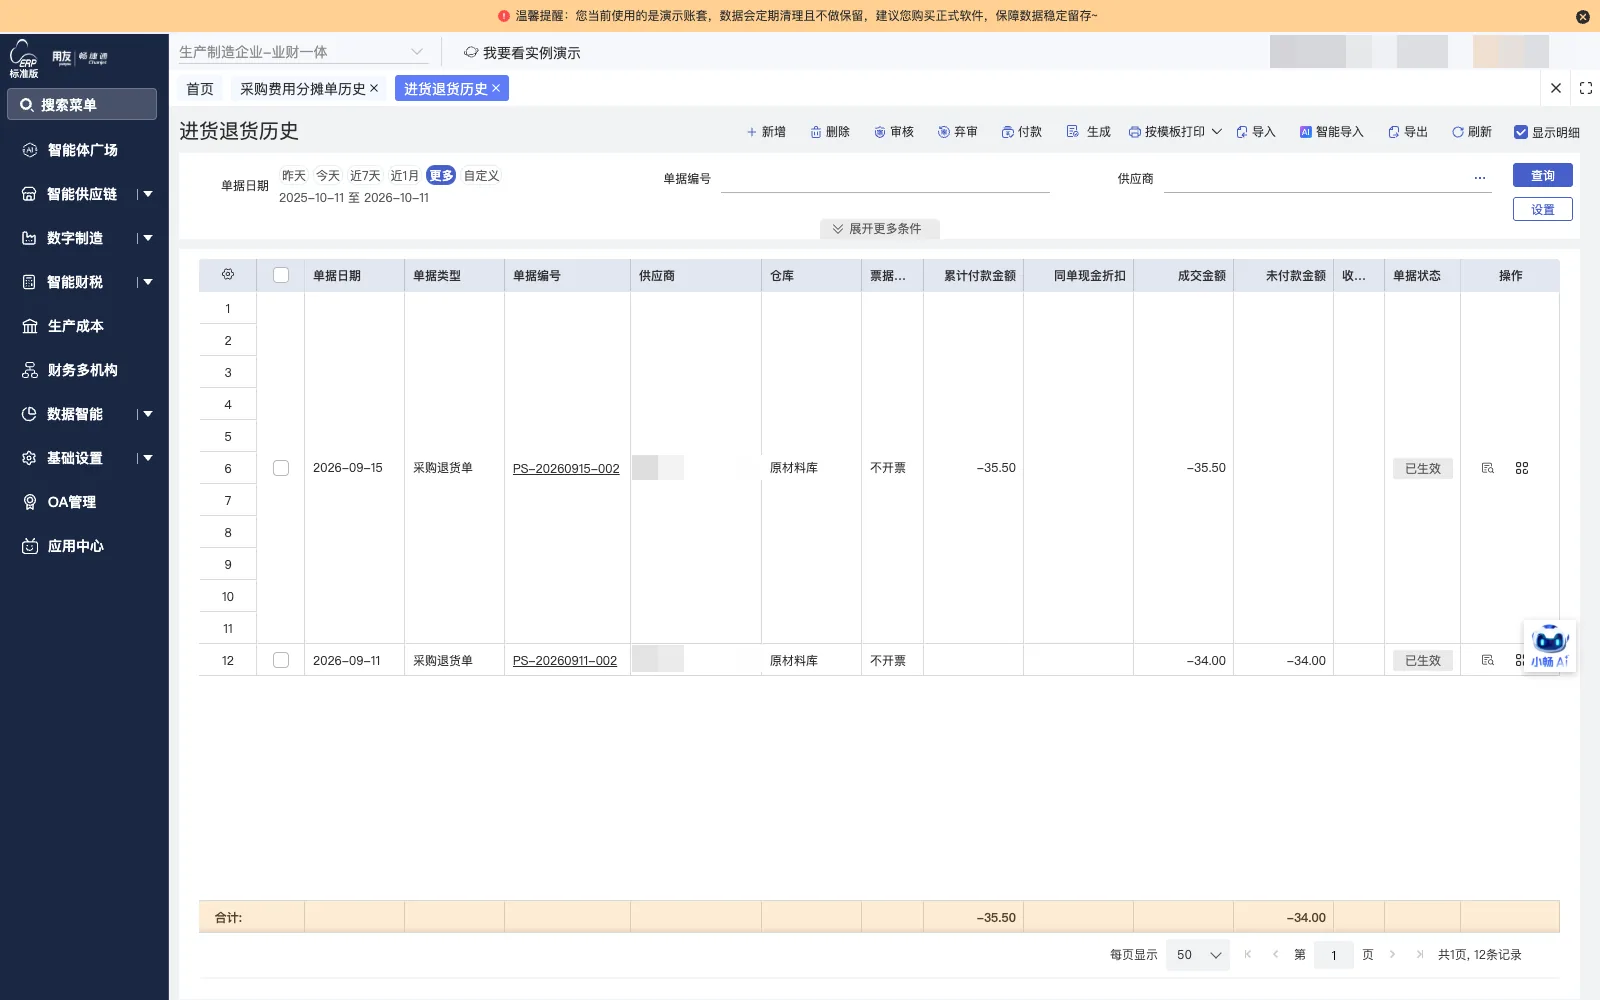
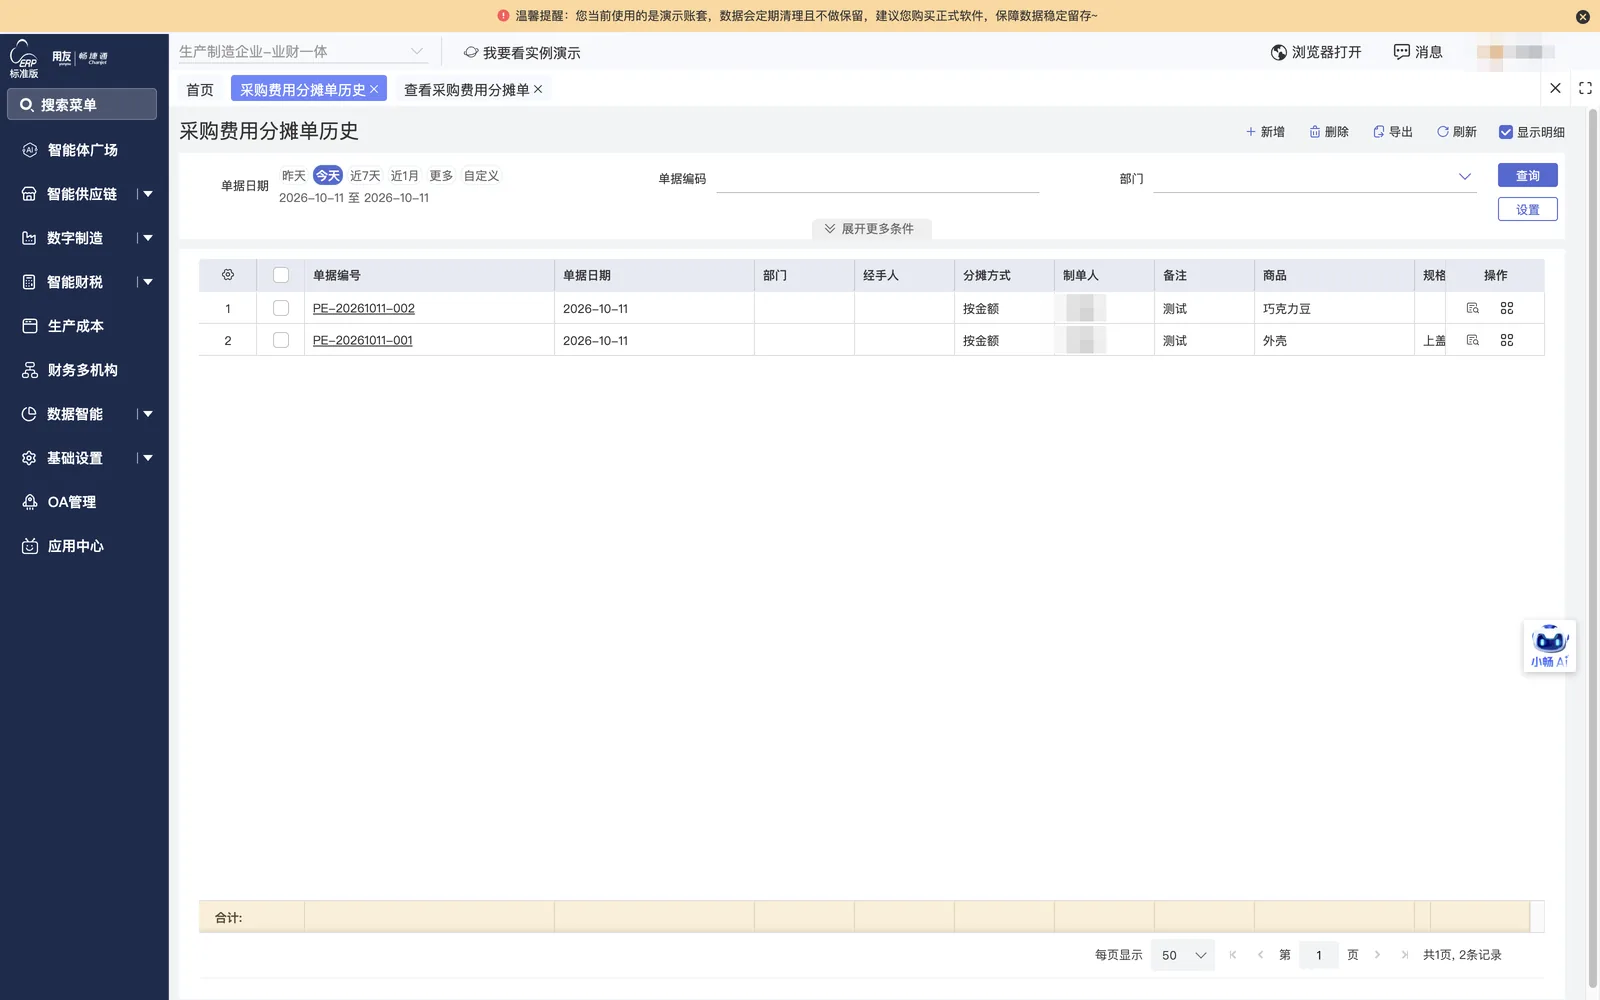
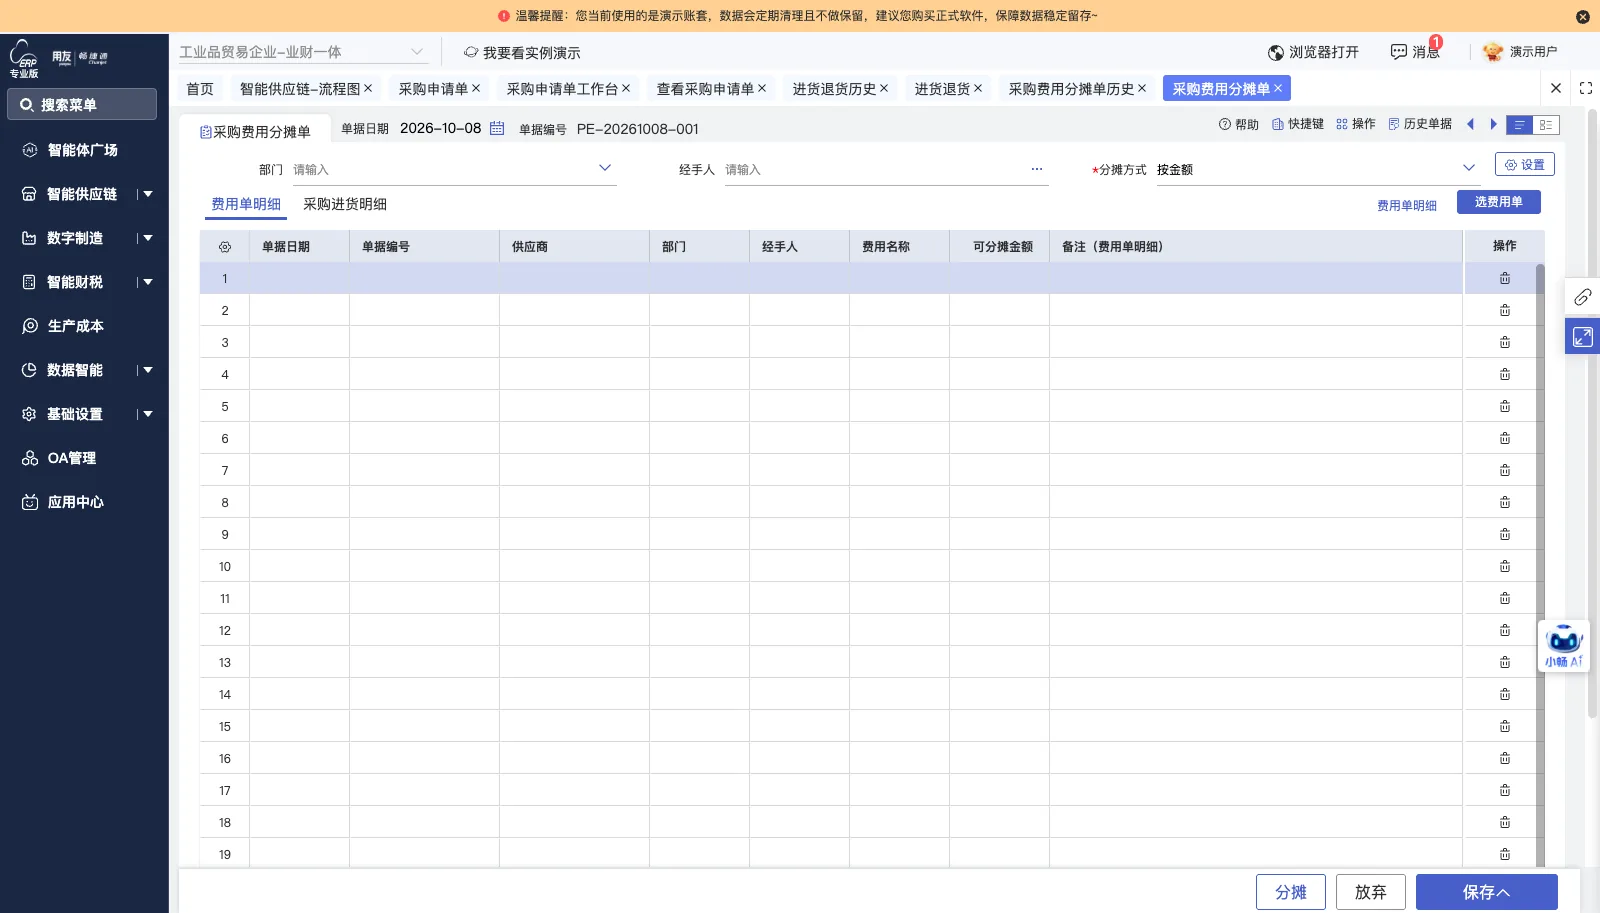
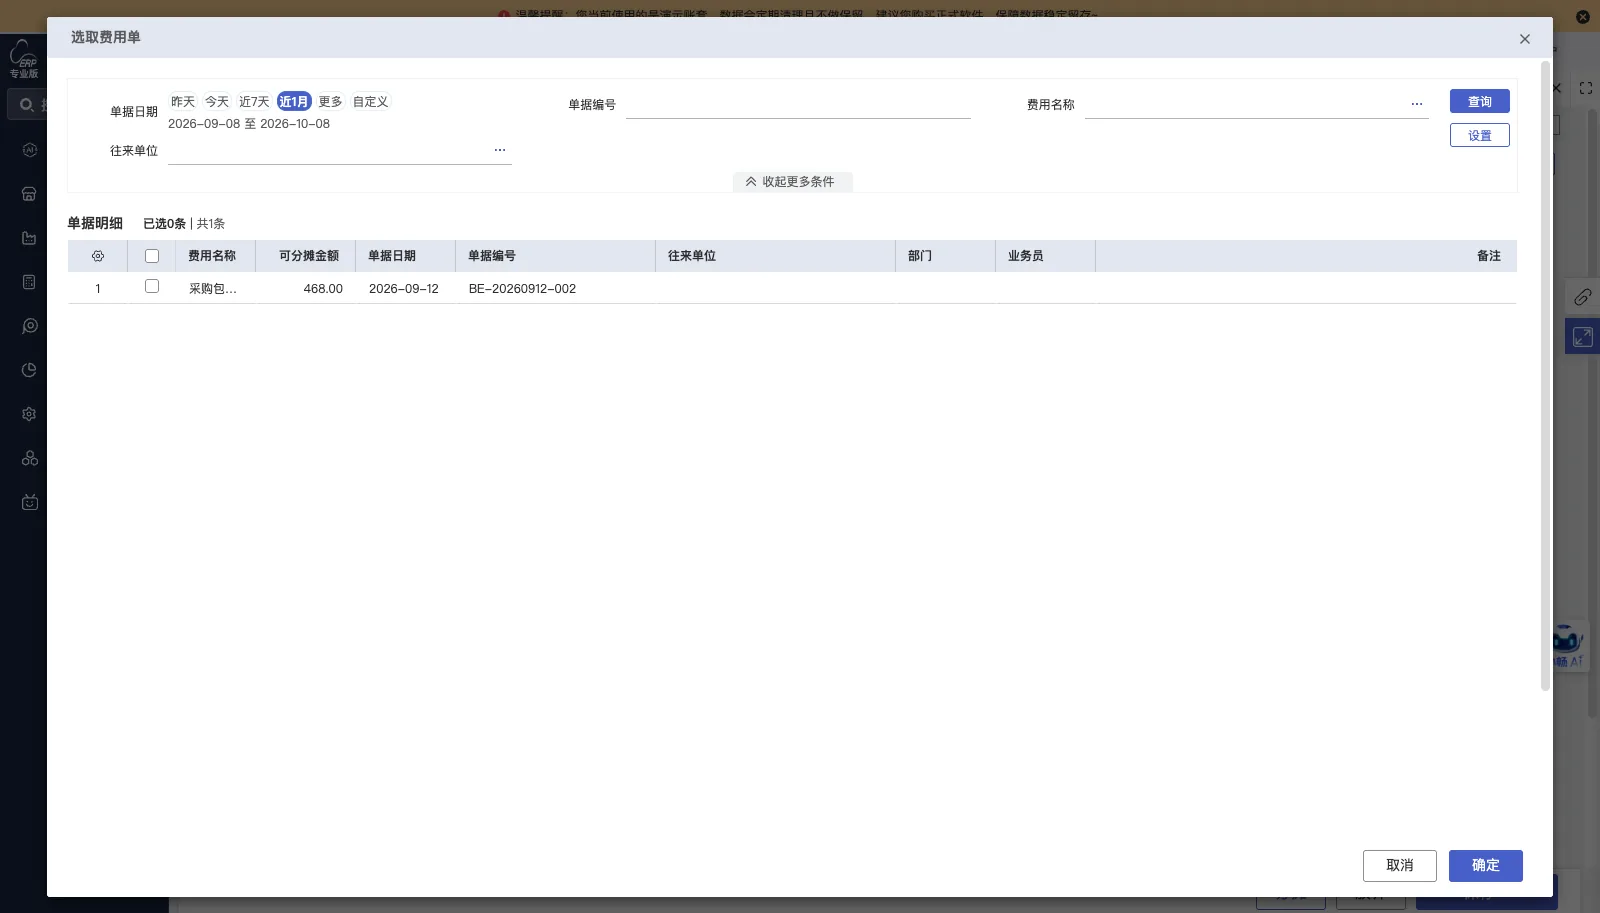
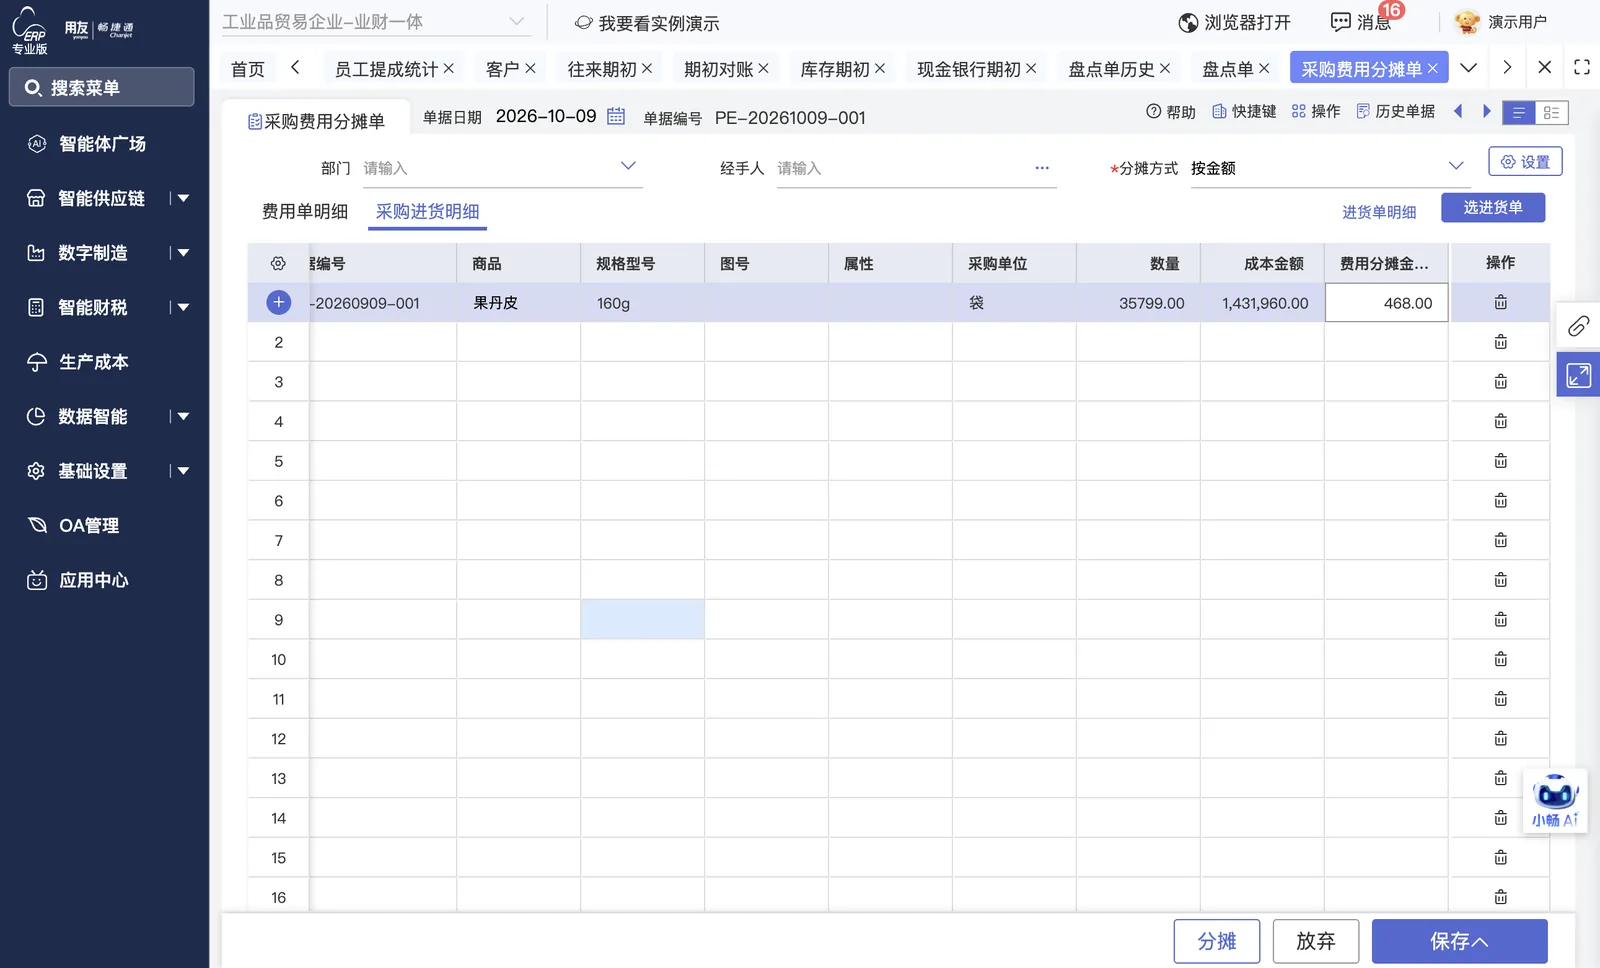
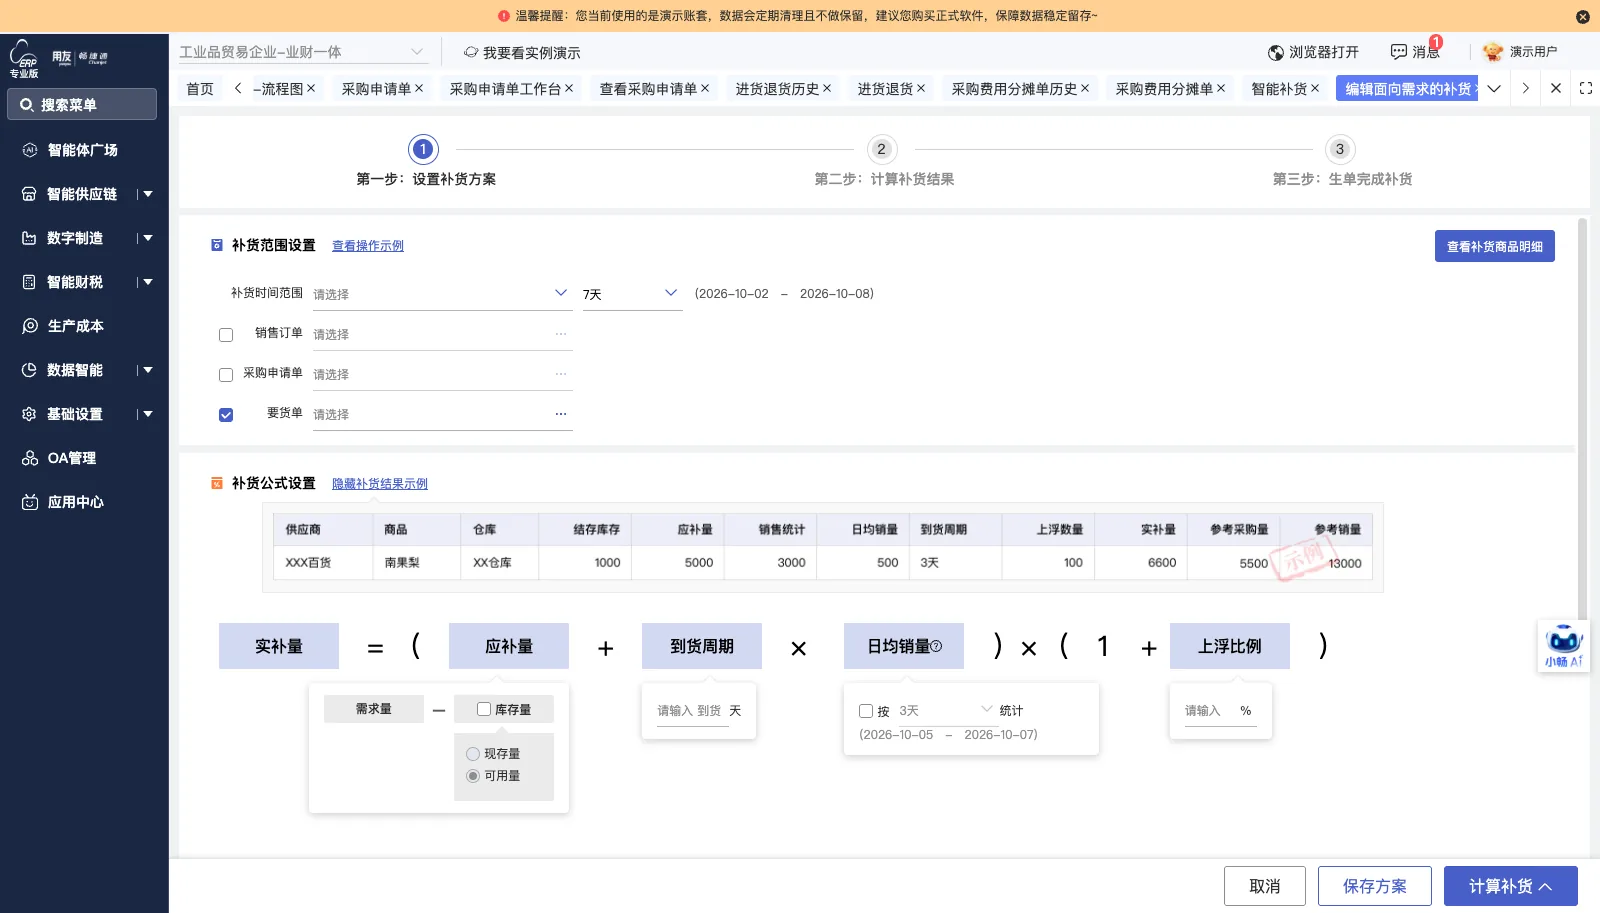
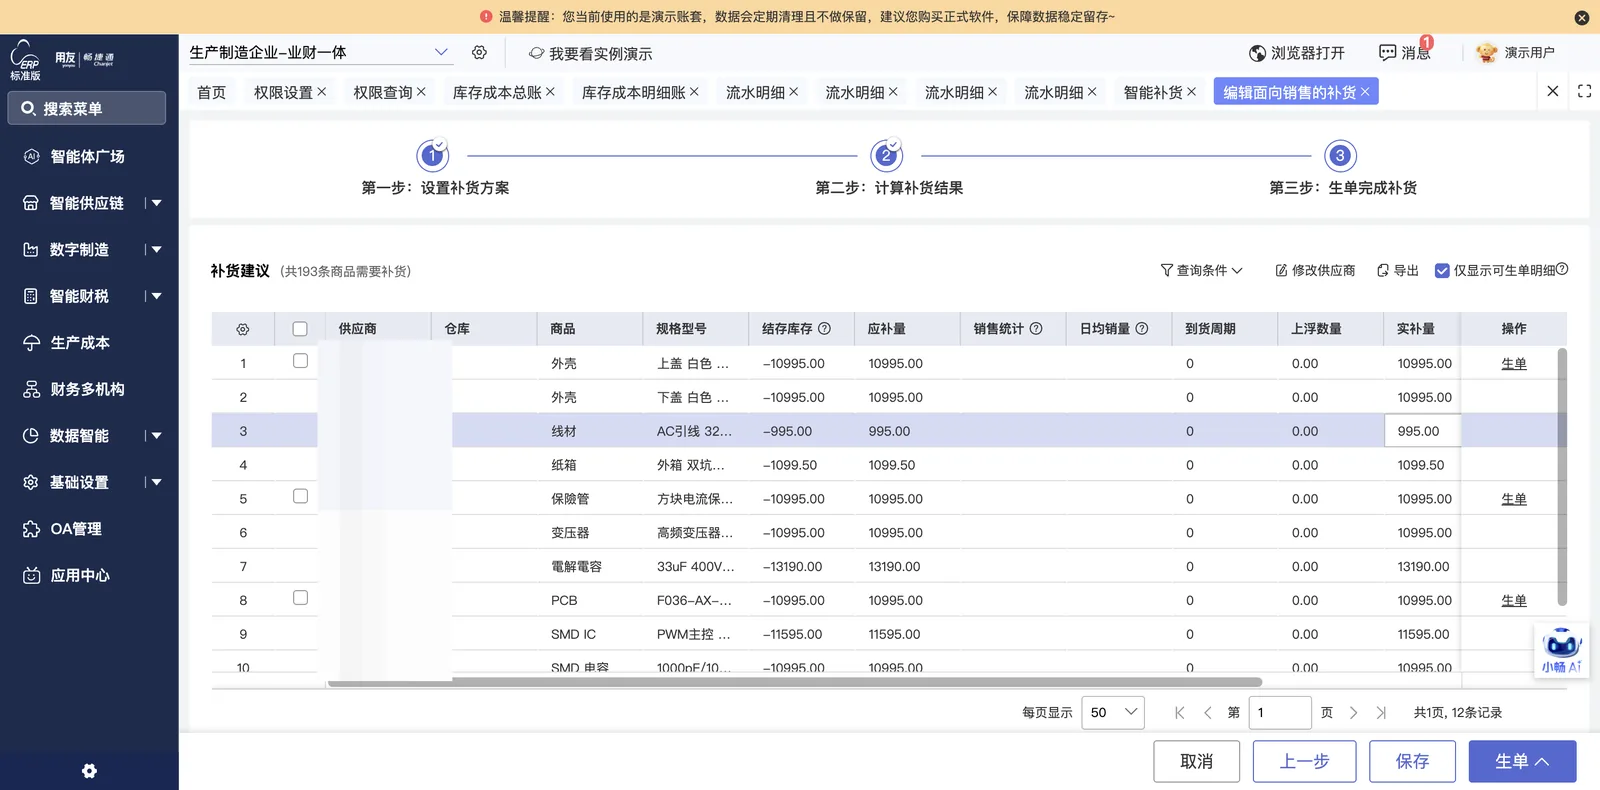
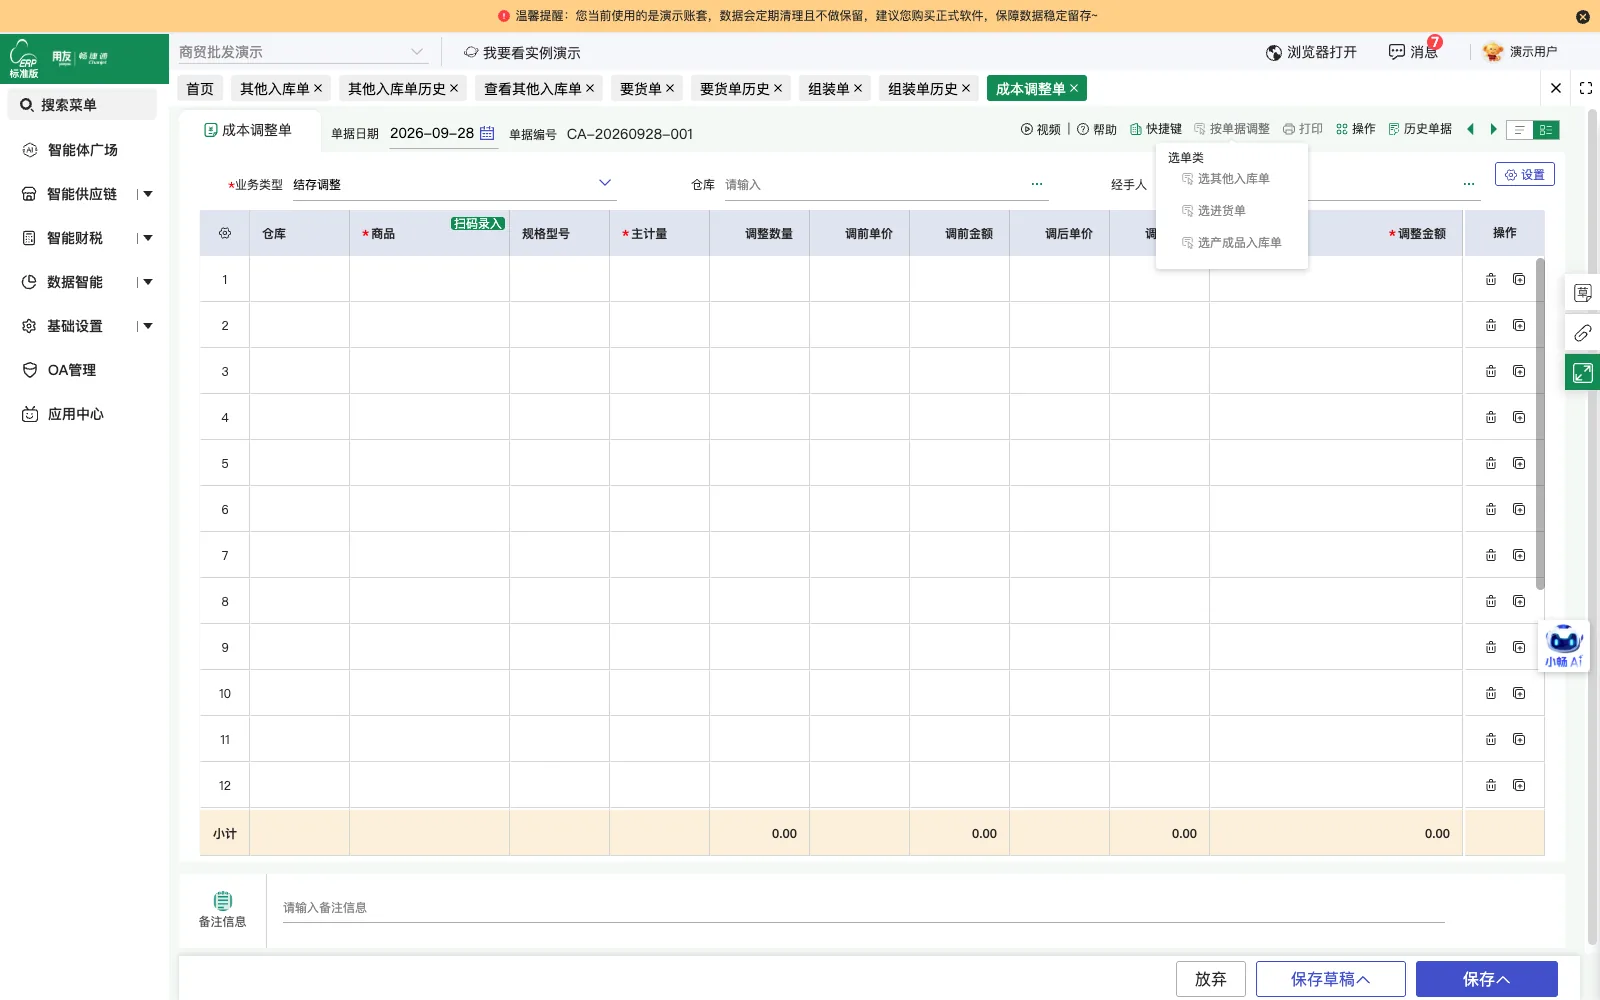
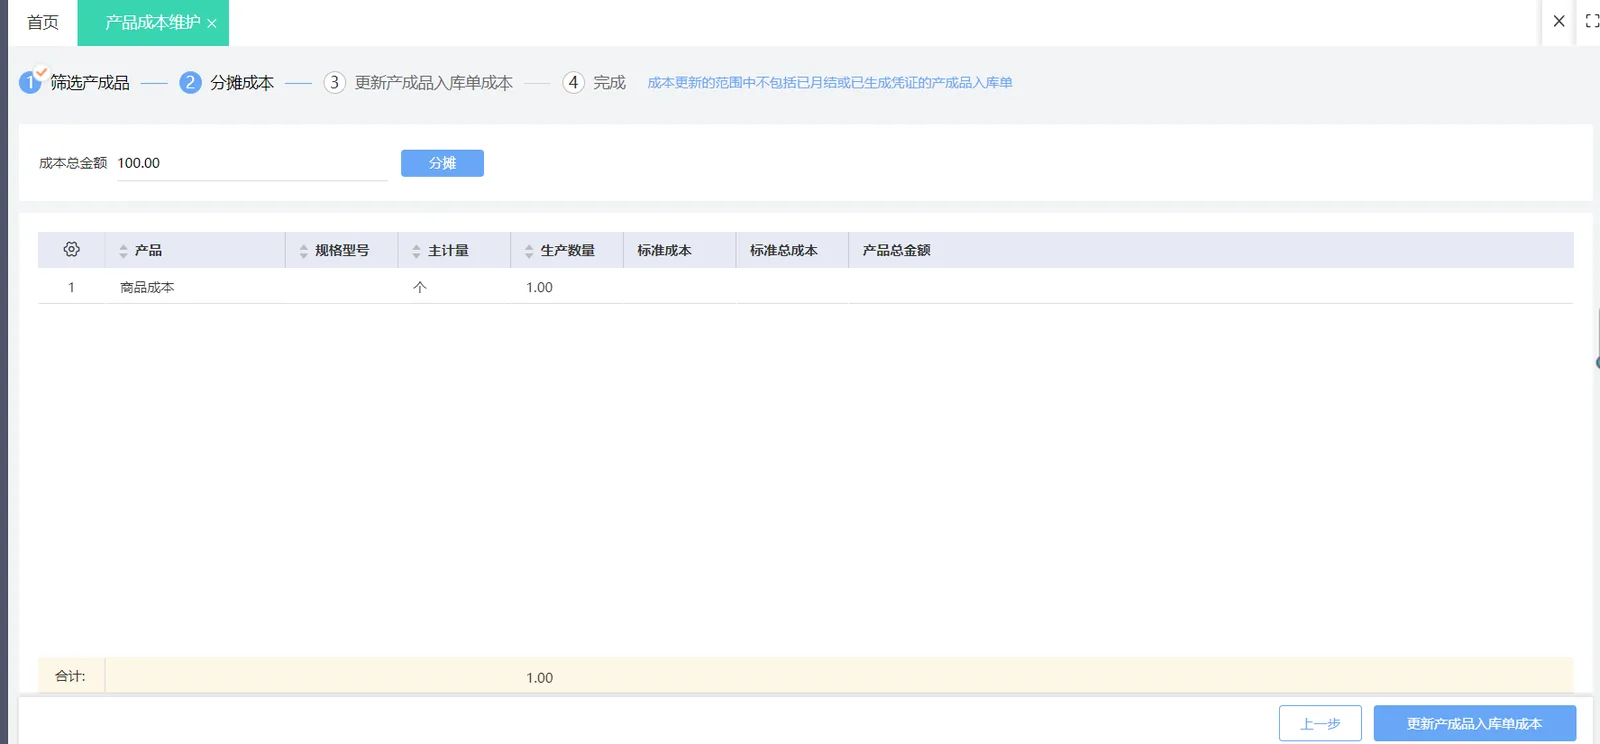
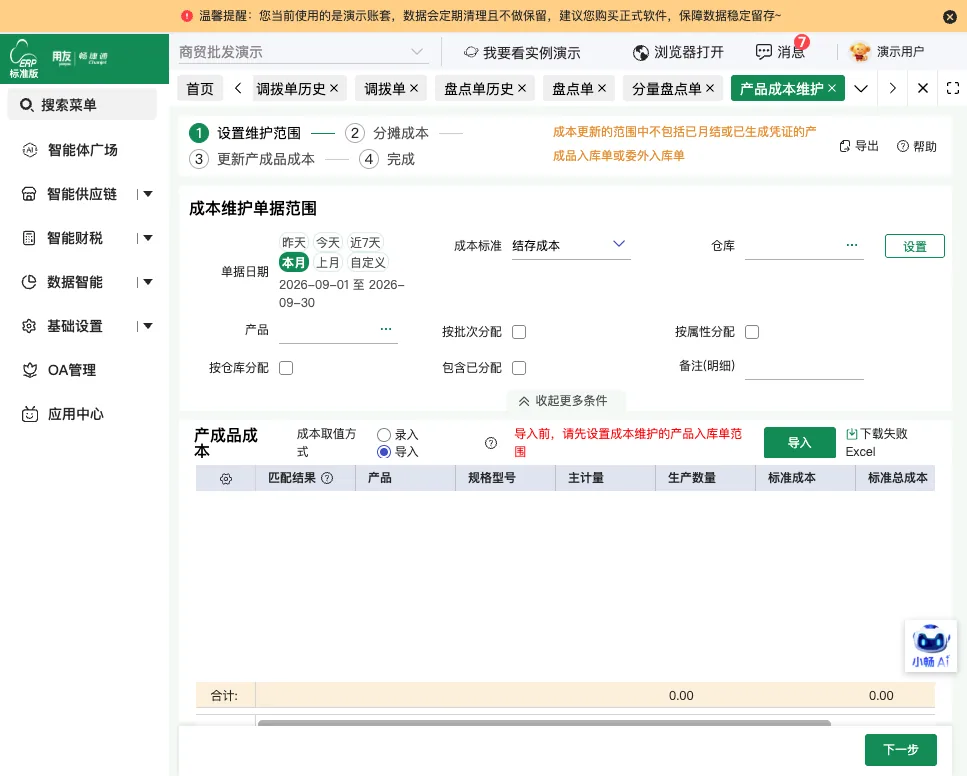
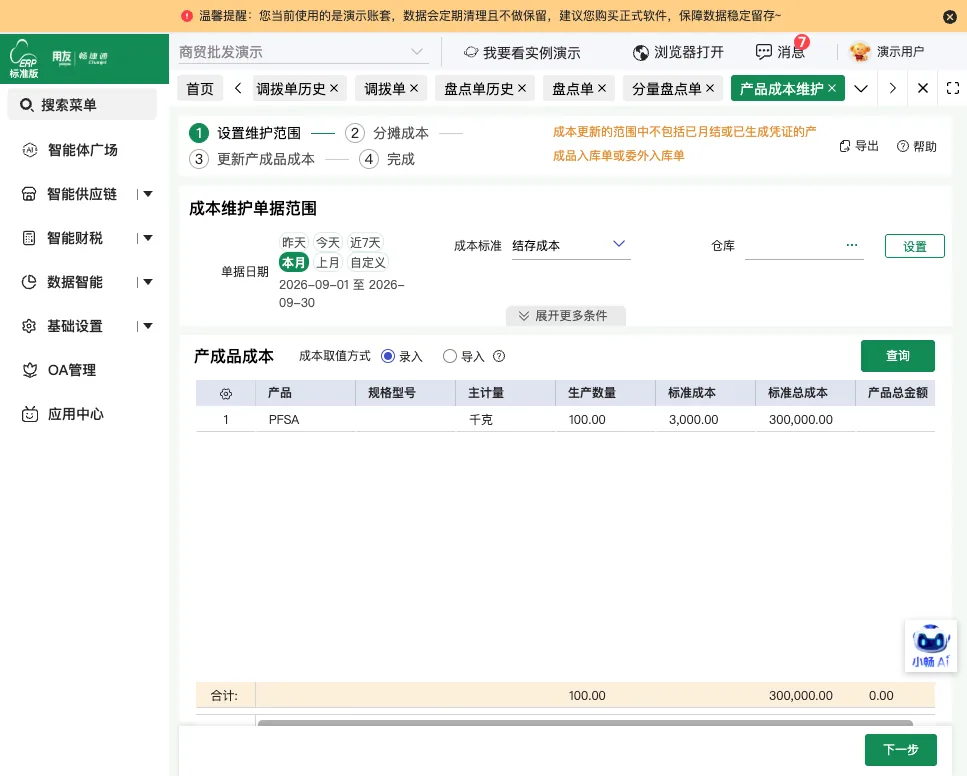
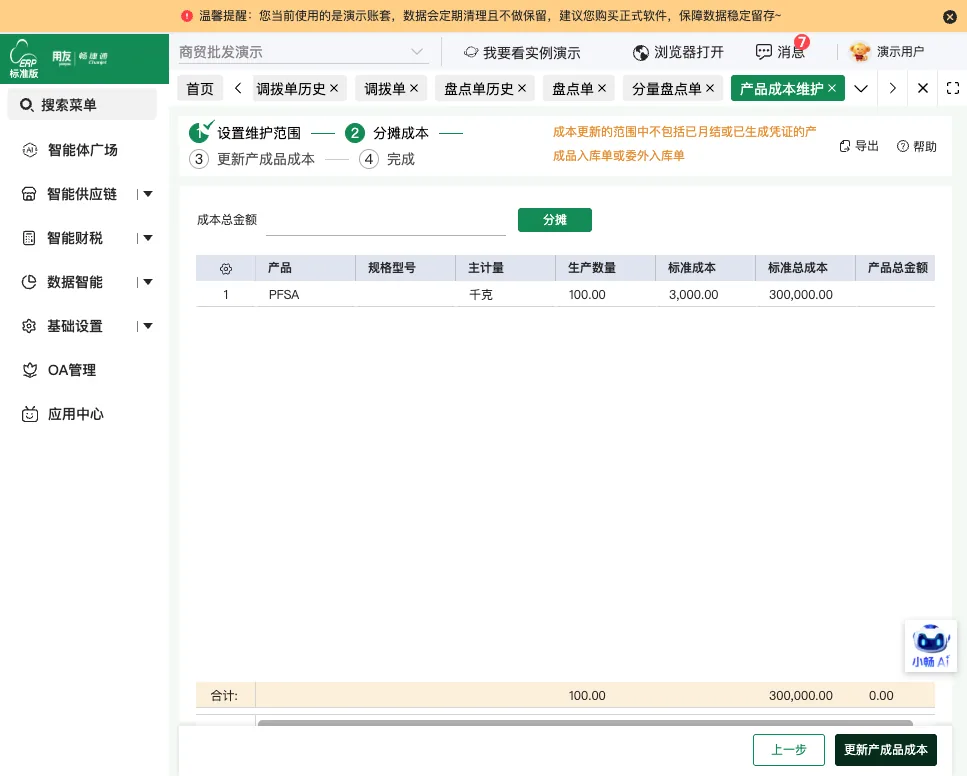
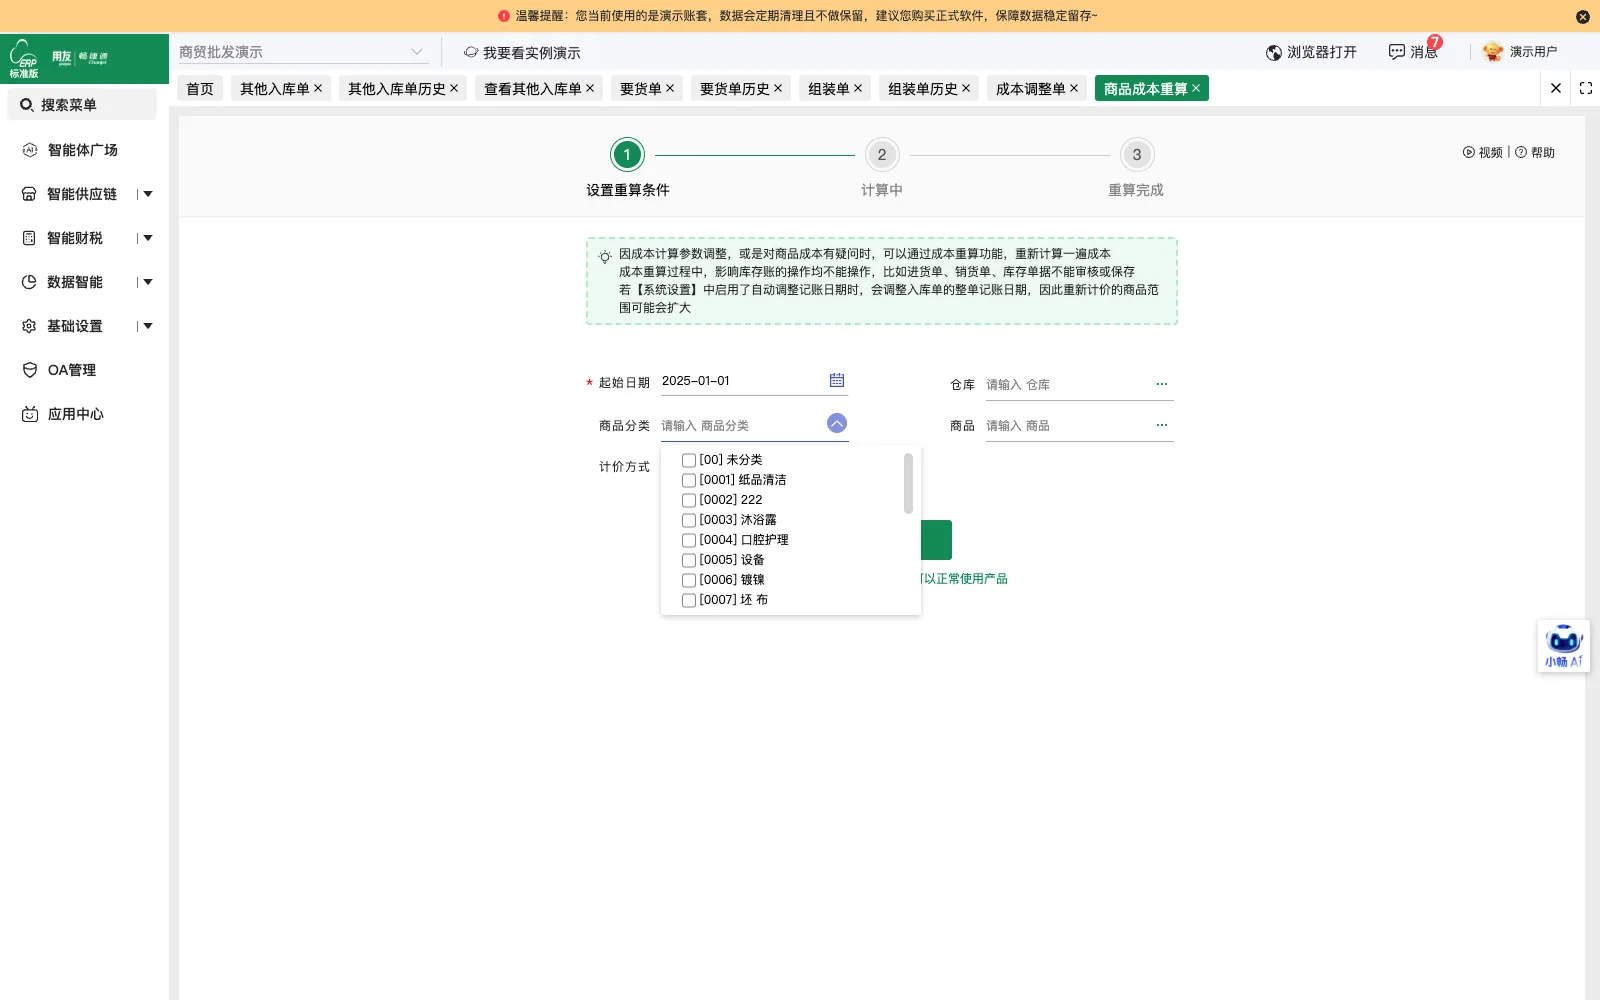
在进货单环节手工录入海运运费等费用,按商品分摊到进货单成本中,计入各批货物的入库成本。
-
组装拆卸
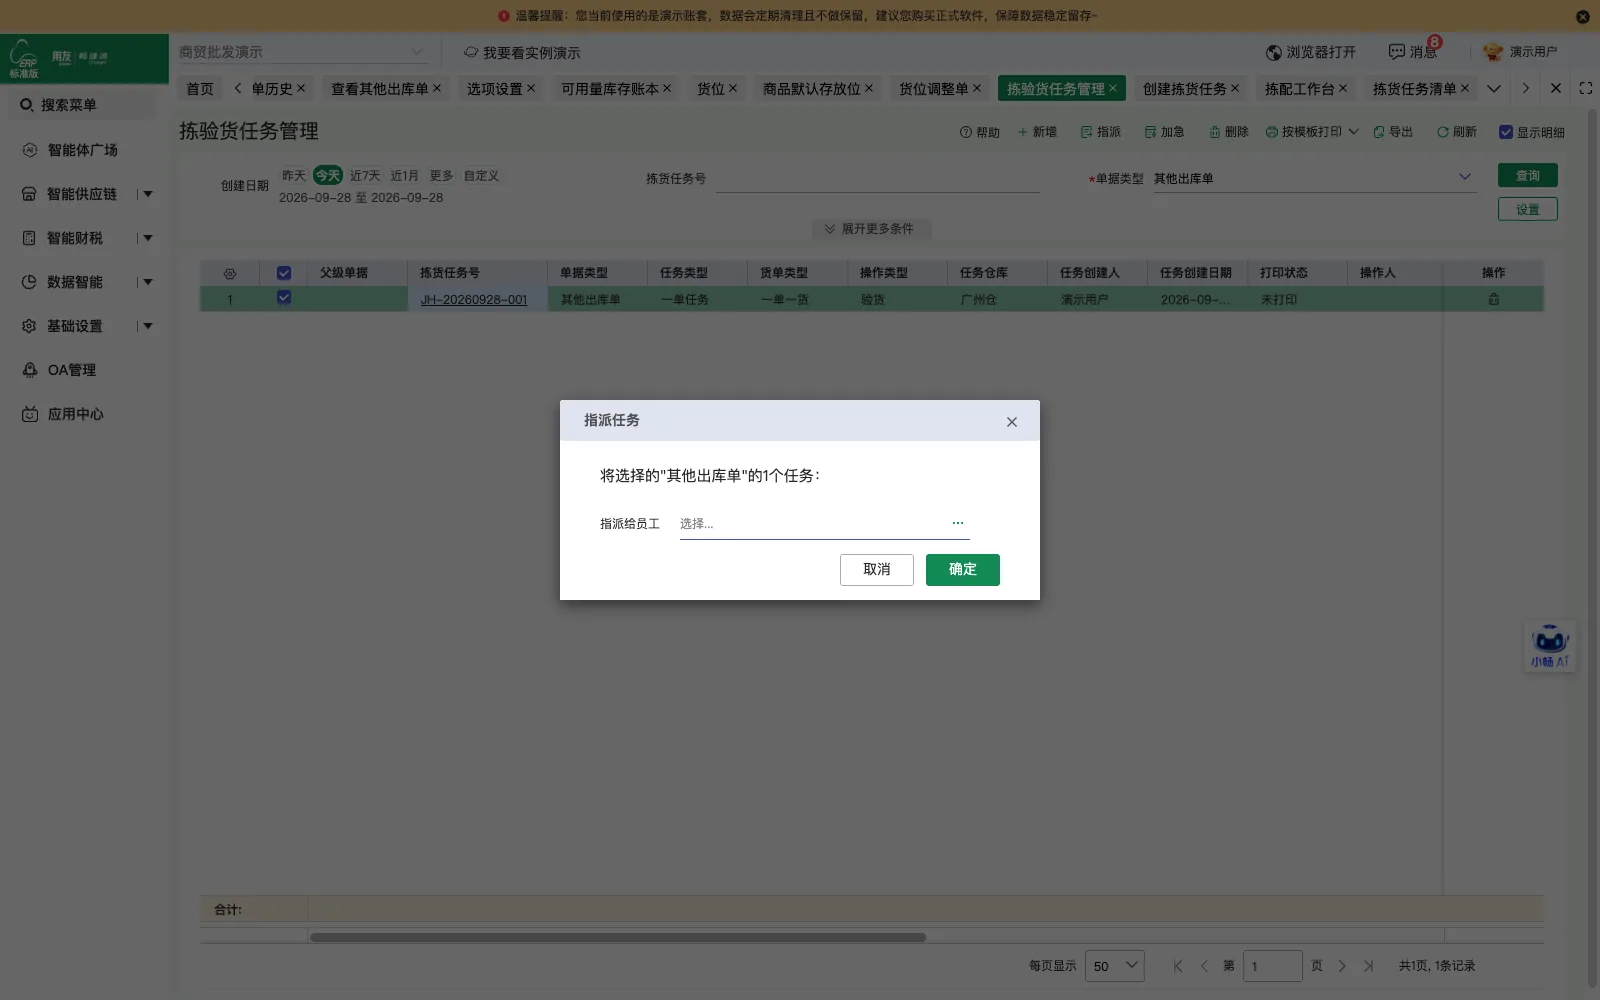
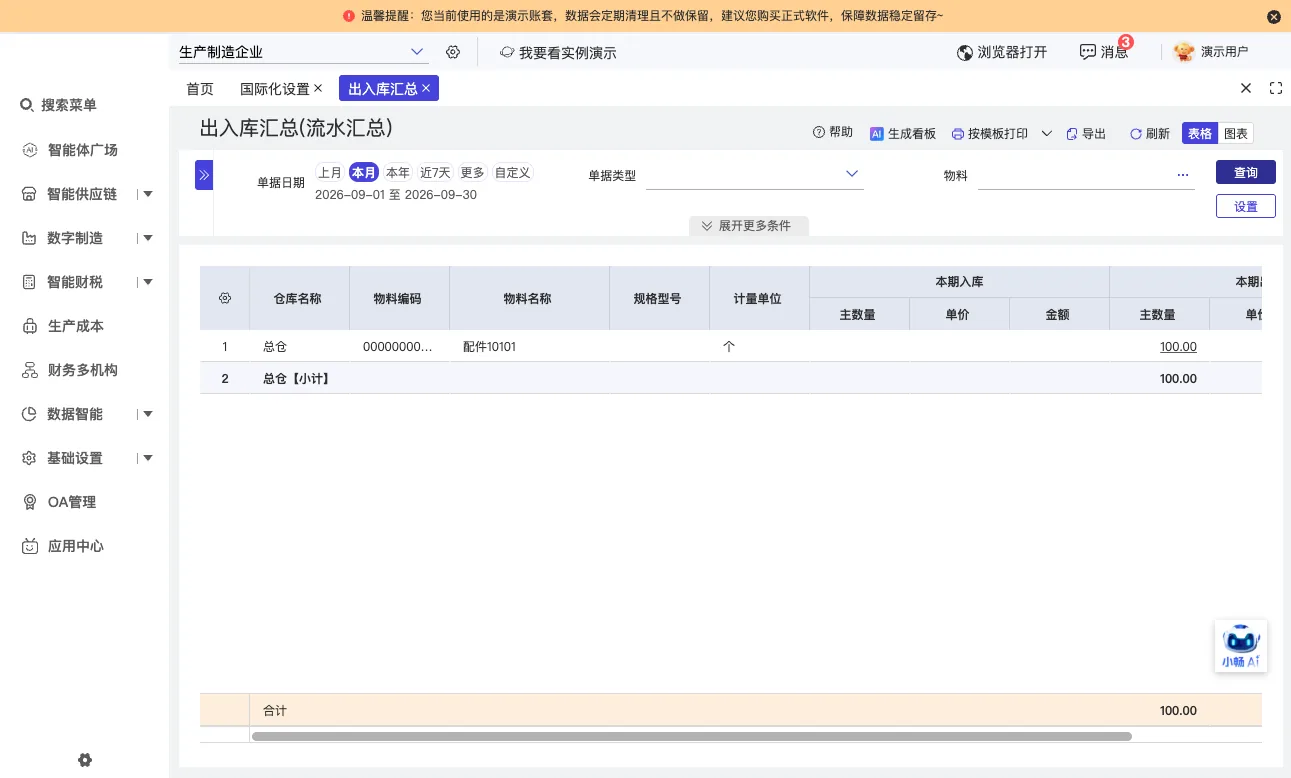
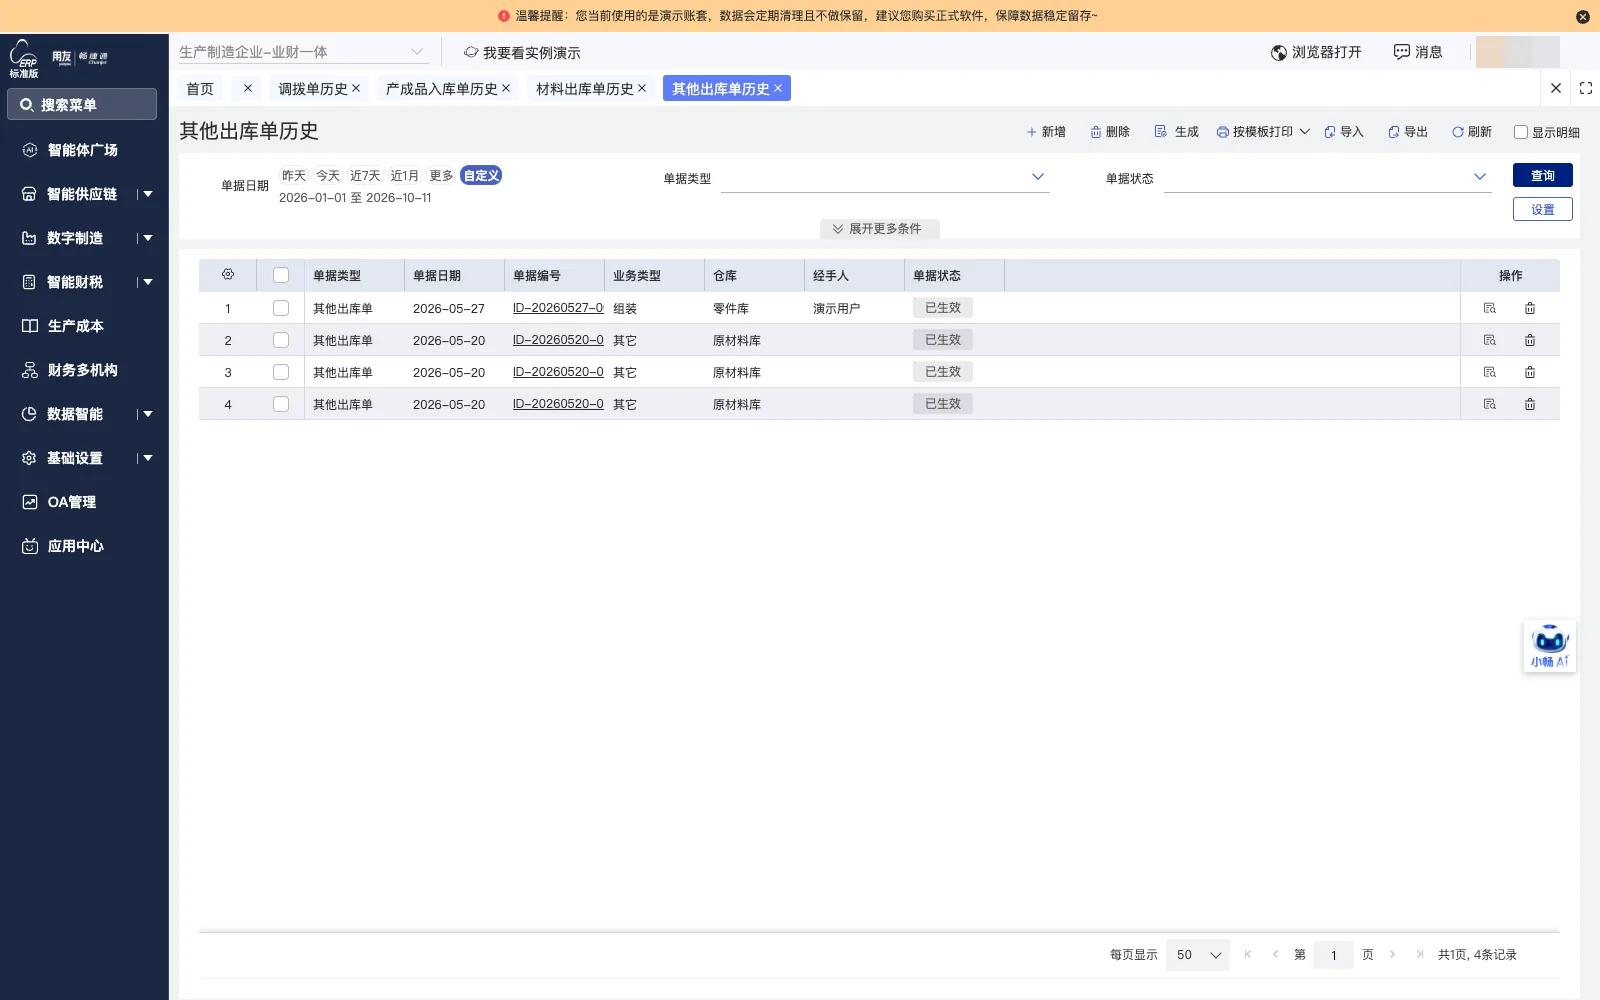
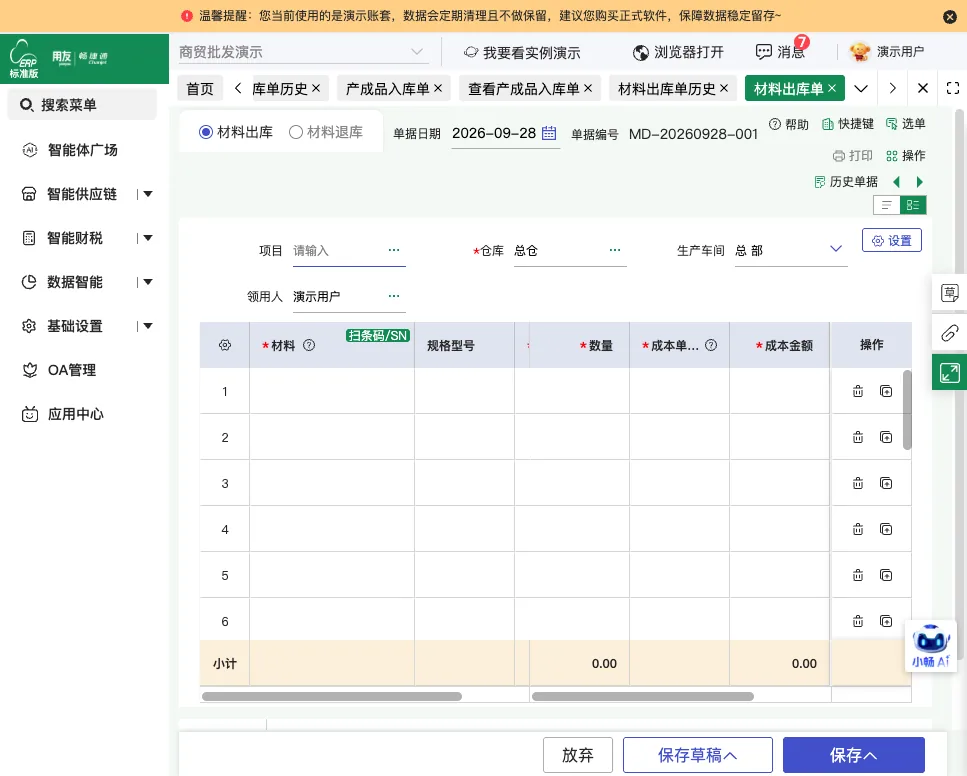
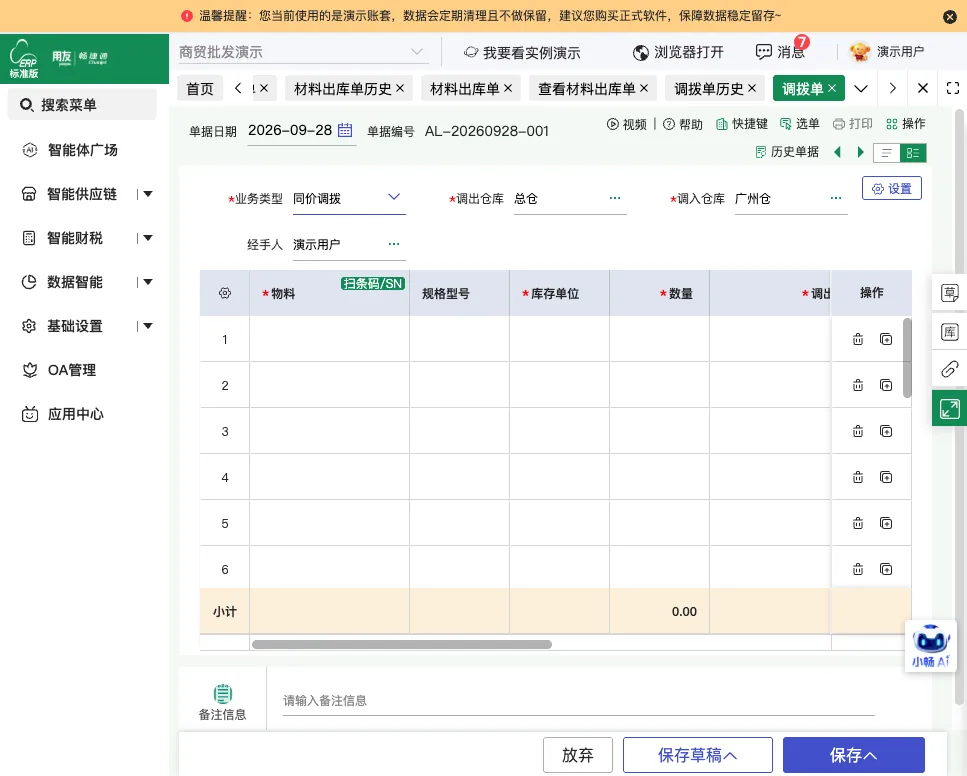
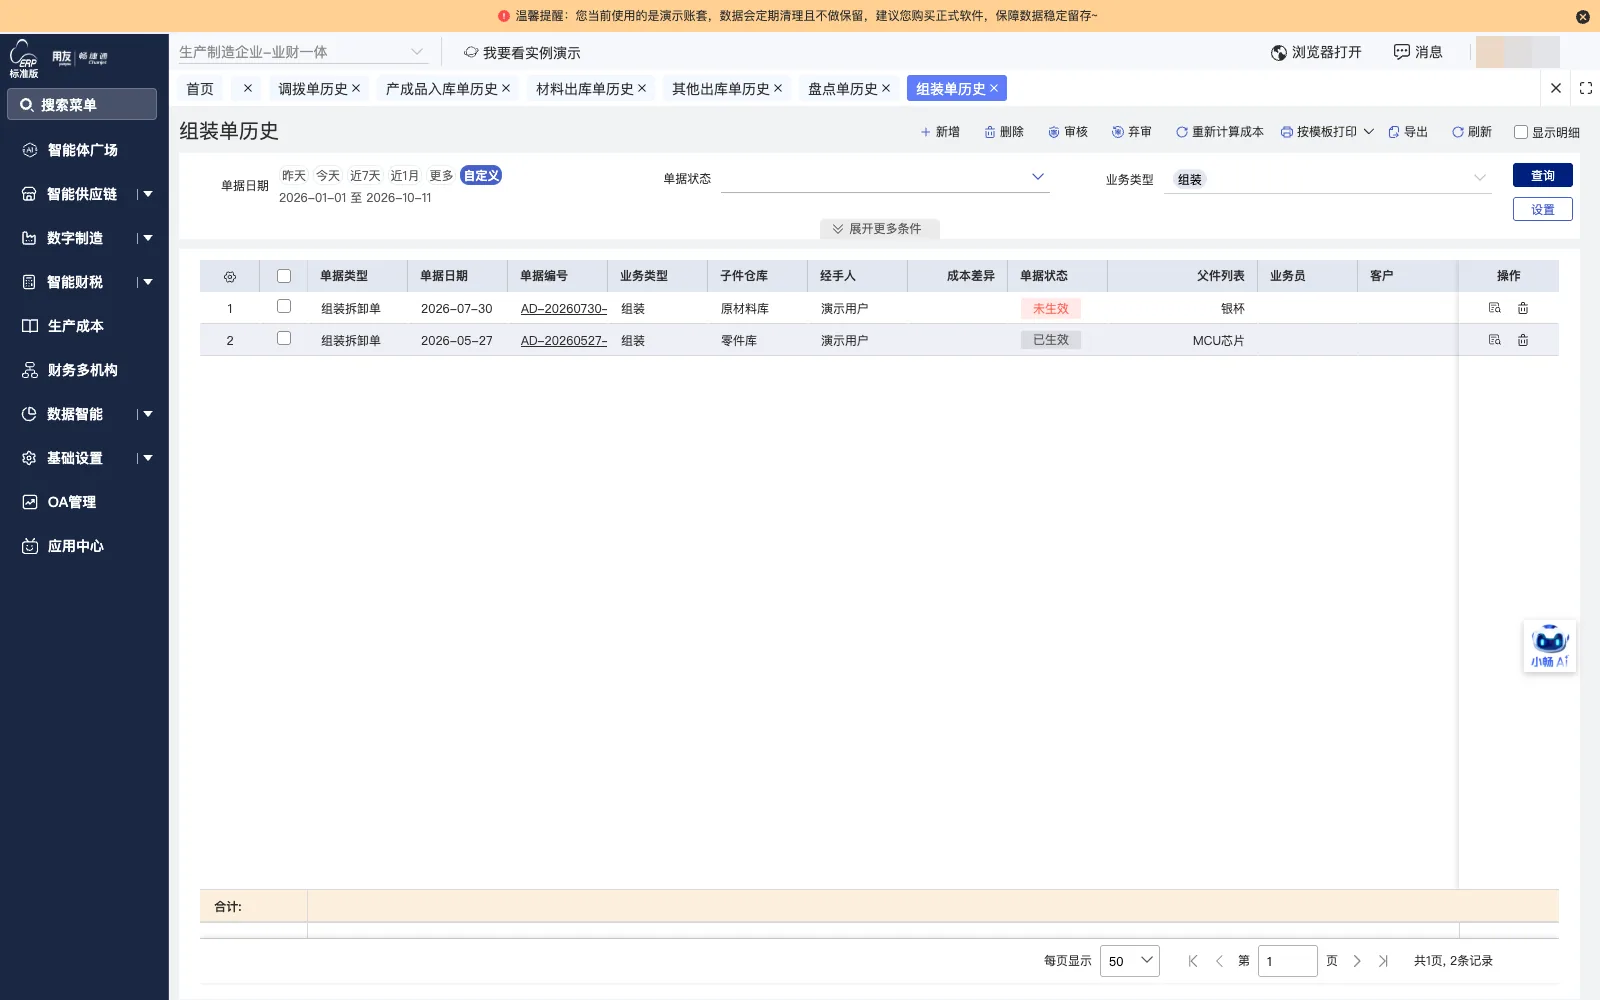
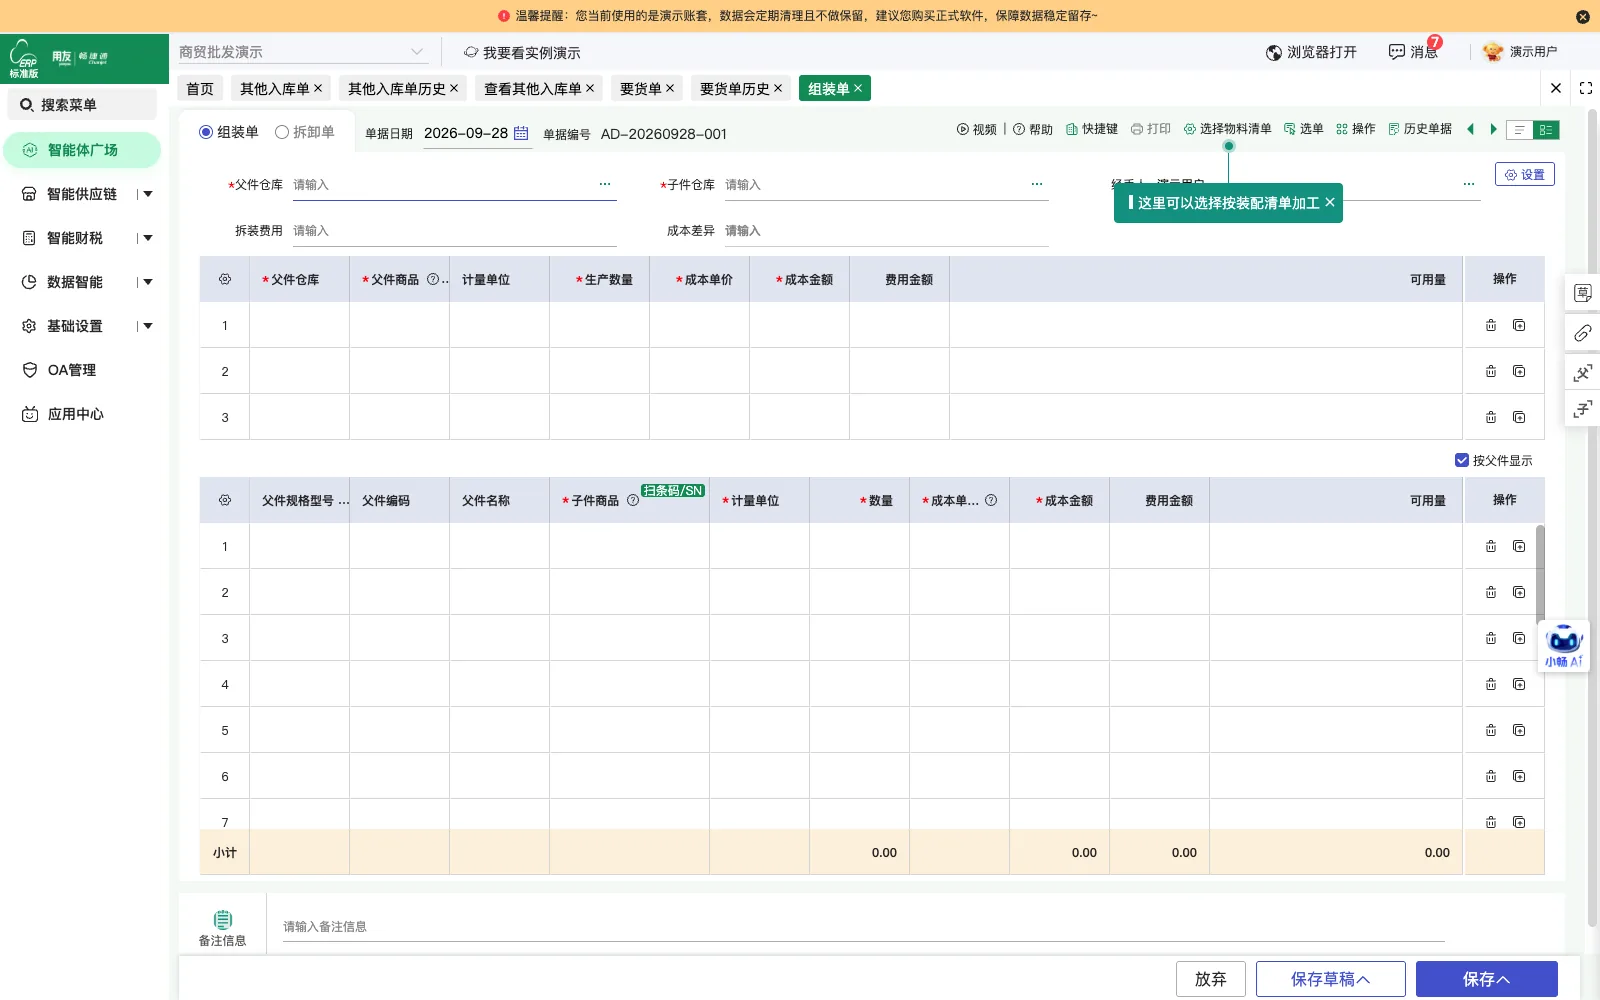
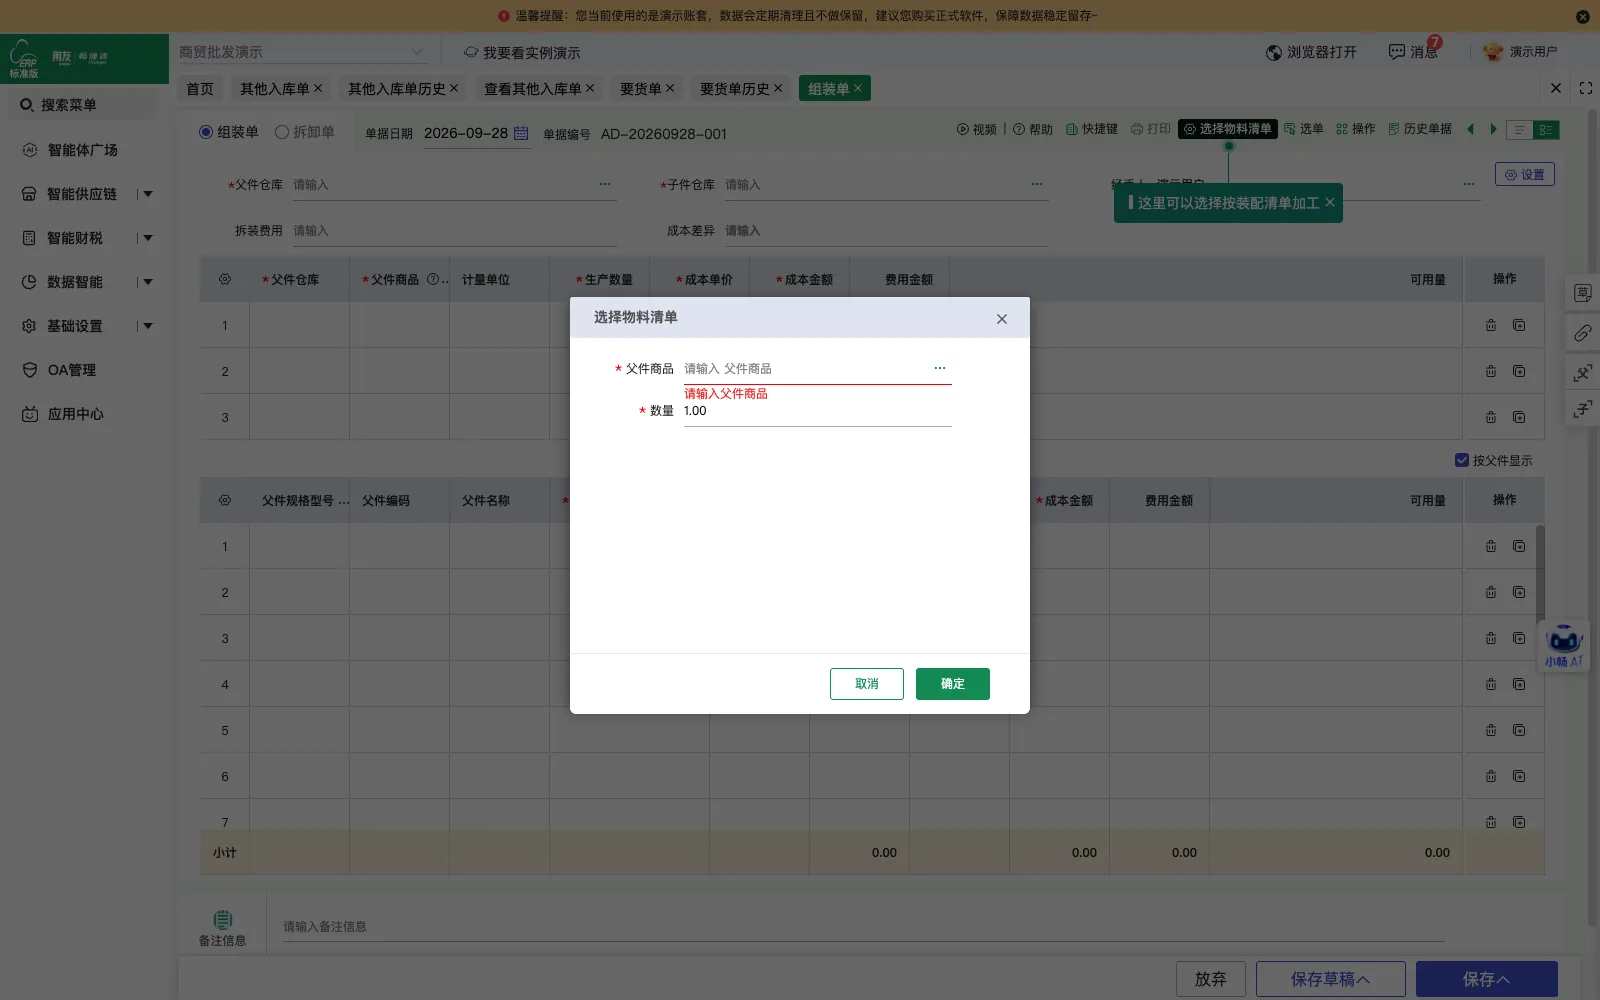
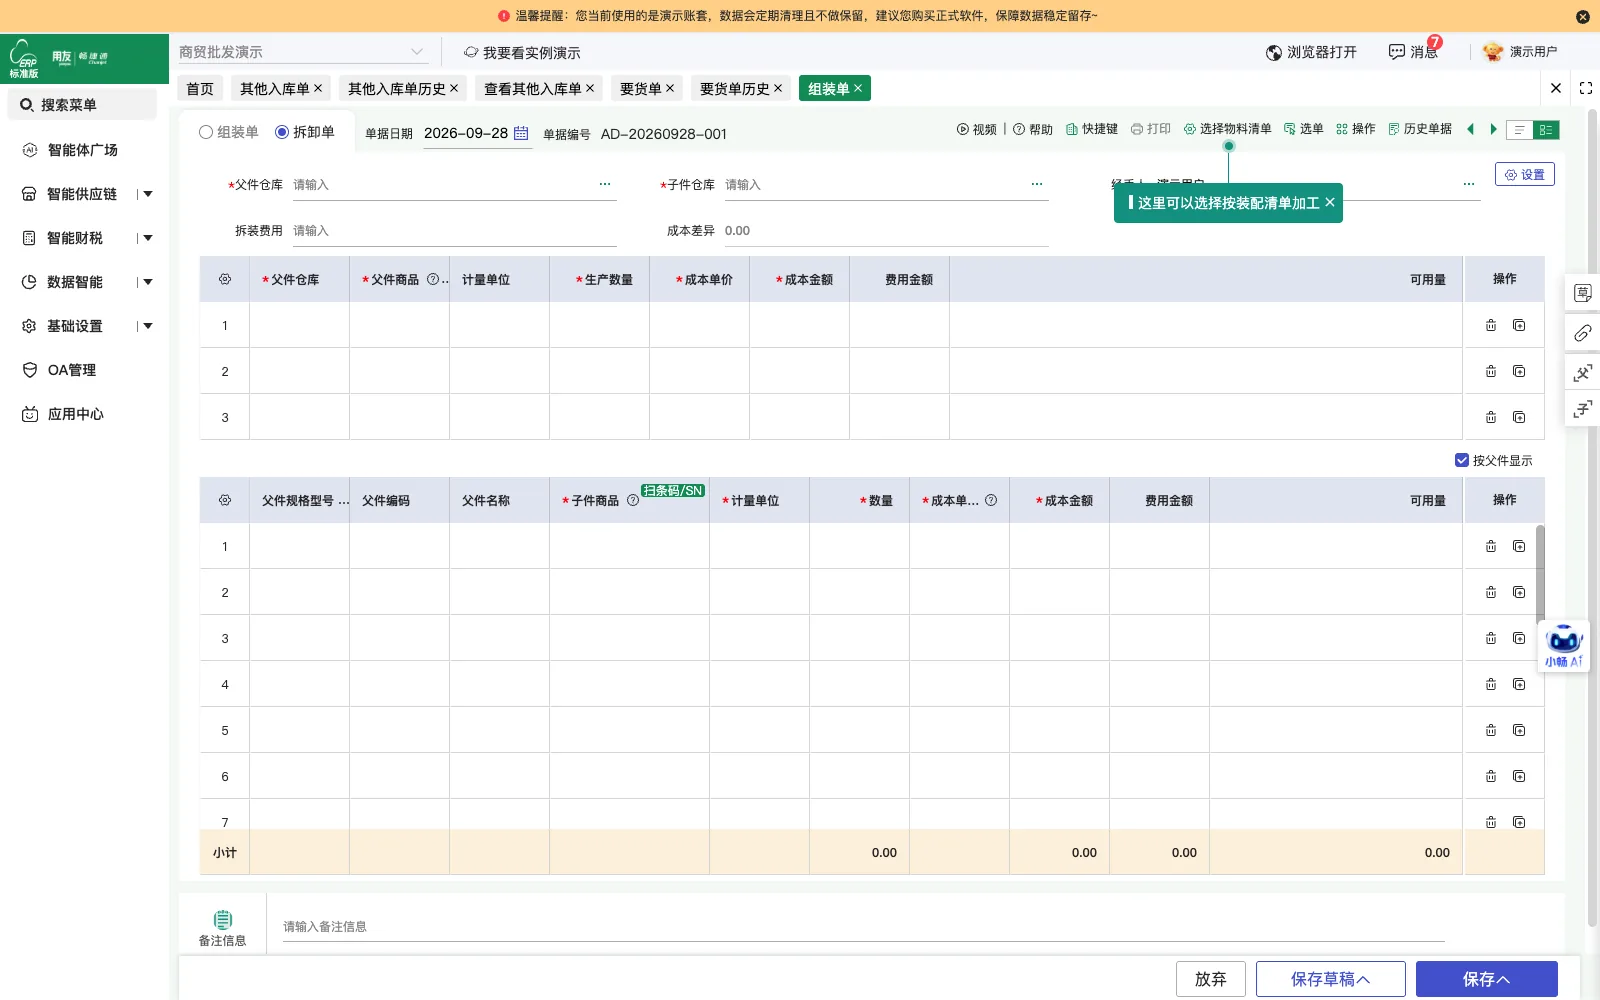
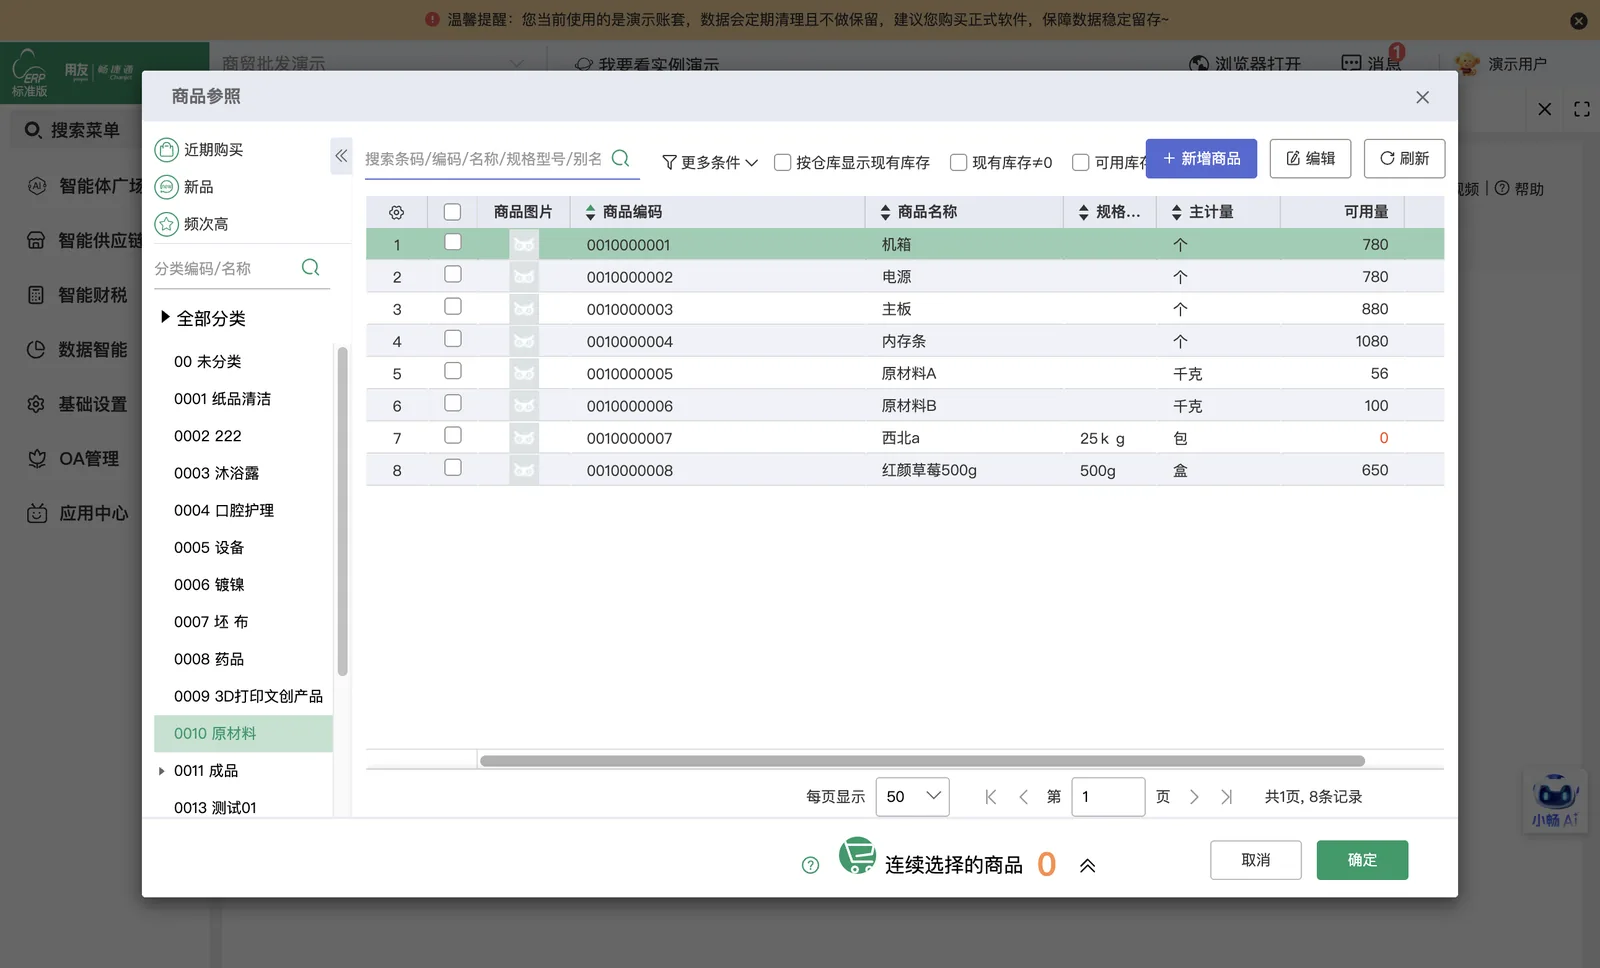
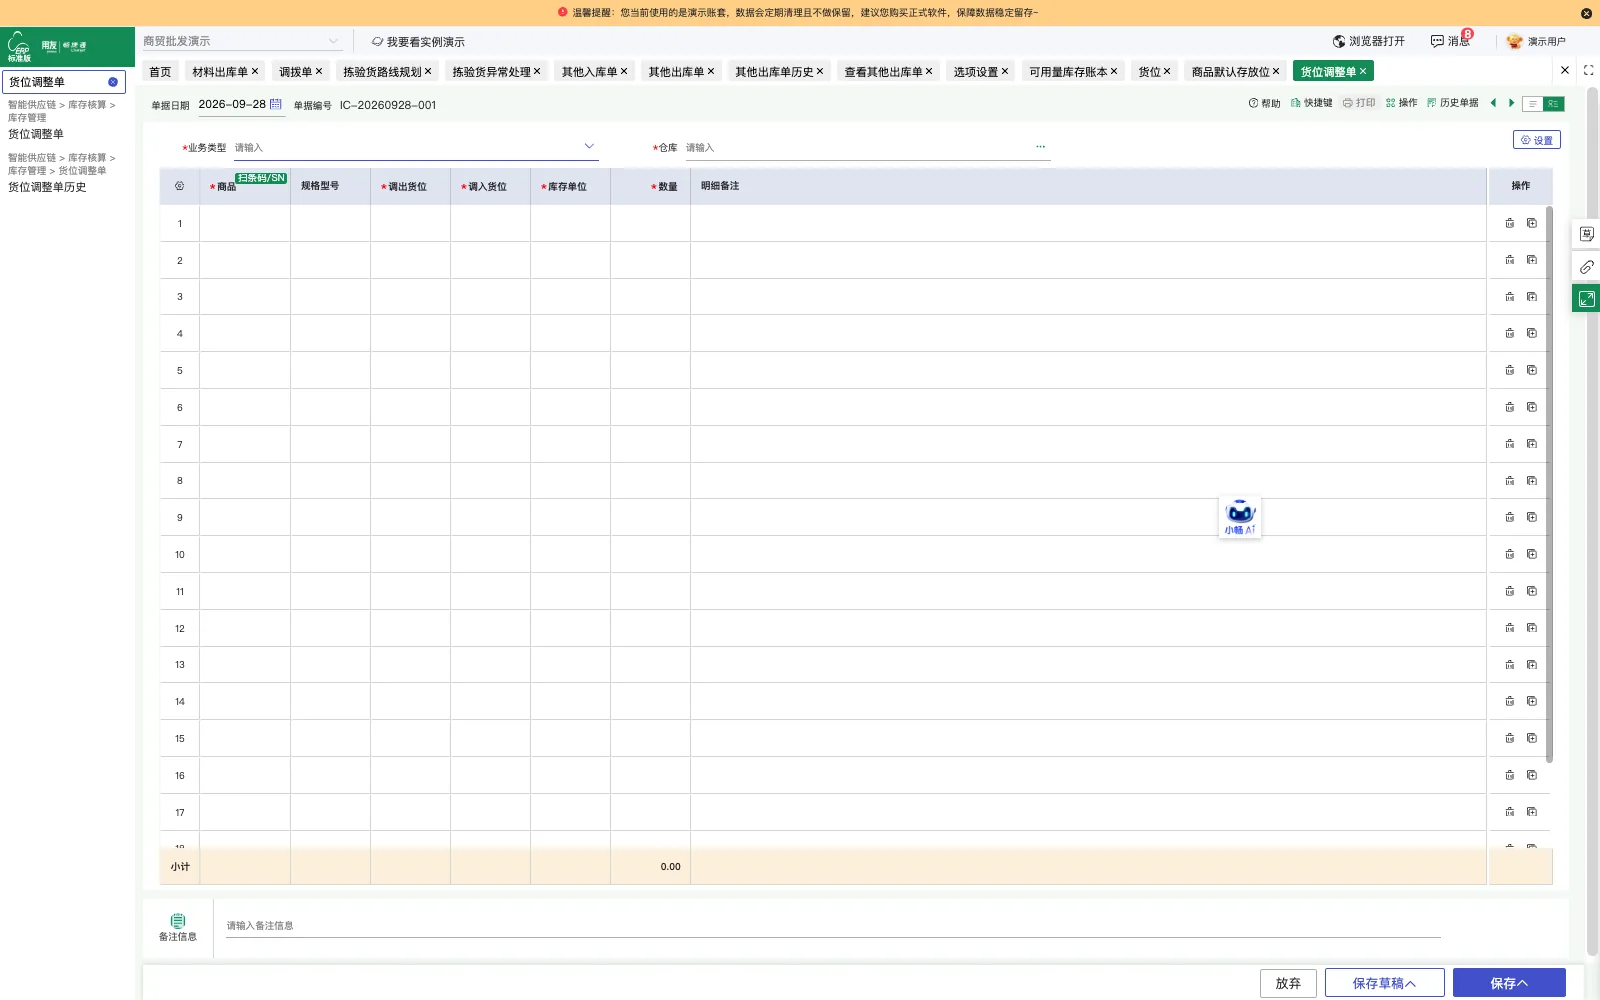
当地加工厂领用原材料,通过组装单把原材料转换为成品,套装商品则以拆卸单拆分后销售。
-
账套协同
工厂账套与门店账套分别独立核算,通过协同功能完成工厂向门店的内部供货流转。
已核验实施范围说明
-
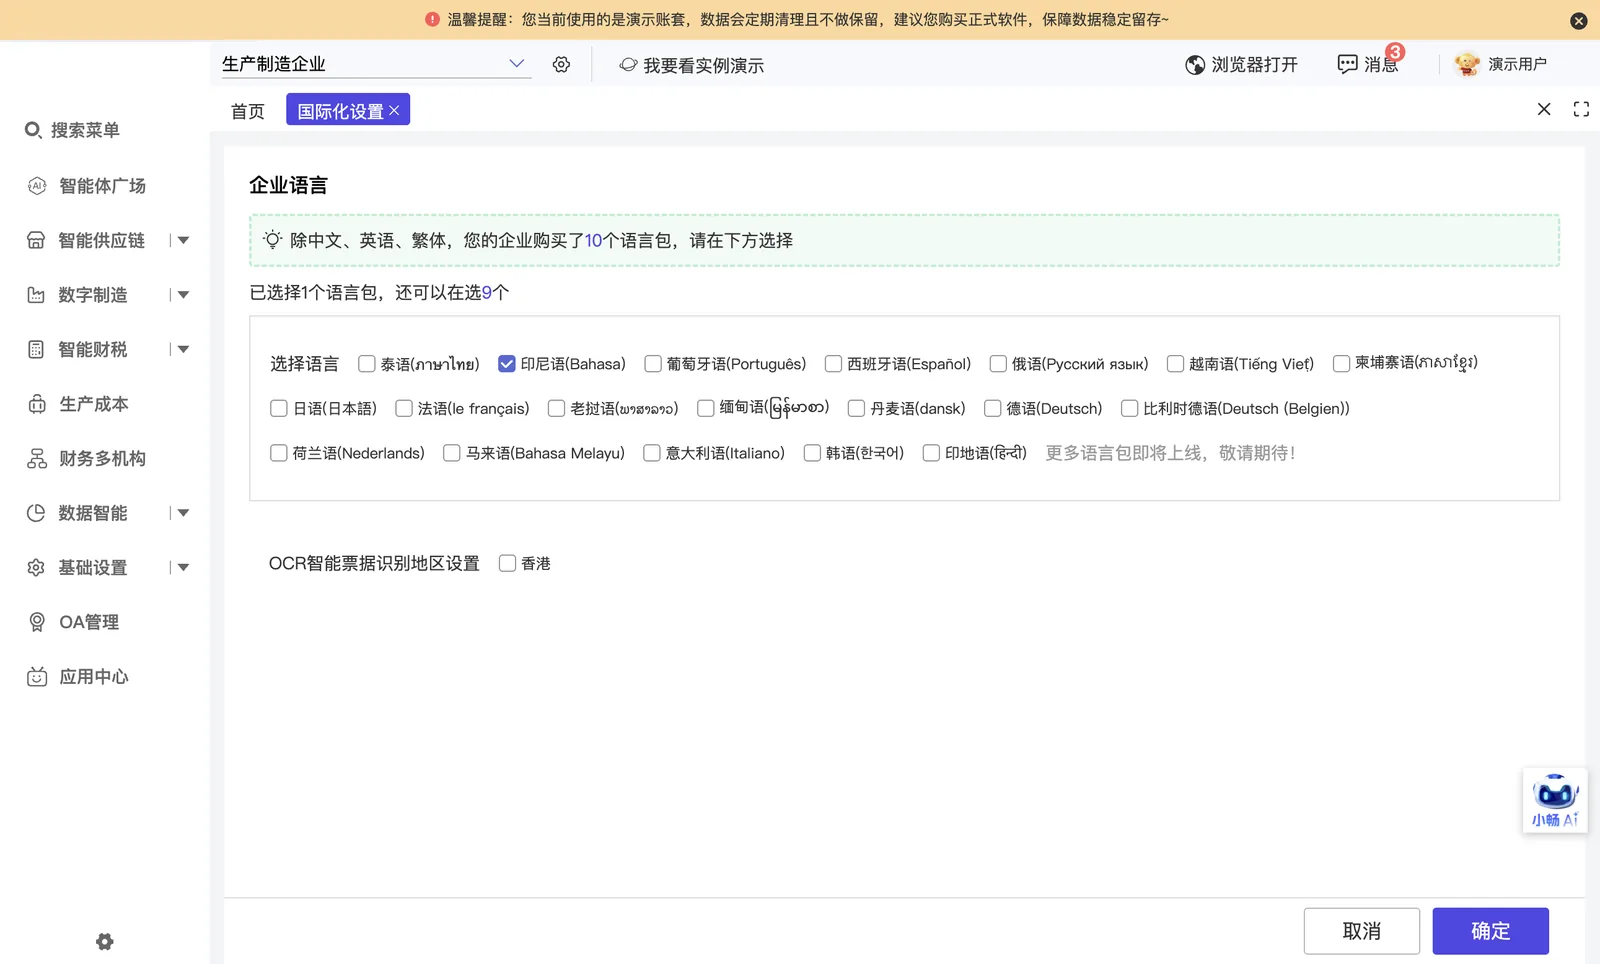
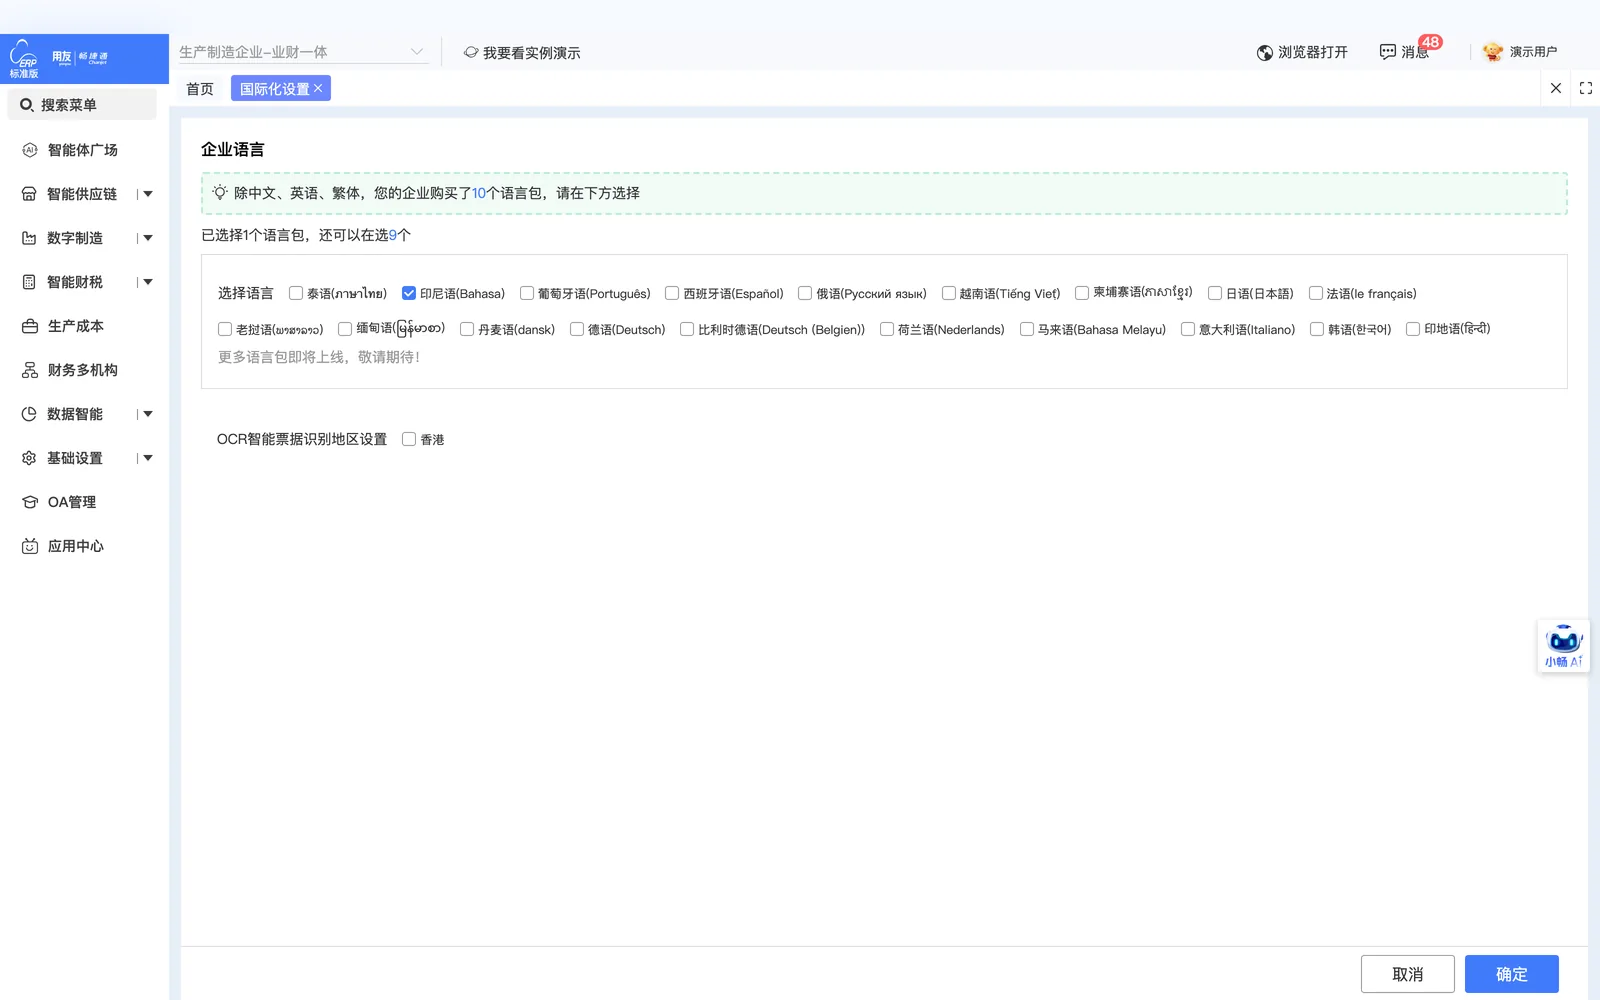
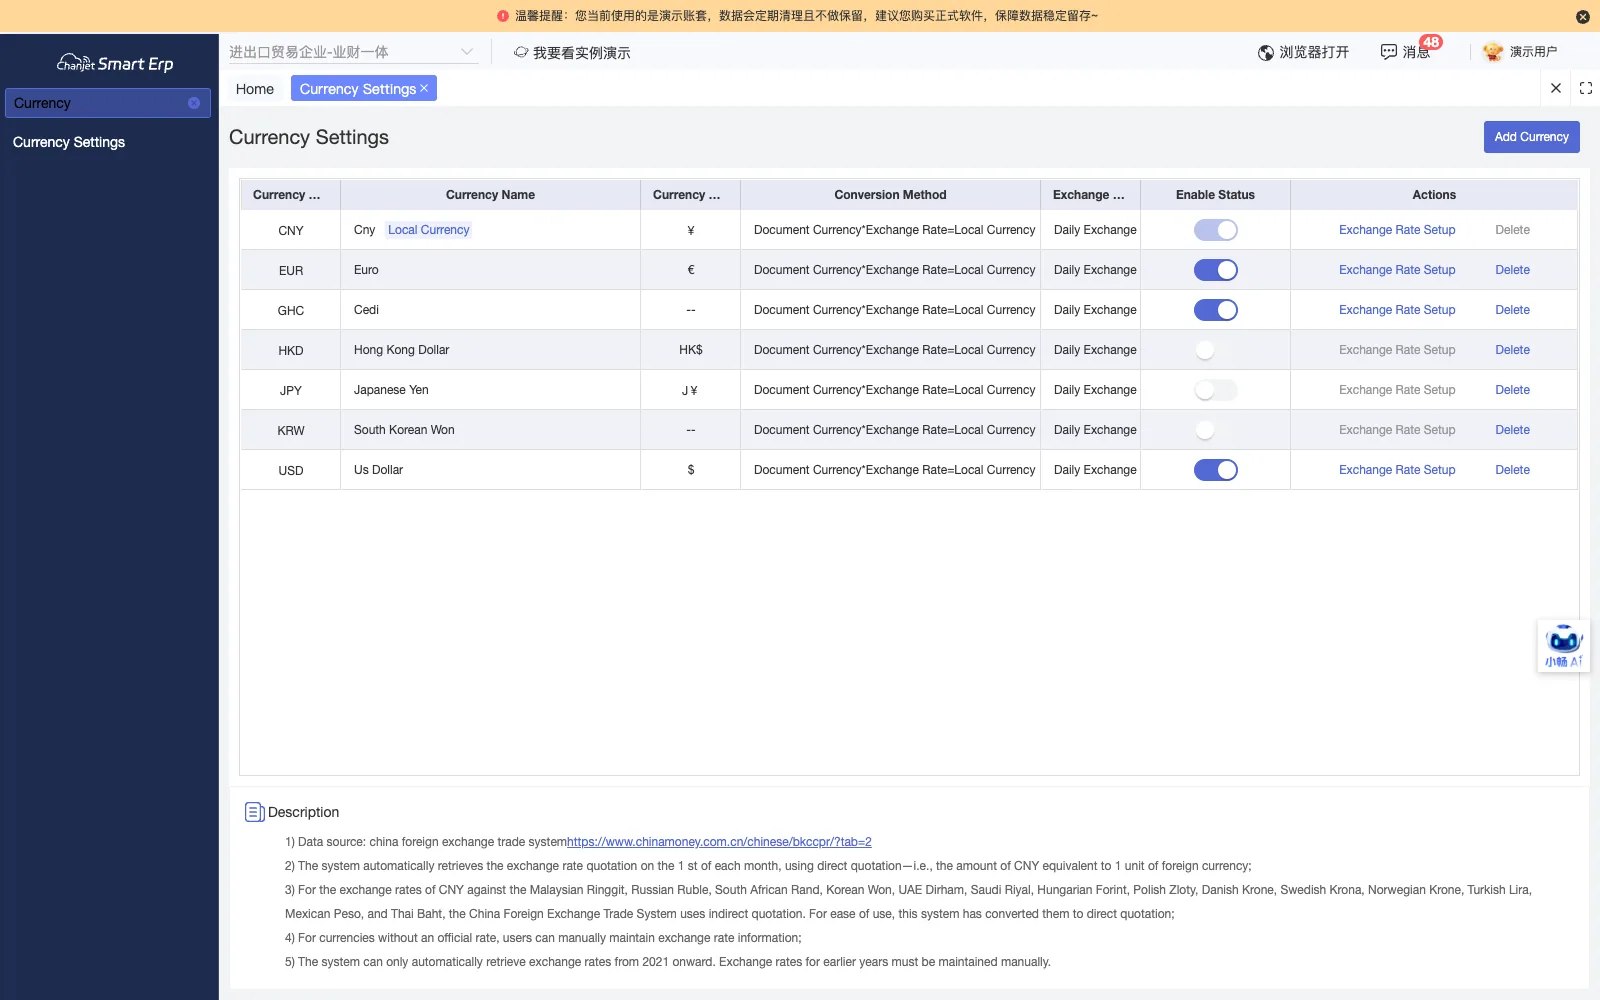
本位币与双币种设置
设置美元为本位币,同时保留人民币,采购以人民币结算、销售收取美元,采购订单按汇率自动转换。
-
采购订单与预付款
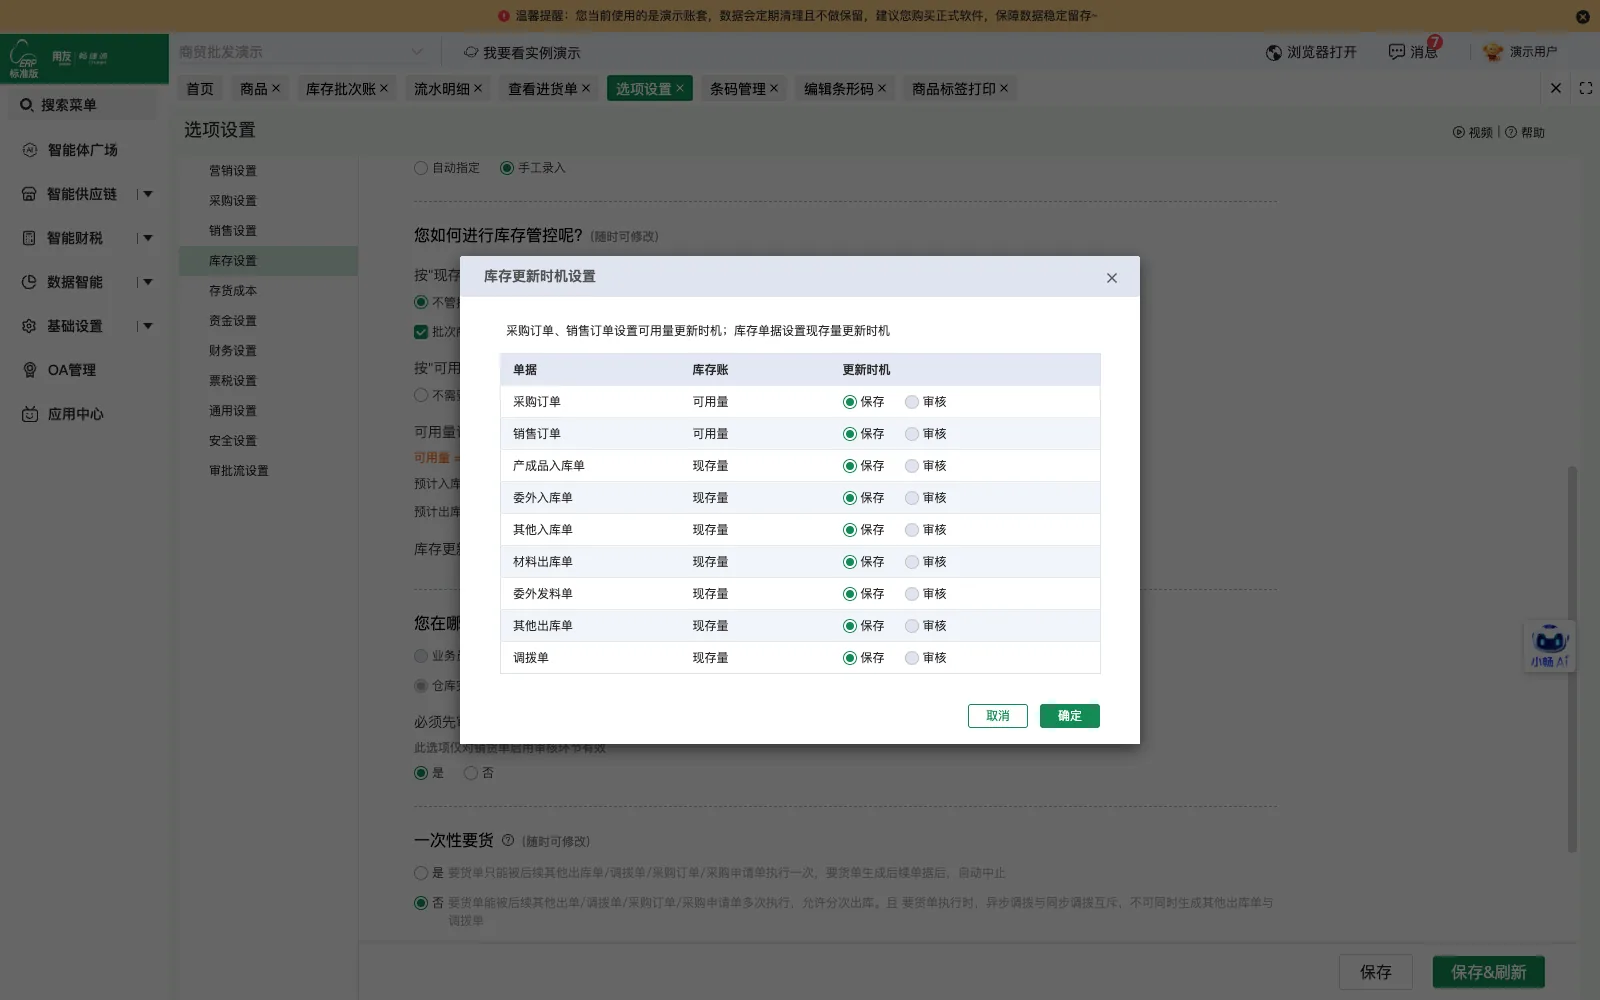
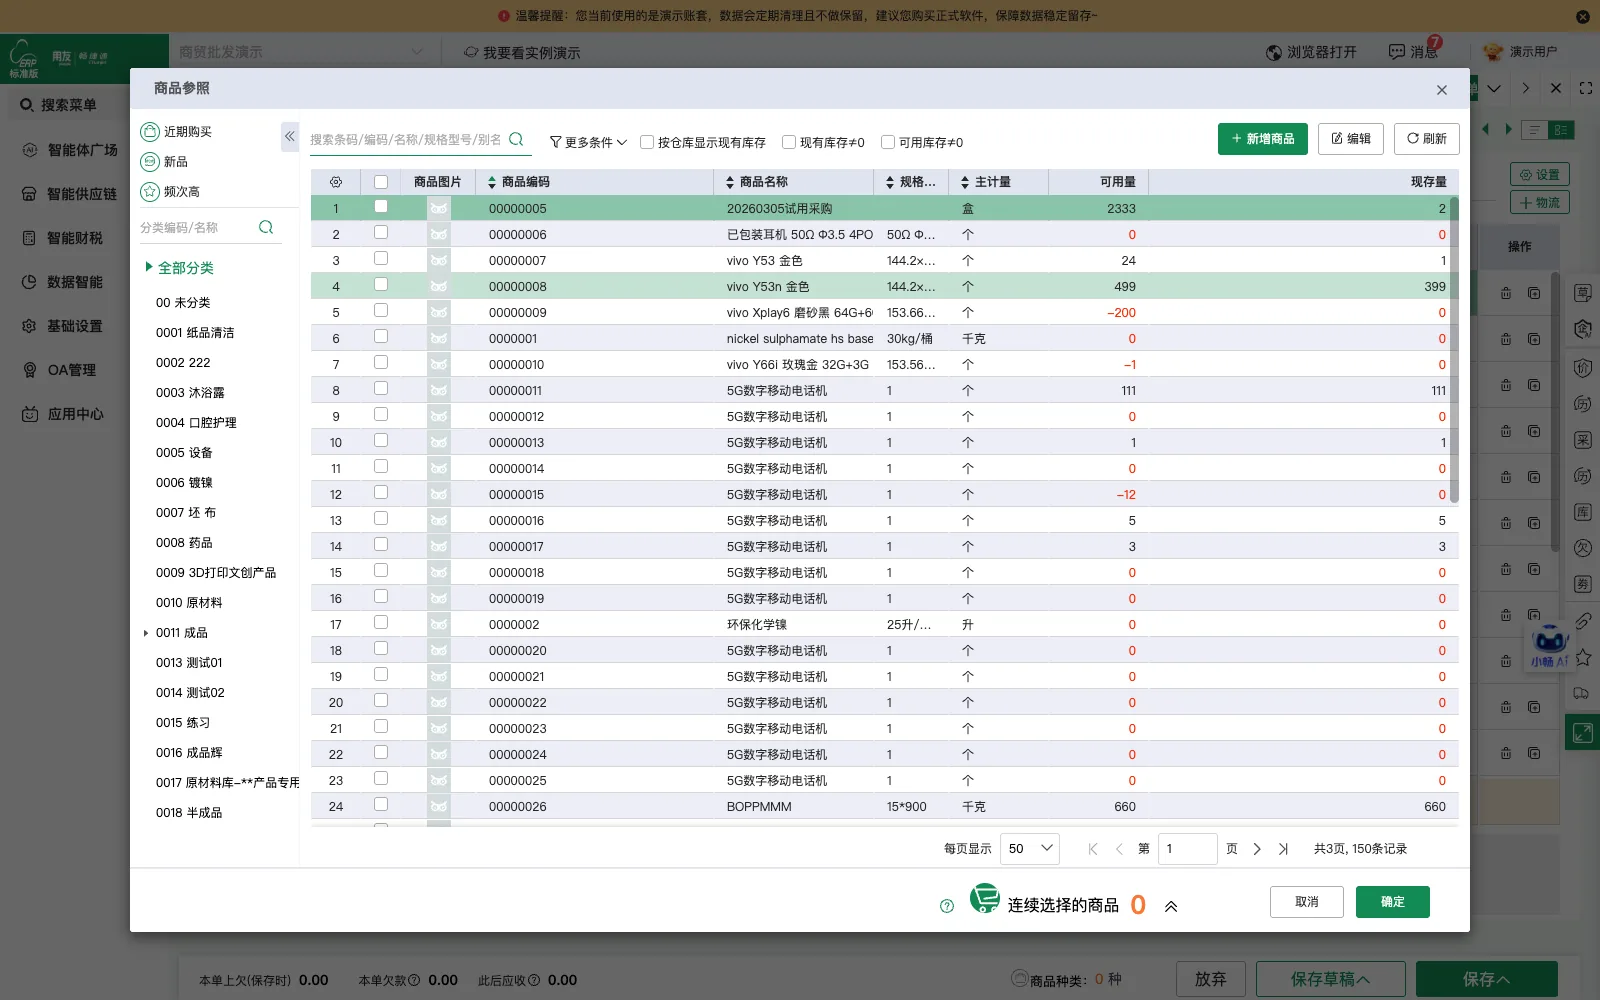
采购订单支持分阶段付款,先记录预付款,货物到达后在进货单勾选使用预付进行核销,避免重复付款。
-
采购申请单审批
配置采购申请单审批流程,采购需求经审批后方可进入后续采购环节,形成采购业务管控。
-
进货单运费分摊
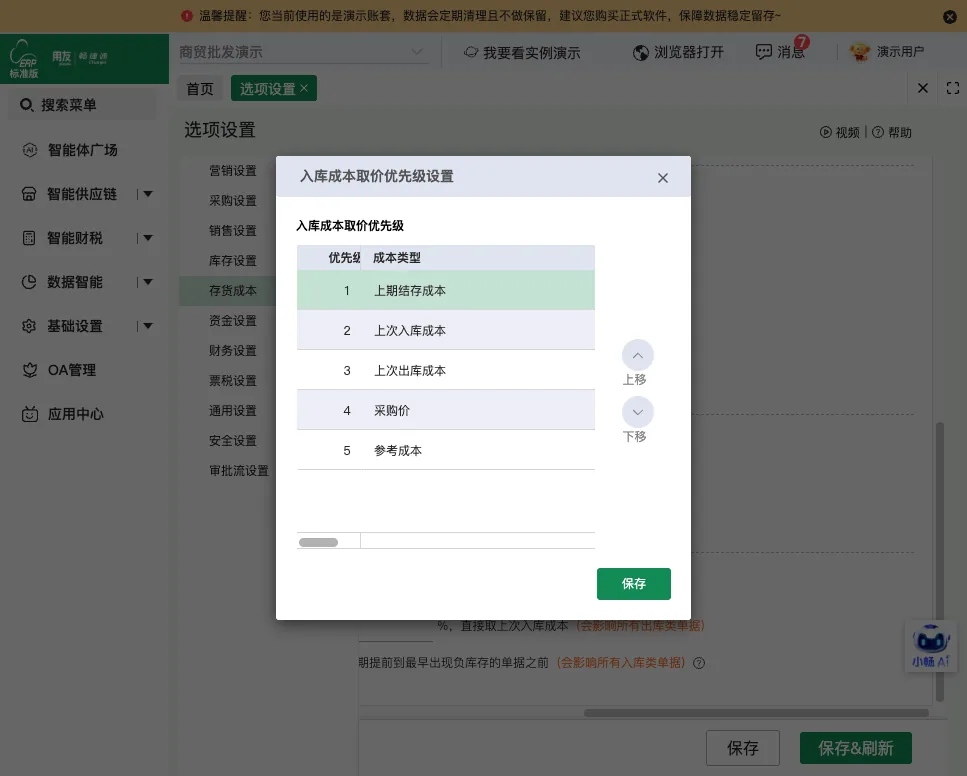
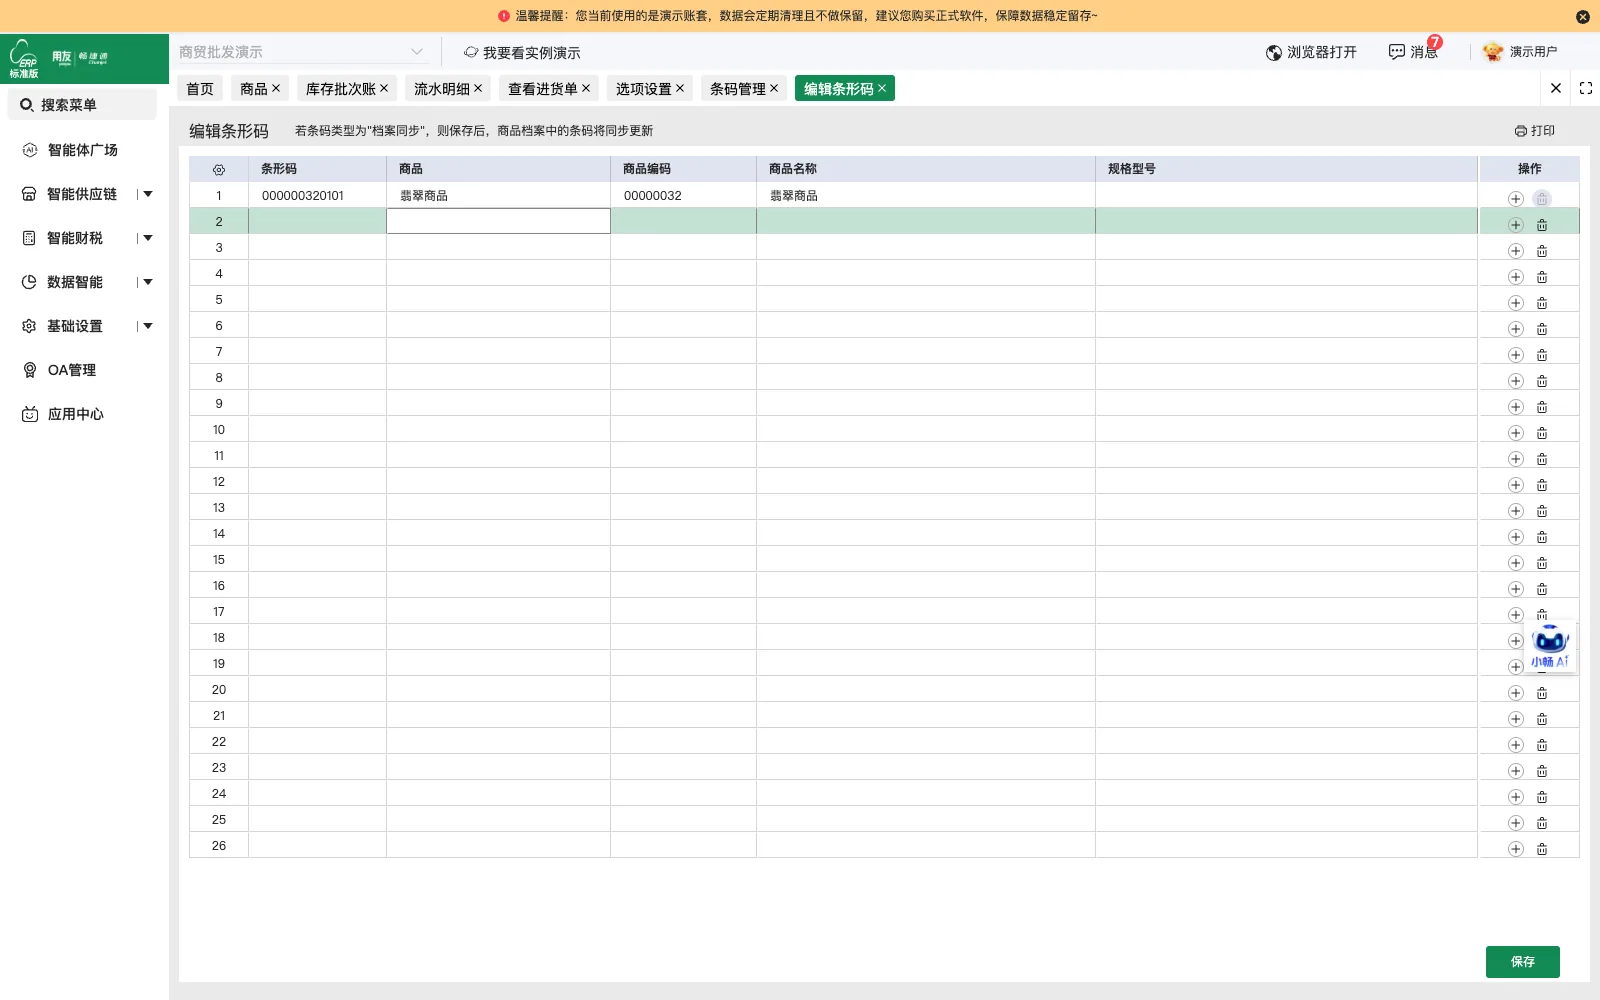
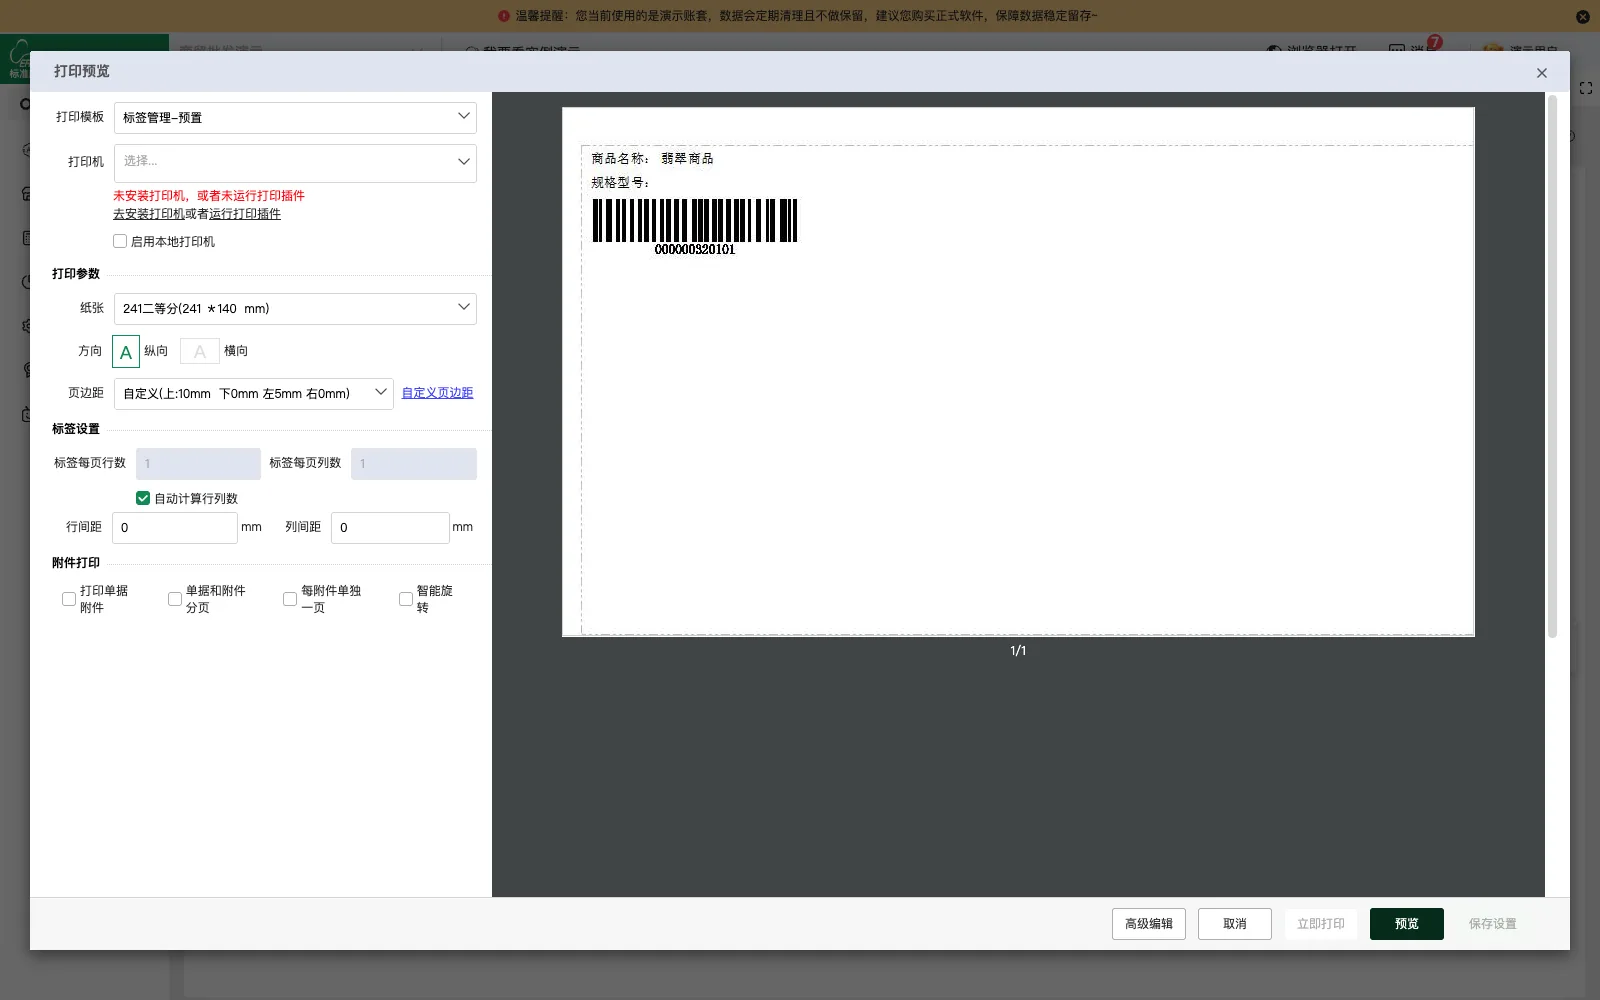
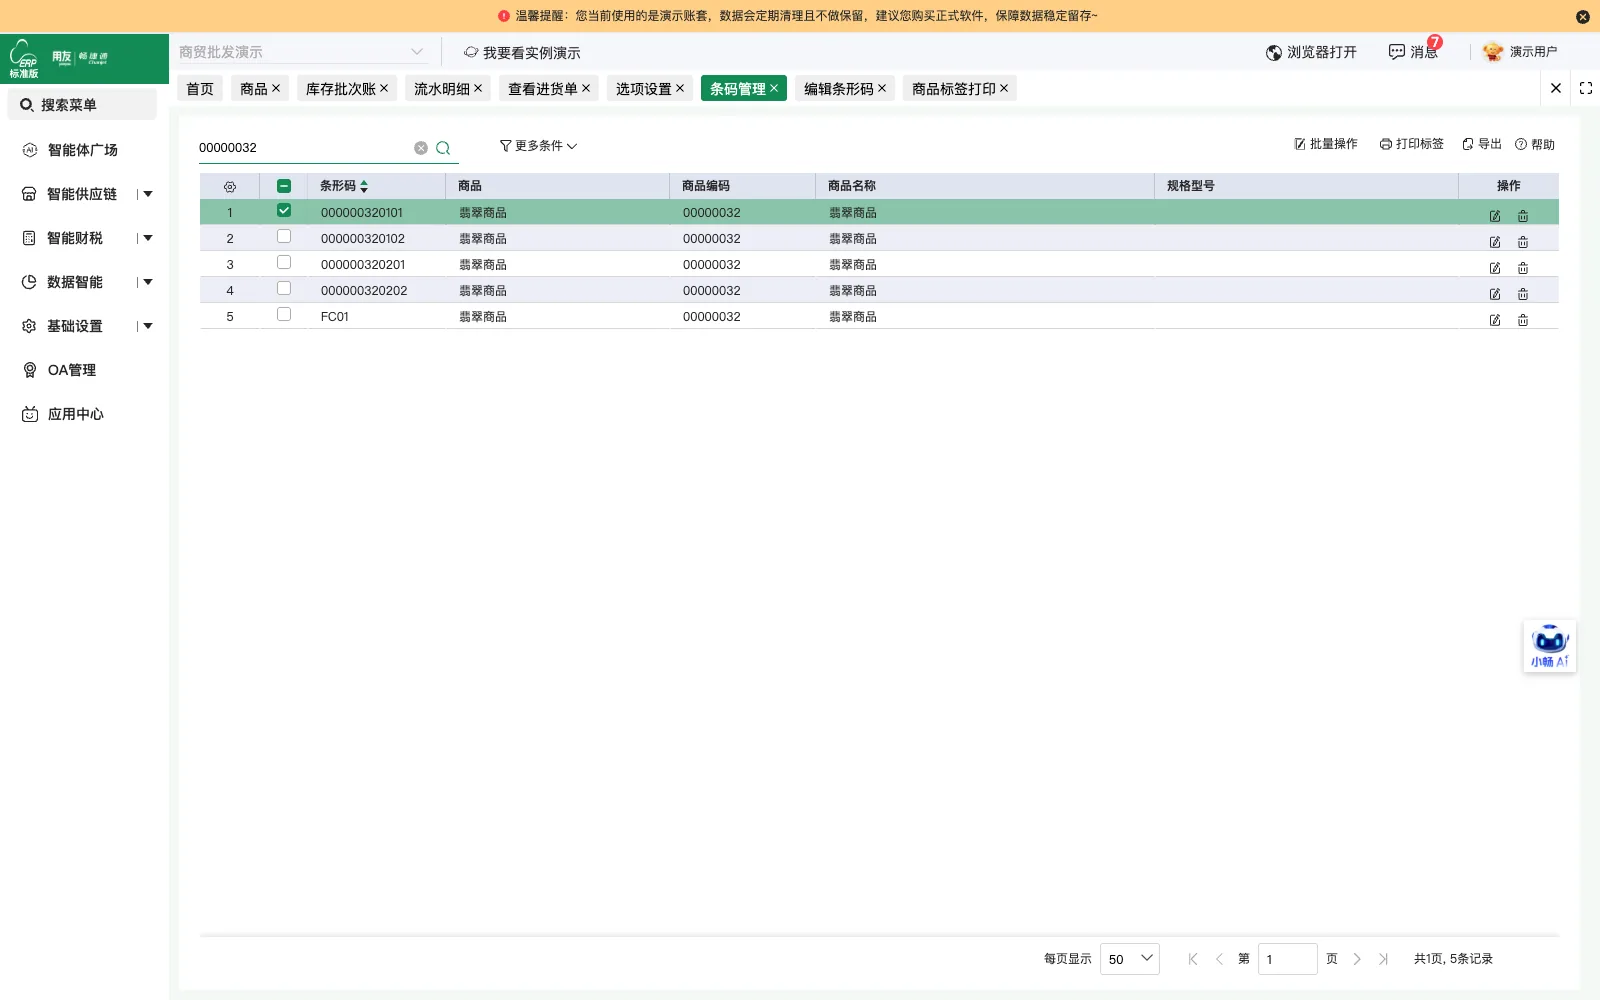
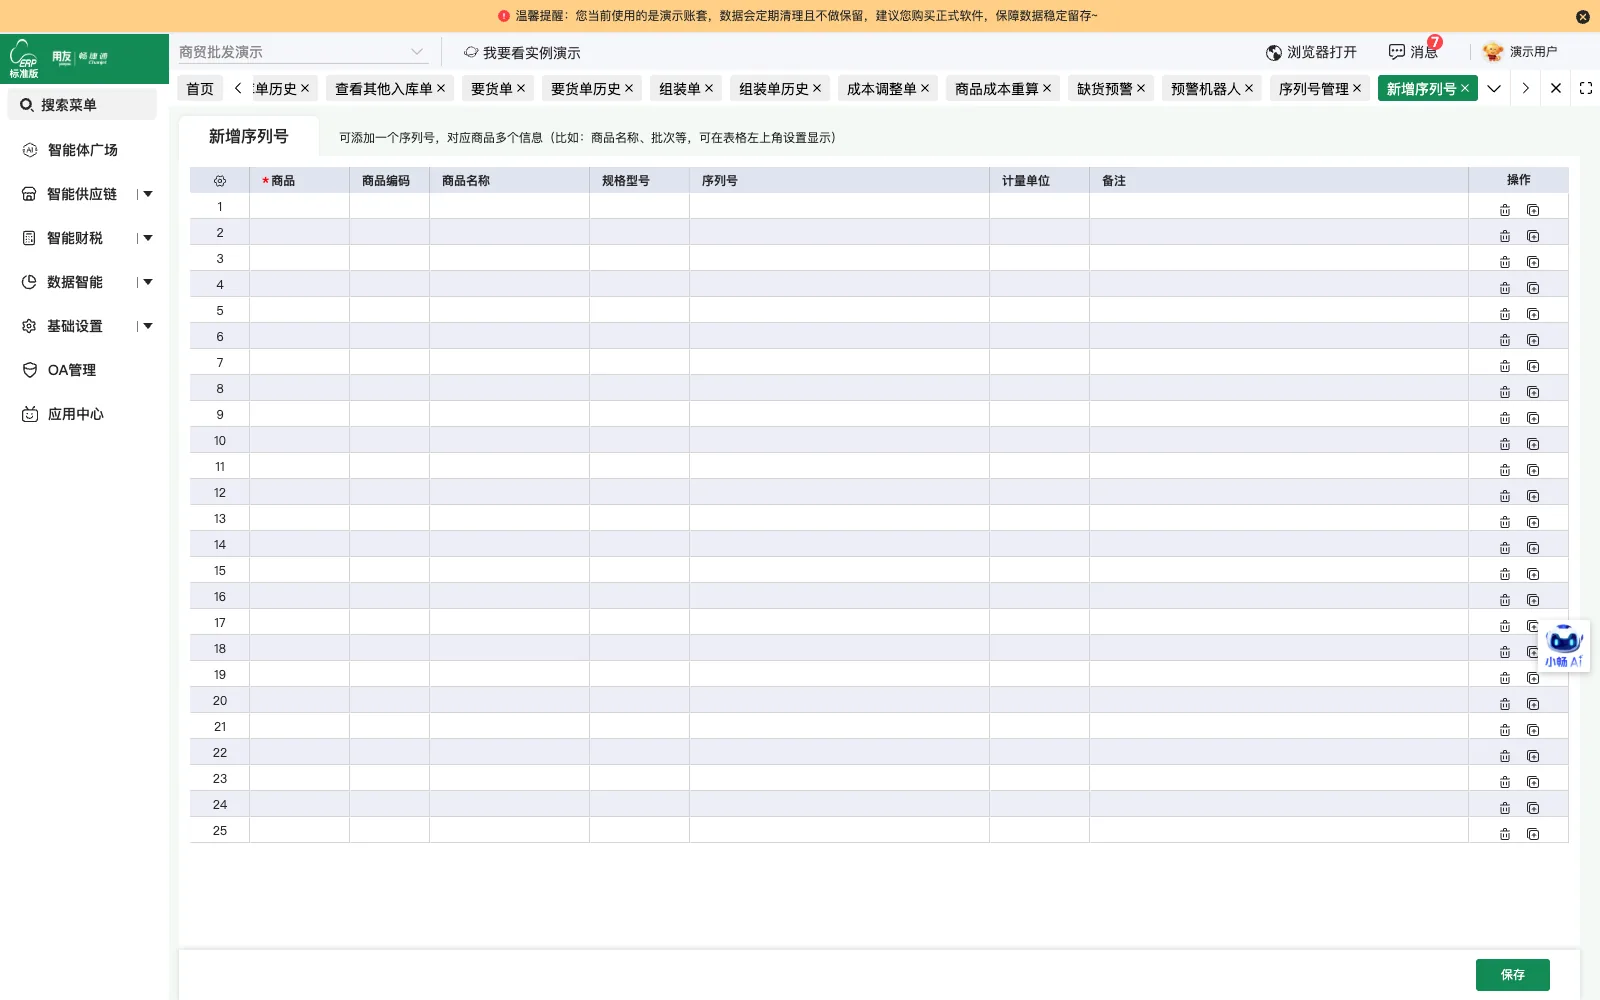
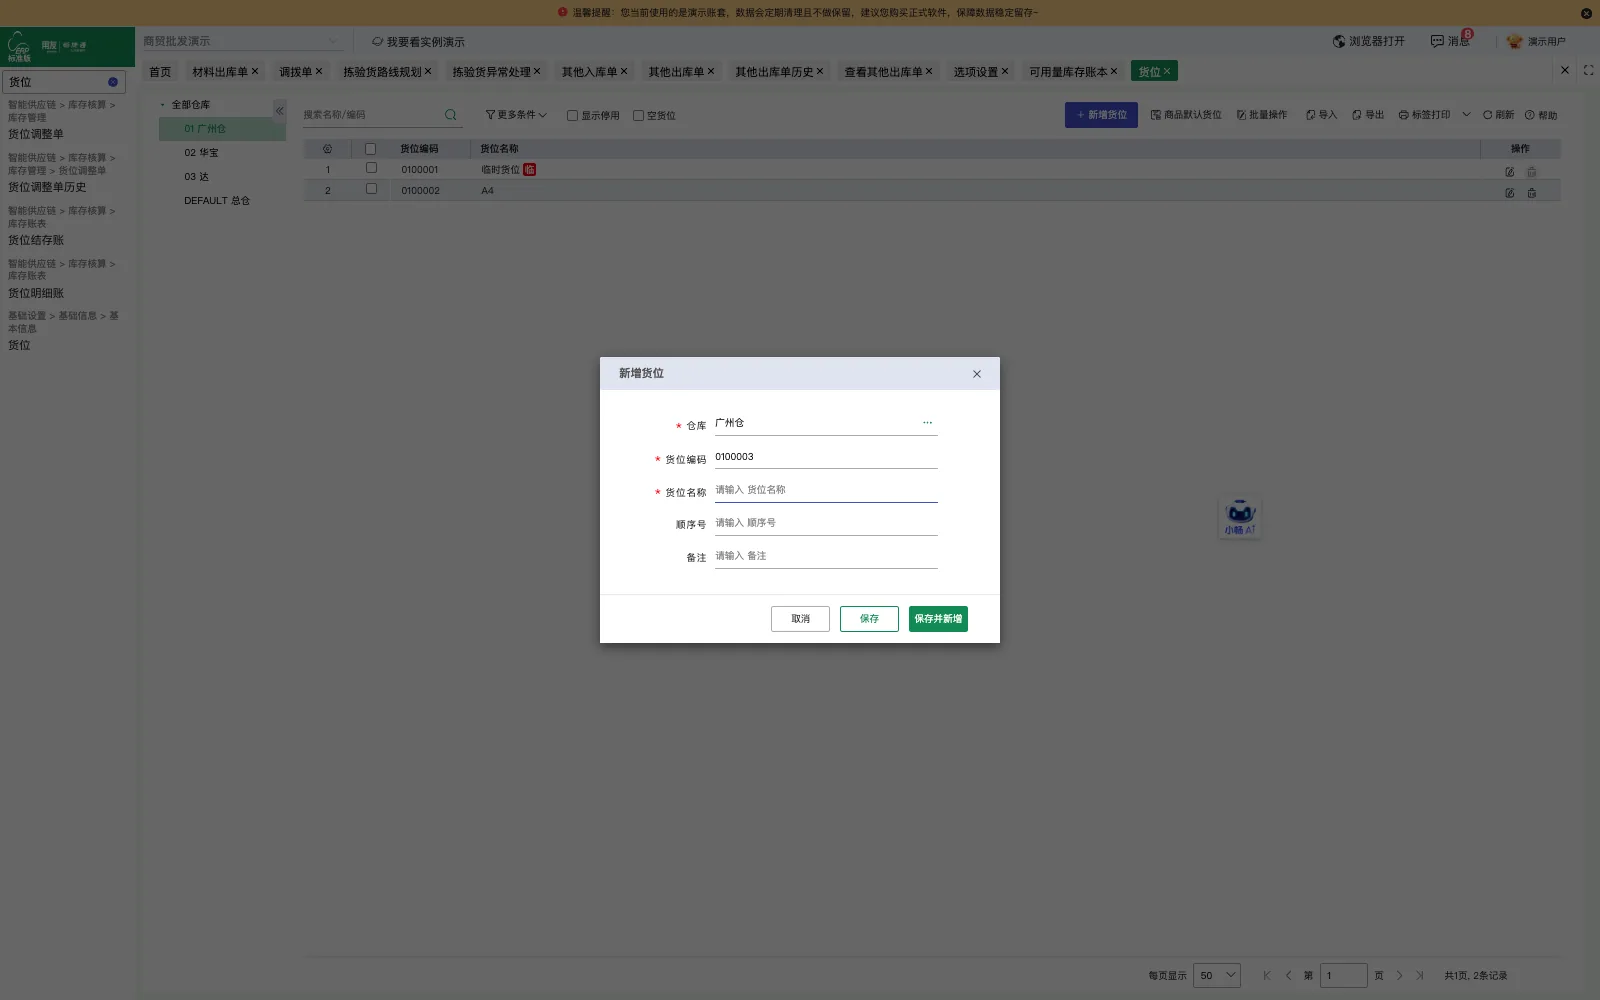
在进货单环节使用采购费用分摊单,手工录入海运运费,按商品体积等维度分摊计入对应商品成本。
-
组装拆卸单应用
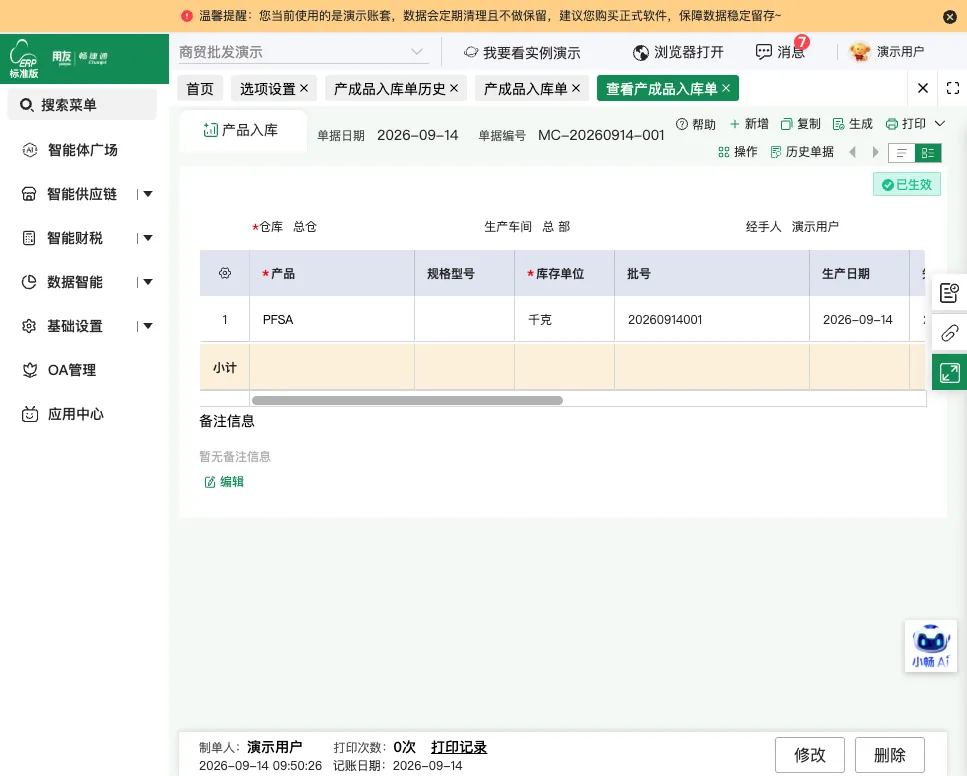
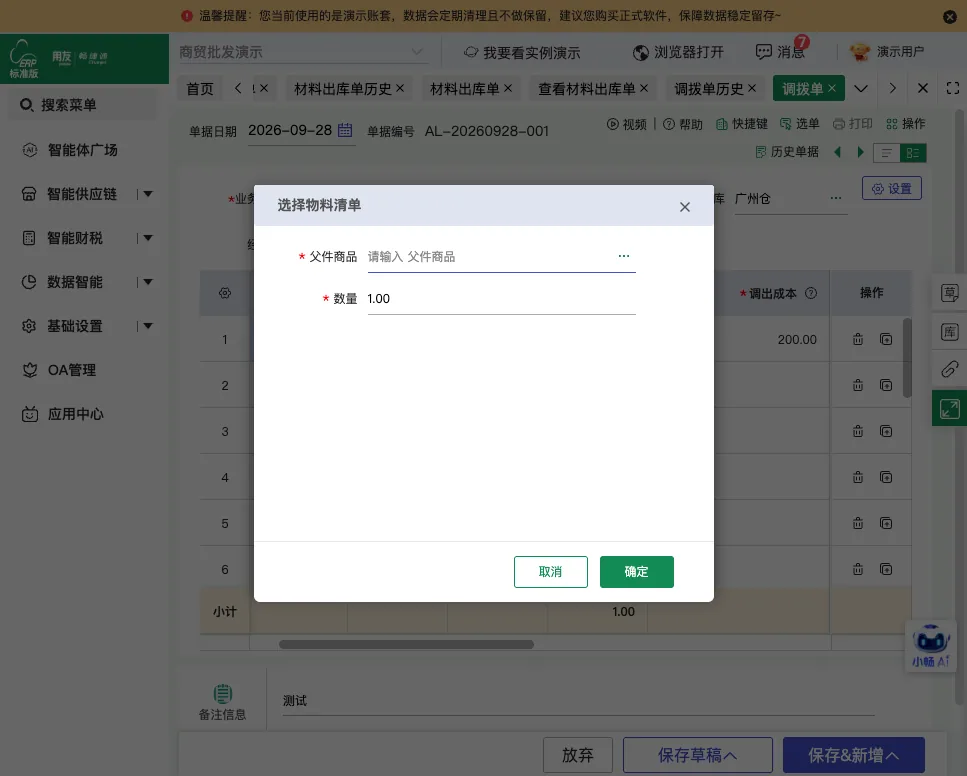
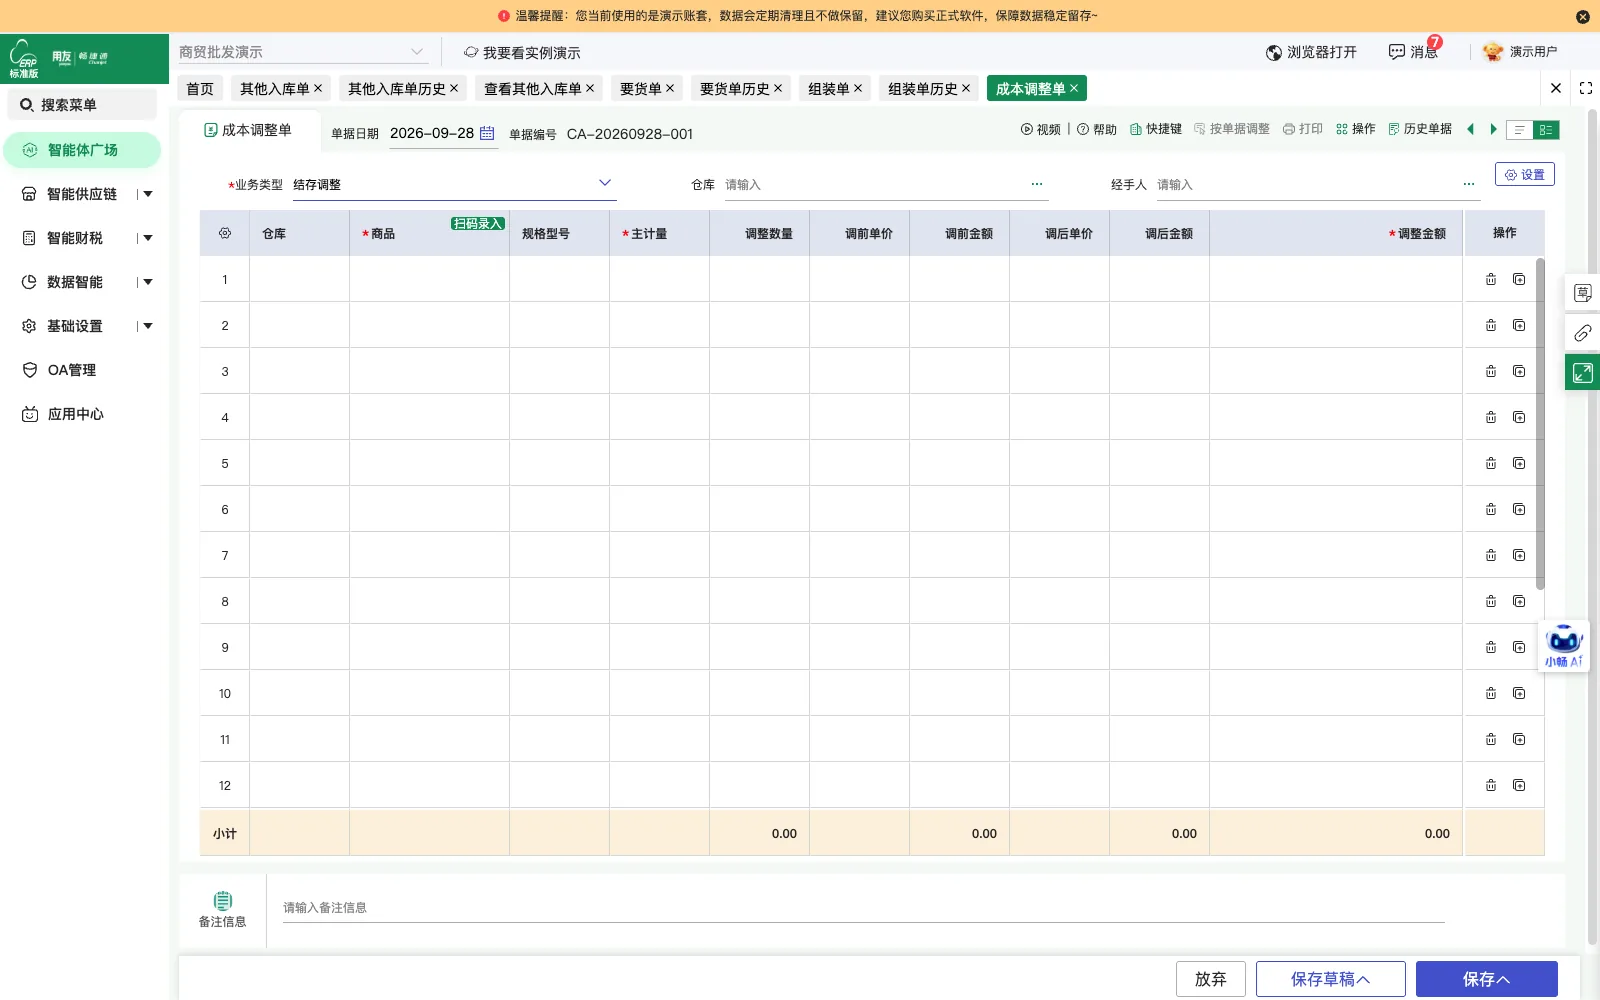
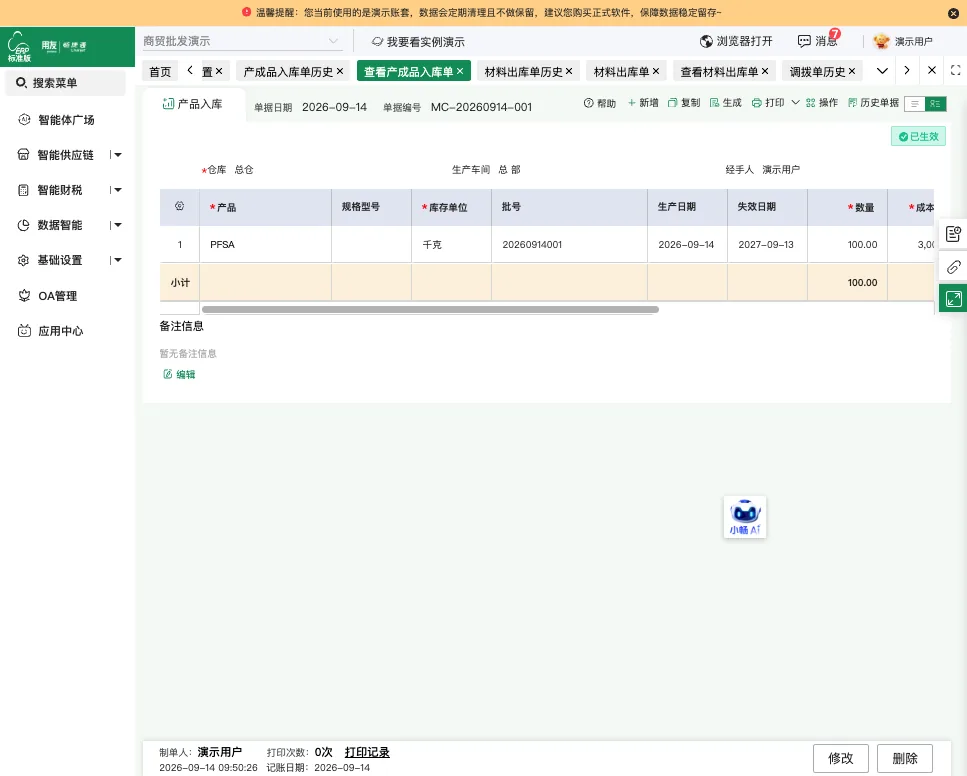
使用组装单和拆卸单,实现原材料到成品的转换以及套装商品的拆分,记录父件与子件的出入库成本。
-
工厂门店多账套
建立工厂账套与门店账套分别独立核算,两个账套各自记录本环节的收入、成本与利润数据。
-
账套内部供货协同
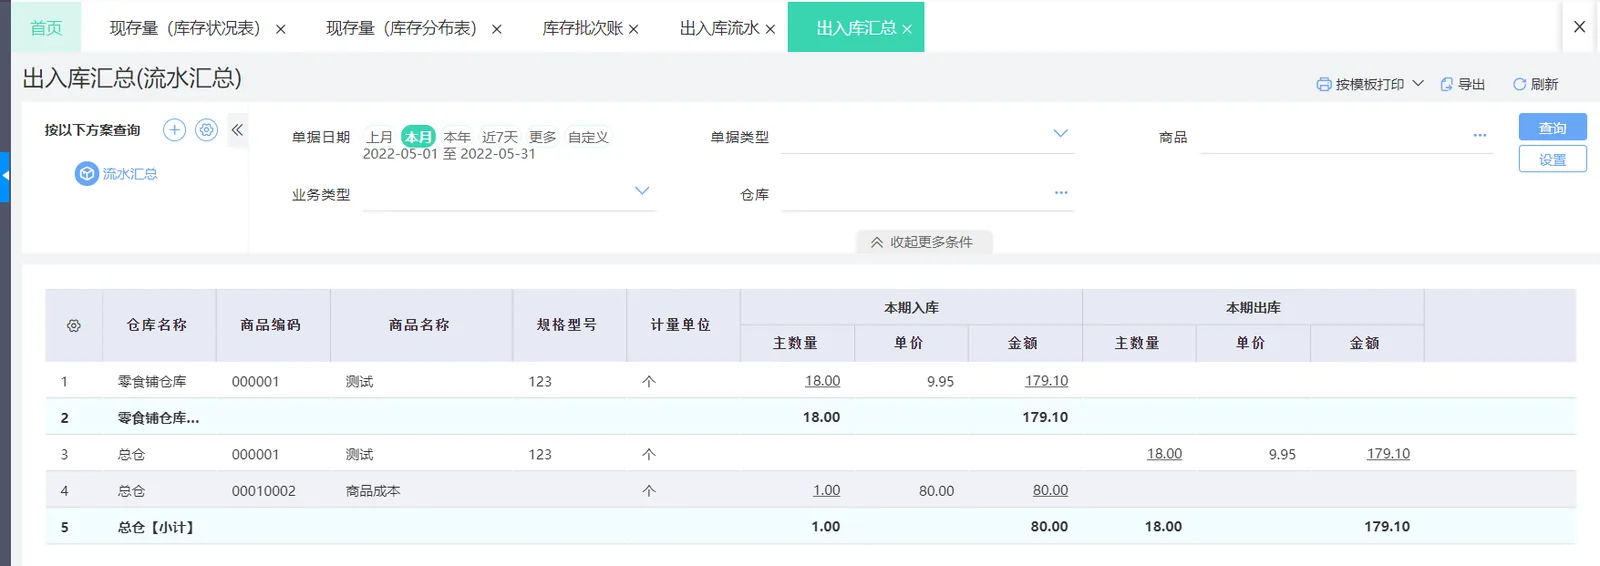
通过账套协同功能处理工厂向门店的内部供货,内部供货业务在两个账套间形成对应的流转记录。
实施后形成的管理方式
双币种业务流转
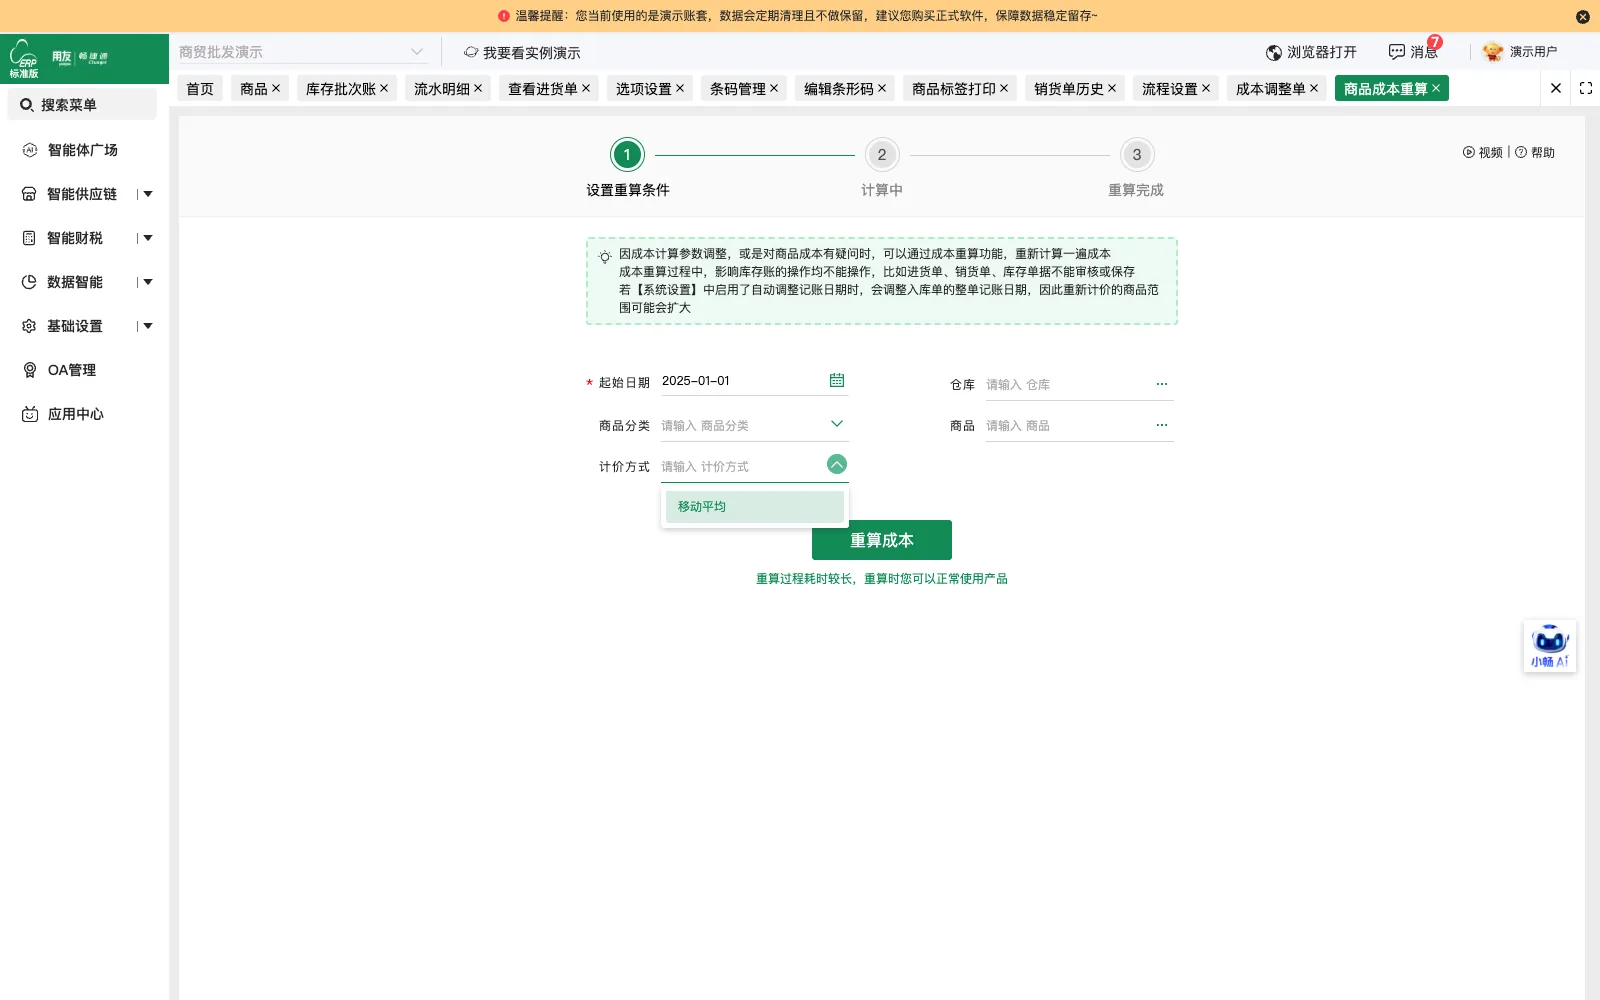
人民币采购和美元销售可在同一账套内分别记录,采购订单按汇率转换,跨境业务的收支可分别查询。
运费计入商品成本
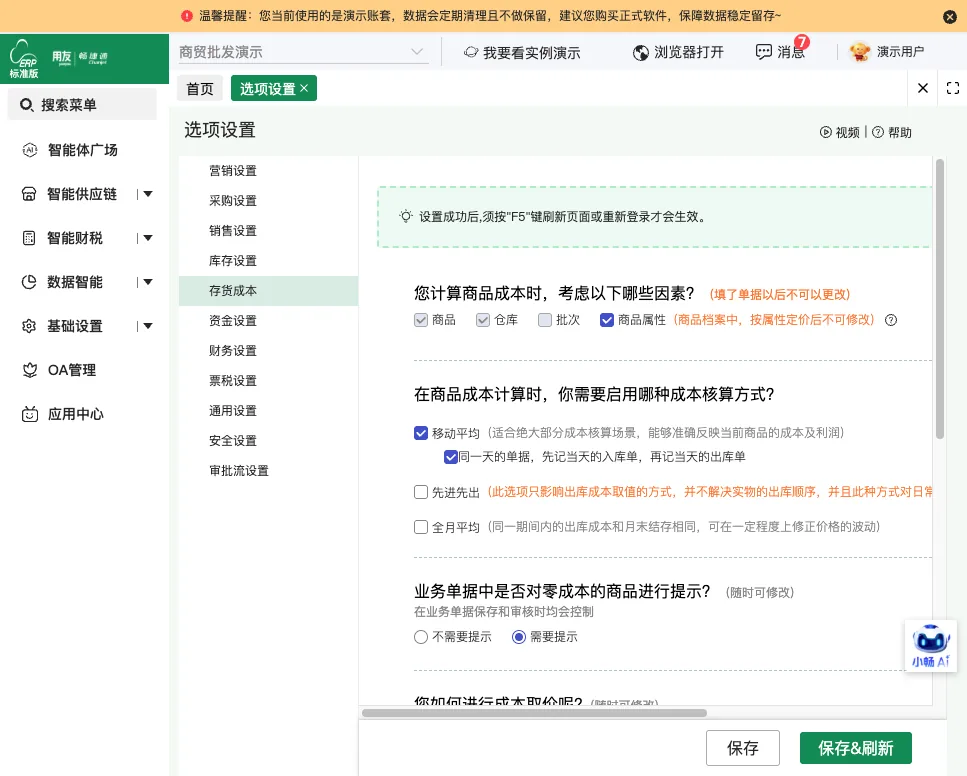
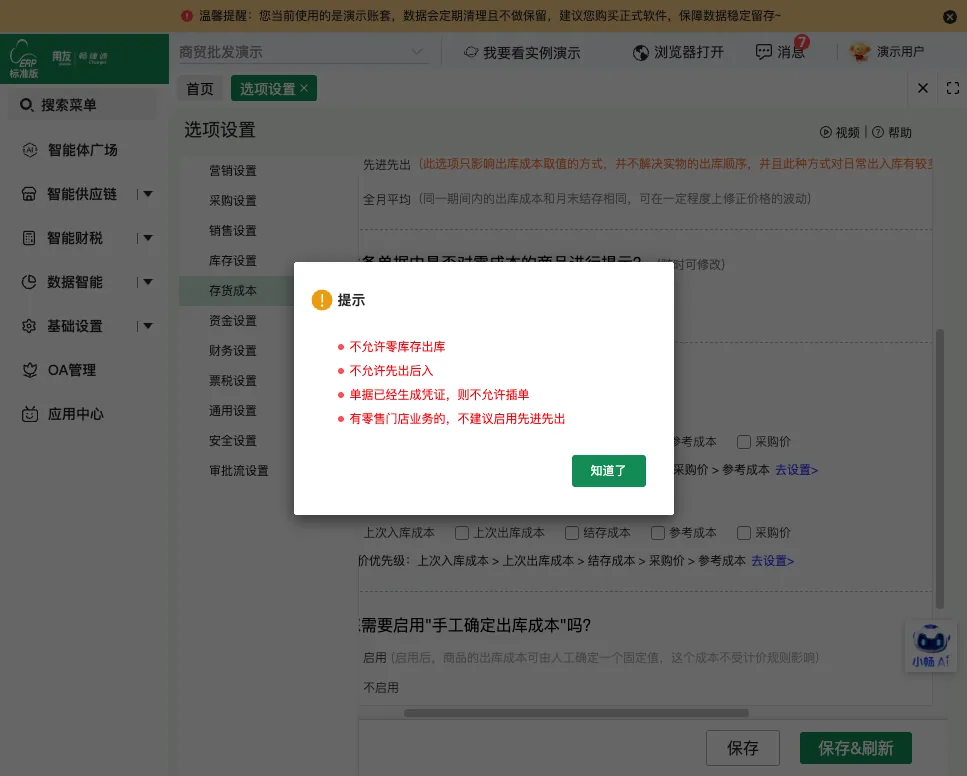
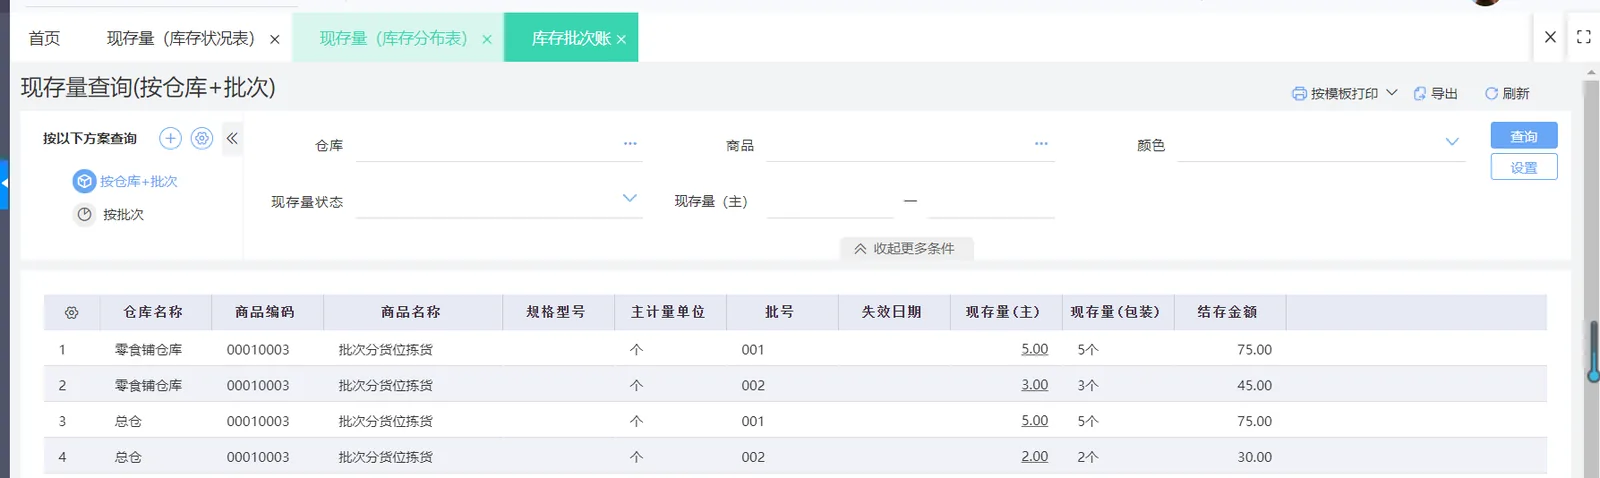
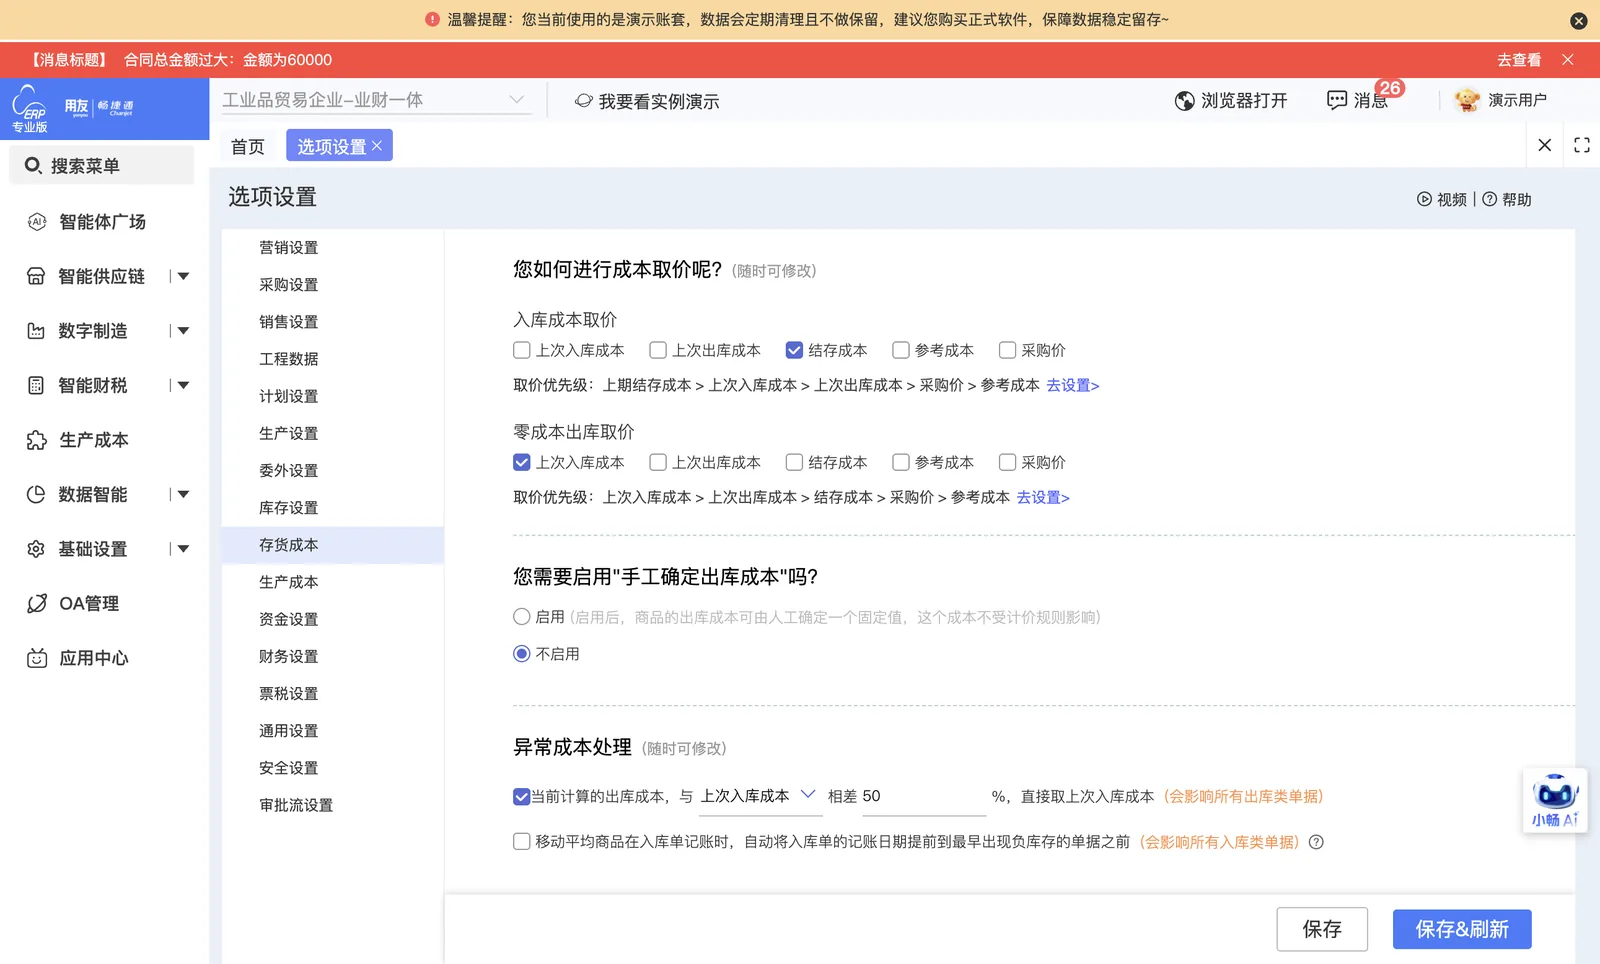
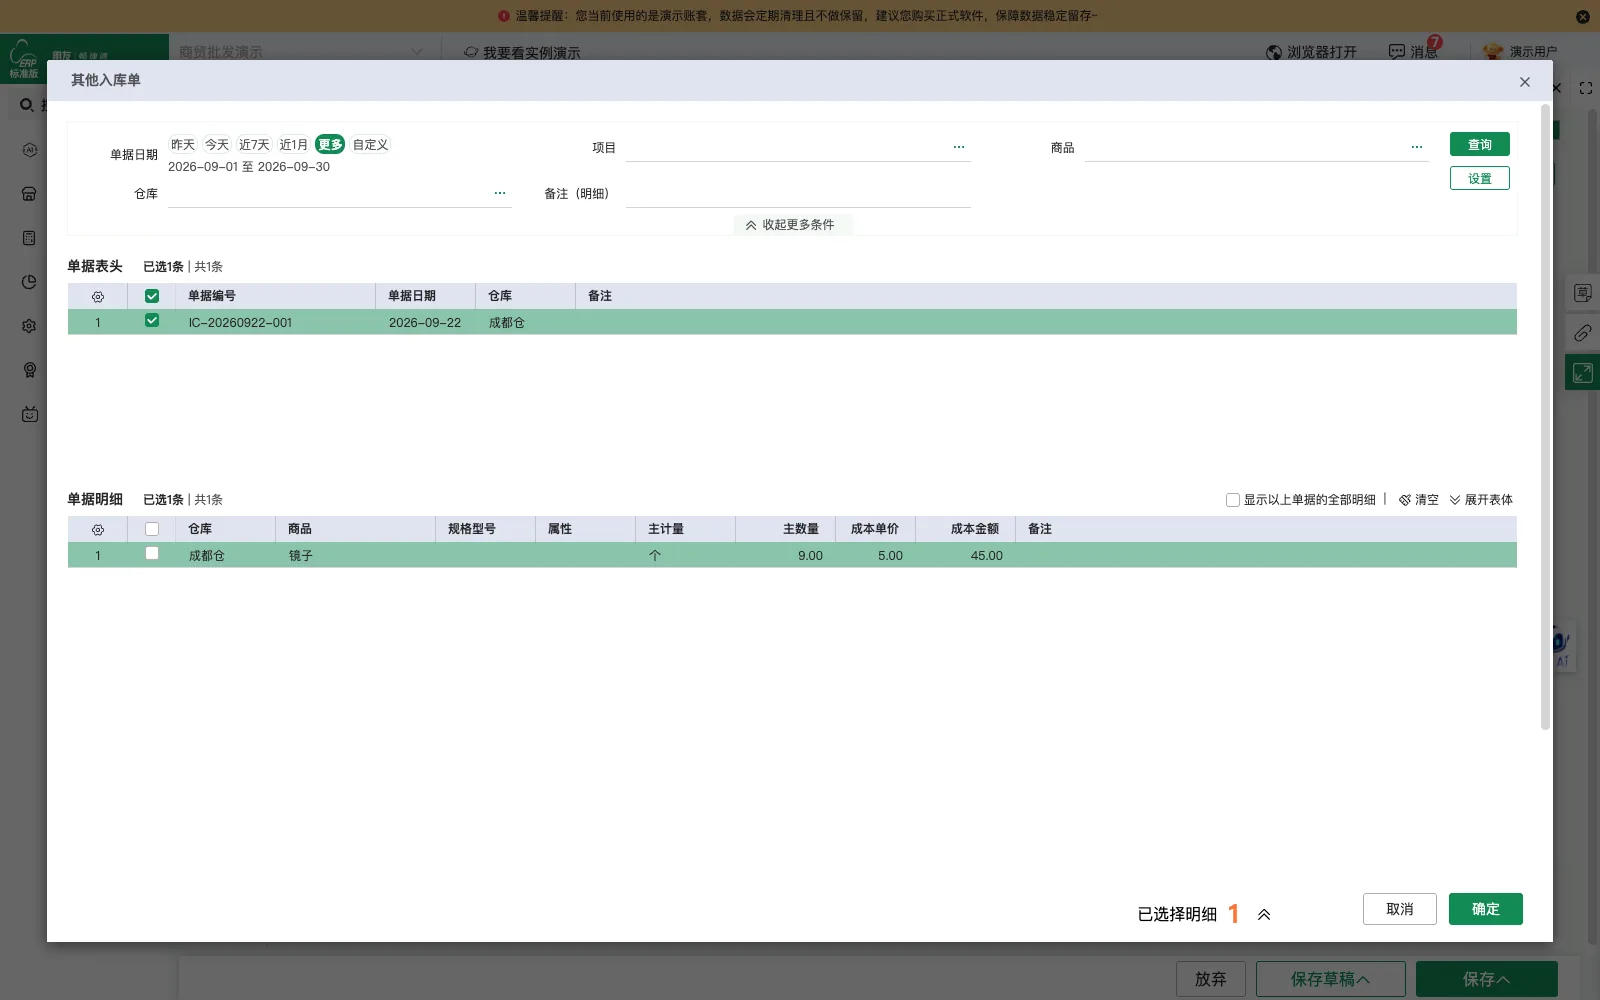
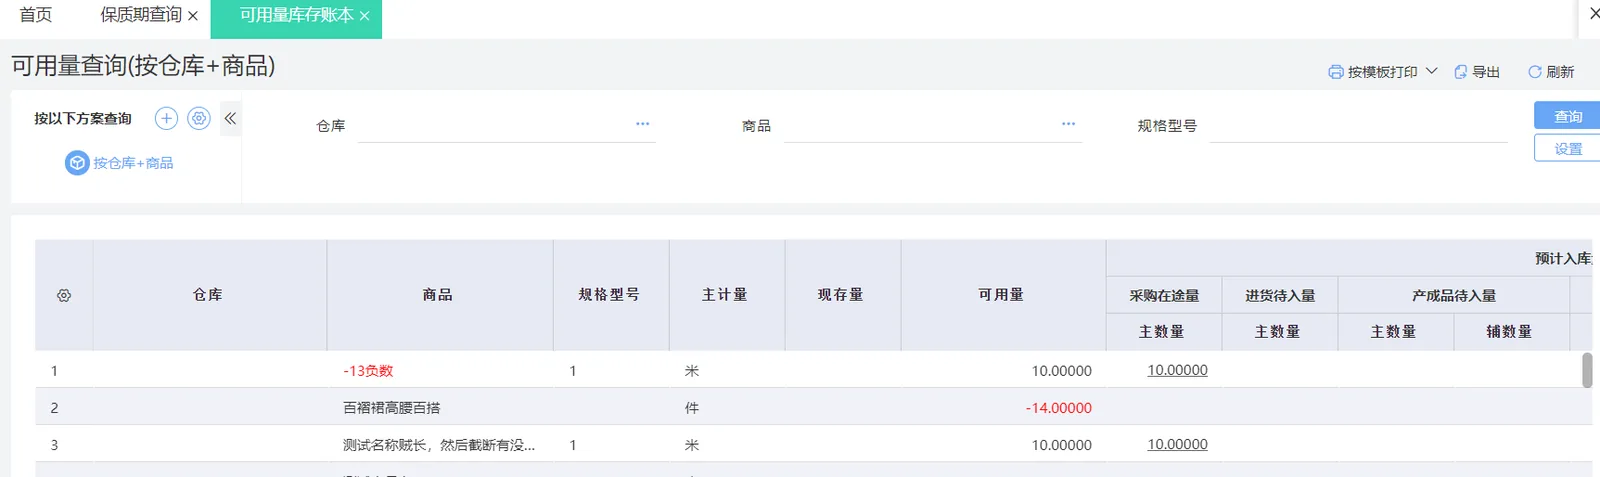
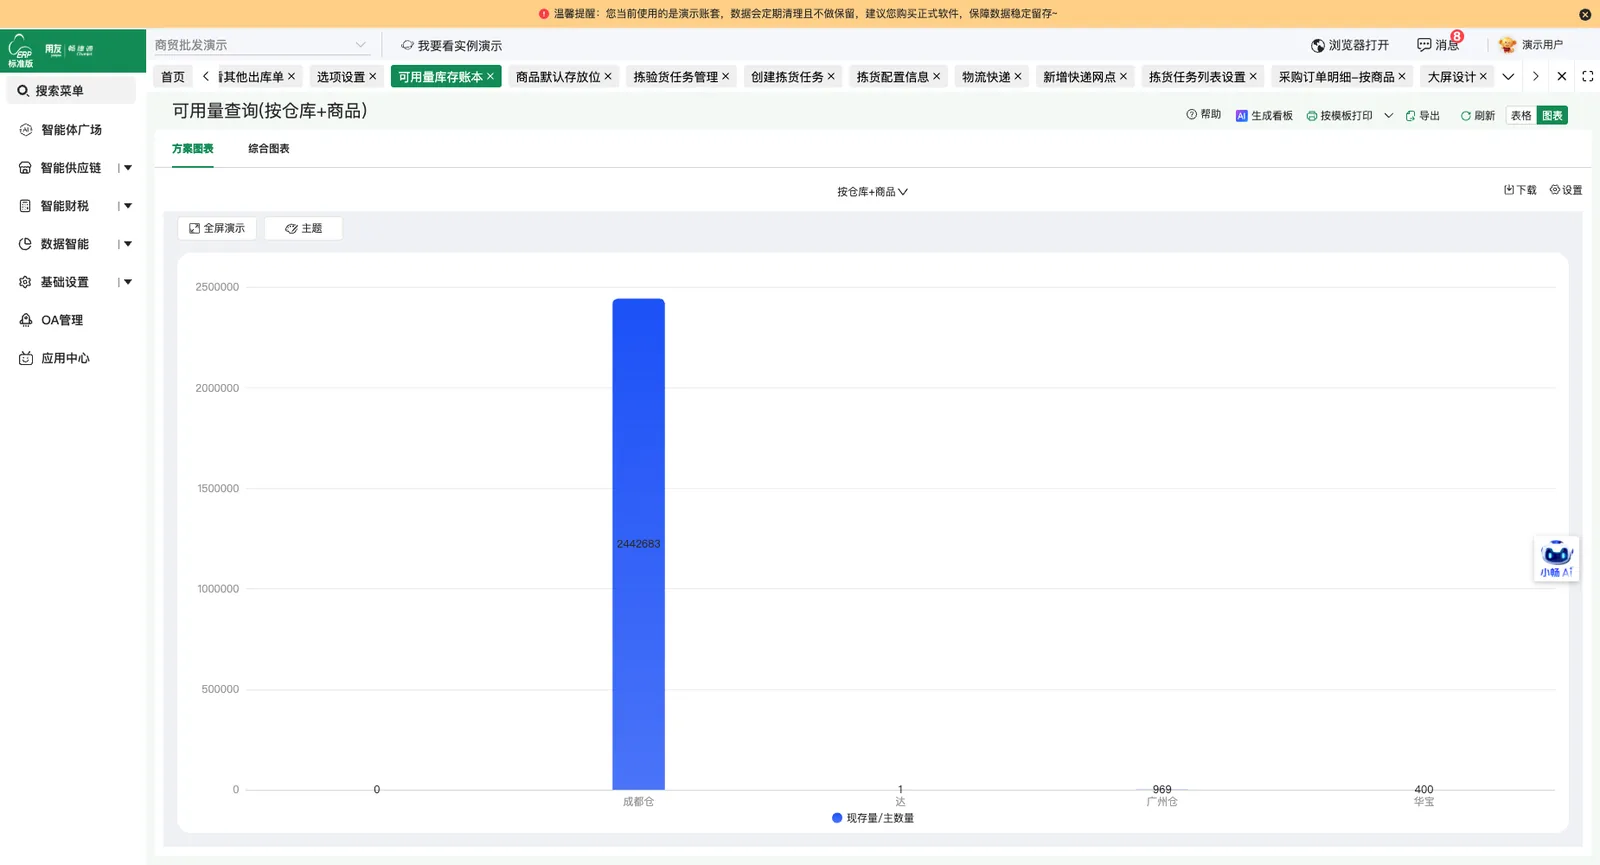
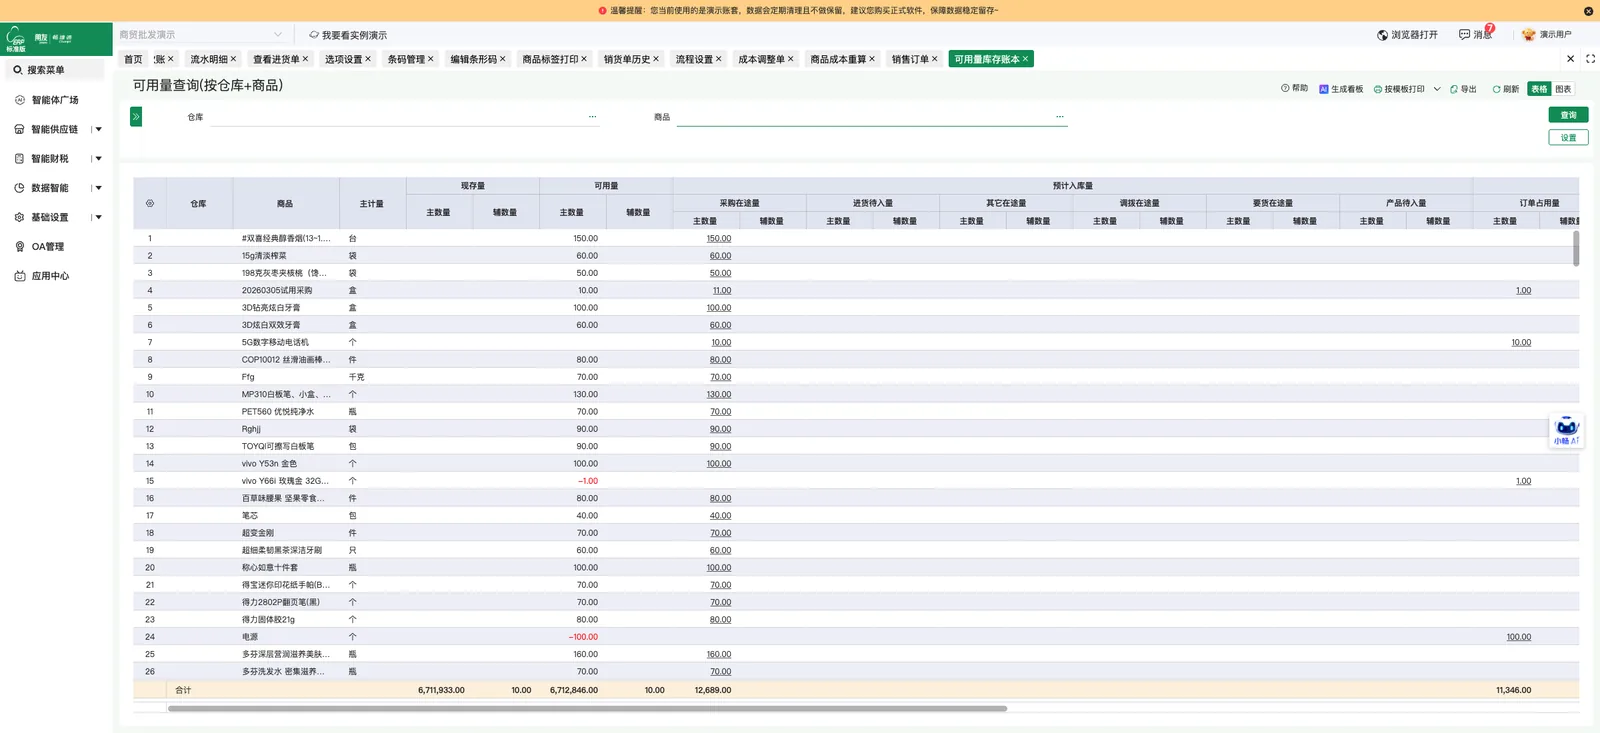
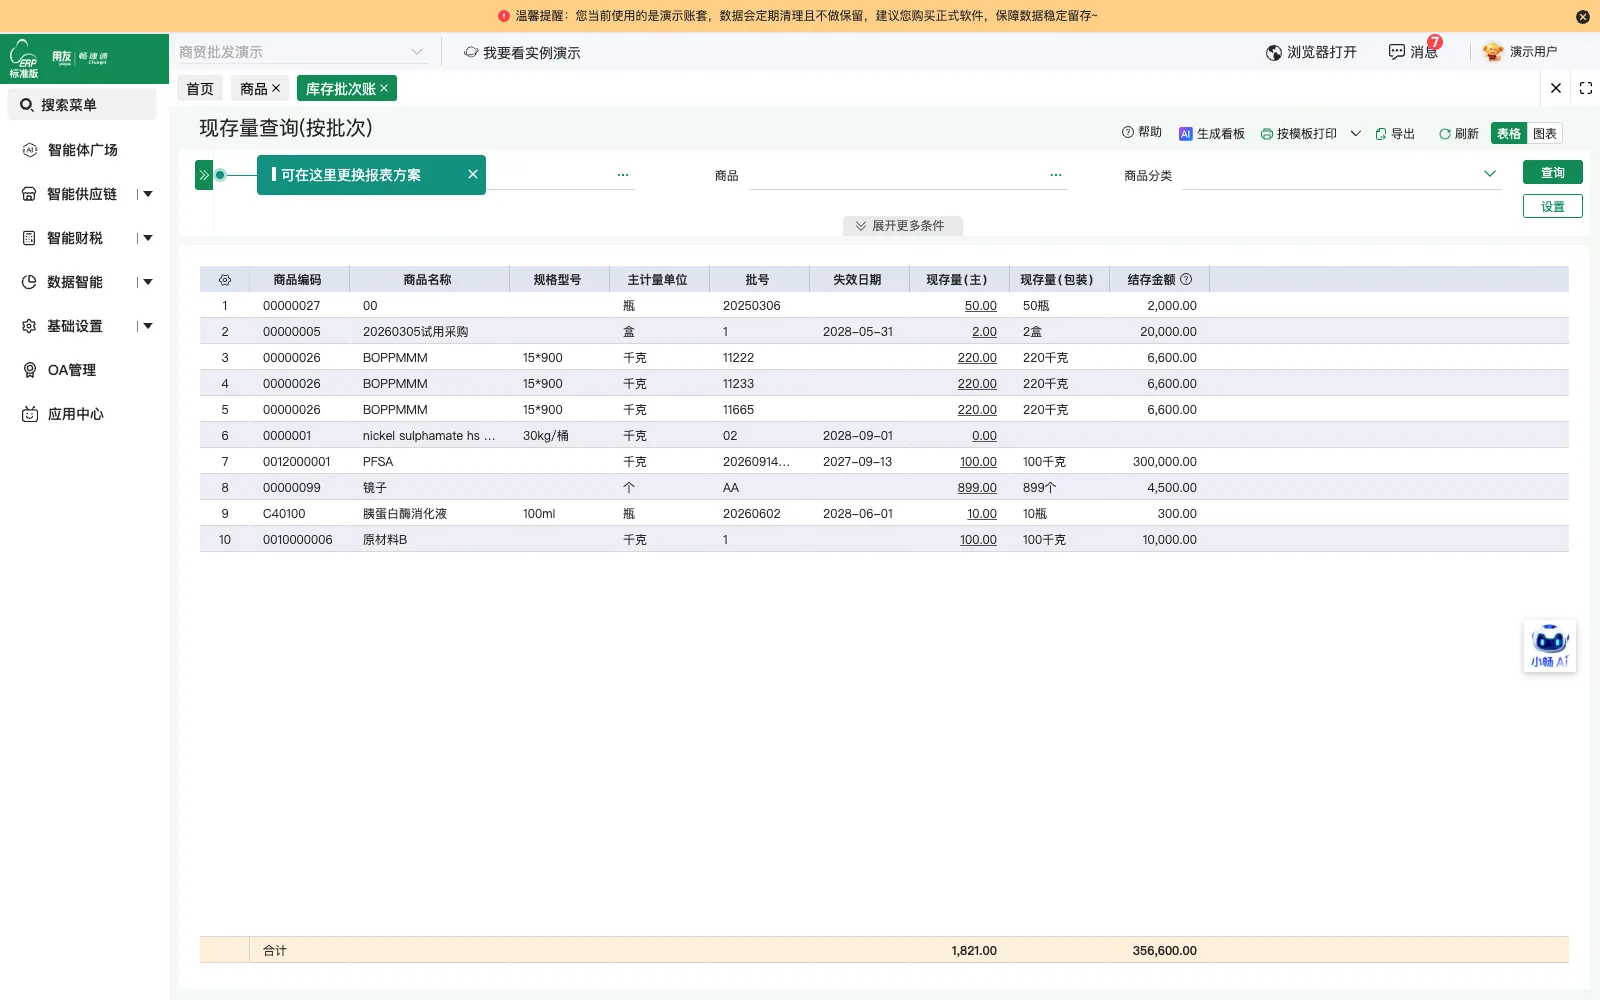
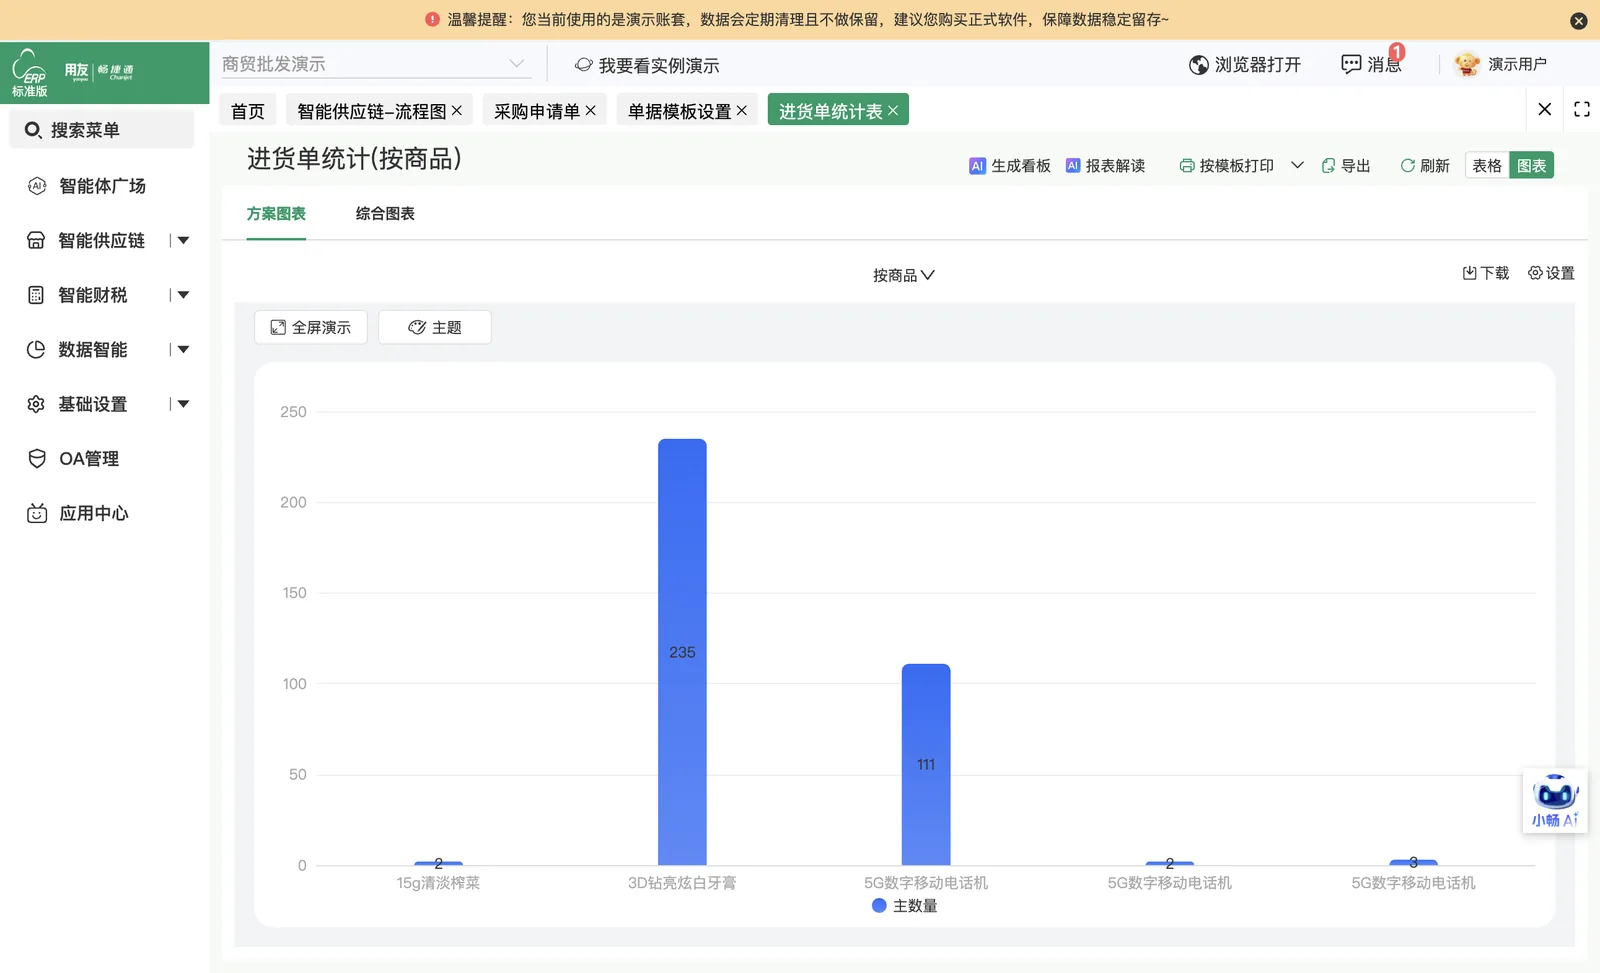
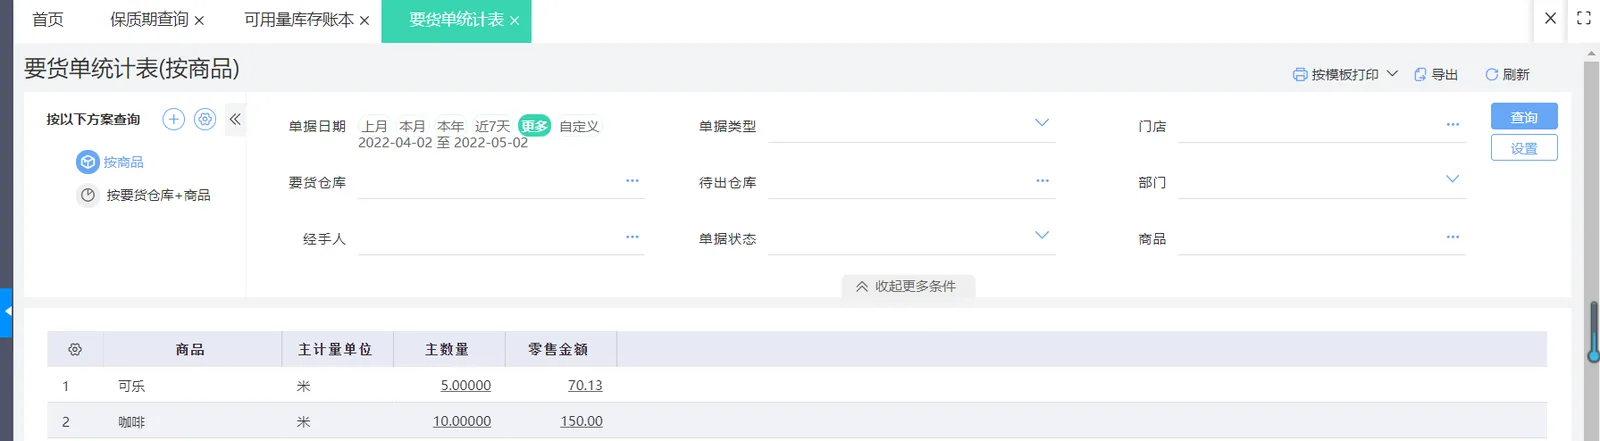
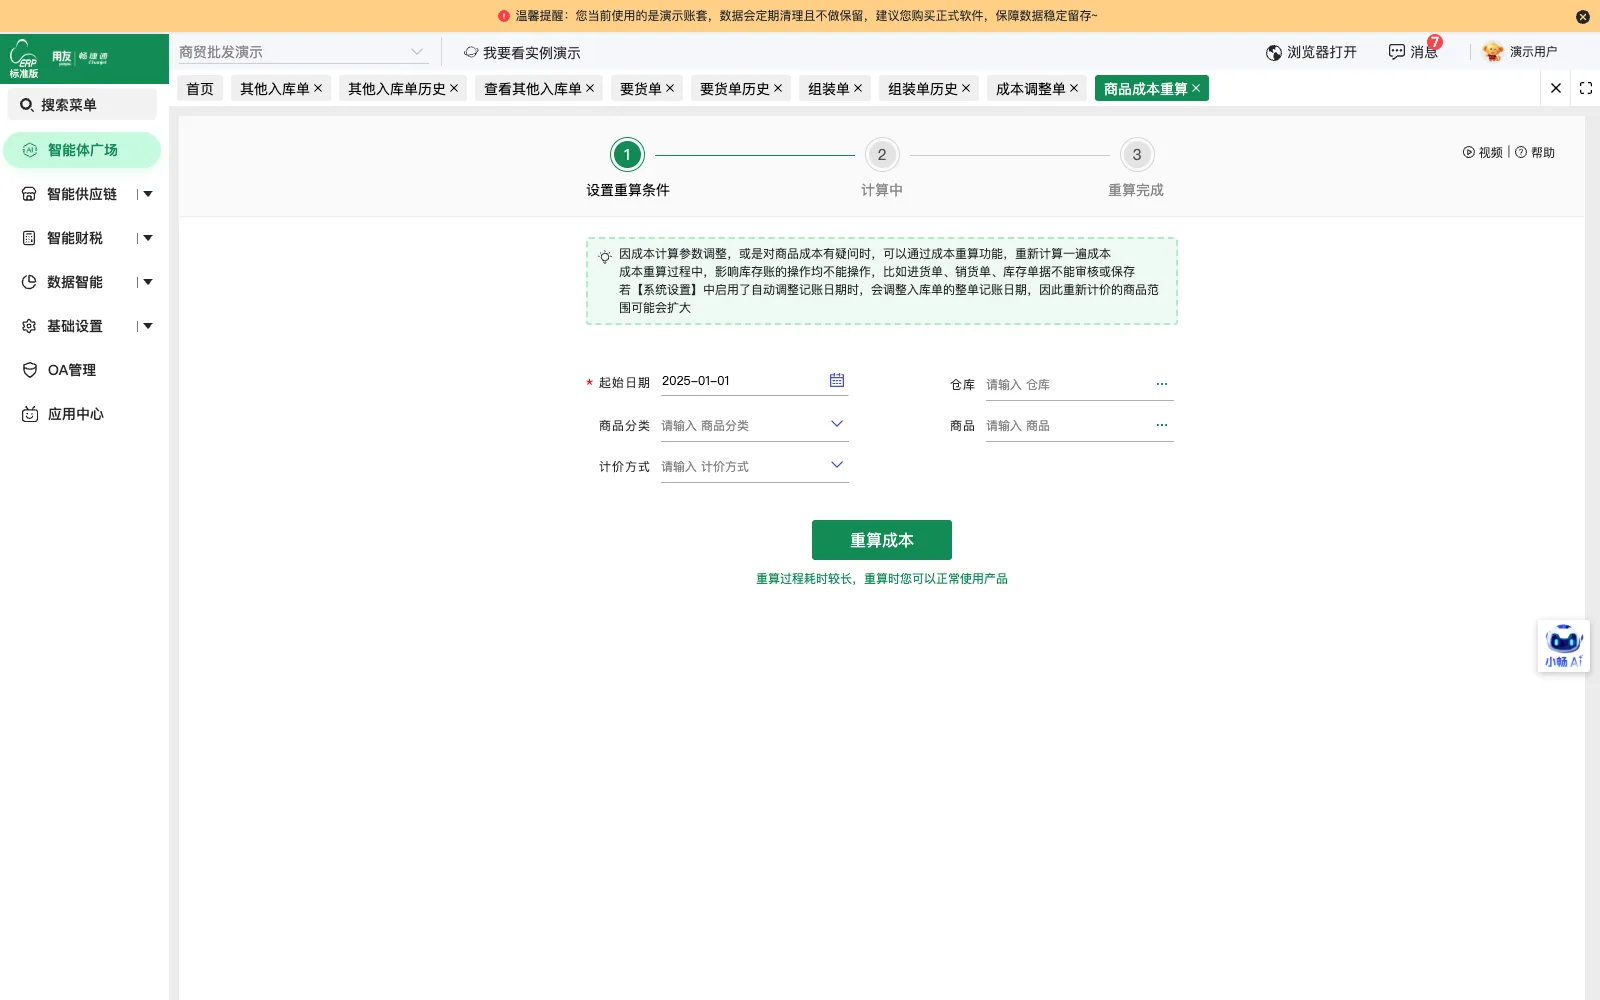
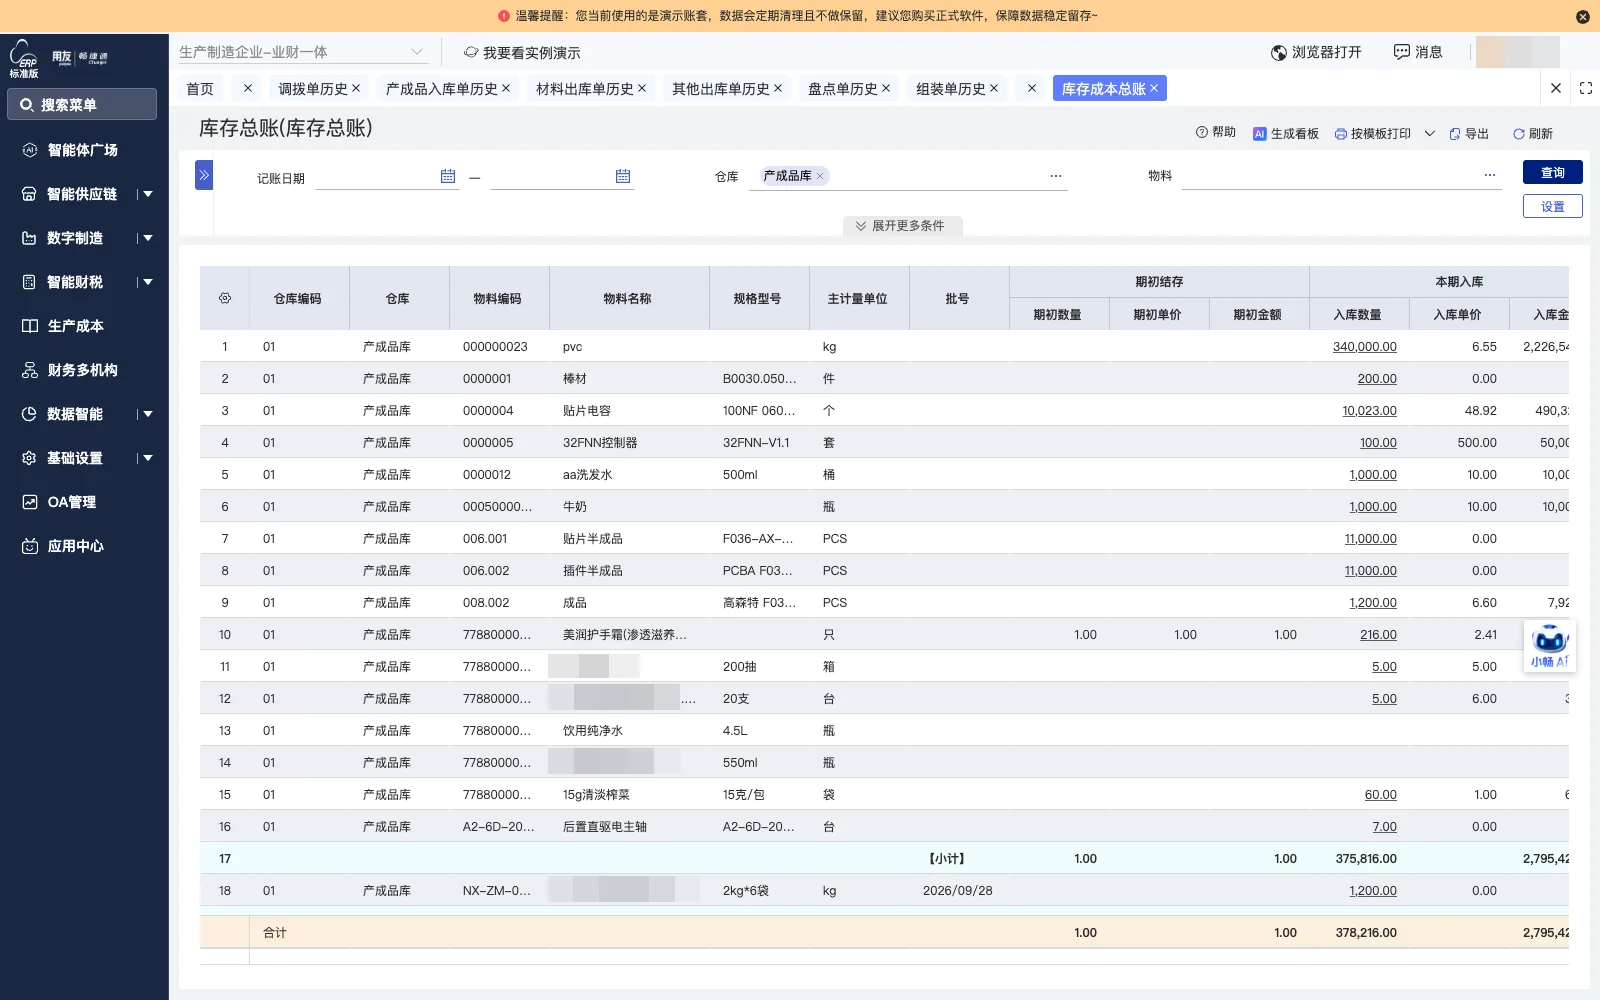
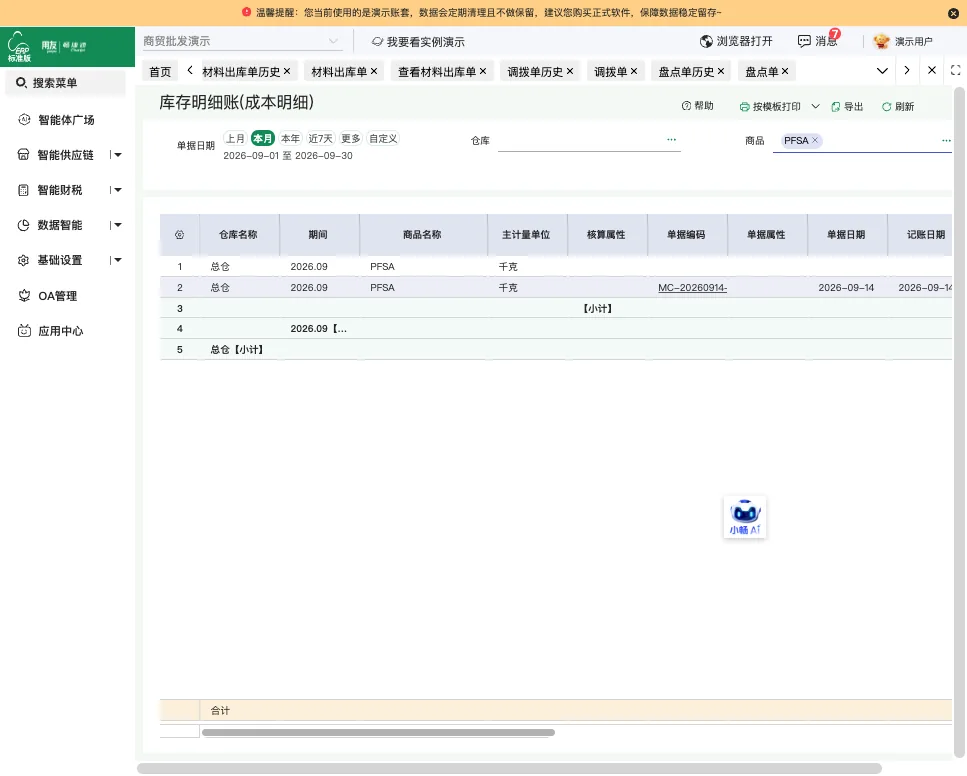
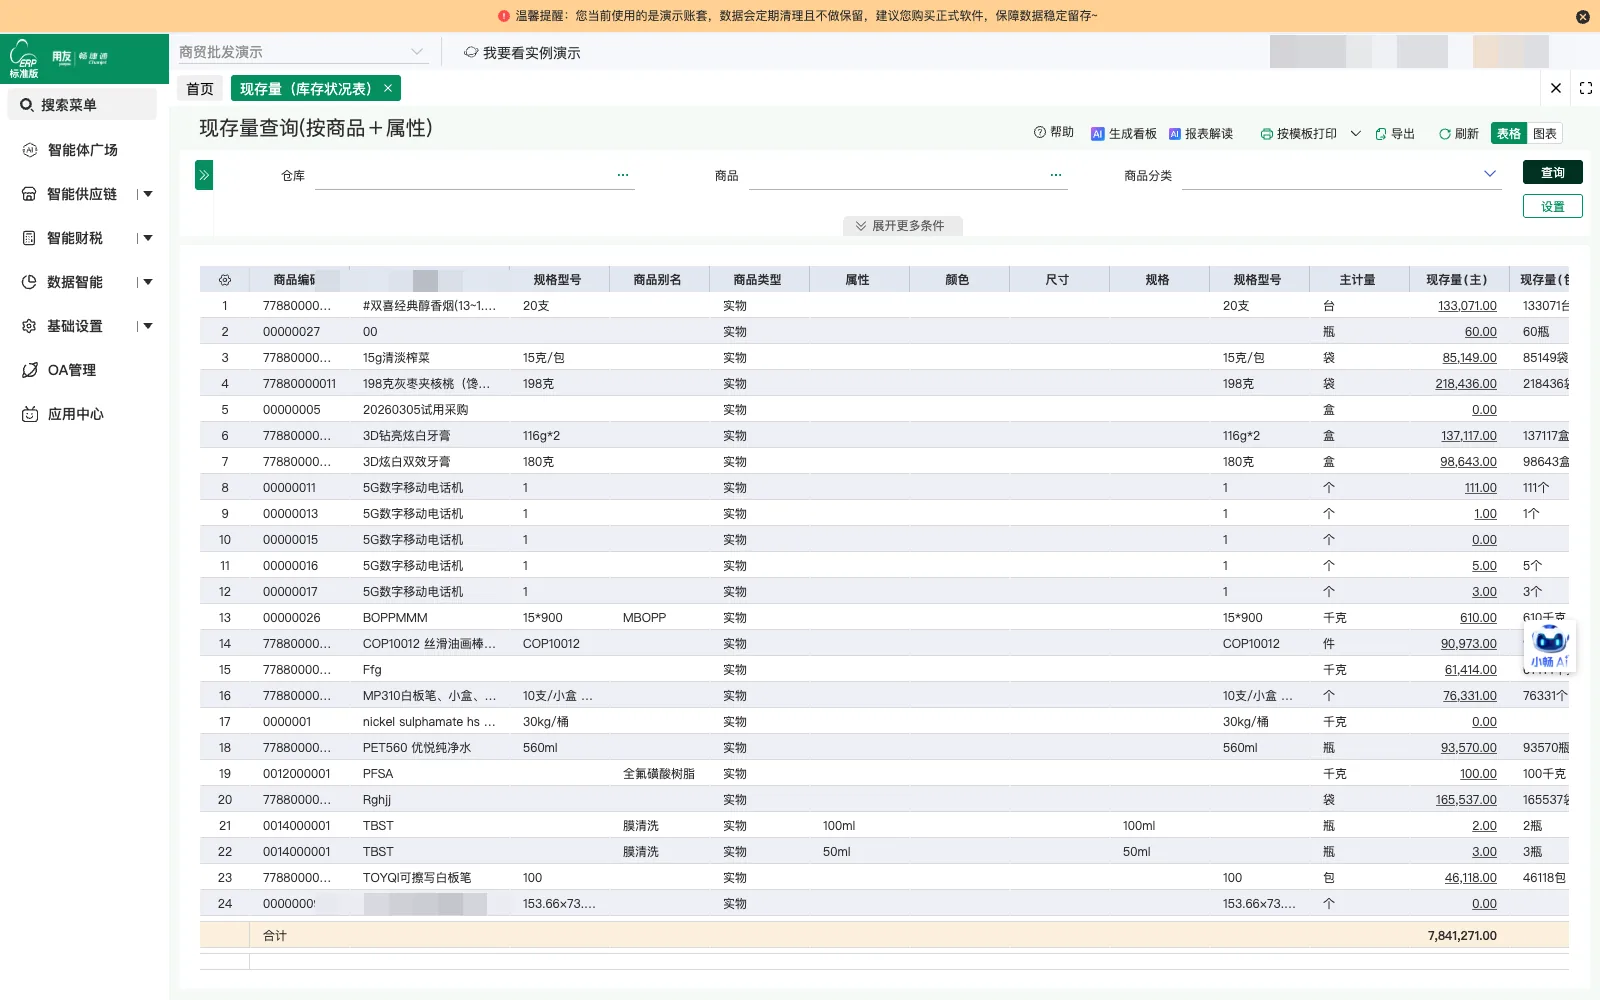
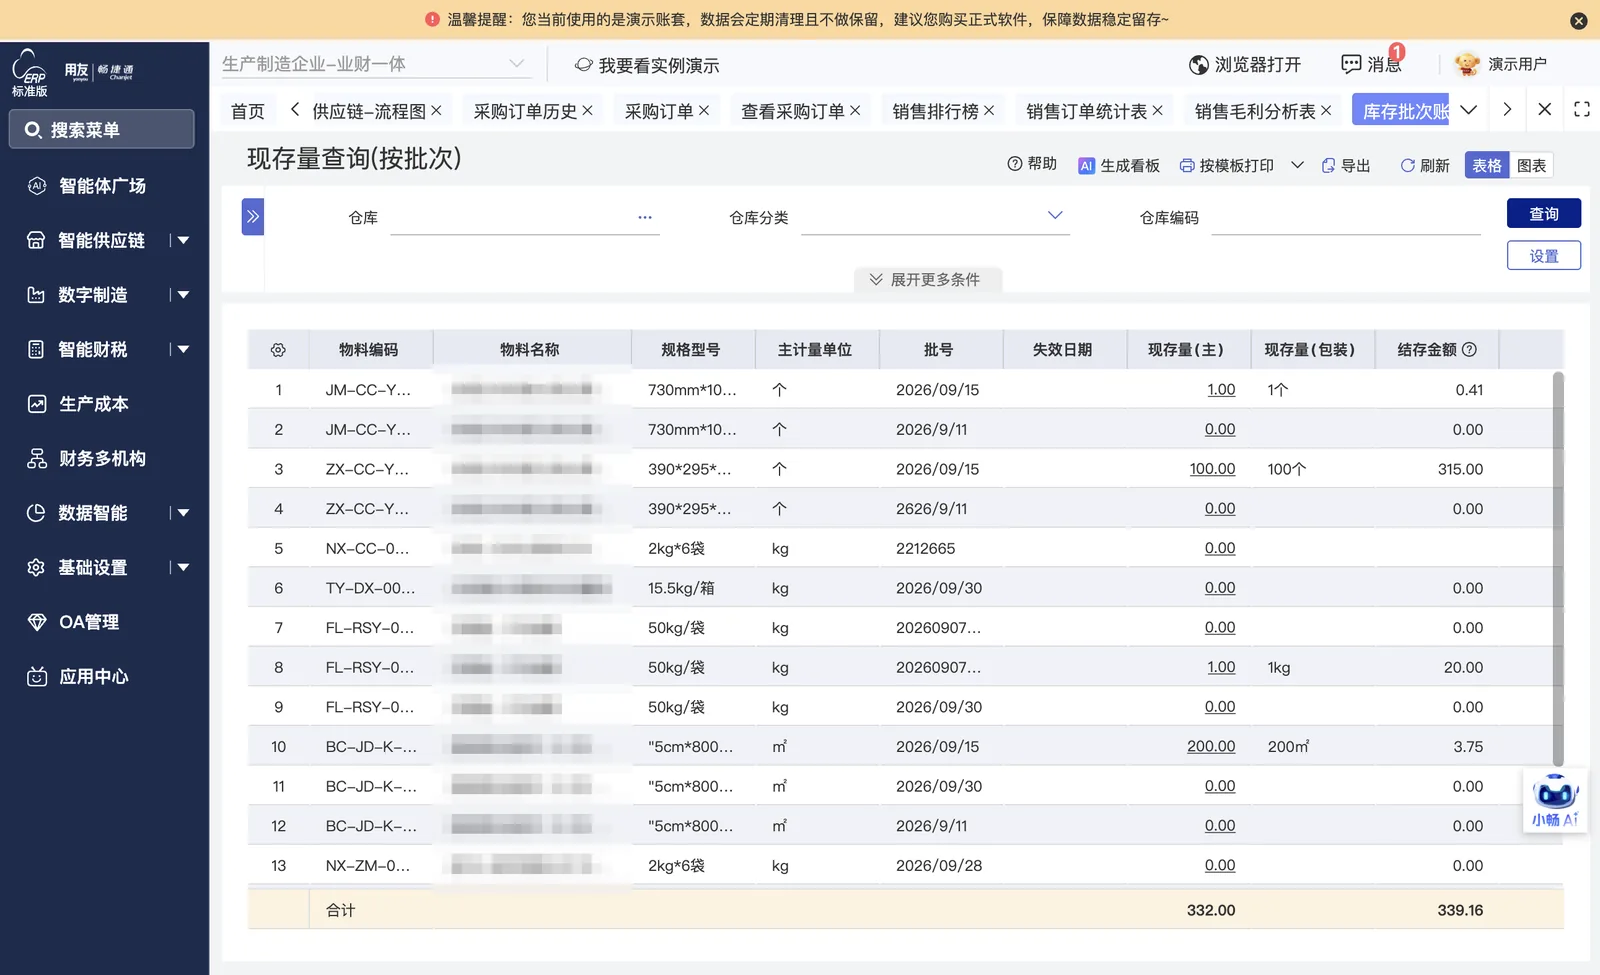
海运运费按商品分摊后进入对应商品的入库成本,商品结存成本中已包含分摊的运费金额可供查询。
预付款核销留痕
采购预付款与进货单之间通过核销建立对应关系,付款记录与进货记录可相互关联查询。
工厂门店分开核算
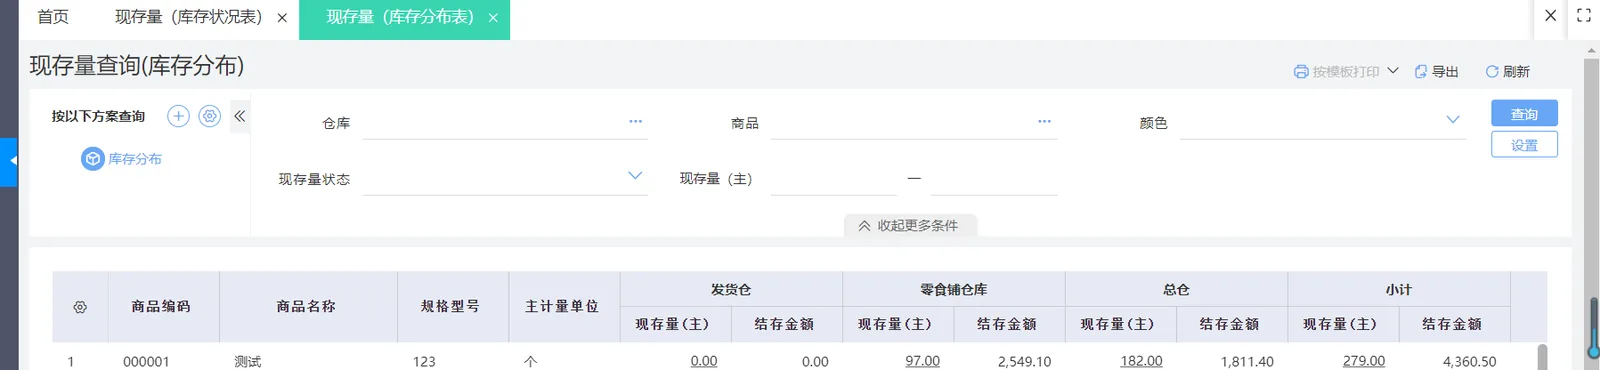
工厂账套与门店账套各自独立记录本环节业务,生产加工环节和销售环节的成本与利润可分别查询。
可参考条件与类比边界
可参考条件
- 日用百货类商品采购与销售,商品种类多、涉及不同材质与规格的家具及五金配件管理。
- 国内采购以人民币结算、境外销售收取美元,采购与销售币种不一致,需要双币种管理。
- 国际物流运费需按体积分摊到商品成本,构成商品实际成本核算的组成部分。
- 采购订单付款分阶段进行,存在预付款管理与核销需求,进货时需核销预付金额。
- 工厂与门店需要独立核算且相互协同,涉及内部供货与各环节利润核算需求。
类比差异与限制
- 该案例为境外经营场景,在境外当地经营卖场并向当地客户销售,与境内案例不可相互类比。
- 案例业务包含原材料在当地加工厂进行简单生产组装,涉及组装拆卸与物料清单维护前提。
- 运费分摊在进货单环节以手工录入方式按商品分摊,分摊基础依赖人工输入。
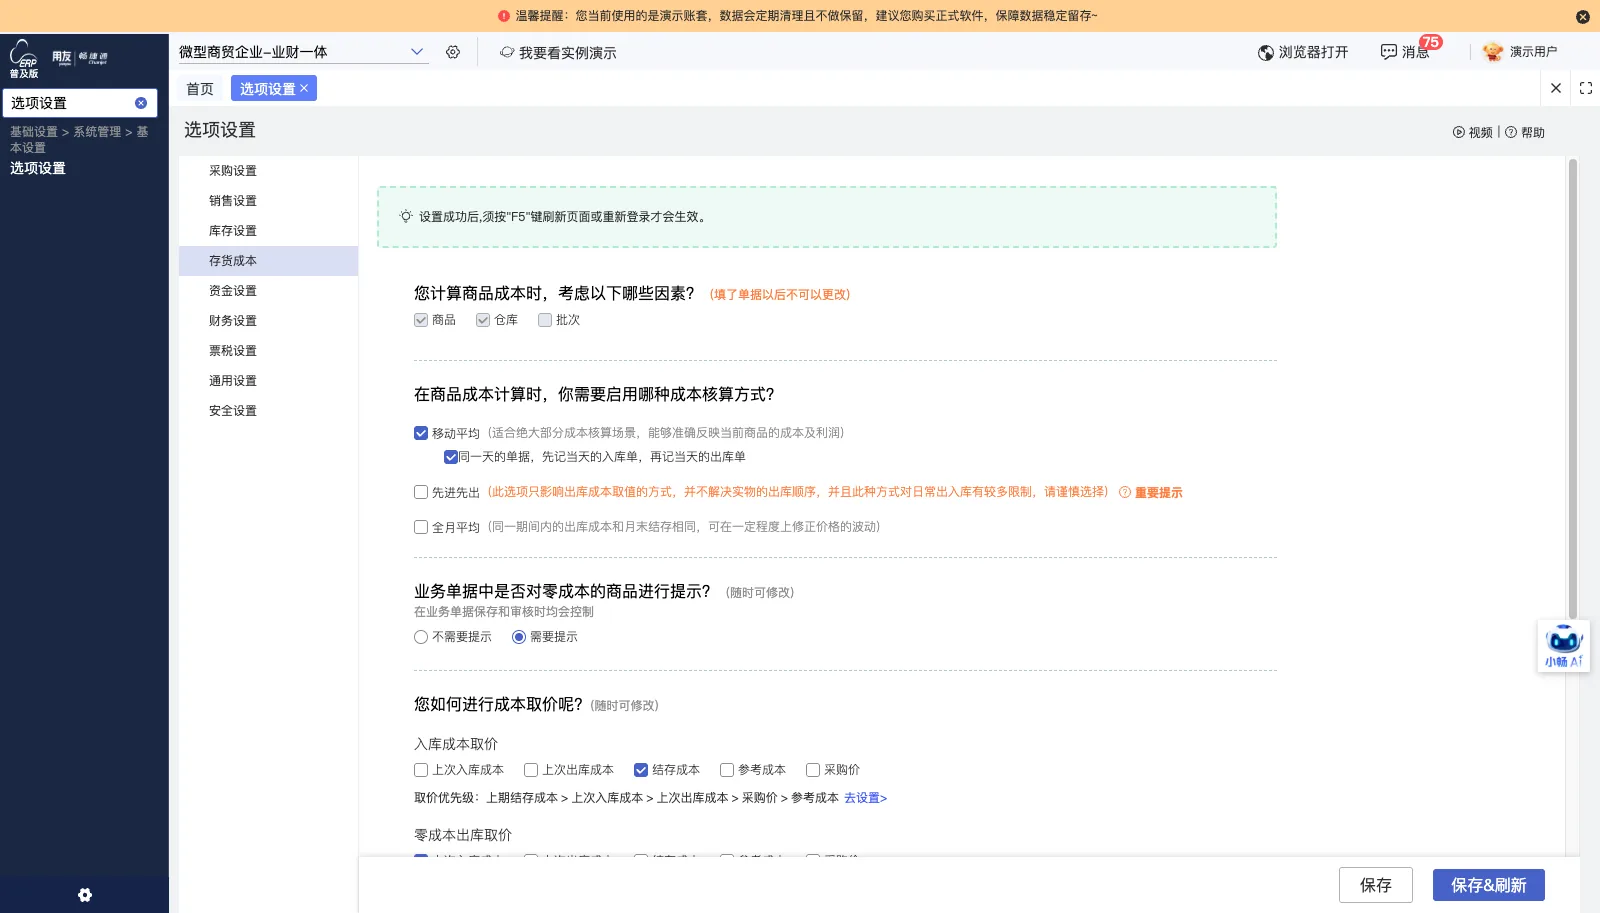
- 采购申请单普及版不支持,标准版与专业版支持,版本选择会影响审批流程配置。
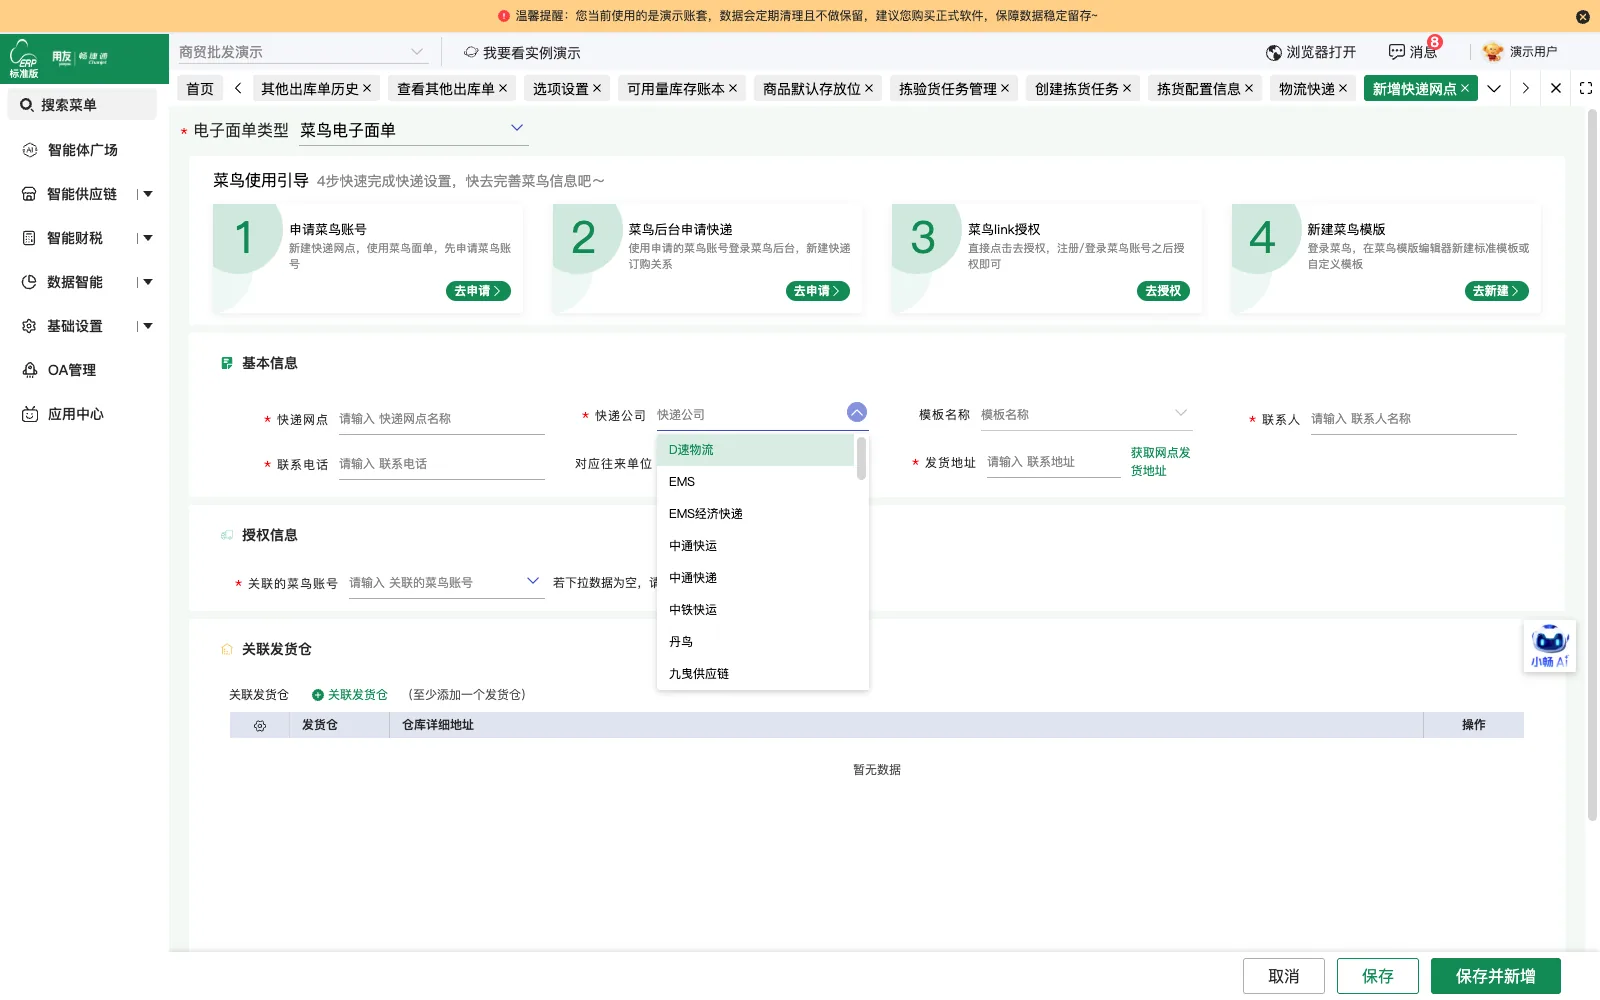
- 采购费用分摊所用的费用单需满足往来单位为供应商或客户兼供应商、费用类型可分摊且属于采购费用分类。
相关学习与案例