微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别
企业概况
企业情况
某酒店餐饮企业,主营中餐厅面食与中餐菜品,兼营生鲜蔬菜、鸡肉、鱼肉、猪肉、酒水等商品零售,并对鸡、鱼、猪肉开展批发销售。
业务模式
门店采用生鲜零售加现场加工的模式,客户可选购生鲜后现场加工就餐或直接带走;批发以销定采,活禽采购后饲养再按订单宰杀加工销售。
起点状态
新创品牌,经营经验不足,业务流程待规范;三个业务板块需独立核算却缺乏管理工具;活禽养殖重量变化与宰杀损耗使成本核算困难。
实施范围
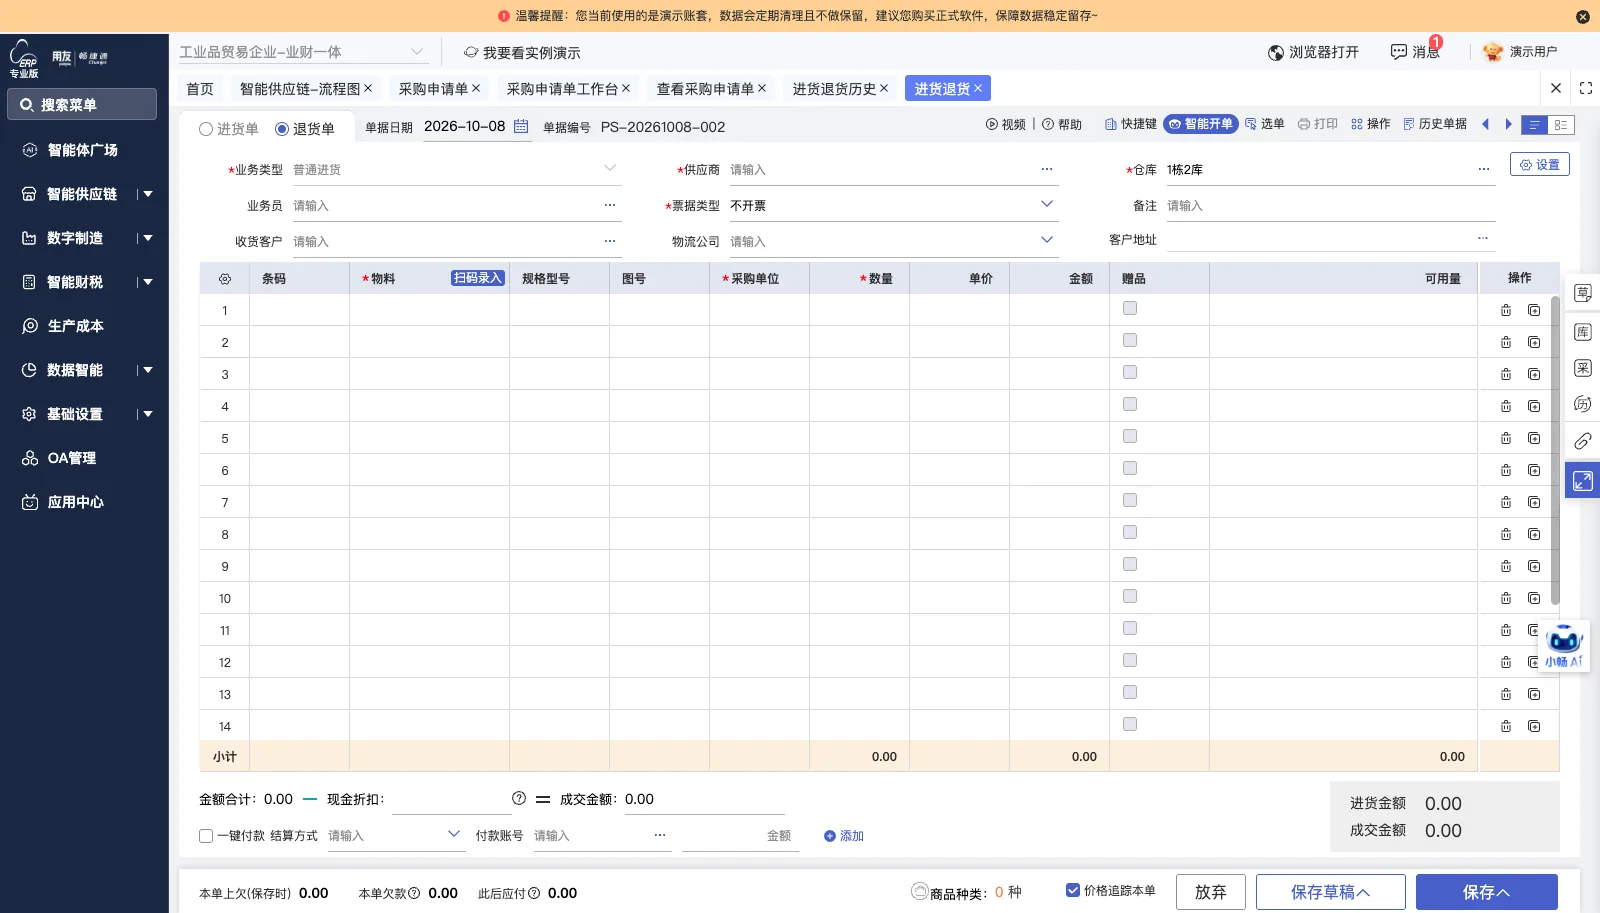
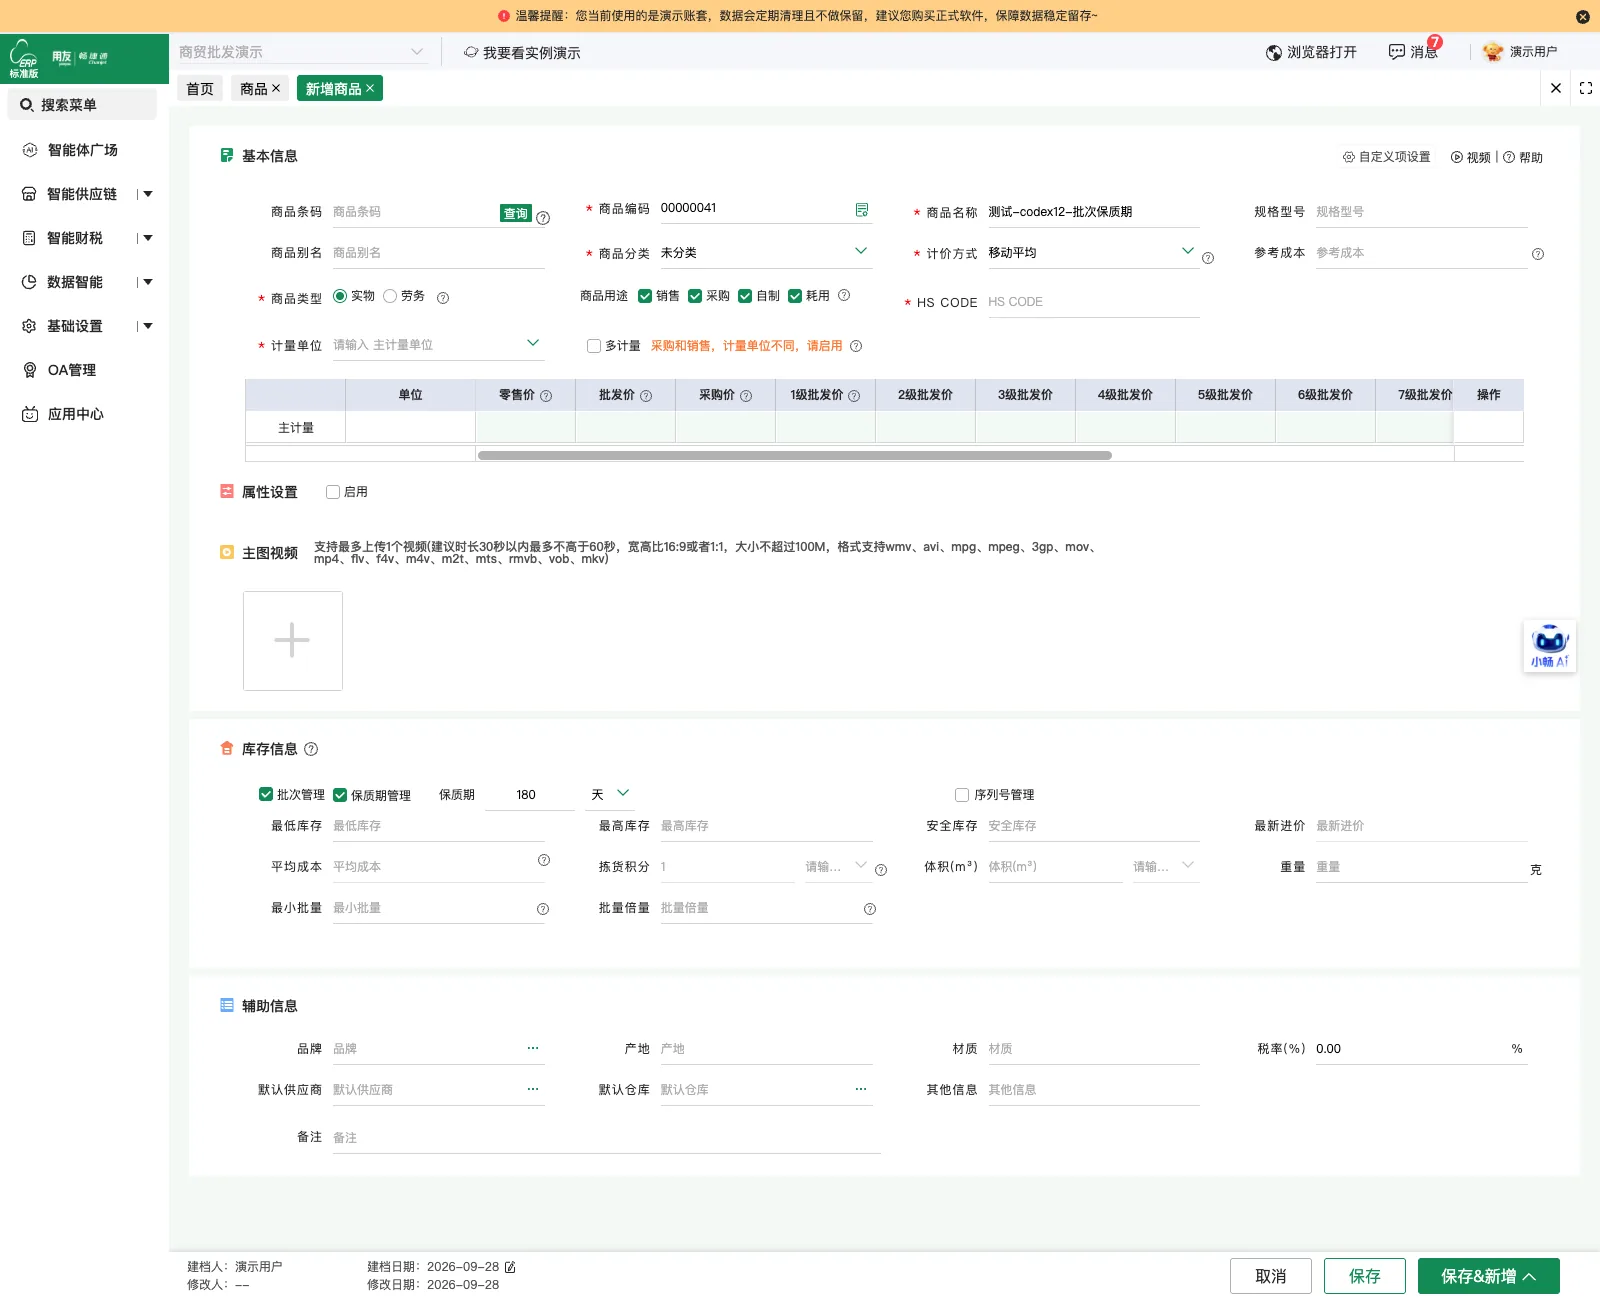
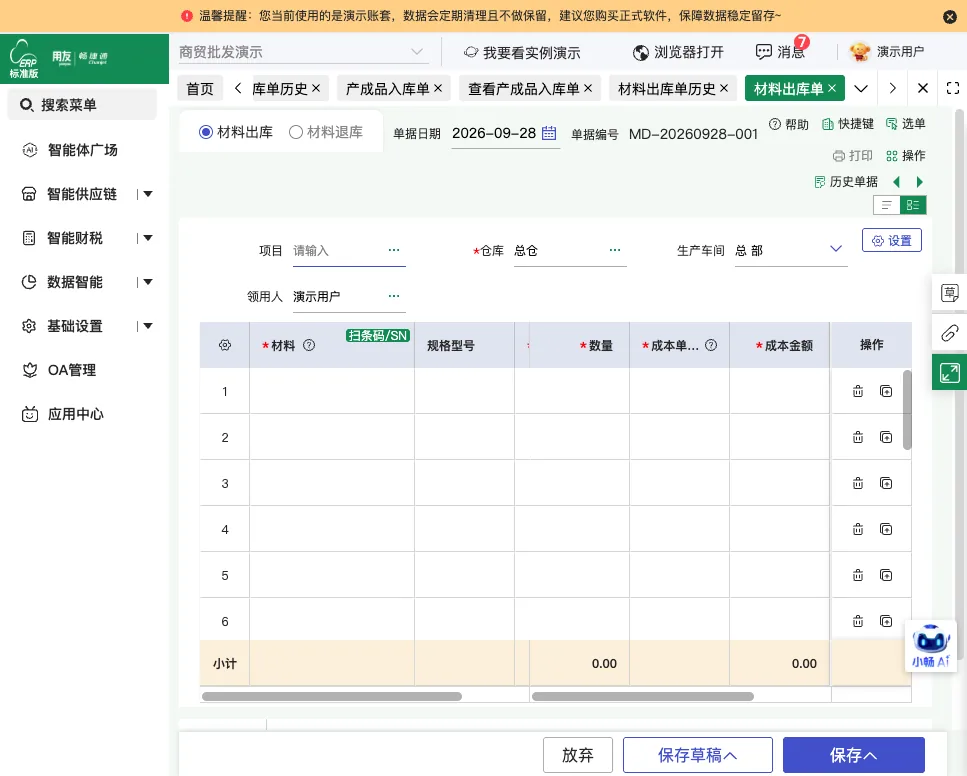
部署扫码点餐与称重打印一体方案,批发按分开流程走订单到销货单并以移动平均法核算成本,活禽与猪肉宰杀用拆卸单记录,采购运费费用分摊。
看这家企业的客观特征像不像你
-
餐饮零售批发三业态并行
某酒店餐饮企业同时经营中餐厅、生鲜食材零售和鸡鱼猪肉三种产品的批发销售,三个板块需各自独立核算。
-
门店现选现做,可堂食可带走
客户可在门店选购生鲜食材后要求现场加工并在餐厅就餐,也可直接购买生鲜产品带走。
-
批发以销定采,先合同后采购
批发业务按以销定采模式运作,客户线下签订合同后按需采购供货。
-
活禽先养后宰,存在重量损耗
活禽采购后在养殖场饲养,期间重量变化,再根据订单需求宰杀加工后销售,需按部位拆分记录。
-
生鲜称重与收银台分离
生鲜产品需称重销售,称重区域与前台收银台分开,商品打码后统一到收银台结算。
-
新创品牌,缺少管理工具
企业为新创品牌,经营经验不足,业务流程需要规范化,三个业务板块缺乏独立核算的管理工具。
实施前的原始管理状态
-
三业态各自核算缺工具
餐饮、零售、批发三个业务板块各自记录经营数据,缺少统一的管理工具分别归集各业态的收支。
-
活禽养殖靠手工记录
活禽采购后在养殖场饲养,期间重量变化与宰杀损耗由人工记录,成本变化无系统承载。
-
生鲜称重与收银分离
生鲜区与前台收银台分开设置,顾客先称重打码再到收银台结算,两个环节分别完成。
-
零售小额交易手工开票
零售业务涉及大量小额交易,开票动作由人工逐笔完成,未与订单信息关联。
销售订单在采购与出库环节的流转过程
-
销售订单
客户线下签订合同后,按需生成销售订单,作为后续采购的依据
-
采购订单
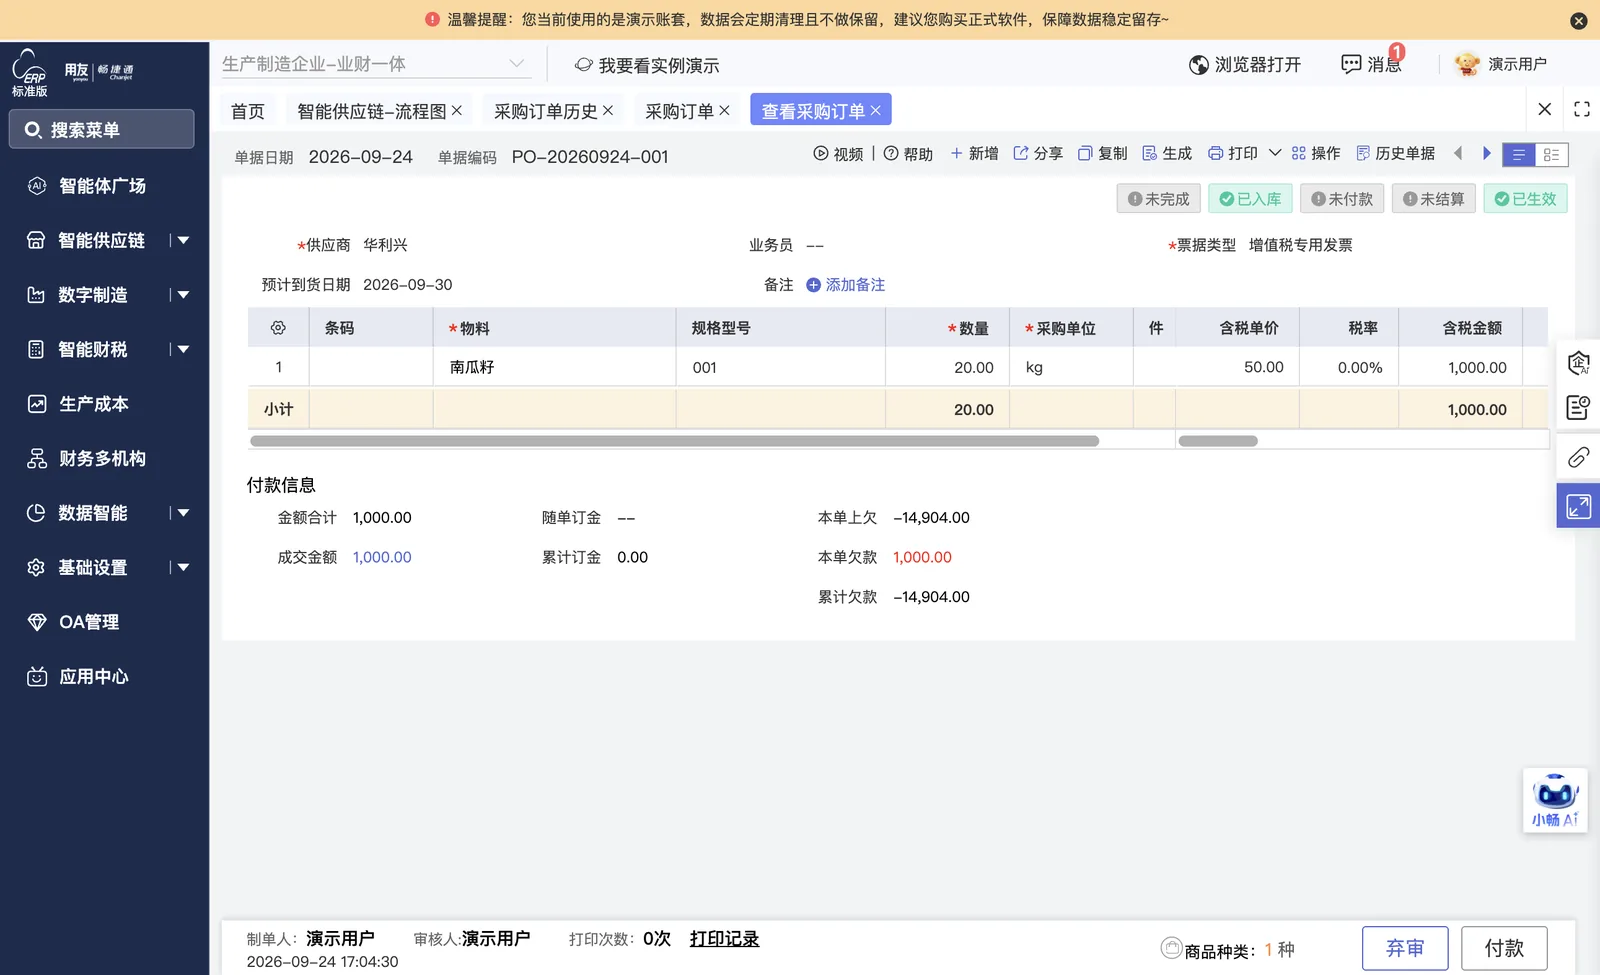
按销售订单量以销定采,采购鸡、鱼、猪肉等批发商品
-
采购入库
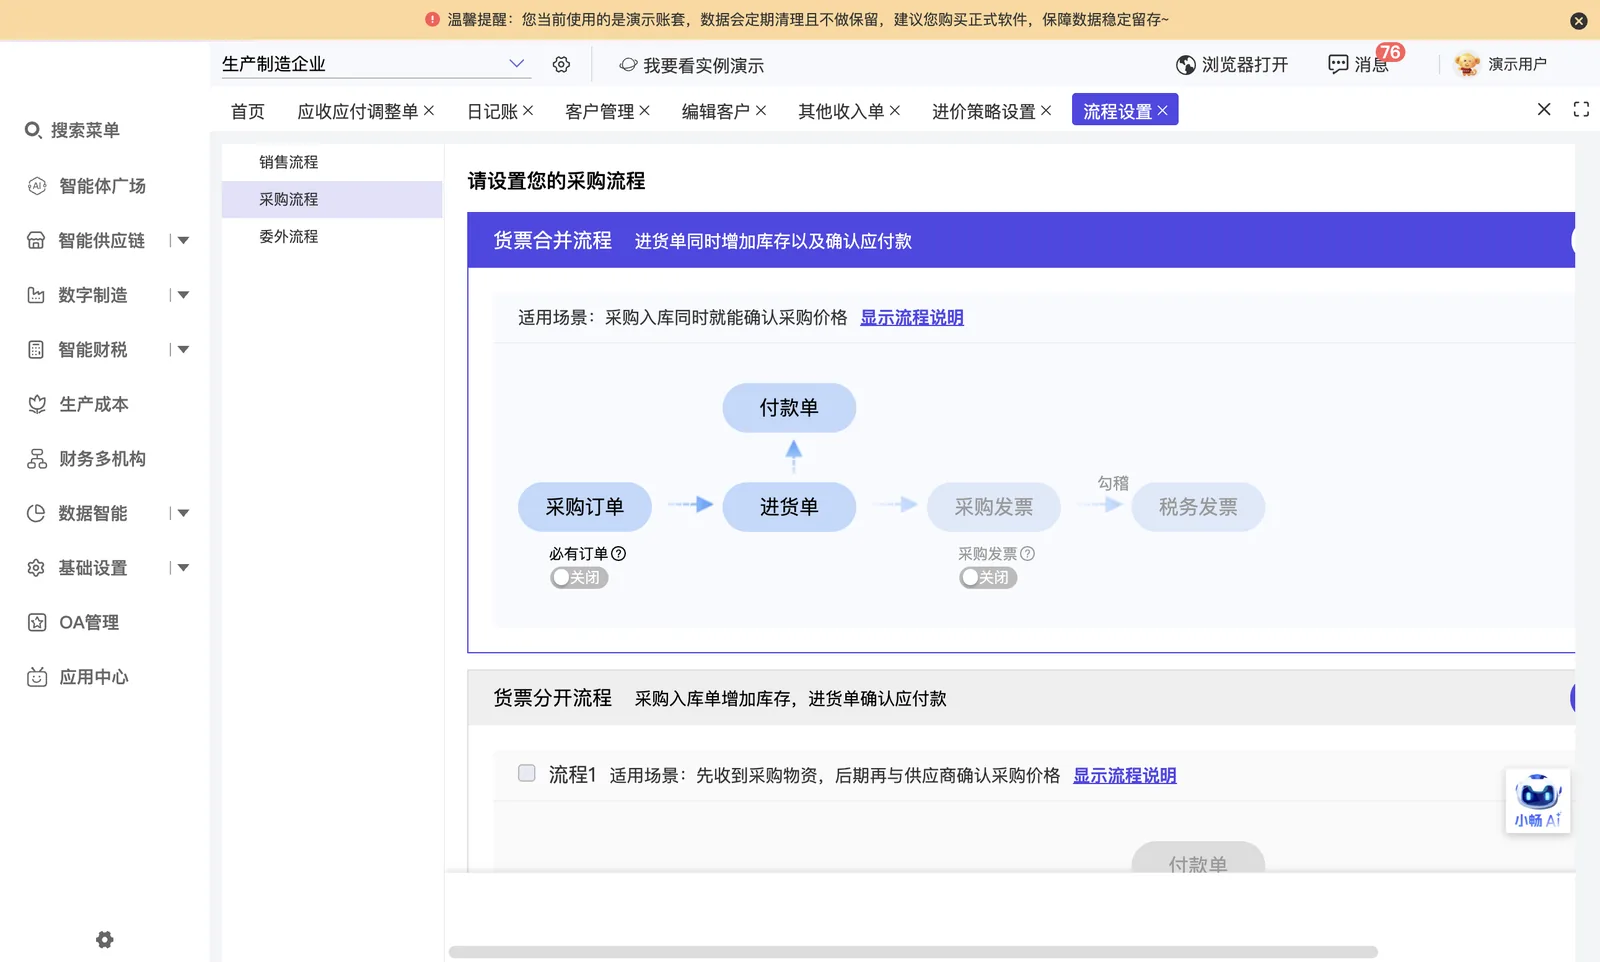
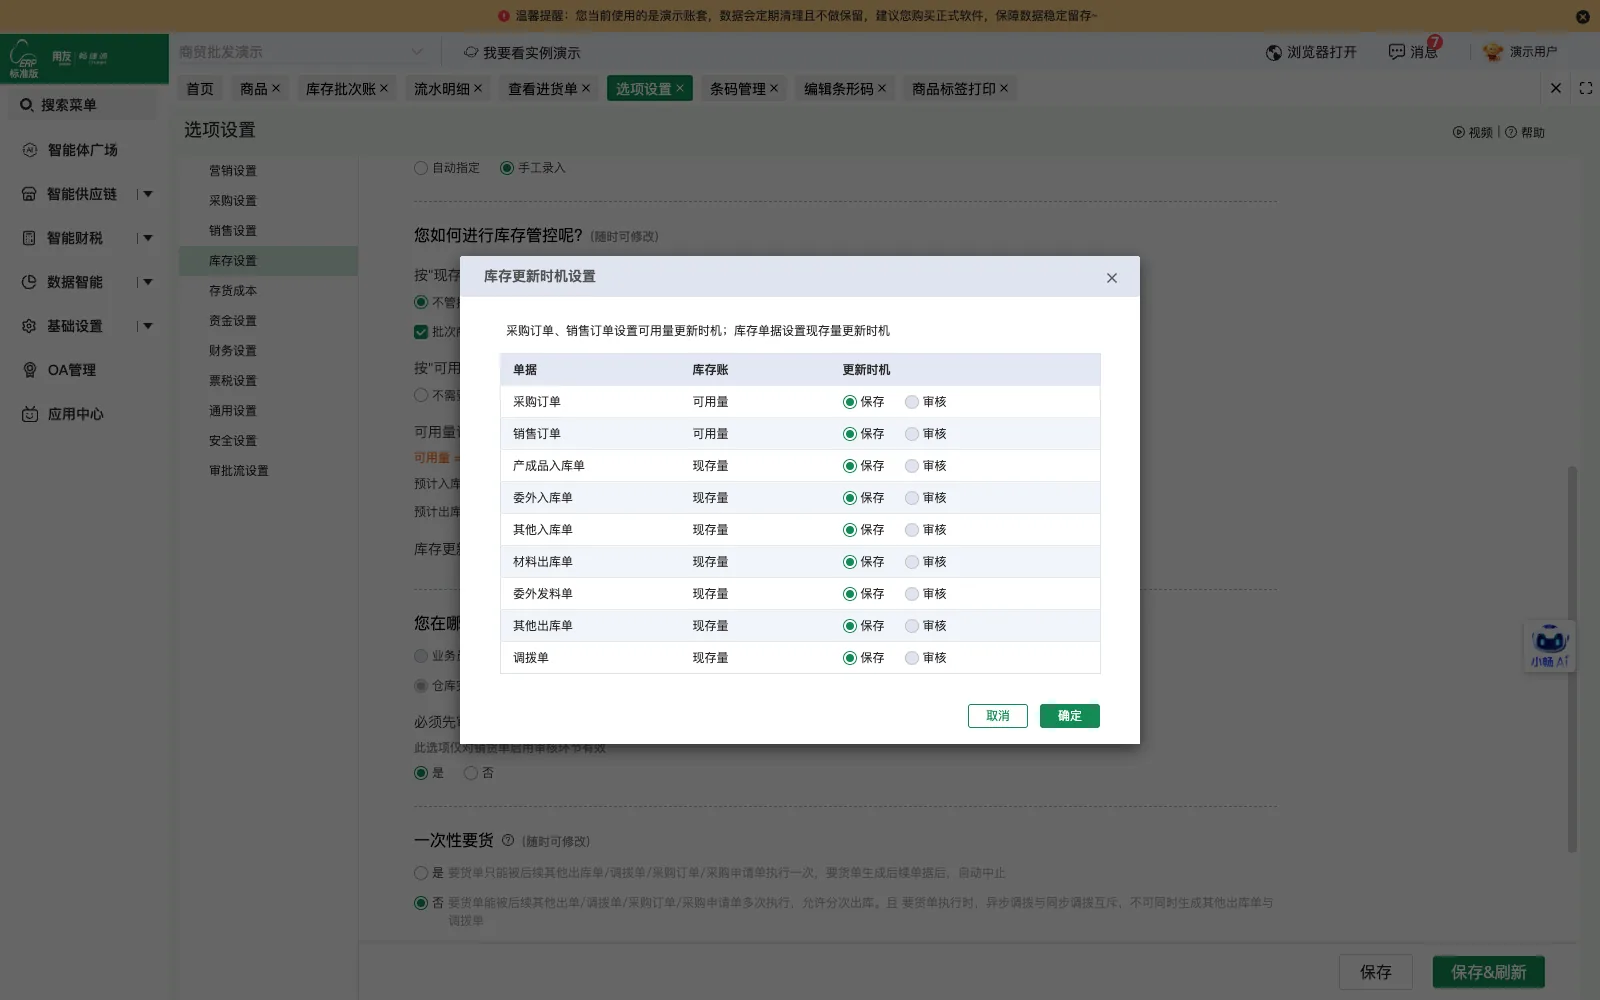
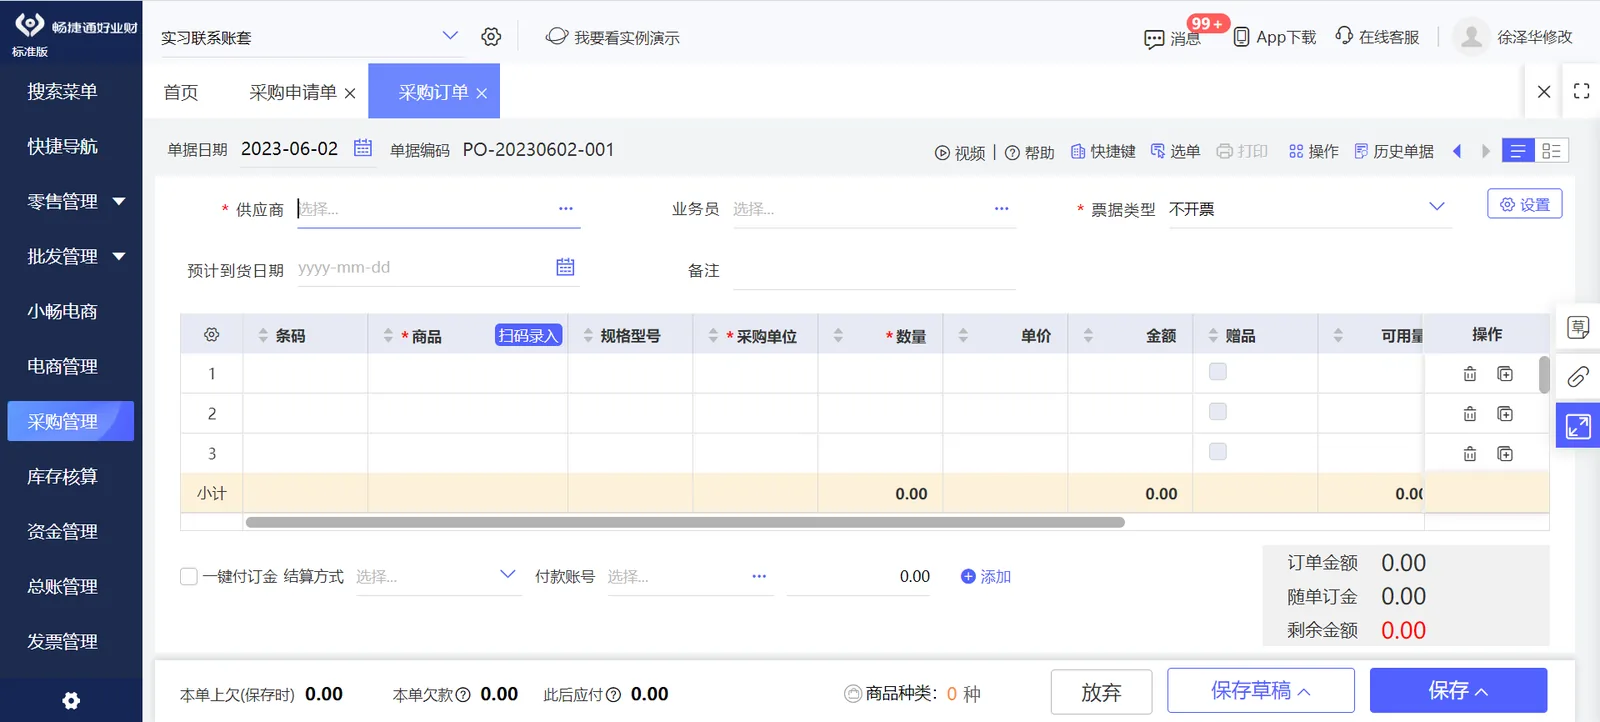
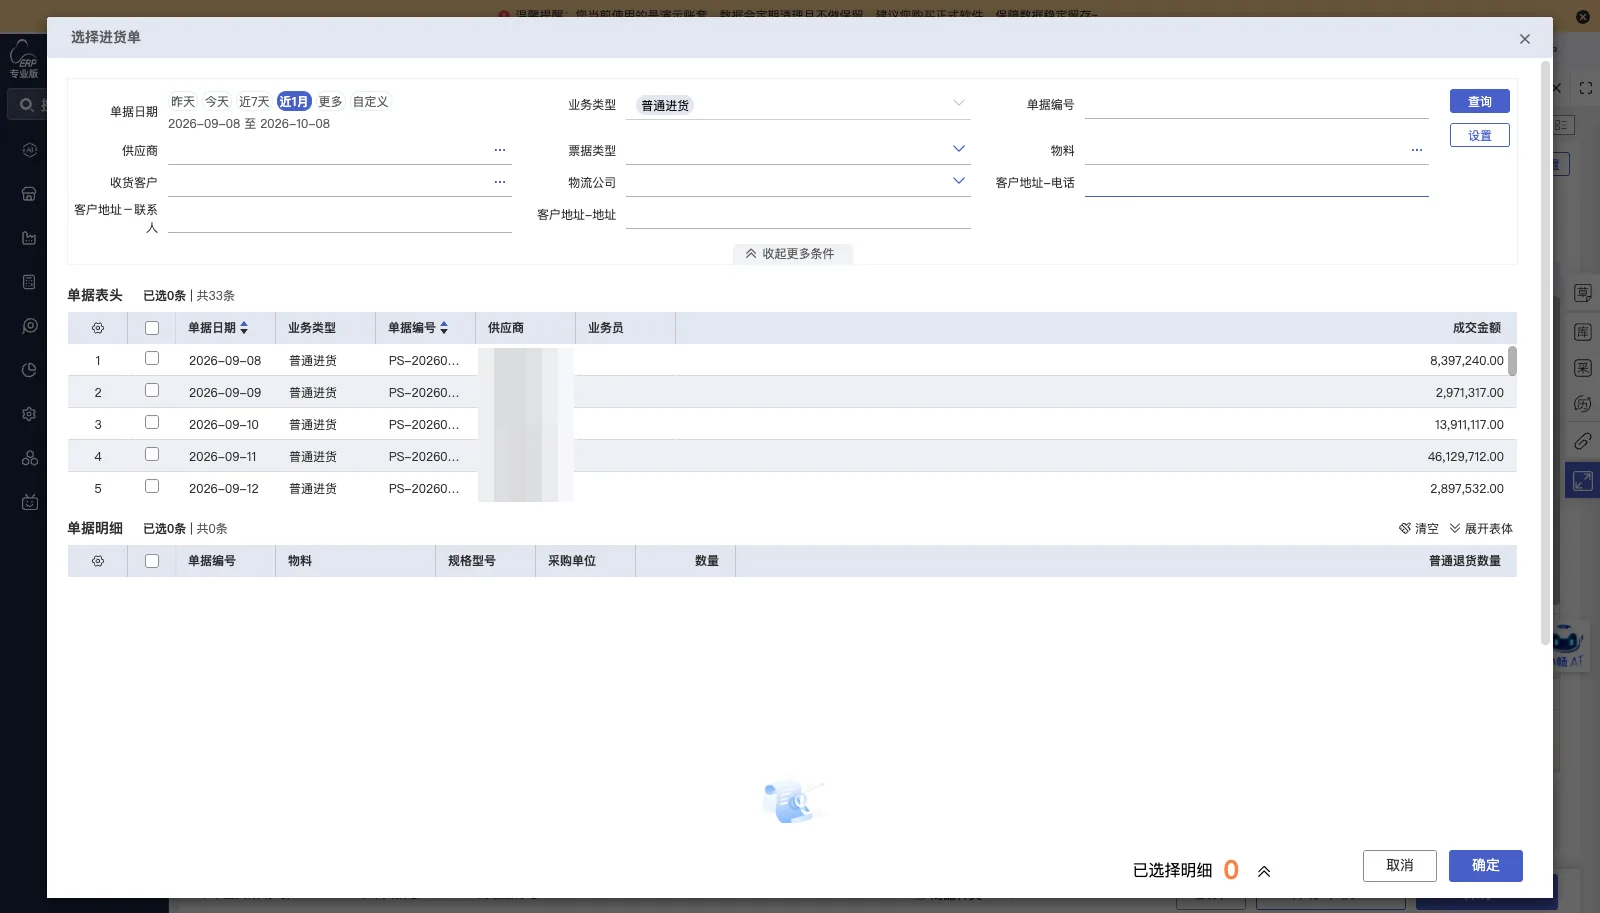
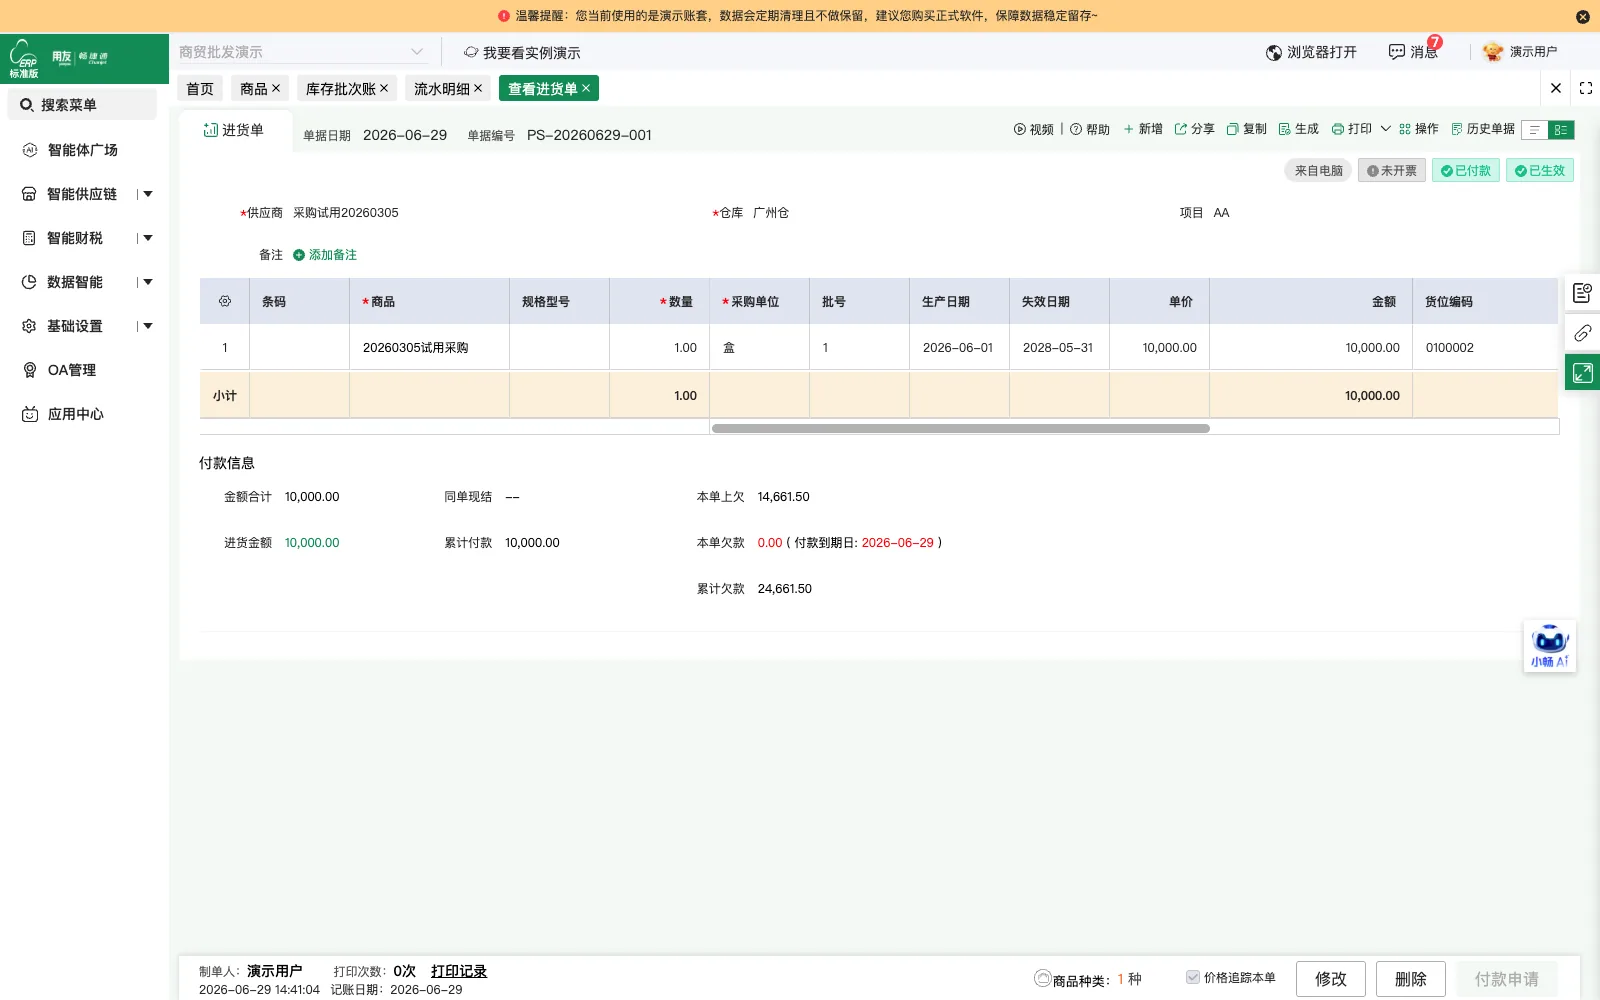
采购到货后入库,采用分开流程,采购入库单增加库存
-
收票
采购入库后收票,与供应商核对并确认应付款
-
销售出库
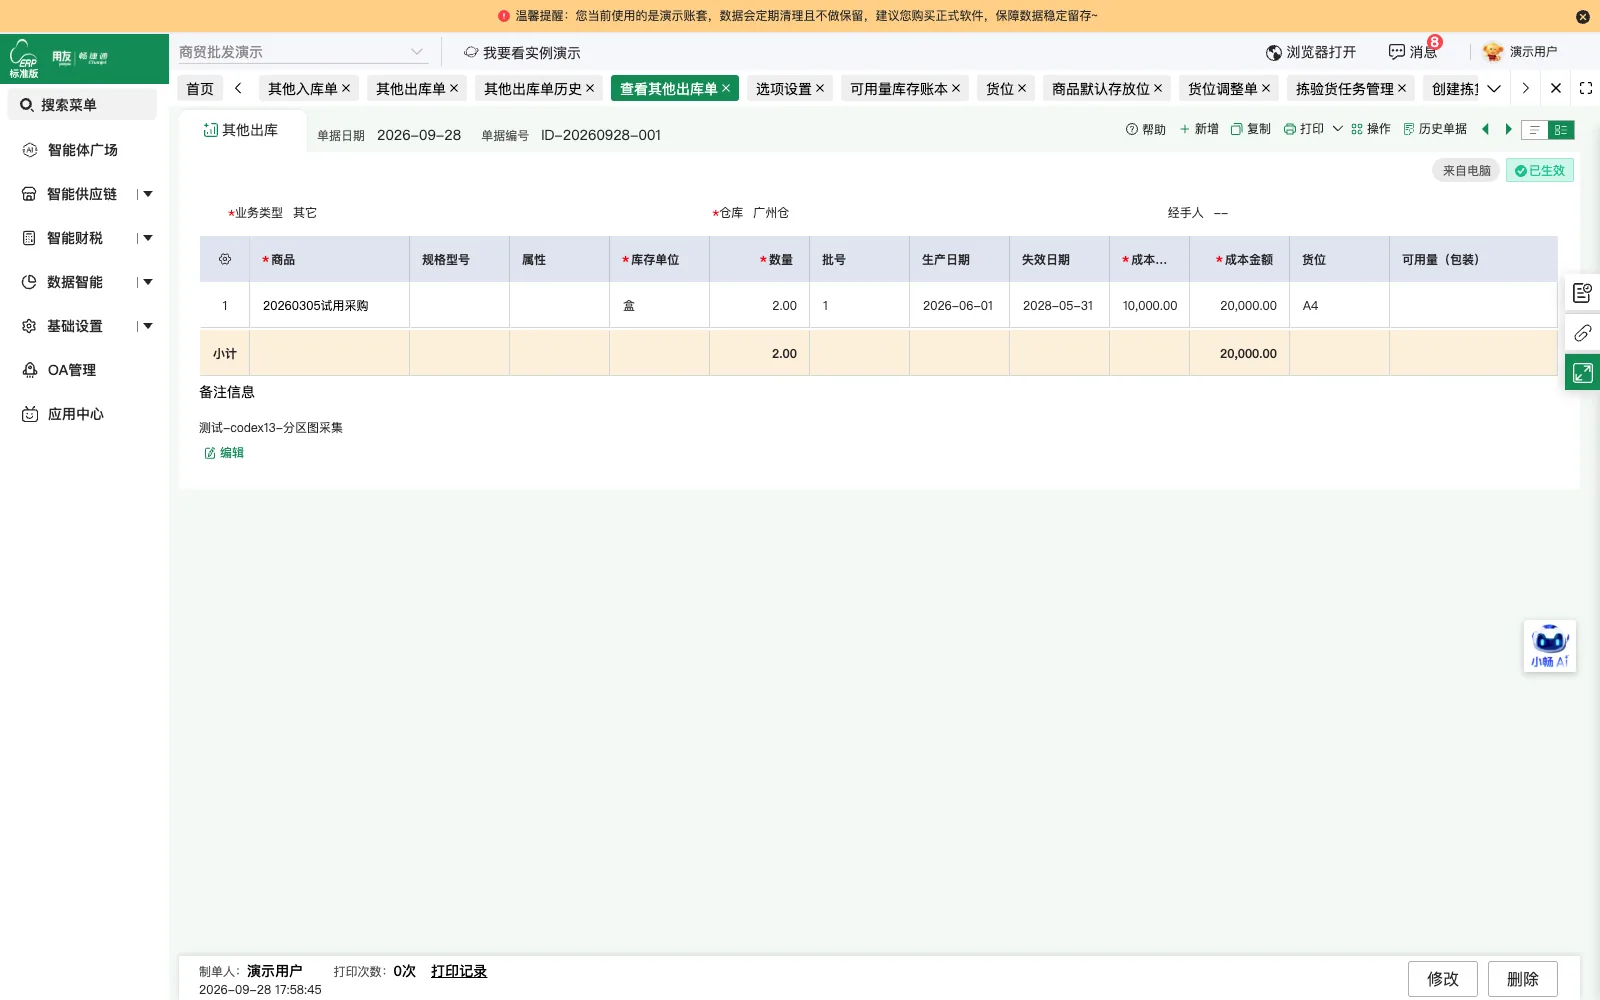
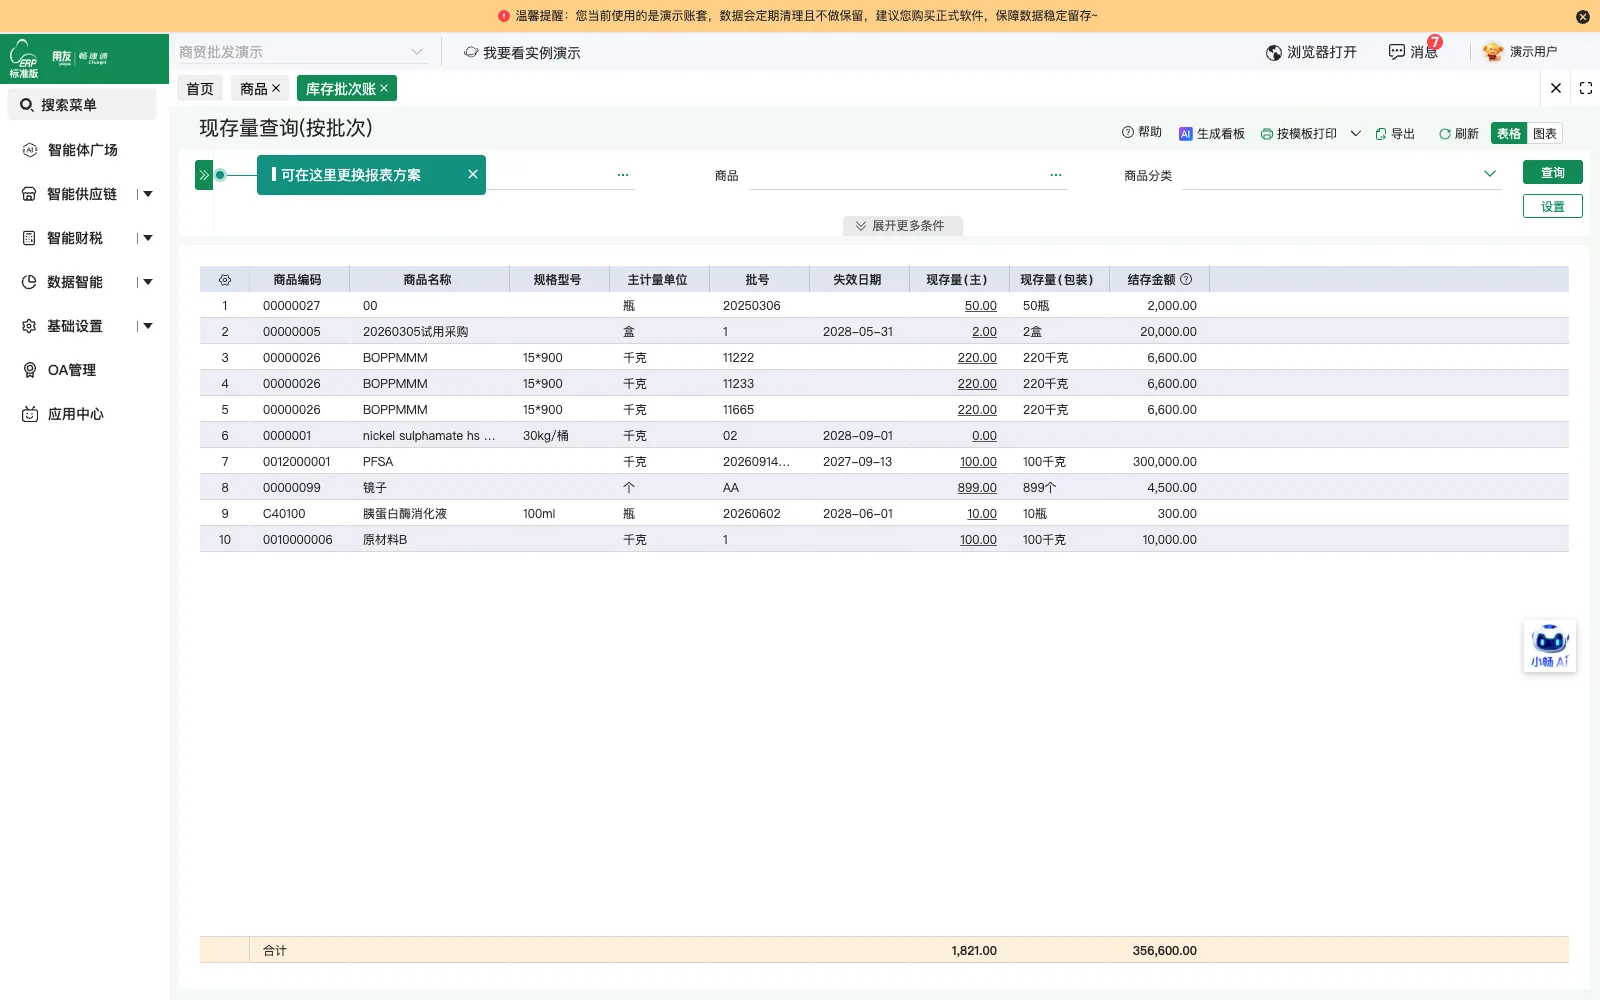
按销售订单从仓库出库,成本核算采用移动平均法
-
销货单
出库后生成销货单,确认批发业务的销售及应收往来
已核验实施范围与结果
-
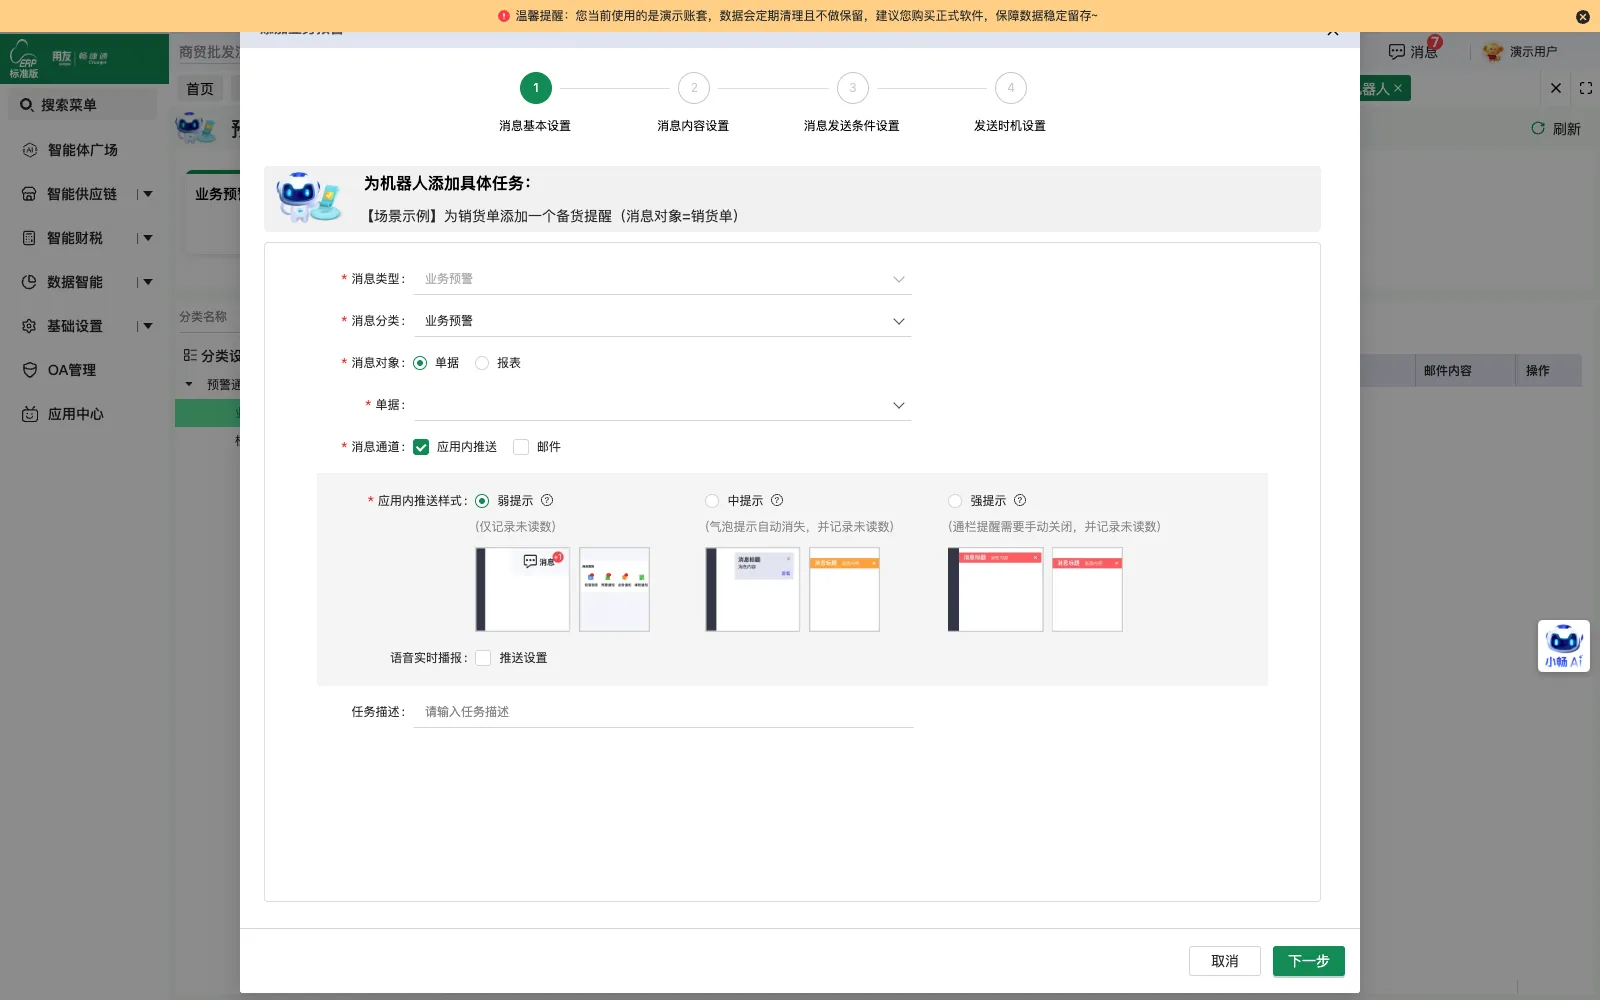
扫码点餐与先付款流程
餐饮业务部署扫码点餐,客户扫码后先完成在线付款,厨房通过小票打印机接收订单并上菜。
-
称重打印与收银结算
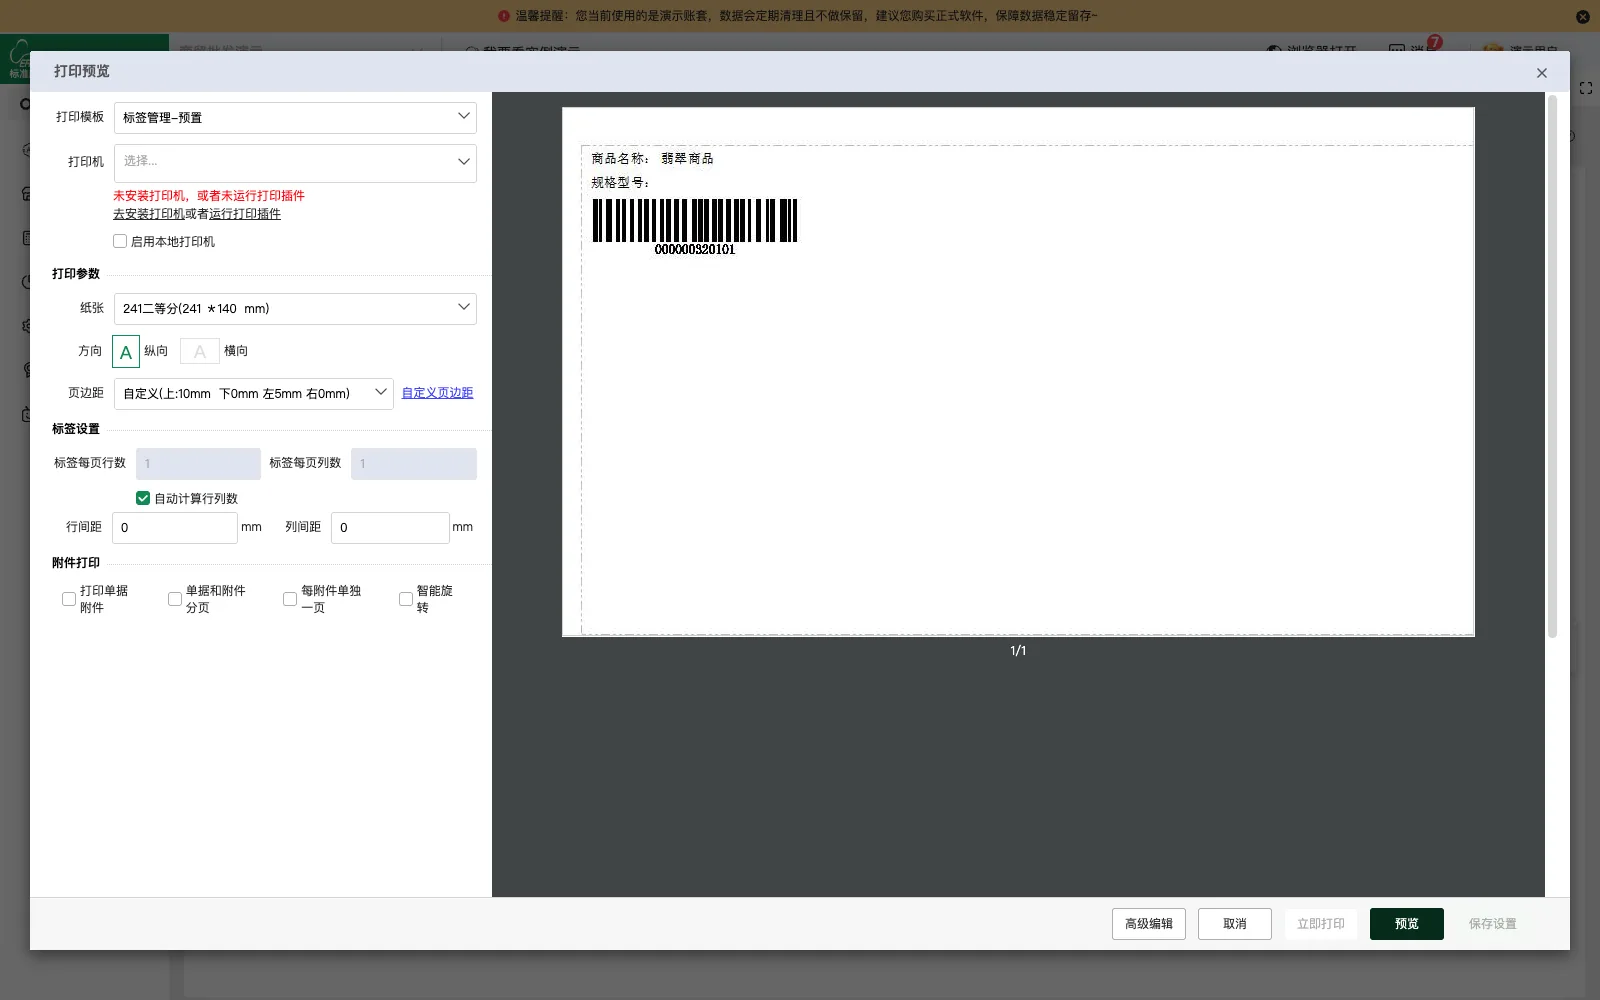
配置称重打印一体方案,生鲜区称重打码后统一到收银台结算,支持在线收款方式收款。
-
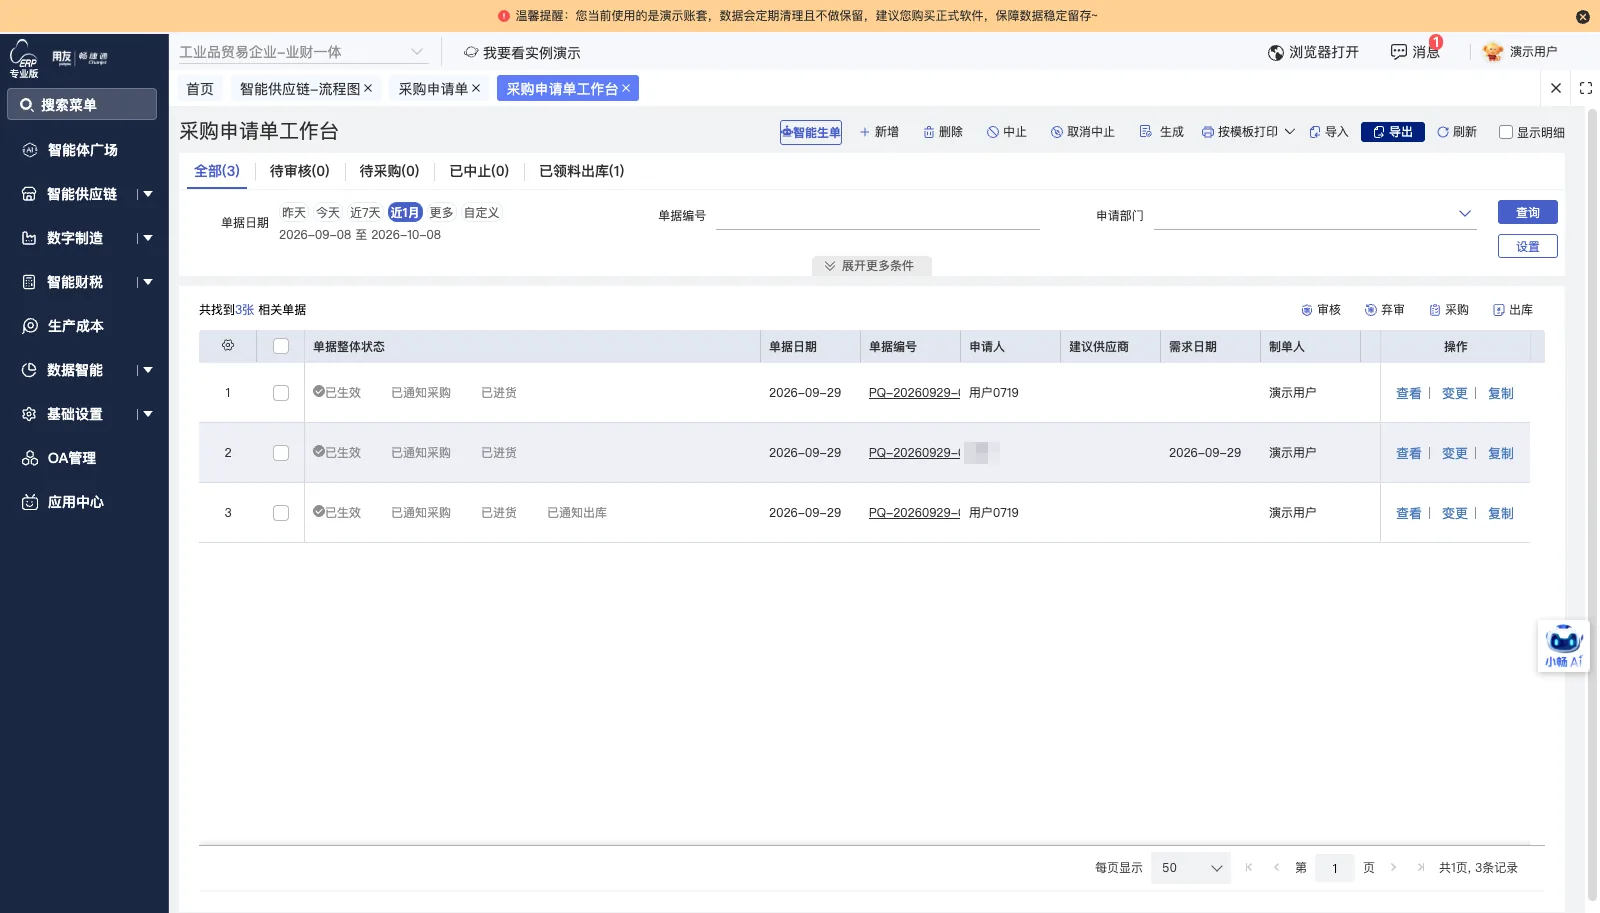
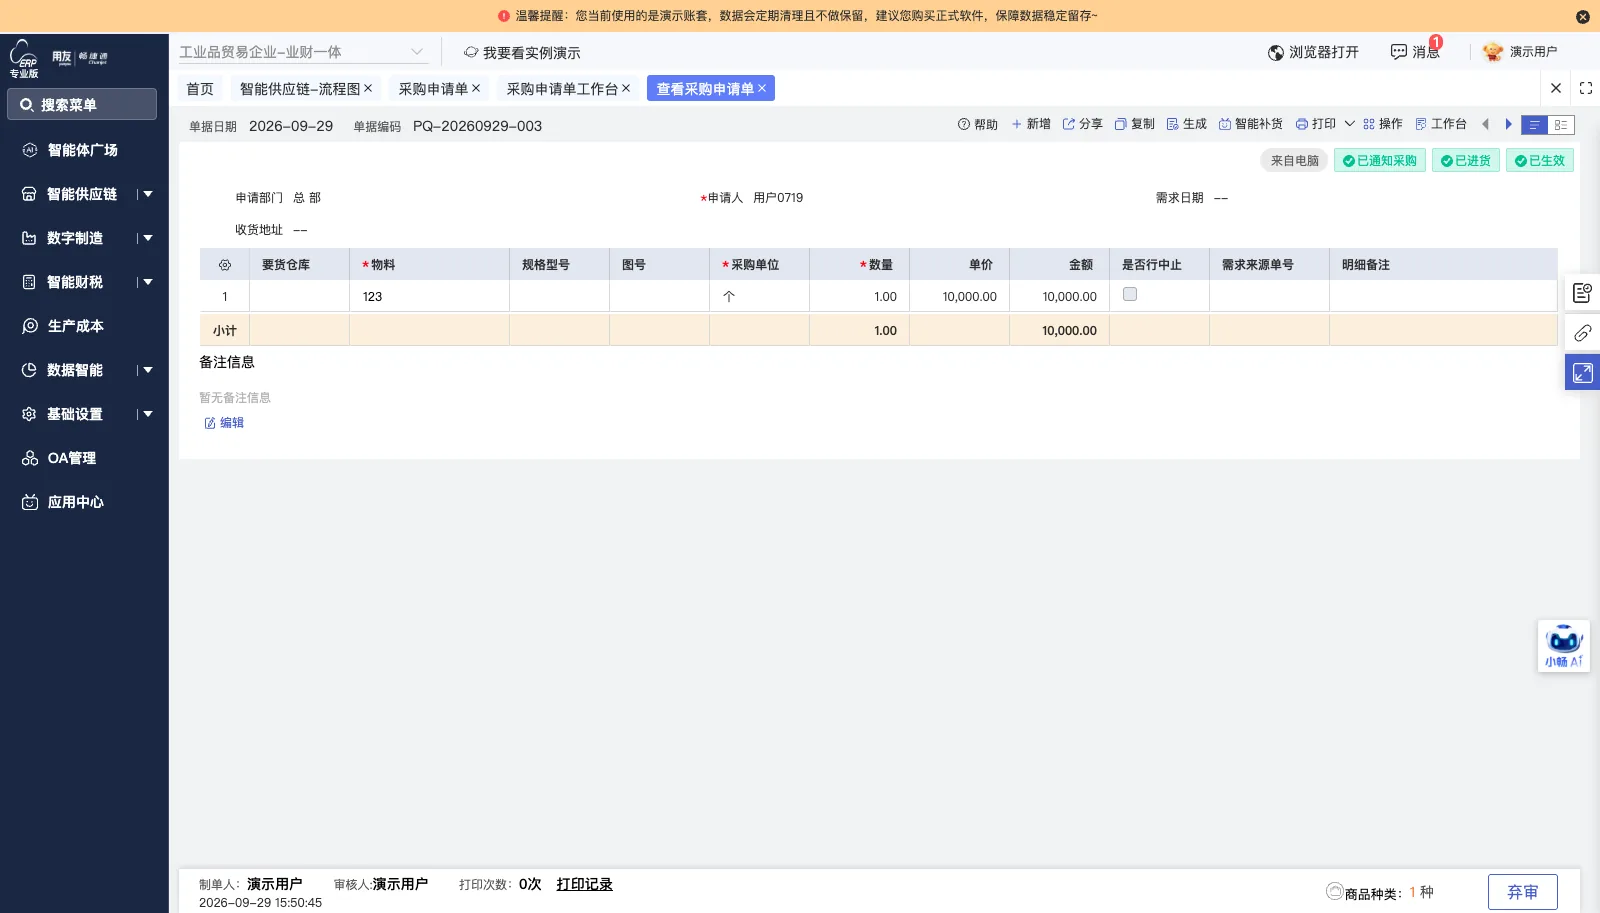
批发分开流程与成本核算
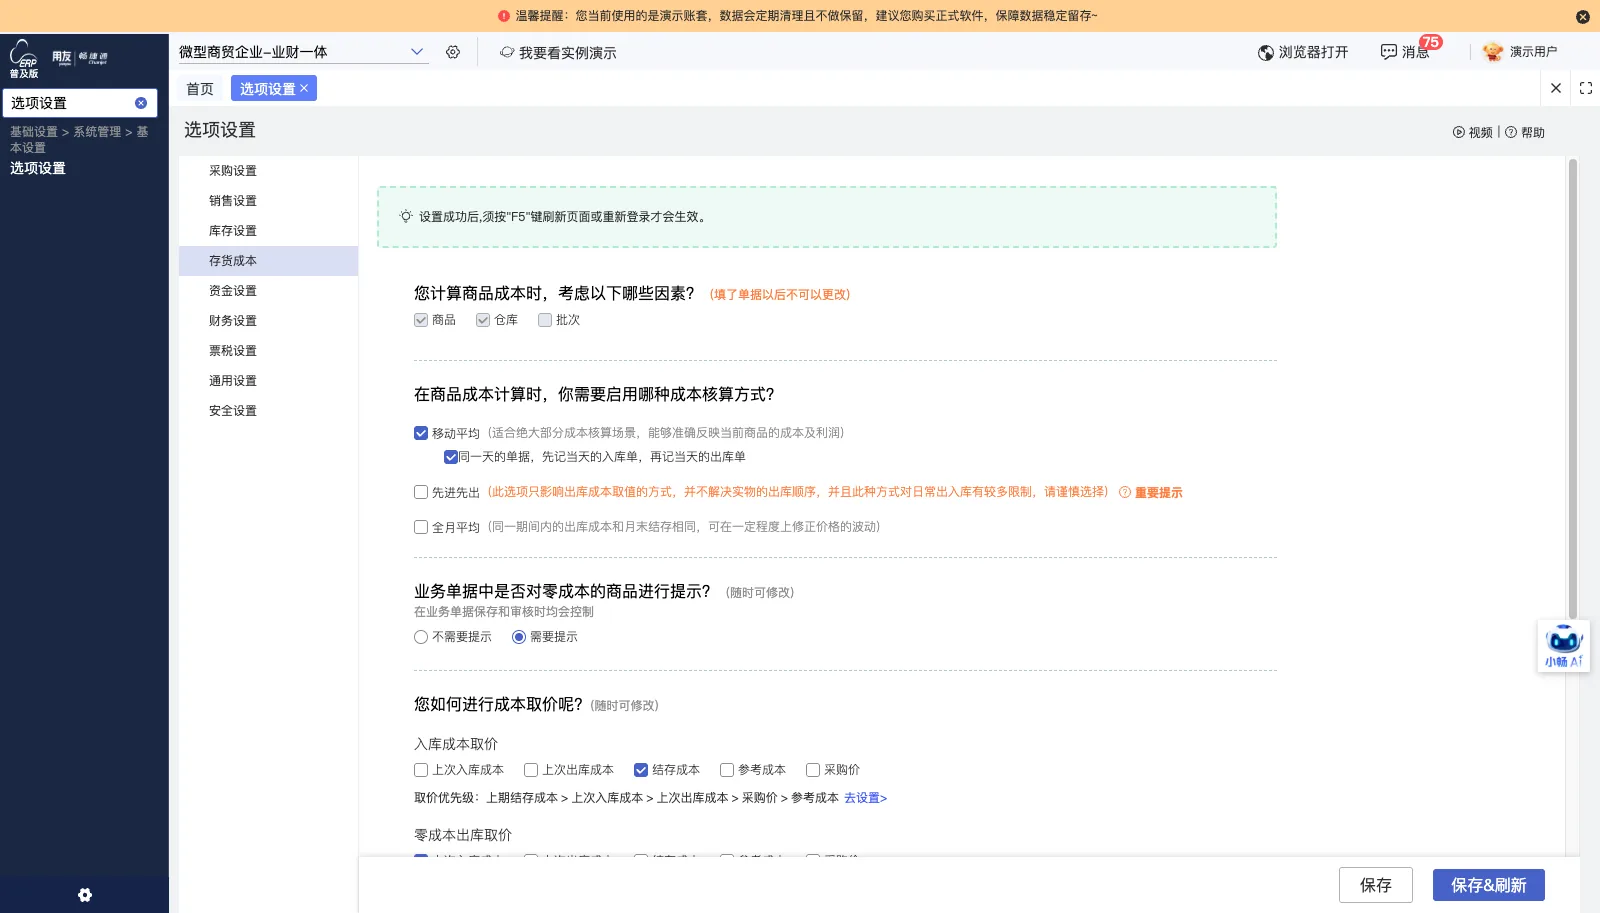
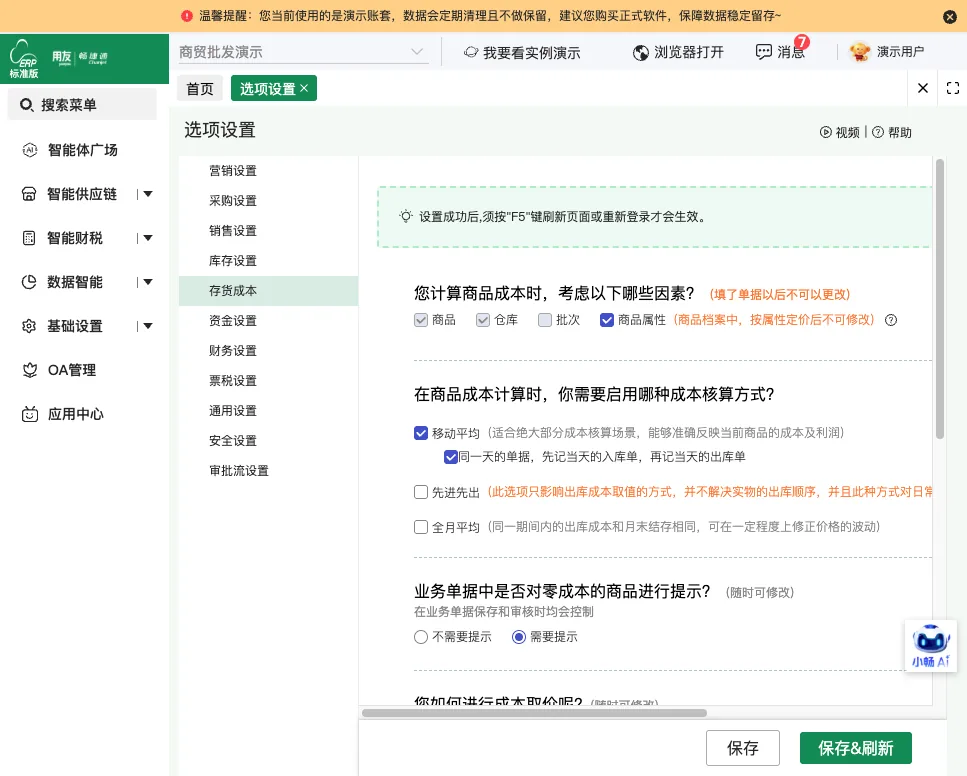
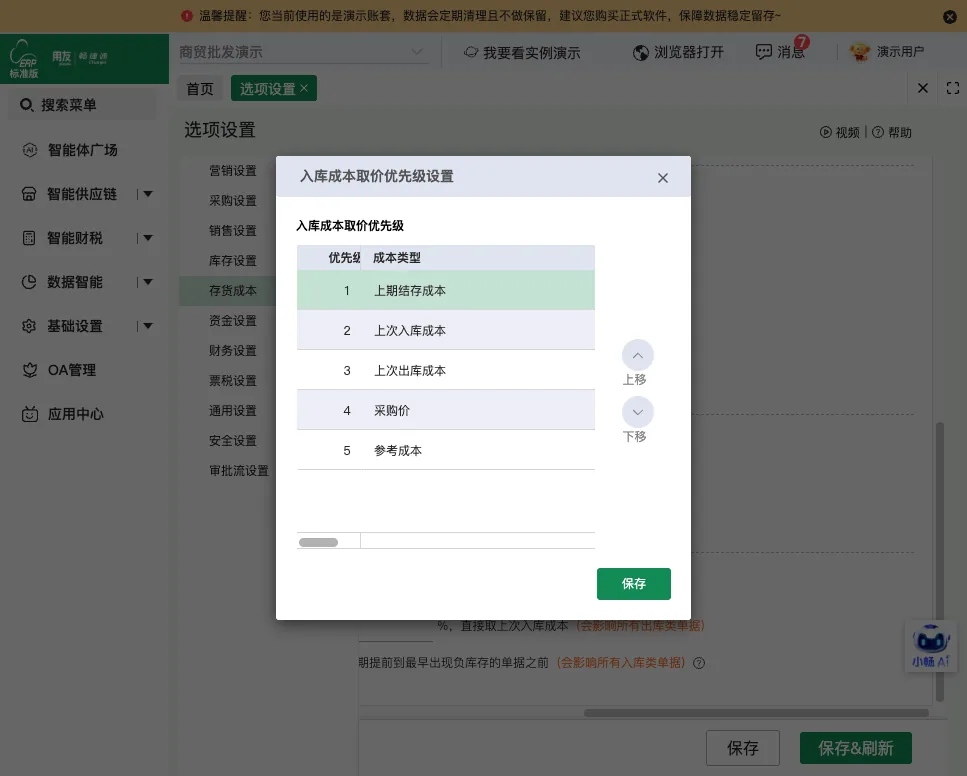
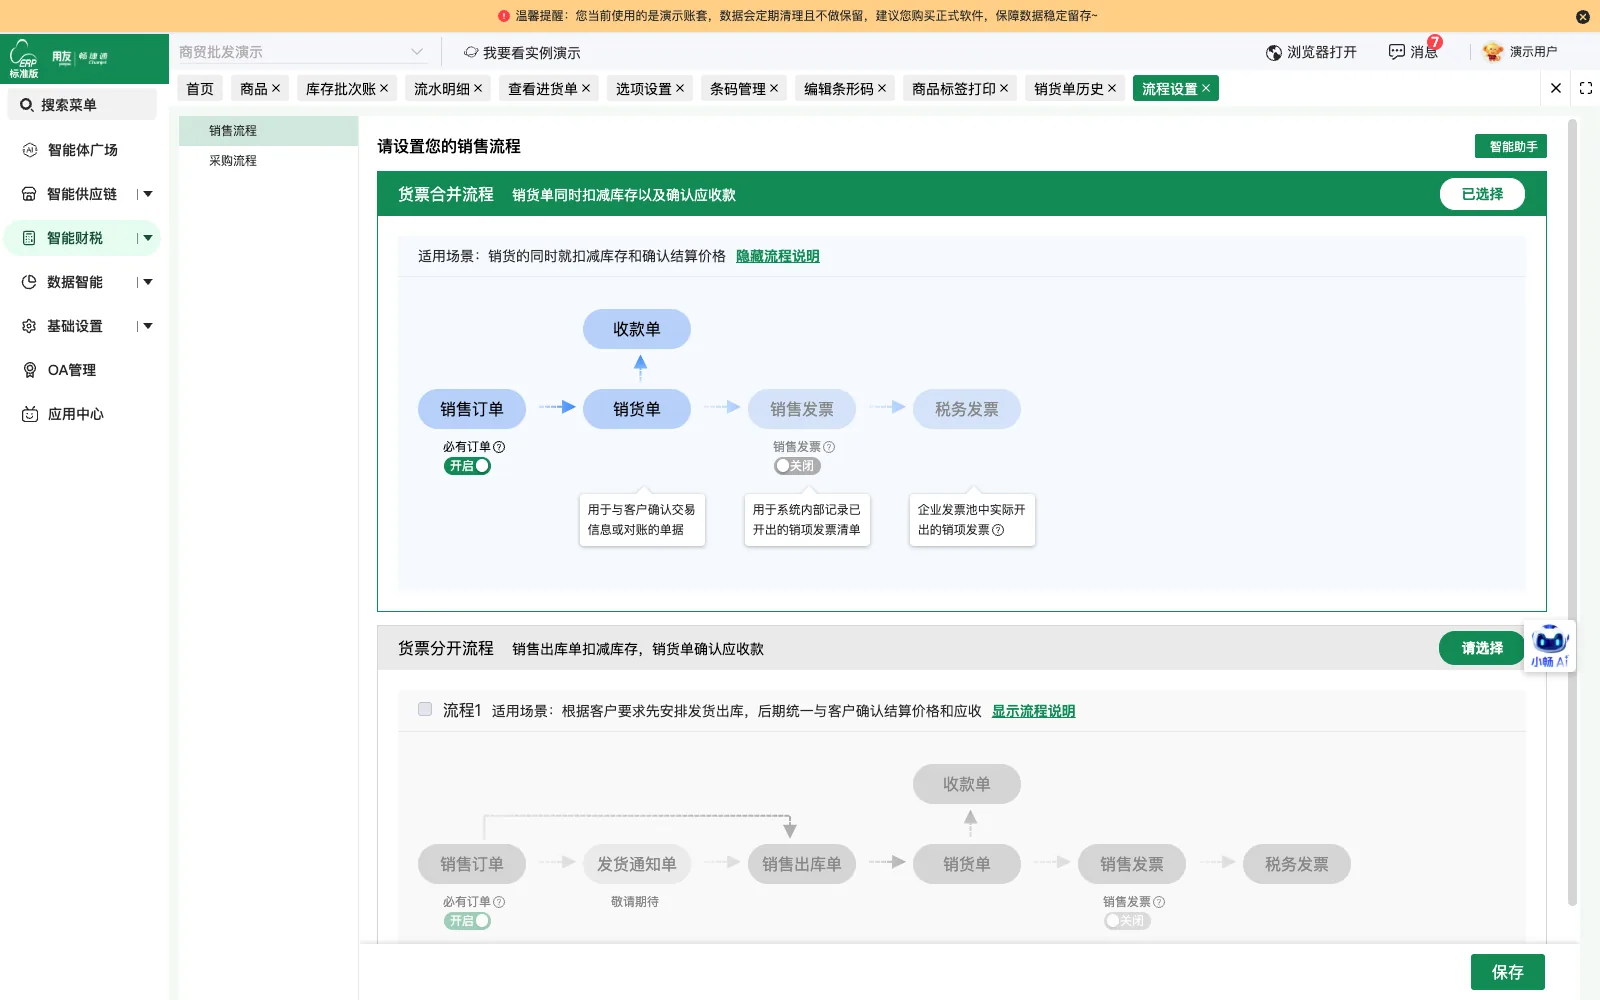
批发业务采用分开流程,按销售订单到销货单流转,成本核算采用移动平均法。
-
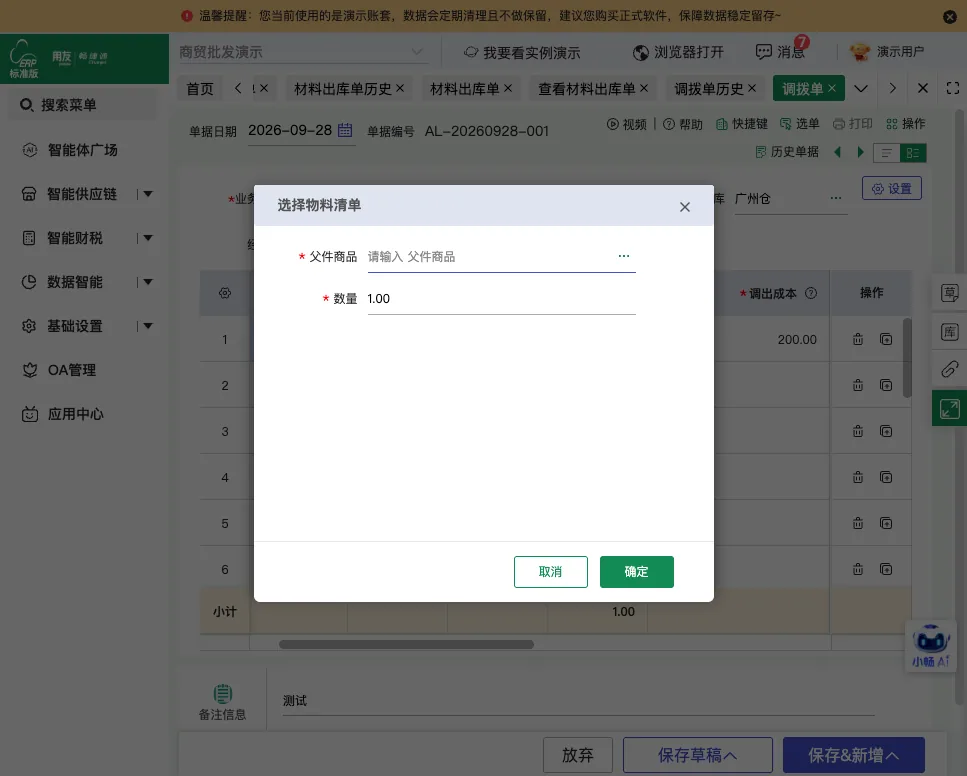
活禽宰杀与猪肉拆卸核算
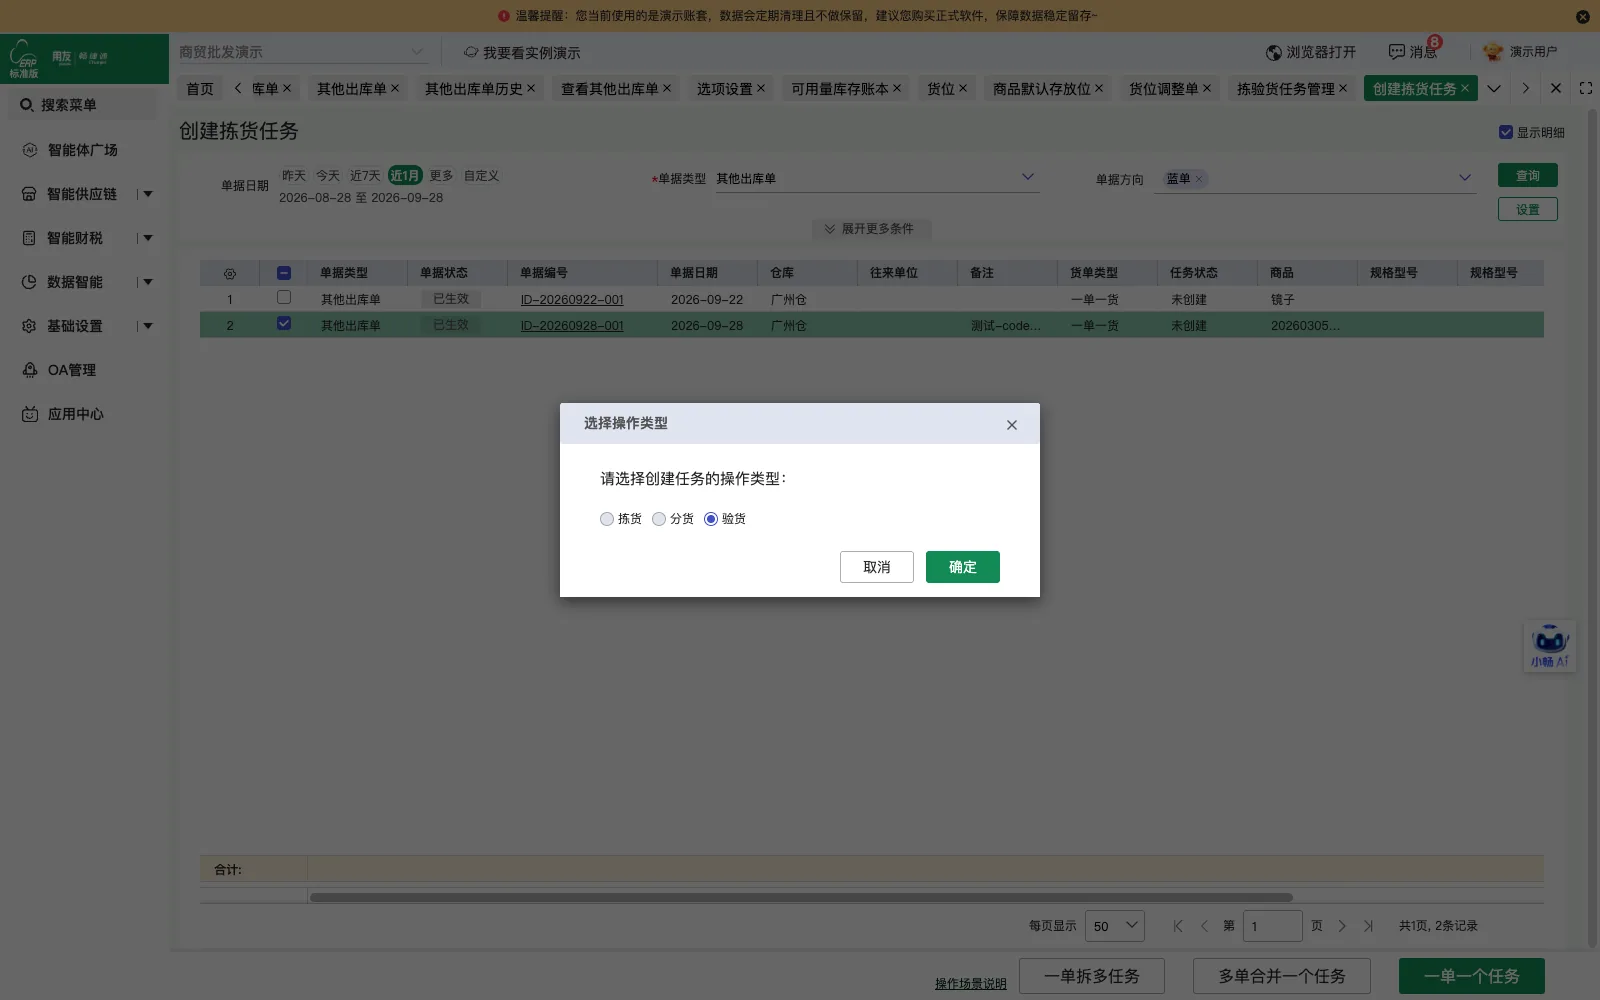
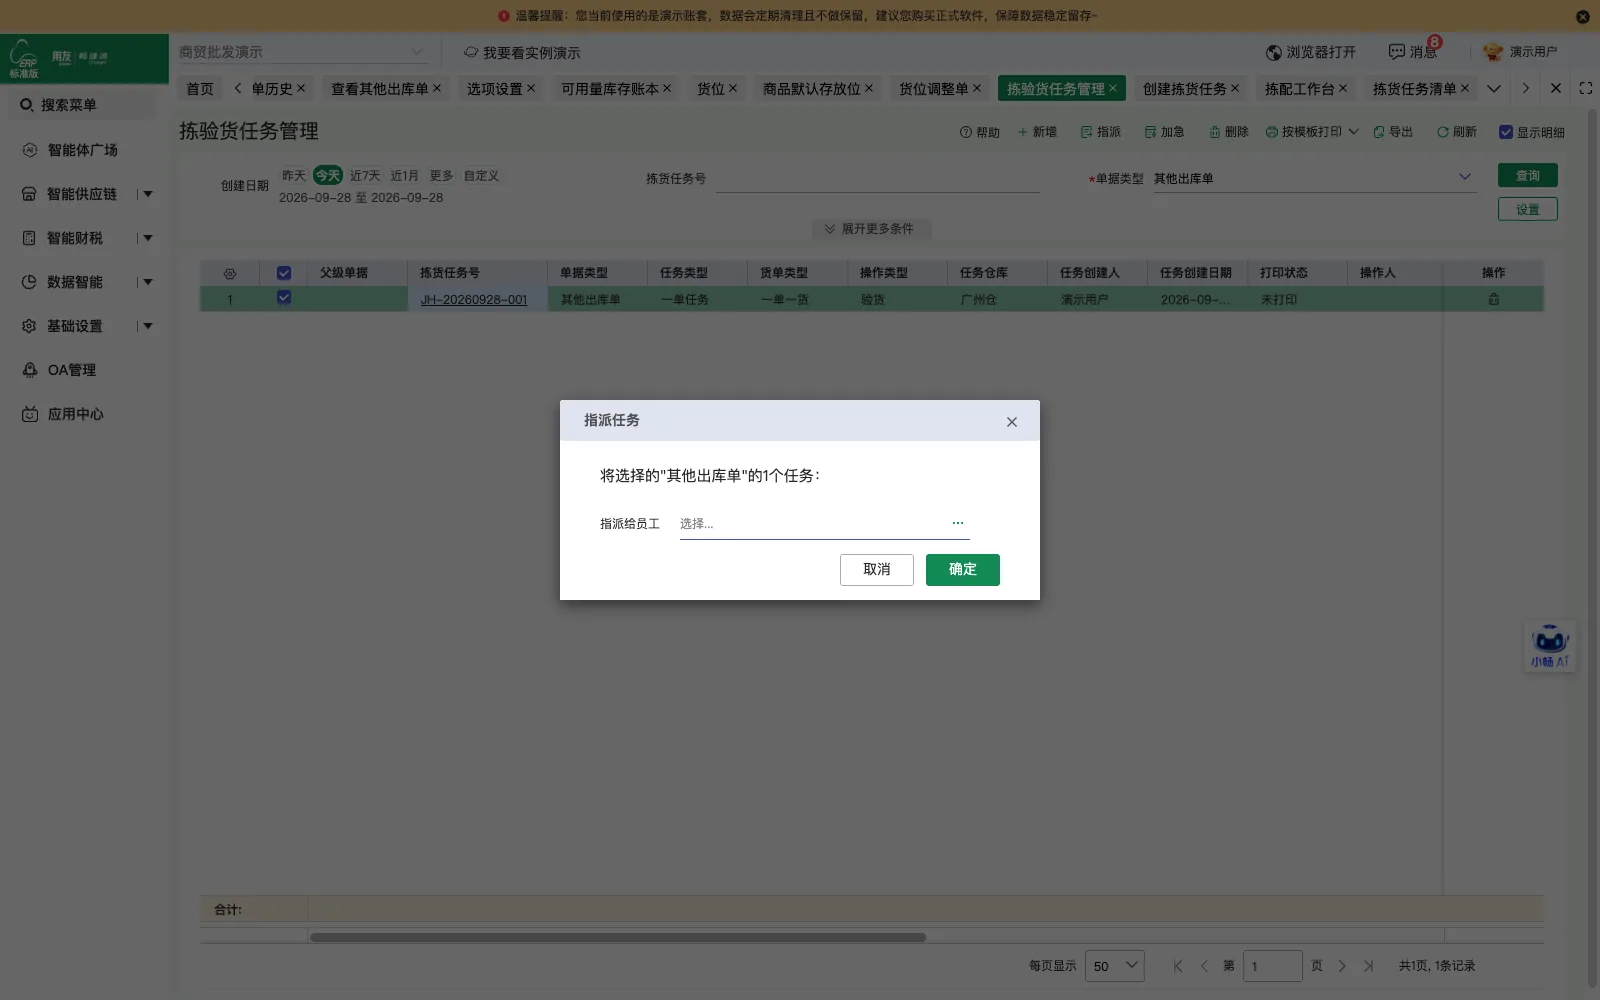
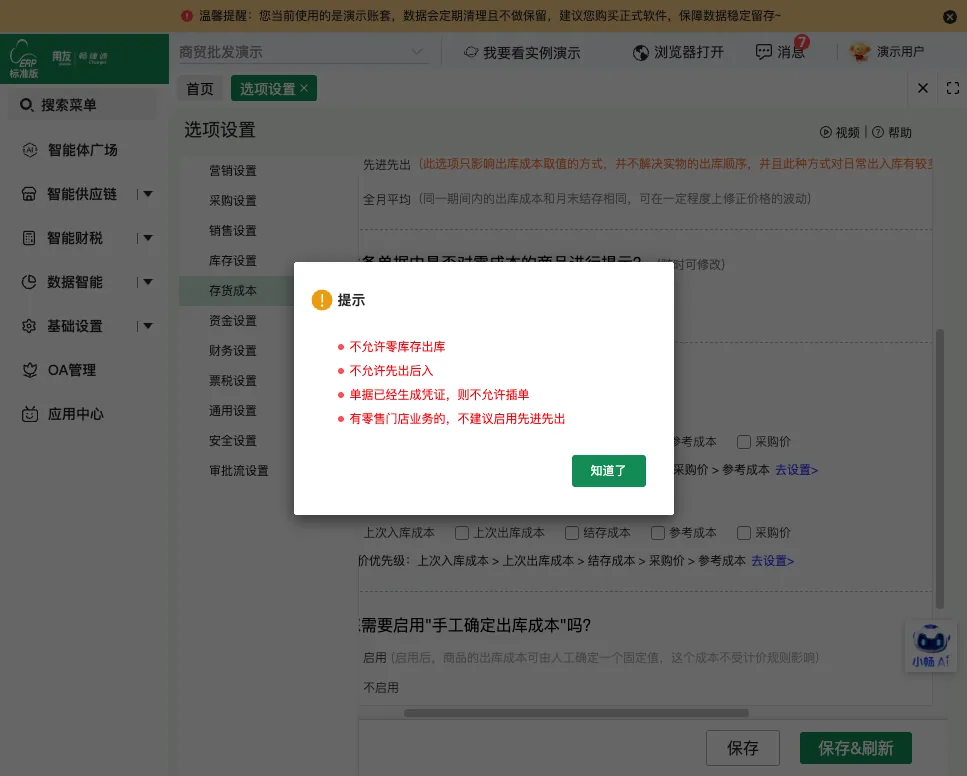
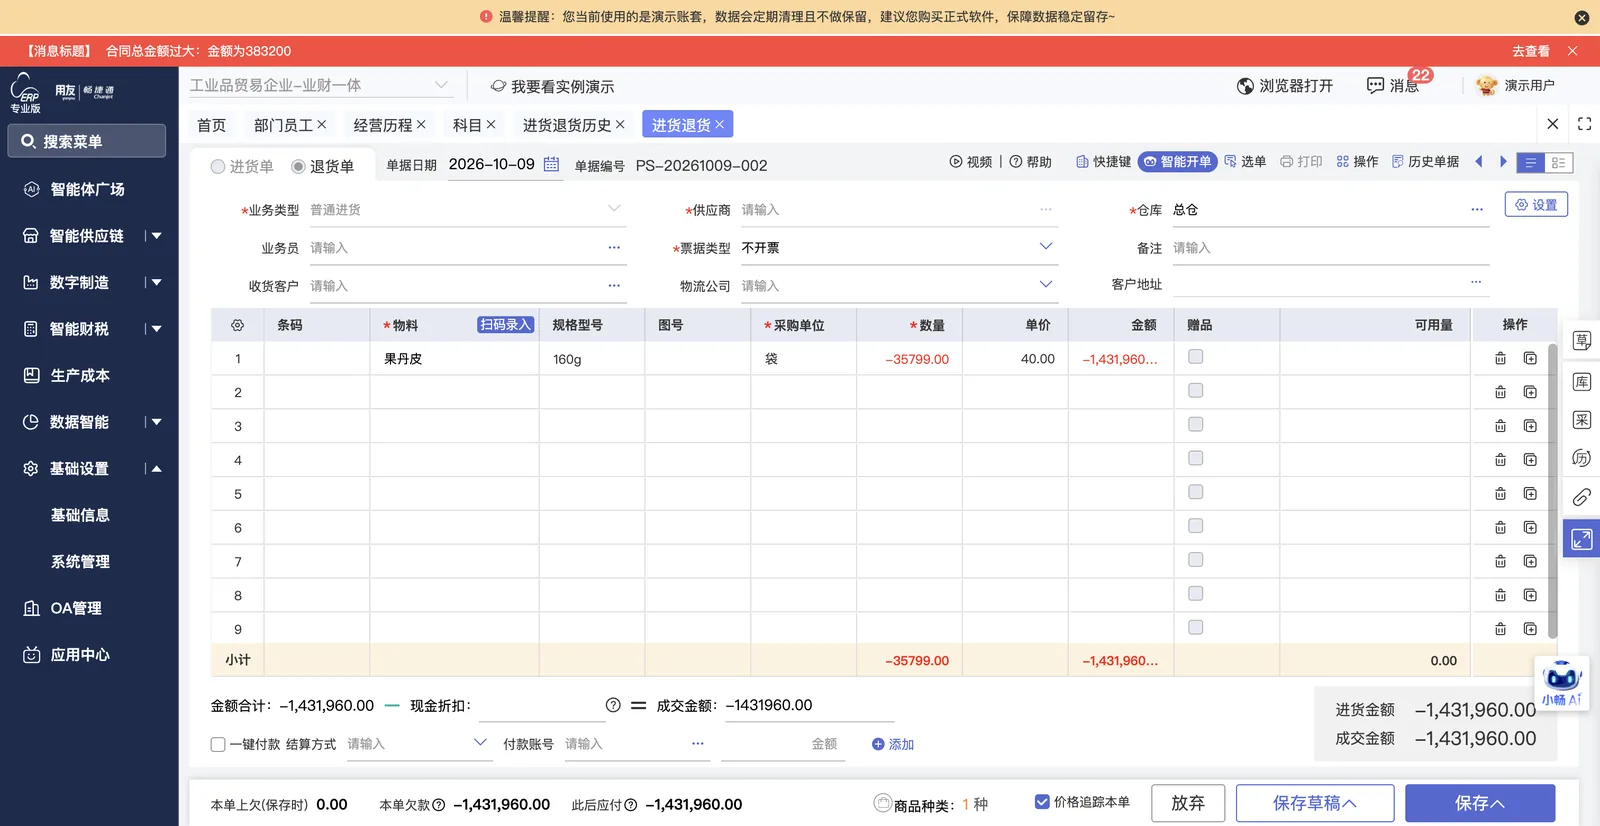
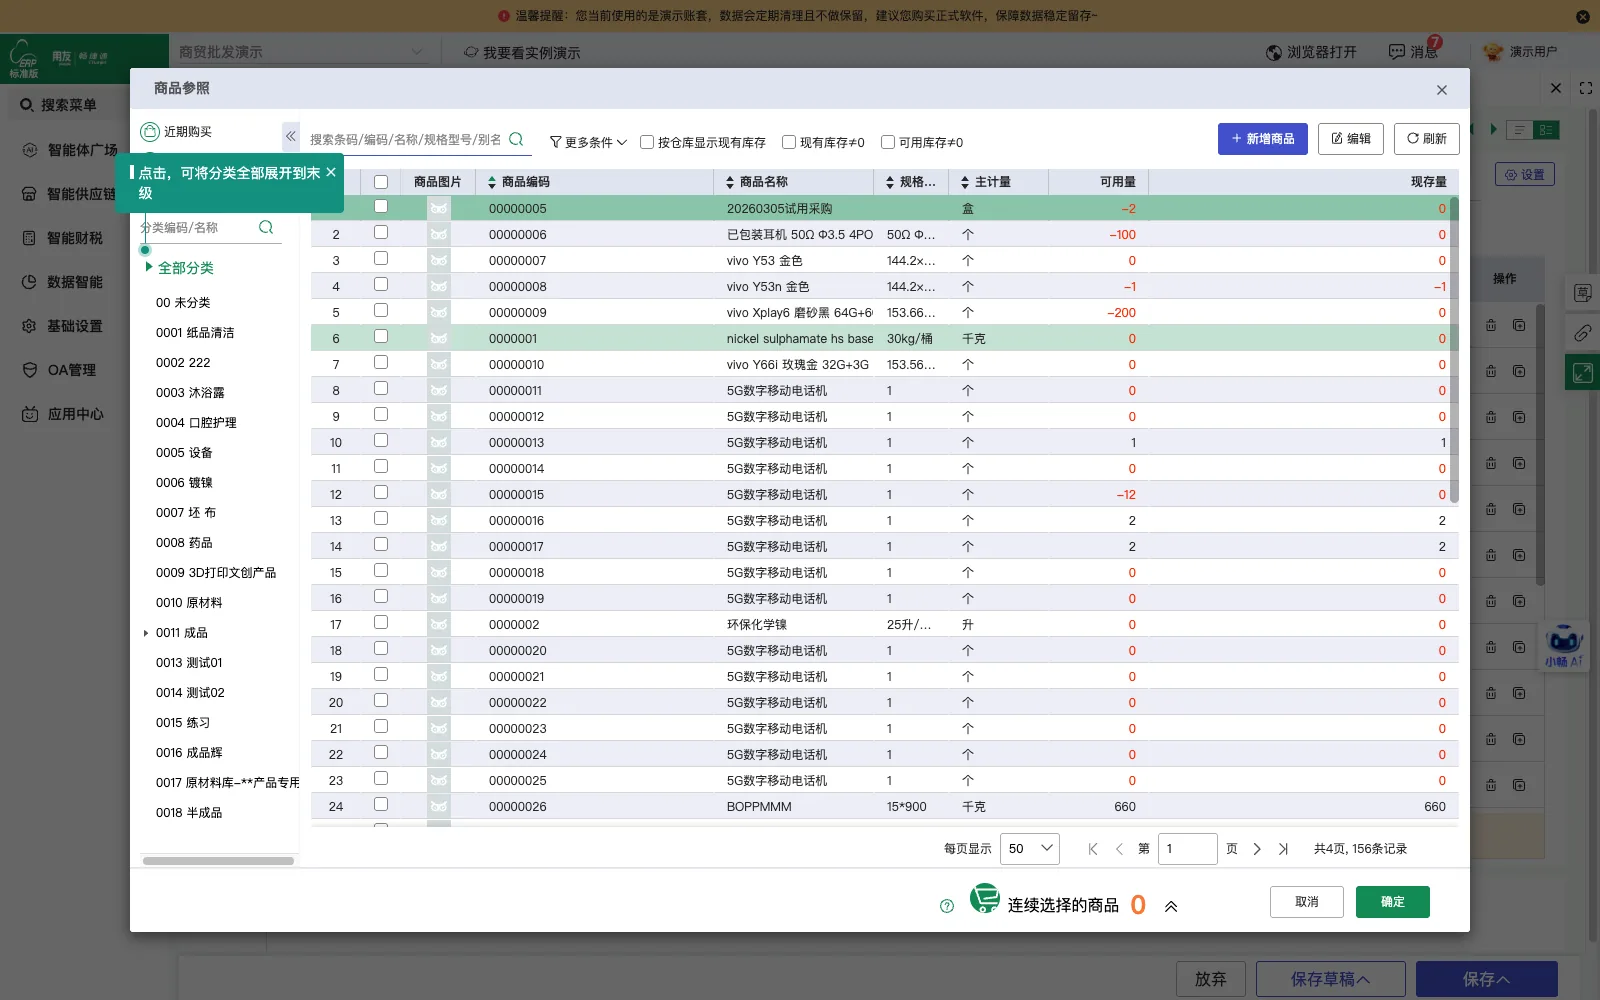
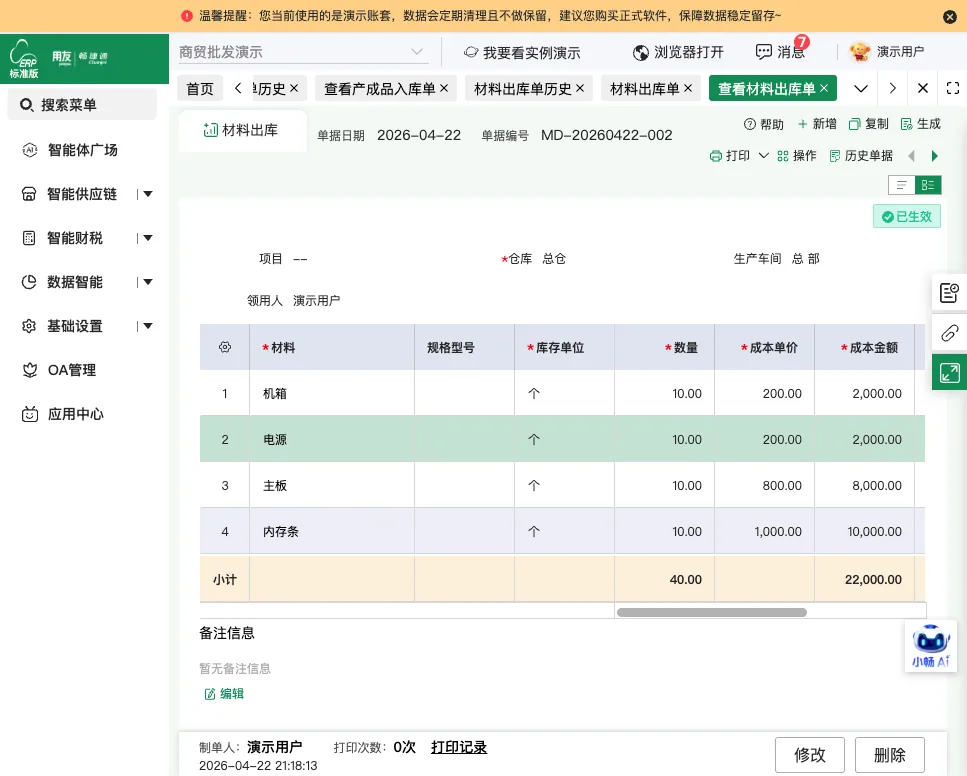
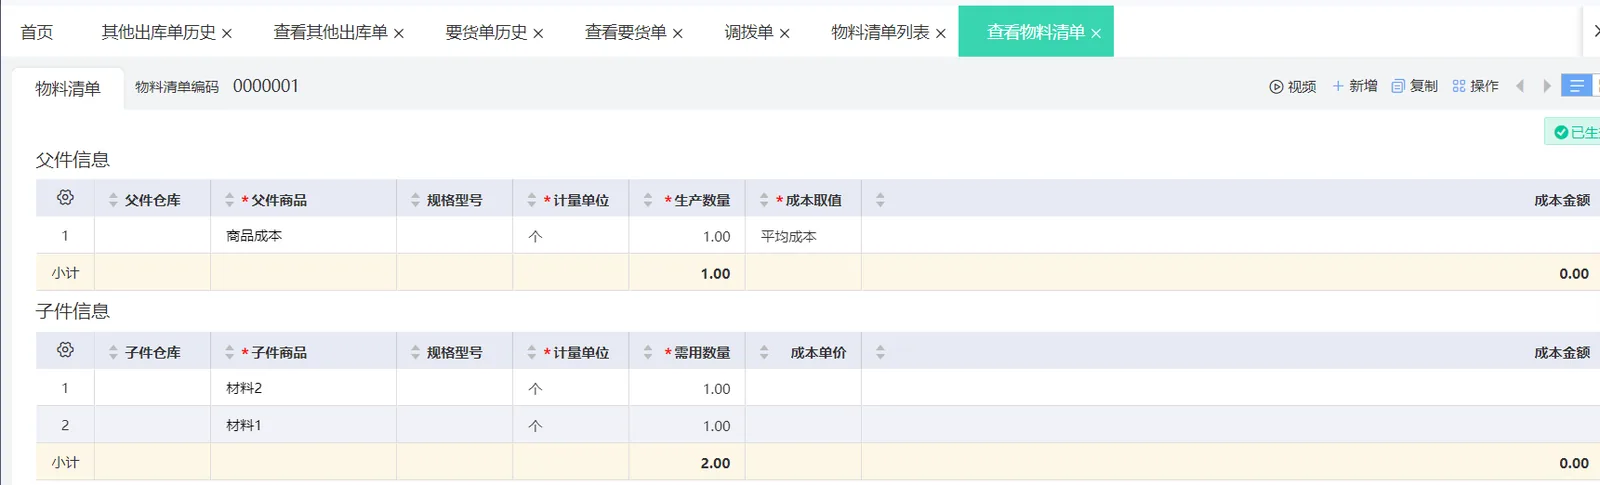
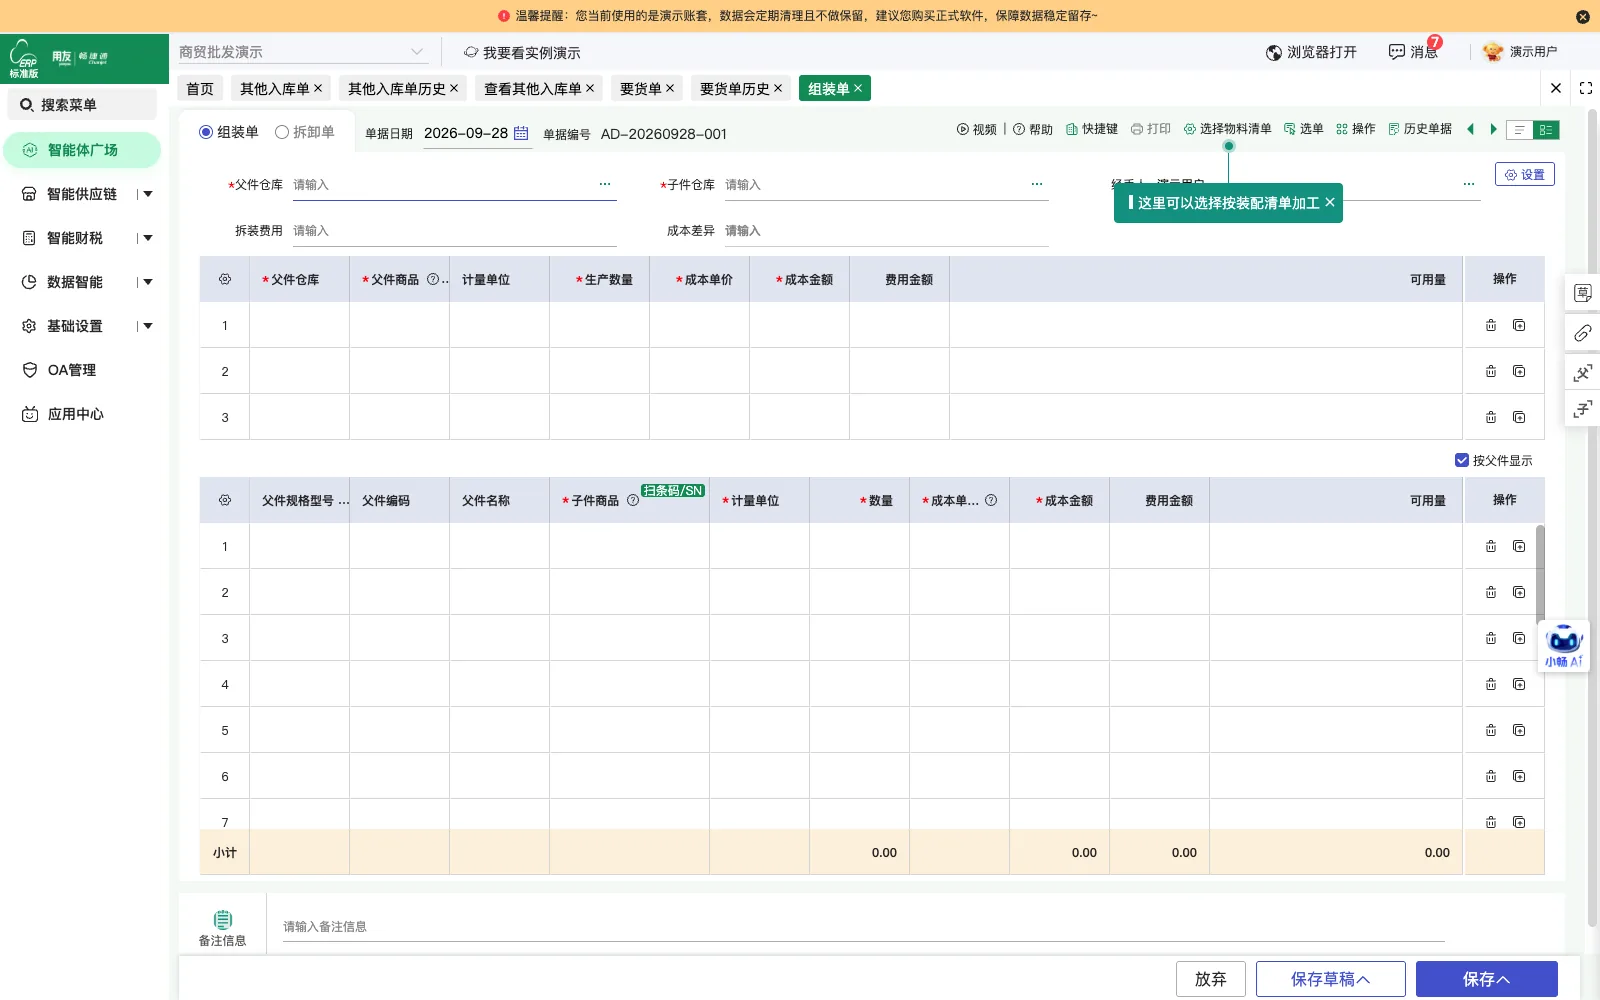
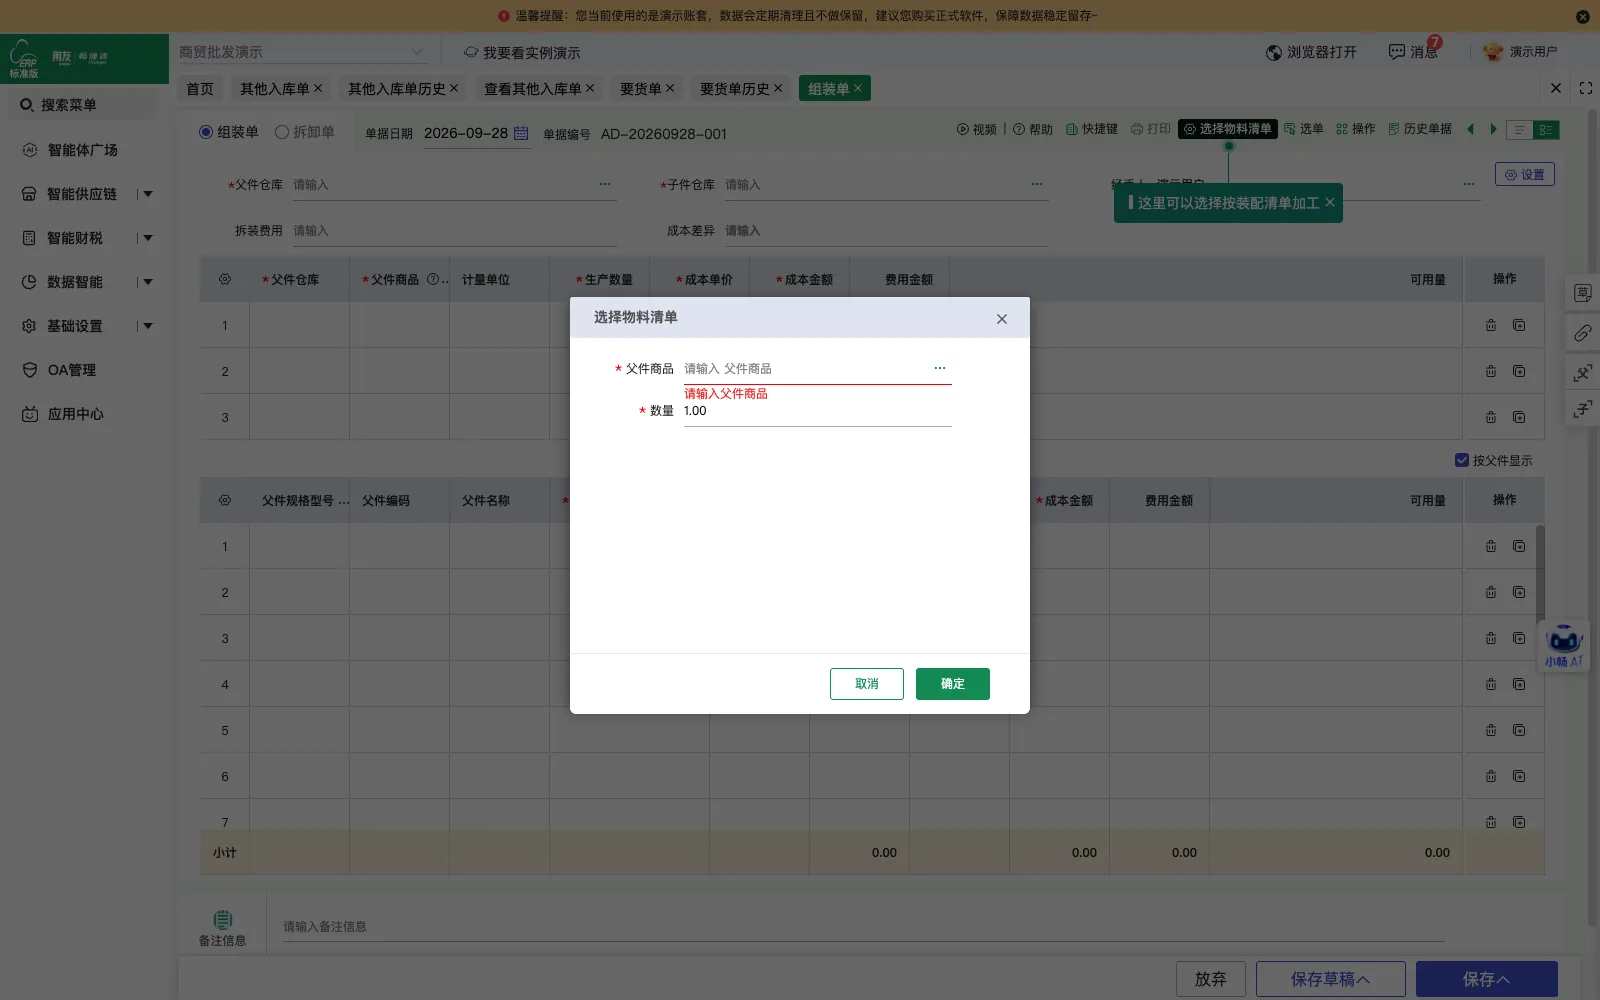
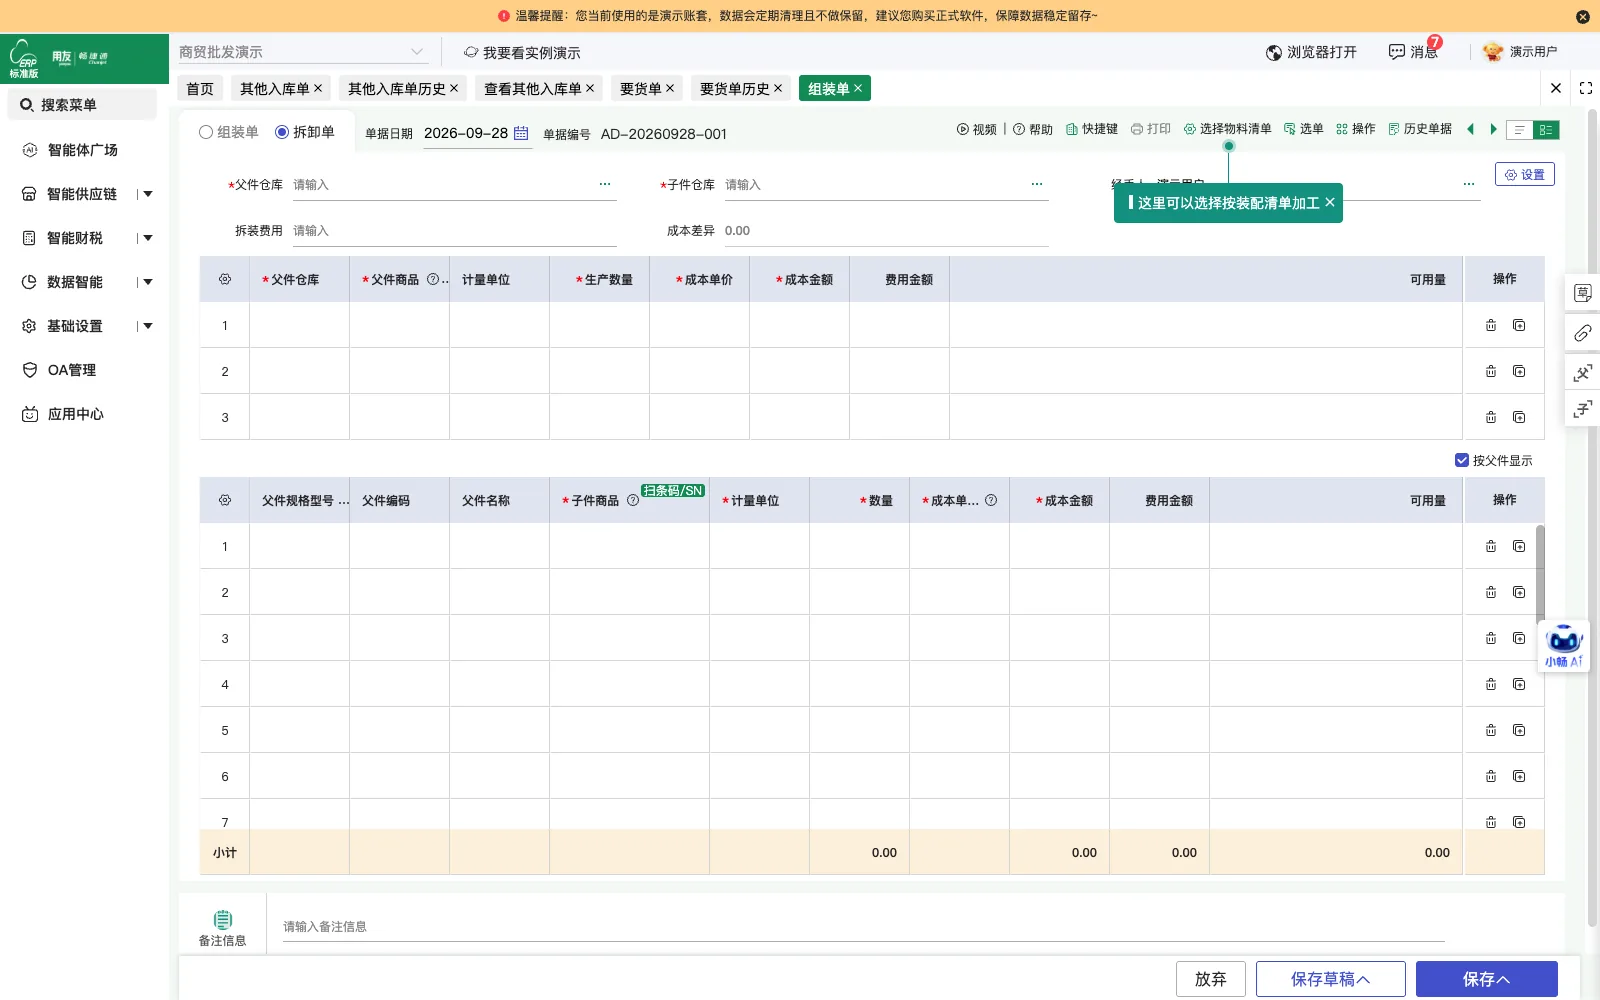
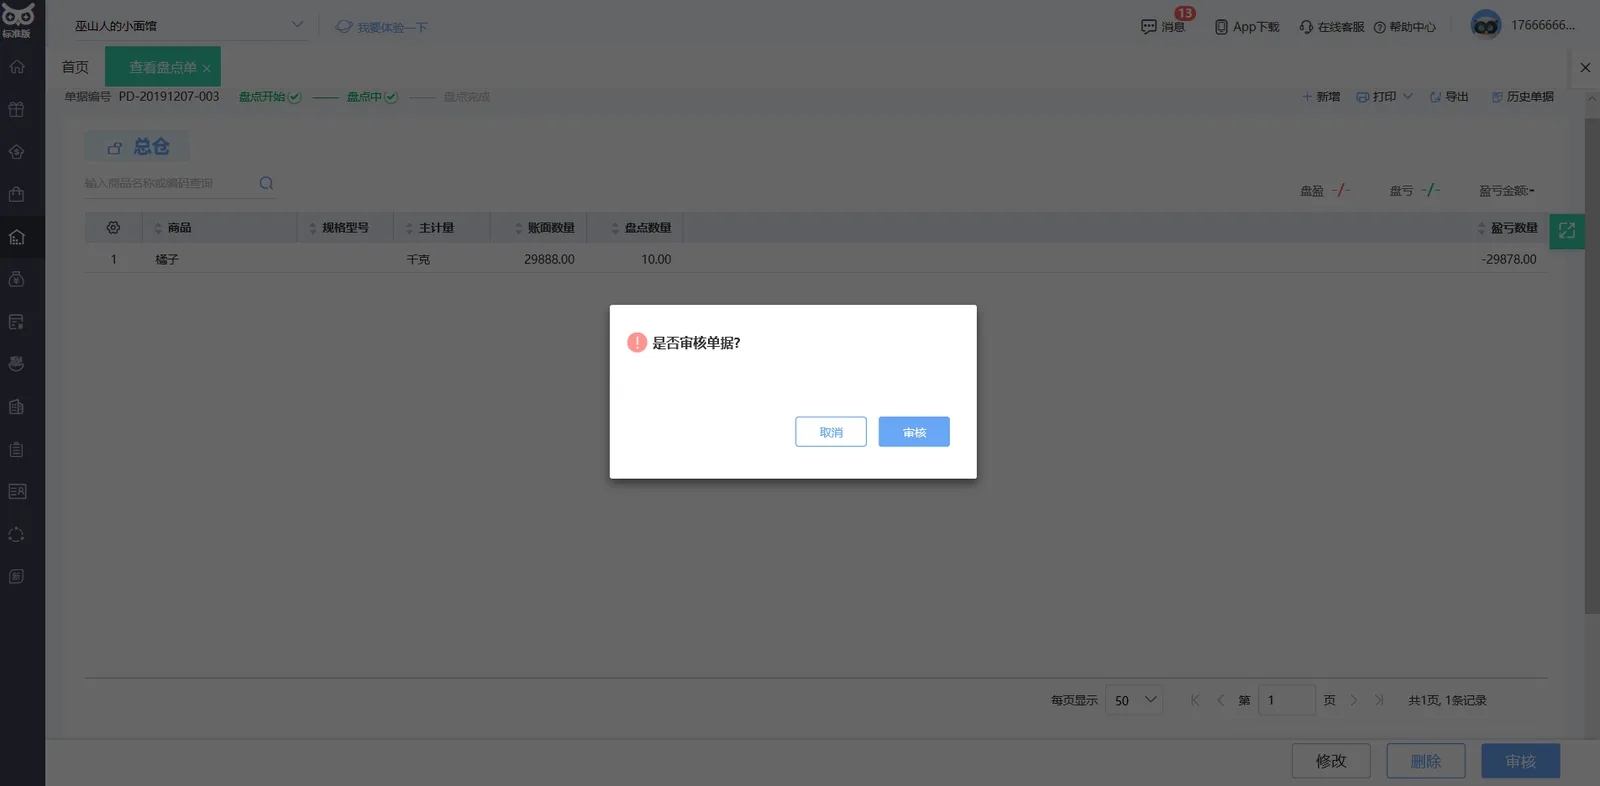
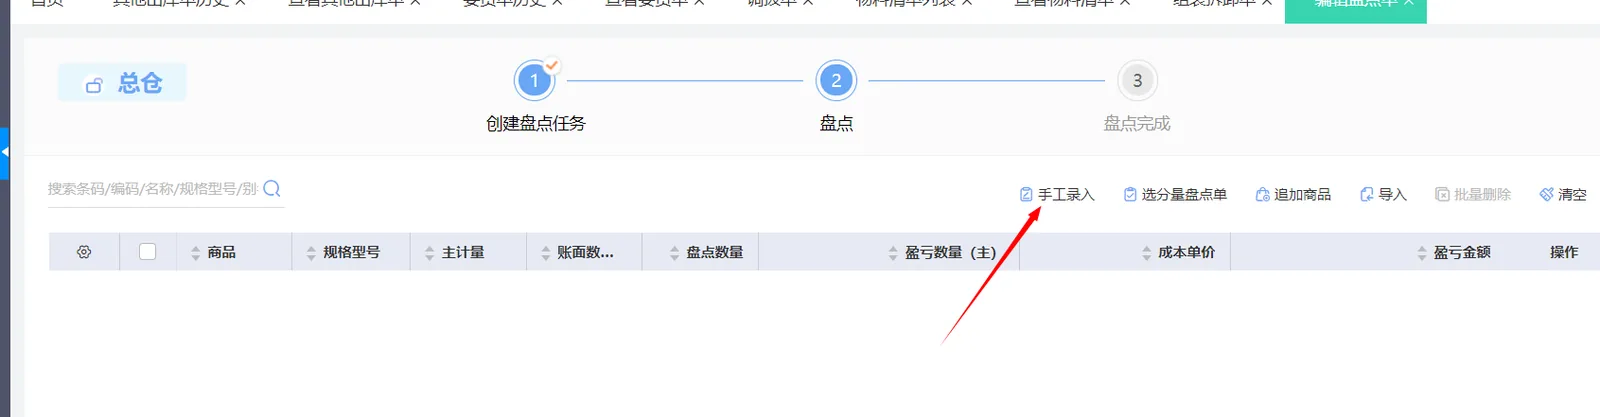
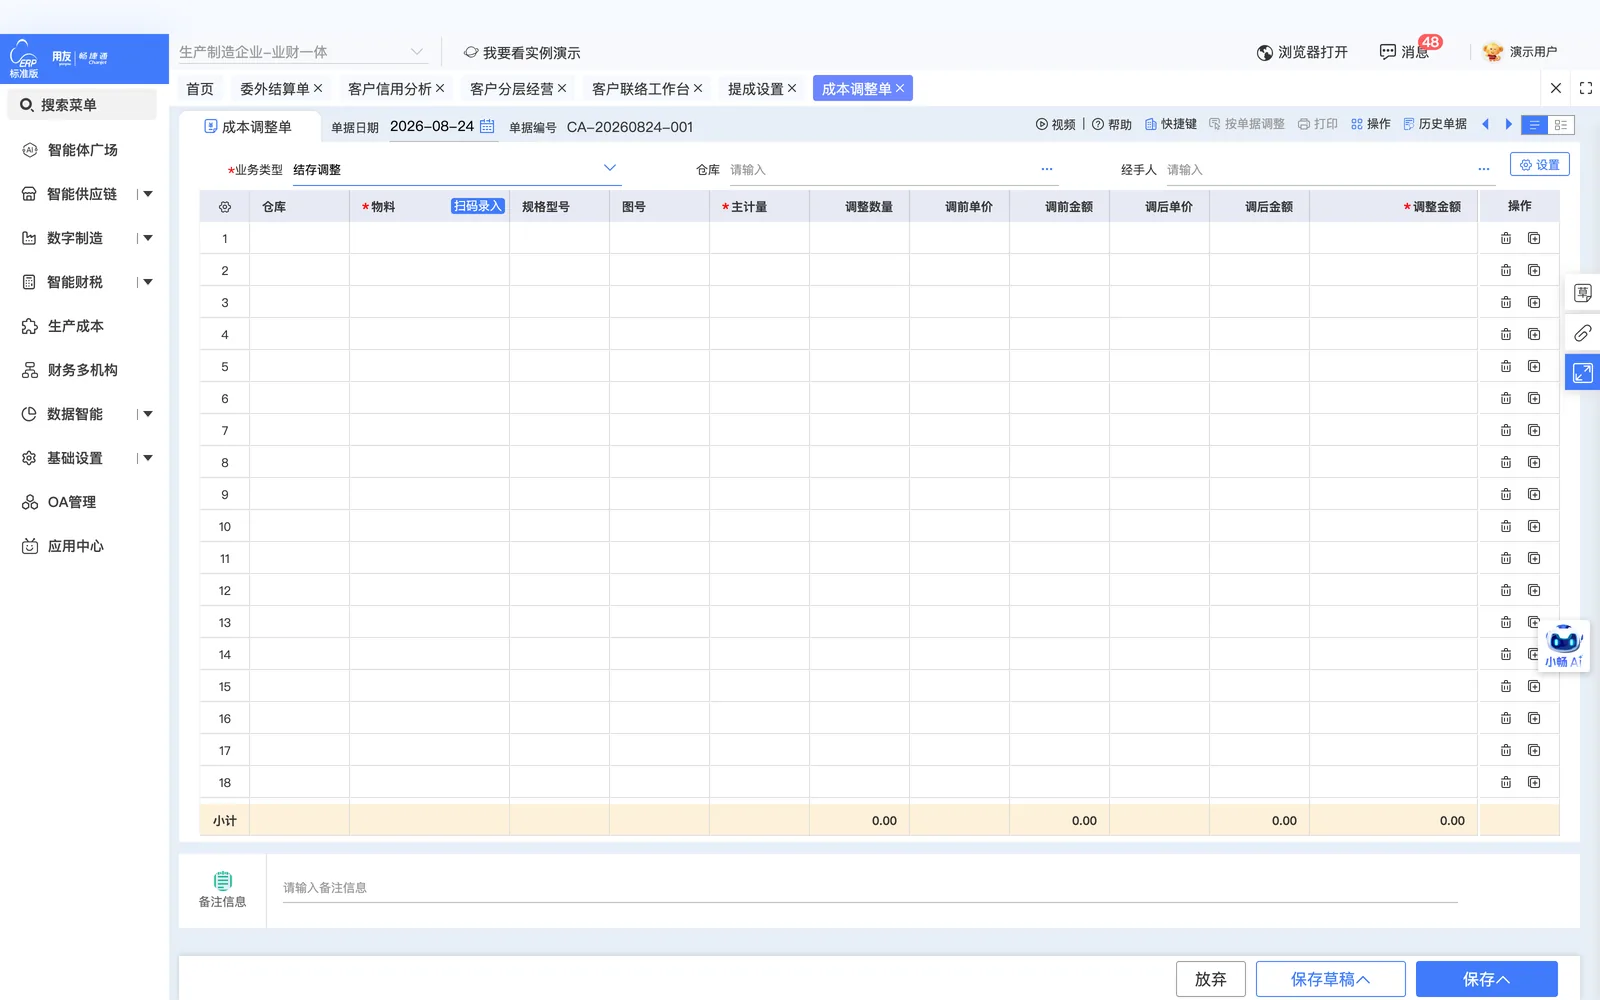
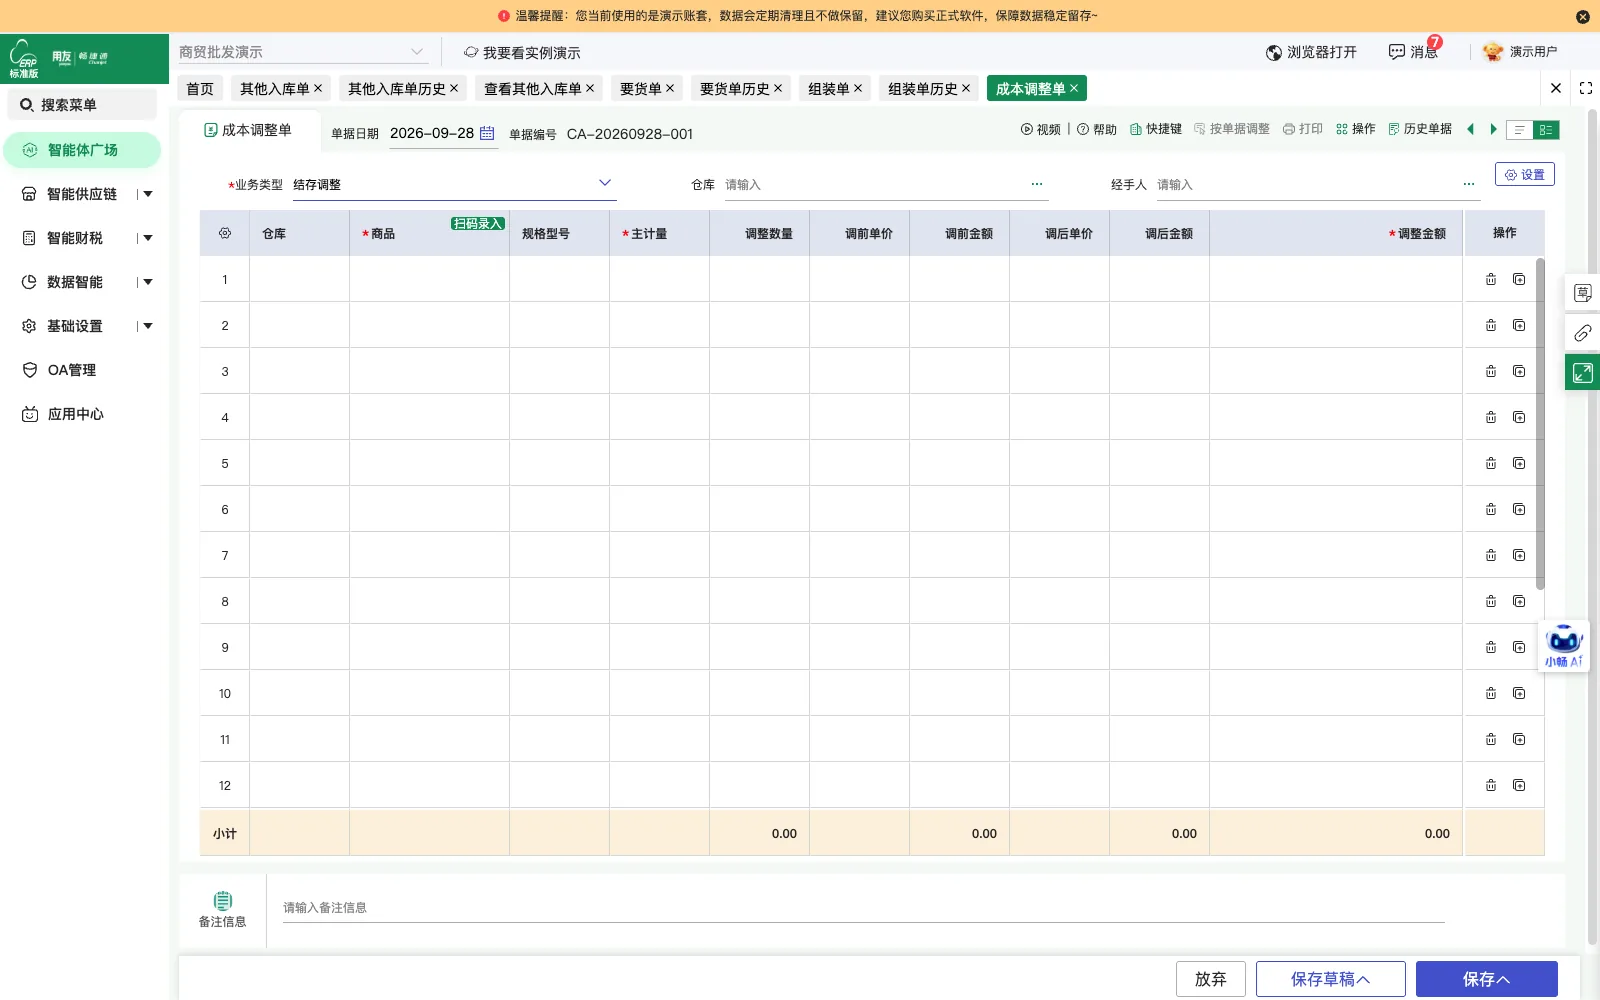
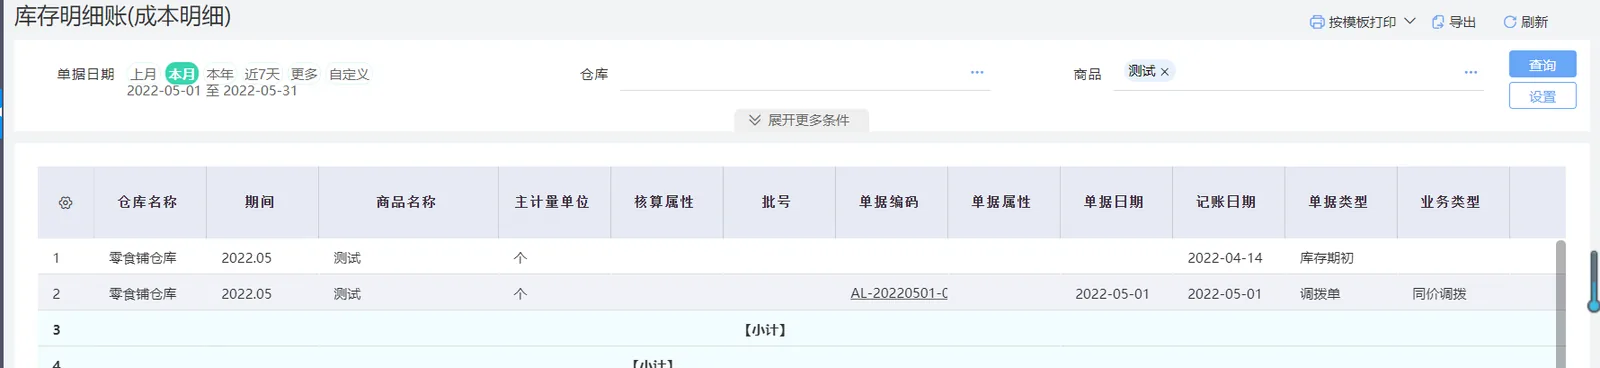
通过拆卸单记录活禽宰杀,将活禽原料转换为鸡肉产品;每宰杀一头猪制作一张拆卸单记录各部位实际重量。
-
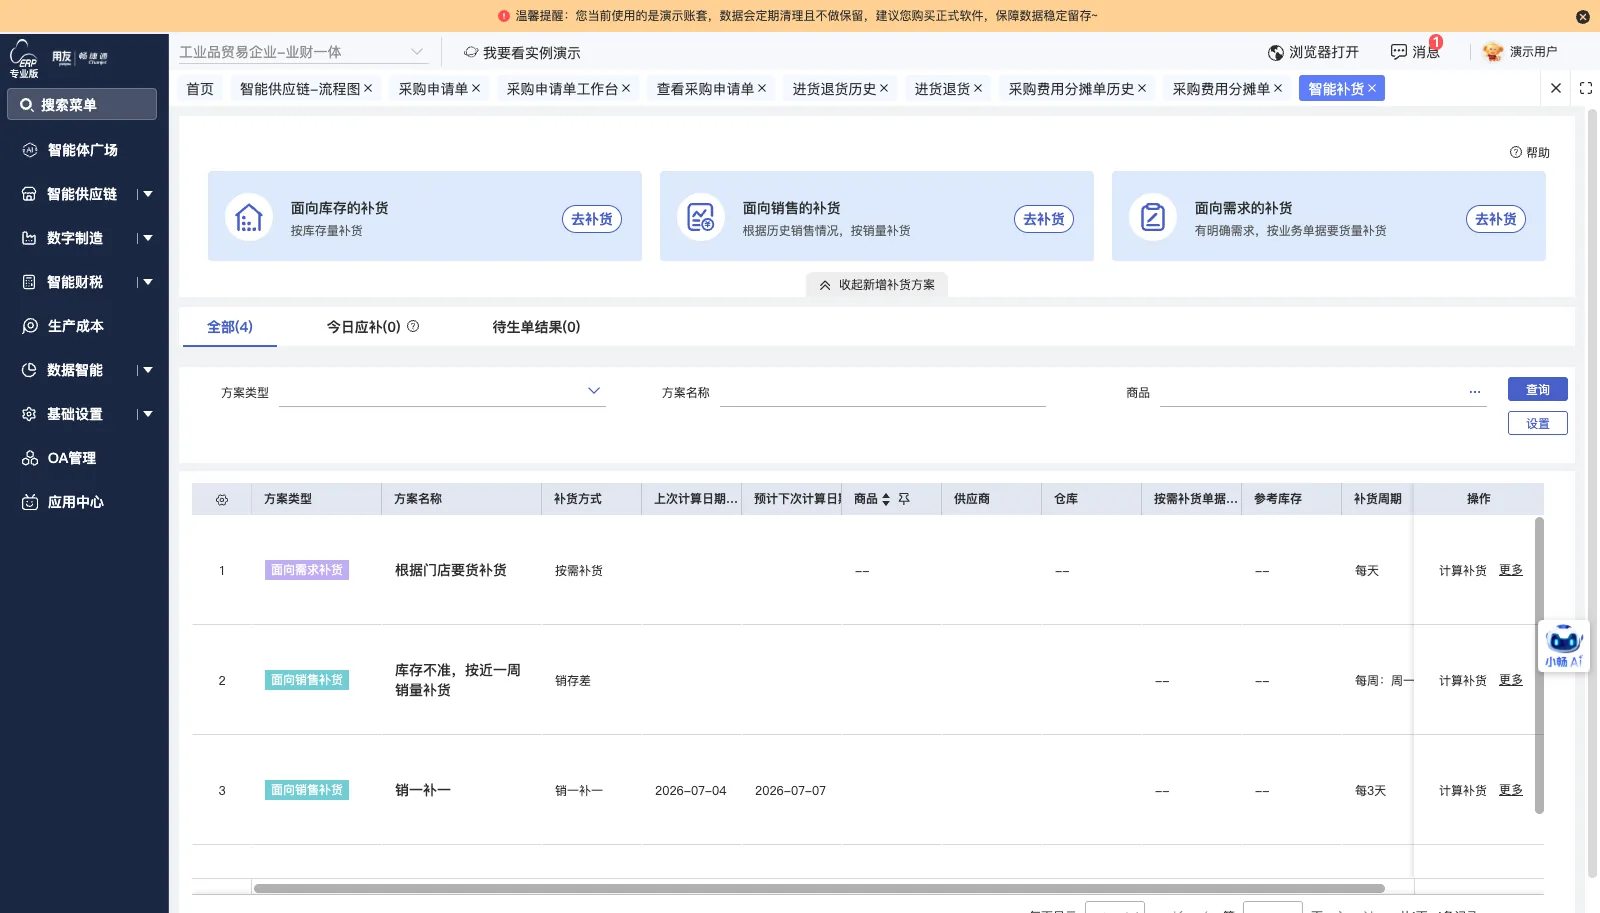
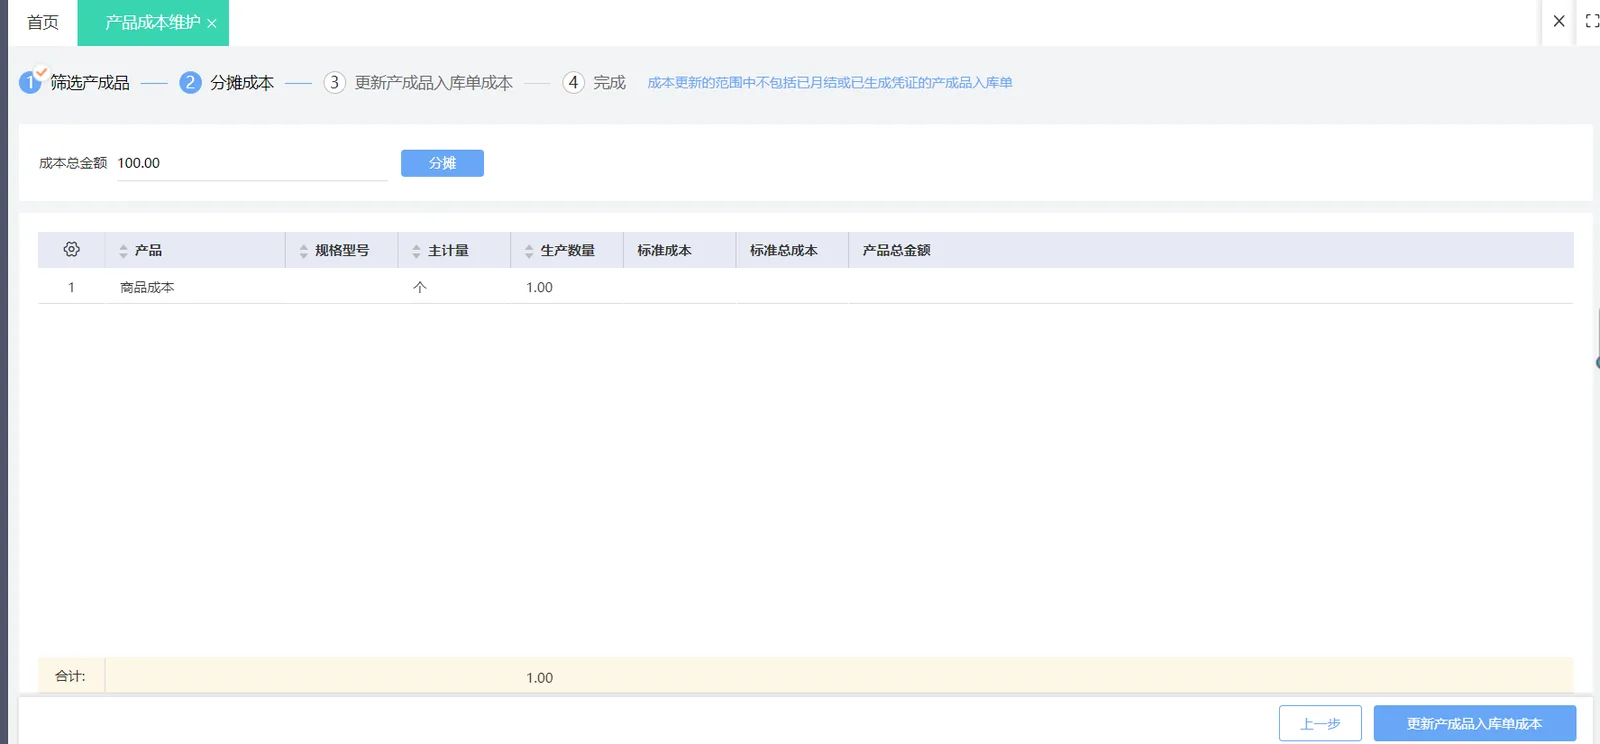
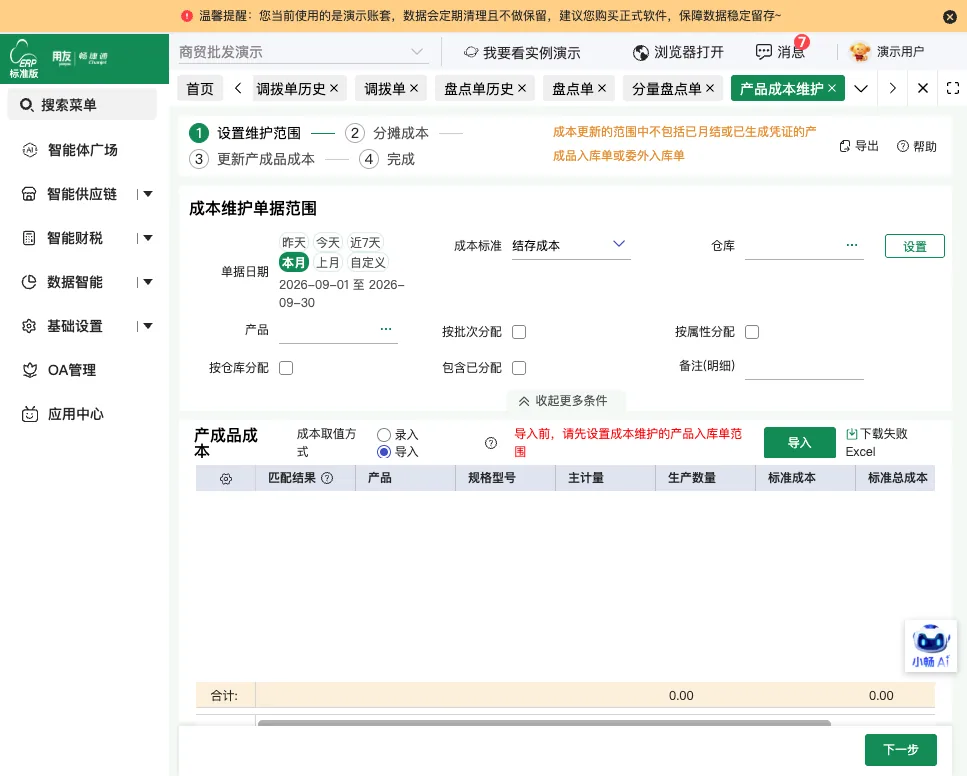
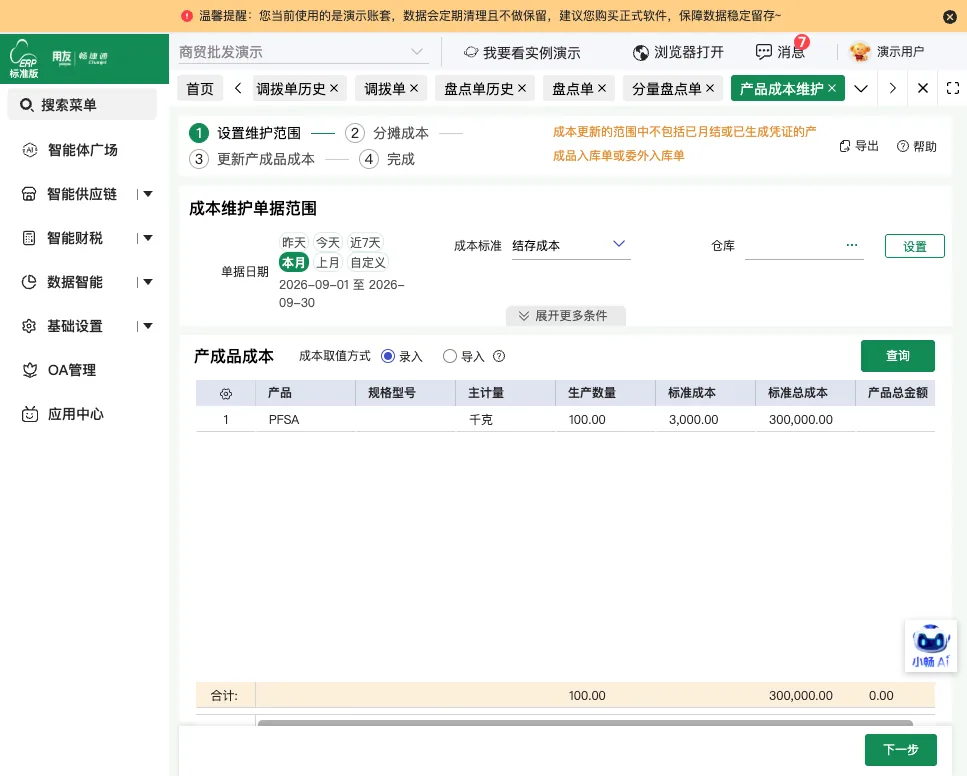
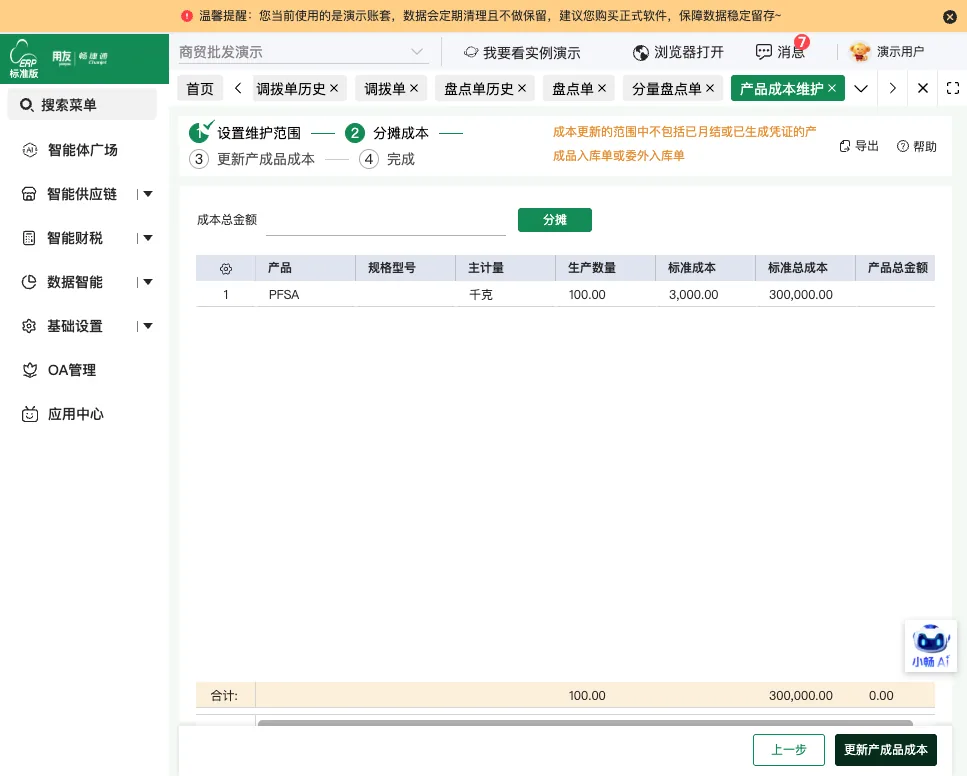
采购运费费用分摊
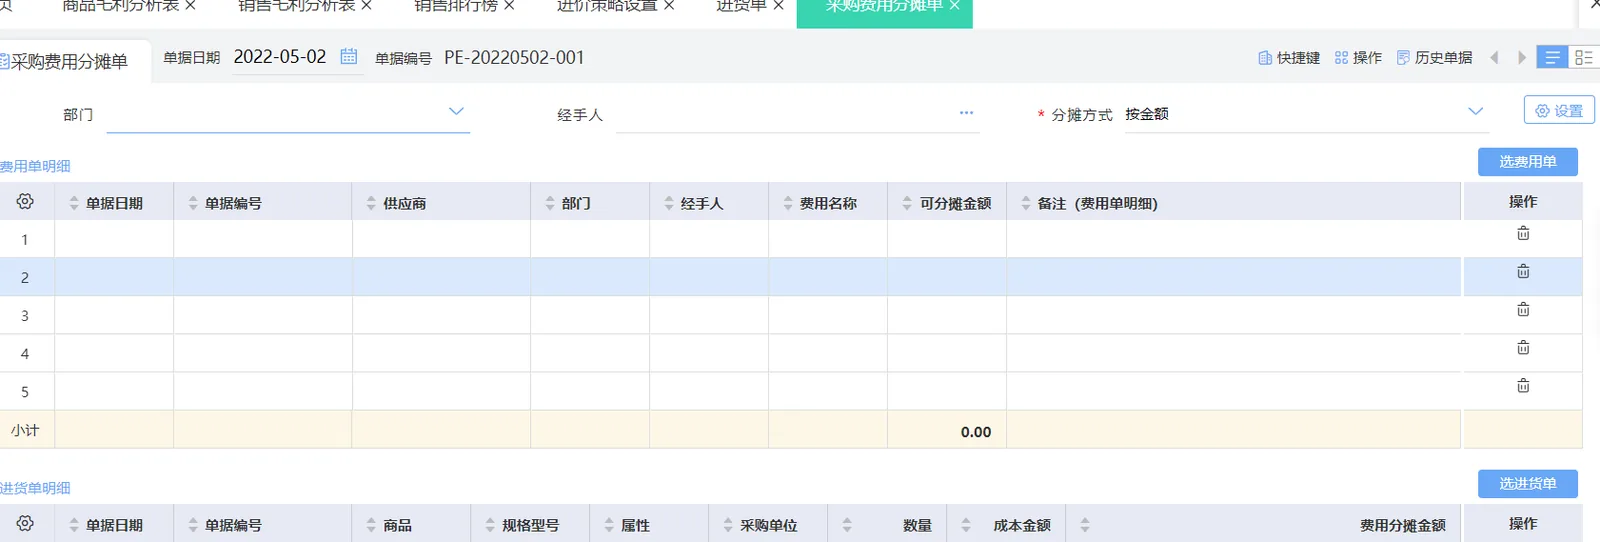
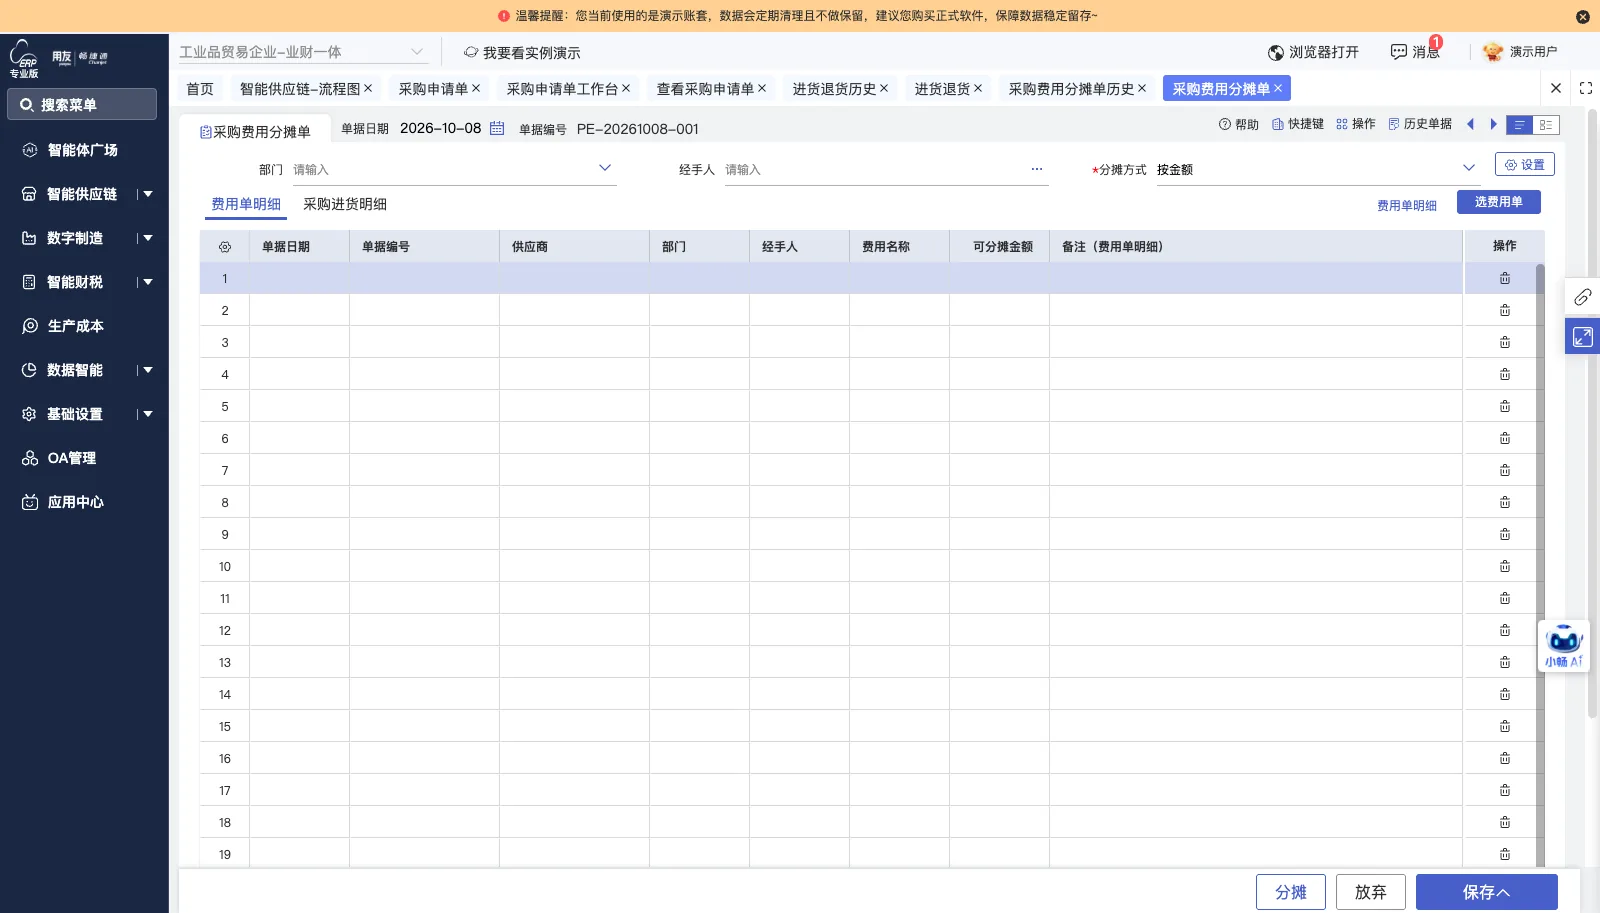
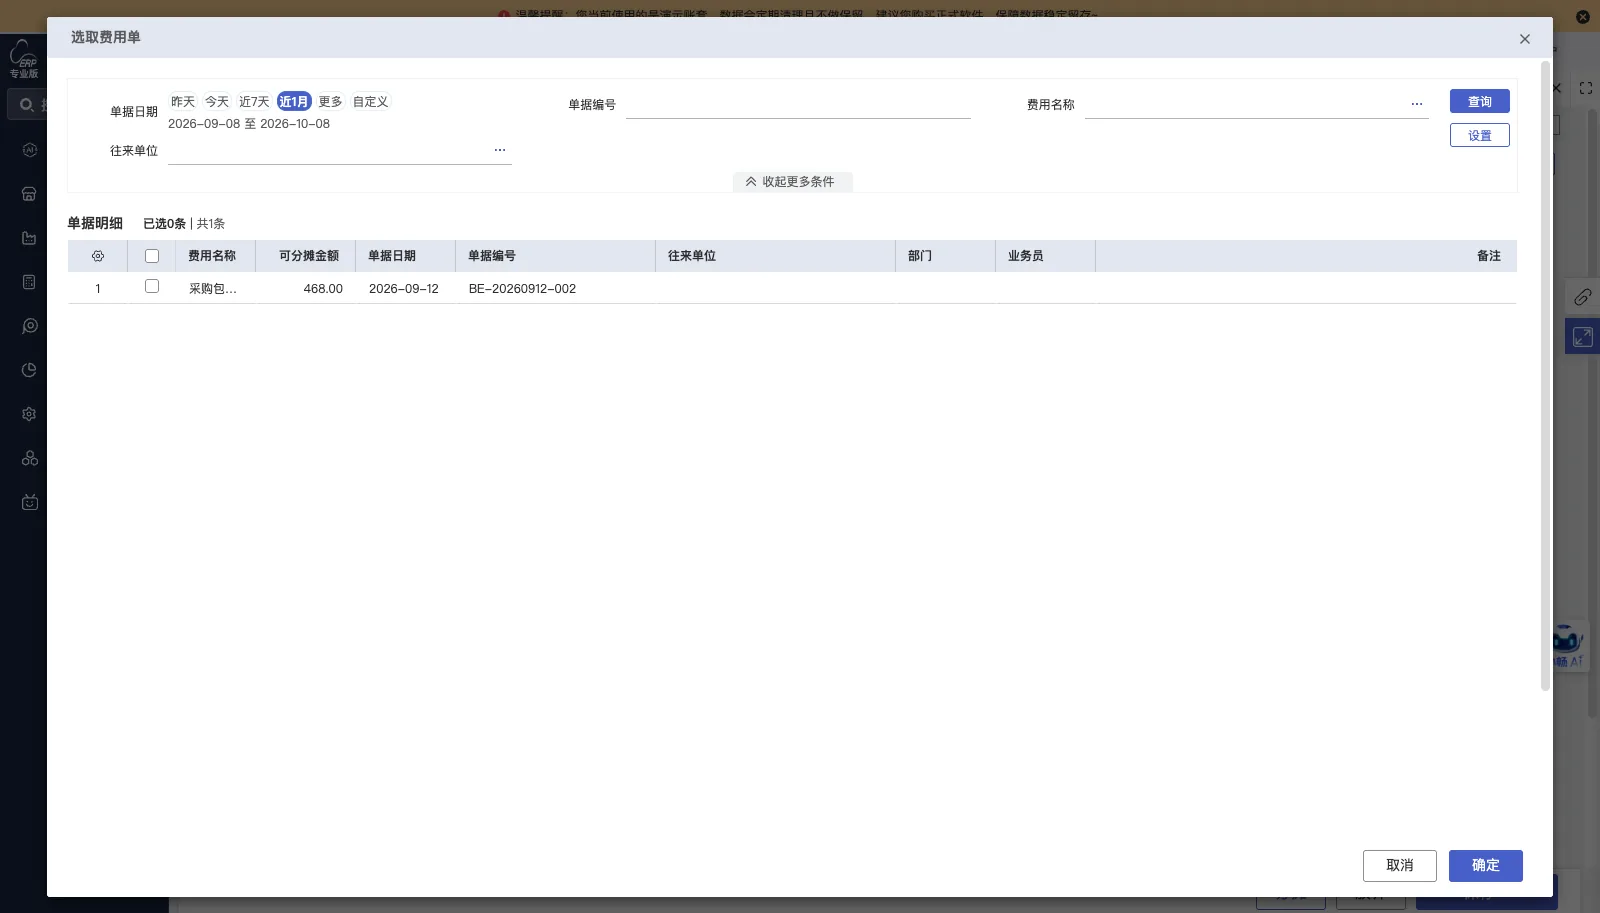
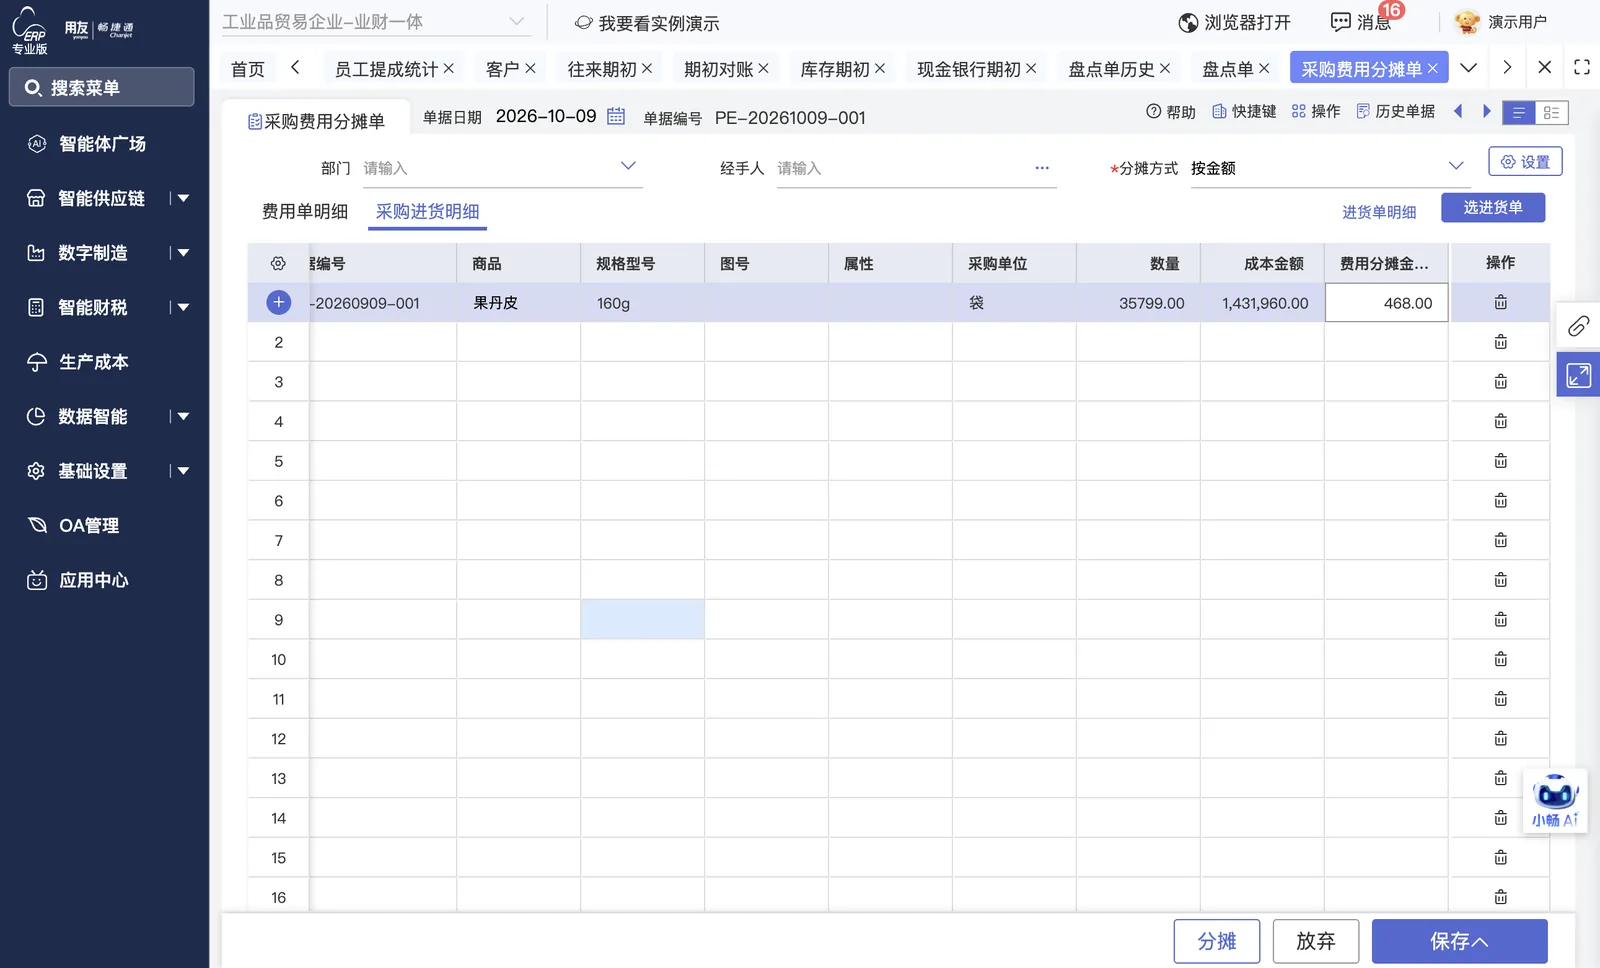
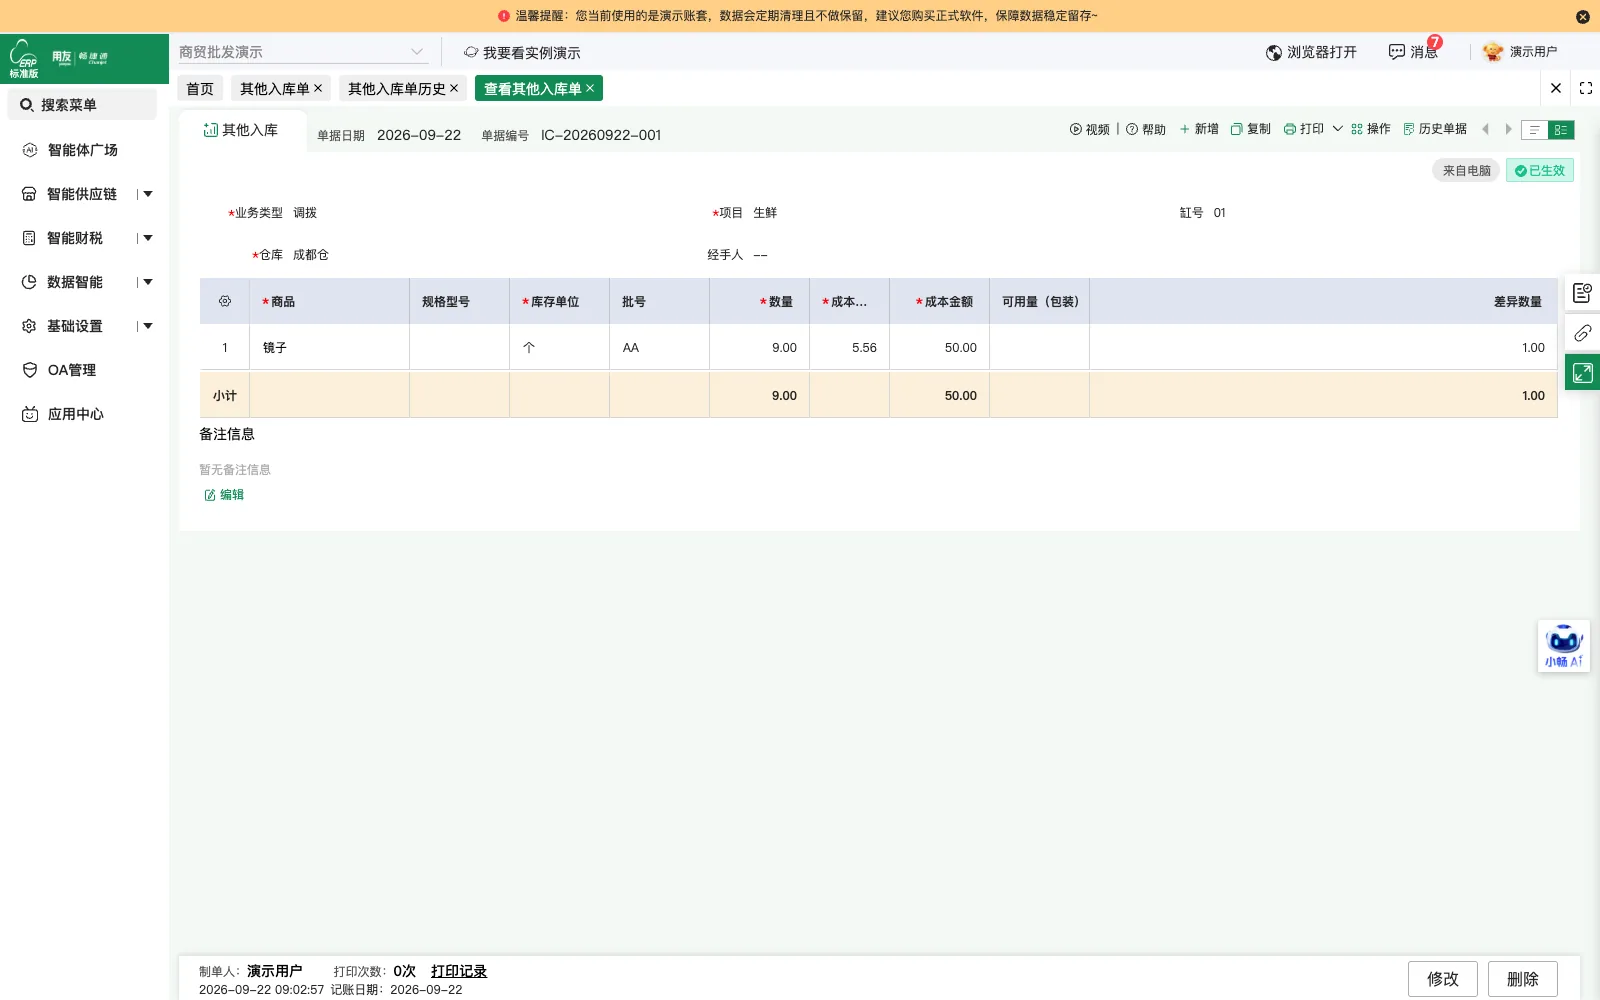
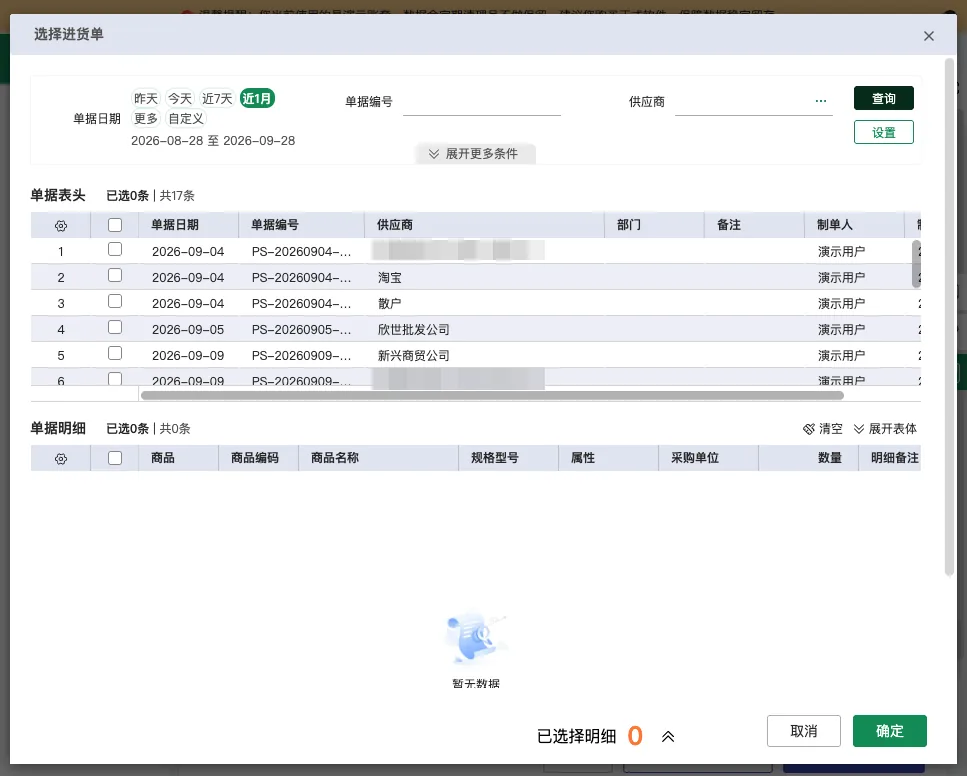
采购运费通过费用分摊单,按金额、数量、体积或重量比例分摊到采购成本中。
-
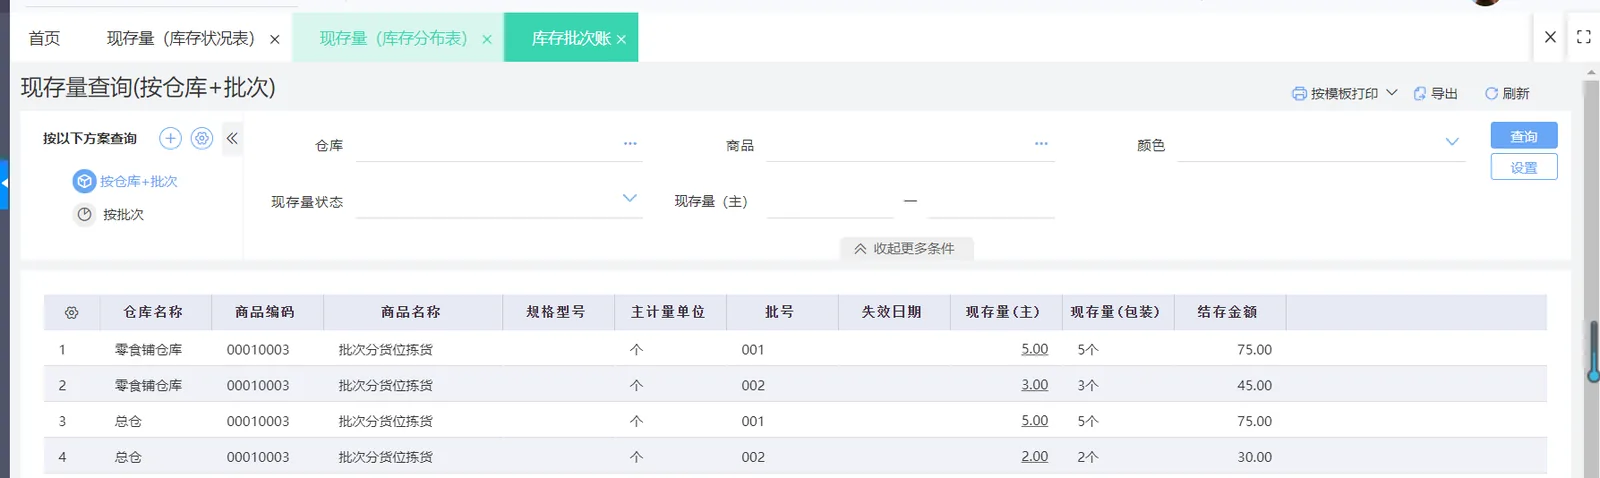
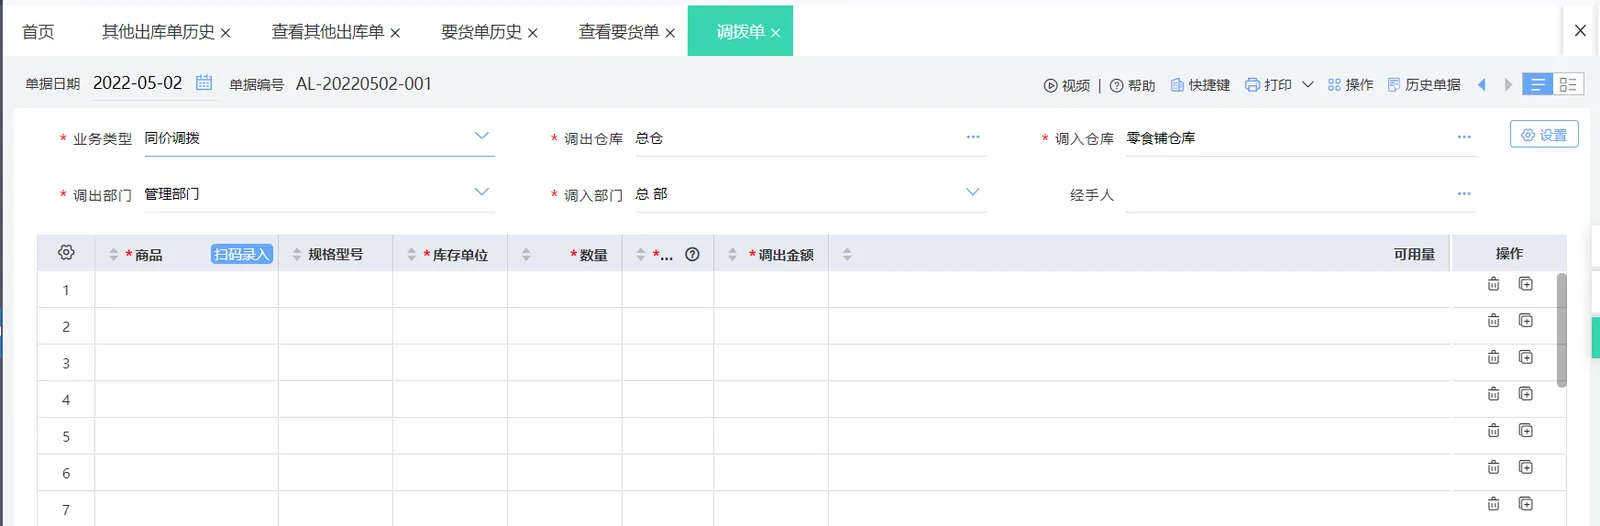
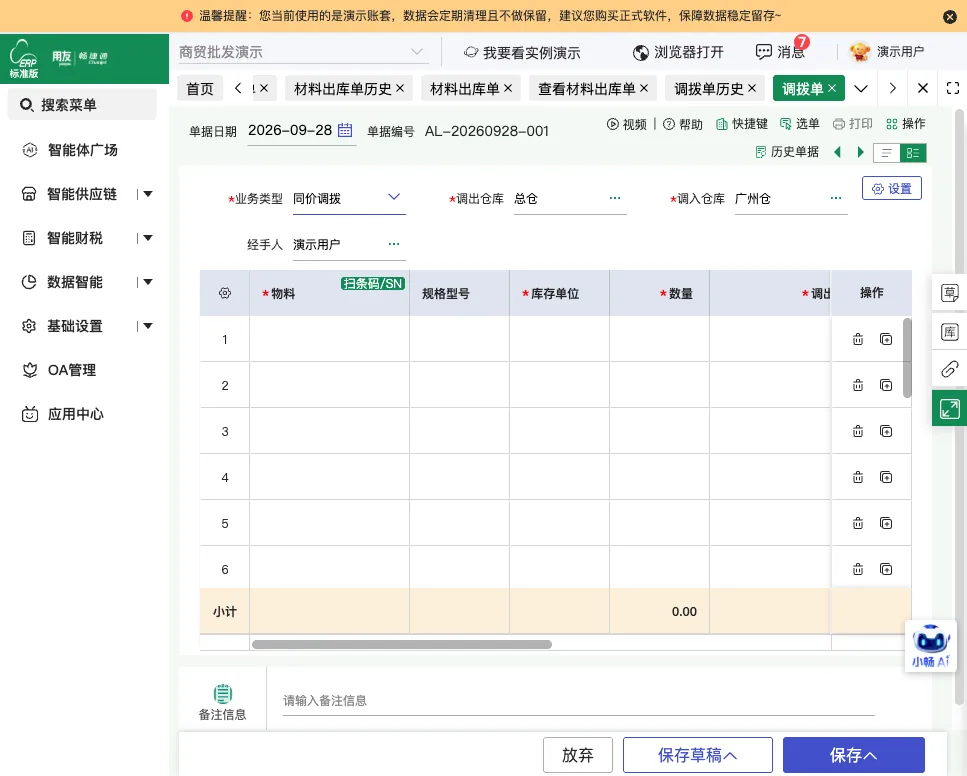
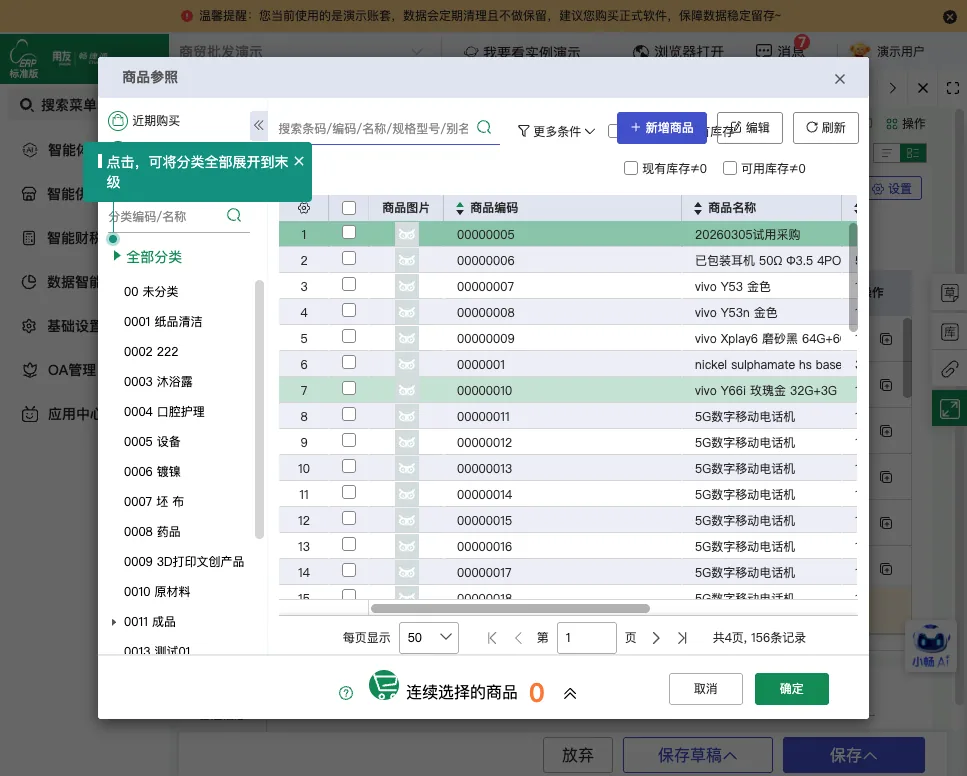
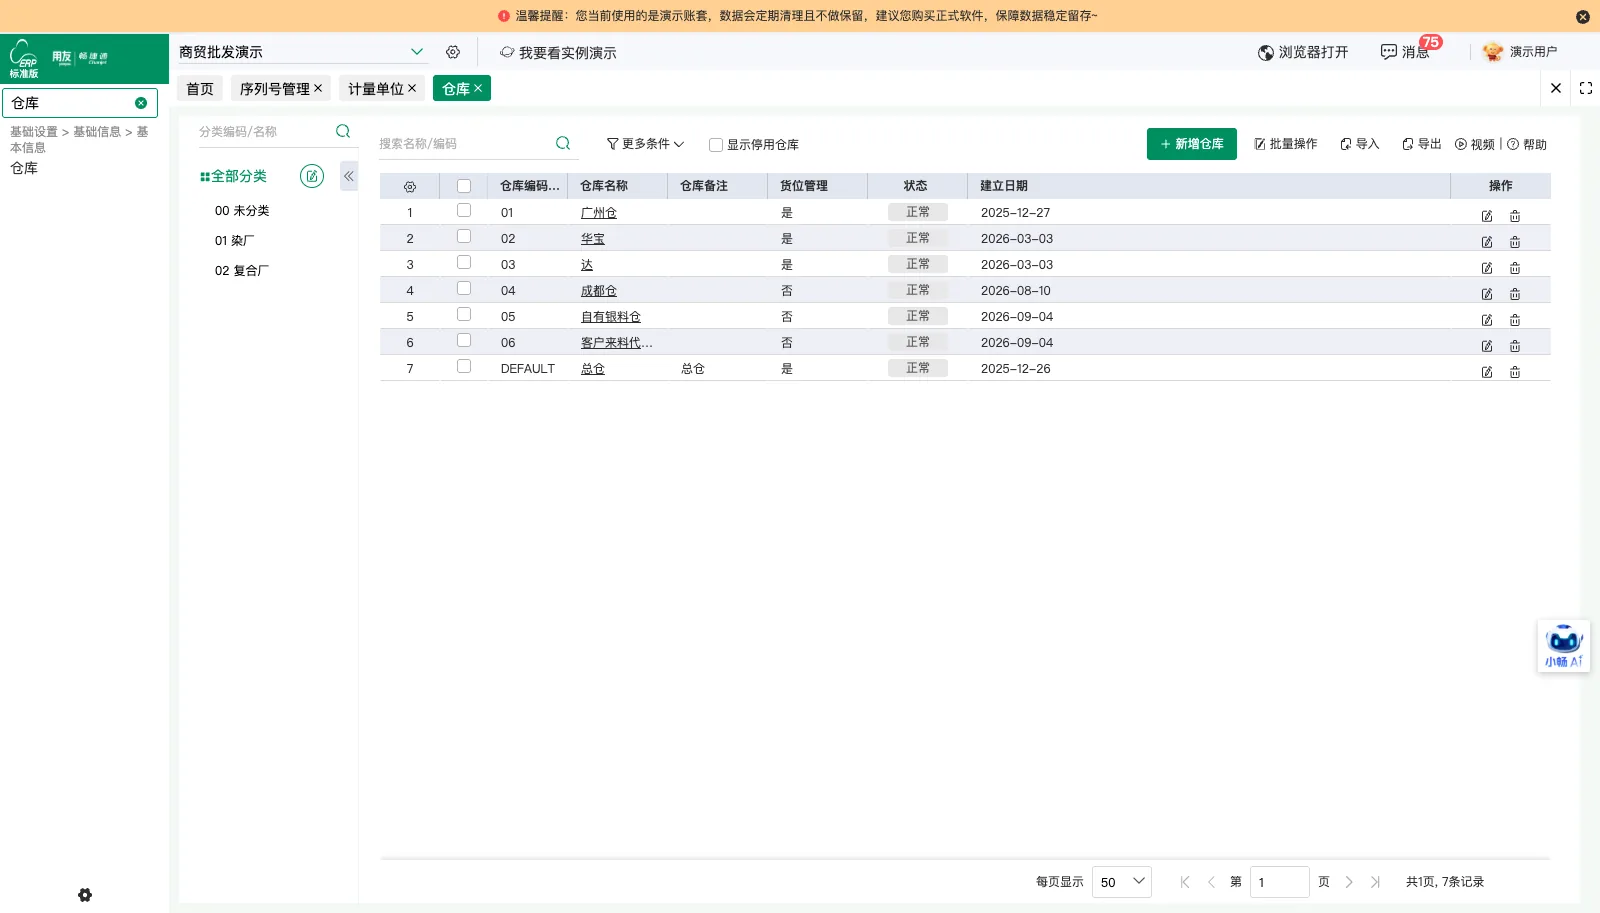
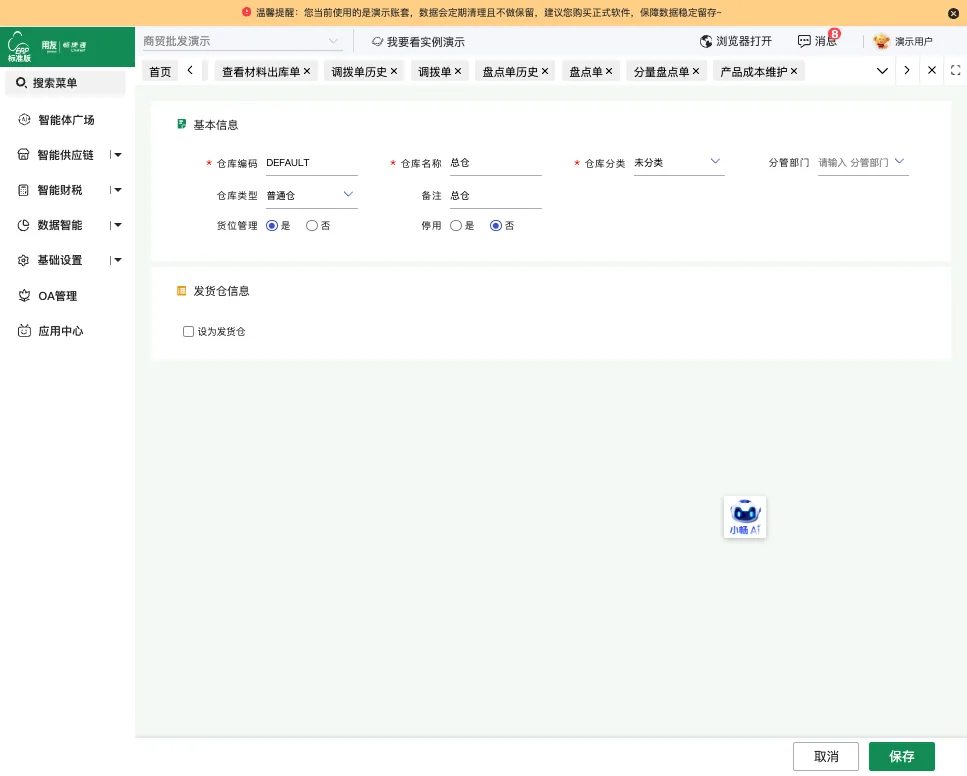
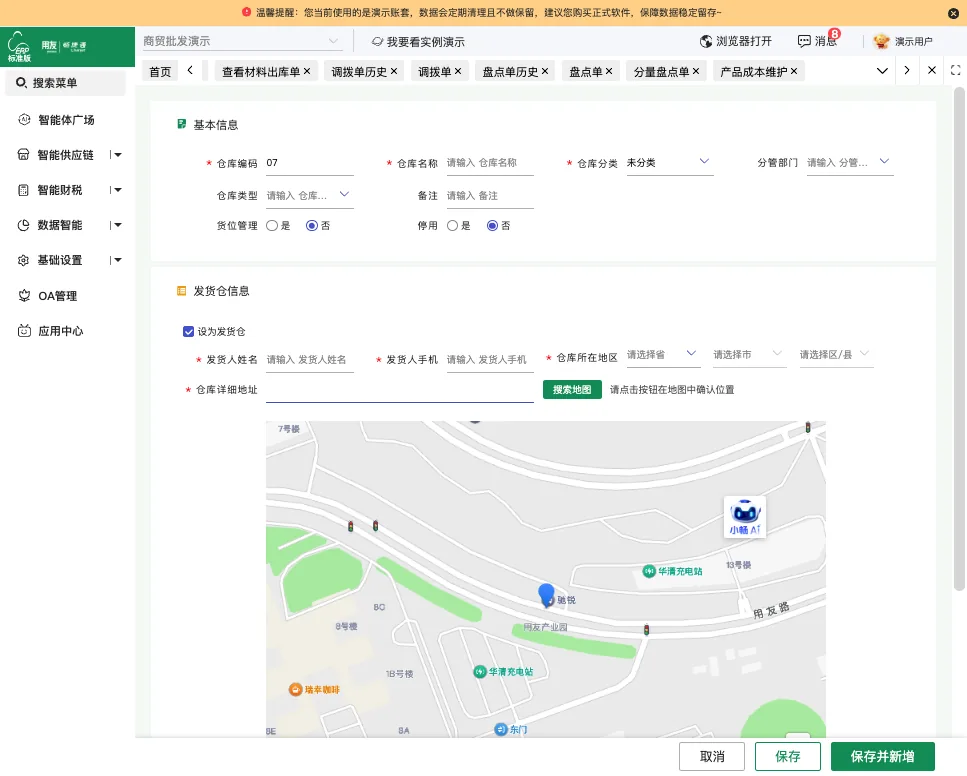
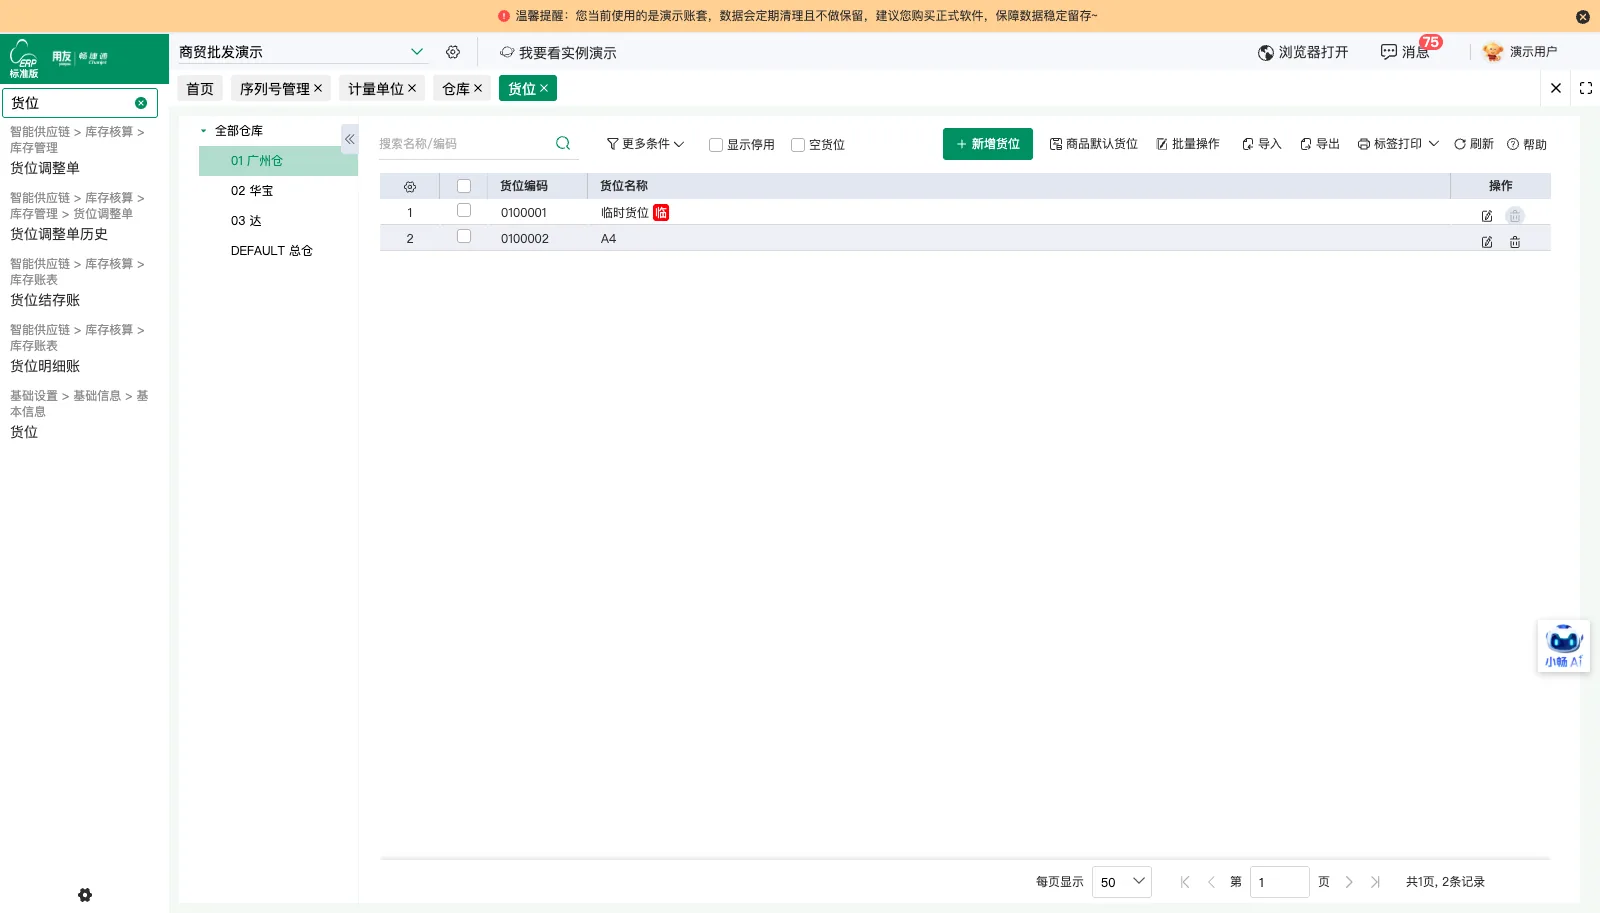
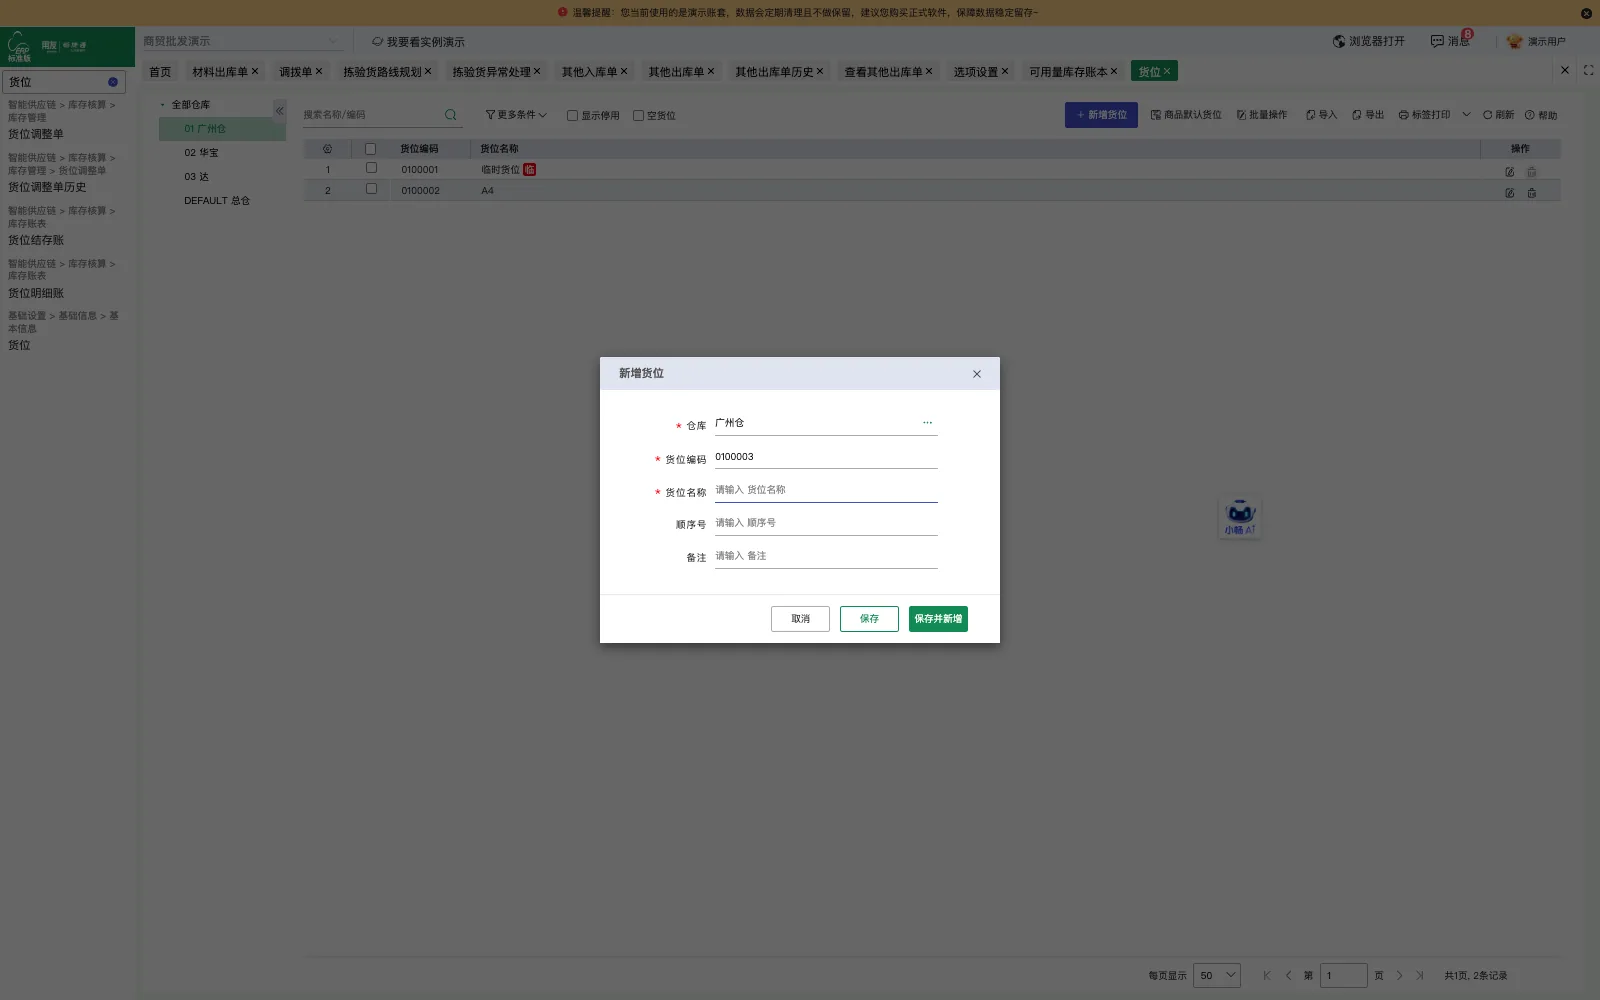
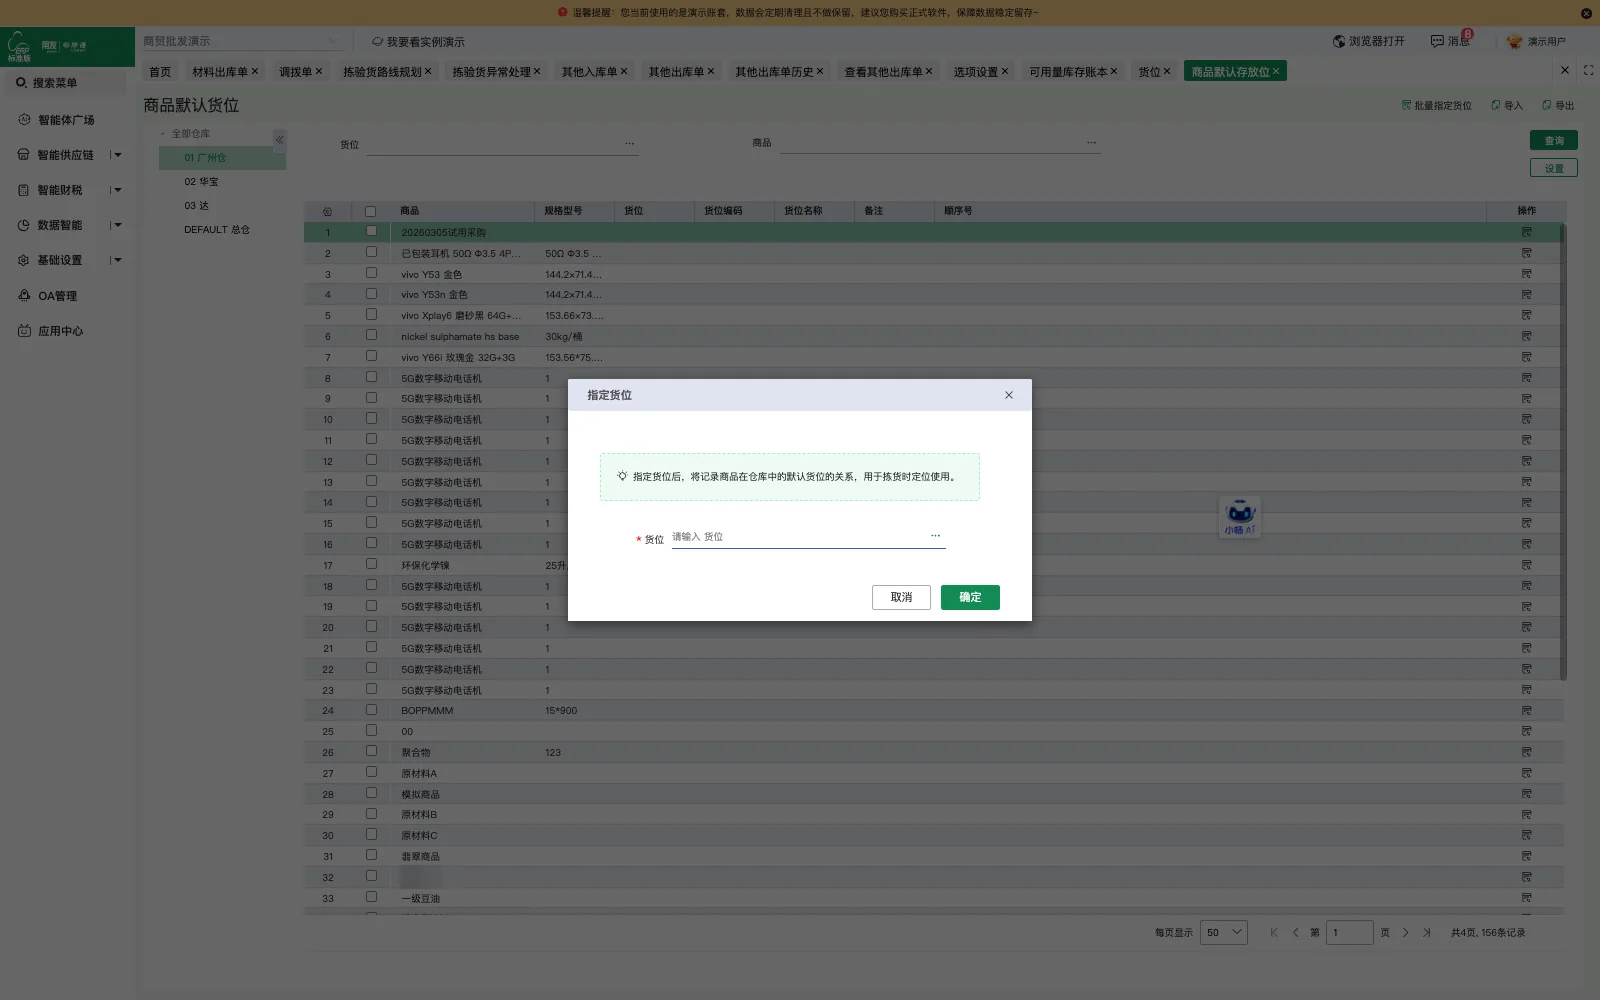
门店仓与总仓分仓管理
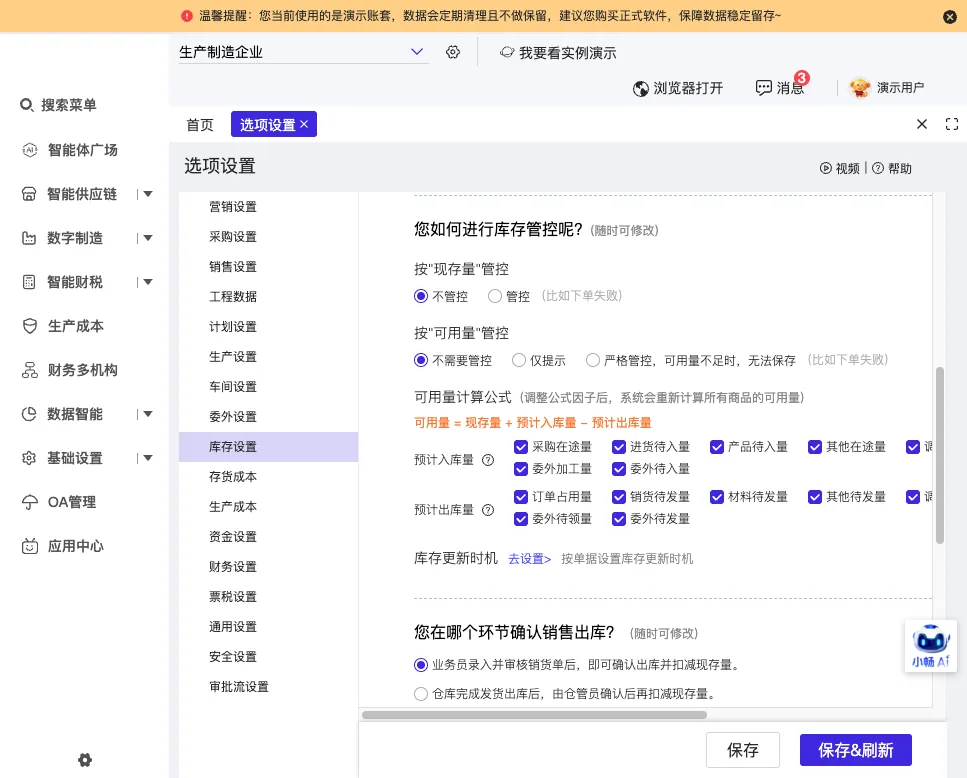
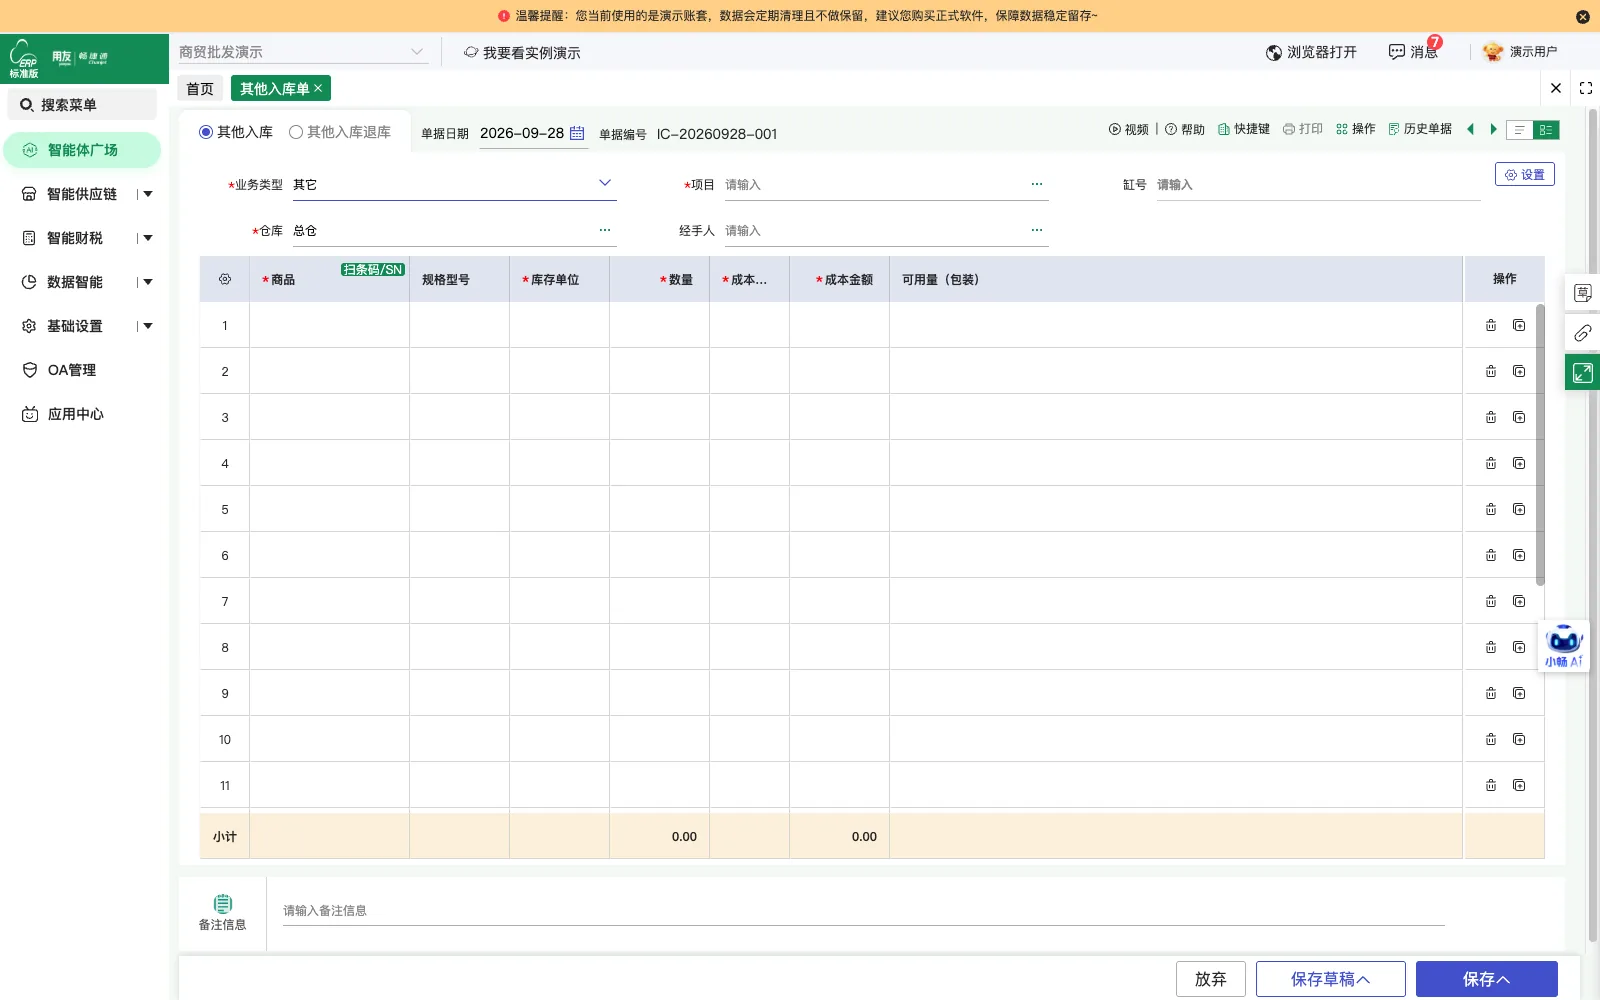
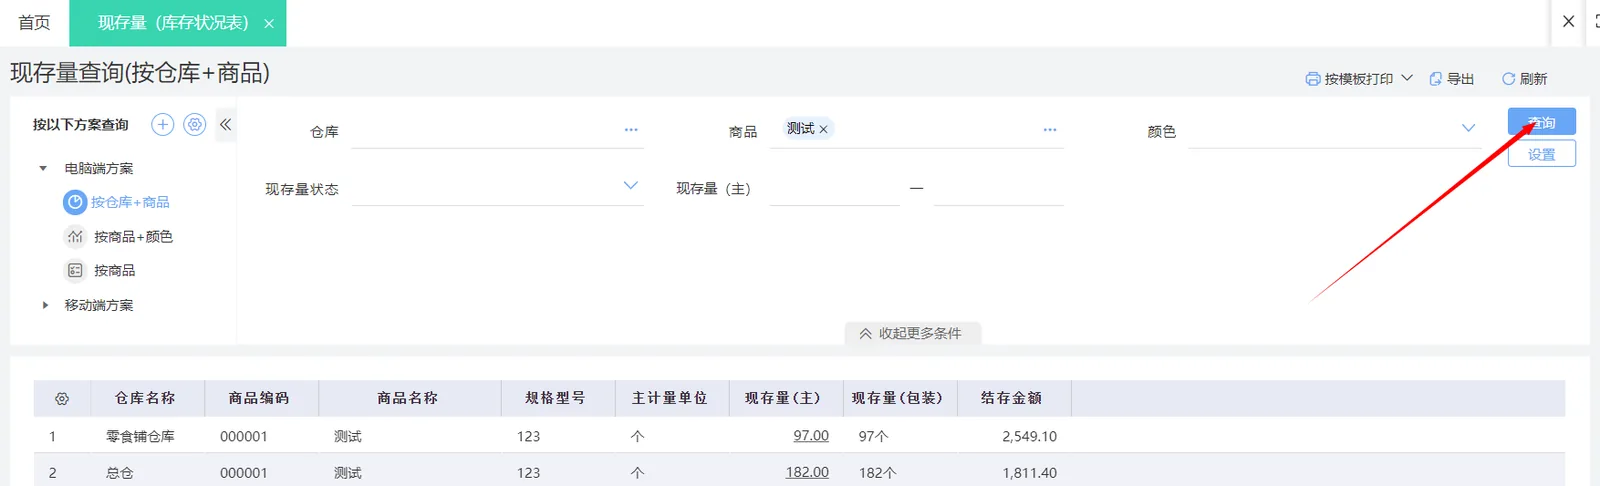
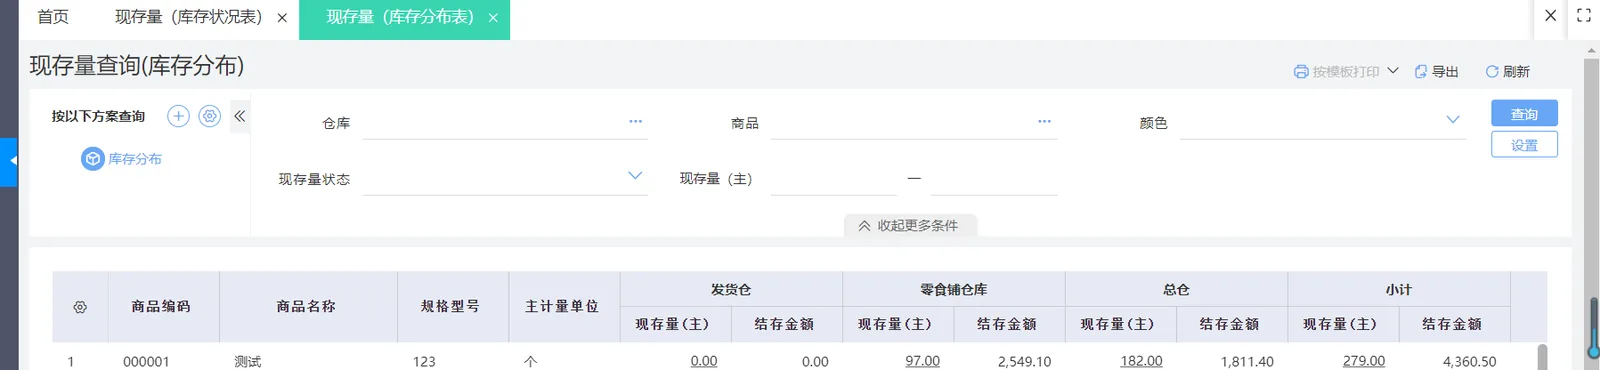
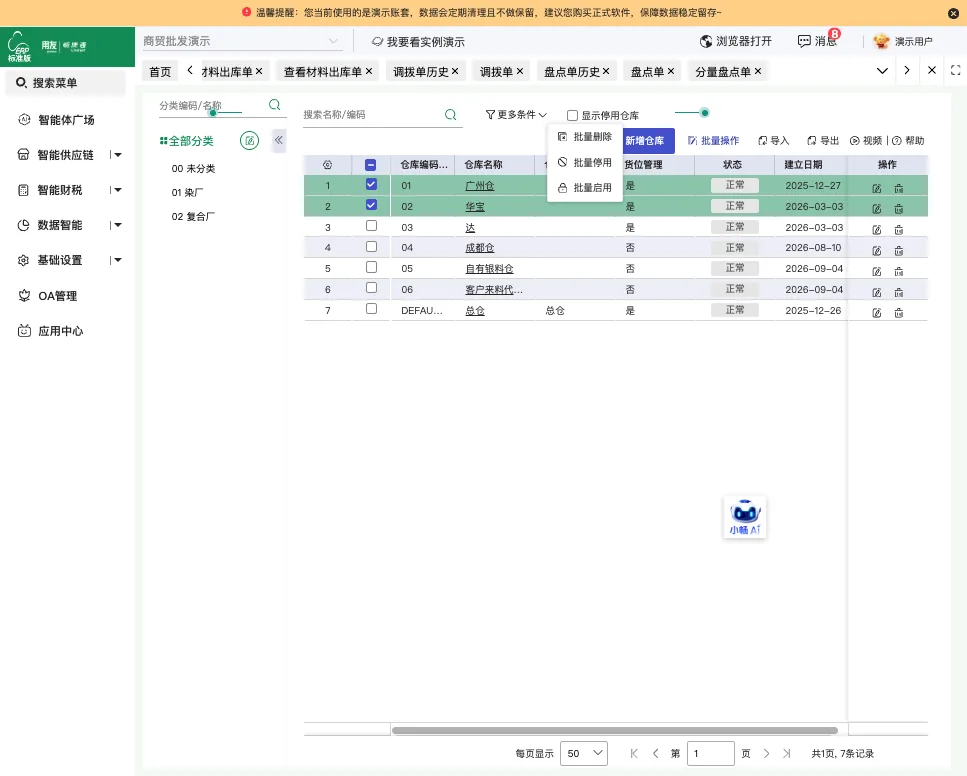
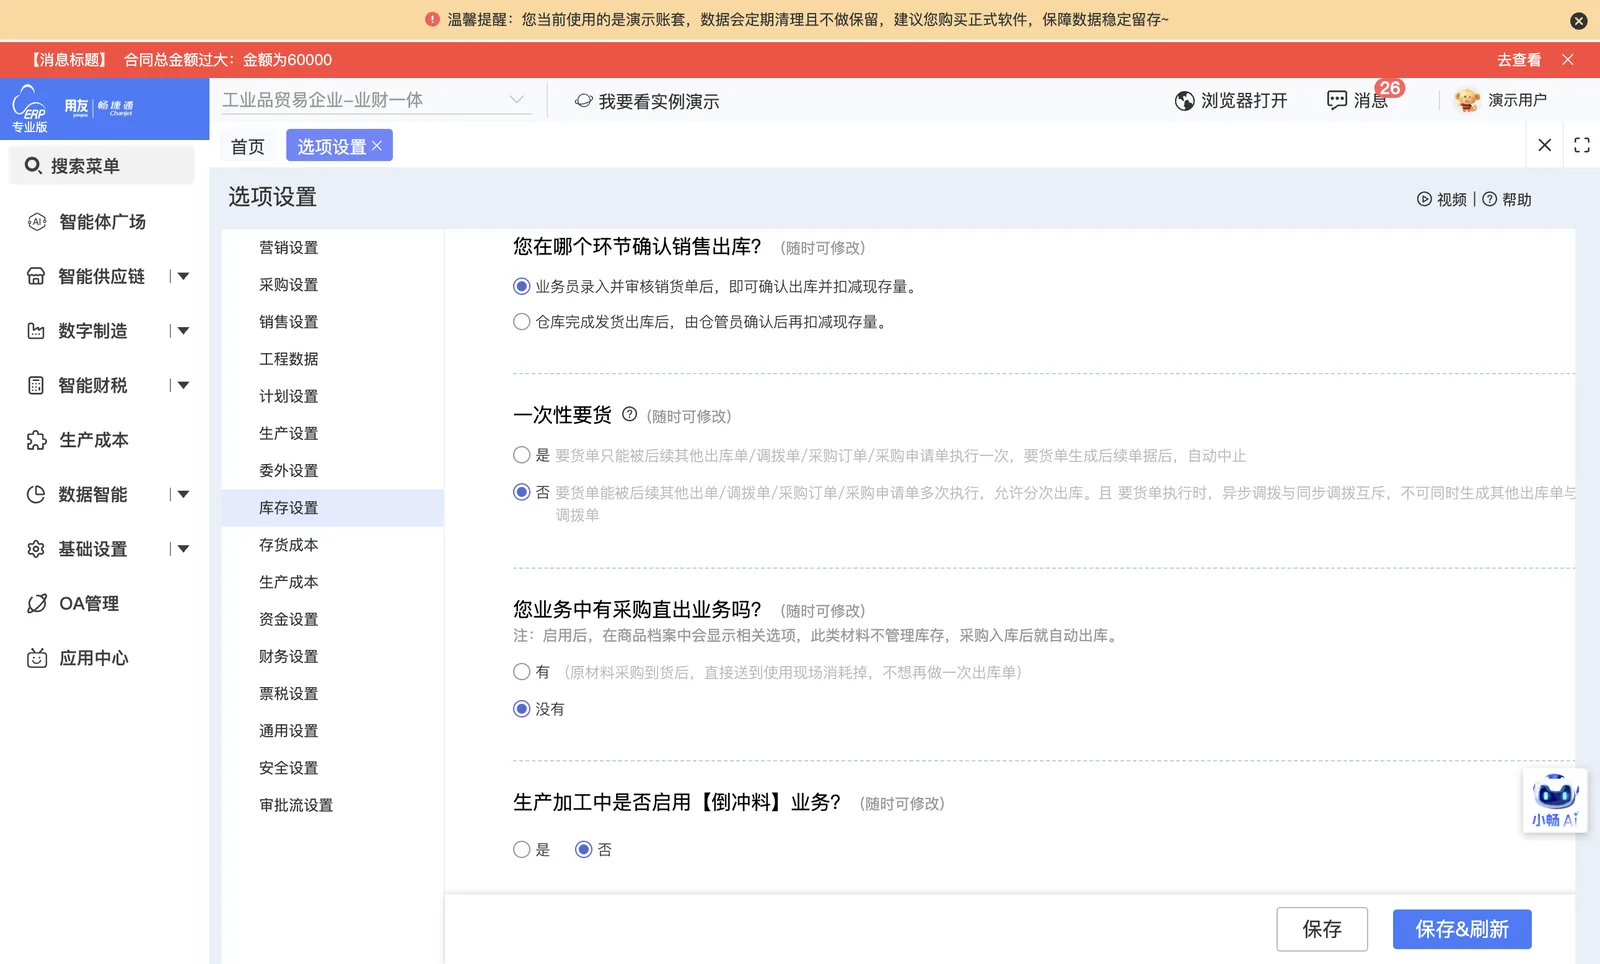
门店仓与总仓分离,采购入库时直接选择目标仓库,零售和餐饮业务从门店仓出库。
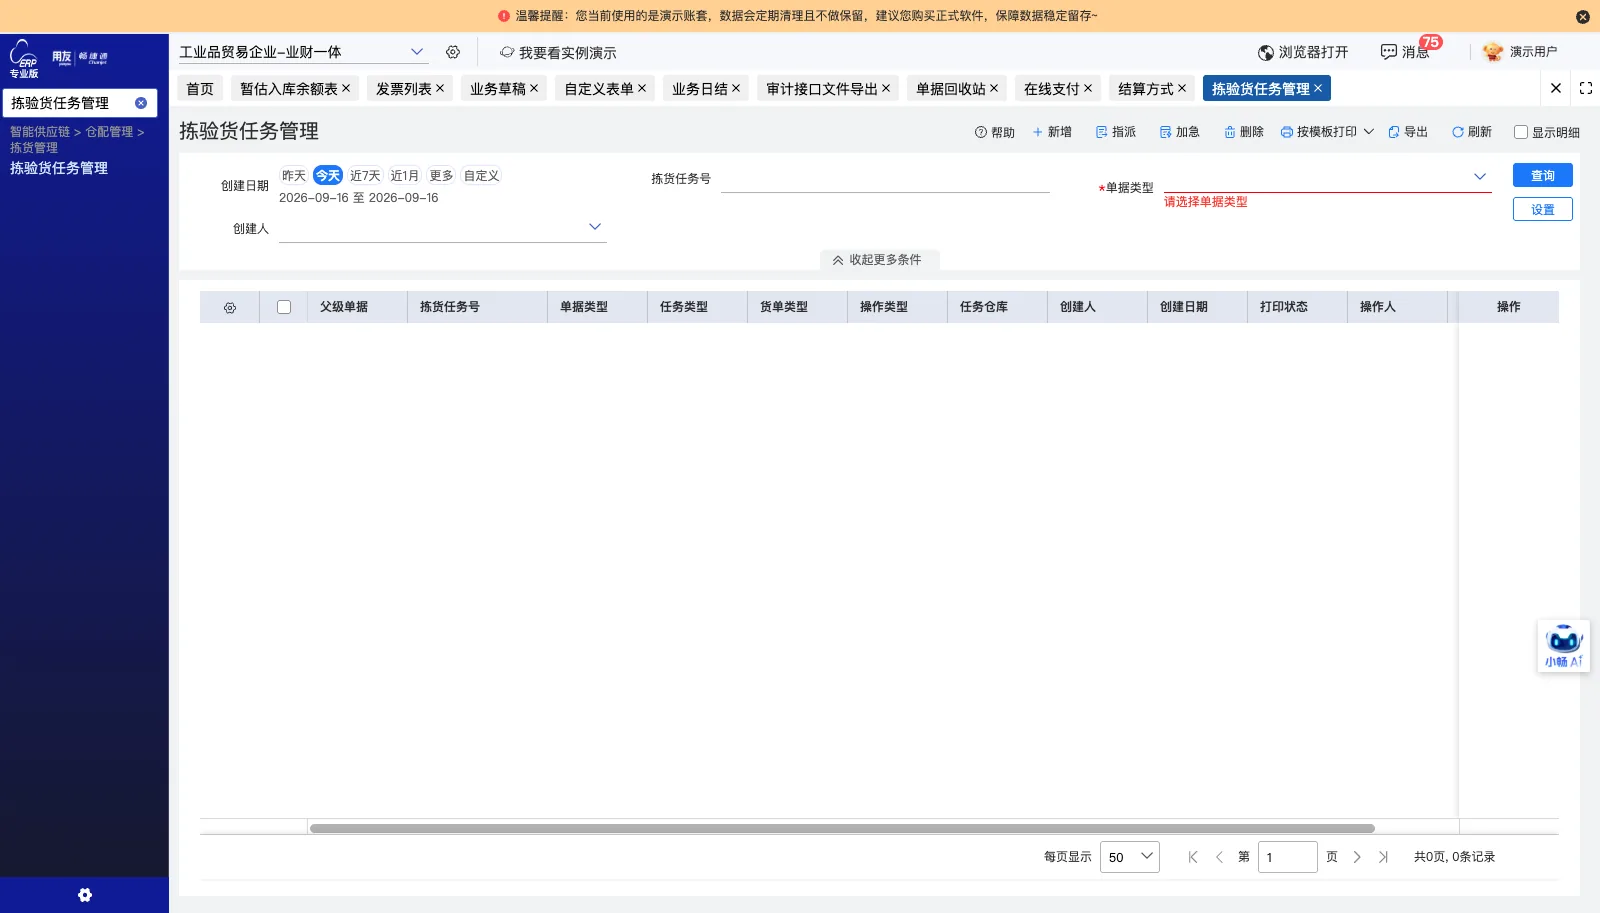
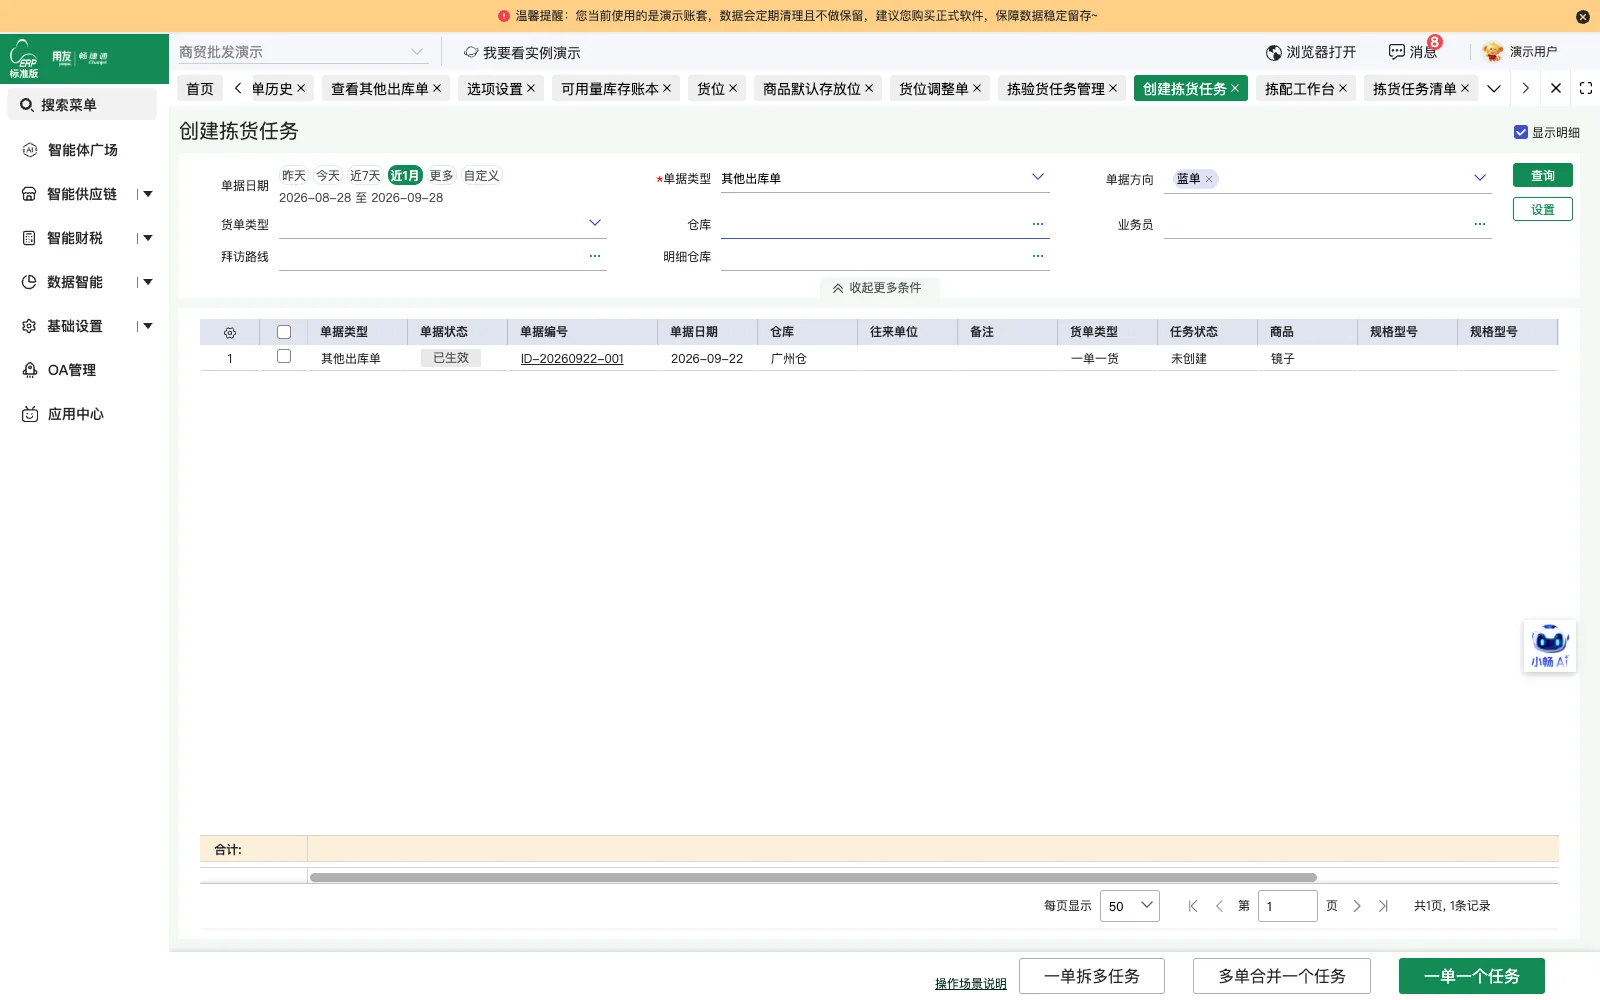
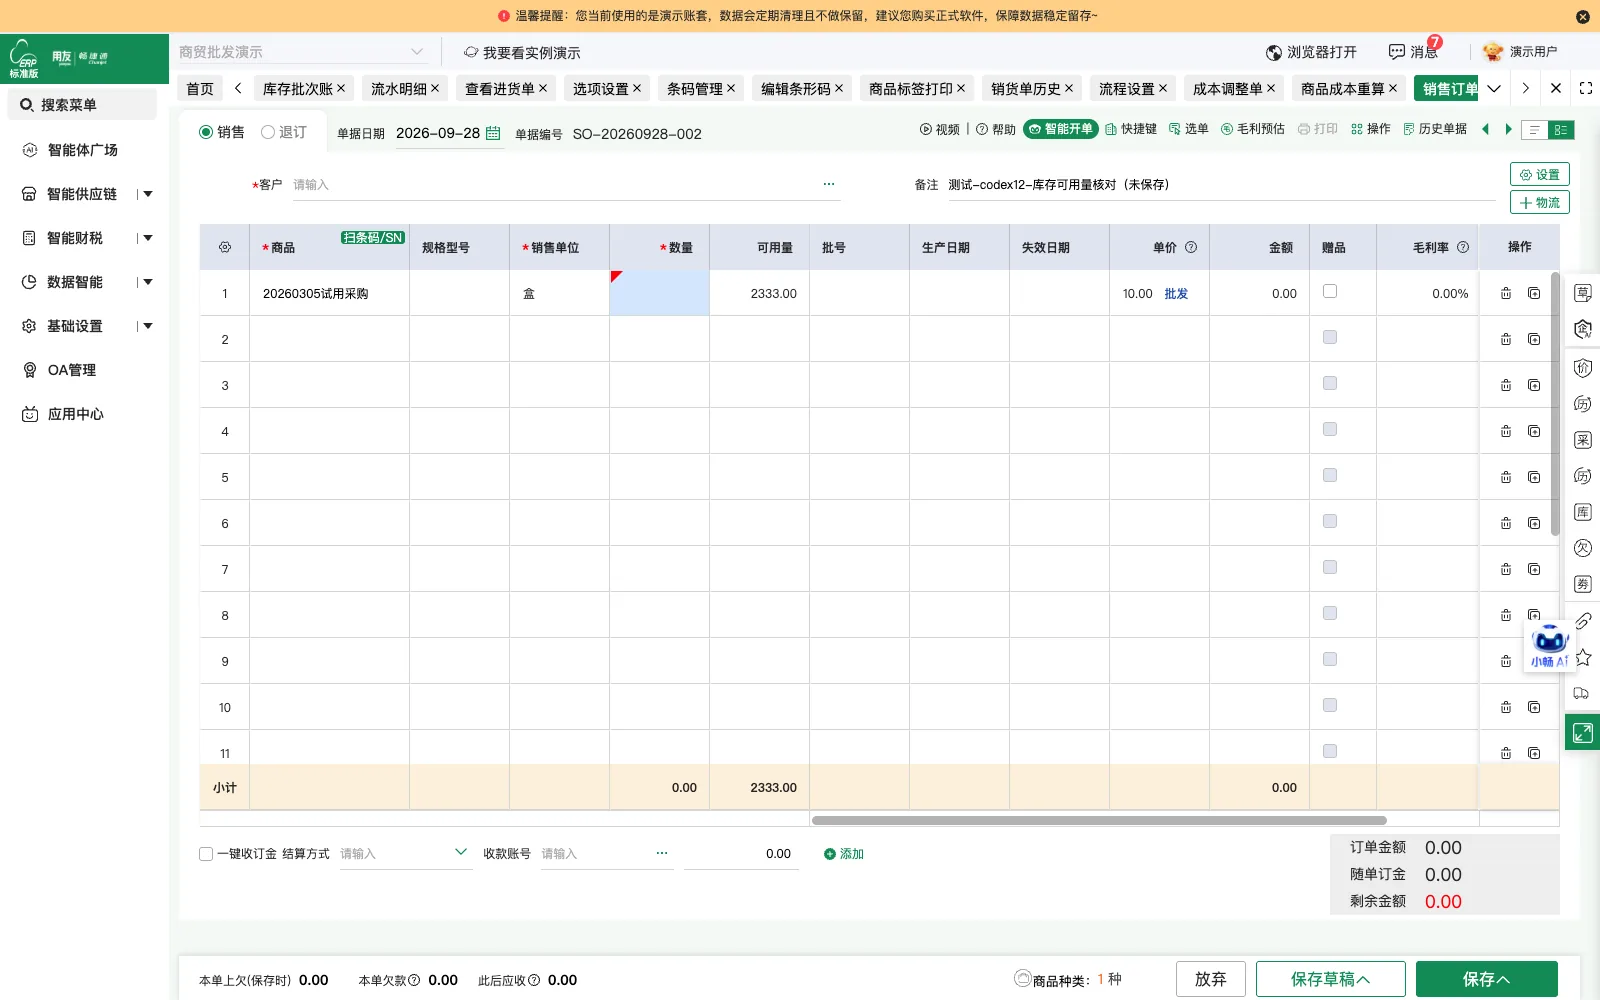
实施后形成的管理方式
餐饮点餐与收款留痕
扫码点餐和在线支付形成订单与收款记录,厨房按小票接收订单,减少人工收银环节。
生鲜加工成本可核算
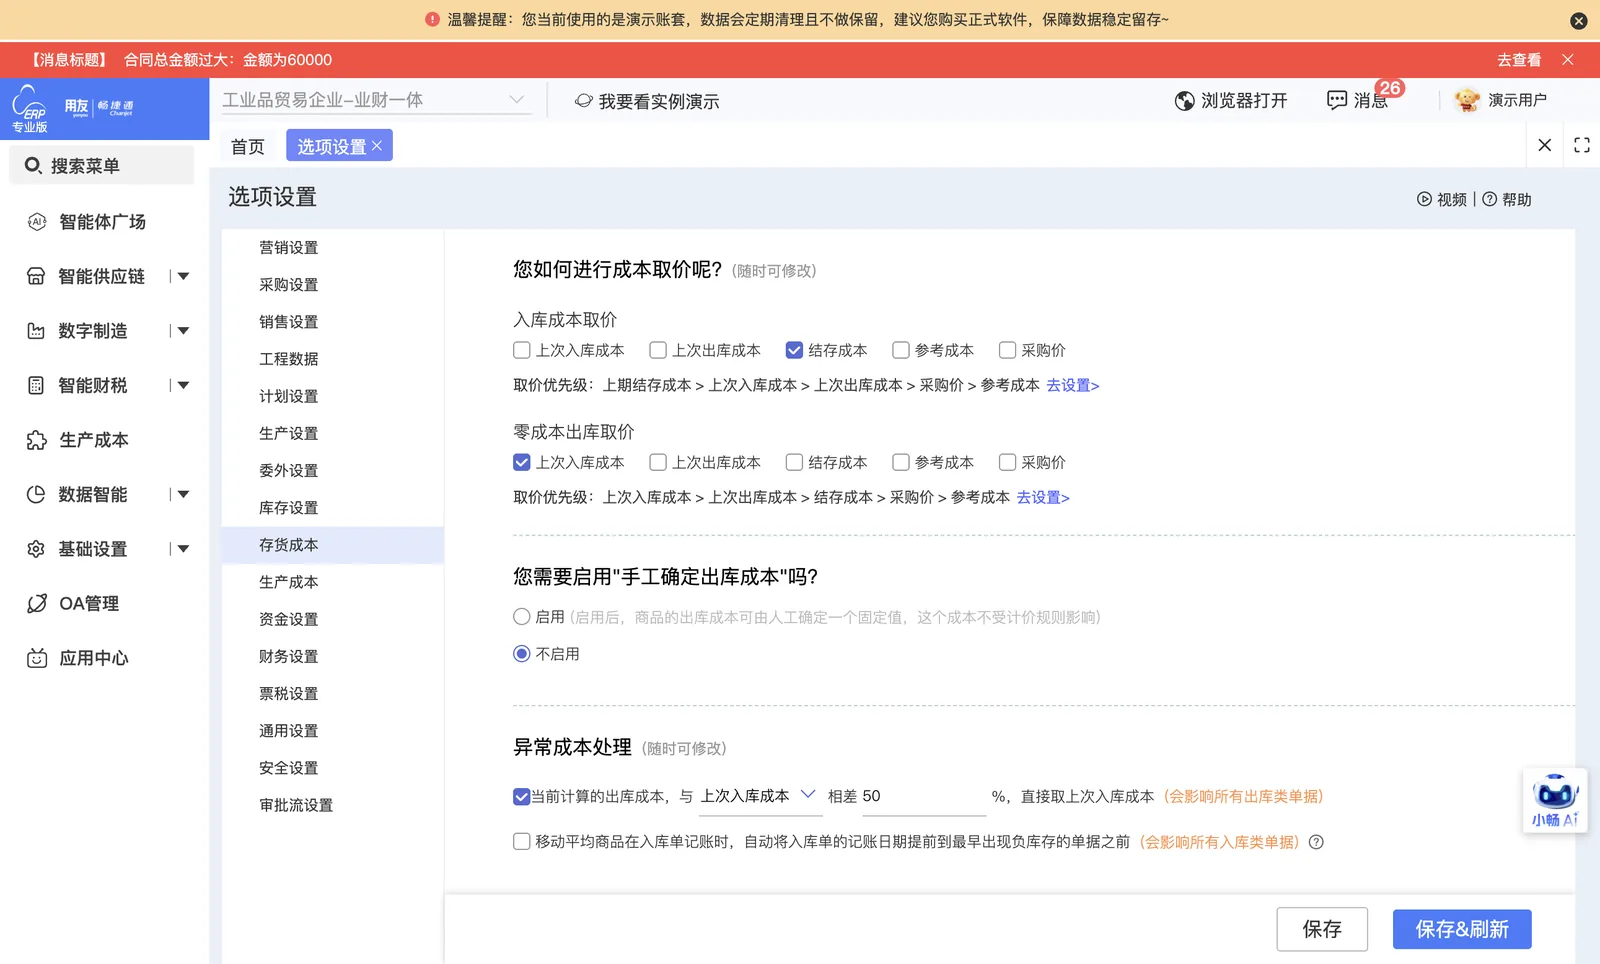
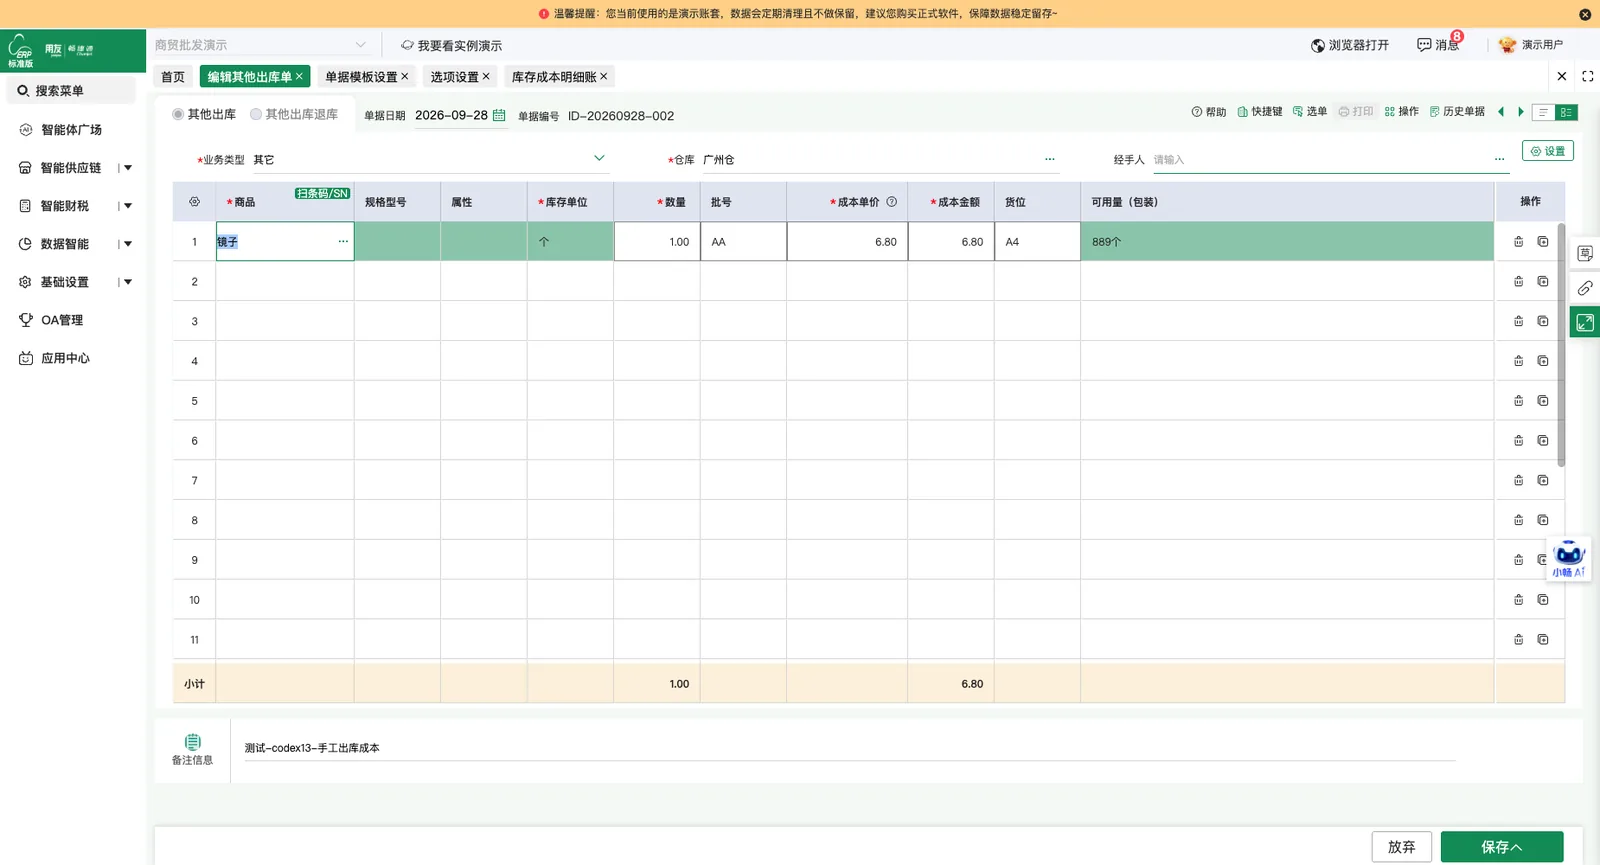
活禽宰杀和猪肉拆分通过拆卸单记录,各部位实际重量与损耗可在系统中核算。
批发成本精细化核算
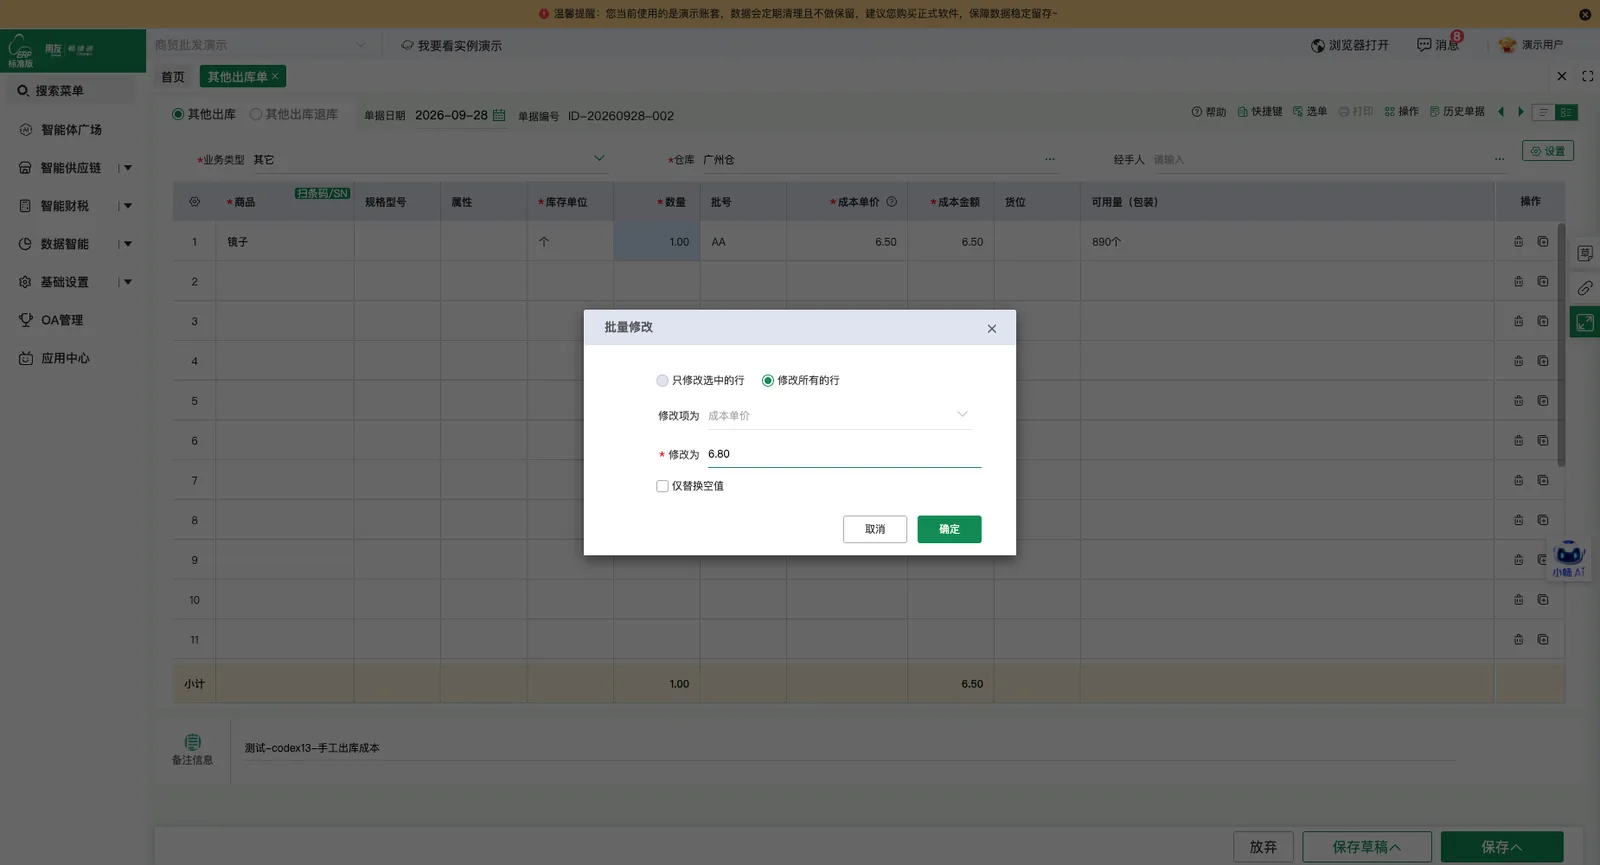
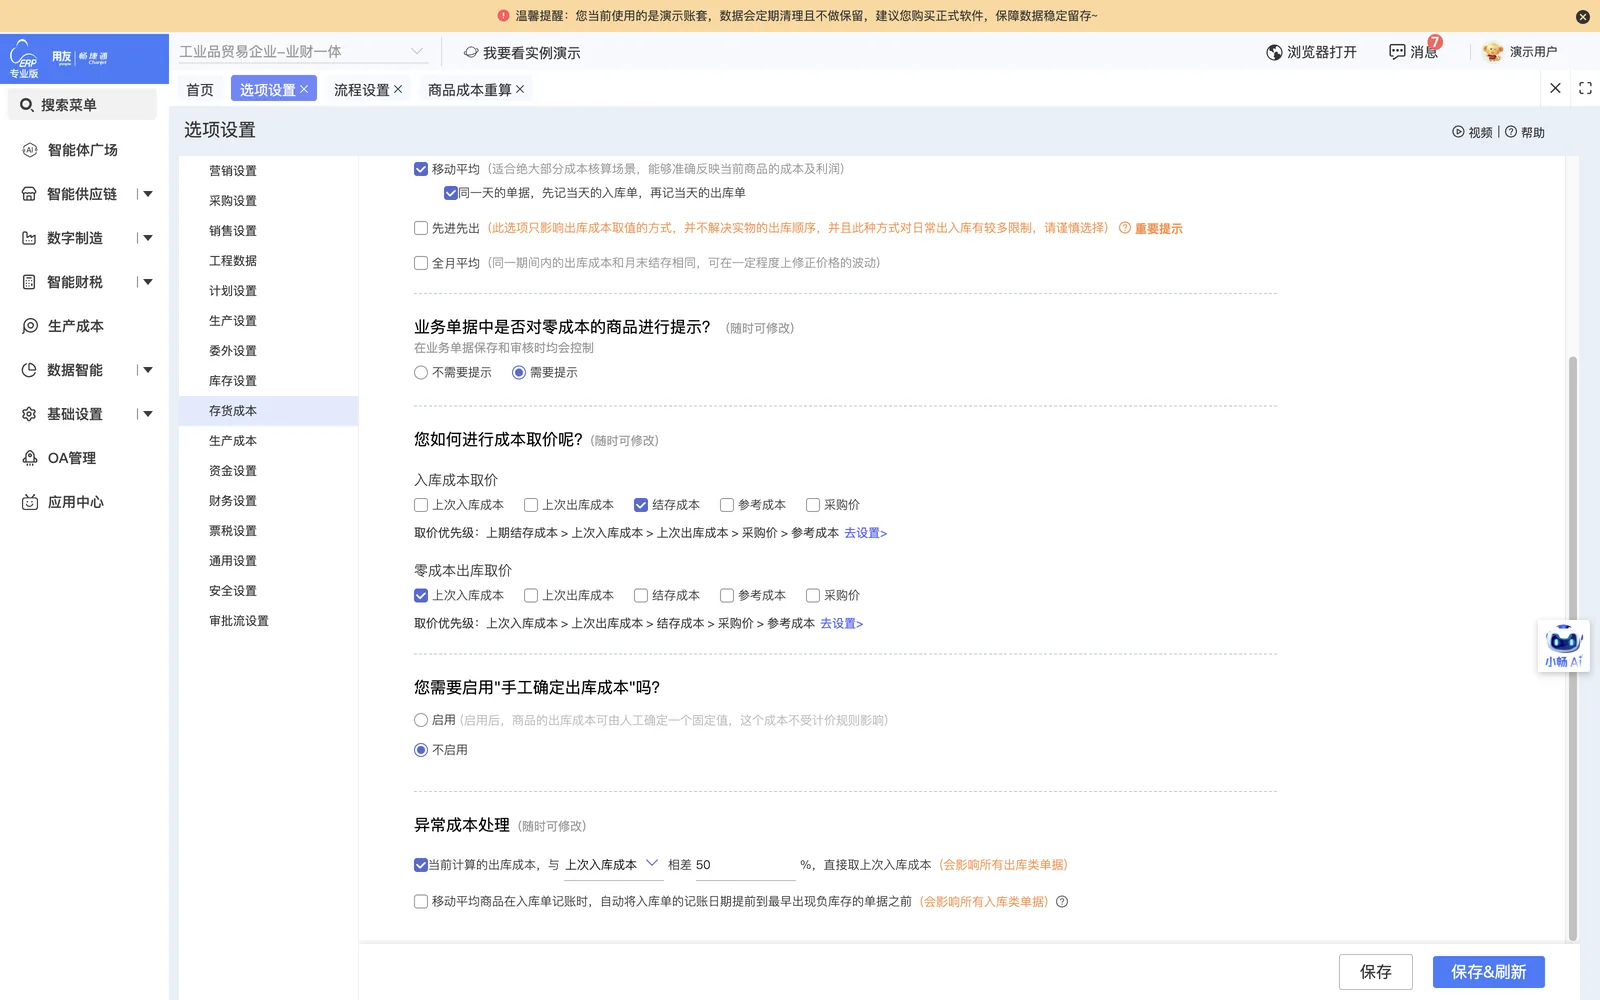
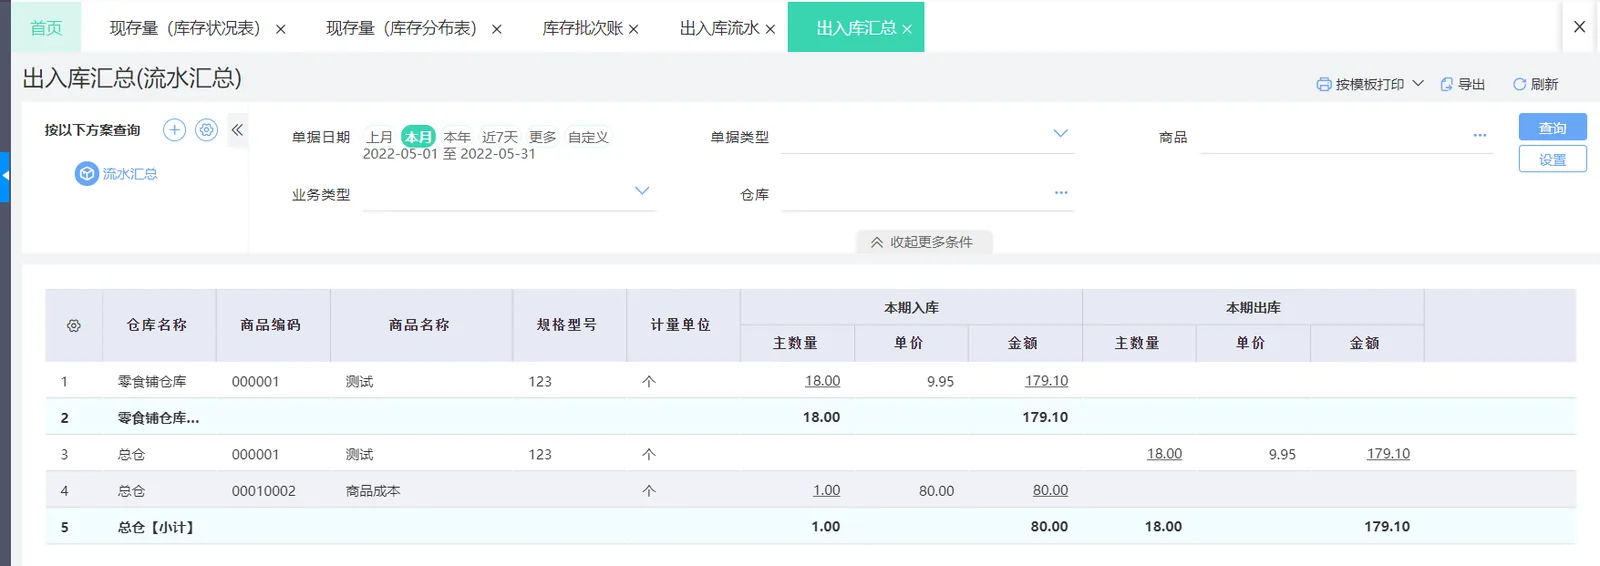
批发业务按移动平均成本法核算,采购运费经费用分摊单计入采购成本。
可参考条件与需另评估的类比差异及限制
可参考条件
- 同时经营餐饮、零售与批发三个业务板块,需要按业务板块分别核算经营绩效
- 零售生鲜按称重销售,称重打码区域与前台收银台分离,需称重后再统一结算
- 批发业务采用以销定采,客户线下签订合同后按需采购供货
- 门店仓与总仓分离,采购入库时直接选择目标仓库,零售和餐饮从门店仓出库
- 新创品牌,已有业务流程需规范化,三业态管理此前缺乏系统工具支撑
类比差异与限制
- 活禽采购后需在养殖场饲养一到一个半月,饲养期重量变化影响成本归集
- 活禽宰杀与猪肉按部位拆分存在损耗,需按实际重量拆分核算各部位成本
- 零售业务涉及大量小额交易,手工开票效率低,需支持多票种开票管理
- 零售生鲜称重打码与收银分离,若继续人工传递易出现漏单或重复计费
- 费用分摊所用费用单须往来单位为供应商性质、费用类型为可分摊且属采购费用
相关学习与案例