微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某医疗医药企业,主营生物医药研发,涵盖小分子研究、药食同源产品开发与ai机器人业务,兼有技术支持与服务费收取、医药产品委托加工销售。
组织方式
研究院与大学、政府机构签订框架合同后立项开展基础研究,承接政府项目资金支持,成果达标后与生产、外包装单位合作打样测试,成熟后量产销售。
起点状态
财务手工做账后需反复录入系统,缺乏电算化管理;项目资金与费用支出管理分散,预算、合同、费用归集均为线下操作,未实现业财一体化。
实施范围
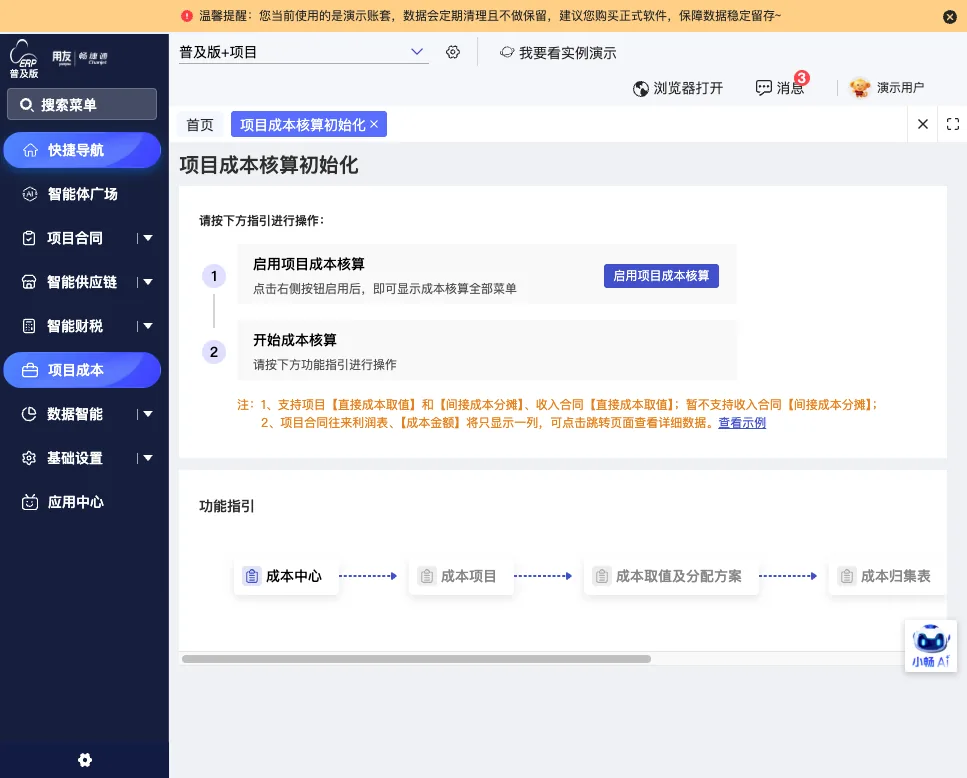
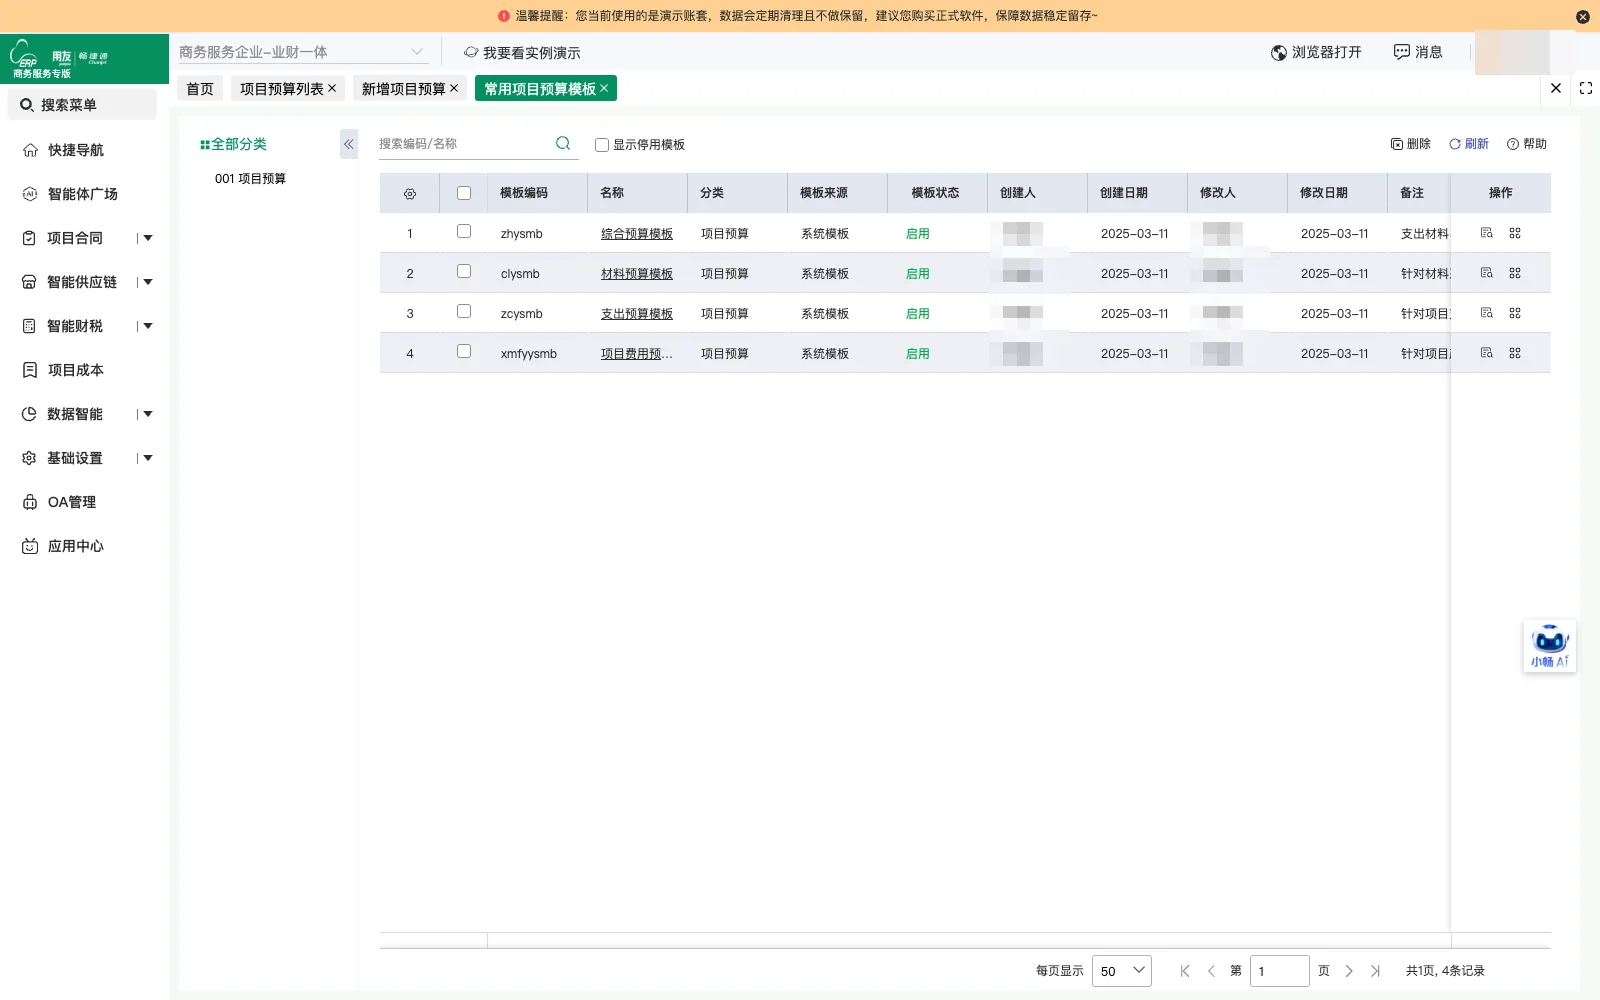
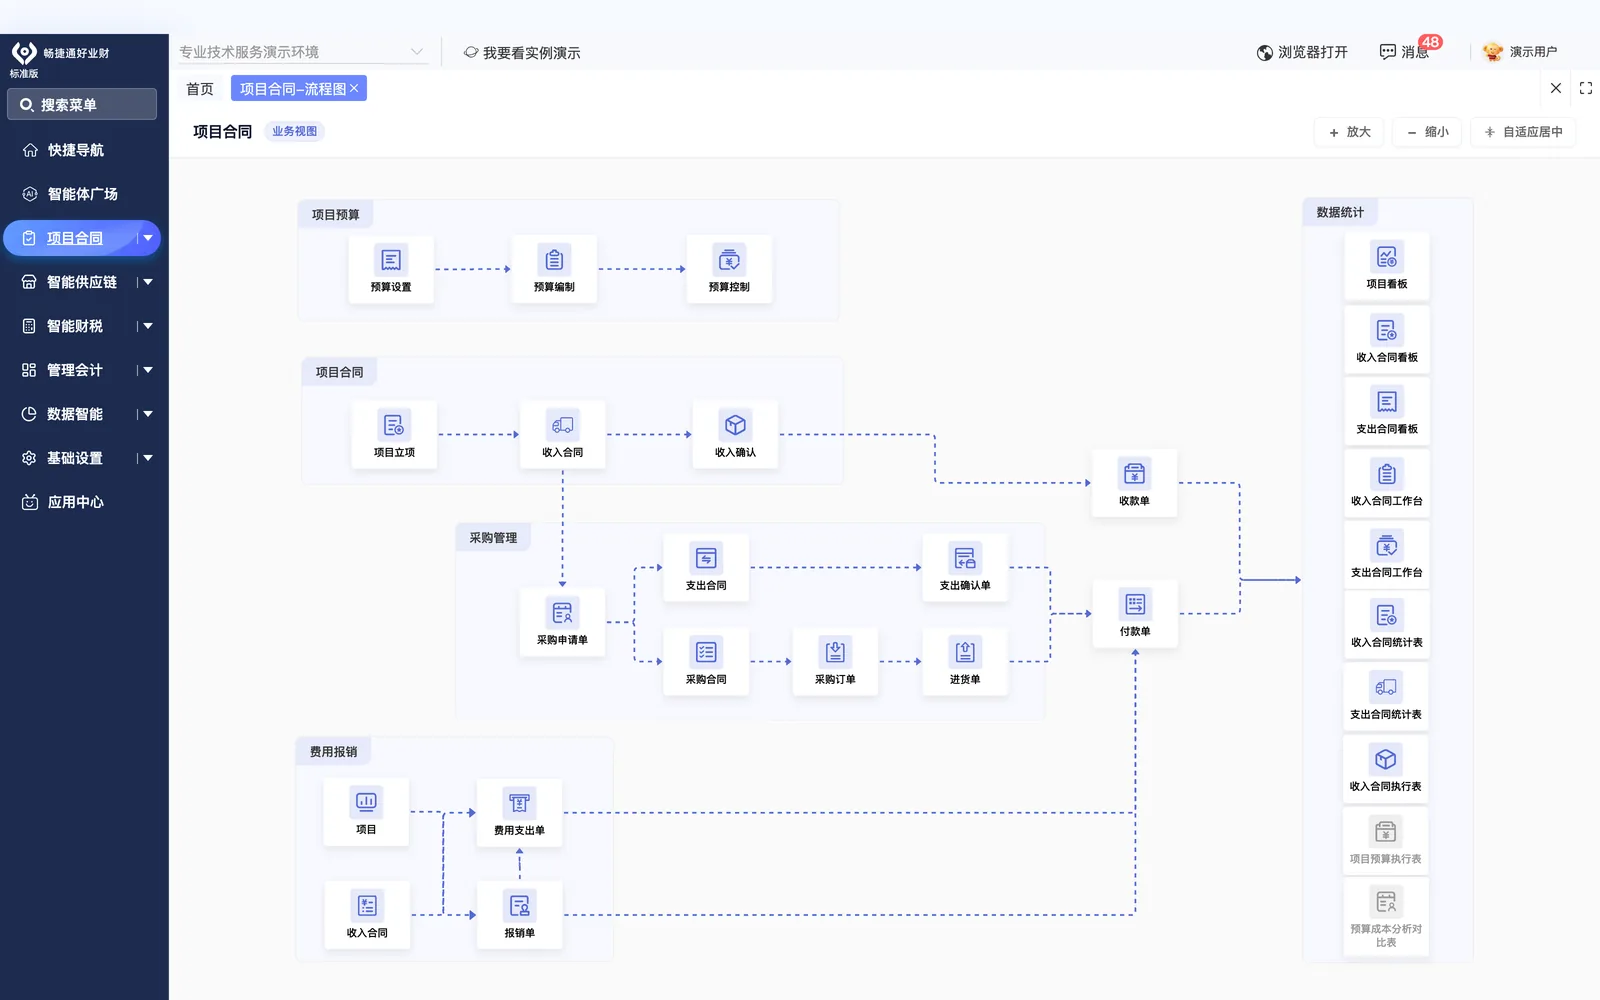
分两期实施:一期上线总账、辅助核算、固定资产与税务申报、审计接口;二期上线项目立项与阶段管理、收入与支出合同、项目预算编制与执行控制、项目看板。
比对一下你的企业组织与数据状态
-
科研型机构,多业务并行
某医疗医药行业研发机构,以生物医药研发为主,同时开展ai机器人业务、技术支持与服务费收取,并采用委托加工方式做产品化。
-
框架合同下立项研究
与大学、政府机构签订框架合同后立项,明确研究方向与资金投入,研究达标后再与生产、外包装单位签约打样与量产。
-
财政资金与自筹并存
承接政府项目资金支持,按项目预算做专项资金管理和费用支出核算,与自筹资金并行管理。
-
项目支出分散在线下
项目预算、合同管理、费用归集均为线下操作,资金与费用支出管理分散,未实现业财一体化。
-
多项目并行追踪困难
多个项目同时推进时,费用归集与预算执行情况难以实时追踪,项目信息分散在不同部门之间。
-
面临税务申报与审计要求
研究院需应对税务申报和审计要求,需要规范的财务系统支持,原有的手工做账模式难以满足。
实施前的原始管理问题
-
财务手工做账
研究院财务管理采用手工做账模式,账务数据人工登记,同一笔业务需在系统中反复录入。
-
项目资金与费用管理分散
项目资金与费用支出的记录分散在各部门,各自登记,未形成统一的业财一体化管理方式。
-
预算与合同线下管理
项目预算编制、合同签订与费用归集均为线下操作,记录留在各经手人手中,未纳入系统管控。
-
多项目费用归集靠人工
多个项目并行开展时,费用归集与预算执行情况靠人工逐笔梳理,无法实时追踪。
-
项目信息分散在各部门
项目立项、合同等信息分散在综合管理部、投资部、财务部等各部门,协同靠线下传递。
科研项目资金在各部门间的流转过程
-
综合管理部
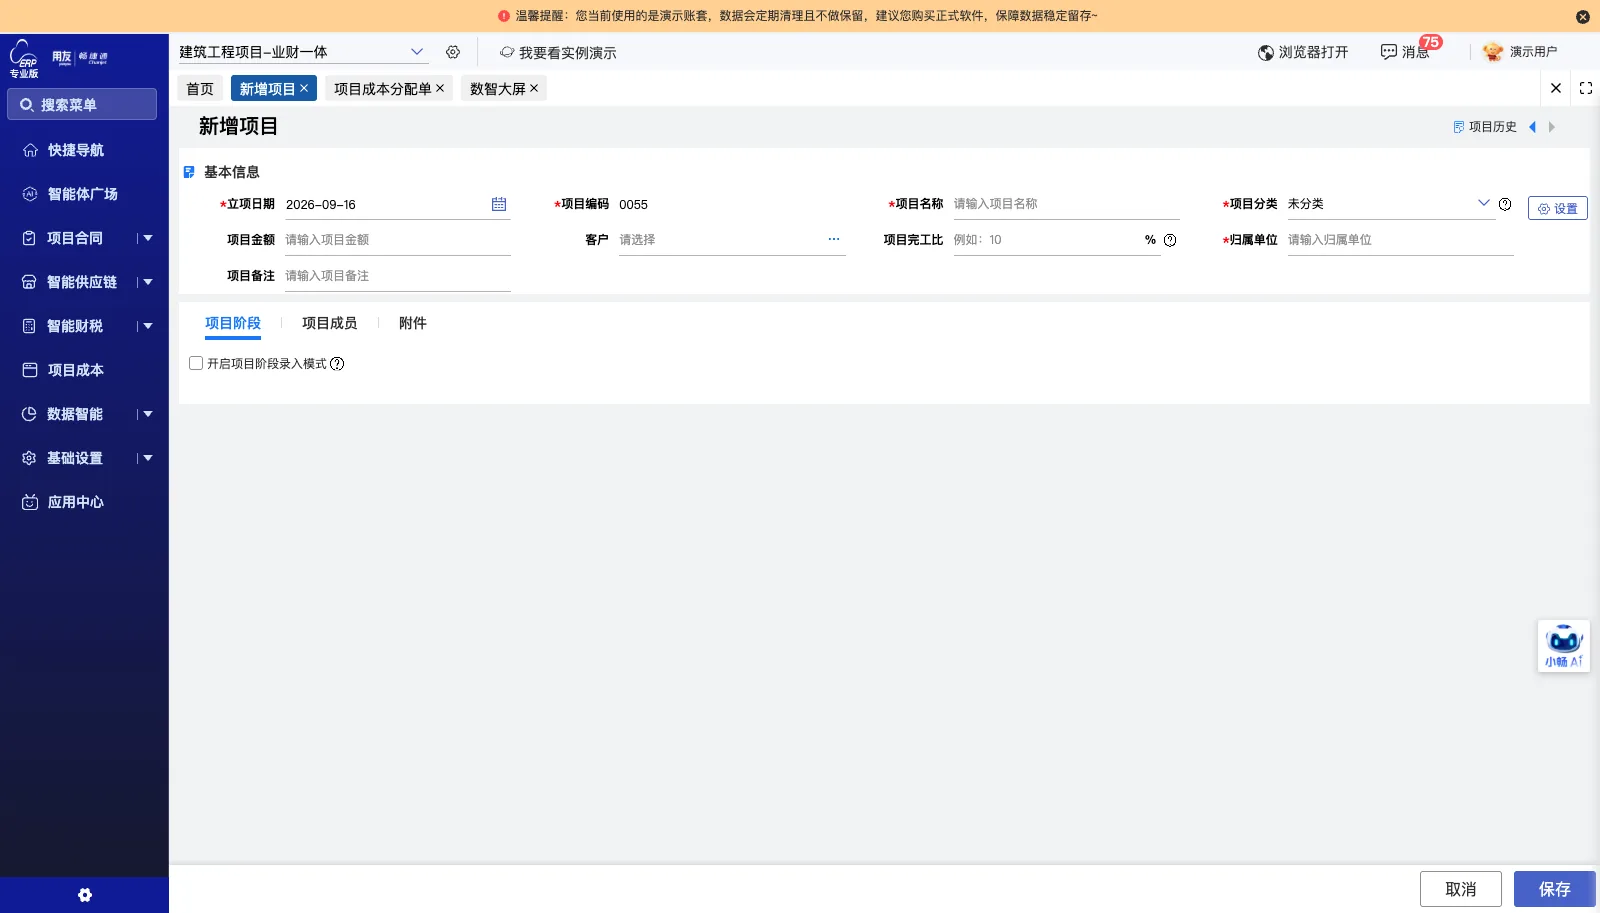
与大学、政府机构签订框架合同后,在系统中建立项目档案并录入立项信息与阶段计划
-
投资部
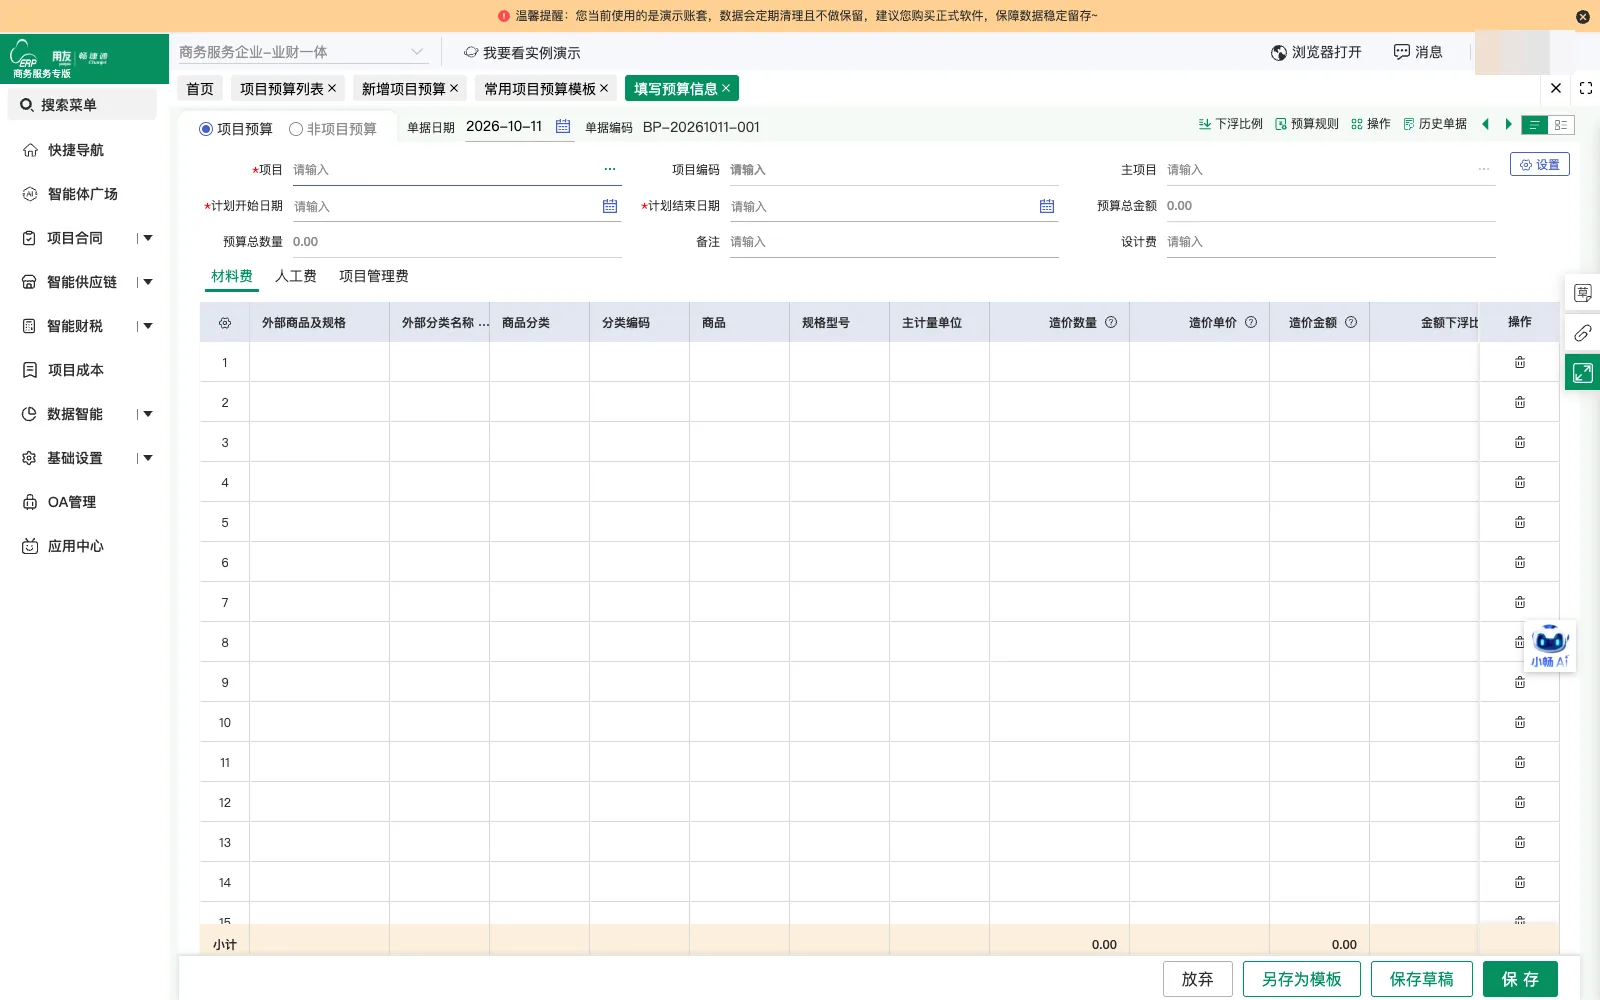
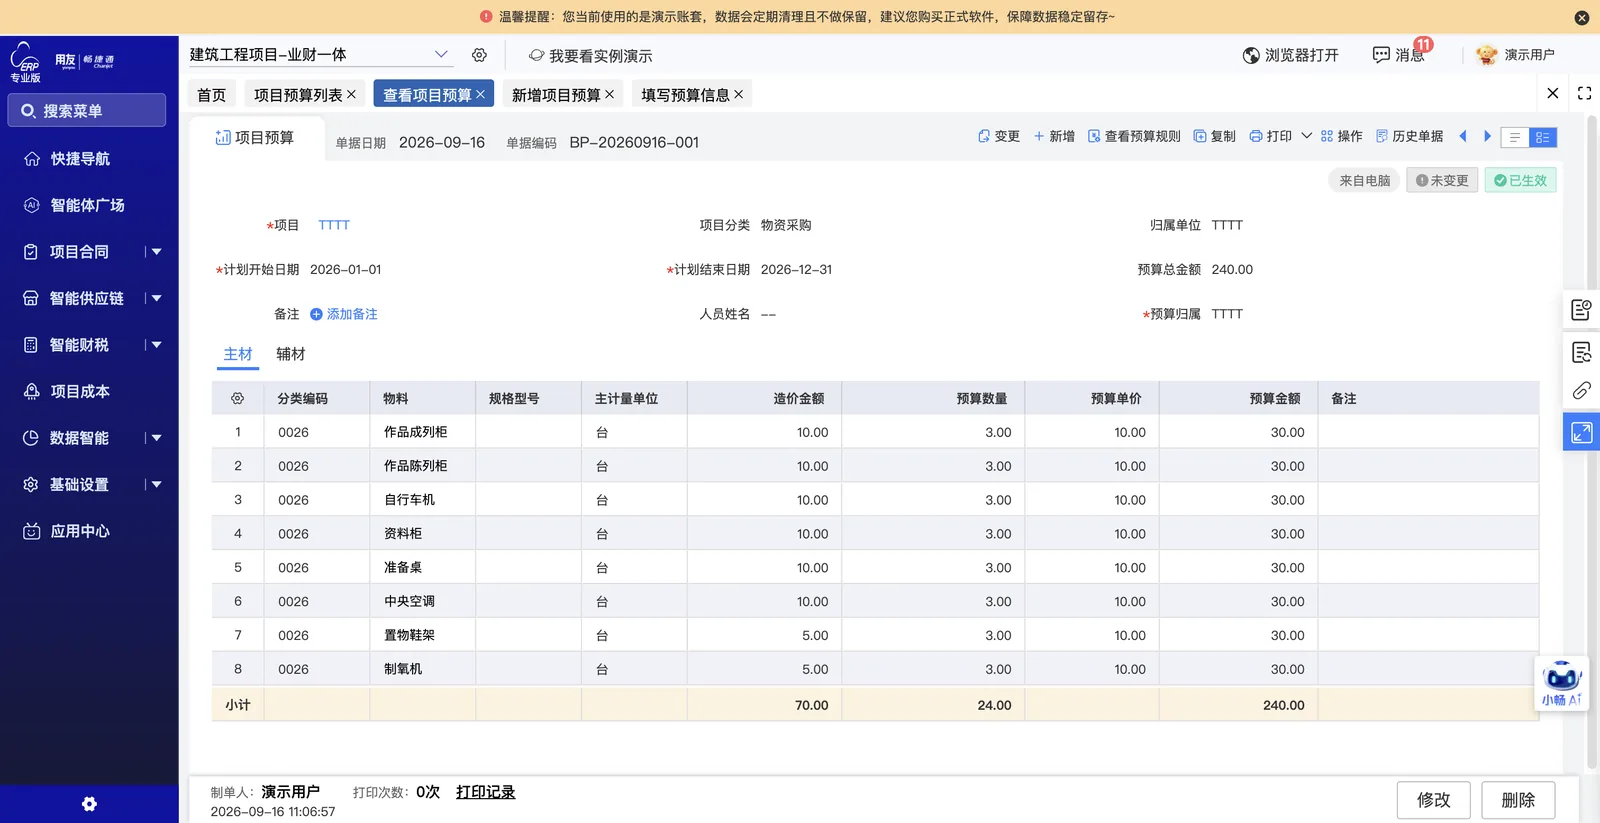
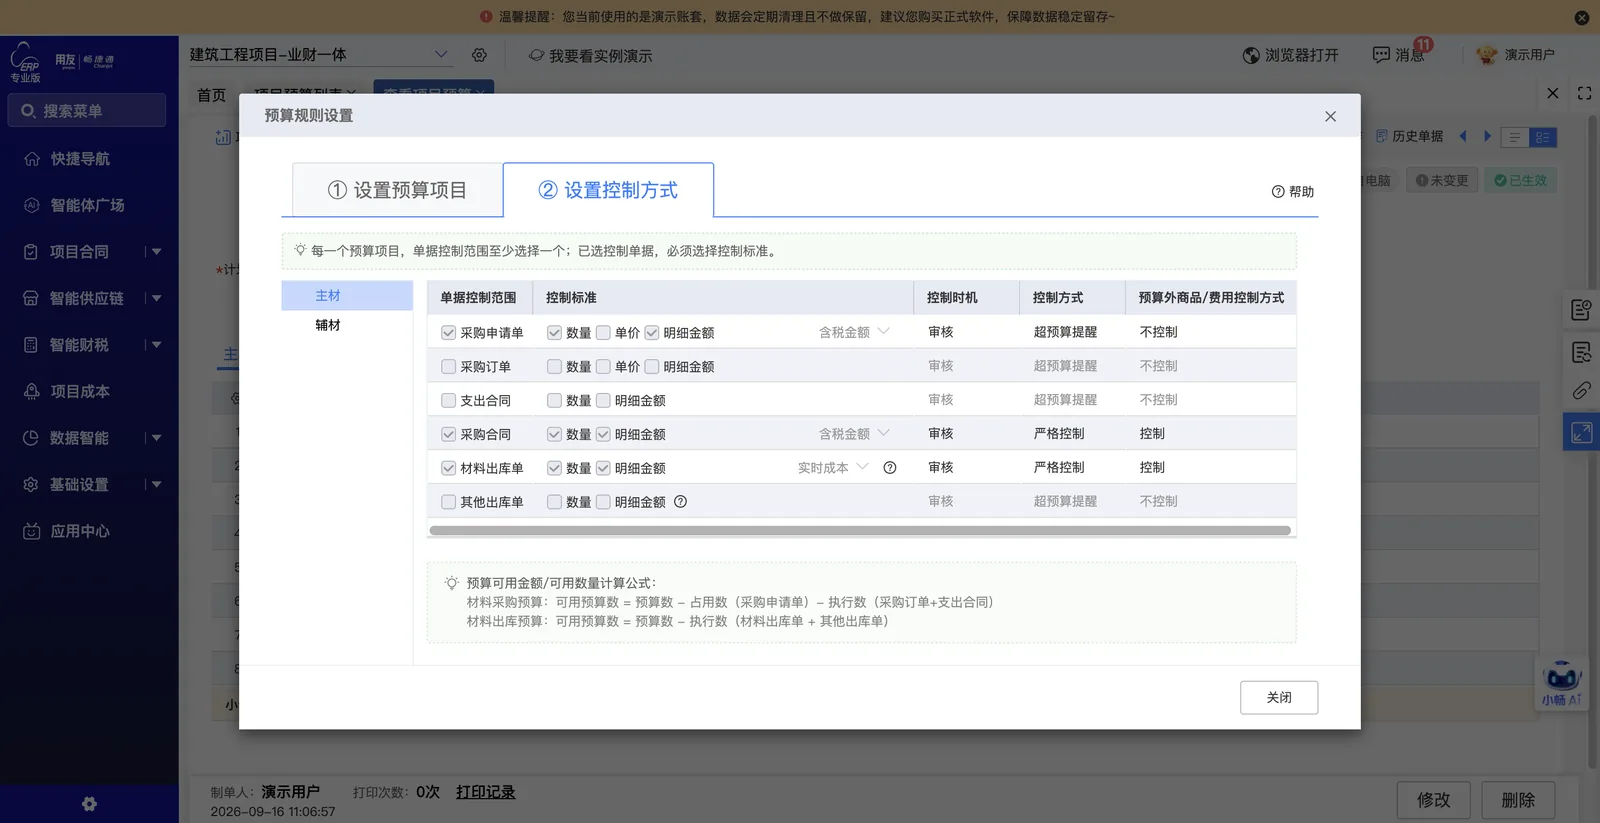
在项目档案下按费用类别编制项目预算,设定各费用科目的额度与控制方式
-
财务部
依据项目预算审核项目相关的费用报销且支出确认后生成凭证,实现业财一体
-
各业务部门
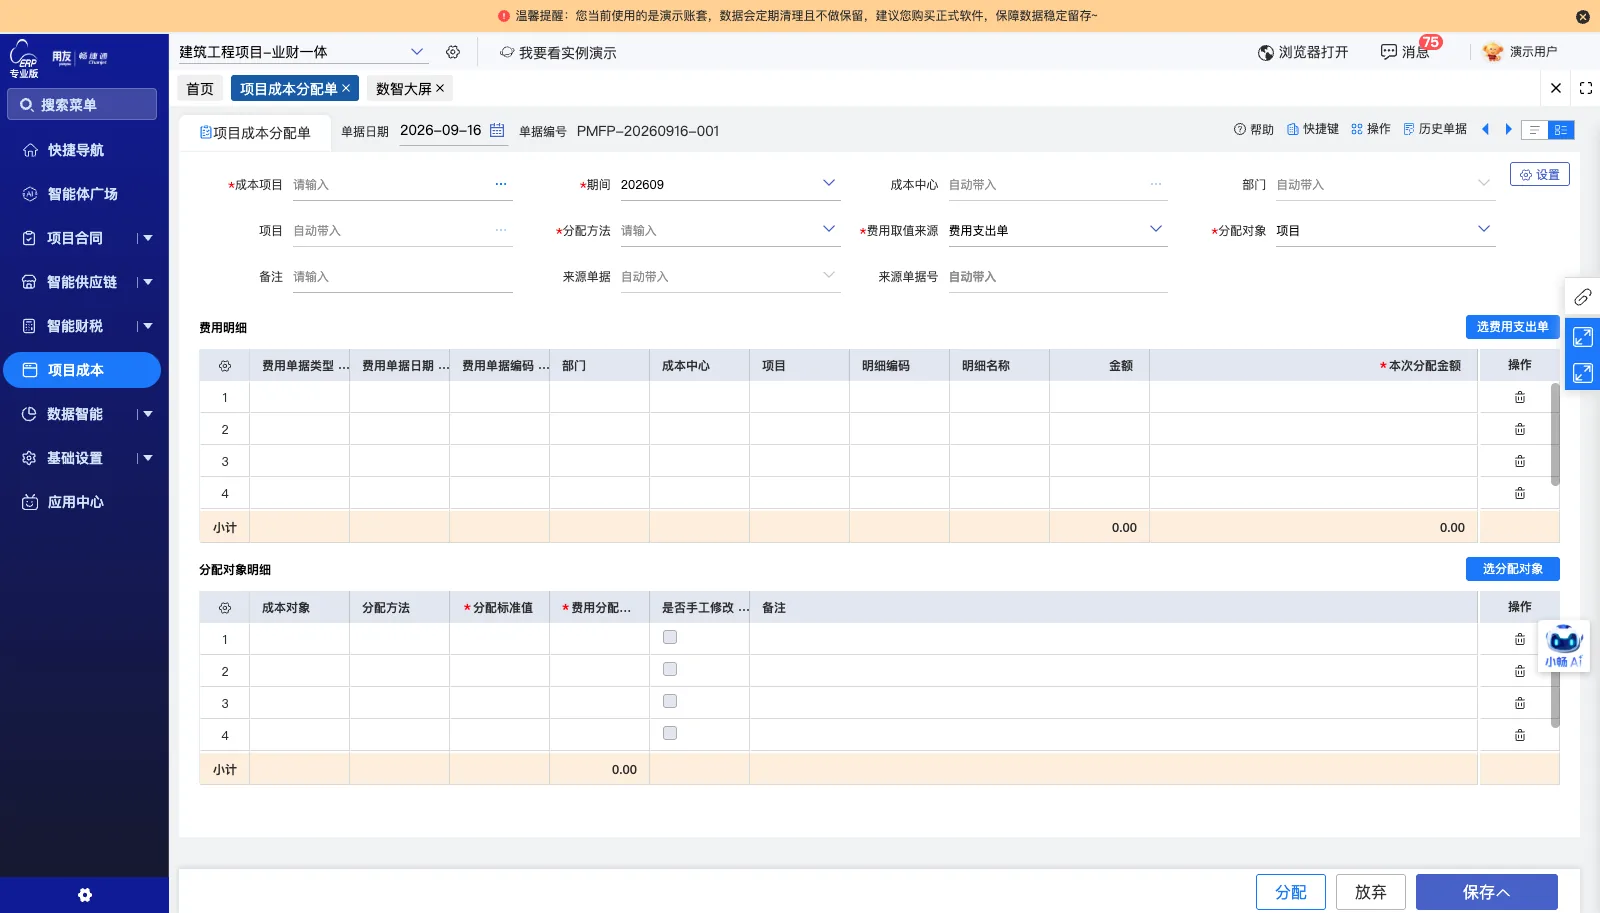
对应支出单据维护项目辅助核算,材料与费用成本按项目自动归集到项目成本
-
财务部
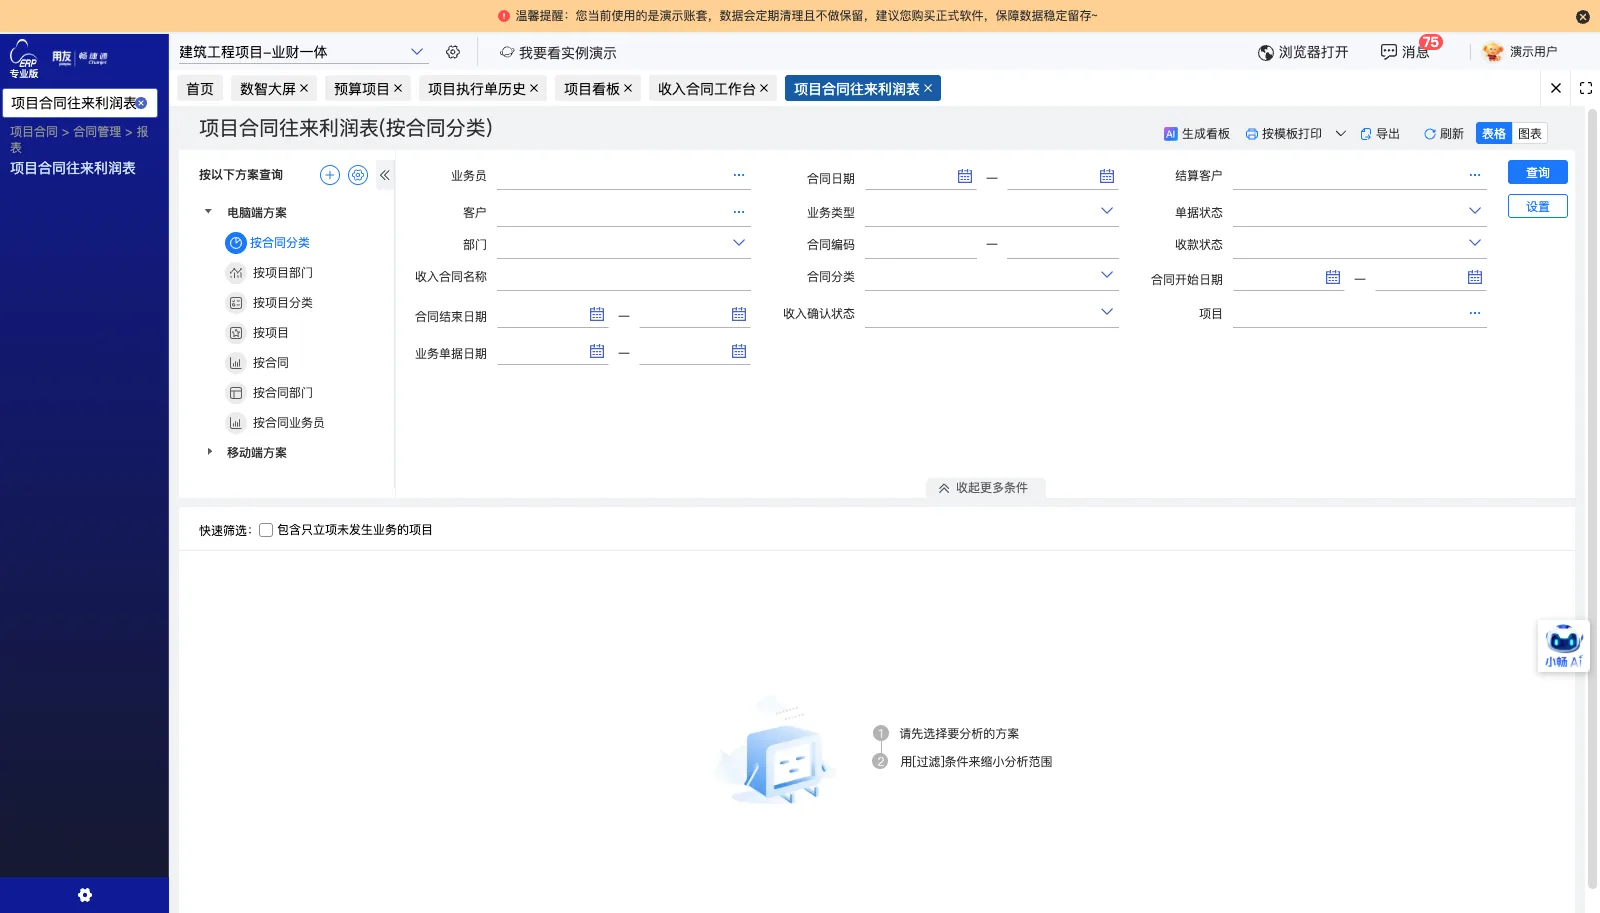
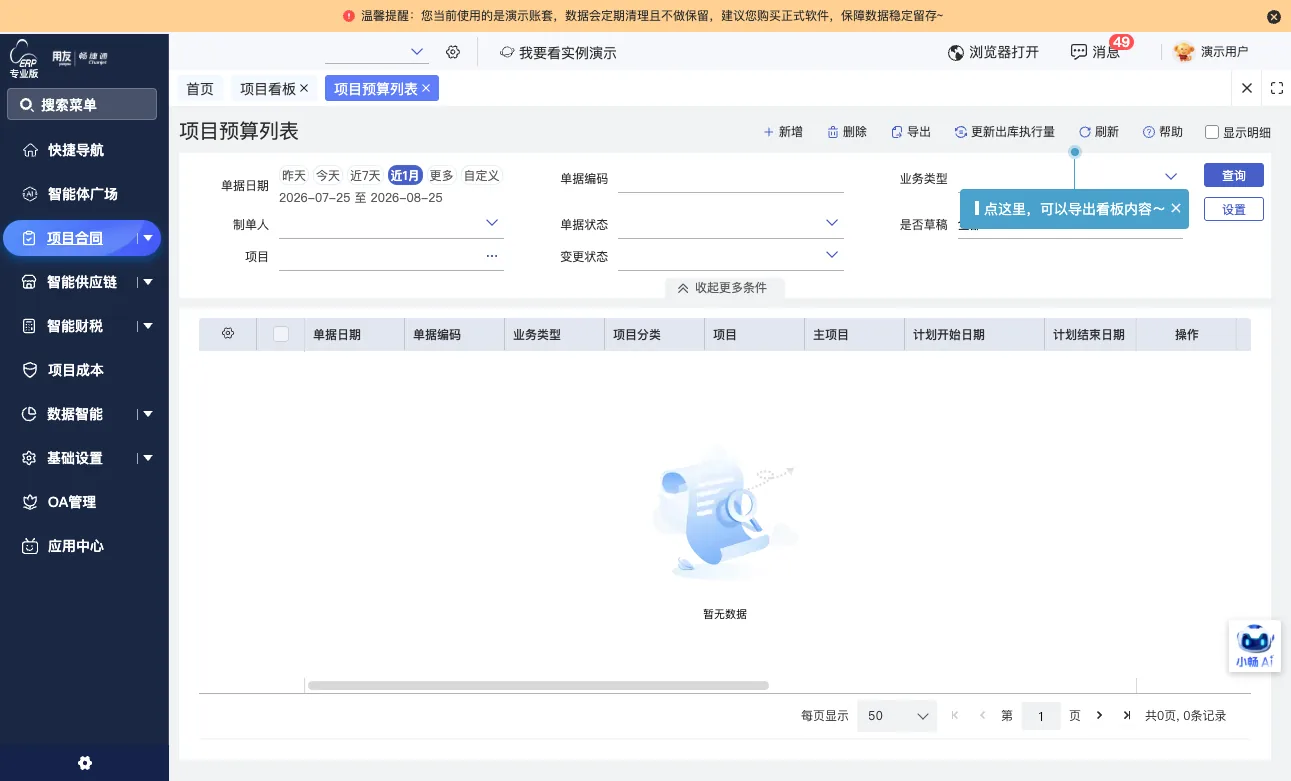
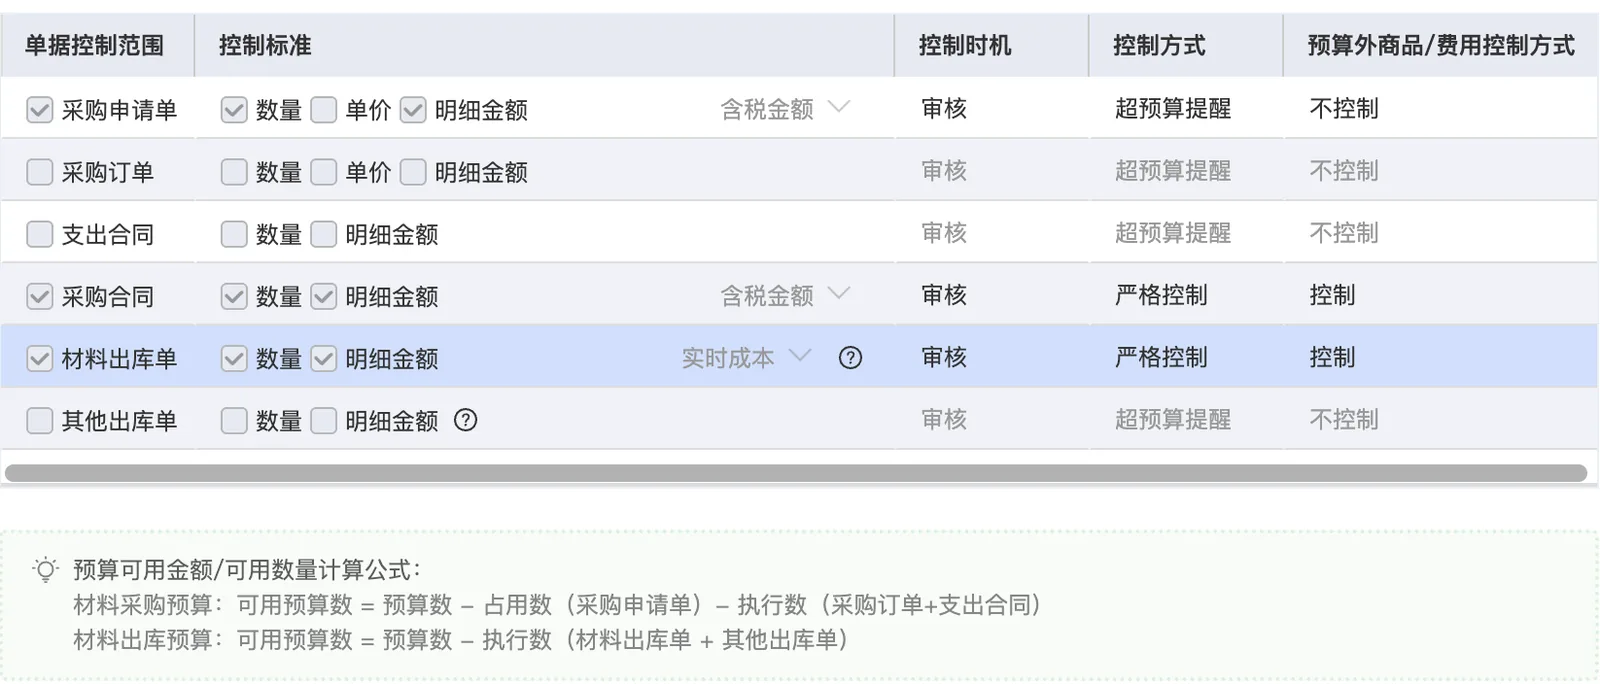
对预算执行进行监控,超限时按预算规则提示或控制,并输出项目执行报表
-
管理层
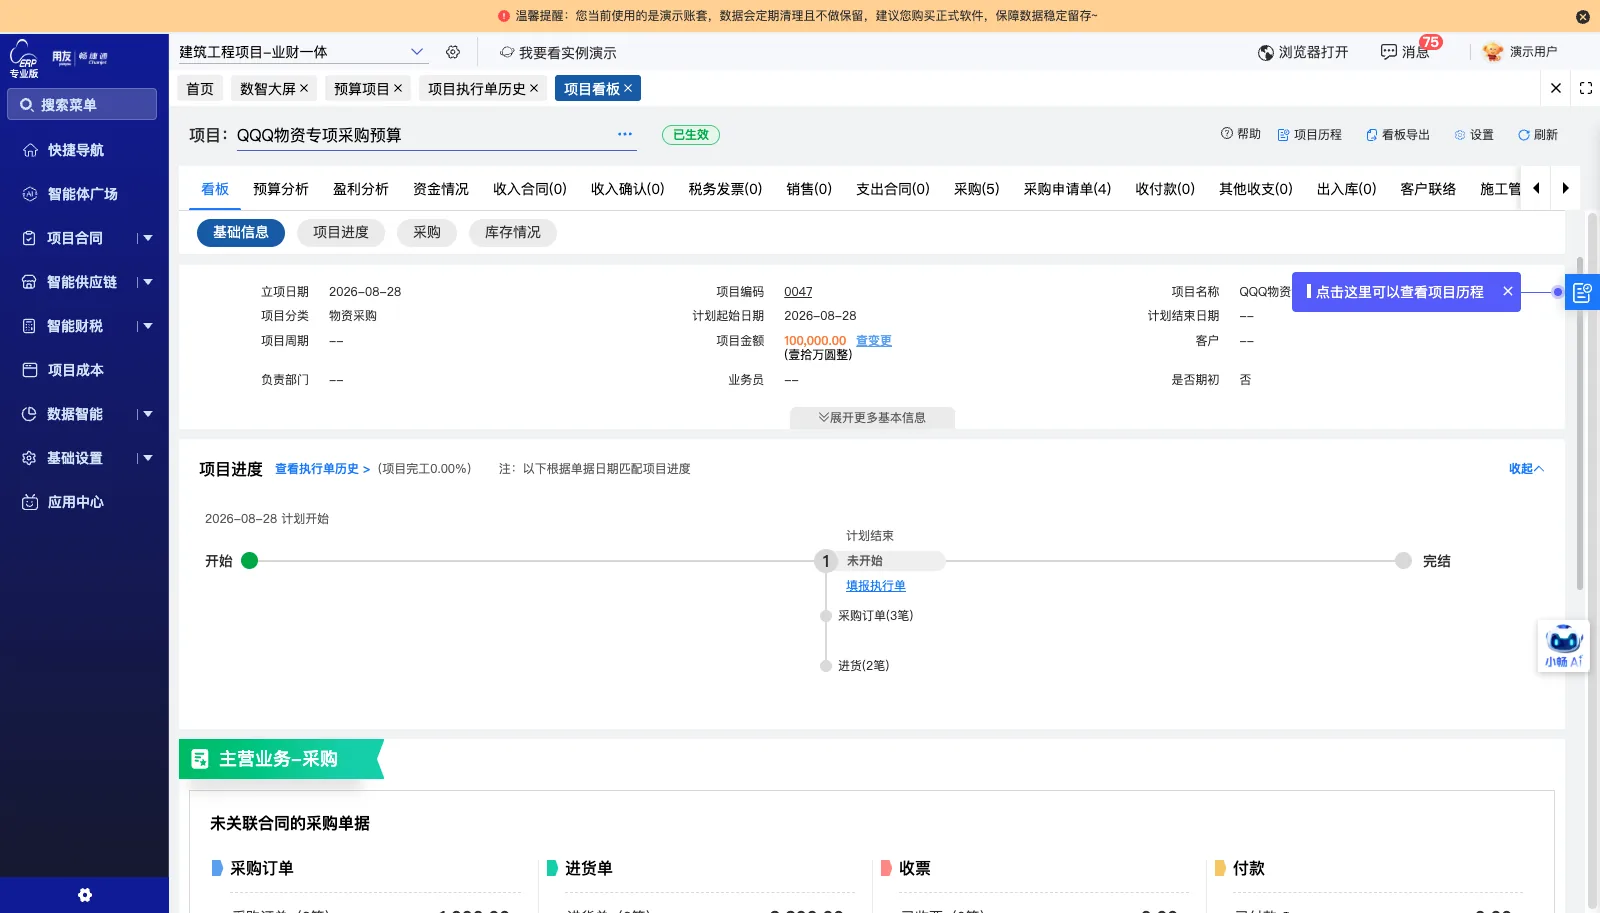
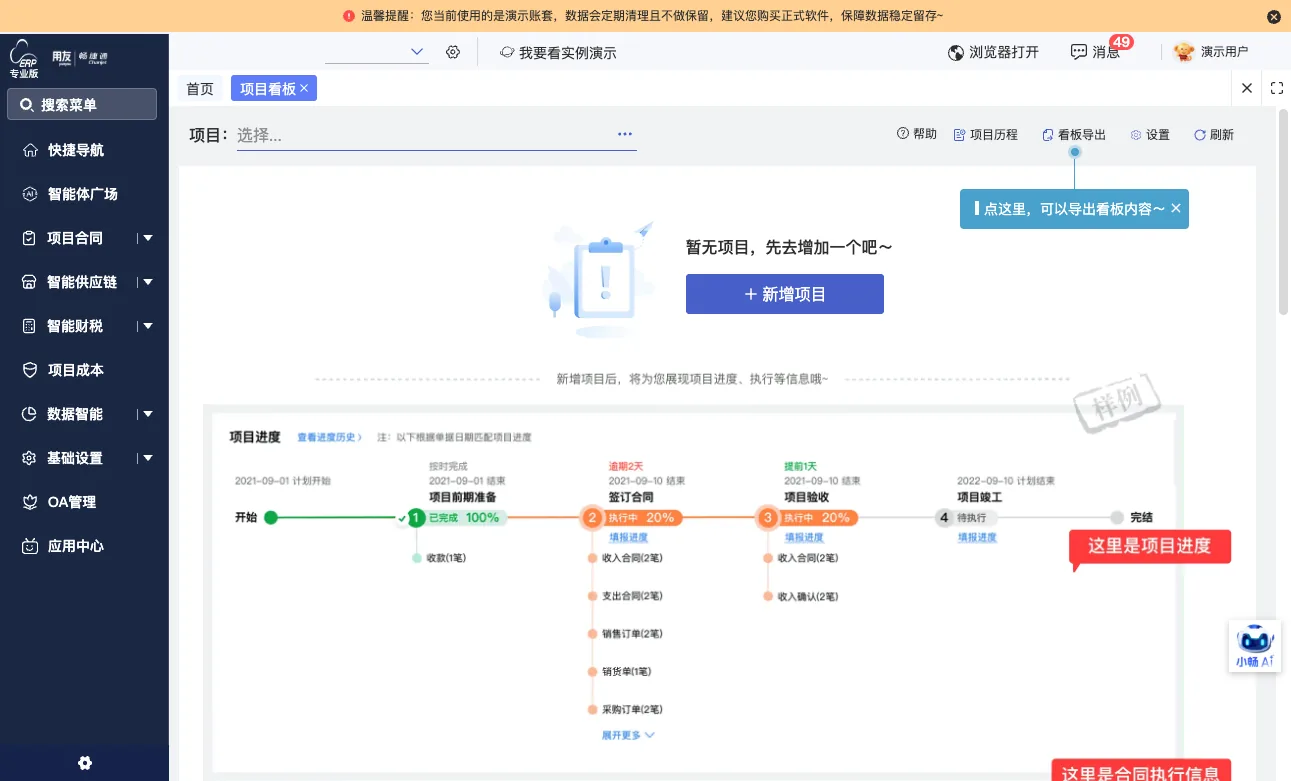
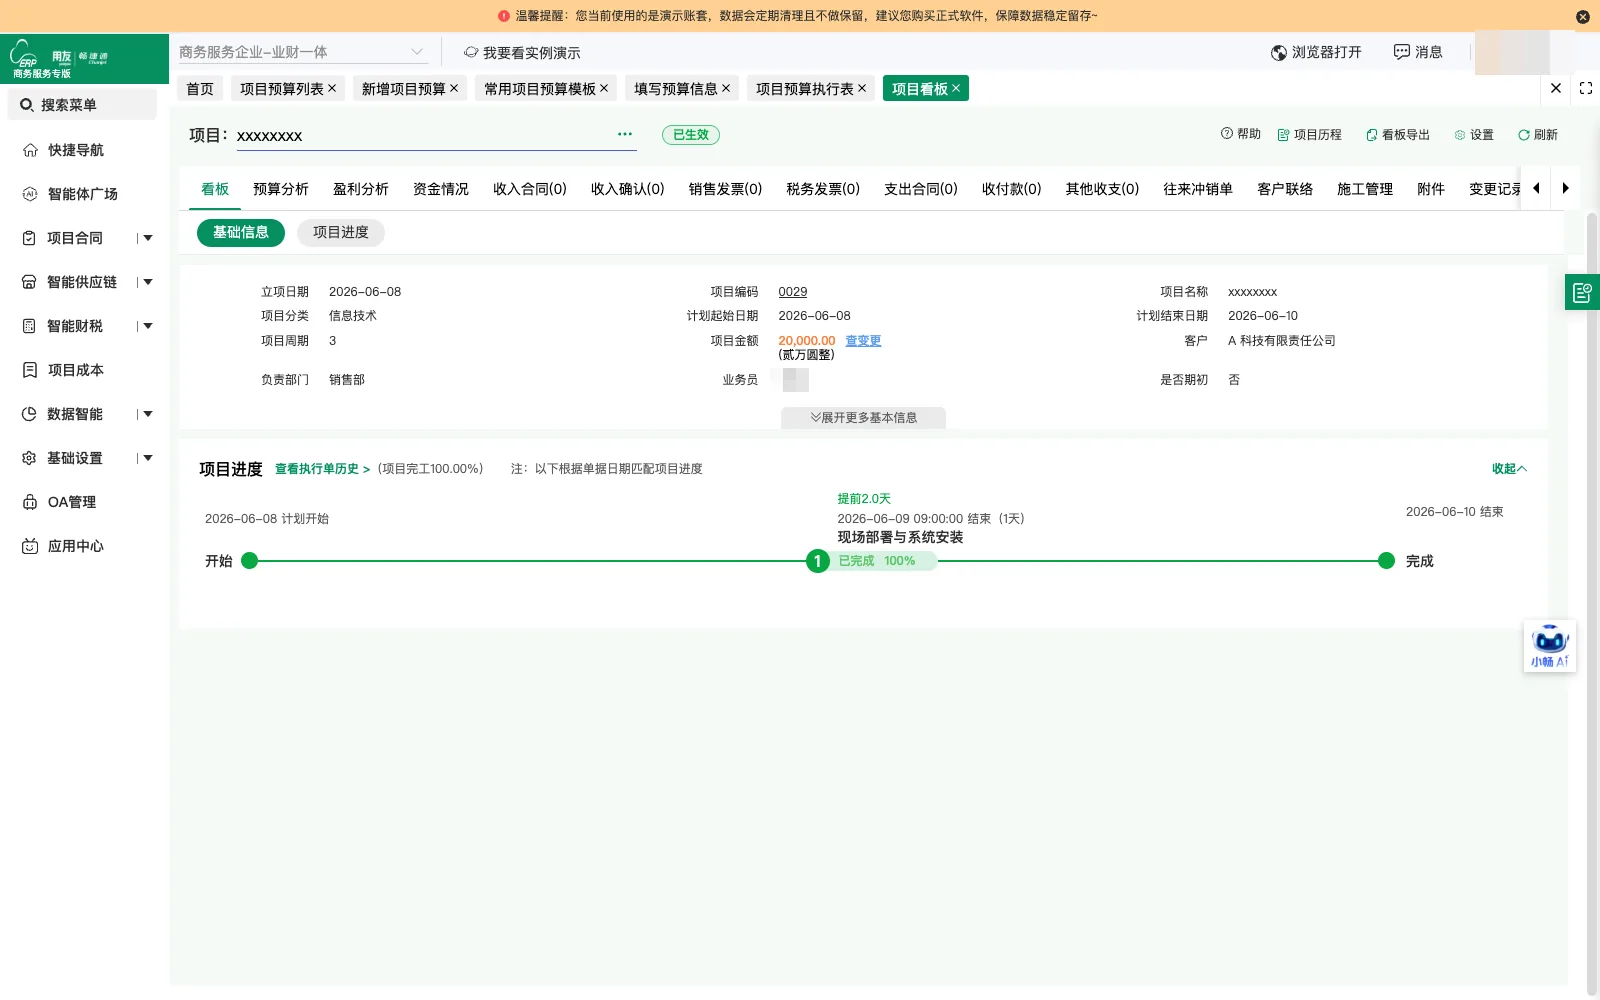
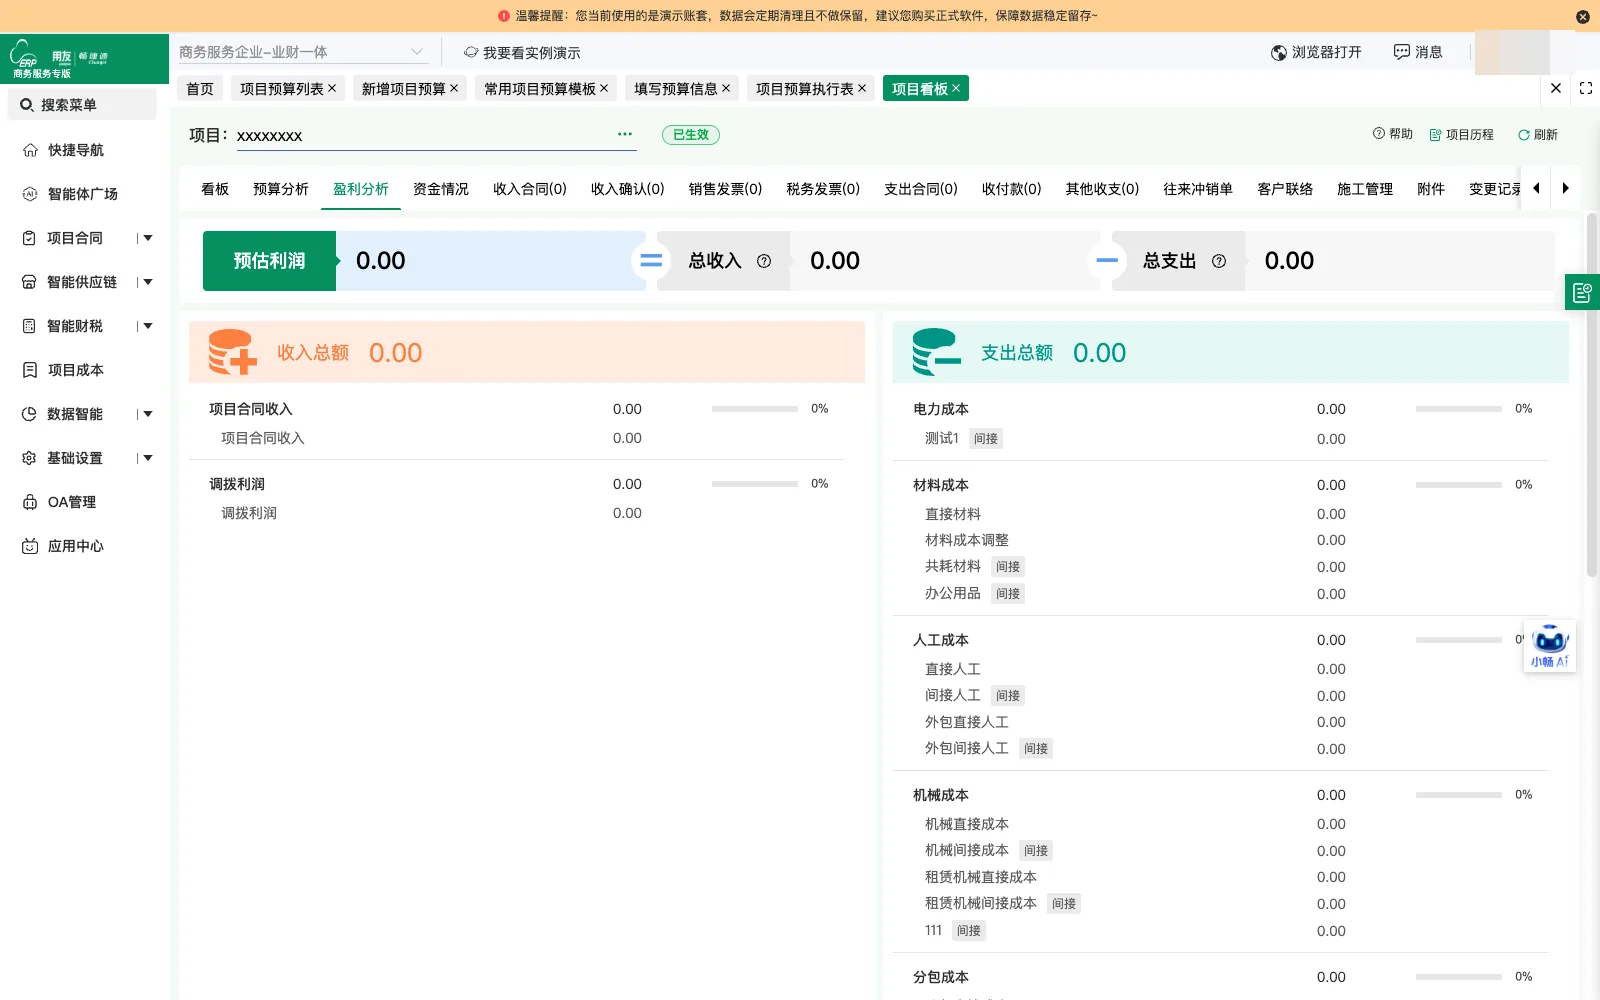
通过项目看板查看项目进度、预算执行与资金流水情况
科研项目资金管控实施范围
-
会计科目与辅助核算配置
按小企业会计准则建立会计科目体系,设置银行账号与往来单位档案,应收应付等科目挂项目与客户供应商核算。
-
总账与固定资产模块
启用总账管理,支持凭证录入、审核、查询与跨期间查询;启用固定资产模块自动计提折旧并生成凭证。
-
历史凭证补录归档
补录当年度历史凭证,使财务数据完整归档,并在总账中实现跨期间查询与凭证打印。
-
项目立项与阶段审批
建立项目立项流程,录入项目阶段与负责人,支持项目变更记录及审批流,项目主数据统一归集。
-
收入与支出合同管理
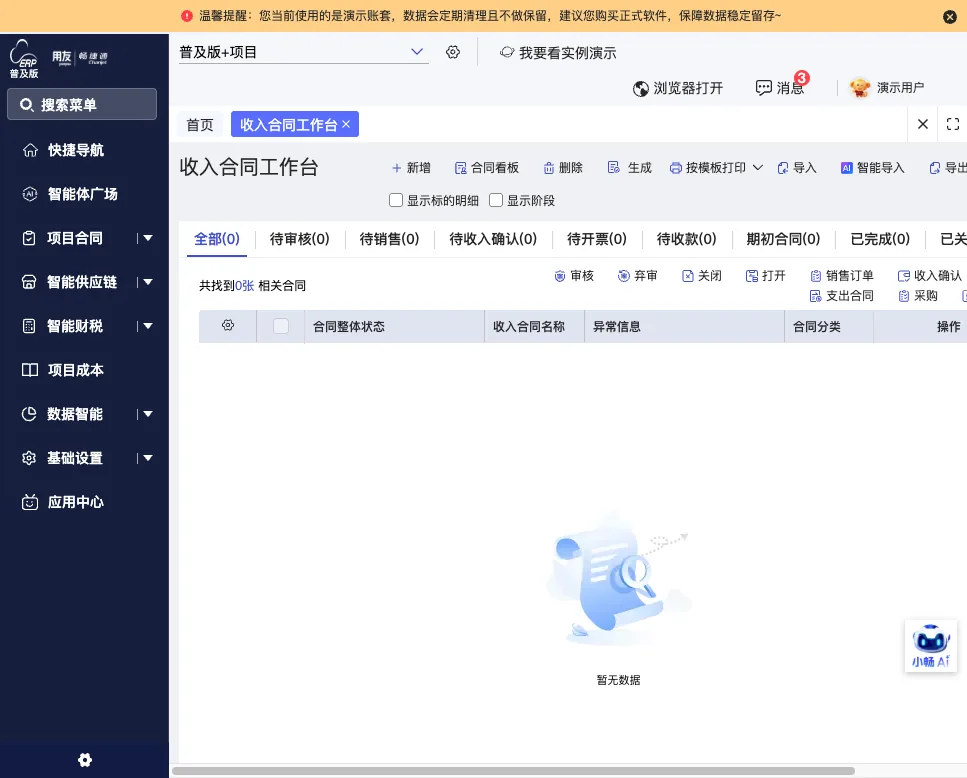
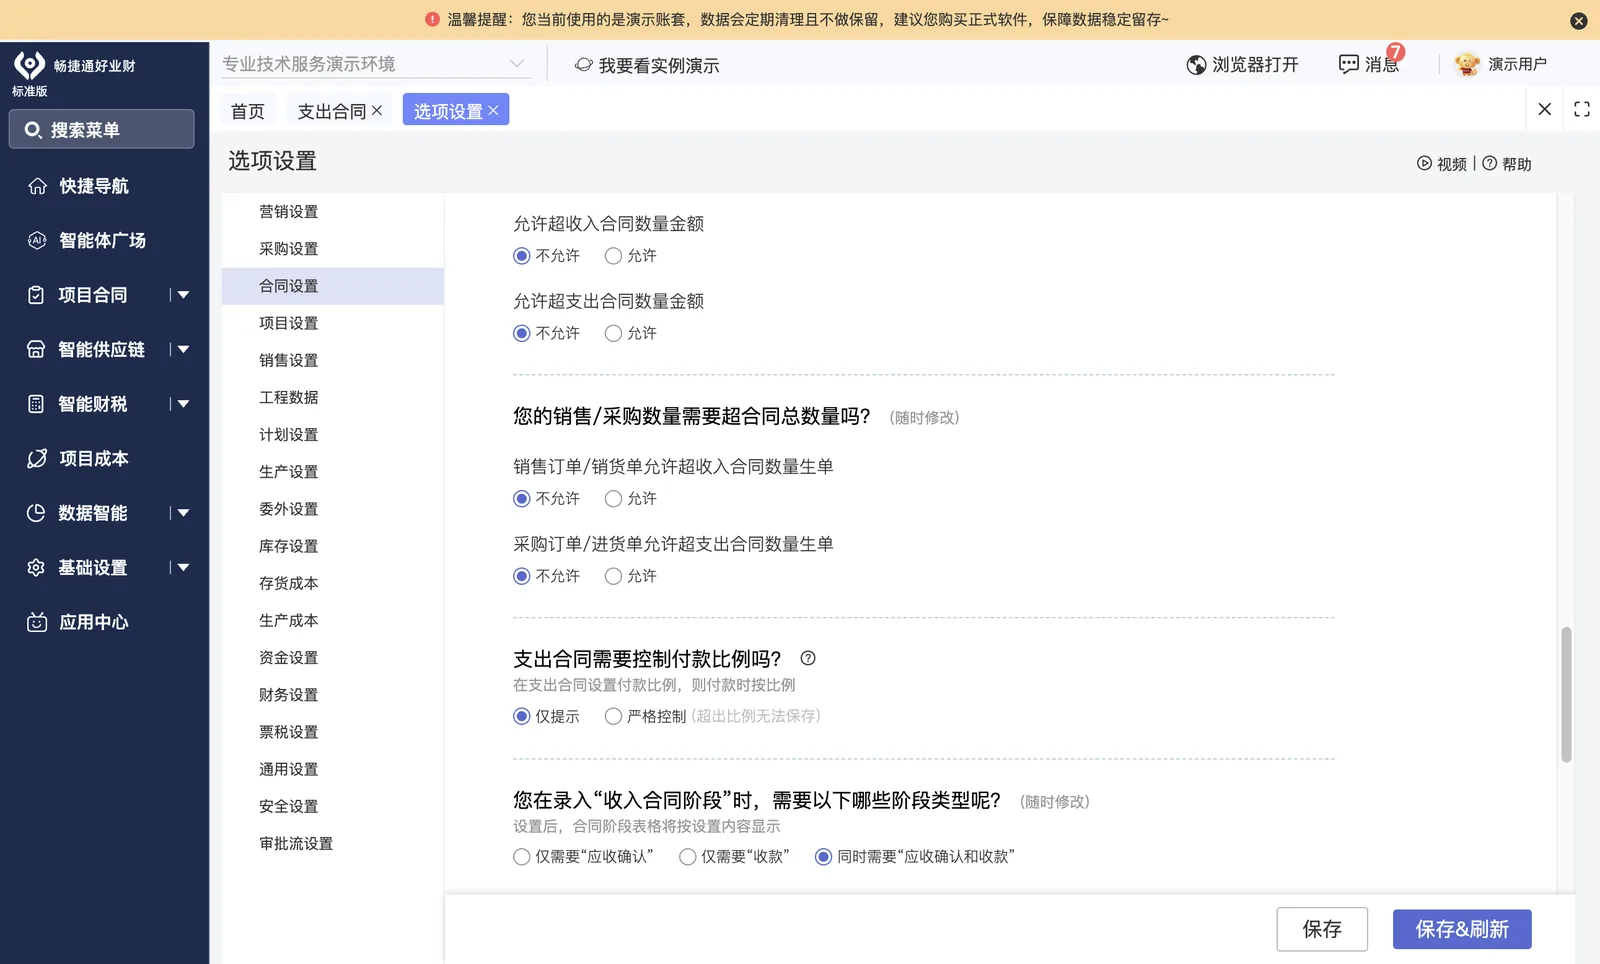
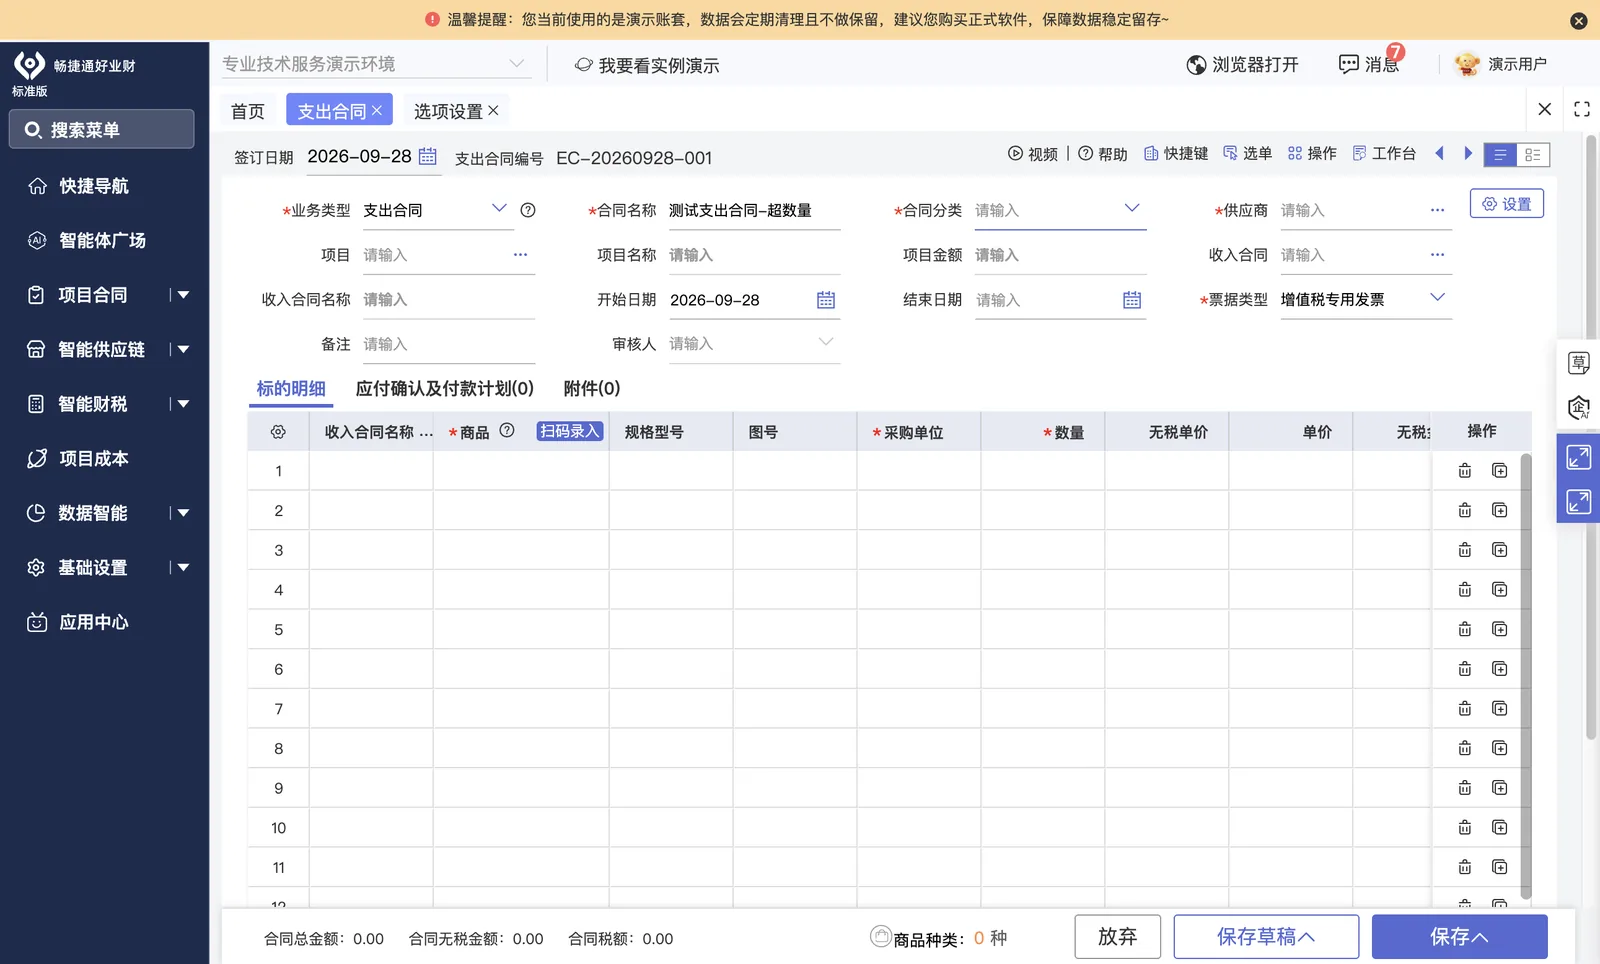
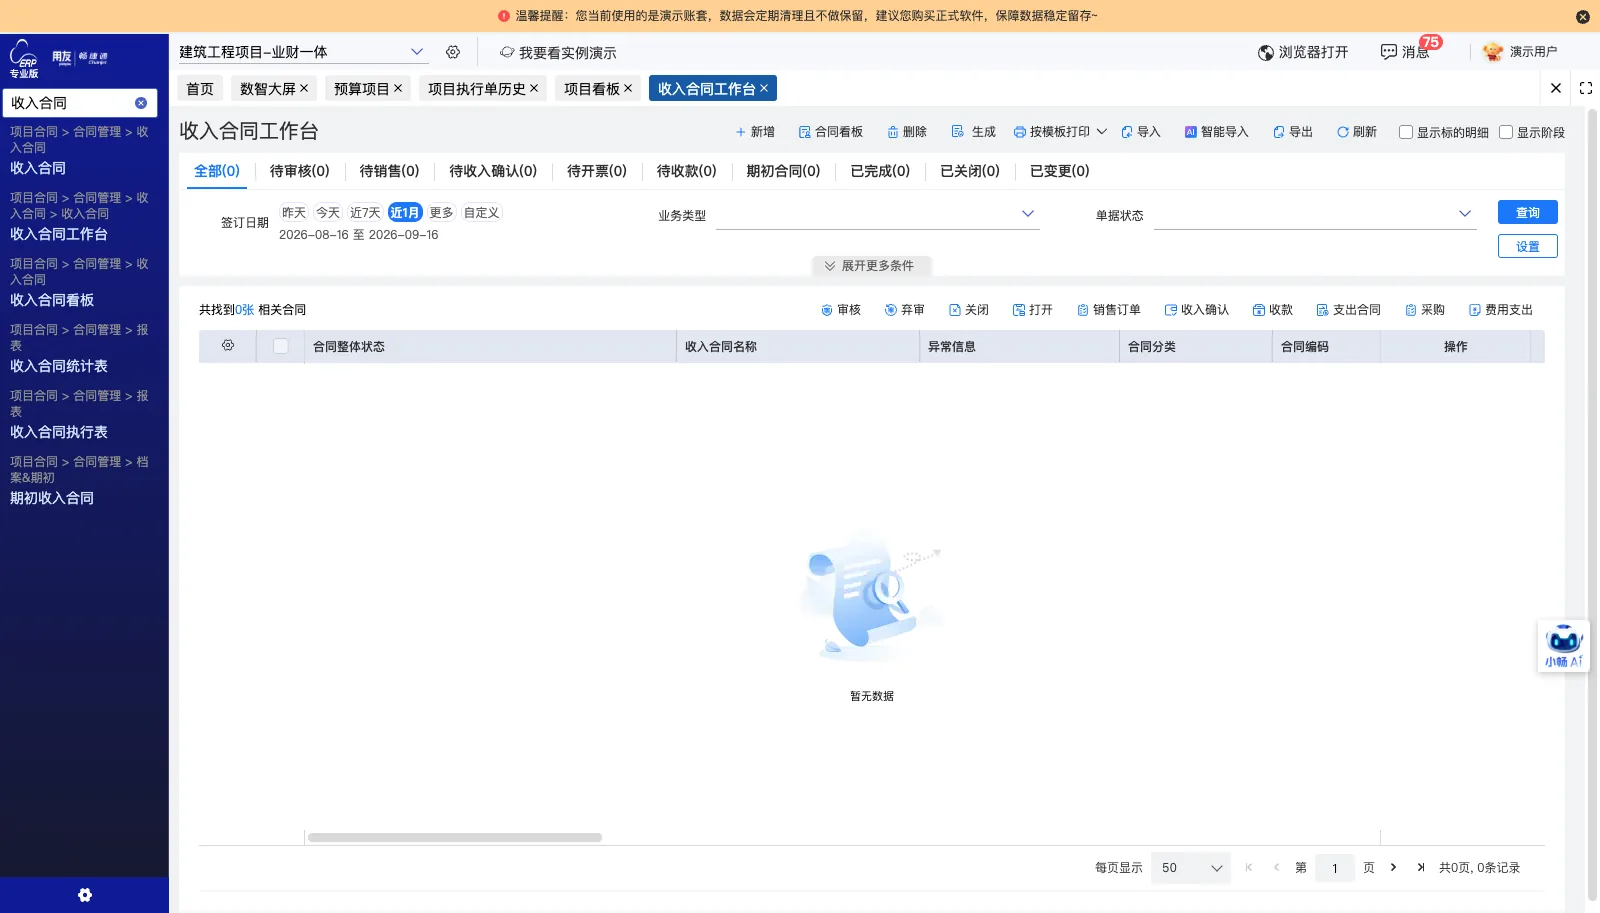
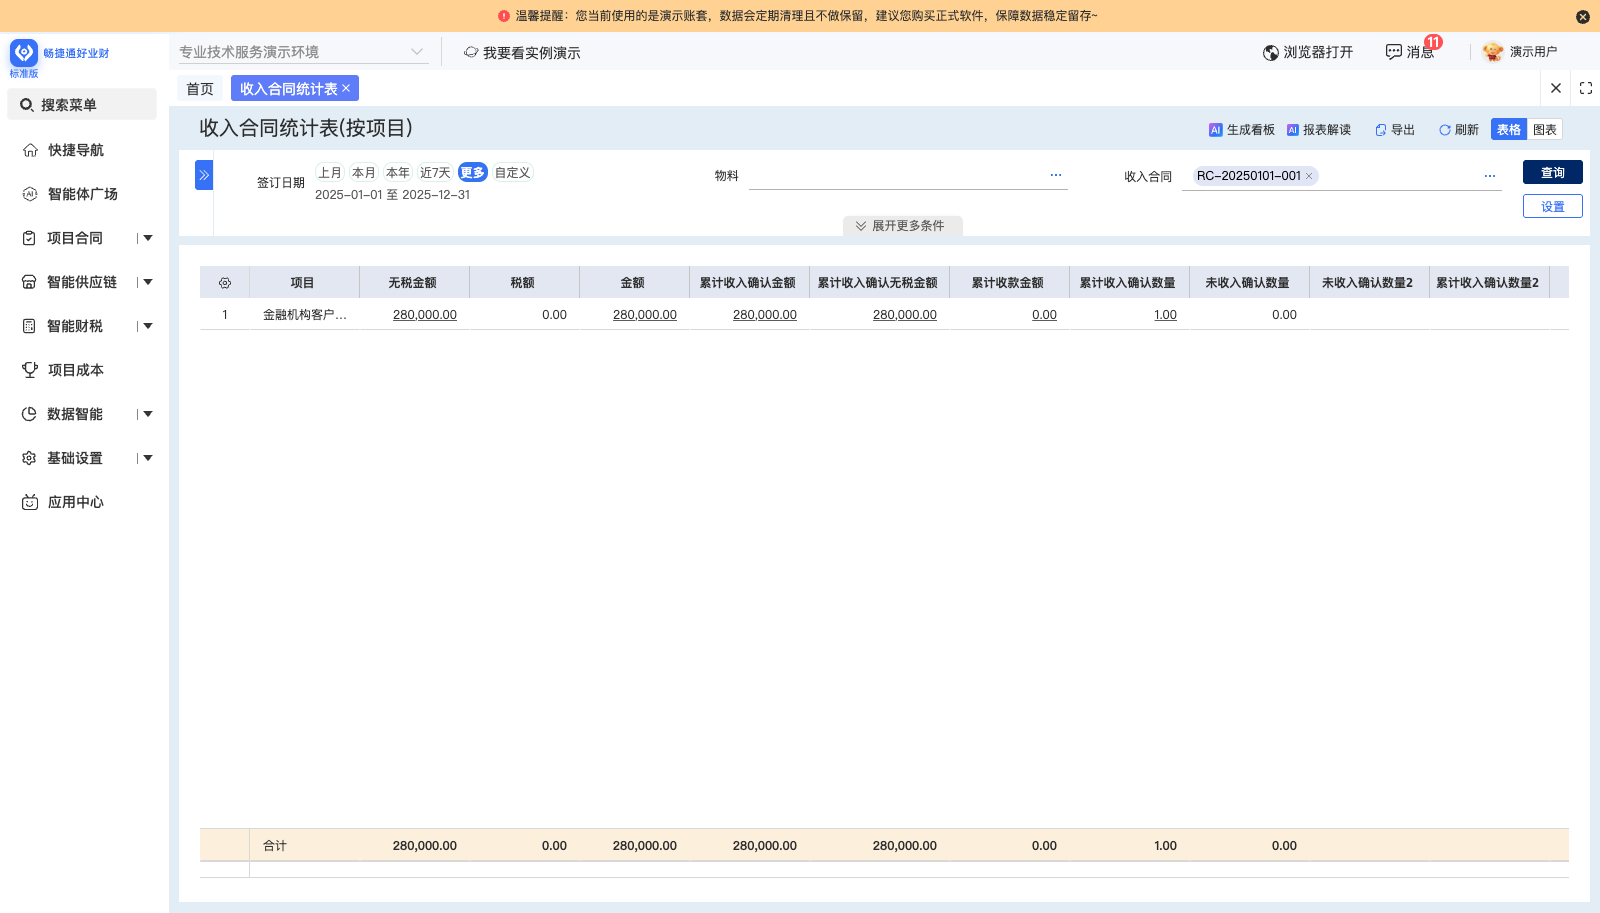
启用收入合同管理,采用框架合同加细化合同模式记录合作协议;启用支出合同记录设备租赁、劳务等支出。
-
项目预算编制与执行控制
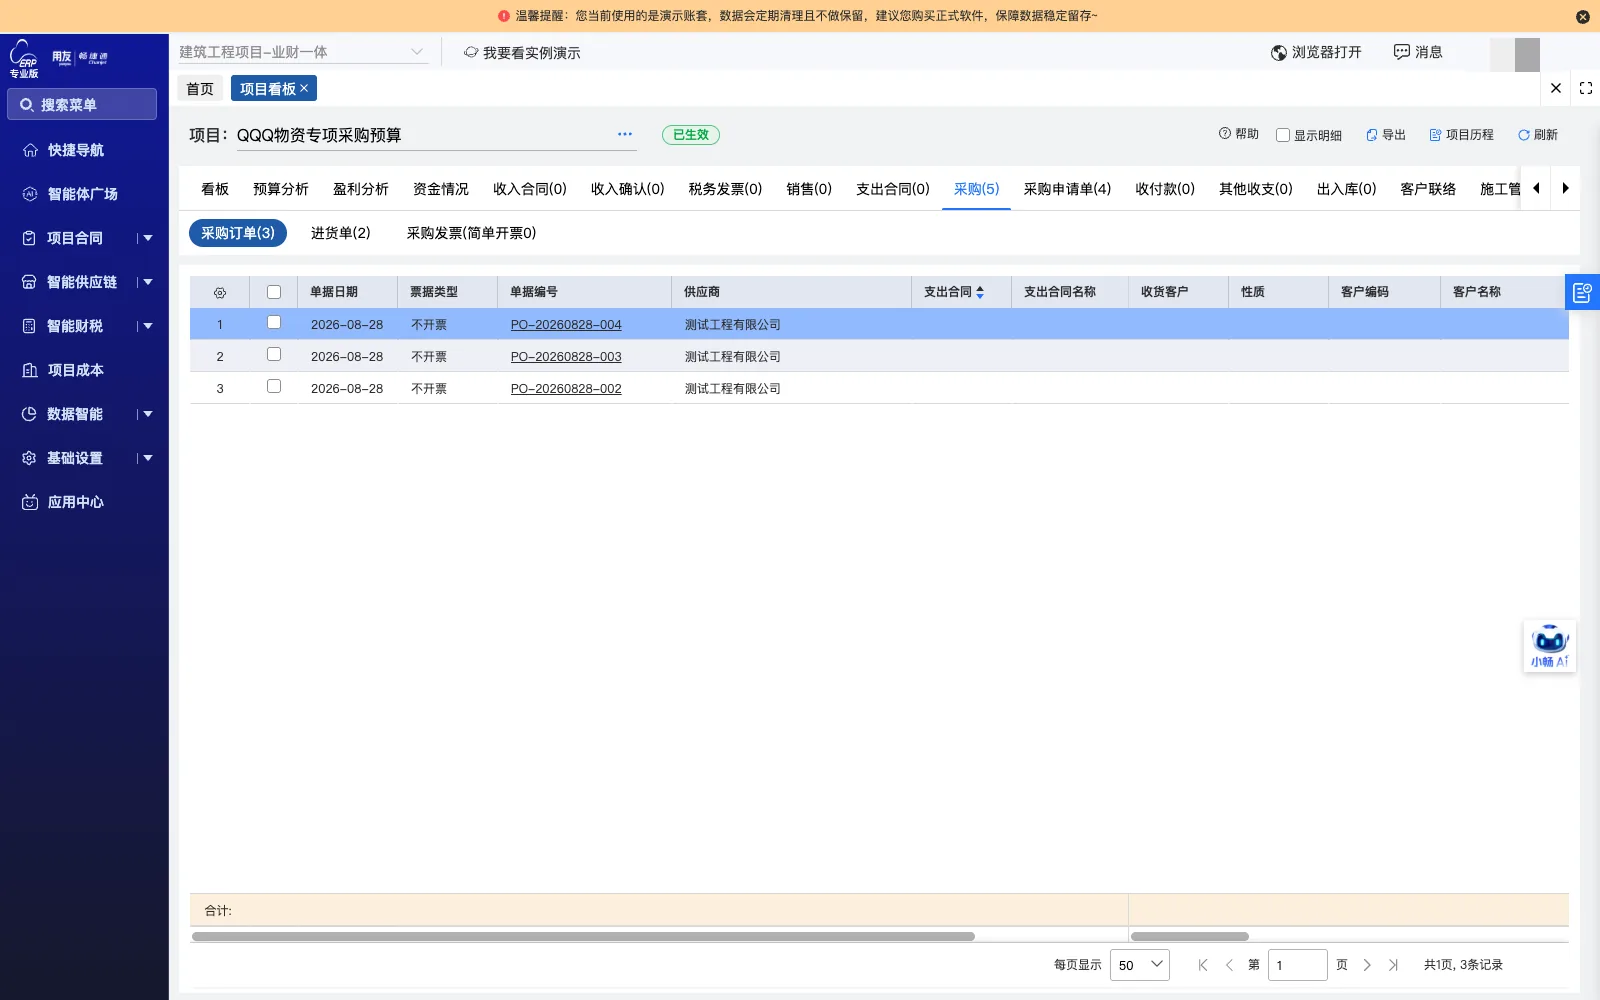
按设备费、业务费、劳务费、间接费用等类别编制项目预算,并配置超预算提醒或严格控制规则。
-
支出确认单生成凭证
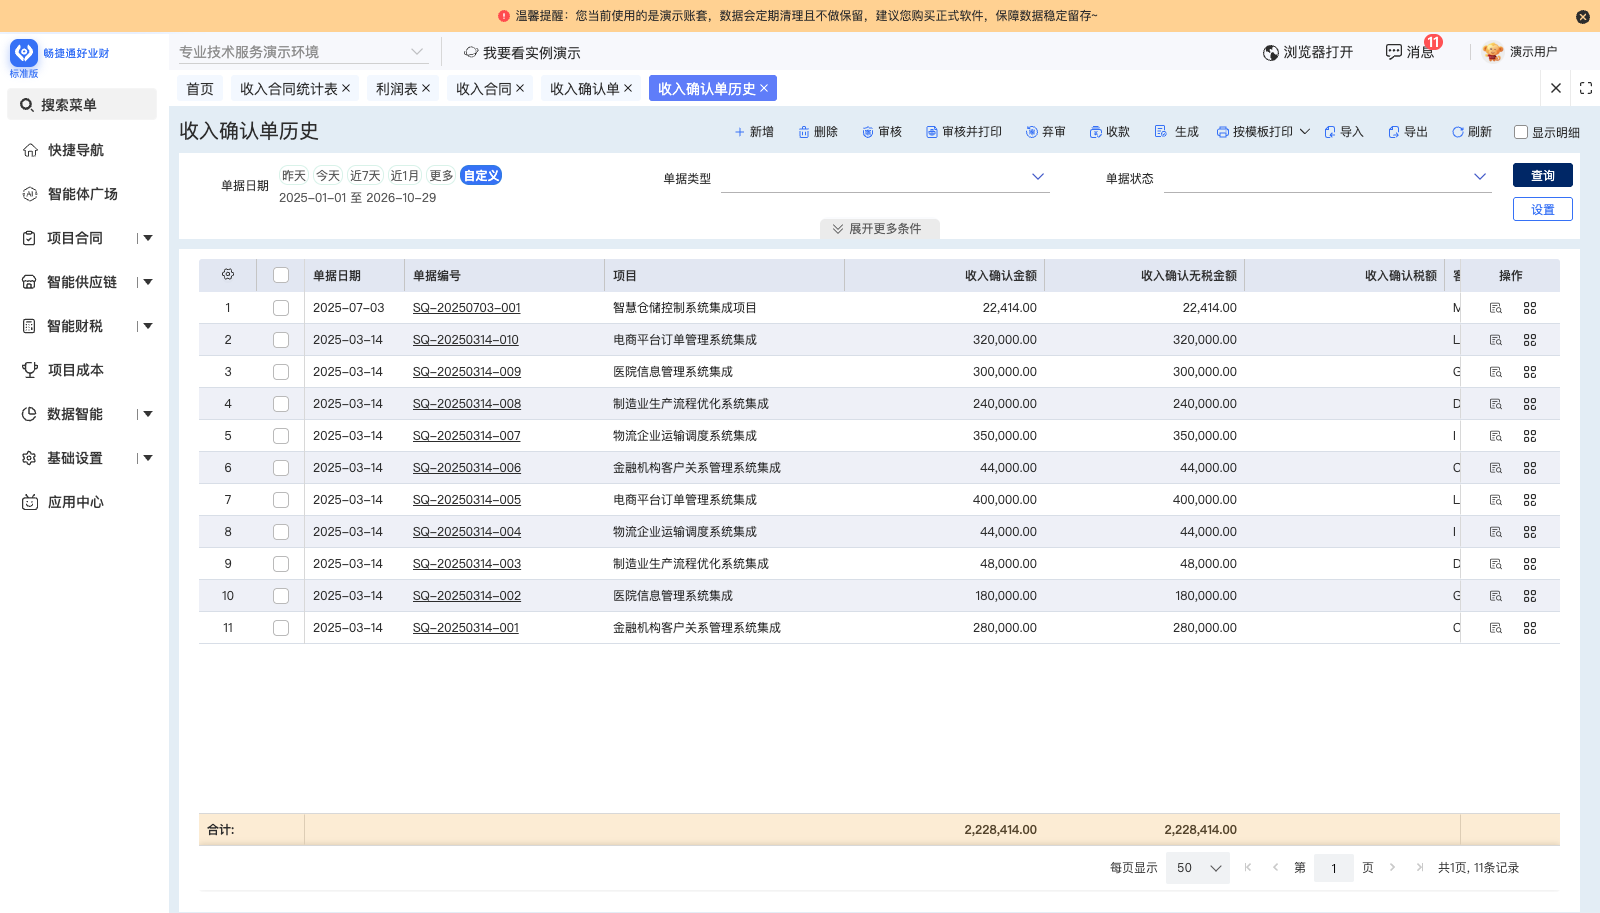
支出确认单与凭证串联,由支出确认单自动生成记账凭证,实现业务单据与账务处理衔接。
-
项目看板与预算执行查询
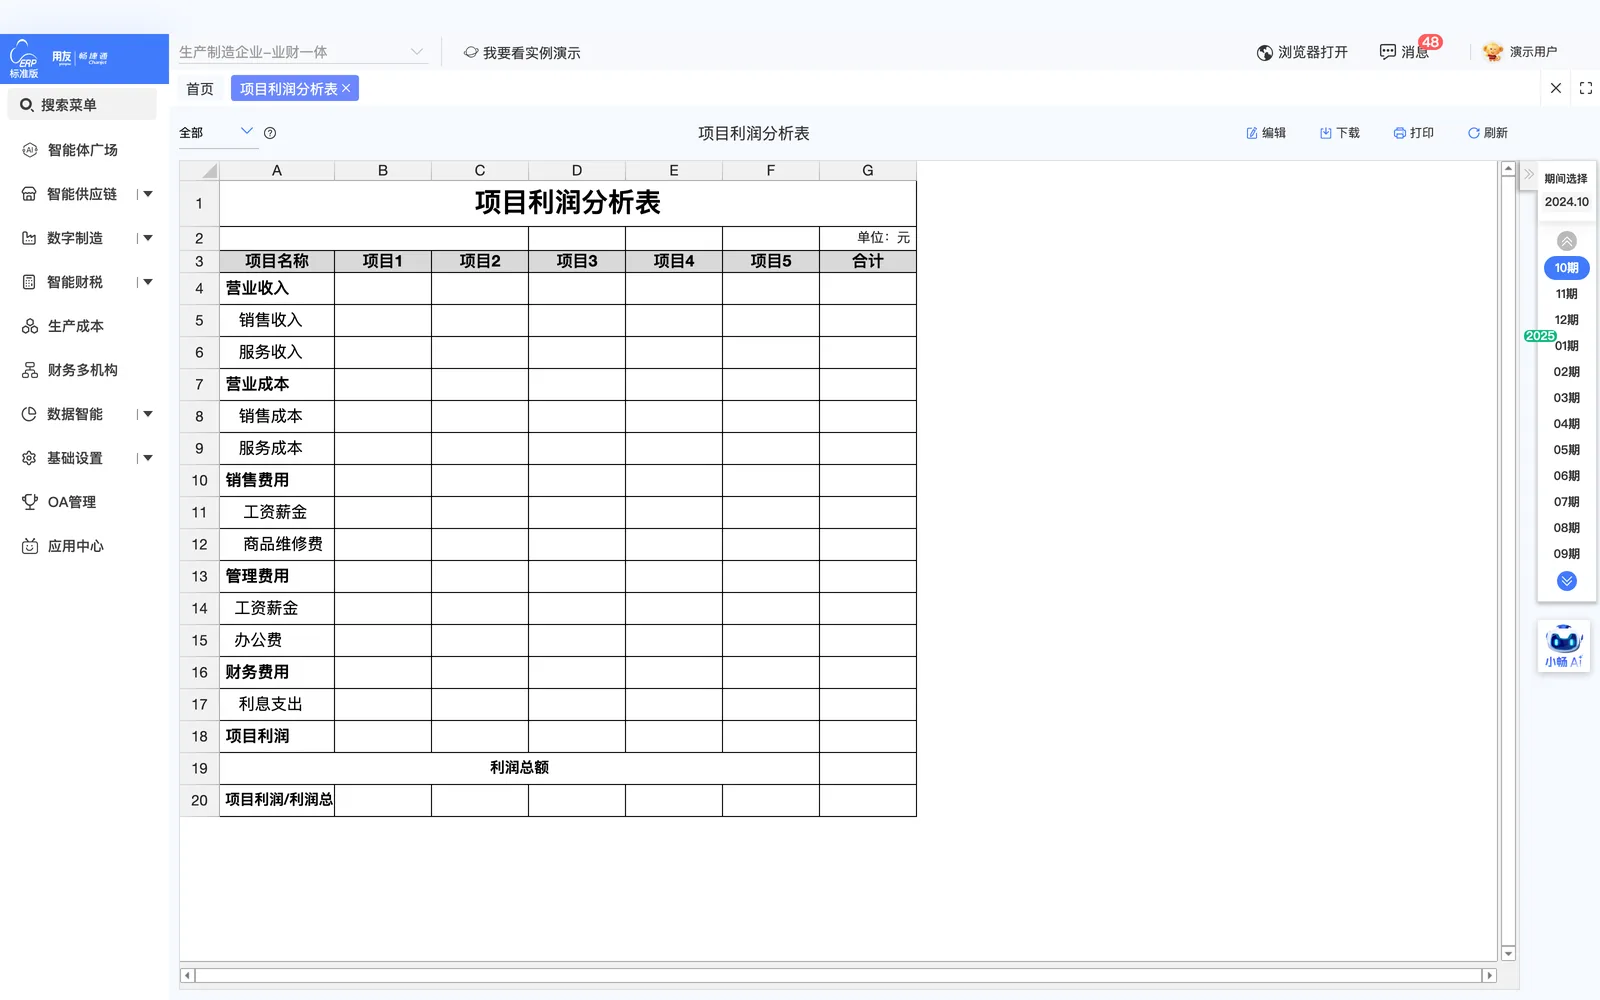
通过项目看板查看项目进度、预算执行、费用支出与资金流水,支持多项目并行时按项目查询。
-
税务申报与审计接口
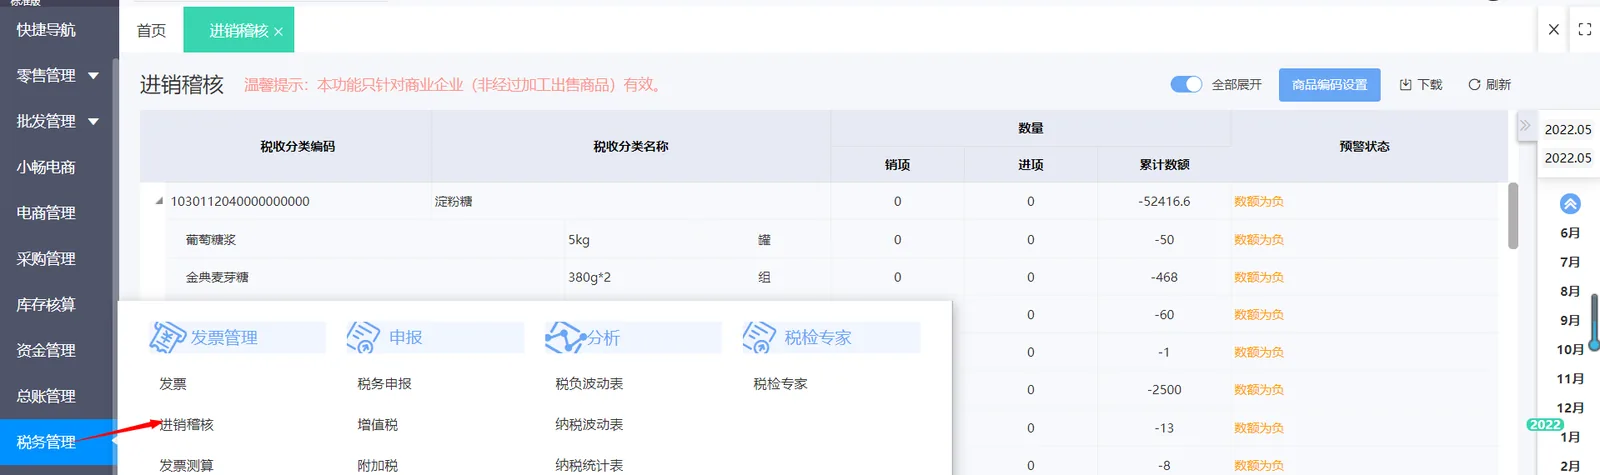
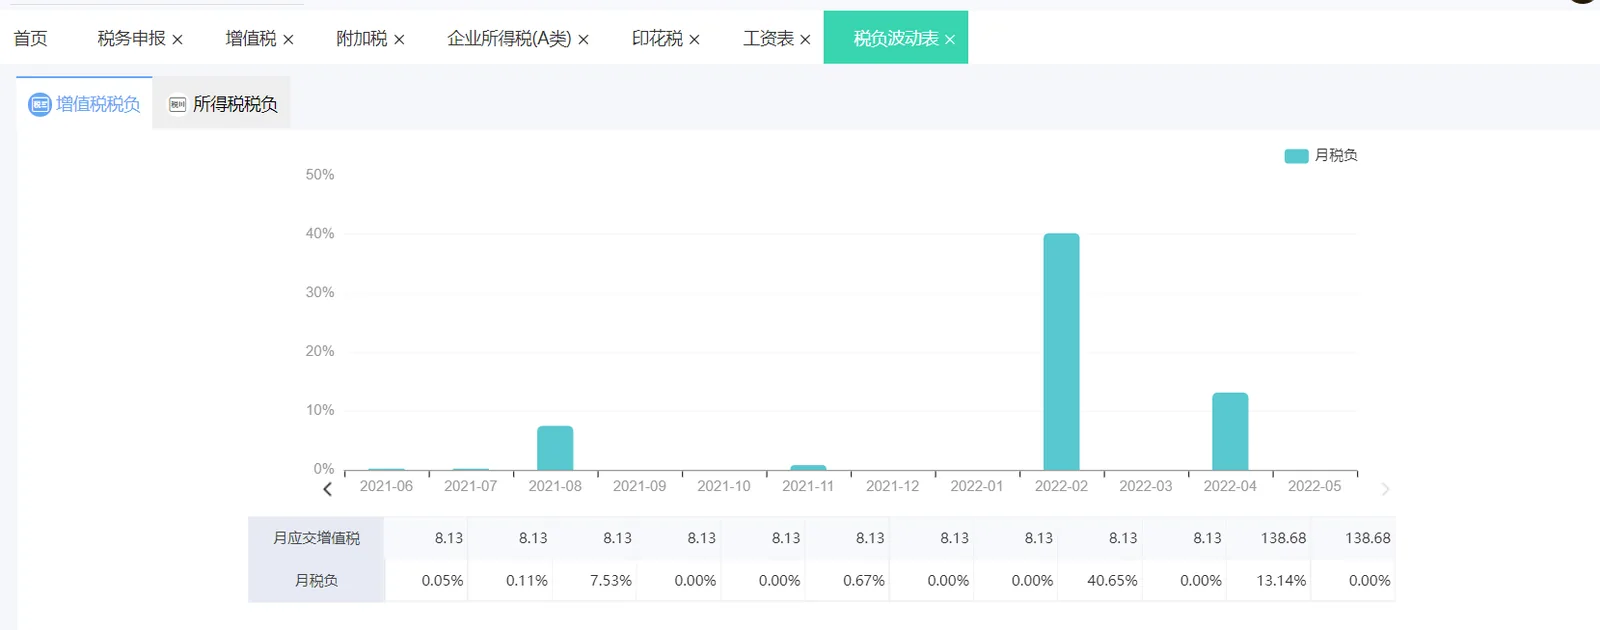
对接税务系统支持进项发票采集与税务申报,提供xml格式及鼎信诺审计接口用于导出审计文件。
实施后形成的管理方式
财务核算电算化留痕
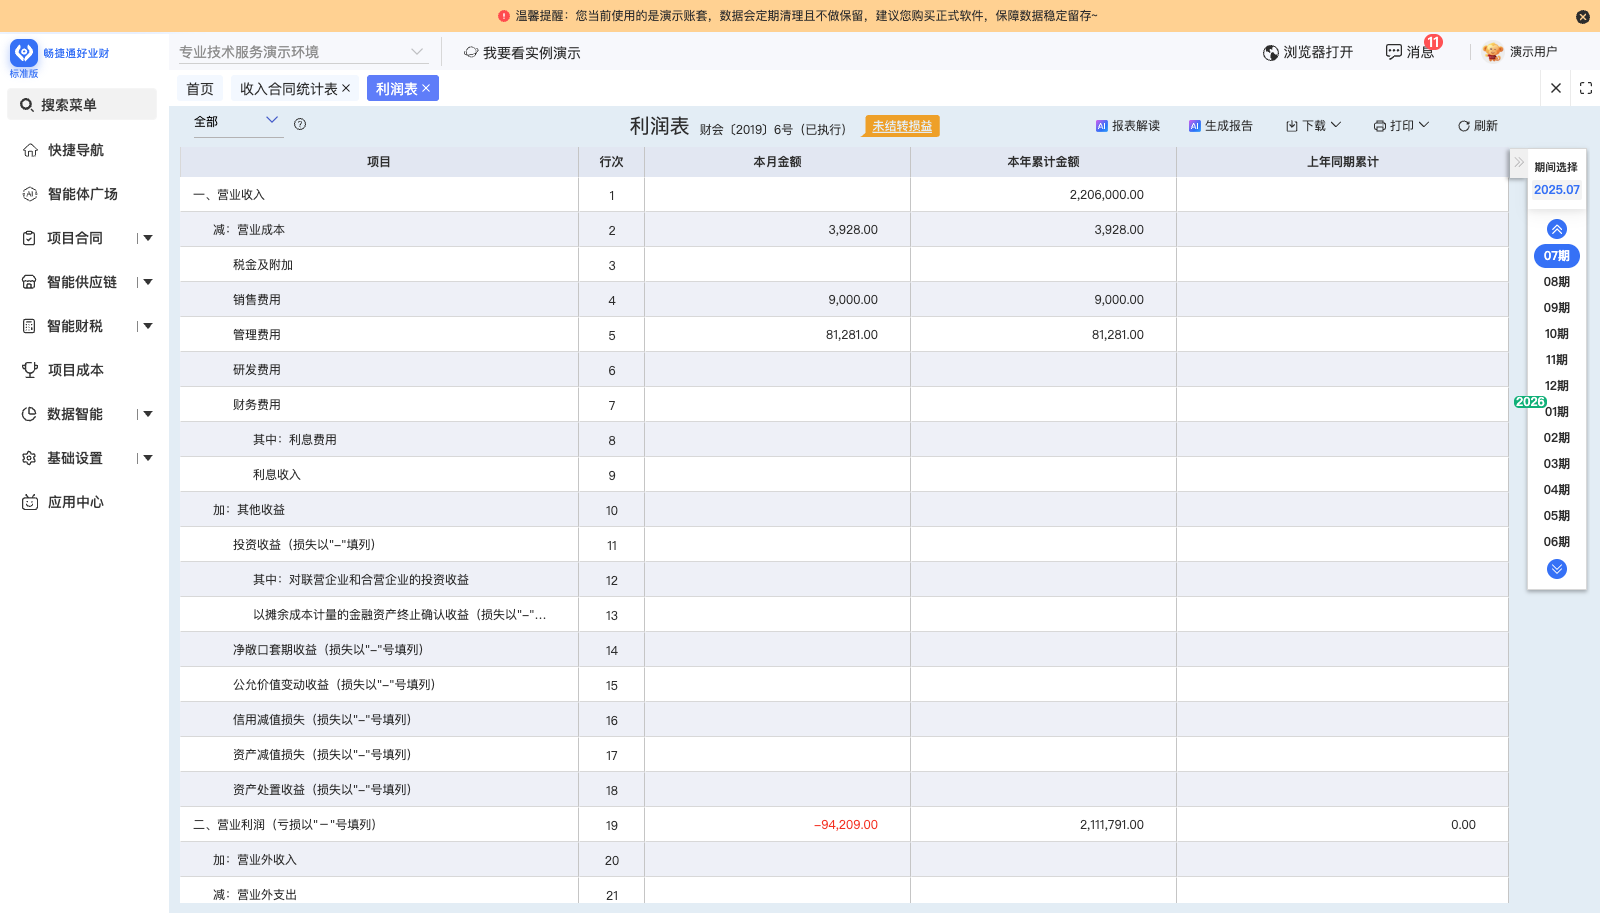
凭证可录入、审核、查询与打印,财务报表由系统输出,财务数据实现完整归档并可跨期间查询。
项目全流程状态可追踪
项目立项、合同、预算与费用归集在系统内串联,多项目并行时可按项目查询进度与执行情况。
预算执行事中可控制
预算按项目分类编制并设置阀值,费用支出时可控制在预算范围内,资金按用途分开记录。
科研项目资金管控的可参考条件与类比差异
可参考的相似条件
- 主营生物医药研发,兼有ai机器人业务、技术支持与服务费收取及委托加工销售
- 与大学、政府机构签订框架合同后立项,并按项目预算管理政府专项资金
- 项目立项、合同管理与费用归集原为线下分散操作,多项目并行难以实时追踪
- 财务核算采用小企业会计准则,并有税务申报与审计的规范化管理前提
- 按综合管理、投资、财务等部门划分项目立项、预算与核算职责
类比差异与限制
- 科研项目资金来源含政府财政资金与自筹资金,需按费用类别分别管控专款专用
- 税务管理不支持普及版,标准版与专业版支持,版本范围影响申报能力
- 合同已生成下游单据时不能直接弃审修改金额,需先删除下游单据或走变更
- 项目被单据引用后不可删除,只能先删关联单据或改为停用
- 项目完结后其他单据不能再关联该项目,后续费用无法继续归集
相关学习与案例