微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
华东某设备企业,主营环保能源设备销售及配套劳务服务,业务涵盖合同签订、设备采购、入库、发货配送、劳务实施到收付款的完整链条,属货物与劳务混合经营。
起点状态
实施前合同管理与库存核算功能缺失,采购合同与销售合同无法有效管理;原用好会计仅支持财务核算,不具备业务流程管理能力;合同签订与库存占用无法实时关联,业务与财务并行。
实施范围
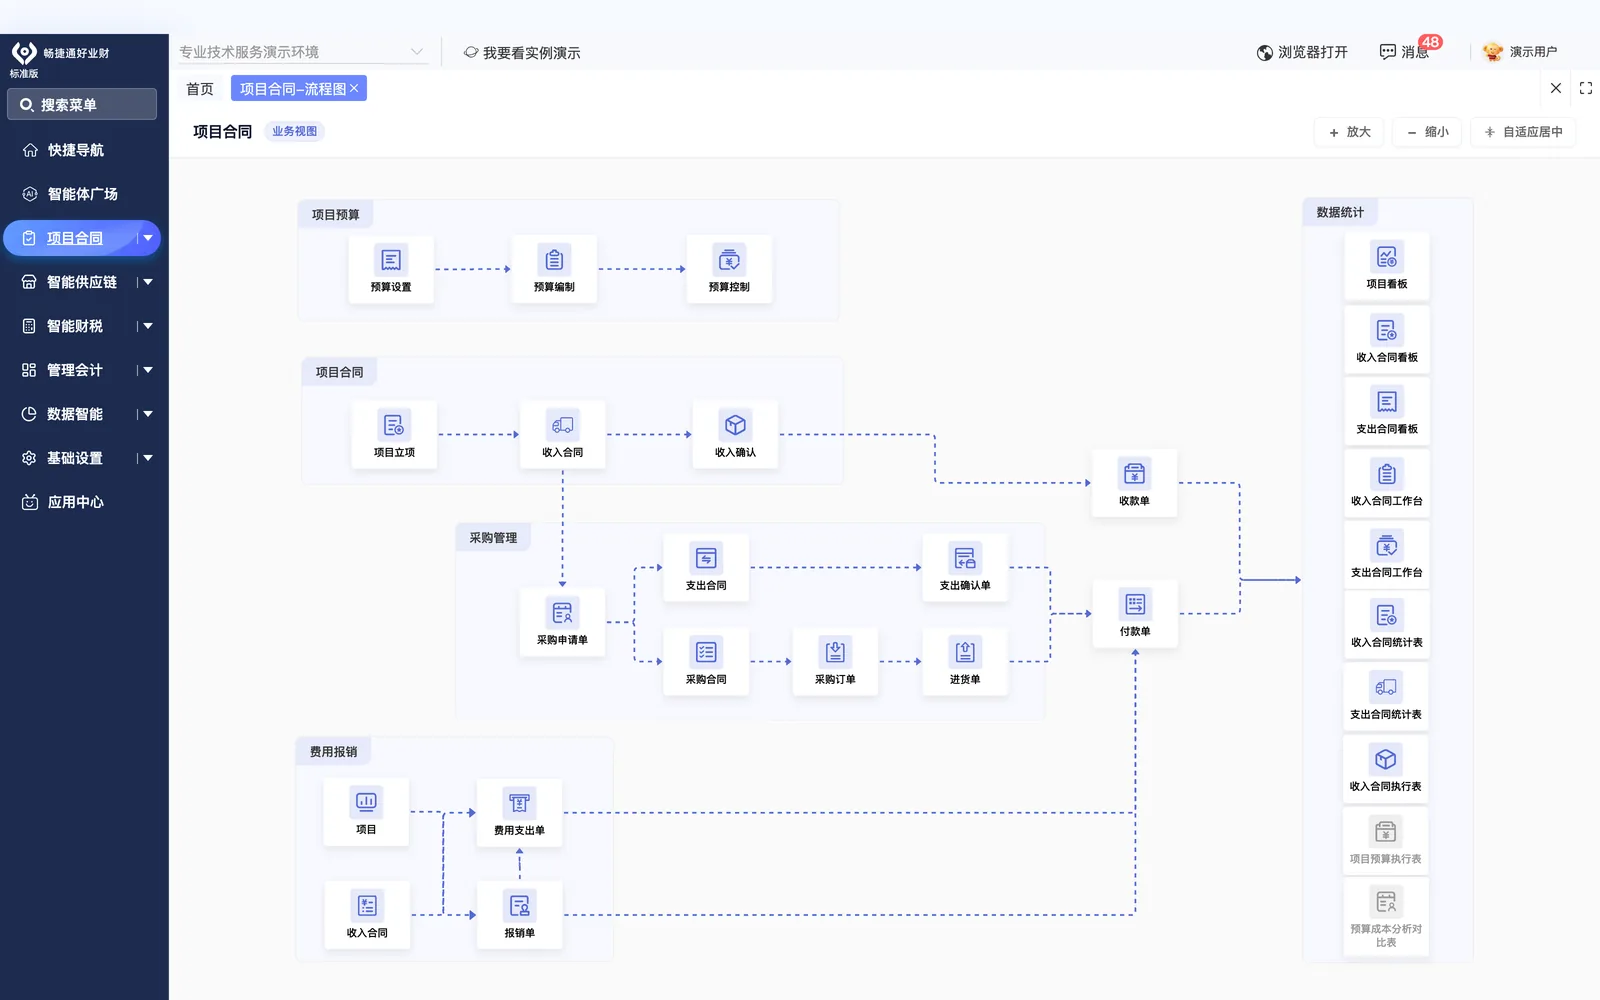
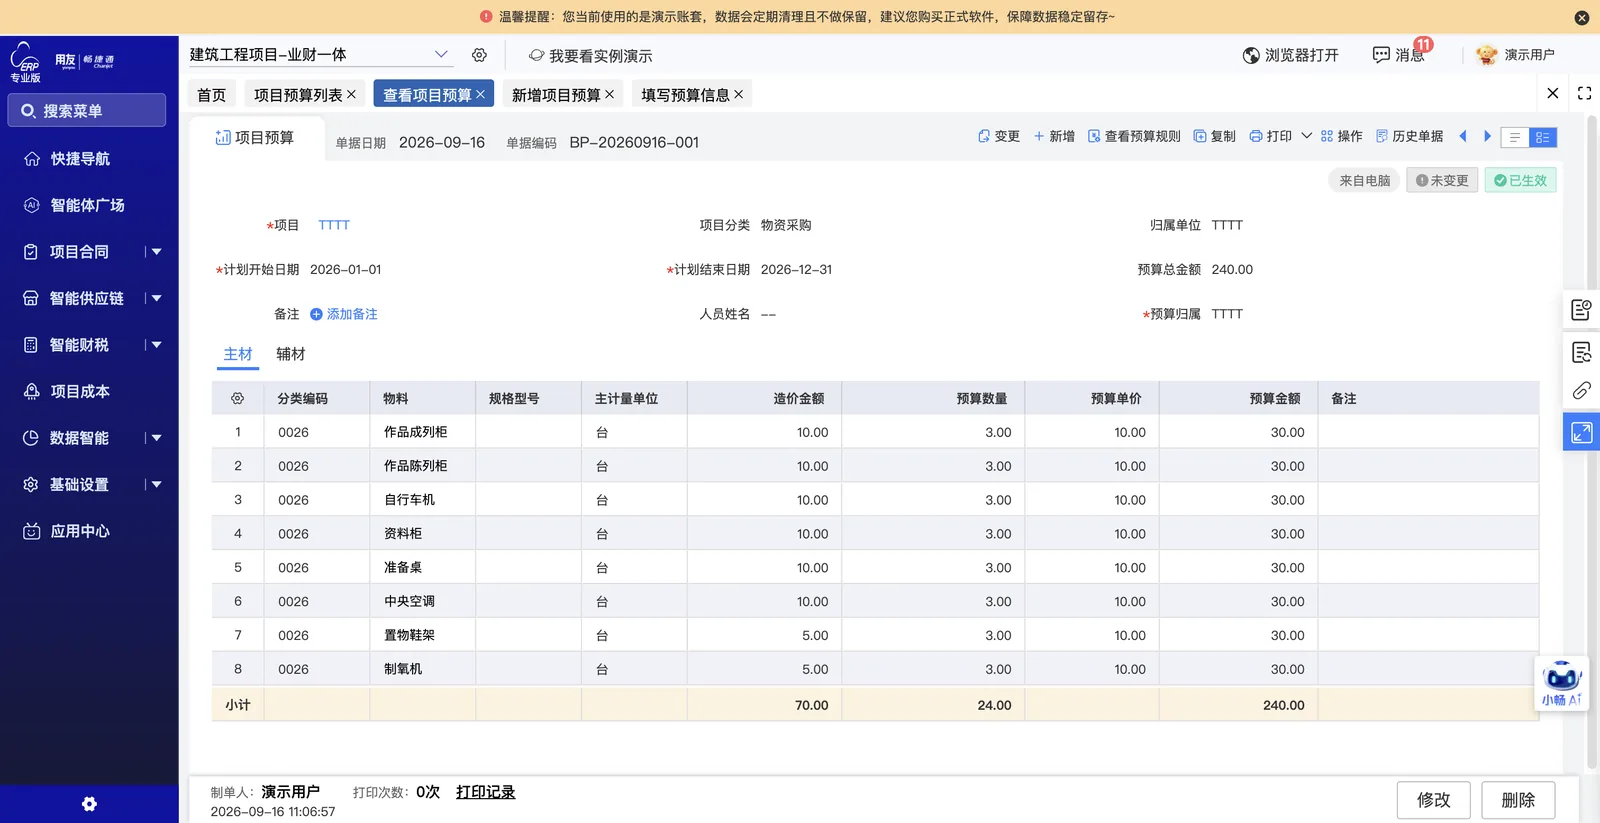
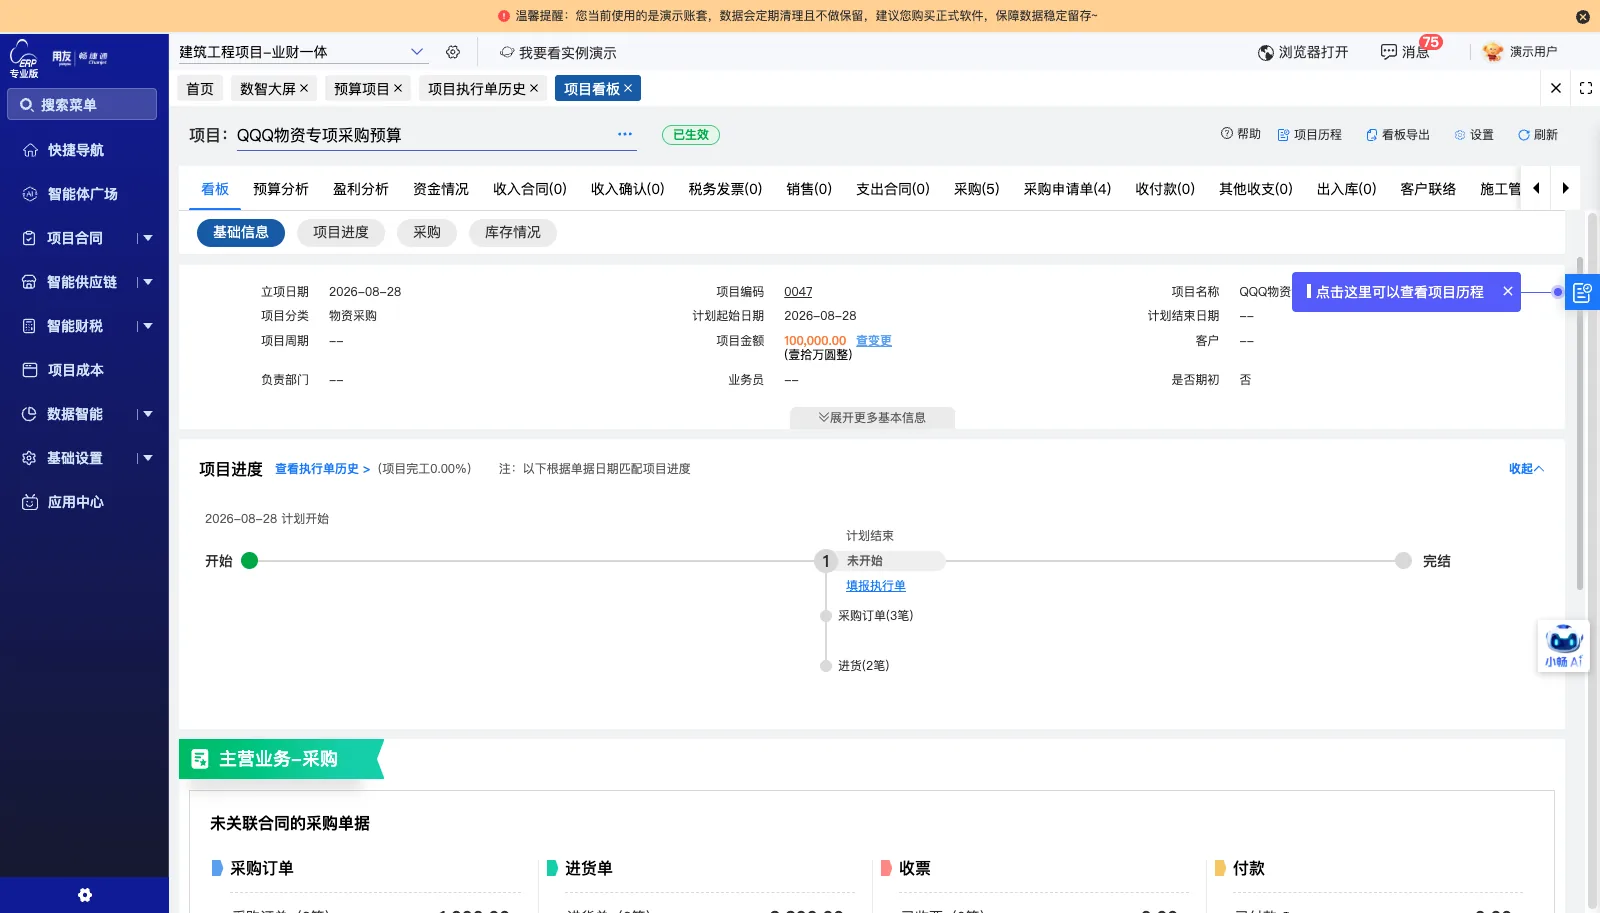
已覆盖采购流程(支出合同生成采购订单、下推进货单并增加库存与应付)、销售流程(收入合同经销货单选单关联、分批发货)、库存、收付款核销及发票管理环节。
对照这家设备企业的客观特征判断像不像
-
环保能源设备销售加劳务
某设备企业主营环保能源设备销售,并配套提供劳务服务,货物销售与劳务实施在同一业务链条中完成。
-
合同签订在前业务随合同走
业务以销售合同为起点,先与客户签订合同,再按合同约定采购设备及物料,到货入库后按合同要求发货并提供劳务。
-
合同与库存此前未系统关联
合同签订情况与库存占用情况无法实时关联查看,采购需求与可用库存之间缺少统一的关联管理方式。
-
原有系统只做财务核算
此前使用的系统仅支持财务核算,不具备采购、销售、库存等业务流程管理能力,业务数据与账务数据分开处理。
-
待理清对象含合同与可用量
需要管理的对象包括采购合同、销售合同、库存占用量与在途量,以及围绕合同产生的应收应付与收付款。
-
业务财务两套系统并行过渡
业务系统与财务系统分开并行运行,业务数据通过导出导入方式同步,待业务人员熟悉后再合并。
实施前的原始问题状态
-
合同执行靠人工汇总
销售合同涉及设备供货、安装调试、技术服务多个环节,执行进度、收款状态只能由各部门人工汇总后上报。
-
库存占用情况看不到
采购人员无法了解哪些库存已被销售合同占用、哪些是可用库存,只能凭经验判断后制定采购计划。
-
合同需求与库存不关联
签下的销售合同与仓库现有存量之间没有关联查看方式,合同对应的备货需求无法与库存状态对应起来。
-
财务核算与业务脱节
财务用原有财务核算系统处理账务,与采购销售业务没有衔接,每月的采购单据、销售单据、收付款凭证靠手工整理。
-
货物与劳务混合难统一管
企业同时经营环保能源设备销售和配套劳务服务,两类业务分散在不同环节,缺少统一的业务流程管理工具。
销售合同单据在各环节的流转过程
-
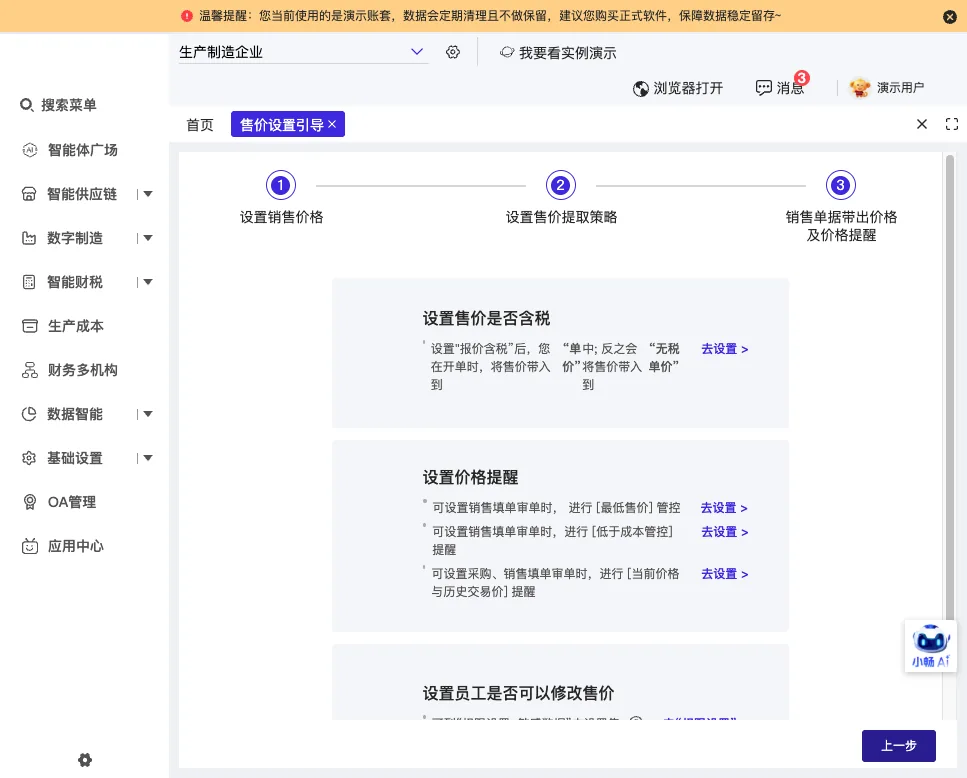
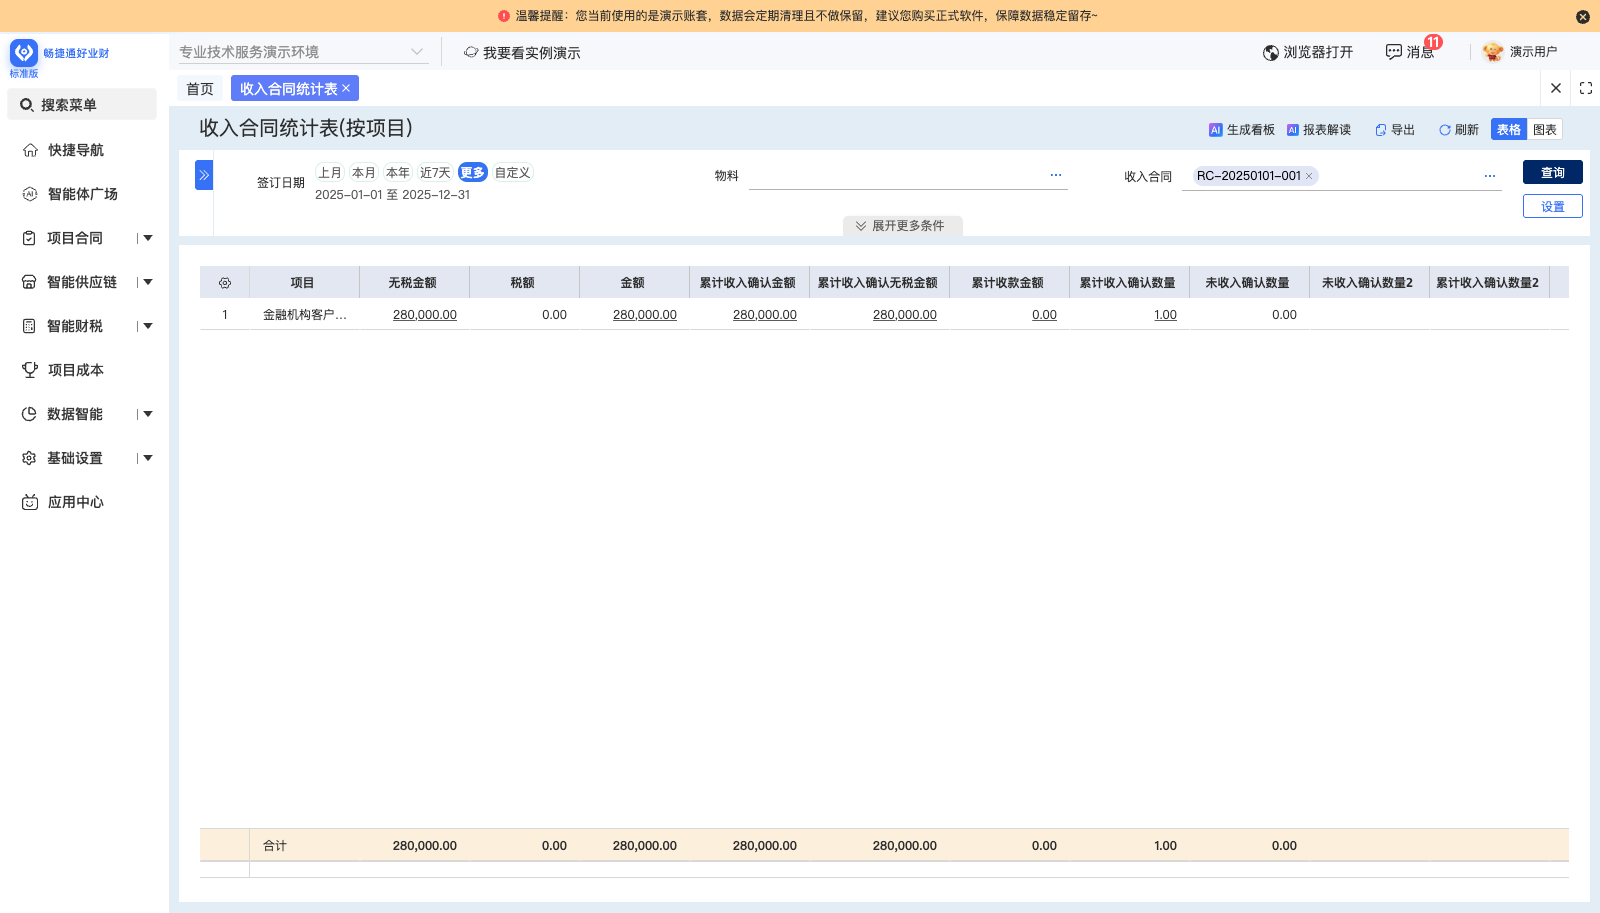
收入合同
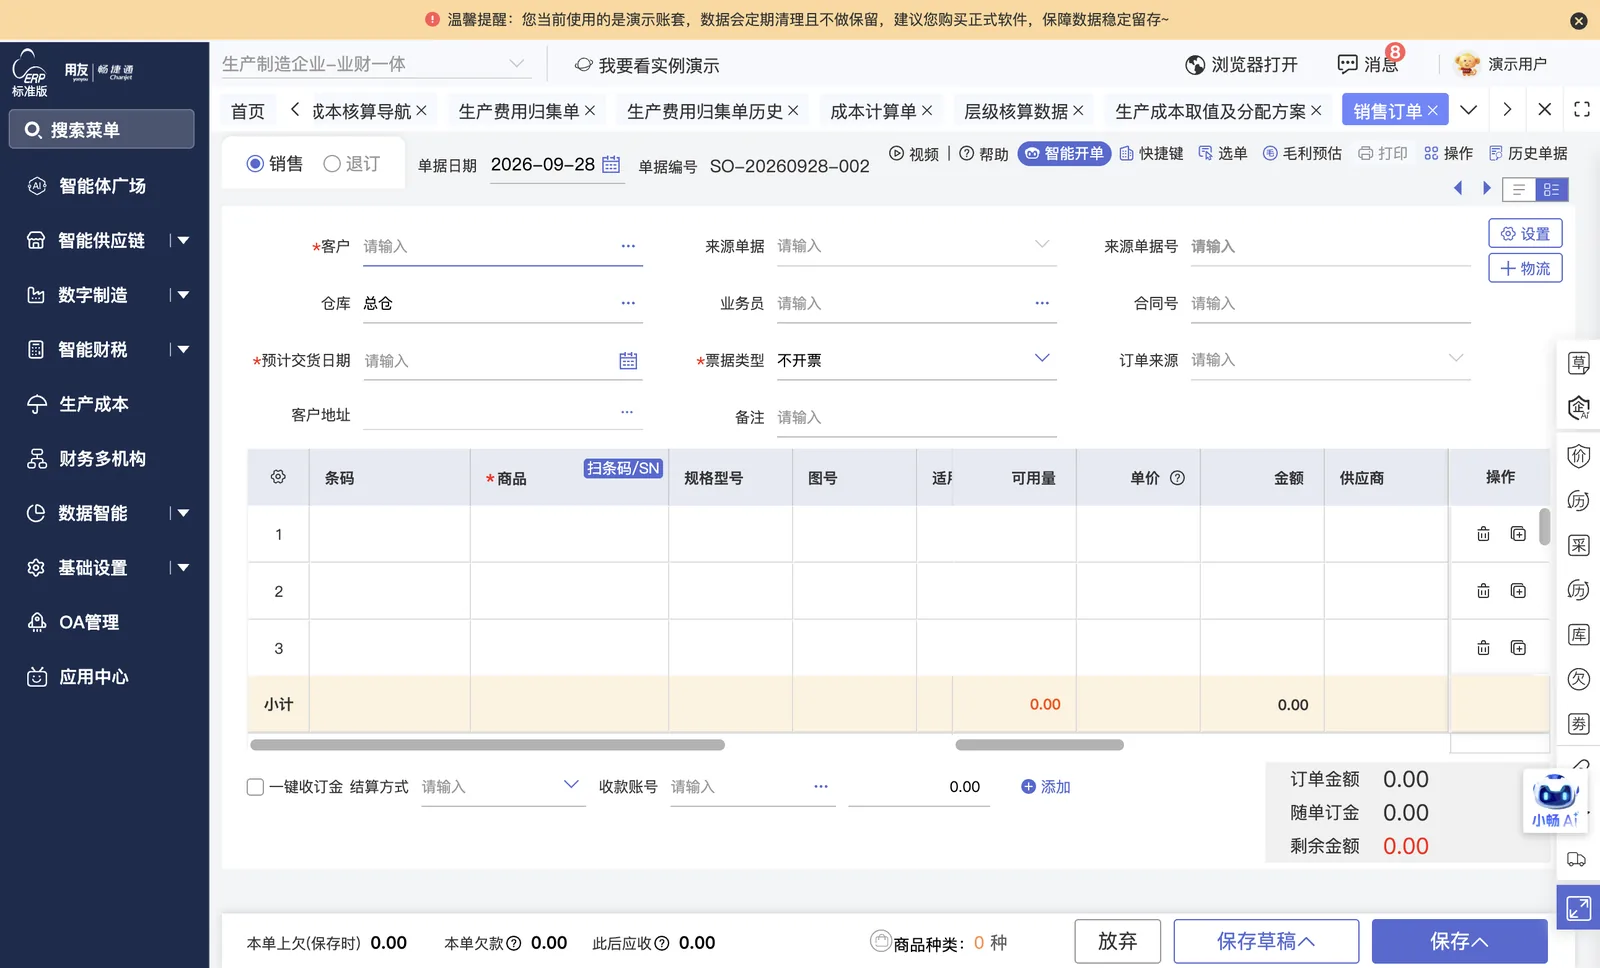
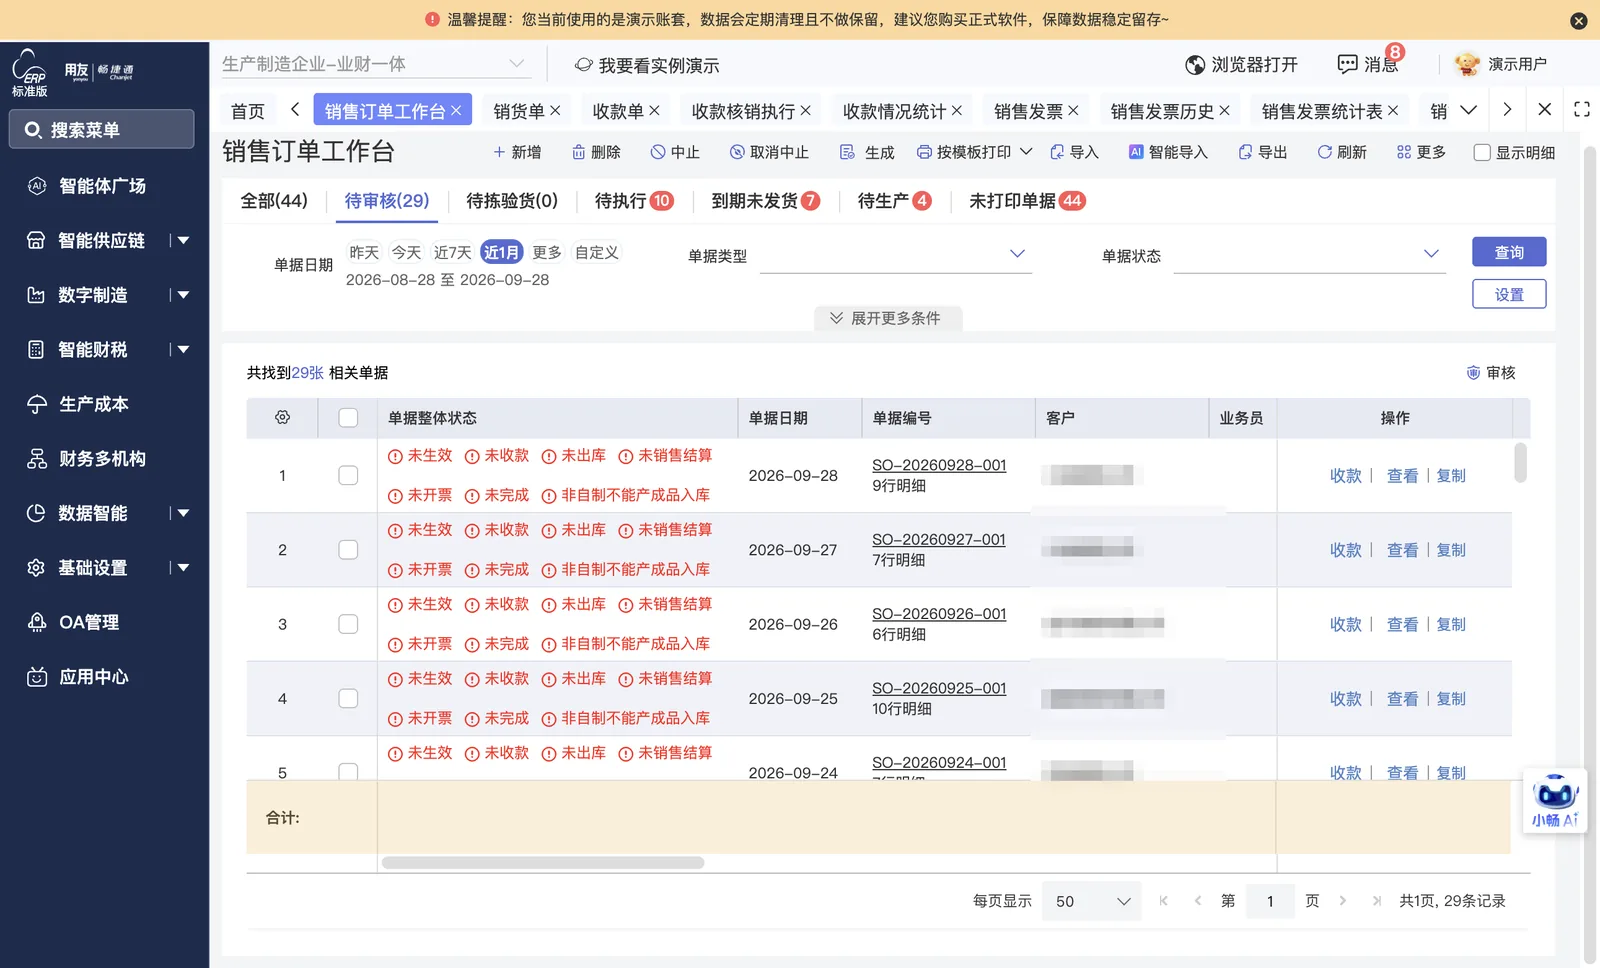
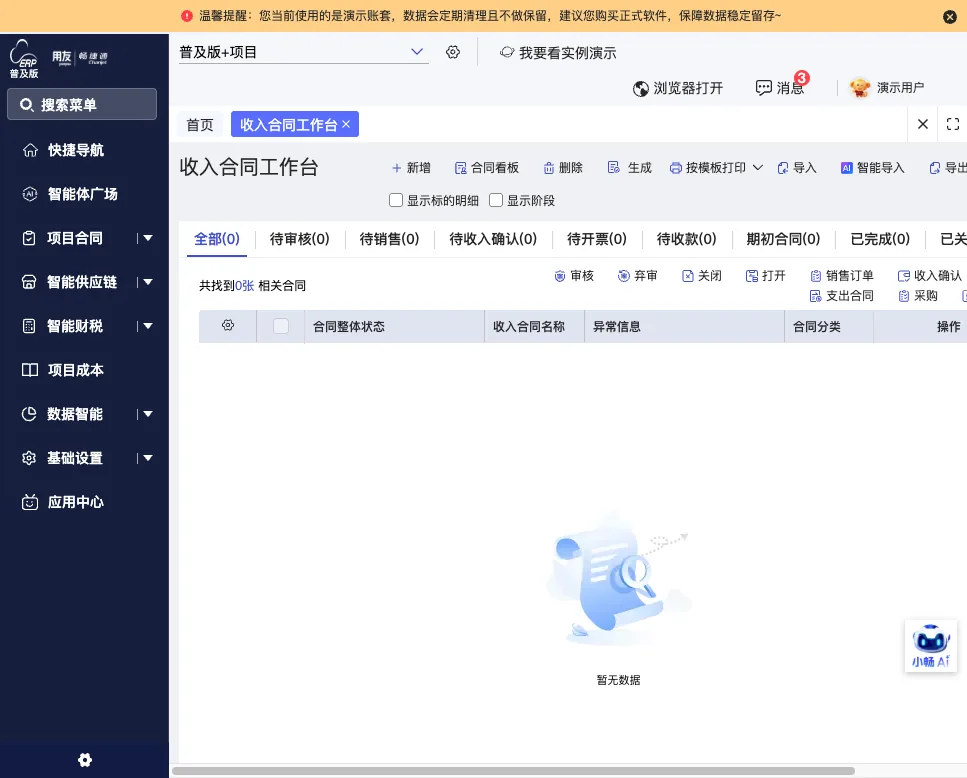
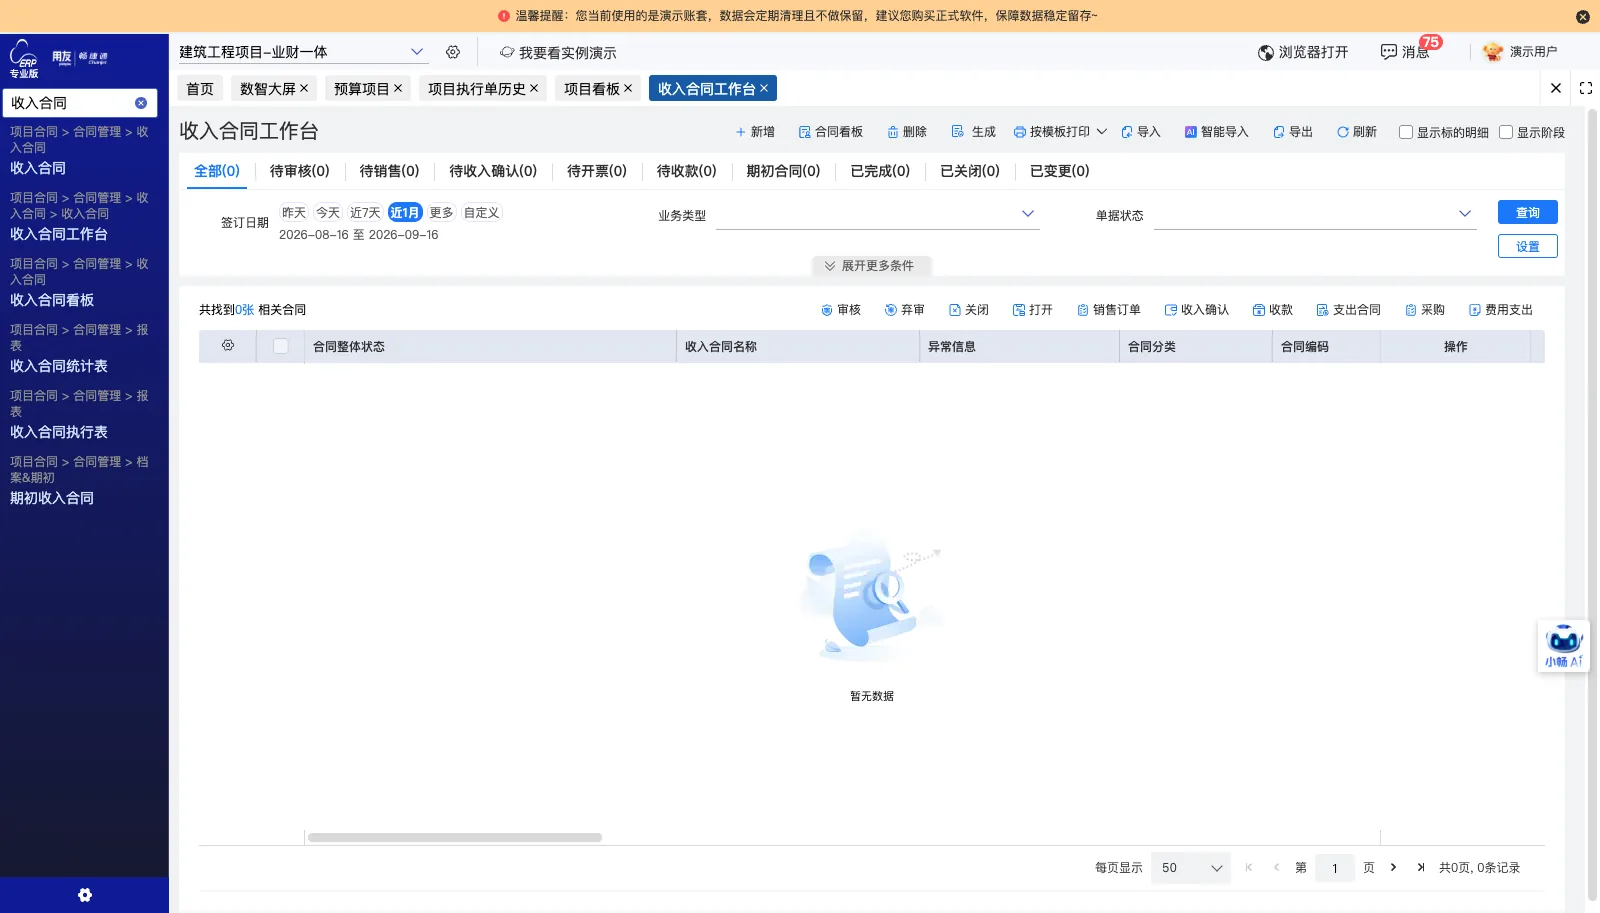
选择销售合同业务类型签订收入合同,审核后作为后续单据来源
-
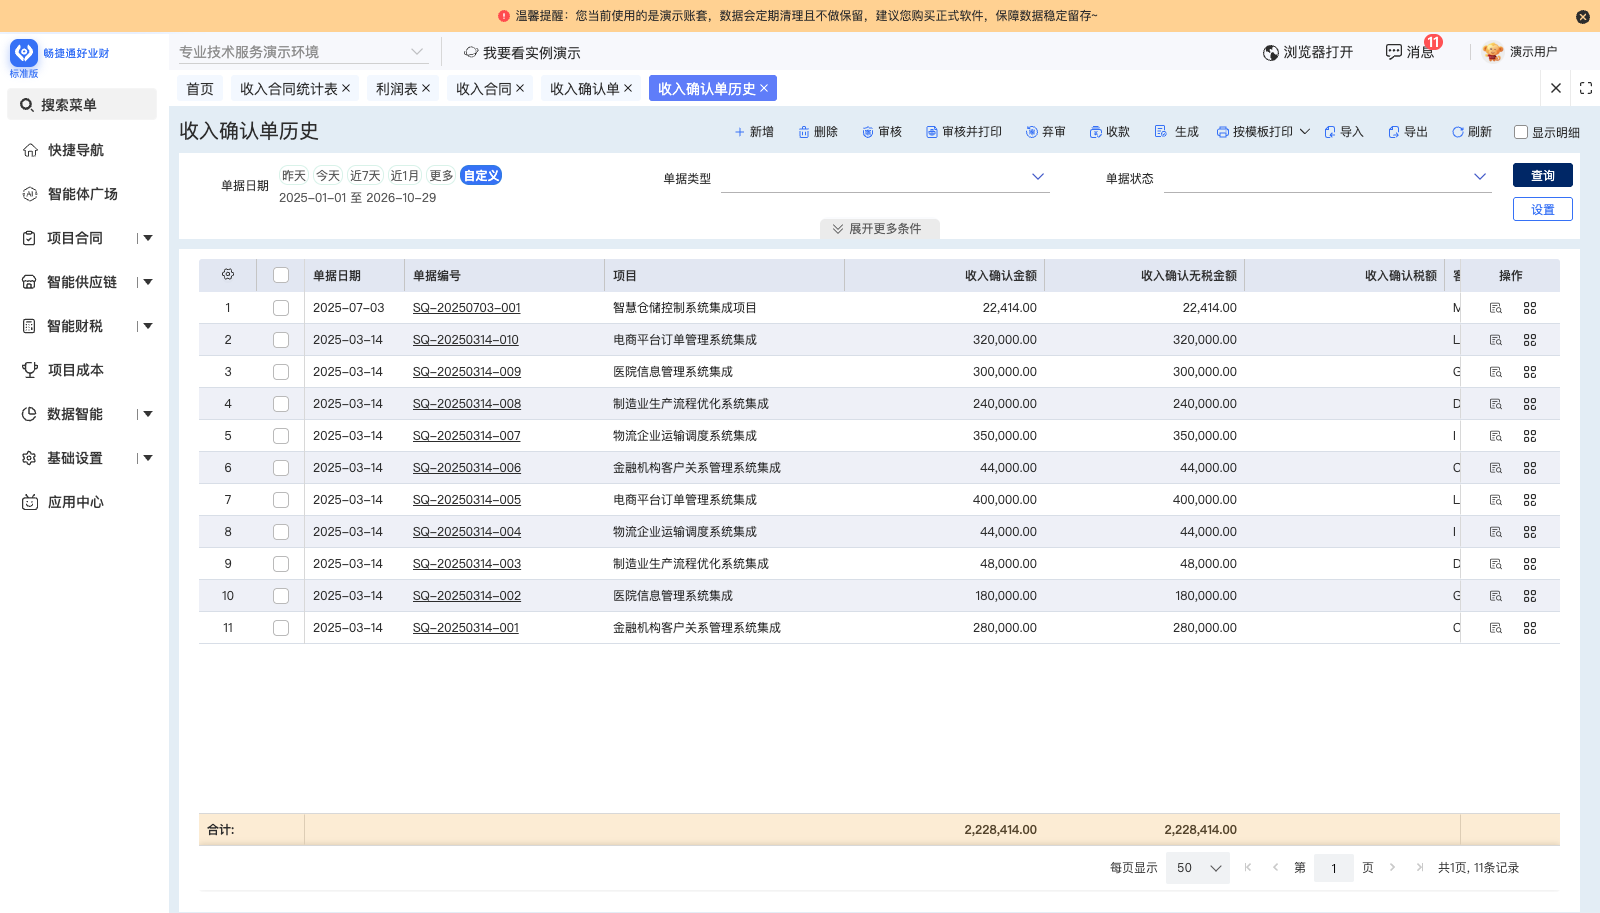
销货单
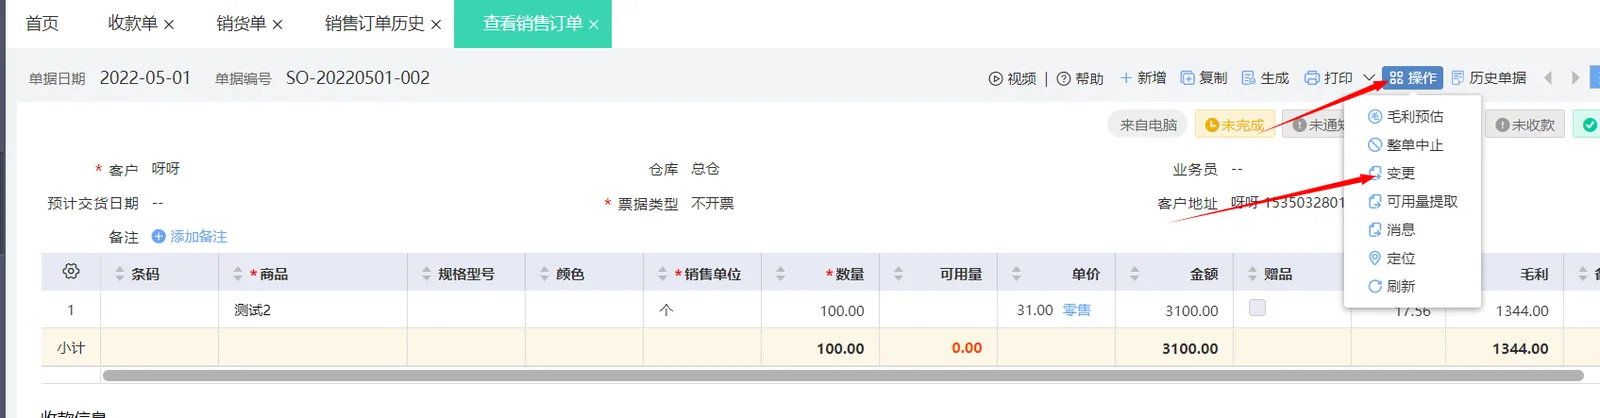
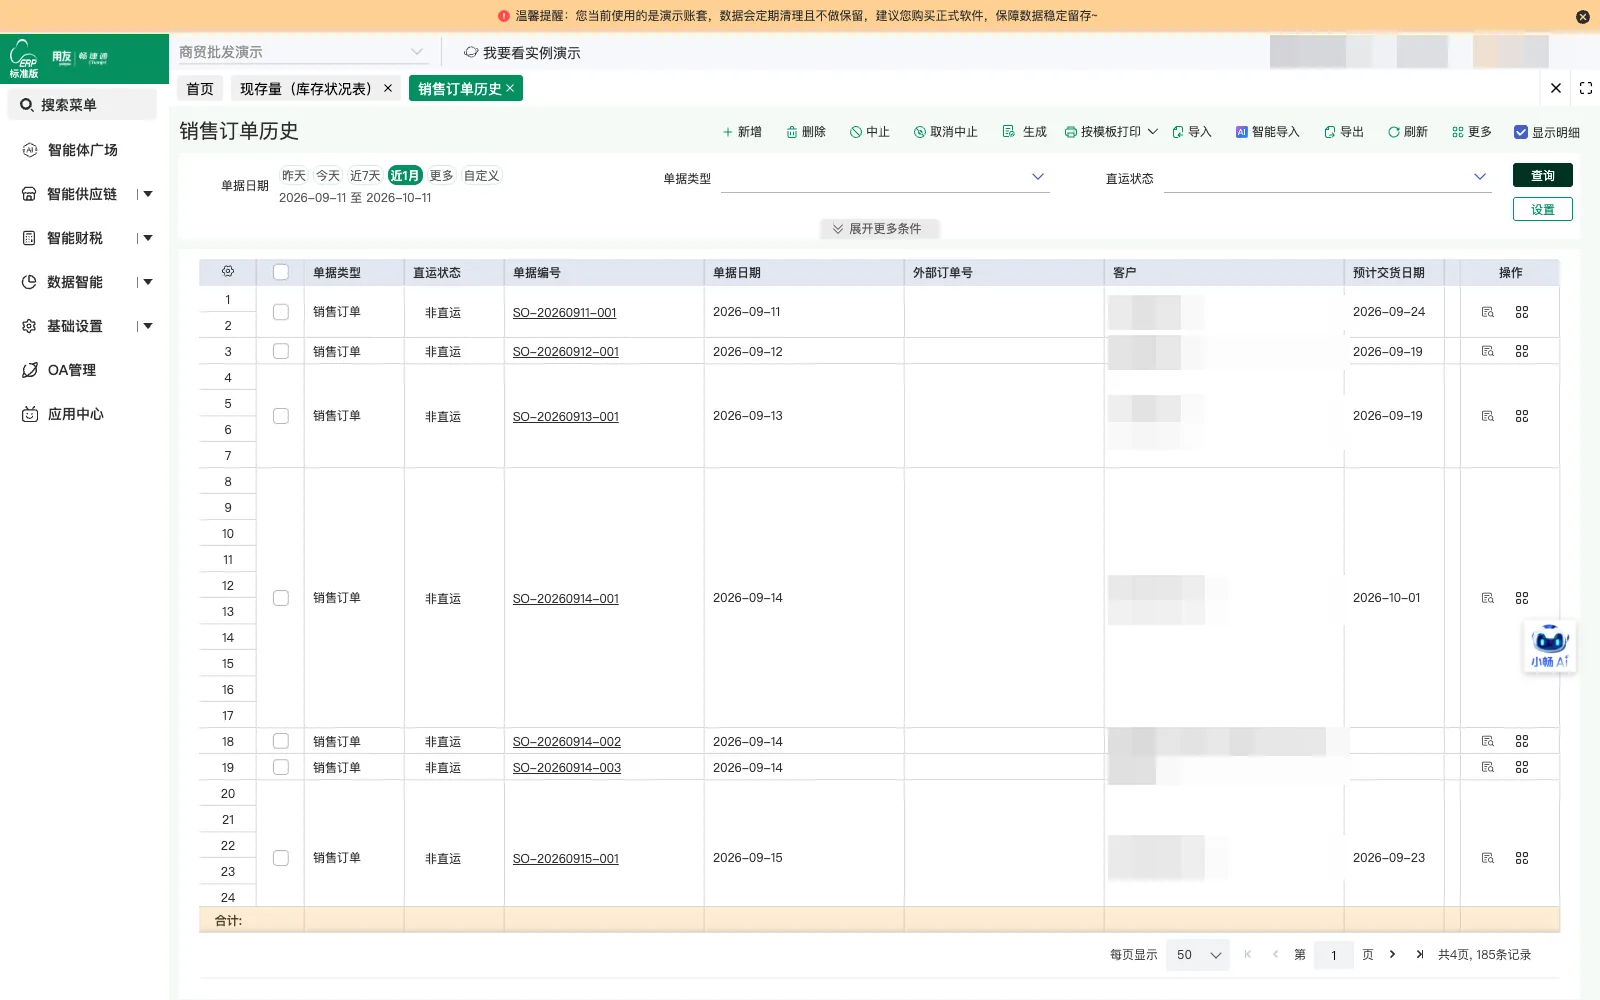
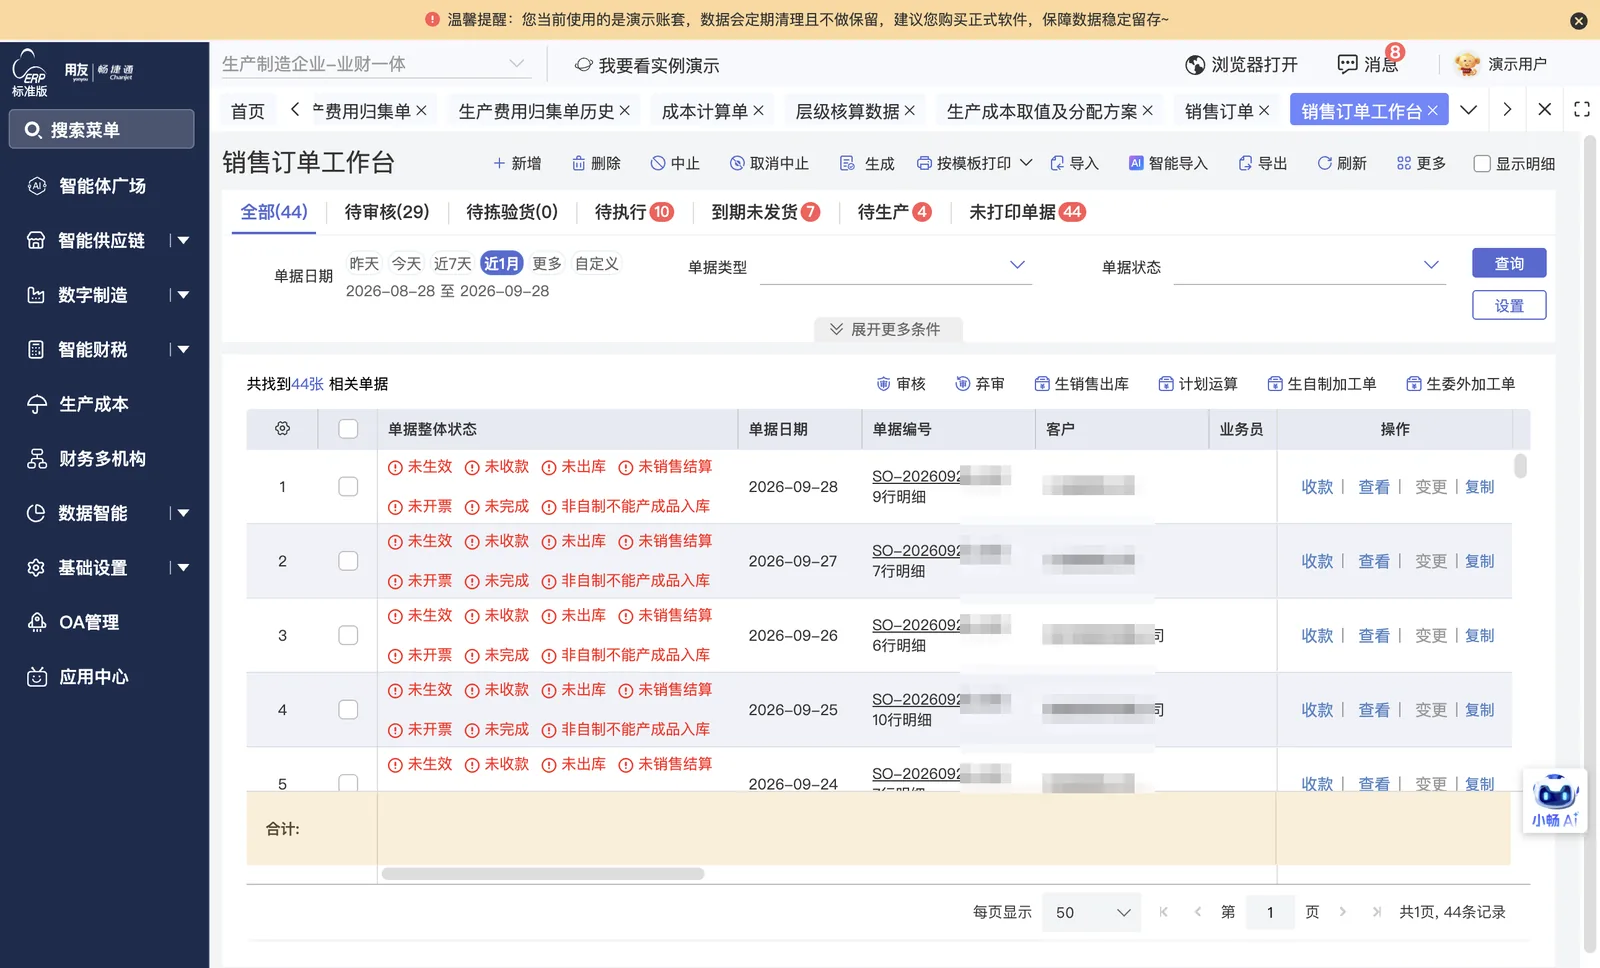
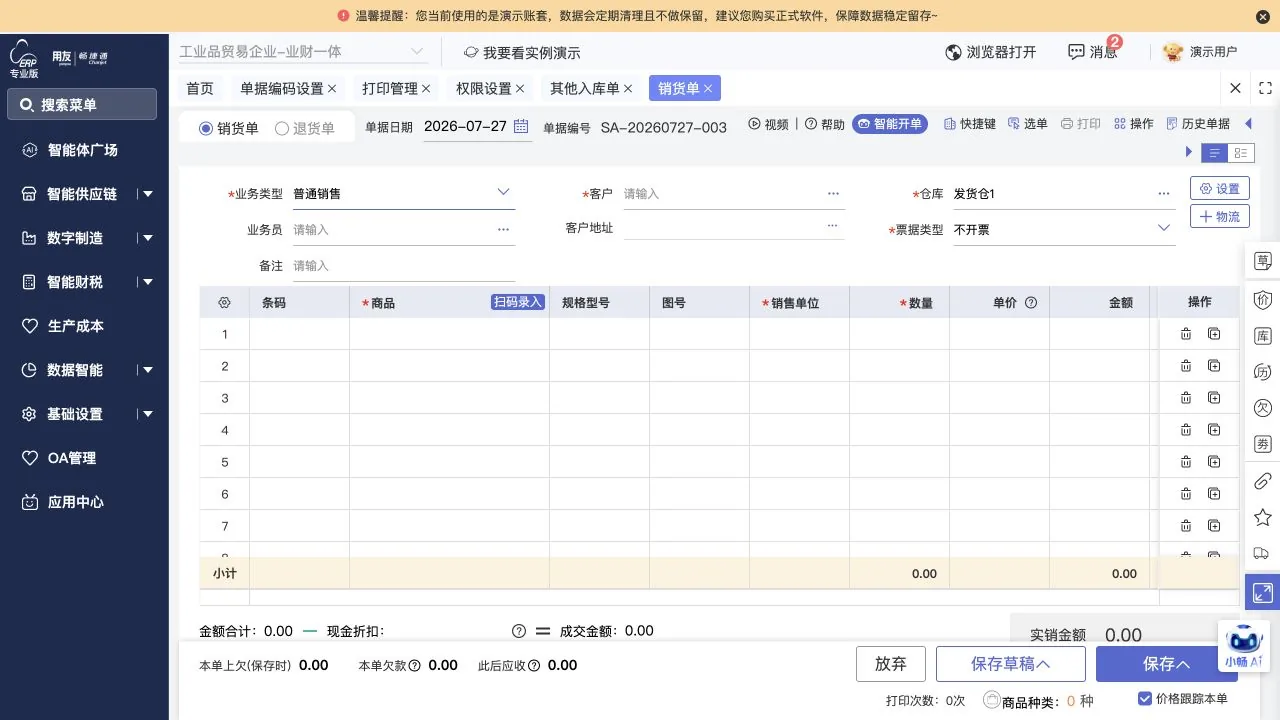
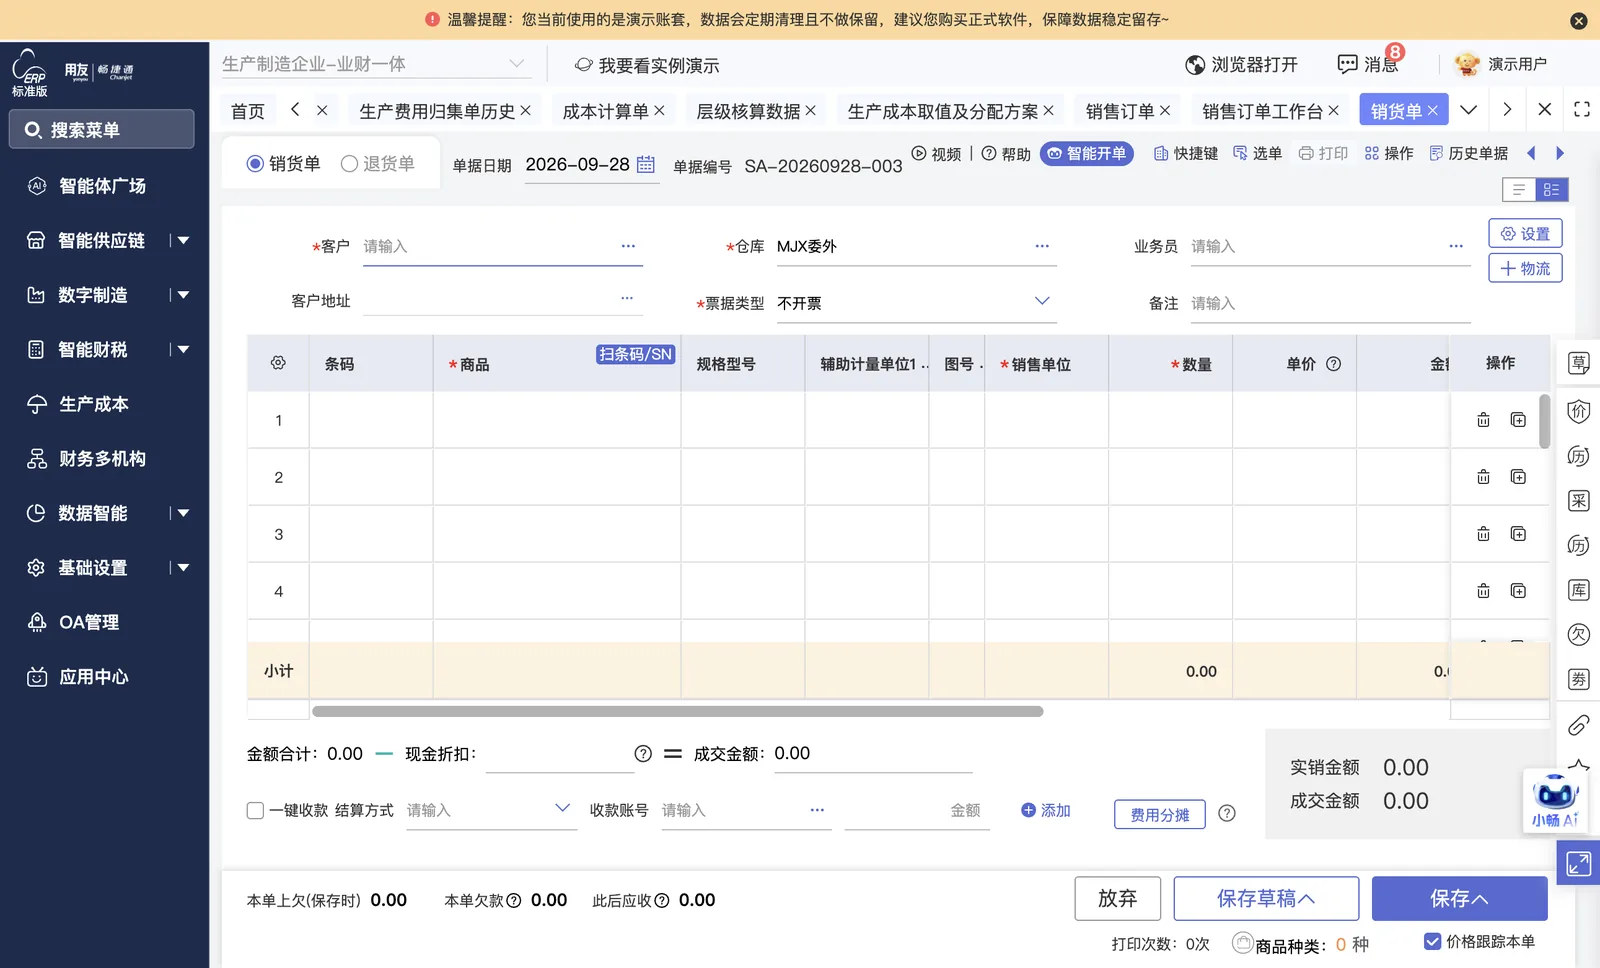
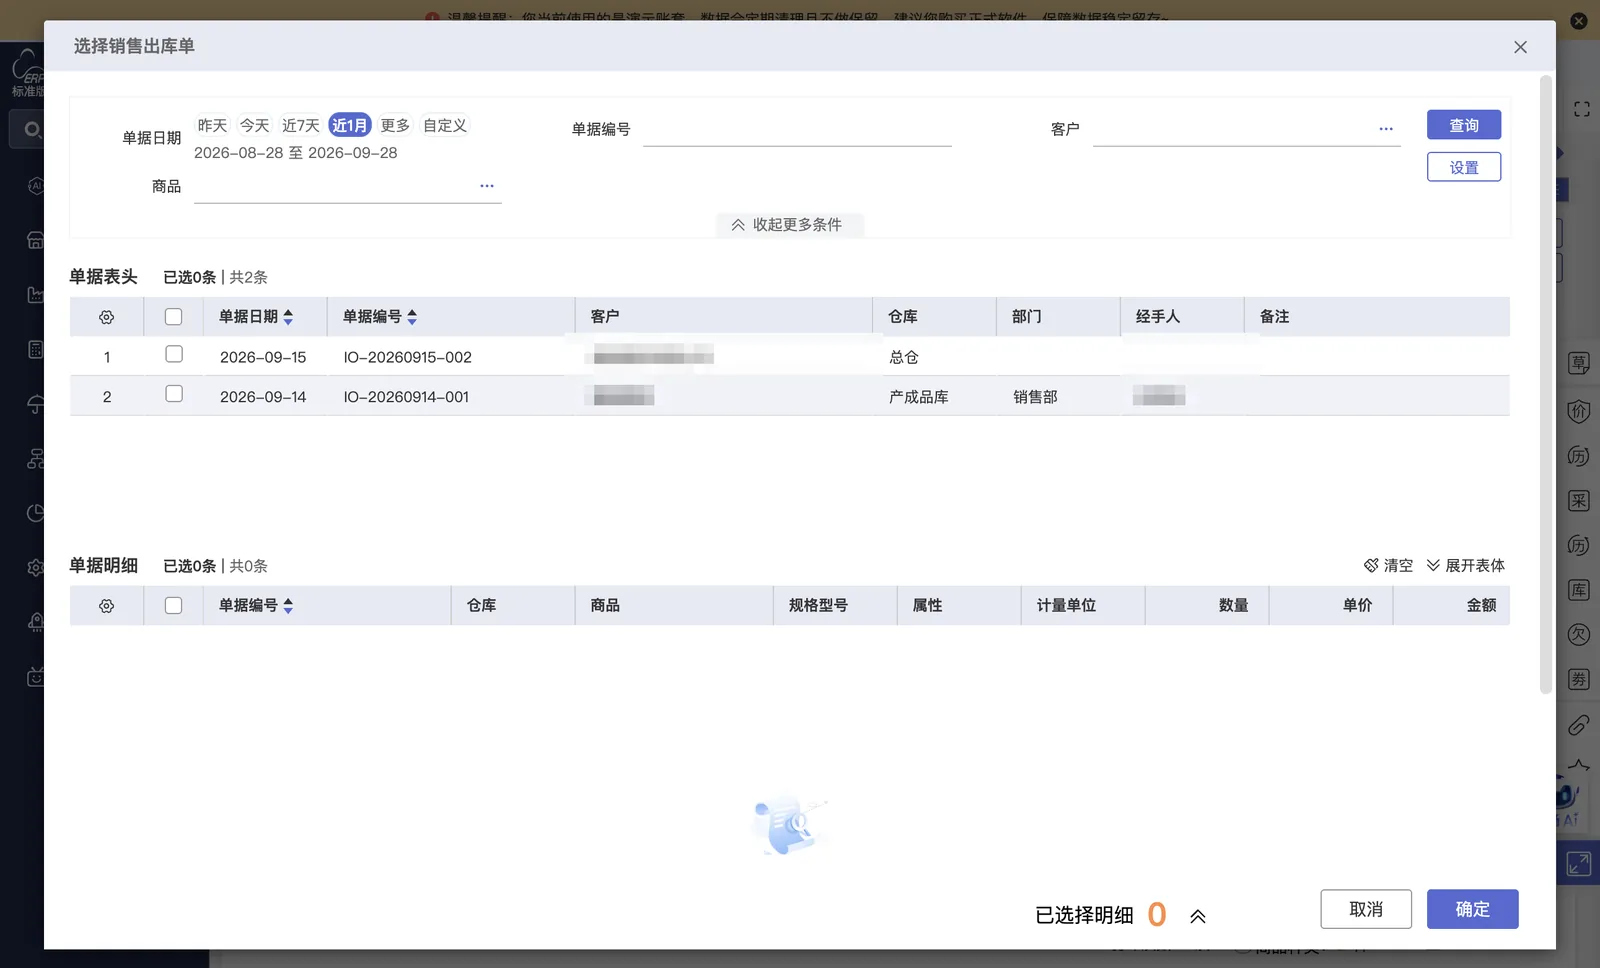
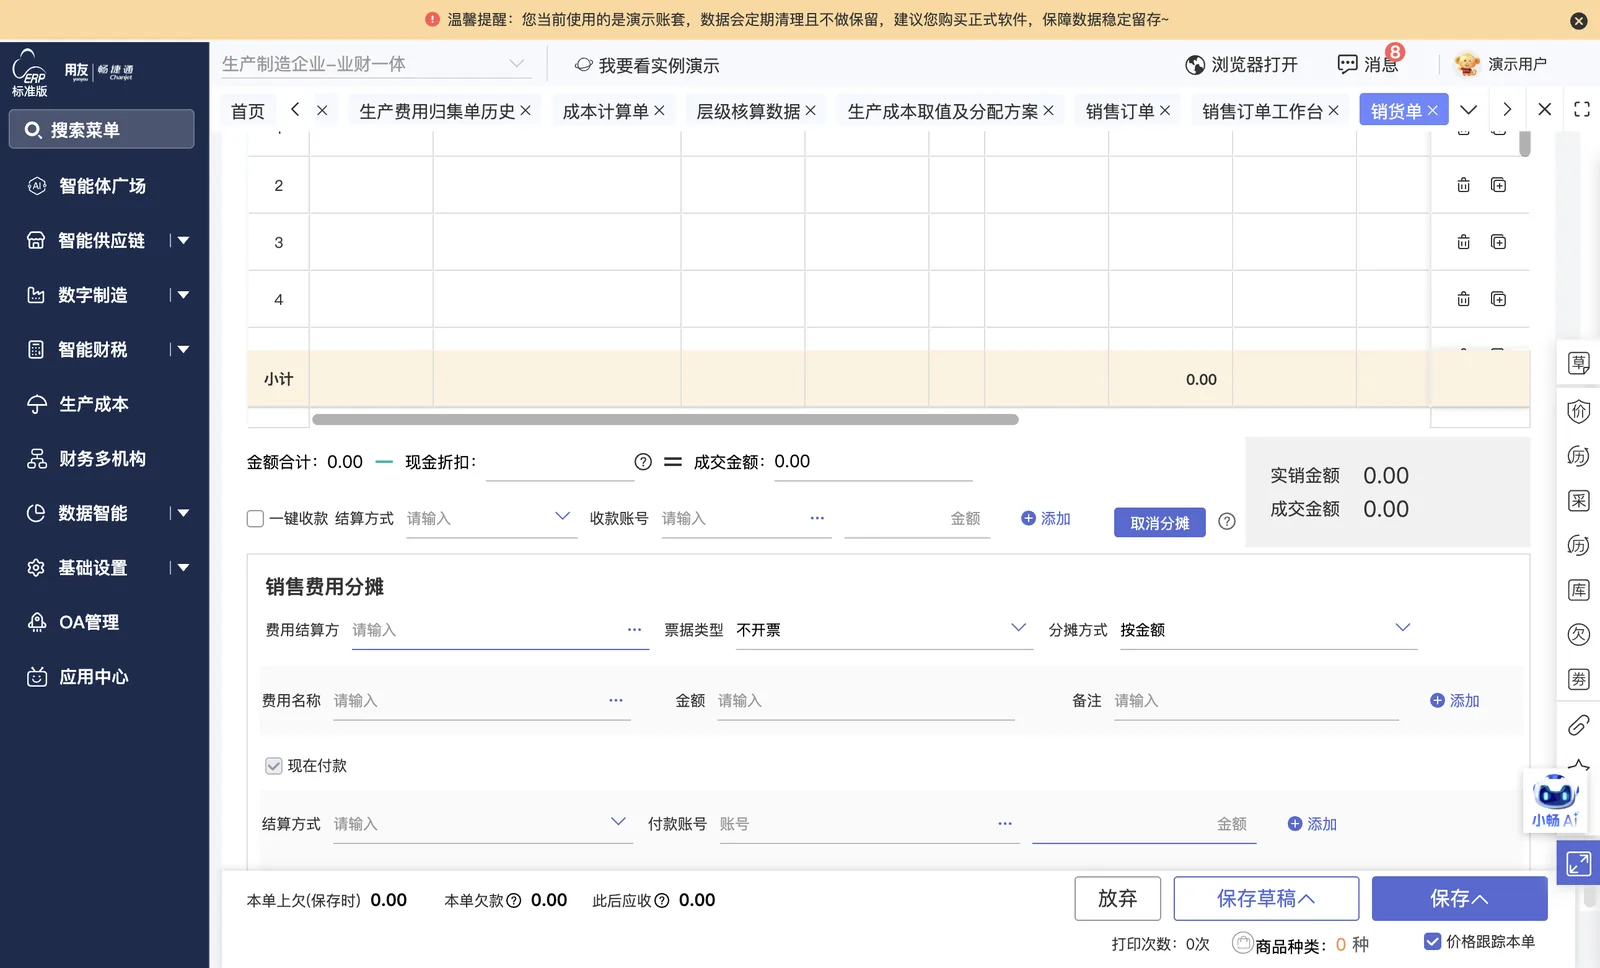
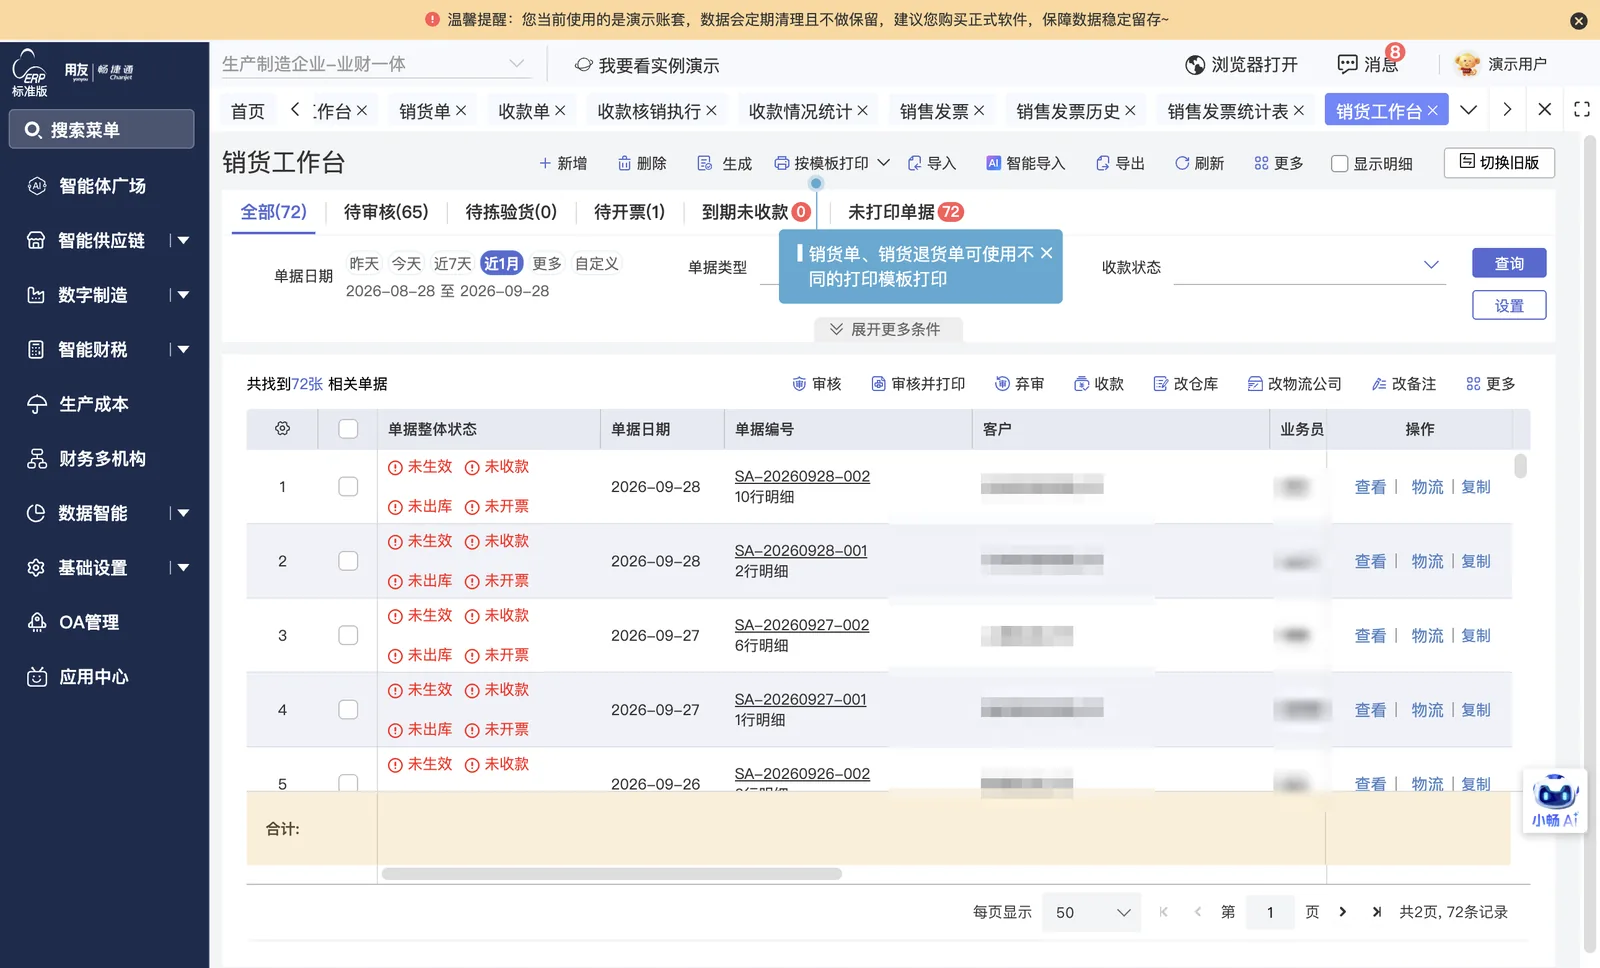
通过选单功能关联销售合同生成销货单,支持分批次发货,审核后减少库存并产生应收账款
-
开票记录
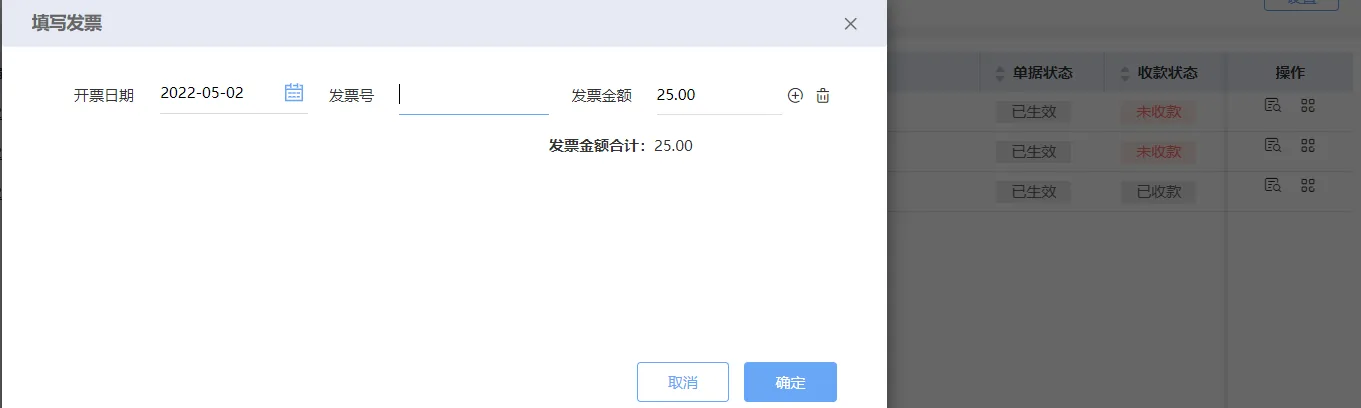
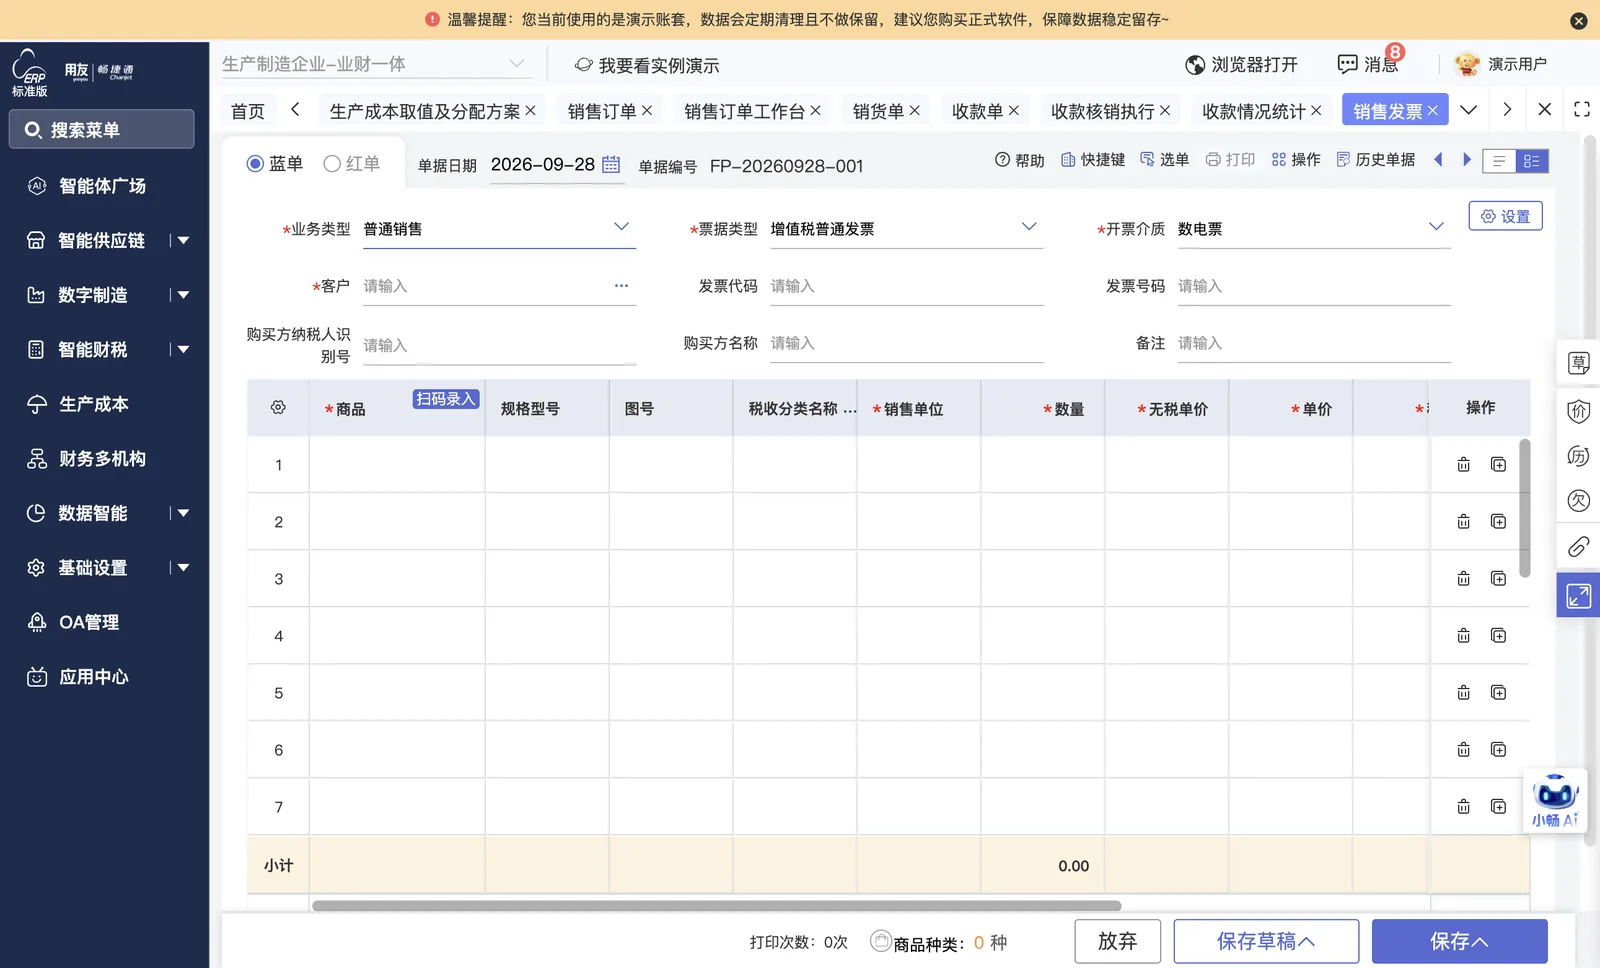
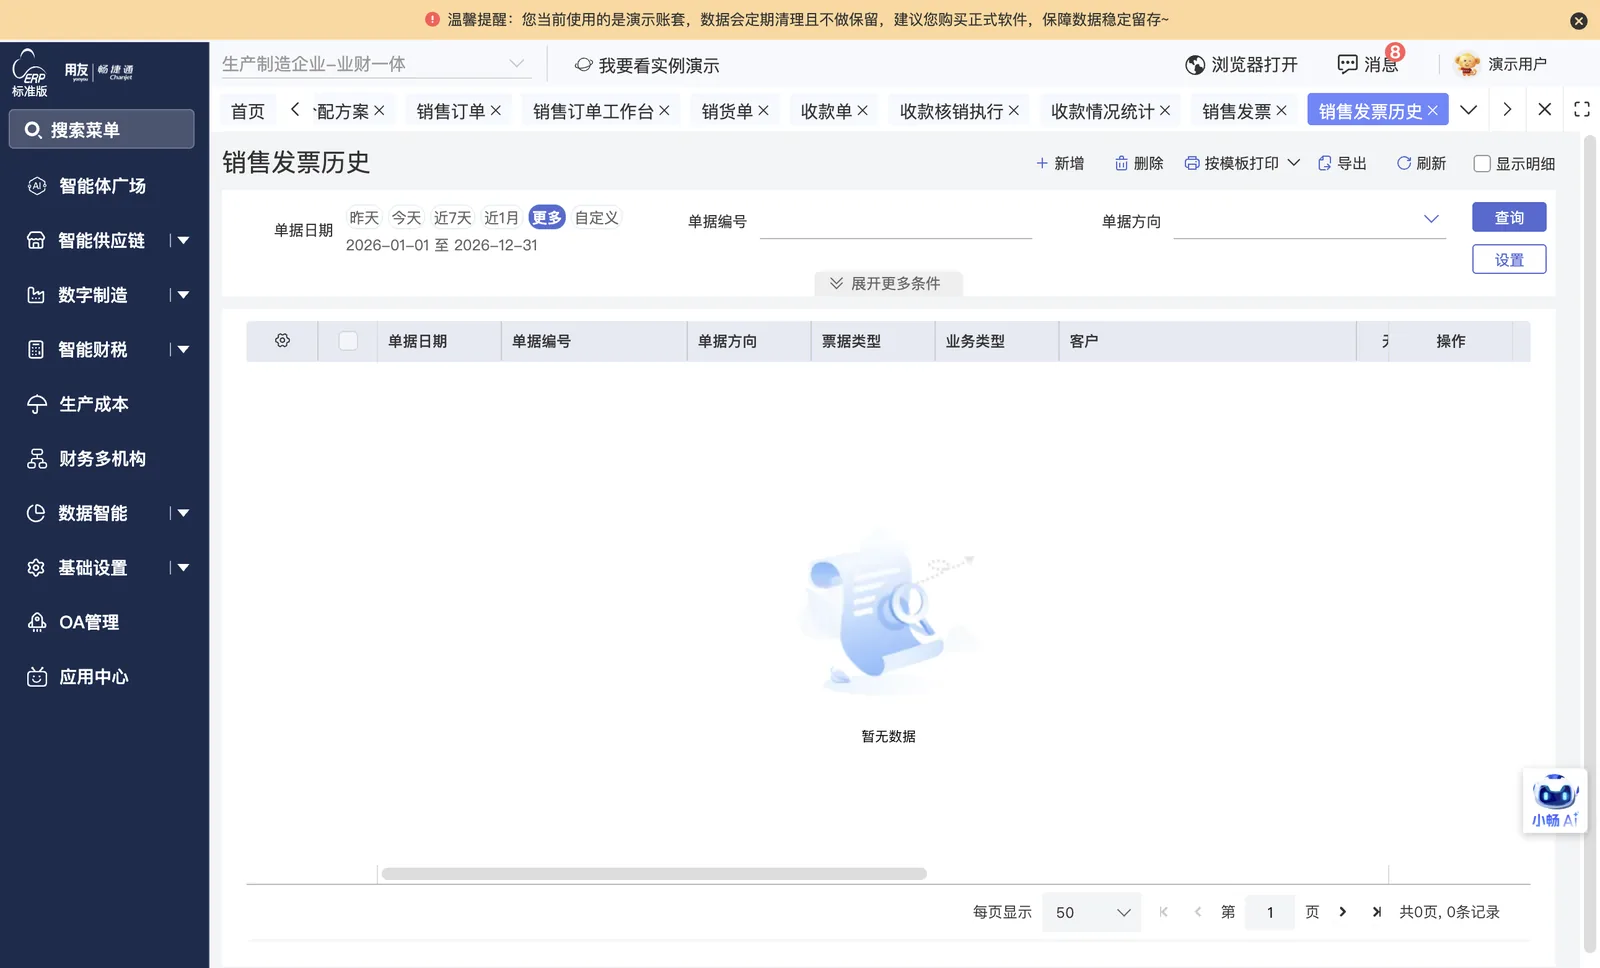
在销货单上填写发票信息记录开票,支持部分开票与分次开票
-
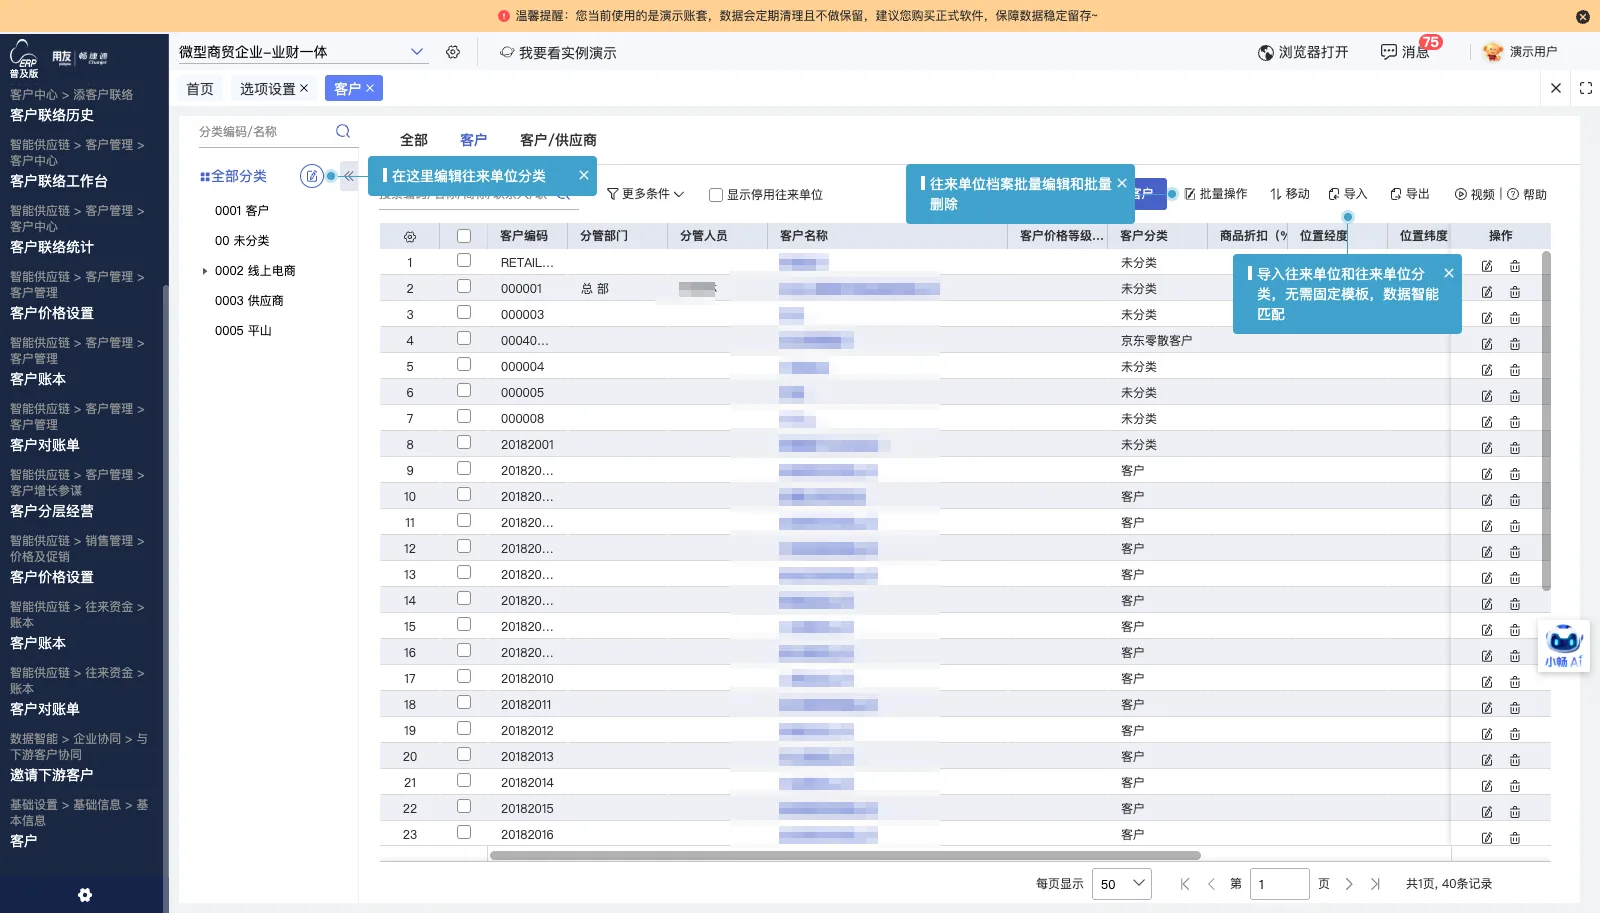
往来资金
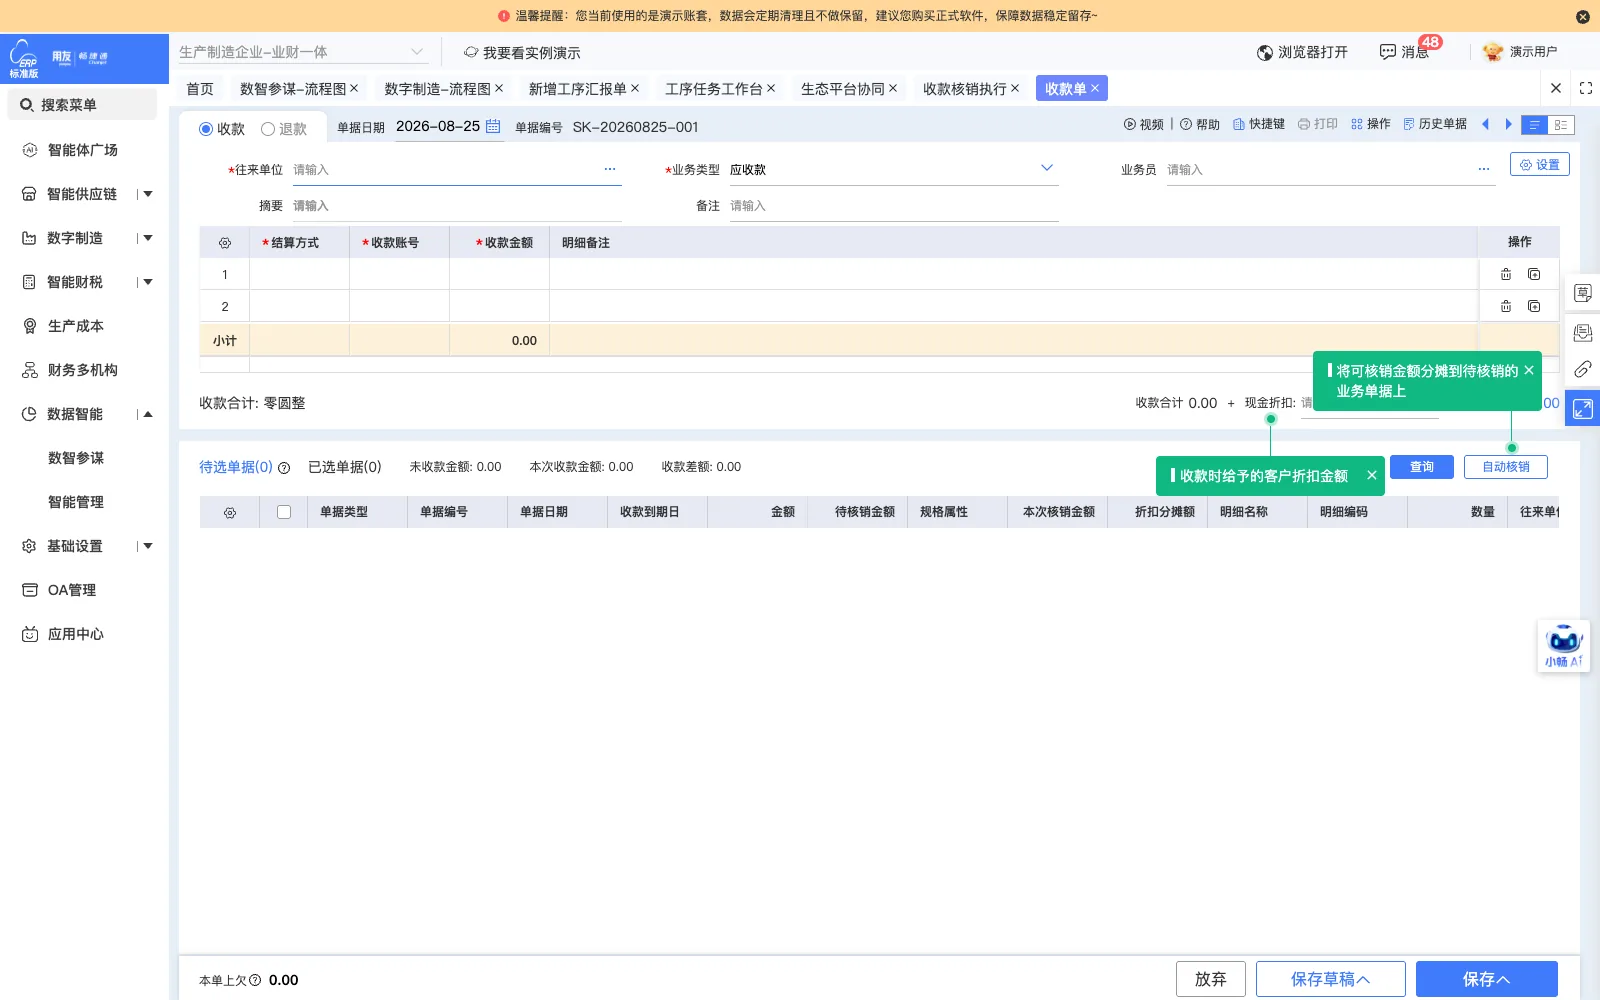
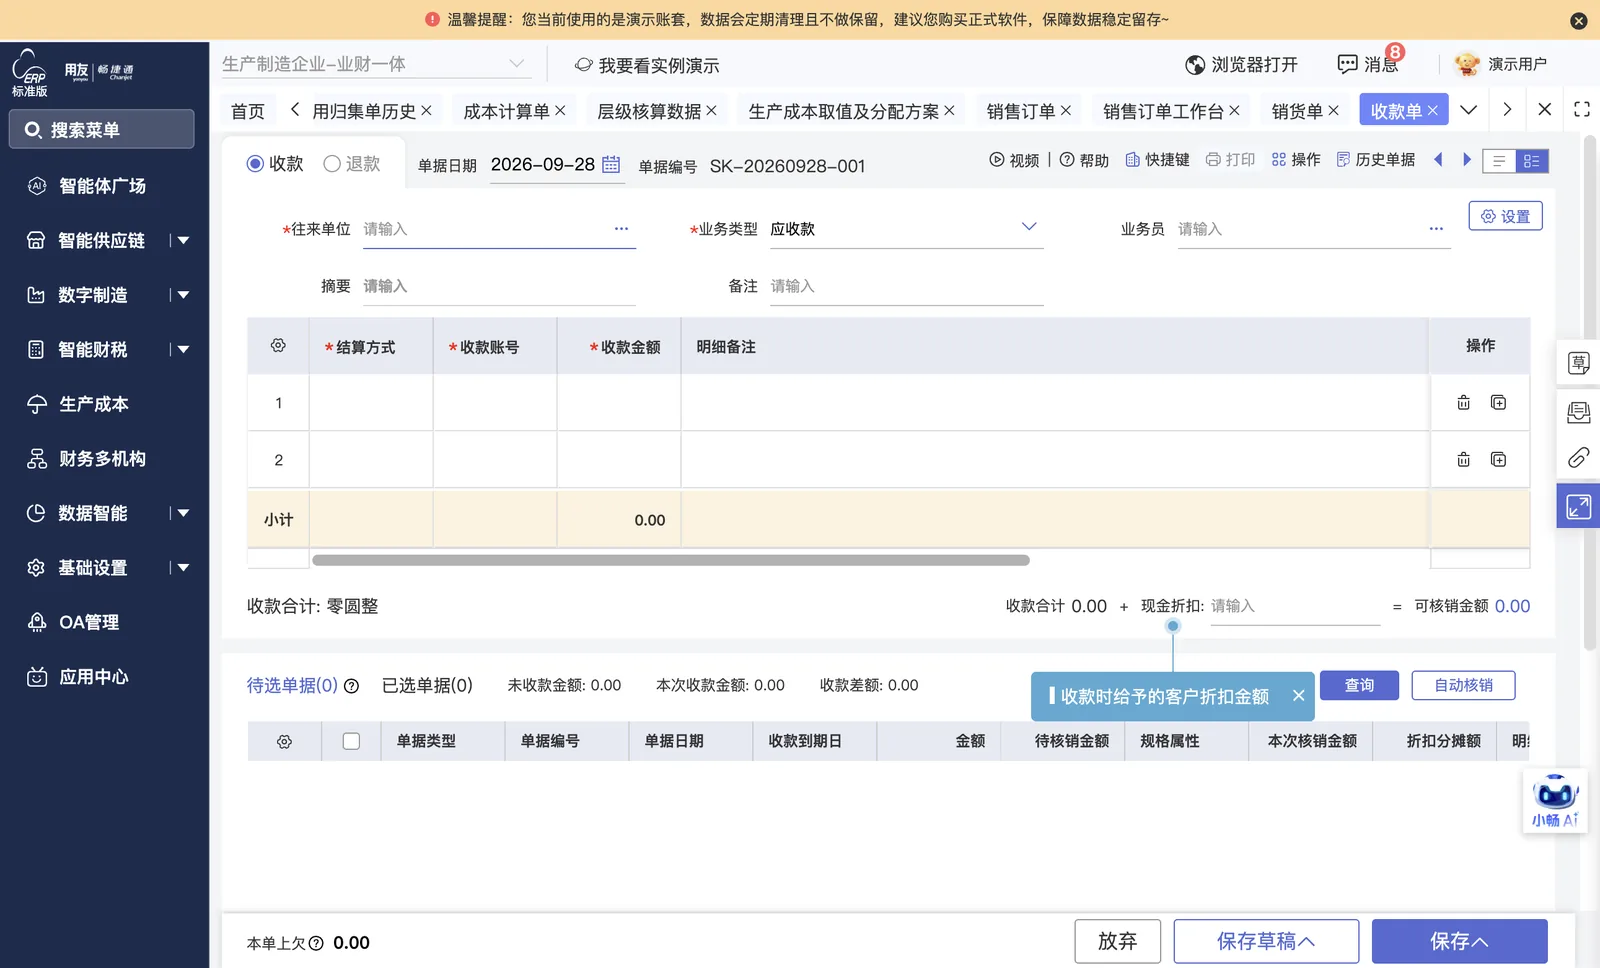
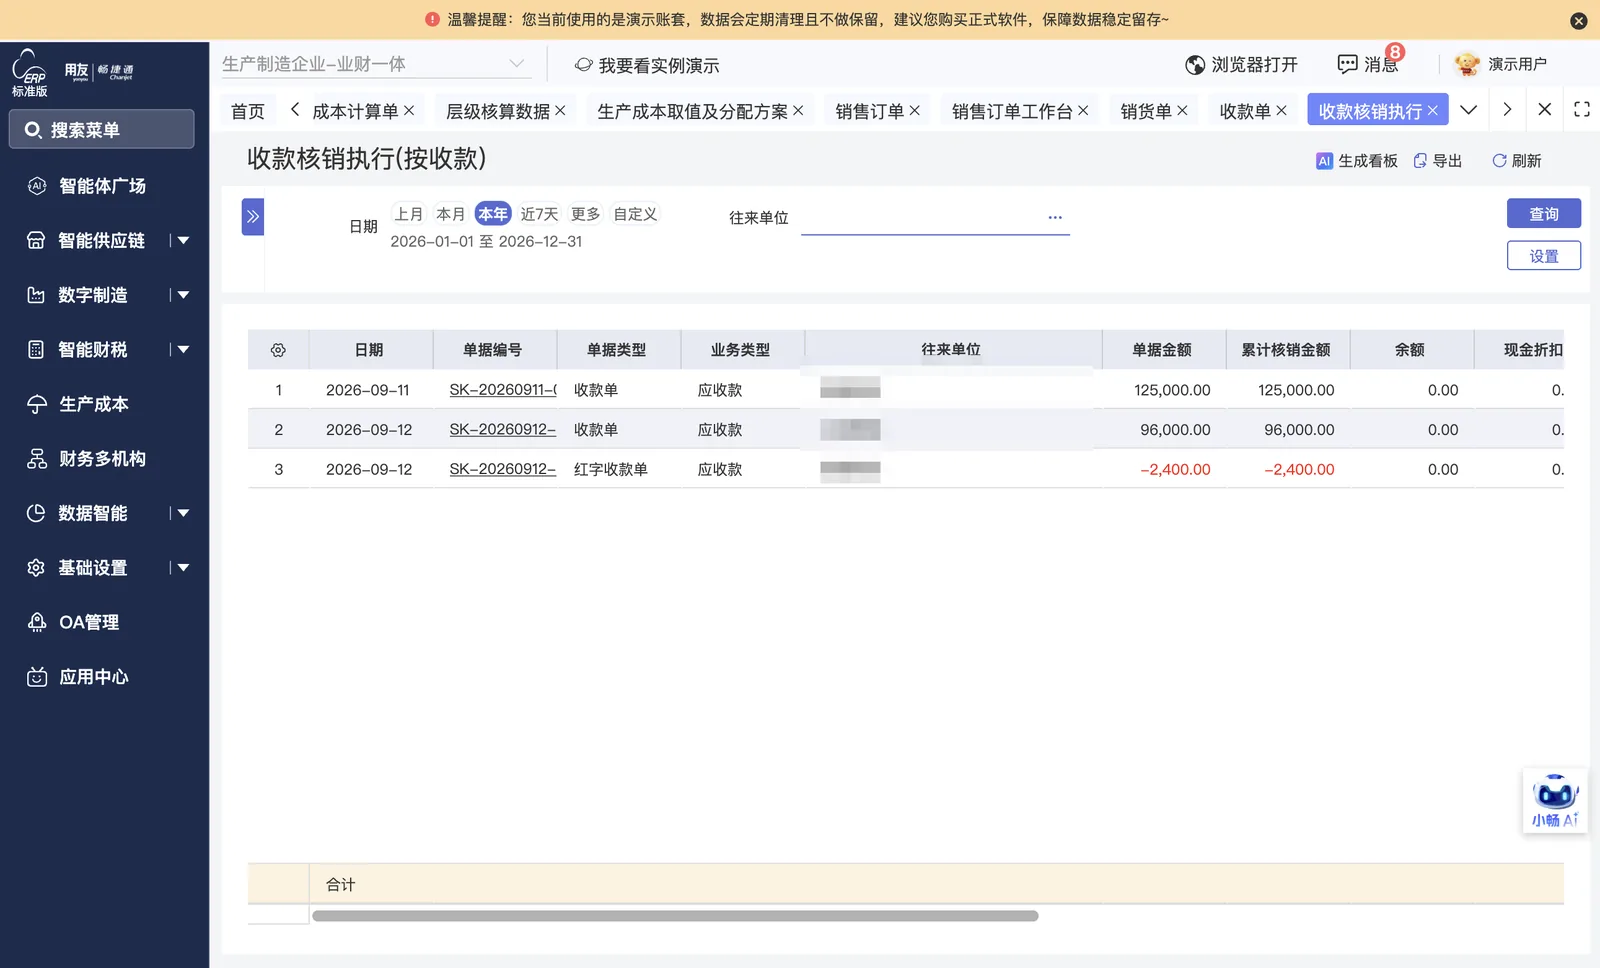
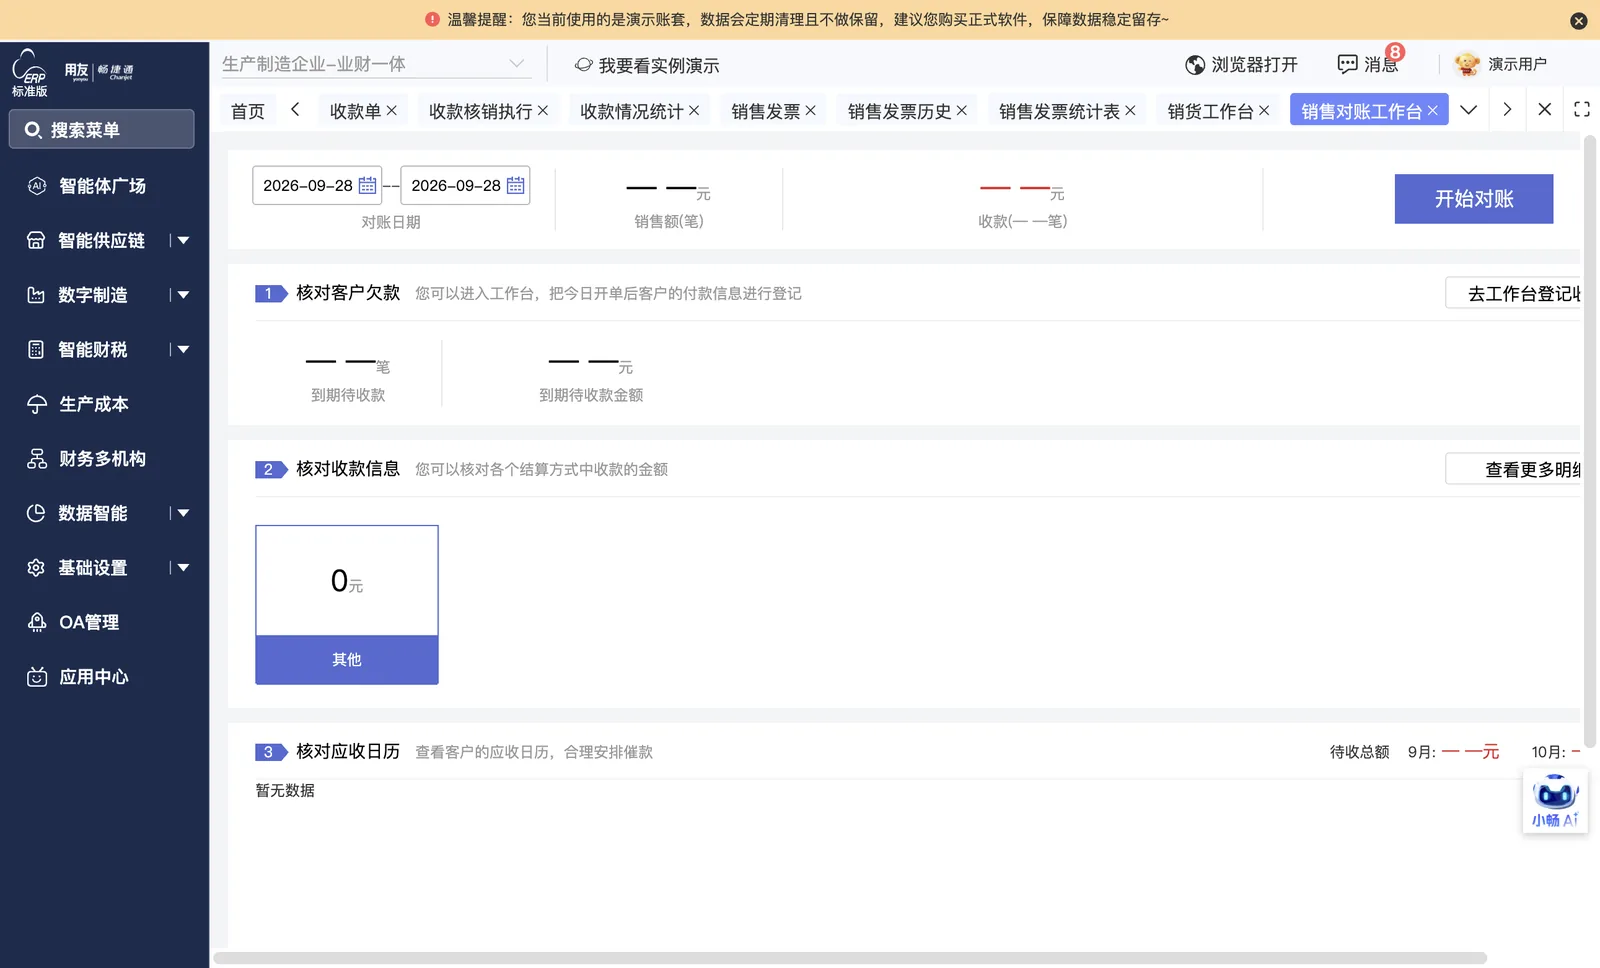
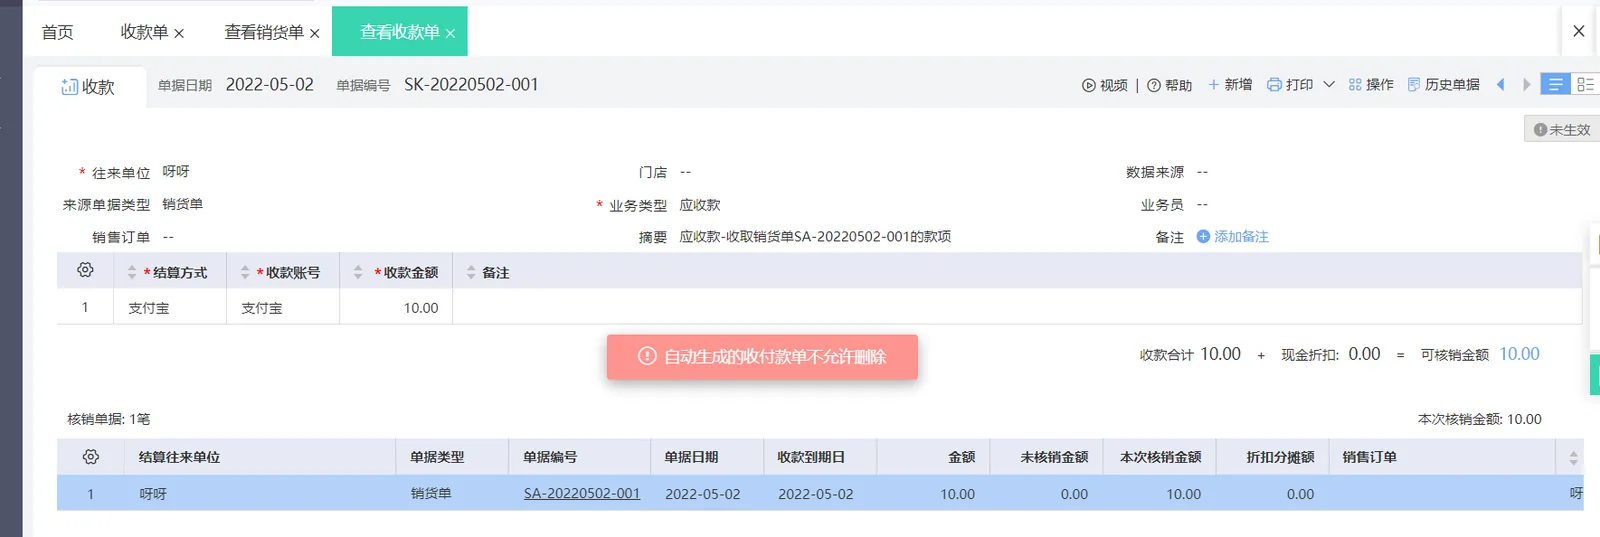
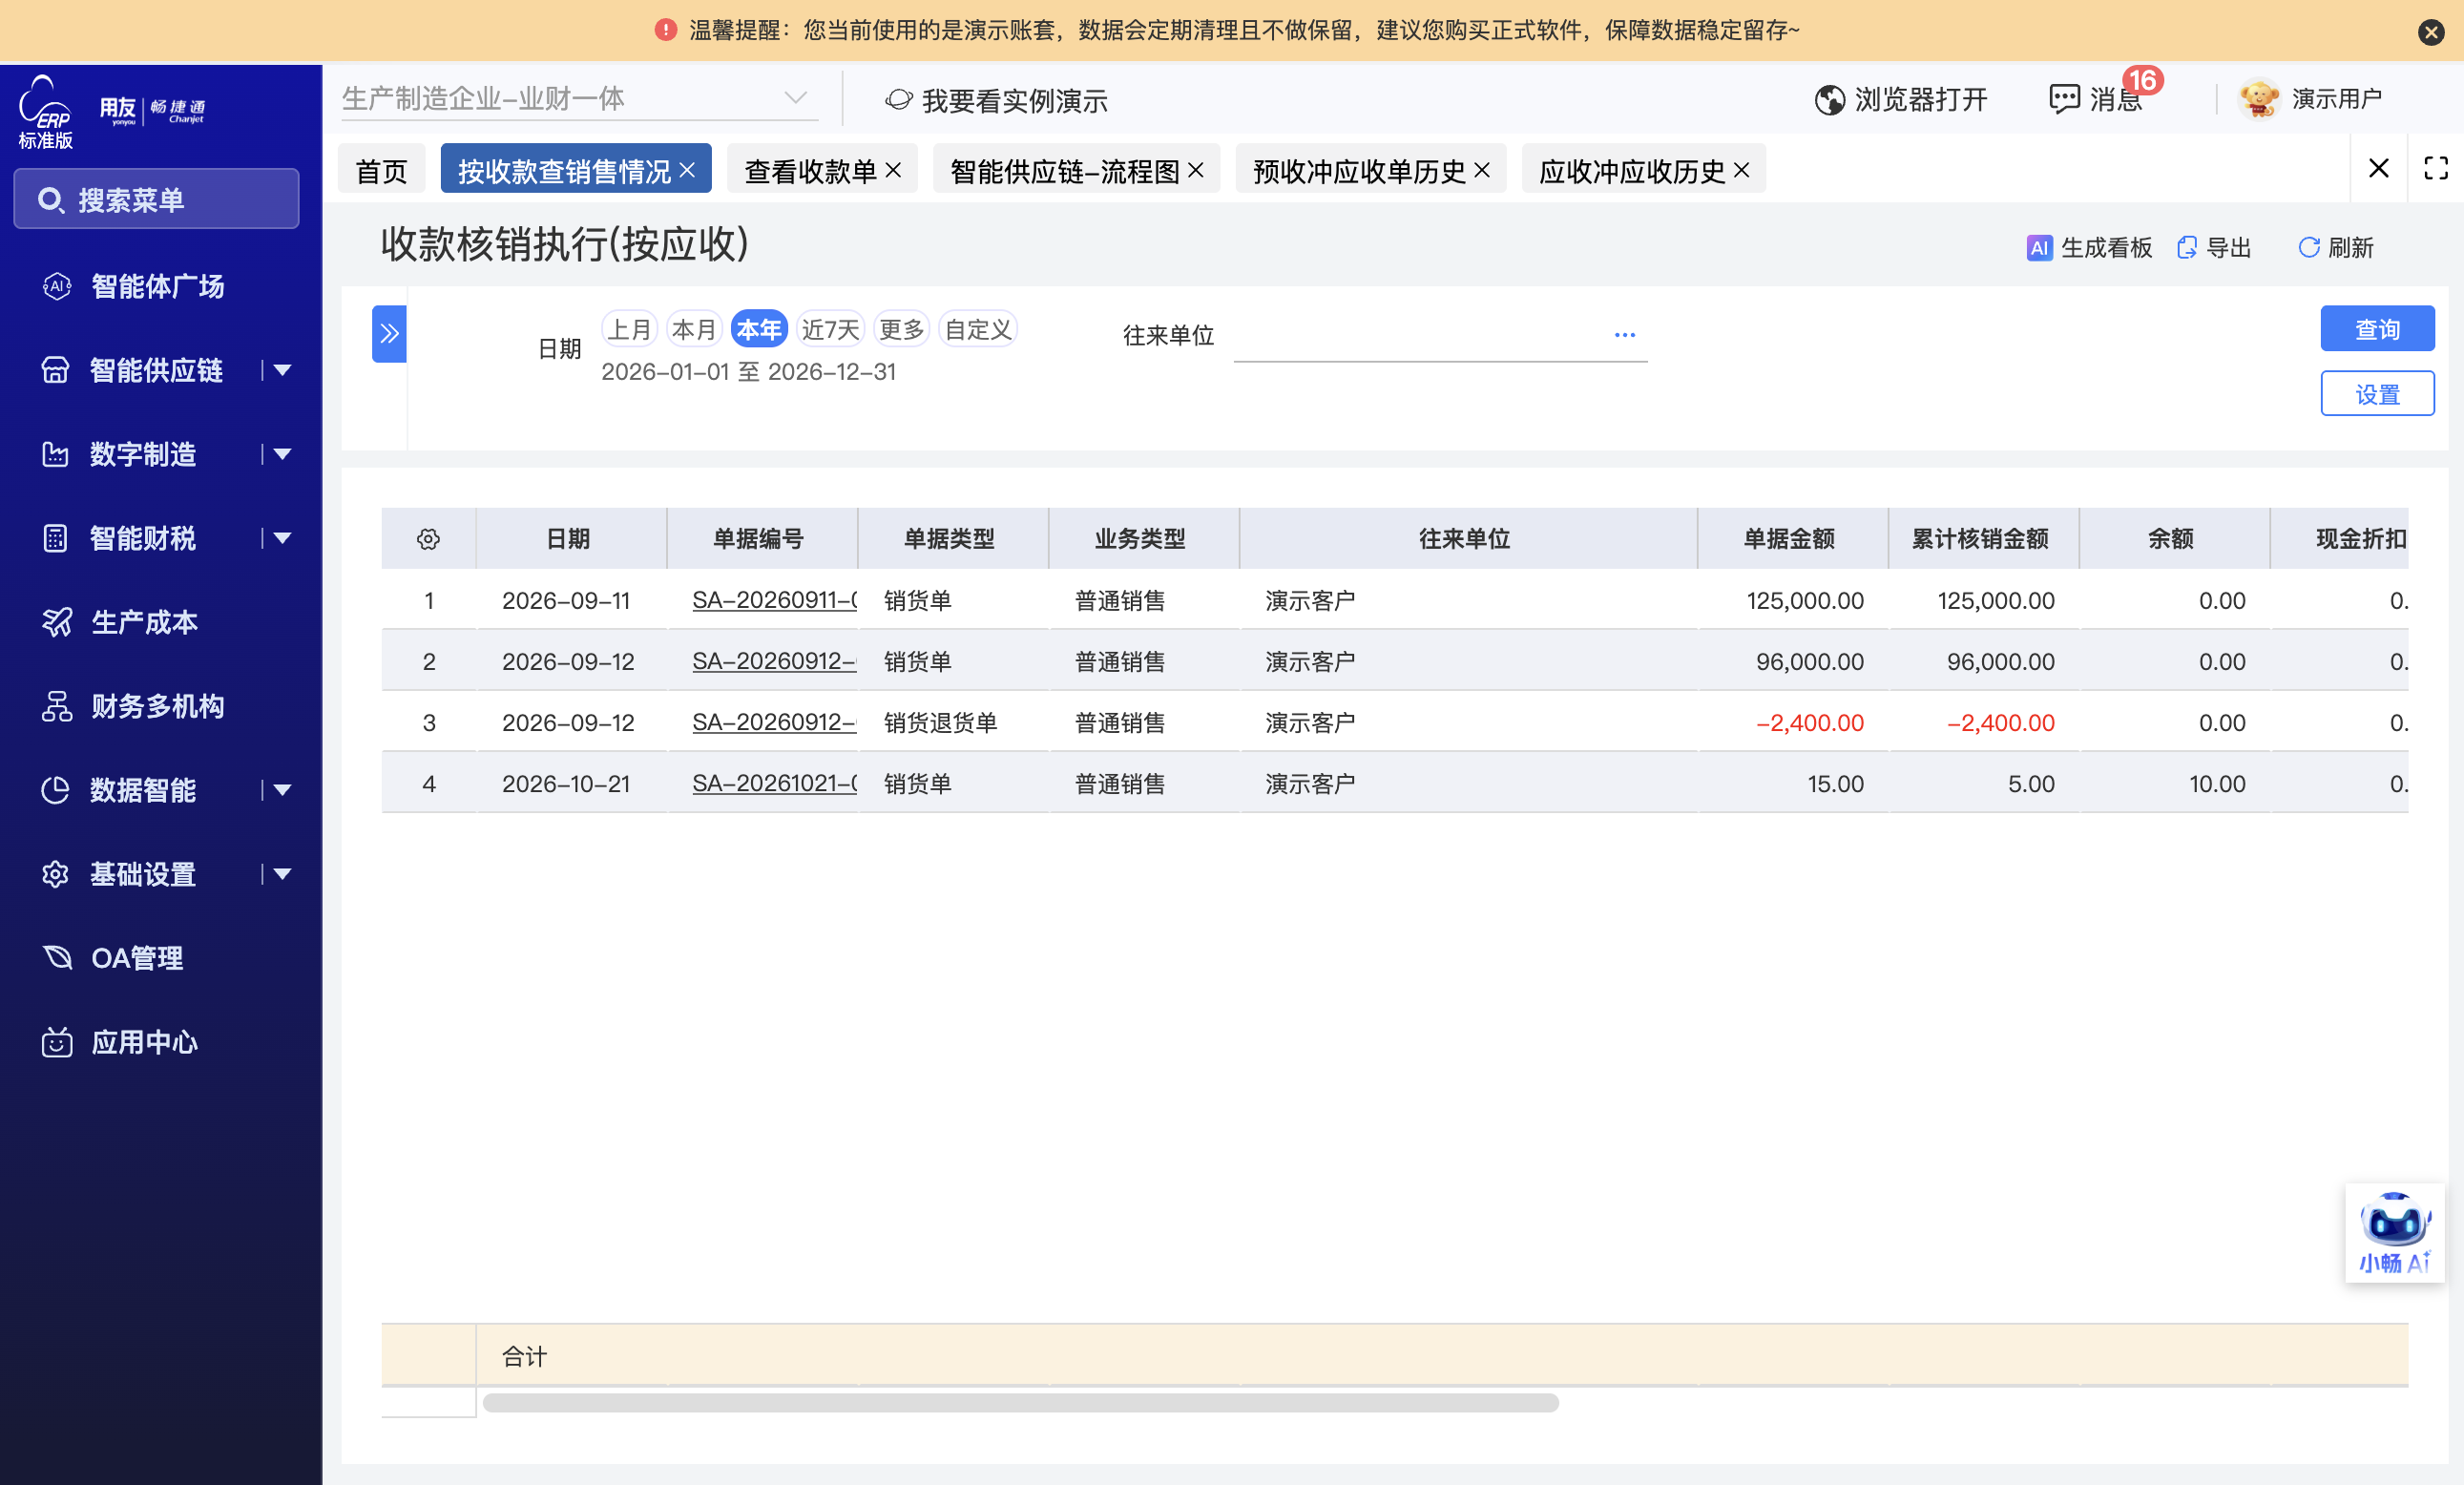
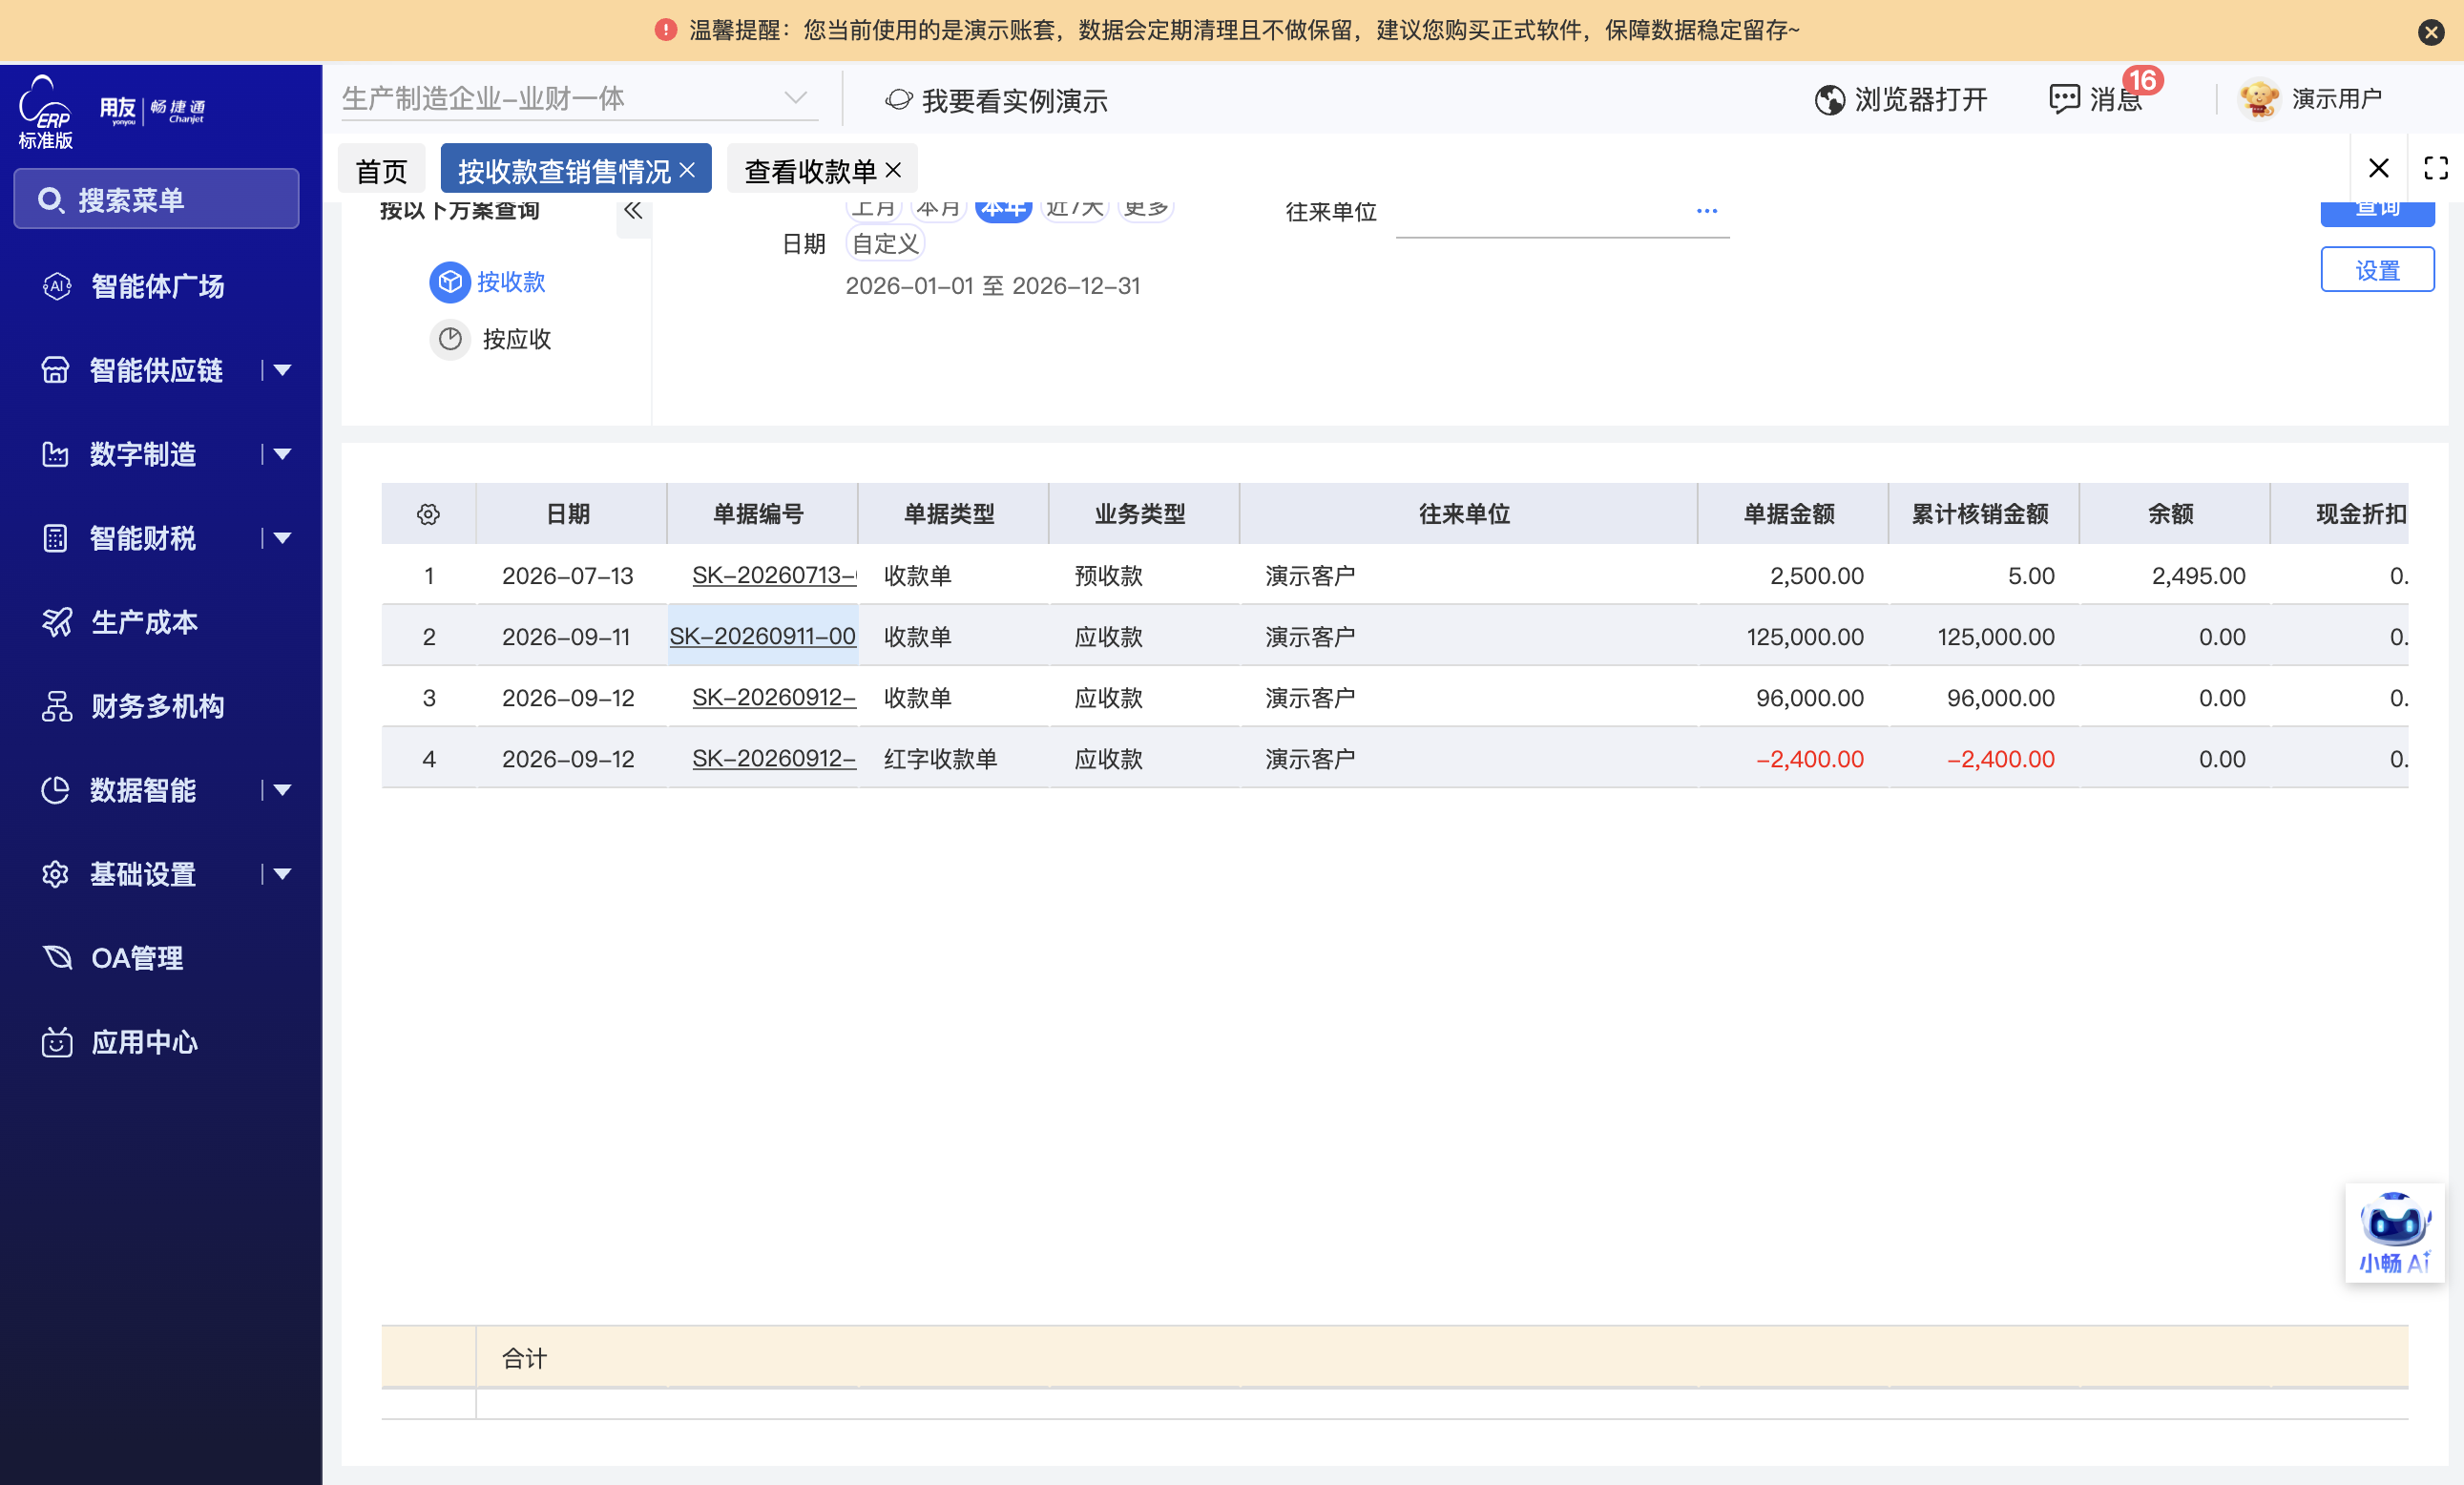
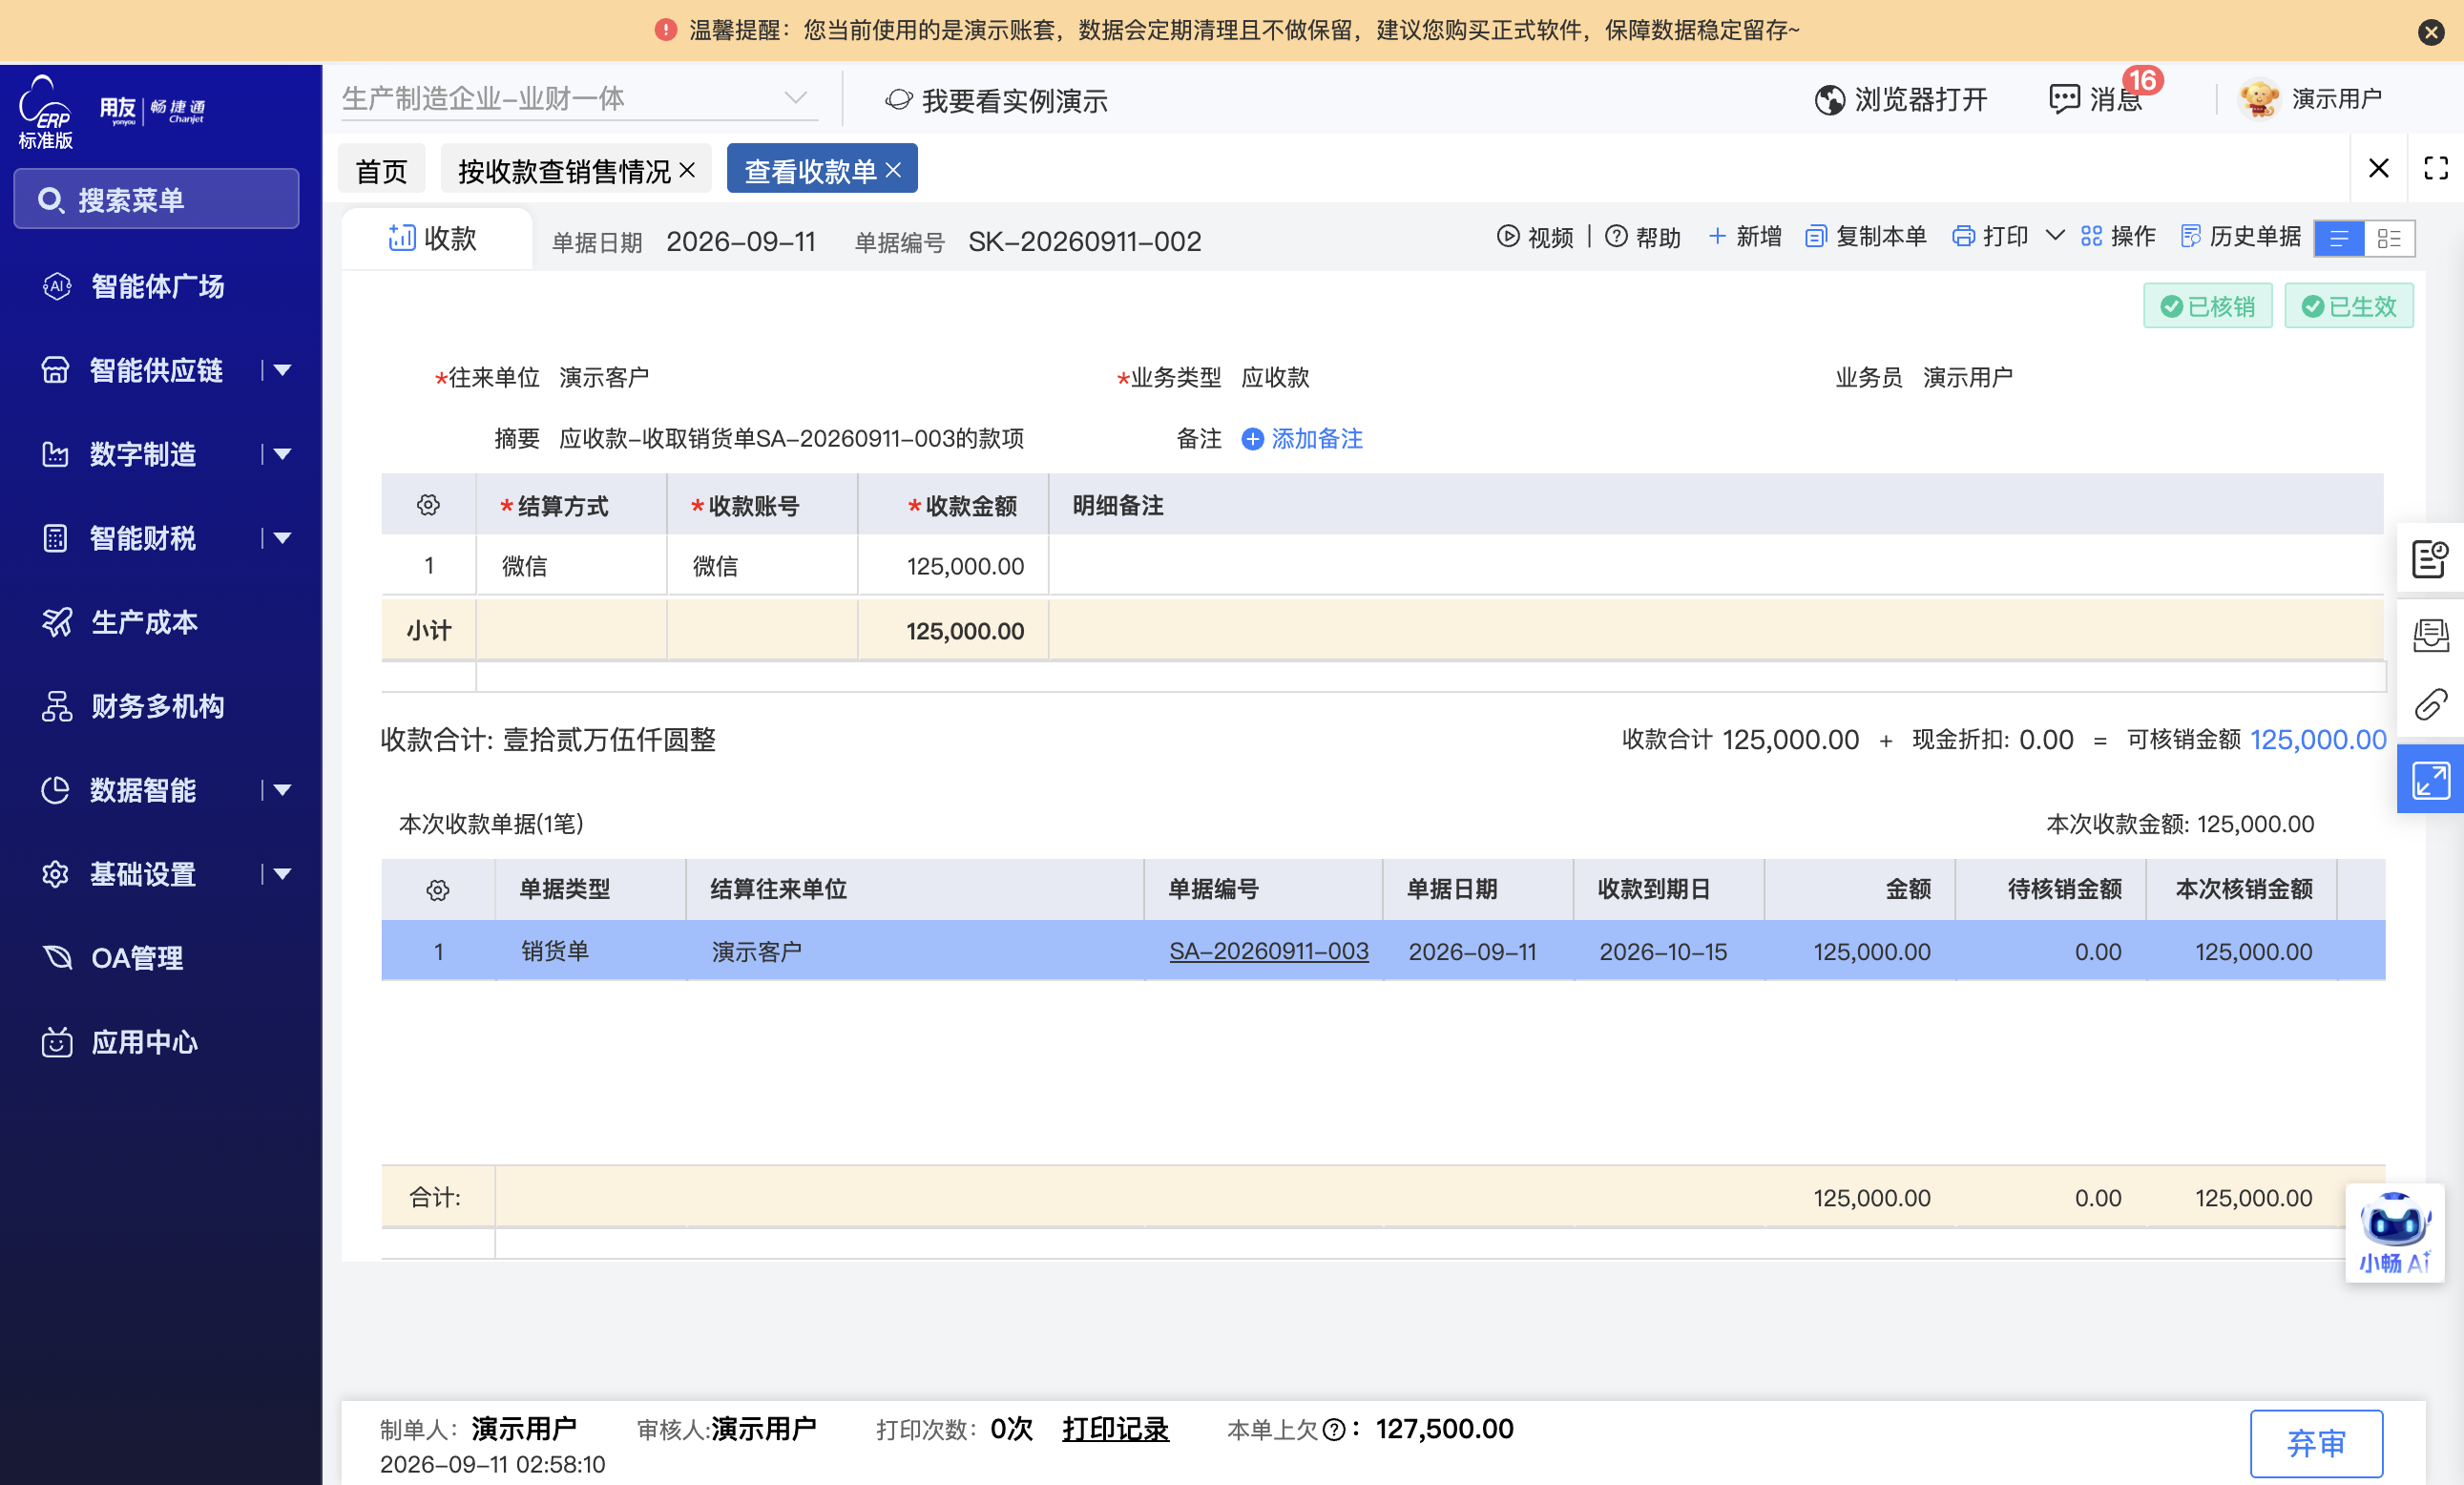
在往来资金模块通过收款单操作,与合同单据关联核销收付款
合同到收付款实施范围
-
采购合同与进货核算
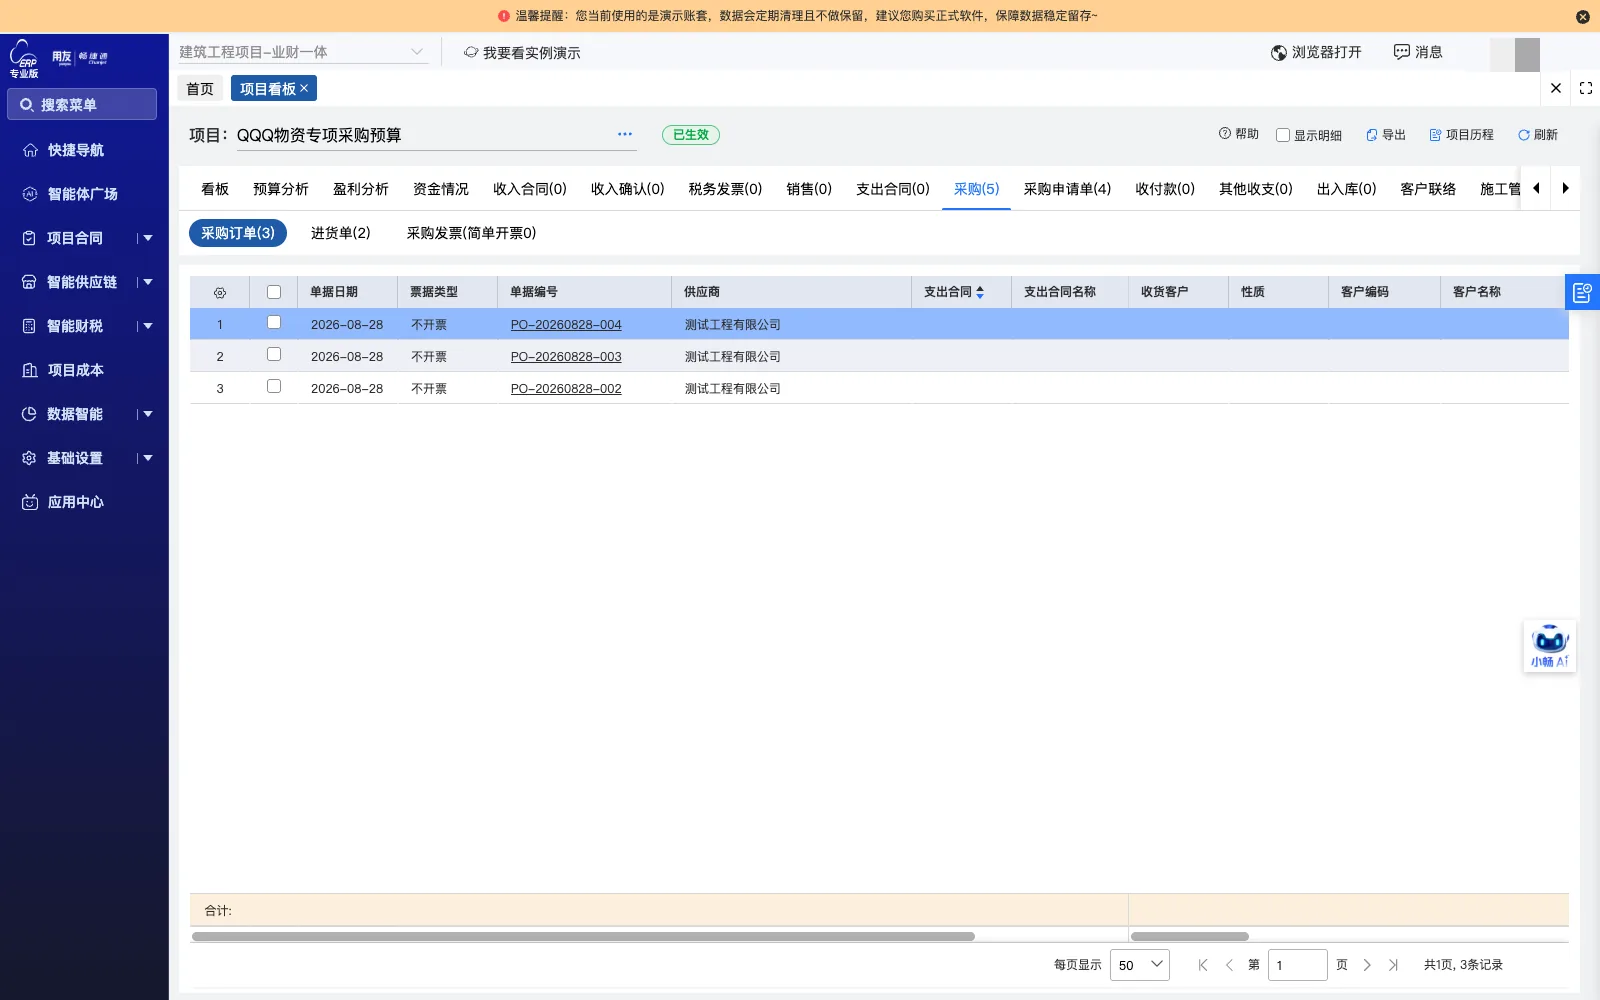
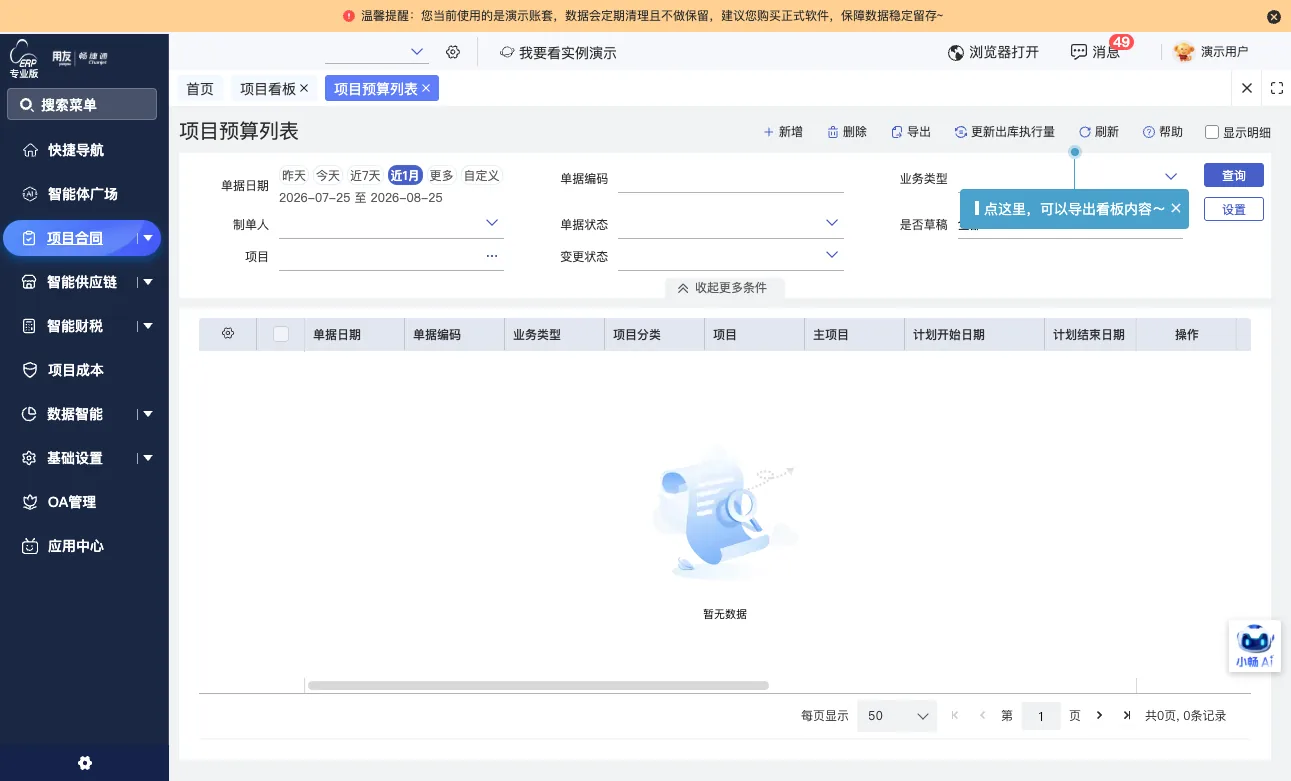
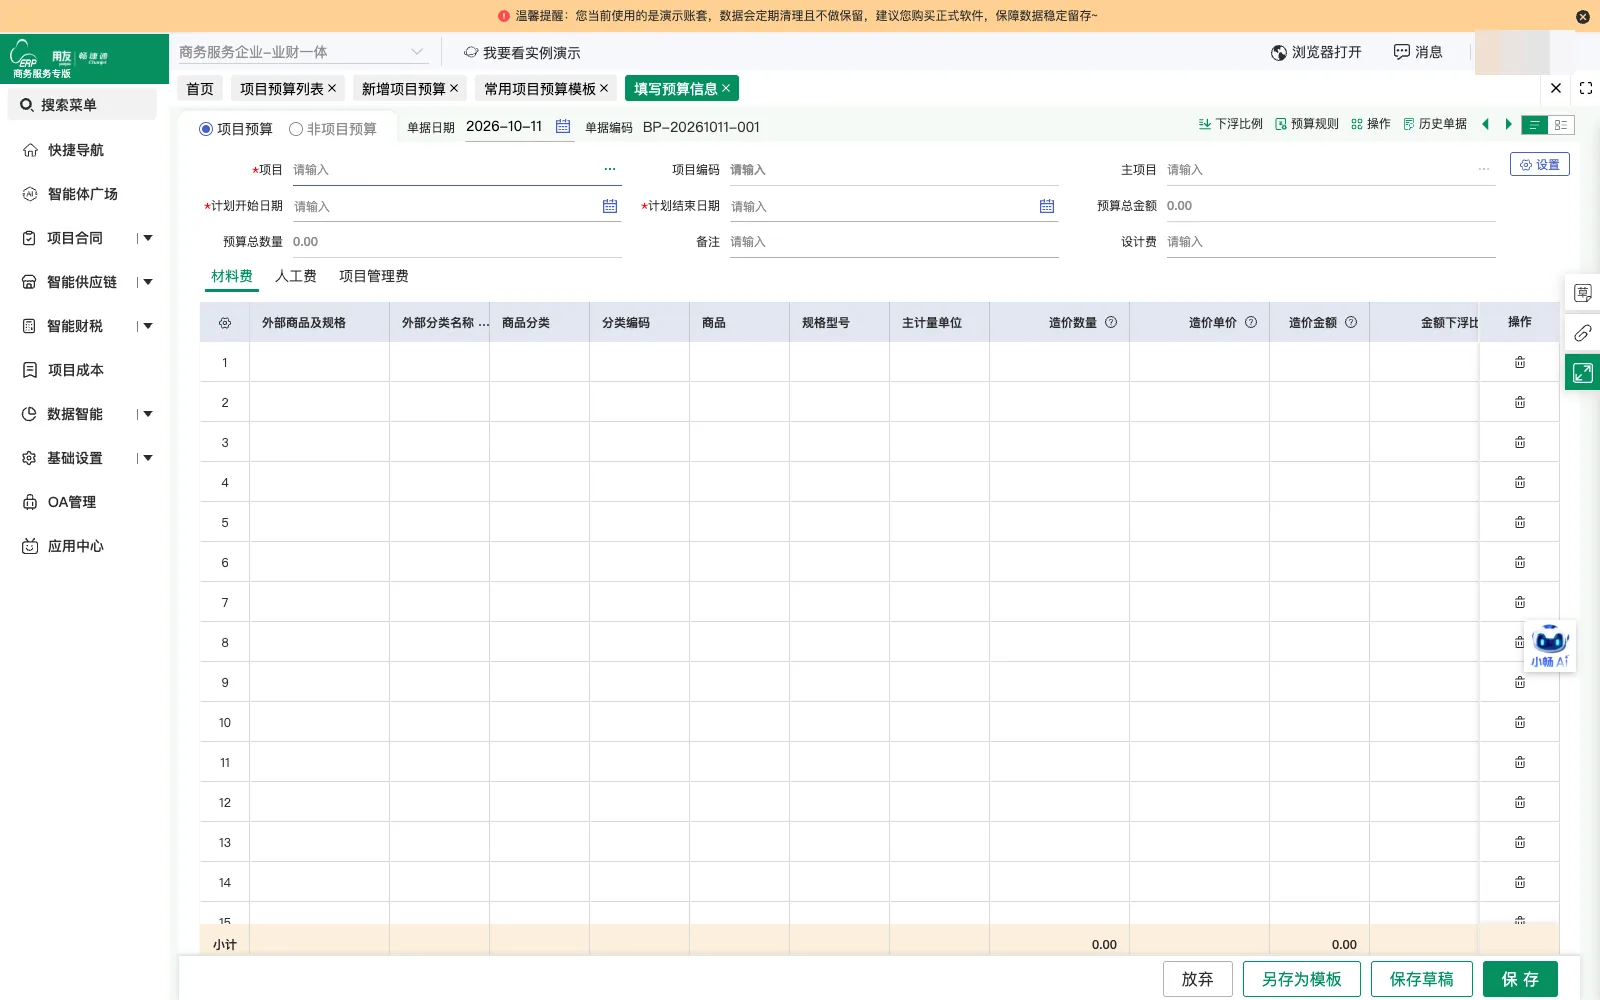
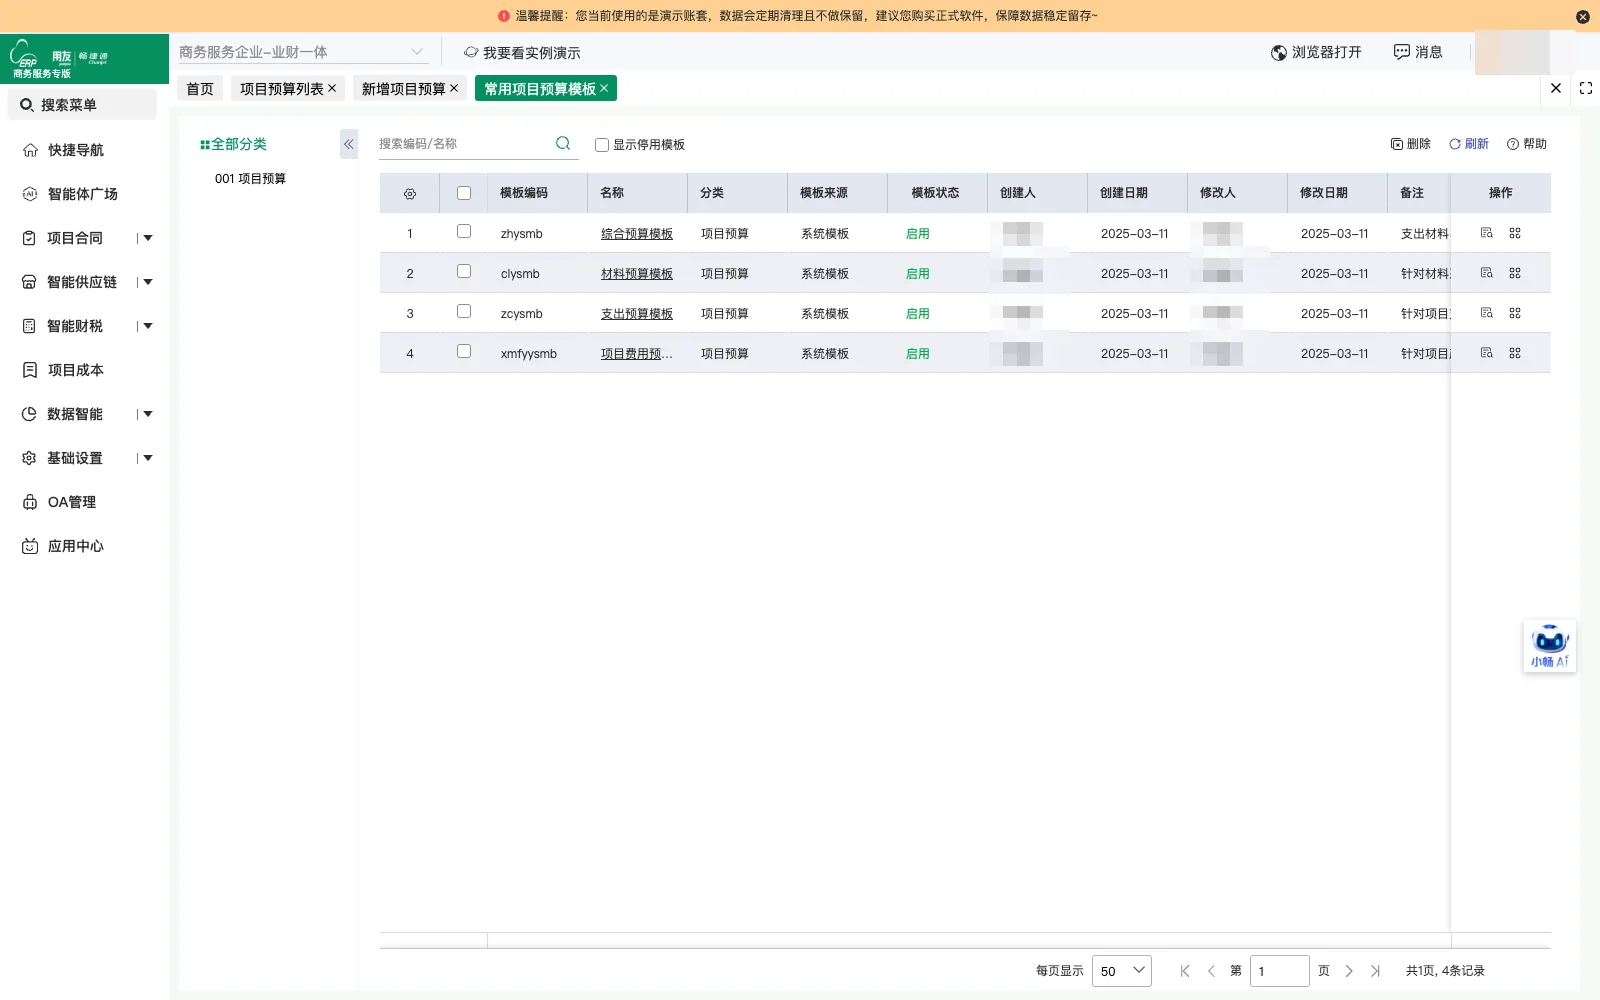
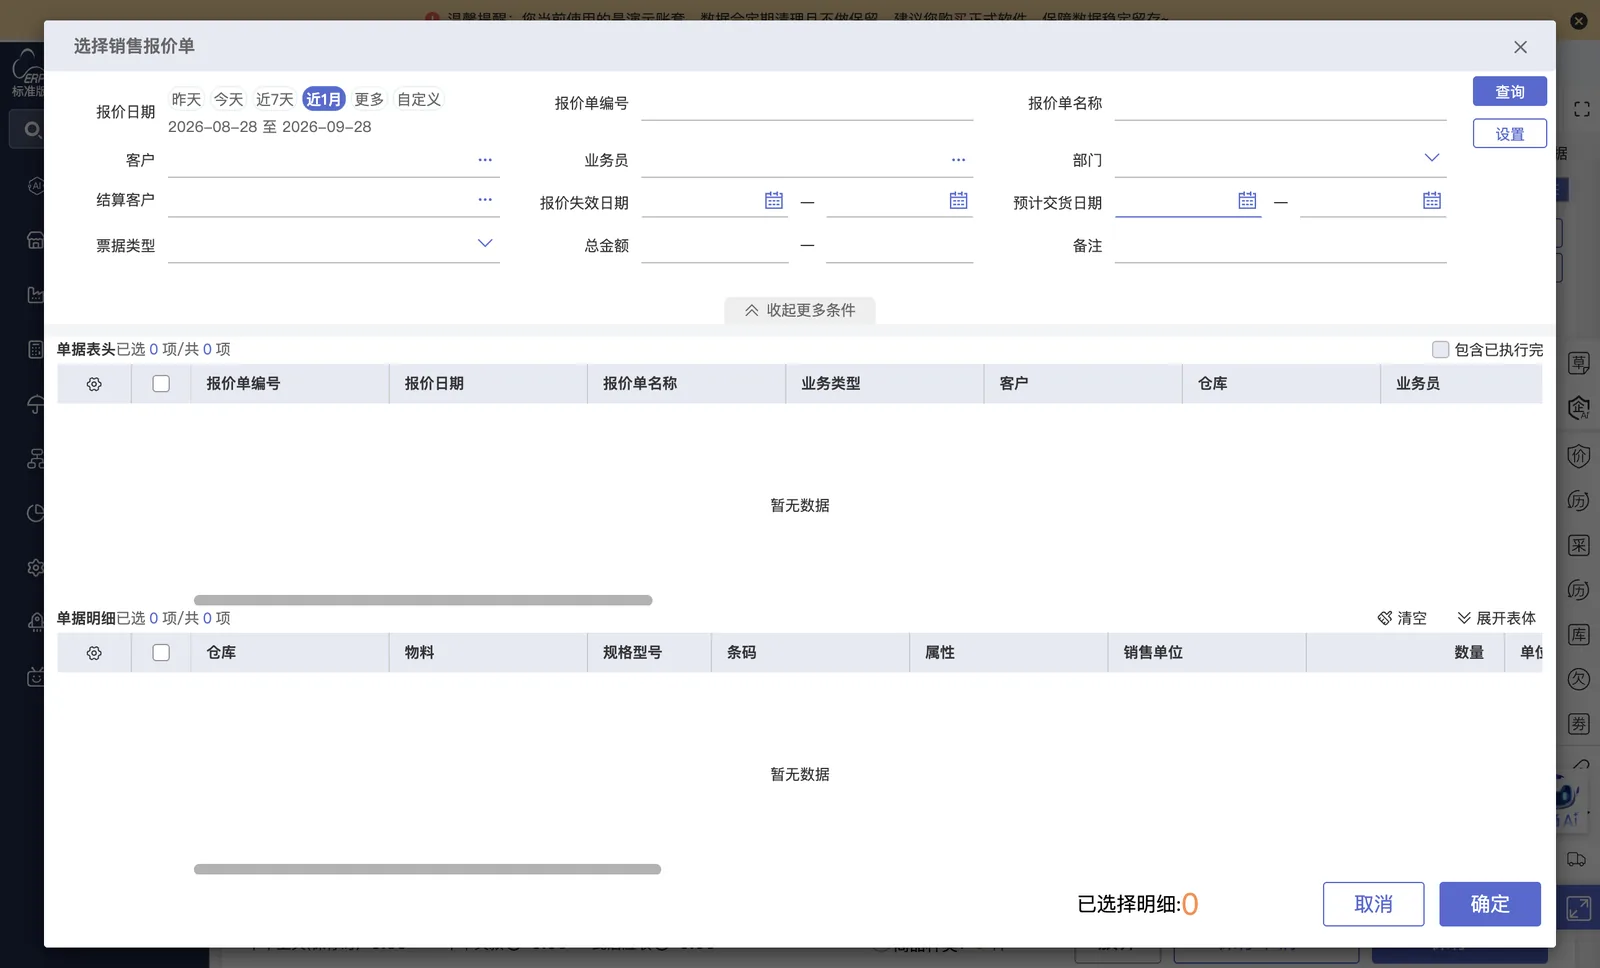
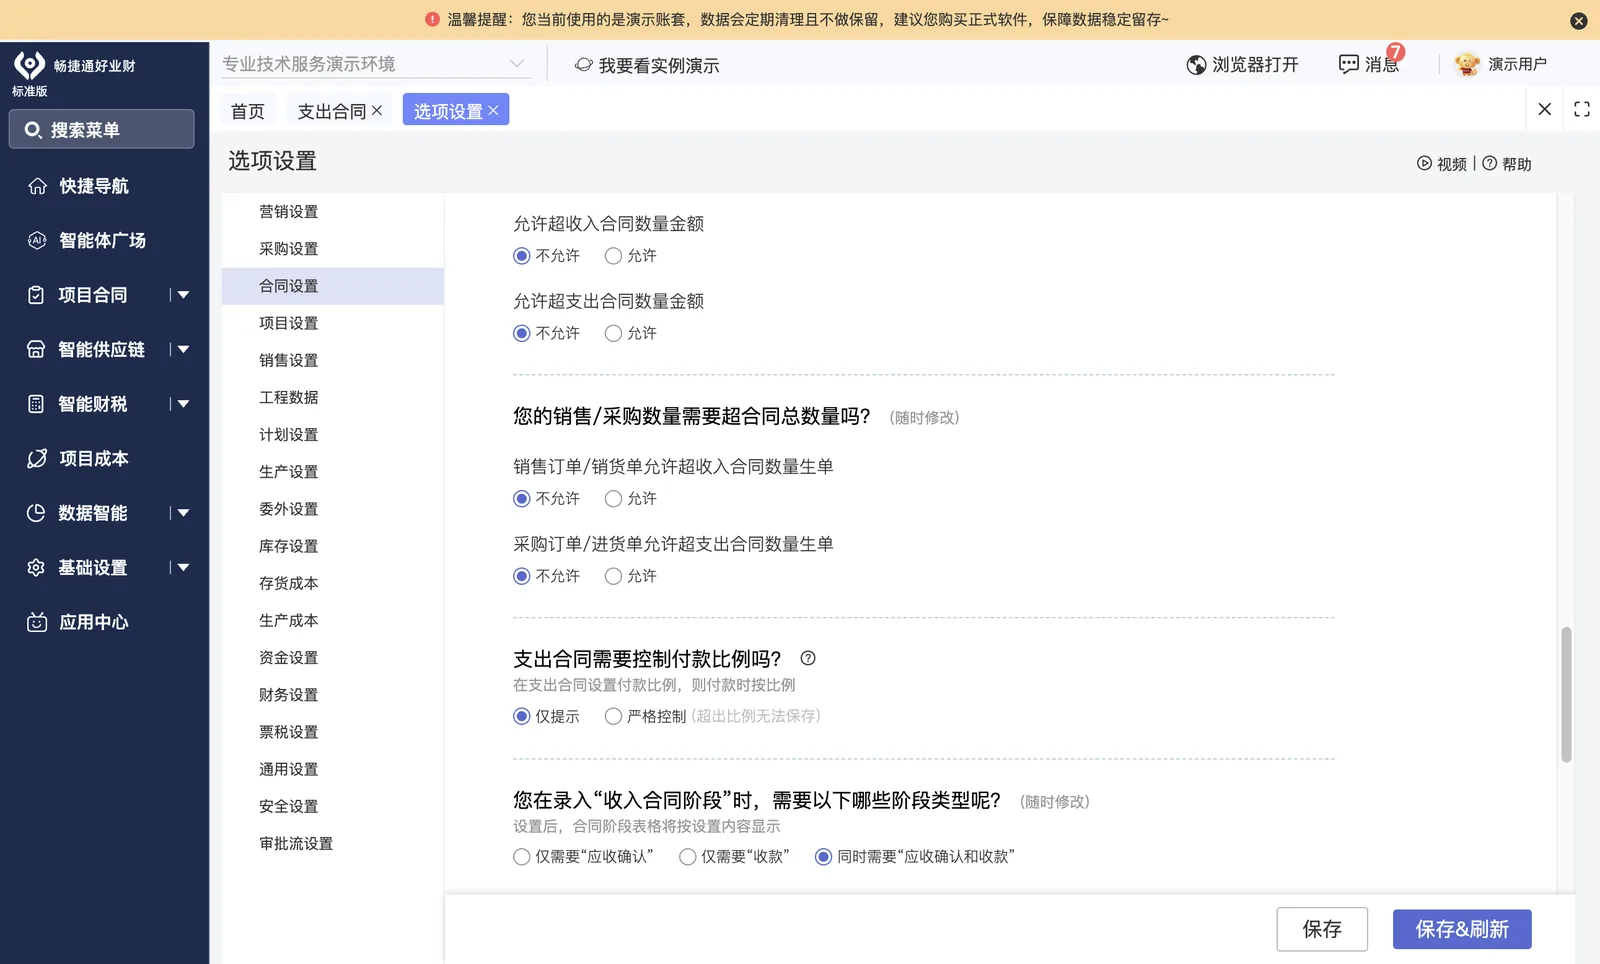
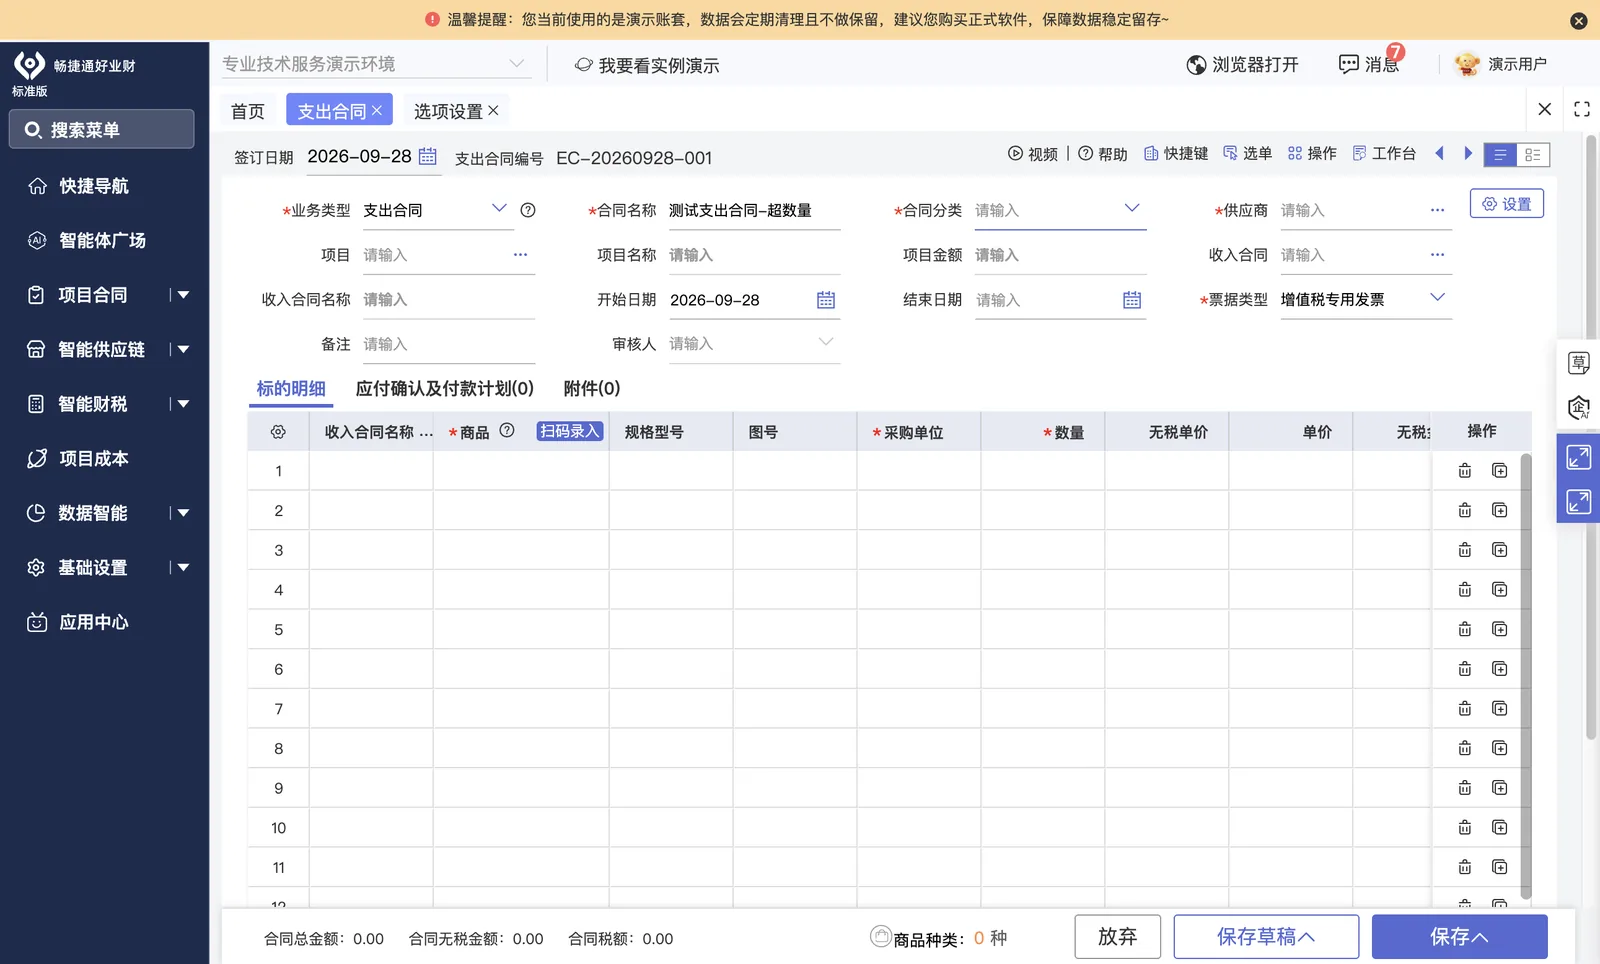
在支出合同中选择采购合同业务类型并审核,选单生成采购订单后下推生成进货单,进货单审核自动增加库存并形成应付账款。
-
销售合同与分批销货
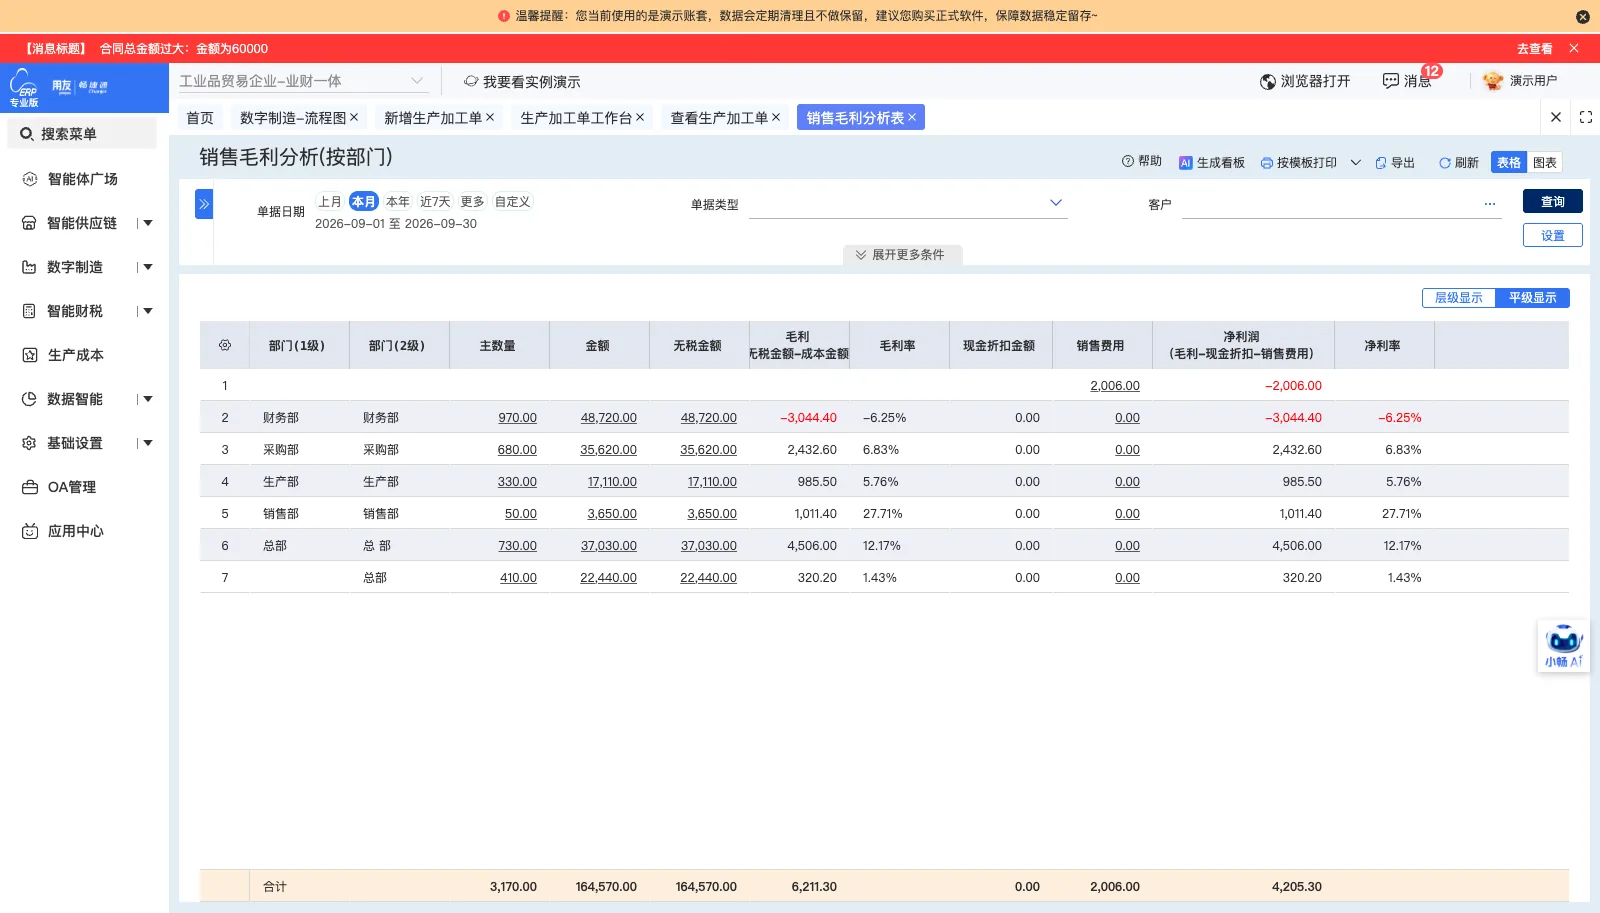
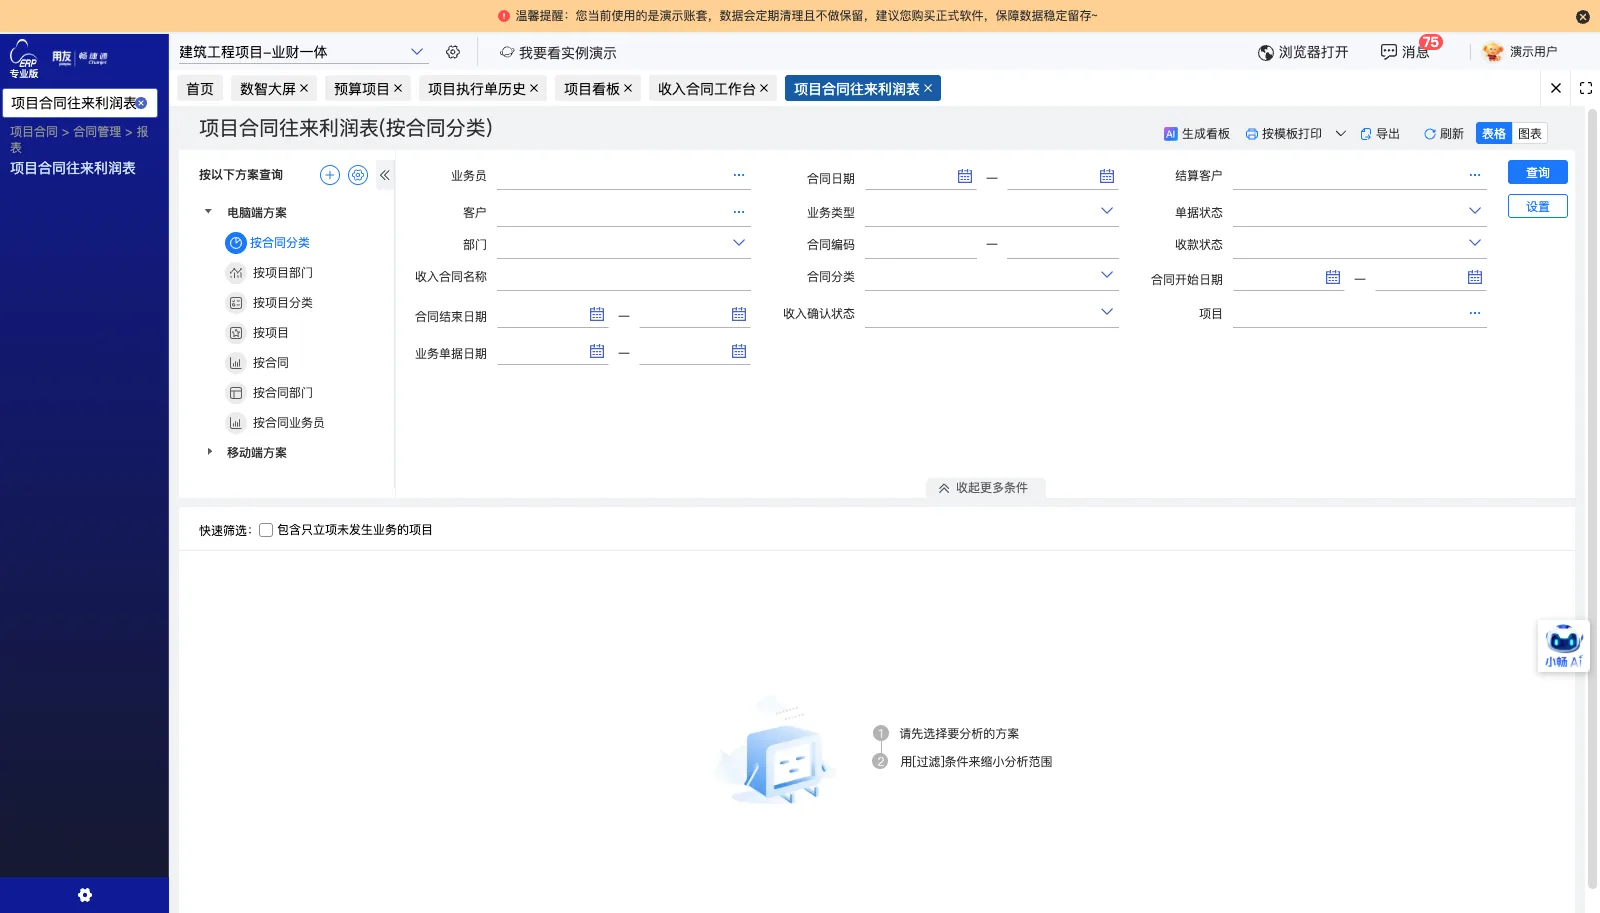
在收入合同中选择销售合同业务类型,通过销货单选单关联销售合同并支持分批次发货,销货单审核后自动减少库存并产生应收账款。
-
现存量与可用量查询
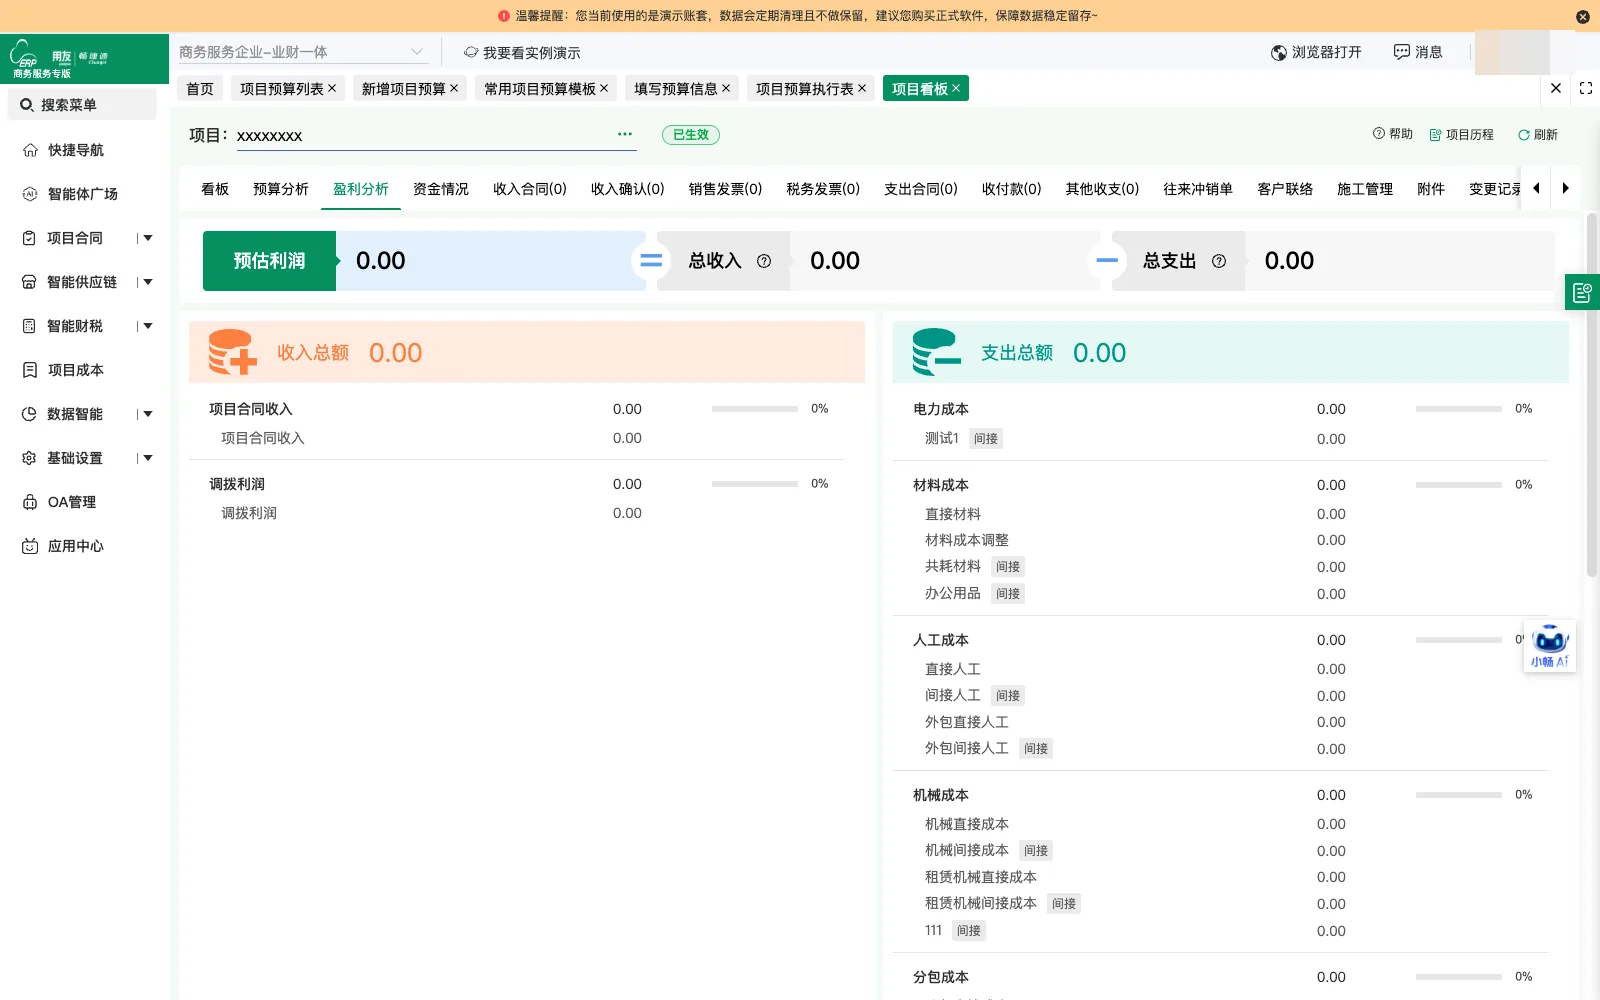
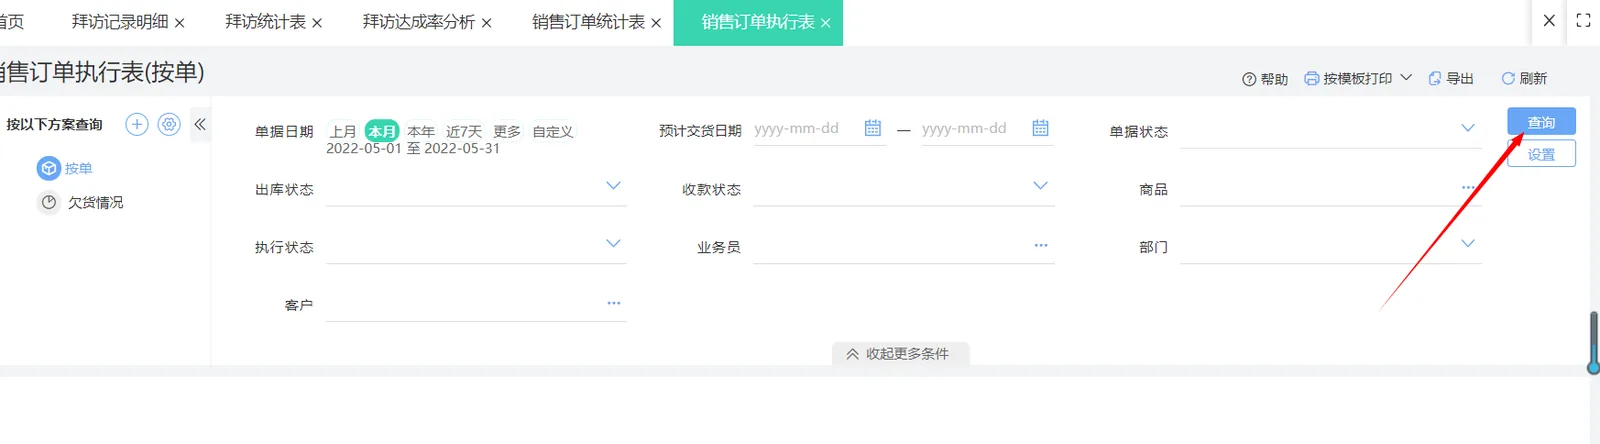
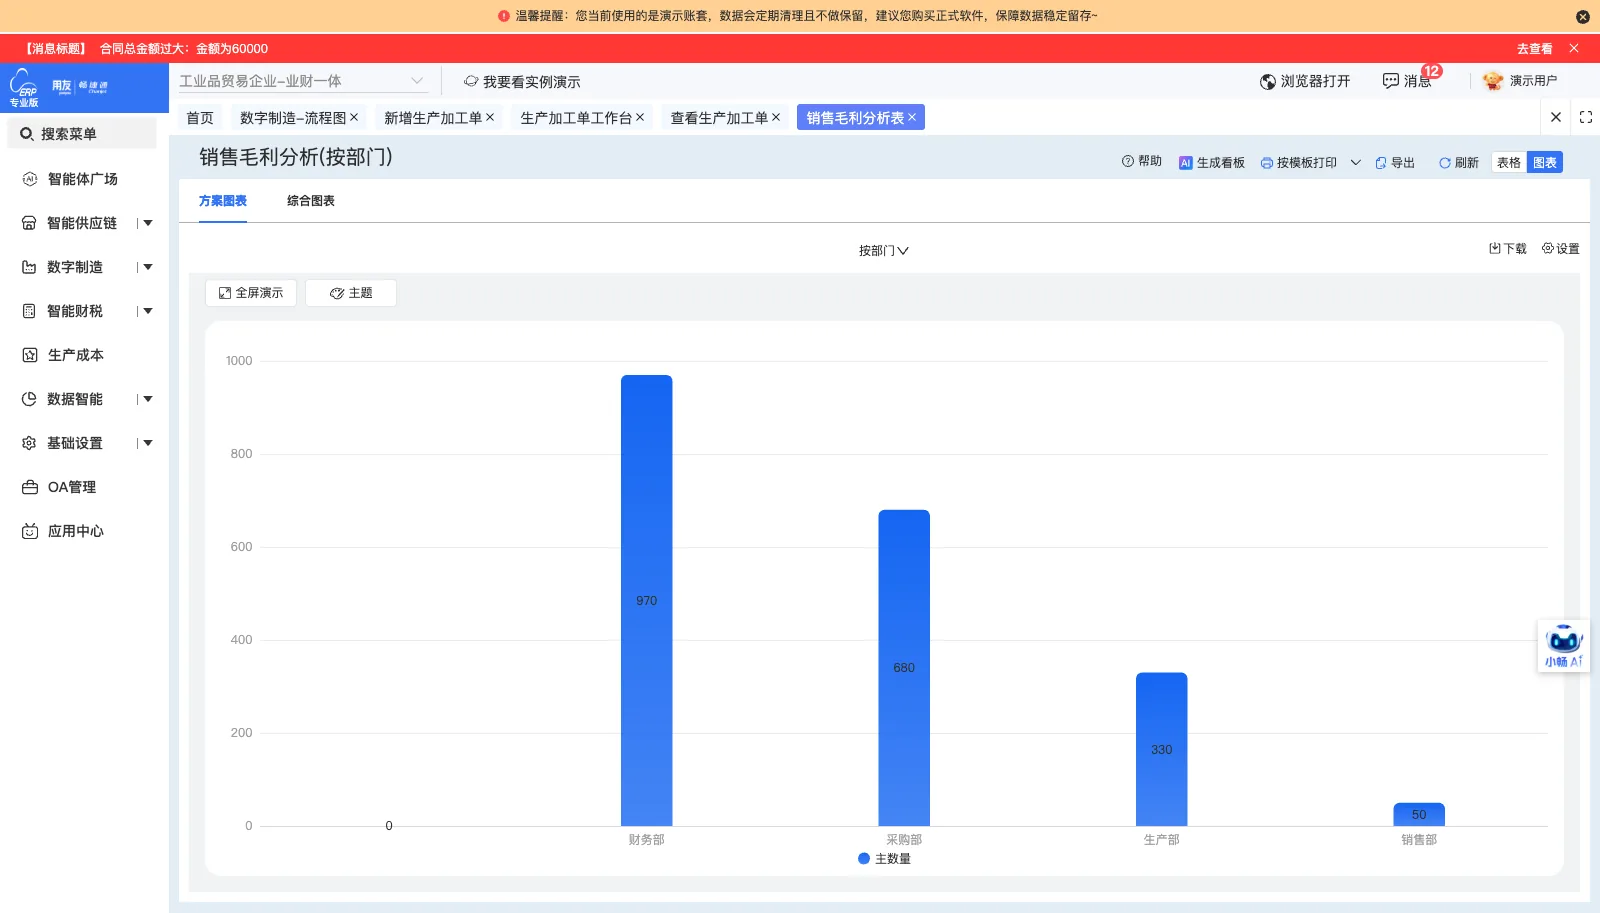
通过现存量表查看实际库存,通过可用量表查询包含在途量和订单占用量的预估库存,用于区分已被合同占用的库存与可用库存。
-
收款单与付款单记录
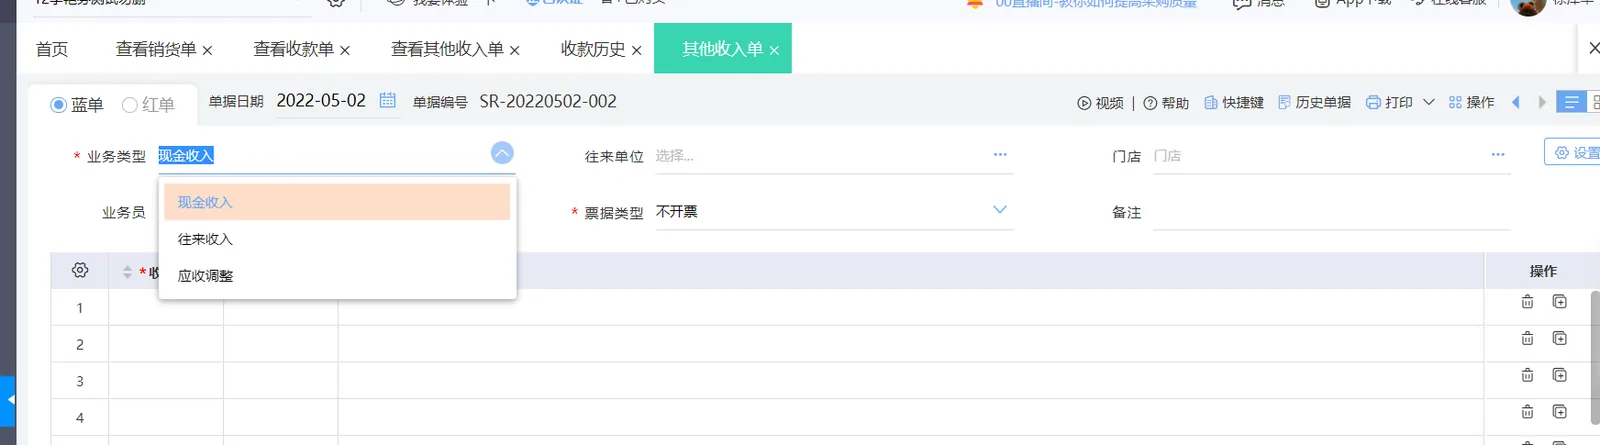
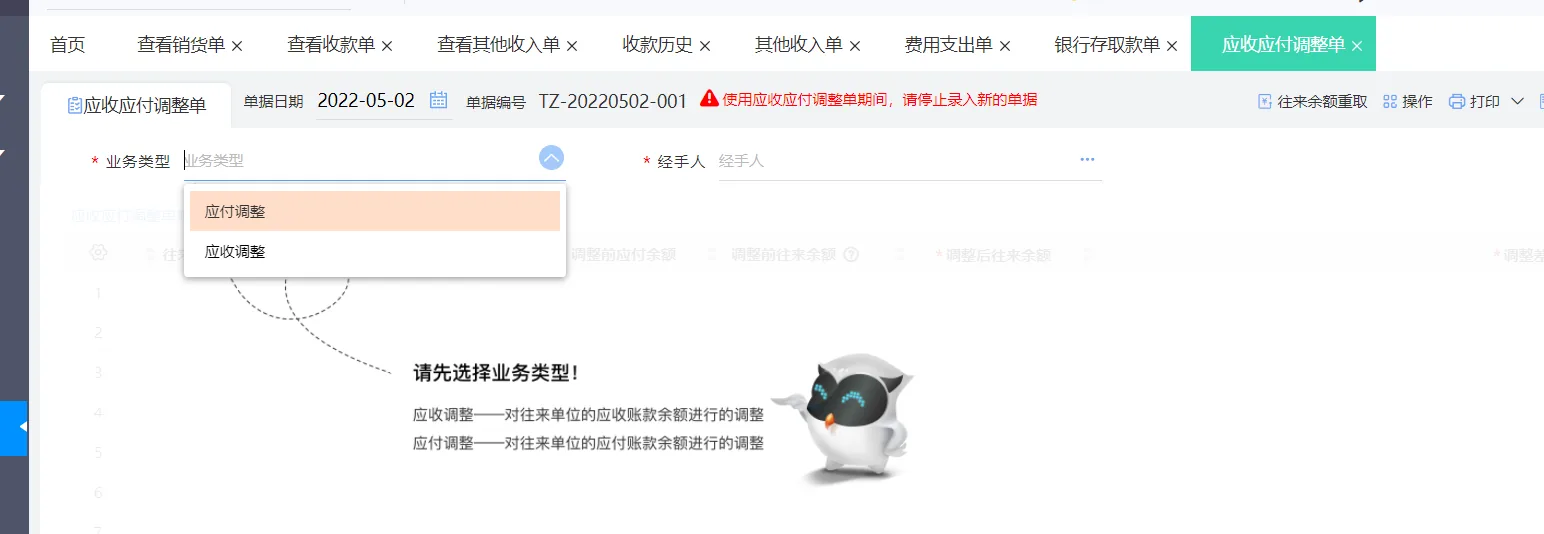
在往来资金模块录入收款单和付款单,登记企业收到与支付的各类往来款项,支持与合同单据关联核销。
-
销货与进货开票记录
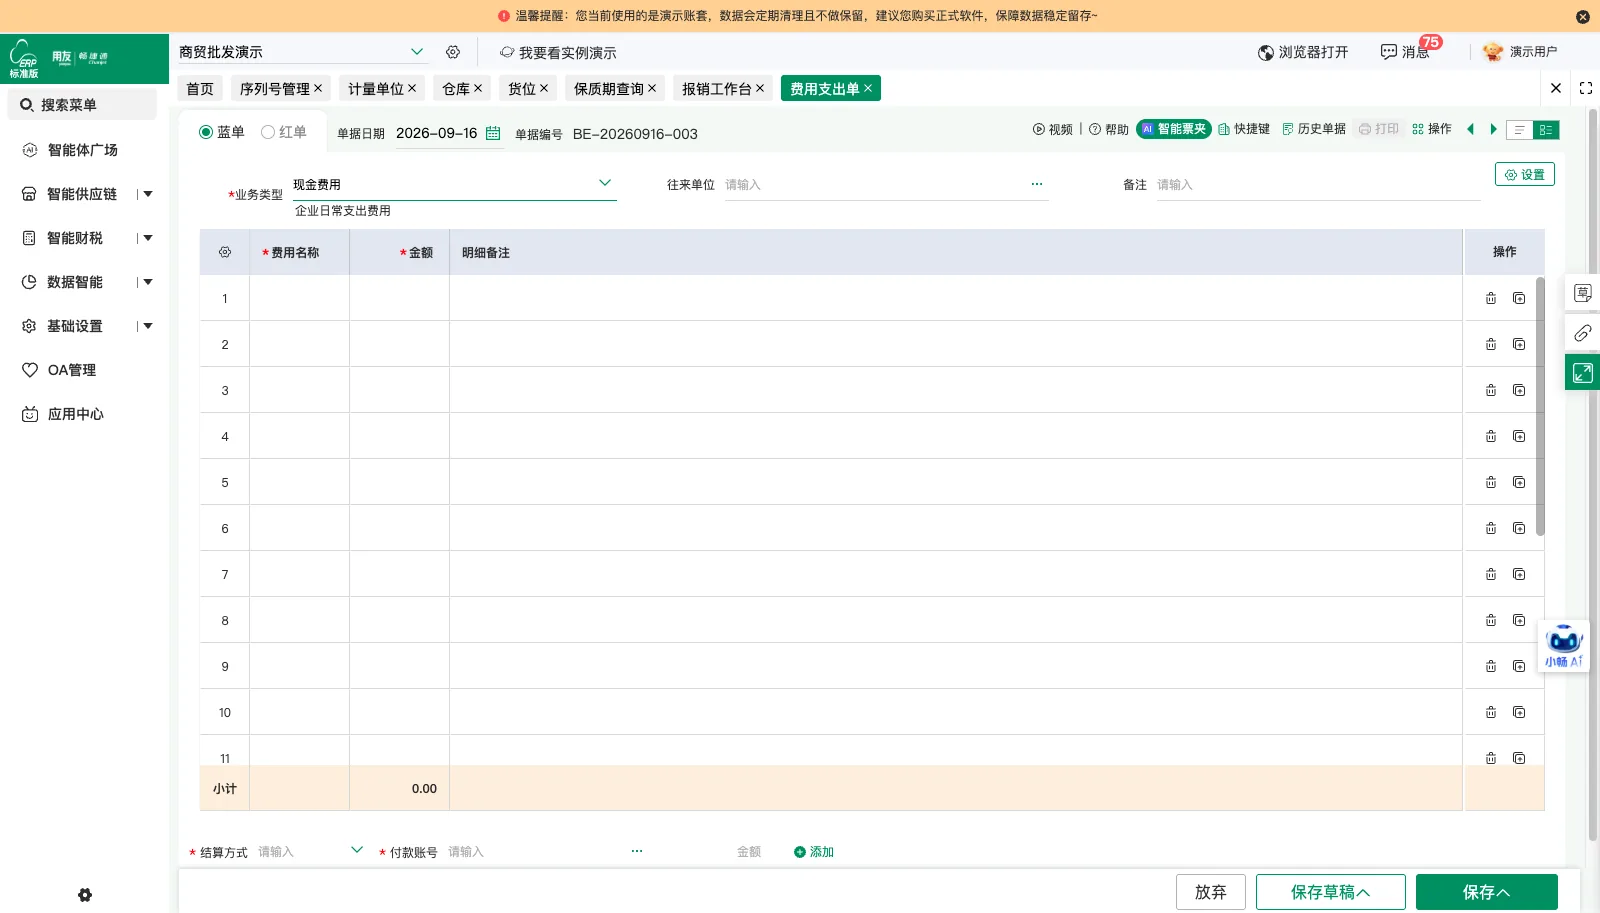
在销货单和进货单上直接填写发票信息,记录发票号与发票金额,支持部分开票和分次开票。
-
业财并行数据同步
好会计系统与好业财系统并行运行,业务数据通过导出导入方式在两端同步,待业务人员熟练后再合并系统。
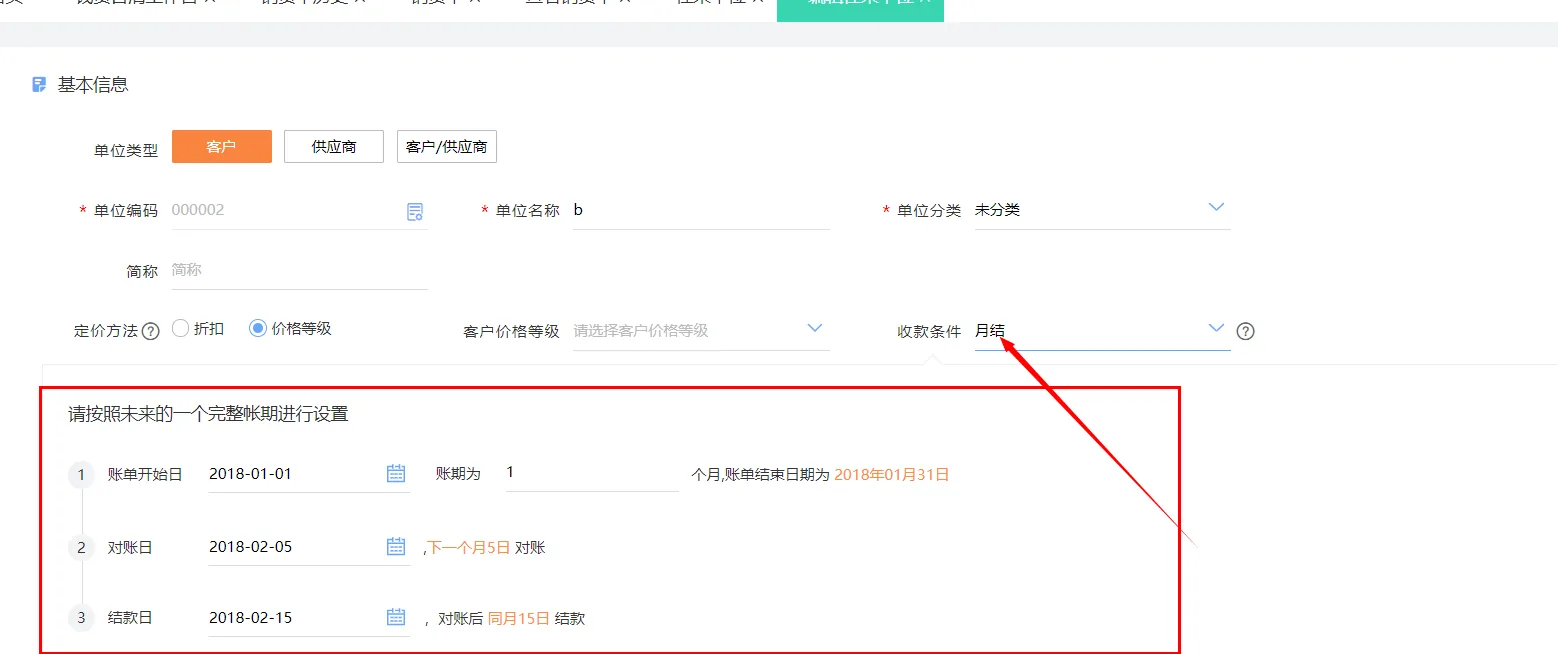
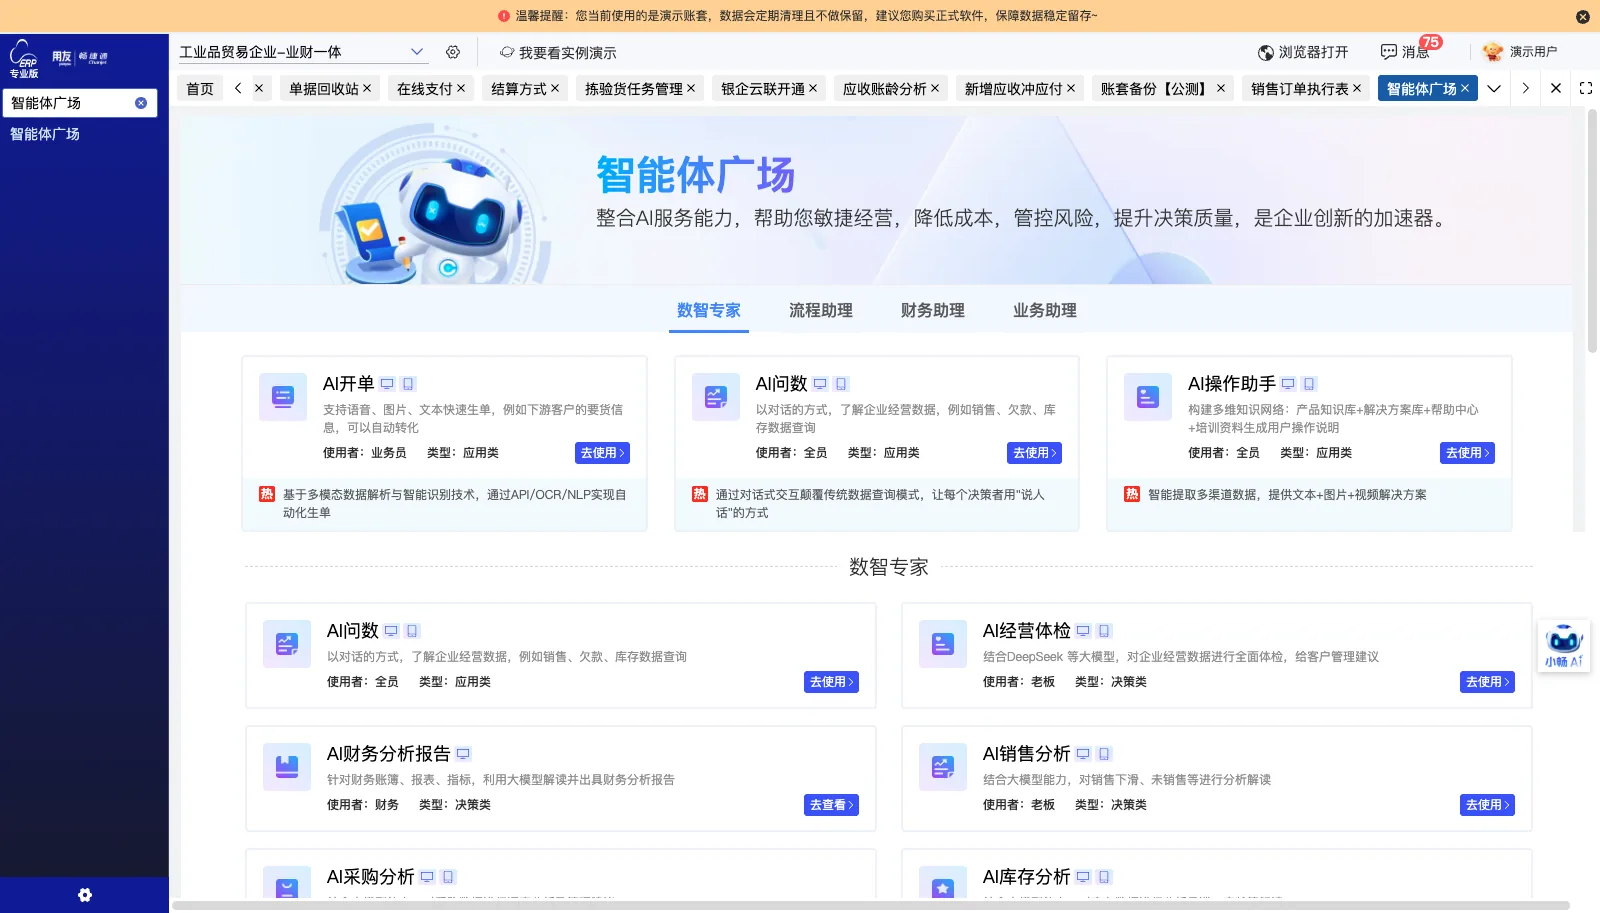
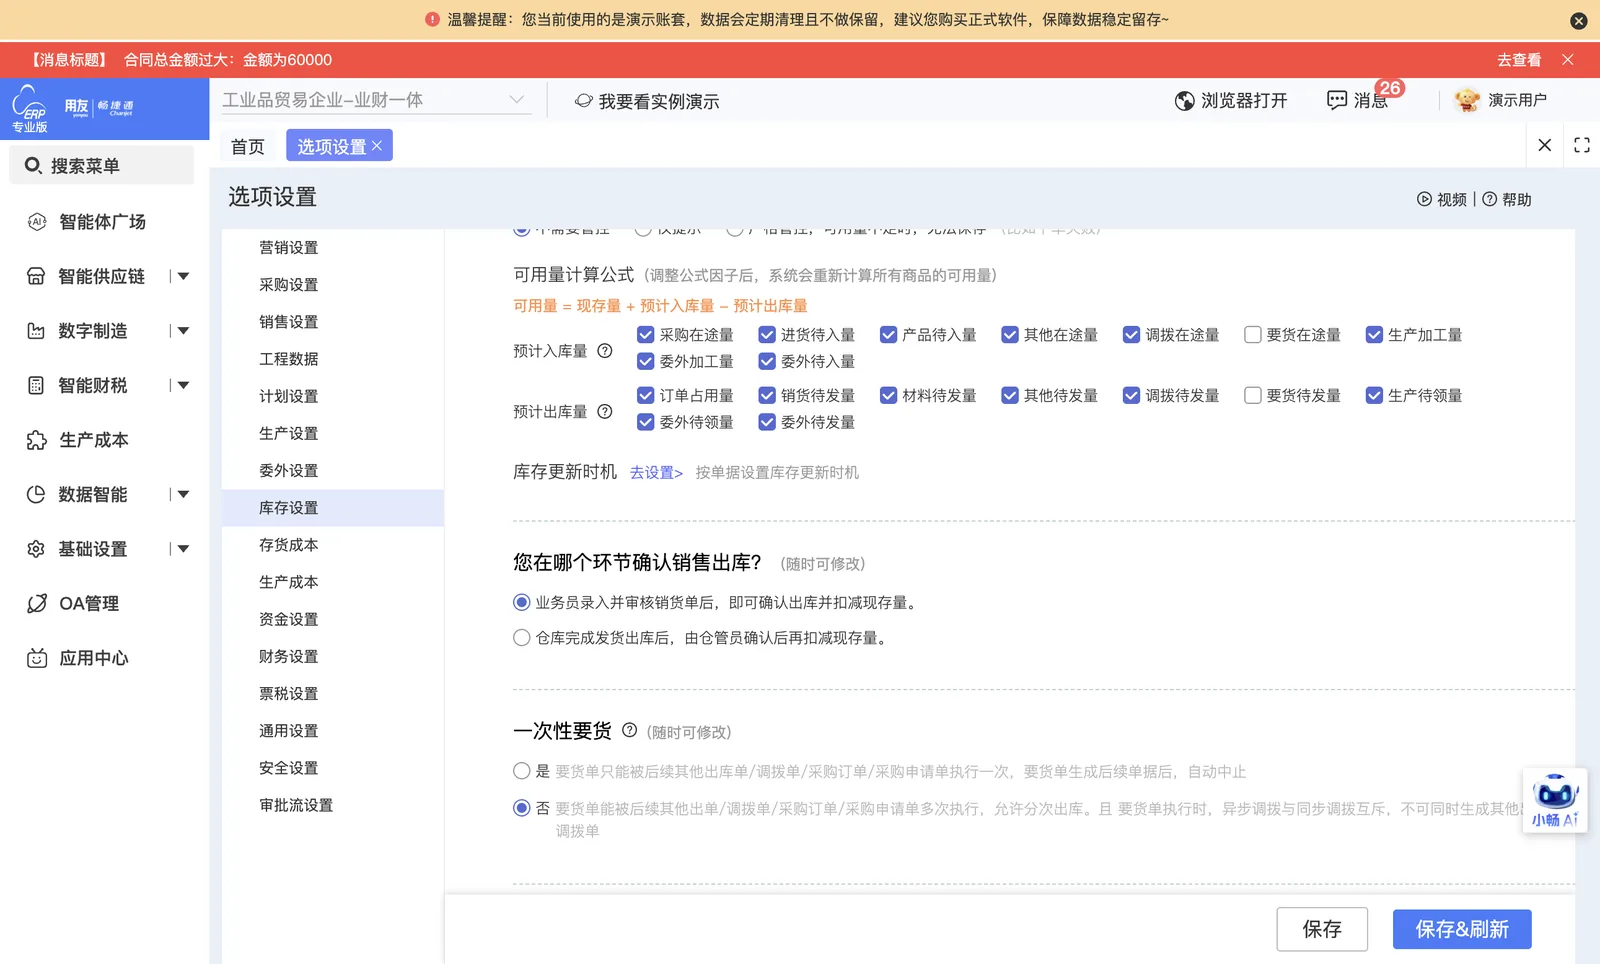
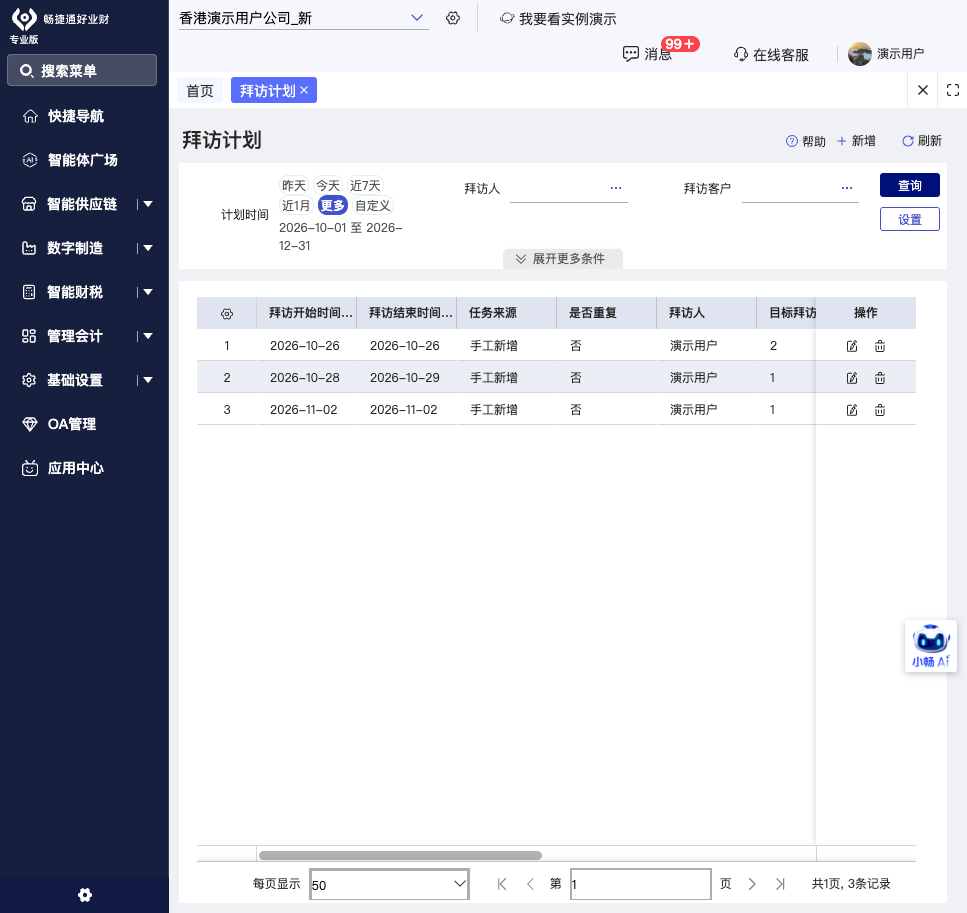
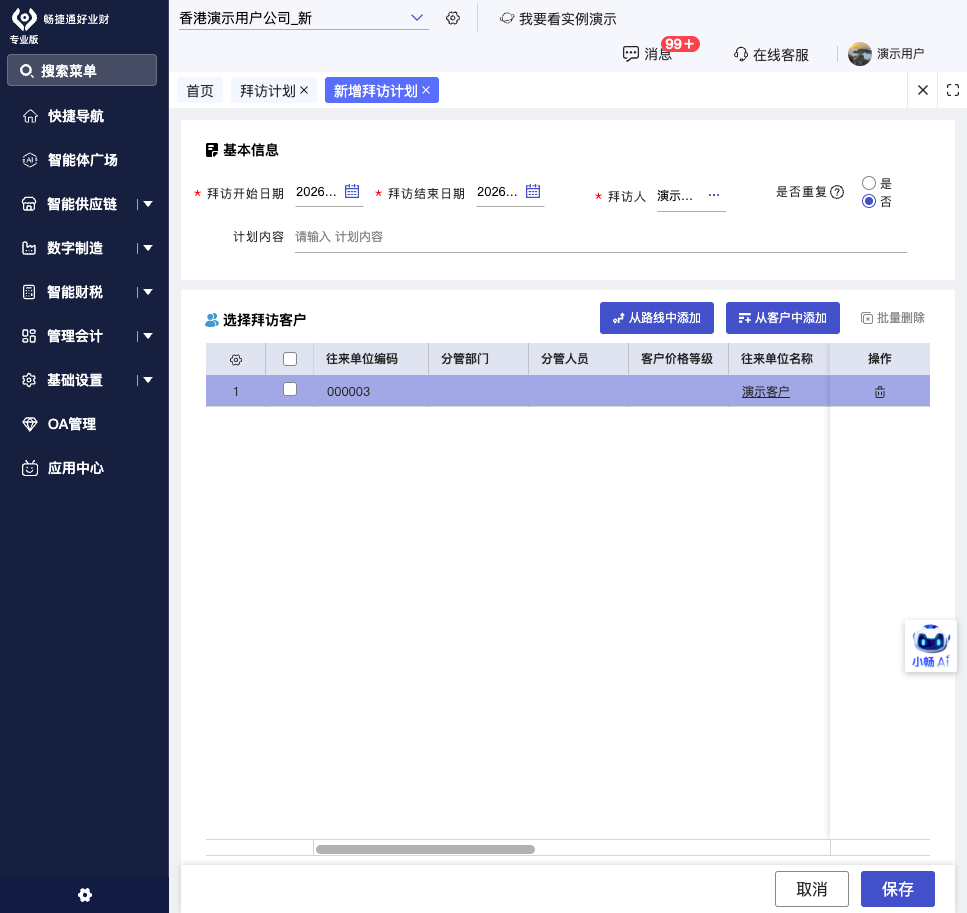
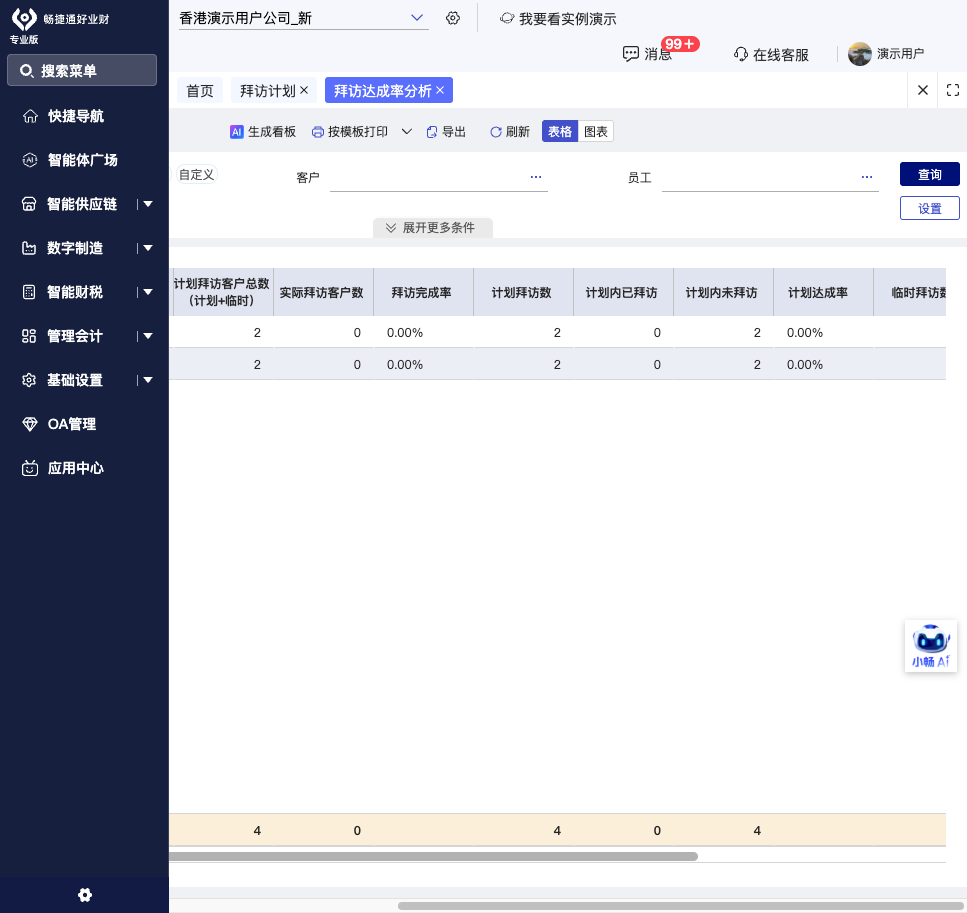
实施后形成的管理方式
合同到收付款全程留痕
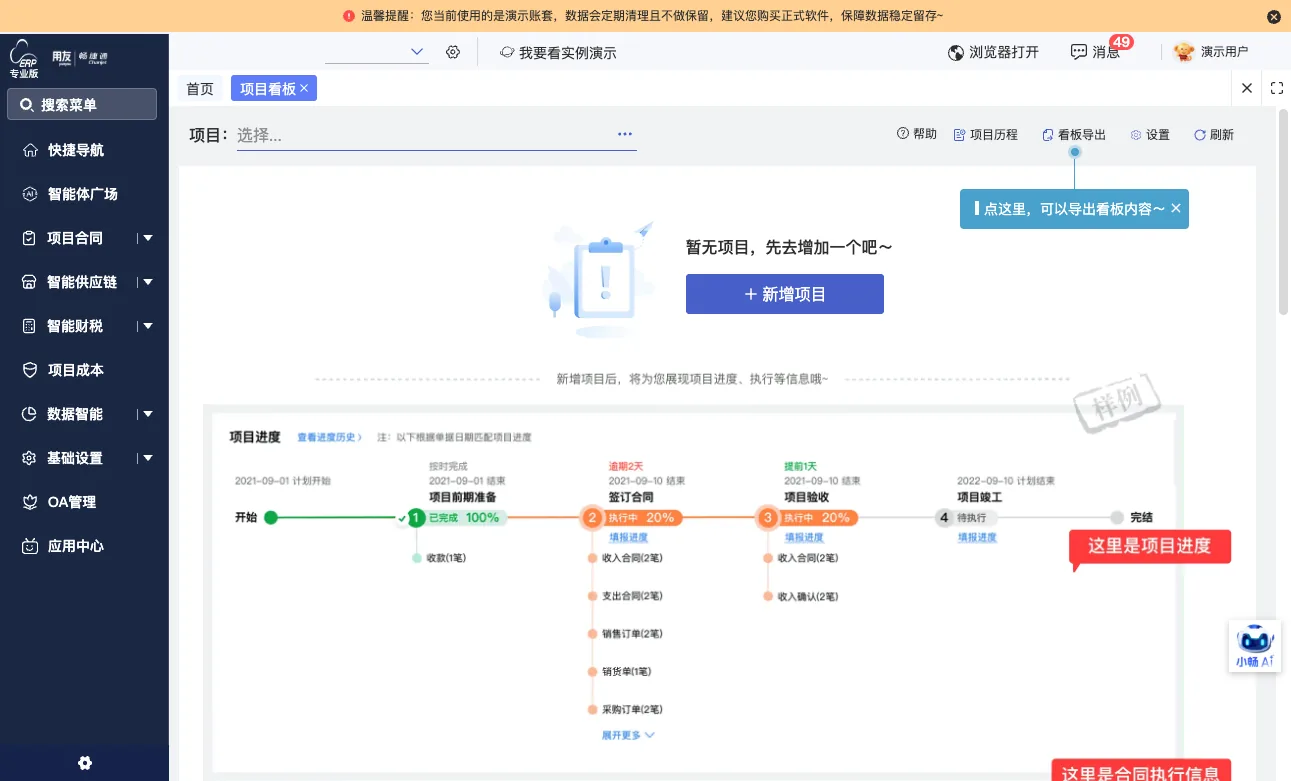
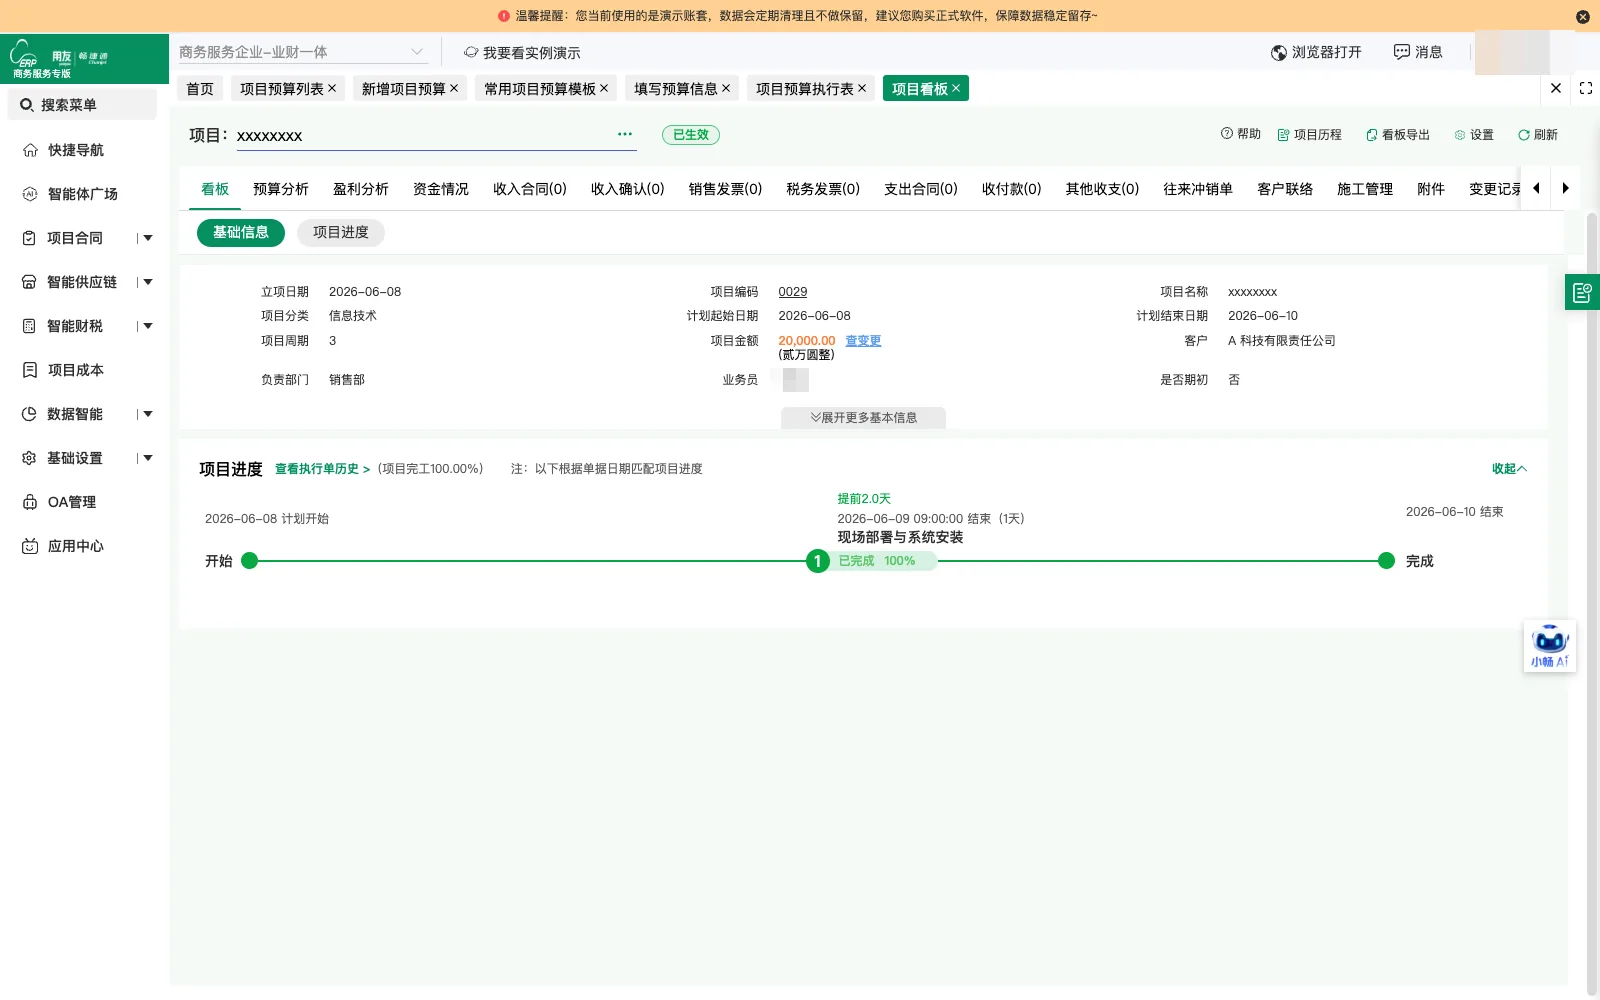
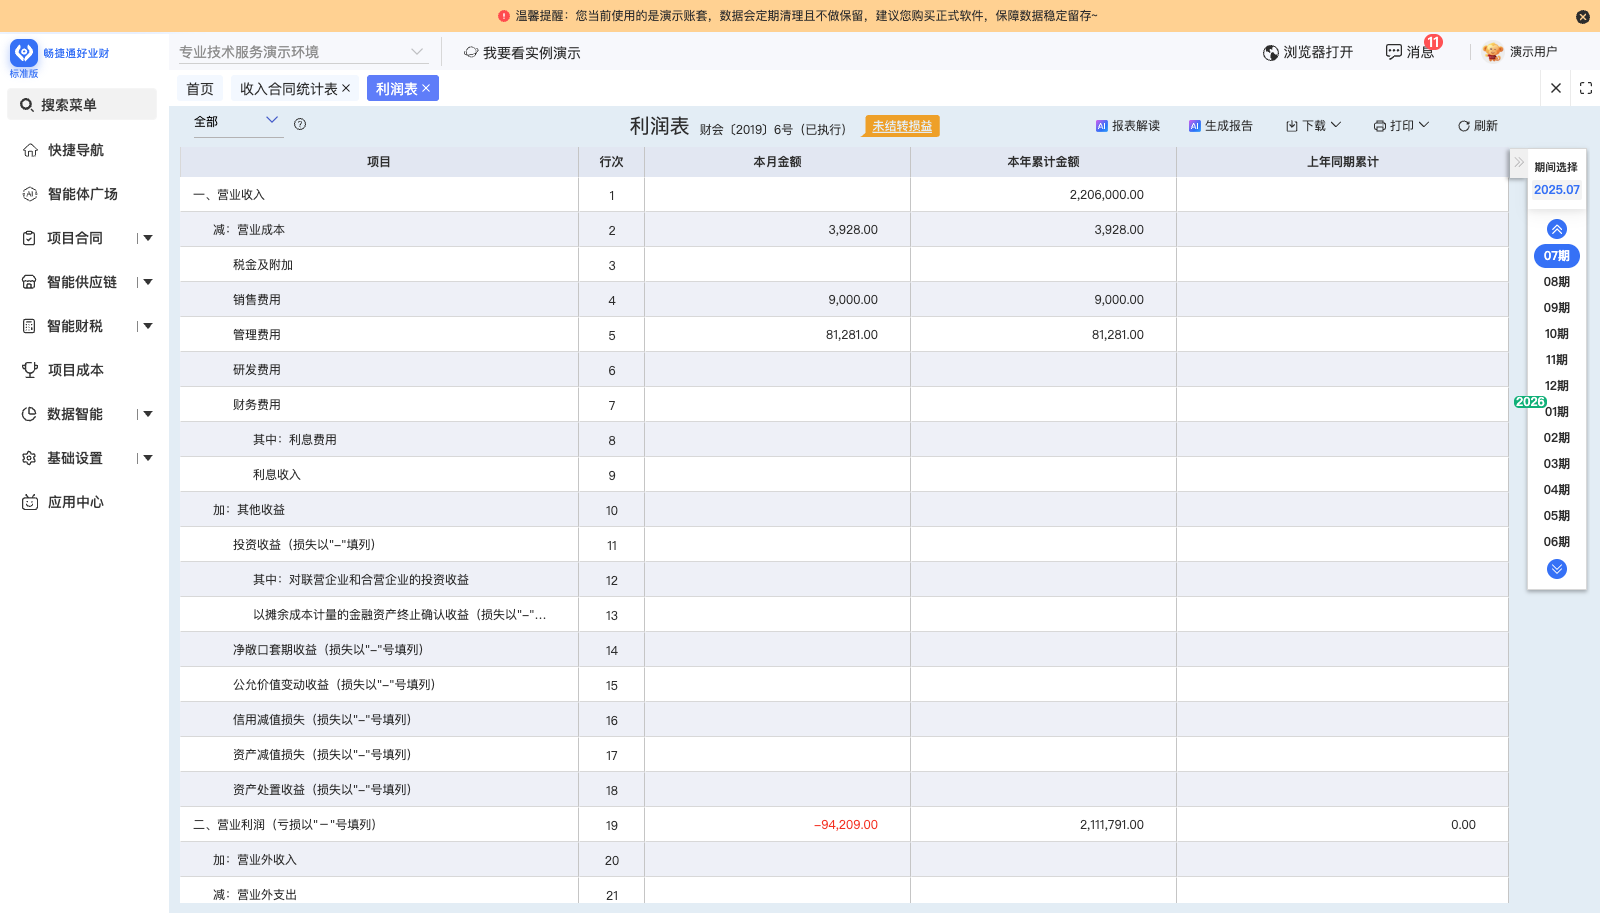
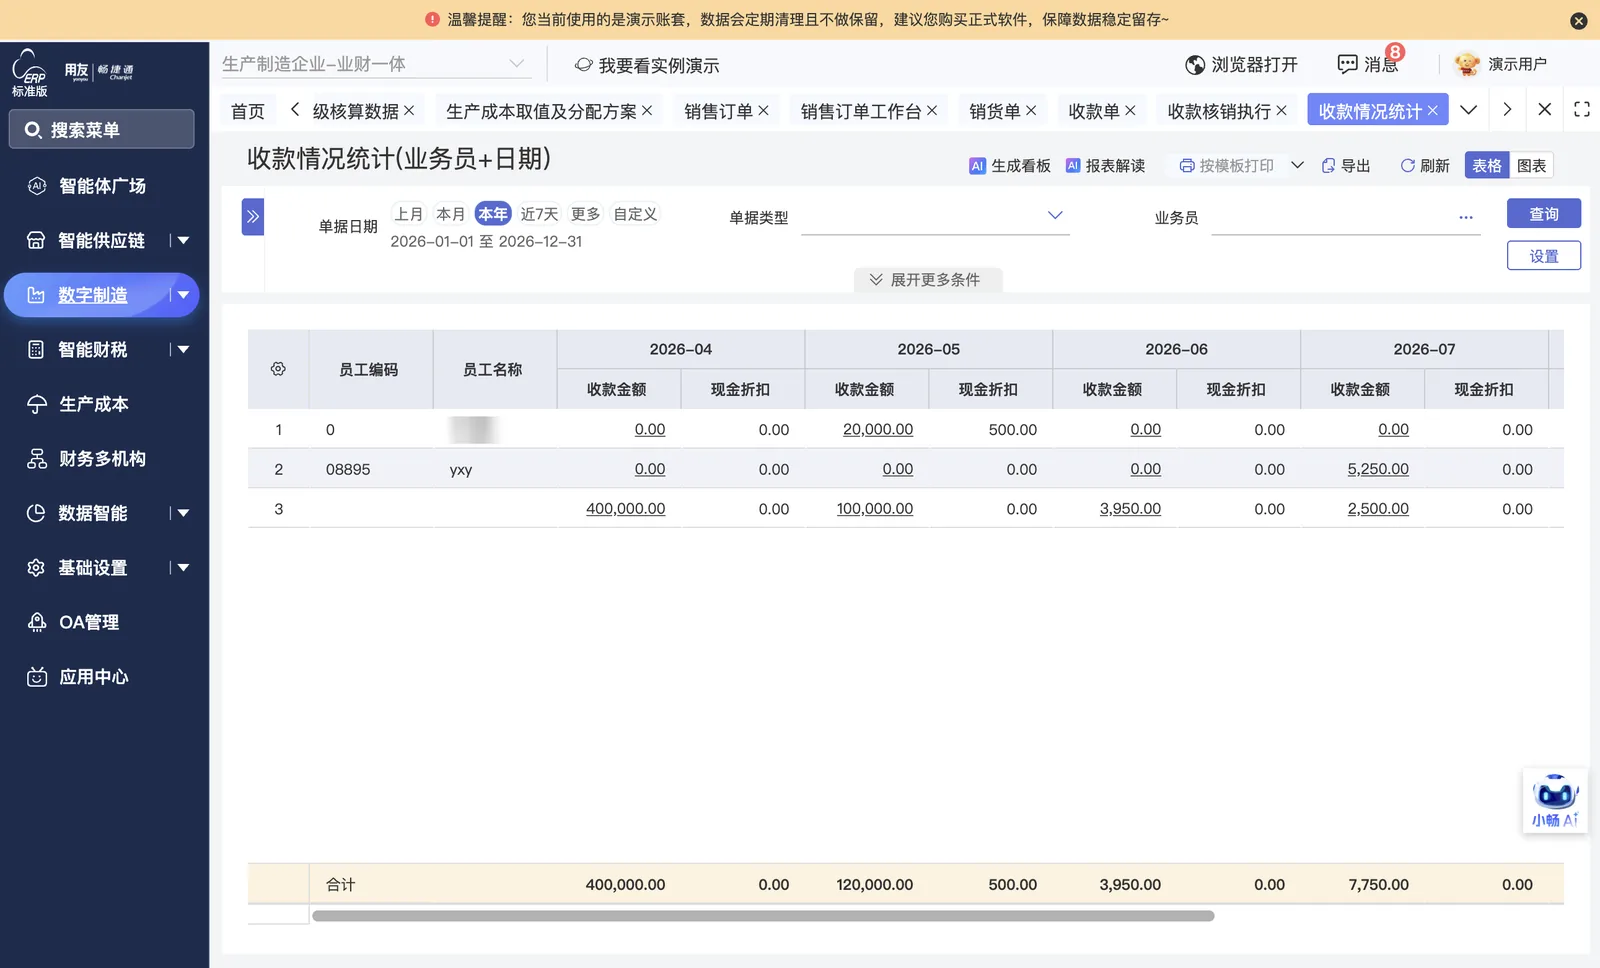
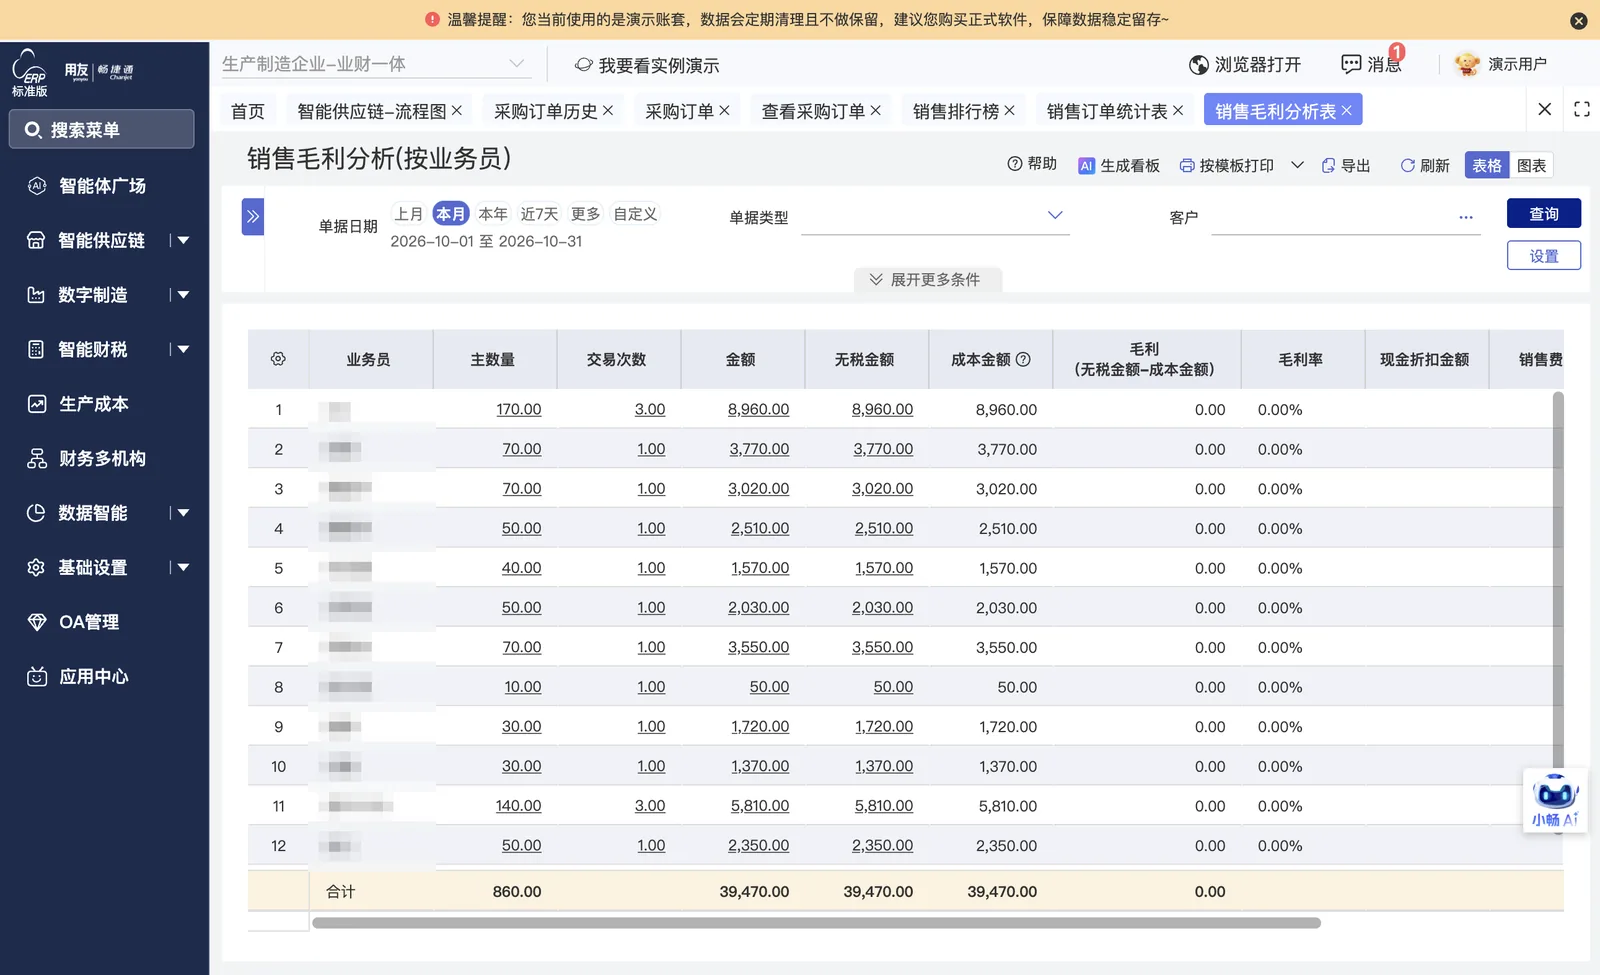
采购合同、采购订单、进货单、销售合同、销货单、收付款与开票信息按业务链路记录,各环节单据状态可逐级查询。
库存占用情况按单查询
通过可用量表可查询包含在途量和订单占用量的预估库存,采购计划可参照库存占用情况制定。
业务财务分开并行记录
财务核算继续在好会计系统进行,业务数据在好业财系统记录并通过导出导入方式同步,两系统记录各自保留。
设备企业合同收付款实施的可参考条件与类比差异
可参考的案例条件
- 企业从事设备销售并附带配套劳务服务,销售合同同时涉及货物交付与劳务实施两类标的。
- 业务流程覆盖合同签订、设备采购入库、按合同发货、劳务实施、开票和收付款管理。
- 合同签订后在收入合同中按销售合同类型建档,并通过销货单选单关联合同、支持分批次发货。
- 采购侧在支出合同中选择采购合同类型,审核后选单生成采购订单,再下推生成进货单。
- 业务与财务系统分离并行,业务数据以导出导入方式同步,业务人员逐步熟悉后再合并系统。
类比差异与限制
- 原有财务系统仅支持财务核算,不具备业务流程管理能力,合同与库存占用无法实时关联查看。
- 实施前合同管理与库存核算功能缺失,采购合同和销售合同缺少统一的管理工具。
- 财务人员年龄较大,对新软件的适应能力较弱,需要业务与财务系统分离并行运行。
- 货物销售与劳务服务混合,两类业务在同一合同和单据链条中并行,缺少统一的流程管理工具。
- 销售合同分批次发货、收付款按合同关联核销,开票支持部分开票和分次开票。
相关学习与案例