微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
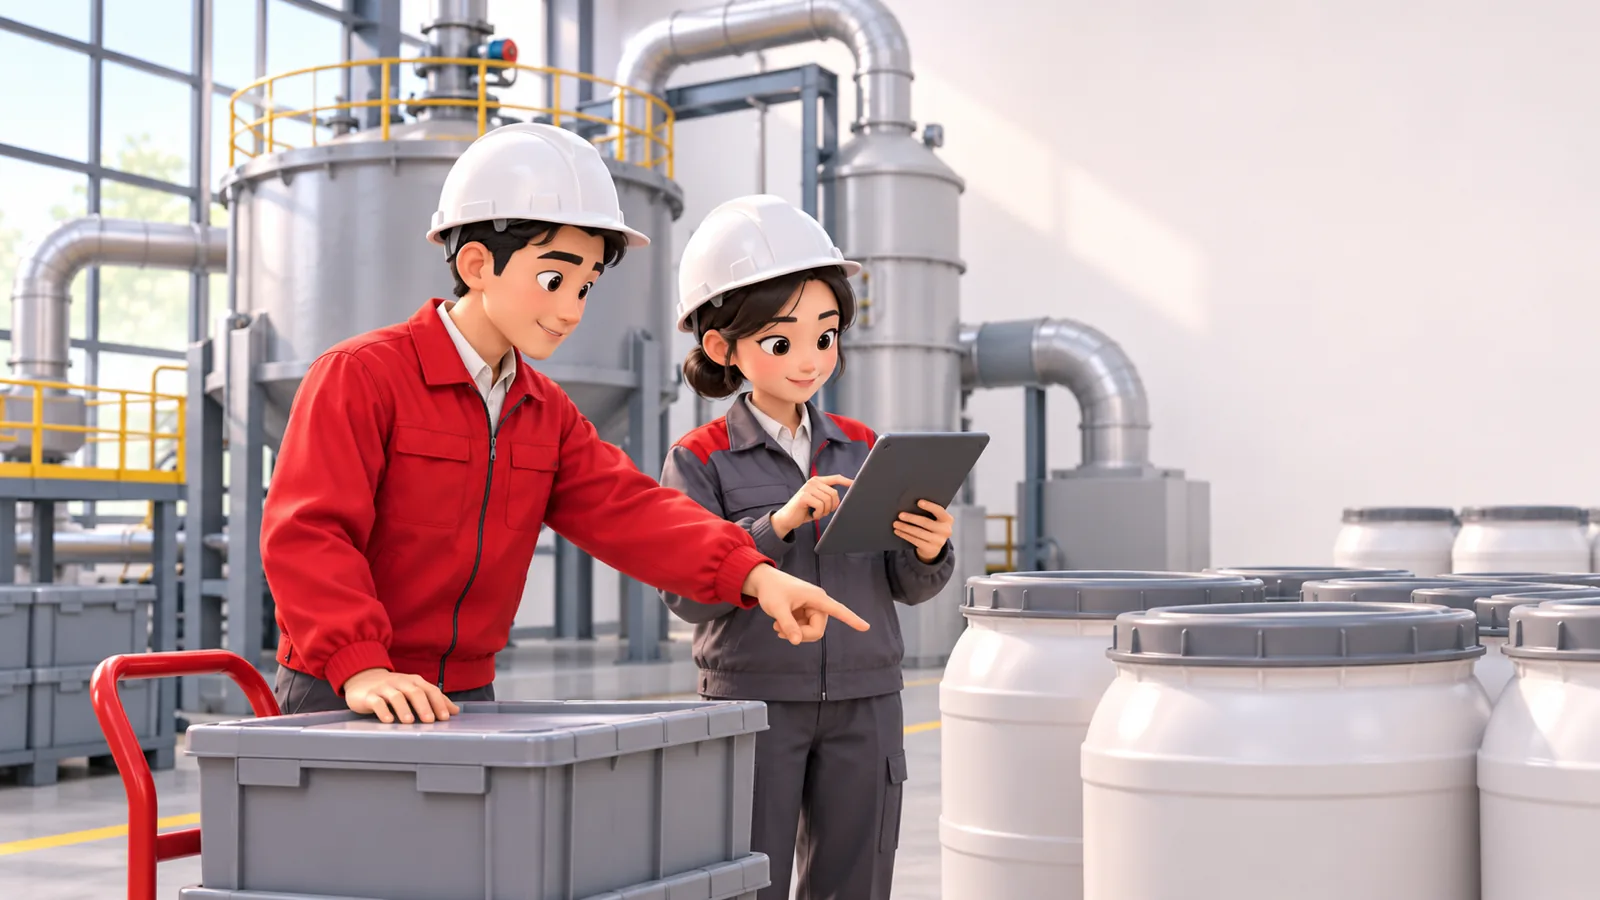
某设备企业,主营铝固废加工再利用,从铝厂回收固废,经内部加工处理后卖回铝厂,涉及废气处理系统、投料浆化罐等环保及化工生产设备。
起点状态
初创公司,采购物料与库存管理缺乏数字化手段;费用报销依赖线下纸质单据和人工审批;账务由代账公司处理,固定资产与设备台账管理不规范,成本核算无法实时查看。
实施范围
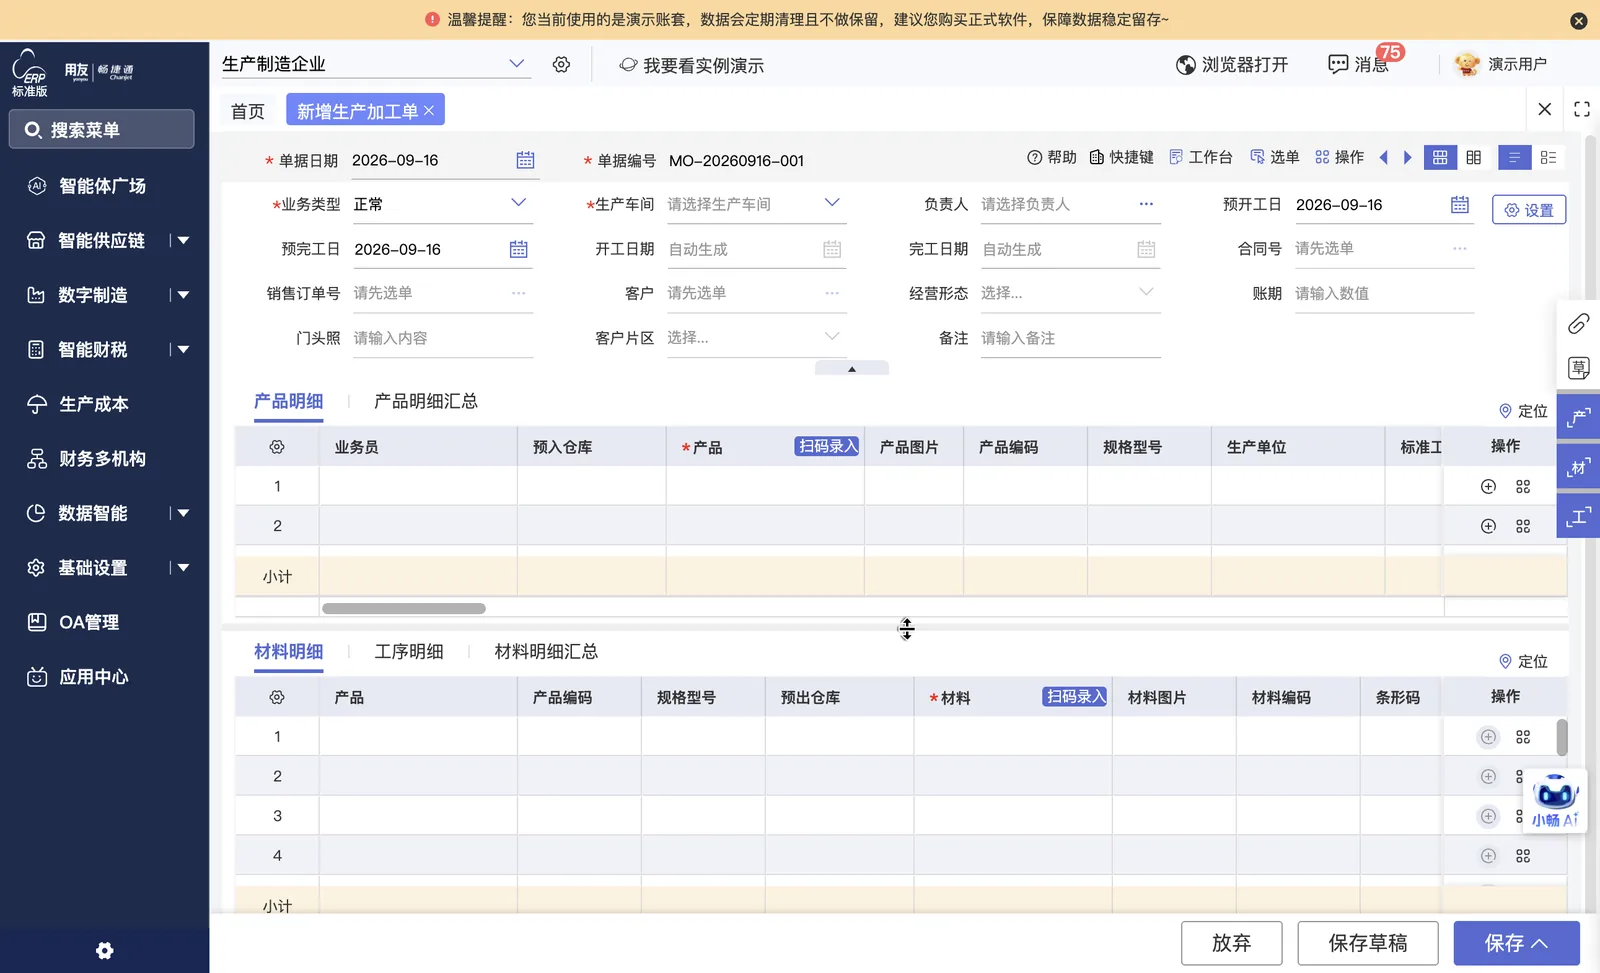
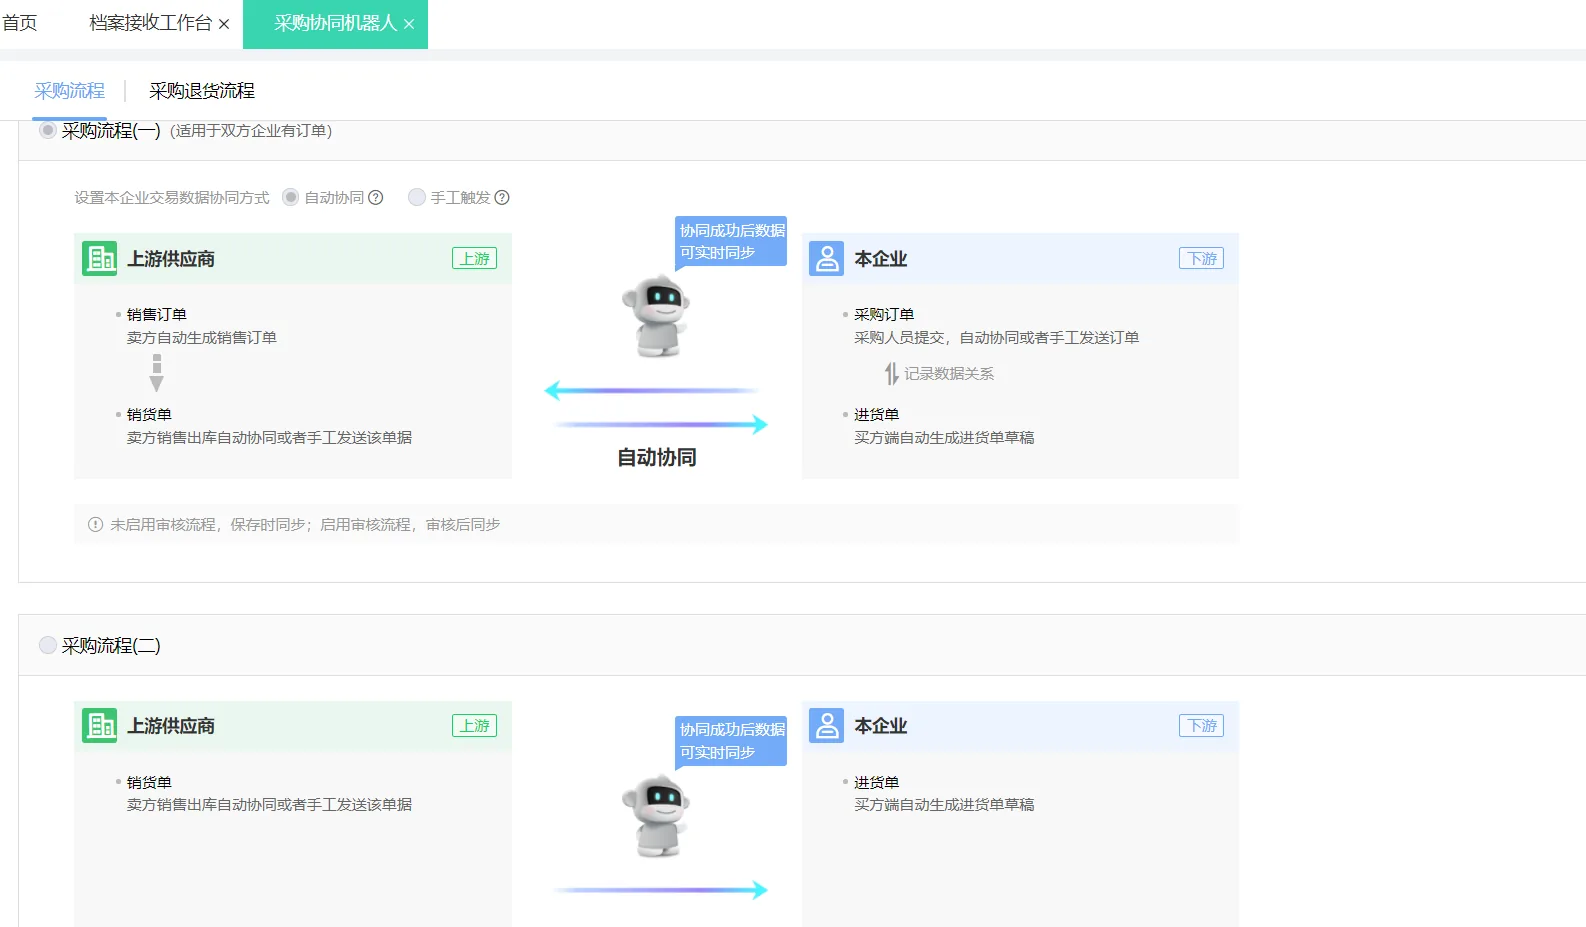
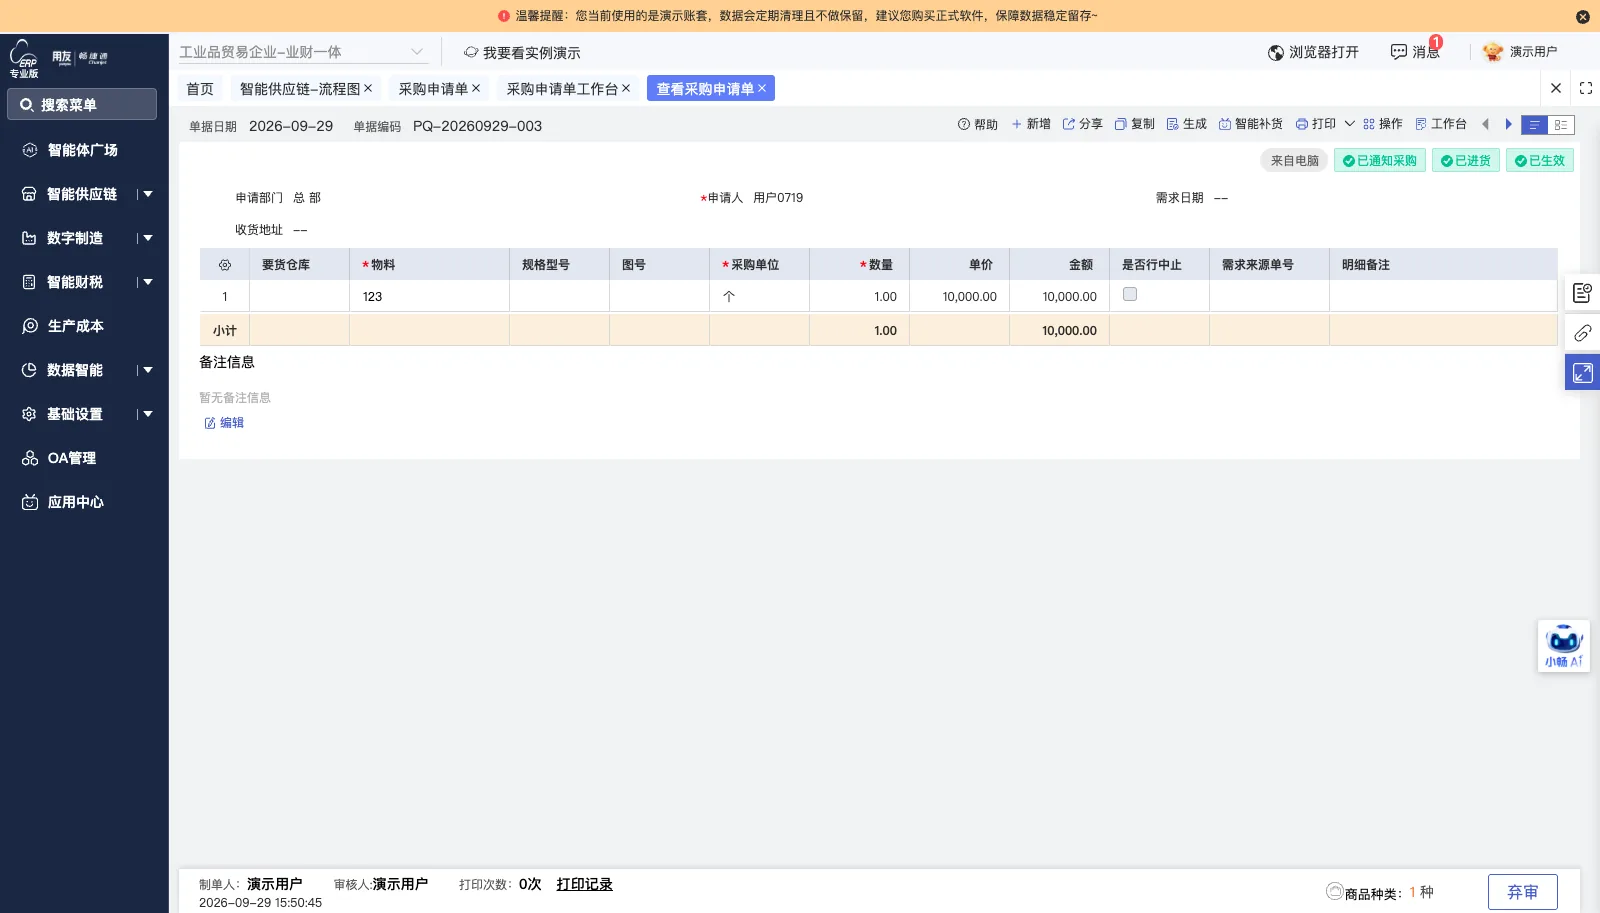
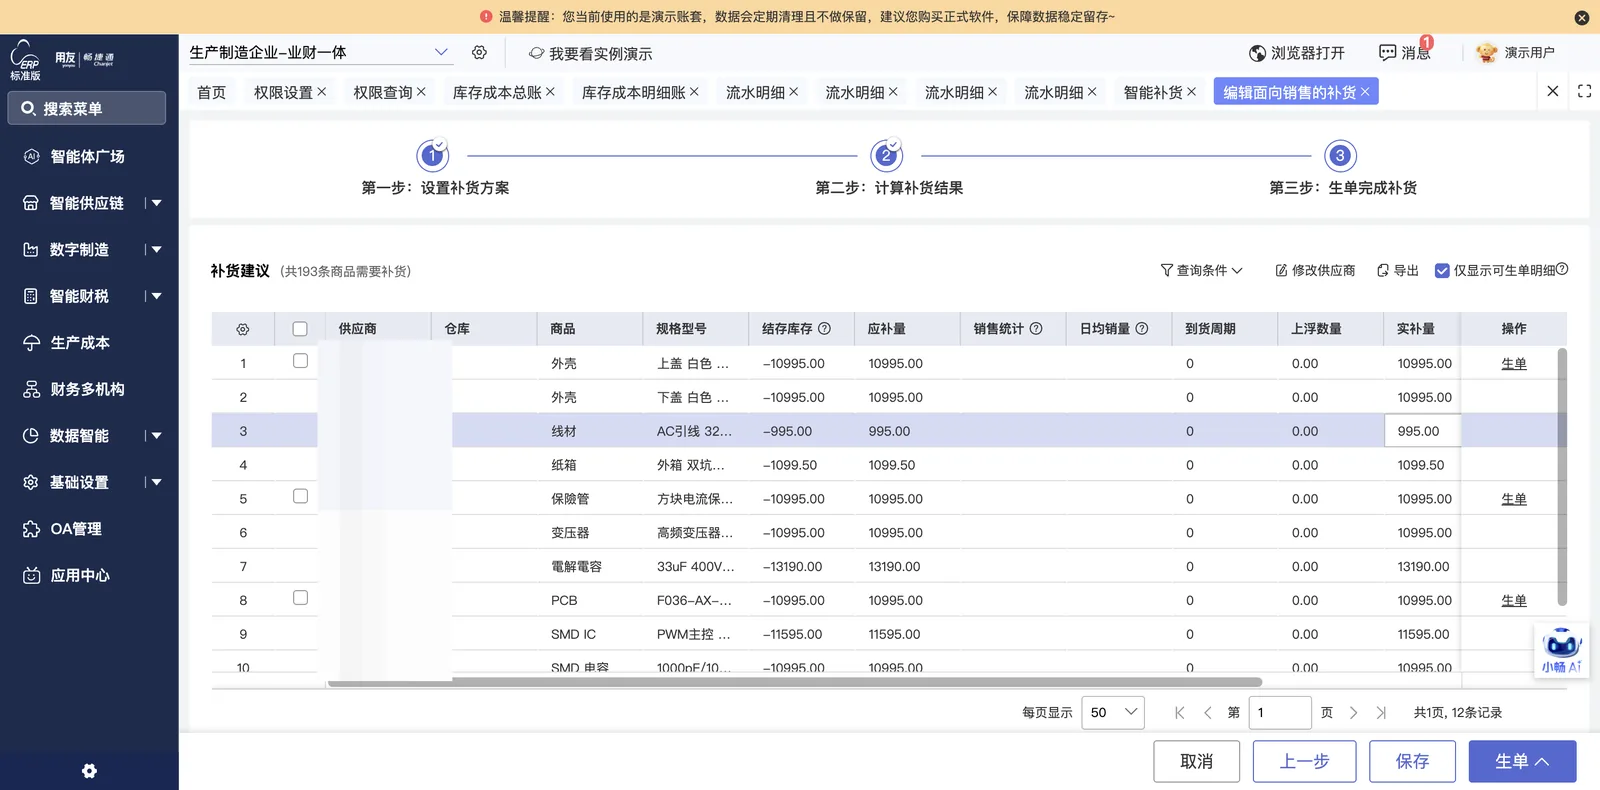
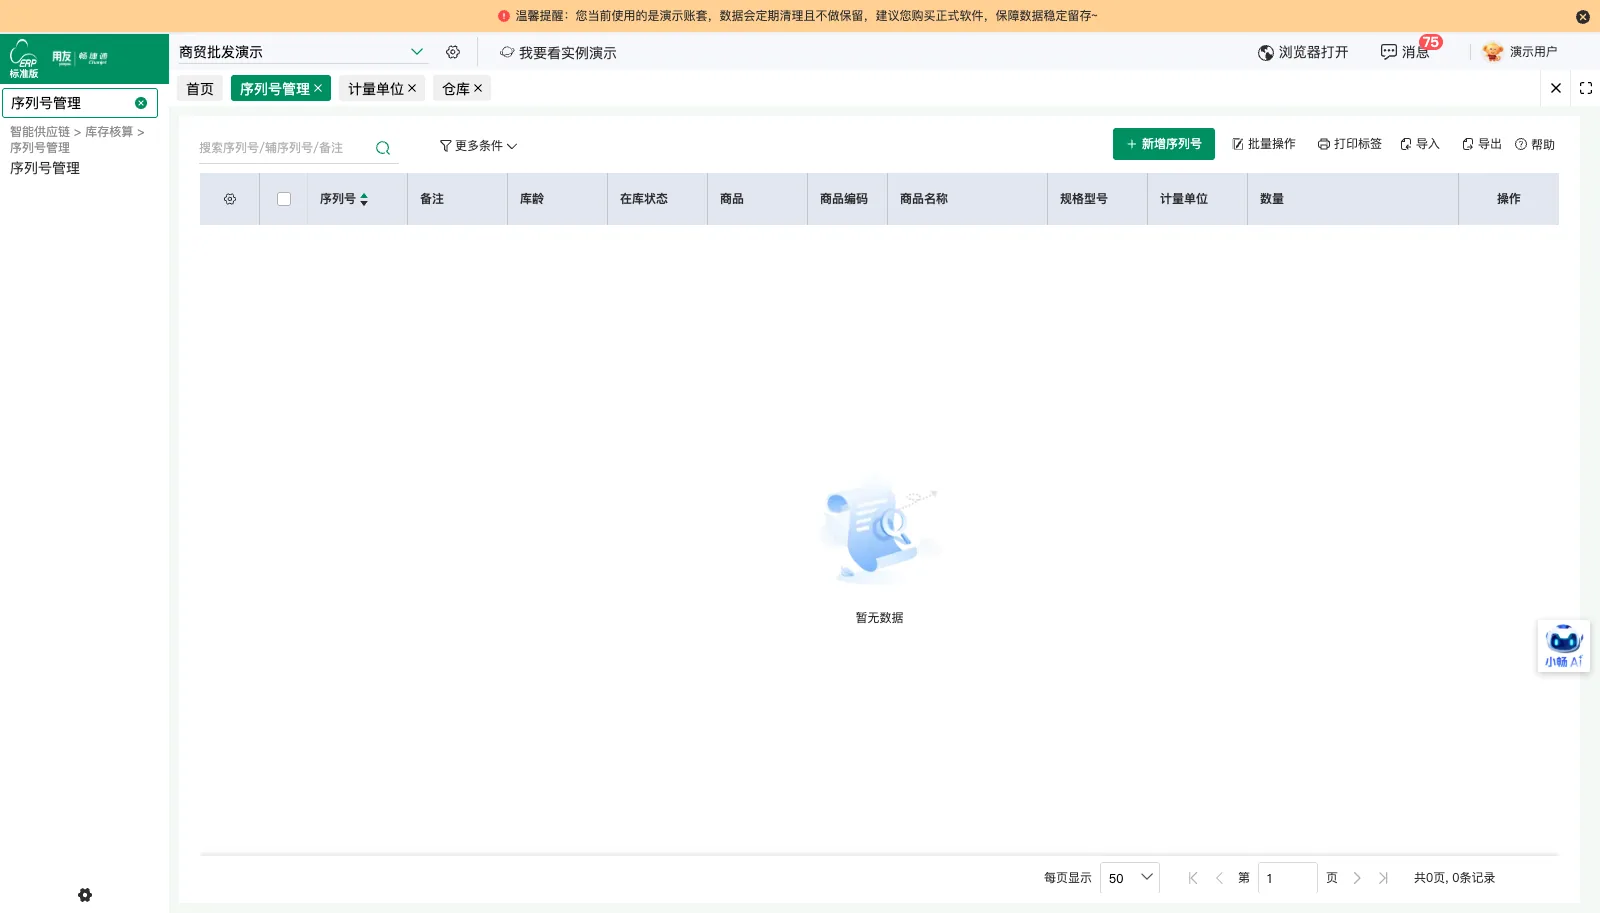
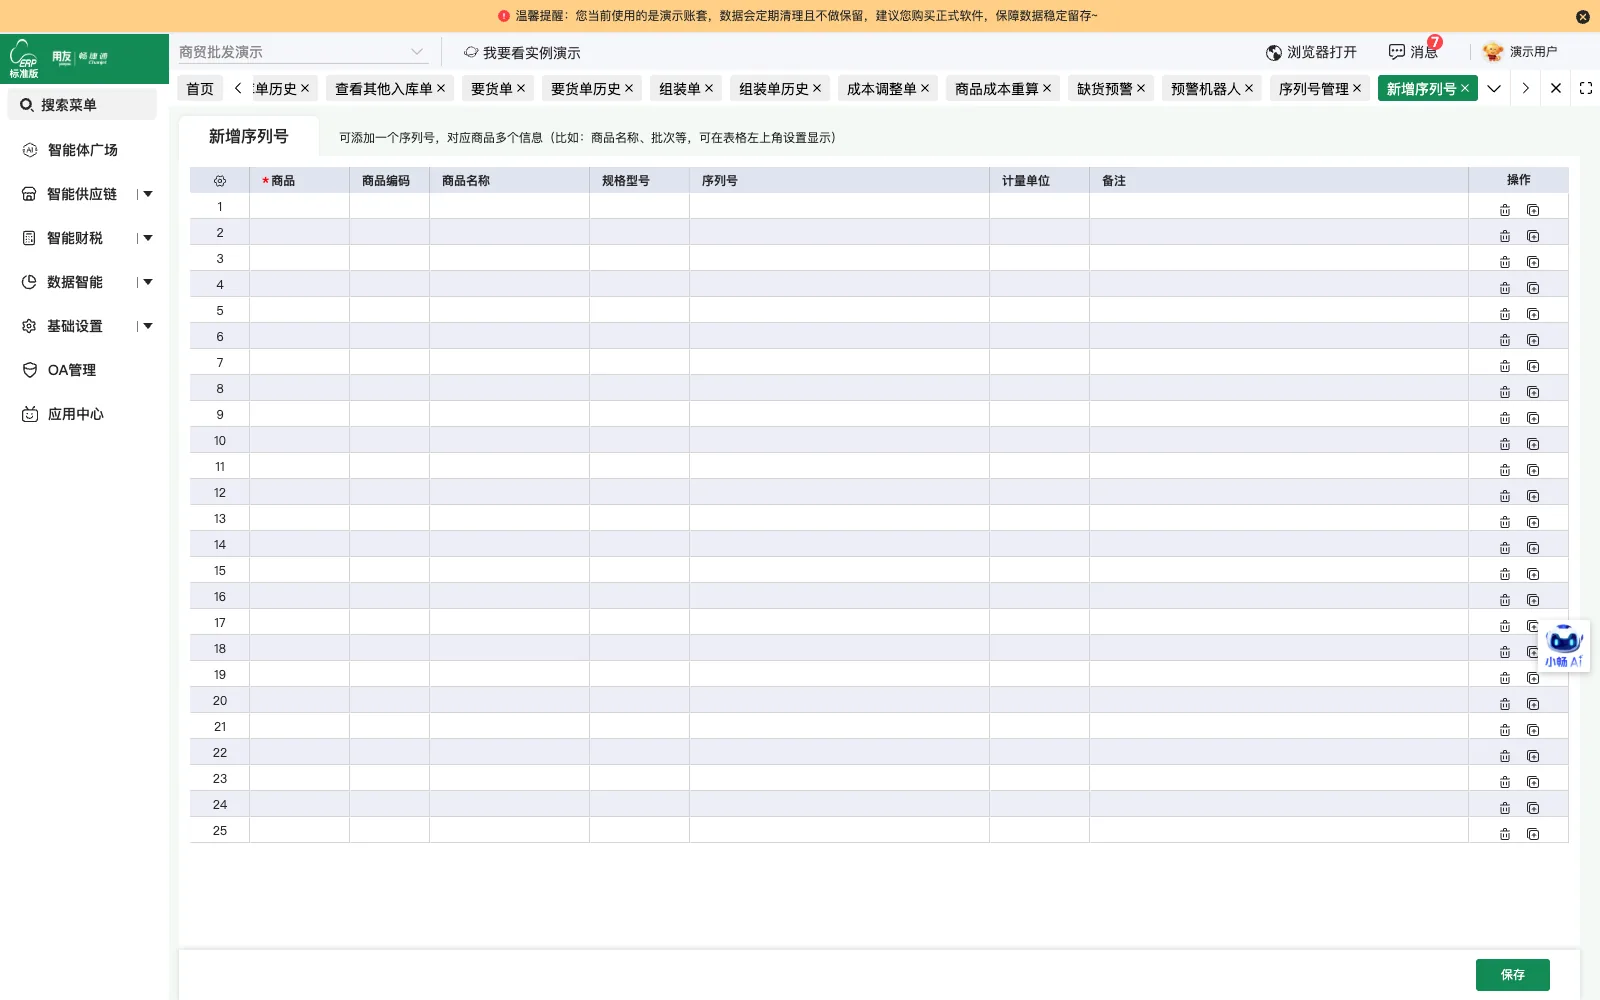
建立采购合同、采购订单到进货单的流程;通过盘点导入期初库存,按仓库独立核算,移动平均法核算成本;部署小账报销;业务单据自动生成凭证,建立设备台账。
审批范围
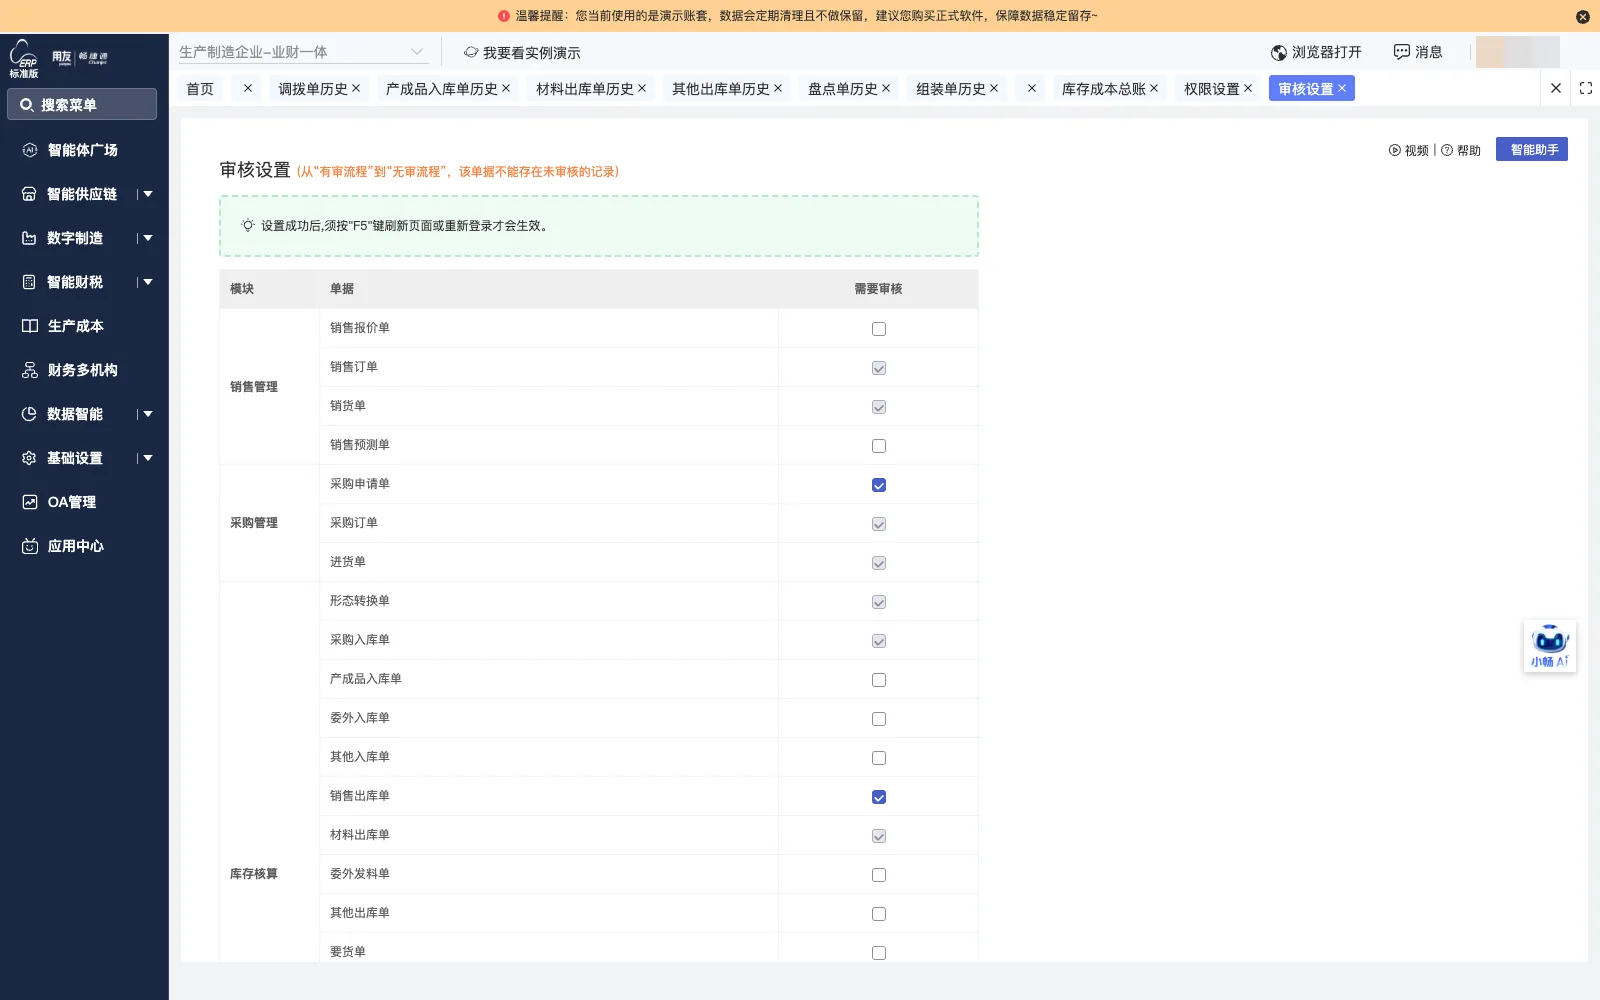
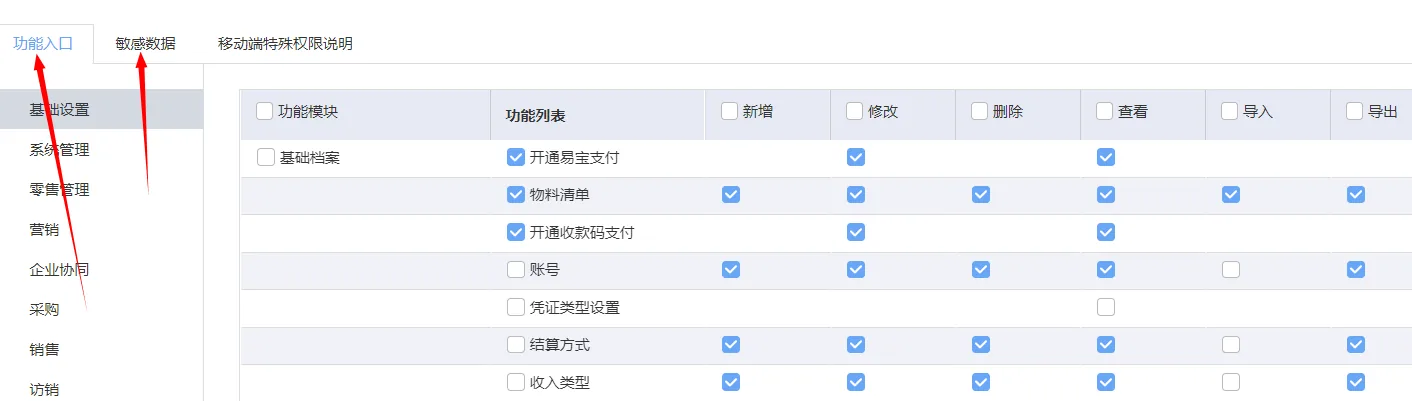
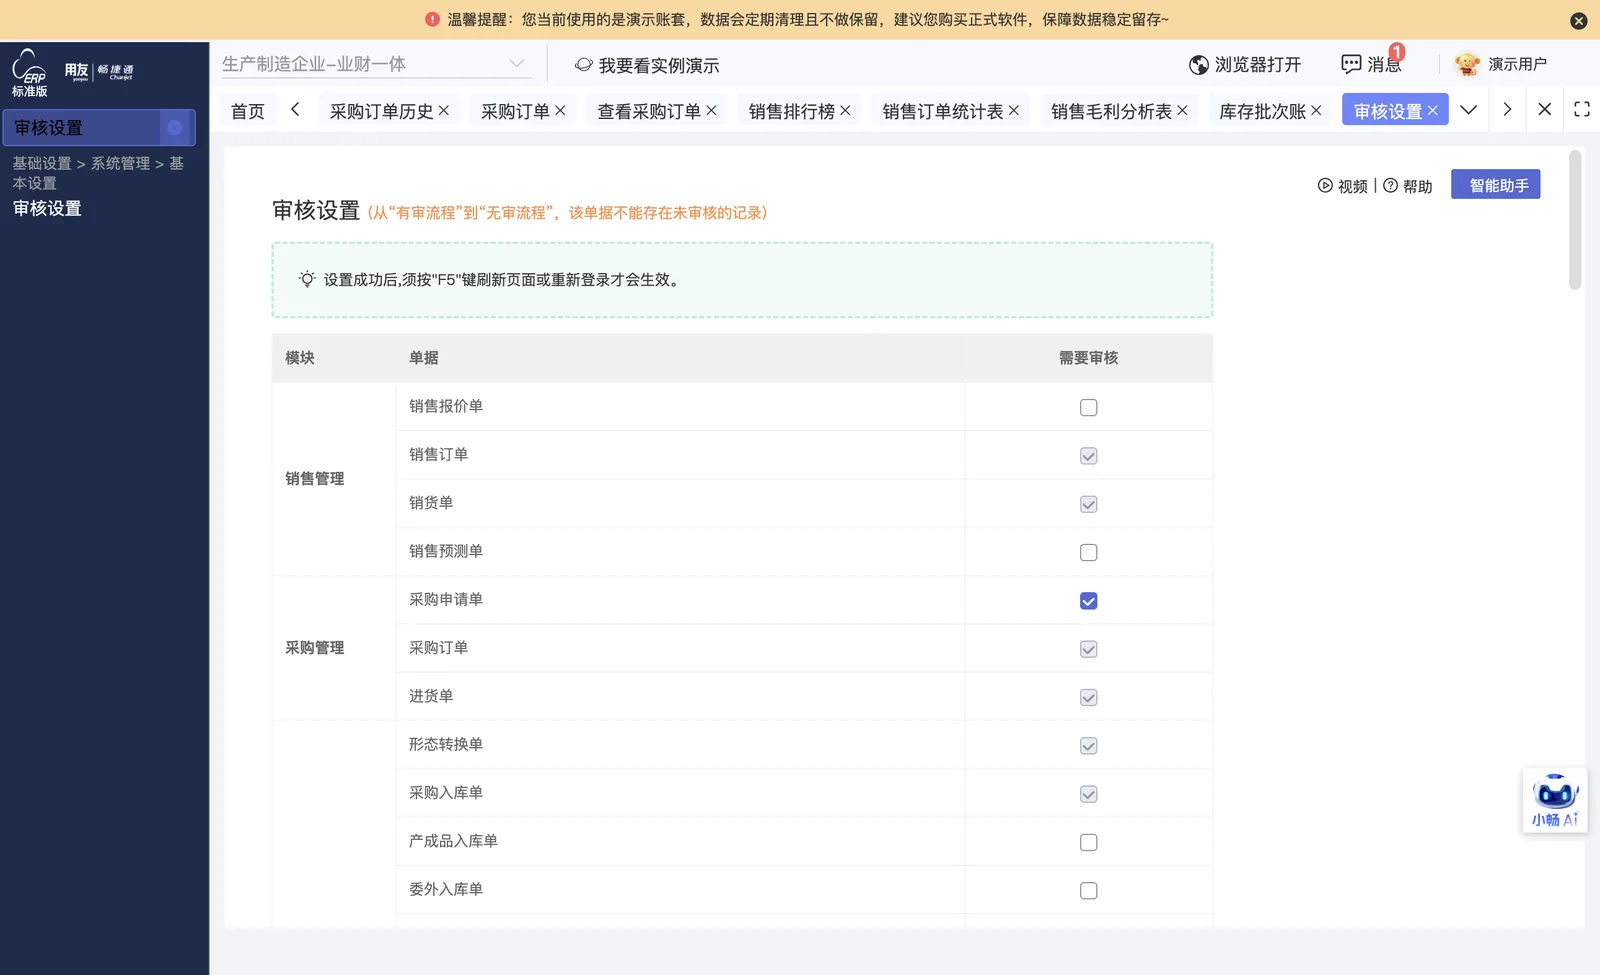
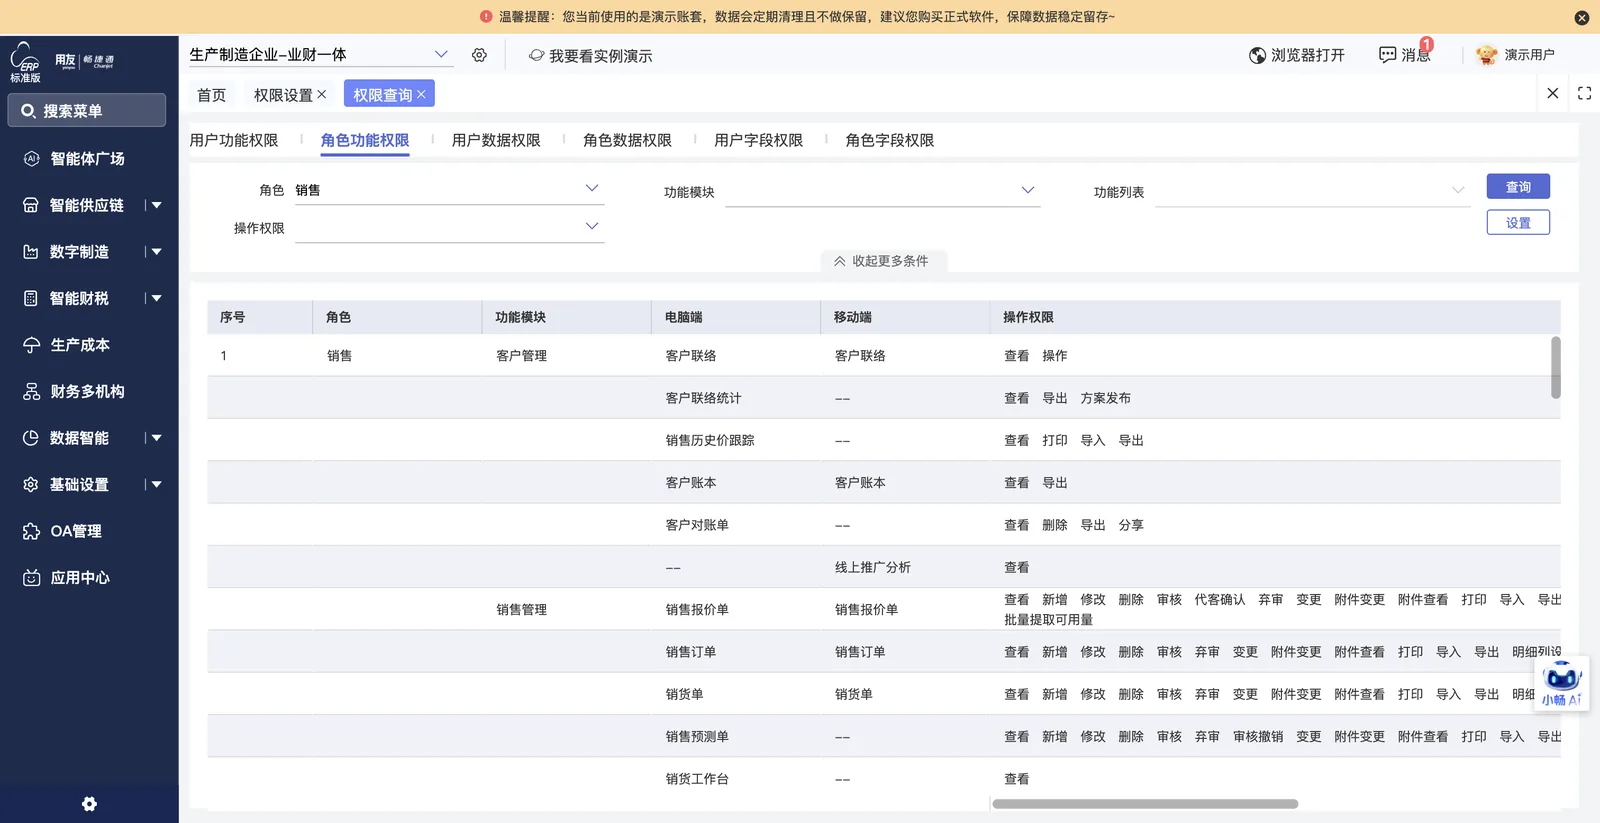
设置采购付款、材料出入库等多场景审批流程,支持按金额设置审批层级。
对照这家企业的特征判断像不像
-
初创企业,加工再利用业务
某设备企业,从铝厂回收固废,经内部加工处理后再卖回铝厂,形成循环利用的业务闭环,主营环保及化工生产设备。
-
采购以合同和线下沟通为主
采购流程主要依靠线下沟通和纸质合同,采购合同签订后执行进度无法有效跟踪,供应商交付与付款节点信息分散在各文档中。
-
库存靠人工记录与经验判断
库存管理主要依靠人工记录和经验判断,原材料入库、生产领料、产品出库等环节数据不同步,缺乏实时库存数据更新机制。
-
费用报销依赖纸质单据
员工费用报销采用传统纸质单据模式,需手工填写报销单、粘贴发票后逐级传递审批,审批流程与进度不透明。
-
财务由代账公司处理
财务账务由代账公司处理,企业自身缺乏实时数据掌控,成本核算无法实时查看,业务数据与财务数据相互分离。
-
固定资产台账管理不规范
固定资产与设备台账管理不规范,设备台账未形成统一记录,折旧等事项缺乏规范处理方式。
实施前的原始管理状态
-
采购靠线下纸质合同
采购流程依靠线下沟通和纸质合同推进,缺乏系统化采购管理工具承载业务。
-
合同执行信息分散文档
采购合同签订后,供应商交付情况与付款节点等关键信息分散在各个文档中,难以统一查询。
-
库存靠人工记录判断
库存管理主要依靠人工记录和经验判断,缺乏实时的库存数据更新机制。
-
出入库环节数据不同步
原材料入库、生产领料、产品出库等环节数据不同步,各环节各自记录,账实不符。
-
报销靠纸质单据传递
员工费用报销采用纸质单据,手工填写报销单并粘贴发票,再逐级传递审批。
-
财务账务交代账处理
财务账务由代账公司处理,企业缺乏对实时数据的掌控。
-
设备台账管理不规范
固定资产与设备台账没有规范的管理方式,台账记录不完整。
-
成本核算无法实时查看
成本核算缺乏准确的基础数据支撑,无法实时查看成本情况。
采购单据在企业各环节间的流转过程
-
采购部门
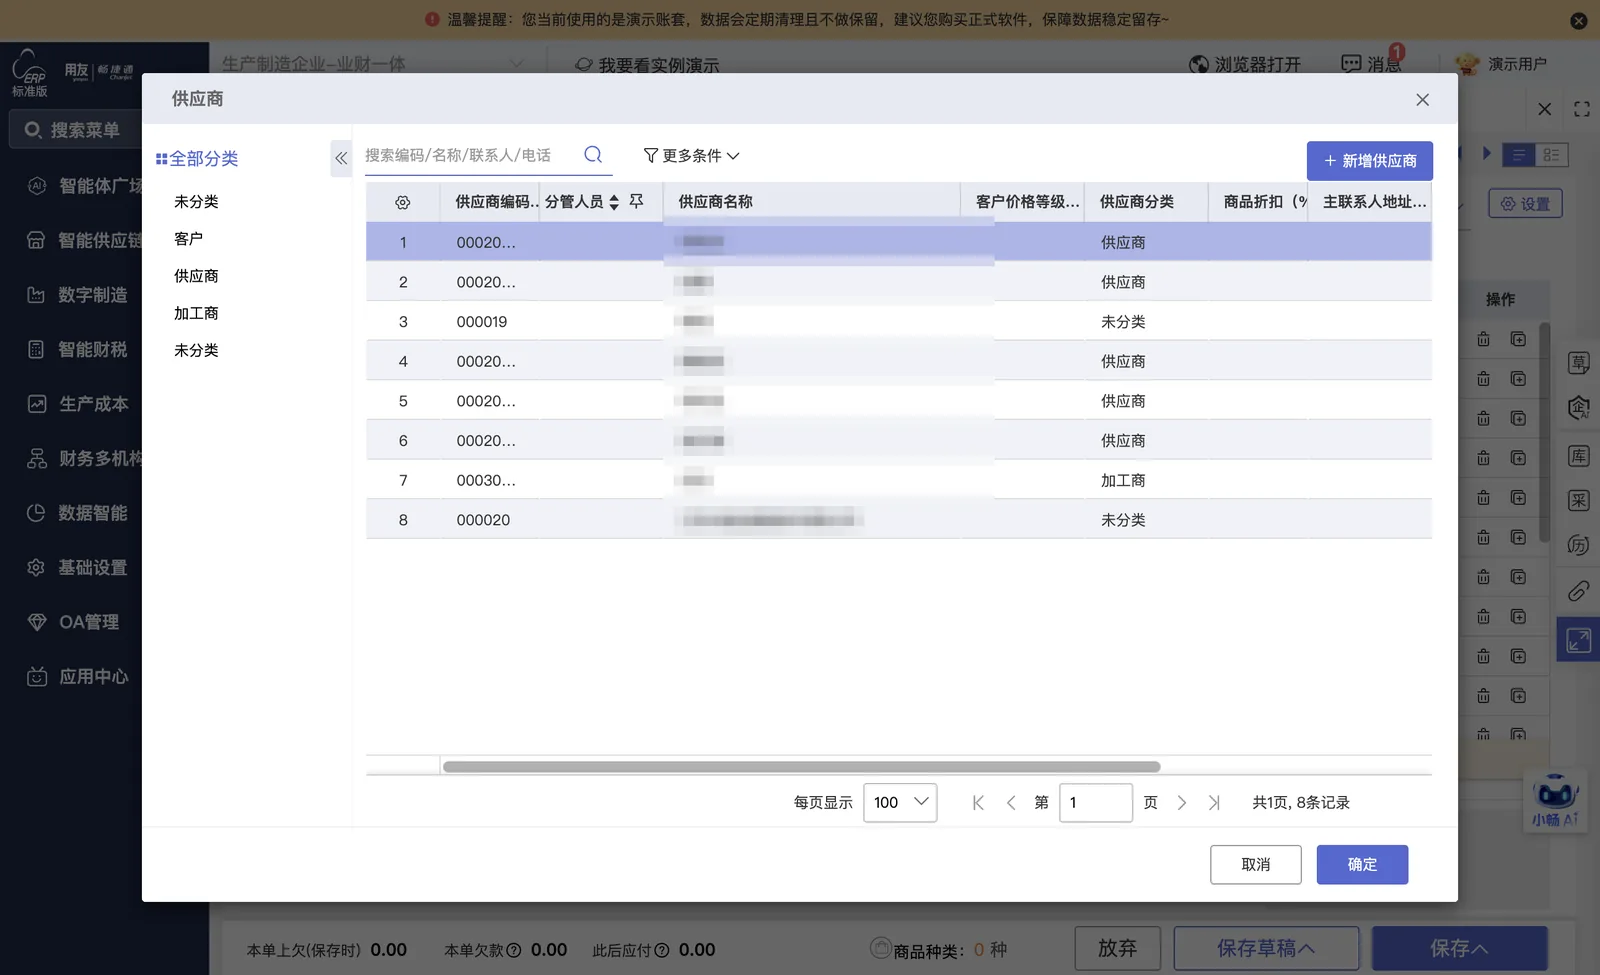
与供应商签订采购合同,登记合同签订与执行节点,跟踪付款进度。
-
采购下单
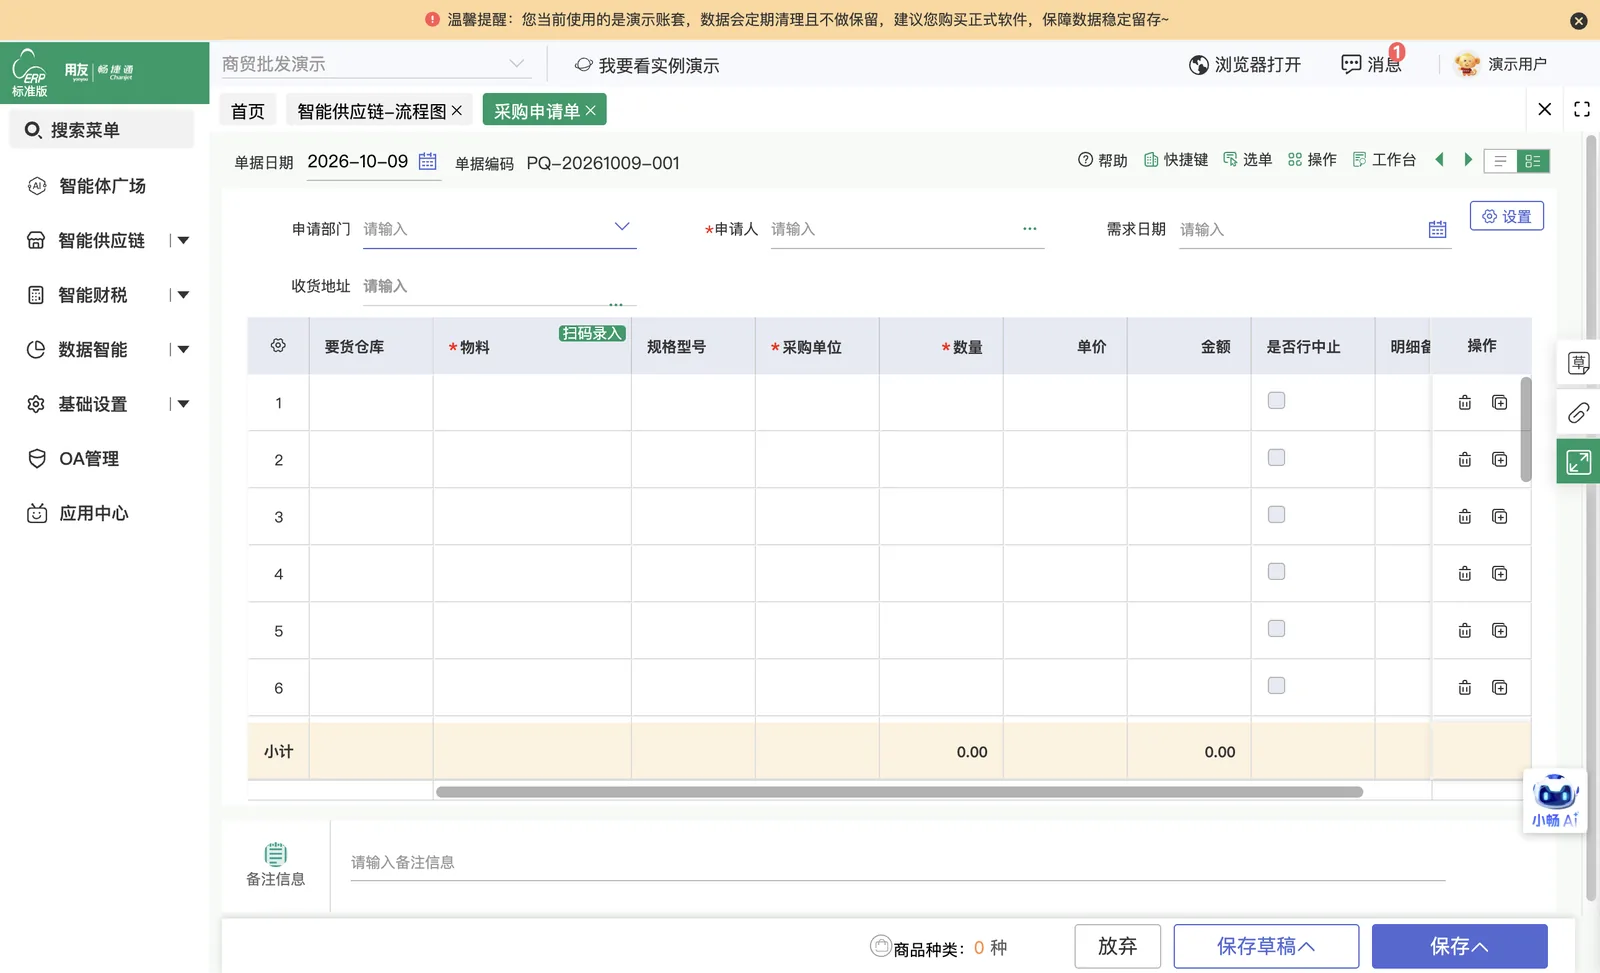
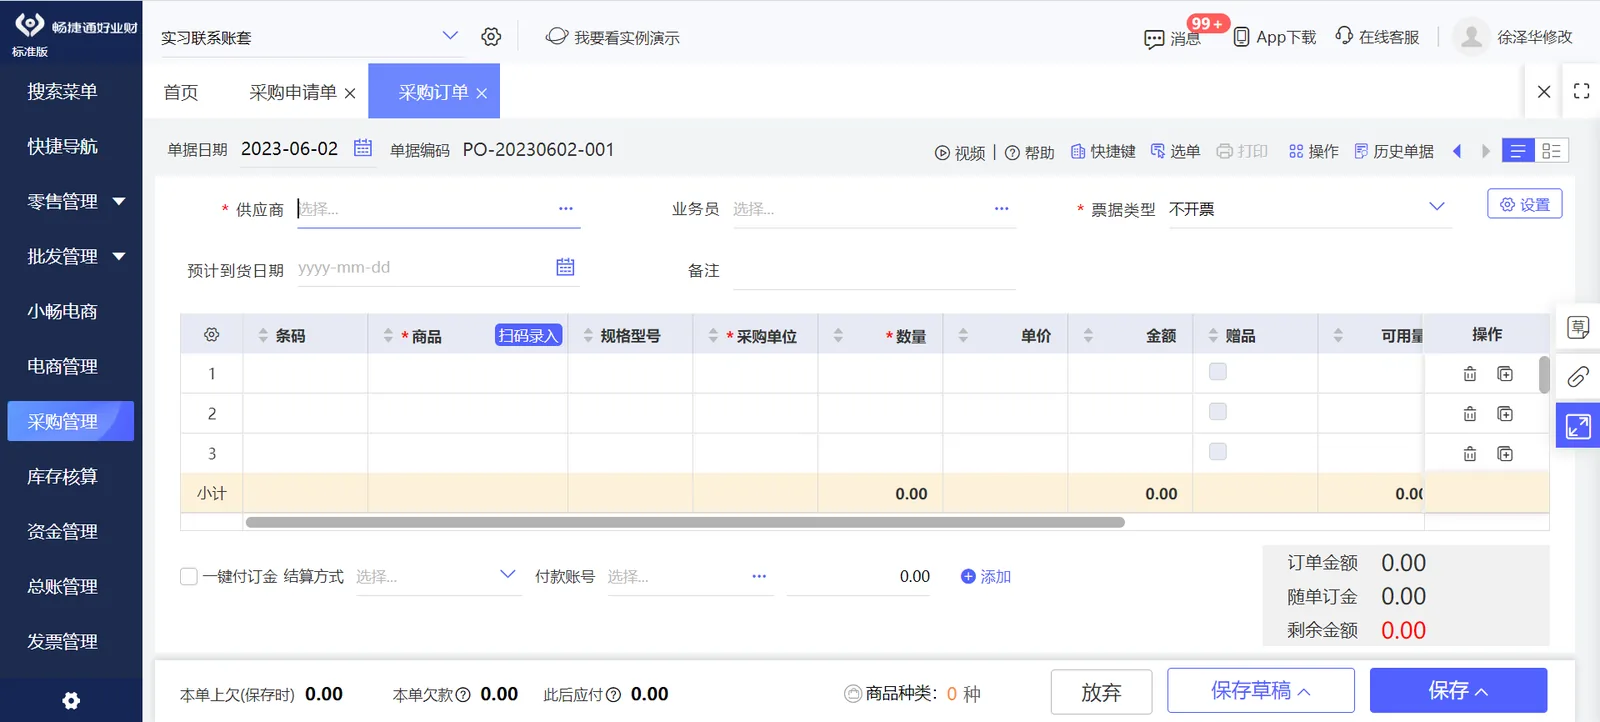
依据采购合同建立采购订单,约定采购商品、数量、价格与到货安排。
-
收货入库
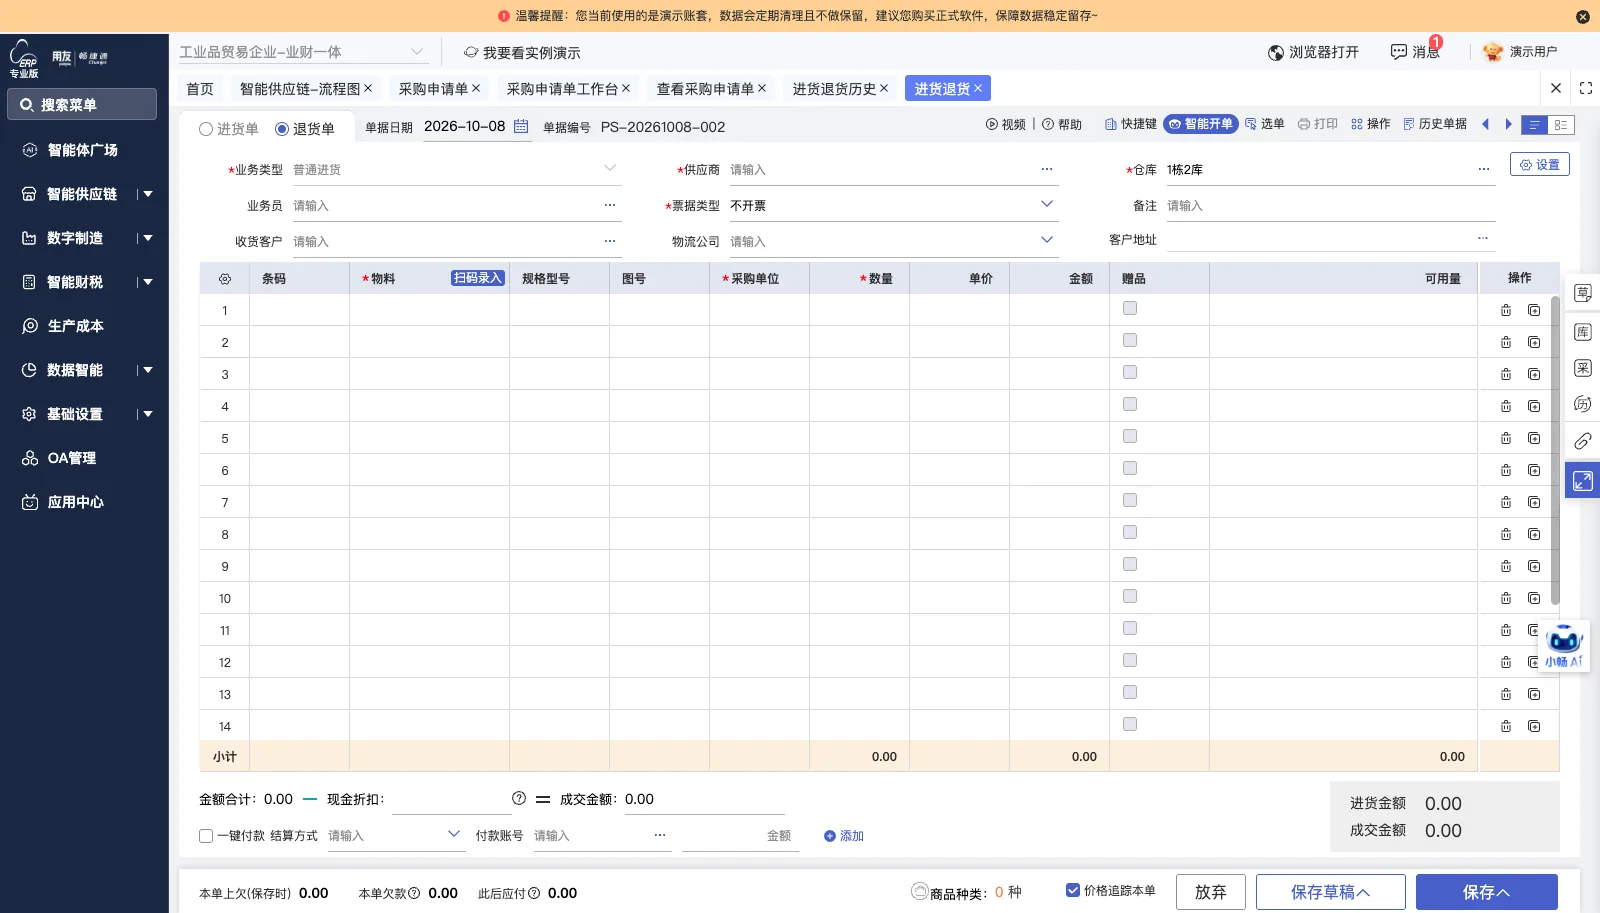
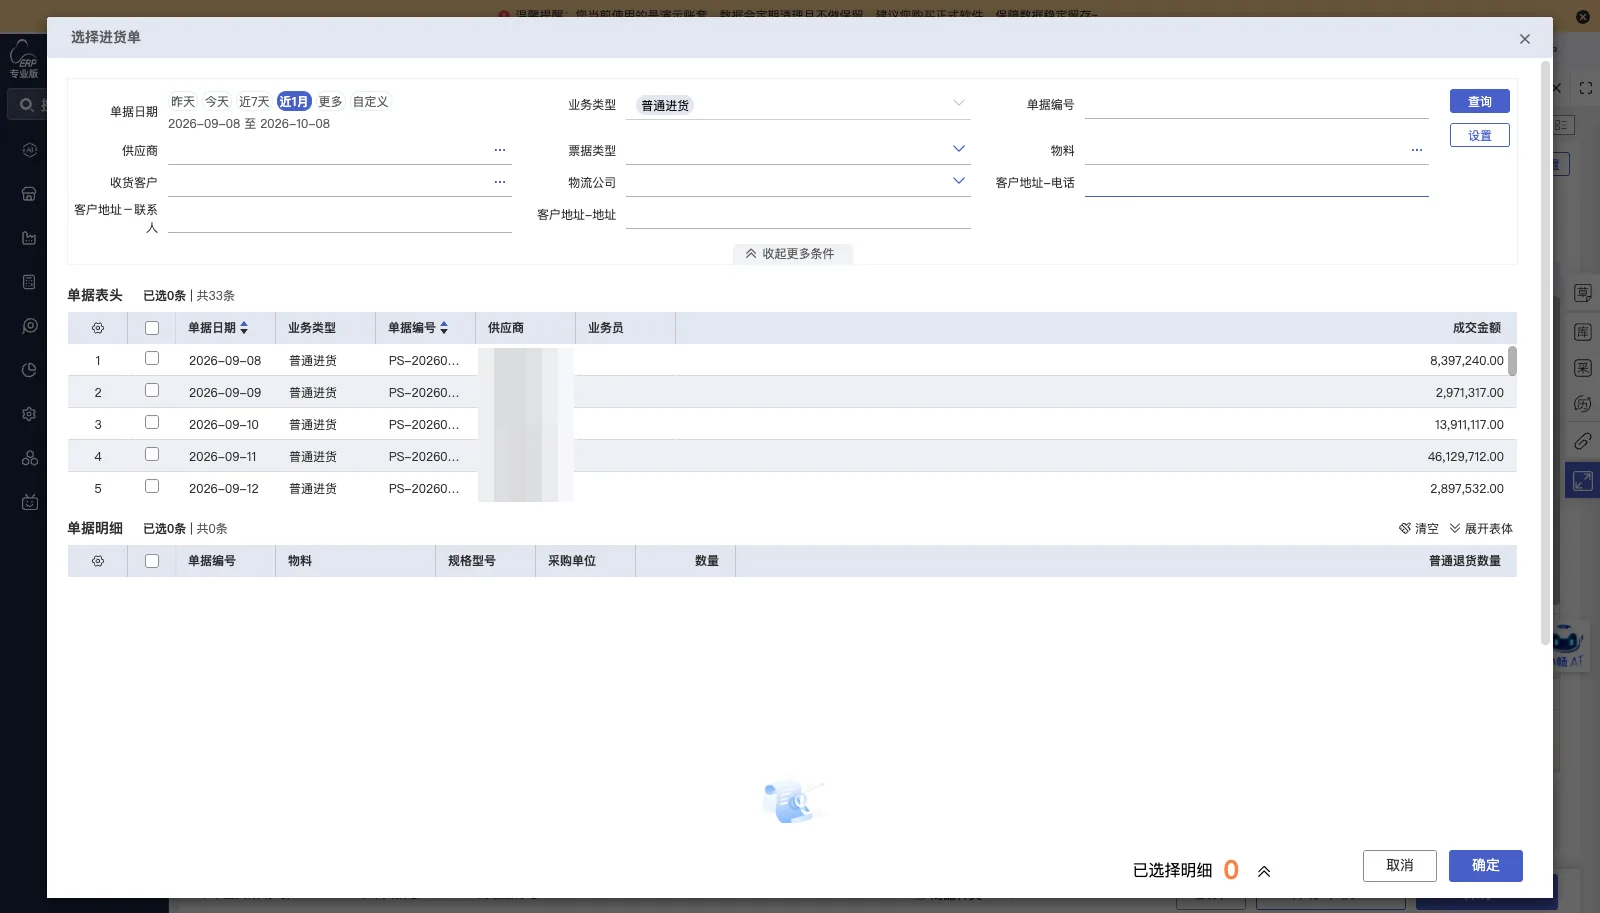
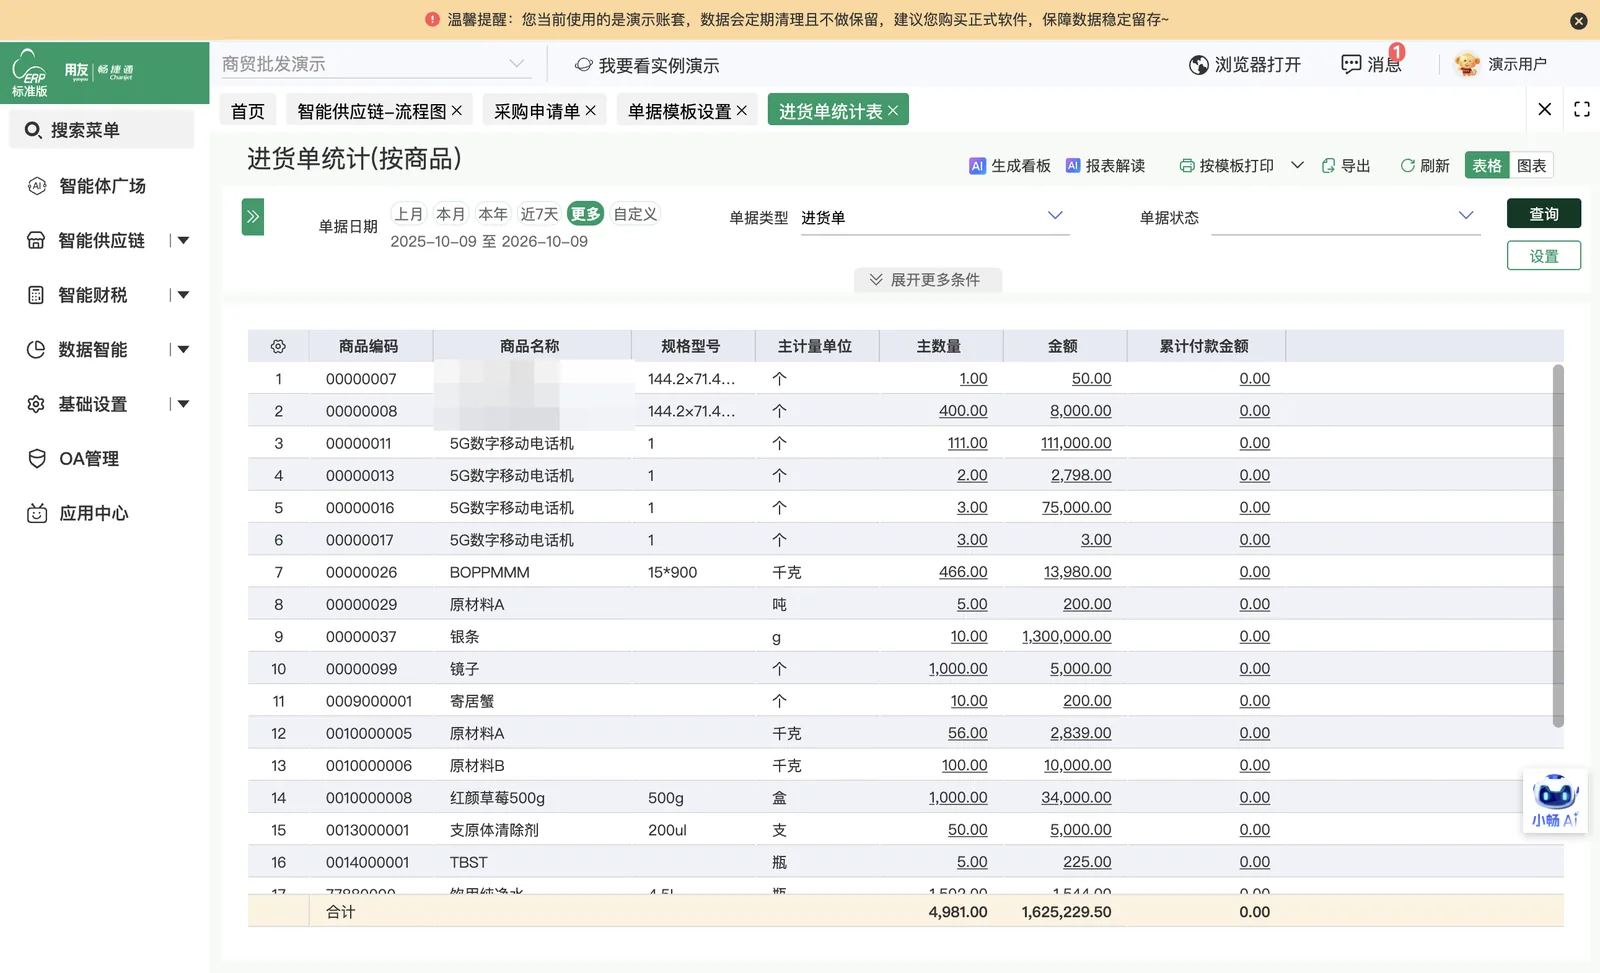
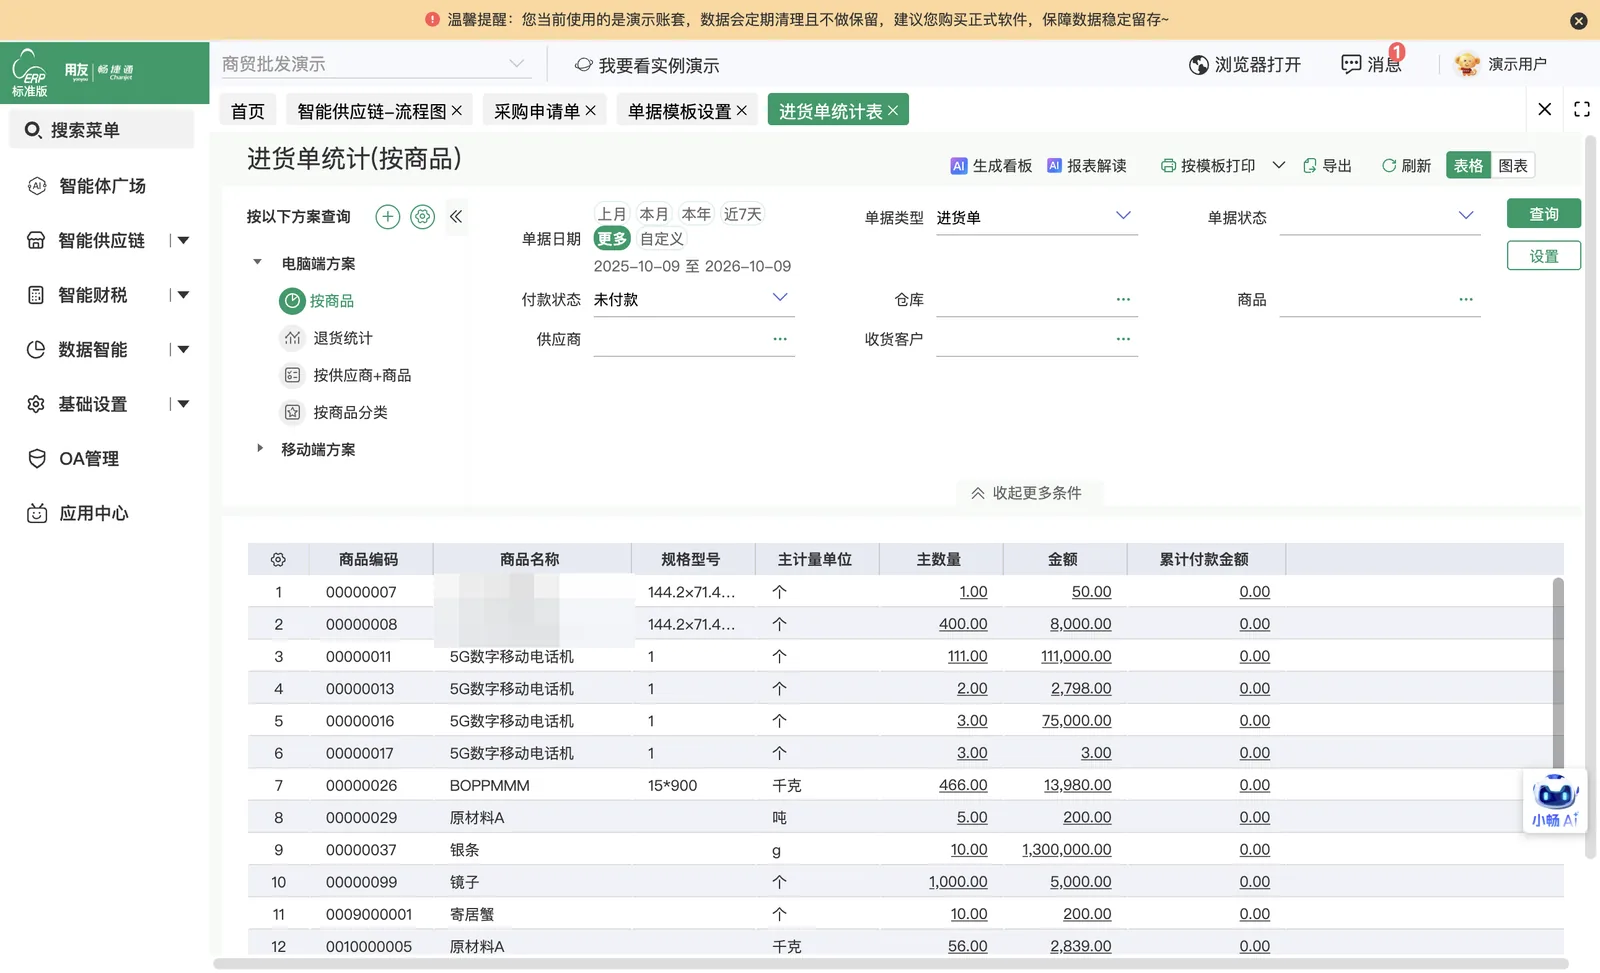
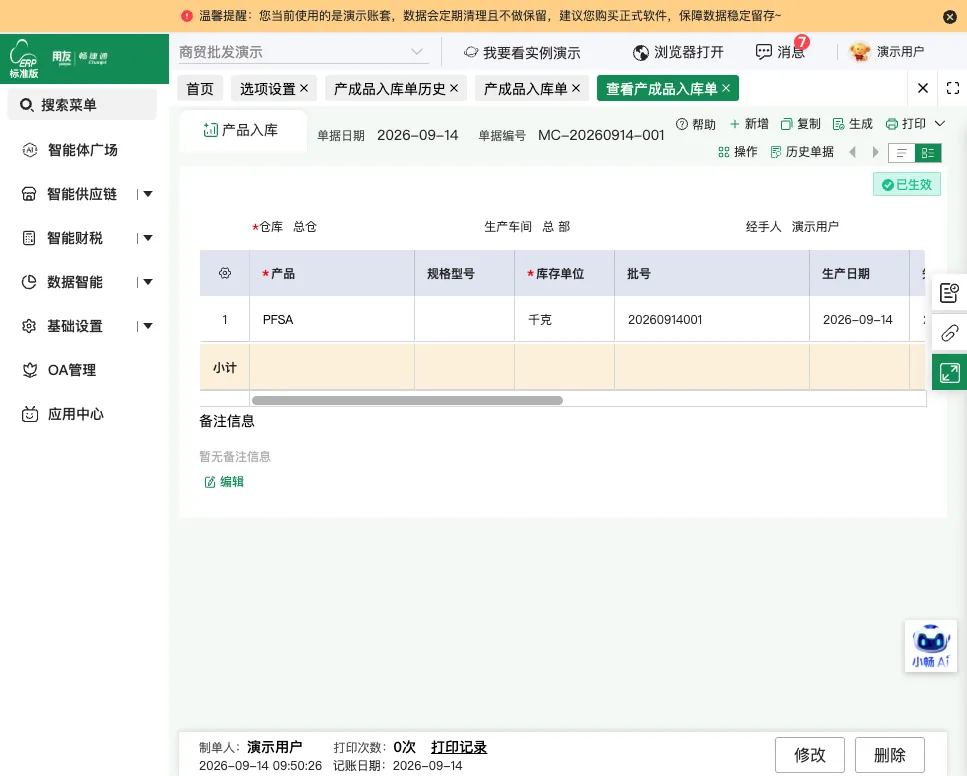
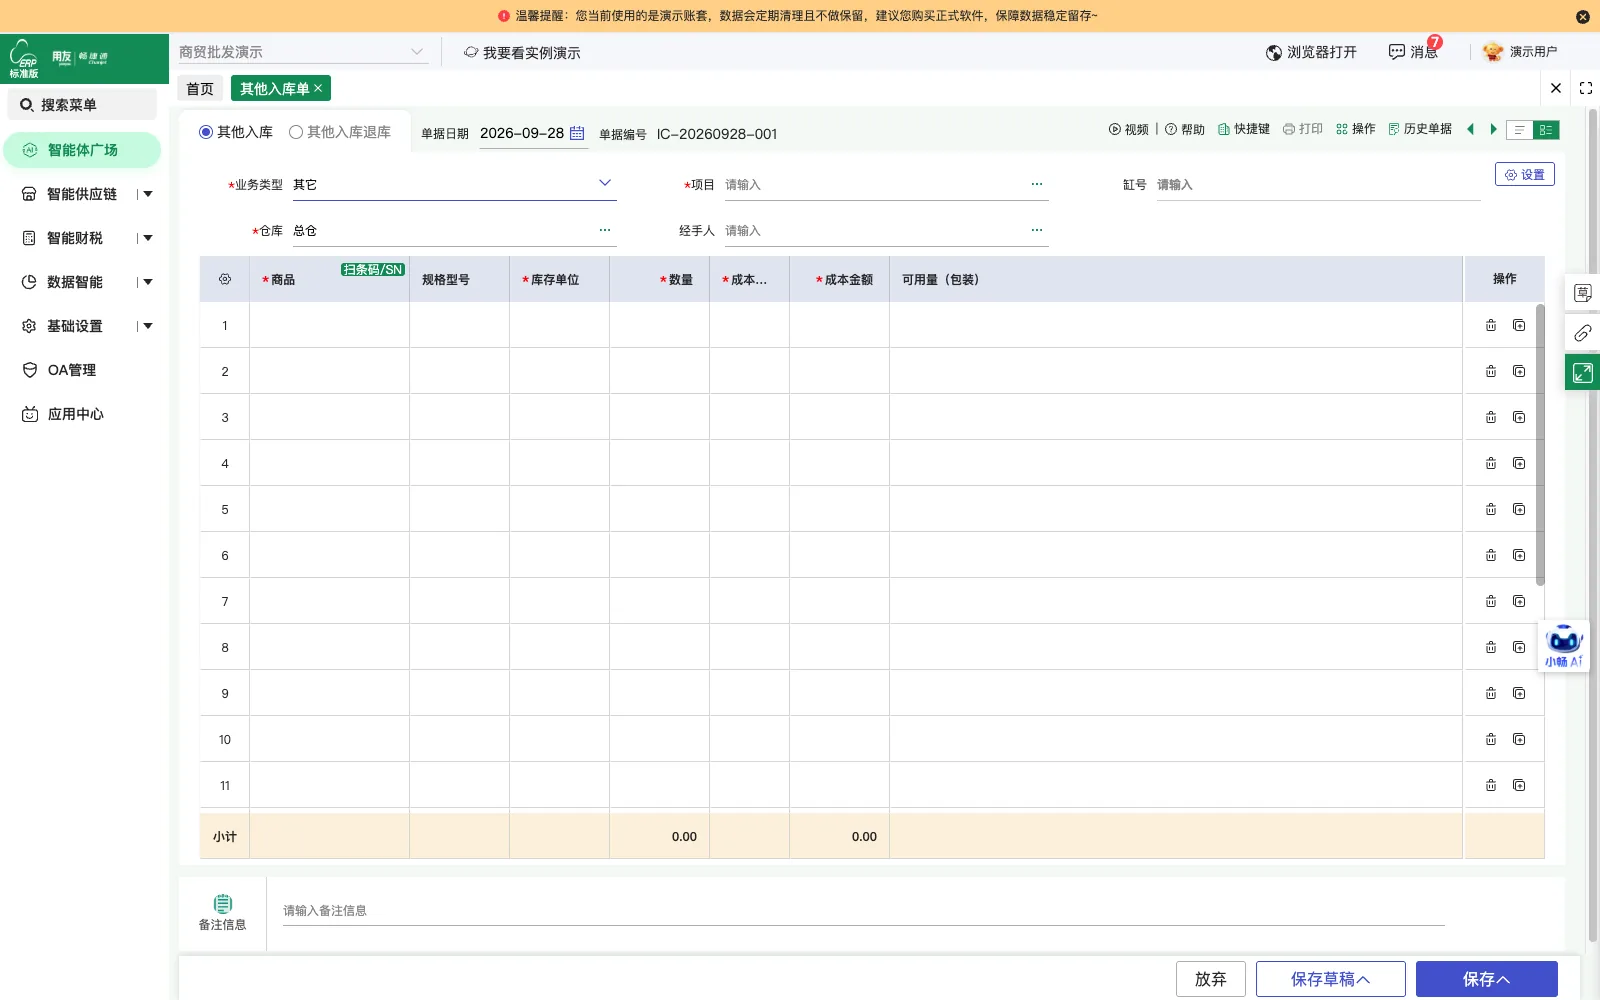
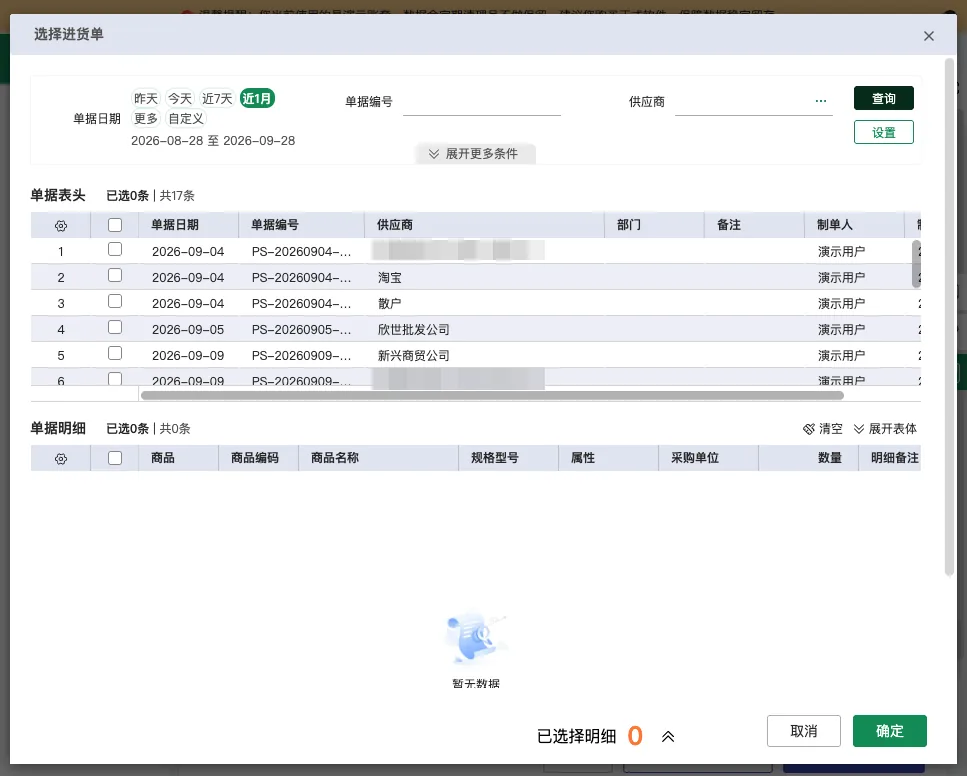
货物到达后开具进货单形成采购入库,据入库数量登记库存。
-
付款环节
按合同分阶段付款,付款业务记入应付账款,与供应商对账。
-
库管岗位
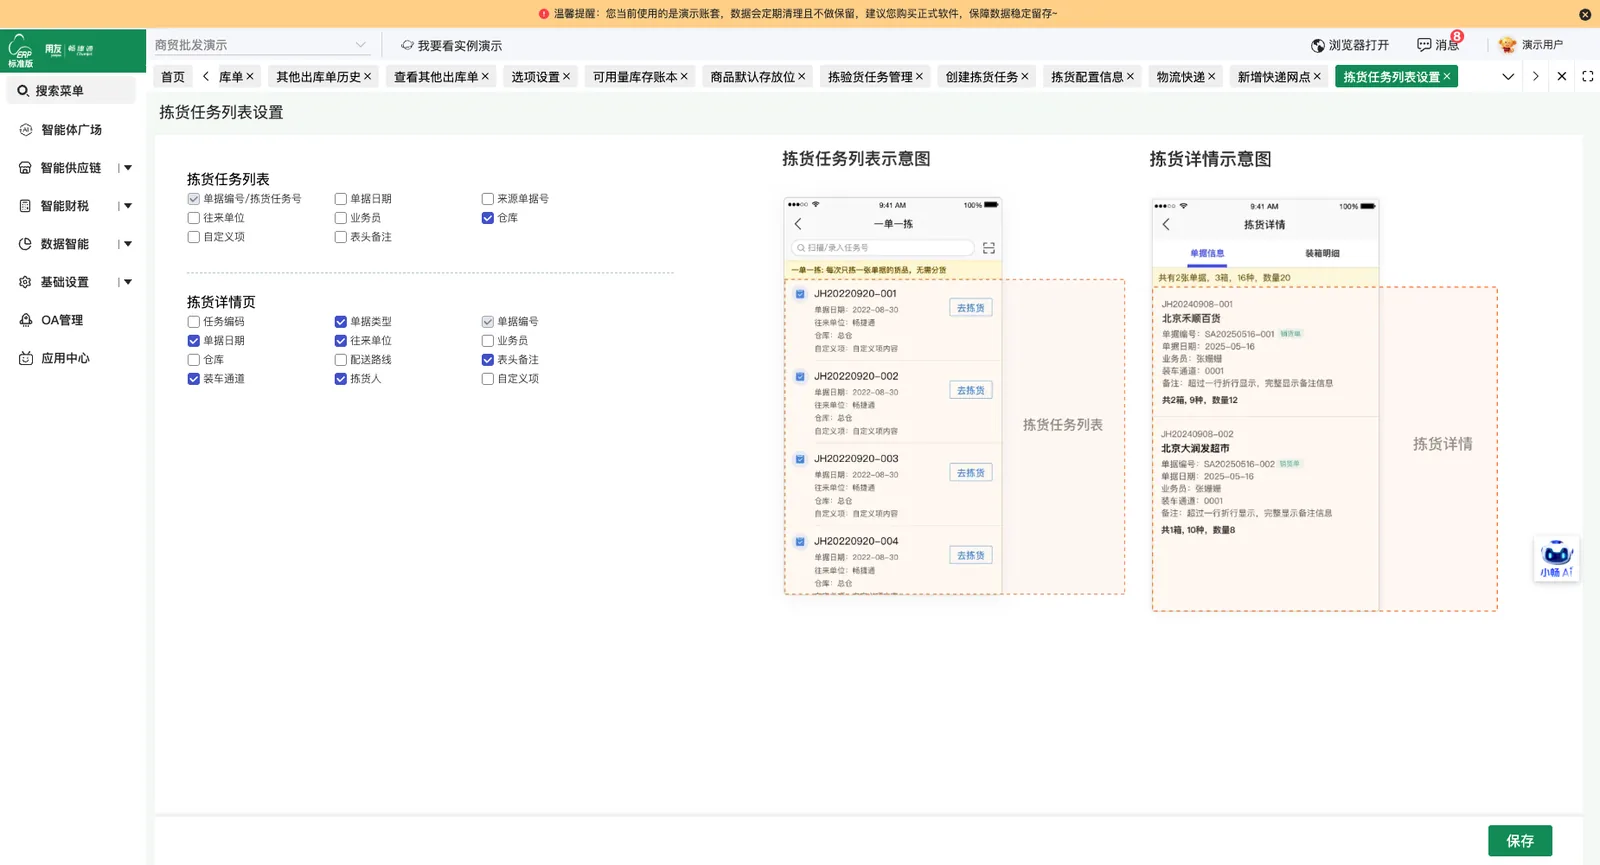
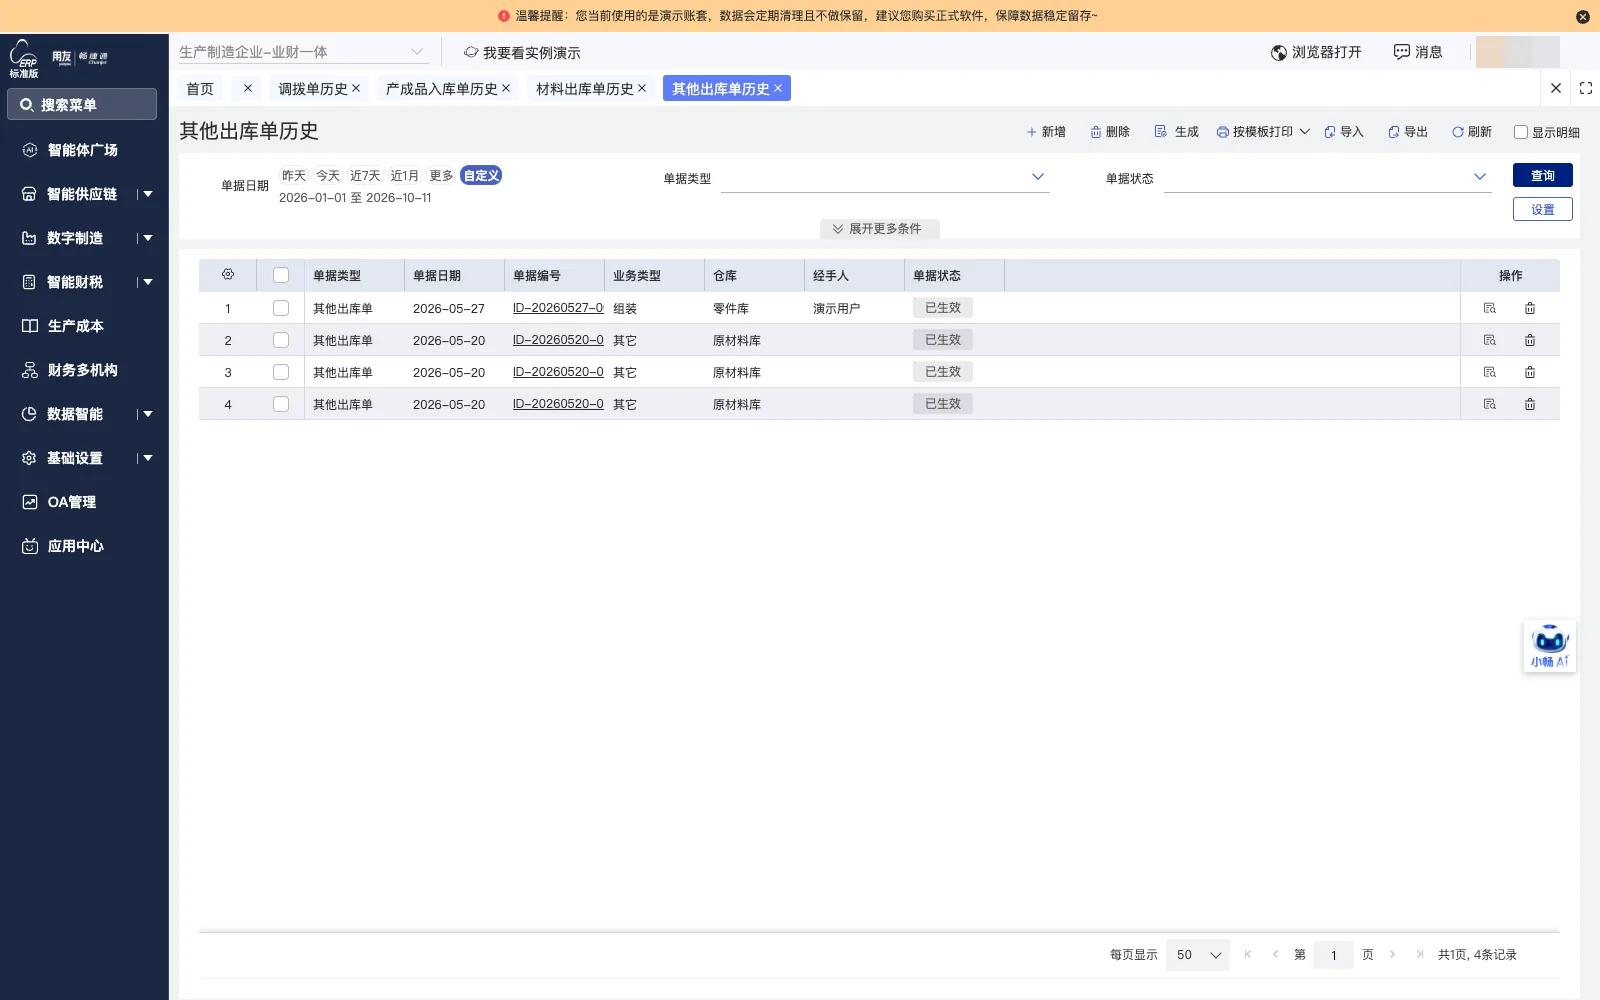
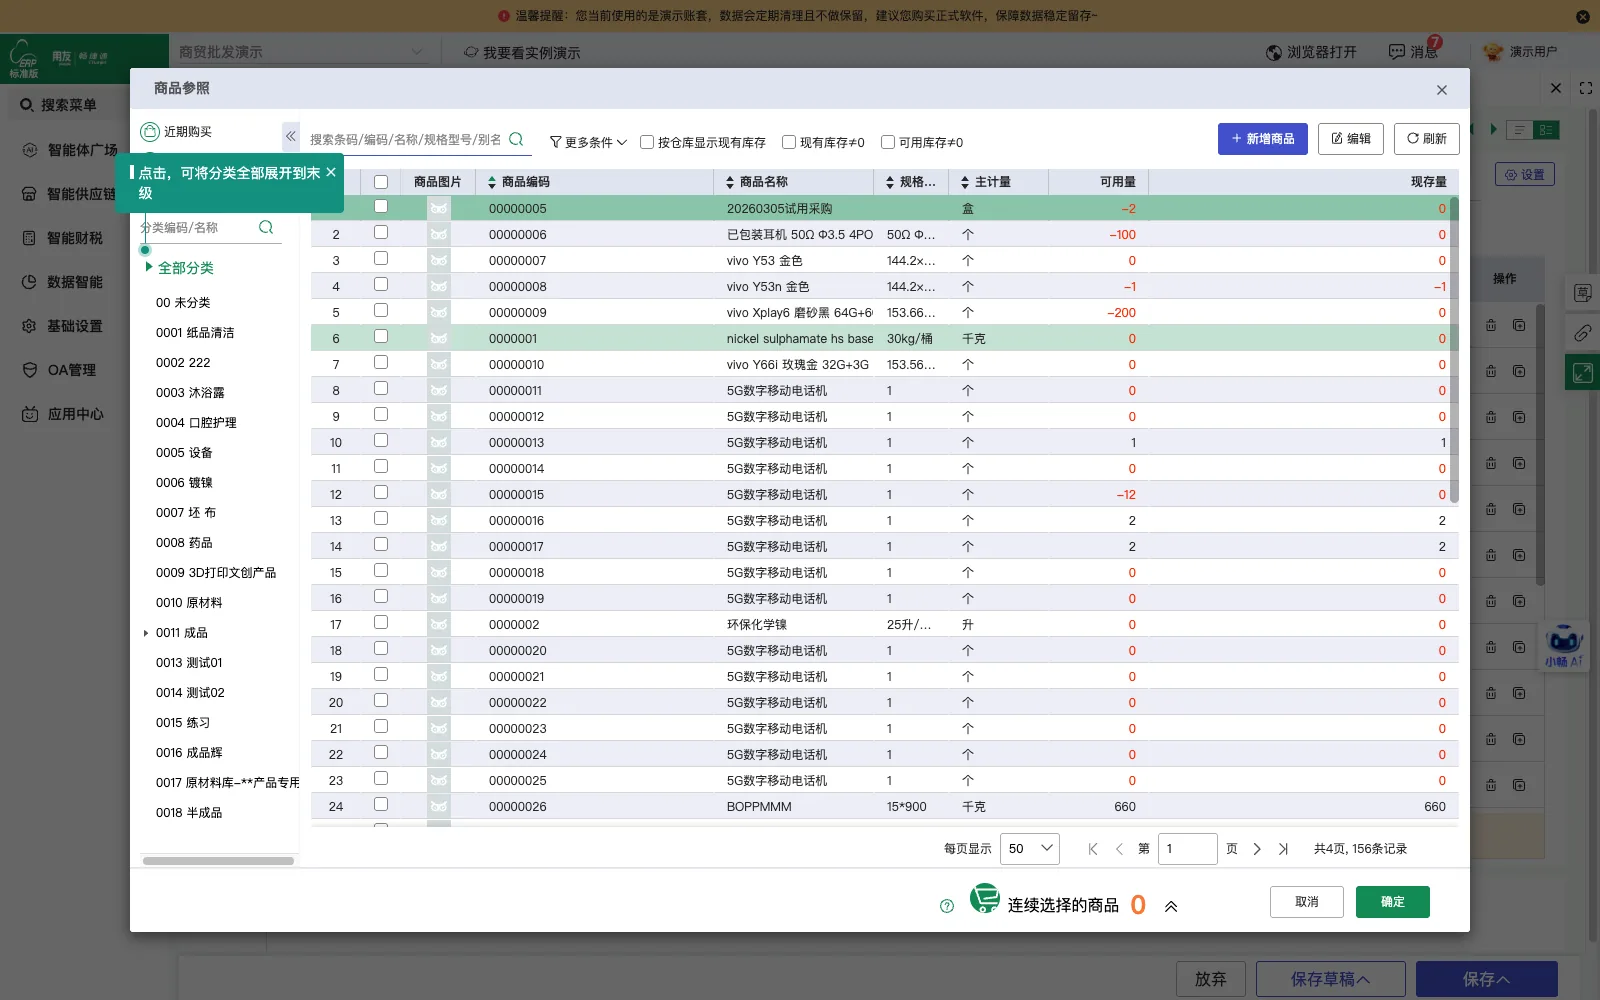
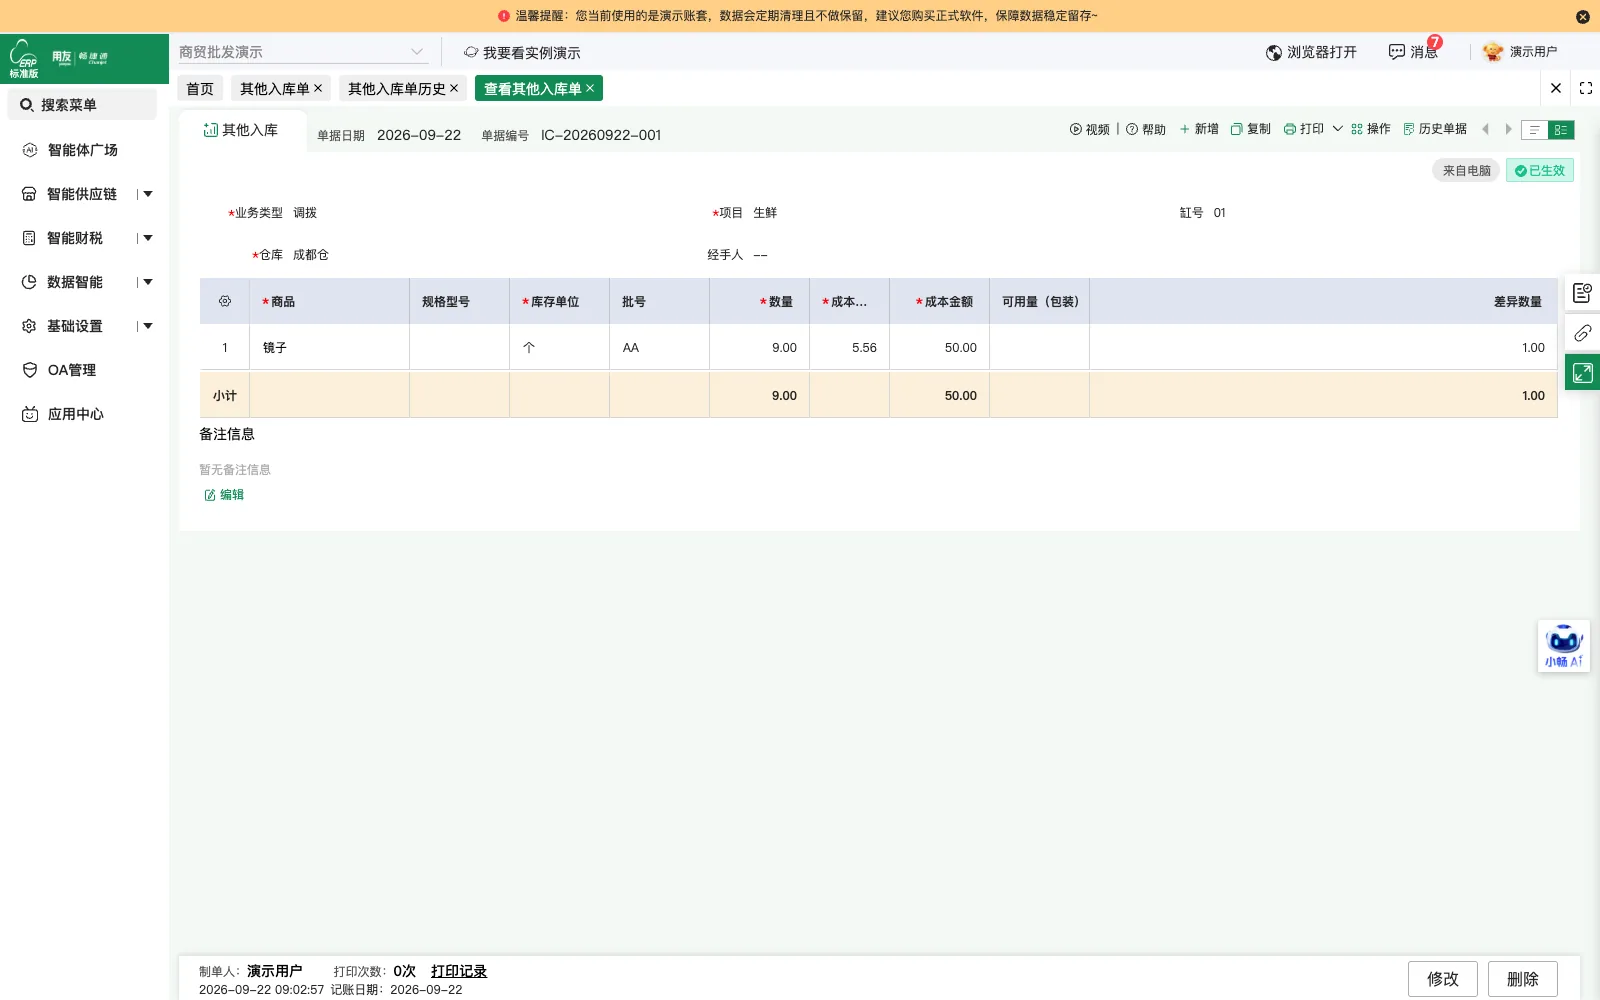
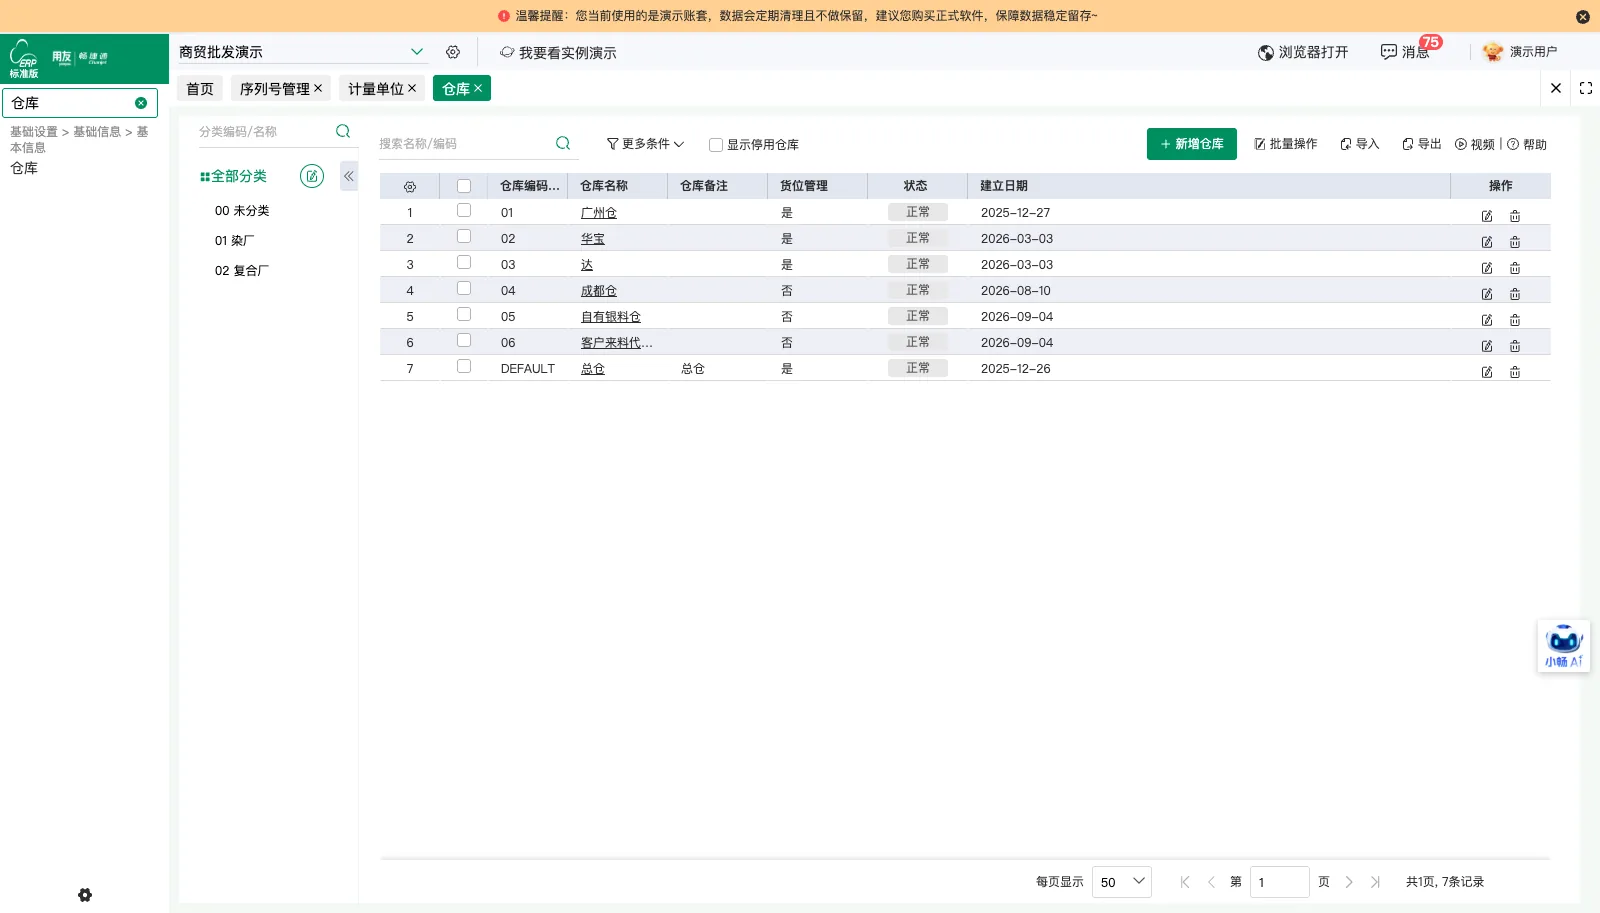
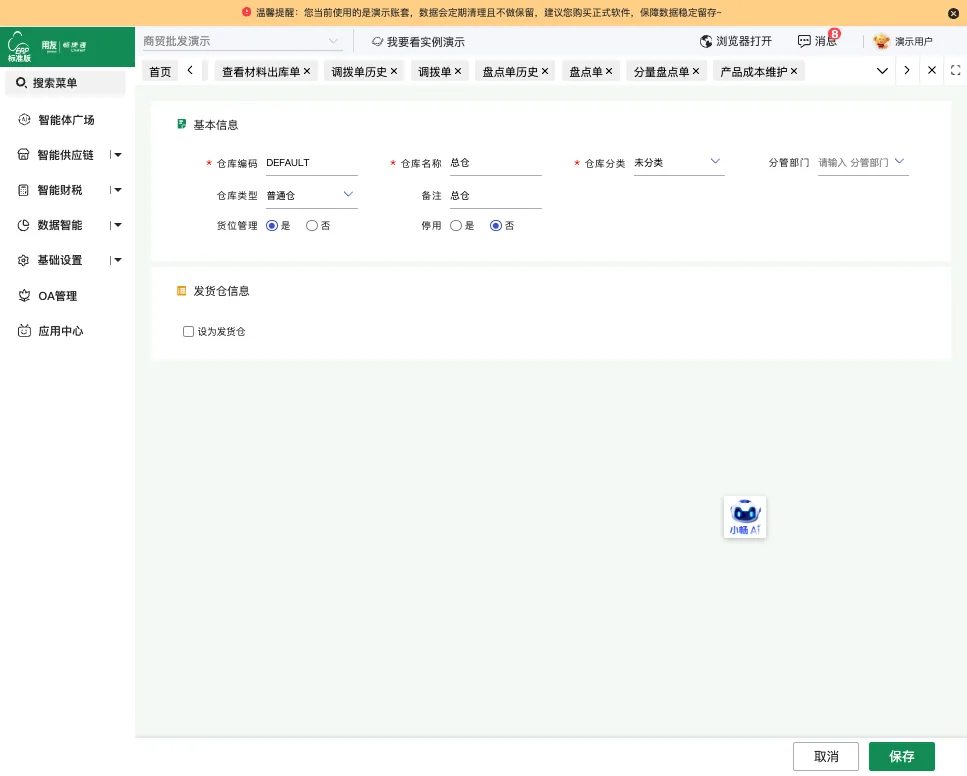
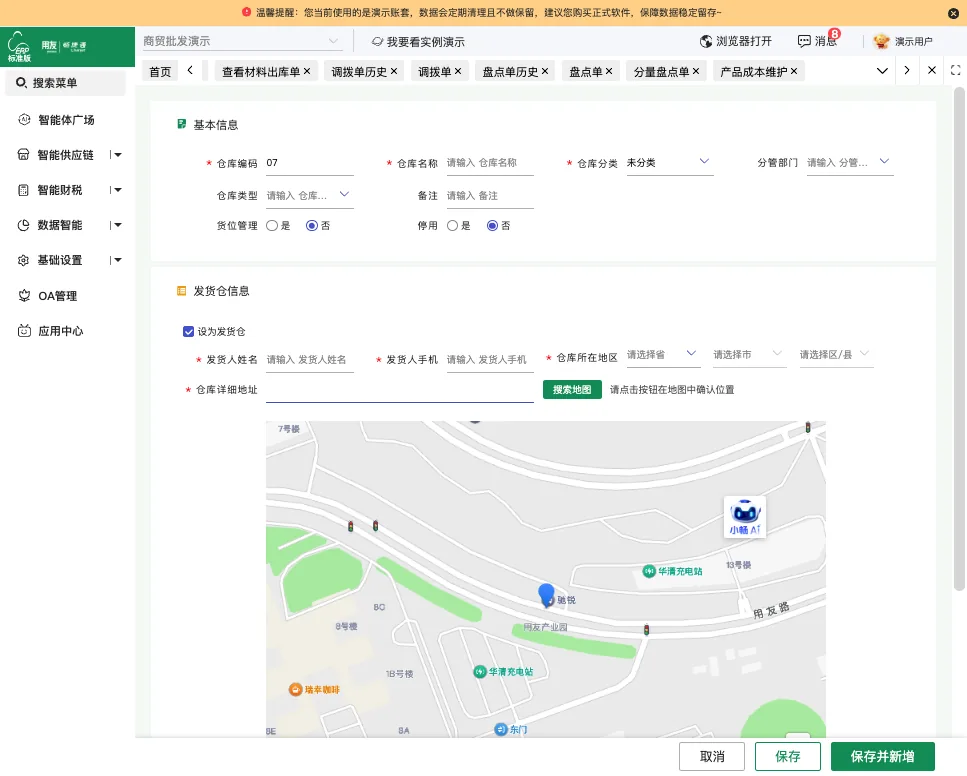
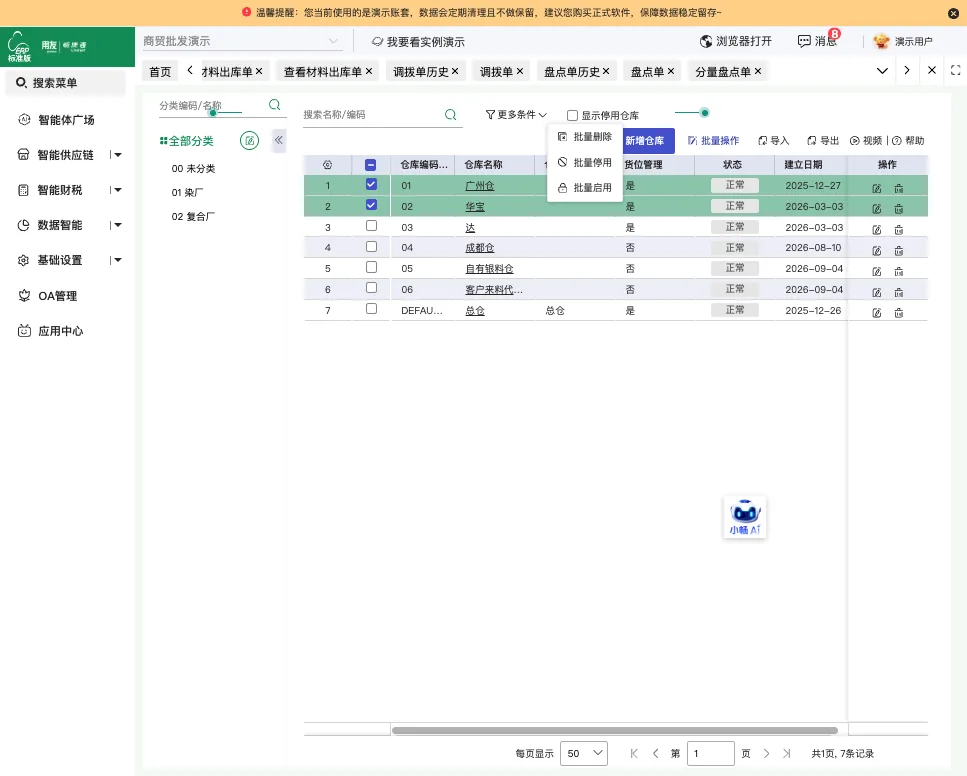
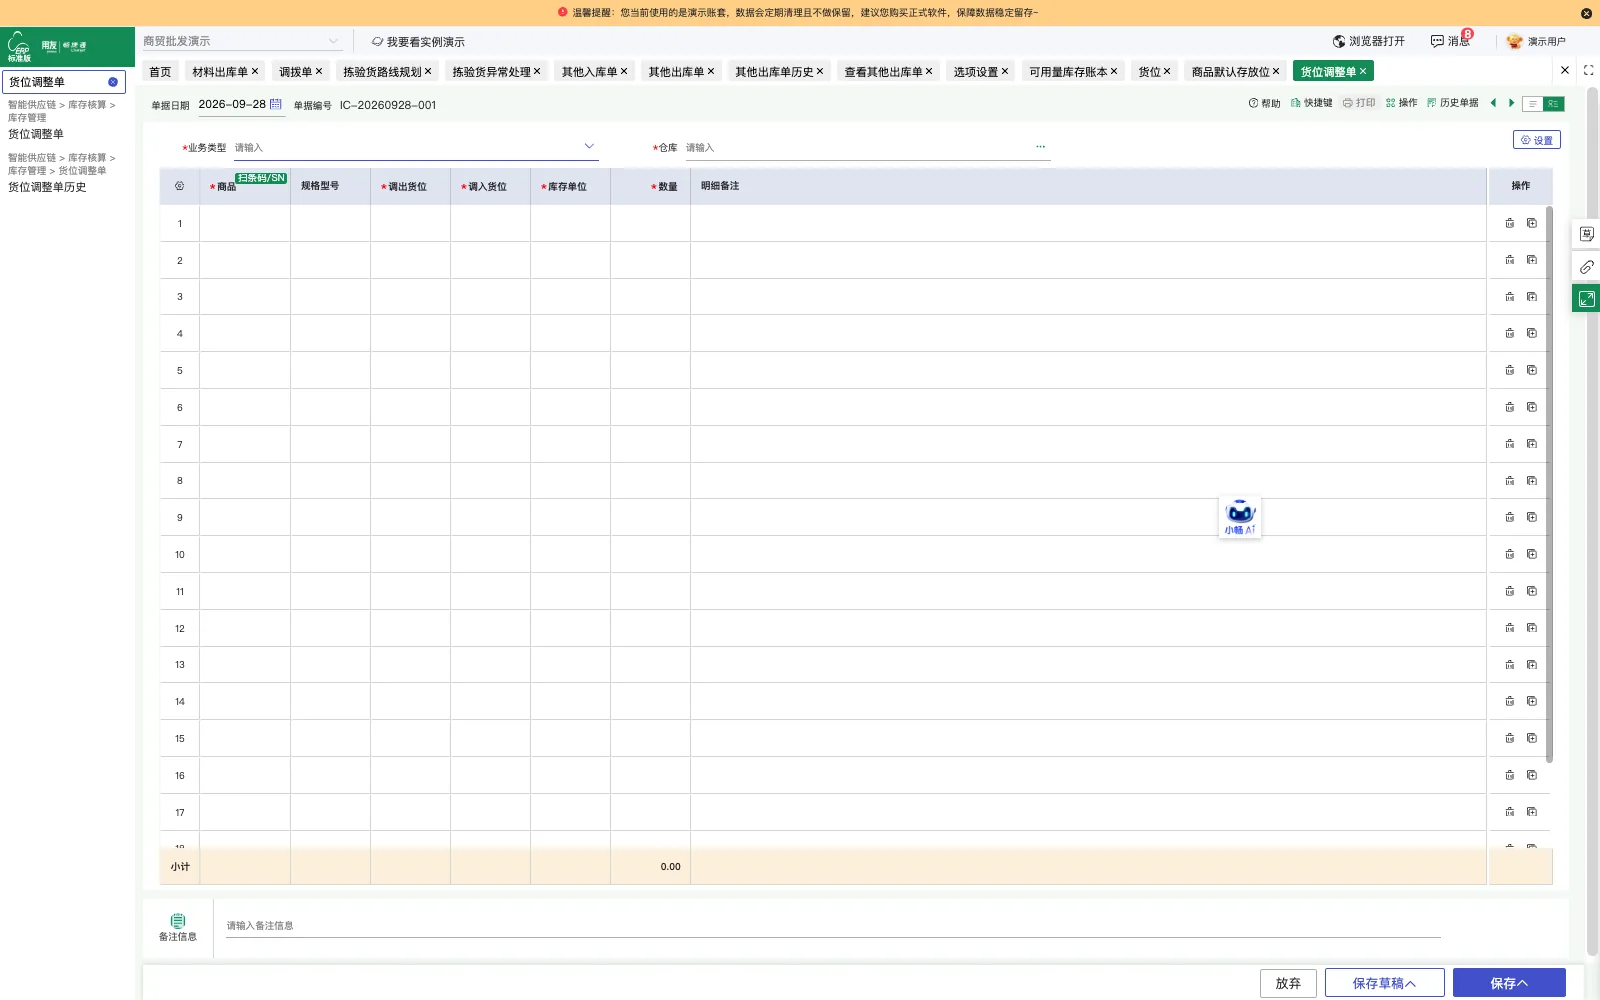
盘点后导入期初库存,多仓库分别核算,库存数据随出入库更新。
-
财务核算
采购与付款等业务单据生成财务凭证,历史数据由代账公司迁入。
-
审批环节
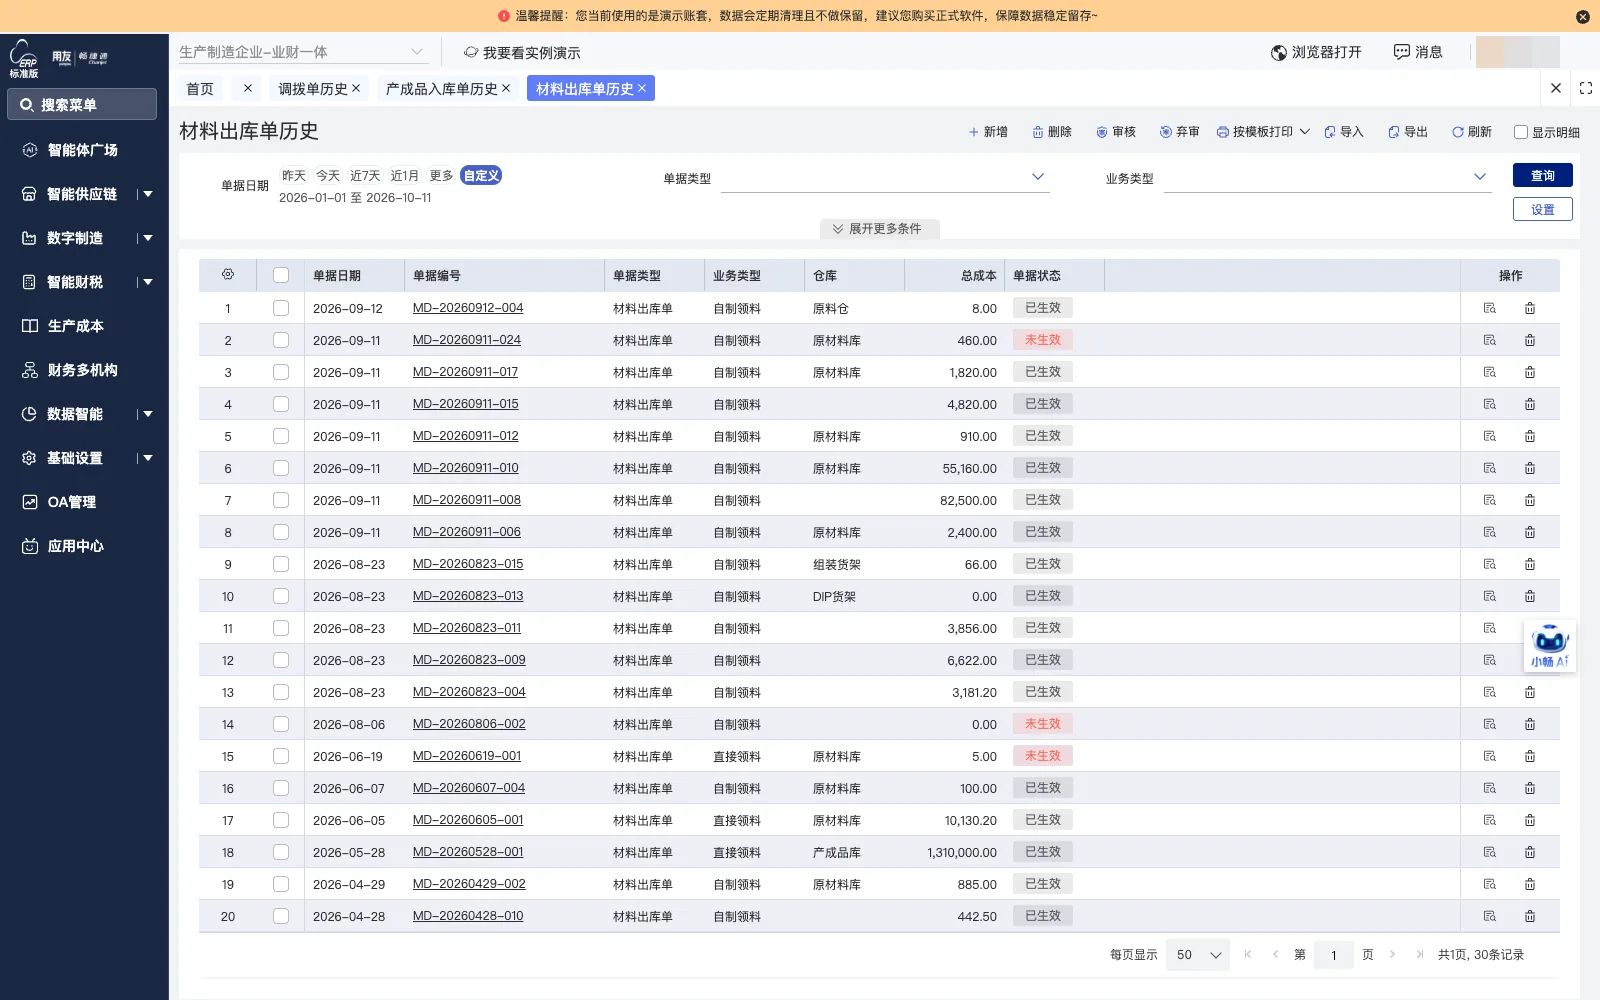
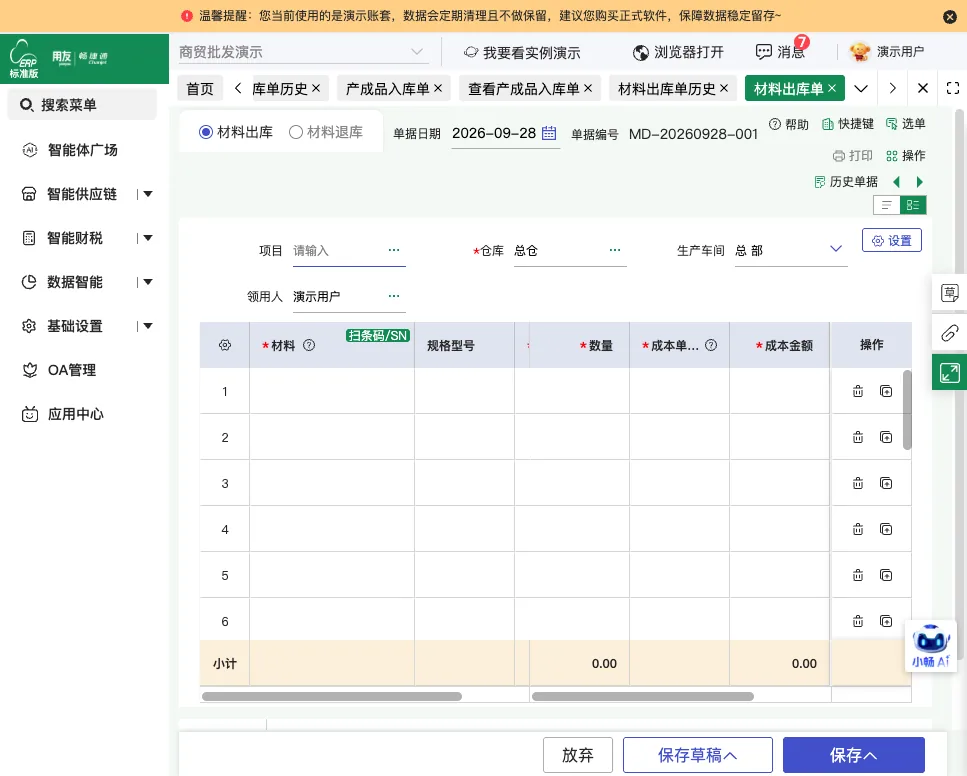
采购付款、材料出入库按金额设置审批层级,线上完成审批流转。
实际实施范围说明
-
采购合同与订单管理
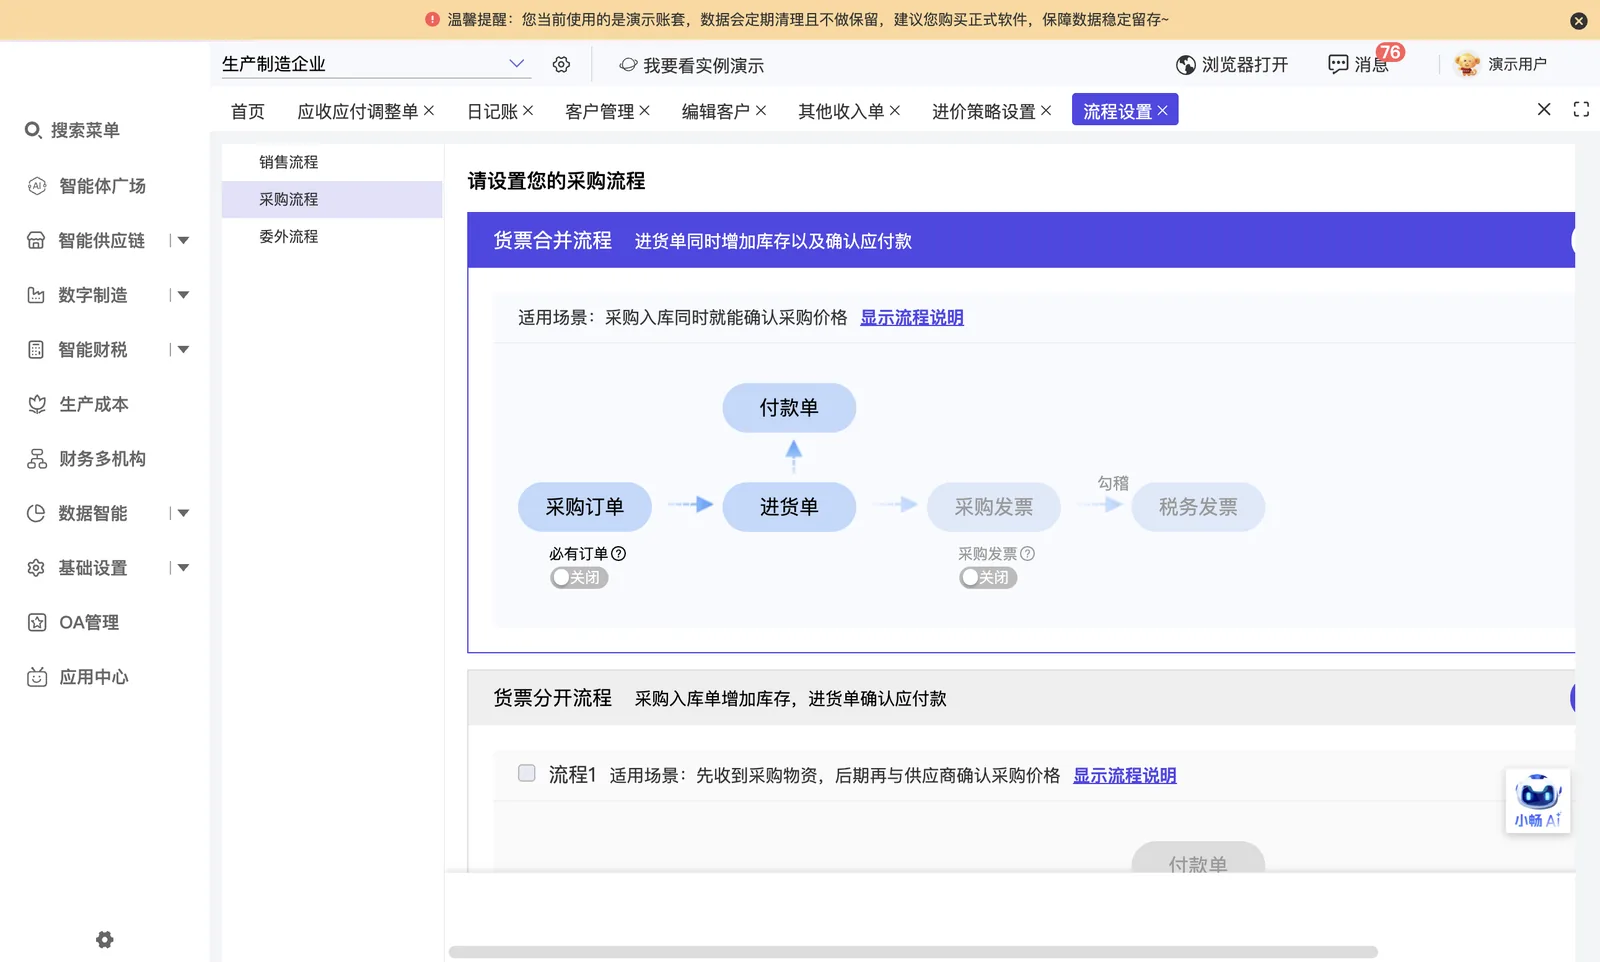
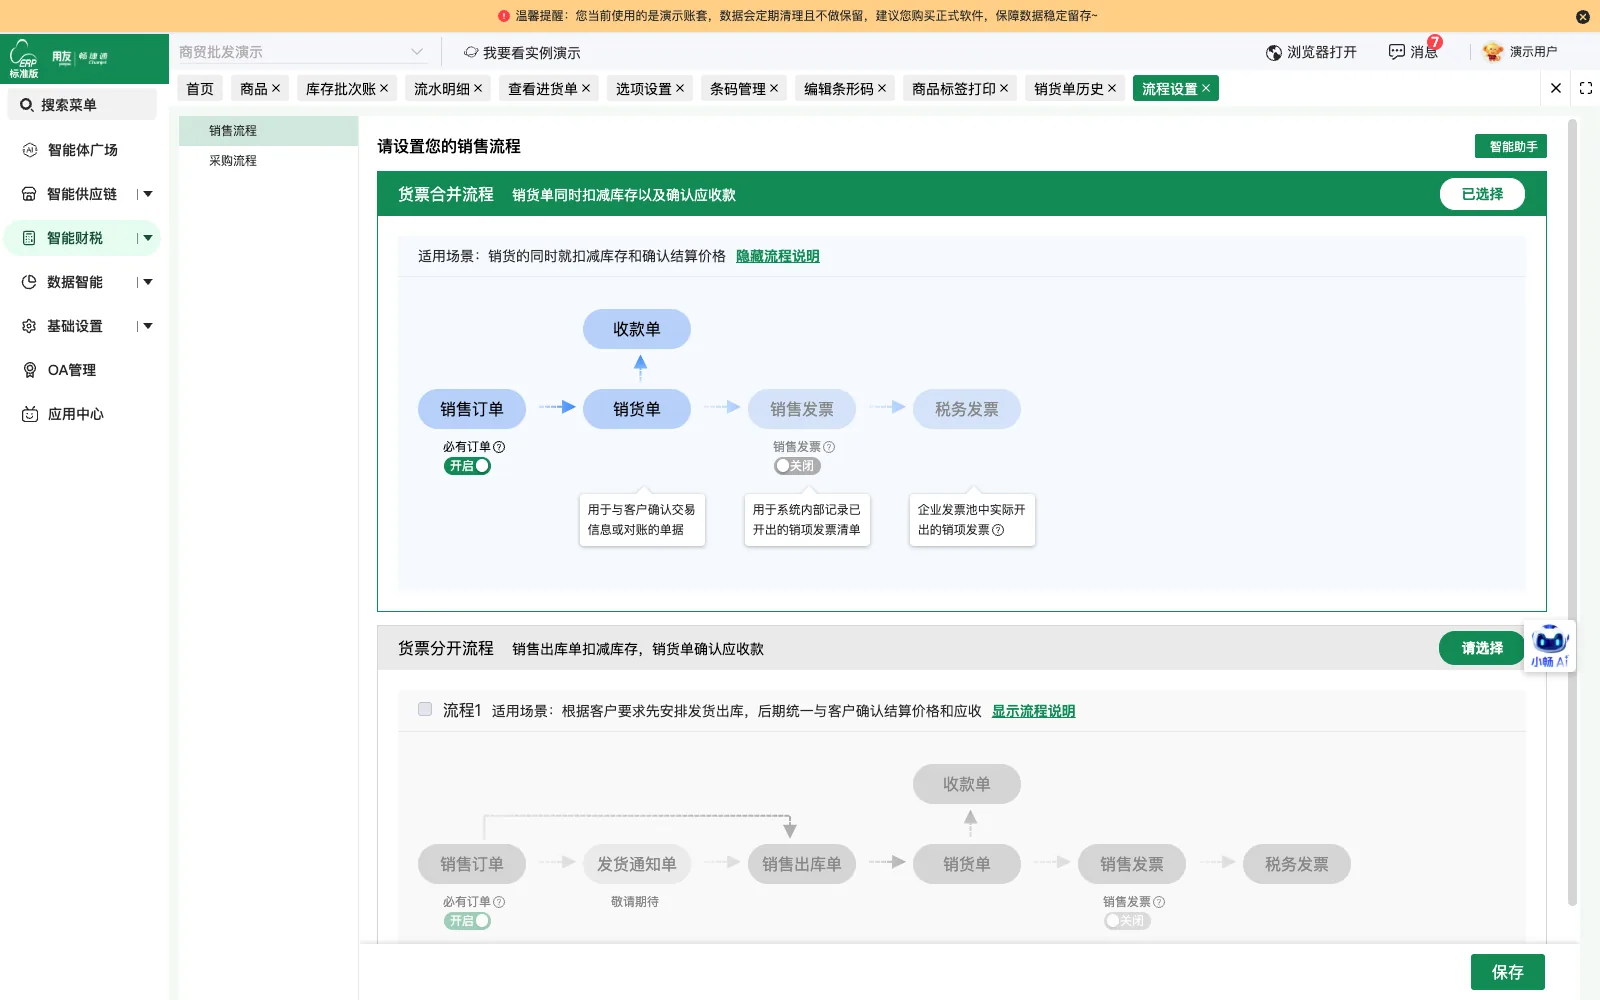
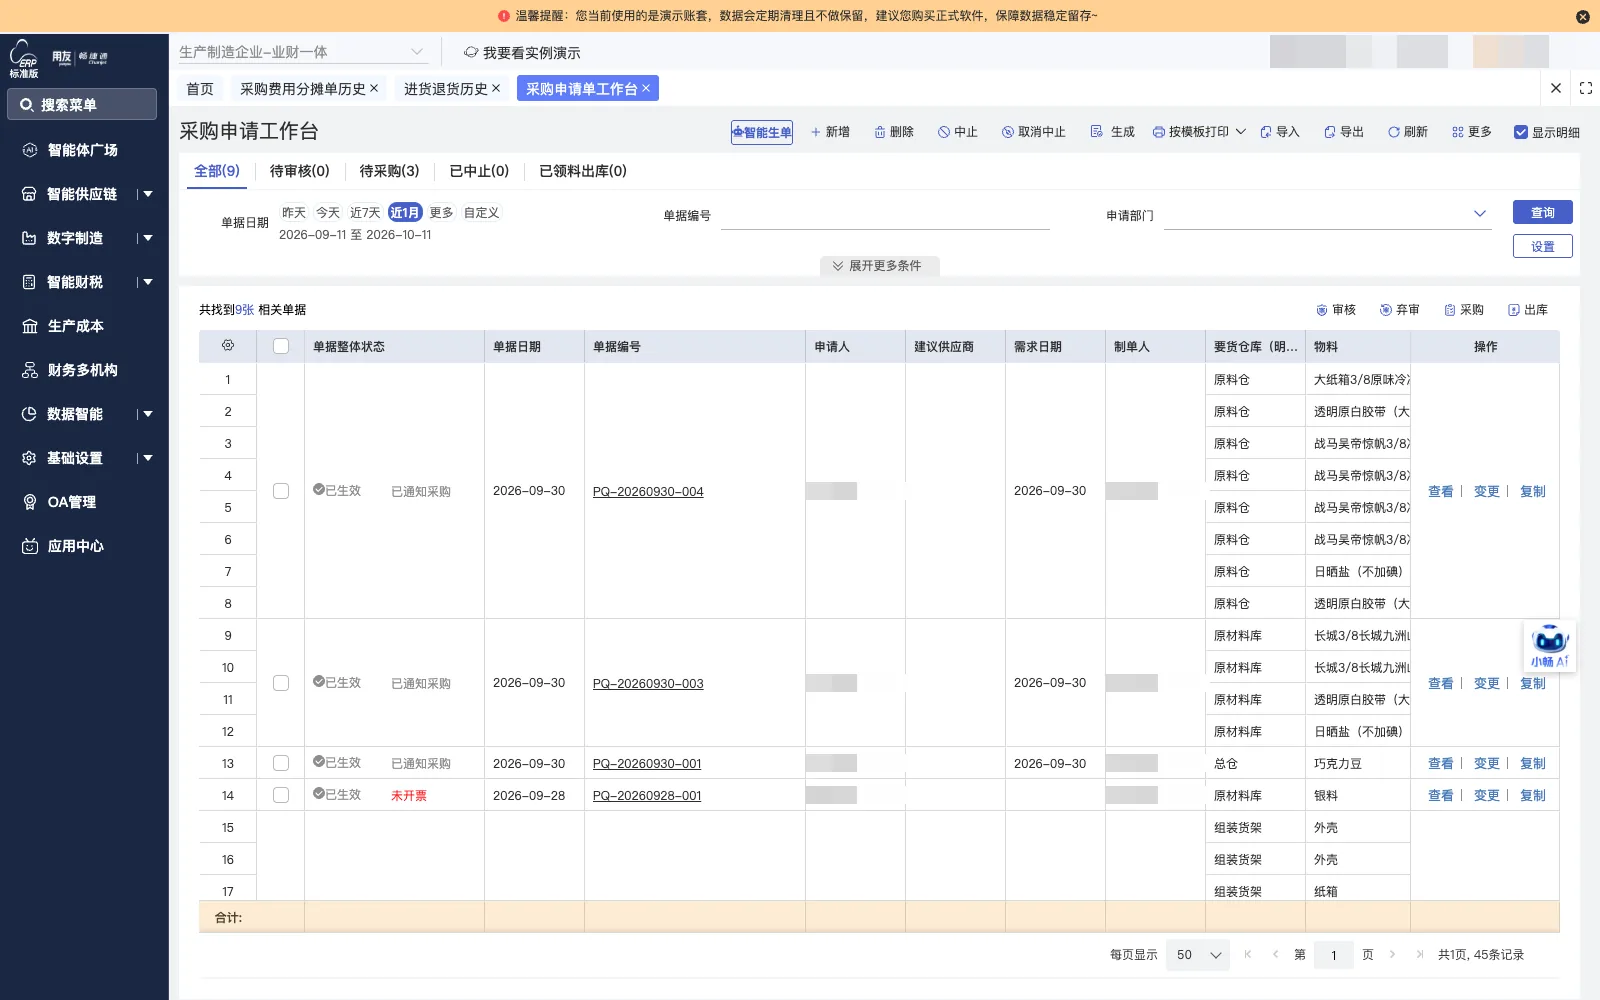
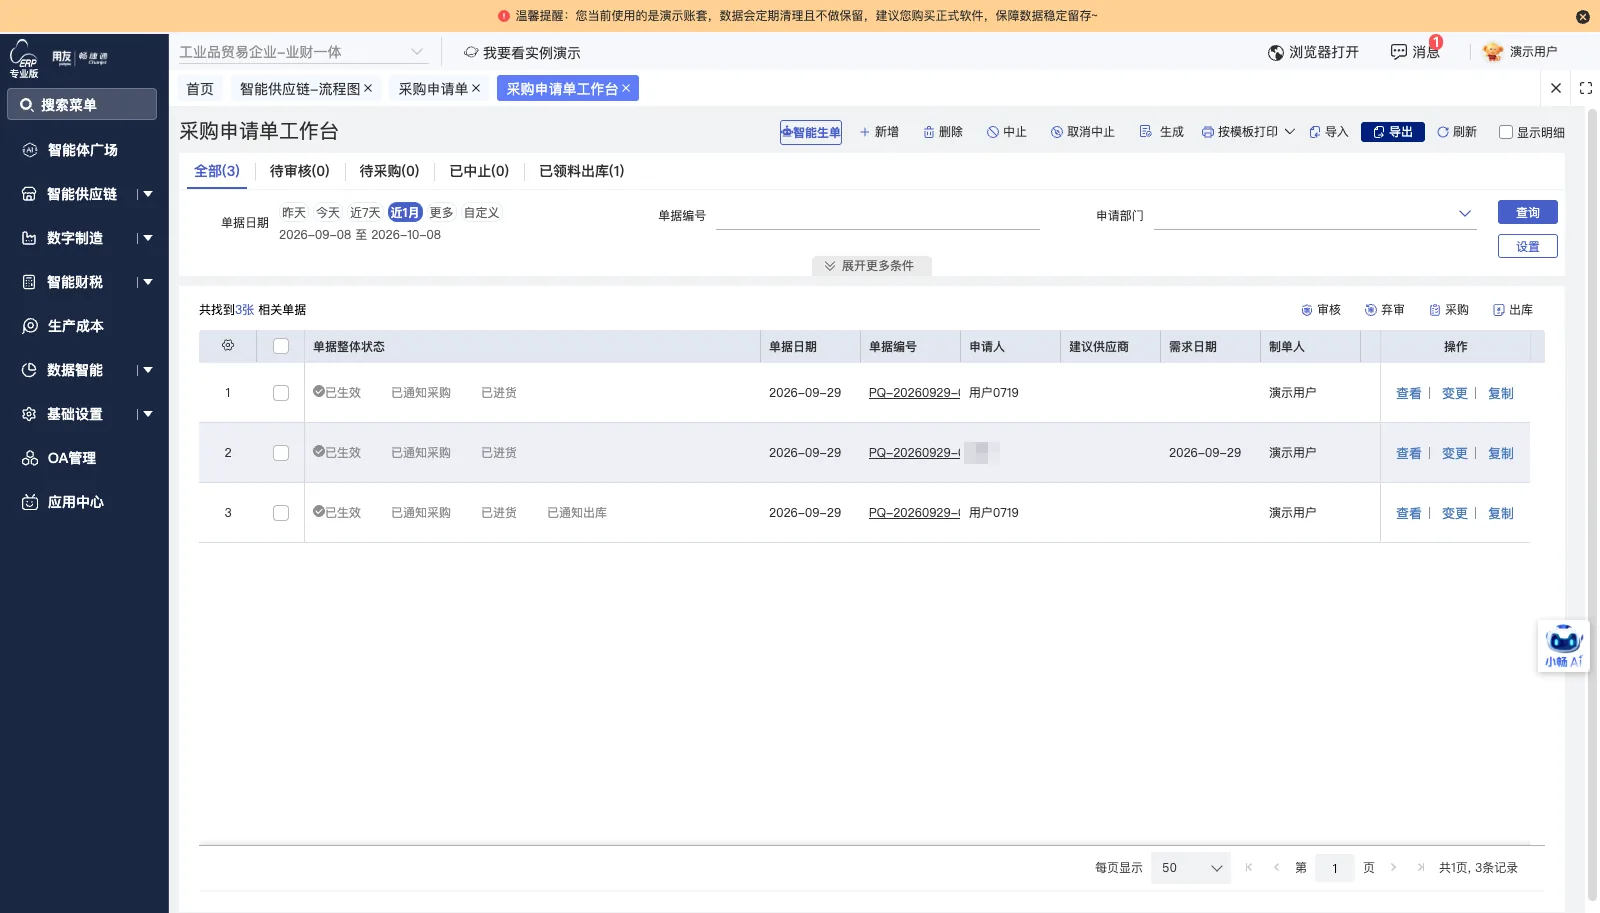
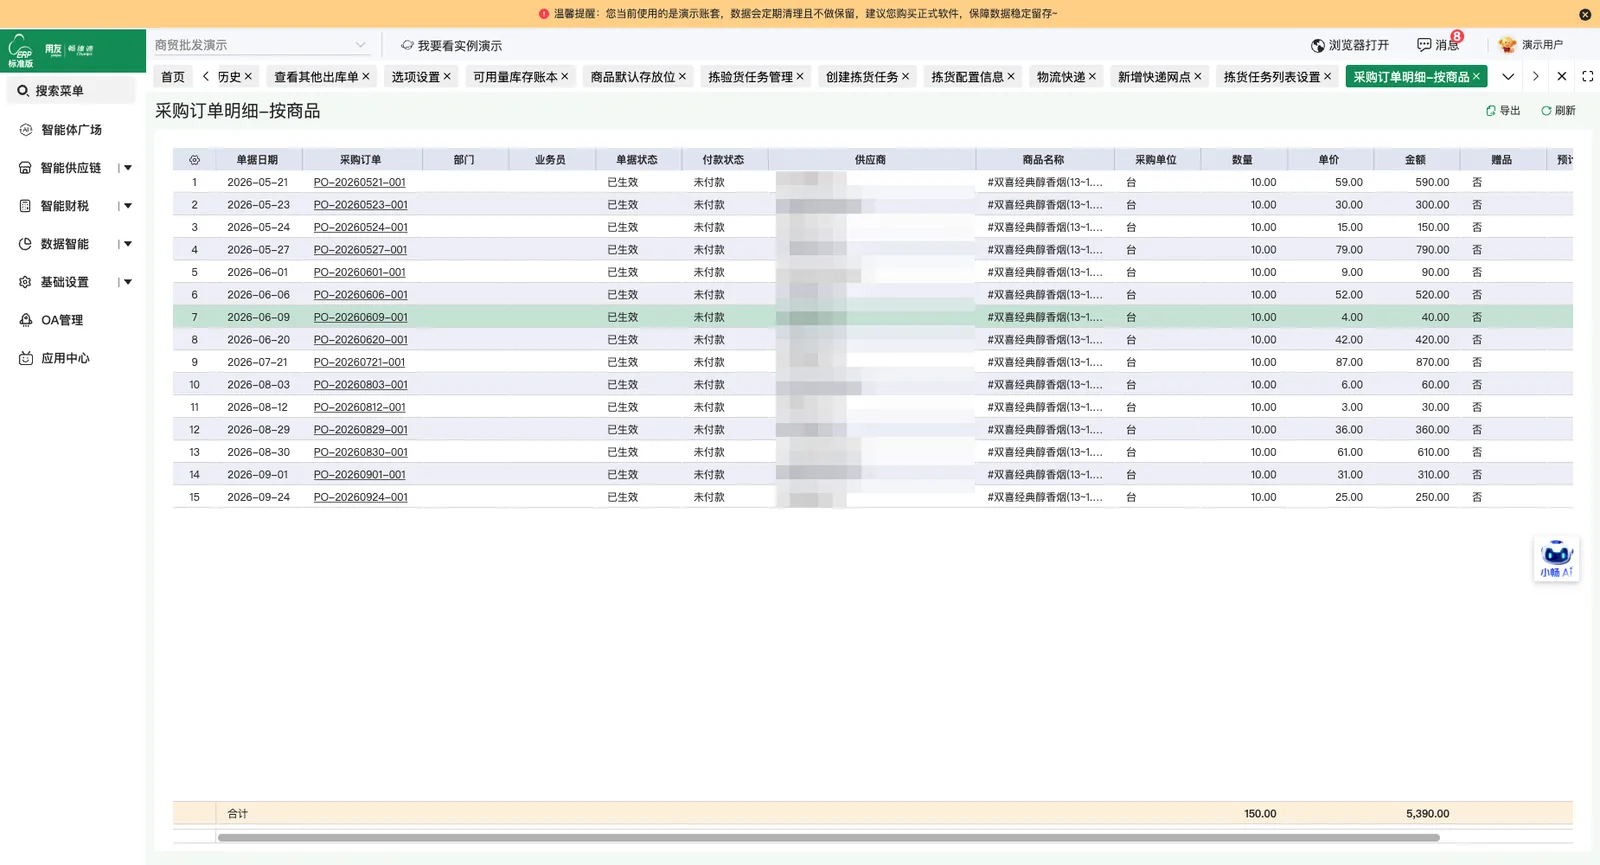
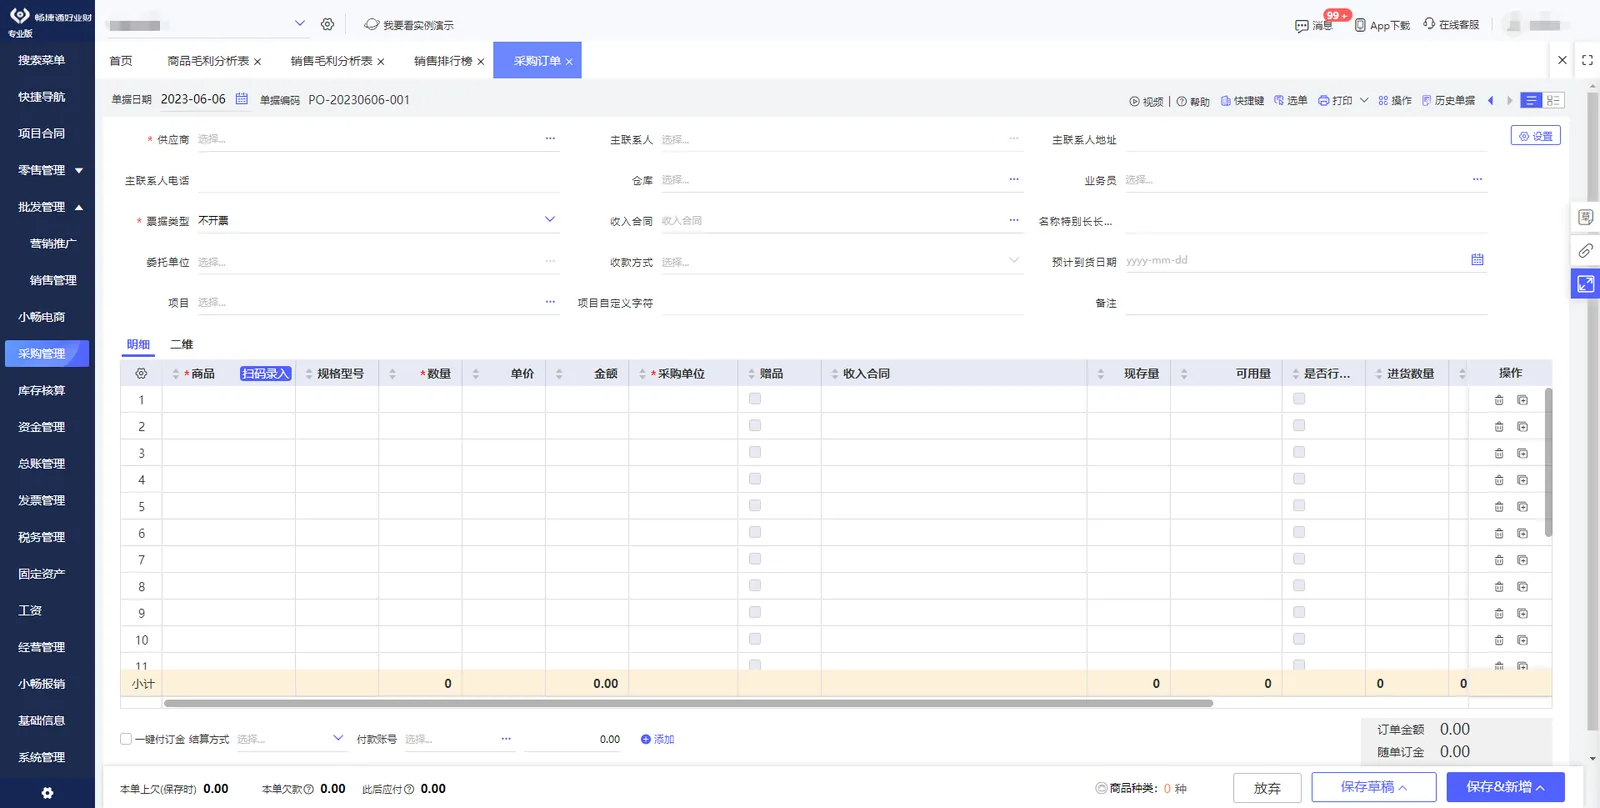
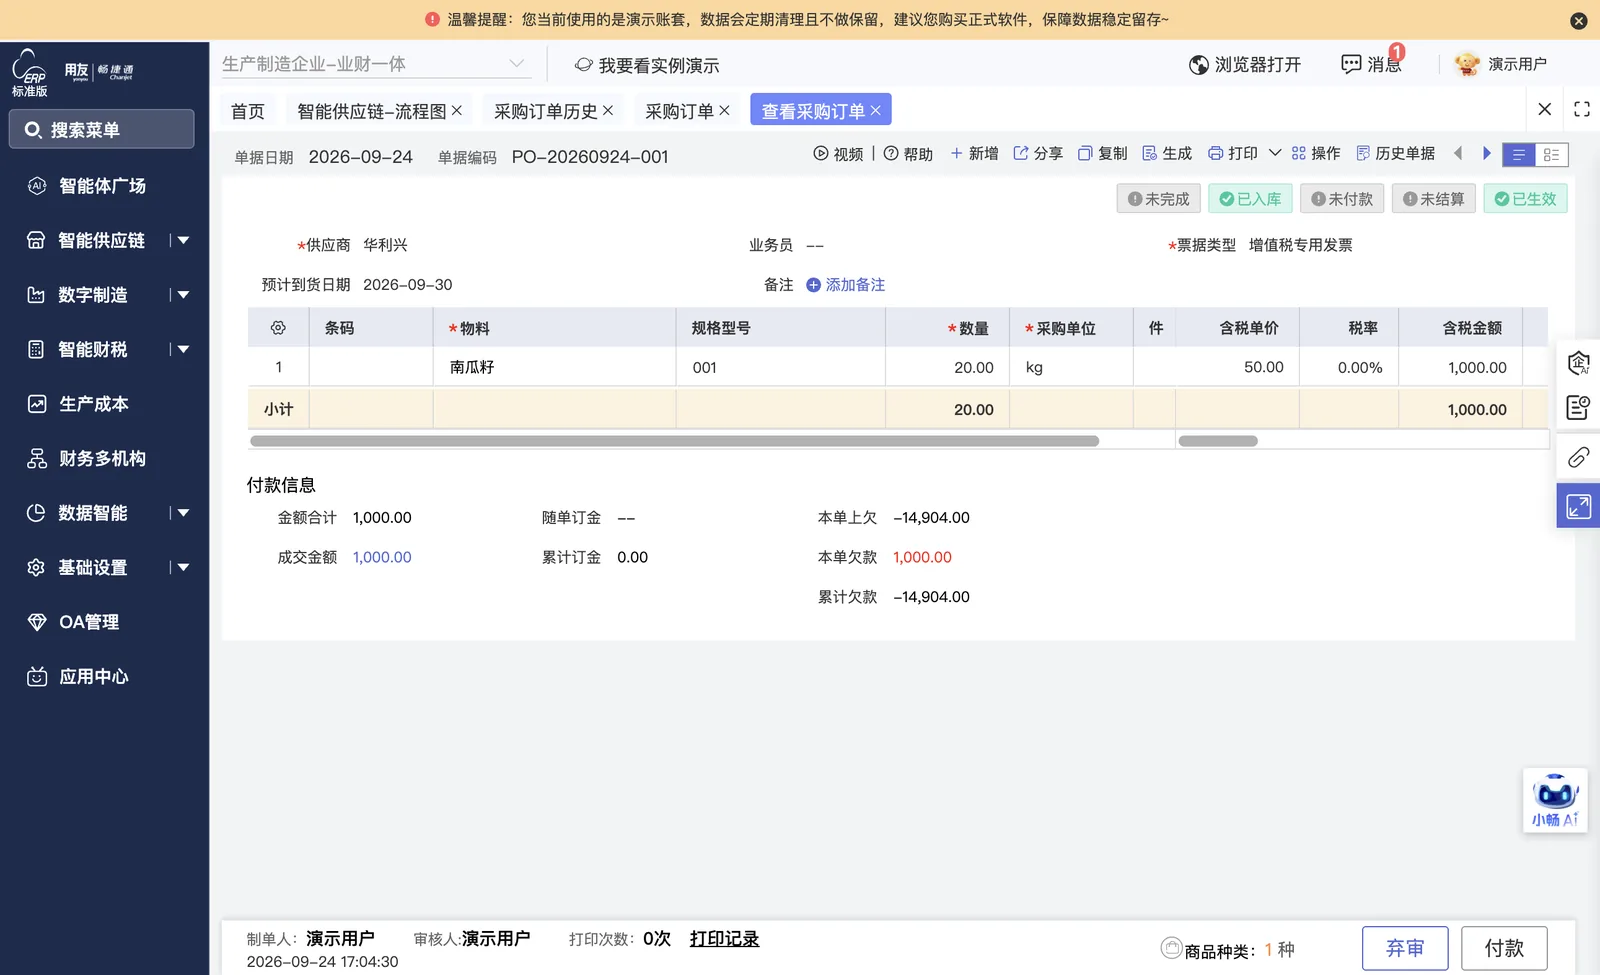
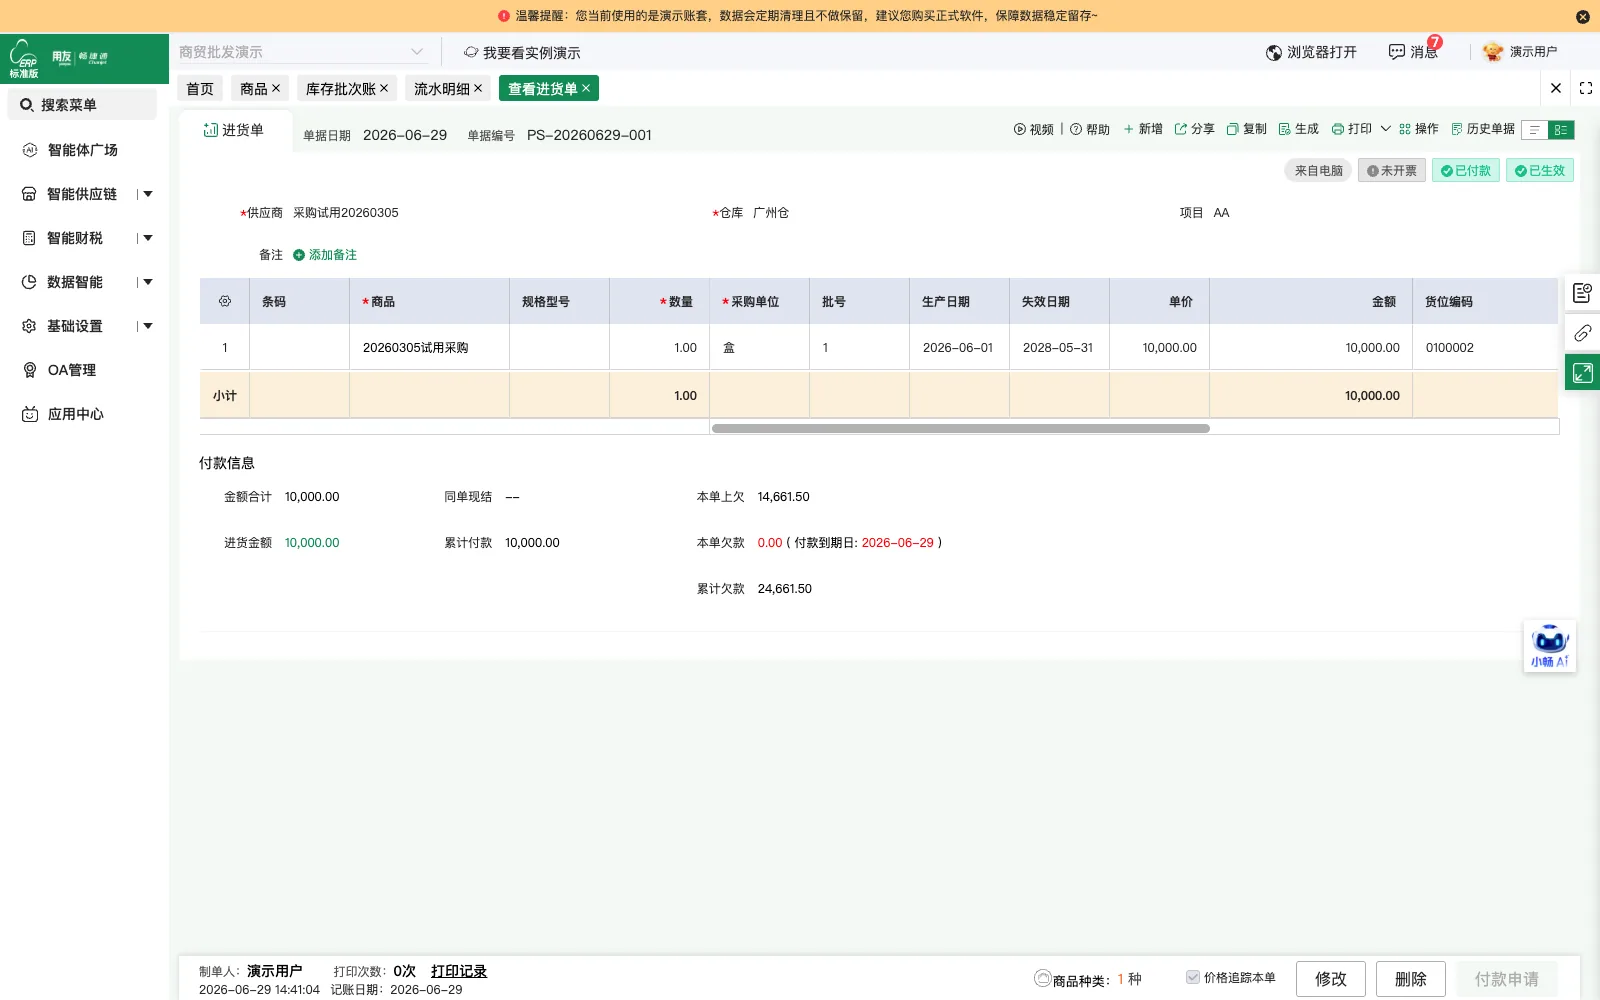
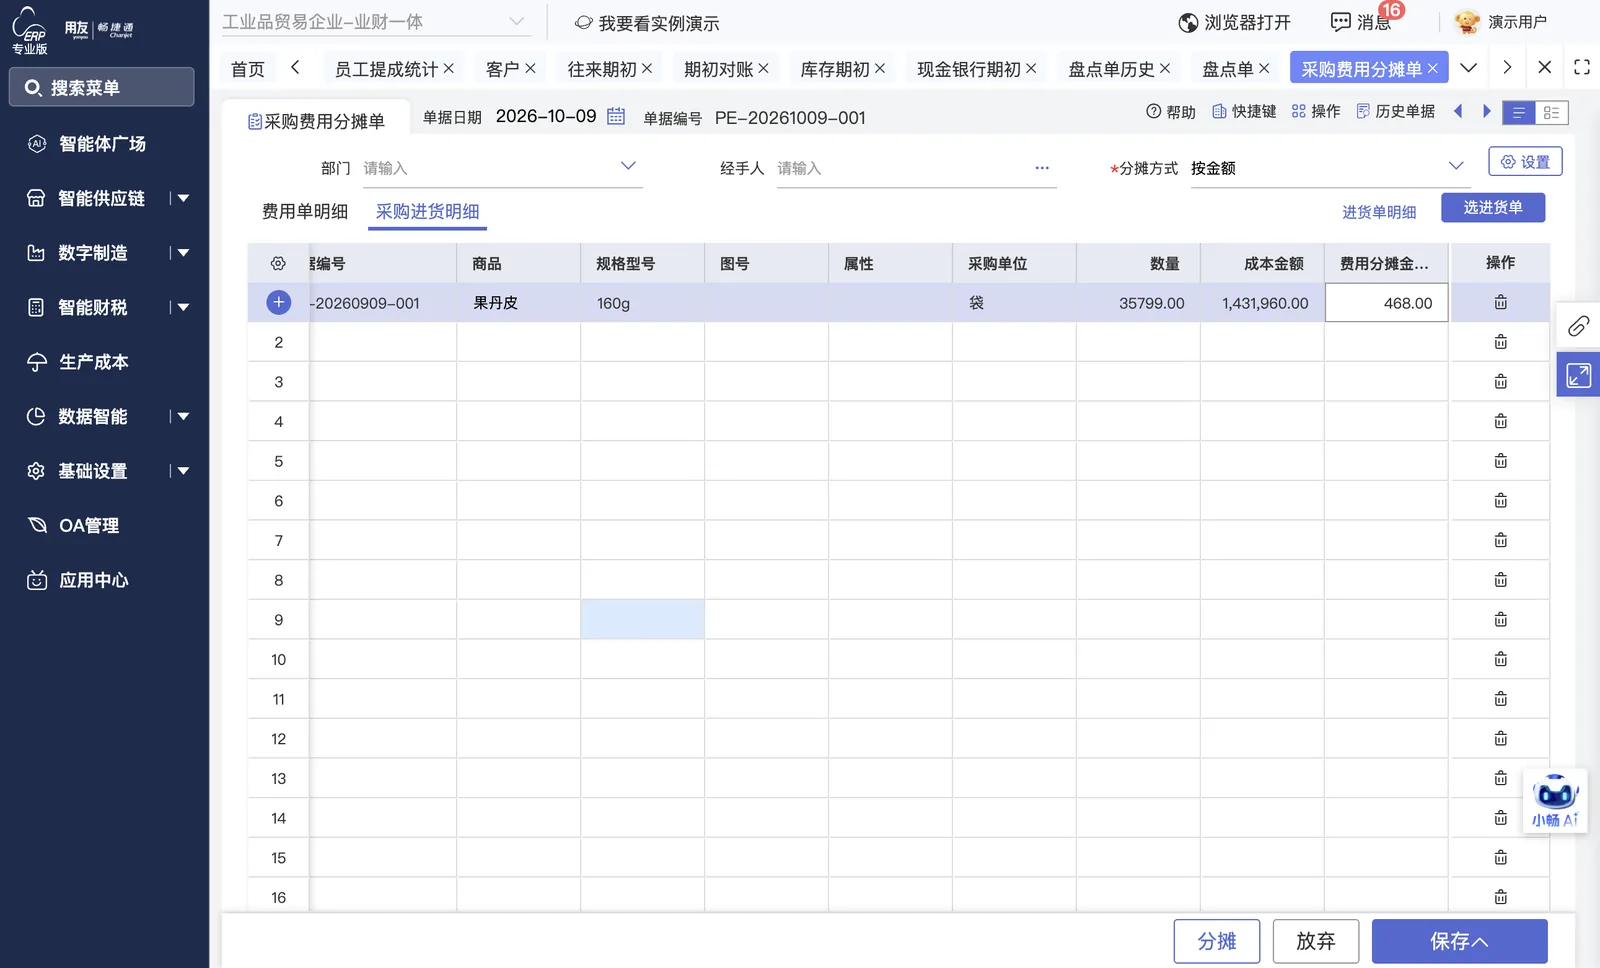
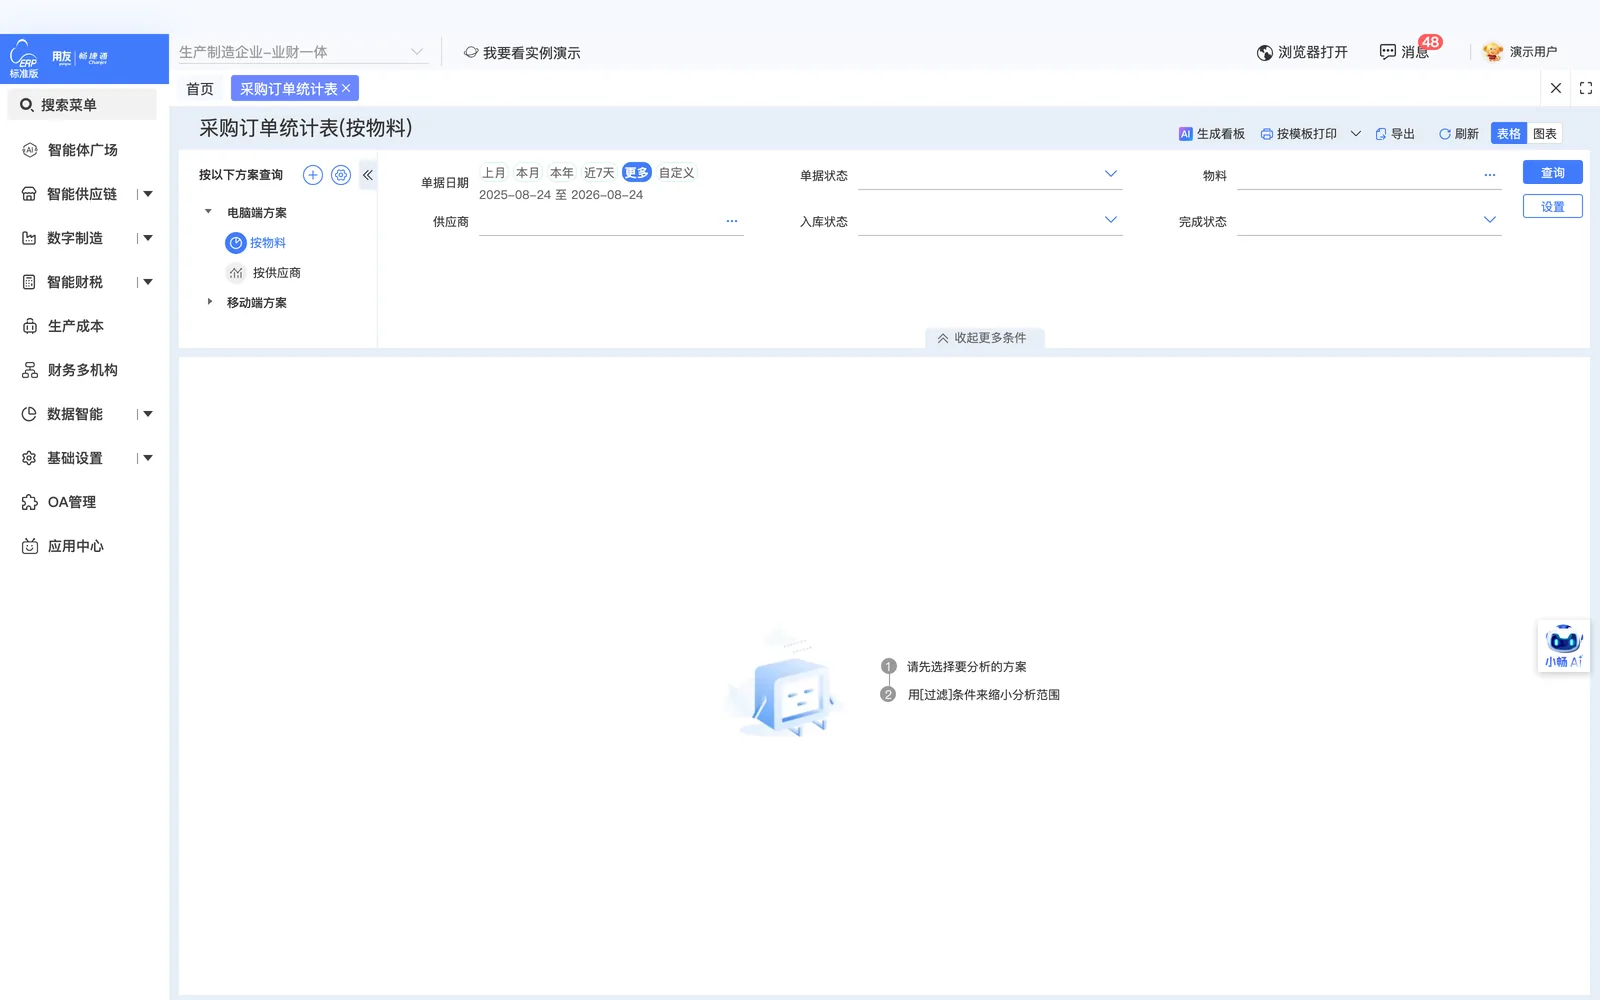
建立采购合同、采购订单到进货单的完整流程,支持分阶段付款管理,并自动生成应付账款。
-
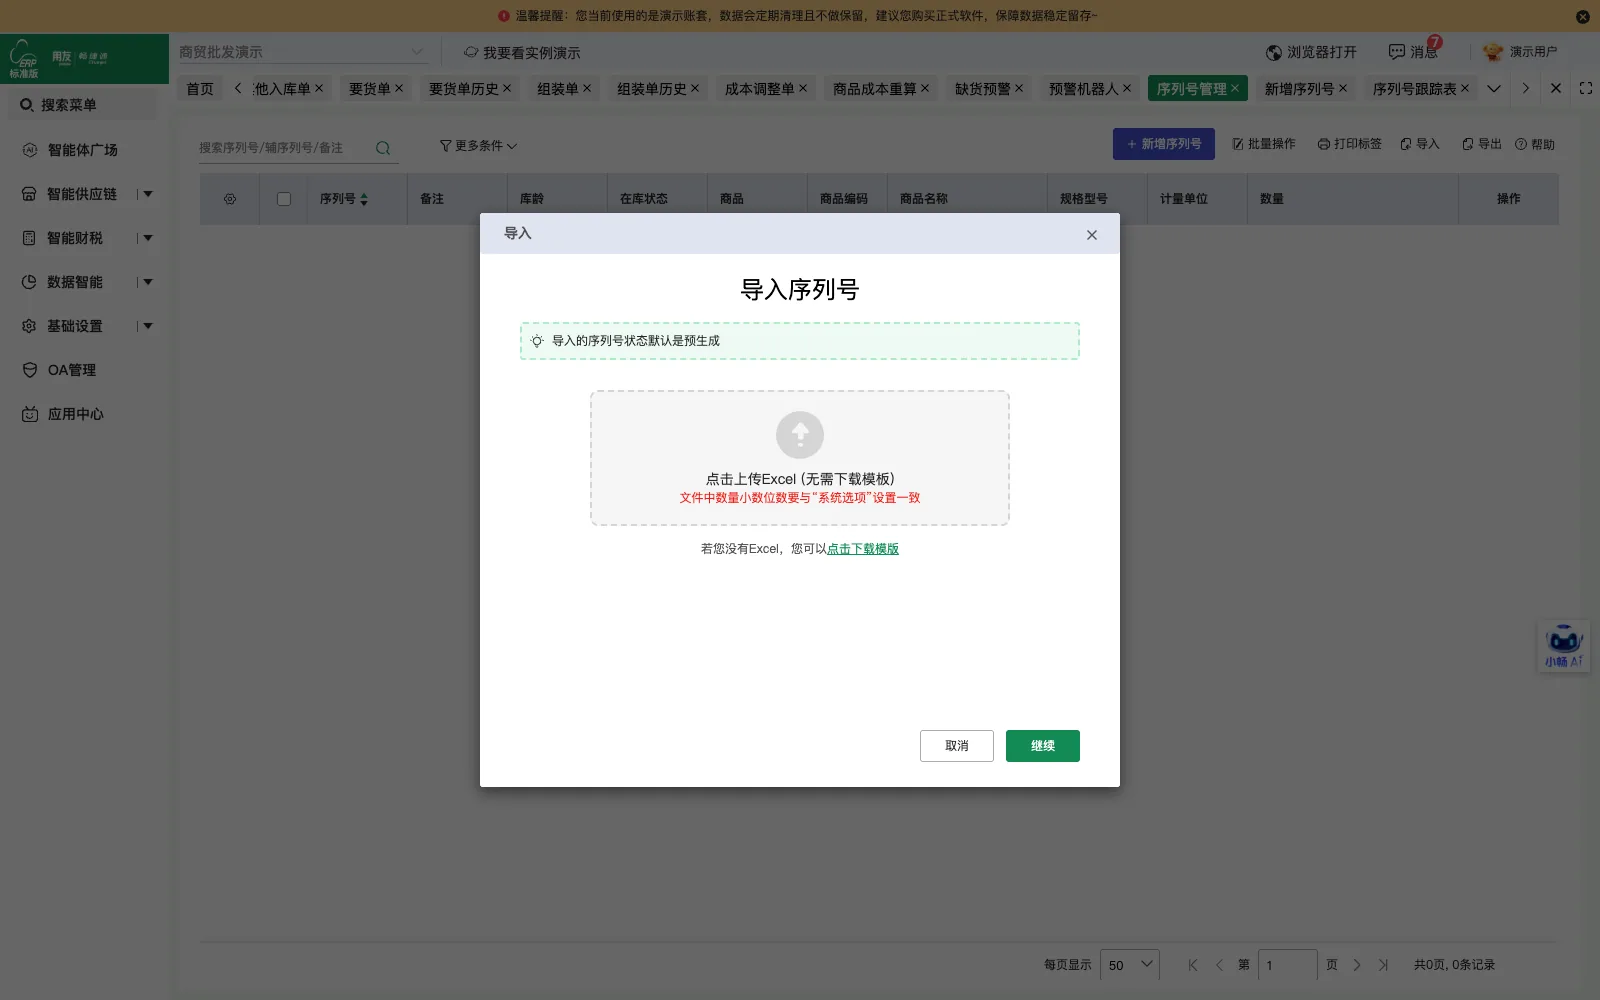
库存与成本核算
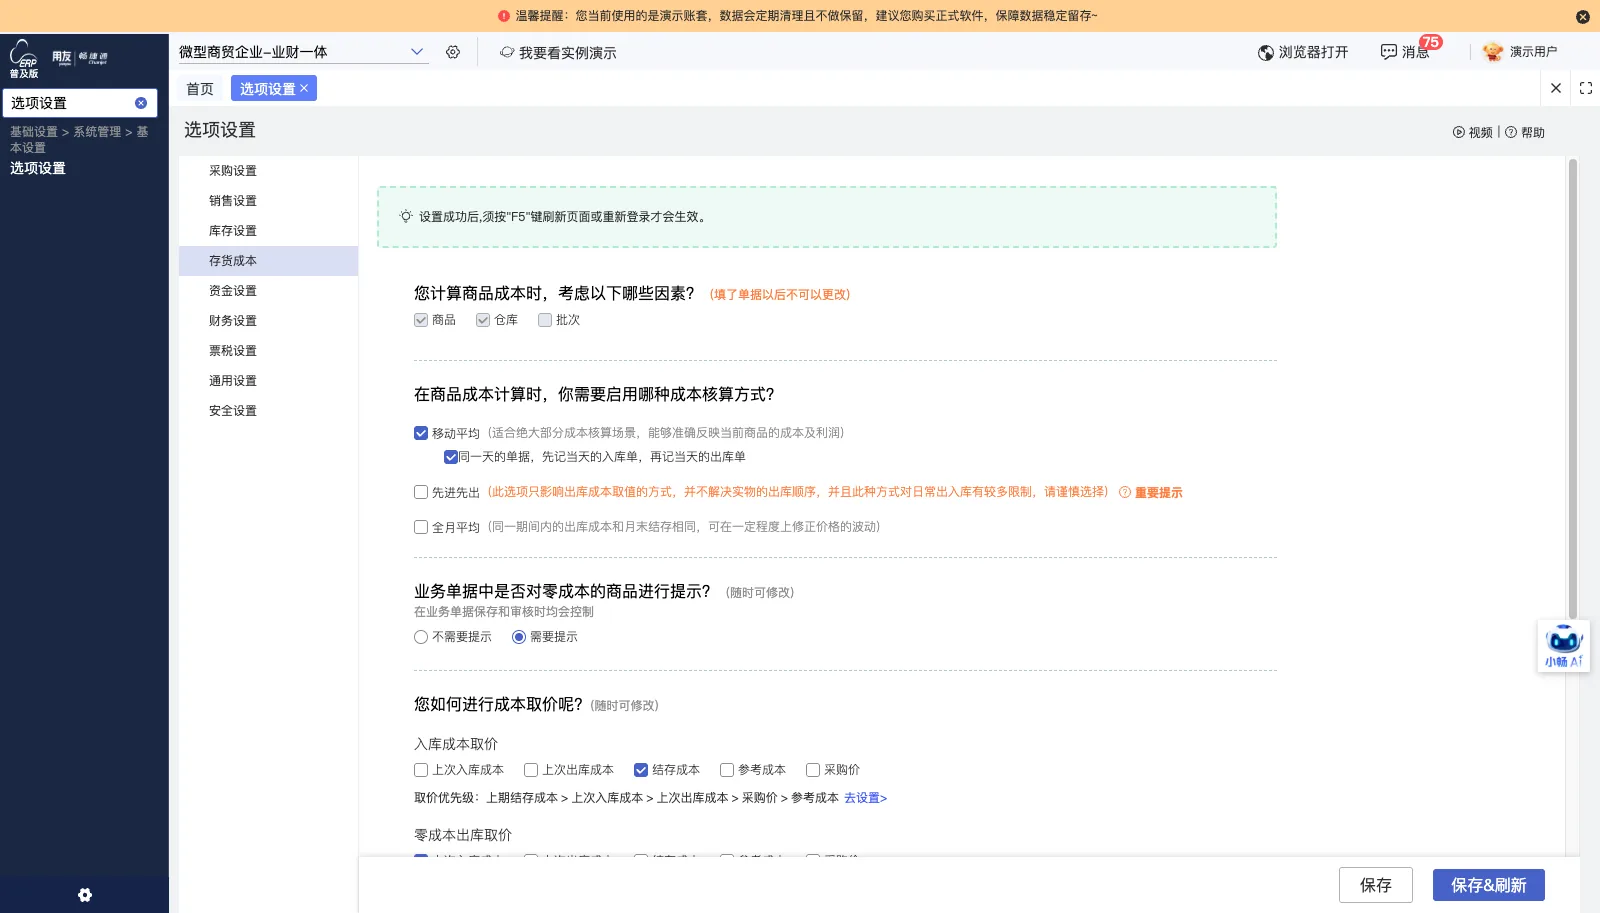
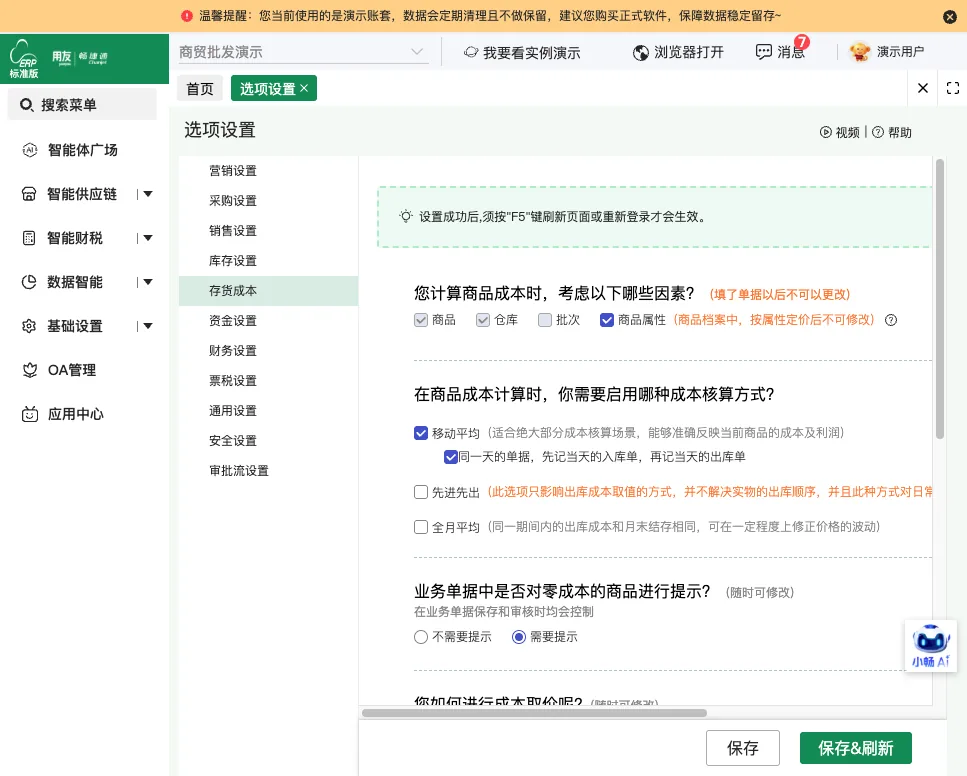
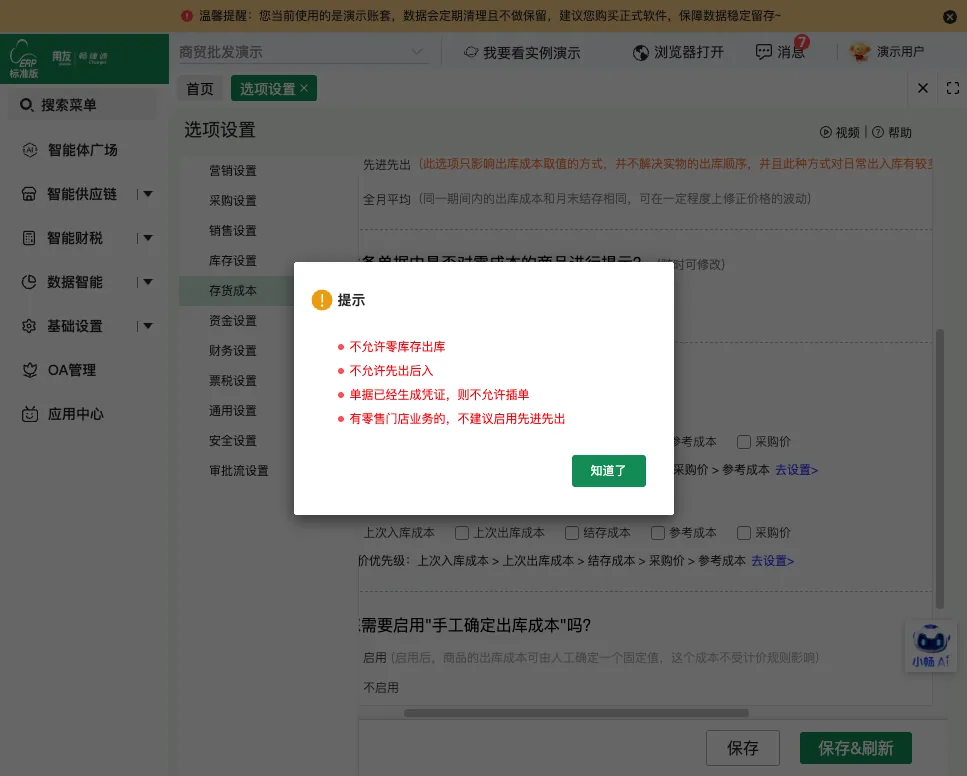
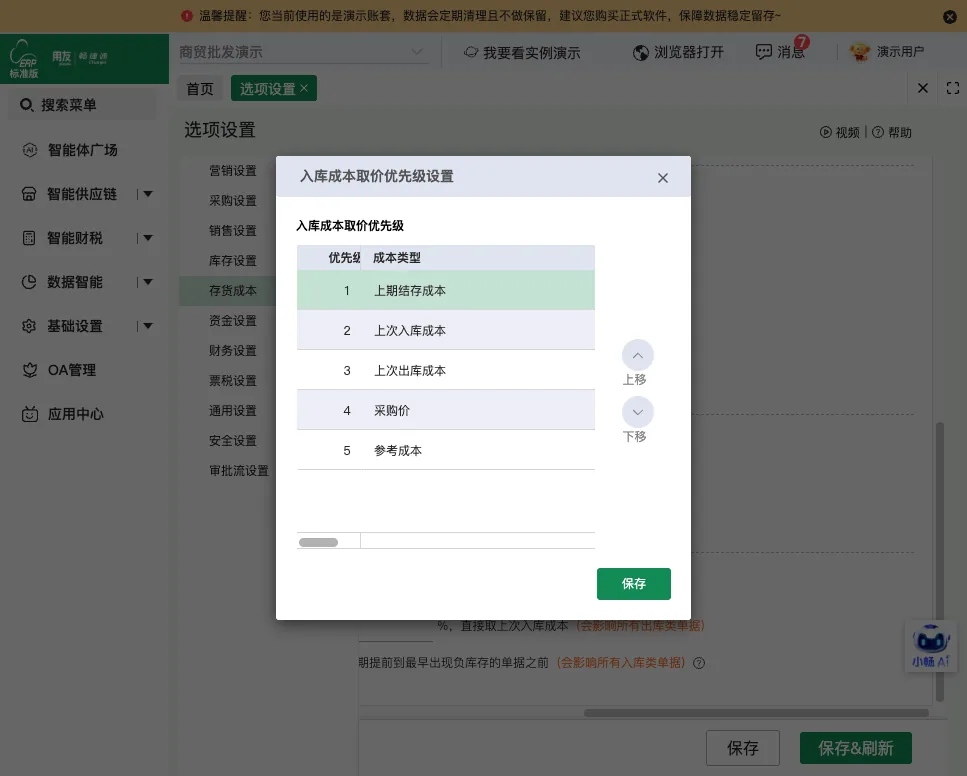
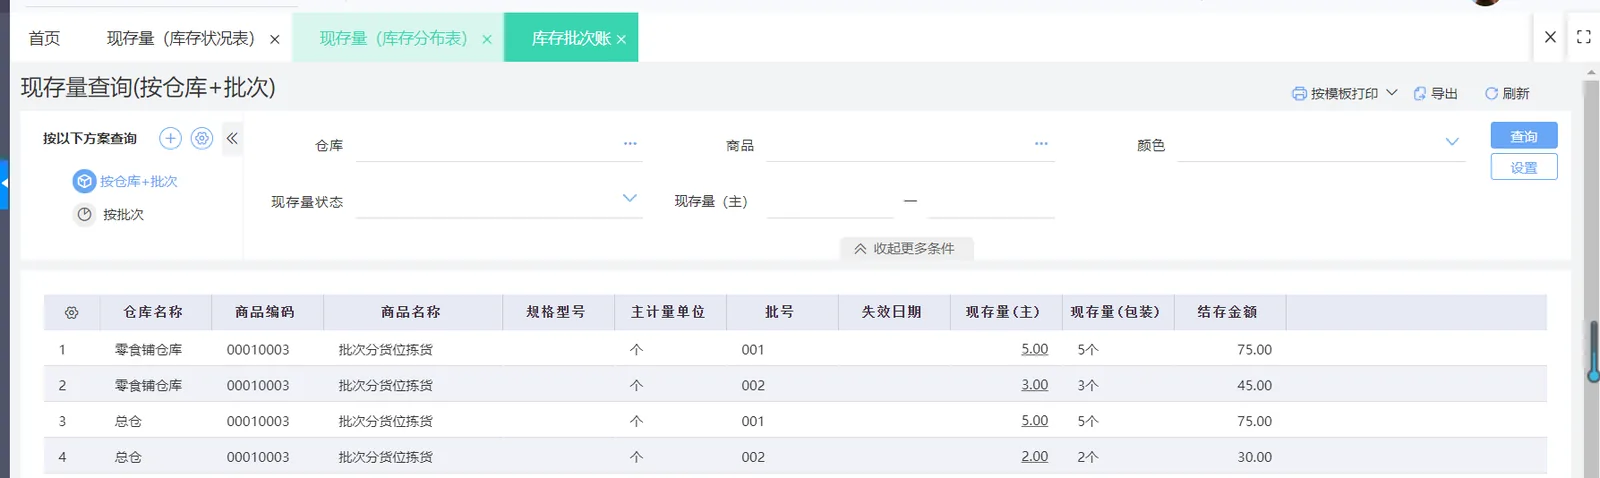
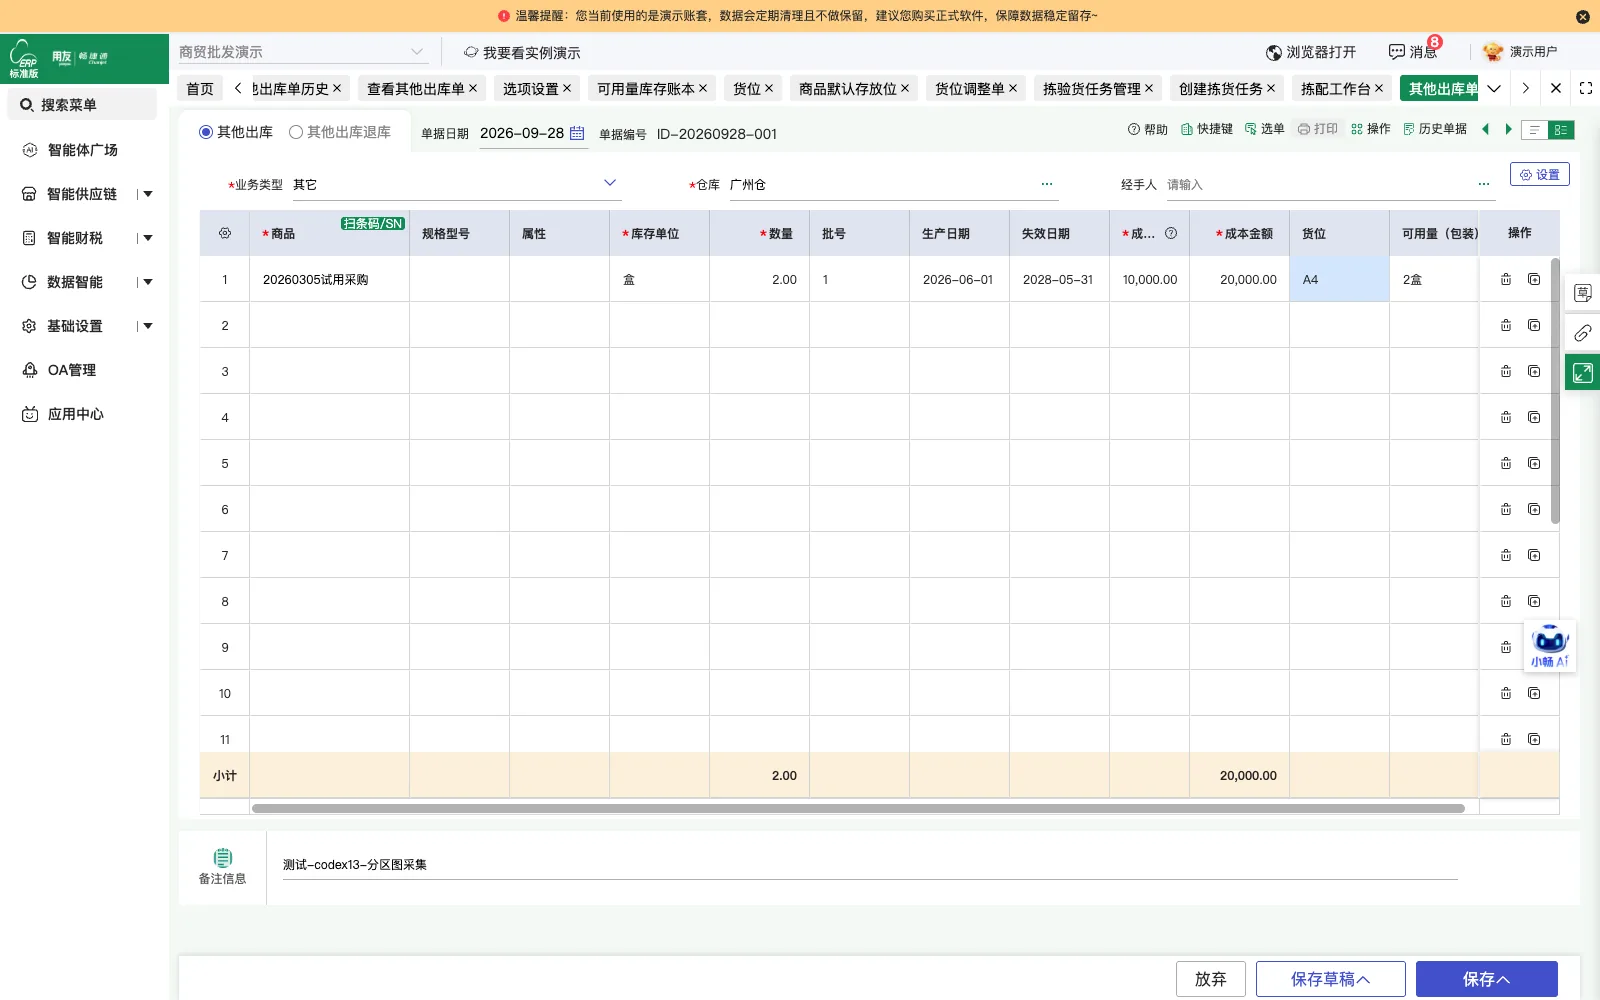
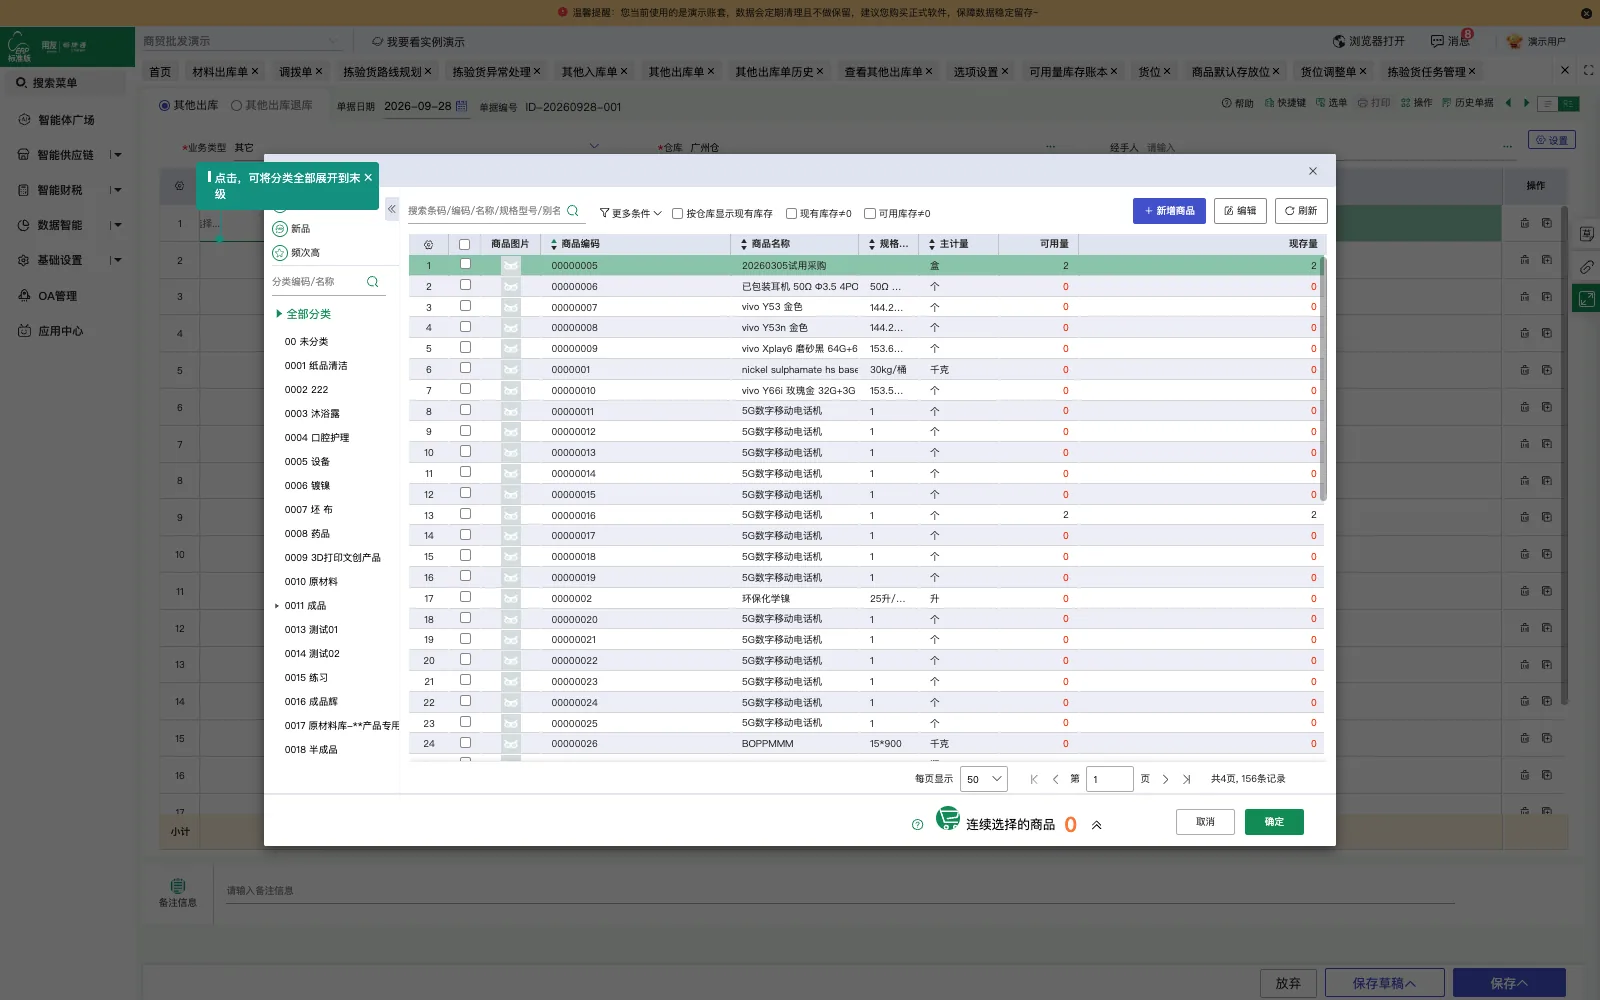
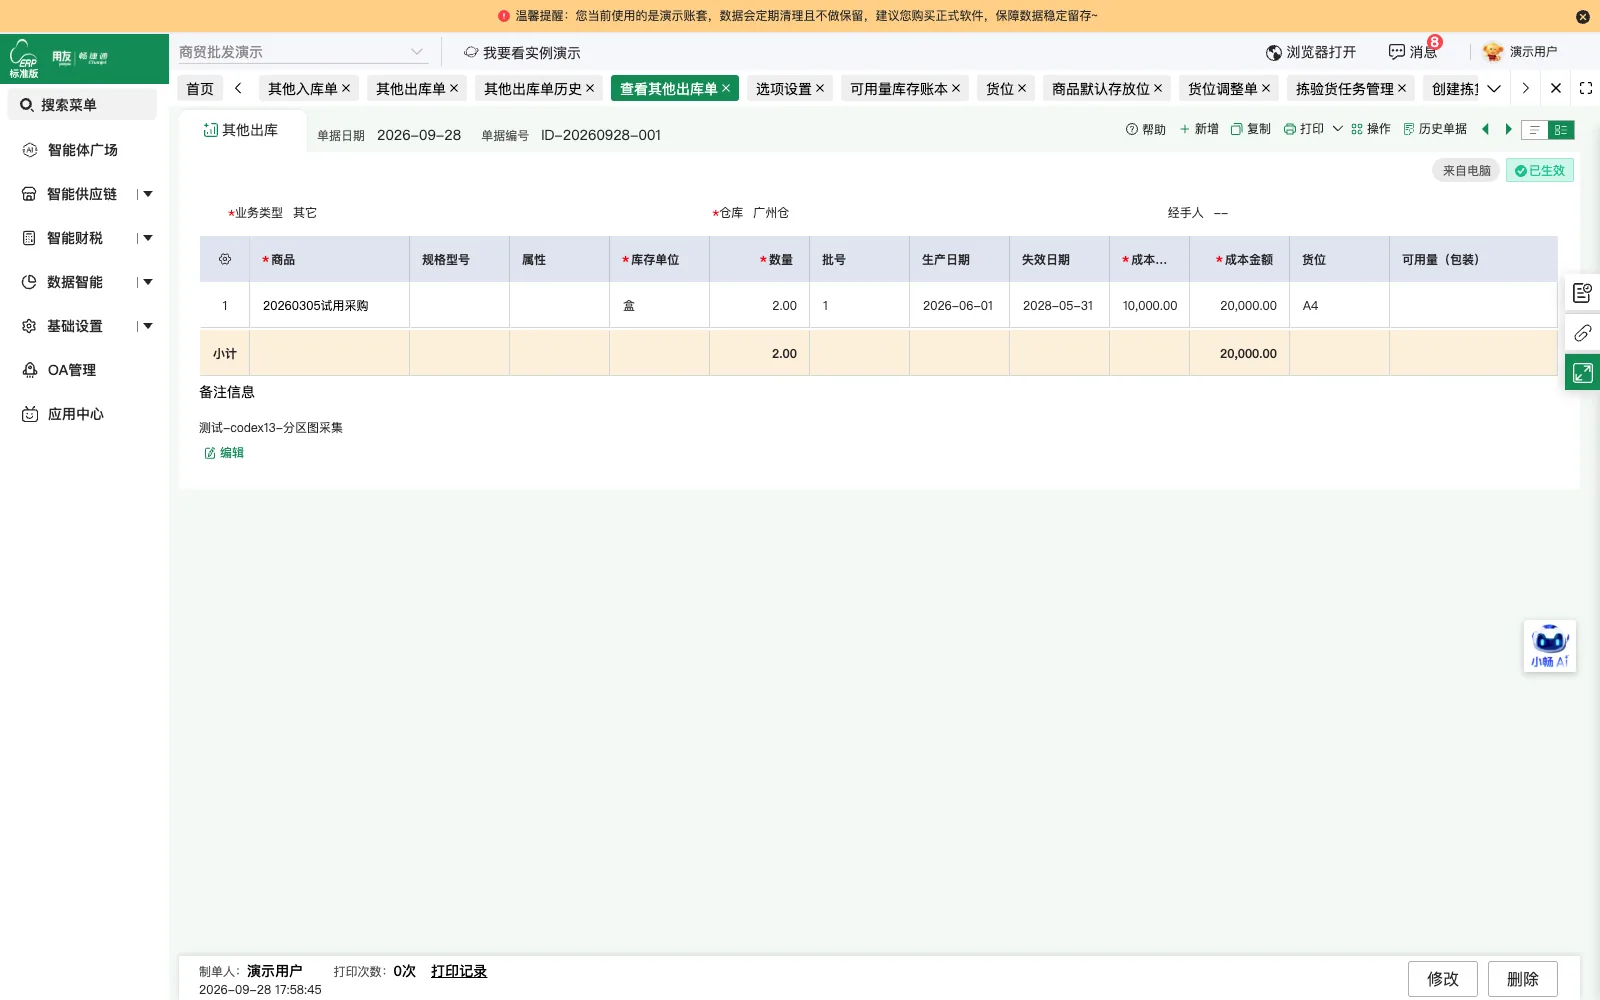
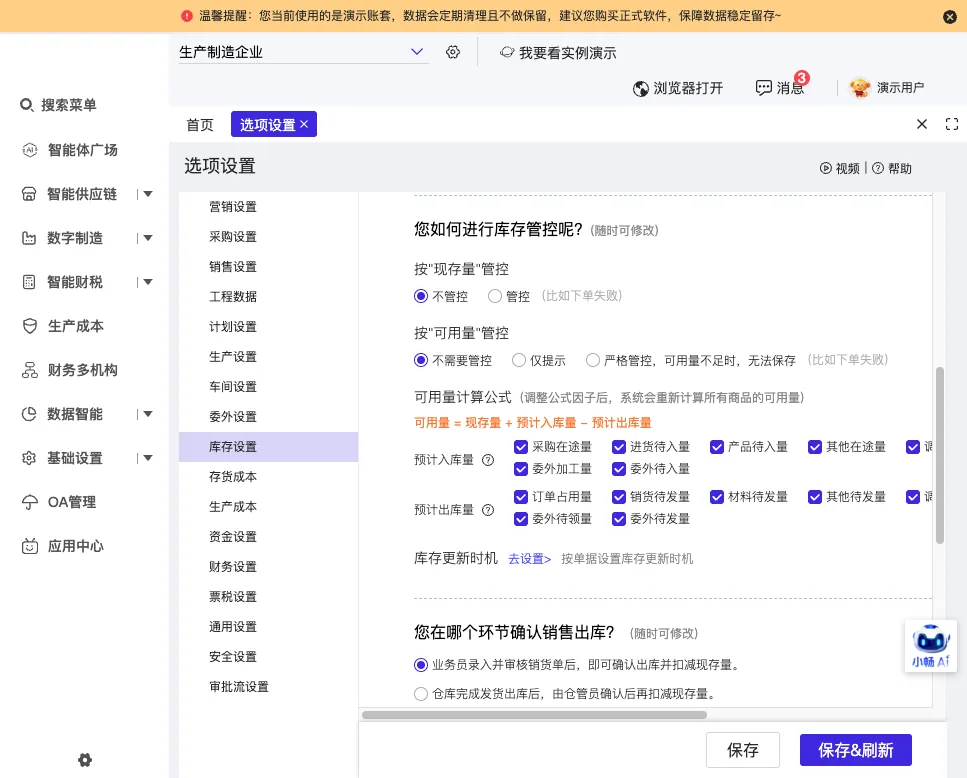
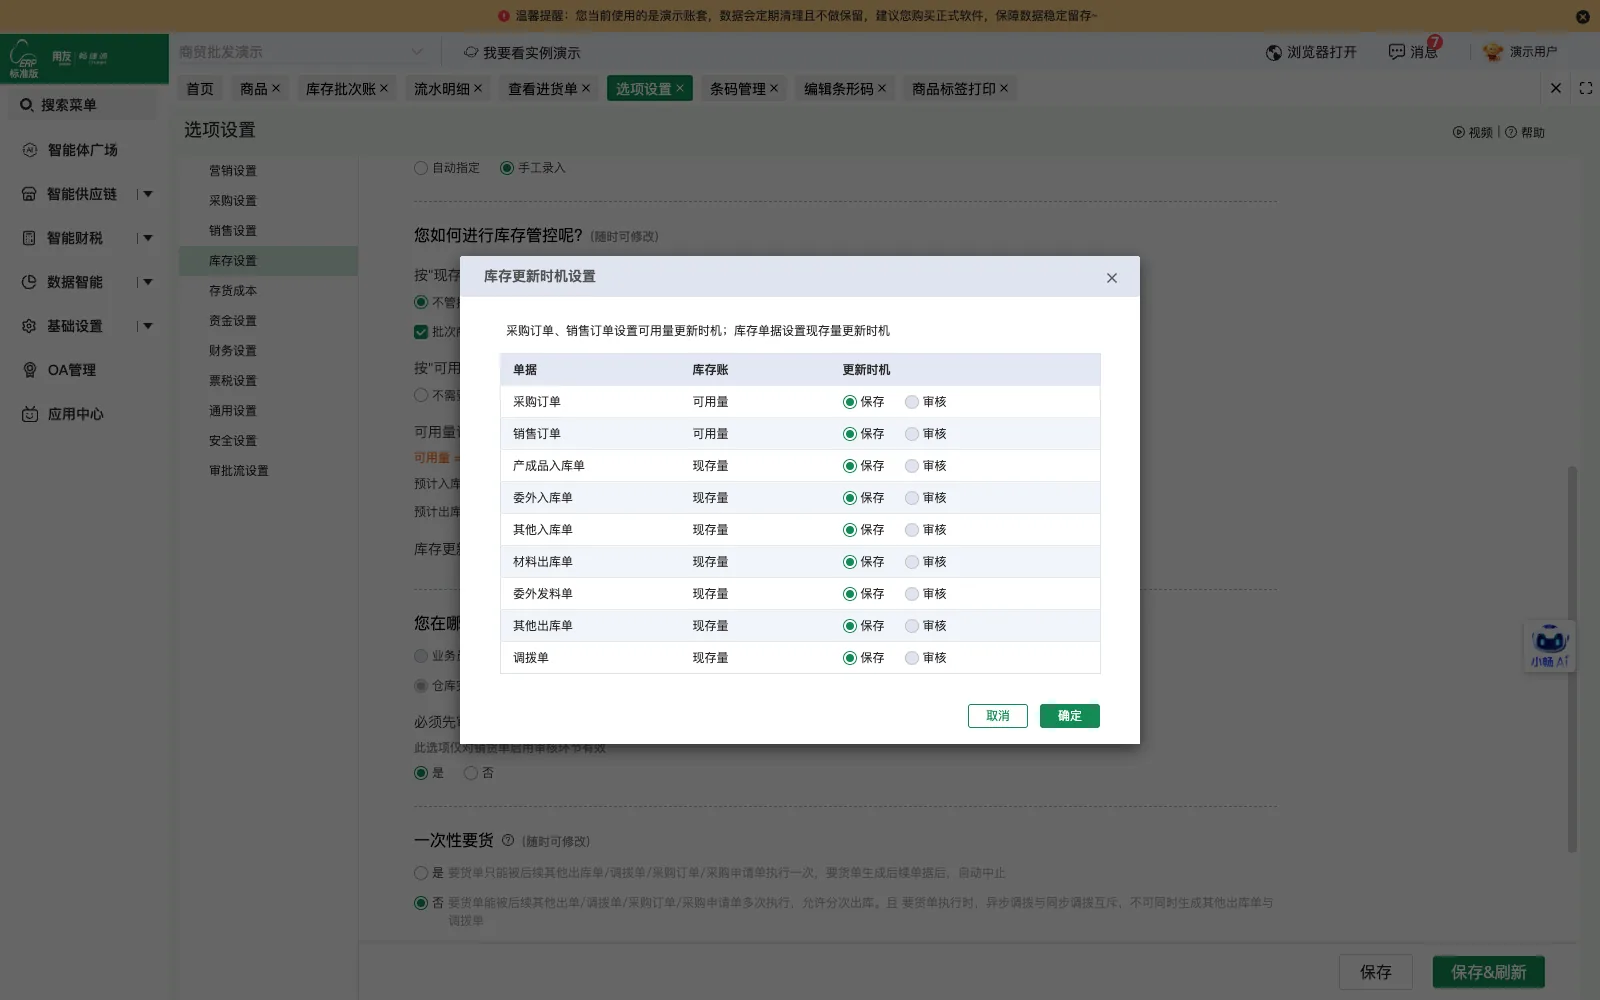
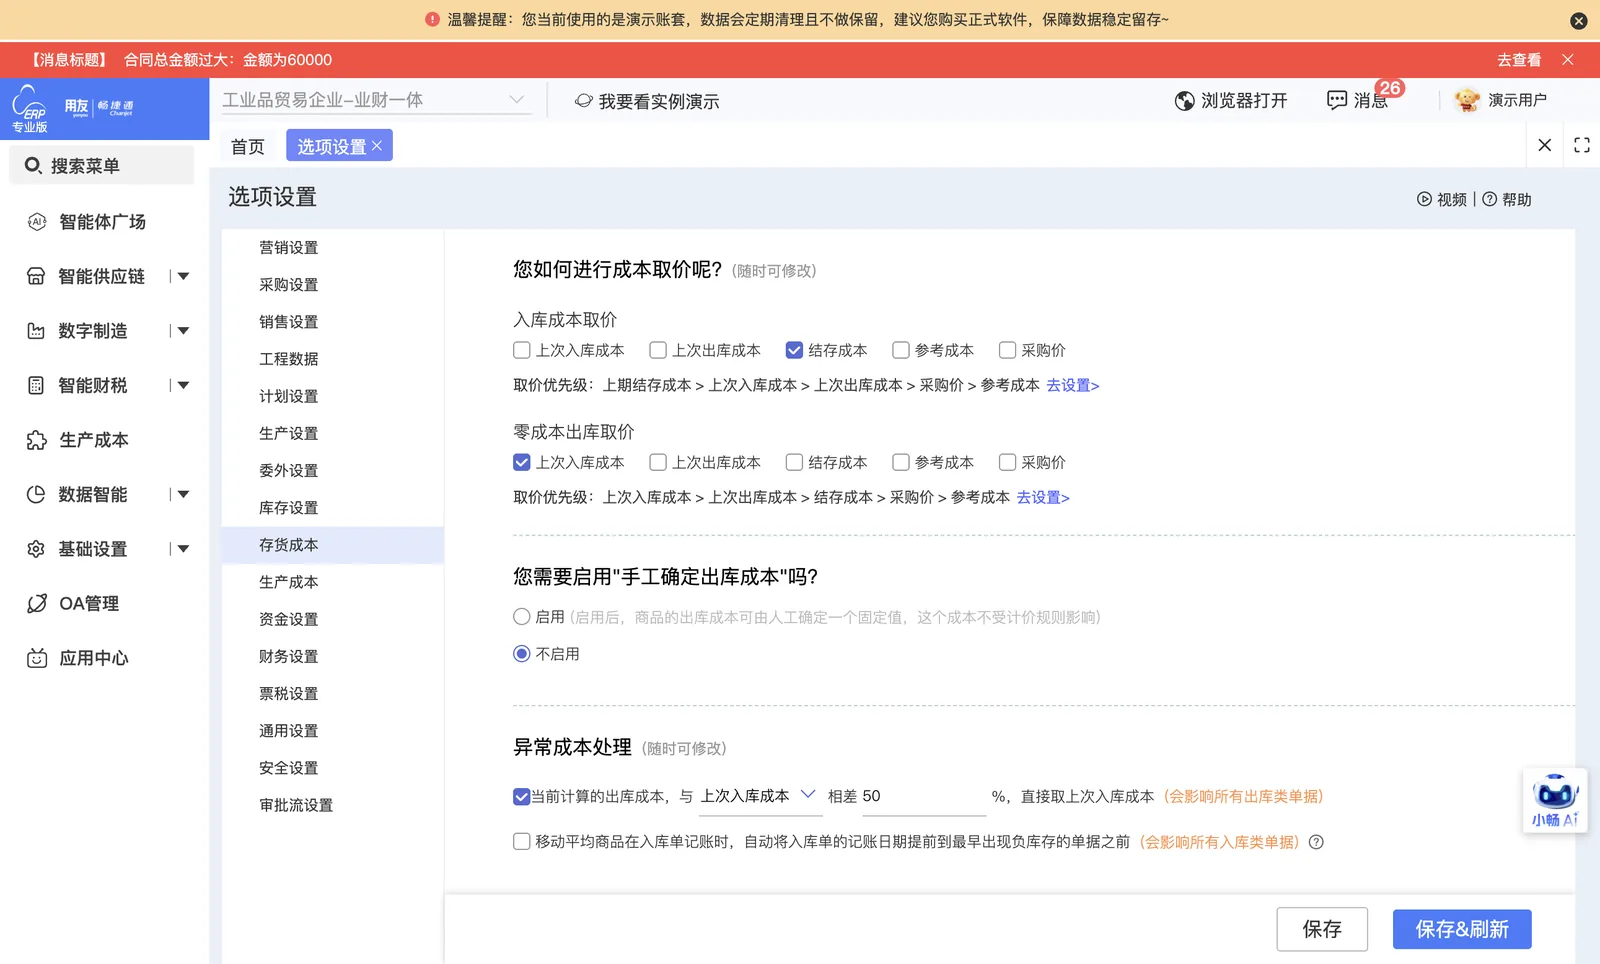
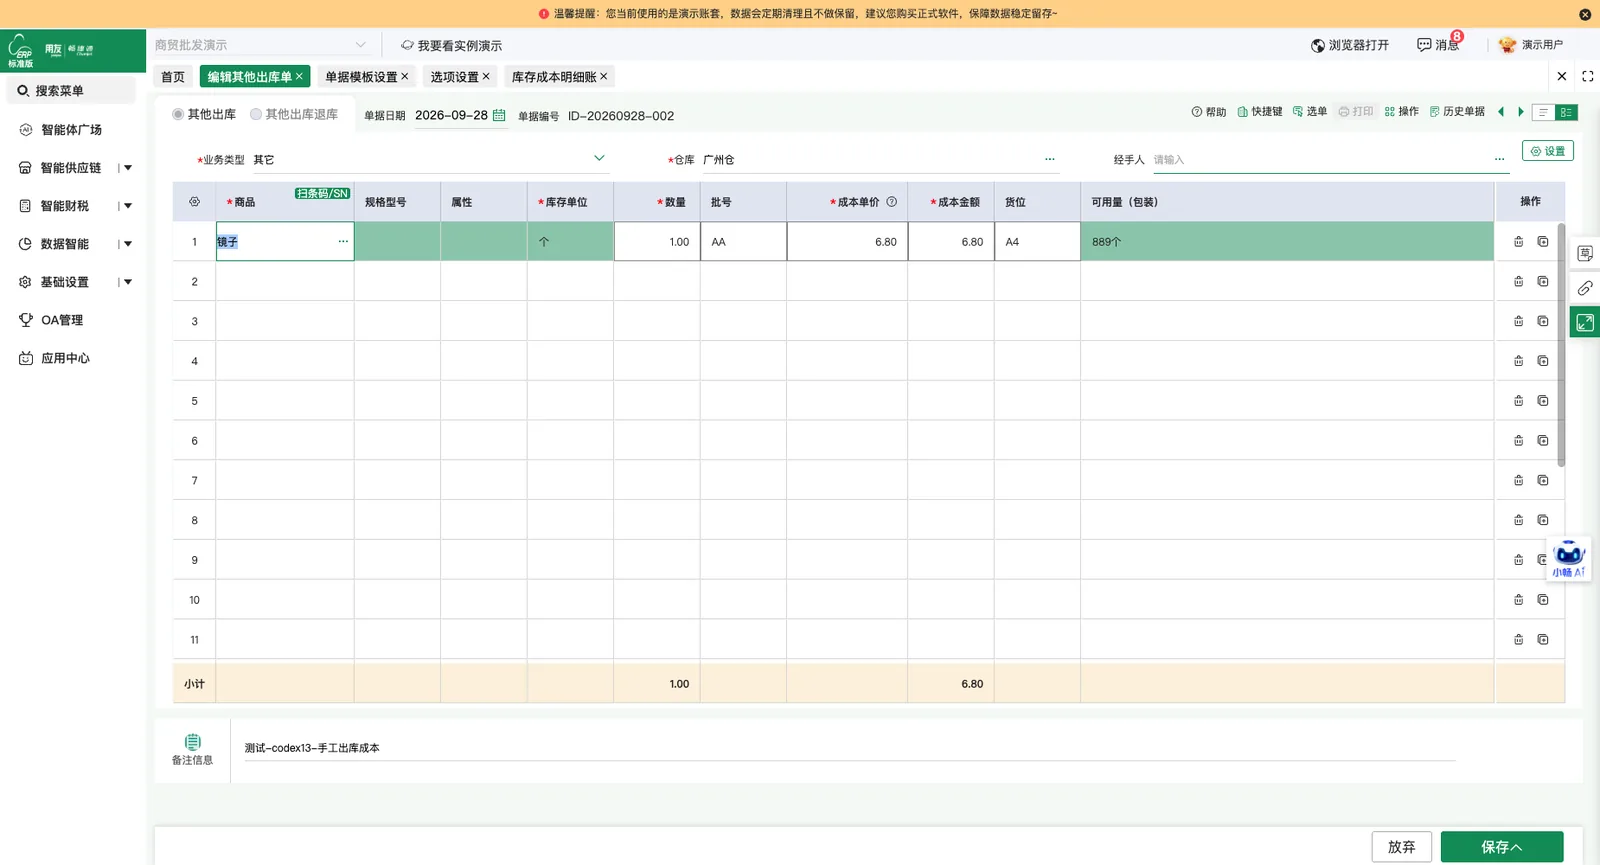
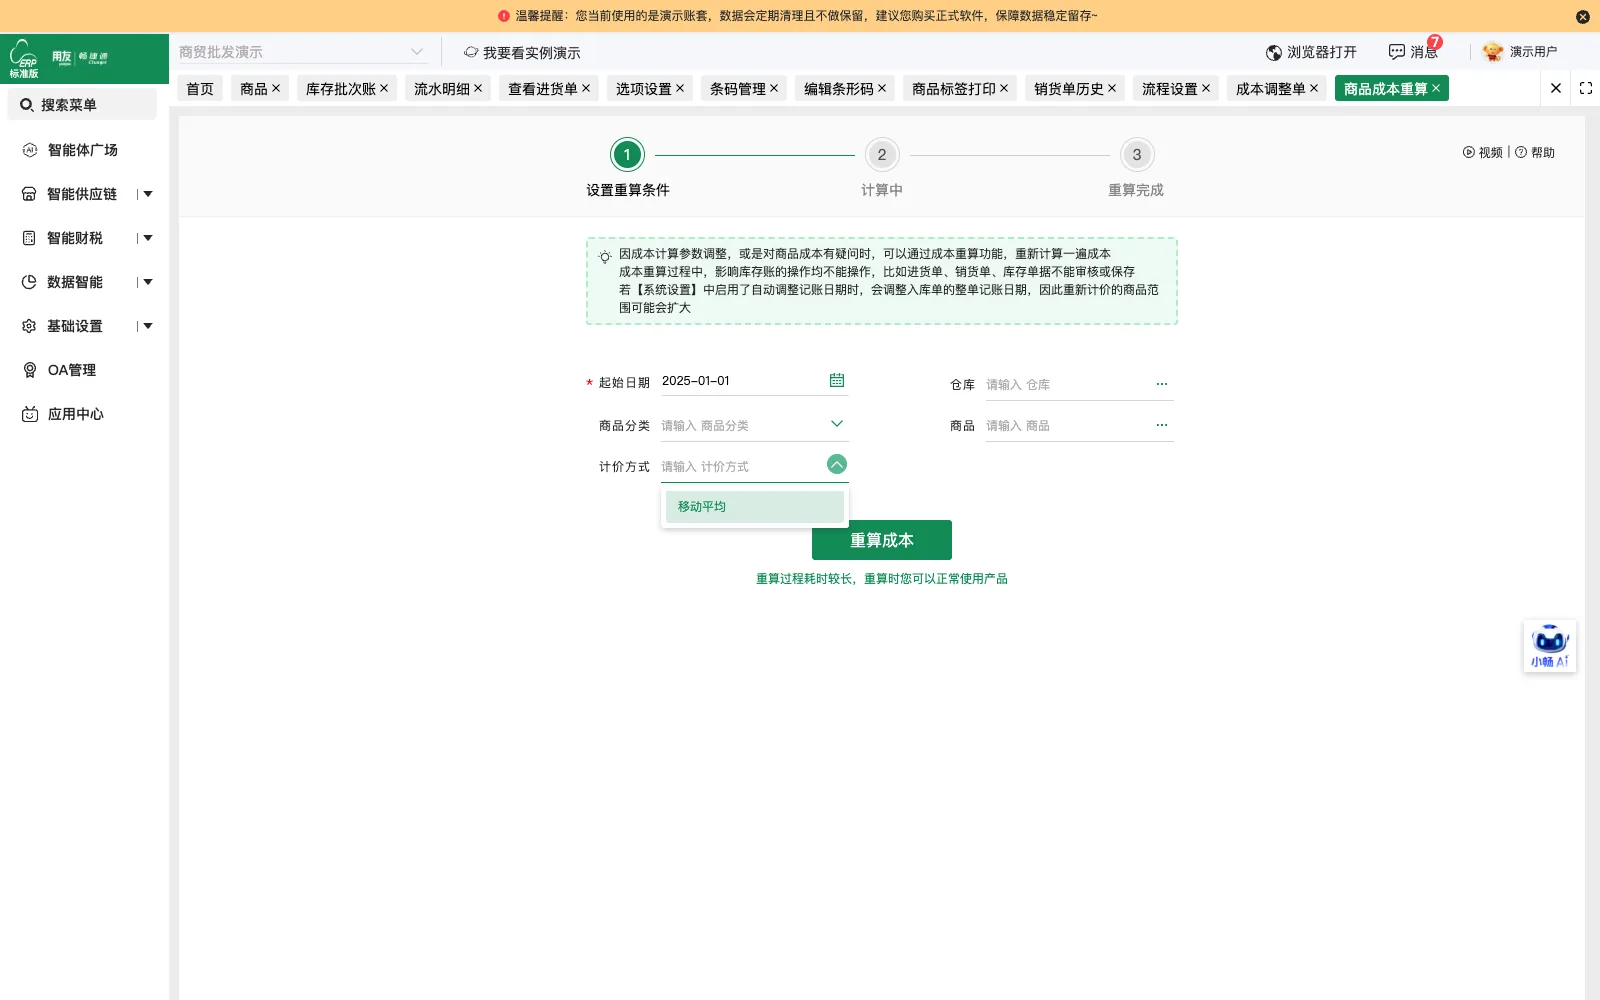
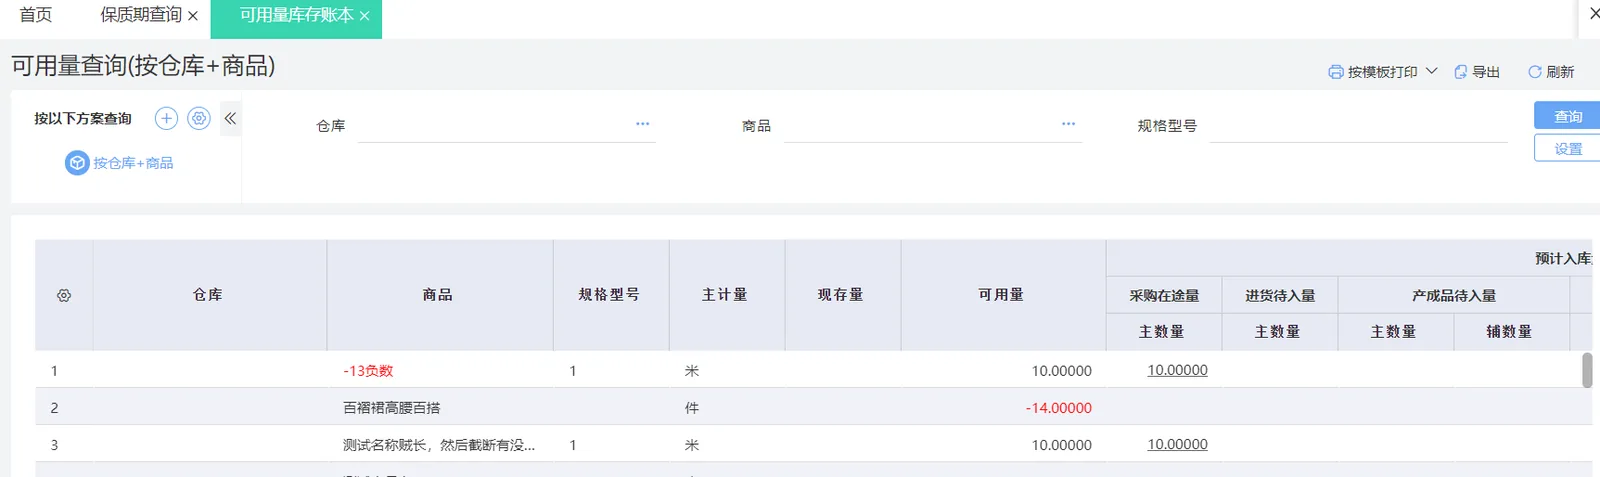
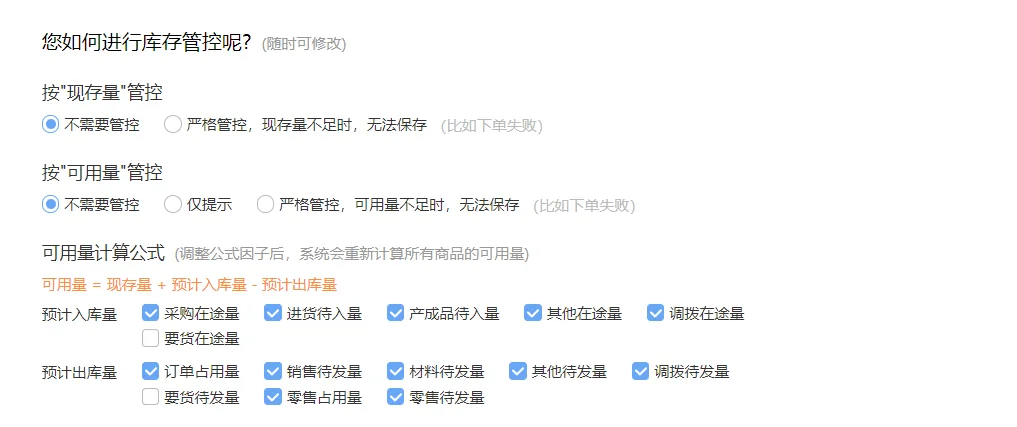
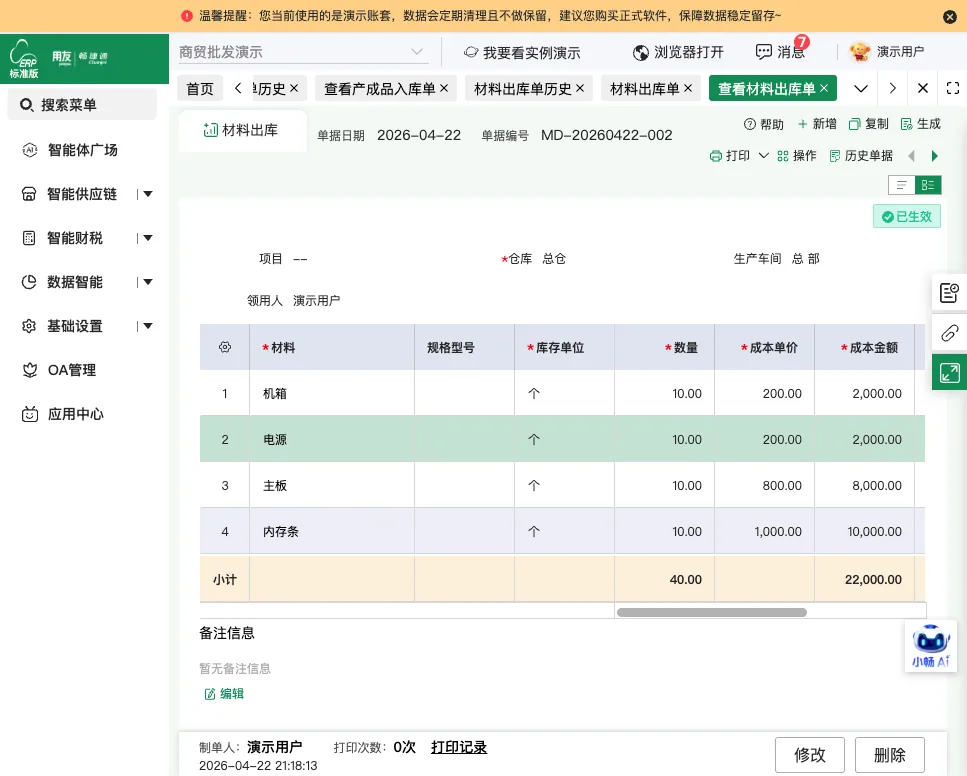
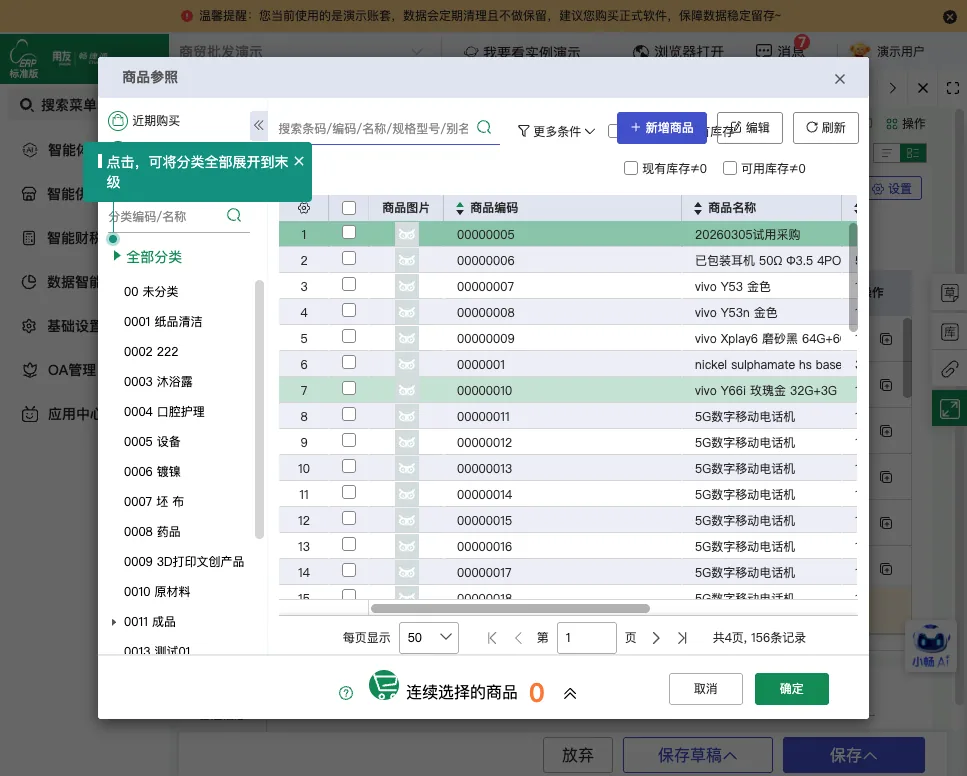
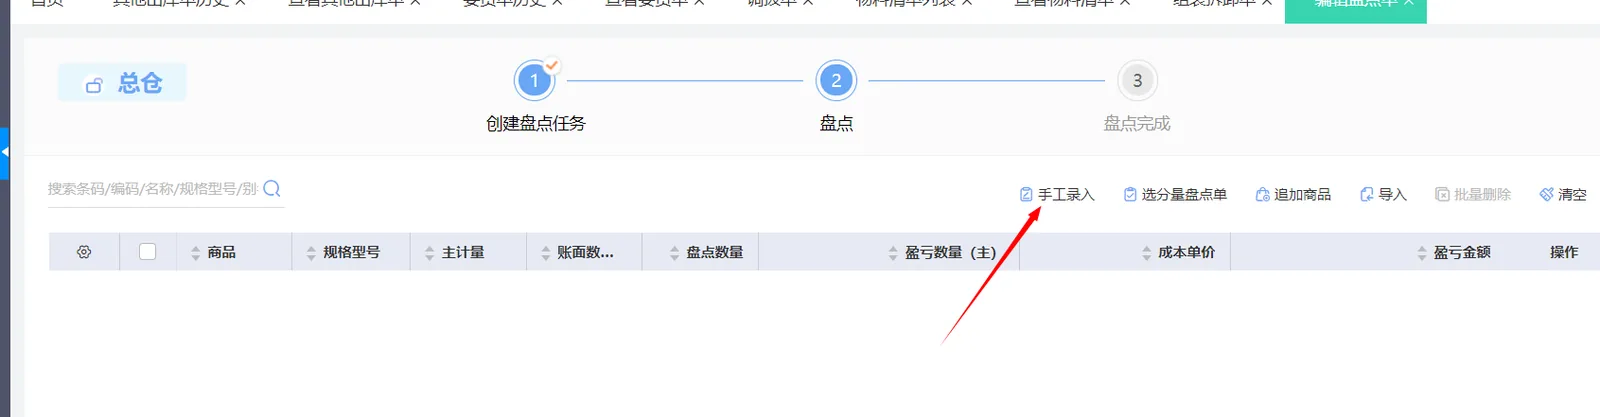
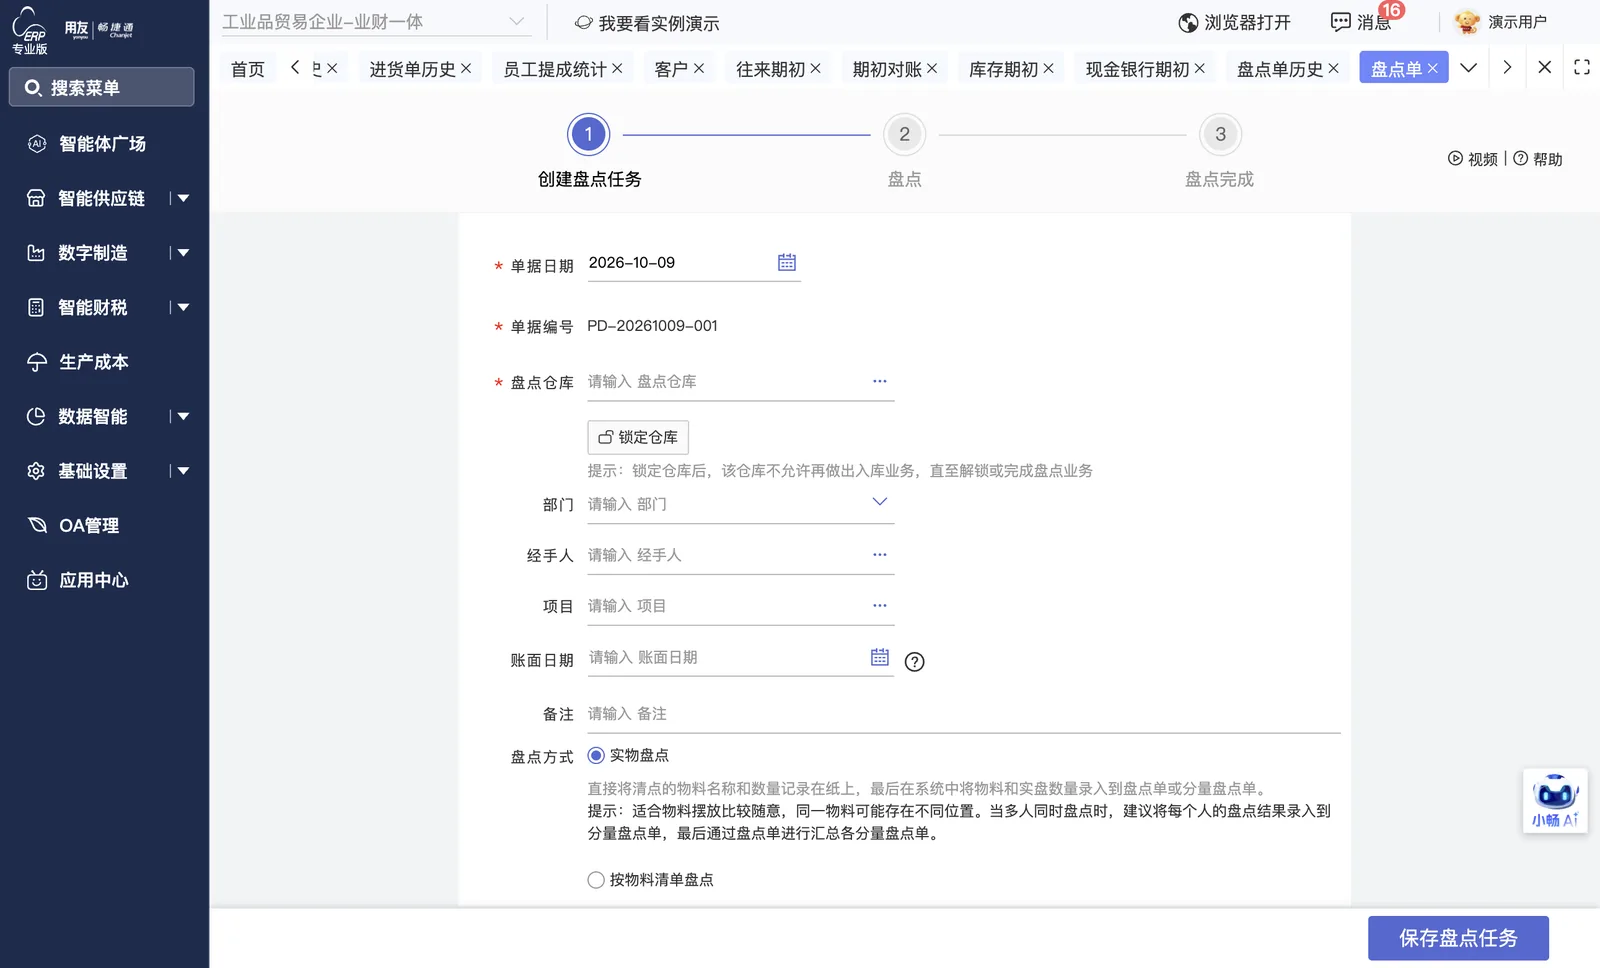
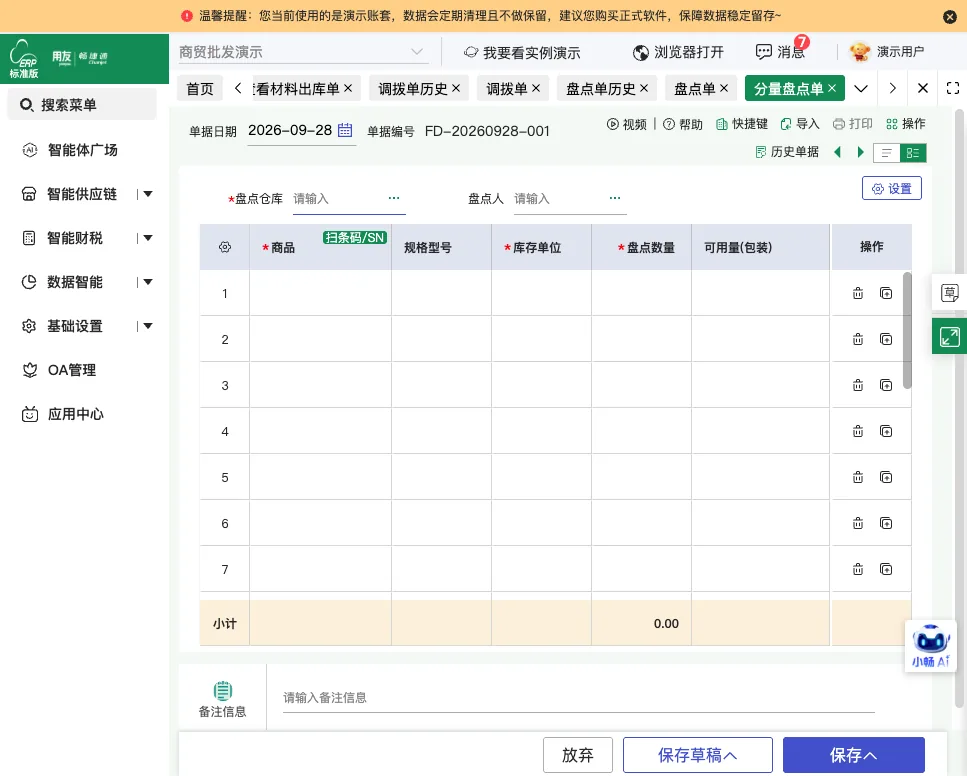
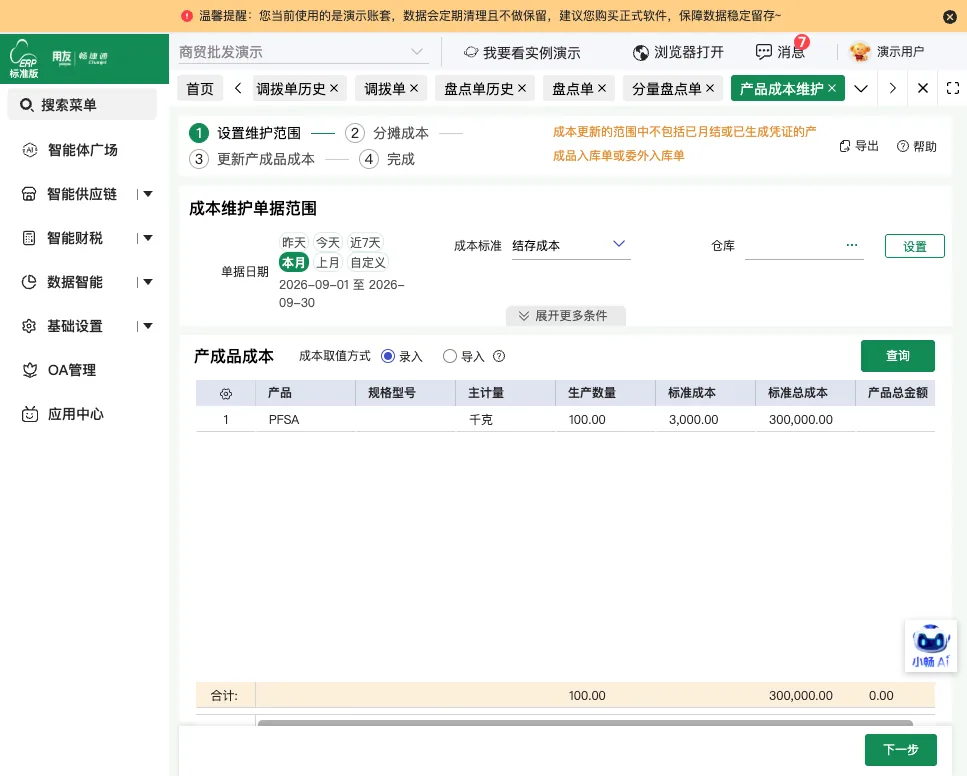
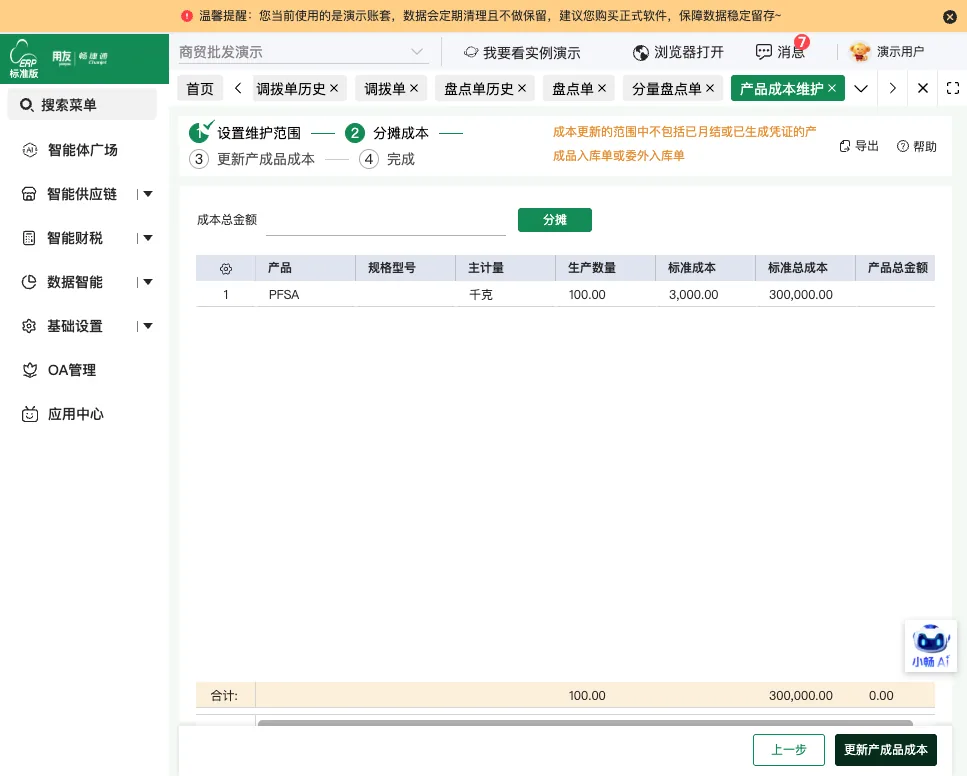
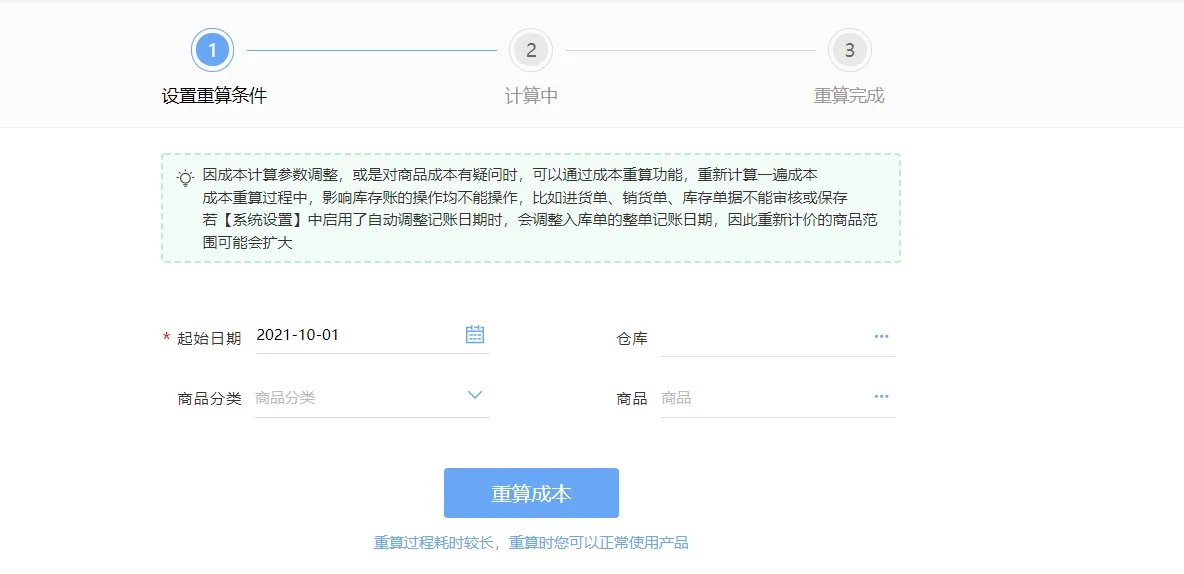
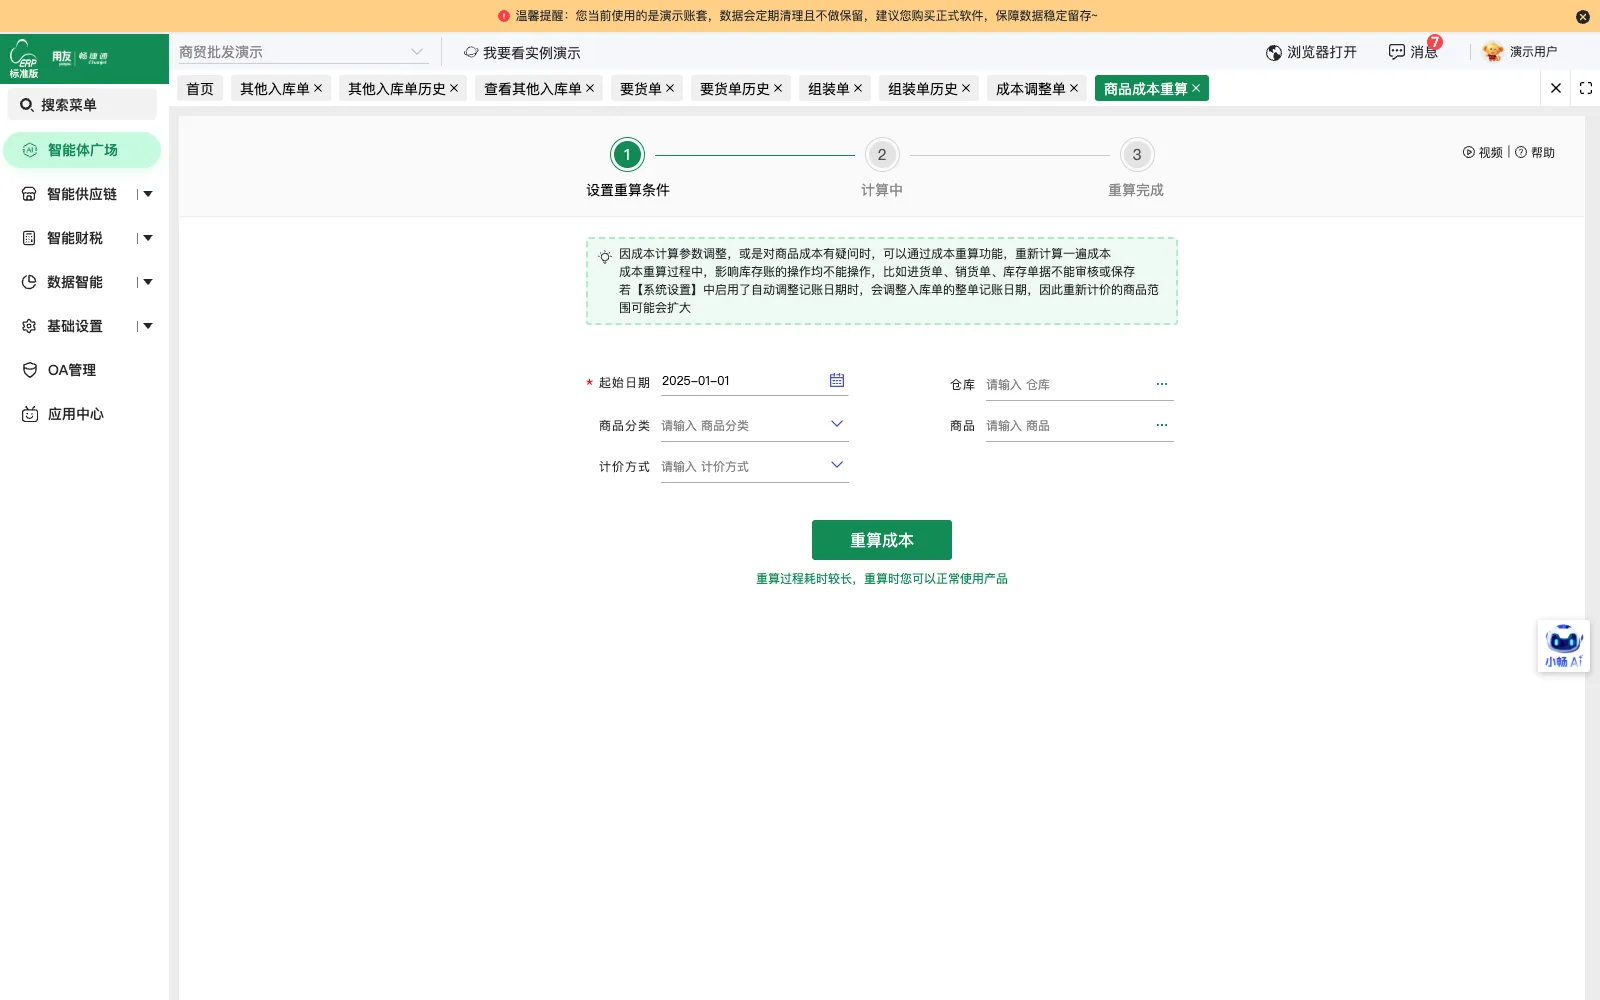
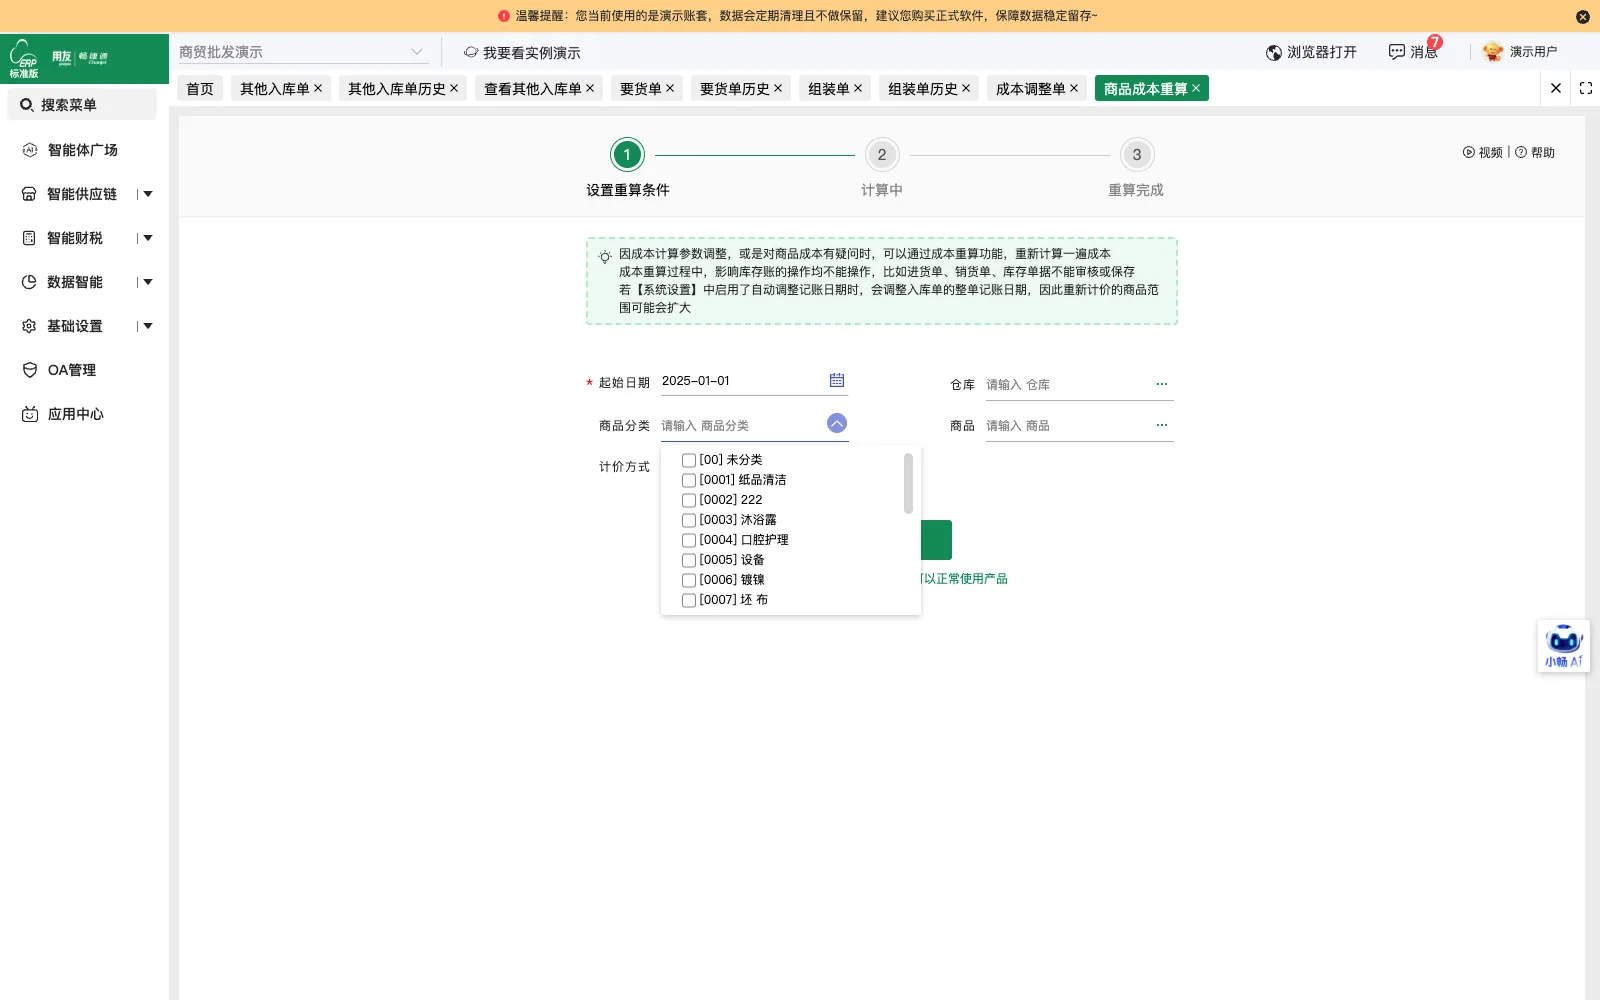
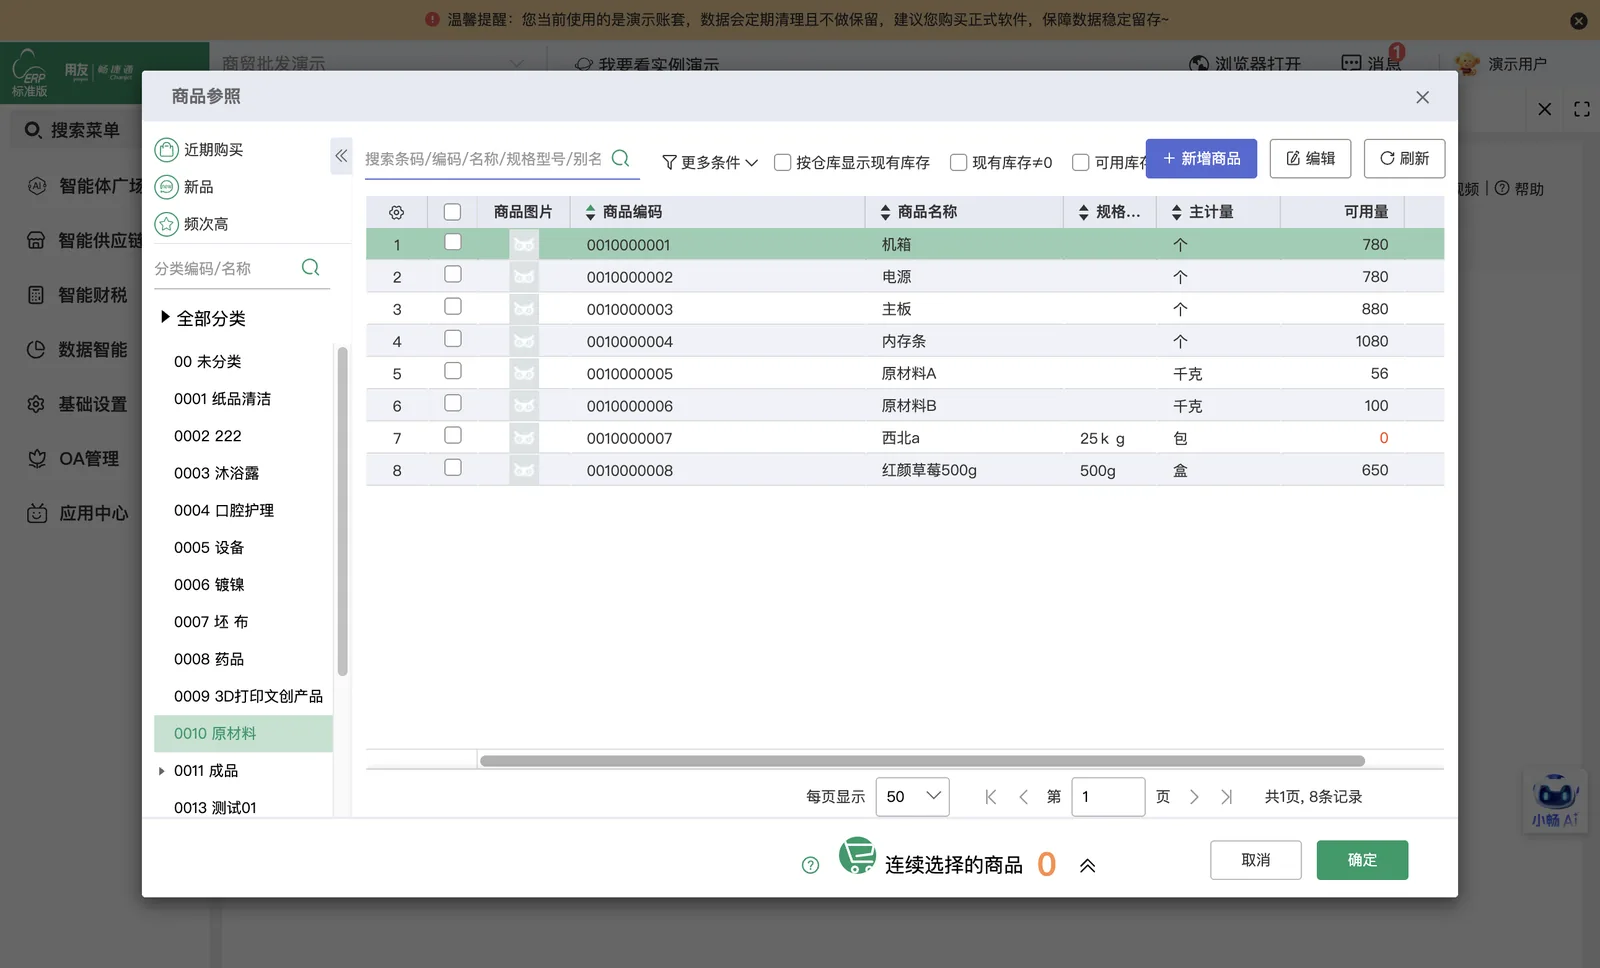
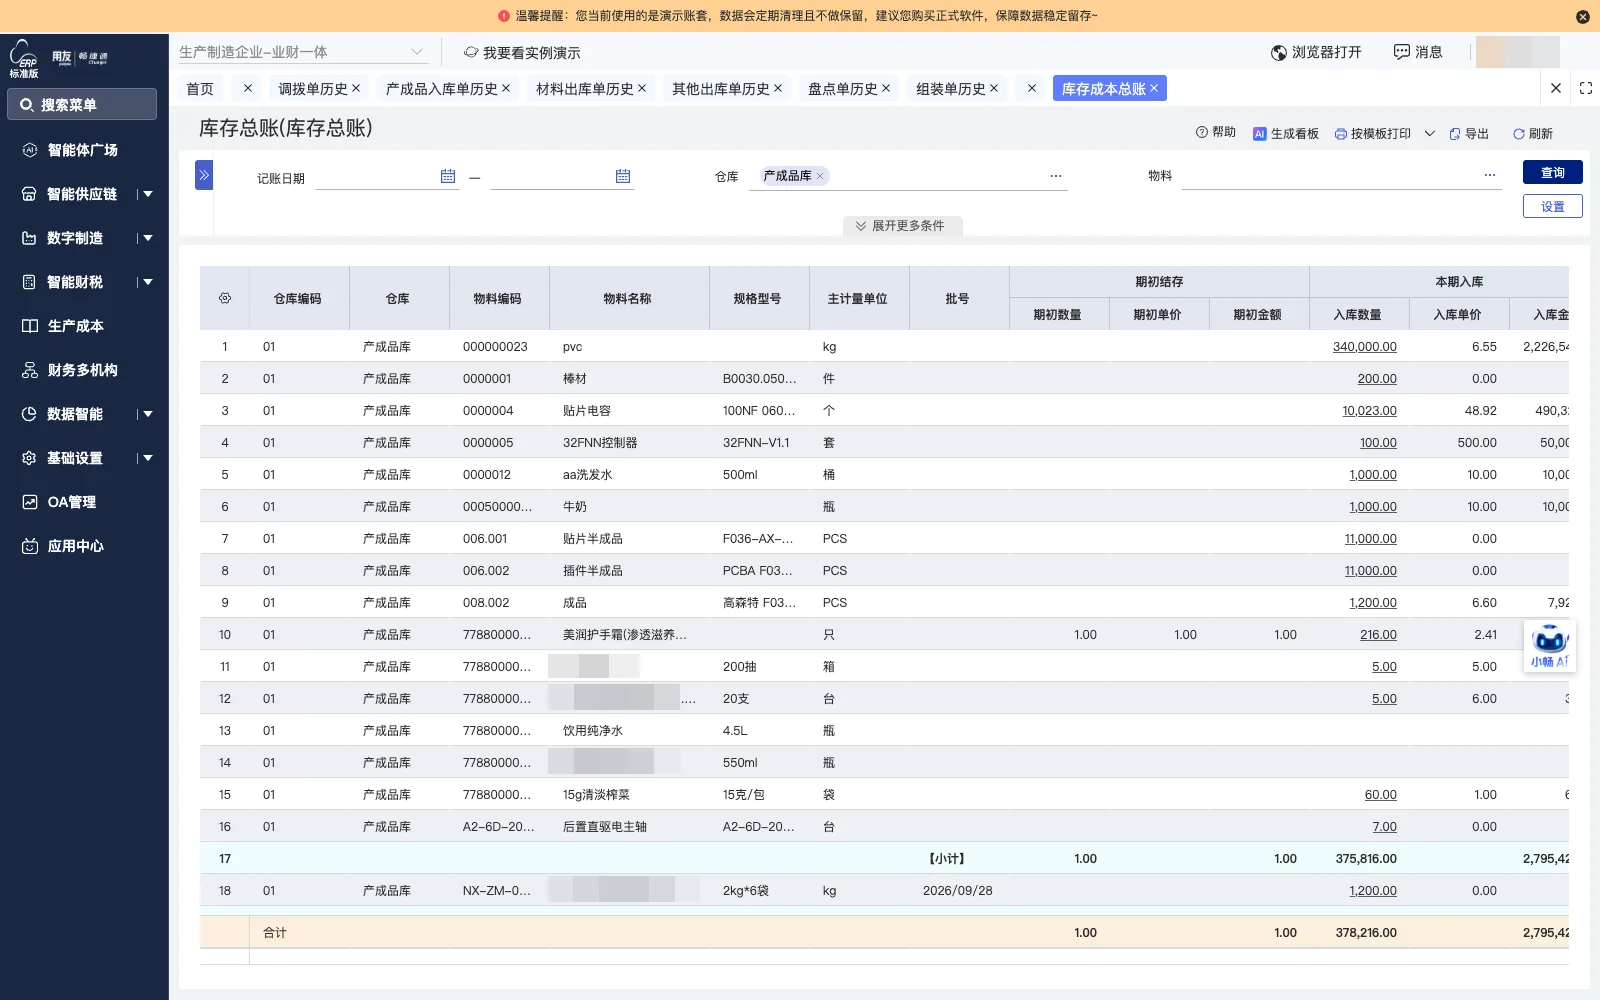
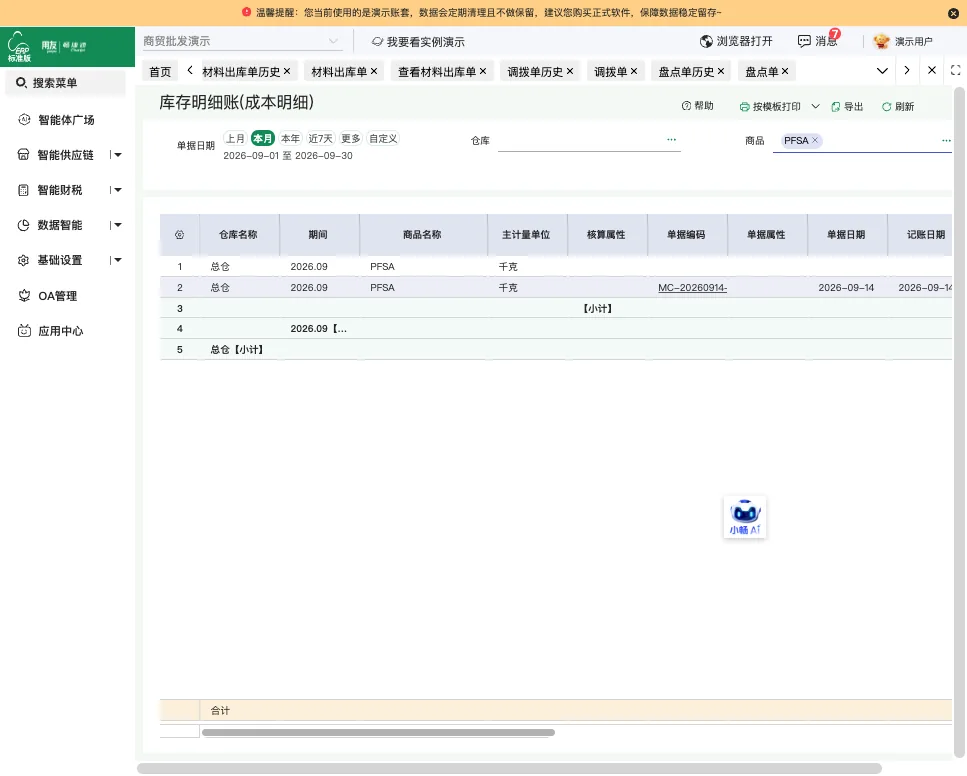
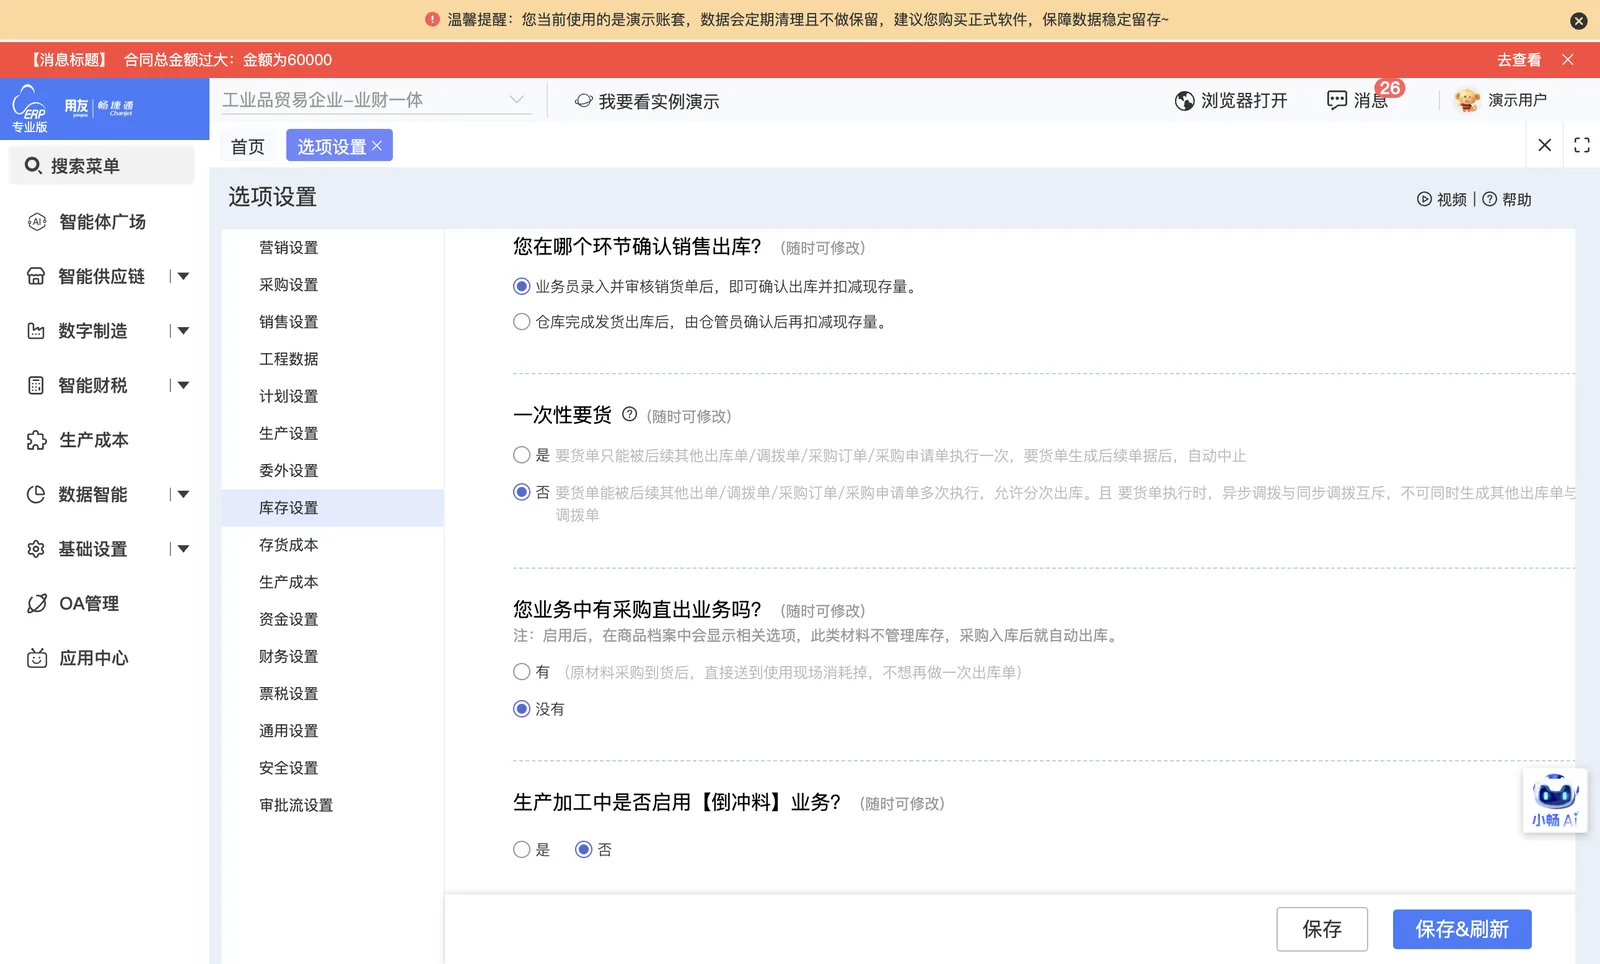
通过盘点导入期初库存,实时更新库存数据,支持多仓库独立核算,采用移动平均法实时核算成本。
-
费用报销线上化
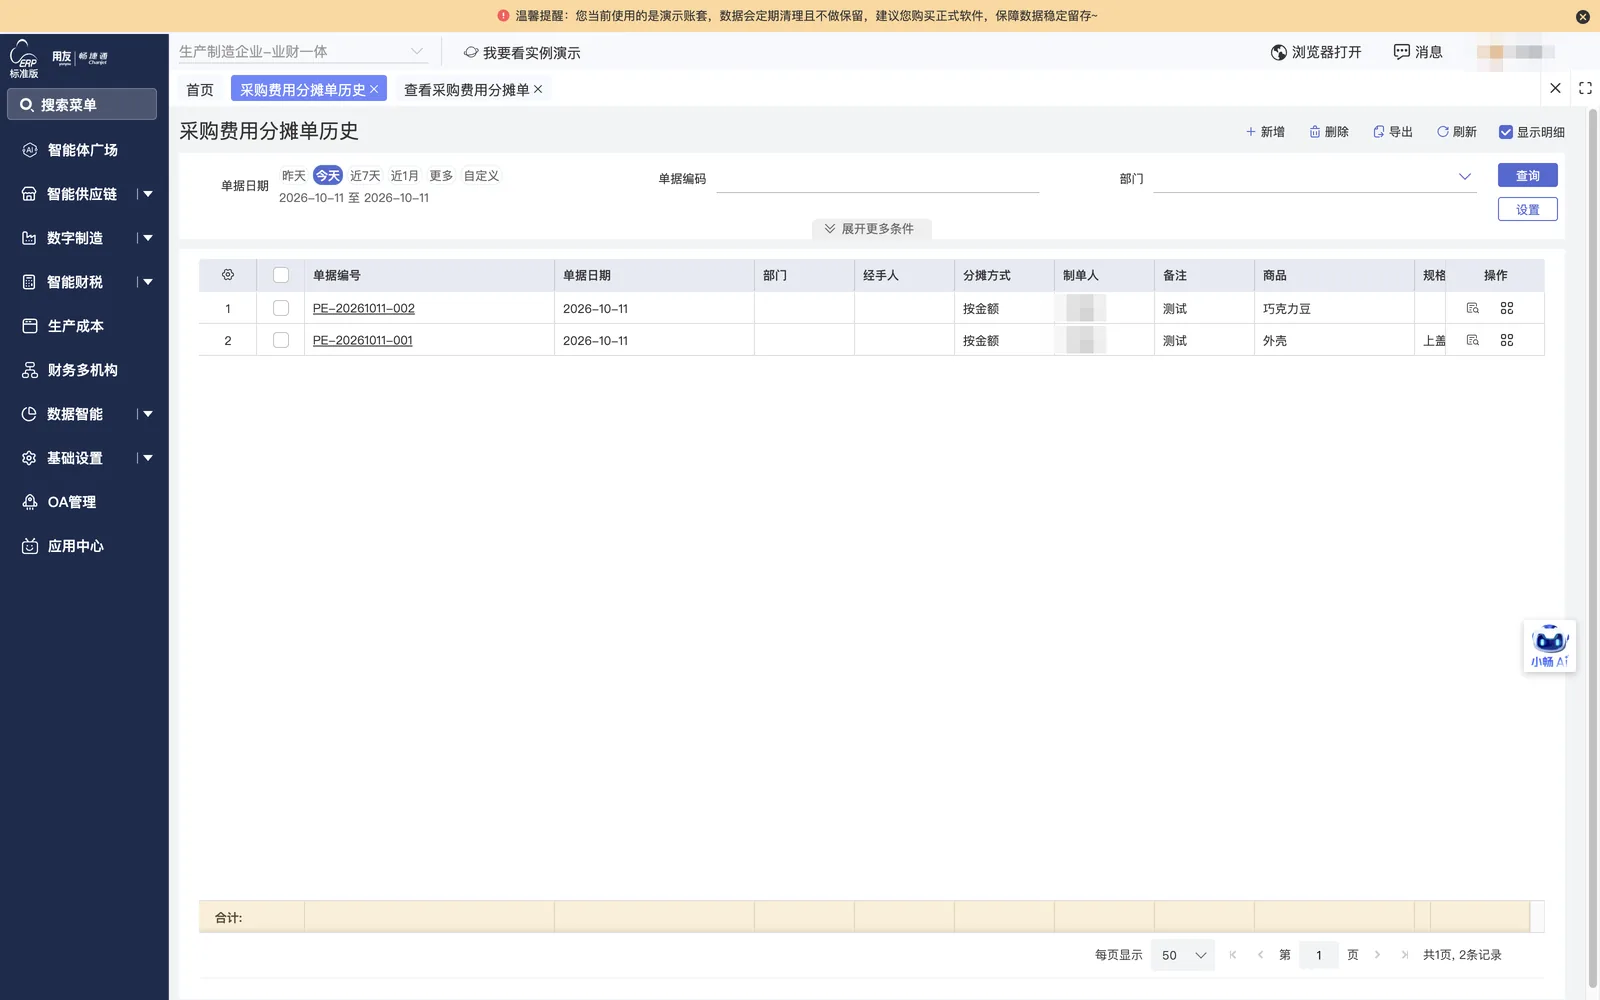
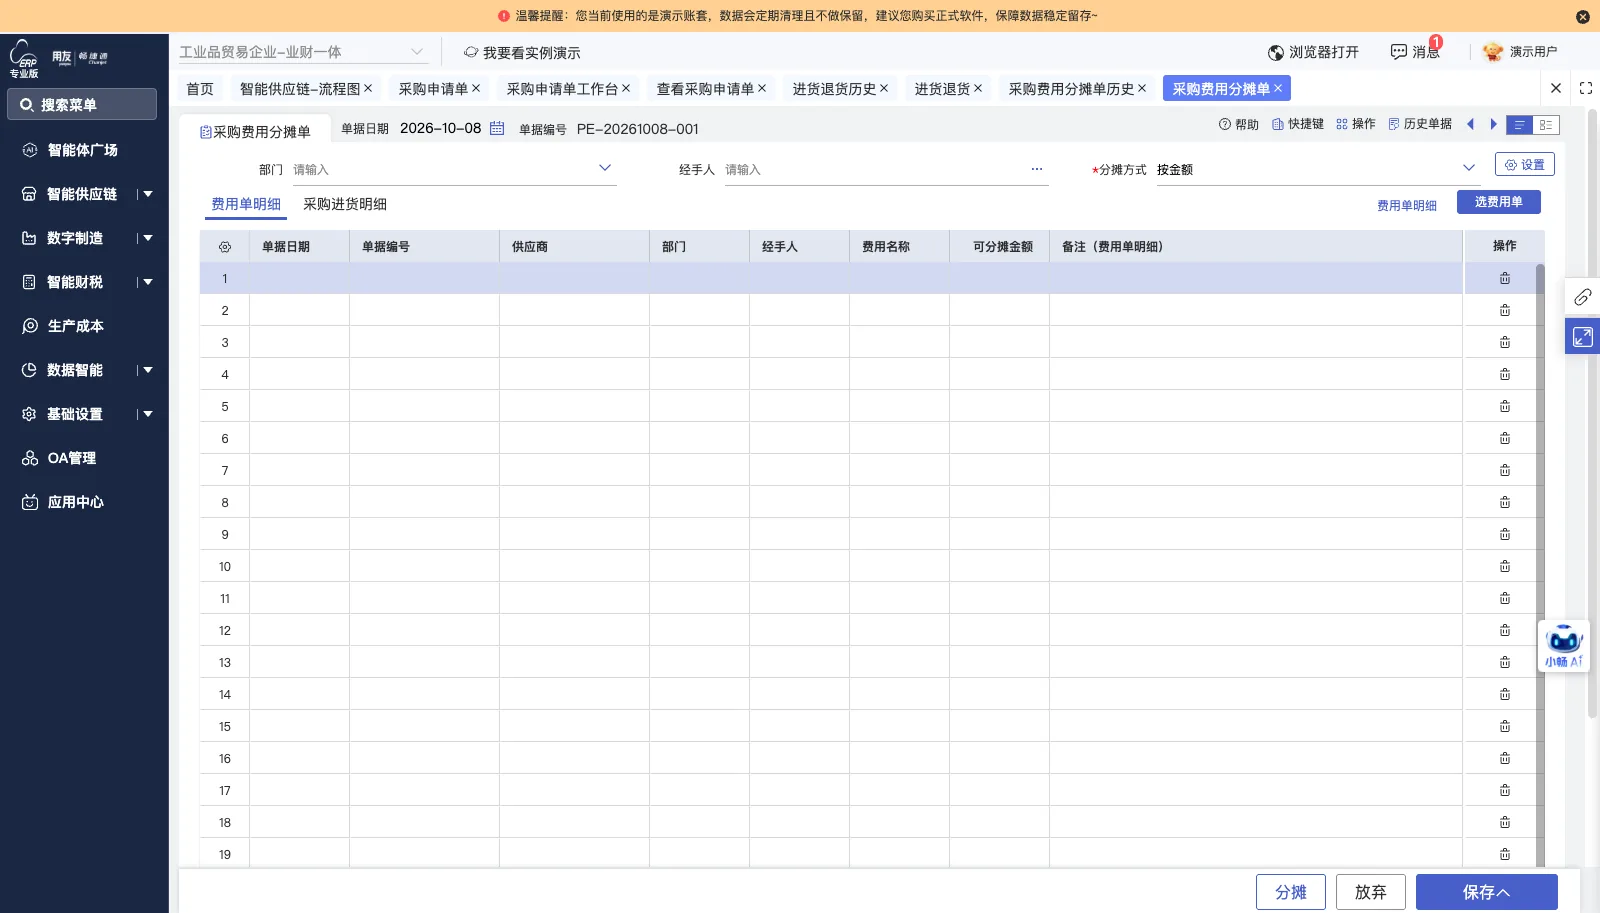
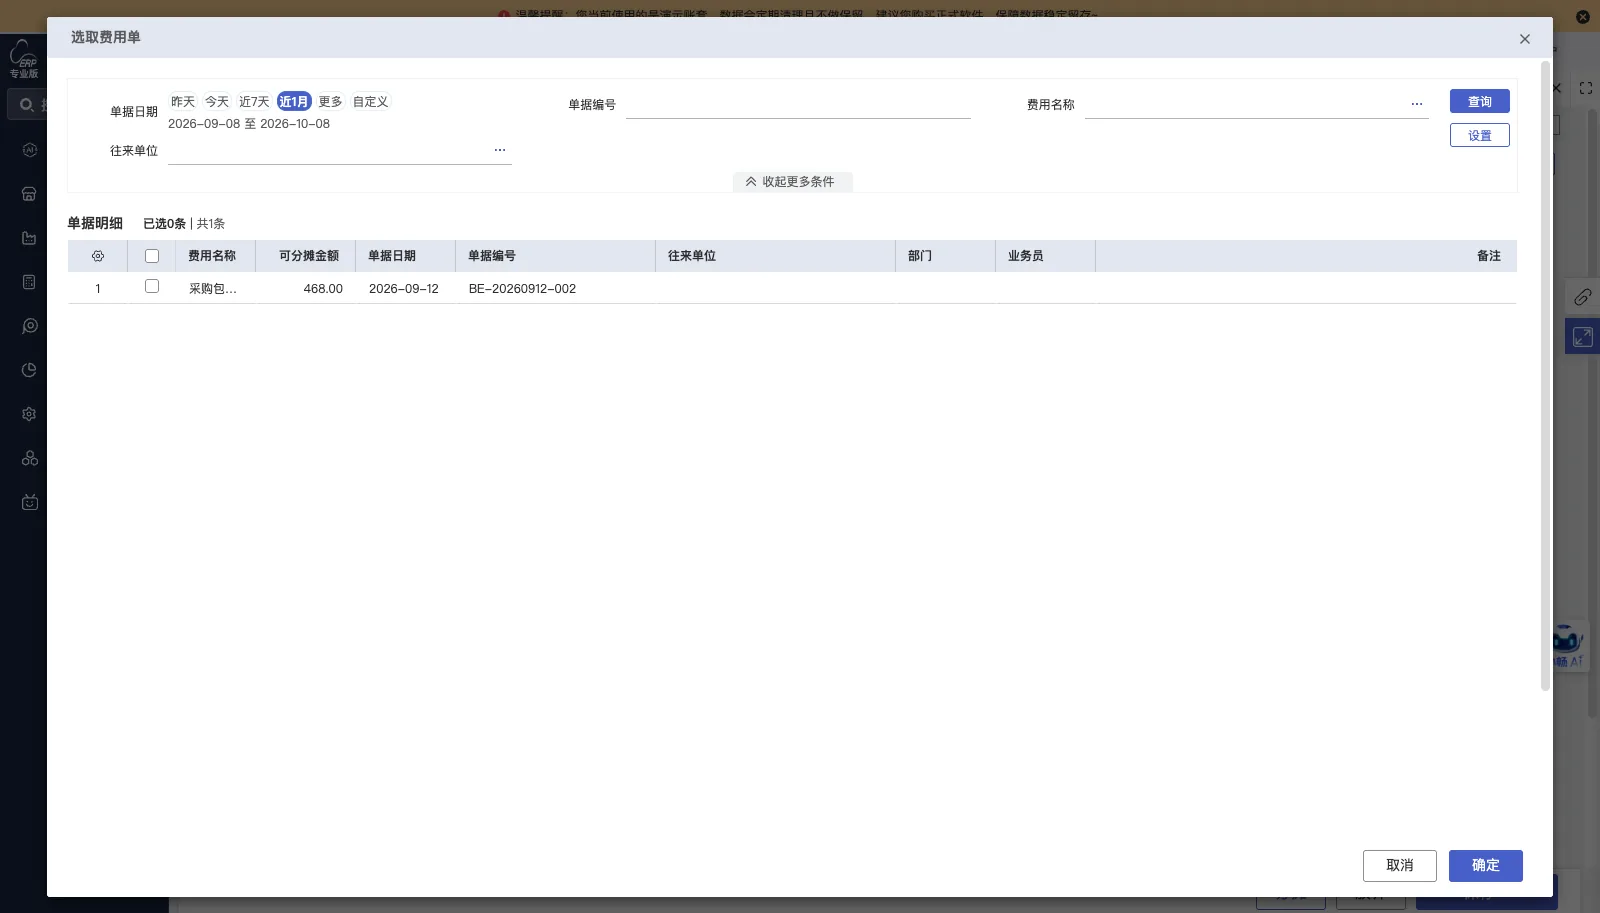
部署小账报销模块,支持扫票上传、发票验真验重与线上审批流程,可按金额设置分级审批。
-
业务财务一体化
业务单据自动生成财务凭证,并从代账迁移历史数据,业务数据按确定时间节点开始录入。
-
固定资产台账管理
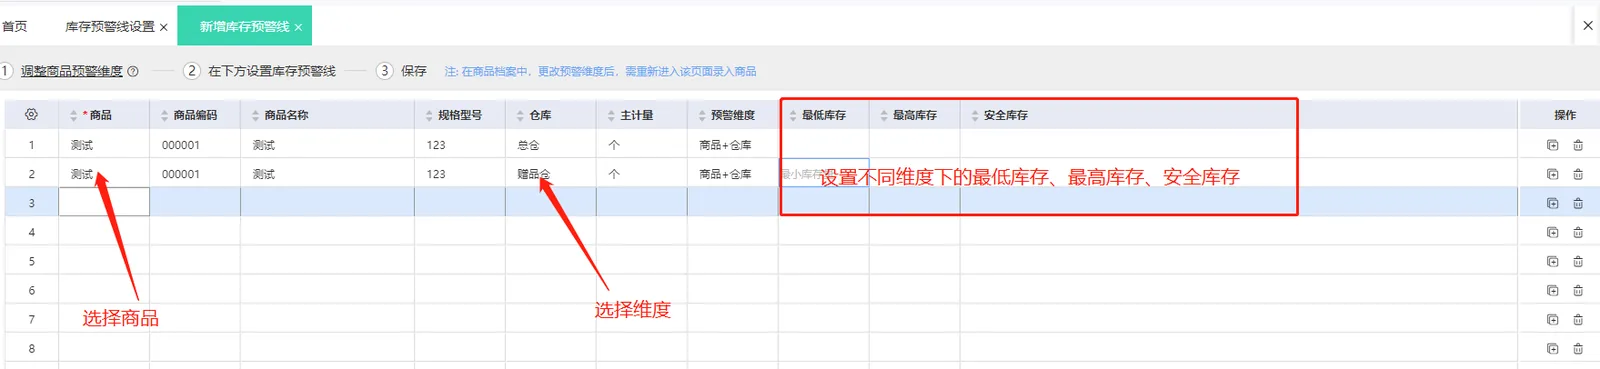
建立设备台账,自动计算折旧,并支持期末结转处理。
-
多场景审批流程
设置采购付款、材料出入库等多场景审批流程,支持按金额设置审批层级。
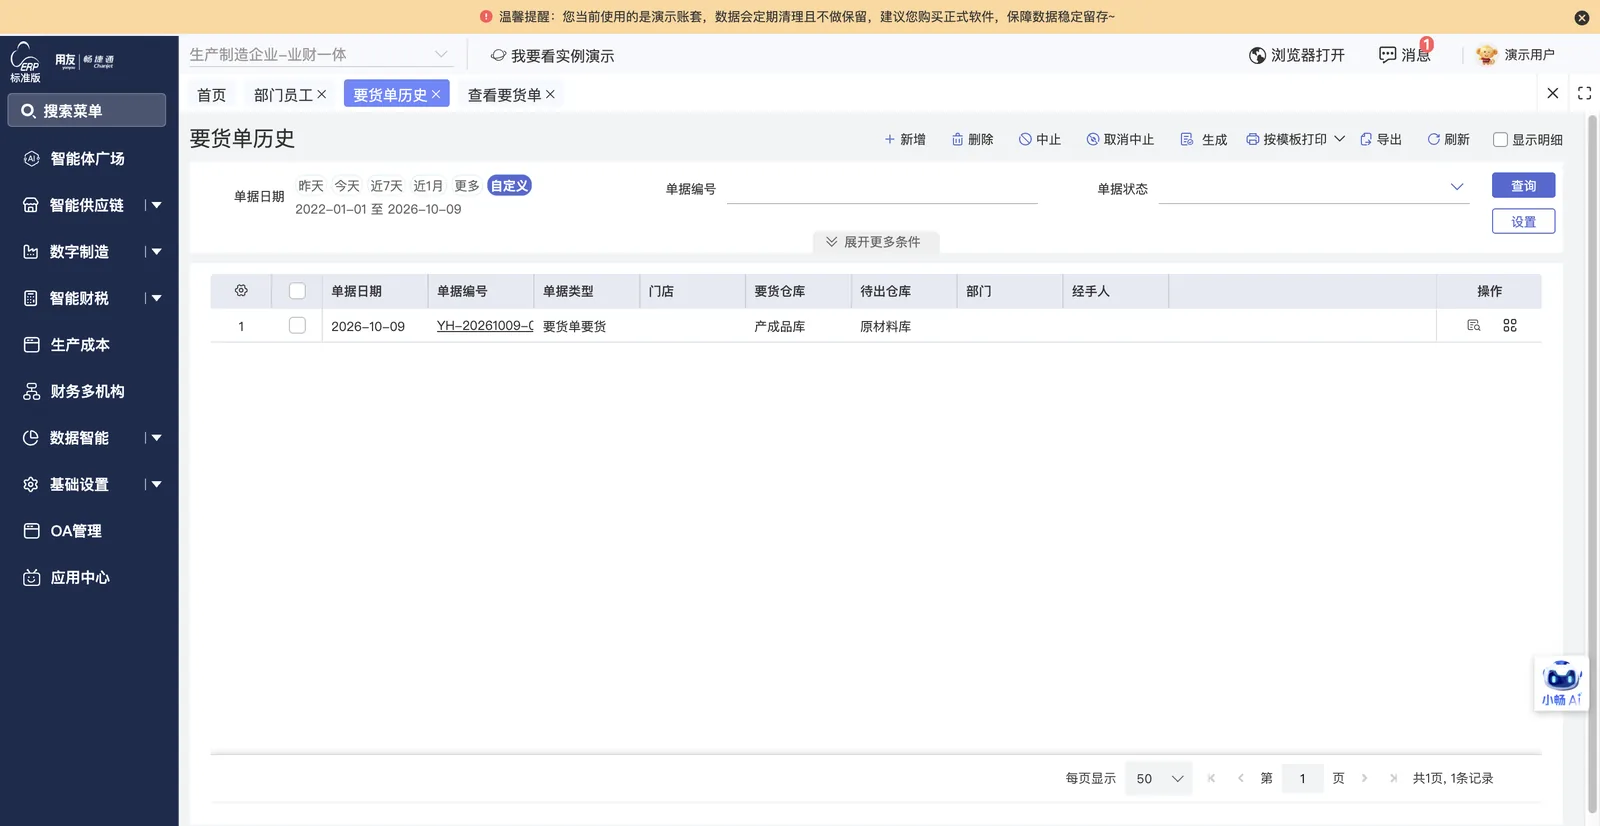
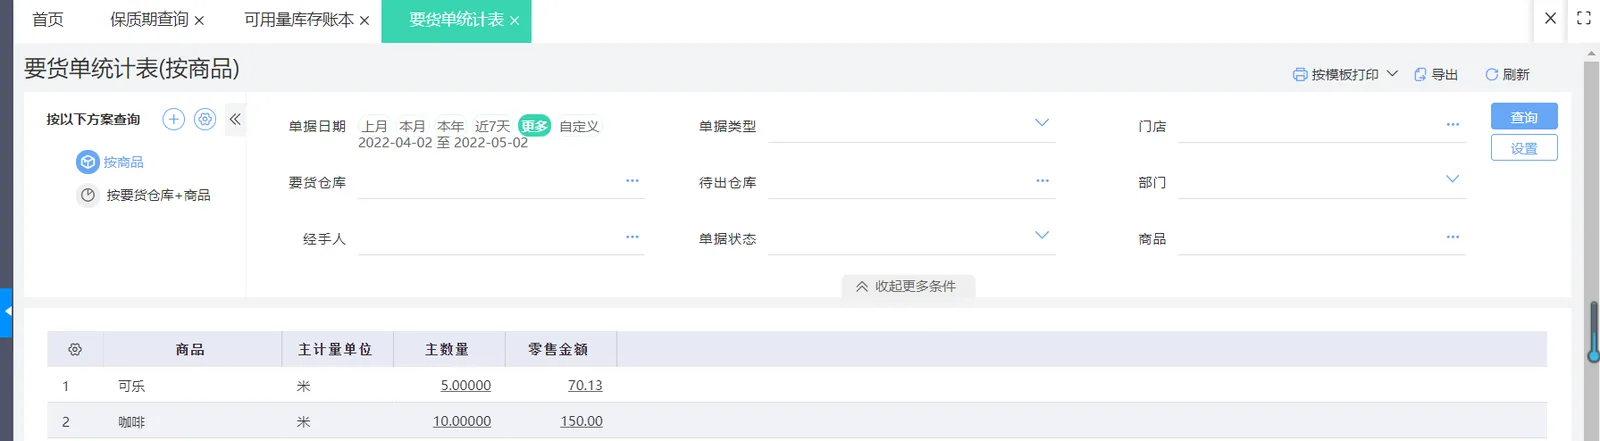
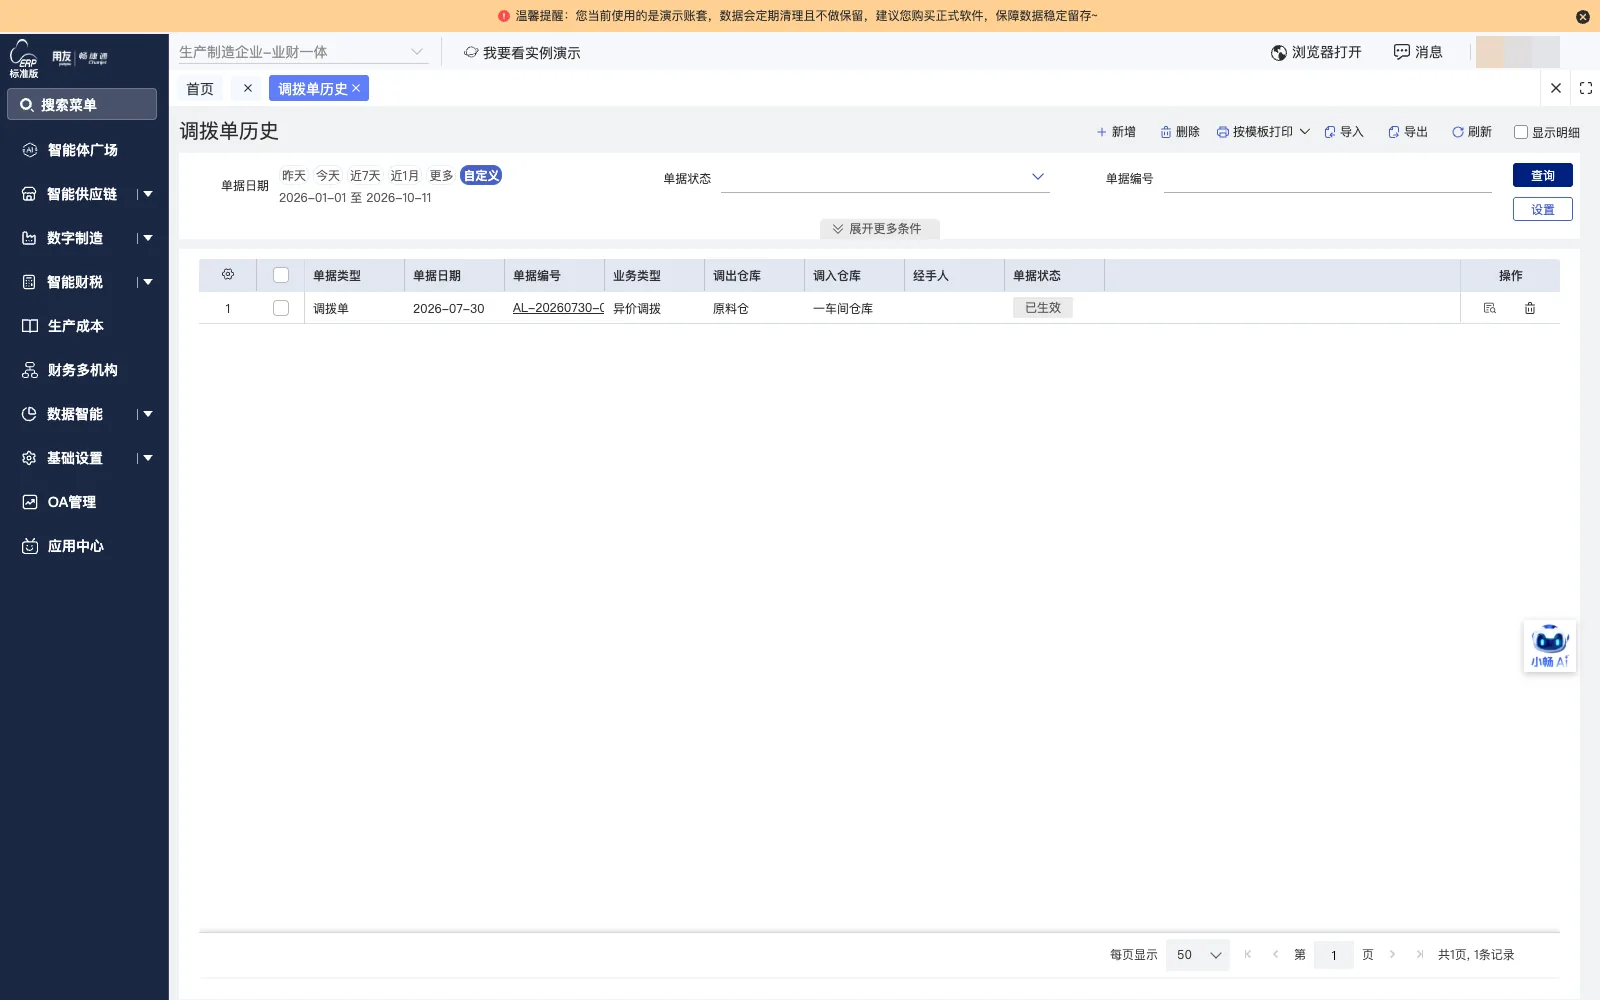
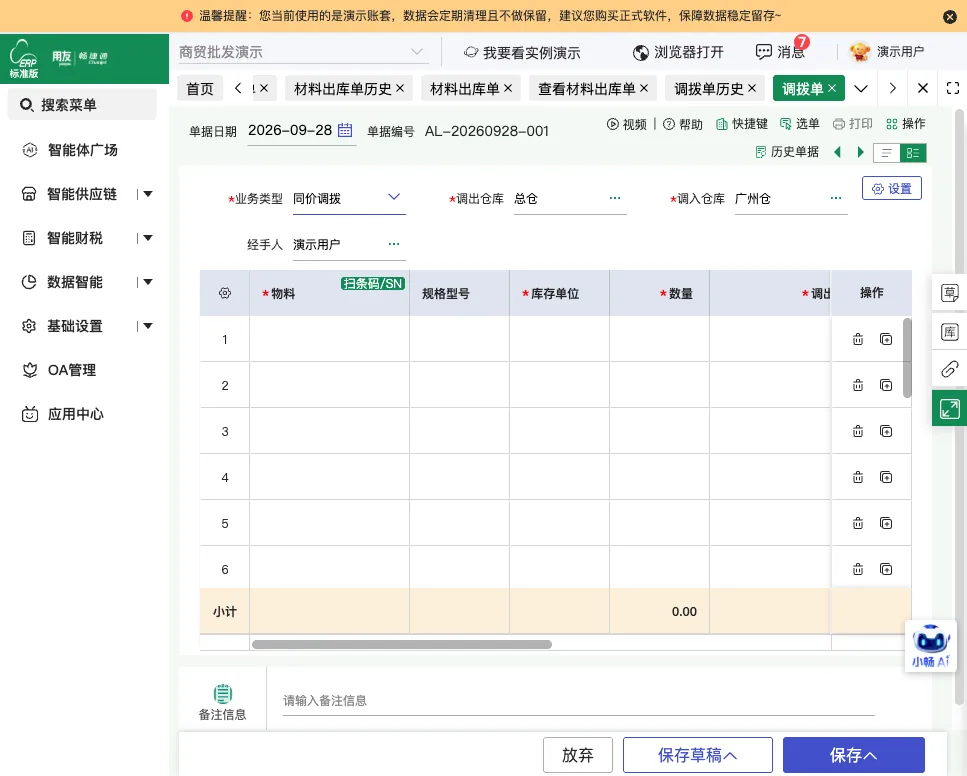
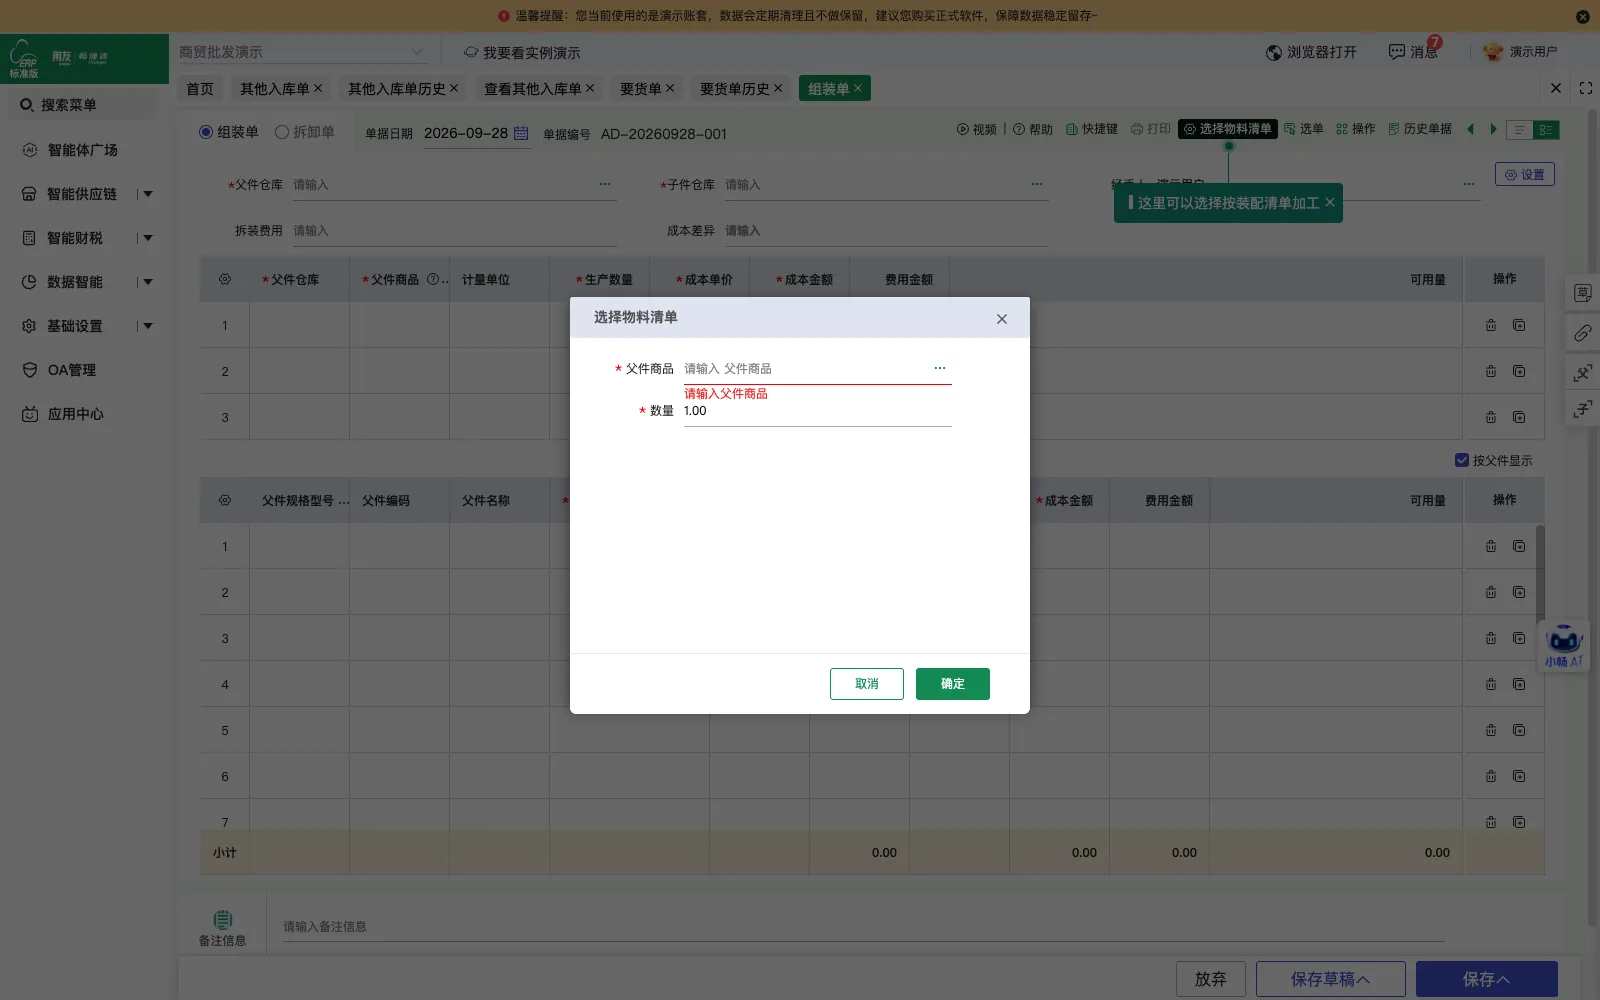
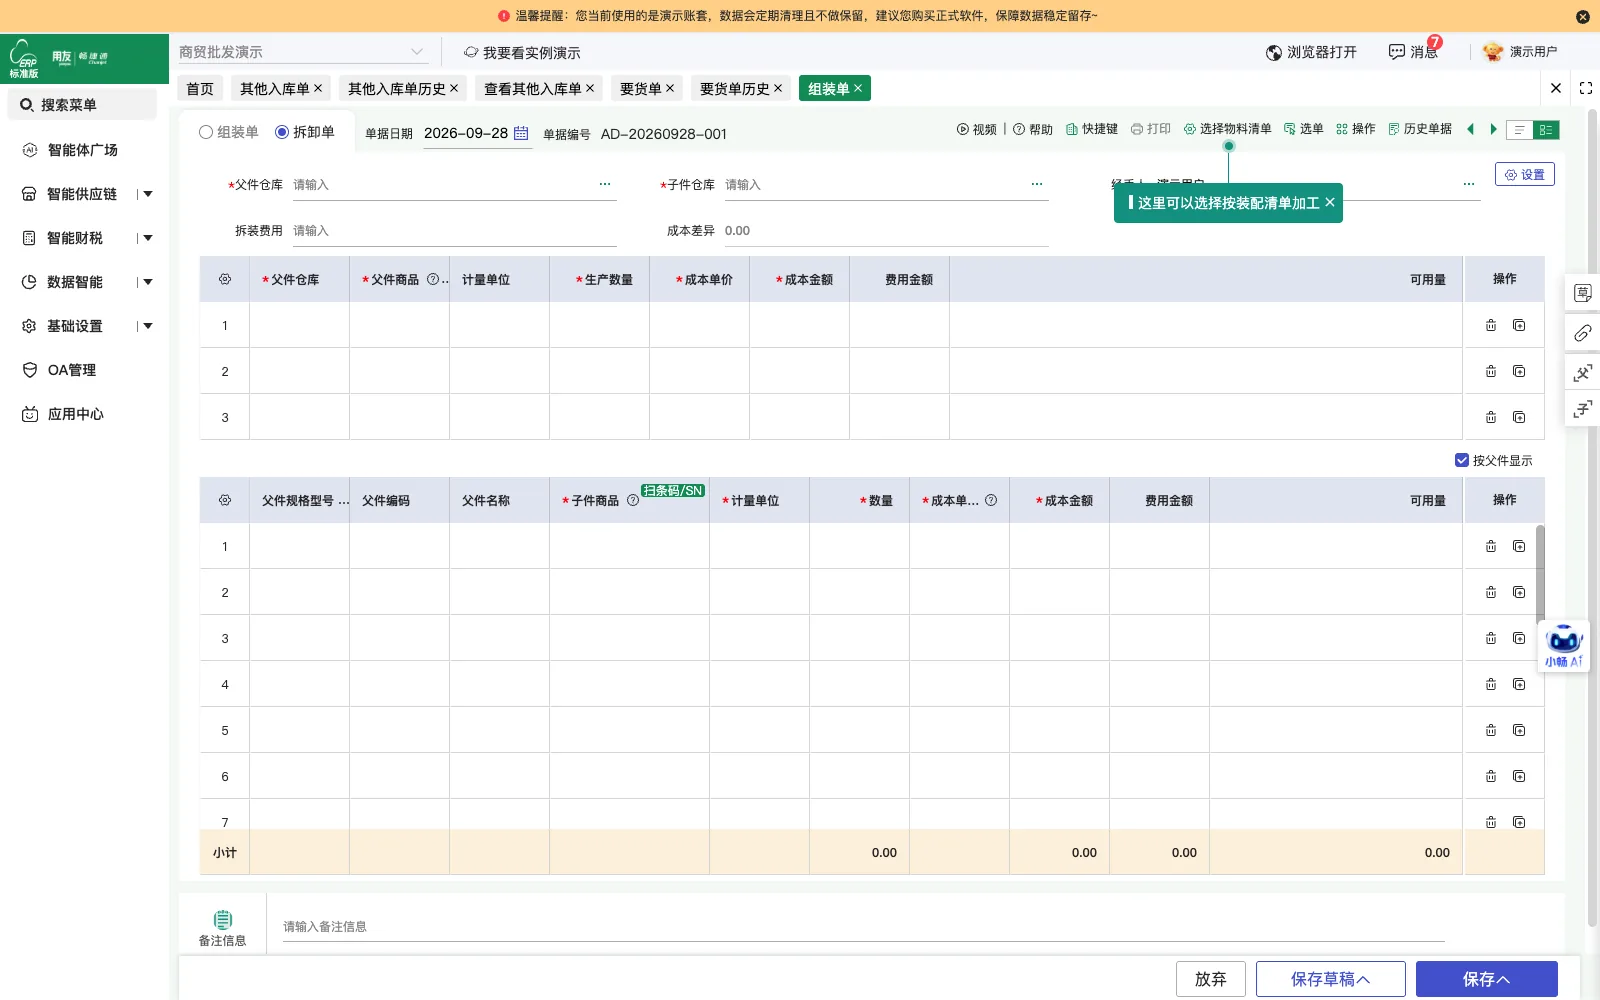
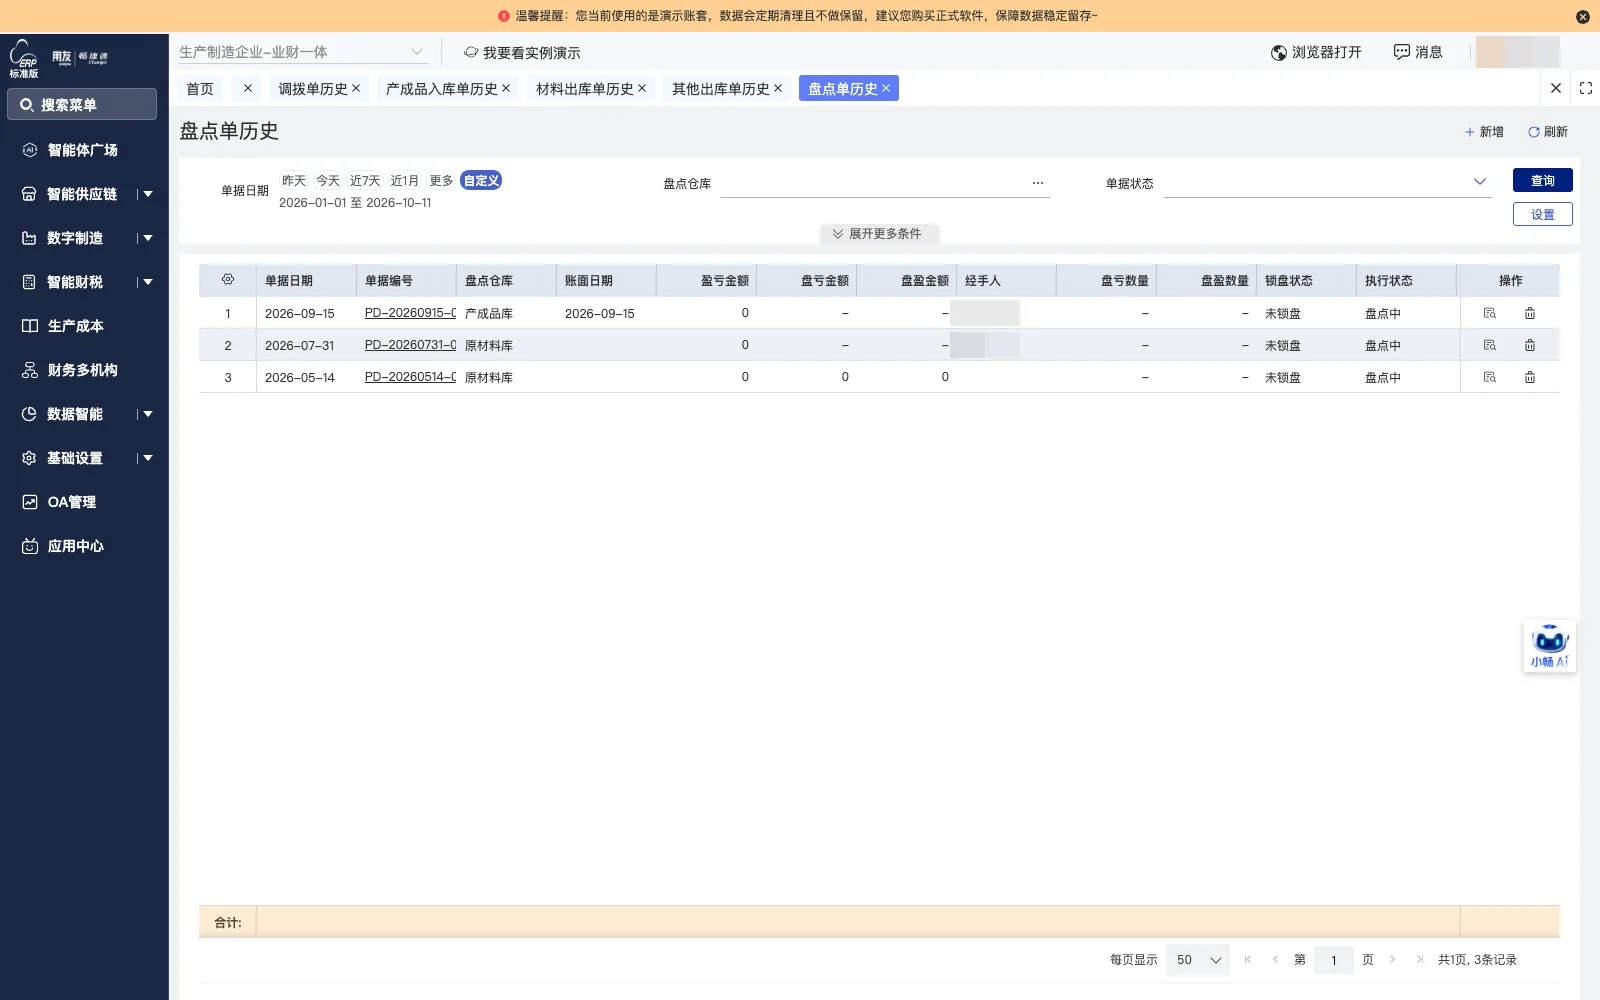
实施后管理方式
采购到付款全流程流转
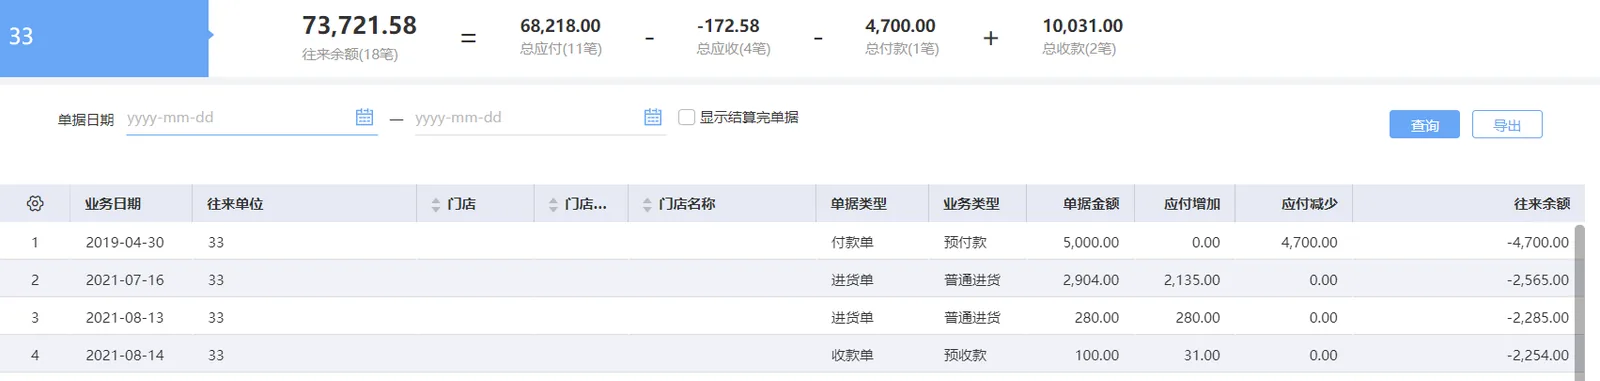
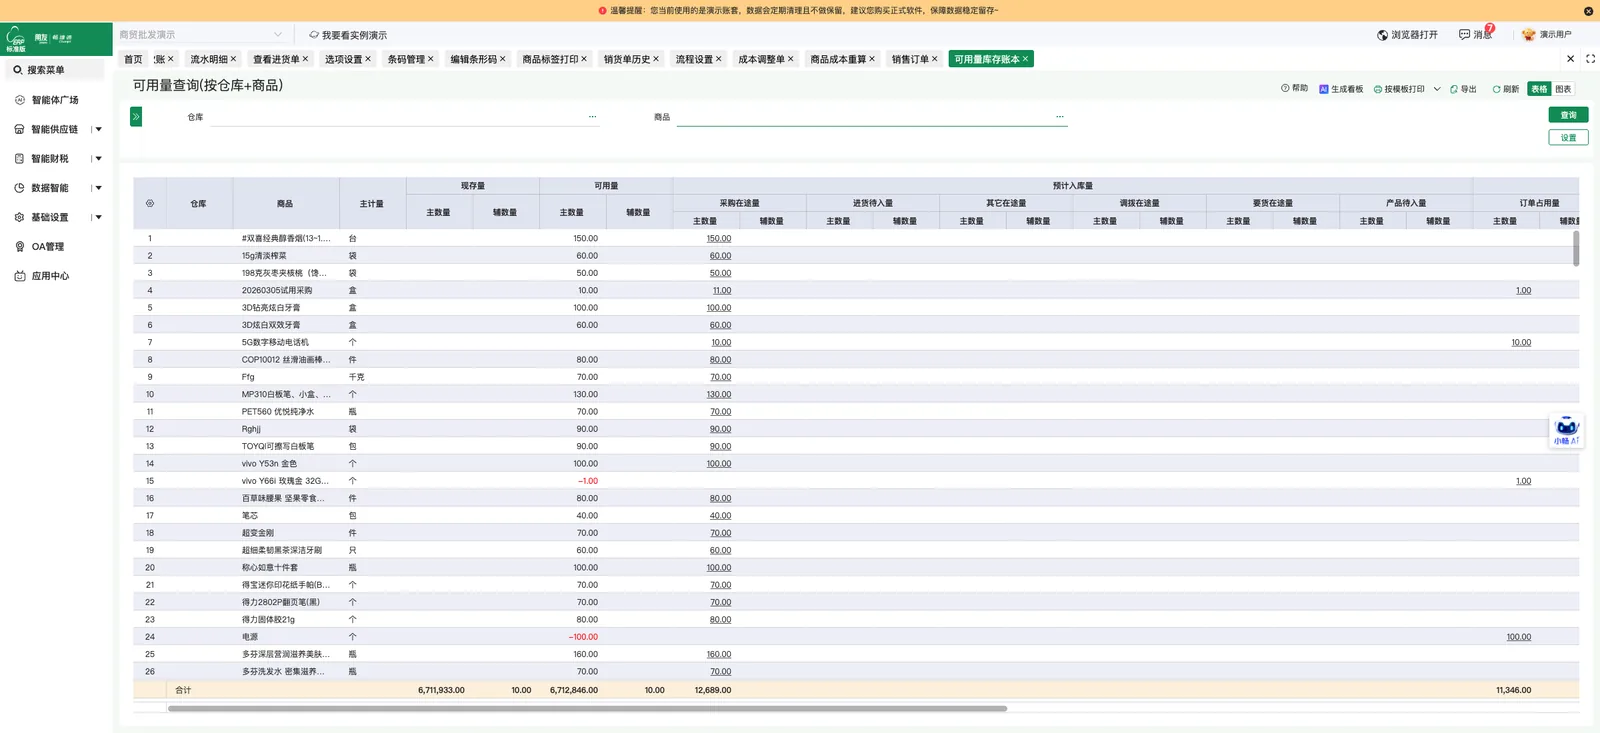
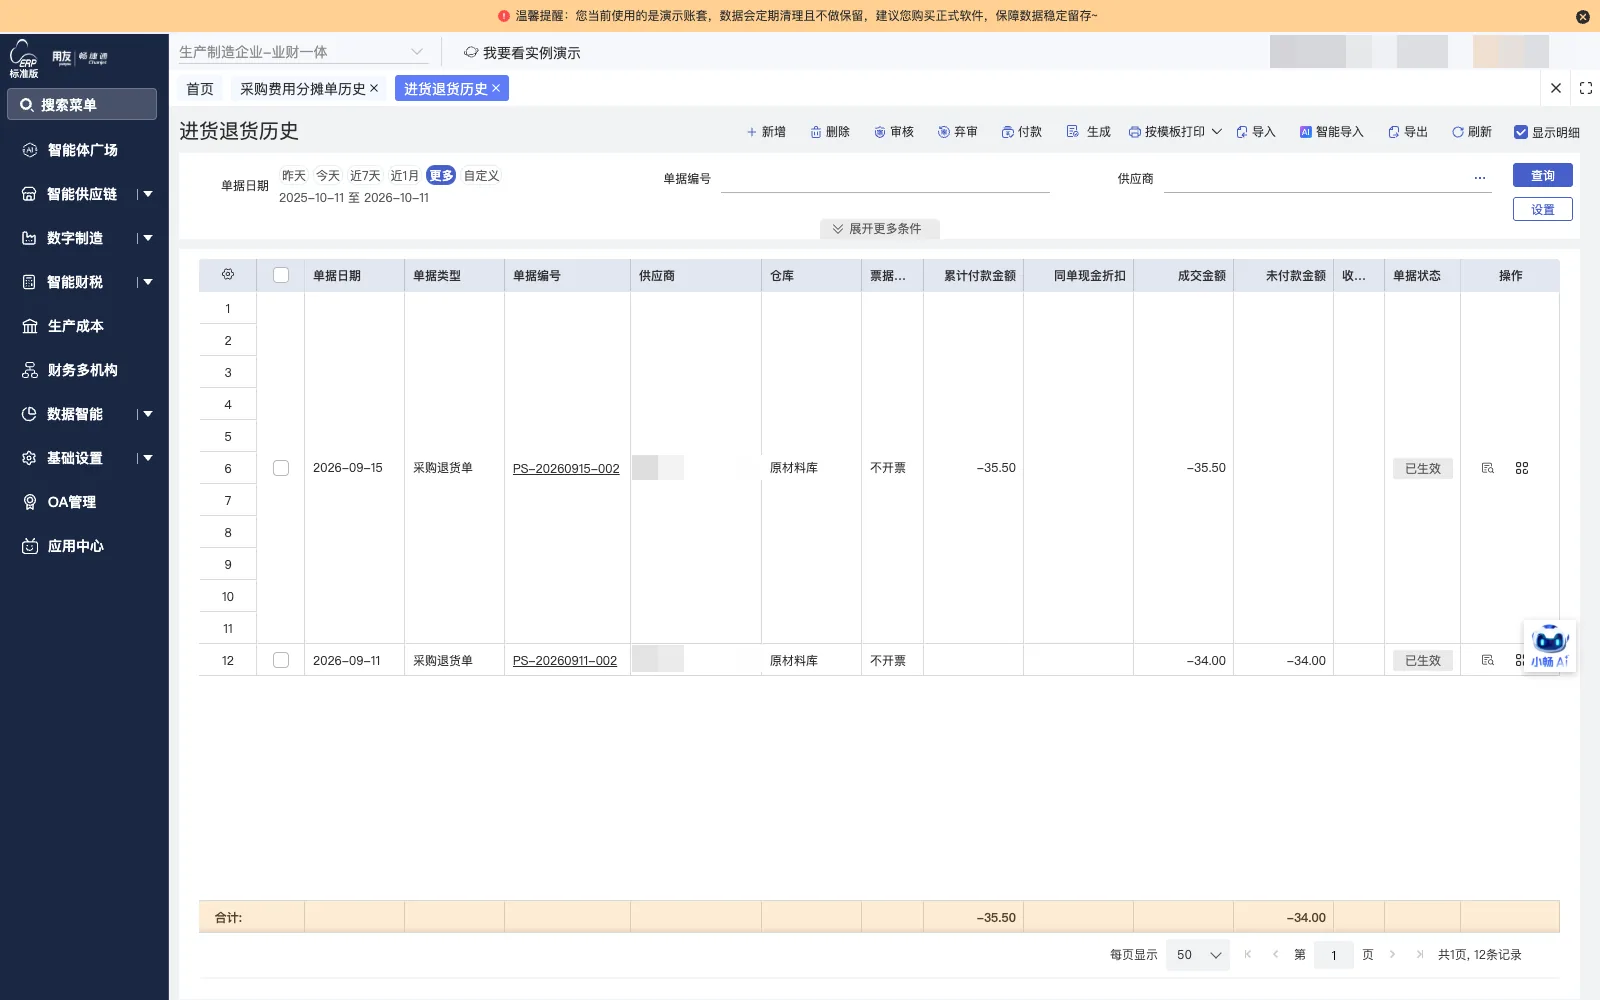
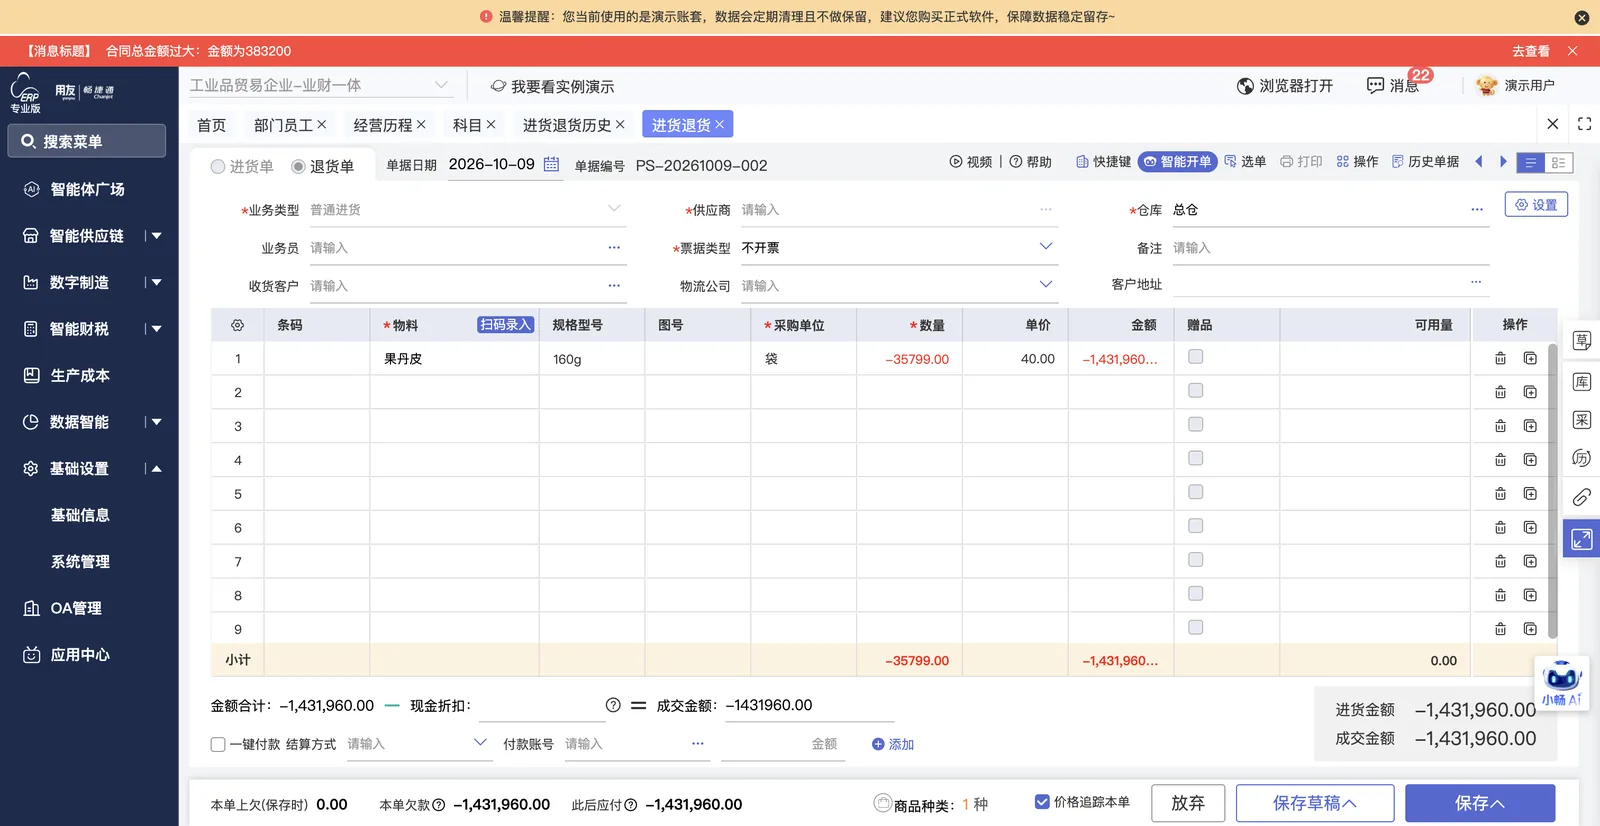
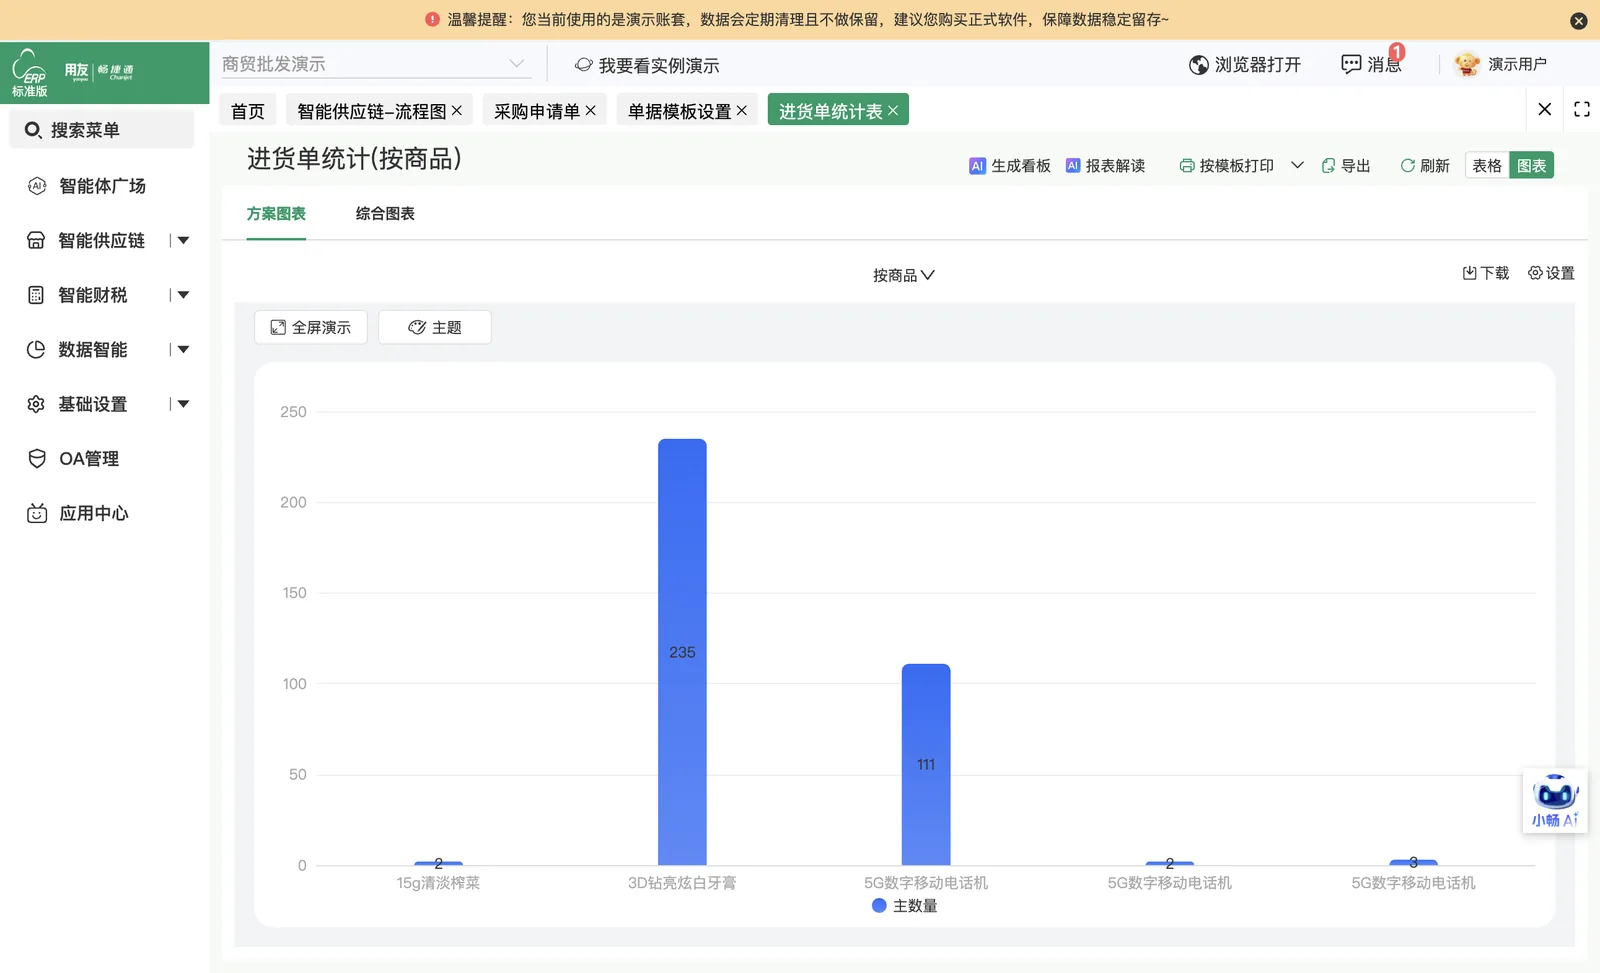
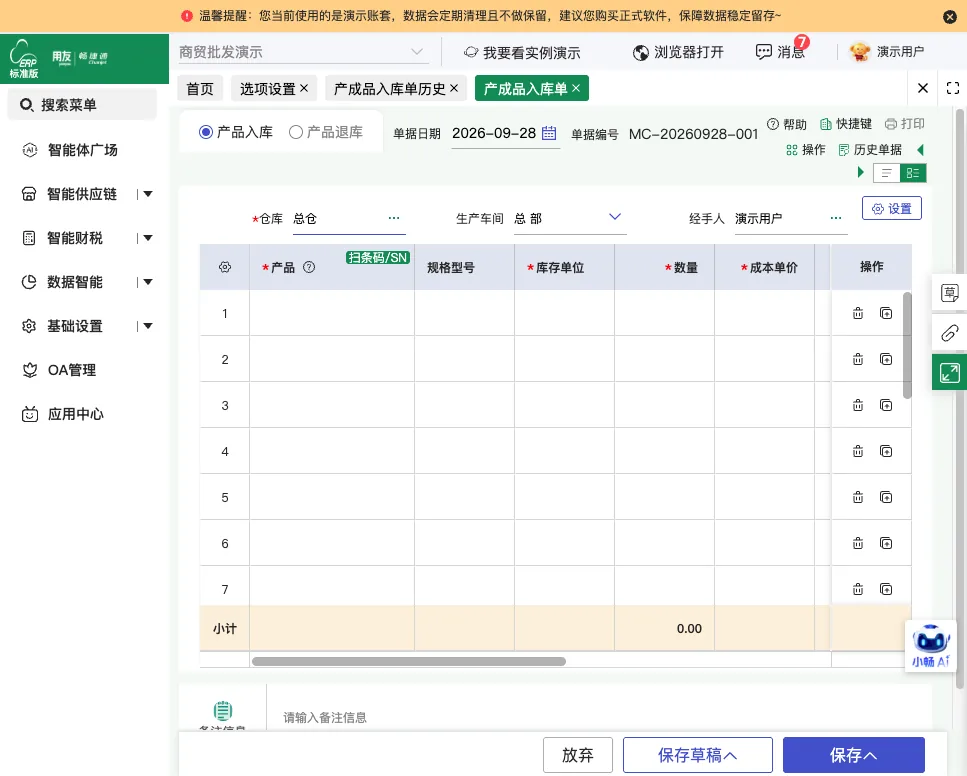
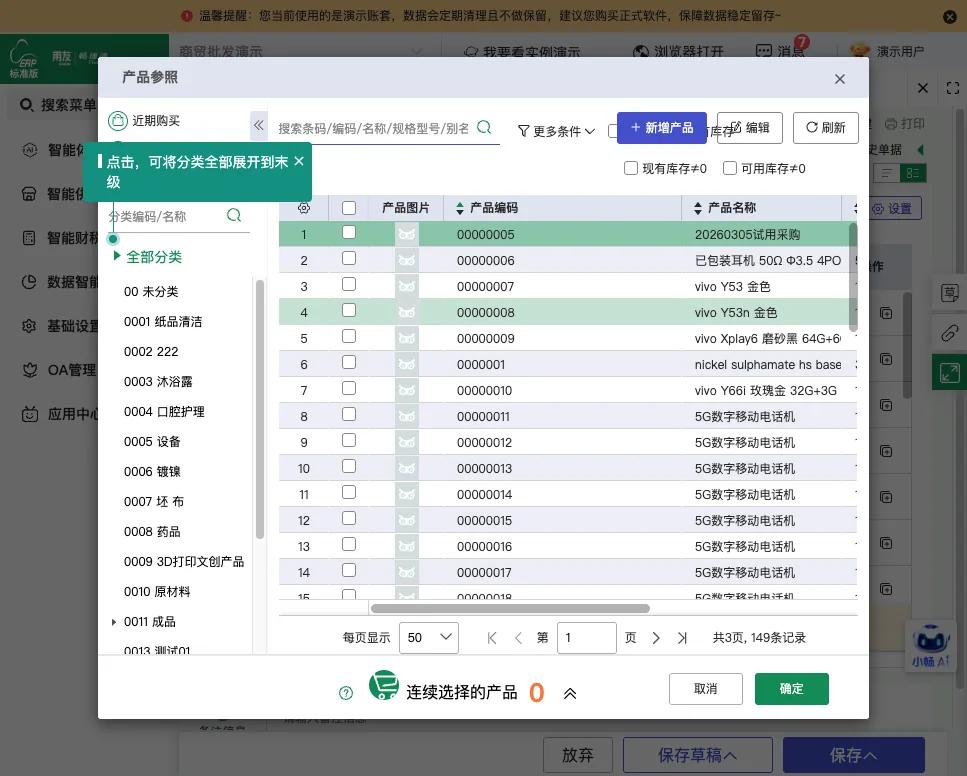
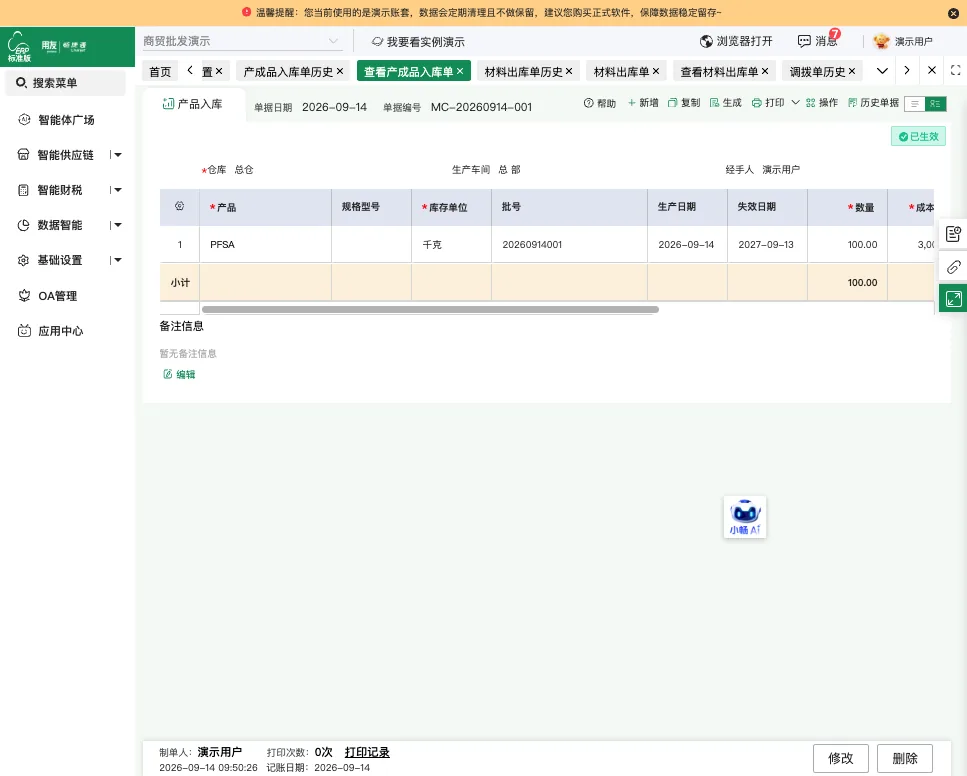
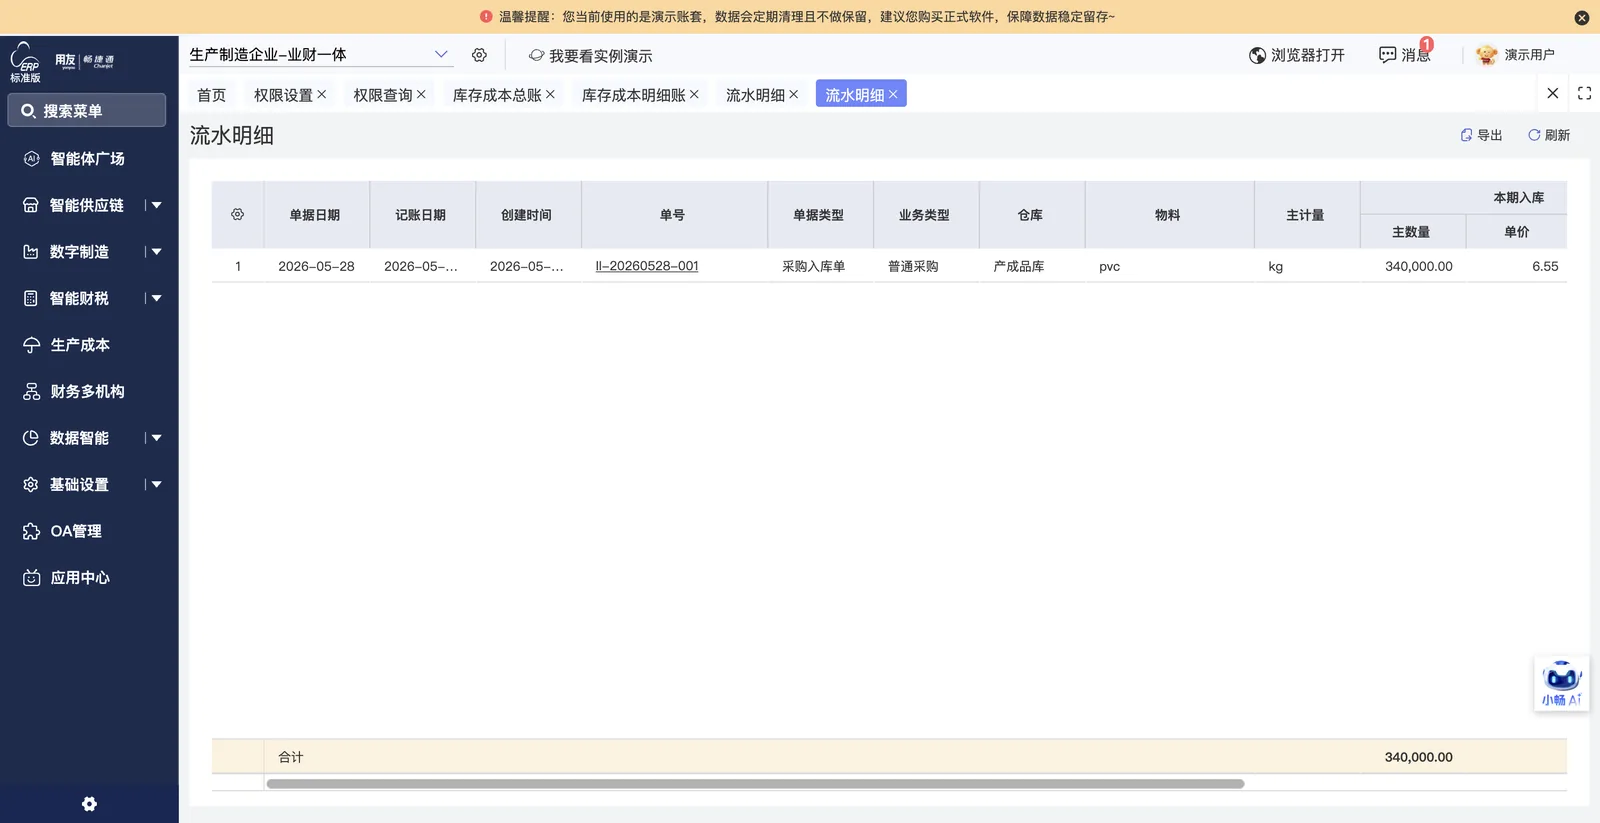
采购业务从合同、订单到进货与付款形成完整流转,应付账款可自动生成并查询。
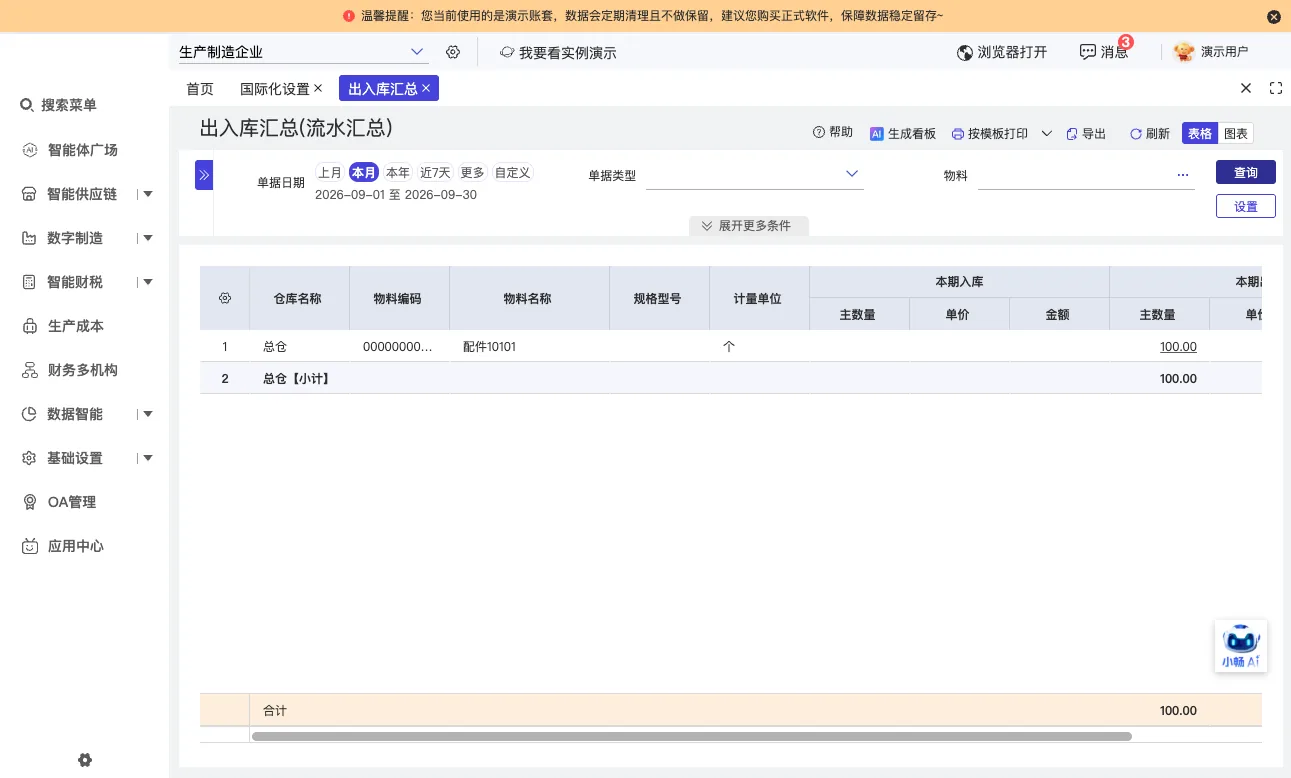
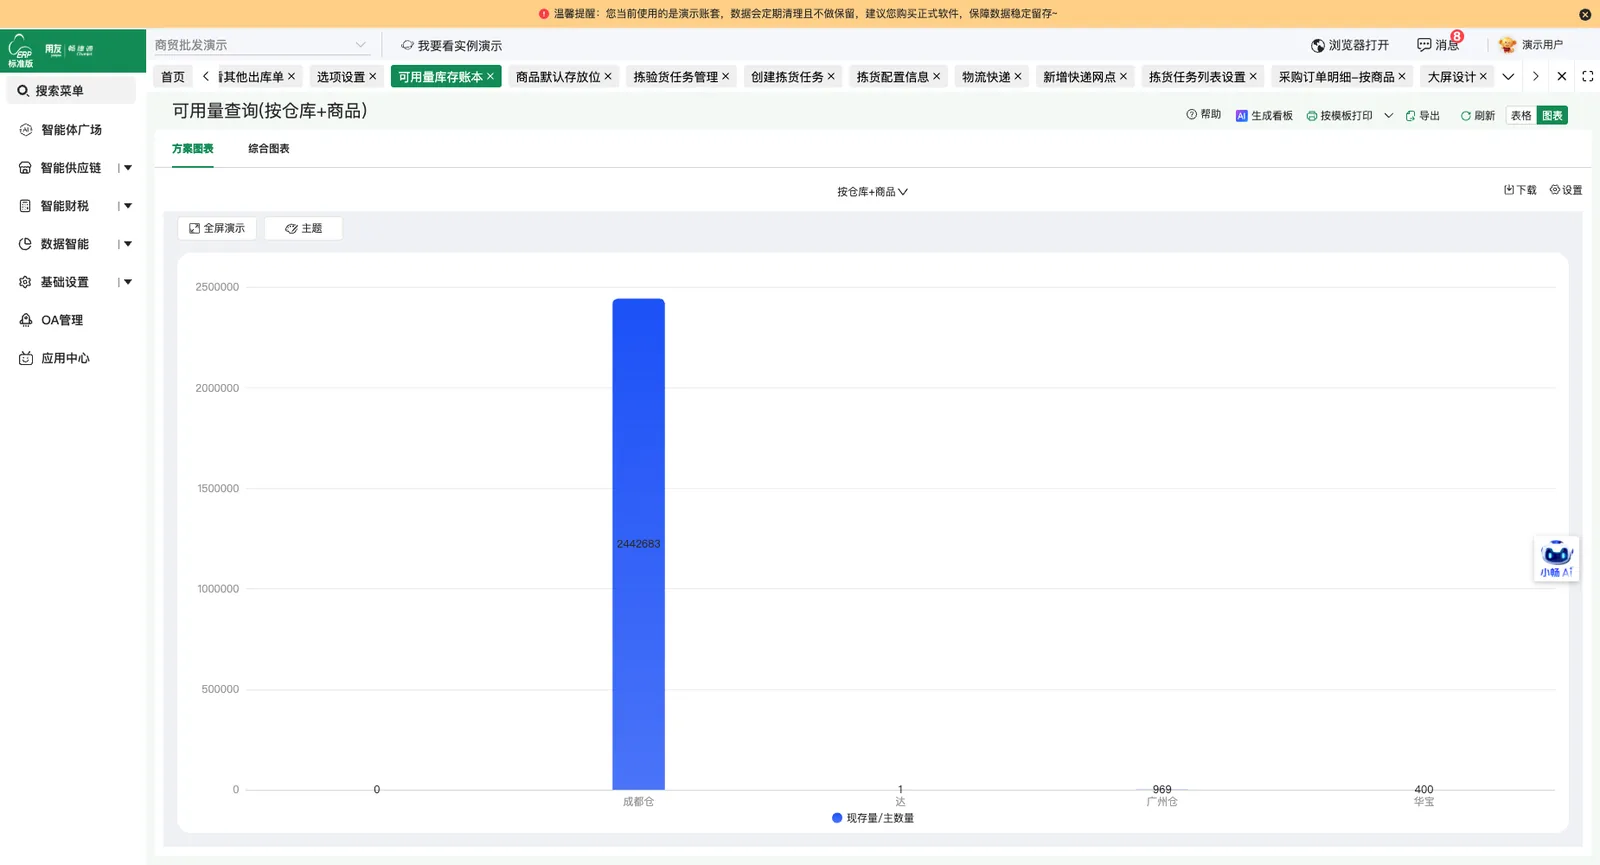
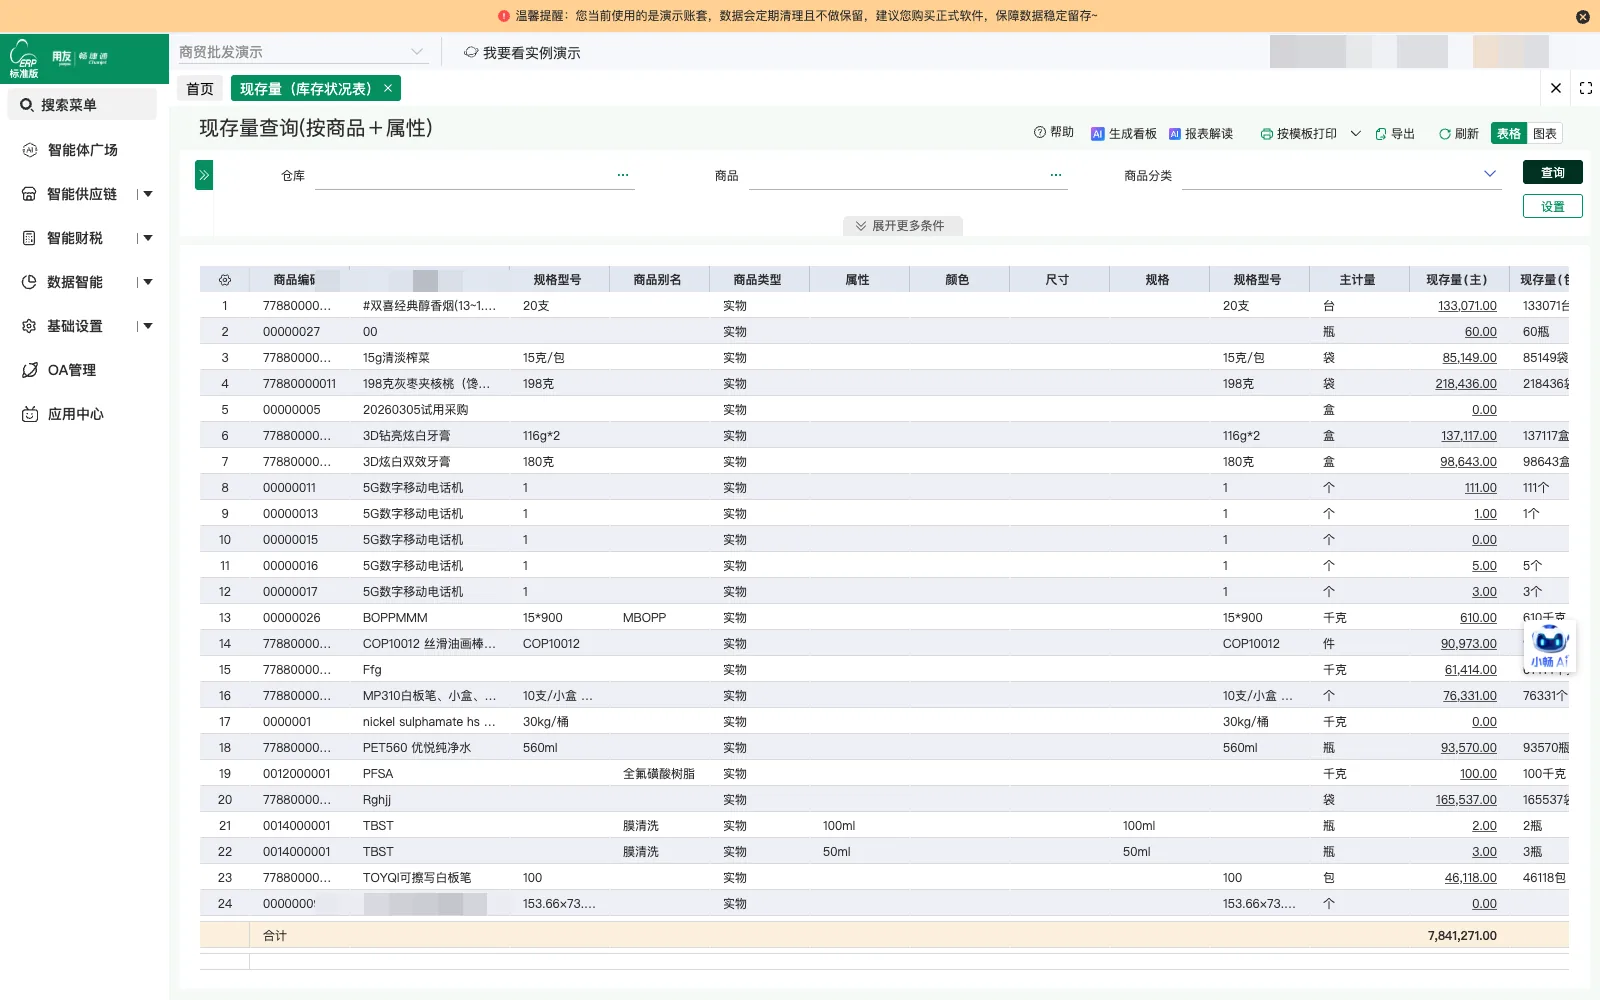
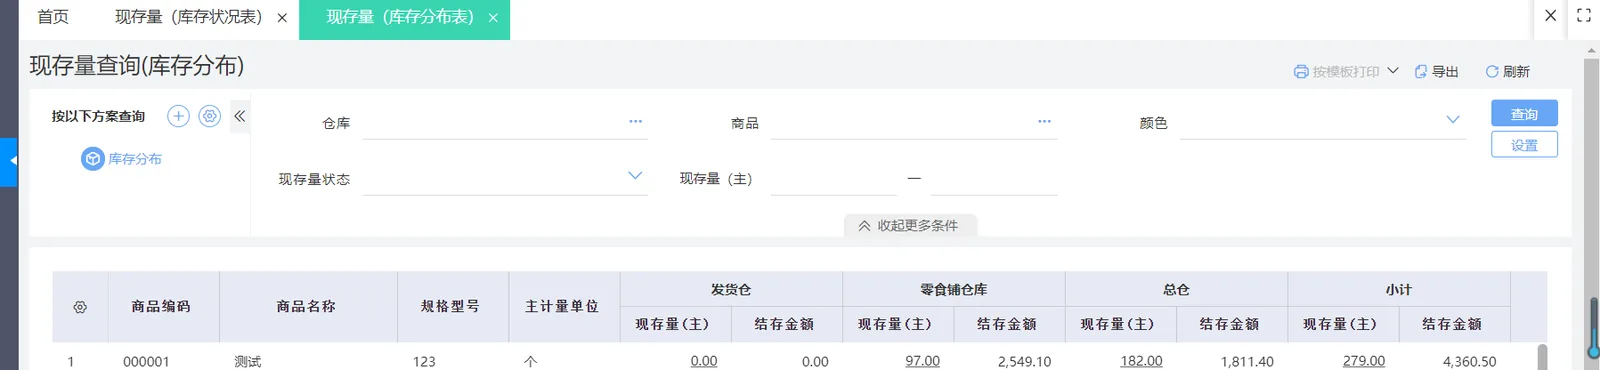
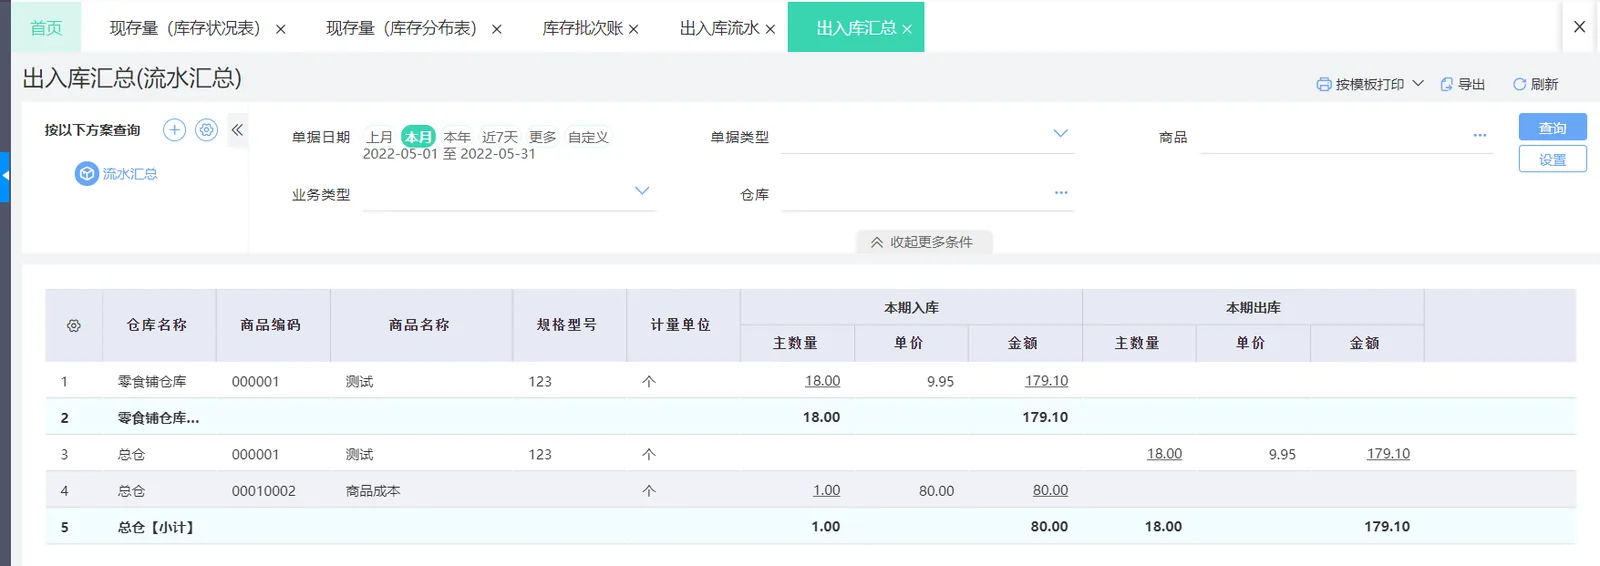
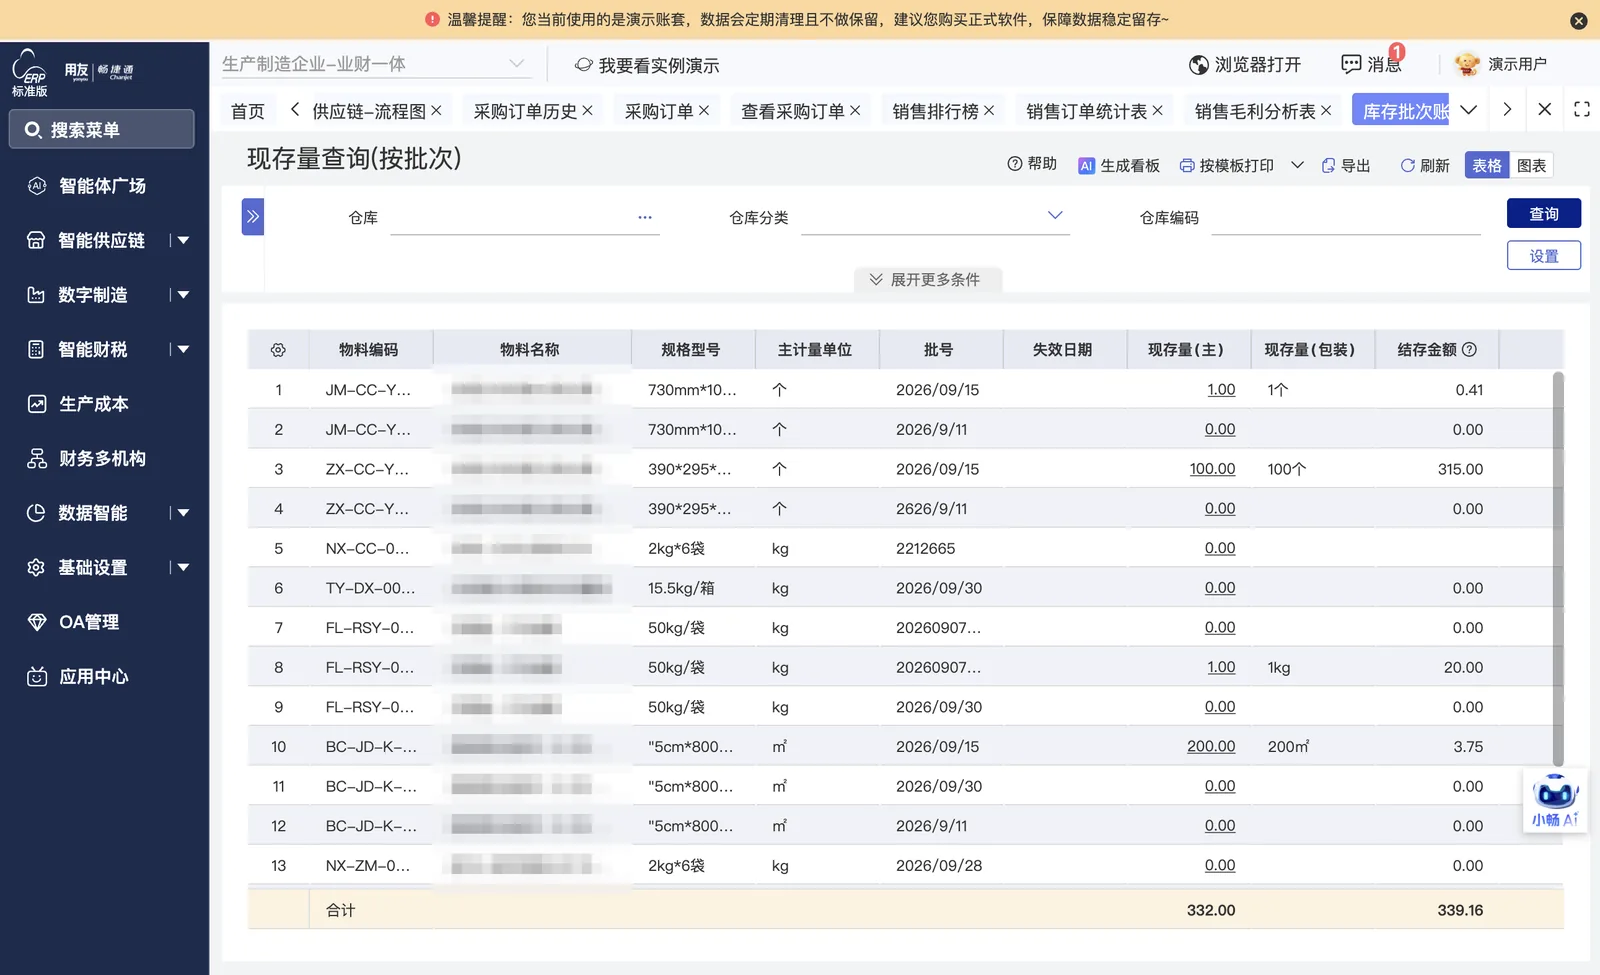
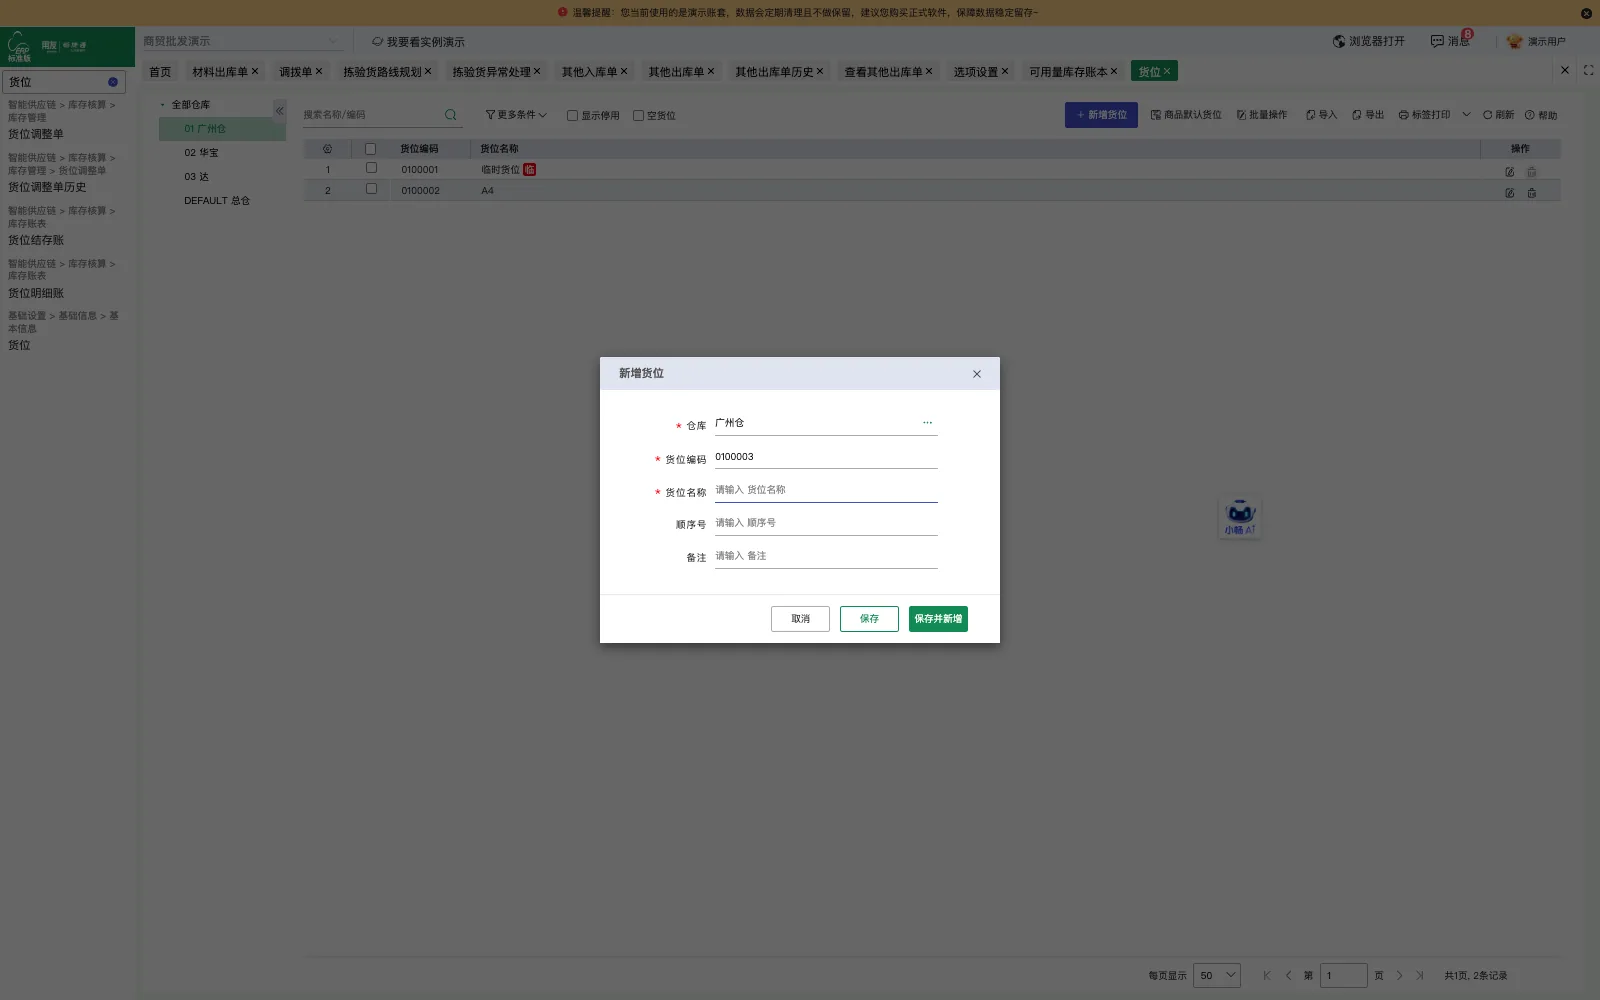
库存数据实时查询
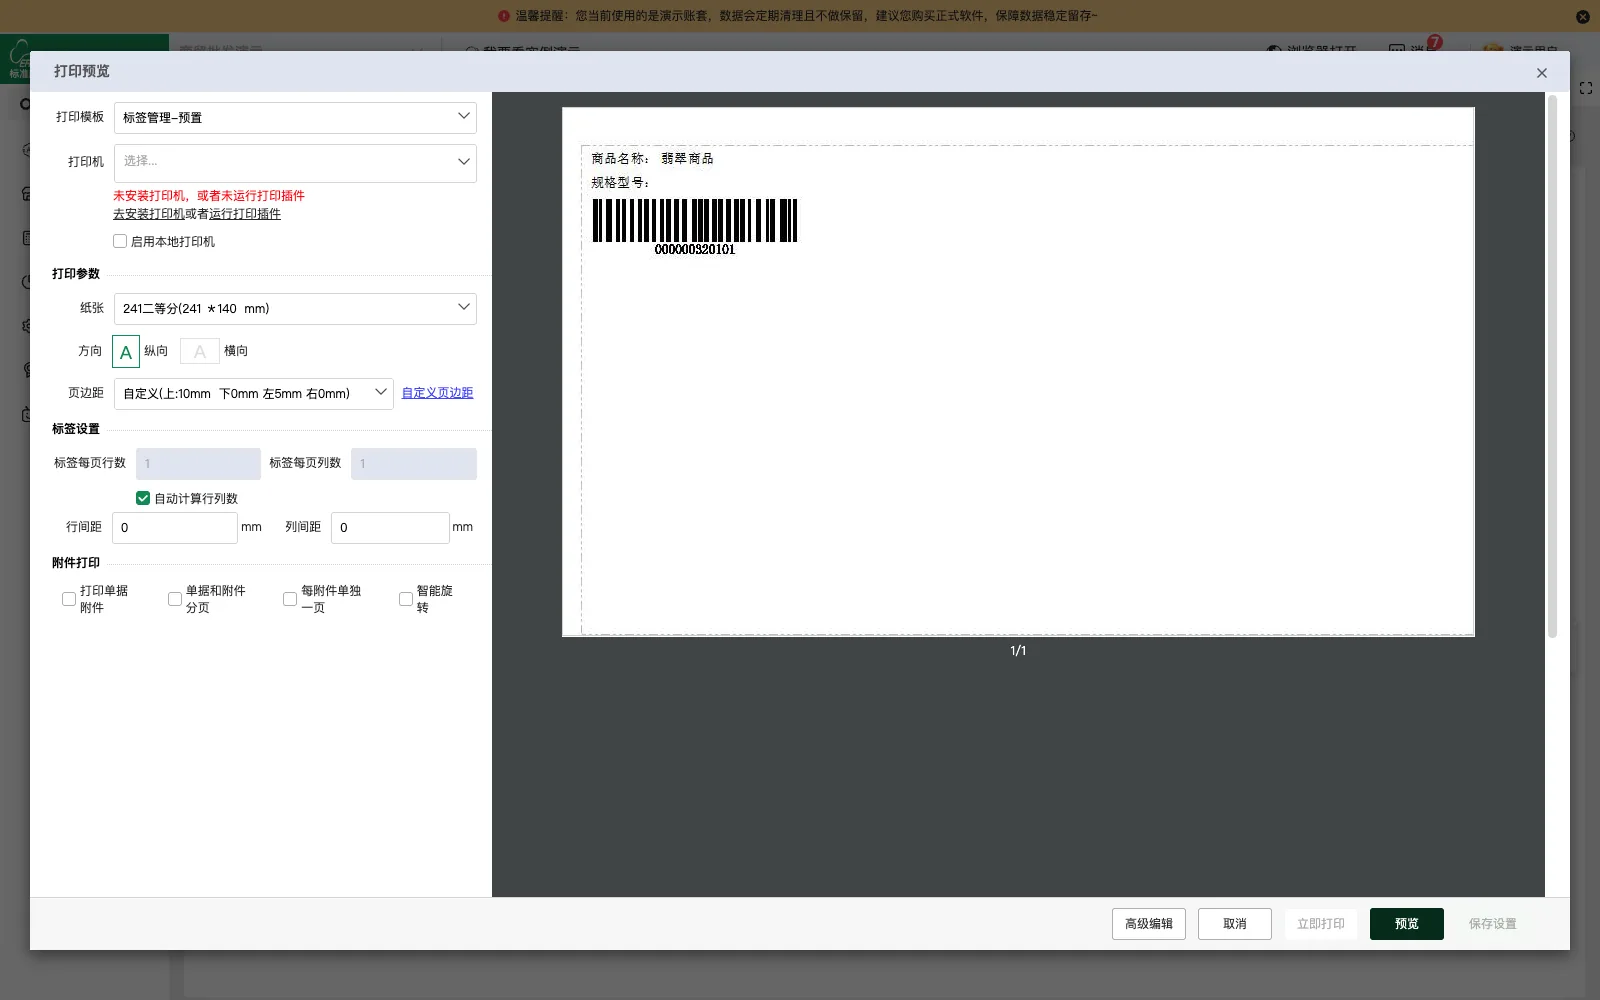
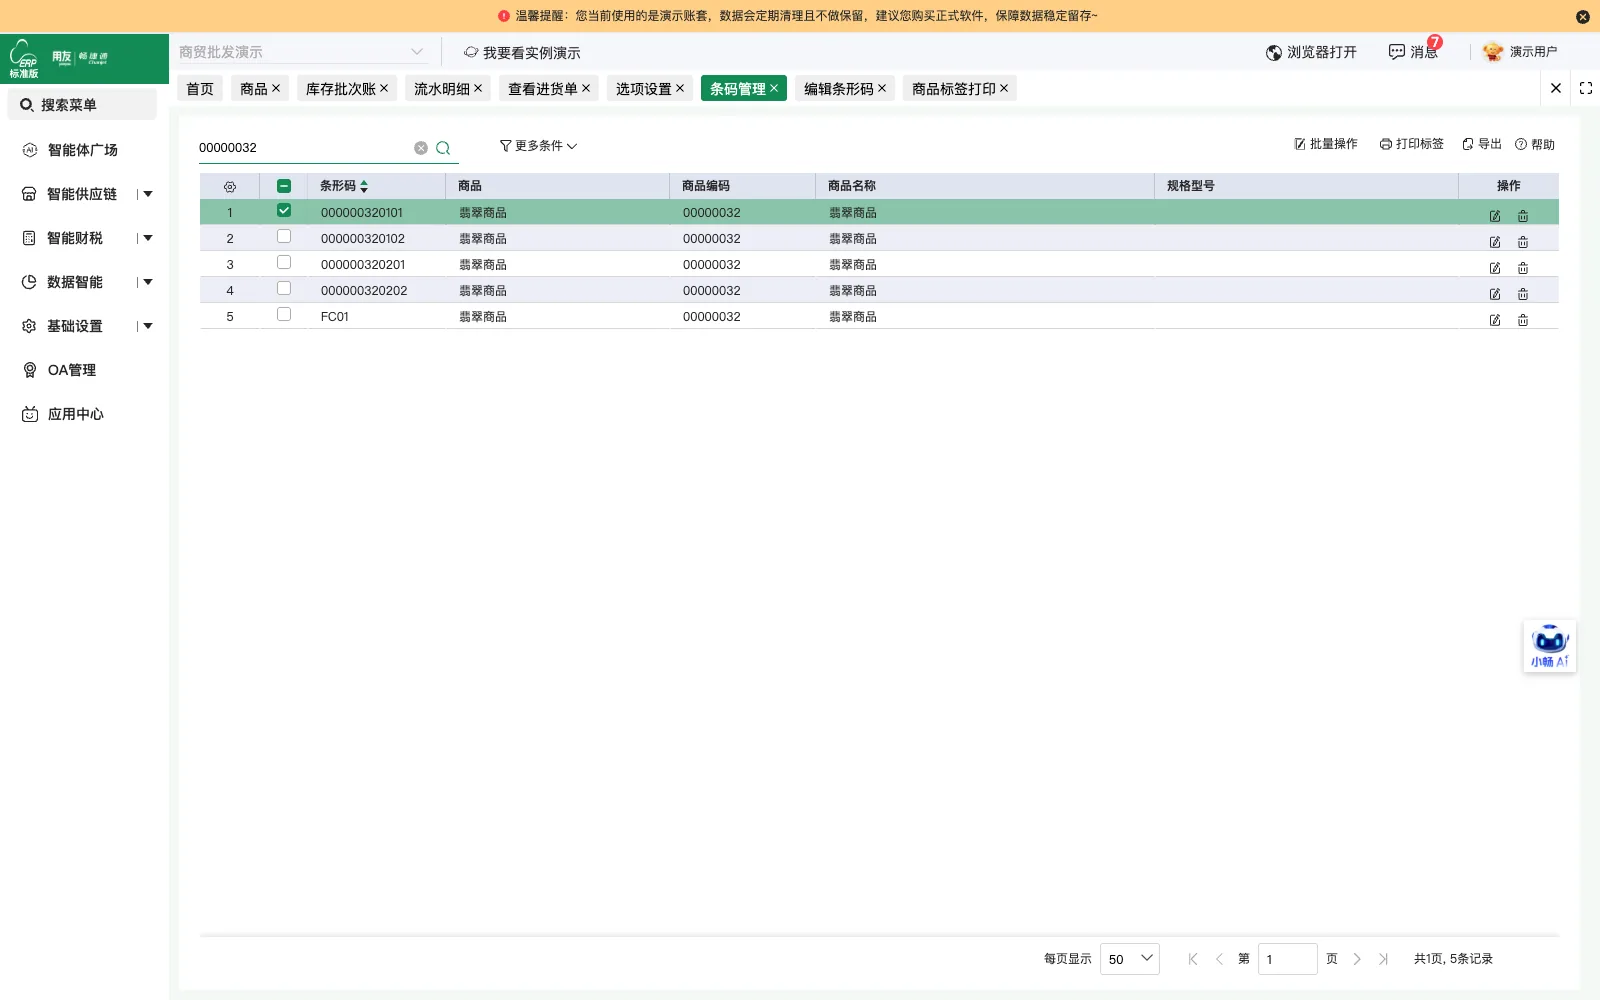
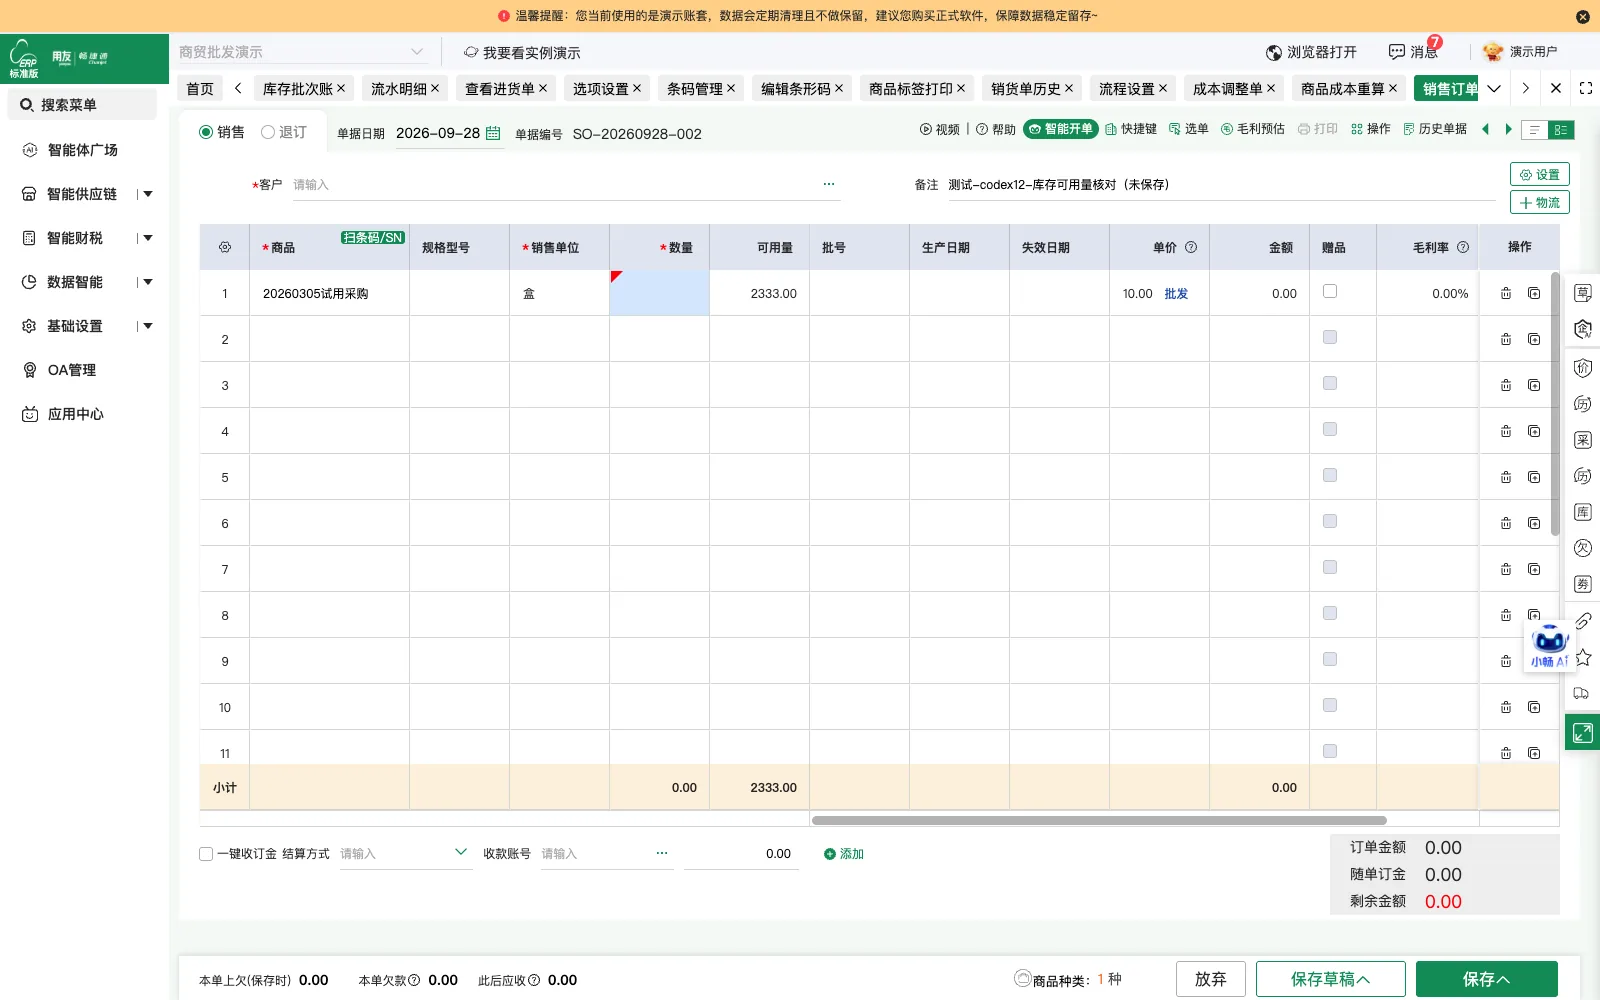
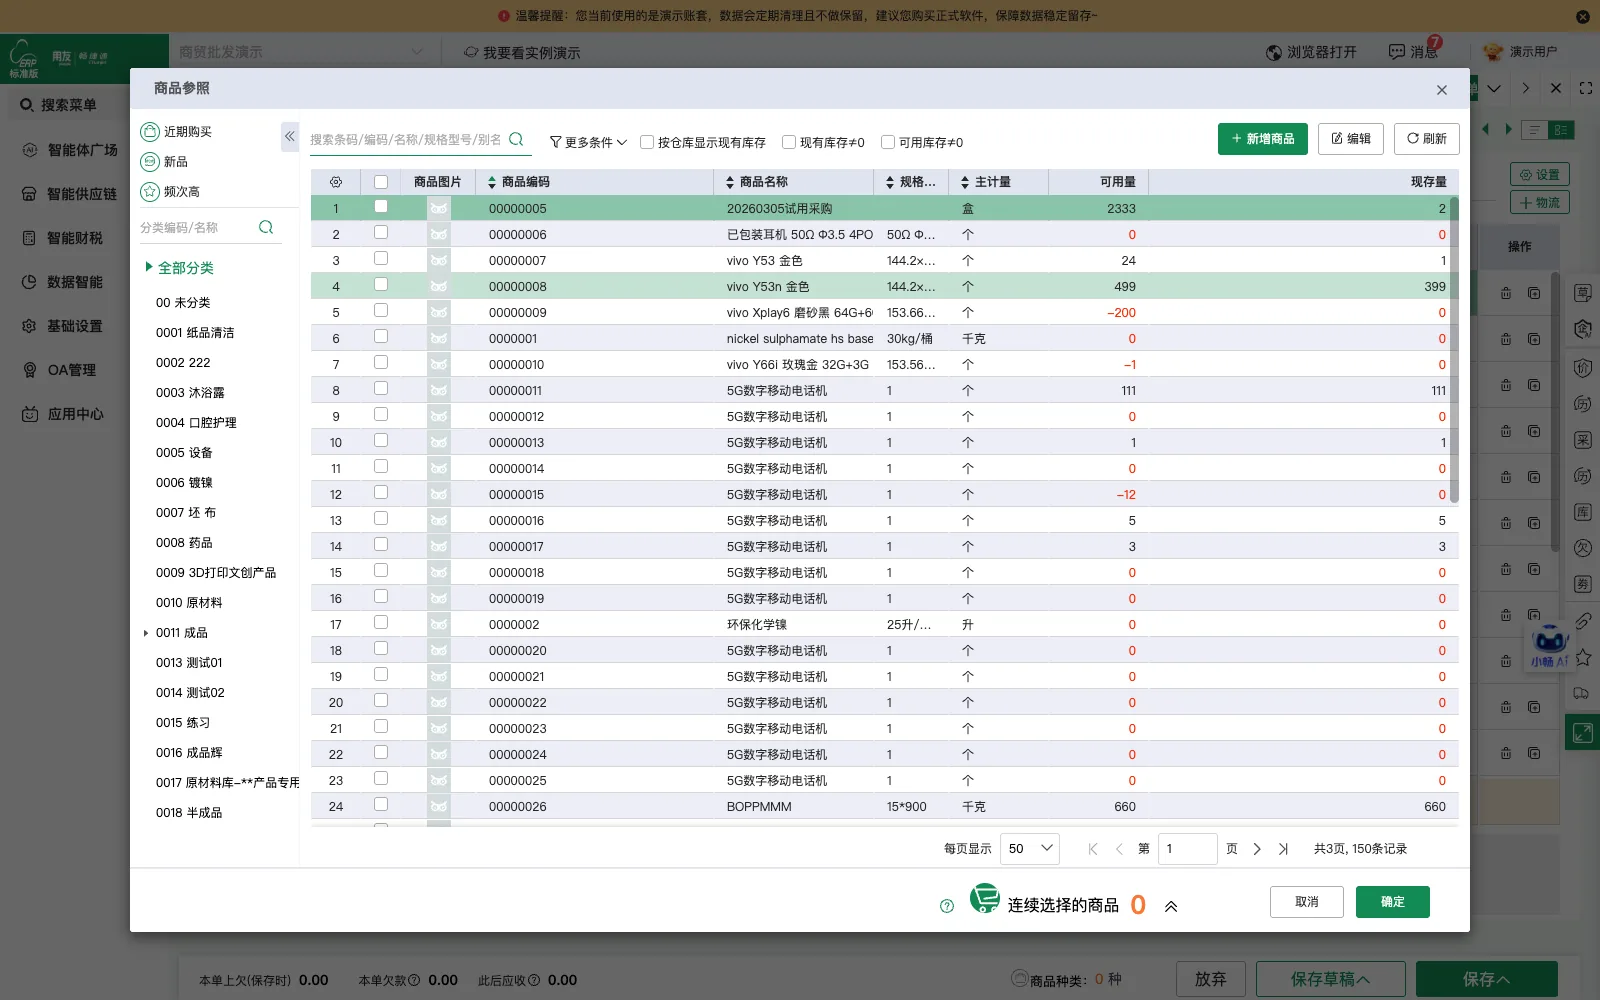
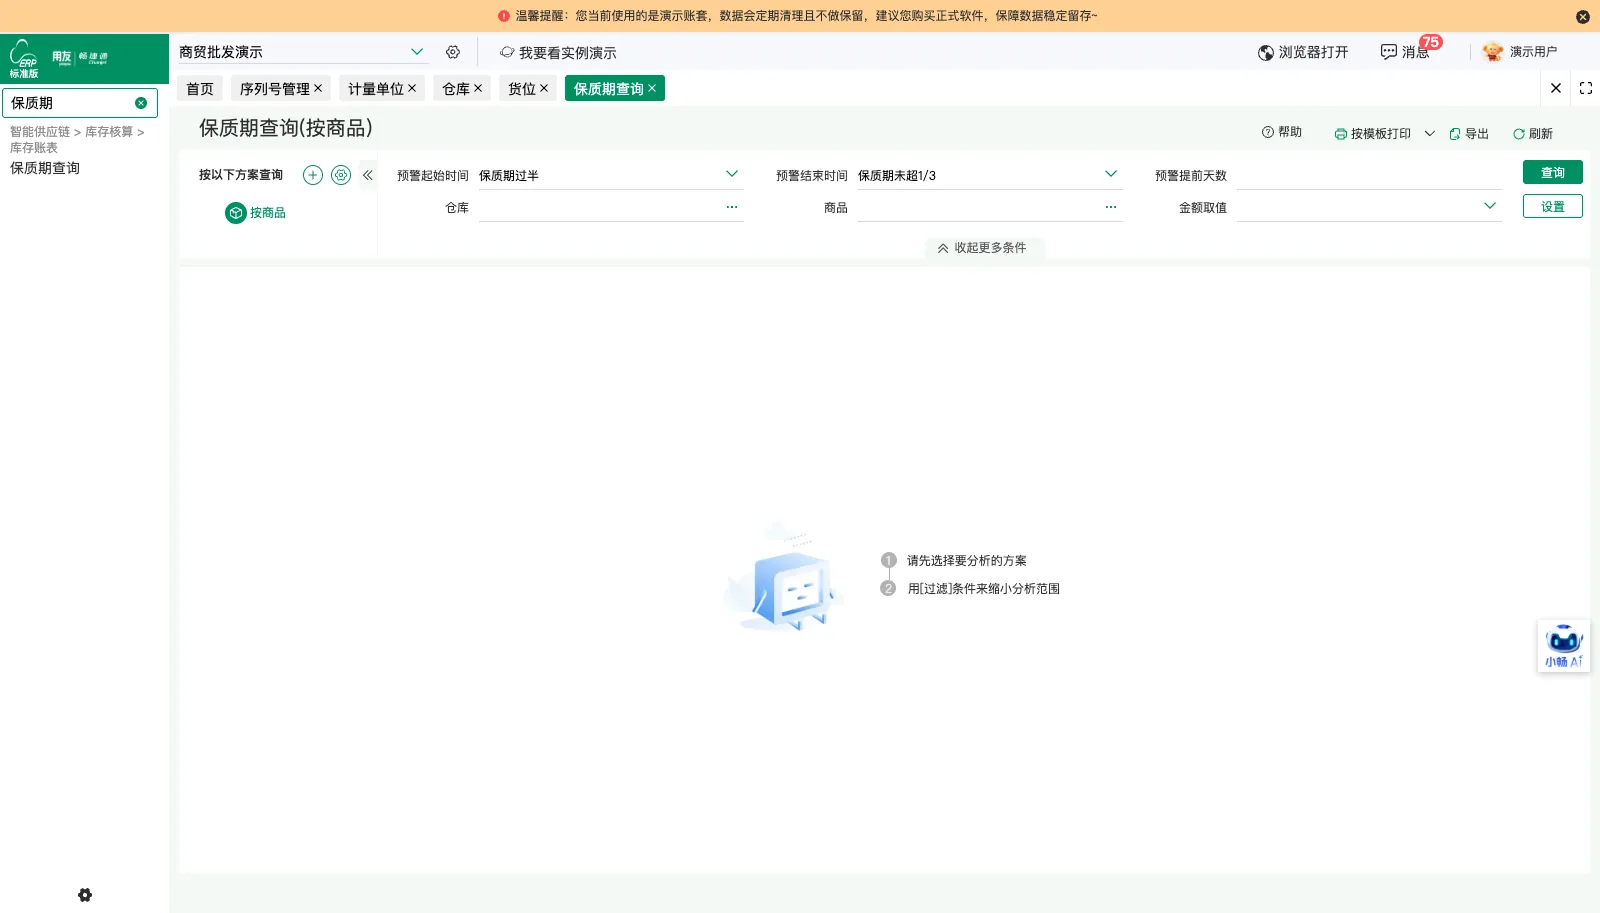
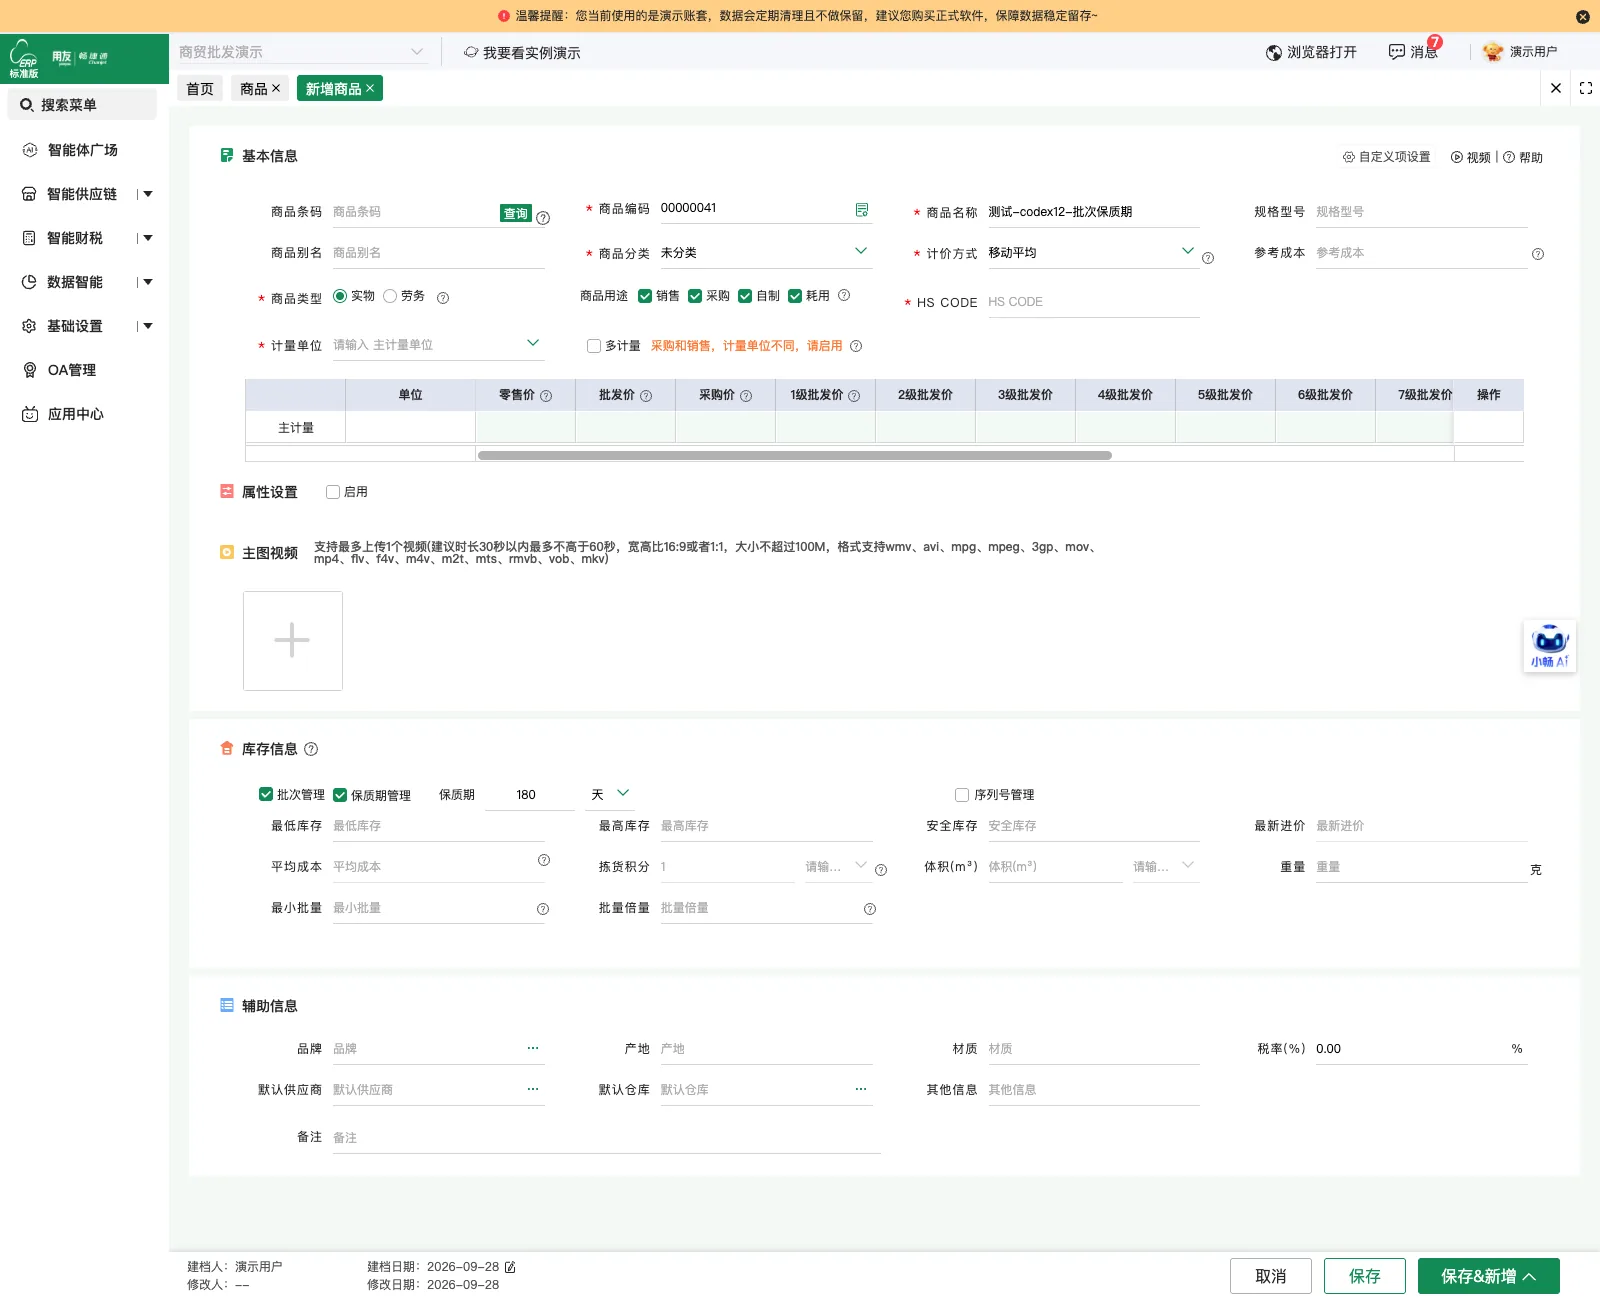
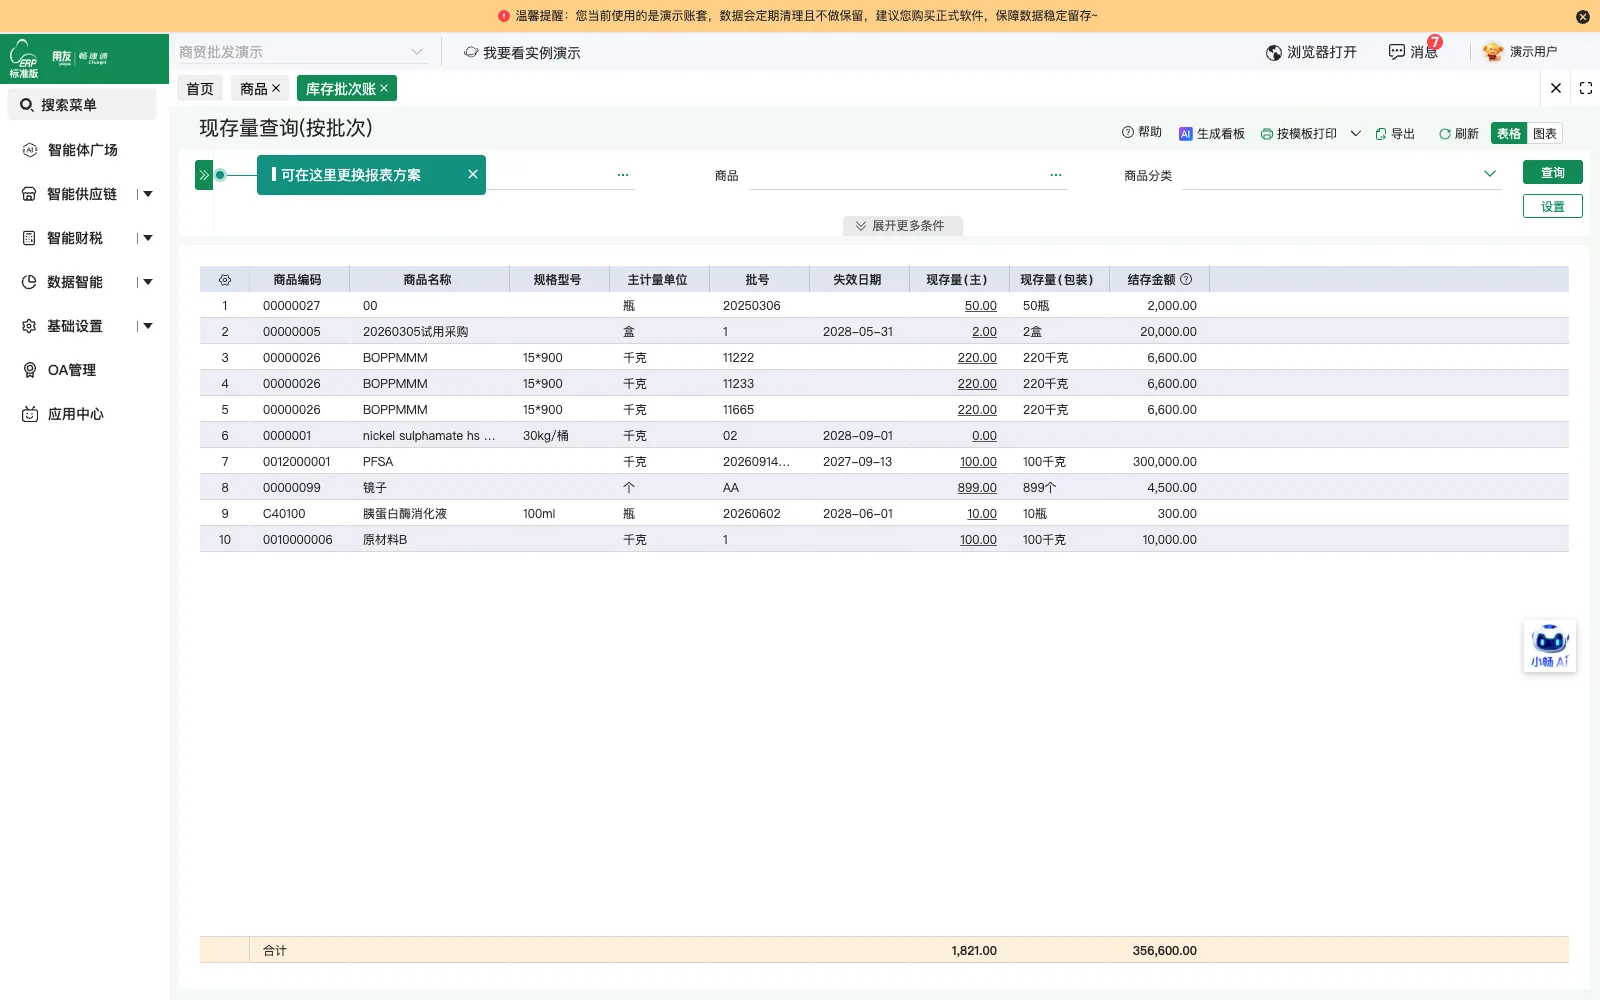
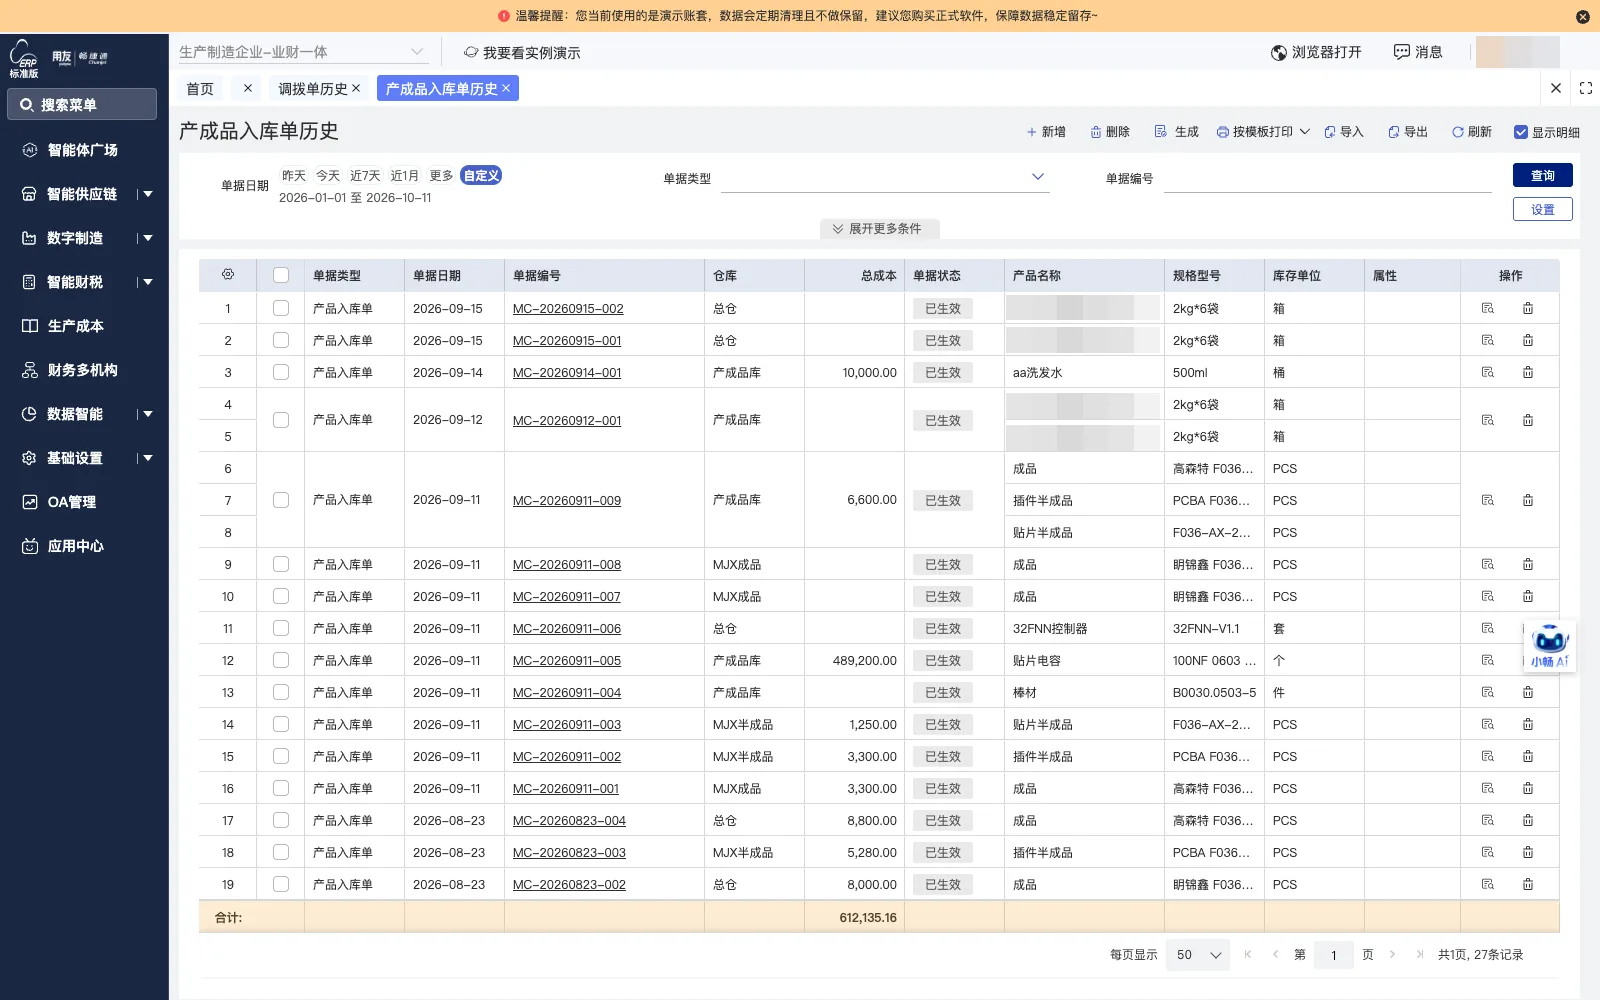
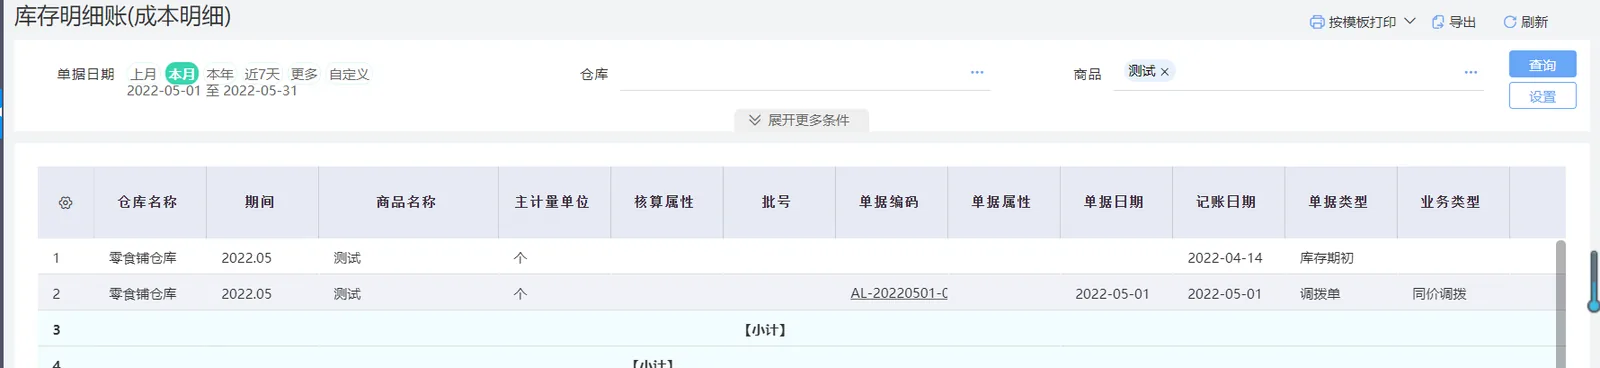
库存数据实时更新,可按多仓库独立查询与核算,成本采用移动平均法实时反映。
费用报销线上留痕
费用报销通过小账报销线上提交与审批,发票验真验重结果与审批过程可留痕查询。
业务财务凭证自动关联
业务单据可自动生成财务凭证,业务数据与财务数据保持对应关系可供查询。
固定资产折旧自动计提
设备台账建立后,折旧可自动计算并支持期末结转,折旧记录可查询。
审批流程按场景流转
采购付款、材料出入库等场景的审批可按预设层级线上流转,审批过程可留痕。
本案例可参考条件与类比差异限制
可参考条件
- 初创阶段企业,管理工具与数字化手段尚未系统建立,采购、库存等基础环节依赖线下方式运作。
- 采购业务以合同签订后跟踪执行、分阶段付款和应付账款管理为主,需要合同到付款的流程化承接。
- 库存需按仓库分别记录出入库并核算成本,此前账实不符、成本核算缺乏准确基础数据。
- 费用报销此前依赖纸质单据和逐级人工传递,需要发票验真验重与按金额分级审批。
- 财务账务此前由代账公司处理,业务与财务数据分离,需要业务单据到凭证的衔接及历史数据迁移。
类比差异与限制
- 业务为回收固废再加工后回售原厂,购销两端与同一类企业关联,采购与销售并非面向分散市场主体。
- 生产环节涉及环保及化工类加工处理,包含废气处理系统、投料浆化罐等自有生产设备。
- 固定资产与设备台账此前管理不规范,存在设备台账建立与折旧计提的独立需求。
- 费用报销使用小账报销模块,该模块名称与标准产品线的小畅报销模块不一致。
- 库存核算涉及将回收固废加工为可回售产品的成本归集,成本核算对象与常规商品采购不同。
相关学习与案例