微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某商务服务企业,主营广告设计、新媒体及线下活动策划、宣传推广服务,主要对接事业单位和政府部门的宣传项目,采用项目制运营,通过外包分包、物料采购、劳务支出完成项目交付。
起点状态
项目多、工期不确定,项目信息分散在表格与纸质文档中;普遍存在未签合同即执行并产生支出的情况;采购人员多、项目杂,缺乏系统化预算校验;客户付款依赖财政拨款,收款账期长。
实施范围
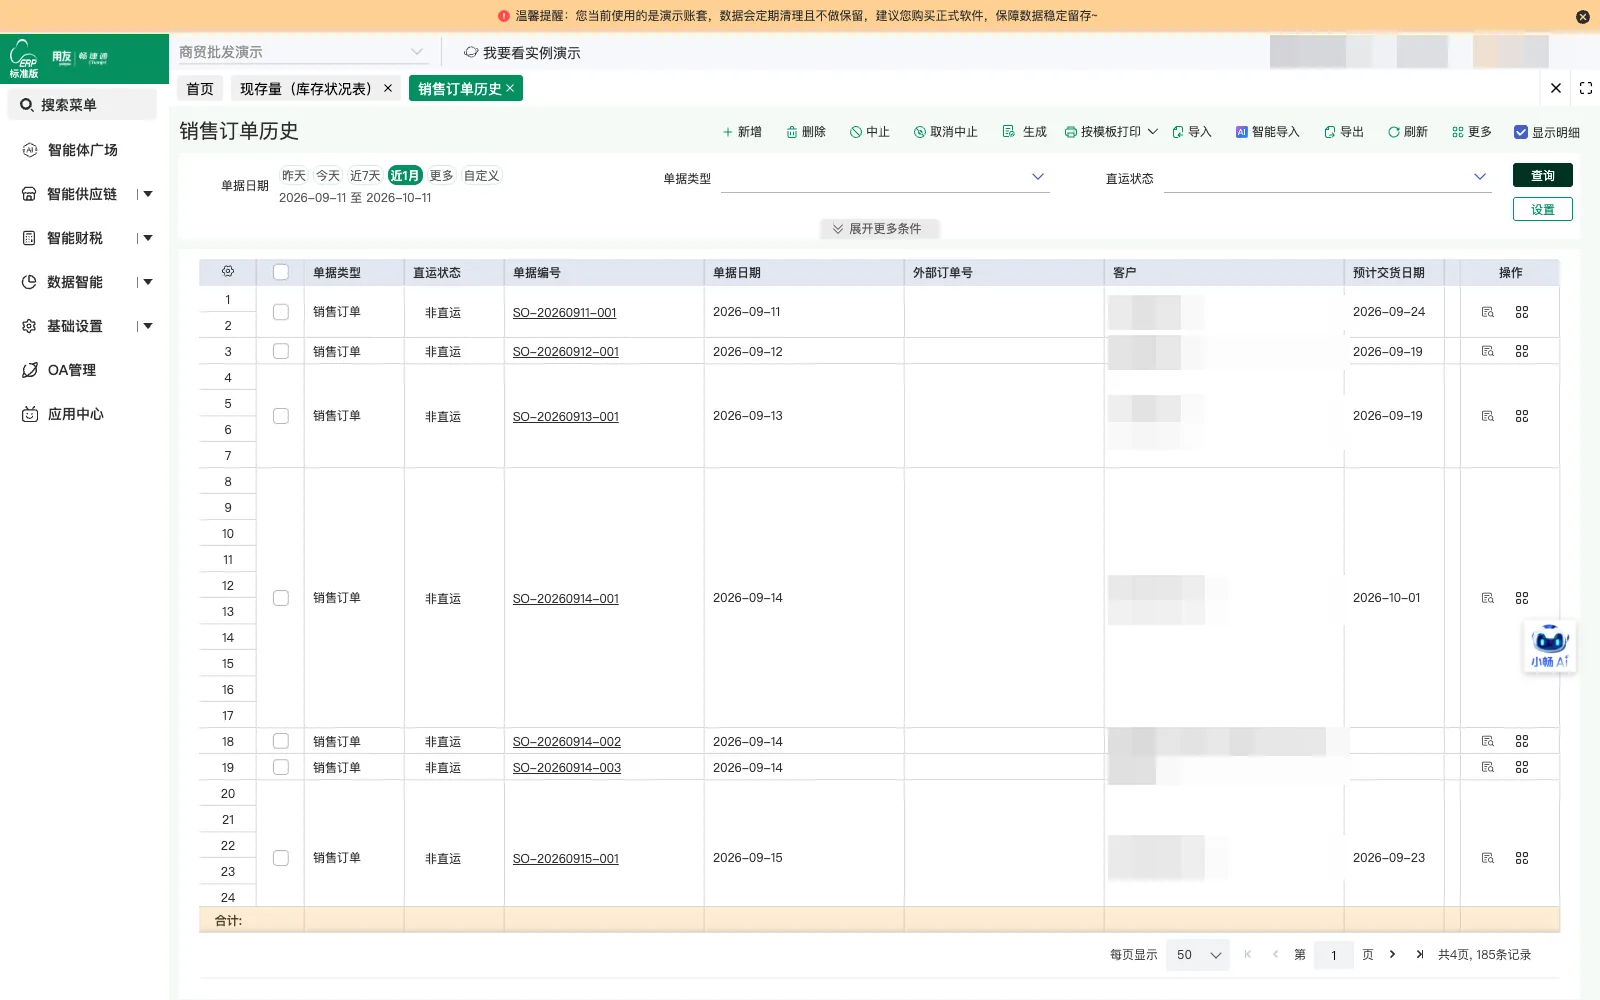
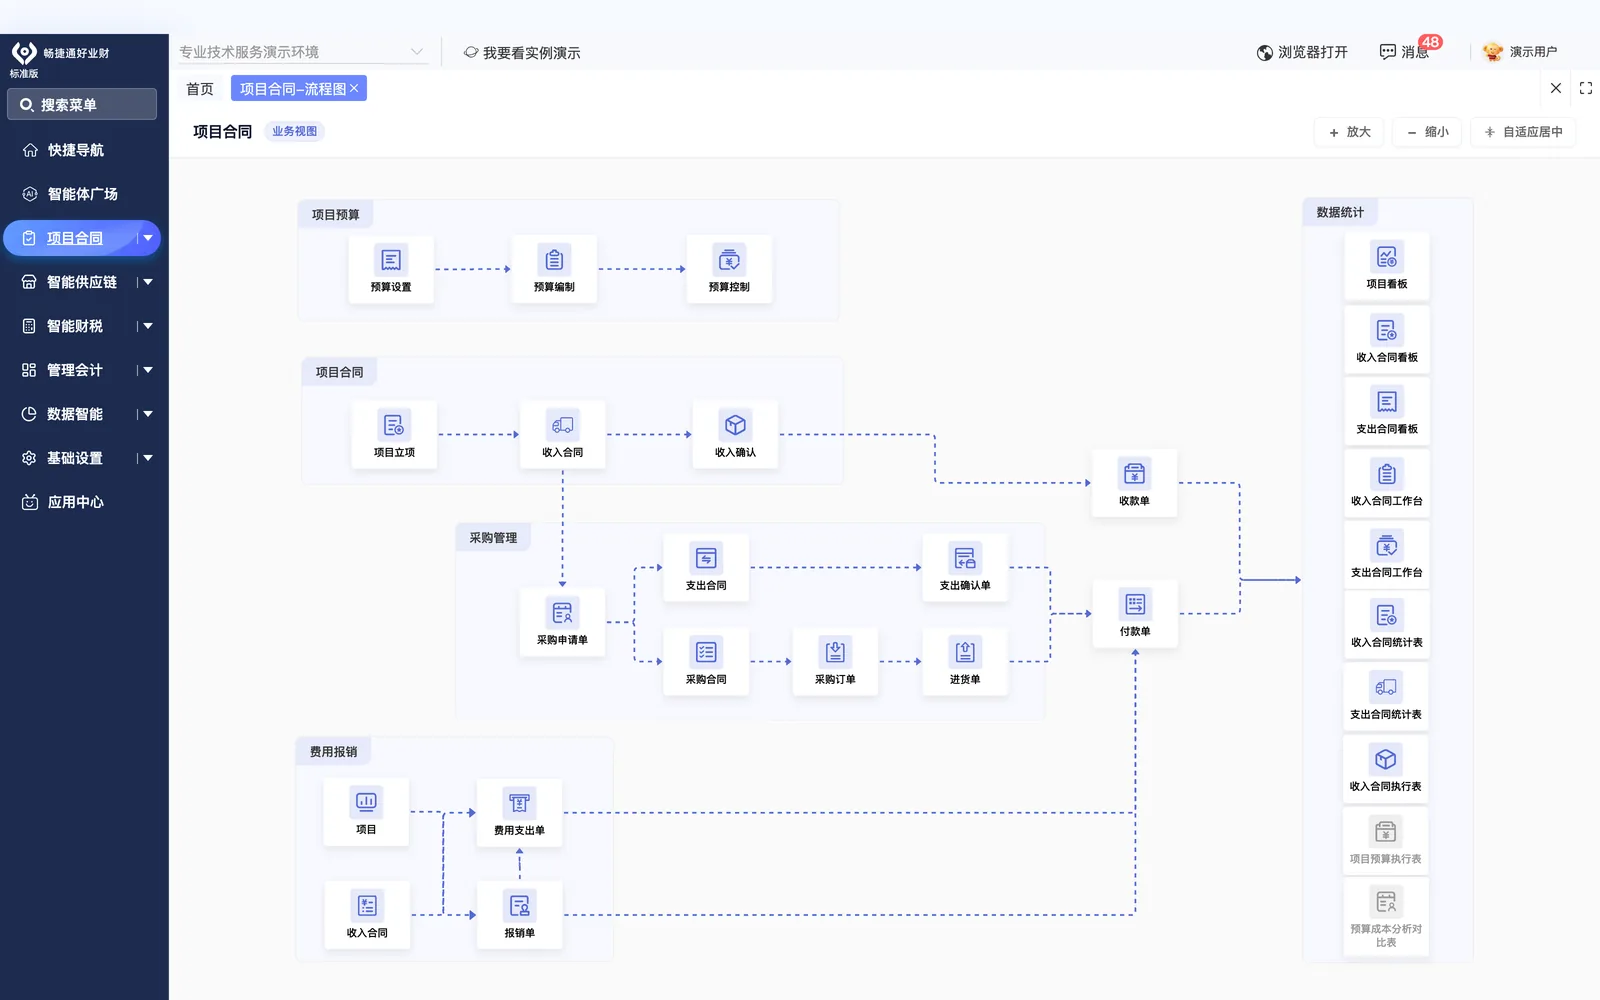
建立项目立项、合同签订、预算编制、收入确认到收付款的完整业务流程,设置预算控制规则对采购、支出与费用单据做校验,收入合同支持分期收款计划与应收核销,业务单据生成财务凭证。
对照这家企业的特征判断像不像
-
商务服务,项目制运营
某商务服务企业,承接广告设计、新媒体及线下活动策划、宣传推广服务,按项目组织业务,通过外包分包、物料采购、劳务支出完成交付。
-
对接事业单位与政府部门
客户以事业单位和政府部门为主,项目多、对接单位多,每个项目工期不确定,需要按项目分别管理收支与进度。
-
先执行后签约,顺序不固定
业务开展时先与客户沟通需求并启动执行,随后才签订合同并编制预算,合同金额在执行中可能变更需要推翻重签。
-
项目信息分散在表格与纸质件
项目名称、起止时间、团队成员等基础信息散在表格和纸质文档中,靠手工整理,合同条款与执行要求多为口头传递。
-
预算控制严,采购人员多且杂
超预算涉及国有资产流失问题,预算控制要求严格,但采购人员多、采购项目杂,采购、劳务、物料等支出需要逐项归集和校验。
-
收款依赖拨款,账期不确定
客户付款依赖财政拨款和审计流程,账期长且不确定,收入确认与实际收款时间差异大,需分期收款但计划不明确。
实施前的原始问题清单
-
项目信息分散在表格文档
多个事业单位和政府部门的项目并行开展,项目名称、起止时间、团队成员等基础信息分散在excel表格和纸质文档中,由项目经理手工整理。
-
执行要求靠口头传递
项目执行过程中缺乏统一平台关联合同条款与执行要求,关键信息仅靠口头沟通传递,交付标准在执行环节缺少固定记录。
-
未签合同先启动执行
项目常出现未签订合同就已开始执行并产生支出的情况,业务开展与合同签订的先后顺序不固定。
-
合同变更后推翻重签
合同金额在执行过程中可能发生变更,变更时需要推翻原合同重新签订,执行与合同文本之间缺少同步追踪。
-
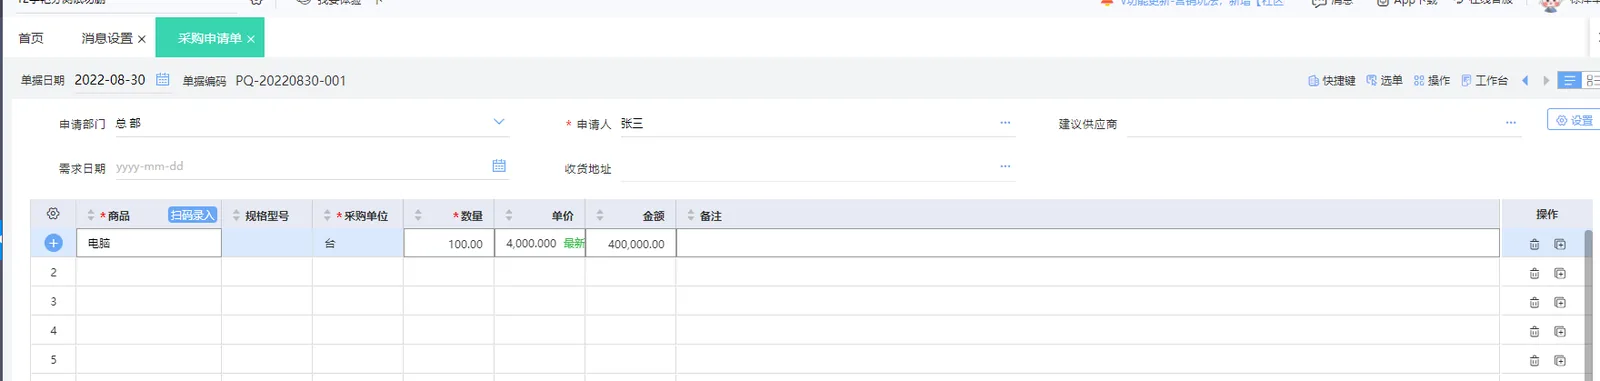
预算校验靠人工把关
超预算涉及国有资产流失问题,预算控制要求严格,但采购人员多、采购项目杂,单据保存前没有系统化的预算校验环节。
-
采购支出记录繁杂
零星采购和各类费用支出记录分散,采购与费用支出缺乏统一的归集方式,容易出现重复开票或超预算情况。
-
收款依赖财政拨款节奏
客户多为事业单位,付款依赖财政拨款和审计流程,收款账期长且不确定;项目需要分期收款,但收款计划不明确。
-
借款归还缺少催收机制
业务人员借款后不及时归还,员工借款缺乏有效的到期催收机制,财务对借款状态的掌握依赖人工跟进。
项目单据在各部门环节间的流转路径
-
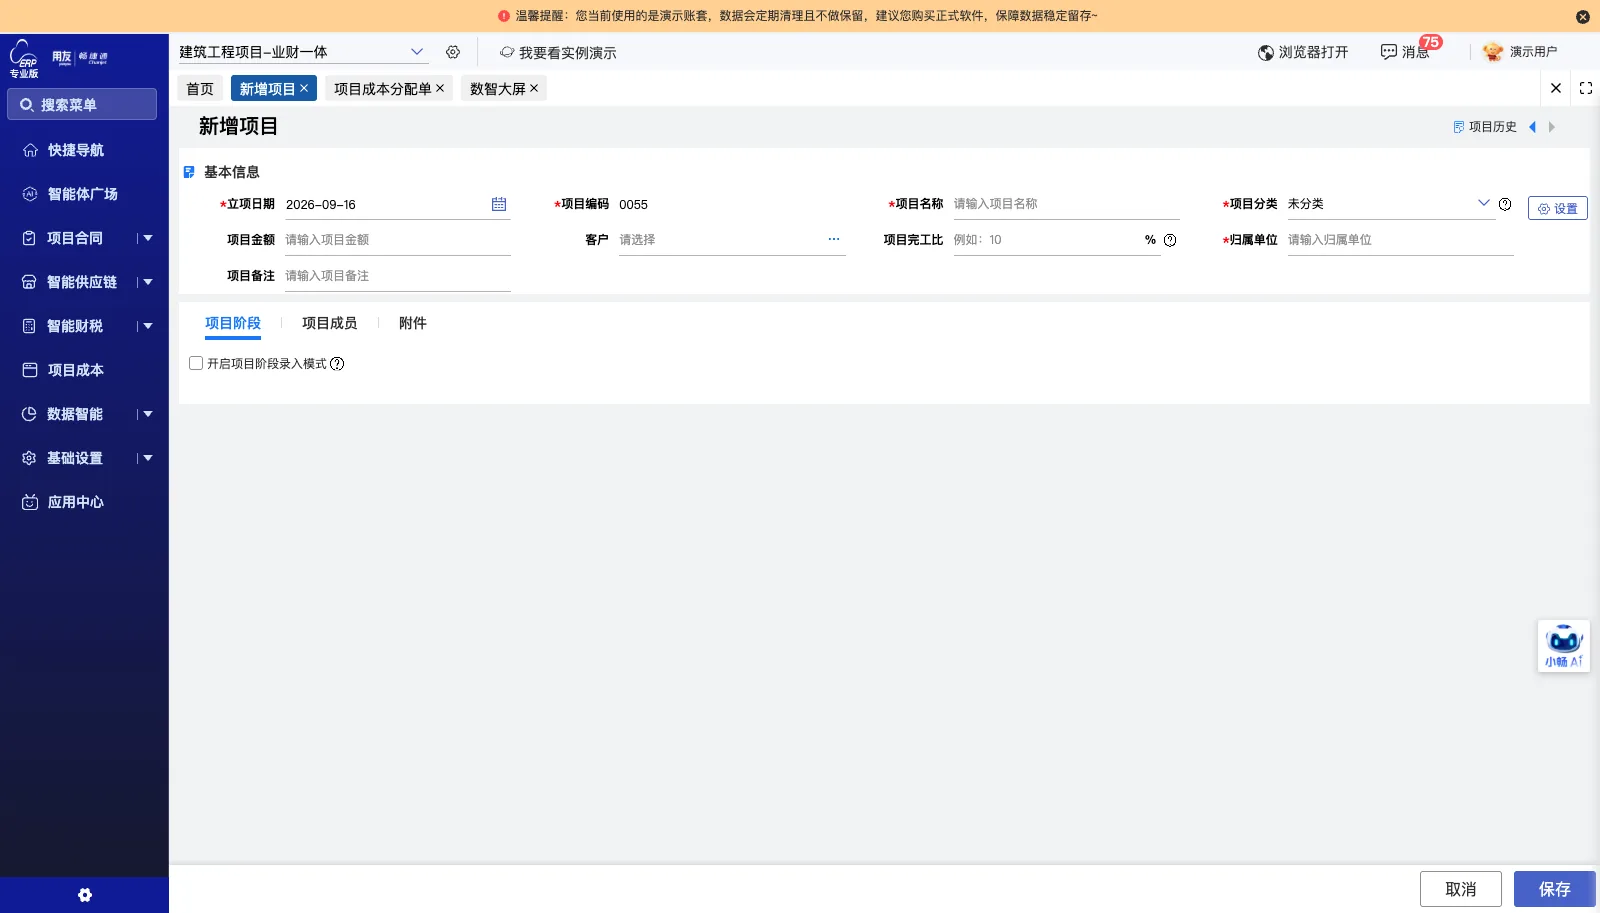
项目立项
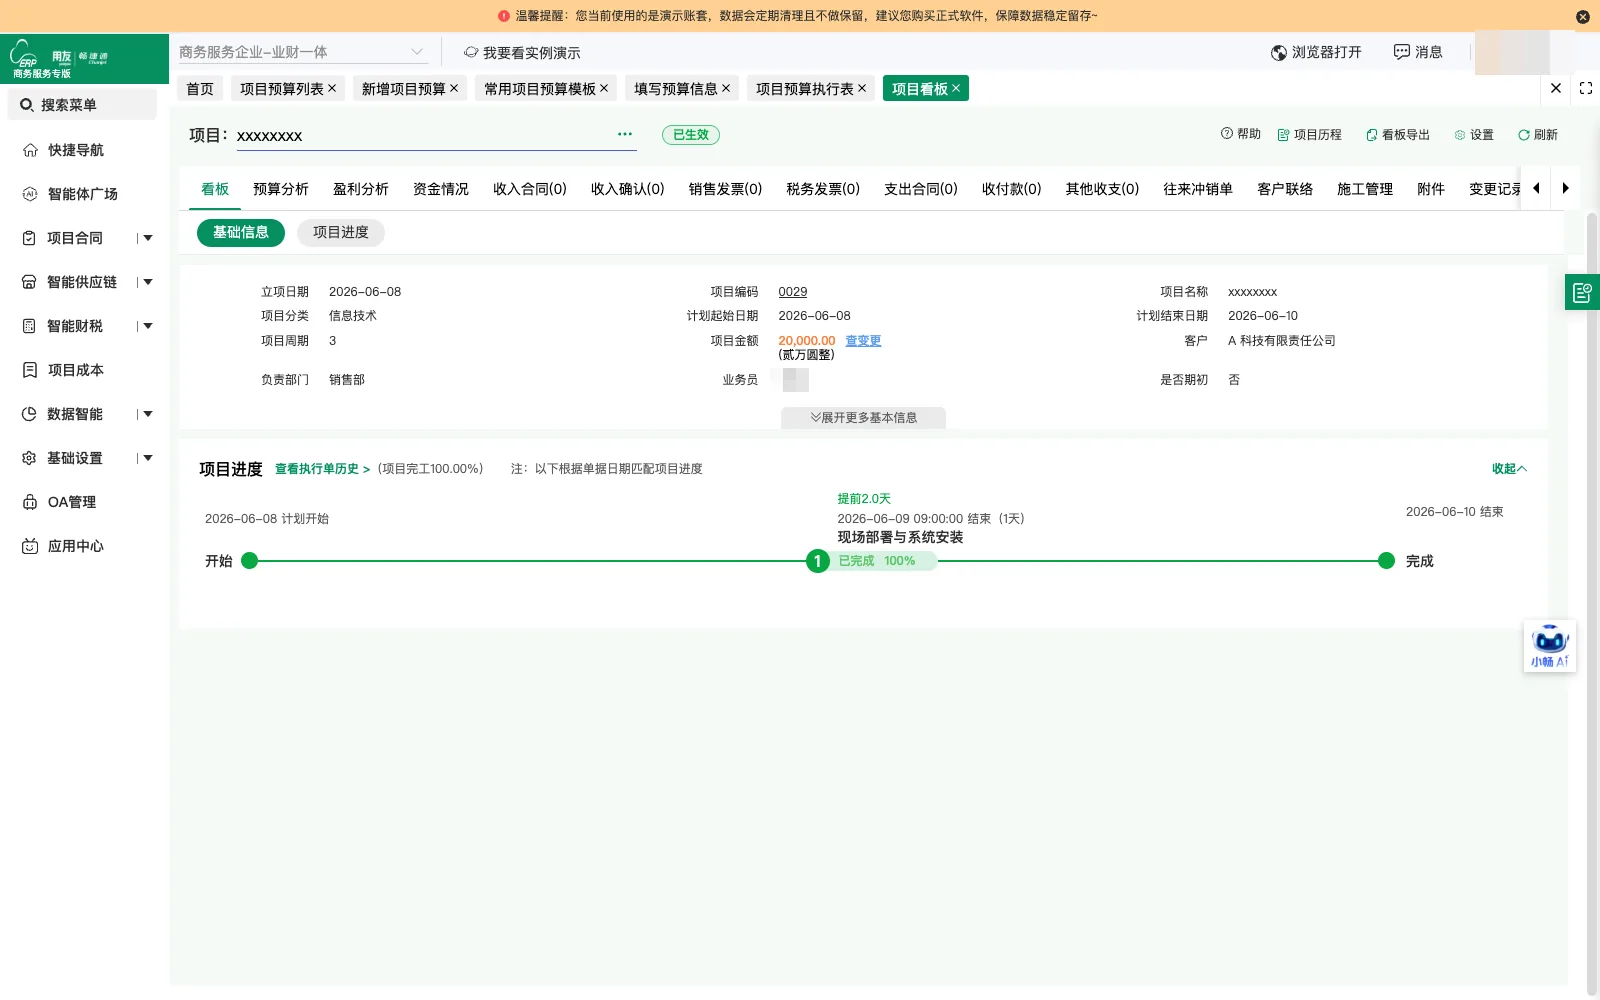
为每个广告宣传项目建立项目档案,录入项目名称、起止时间、团队成员与阶段计划,支持先启动后签合同。
-
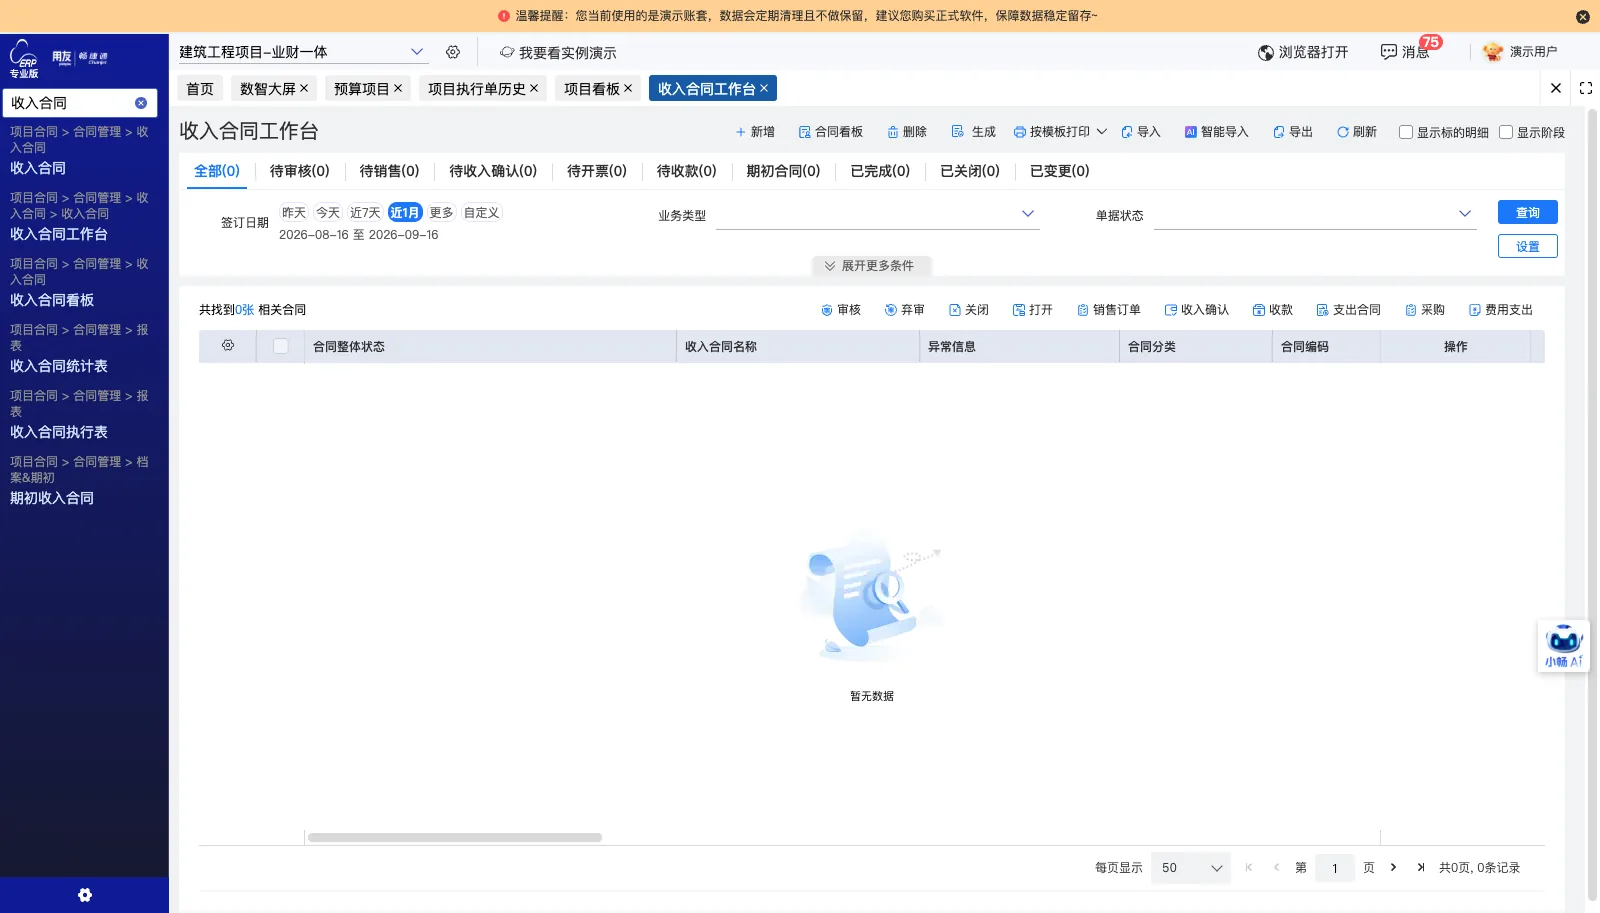
合同签订
项目启动后签订收入合同,关联项目与标的明细,并设置分期收款计划与收款到期日。
-
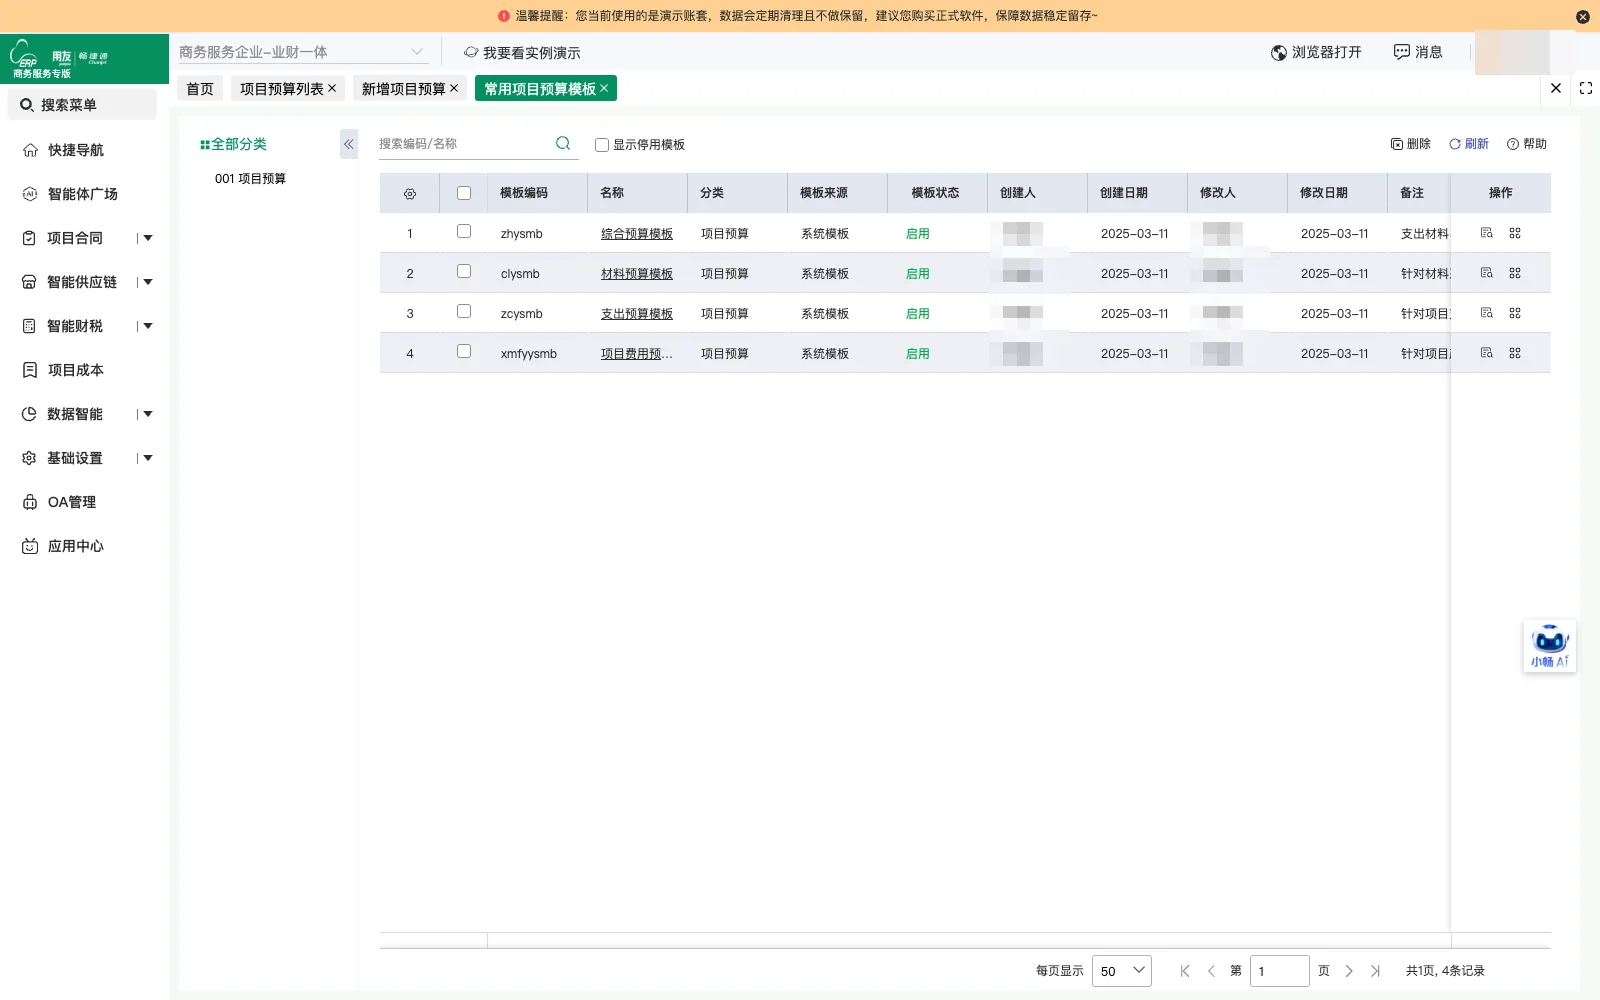
预算编制
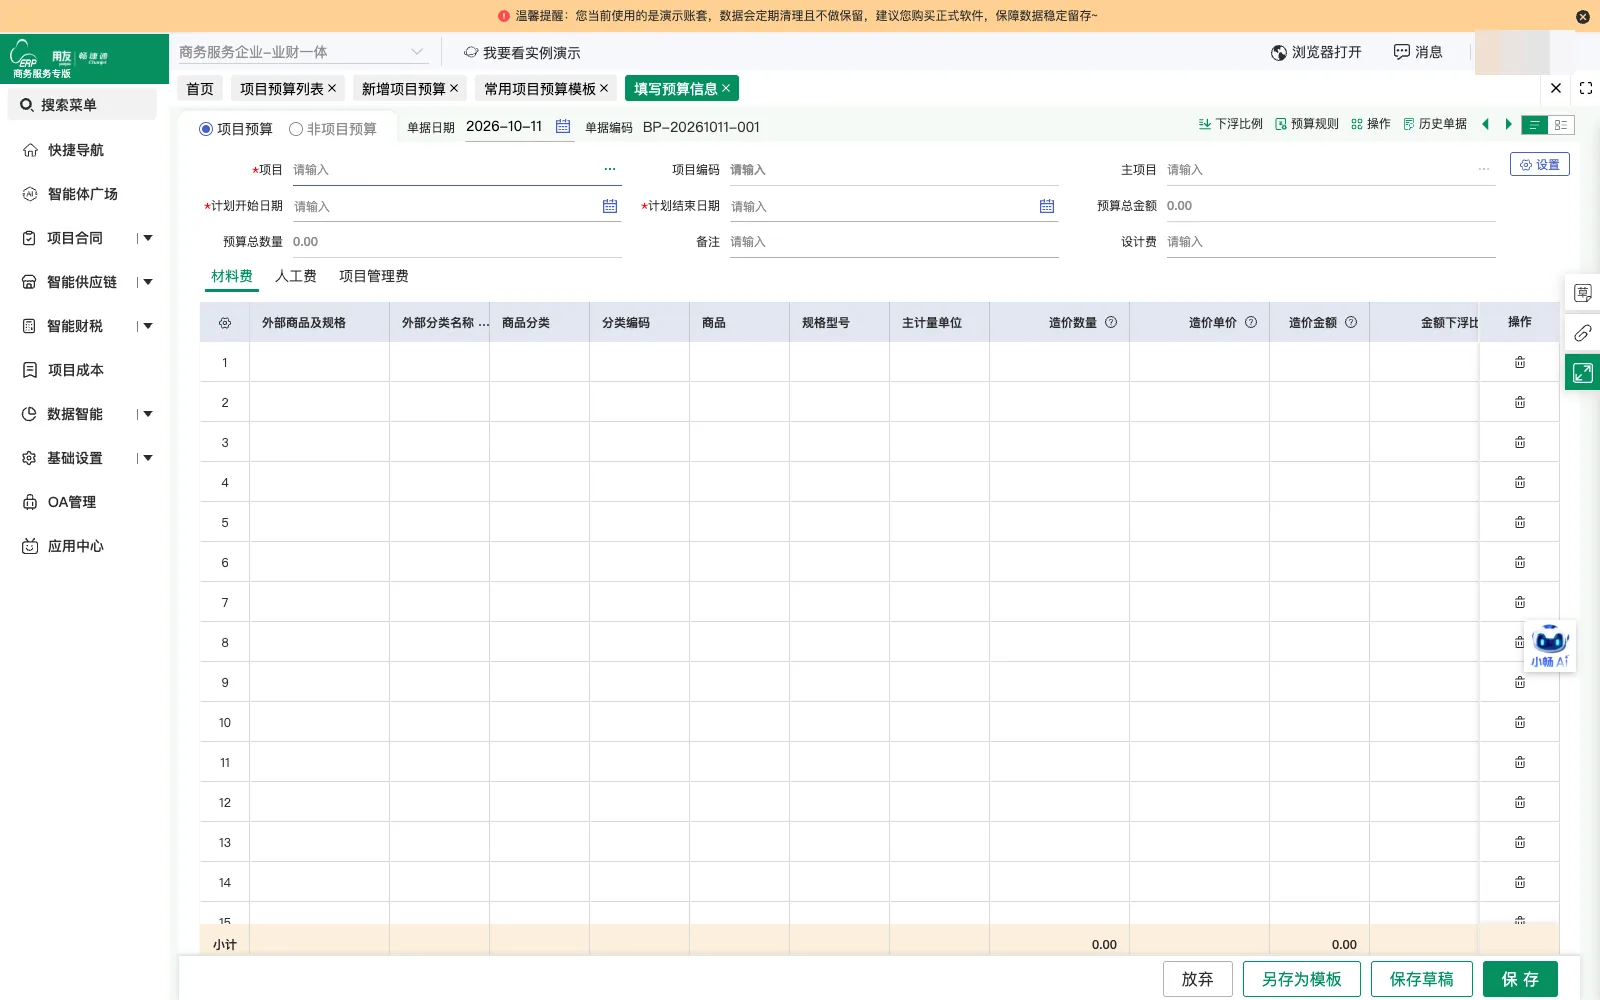
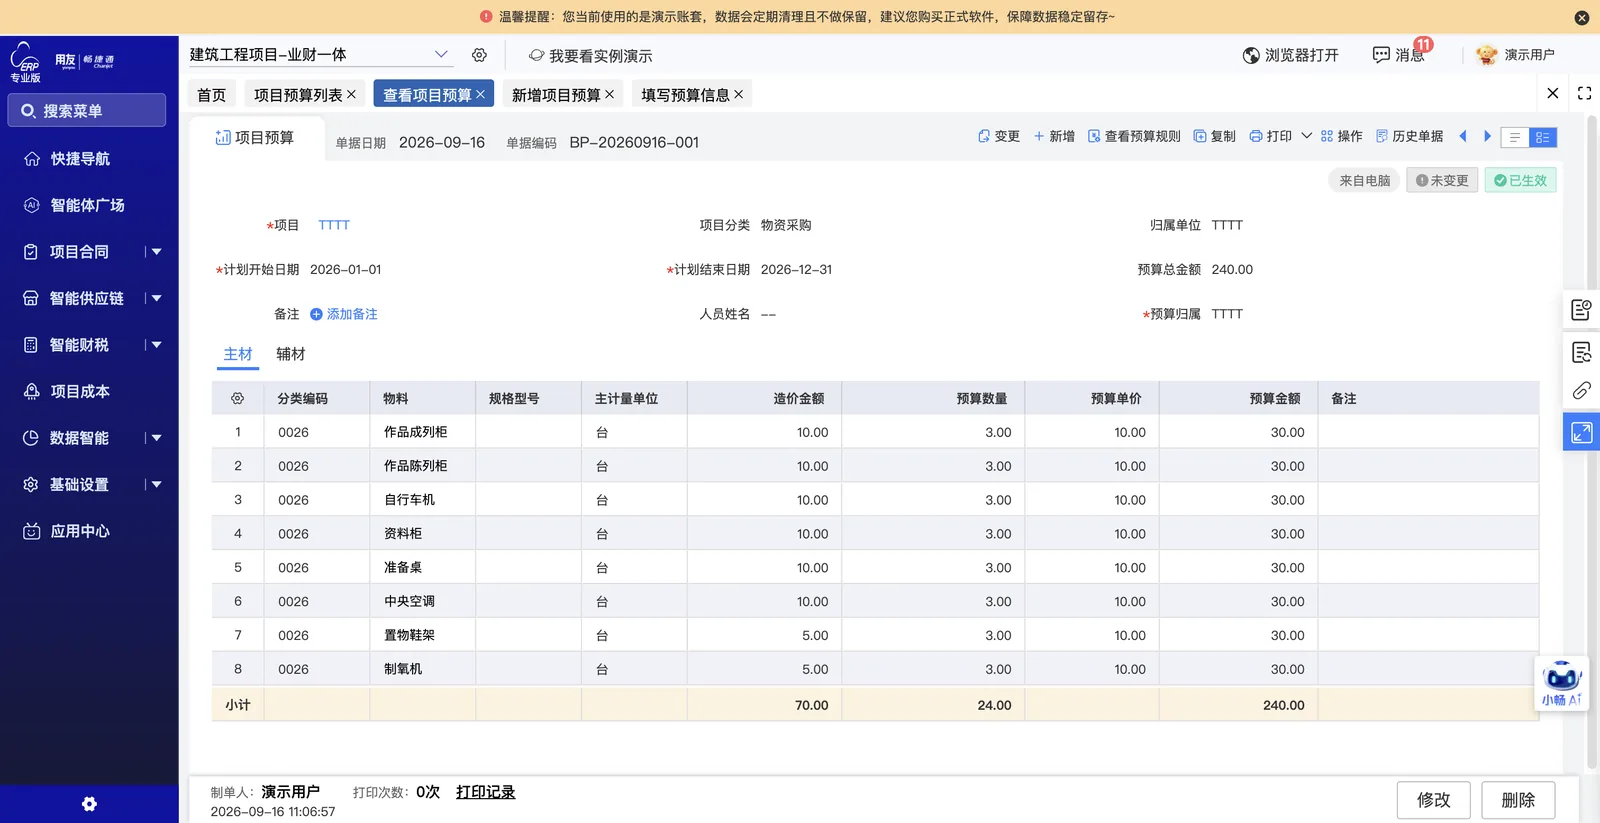
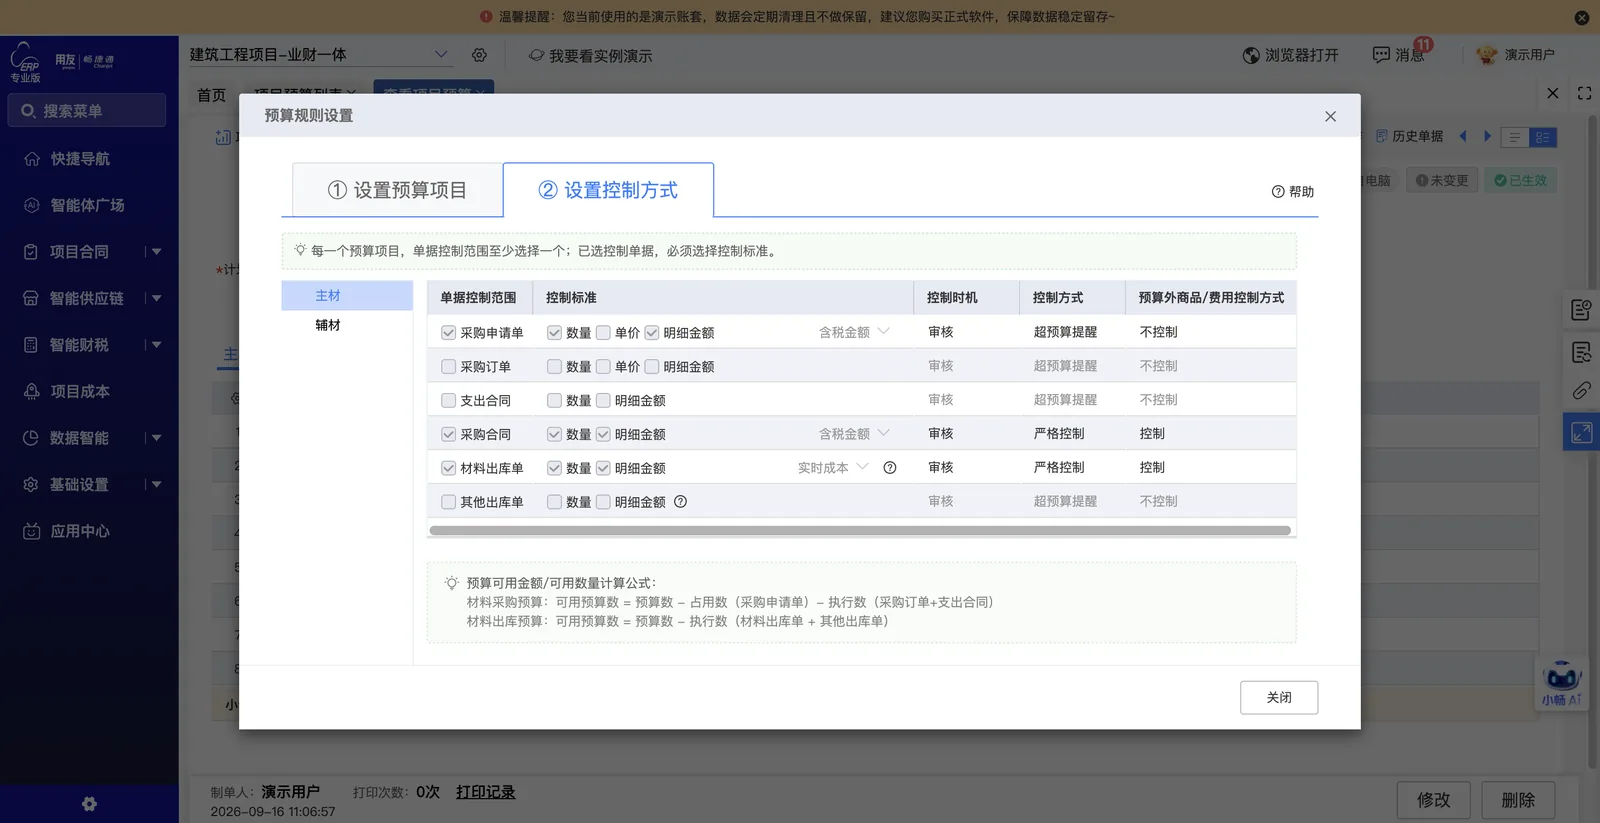
按项目编制预算,维护材料费、人工费等项目费用,并设置预算控制规则。
-
支出执行
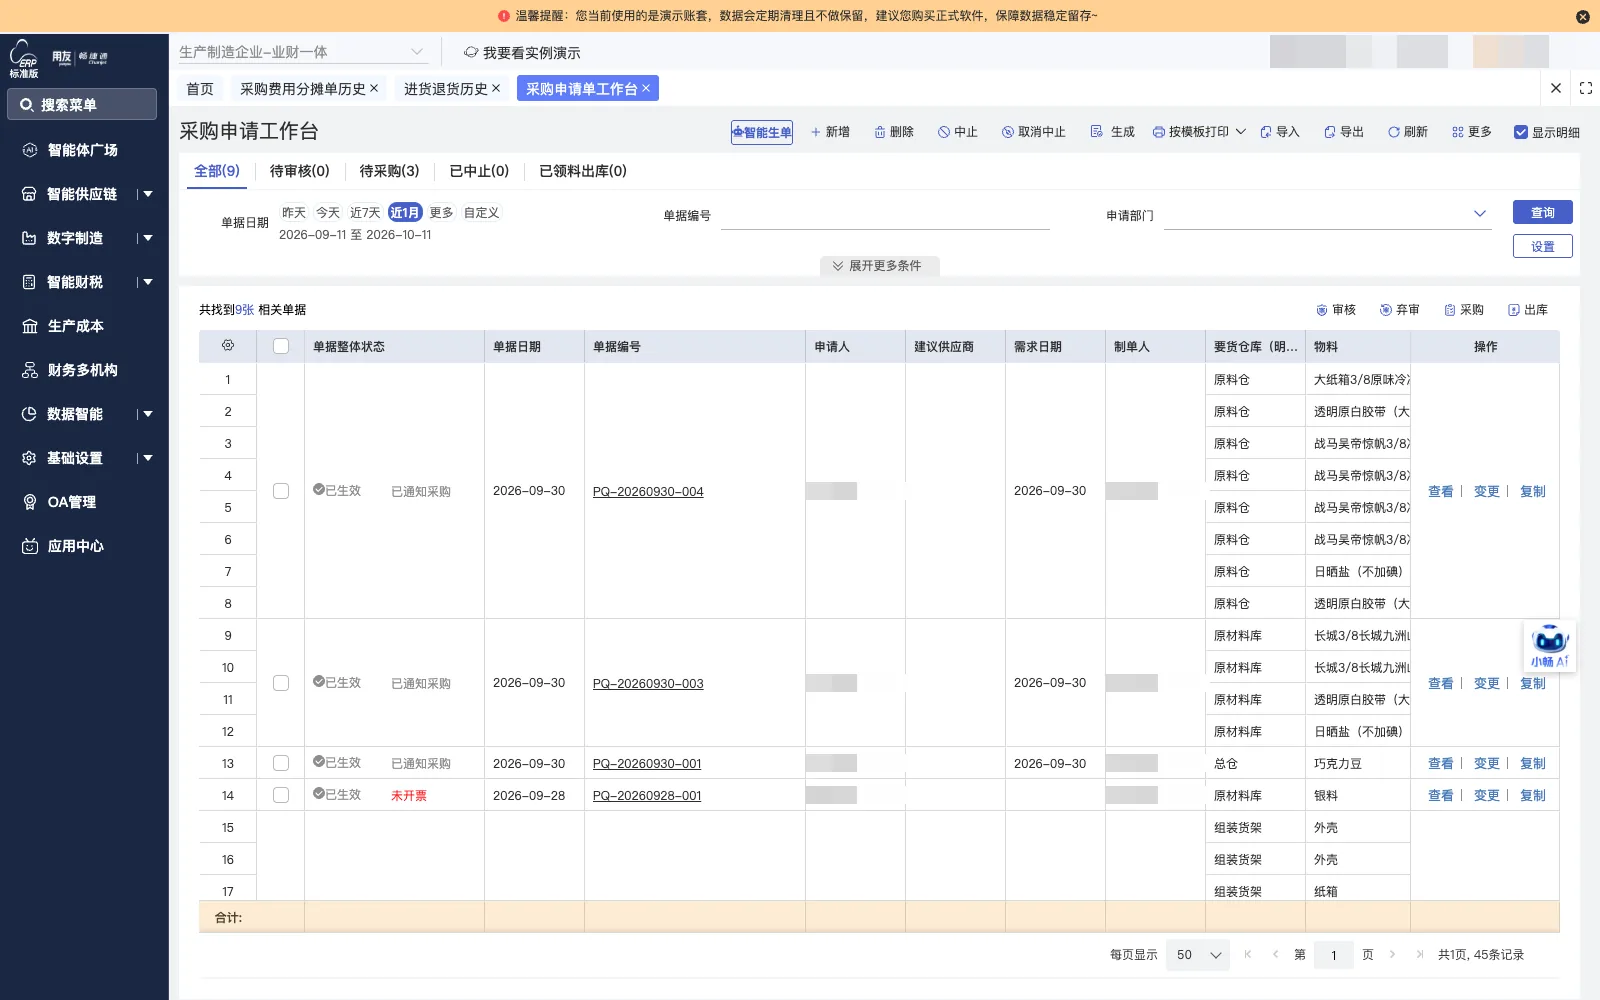
项目执行中发生外包分包、物料采购、劳务支出等业务,相关单据挂接项目并接受预算校验。
-
成本归集
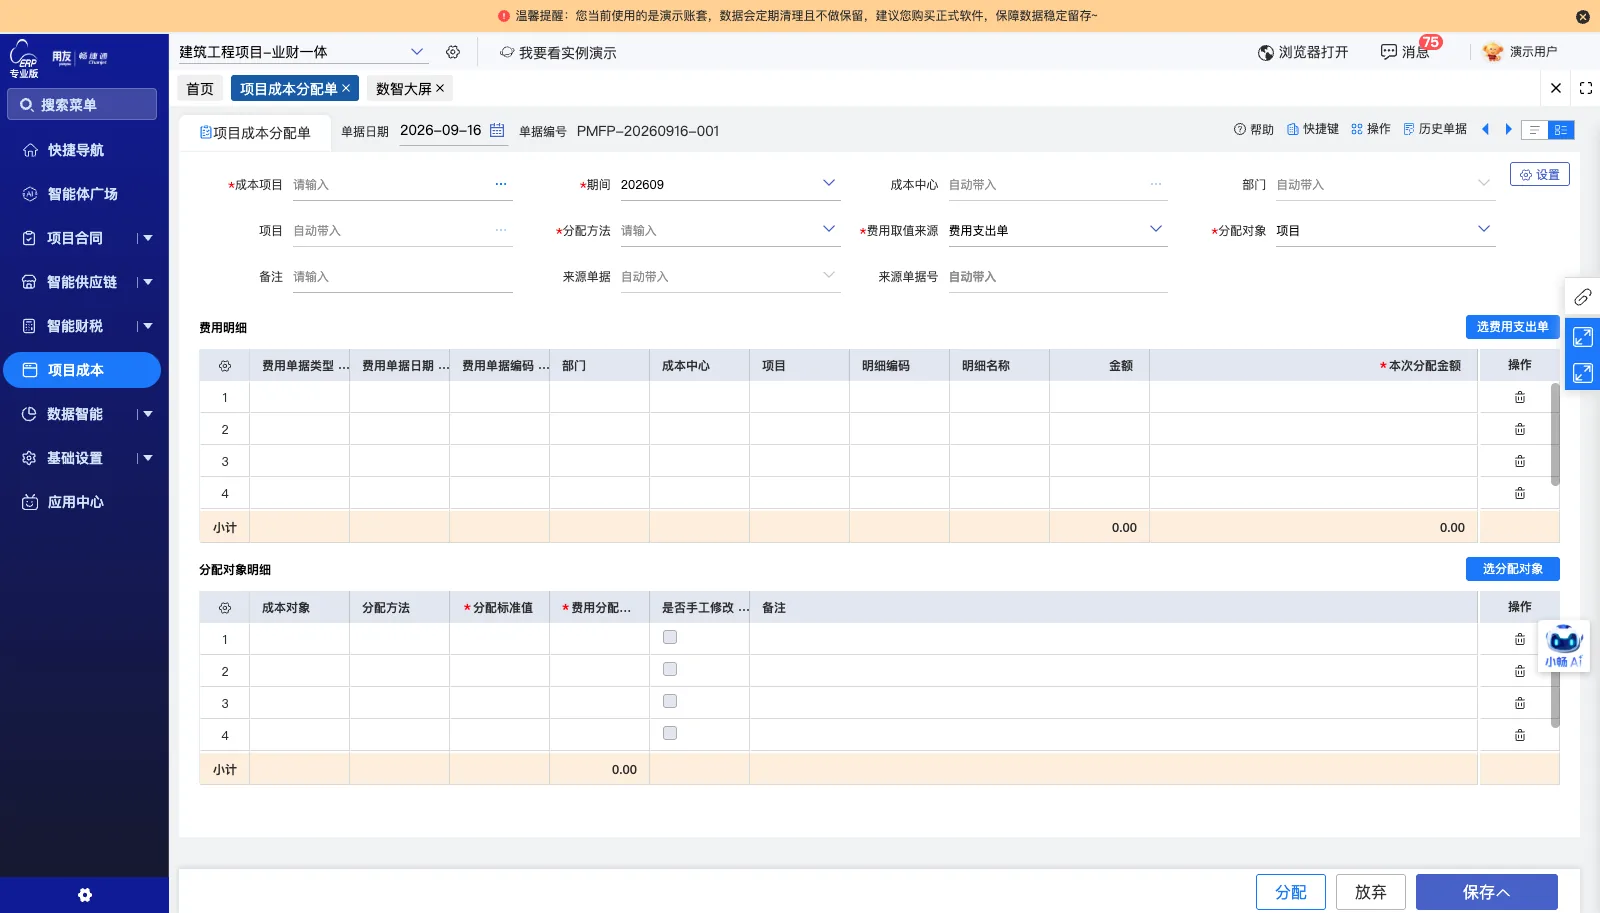
材料出库、费用支出、劳务分包等单据按项目归集,形成该项目的材料、人工与分包成本。
-
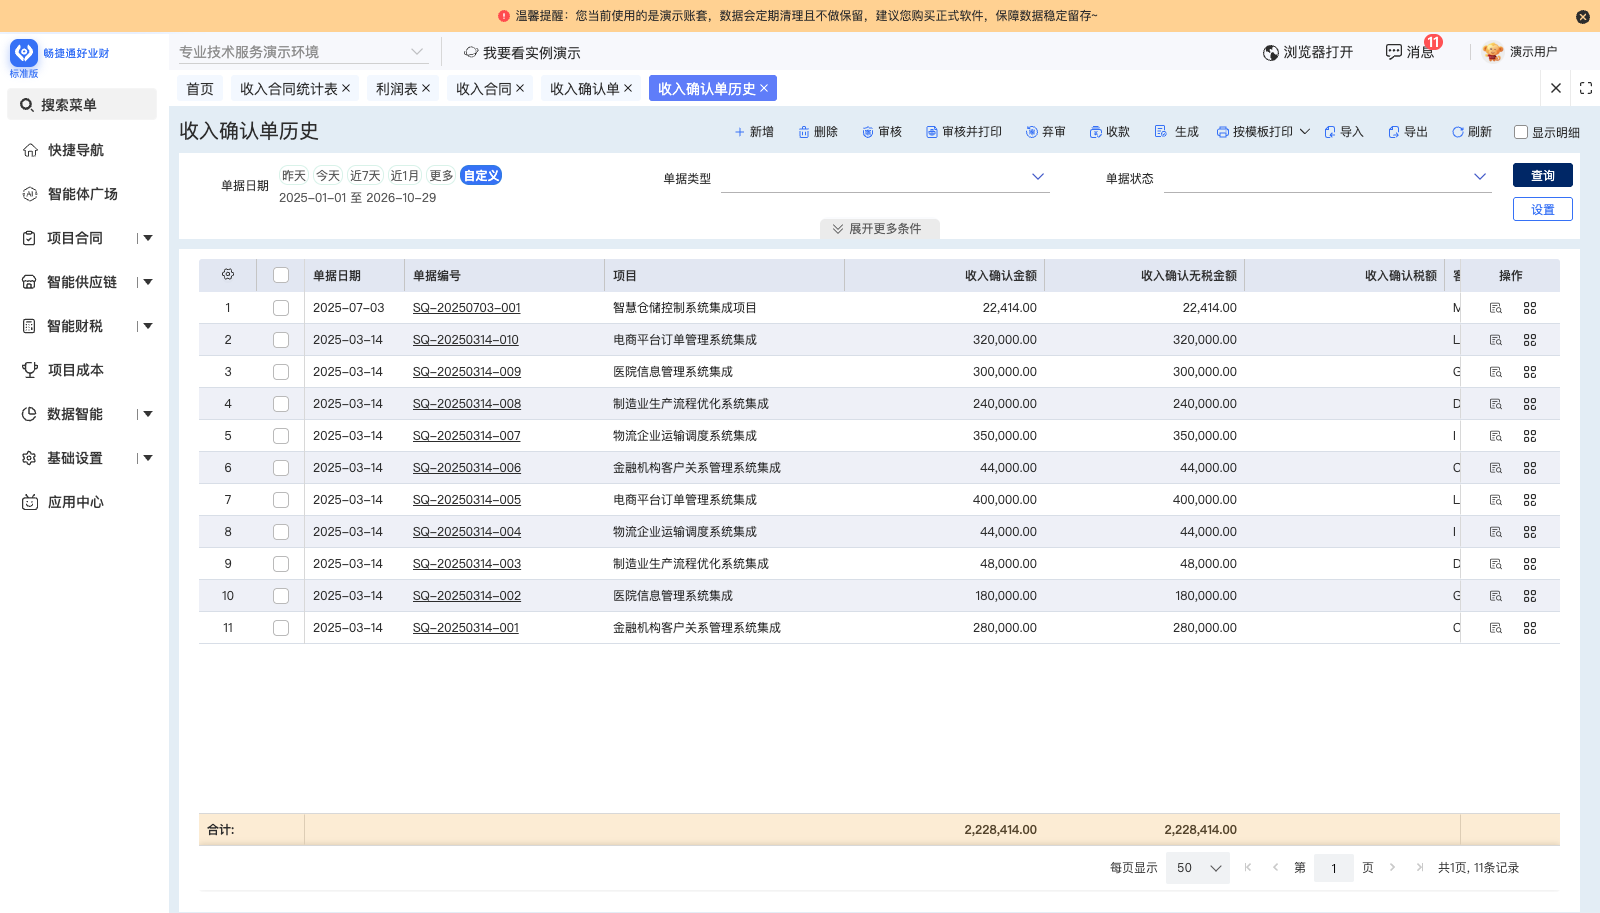
收入确认
项目结束后依据收入合同生成收入确认单,确认项目收入并关联开票。
-
收付款核销
按收款计划核销应收账款,并根据上游回款情况向下游供应商与分包商支付费用。
项目预算与收款实施范围
-
项目标准化立项
按项目建立档案,录入项目名称、起止时间、团队成员与阶段计划,支持项目先启动后签合同的流程
-
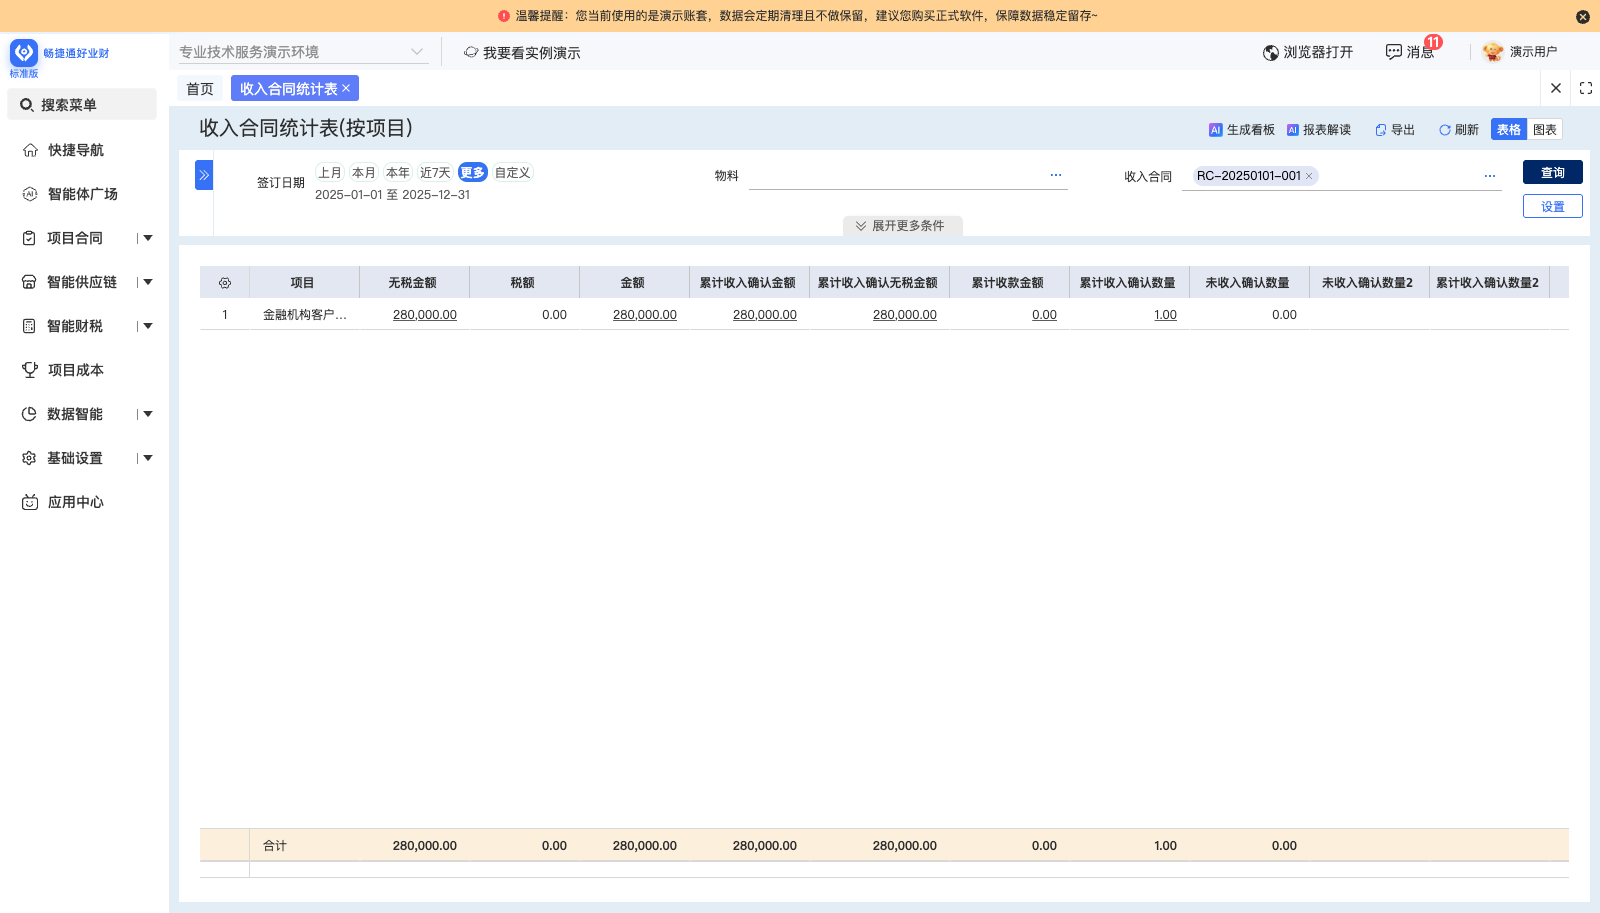
收入合同与收款计划
收入合同关联项目与标的明细,设置分期收款计划及收款到期日,合同金额变更可全程追踪
-
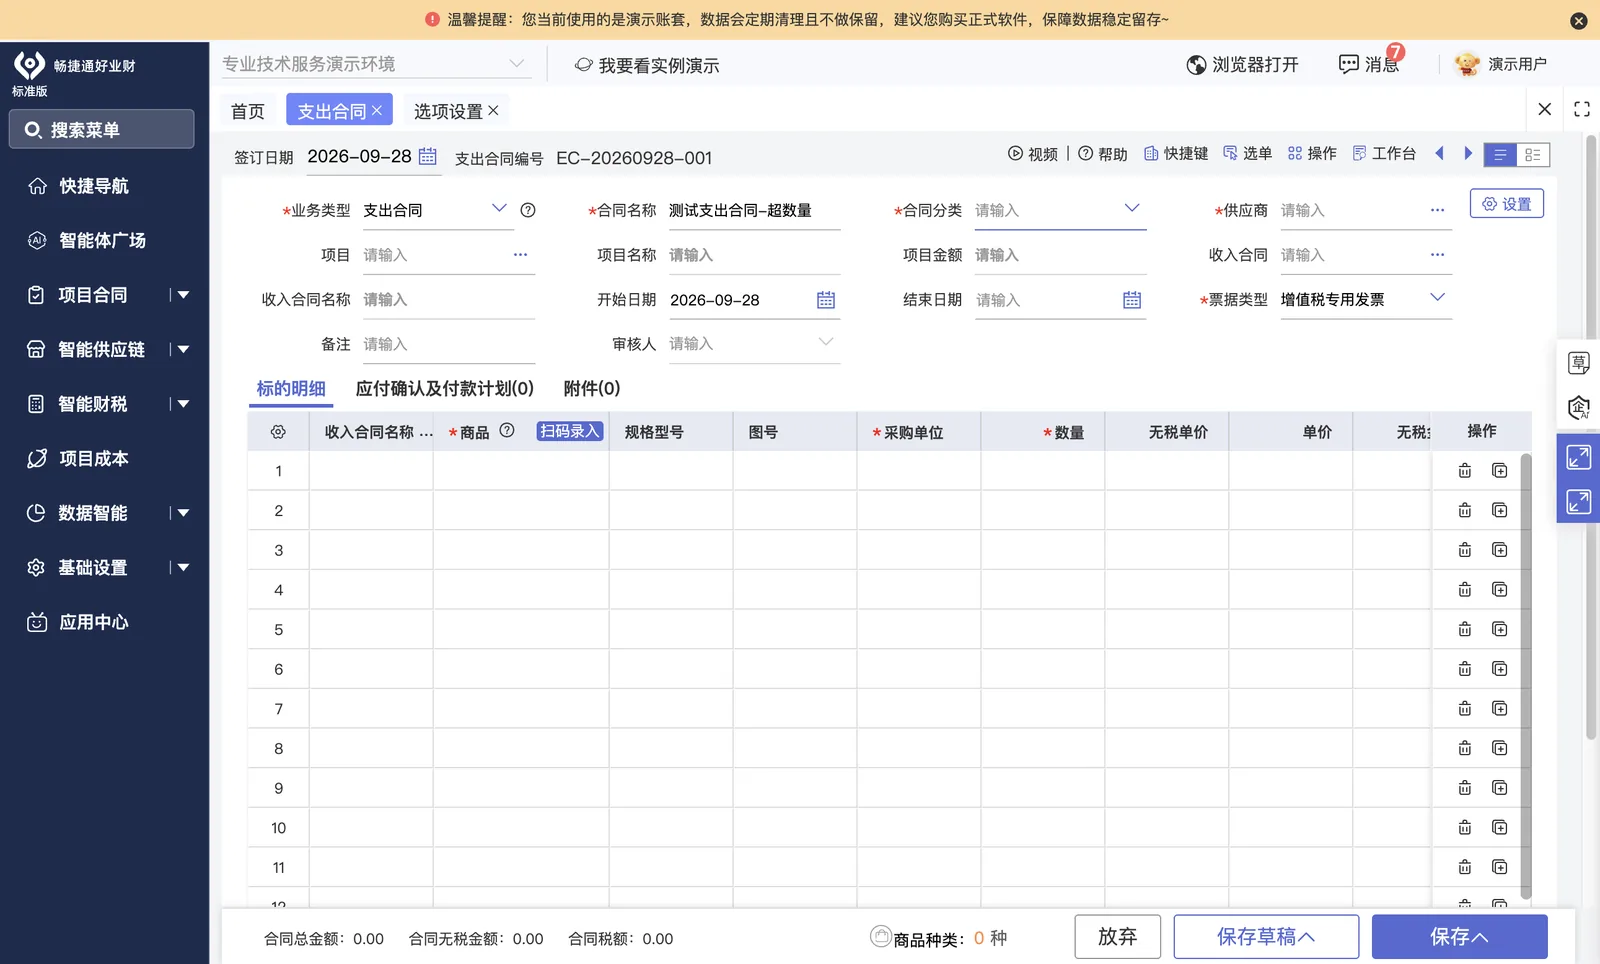
支出合同管理
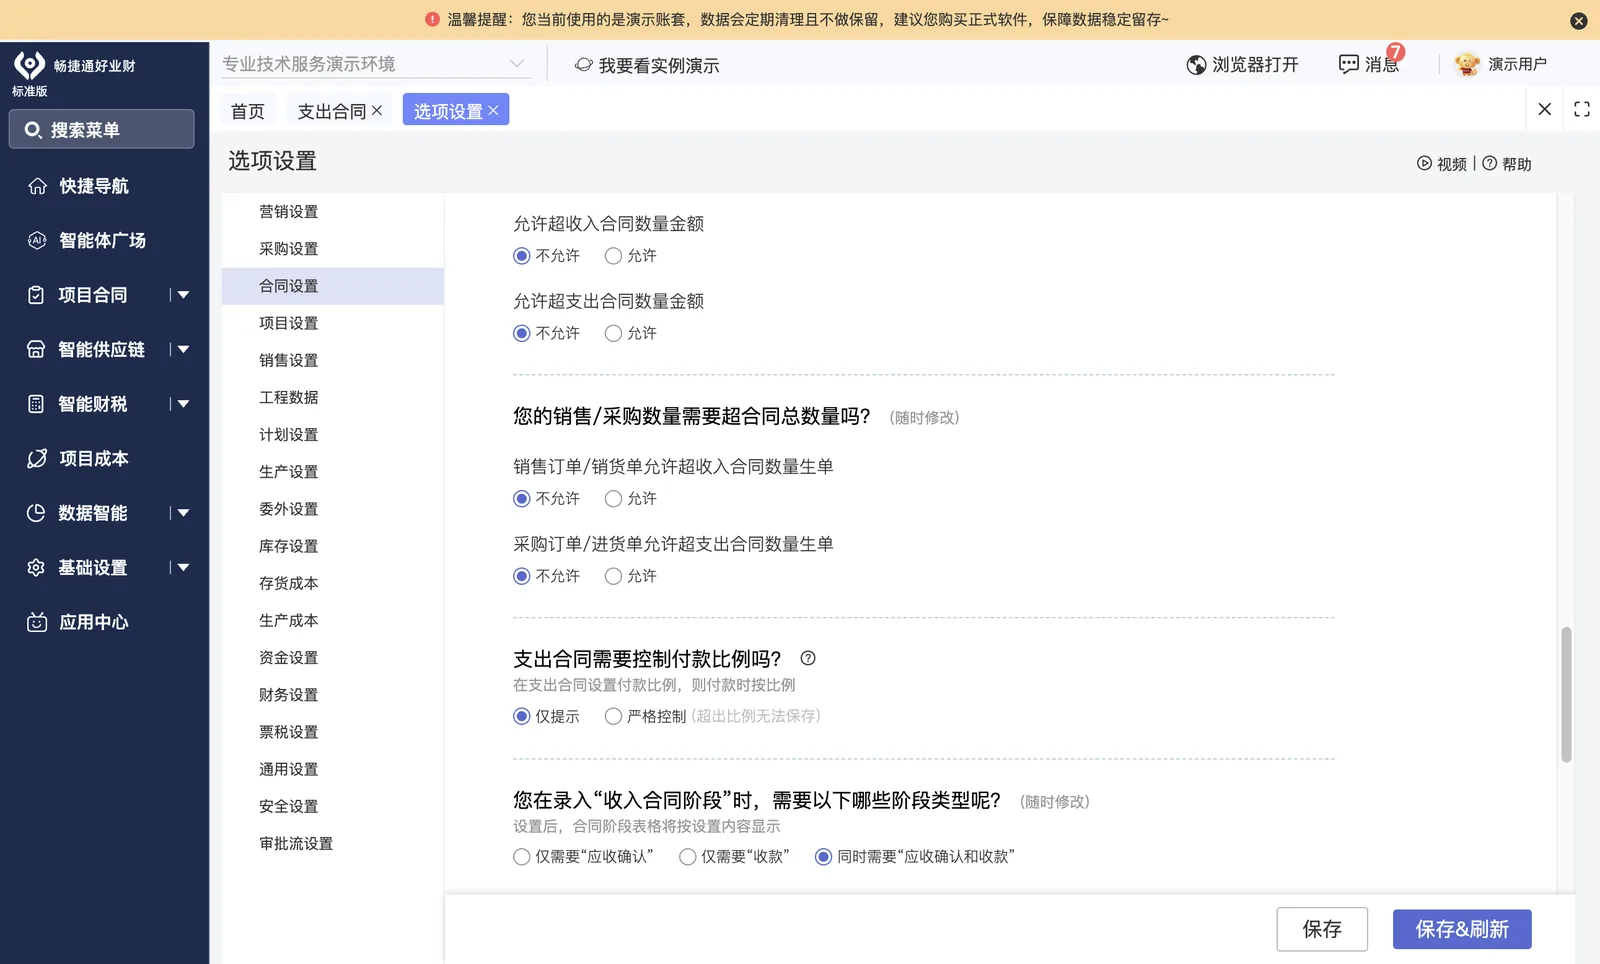
支出合同管理劳务分包与外协采购,按合同约定数量管控确认,支持专款专用核销
-
项目预算编制与管控
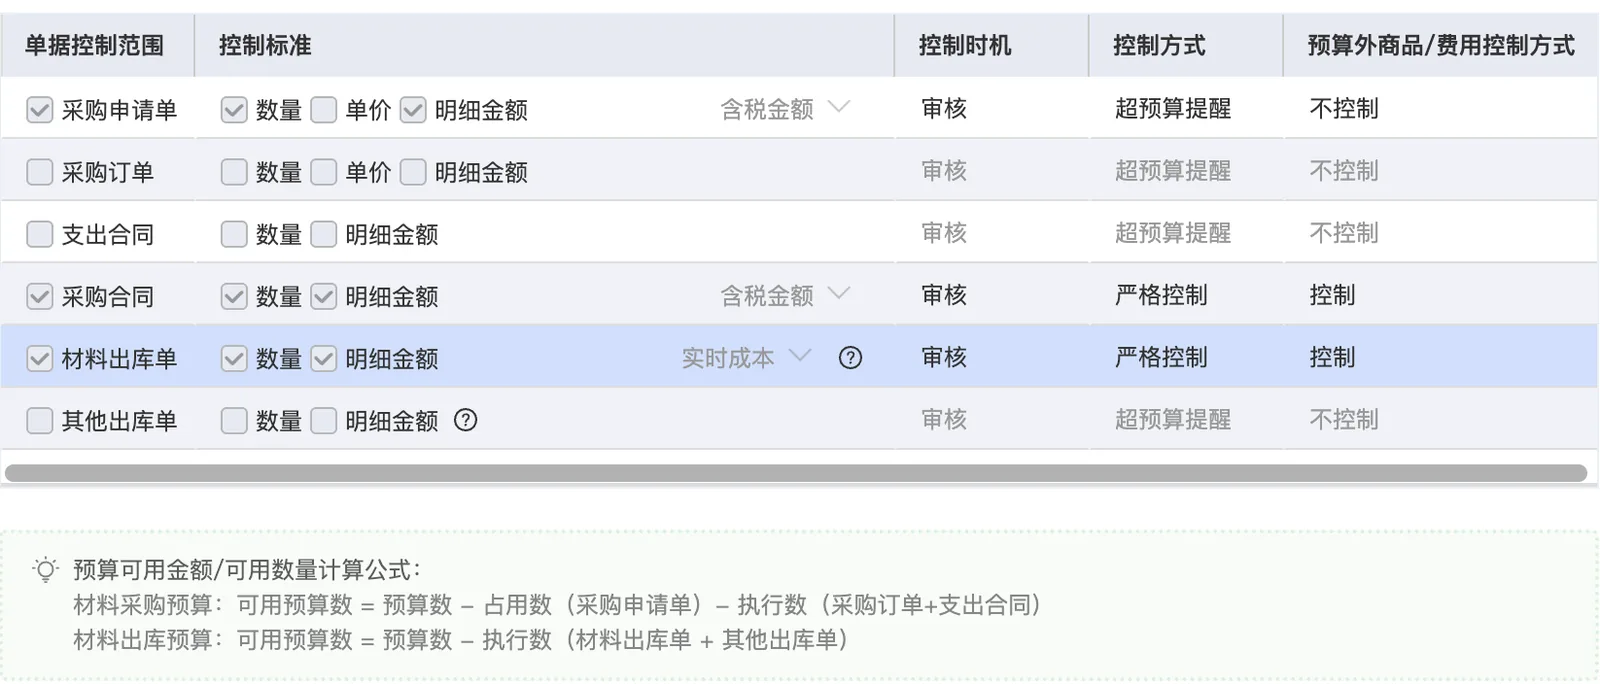
按大项或明细项编制项目预算,在采购合同、支出合同、费用单等单据保存或审核时进行预算校验
-
费用支出单管理
统一管理采购费用、劳务费、物料费等支出,区分往来费用与现金费用,往来费用关联供应商并挂账
-
应收明细与核销
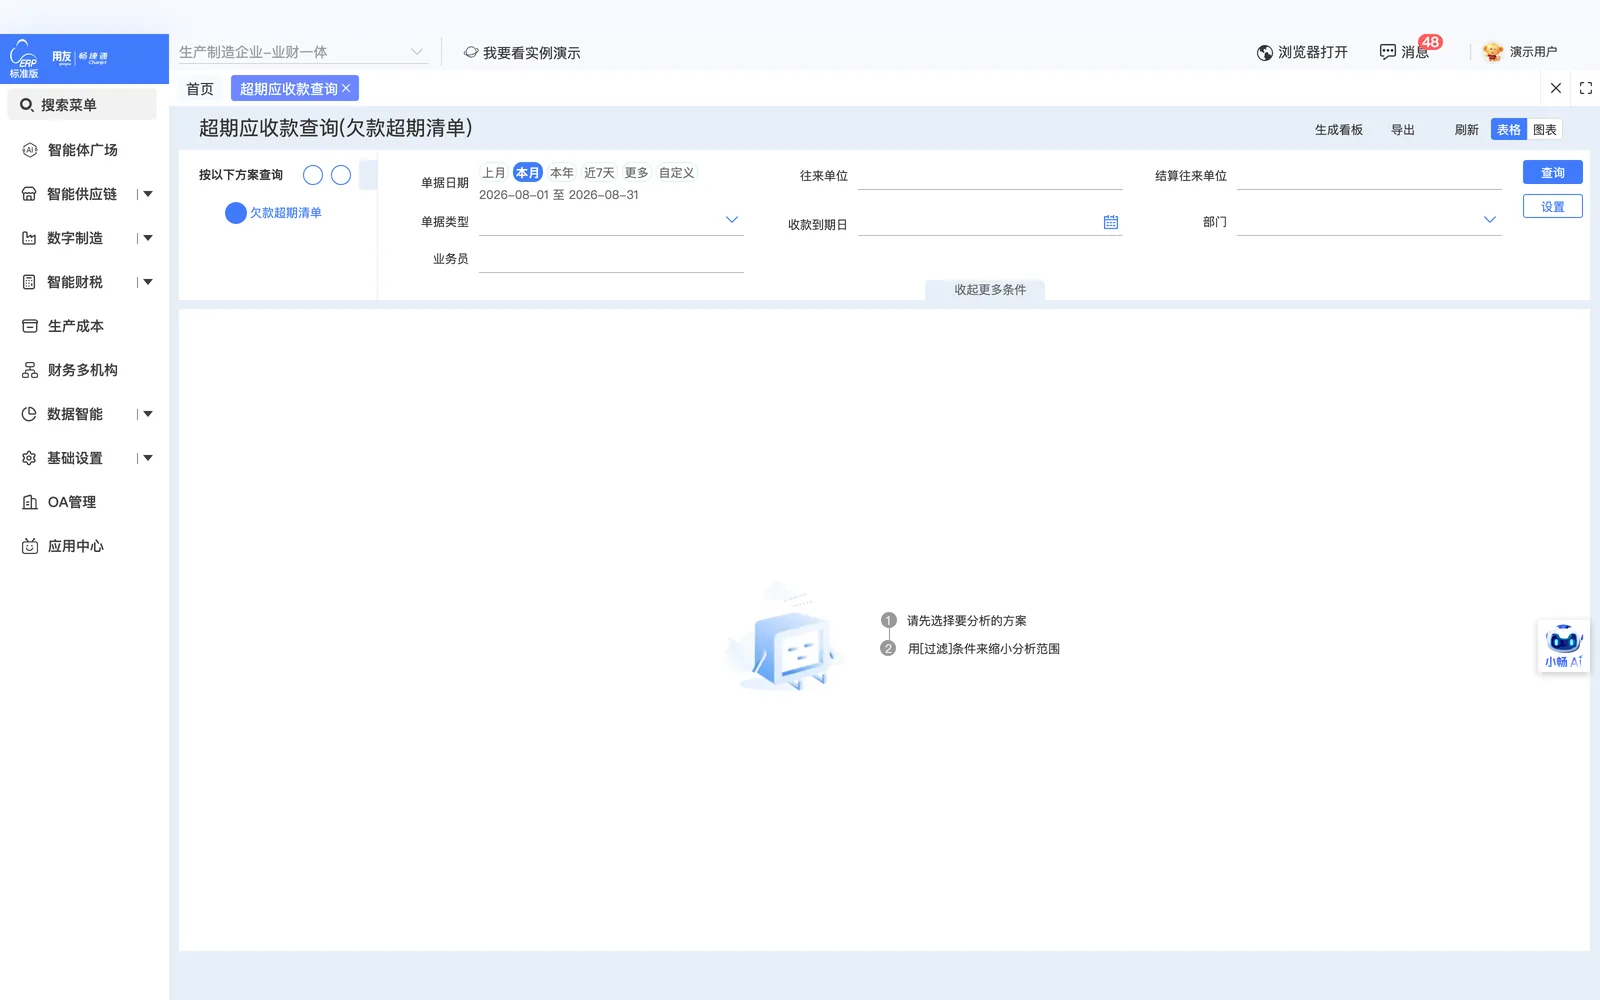
按客户与项目记录应收账款明细,关联收入确认单与收款单自动核销,提供账龄分段与超期预警
-
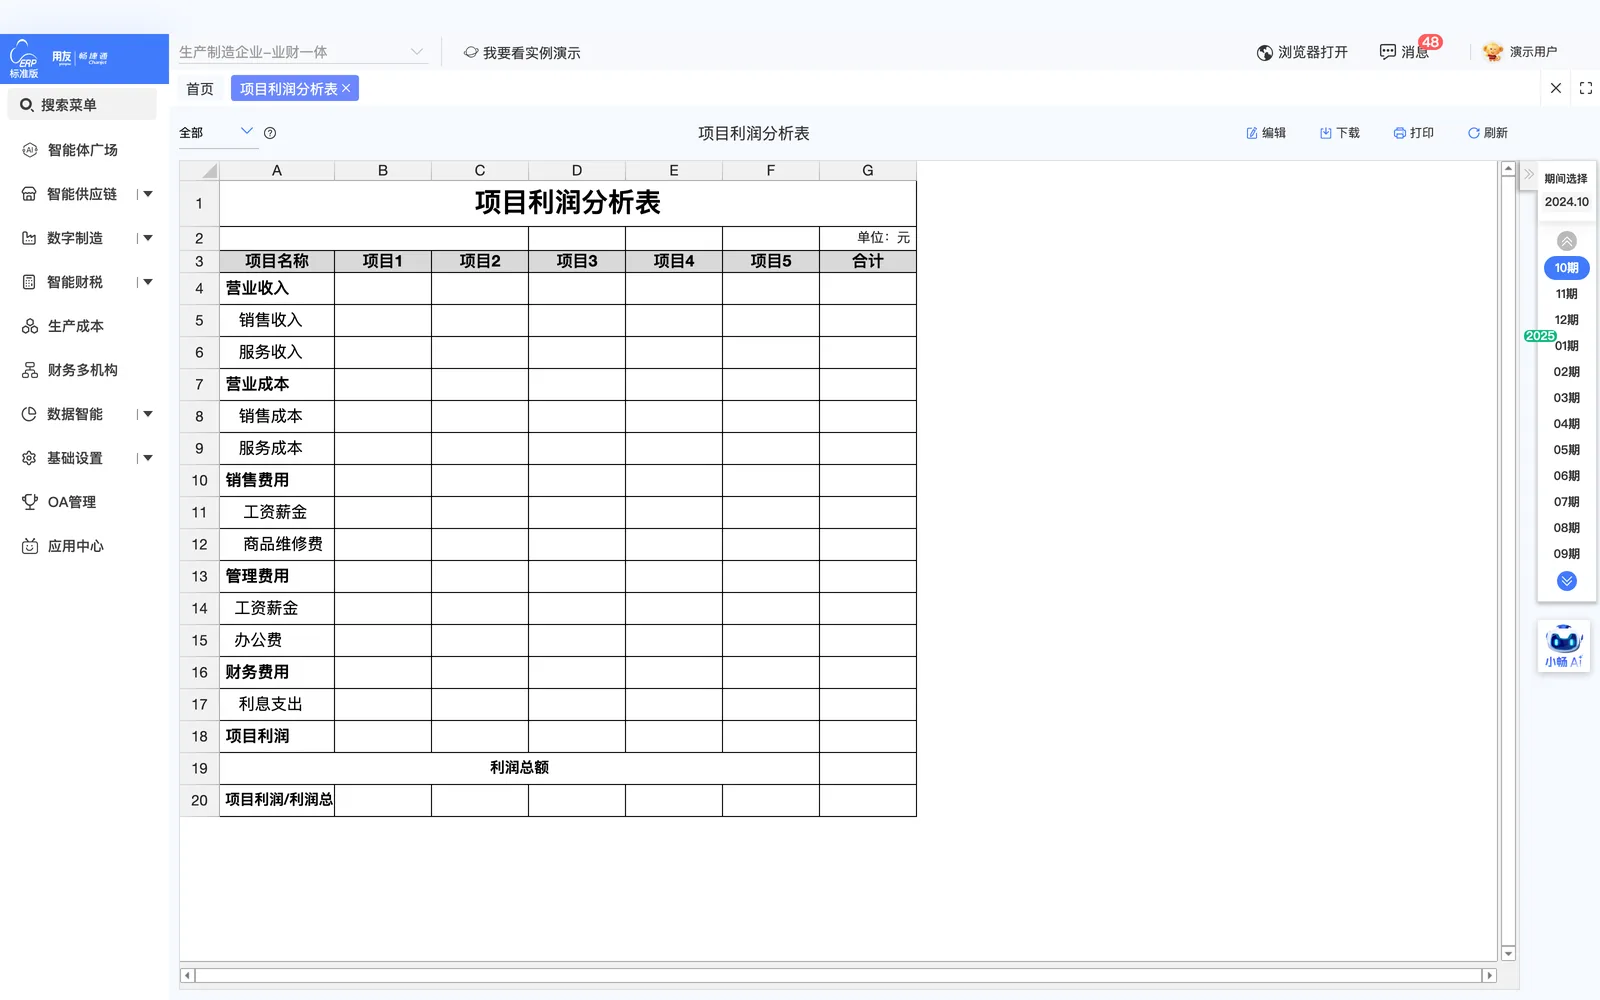
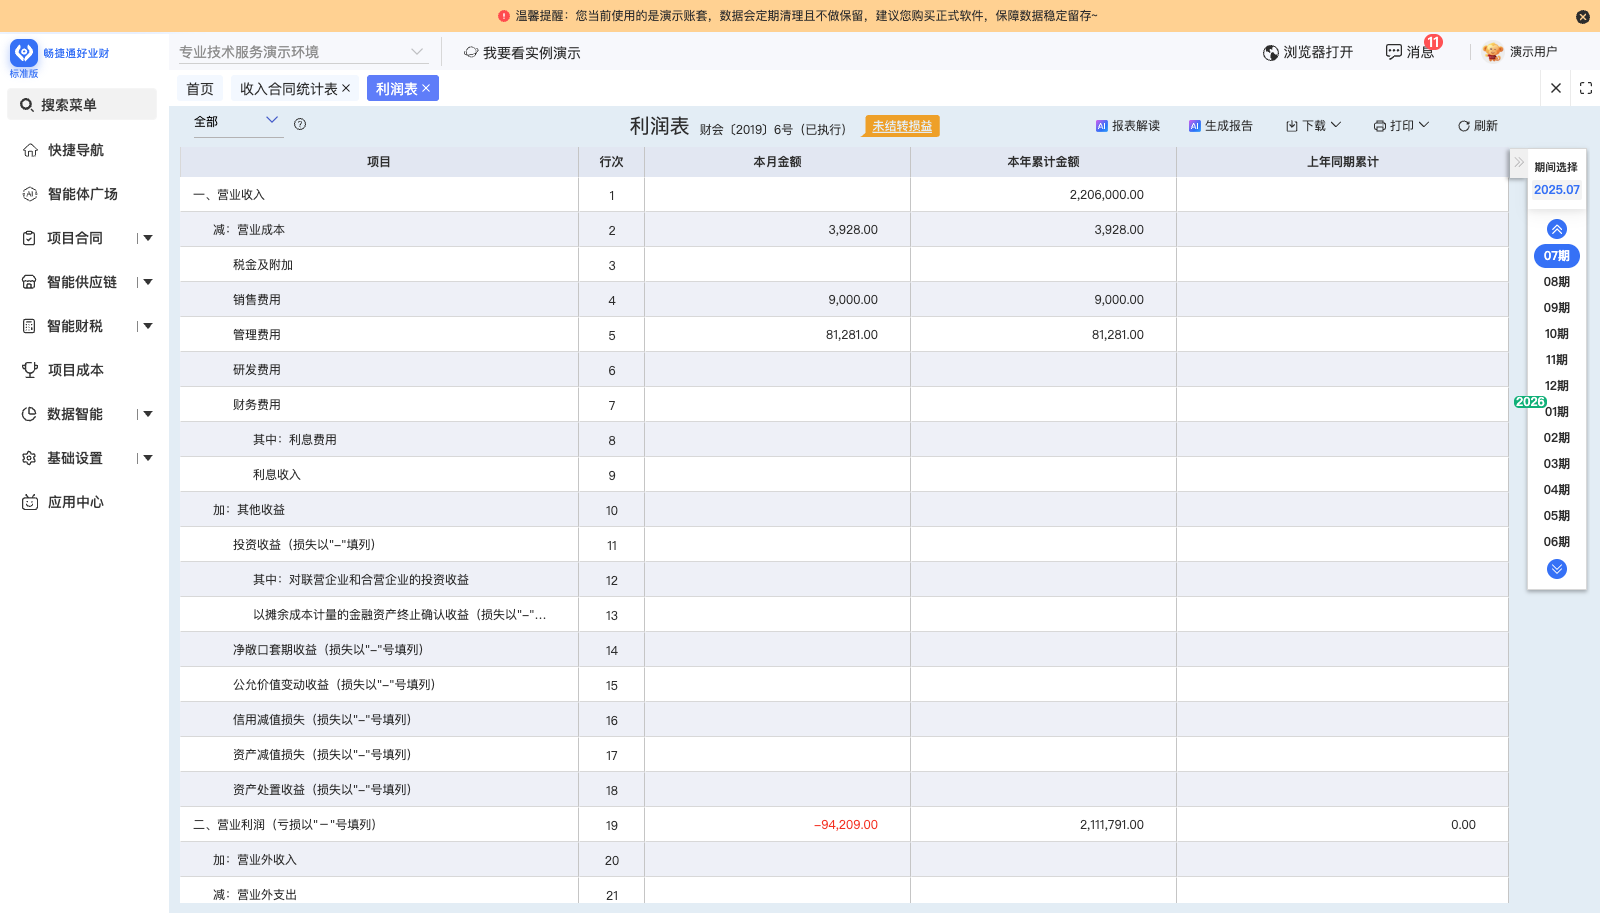
项目收支核算与利润分析
业务单据自动生成凭证,应收应付按辅助核算管理,按项目与客户维度出具利润表
-
移动端经营看板
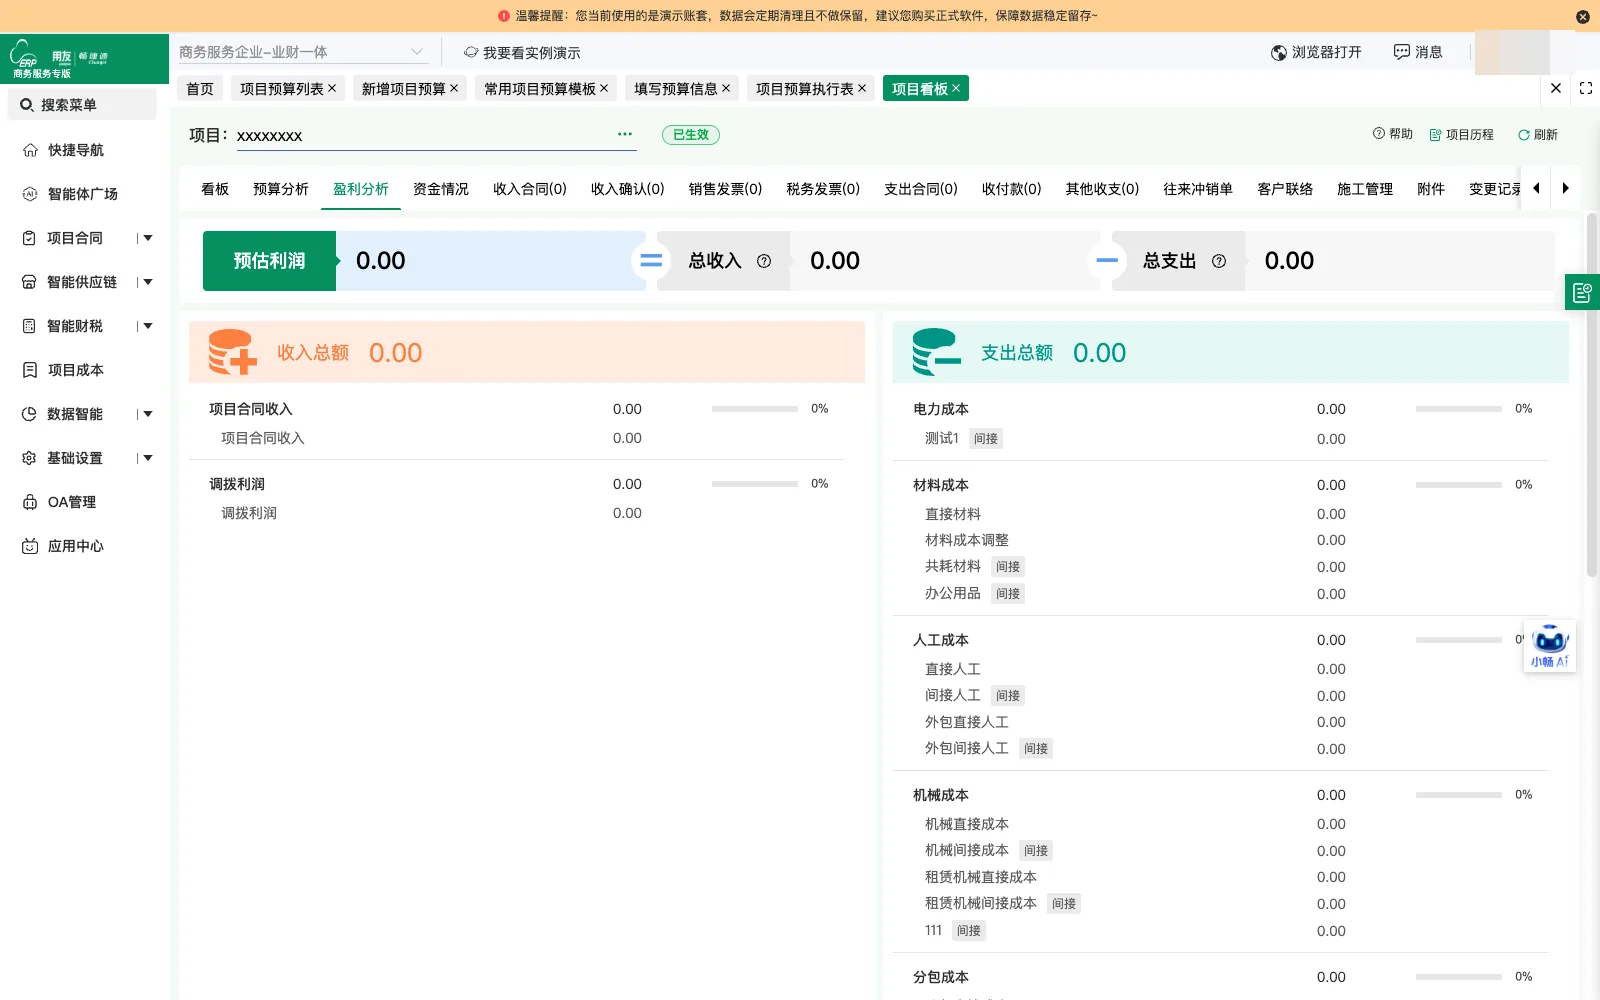
提供手机端与电脑端经营看板,查看项目整体情况、盈利分析与资金流入流出预测
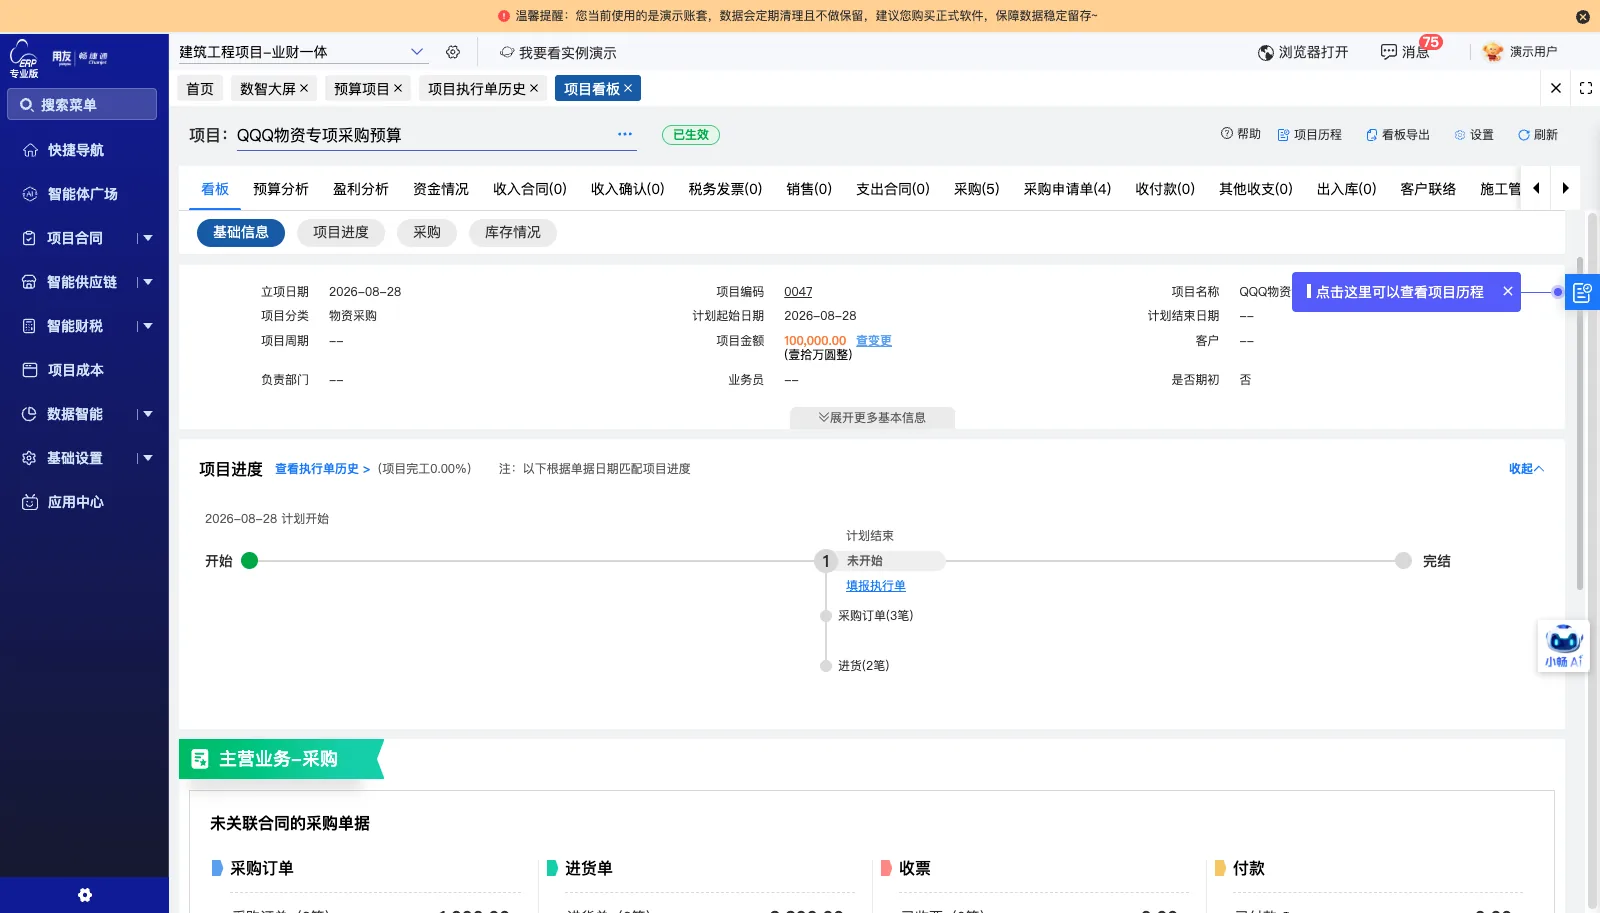
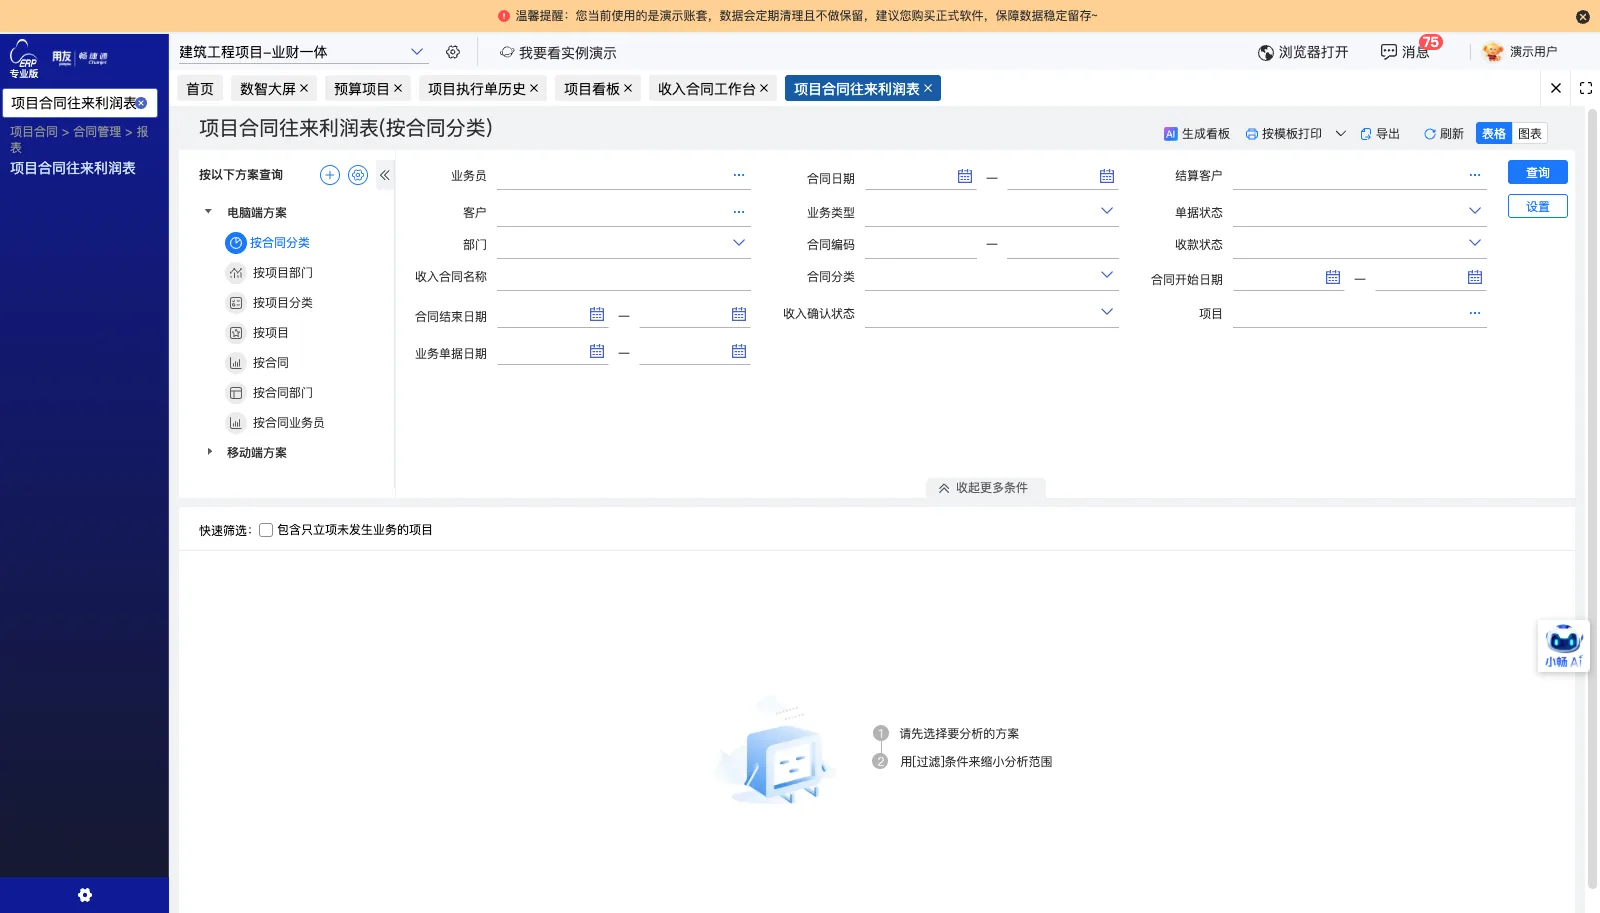
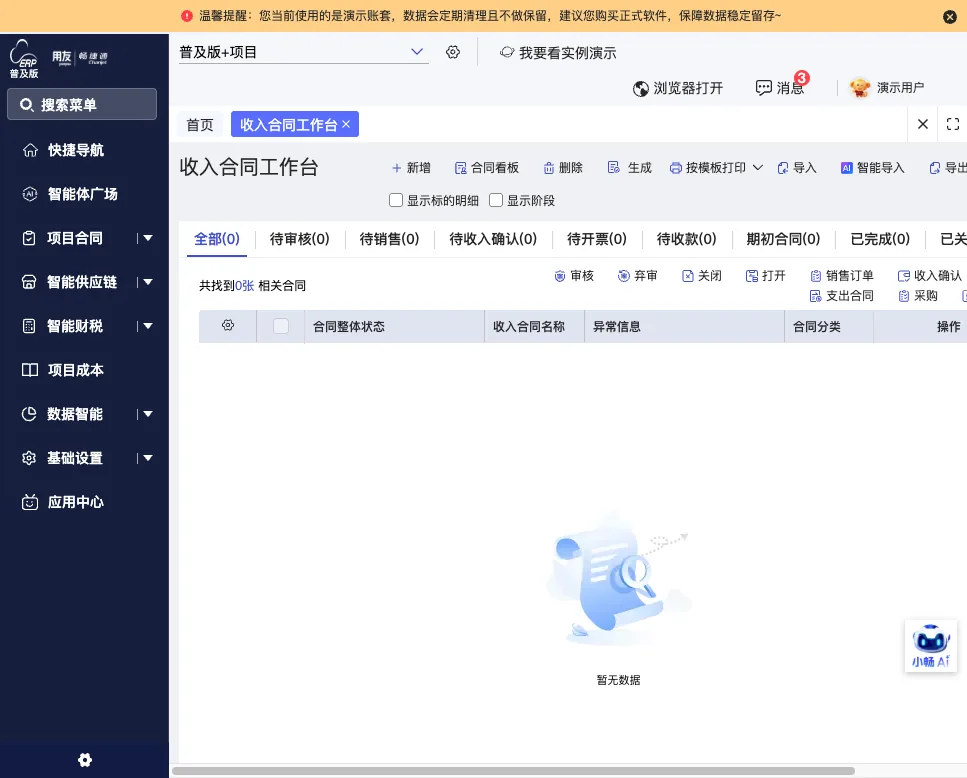
实施后管理状态
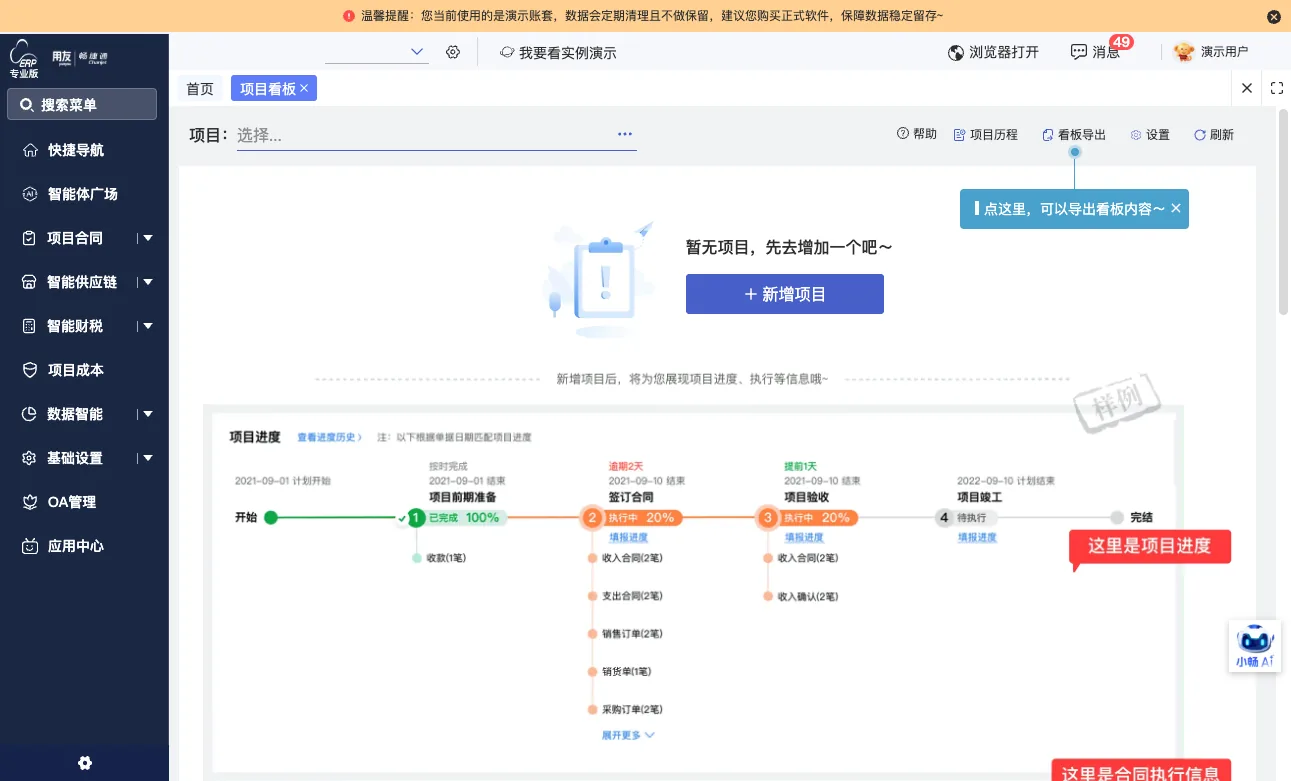
项目全貌集中查询
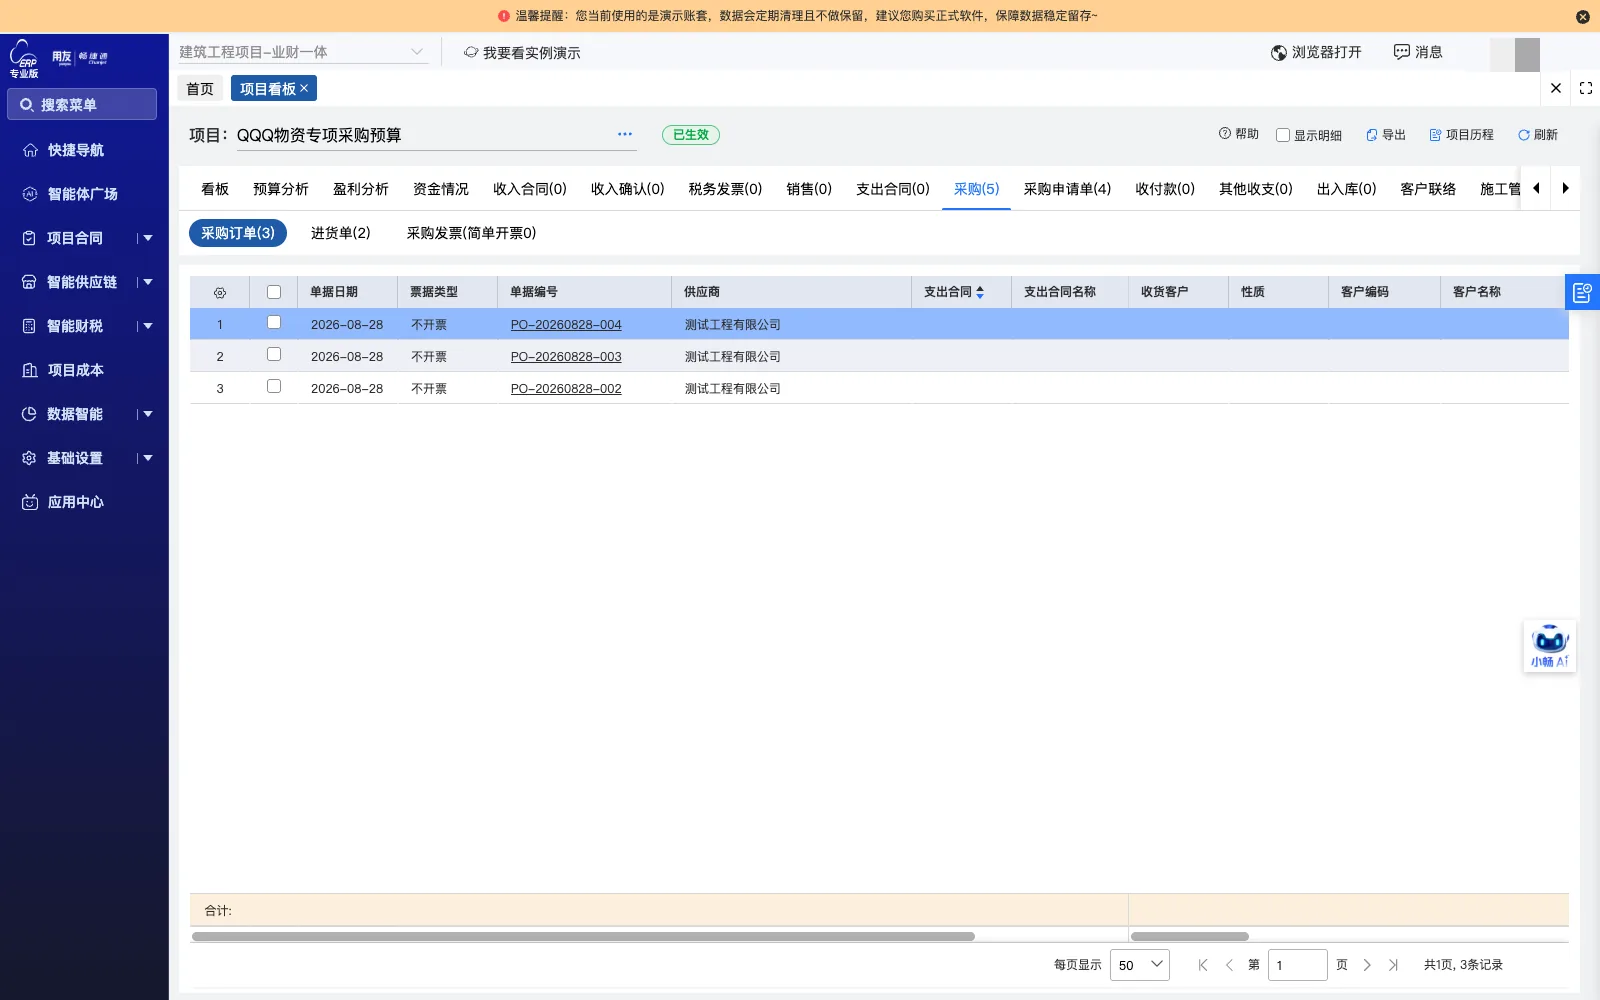
项目看板可按状态与客户类型查看在执行项目的合同金额、开票情况、收款进度与成本支出
预算超支自动校验
采购合同、支出合同与费用单保存或审核时比对预算,超预算时系统提醒或严格控制
应收账款核销留痕
应收明细账关联收入确认单与收款单,每笔款项按交易日期与金额记录并可追溯
账龄与欠款预警
账龄分段识别临近或超过付款期限的客户,超期欠款自动预警提醒
项目利润穿透查询
项目利润预估表自动计算毛利与毛利率,支持按项目或合同维度穿透查看收入成本
借款到期提醒
员工借款到期自动提醒,财务可按提醒信息进行催收
本记录可比条件与类比差异限制
可参考条件
- 企业以项目制承接广告设计、活动策划与宣传推广业务,项目数量多且工期不确定,需要按项目核算收支。
- 业务常先启动执行后补签合同,合同金额执行中可能变更并需推翻重签,业务顺序与合同签订不固定。
- 项目交付通过外包分包、物料采购与劳务支出完成,采购与费用单据分散且参与人员较多。
- 收款账期长且不确定,收入确认与实际收款时间差异大,需要按计划分期收取款项。
- 预算控制要求严格,需在采购、支出等业务单据环节校验预算并防止重复开票或超预算支出。
类比差异与限制
- 客户多为事业单位,付款依赖财政拨款和审计流程,回款时间可能与合同约定收款计划存在较大偏差。
- 项目先执行后签合同并产生支出,立项与合同归集时点不固定,方案评估需考虑单据挂接项目与合同的顺序。
- 合同金额变更需推翻重签,已生成下游单据时不能直接改额,需先删除下游单据或通过变更记录修改。
- 材料领料数量管控需在预算表体材料费维护并勾选材料出库单,出库单业务类型须选工程领料才参与比对。
- 精细管理开票信息需专业版加购并开启开关,关闭时仅能简单记录发票号与金额,不支持关联明细开票标的。
相关学习与案例