微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别
企业概况
企业情况
某建筑工程企业,主营钢结构原材料加工、生产及现场安装工程,采购钢板等原材料,经工厂下料、焊接、组队、涂装加工后运至项目现场拼装安装。
起点状态
项目与合同信息分散在服务商处记录,库存用excel手工登记进出库;材料、人工、费用难以按项目核算,半成品成品出入库与损耗分摊靠人工计算,财务与业务数据未打通。
实施范围
已在系统中建立项目立项与收入合同管理,采购业务关联项目并区分合同流转与直接入库;材料出库、产成品入库按加工与领用环节流转;支出合同与支出确认单、费用支出单归集分包与费用,并由财务月末分摊人工及制造费用。
对比你的企业客观特征是否相近
-
加工制造与建筑施工并存
某钢结构工程企业,采购钢板等原材料进厂加工,再运至项目现场拼装安装,同时具备加工制造与建筑施工两种业务功能。
-
按项目组织业务与核算
业务围绕单个项目展开,签订收入合同后按项目阶段安排收款计划,成本与收入均需落到具体项目上归集与核对。
-
项目与合同靠人工分散记录
项目信息和合同信息分散在服务商处记录,缺乏系统化管理,基础信息靠手工整理并通过微信或纸质文档传递。
-
库存用表格手工记录
原材料、半成品、成品的进出库数据以表格手工记录,加工过程中的损耗成本分摊需人工计算,与业务数据未打通。
-
成本口径多且来源分散
项目成本涉及材料领用、劳务分包、人工与机械费用及其他费用支出,分散在不同业务单据中,此前靠人工汇总核算。
-
同时面临库存与项目核算
企业既需管理加工环节的半成品、成品出入库,又需按项目归集材料与费用,两类核算对象并存且相互关联。
实施前的原始管理状态
-
项目信息分散记录
项目名称、起止时间、团队成员等基础信息分散记录在服务商处,缺乏统一归集,项目经理需手工整理并通过即时通信或纸质文档传递。
-
合同信息无系统管理
与甲方签订的收入合同信息未纳入系统,收款计划与收入确认节点依靠线下方式掌握,合同信息与项目信息各自记录。
-
库存靠excel手工记录
原材料、半成品、成品的进出库数据使用excel表格手工记录,出入库流水由人工逐笔登记,库存数量与成本靠表格计算。
-
加工损耗人工分摊
钢结构加工环节原材料领用与产成品形成的关系靠人工对应,加工后产生的损耗成本由人工按比例分摊到成品中计算。
-
项目成本靠人工归集
材料成本、人工成本、分包费用等分散在各自记录中,单个项目的成本构成需人工汇总比对,缺少统一的项目归集口径。
-
项目利润难以实时掌握
项目收入与各项成本费用未按项目集中归集,项目盈利情况需事后手工整理数据才能了解。
-
财务与业务数据各自录入
财务做账与业务单据未打通,业务数据需再次录入财务系统,收付款登记与银行日记账由财务另行记录。
核心单据在项目各环节间的流转过程
-
项目立项
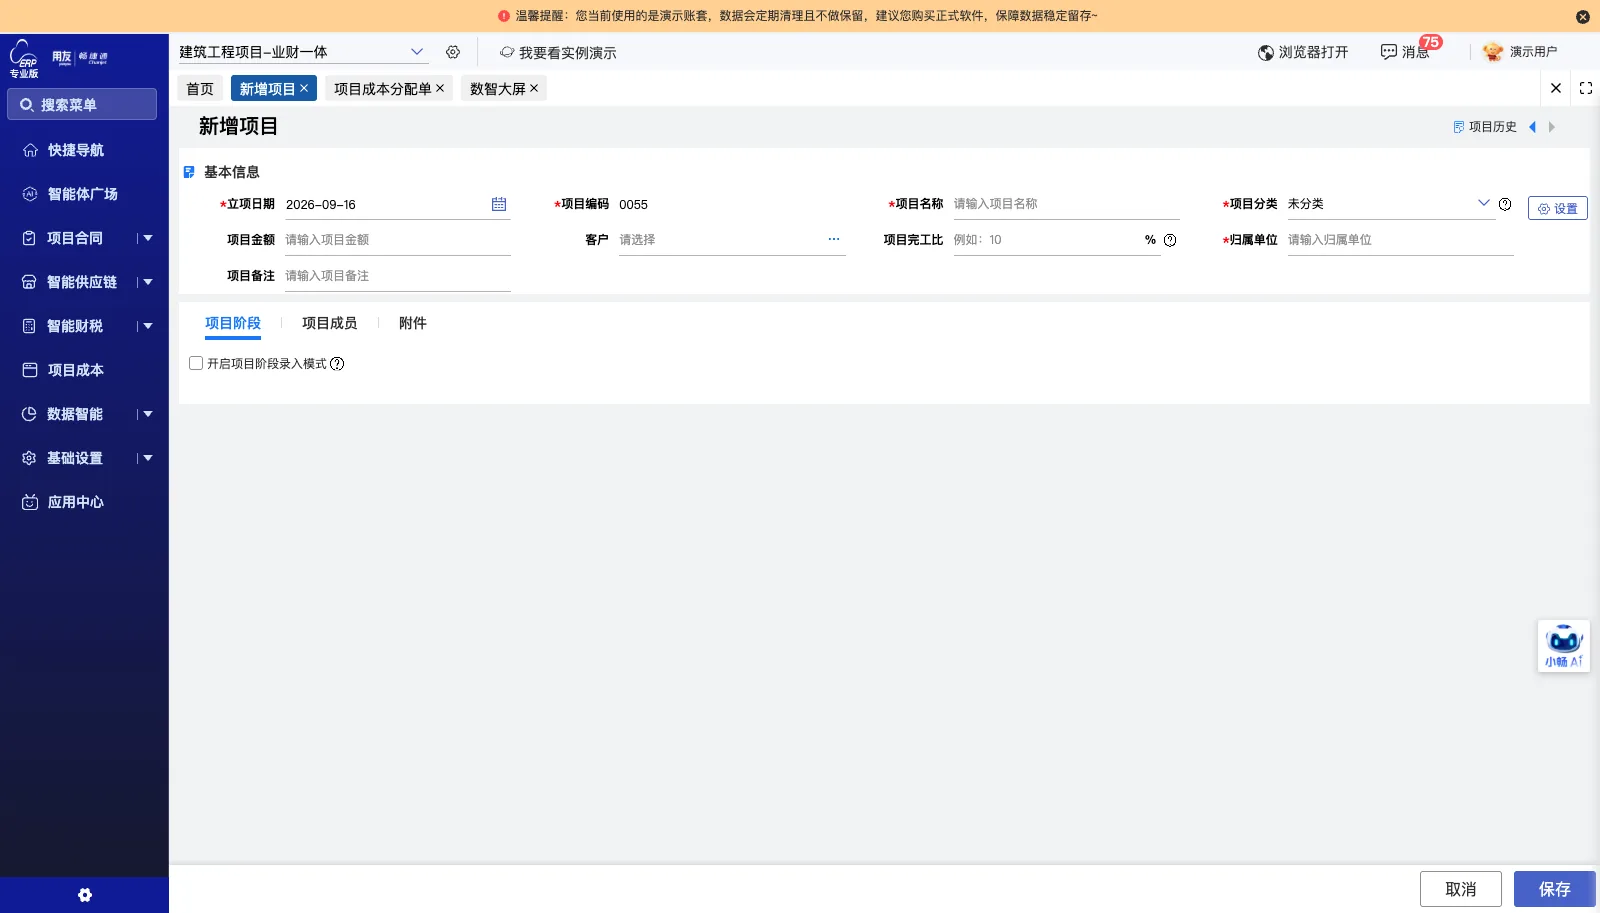
在系统中建立项目立项信息,录入项目名称、起止时间、团队与阶段等核心信息
-
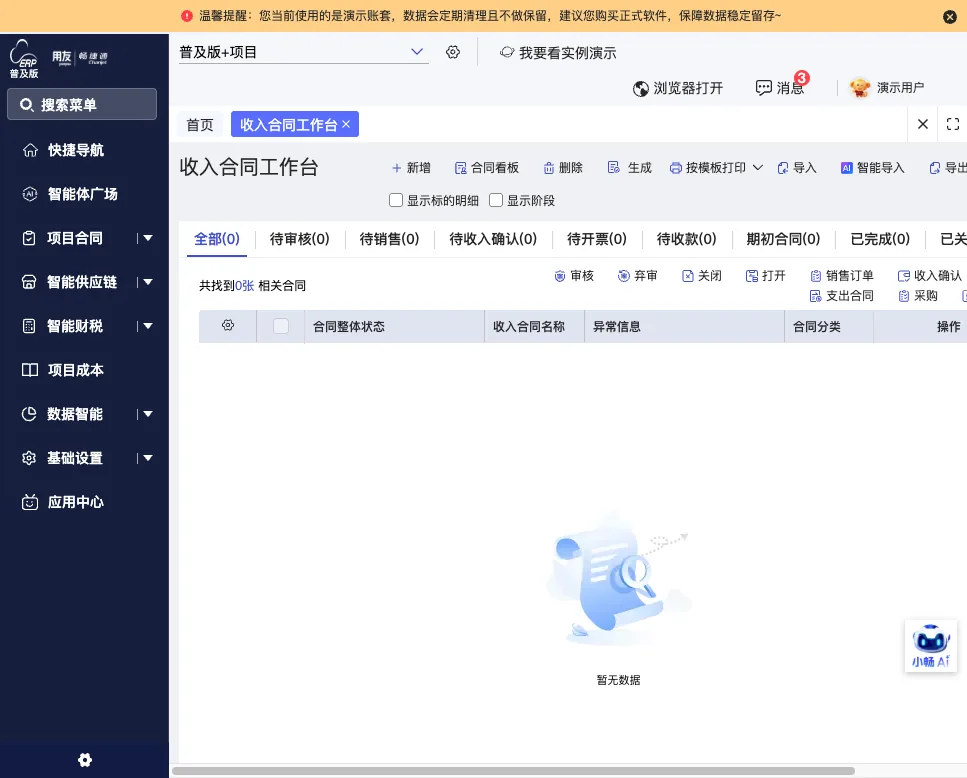
签订收入合同
维护与甲方签订的收入合同,关联项目并支持按项目阶段设置收款计划
-
采购与入库
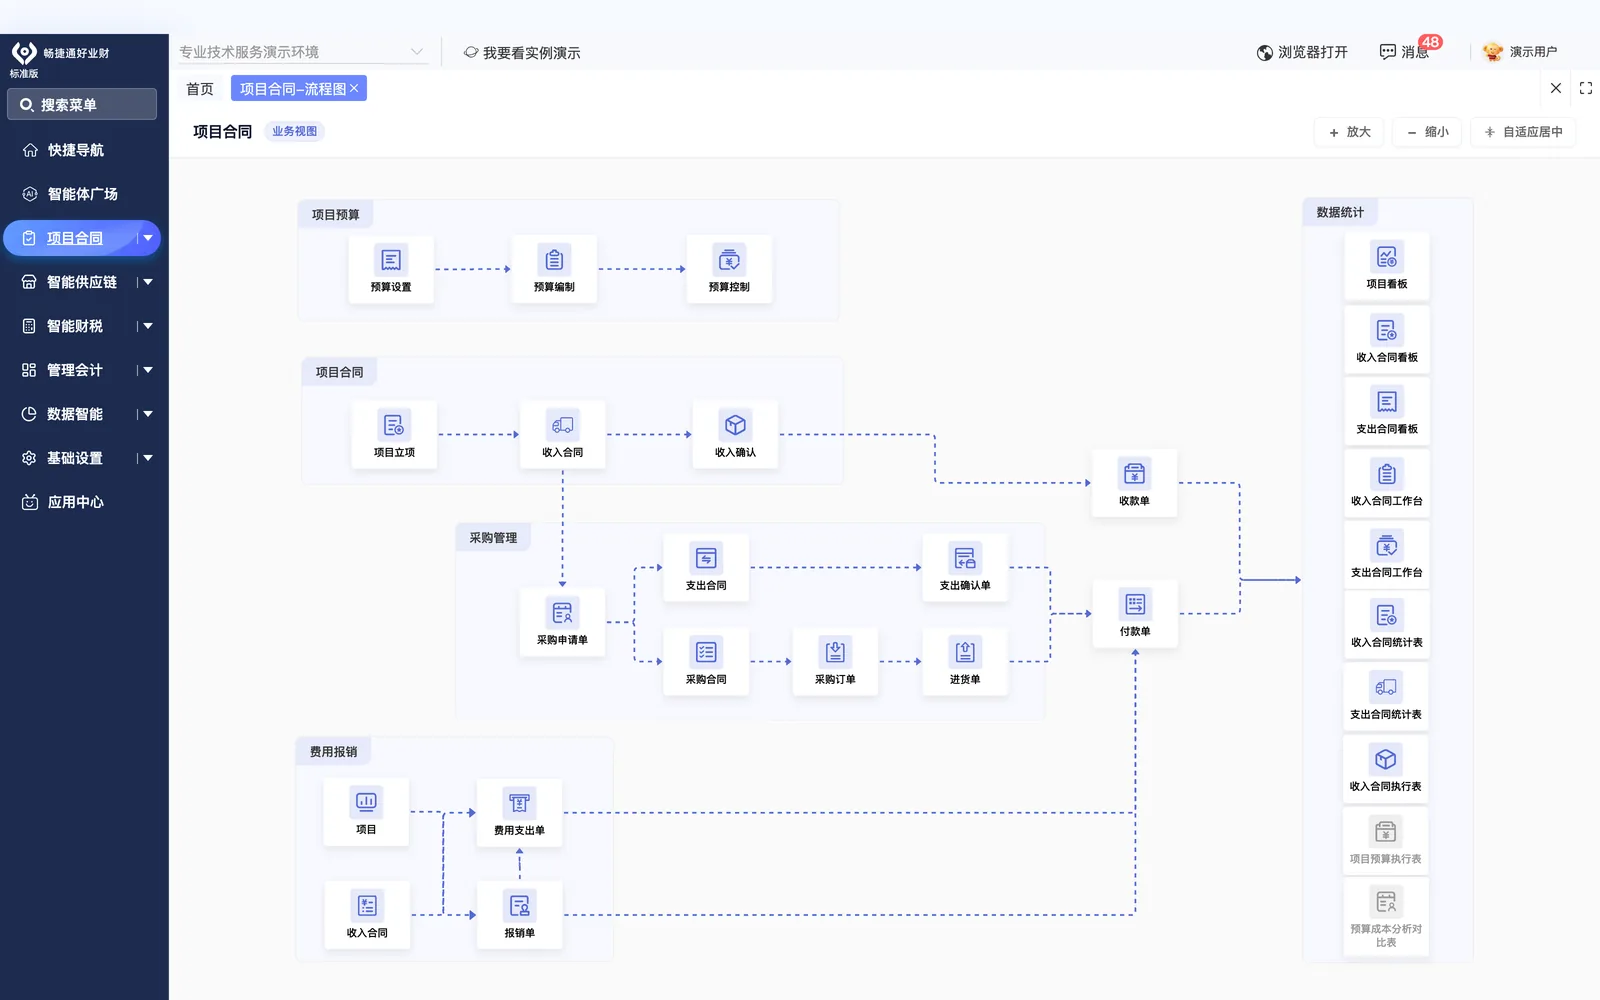
采购钢板等原材料,采购业务按金额大小分别走采购合同流转或直接做进货入库,均关联具体项目
-
生产加工
原材料经材料出库单领用至生产加工,加工完成后通过产成品入库单录入半成品或成品
-
发运与现场领用
成品运输到项目现场后,通过材料出库单关联具体项目领用并归集成本
-
成本归集
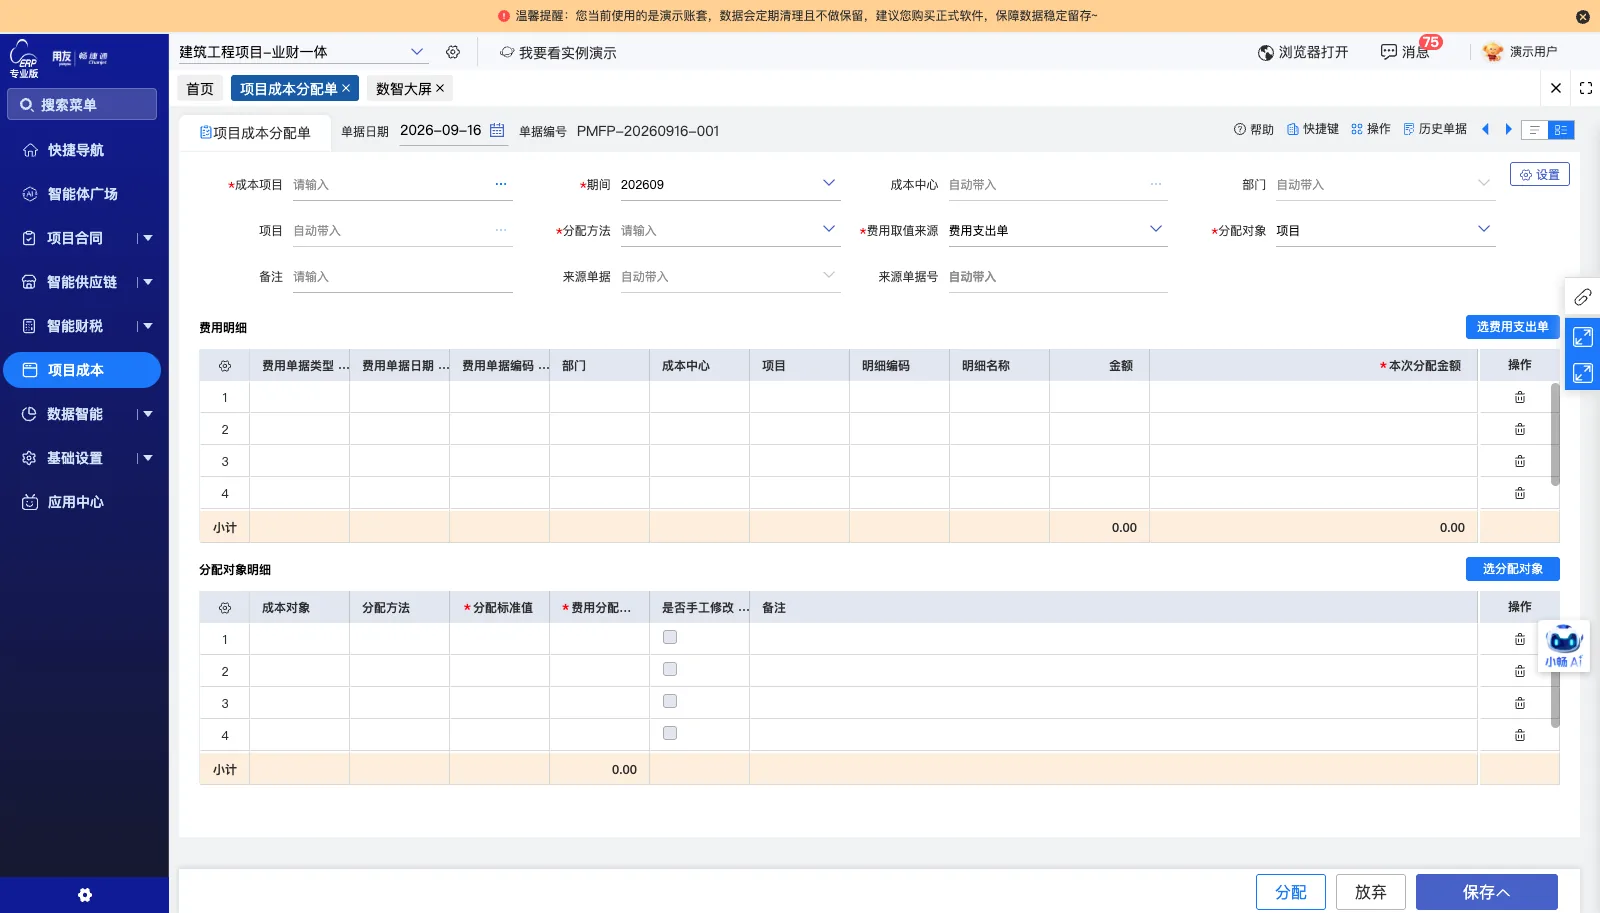
材料成本经工程领料单归集,分包成本经支出合同与支出确认单归集,费用支出经费用支出单关联项目归集
-
收入与看板分析
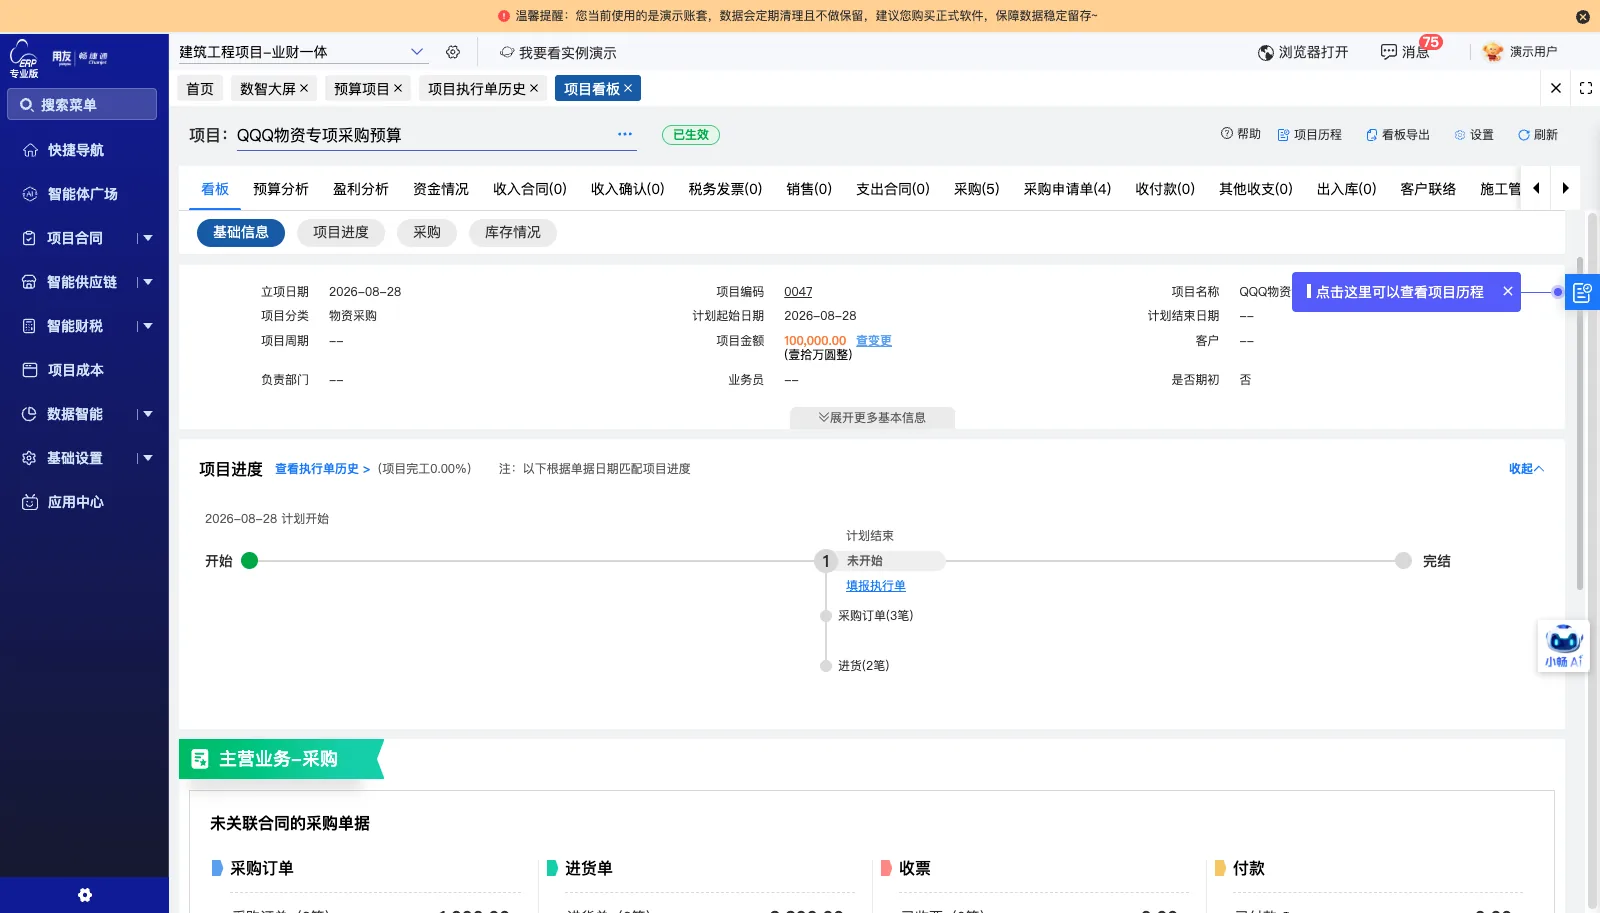
验收后确认收入并收款开票,在项目看板查看合同执行、成本构成与利润情况
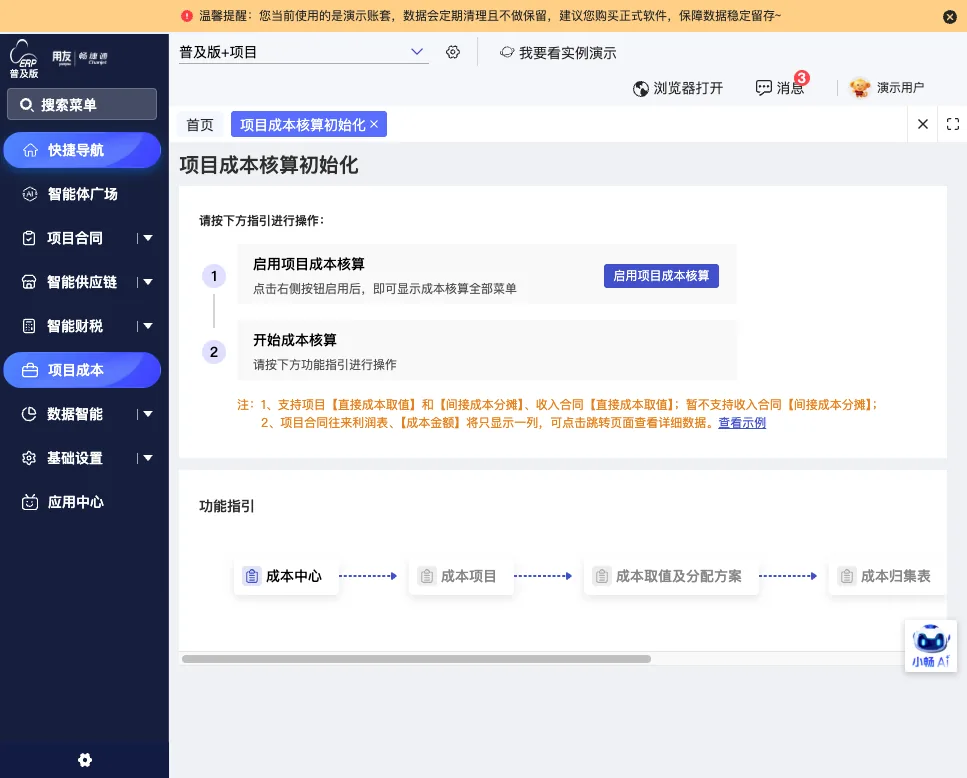
项目成本核算实施范围
-
项目立项与收入合同管理
在系统中建立项目立项信息,维护与甲方签订的收入合同,并按项目阶段设置收款计划,项目档案与合同统一归集。
-
采购业务分档管理
采购合同流转至采购订单再到进货入库,另一部分采购直接做进货入库单,所有采购业务均关联具体项目。
-
库存出入库核算
原材料入库后经材料出库单领用至生产加工,加工完成经产成品入库单录入,成品领用至现场经材料出库单关联项目。
-
项目材料成本归集
工程领料单关联具体项目,出库成本按项目自动归集为材料成本,系统自动核算库存数量与成本。
-
分包成本归集
通过支出合同和支出确认单记录劳务分包业务,分包成本按表体项目归集至对应项目。
-
费用支出归集
费用支出单关联项目登记各项费用,人工及制造费用由财务月末进行成本分摊和归集。
-
业财一体化凭证处理
业务单据自动生成财务凭证,收入确认单产生项目收入和应收账款,进货单、支出确认单产生应付账款。
-
收付款与日记账管理
收付款单自动登记银行日记账,并支持银行对账单导入核对,业务与财务数据不再重复录入。
-
项目看板分析
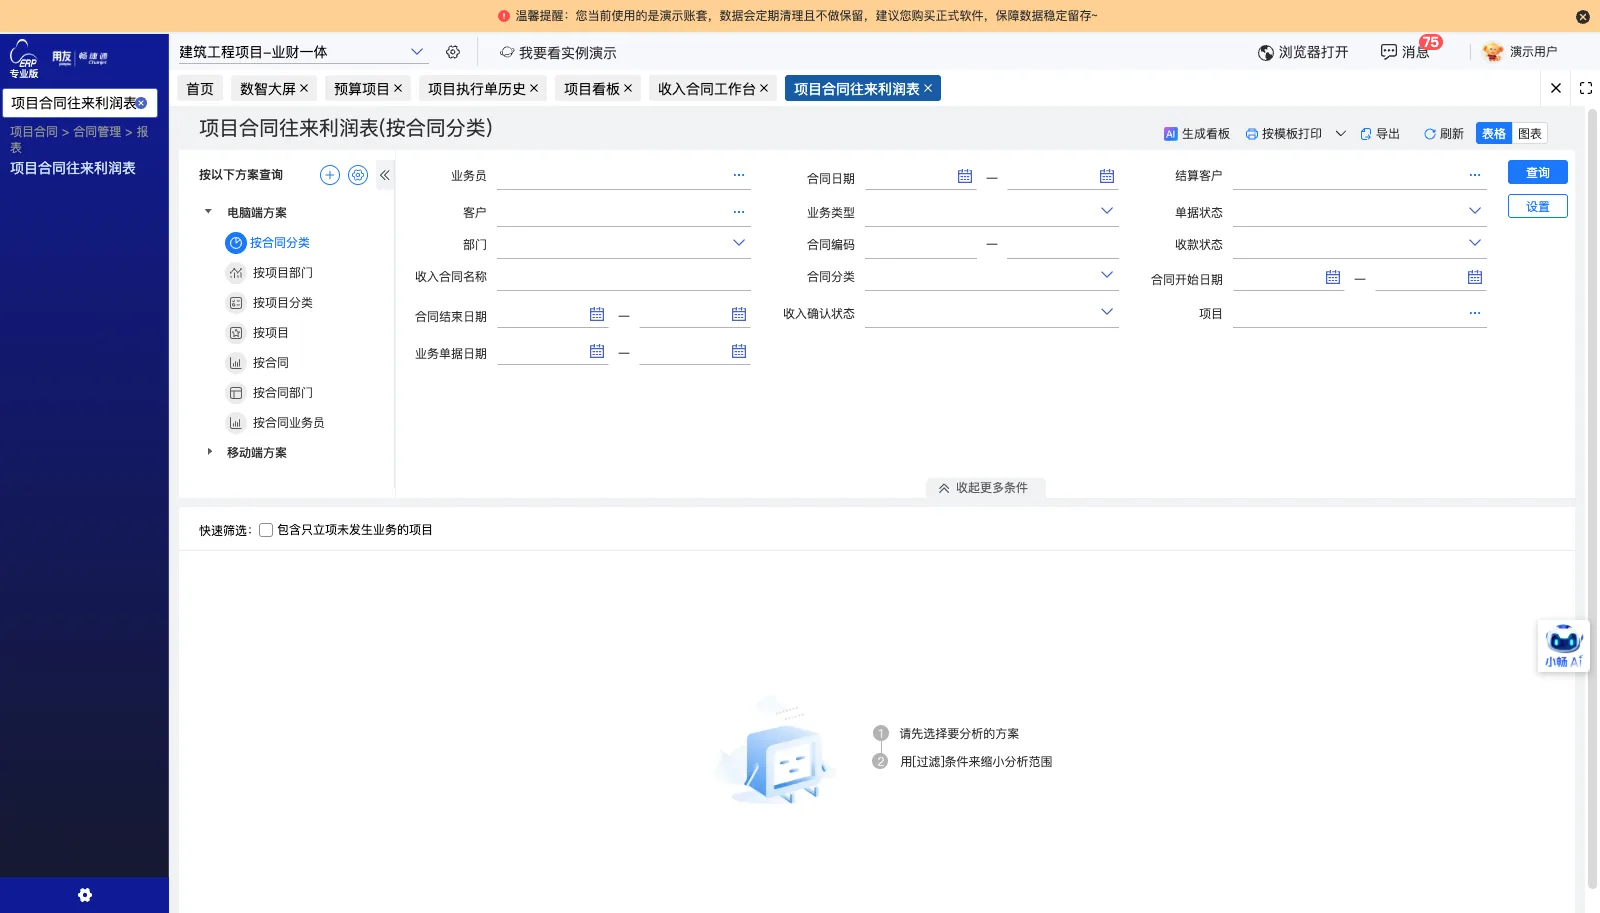
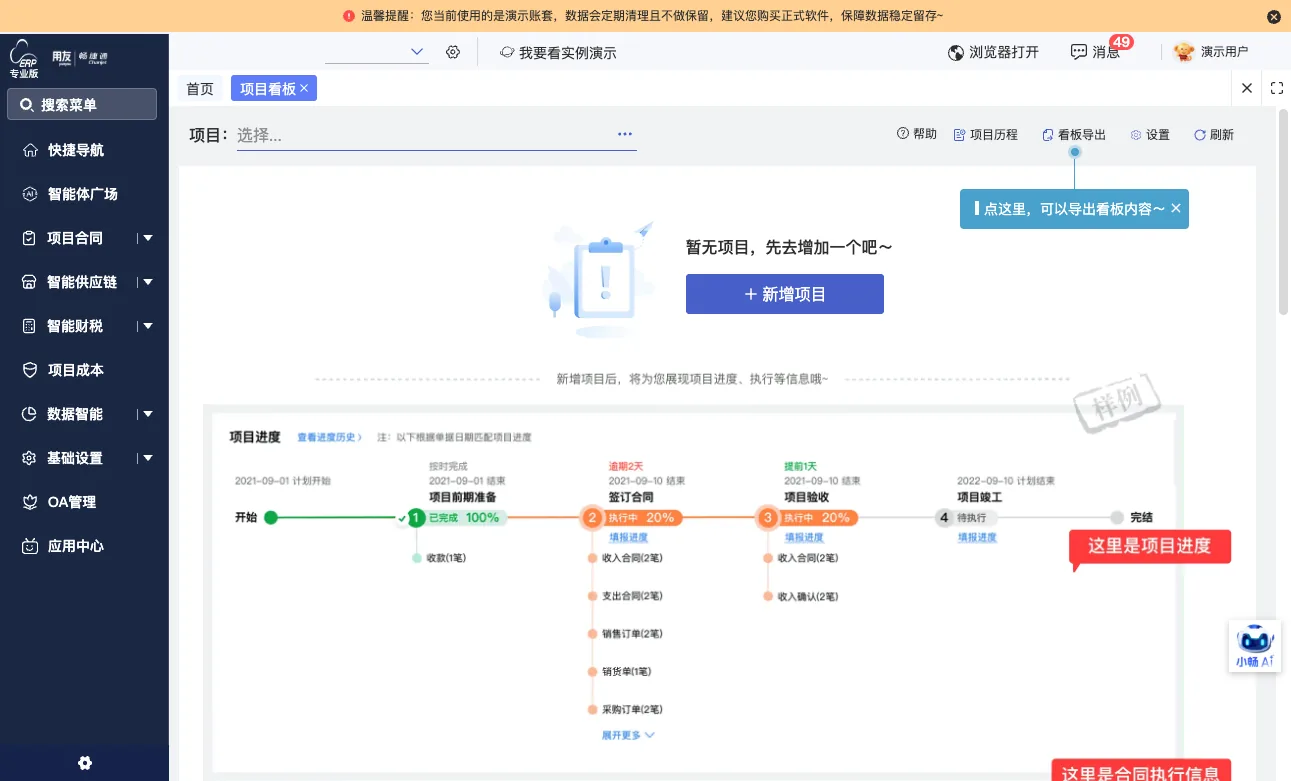
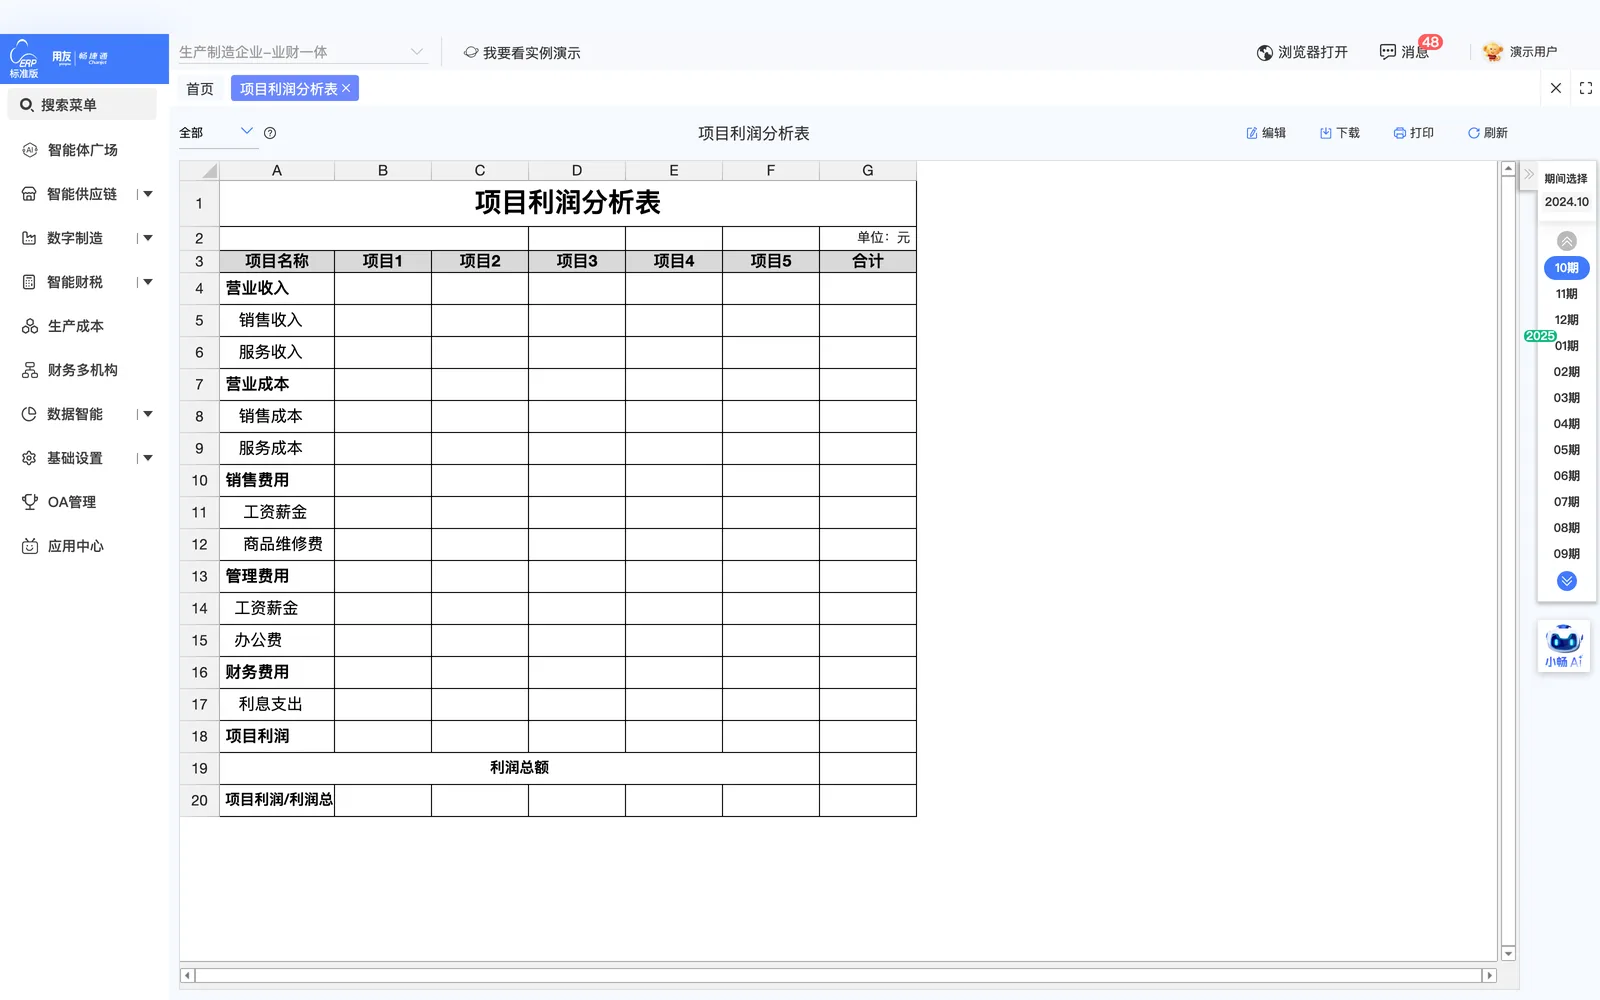
在项目看板中查看项目合同执行、收款开票、采购到货、材料成本、分包成本、费用明细及项目利润。
实施后形成的管理方式
项目利润按项目查看
可通过项目看板查看每个项目的收入、成本、费用及利润情况,并按项目核算材料成本、分包成本等各项支出。
业务单据自动生成凭证
业务单据已可自动生成财务凭证,收入确认单产生项目收入和应收账款,进货单、支出确认单产生应付账款。
收付款自动登记日记账
收付款单已可自动登记银行日记账,并支持银行对账单导入核对,业务与财务数据不再重复录入。
库存出入库系统化管理
原材料、半成品、成品的出入库已通过系统单据记录,替代原有的表格手工记账方式。
项目成本按项目归集
材料成本、分包成本及费用支出已可按项目归集,人工及制造费用由财务在月末进行分摊和归集。
项目成本核算的可参考条件与类比差异限制
可参考条件
- 企业采用采购、加工、安装一体化模式,同时具备加工制造与建筑施工两类业务功能。
- 采购钢板等原材料,经下料、焊接、组队、涂装加工成成品后运输至项目现场拼装安装。
- 项目信息与合同信息原先分散记录,缺乏系统化管理,库存依赖表格手工记录进出库。
- 按甲方工程量验收确认收入,并按项目进度或验收节点收取工程款,需按项目核算成本与利润。
- 原材料加工存在损耗,半成品与成品出入库管理复杂,损耗成本分摊需人工计算。
类比差异与限制
- 案例仅记载建筑工程业务,行业尚未确认,暂不可跨行业类比其成本核算方式。
- 项目看板的完工比按项目执行单取最大值,多笔执行单不累加,与累计口径不同。
- 人工成本与机械成本按费用名称关键字互斥归类,名称同时含人工工资时归入人工成本。
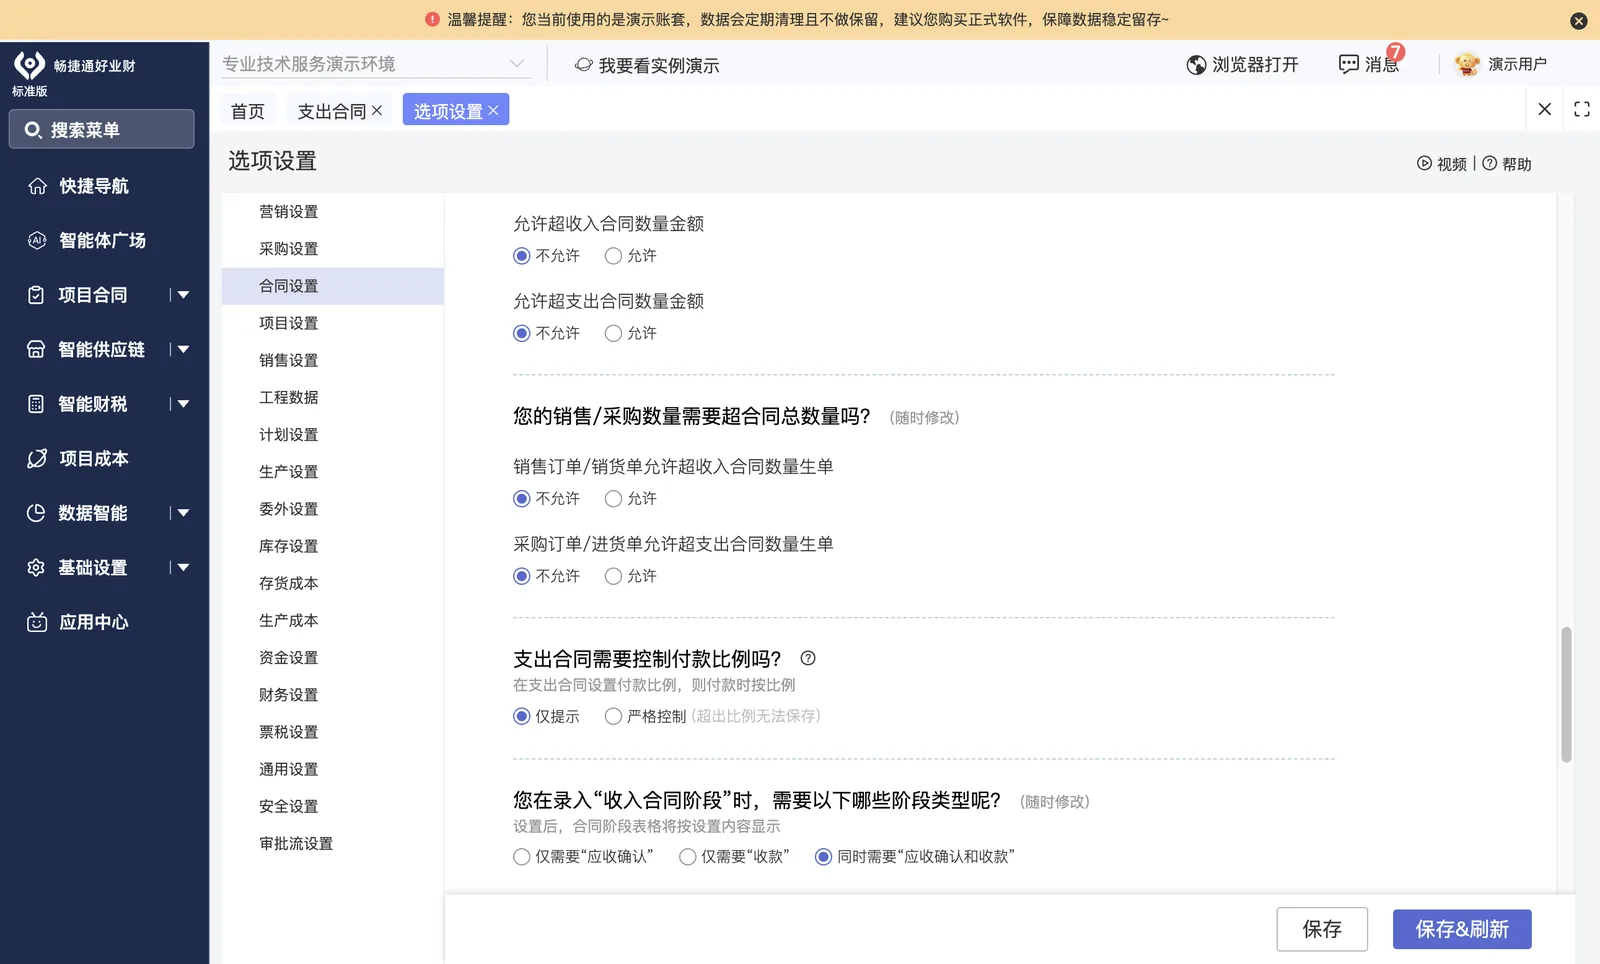
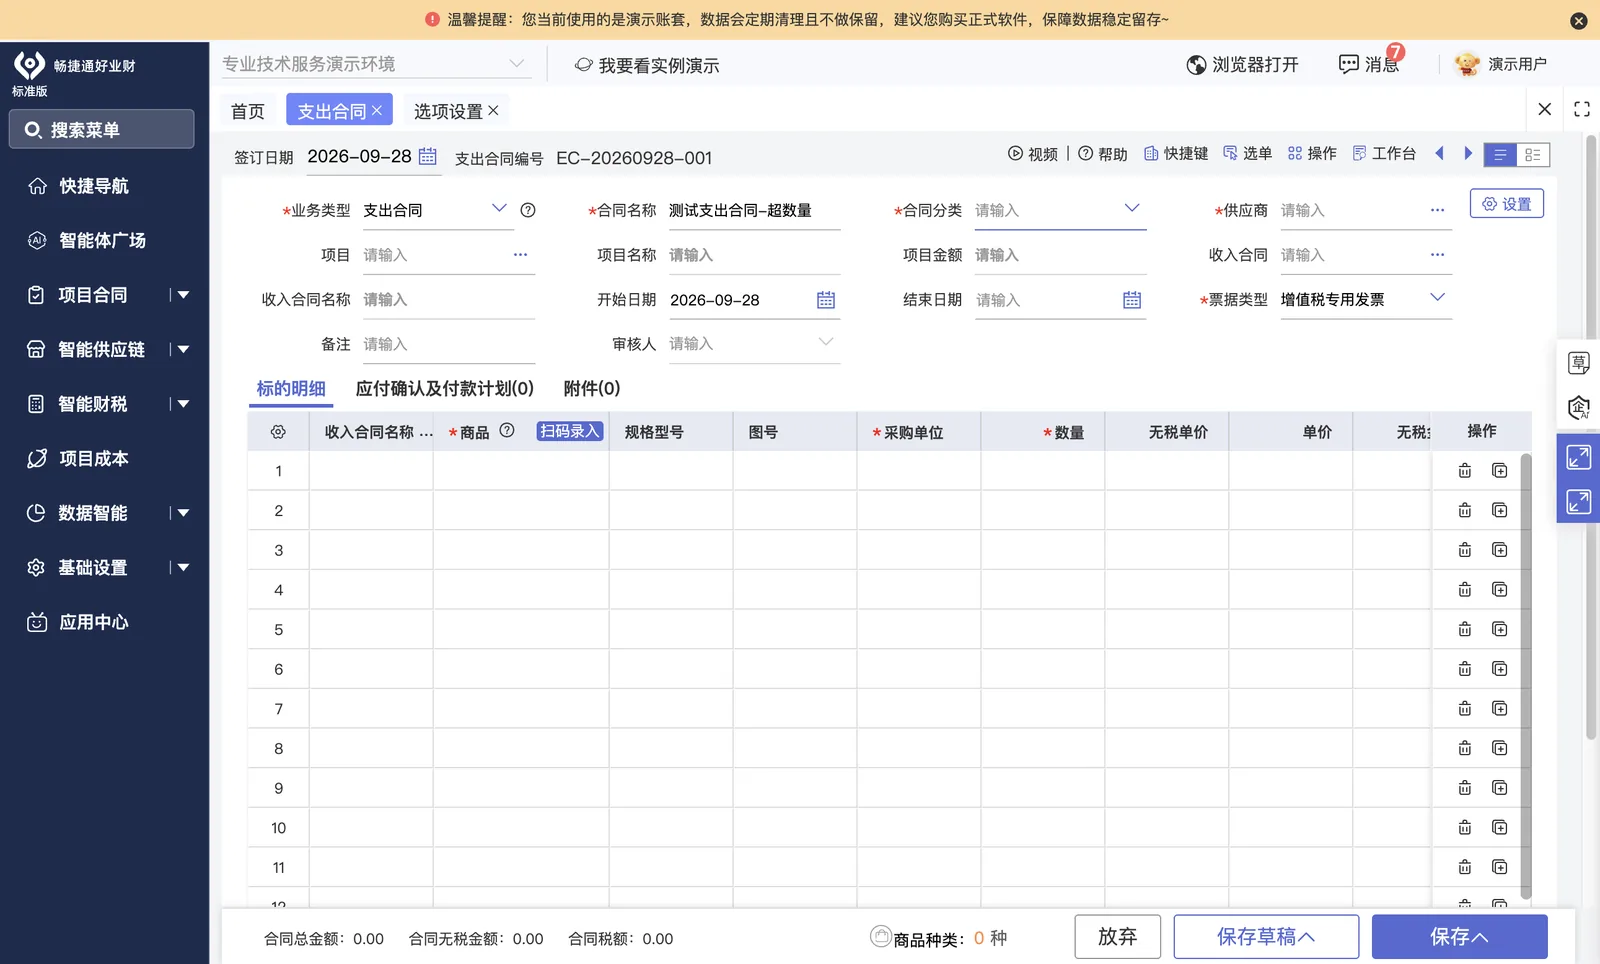
- 支出合同默认禁止超合同数量确认,未开启选项设置前不支持超数量金额保存确认单。
- 项目合同执行统计要求支出单据表头关联收入合同,仅表体关联不计入该合同执行。
了解相关功能
查看全部功能相关学习与案例