微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某工业企业,主营废铅蓄电池、废旧电池、废危险品等再生资源的二次回收、分类与转售业务,从散户或收购商处回收物资,分类后批量销售给下游企业客户,业务以快速周转为主。
起点状态
供应商采购货款结算流程有待规范,费用凭证与报表处理缺乏系统化工具,审批依赖线下逐级签字,财务数据分散在原有账务系统中,未集中管理。
实施范围
建立供应商档案与商品分类体系,配置付款单三级审批流程,设置费用类型与结算方式档案,按仓库独立核算存货成本,并将财务数据迁入系统统一管理。
对照这些特征判断这家企业像不像你
-
工业再生资源回收转售企业
主营废铅蓄电池、废旧电池、废危险品等再生资源的二次回收、分类与转售,属工业批发类业务组织方式。
-
散户收购商供货,上门称重确认
供应商为散户或收购商,直接送货上门后称重确认,公司内部对回收物资做初始分类,再批量销售给下游企业客户。
-
快速周转,客户一周内结款
回收、分类、批量销售连续进行,下游客户通常在一周内完成货款结算,整个业务以快速周转为特点。
-
供应商档案与付款流程分散
供应商数量众多且信息记录不完整,缺乏统一的供应商档案管理体系,付款结算流程不规范,审批依靠纸质逐级签字。
-
费用与财务数据分散在原有系统
费用类型不规范、报销流程混乱;财务数据由原有账务优系统承载,与业务数据未统一管理,凭证和报表处理缺乏系统化工具。
实施前的原始管理状态
-
供应商信息分散记录
面对众多散户供应商,缺乏统一的档案管理体系,供应商基本信息与结算方式记录不完整。
-
付款结算依赖人工核对
回收交易每日发生,付款结算流程不规范,重复付款或遗漏付款靠人工比对纸质记录。
-
付款审批依赖纸质签字
出纳提交付款申请后需财务人员和老板逐级签字,人员不在现场时审批停滞,权限划分不清晰。
-
费用类型与报销无统一标准
日常运营费用缺乏统一管理,费用类型不规范,报销流程各自处理,成本费用难以归集。
-
财务数据分散在旧系统中
原有账务优系统功能有限,财务数据分散在不同系统,未形成统一的数据管理平台。
供应商付款单据在各环节的流转过程
-
供应商送货
供应商从散户或收购商处回收再生资源后,直接送货上门
-
称重确认
企业对送达的回收物资进行称重确认,作为结算依据
-
分类处理
企业内部对回收物资进行初始分类处理,分类完成后入库
-
出纳提交
出纳根据供应商档案和结算方式提交付款单,发起付款申请
-
财务审核
财务人员对出纳提交的付款单进行审核,确认往来单位与金额
-
老板审批
老板对付款单进行审批,审批通过后付款流程完成
-
批量销售结算
分类后的物资批量销售给下游企业客户,客户在一周内完成货款结算
供应商结算实际实施范围
-
供应商档案管理
建立供应商档案管理体系,统一维护供应商基本信息、联系方式与结算方式等往来单位信息
-
付款单三级审批
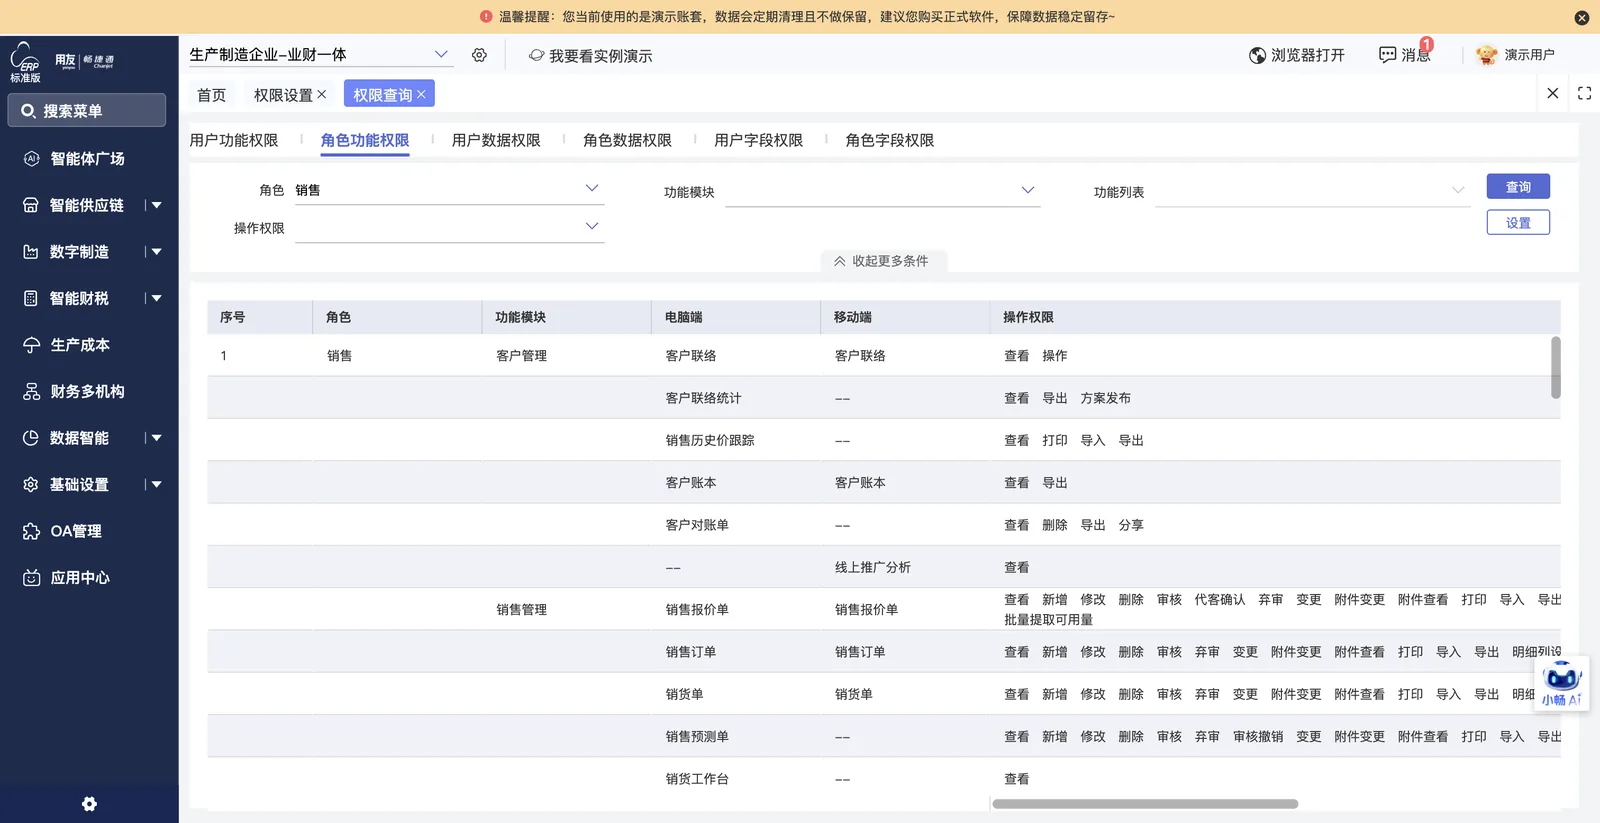
配置付款单审批流程,形成出纳提交、财务审核、老板审批的三级审批机制
-
费用类型与结算方式
设置费用类型和结算方式档案,规范费用单据管理,统一各类费用支出的记录方式
-
存货成本核算
采用先进先出法核算存货成本,并按仓库独立核算各仓库成本
-
财务数据迁移
将财务数据从账务优系统迁移至用友好业财,实现业财一体化管理
-
商品分类与库存计量
建立商品分类体系,以千克为计量单位管理再生资源库存
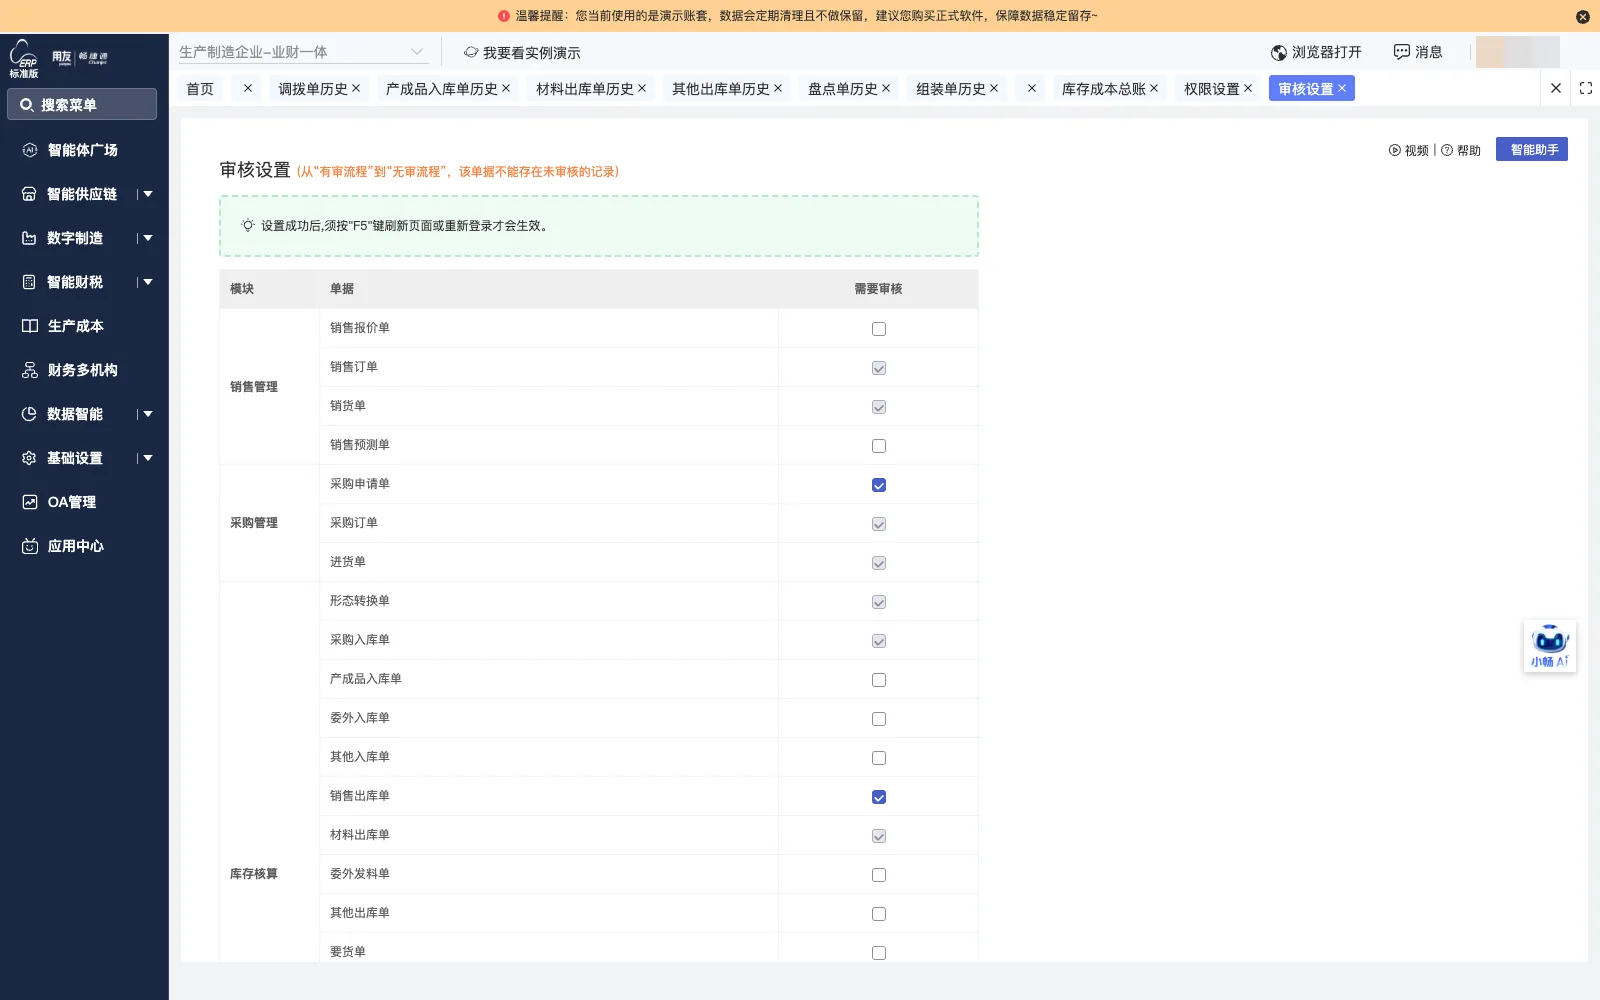
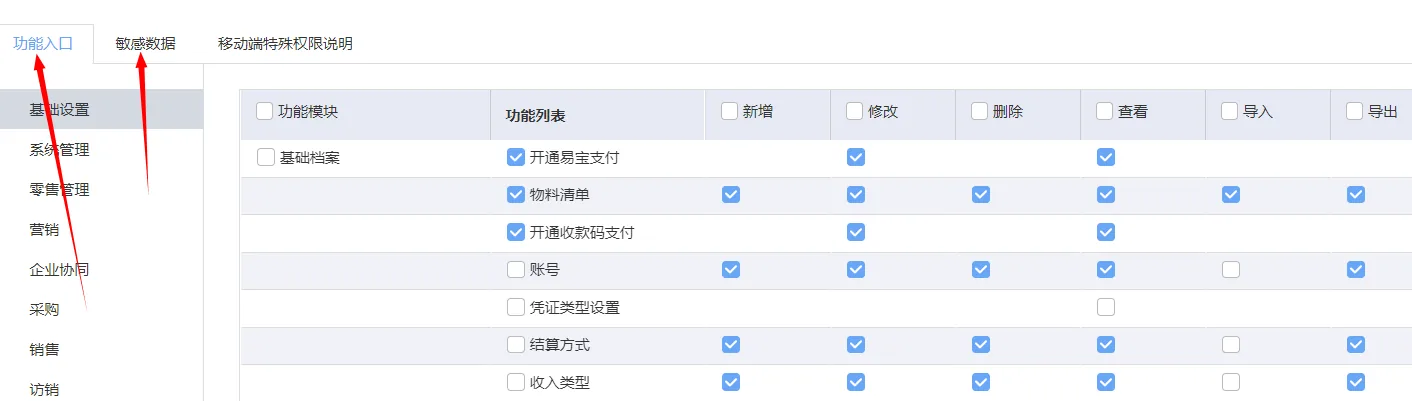
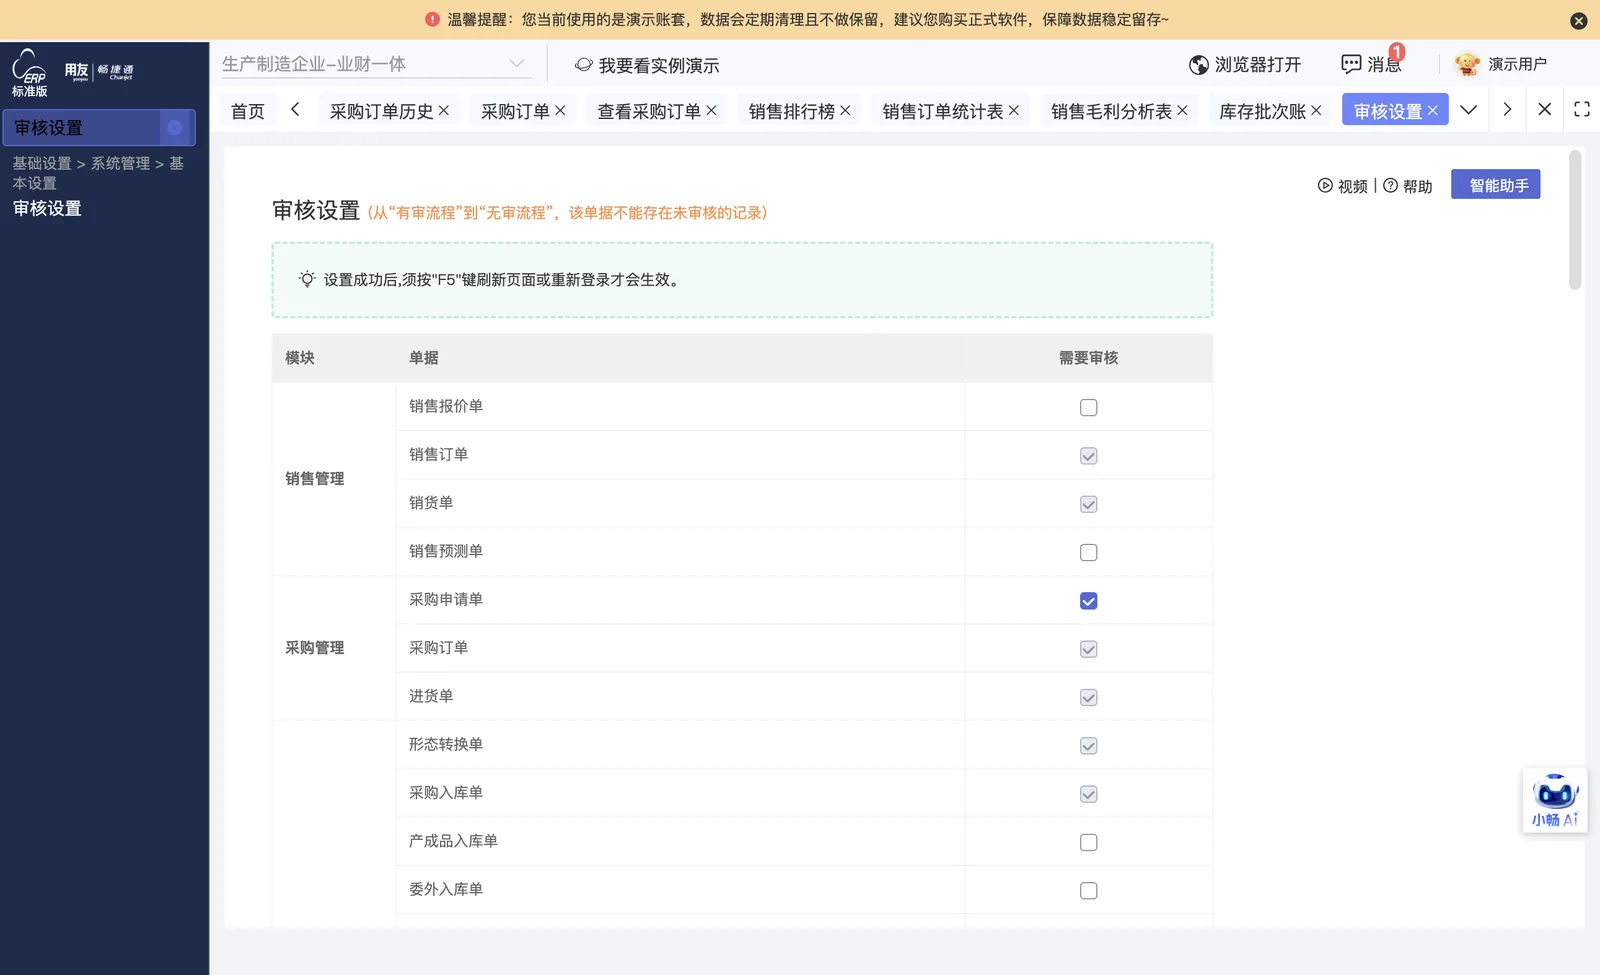
实施后形成的管理方式
付款业务线上审批
付款业务通过三级审批流程在线上完成审批,审批环节与责任可留痕追溯
存货成本分批次核算
各批次货物成本按先进先出法核算,可查询每批次货物的成本与利润
财务业务数据统一管理
财务数据实现统一管理,业务数据按规范录入,可供经营决策查询使用
可参考条件与类比差异及限制说明
可参考条件
- 以再生资源回收分类转售为主业,供应商送货上门后称重确认,货物经内部初始分类再批量售出。
- 供应商多为散户或收购商,数量多且分散,往来单位信息与结算方式需要统一建档维护。
- 付款申请由出纳提交、财务审核、负责人审批,逐级线下签字,审批权限与流程需要规范。
- 业务快速周转,下游客户通常一周内完成货款结算,采购付款与销售回款节奏紧密衔接。
- 日常费用支出类型分散,原有账务系统功能有限,财务数据需要统一归集与规范录入。
类比差异与限制
- 案例可类比条件仅限工业,跨行业企业不可直接类比本记录中的结算与财务管理做法。
- 案例按千克计量并以先进先出法按仓库独立核算存货成本,其他计量或核算方式不在其列。
- 案例财务数据自原有账务系统迁入,迁移范围与科目对应关系依原系统实际情况而定。
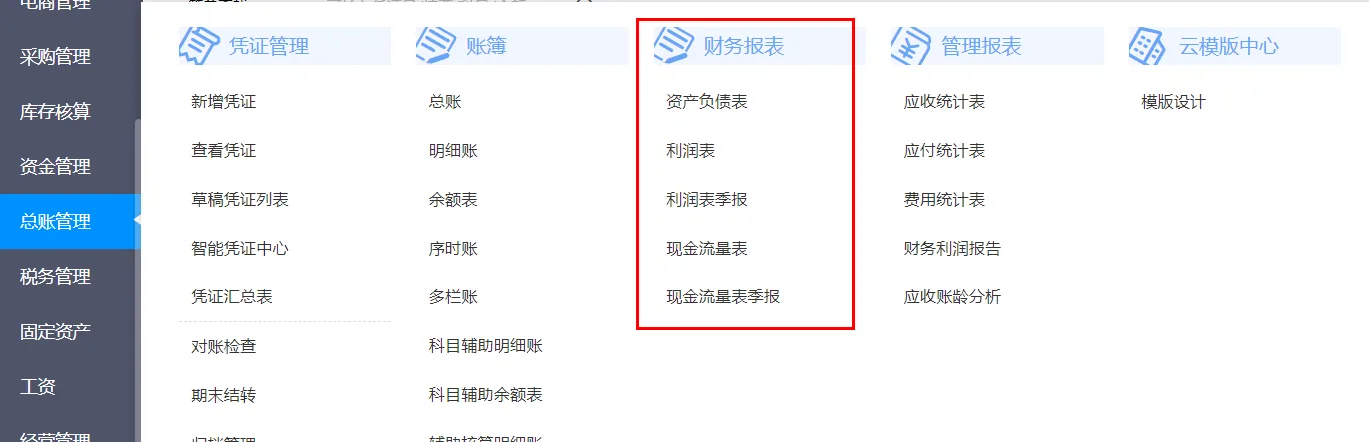
- 系统预置报表不允许删除和修改,云模板中心仅支持基于预置报表或空白报表新增模板。
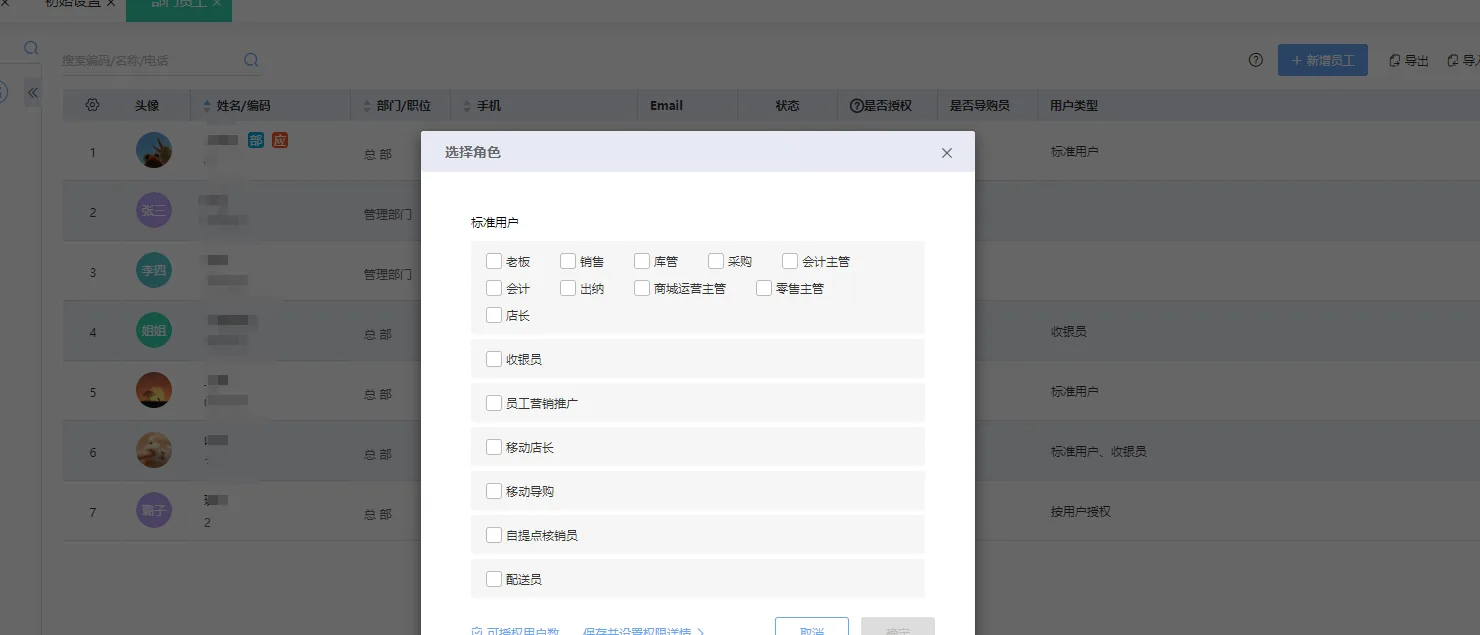
- 授权员工登录系统会扣减标准用户数,按用户授权时功能权限与敏感数据继承角色不可单独修改。
相关学习与案例