微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某化工产品企业,主营化工油漆、涂料、乳胶漆、腻子粉。采用订单式生产,接收订单后经内部群通知工厂安排搅拌混合生产,原材料部分从国内采购后海运至境外,部分在境外当地采购,生产完成后直接给客户送货。
起点状态
原材料库存数据分散在不同表格和系统中,无法实时掌握;缺少原材料出库管理环节;订单成本中的原材料、运费、关税、人工、水电等费用无法准确核算;应收应付管理不清晰,经销商返点需按订单核算,且缺少库存预警机制。
实施范围
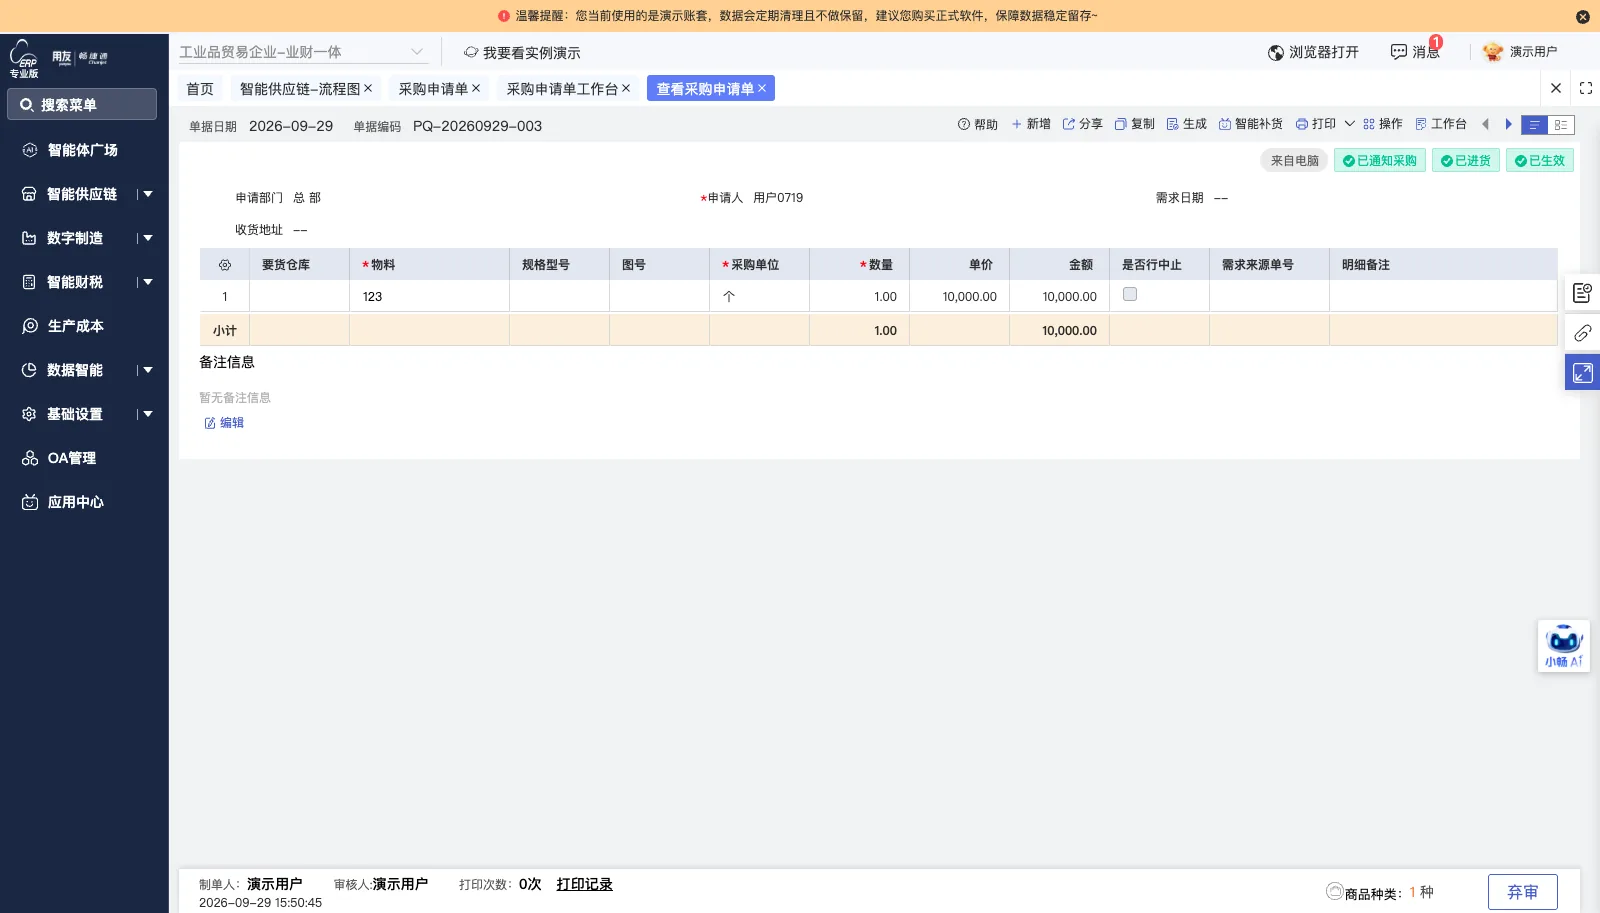
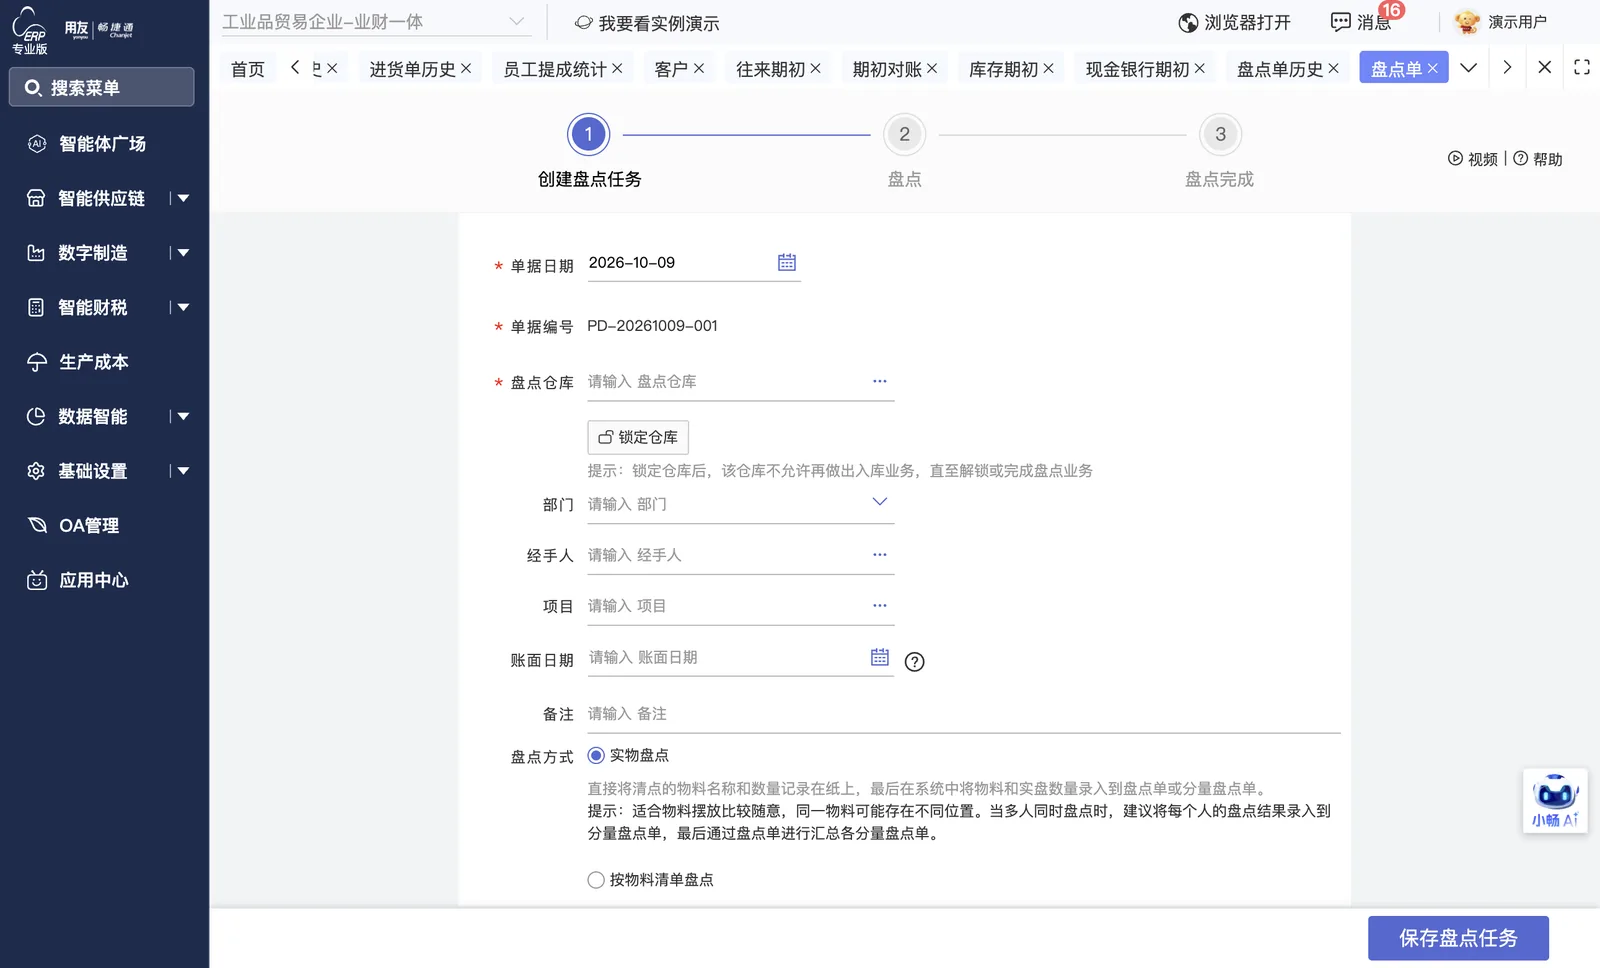
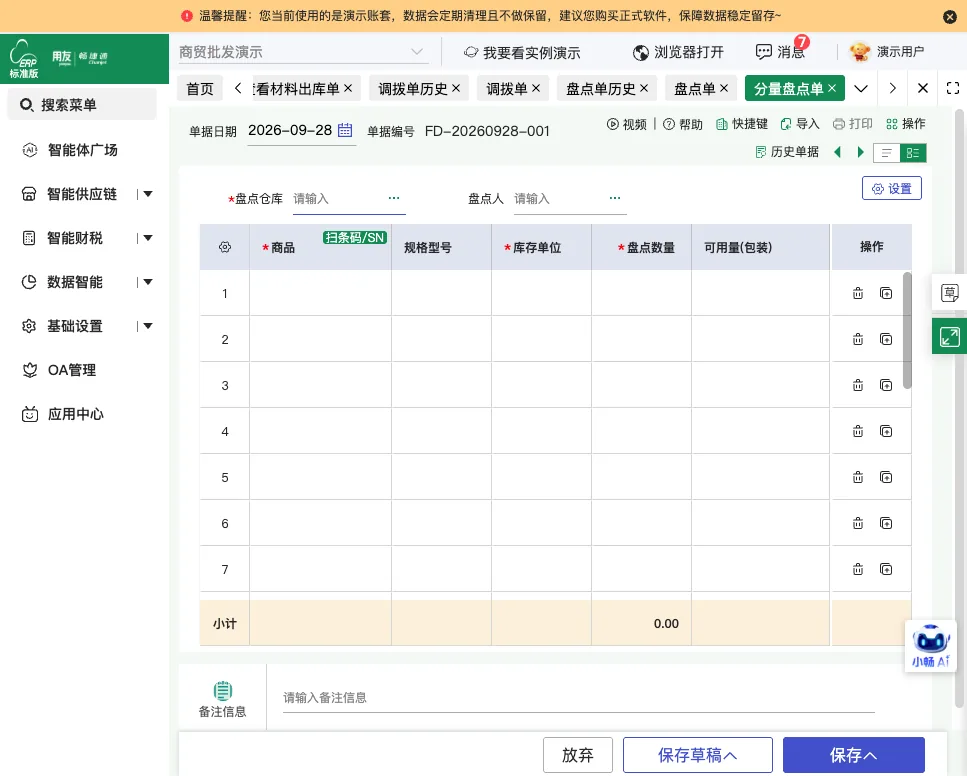
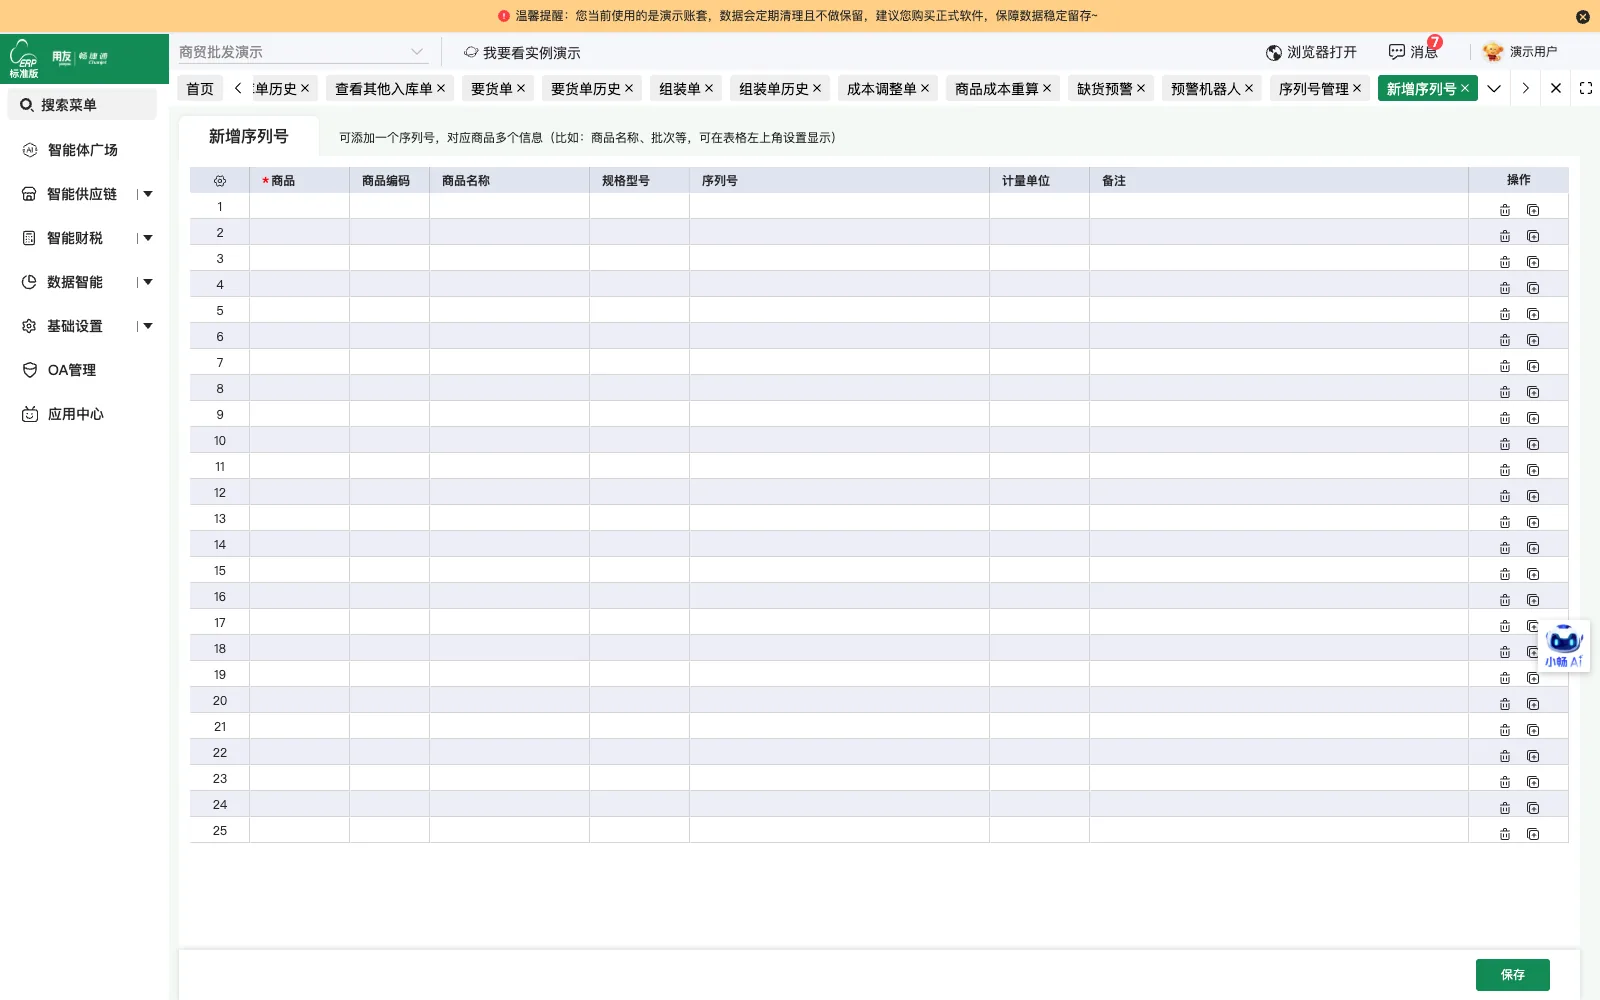
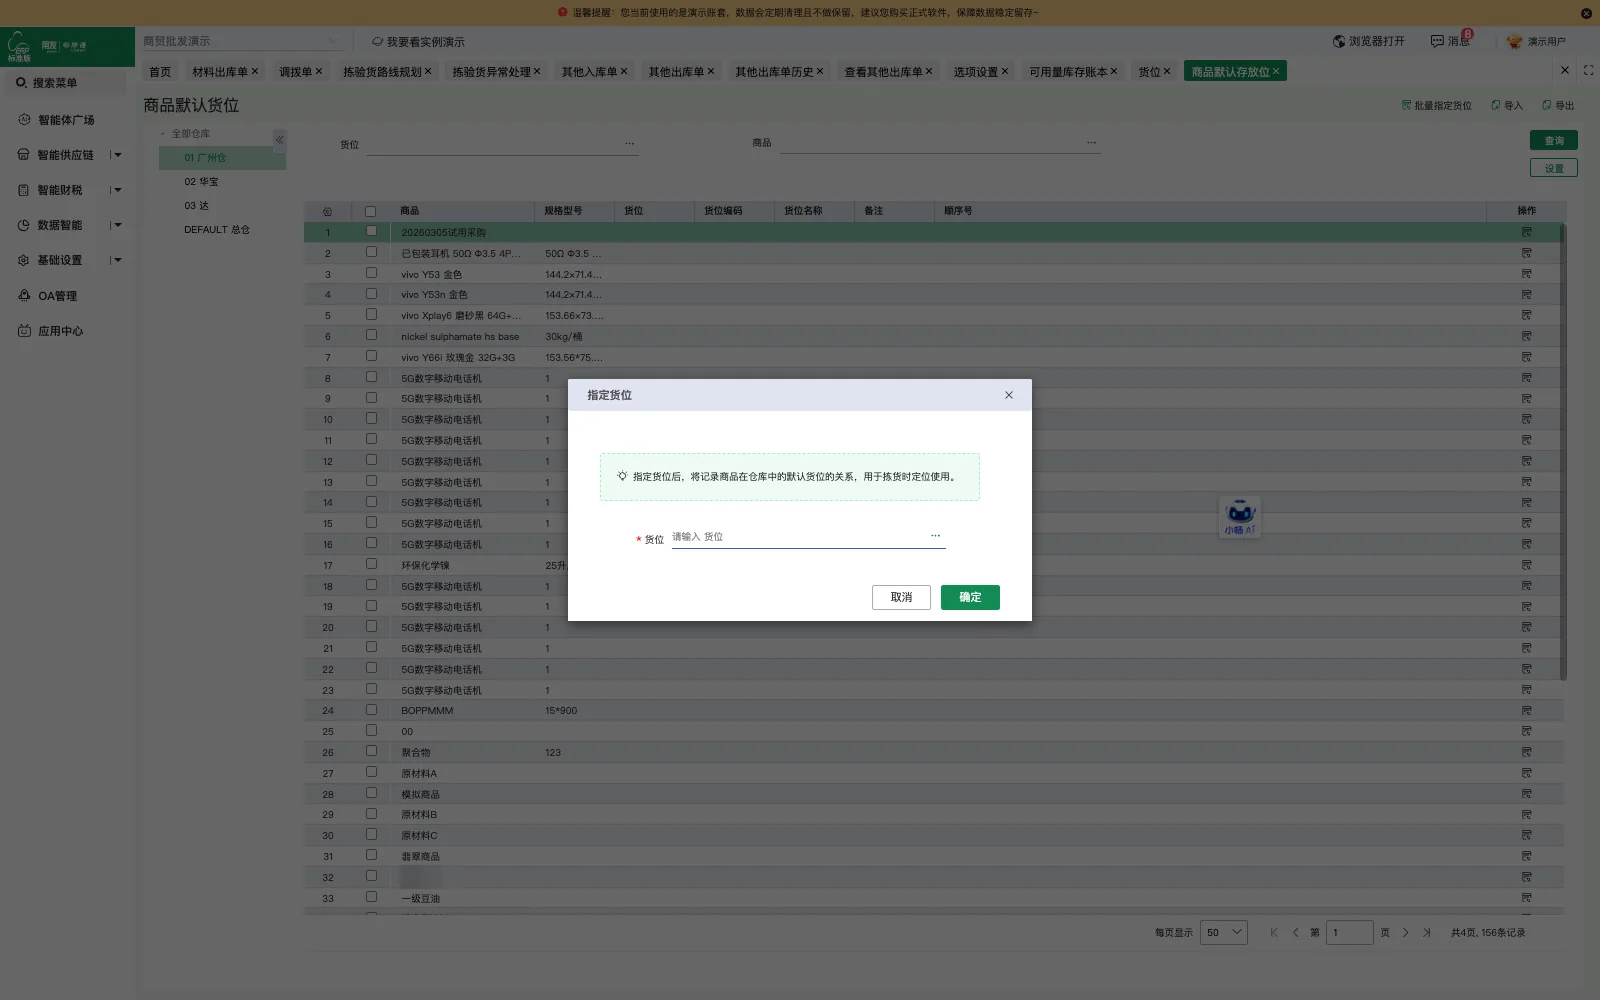
以材料出库单和产成品入库单管理生产流程,通过物料清单设置产品配方按配比计算用料;采购费用经费用支出单分摊计入原材料成本;按销售订单号关联材料出库实现订单成本追溯;设置商品档案库存上下限实现库存预警;以收付款单核销管理应收应付。
对照这家企业的客观状态判断参考价值
-
化工产品生产贸易一体
主营化工油漆、涂料、乳胶漆、腻子粉,既做生产也做贸易,不是单纯贸易商或单一工厂。
-
订单式生产,配方混合为主
客户下单后经内部群通知工厂安排生产,原材料提前备货,工厂按订单需求搅拌混合后直接送货给客户。
-
原料两地采购,部分需海运
部分原材料从国内采购后海运到当地,部分在本地采购,两地采购并存使进货来源与到货节奏不同。
-
订单与库存数据分散
订单和库存数据分散在不同表格中管理,缺少原材料出库环节,账实之间不易对上。
-
订单成本构成含跨境费用
单个订单成本涉及原材料、运费、关税、人工与水电等费用,采购与销售环节的费用都需归集到订单上。
-
客户账期与结算方式多样
不同客户账期不同,结算方式包含定金、月结、分期付款等,经销商渠道另有按订单核算的返点费用。
实施前的原始管理状态
-
库存数据分散在表格与系统
原材料库存数据分散在不同的表格和系统中,管理人员无法实时掌握各类原材料的准确库存情况。
-
生产领料缺少出库管理环节
生产领料时没有出库记录环节,无法准确记录原材料消耗量,月末盘点时常出现账实不符。
-
订单成本靠手工逐项核算
原材料成本、运费、关税、人工、水电等费用由财务人员手工计算归集到订单。
-
采购与销售费用手工分摊
跨国采购的运费、关税等费用和经销商返点、运费等销售费用,均缺少系统化分摊工具,按订单分摊靠人工处理。
-
应收应付靠人工掌握账期
不同客户账期和结算方式各不相同,欠款情况和账期状态由财务人员人工掌握。
-
结算方式多靠人工跟进
现结、月结、定金加尾款、分期付款等多种结算方式并存,各客户欠款与账期状态缺少统一记录。
-
经销商返点按订单人工核算
经销商渠道返点费用需要按订单核算,由人工逐单归集计算。
-
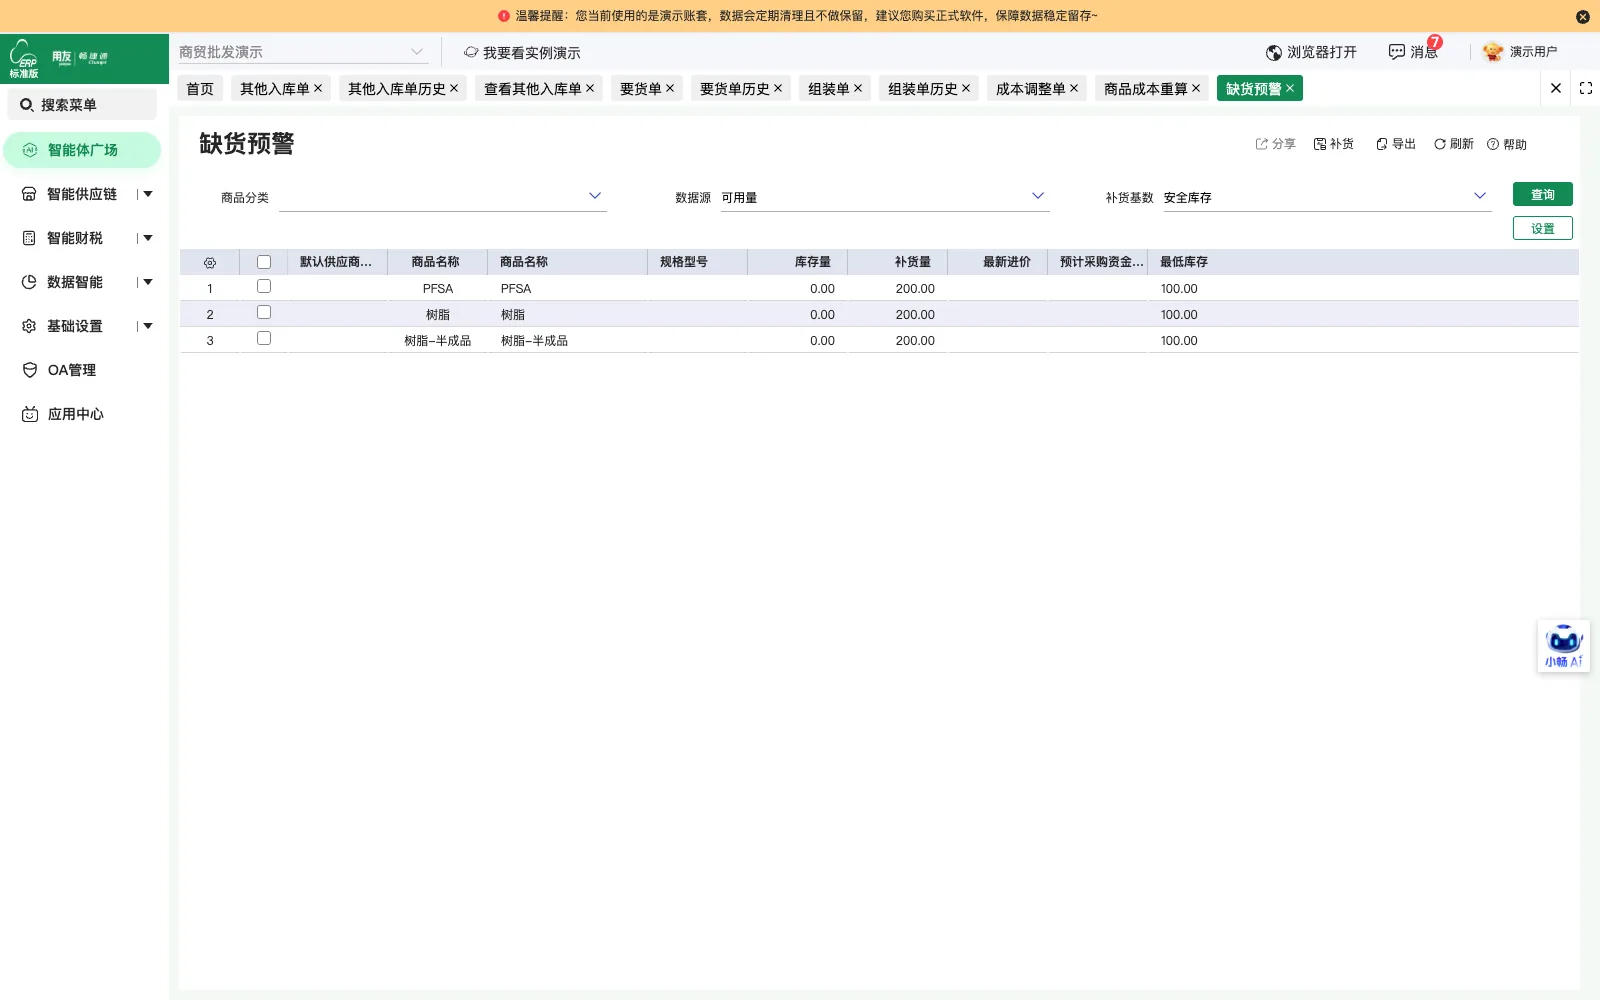
库存缺少预警机制
原材料库存没有设置预警线,缺料或积压情况靠人工查看发现。
进口原料从采购到订单成本的流转过程
-
订单接收
接收客户订单后,通过内部群通知工厂安排生产,原材料提前备货
-
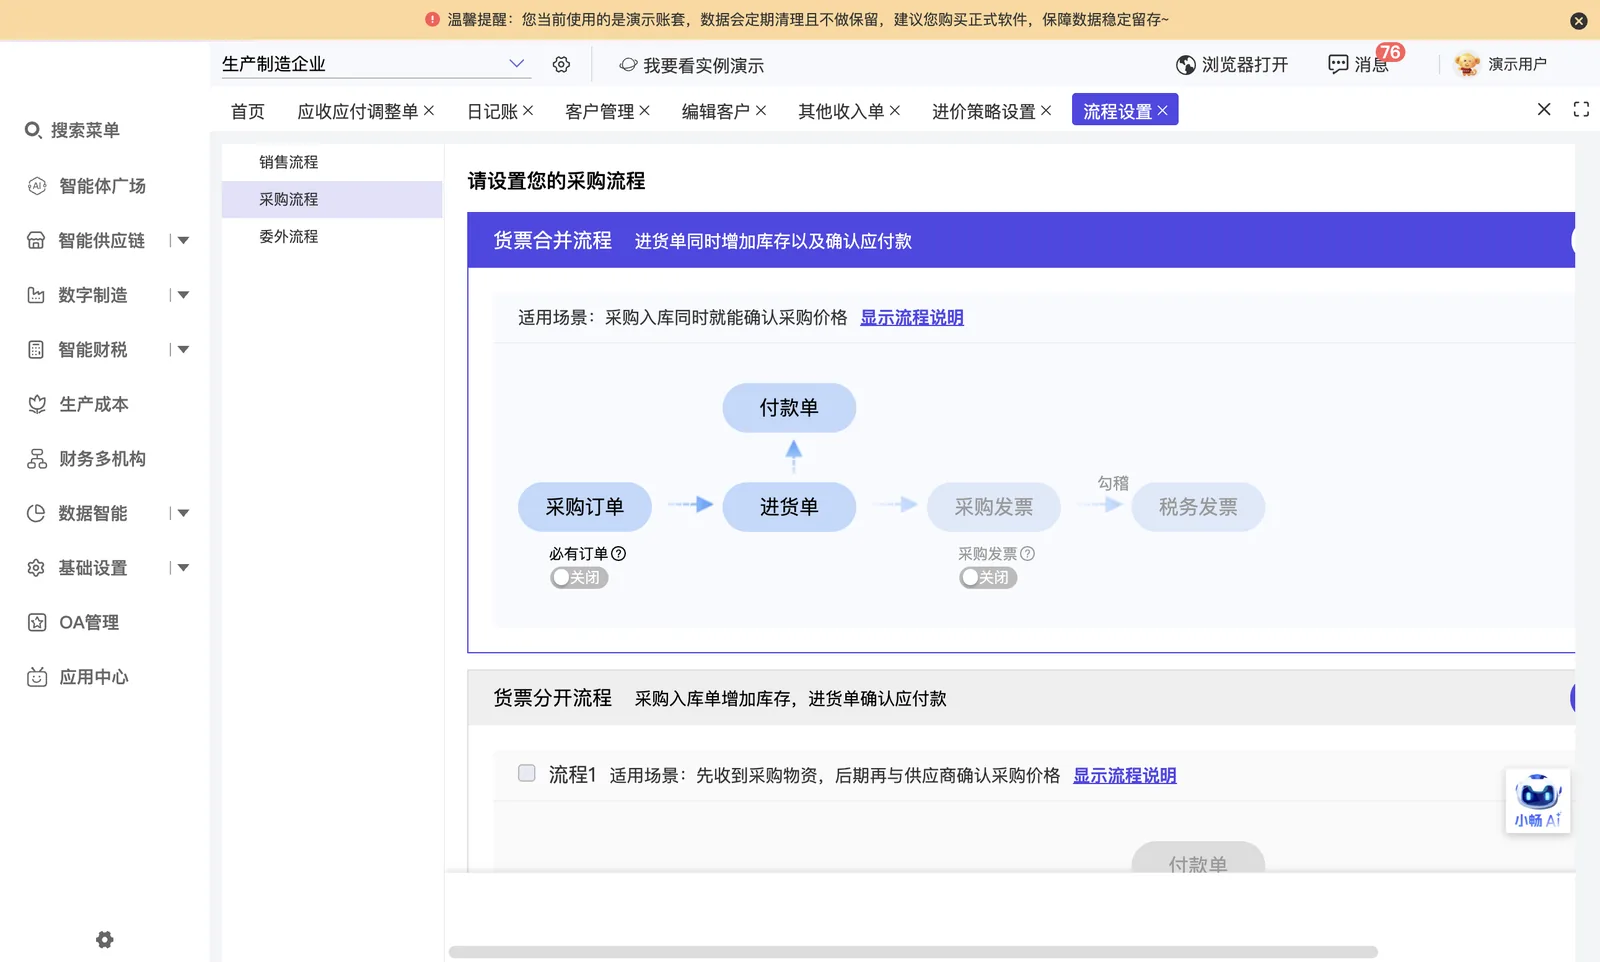
采购进货
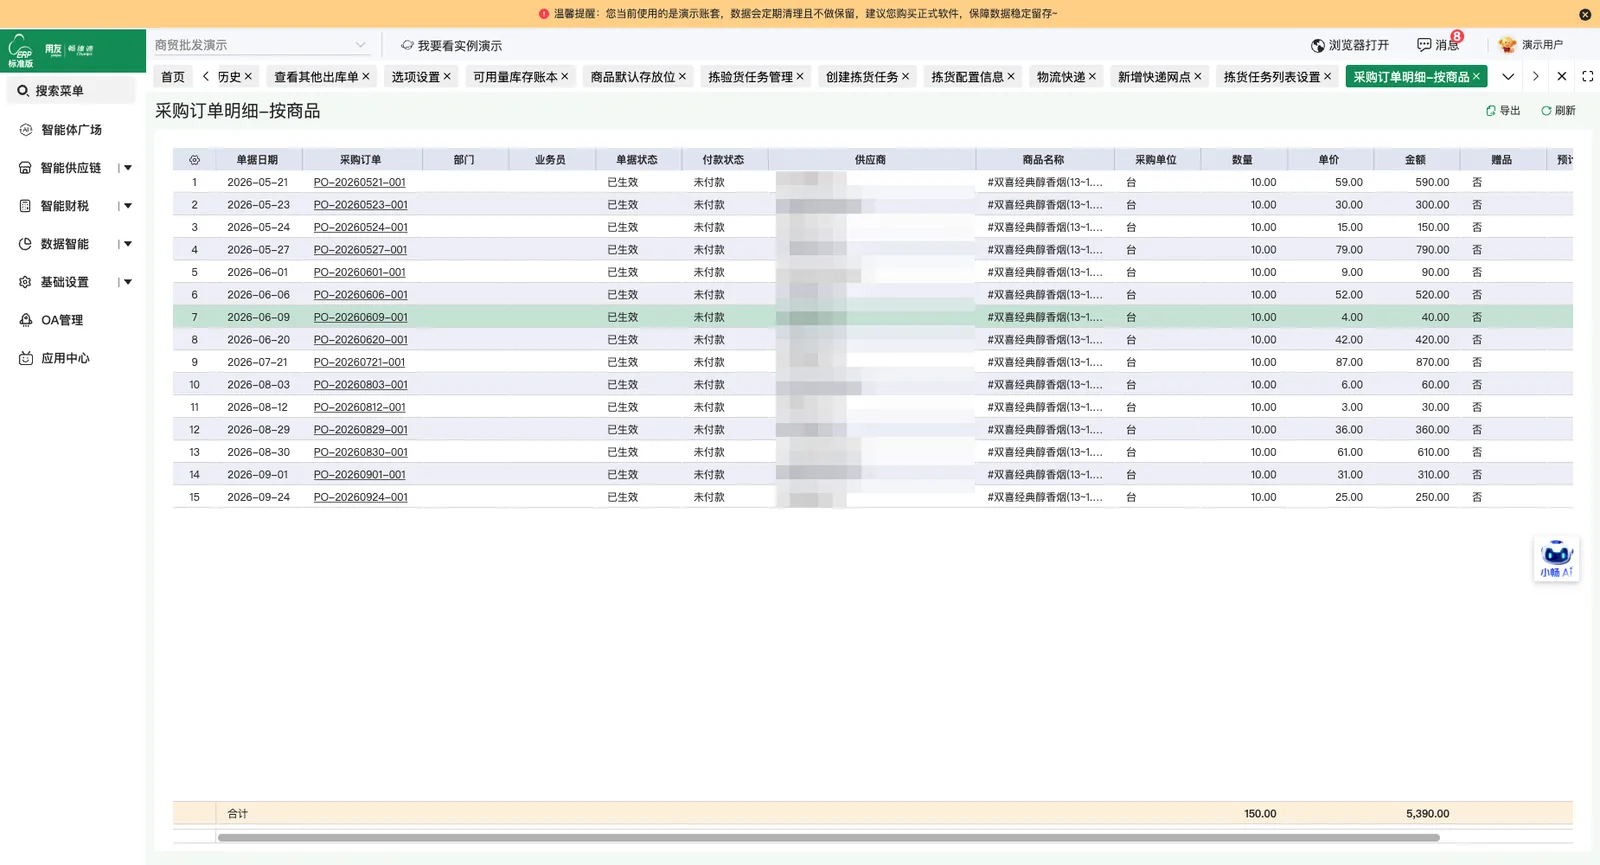
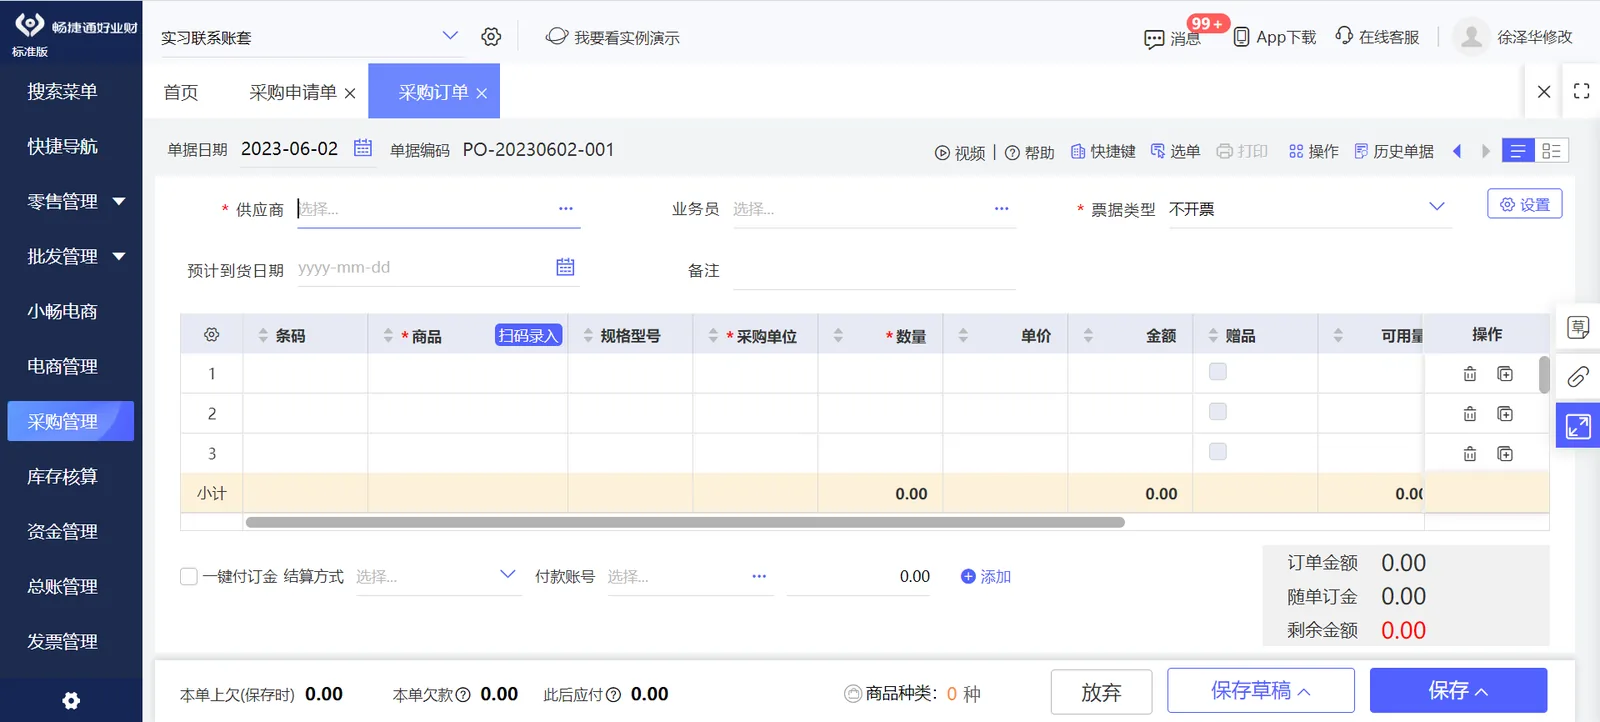
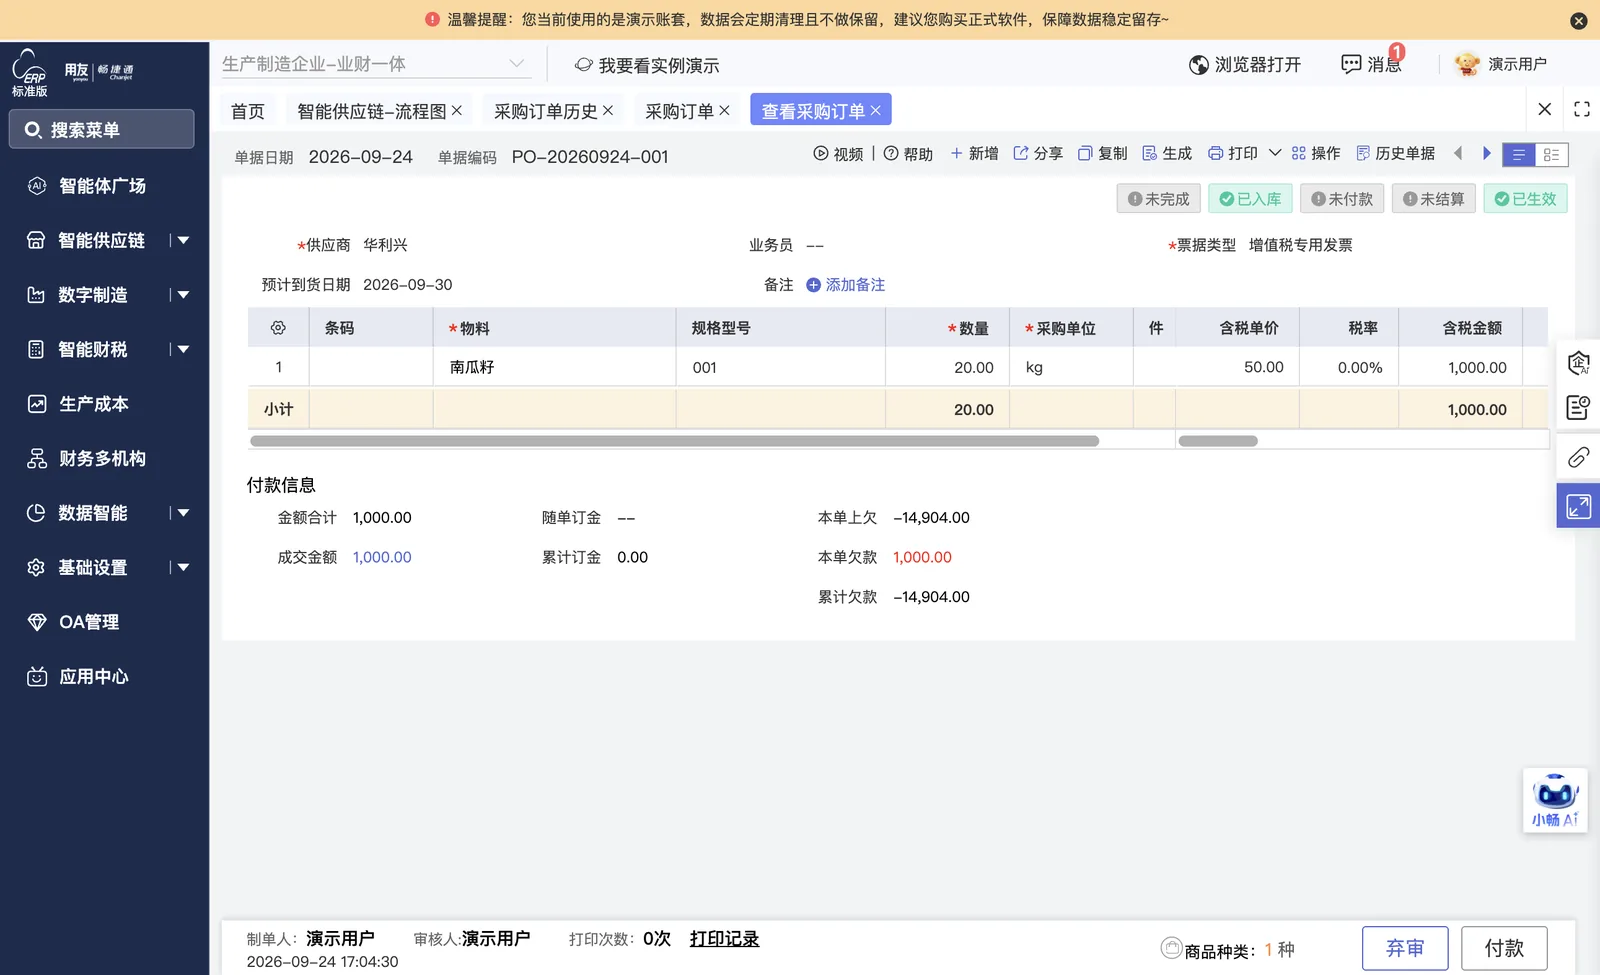
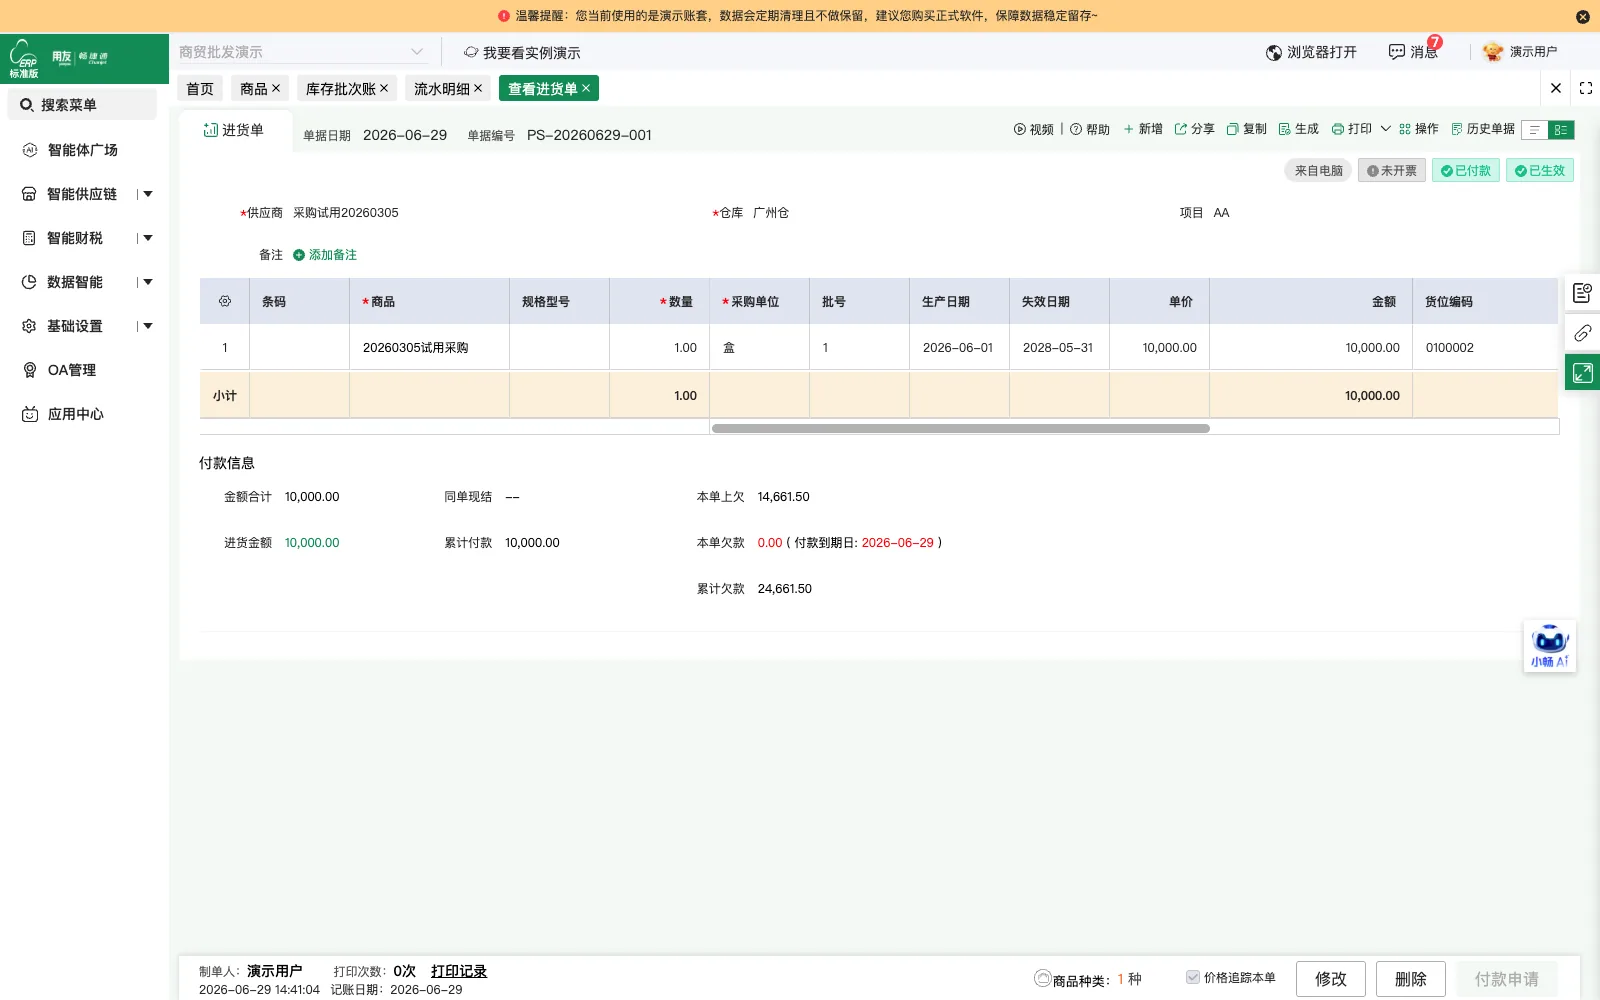
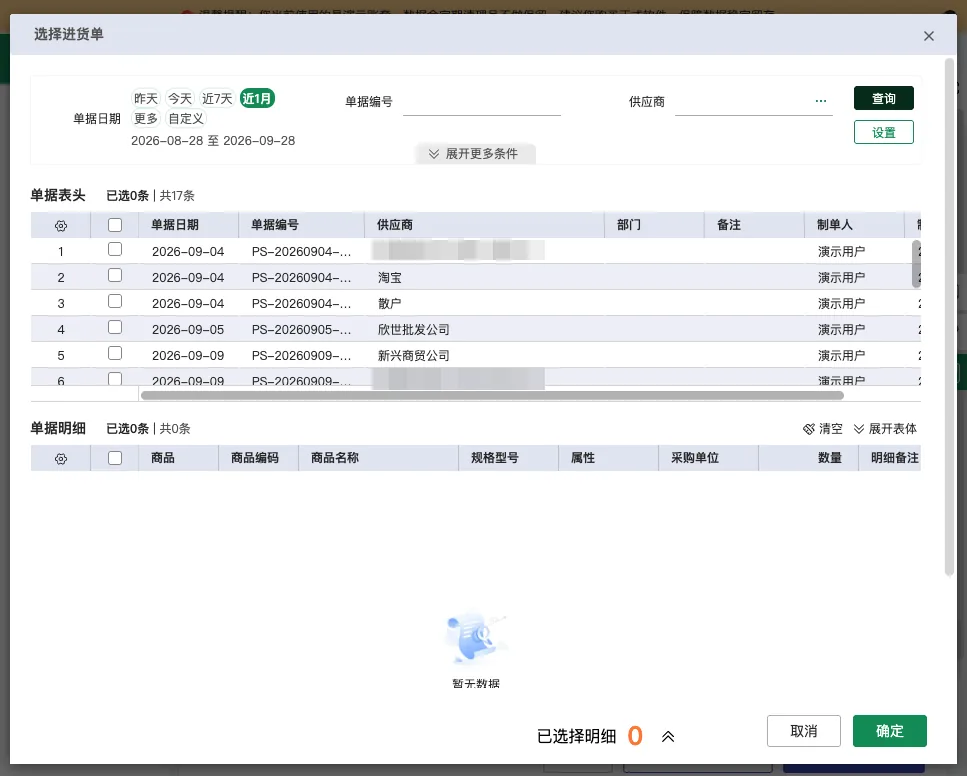
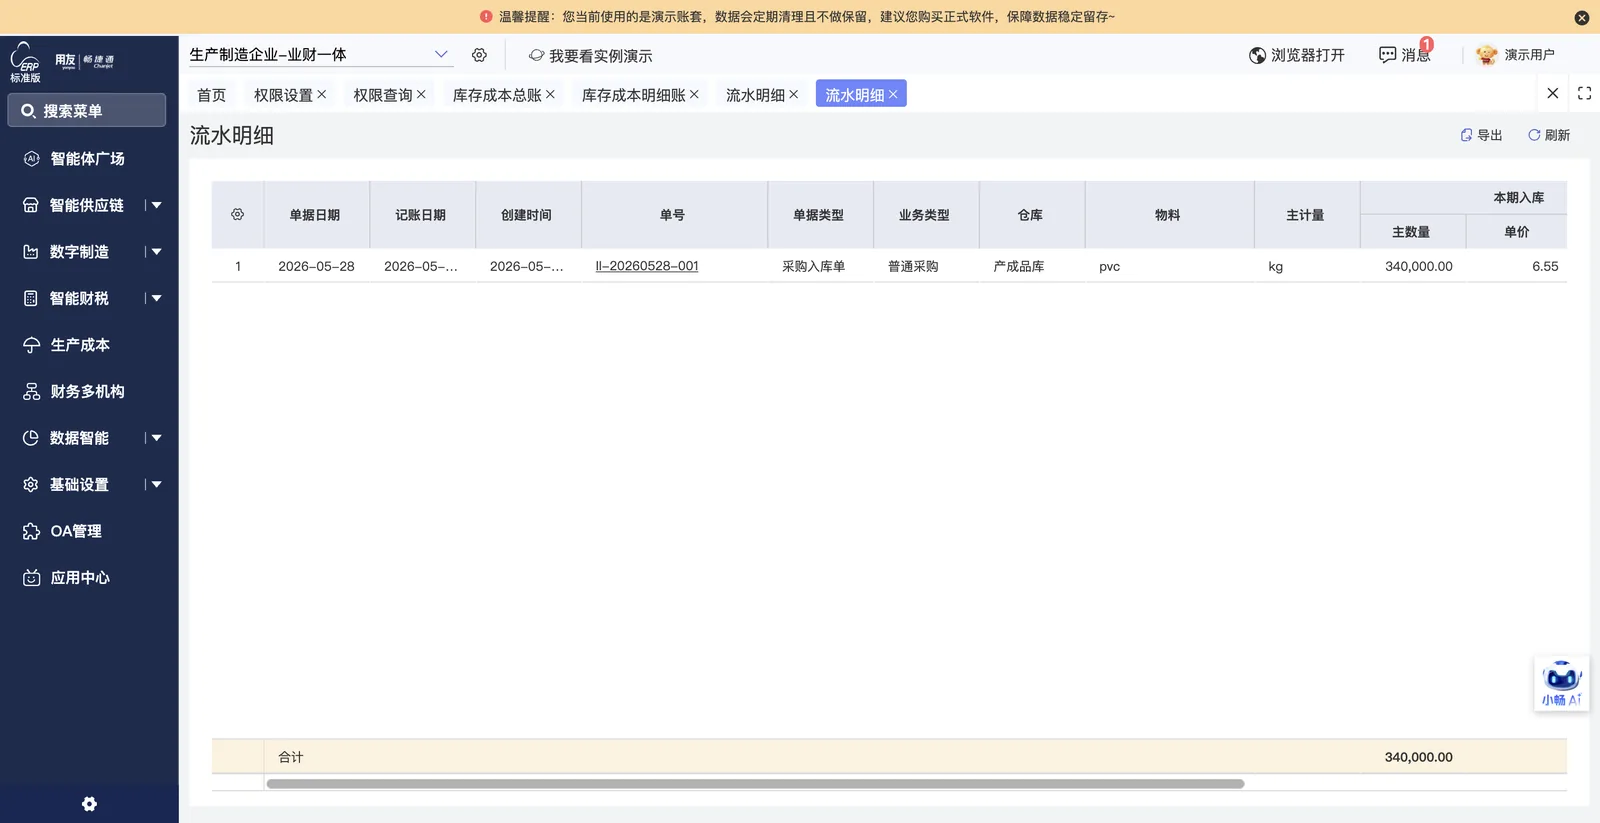
部分原材料从国内采购后海运至境外,部分在当地采购,形成进货单据
-
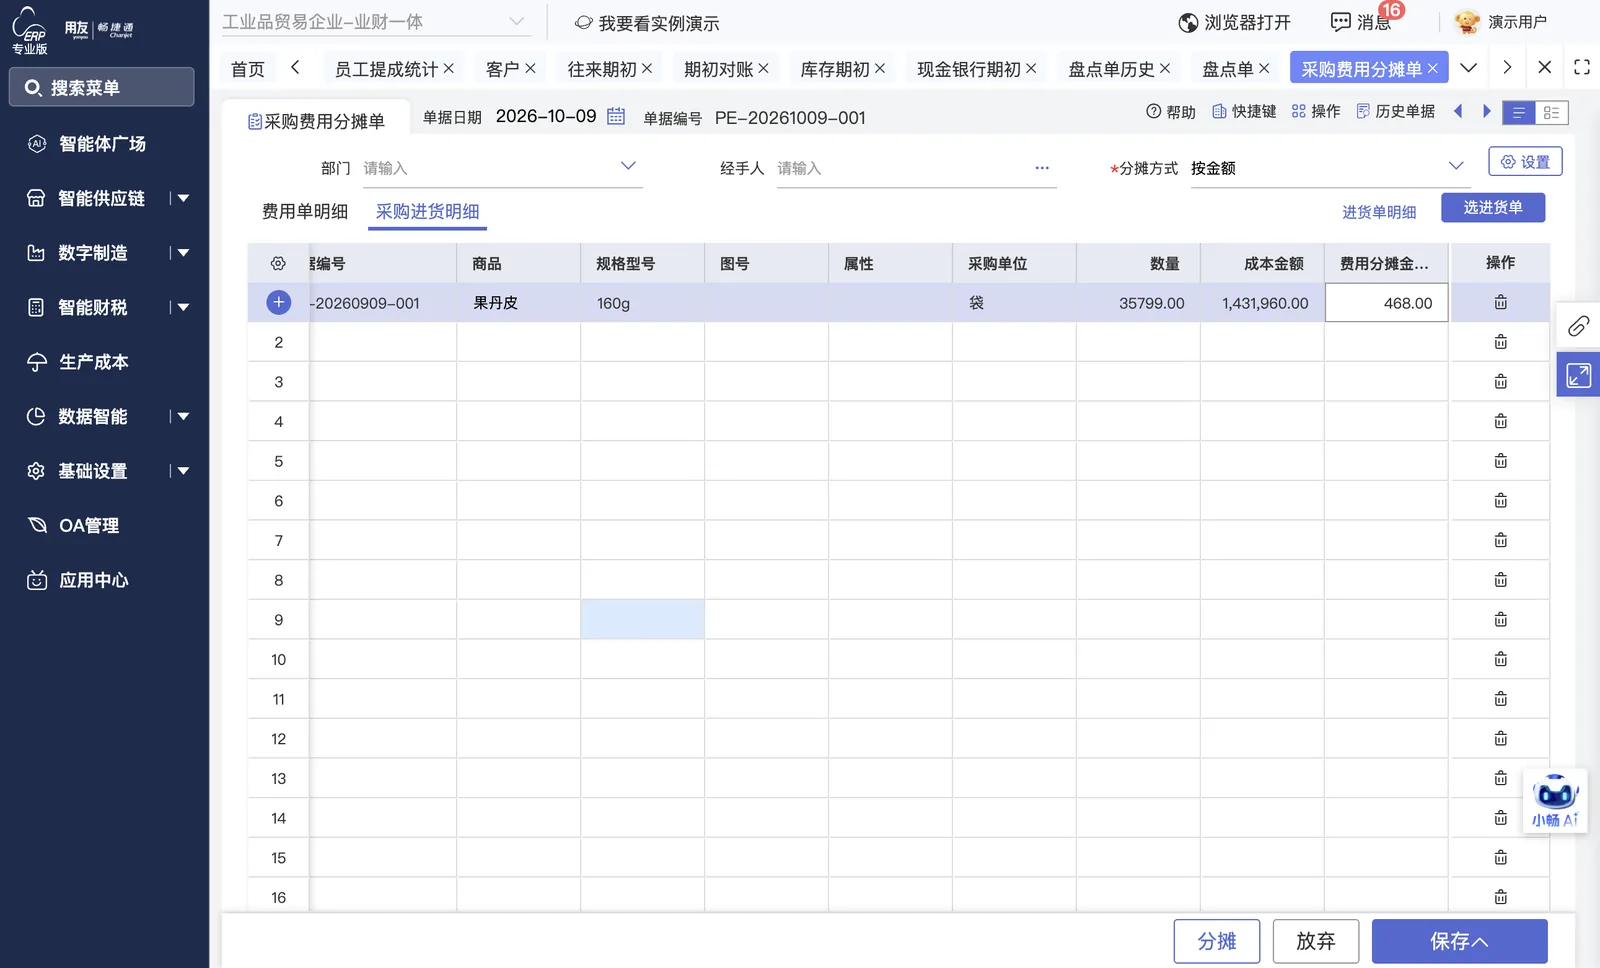
采购费用分摊
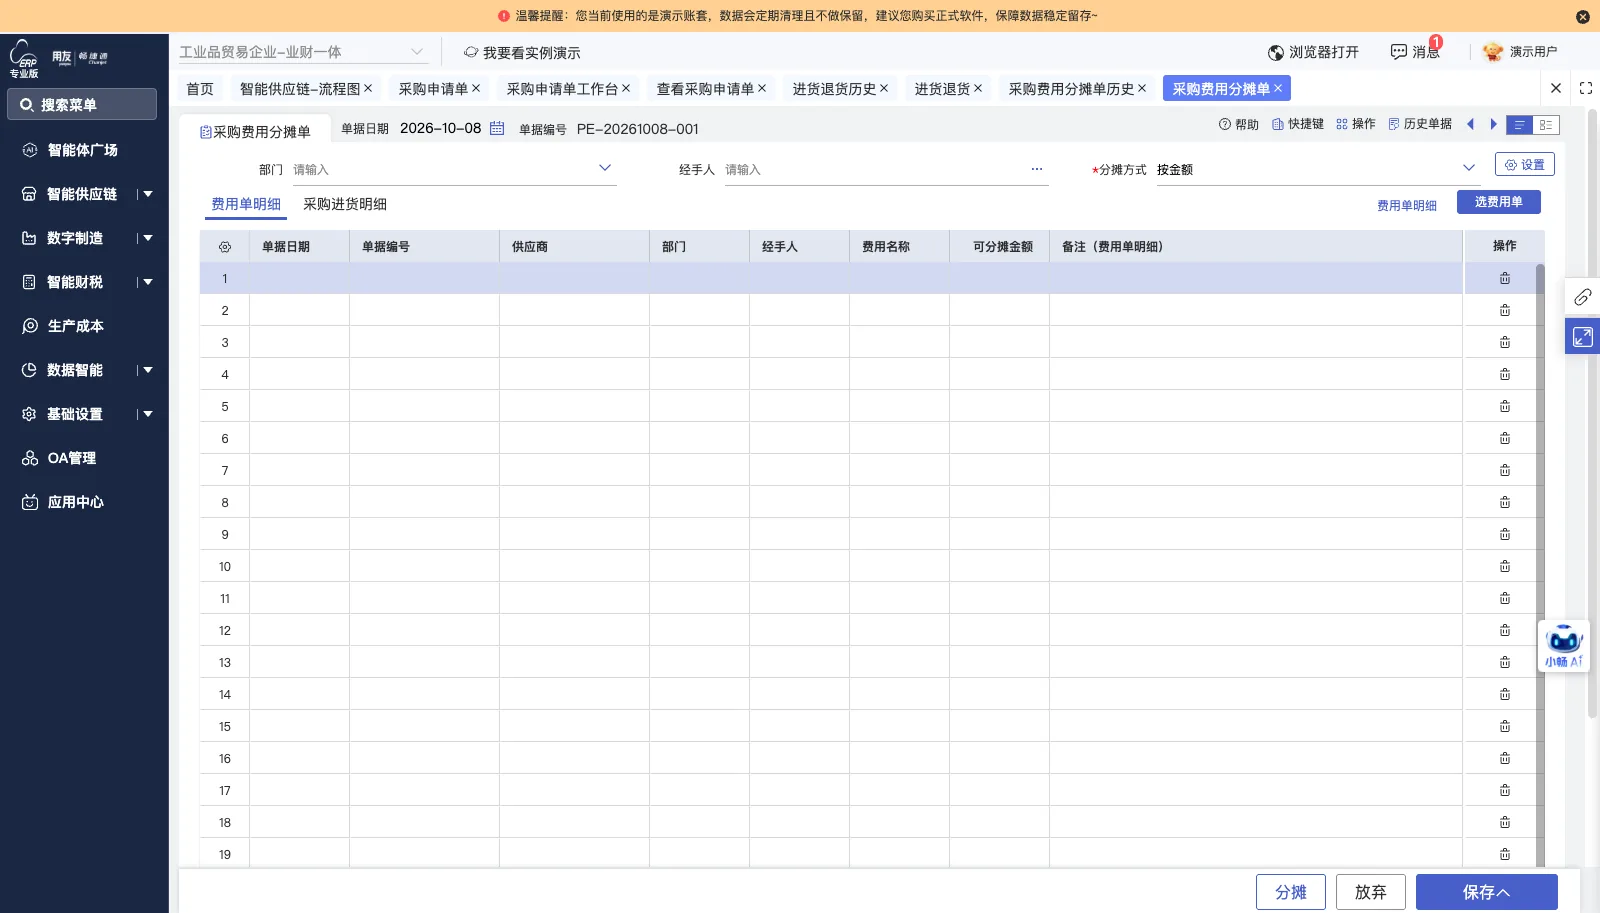
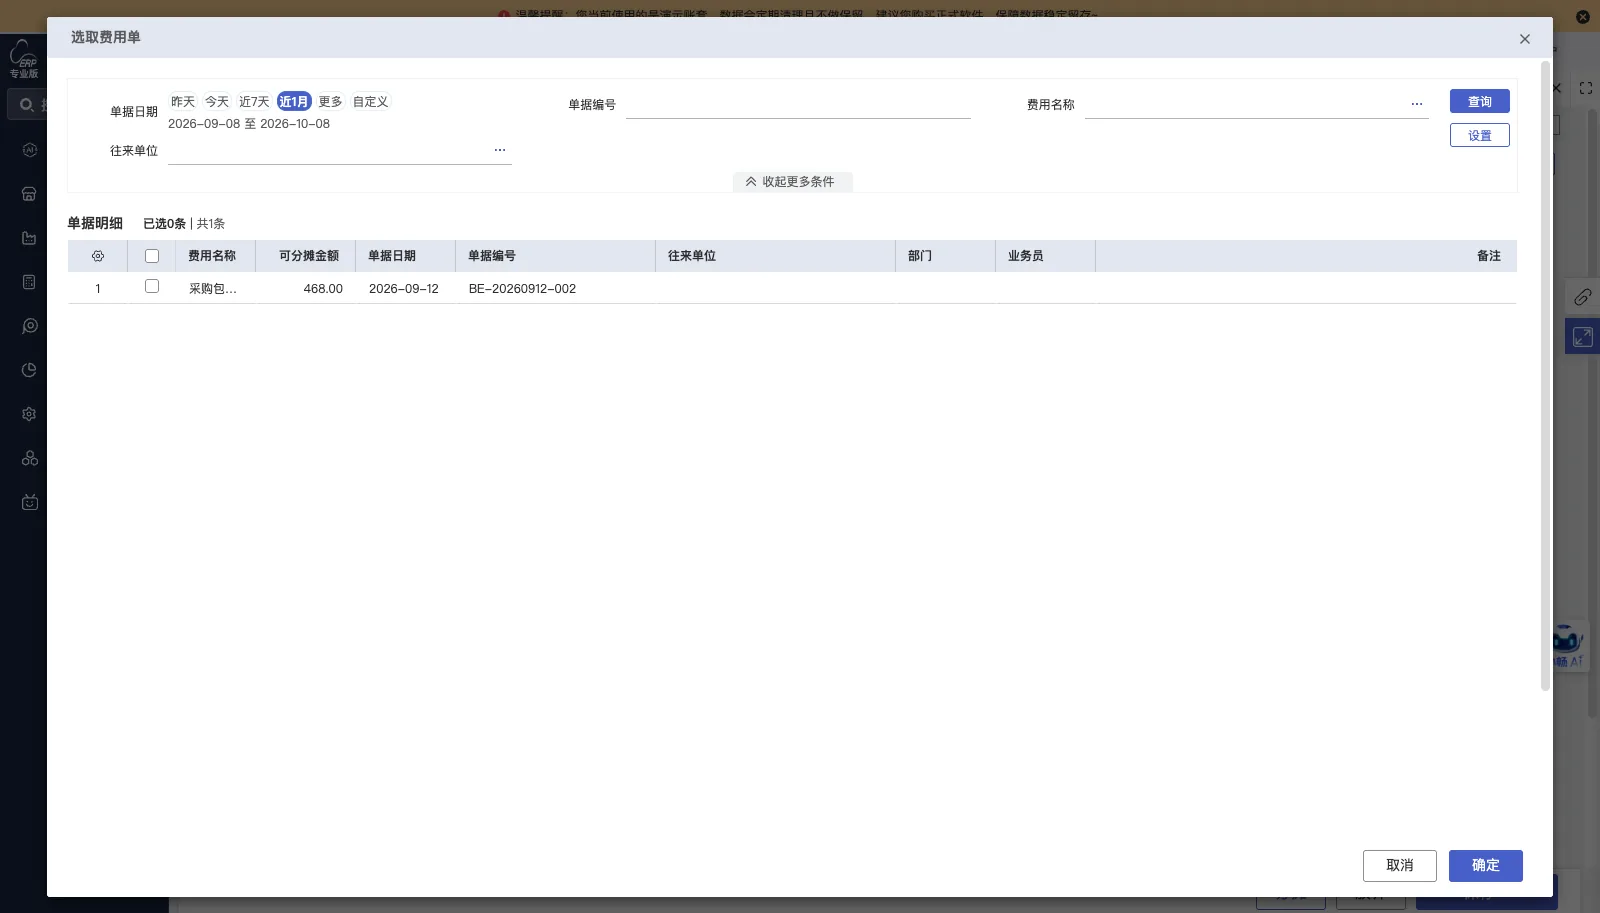
将海运运费、关税、保险费等采购费用按数量或金额分摊到对应原材料成本
-
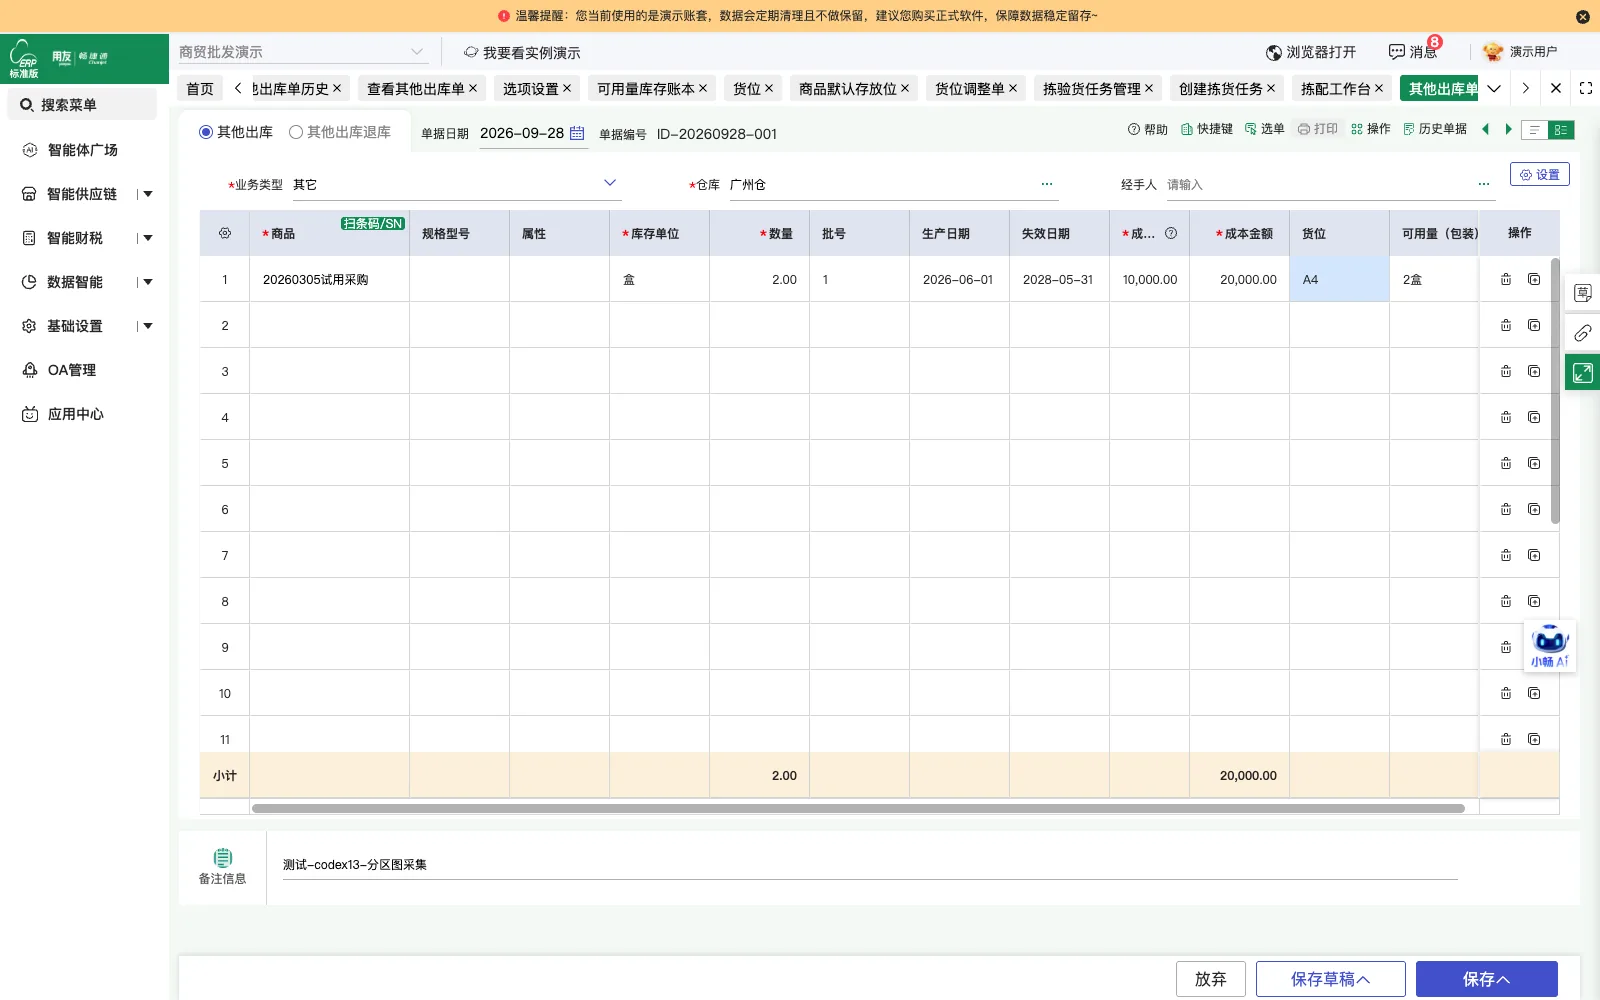
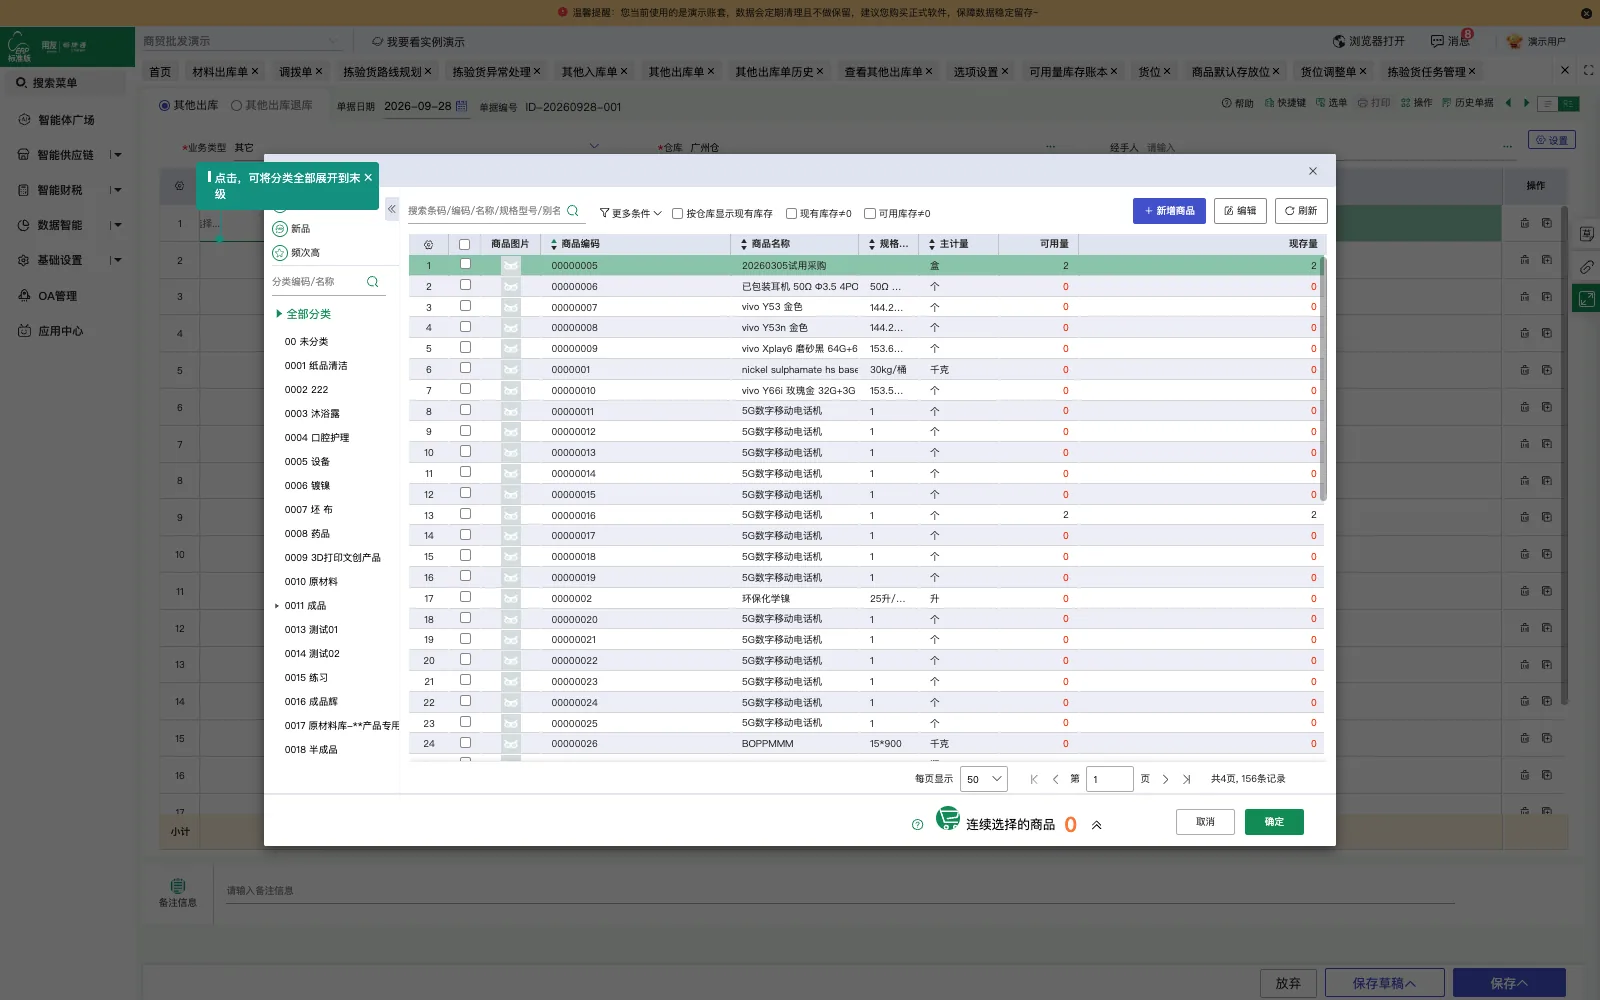
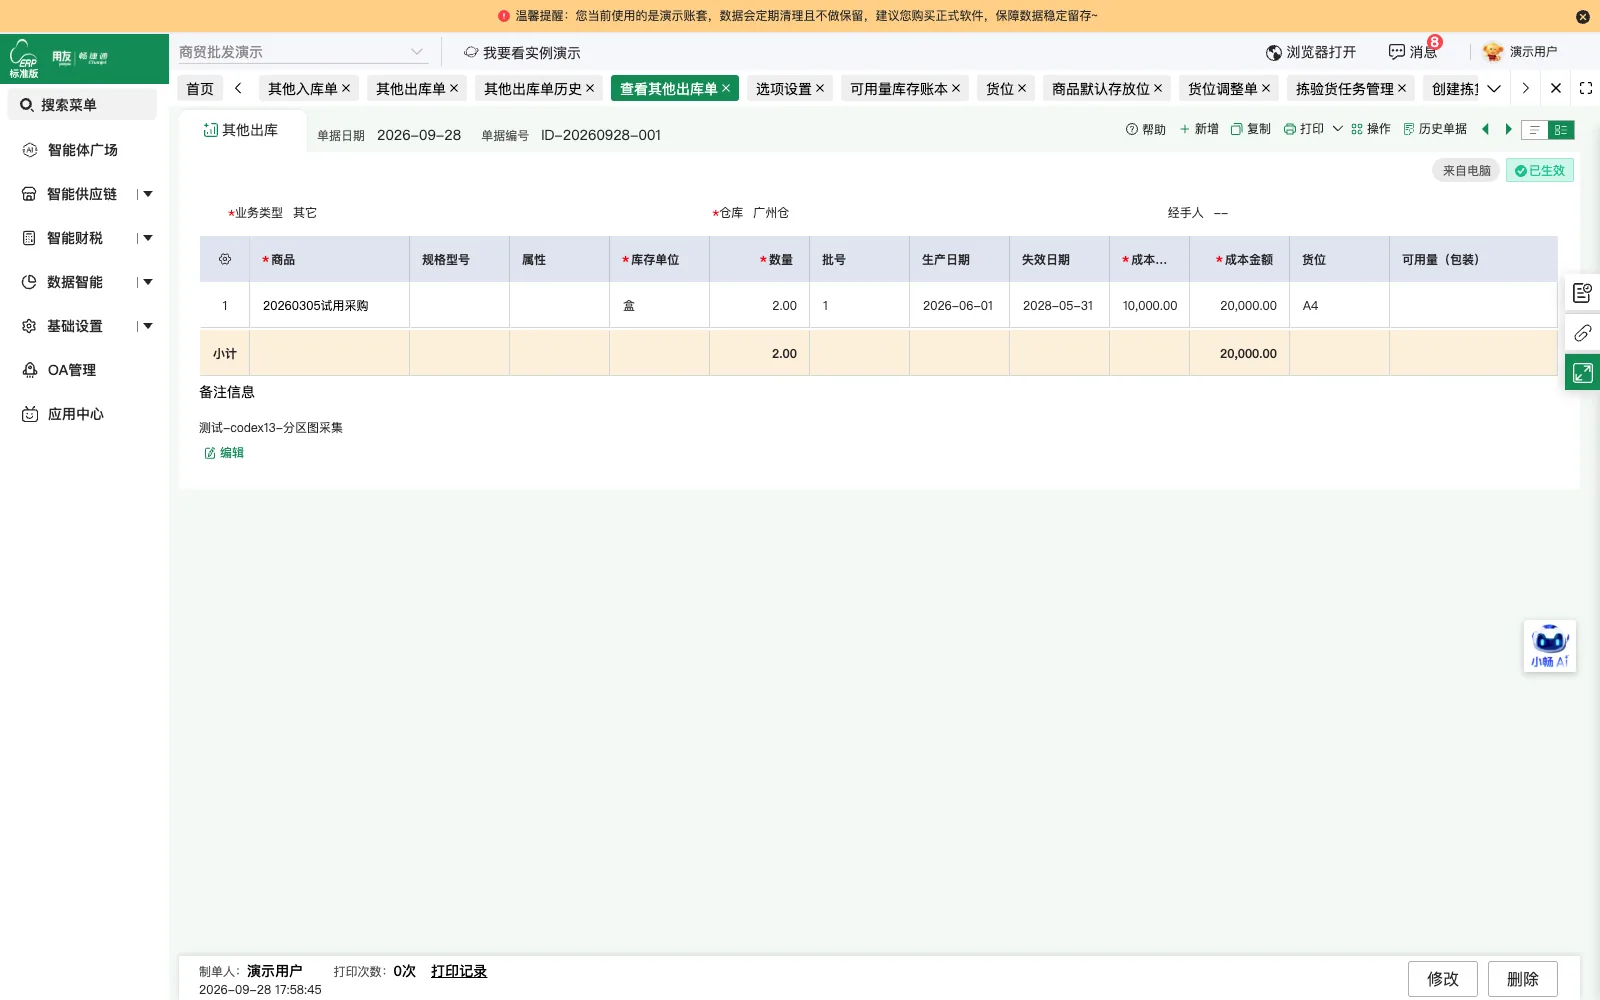
材料出库
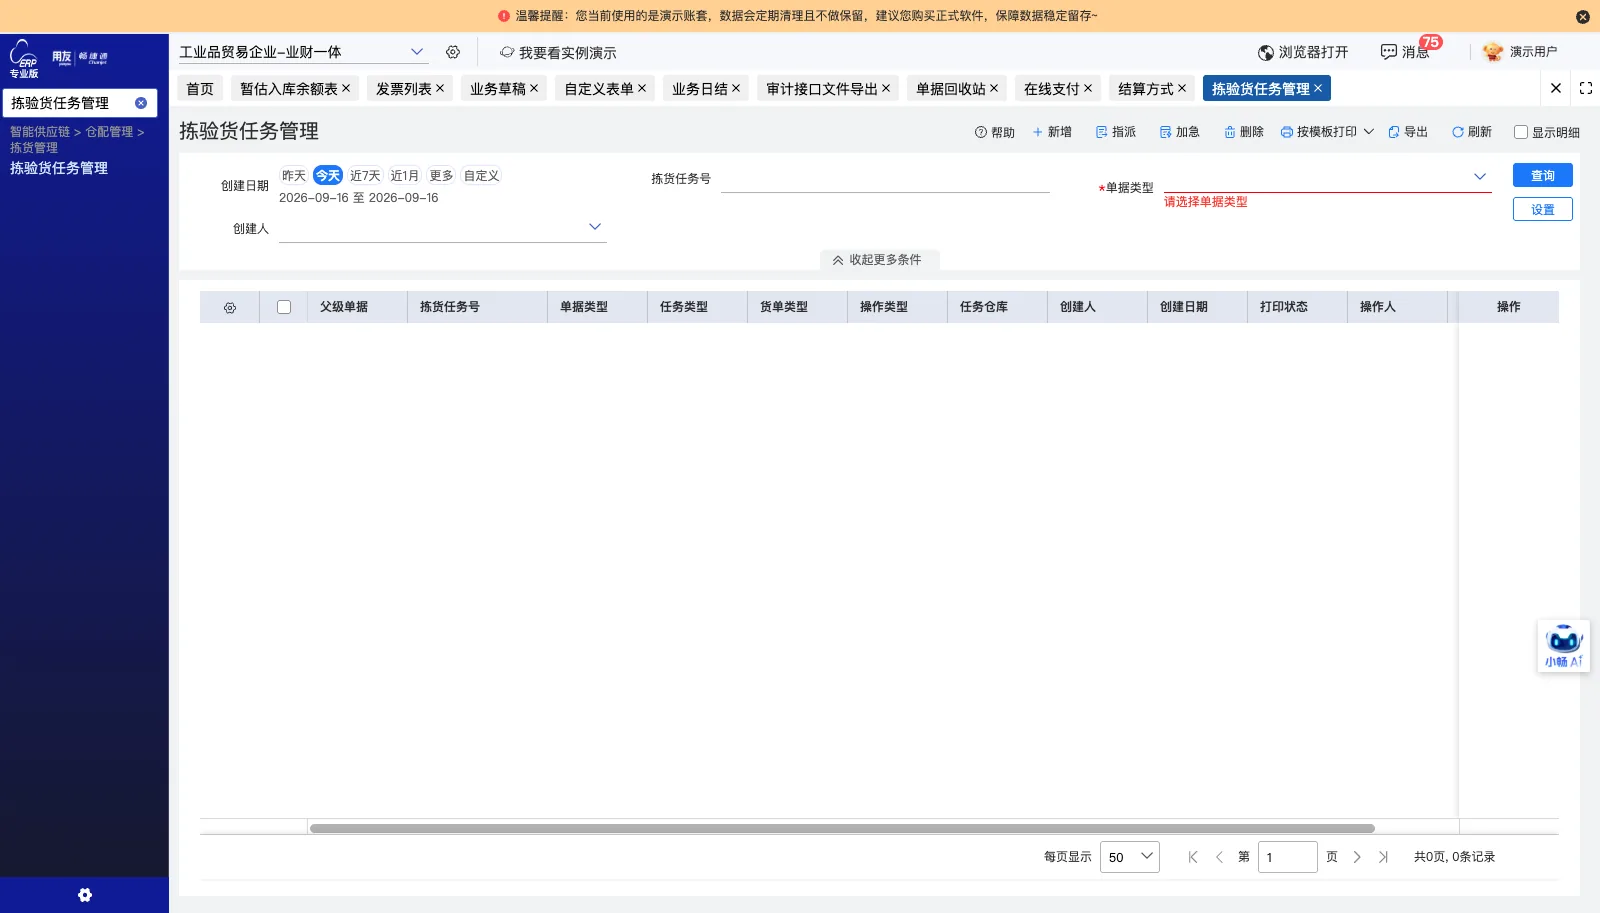
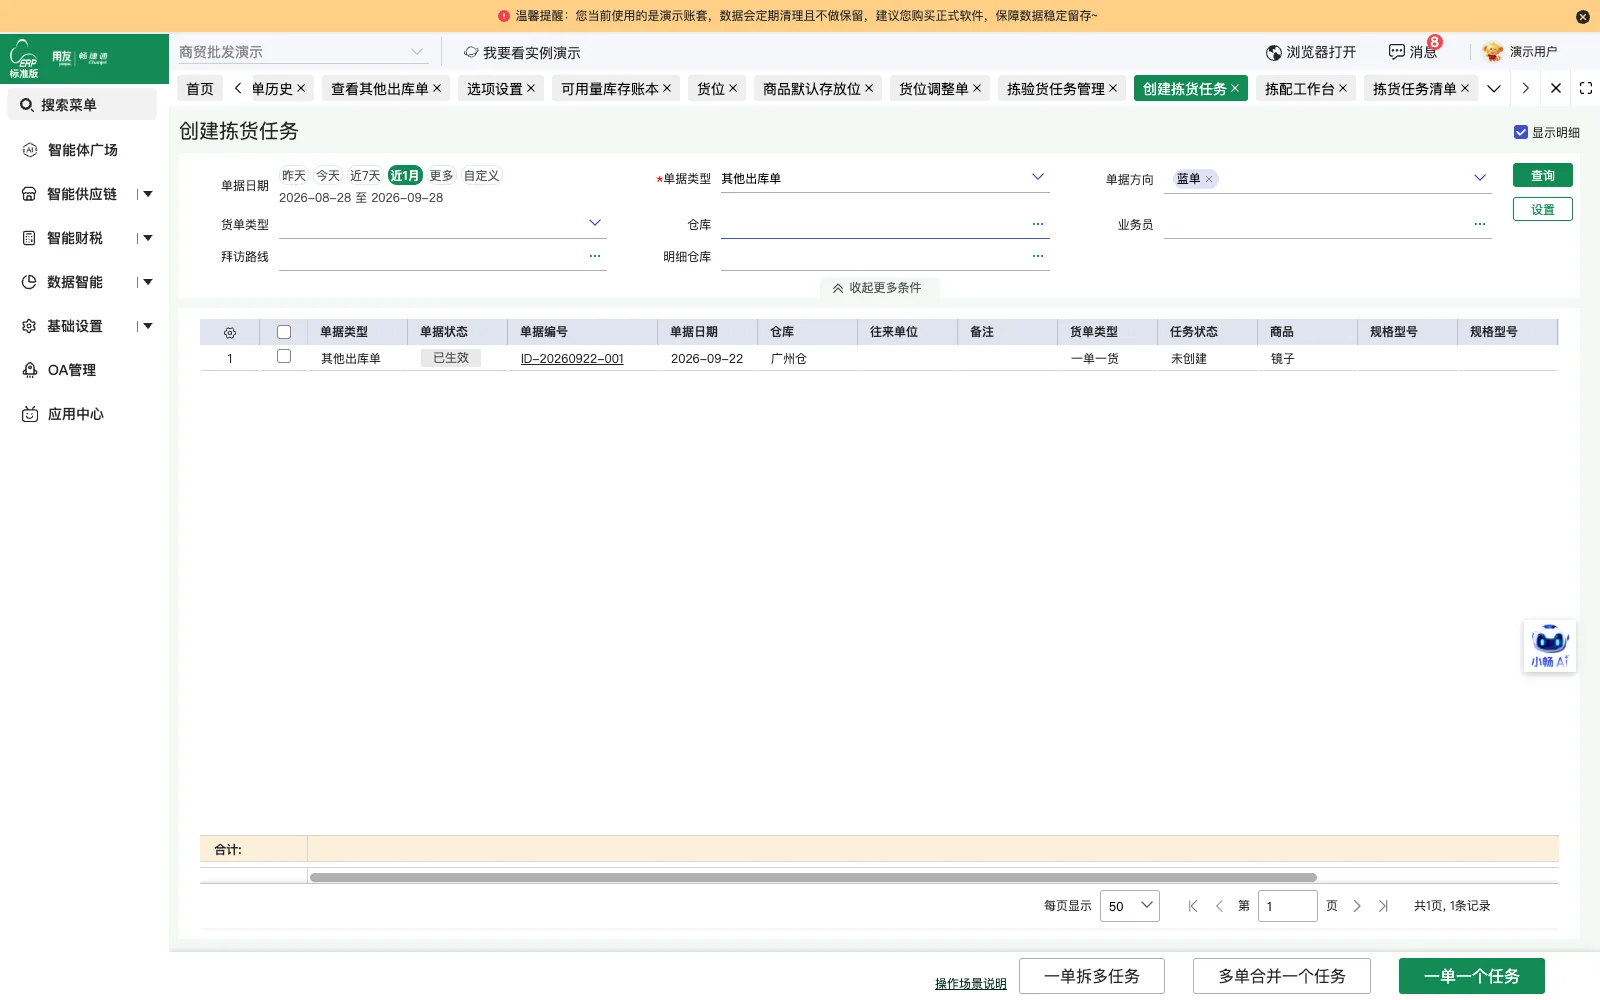
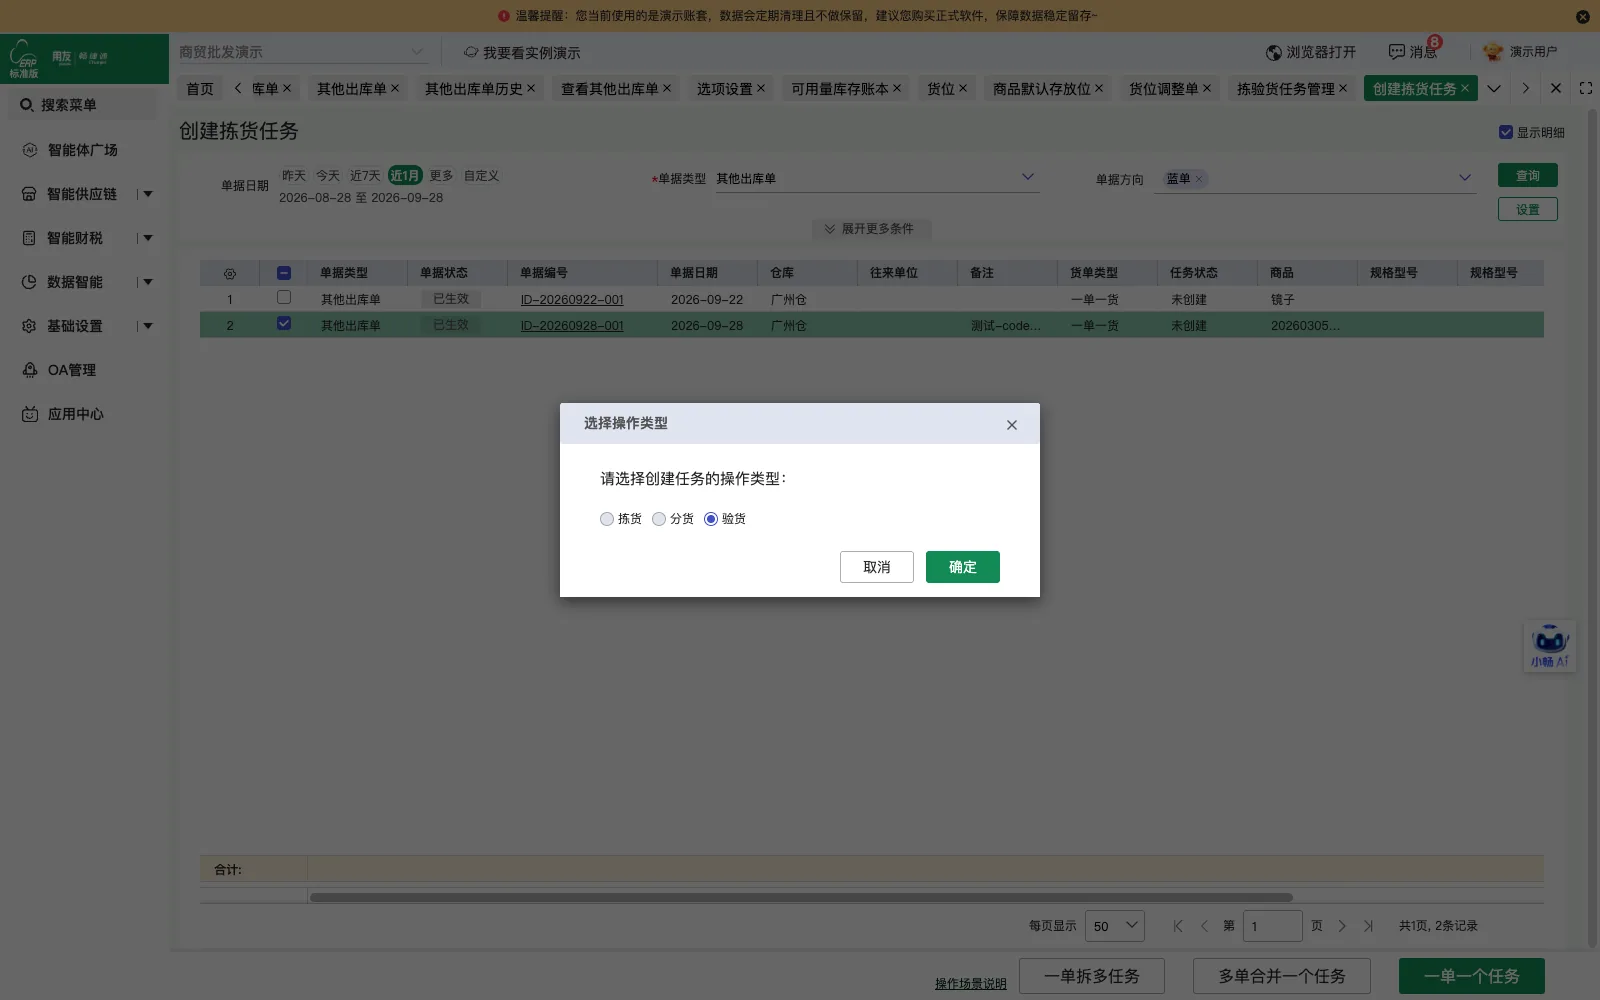
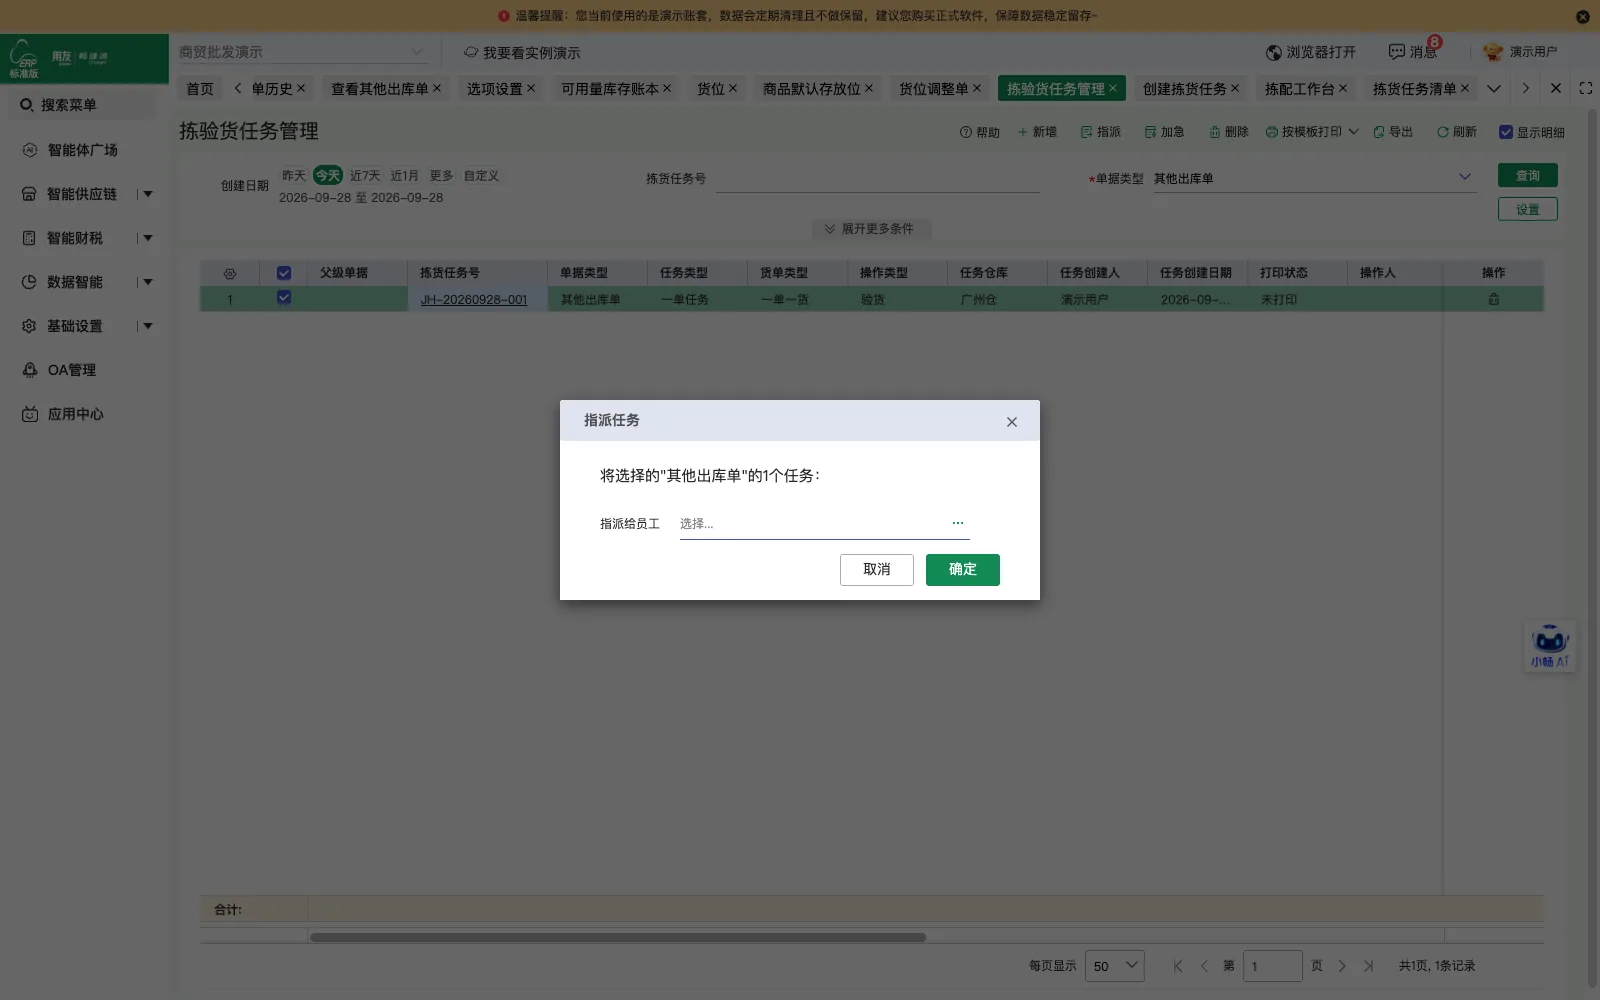
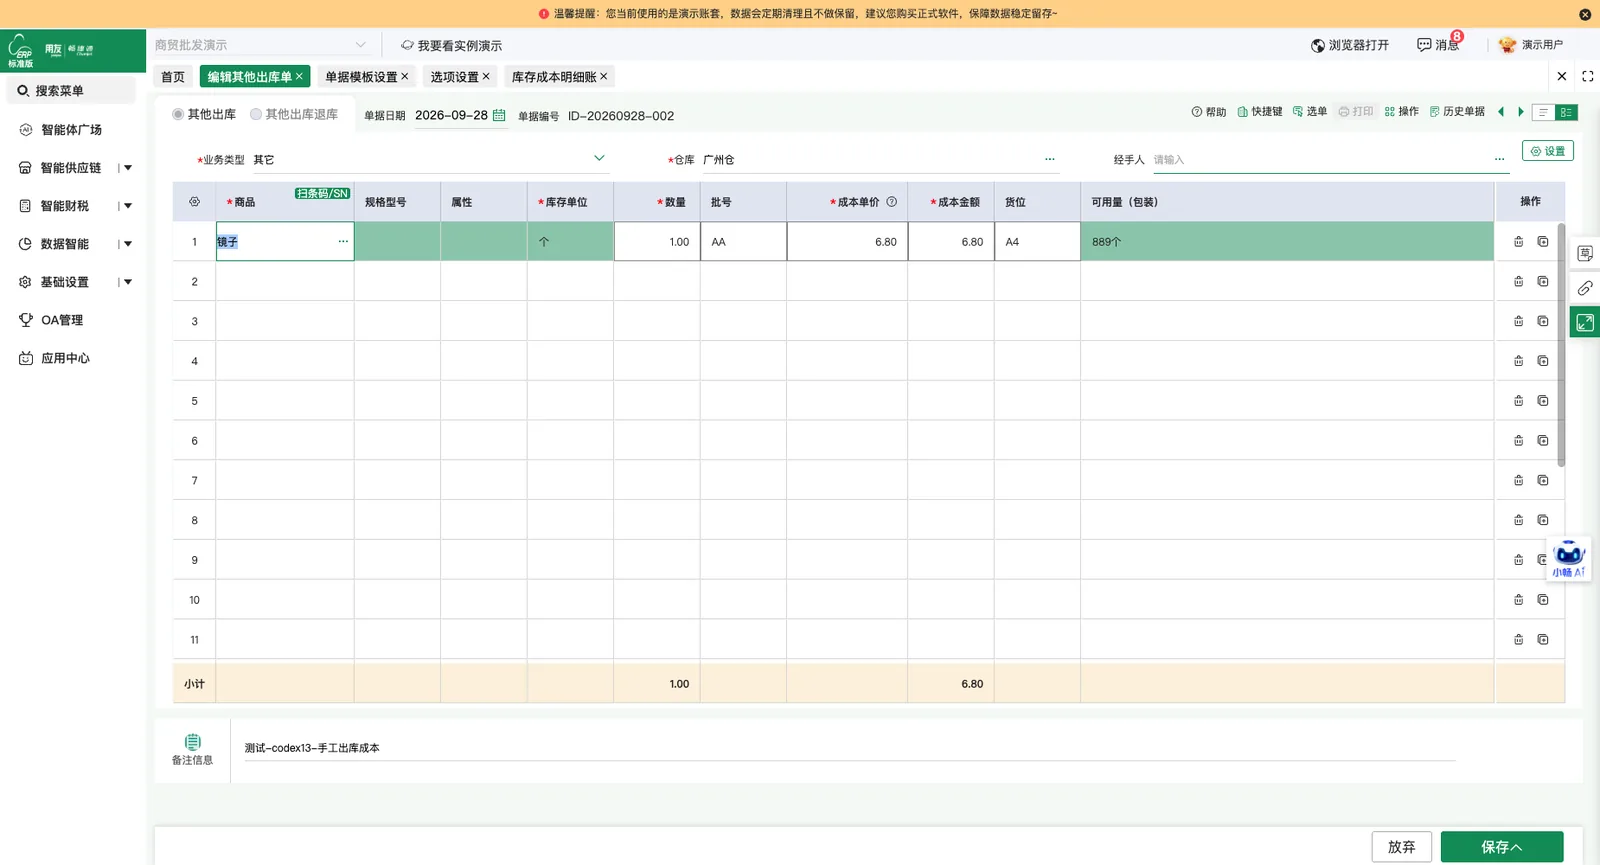
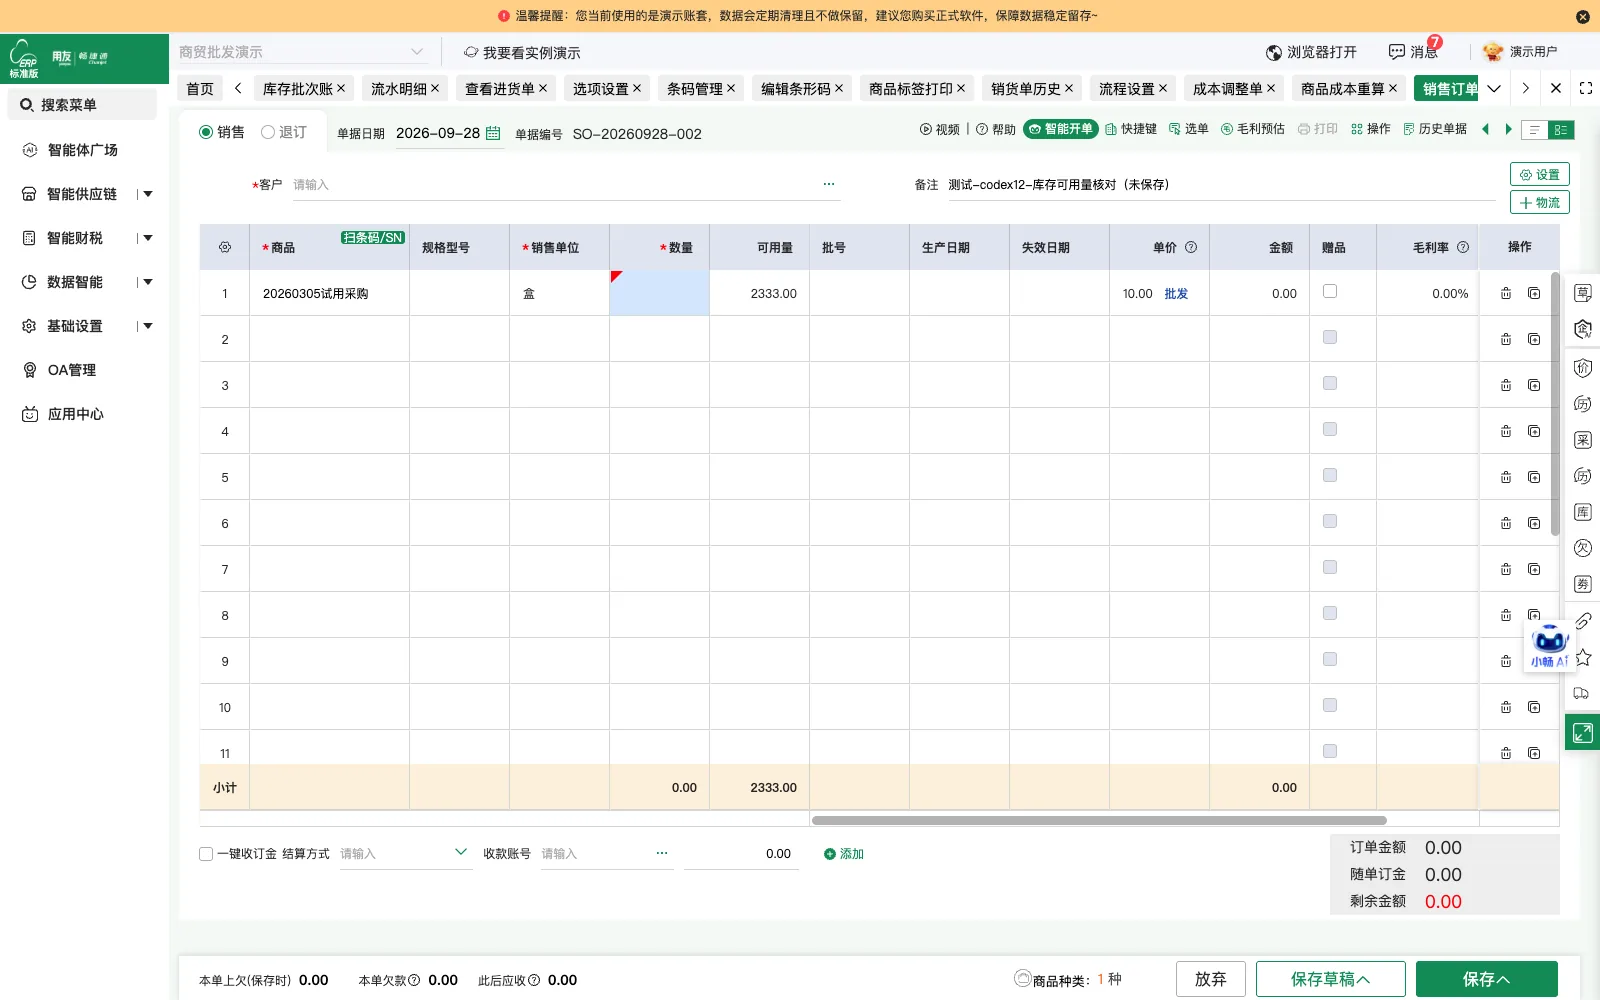
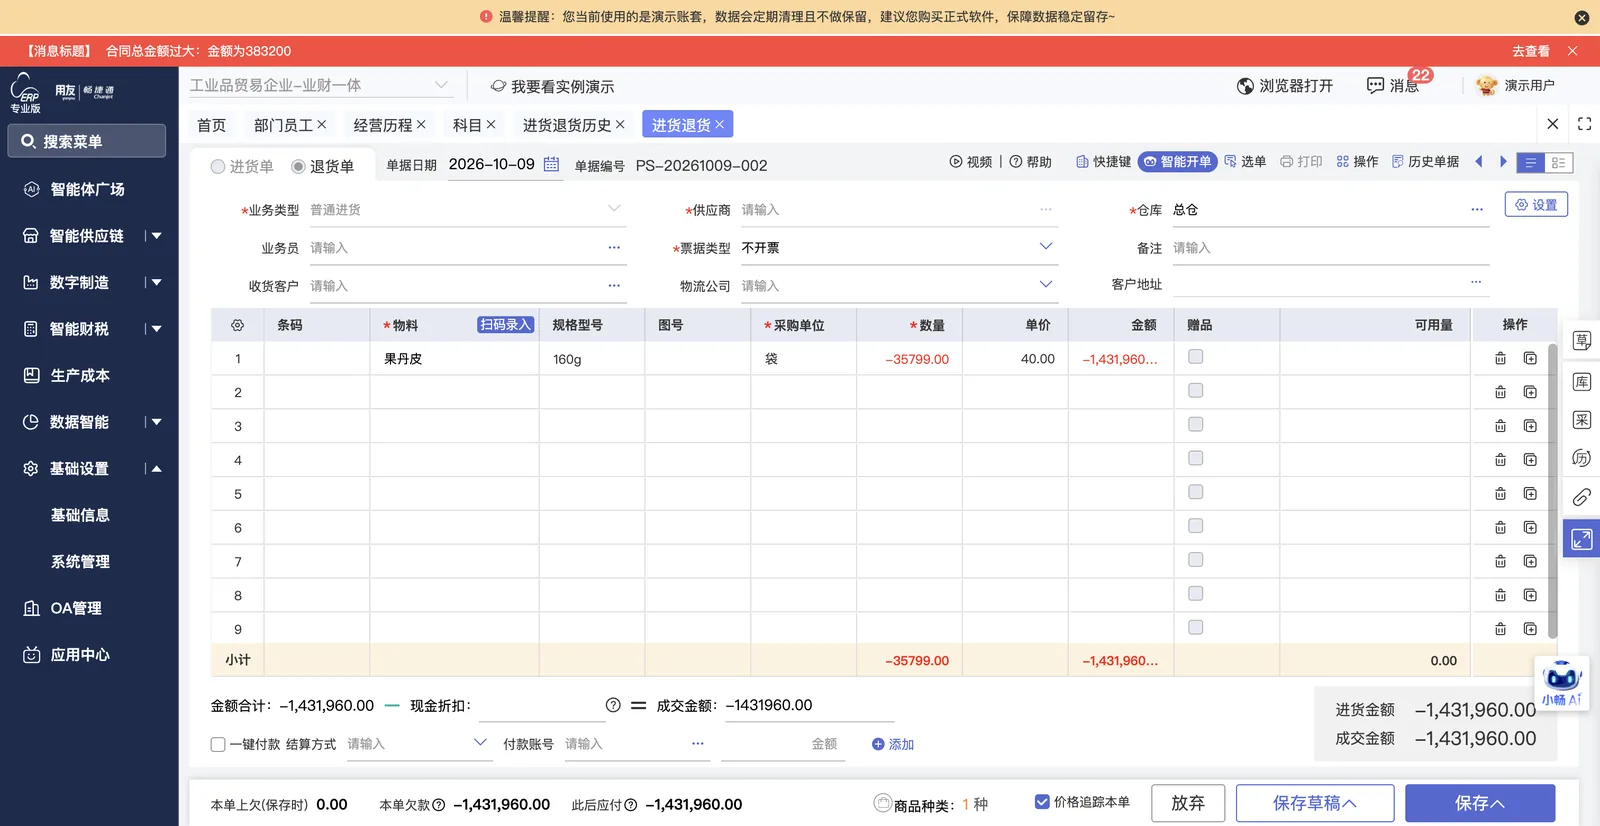
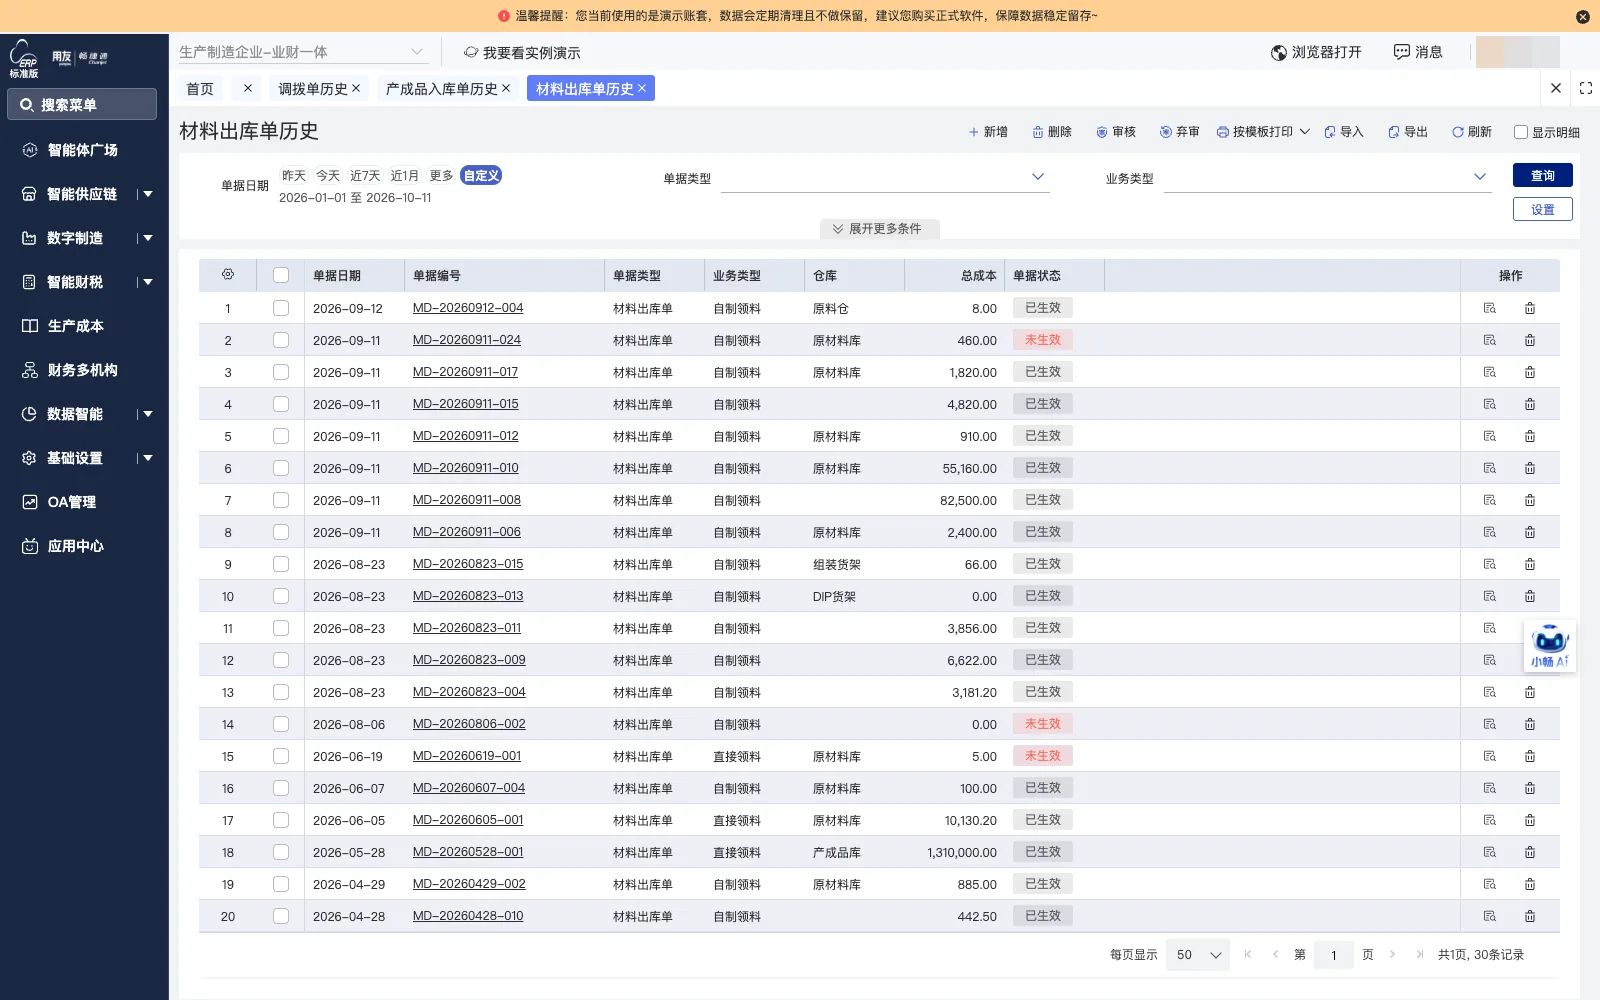
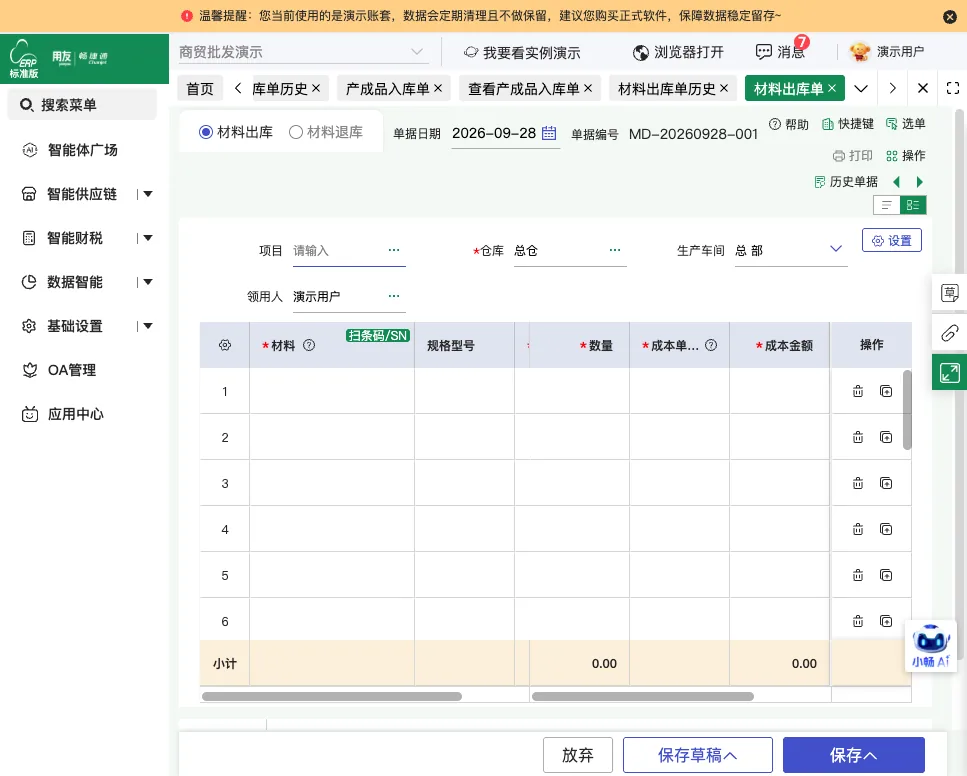
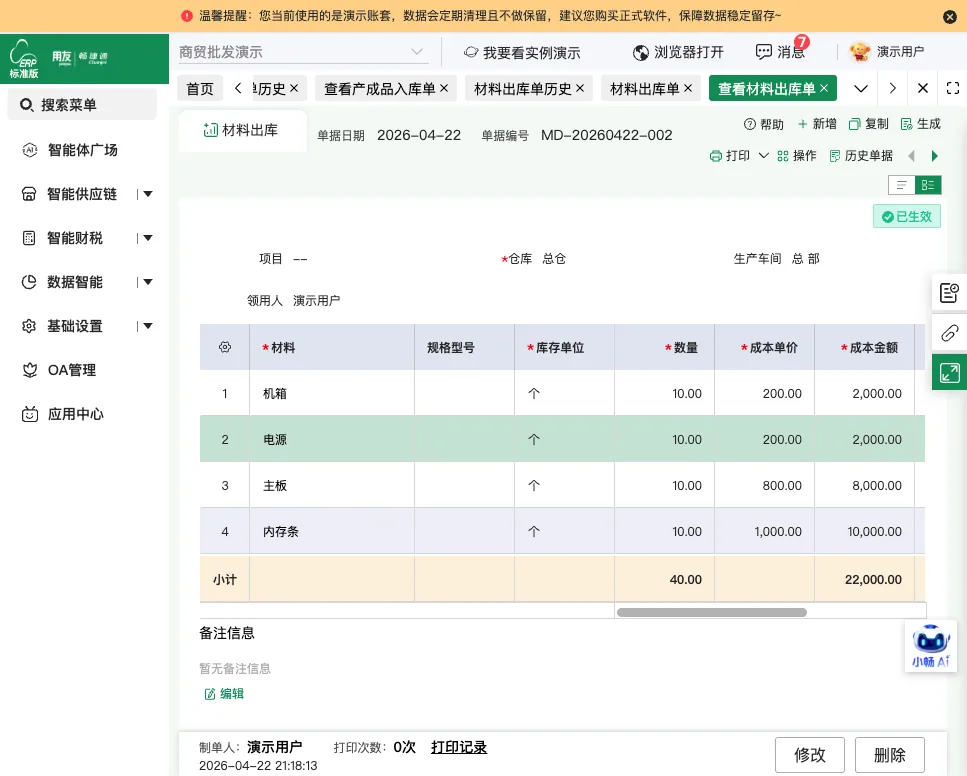
按物料清单配比领用原材料,材料出库单关联销售订单号记录消耗
-
搅拌混合生产
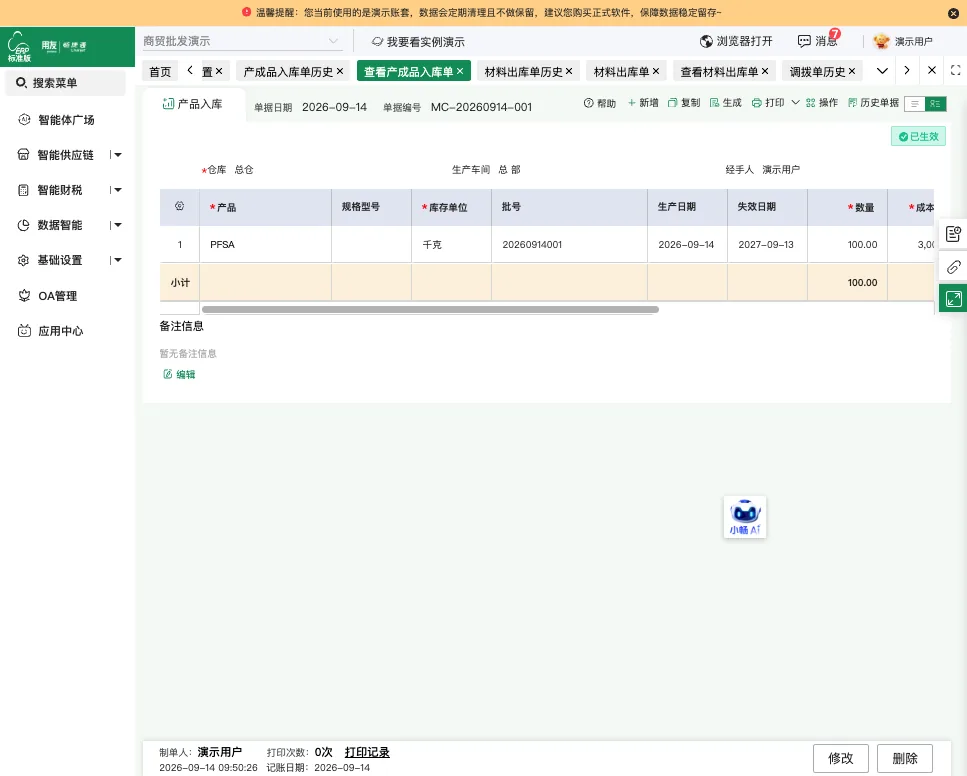
工厂按订单需求进行搅拌混合生产,完工后通过产成品入库单登记入库
-
销售费用分摊
将经销商返点、运费等销售费用分摊到销货单,核减对应订单利润
-
送货结算
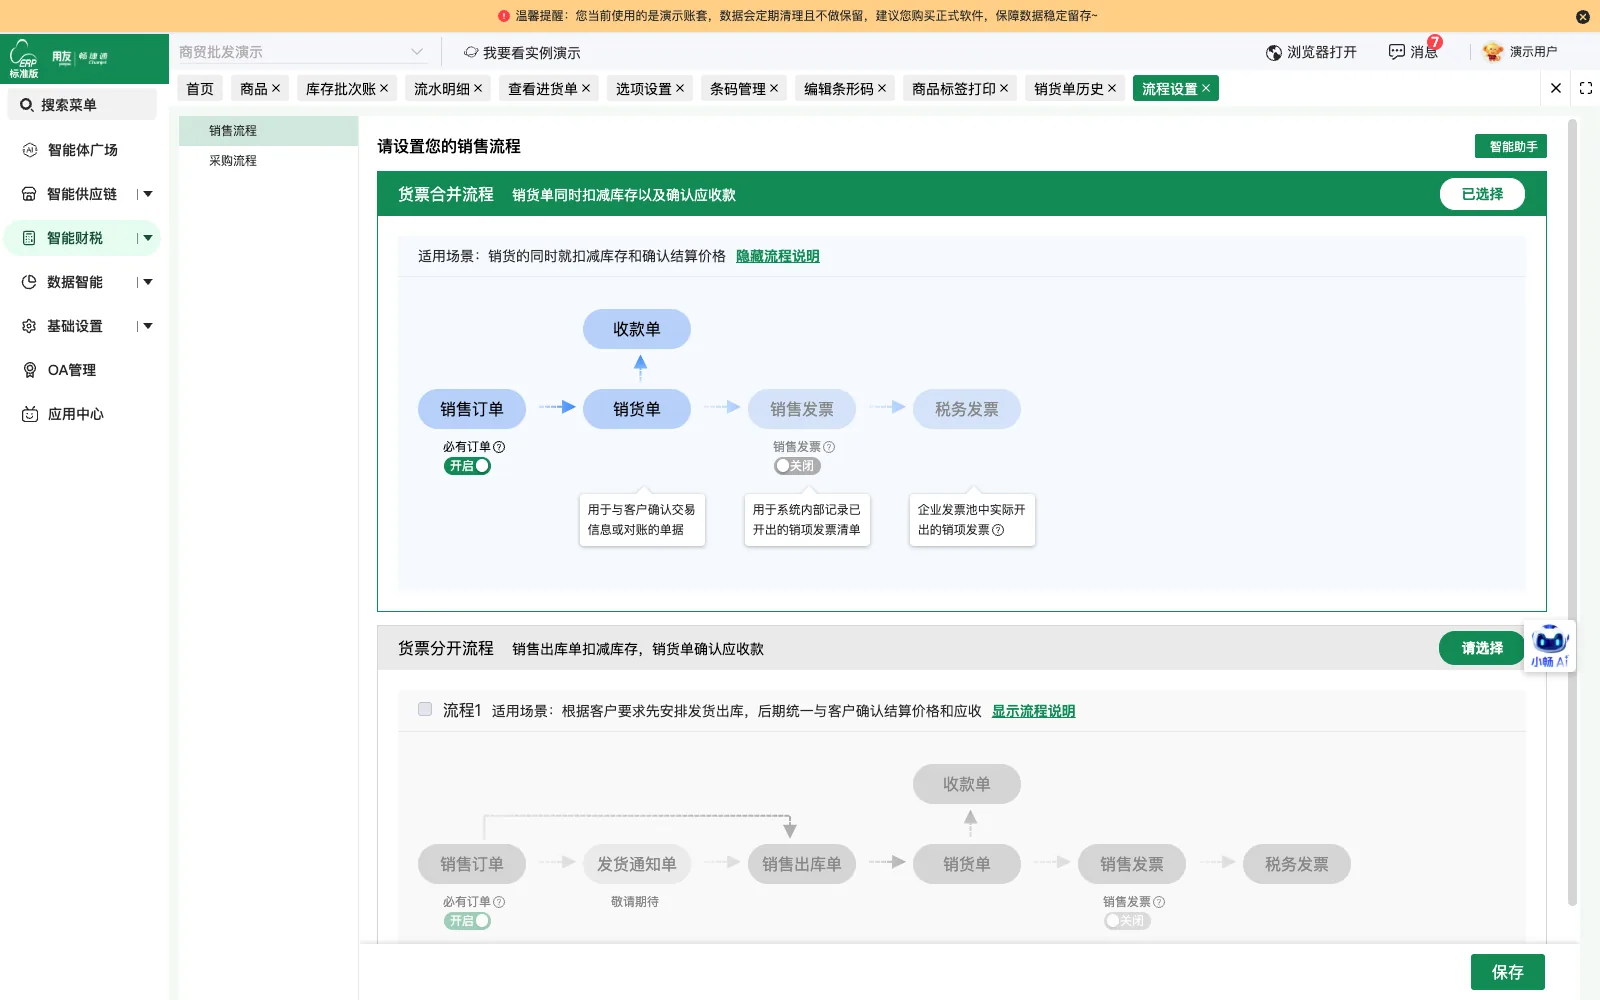
生产完成后直接向客户送货,按客户账期以收付款单核销应收应付
已实施的采购成本核算范围
-
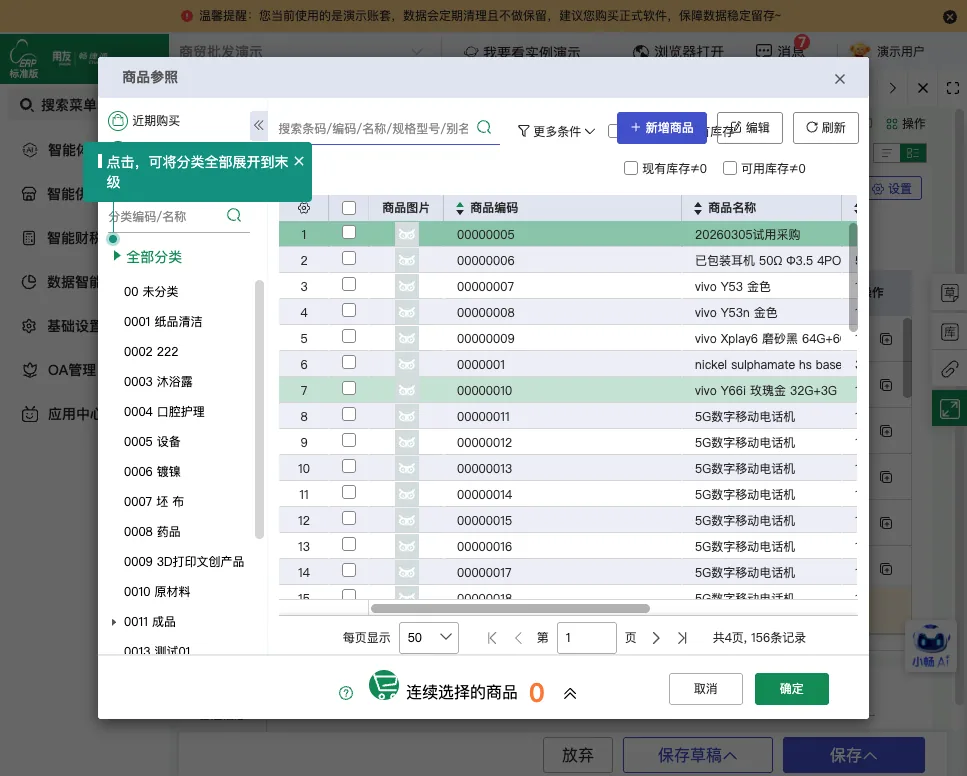
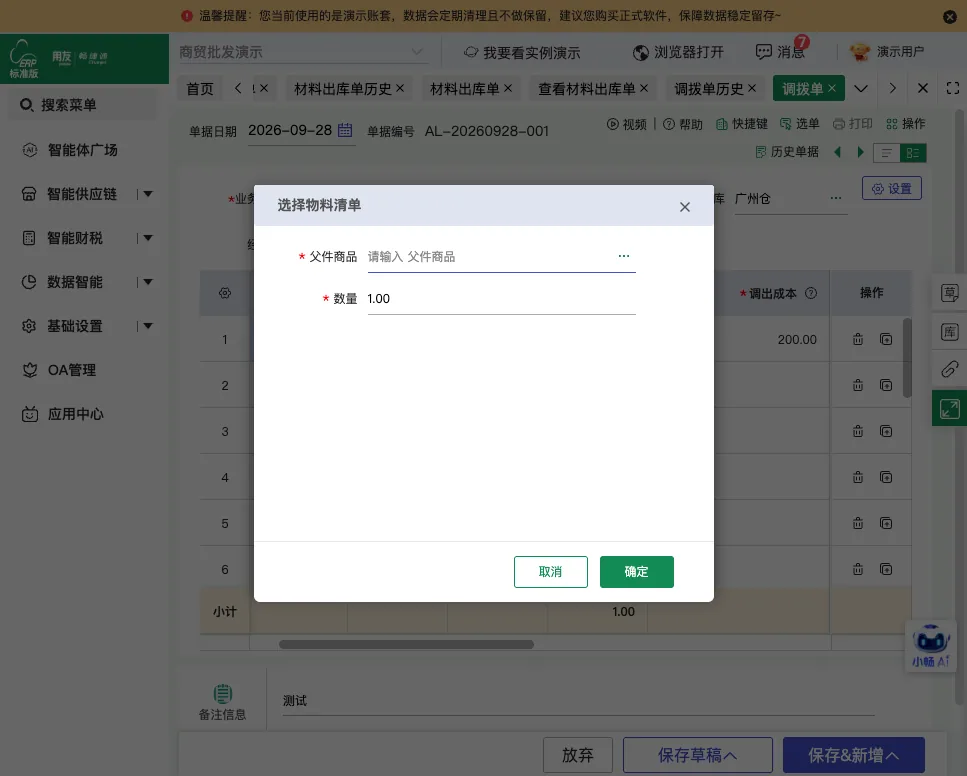
物料清单配方管理
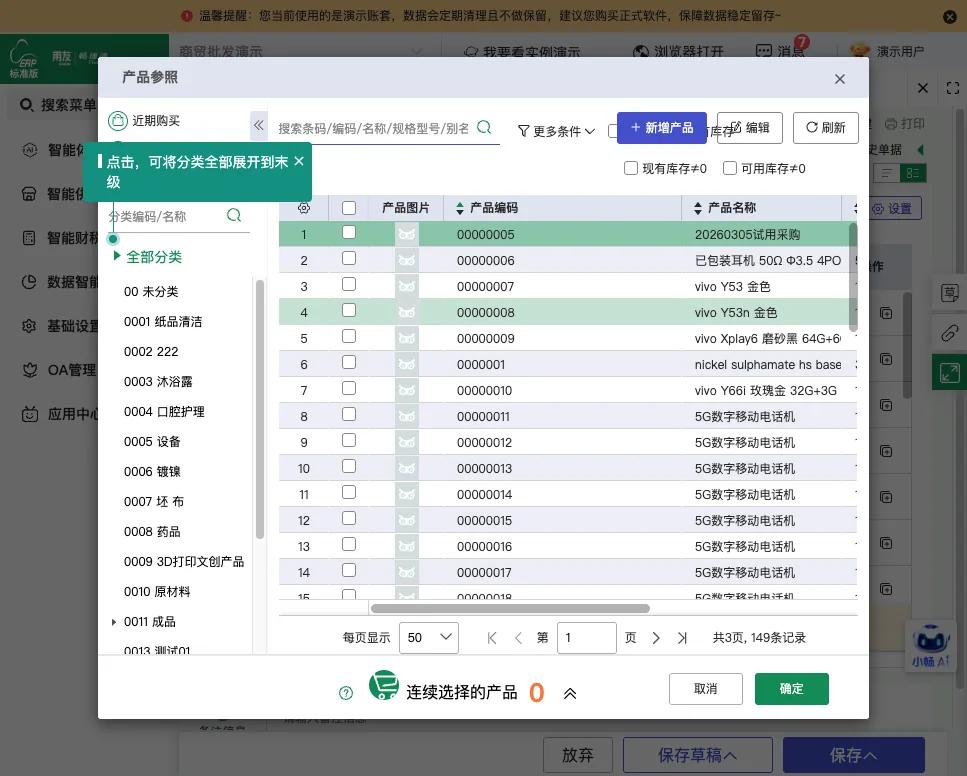
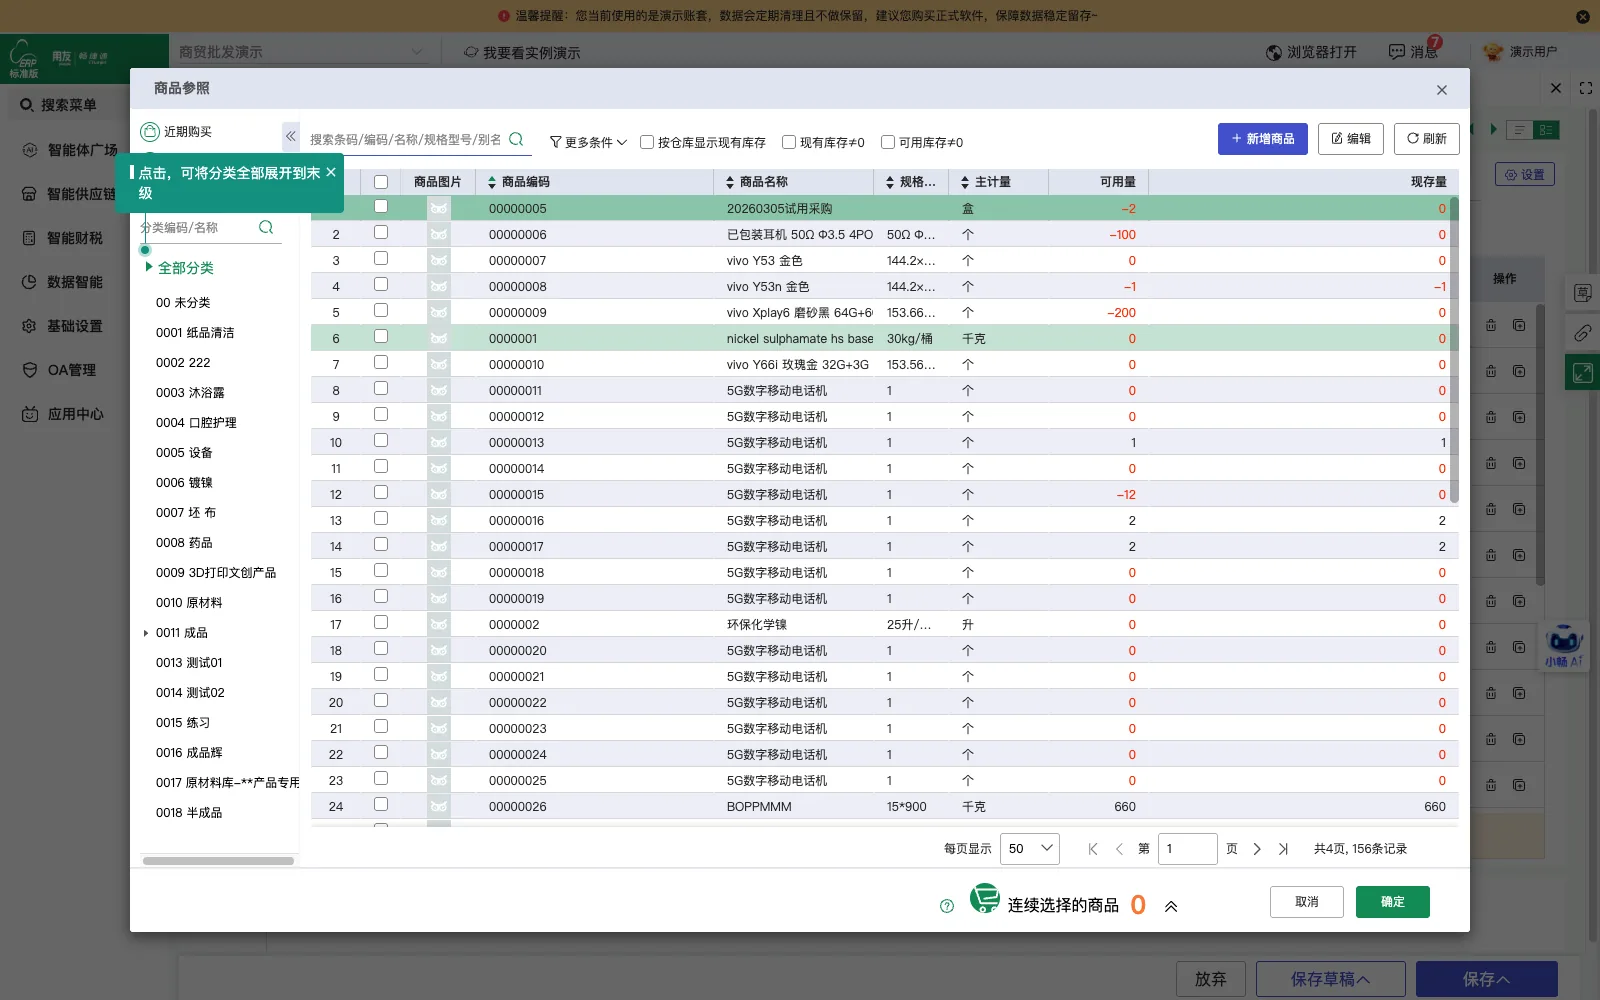
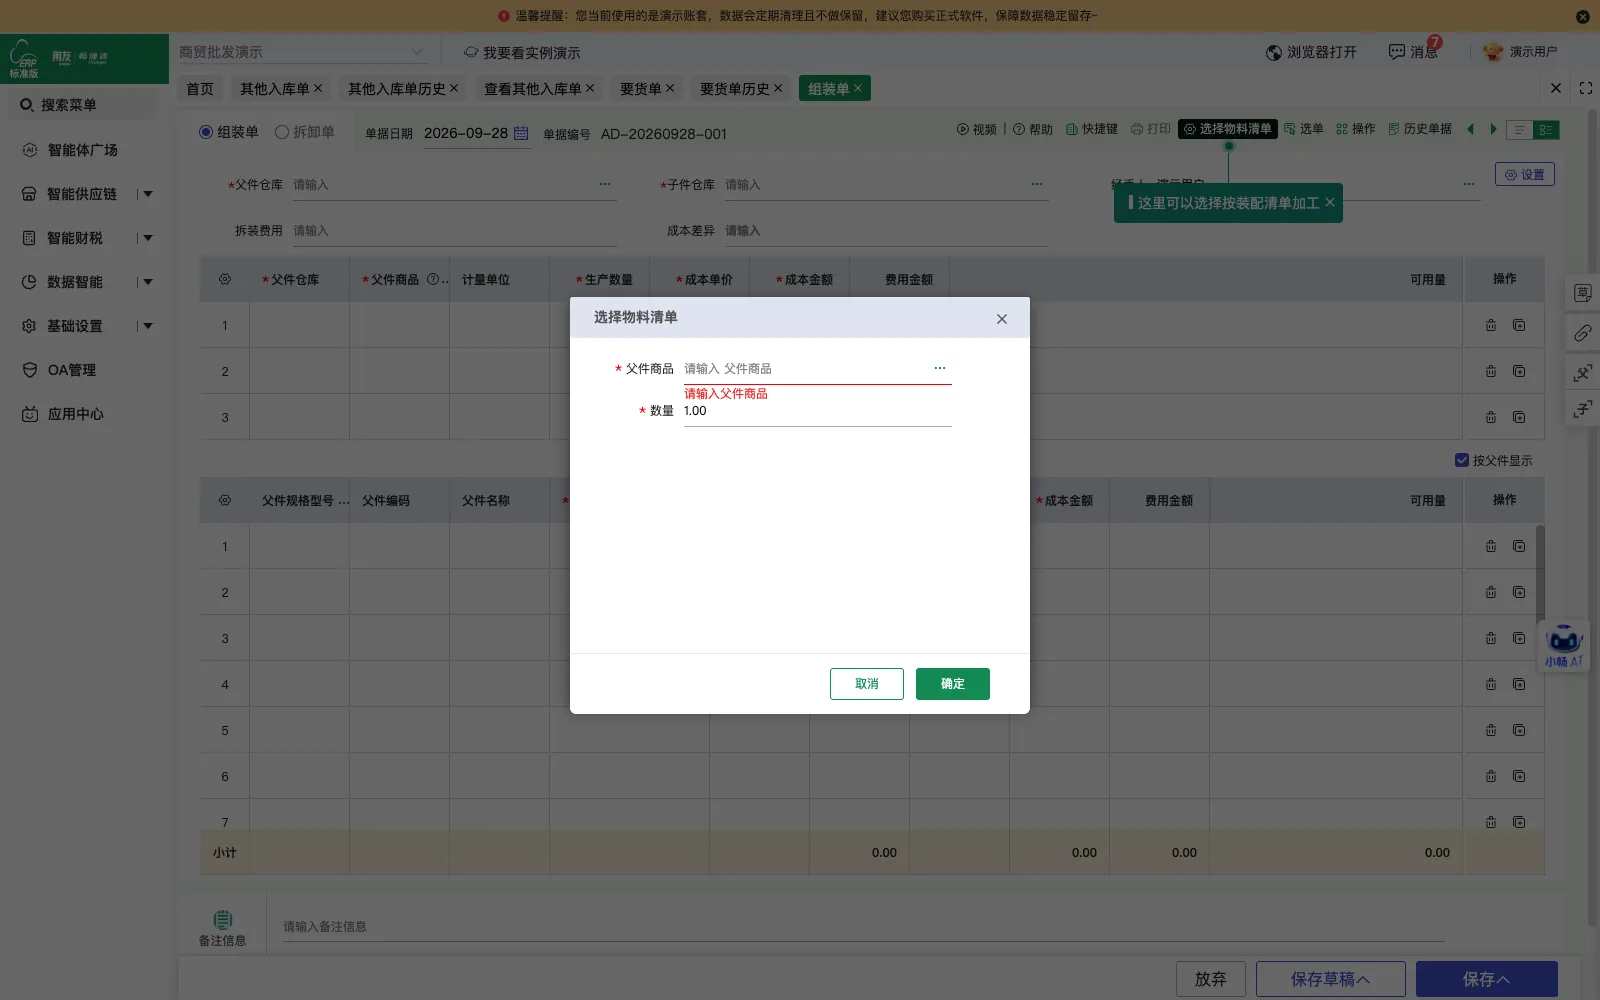
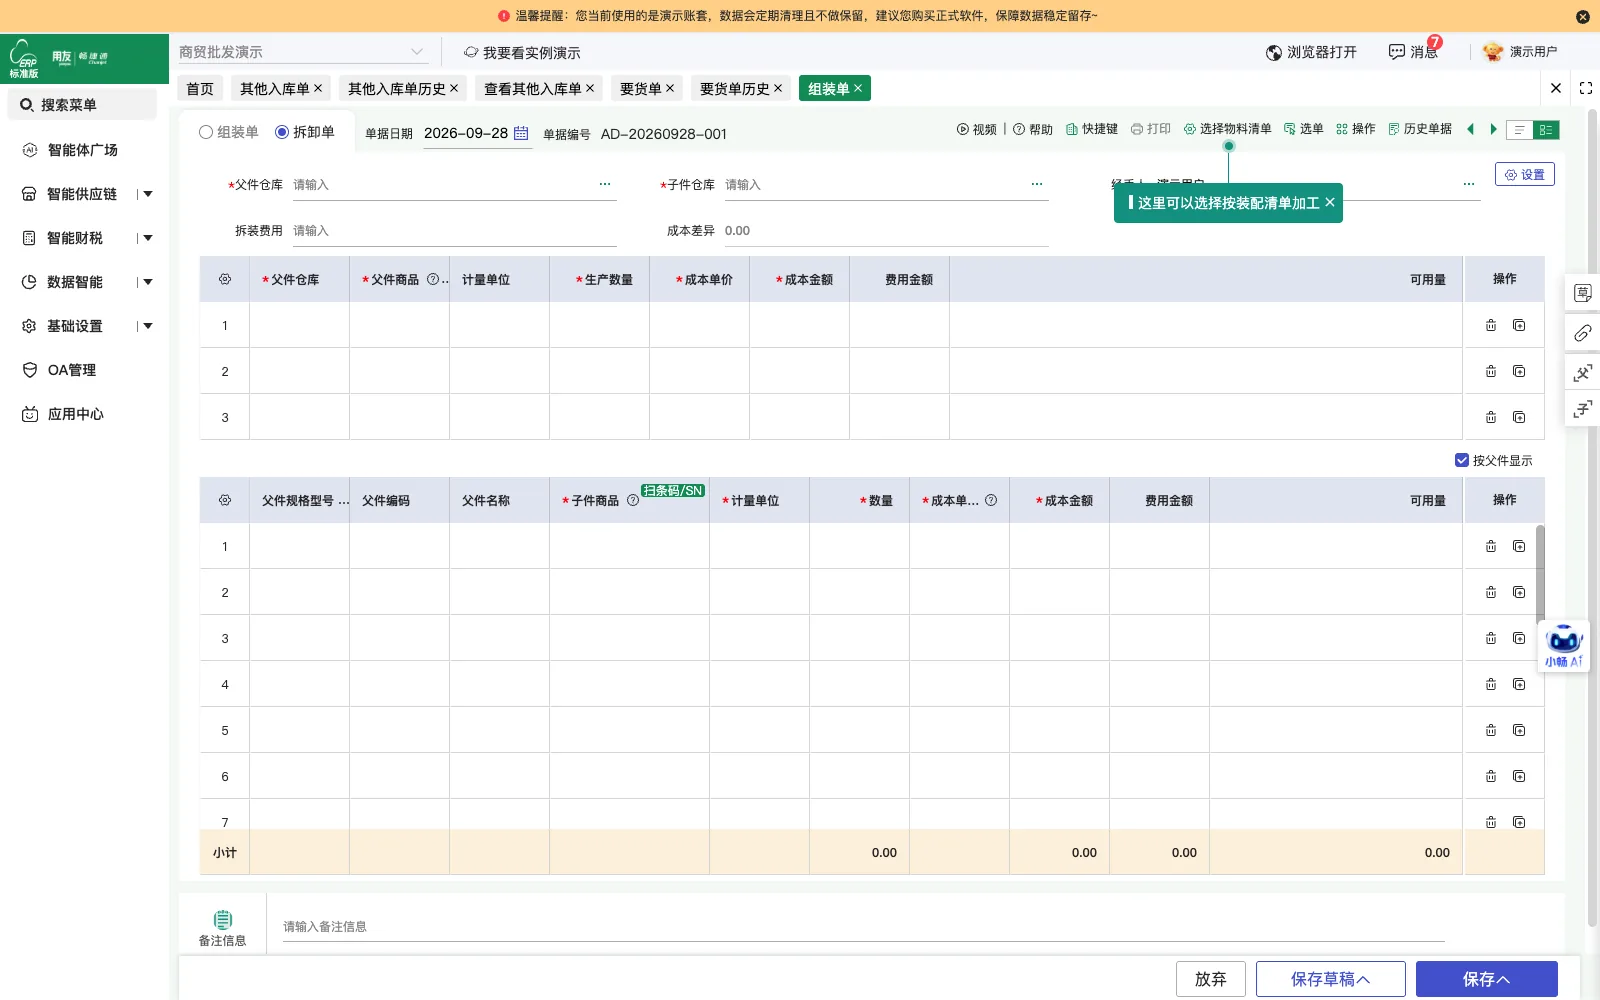
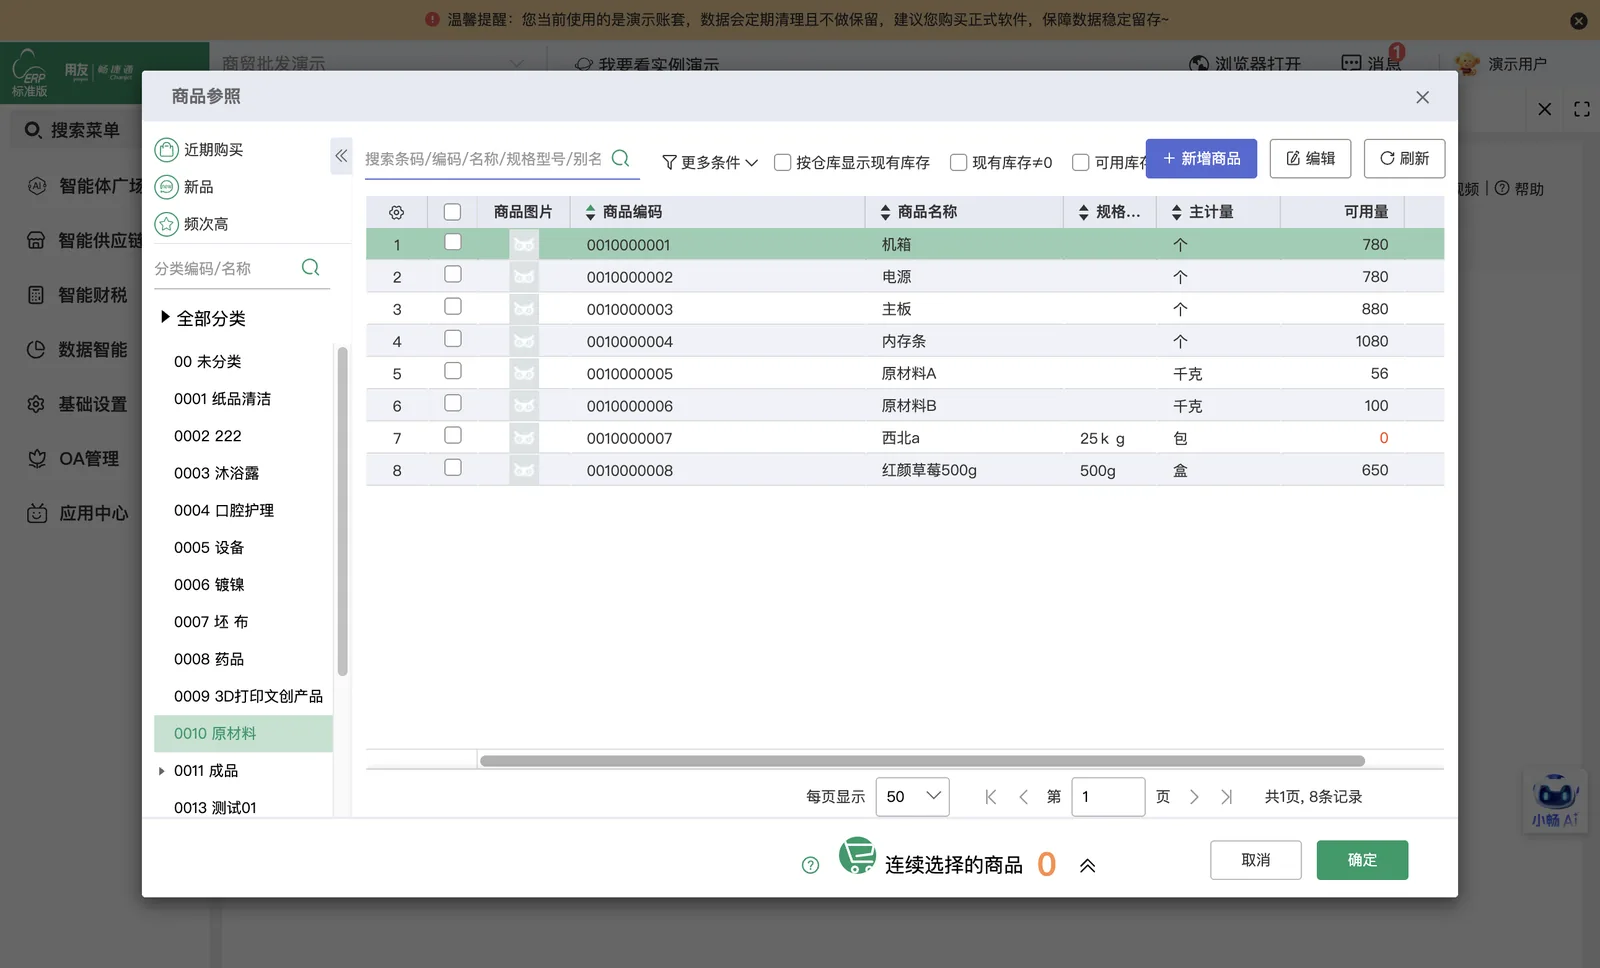
按产品建立原材料配方,明确各原材料用量比例,系统依生产数量自动展开用料需求,并保留配方版本记录。
-
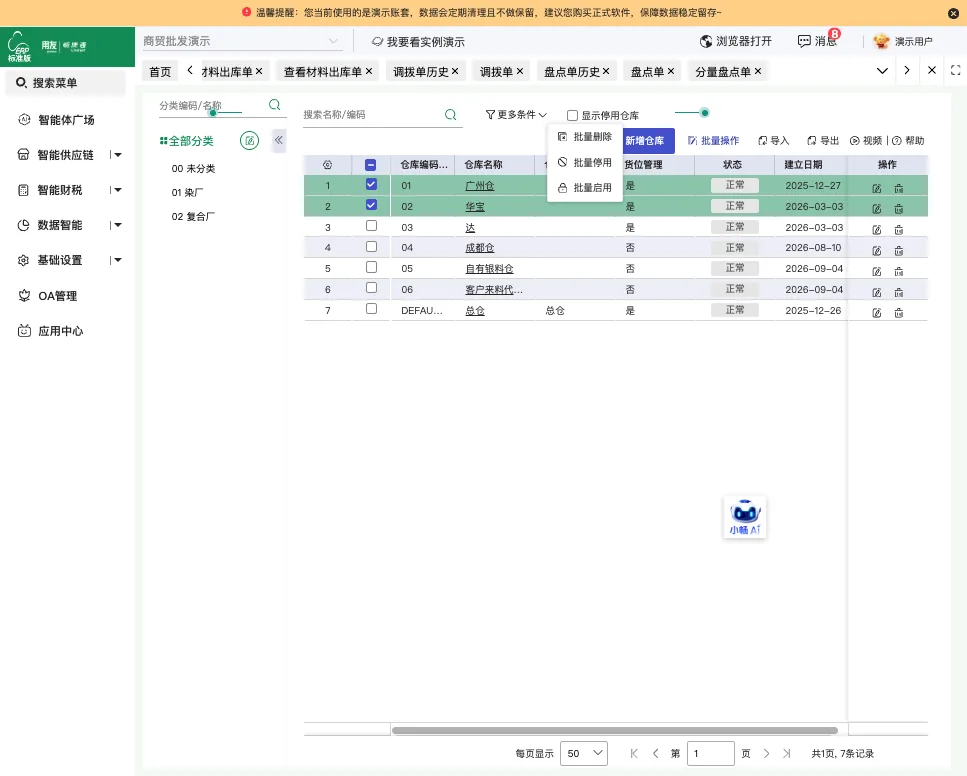
材料出库与产成品入库
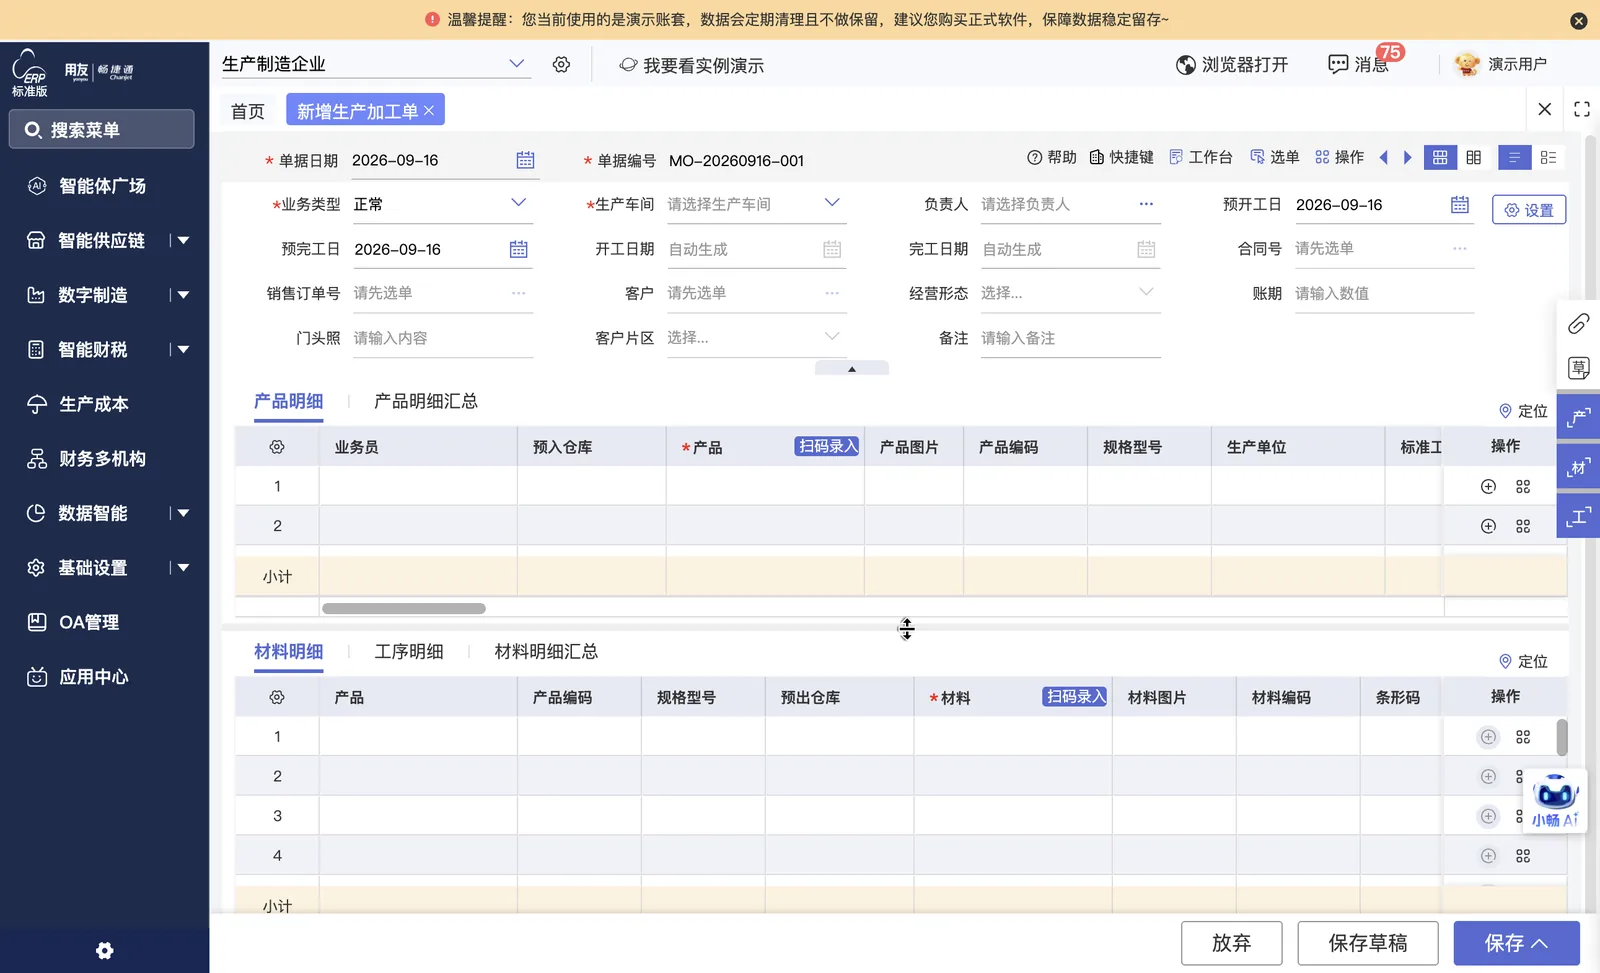
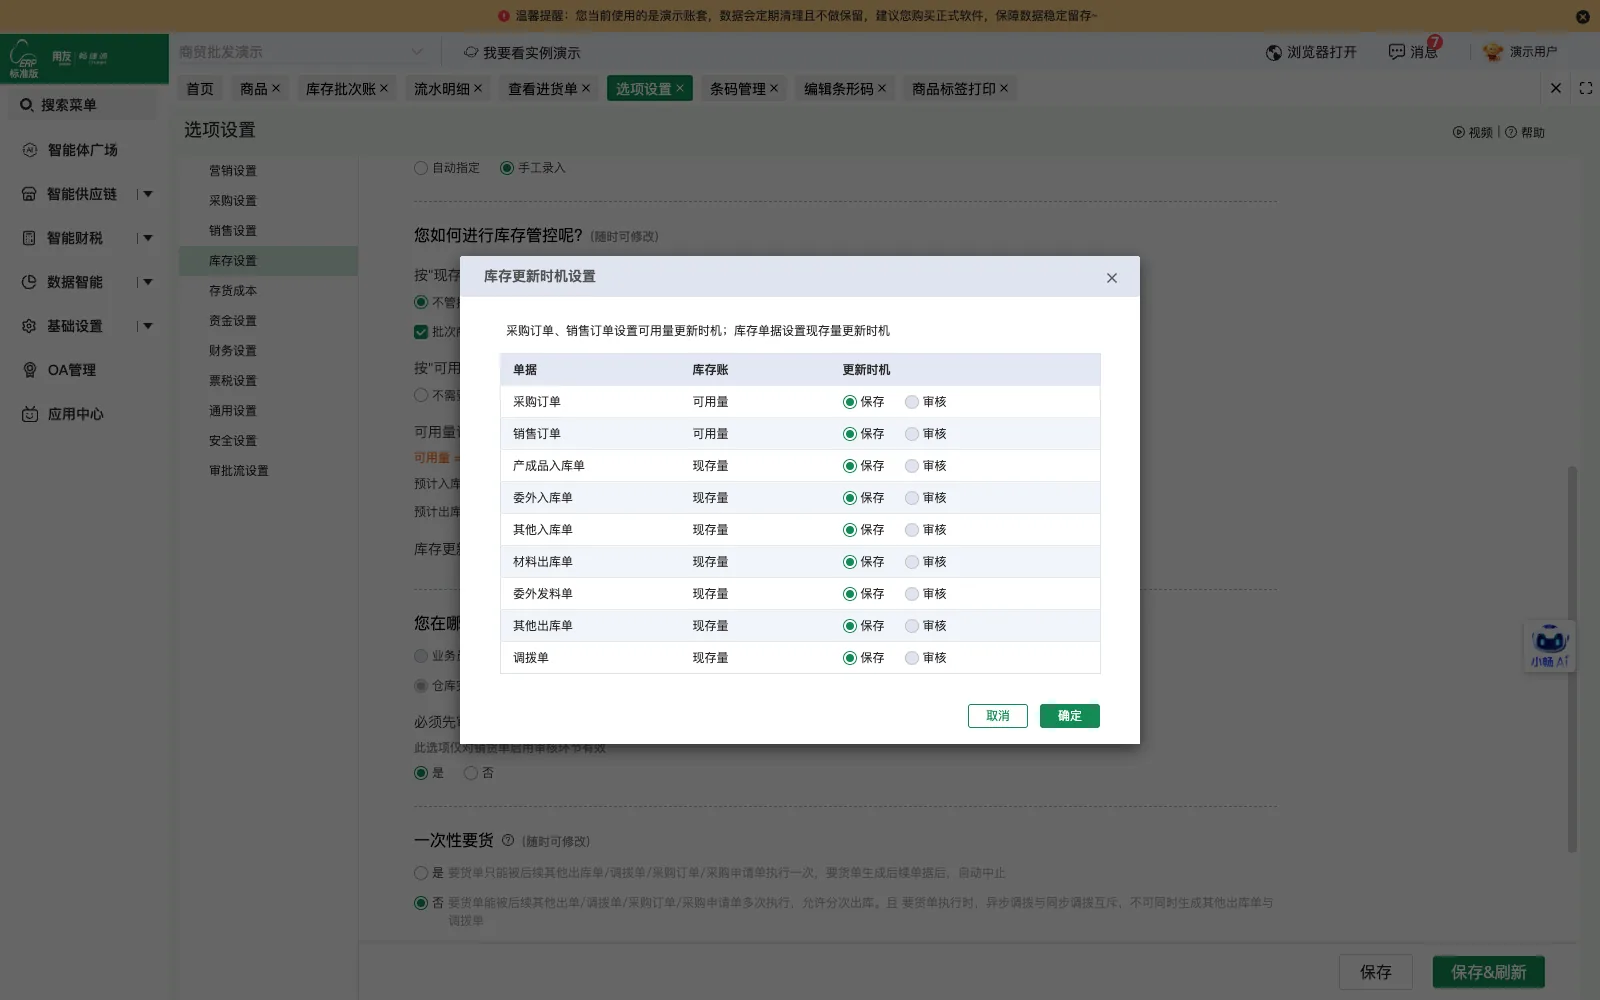
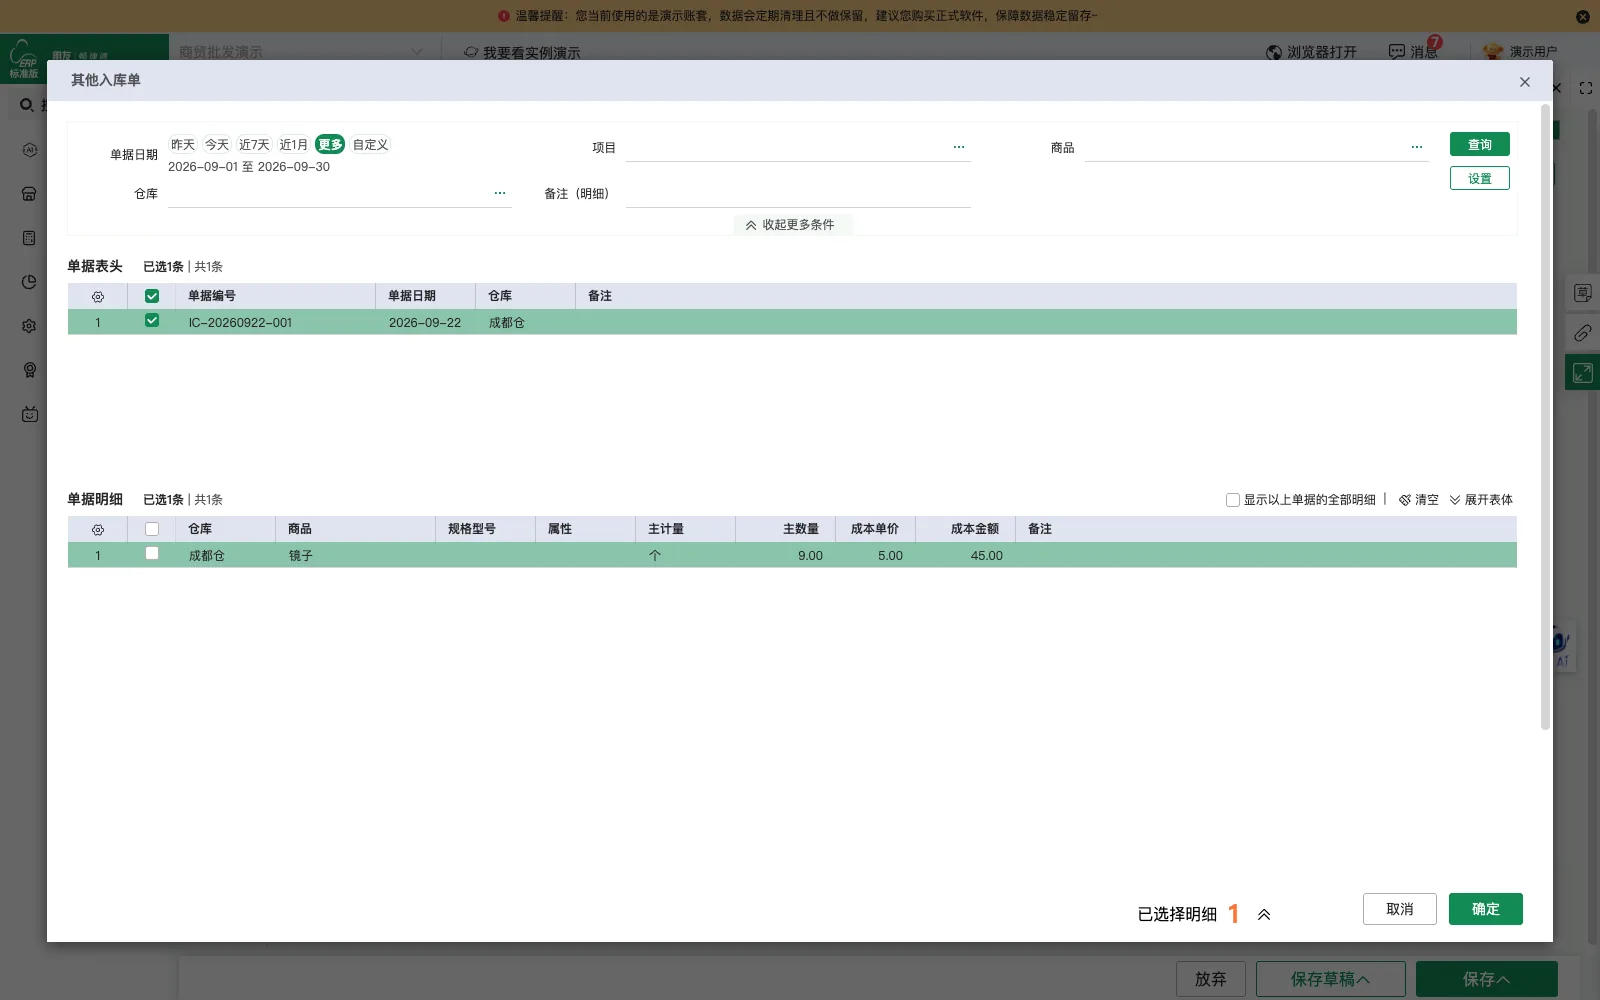
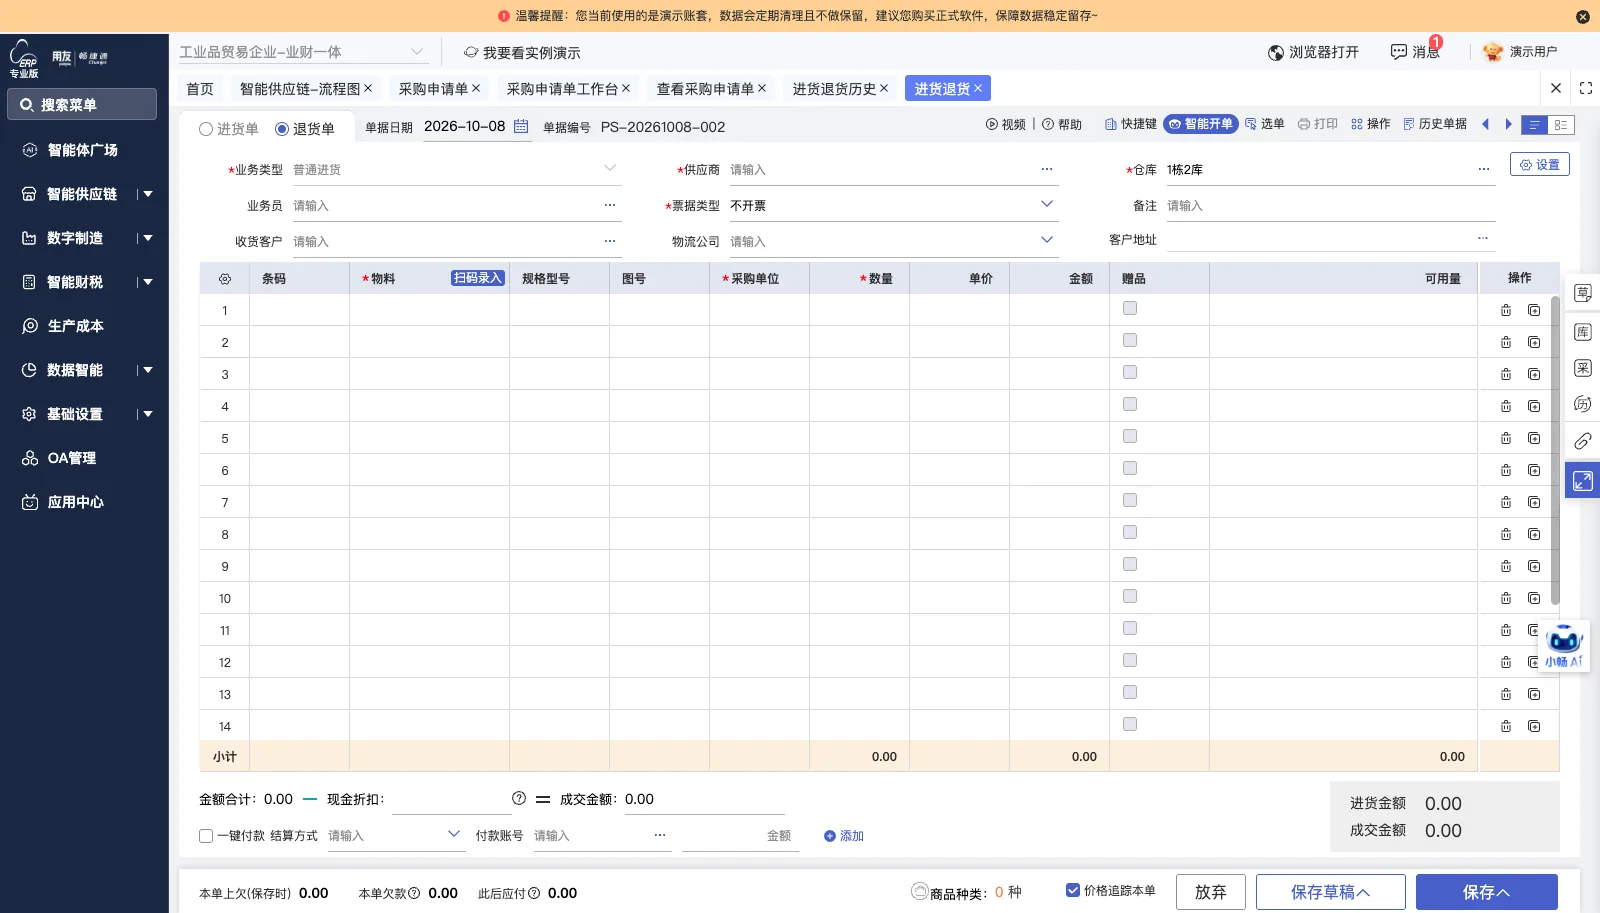
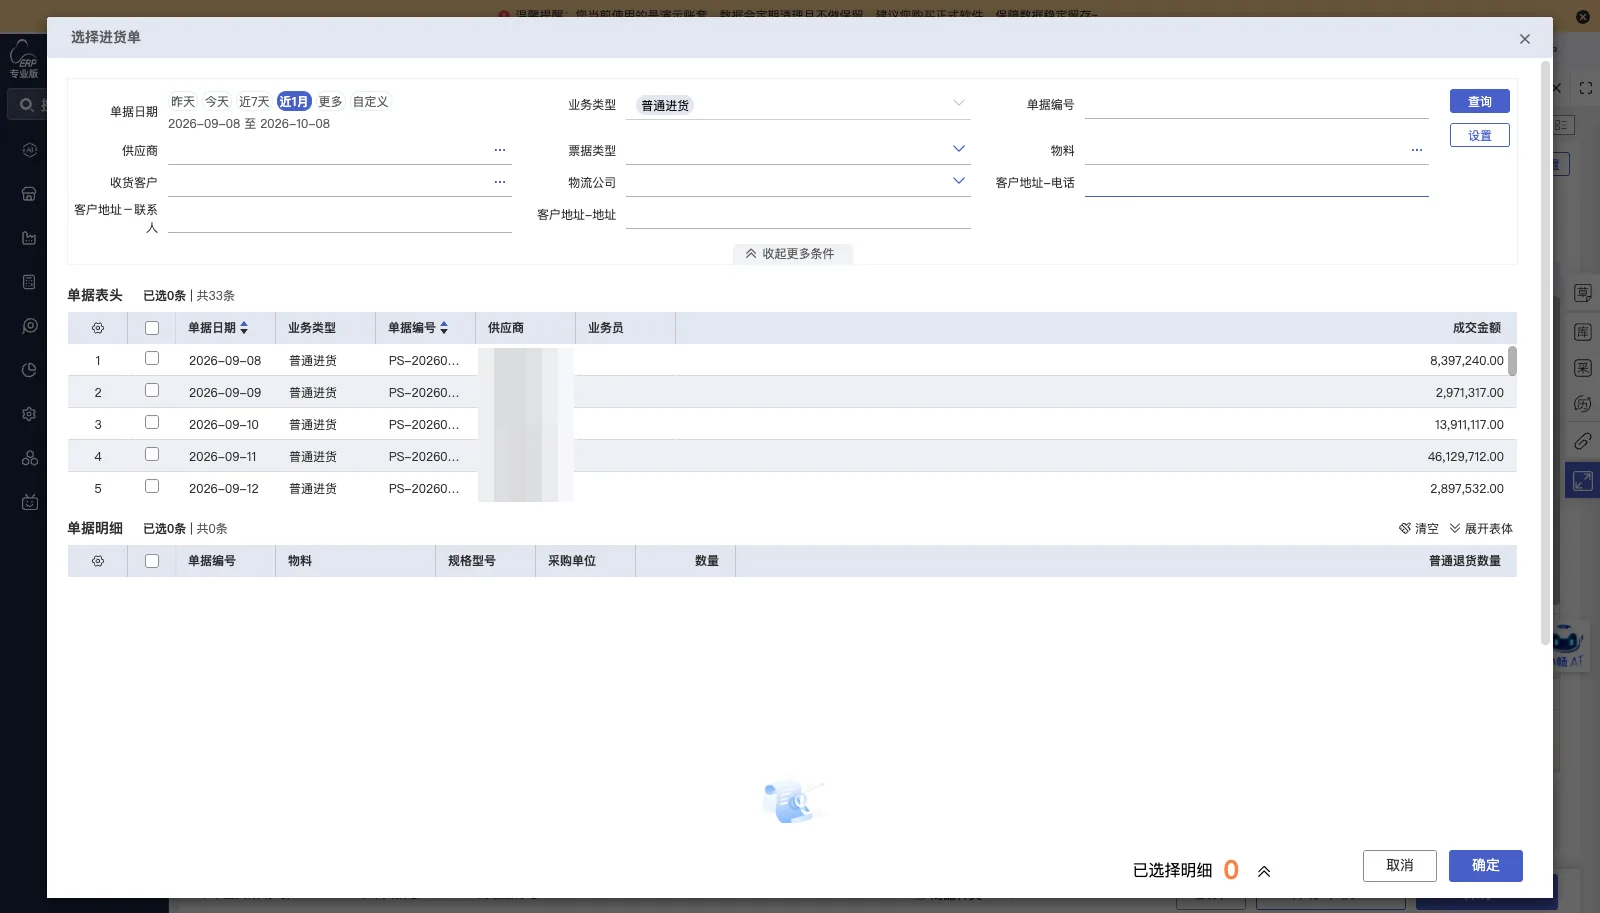
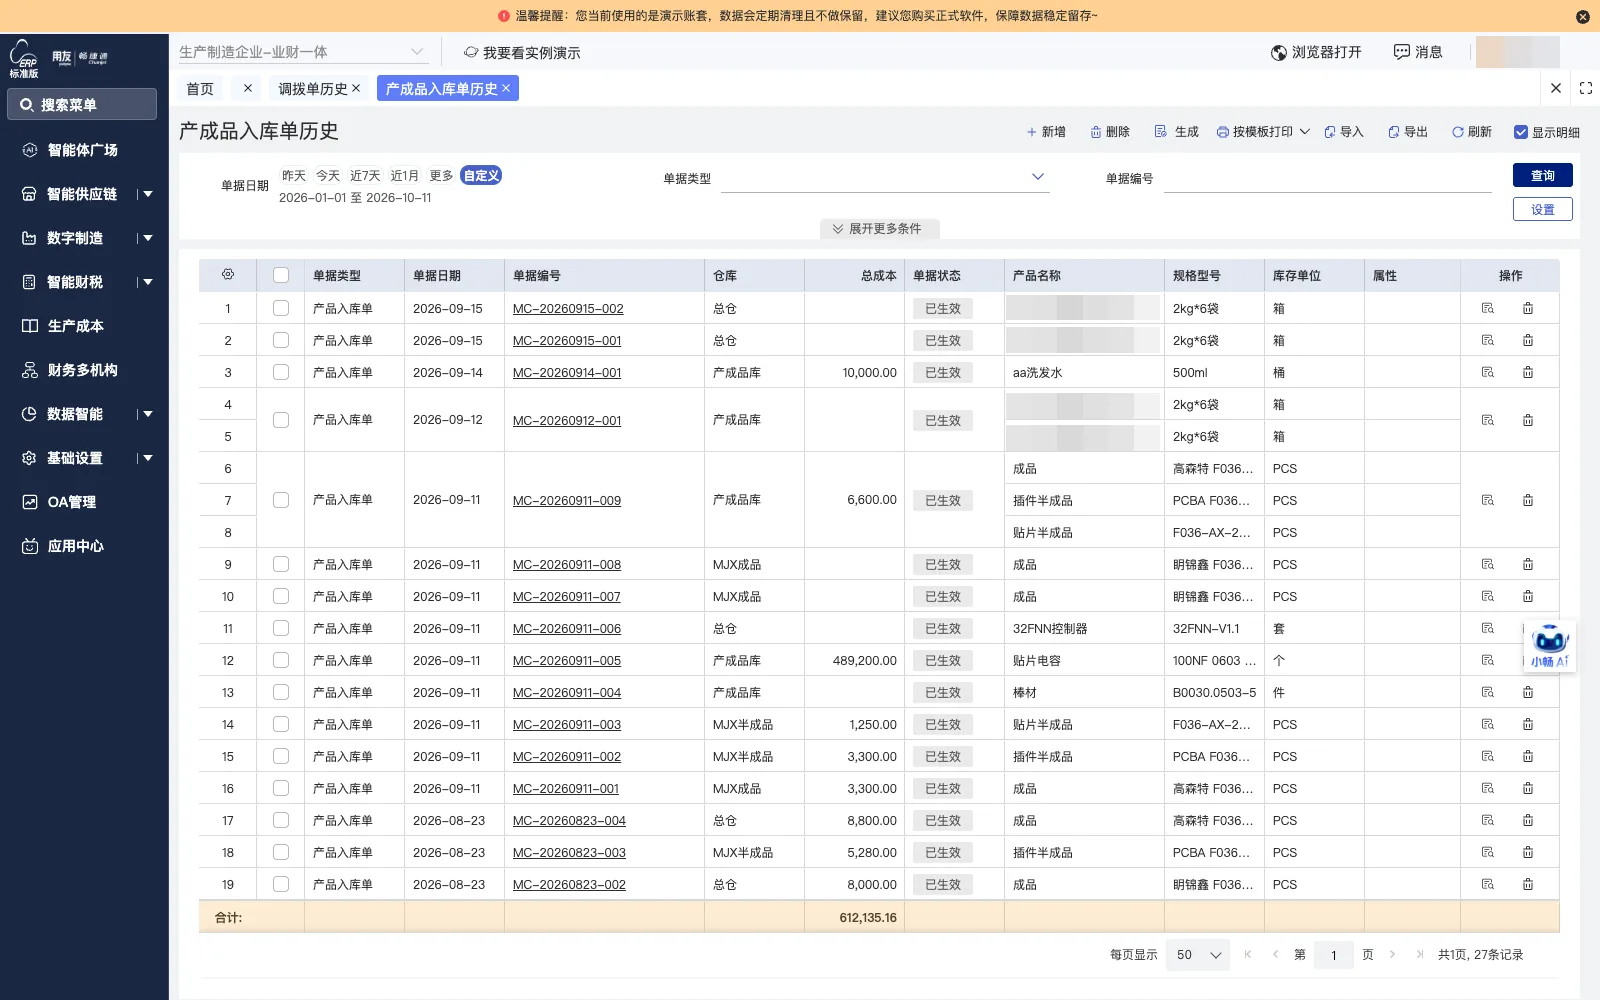
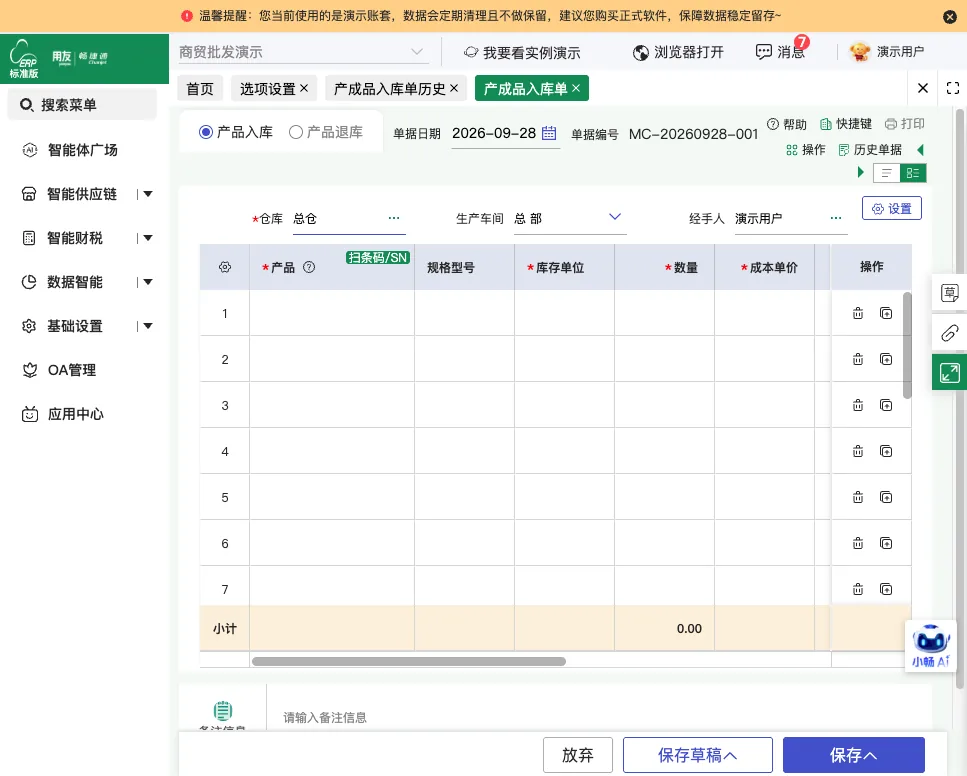
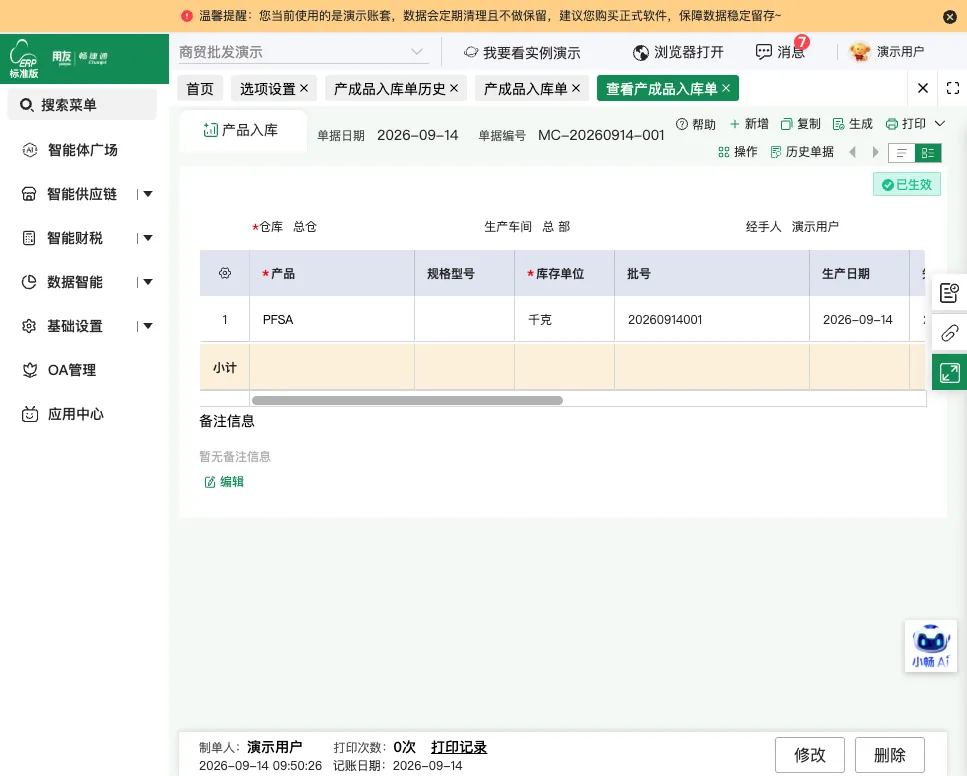
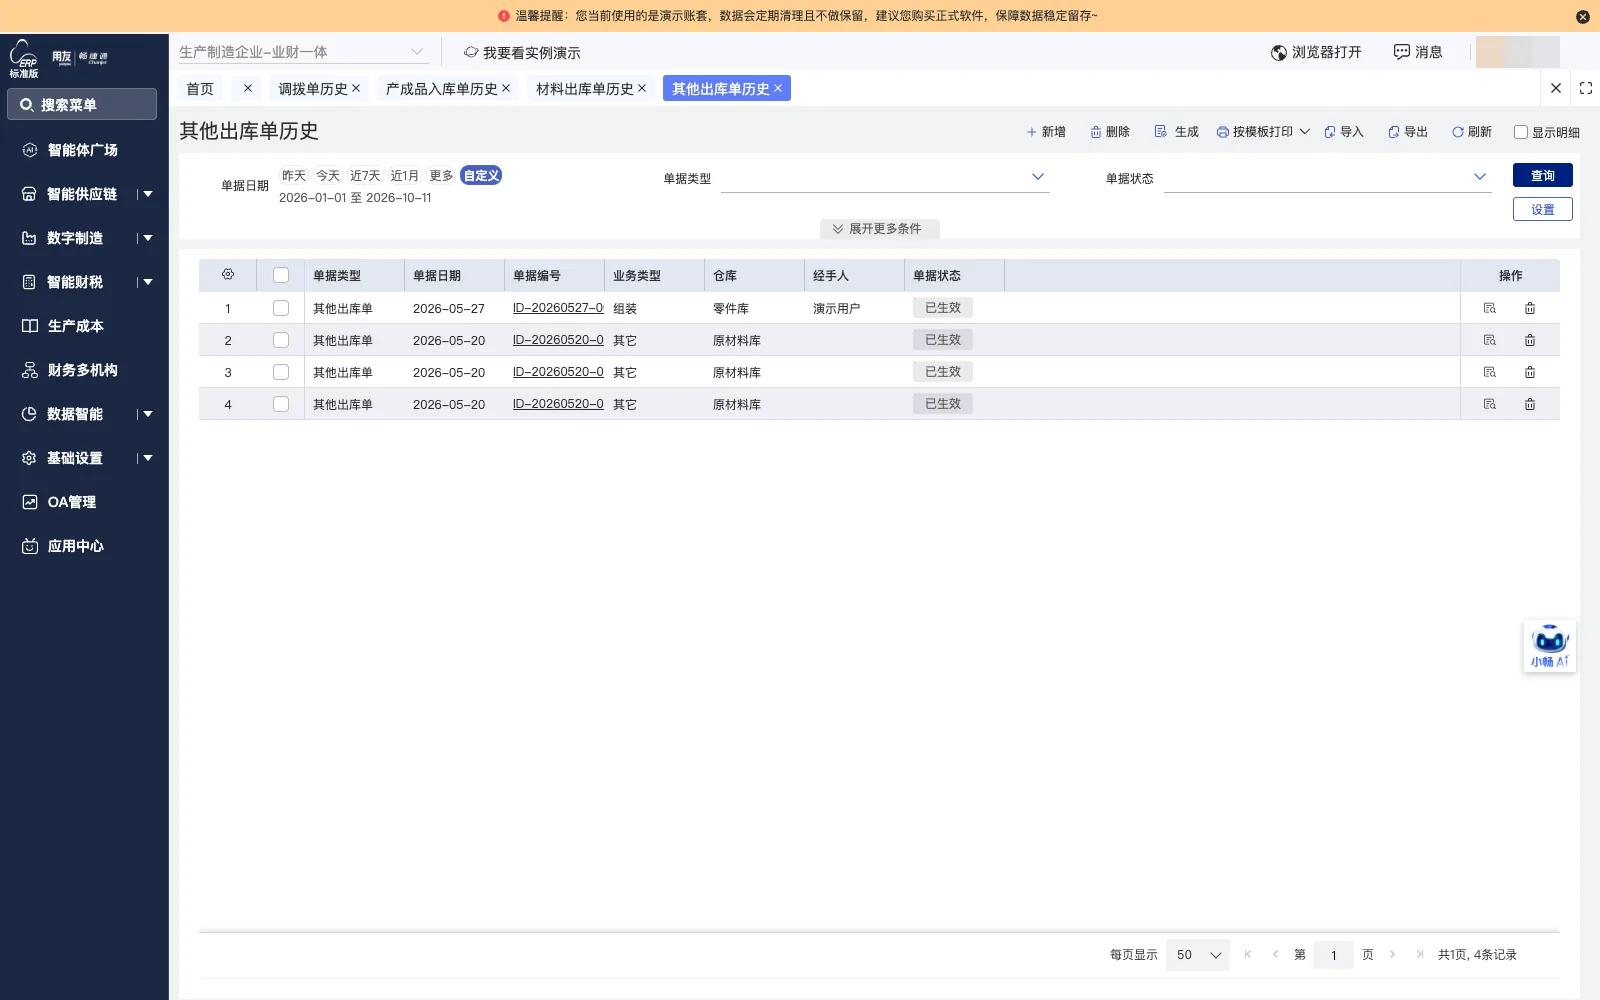
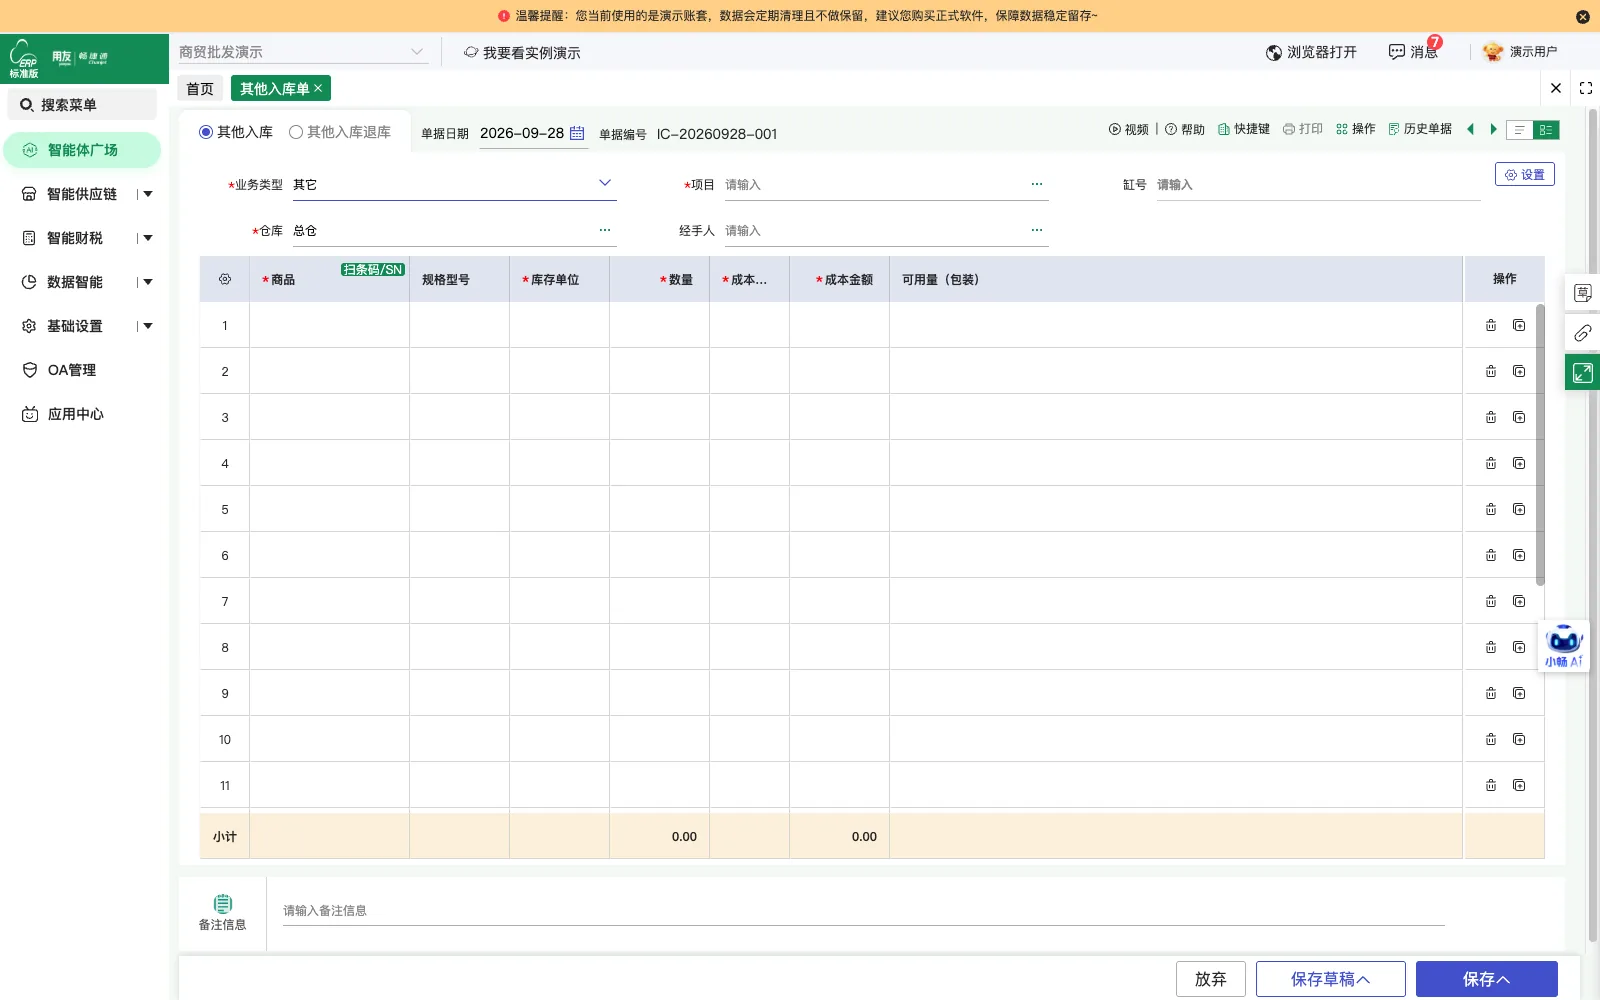
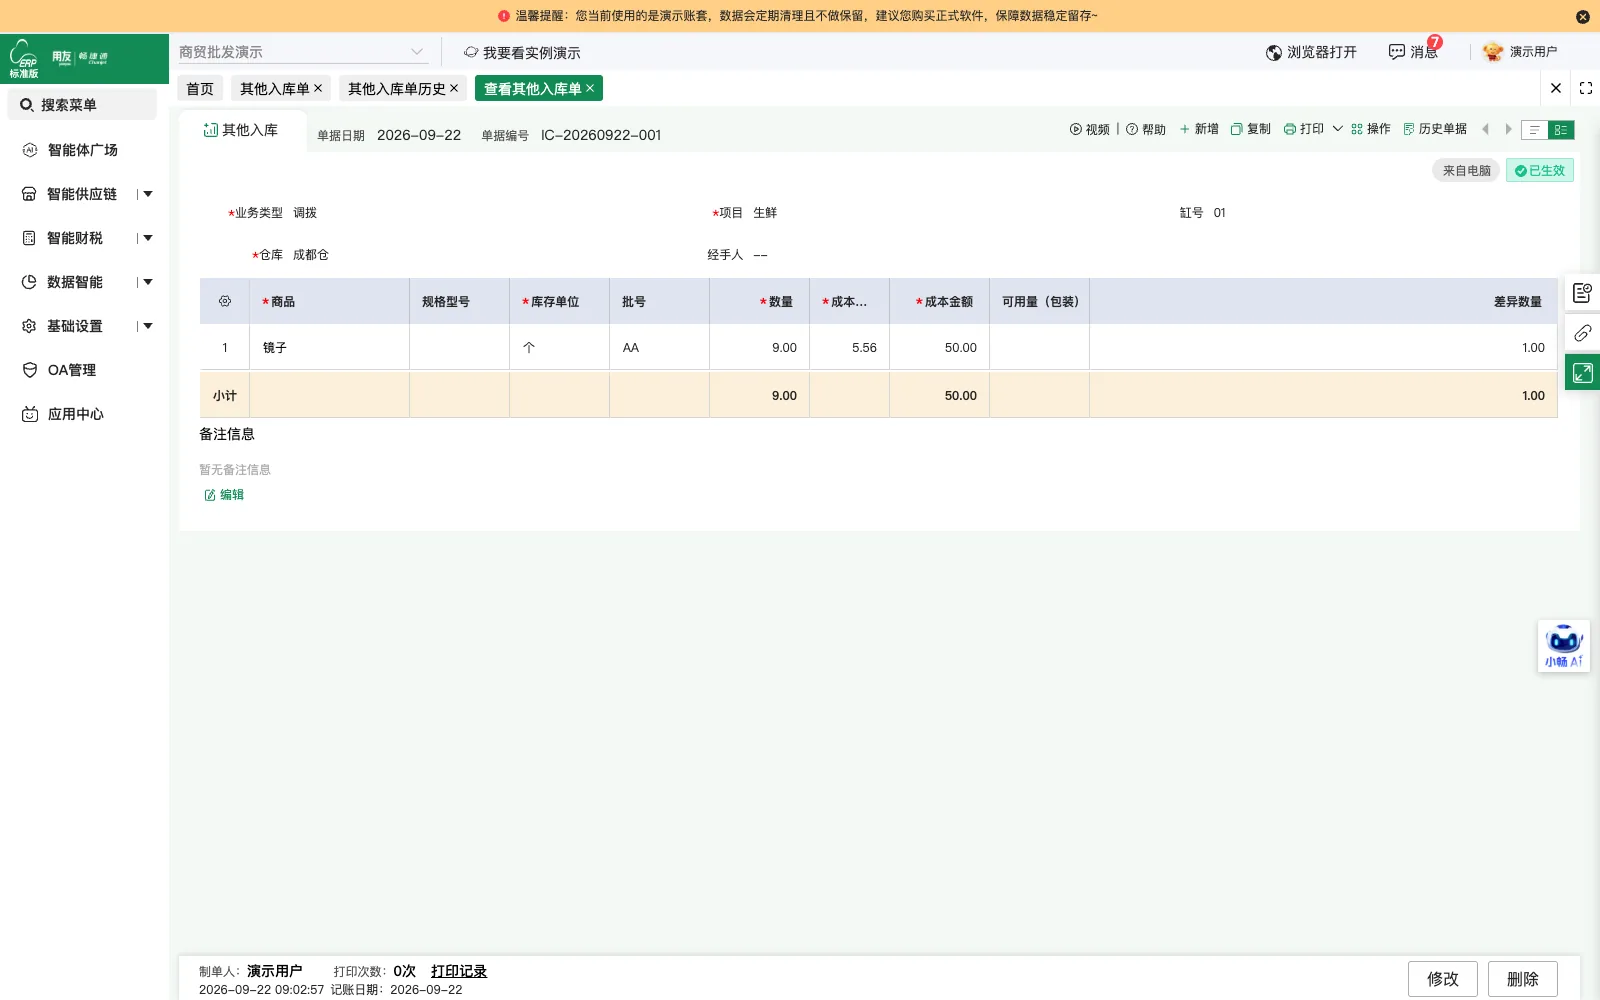
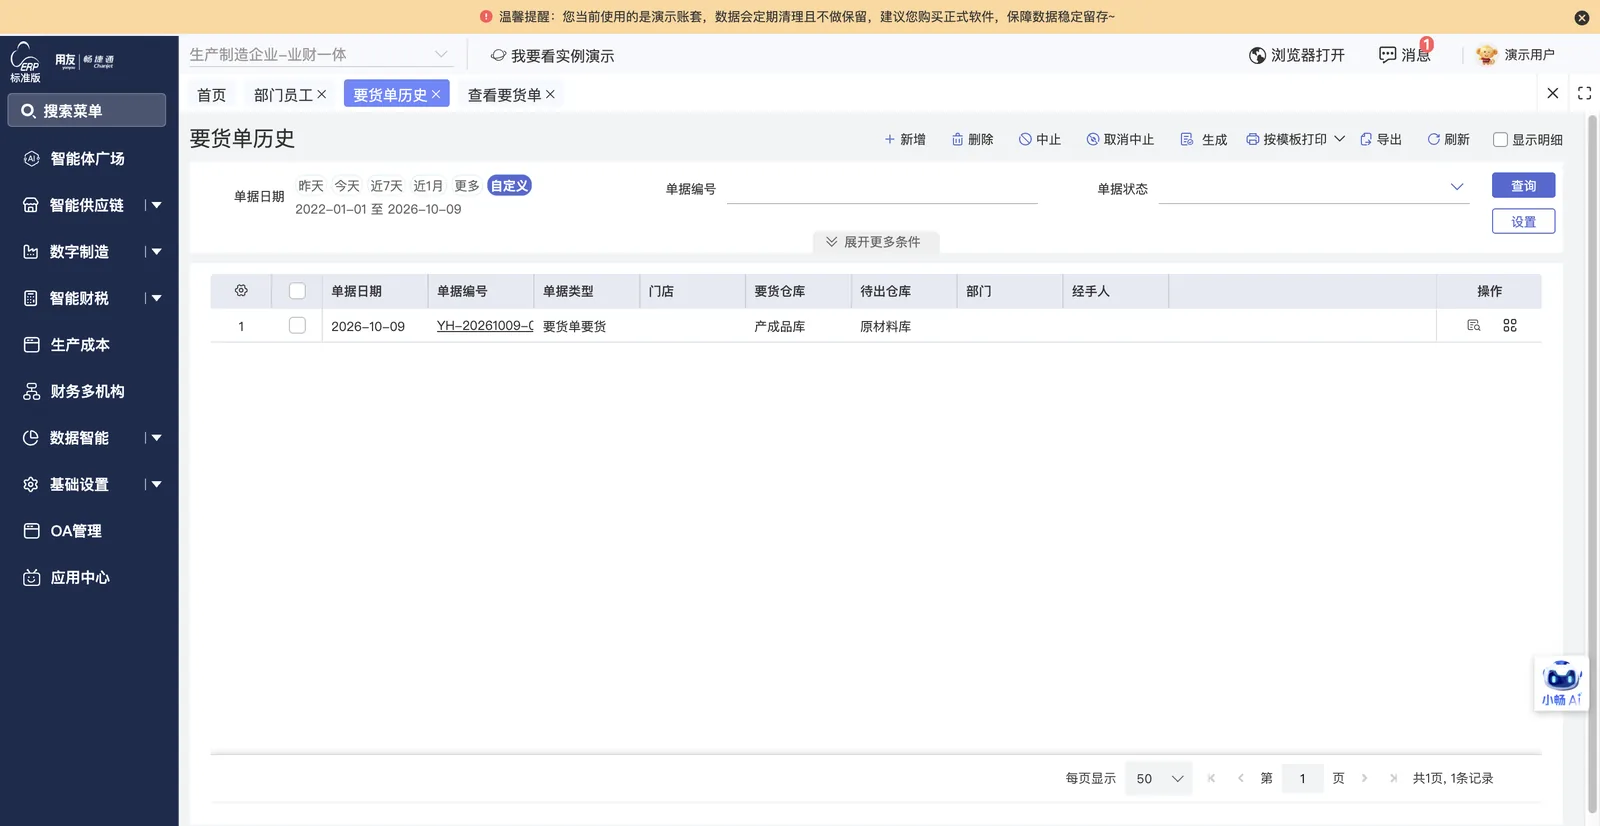
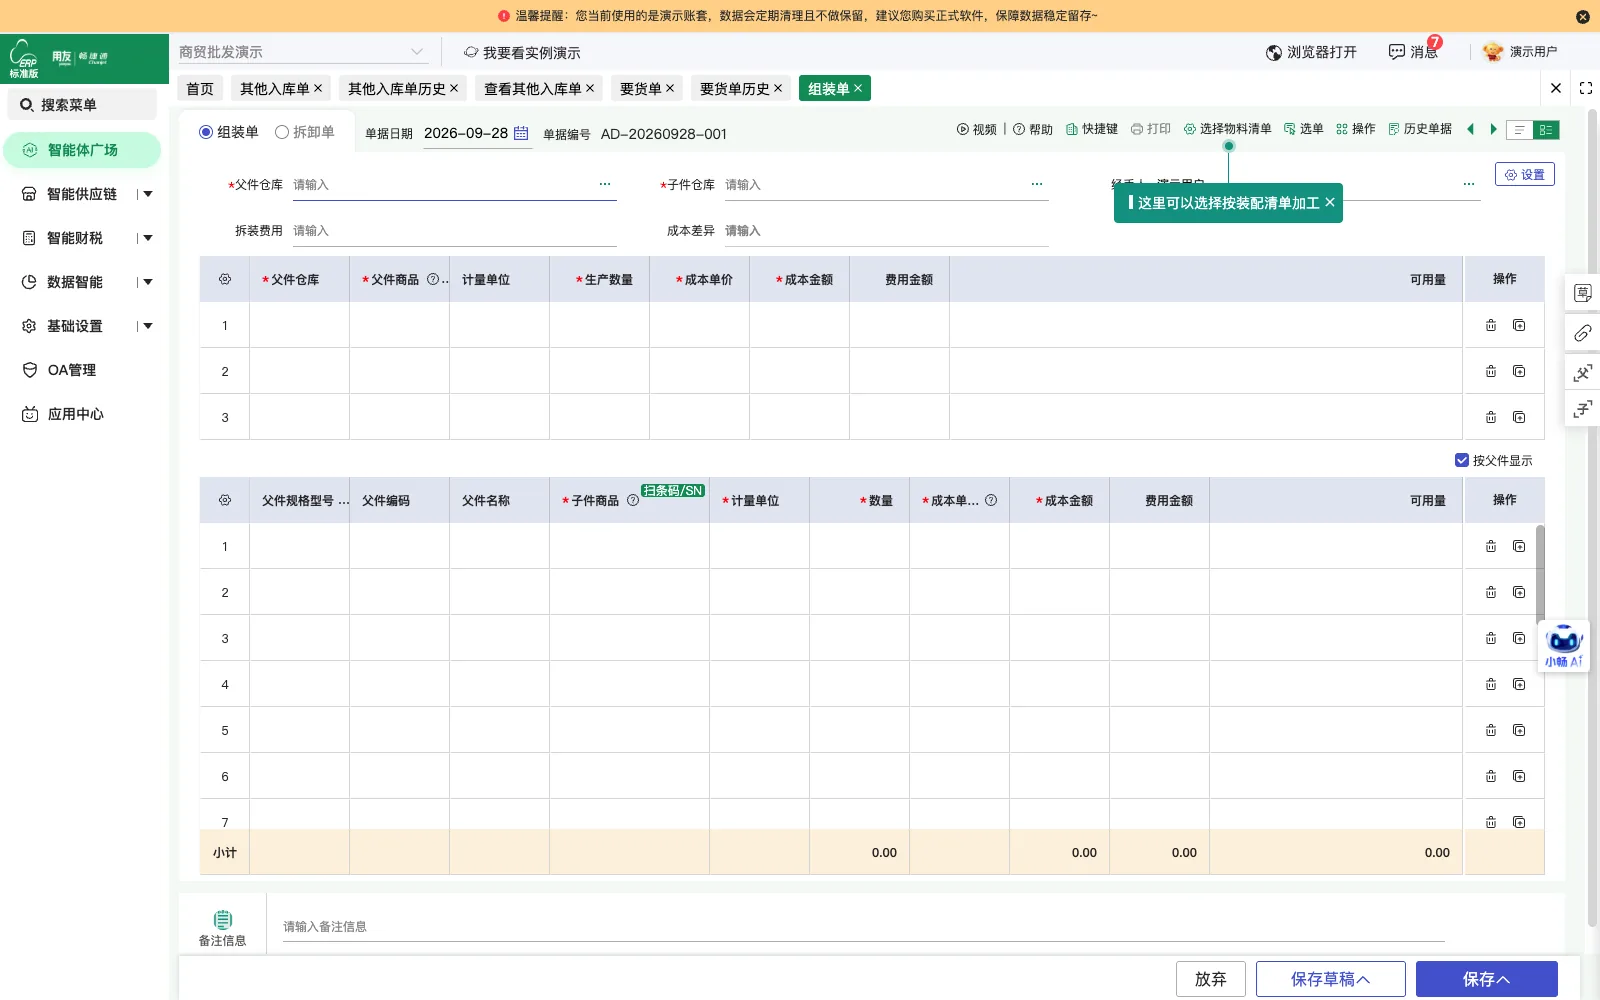
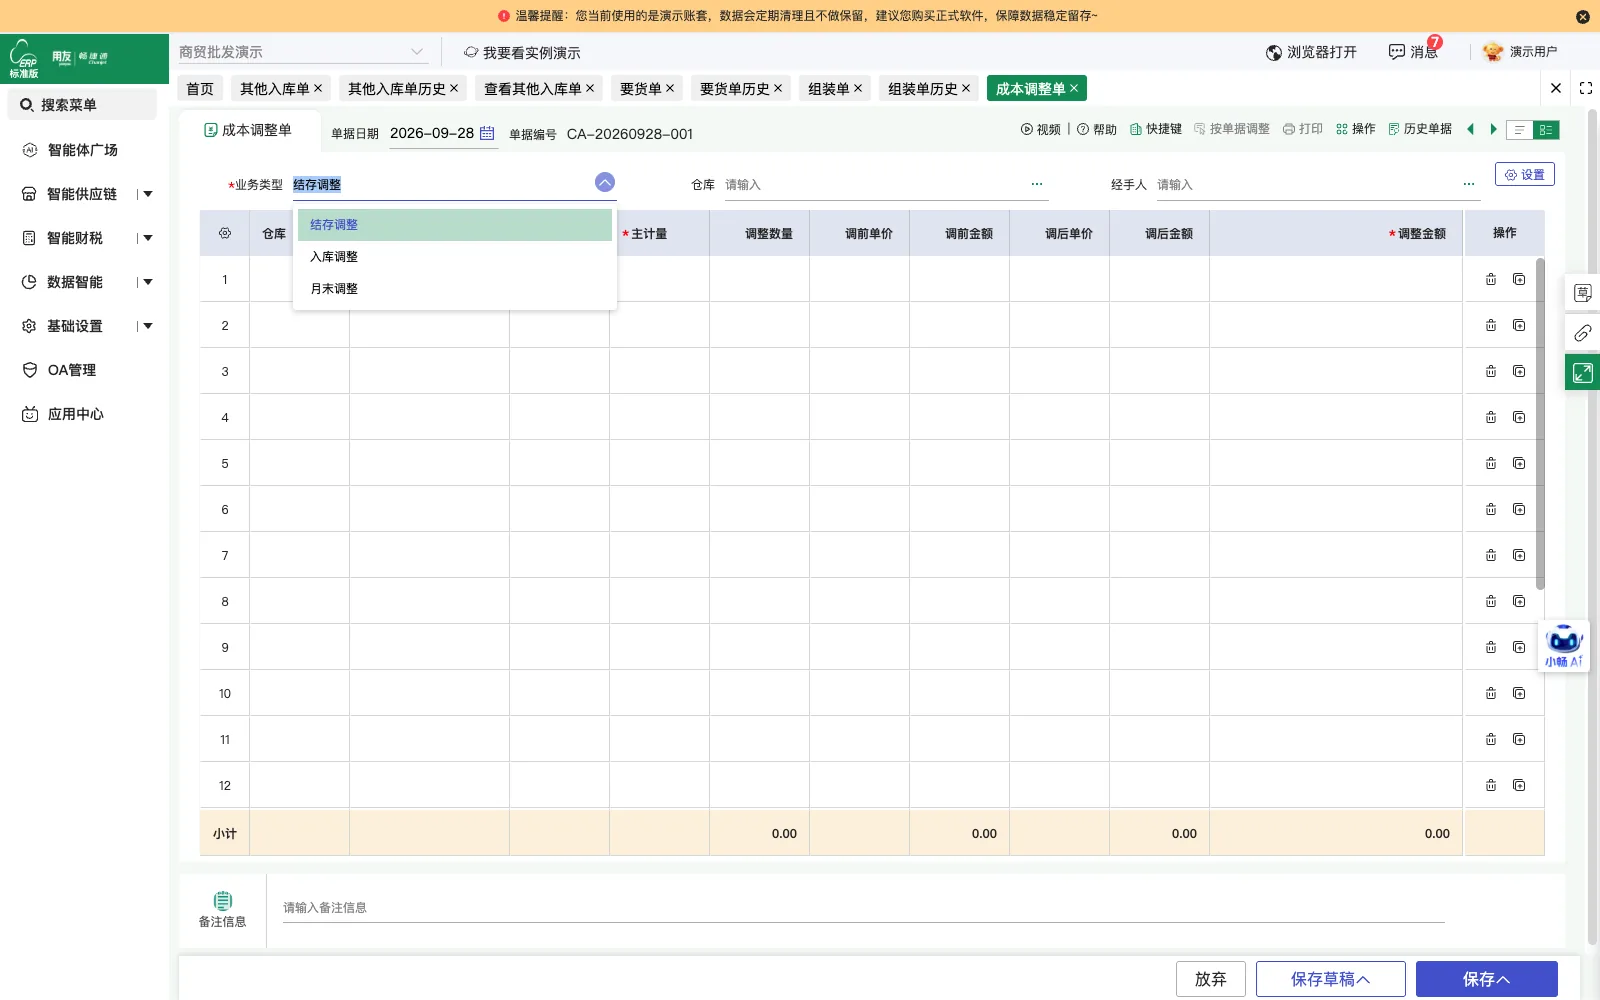
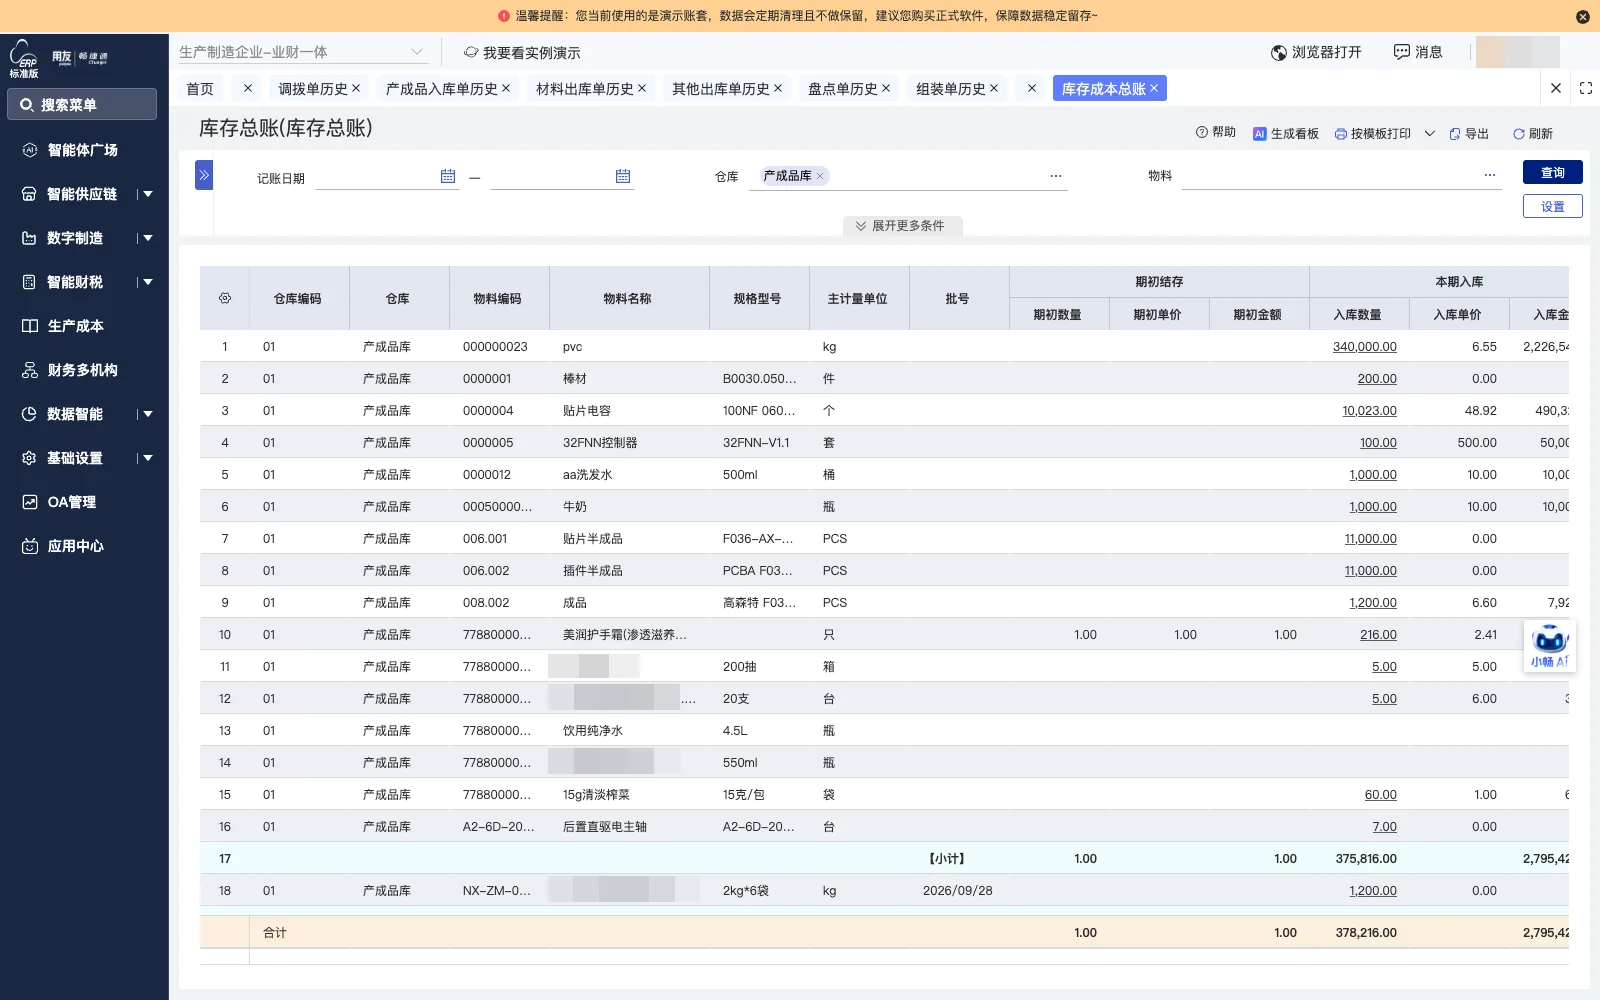
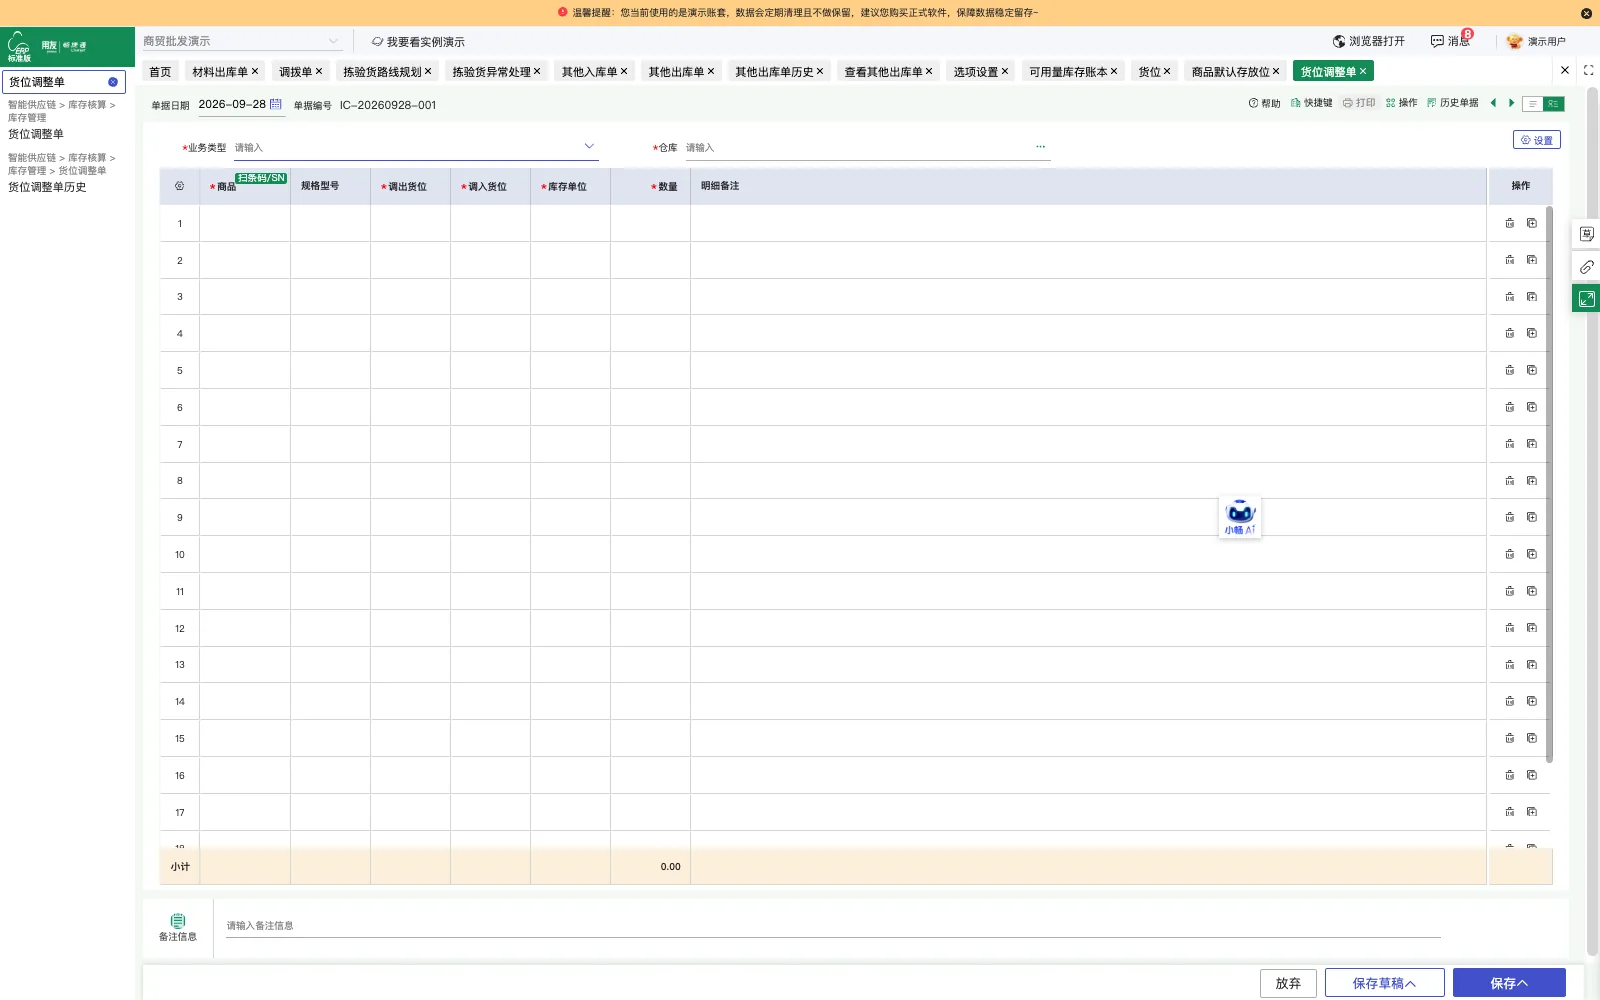
生产领料以材料出库单记录,加工完成以产成品入库单记录,两类单据串联生产领用与成品入库环节。
-
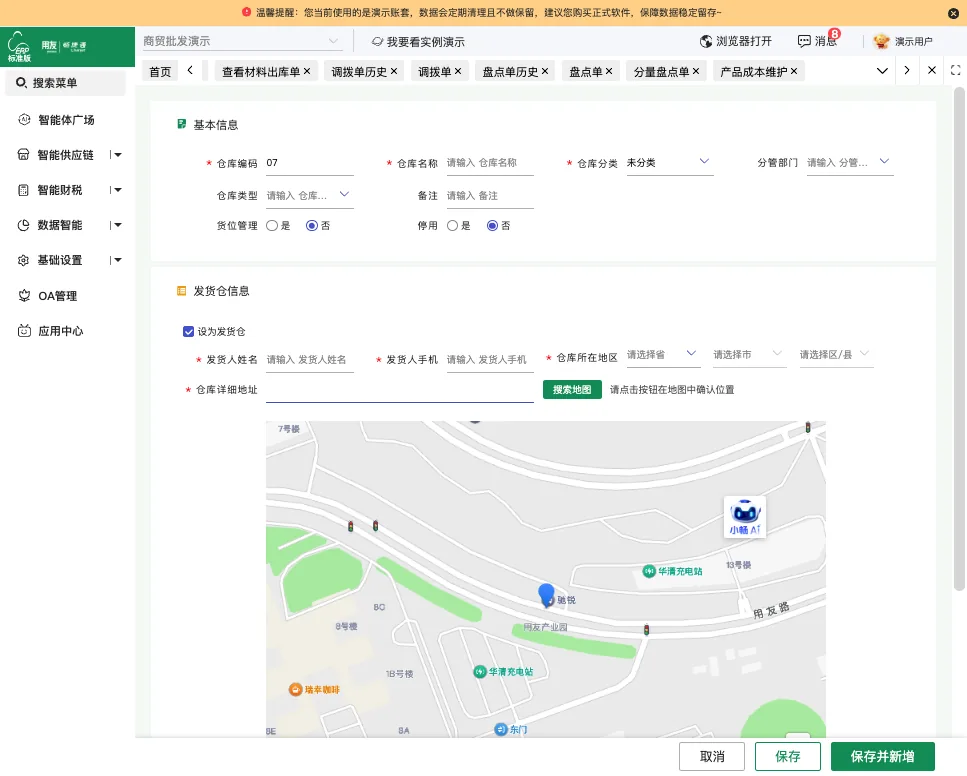
采购费用分摊
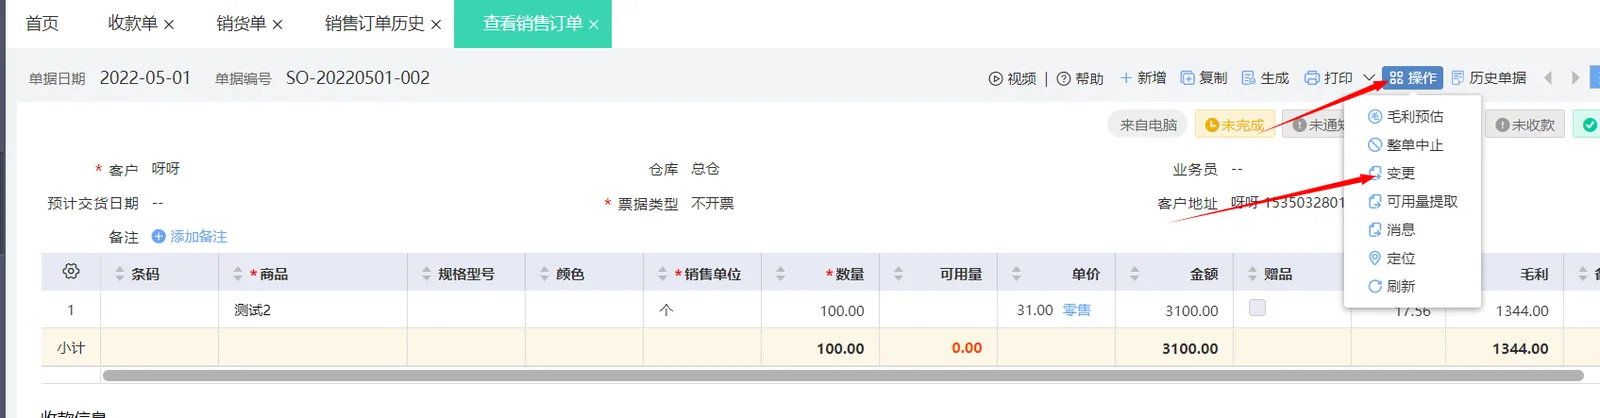
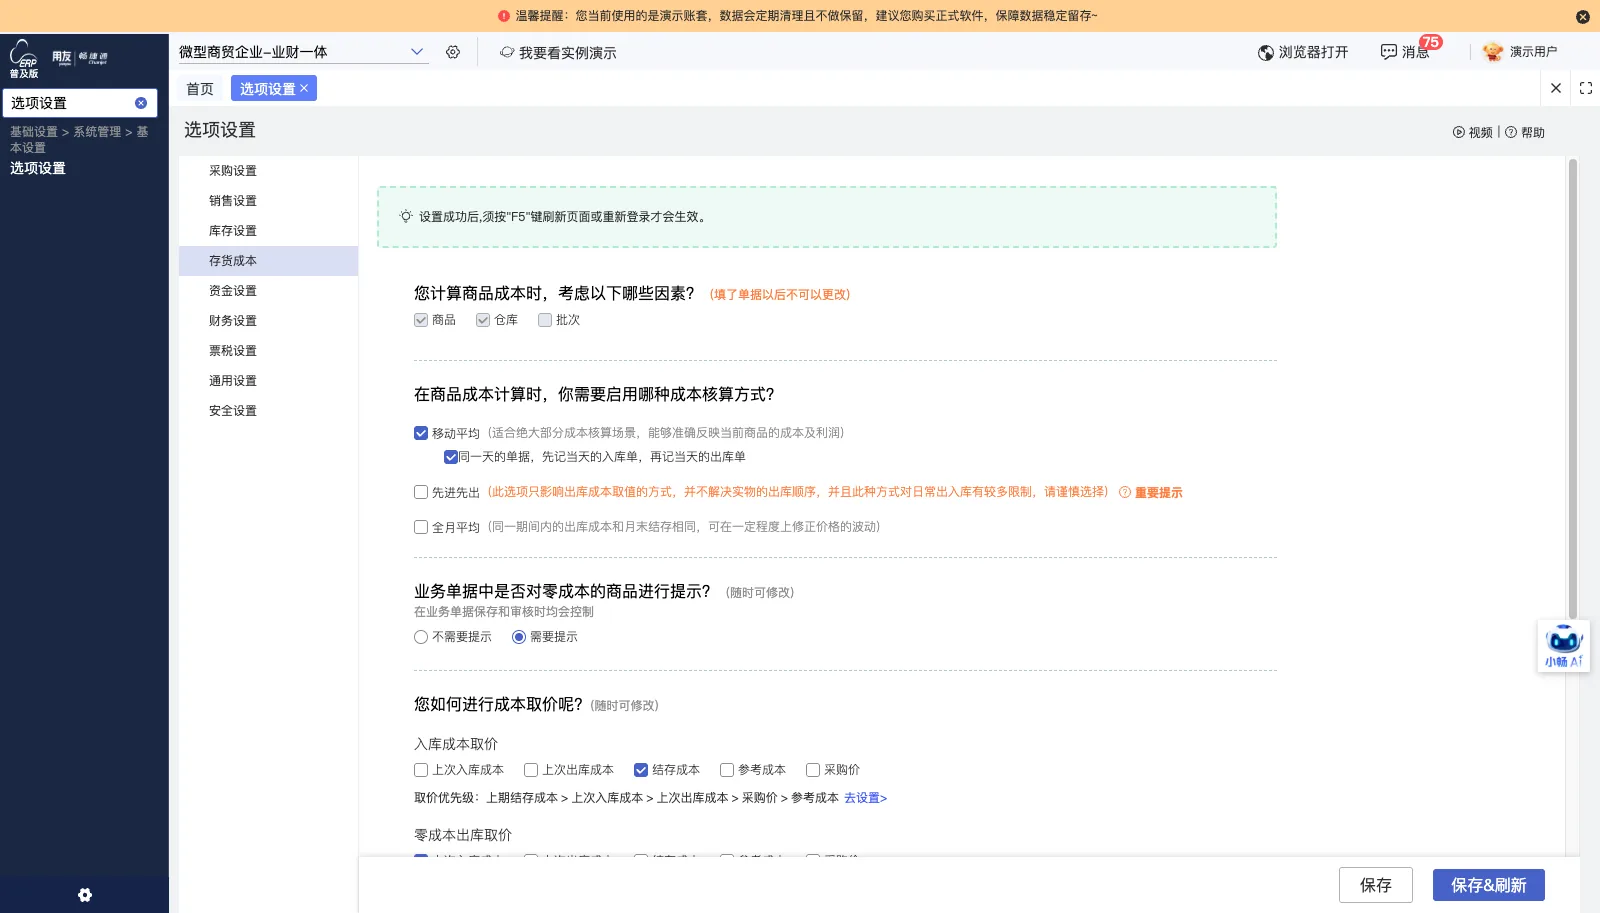
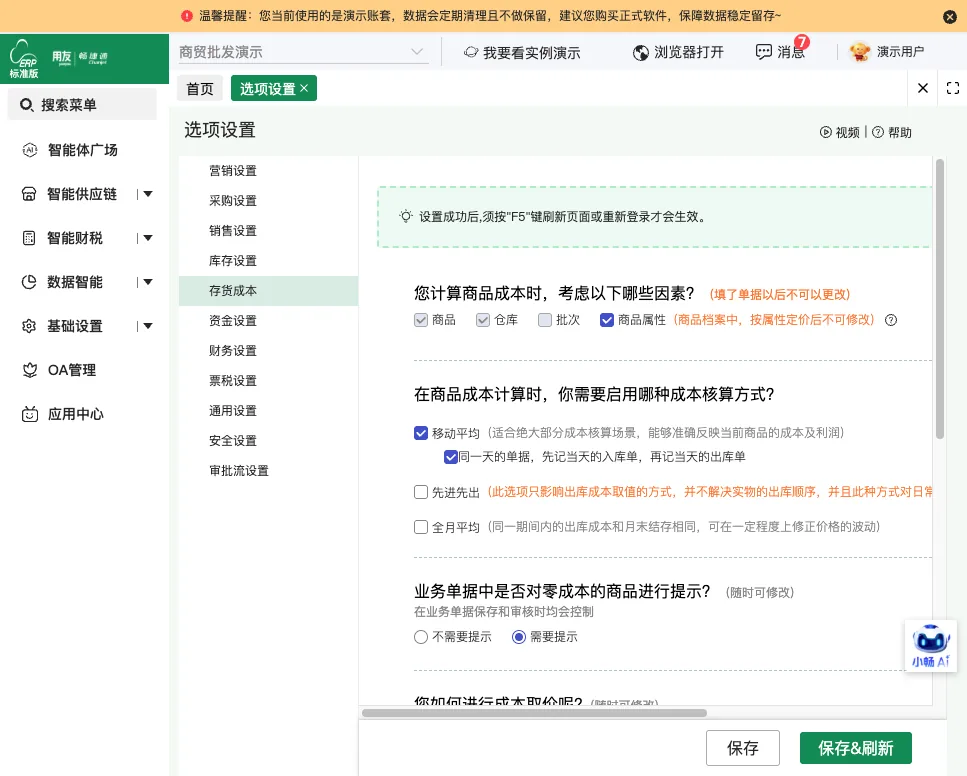
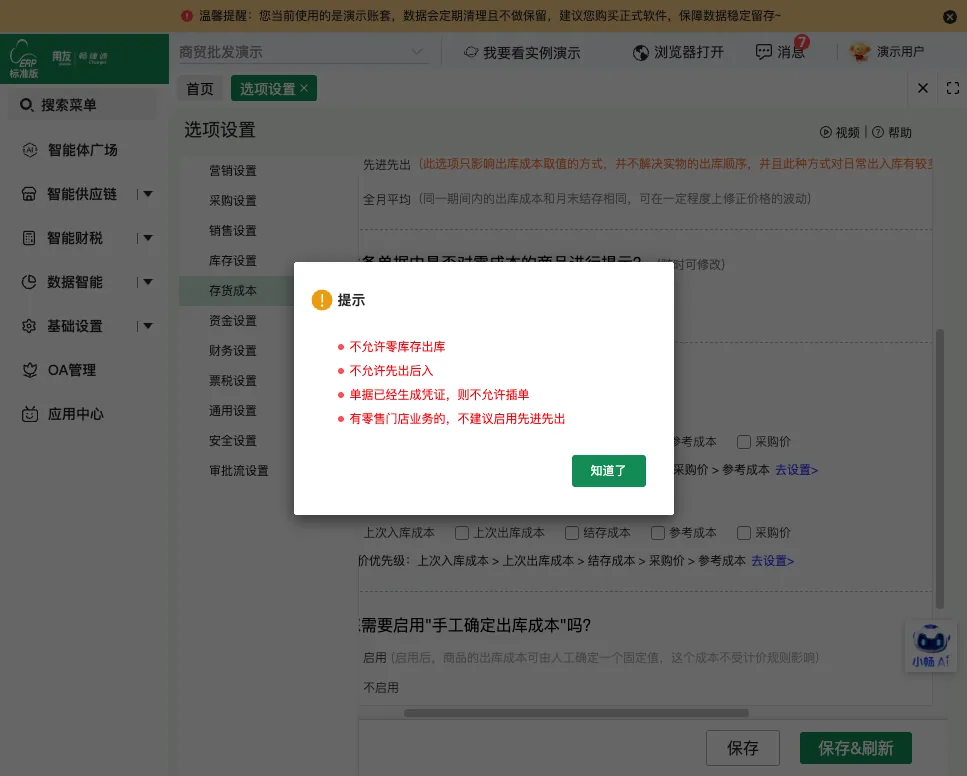
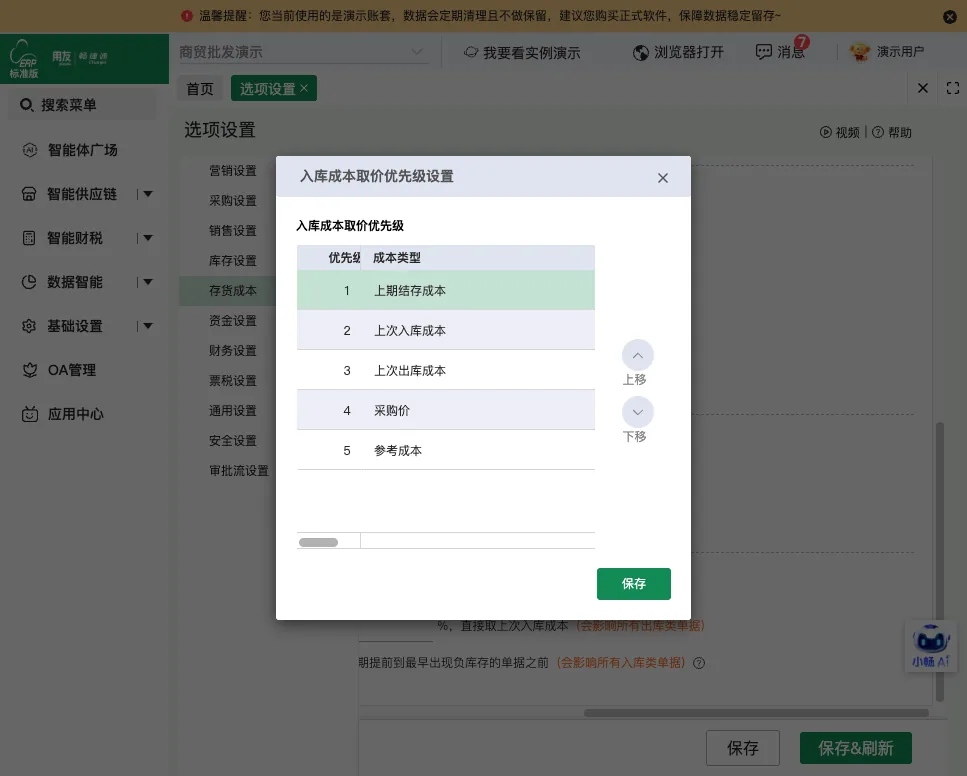
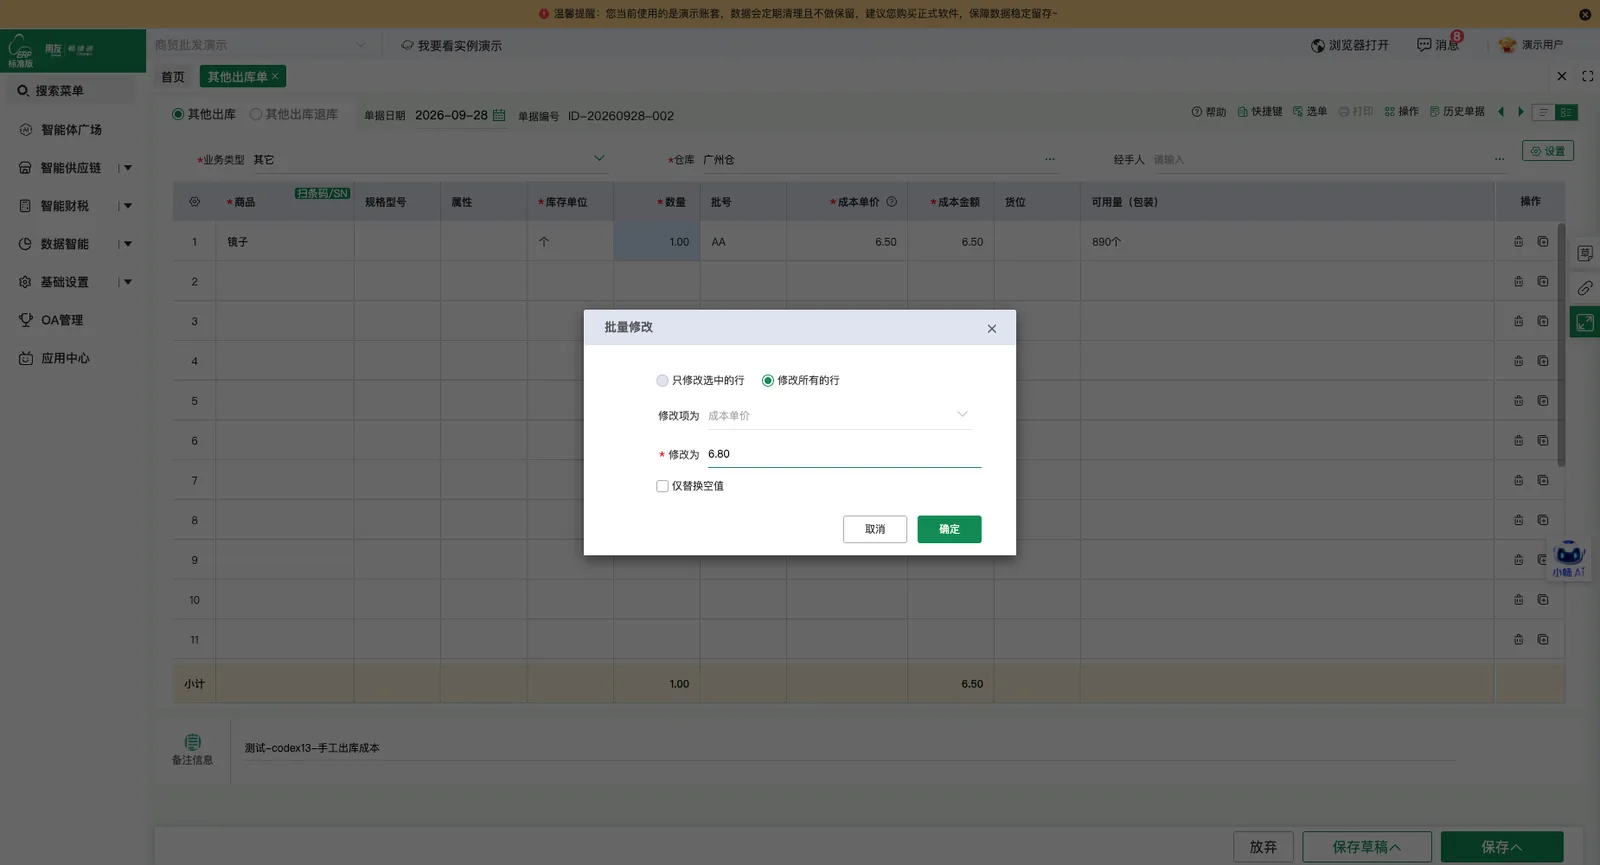
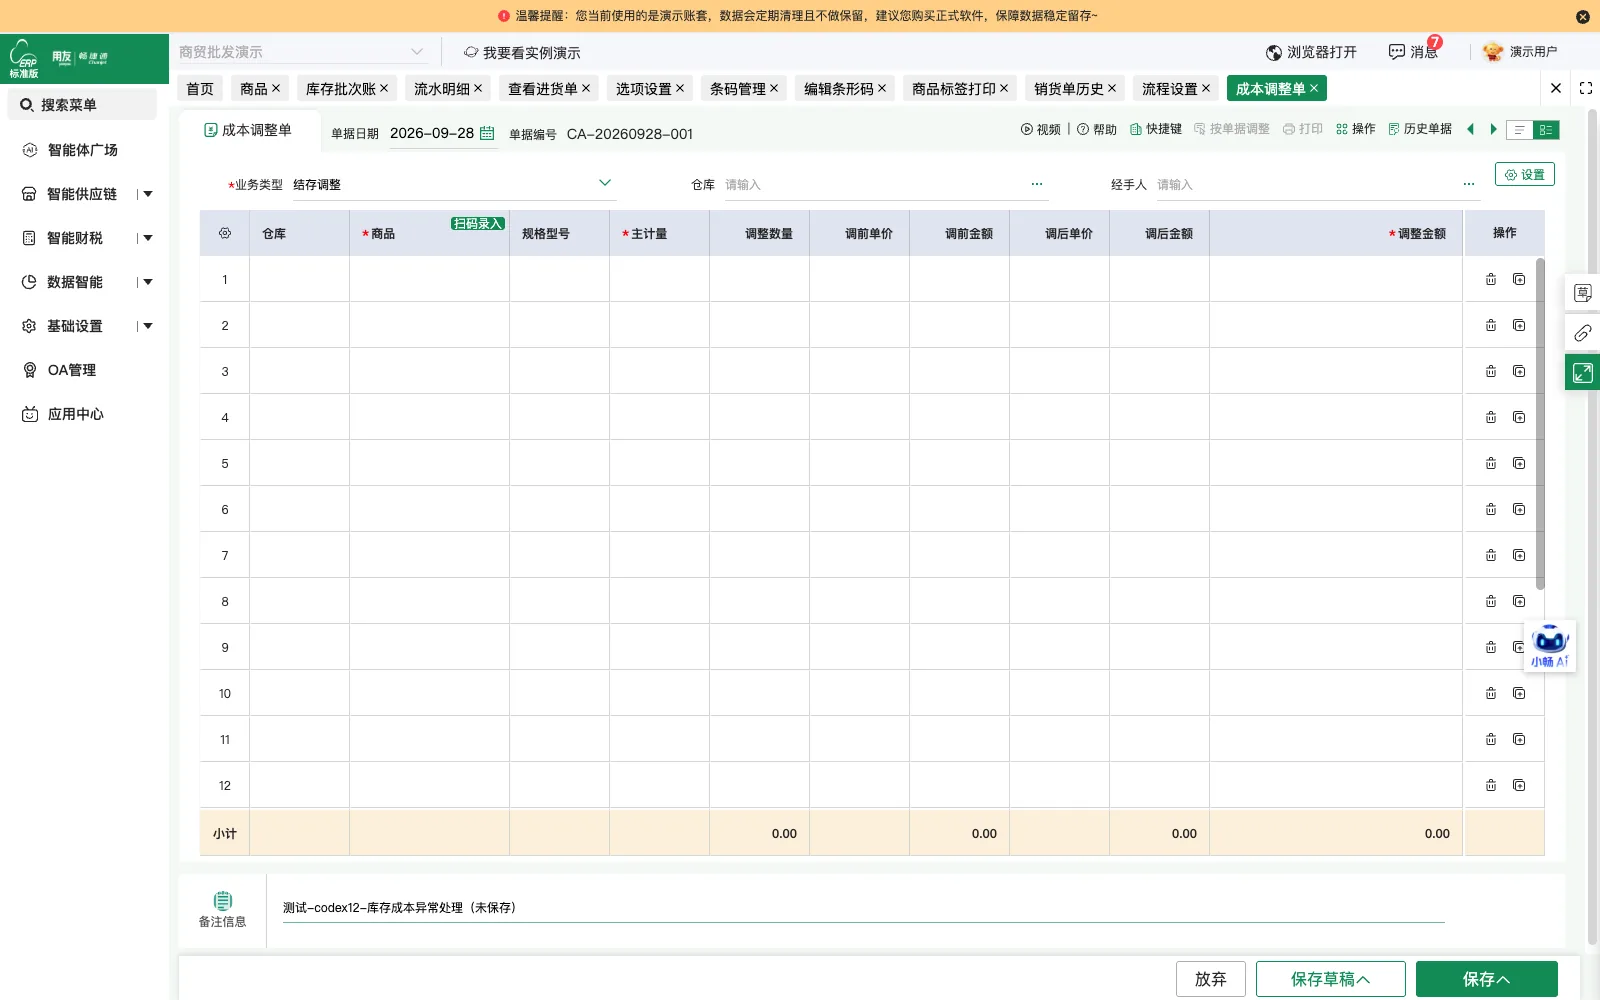
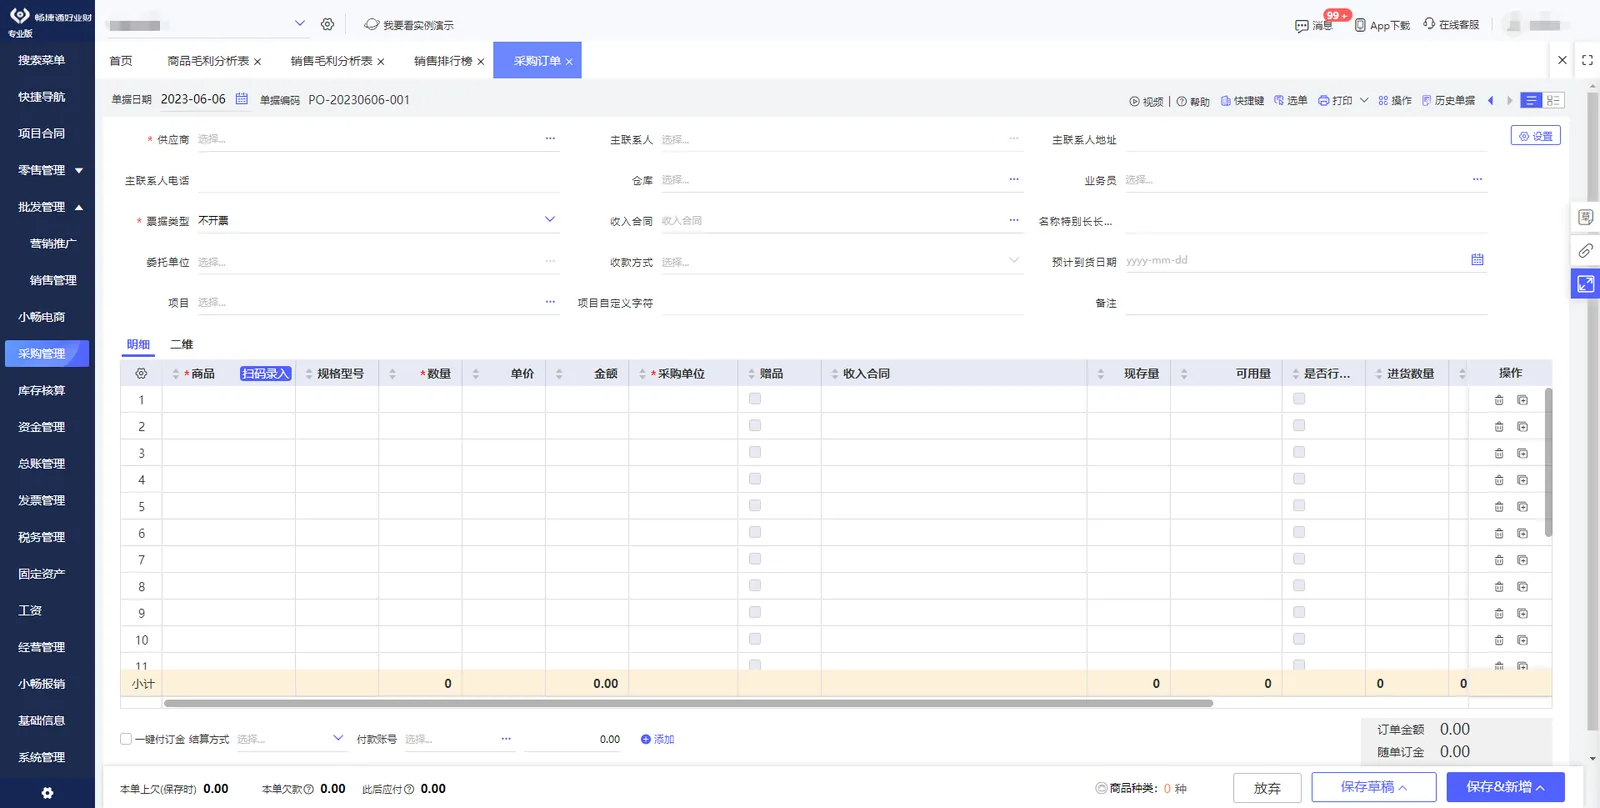
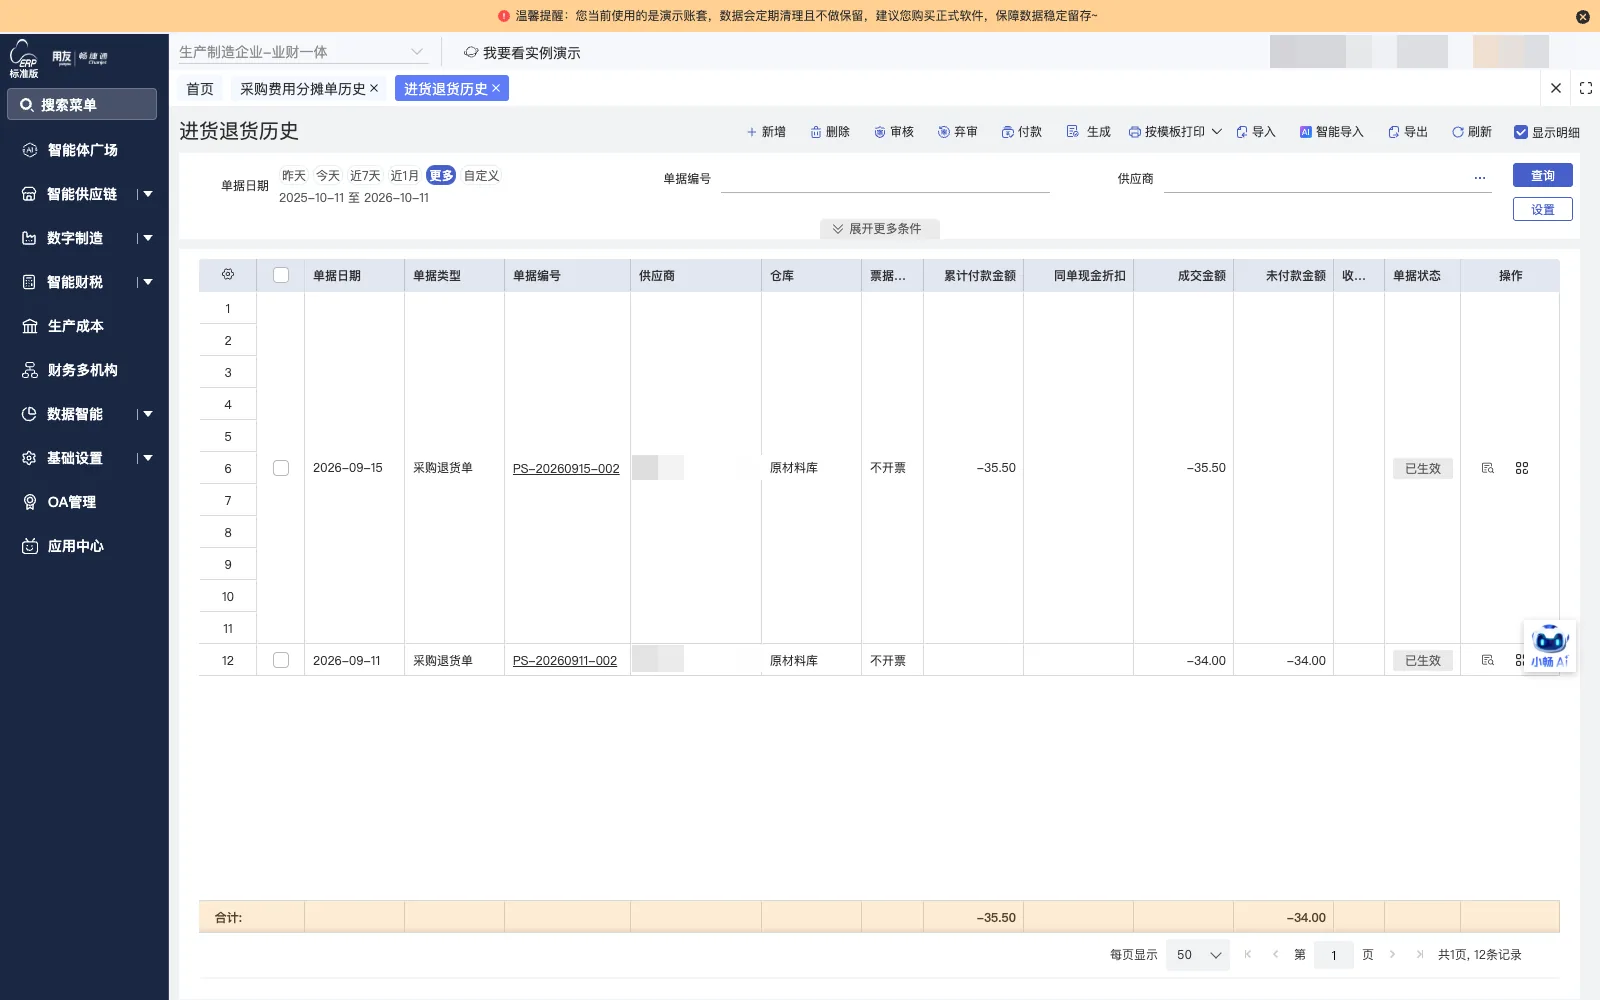
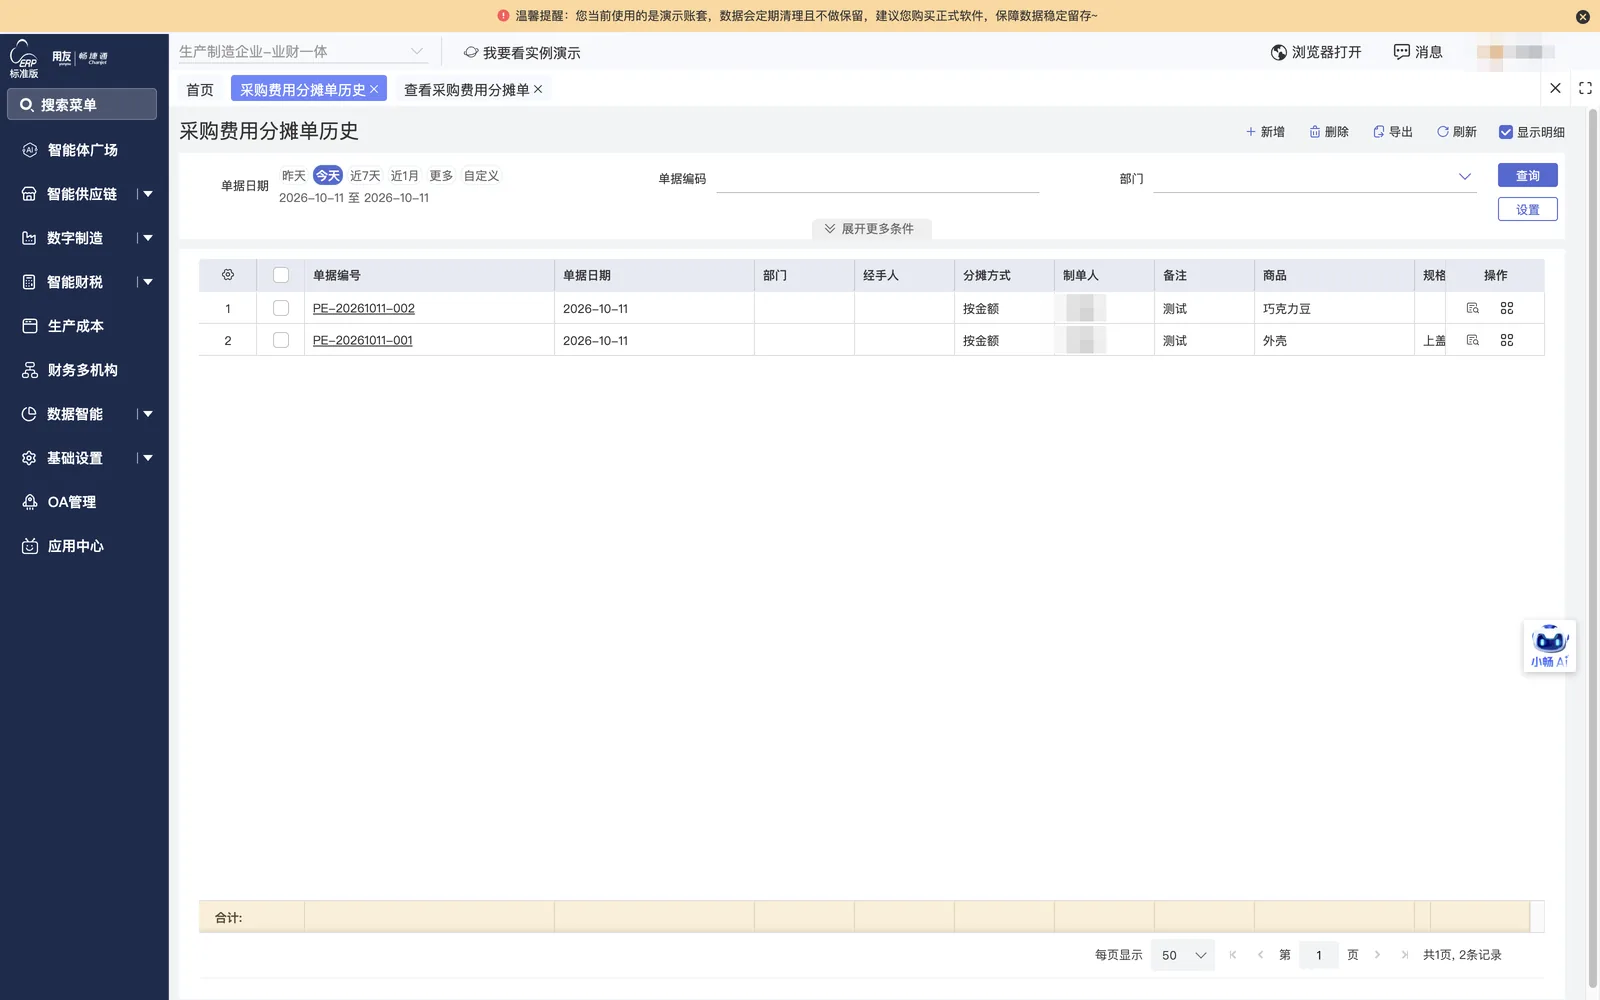
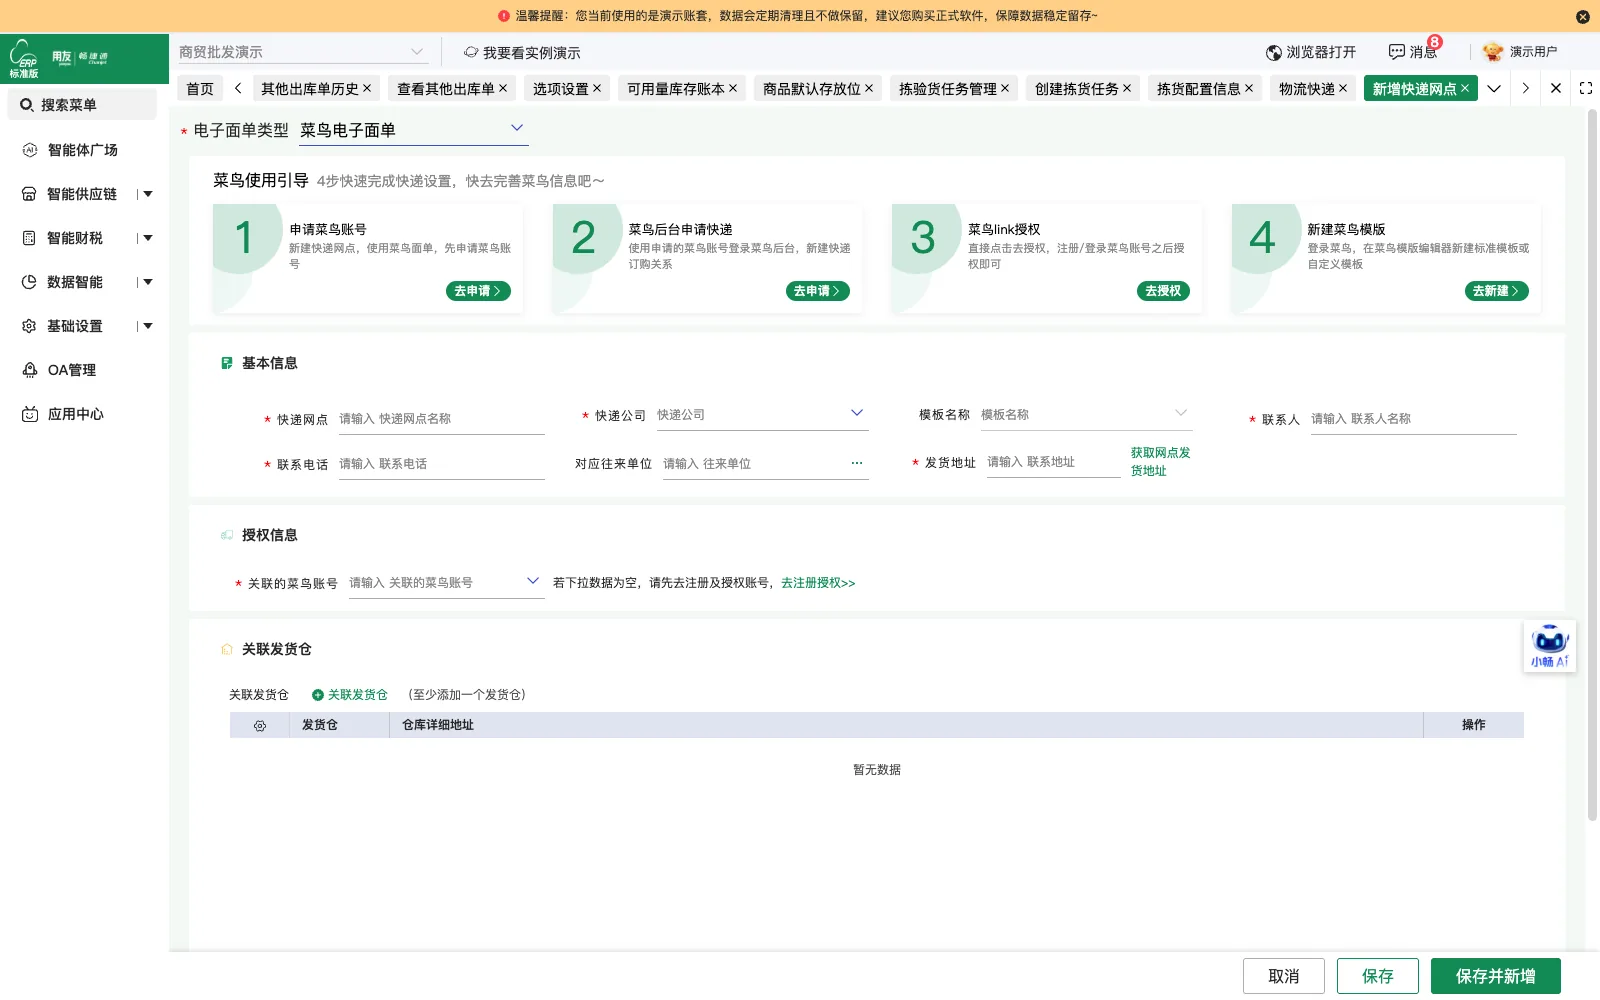
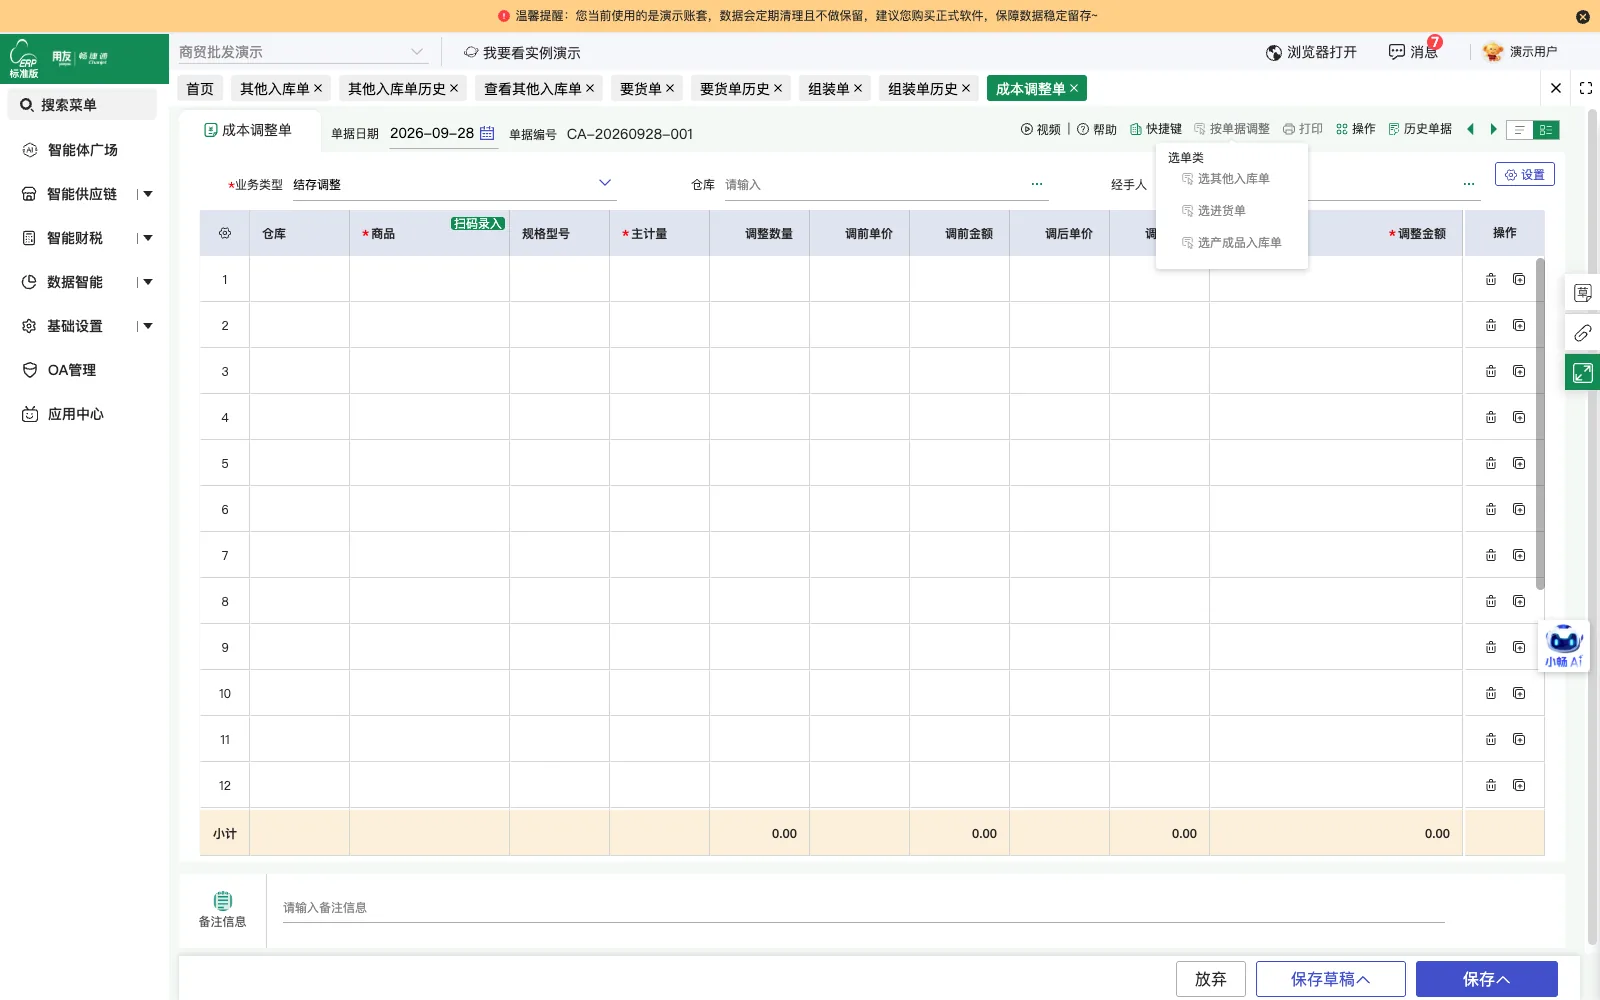
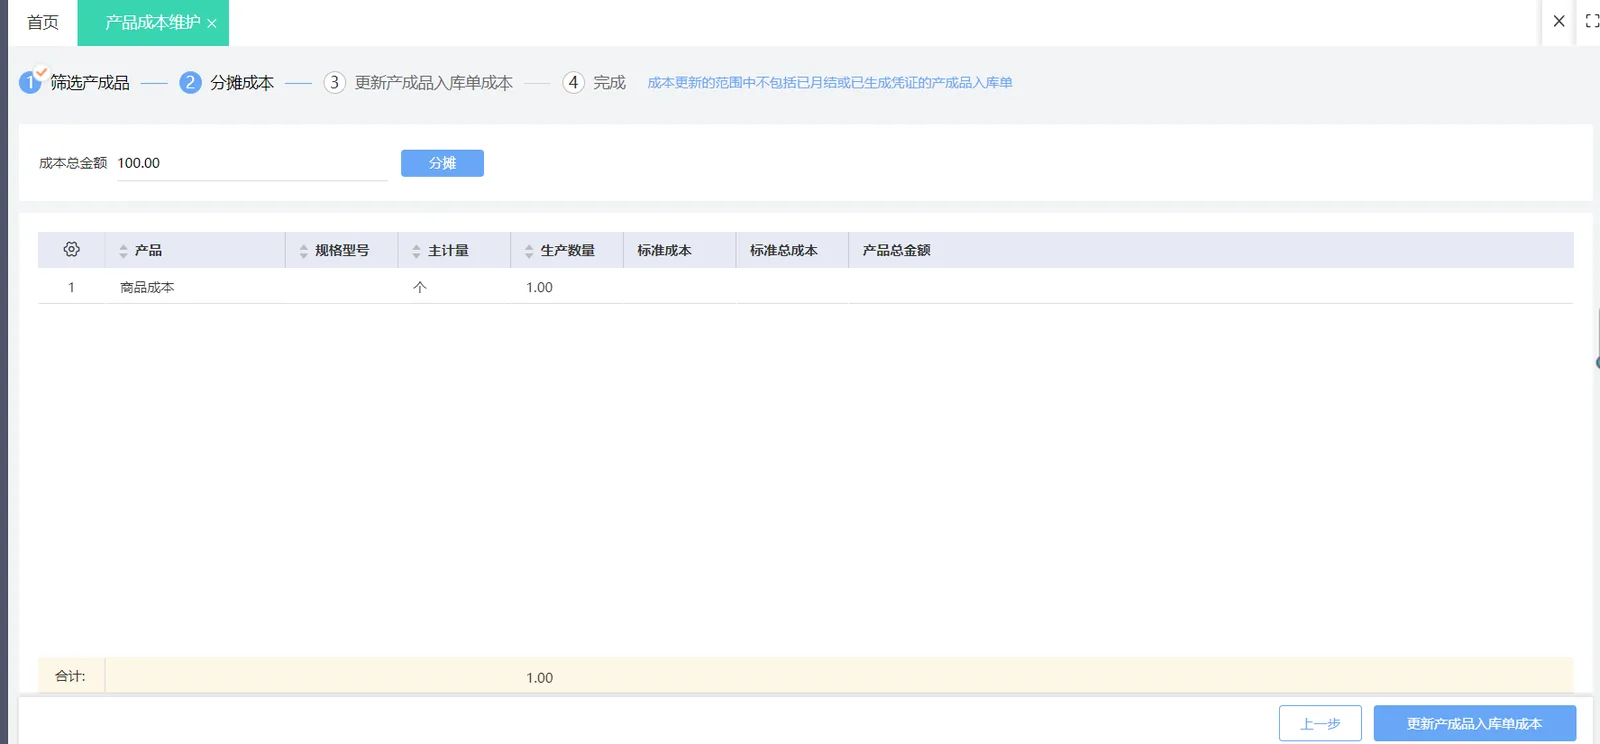
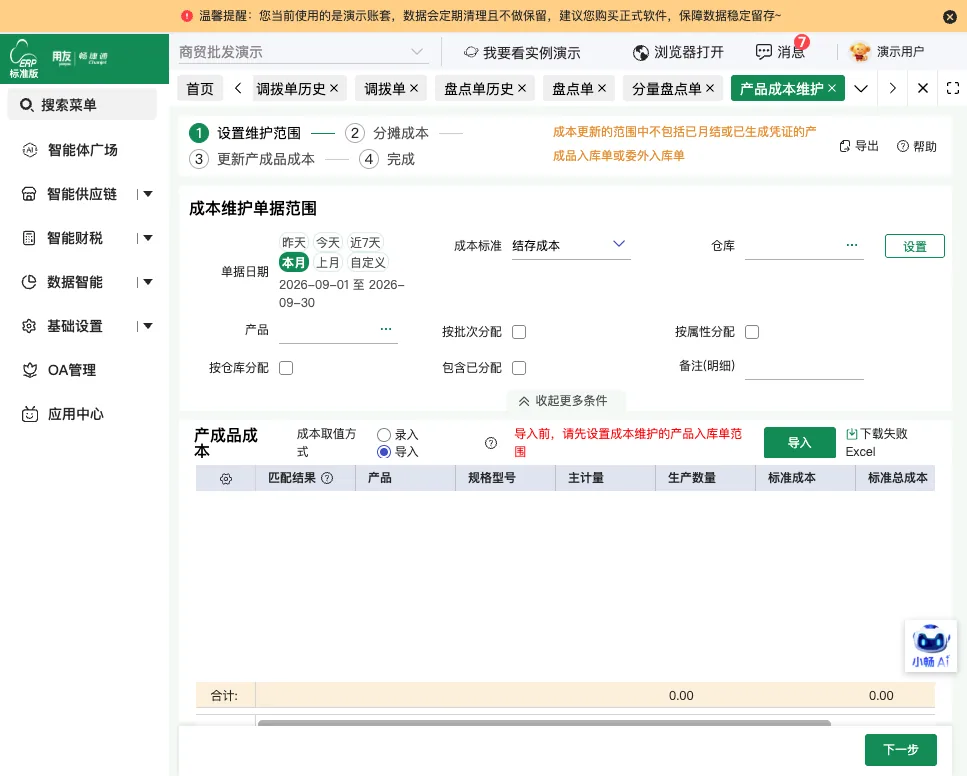
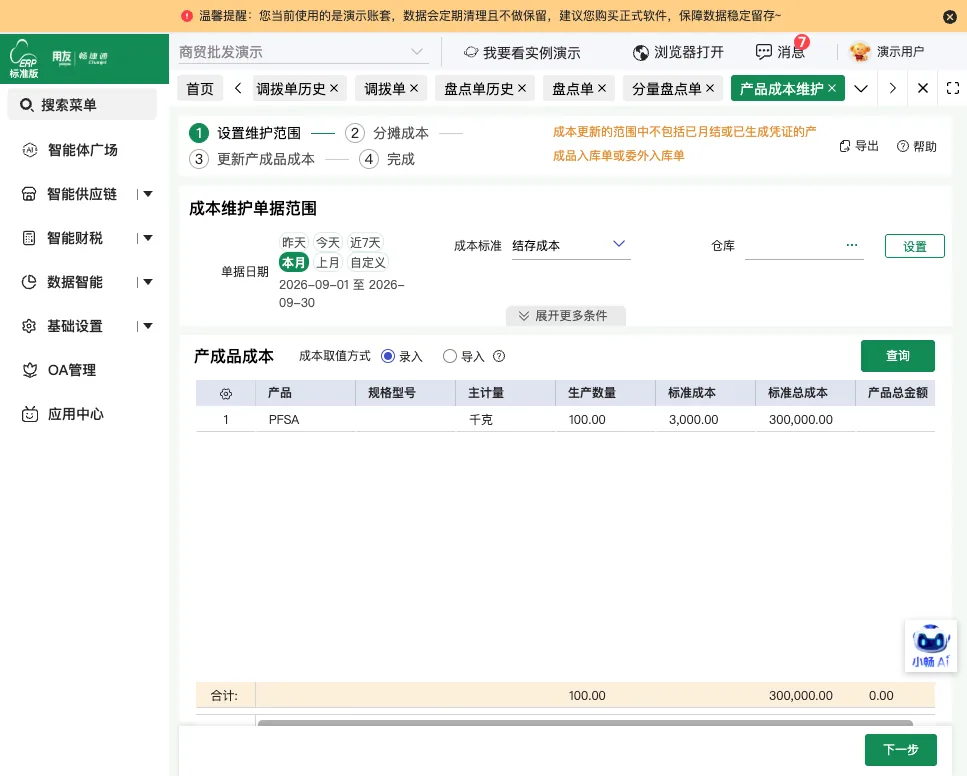
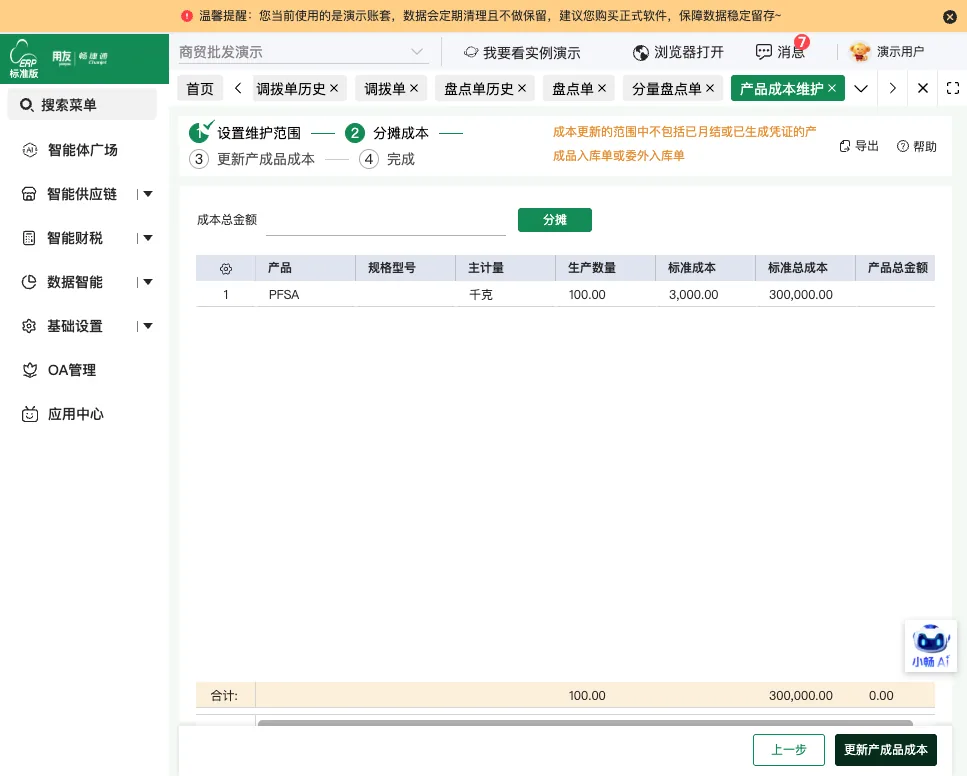
采购发生的运费、关税等费用通过费用支出单按采购数量或金额比例分摊到对应原材料成本,并生成相应凭证。
-
销售费用分摊
经销商返点、运费等销售费用通过费用支出单分摊至销货单,按订单归集销售相关费用。
-
订单成本关联追溯
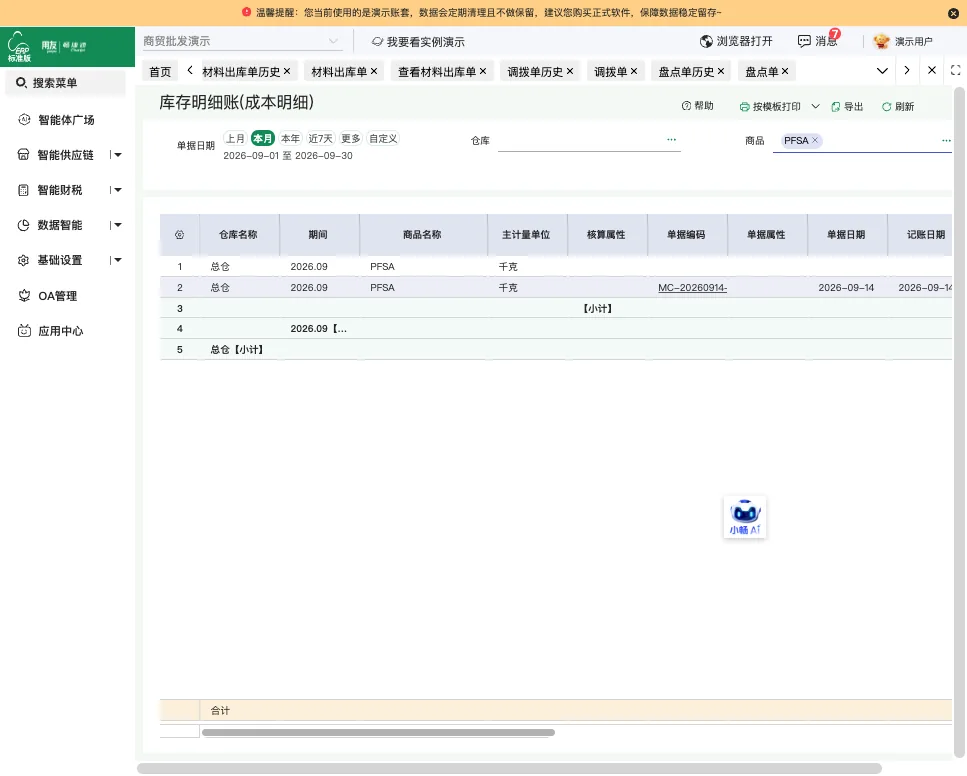
材料出库按销售订单号关联,订单对应的原材料领用与成本可逐单对应查询。
-
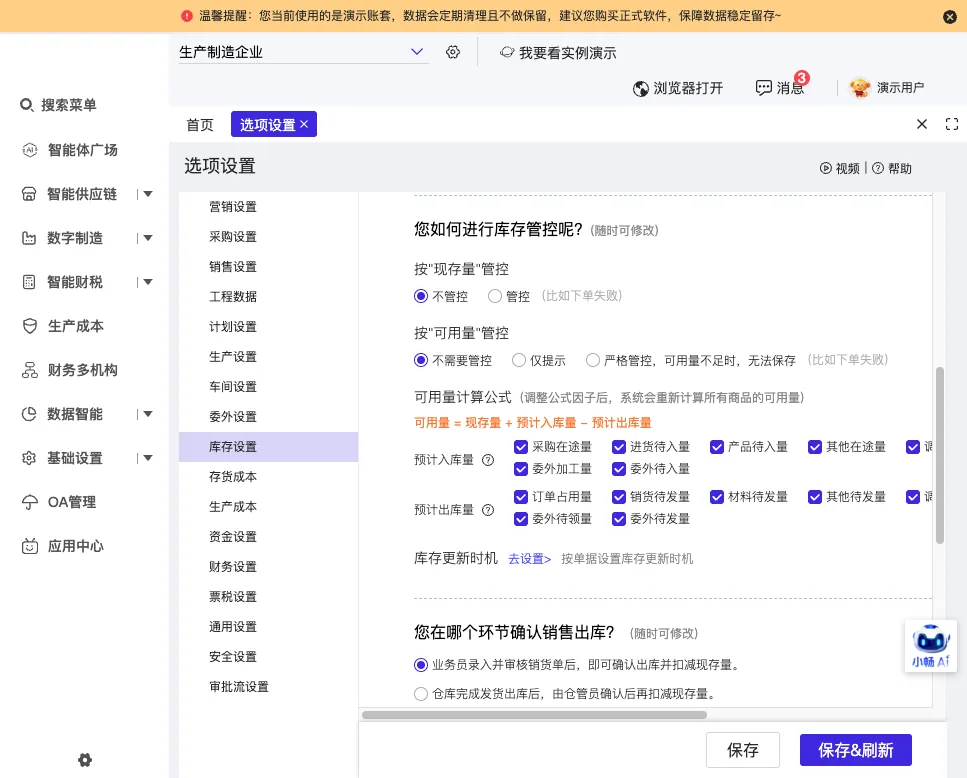
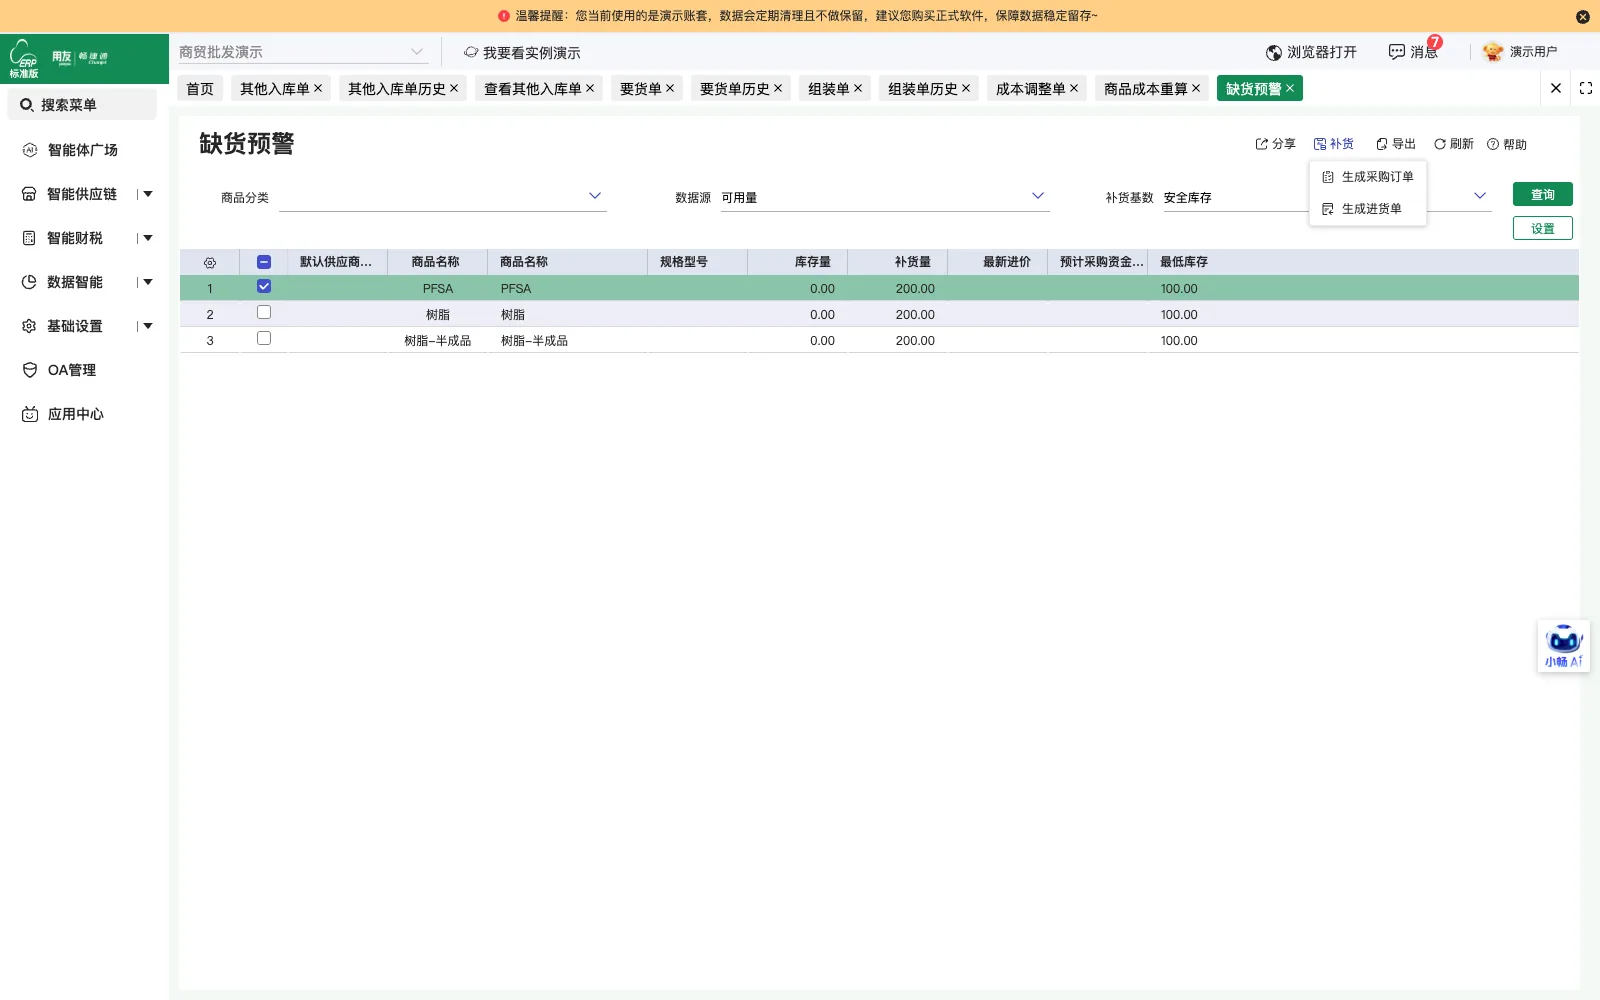
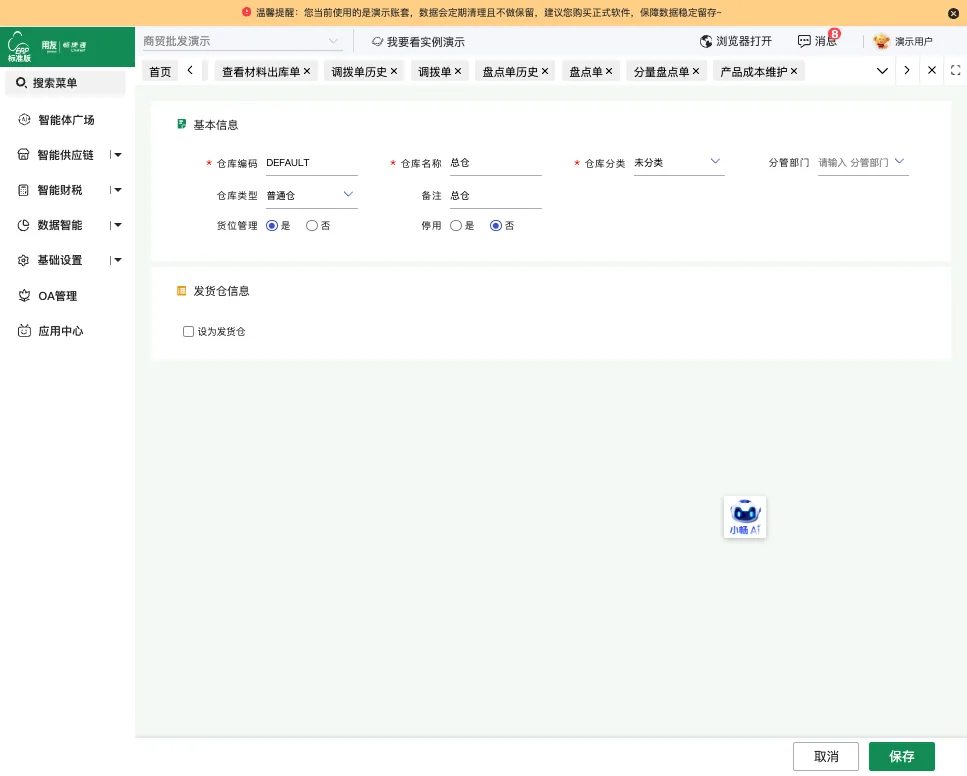
库存预警设置
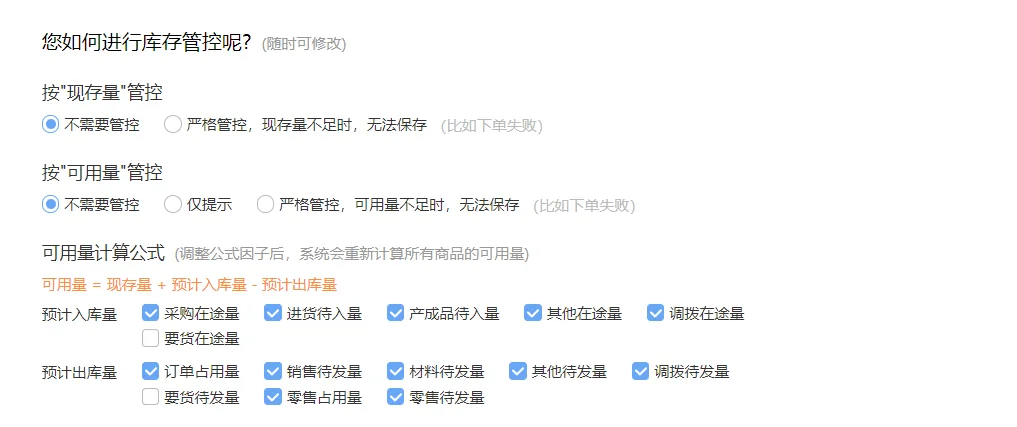
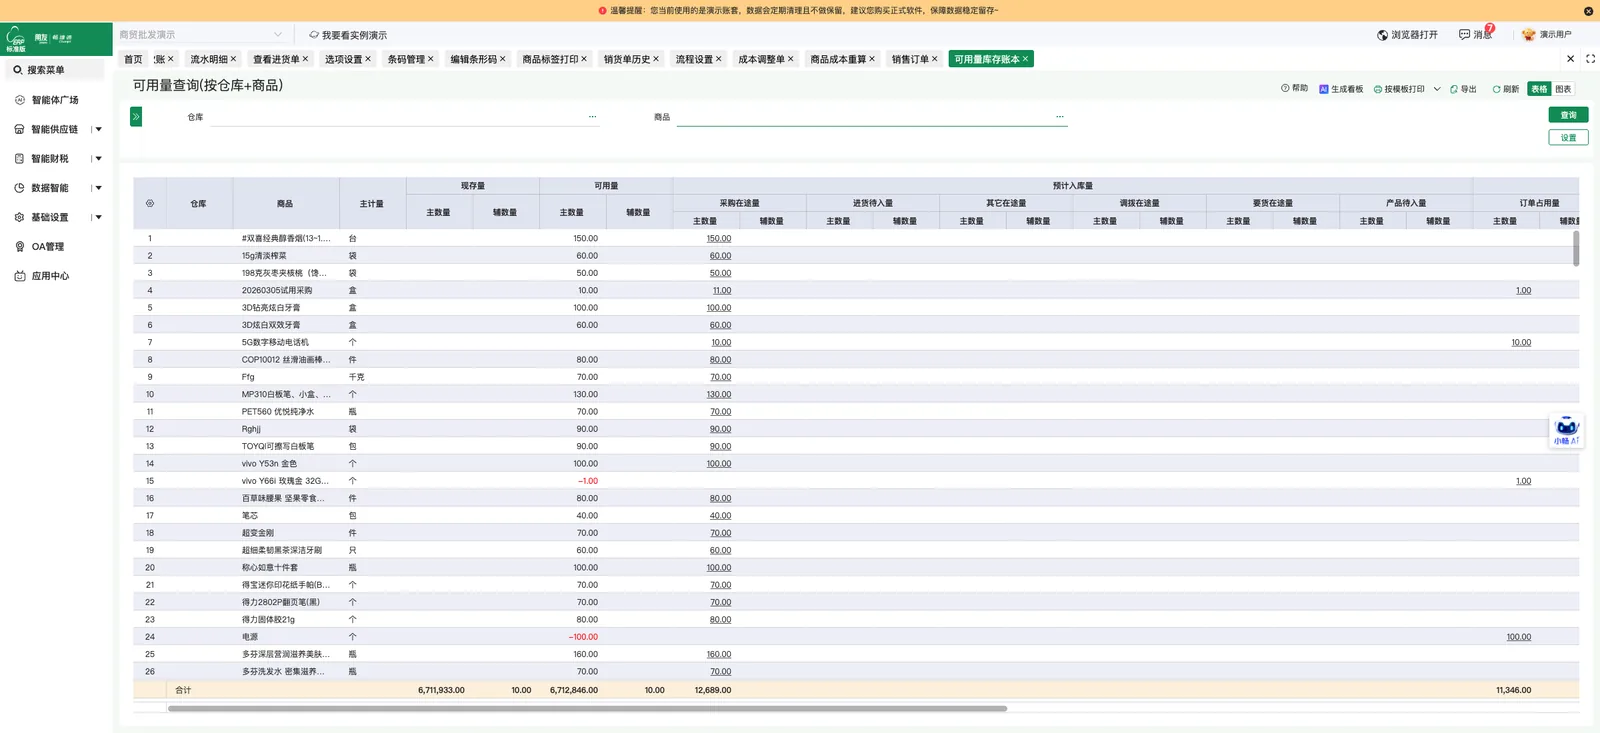
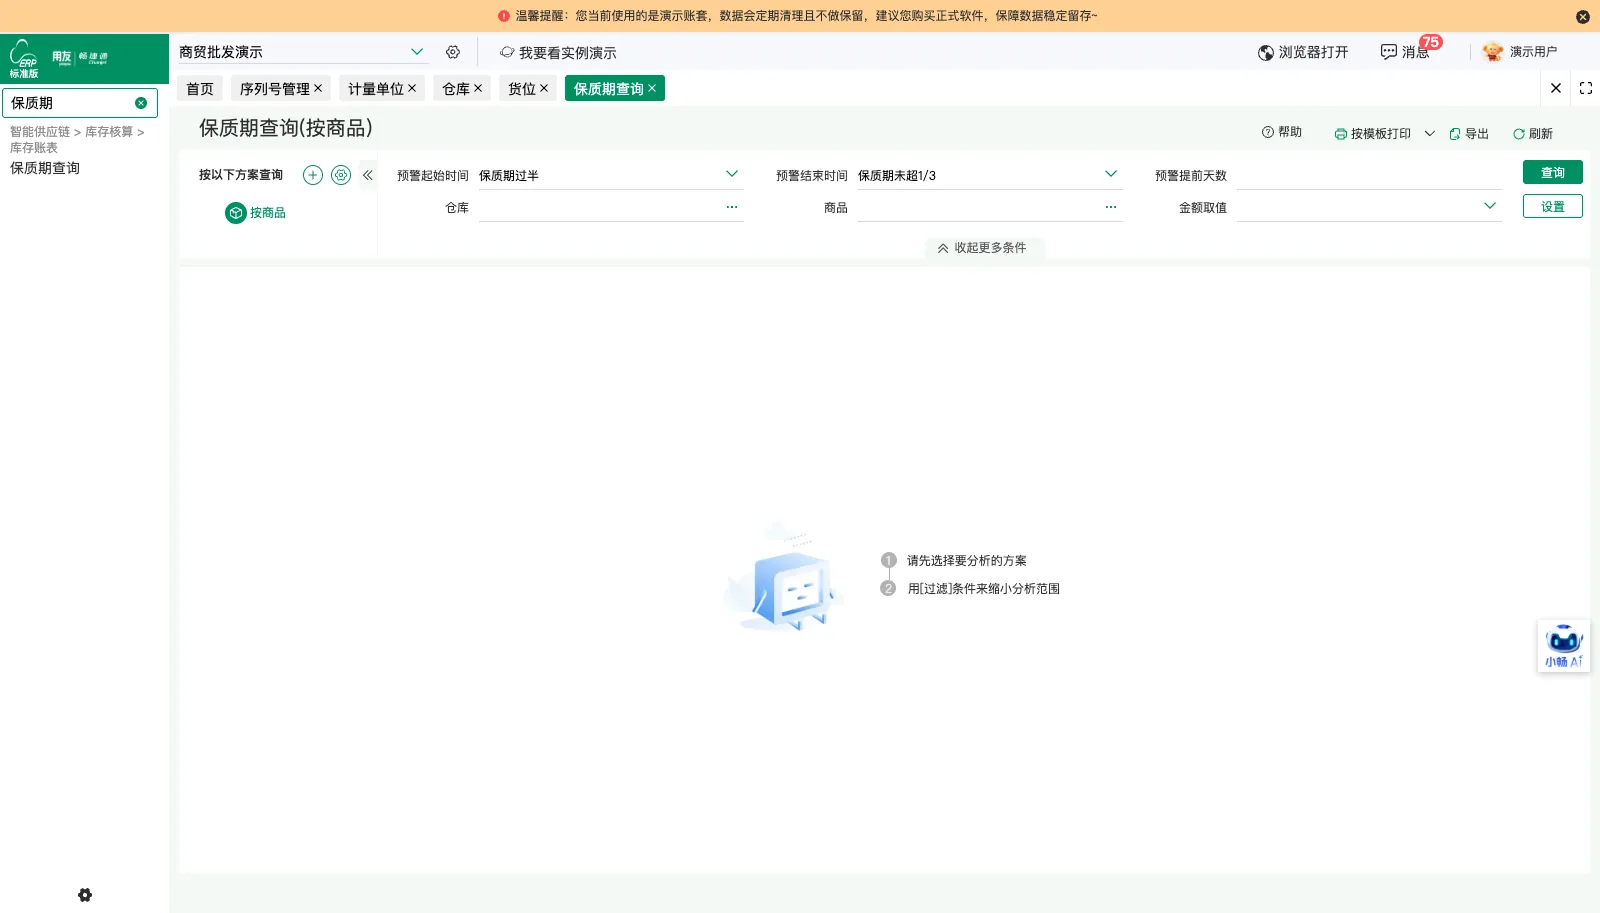
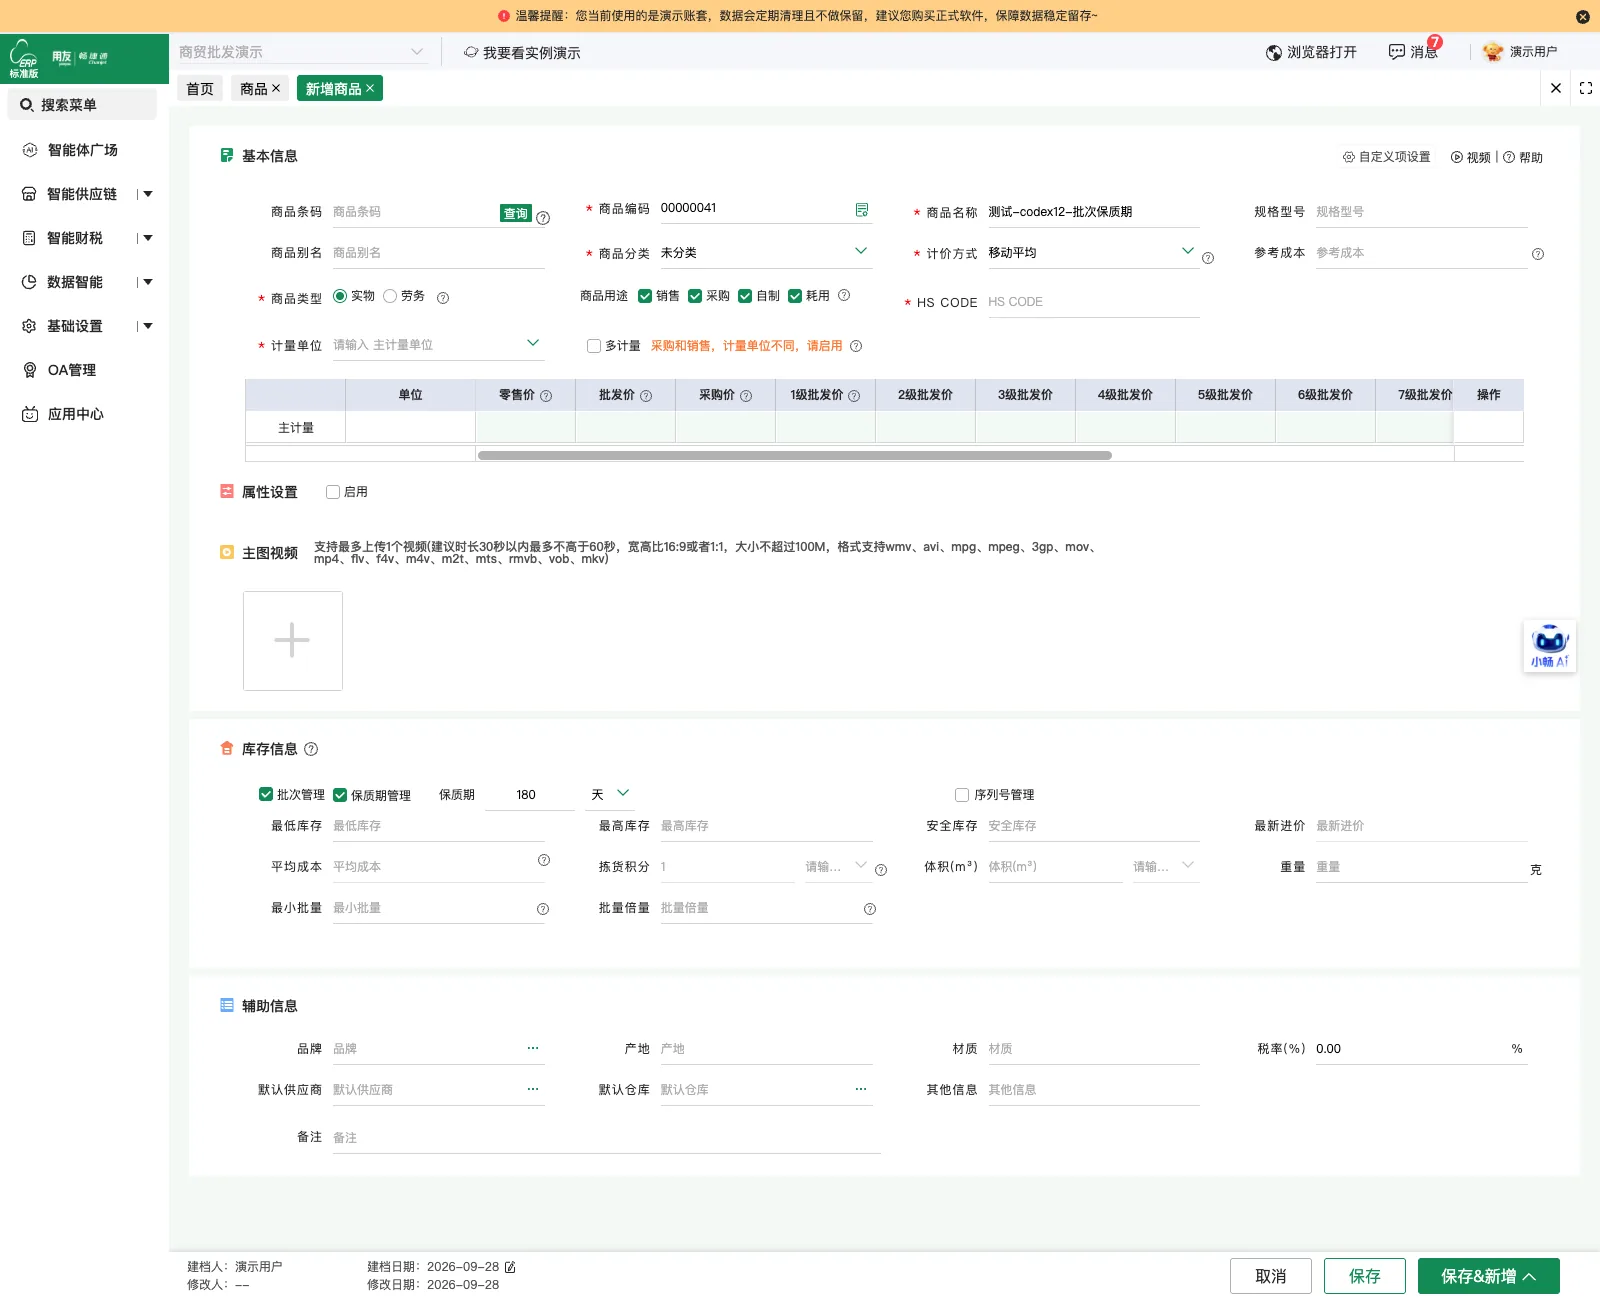
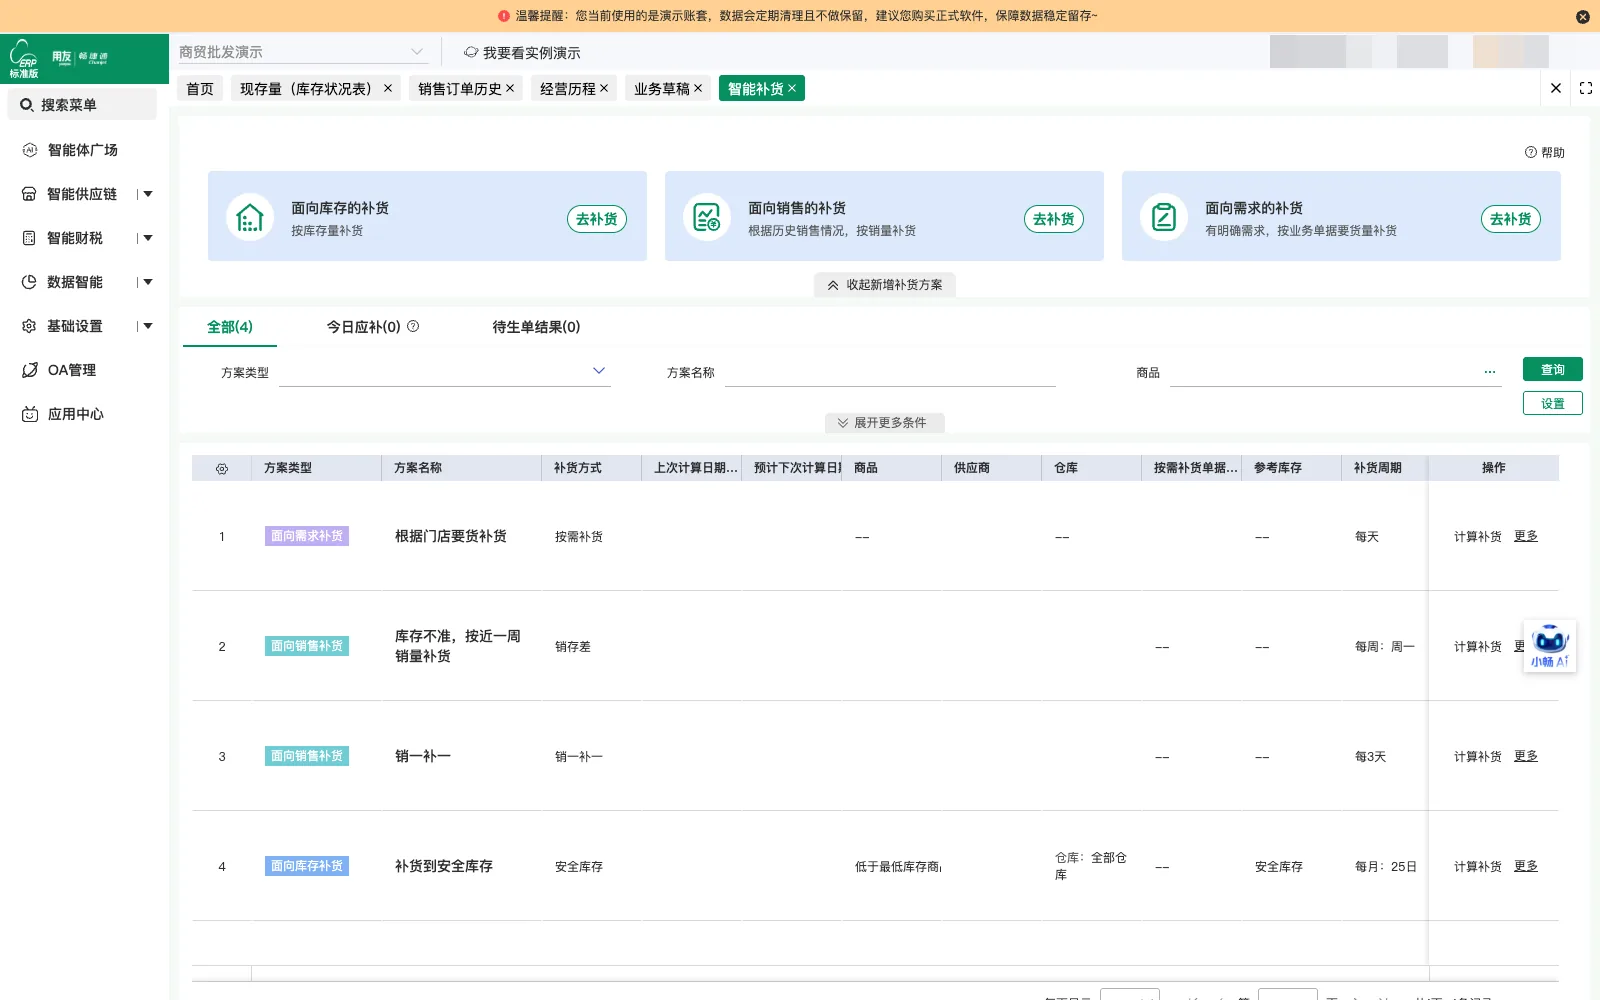
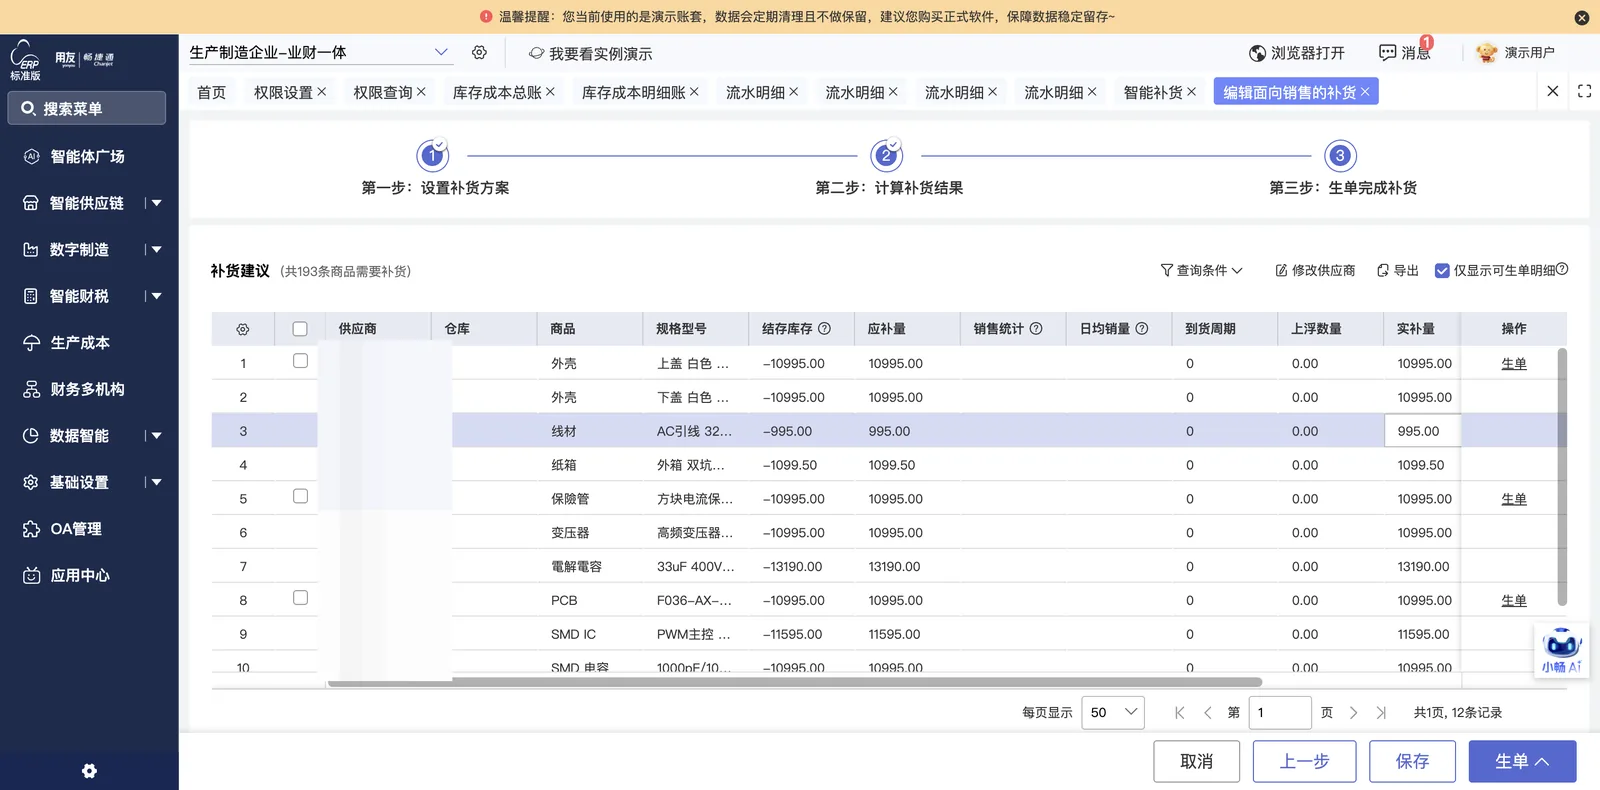
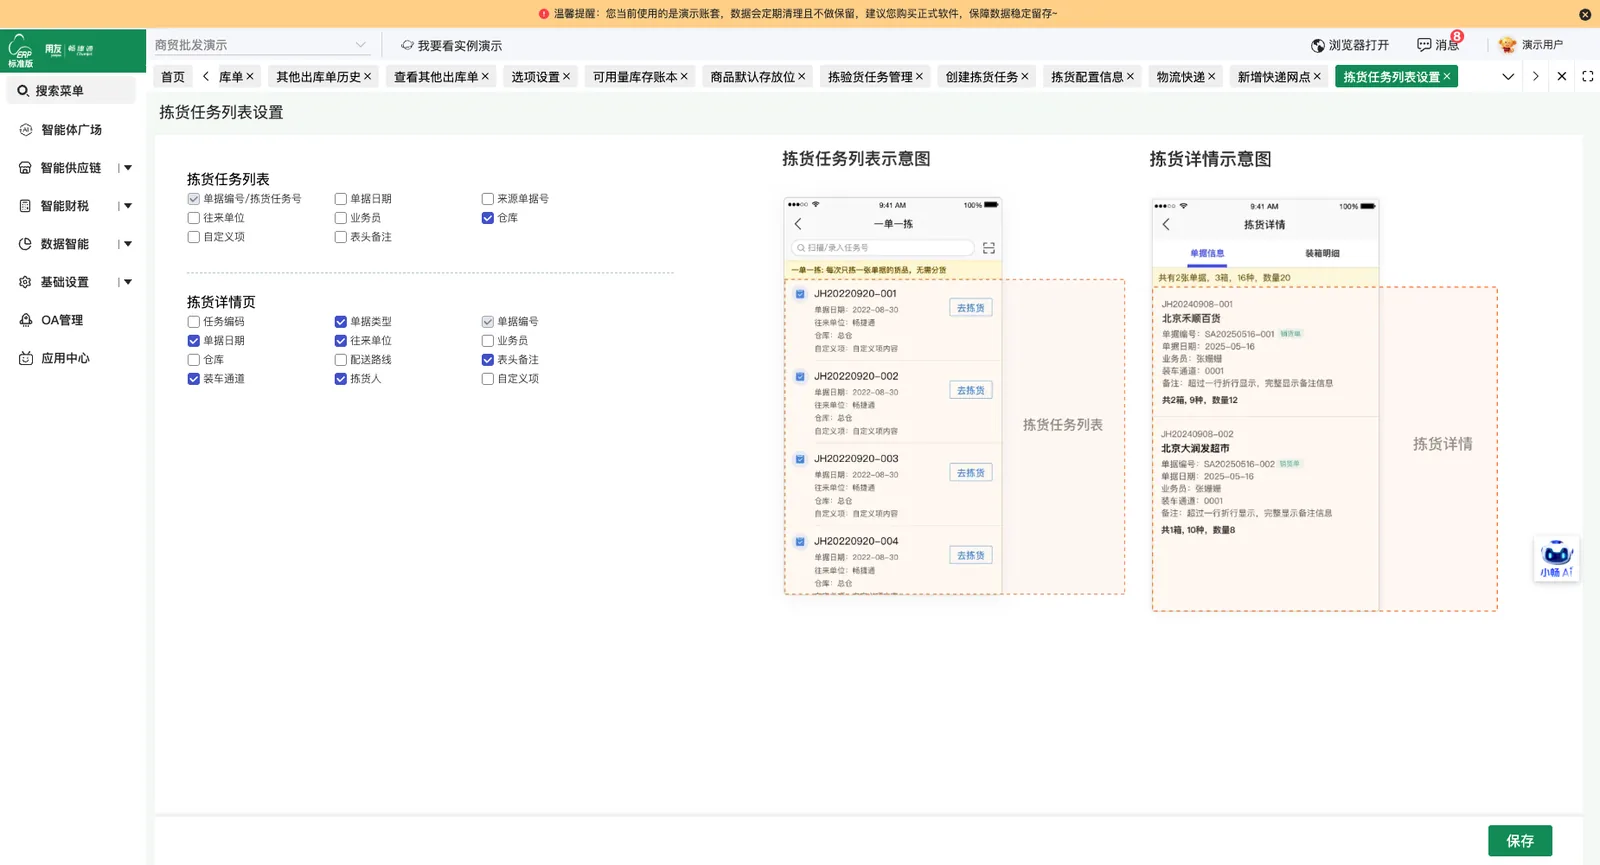
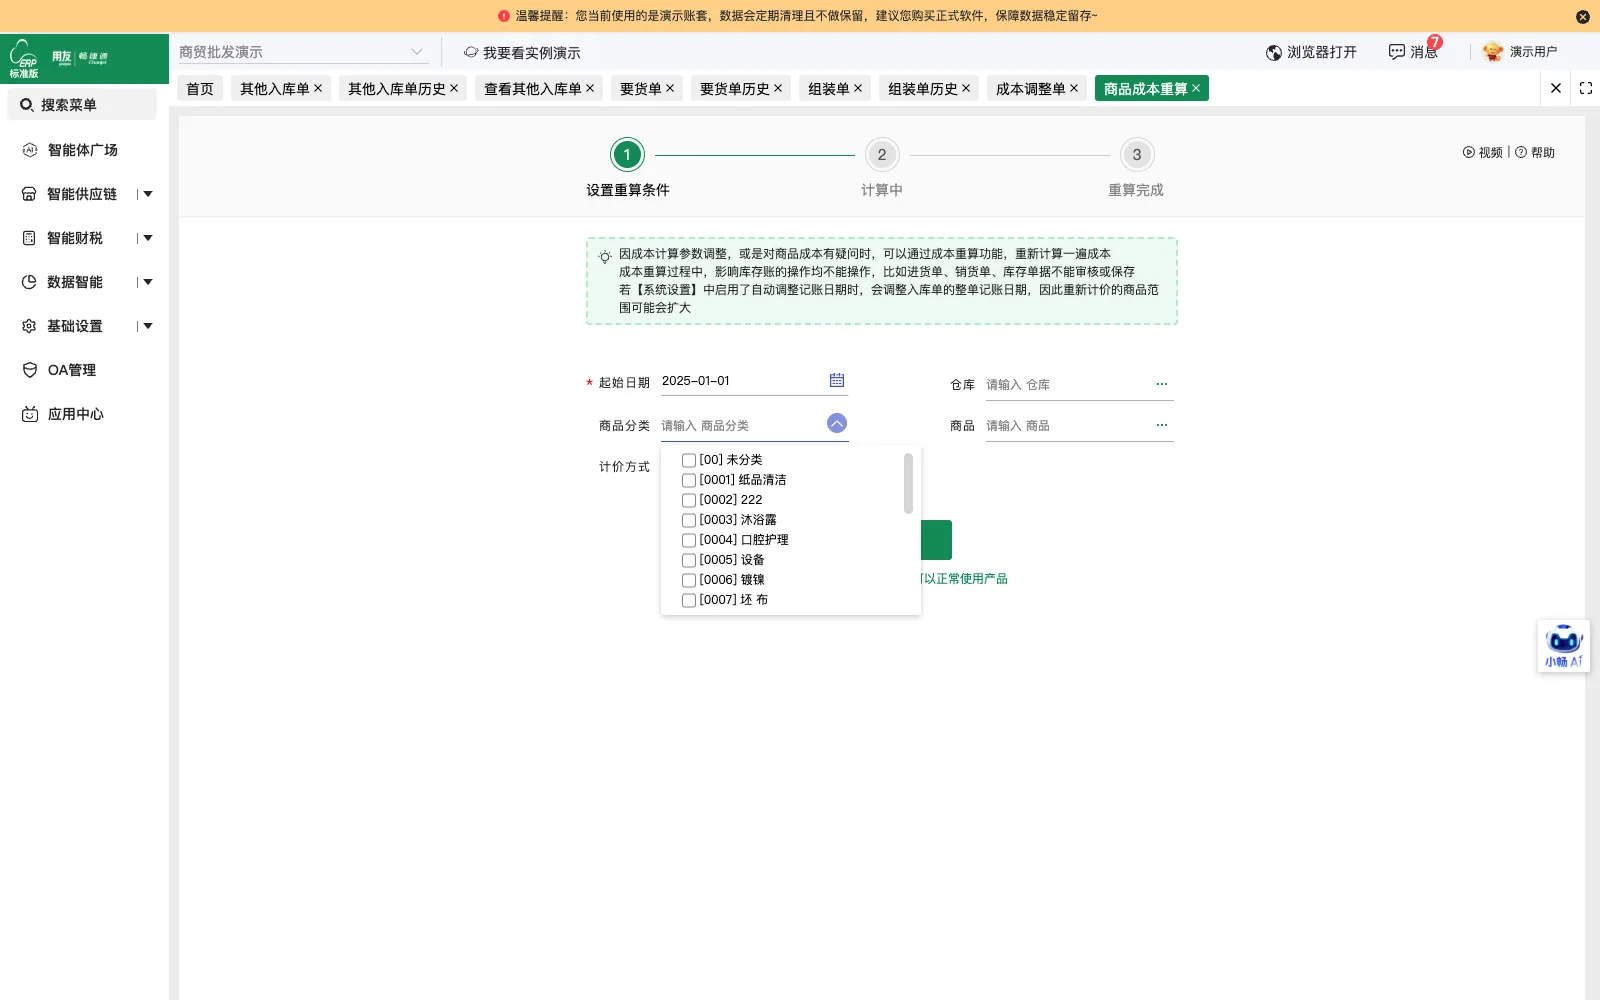
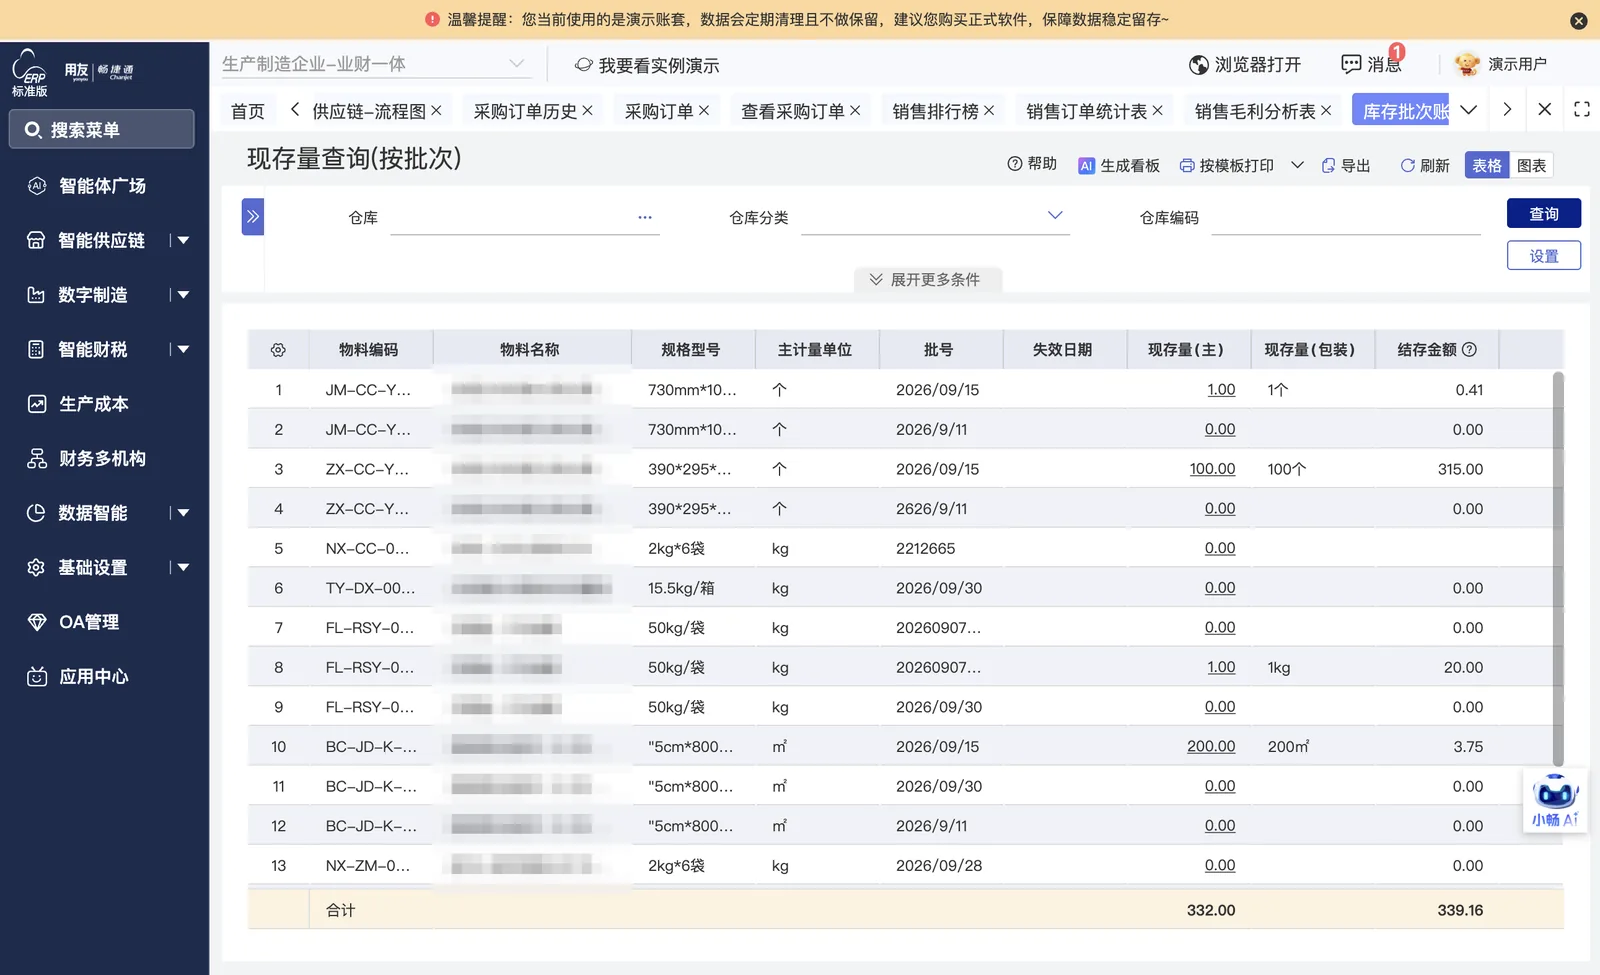
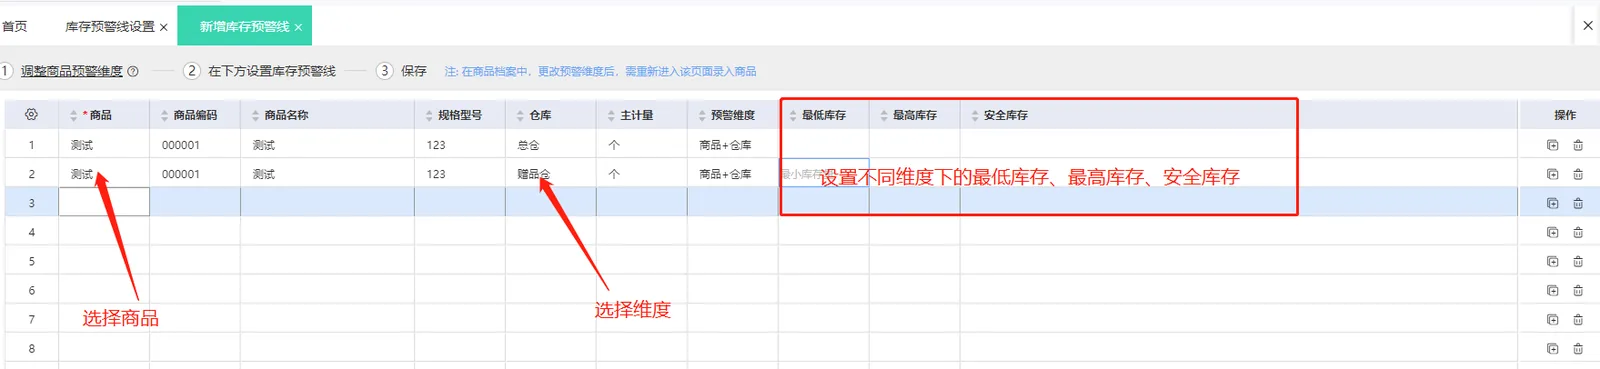
在商品档案设置最高库存、最低库存和安全库存,系统在库存低于安全线时给出预警提示。
-
收付款条件与核销
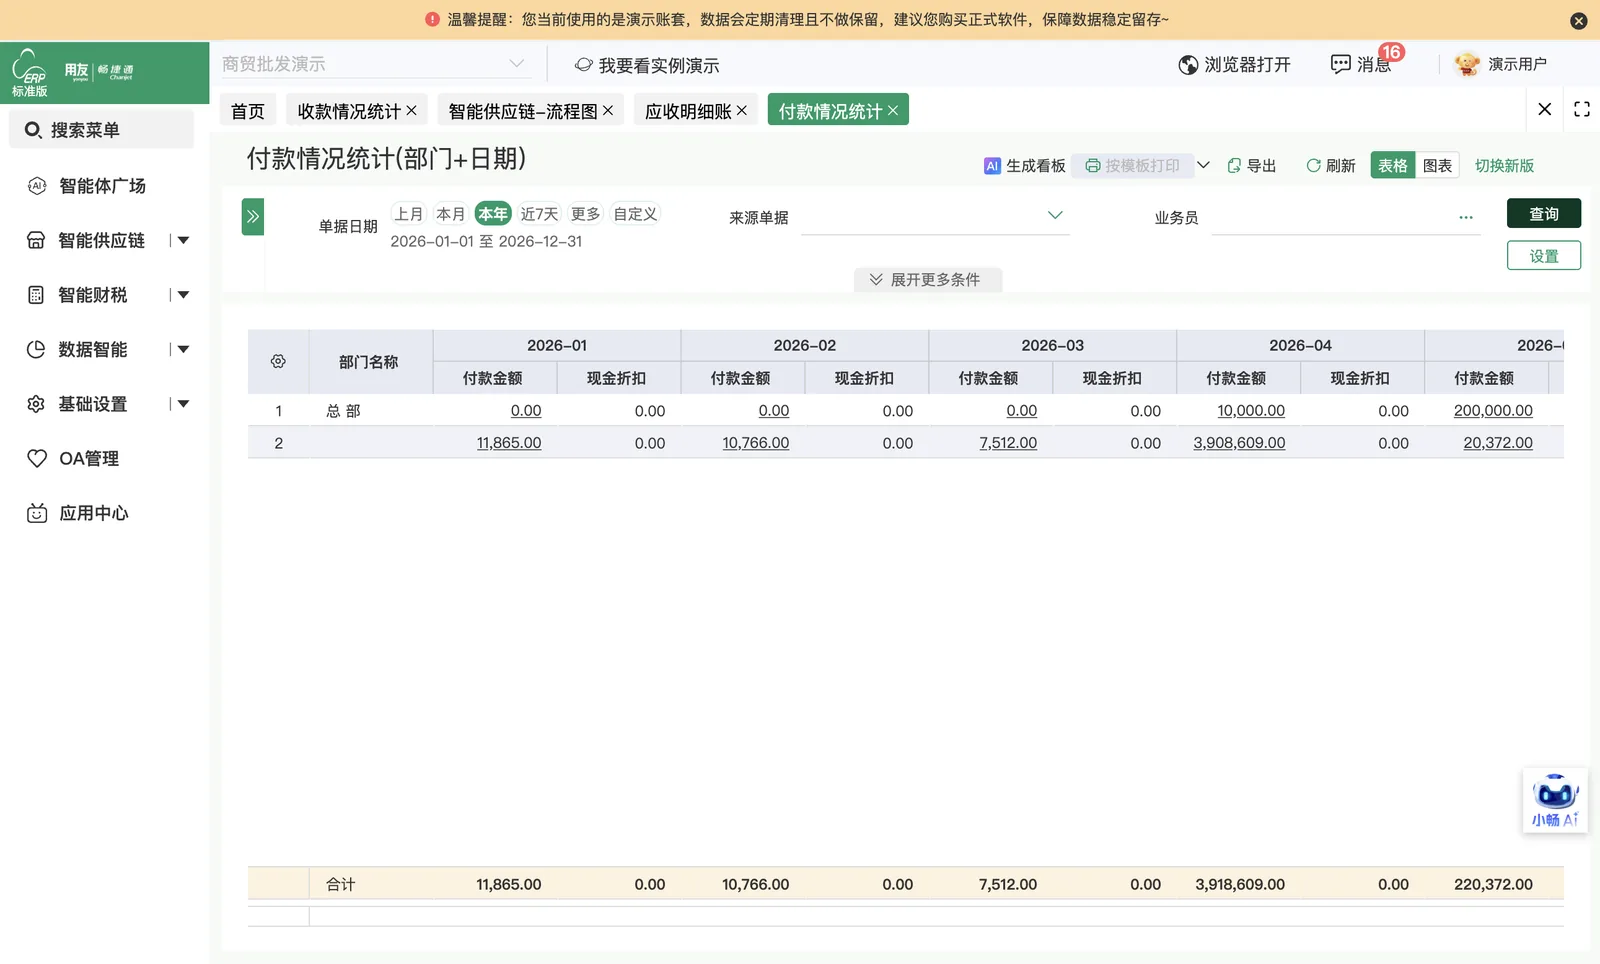
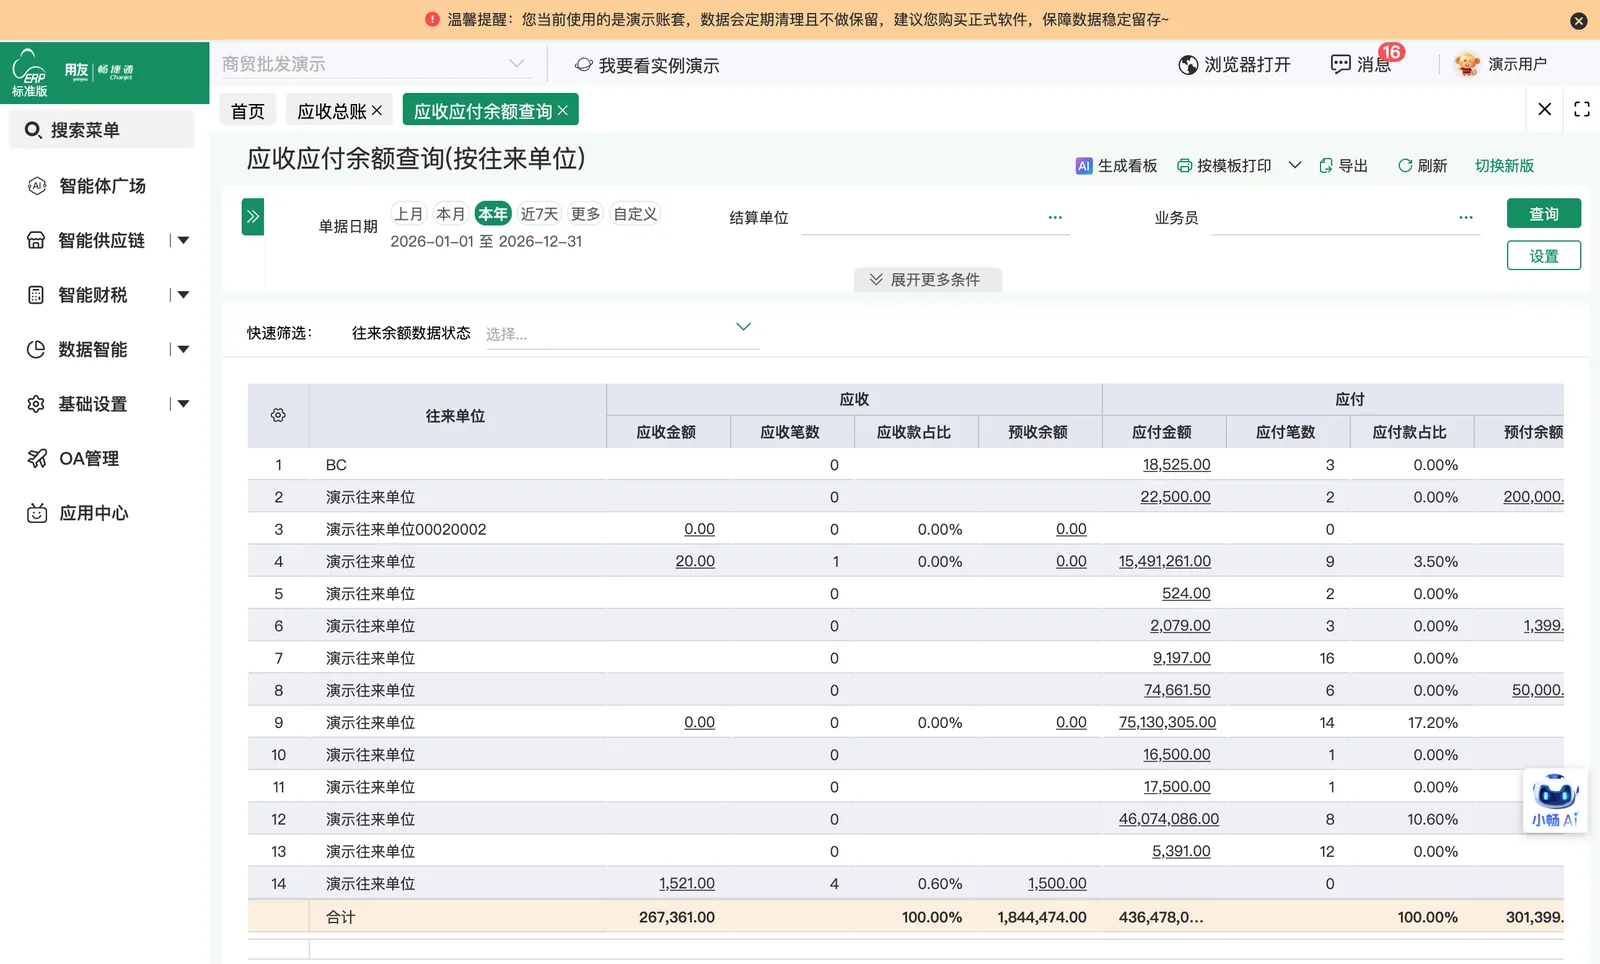
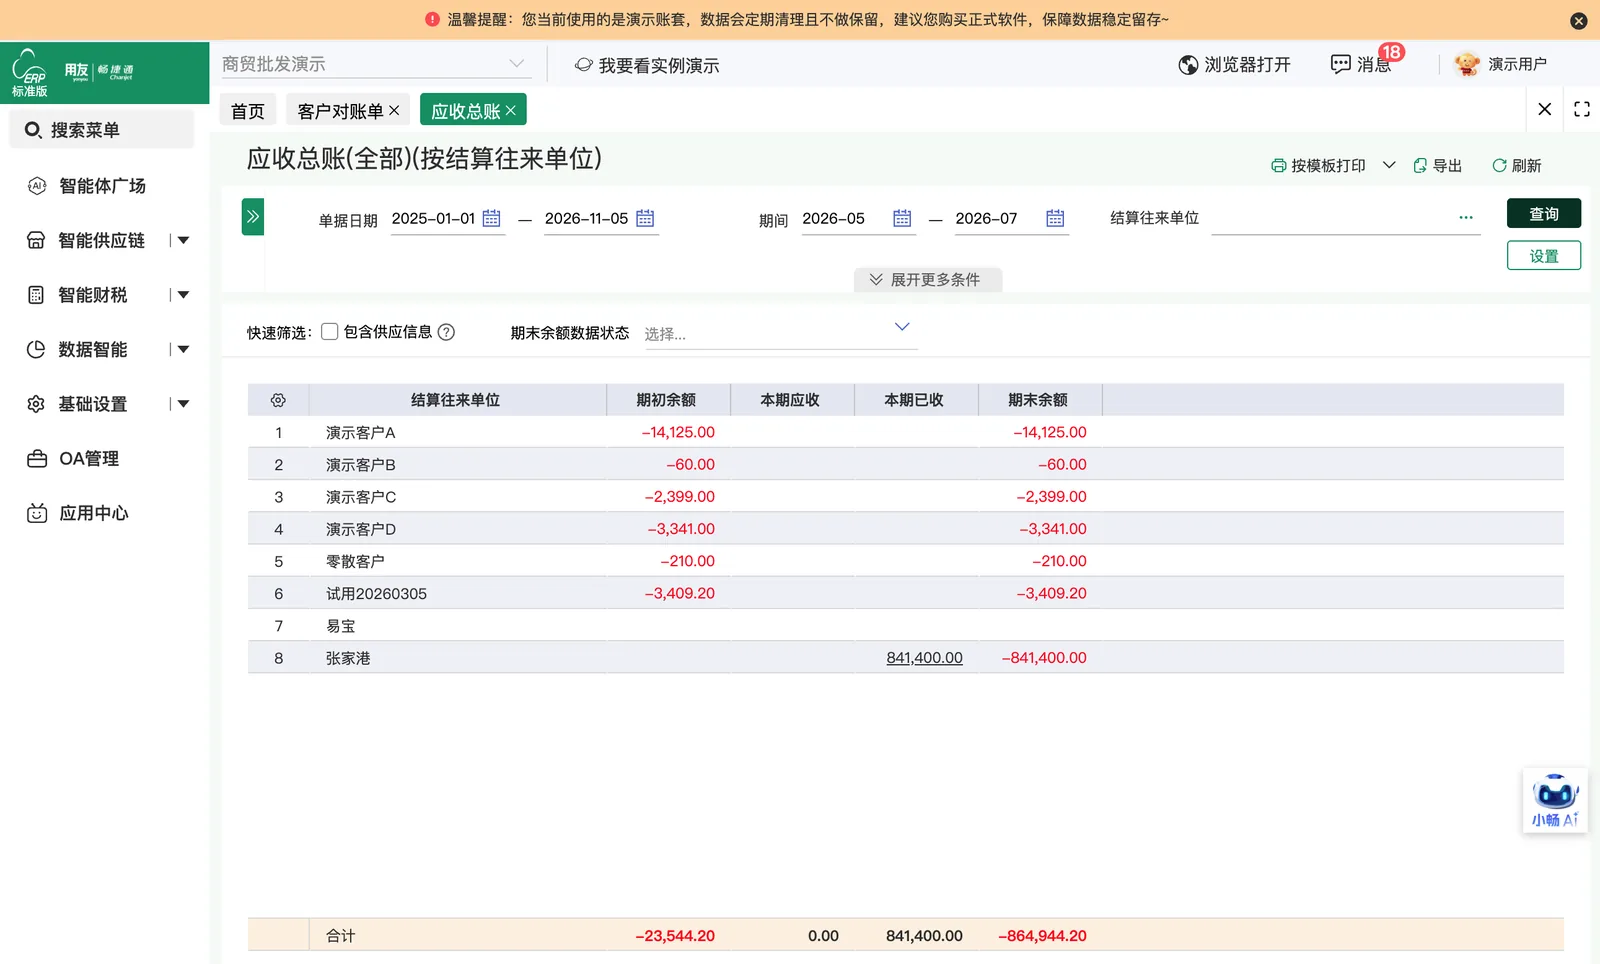
设置现结、月结、定金加尾款等收付款条件,通过收付款单核销管理应收应付往来款项。
-
外币本位币核算
系统设置某地盾为本位币,业务单据与财务报表按该本位币为基准进行核算。
-
订单与商品毛利分析
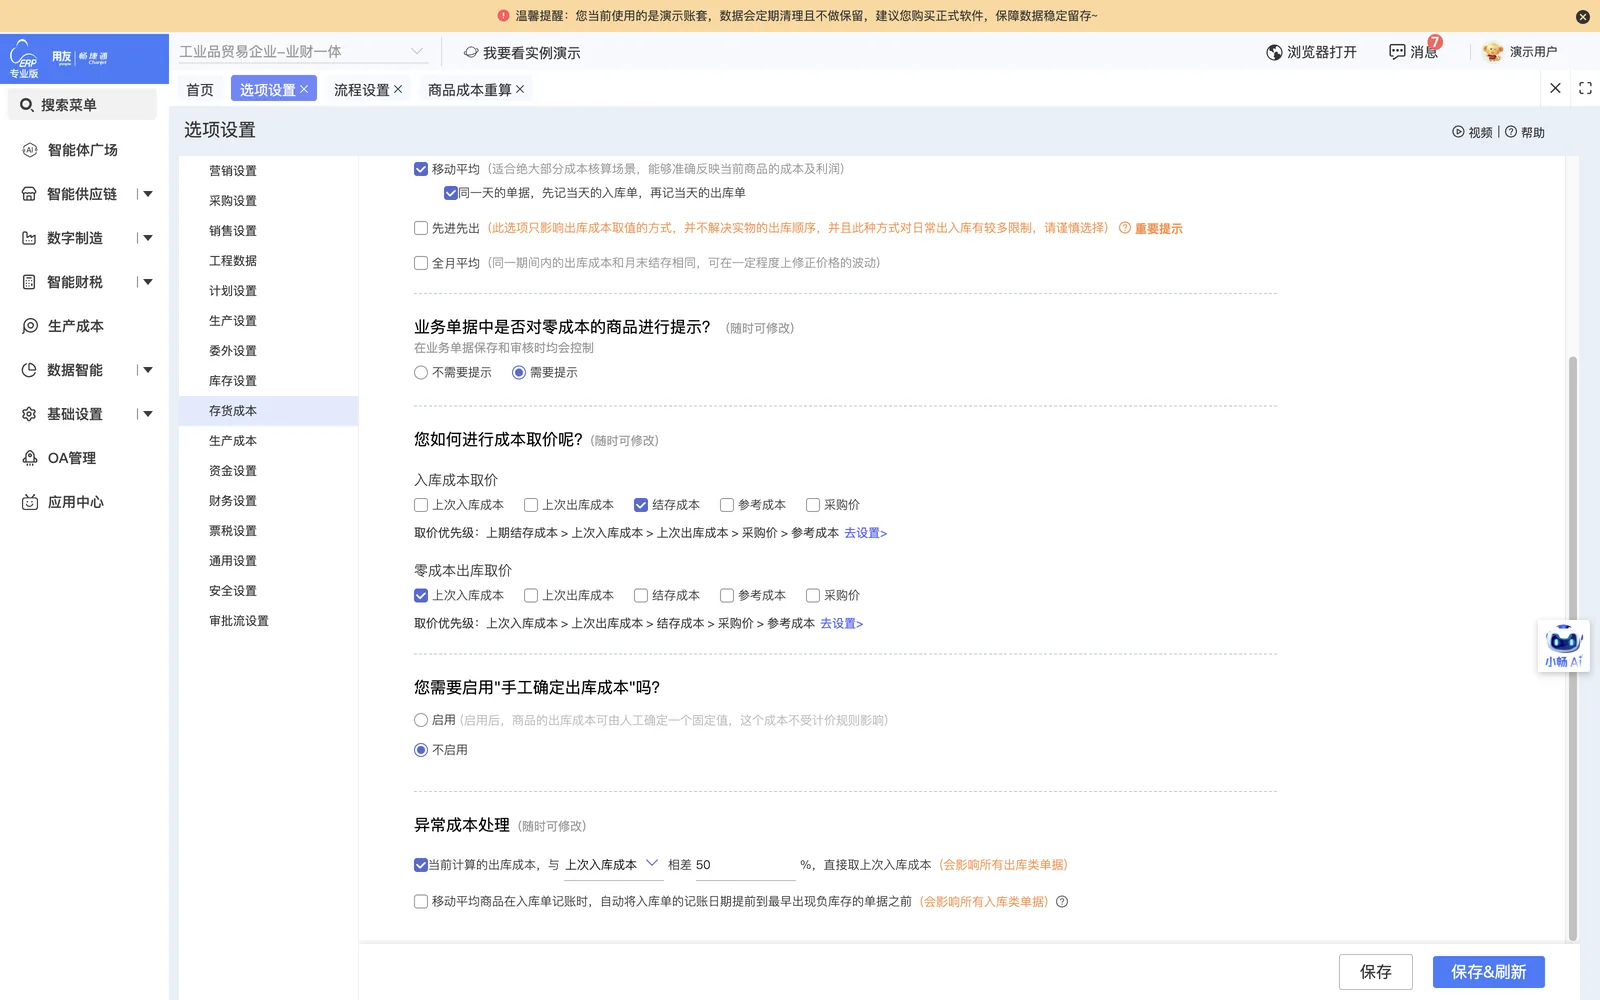
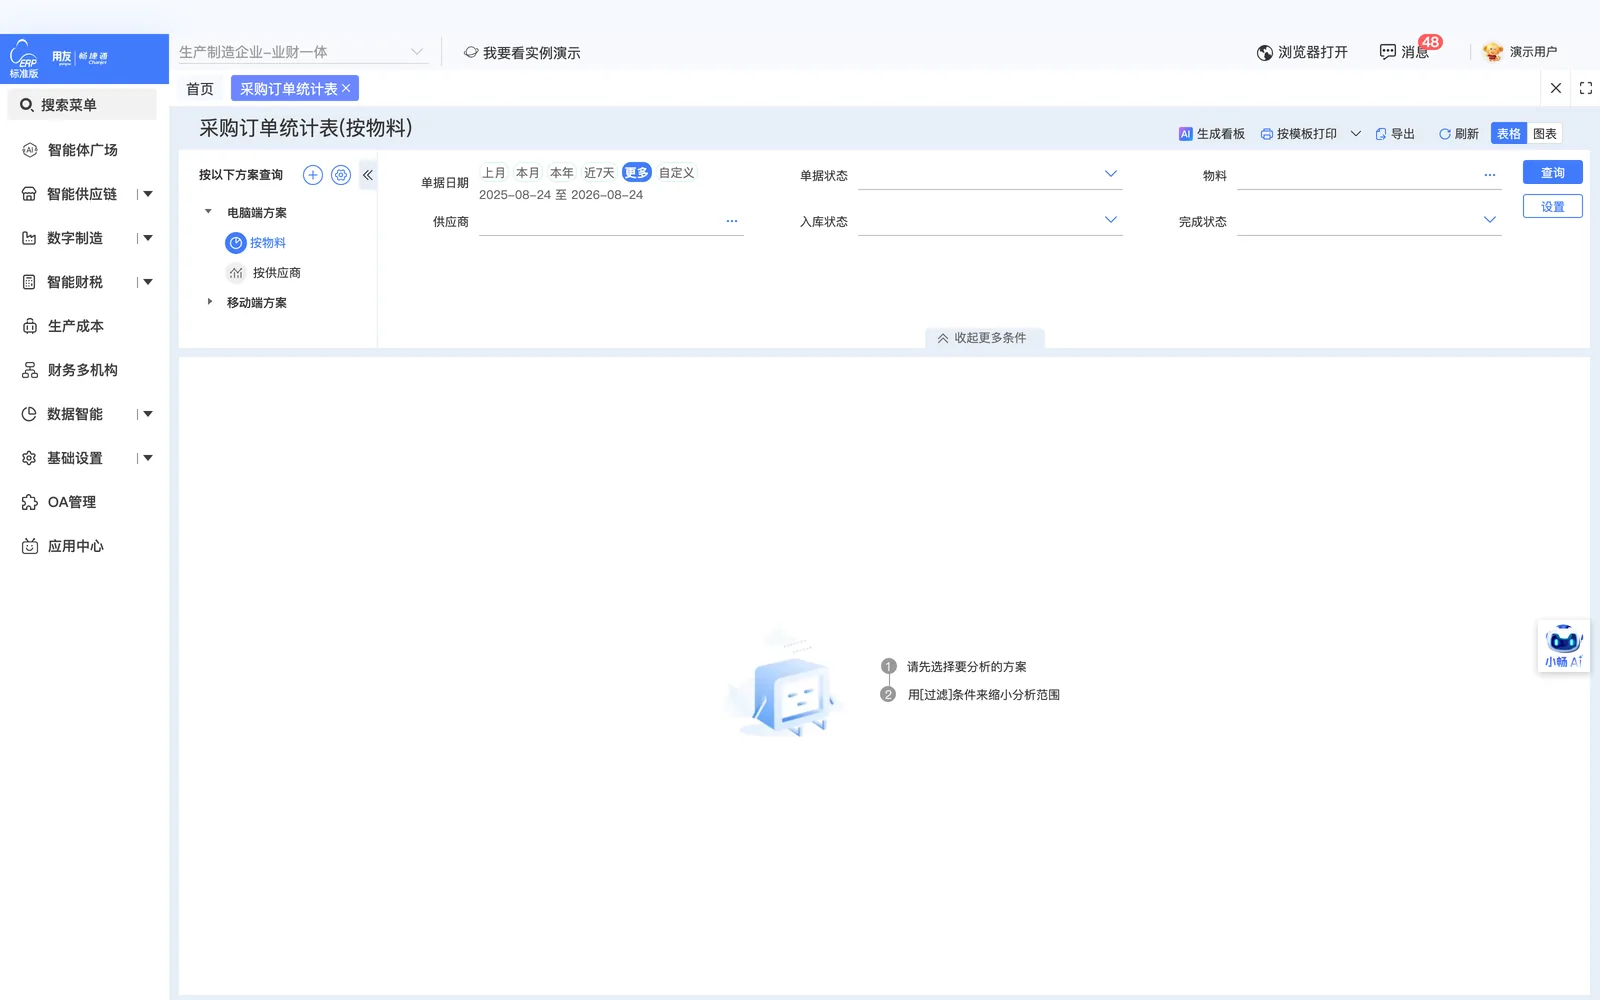
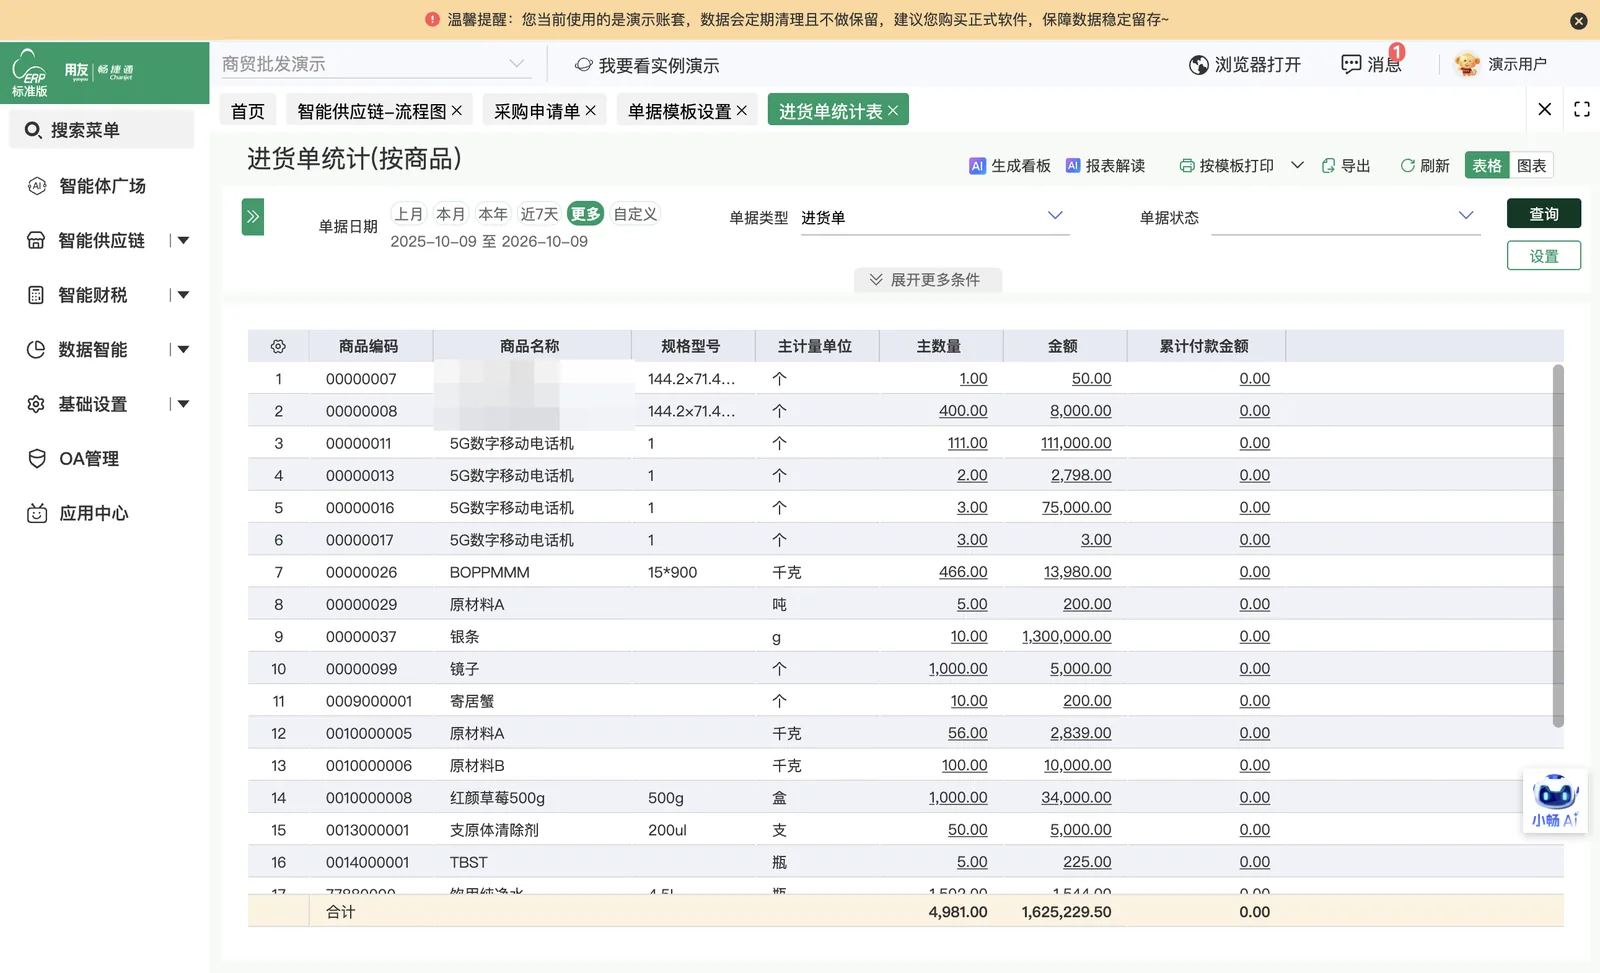
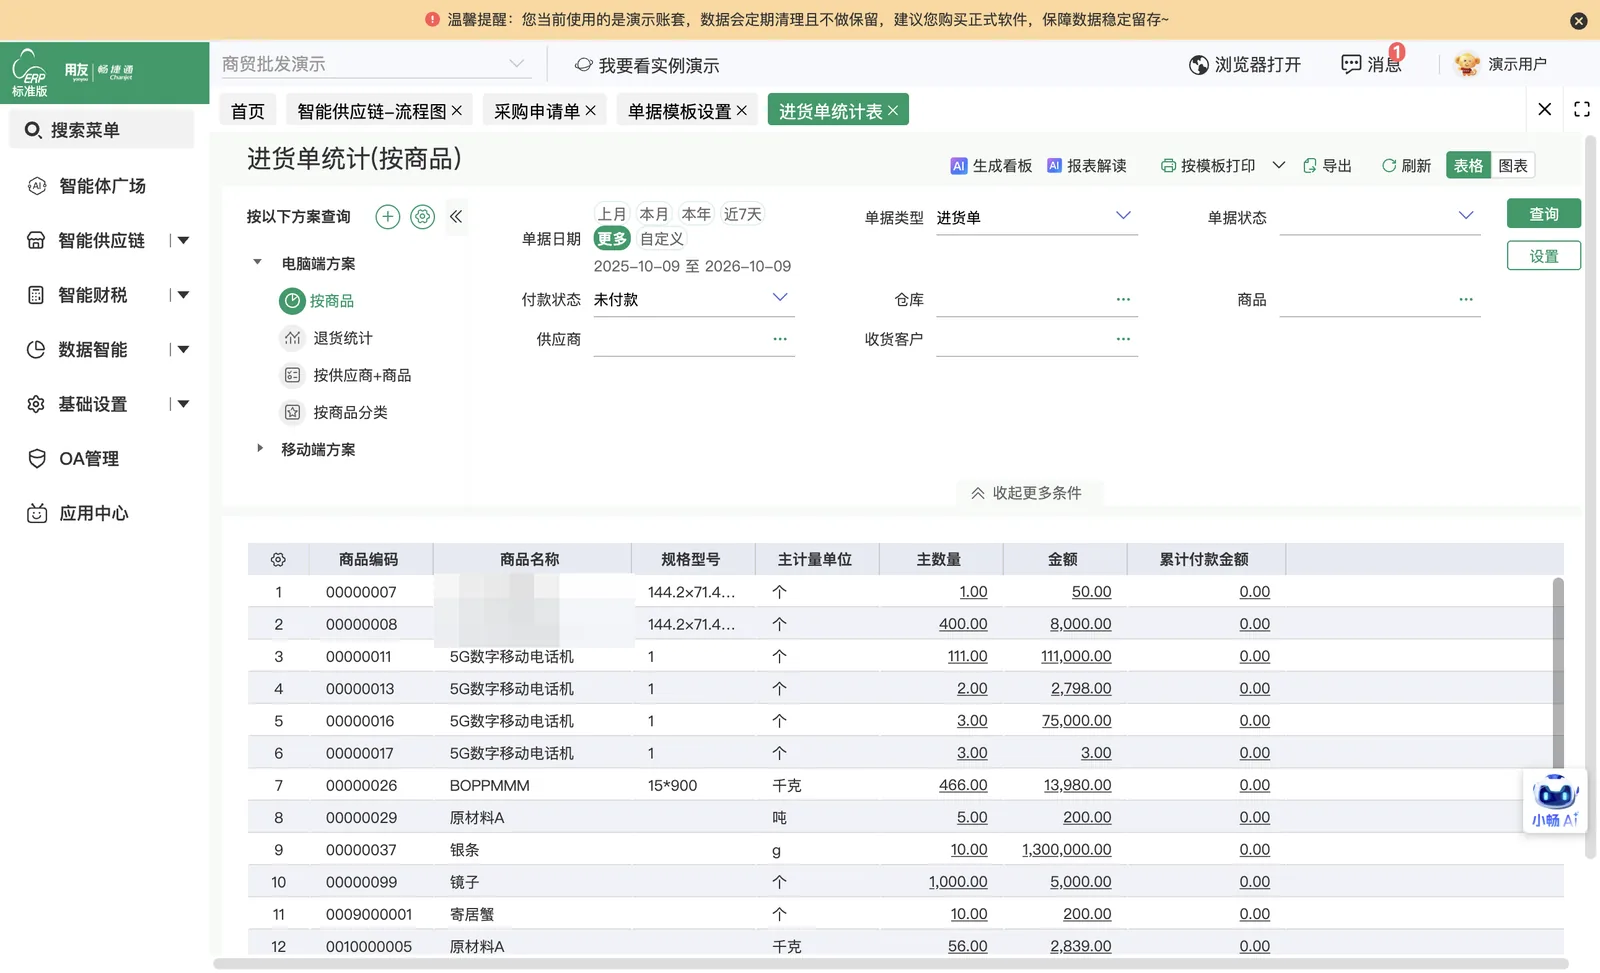
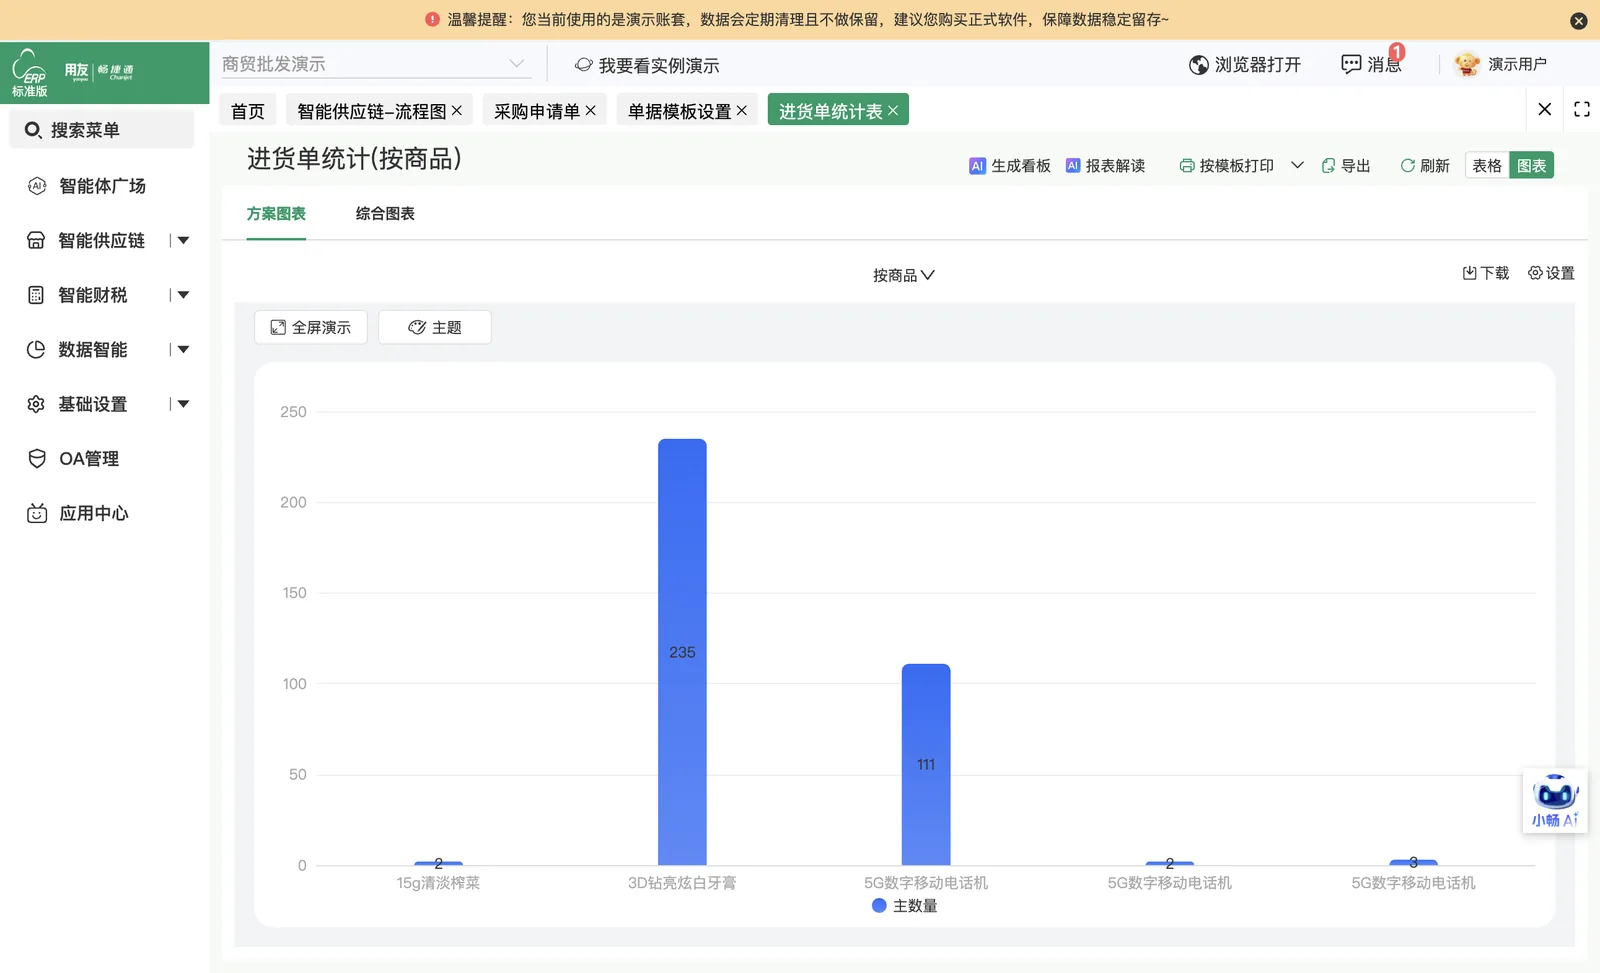
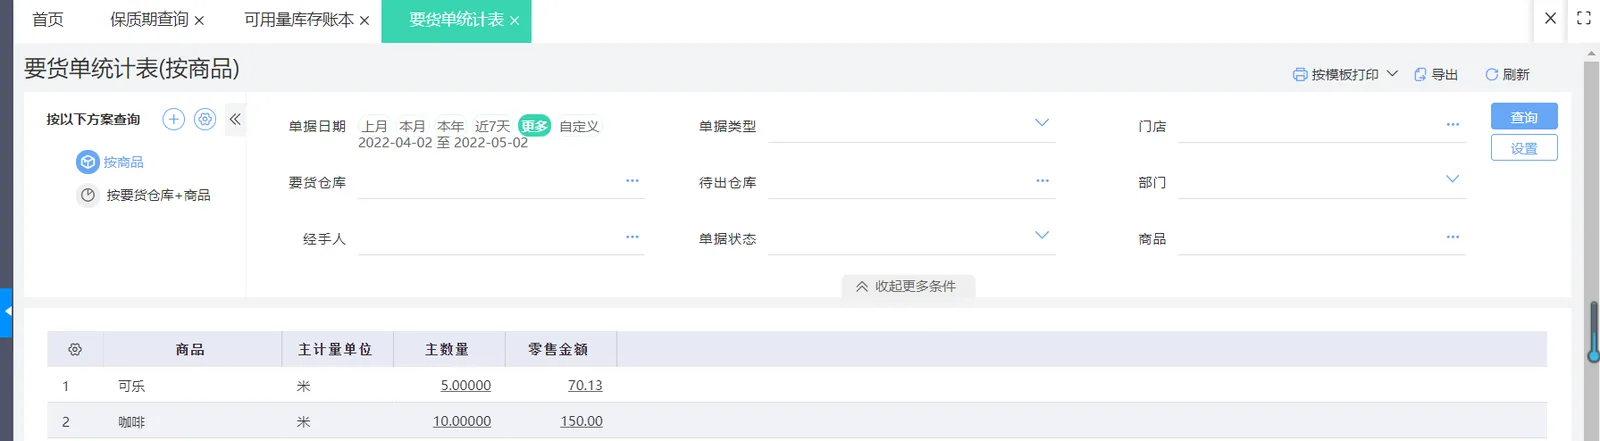
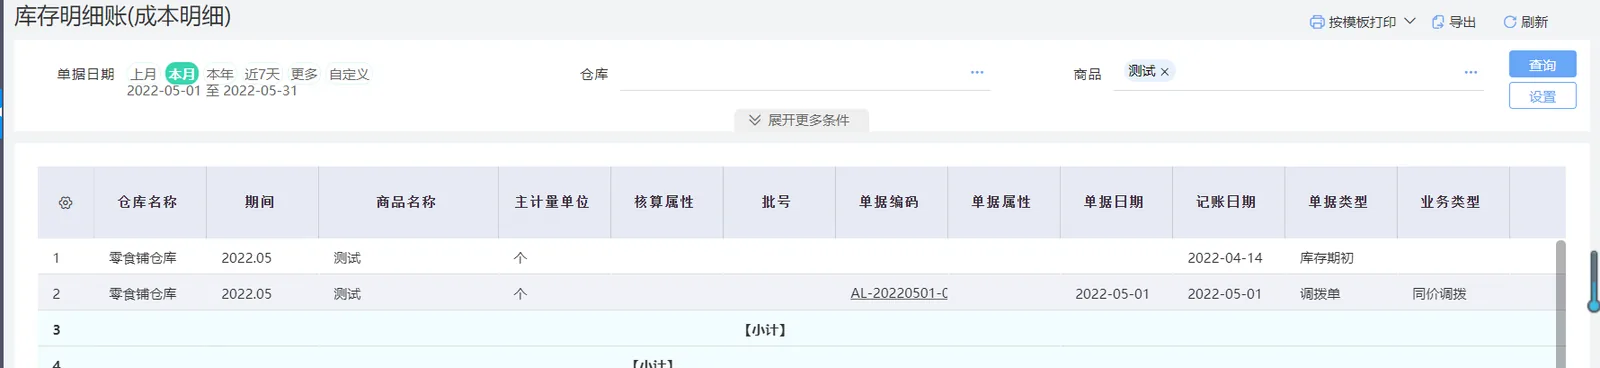
通过销售毛利分析表和商品毛利分析表,按订单和商品维度查询已归集的收入与成本数据。
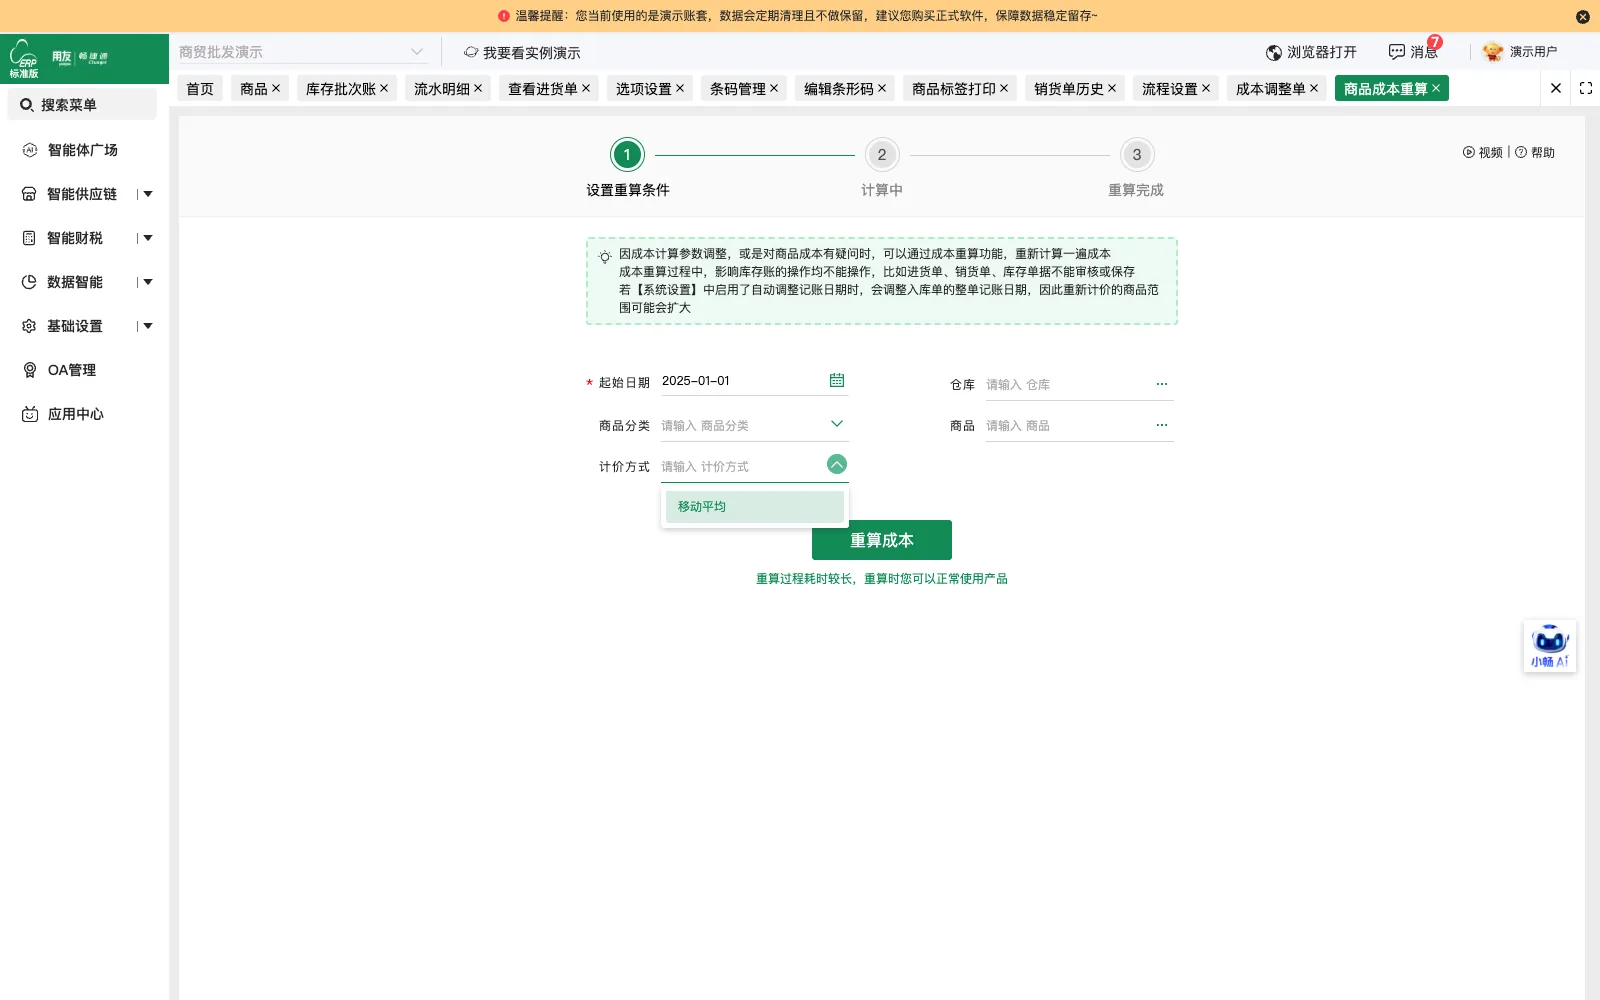
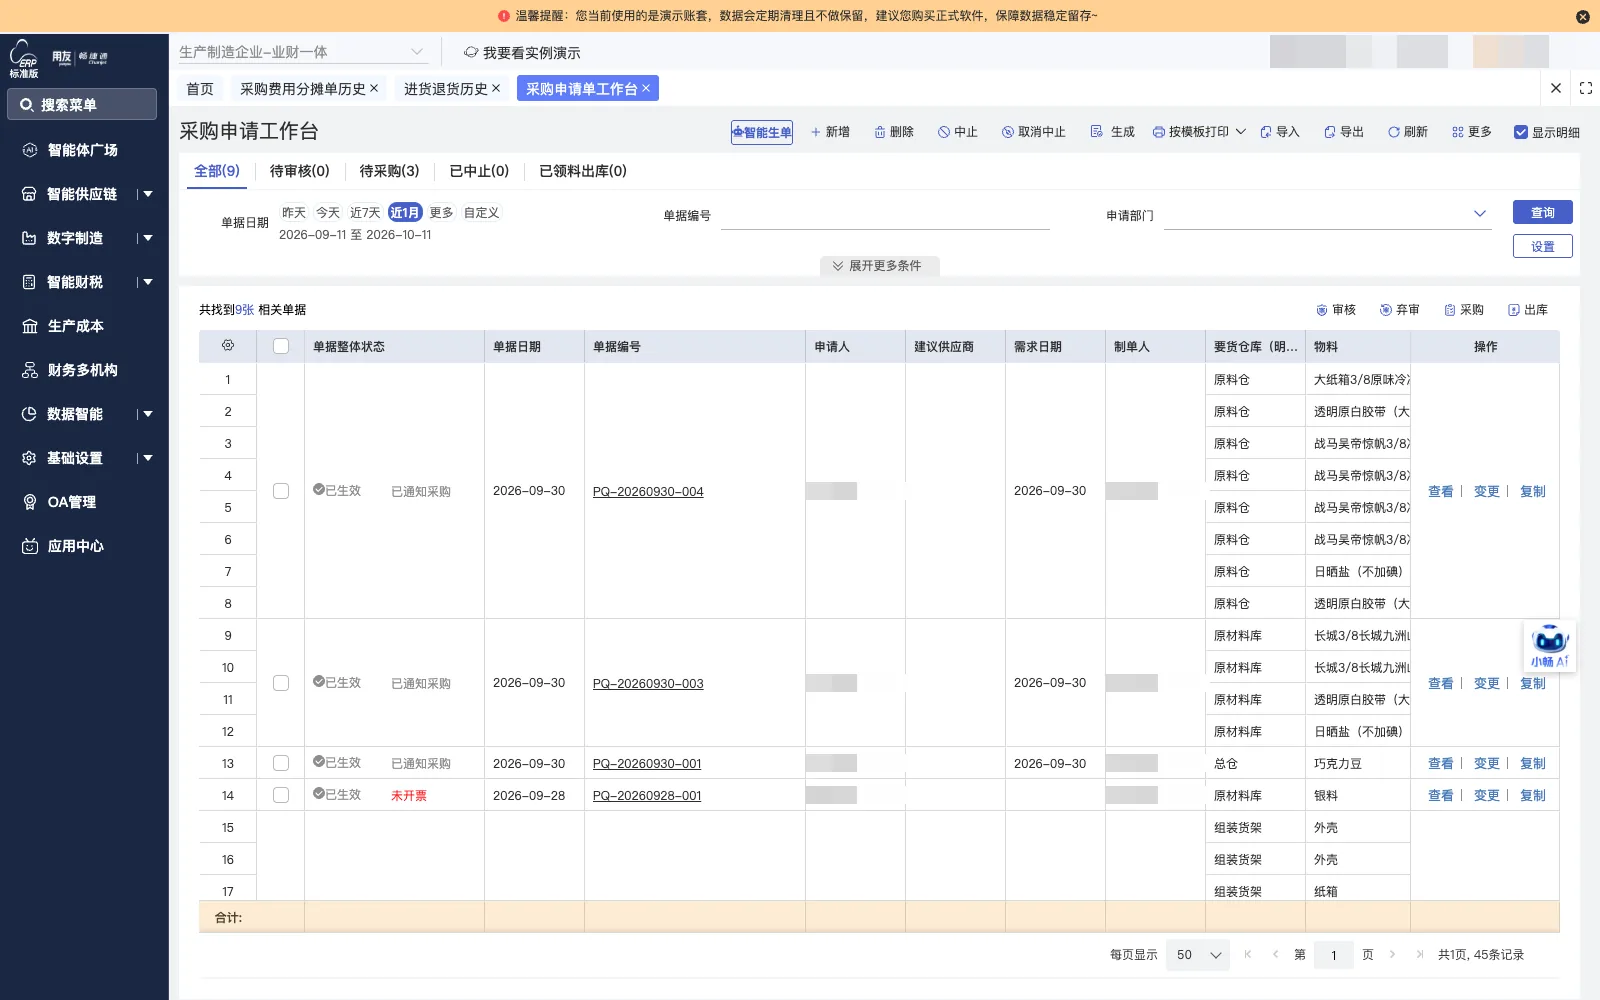
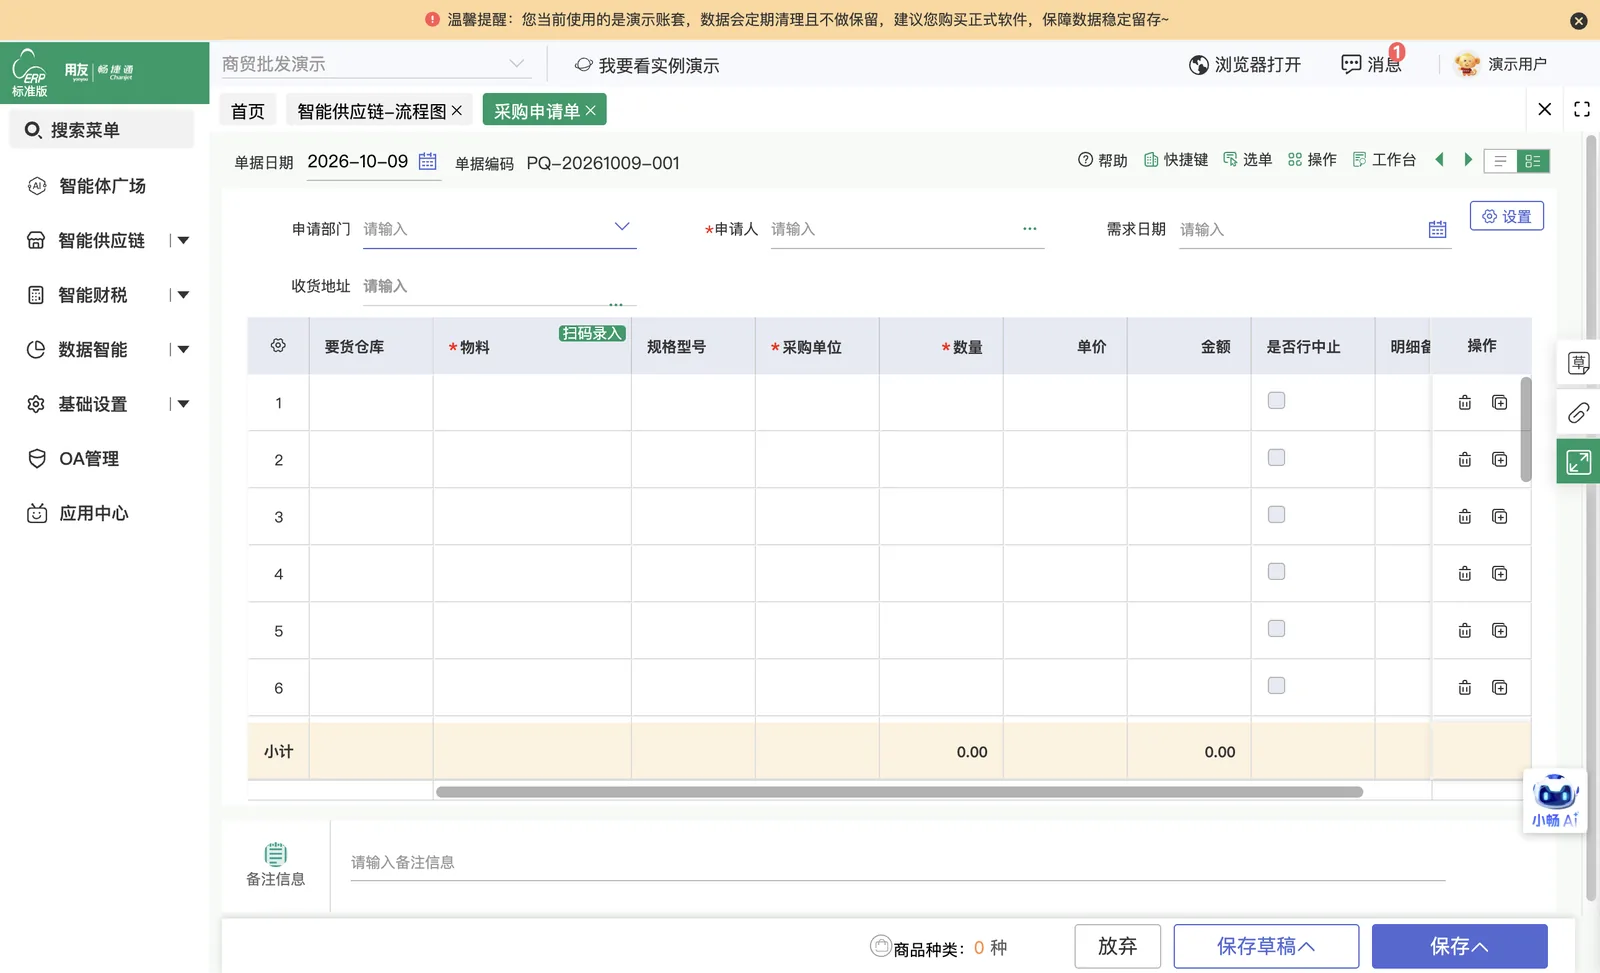
实施后形成的管理方式
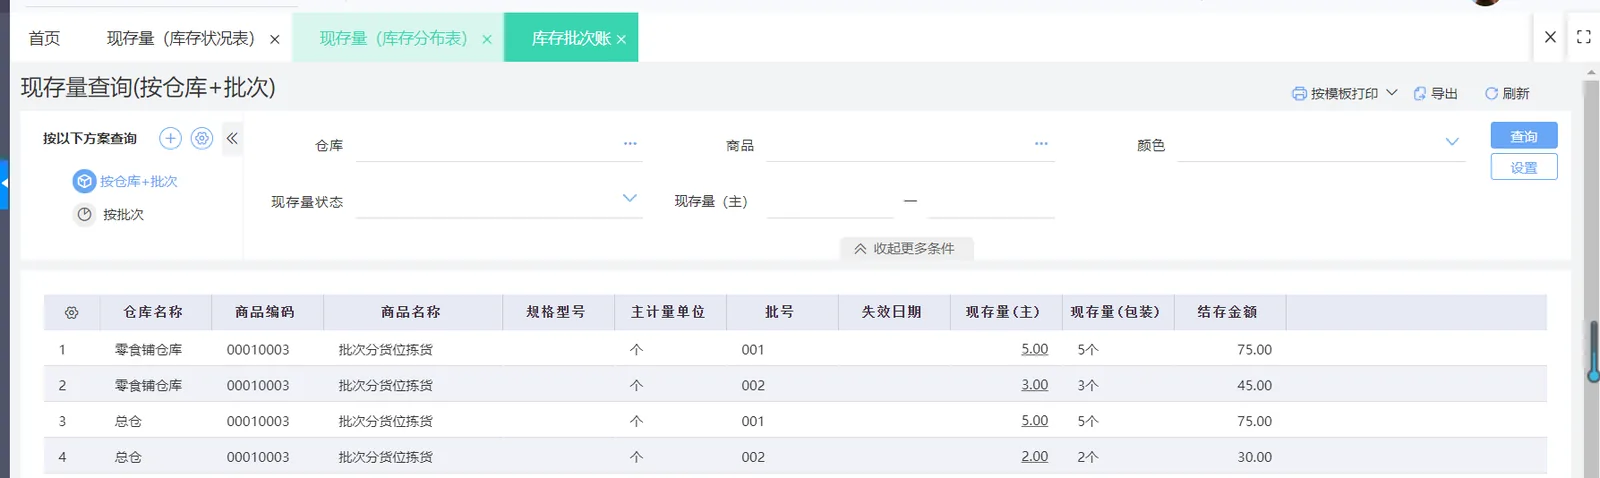
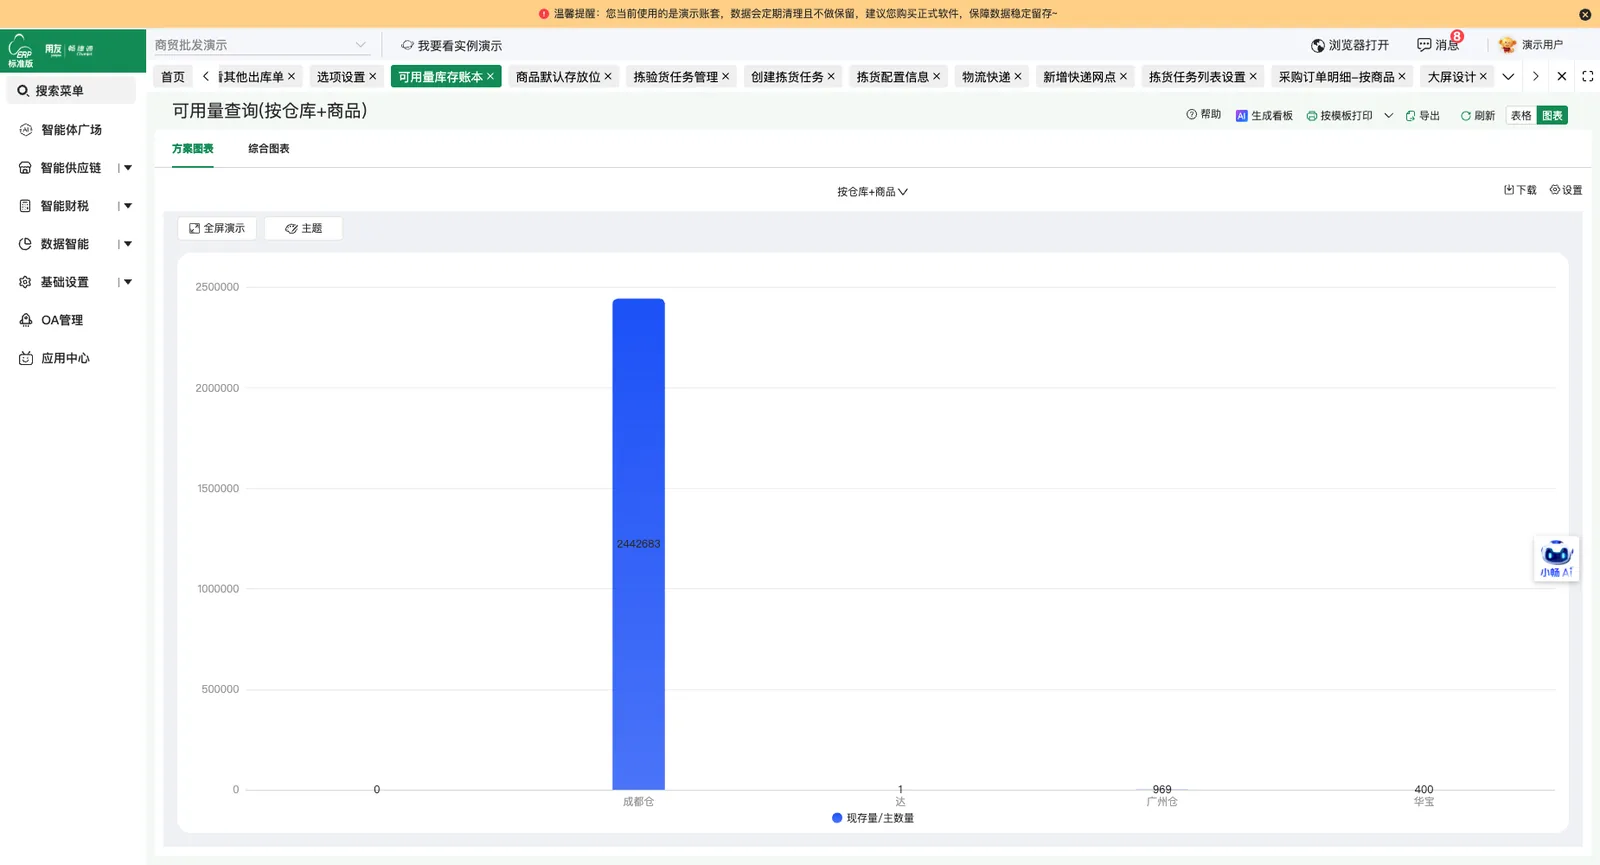
库存数据实时查询
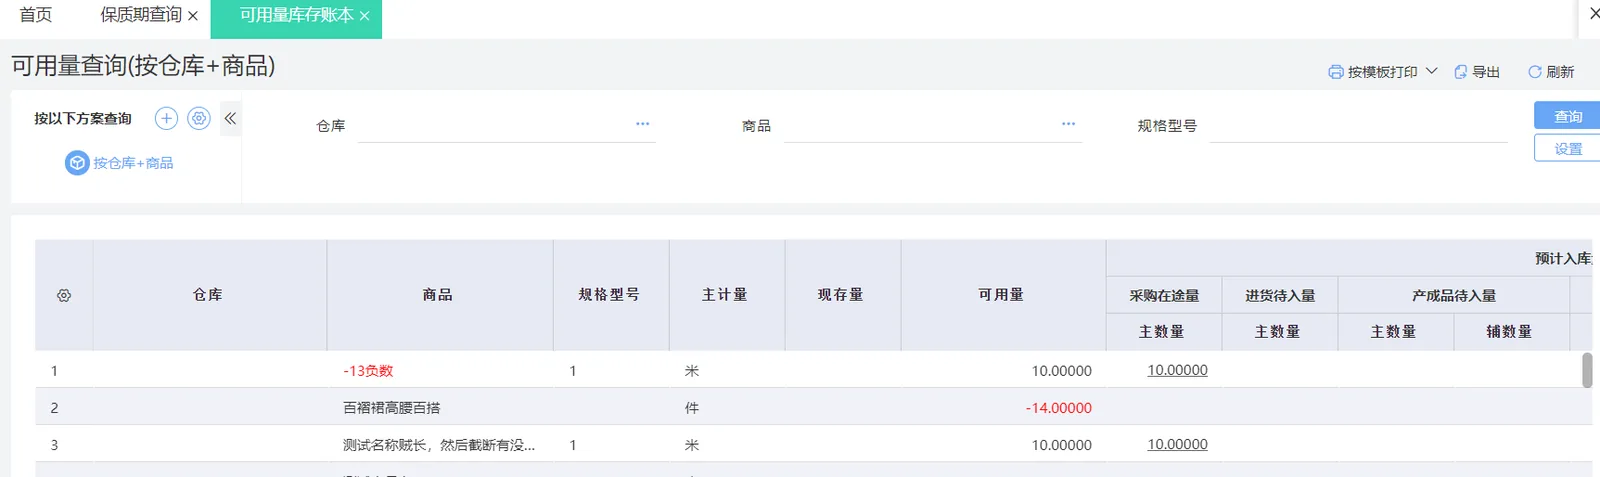
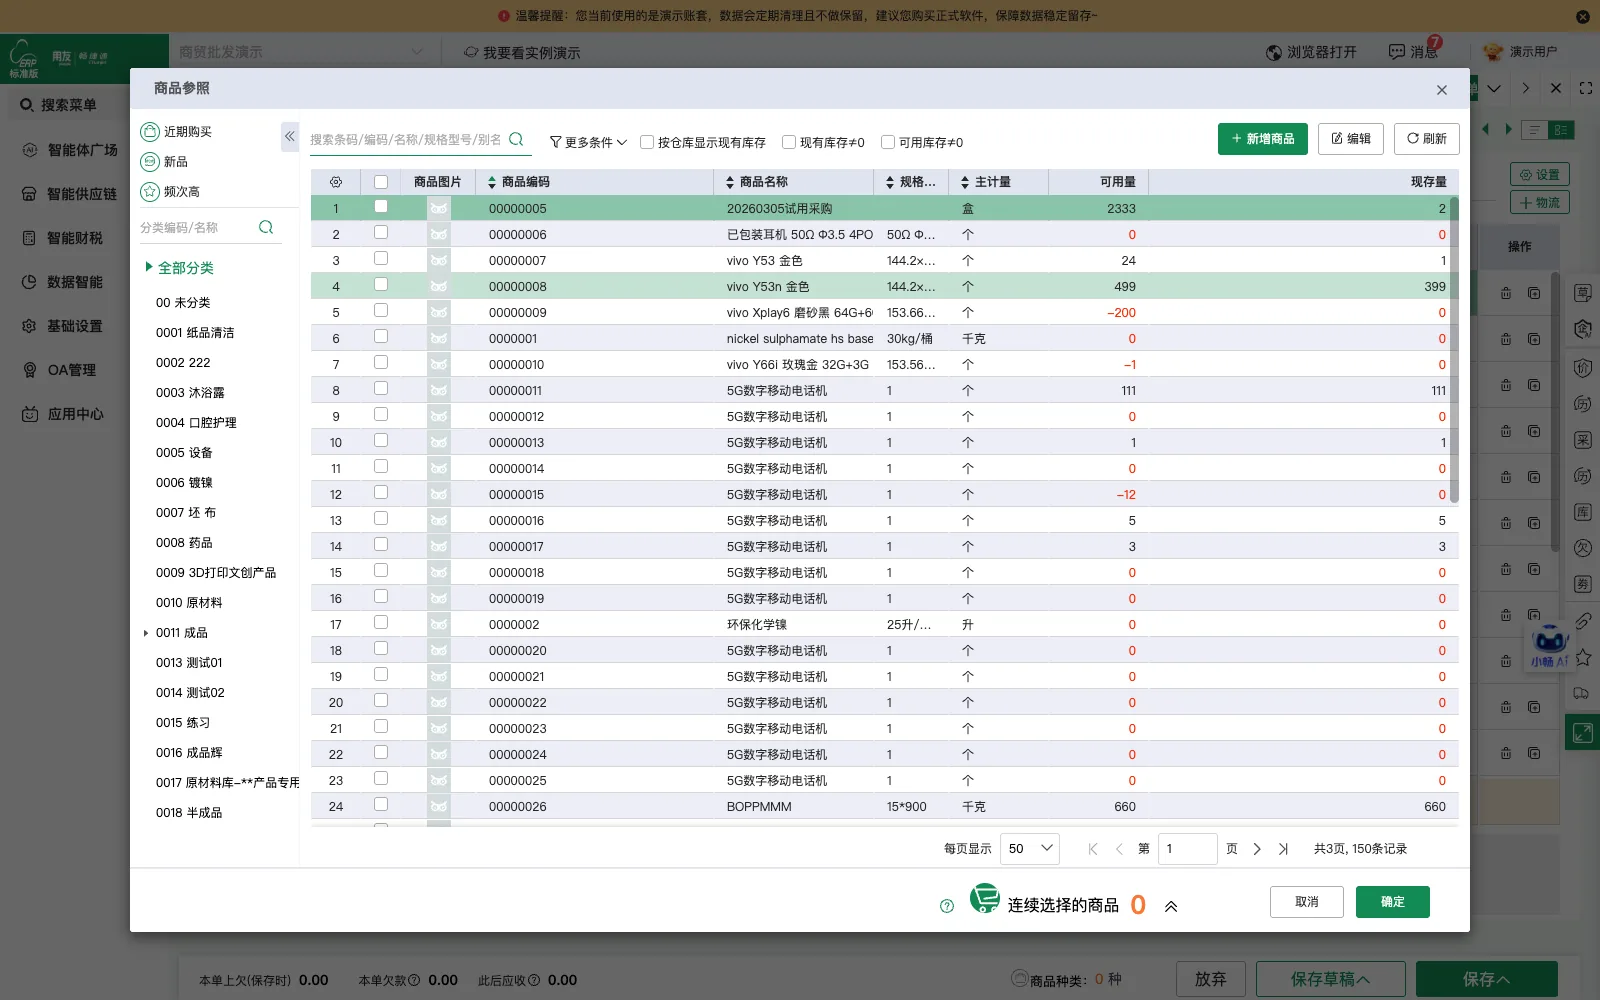
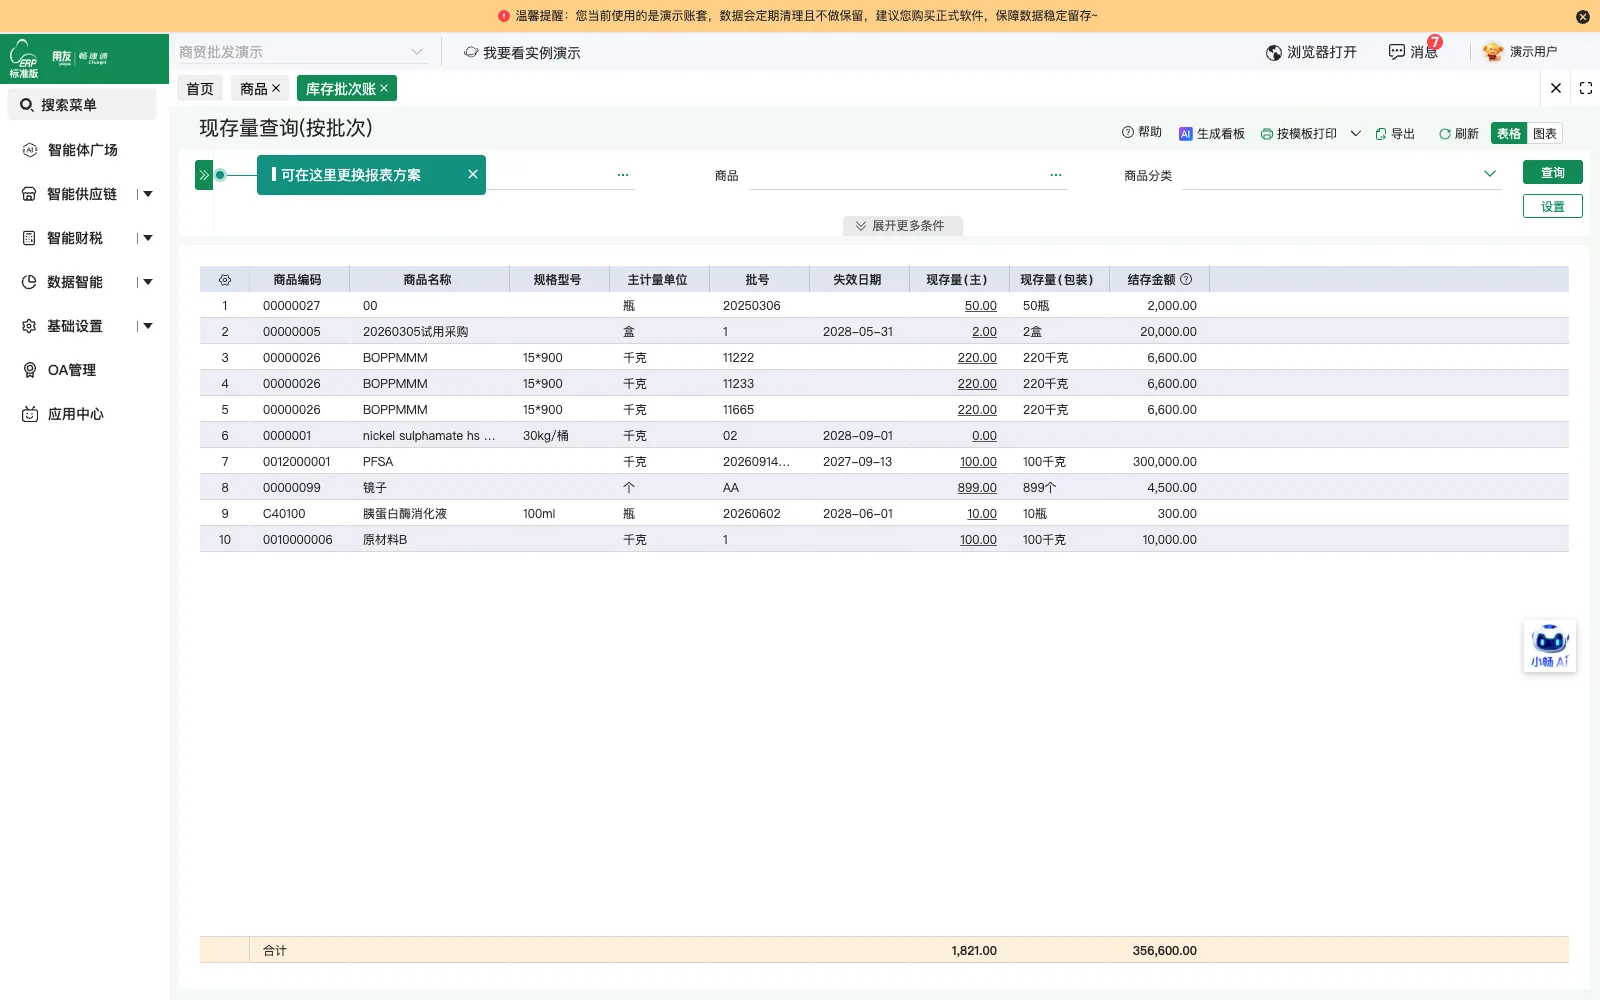
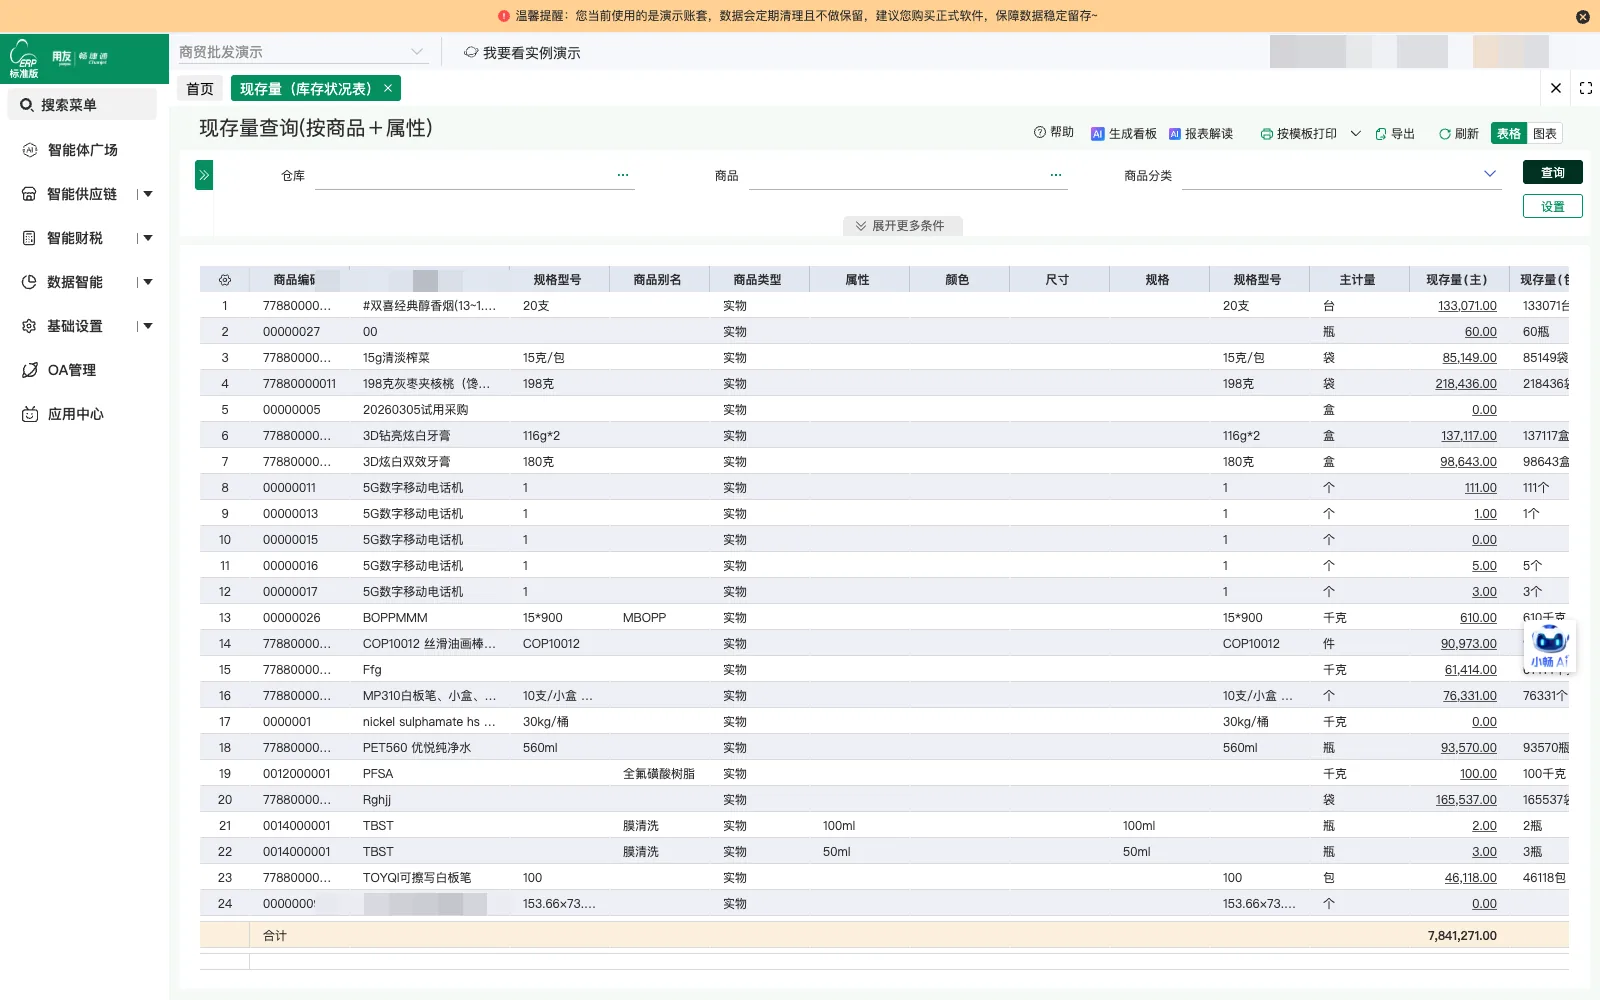
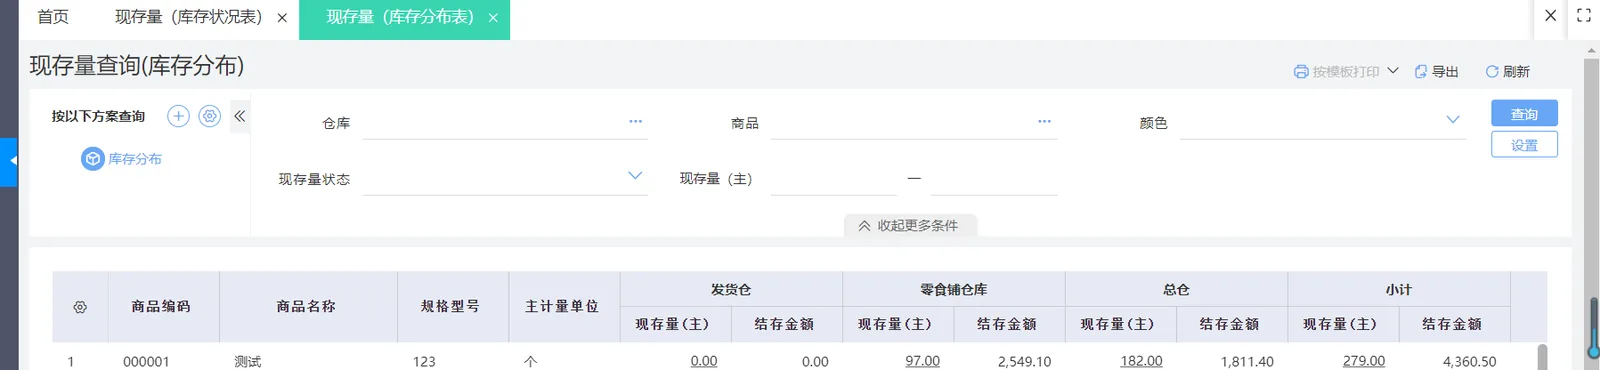
原材料库存通过物料清单和材料出库单形成记录,可按商品、仓库等维度实时查询现存数量。
采购与销售费用归集
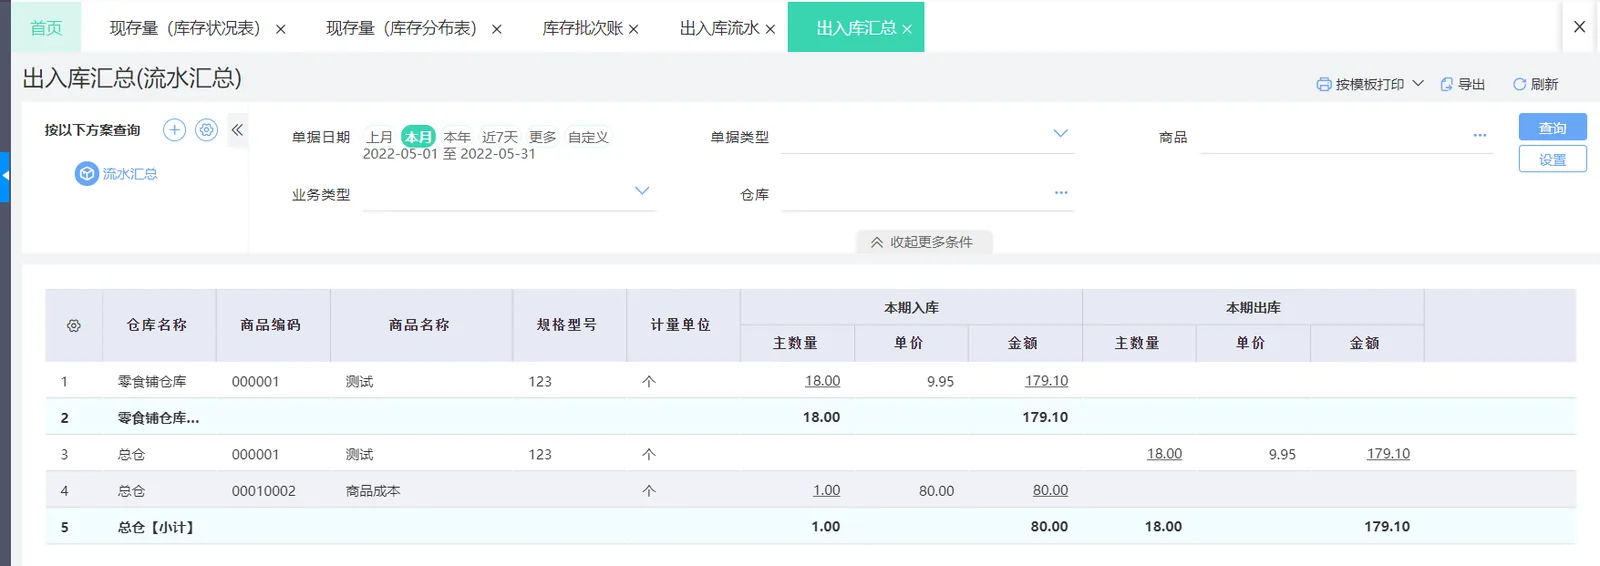
采购费用和销售费用经费用分摊归集到对应原材料成本与销货单,月末可据此核算成本和订单利润。
库存状况预警掌握
商品档案设置的库存上下限与安全库存生效后,库存低于安全线时系统提示,可及时掌握原材料库存状况。
可参考的化工采购核算条件与类比边界
可参考的实施条件
- 主营化工油漆、涂料、乳胶漆、腻子粉等产品,采用订单式生产与搅拌混合加工模式。
- 原材料分跨国采购与当地采购两类,跨国采购环节涉及运费、关税等额外费用需计入原料成本。
- 客户结算方式包含现结、月结、定金加尾款、分期付款等多种账期与结算组合。
- 存在经销商渠道并需按订单核算返点费用,销售费用需分摊到具体销货单。
- 生产以内部工厂搅拌混合方式进行,需按产品配方配比领用原材料并核算产成品成本。
类比差异与限制
- 本案例记录为境外经营场景,其条件与境内案例之间不可相互类比参照。
- 需以某地盾为本位币核算,未涉及外币记账与本位币设置的场景不适用该条件。
- 采购费用分摊所用费用单需满足往来单位为供应商、费用类型可分摊且属采购费用分类。
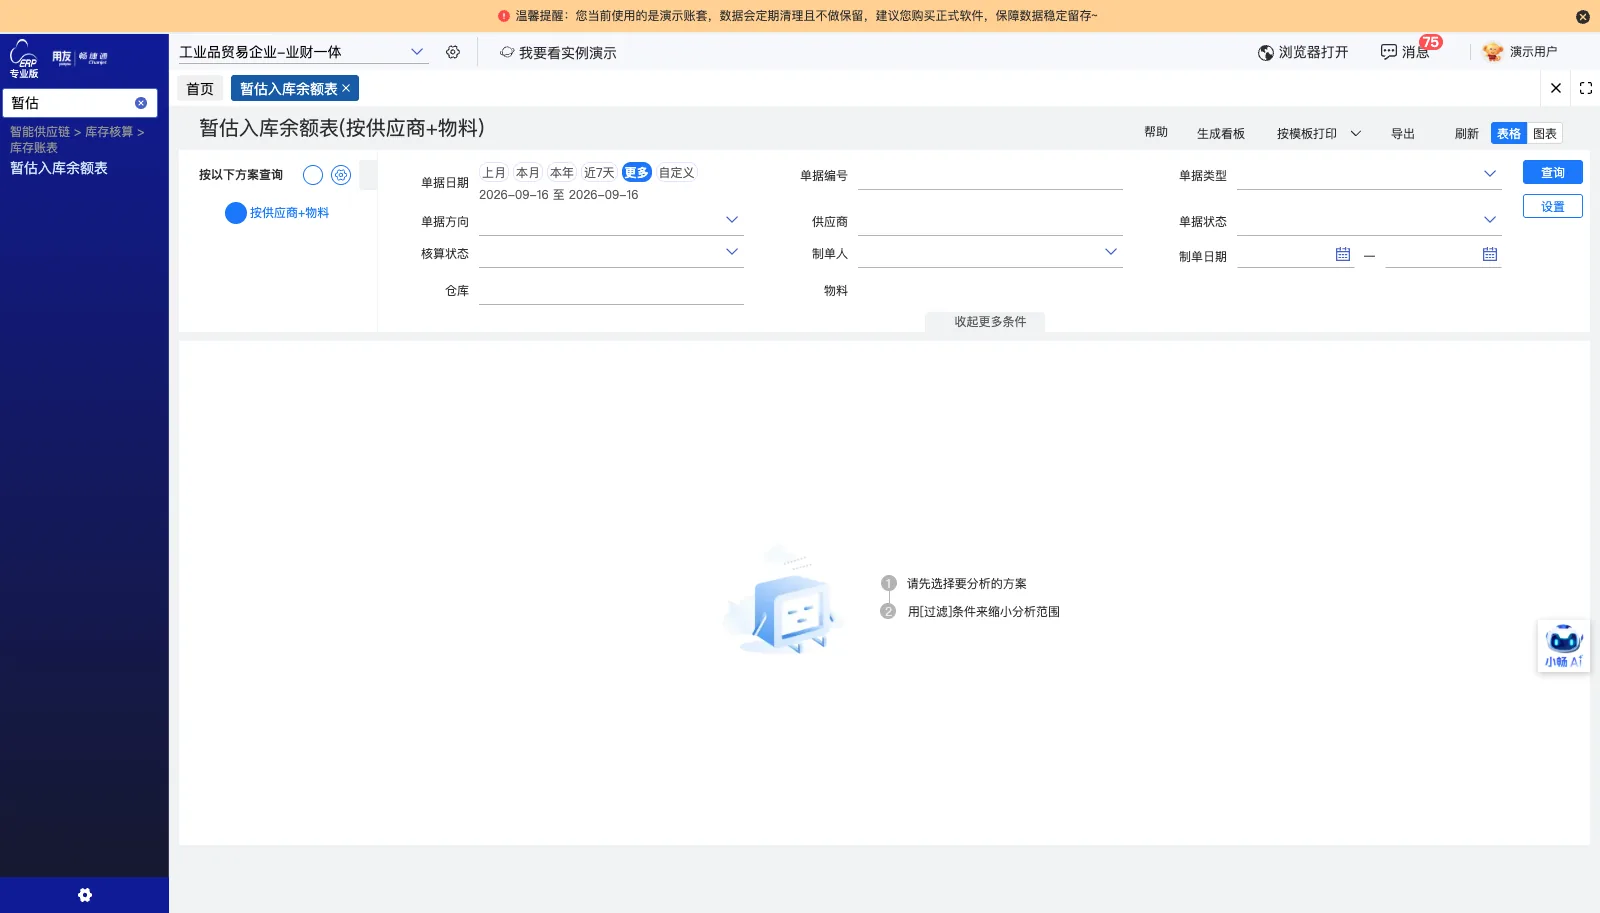
- 采购分开流程与采购暂估核算的版本归属存在不一致记载,普及版不支持采购暂估。
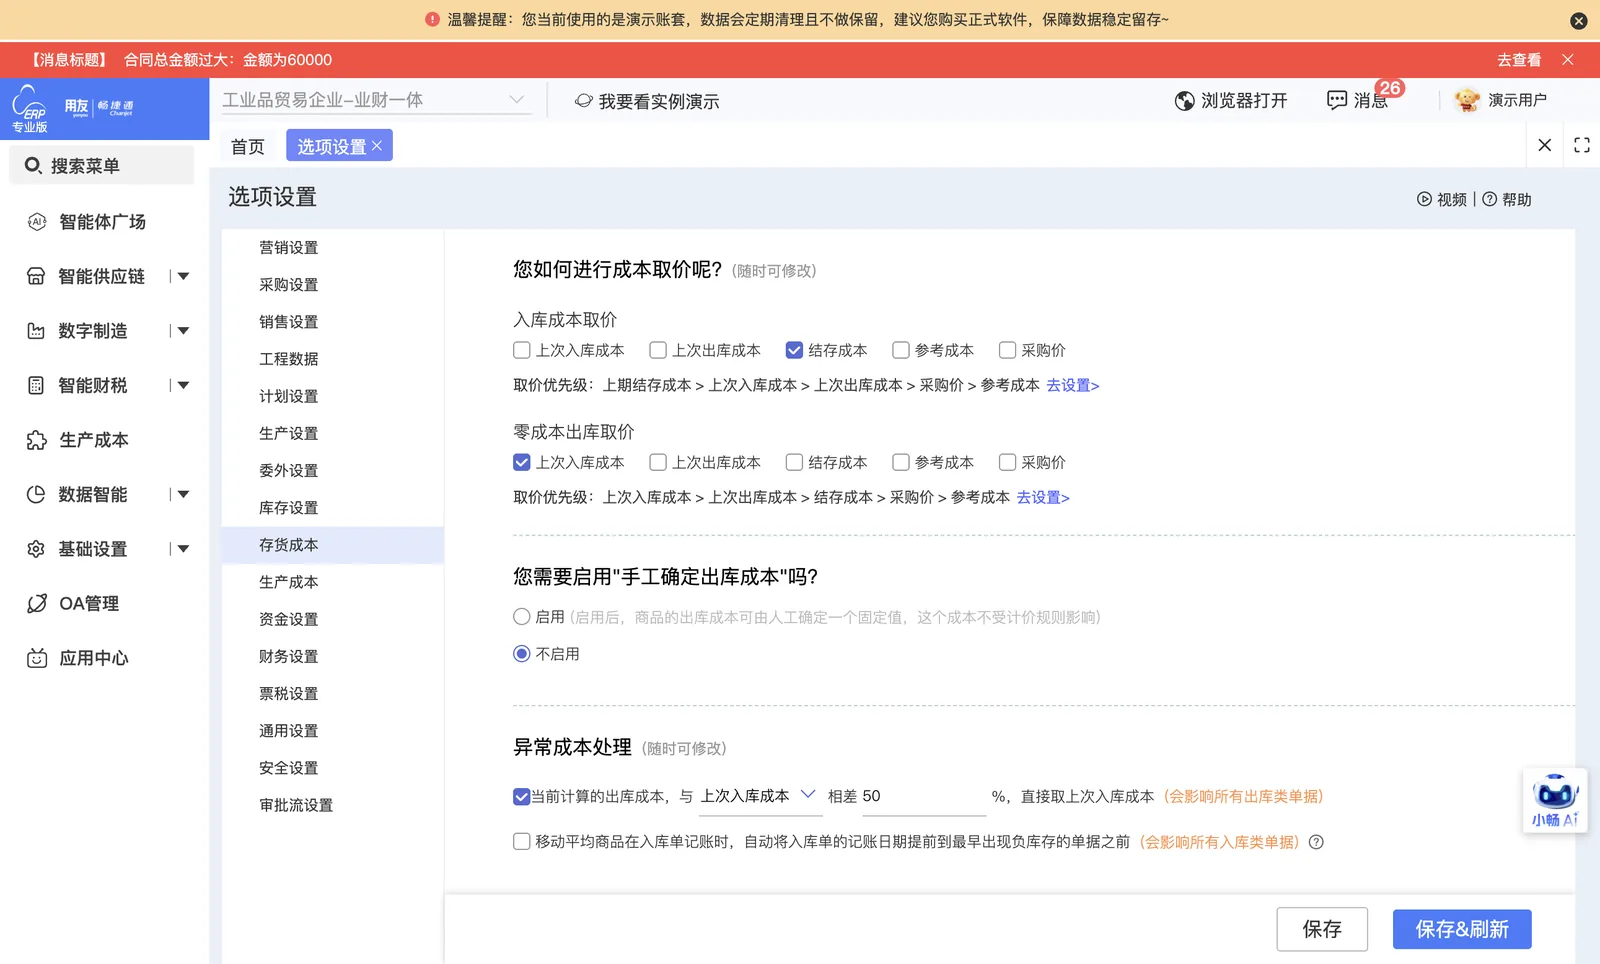
- 当前记录含订单成本与利润分析做法,未记录手工指定出库成本等其他核算方式。
相关学习与案例