微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某建筑材料企业,主营塑料制品生产,产品包括不同颜色、规格、大小的塑料盆、塑料桶等,品类上百种,涉及原材料和辅料采购加工。
起点状态
原材料采购入库和产成品出入库数量无法准确管控,供应商常无法及时提供采购单据导致入库单价难确定,产成品成本靠手工核算多项费用分摊,固定资产与资金往来缺乏系统化管理。
实施范围
覆盖采购进货、原料仓与成品仓分仓管理、材料出库与产成品入库、销货出库与应收账款、收付款资金往来、固定资产折旧计提,并支持按用户设置敏感数据权限和单据审核流程。
这些客观特征可帮你判断像不像
-
建筑材料行业,生产加工型
主营塑料制品生产,采购原材料和辅料后经生产加工转化为成品,再销售给批发商客户。
-
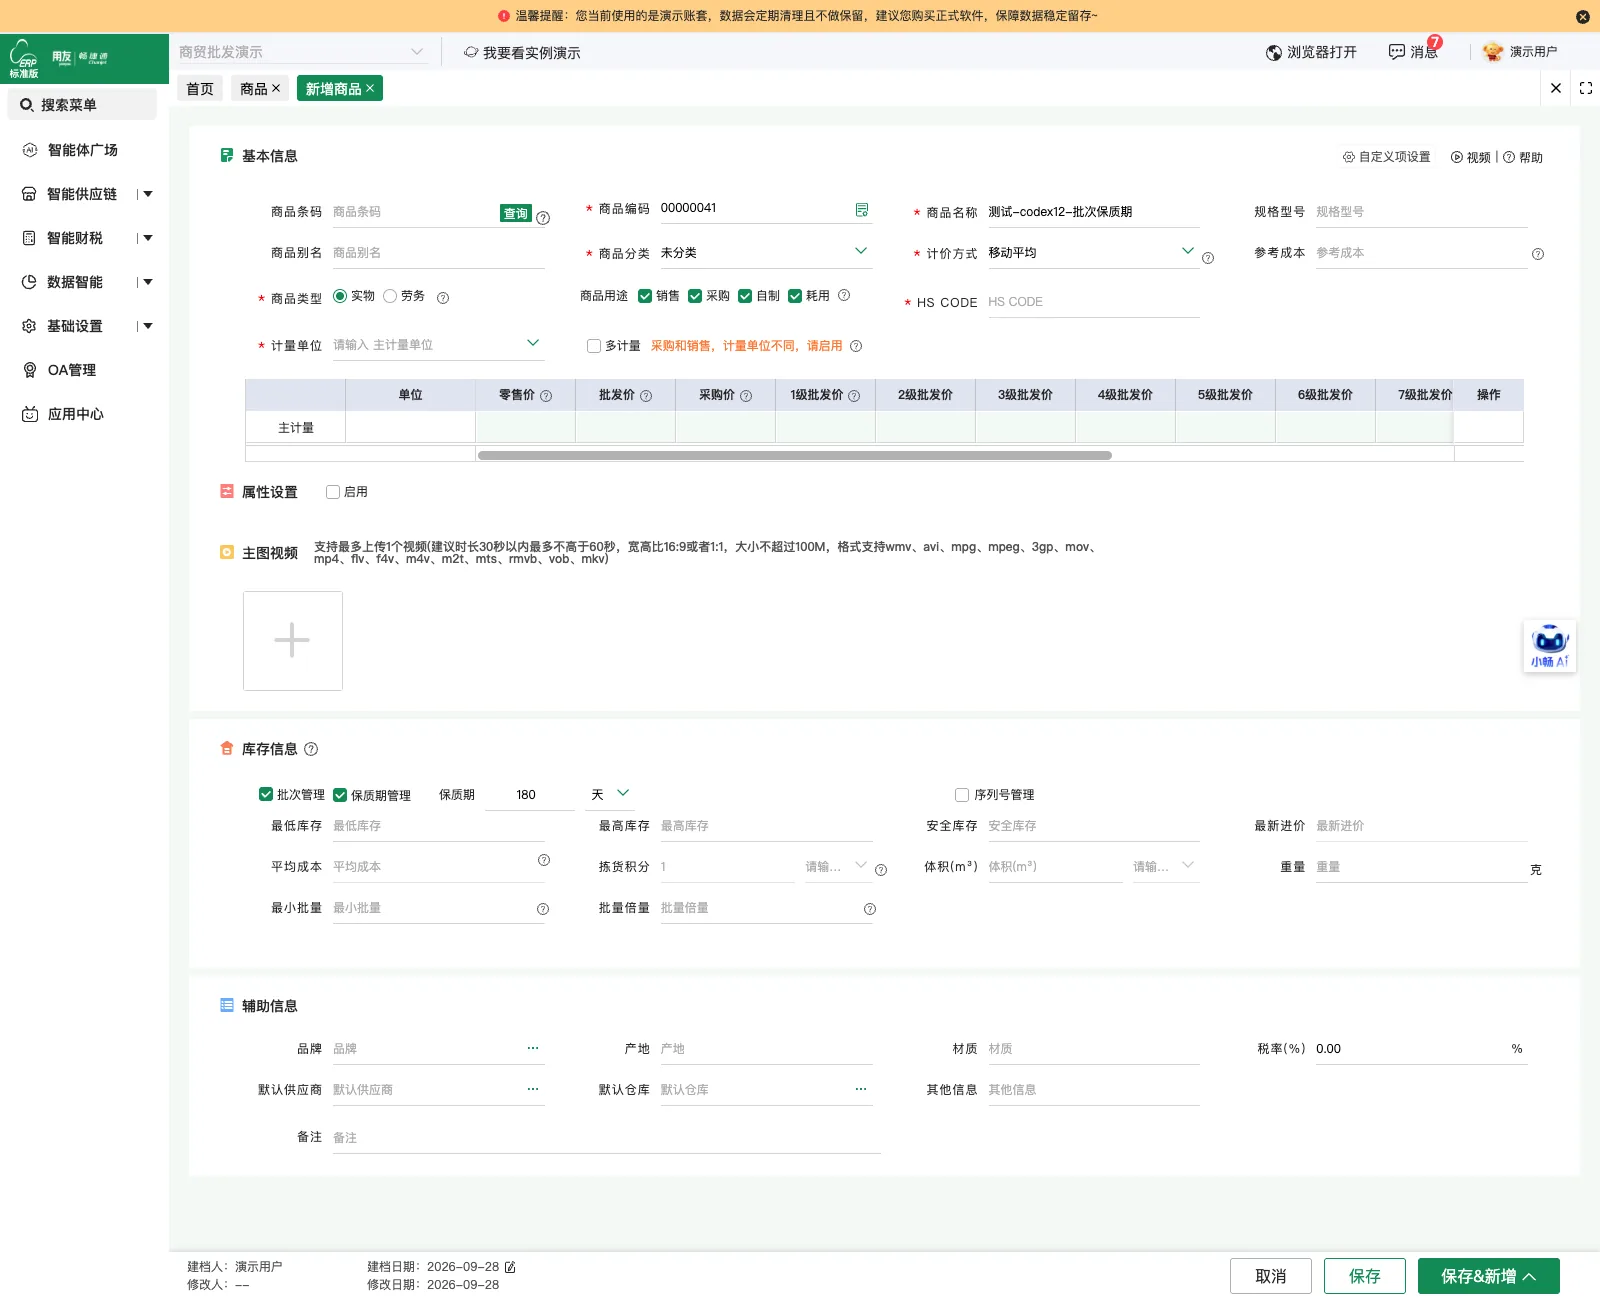
产品品类多,规格颜色各异
生产不同颜色、规格、大小的塑料盆、塑料桶等产品,品类上百种,涉及原材料和辅料采购加工。
-
原料仓与成品仓分开管理
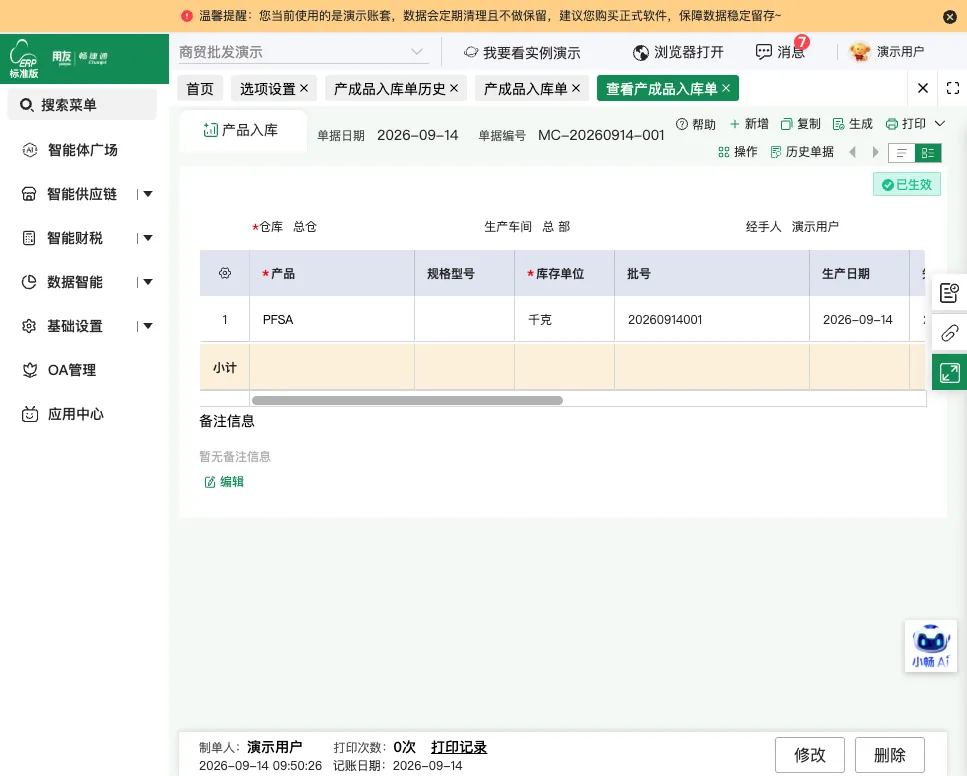
原材料和产成品分仓存放,通过材料出库单记录生产领用,产成品入库单记录成品入库。
-
仓管录数量,财务管价格
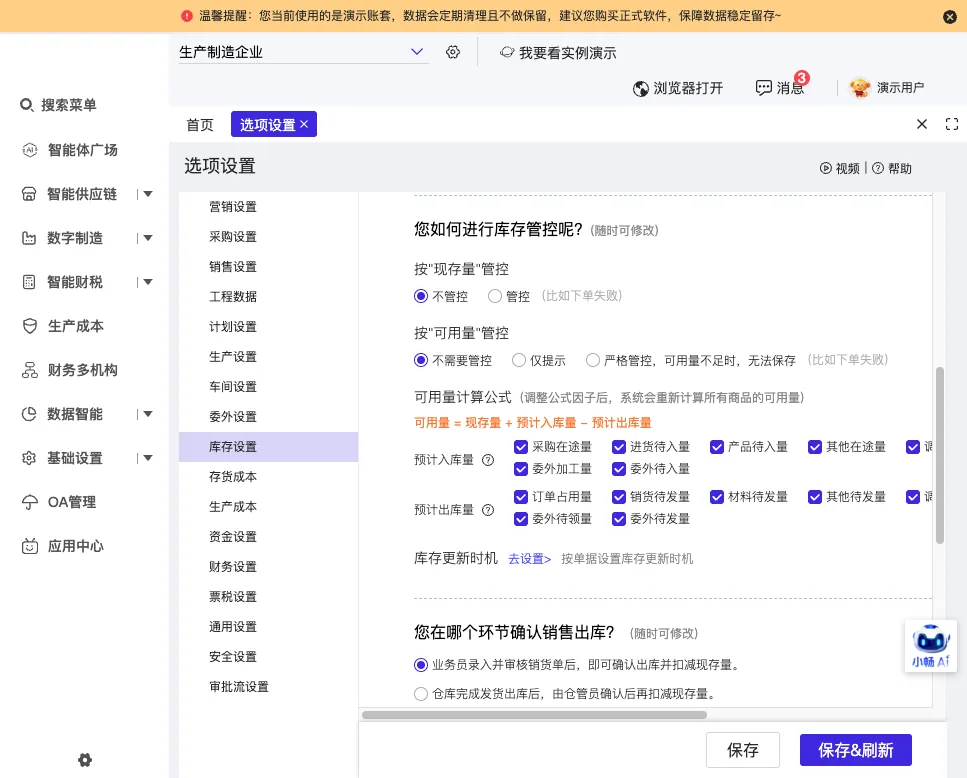
仓管人员只录入数量,财务人员集中管控成本单价,通过权限设置实现分权管理。
-
供应商单据滞后,先入库后补价
供应商常无法及时提供采购单据,入库时无法确定采购单价,需先录数量后补单价。
-
成本需手工分摊多项费用
需将材料成本、人工费用、水电费等多项费用分摊到不同规格产成品,原先依赖手工计算。
实施前的原始管理状态清单
-
原材料与成品数量靠手工记录
该企业原材料采购入库和产成品出入库数量无法准确管控,仓库管理缺乏系统化手段,品类繁杂时记录容易出错。
-
供应商单据滞后无法即时定价
供应商经常无法及时提供采购单据,货物已入库却无法确定准确采购单价,财务只能先按估价入库、后续再调整。
-
产成品成本靠手工分摊计算
该企业需将材料成本、人工费用、水电费等多项费用分摊到不同规格的产成品中,全部依靠手工计算完成。
-
固定资产台账与折旧靠手工
该企业固定资产台账管理不规范,折旧计提依赖手工计算,资产变动历史没有系统化记录。
-
资金往来记录分散在各处
该企业资金往来记录分散,应收应付账款管理不够精细,收付款与业务的对应关系缺乏统一记录。
-
仓管录入价格缺乏权限管控
该企业仓管人员录入数据时涉及价格保密问题,当时没有按用户区分数量的录入与价格的查看权限手段。
订单在采购生产销售环节的流转过程
-
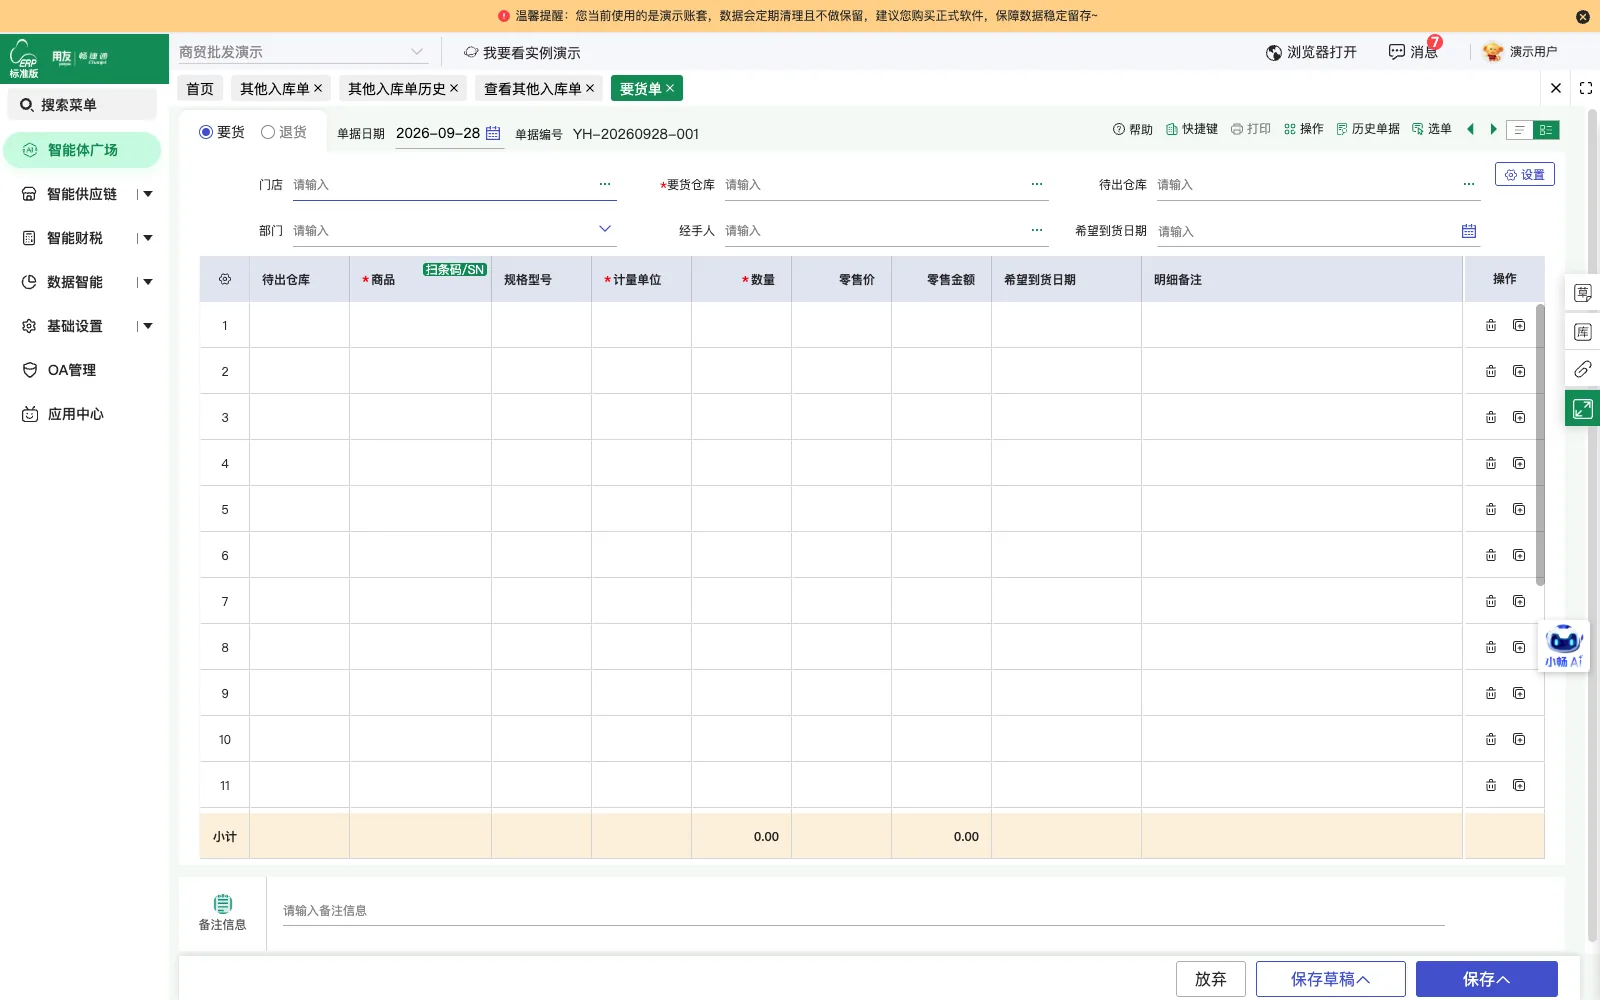
采购入库
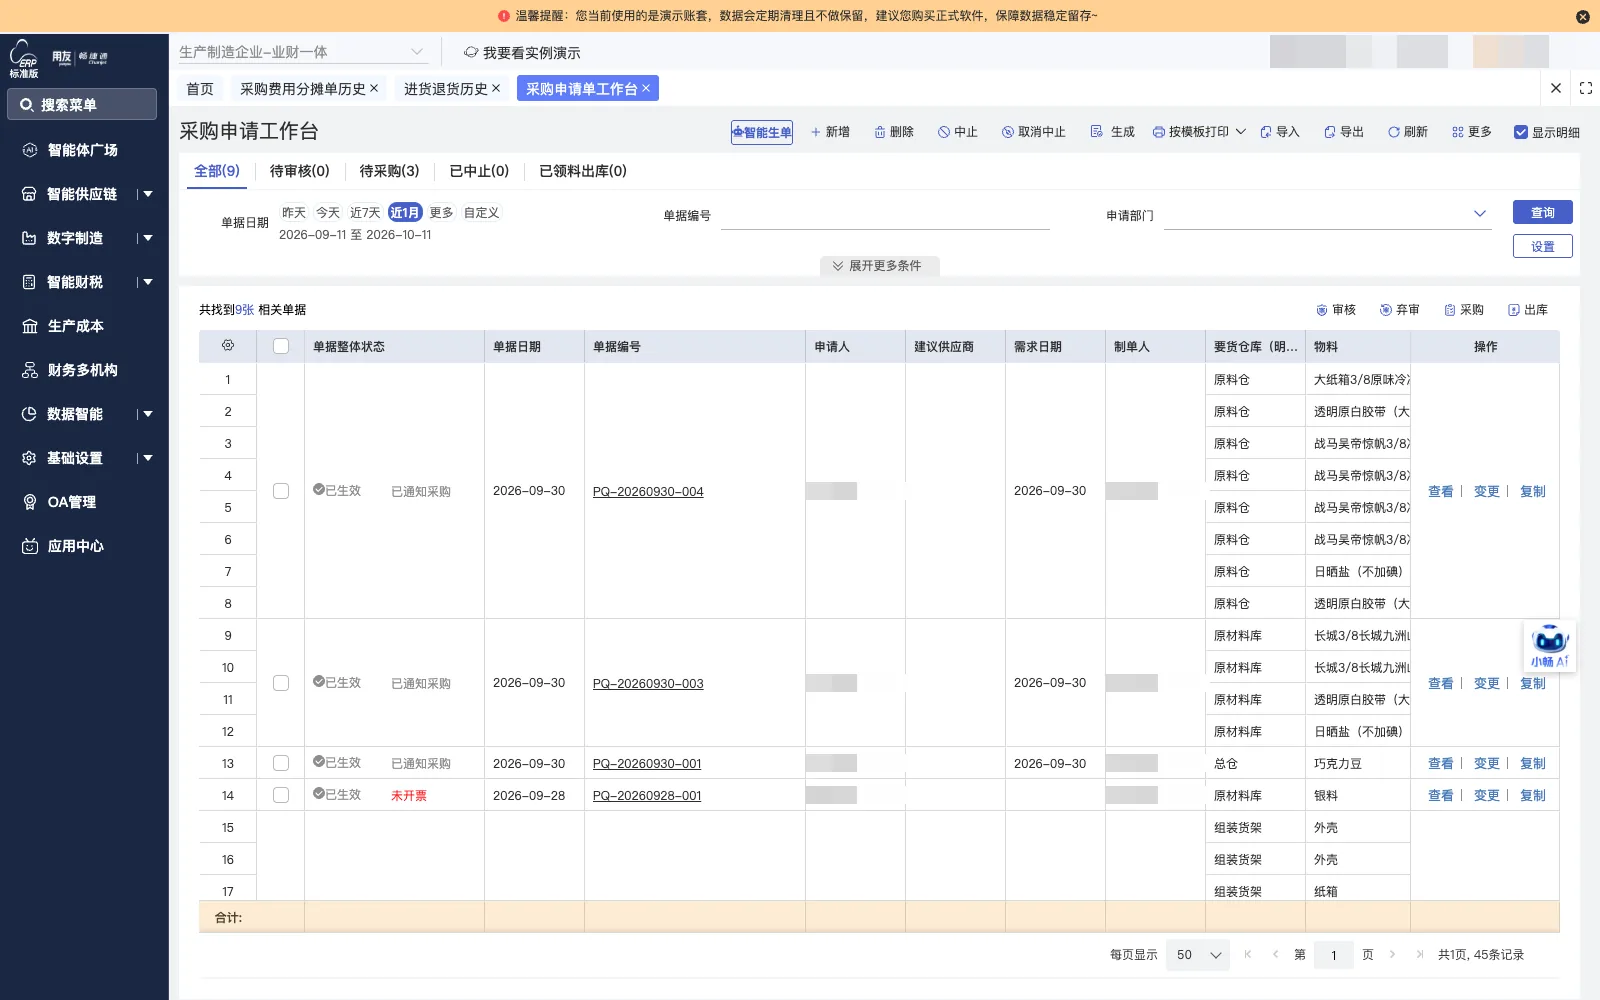
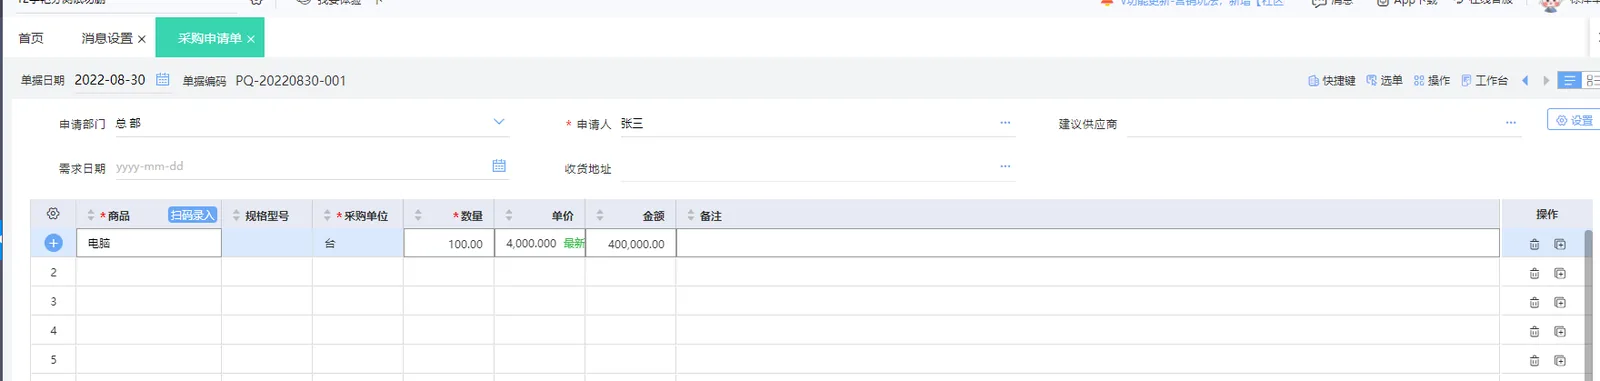
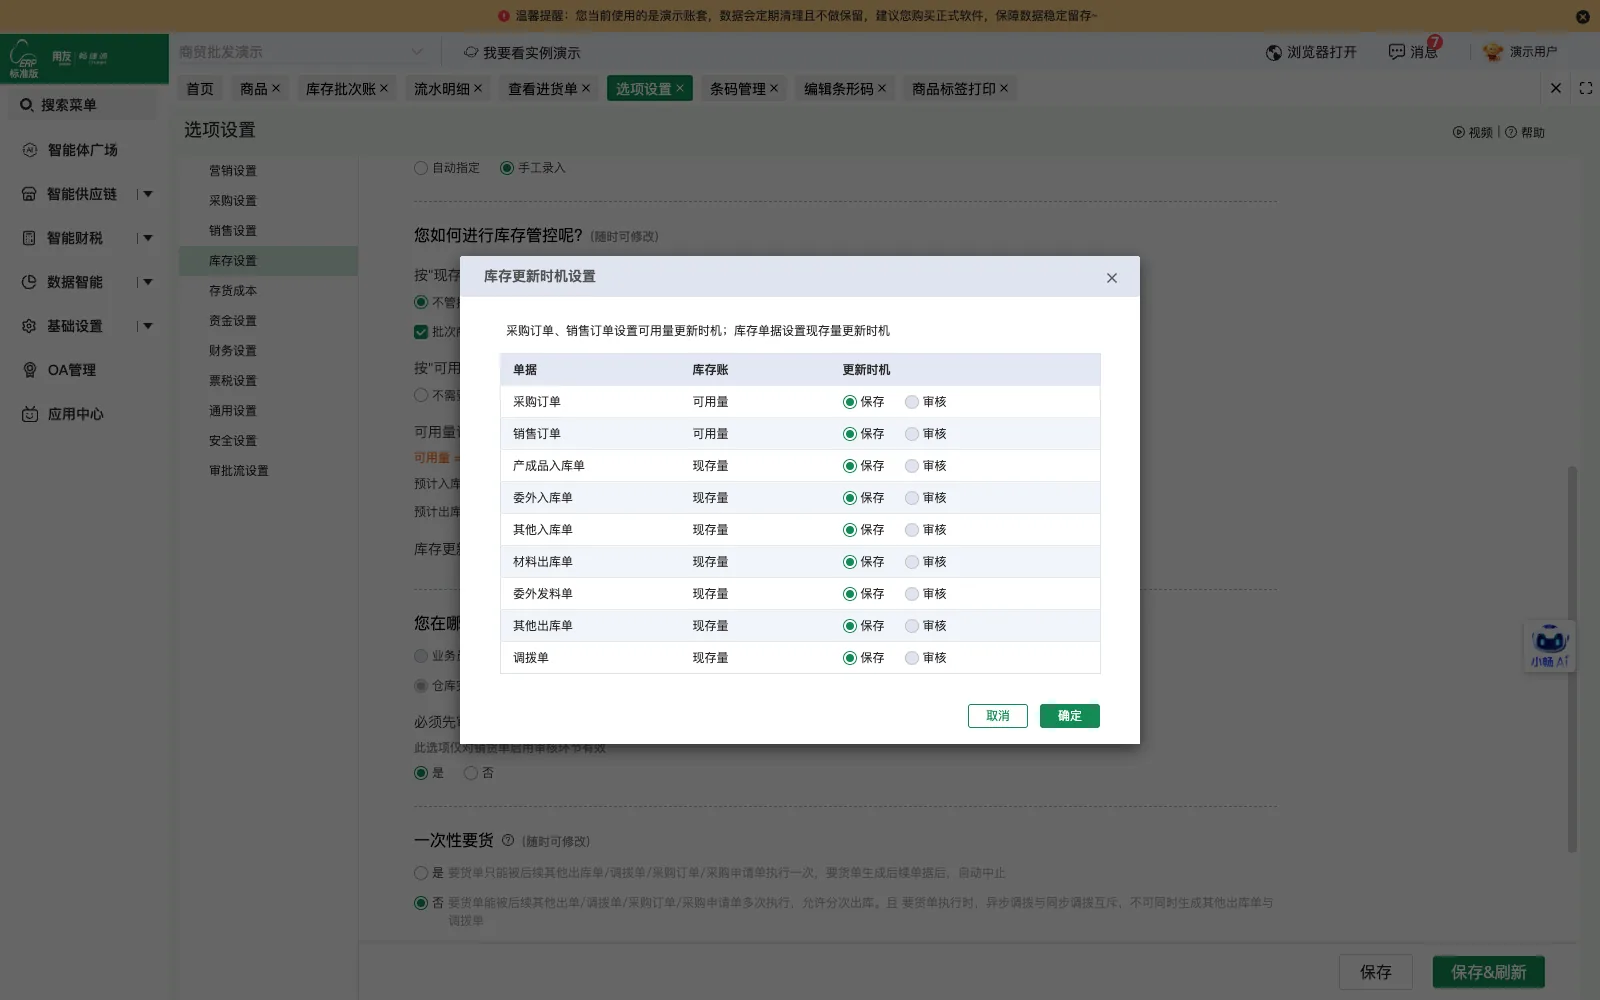
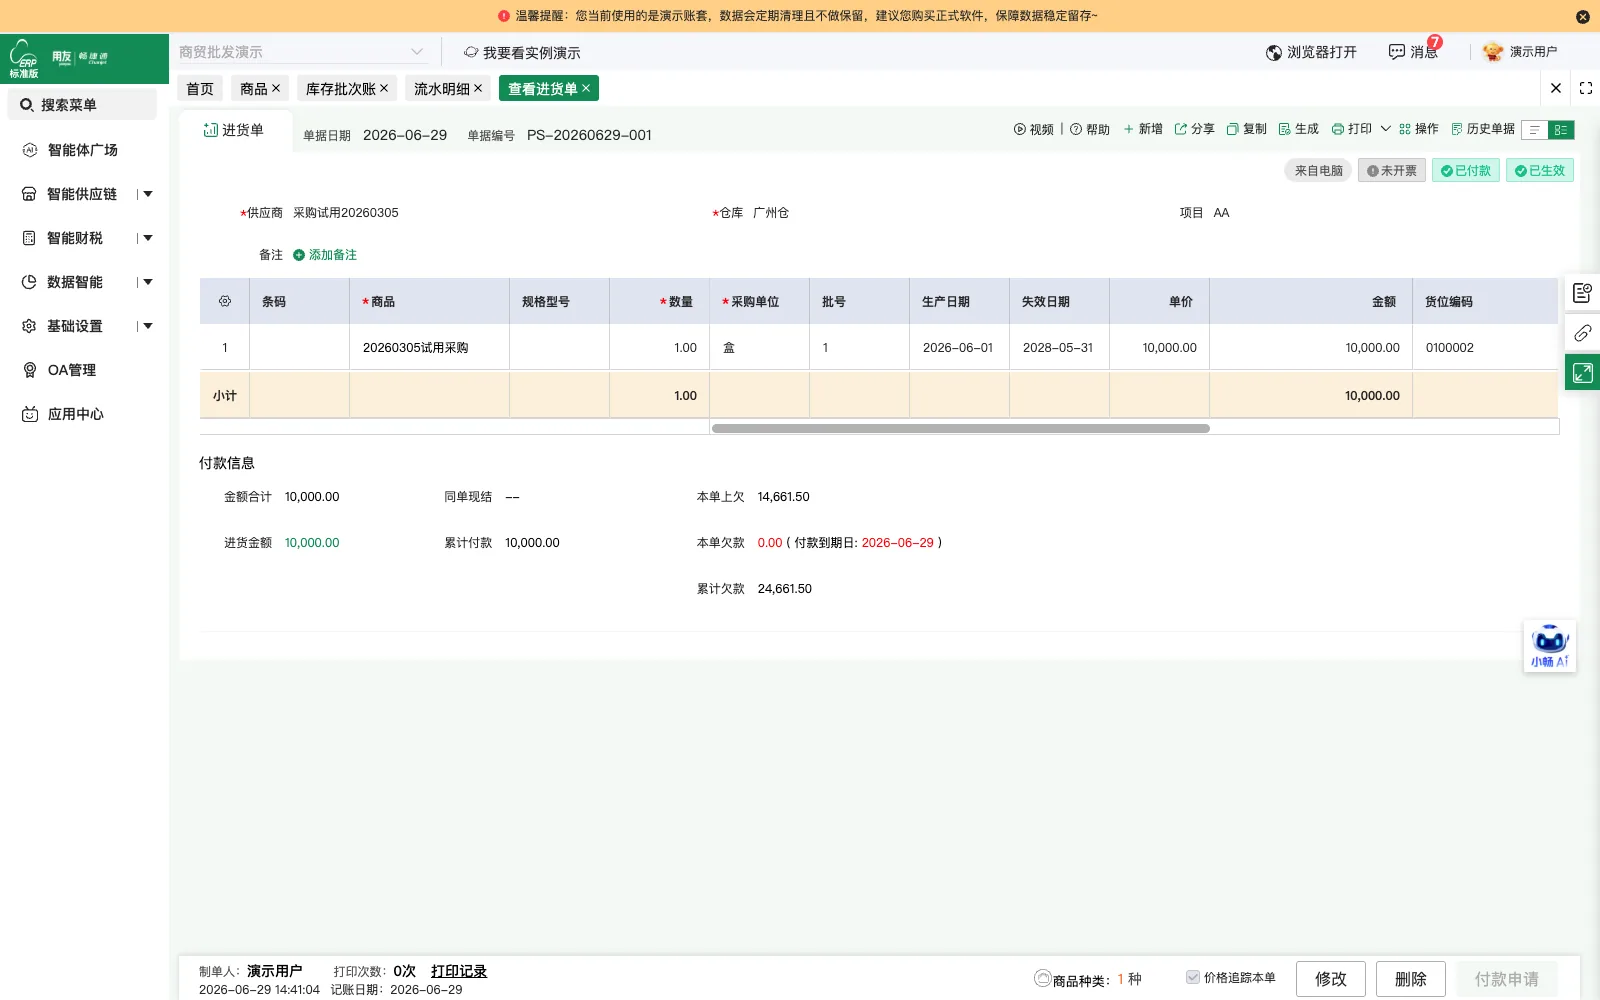
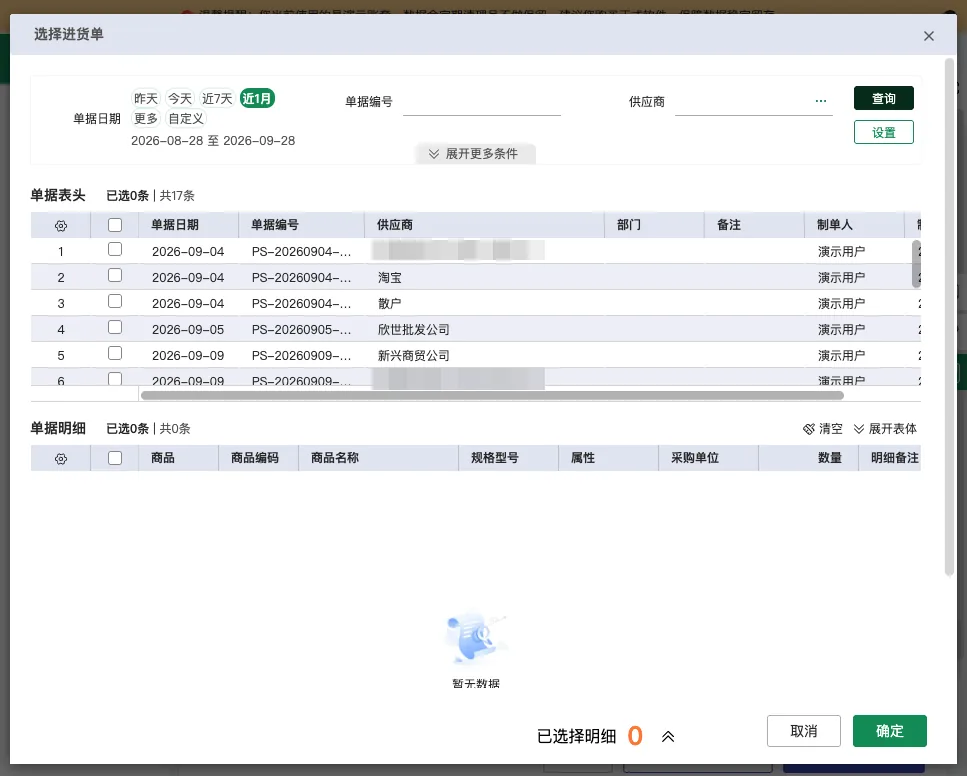
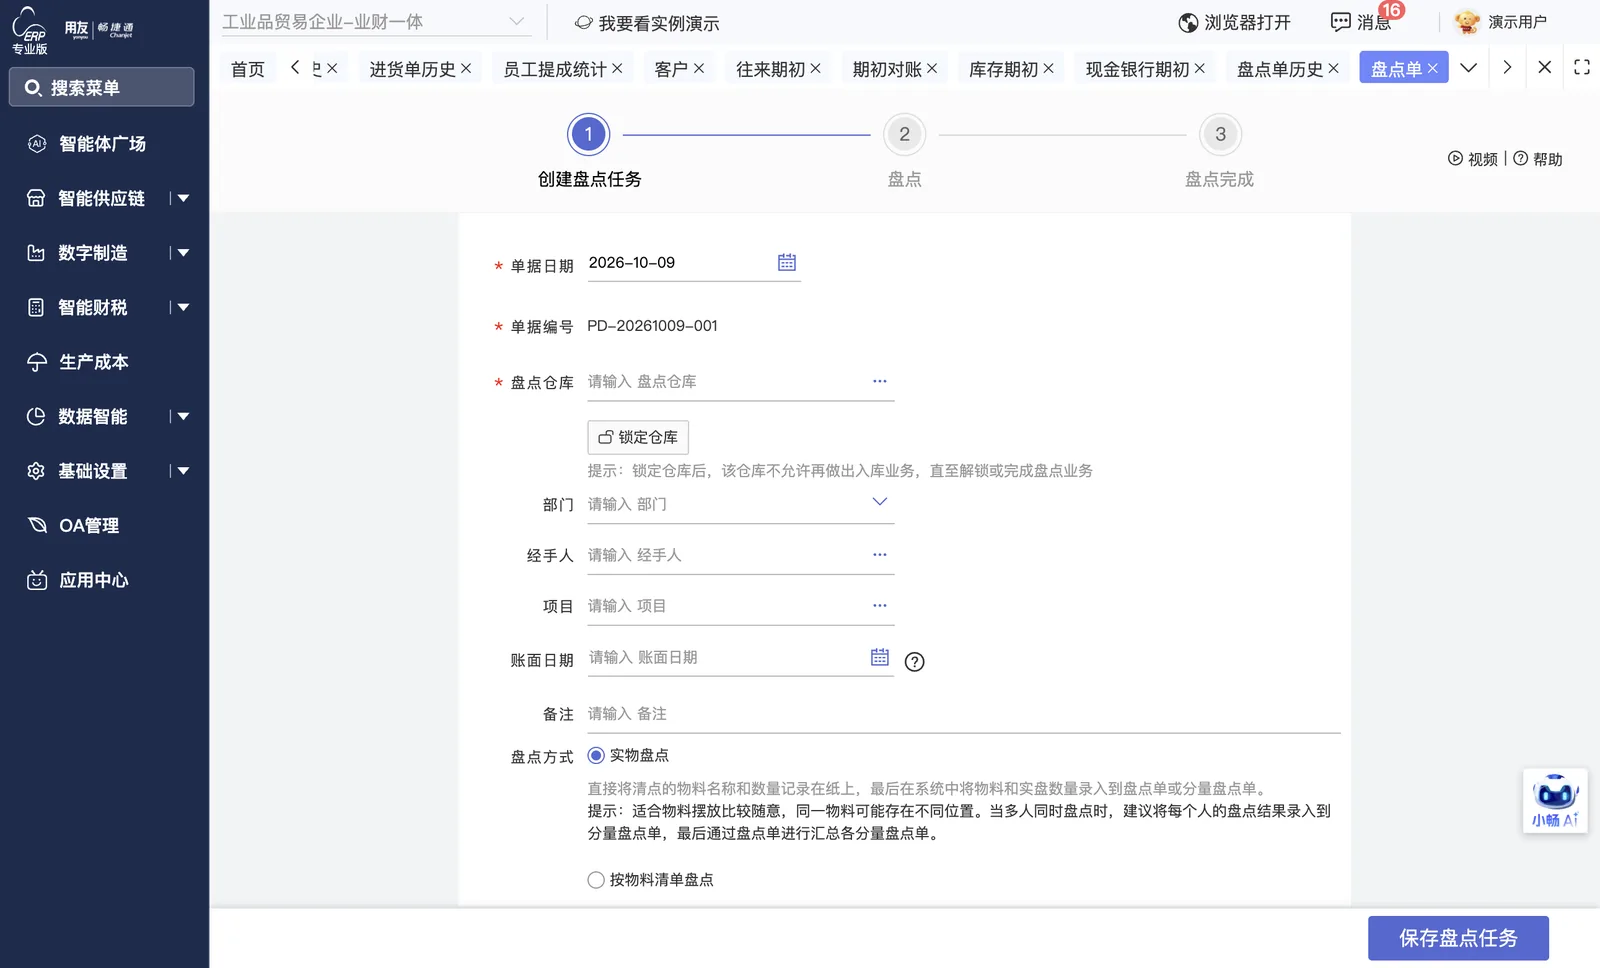
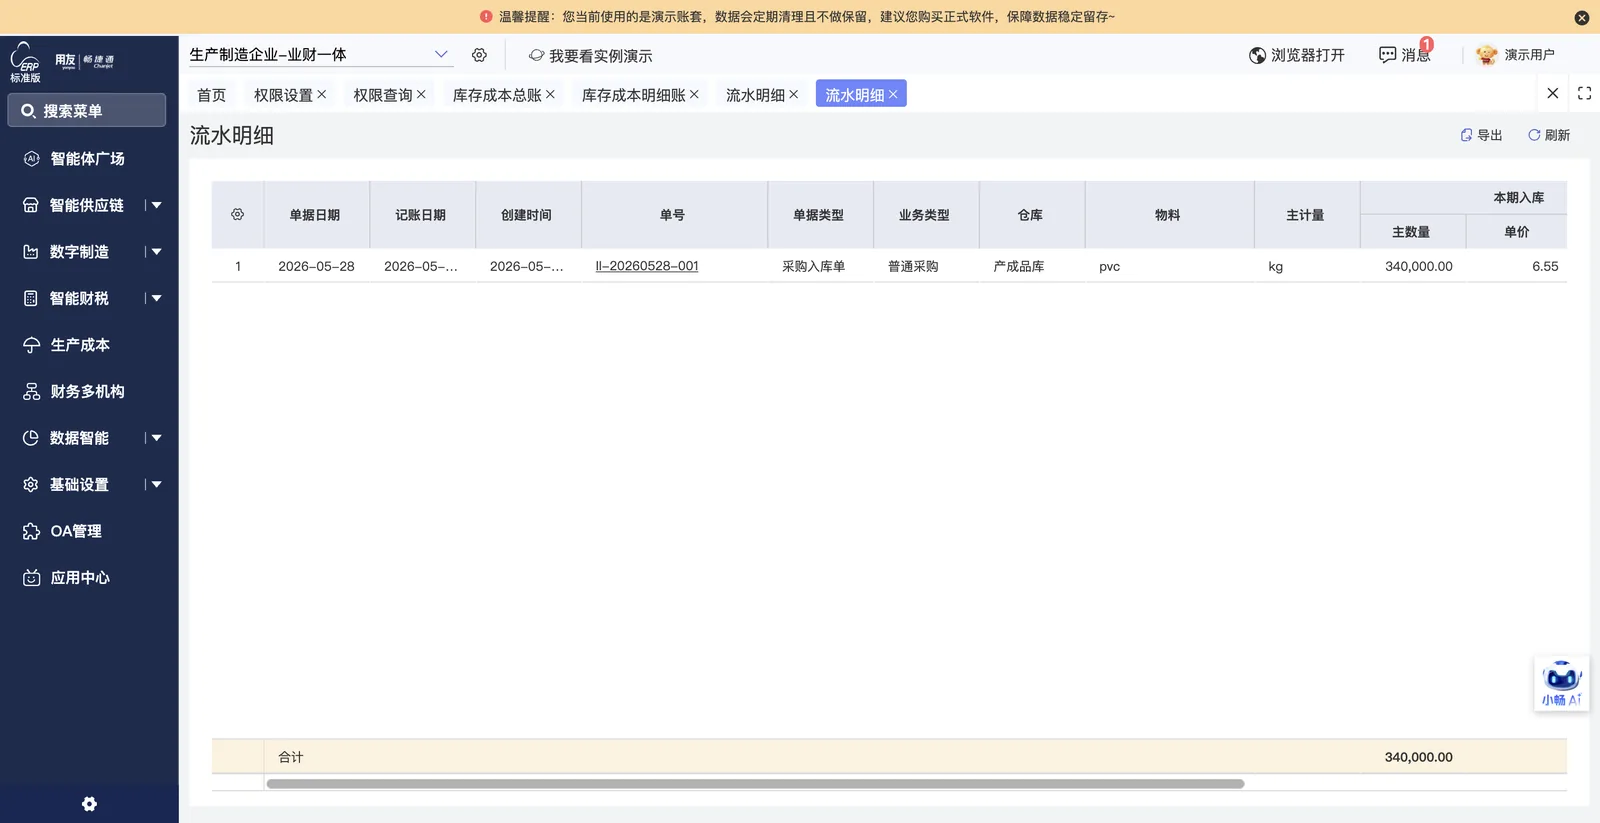
供应商送货后通过进货单记录原材料和辅料入库,先录数量,待供应商提供单据后再补录采购单价
-
仓库管理
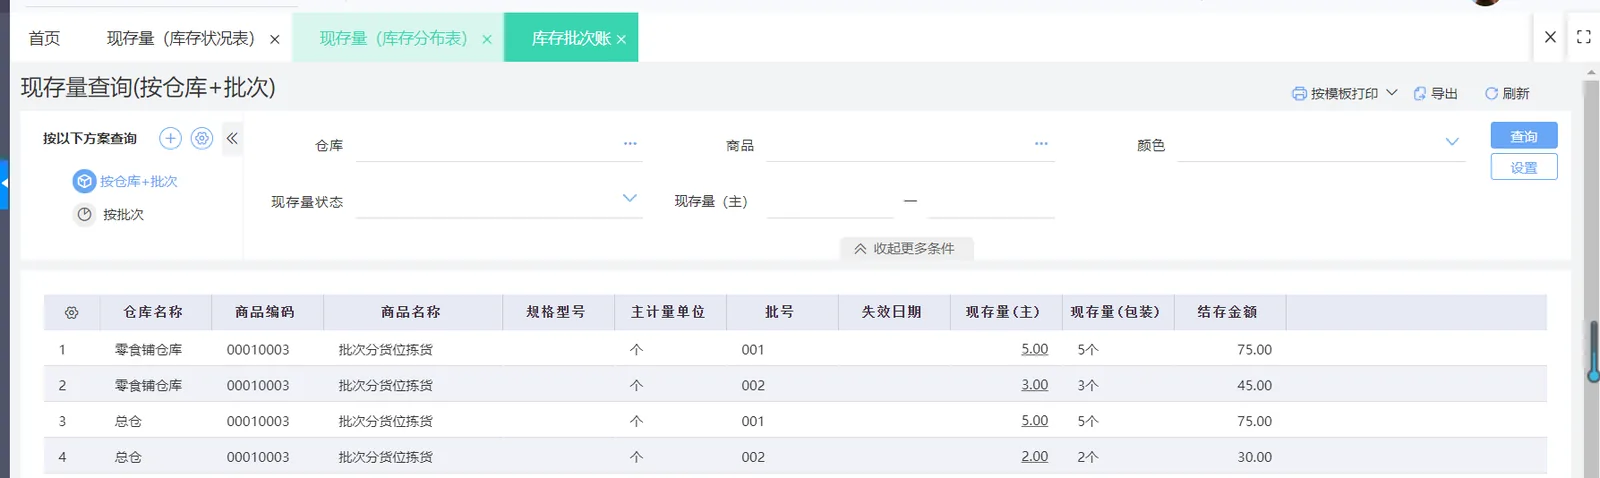
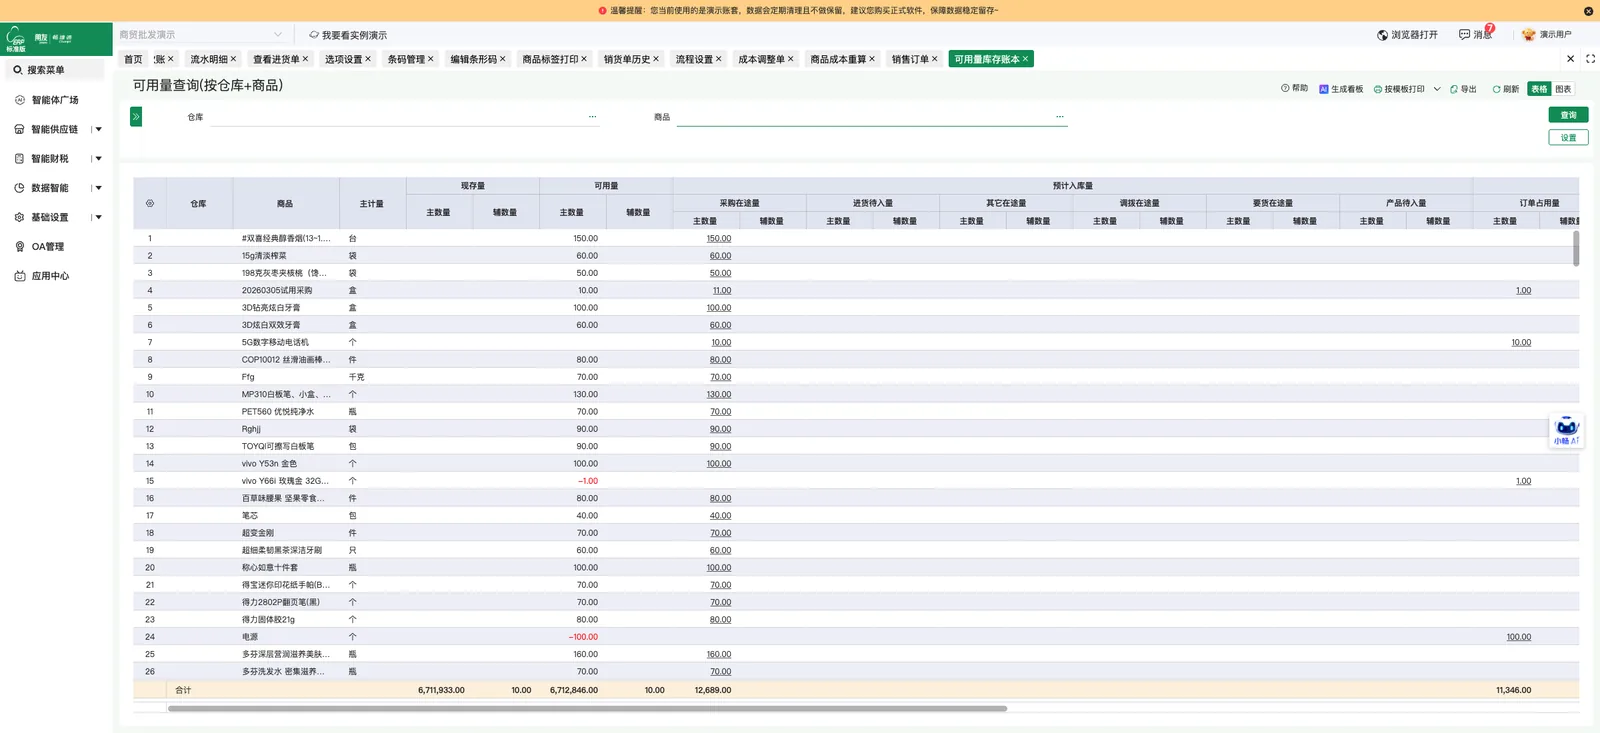
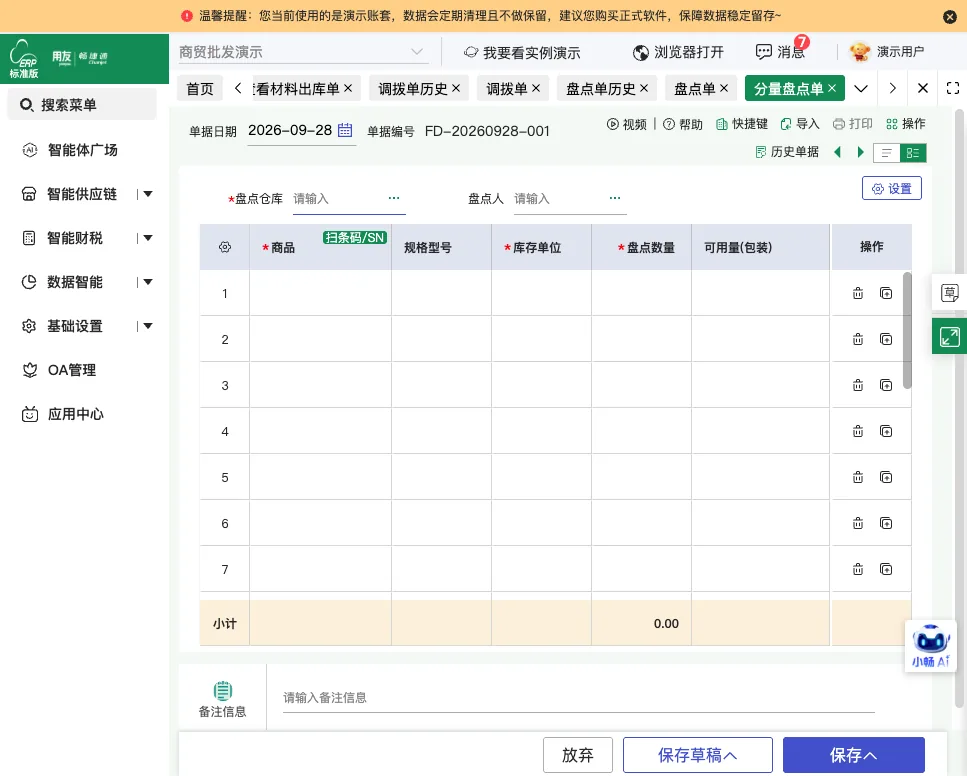
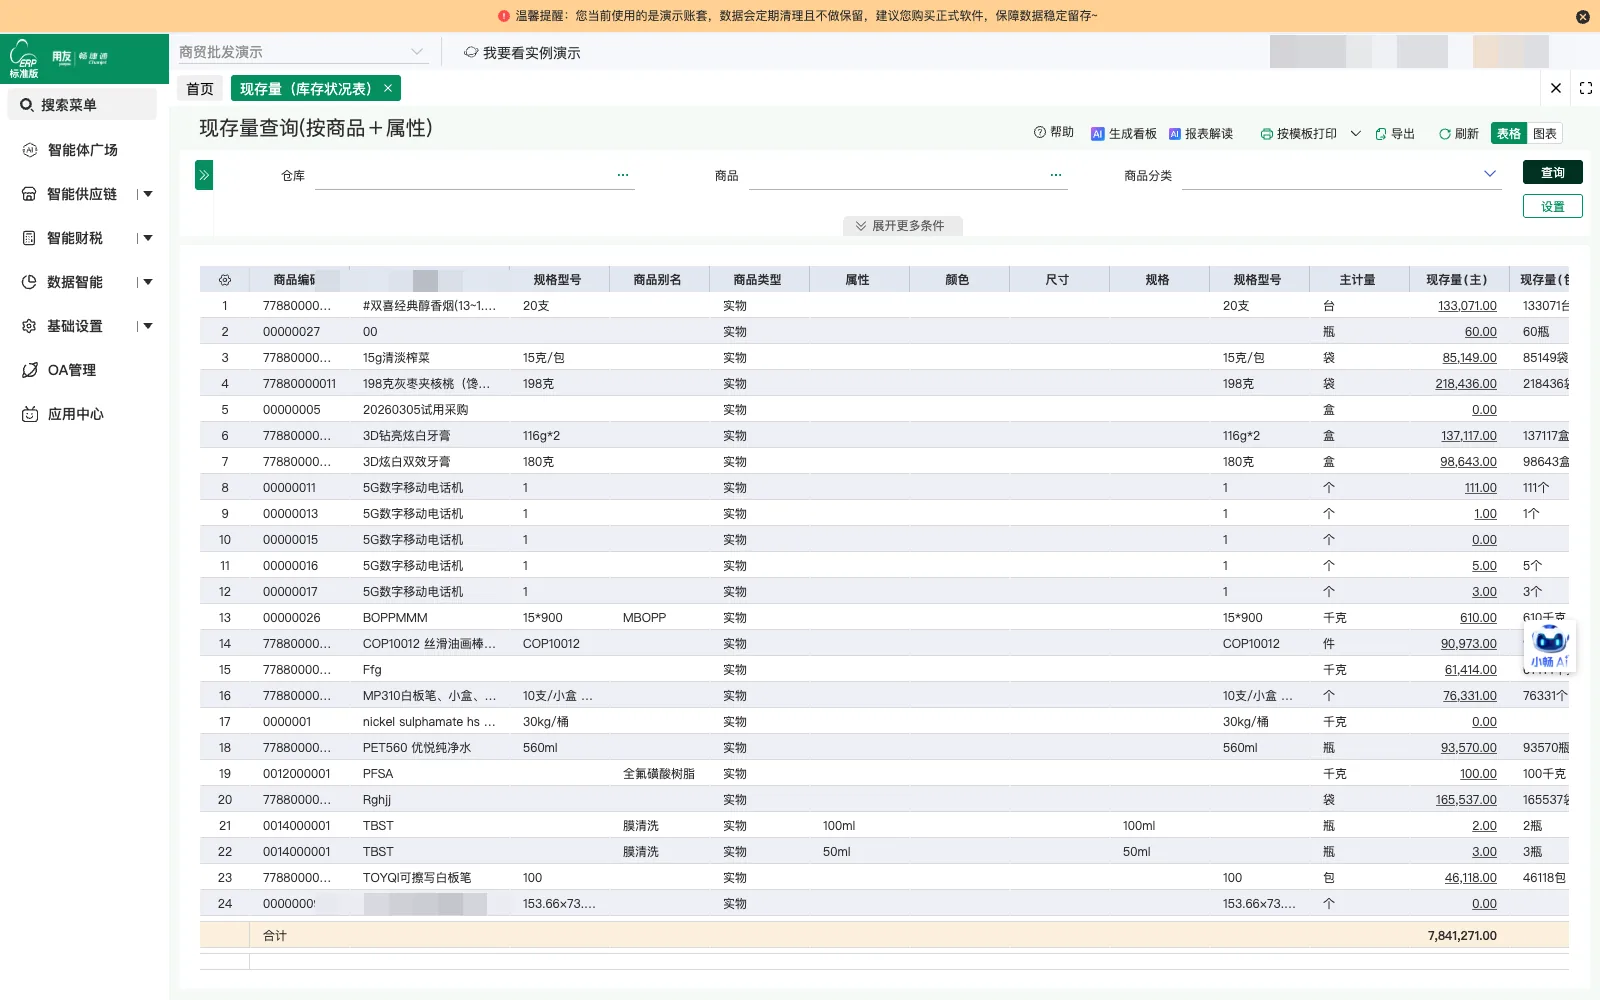
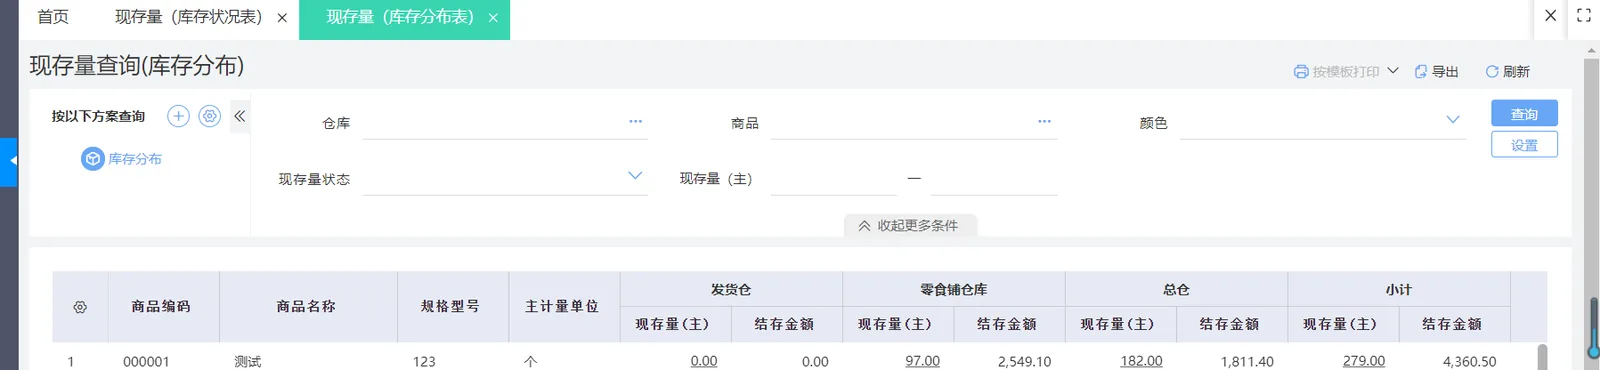
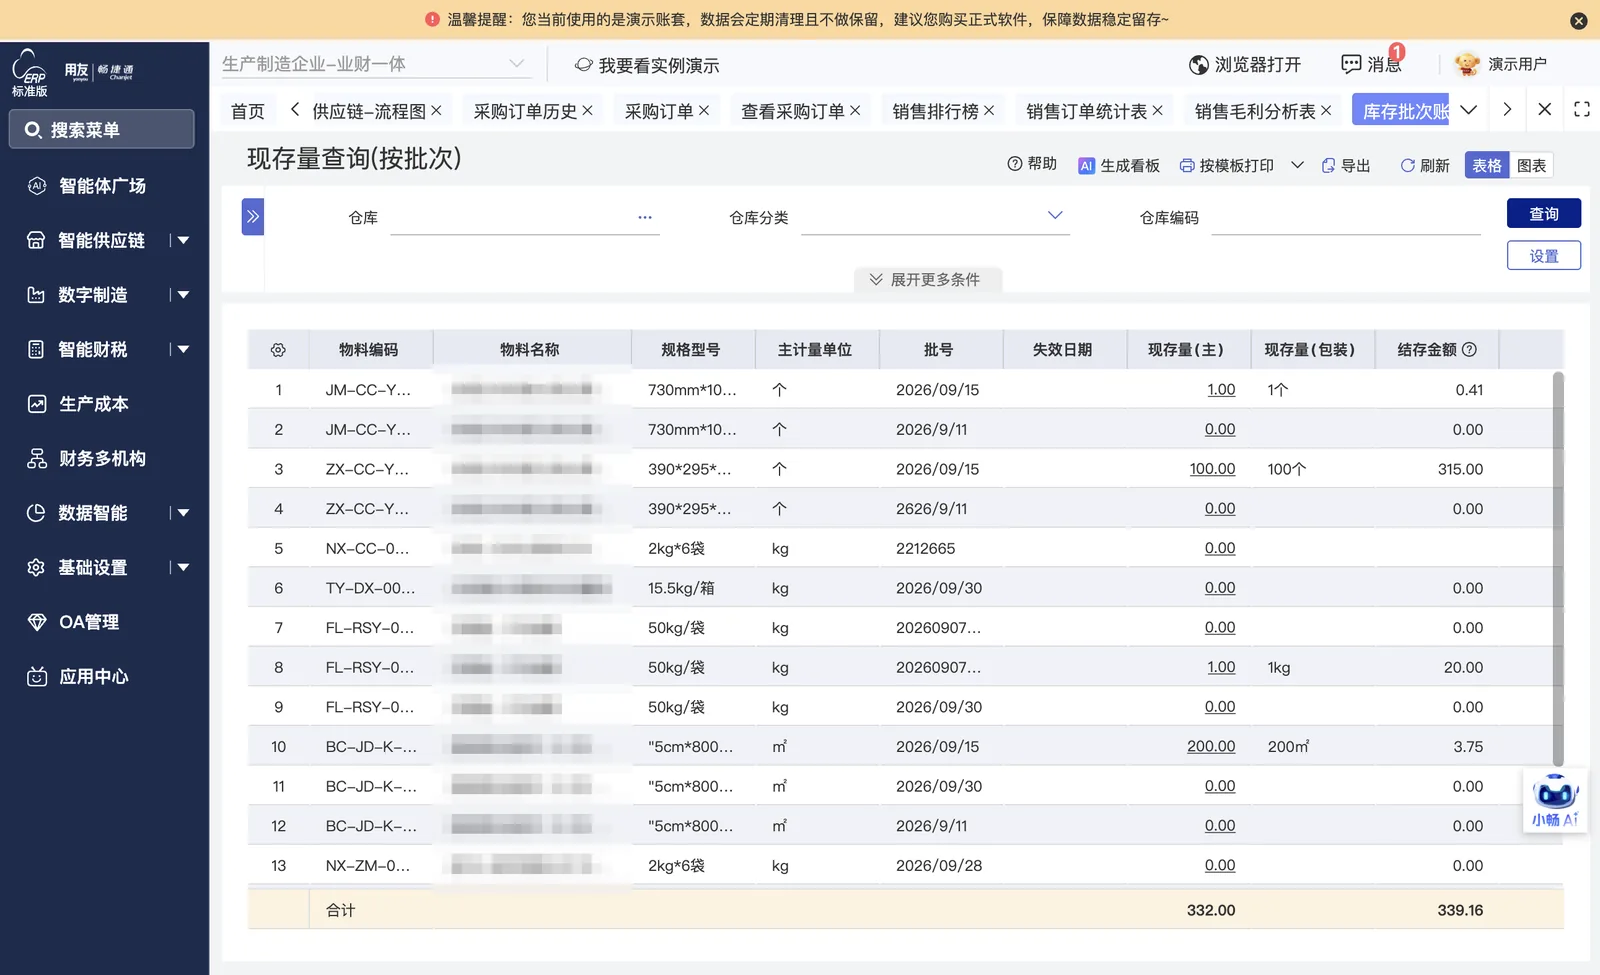
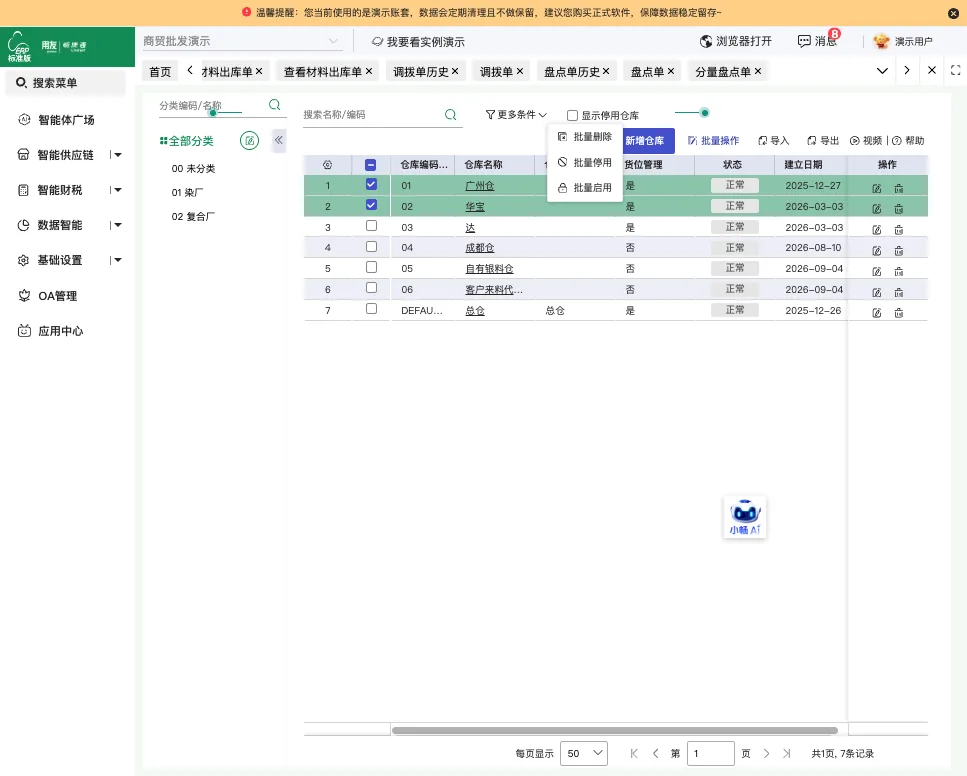
原料仓和成品仓分别管理,原材料进原料仓、产成品进成品仓,各仓库存数据分别记录
-
生产领料
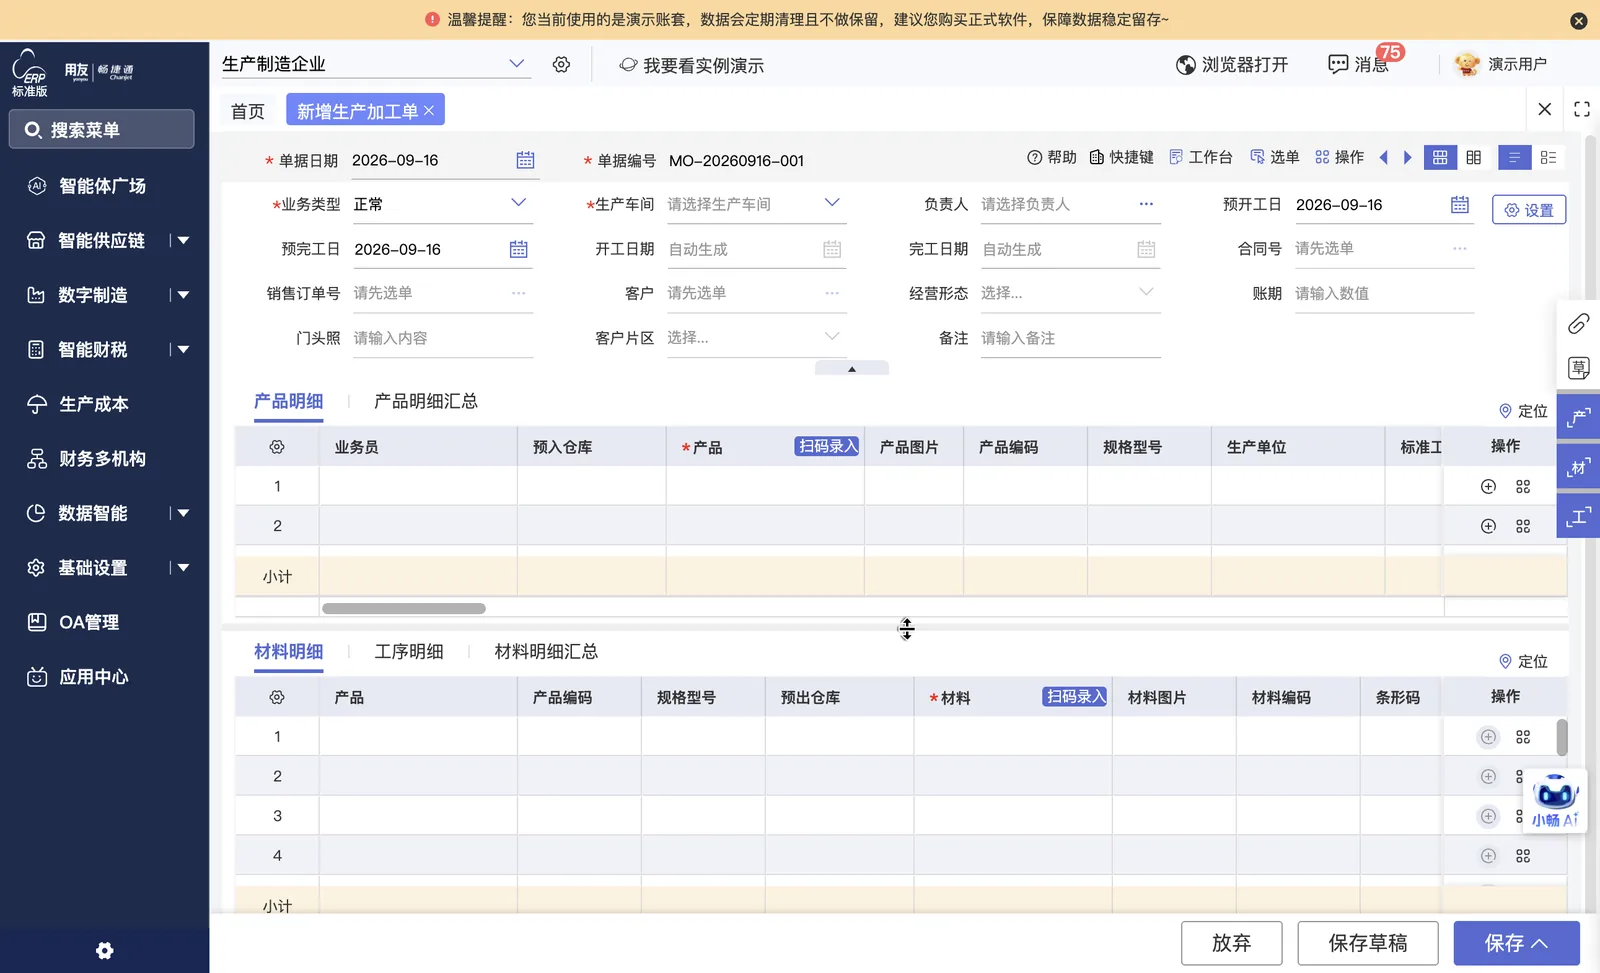
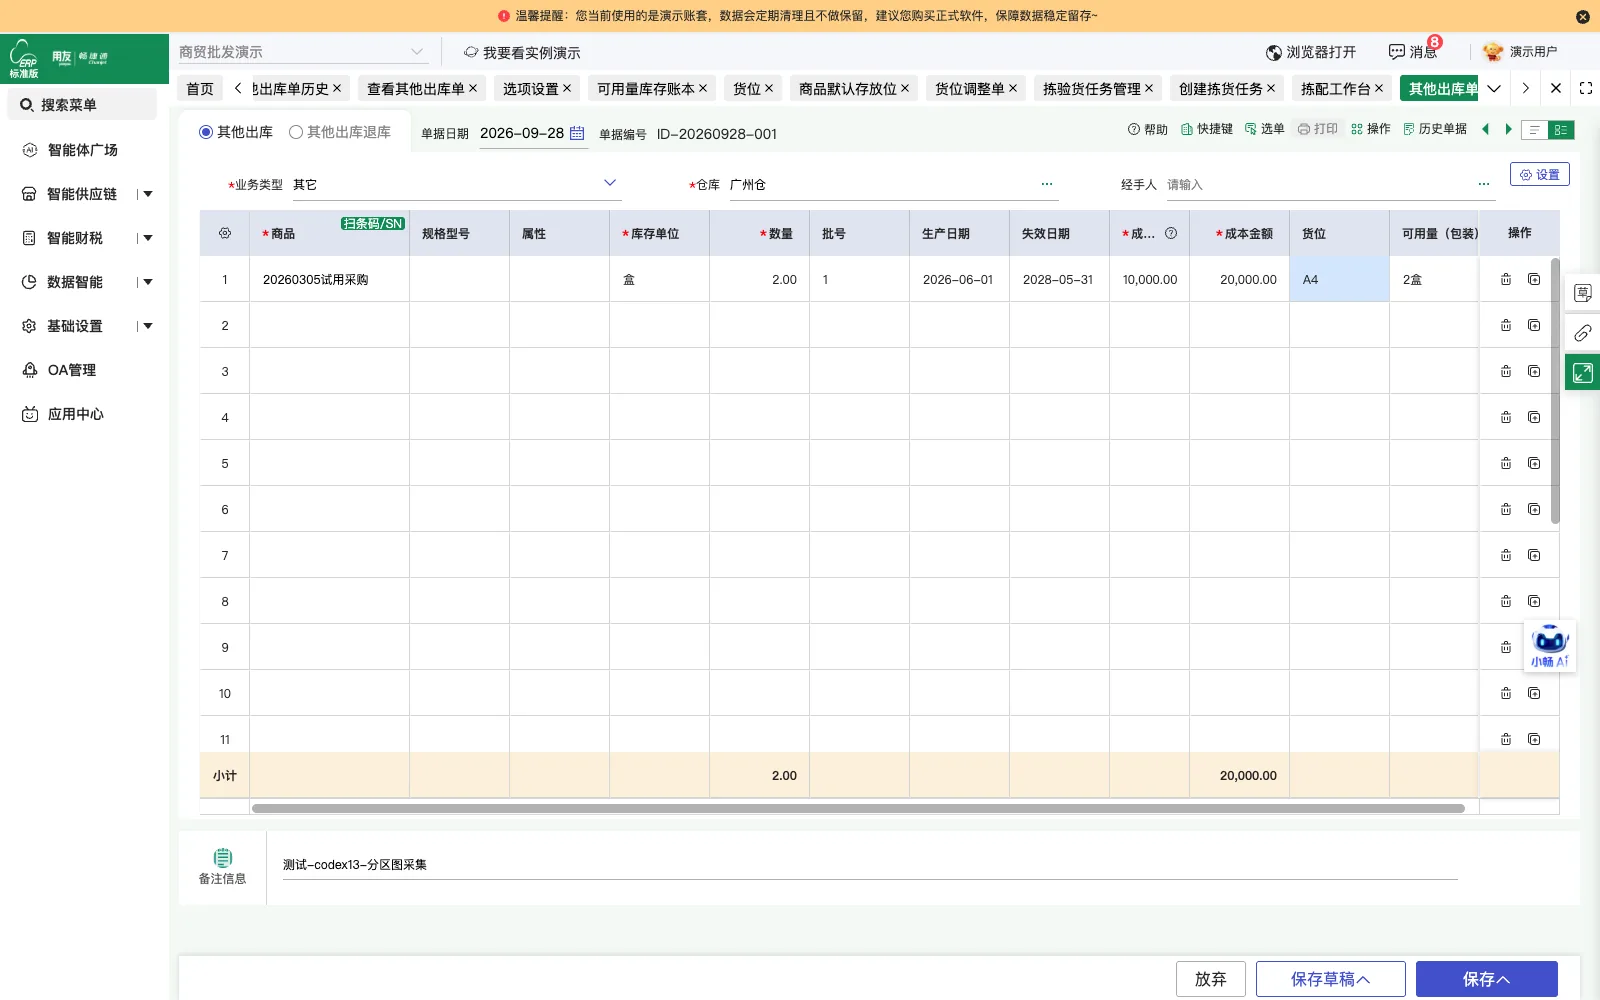
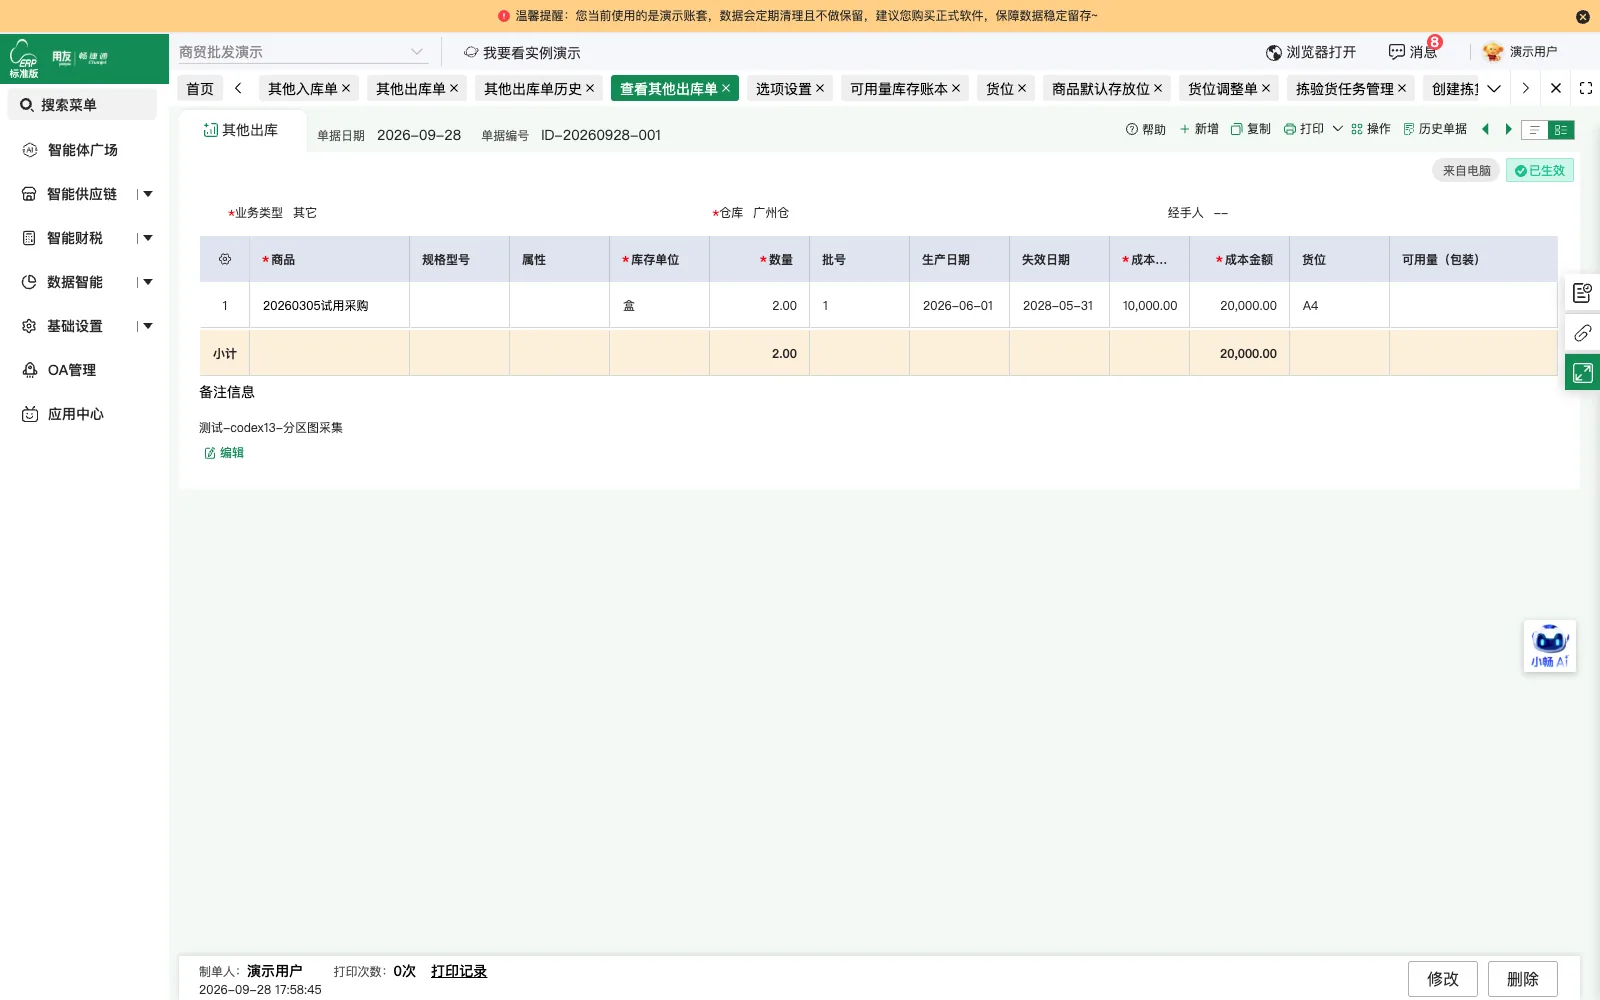
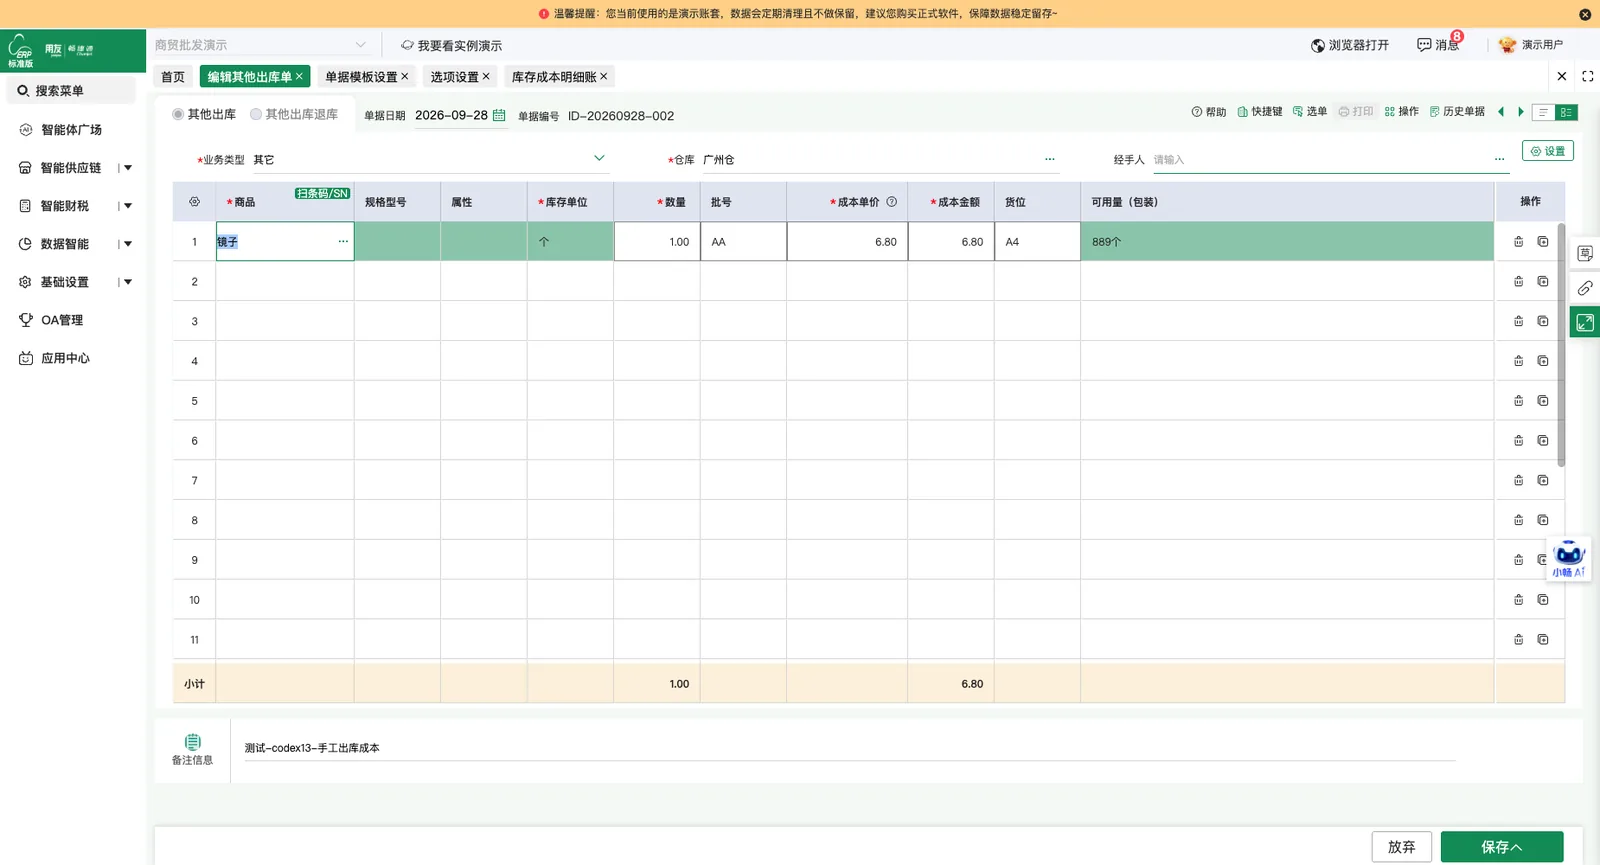
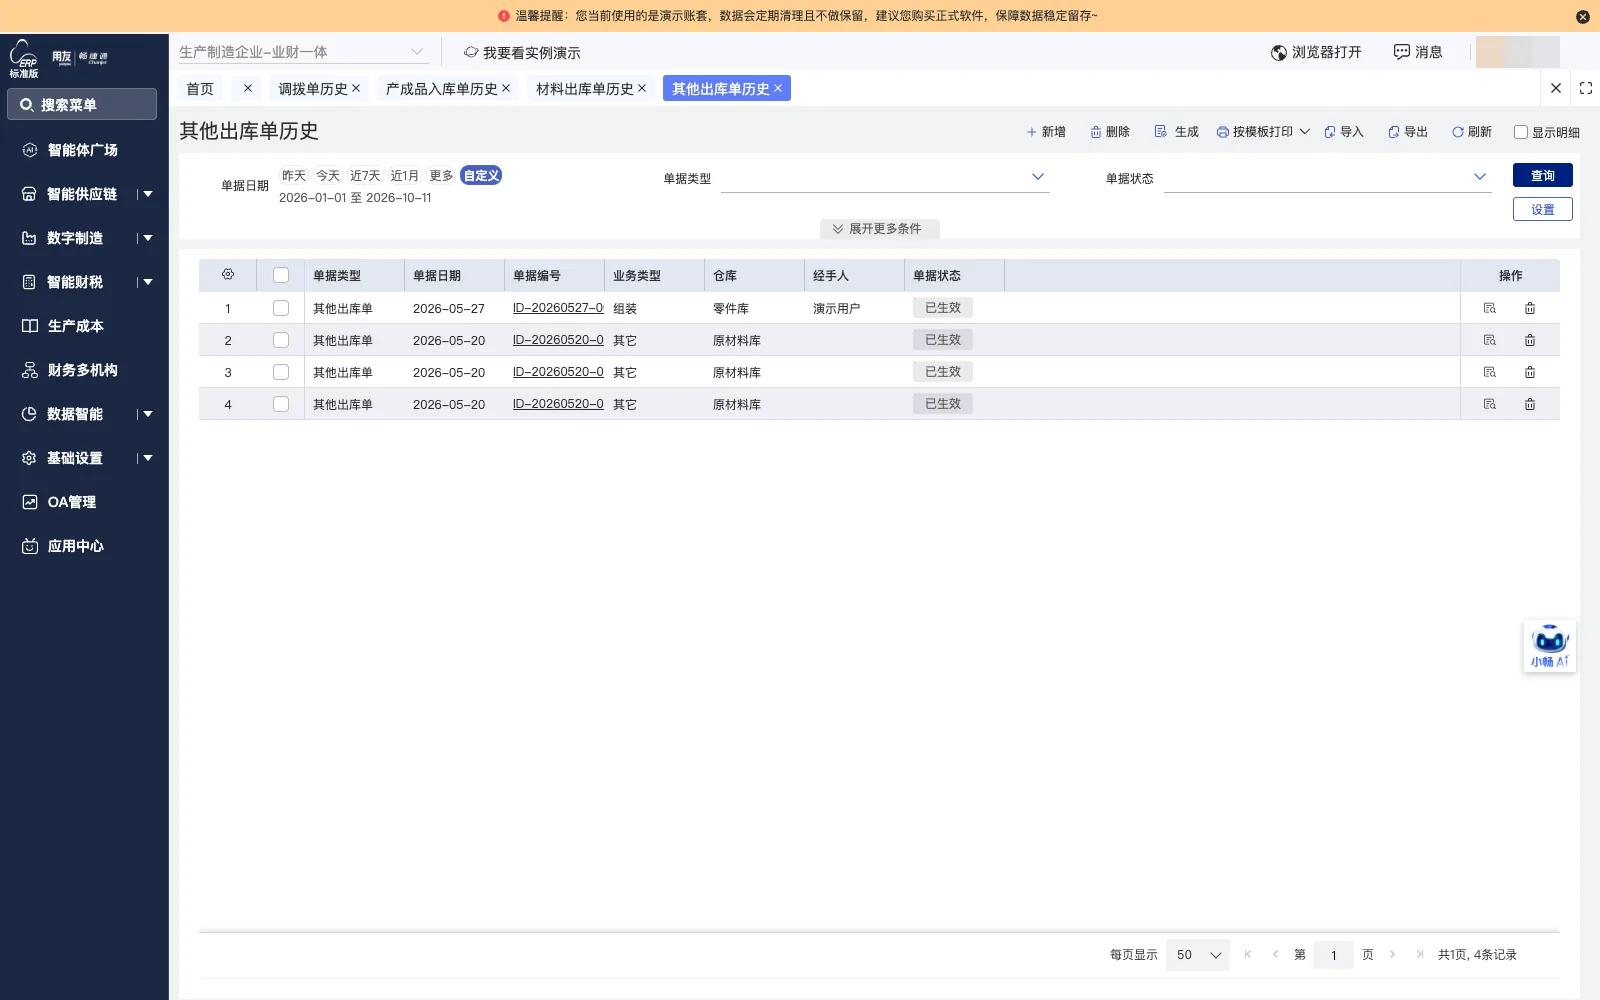
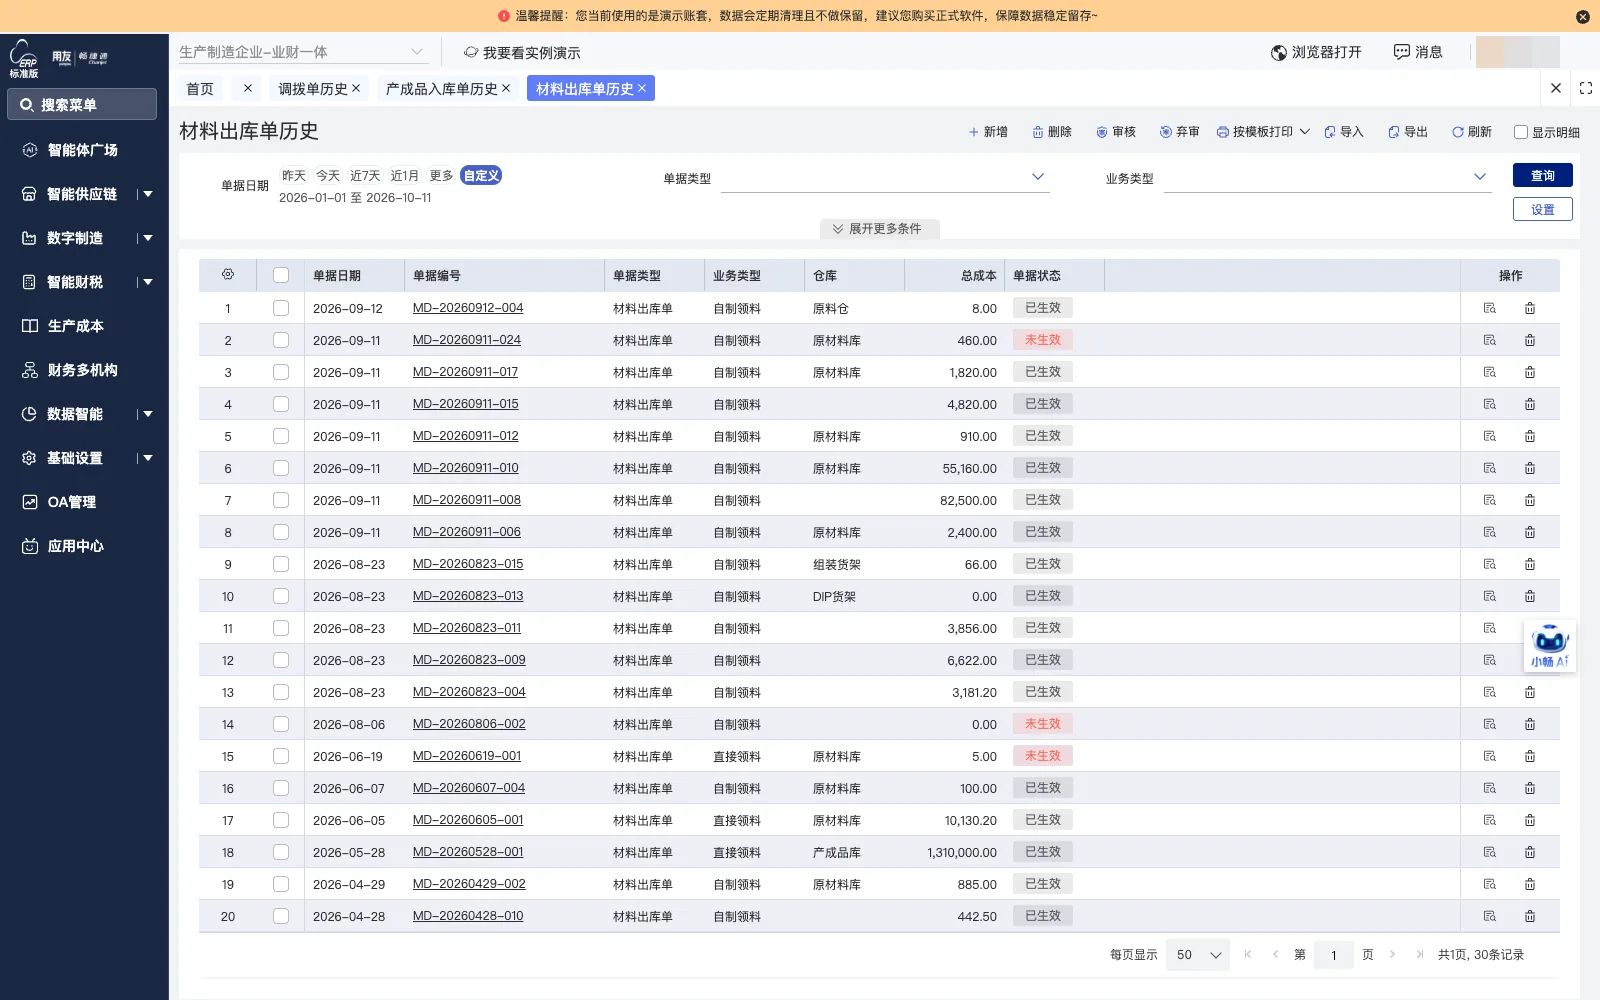
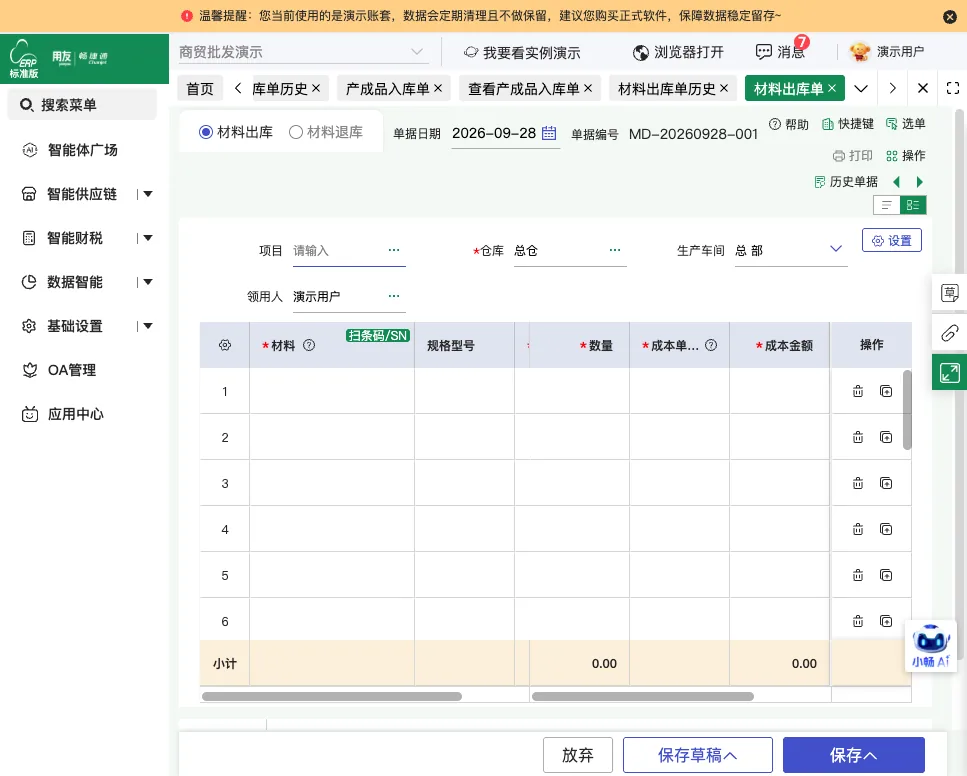
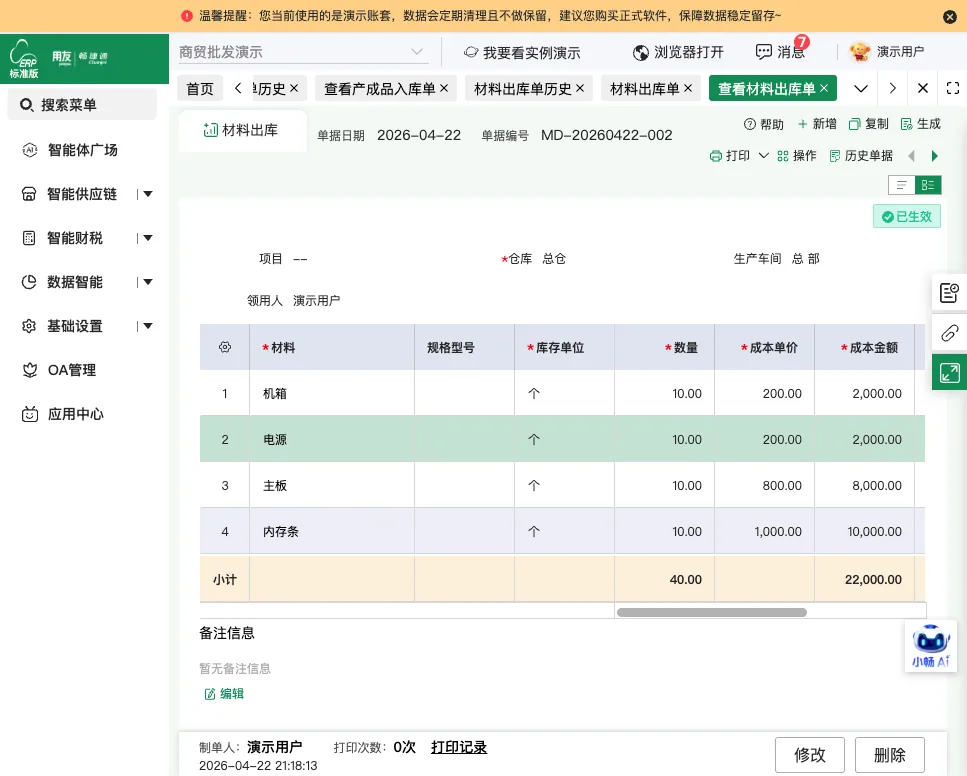
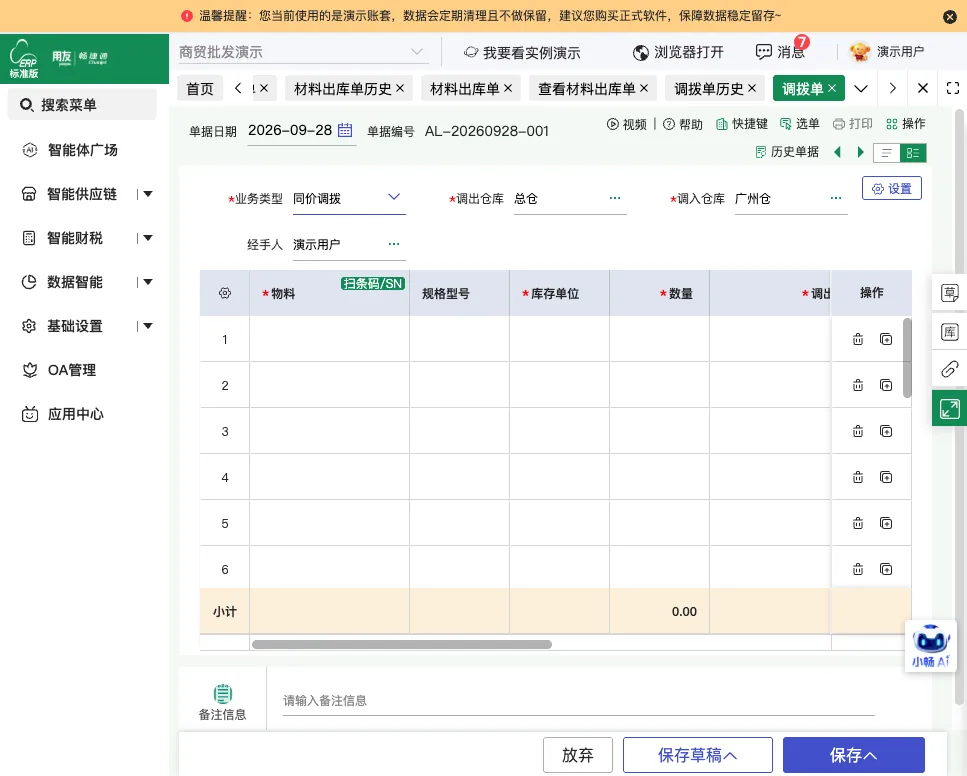
生产环节通过材料出库单记录原料领用,系统按单据扣减原料仓库存
-
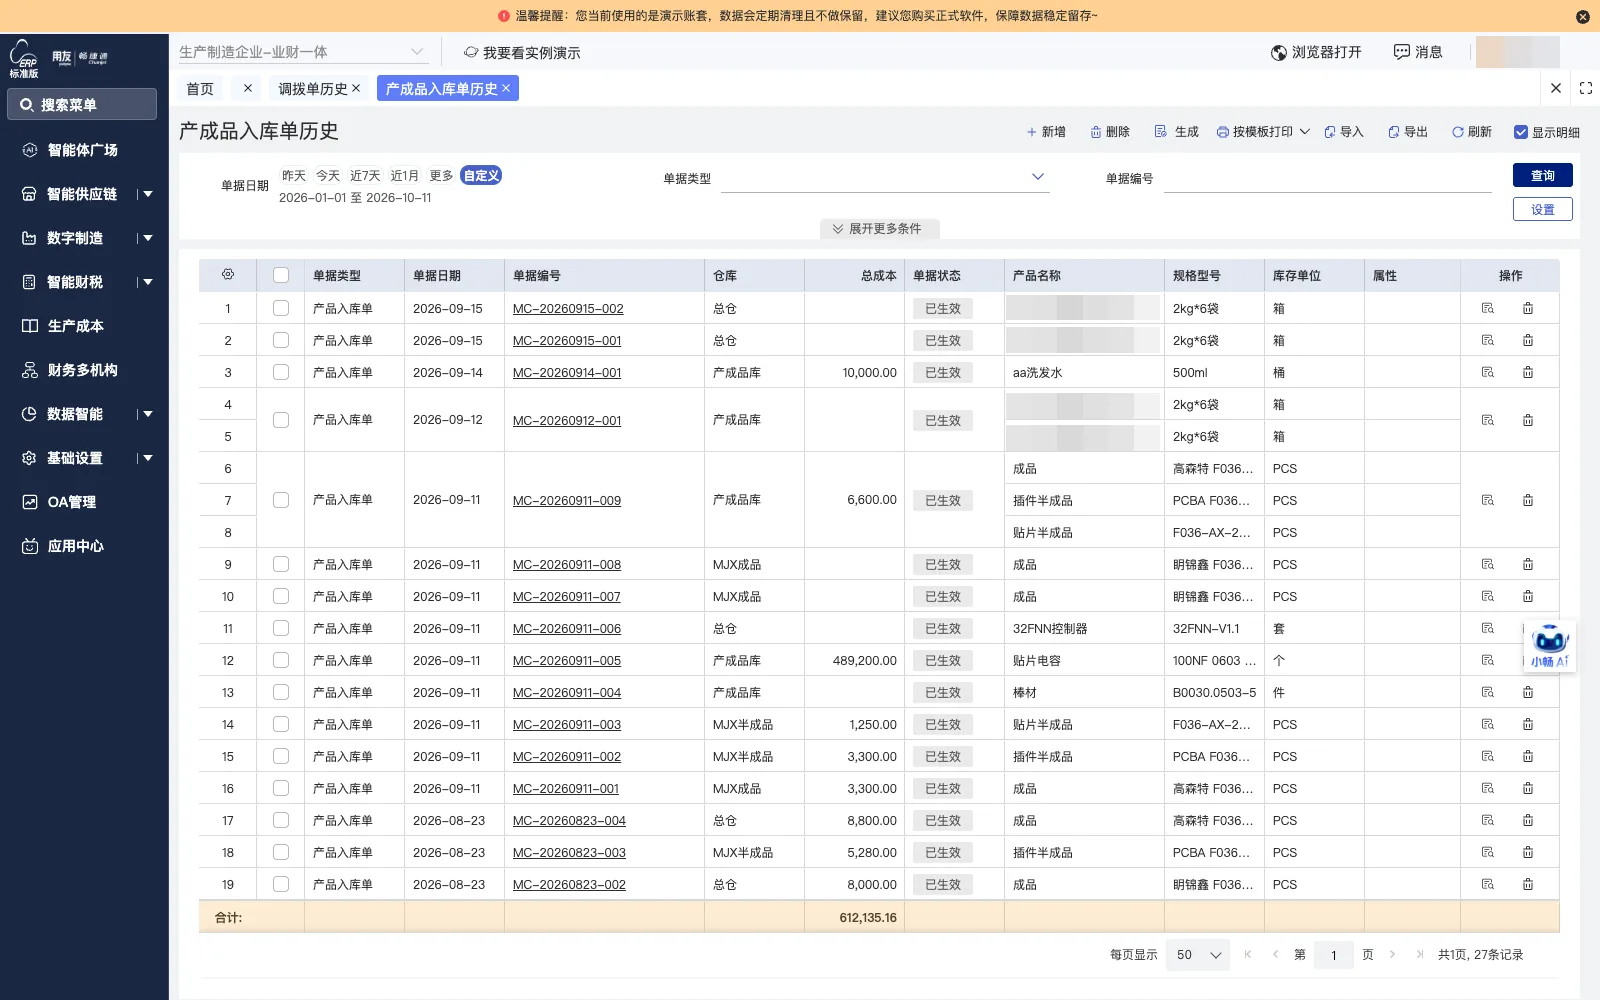
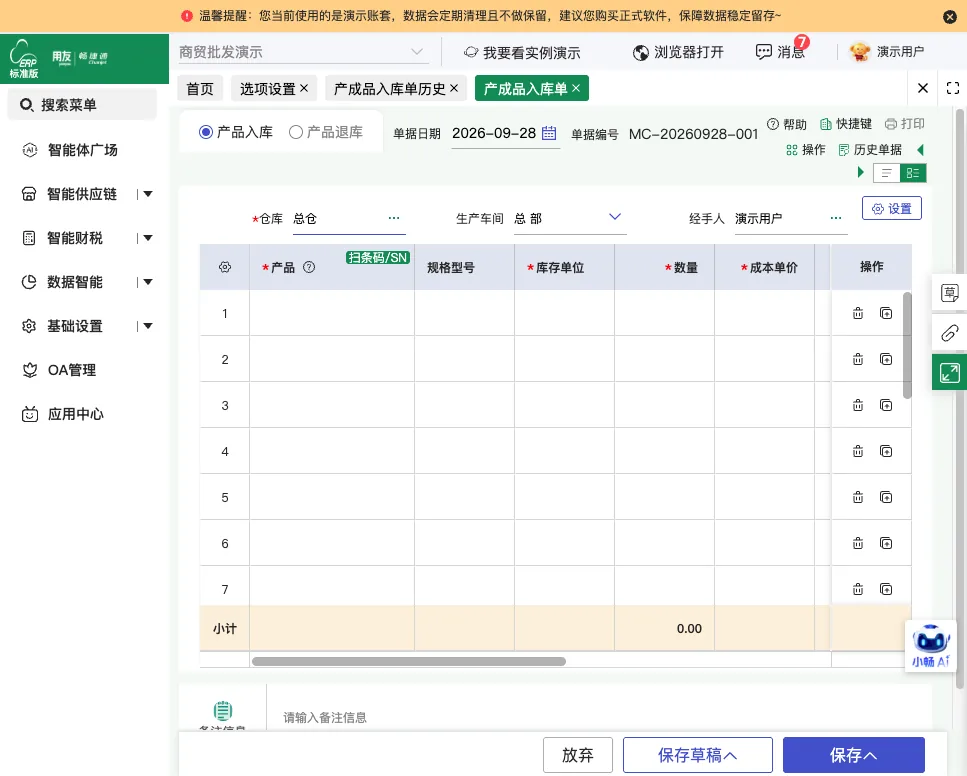
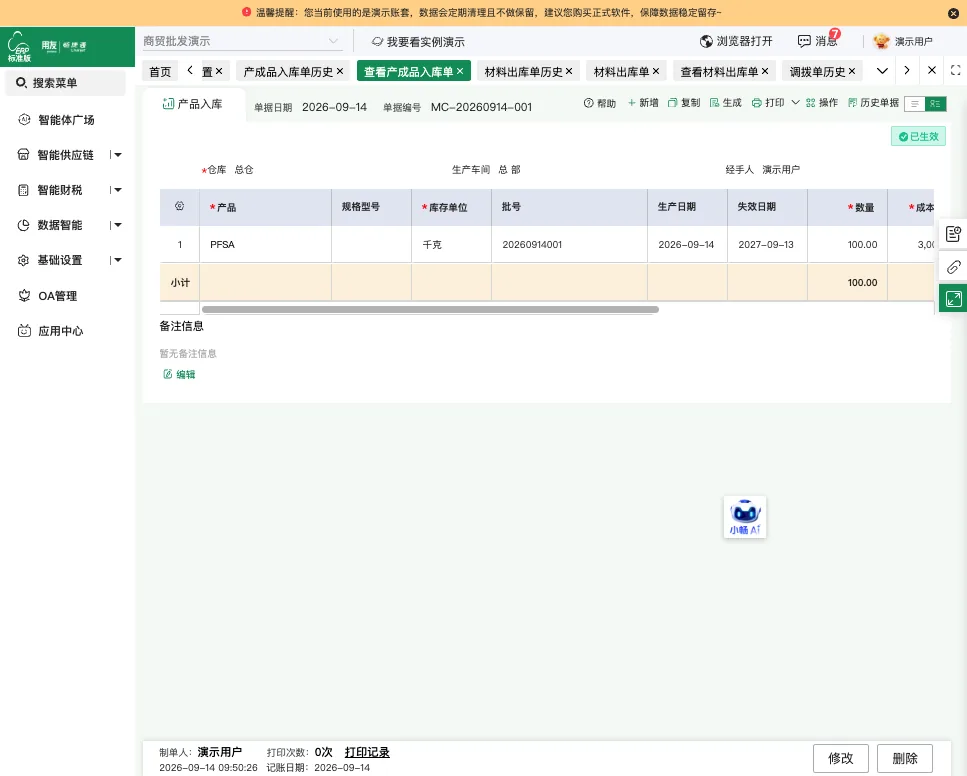
产成品入库
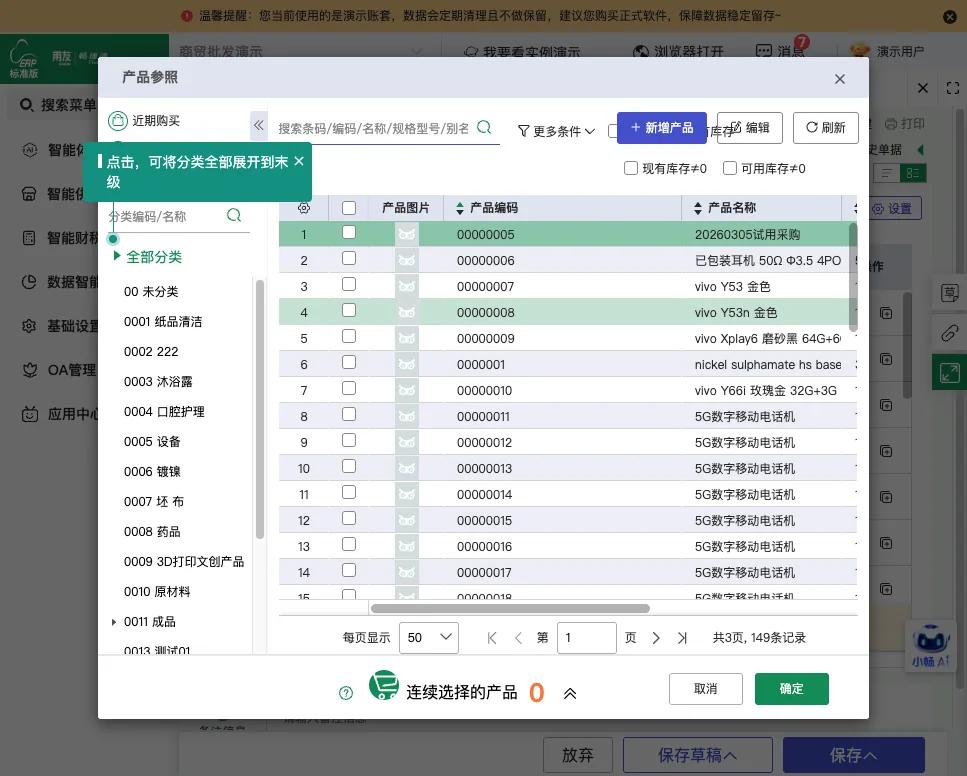
生产完成后通过产成品入库单将成品入成品仓,录入入库数量,成本单价后续由财务维护
-
成本核算
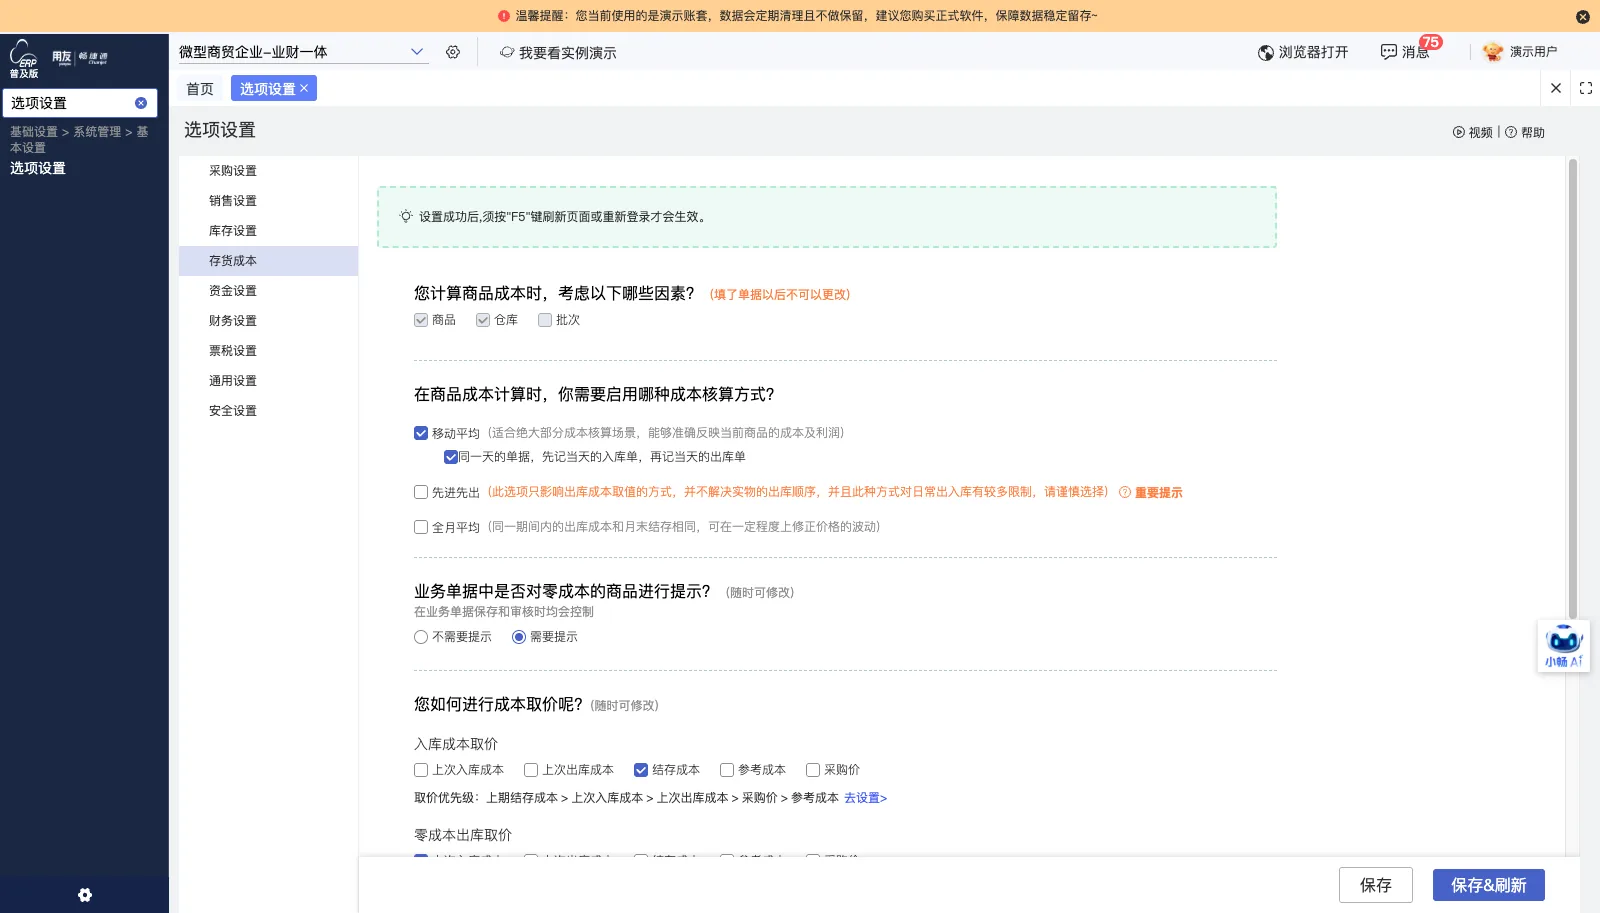
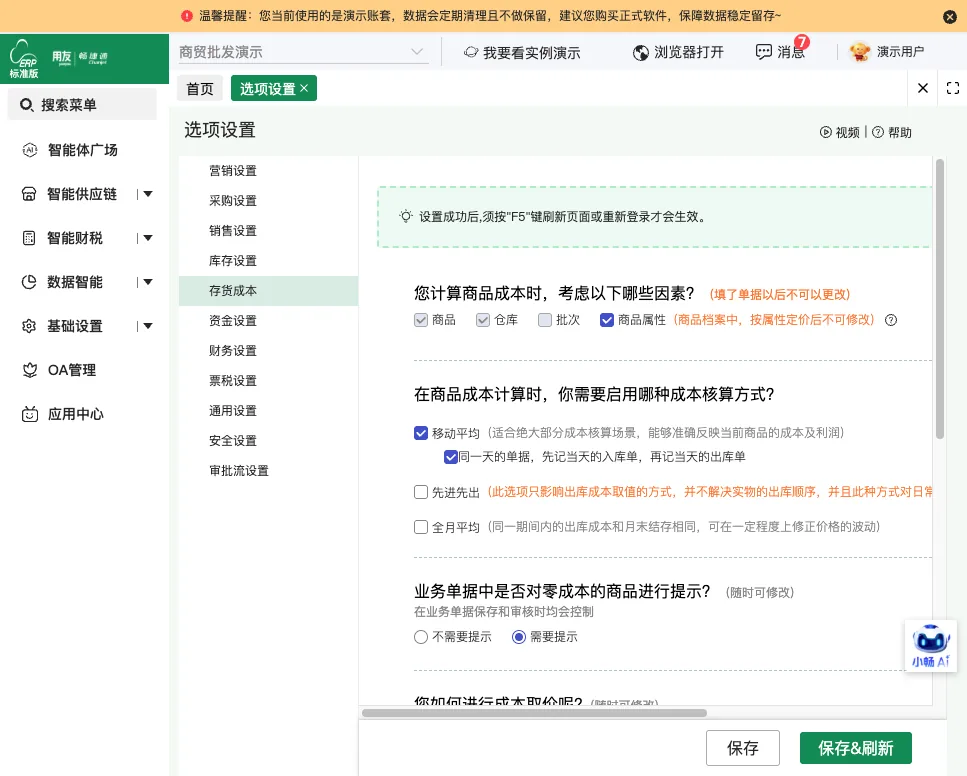
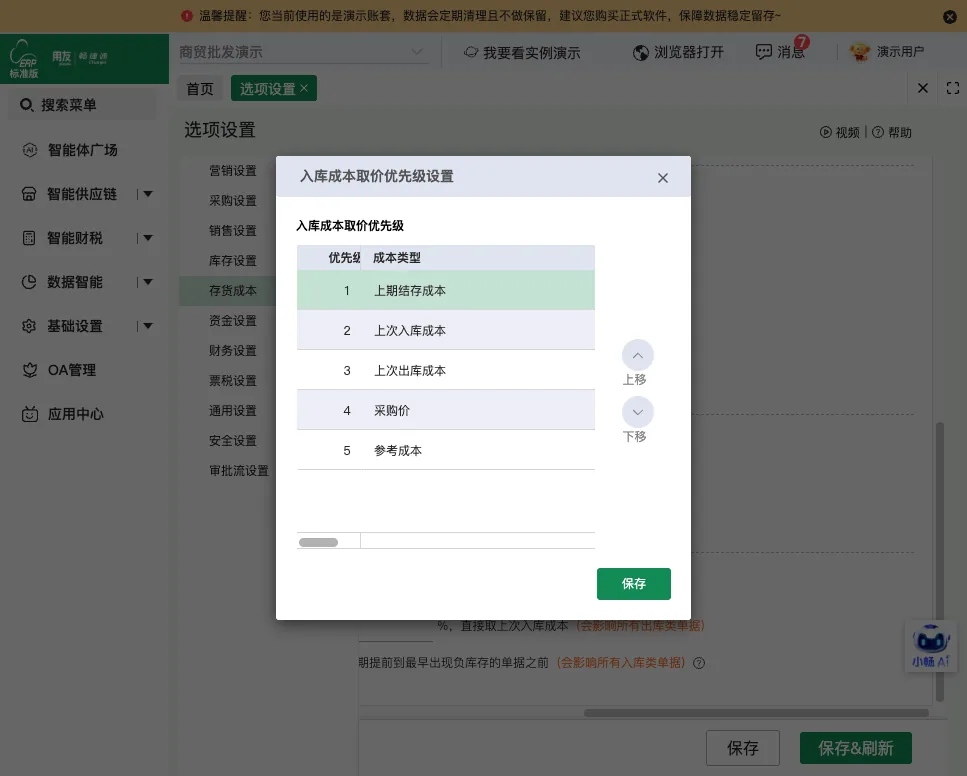
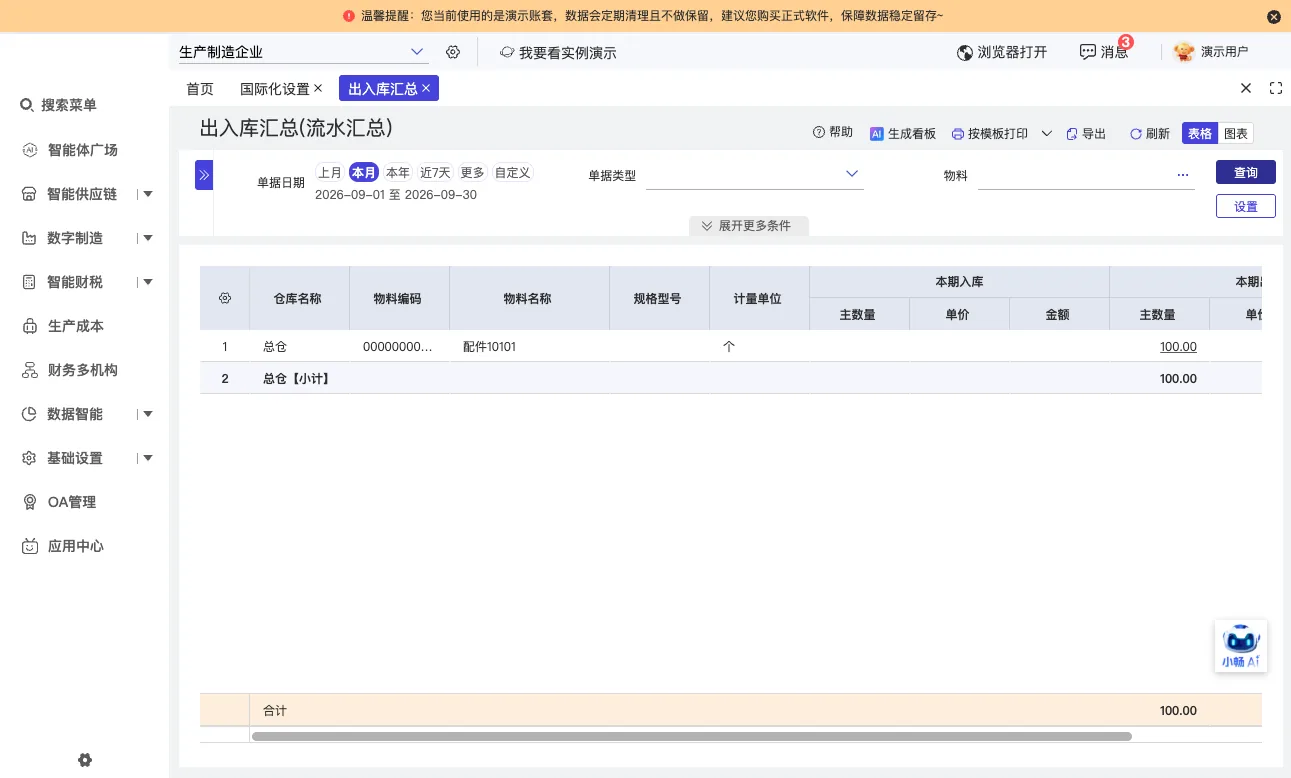
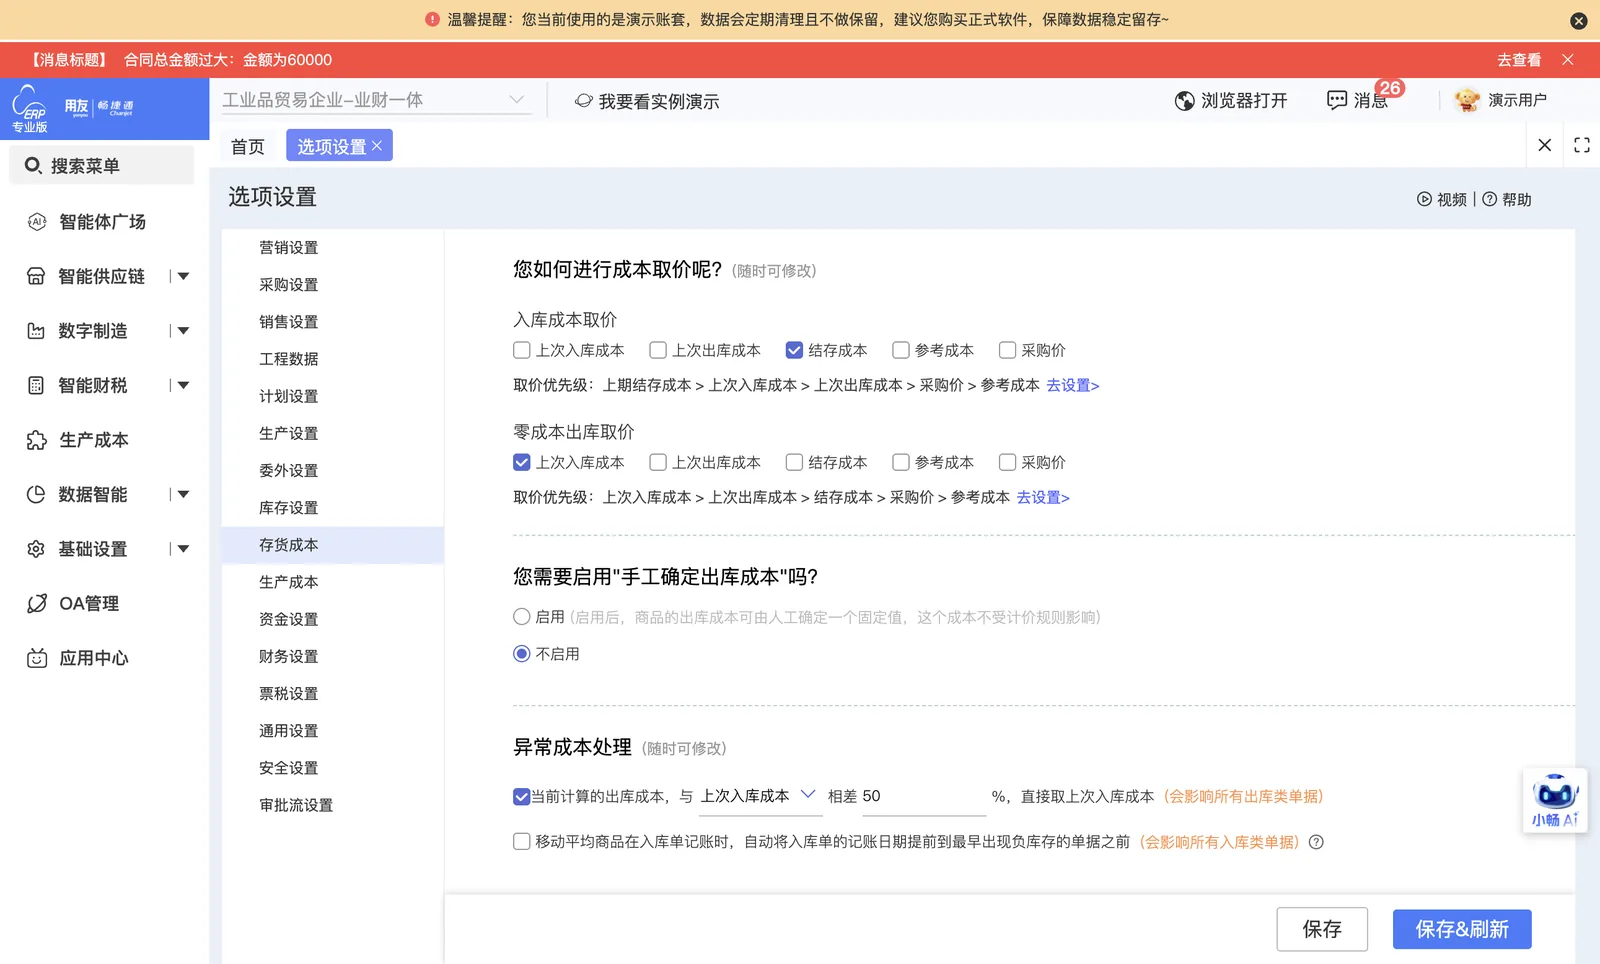
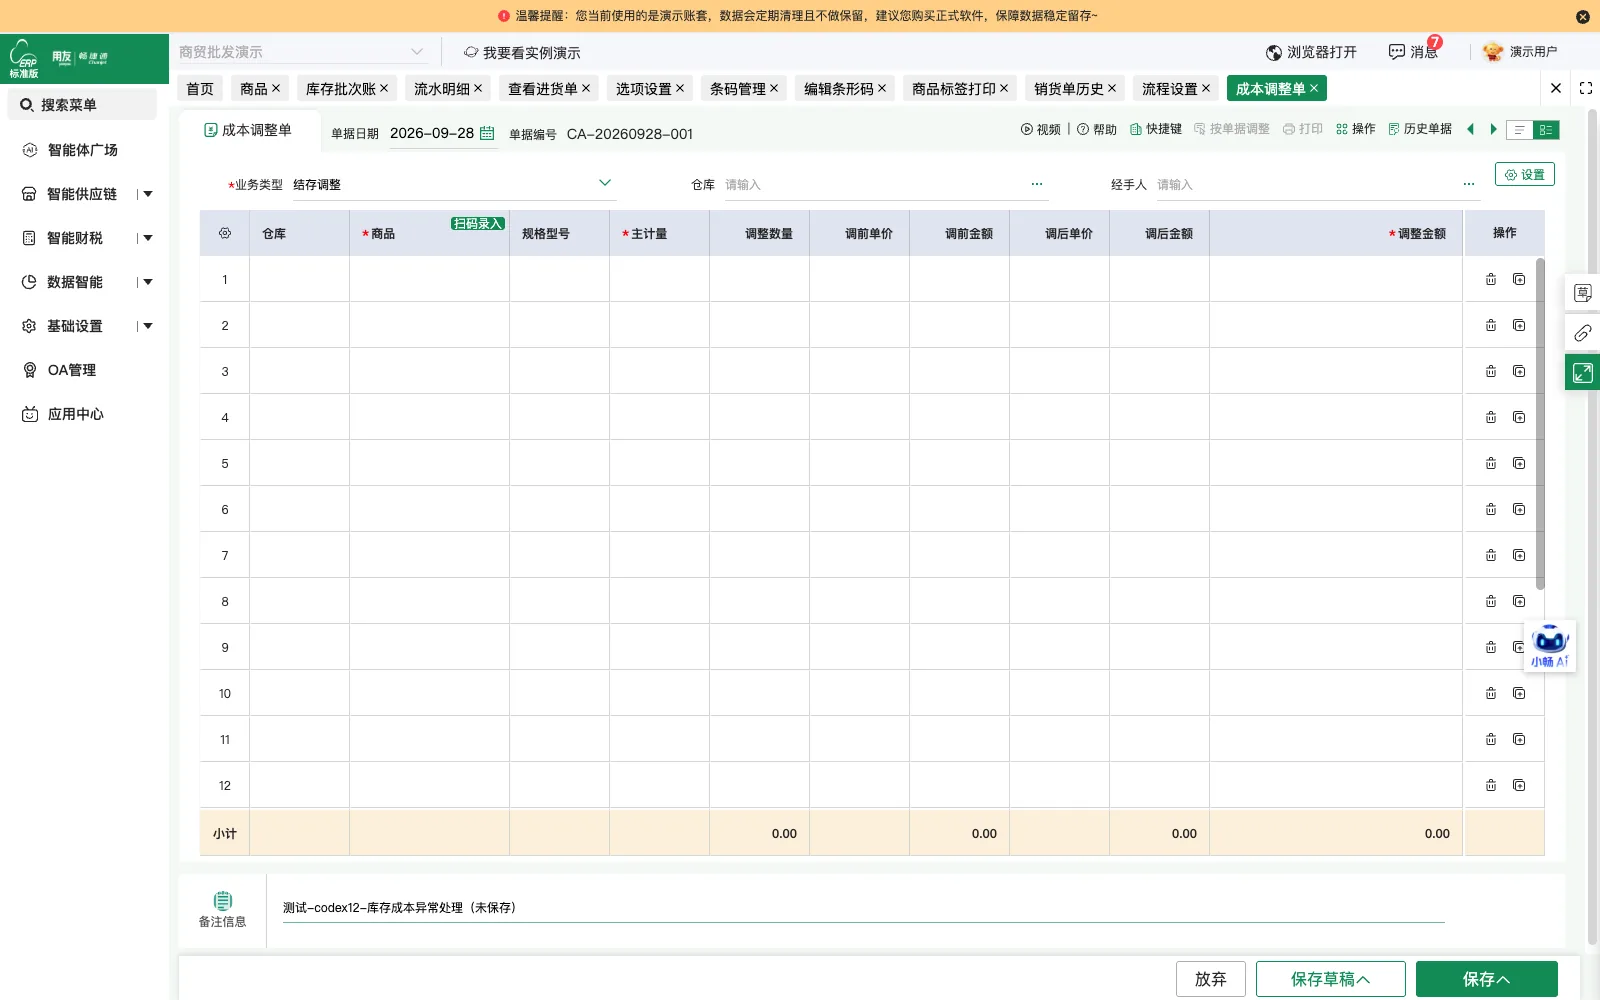
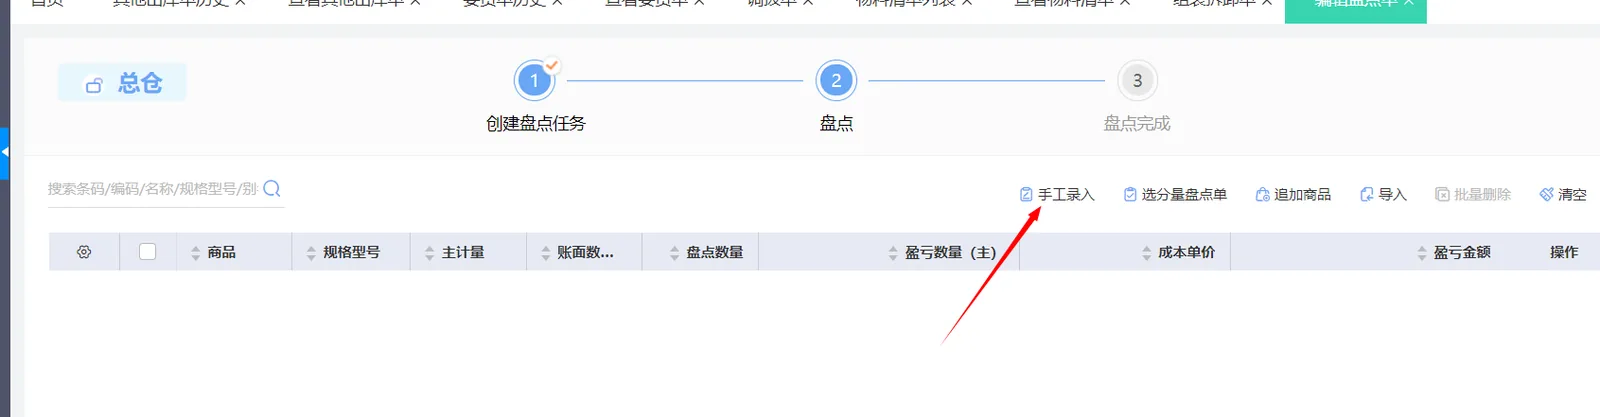
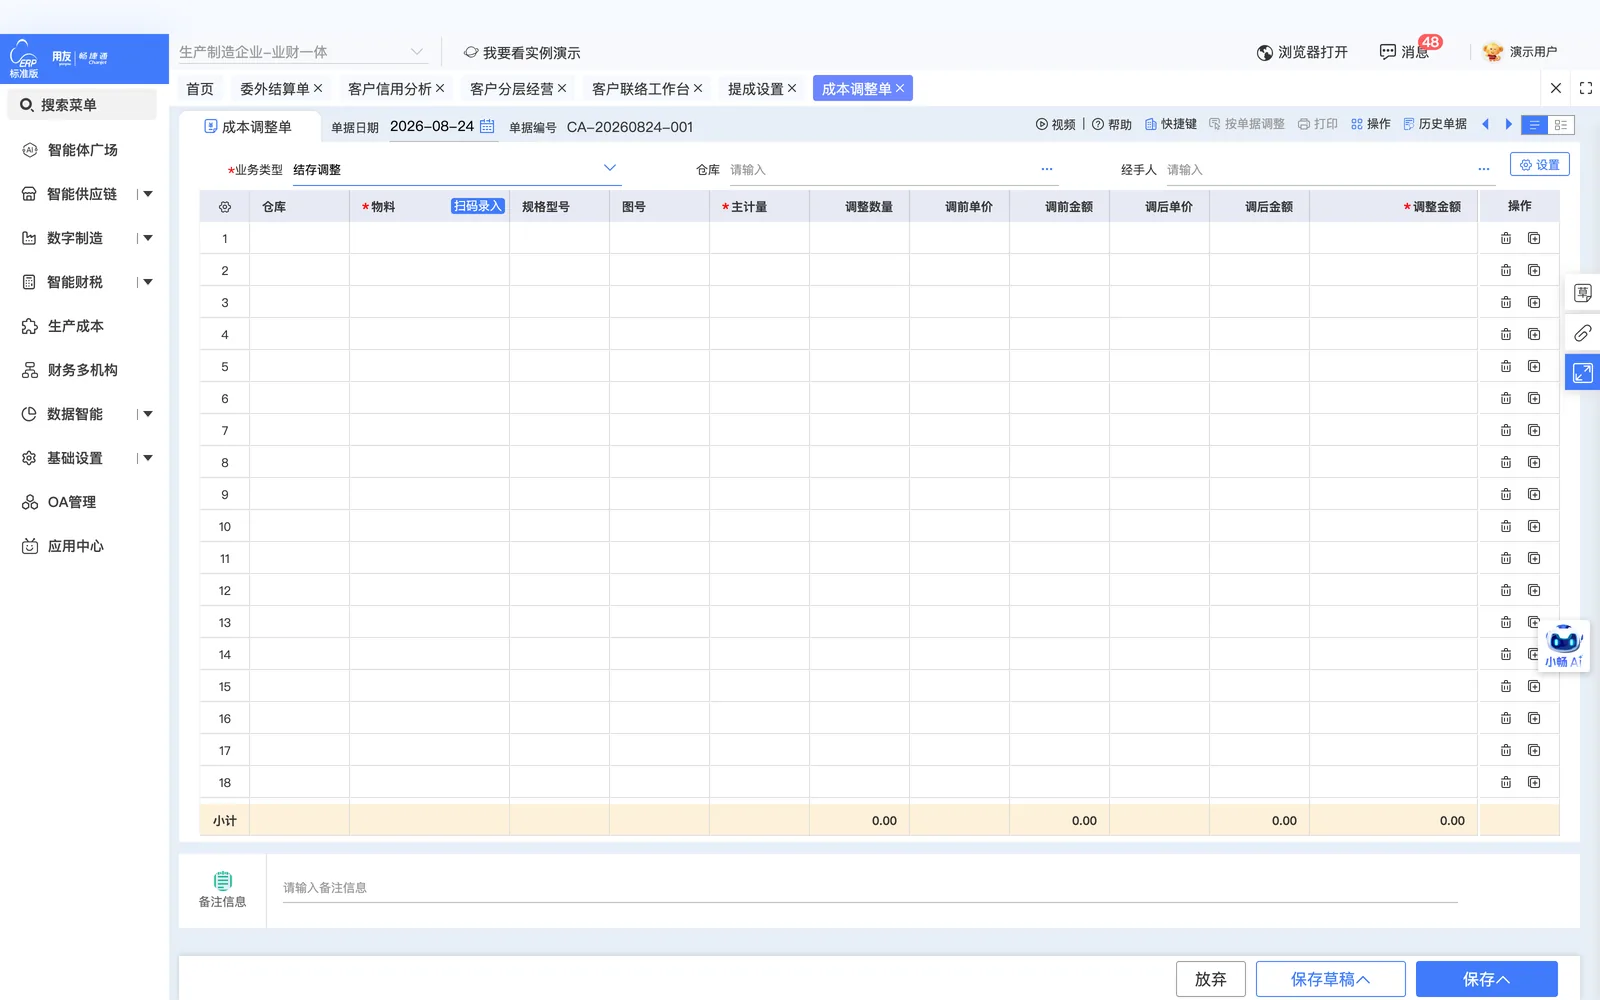
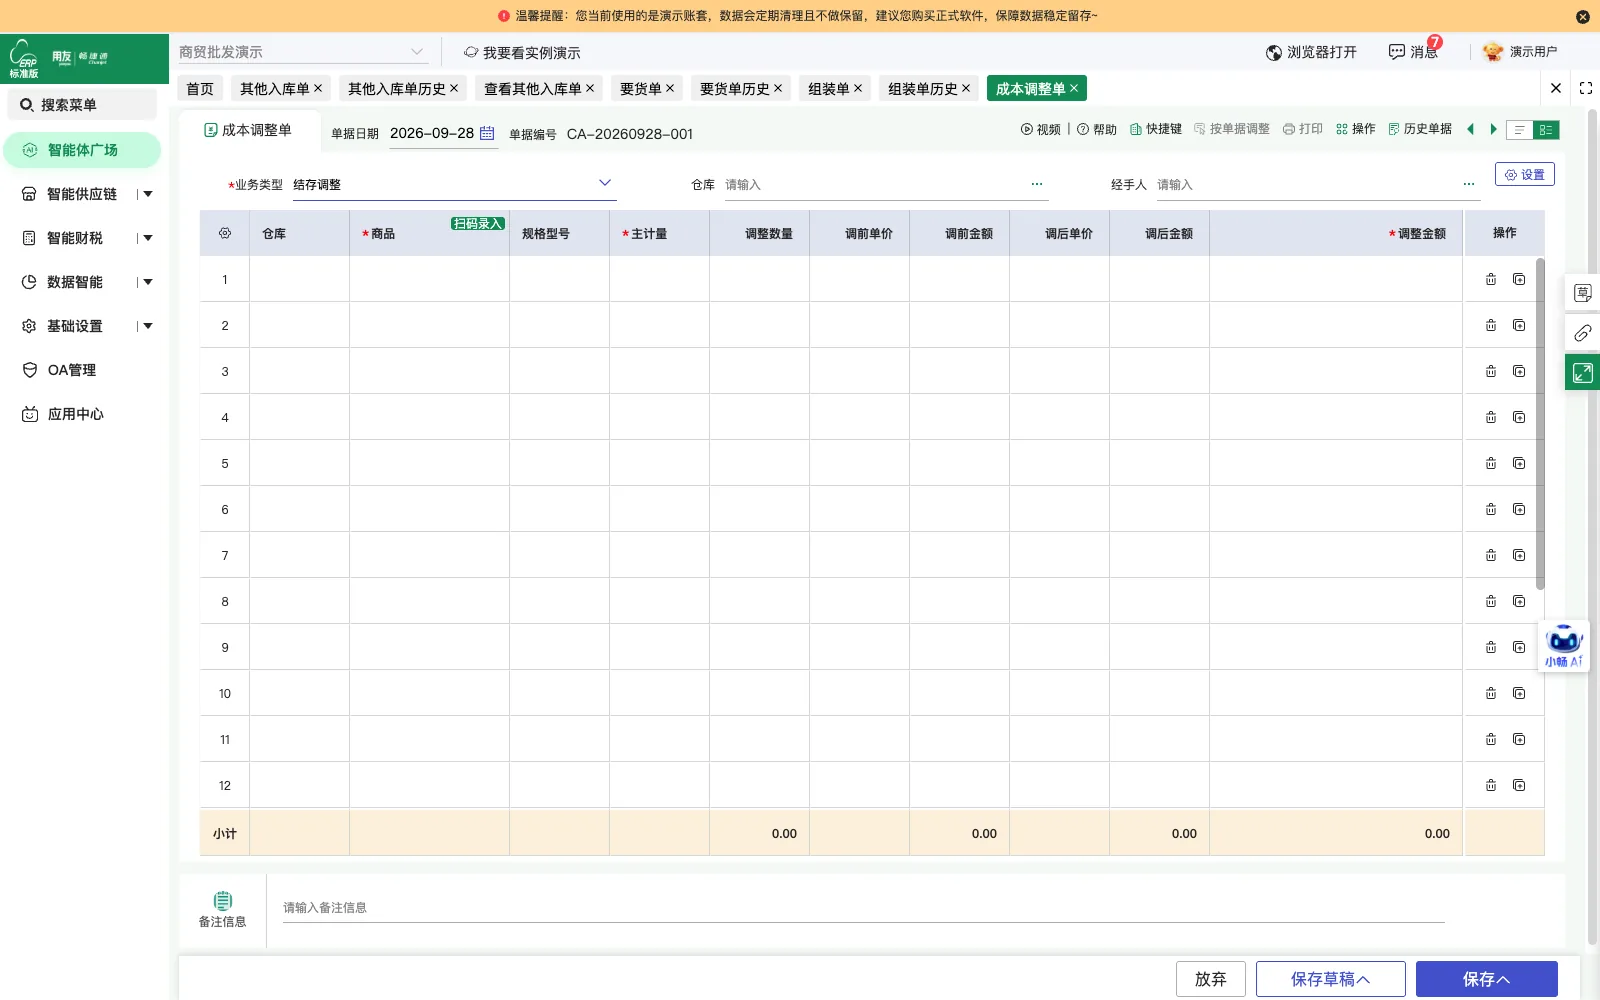
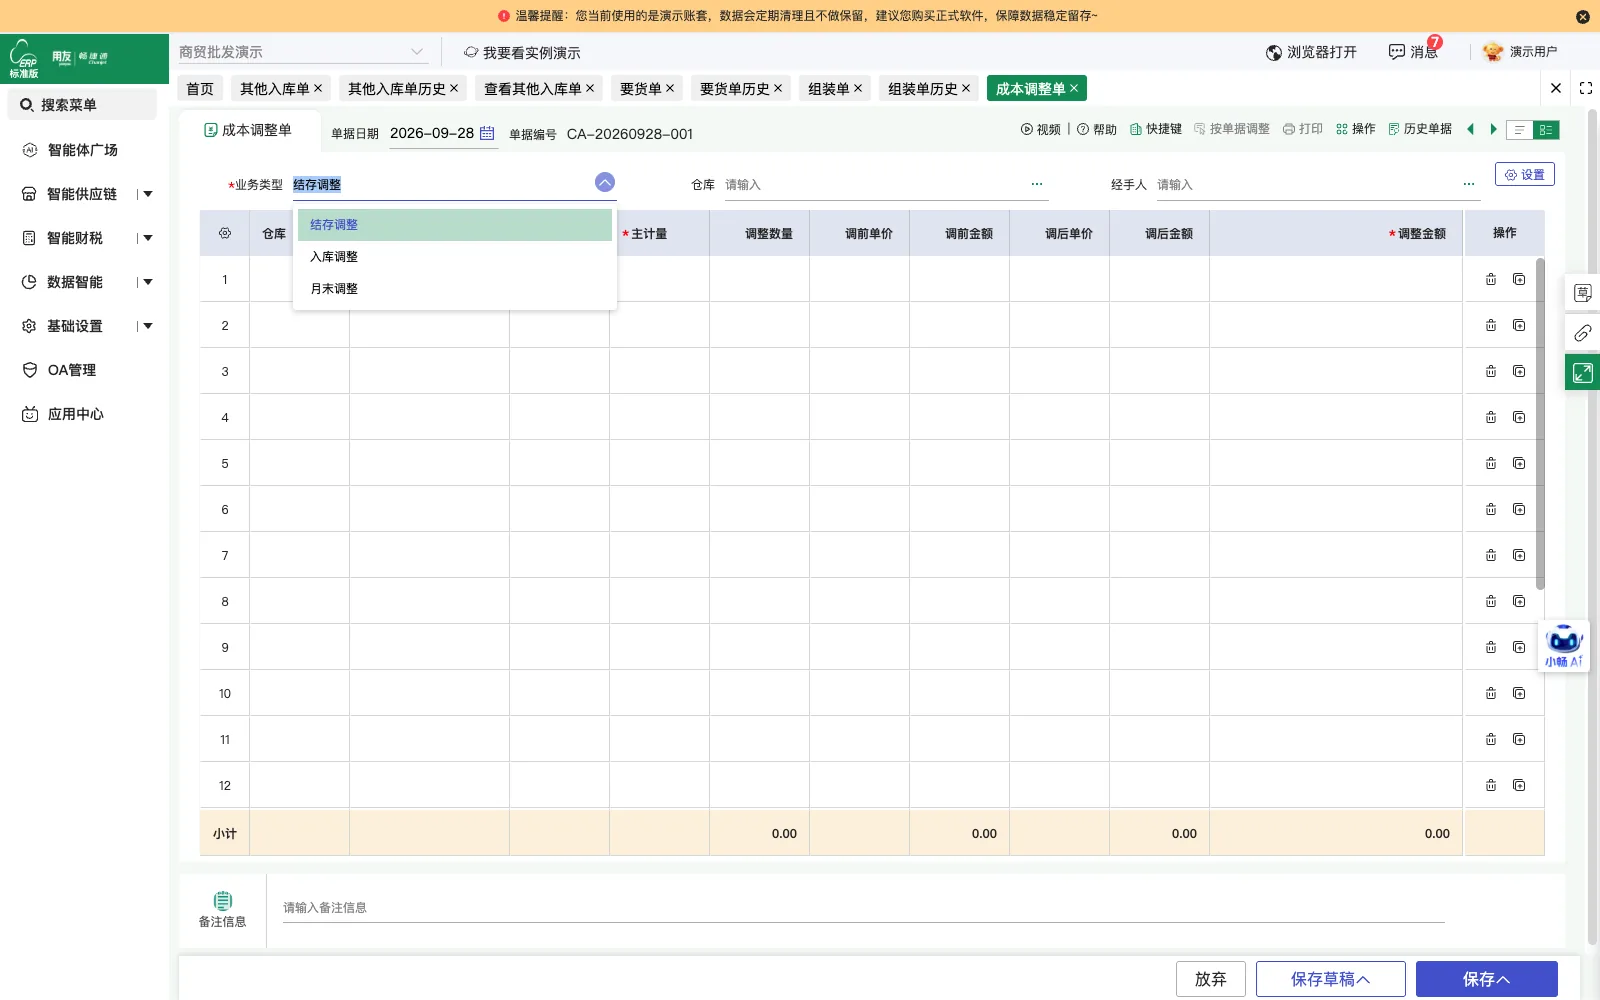
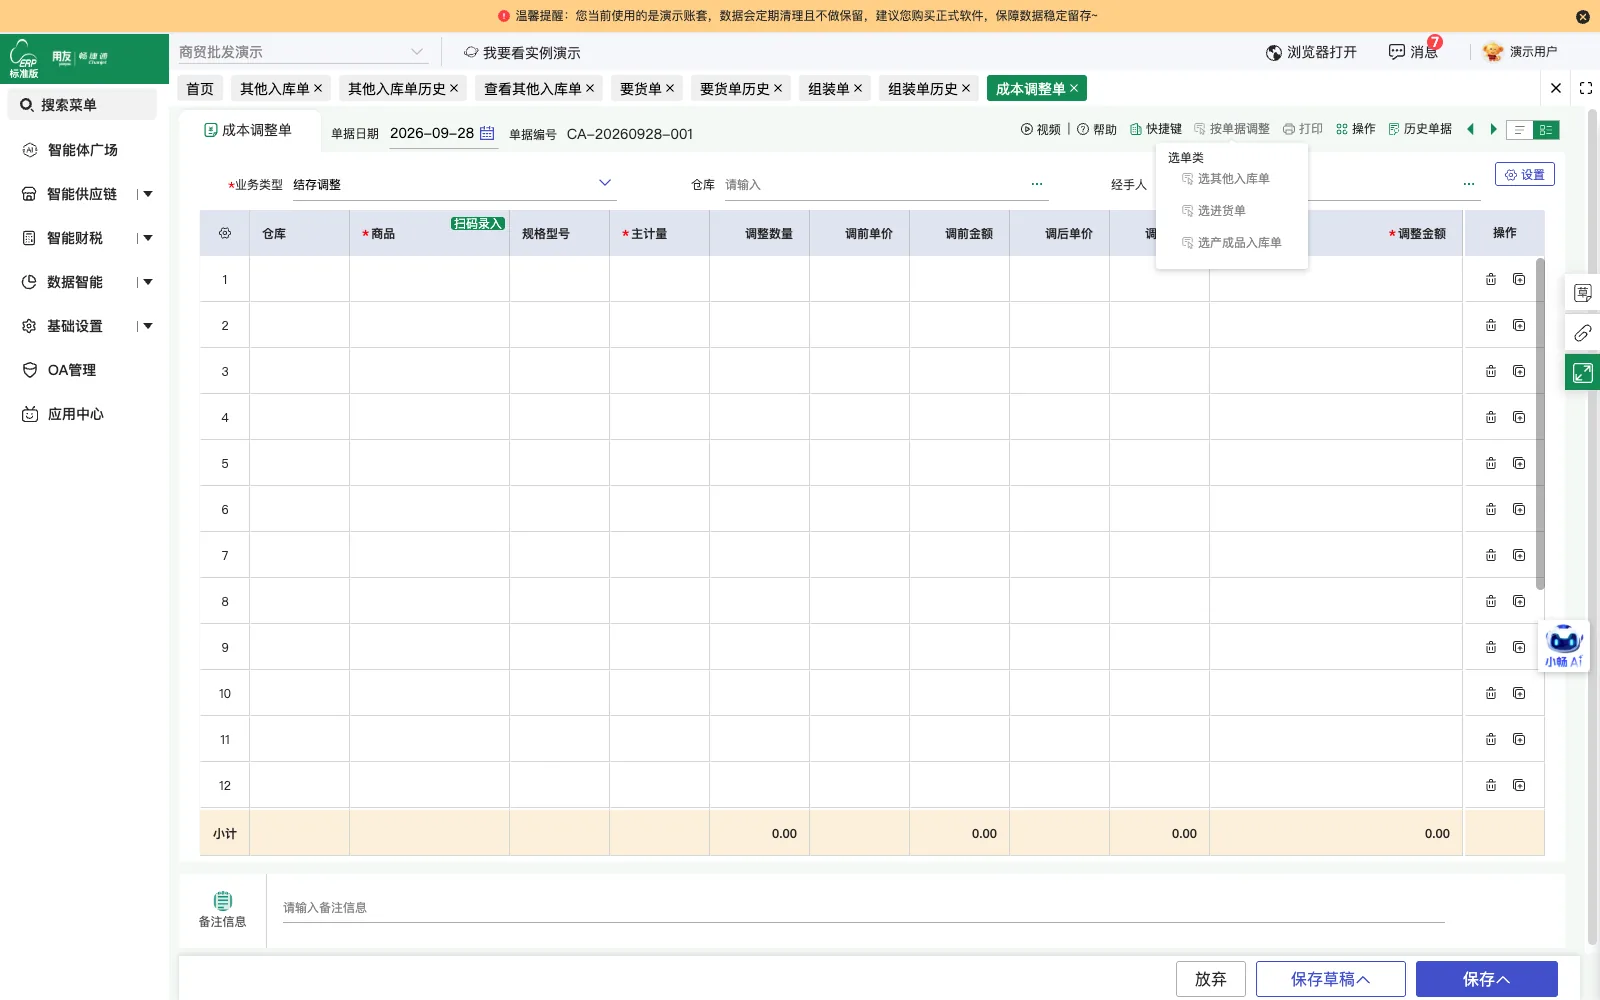
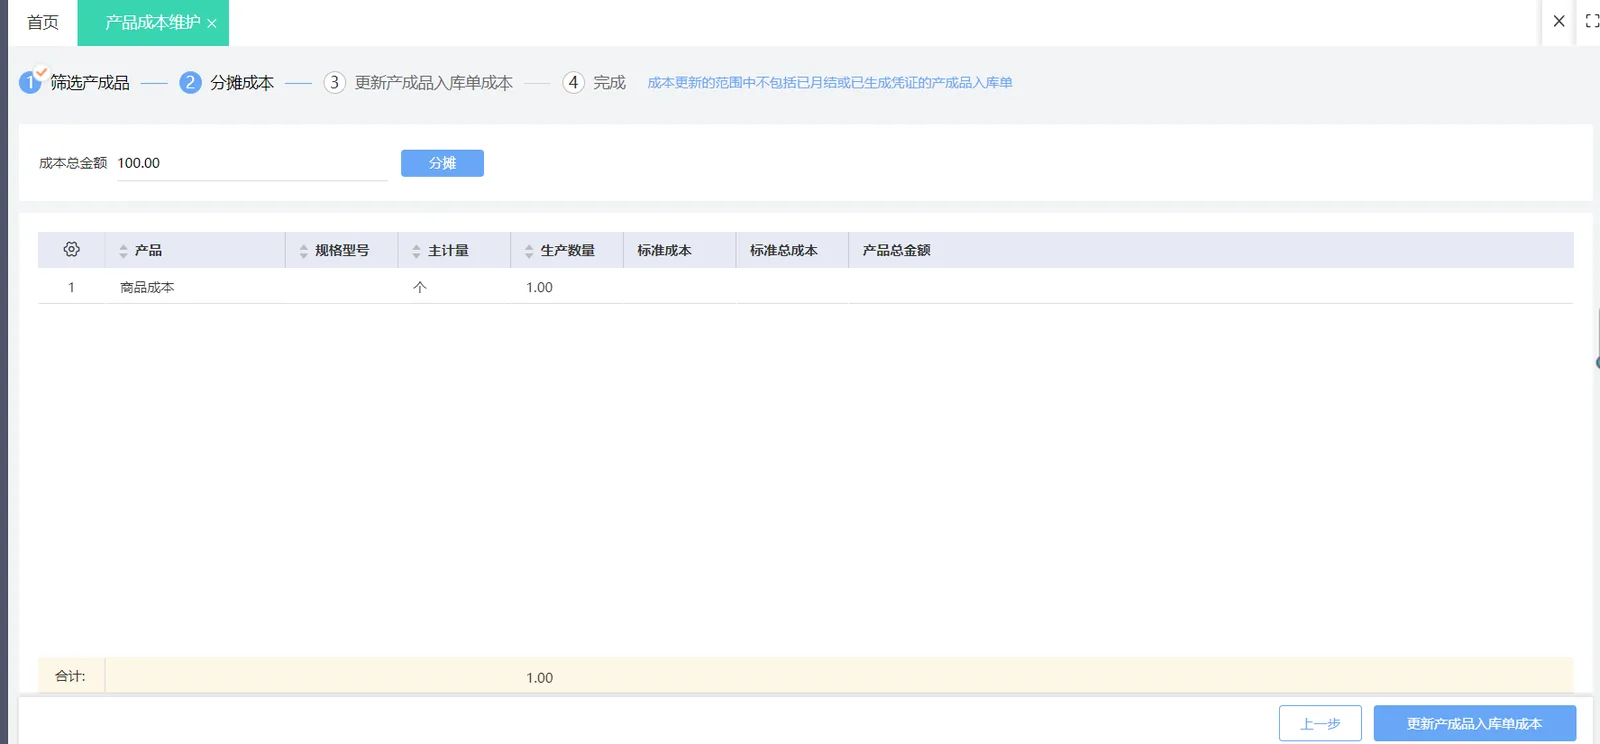
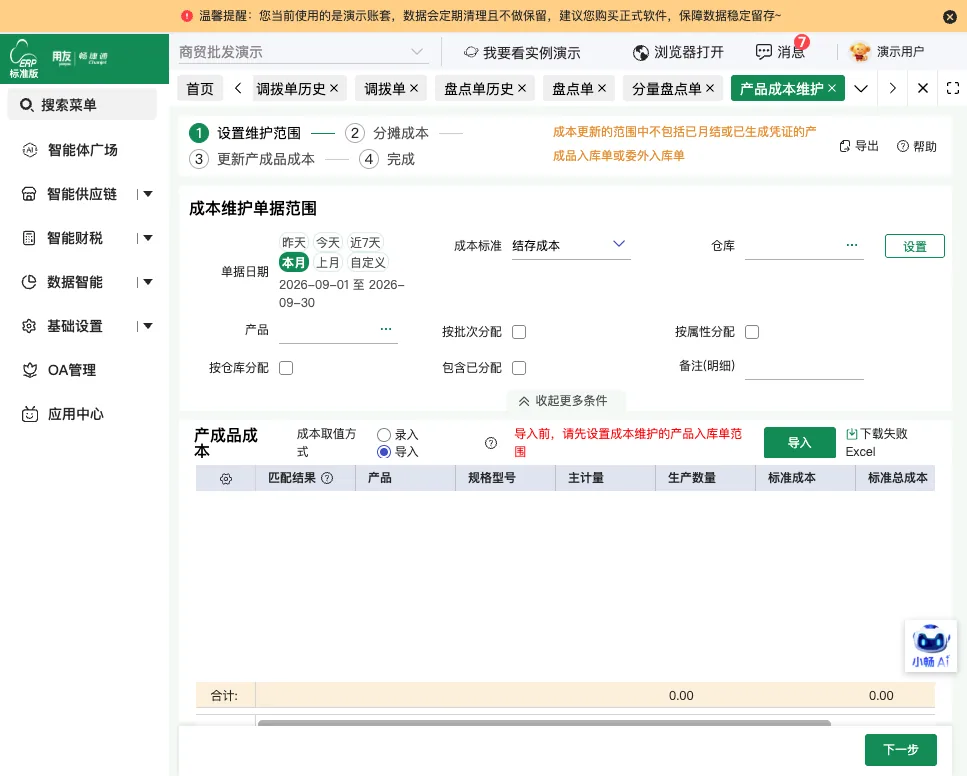
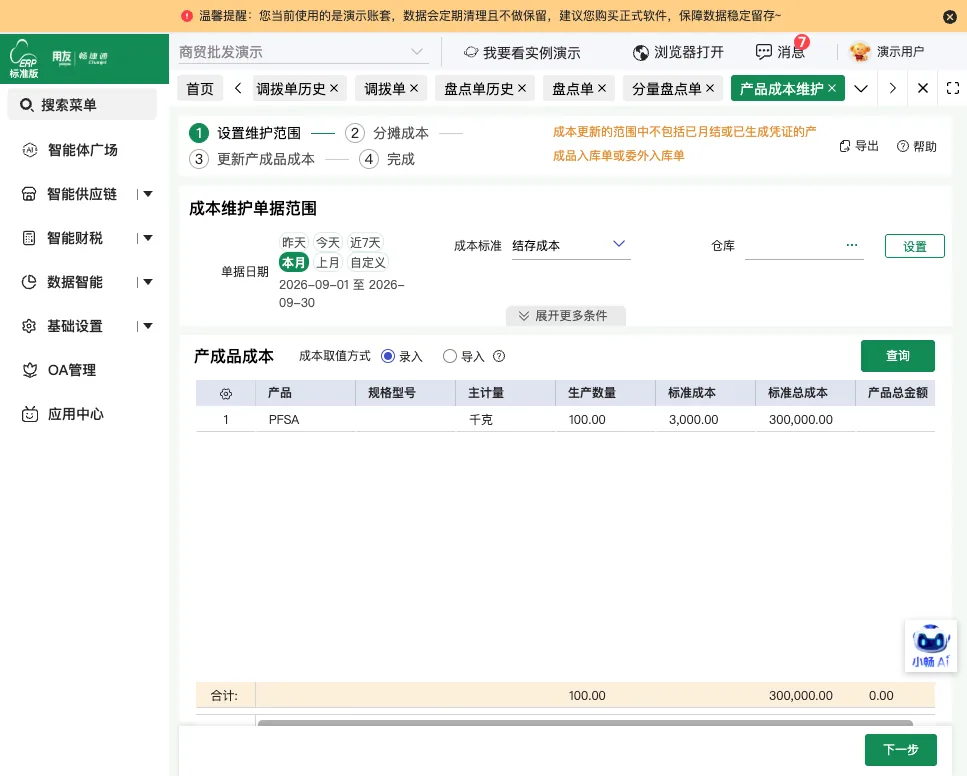
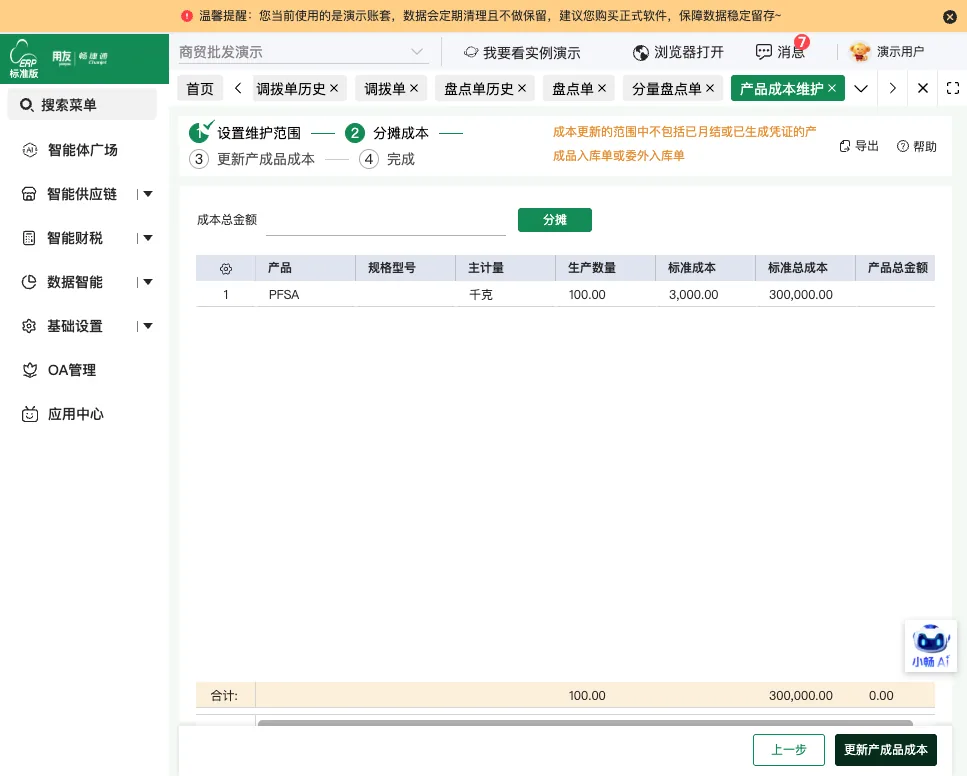
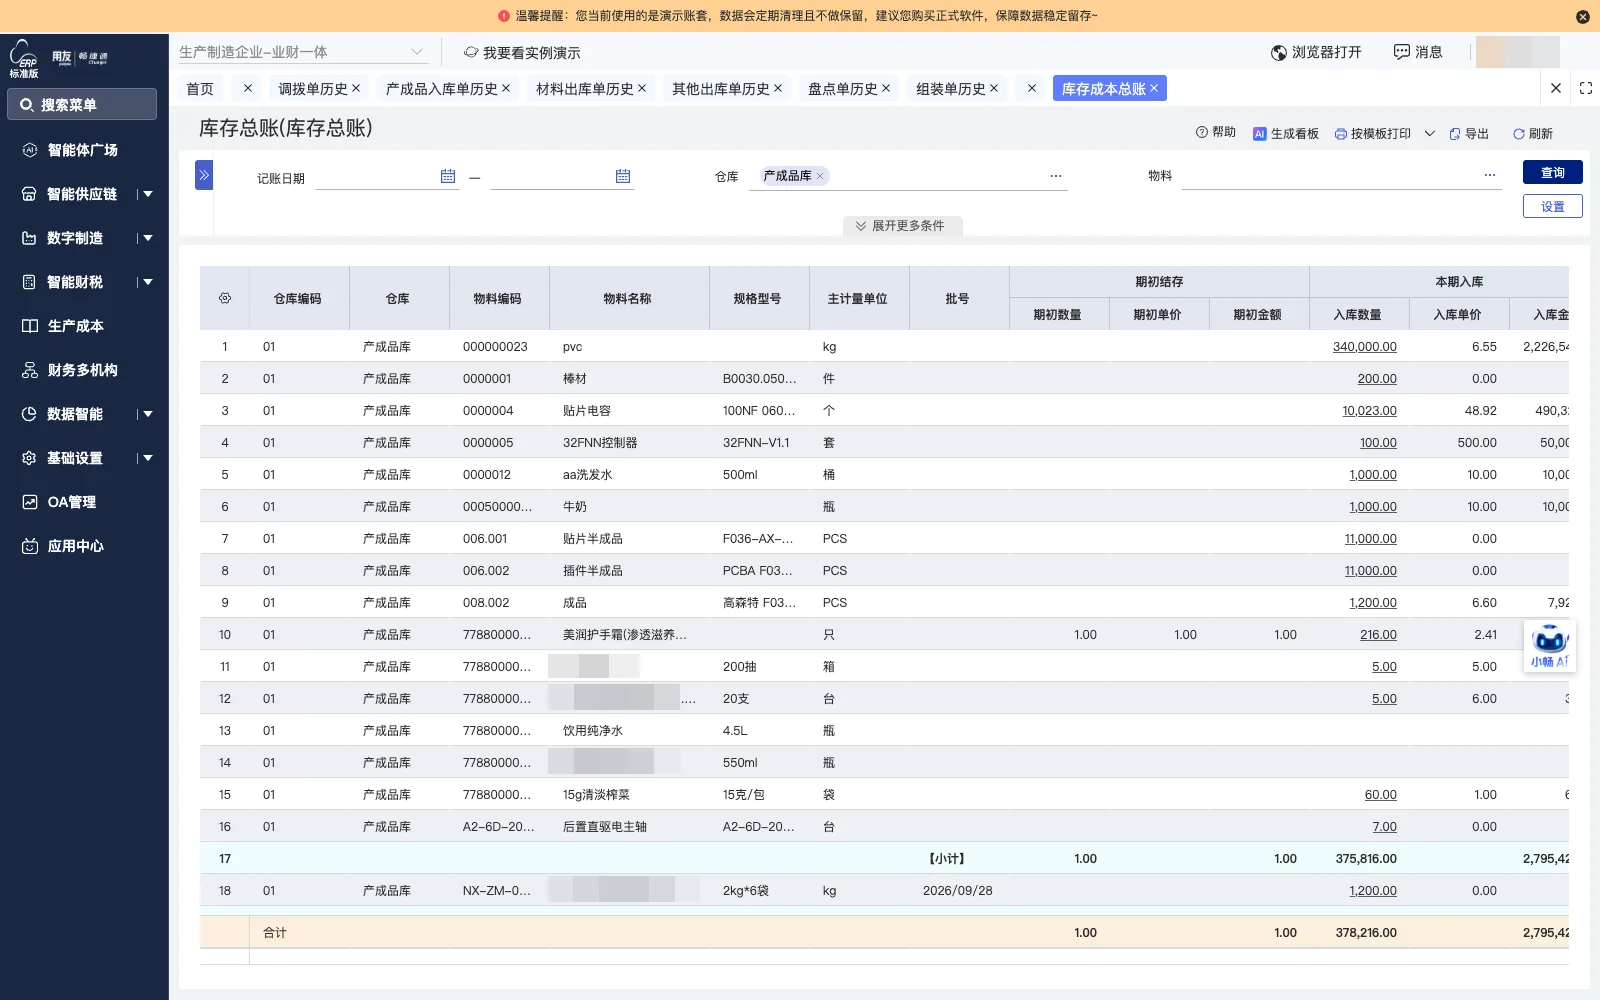
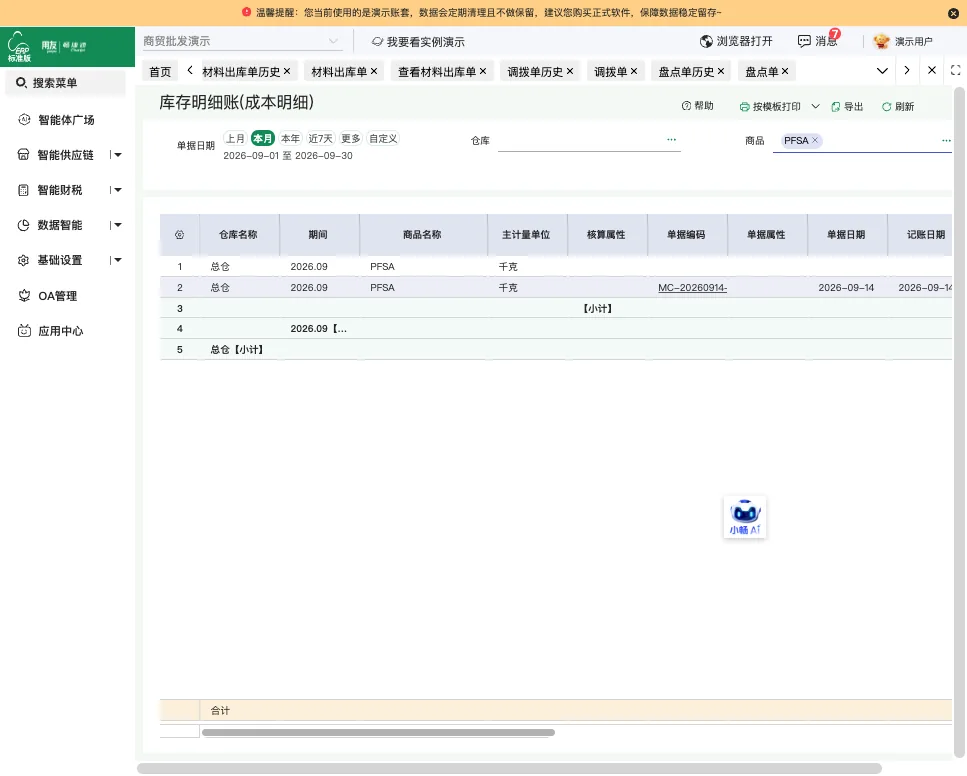
月末归集材料费、人工费、水电费等费用,通过产品成本维护按分摊标准批量更新产成品入库单成本
-
销售出库
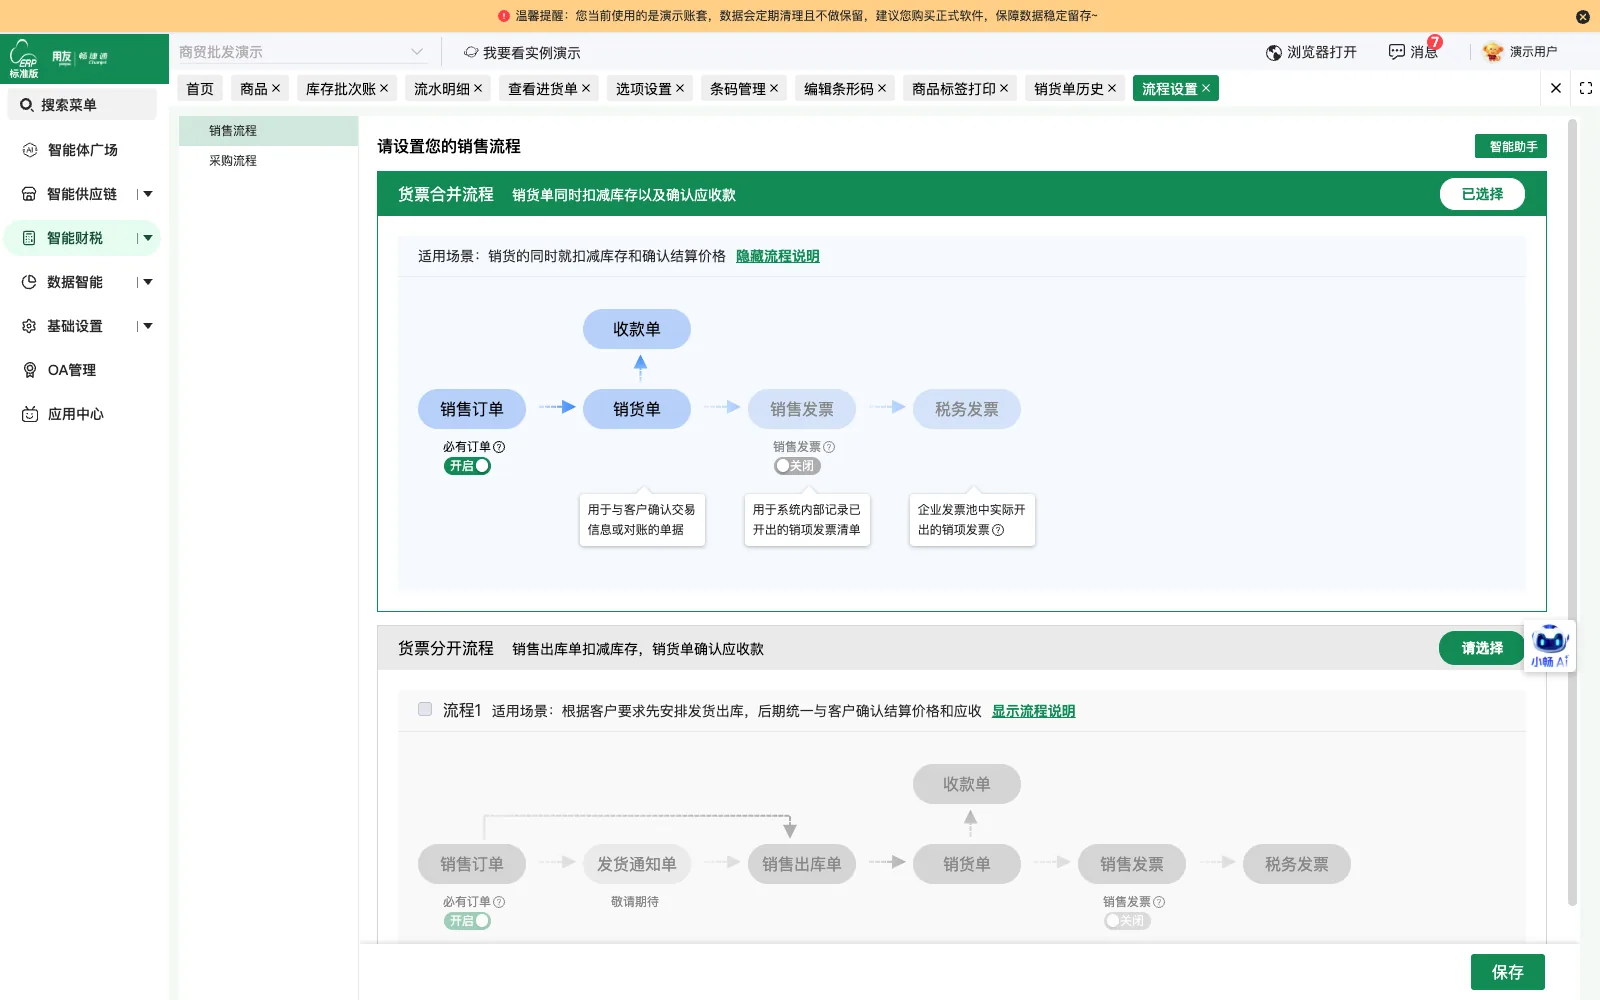
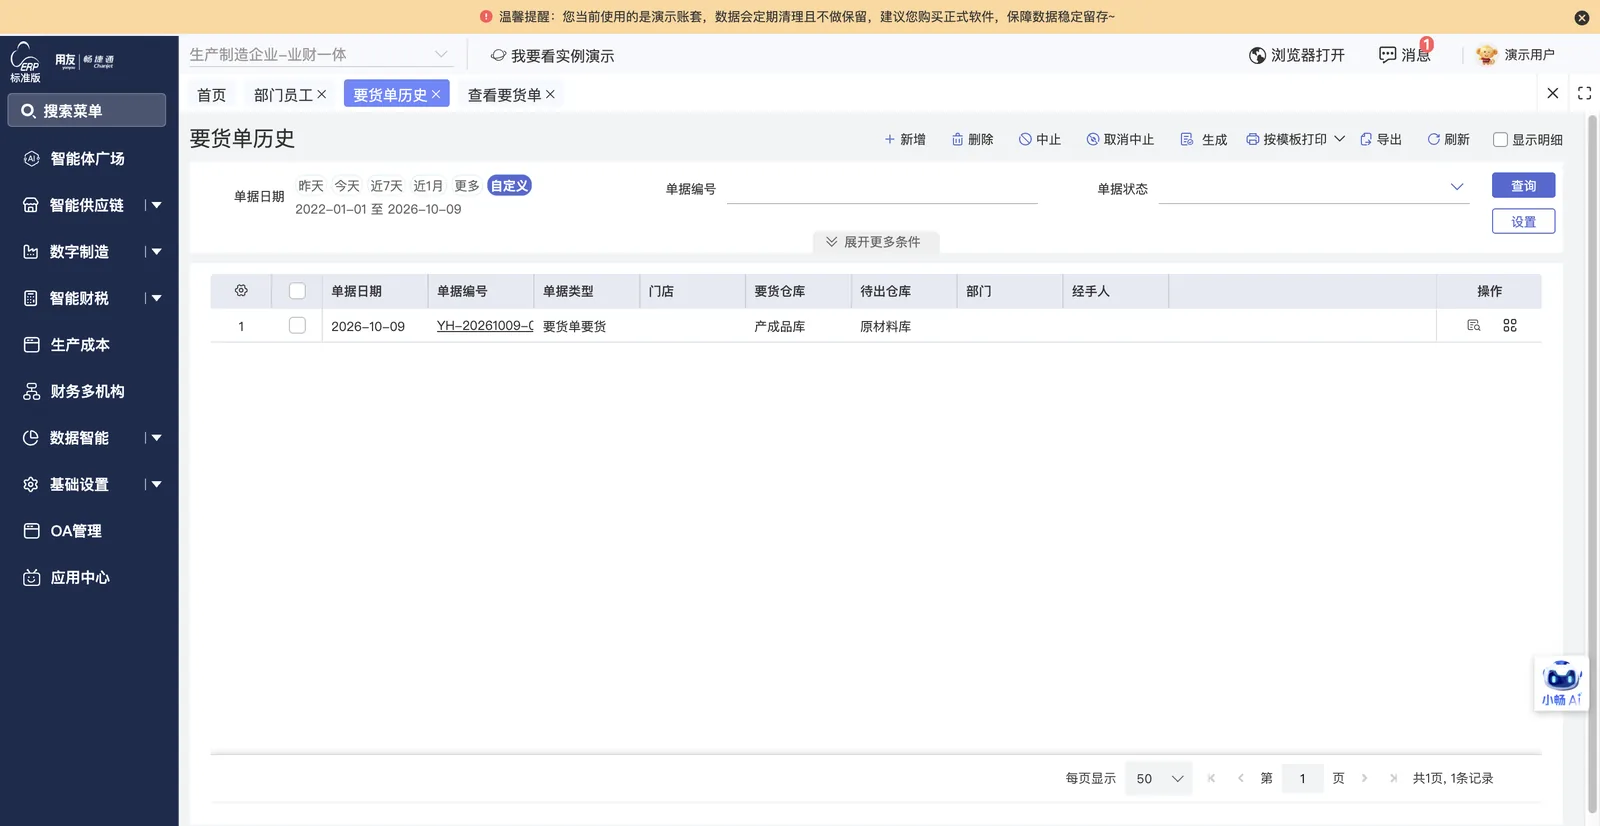
成品通过销货单出库交付给批发商客户,同时记录客户应收账款
-
资金结算
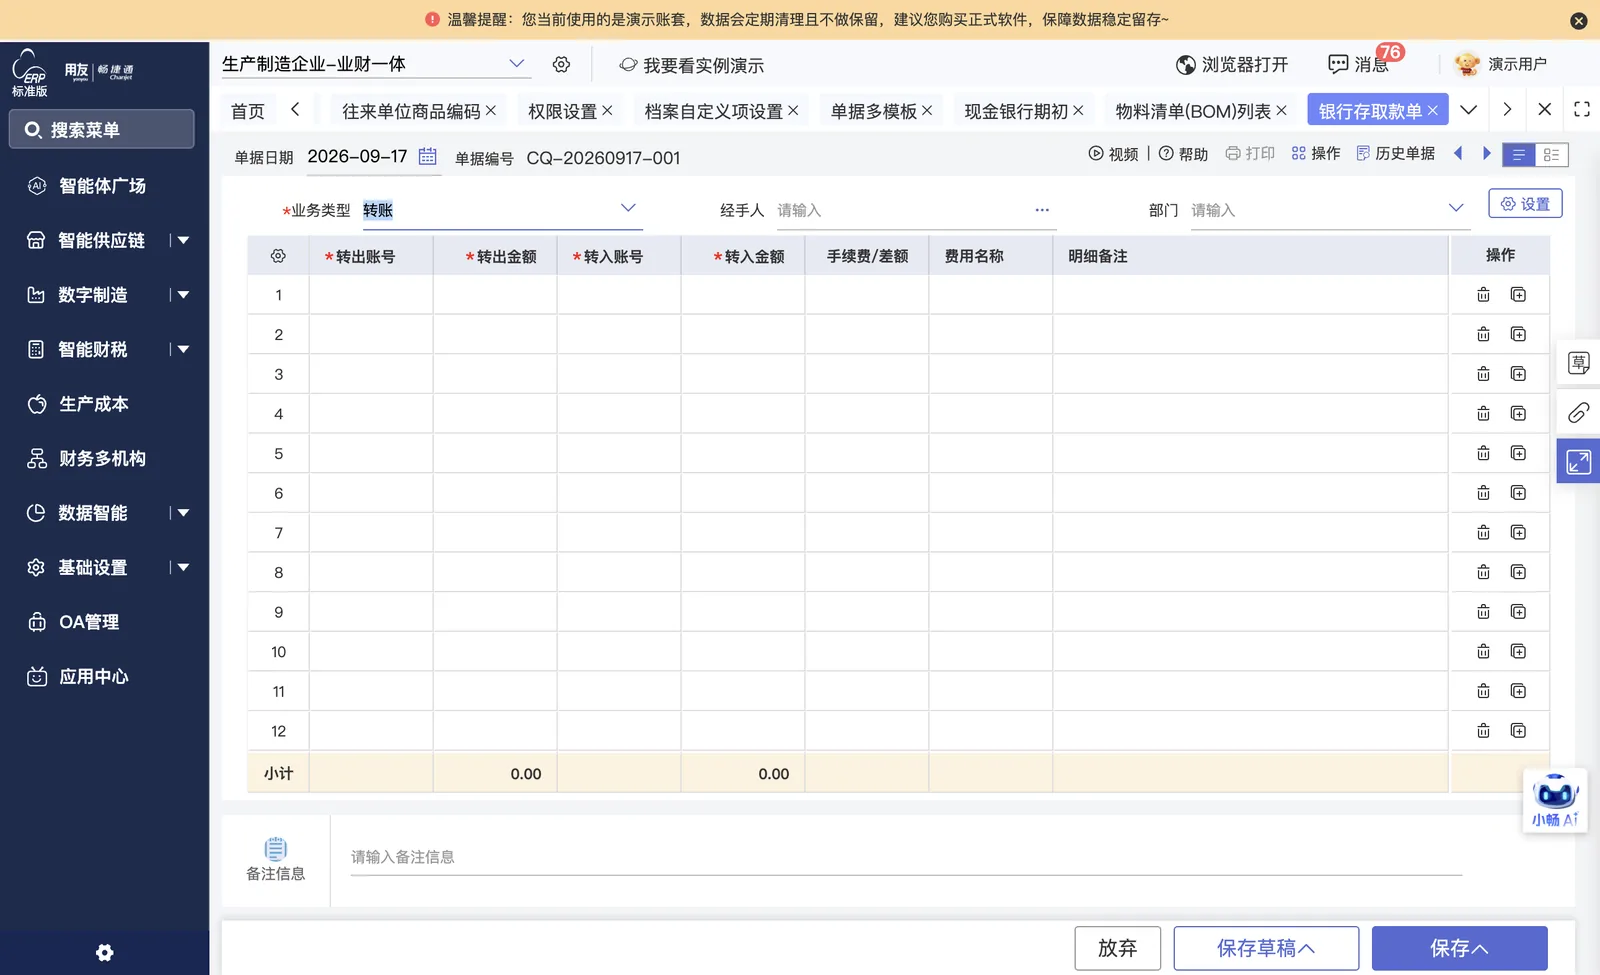
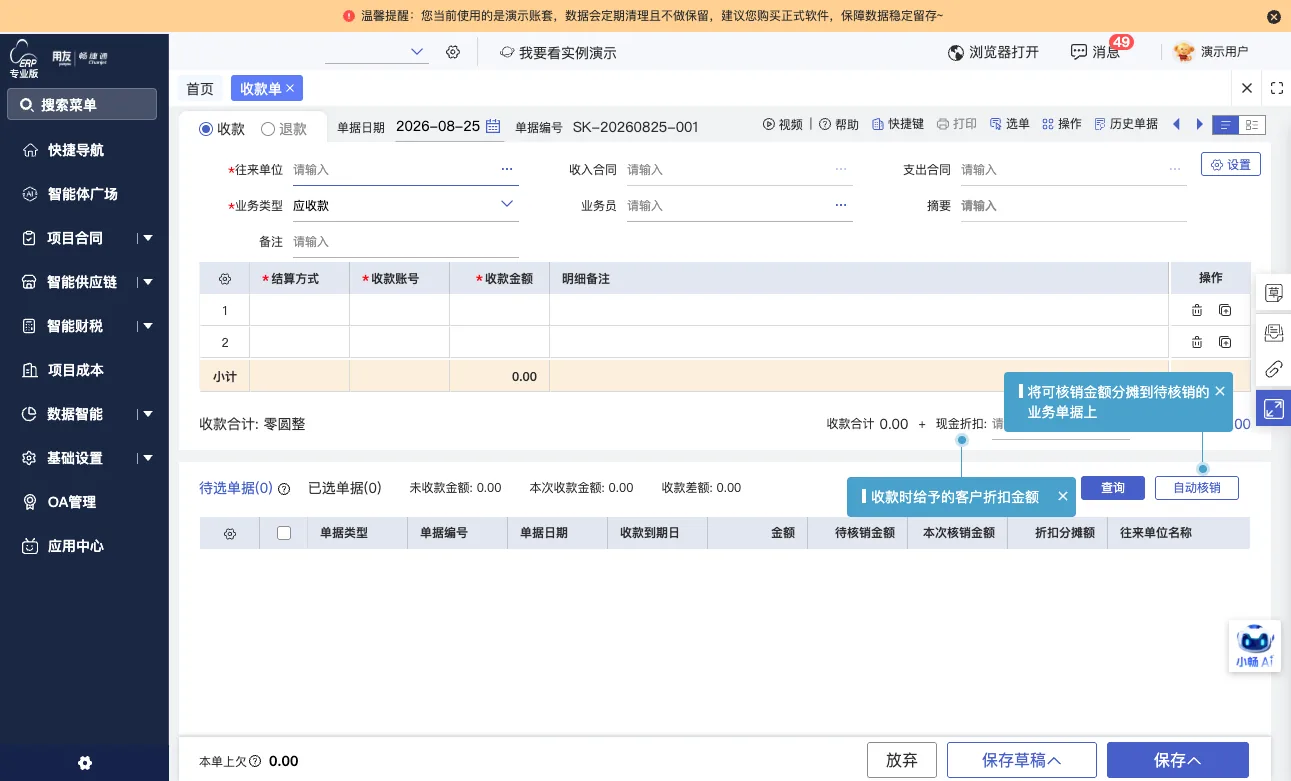
通过收付款单记录对供应商的月结付款和对客户的货款收取,业务单据自动生成财务凭证
实际实施范围说明
-
原料与成品分仓管理
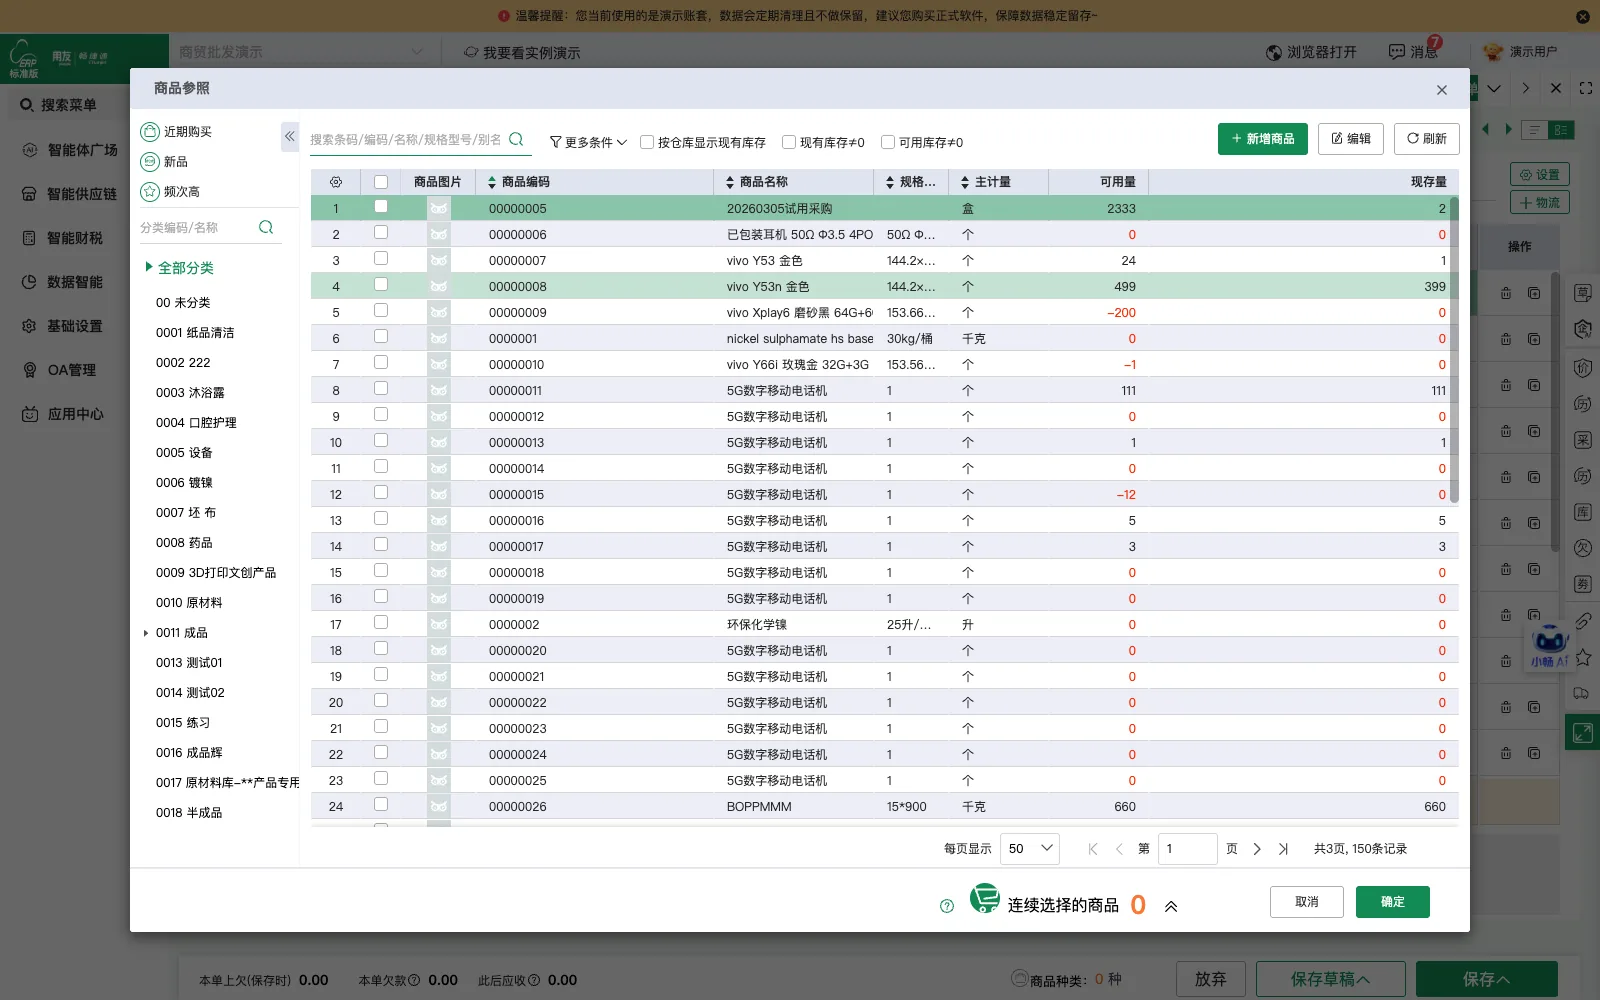
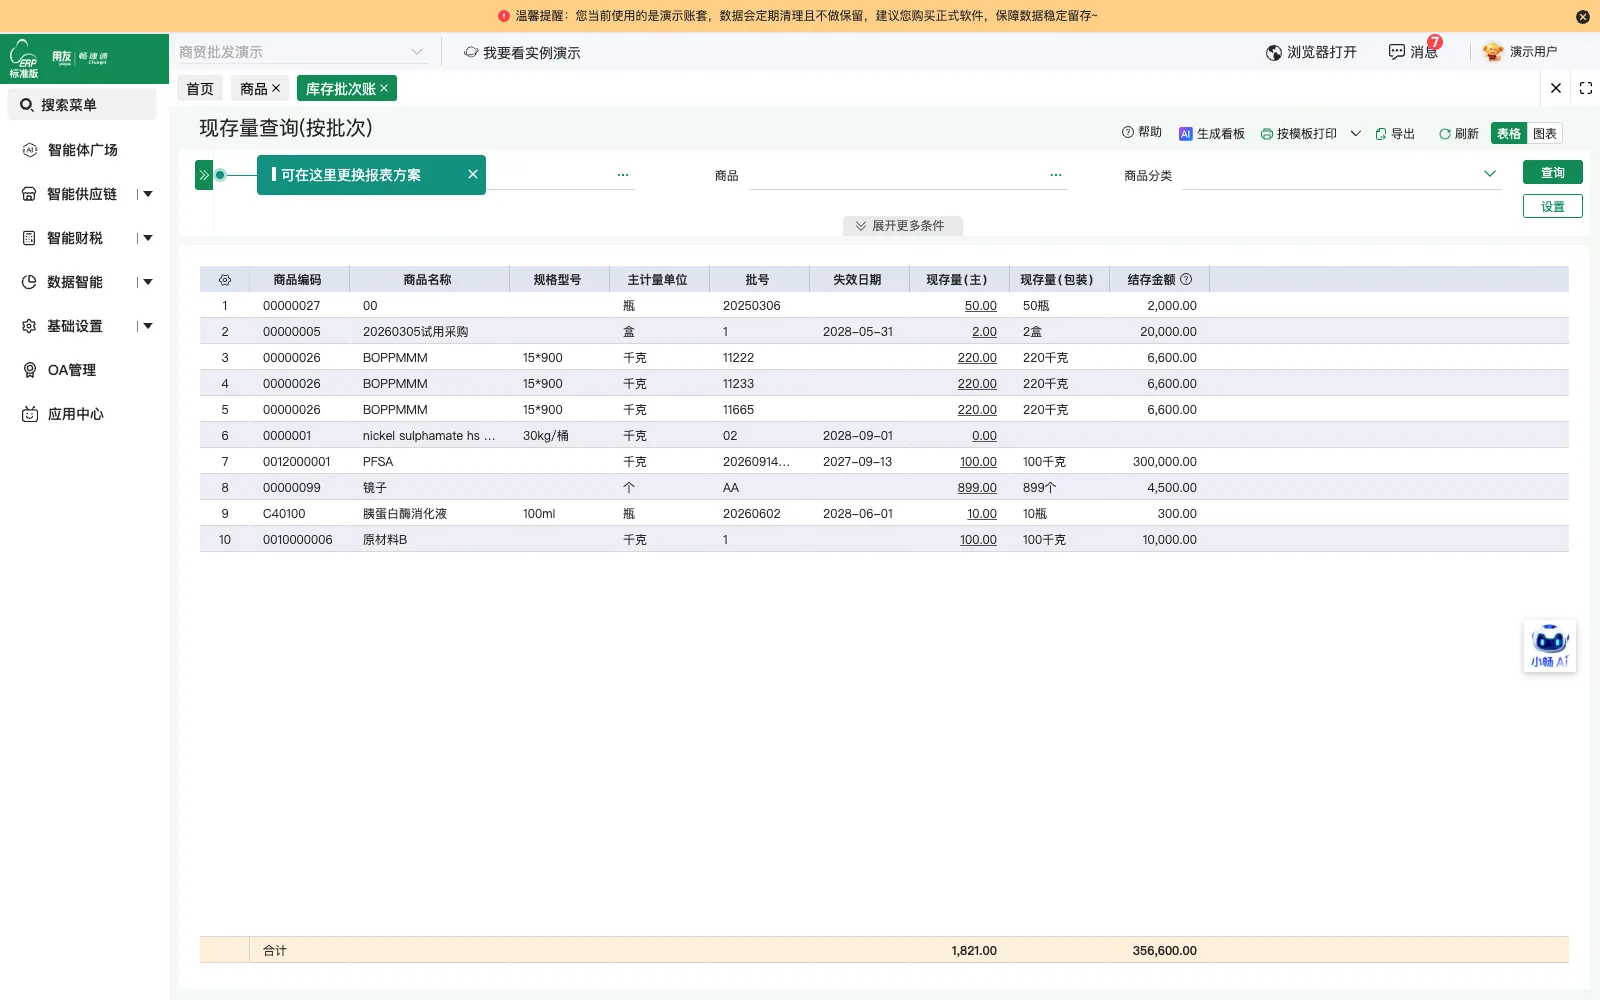
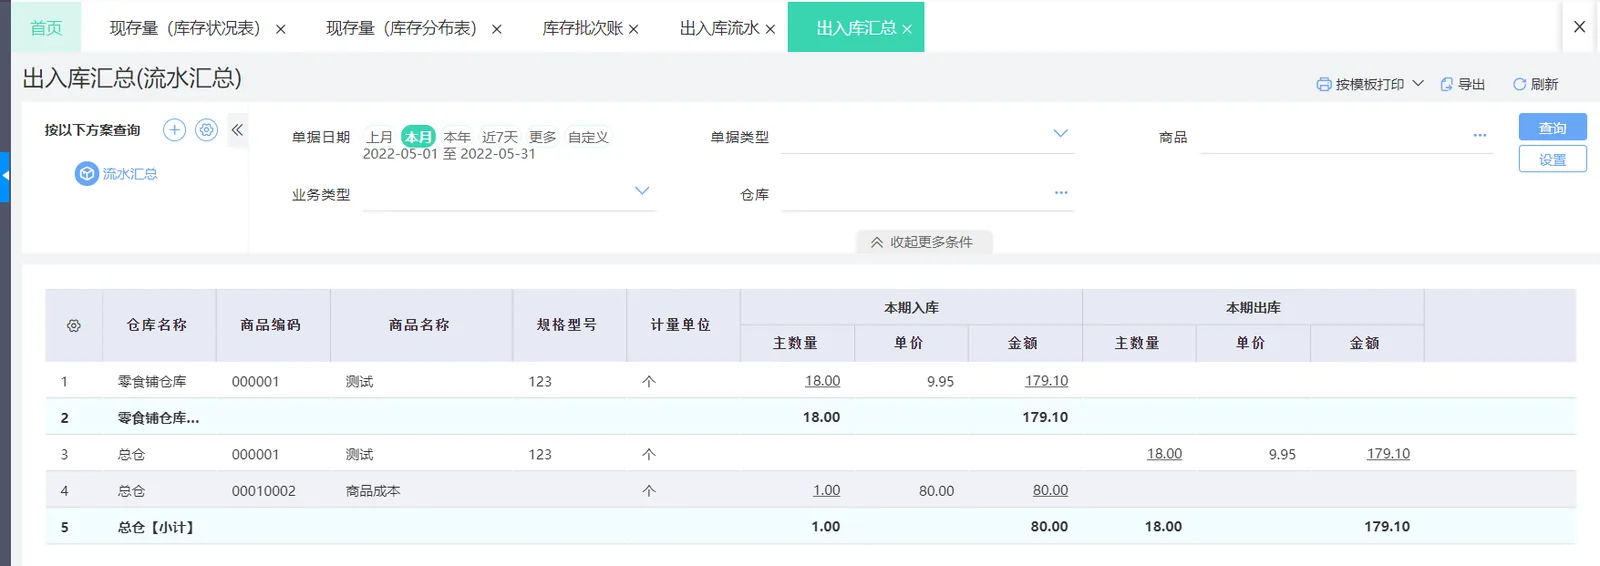
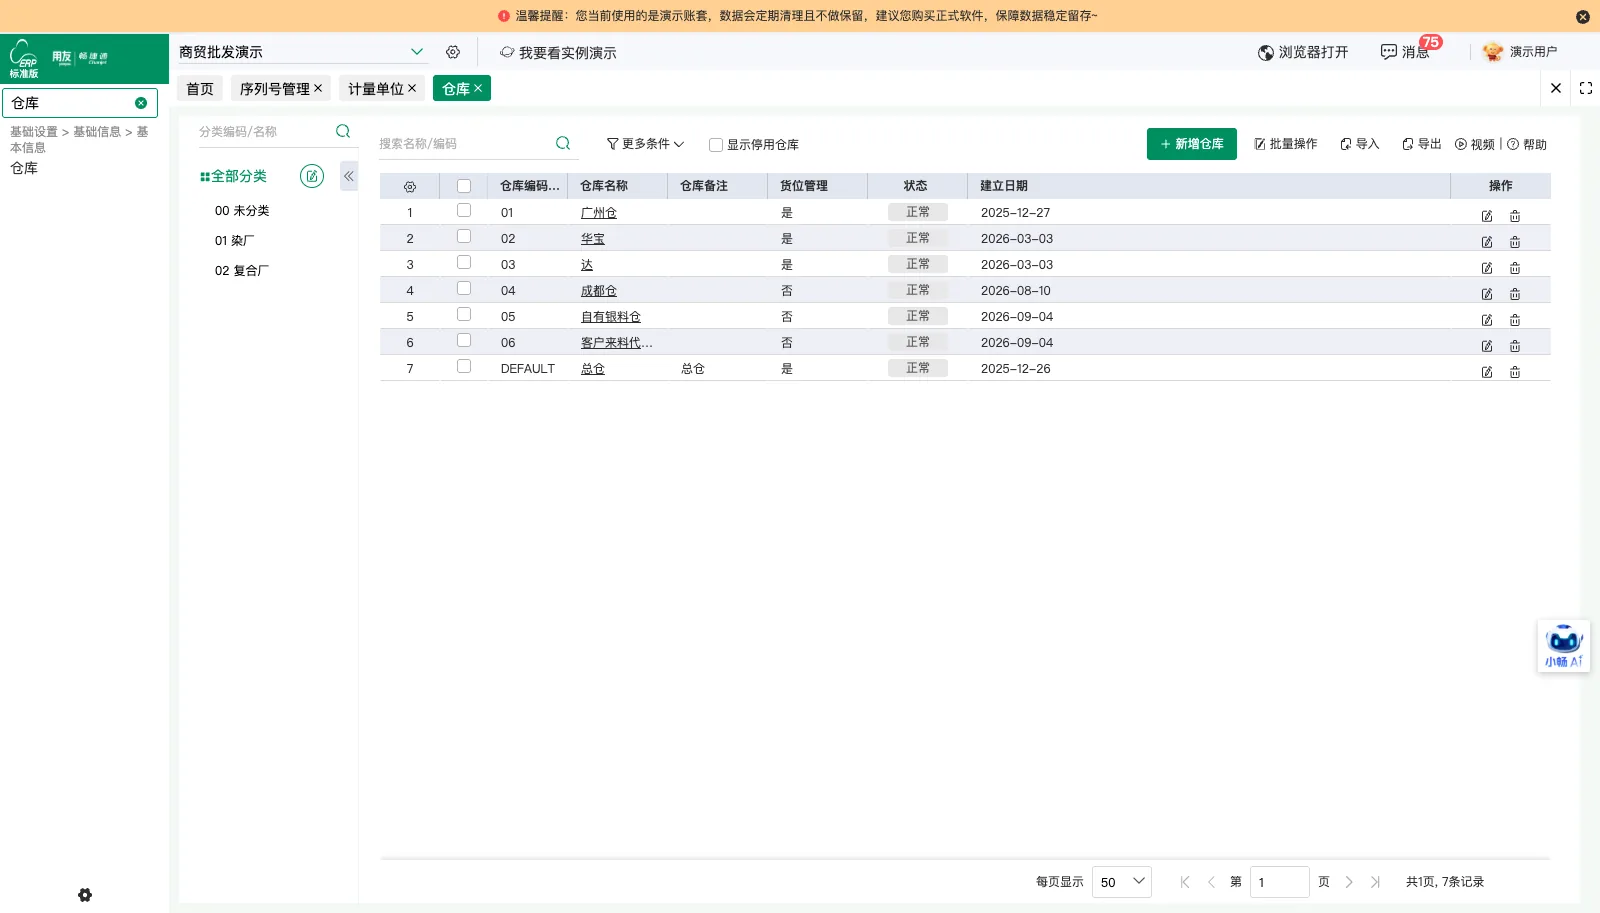
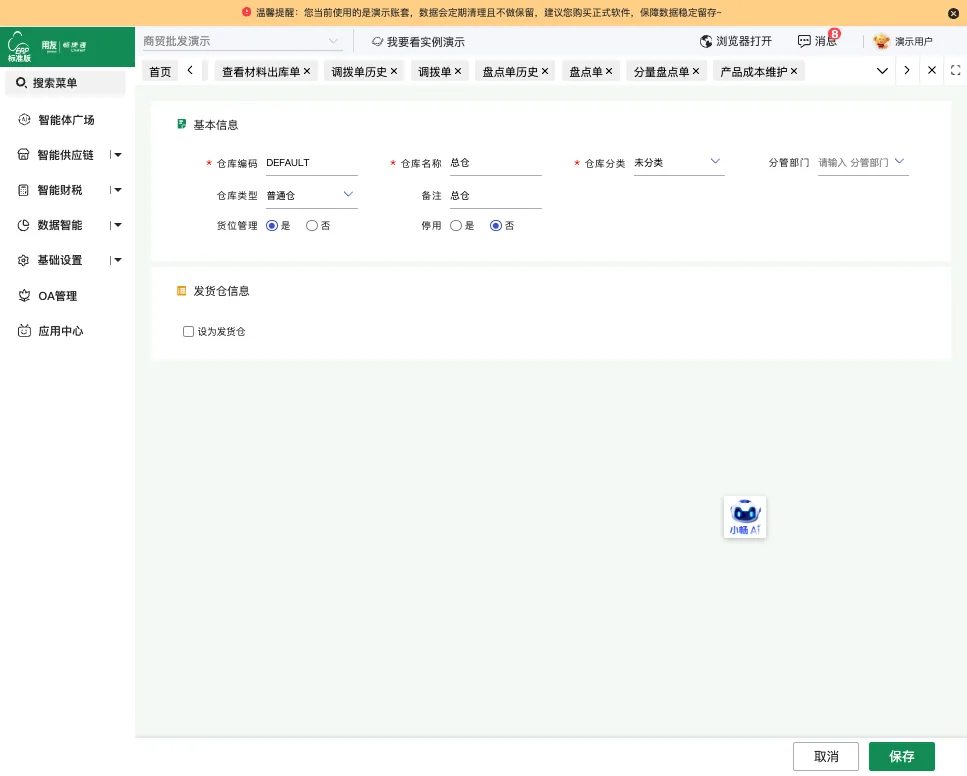
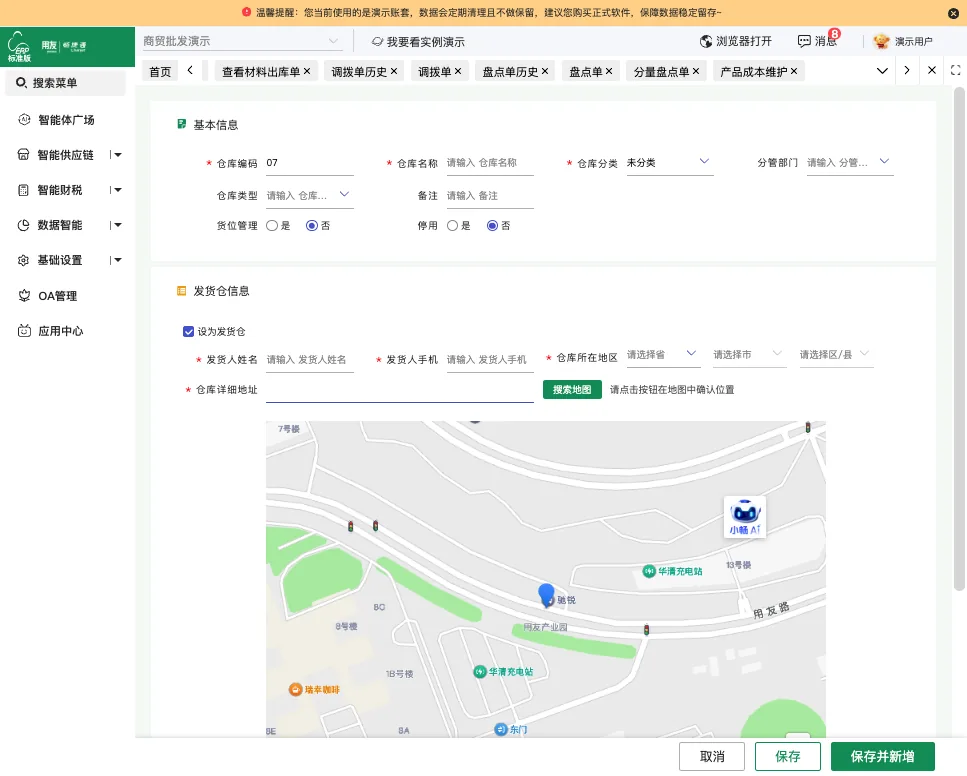
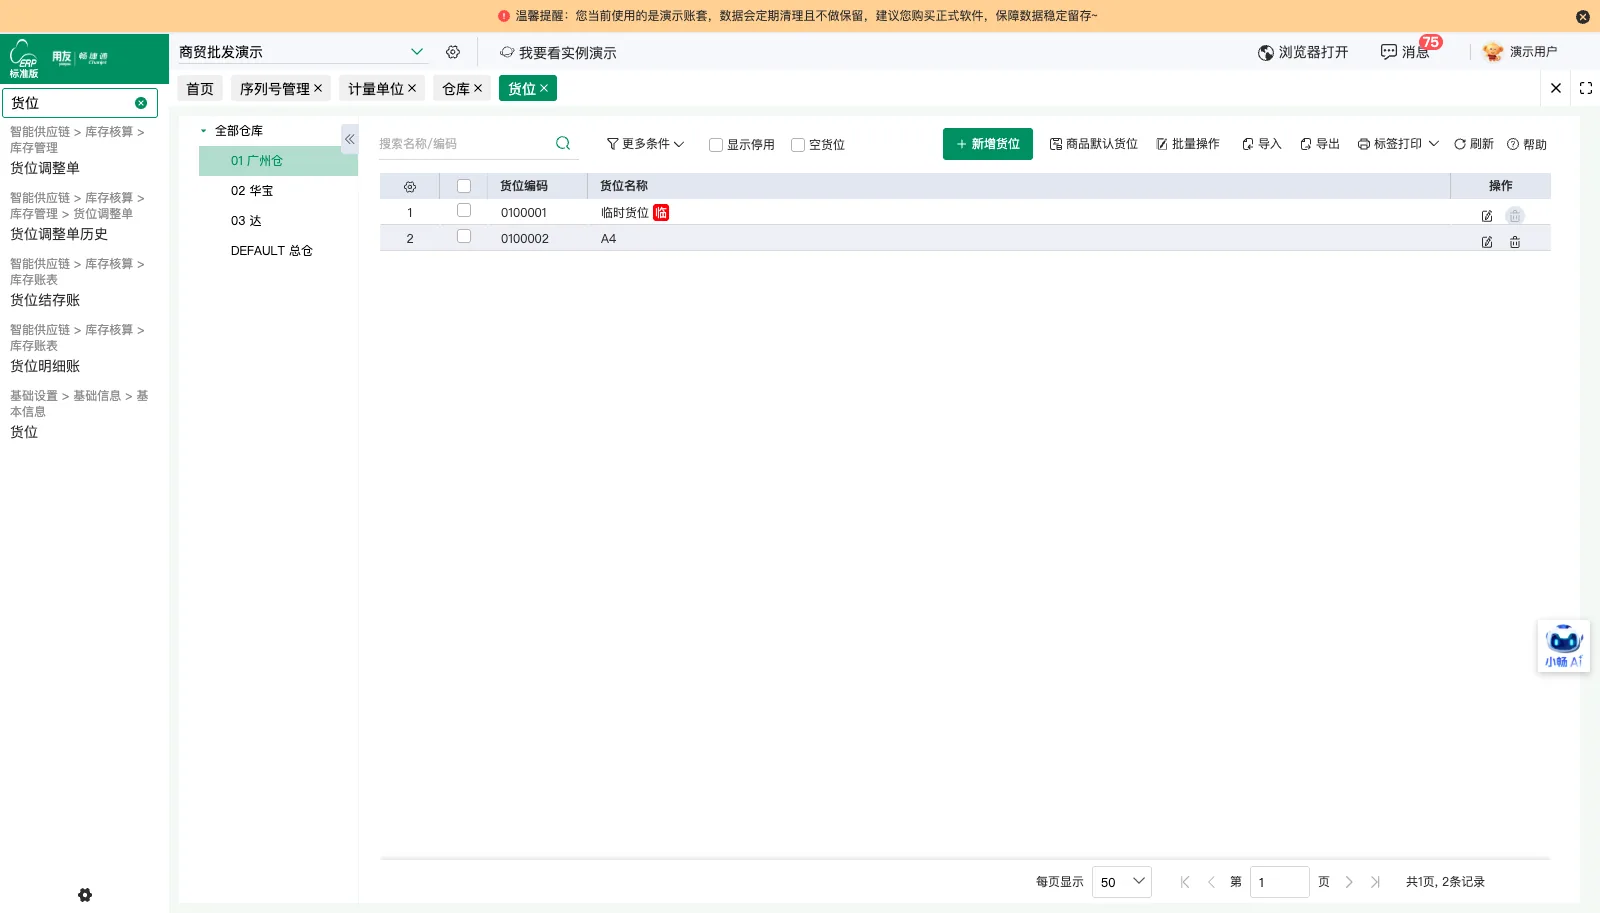
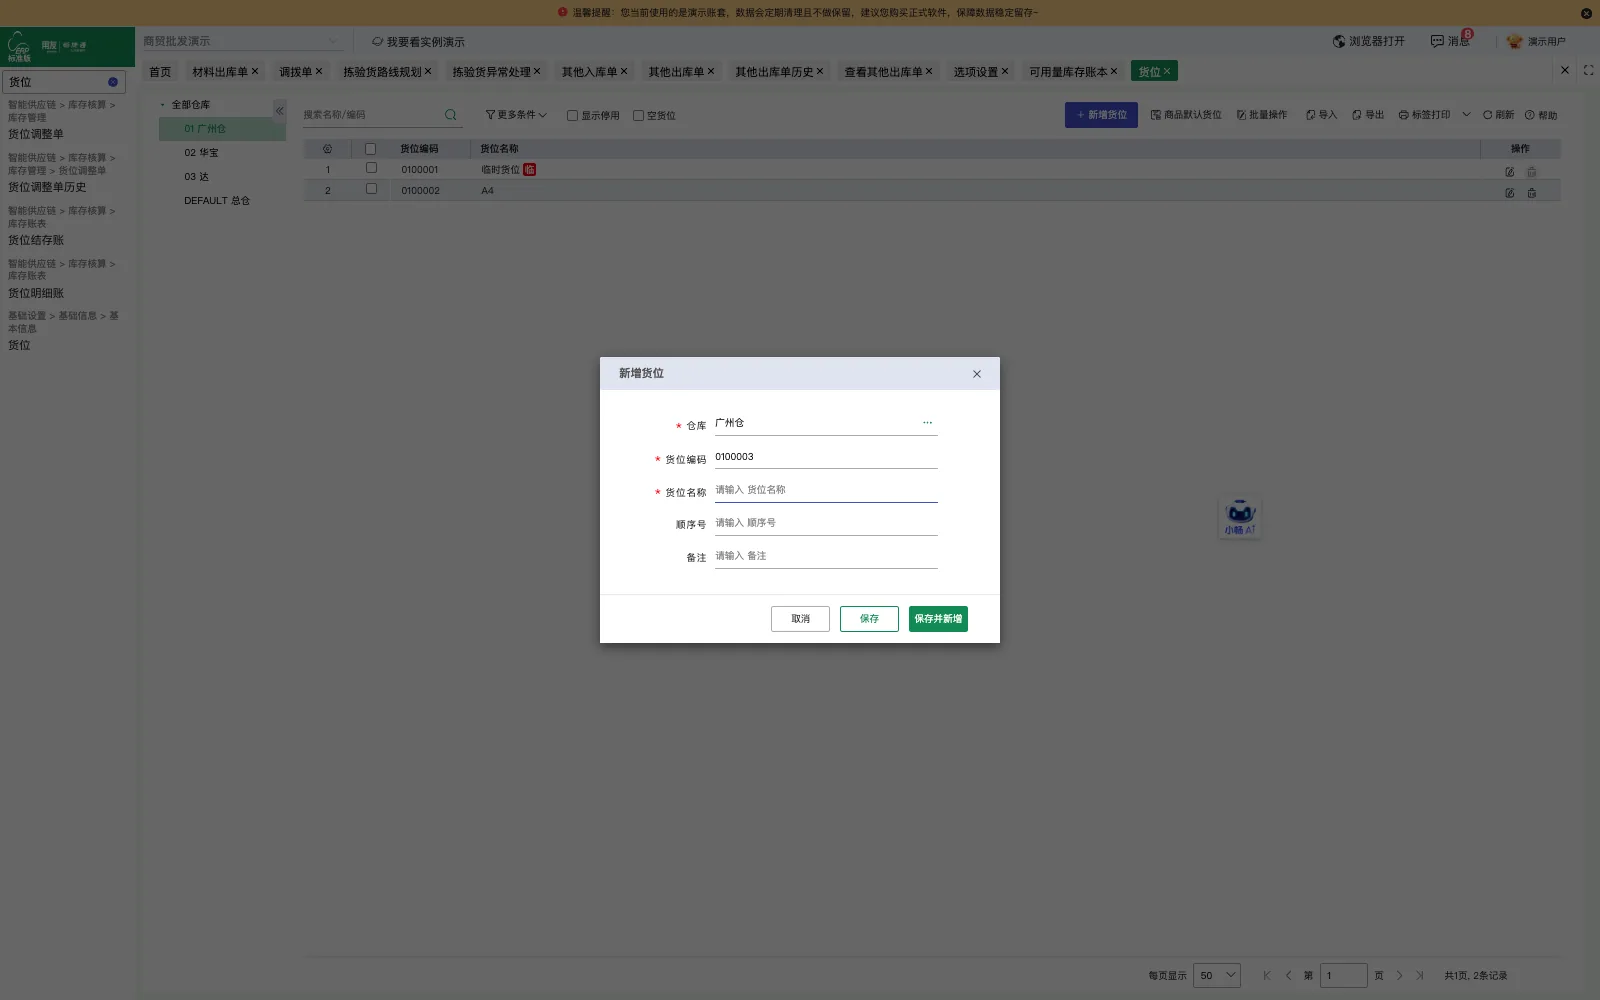
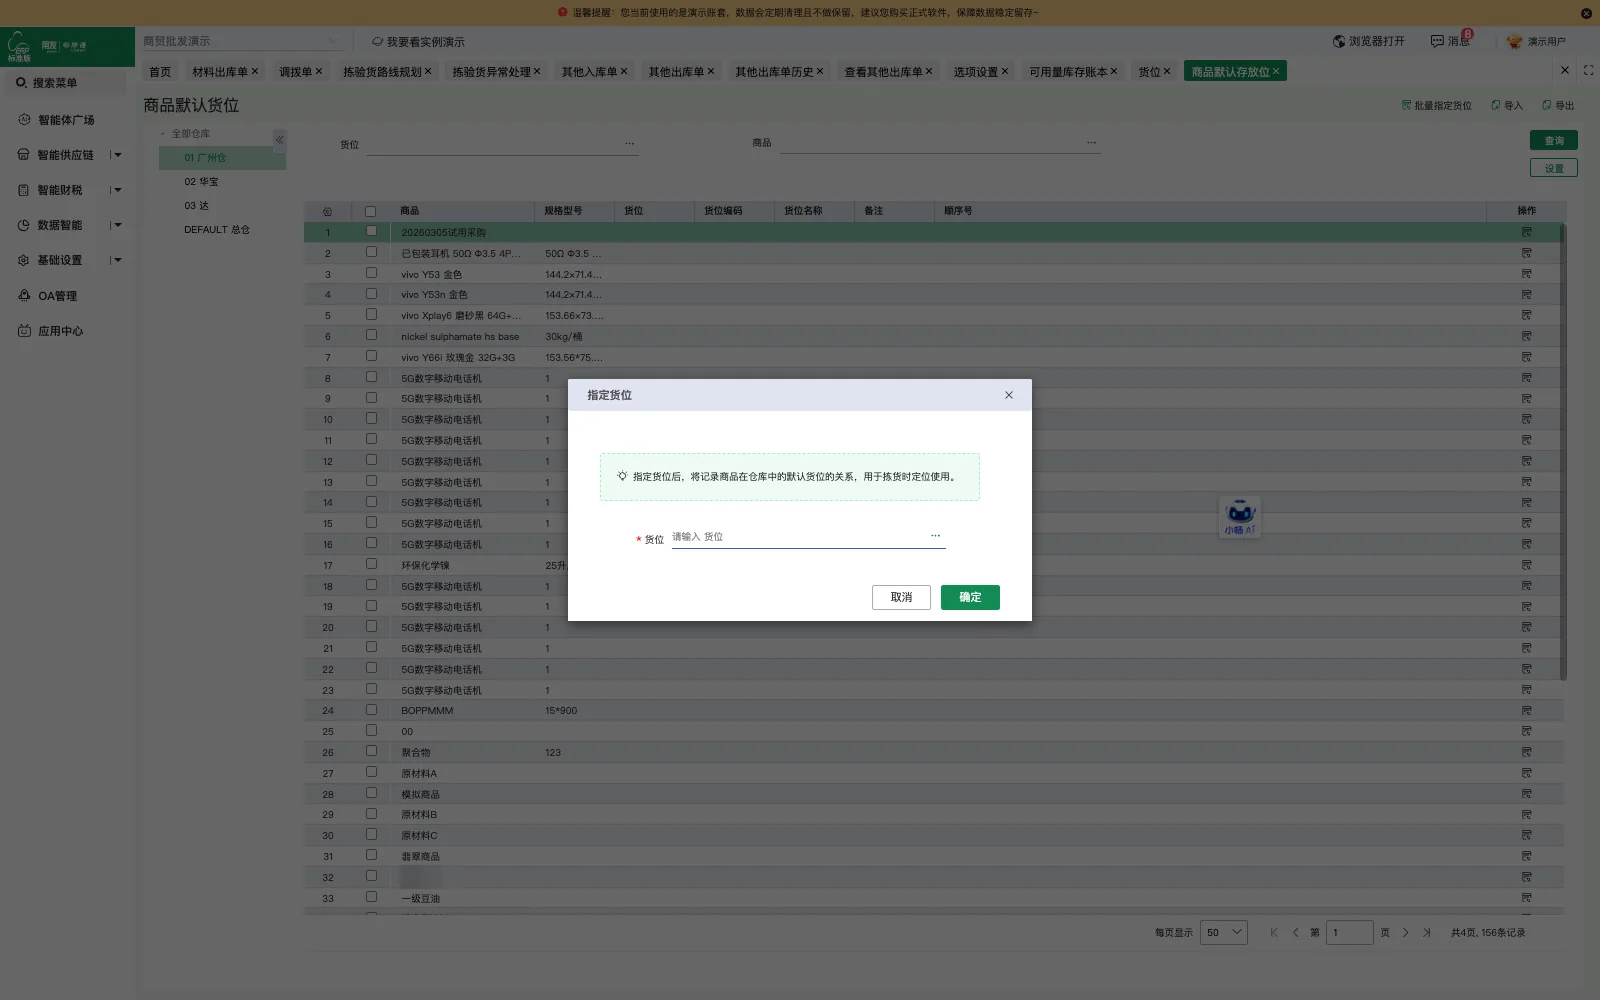
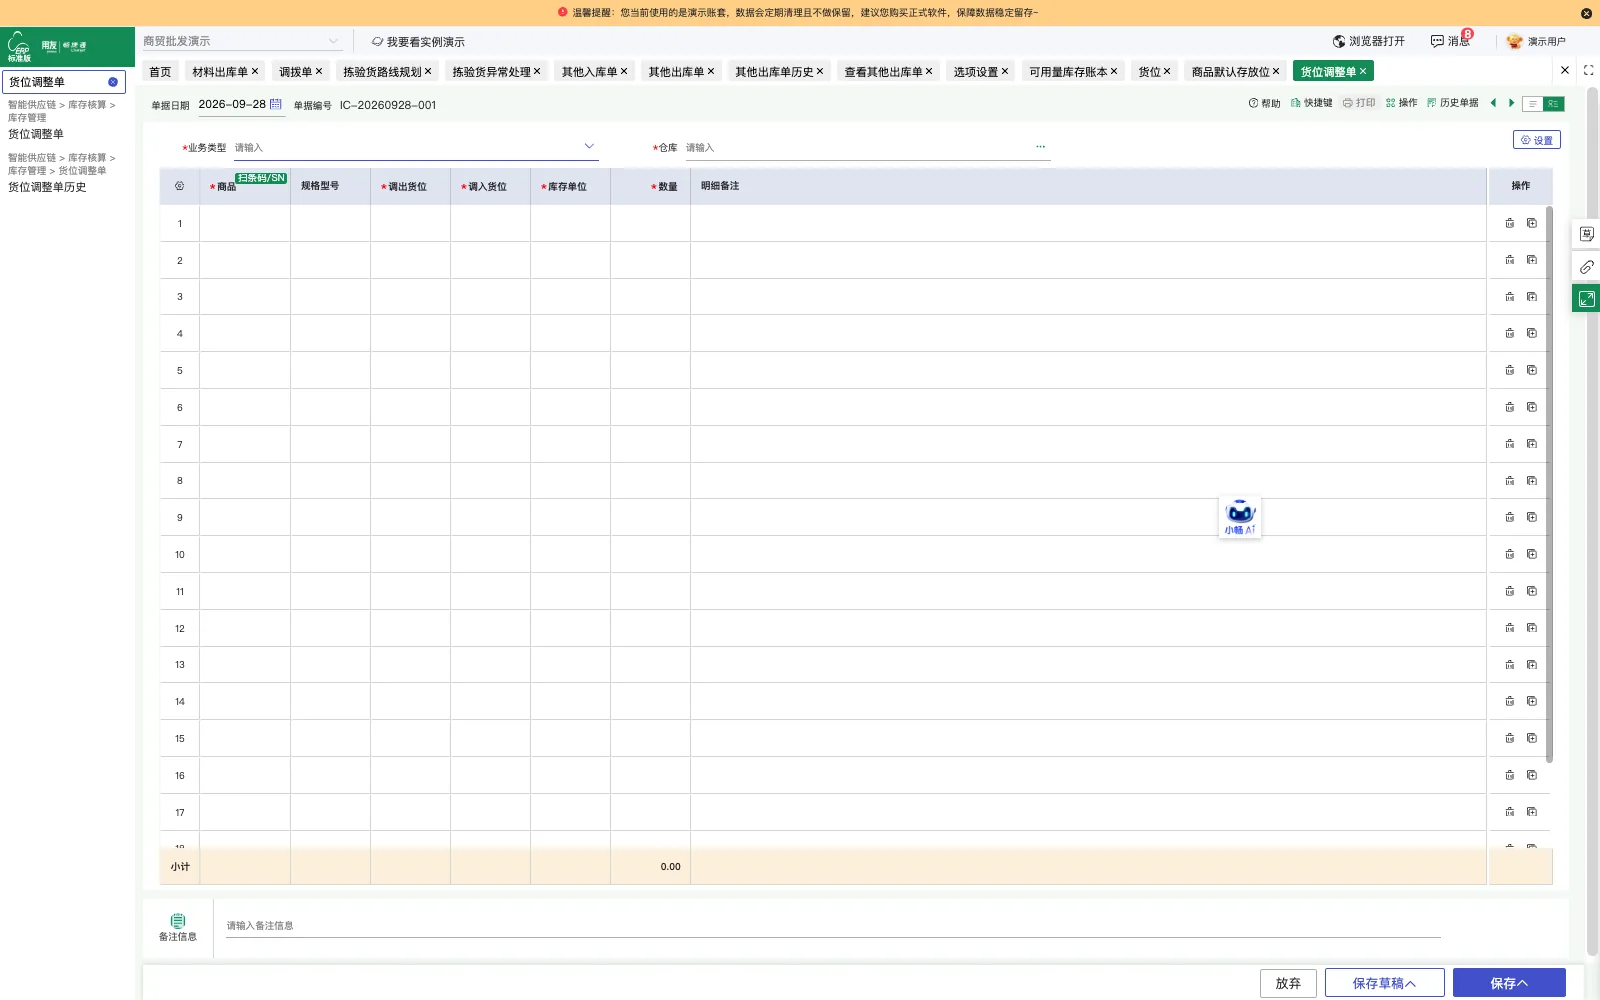
设置原料仓和成品仓分别管理原材料与产成品,原材料采购入库和产成品出入库按仓库分开记录。
-
先录数量后补单价入库
采购环节通过进货单记录原材料和辅料入库,支持先录入数量、后续再补录采购单价的入库方式。
-
生产领用材料出库
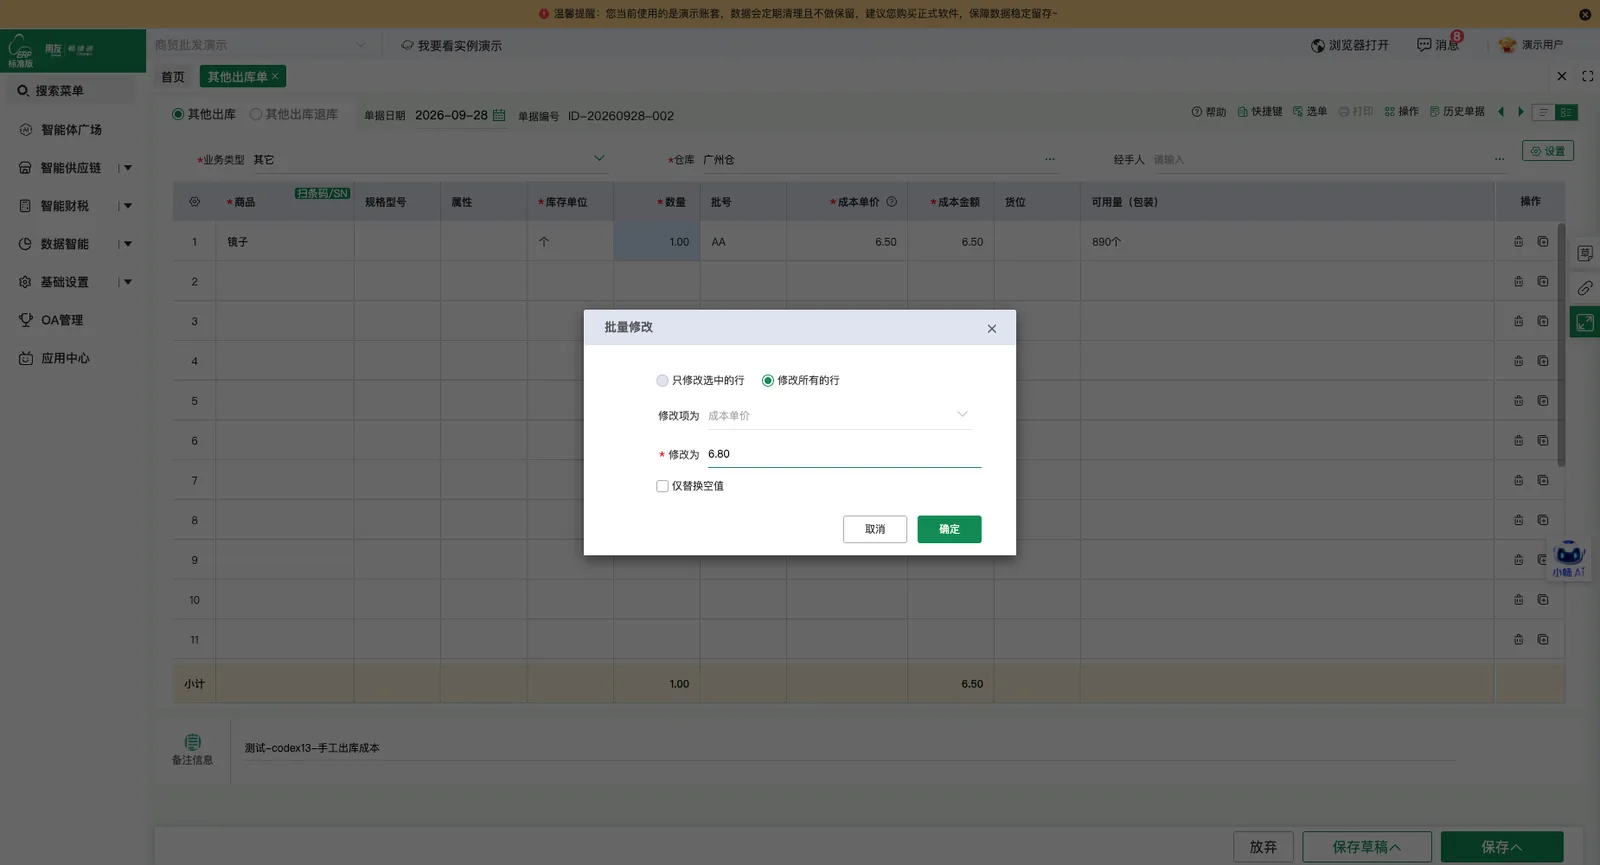
通过材料出库单记录生产领用,生产耗用材料按单据出库,与原料仓库存对应记录。
-
产成品成本维护与重算
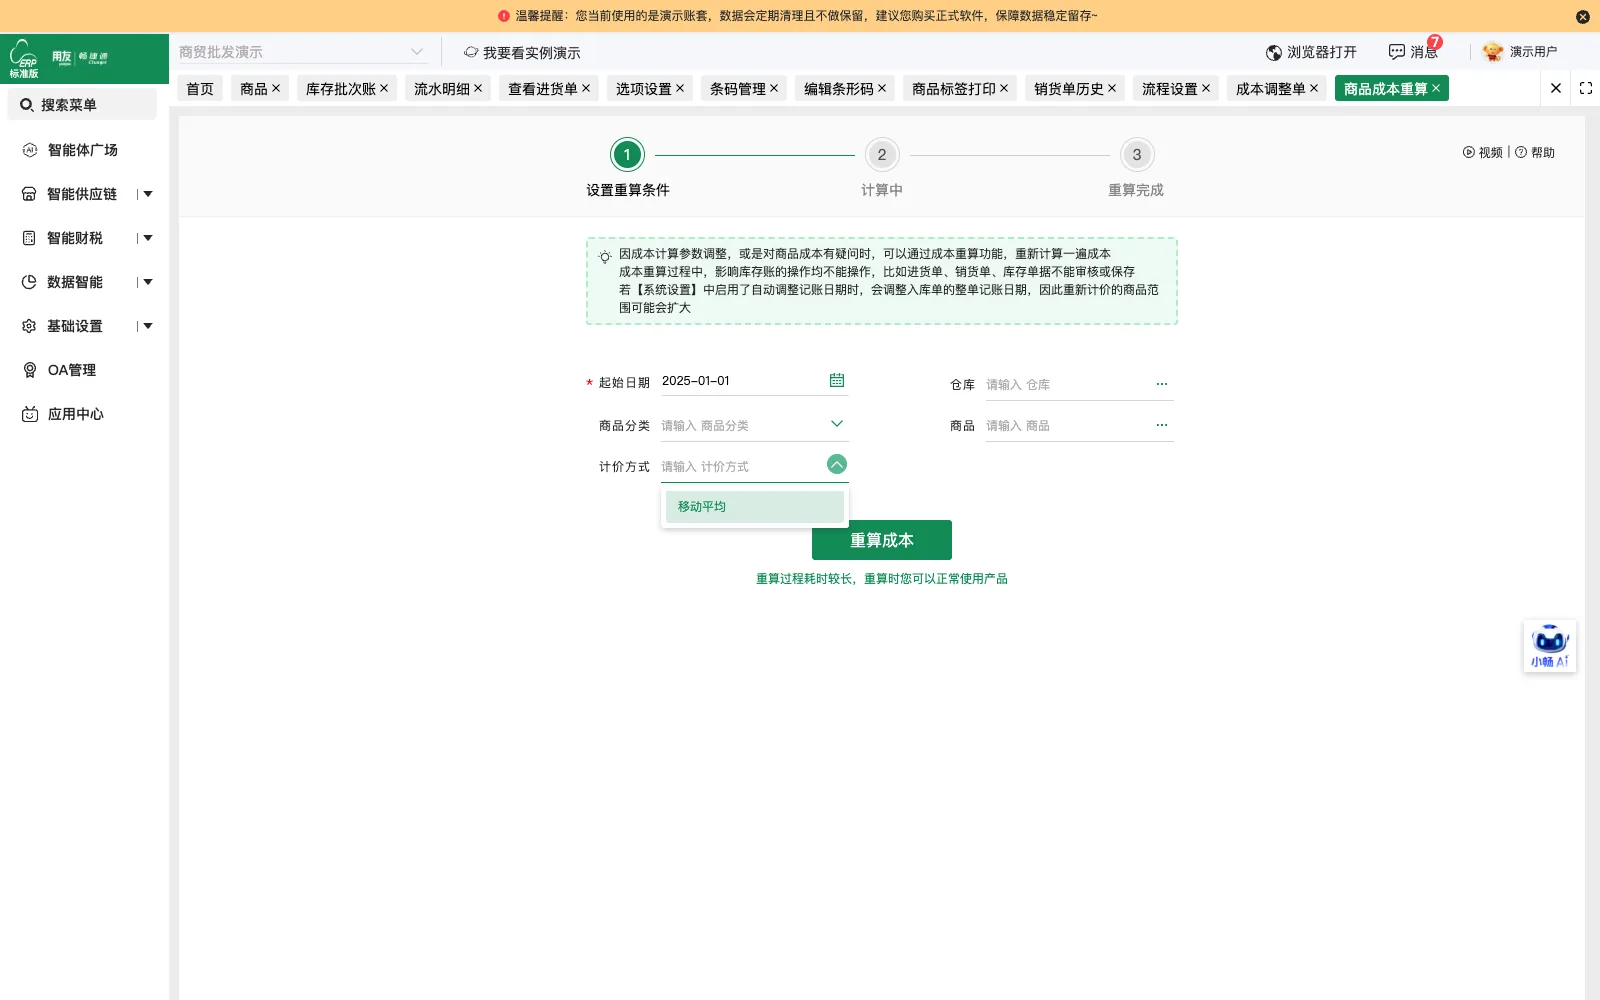
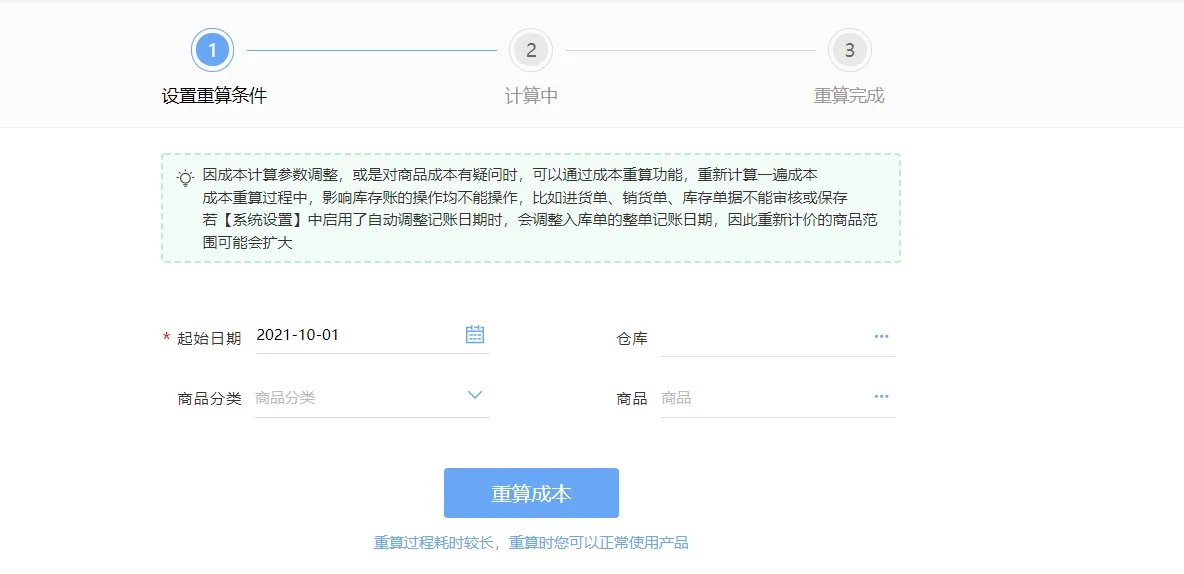
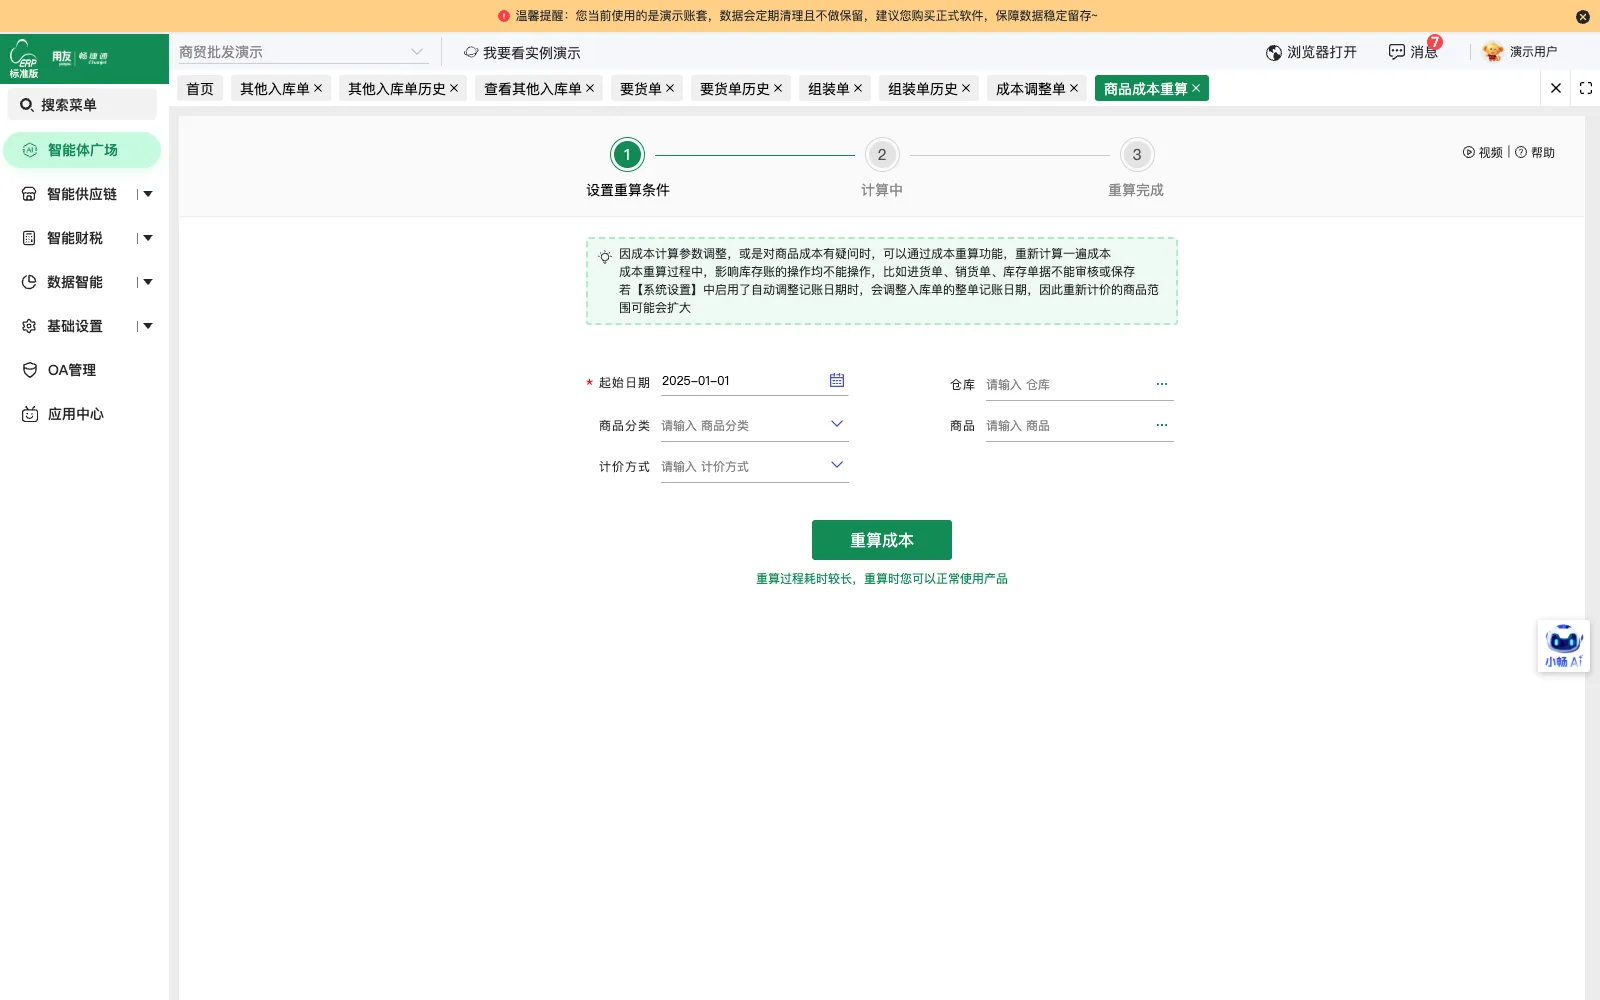
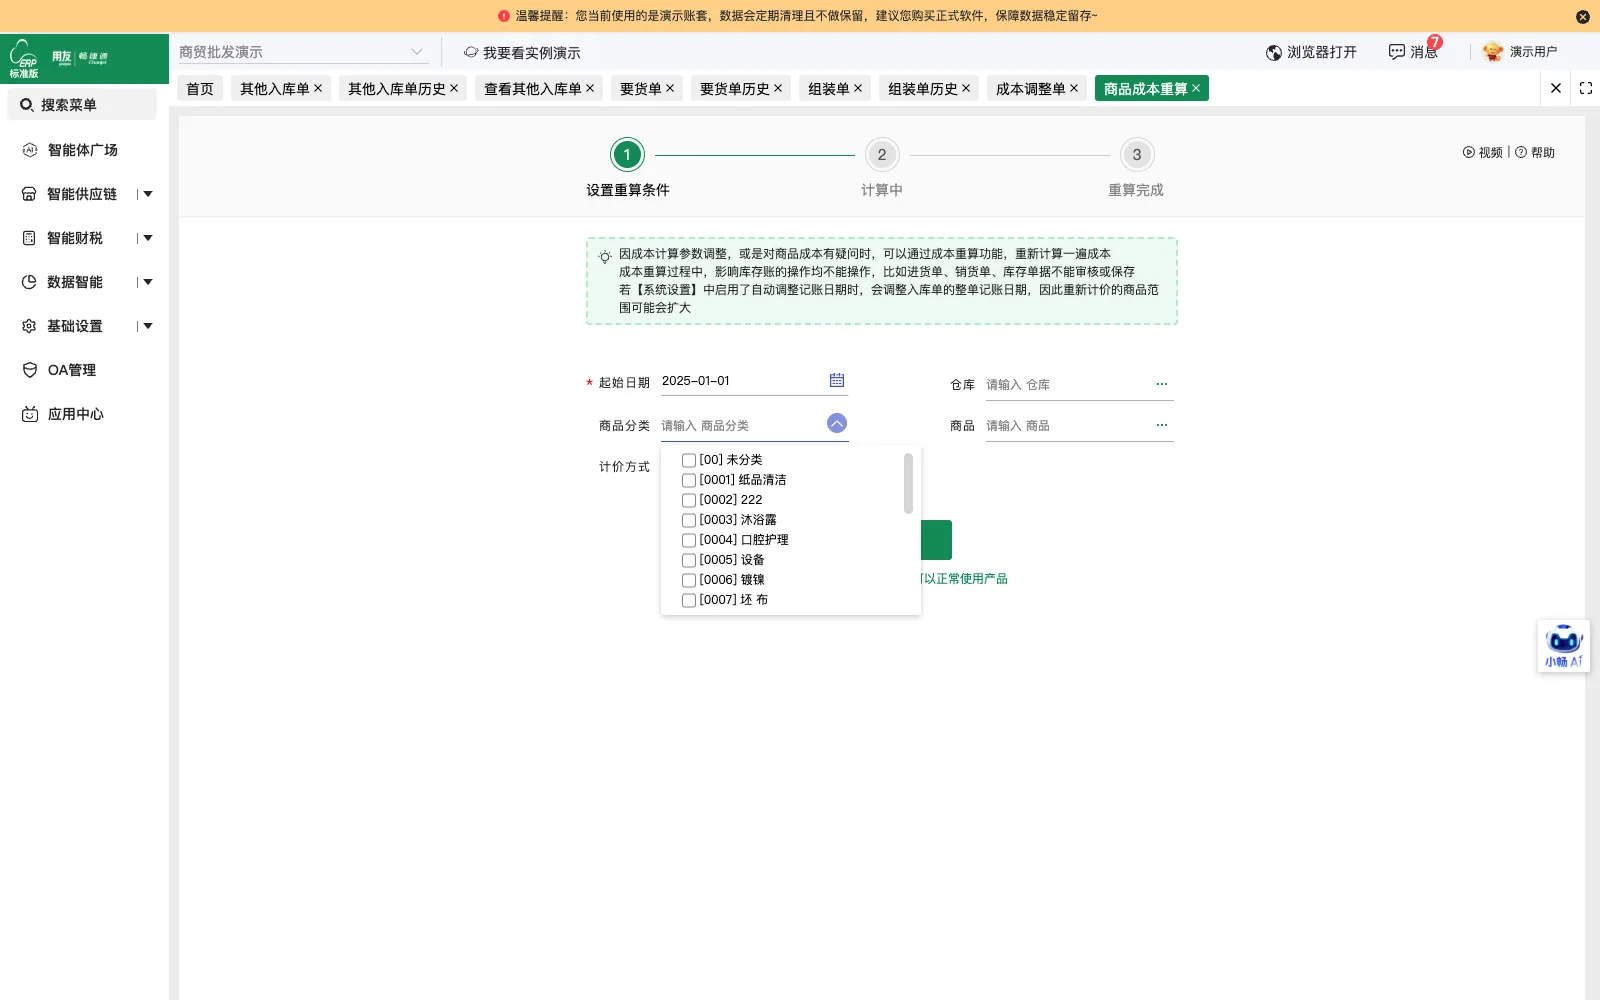
将材料费、人工费、水电费等成本要素归集后分摊到产成品,并支持对已维护成本的产成品入库单重新维护。
-
产成品入库单核算
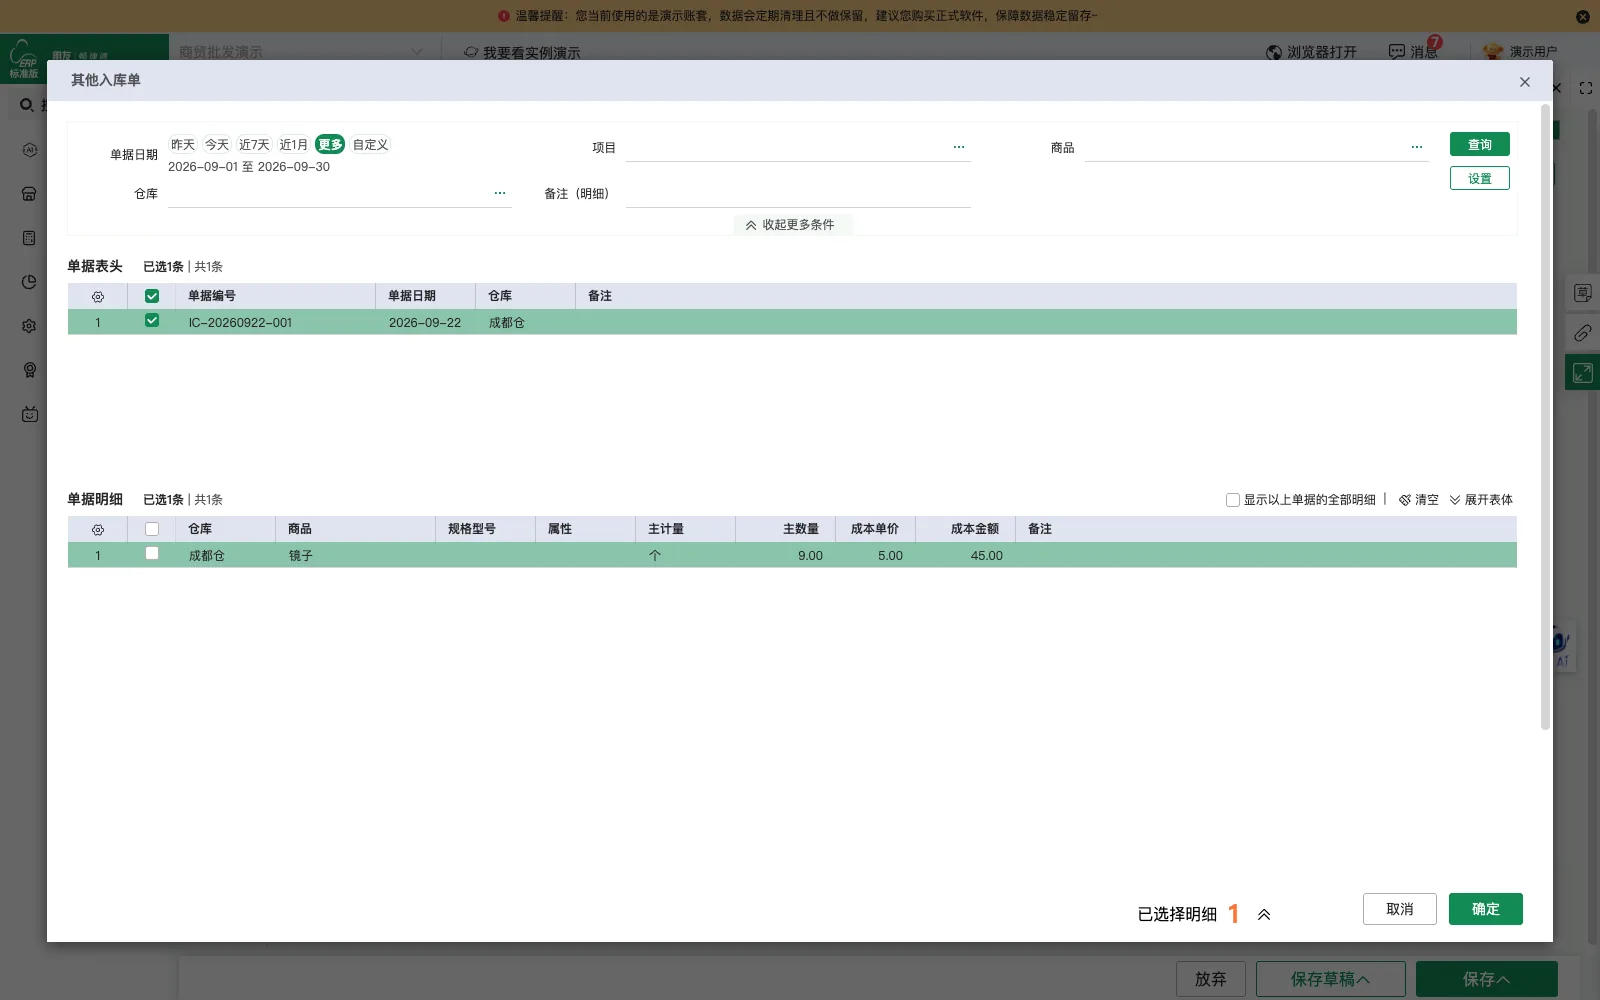
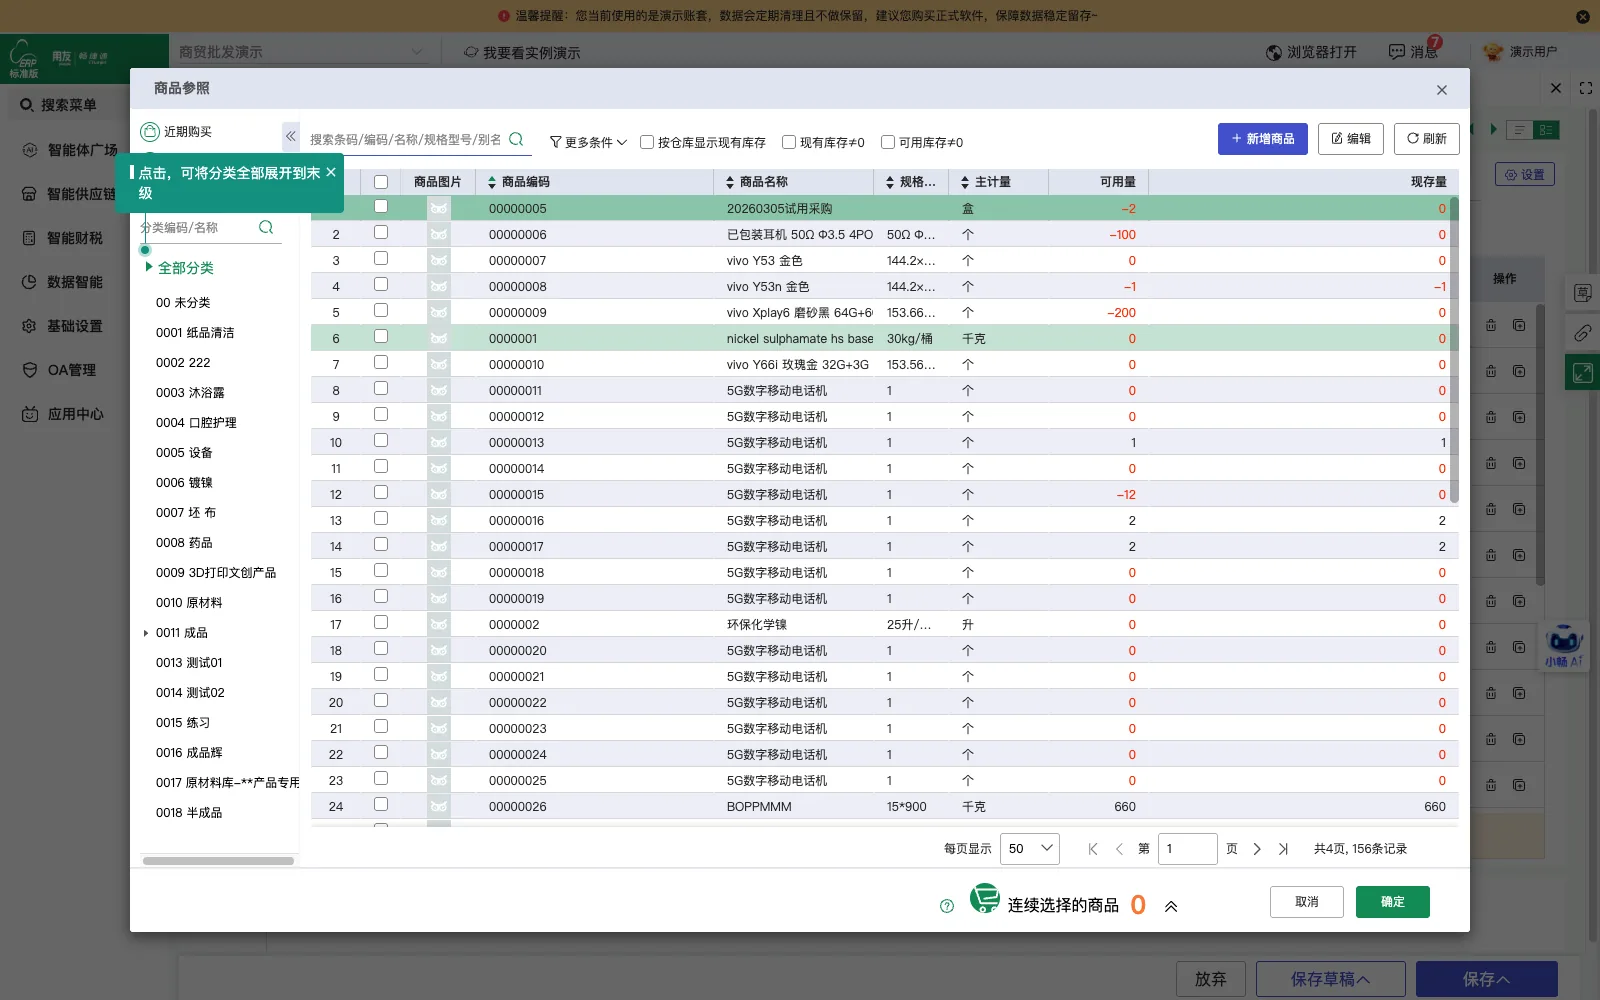
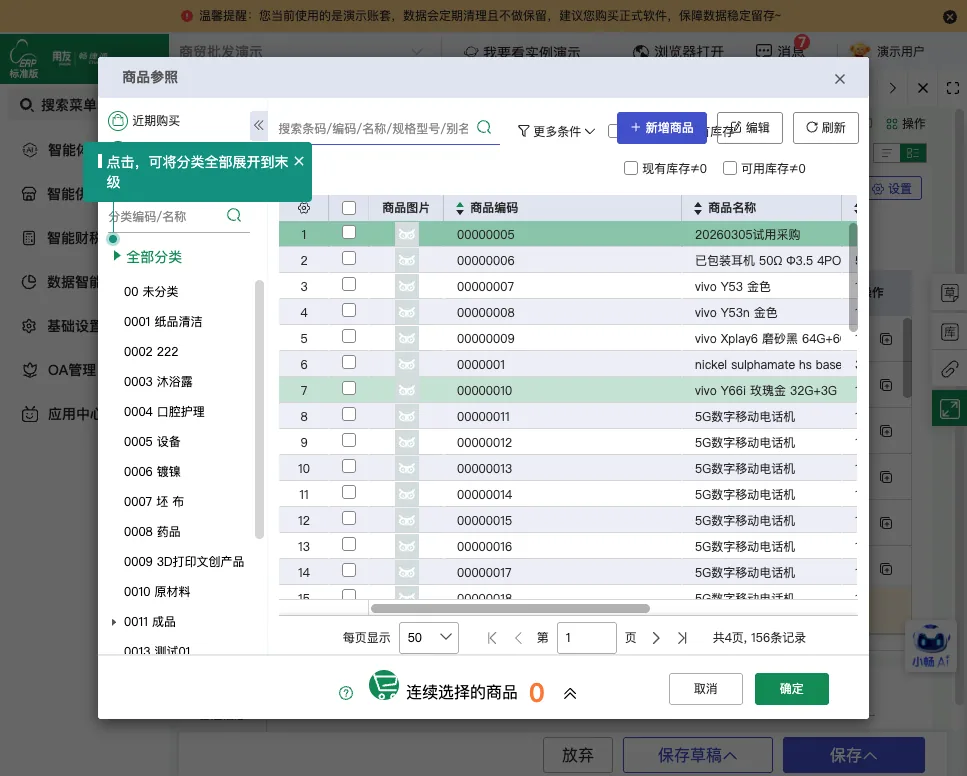
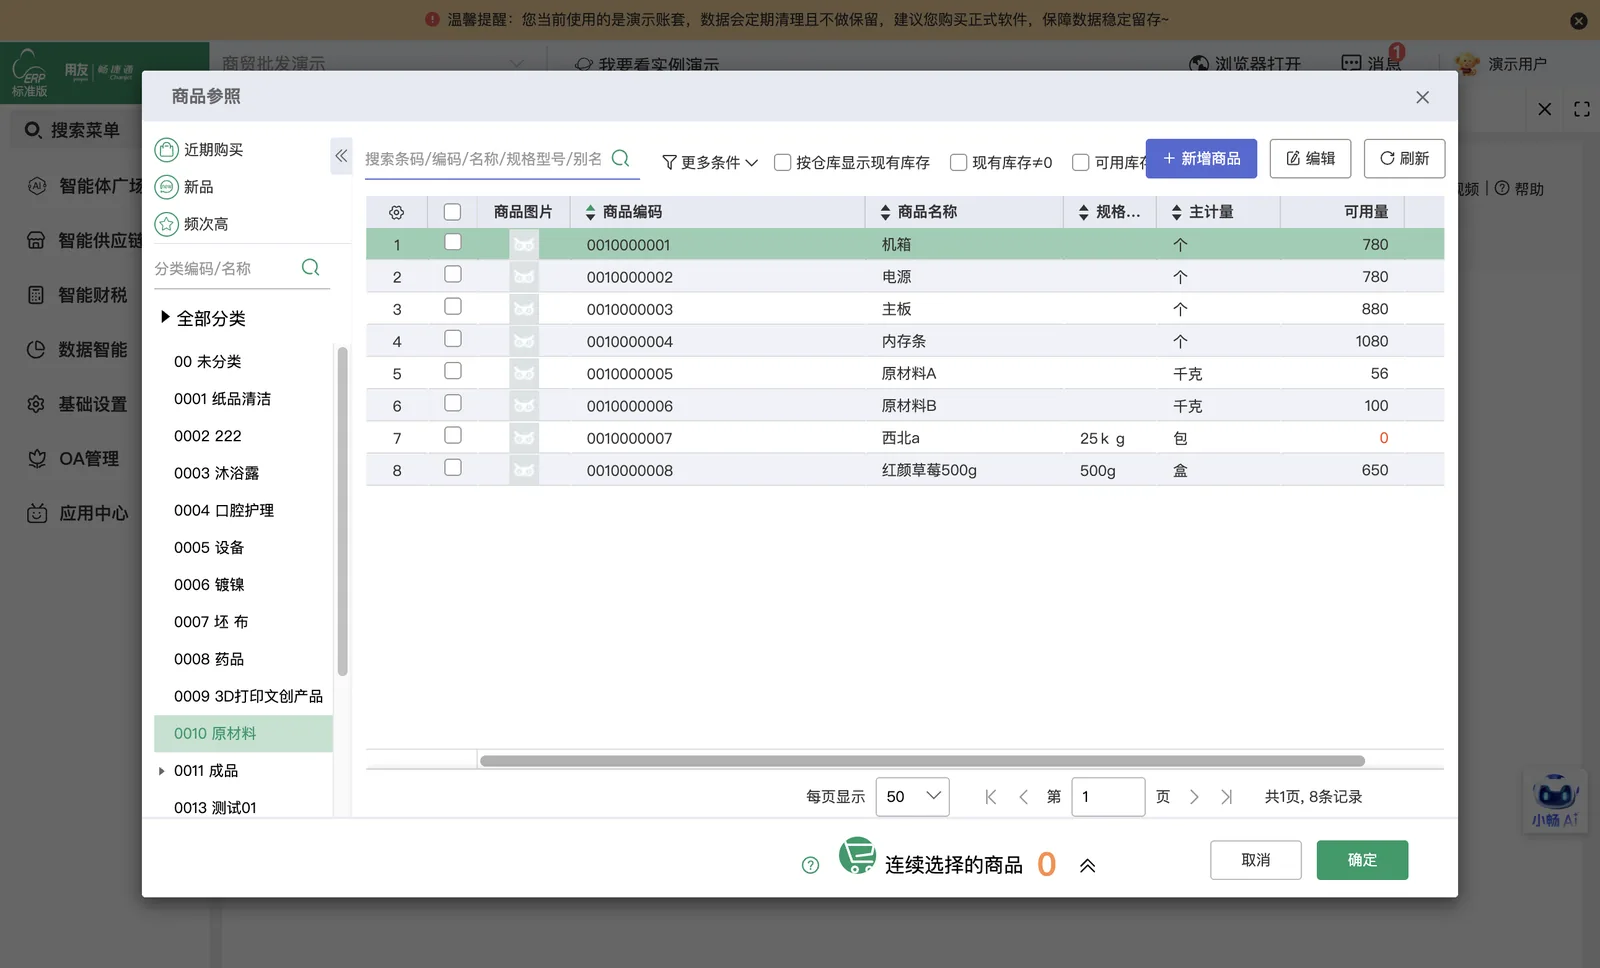
生产加工完成的产成品通过产成品入库单入成品仓,录入仓库、产品、入库数量与成本单价。
-
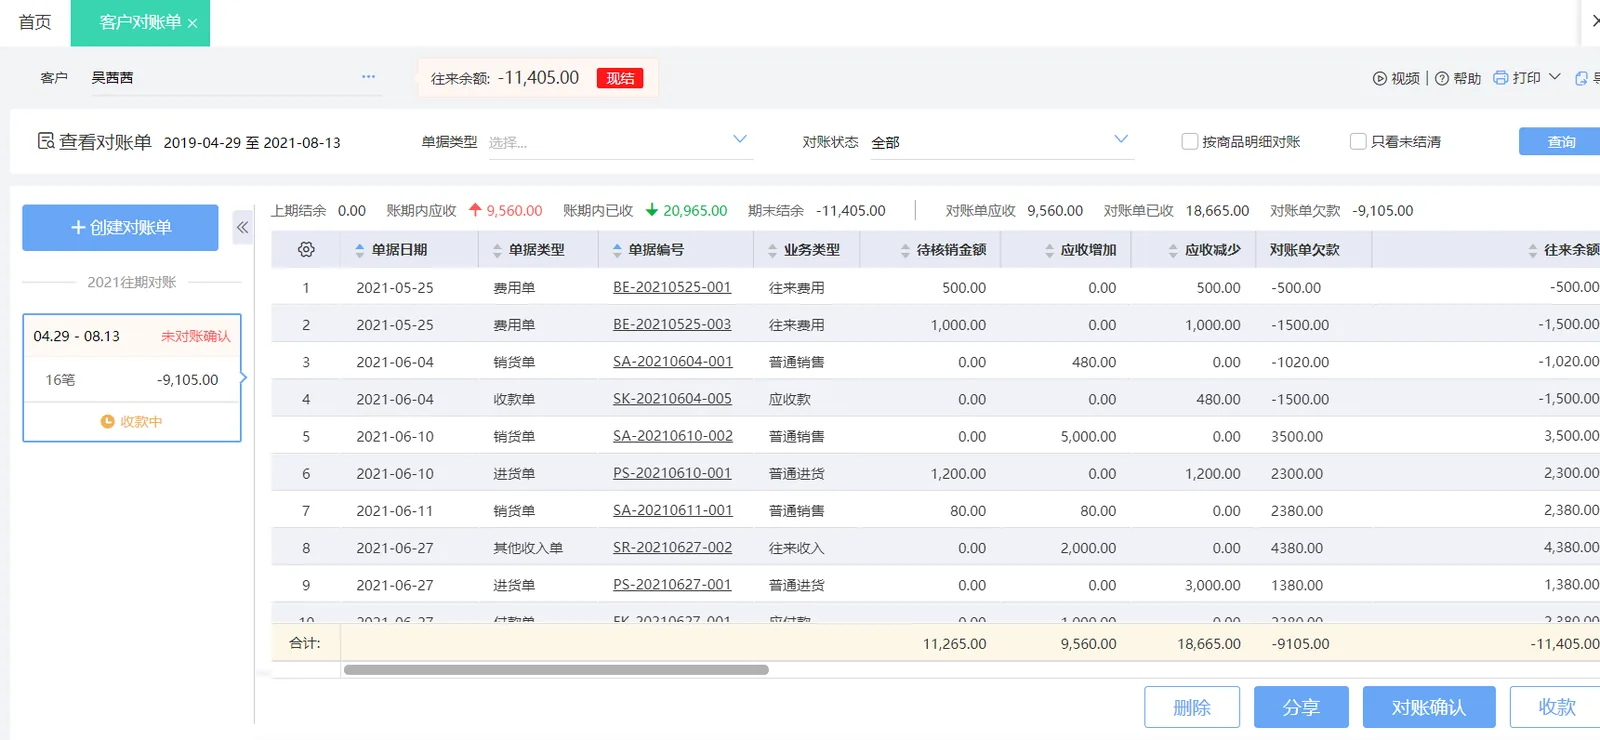
销售出库与应收管理
销售环节通过销货单管理成品出库和客户应收账款,成品从成品仓出库交付客户。
-
收付款与资金往来管理
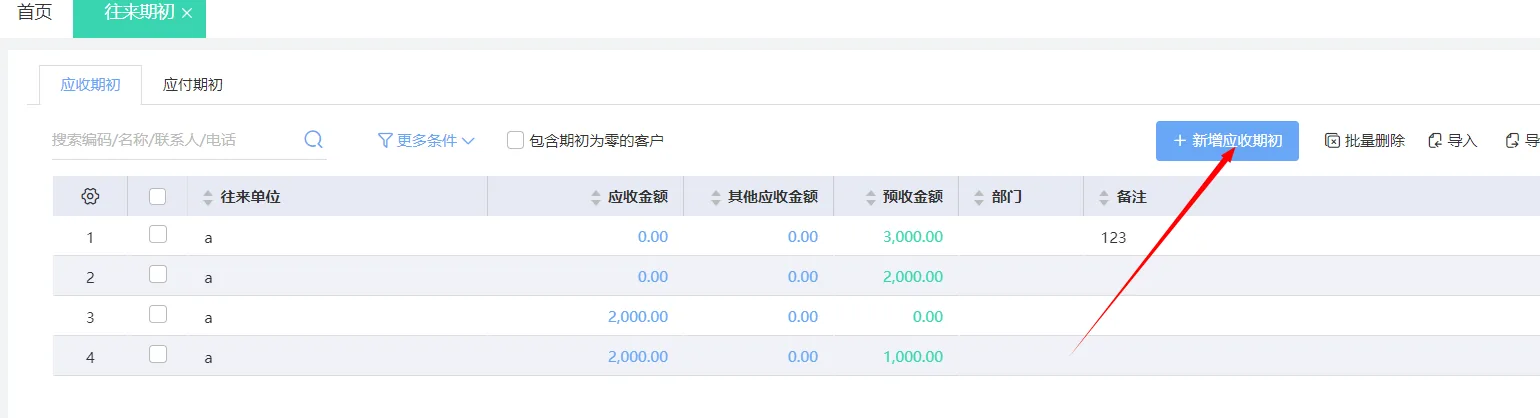
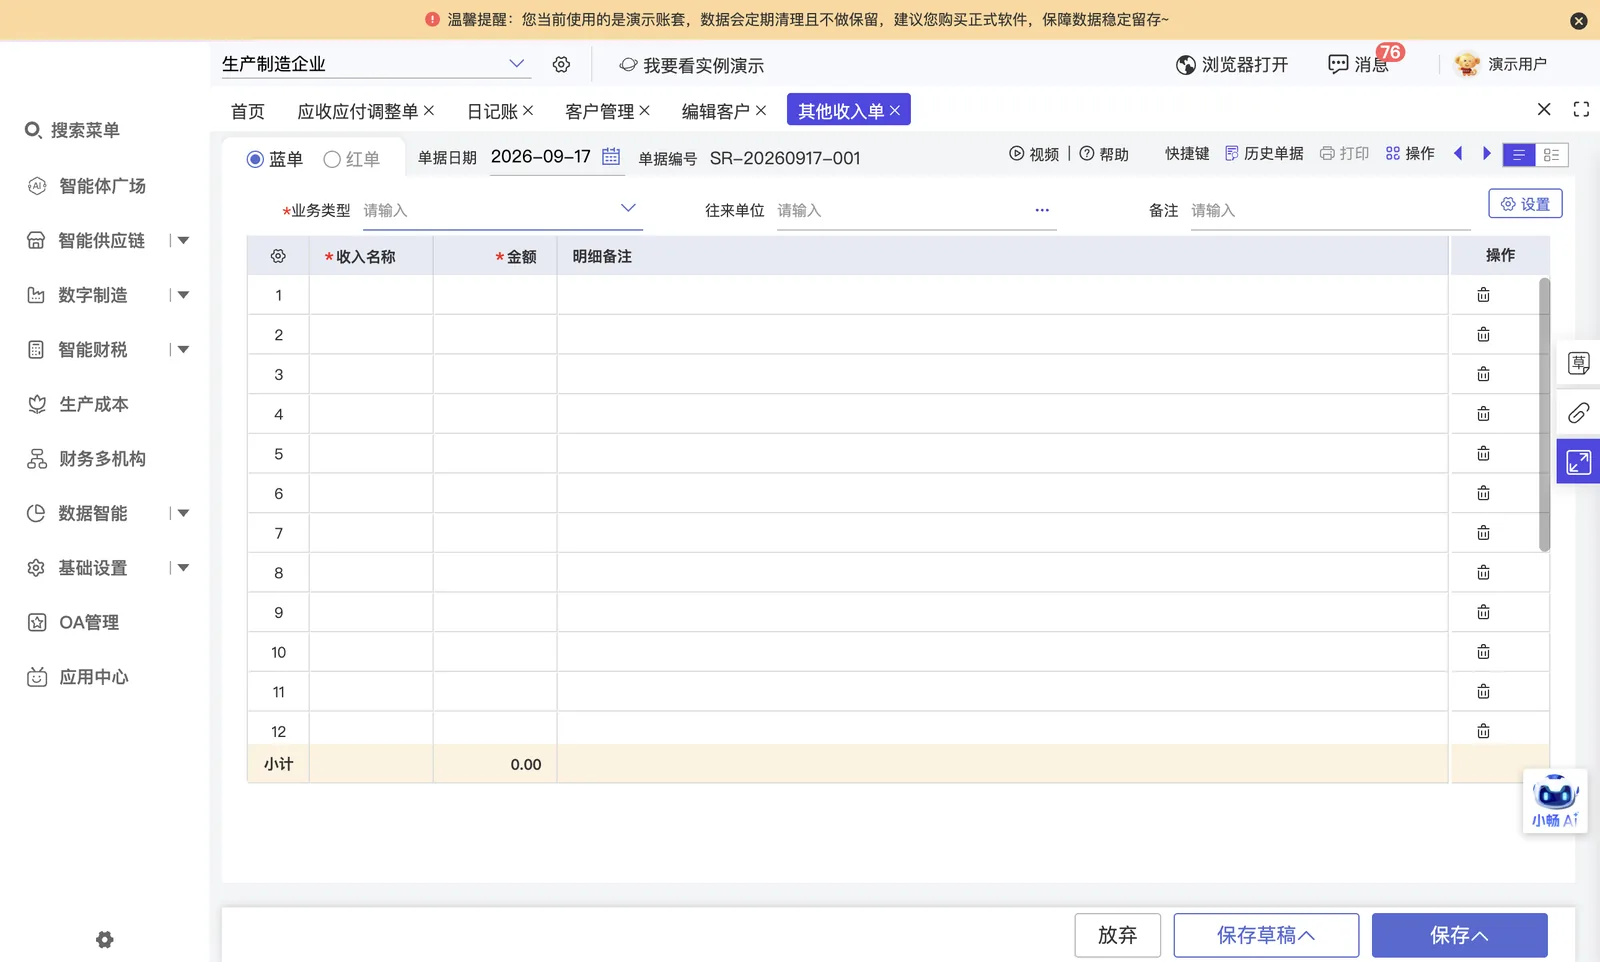
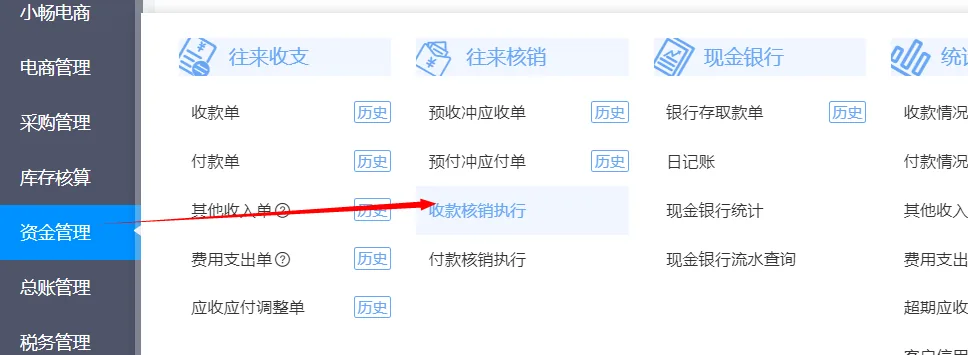
财务模块通过收付款单管理资金往来,与供应商月结采购款和收取客户货款对应记录。
-
固定资产折旧计提
固定资产模块建立资产卡片并按设定折旧方法和年限自动计提折旧,形成资产台账记录。
-
敏感数据权限与单据审核
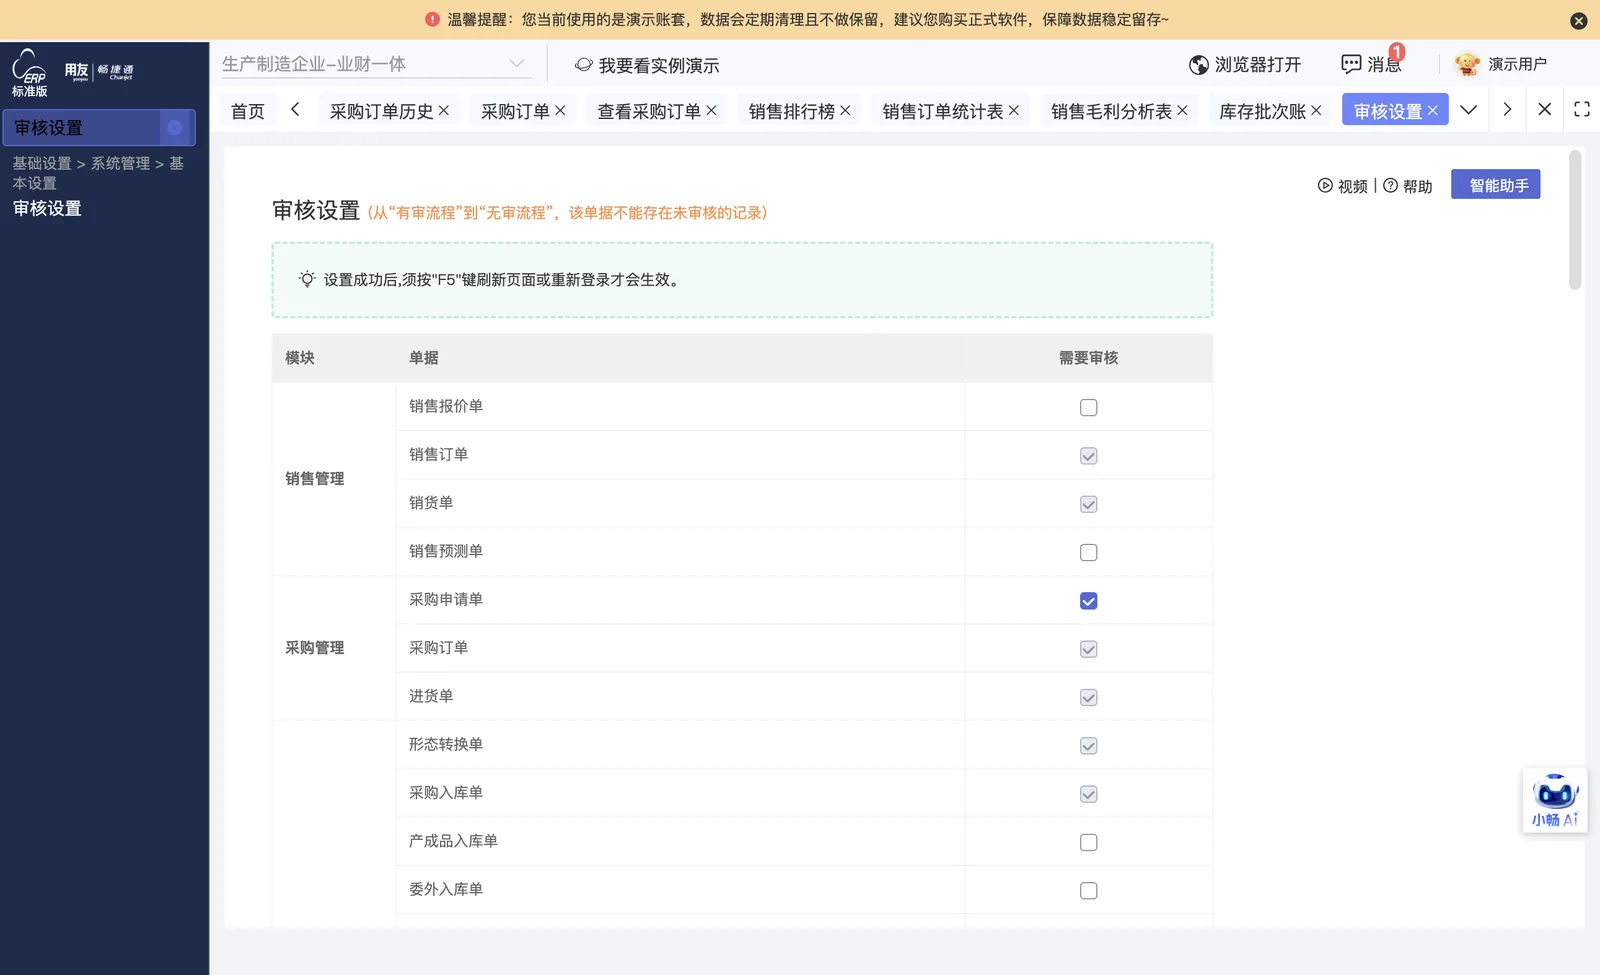
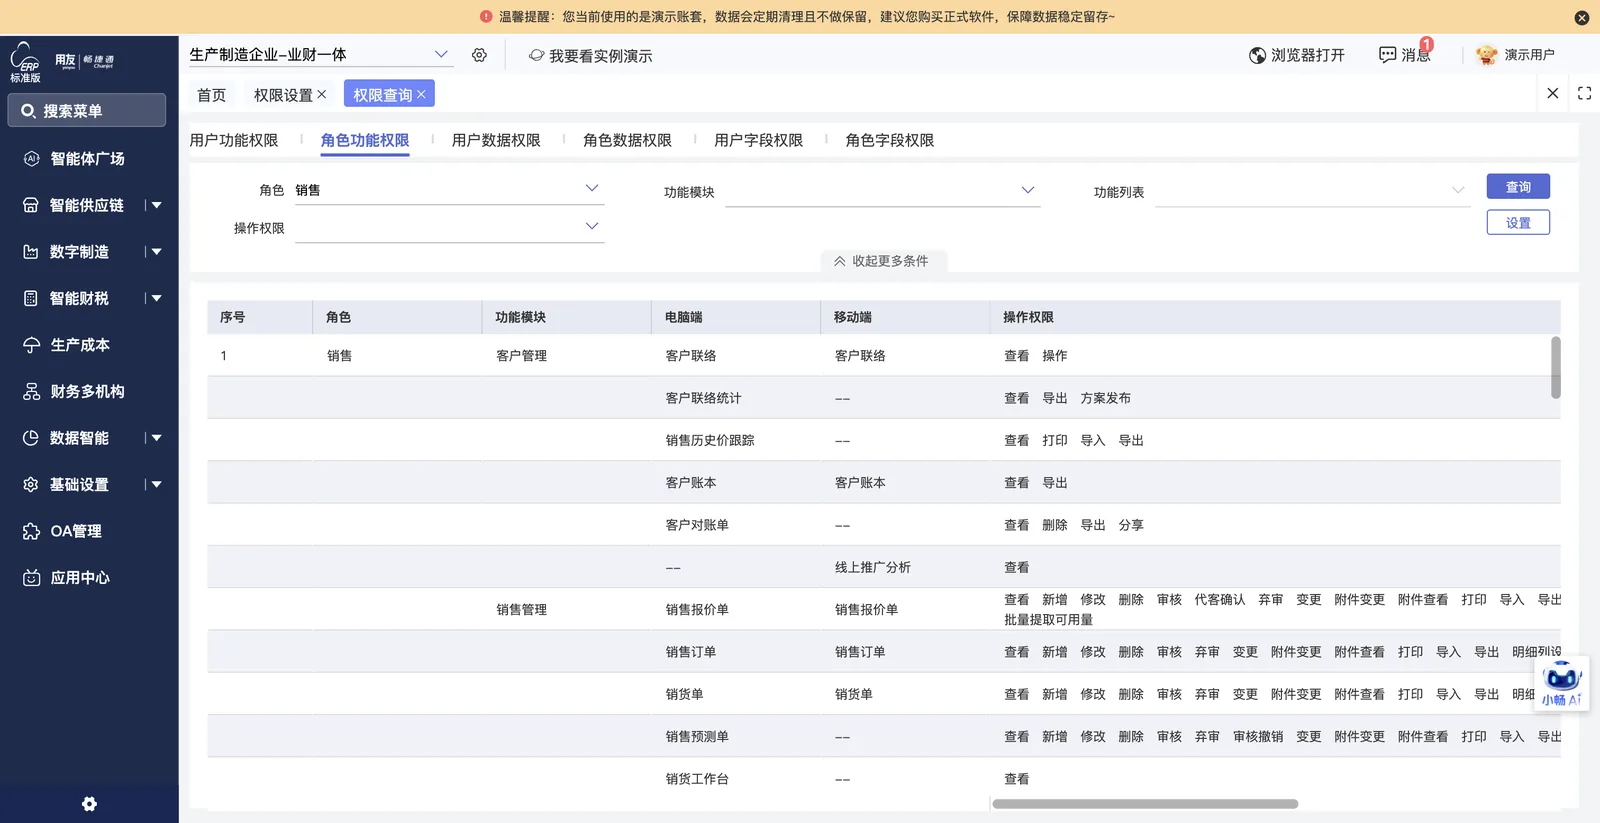
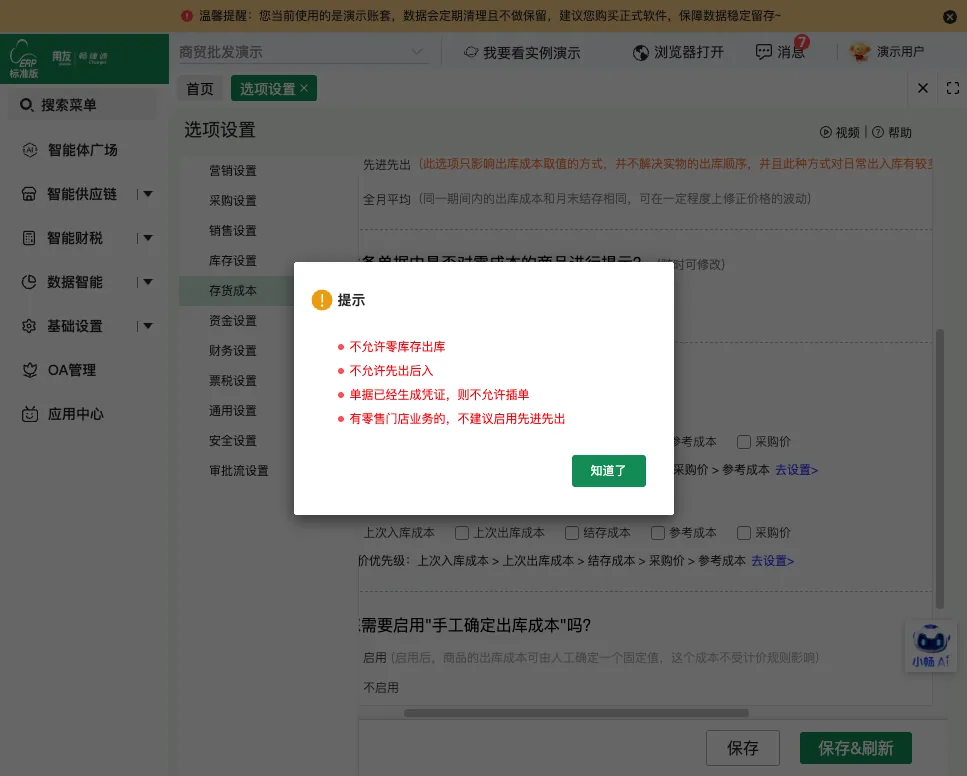
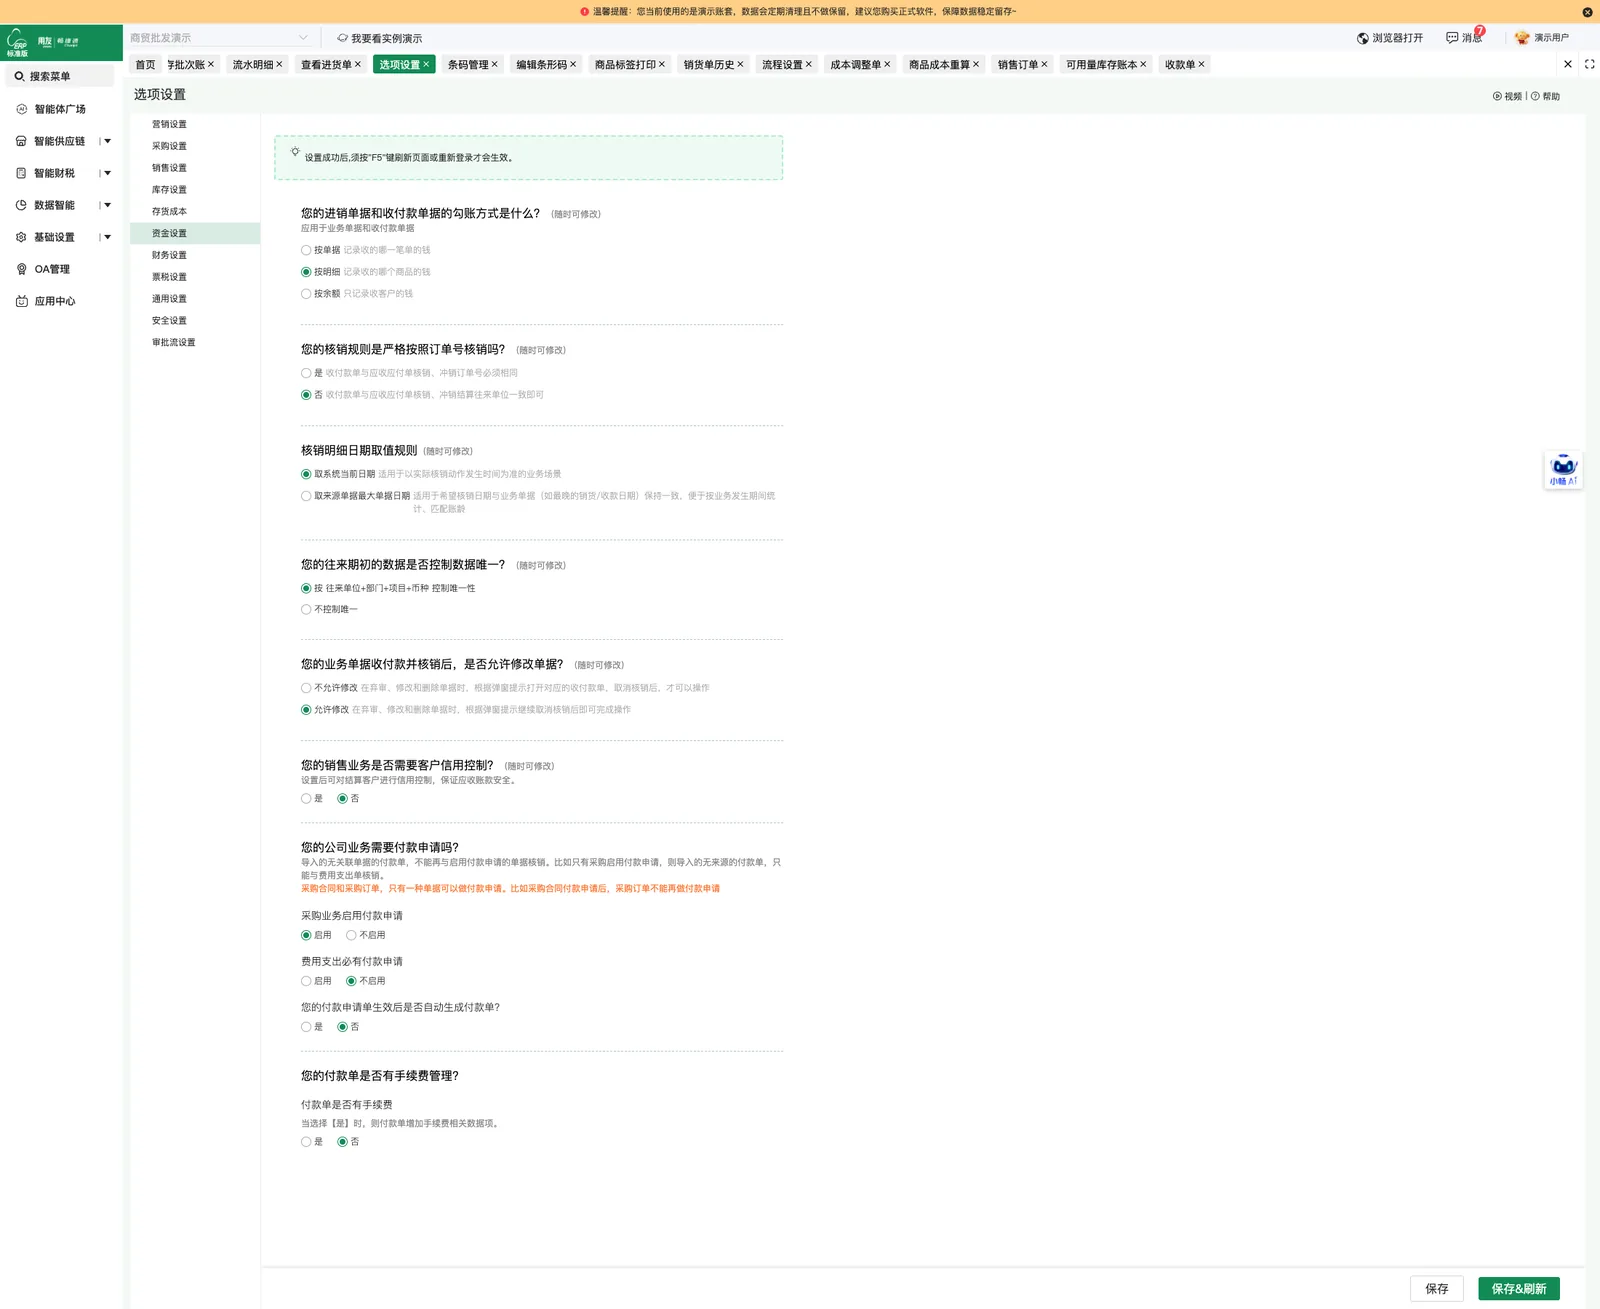
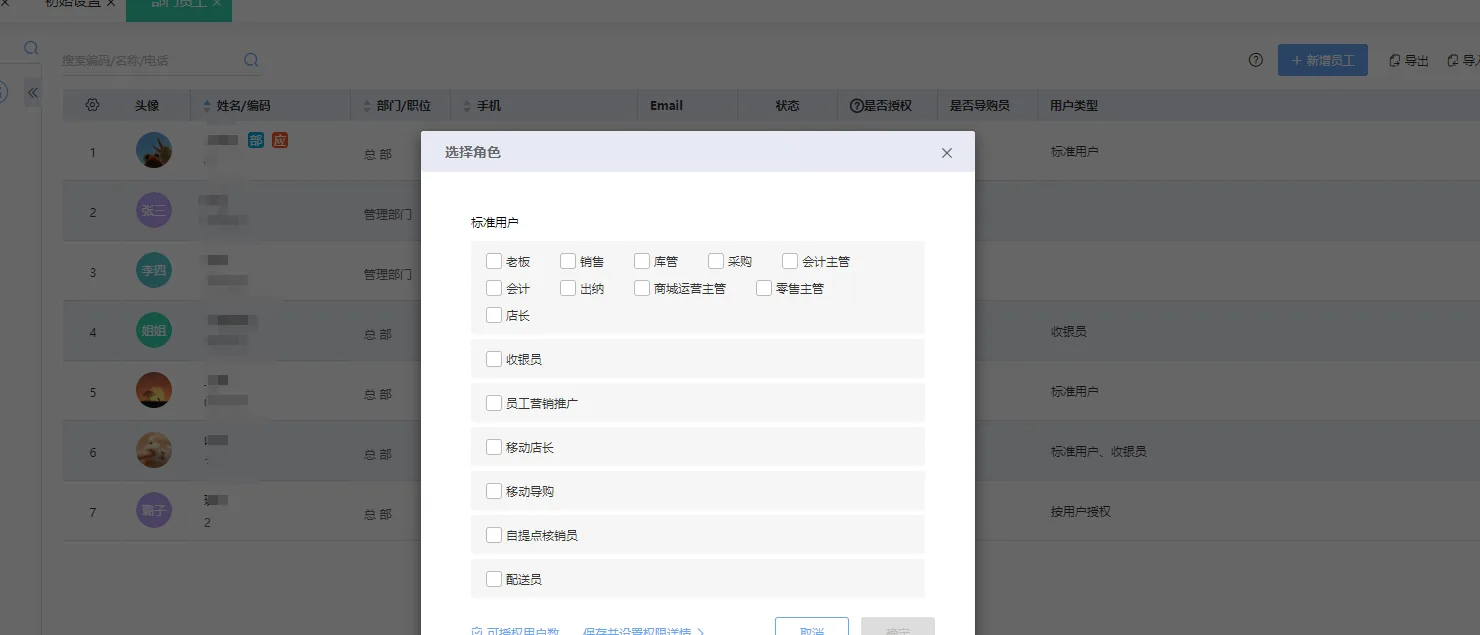
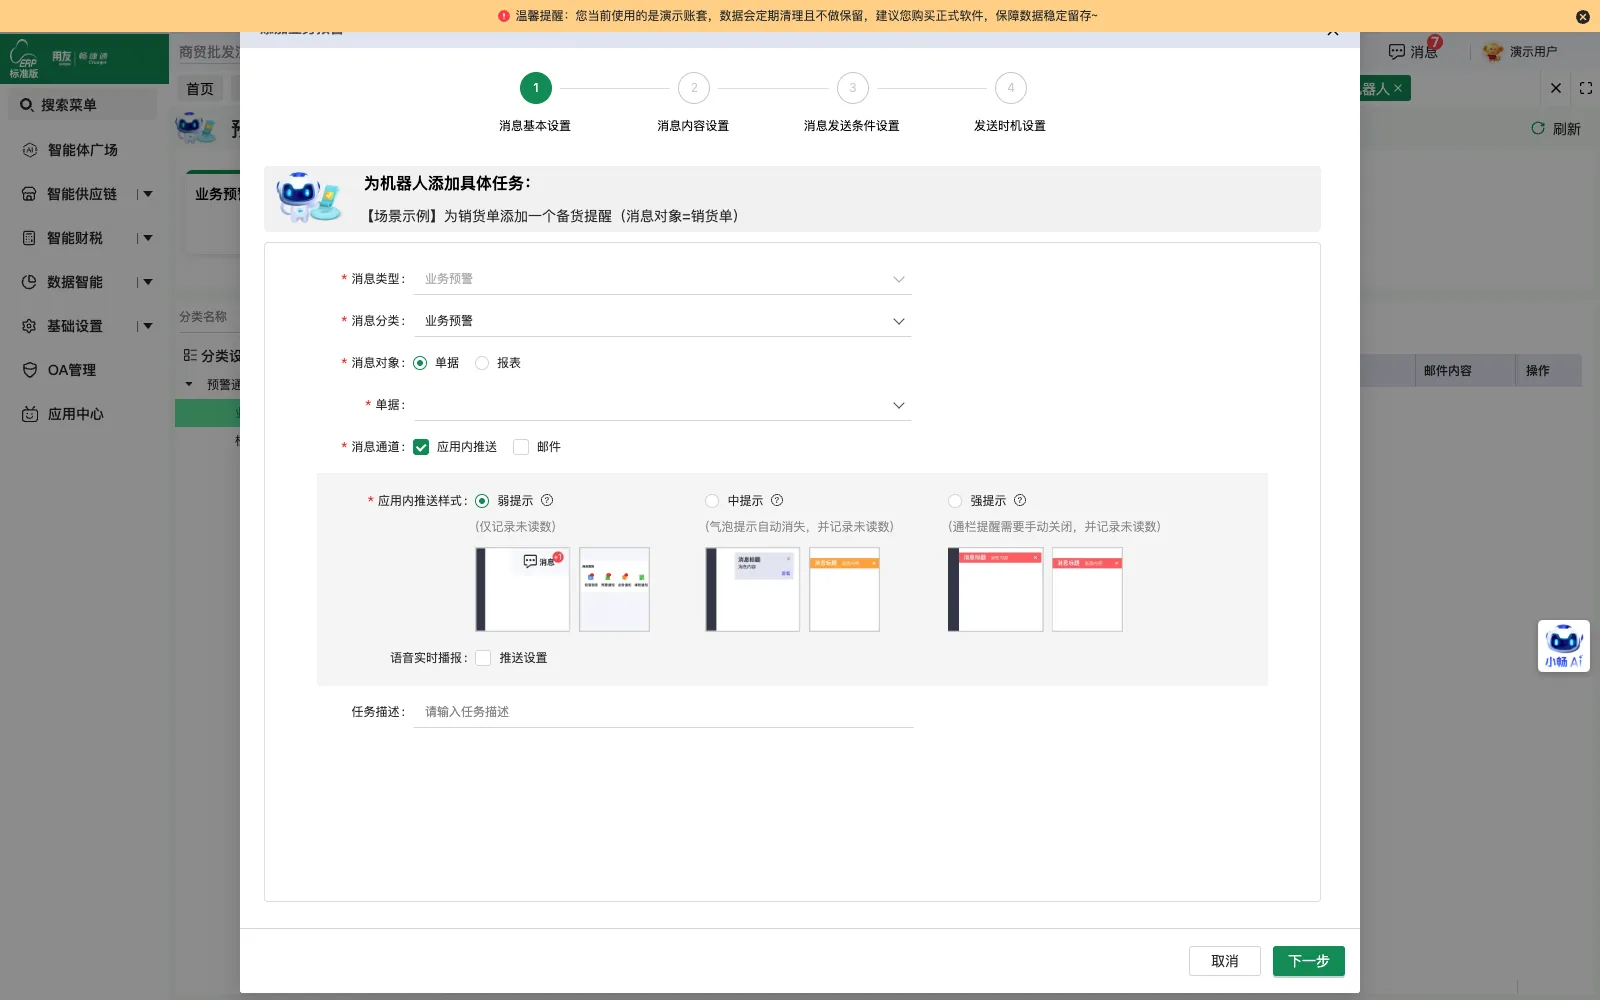
按用户设置敏感数据权限,仓管只录数量、财务管控价格;通过单据审核流程流转业务单据。
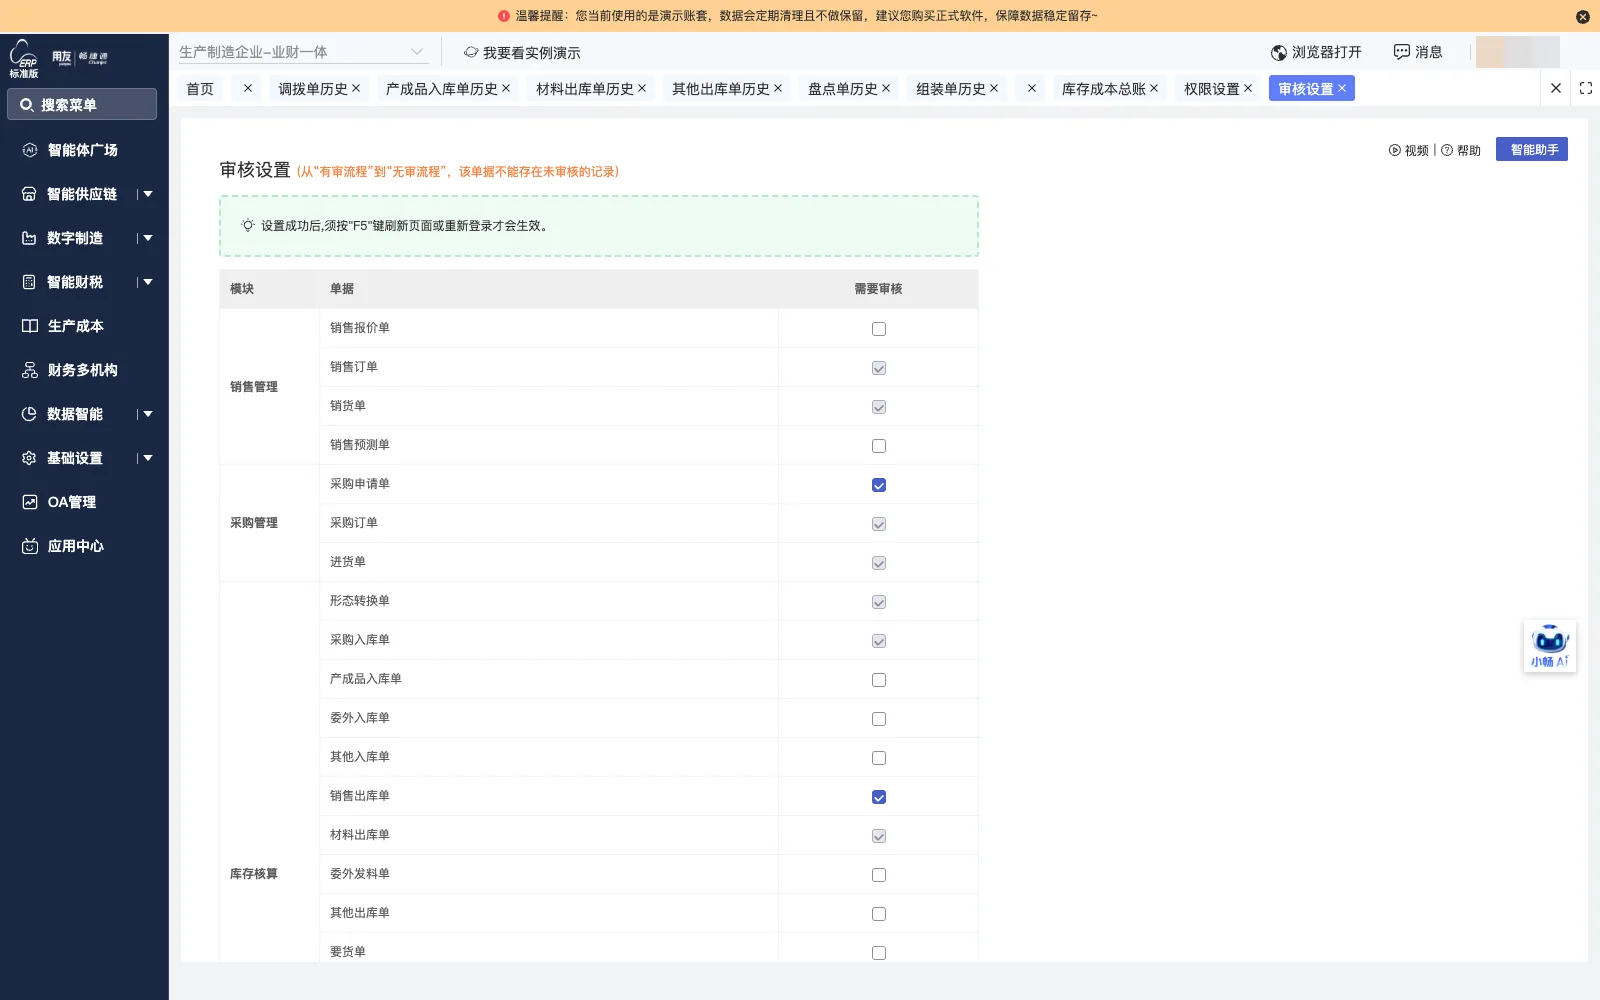
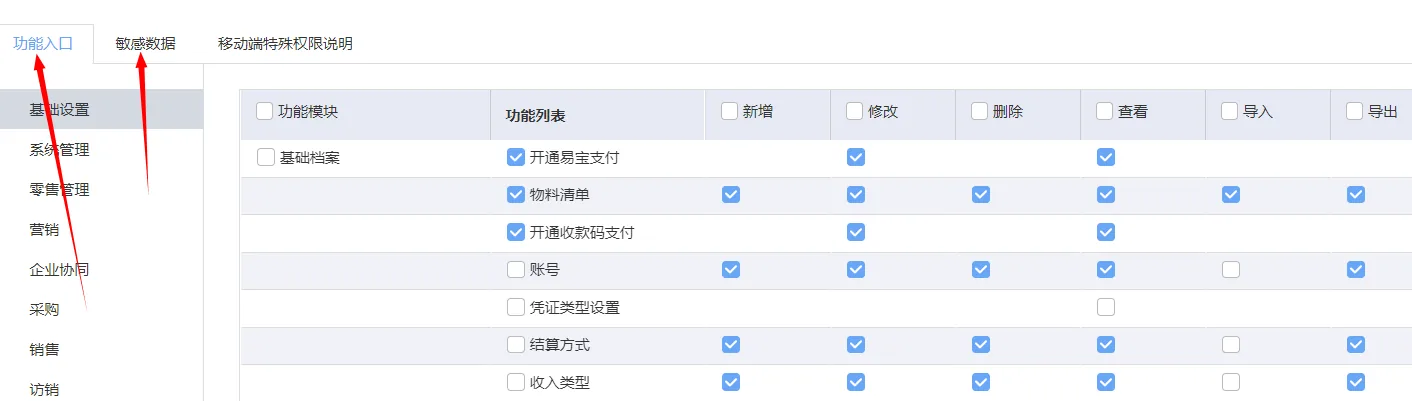
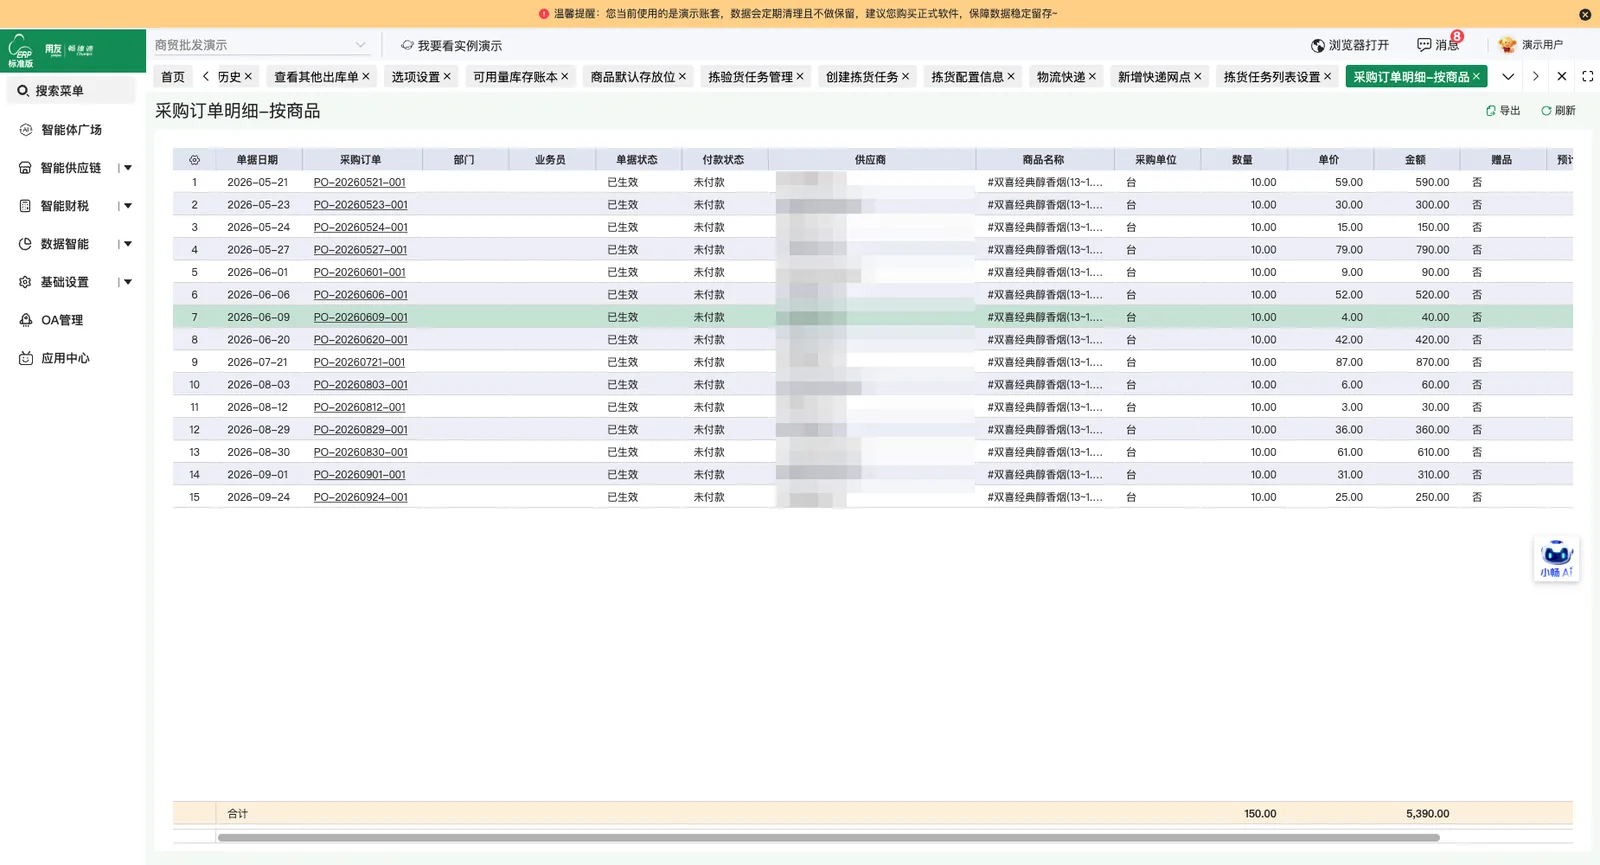
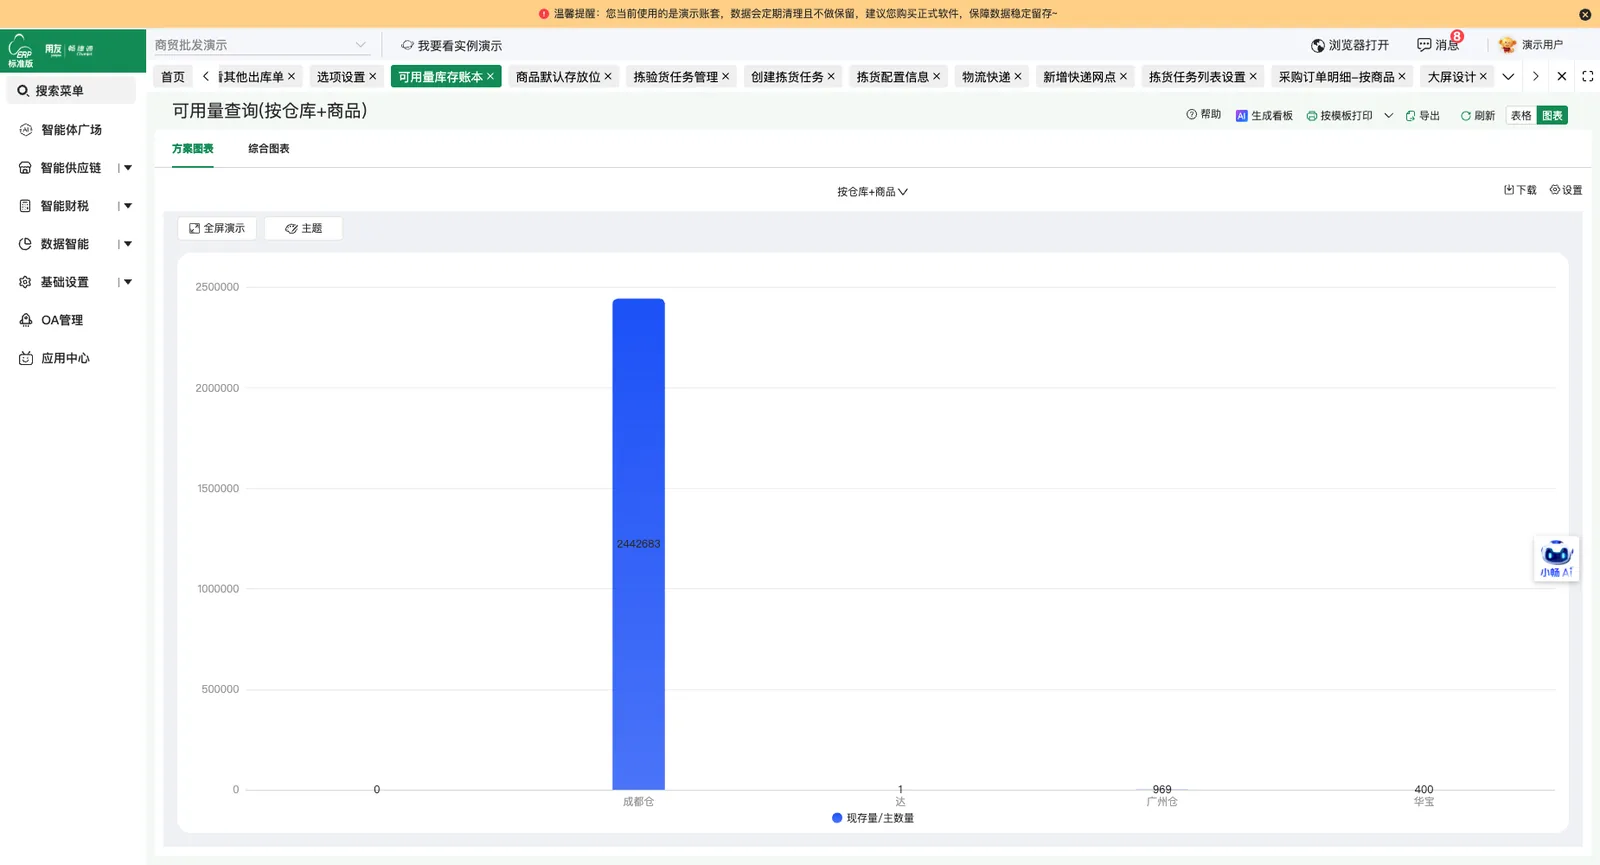
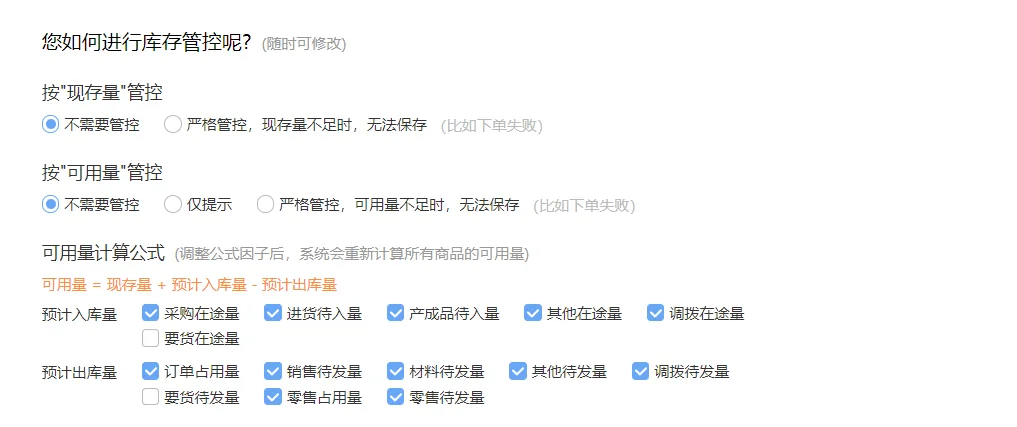
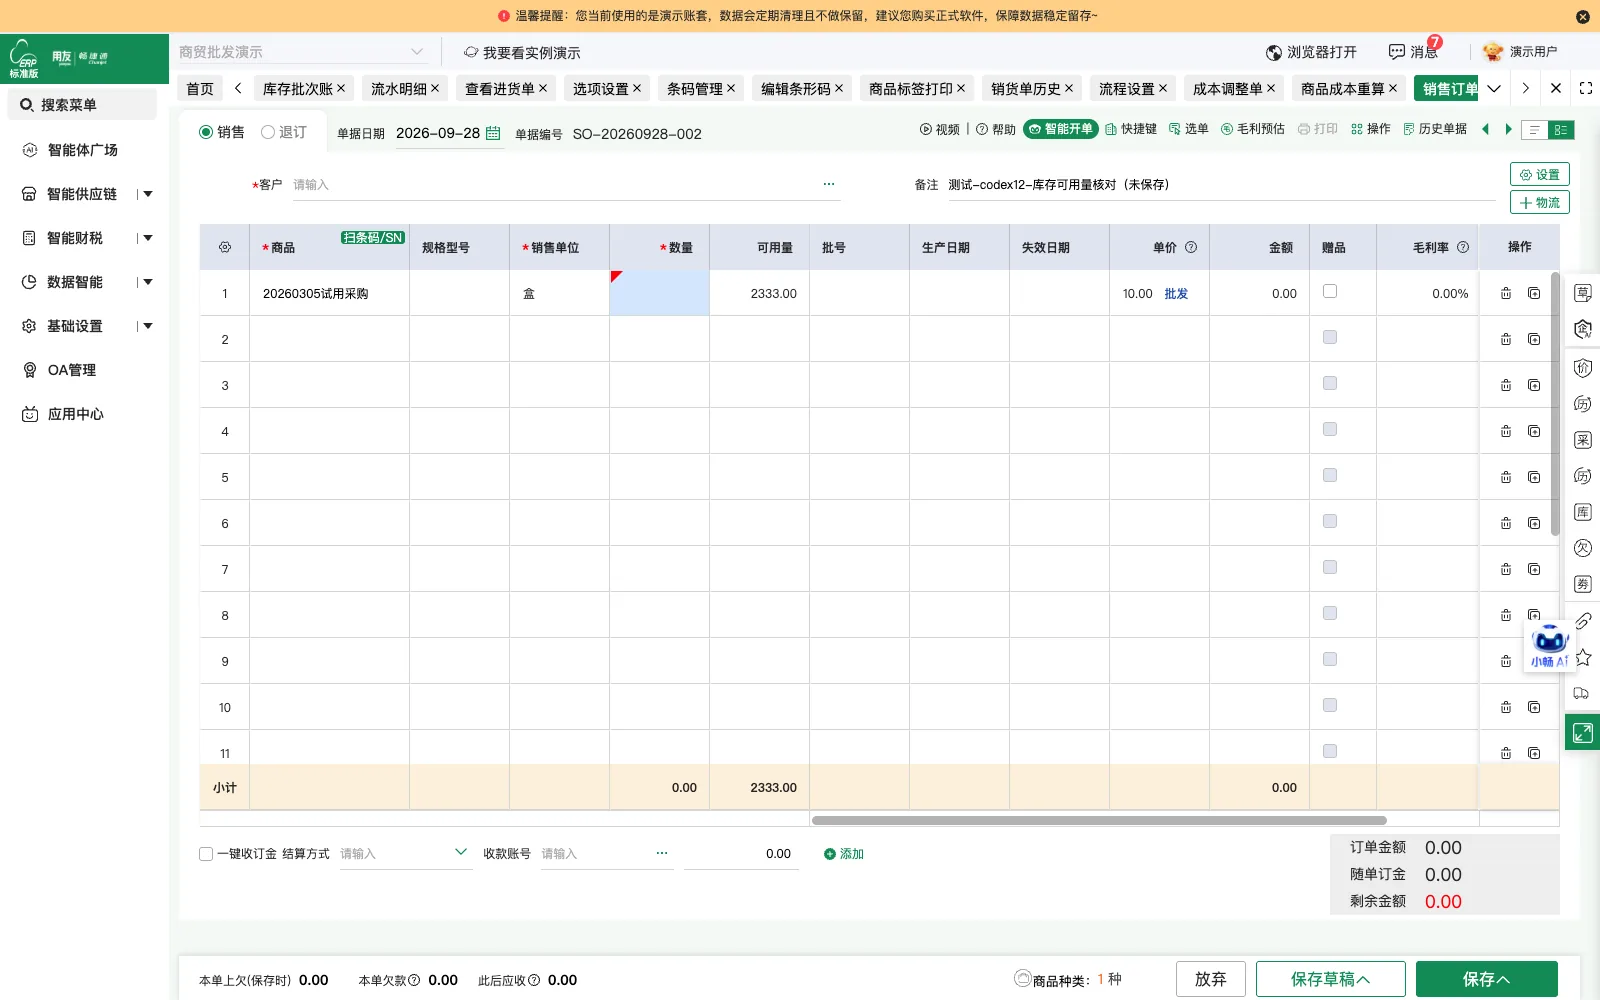
实施后形成的管理状态
进销存全流程留痕
原材料采购、生产领用、成品入库到销售出库各环节均通过业务单据记录,形成完整的进销存单据链路。
价格与数量分权管理
仓管人员只录入数量,财务人员集中管控成本单价,价格等敏感数据按角色权限区分可见范围。
业务单据审核流转
业务单据按审核流程流转,经审核后数据进入库存与财务核算记录。
业务单据生成财务凭证
业务单据可按规则自动生成财务凭证,财务核算与业务单据形成对应记录。
可参考条件与类比差异及限制说明
可参考条件
- 主营塑料制品生产,产品分不同颜色规格大小,品类上百种,涉及原材料与辅料采购加工。
- 采用采购入库、生产加工转成品入库、再销售给一级批发商的传统购销产模式。
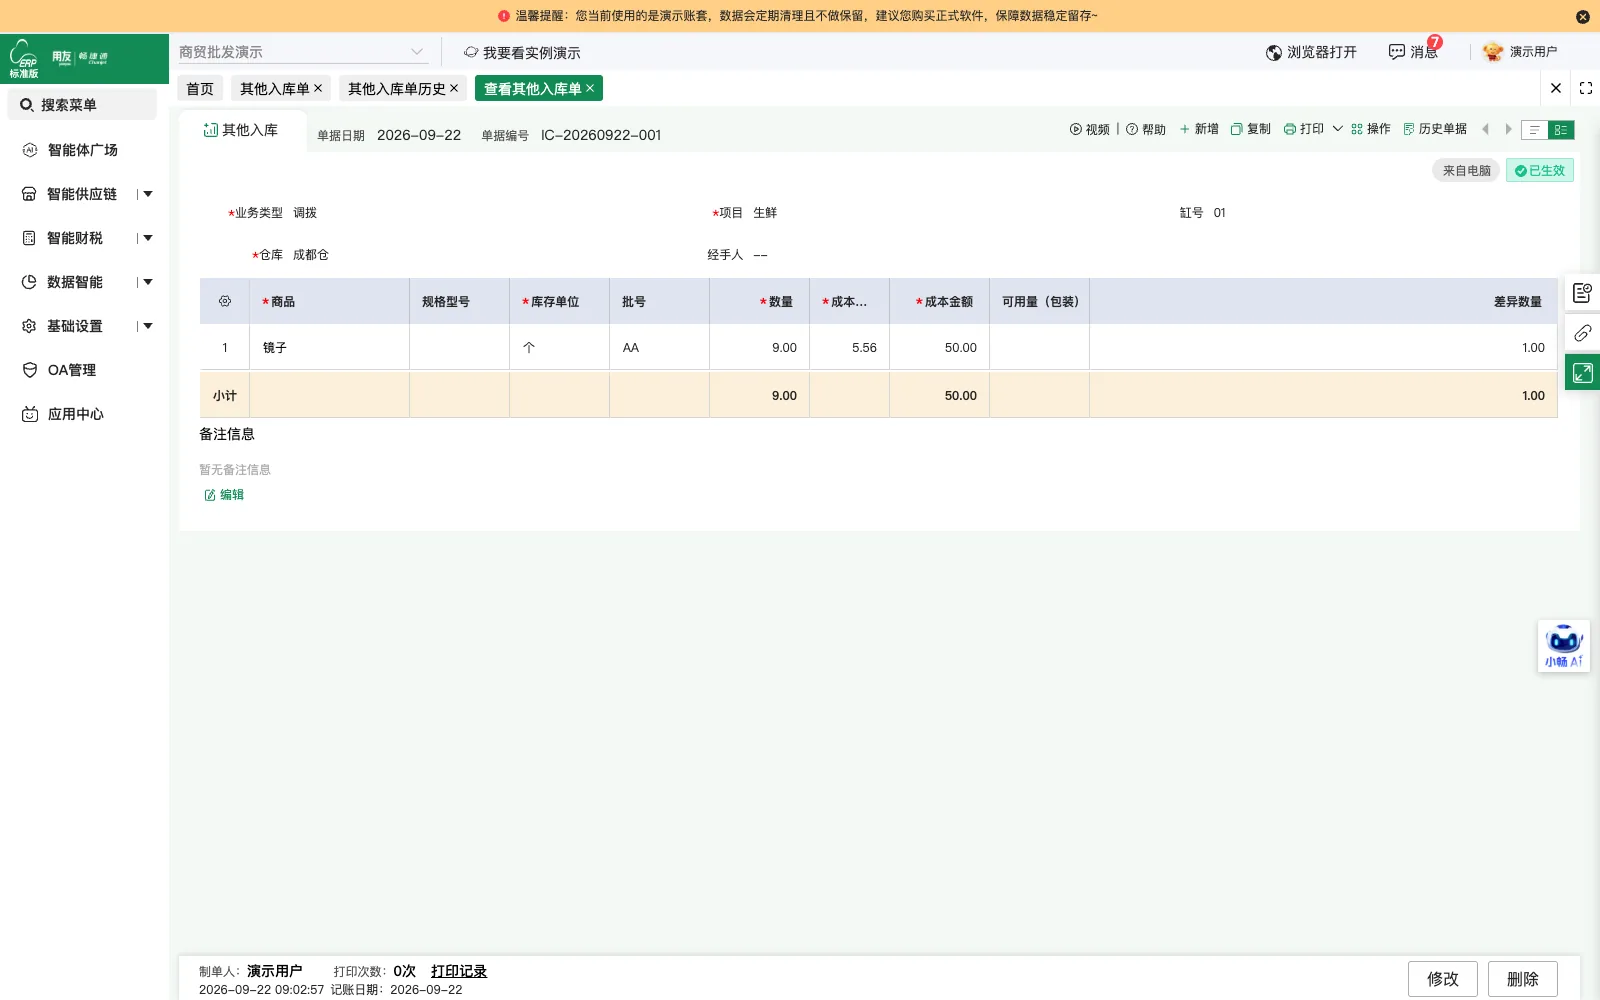
- 原材料和产成品分属不同仓库,需要分仓管理并记录生产领用与成品入库。
- 采购结算与销售收款均按月结方式,存在供应商单据滞后、入库单价后补的情形。
- 产成品成本需归集材料费、人工费与水电费等多项费用并分摊到各规格产品。
类比差异与限制
- 成本核算此前依赖手工分摊多项费用,缺乏系统化归集与分摊方法。
- 仓管人员录入数据涉及价格保密,需要按用户区分数据查看与操作权限。
- 固定资产台账与折旧计提此前依赖手工,资金往来记录分散在多个环节。
- 标准版手册无生产管理、计划管理、委外管理、生产成本管理的独立章节。
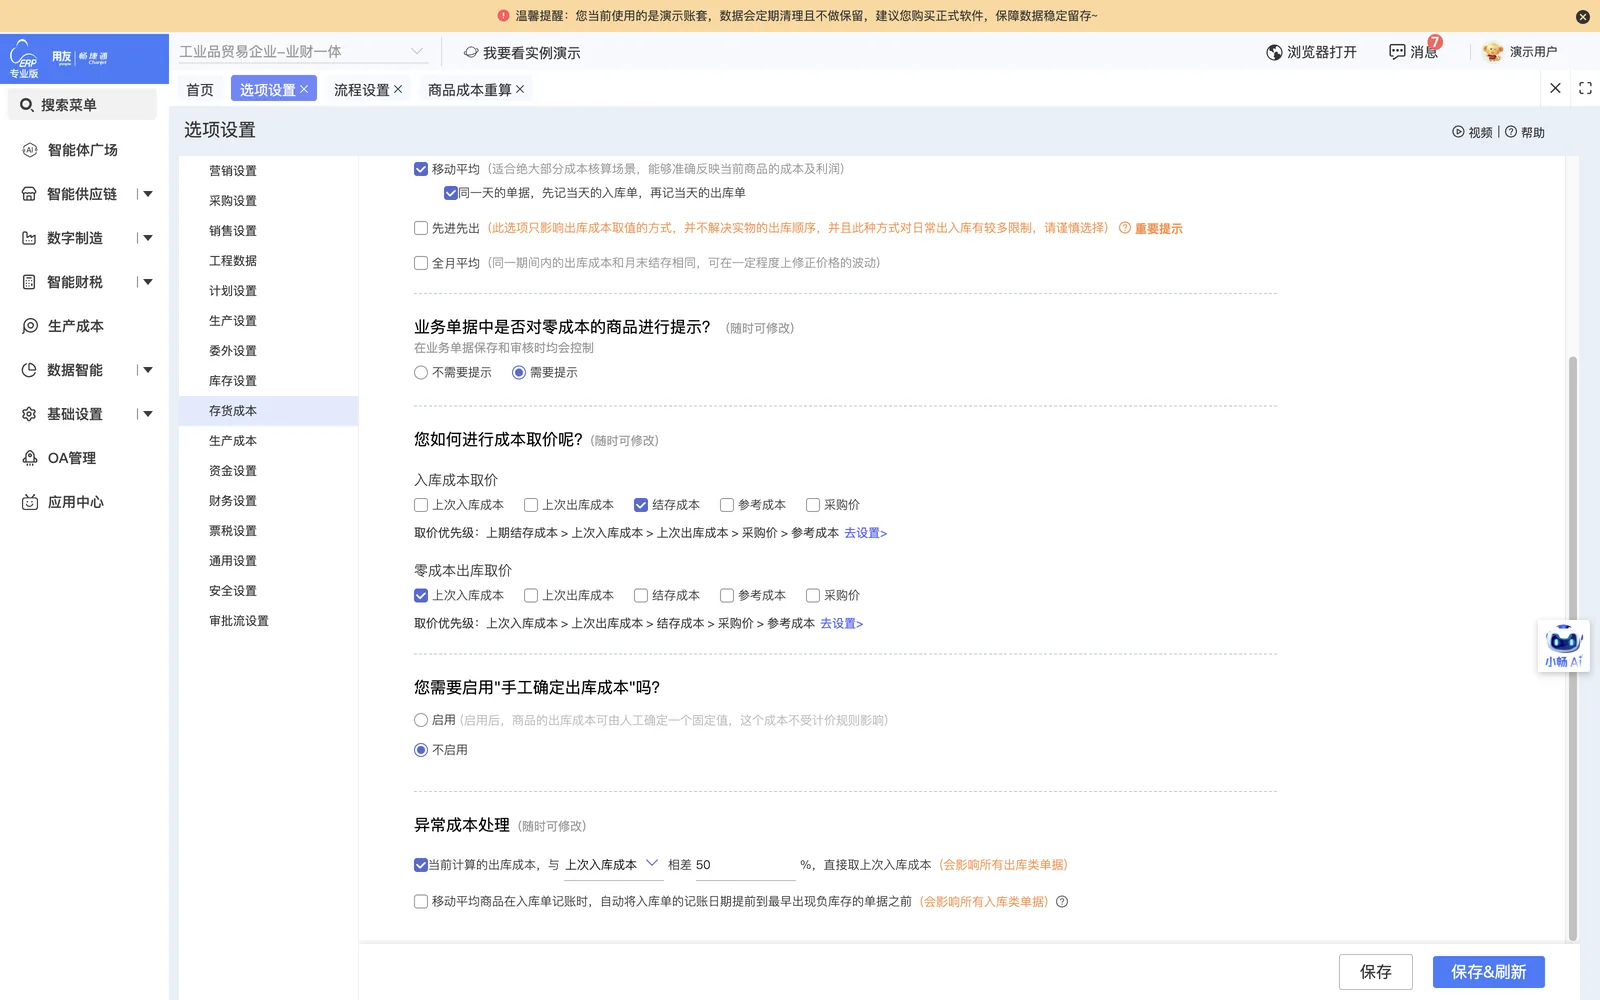
- 材料出库成本手工指定仅限销货单、其他出库单、材料出库单、调拨单四类单据,产成品入库单不适用。
相关学习与案例