微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某日用百货企业,属简单加工制造,生产儿童玩具,物料与成品库存管理影响经营成本。
起点状态
实施前采购、生产和存货信息依赖口头、手工与excel传递,账务核算与库存信息衔接不足。
实施范围
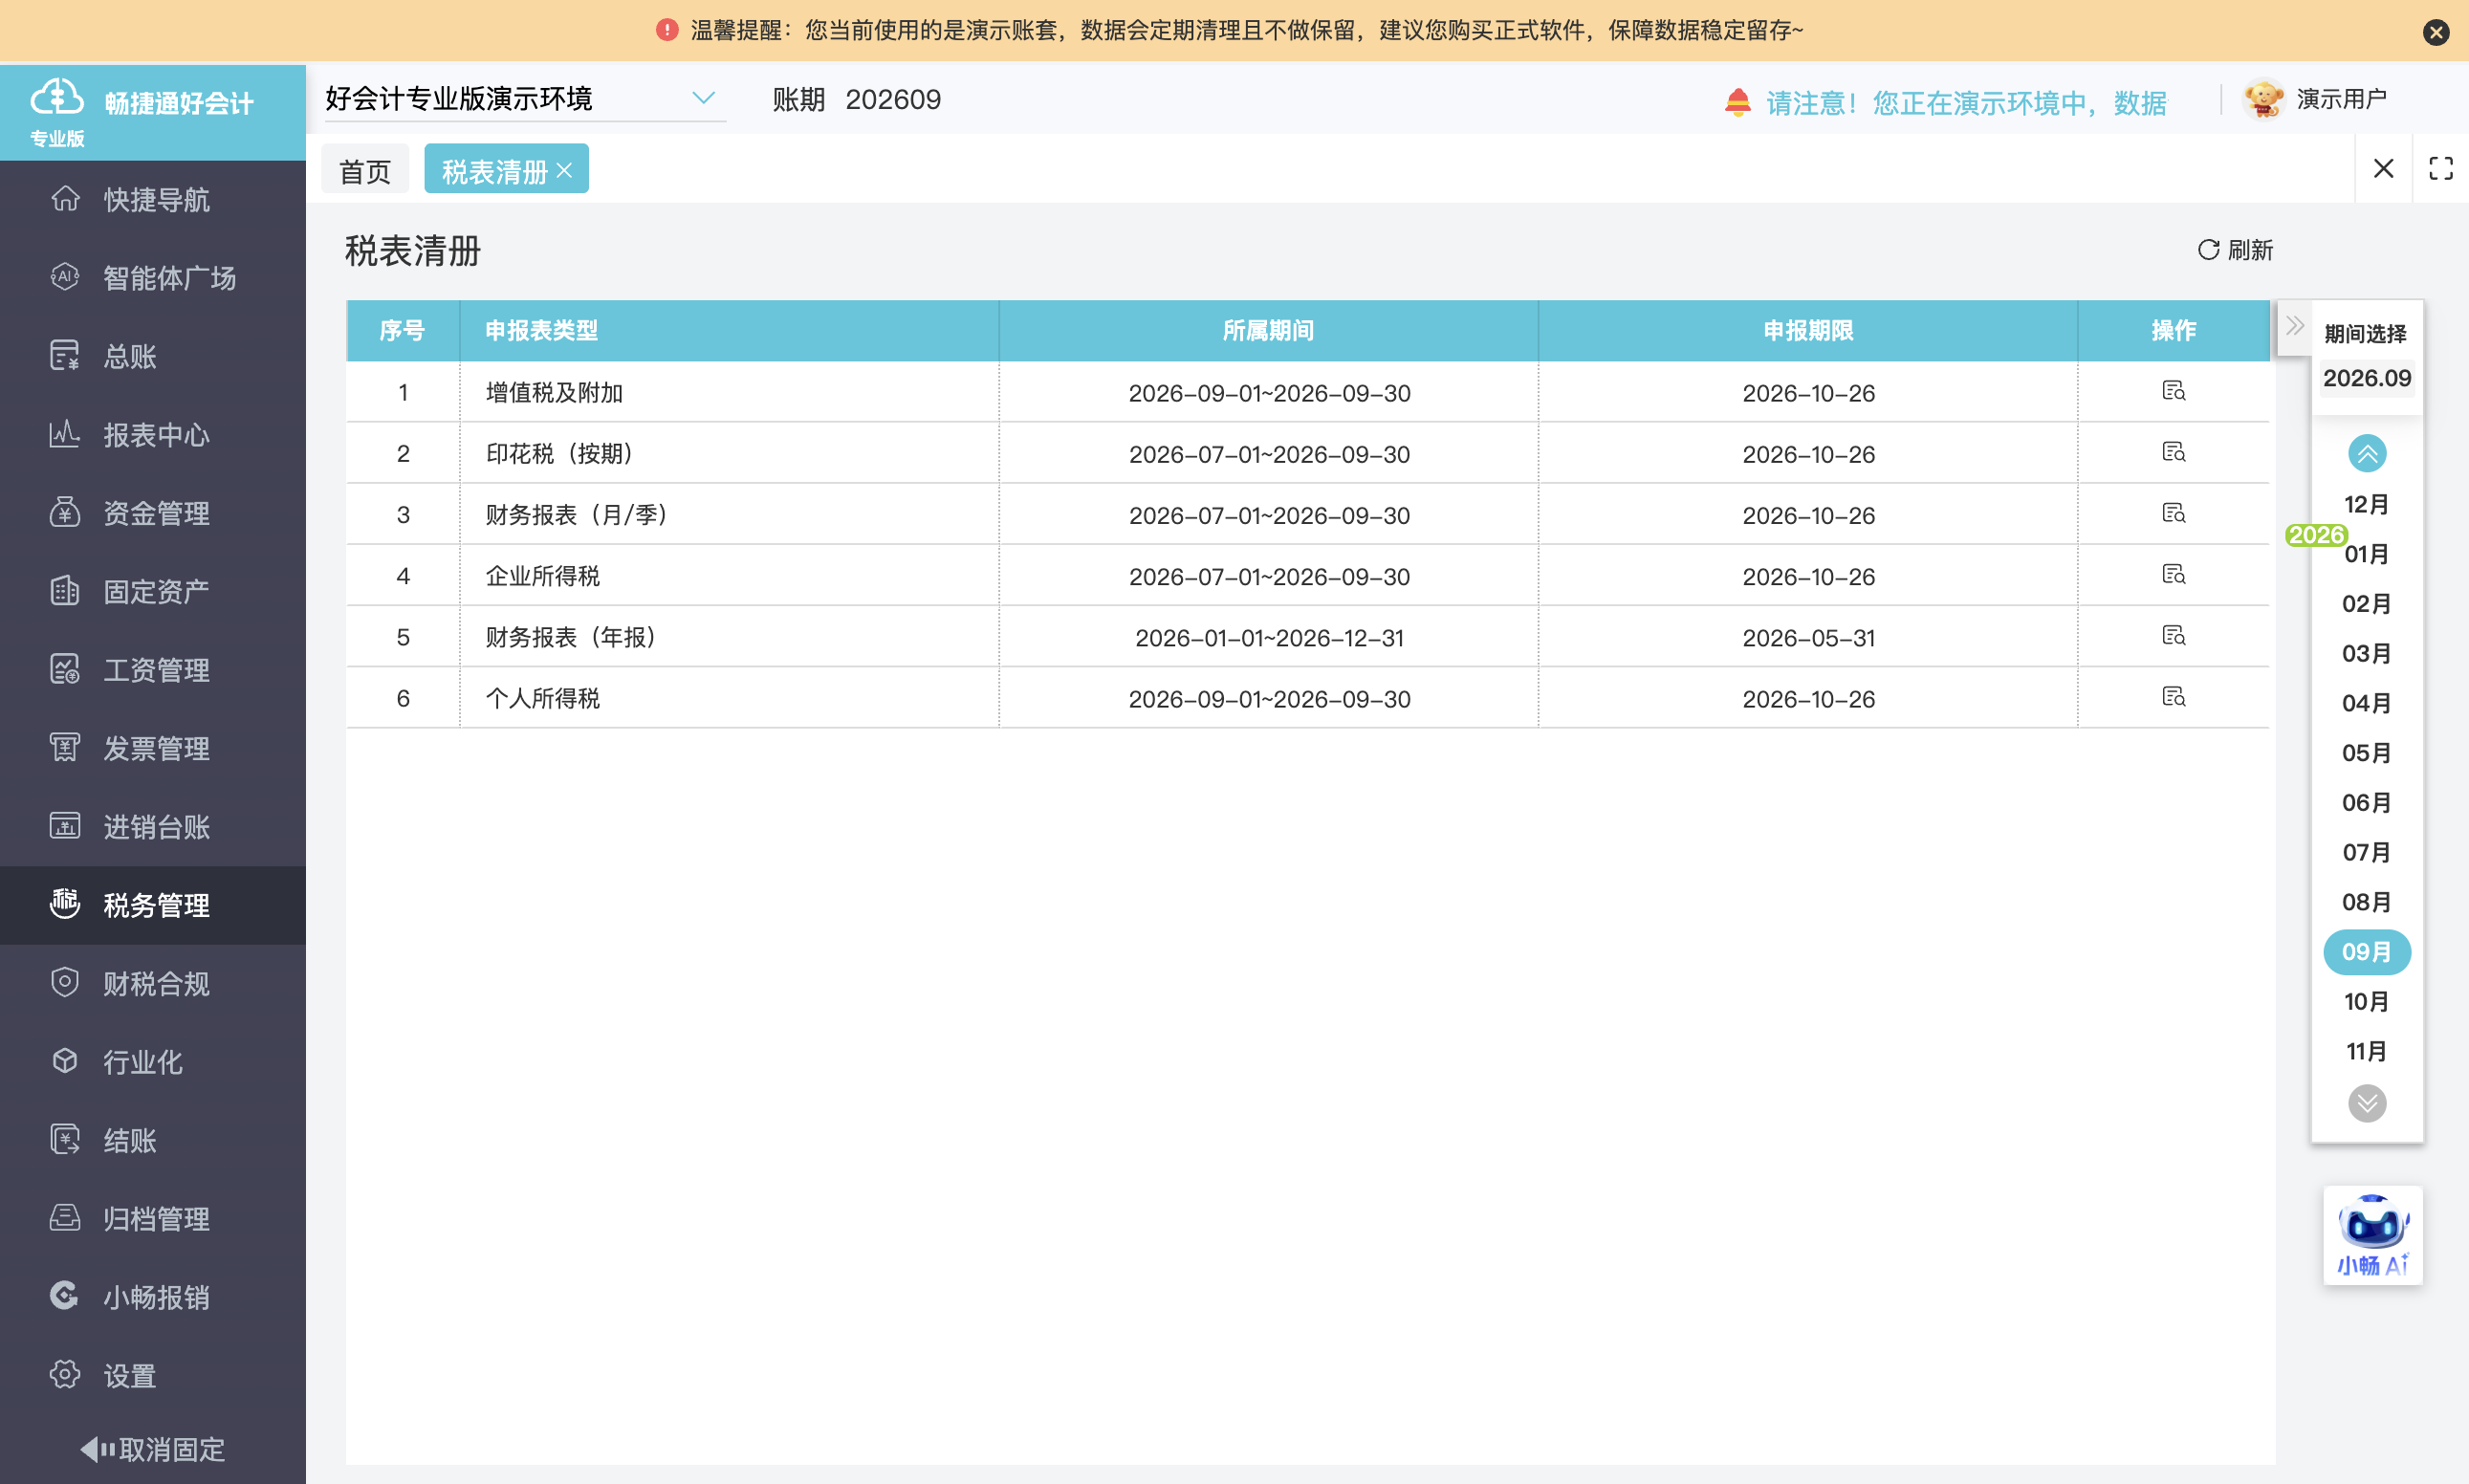
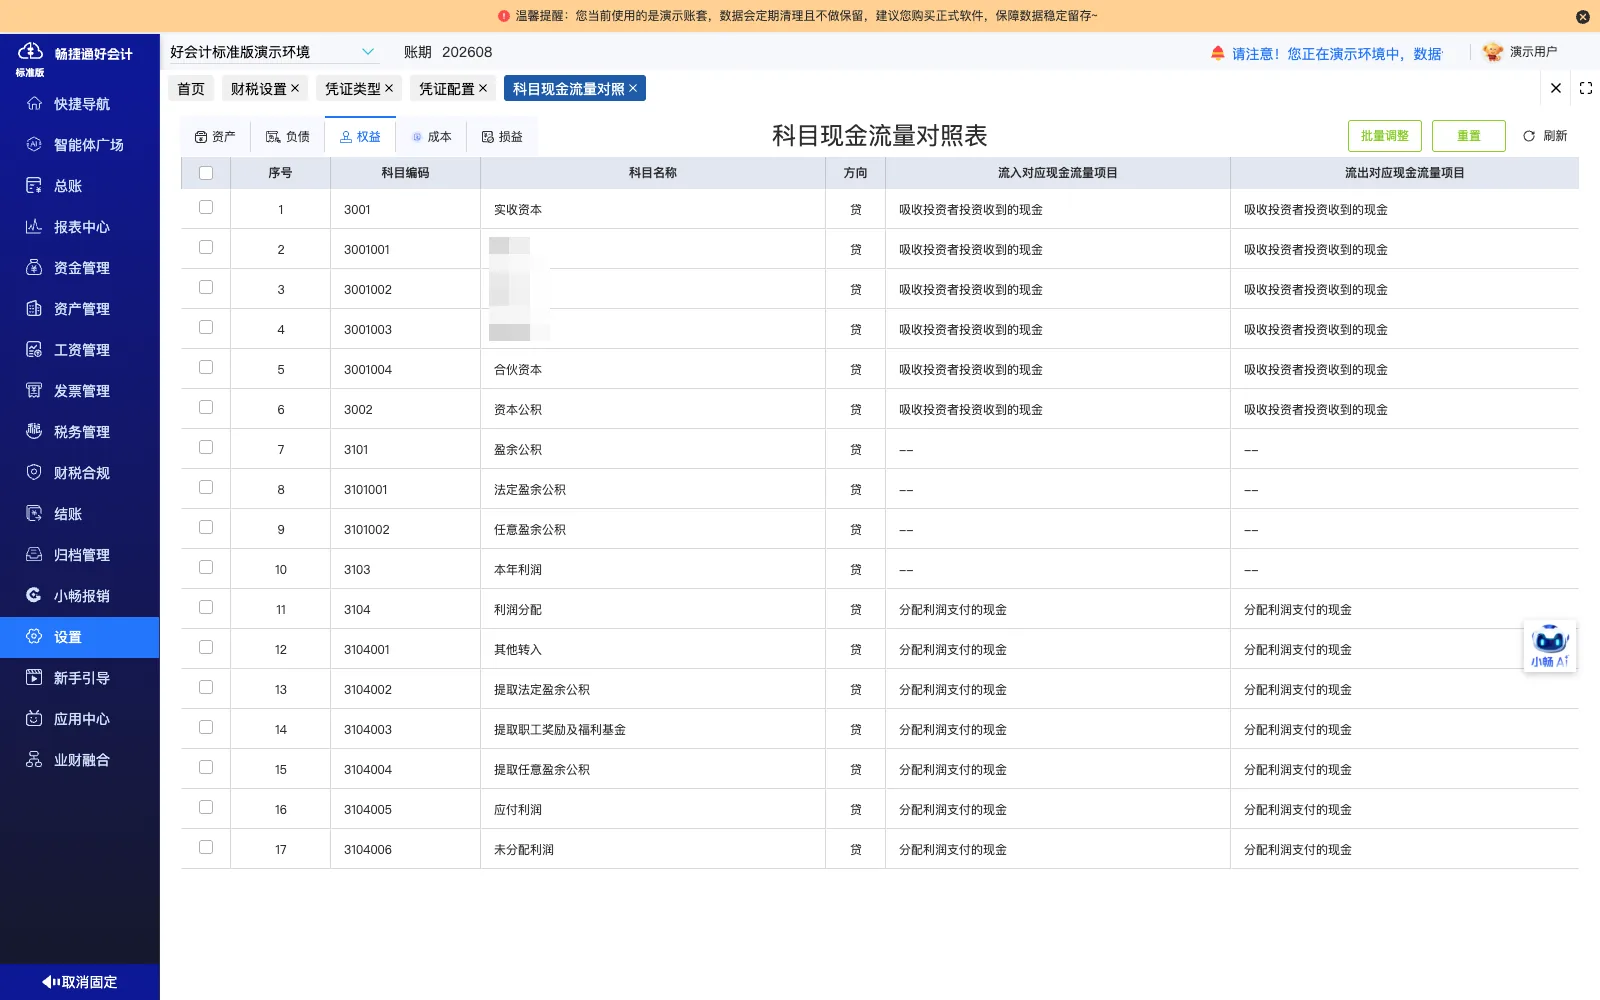
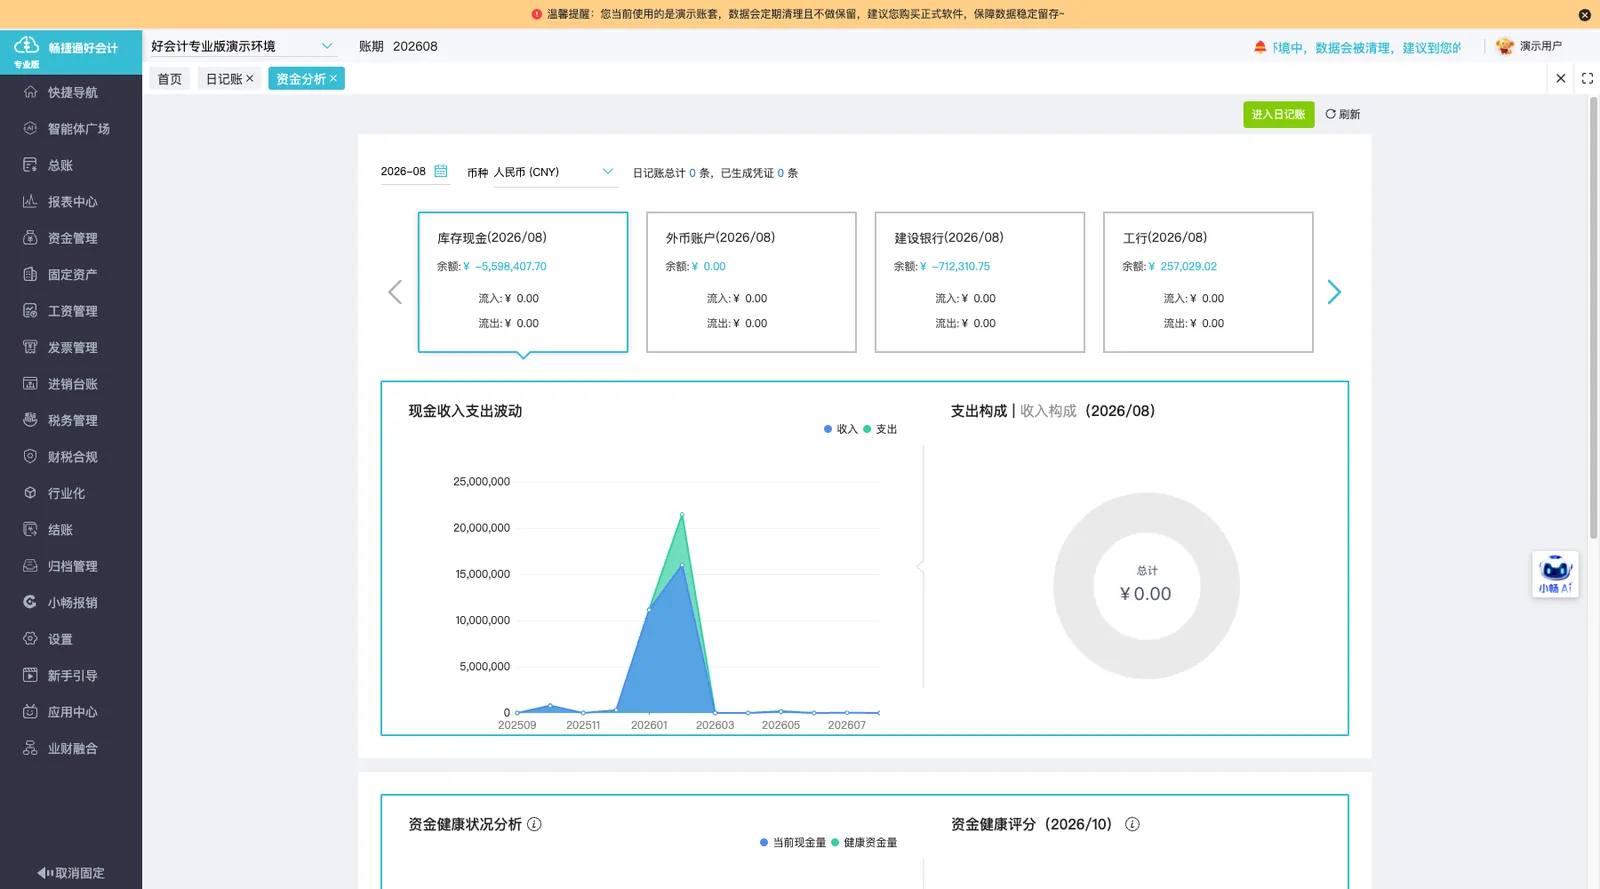
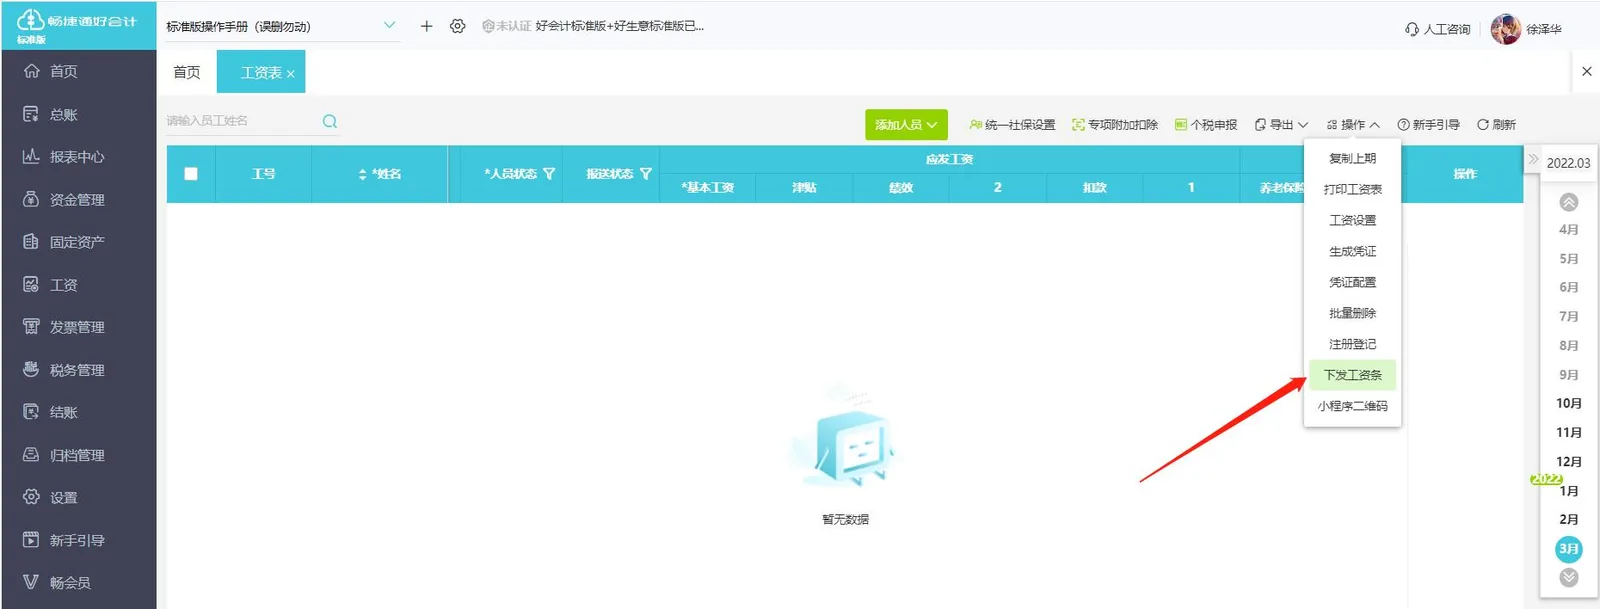
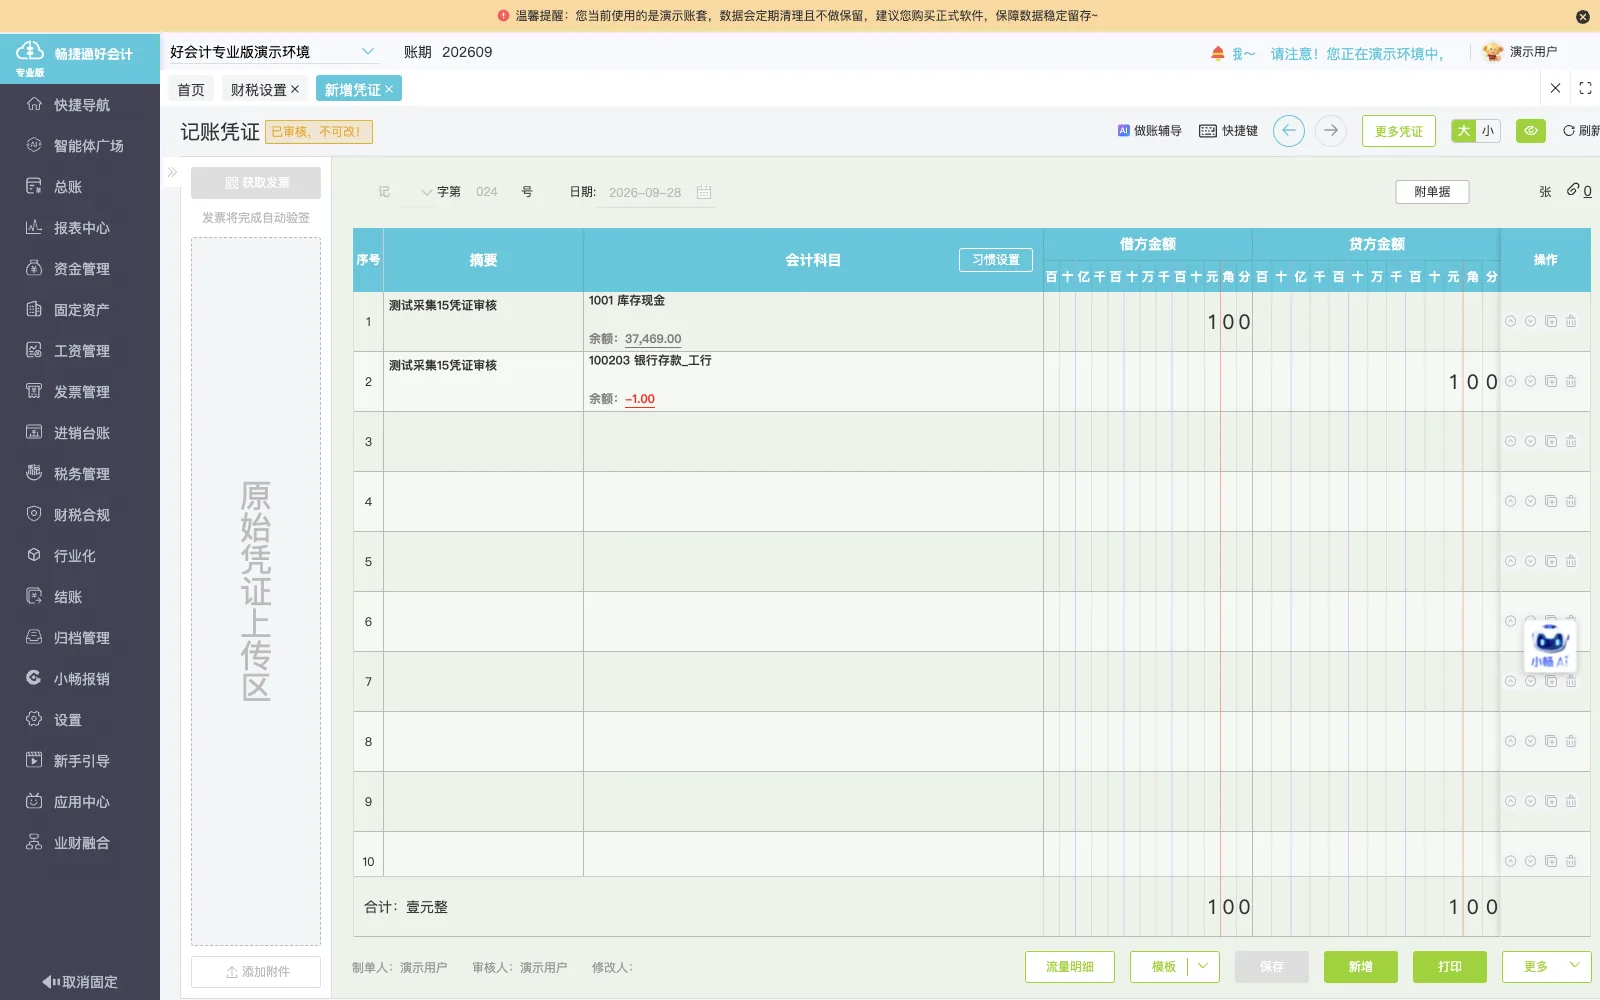
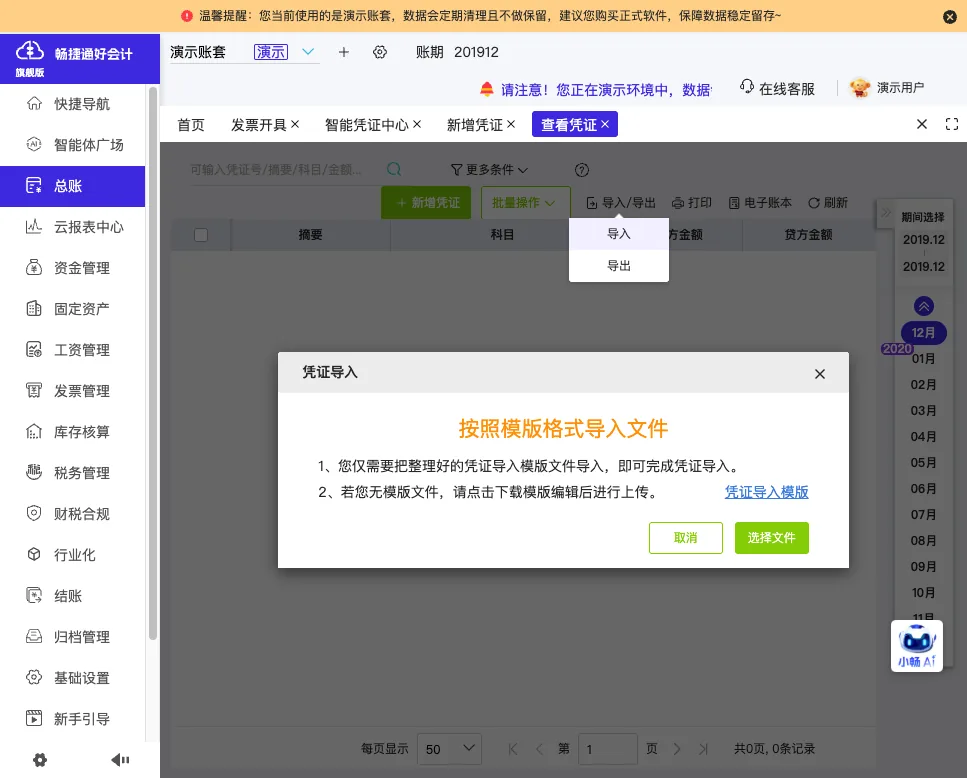
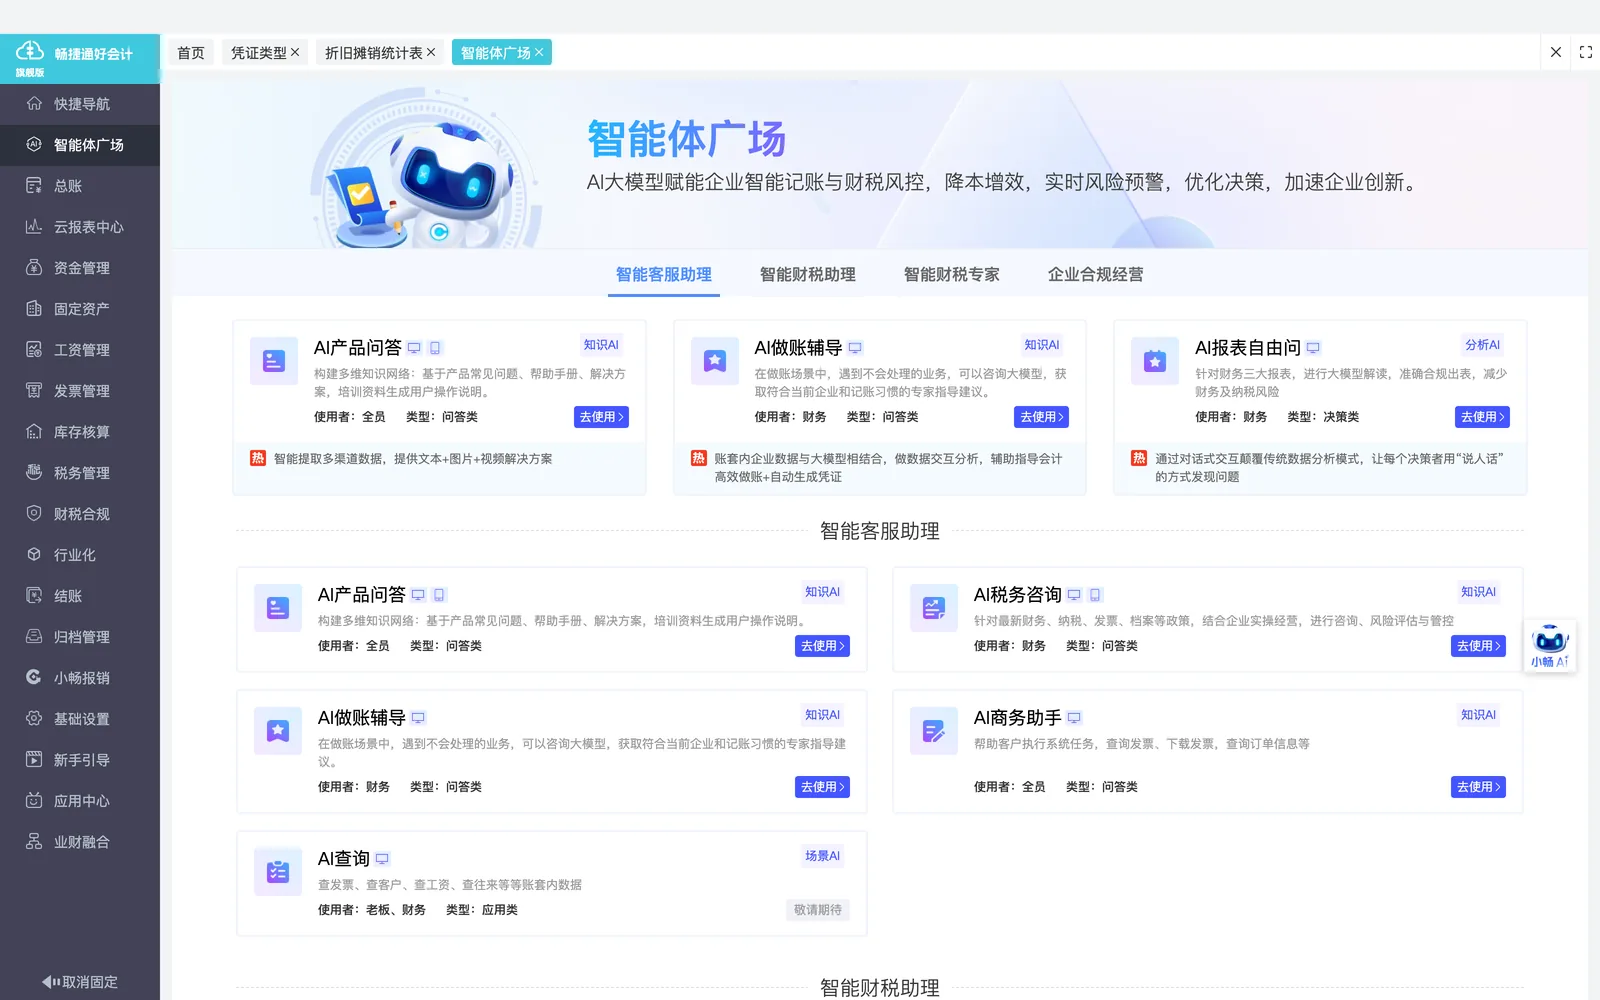
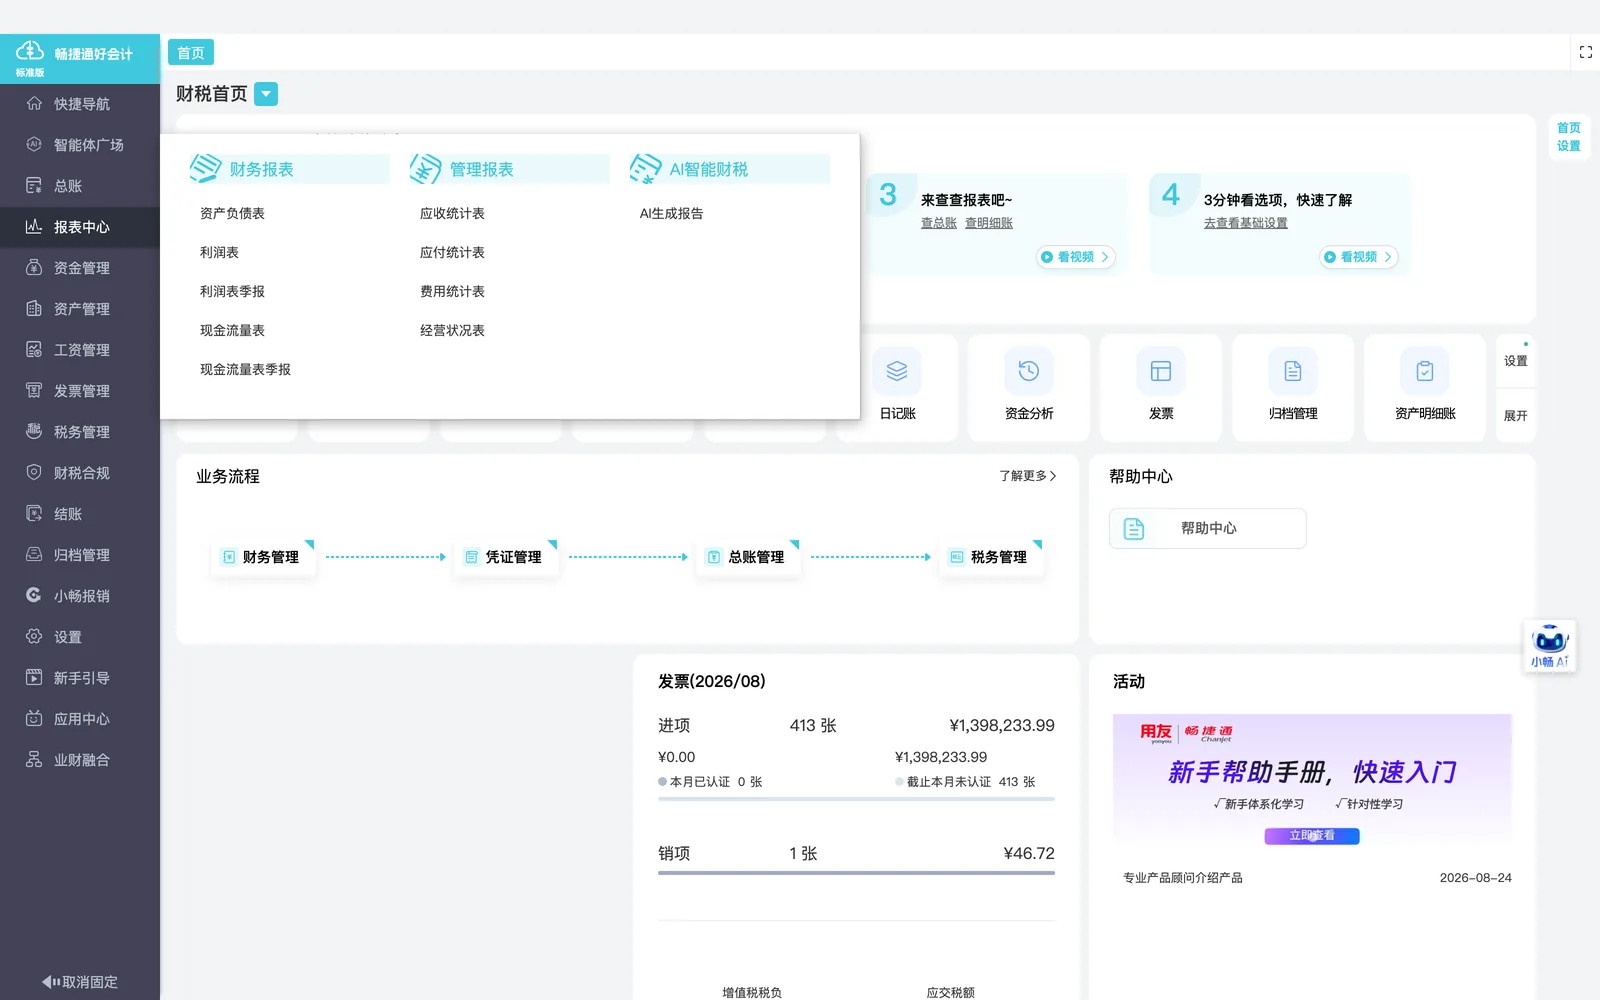
将库管等角色纳入财务系统,依据单据信息化解制证、计算并结转成本,老板通过移动端查看经营信息。
对照本企业客观特征判断参考价值
-
日用百货行业,简单加工制造
某日用百货企业,属简单加工制造形态,生产儿童玩具,物料与成品库存管理直接影响经营成本。
-
采购生产存货信息靠口头与手工
采购、生产和存货信息依赖口头、手工与excel传递,各环节之间没有统一的数据承载方式。
-
账务核算与库存信息衔接不足
财务账务与库存信息相互分离,核算和实物库存之间缺少可对应的衔接关系。
-
库管角色待在财务系统之外
库管等角色原本不纳入财务系统,单据信息与记账环节由不同人员分开处理。
-
单据制证与成本结转手工完成
成本计算与结转依据人工整理的单据进行,需要会计按单据逐笔制证并汇总核算。
-
老板靠移动端了解经营情况
经营信息的查看依赖移动端入口,管理者不在电脑旁时需要随时掌握经营数据。
实施前的原始管理问题
-
采购与生产信息靠口头传递
某日用百货行业的简单加工制造企业,采购与生产环节的信息主要靠口头沟通交接,没有统一记录。
-
存货信息靠手工与excel记录
物料与成品的库存情况分别记在手工台账和excel表格中,仓管与会计各自持有不同版本。
-
账务核算与库存信息各自记录
账务核算与库存信息分别维护,两边数据没有衔接,需要时靠人工比对两套记录。
-
成本核算依据单据人工汇总
结转成本所需的出入库信息分散在纸质单据与表格中,由人工逐笔汇总后用于核算。
物料与成品单据在企业内部各环节流转过程
-
采购环节
采购信息以口头、手工与excel方式传递,未进入统一财务系统
-
生产环节
生产领用与完工信息同样依赖口头、手工和excel记录
-
仓管环节
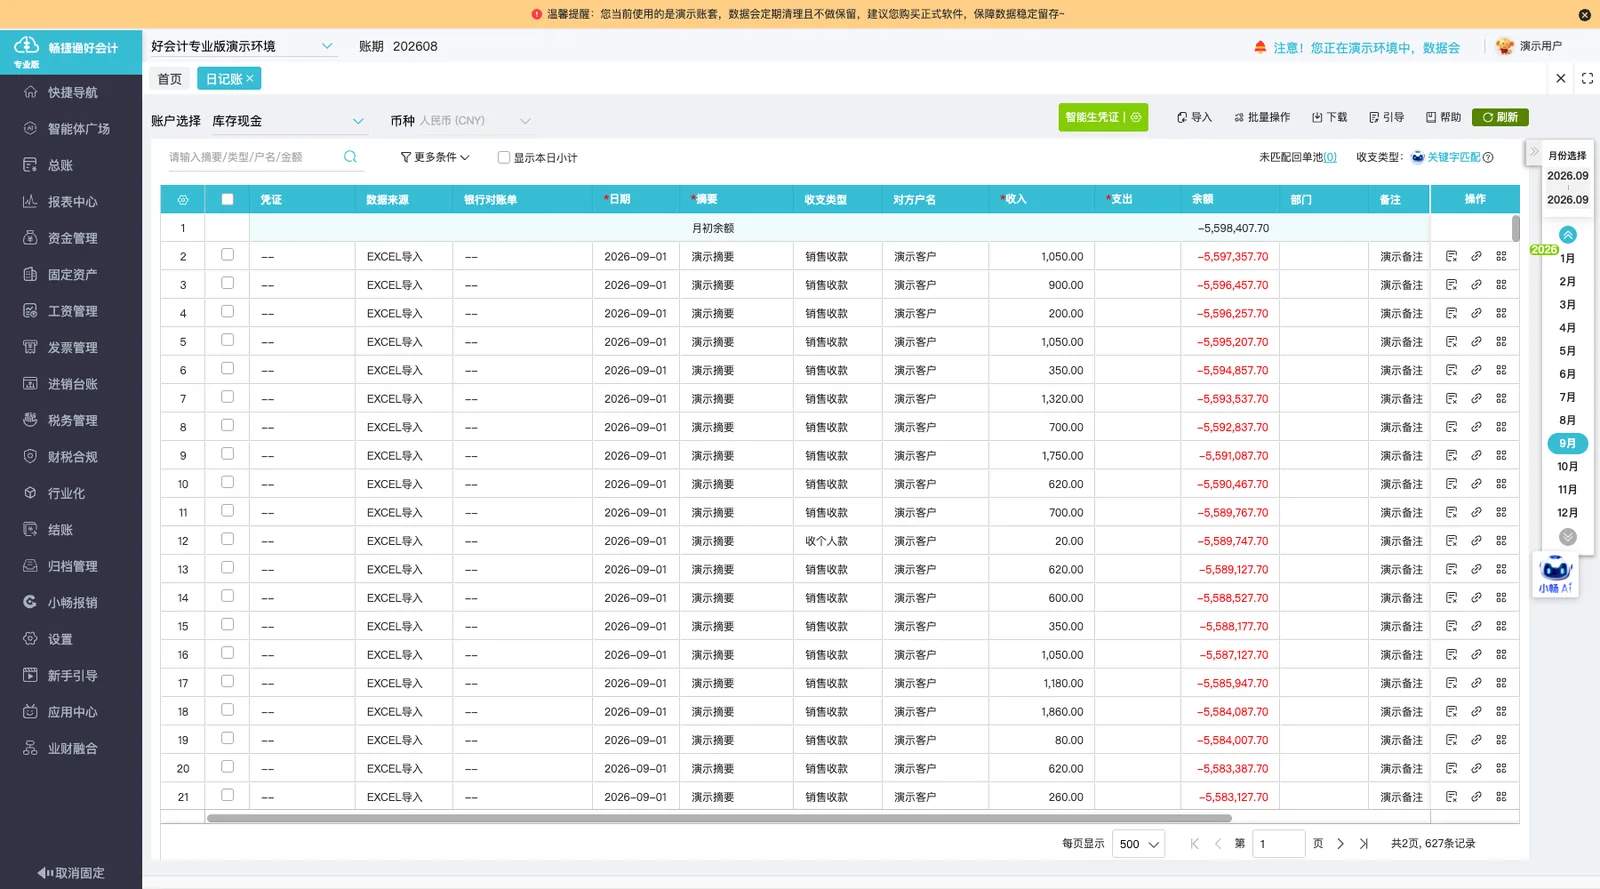
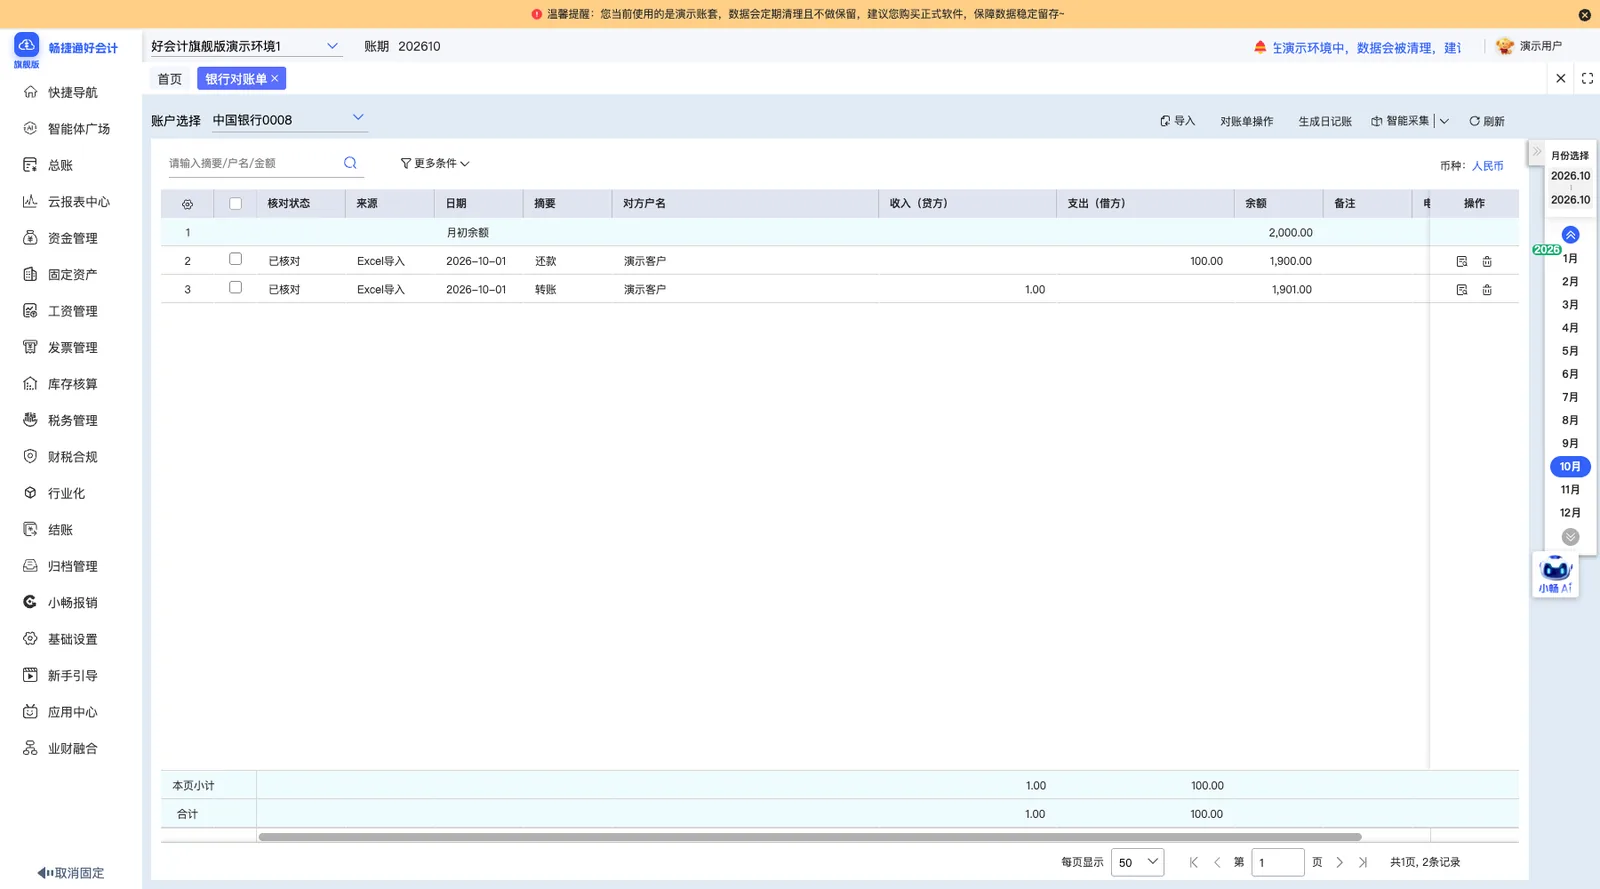
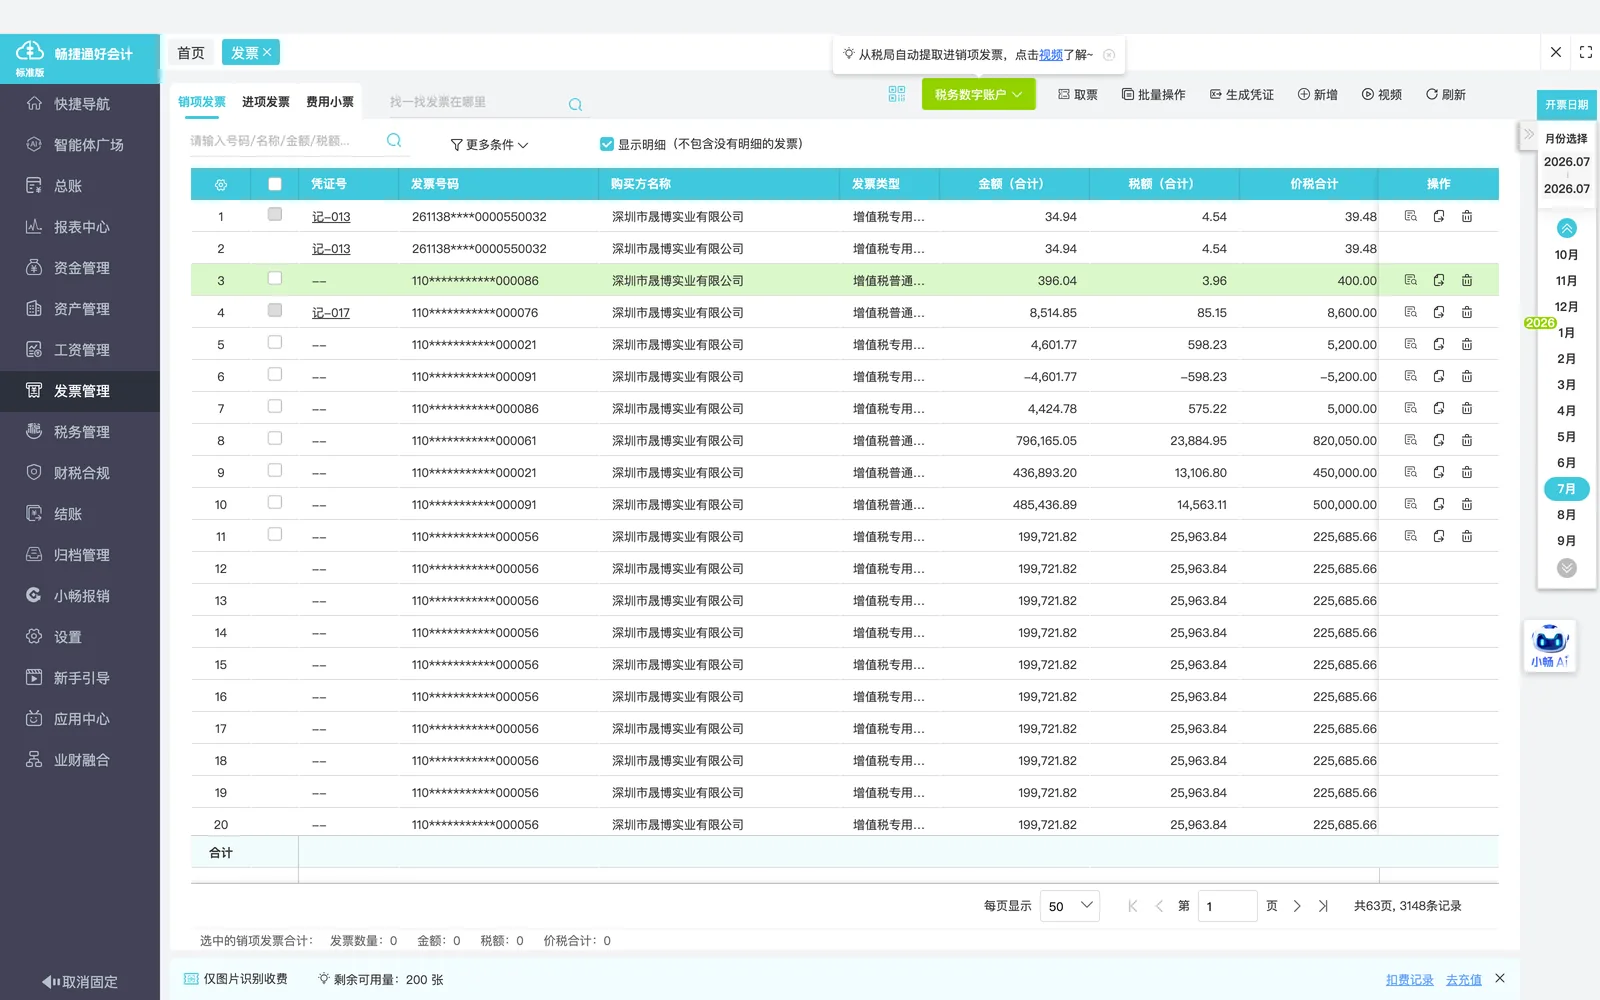
库管记录物料与成品库存单据,并按单据向会计交接
-
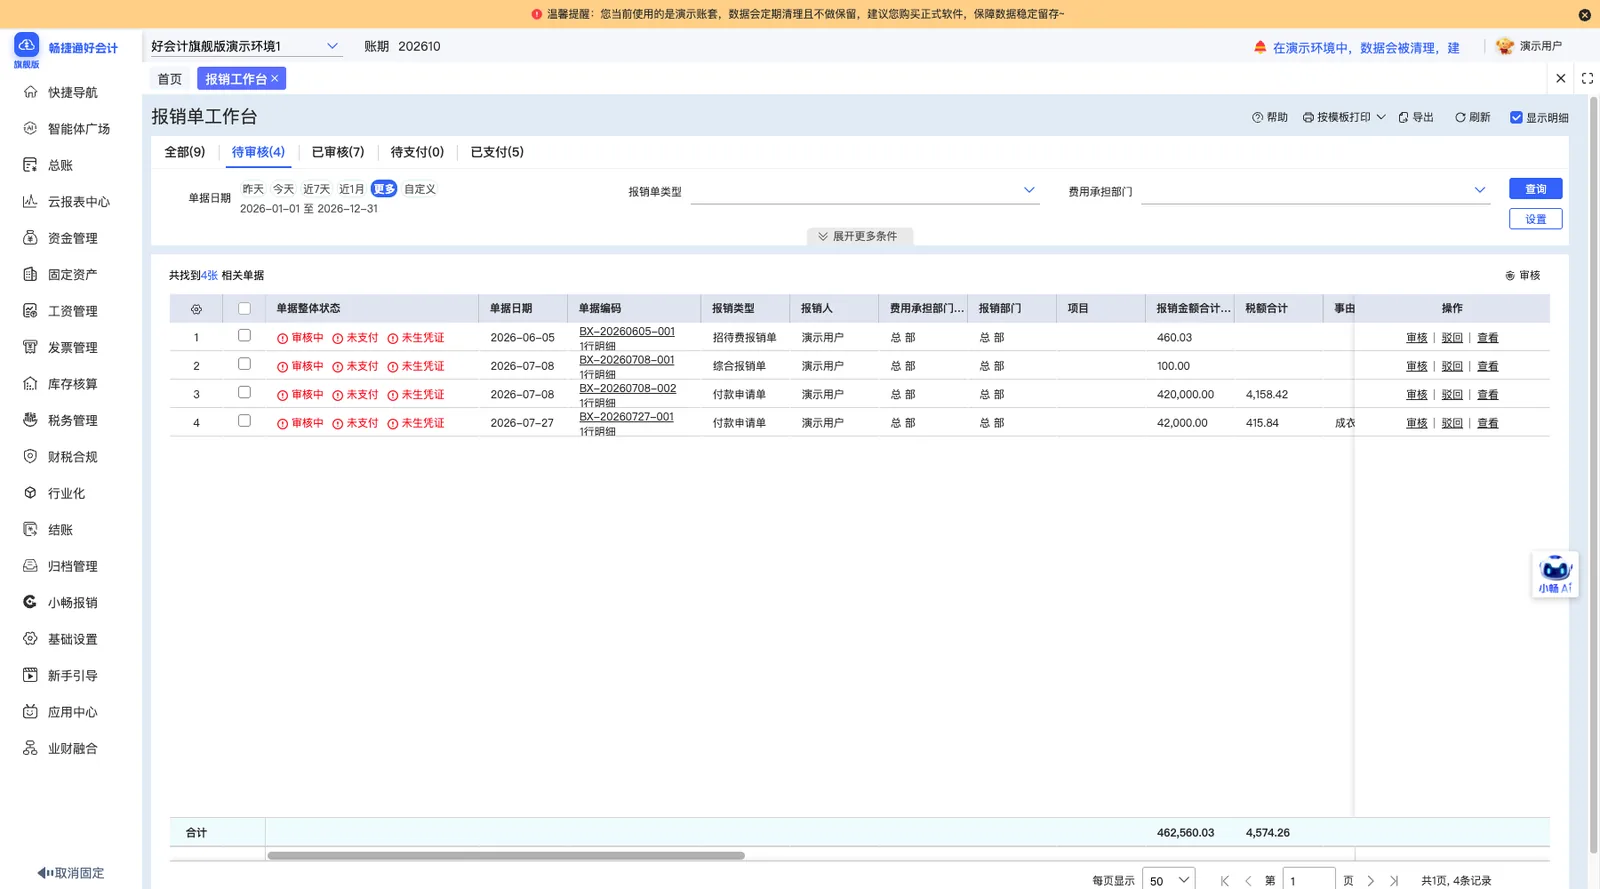
会计制证
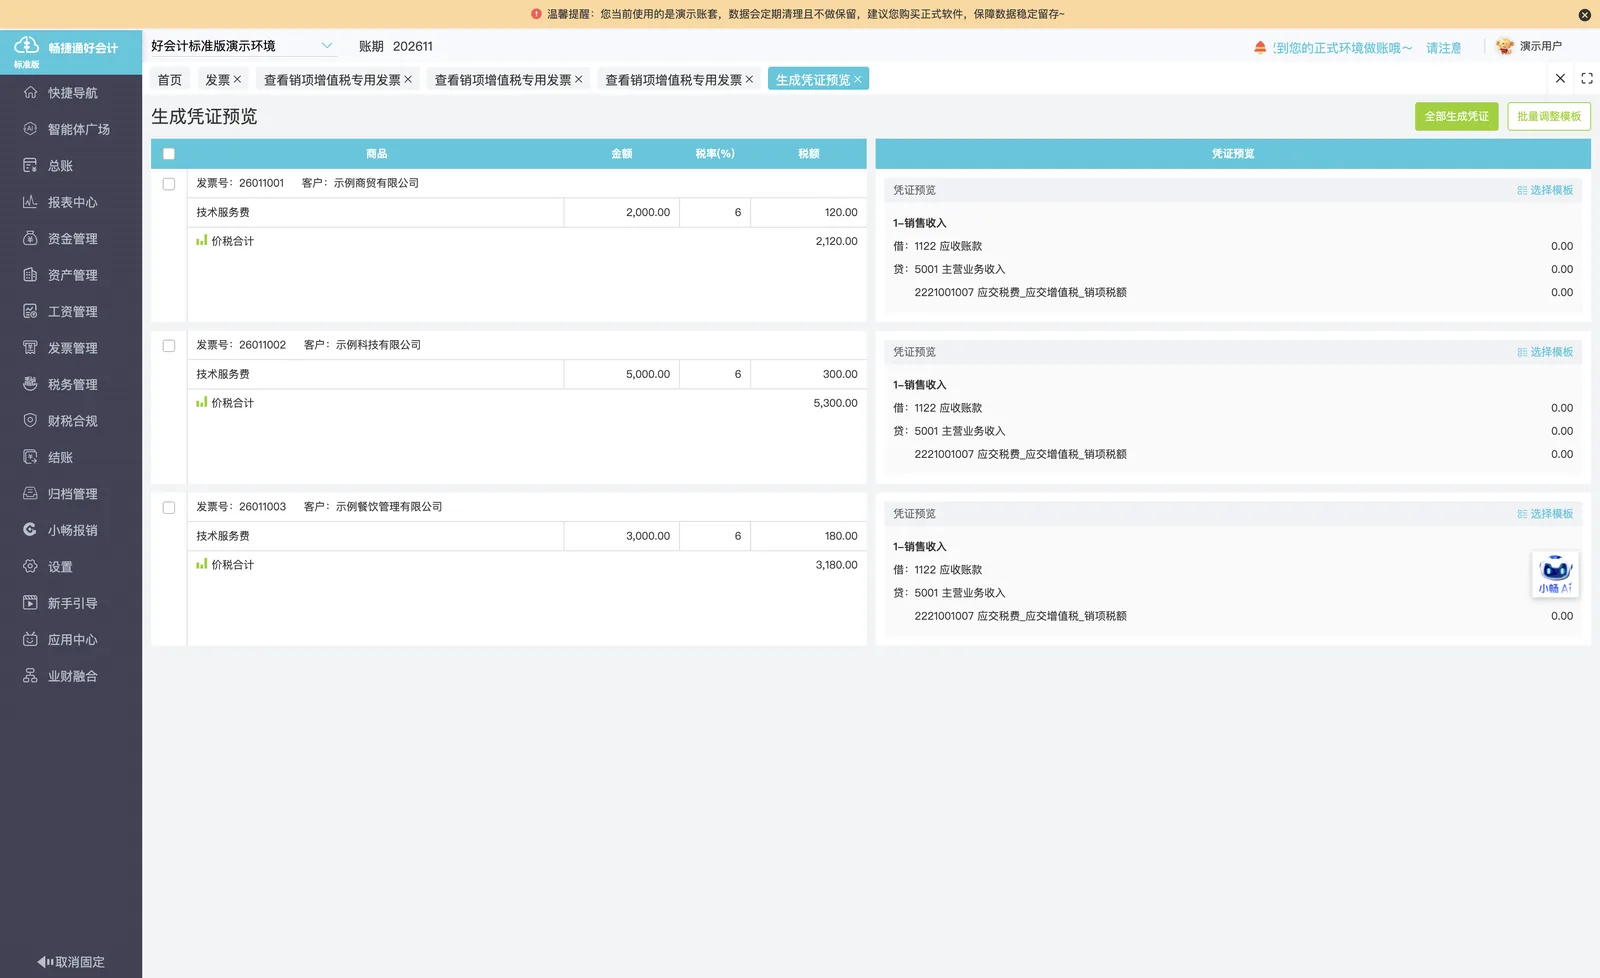
会计依据单据信息在系统中制证,核算库存与成本
-
成本结转
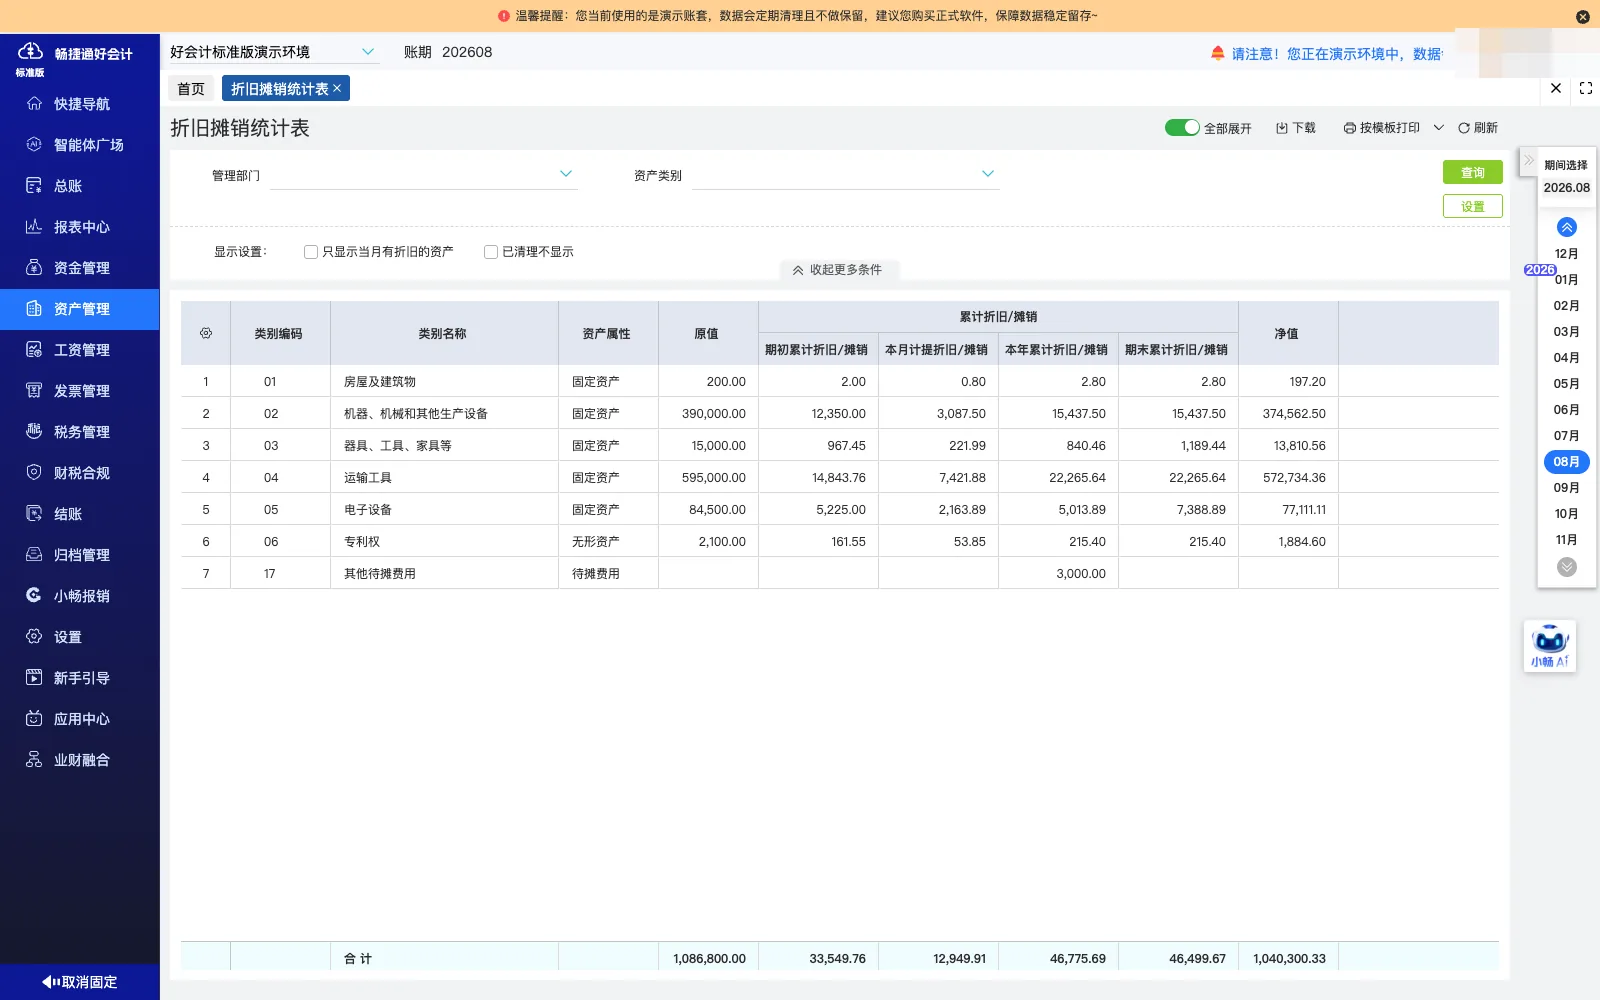
会计依据单据数据计算并结转相应成本
-
老板查看
老板通过移动端查看企业库存与经营相关信息
实际实施范围说明
-
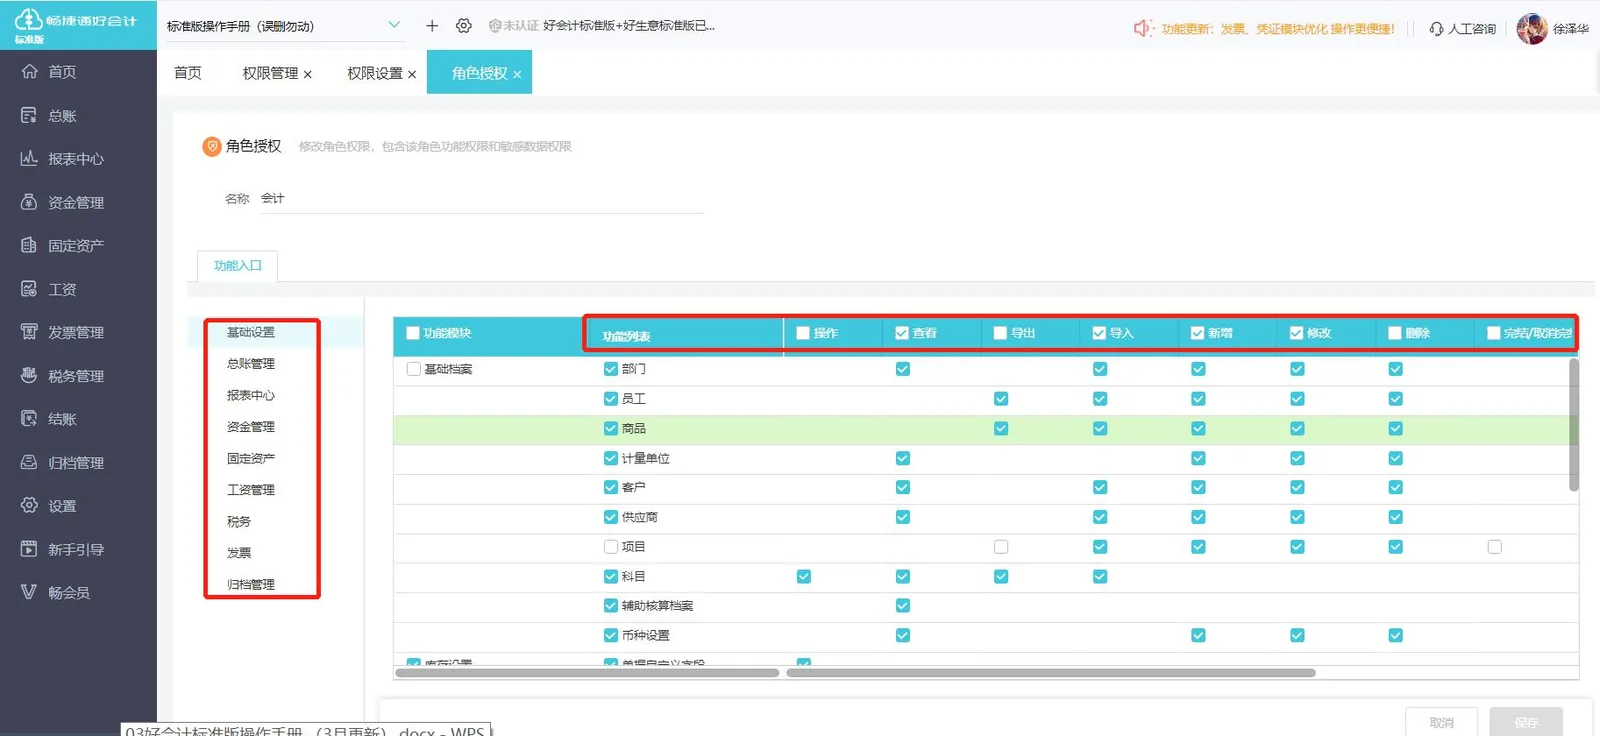
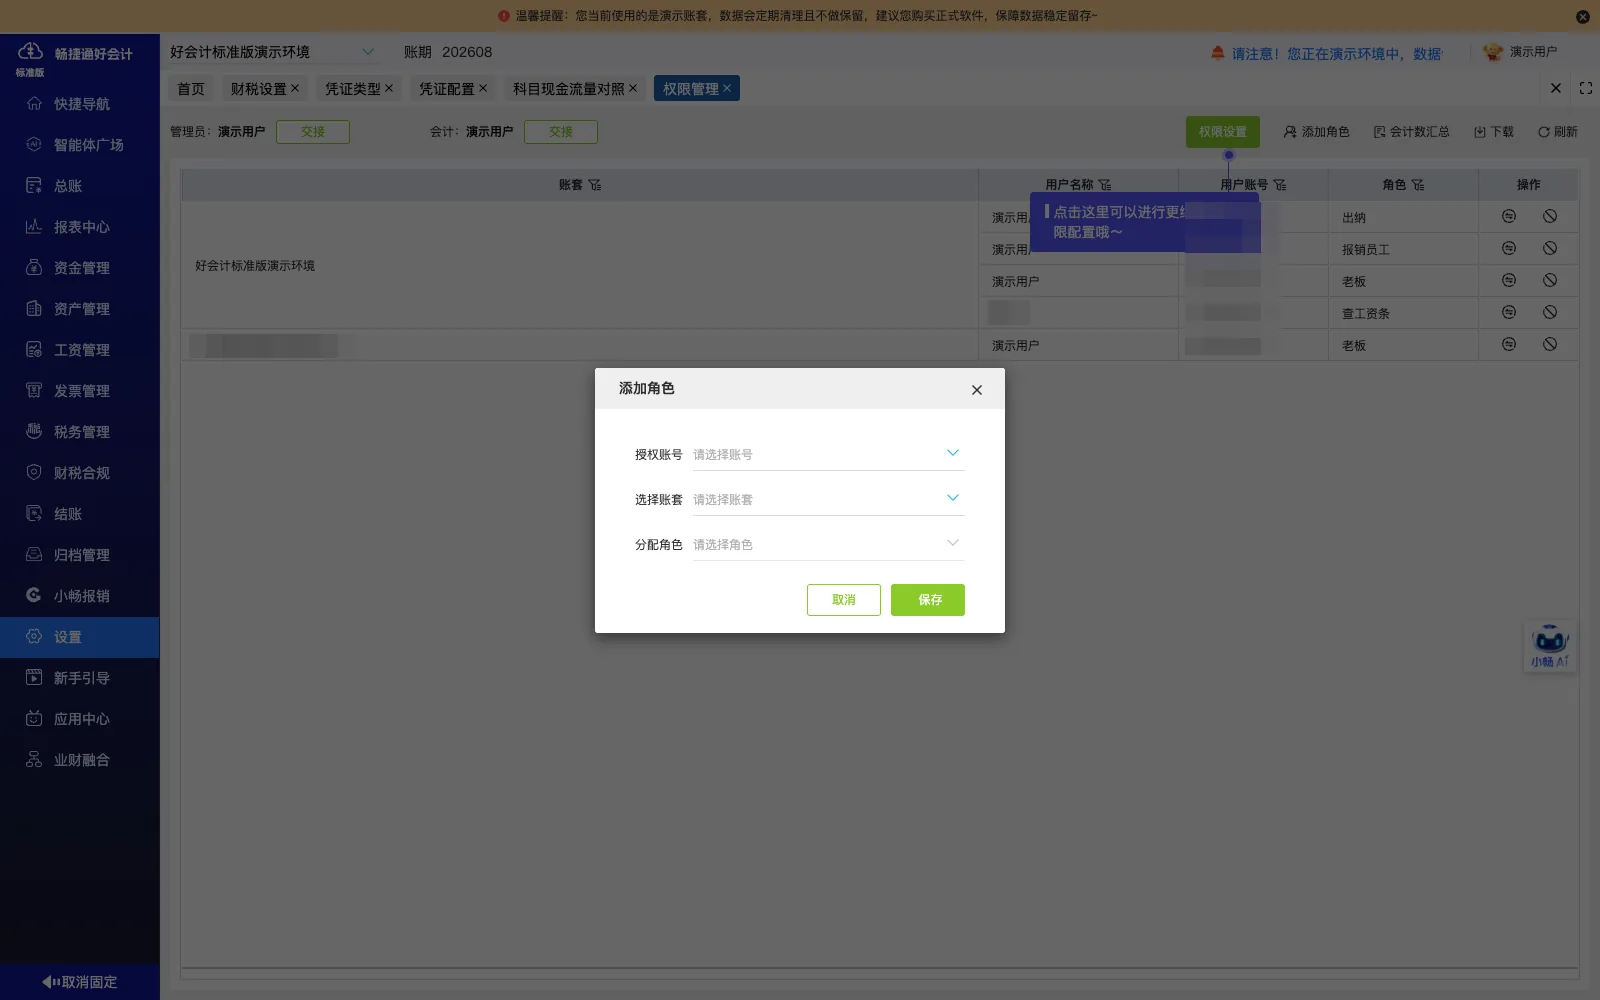
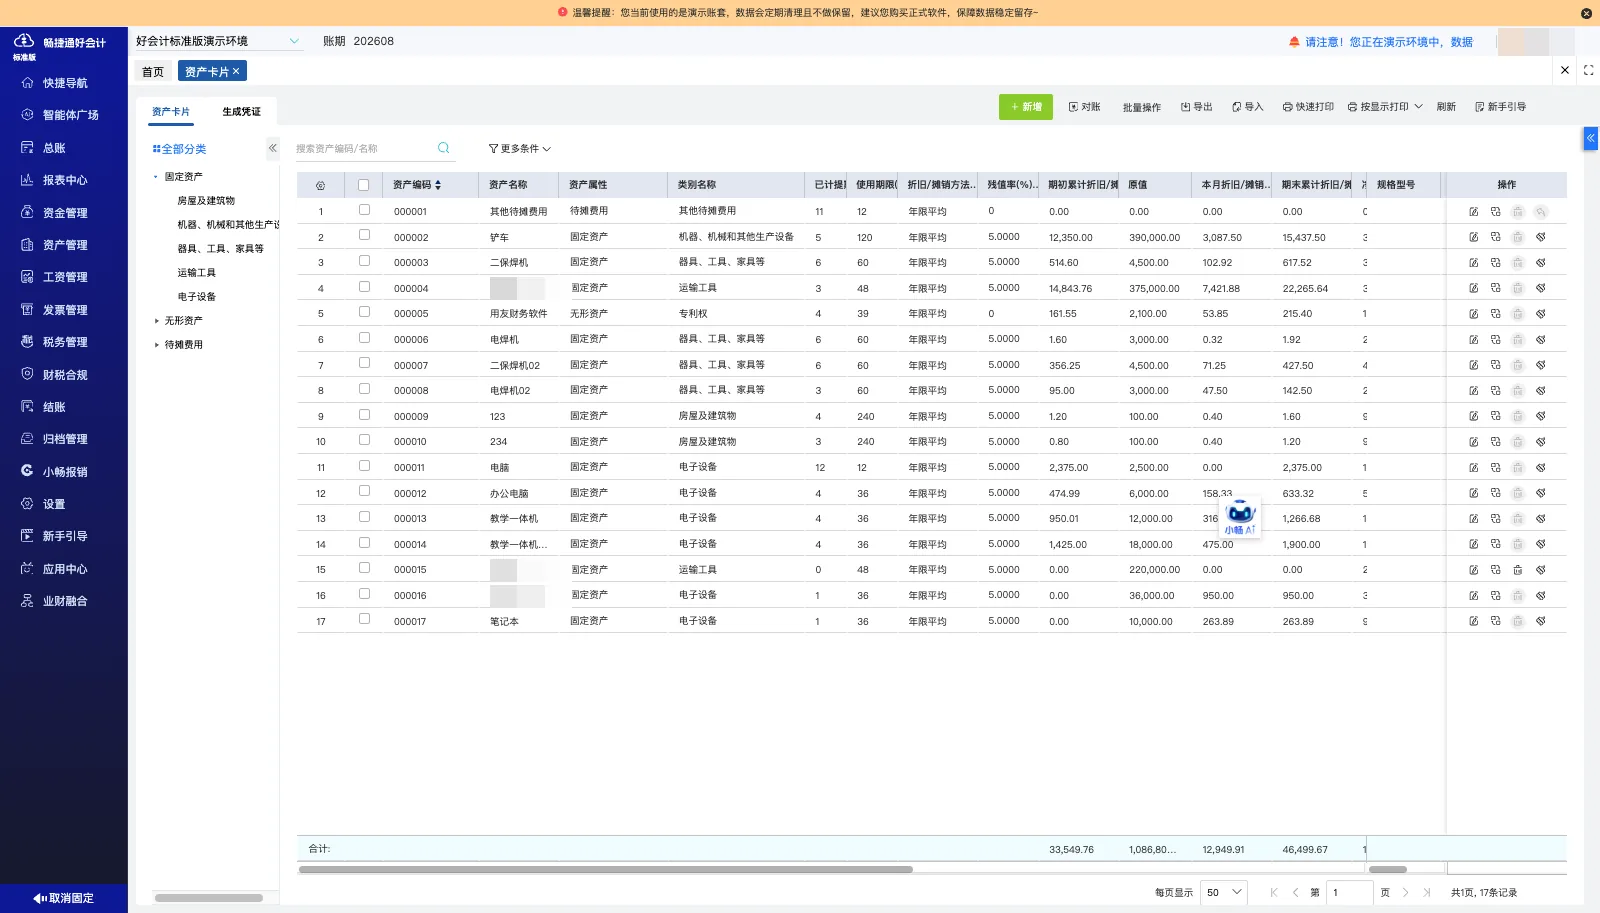
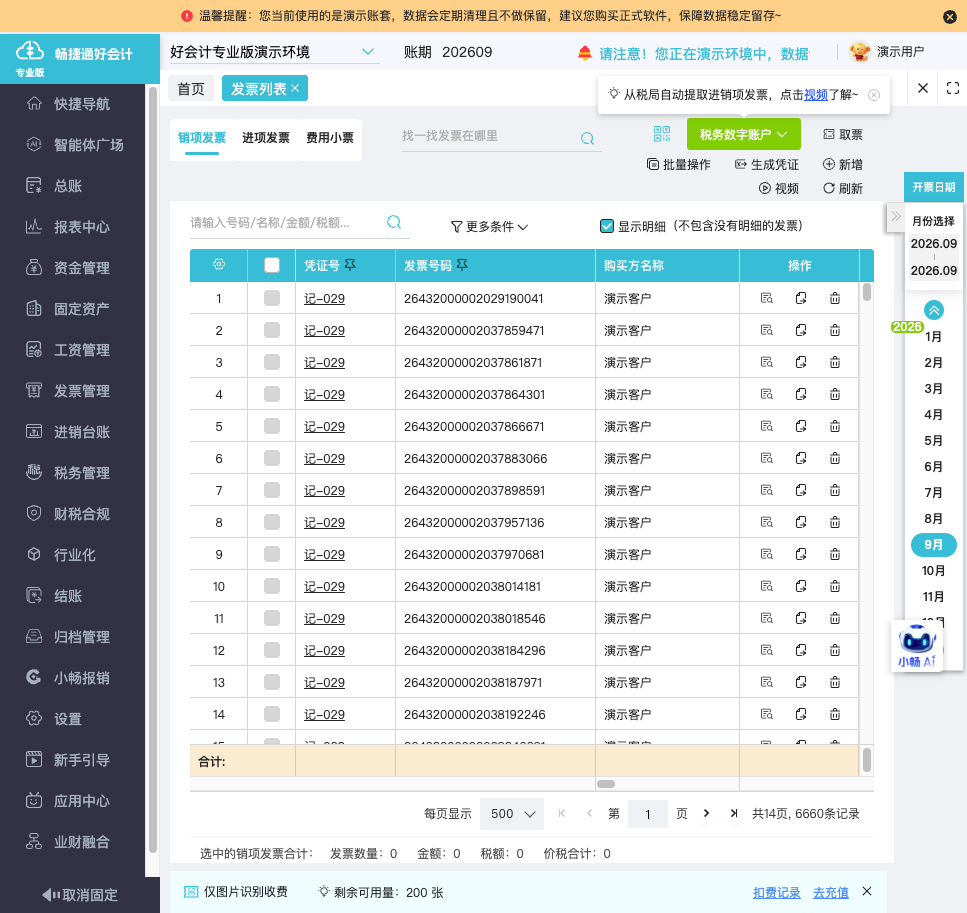
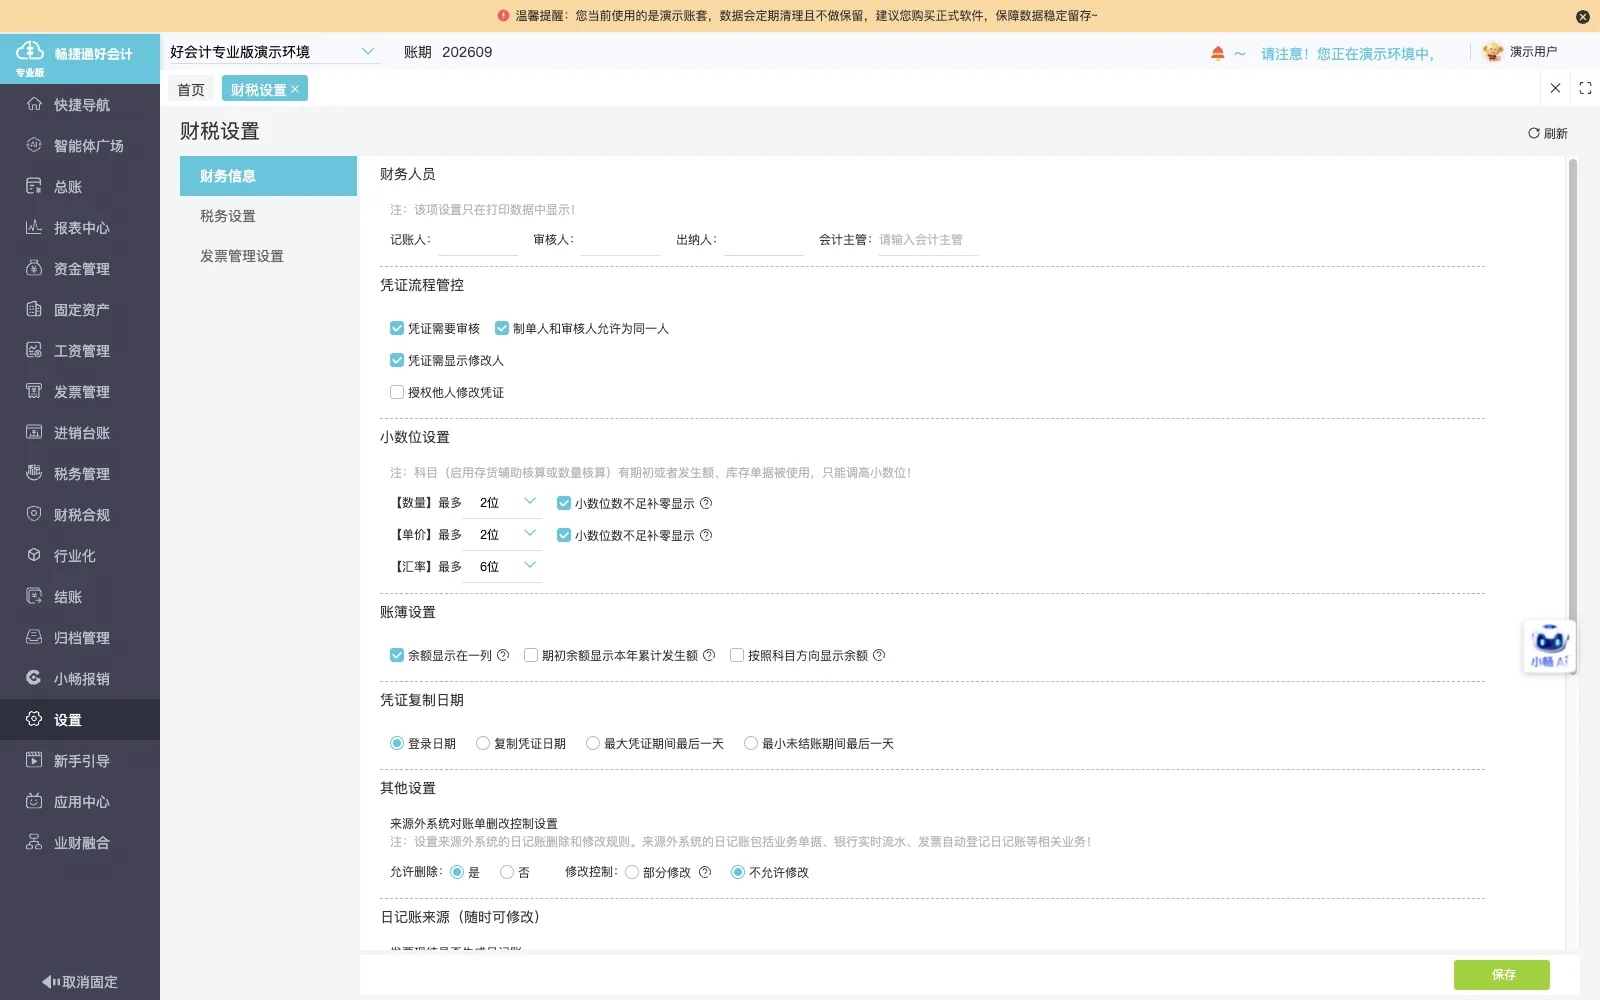
库管角色纳入财务系统
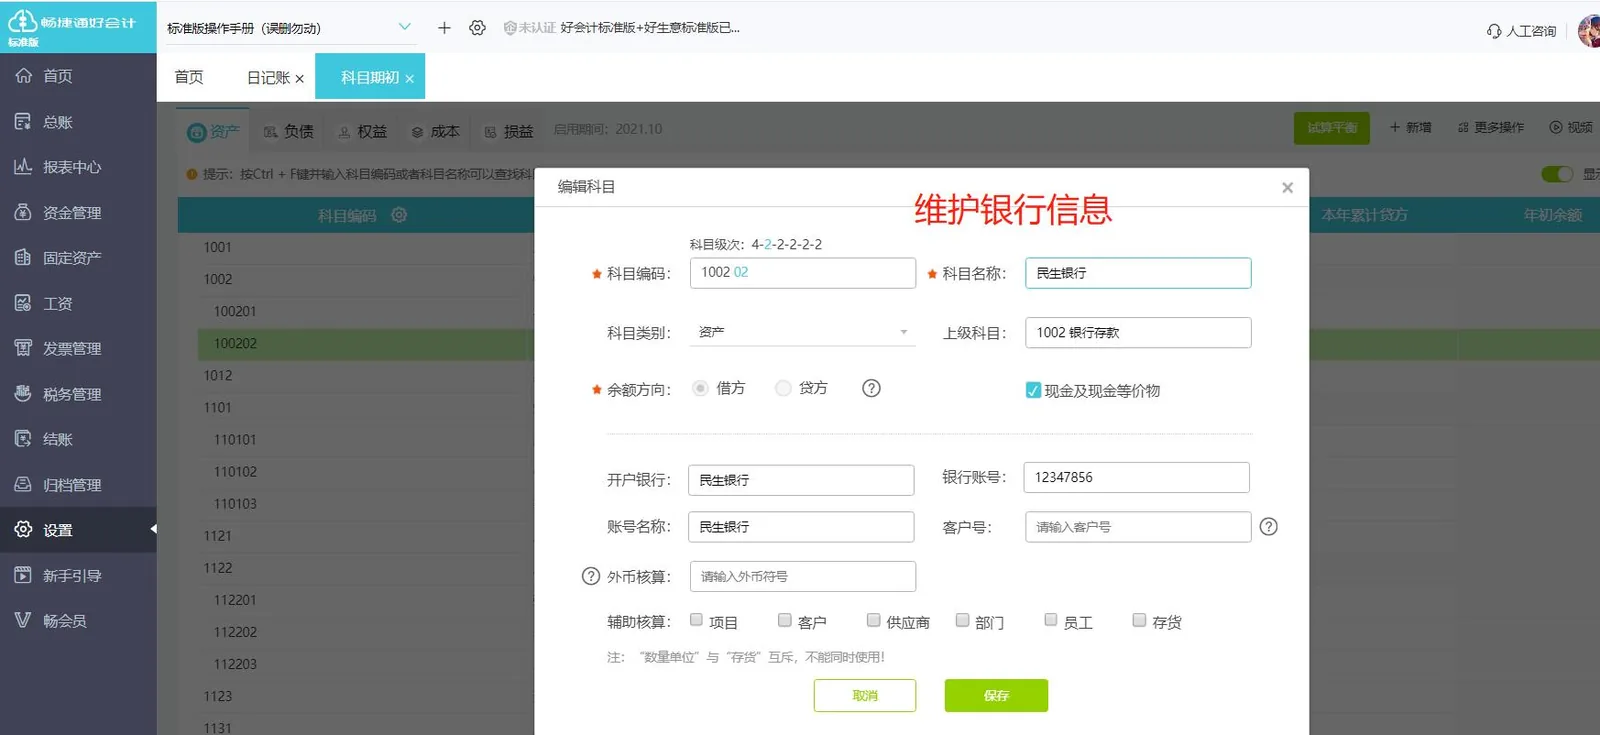
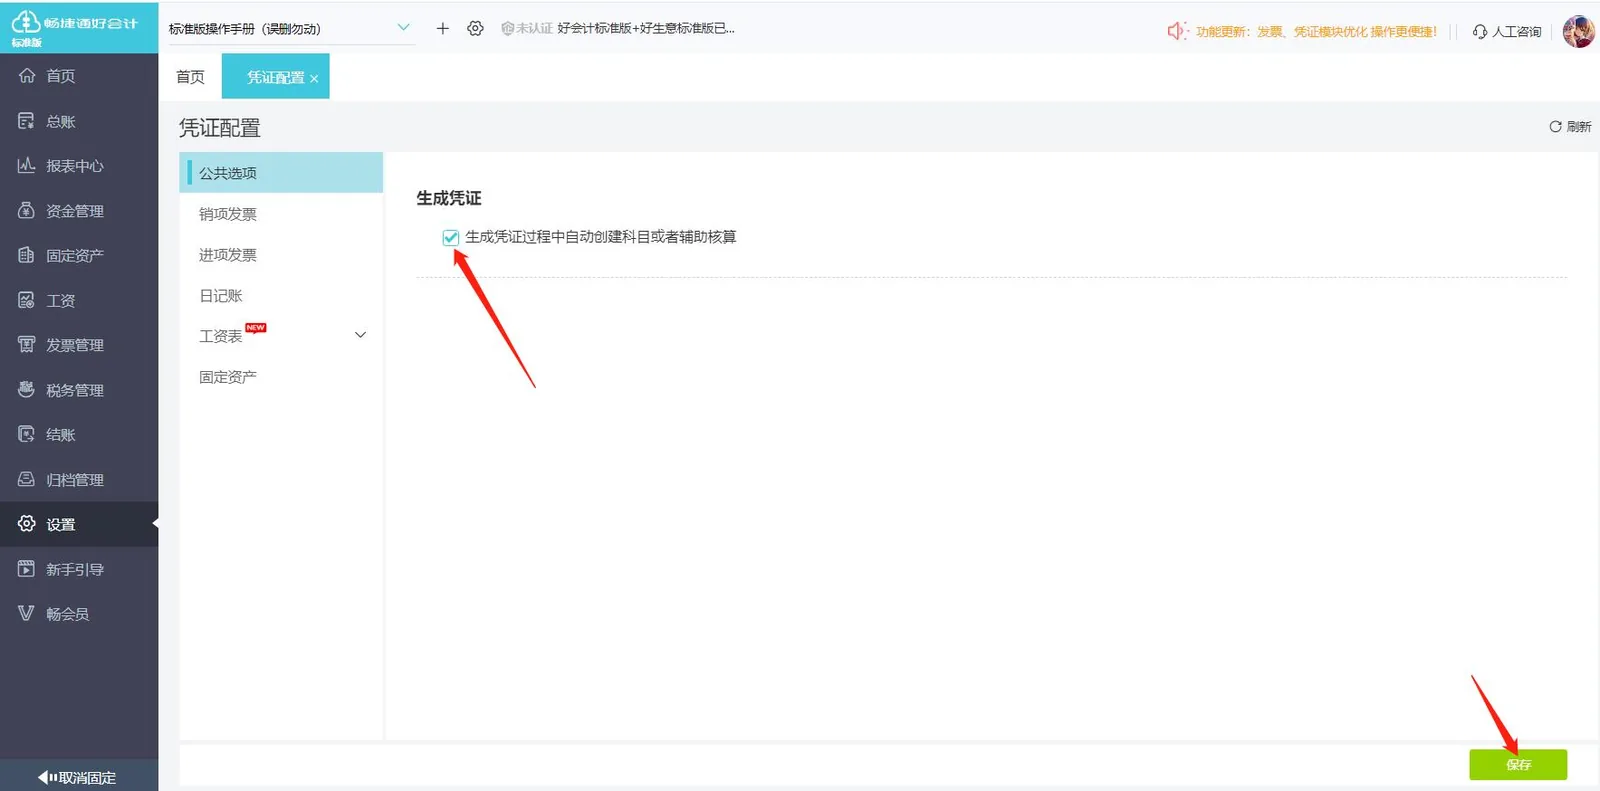
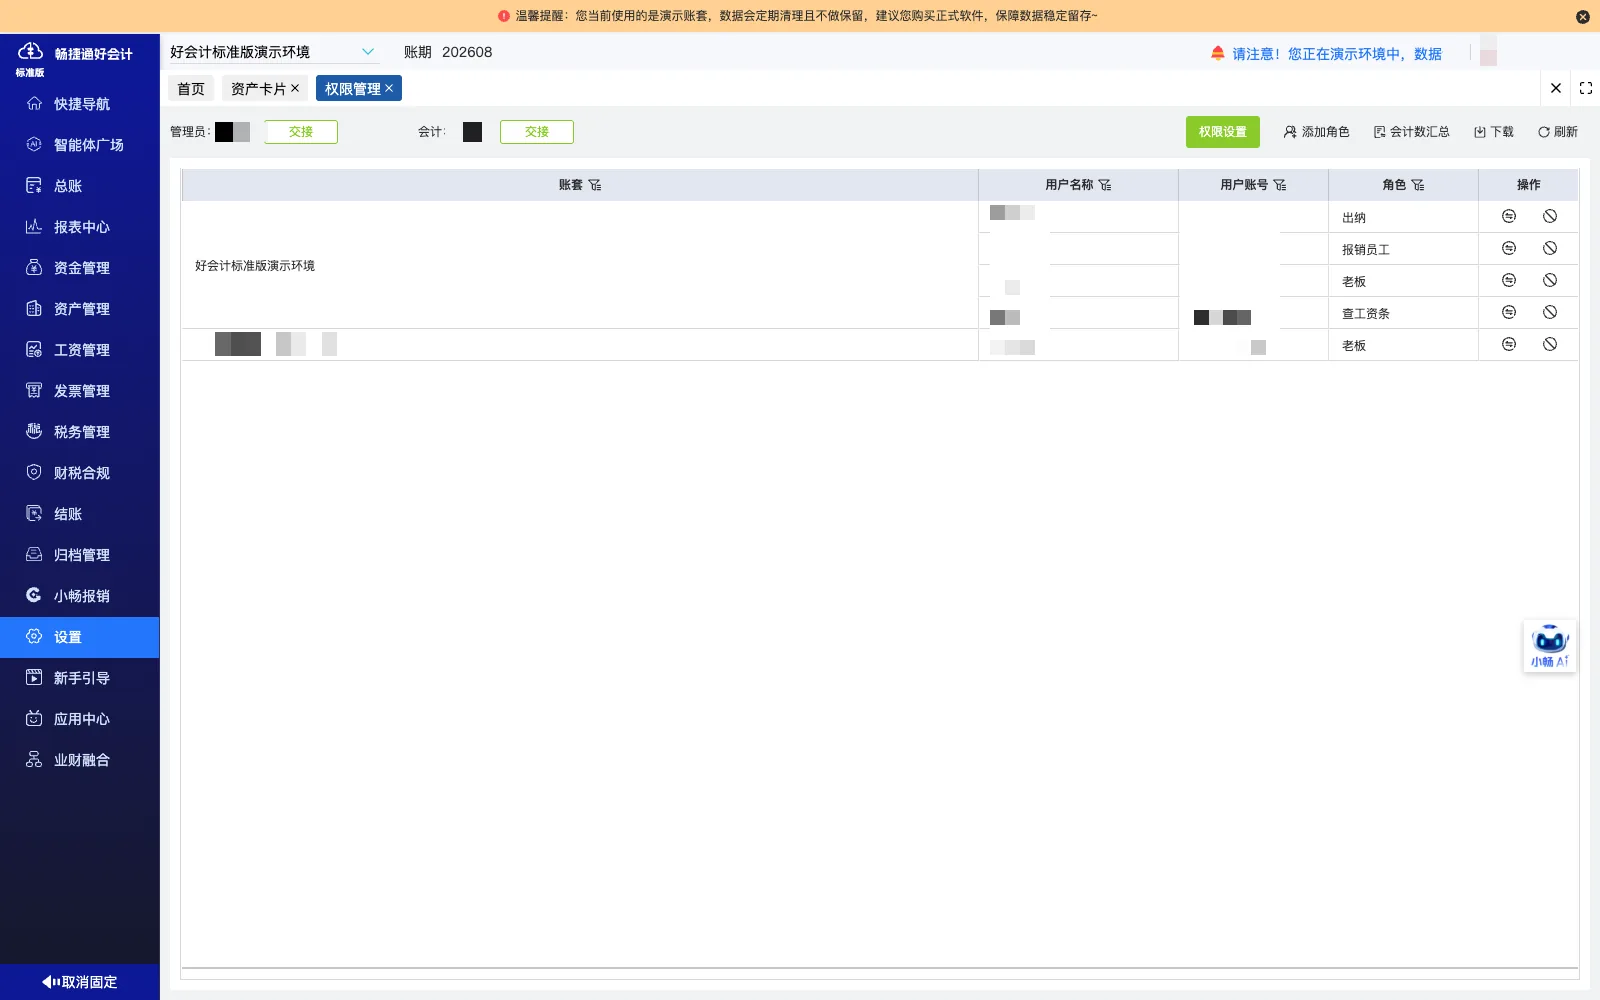
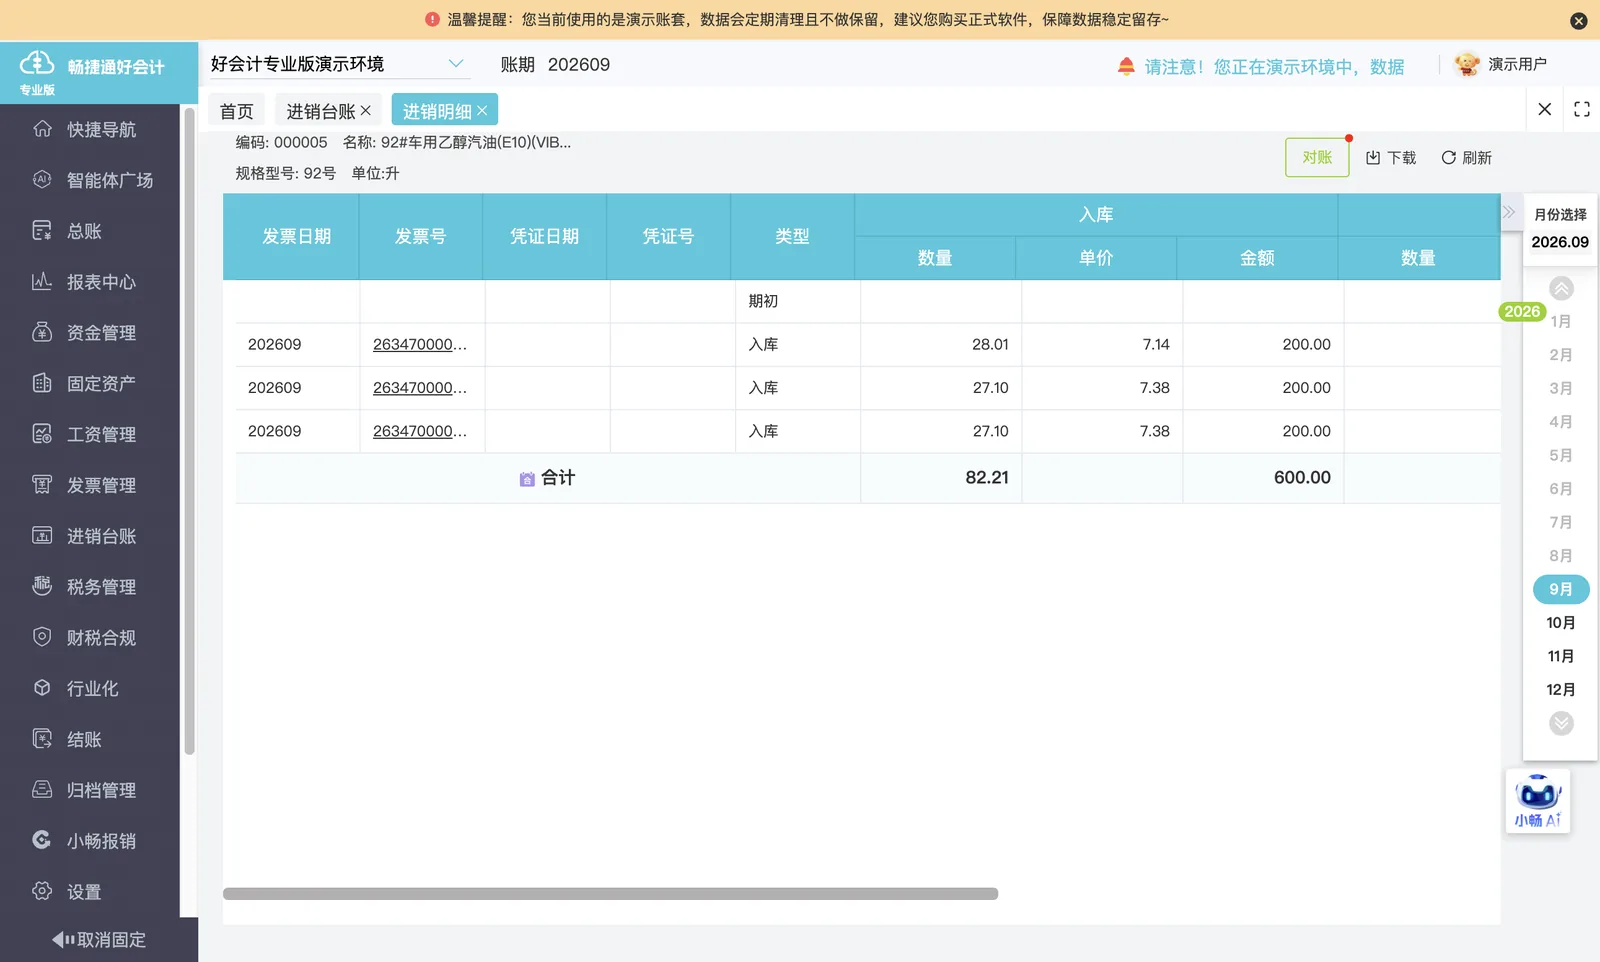
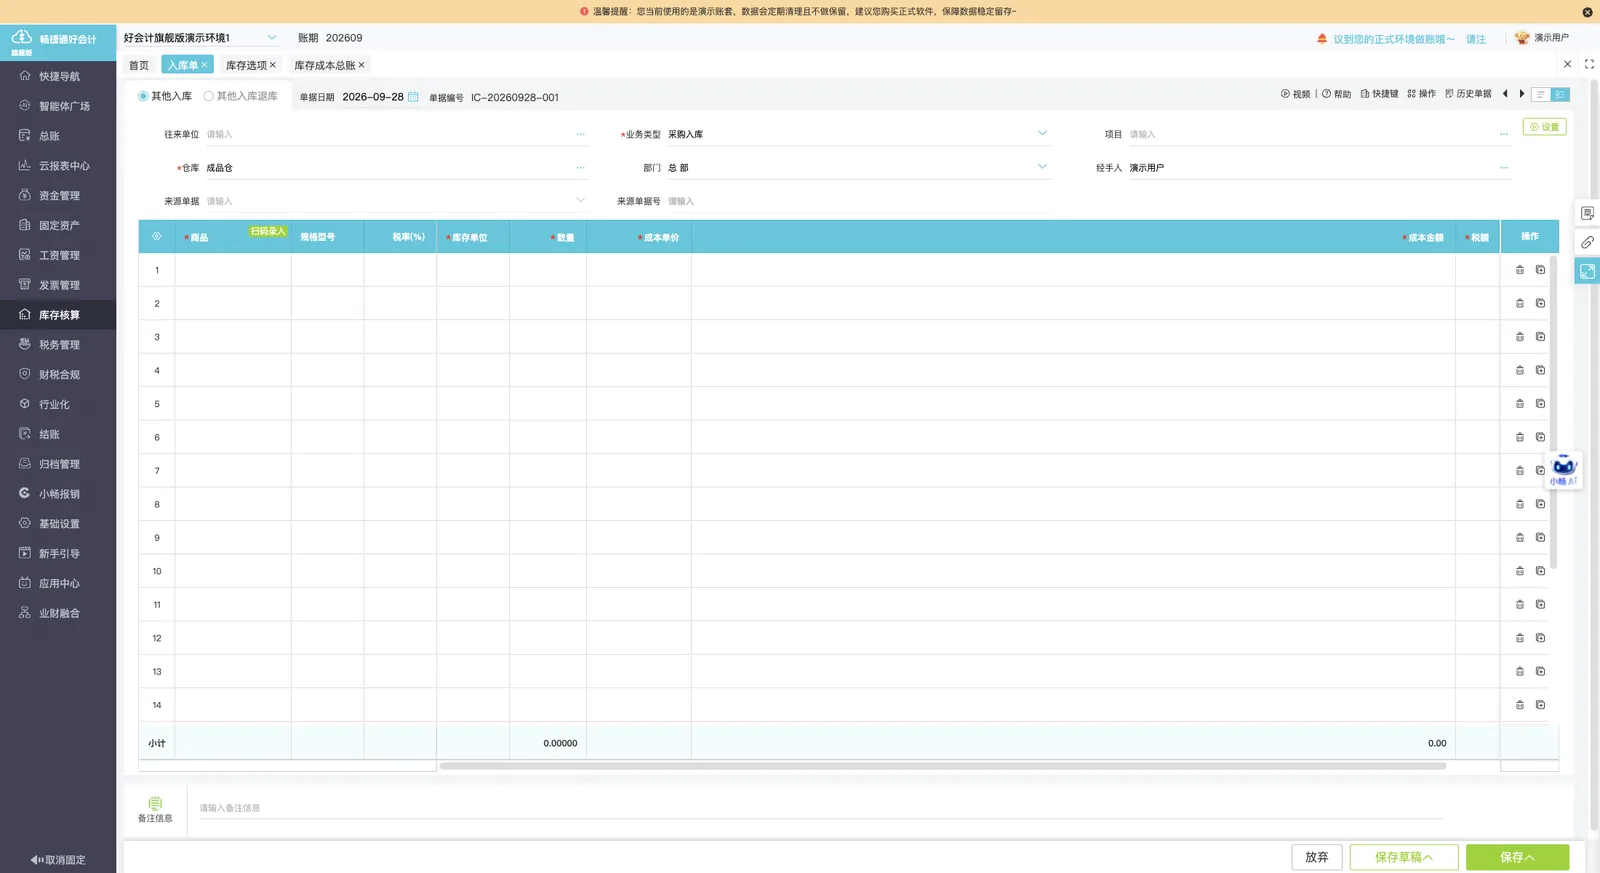
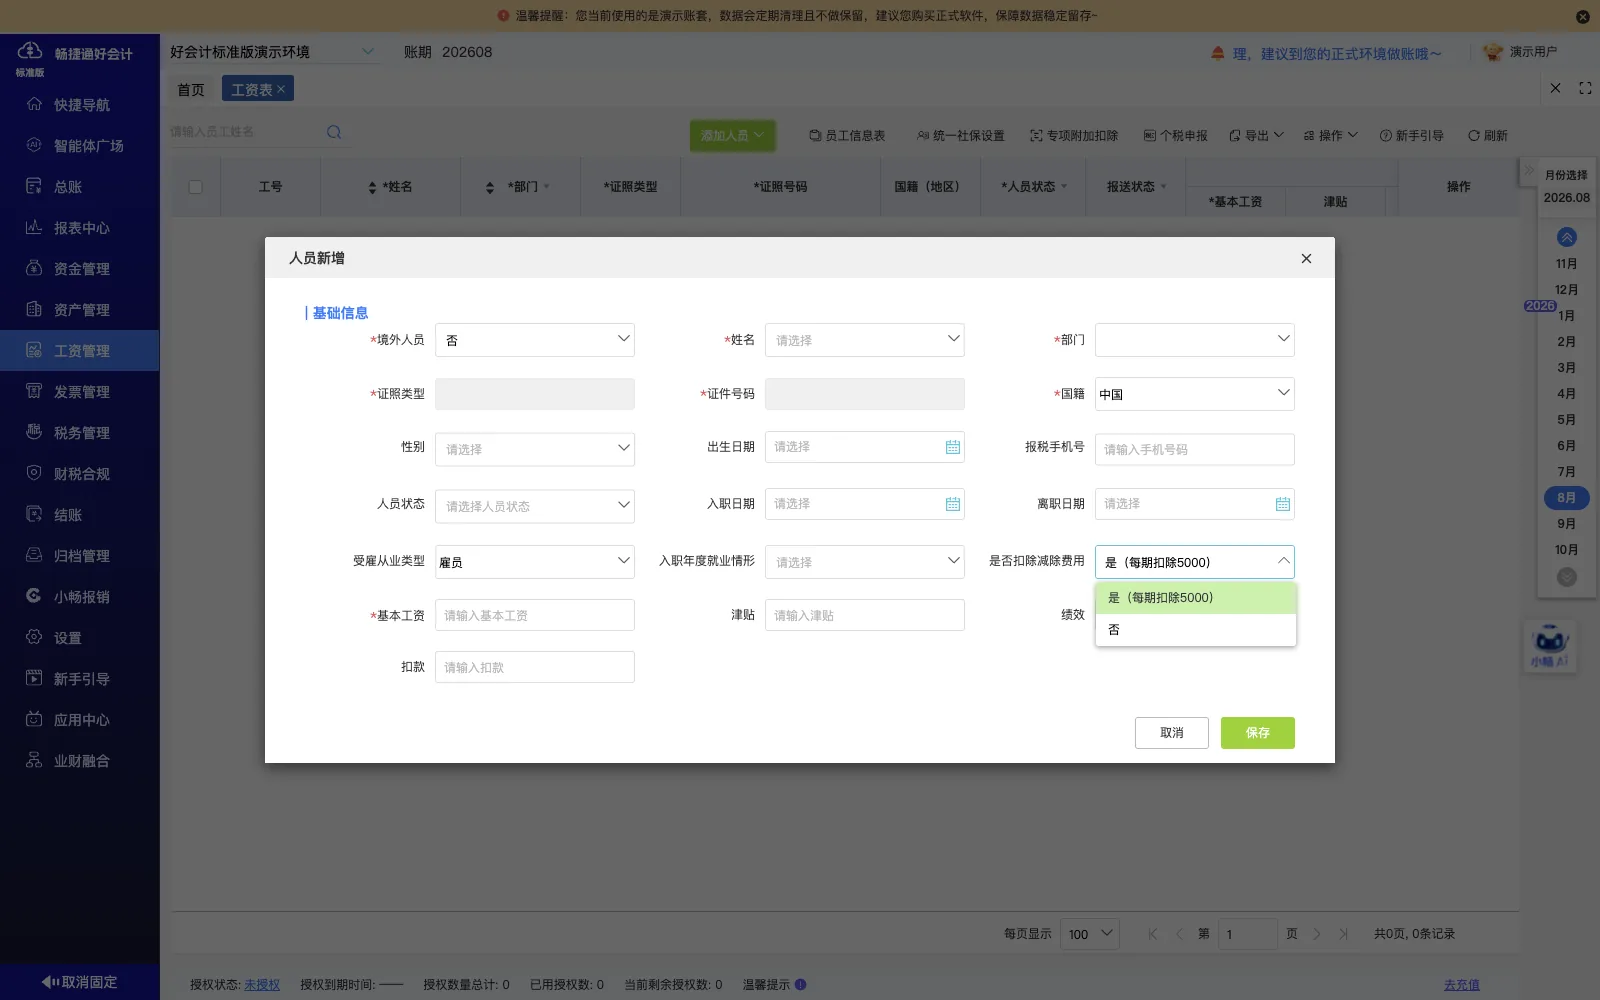
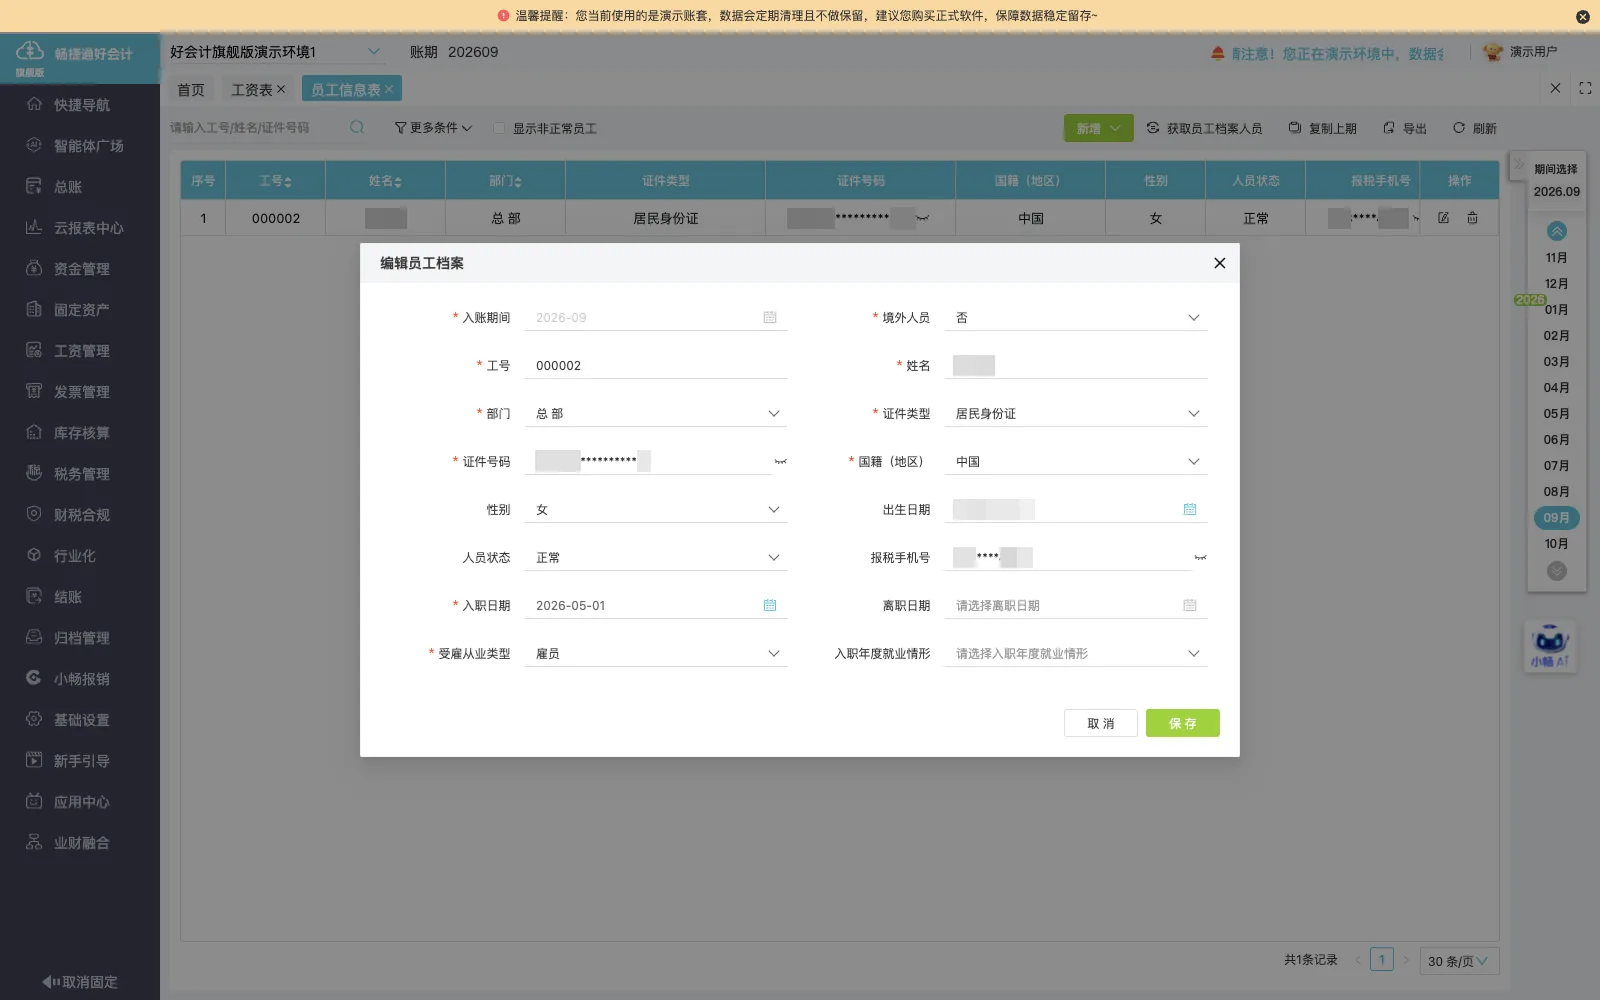
将库管等角色纳入财务系统,与会计在同一账套内协同处理库存与账务事项。
-
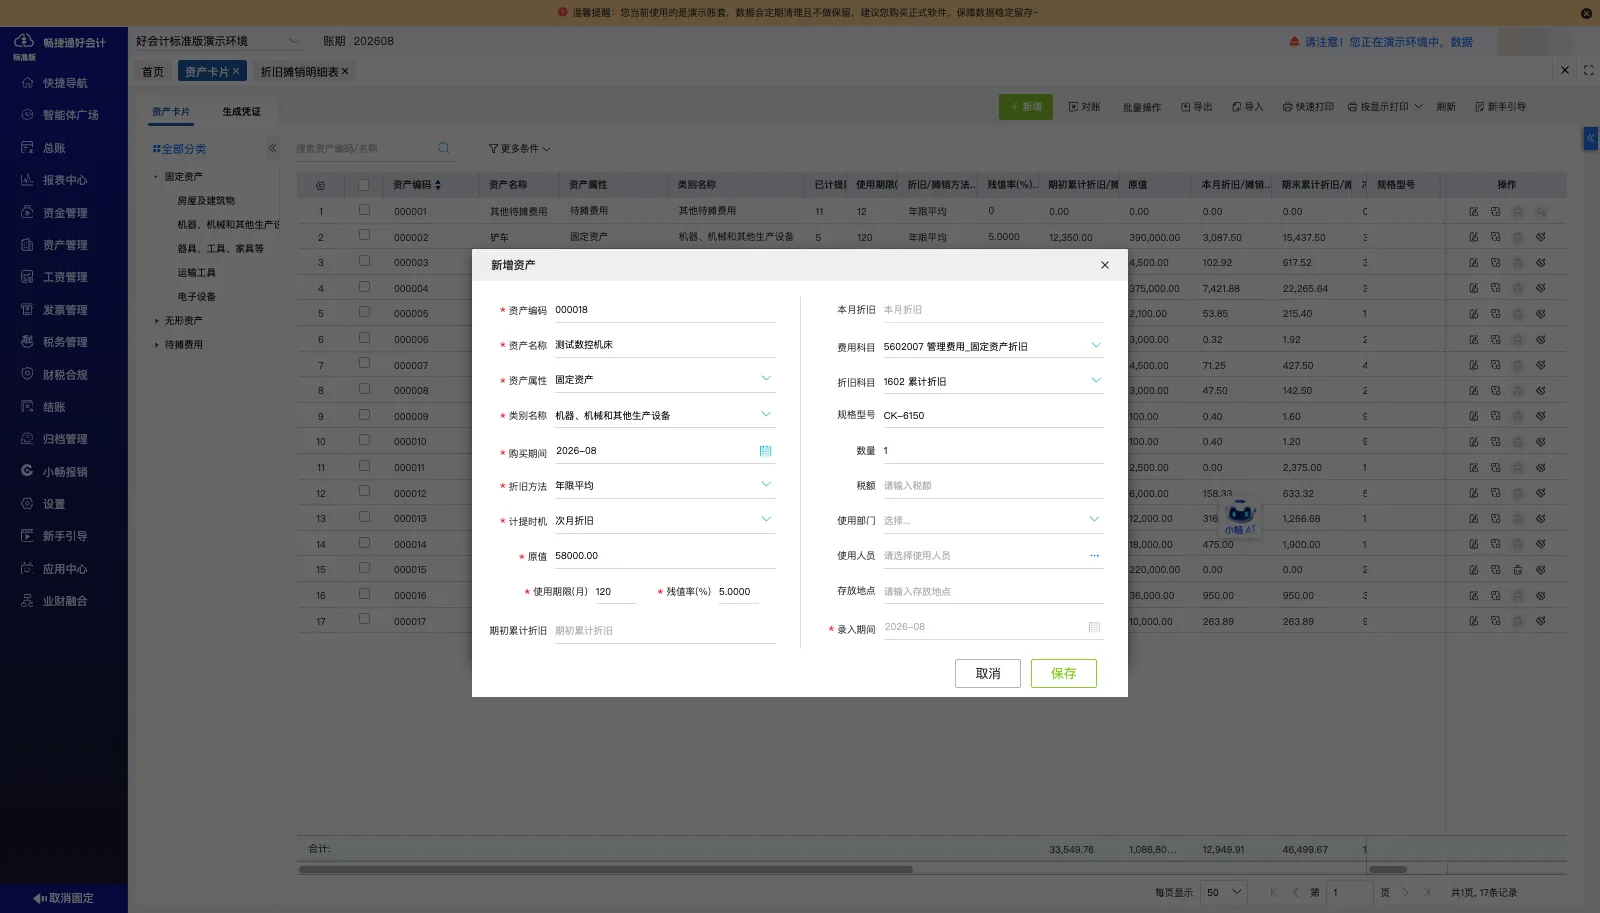
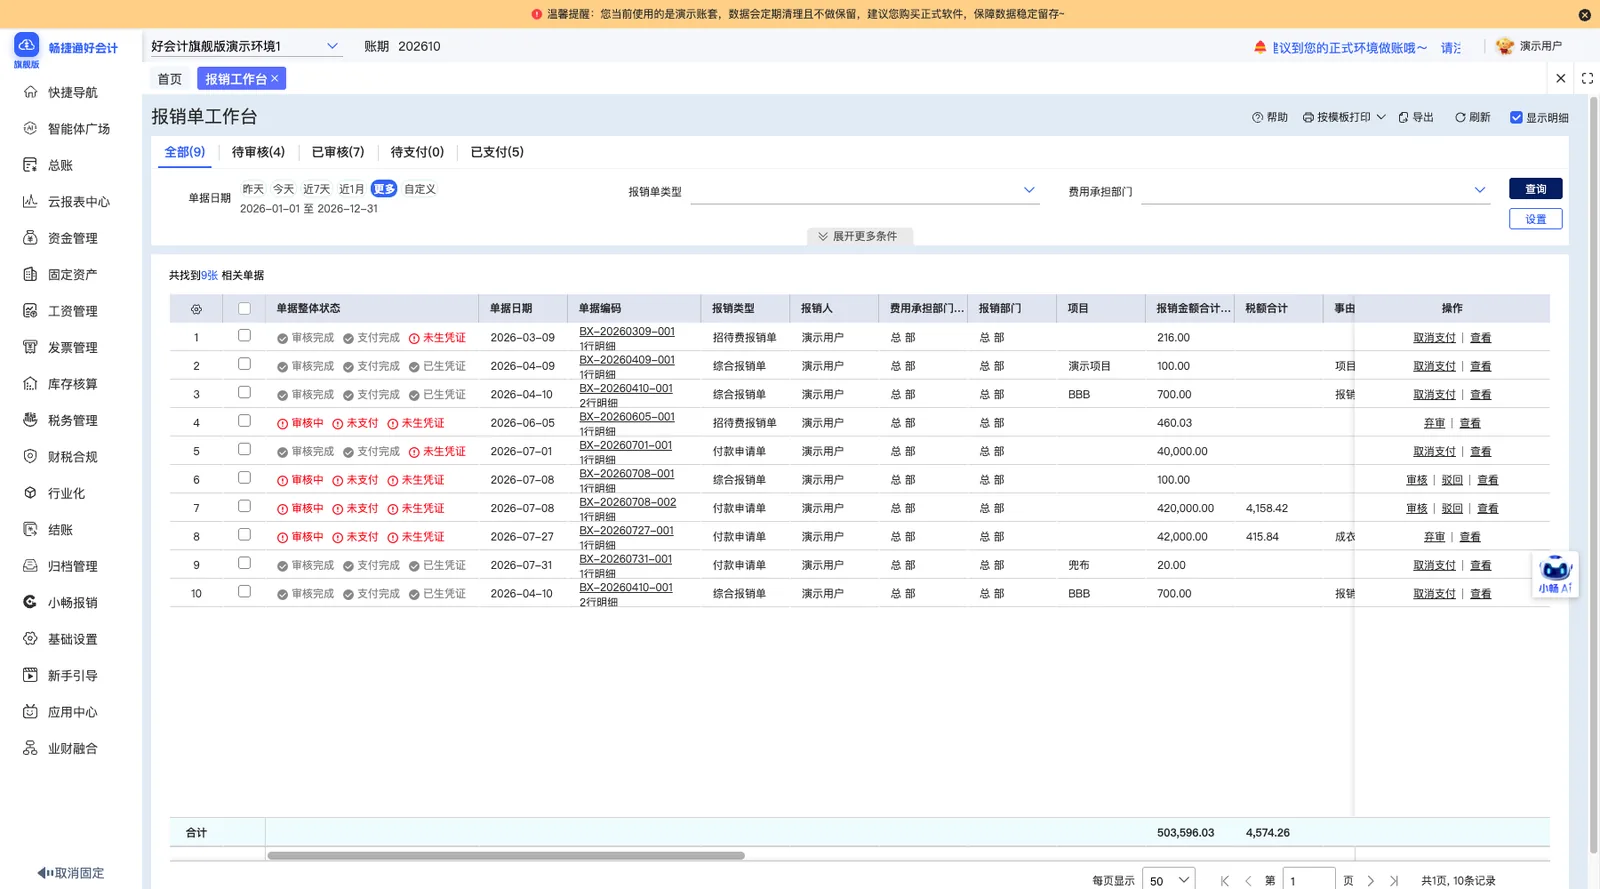
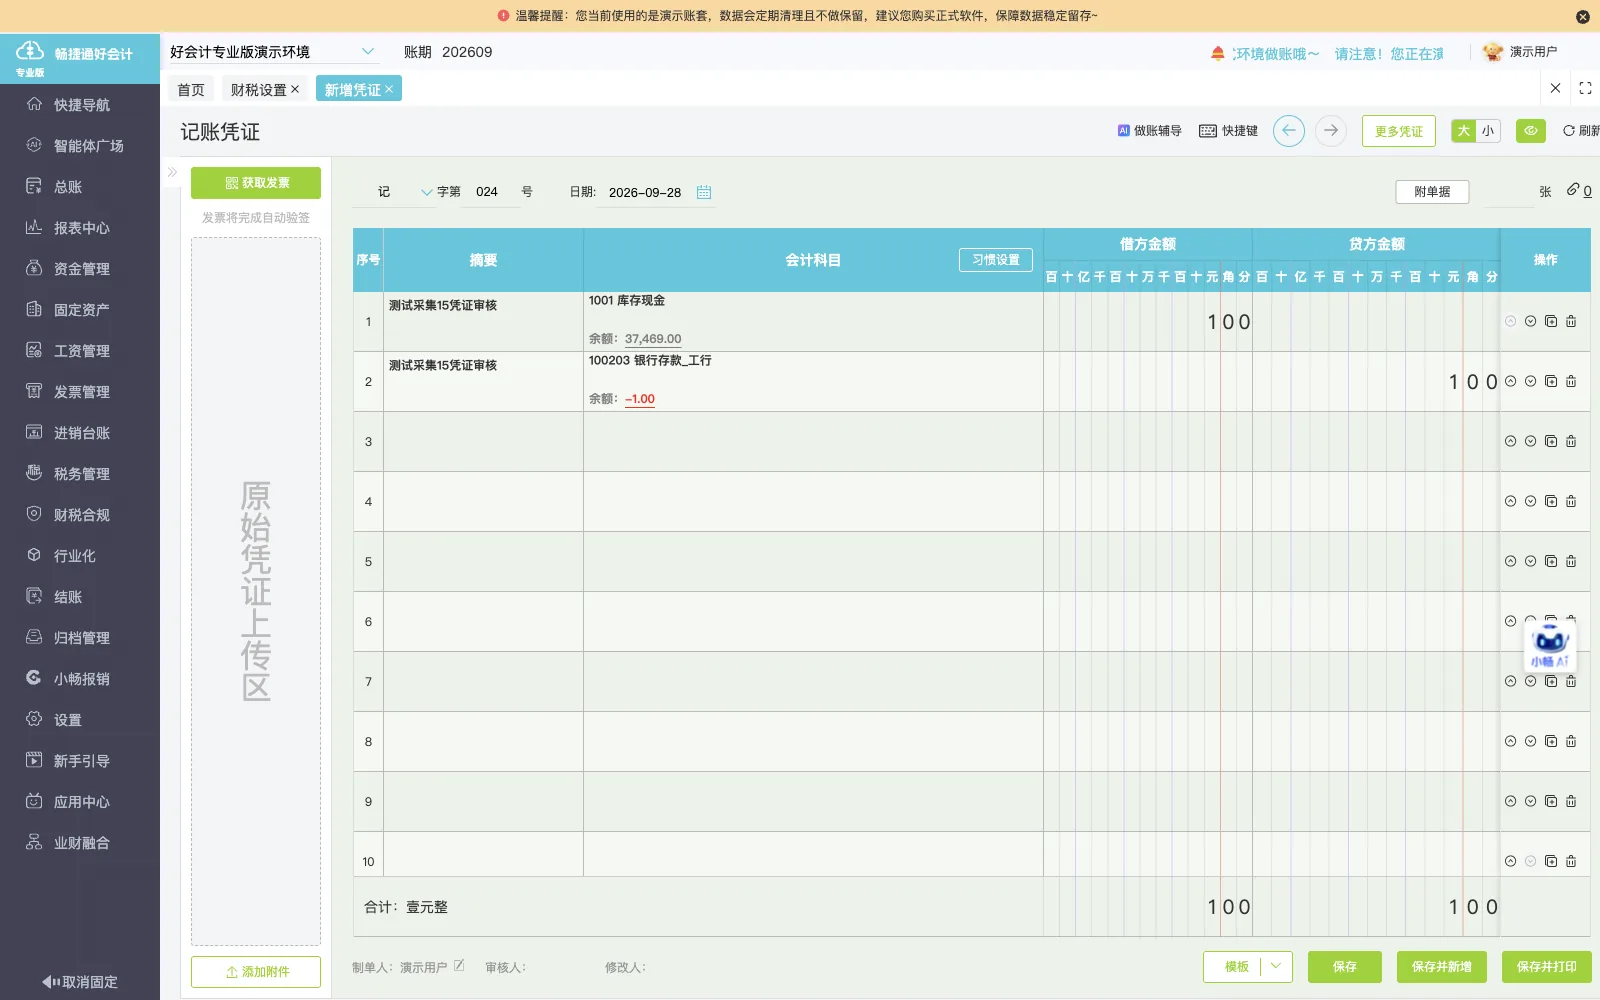
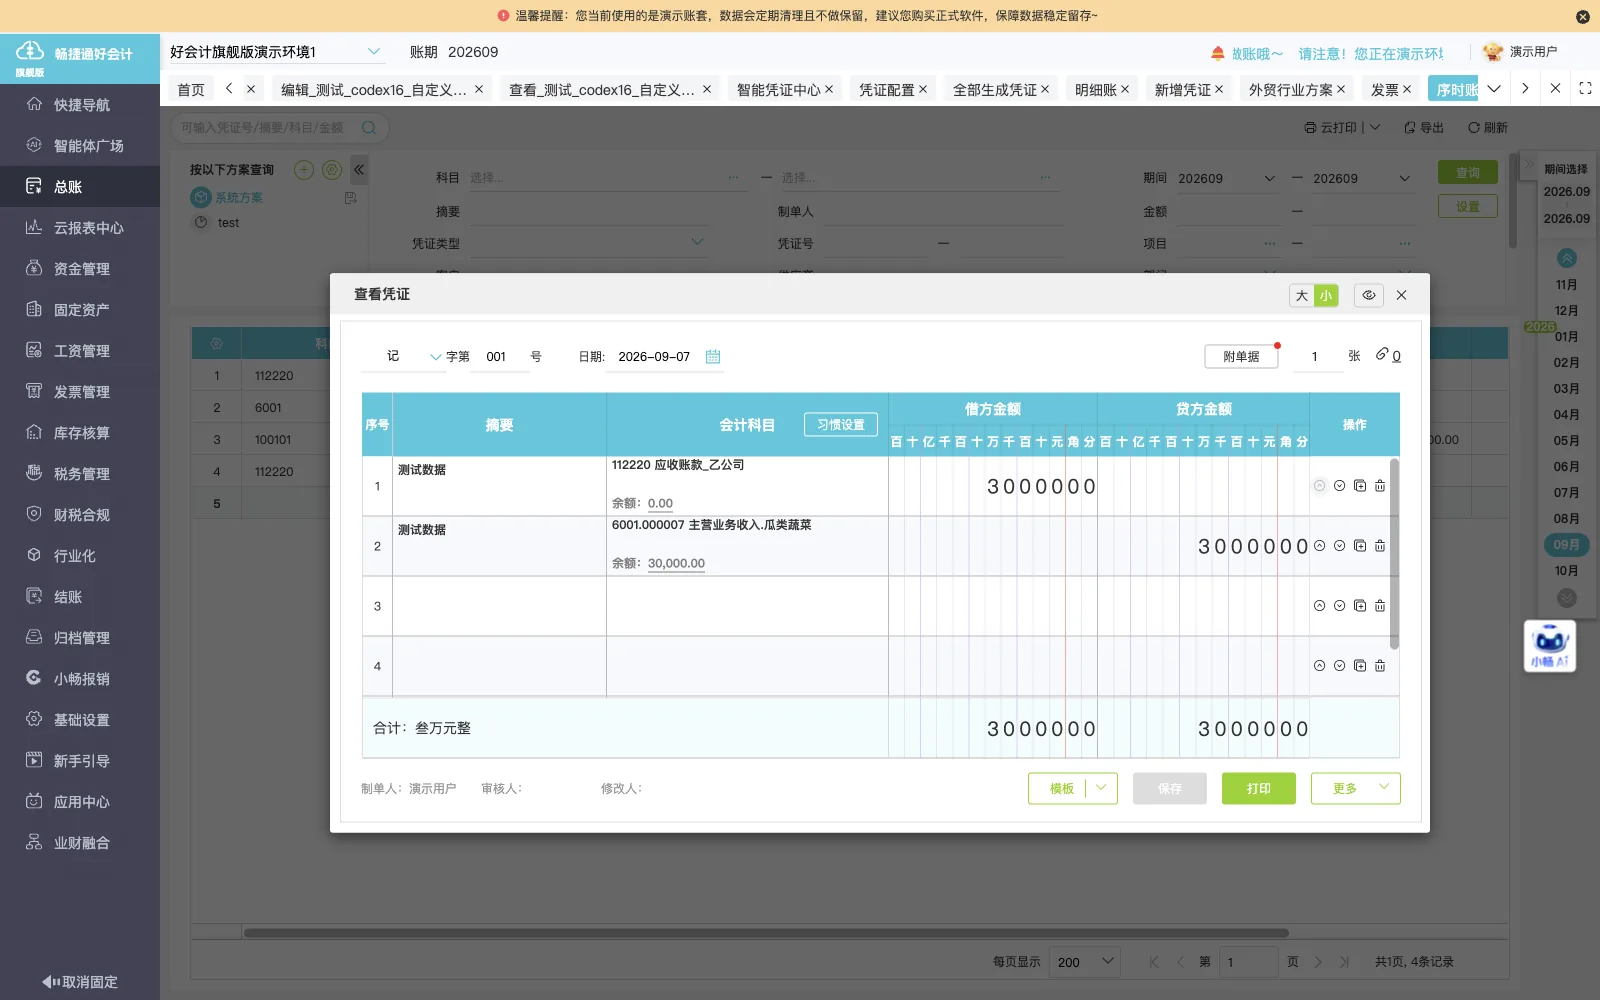
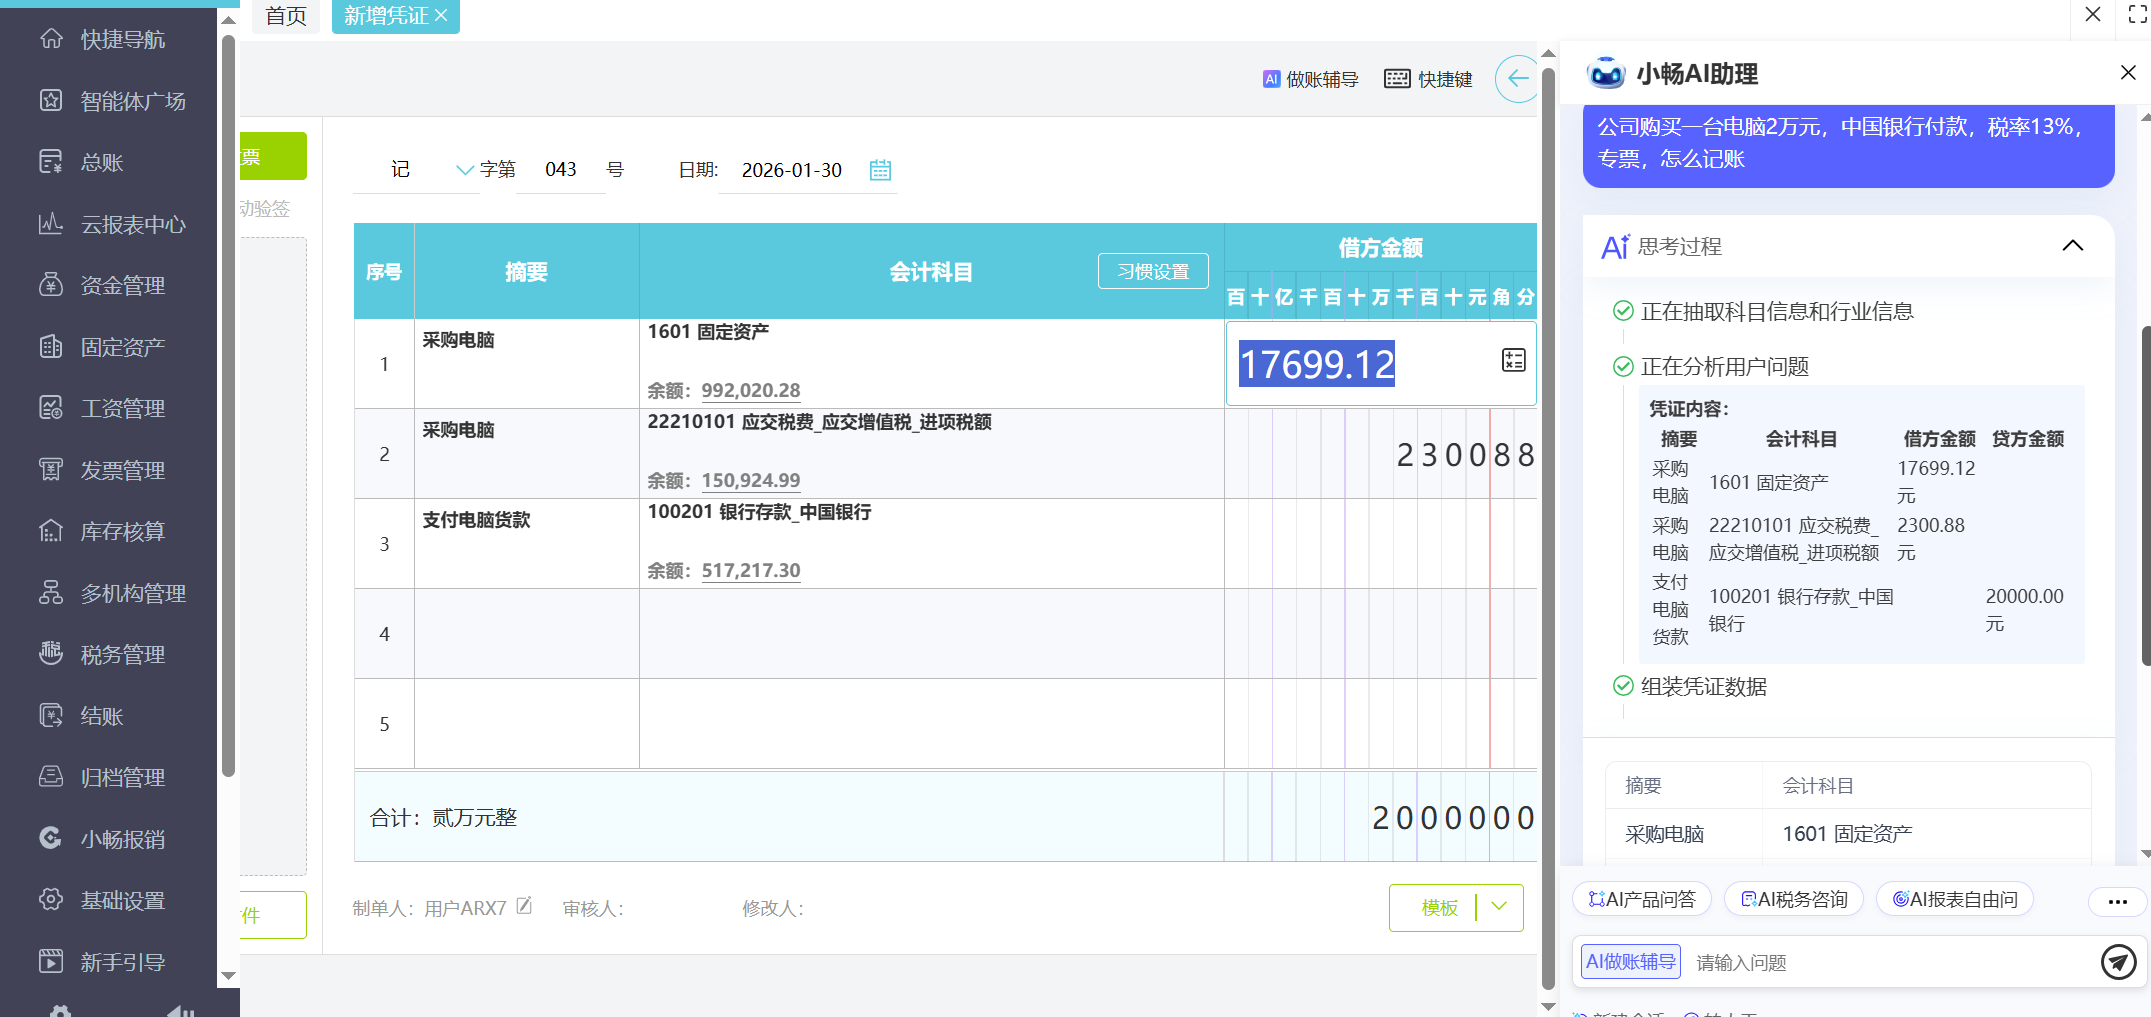
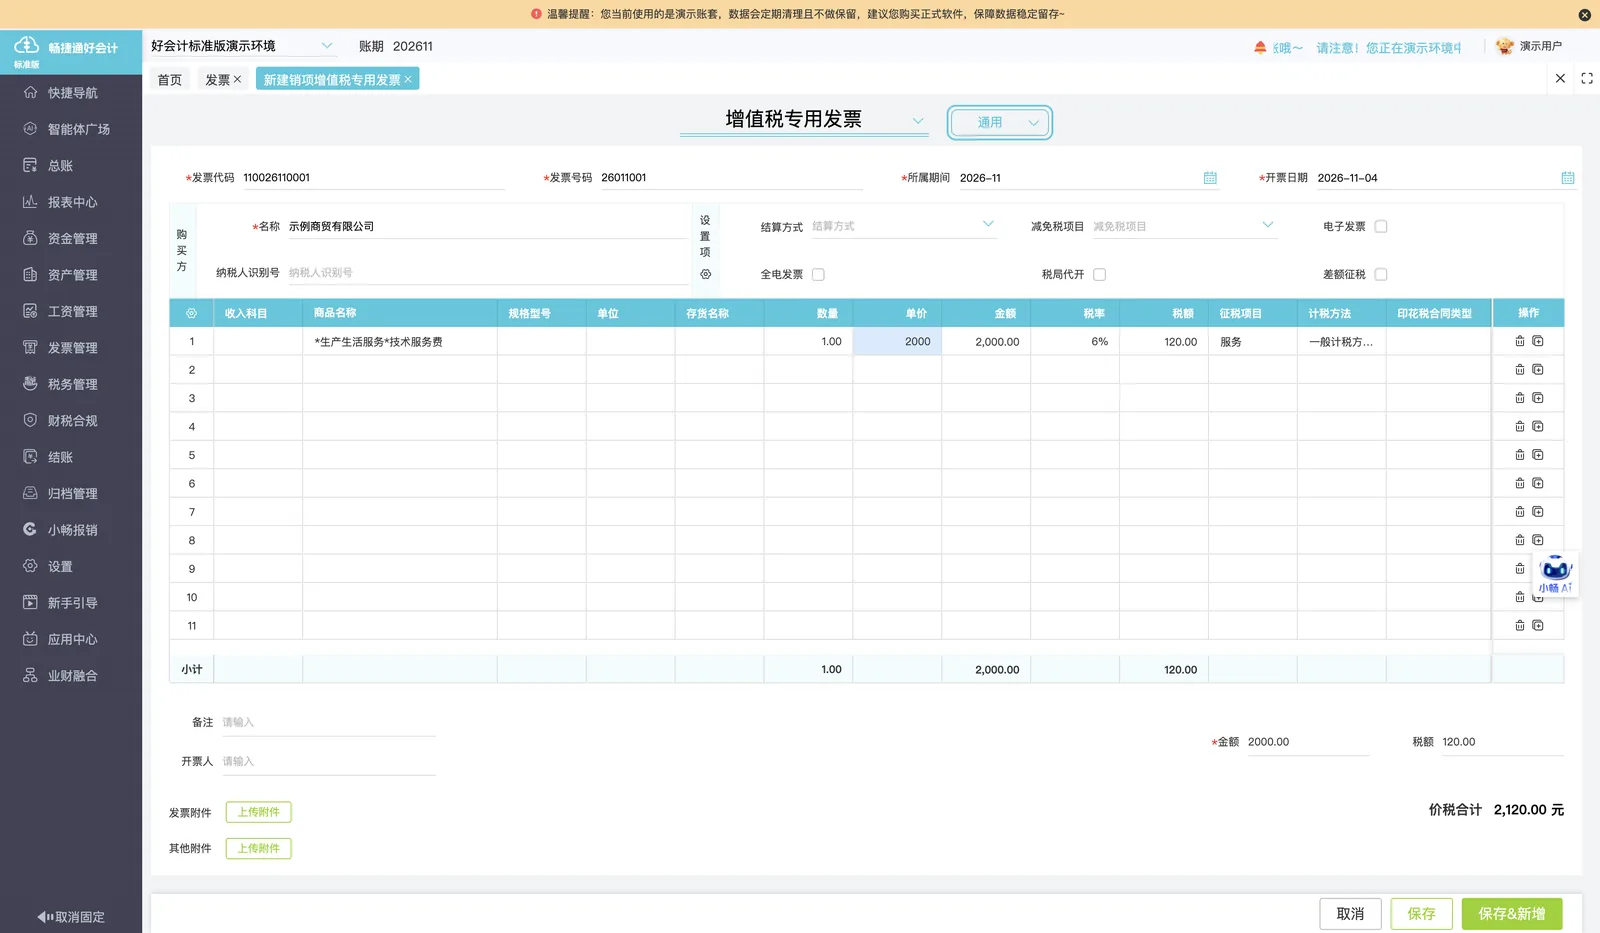
依据单据信息制证
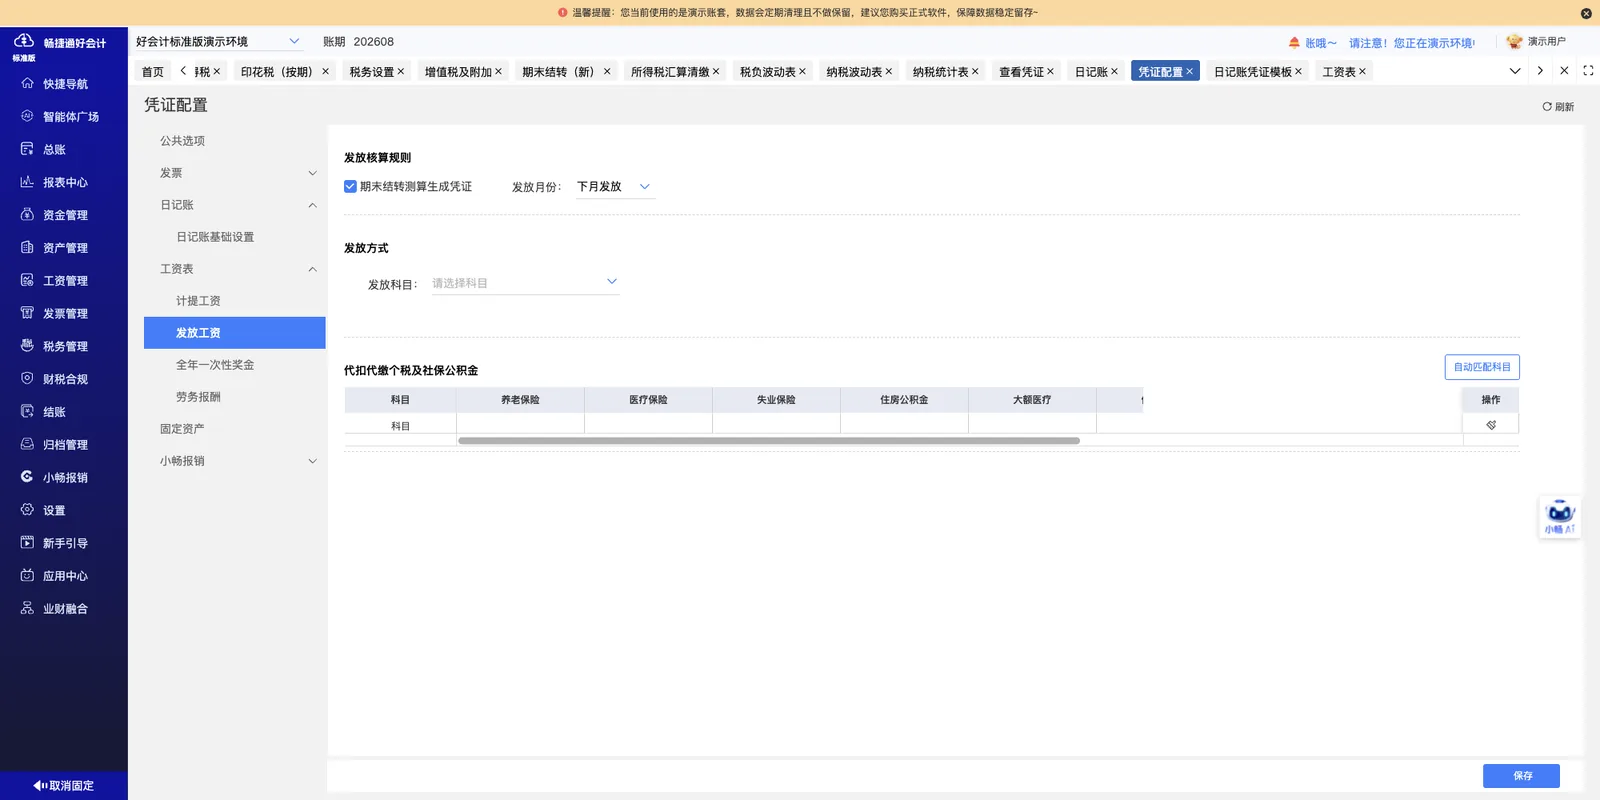
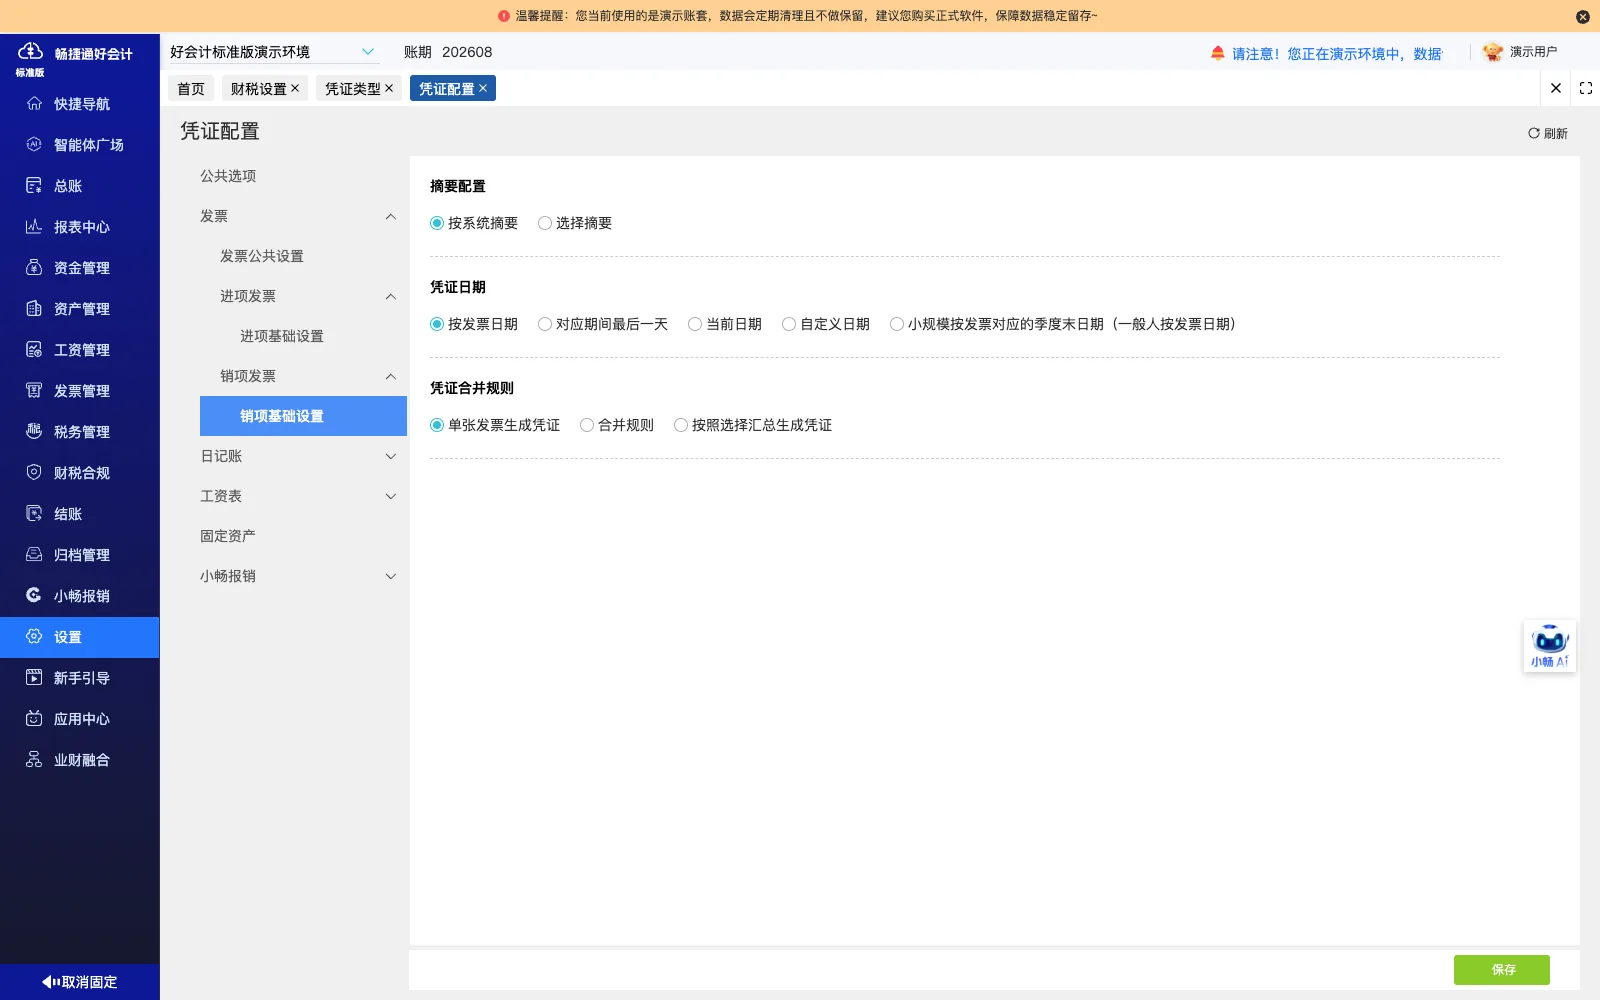
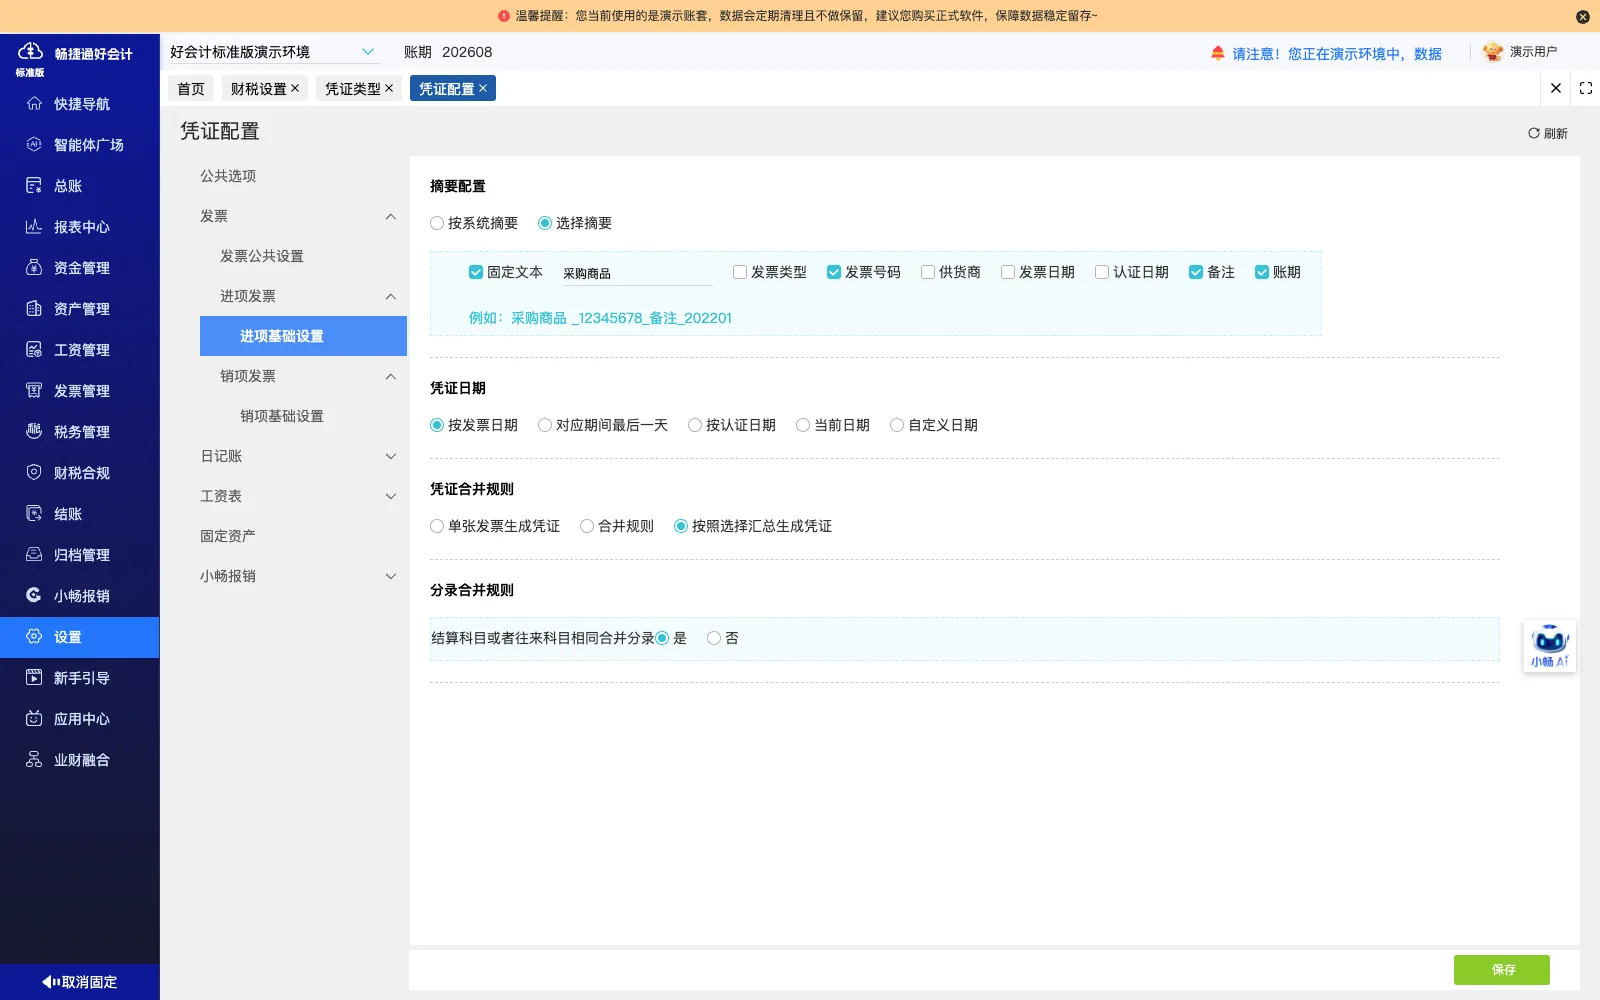
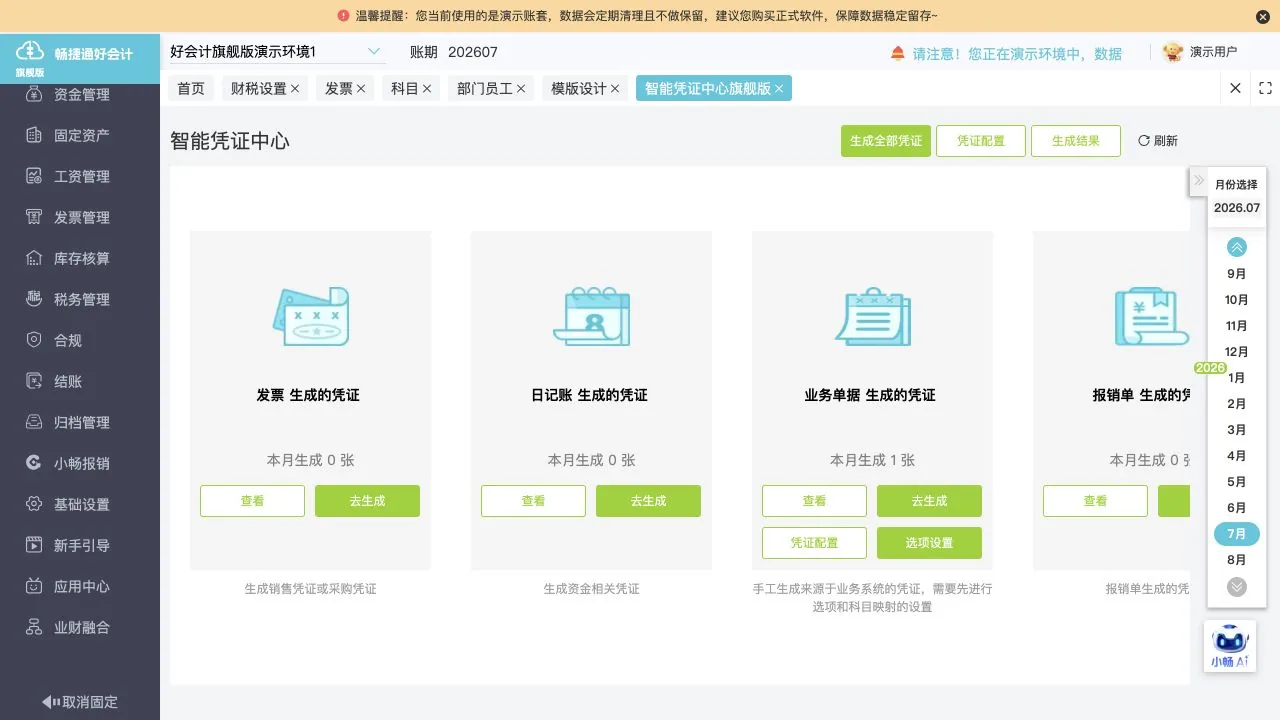
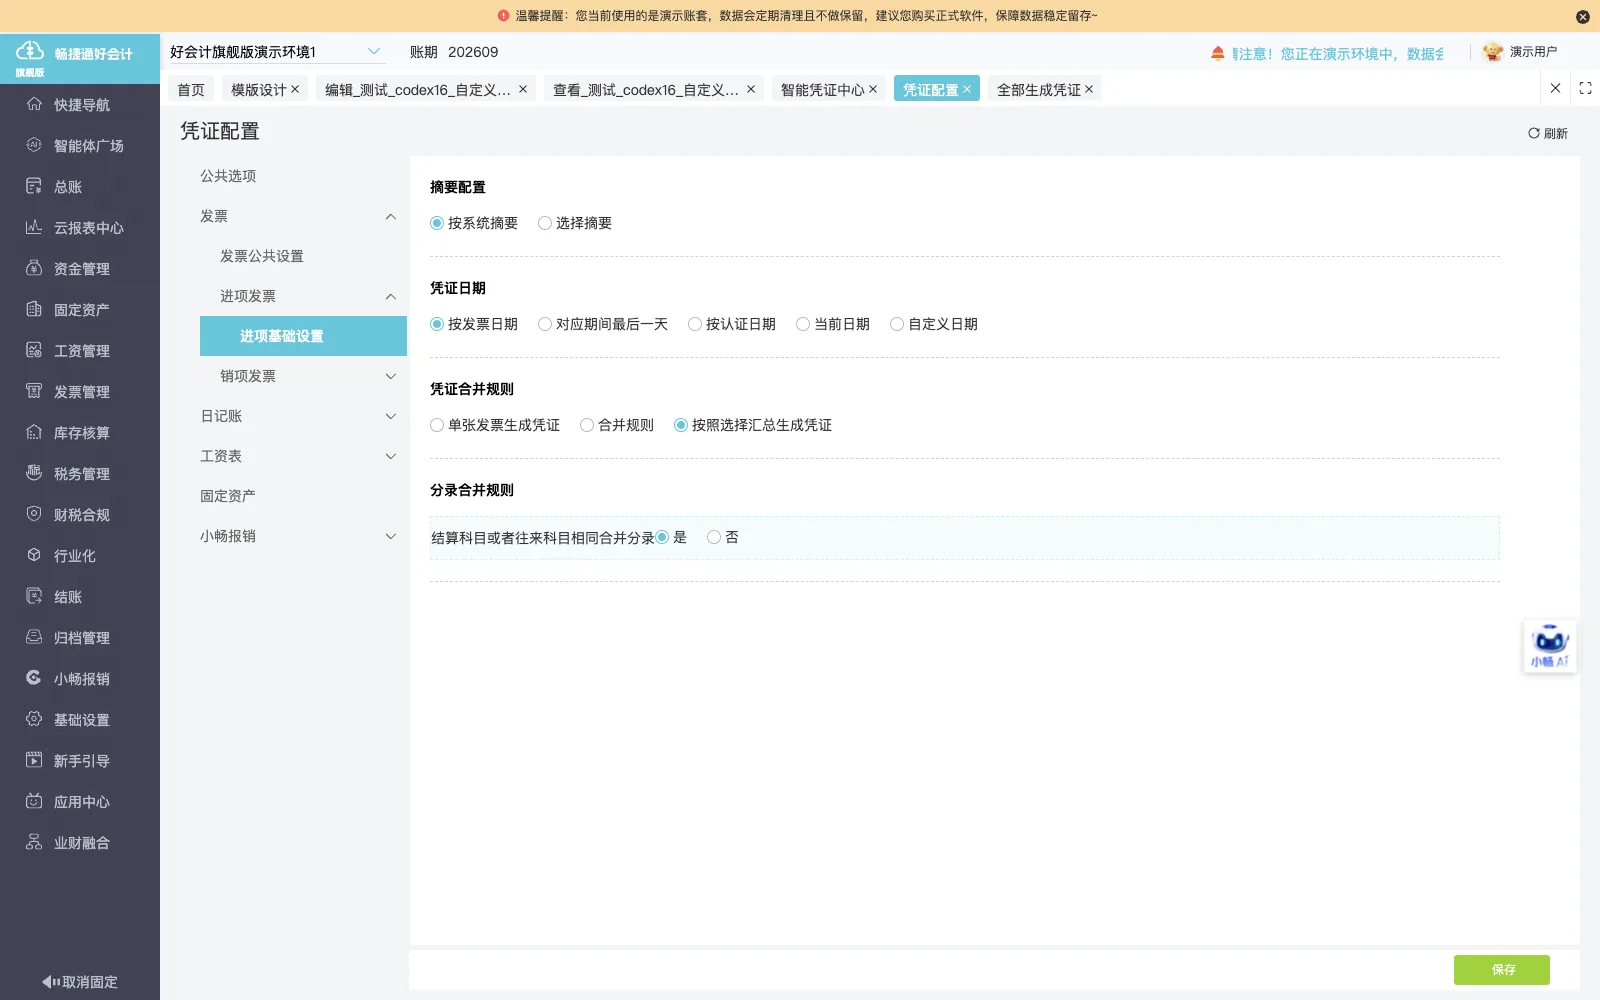
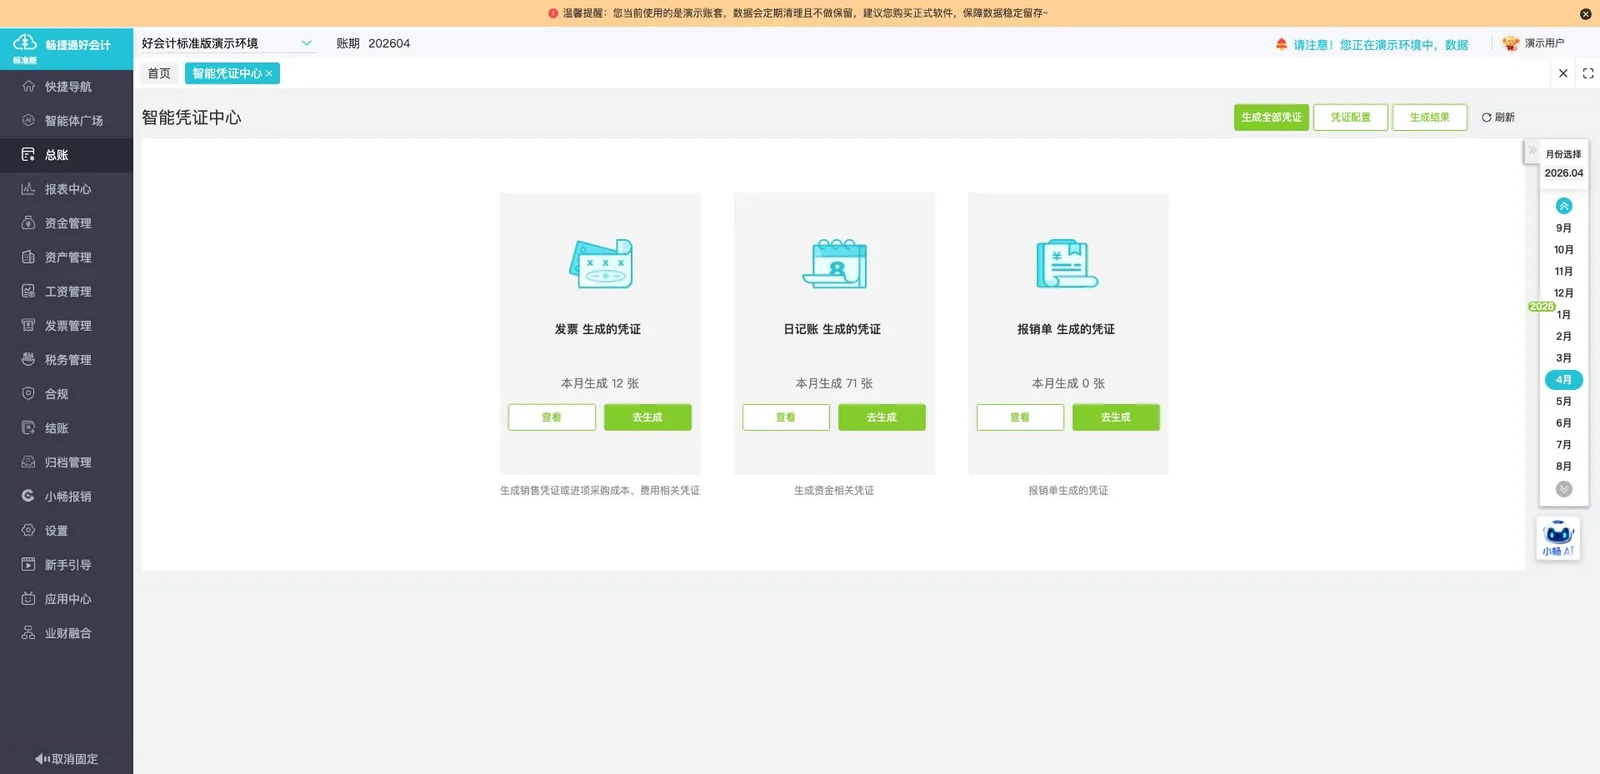
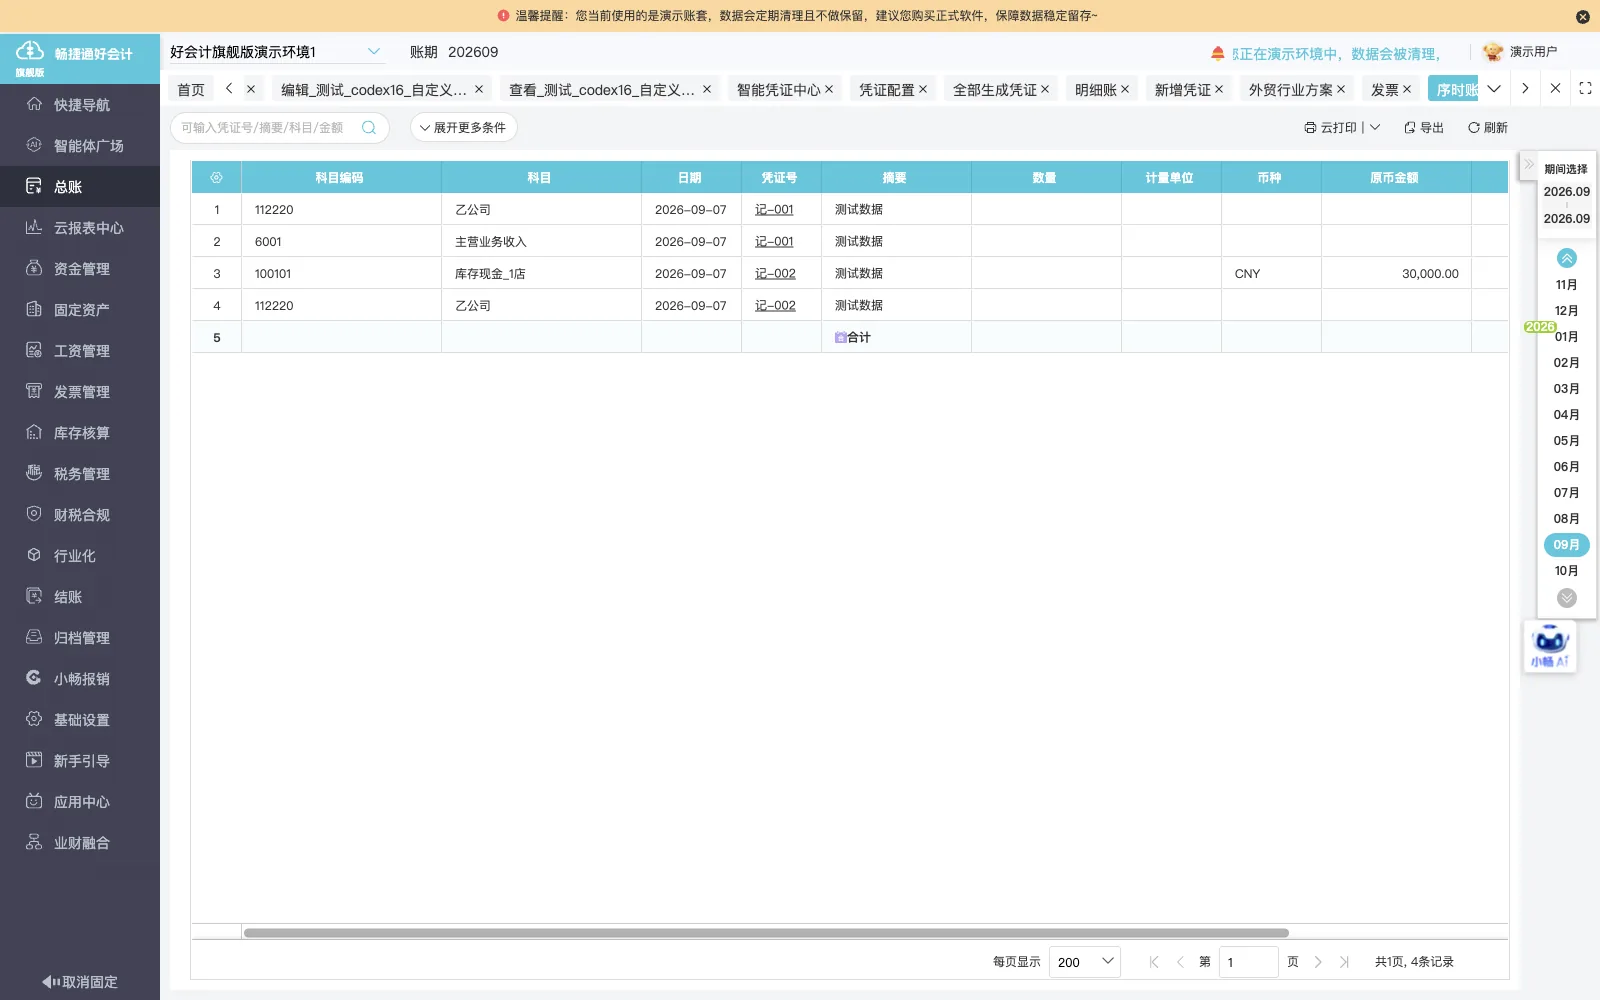
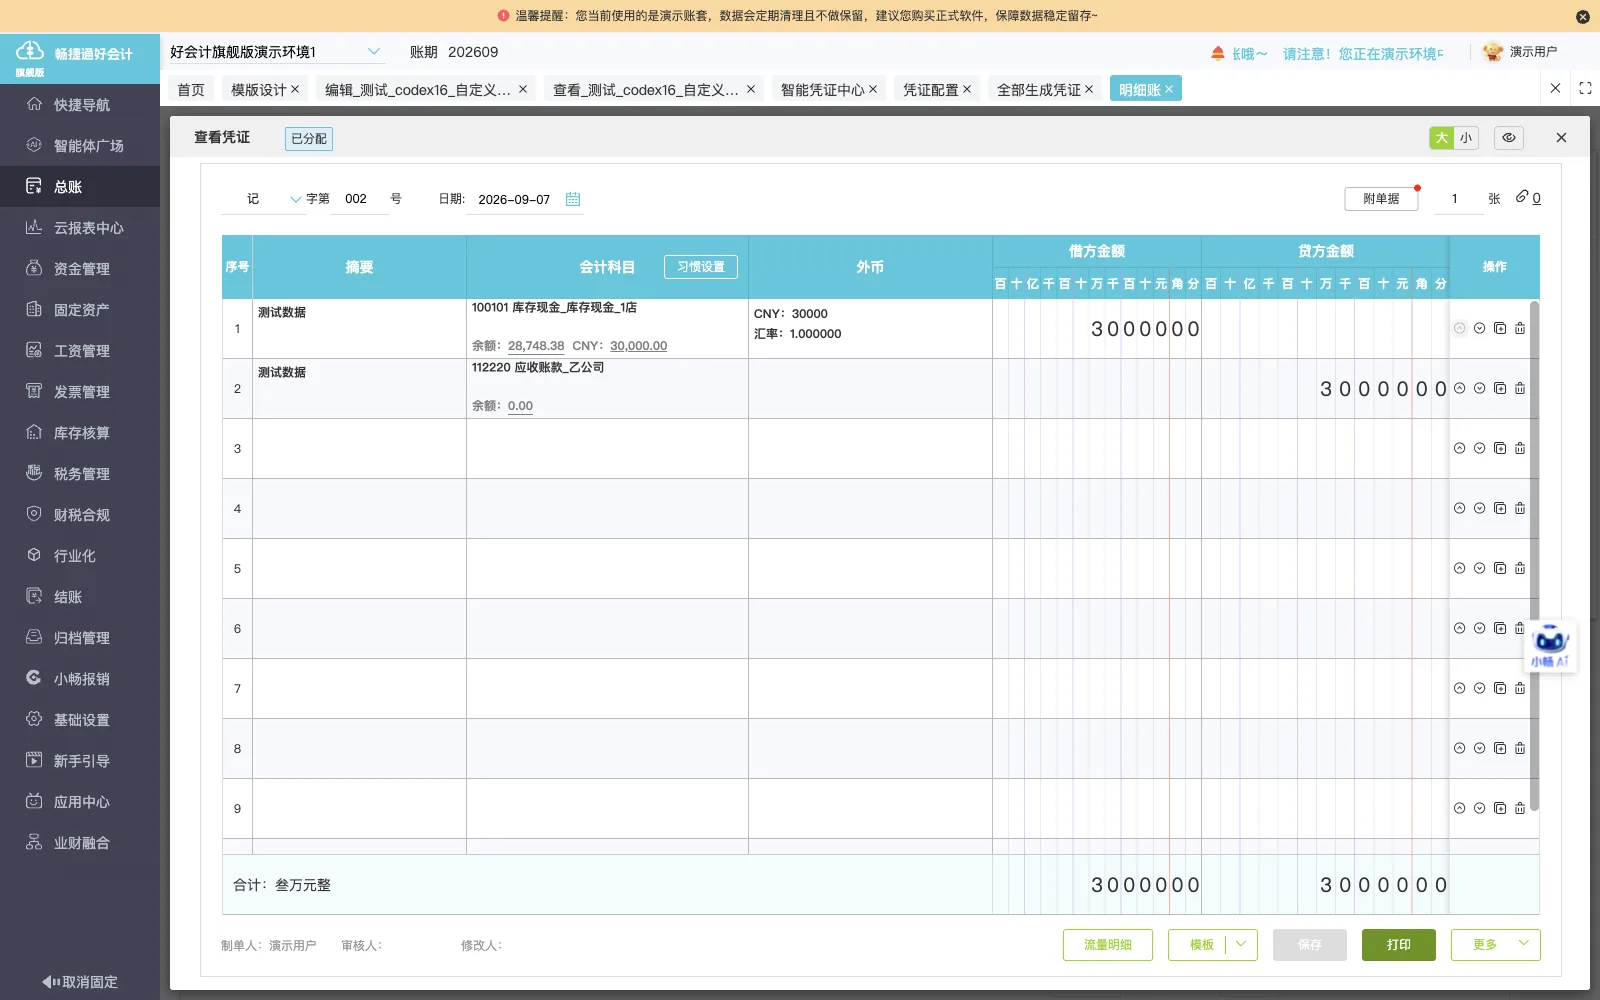
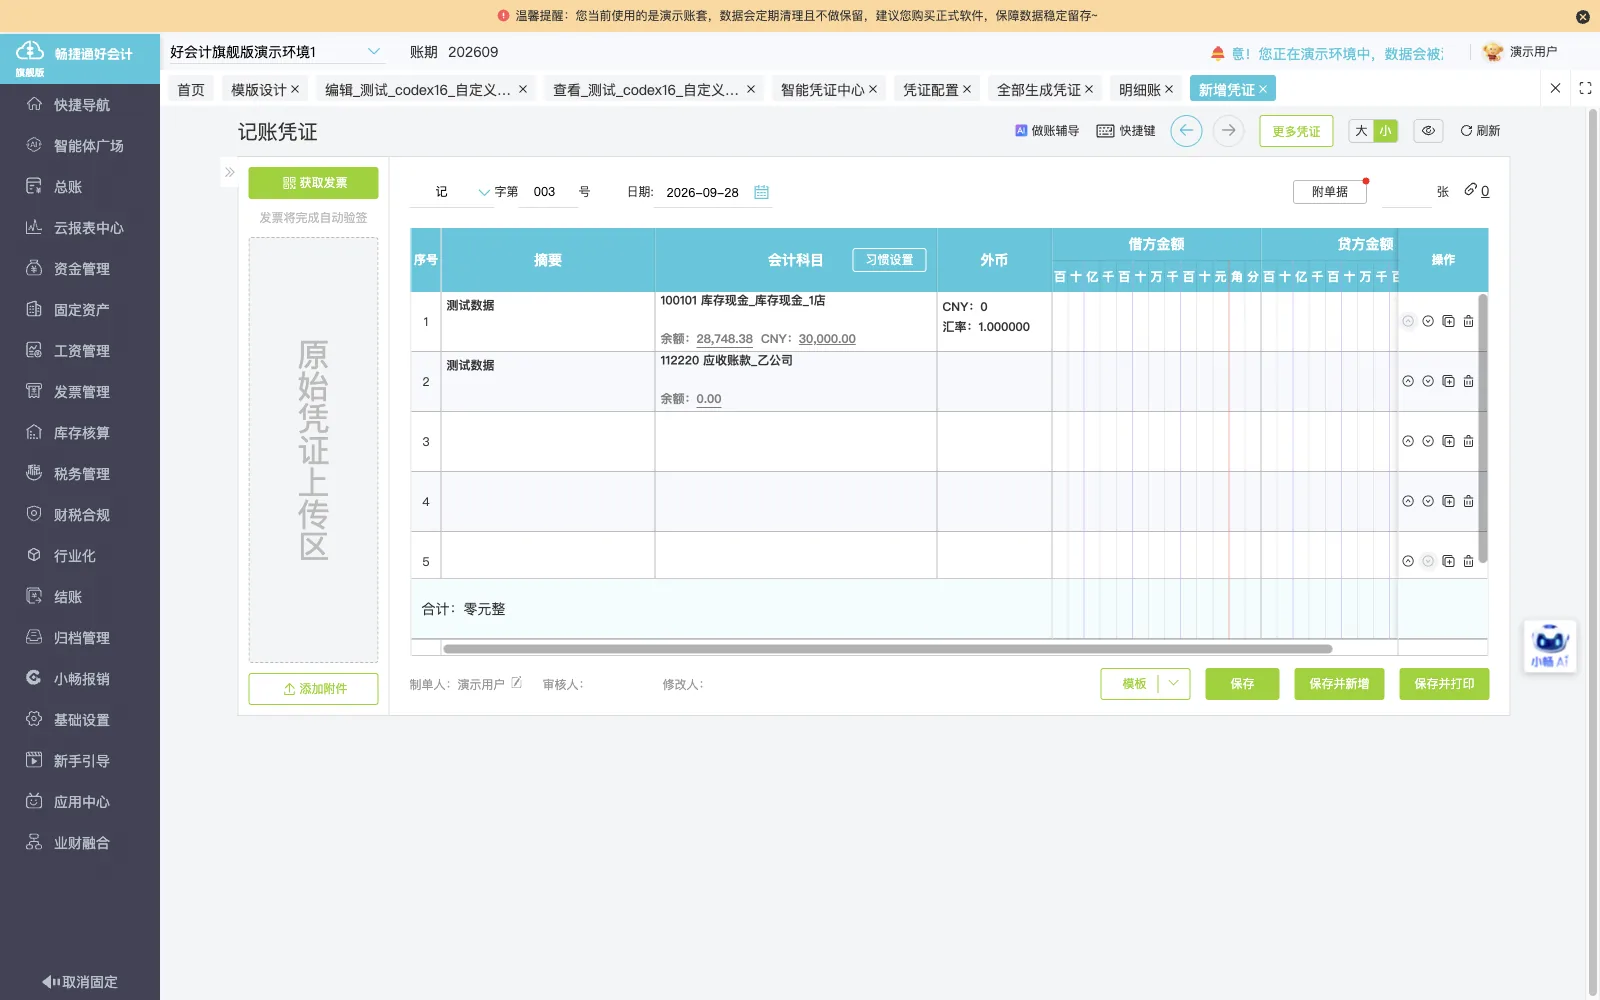
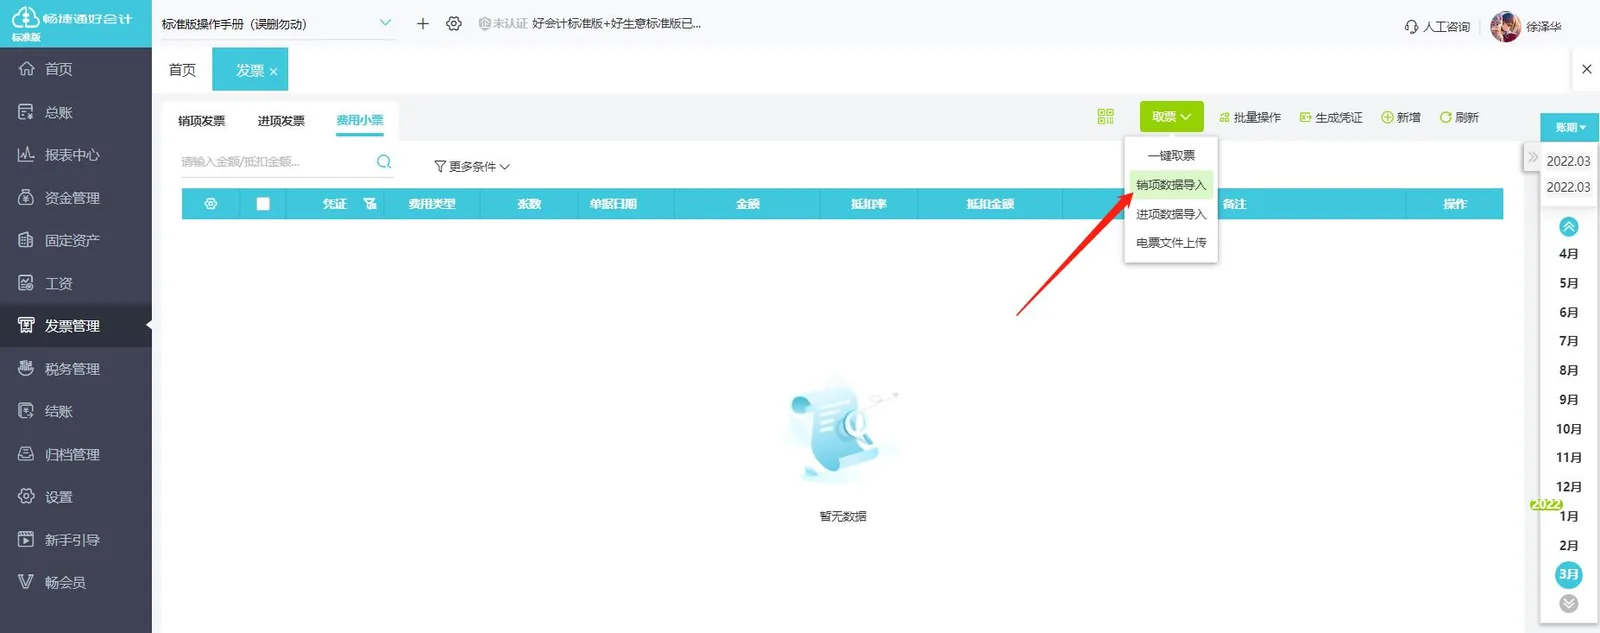
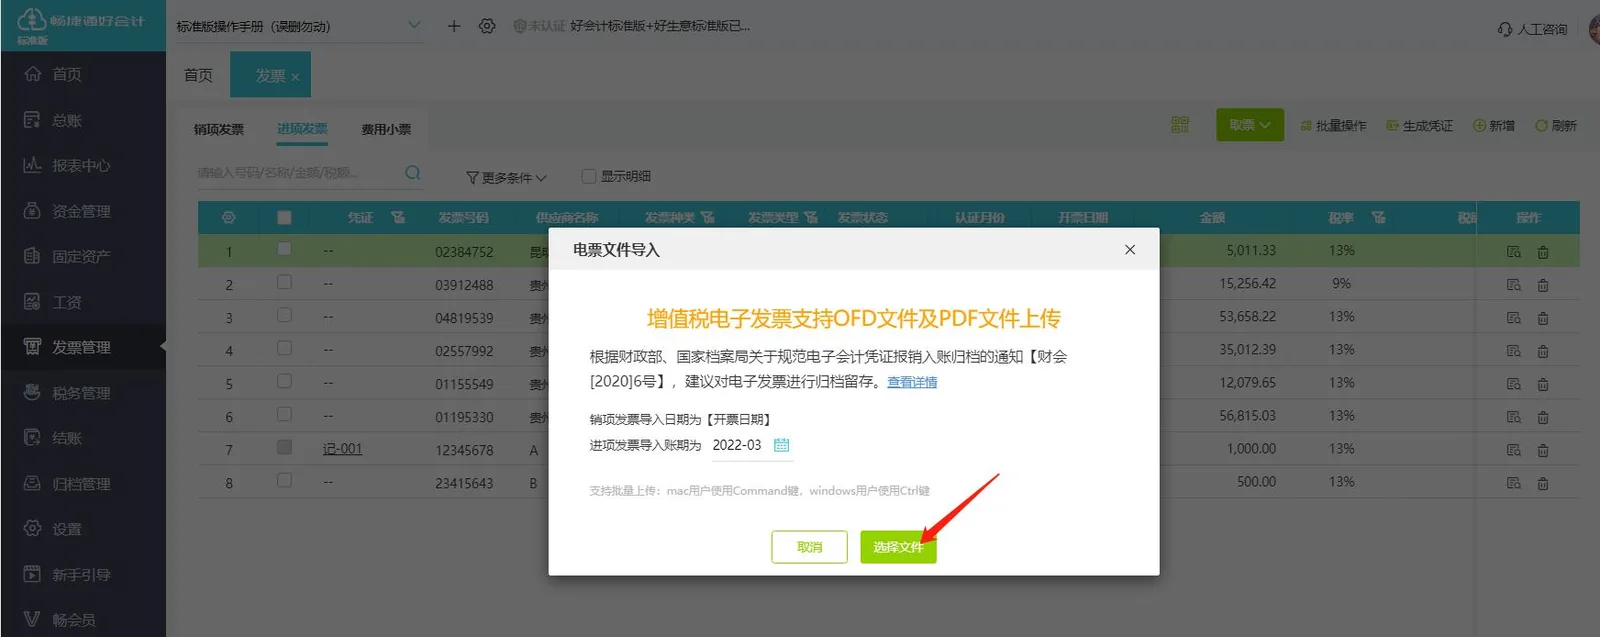
以采购、生产及存货单据信息为依据填制记账凭证,替代口头与手工传递。
-
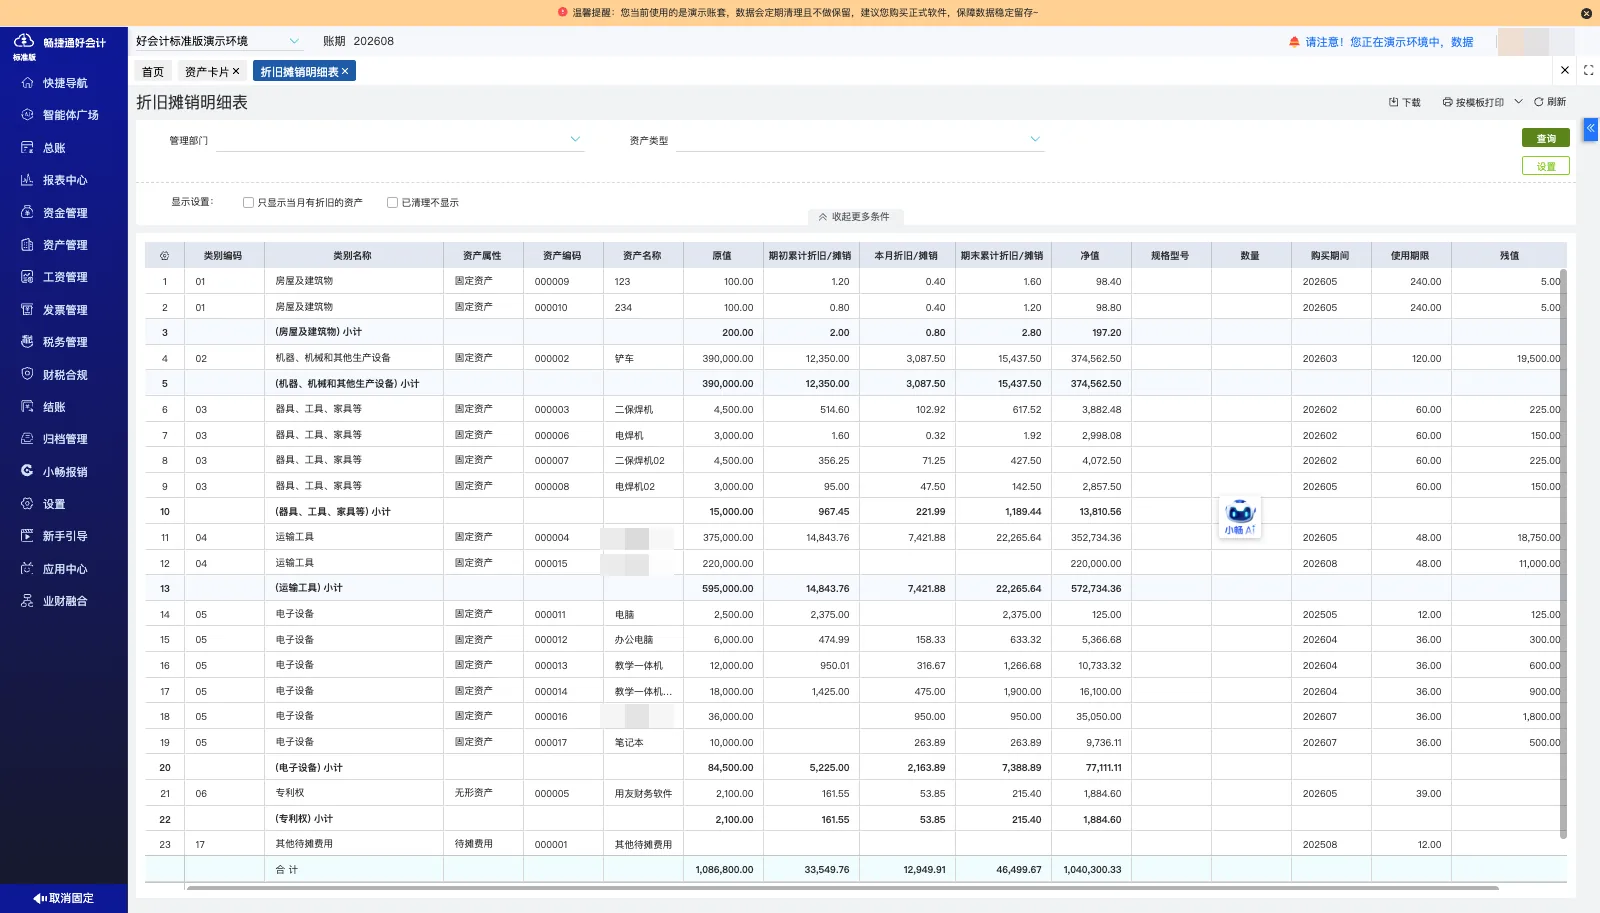
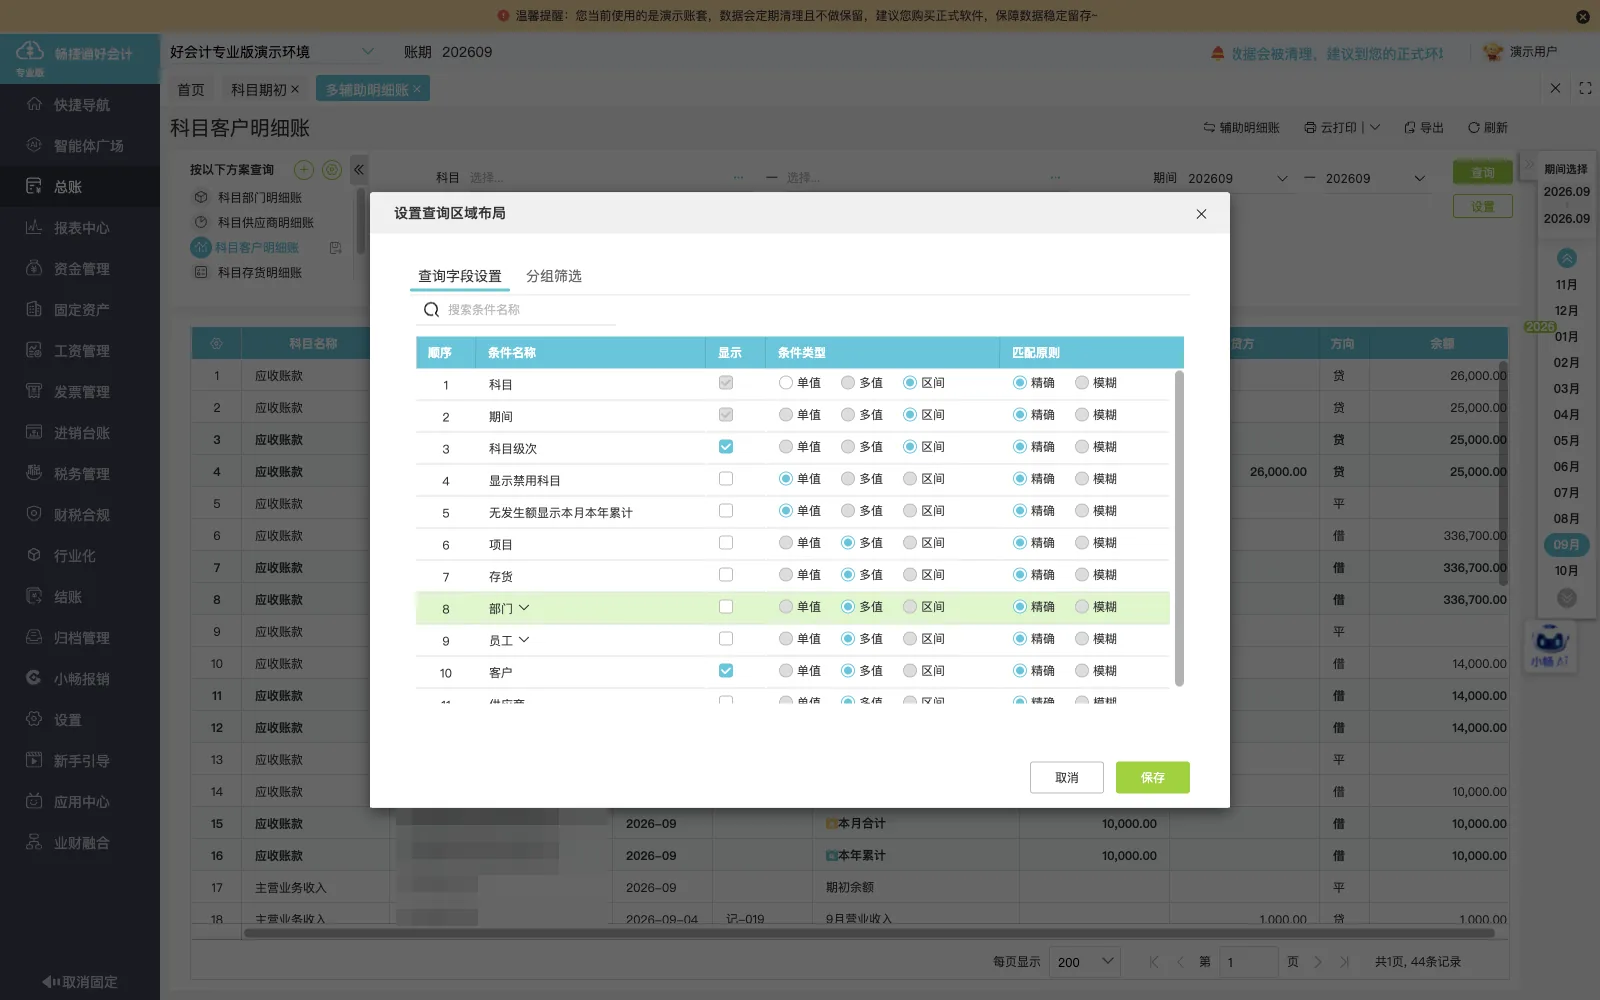
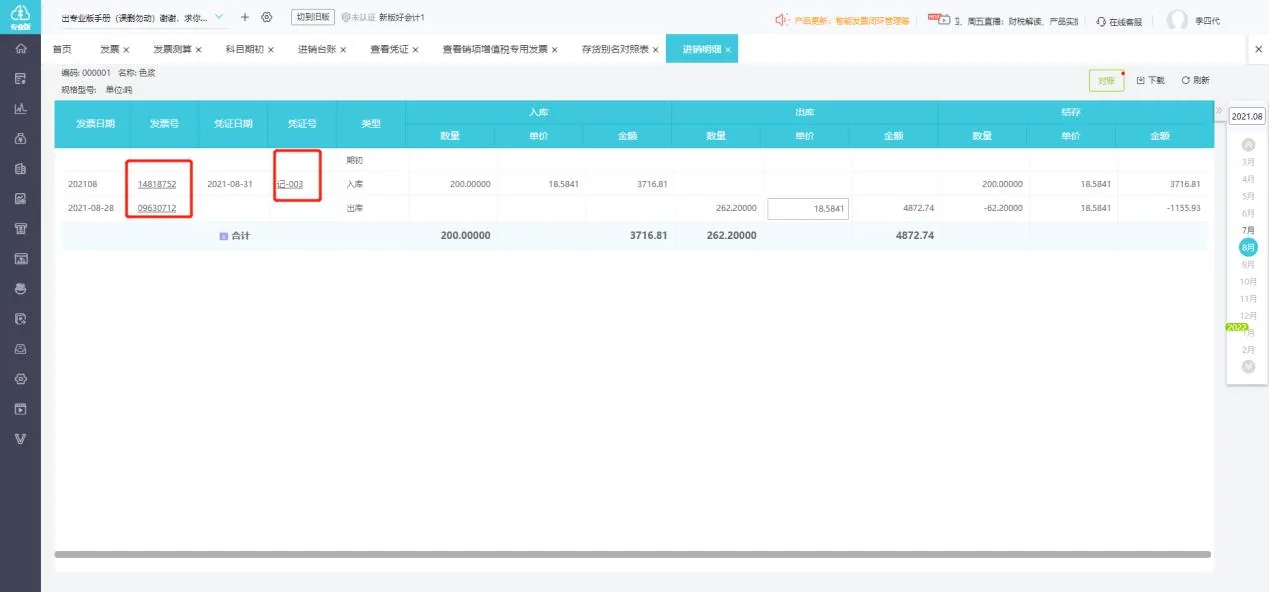
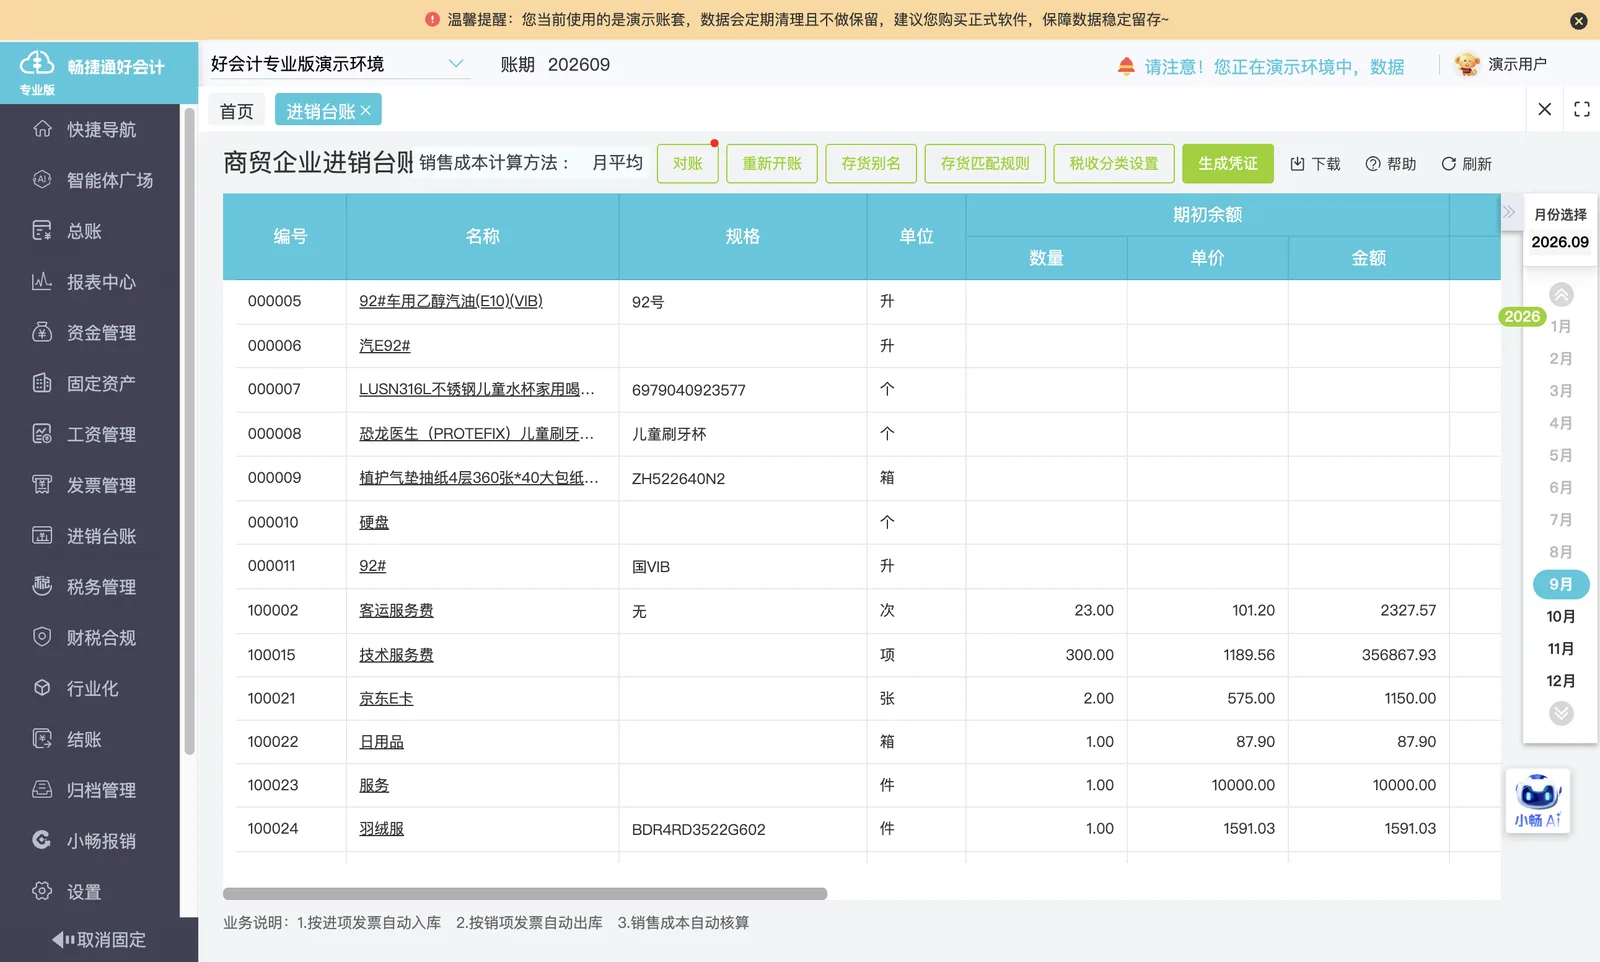
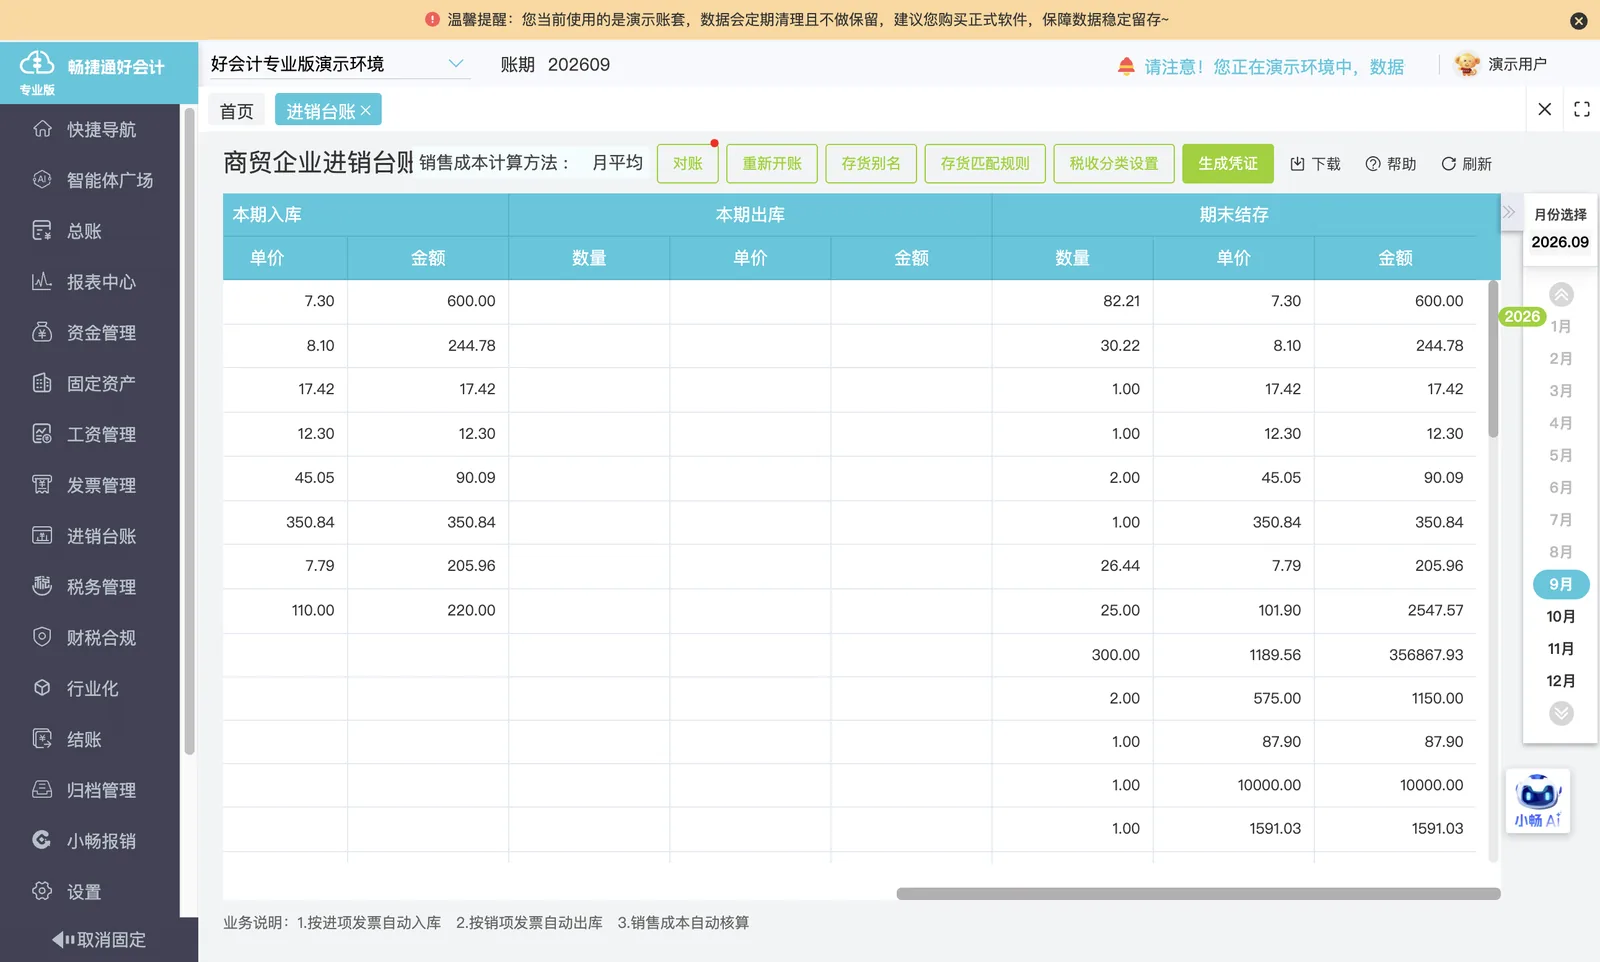
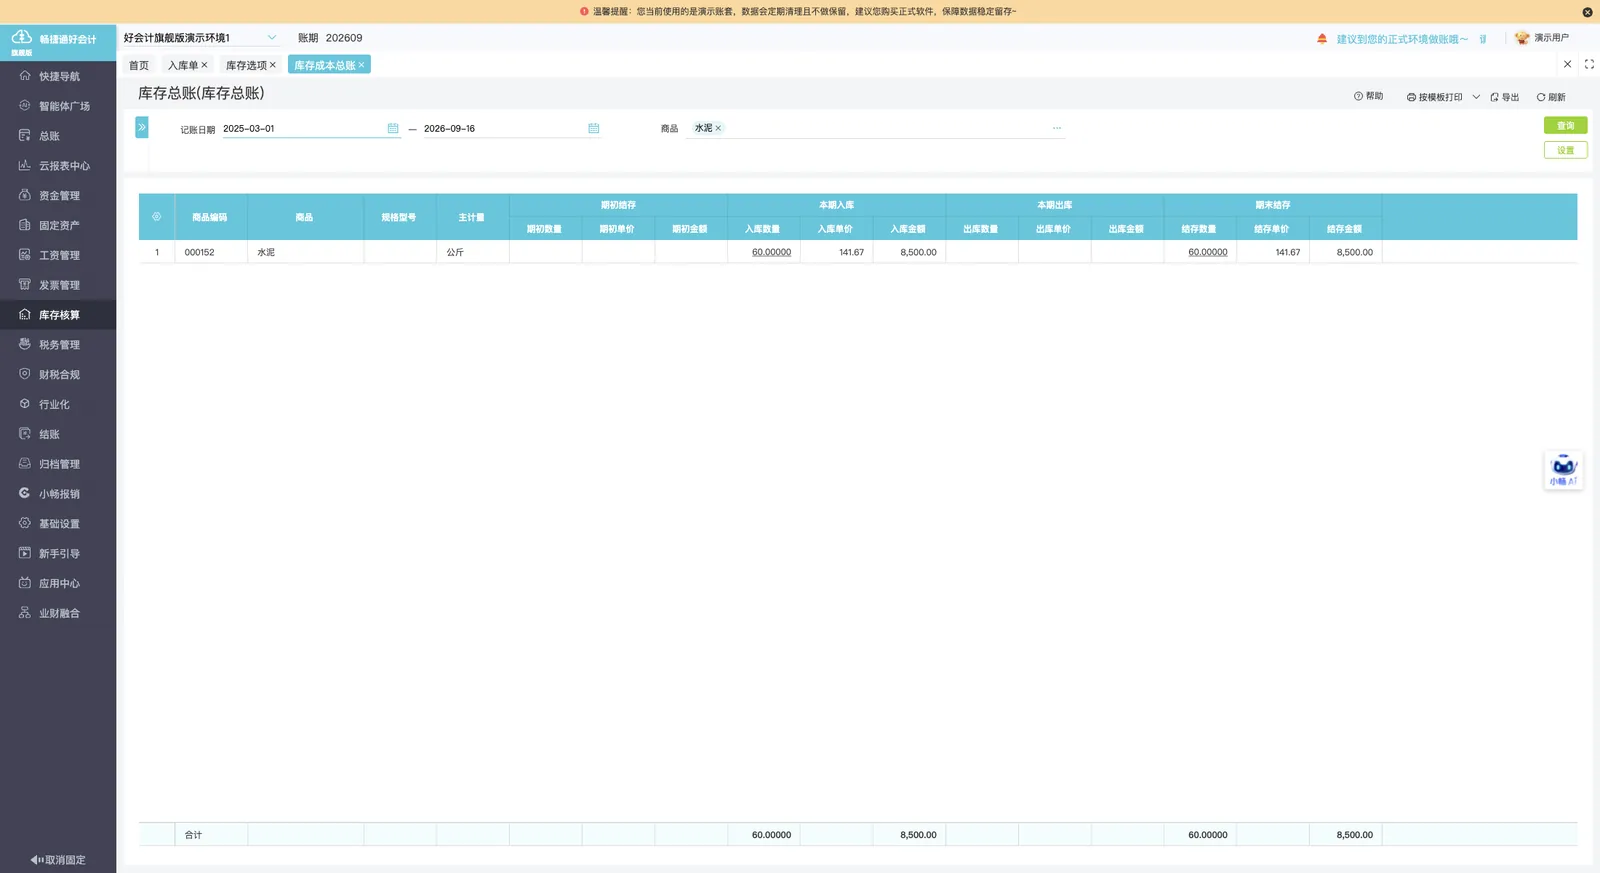
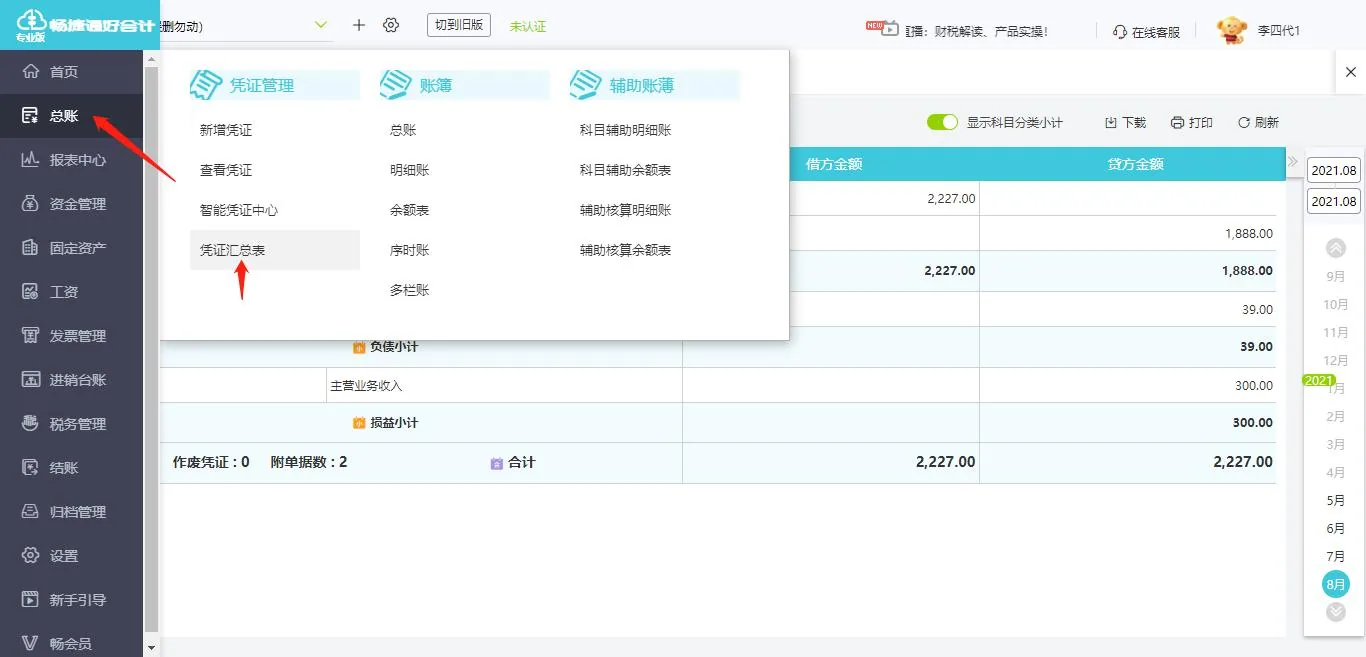
库存成本计算与结转
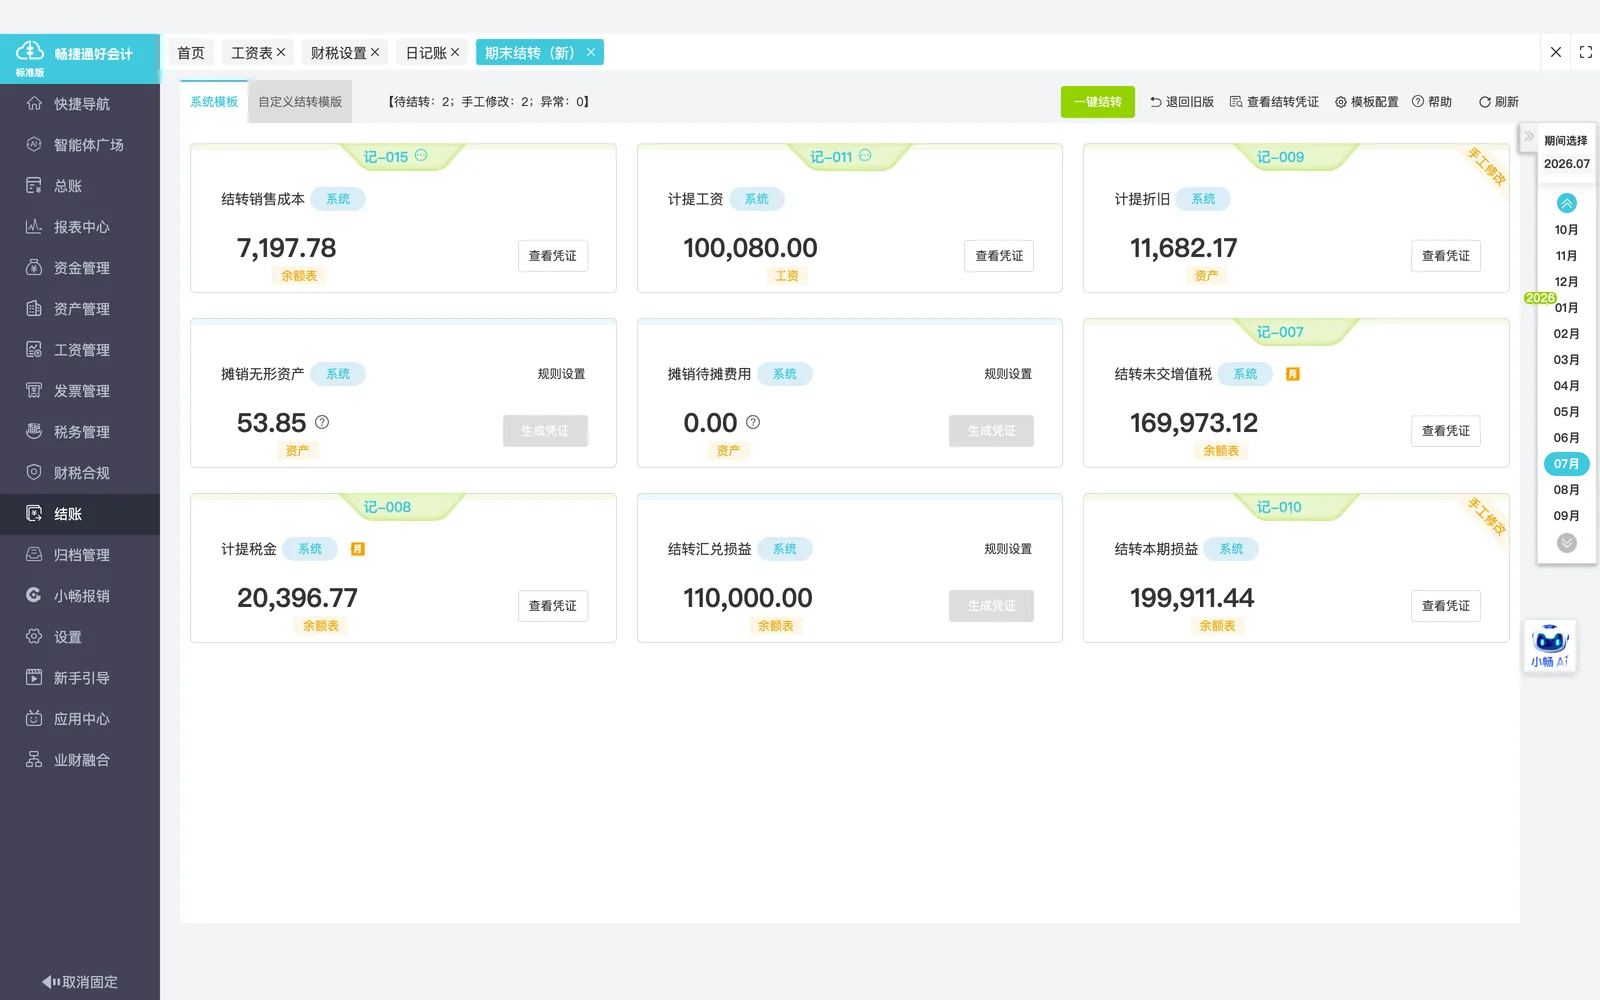
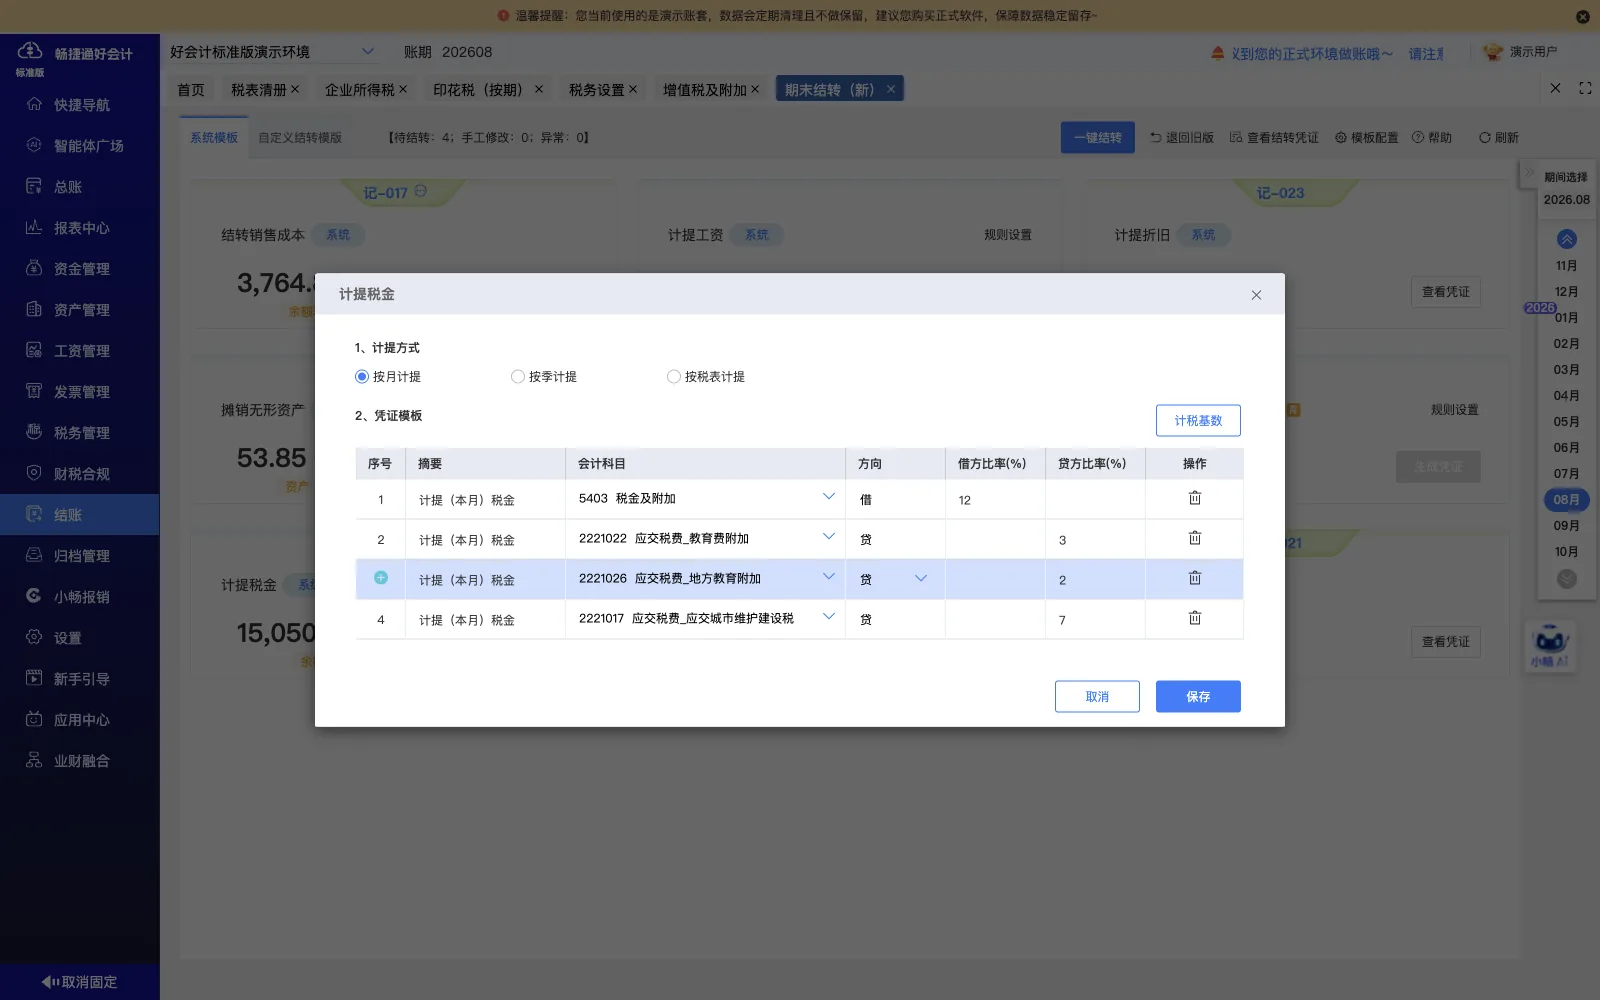
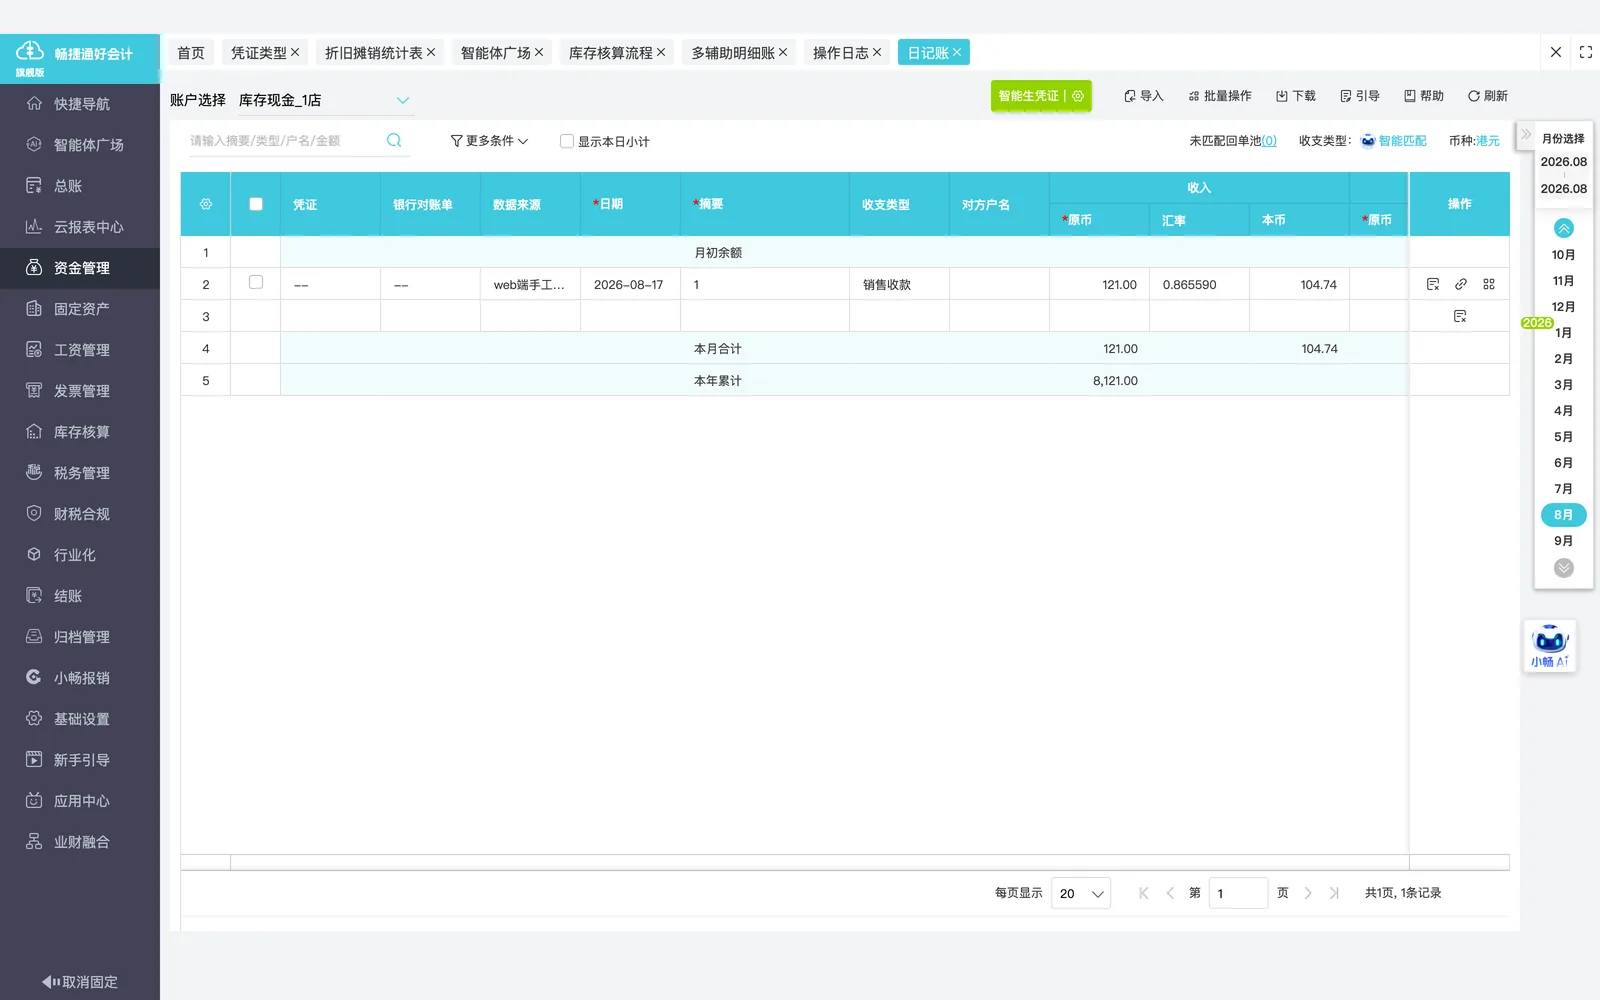
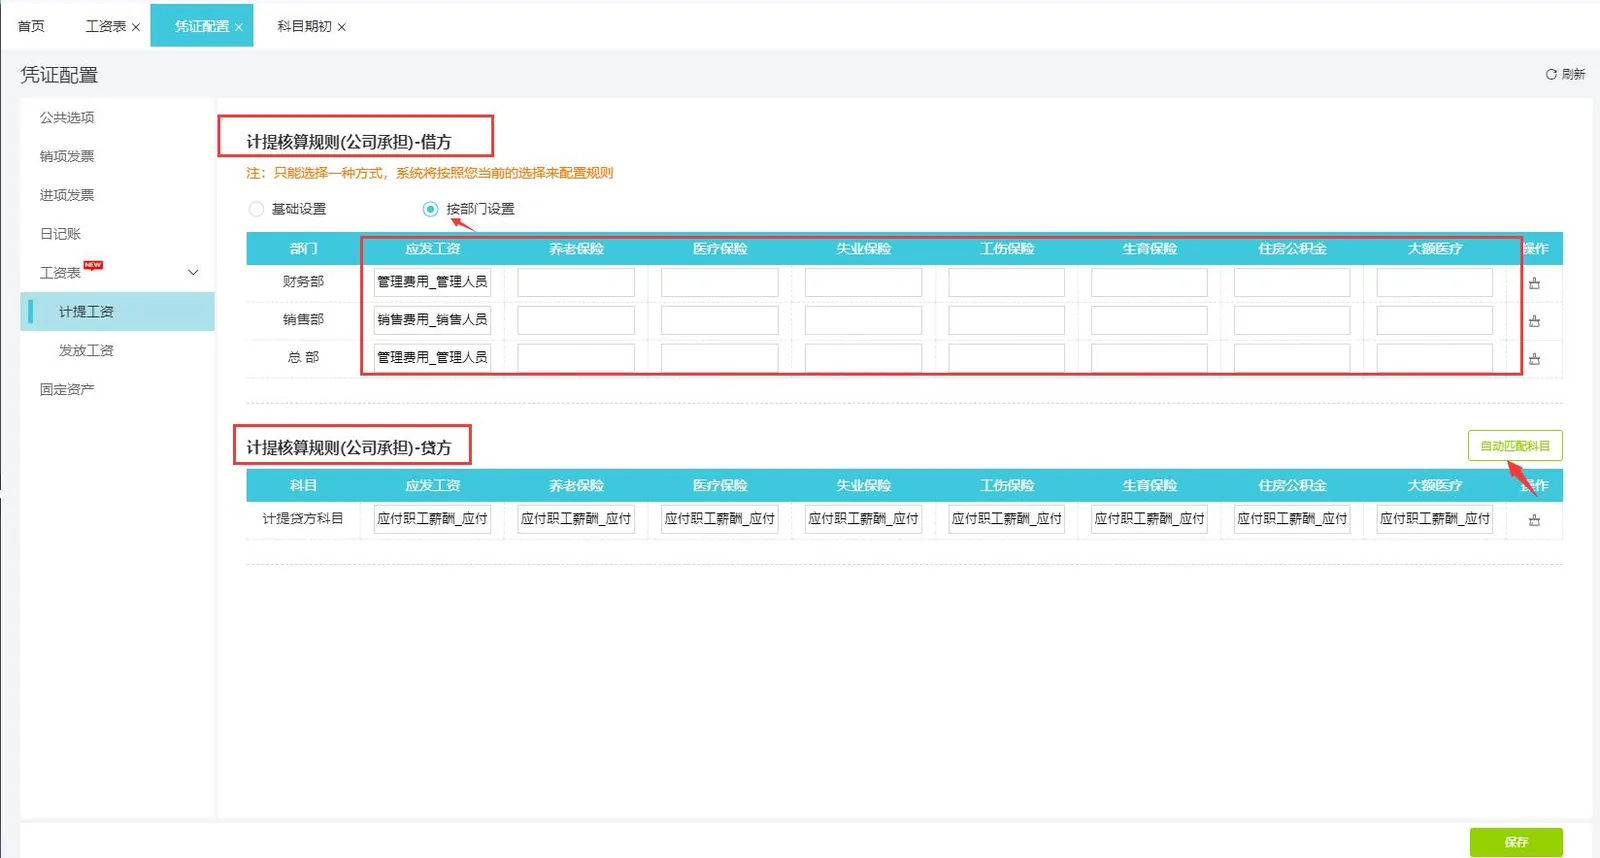
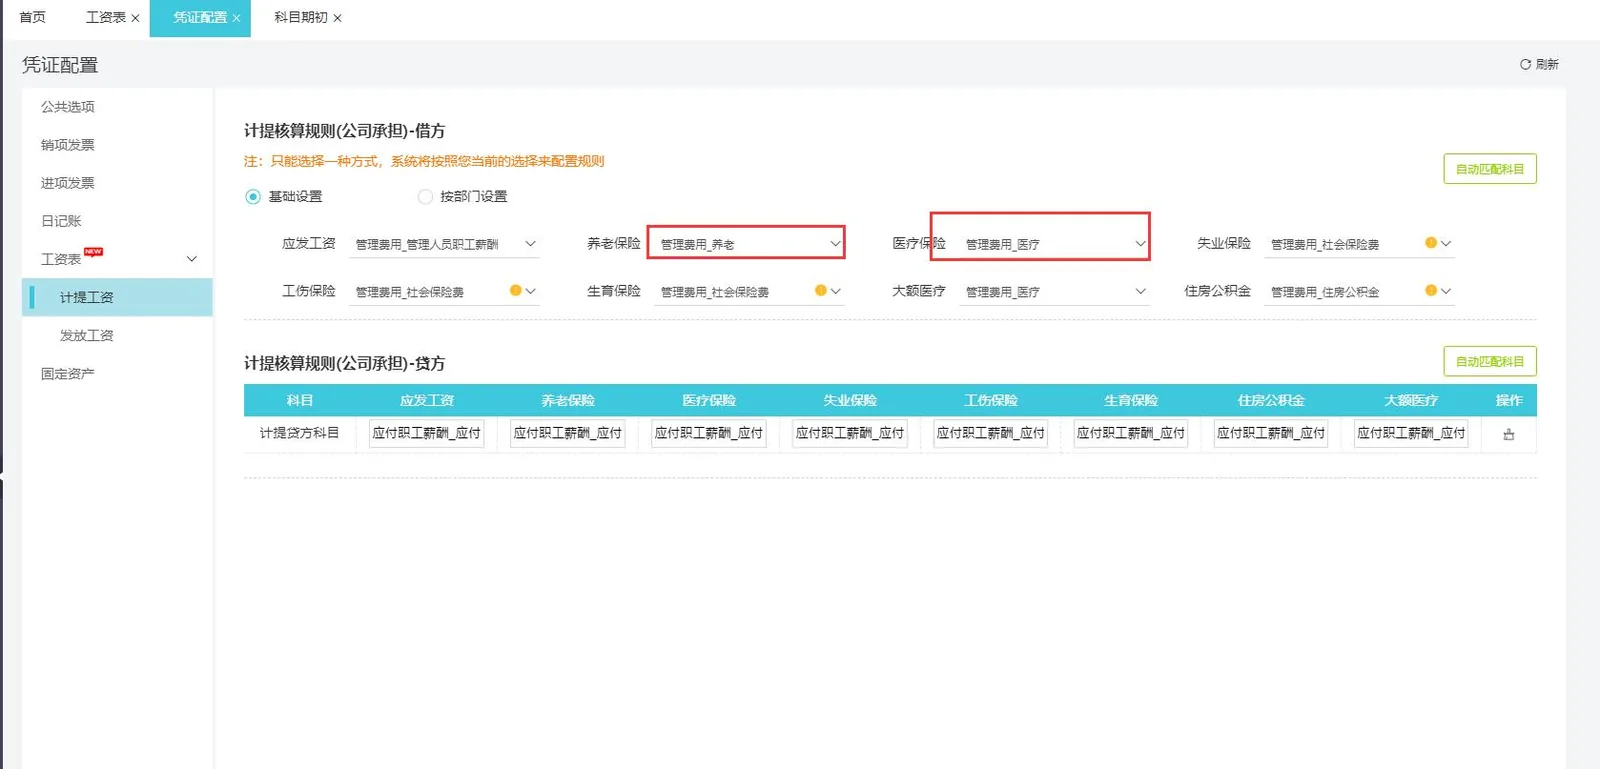
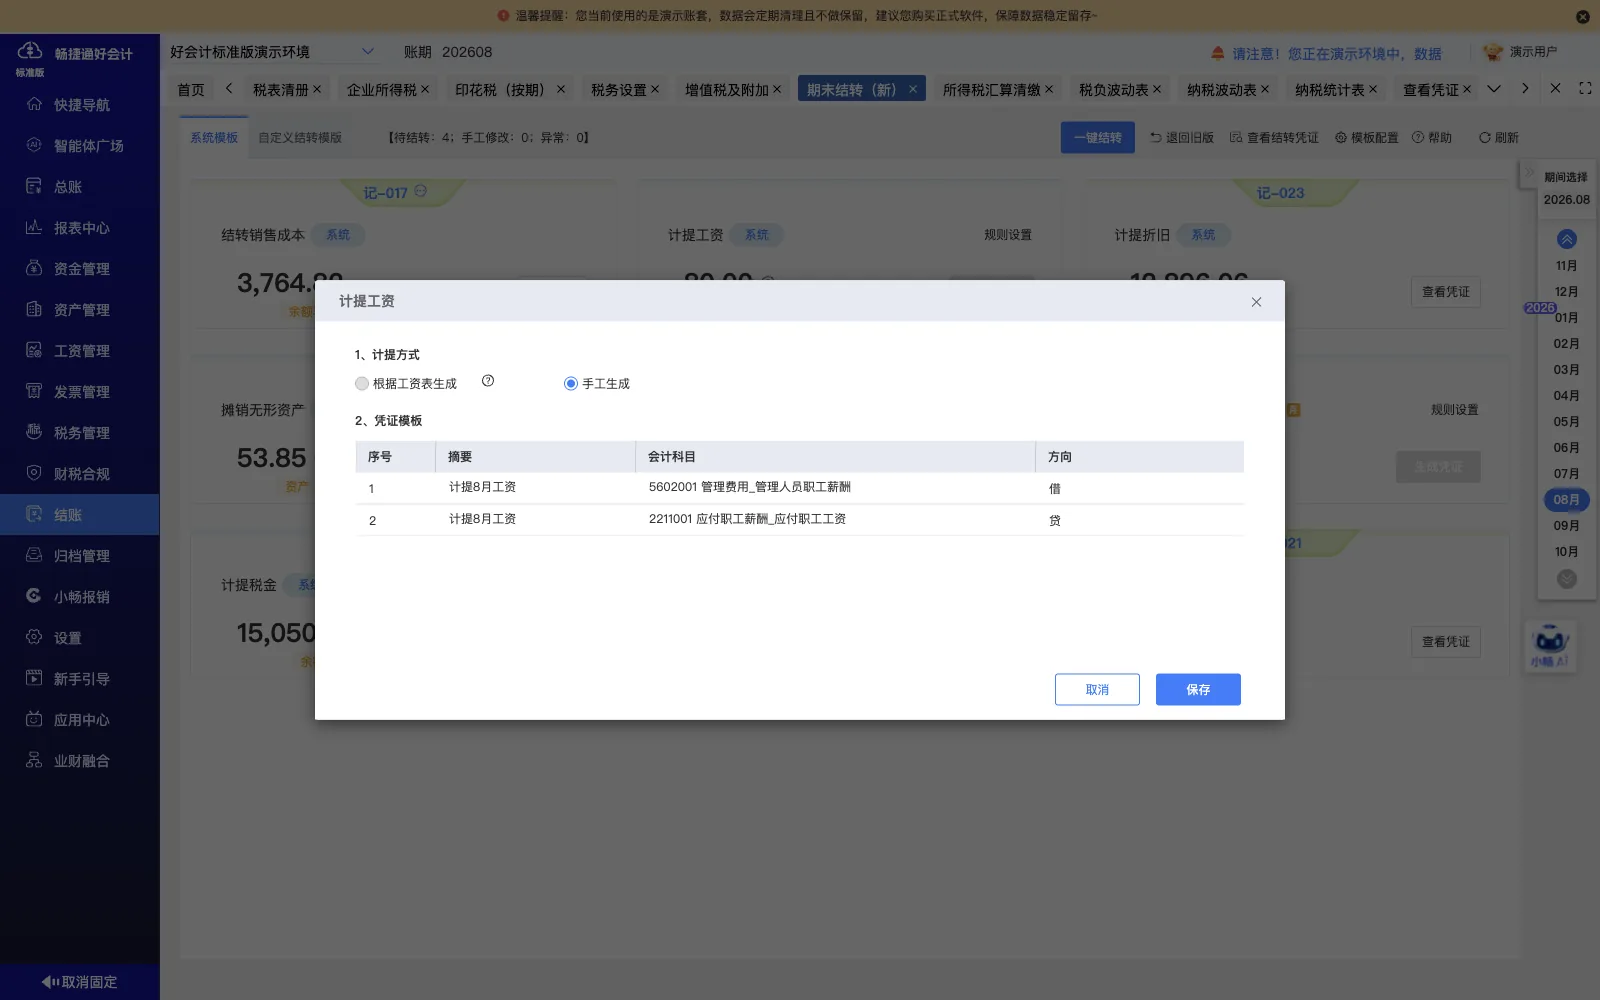
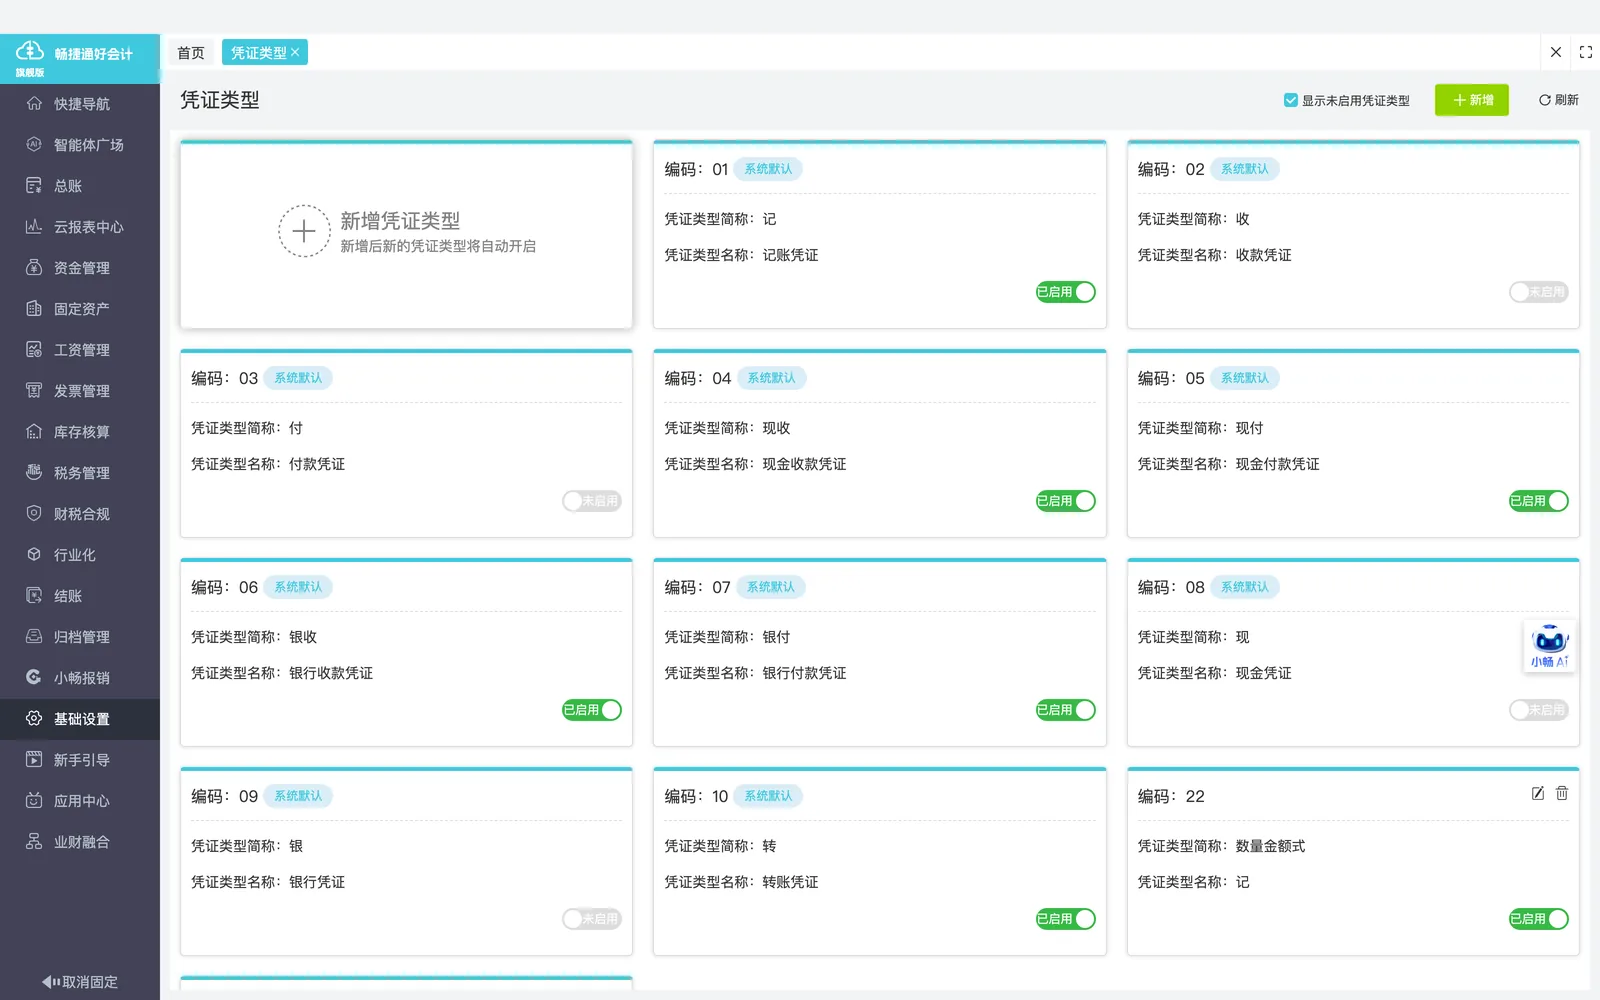
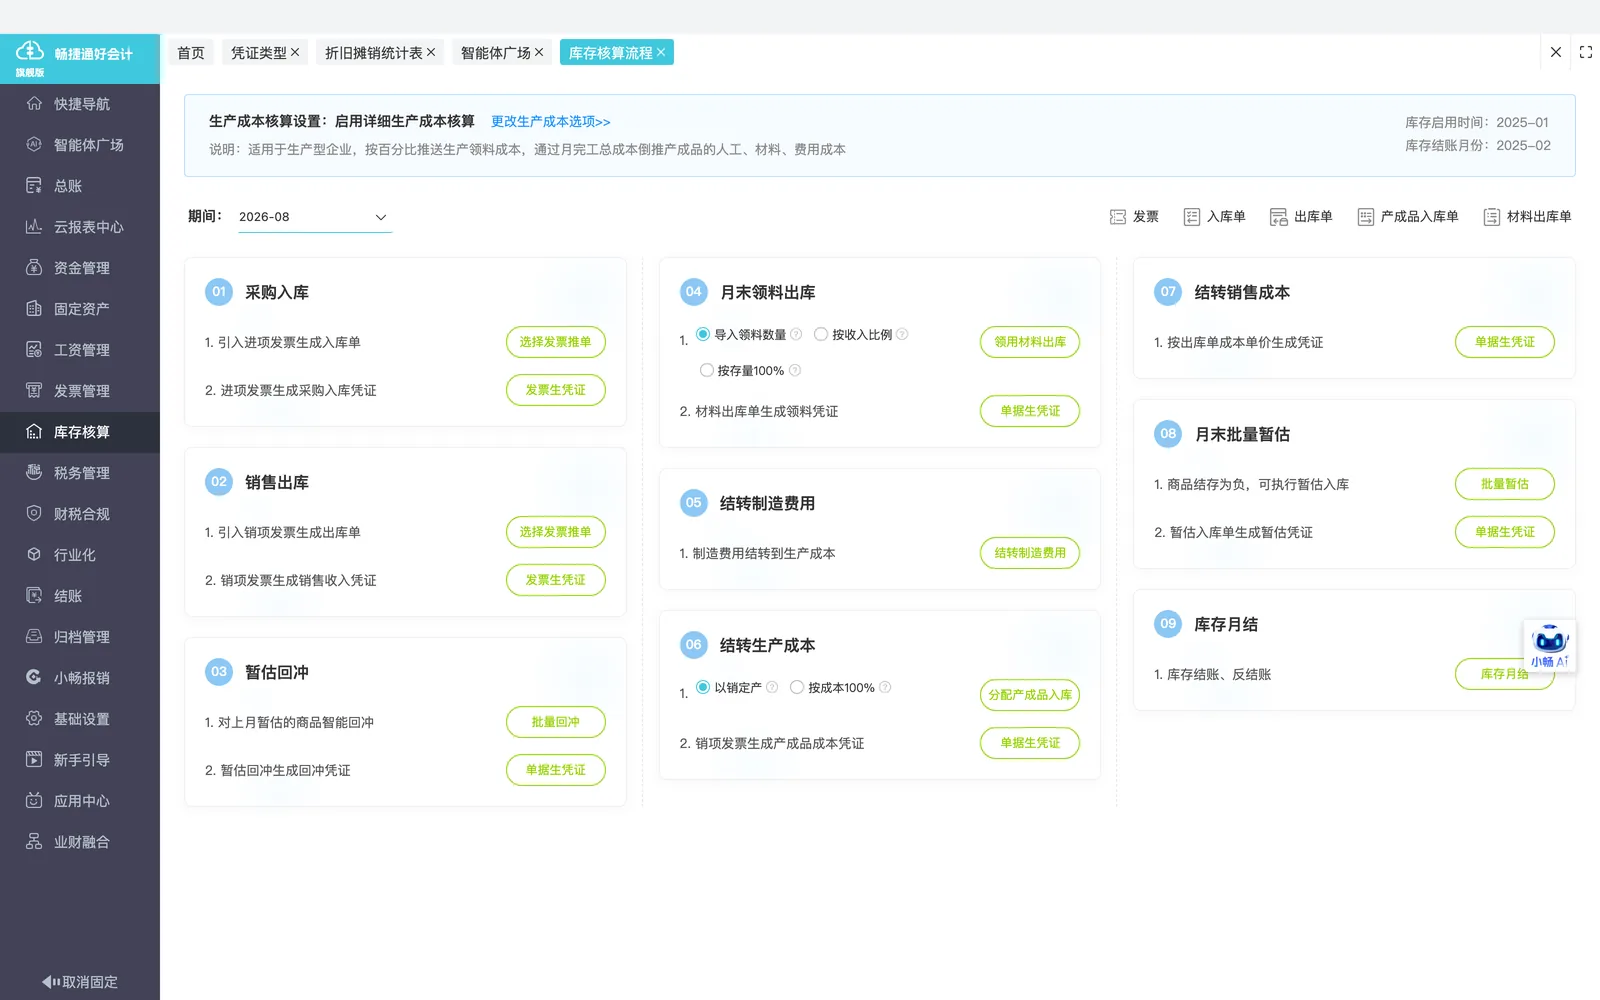
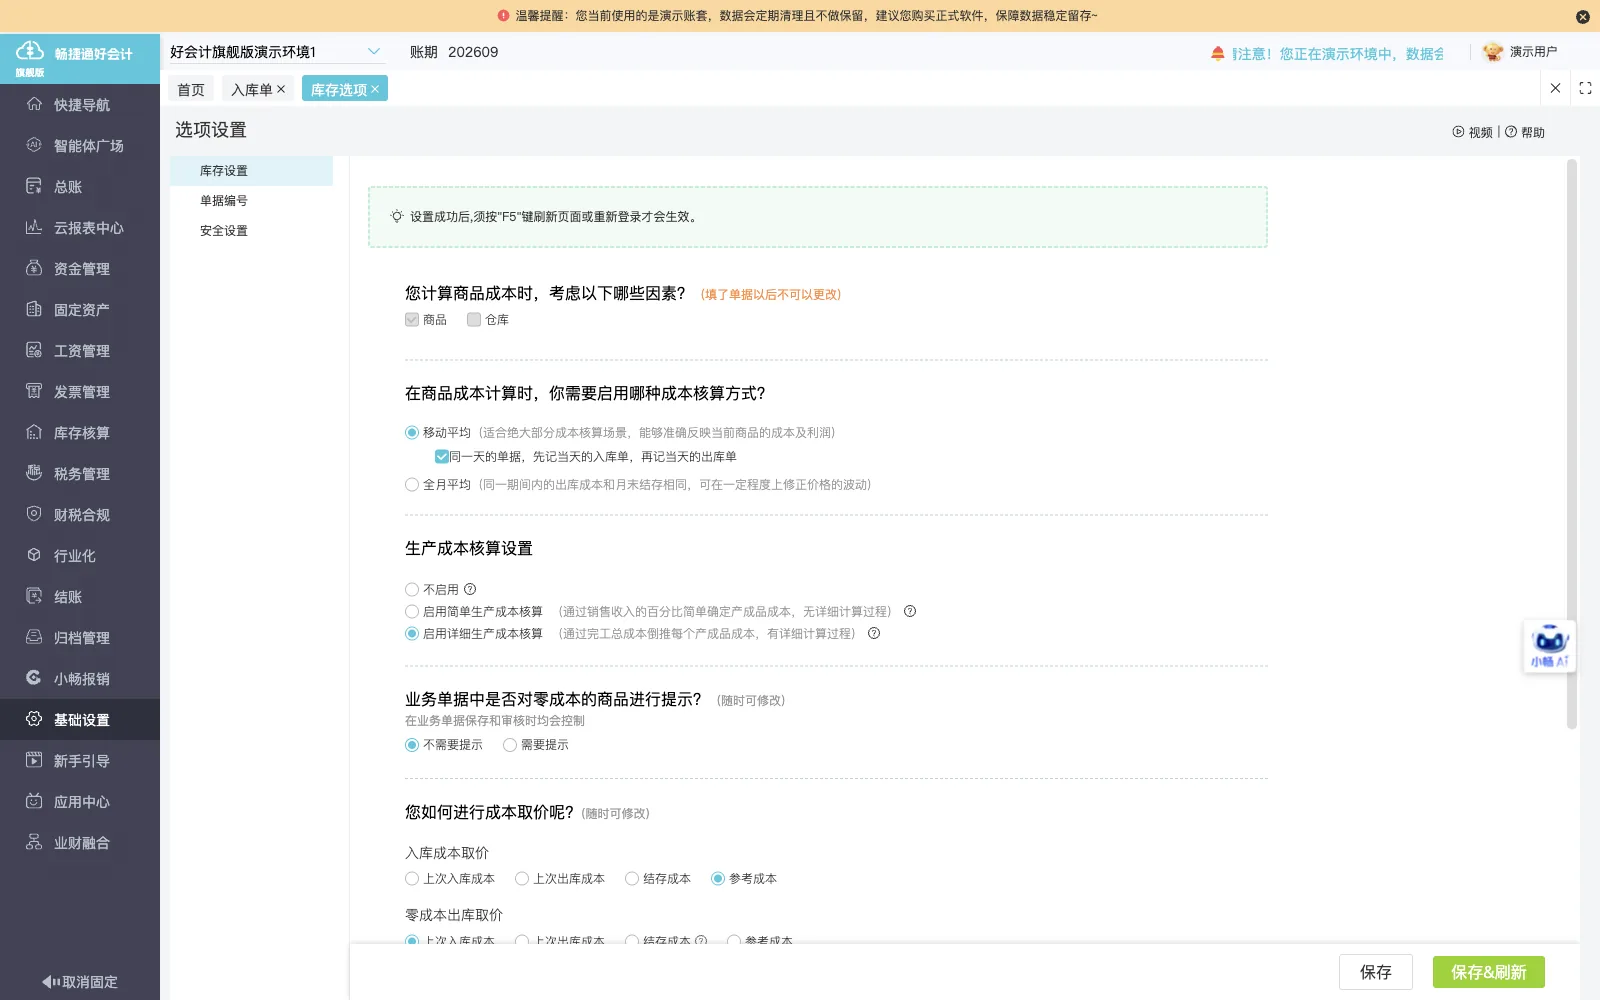
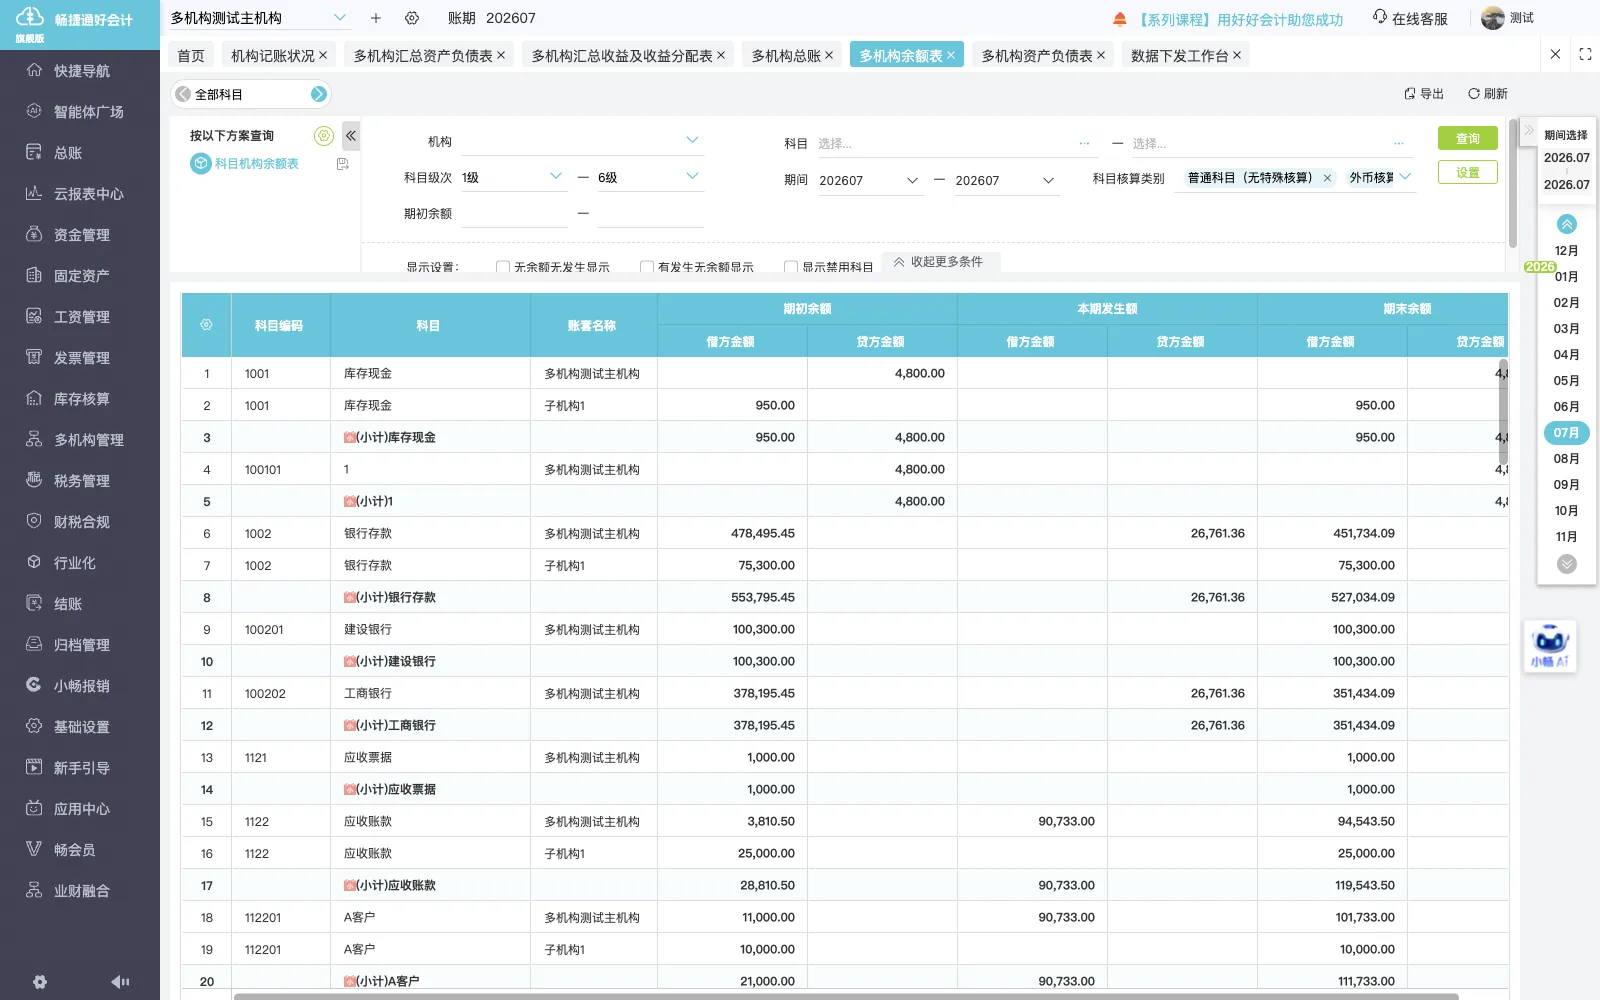
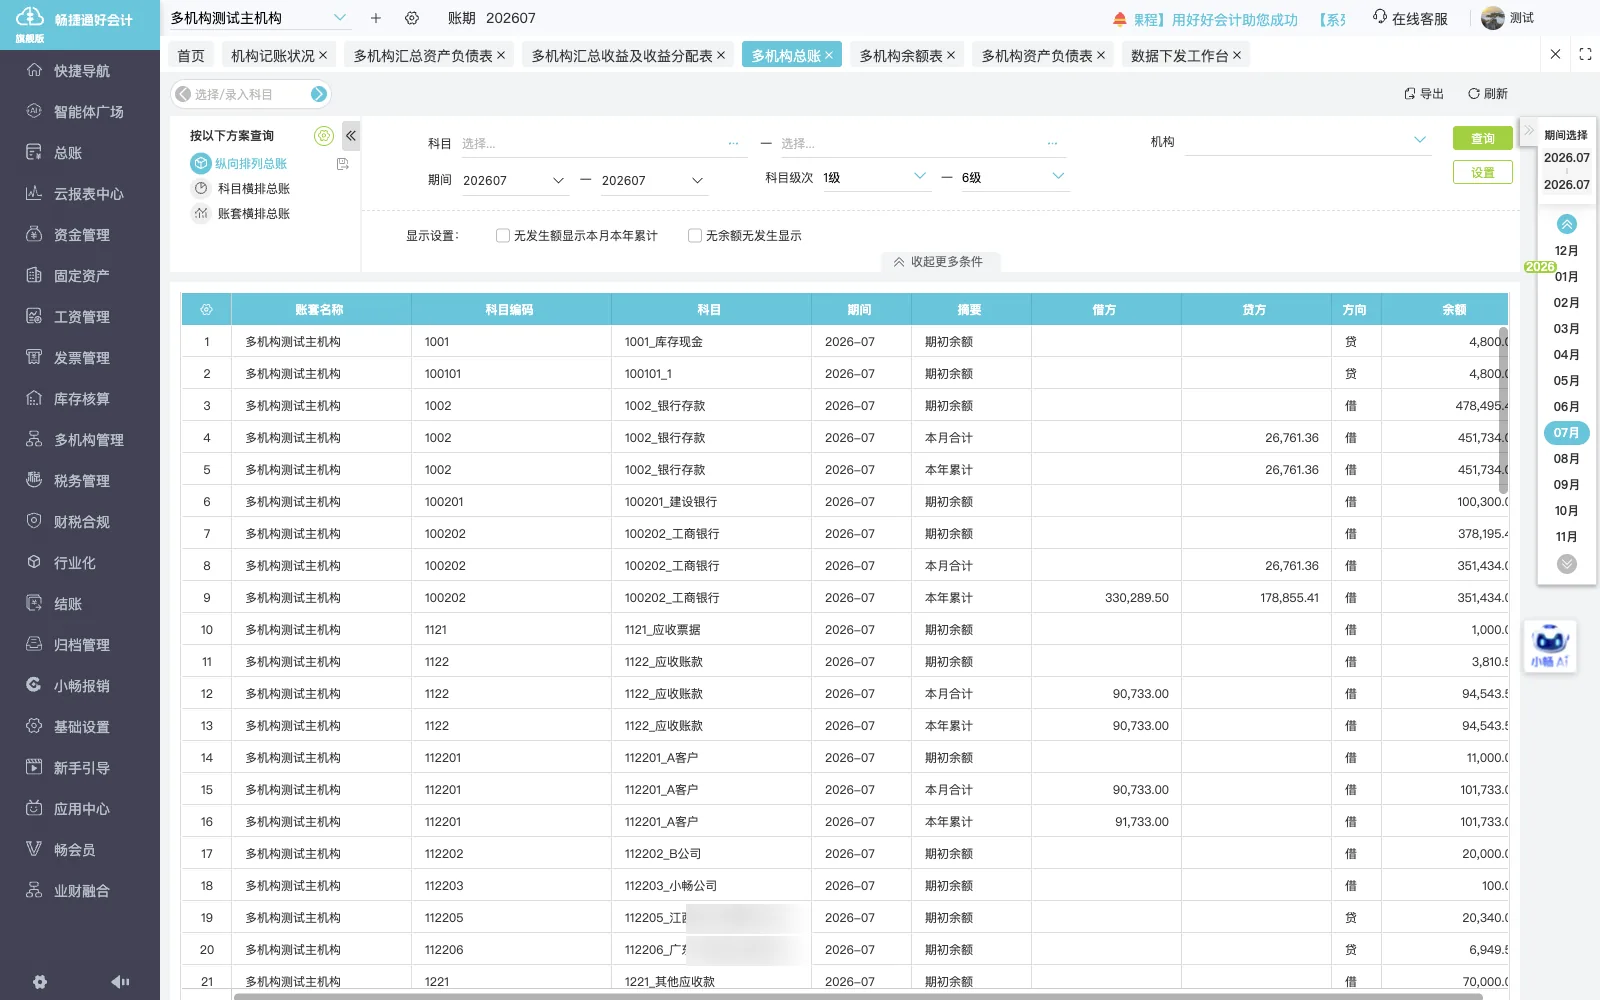
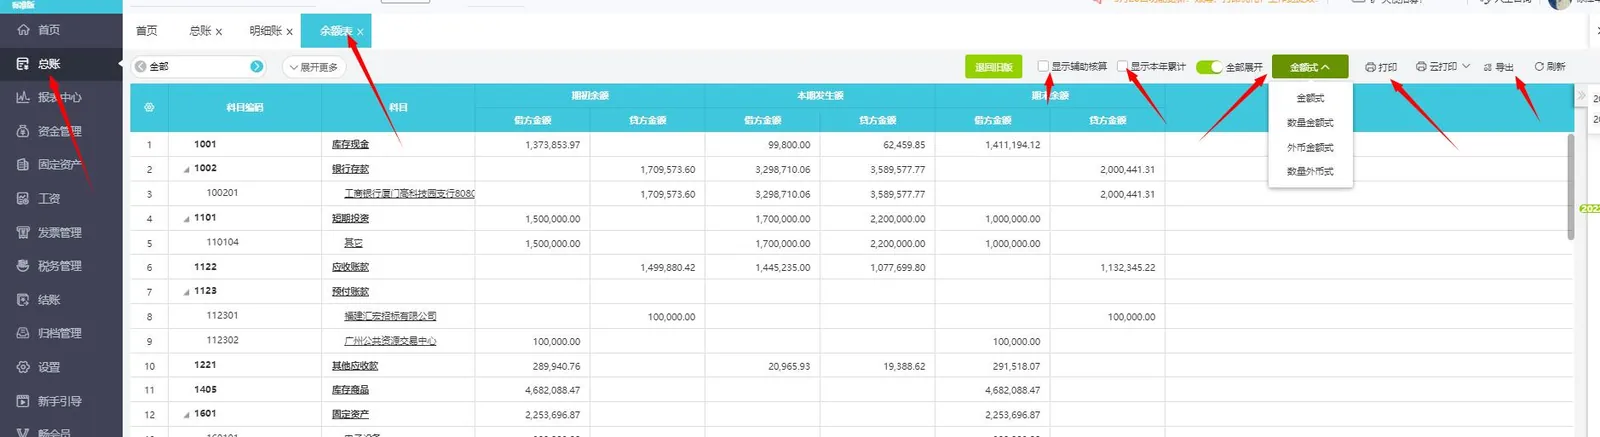
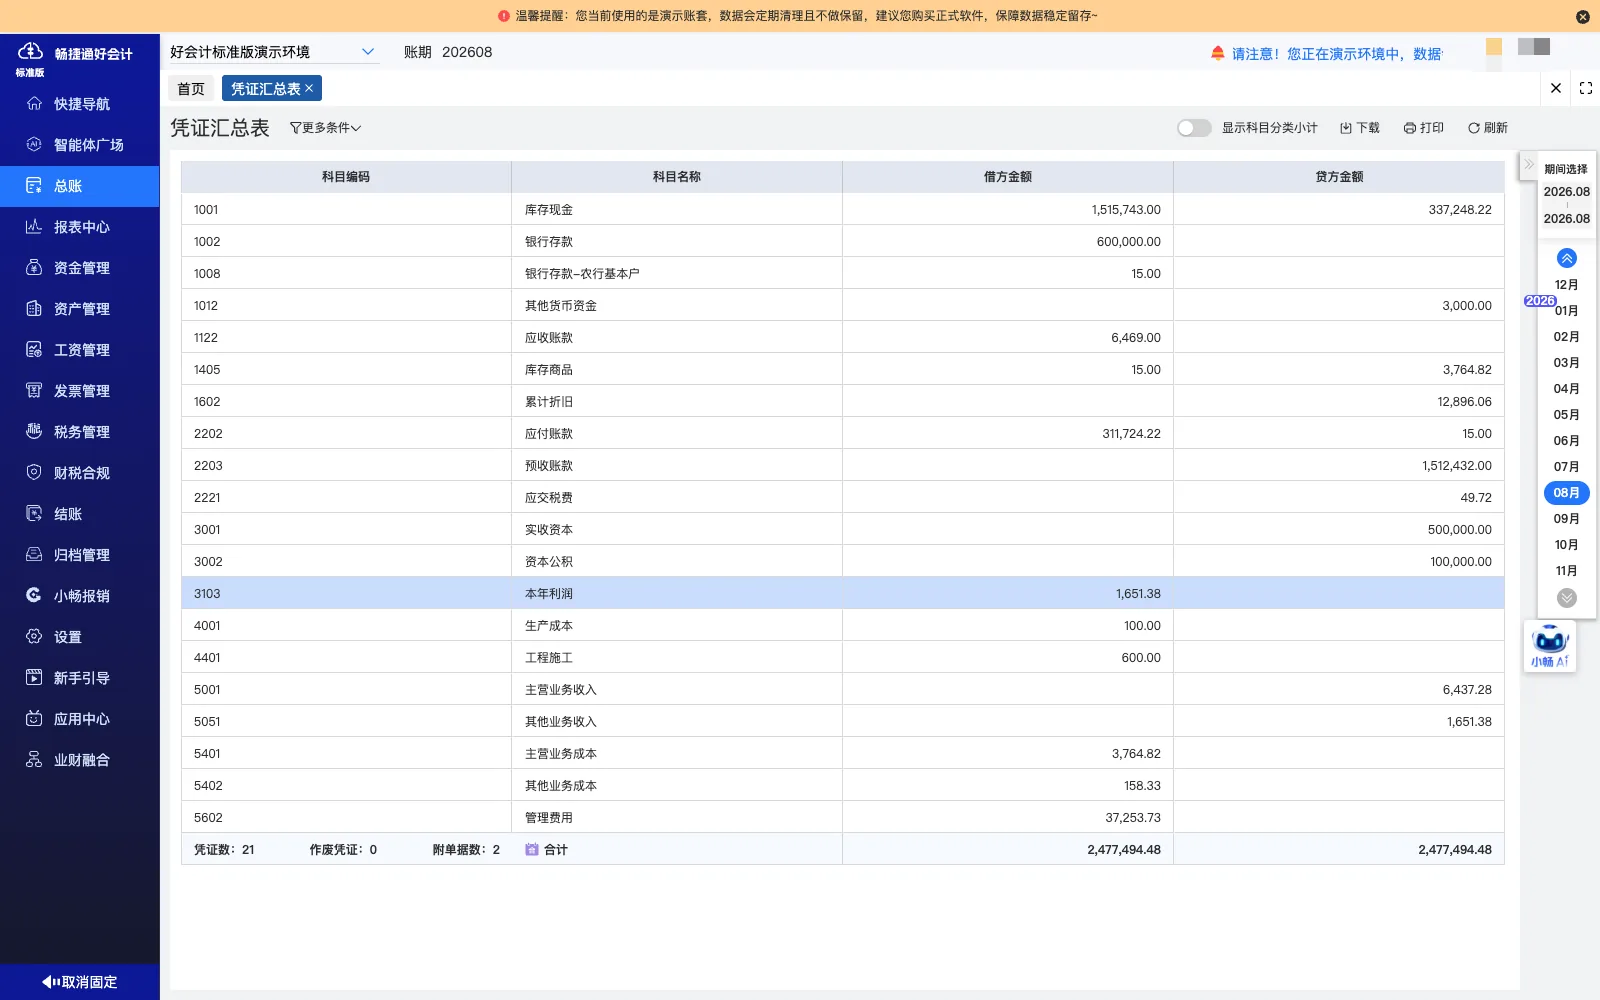
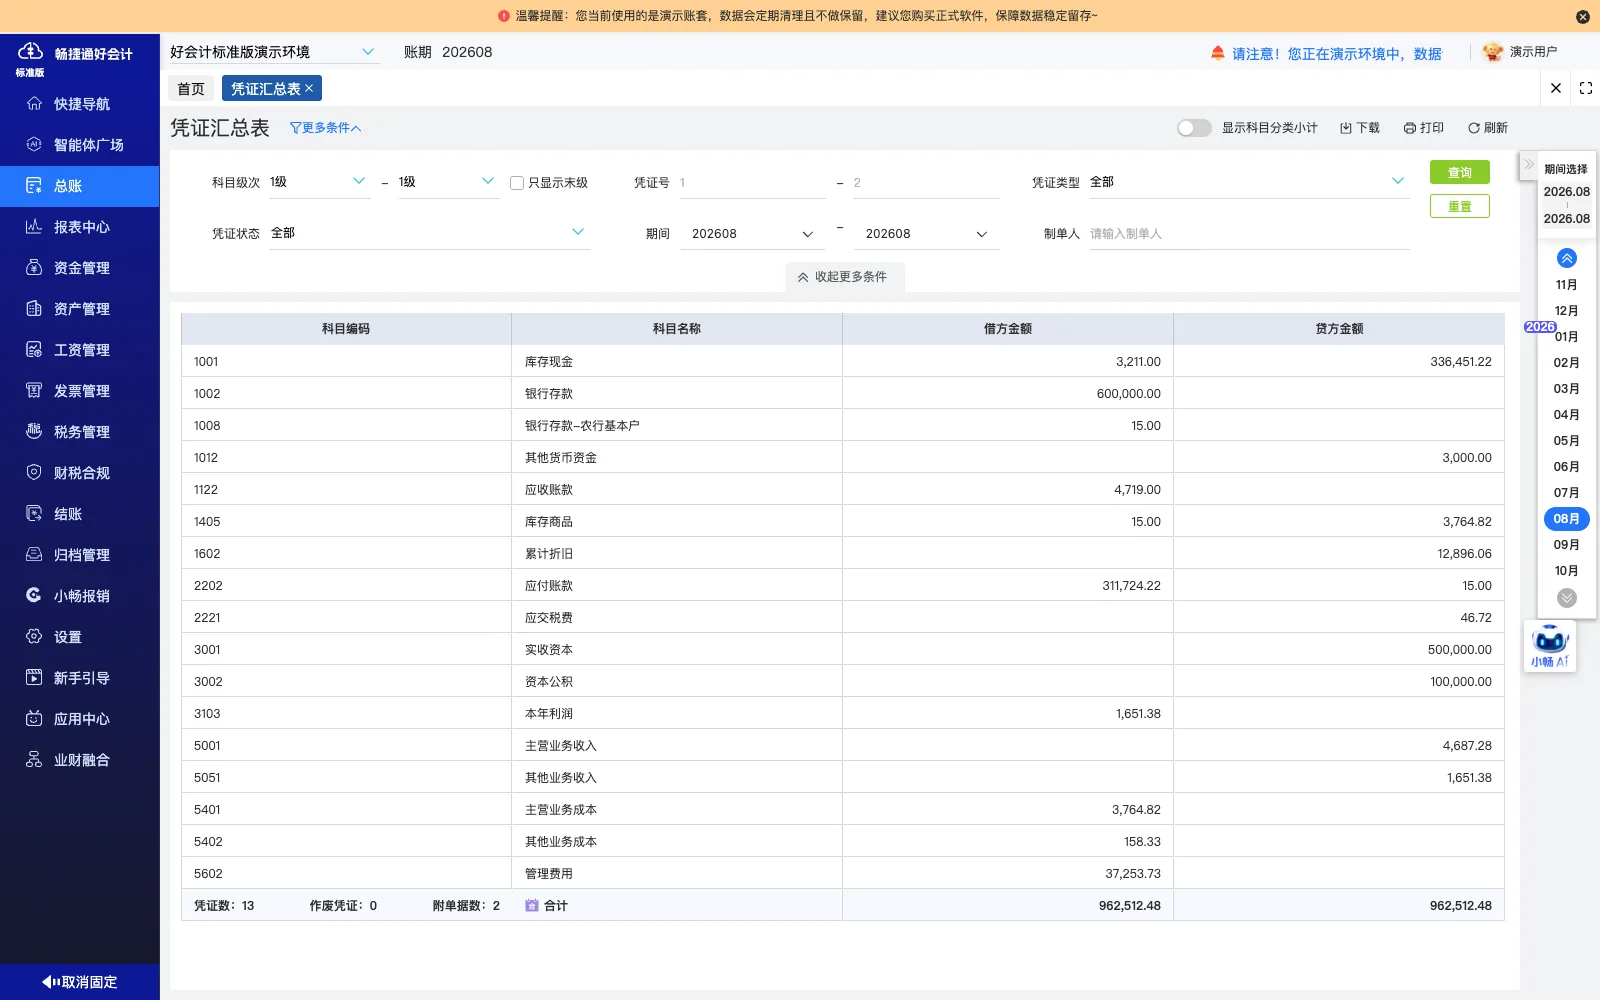
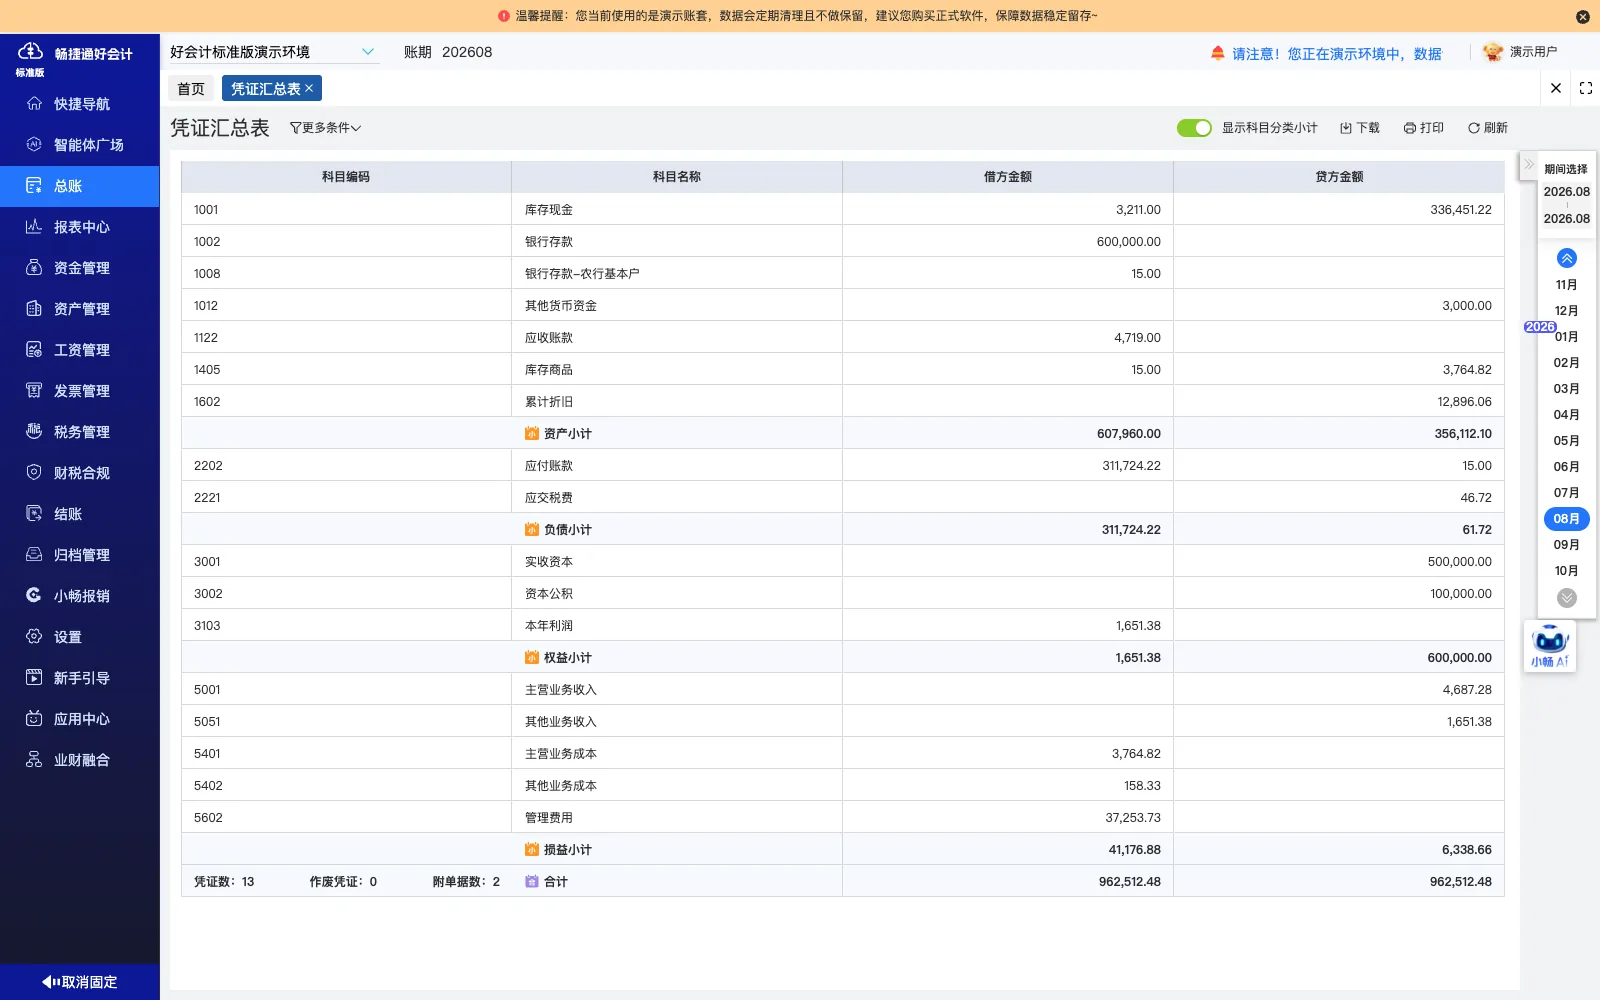
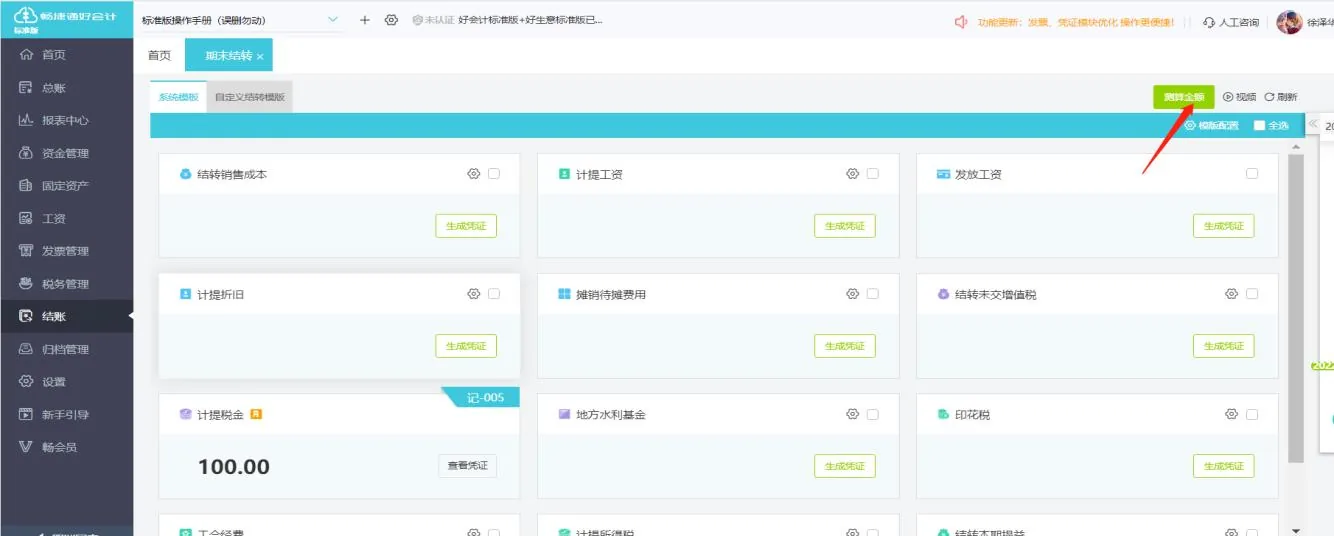
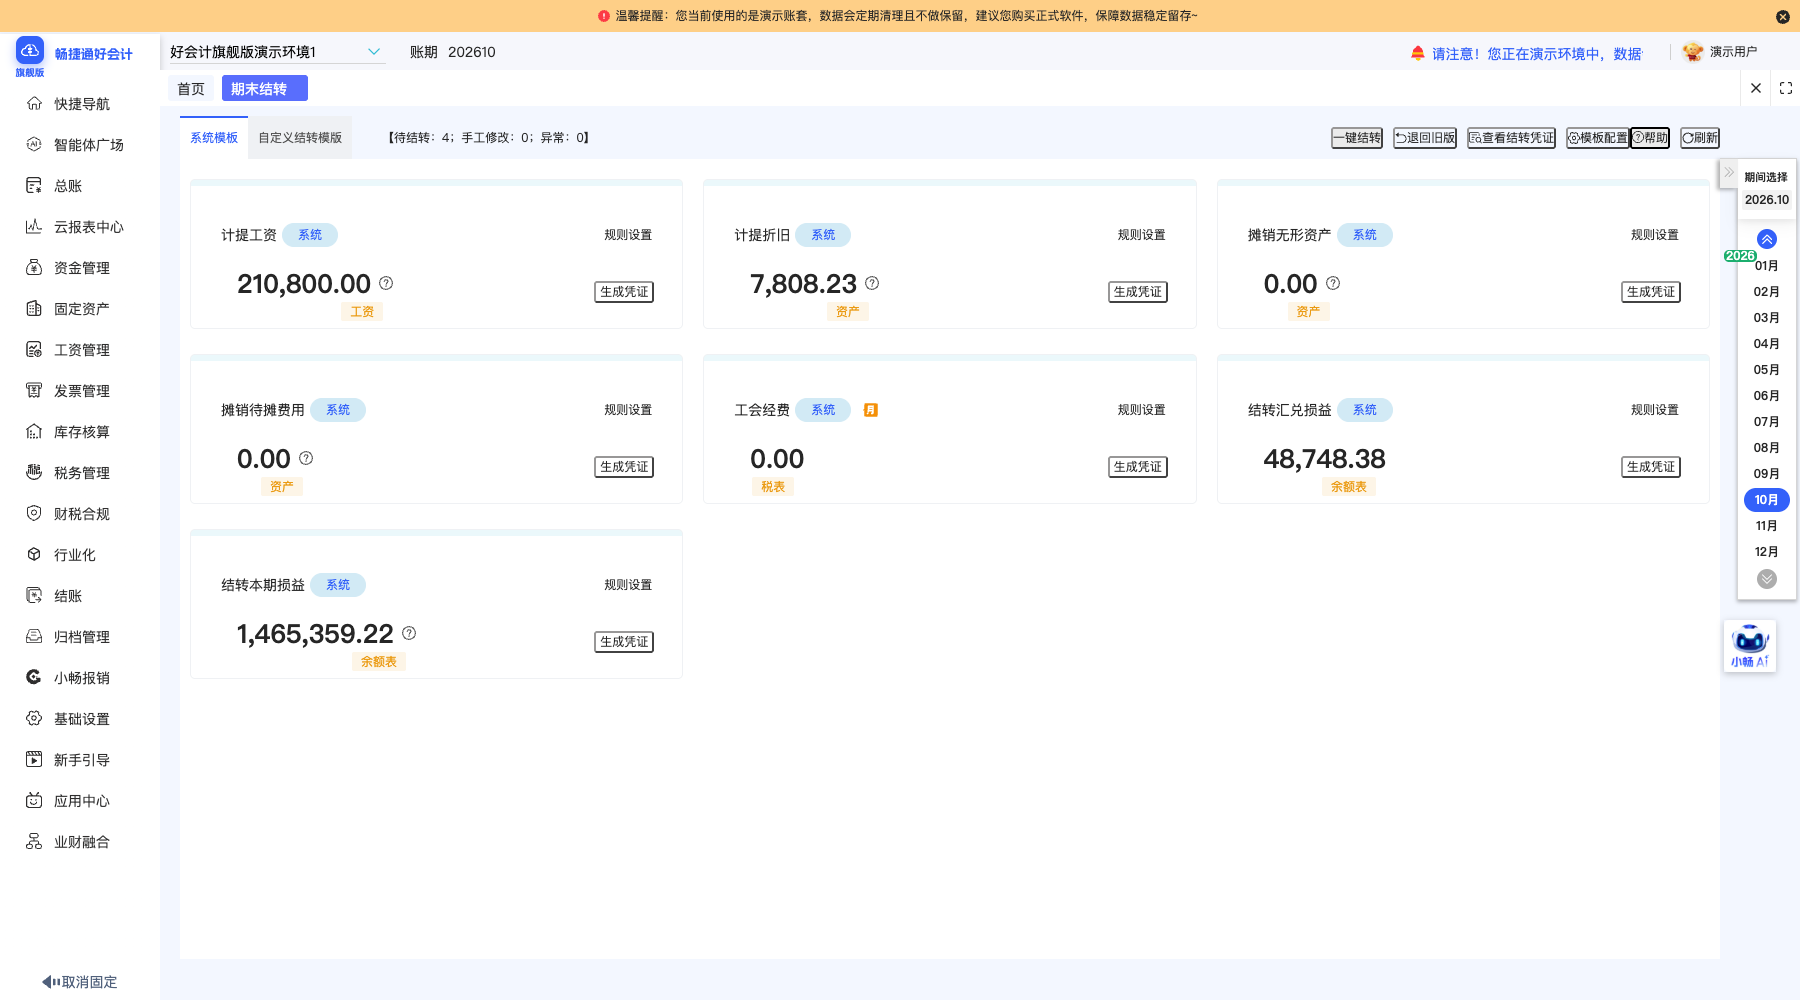
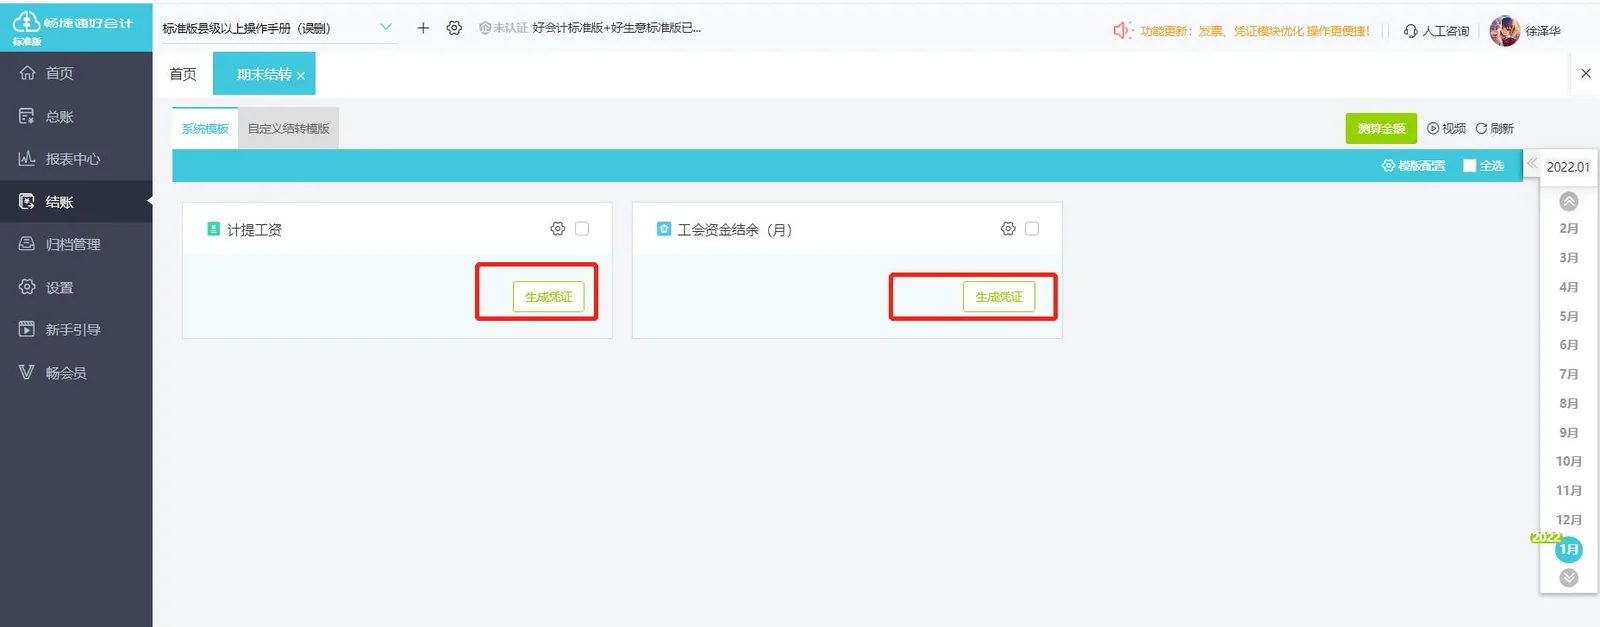
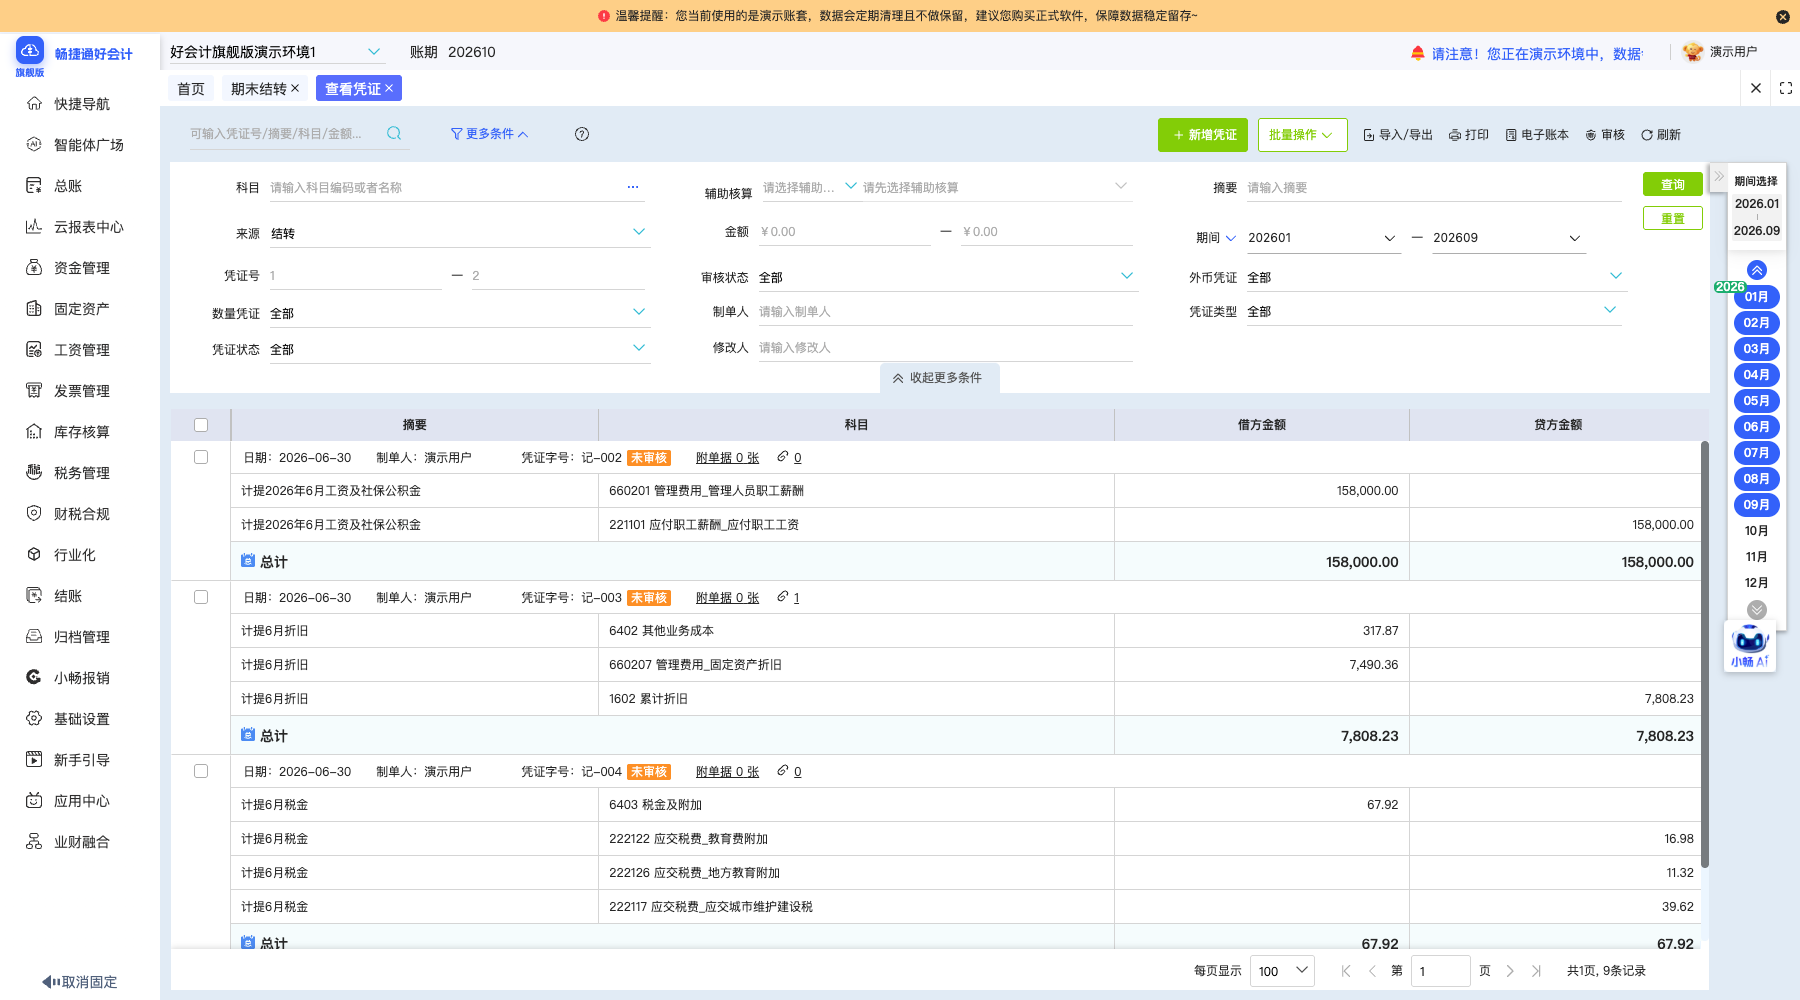
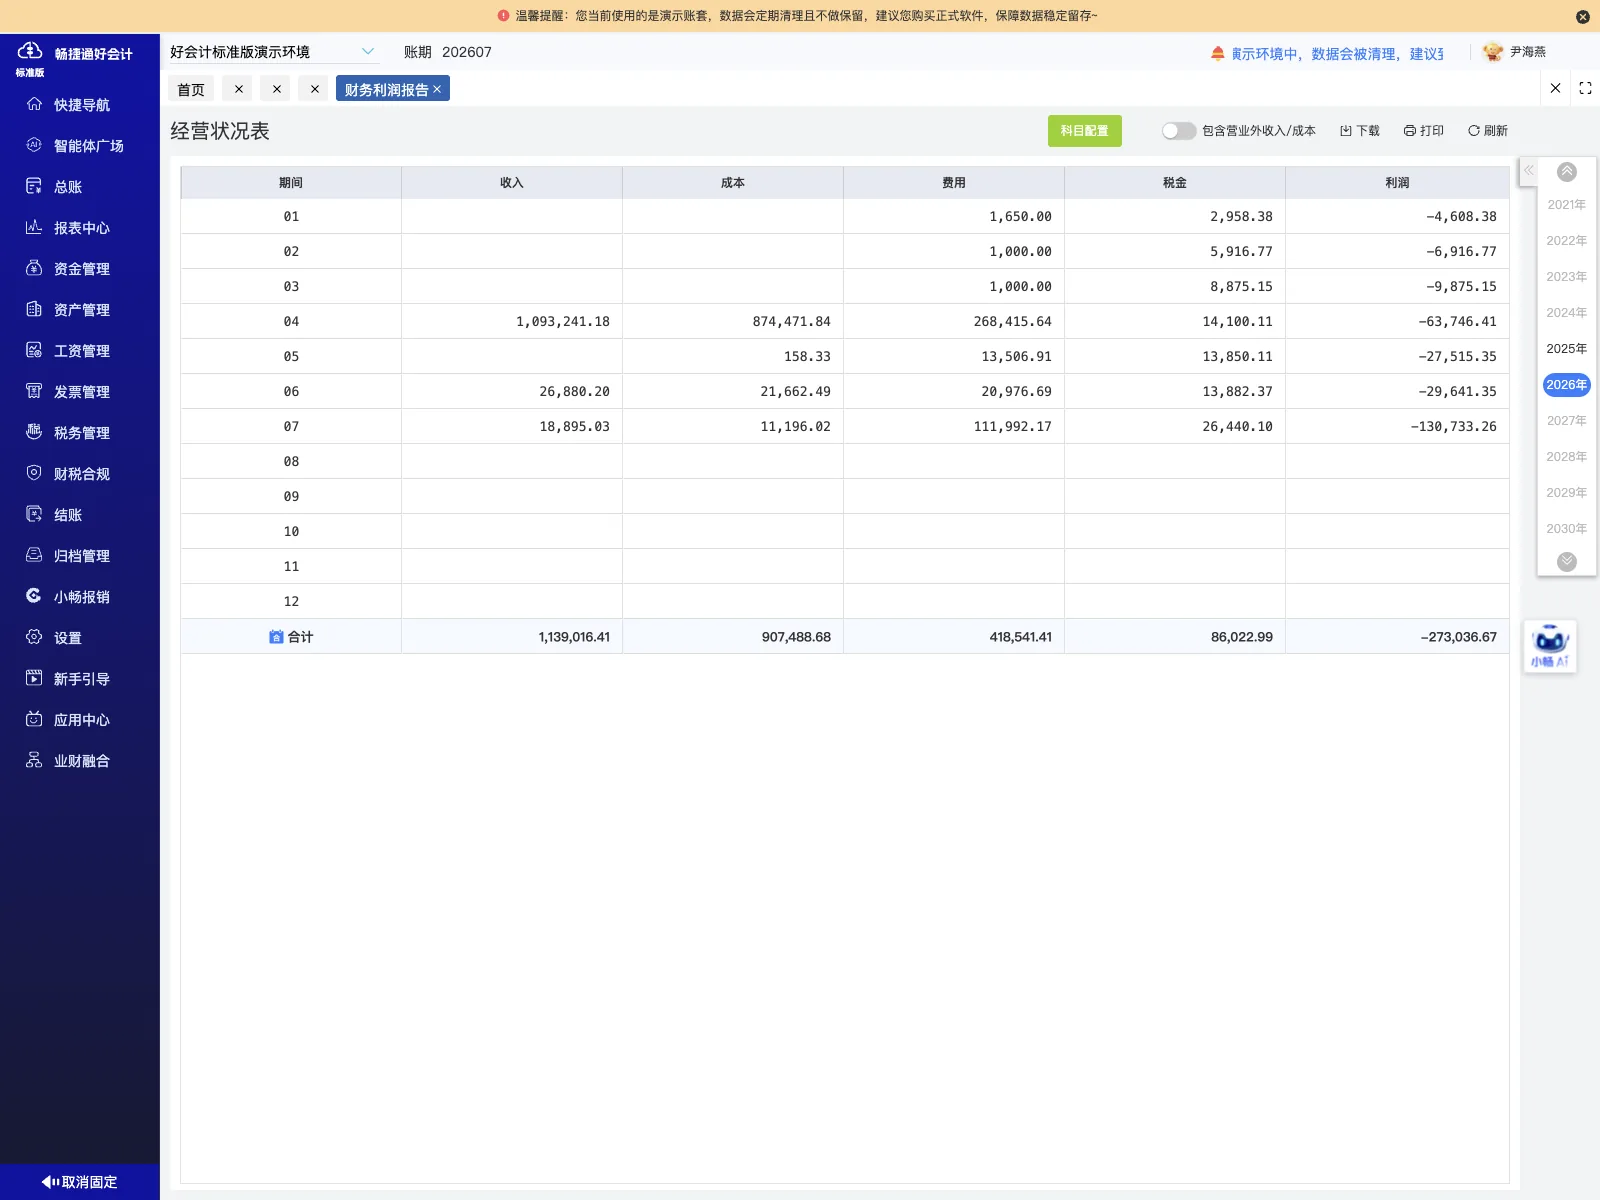
依据单据信息计算物料与成品成本并完成成本结转,形成对应结转凭证。
-
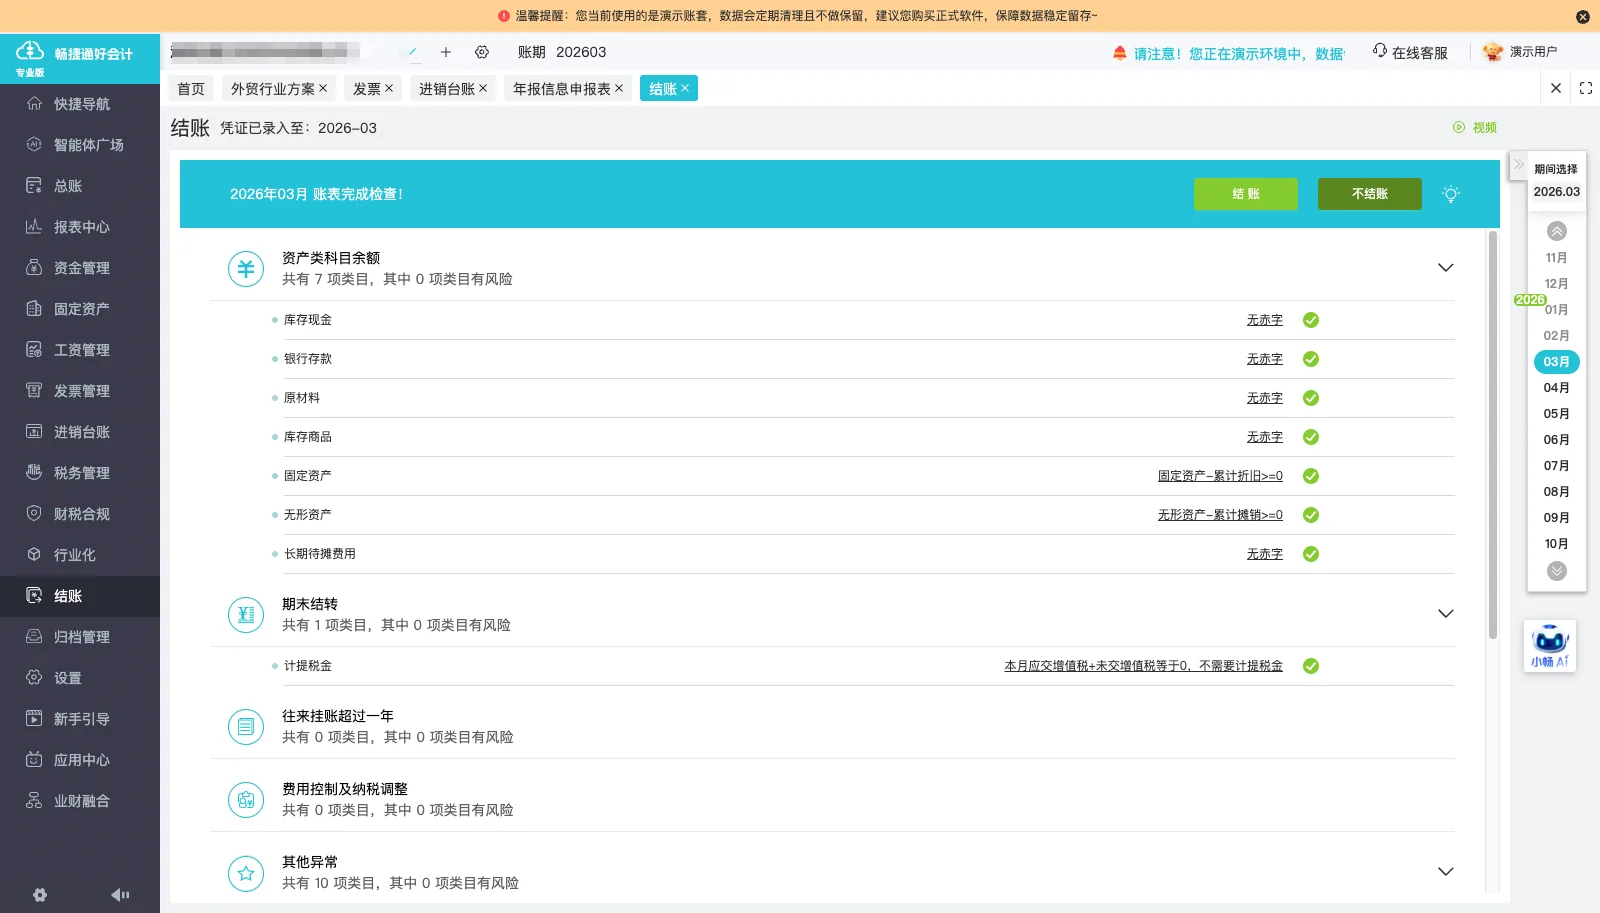
老板移动端查看经营信息
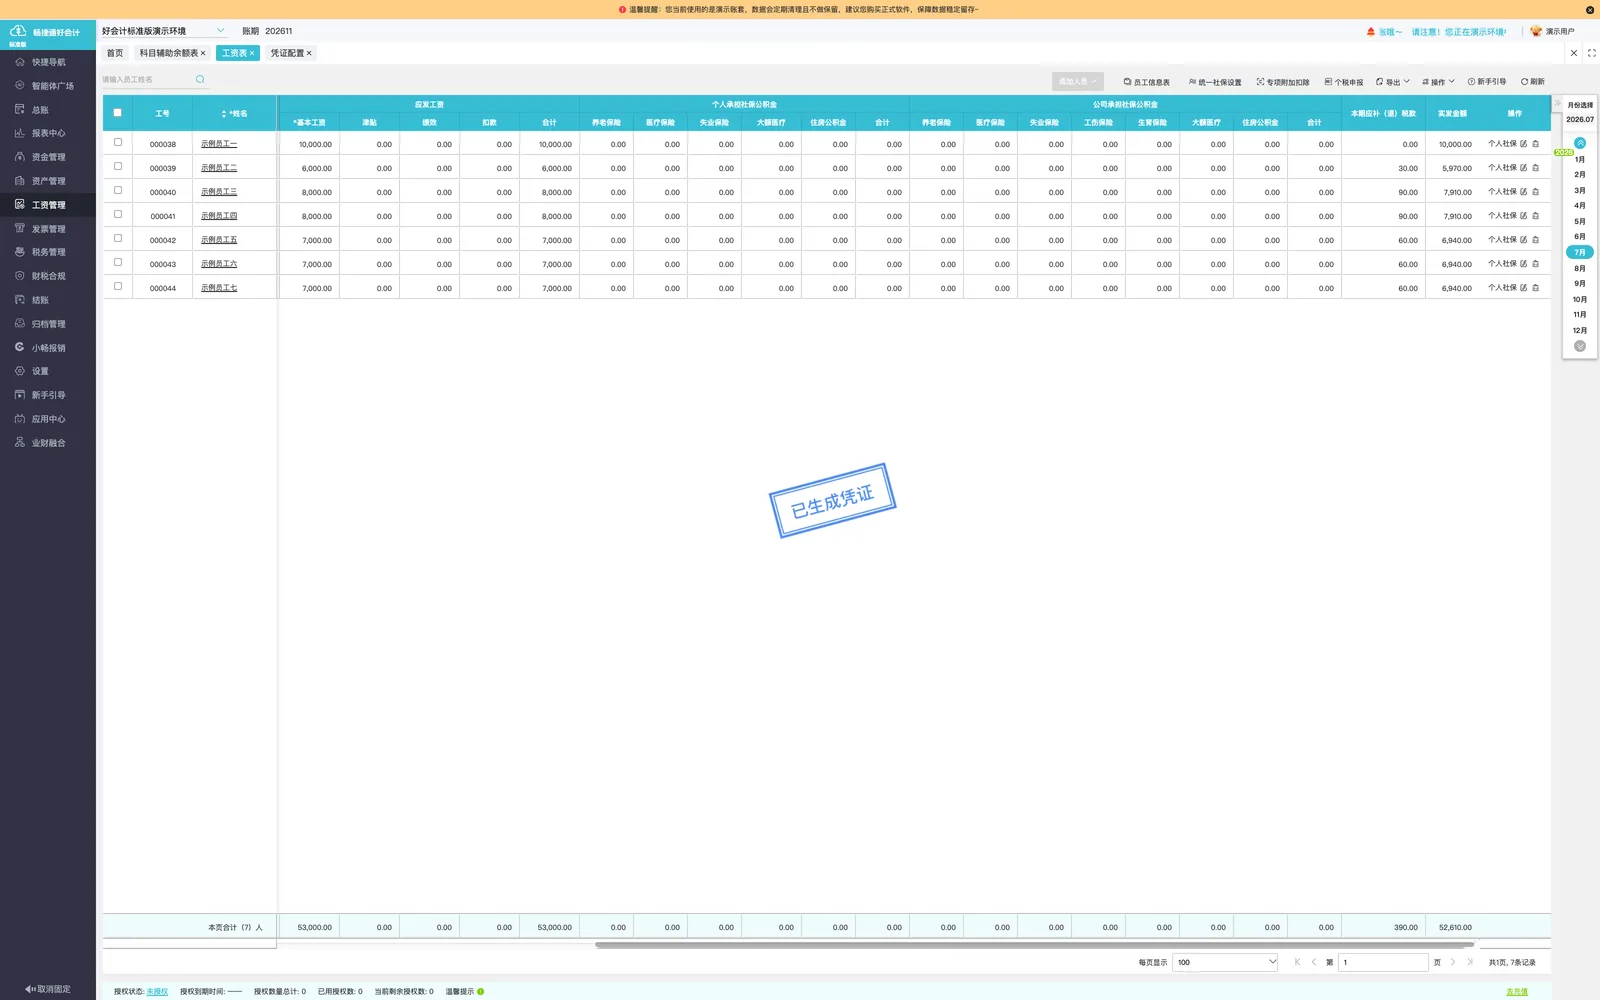
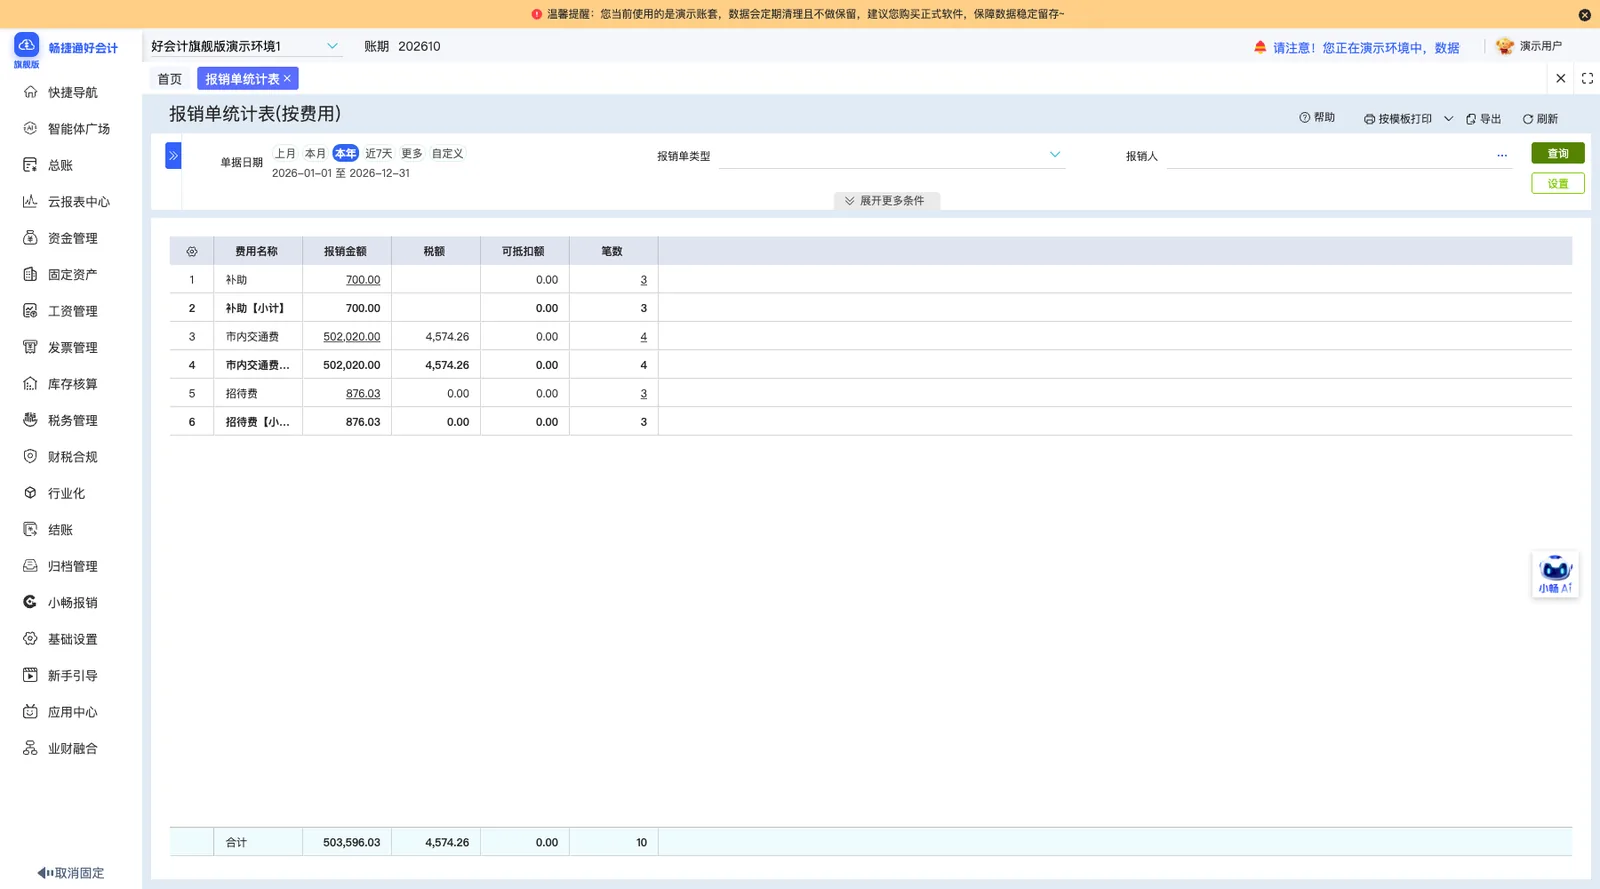
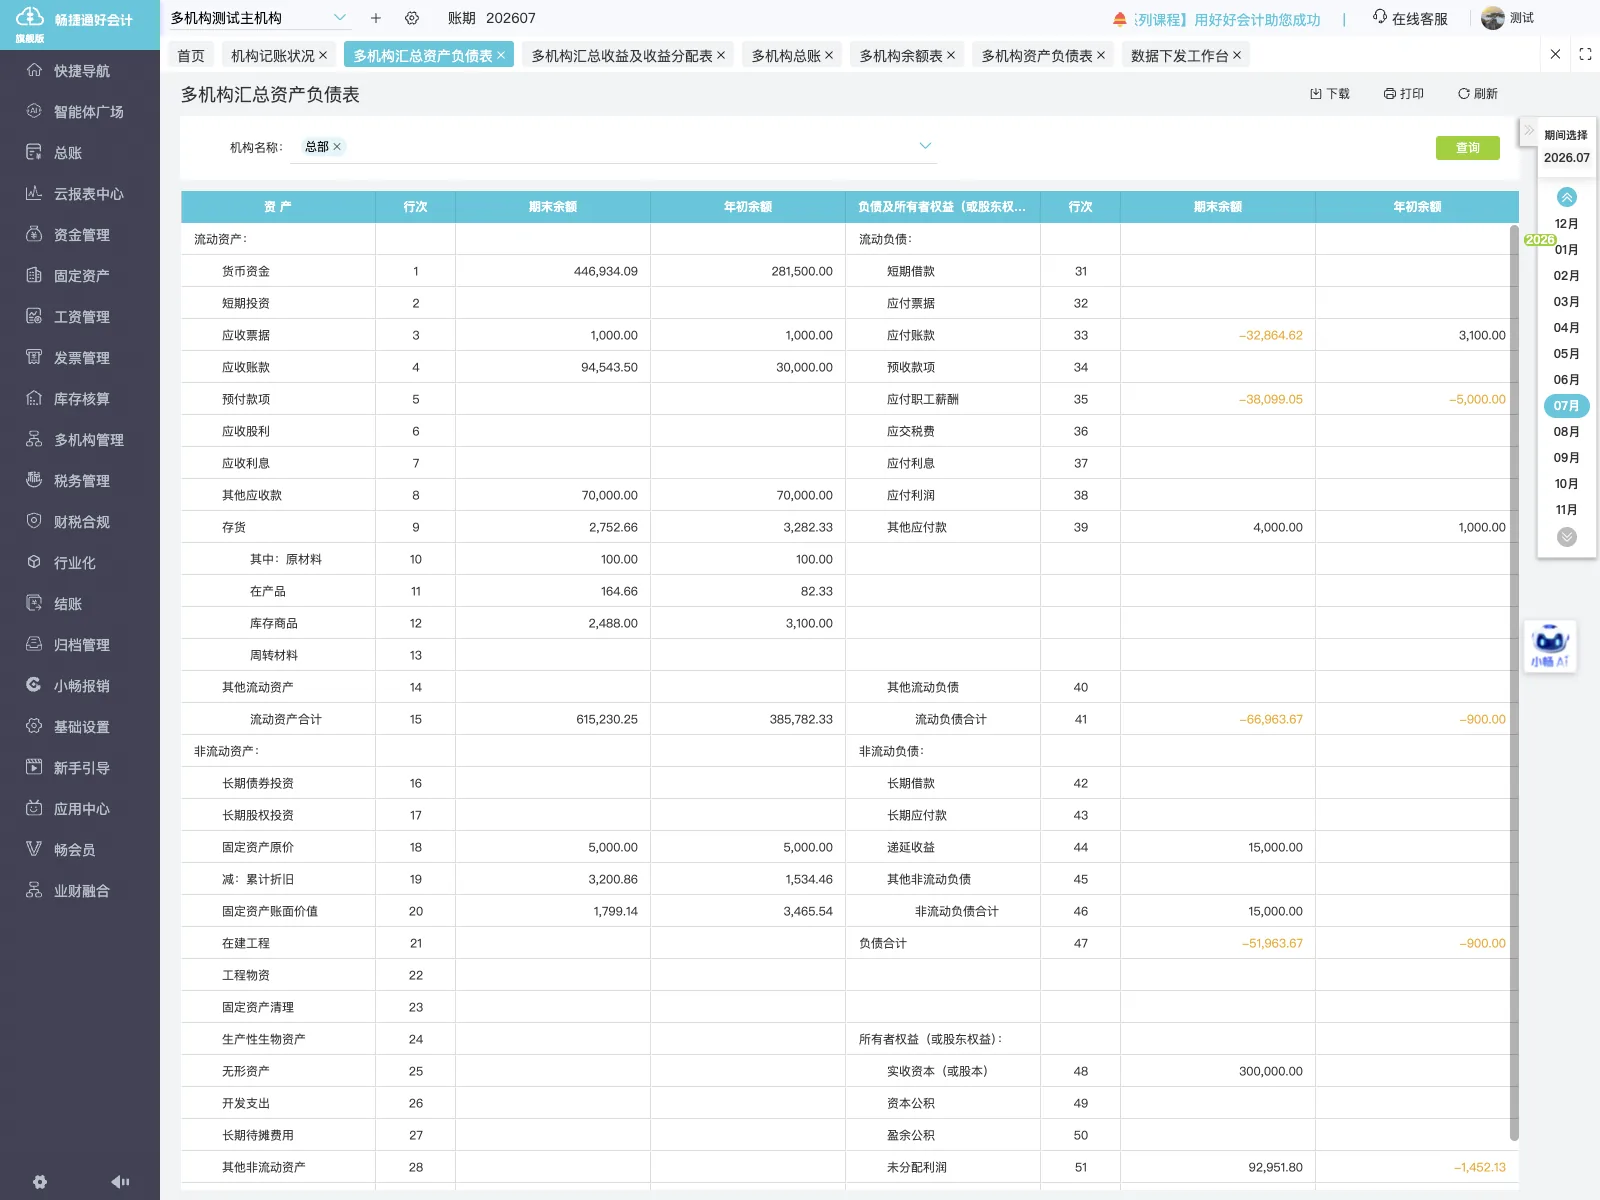
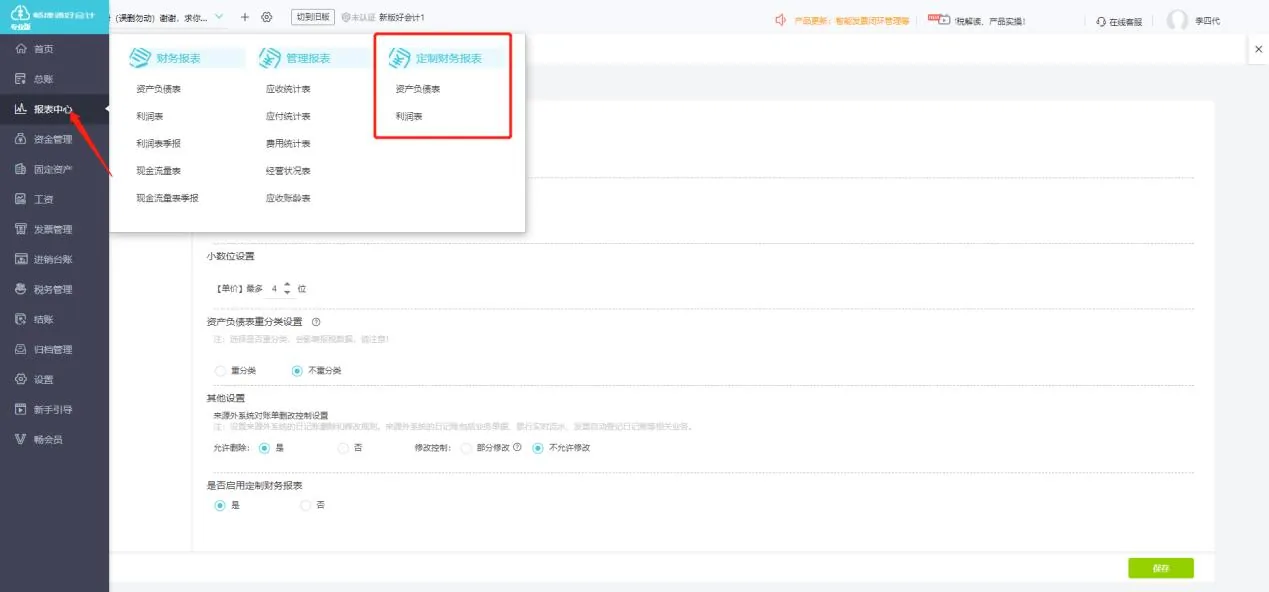
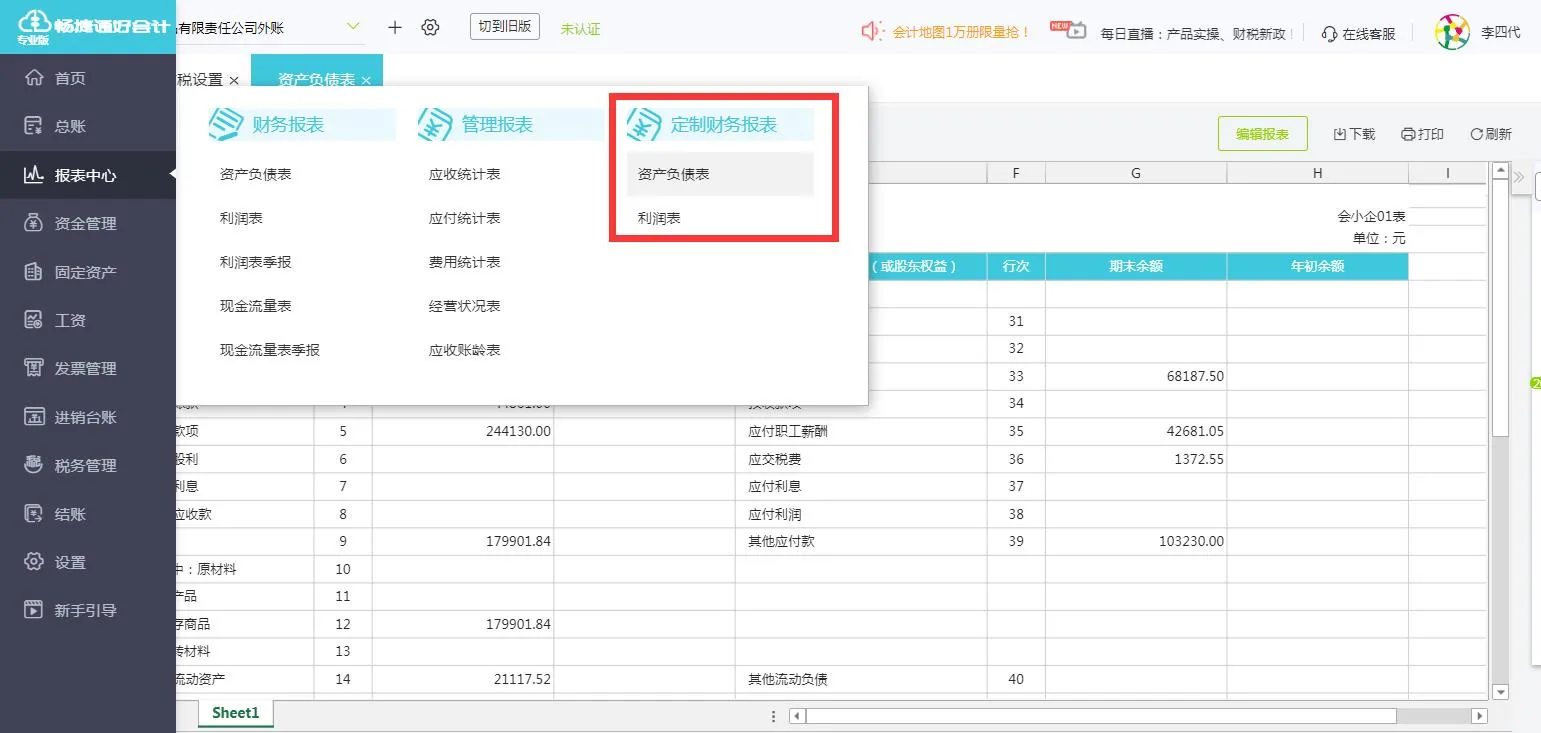
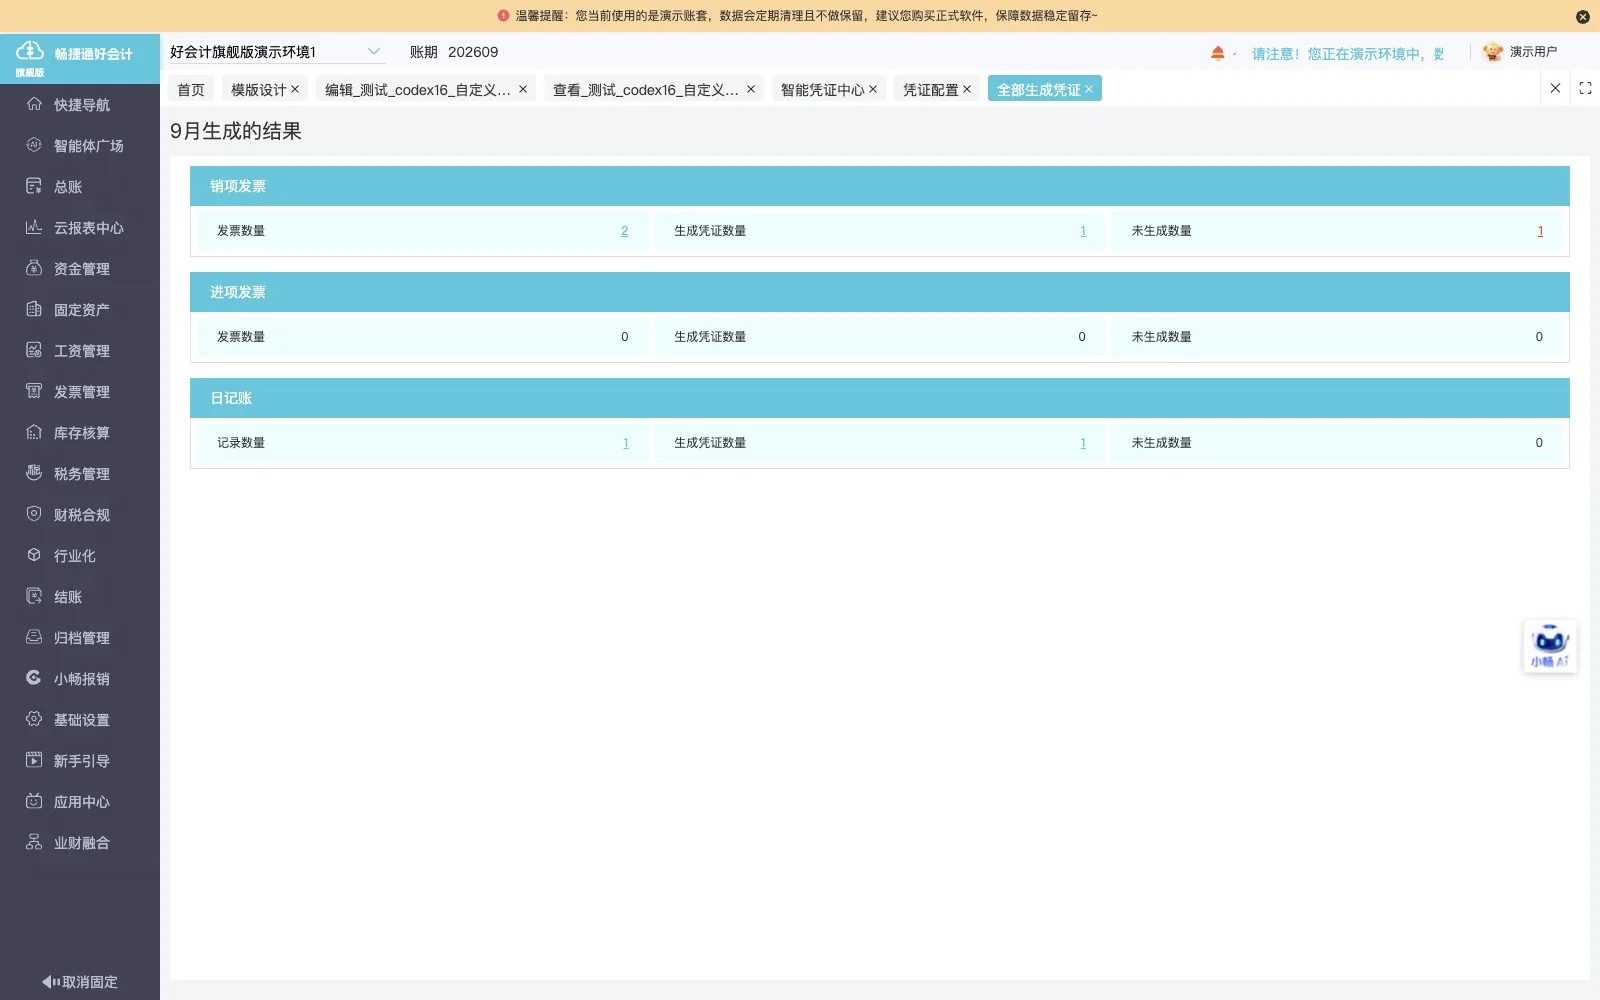
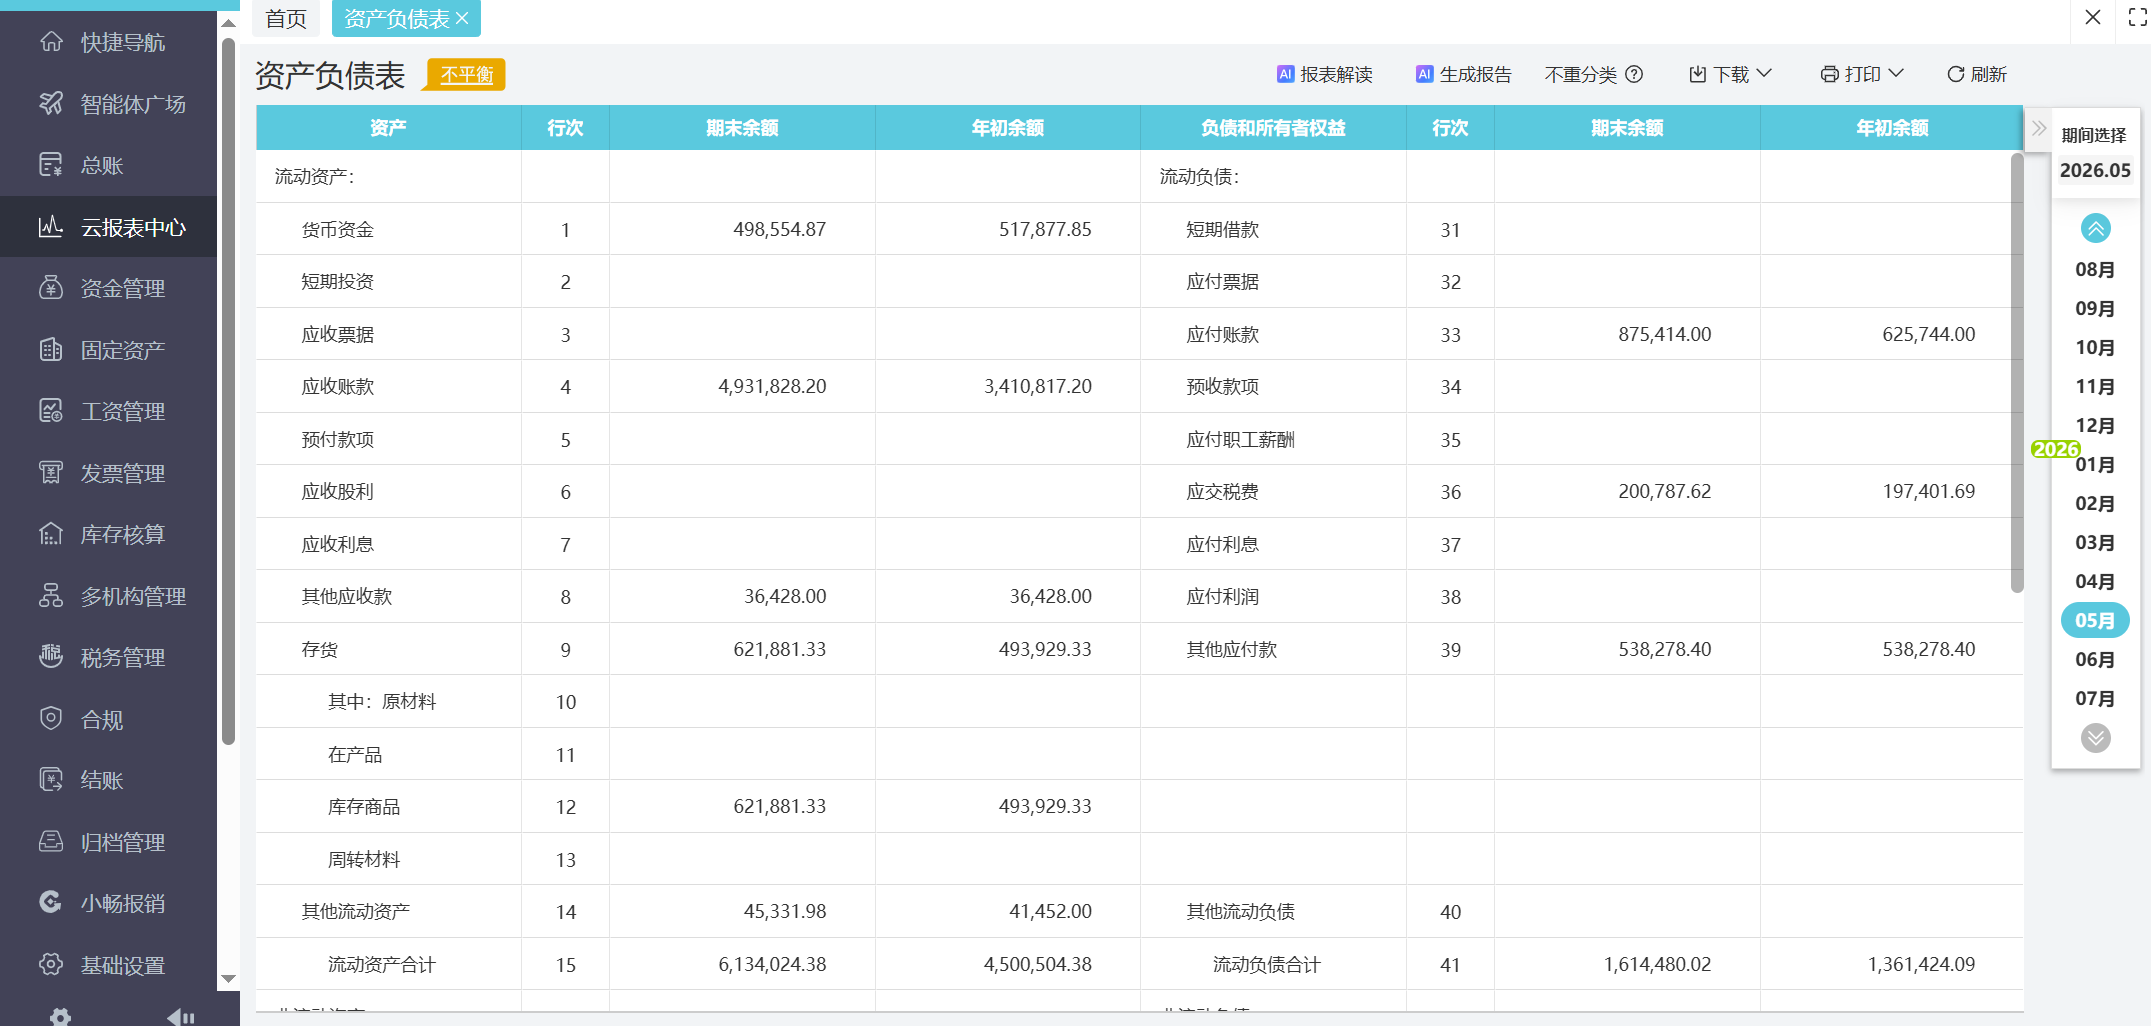
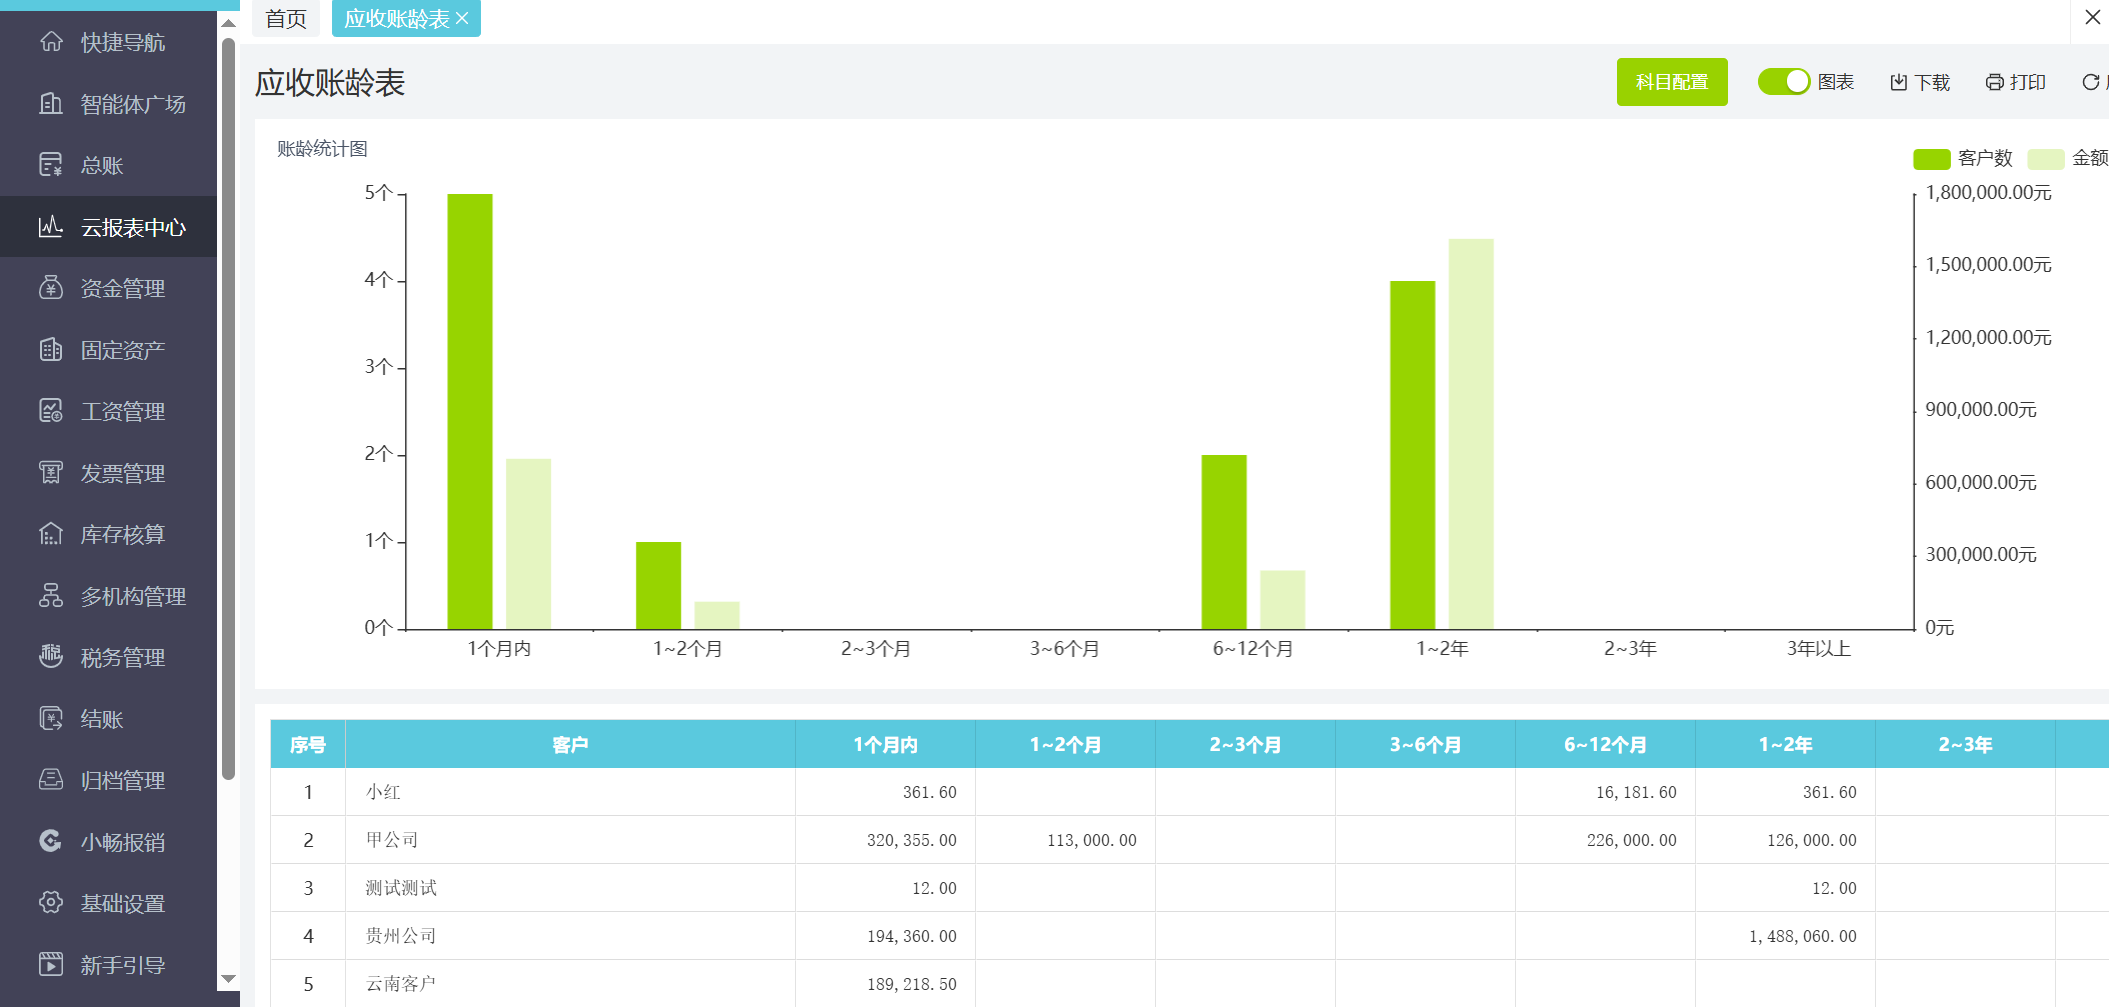
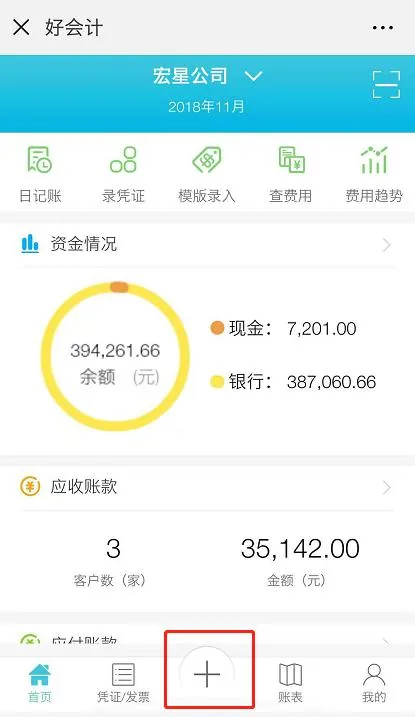
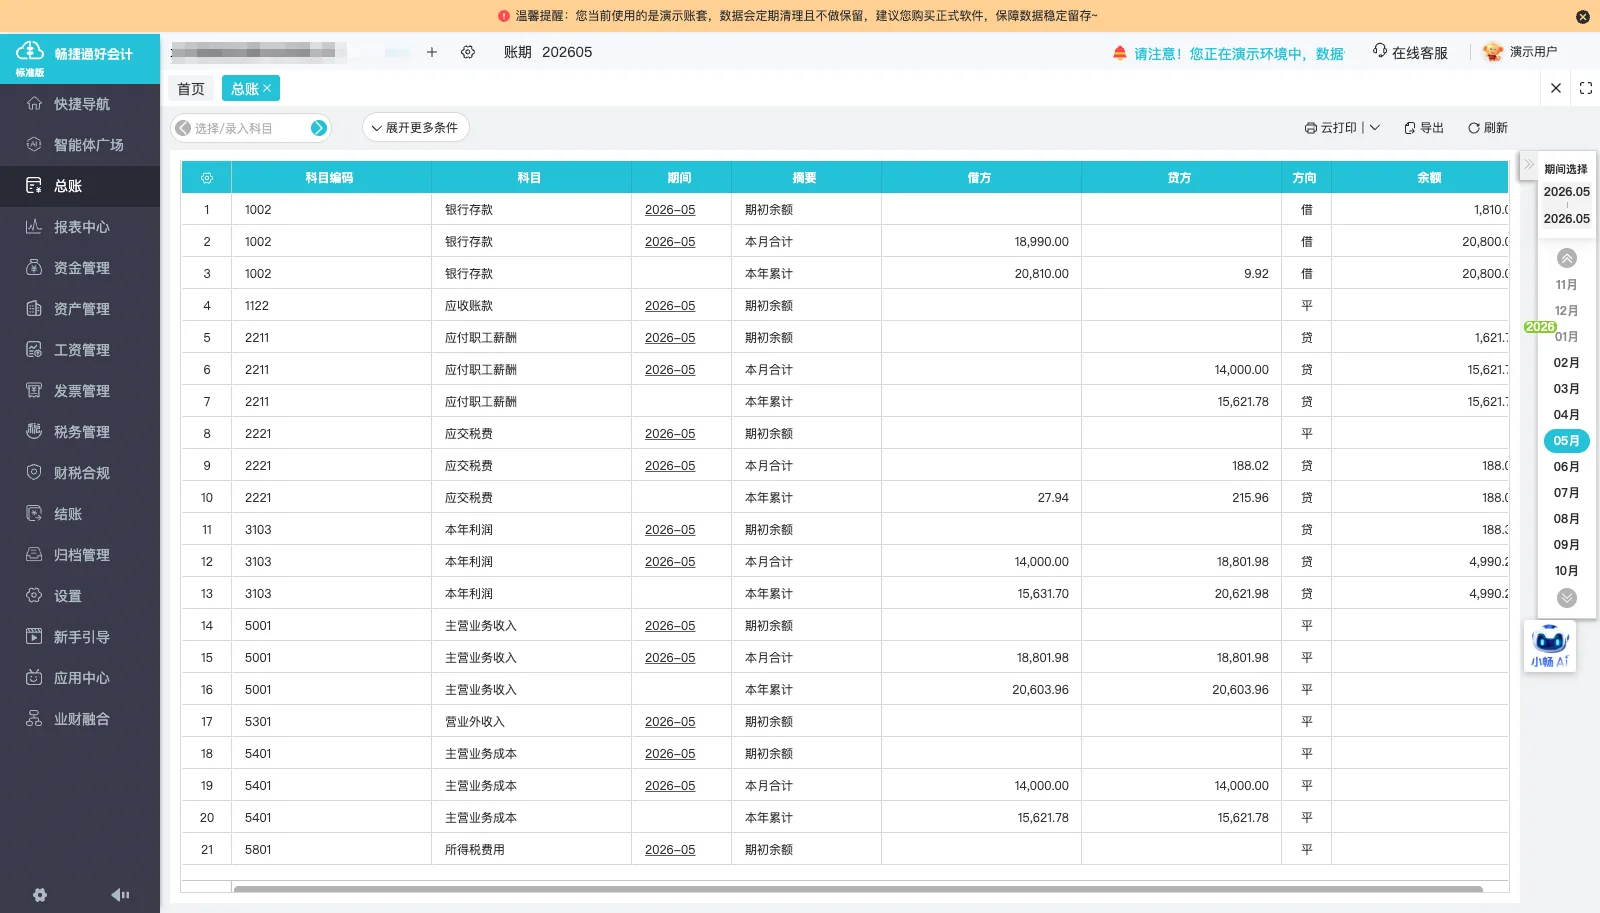
老板通过移动端查看经营信息,账套内数据可在手机端查询。
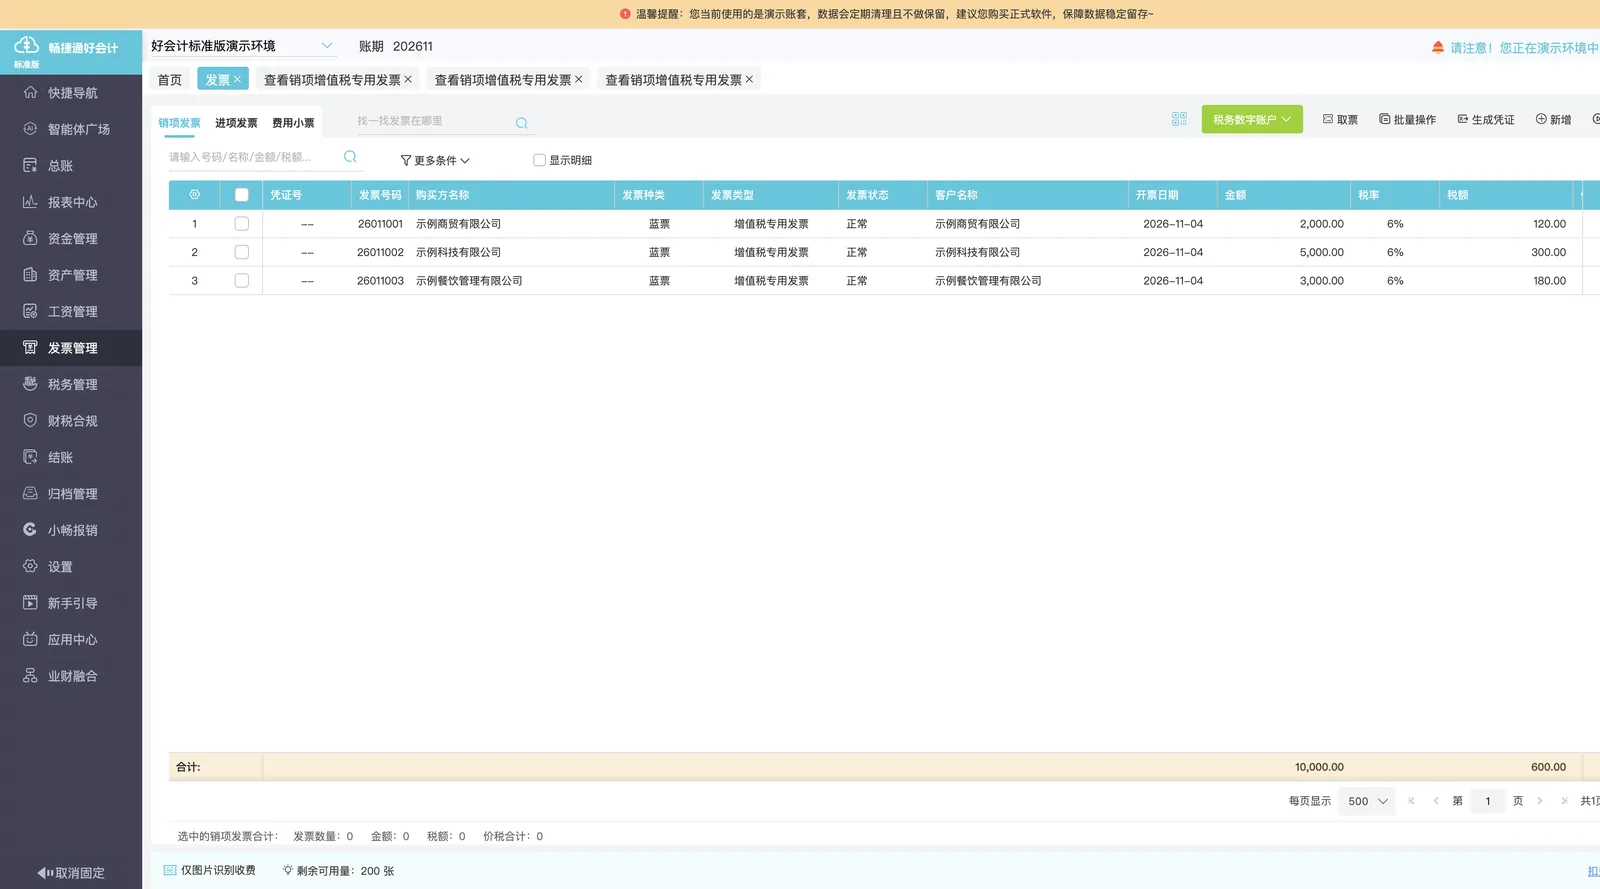
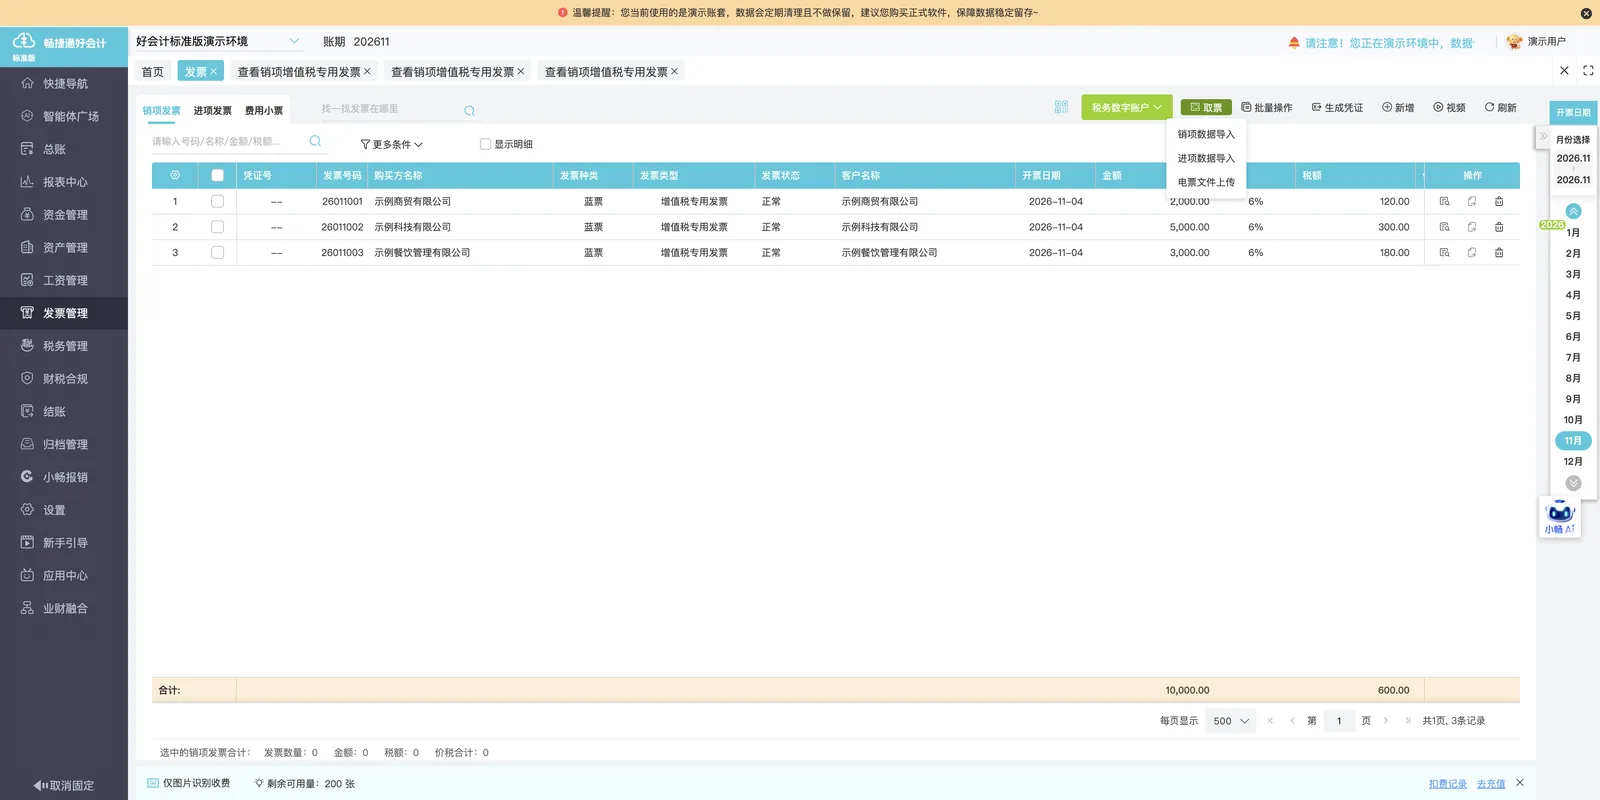
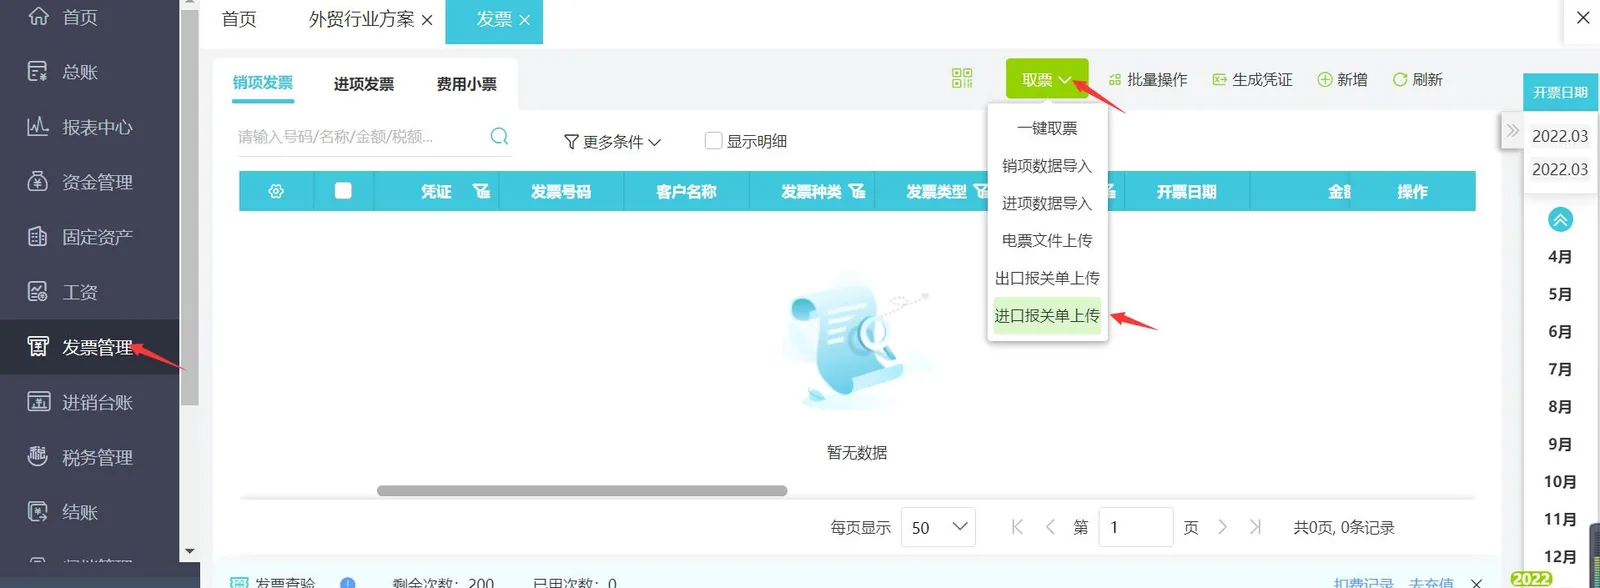
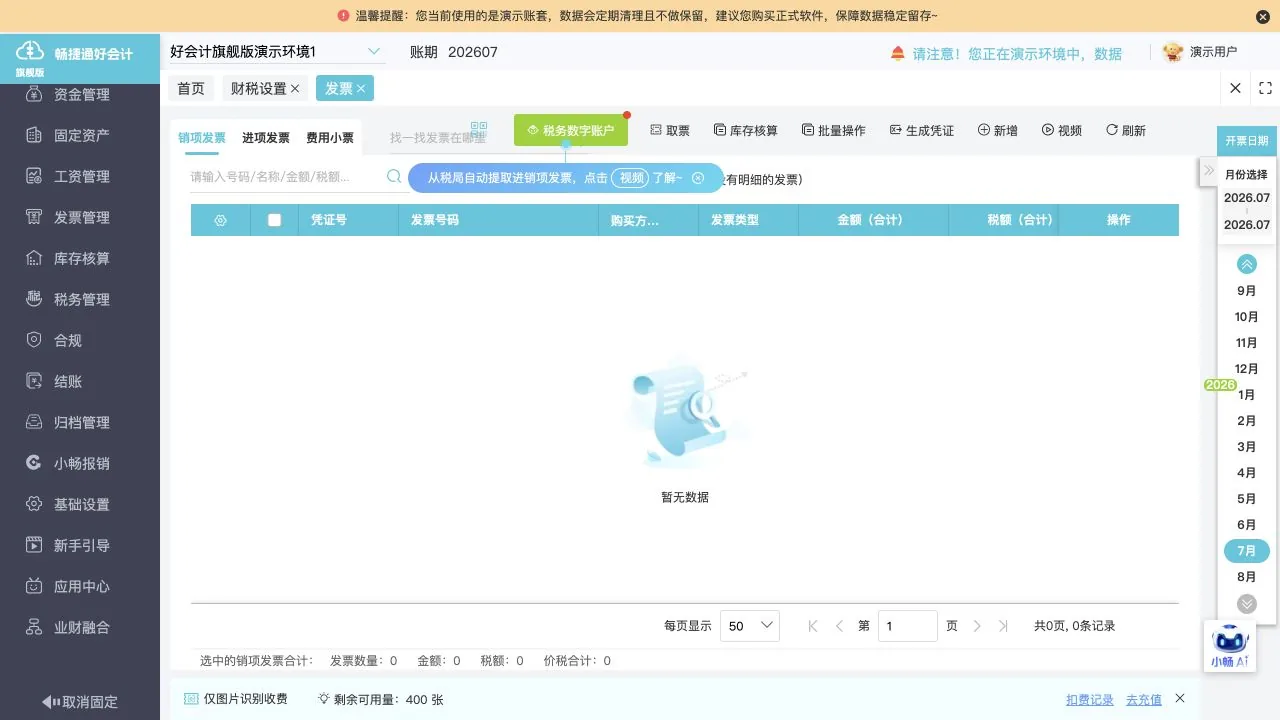
实施后管理方式
库存与账务单据留痕
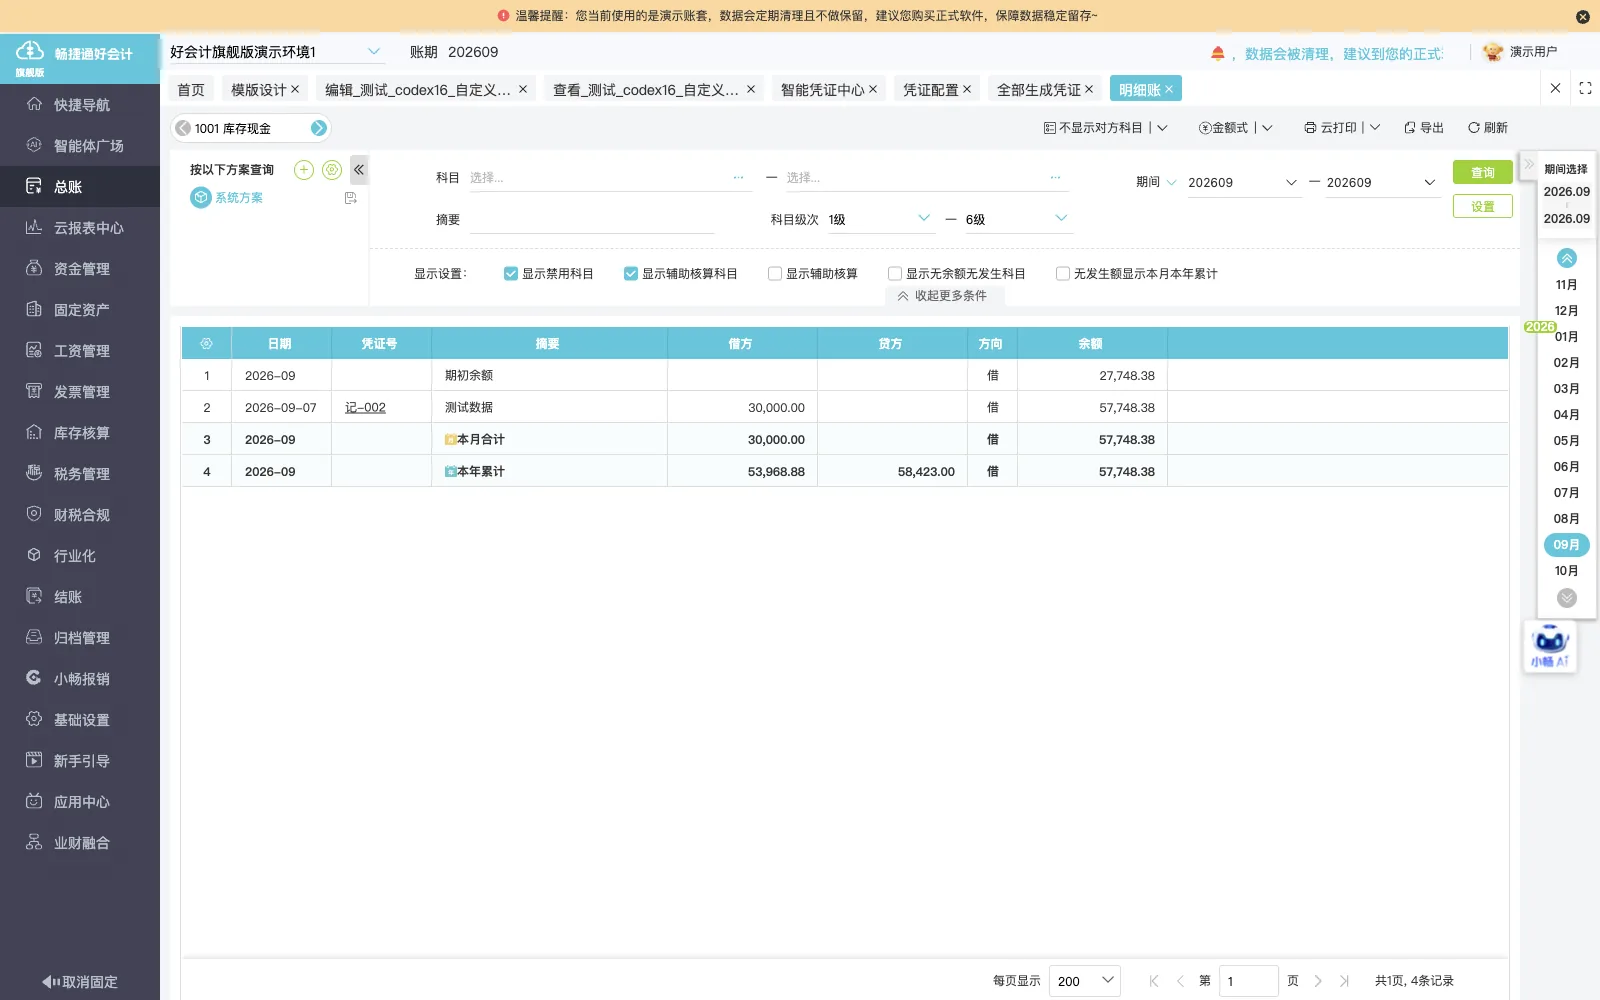
采购、生产和存货信息以单据形式在系统内传递,替代口头、手工与excel流转。
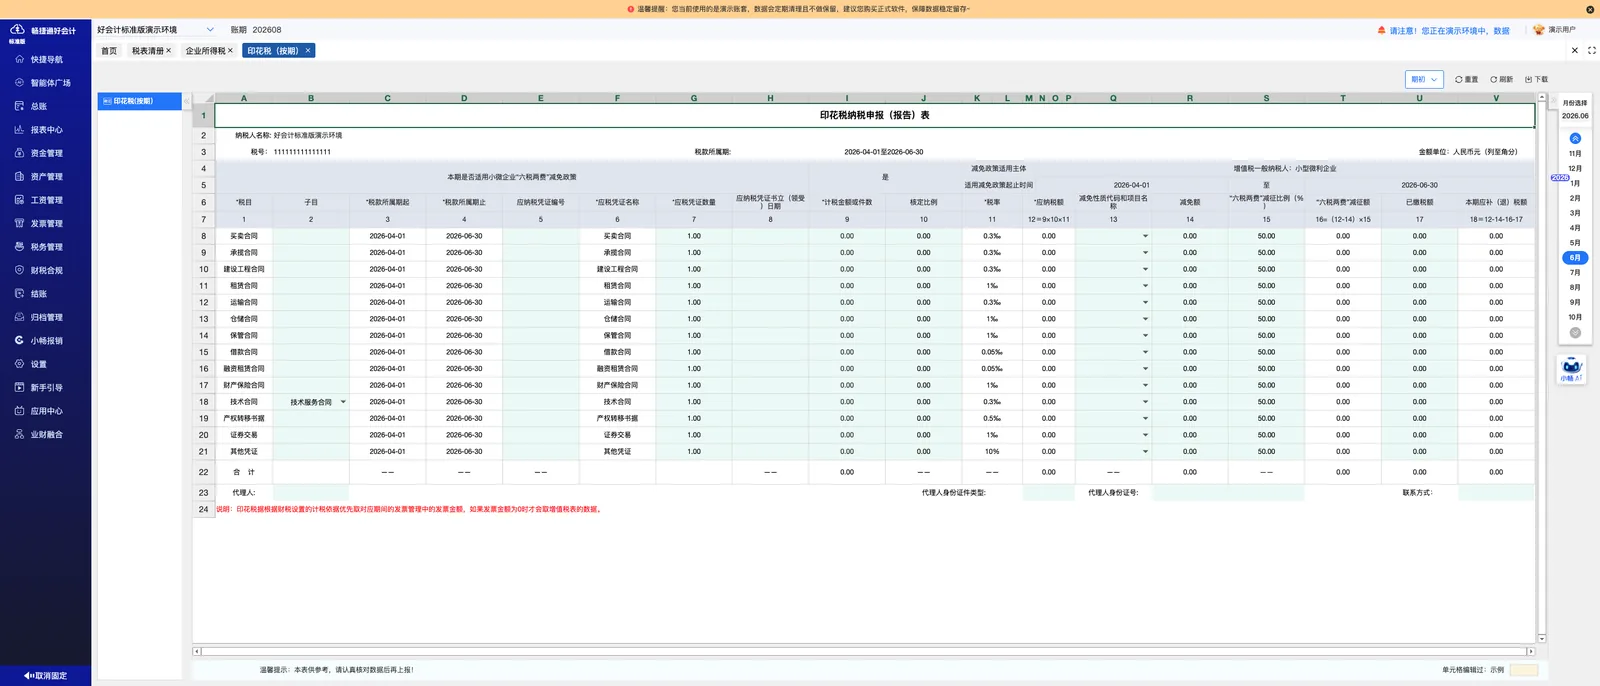
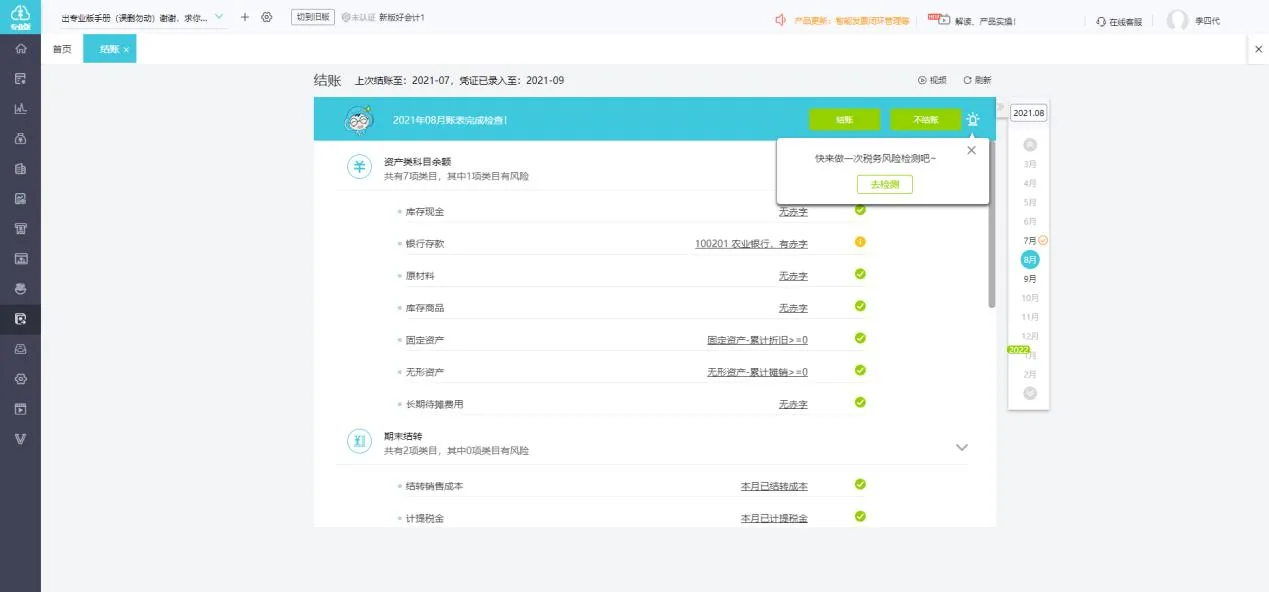
成本结转凭证形成
依据单据信息完成制证与成本结转,结转结果以凭证形式留在账套内可查。
移动端经营信息查询
老板可在移动端查看账套内的经营信息,不再依赖现场或纸质汇报获取。
哪些条件可类比参考,哪些差异会改变方案
可参考条件
- 日用百货行业中简单加工制造并生产儿童玩具,物料与成品库存影响经营成本。
- 采购、生产与存货信息原先依赖口头、手工与excel传递,账务与库存衔接不足。
- 由库管等非财务角色参与单据流转,需要将库管角色纳入财务系统协同。
- 依据单据信息制证,并需要计算和结转库存成本。
- 管理层需要在移动端查看经营信息。
类比差异与限制
- 当前记录未载明企业规模,规模不同的企业库存与账务复杂度不可直接套用。
- 当前记录未载明所用好会计版本,各版本结转方式与库存核算能力存在差异。
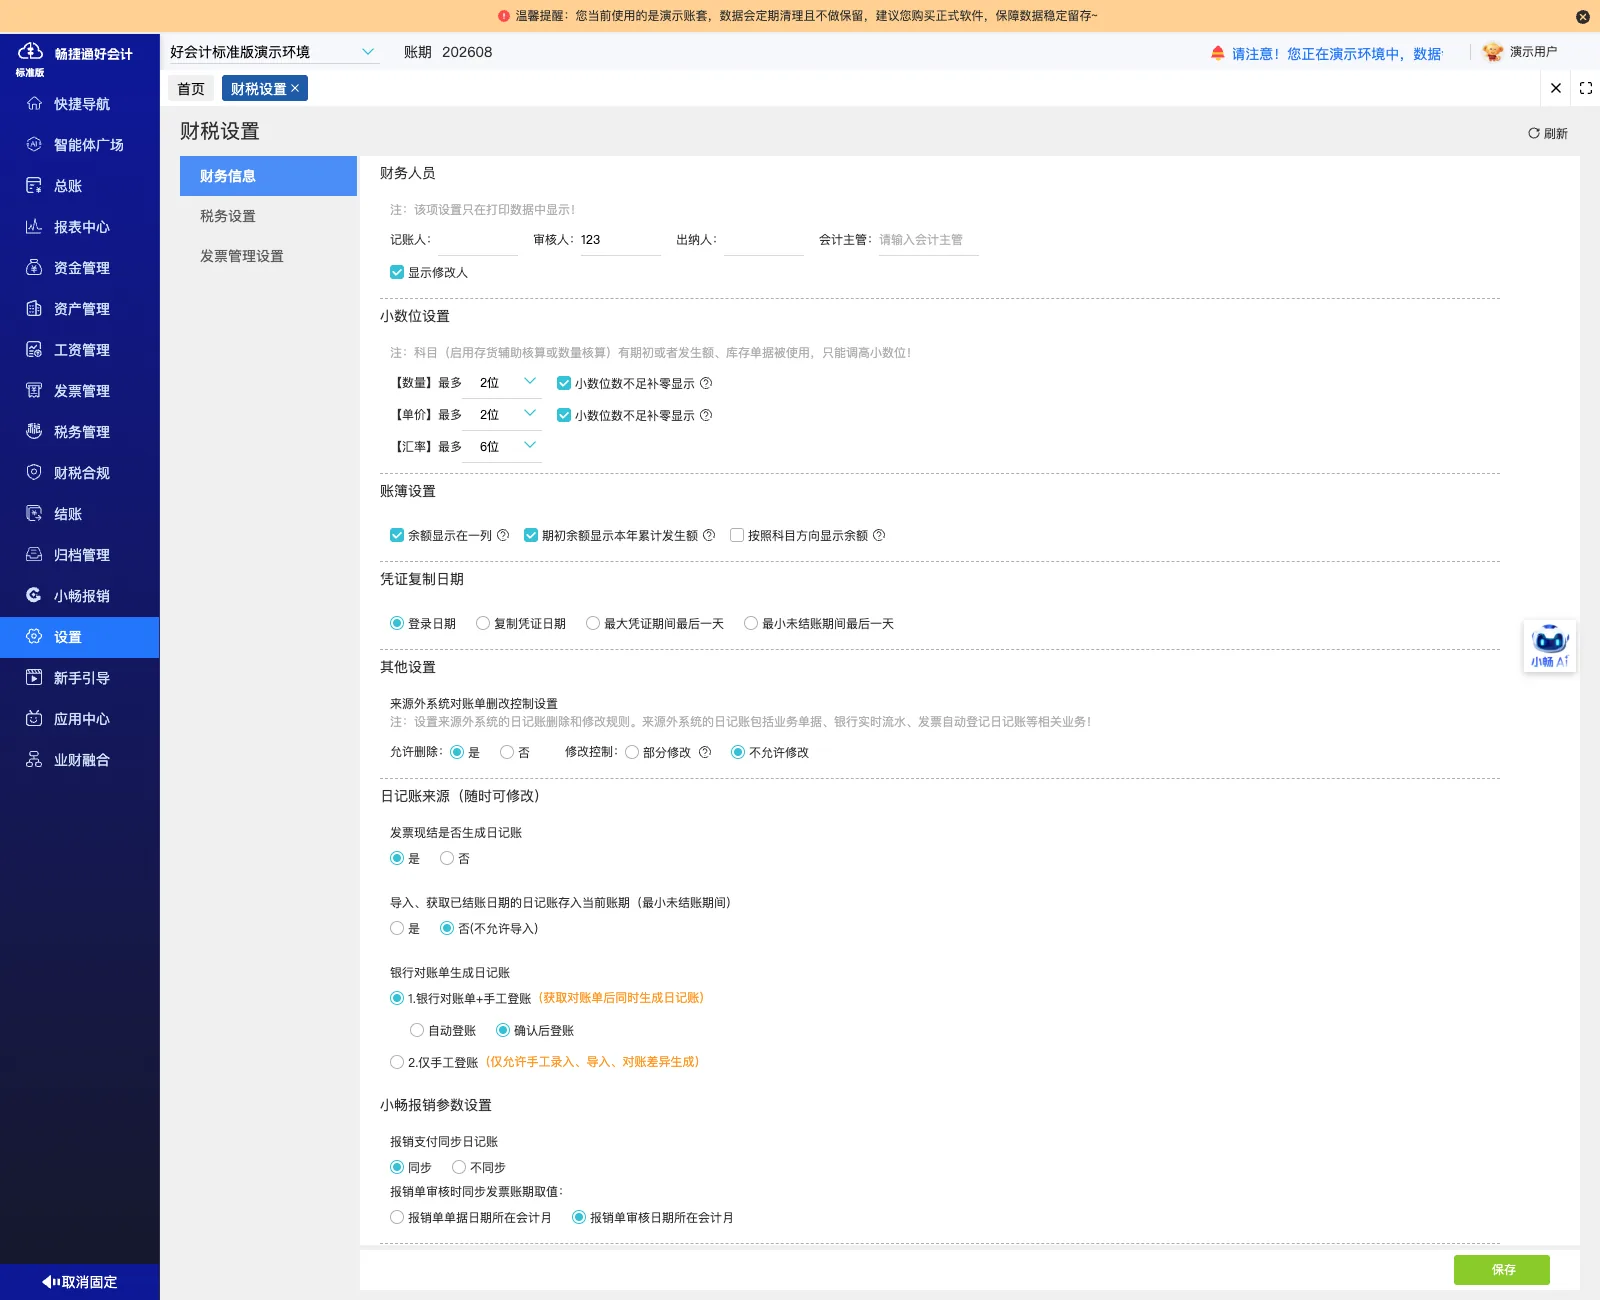
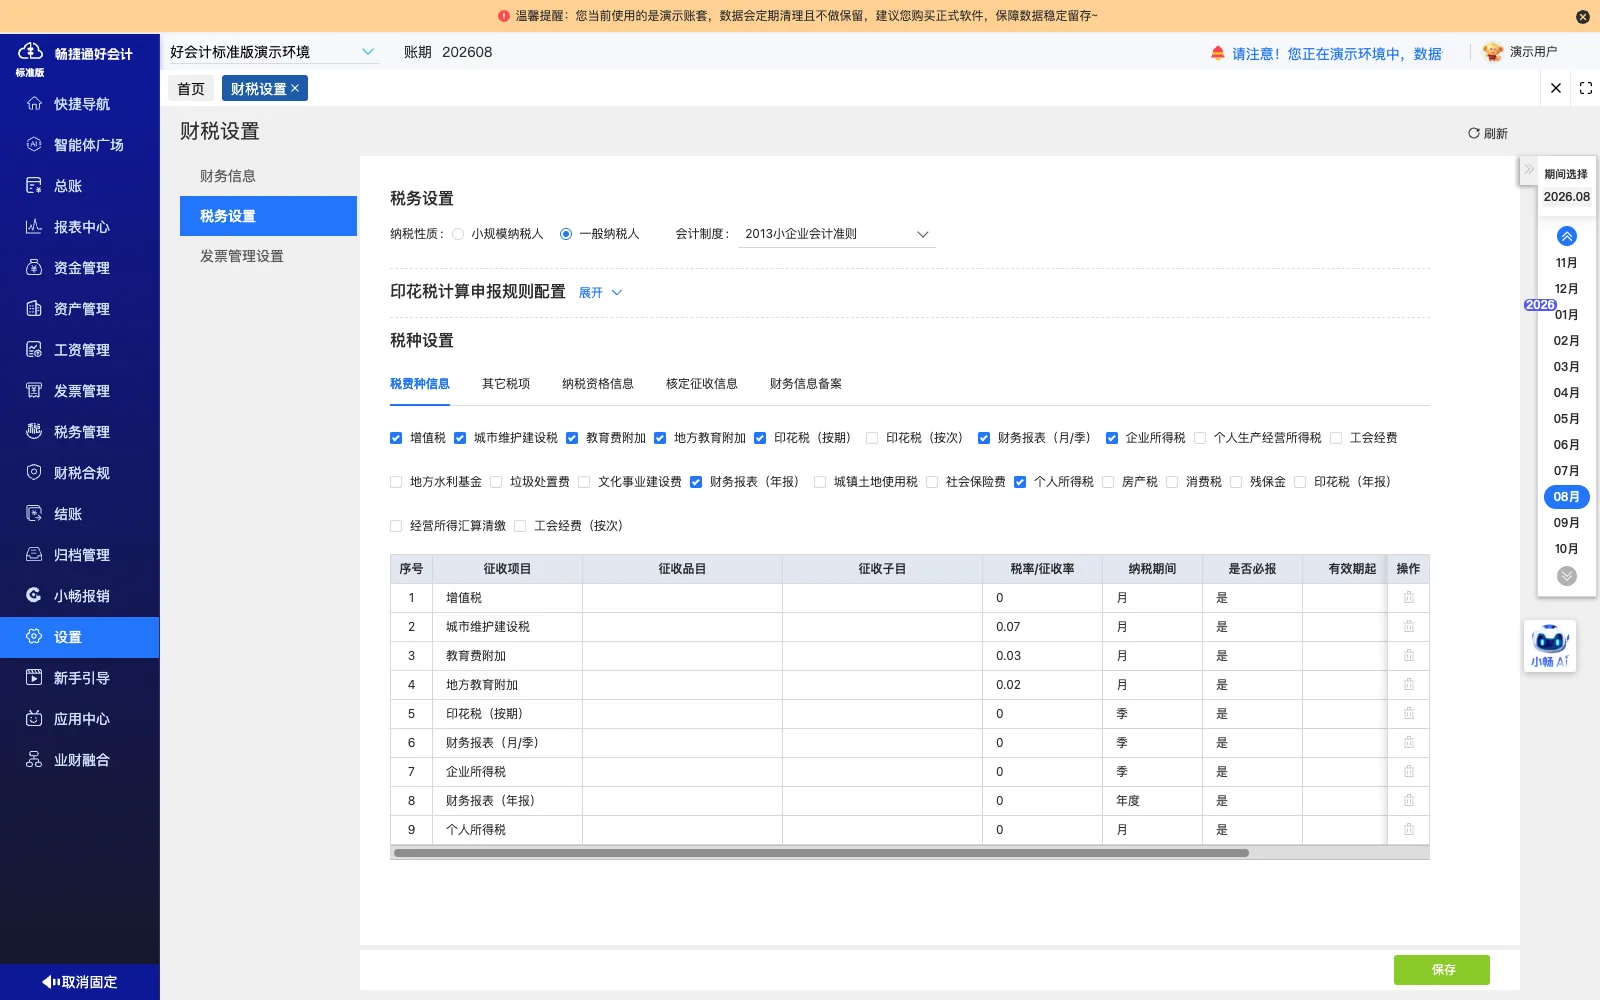
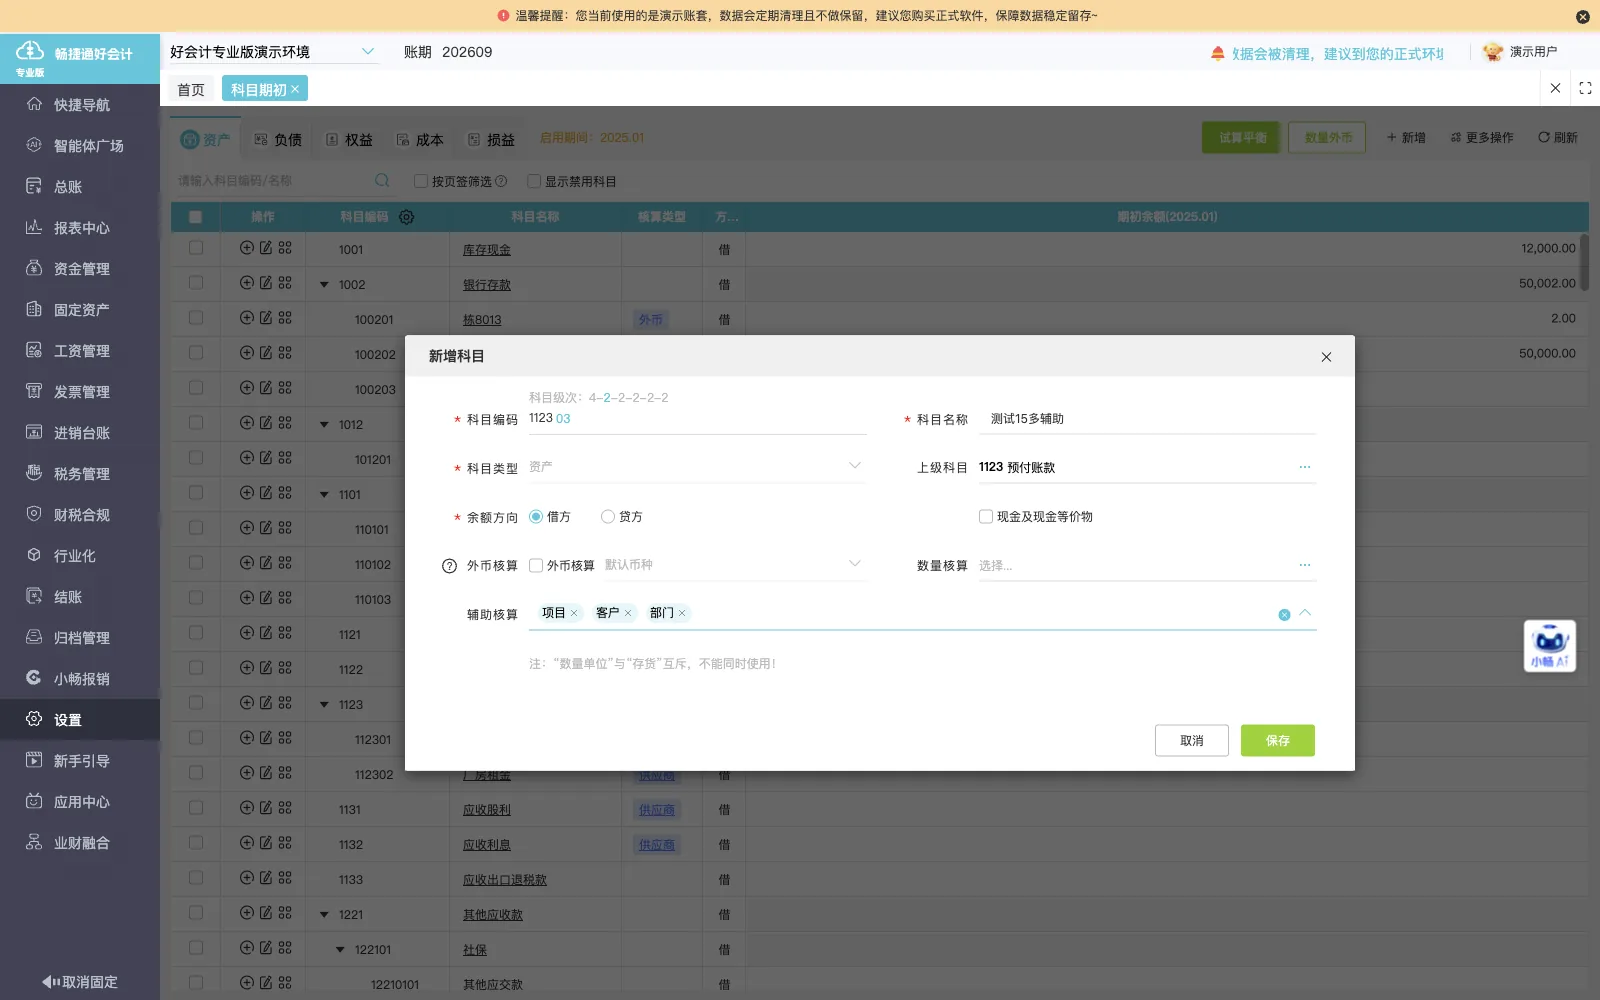
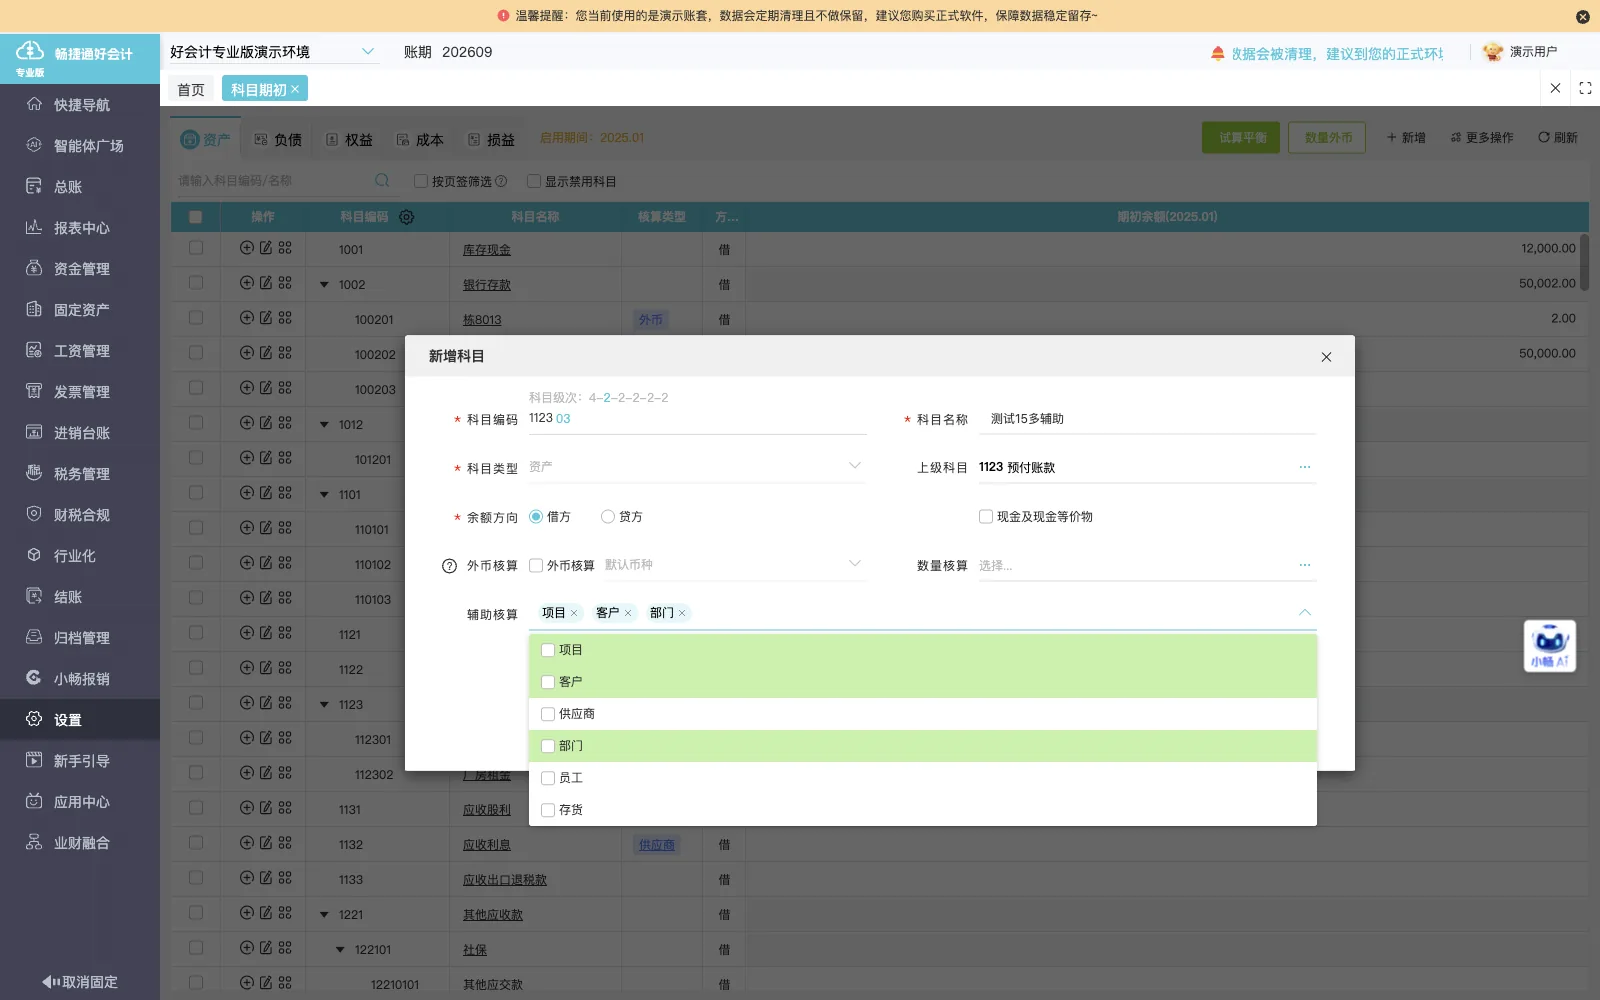
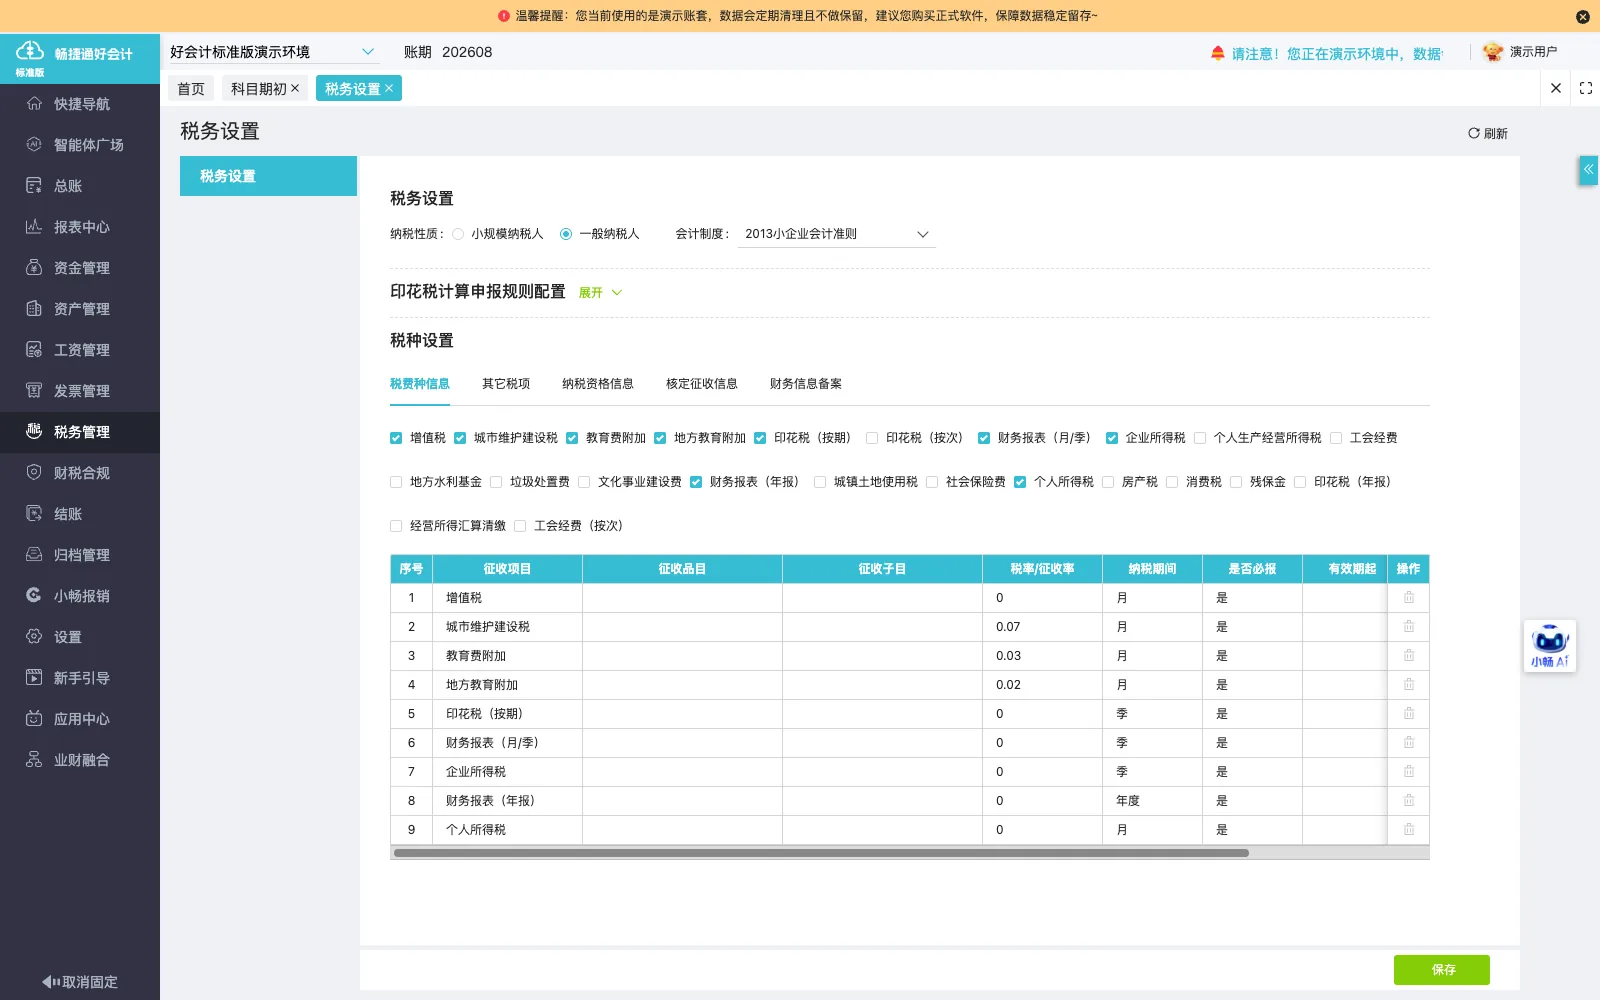
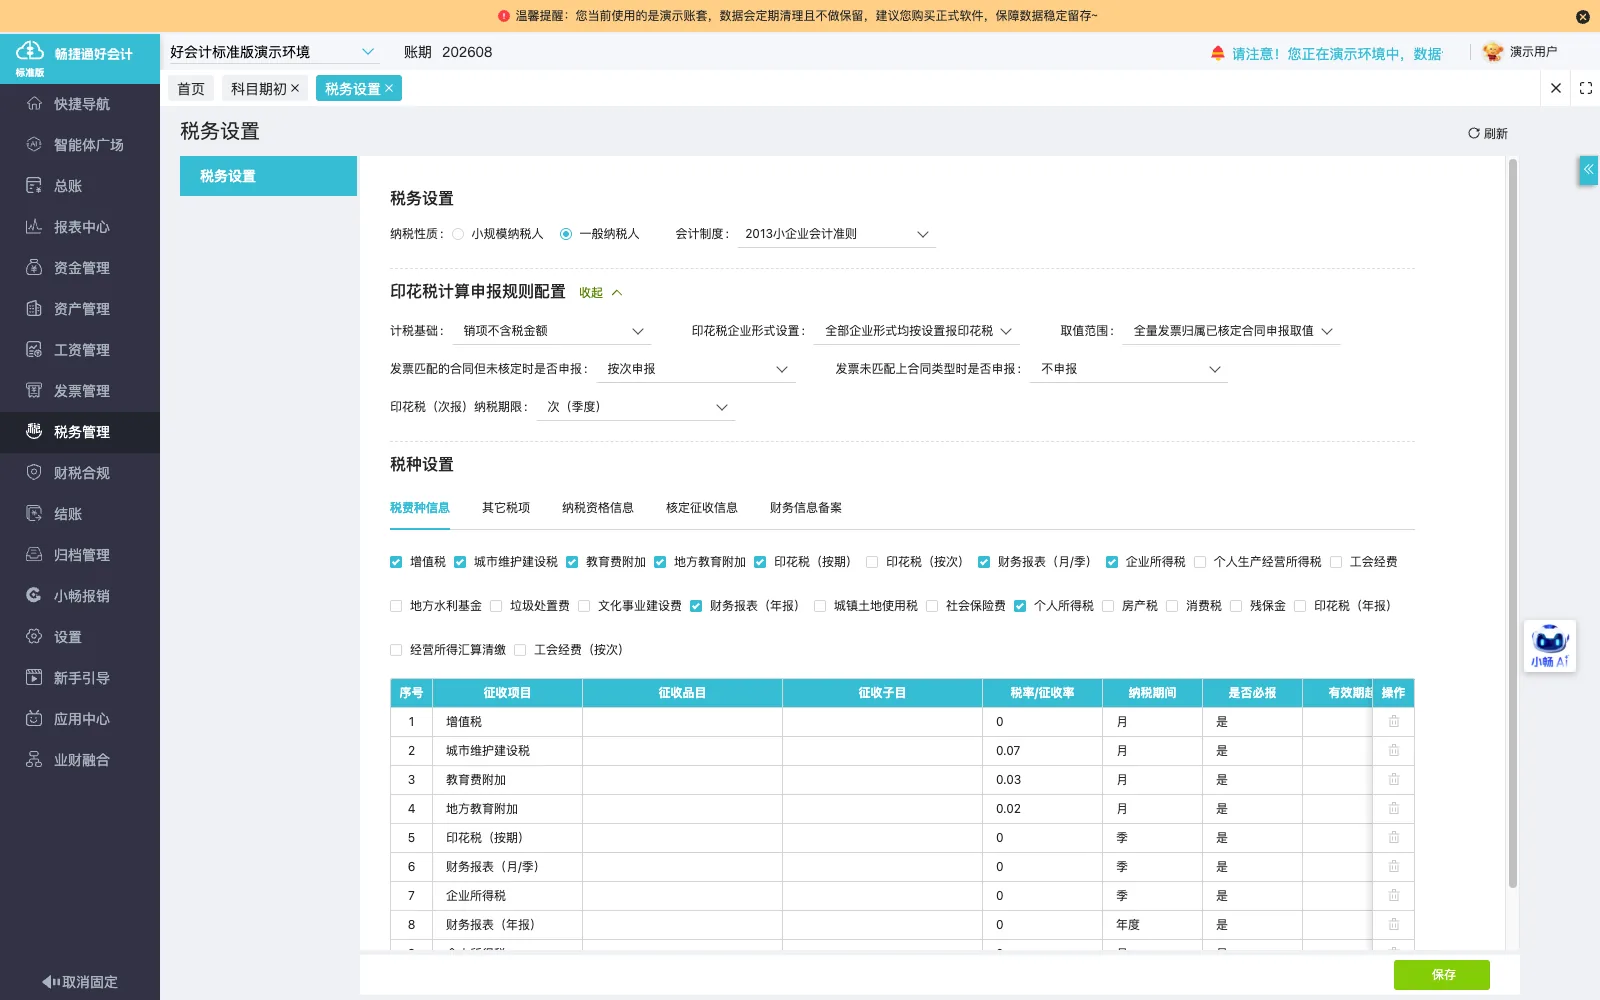
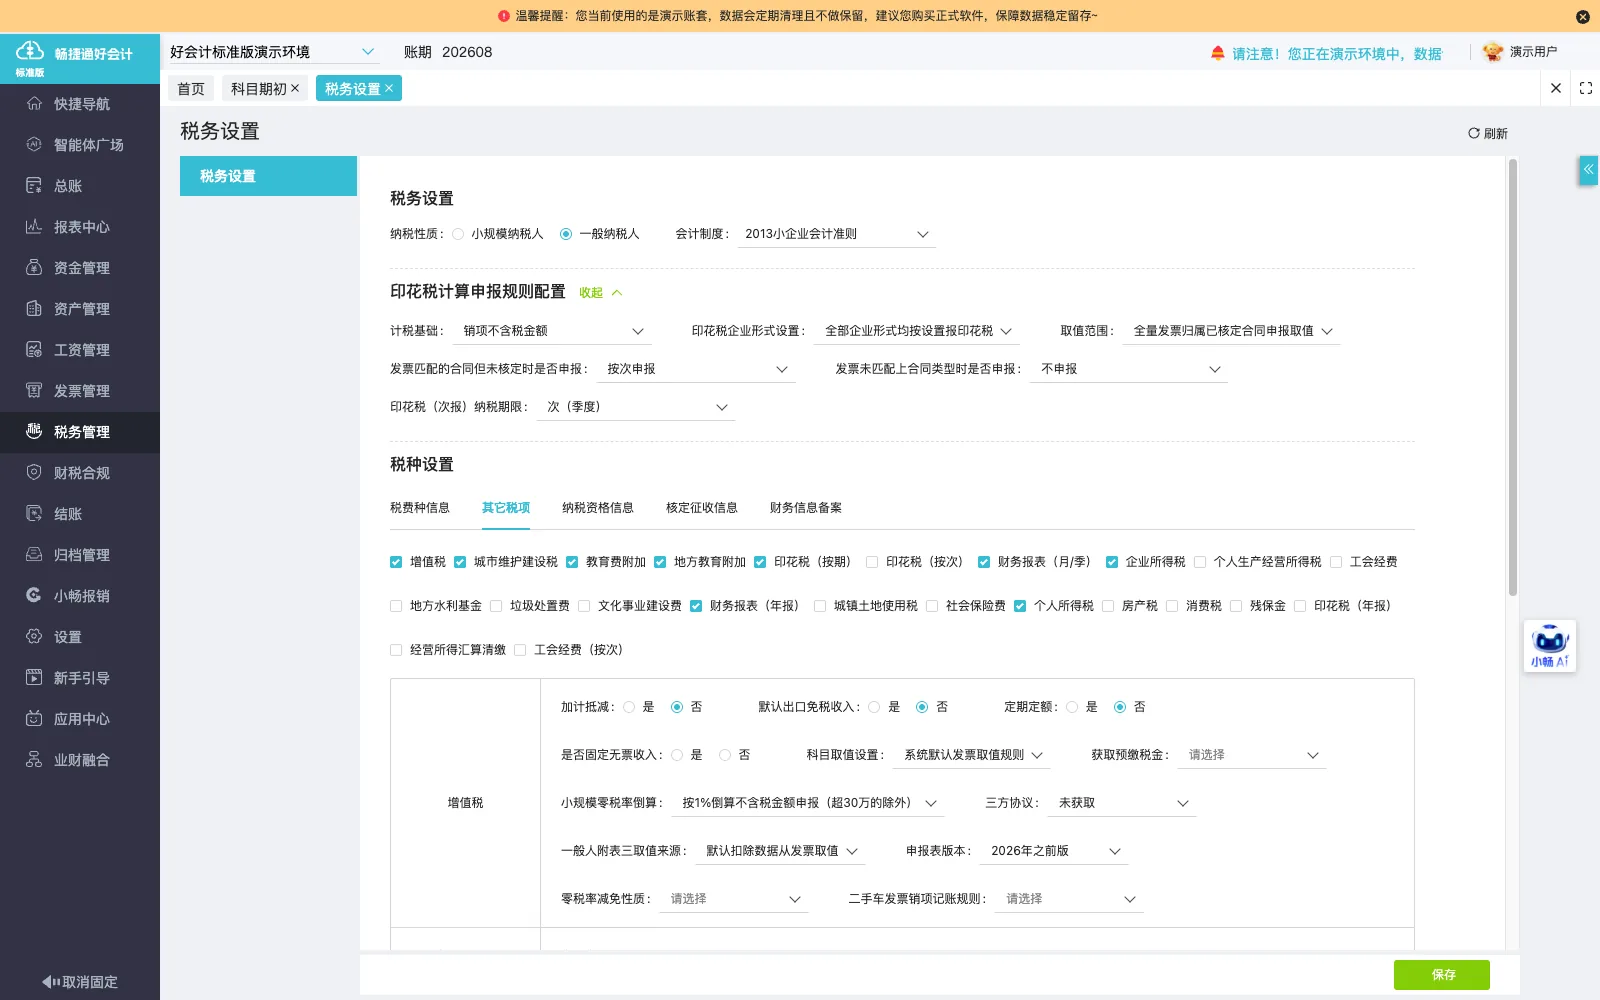
- 好会计标准版结转销售成本默认按收入百分比法,改用全月一次加权平均法需在科目期初配置对应二级科目。
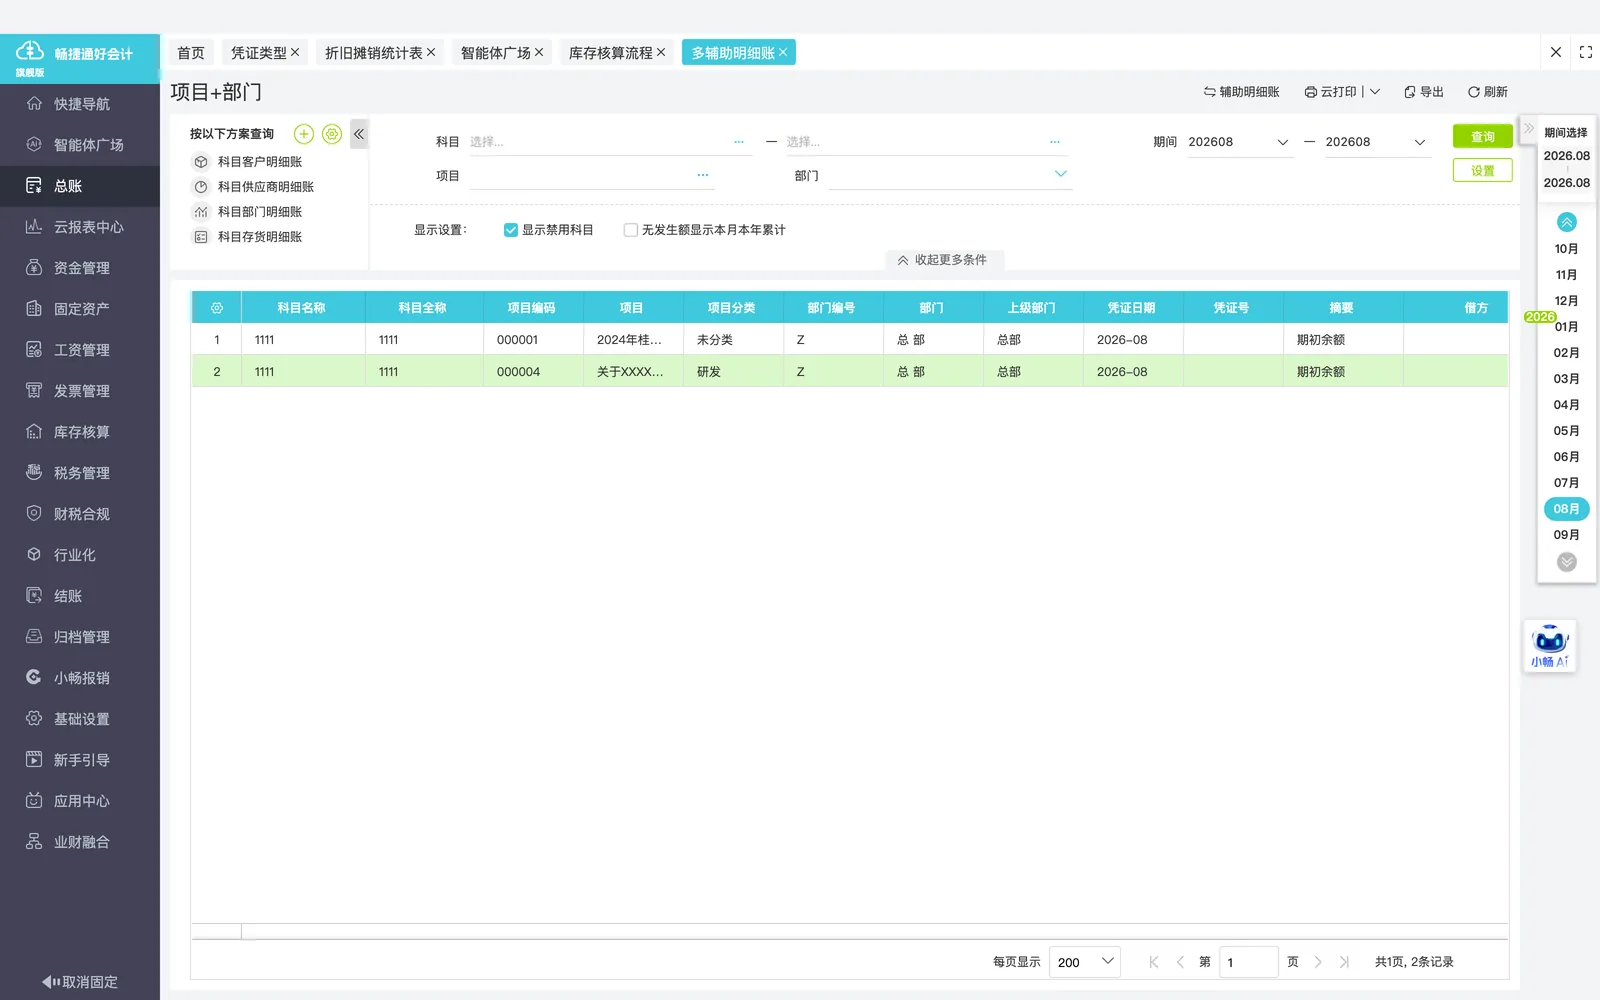
- 好会计标准版仅支持单辅助核算,按多辅助维度核算需升级到专业版或旗舰版。
- 好会计标准版不支持凭证审核,该能力需升级到专业版。
了解相关功能
查看全部功能相关学习与案例