微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某商务服务企业,主营管理咨询服务,并同时使用云财务处理自身账务。
起点状态
电子发票分散在多个通讯渠道,保存、查找和报销核对费时,月末结转操作繁琐。
实施范围
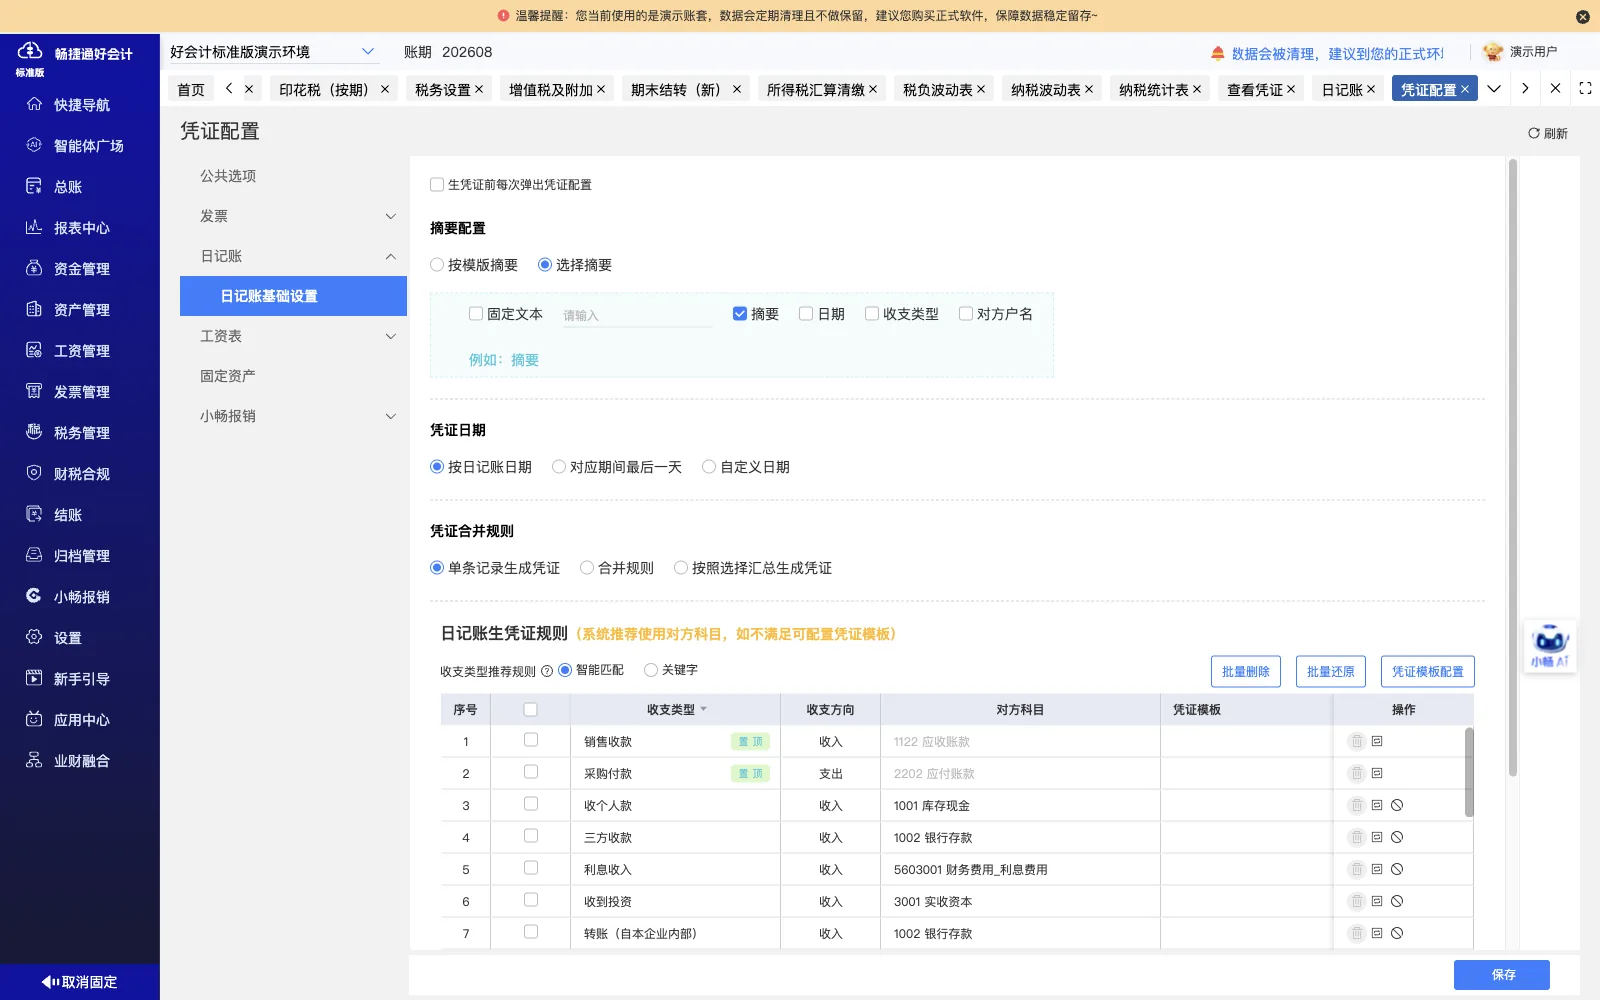
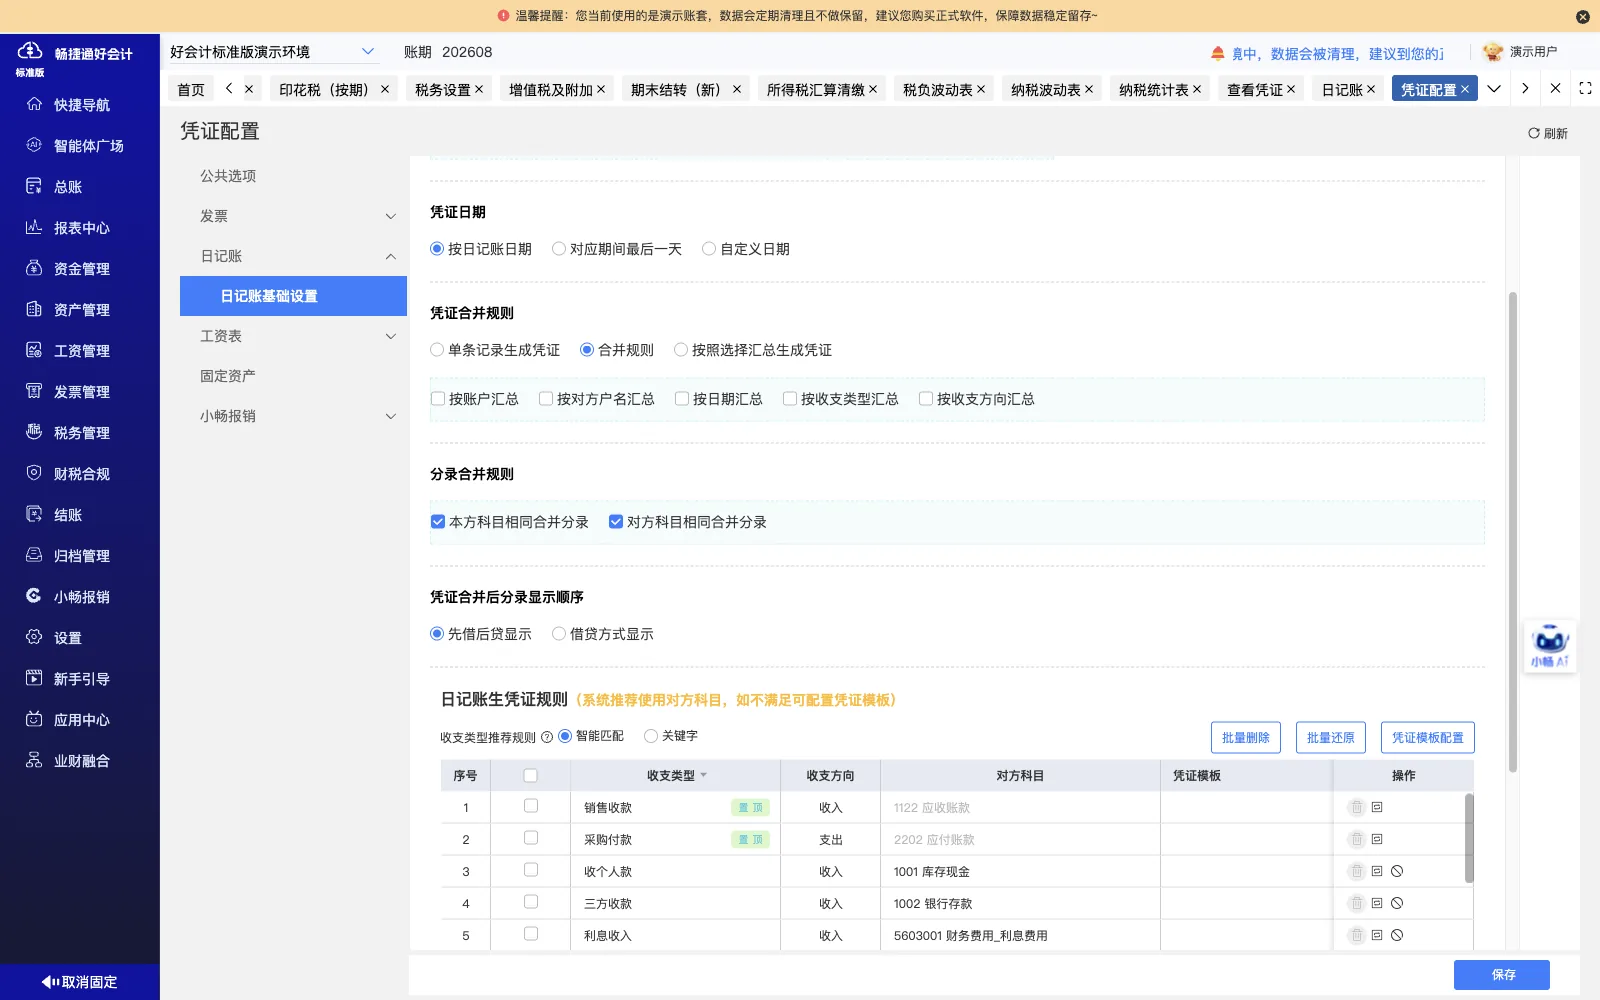
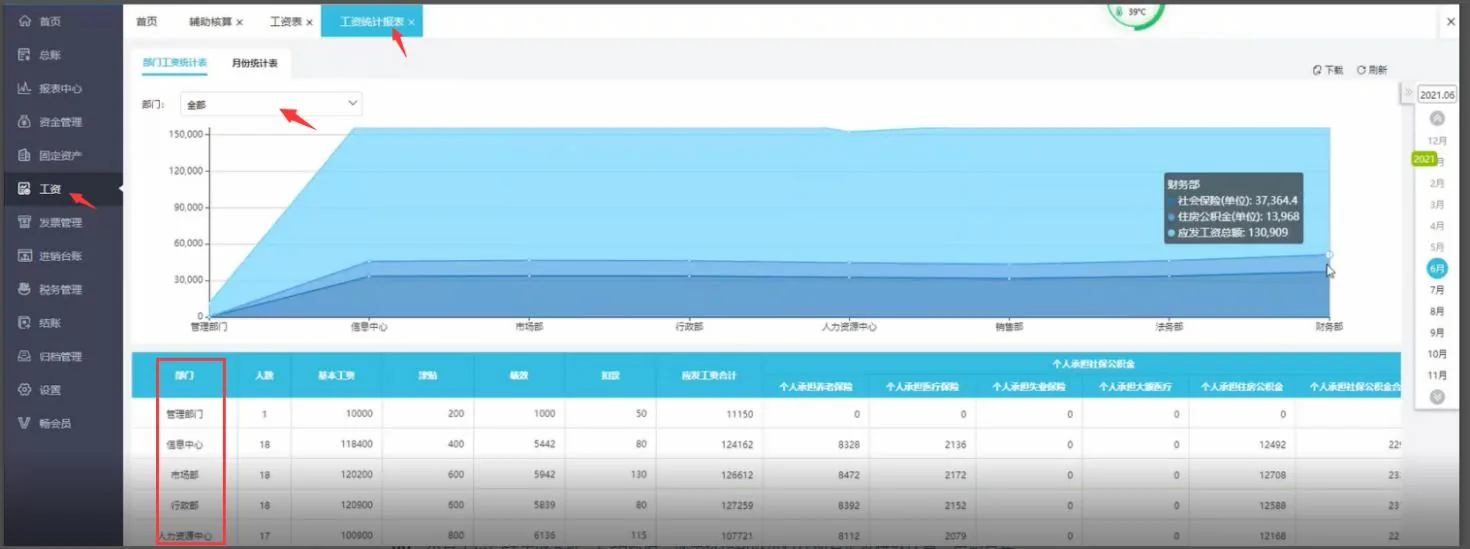
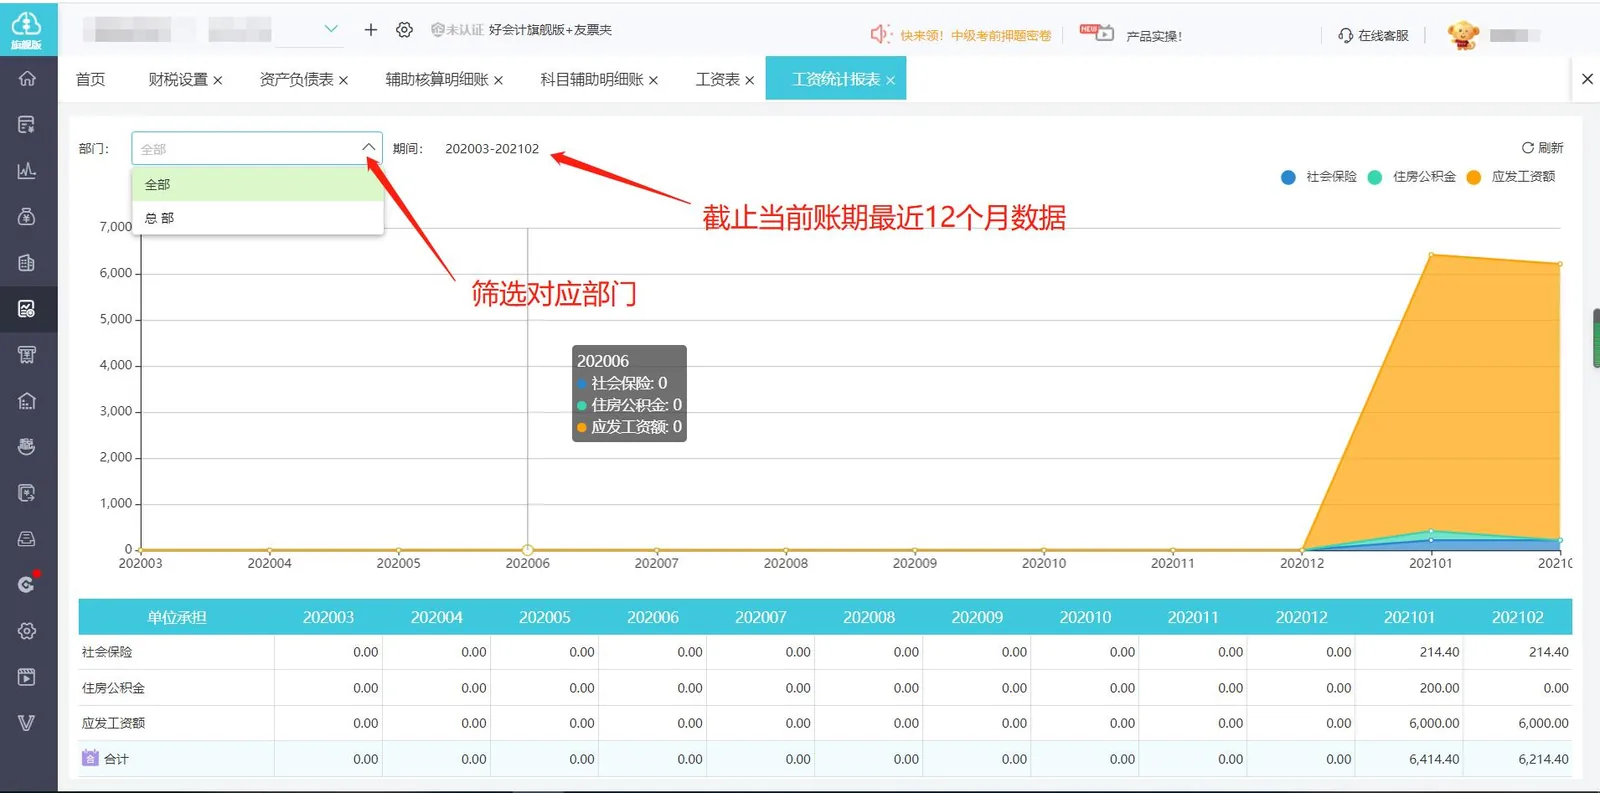
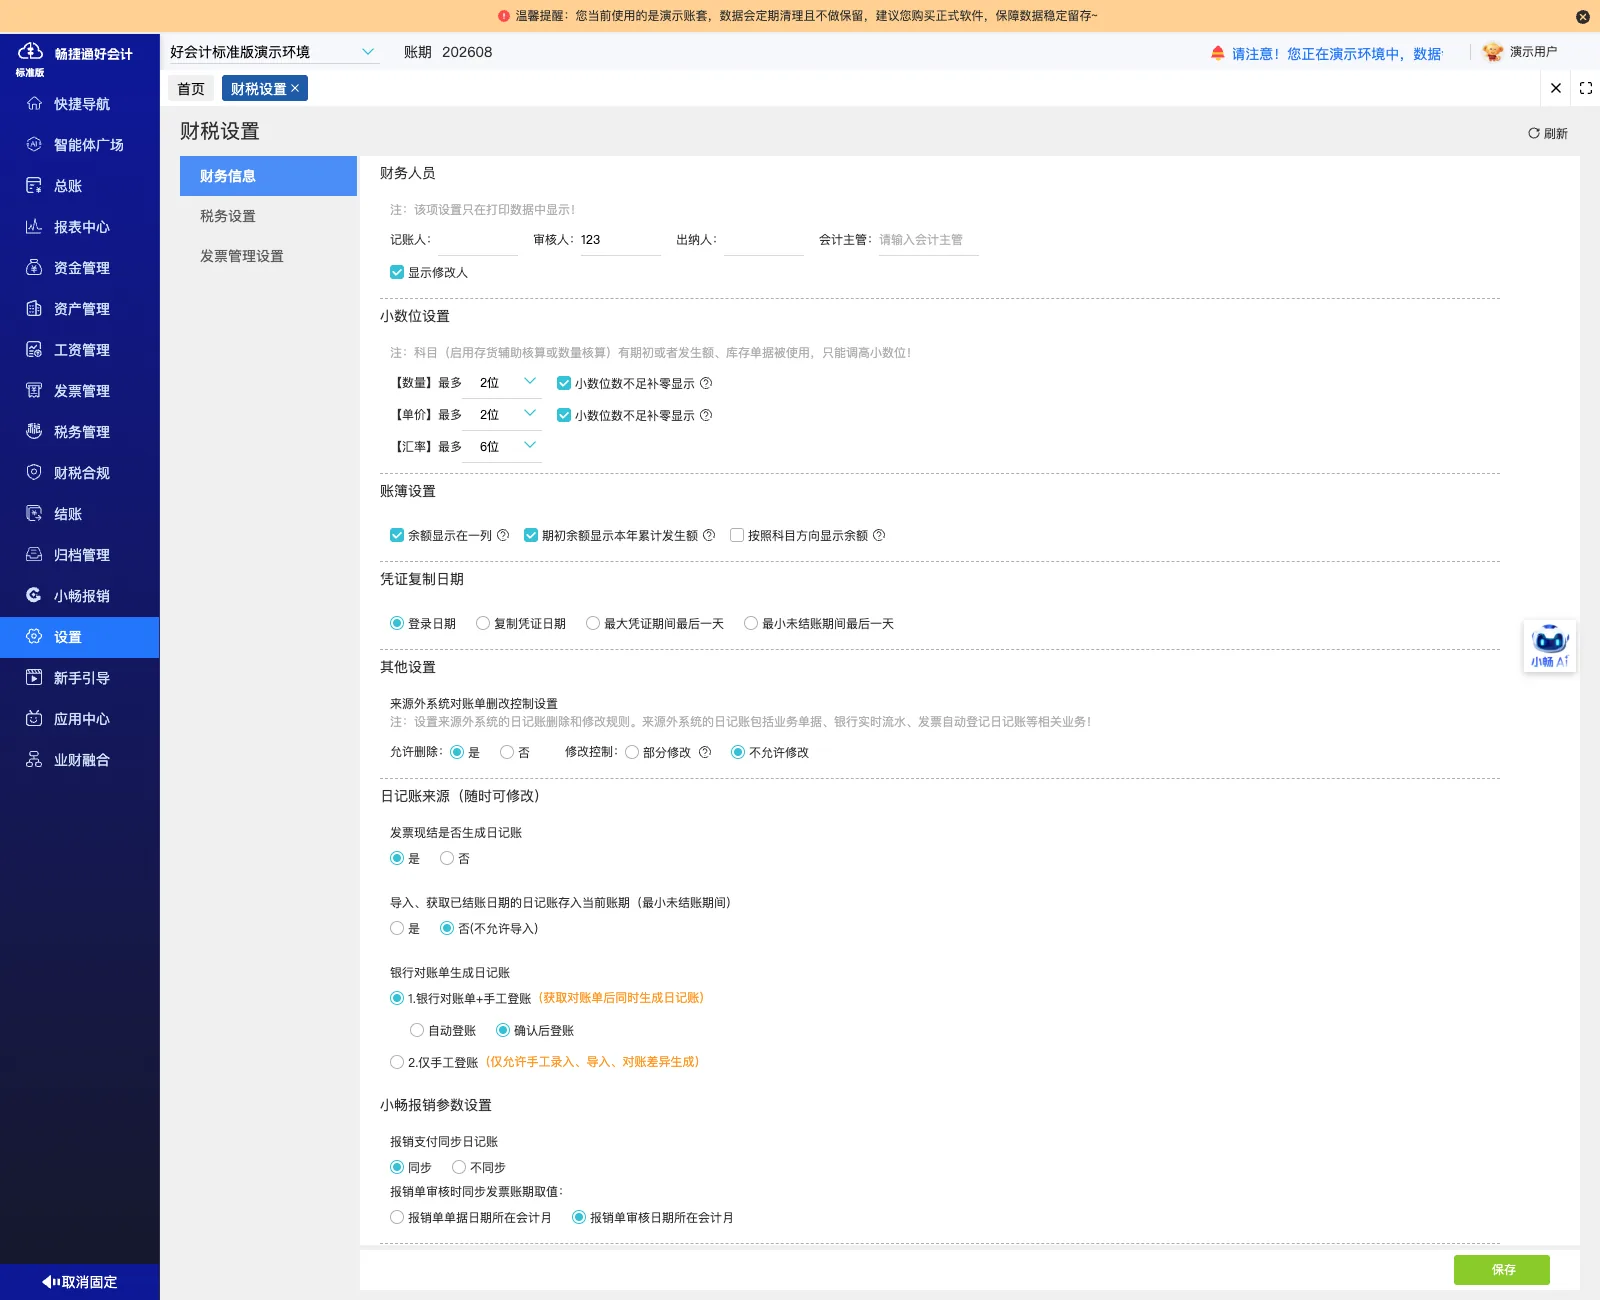
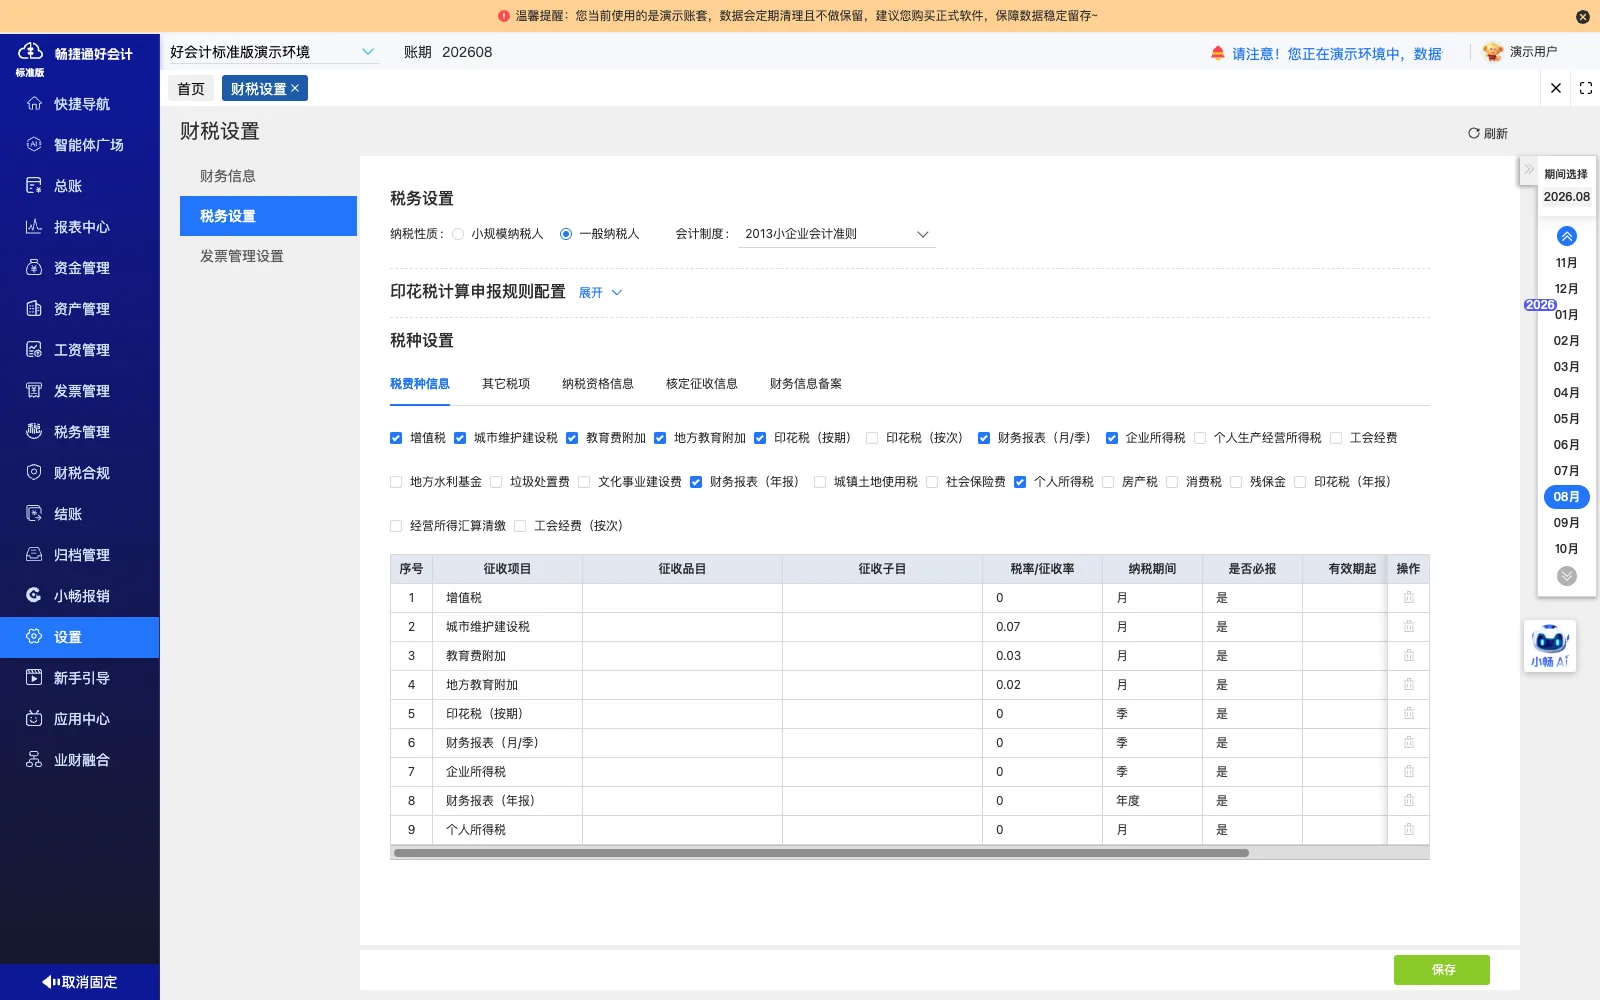
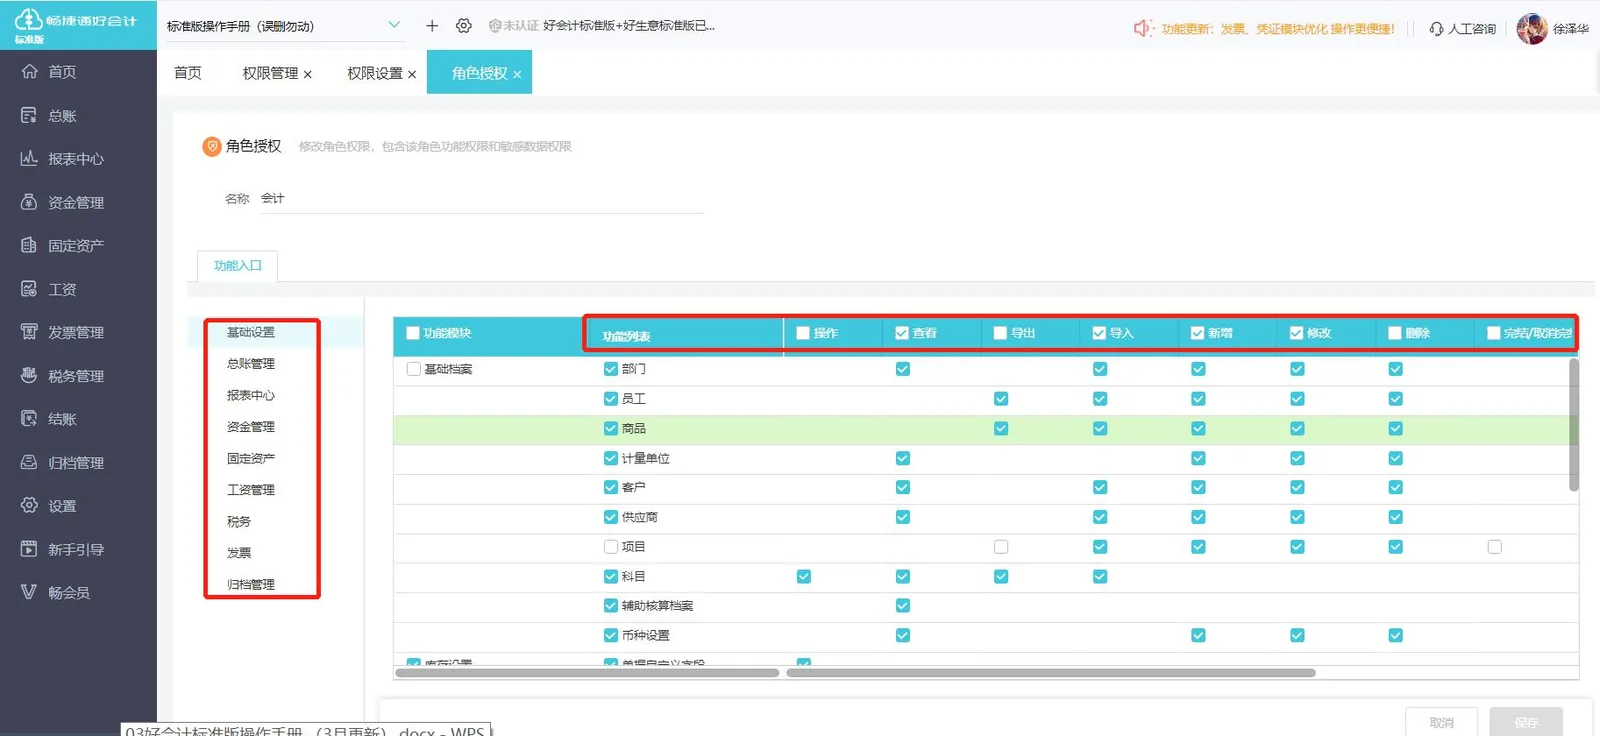
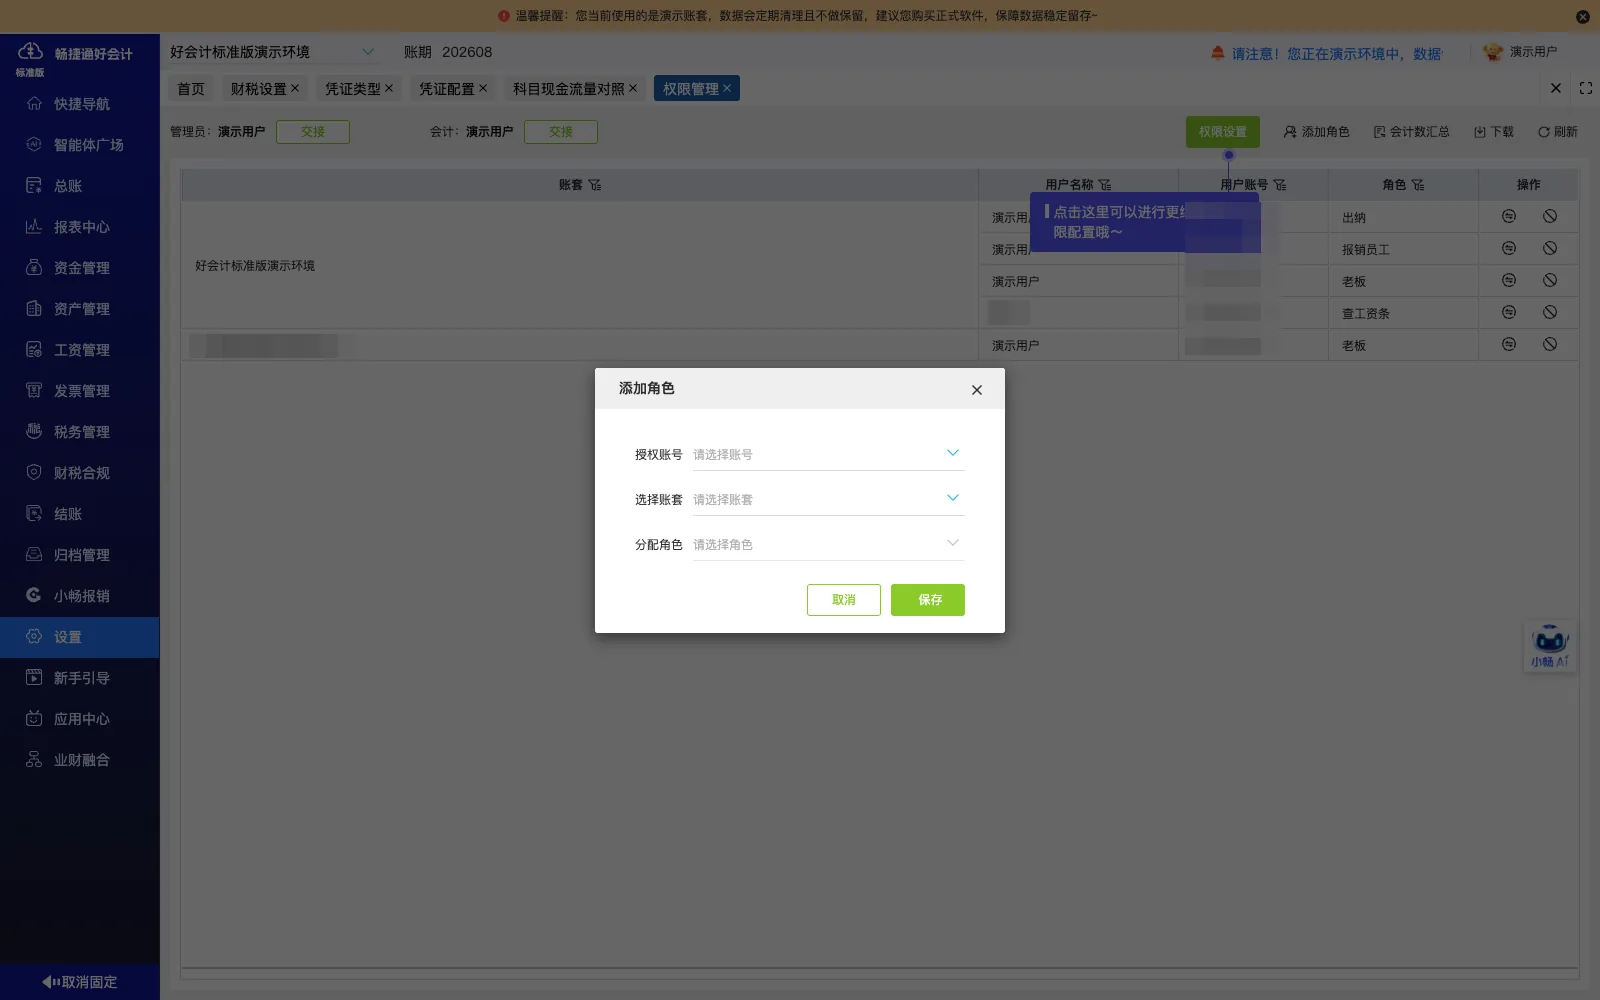
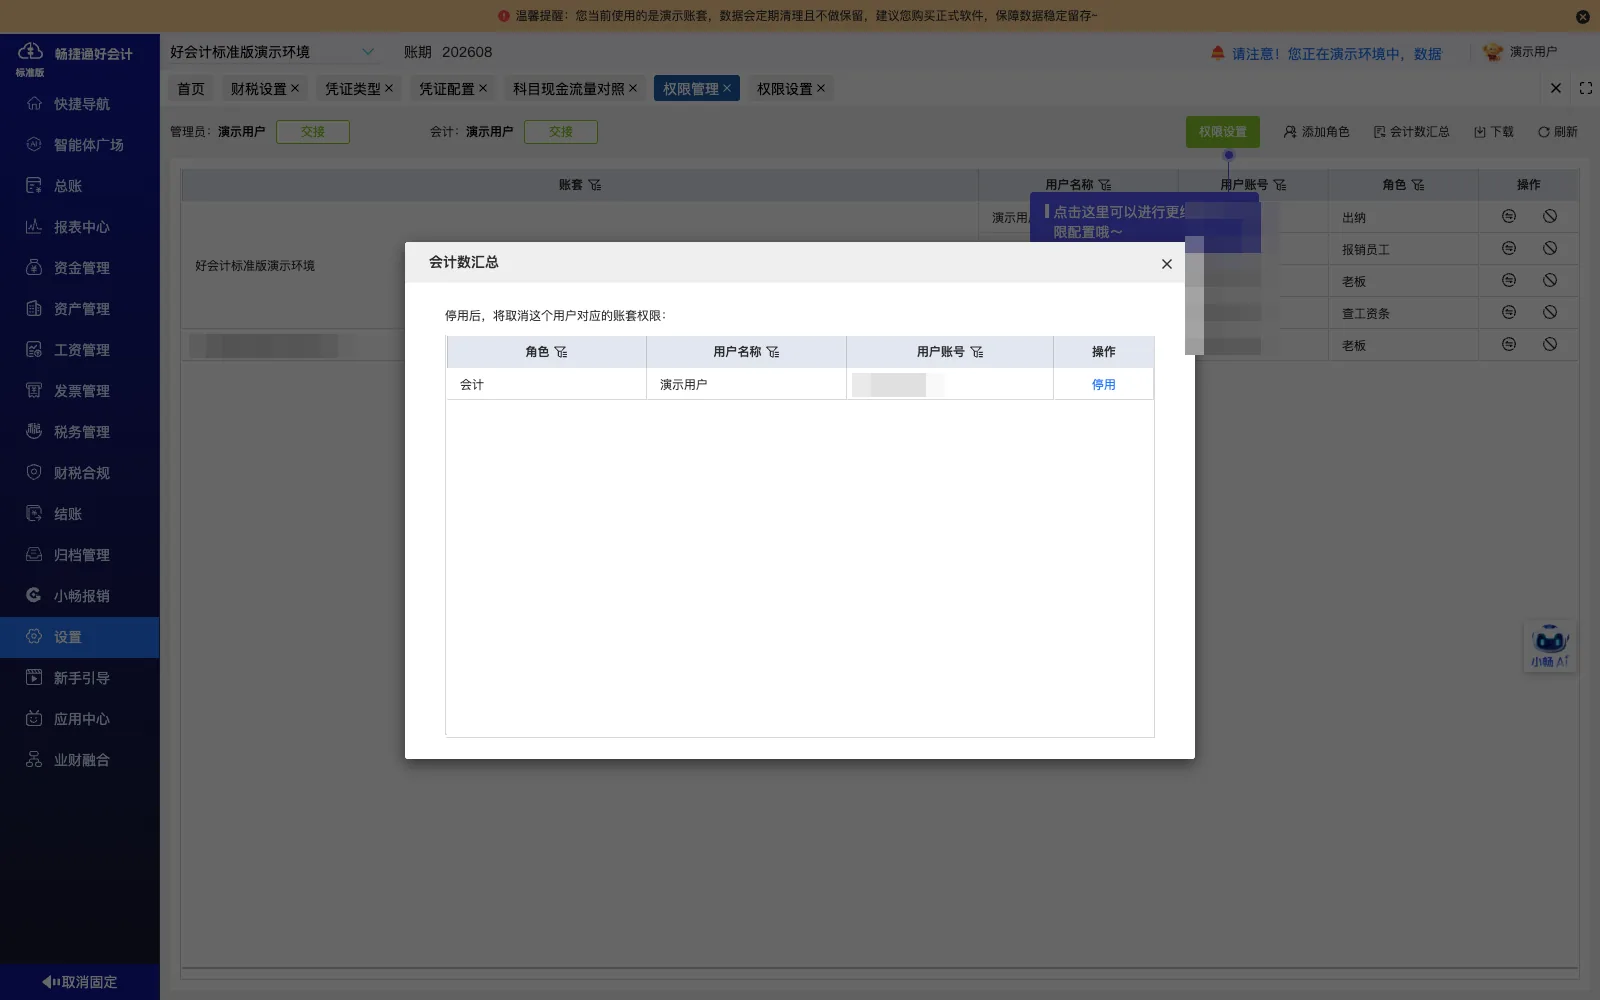
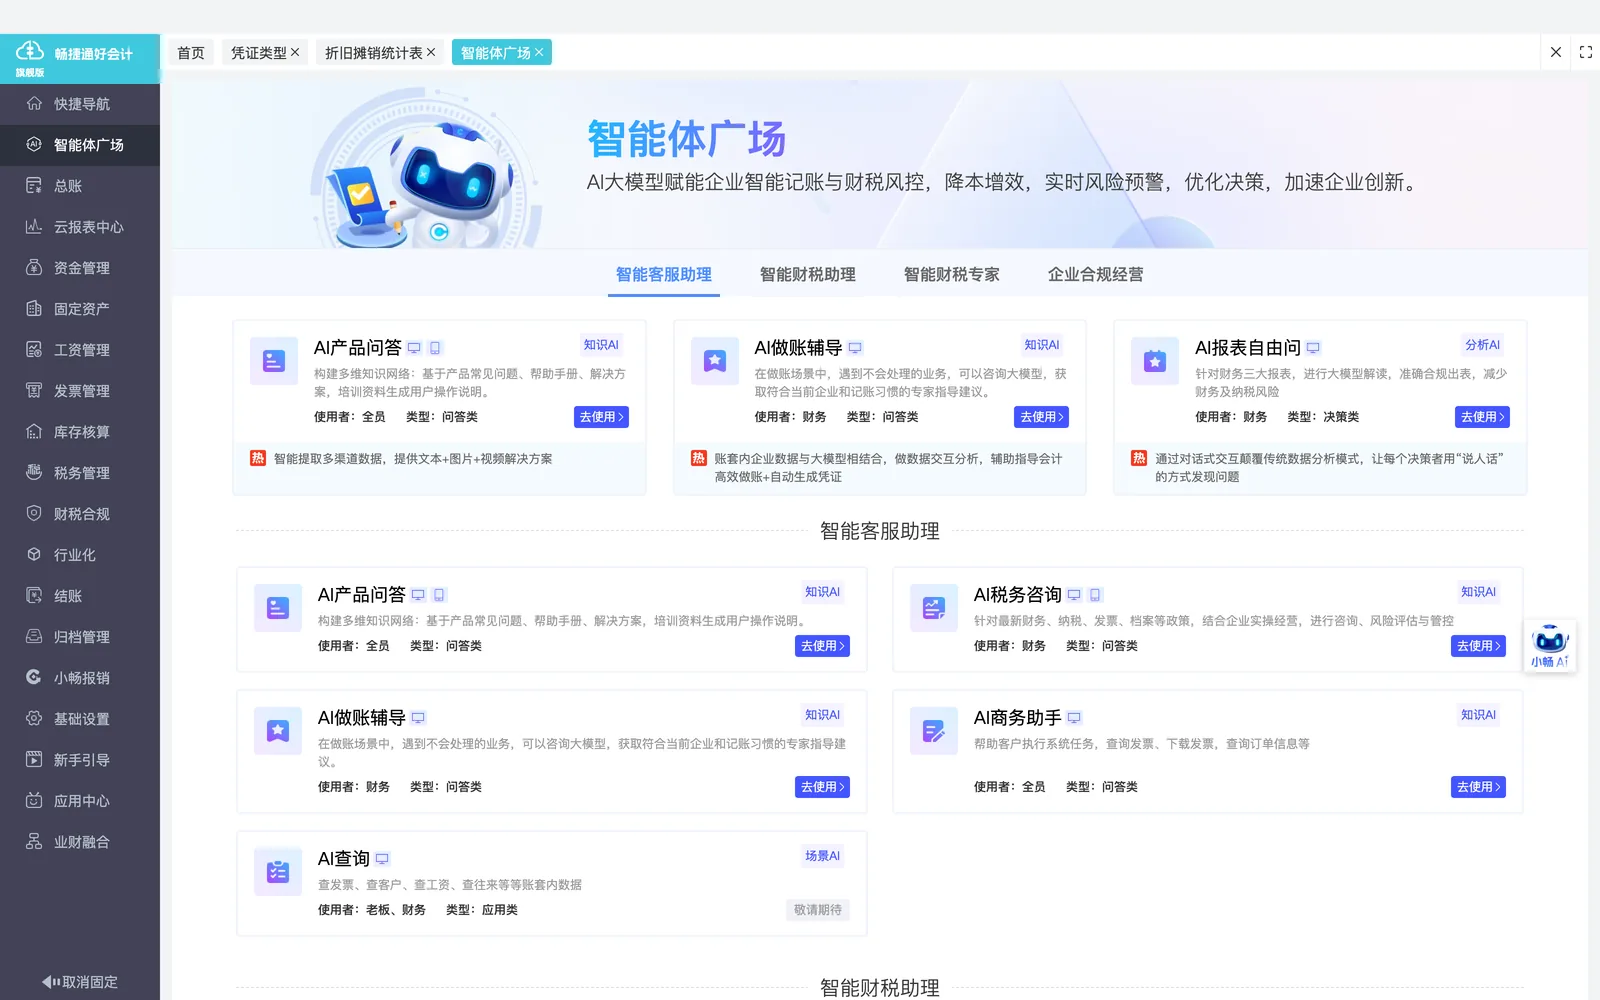
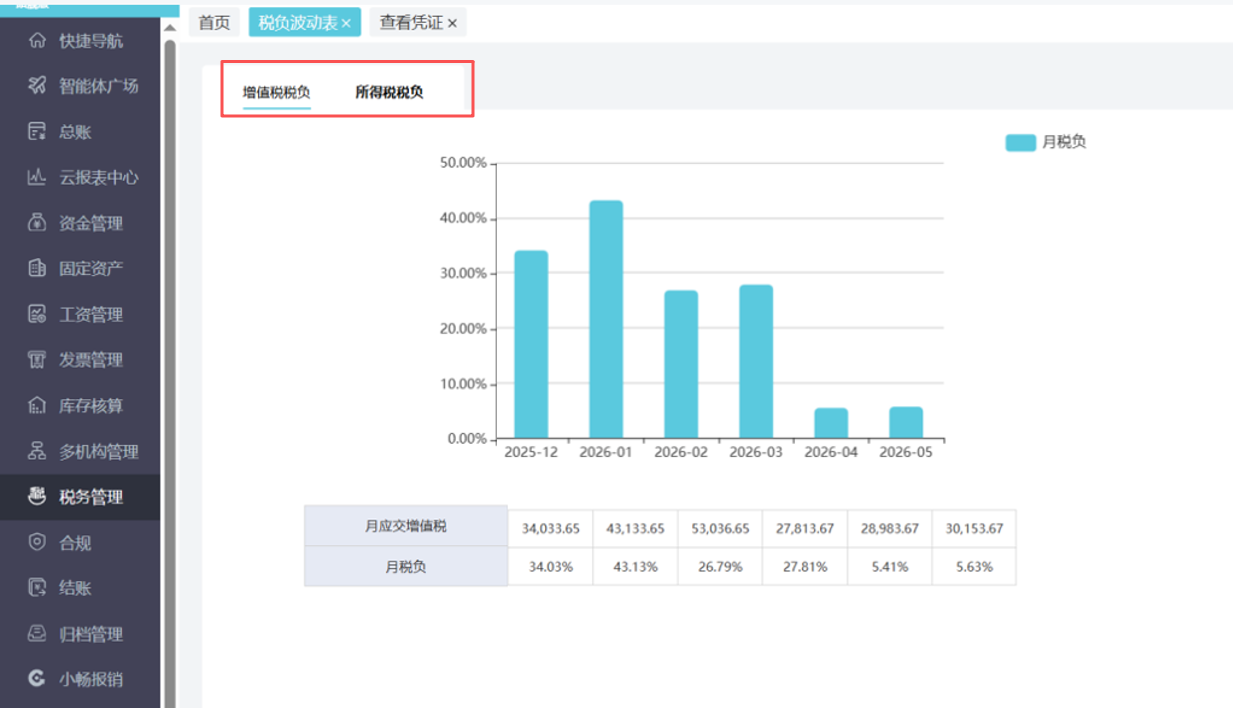
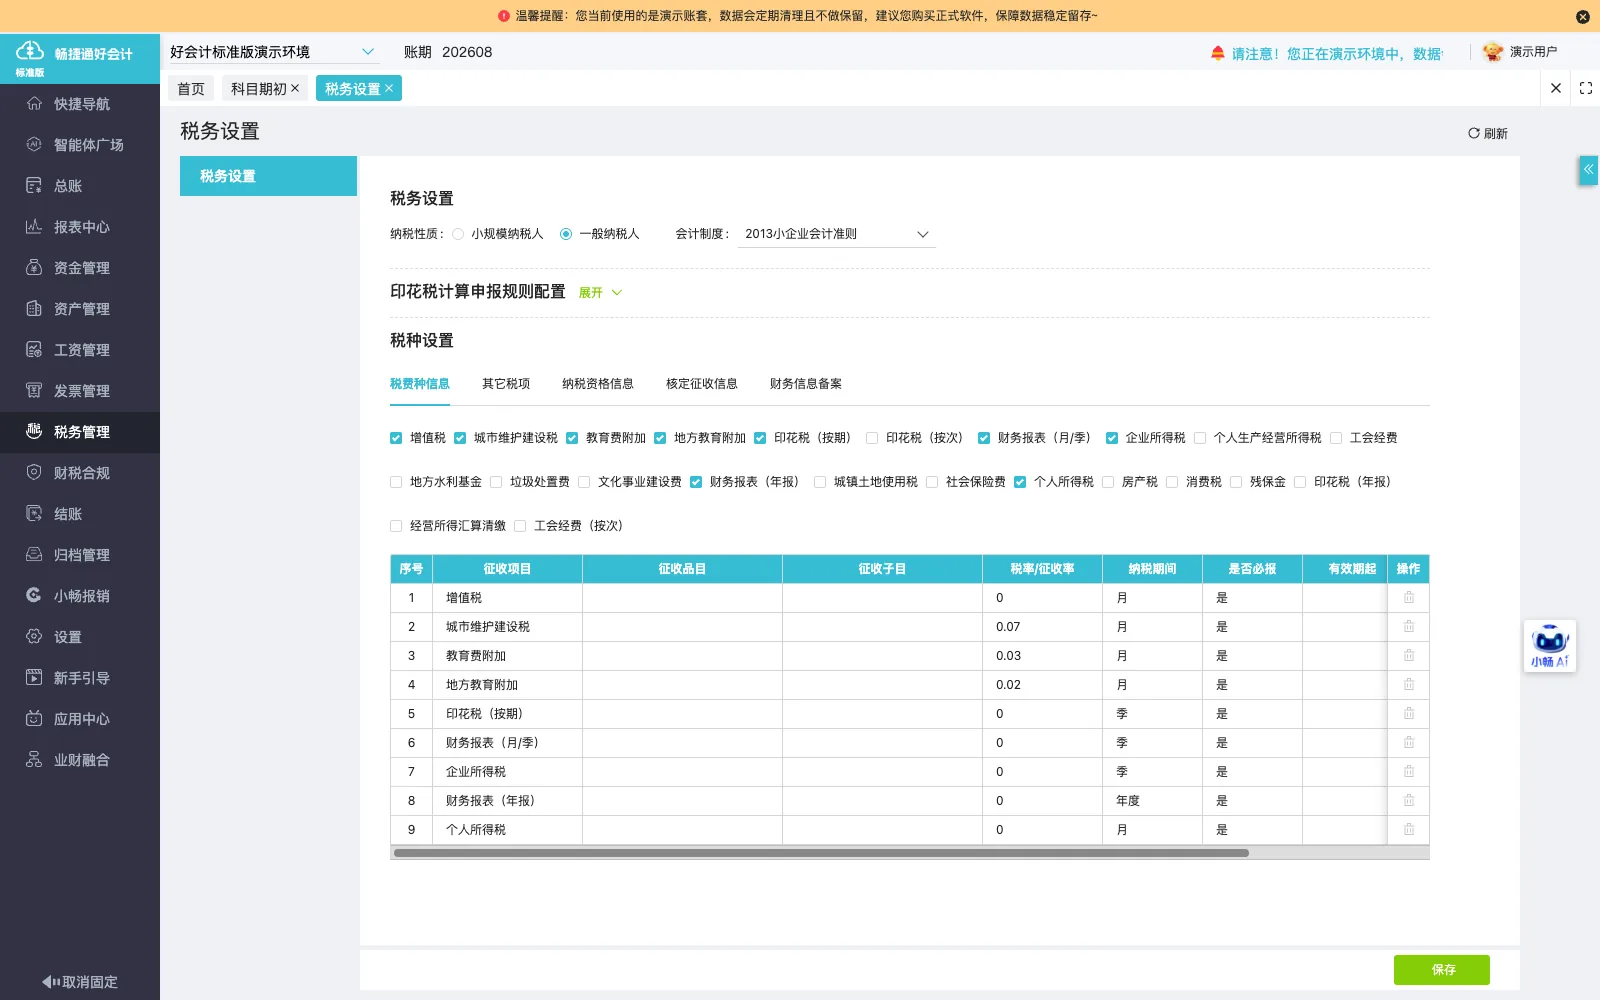
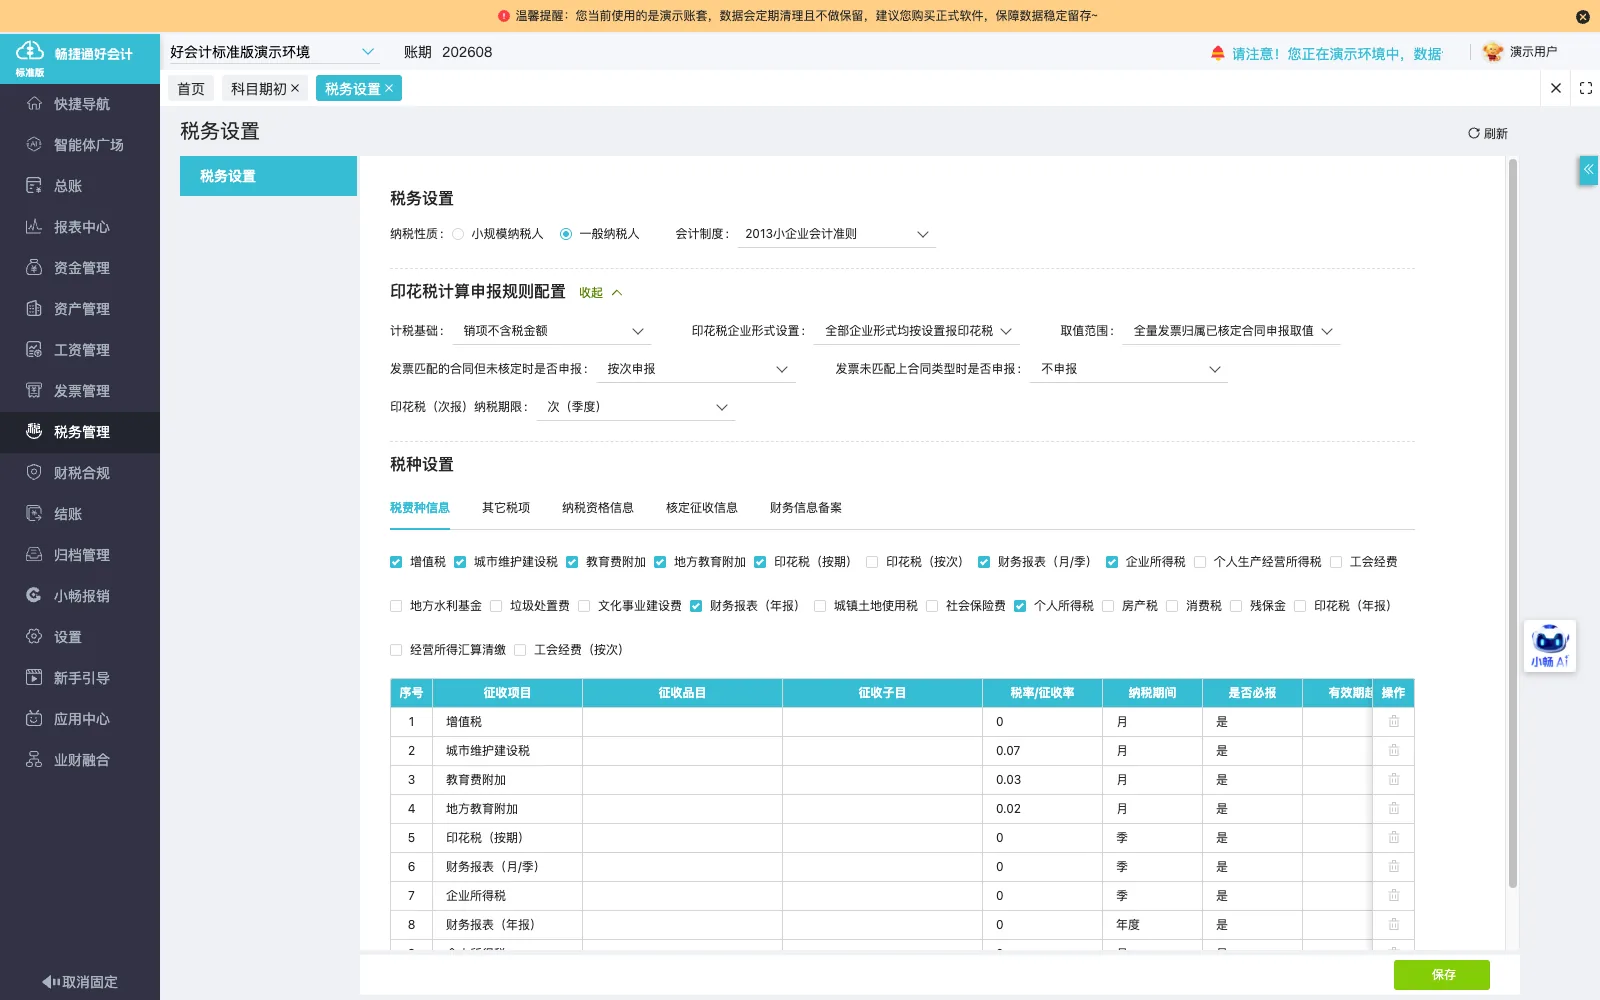
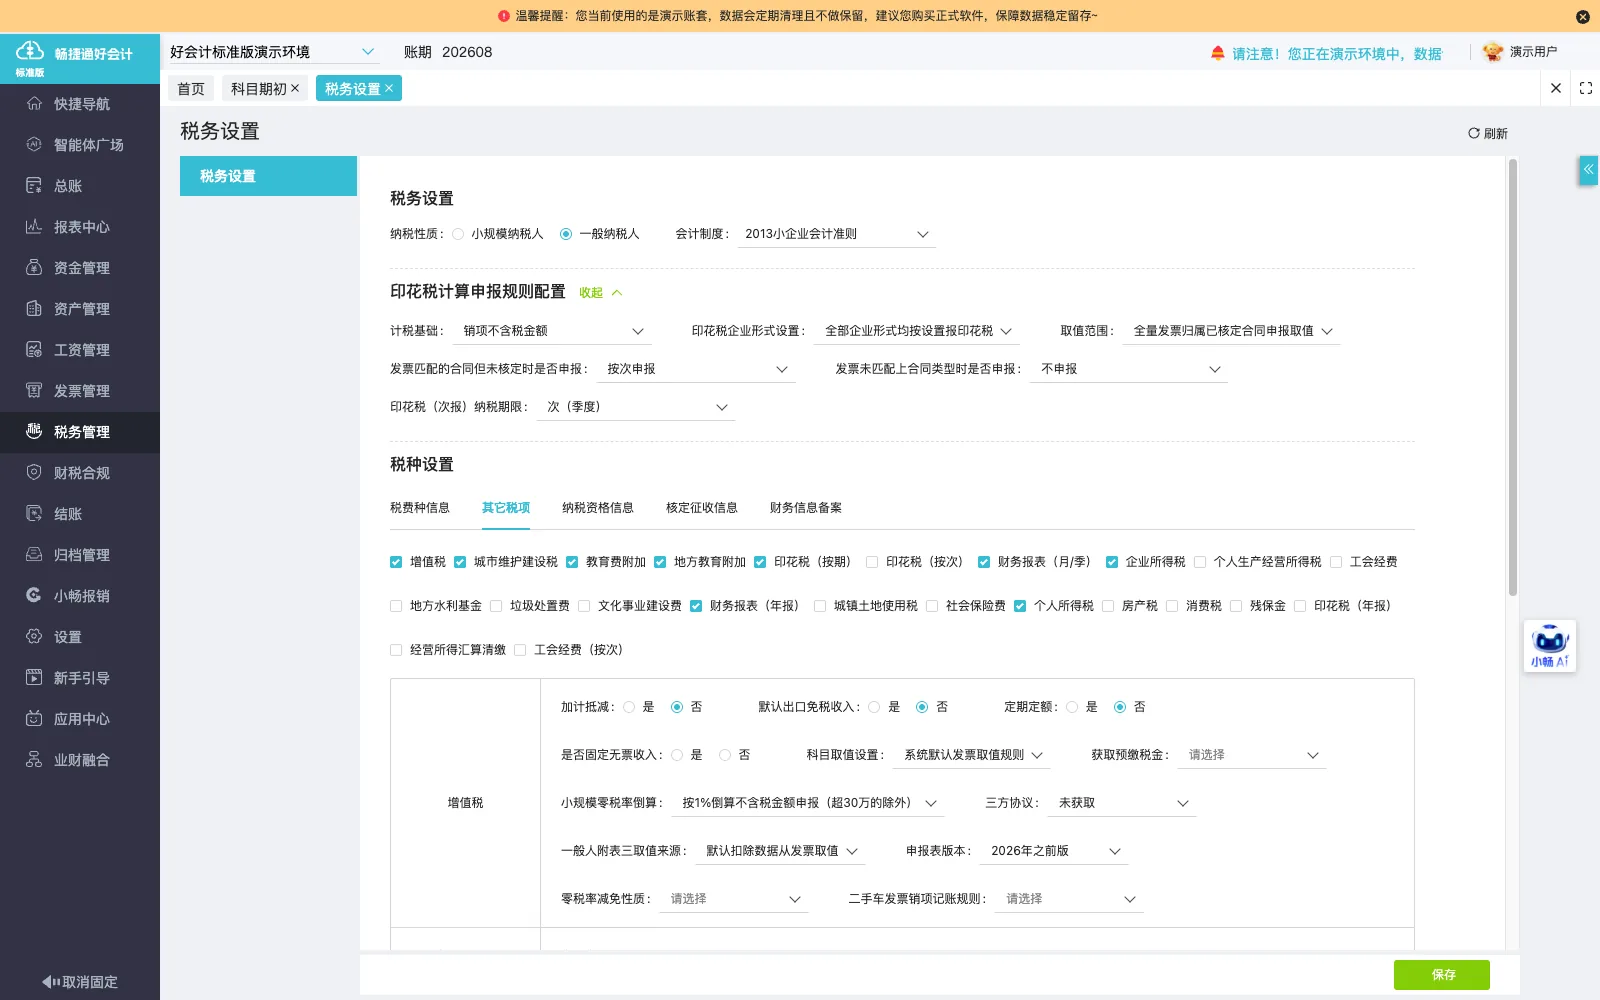
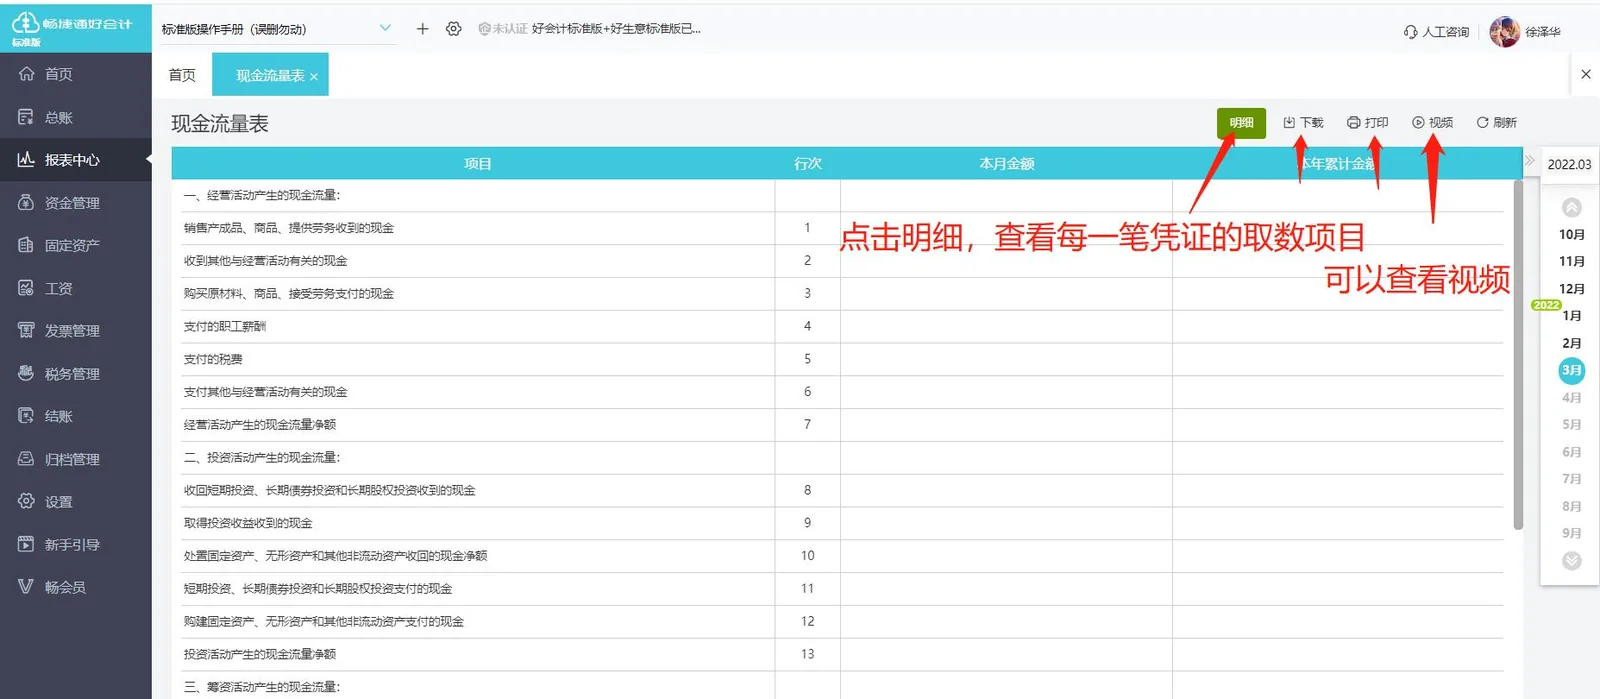
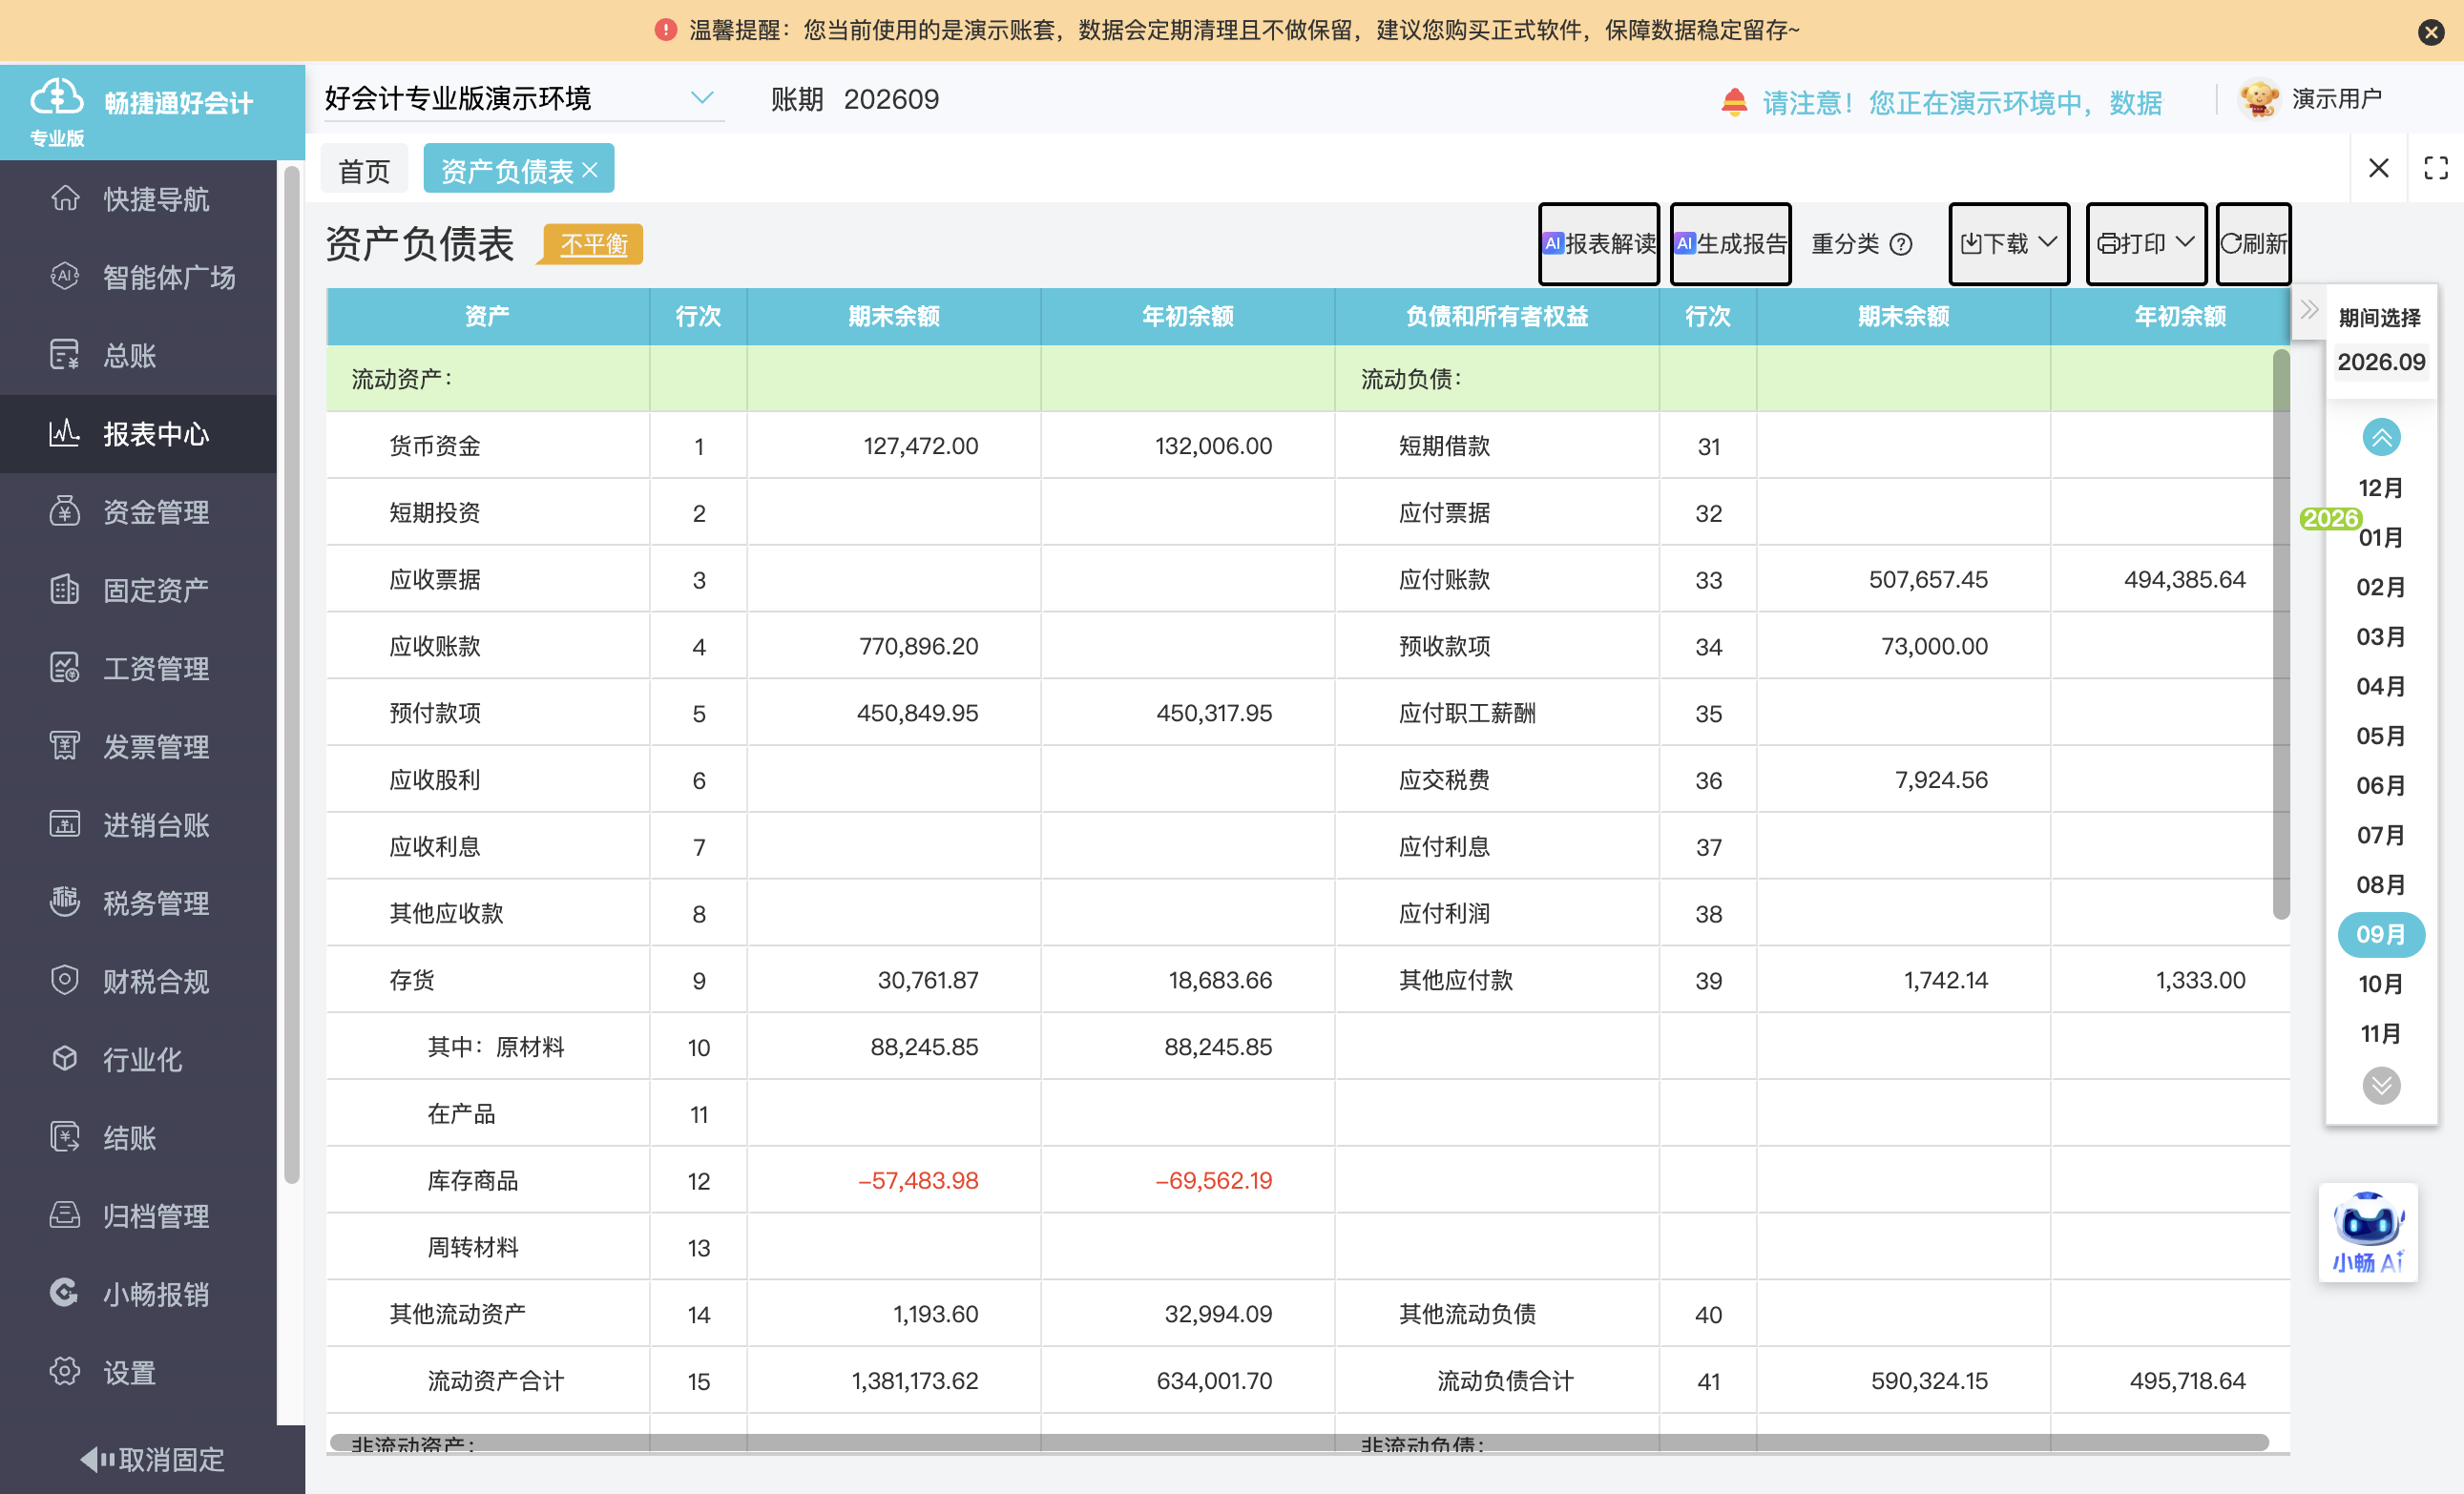
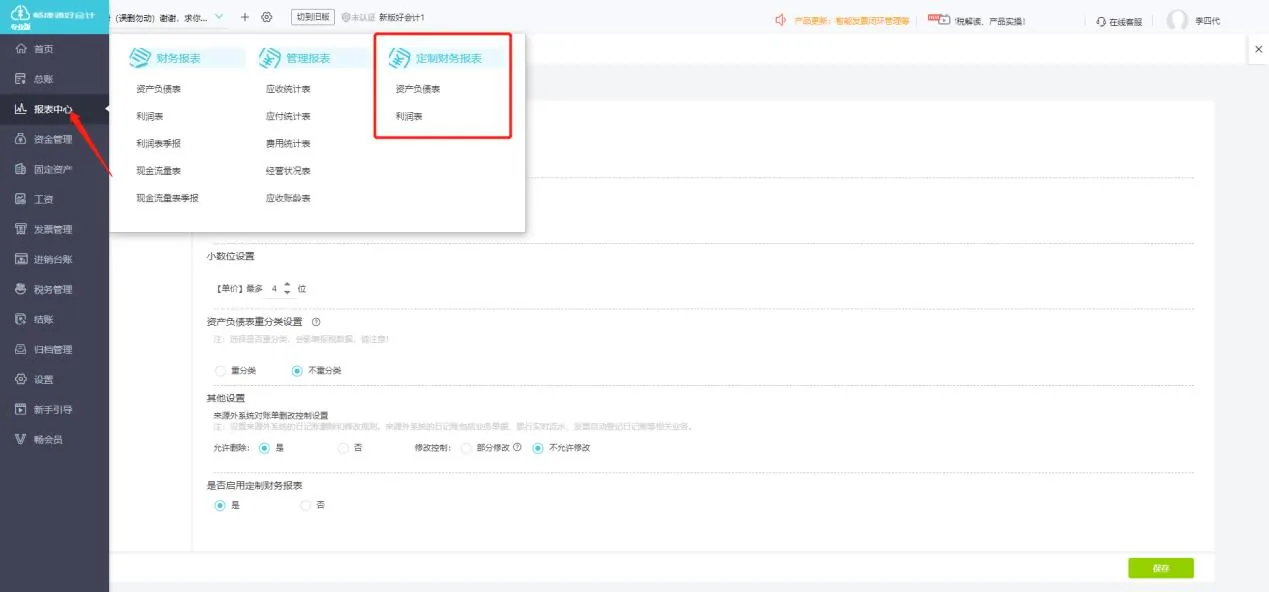
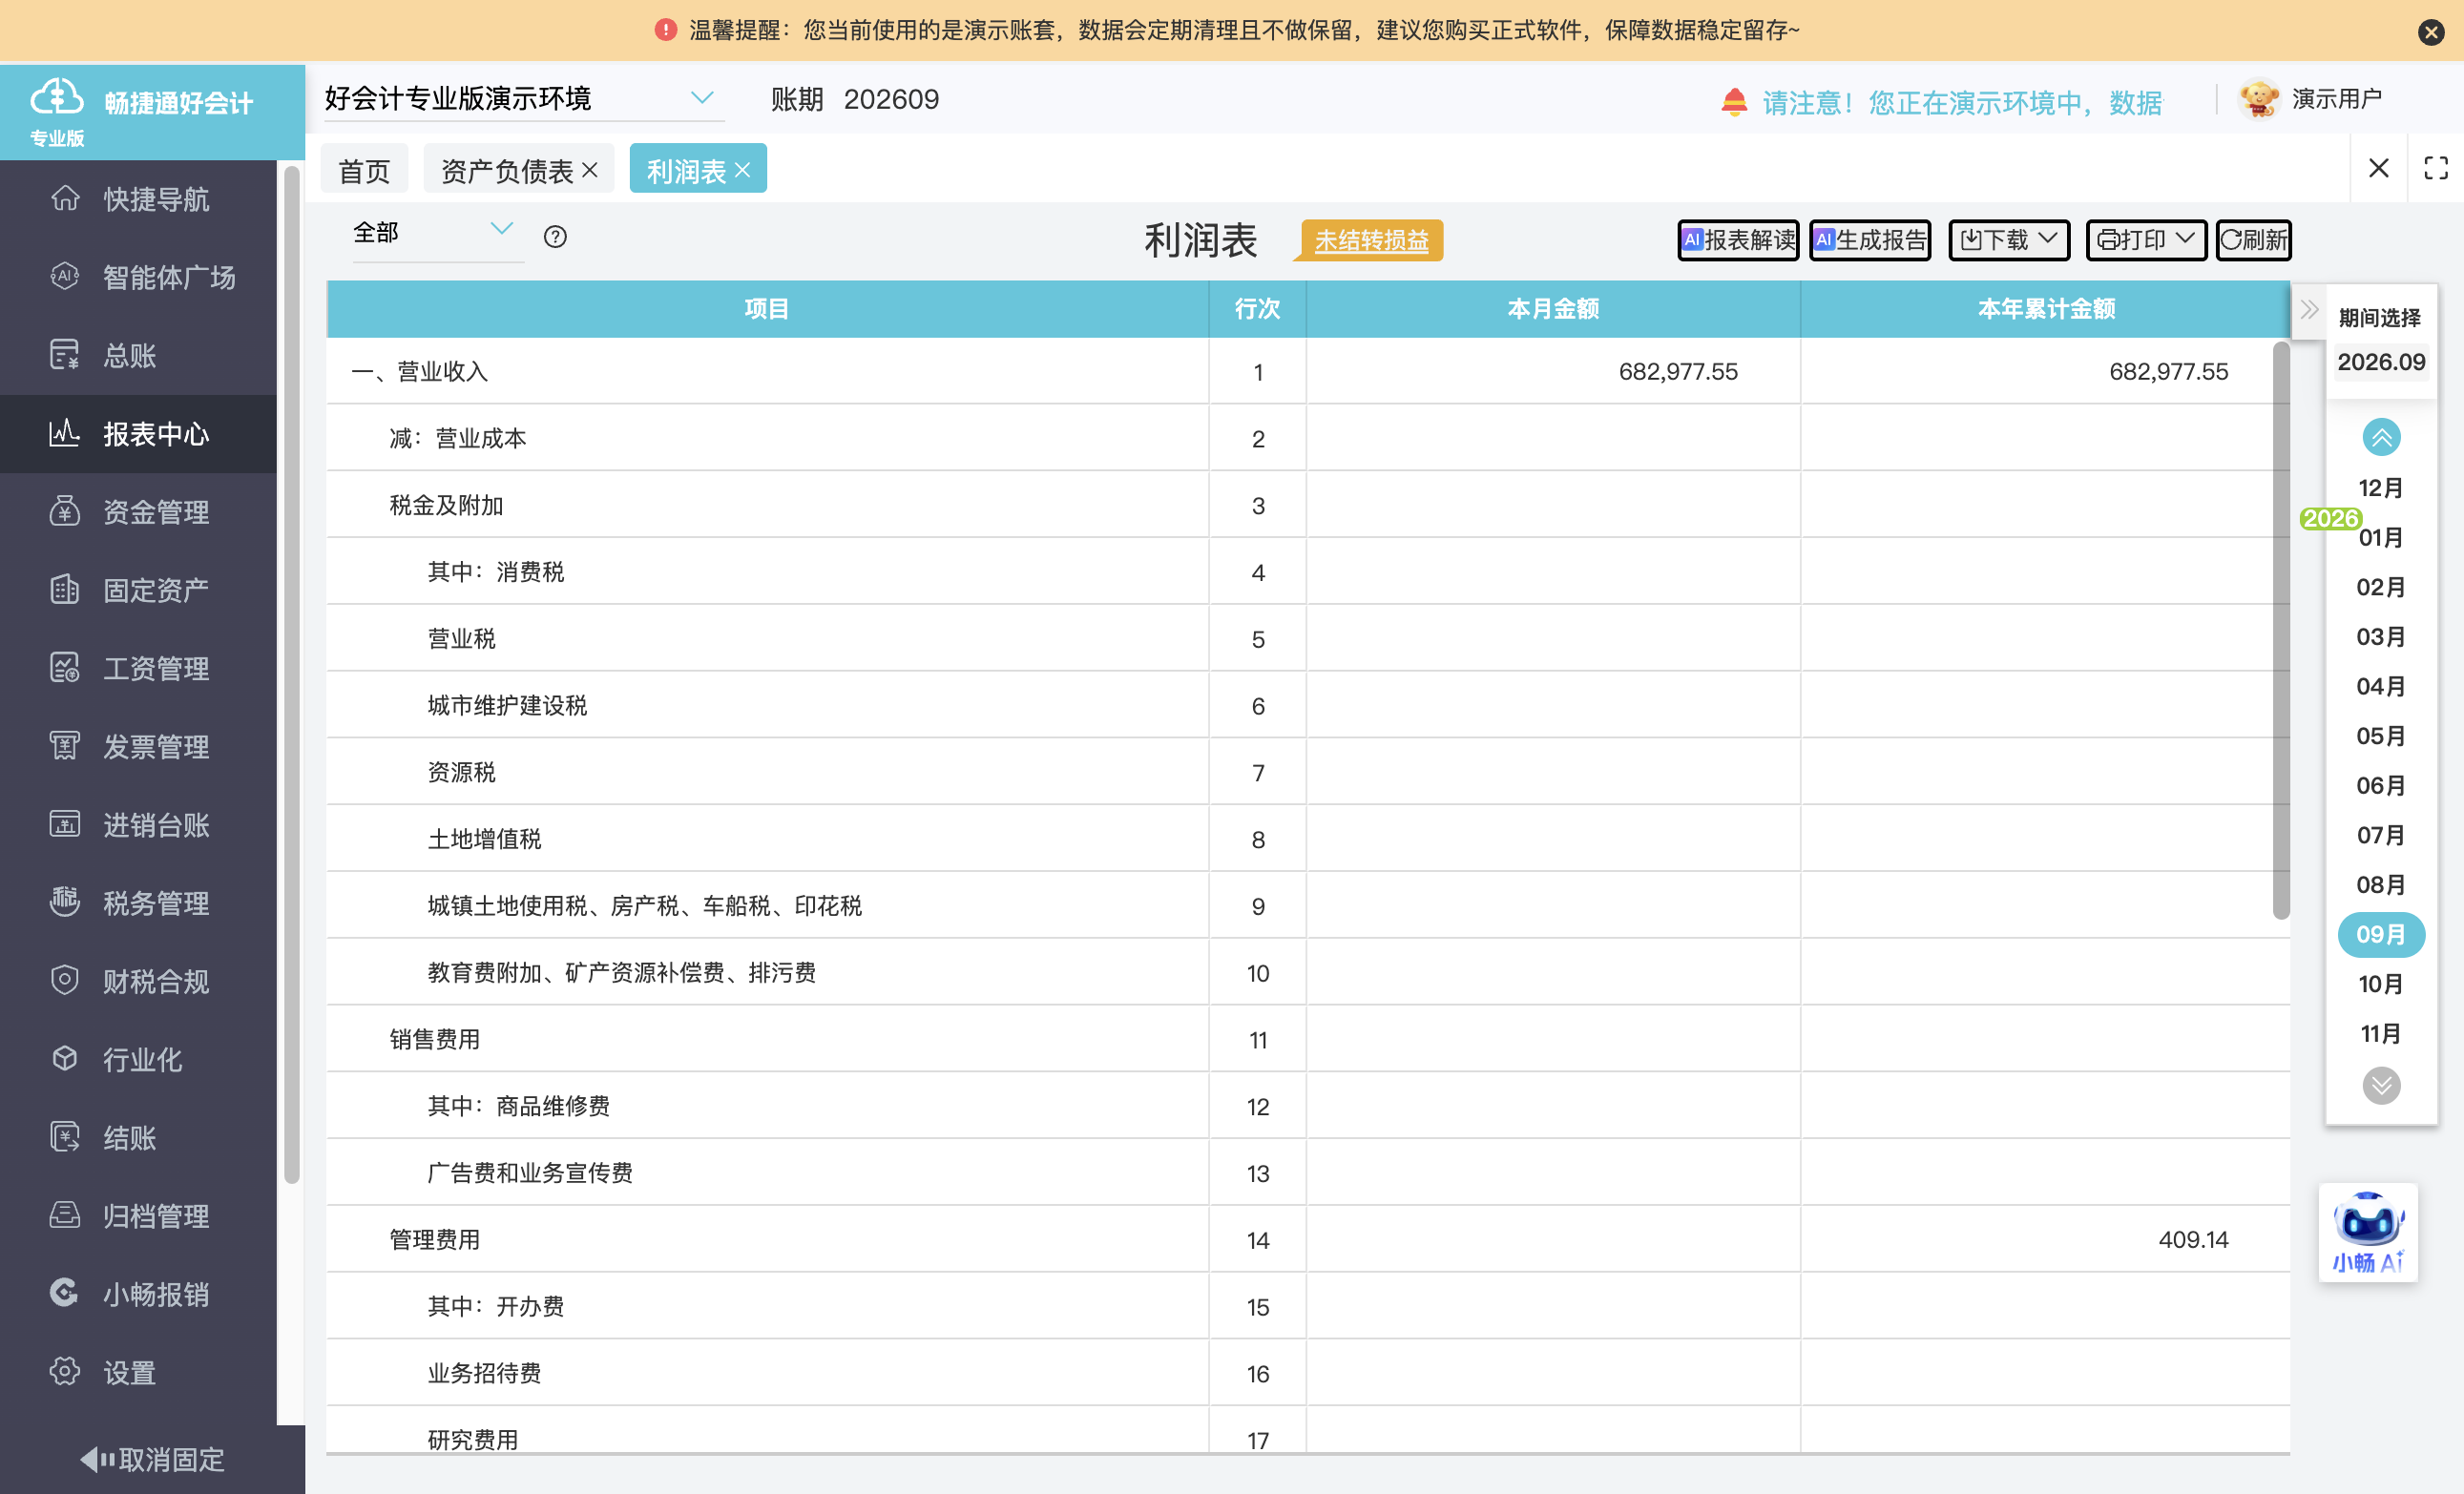
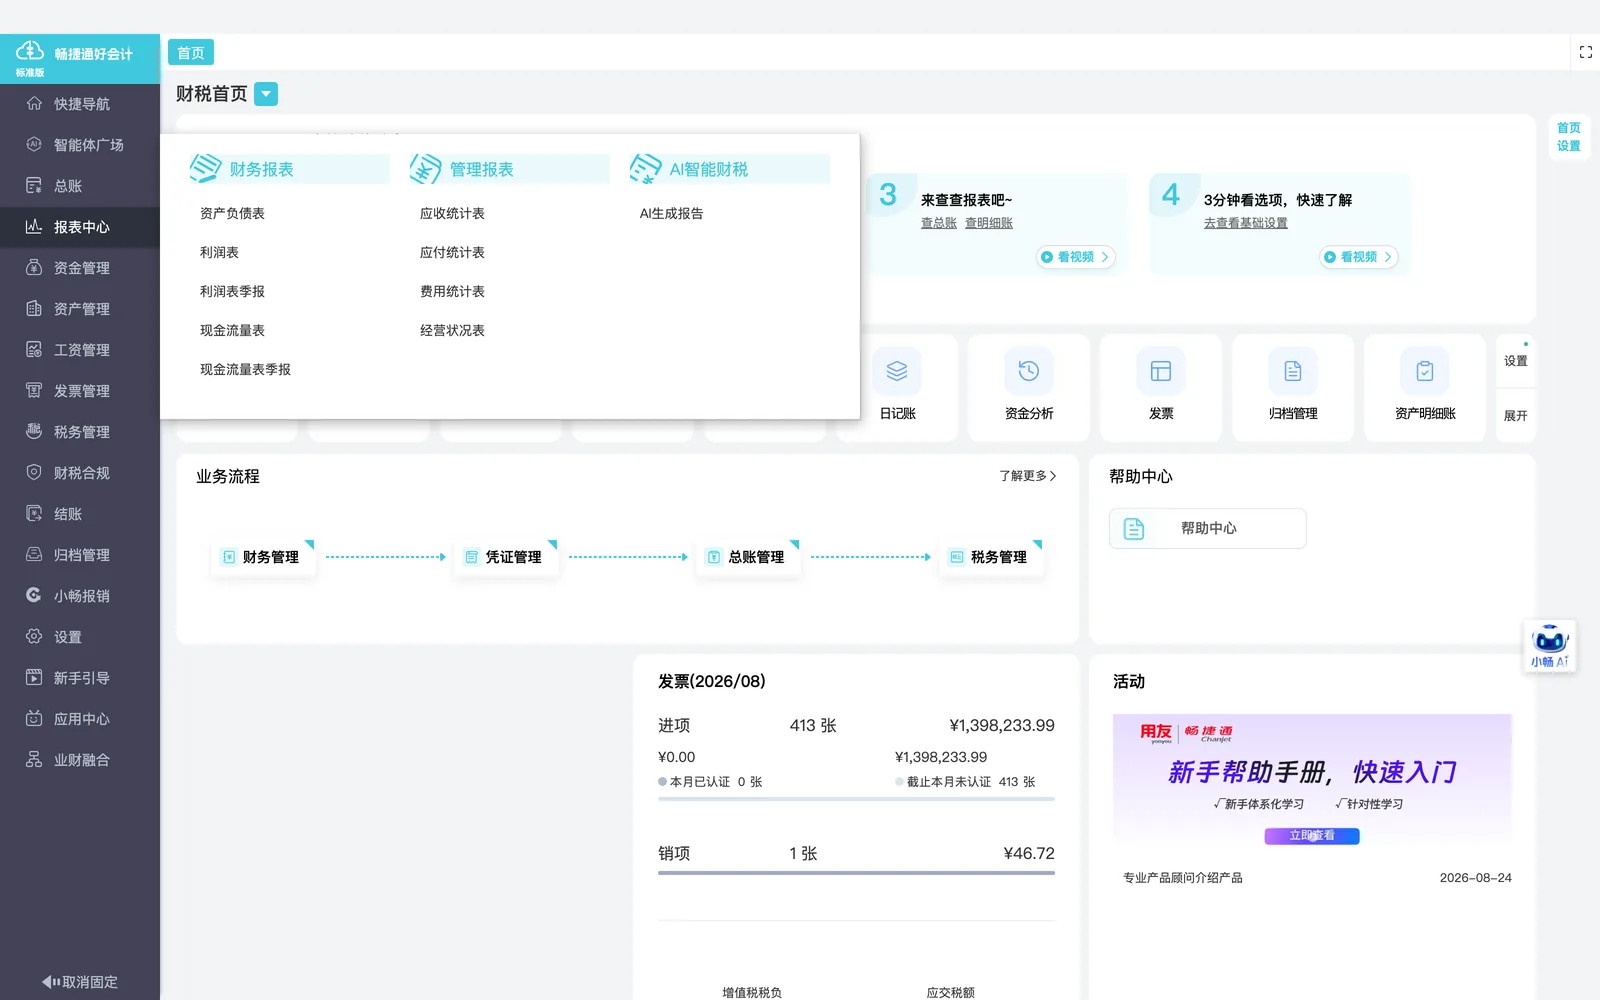
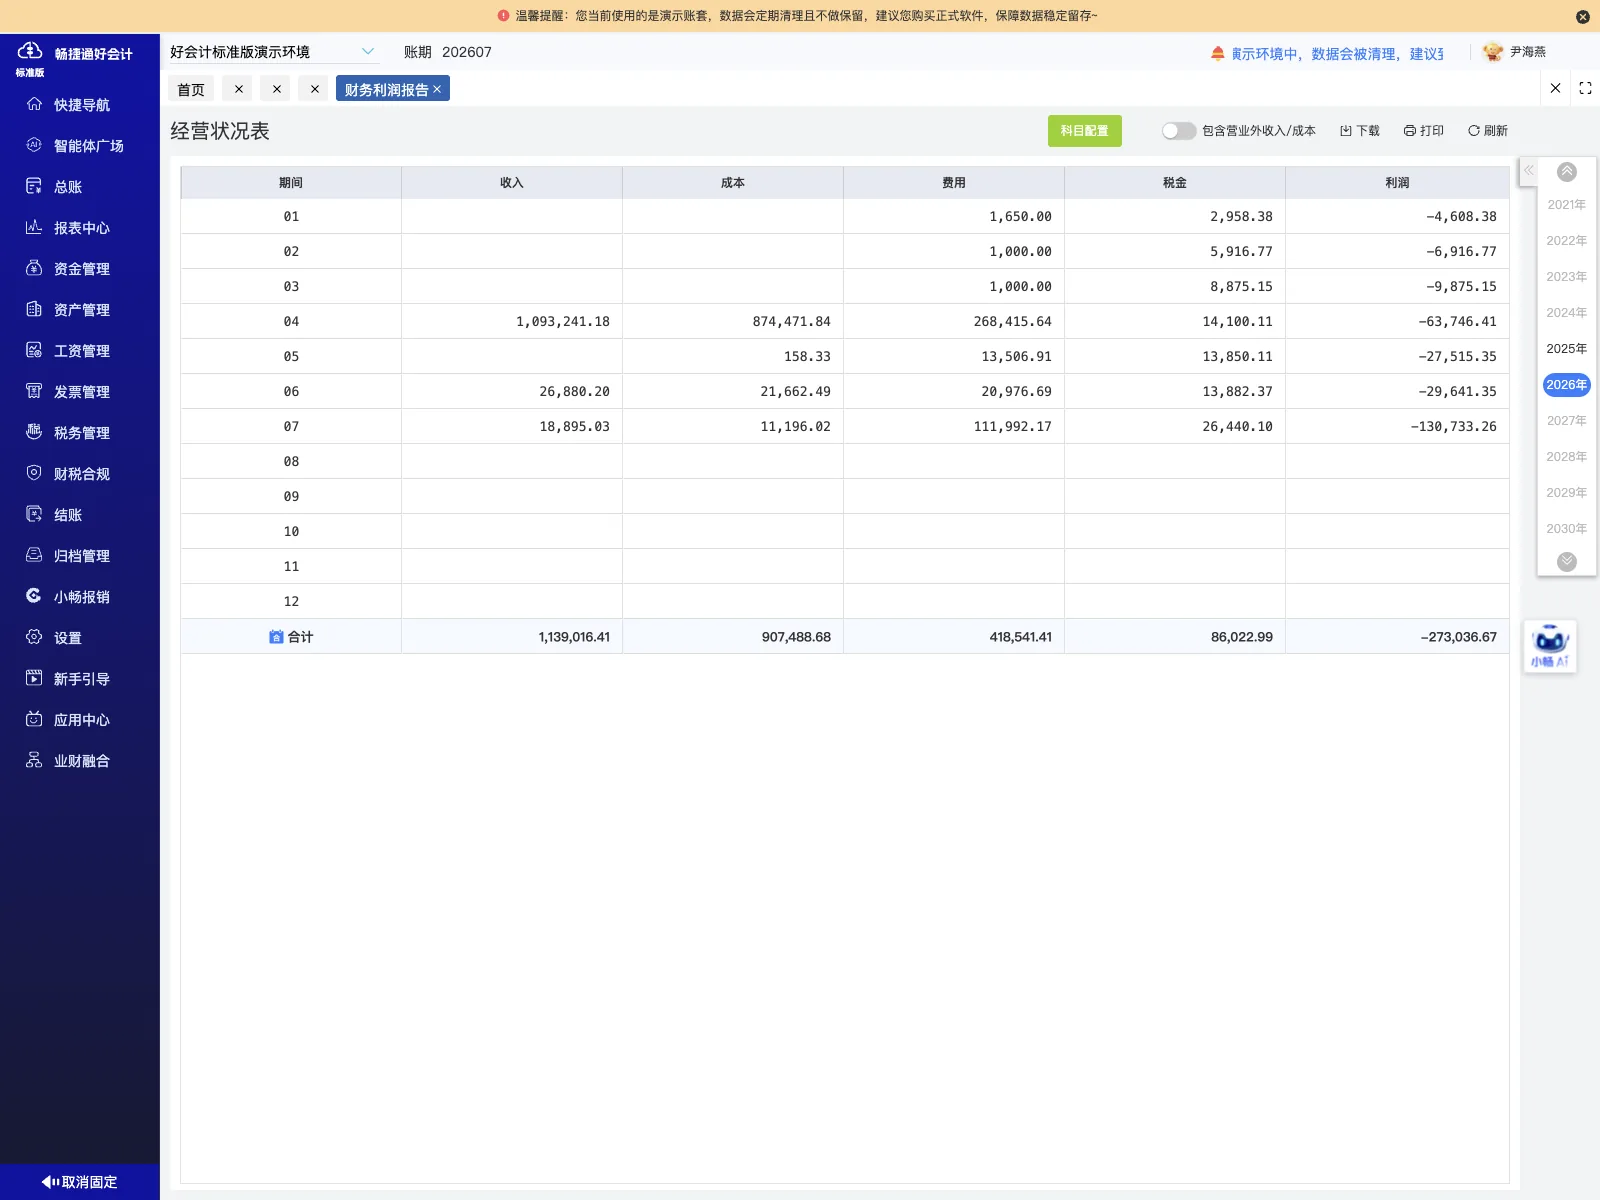
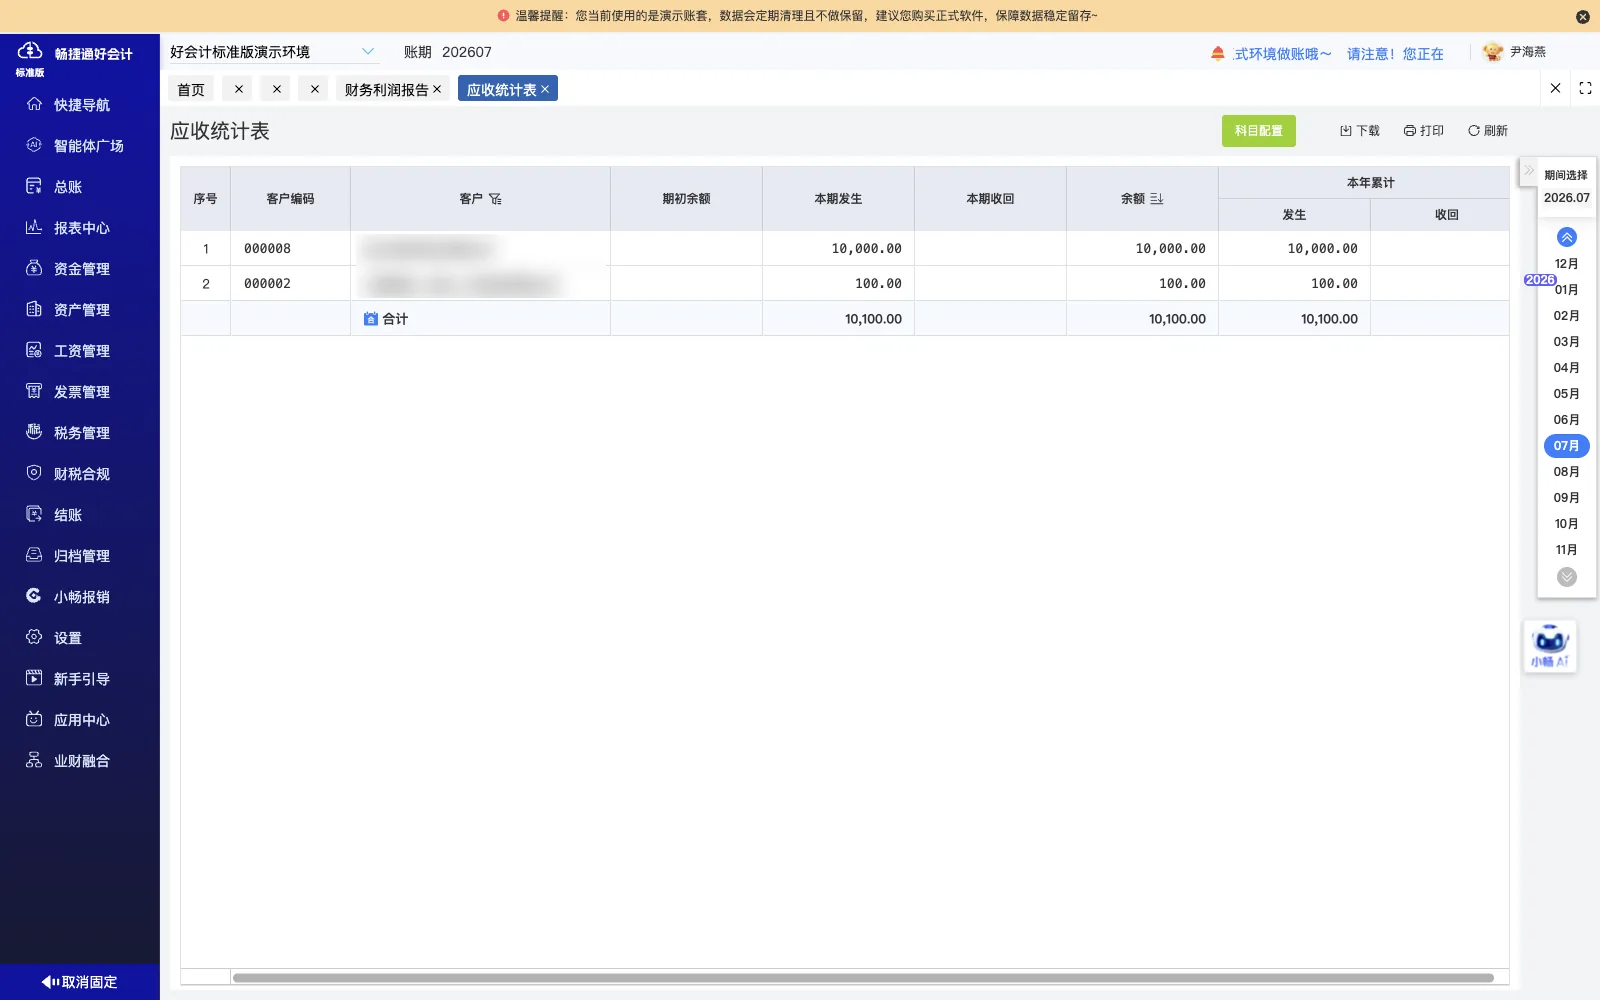
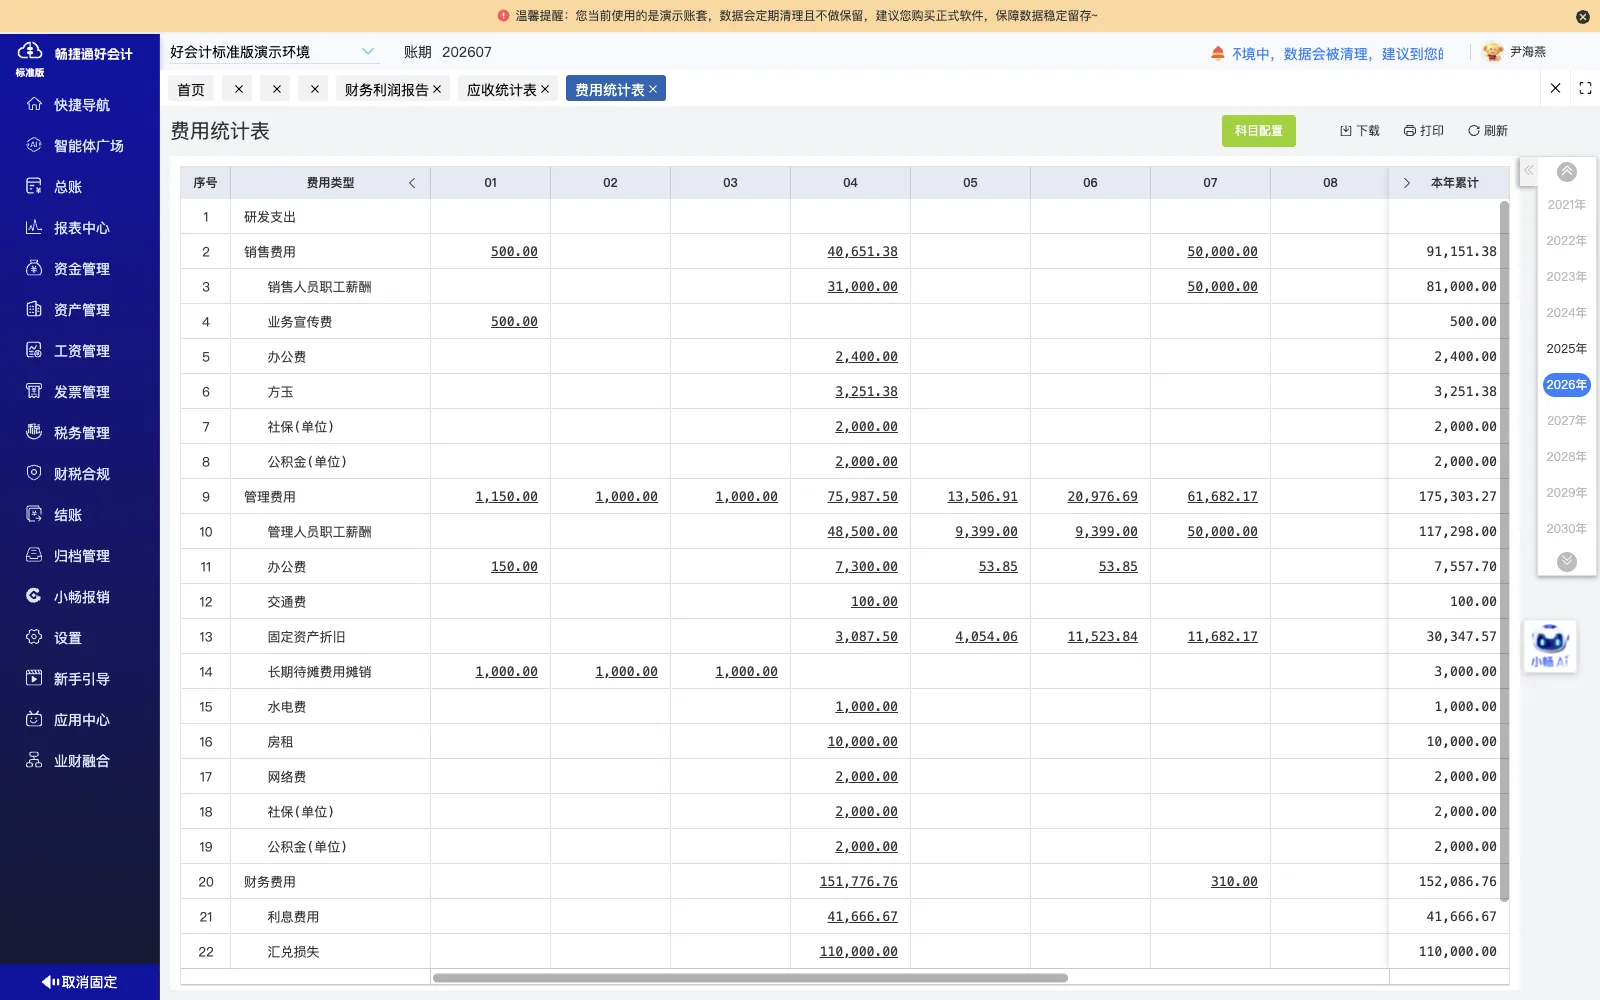
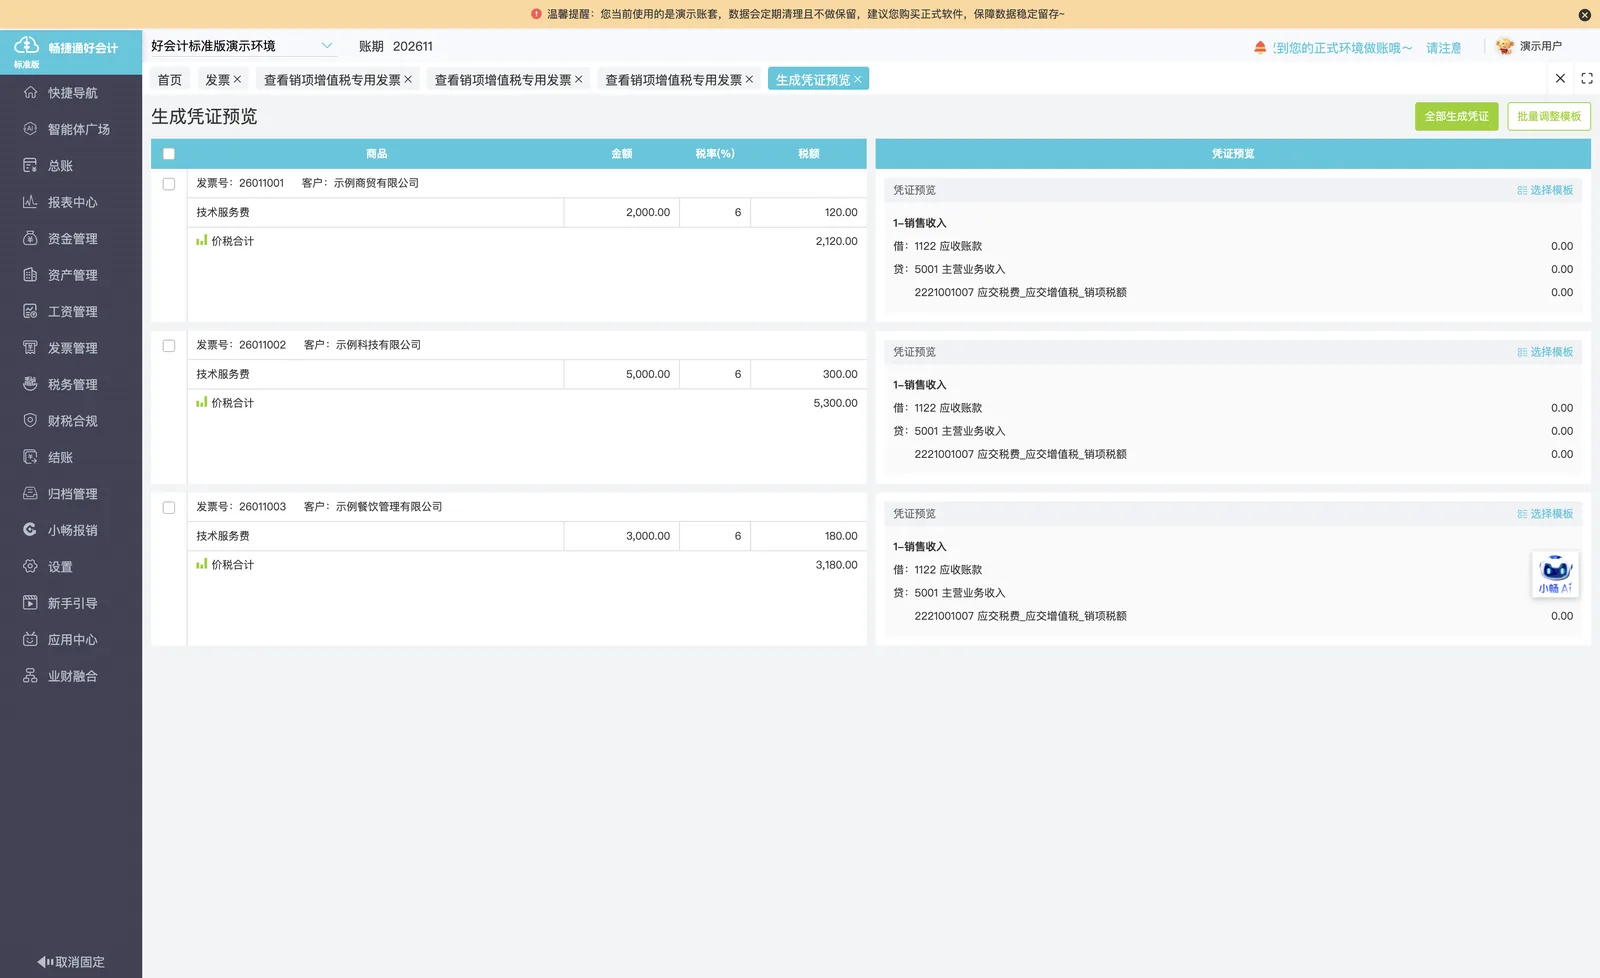
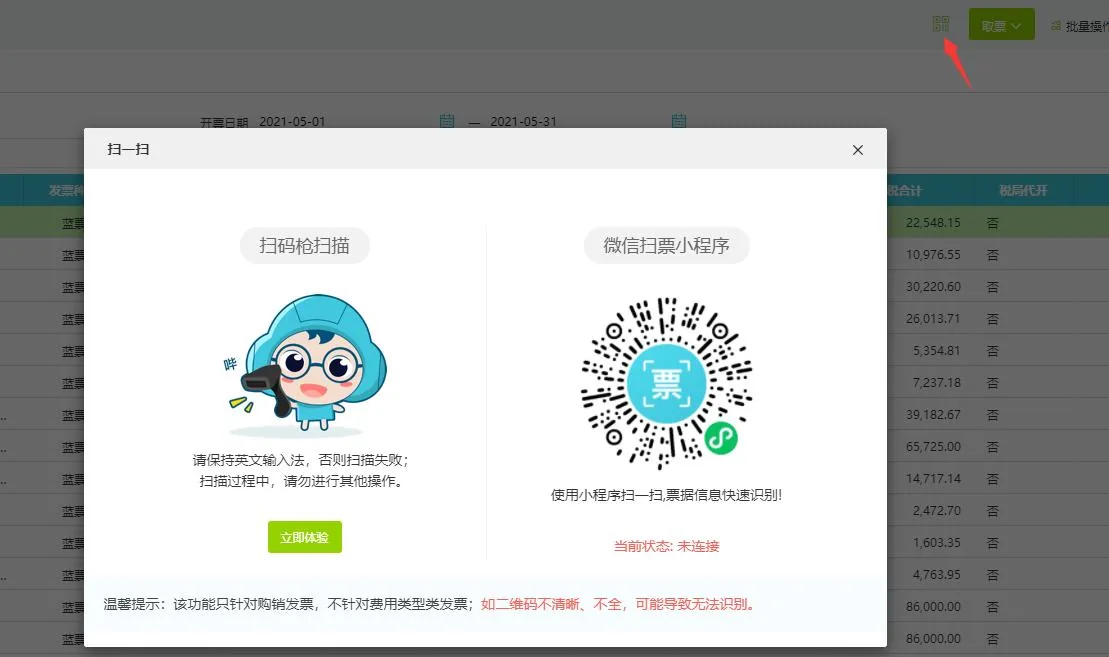
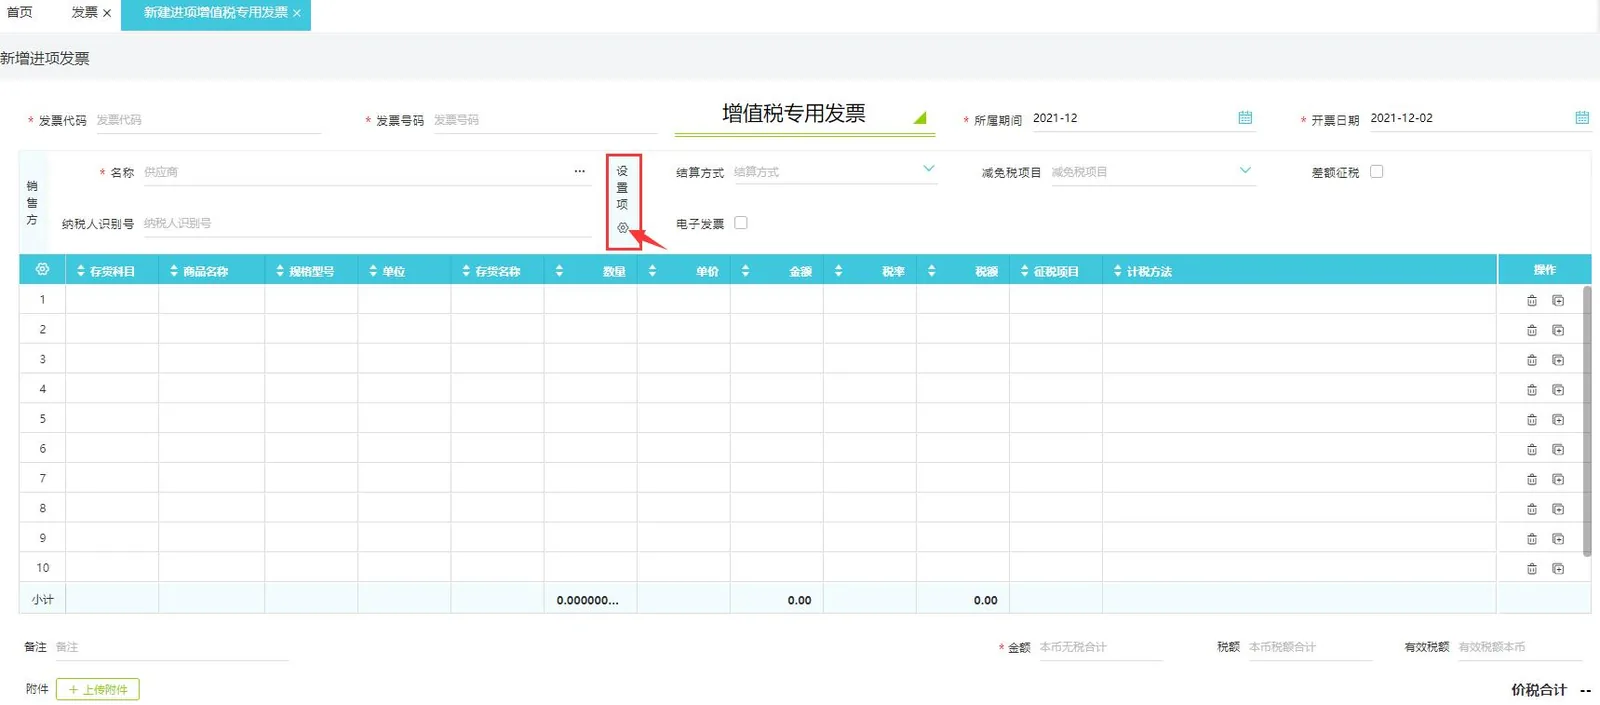
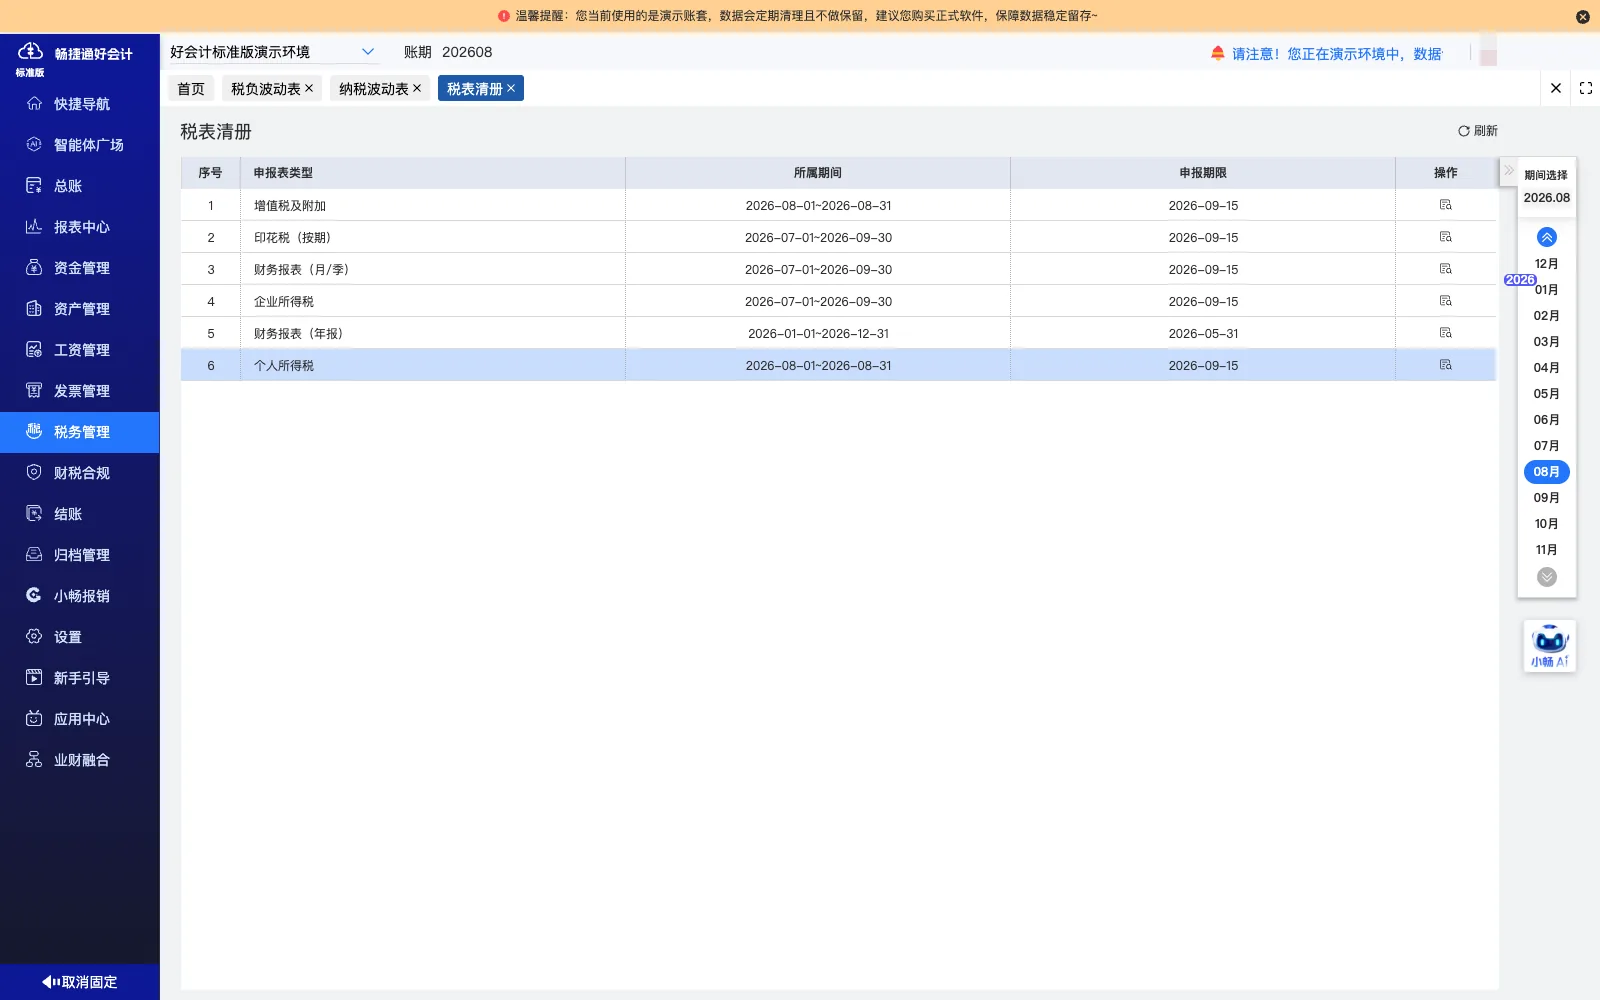
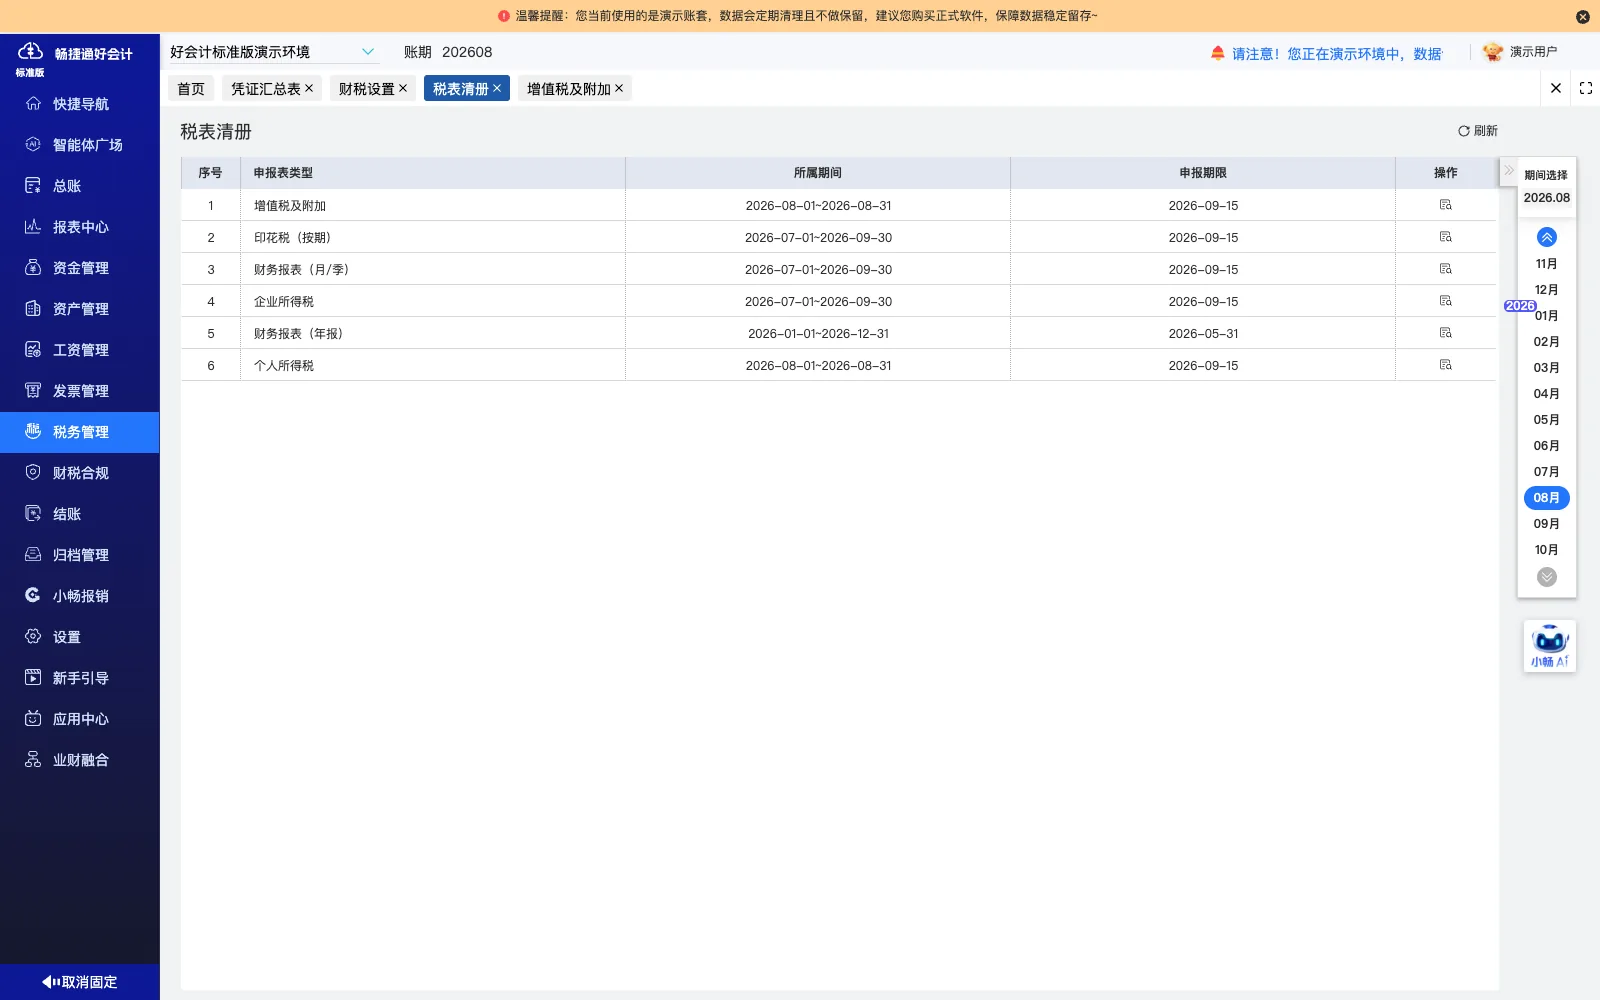
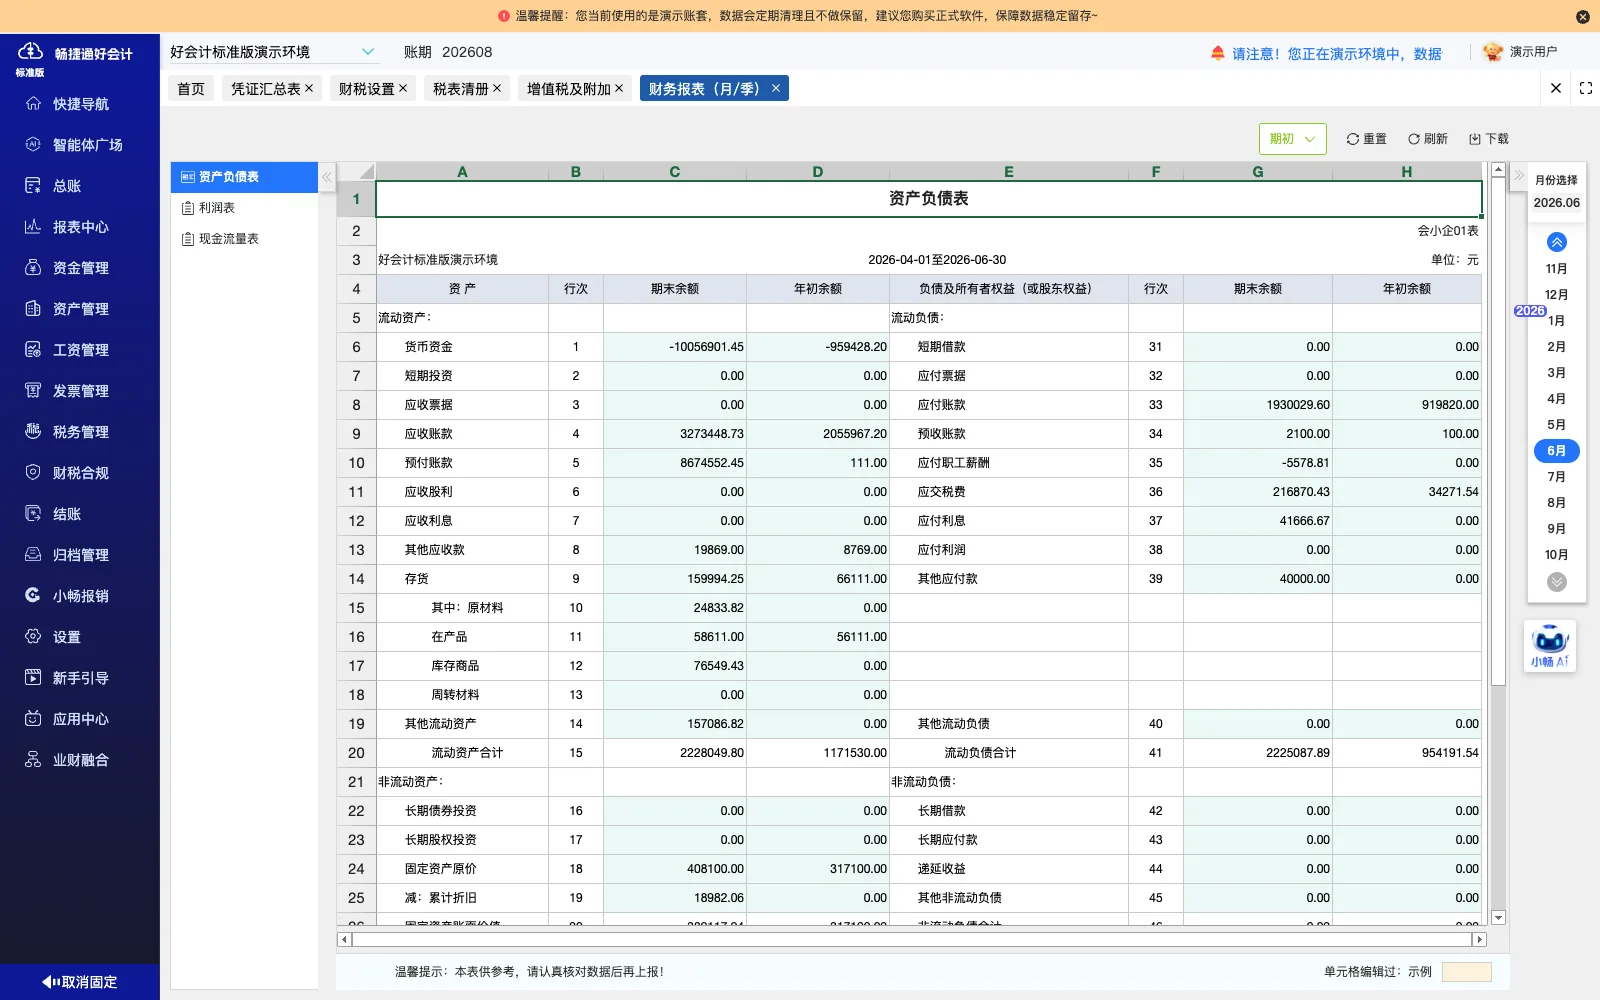
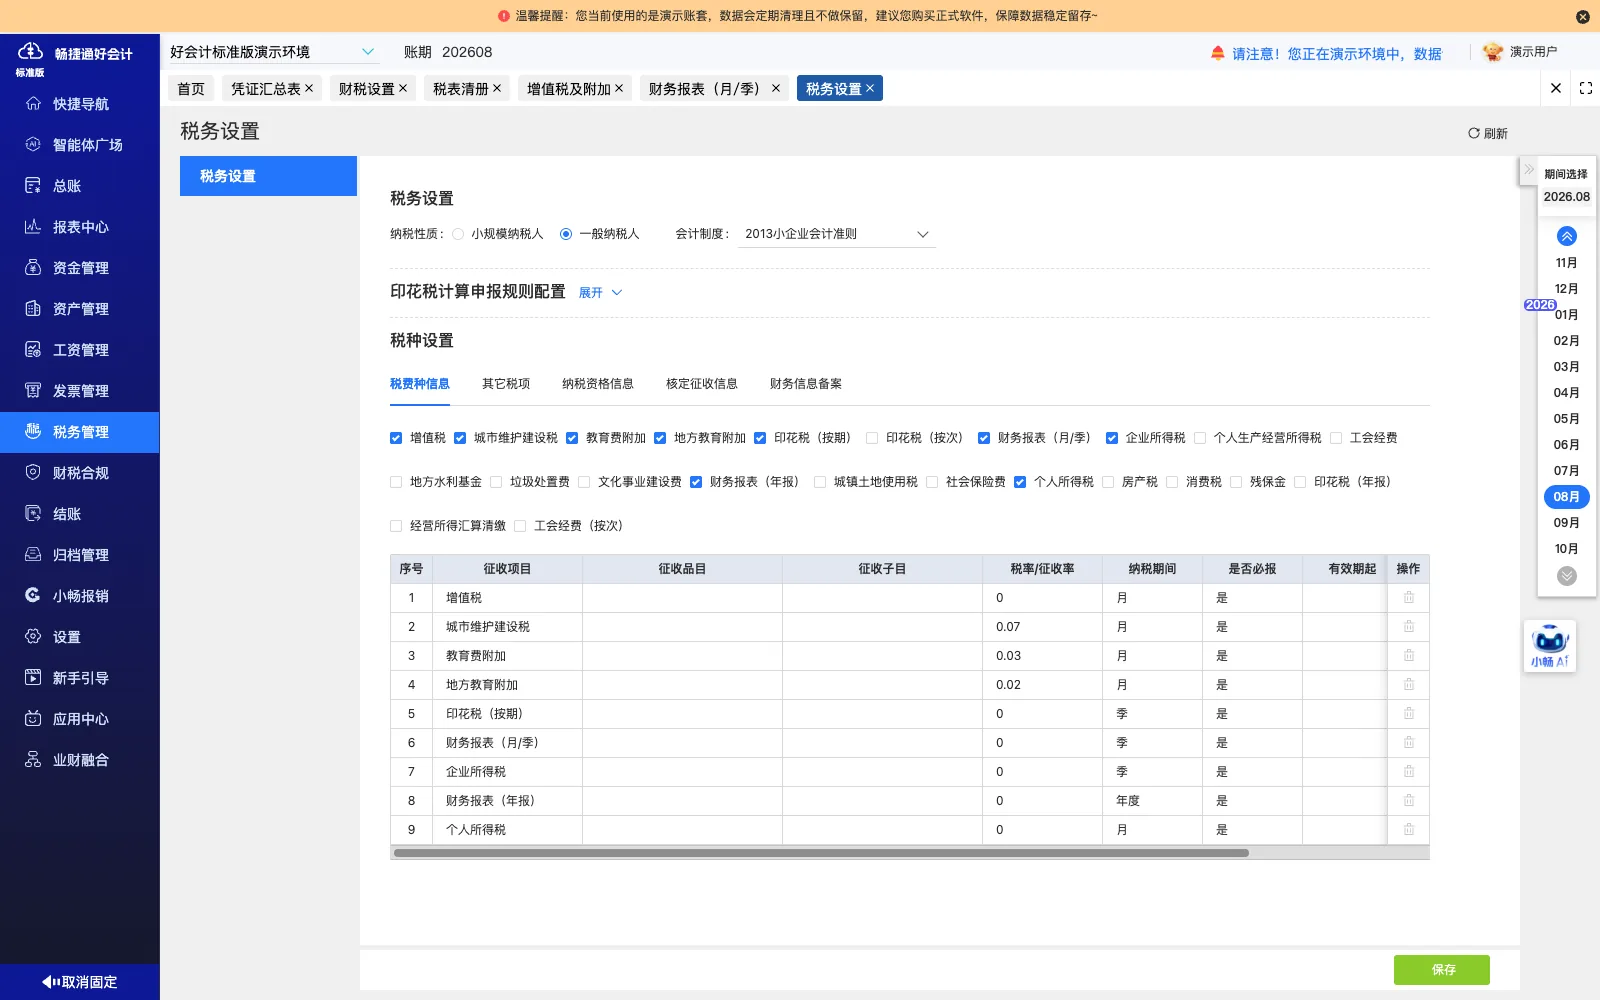
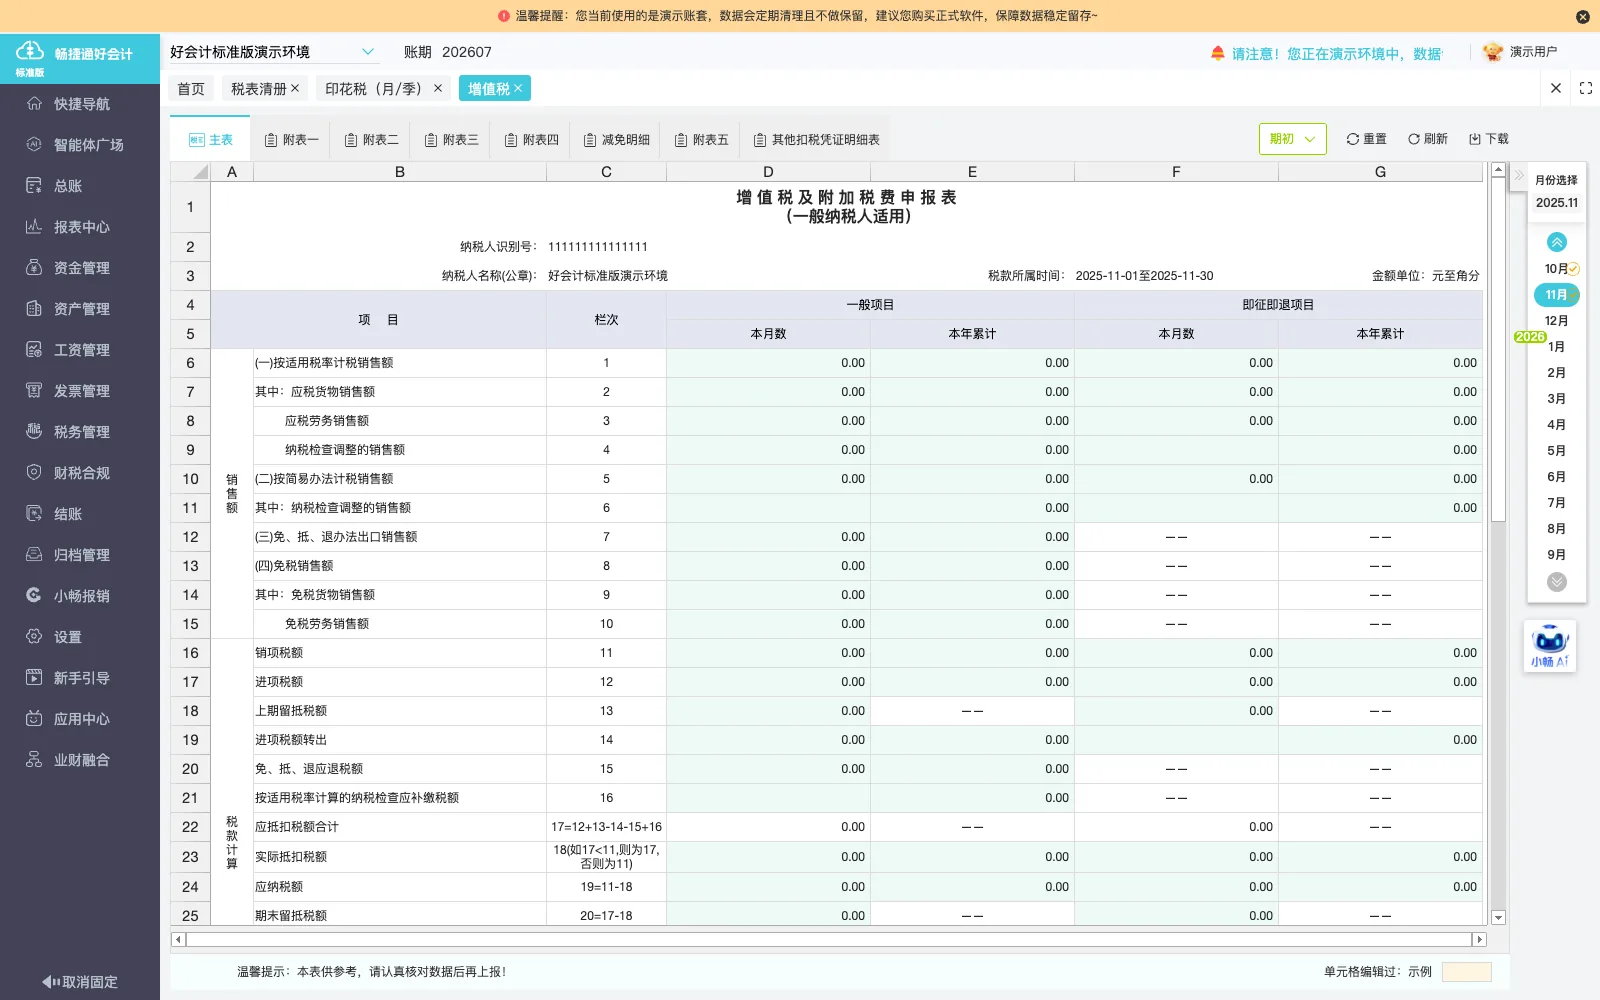
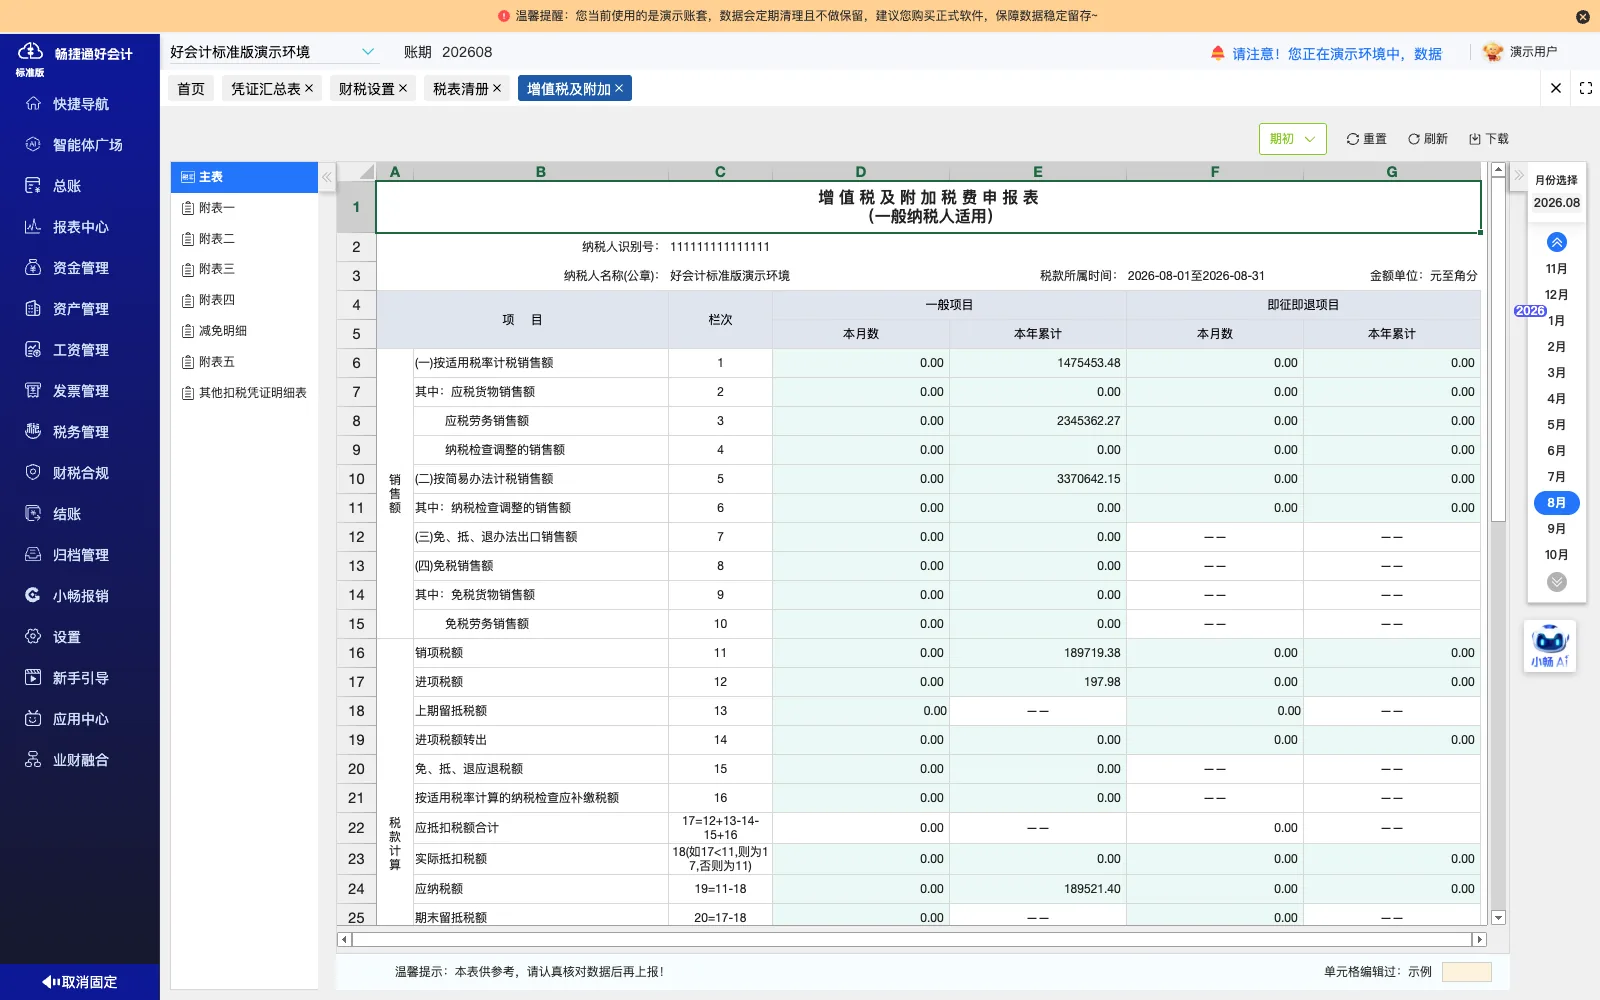
远程查表和办公;以多种方式取票并归档,前期配置后从税务数字账户获取发票;用结转模板生成凭证,并按结账检查提示修正问题。
对照本企业特征判断参考价值
-
商务服务类管理咨询企业
具体规则以系统界面实际显示为准
-
自设账务,用云财务处理
企业用云财务软件处理自身账务,会计人员自行建账做账,而非委托外部代账机构。
-
远程查表与远程办公
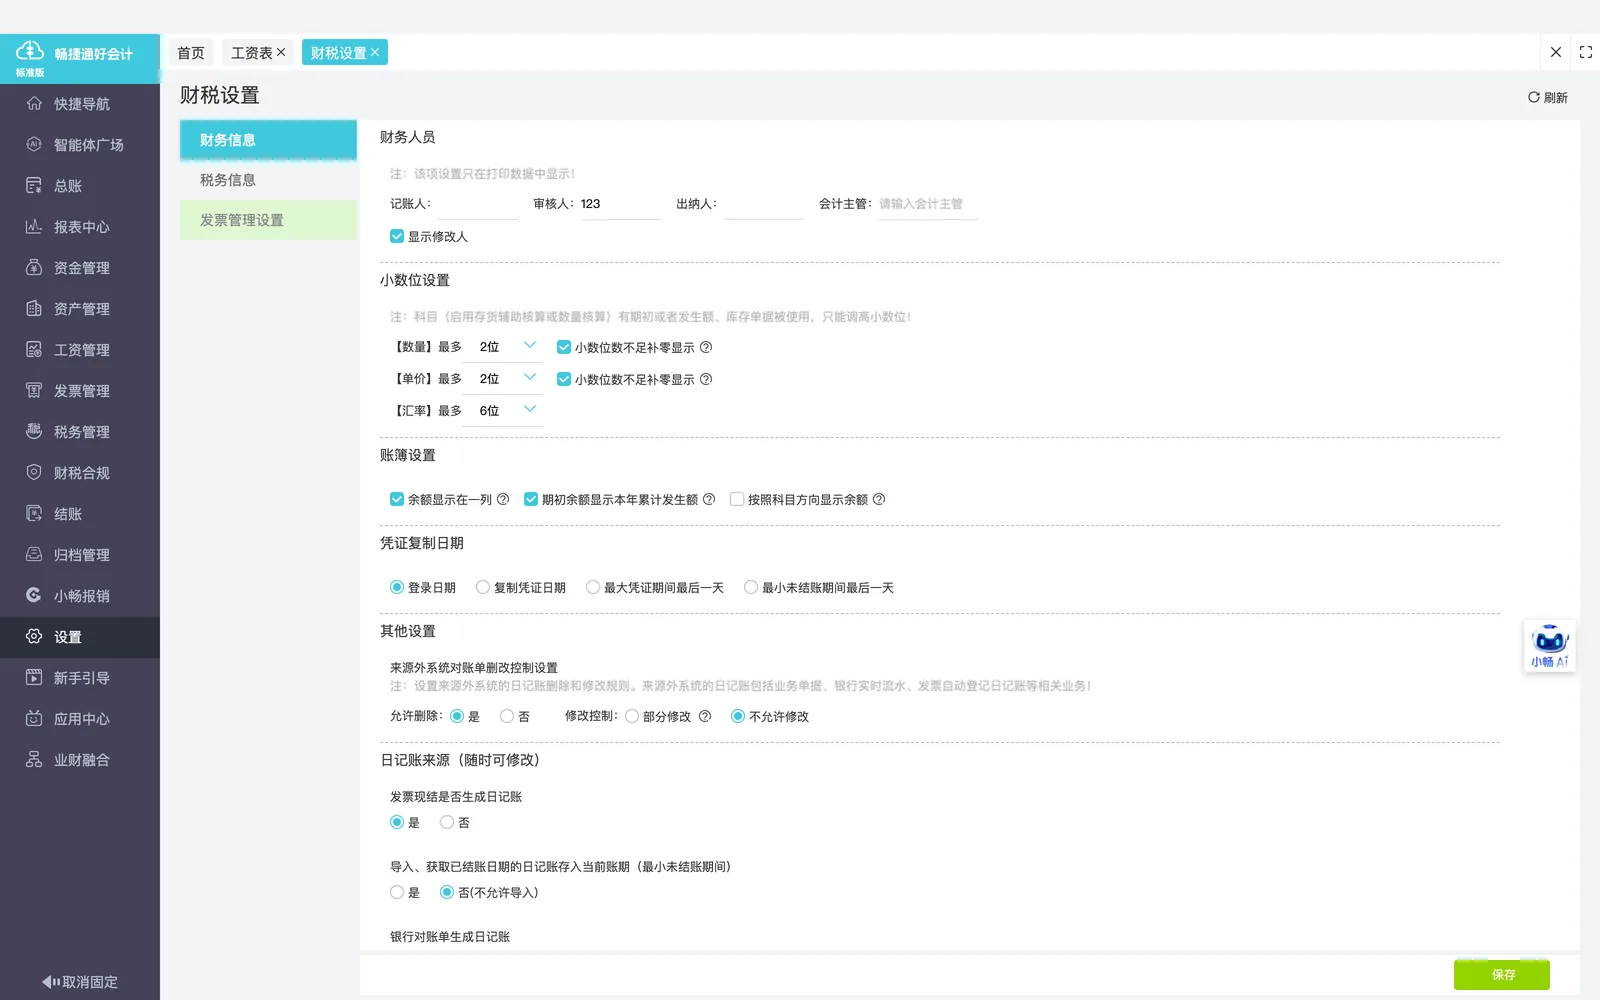
财务人员以远程方式查表和办公,账务处理不集中在固定办公场所完成。
-
电子发票散在多个通讯渠道
电子发票分散在多个通讯渠道中,票据保存、查找和报销核对都比较费时。
-
结转事项需逐月手工处理
月末结转操作繁琐,需要按结转事项逐项测算并生成对应凭证。
-
需接入税务数字账户取票
发票要在前期配置完成后,从税务数字账户获取,并配合多方式取票与归档。
实施前的原始管理状态
-
电子发票分散在通讯渠道
该商务服务企业的电子发票散落在多个通讯渠道中,没有集中存放的位置
-
发票保存查找靠人工翻找
发票分散在多处,保存和查找时需要逐个渠道翻找,没有统一的调取入口
-
报销核对逐张人工比对
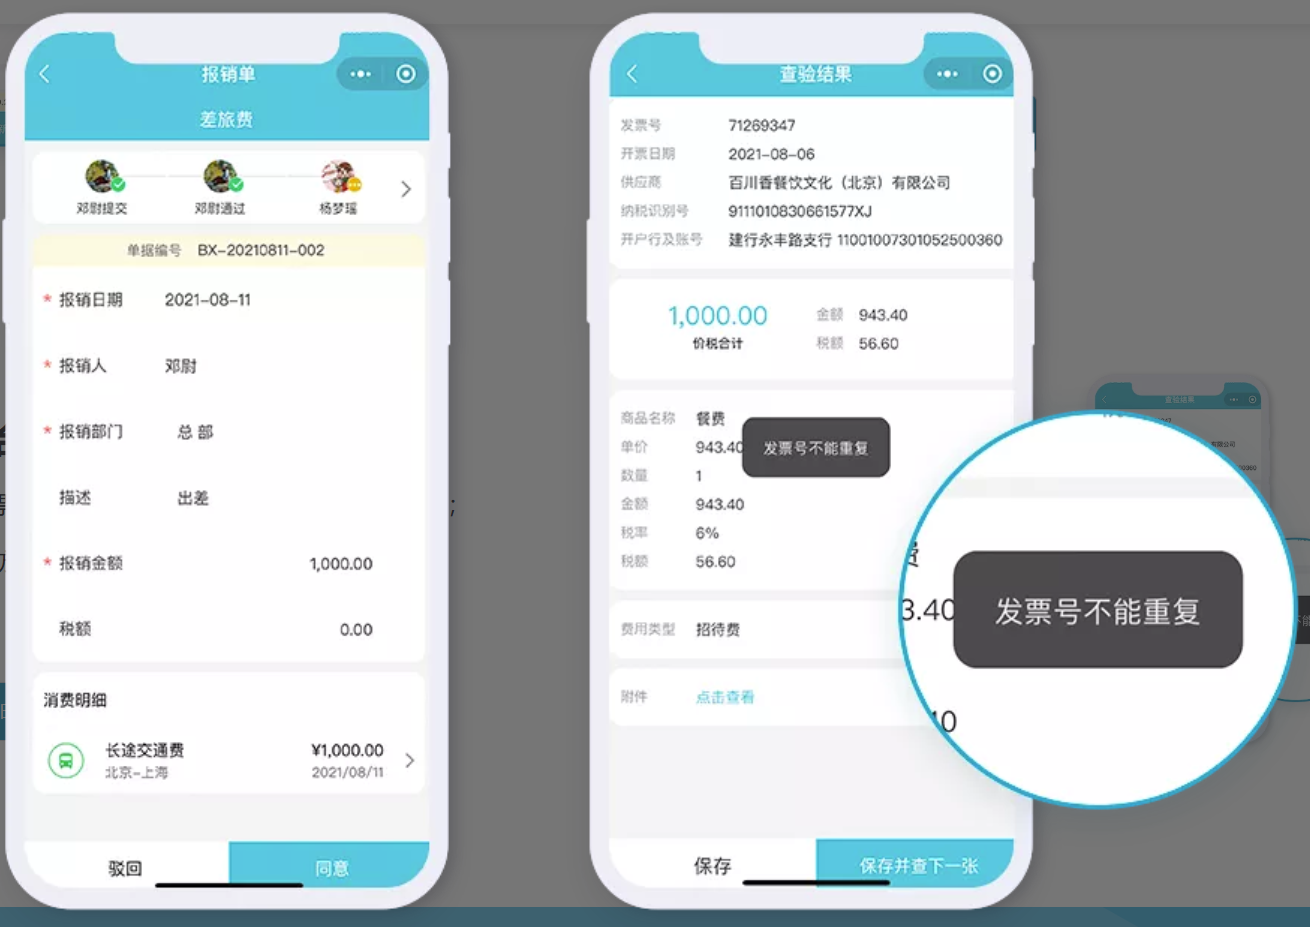
报销时需把发票与报销事项逐一人工比对核对,未形成自动匹配的核对方式
-
结转操作按手工方式完成
期末结转环节操作繁琐,凭证由会计逐项手工填制,未使用结转模板生成
-
取票未从税务数字账户获取
前期未完成取票配置,发票未通过税务数字账户方式获取,靠其他方式收集
-
账务处理依赖远程查表办公
该企业使用云财务处理自身账务,查表与办公通过远程方式进行,未在本地集中处理
发票从取票到结转制证的流转过程
-
取票环节
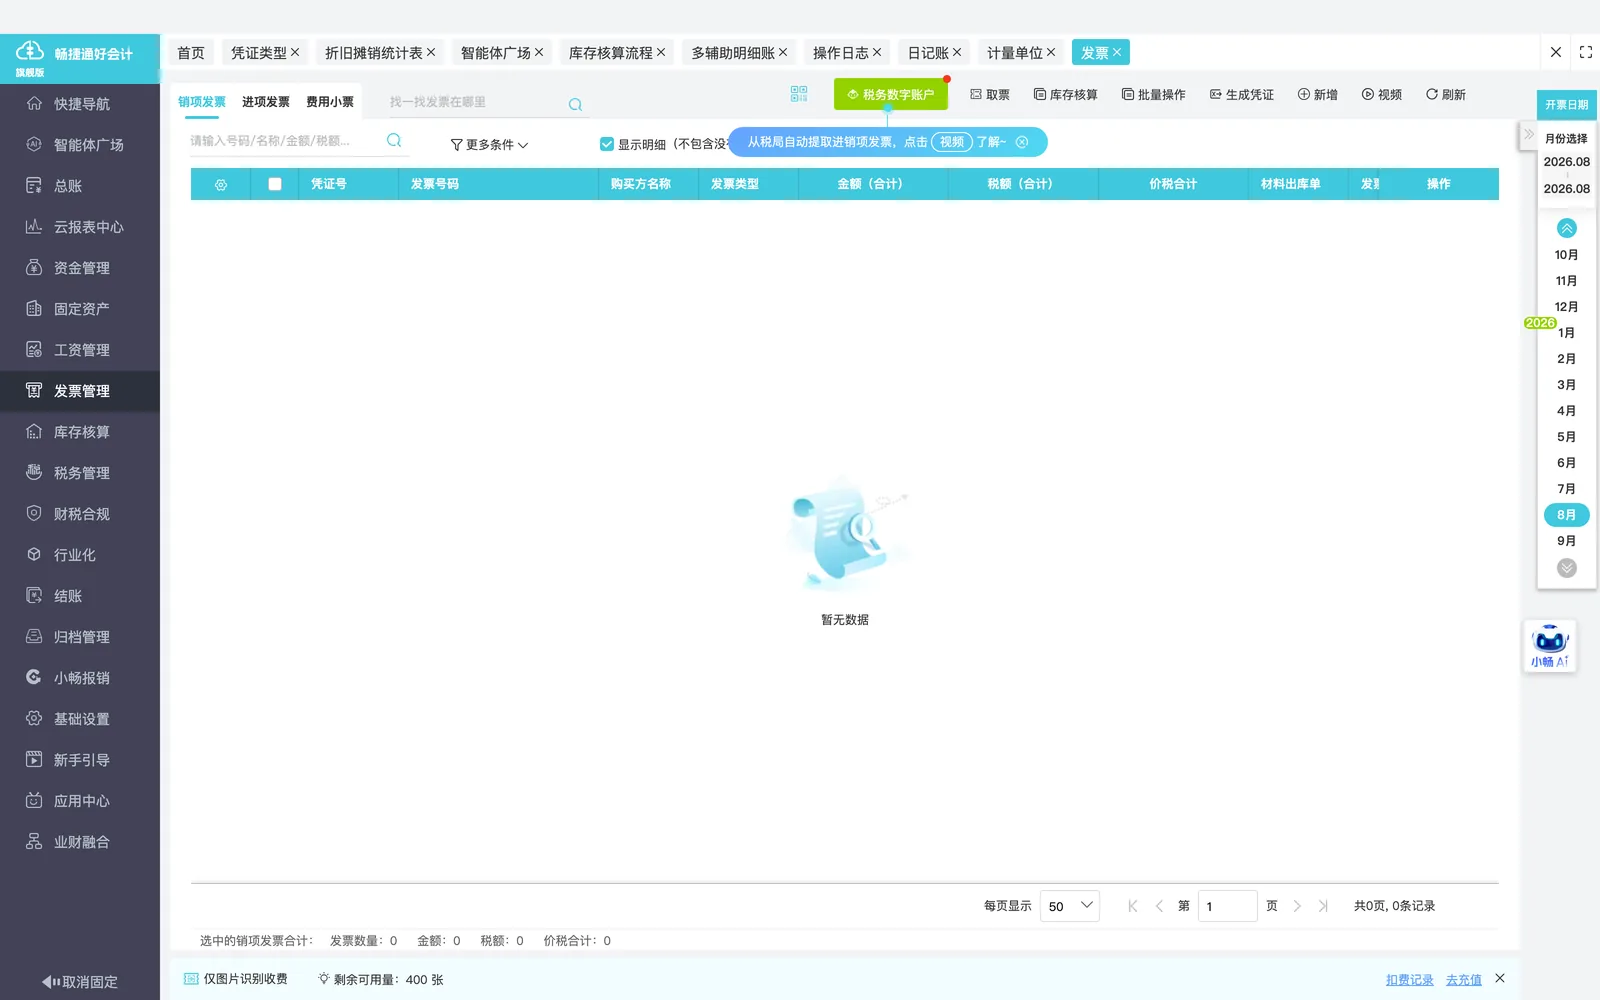
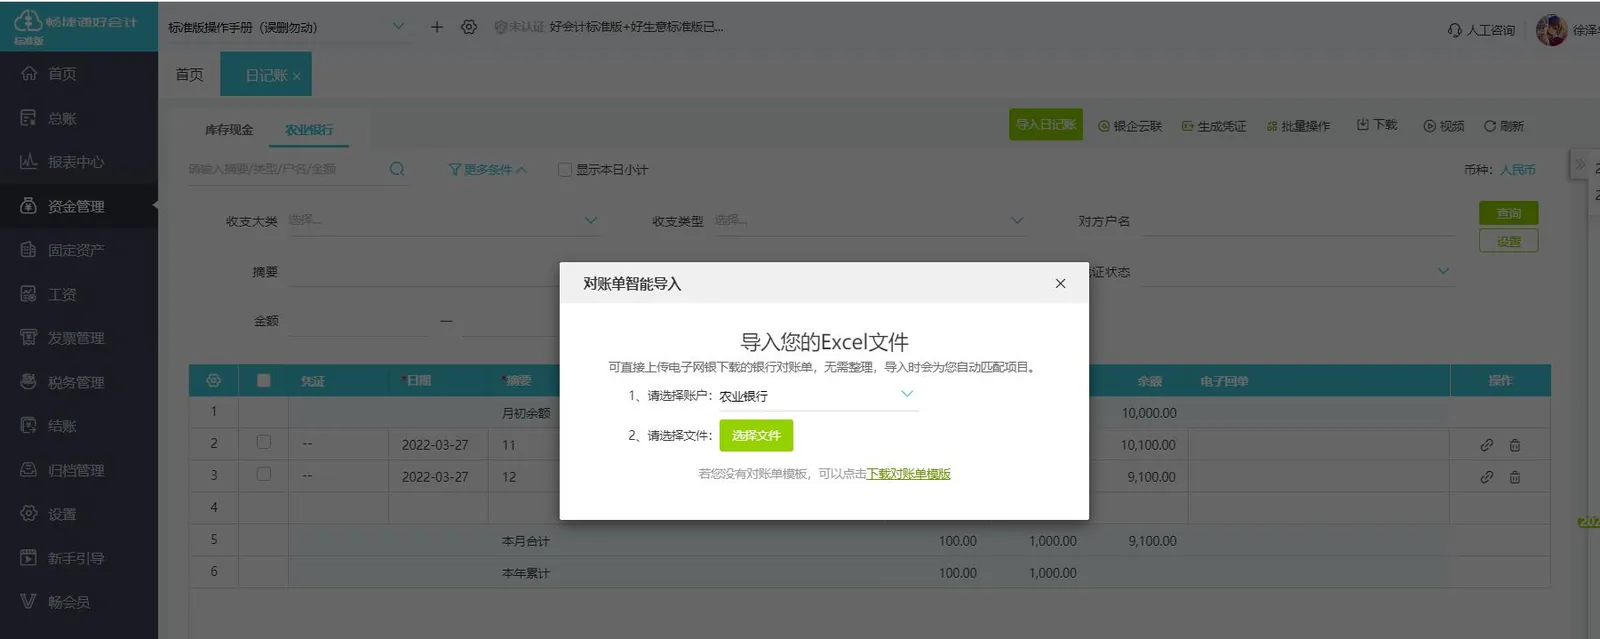
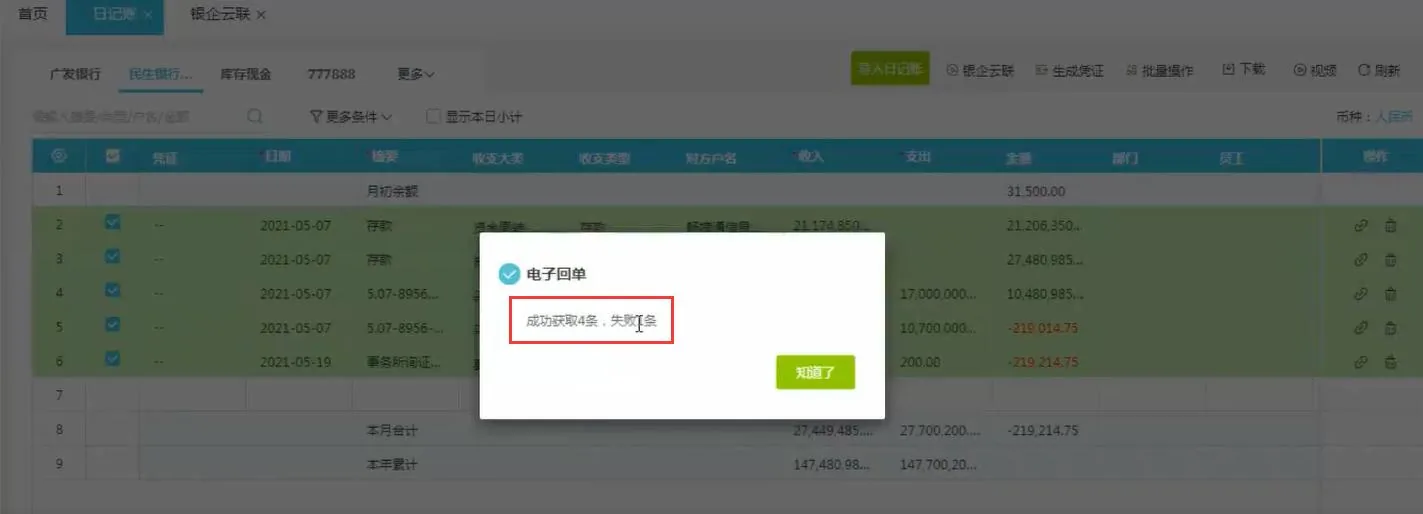
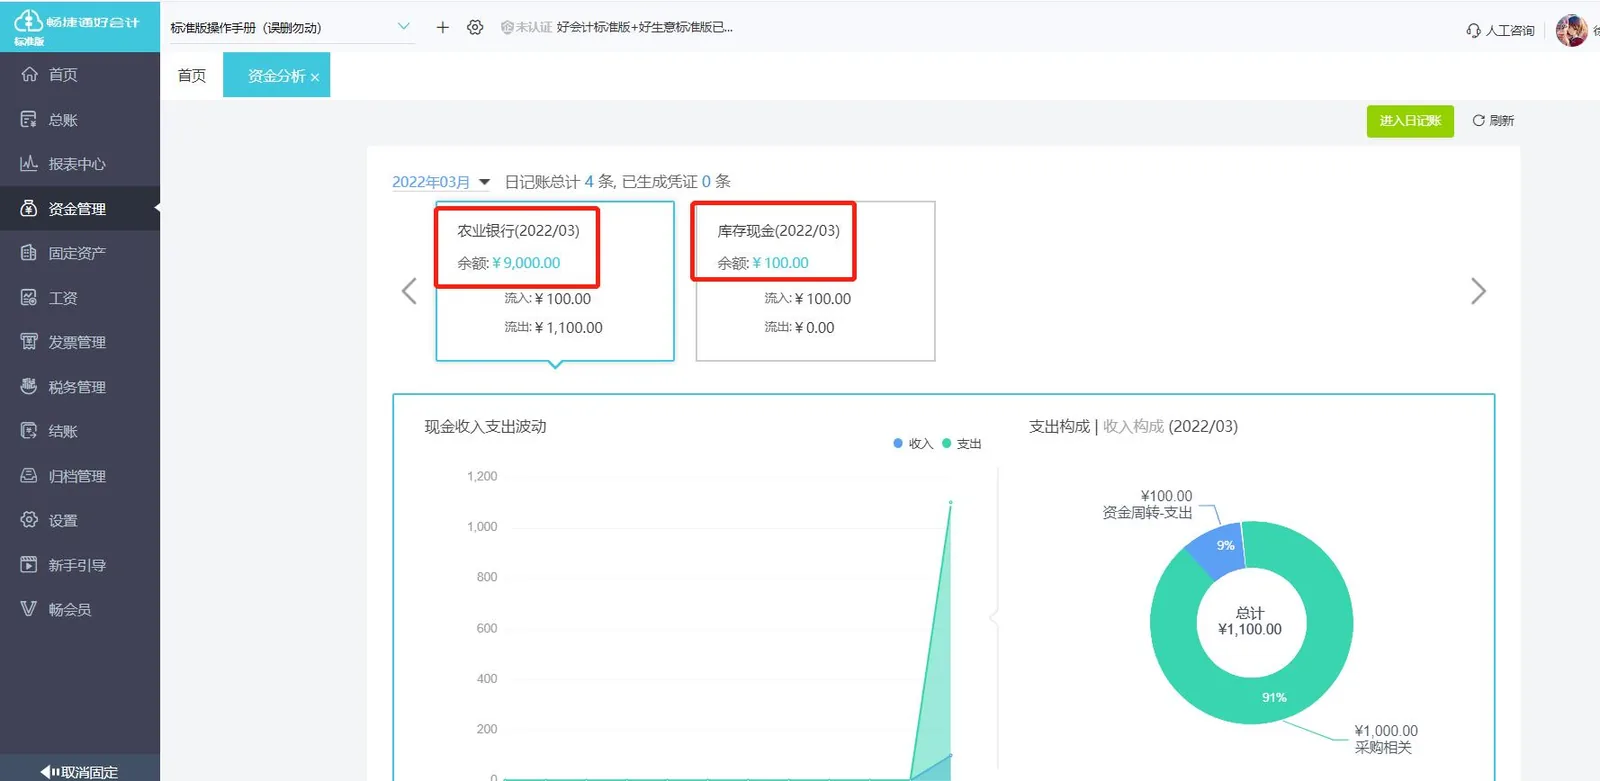
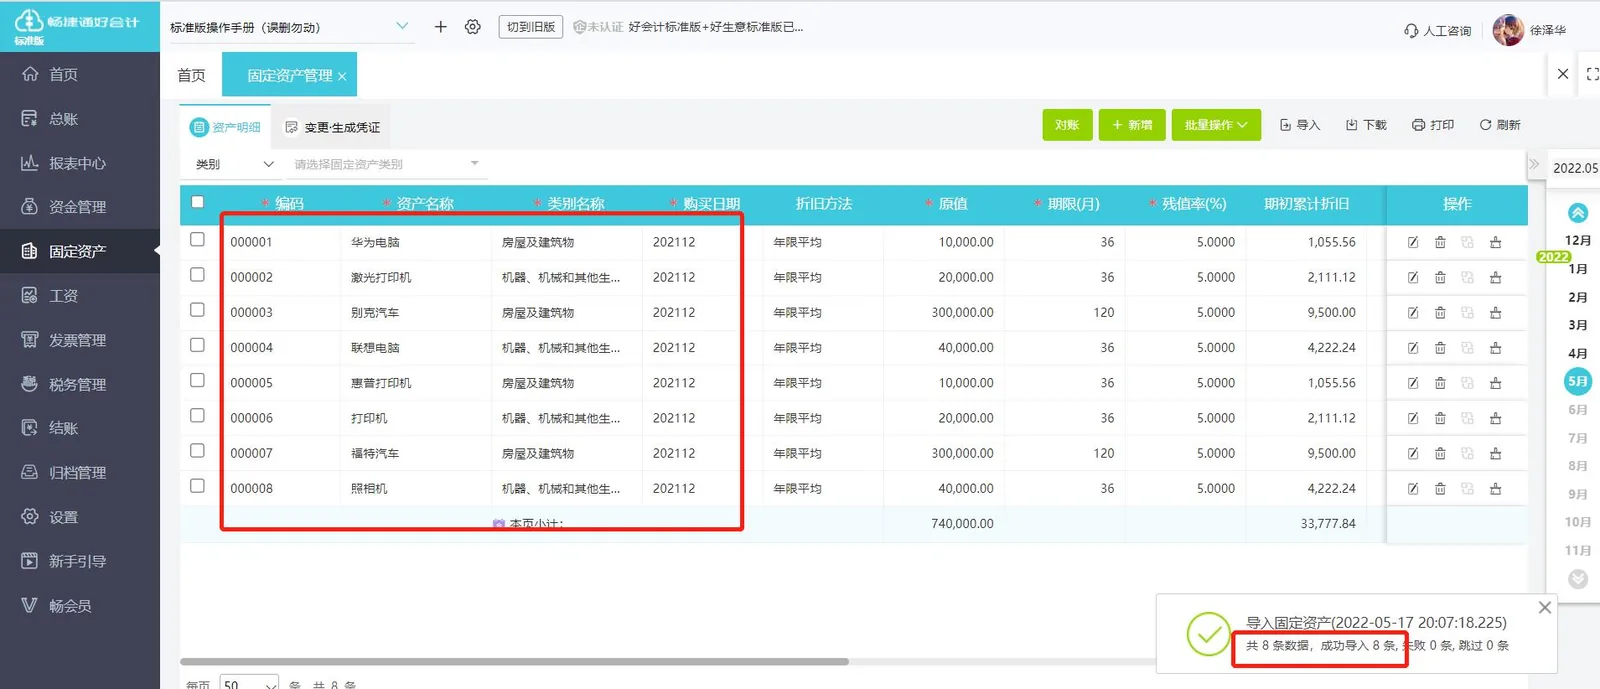
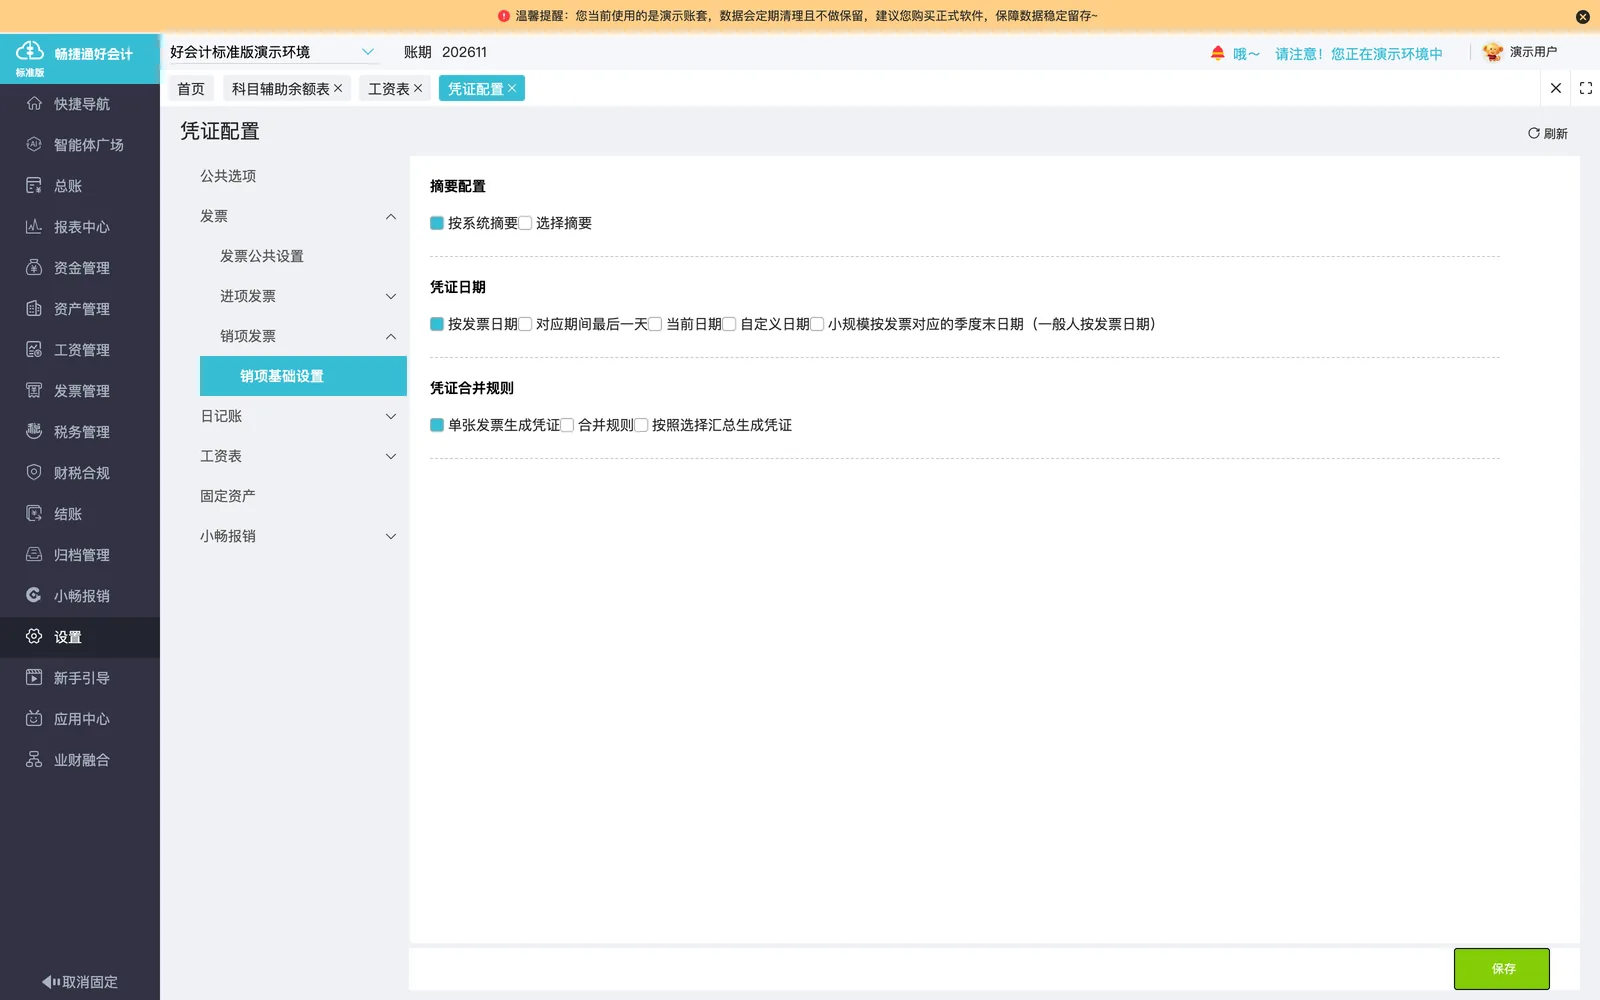
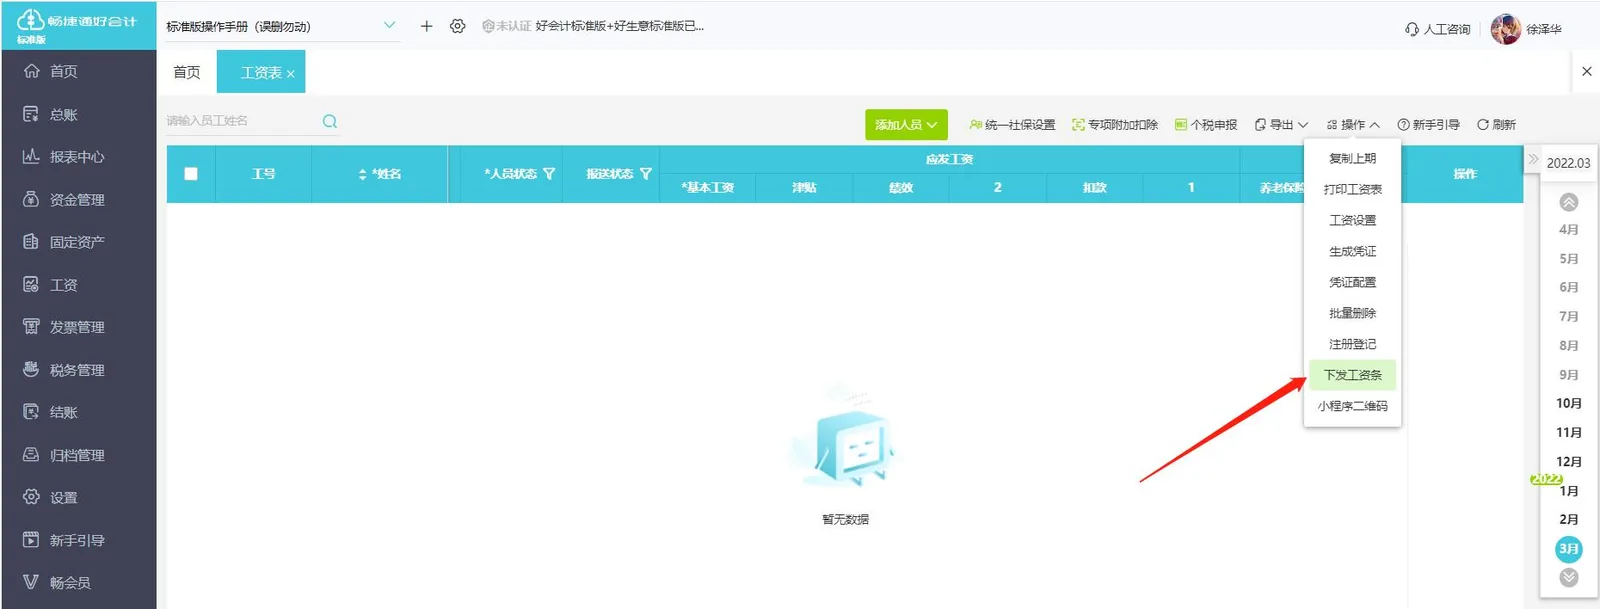
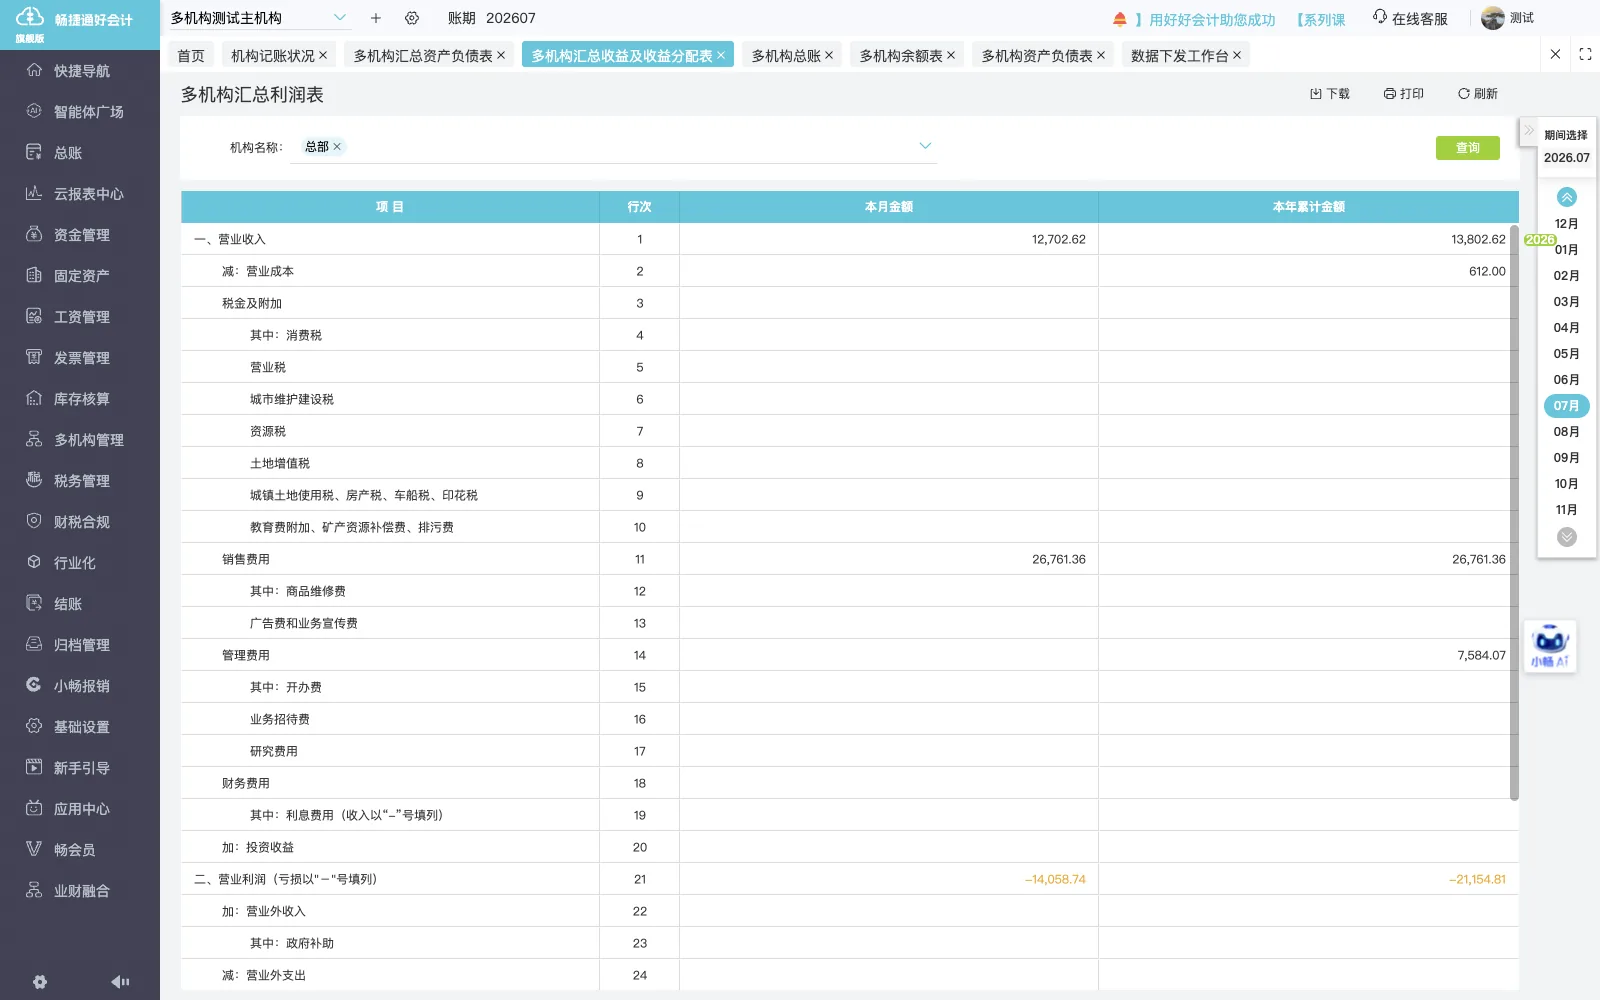
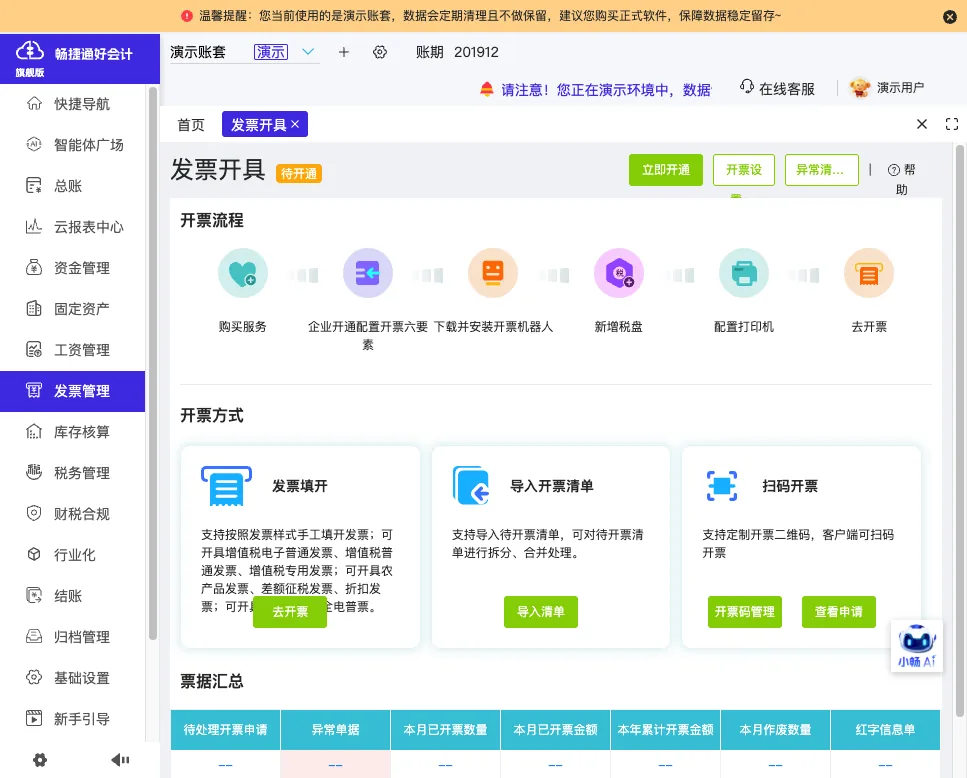
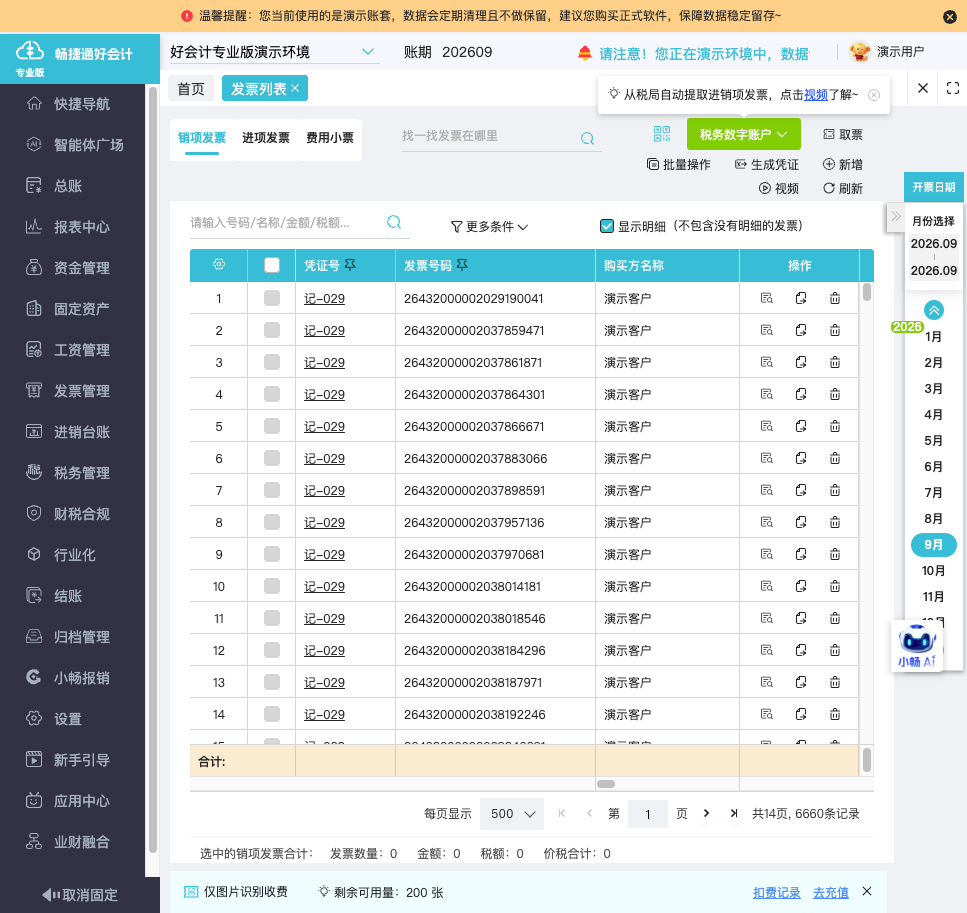
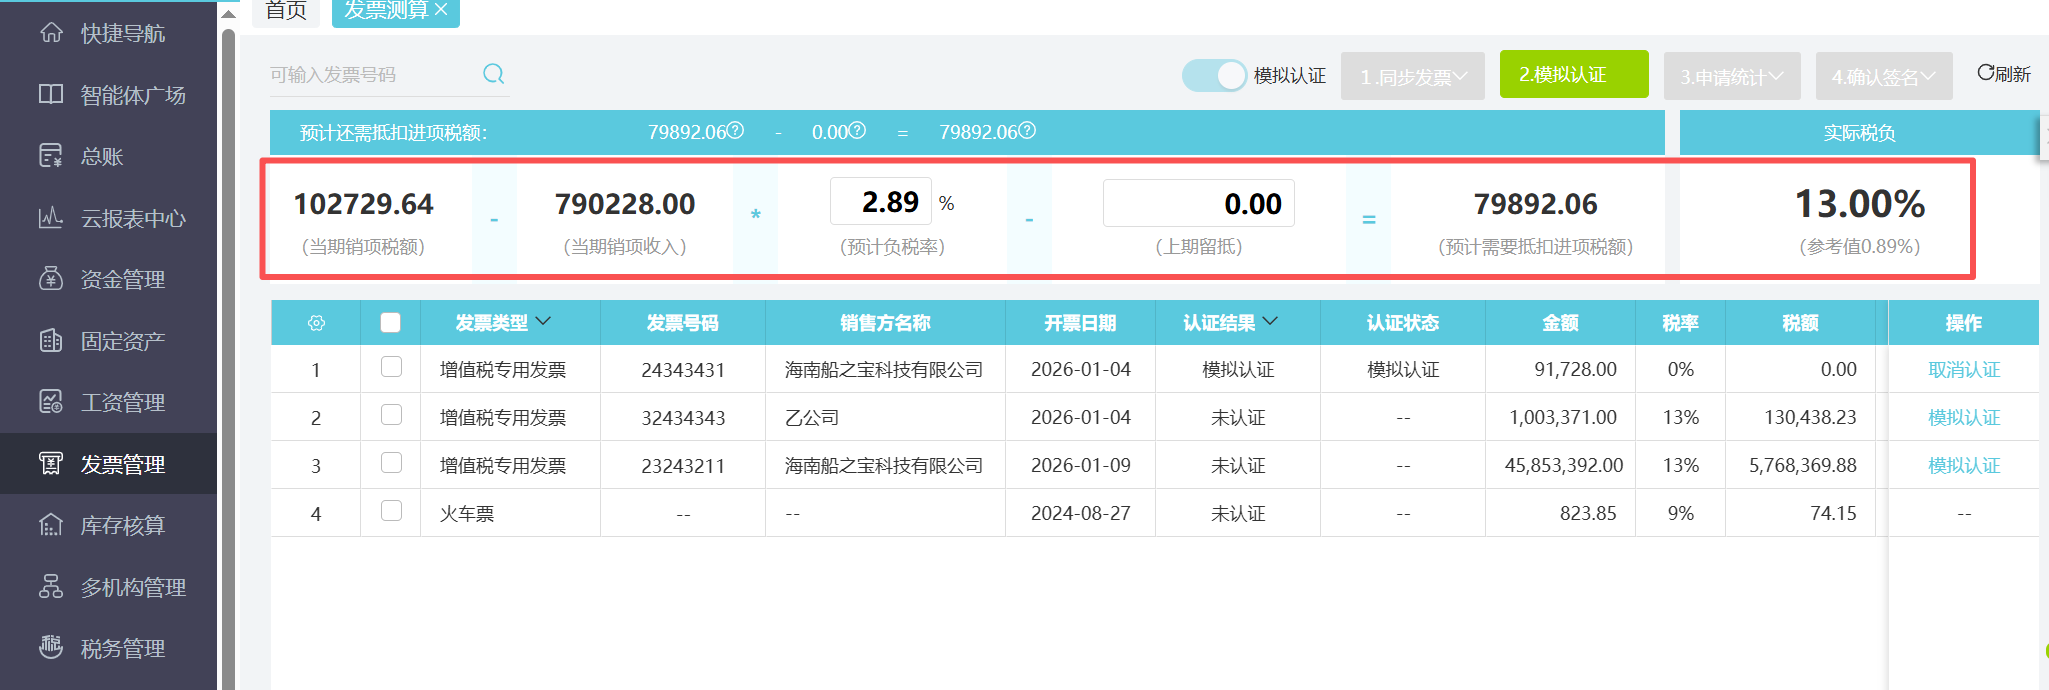
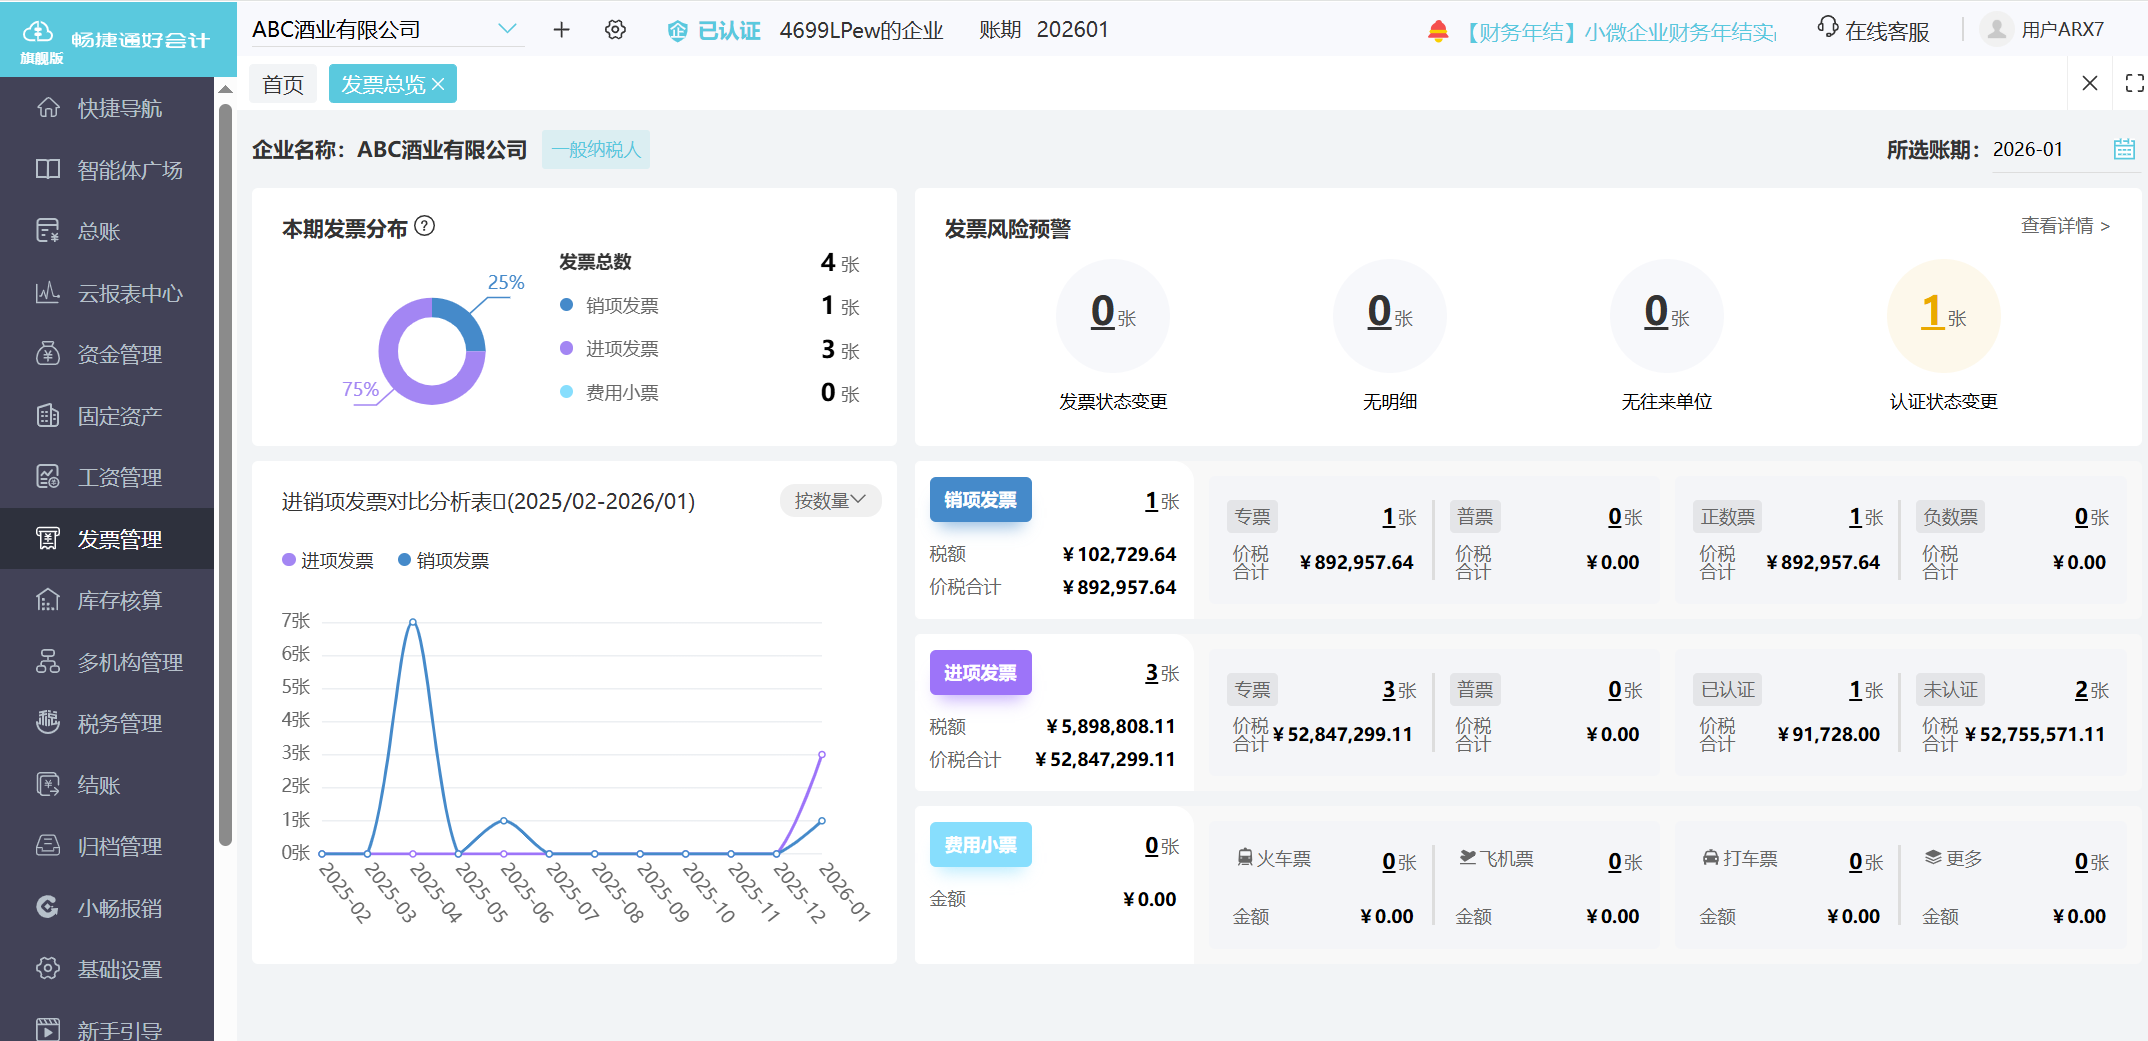
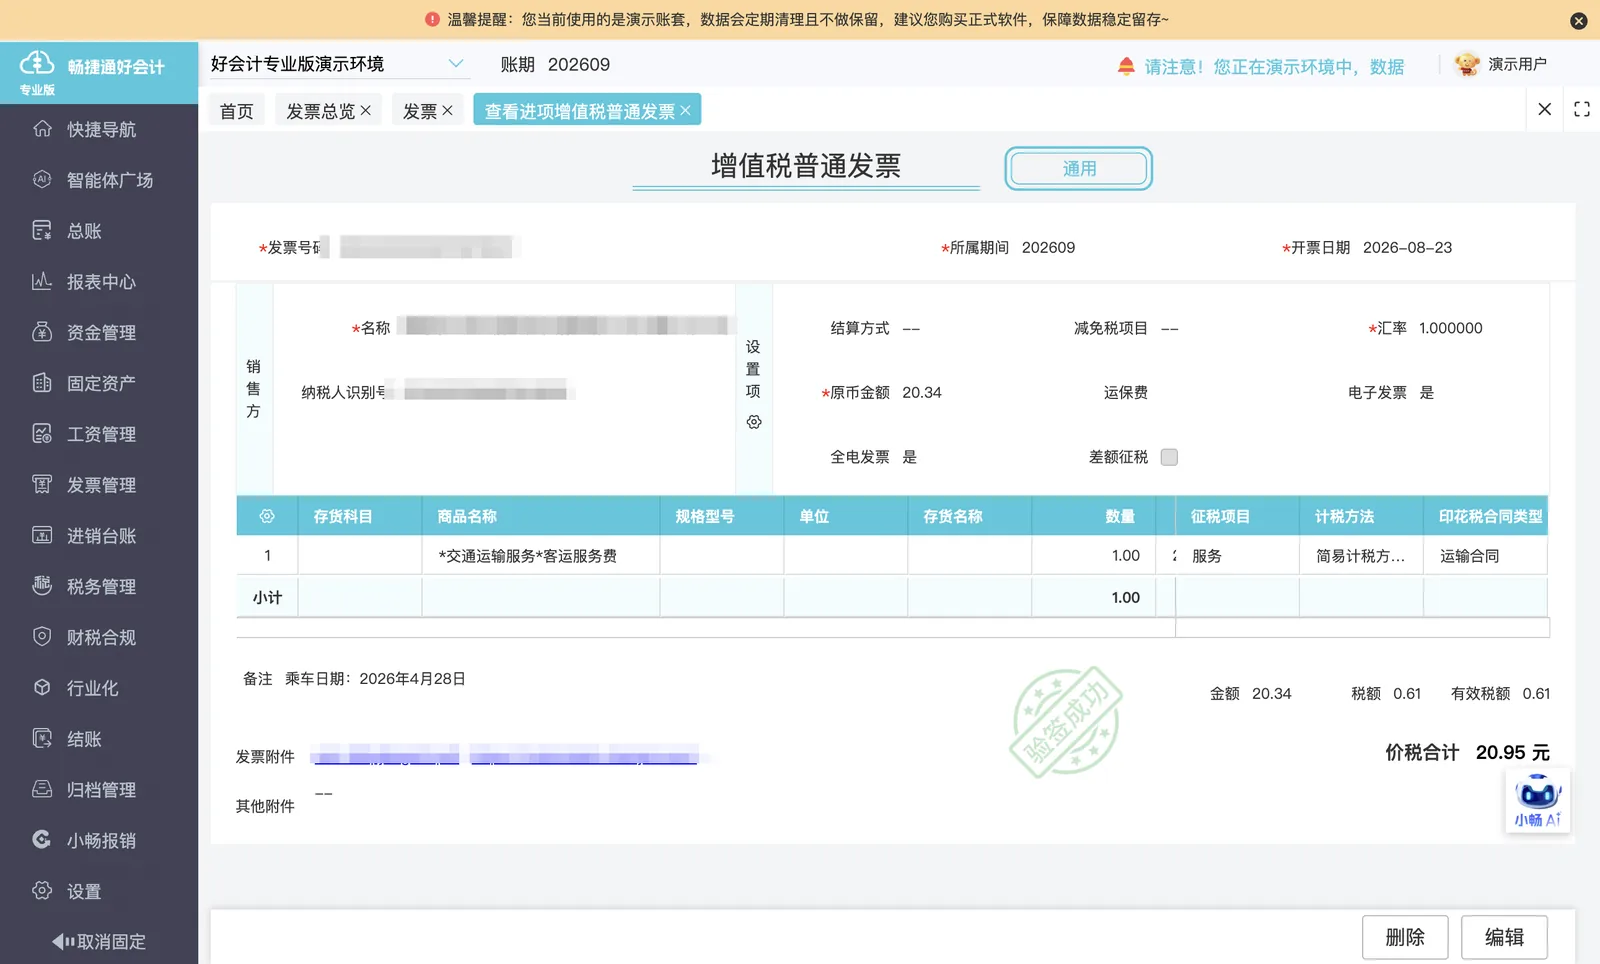
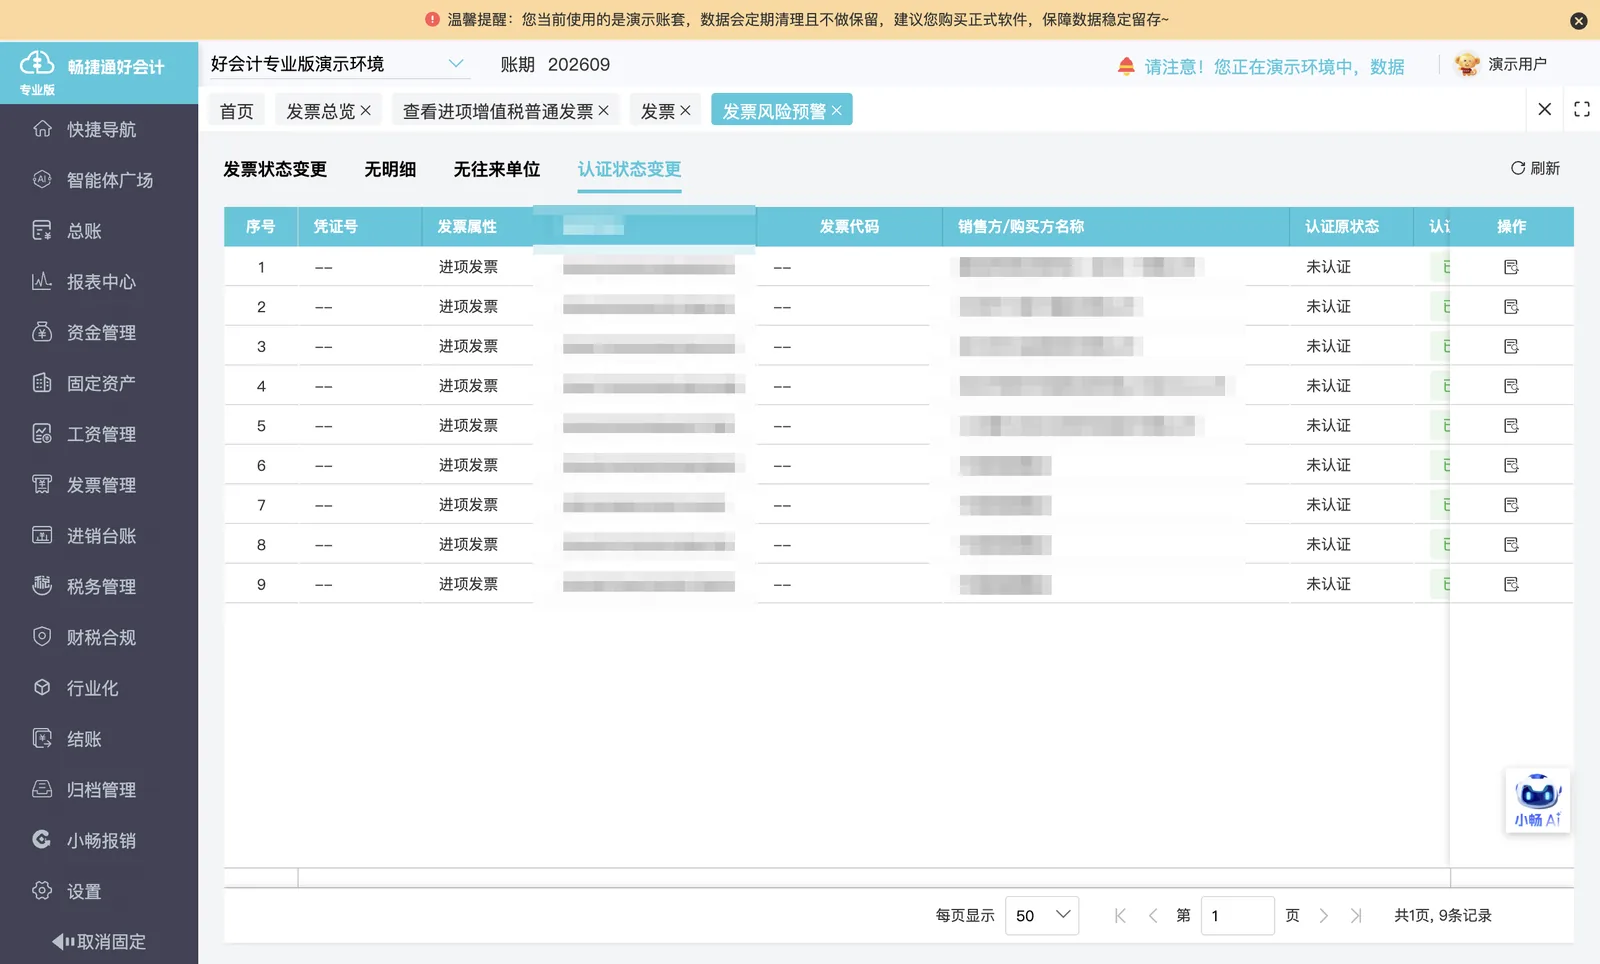
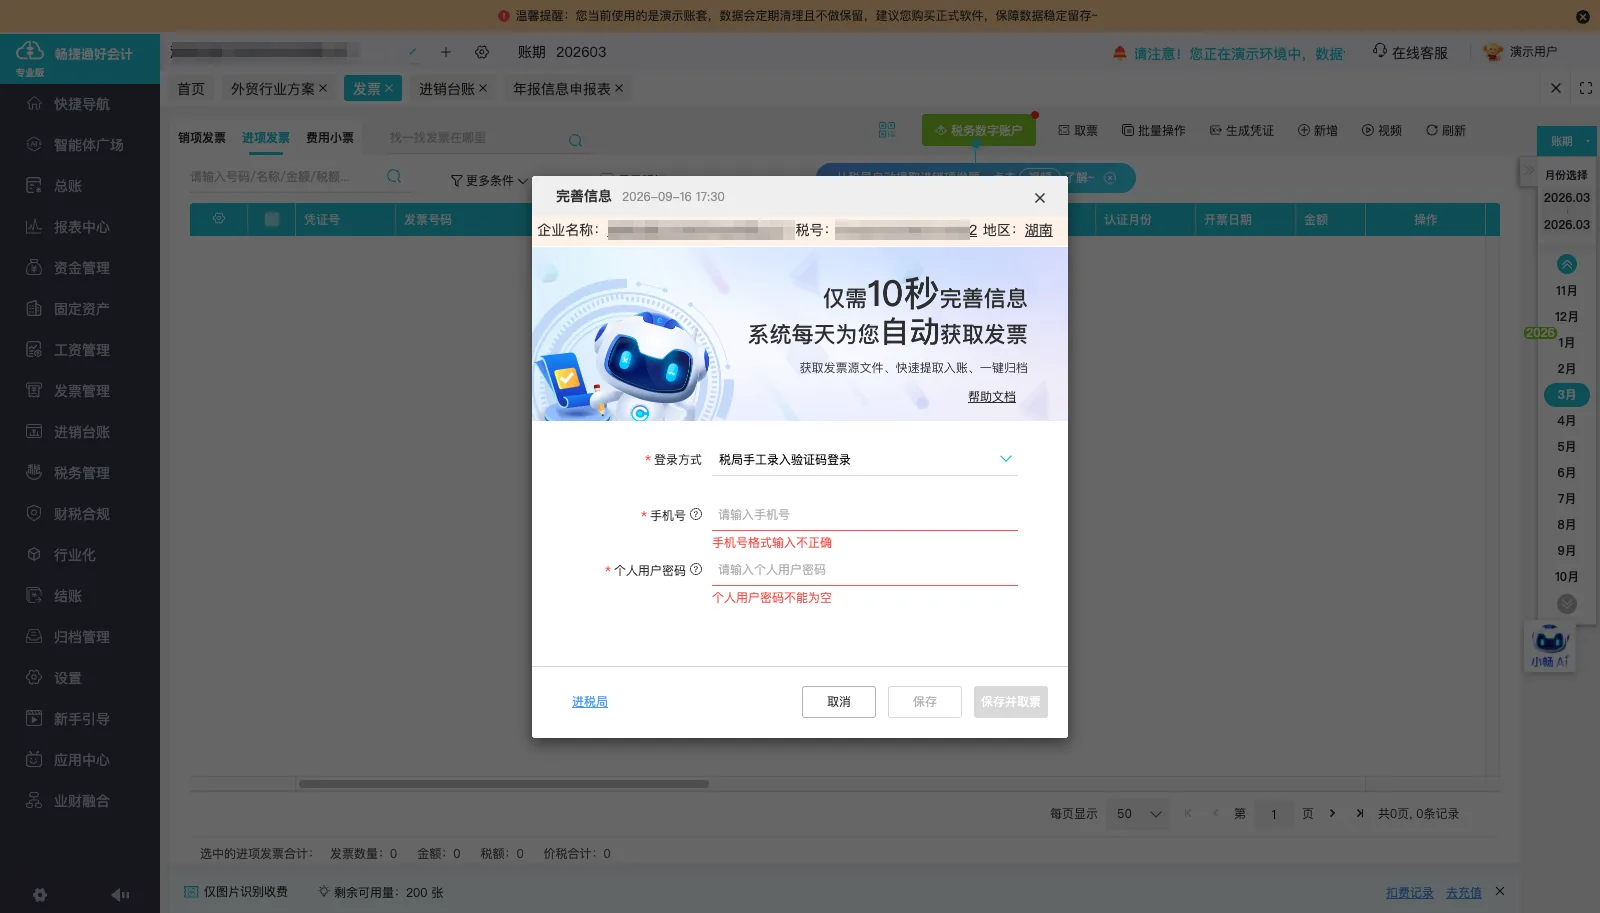
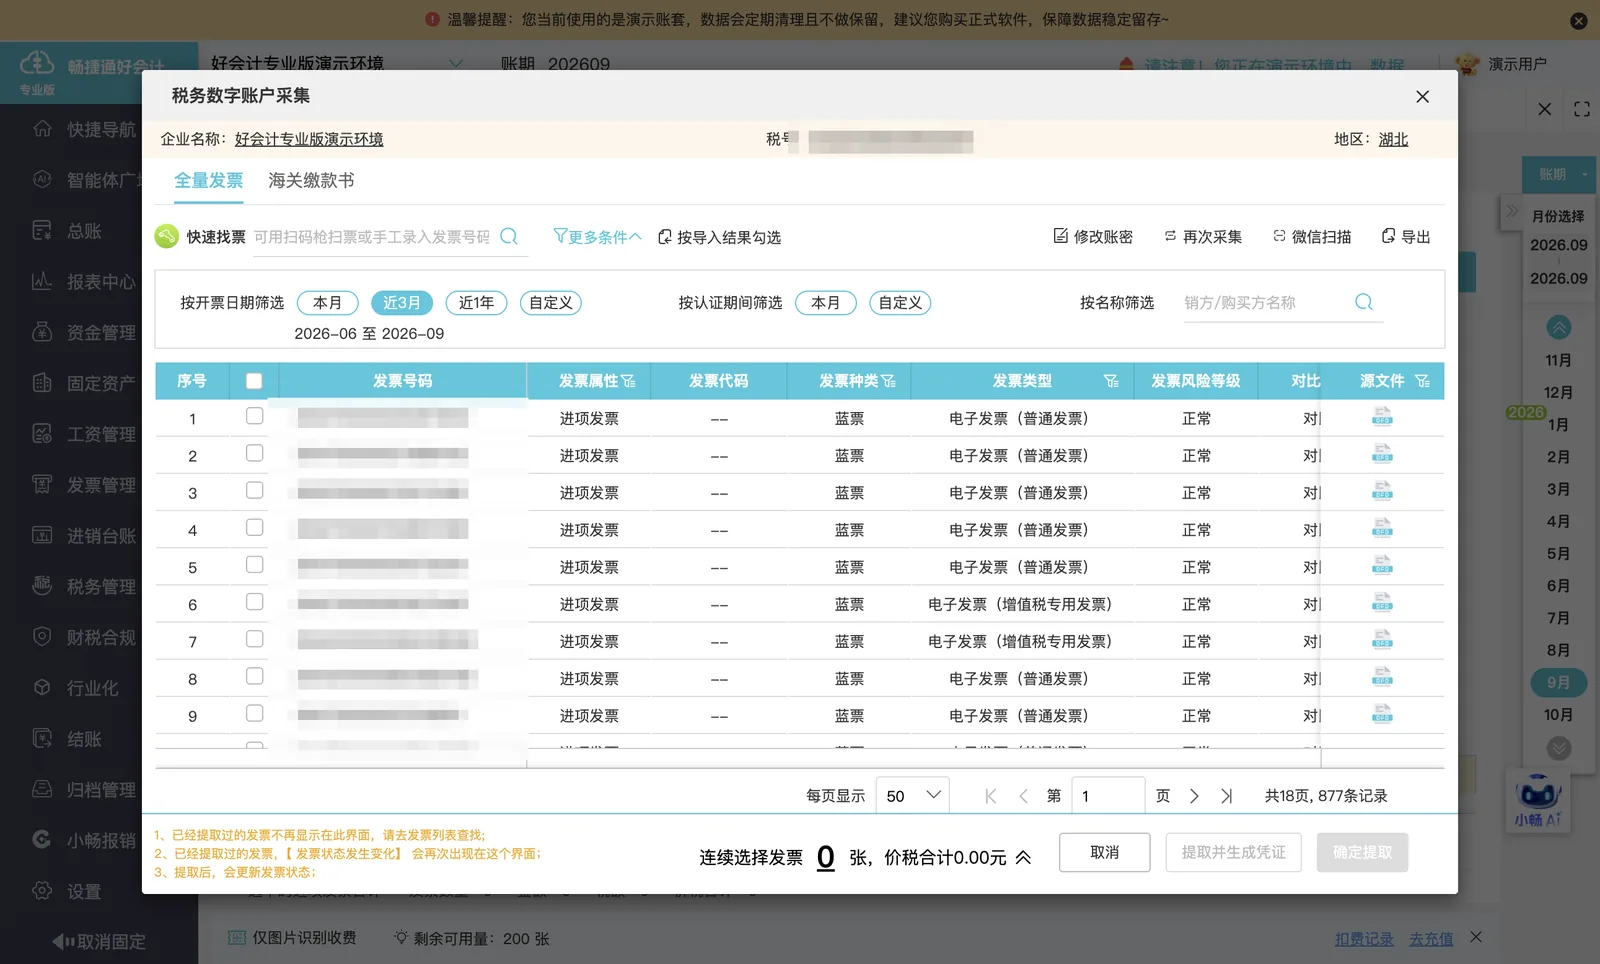
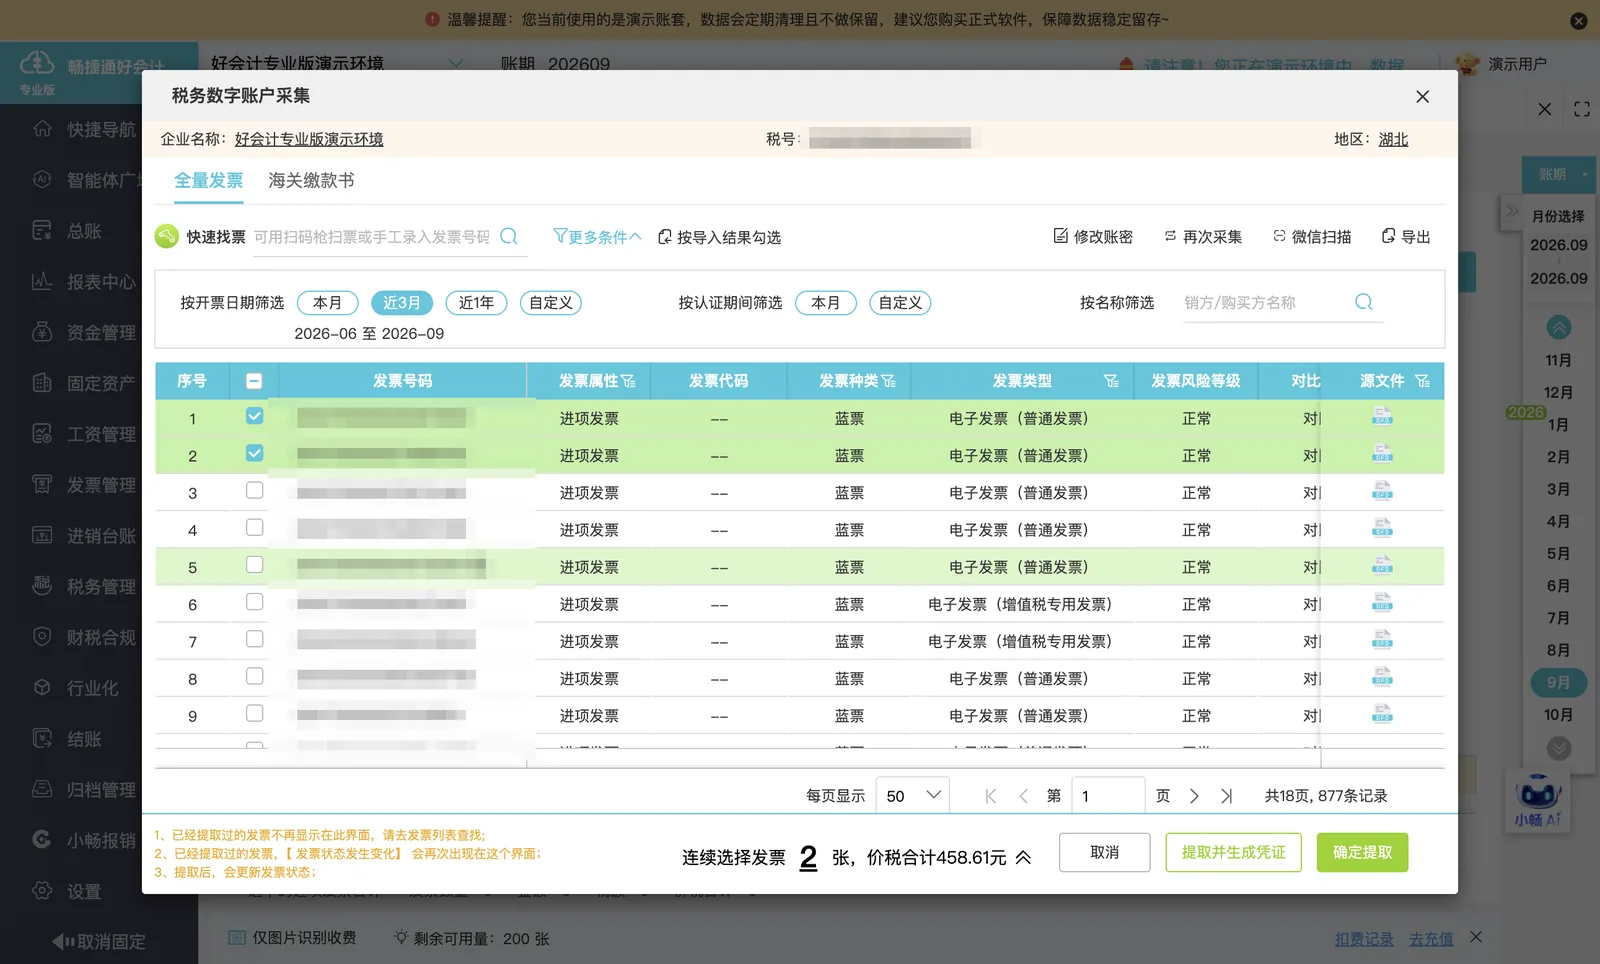
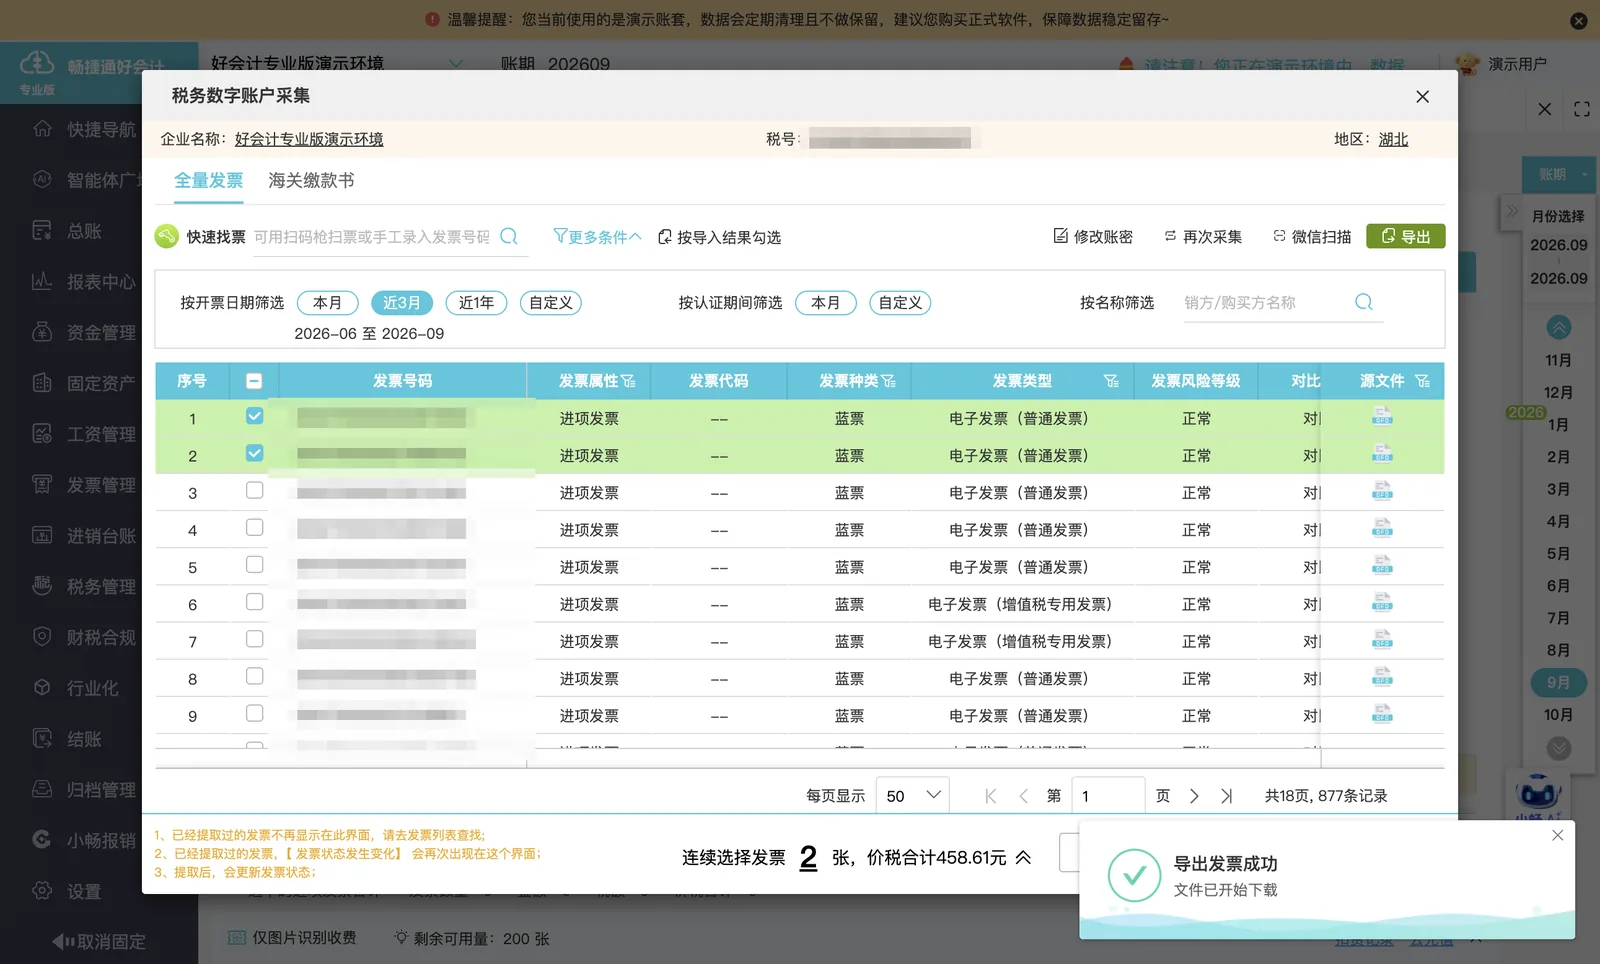
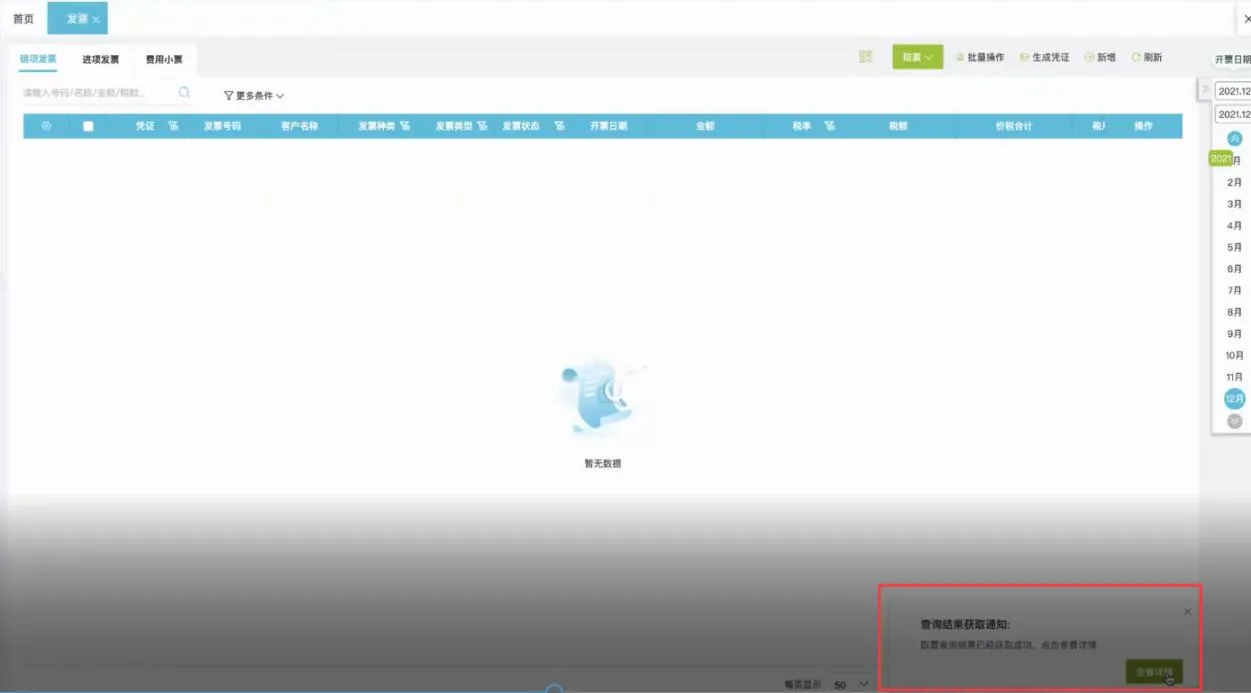
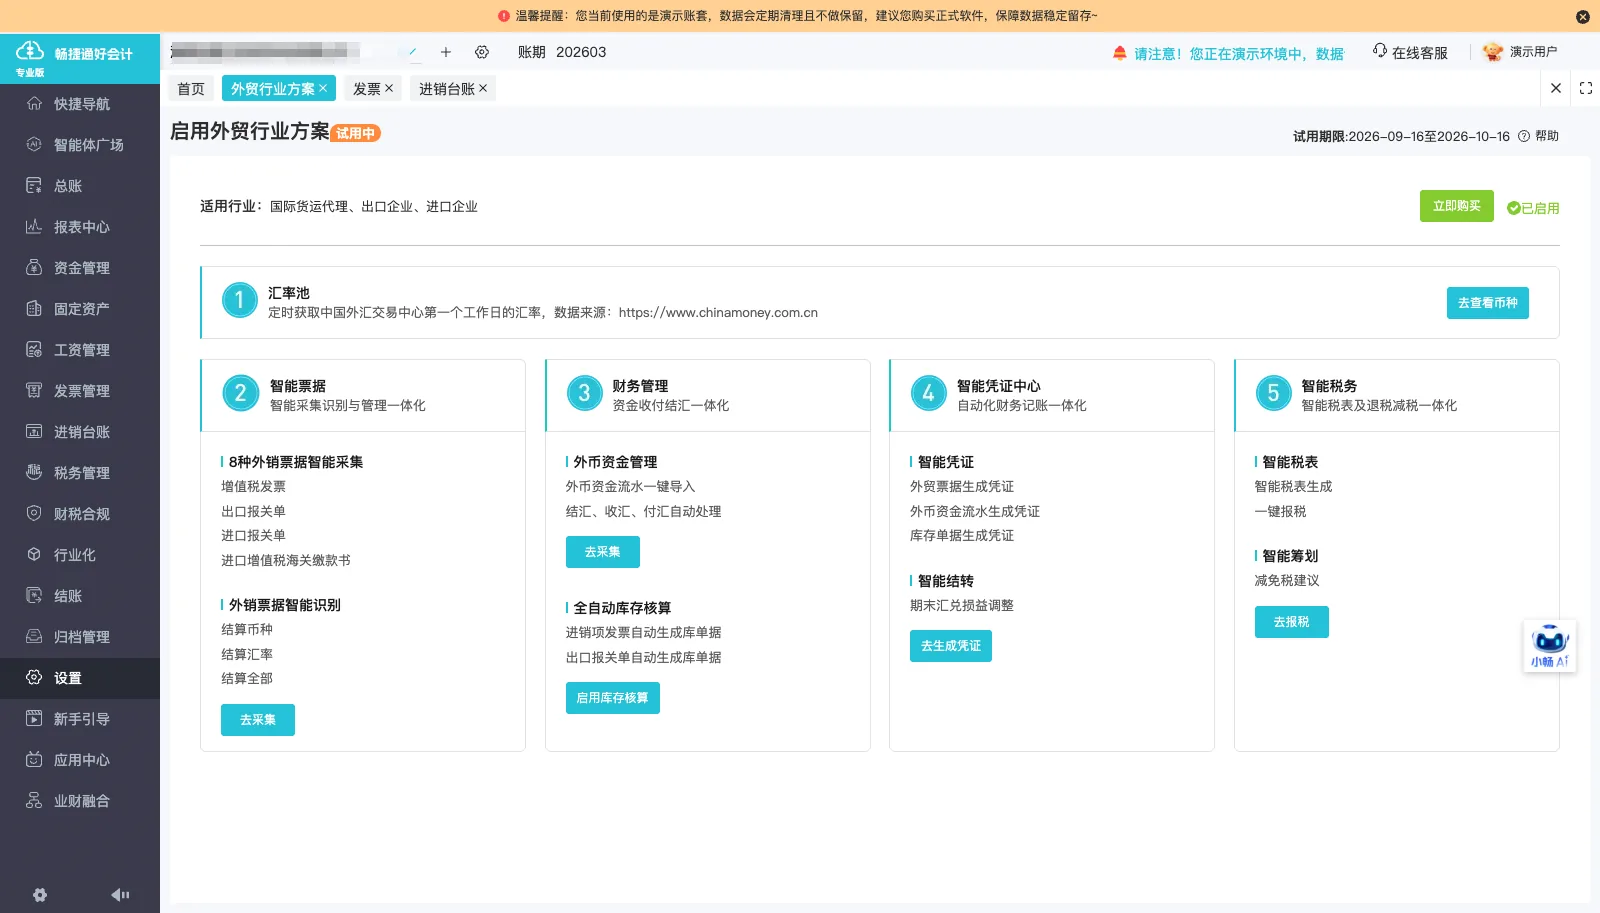
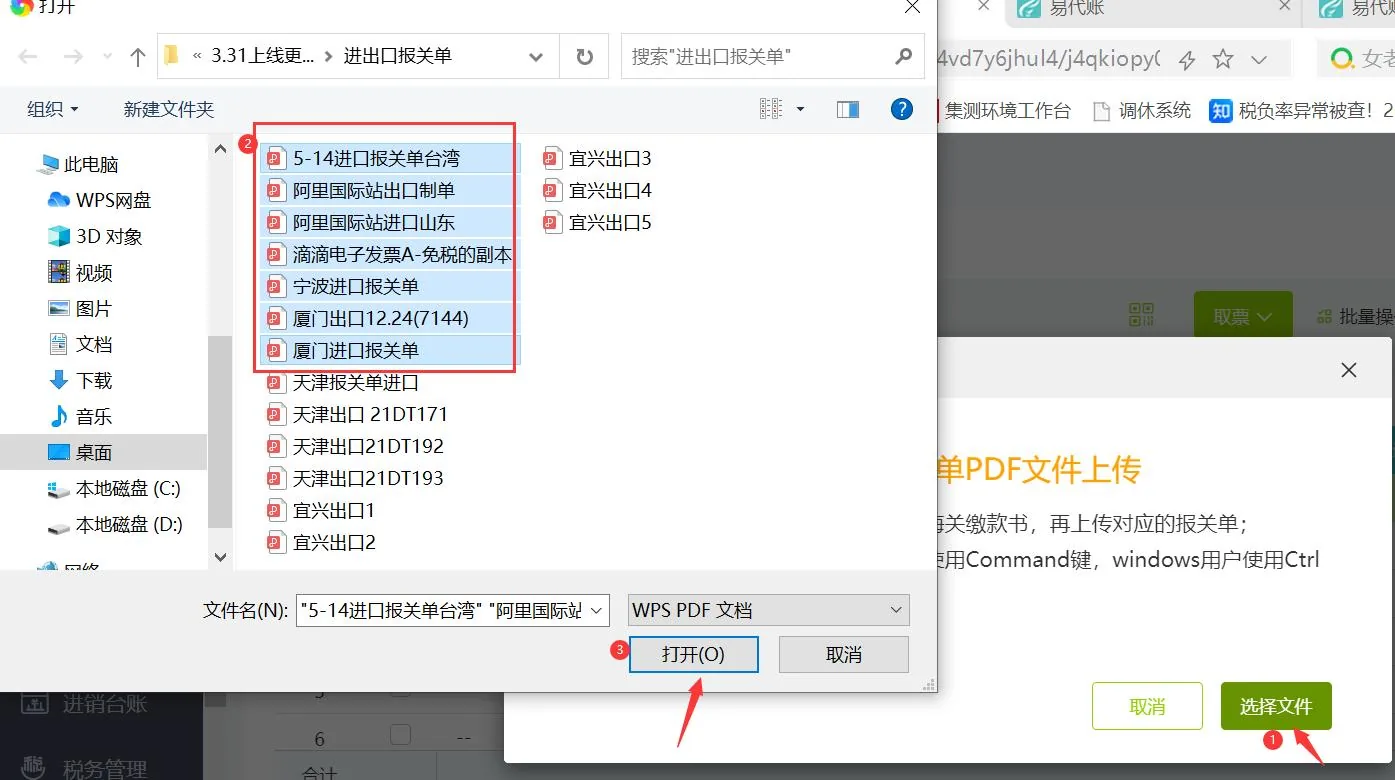
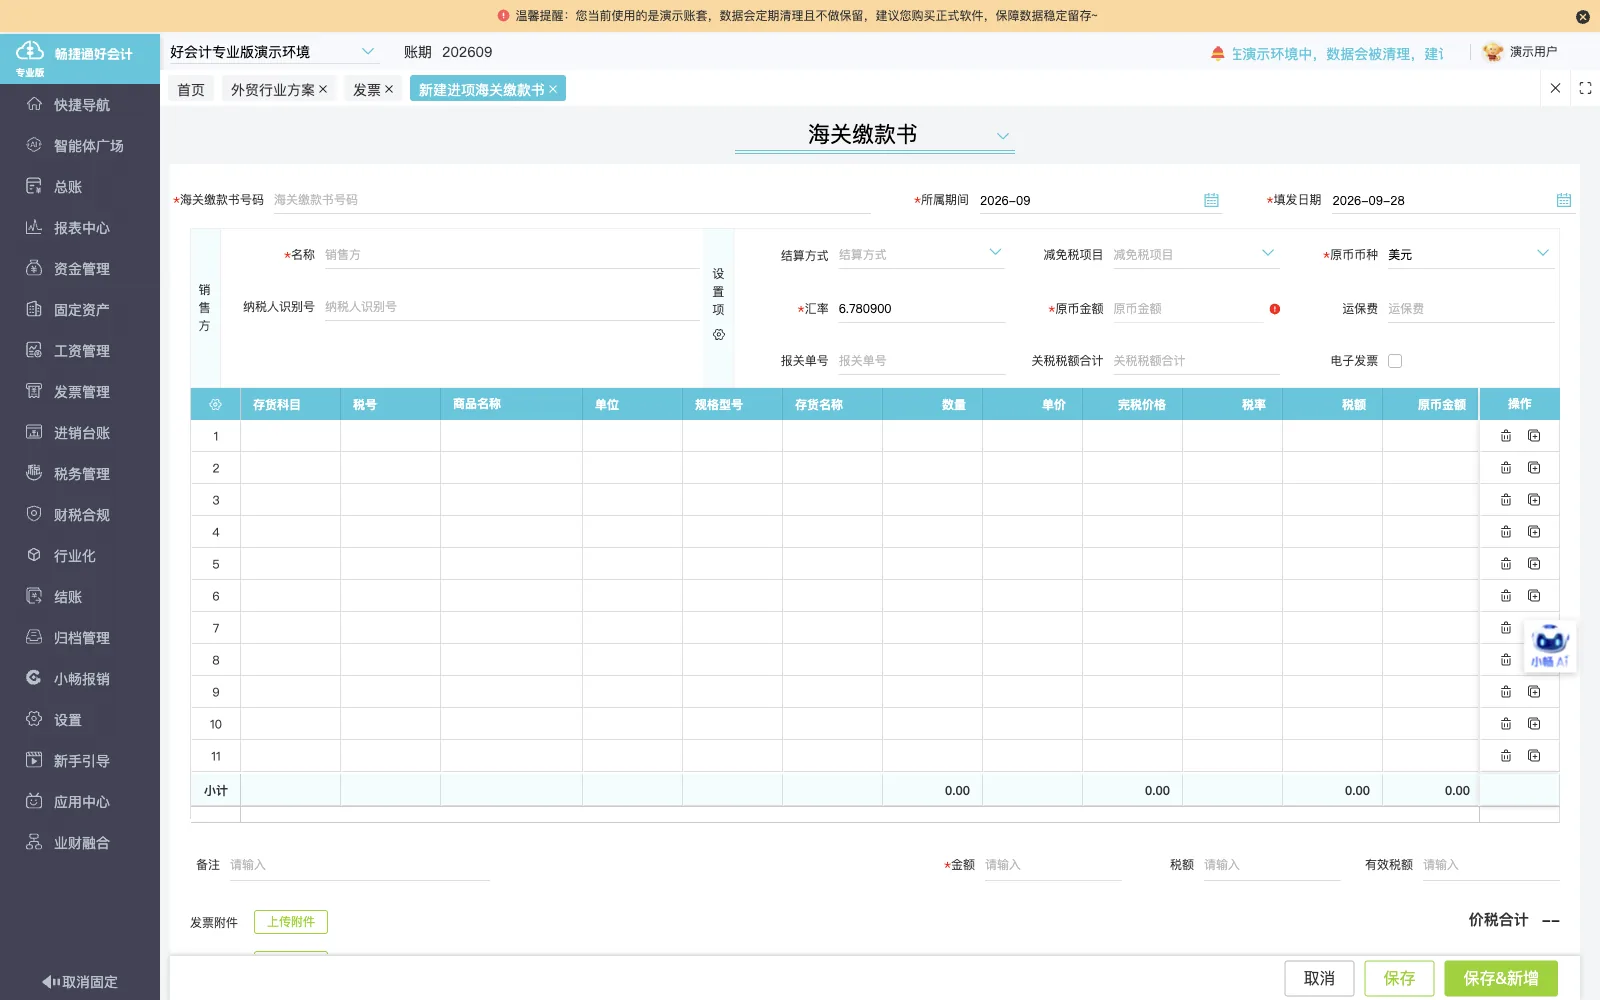
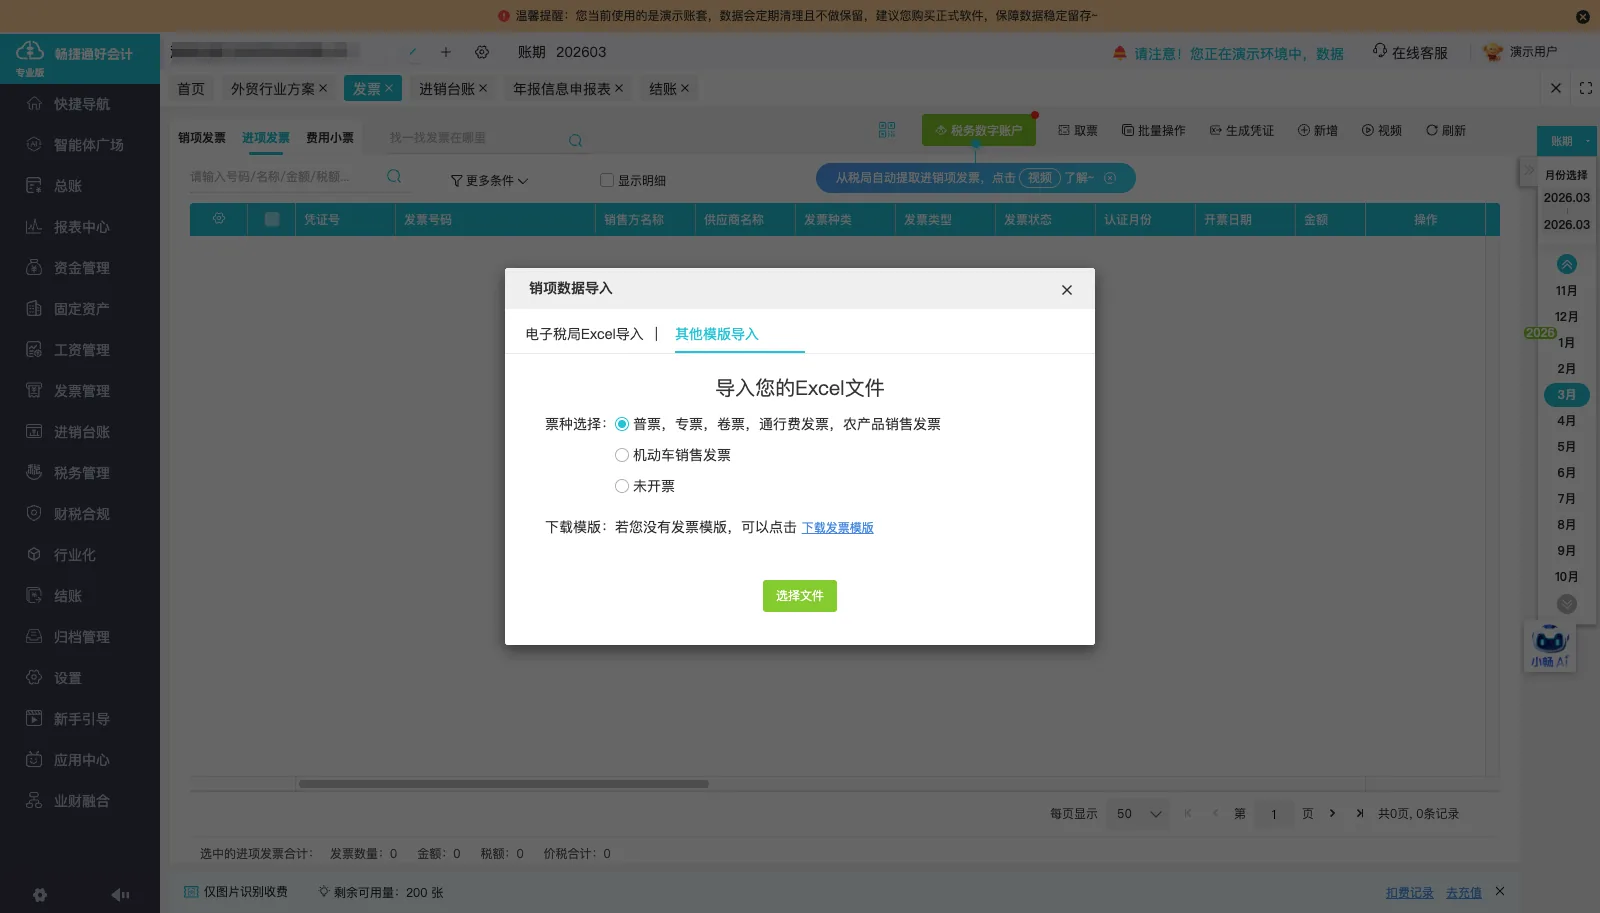
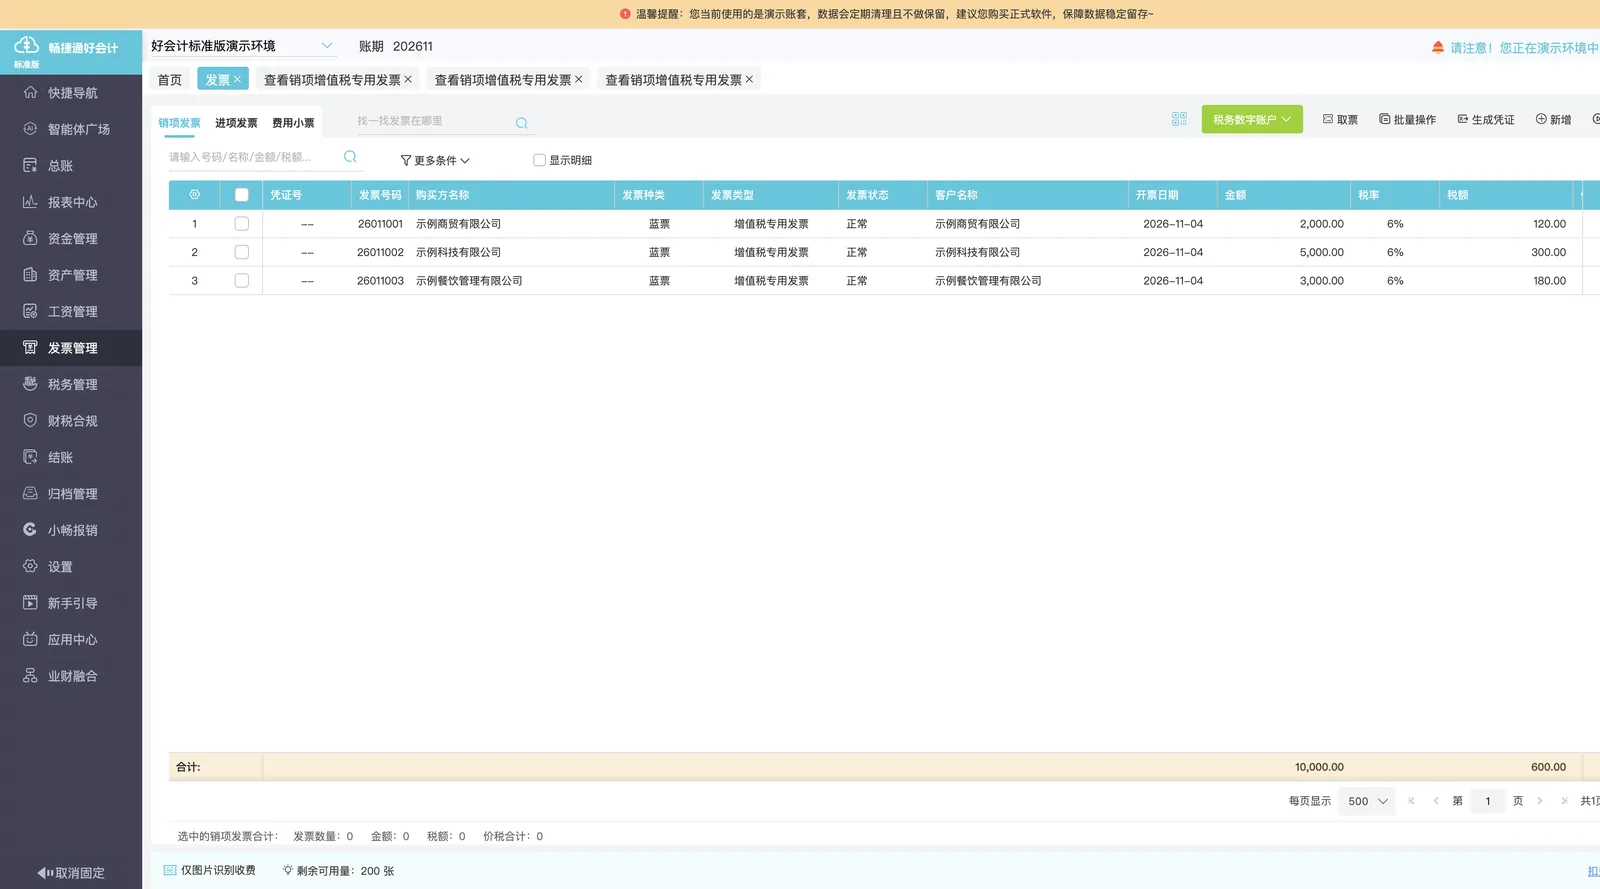
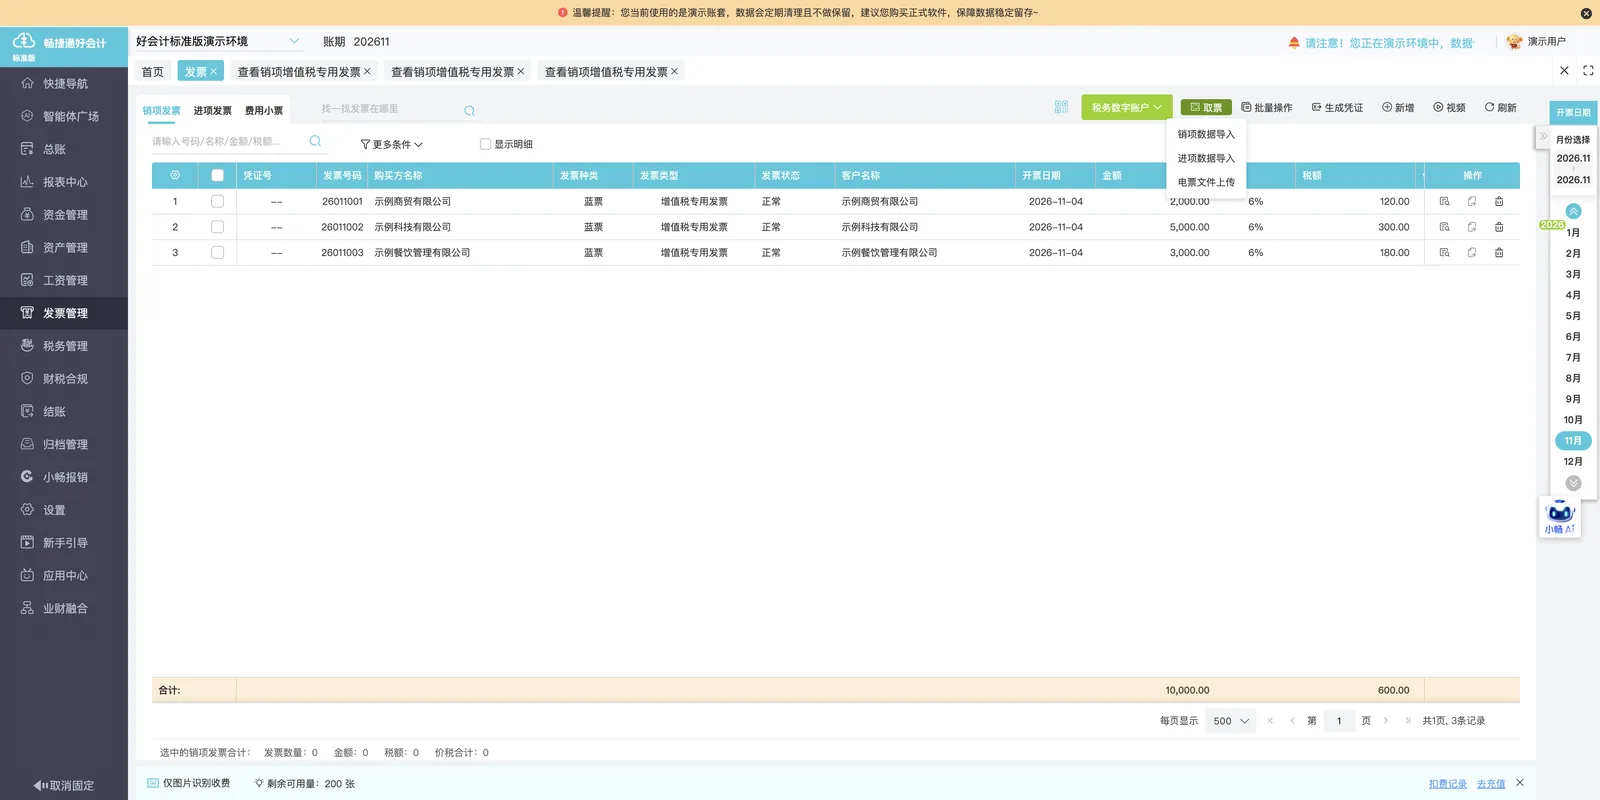
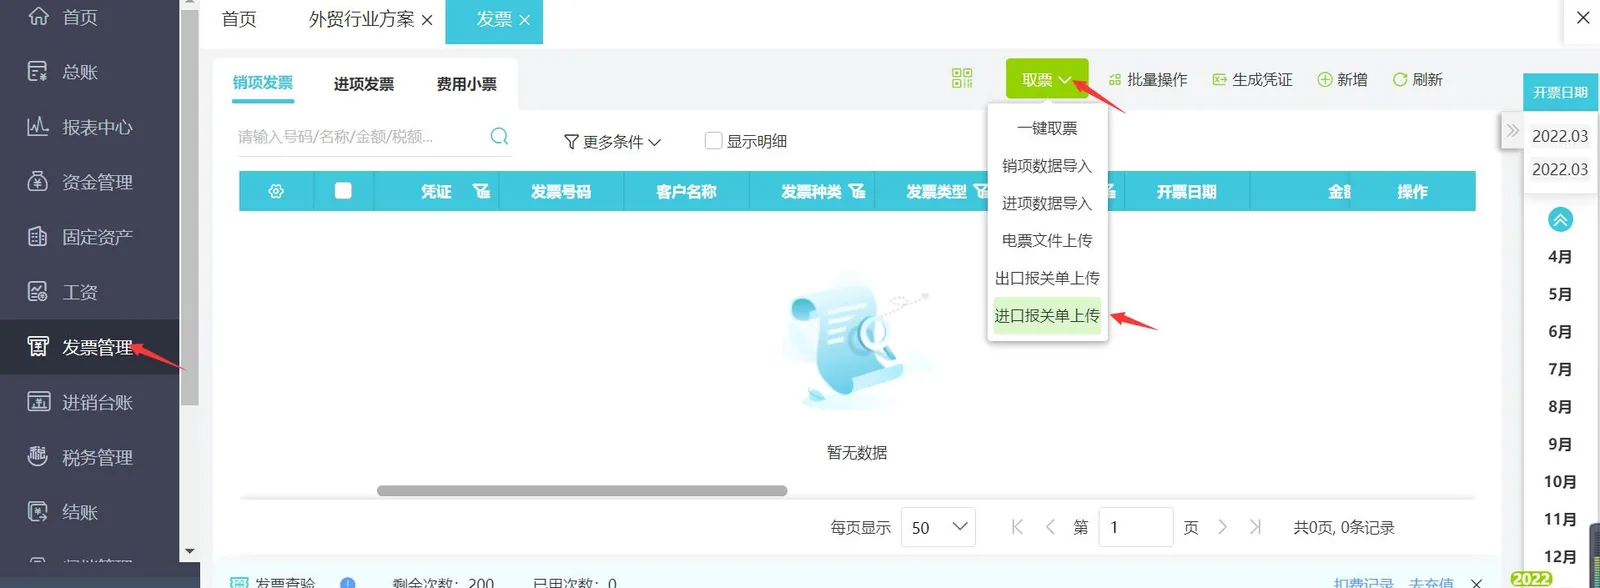
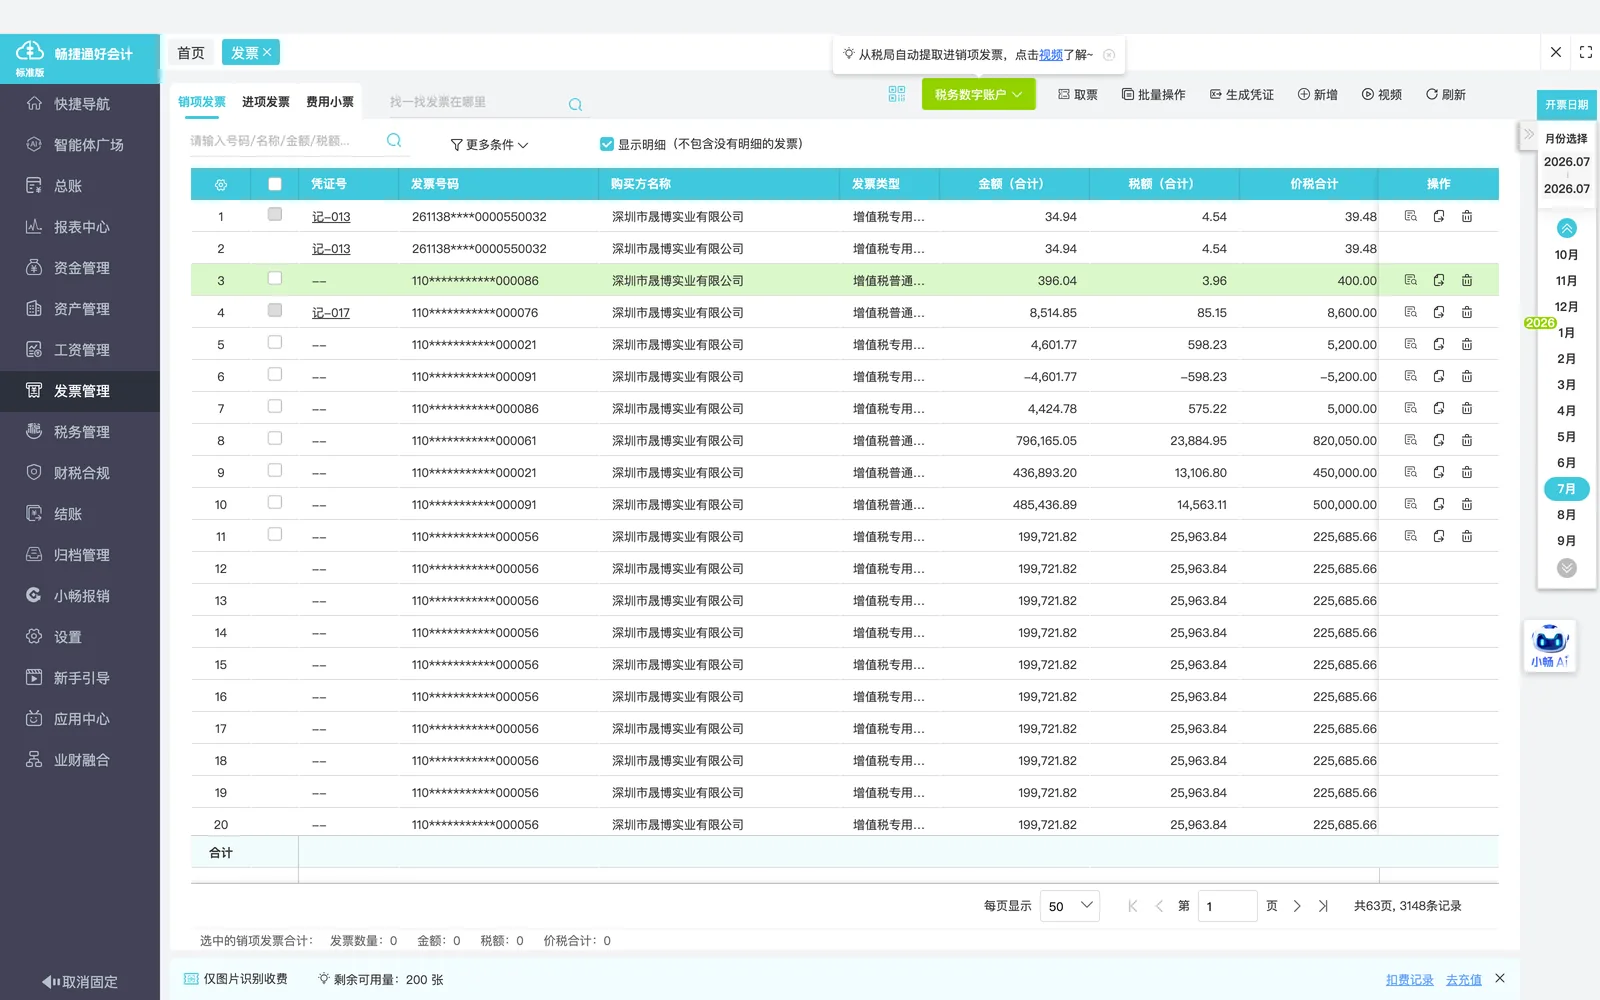
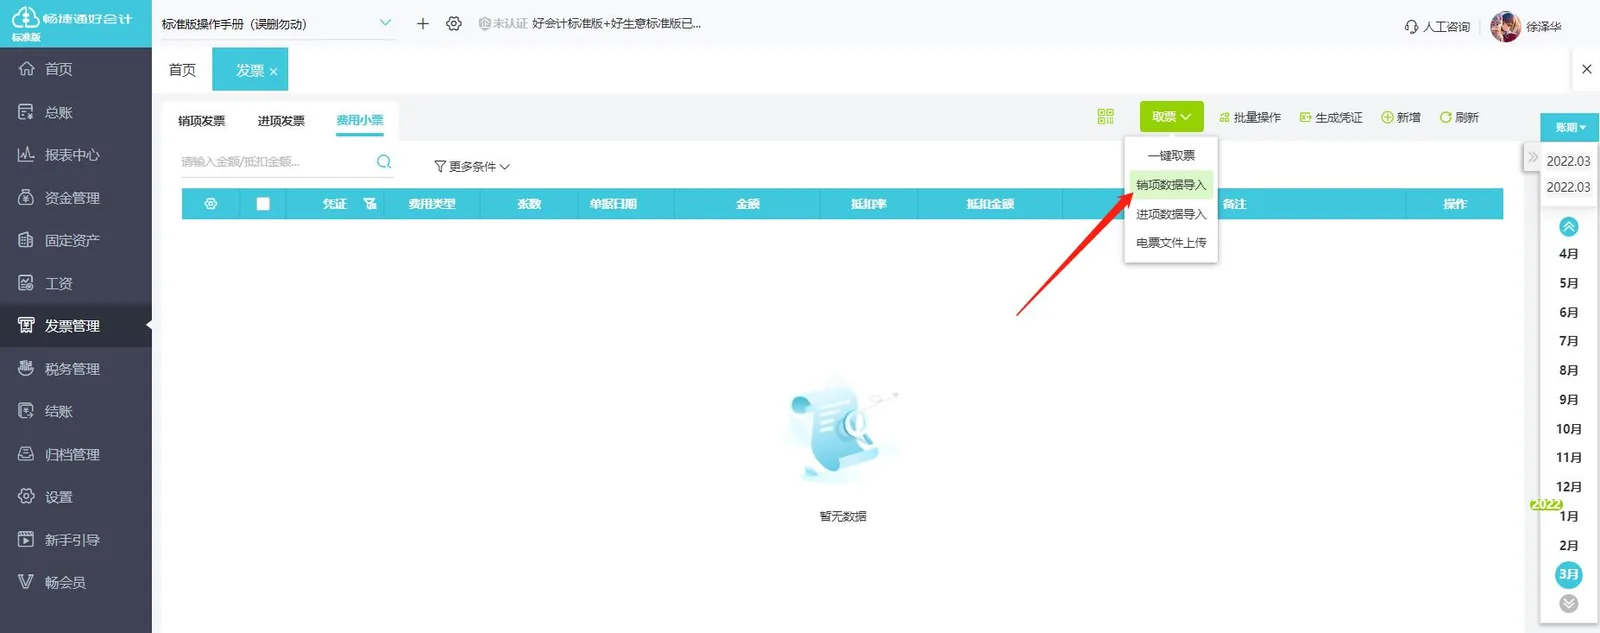
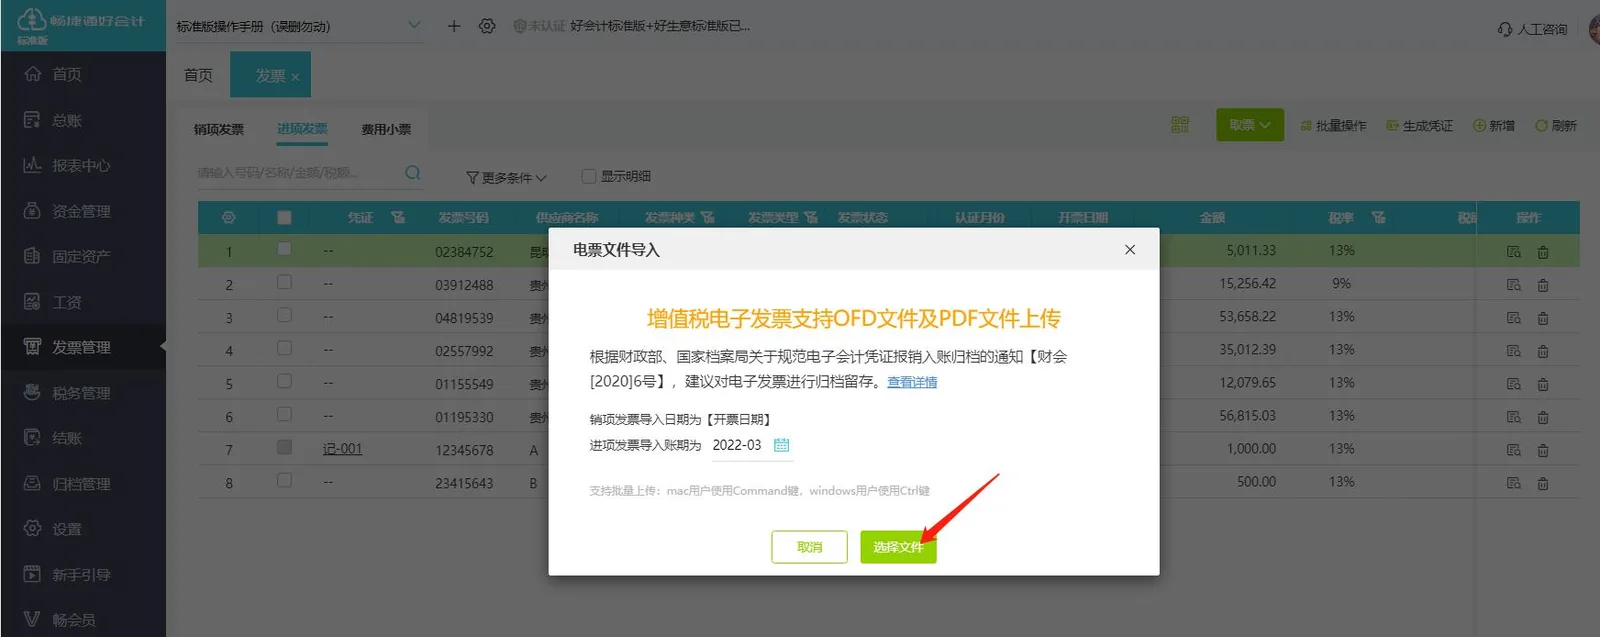
企业以远程方式,从税务数字账户获取发票,同时通过多种方式取票并归档。
-
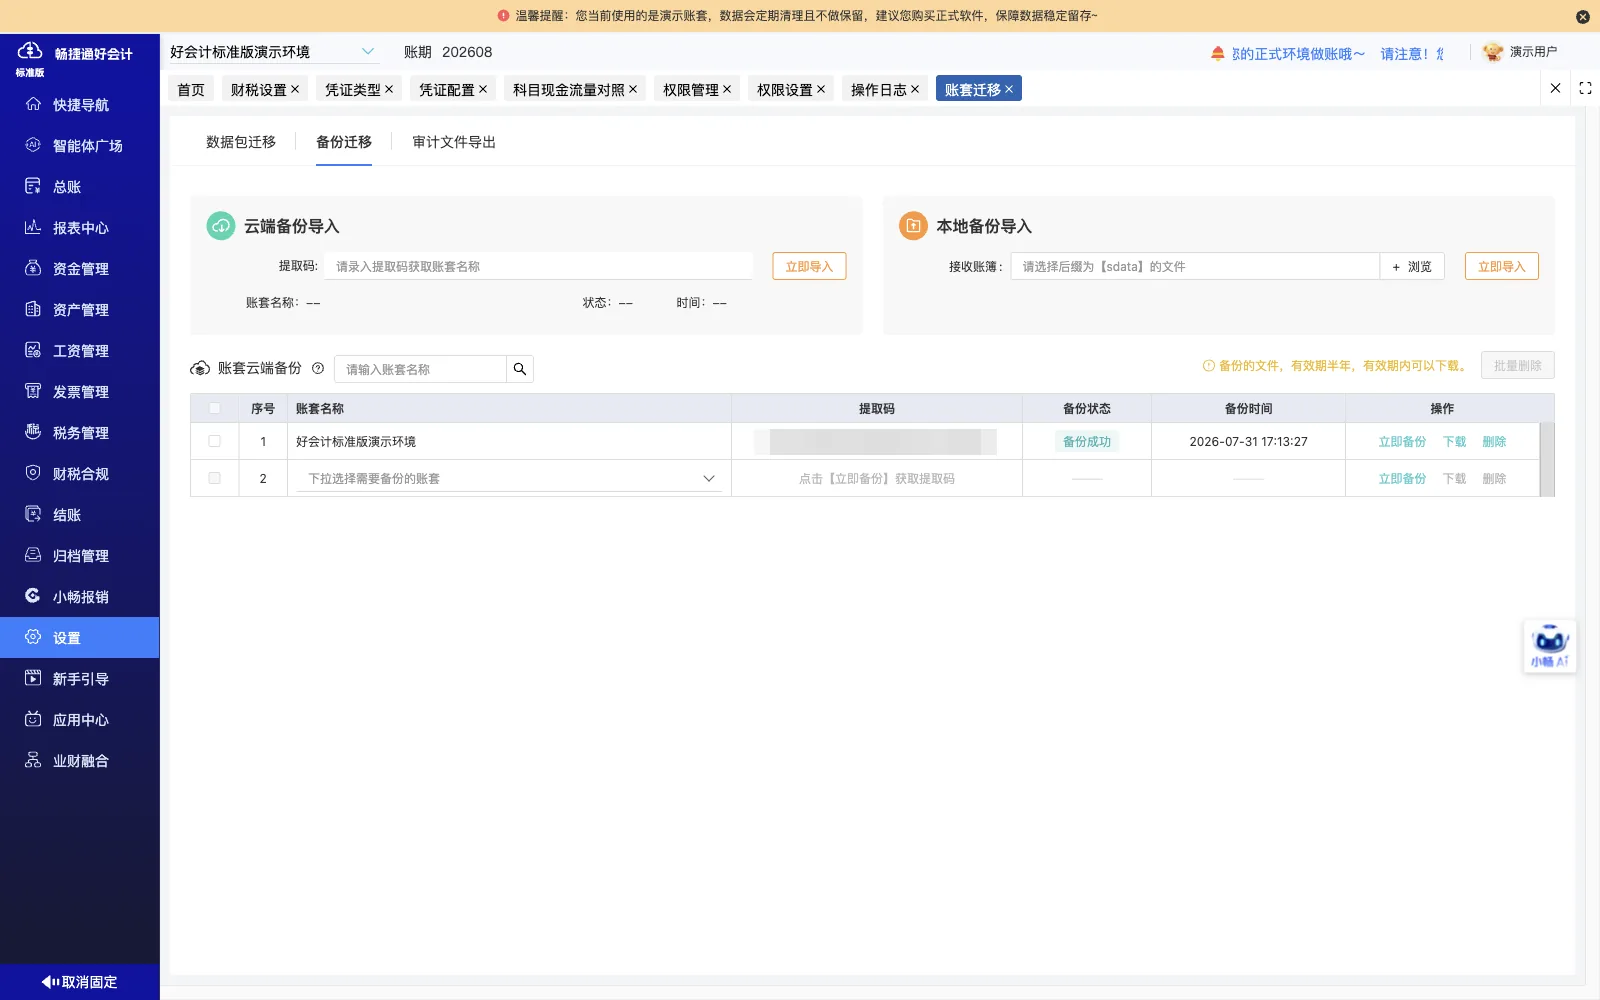
发票归档
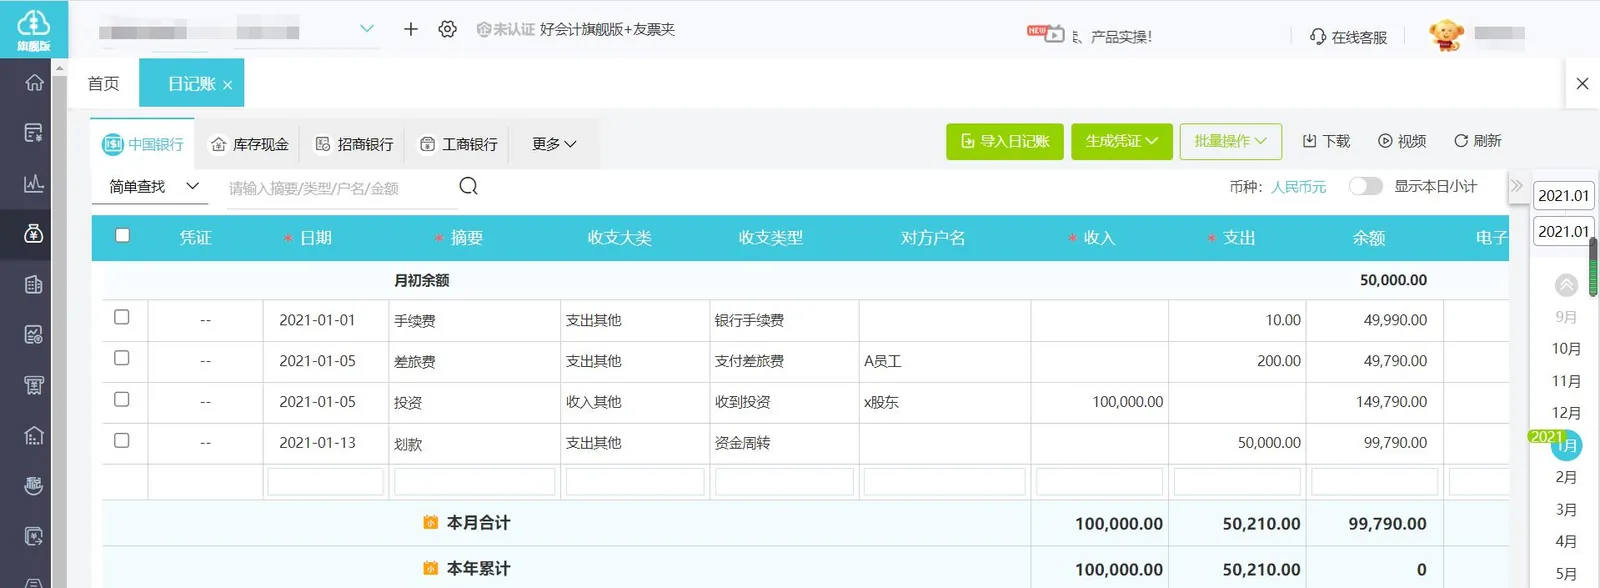
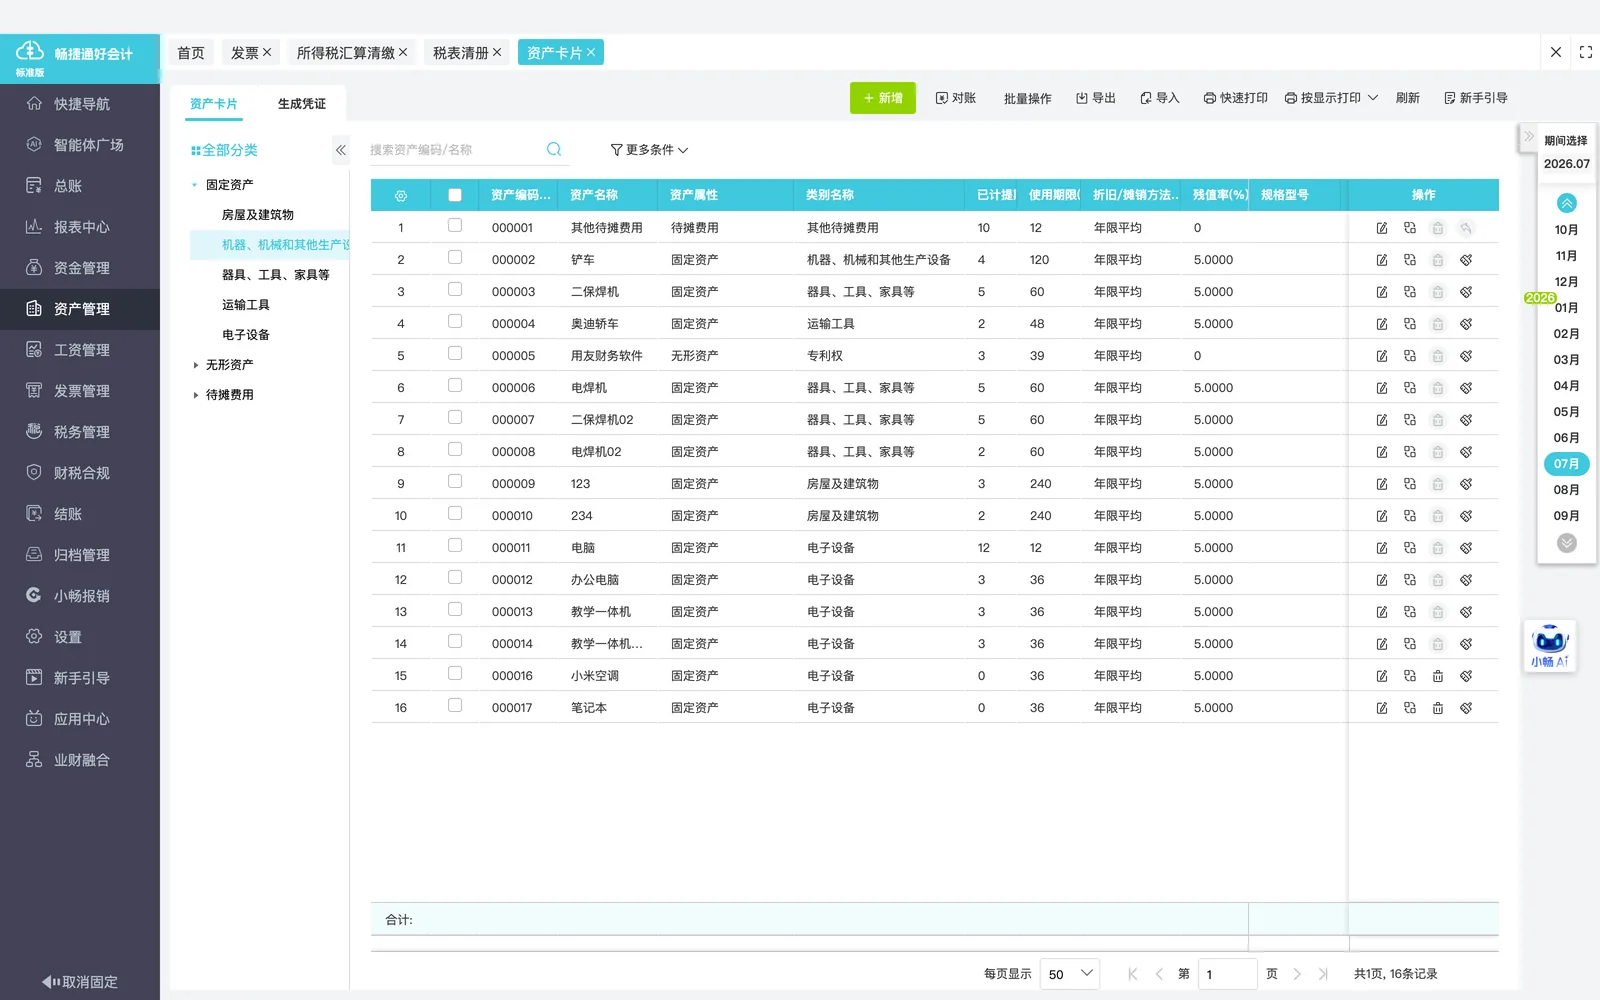
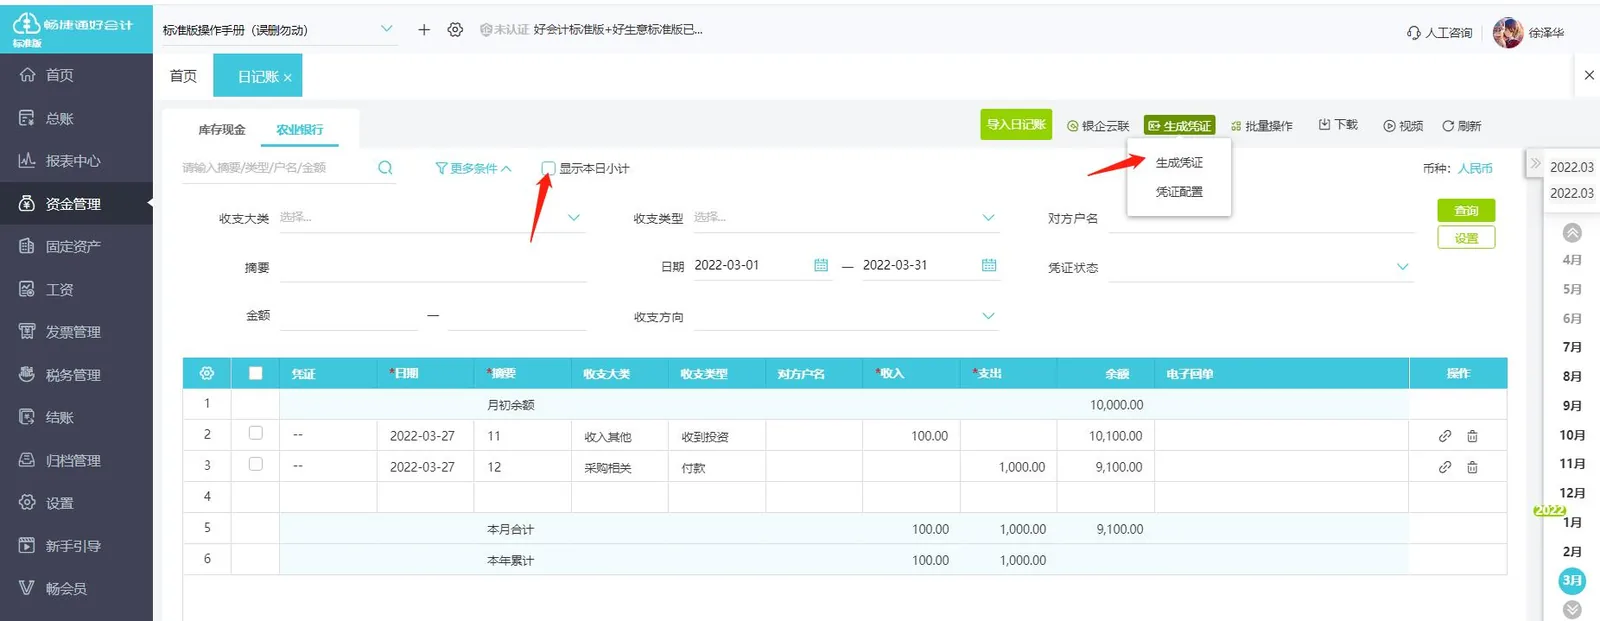
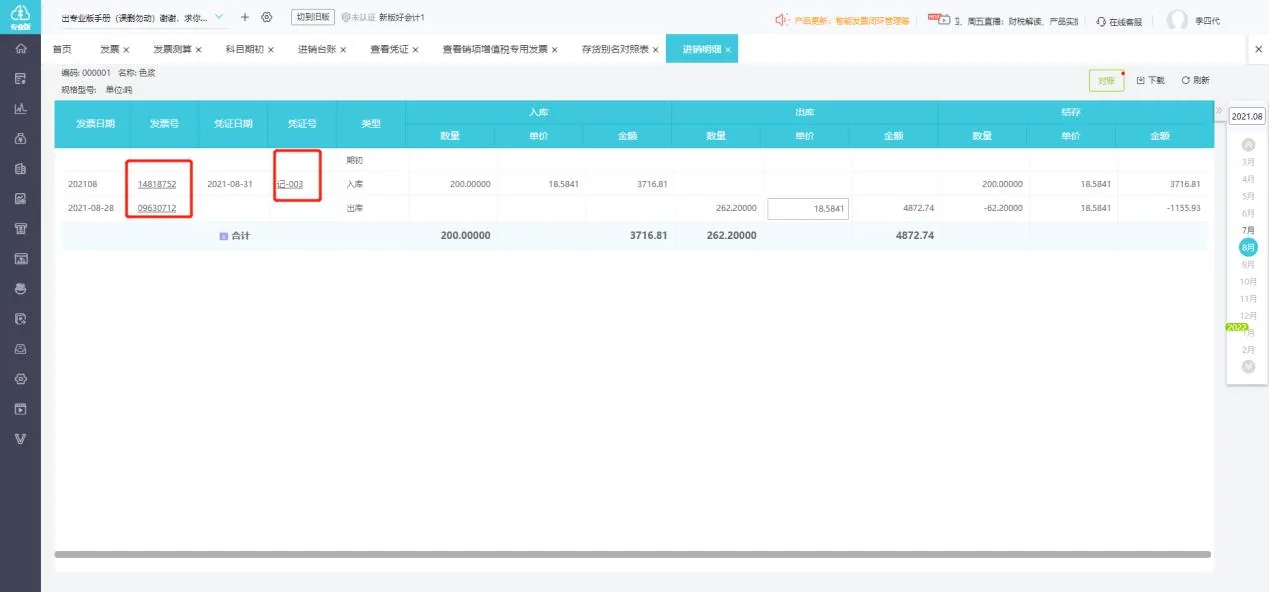
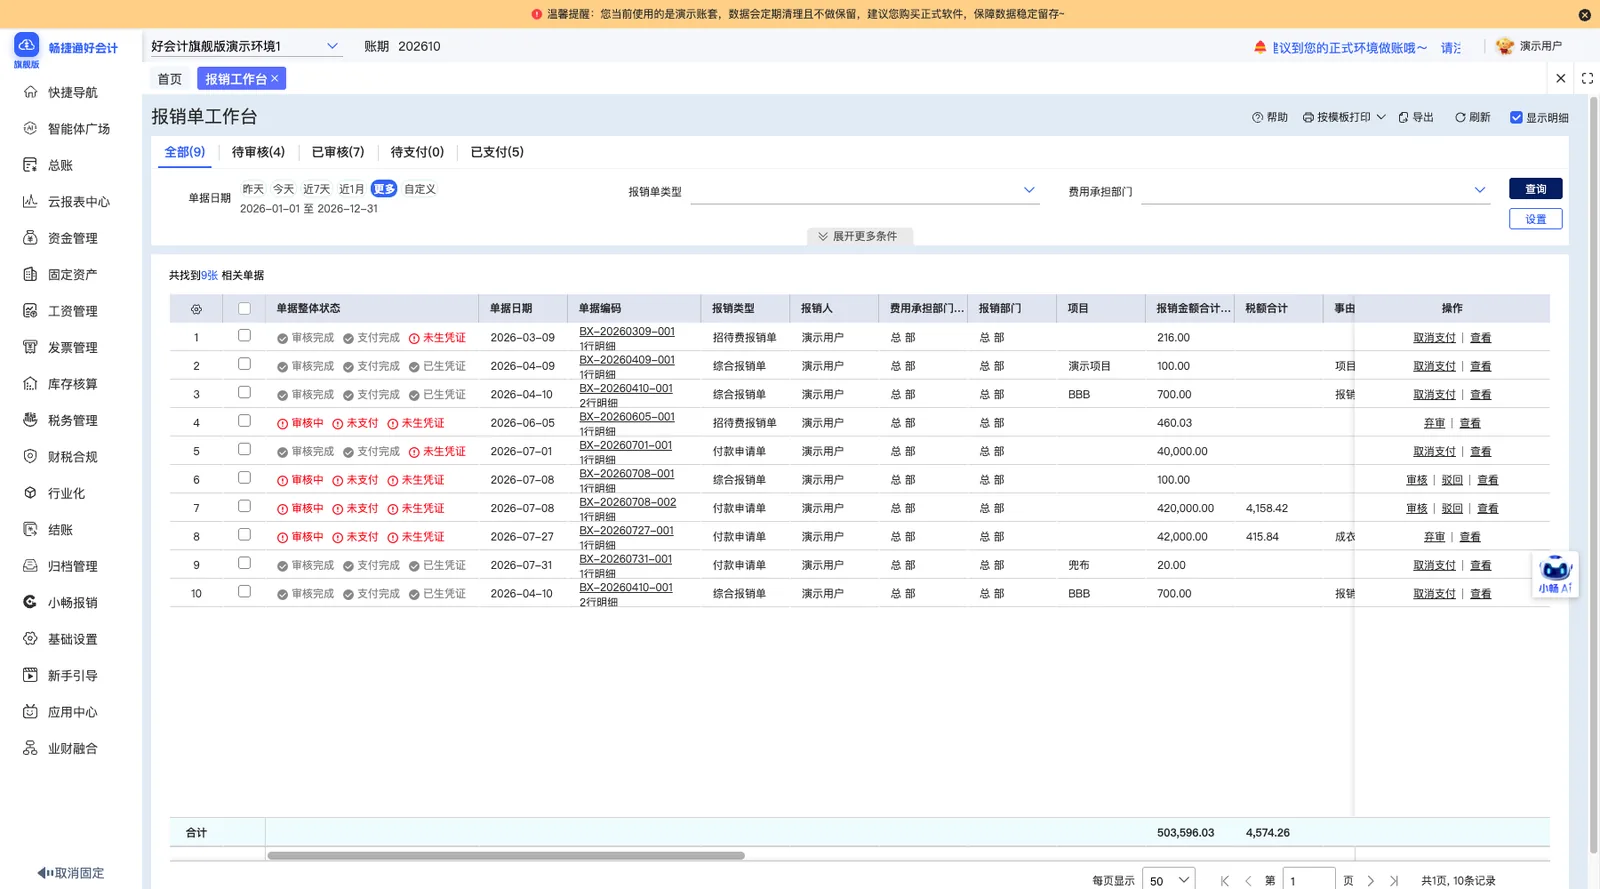
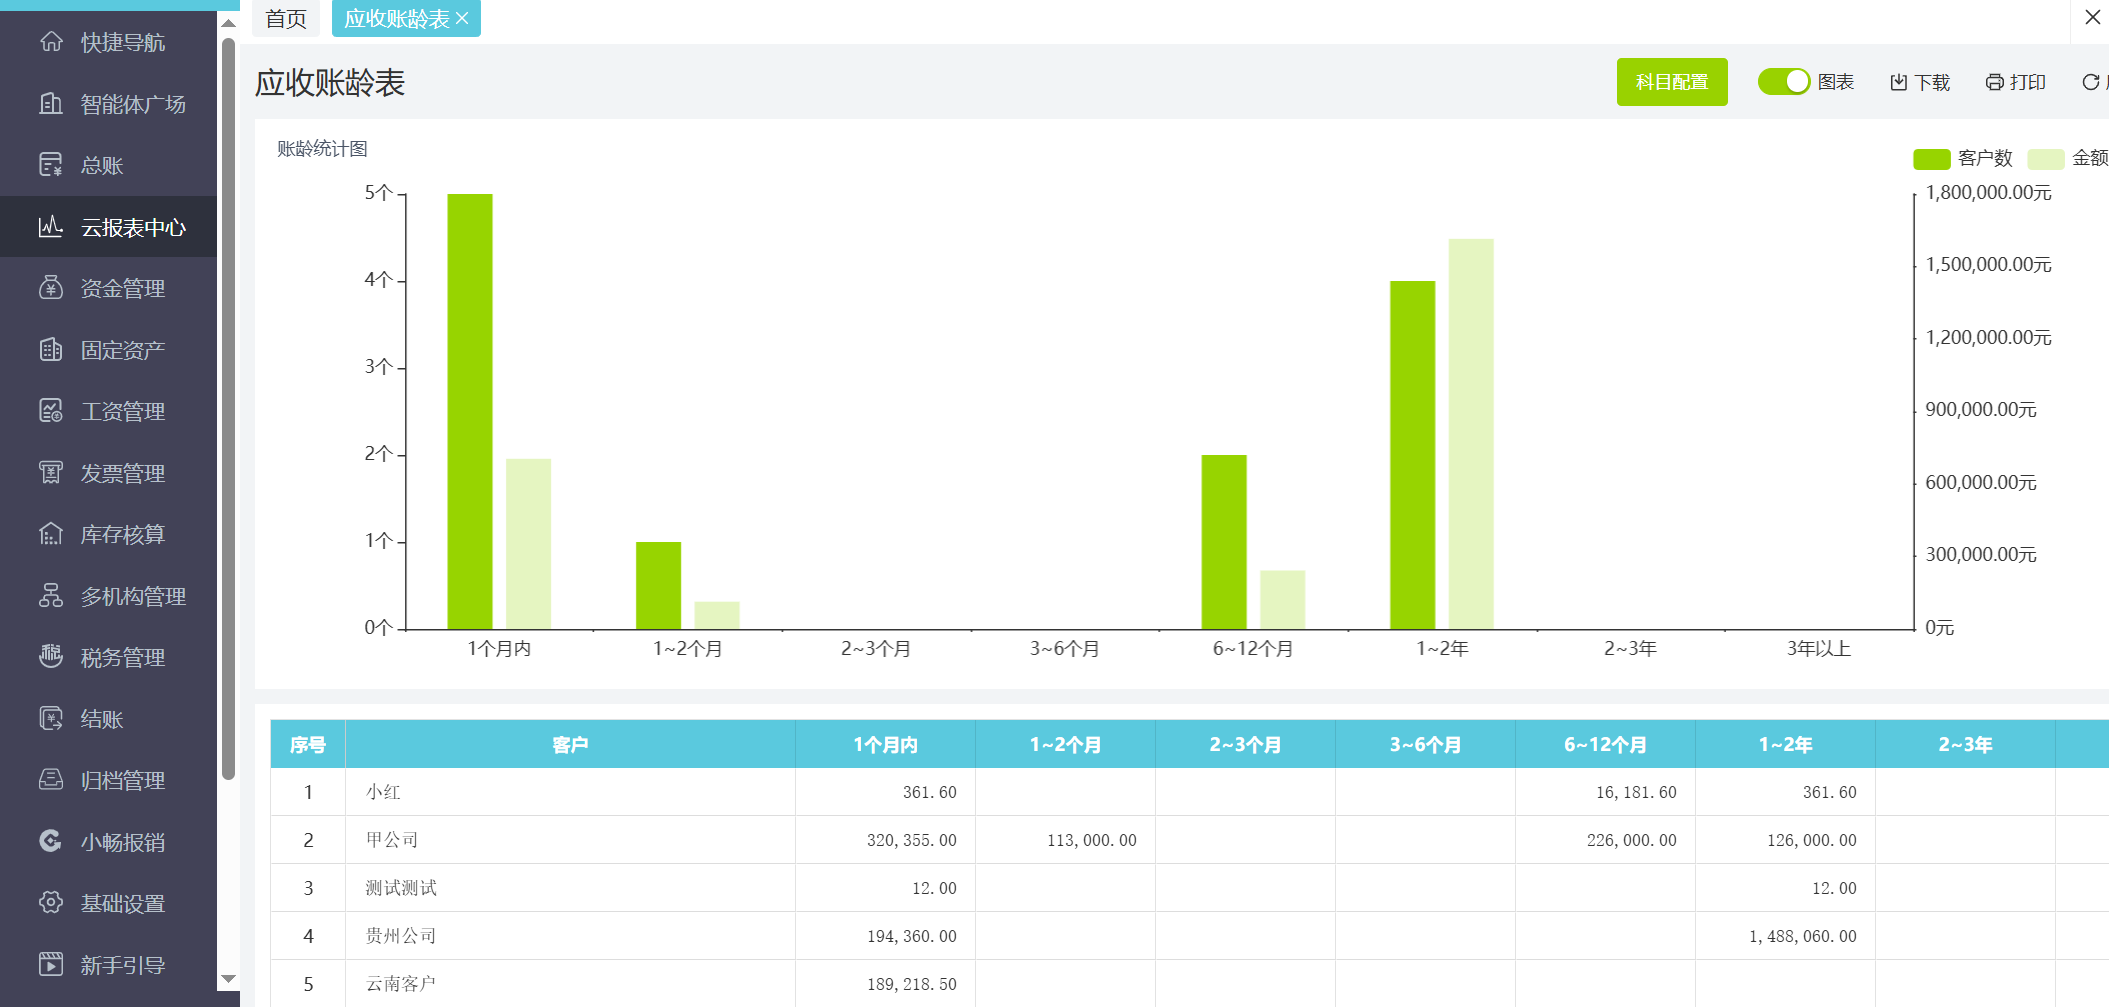
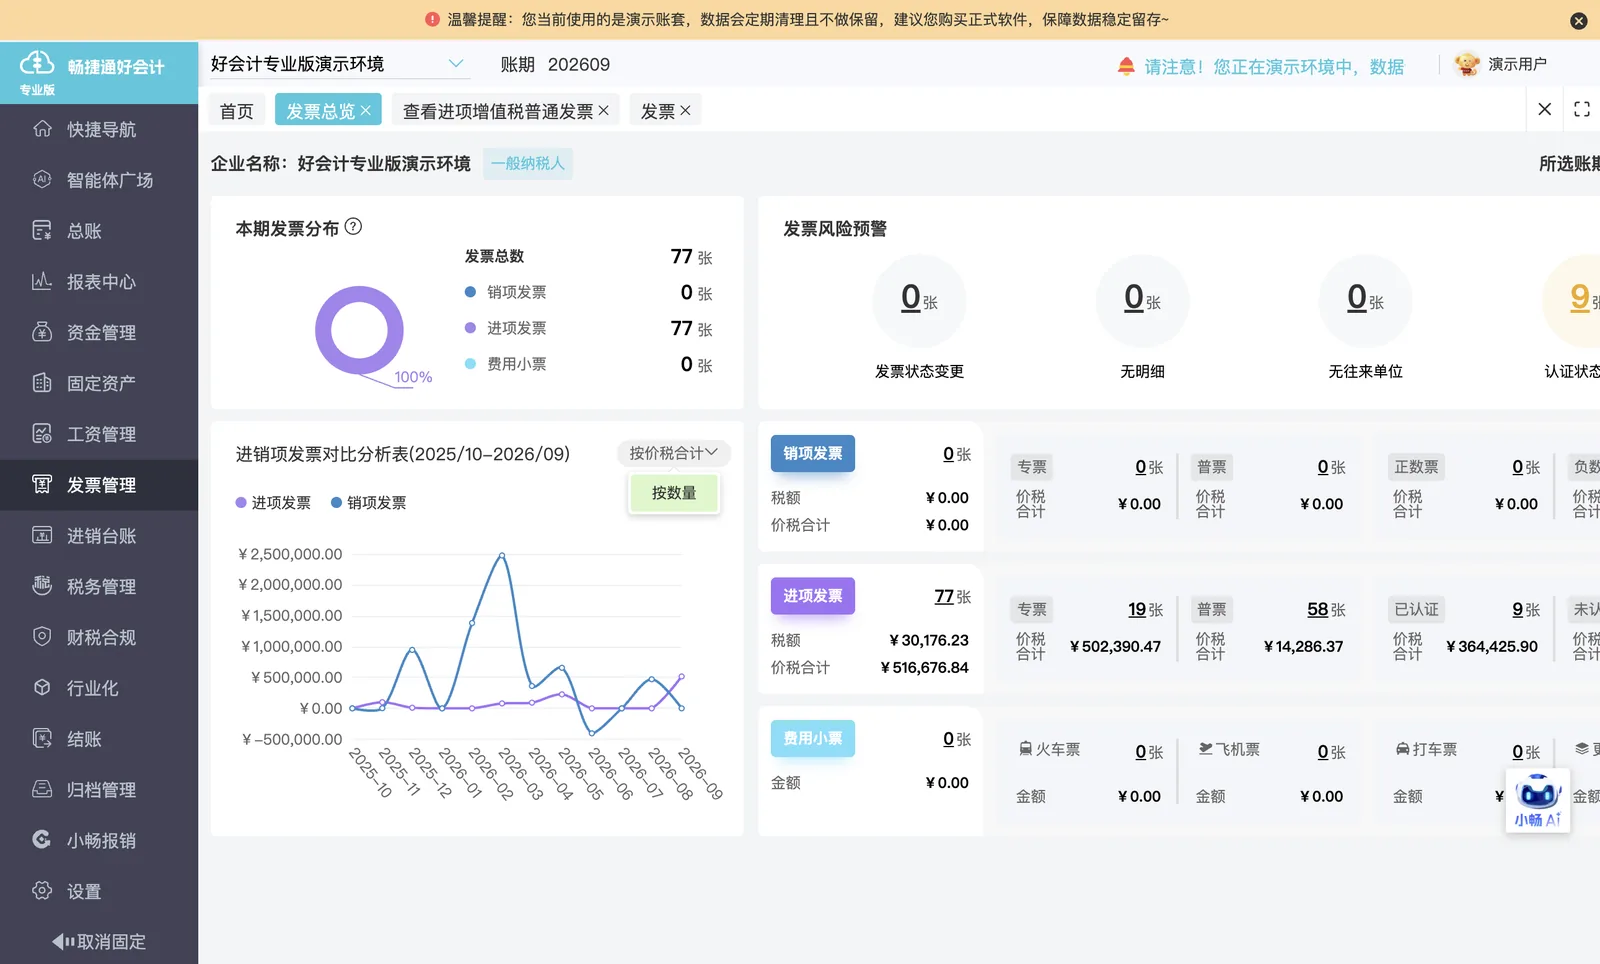
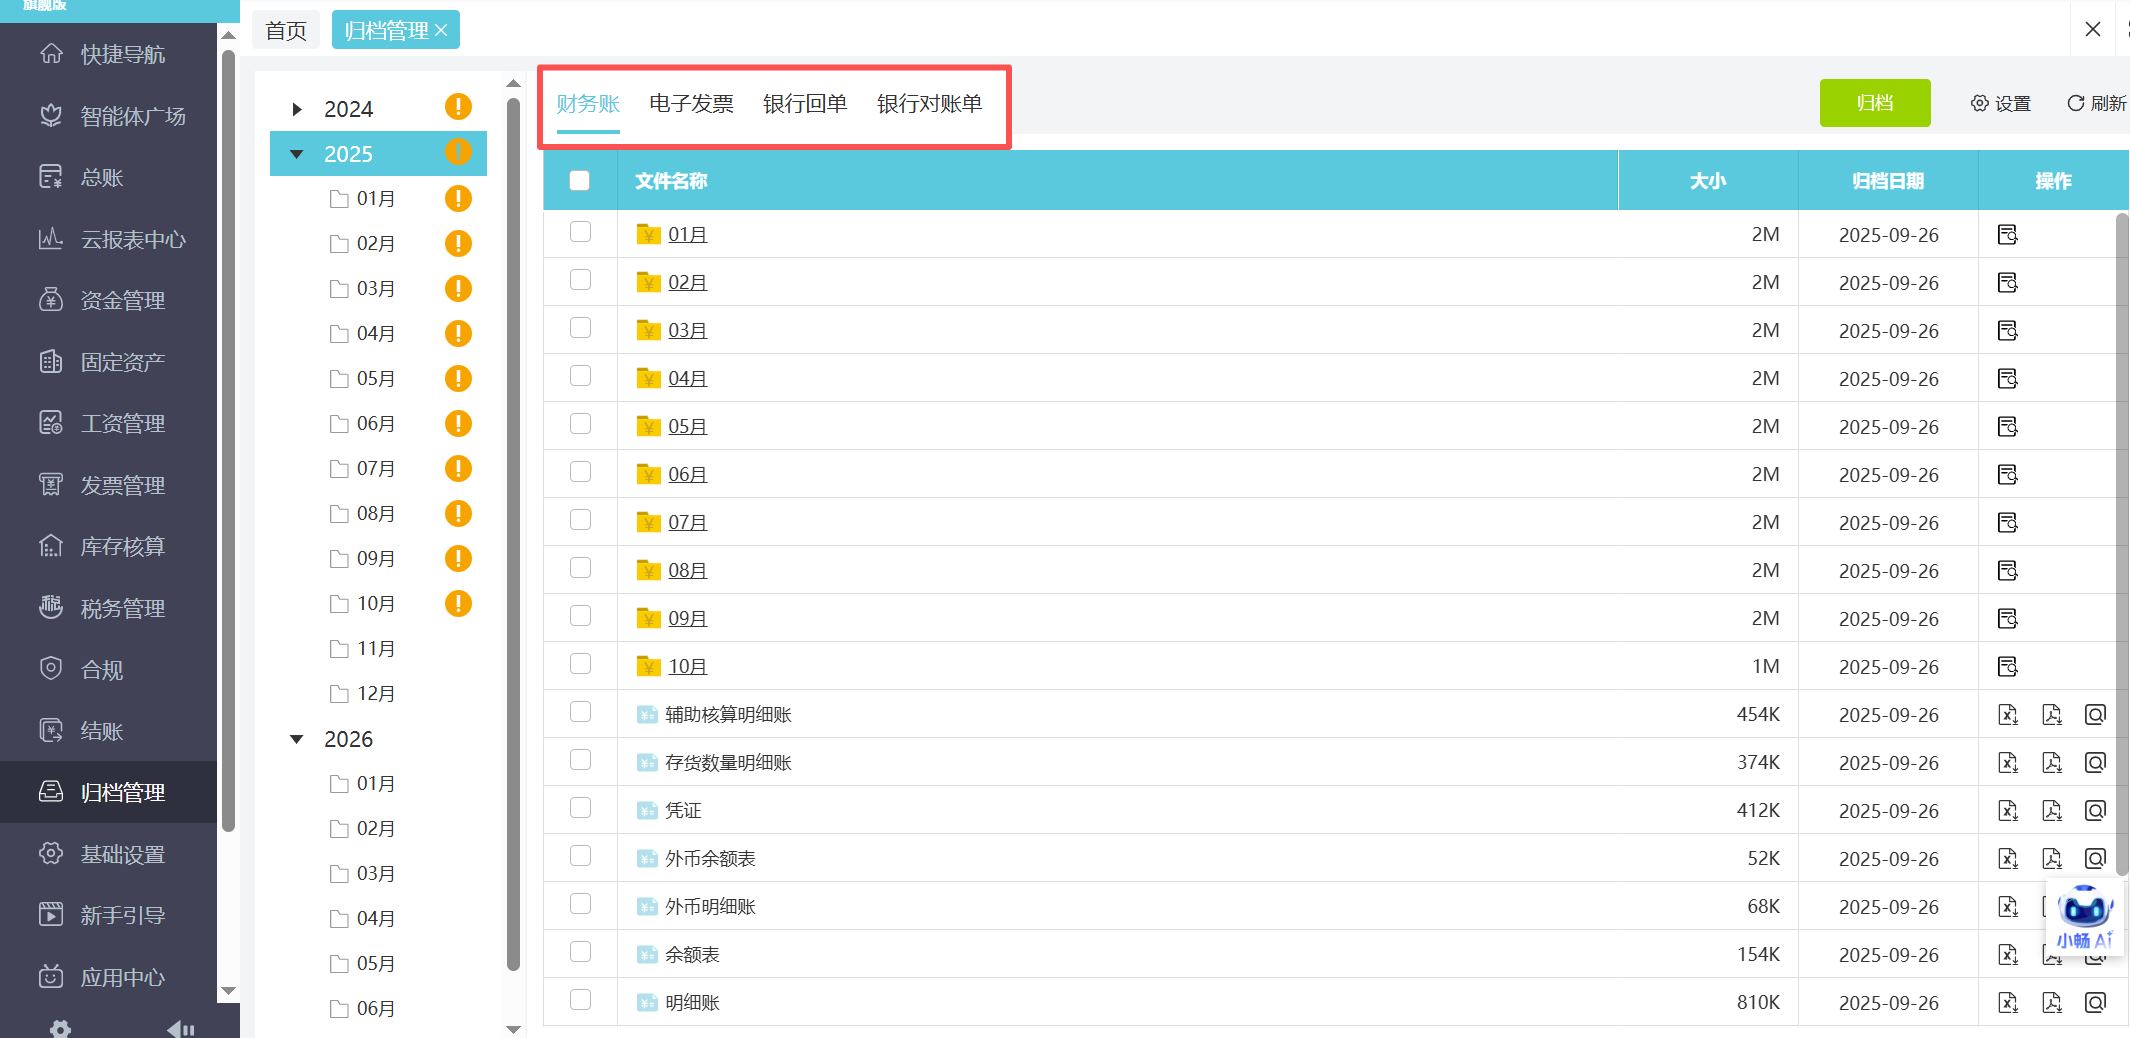
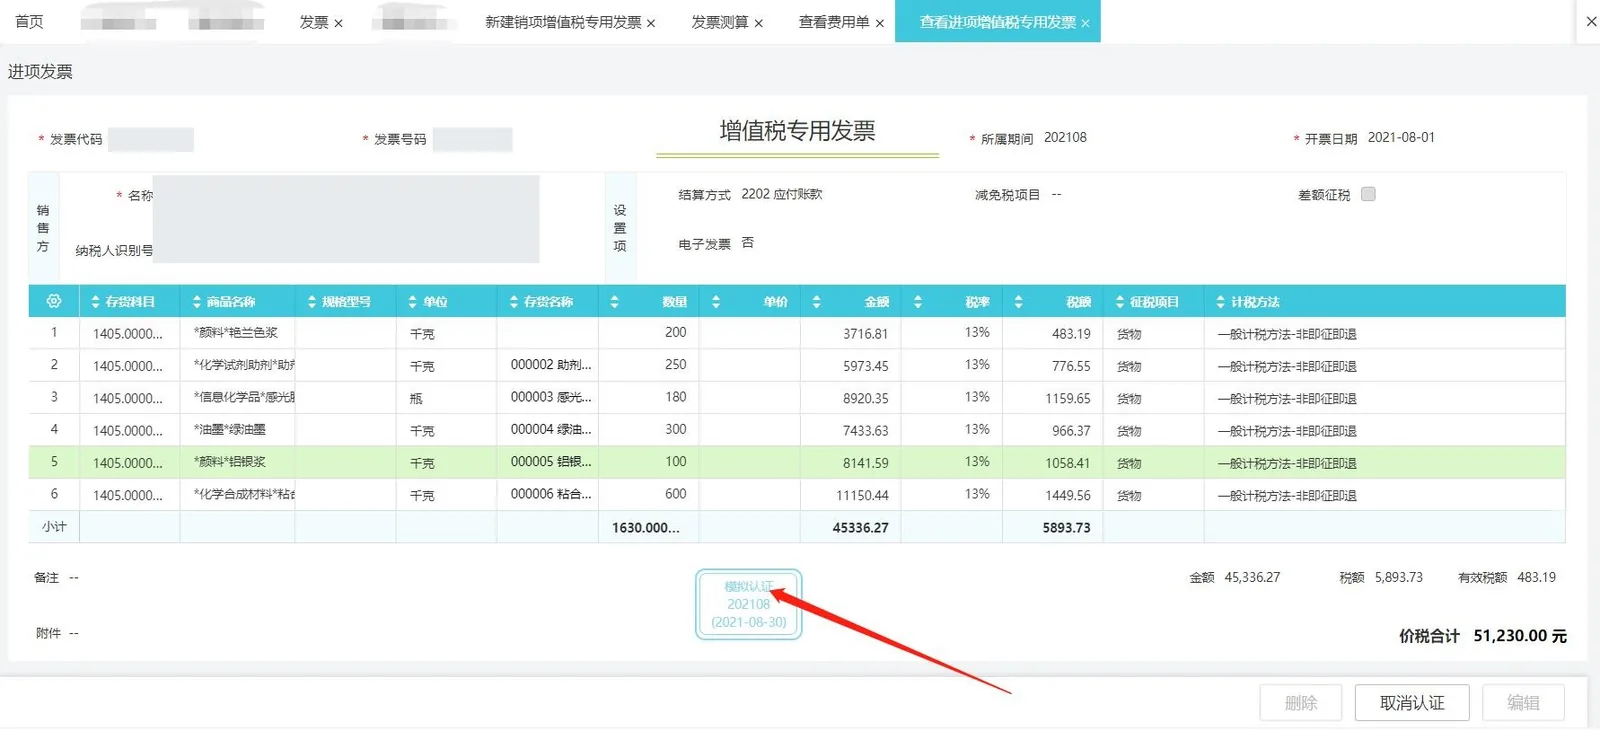
取到的发票归入发票列表集中管理,电子发票原件同步进入归档。
-
期末结转
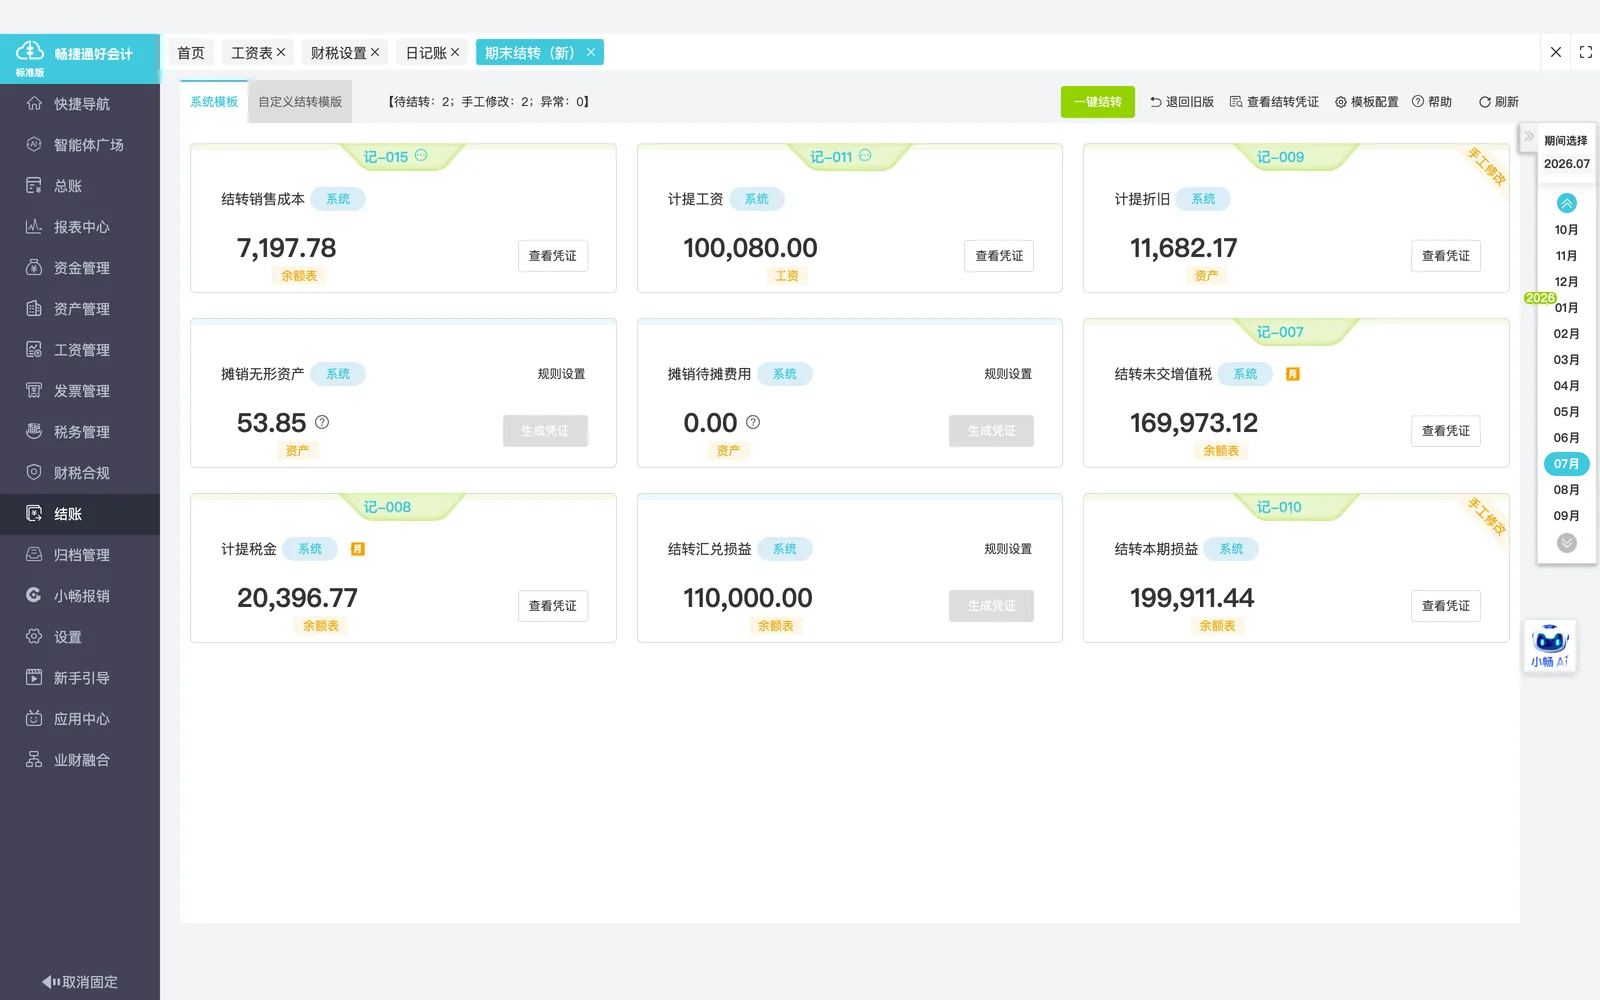
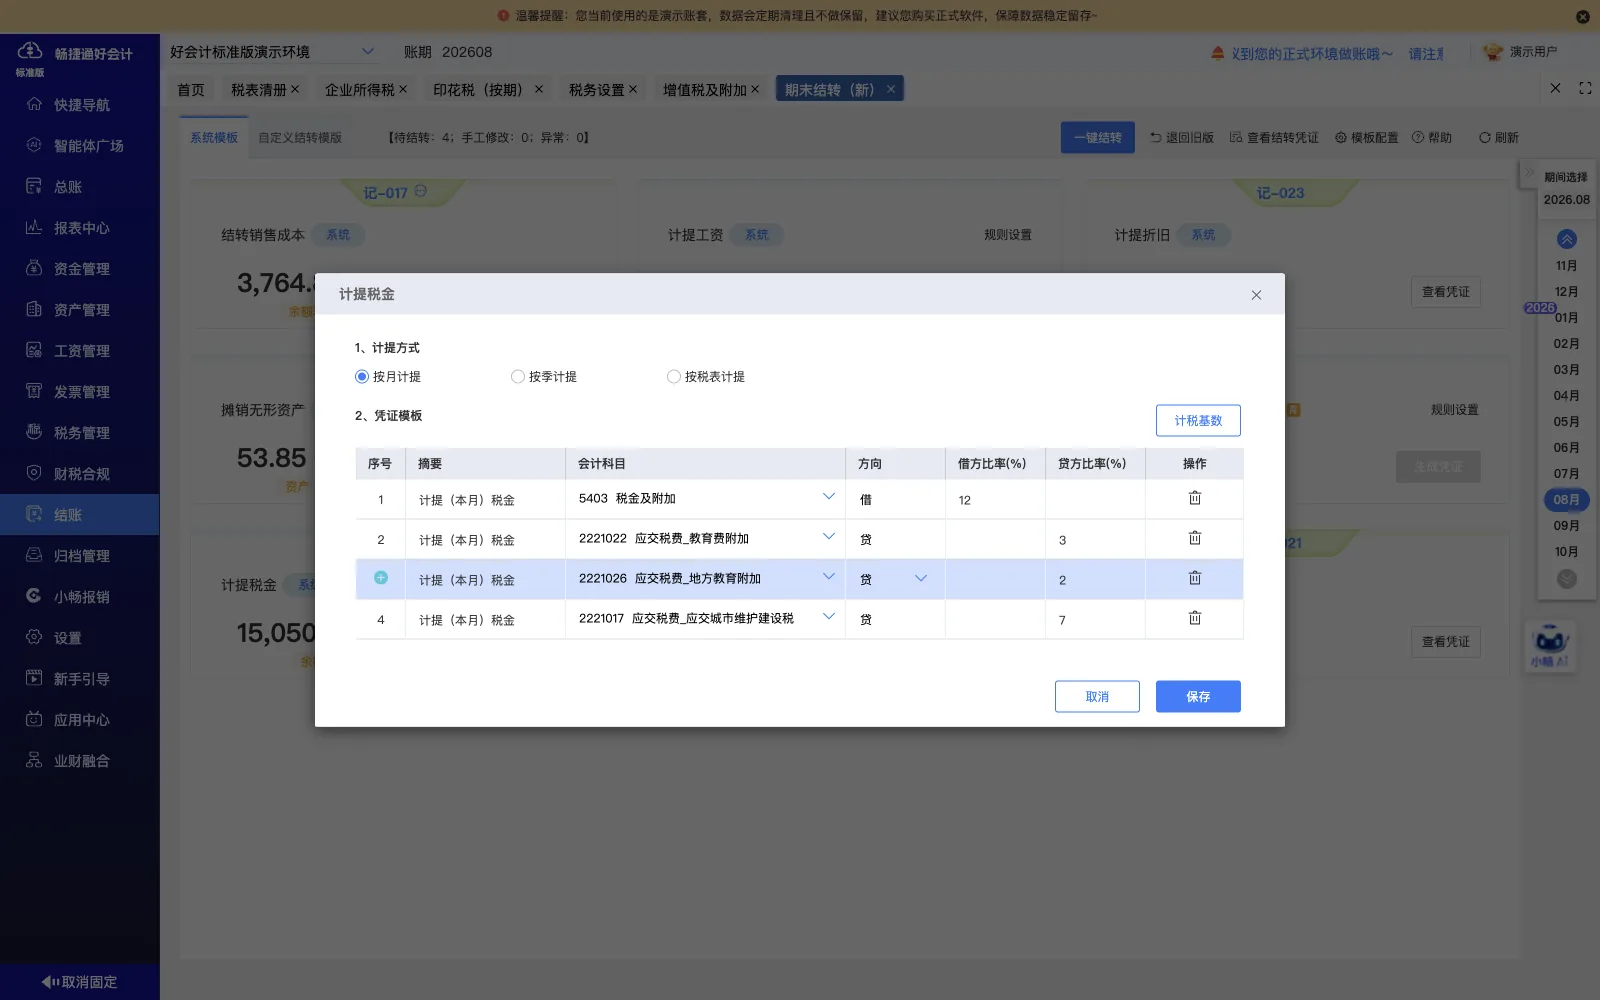
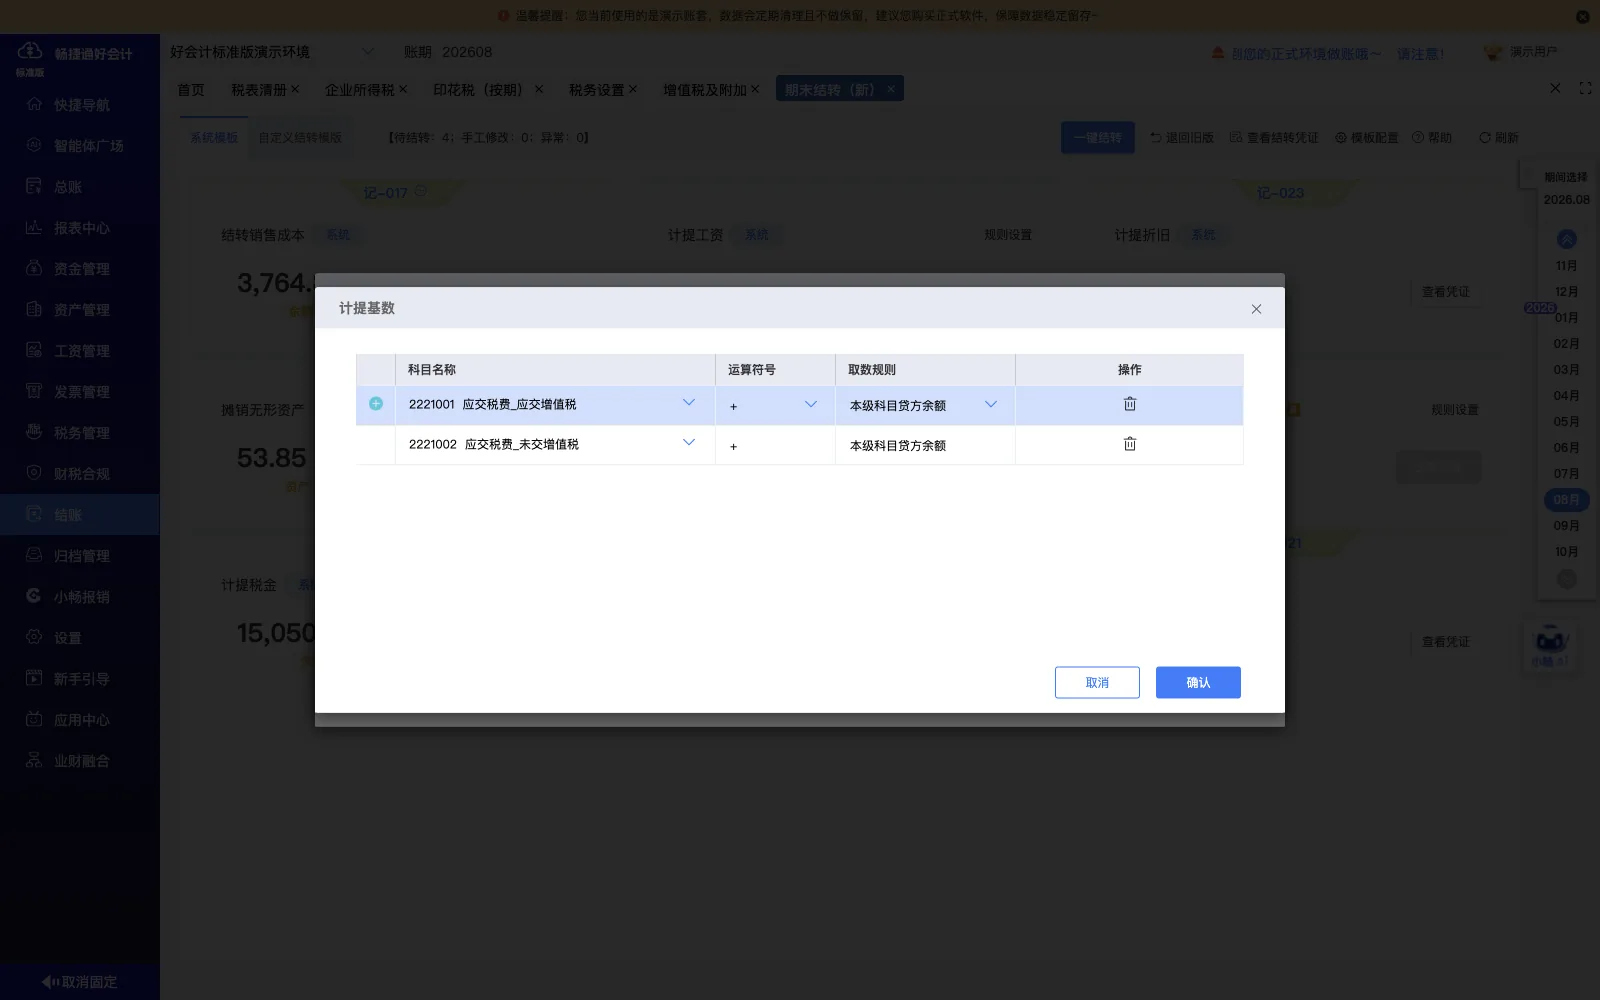
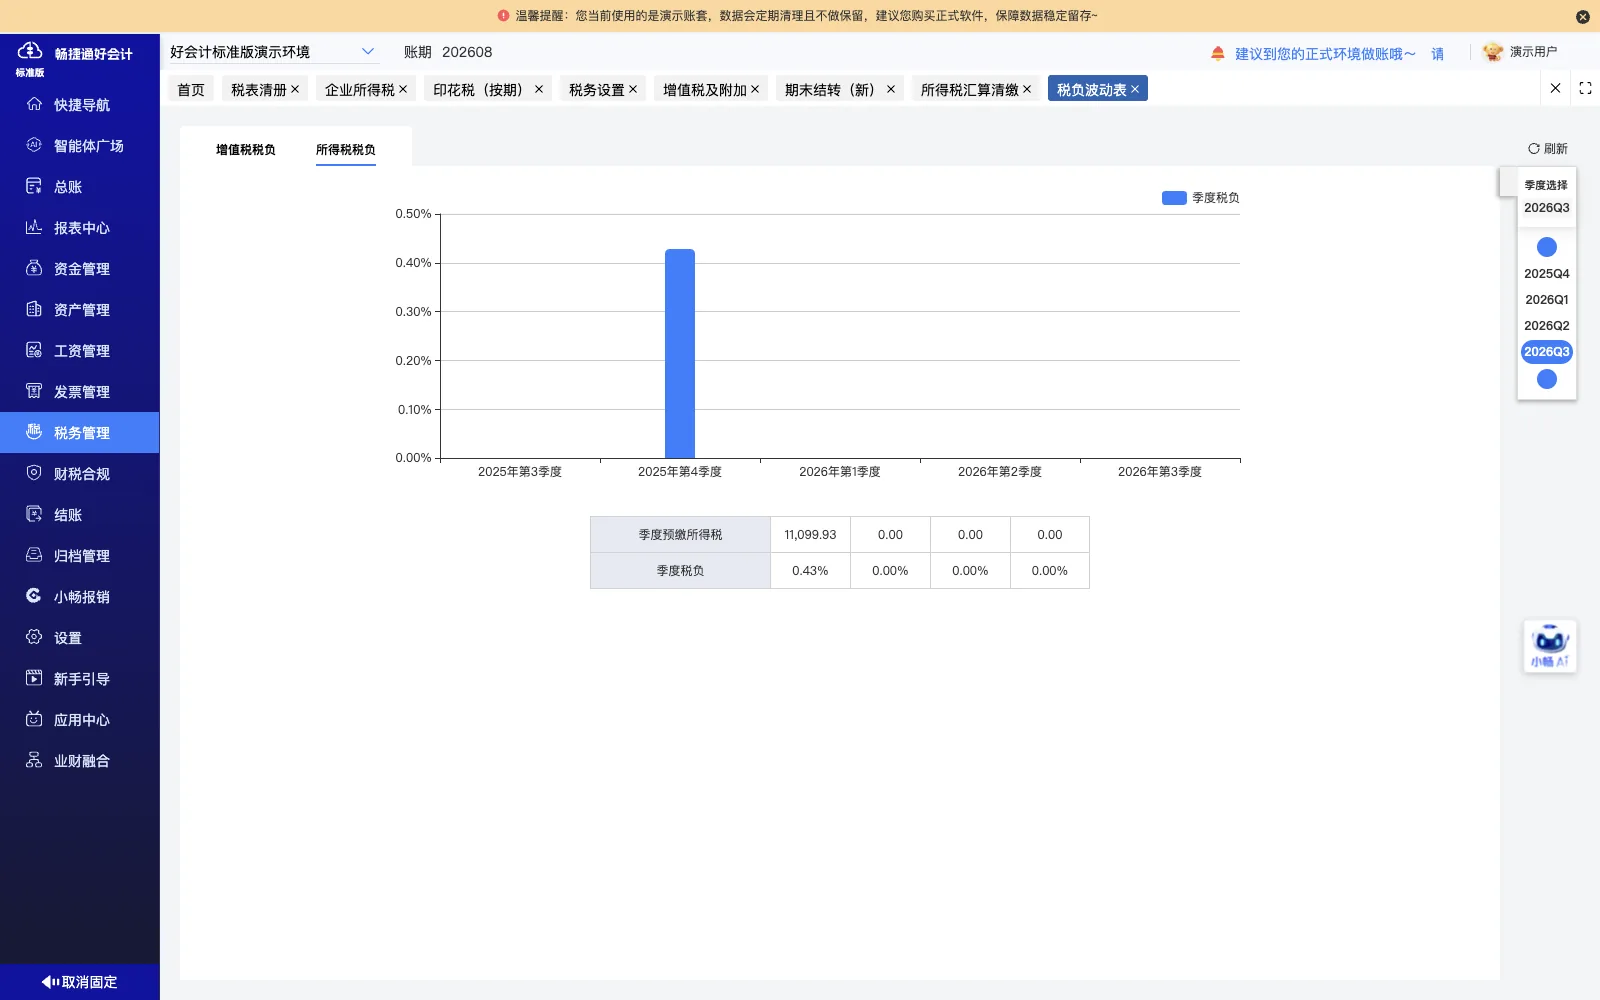
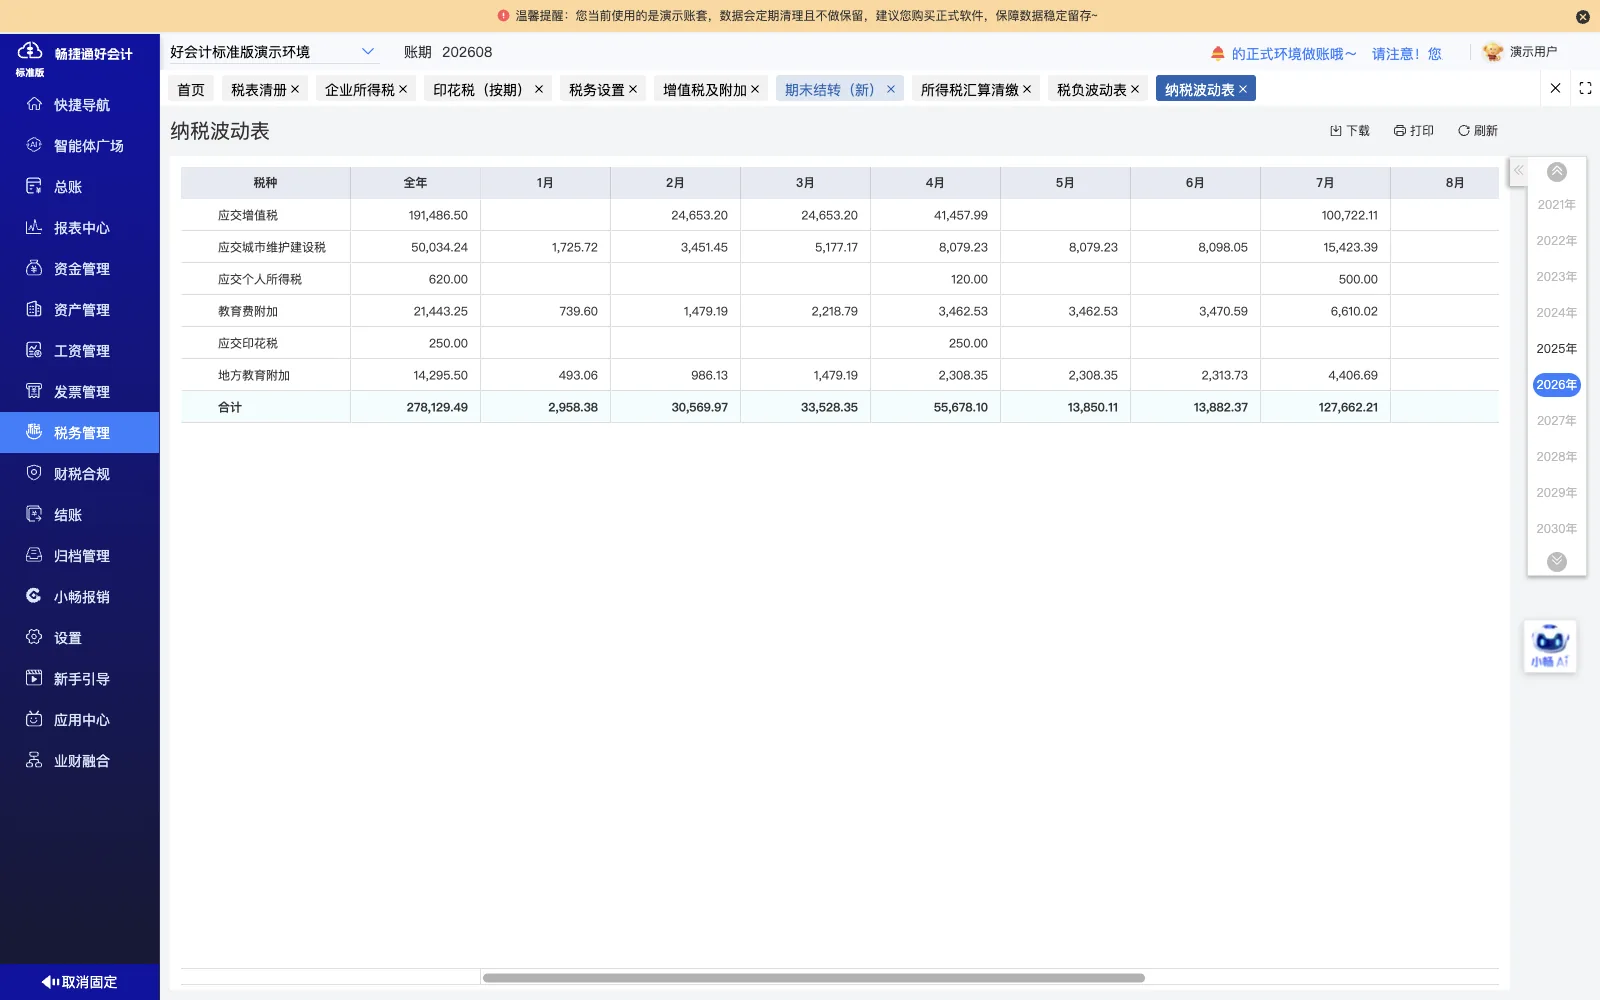
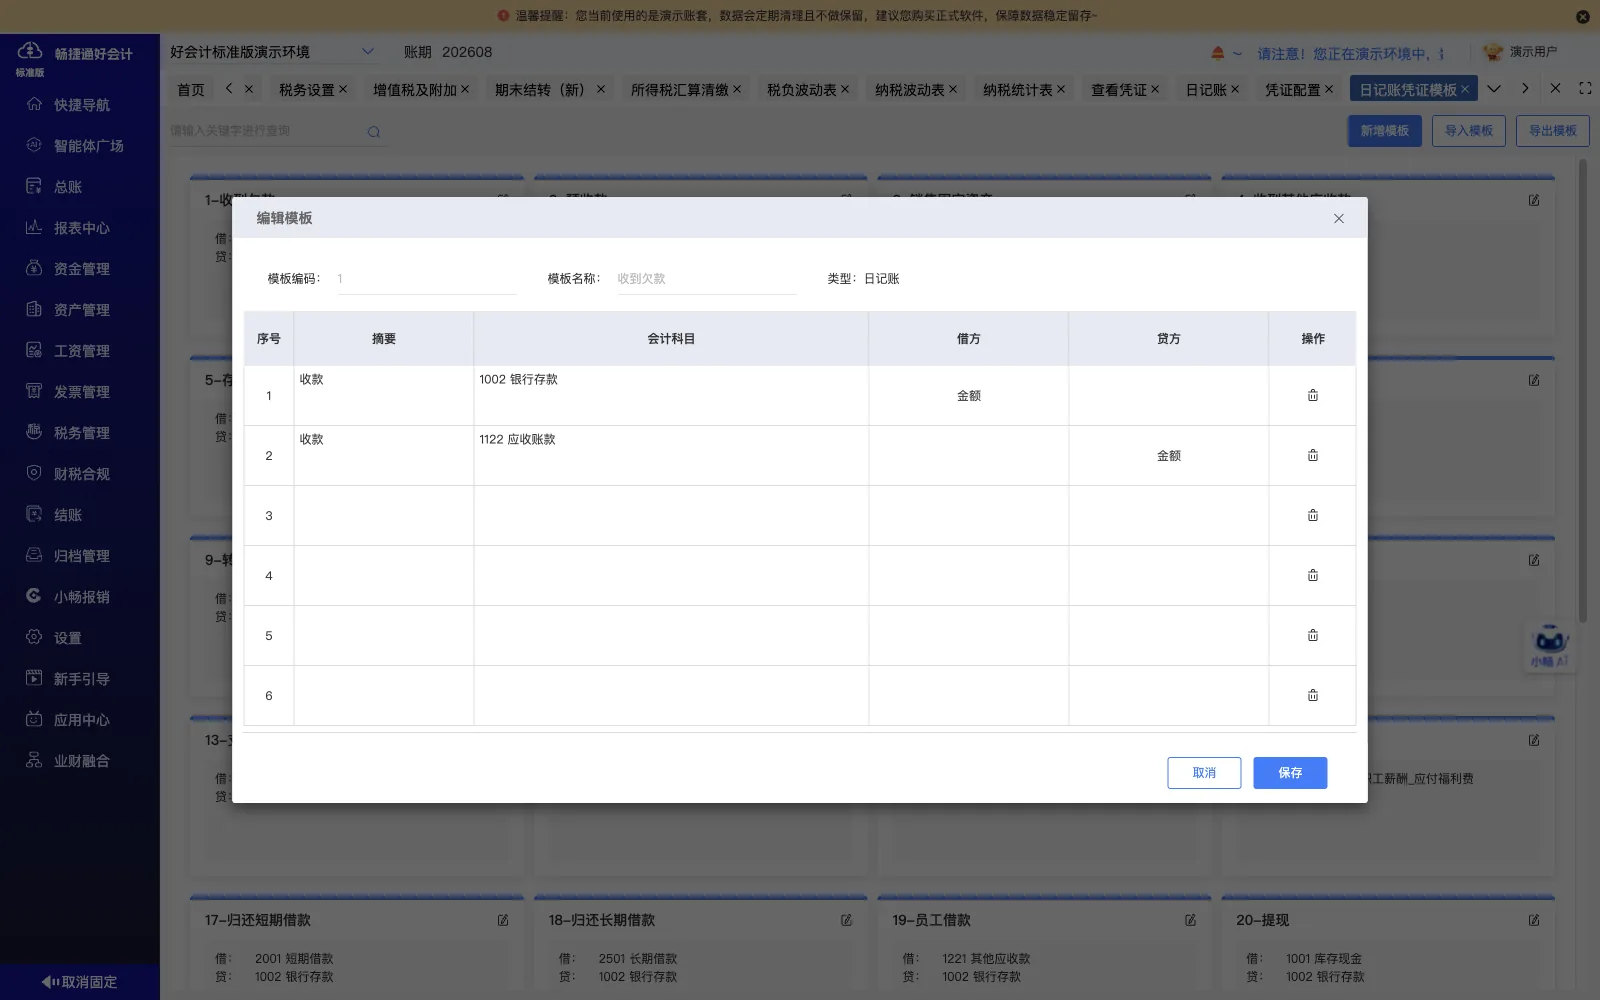
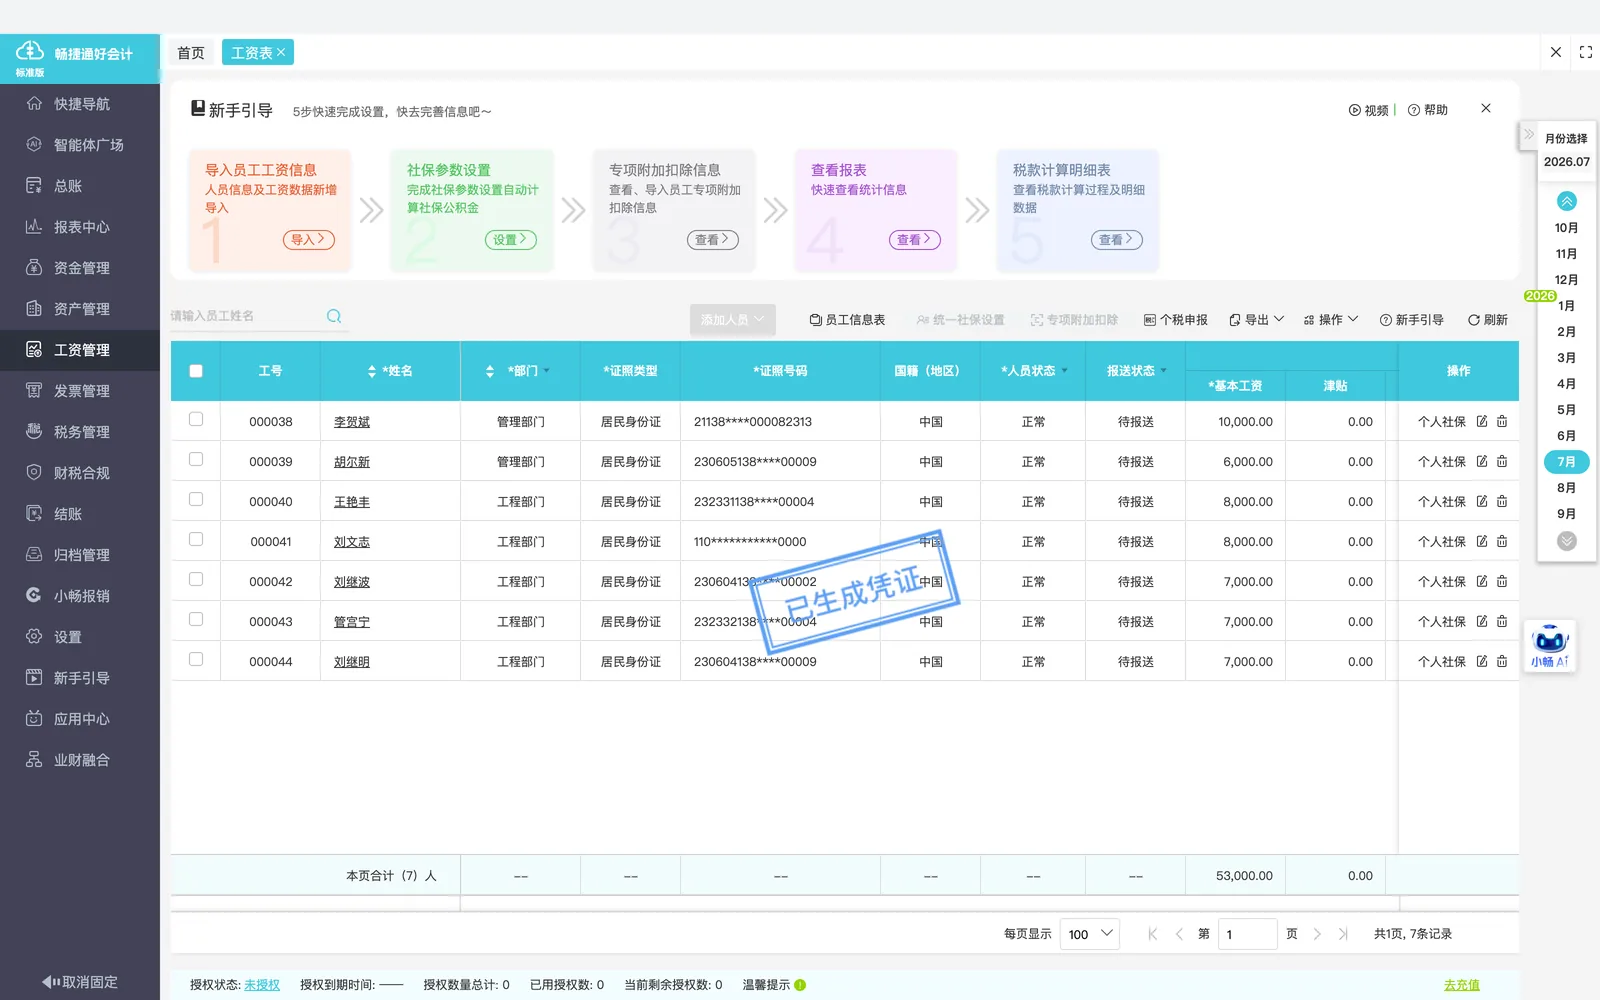
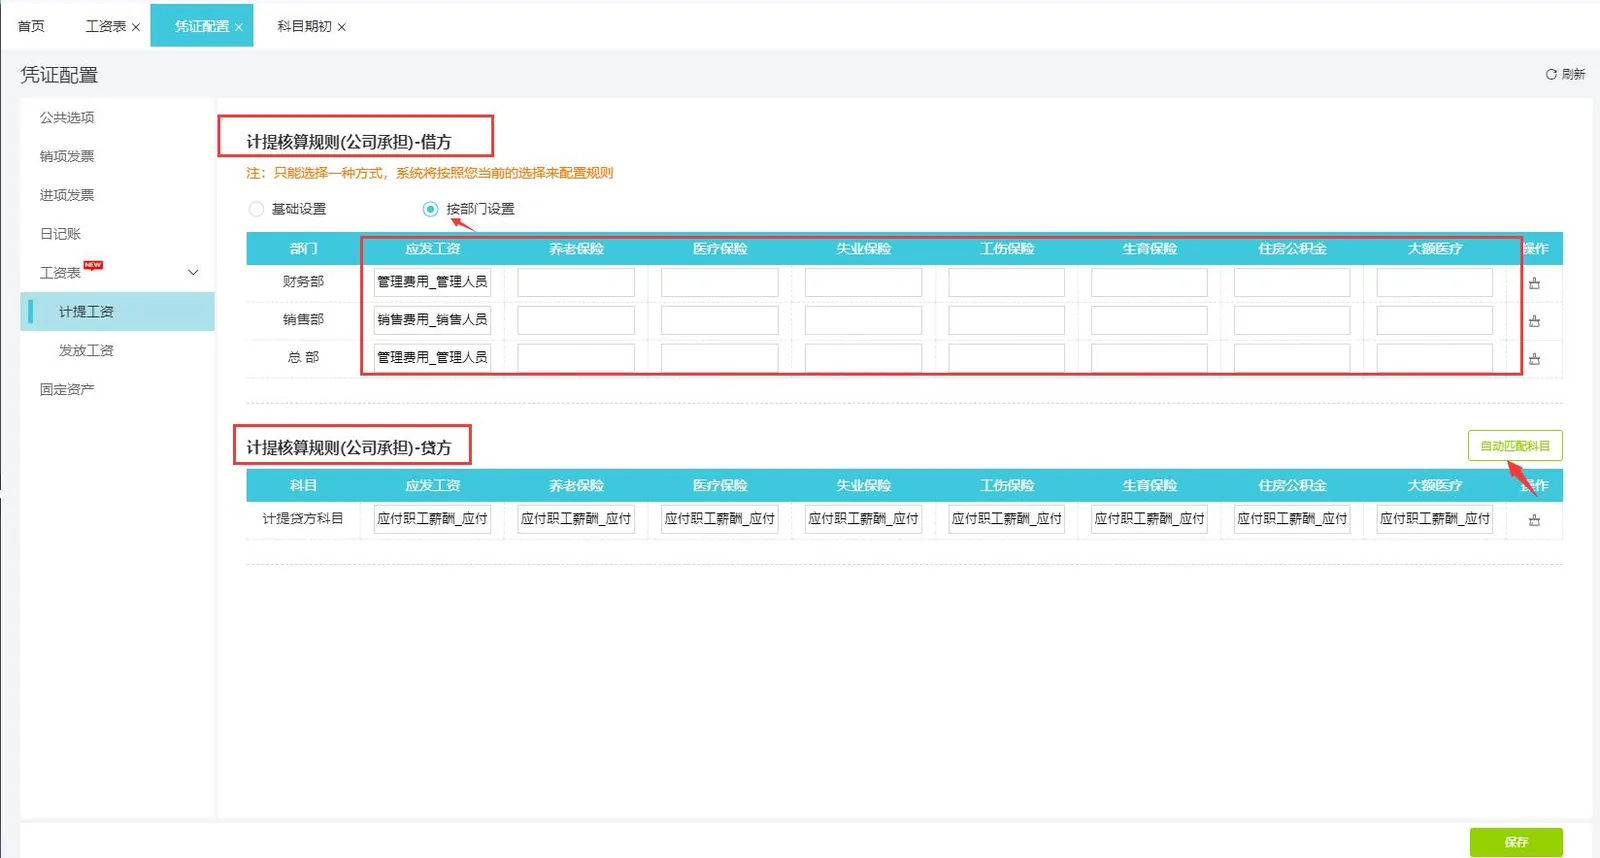
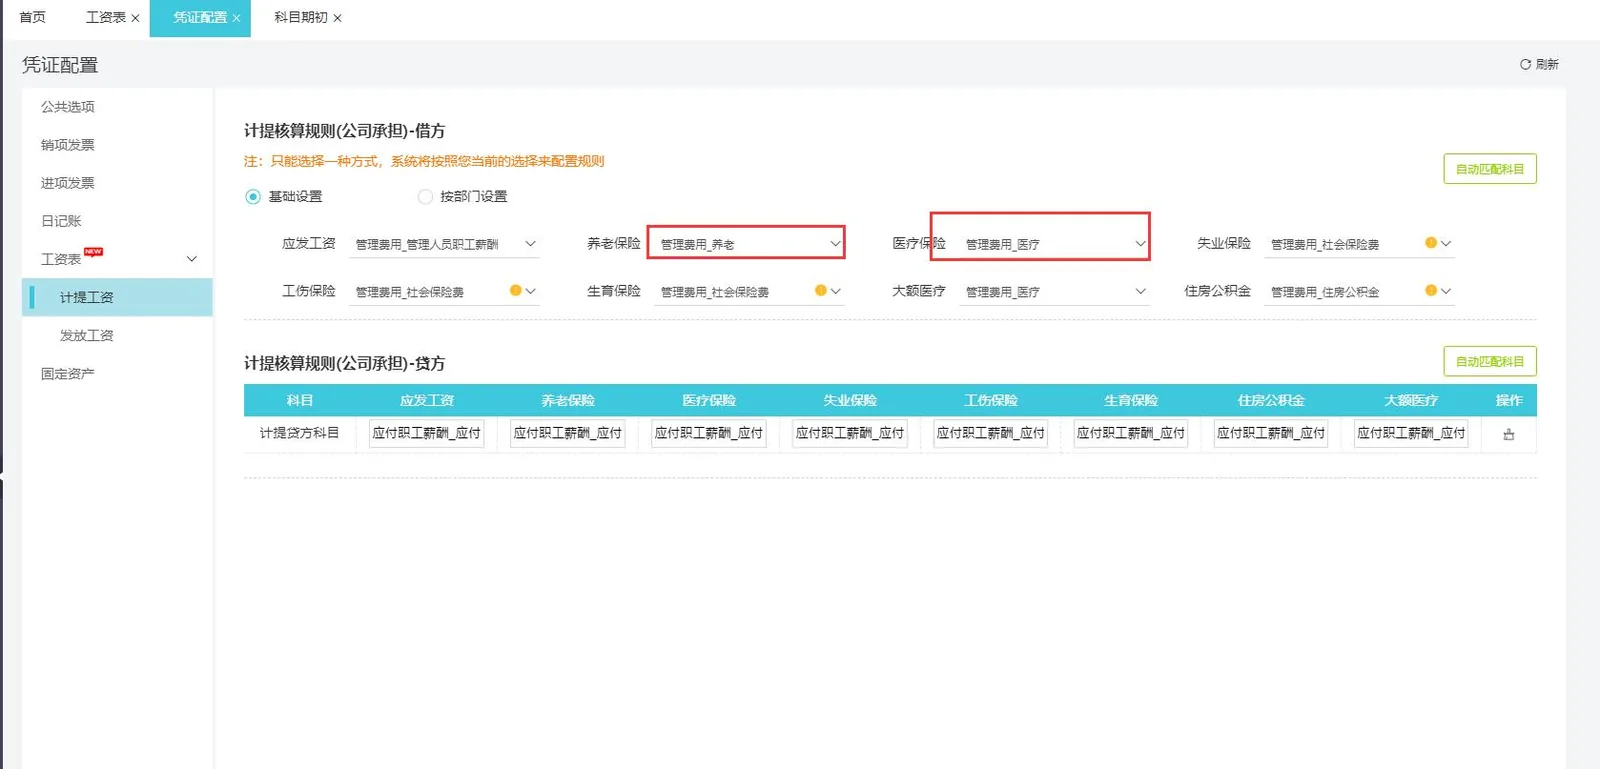
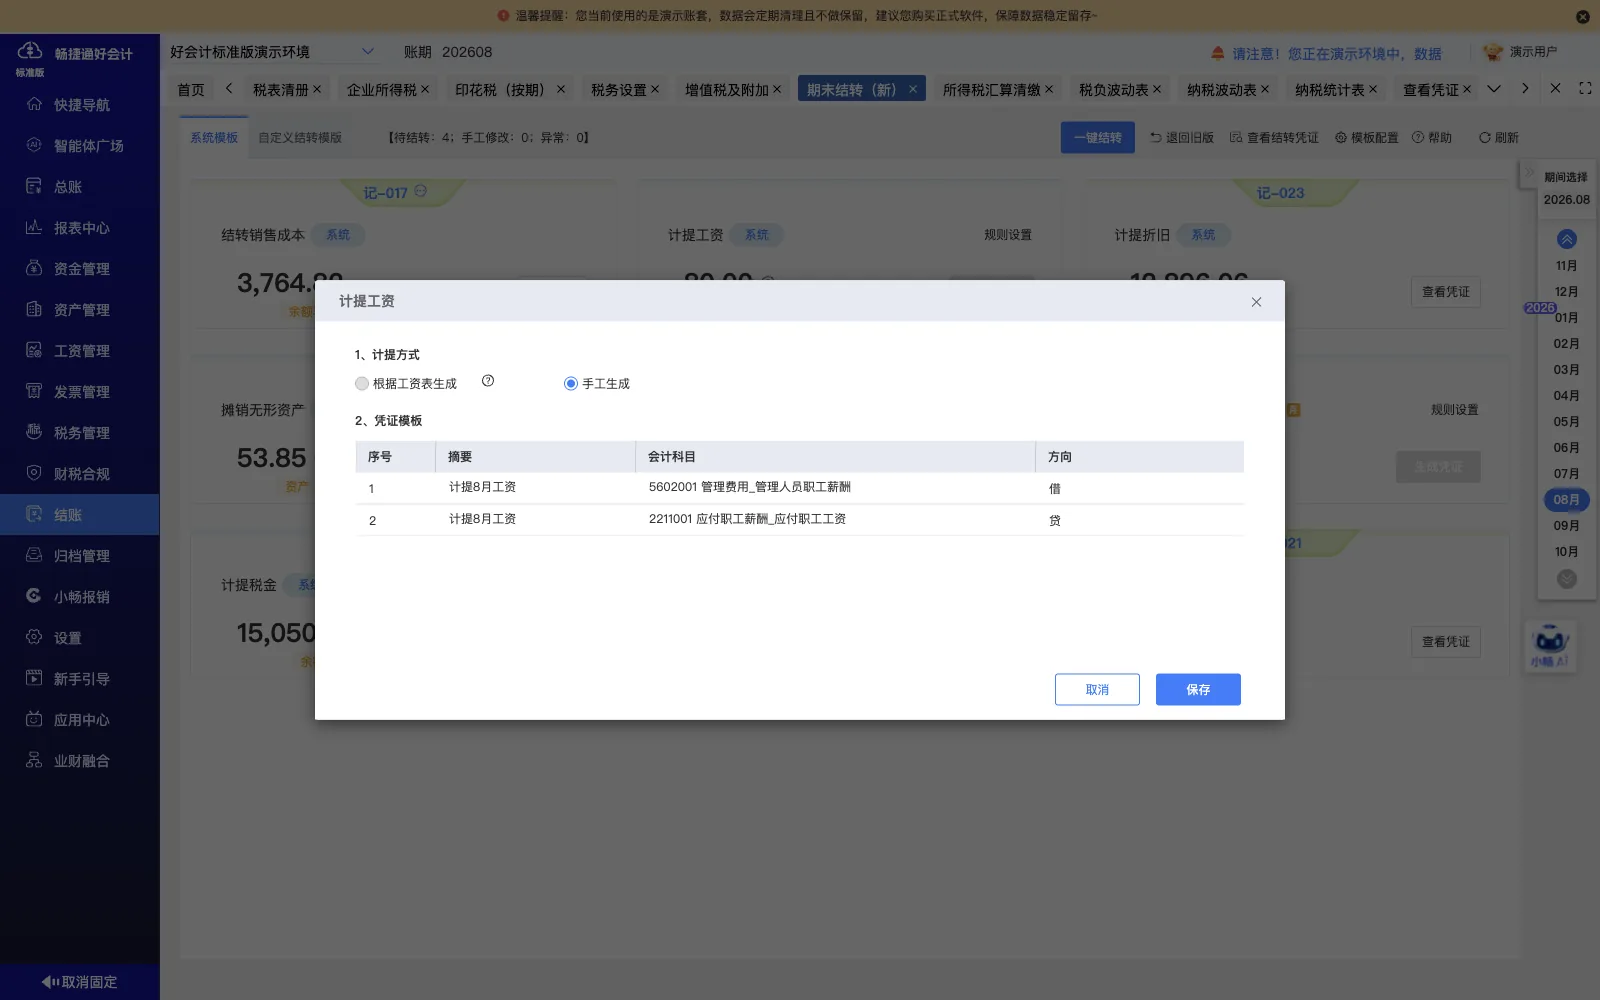
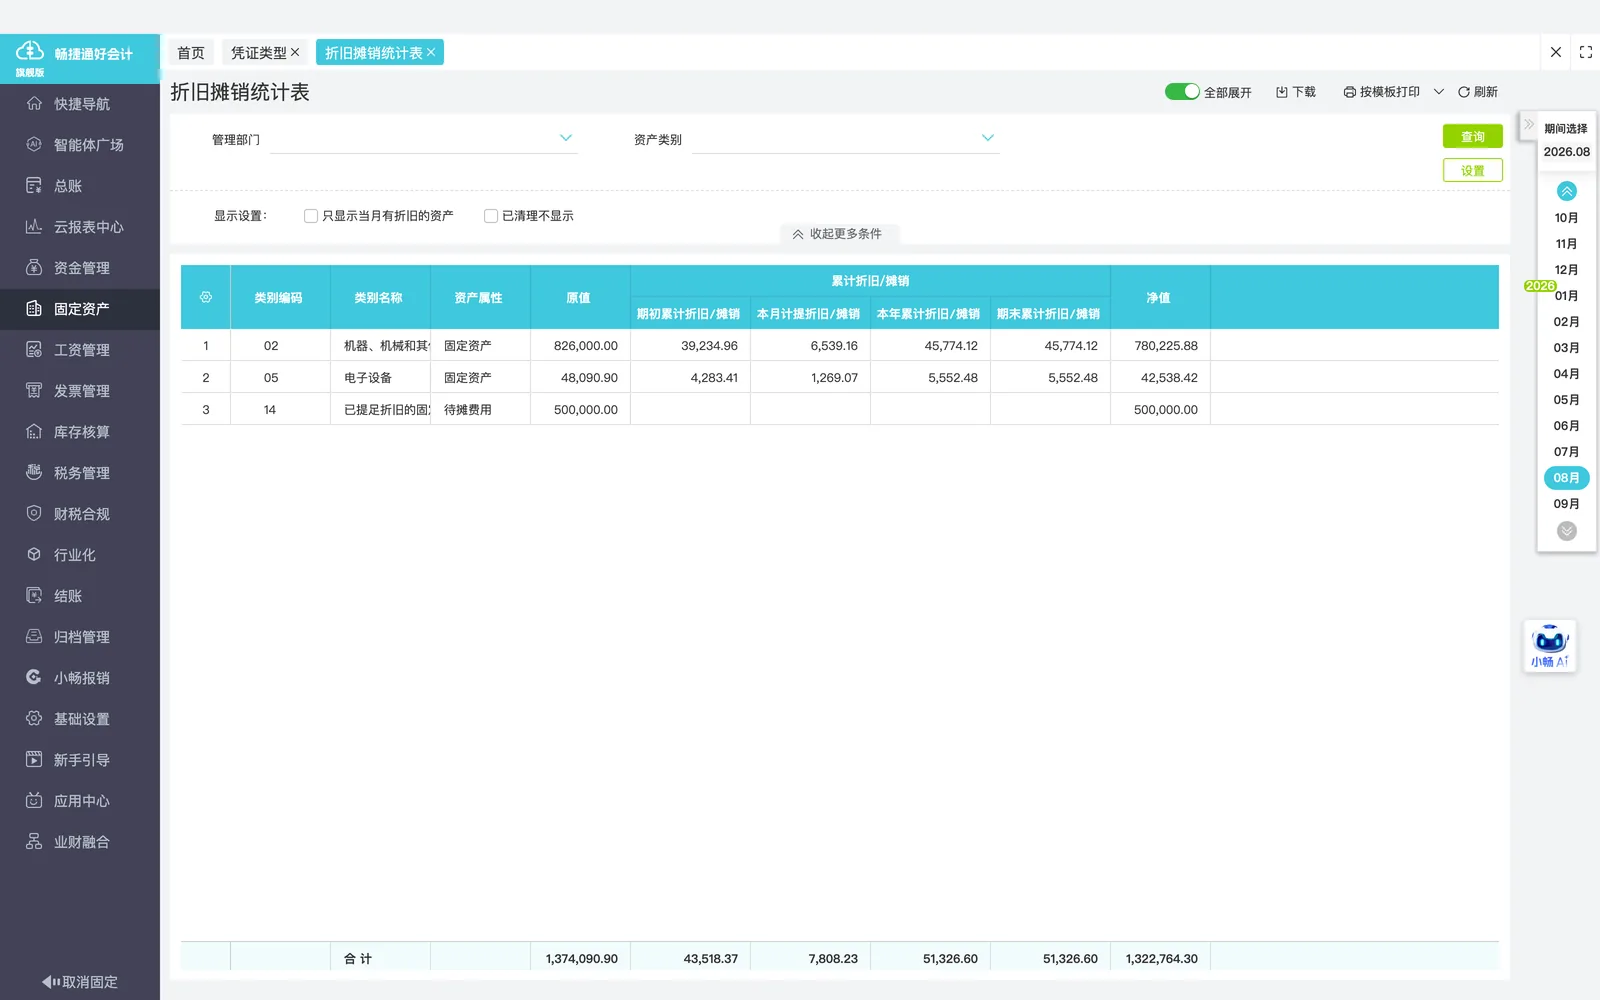
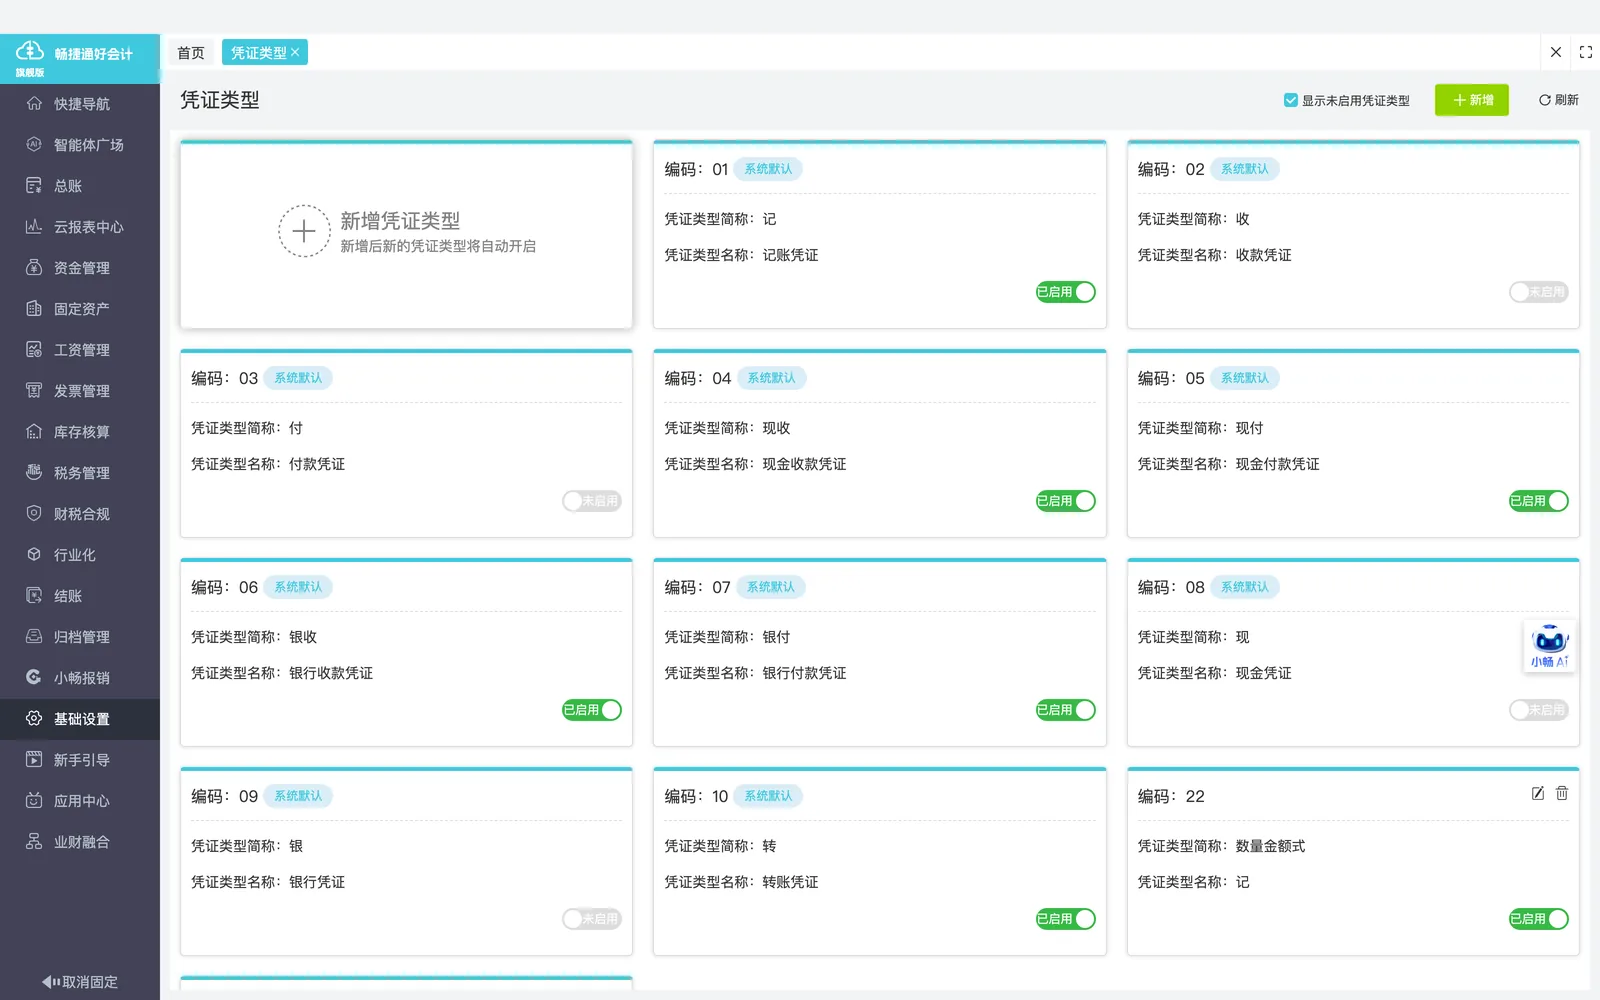
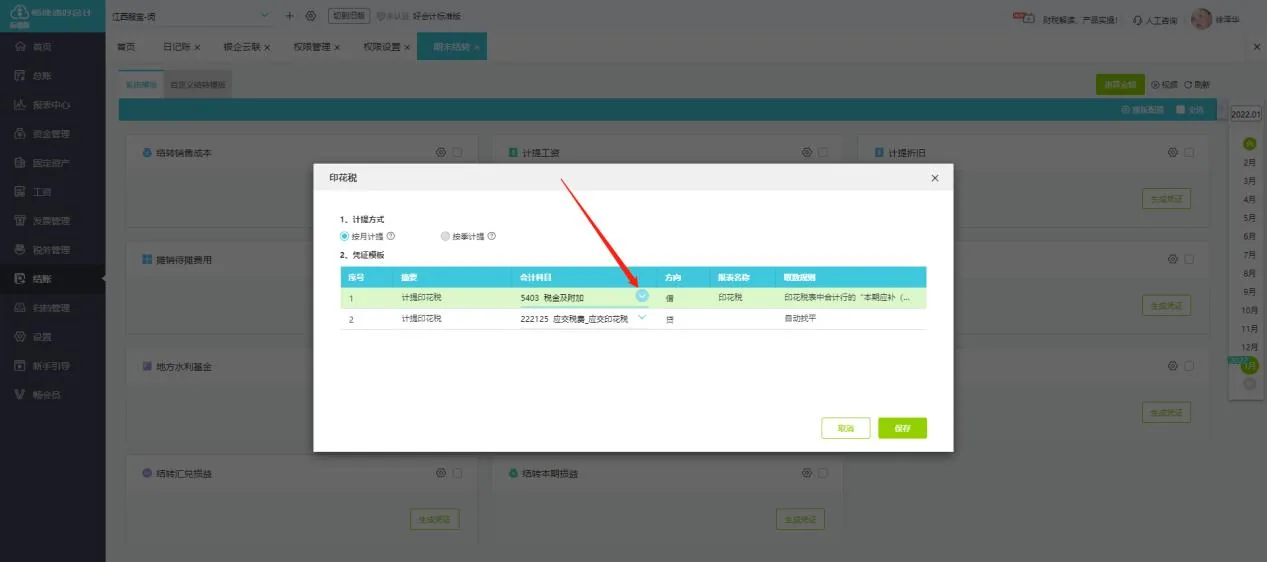
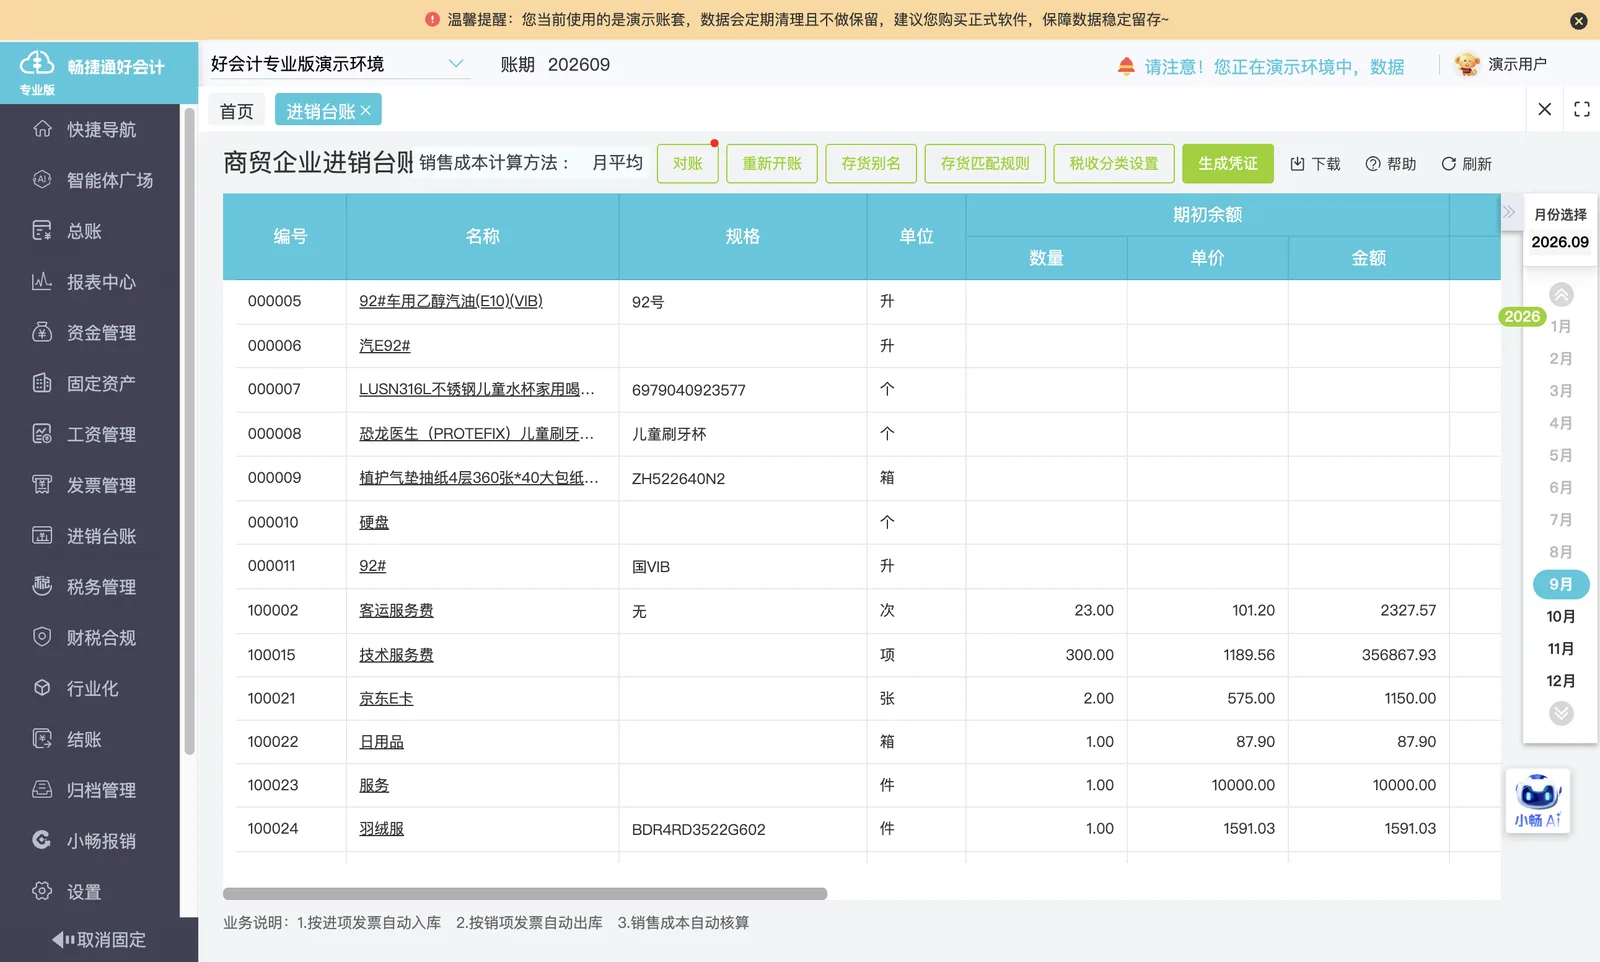
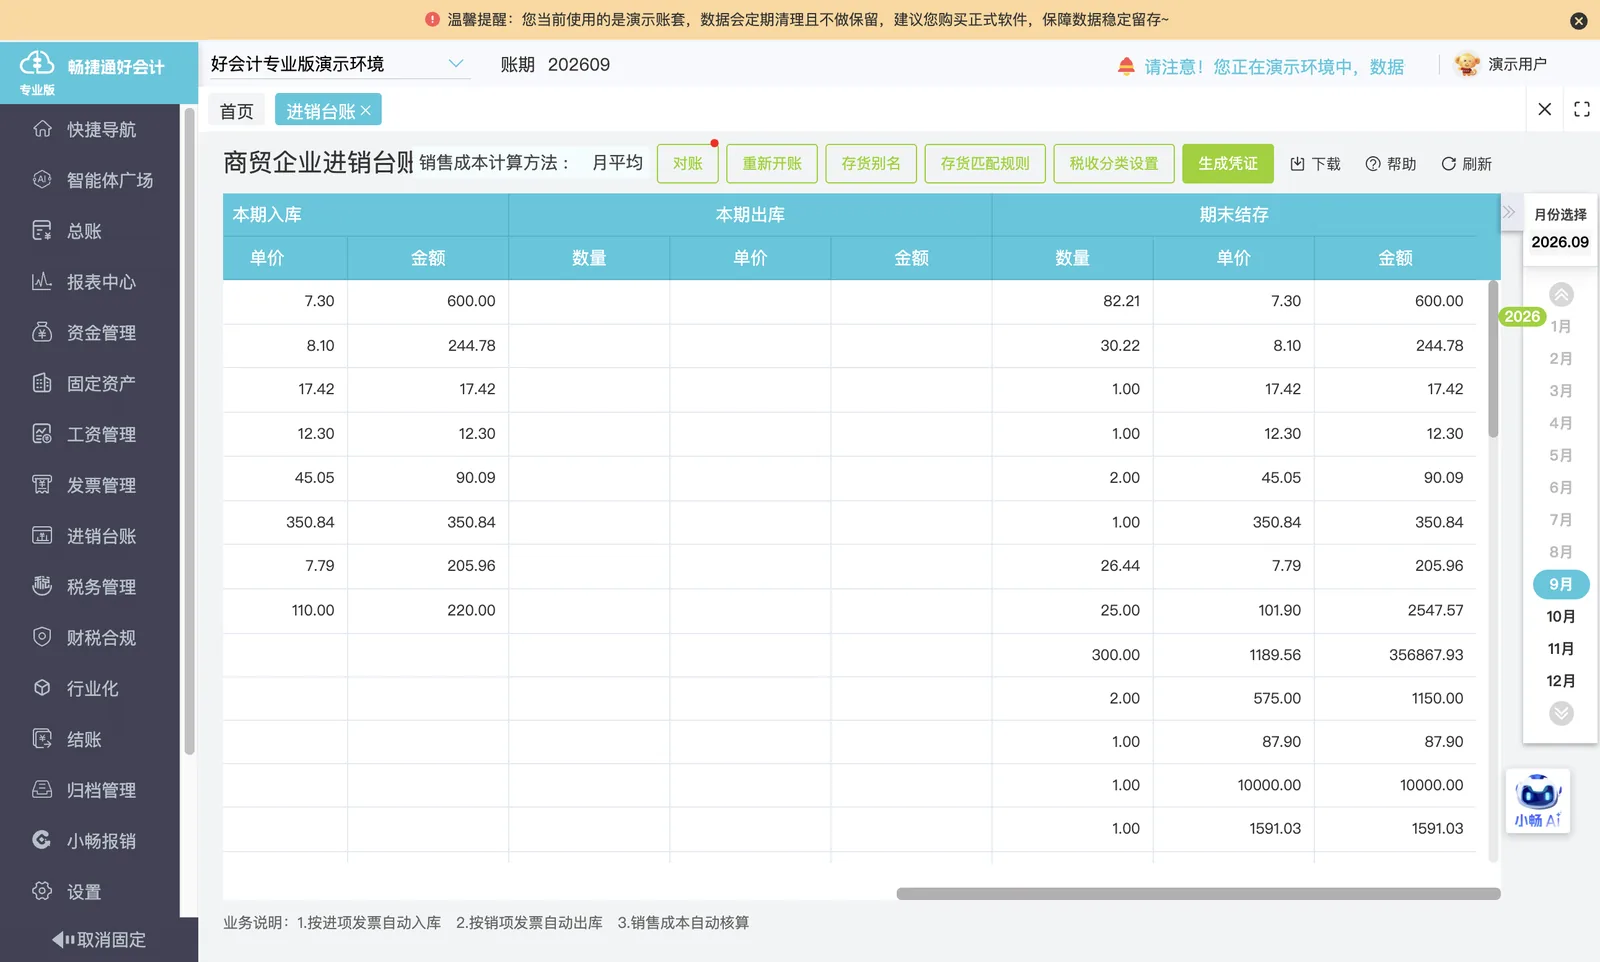
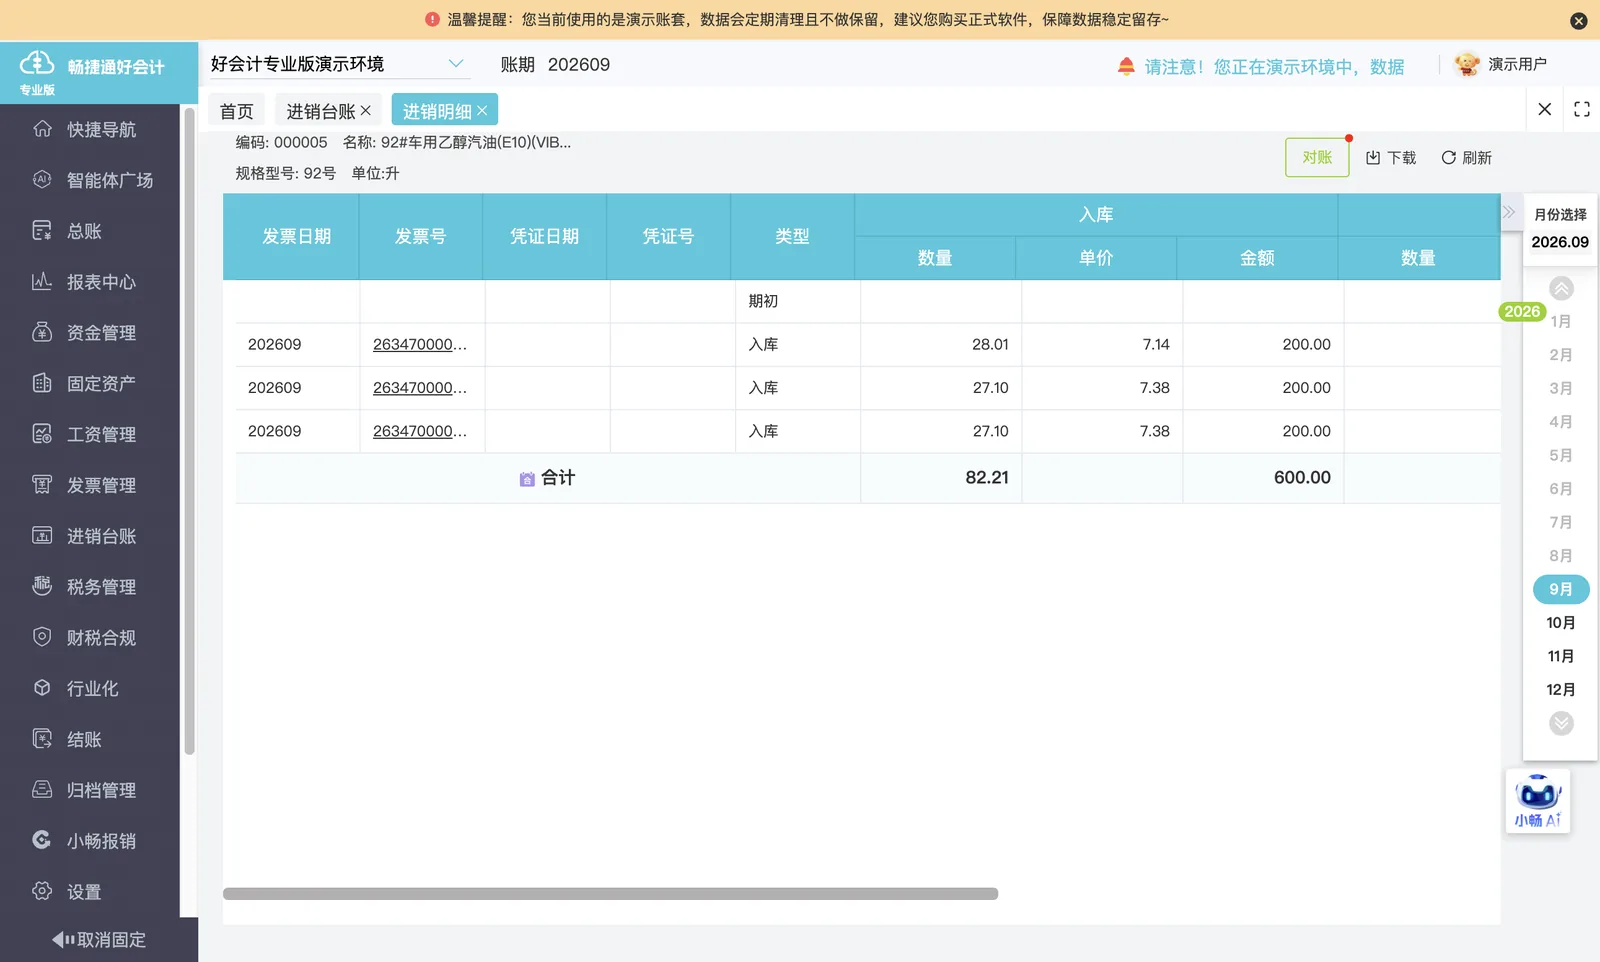
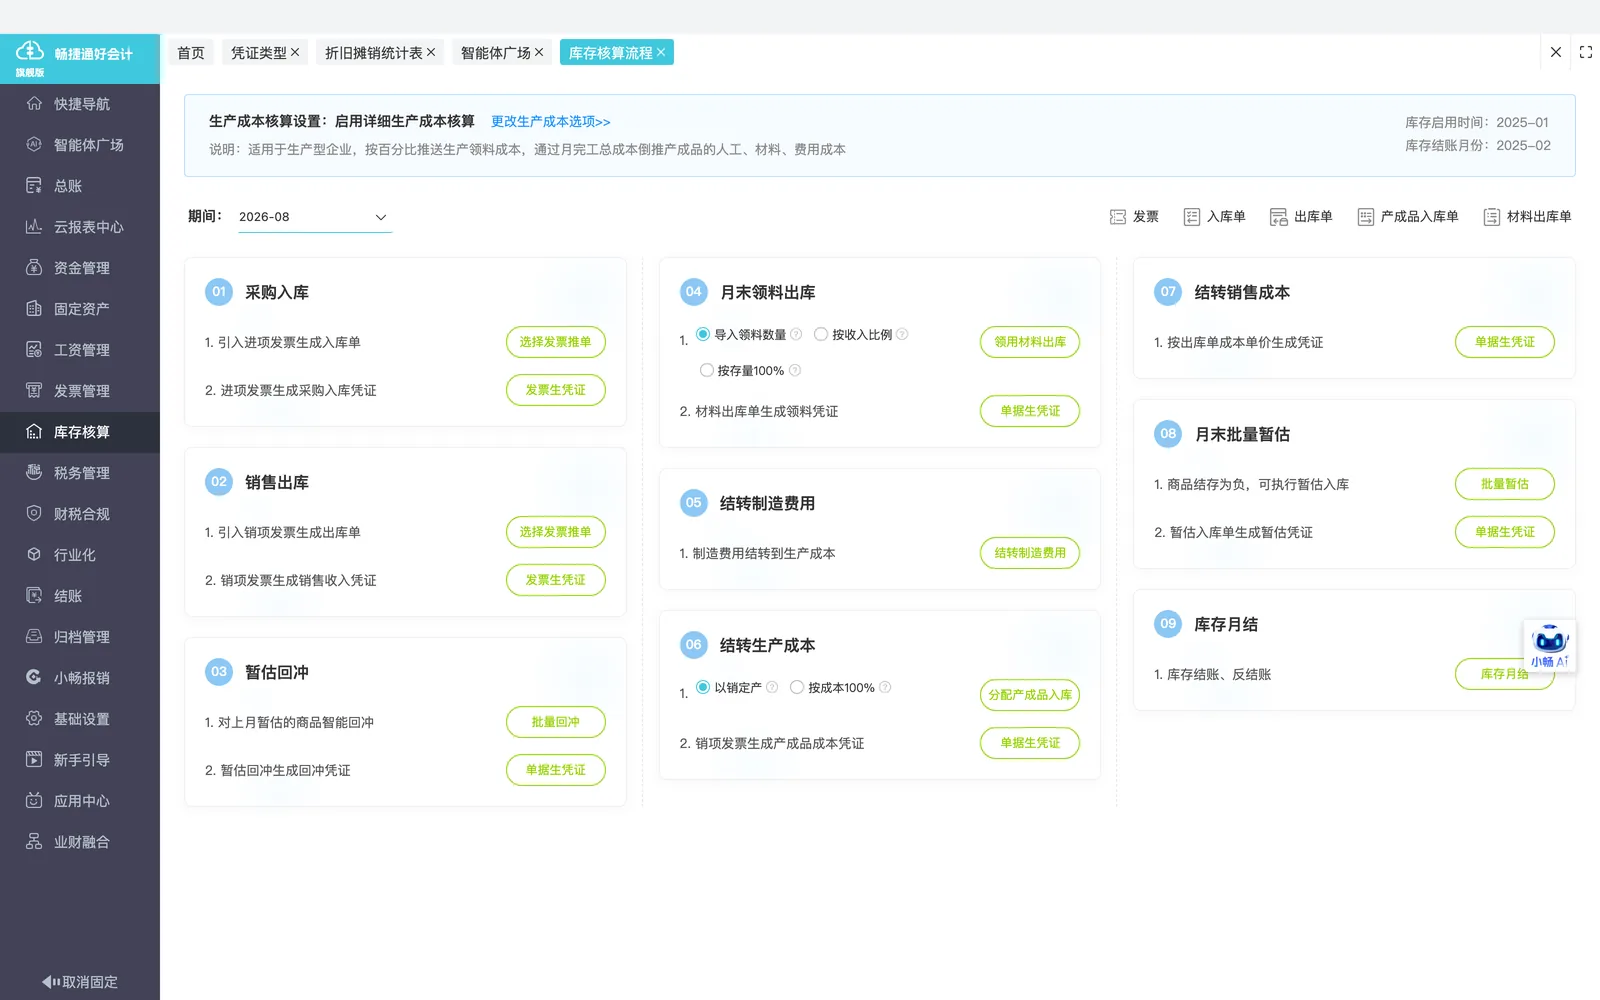
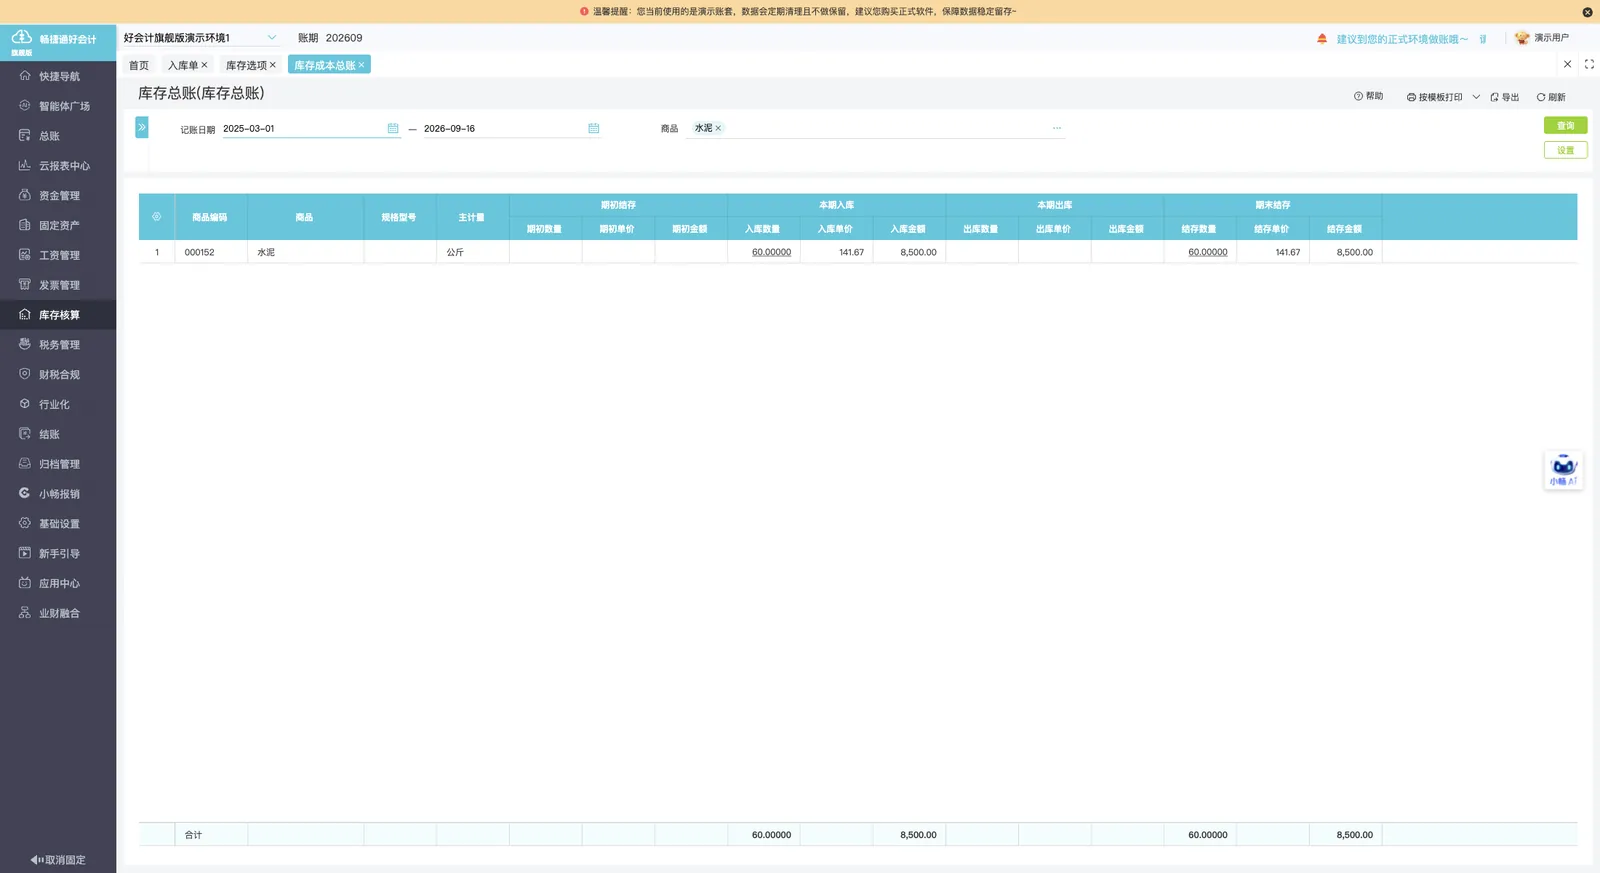
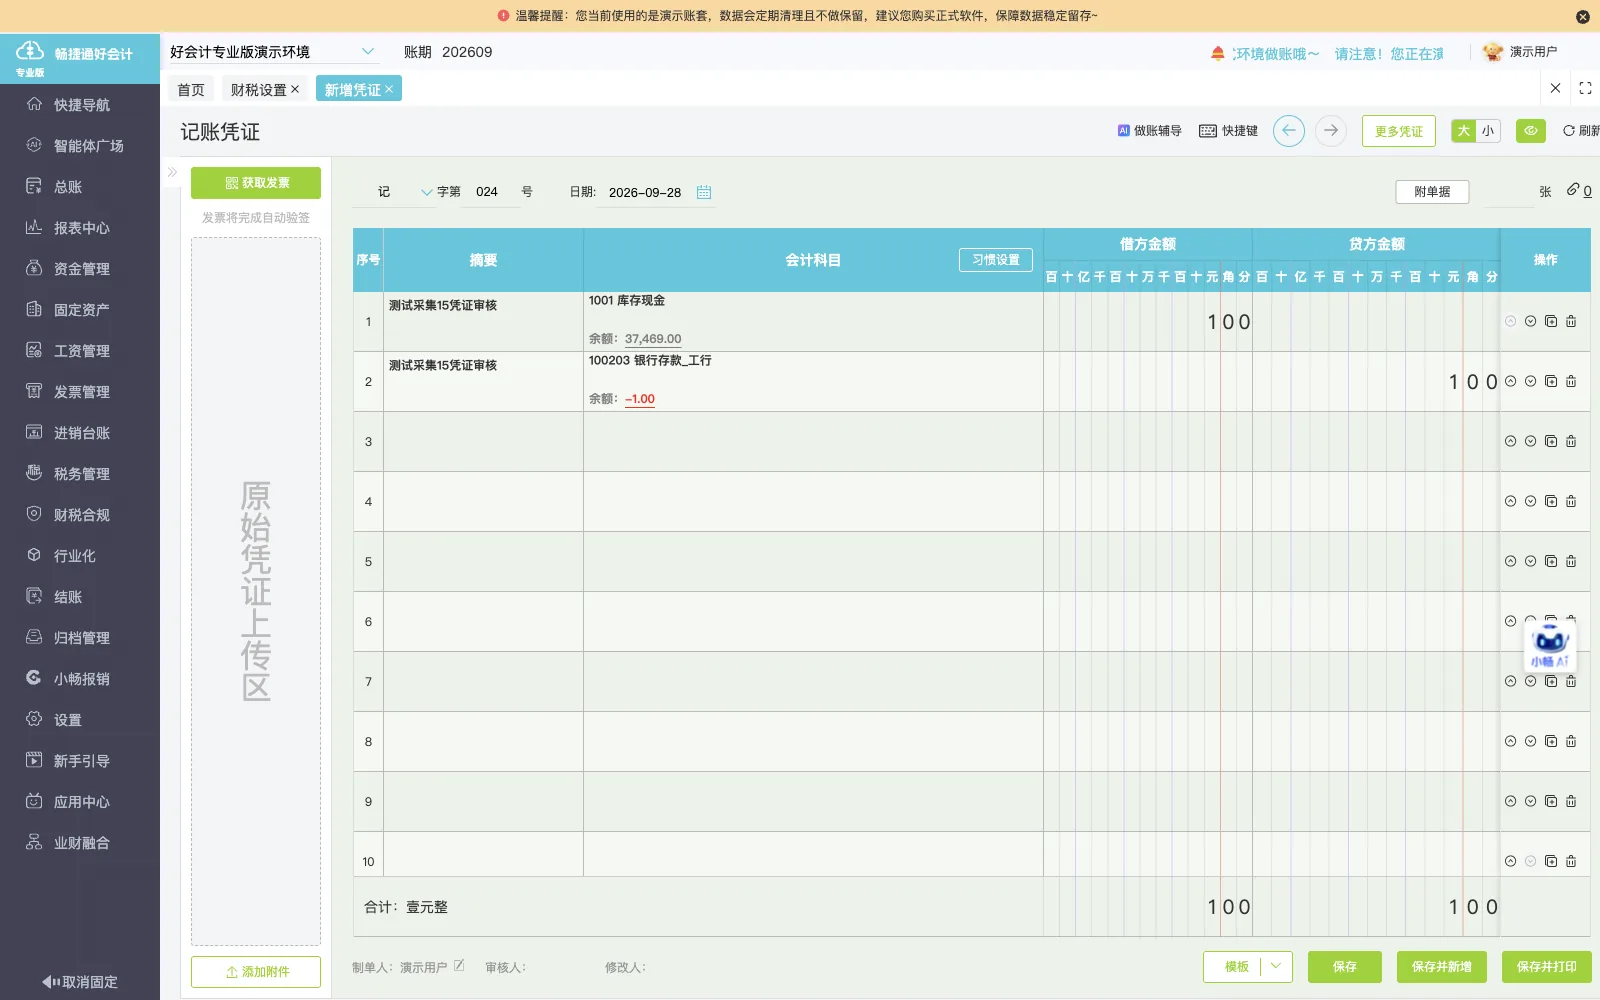
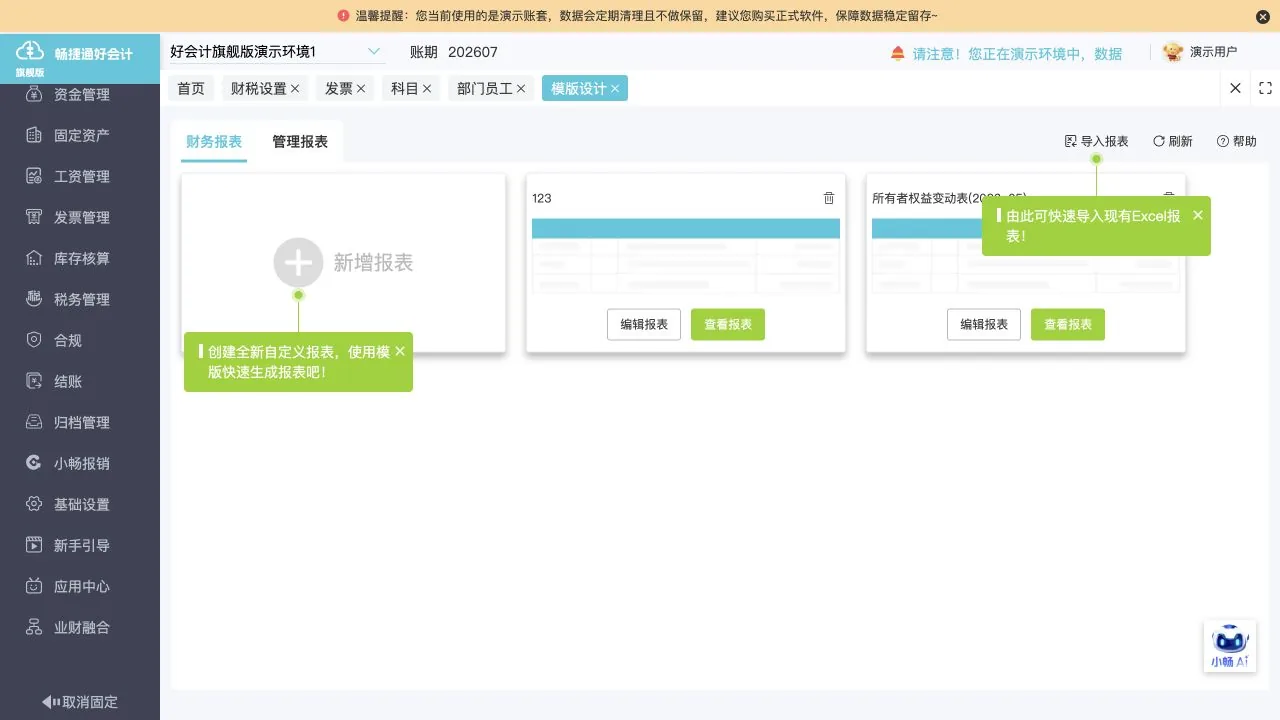
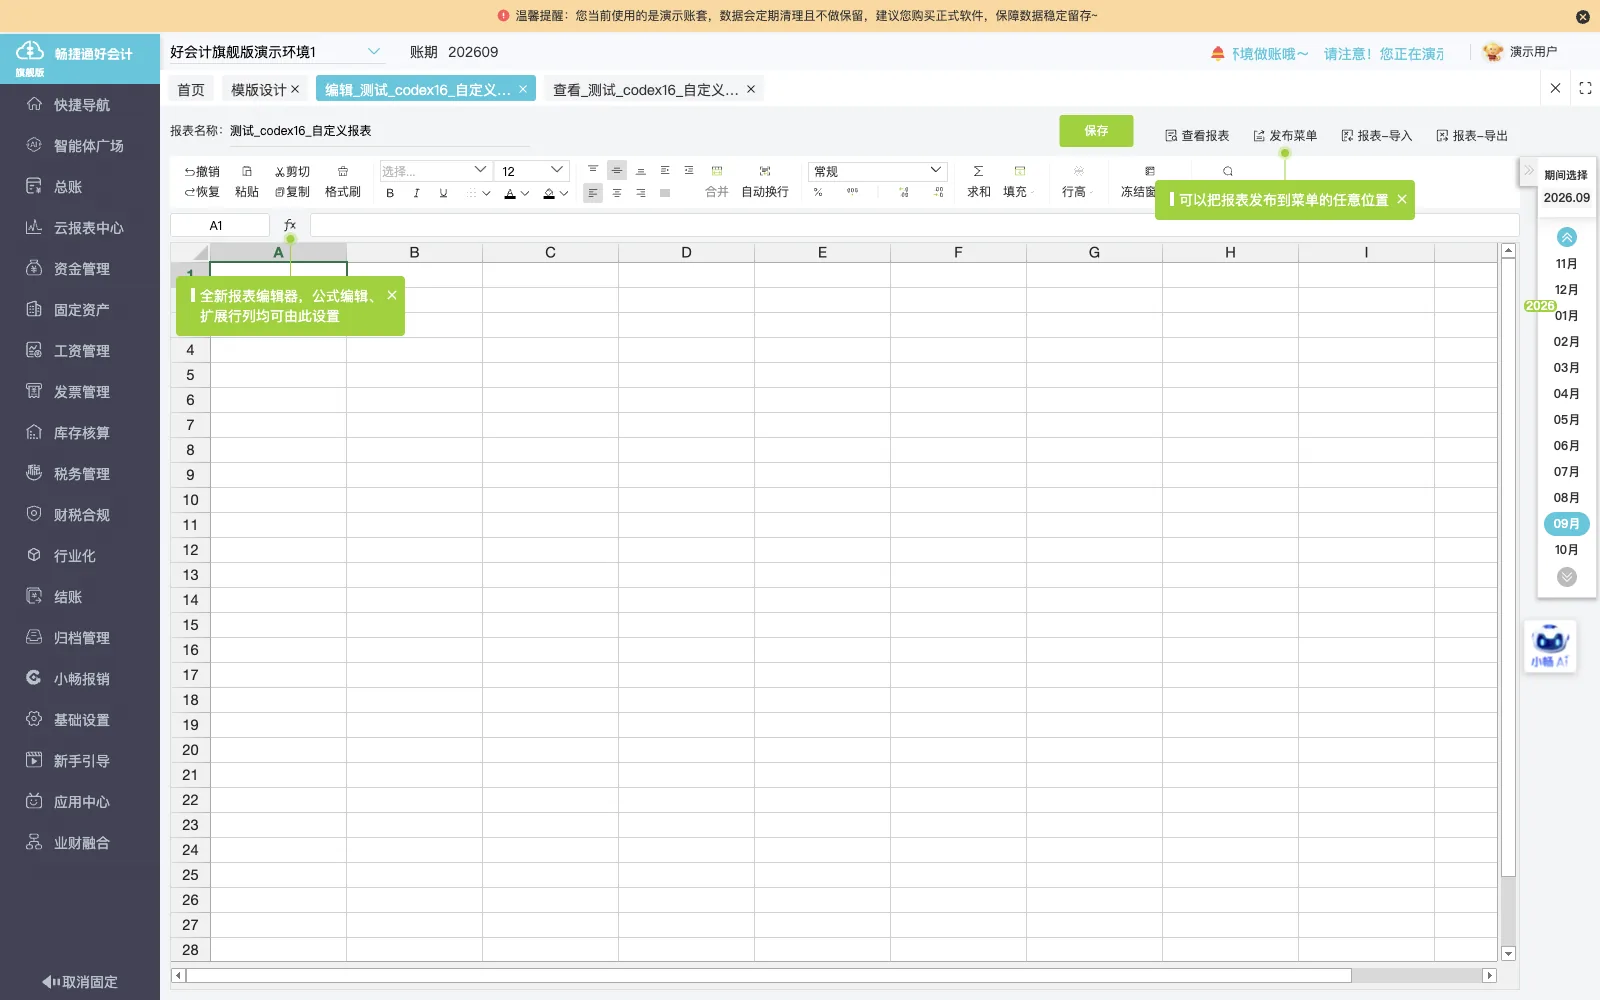
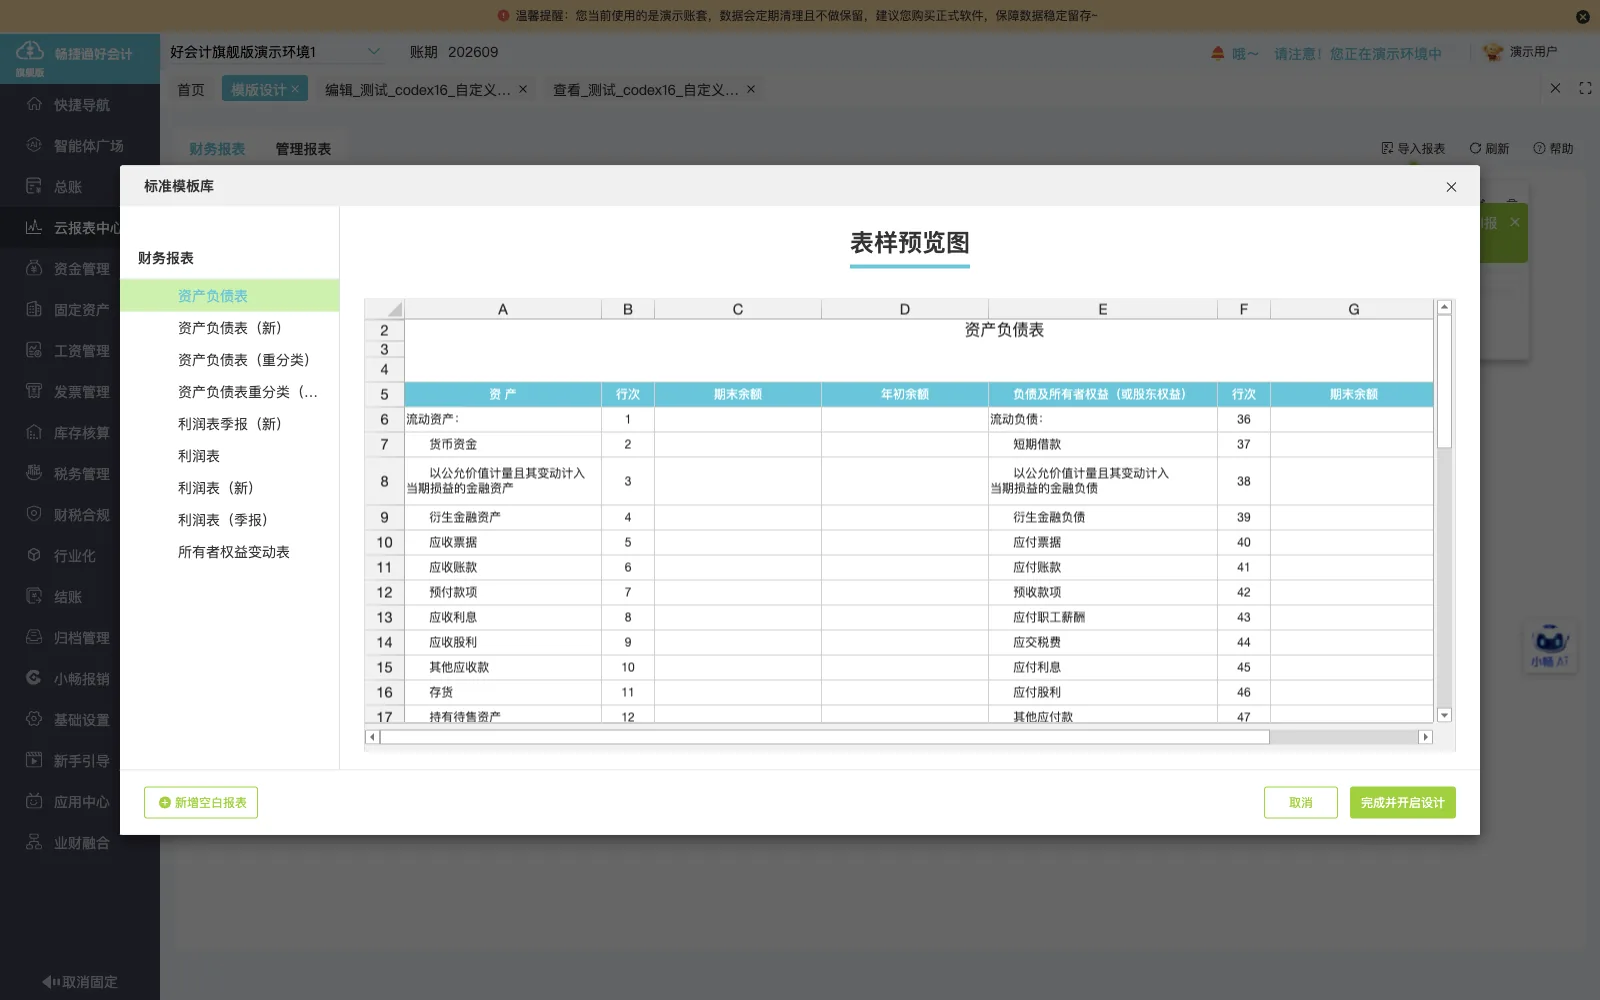
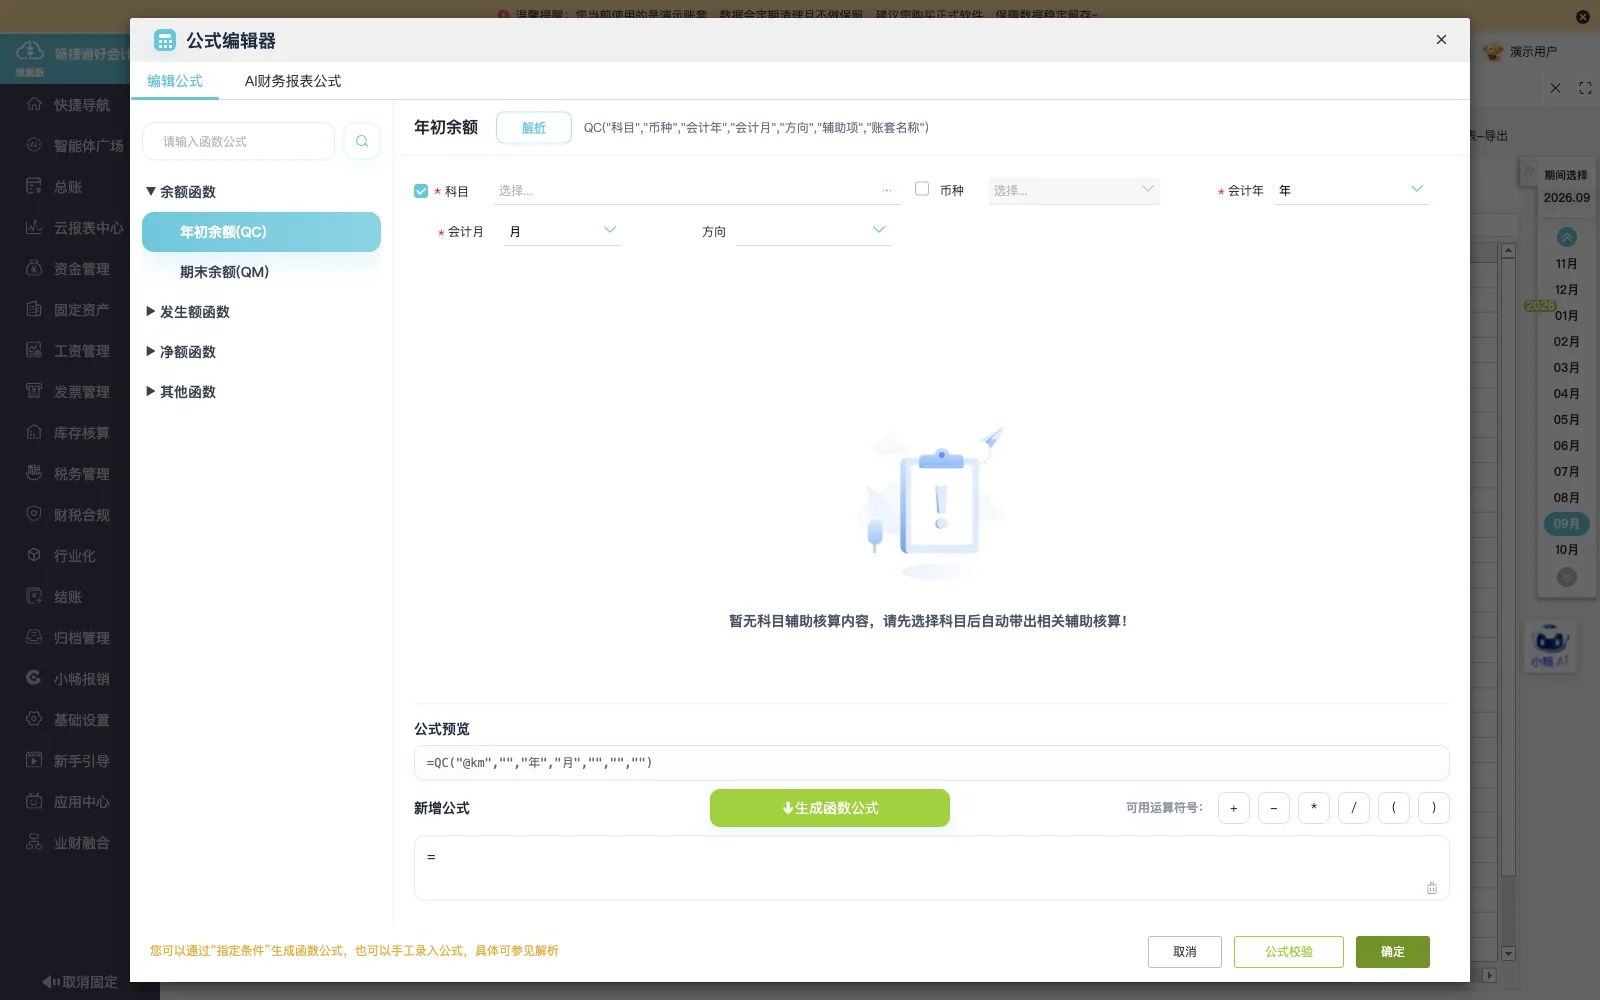
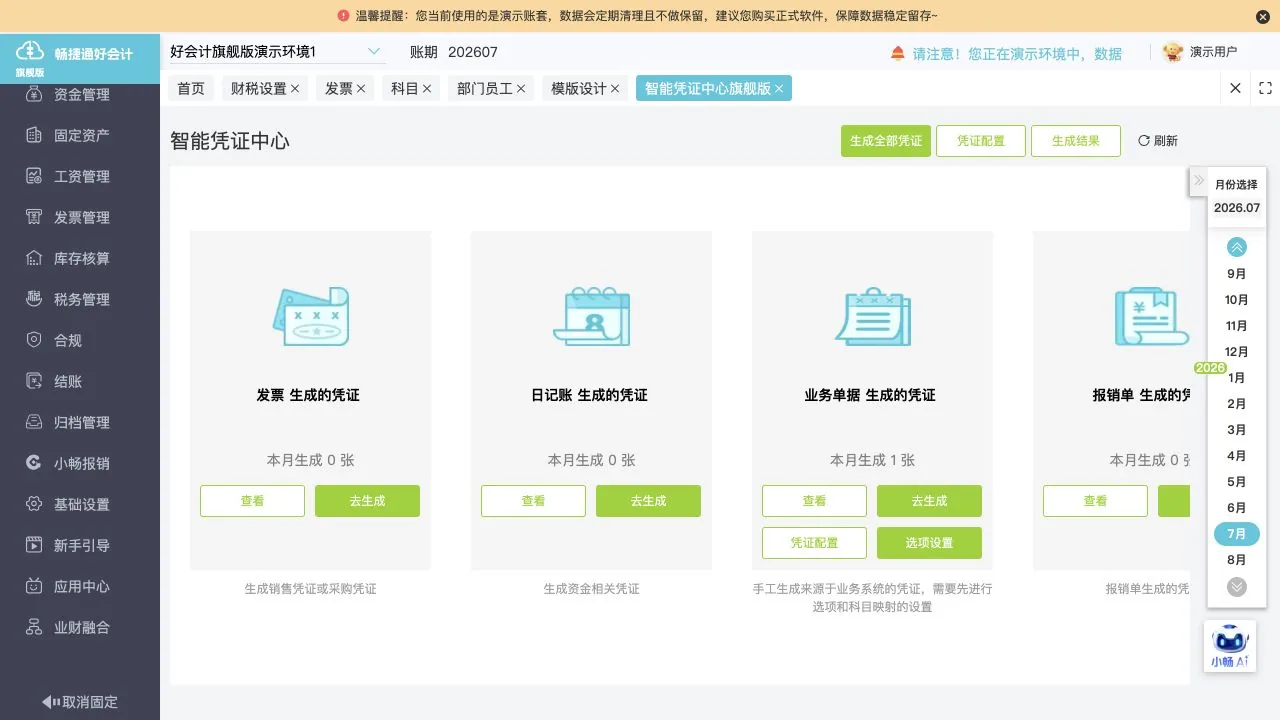
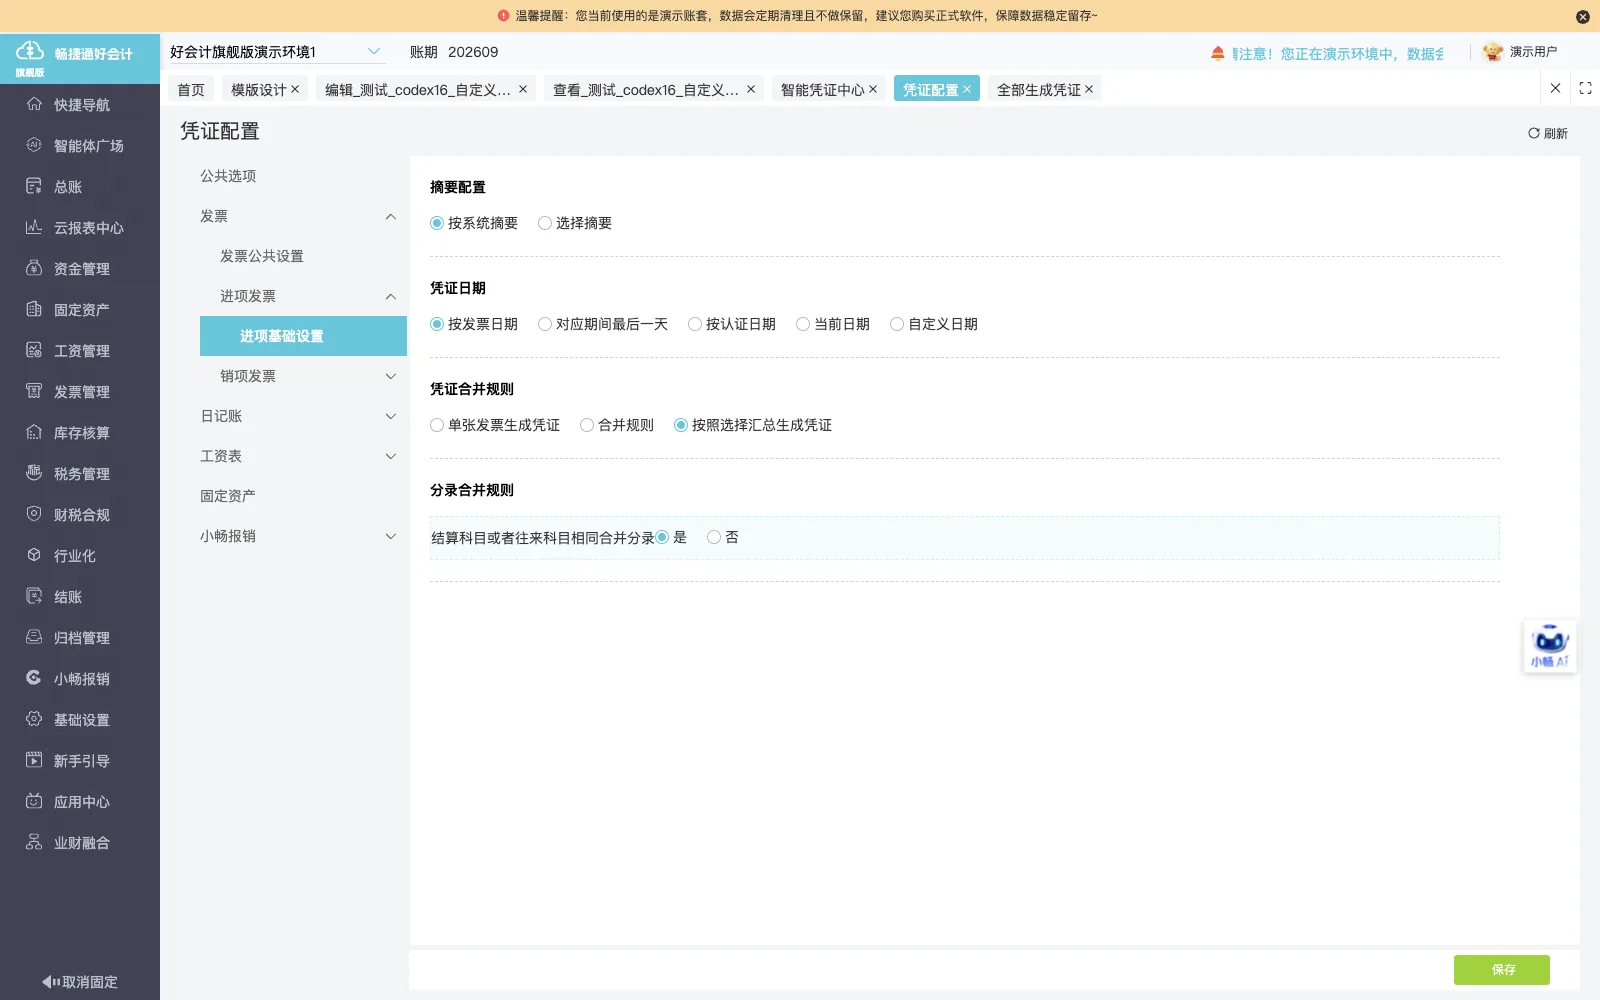
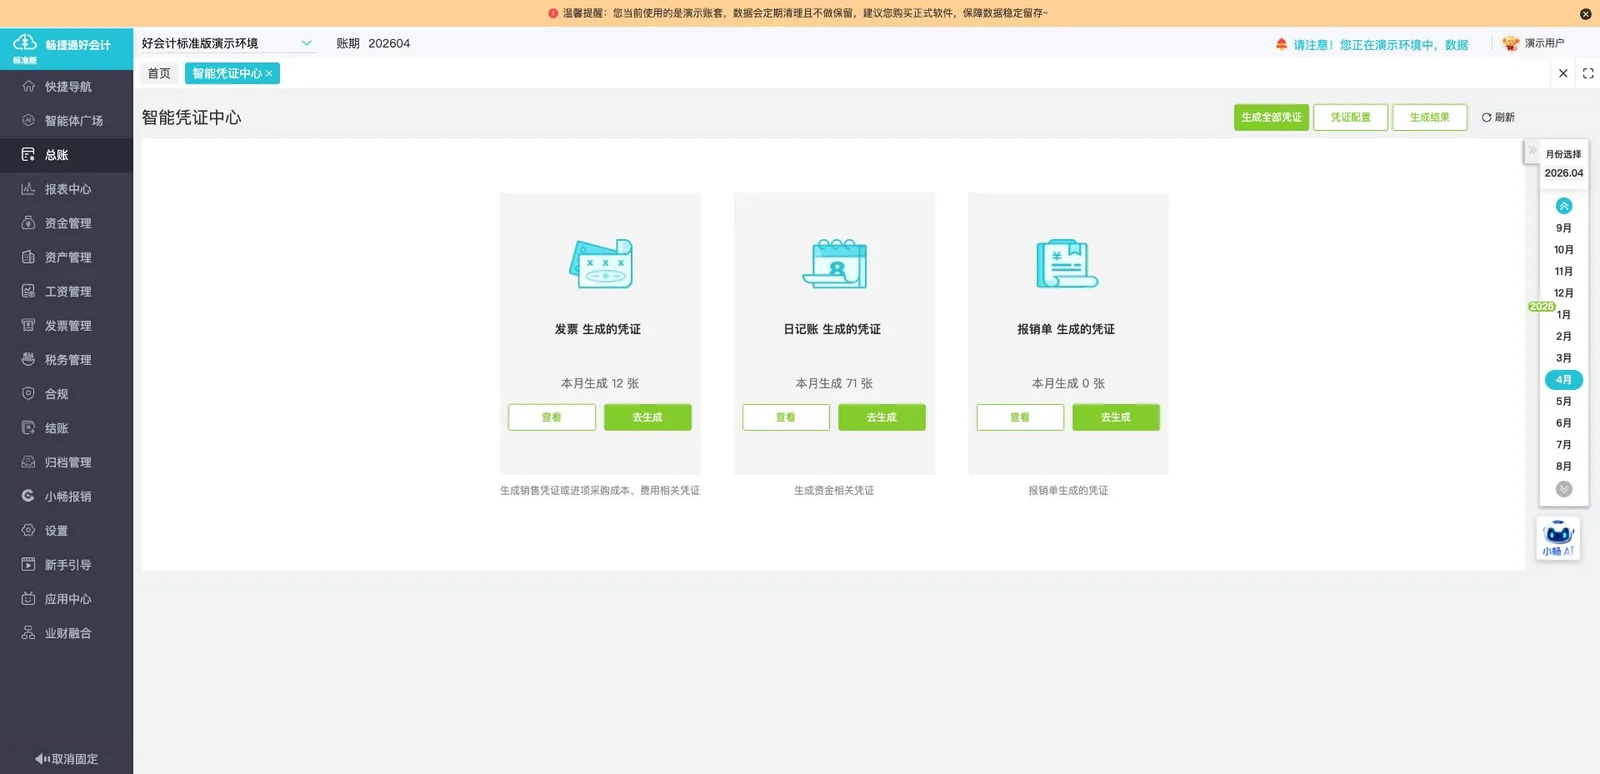
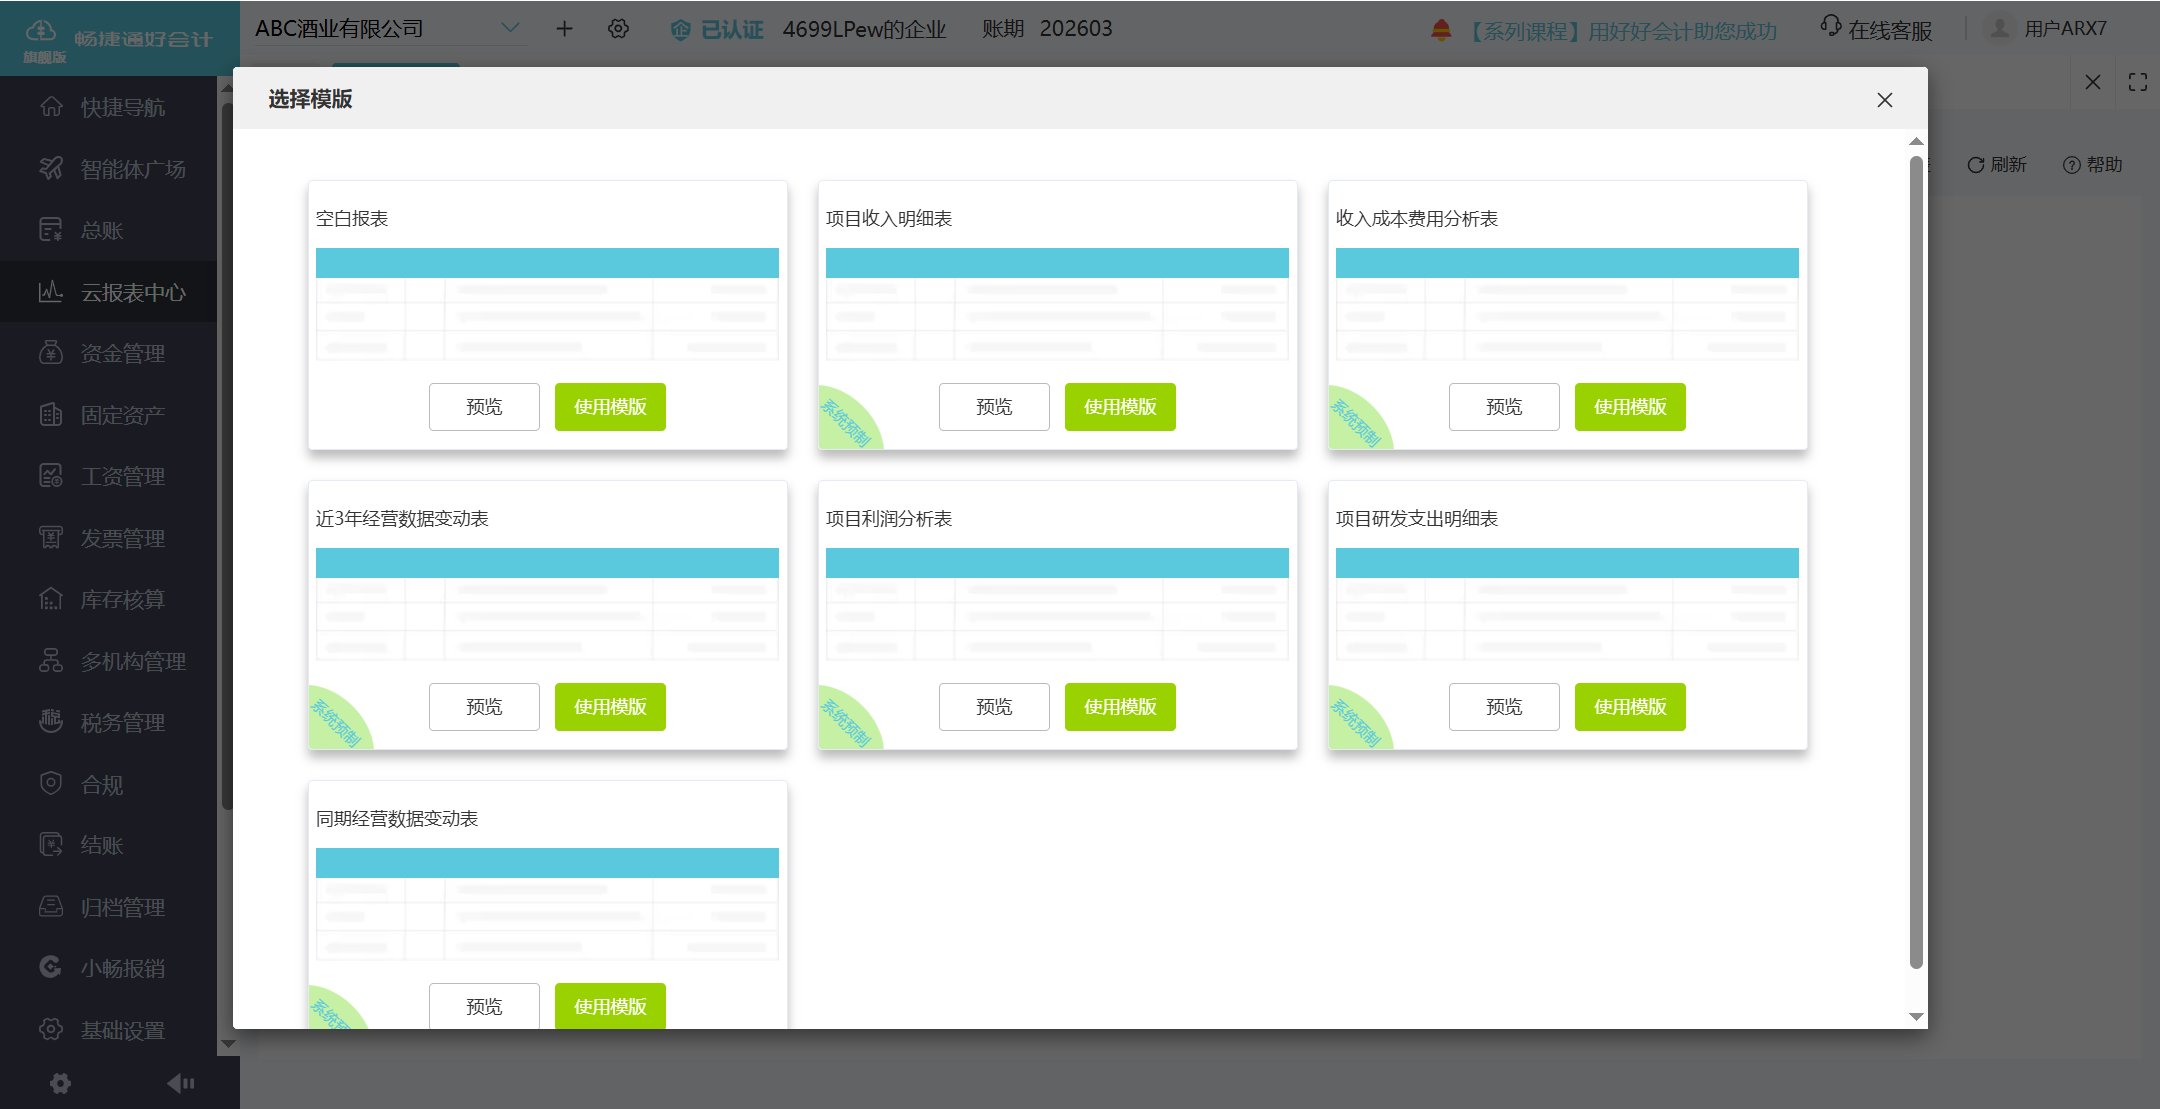
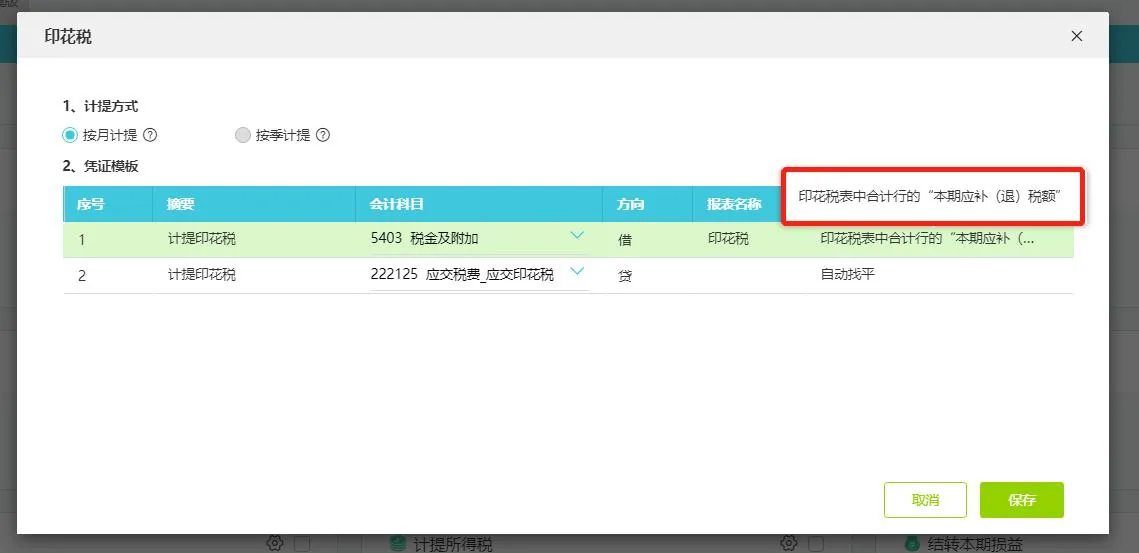
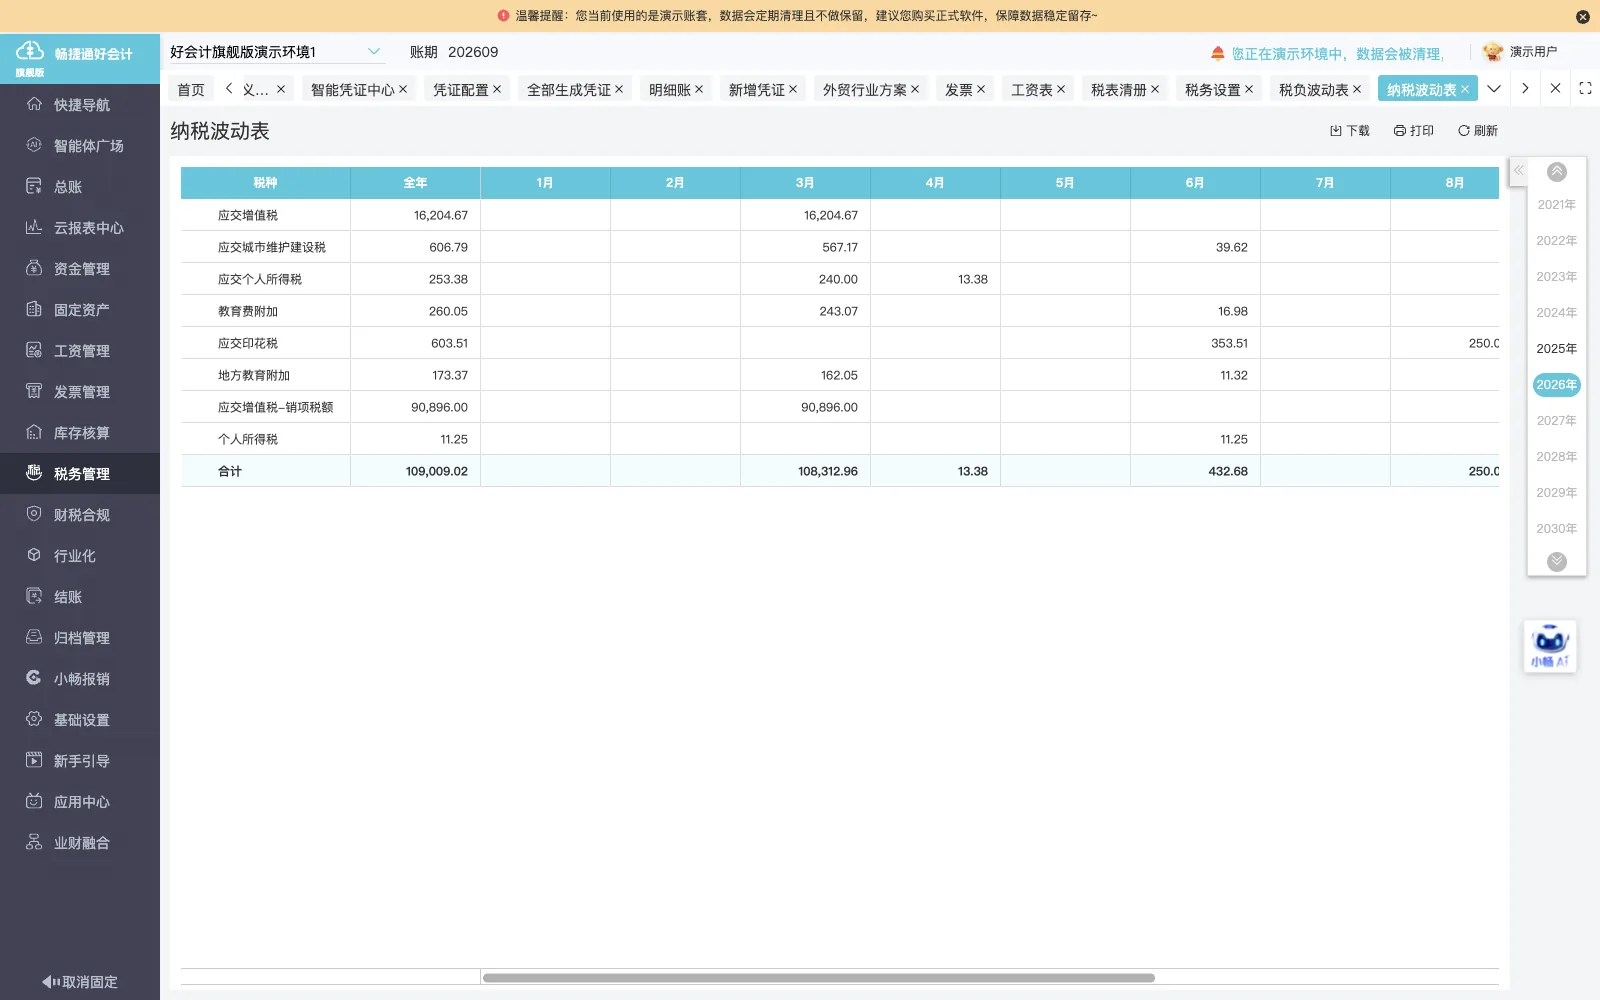
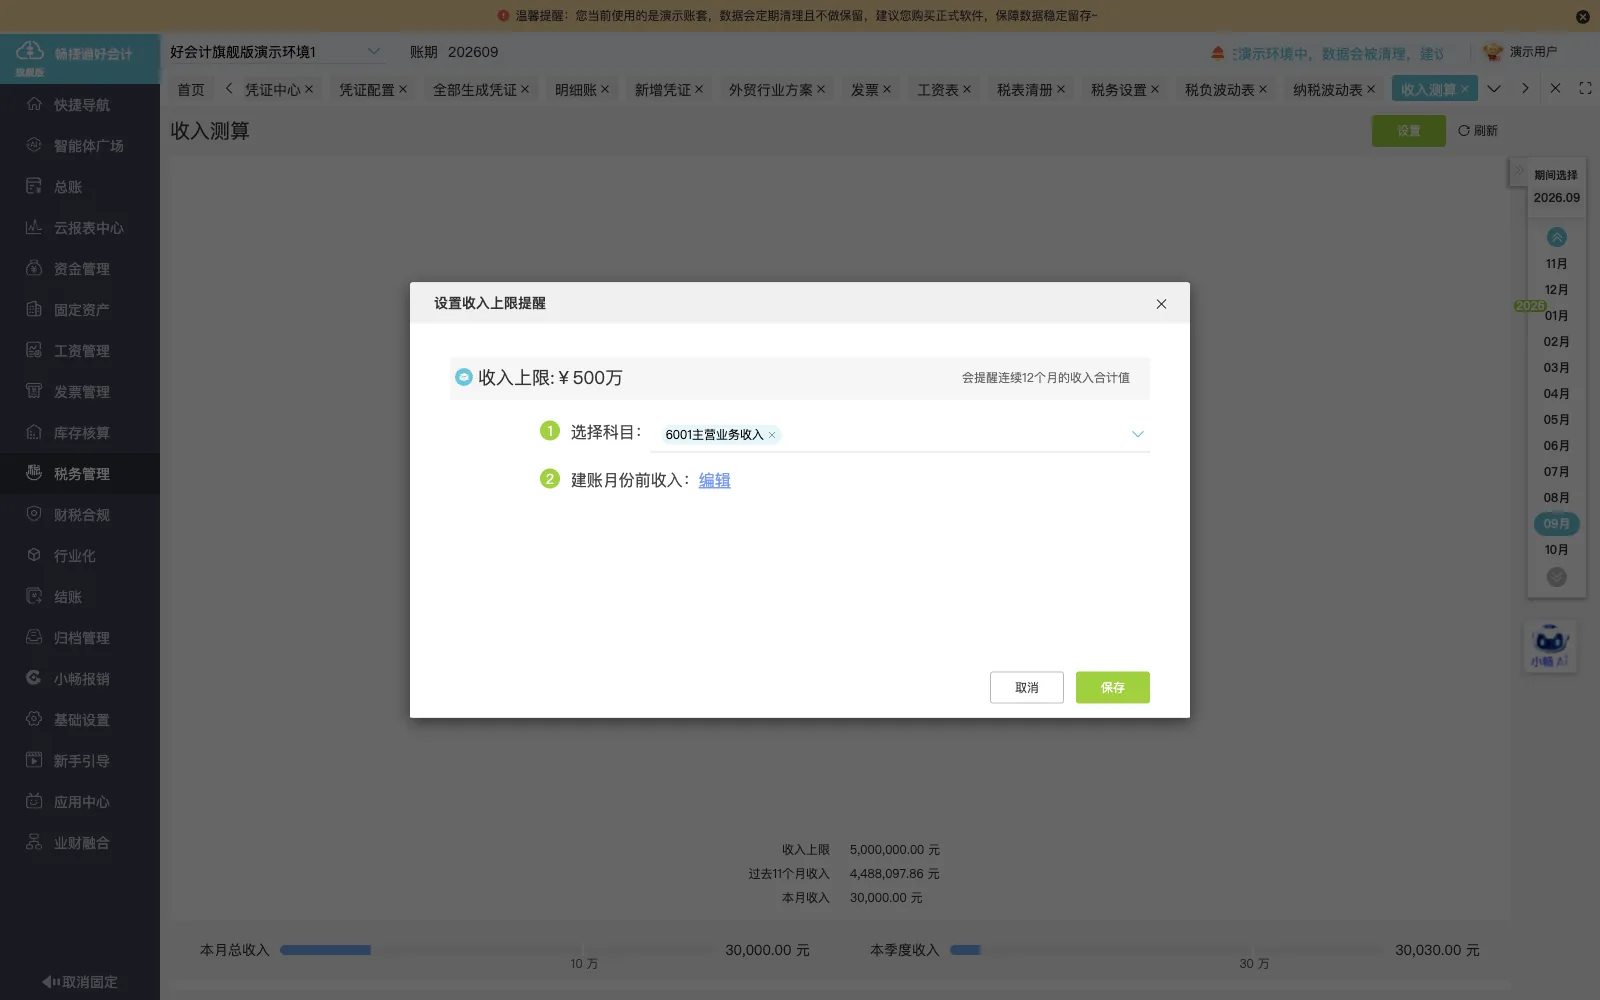
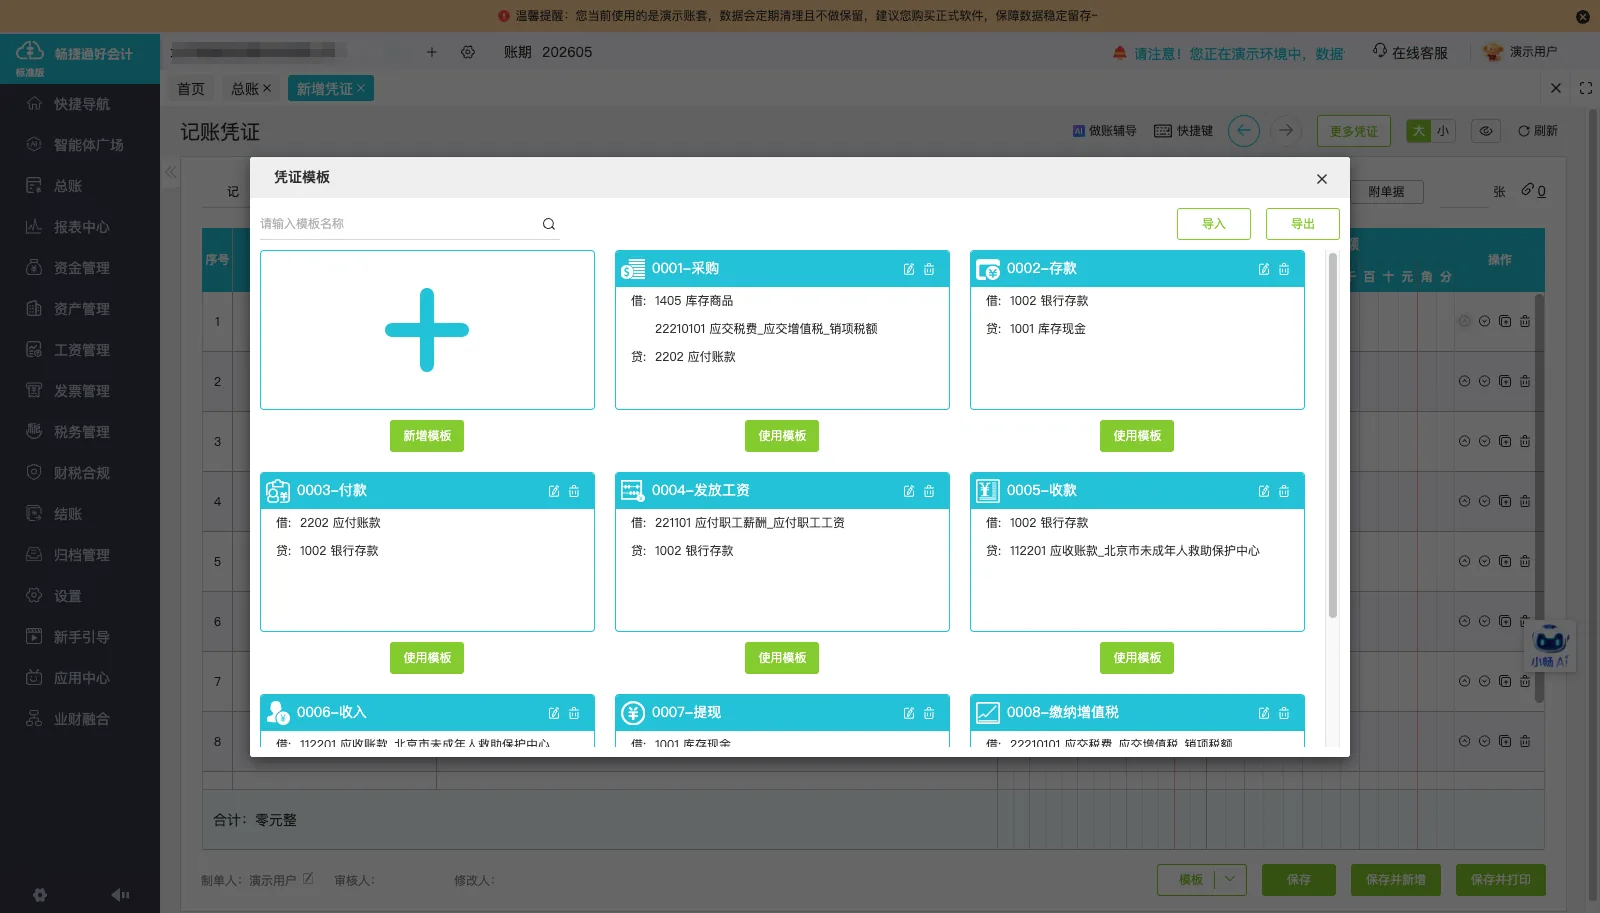
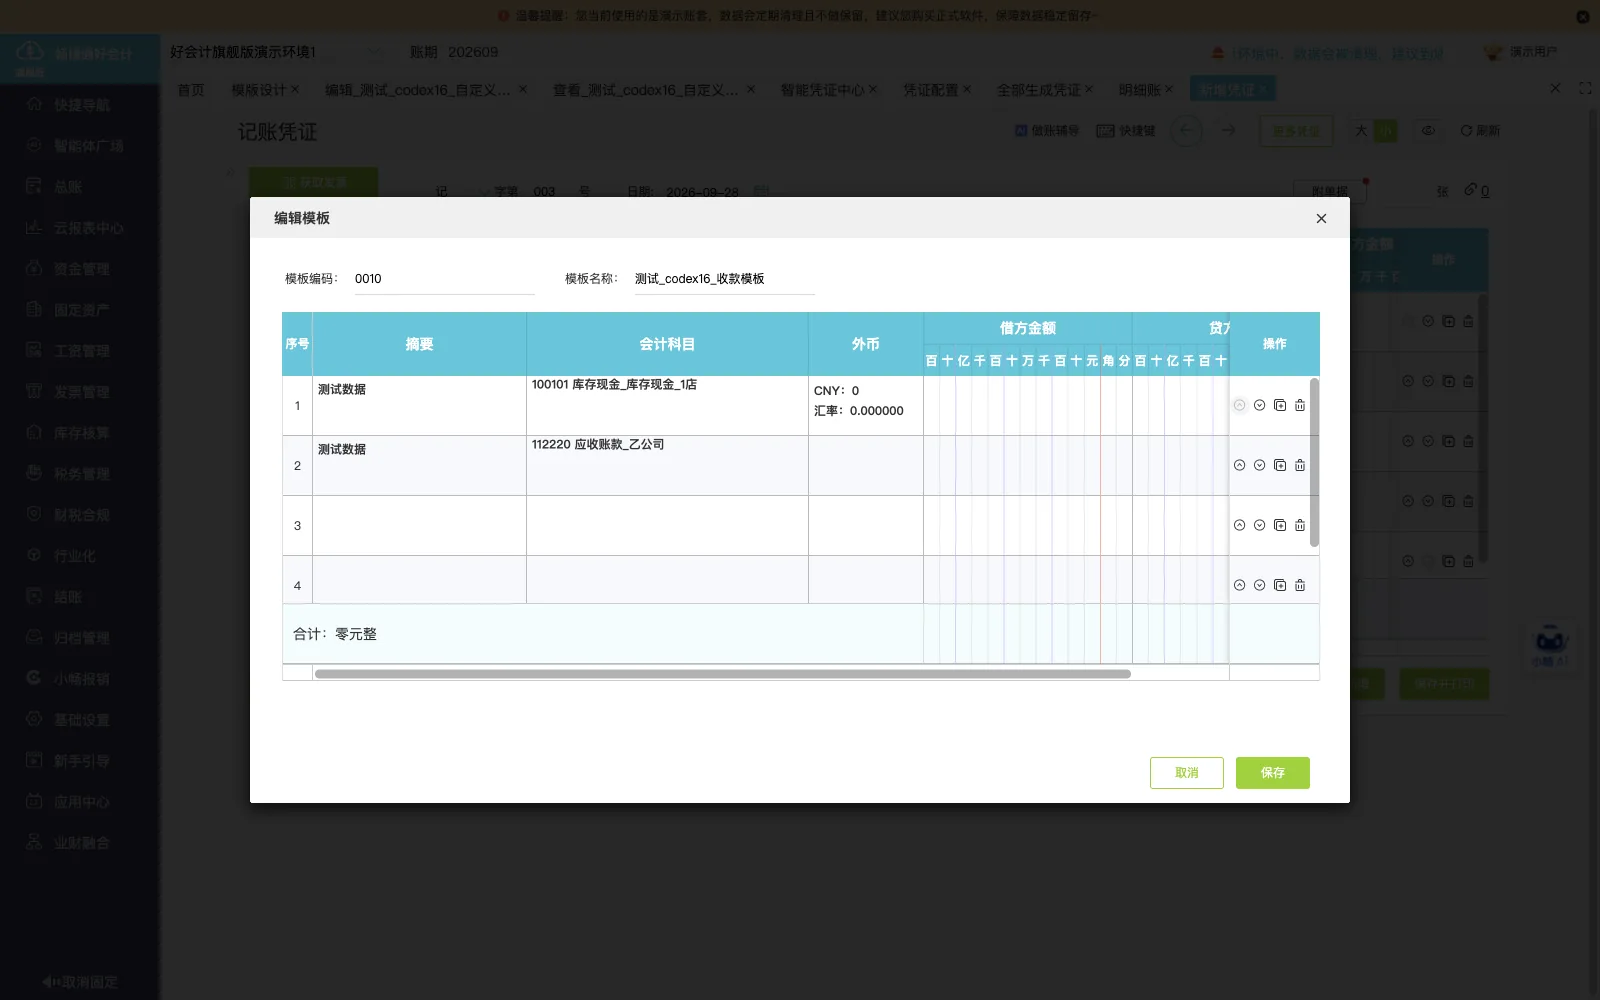
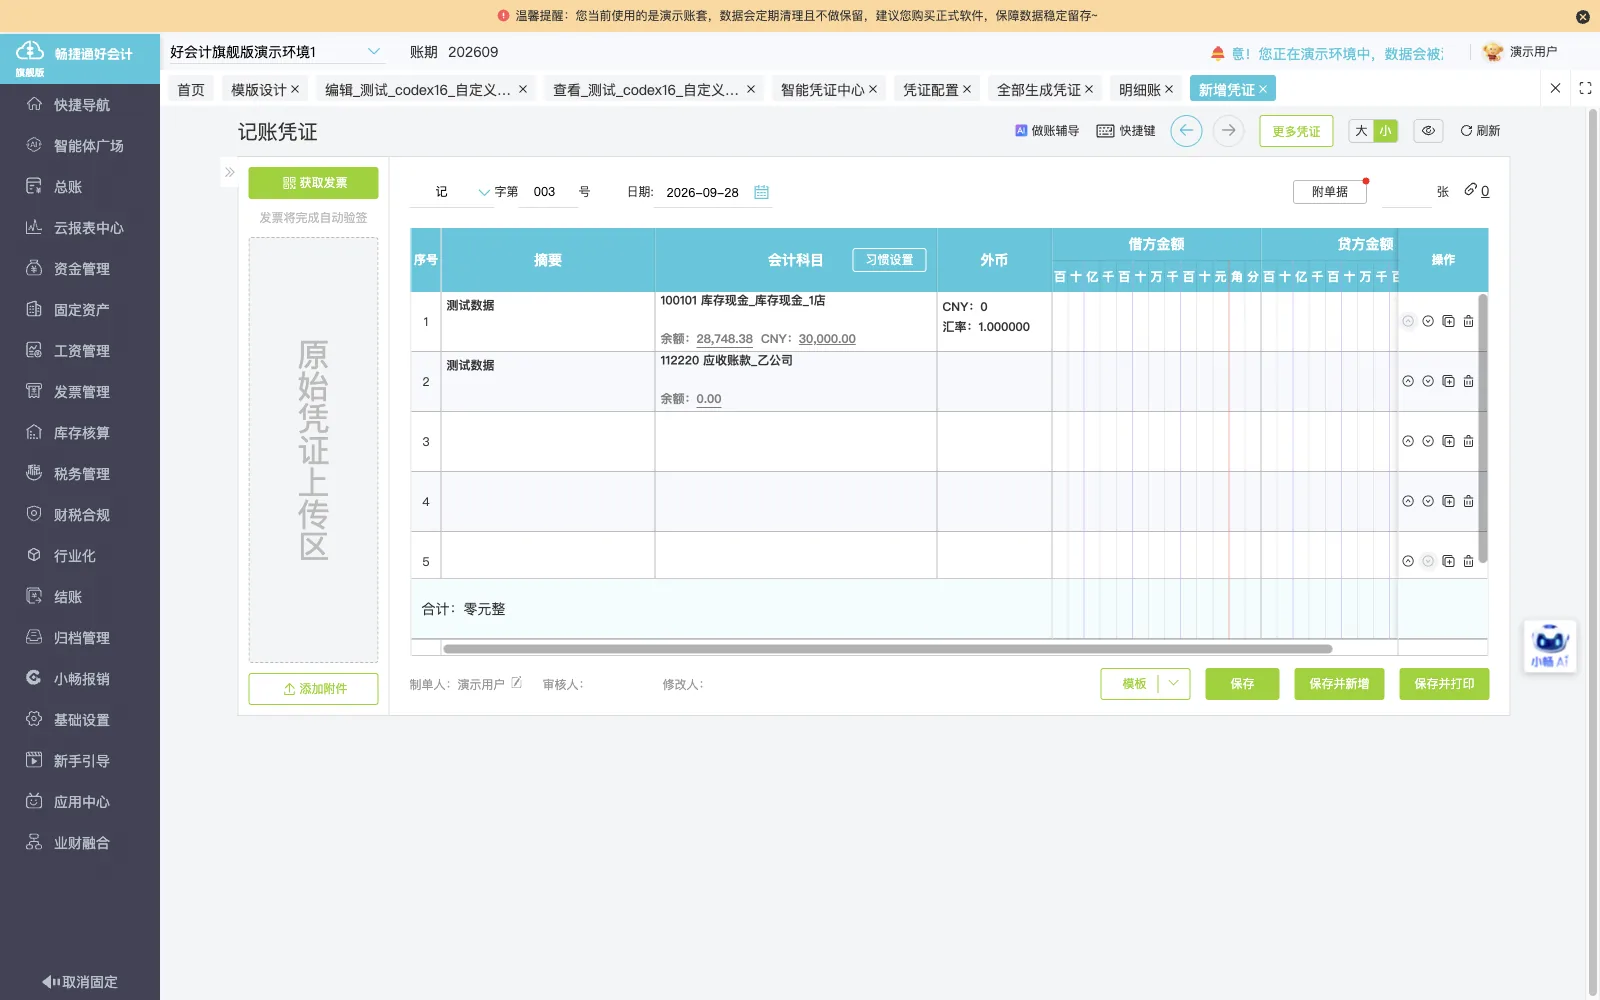
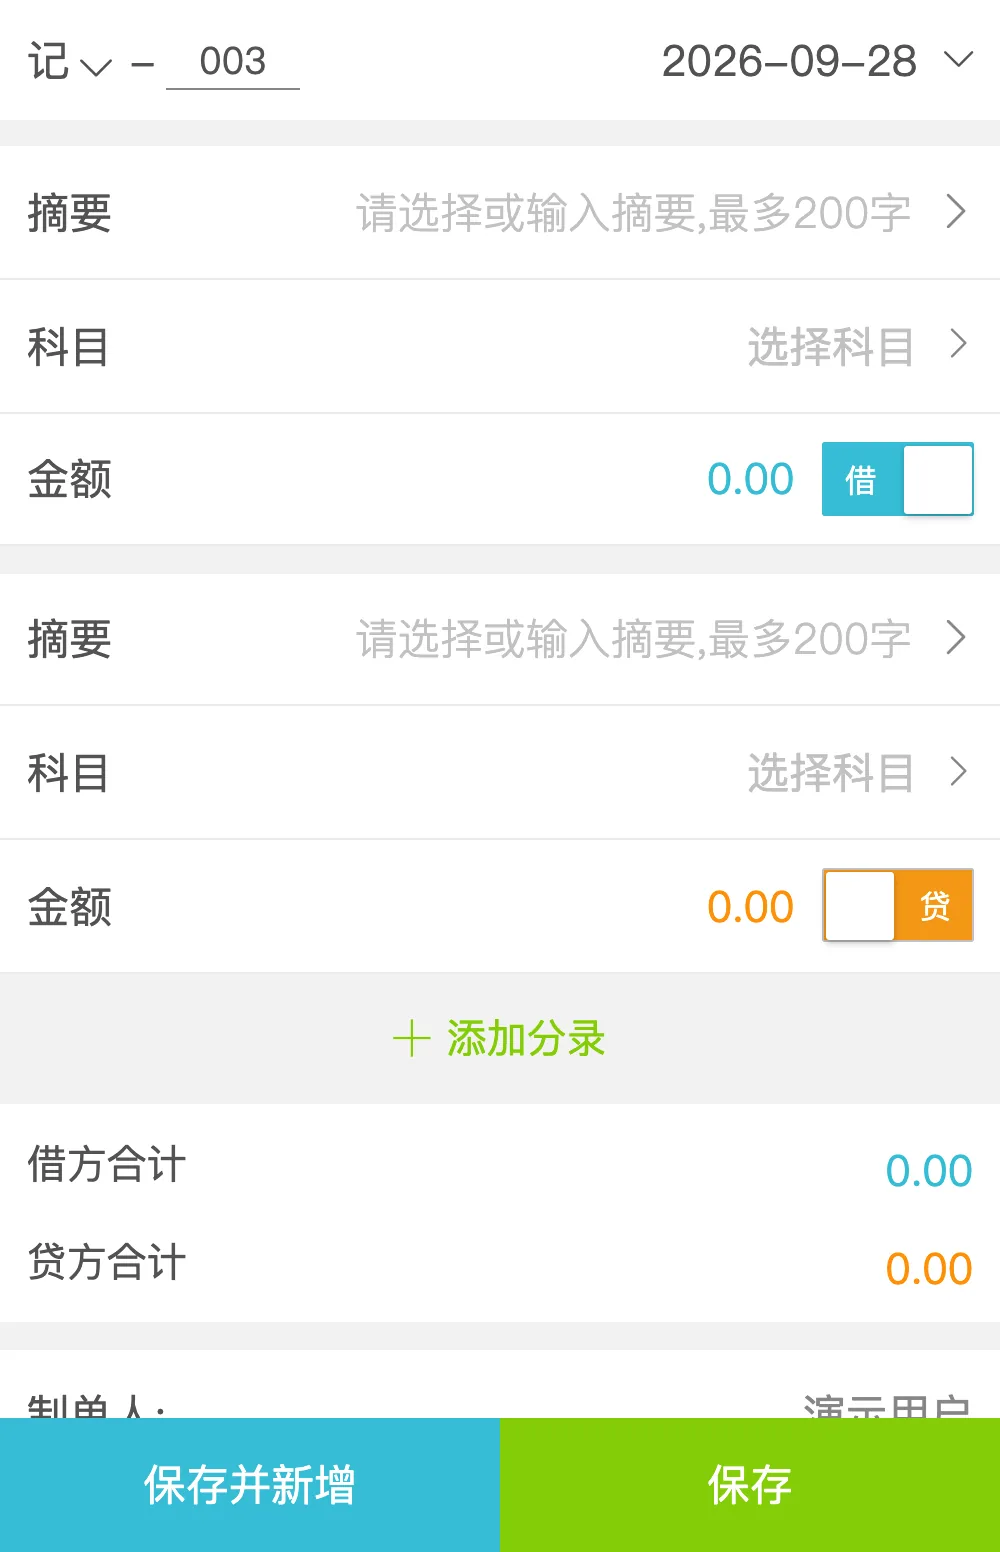
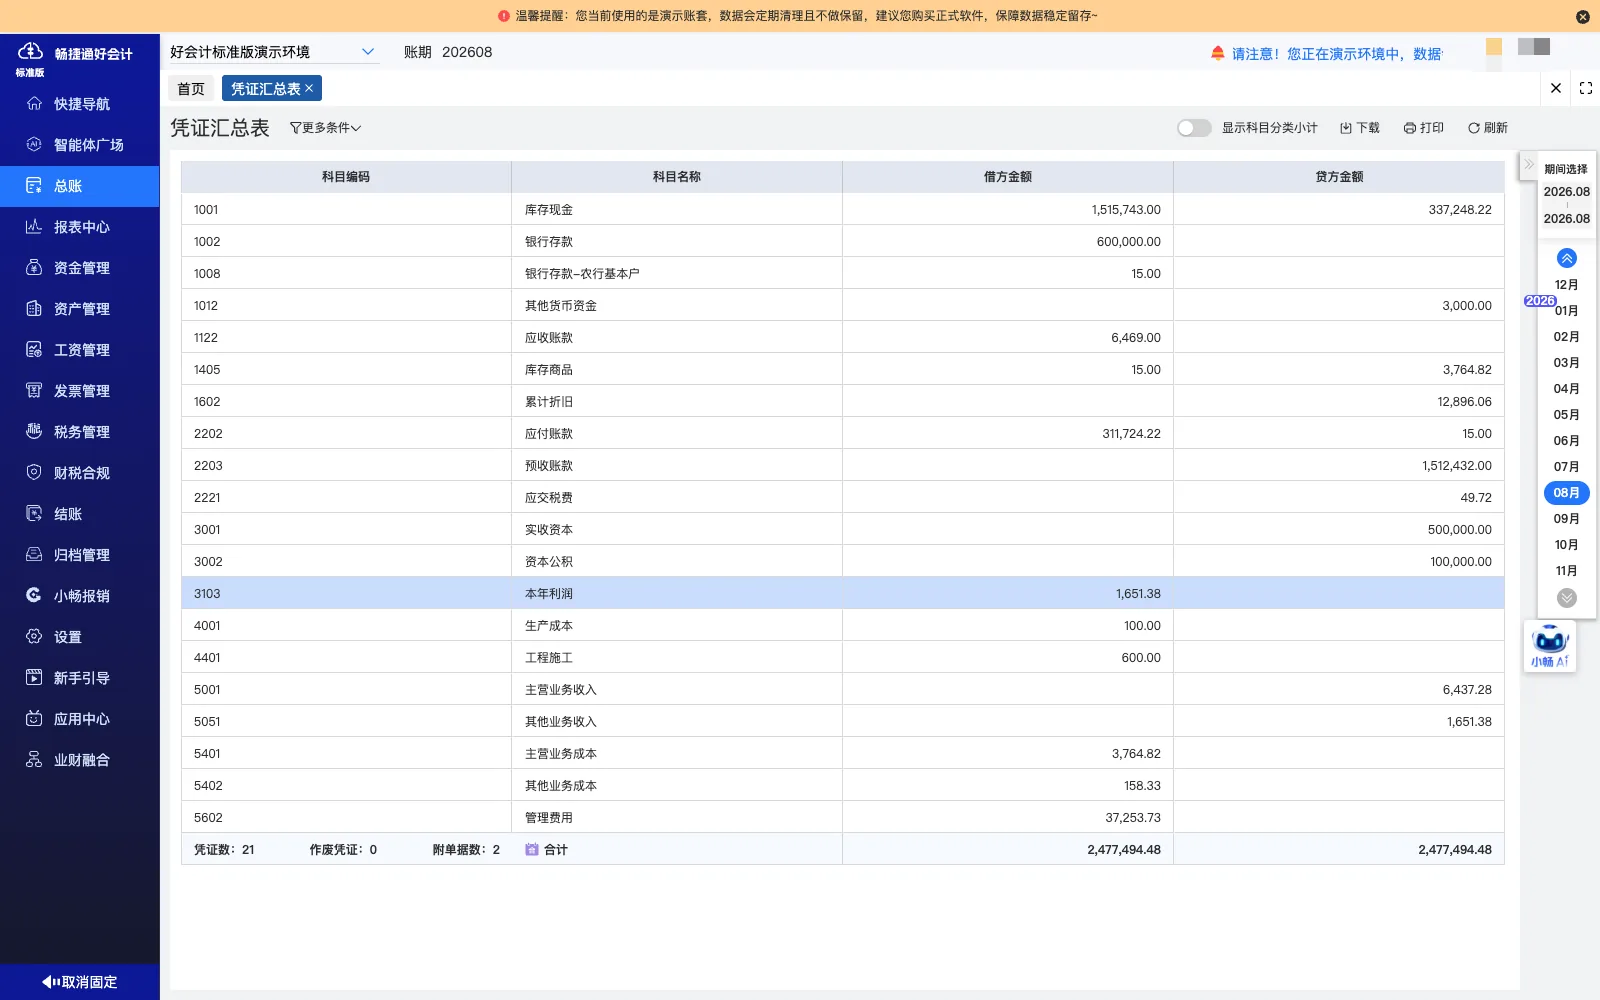
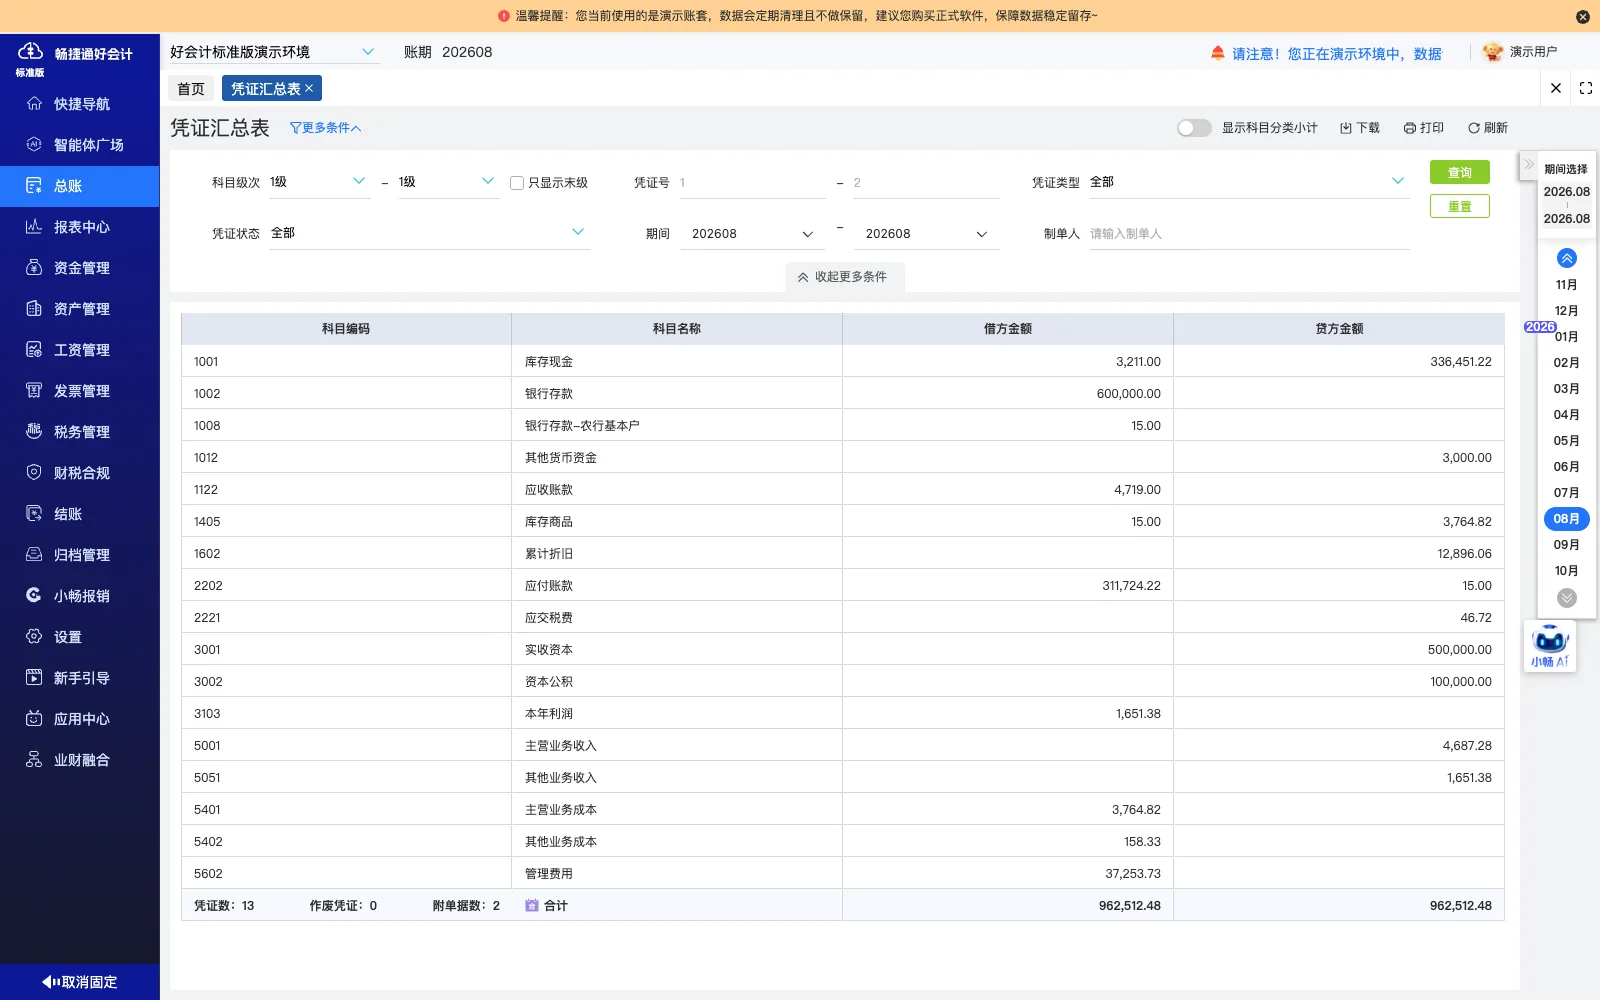
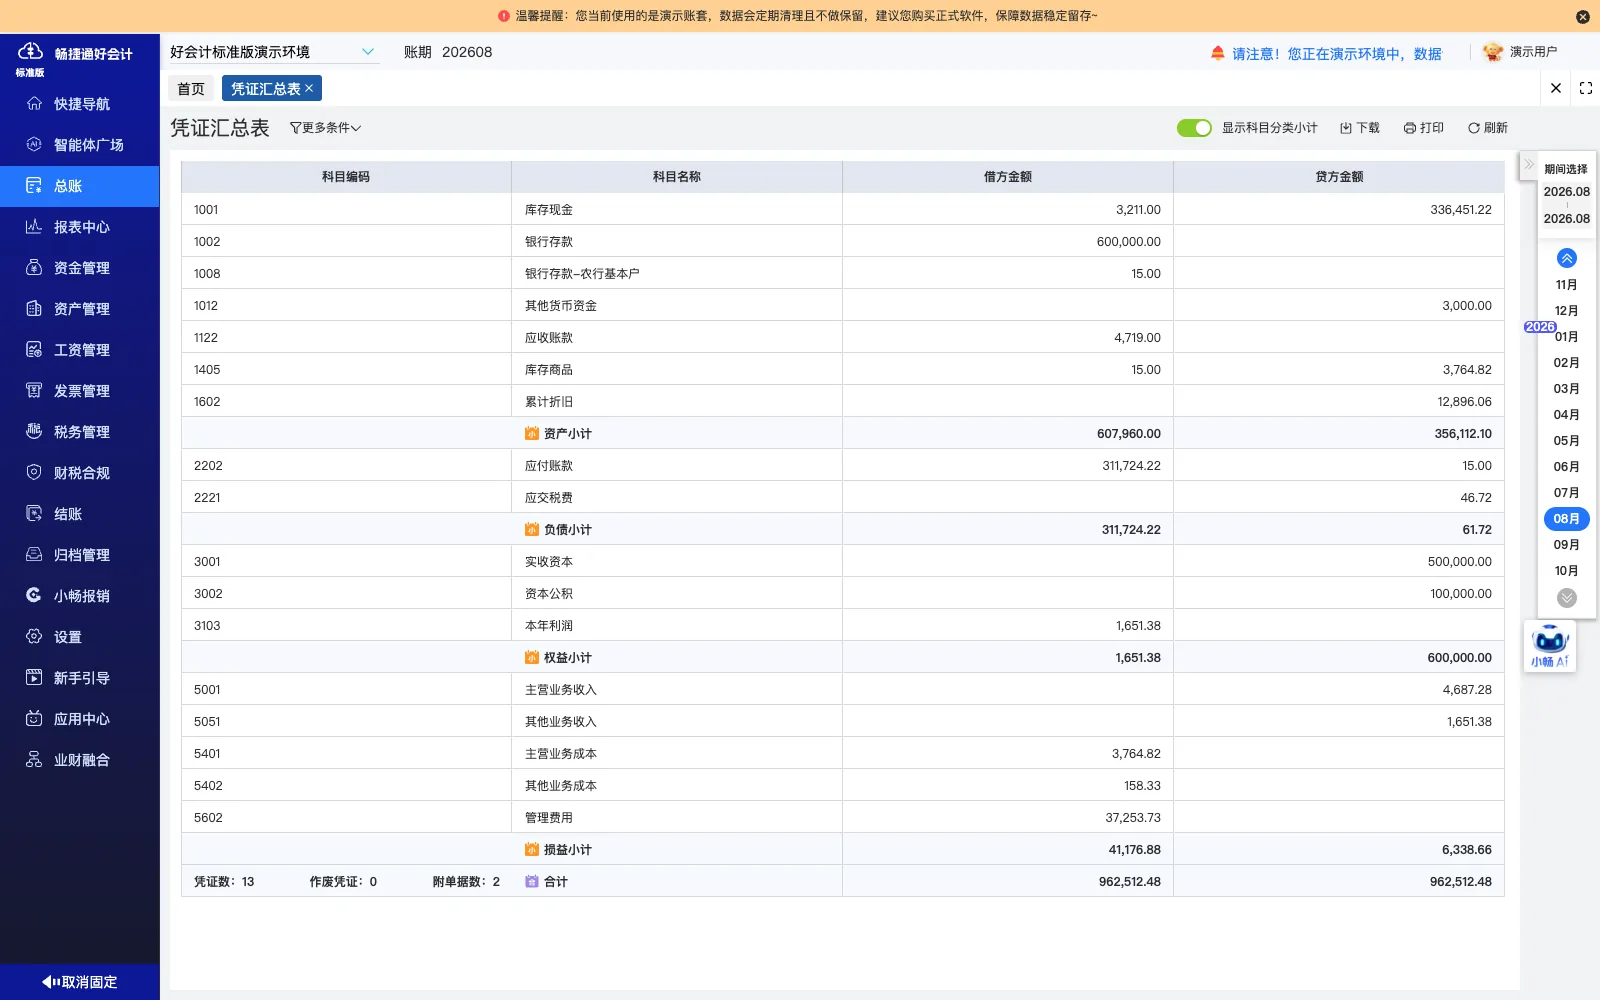
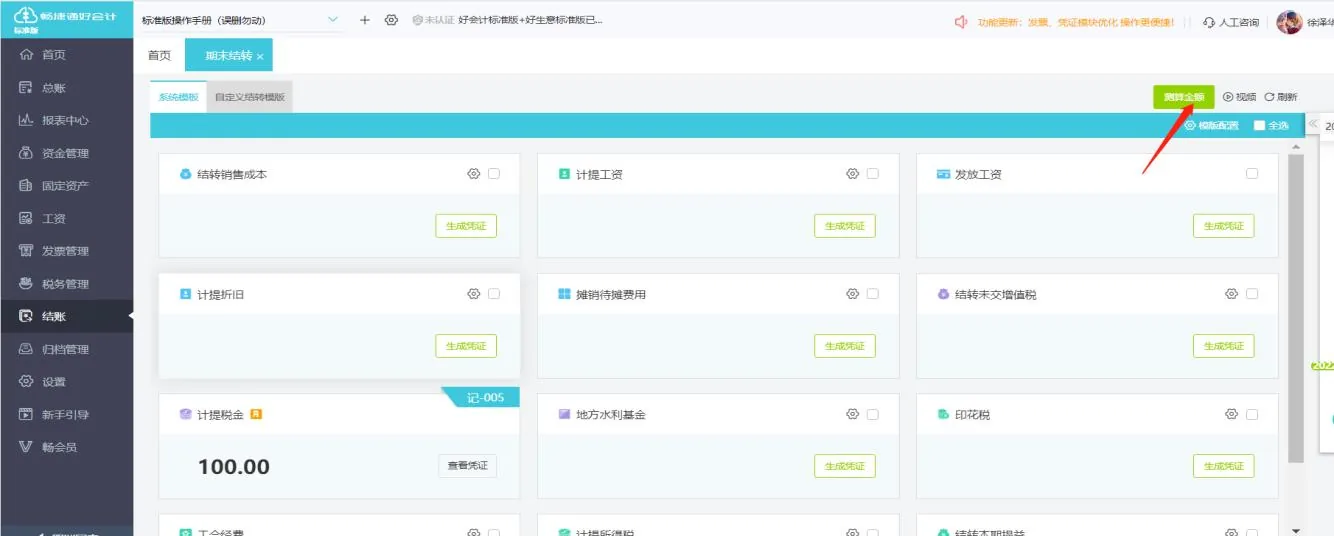
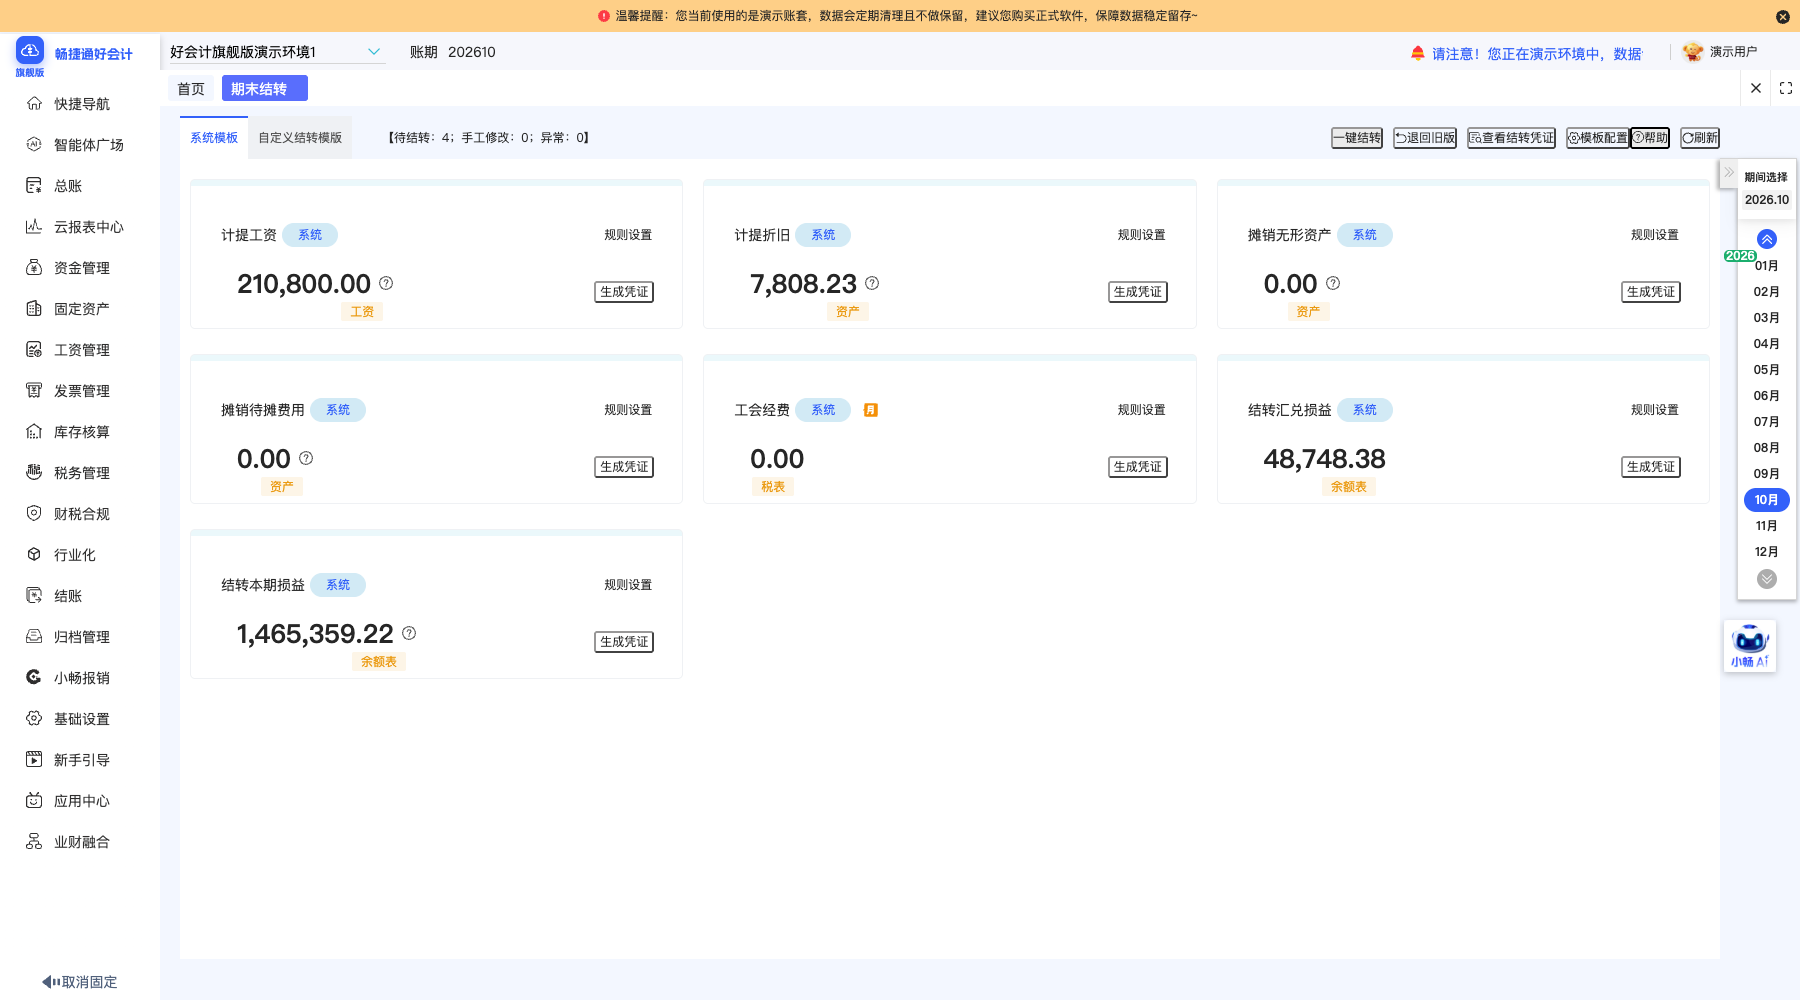
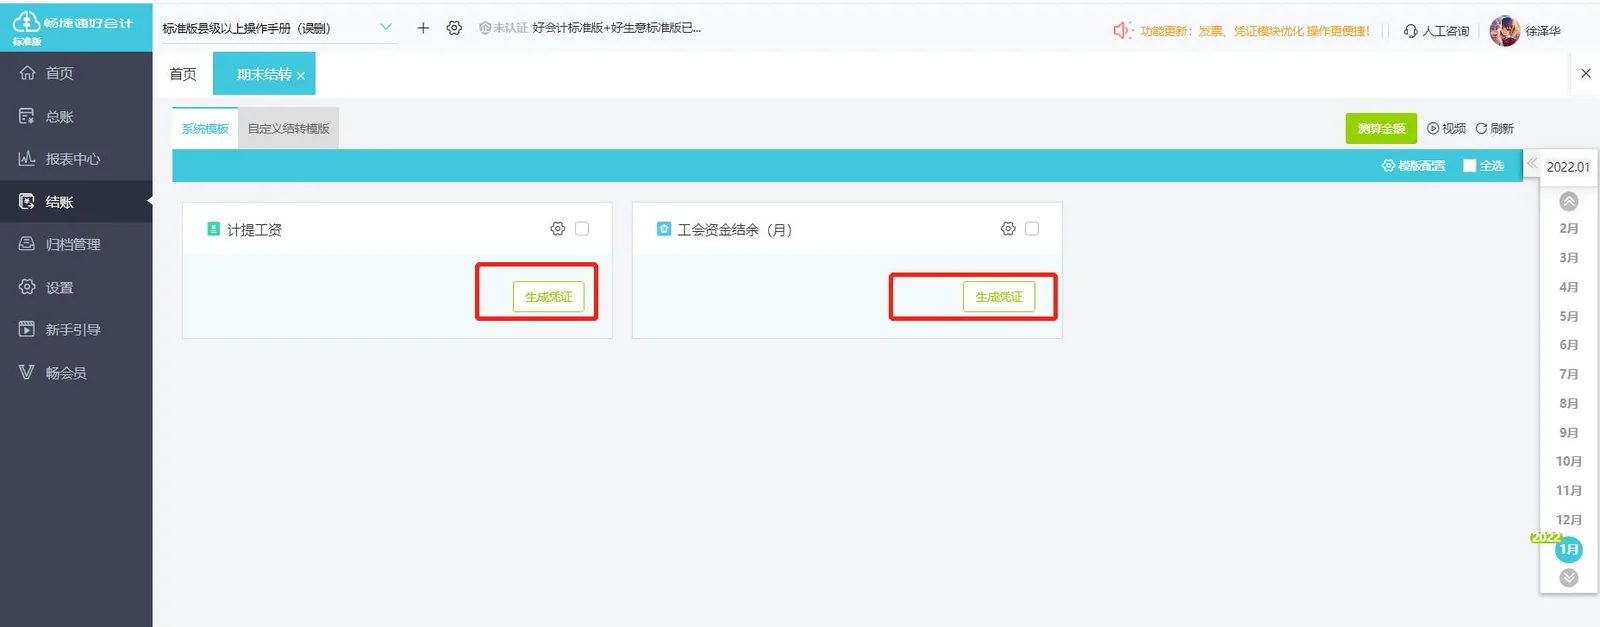
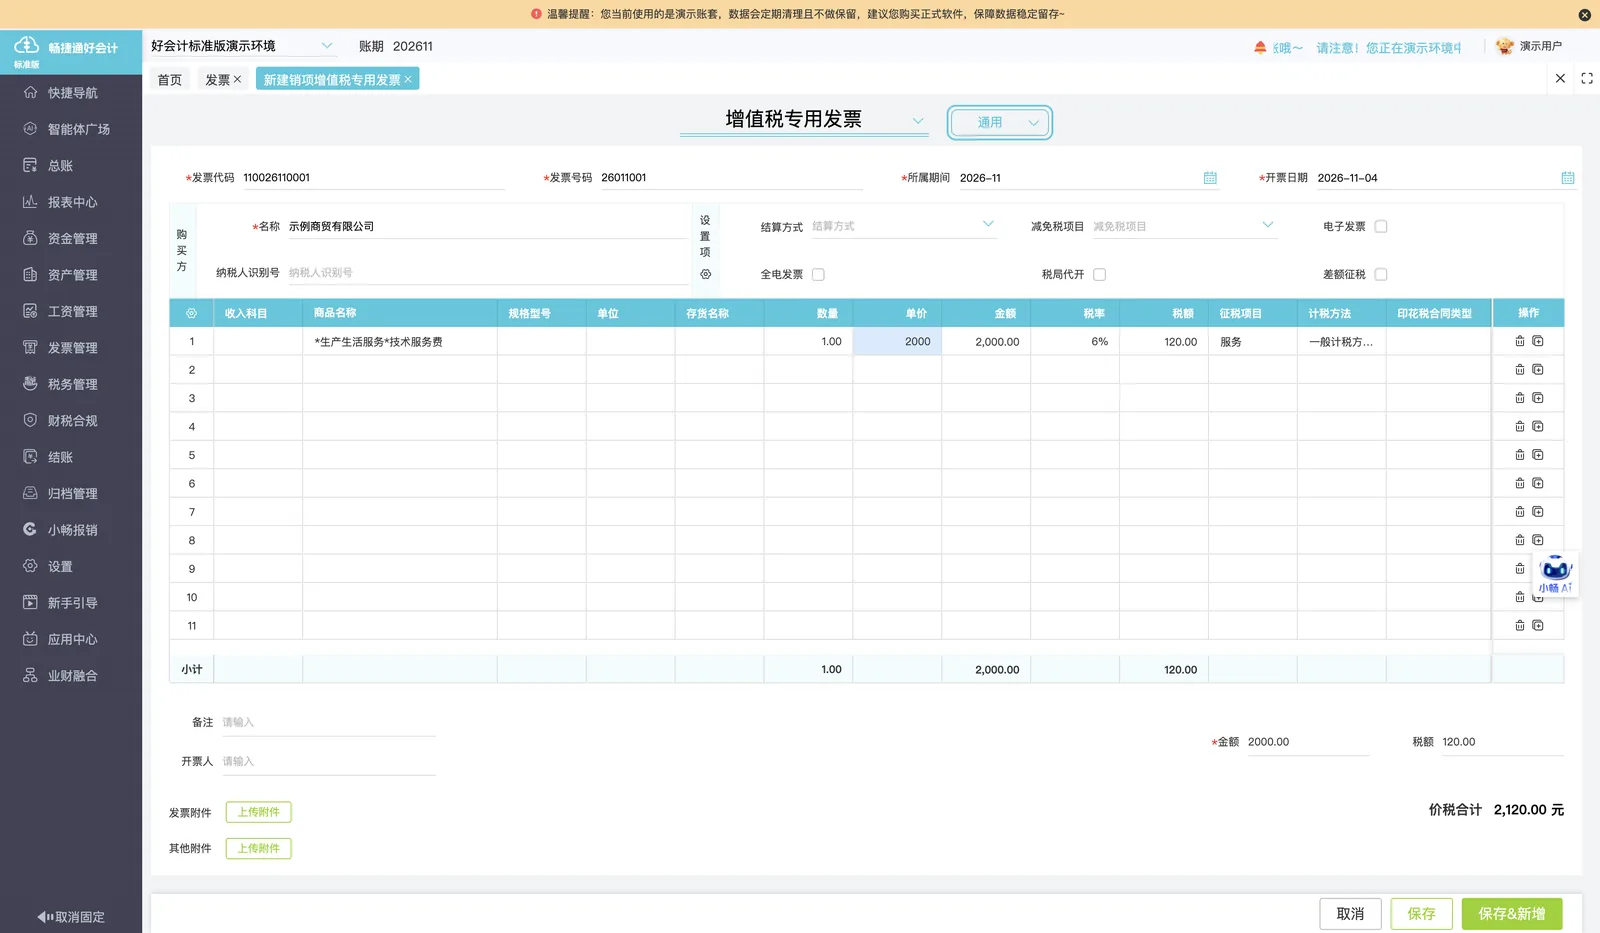
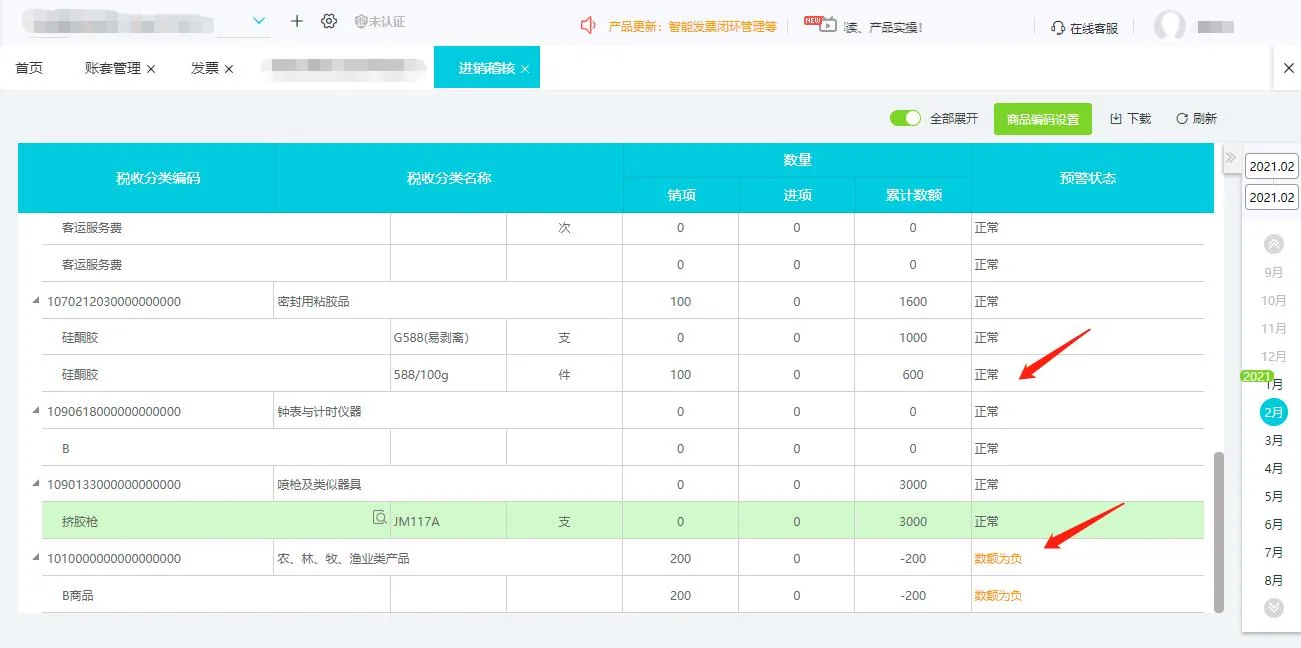
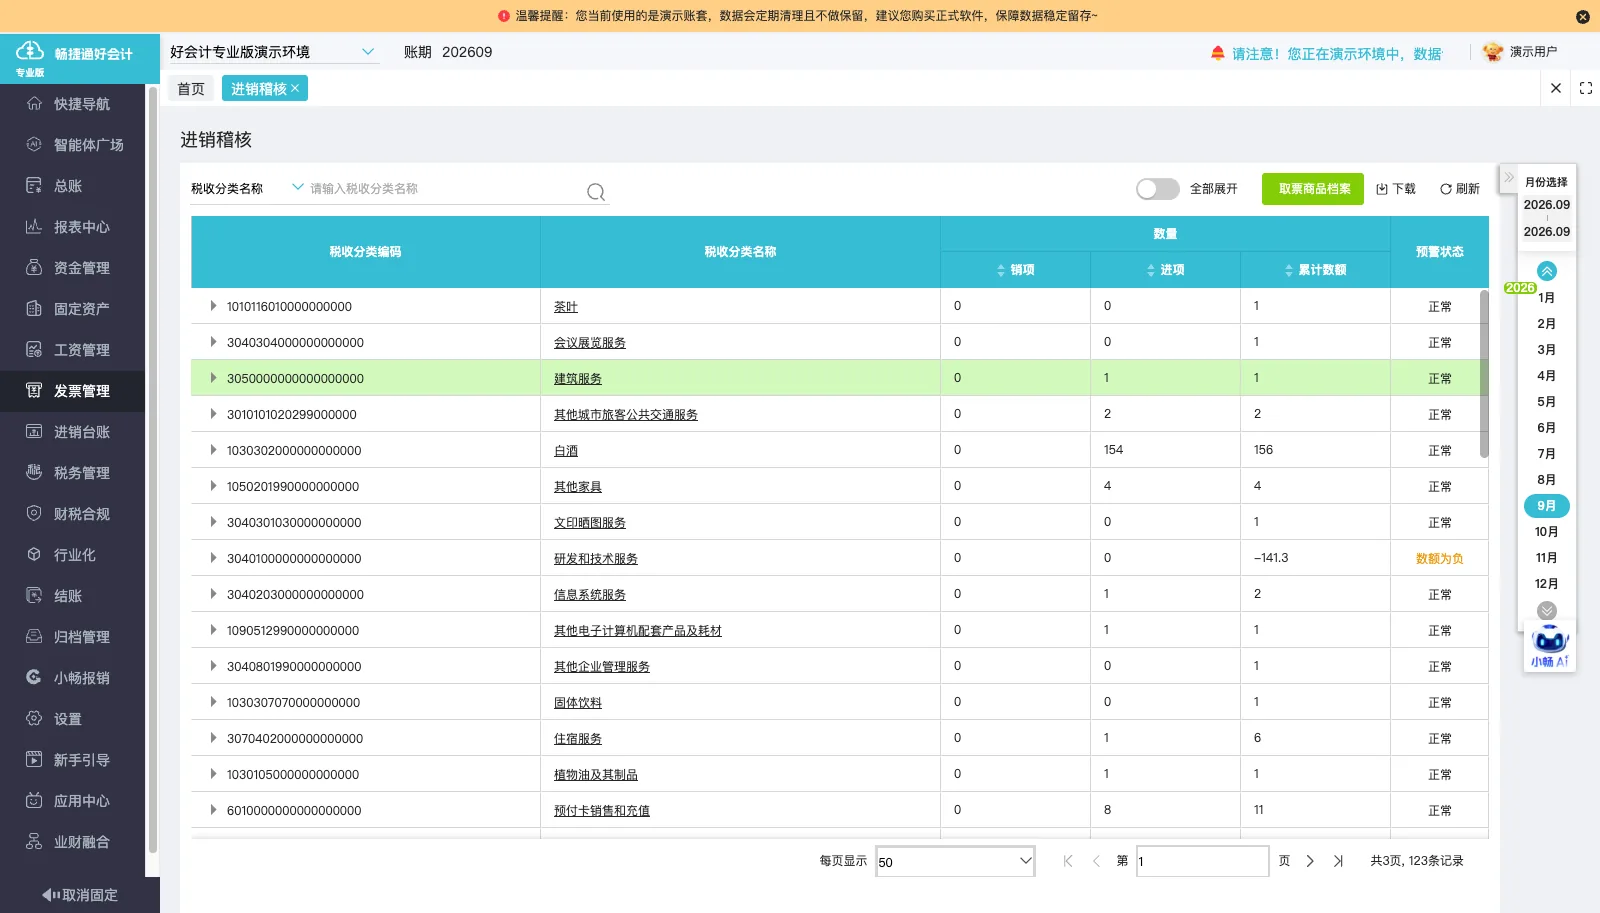
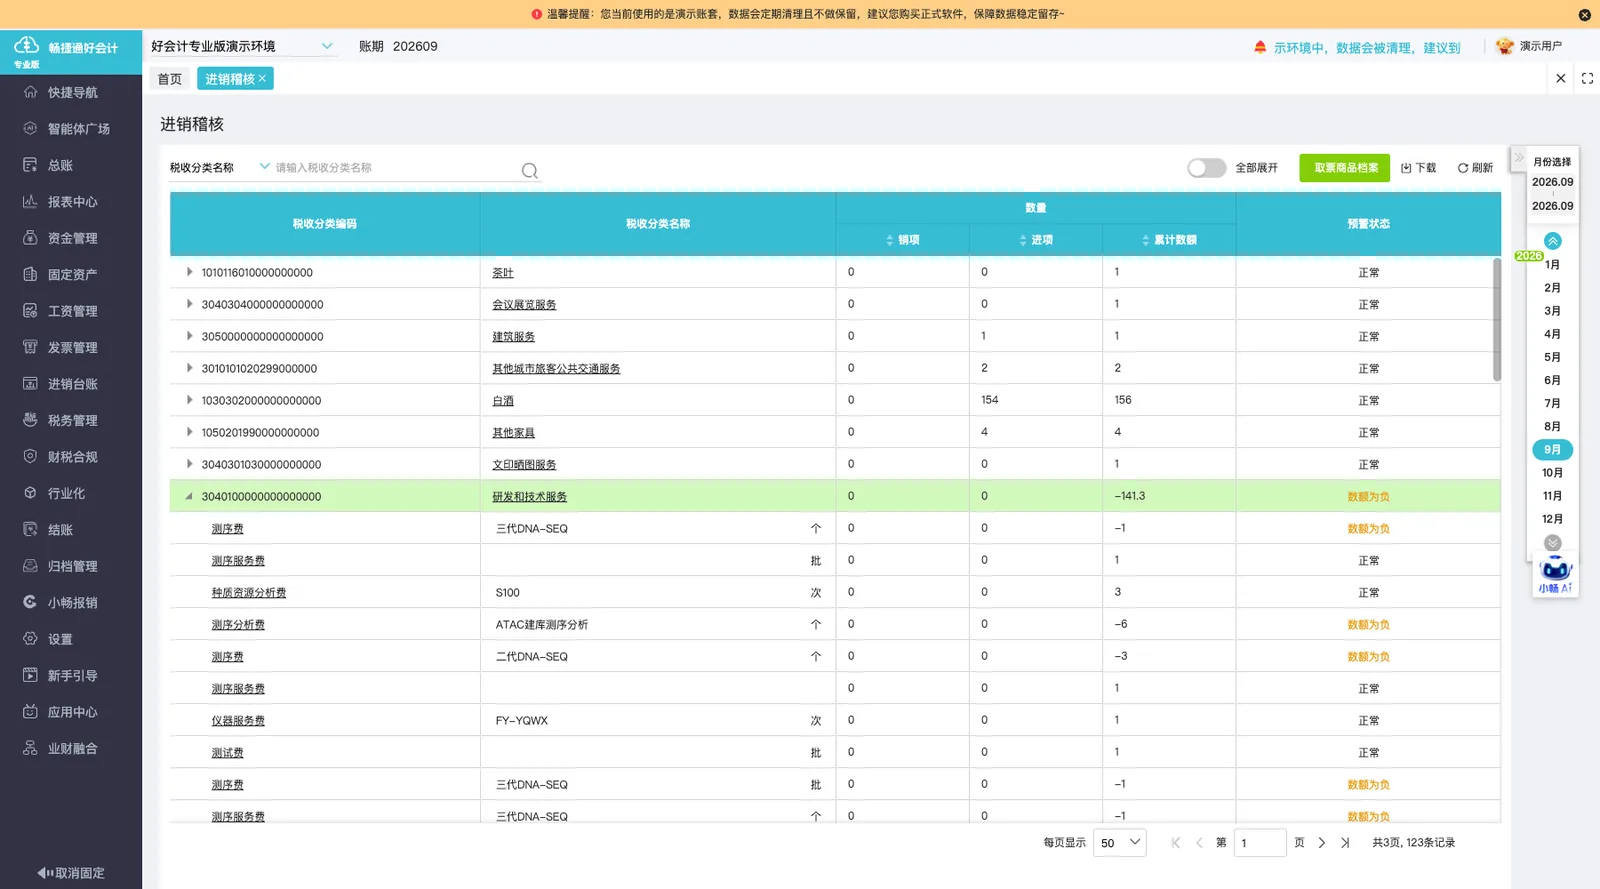
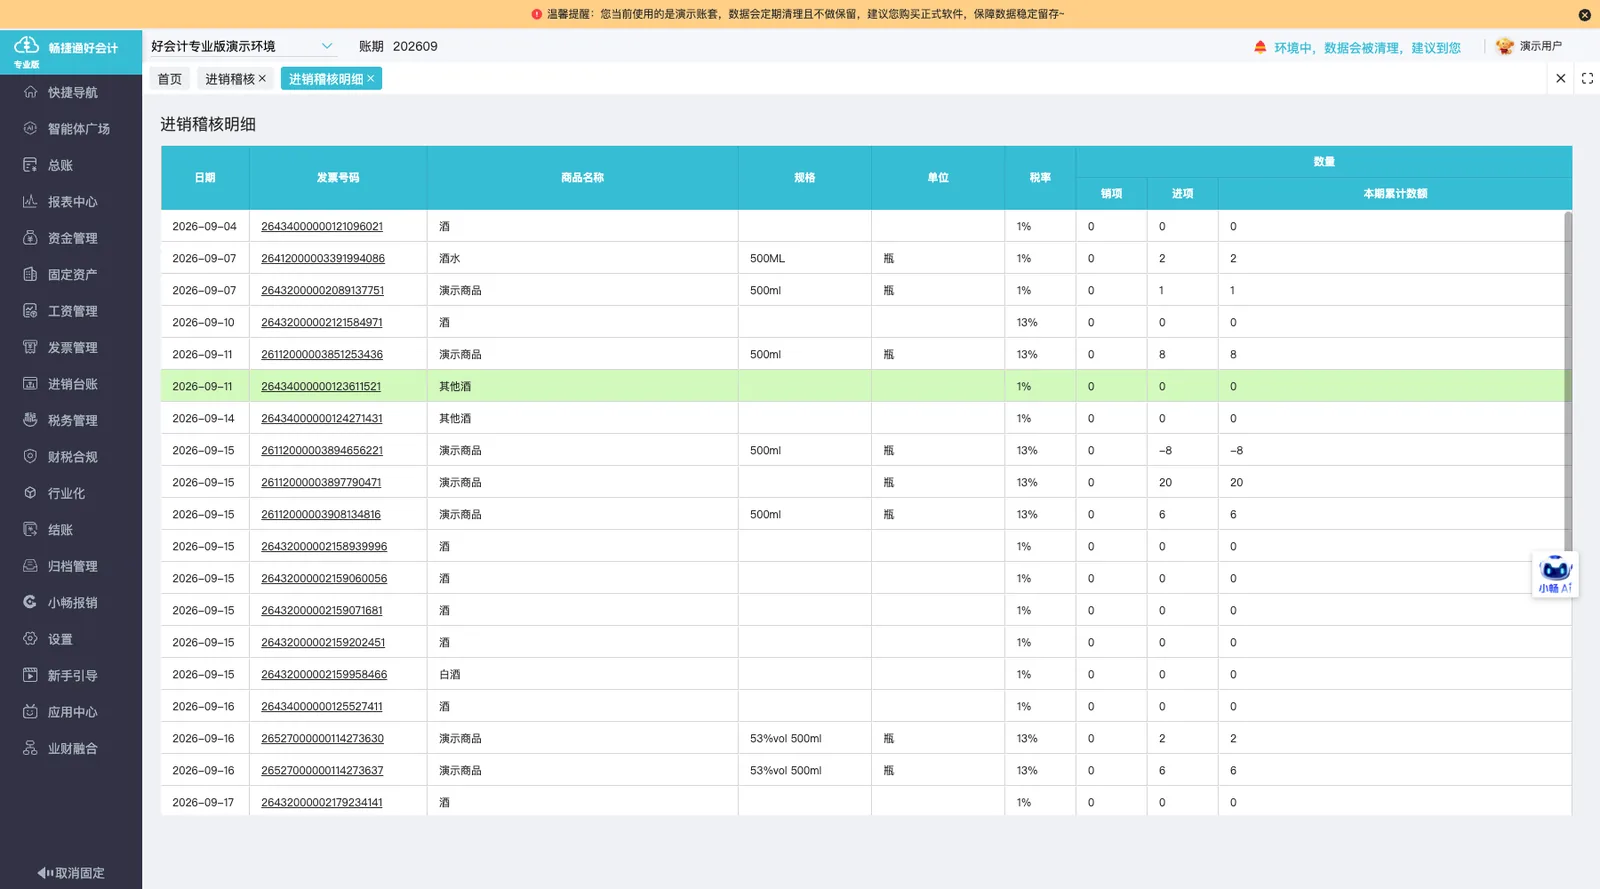
在期末结转模块调用结转模板,逐项测算并生成结转凭证。
-
结账检查
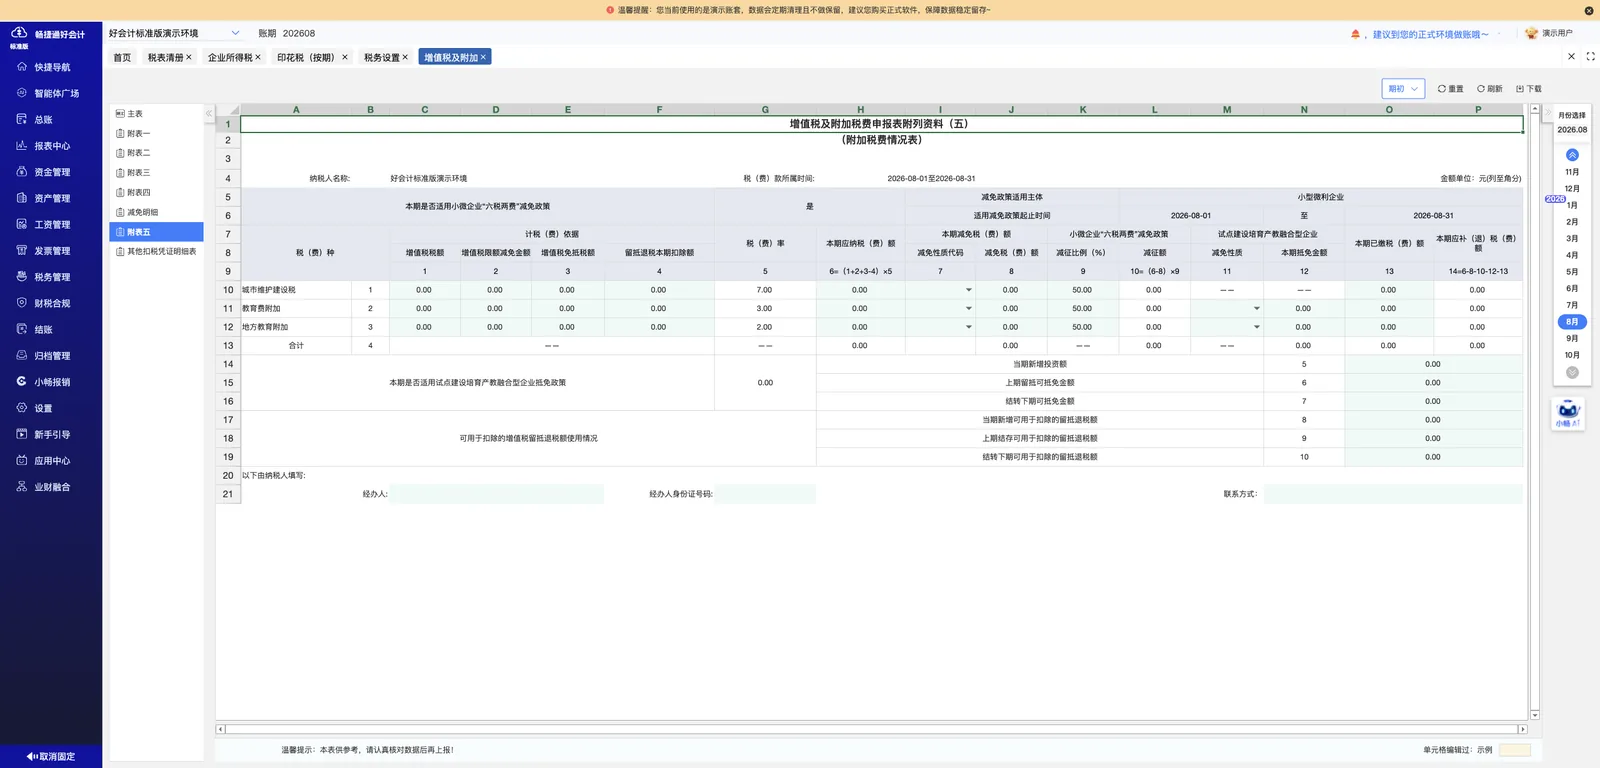
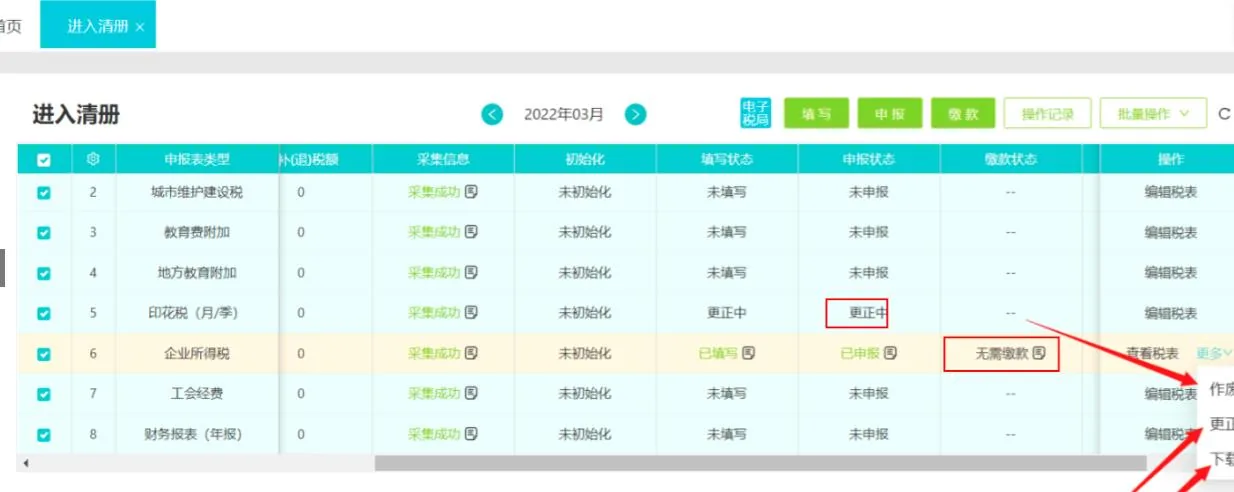
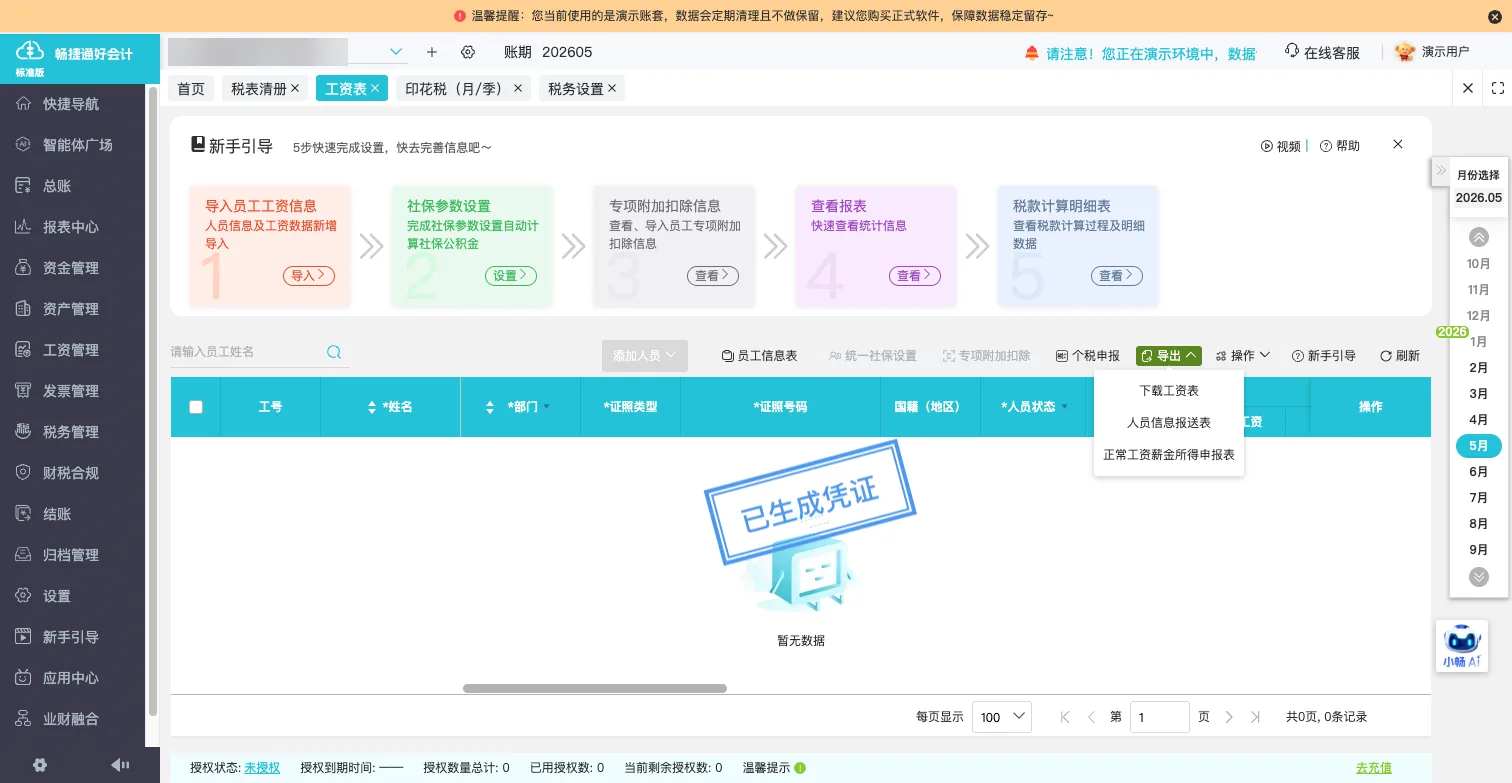
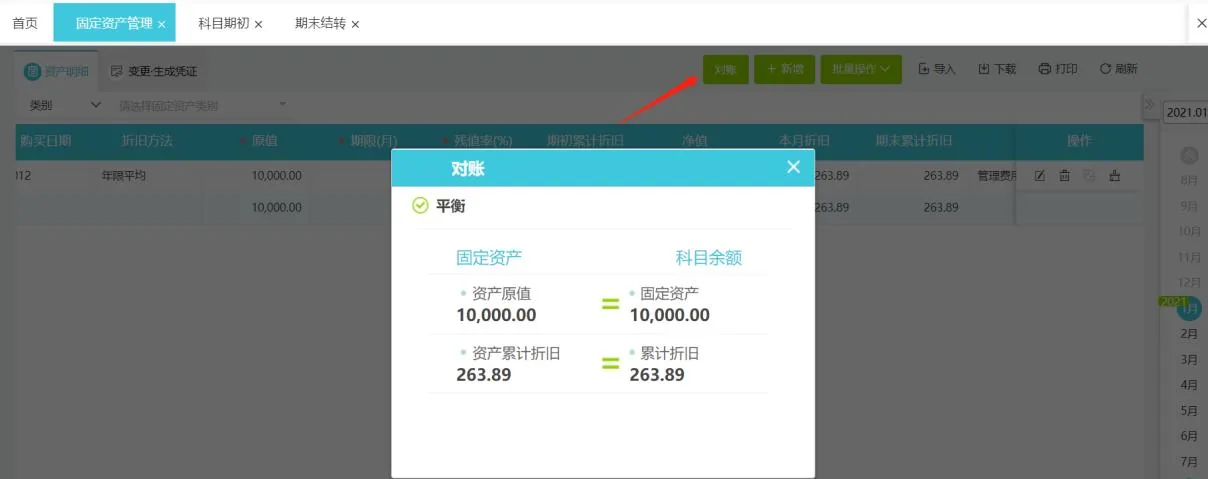
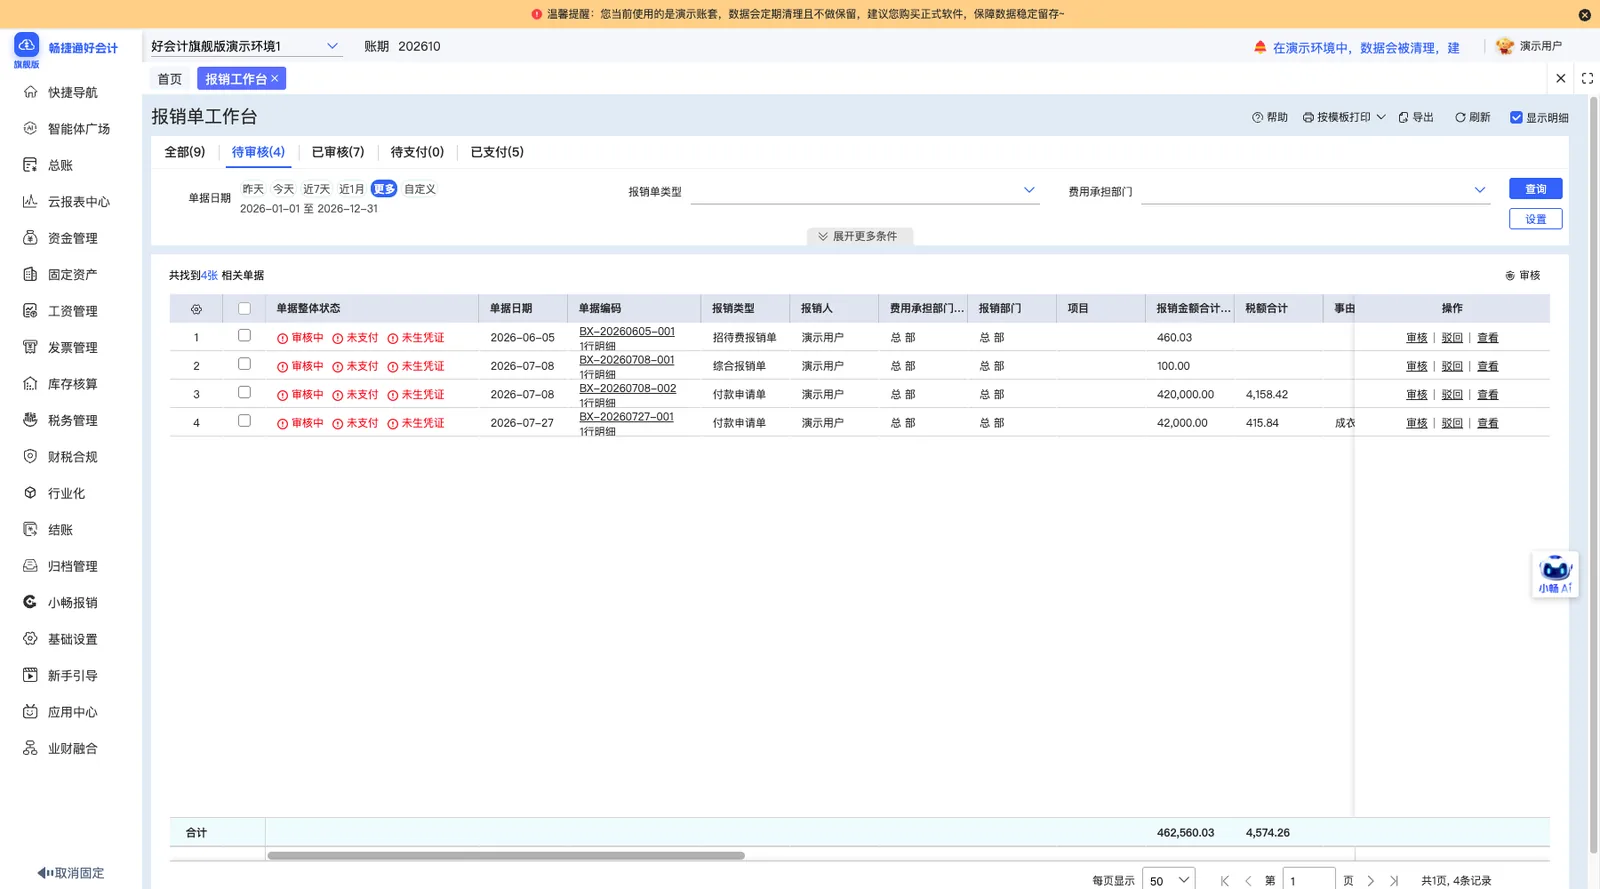
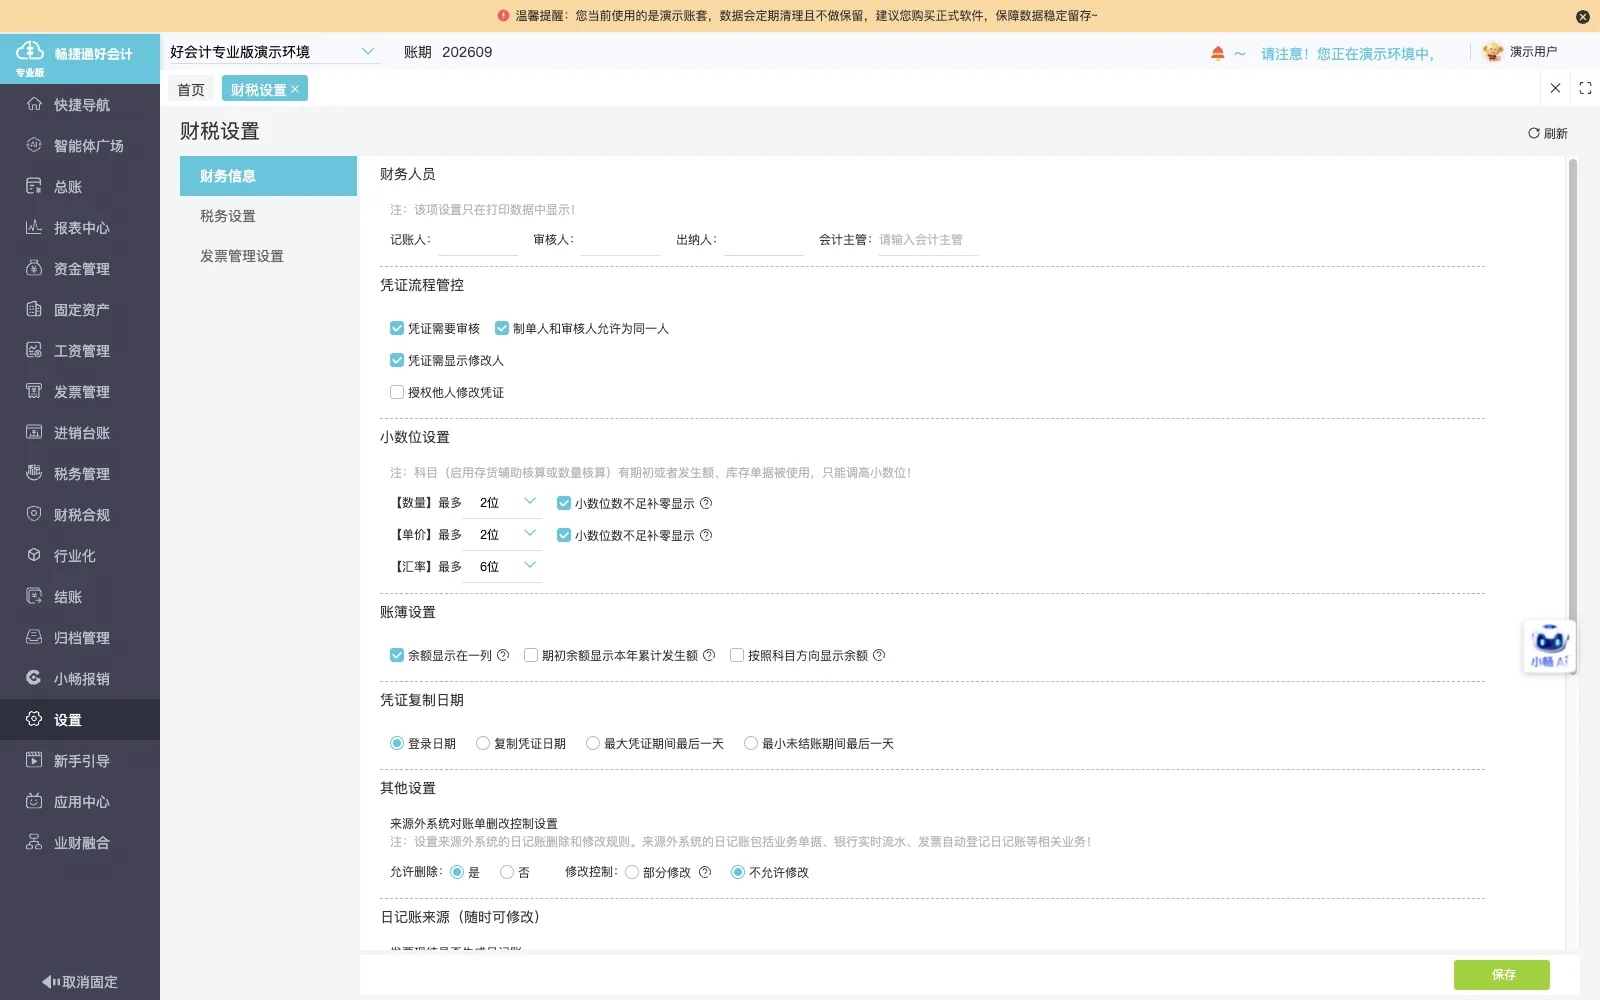
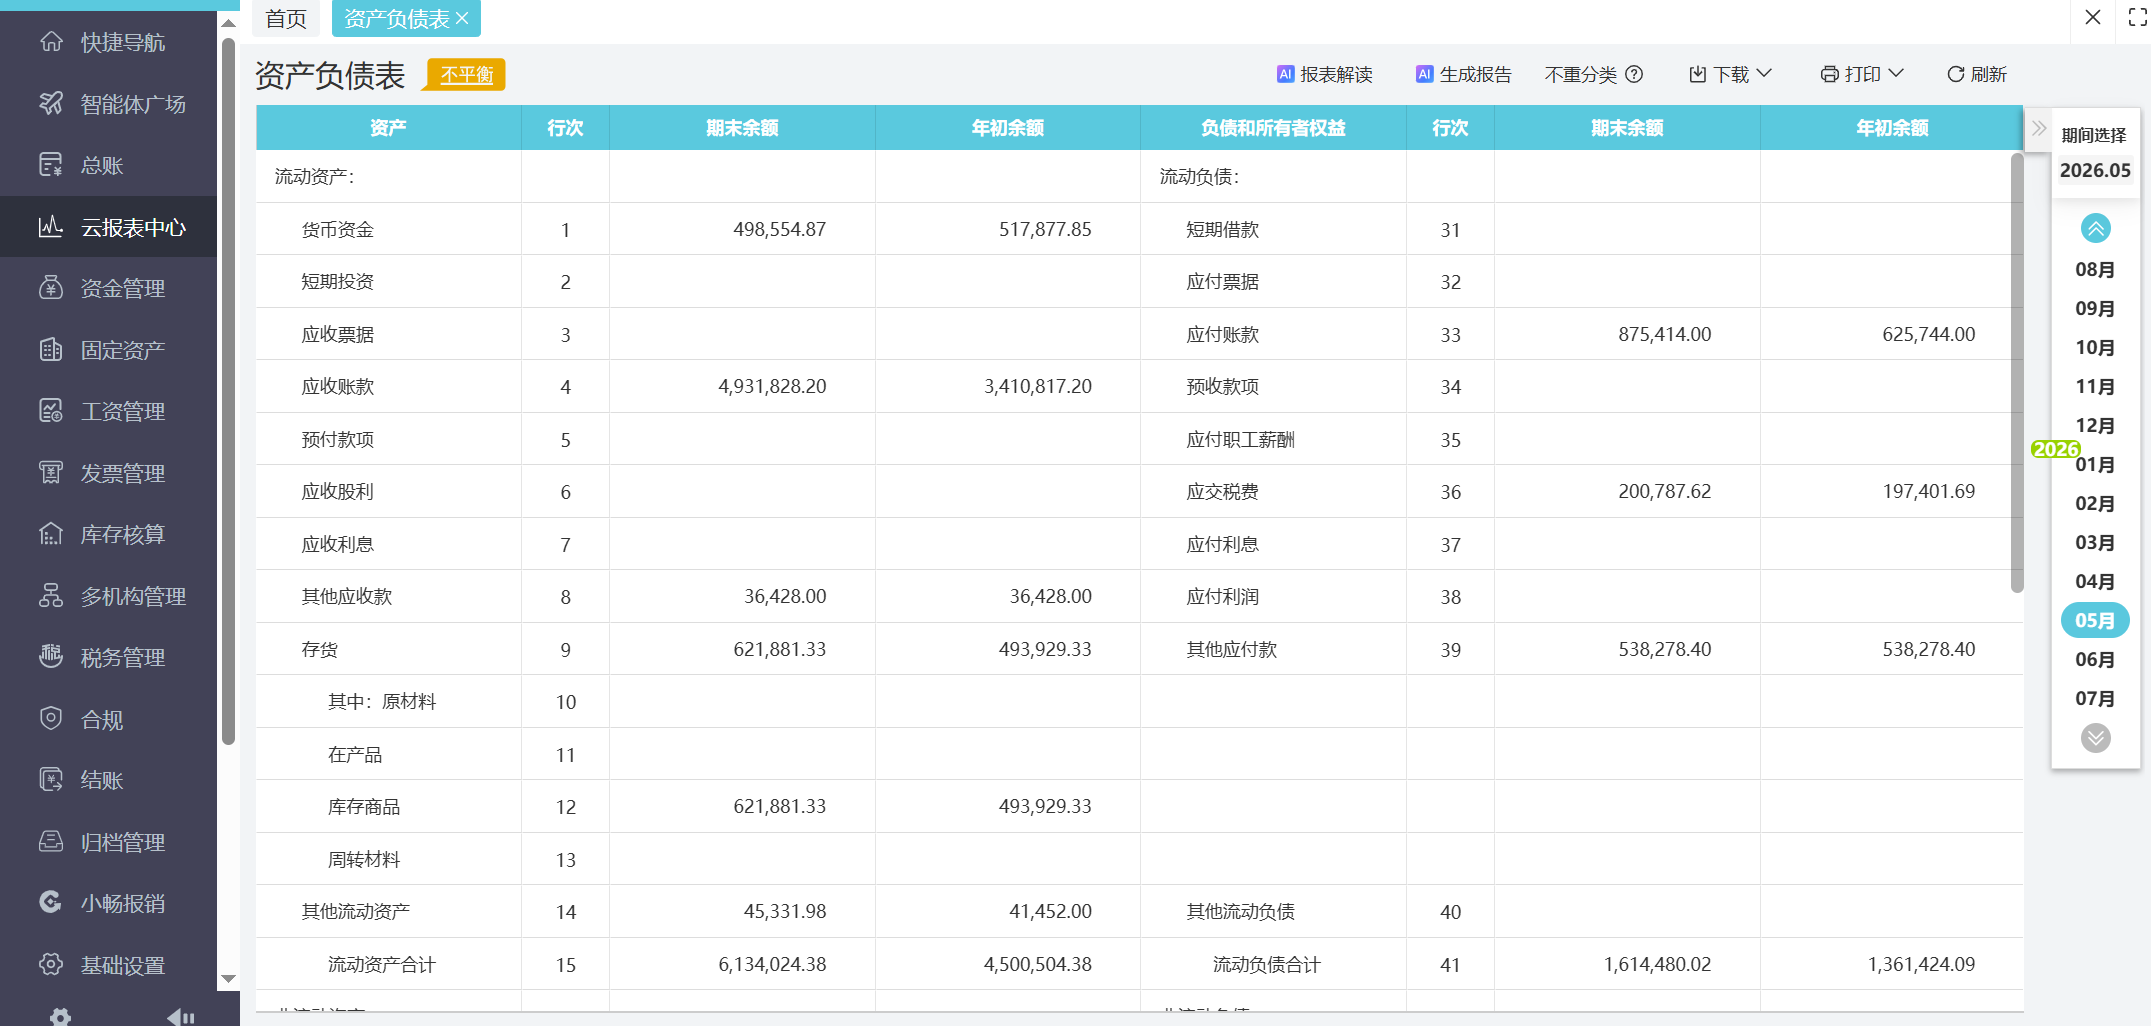
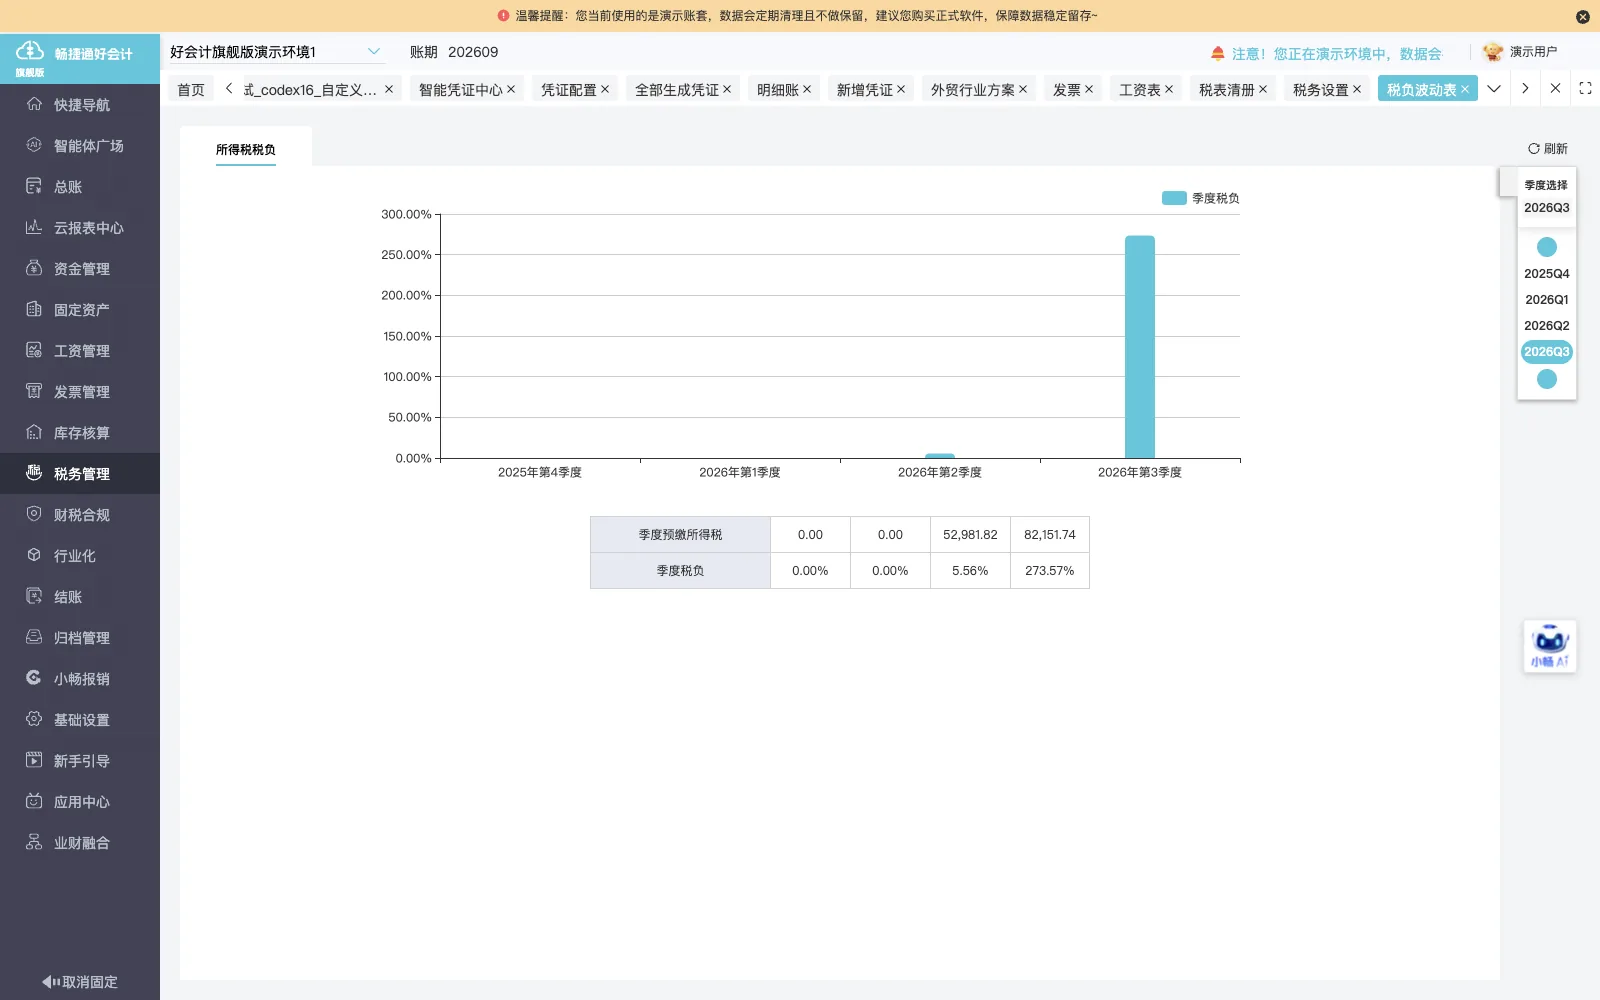
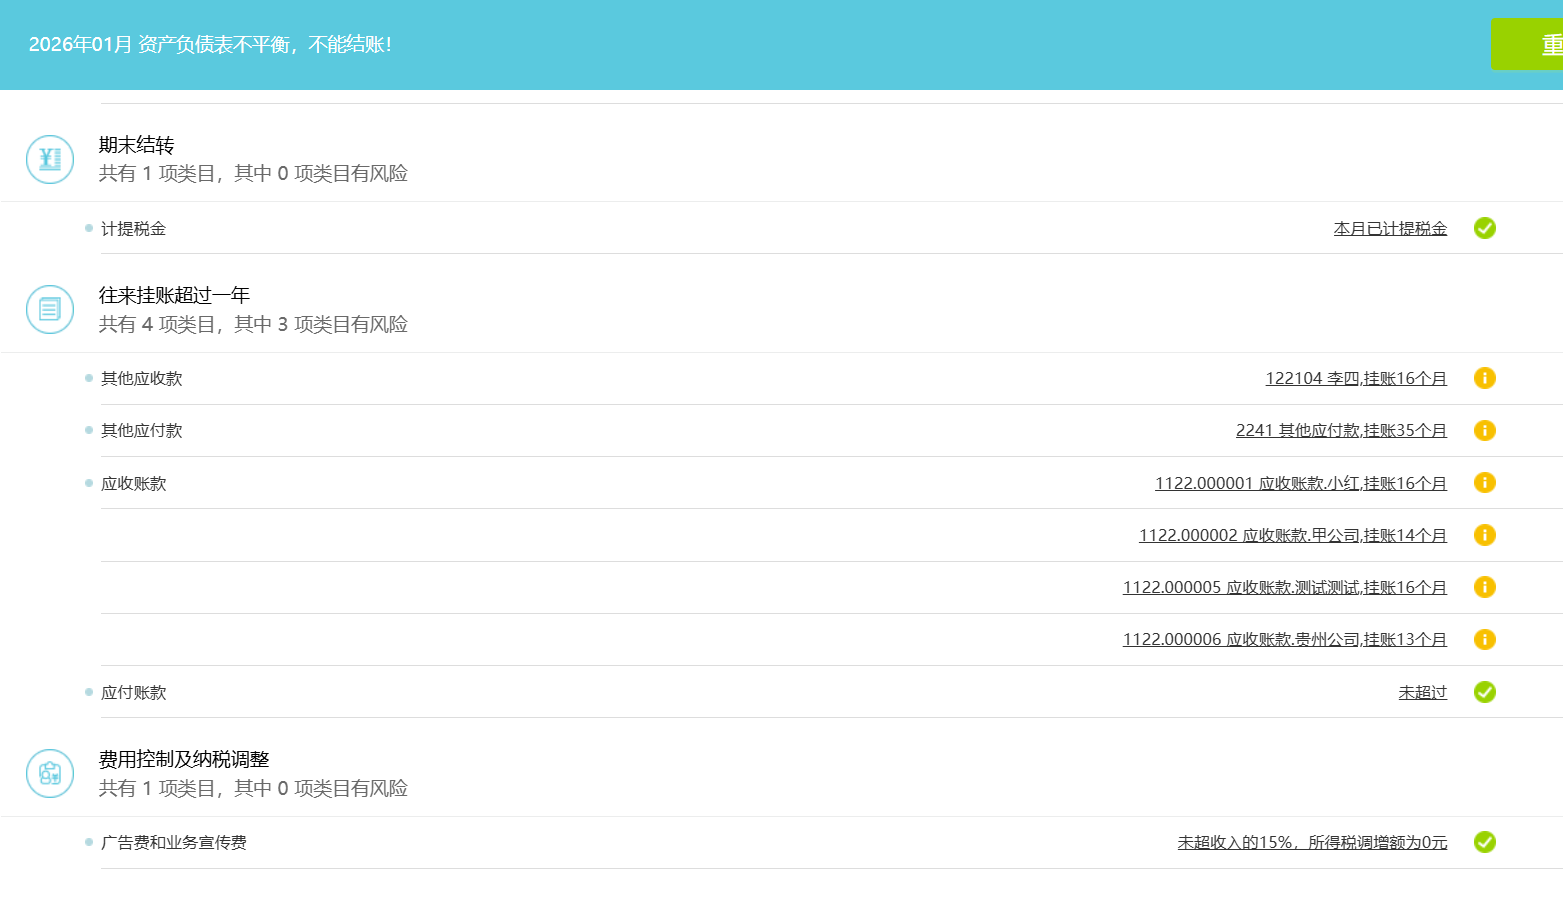
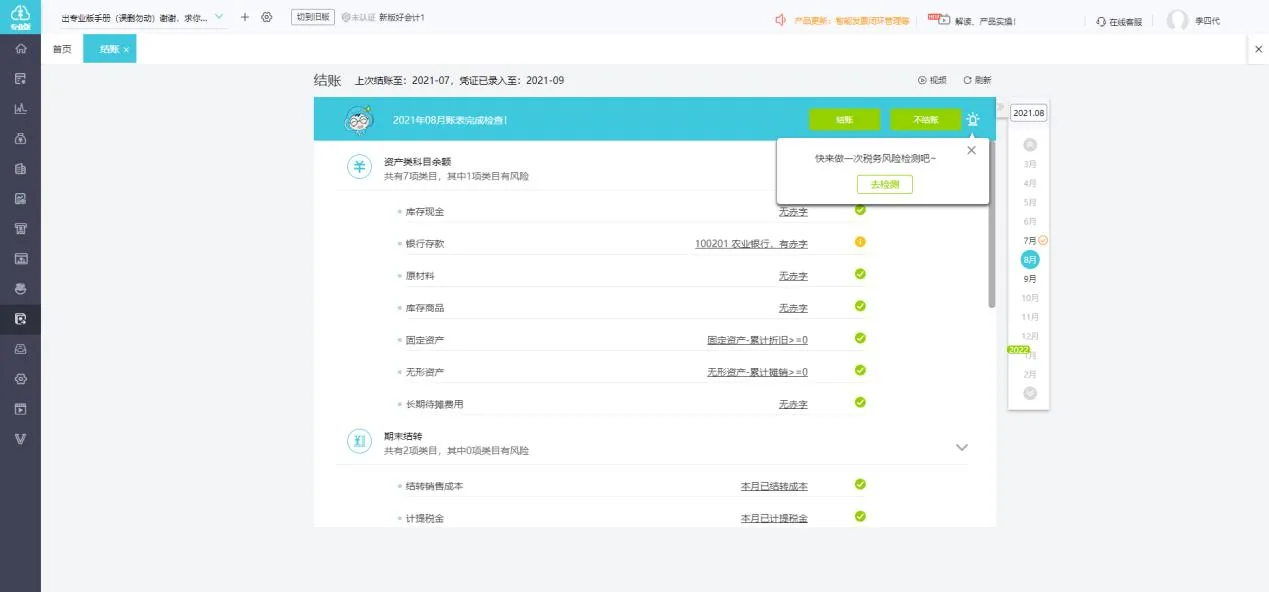
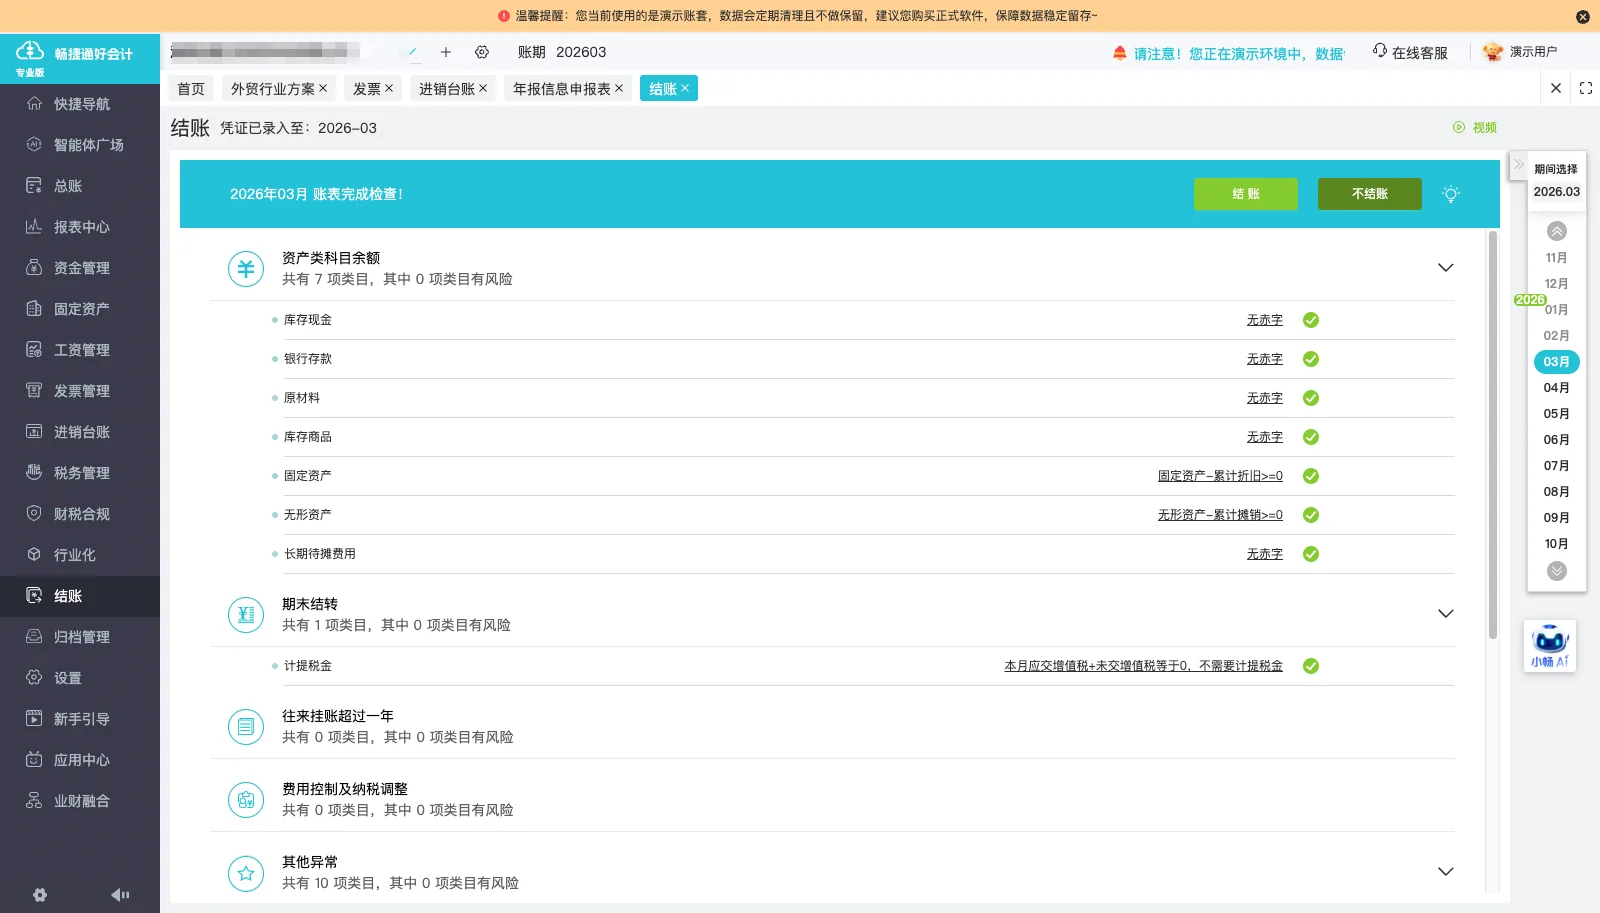
结账前检查异常指标,按提示修正凭证问题后再结账。
远程取票与结转制证实施范围
-
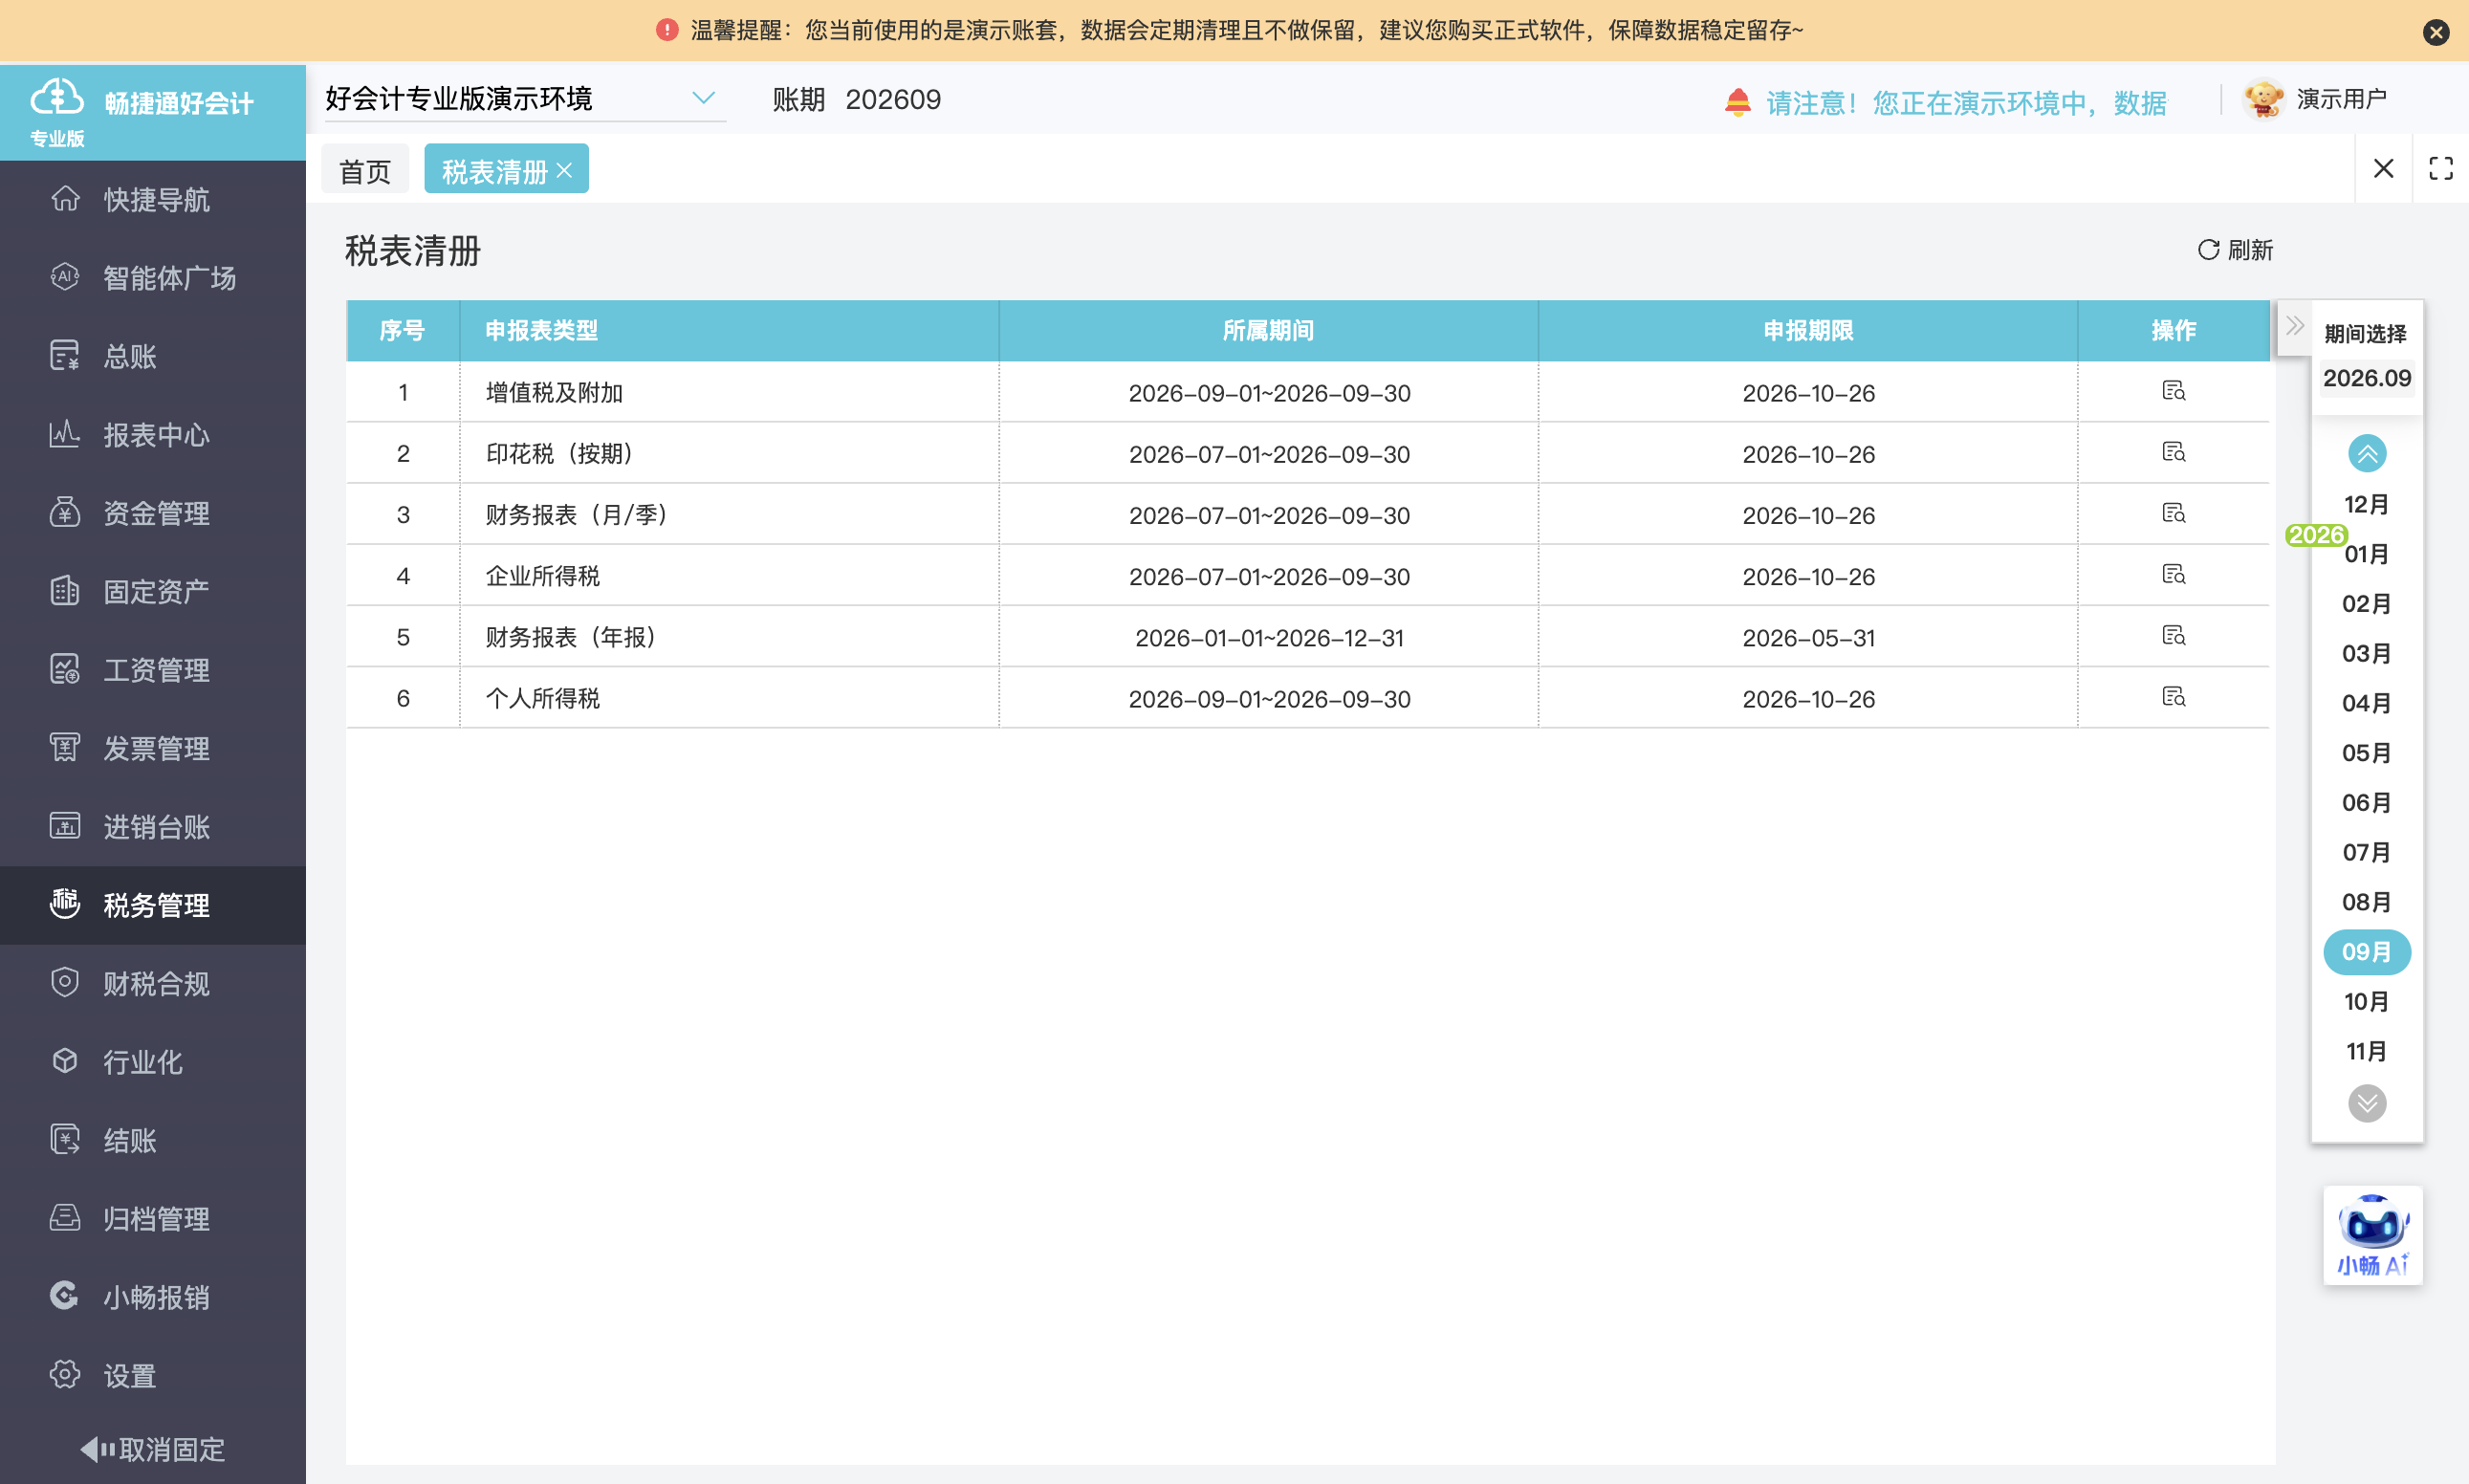
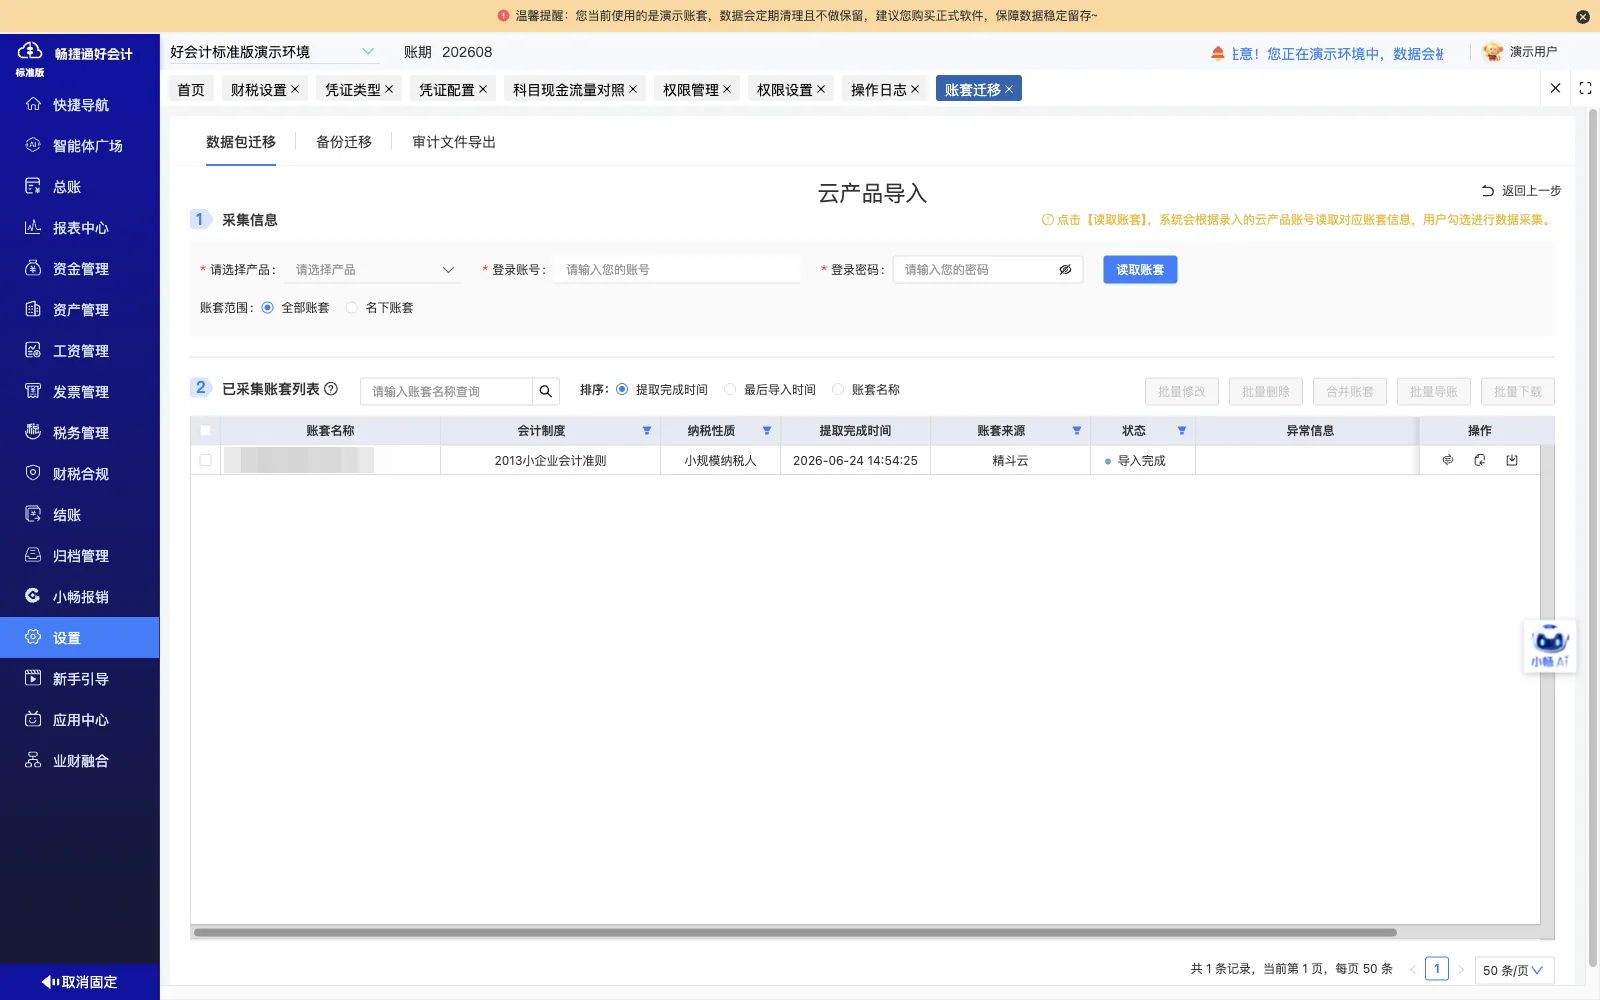
远程查表取票归档
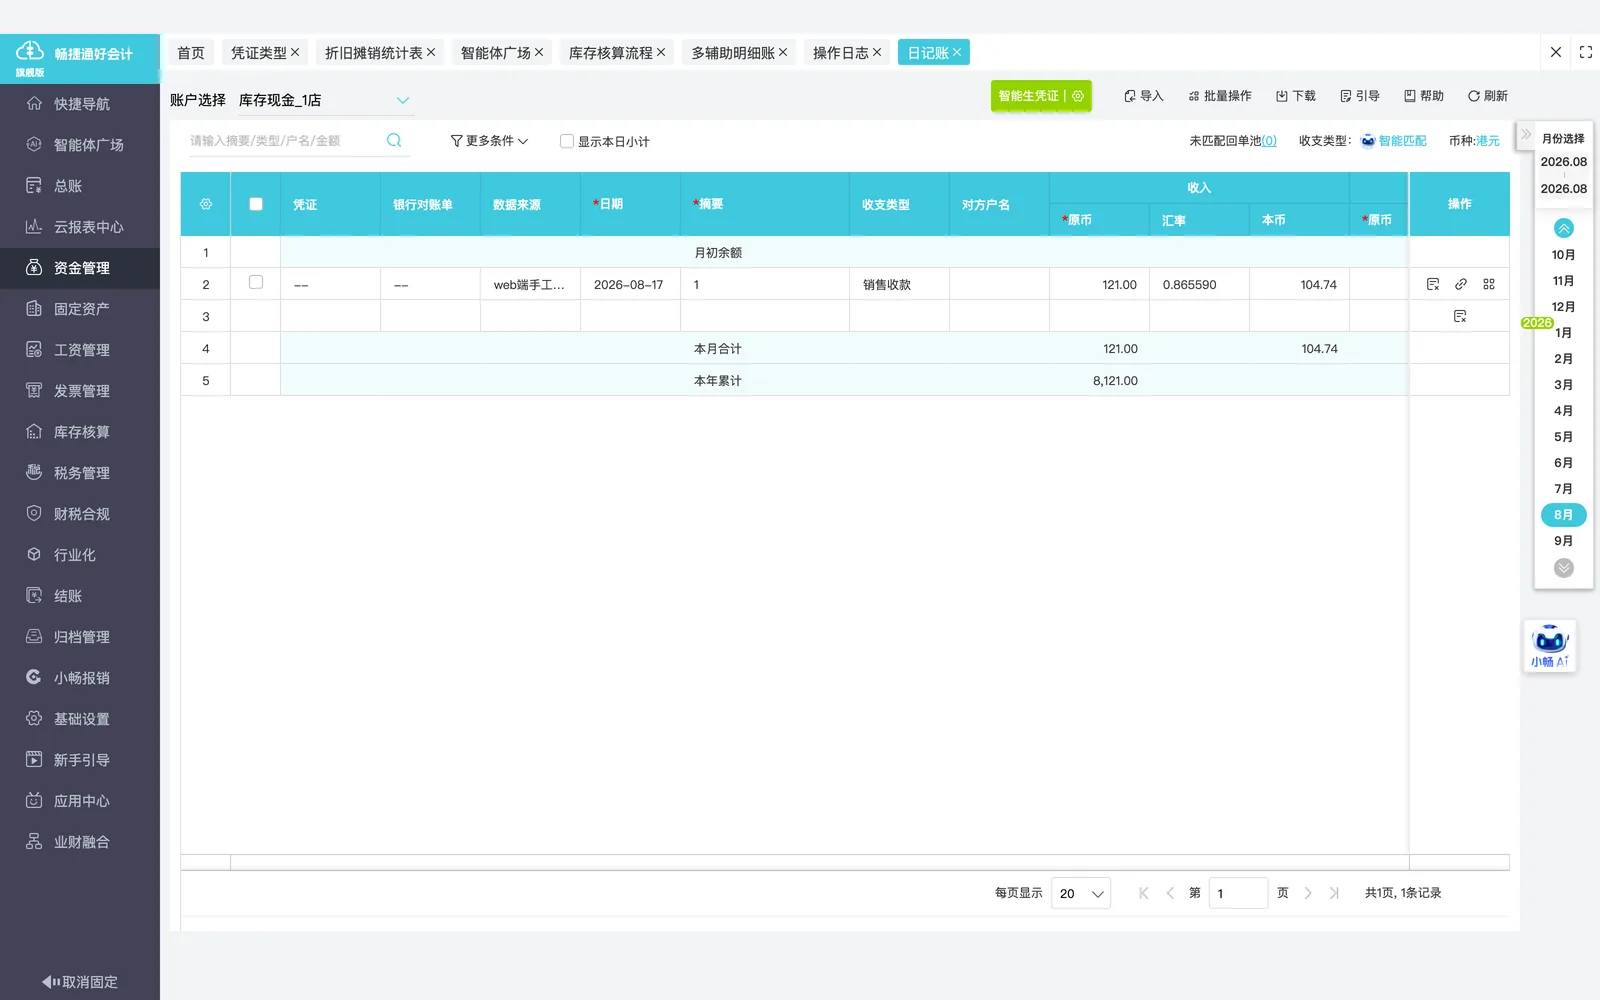
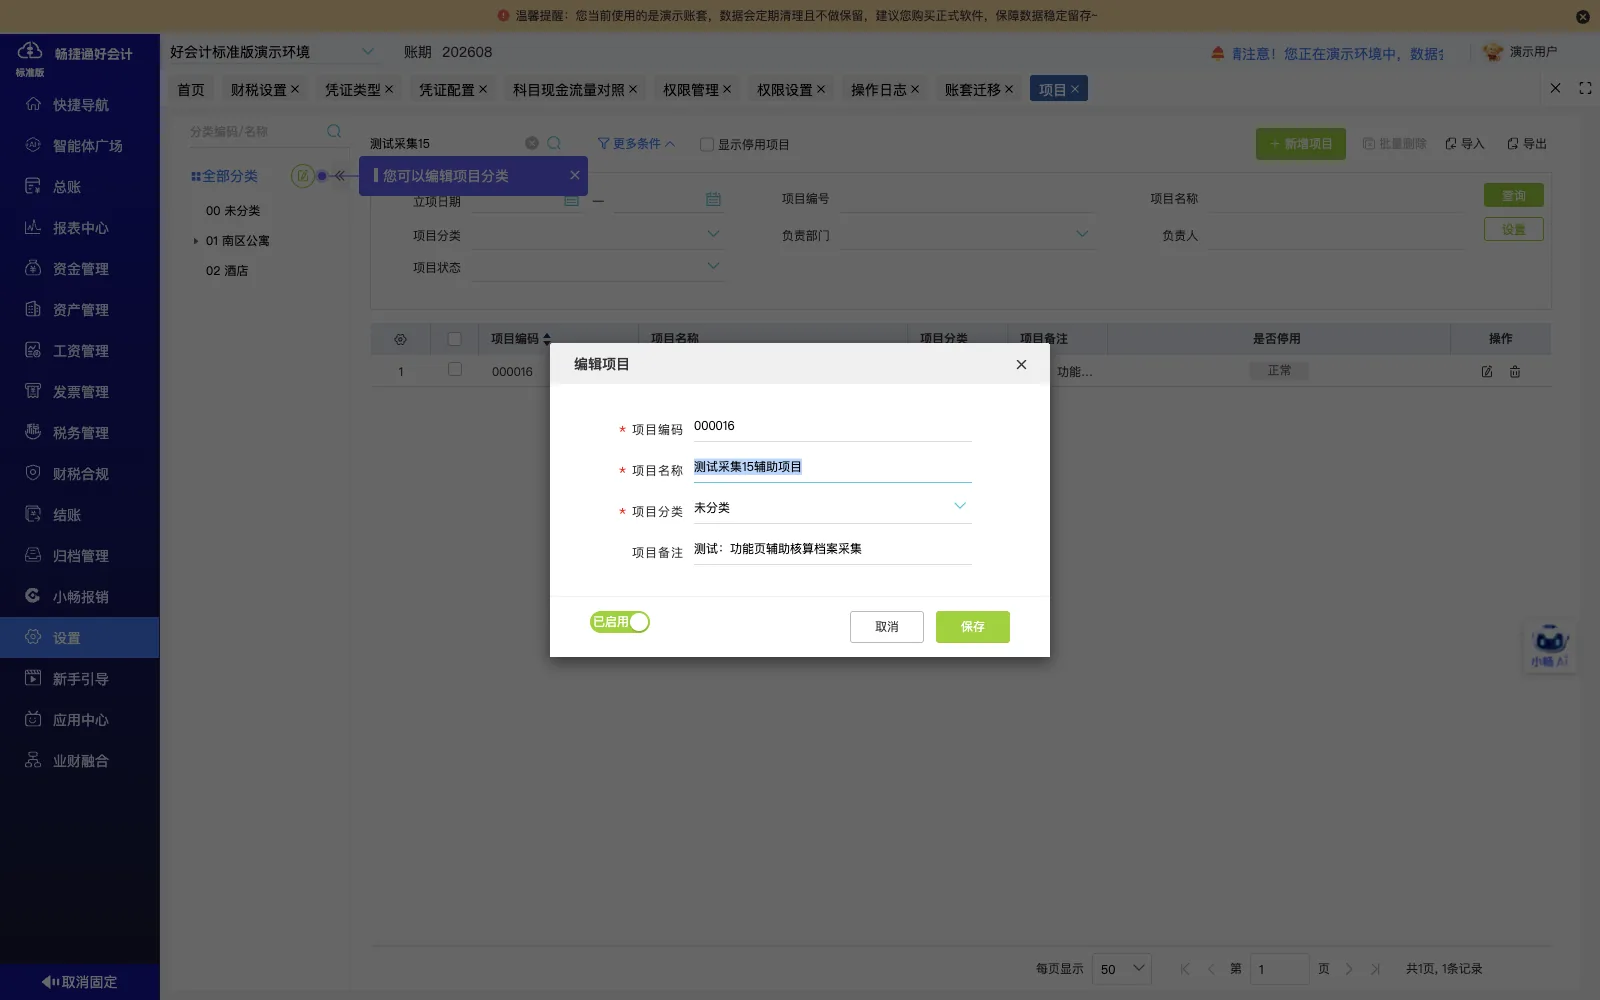
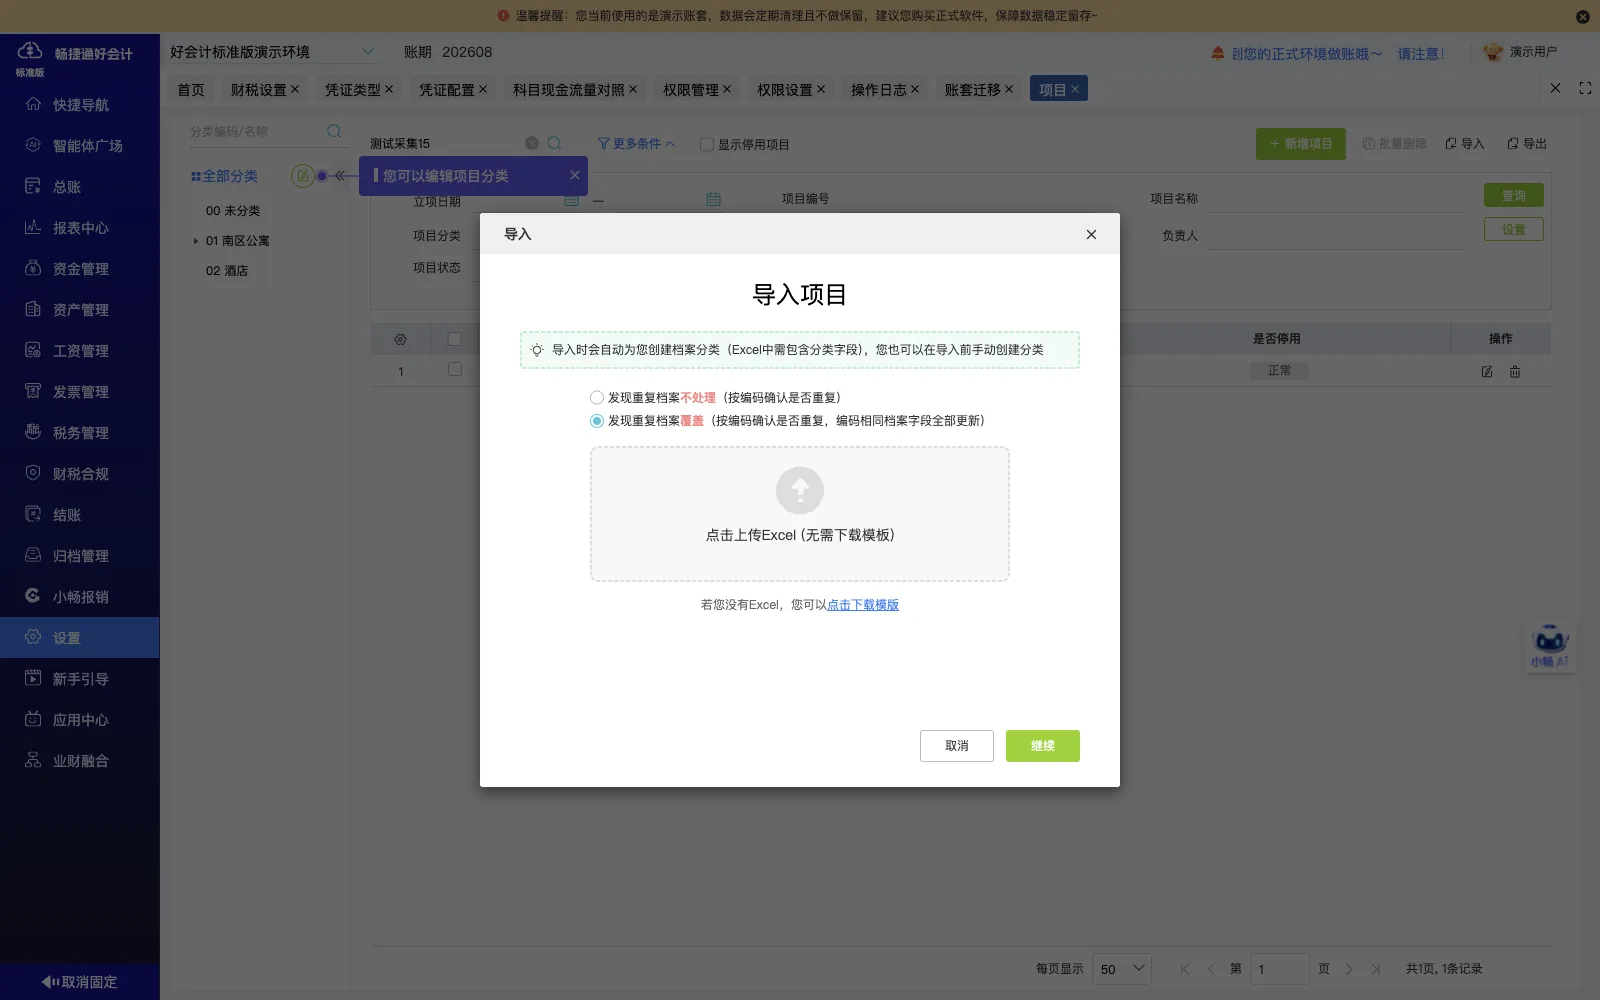
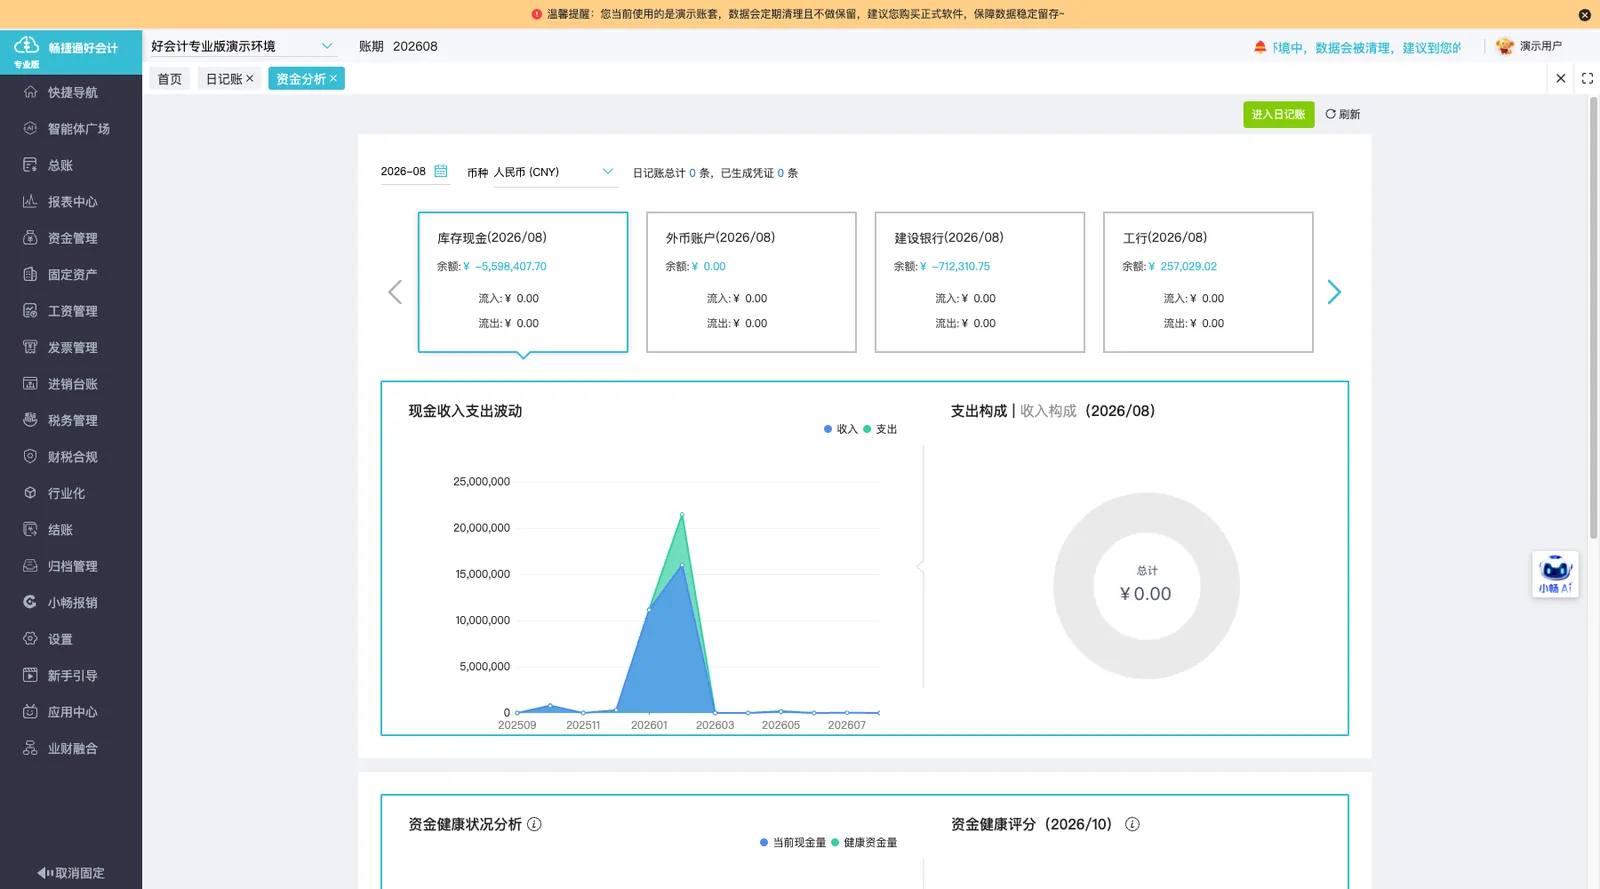
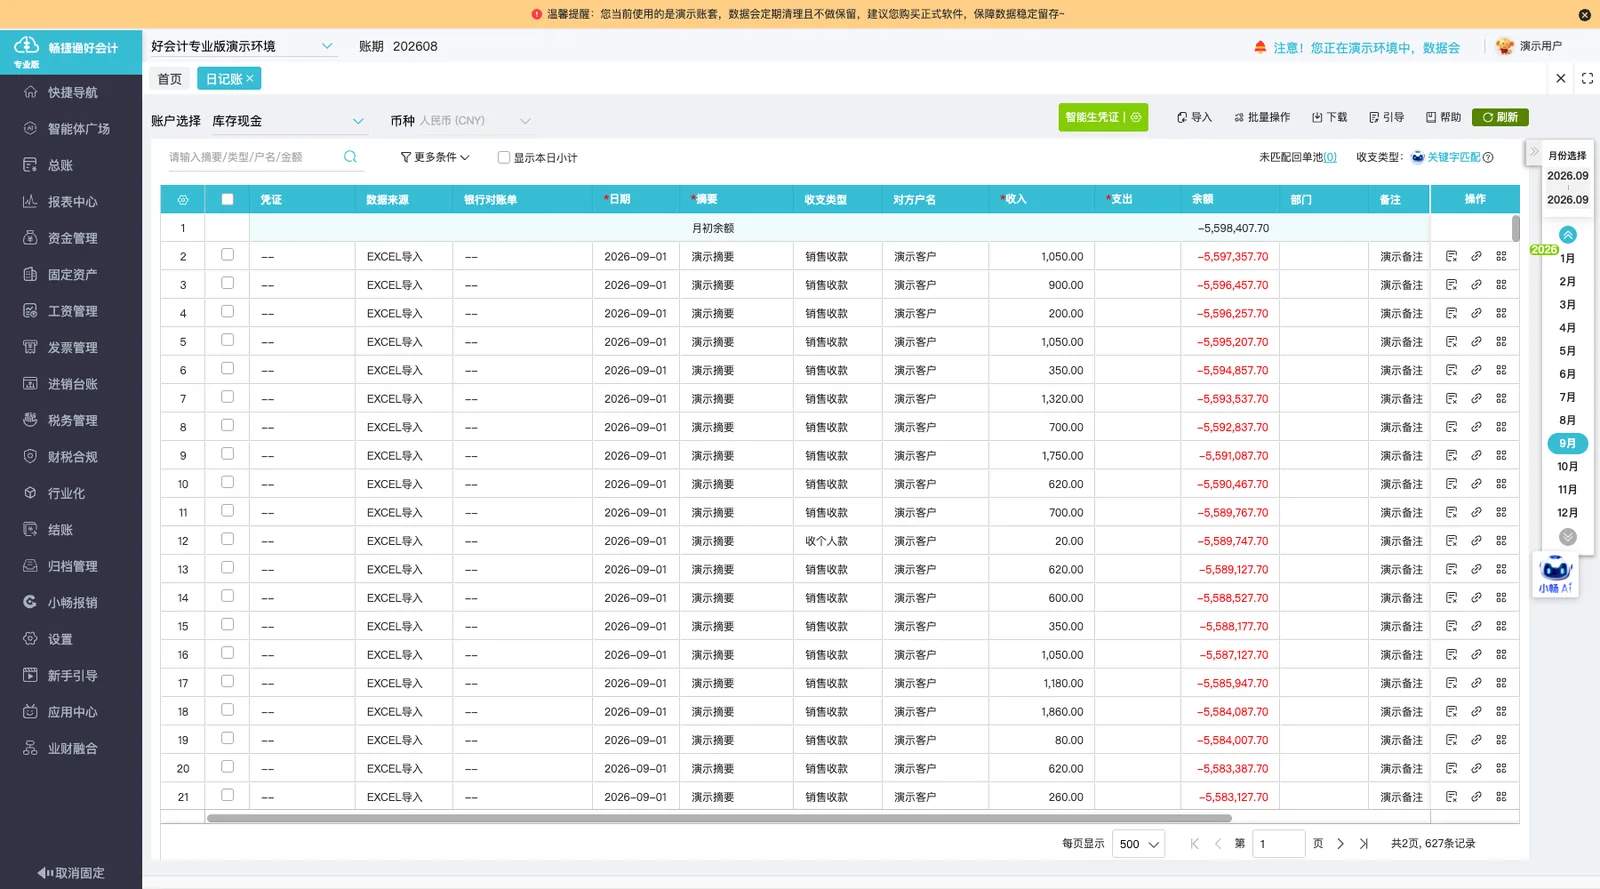
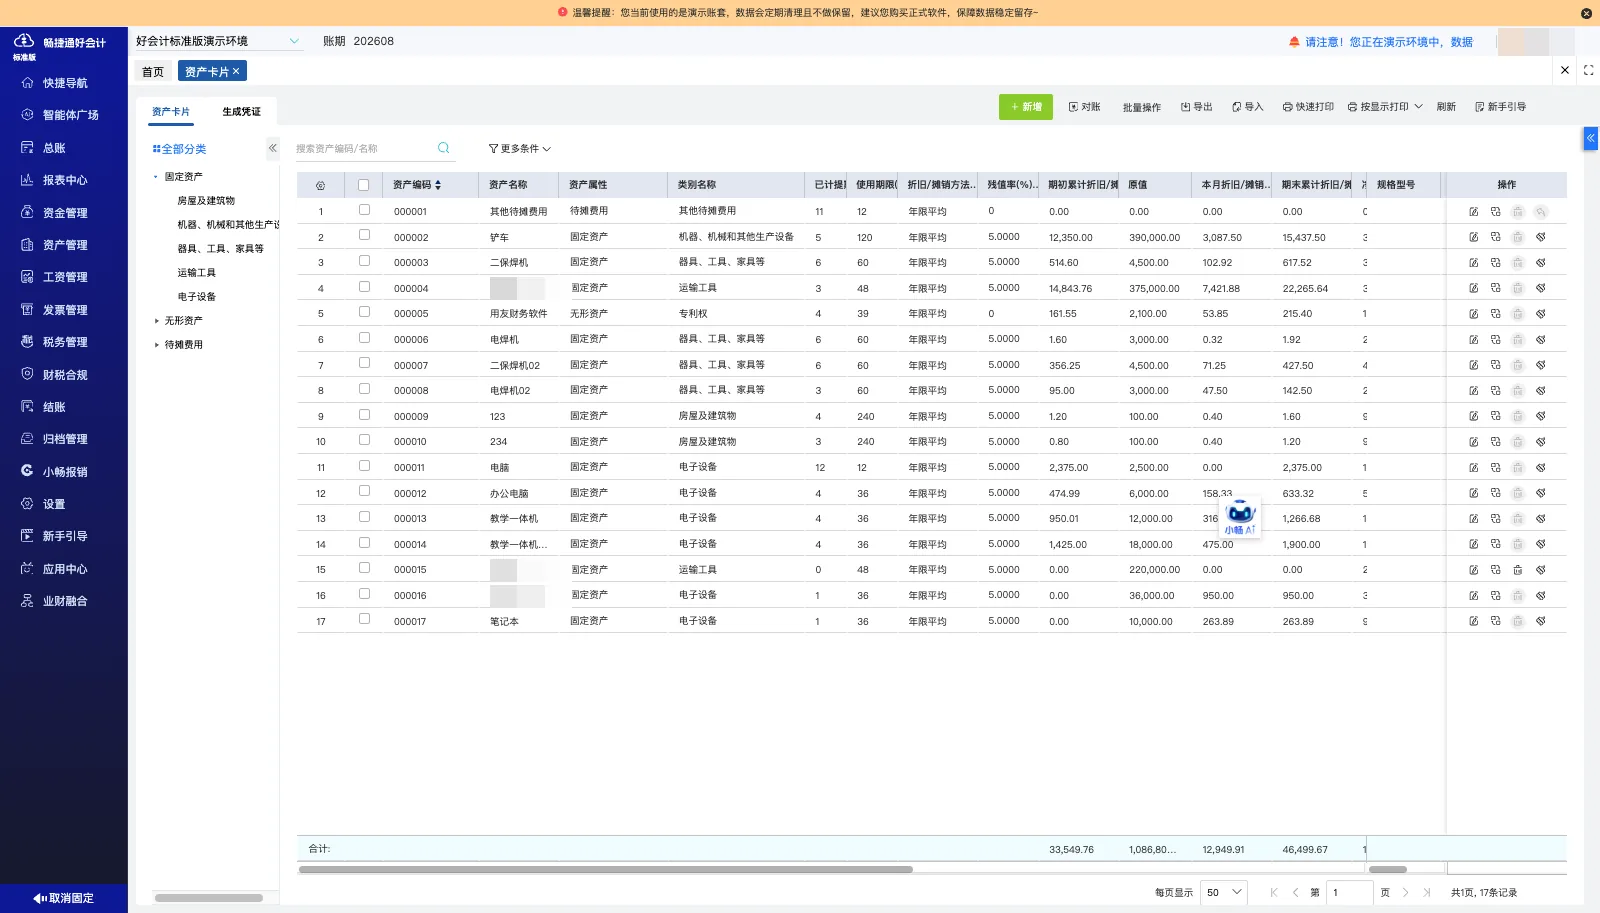
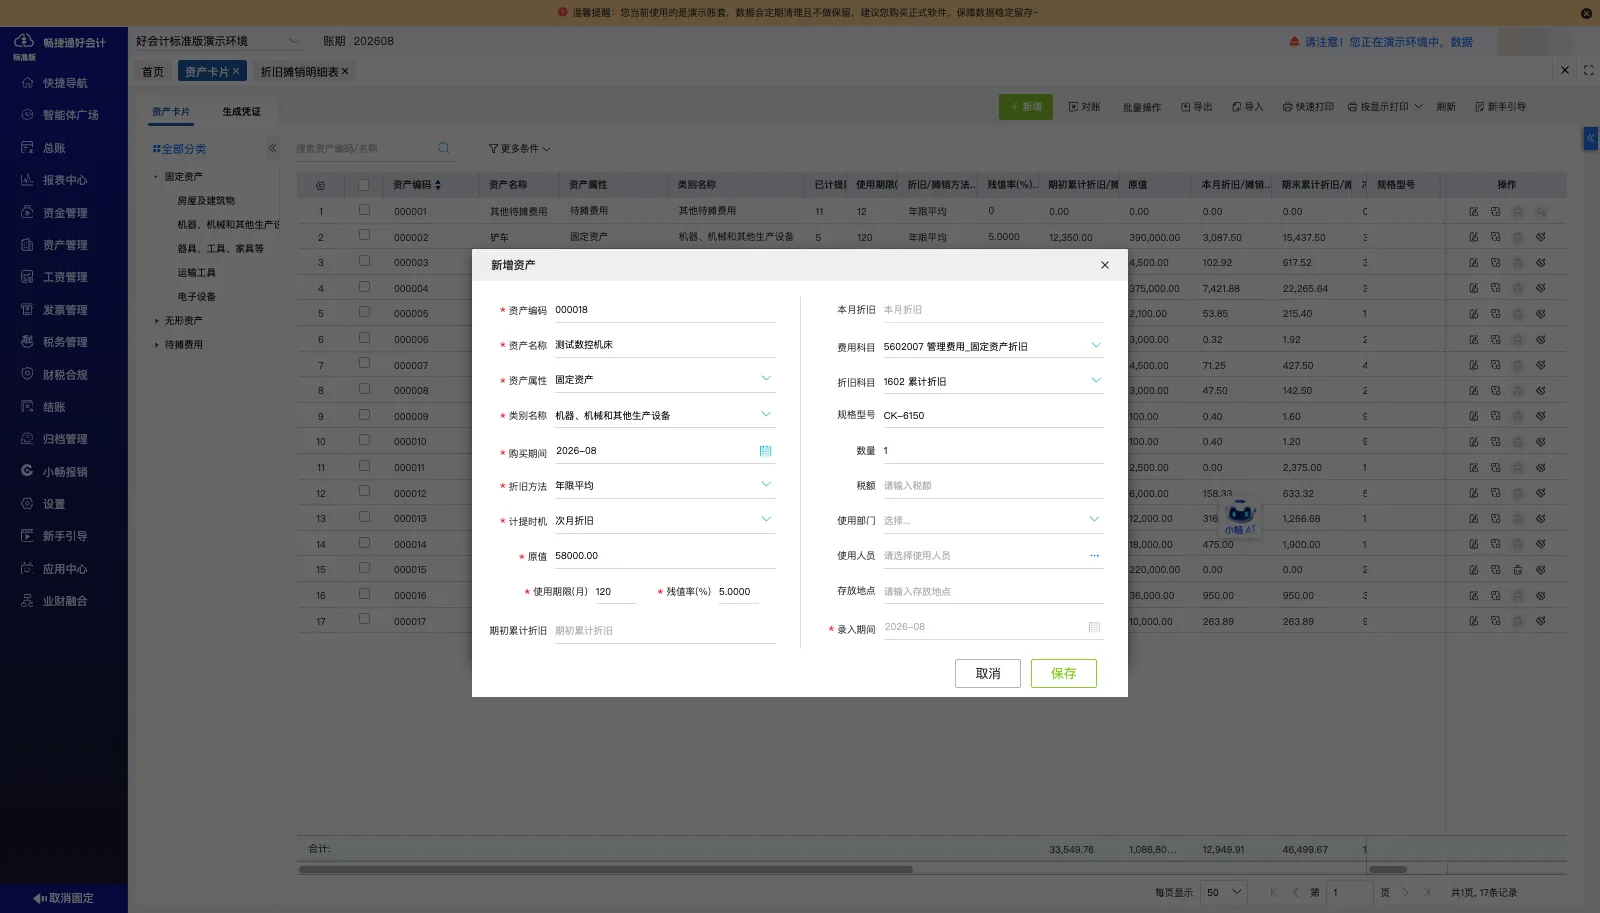
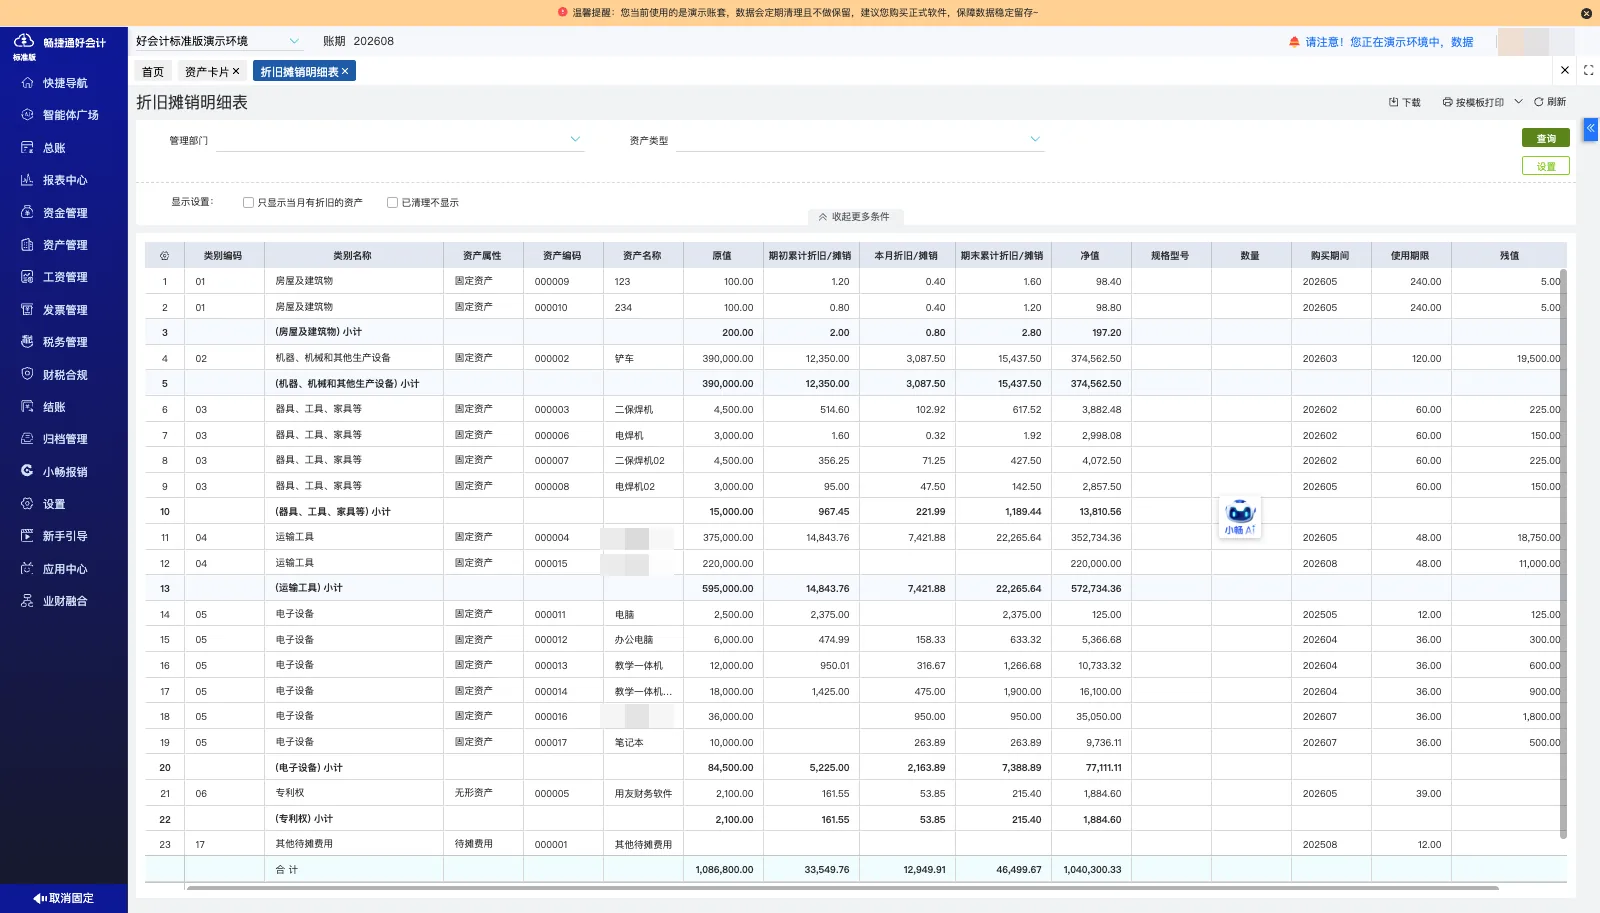
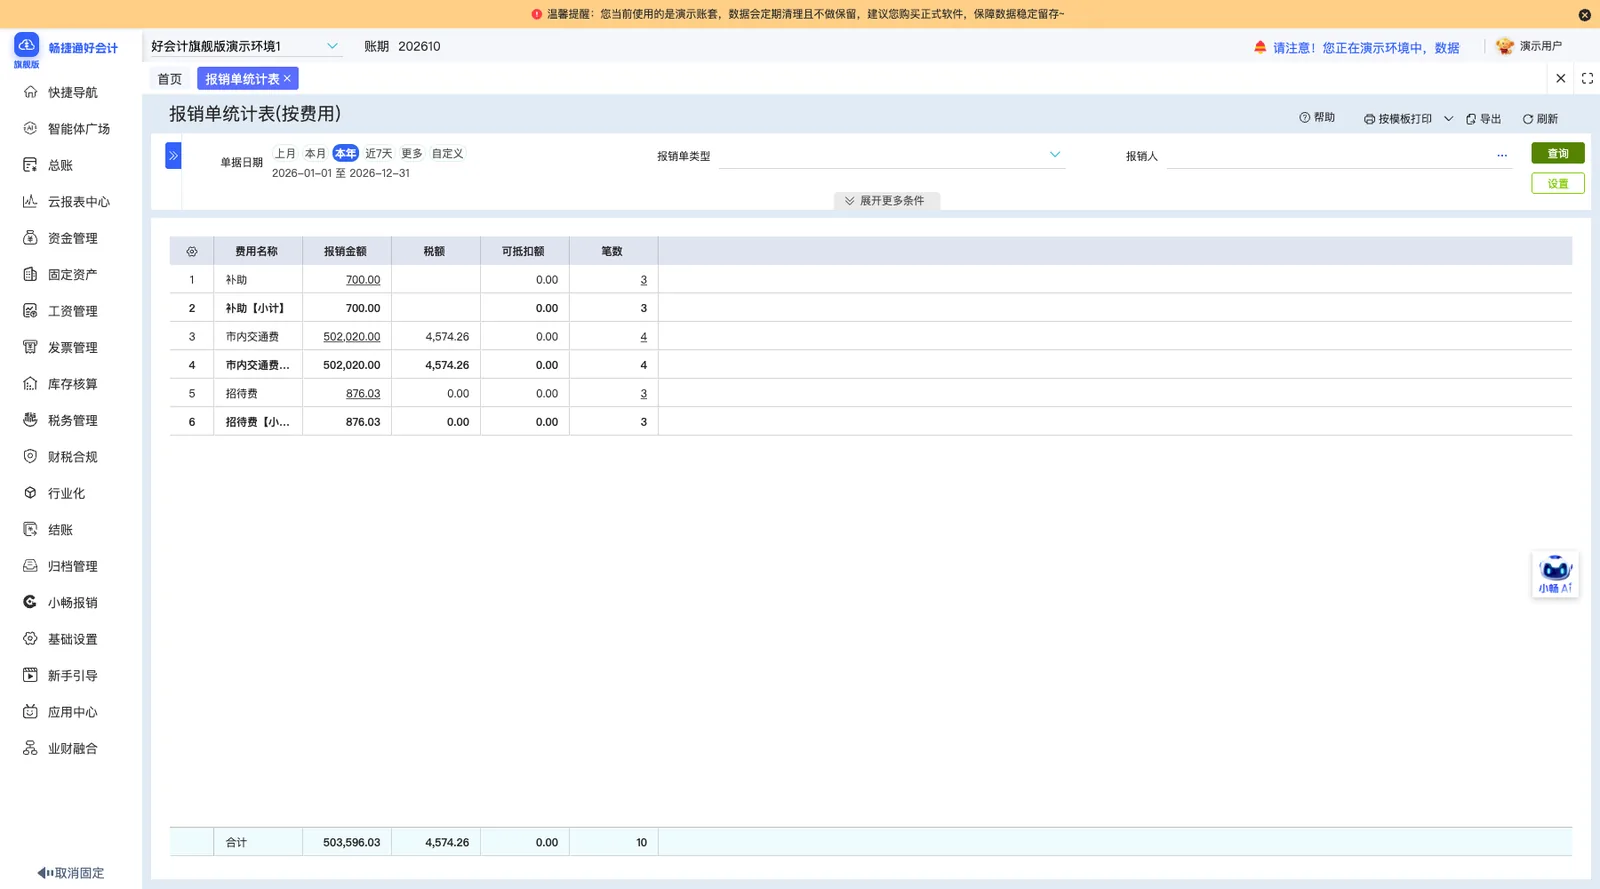
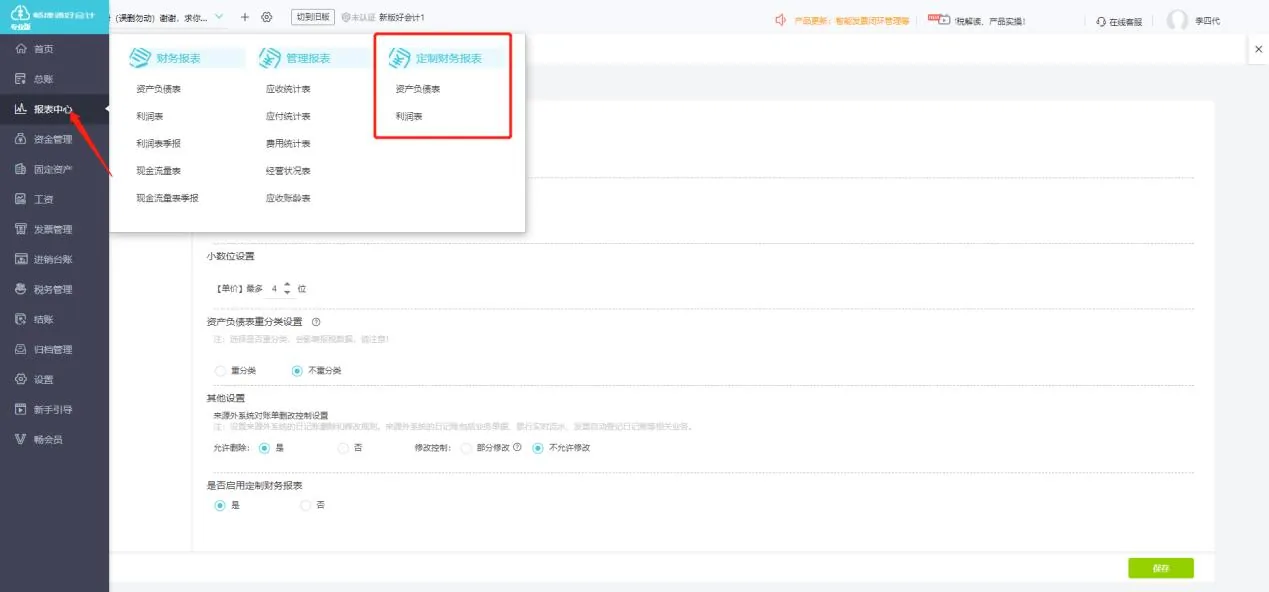
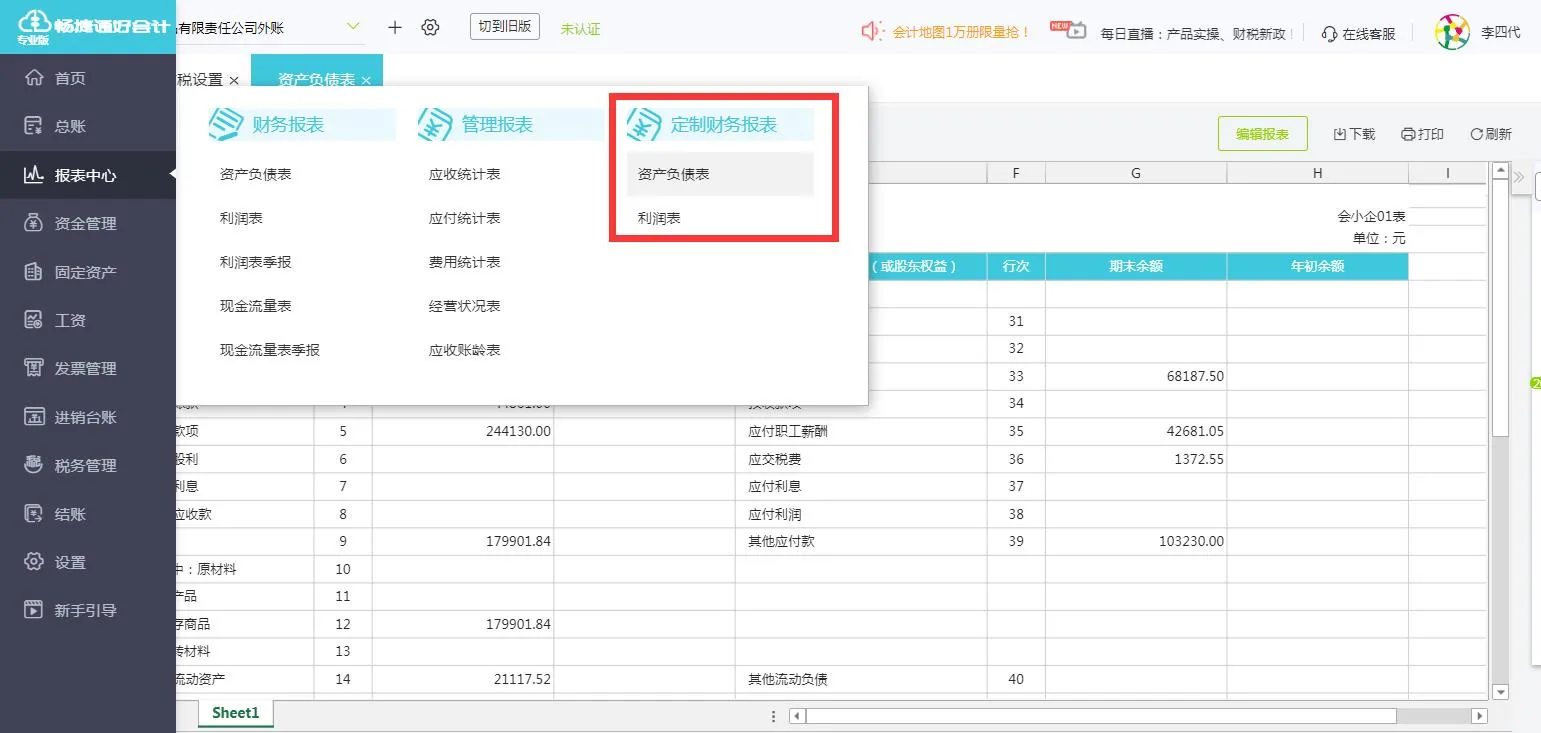
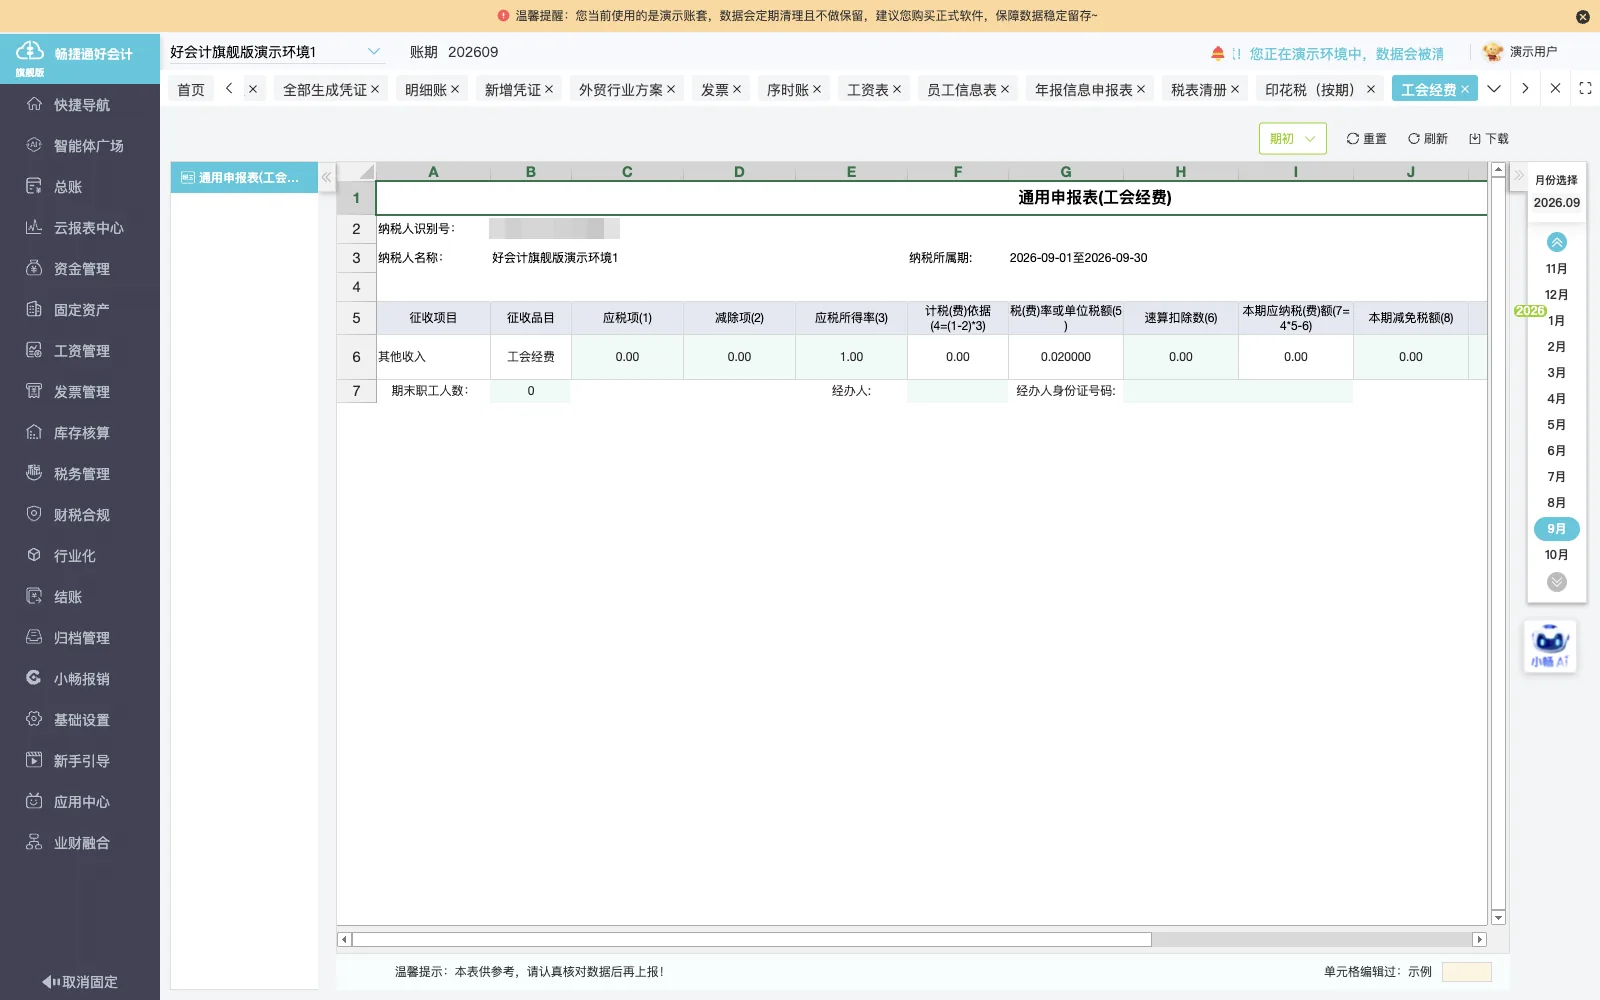
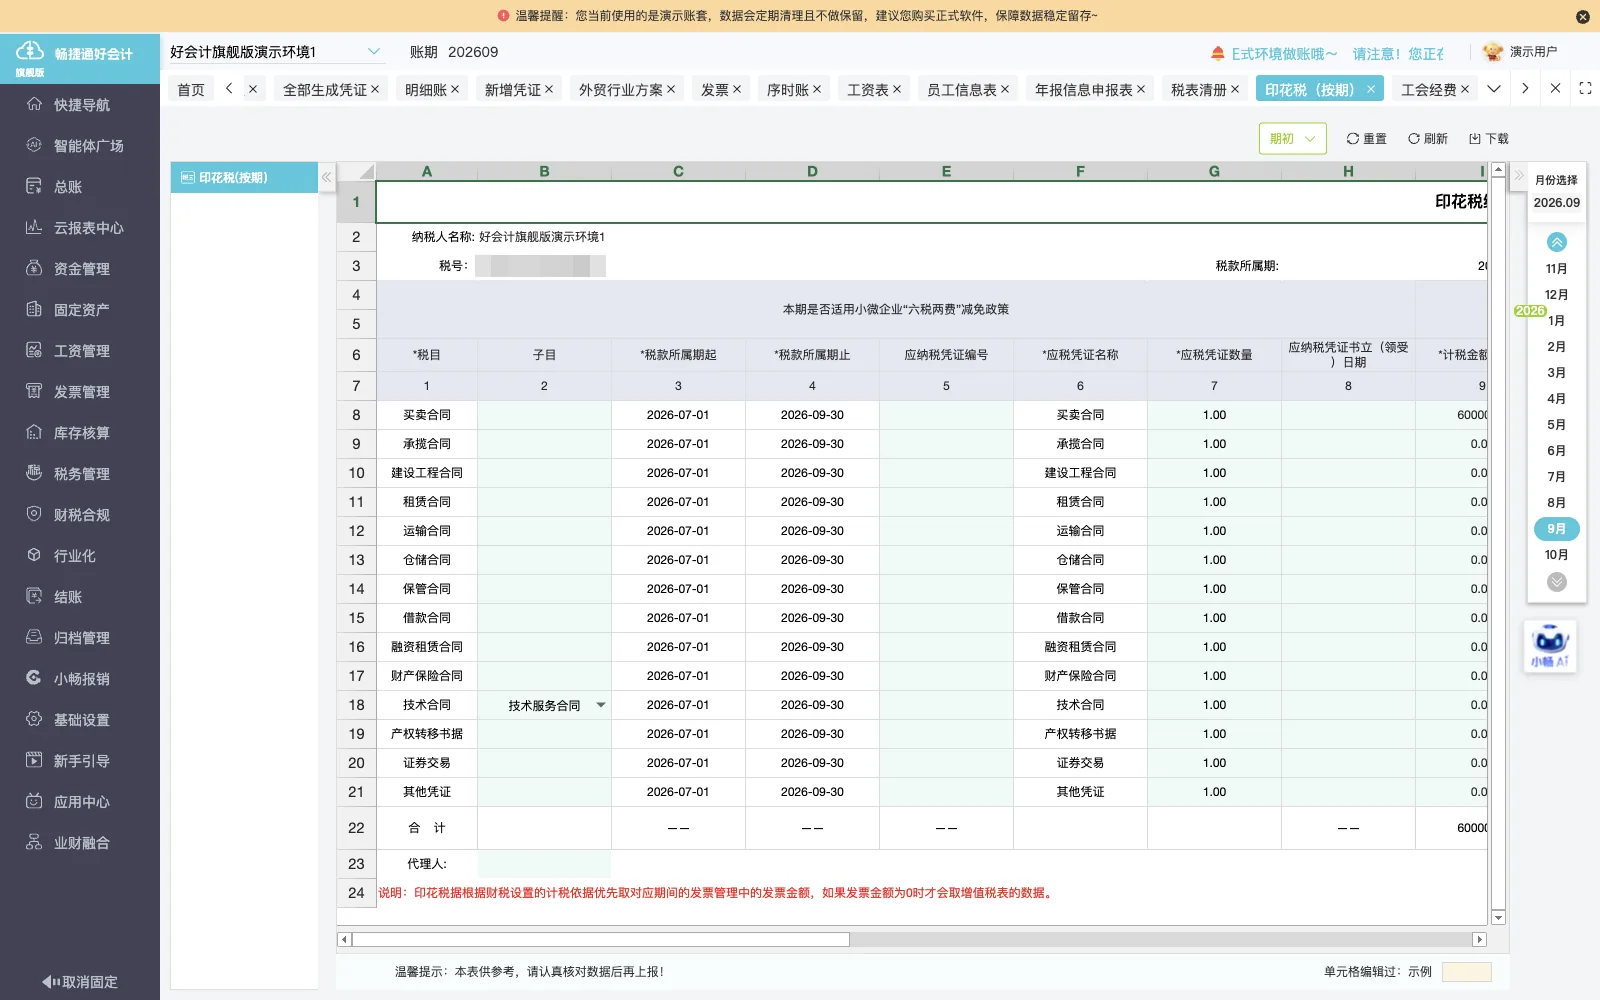
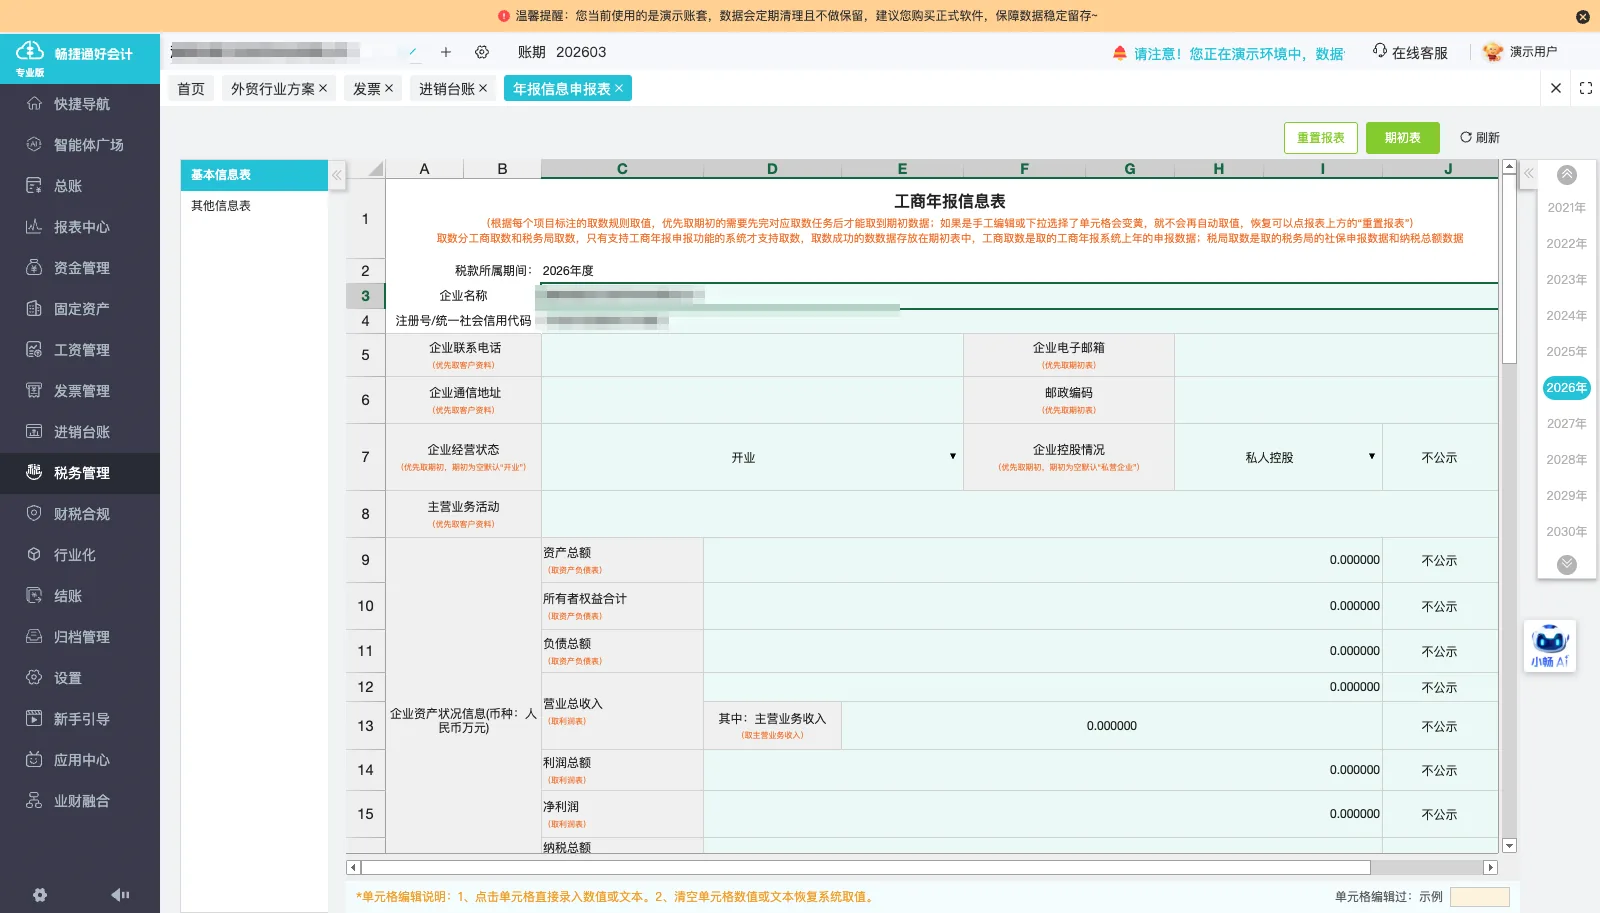
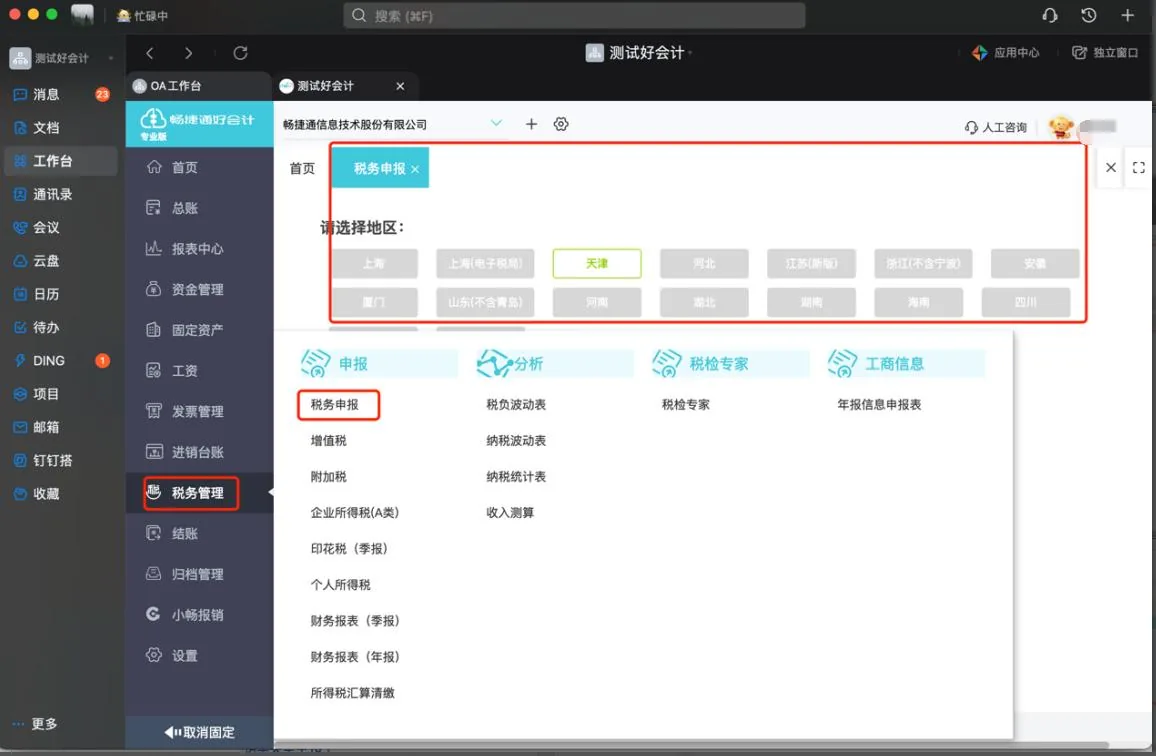
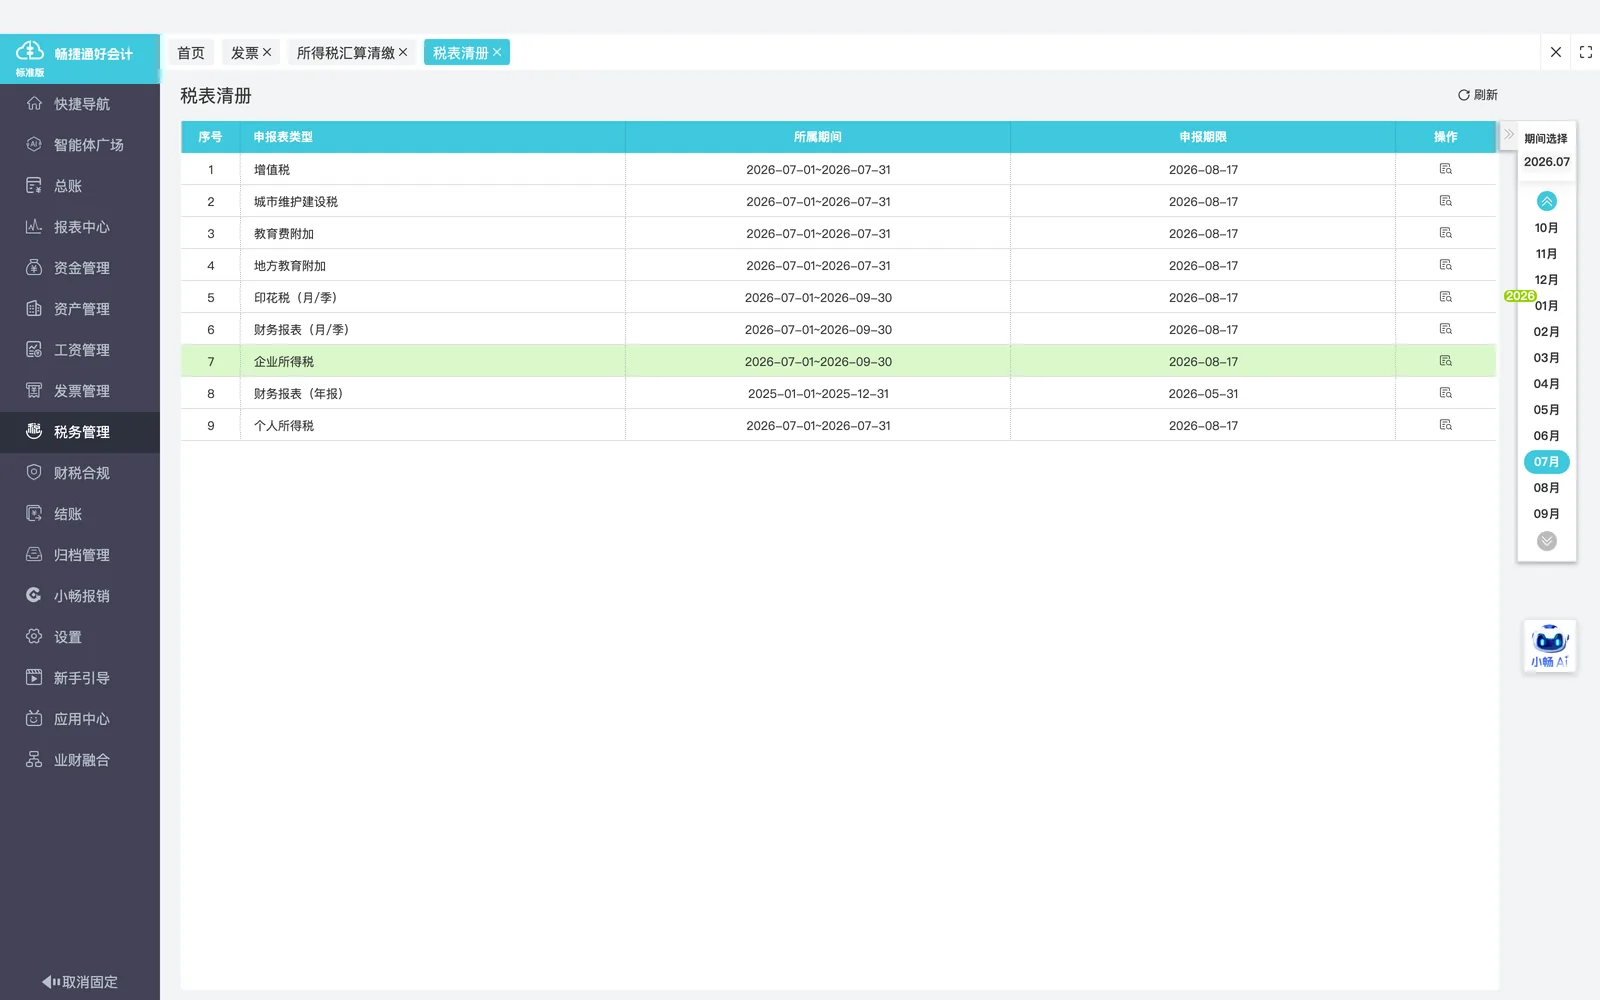
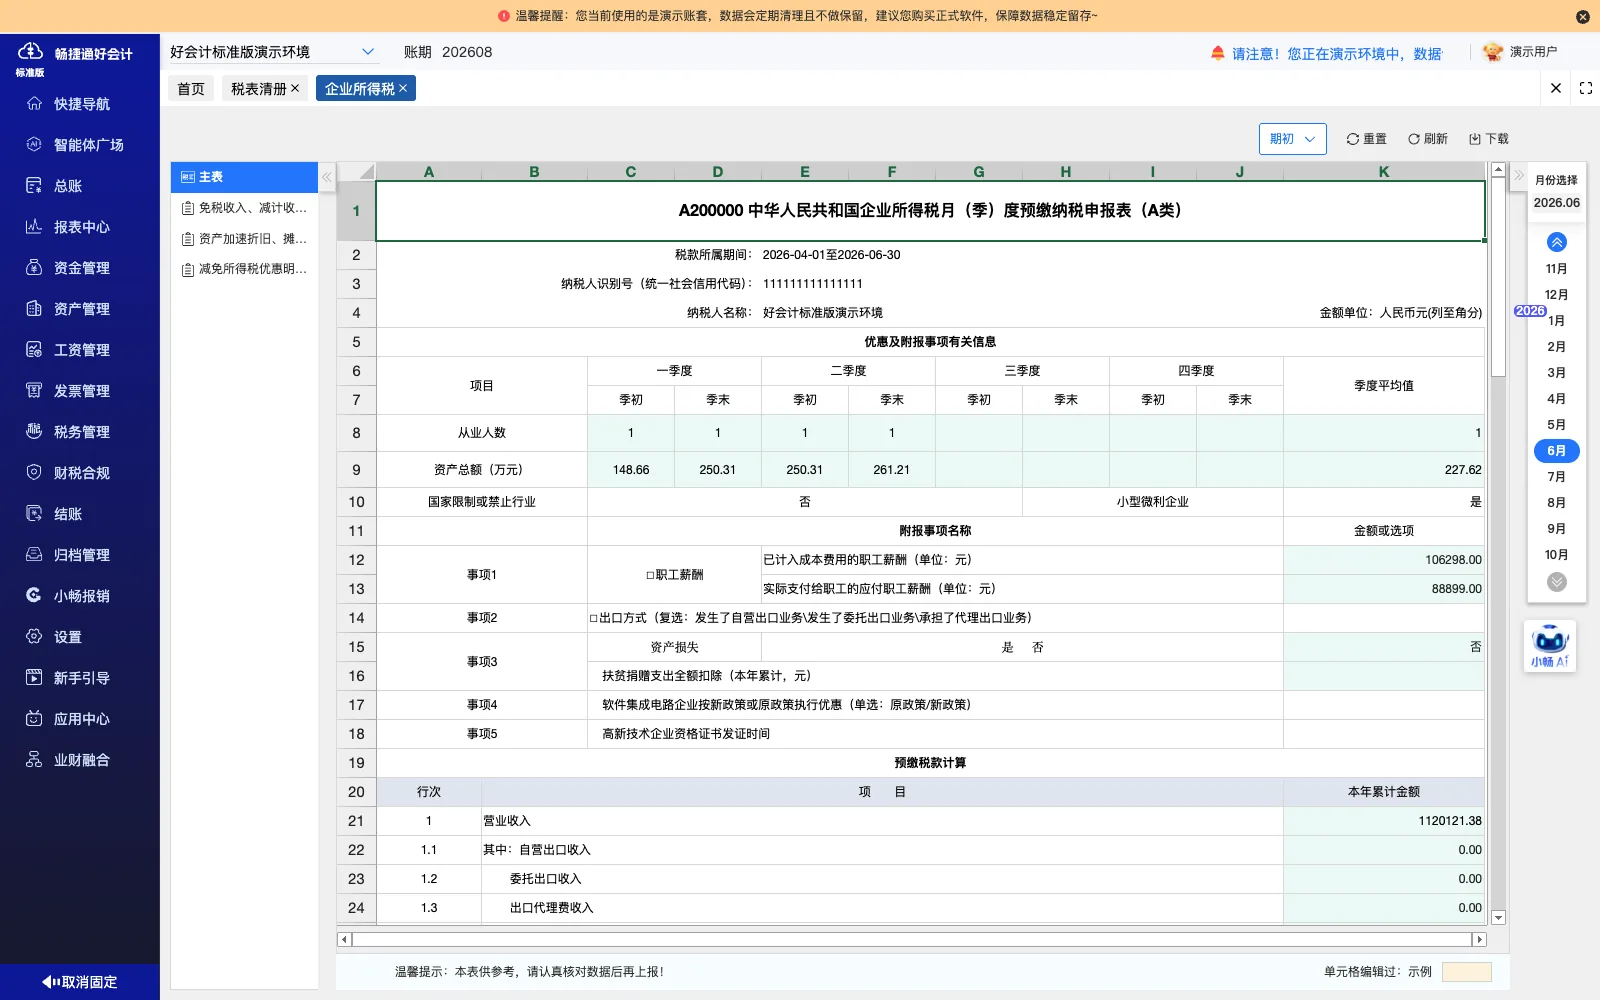
以远程查表和办公方式处理账务,通过多种方式取票,并将取得的票据归类保存到对应归档范围。
-
税务数字账户取票
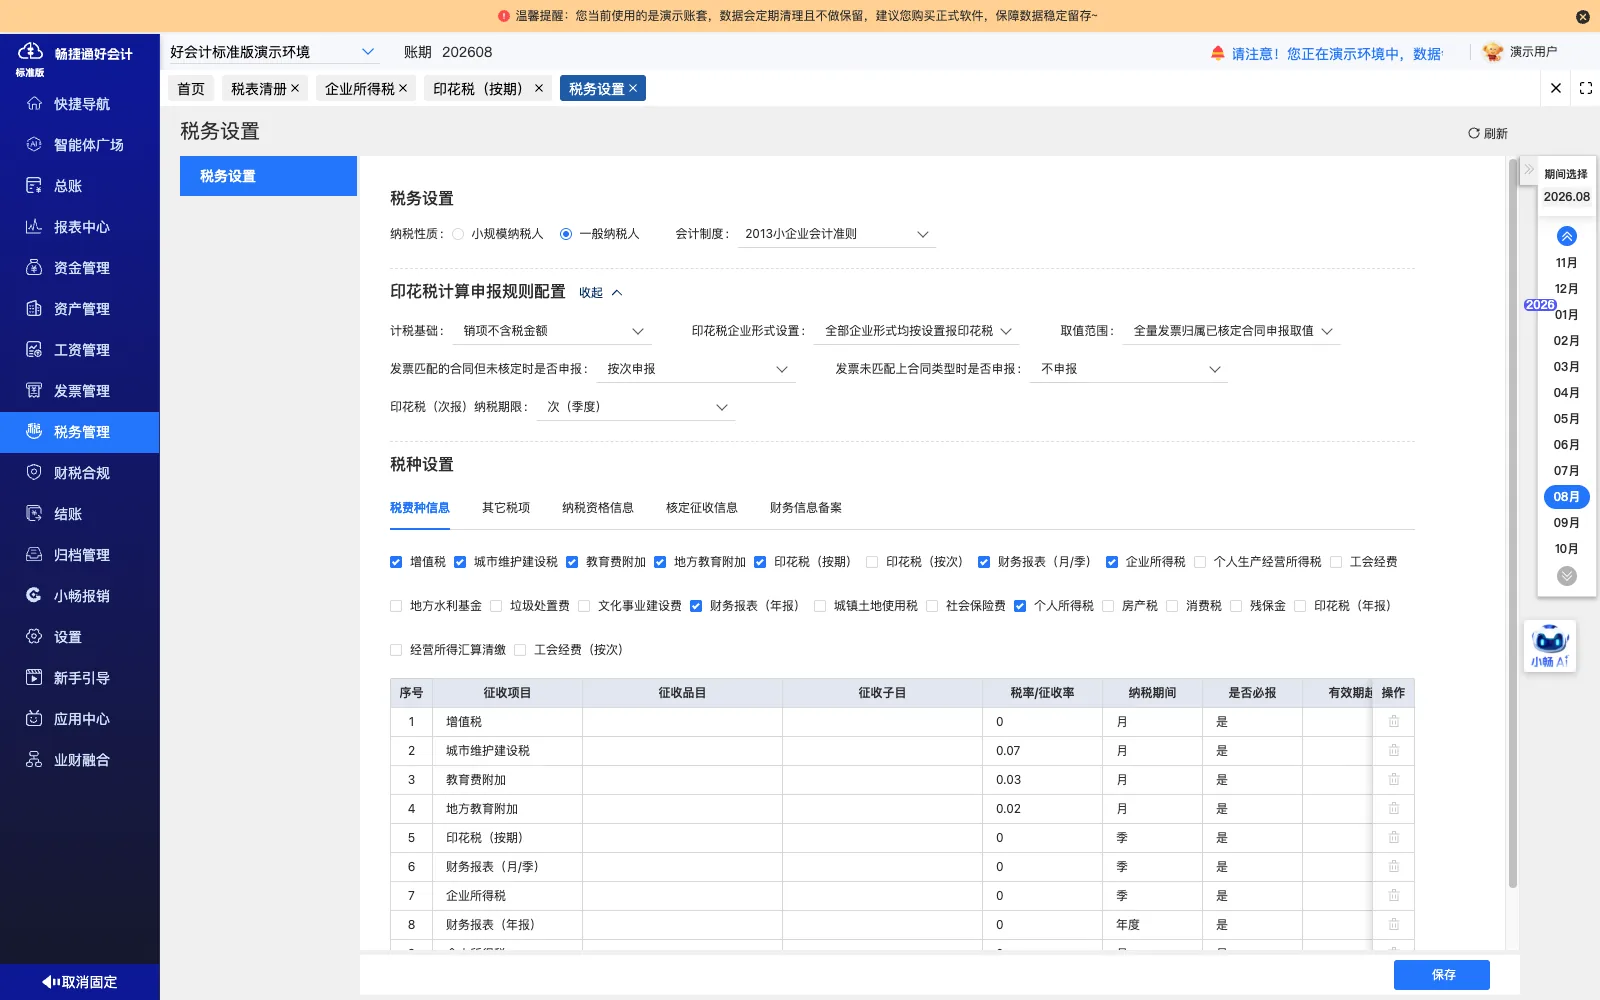
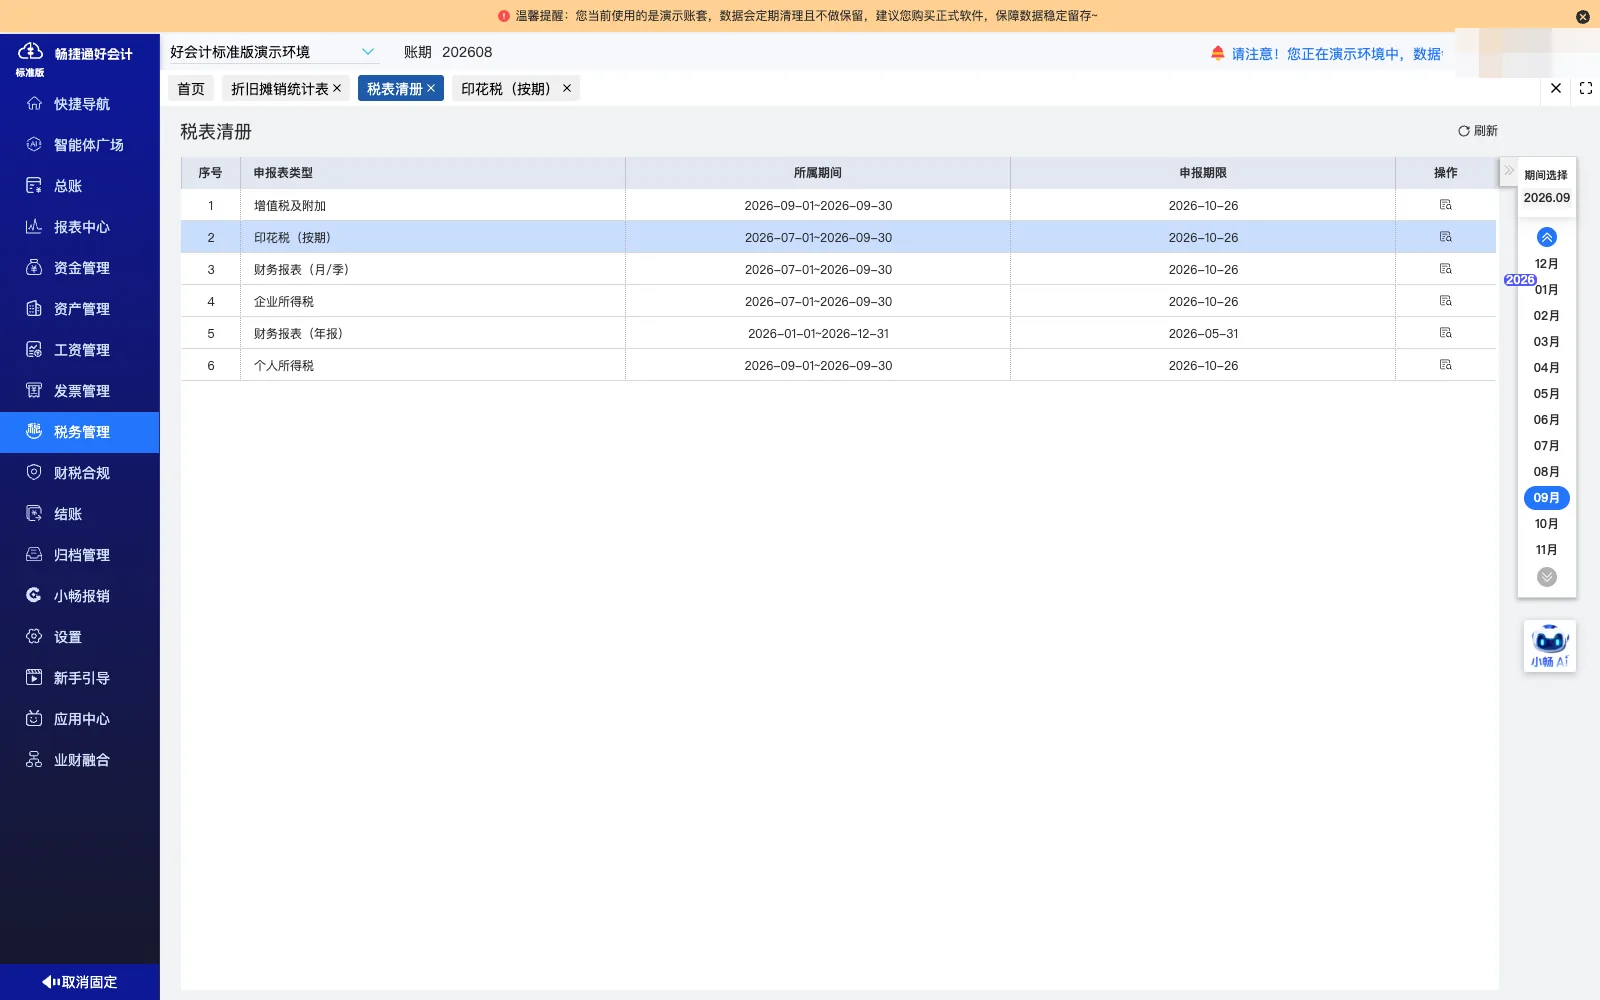
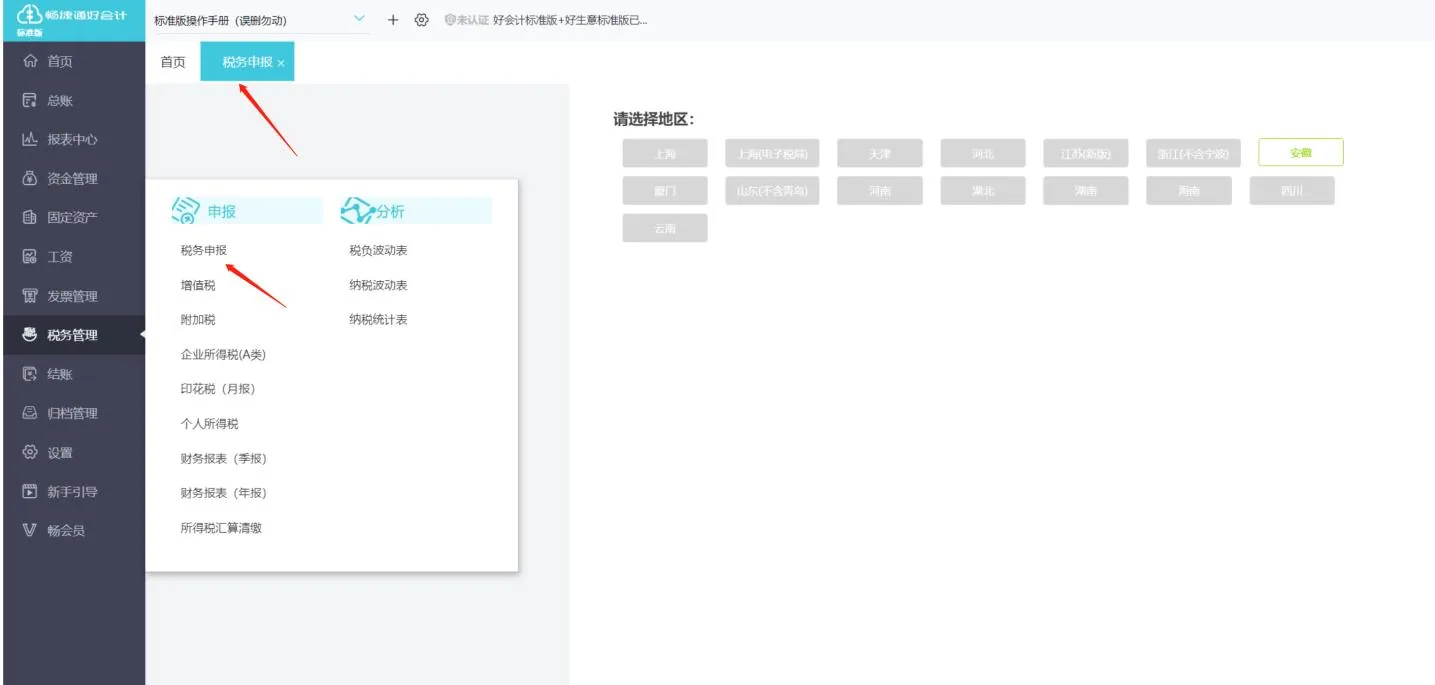
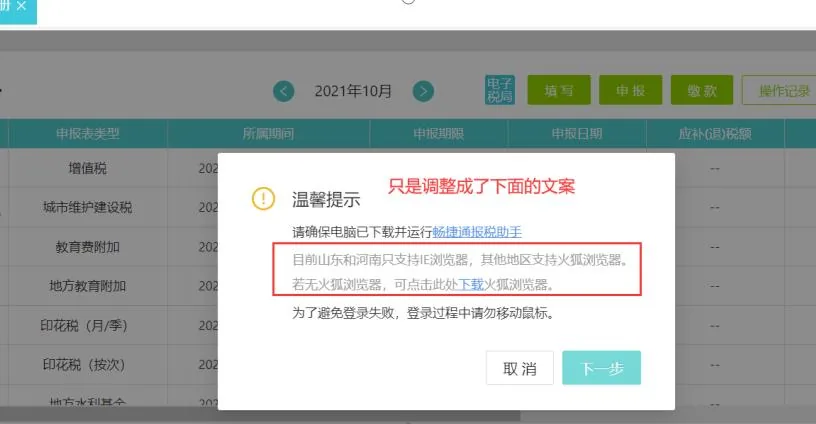
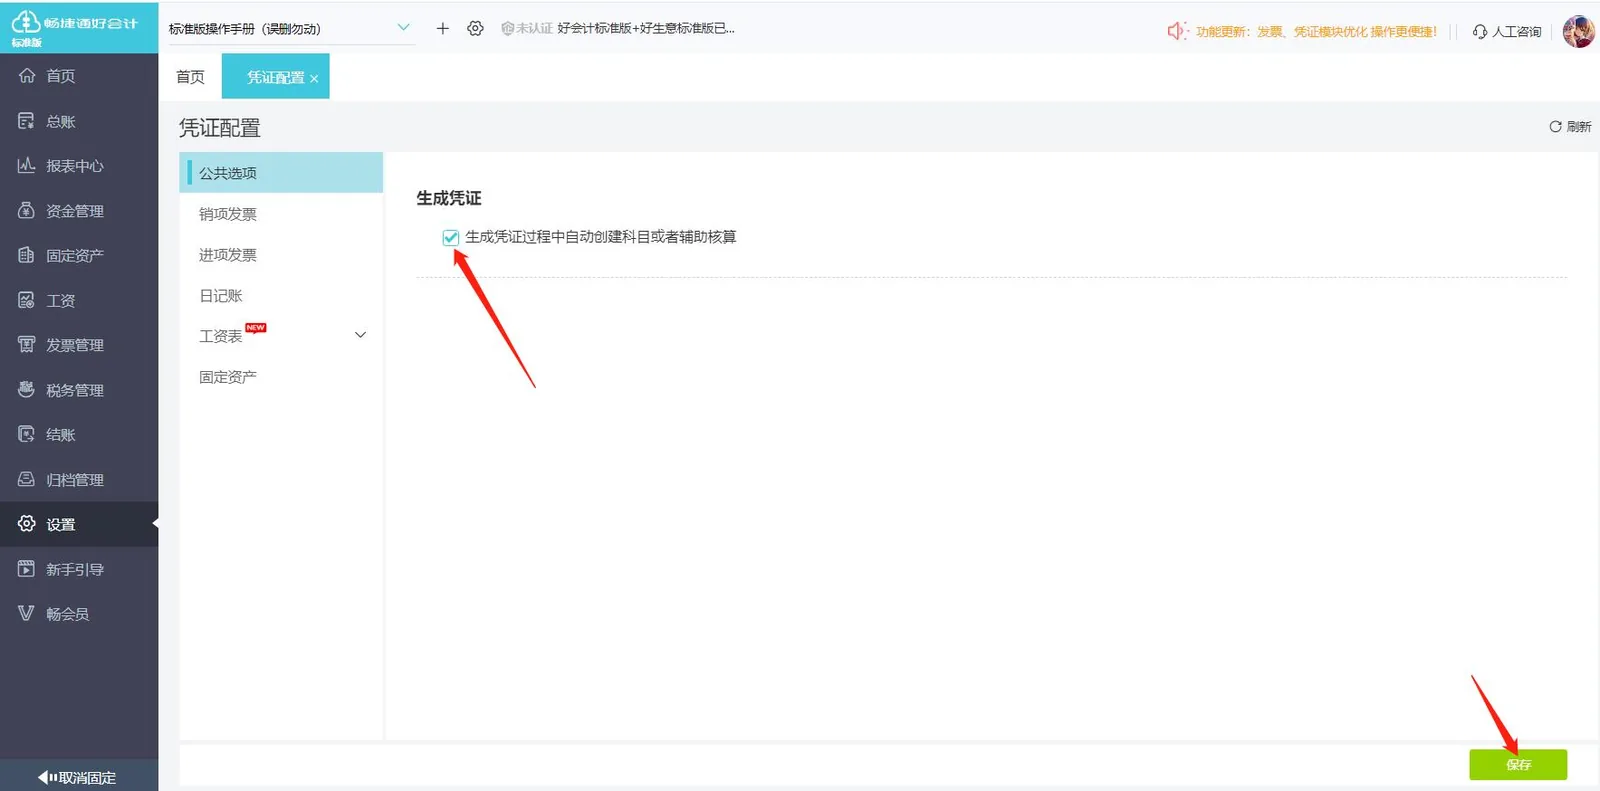
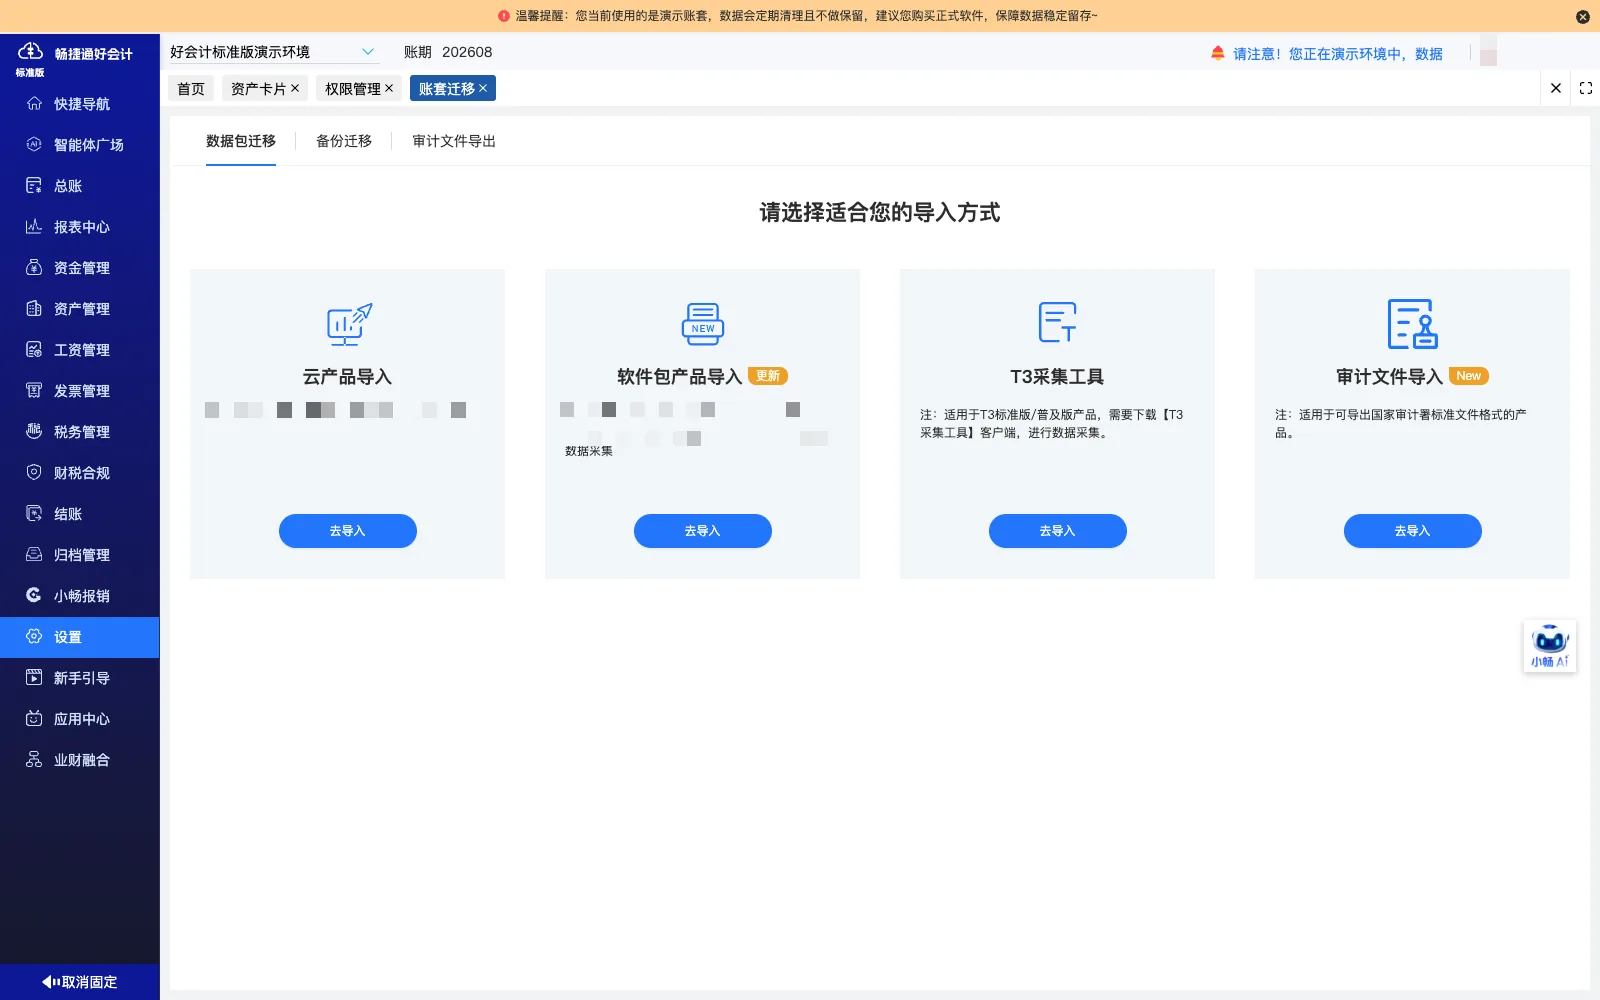
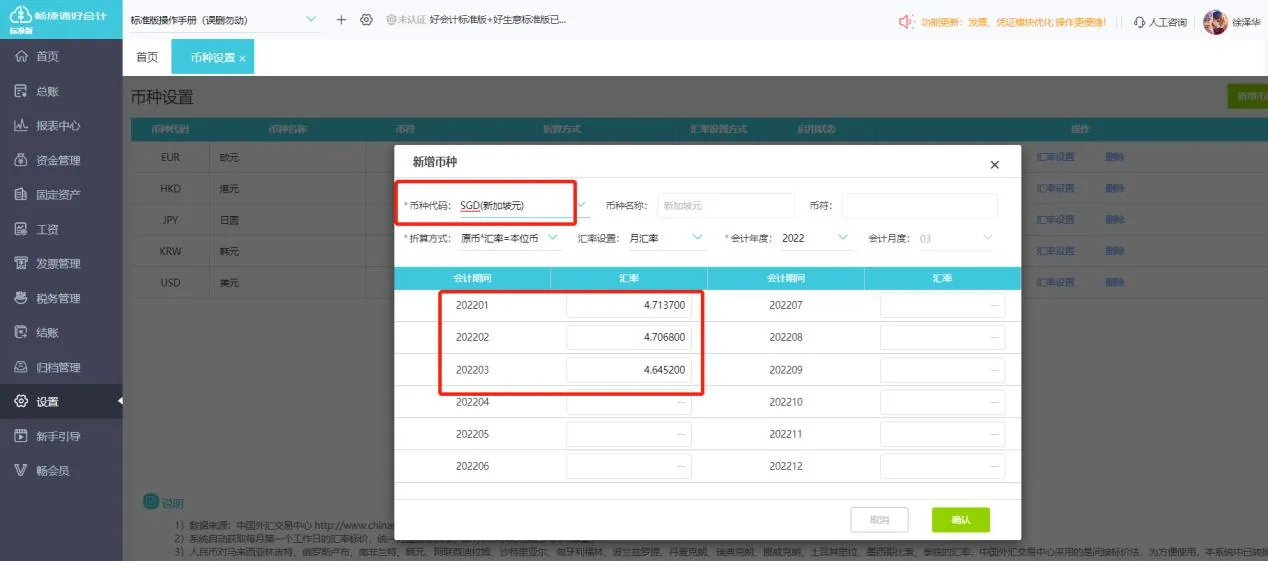
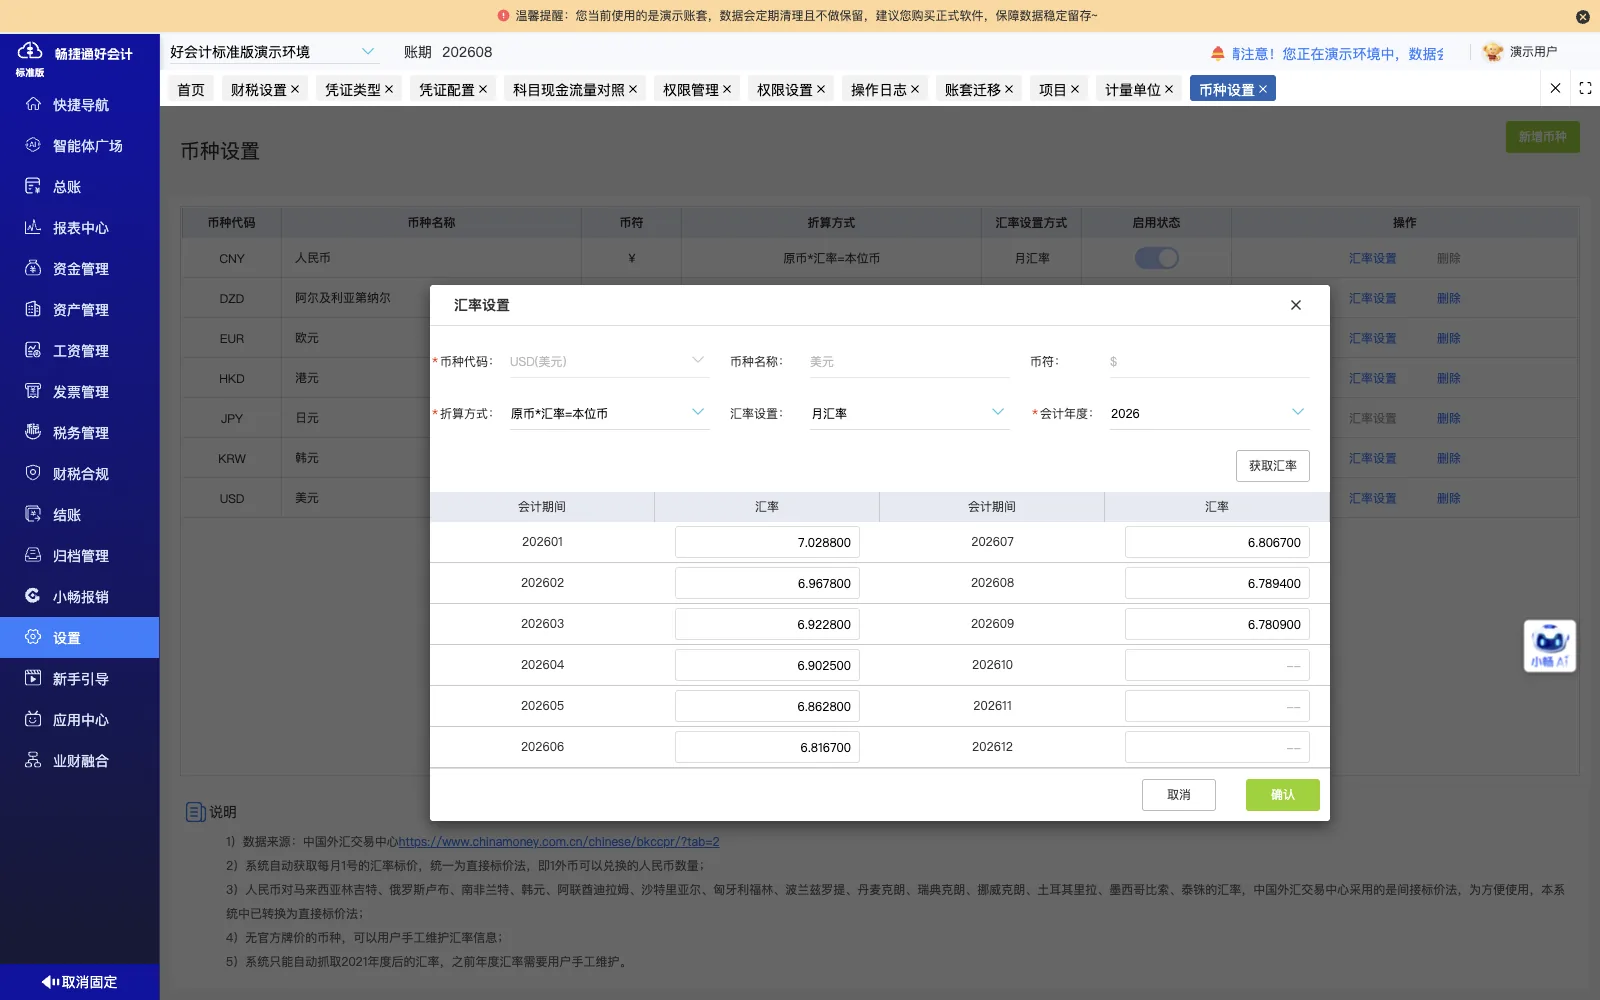
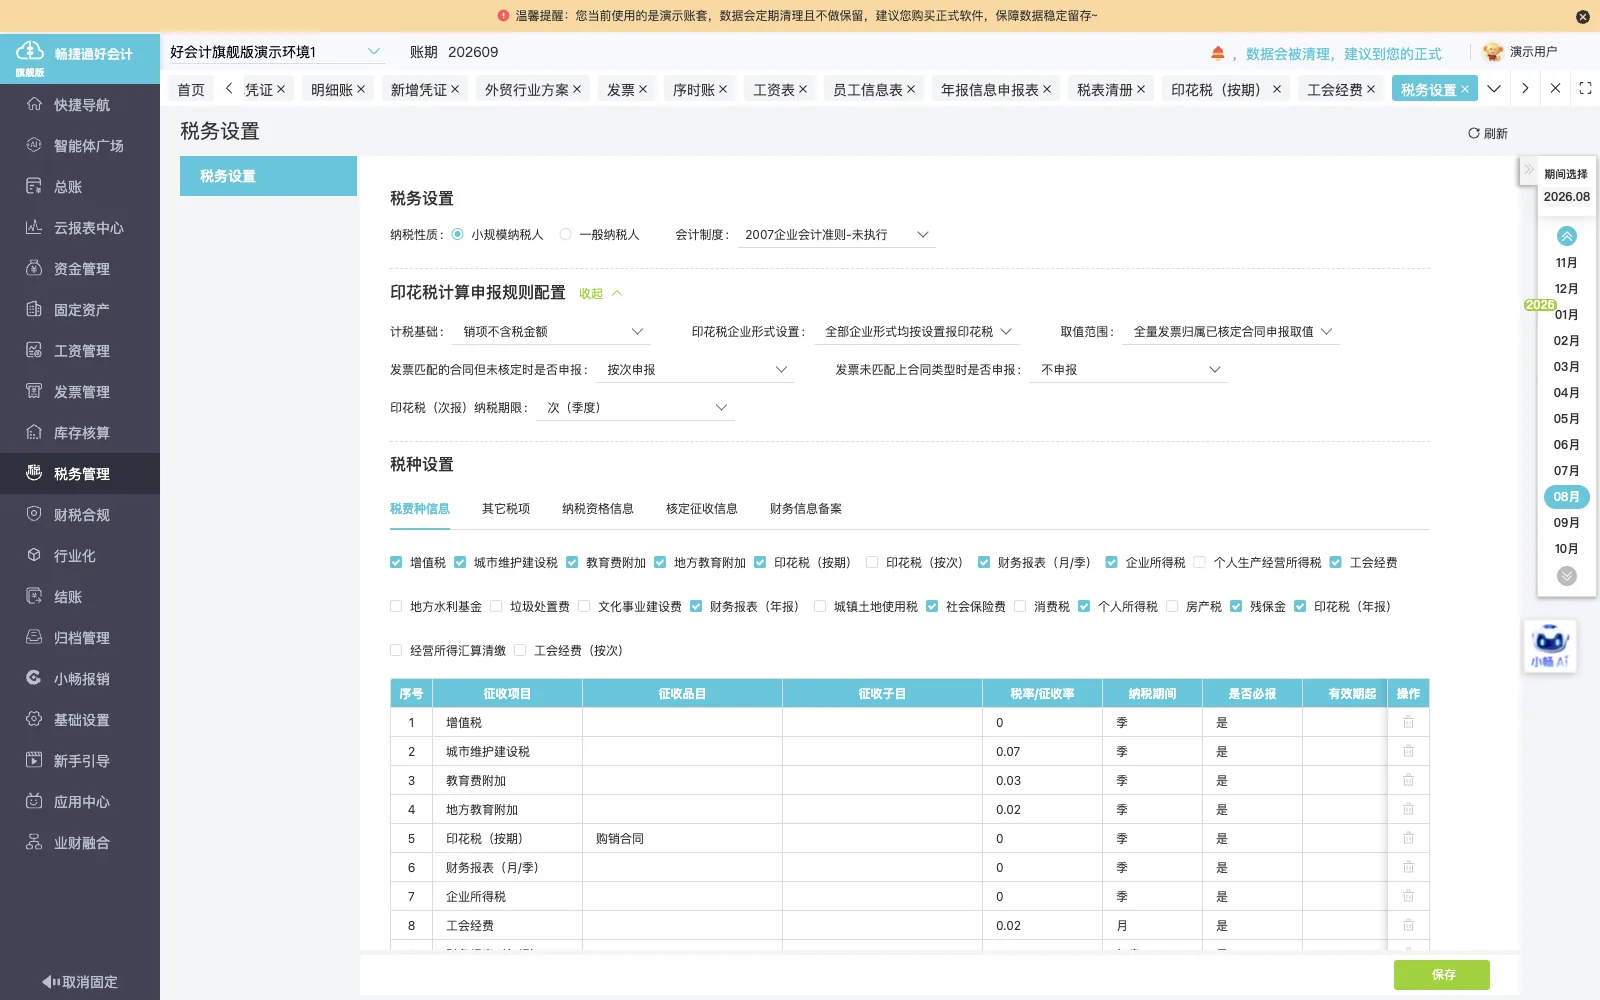
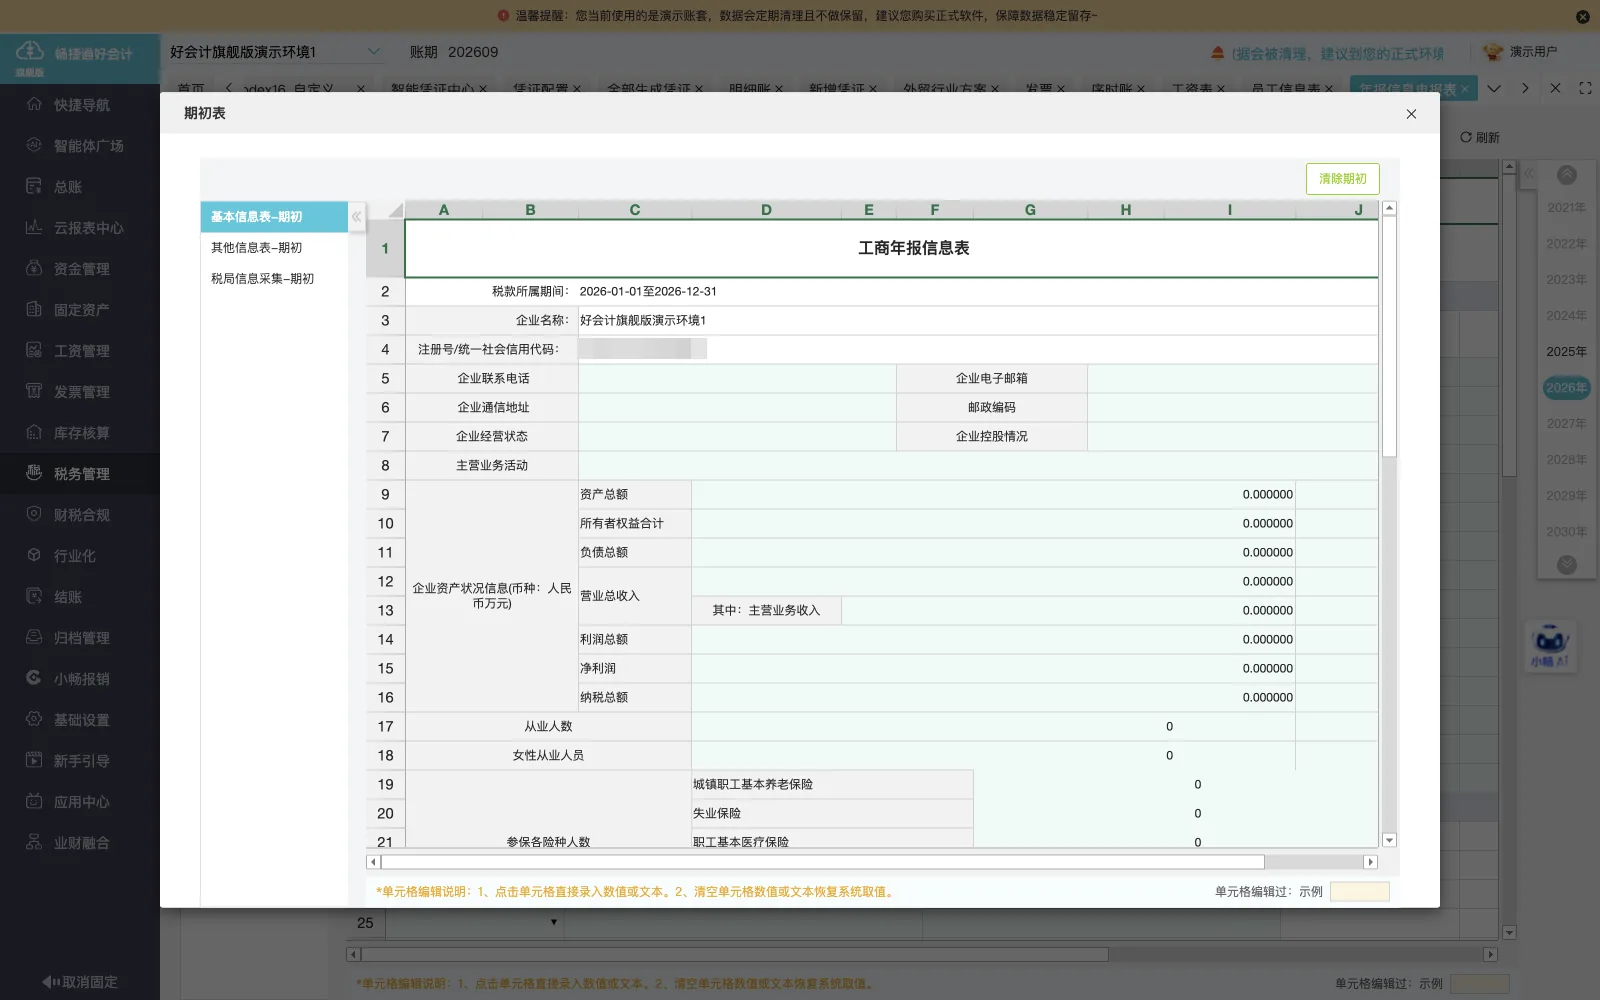
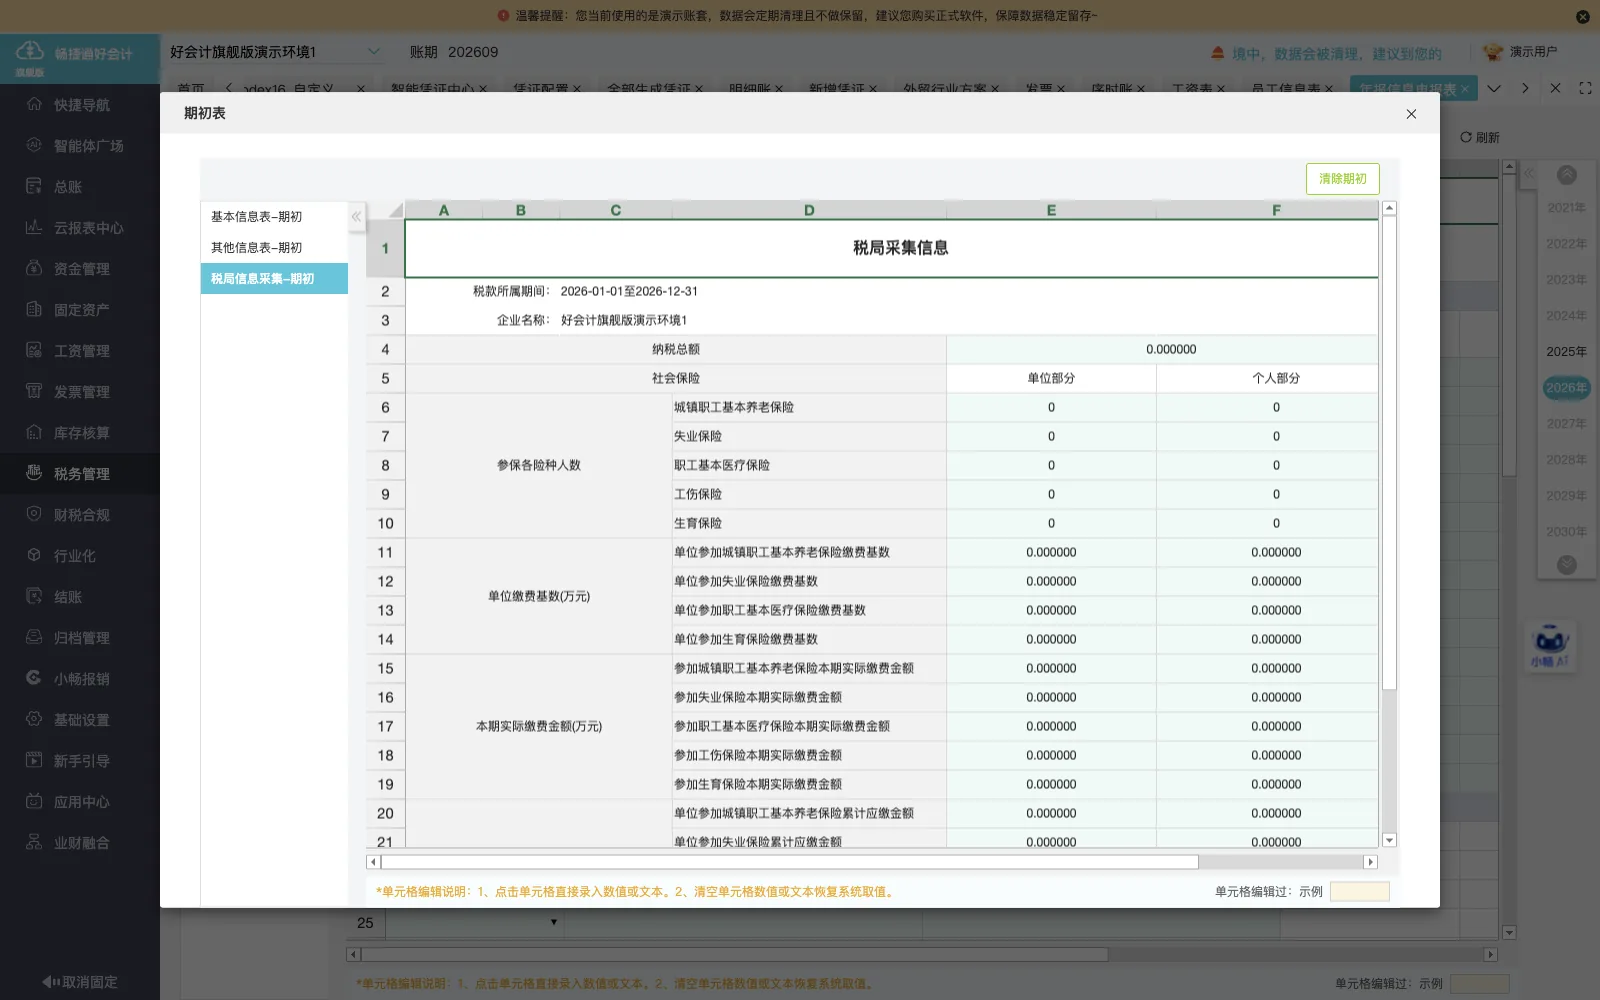
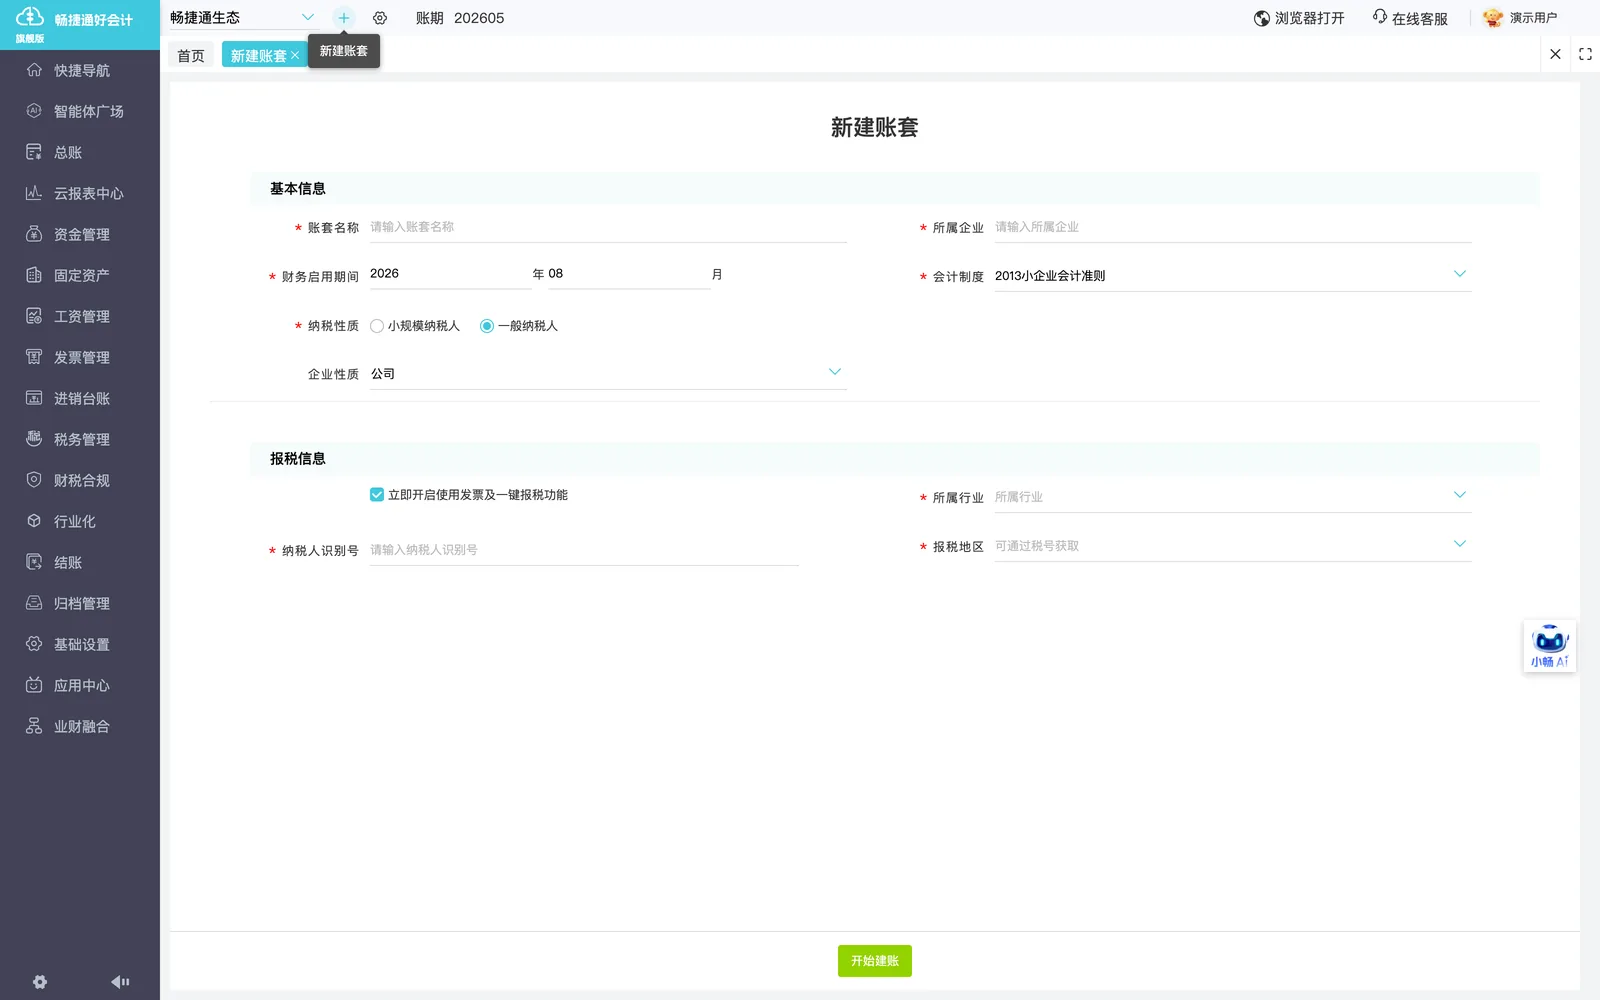
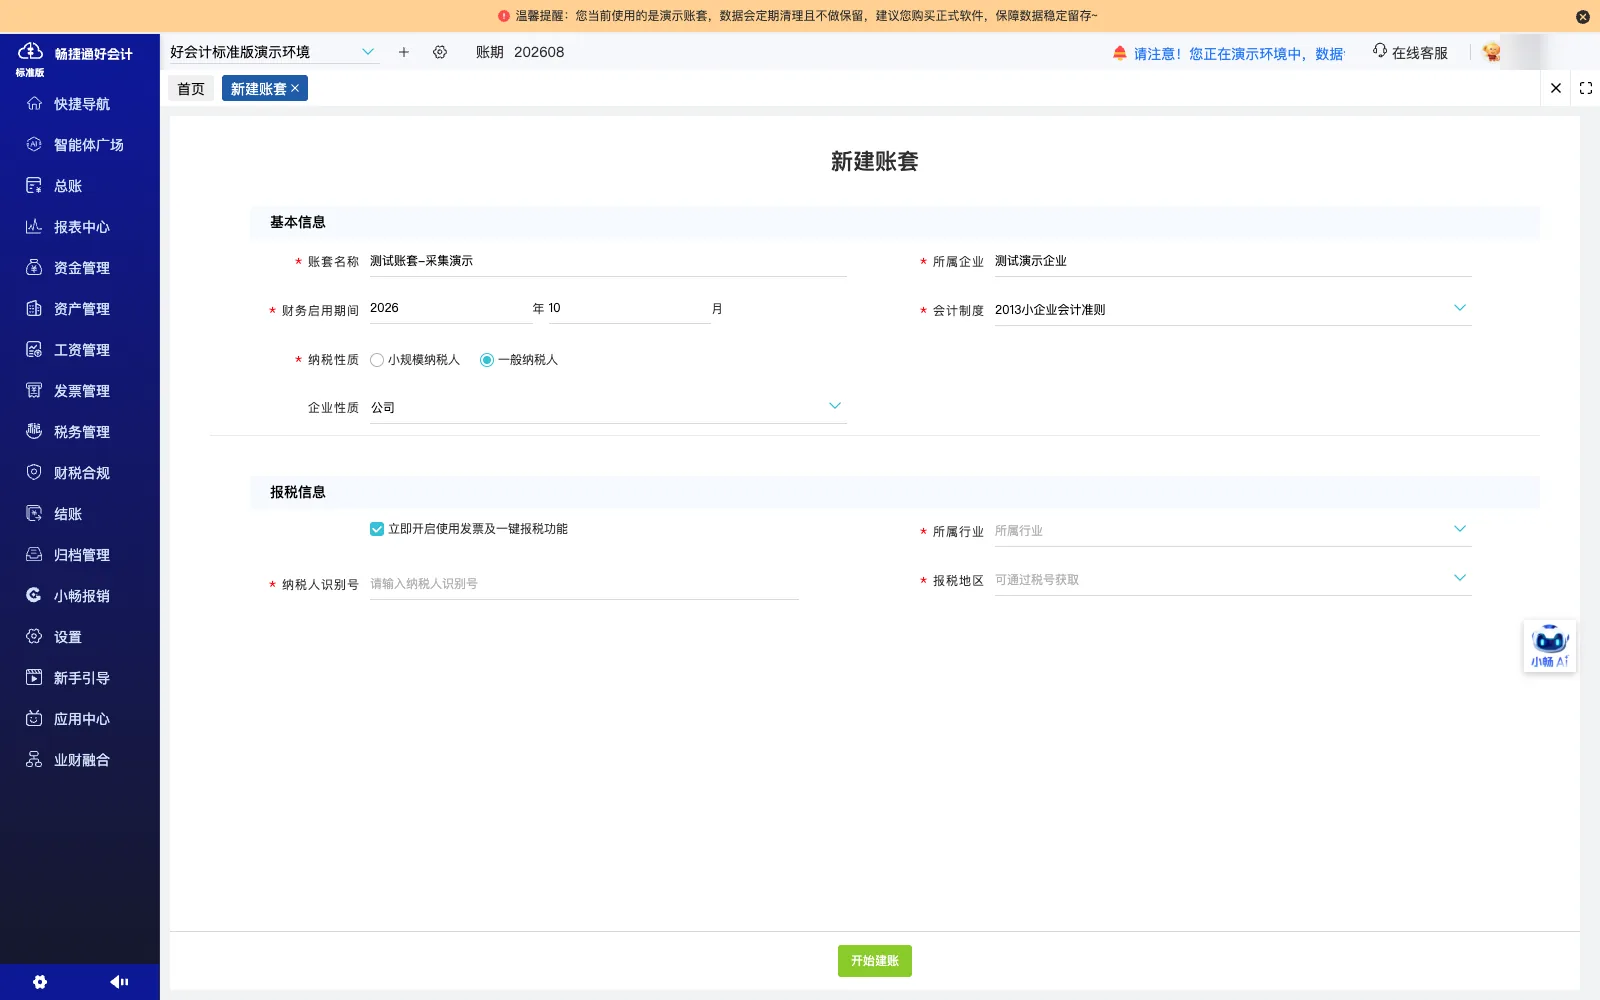
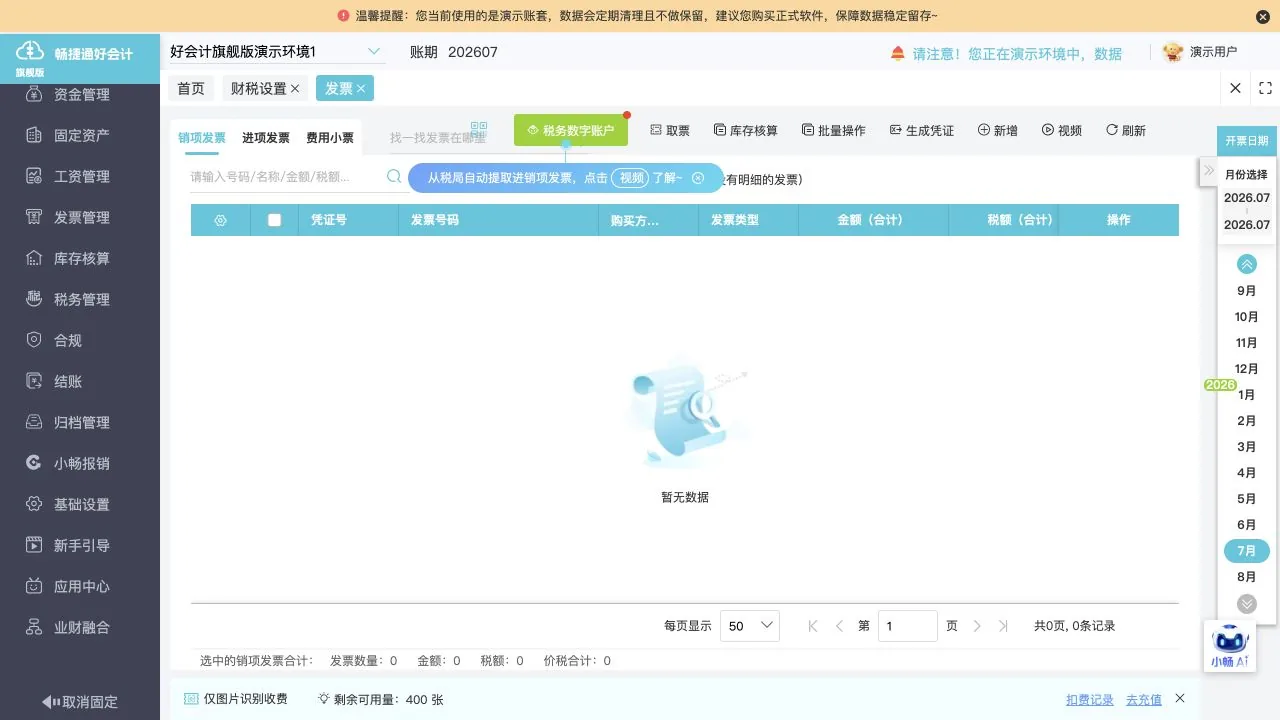
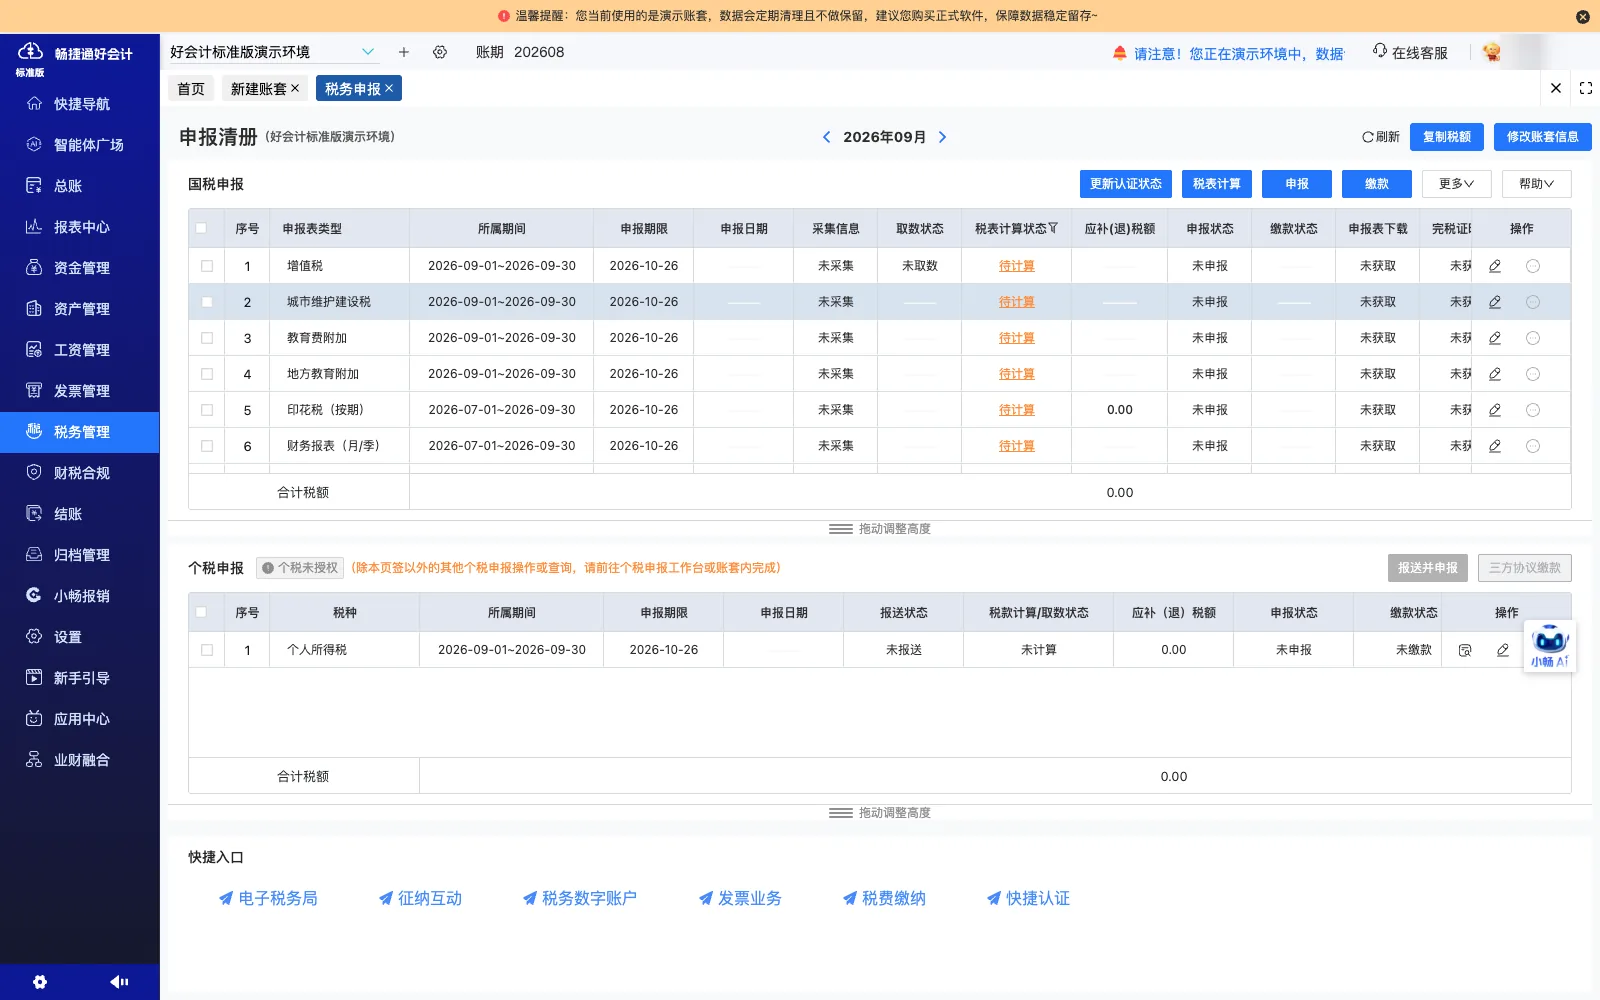
账套完成前期配置后,从税务数字账户获取发票数据,作为发票进入核算的采集来源。
-
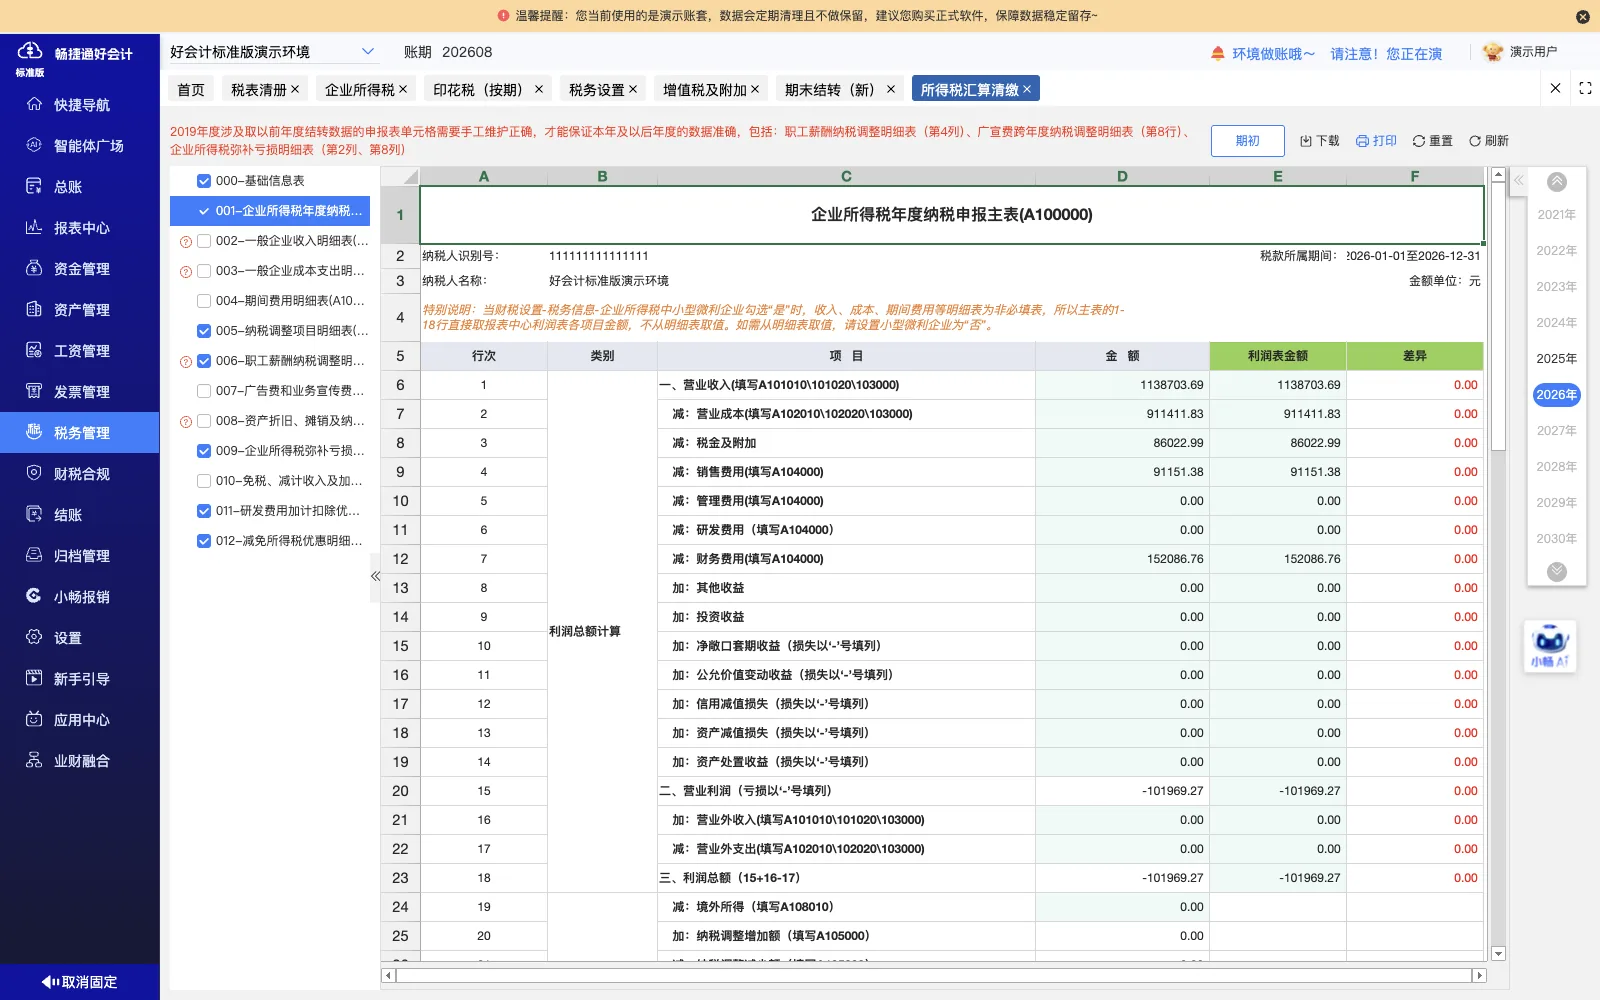
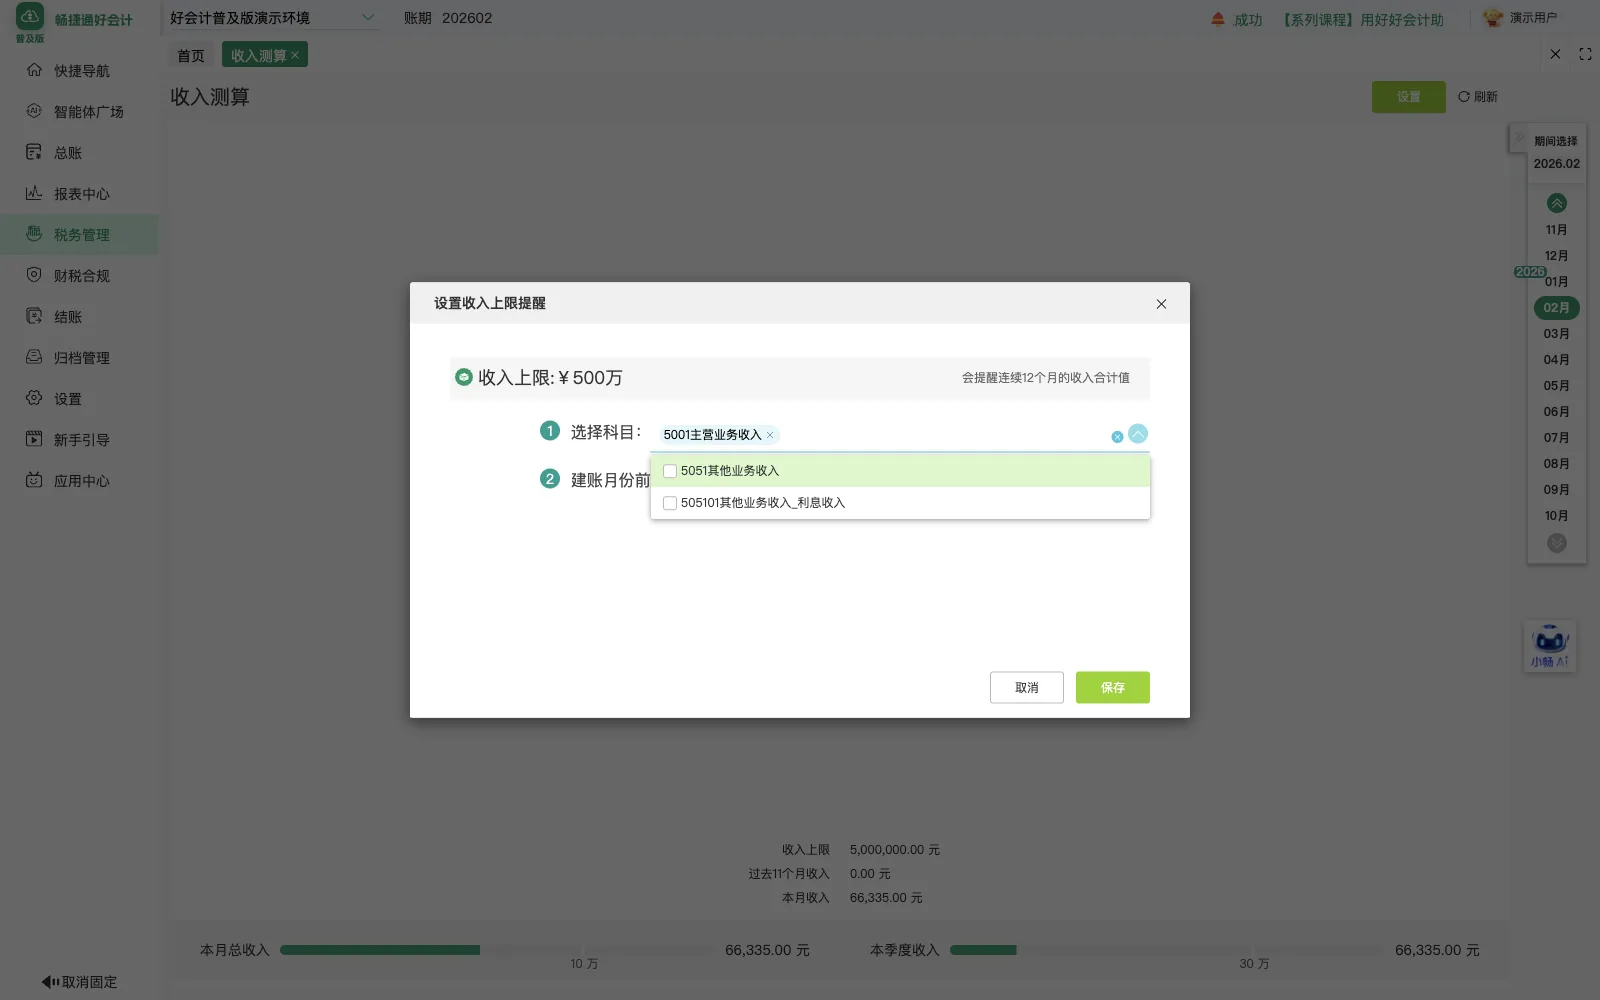
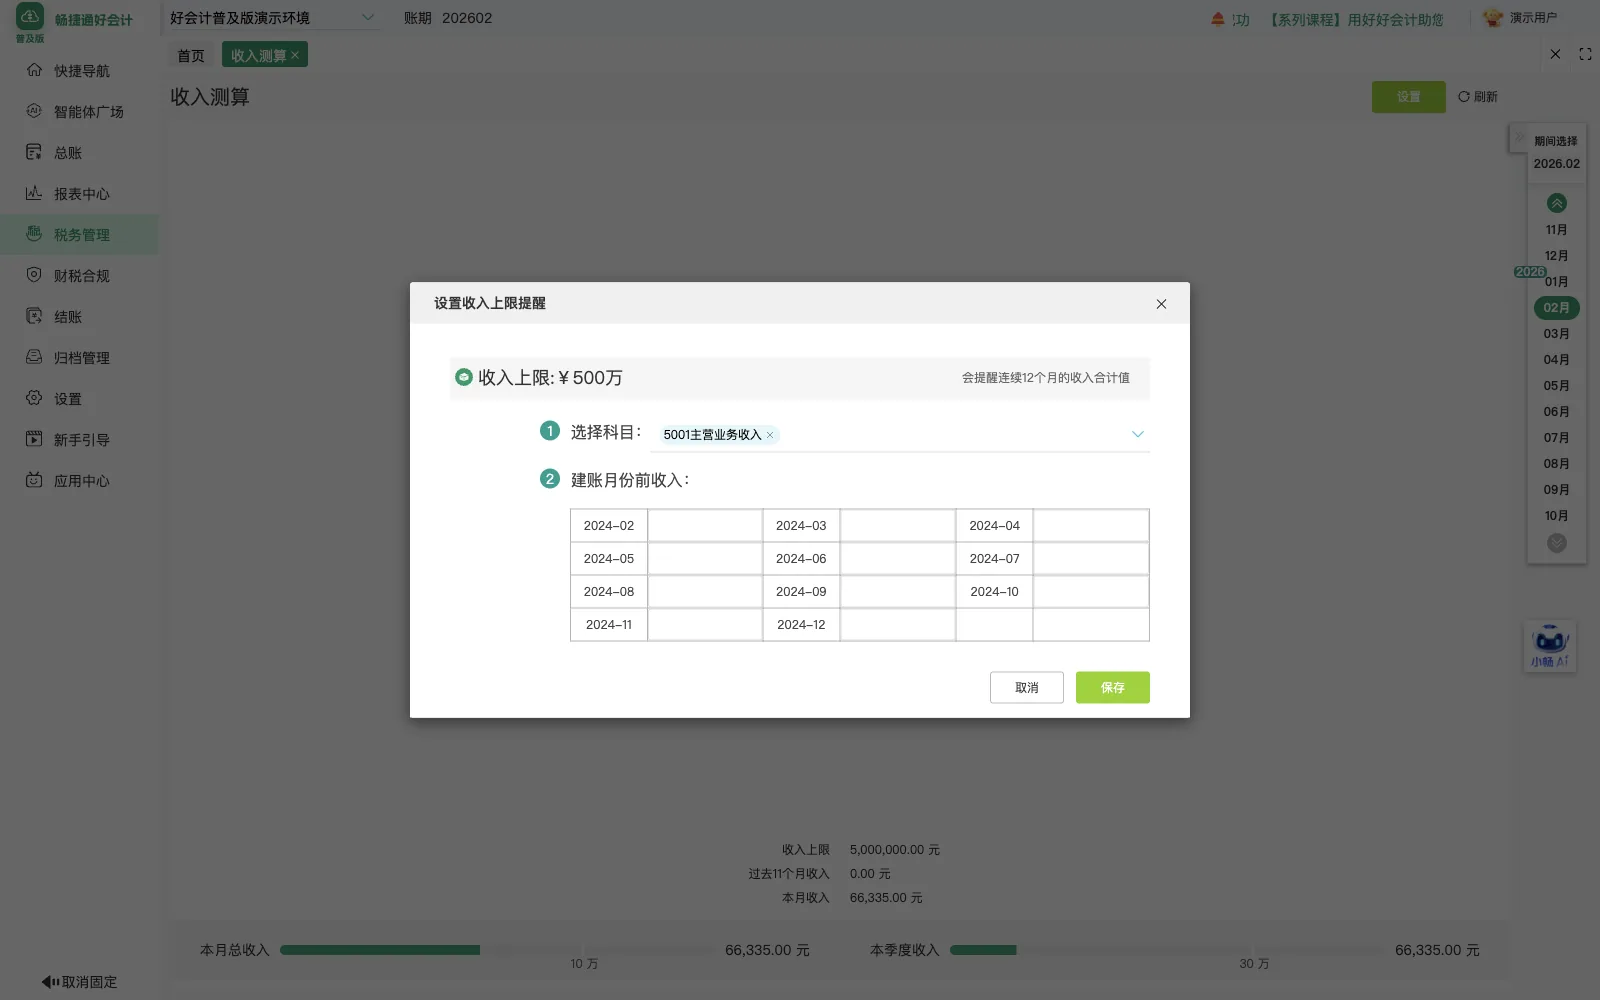
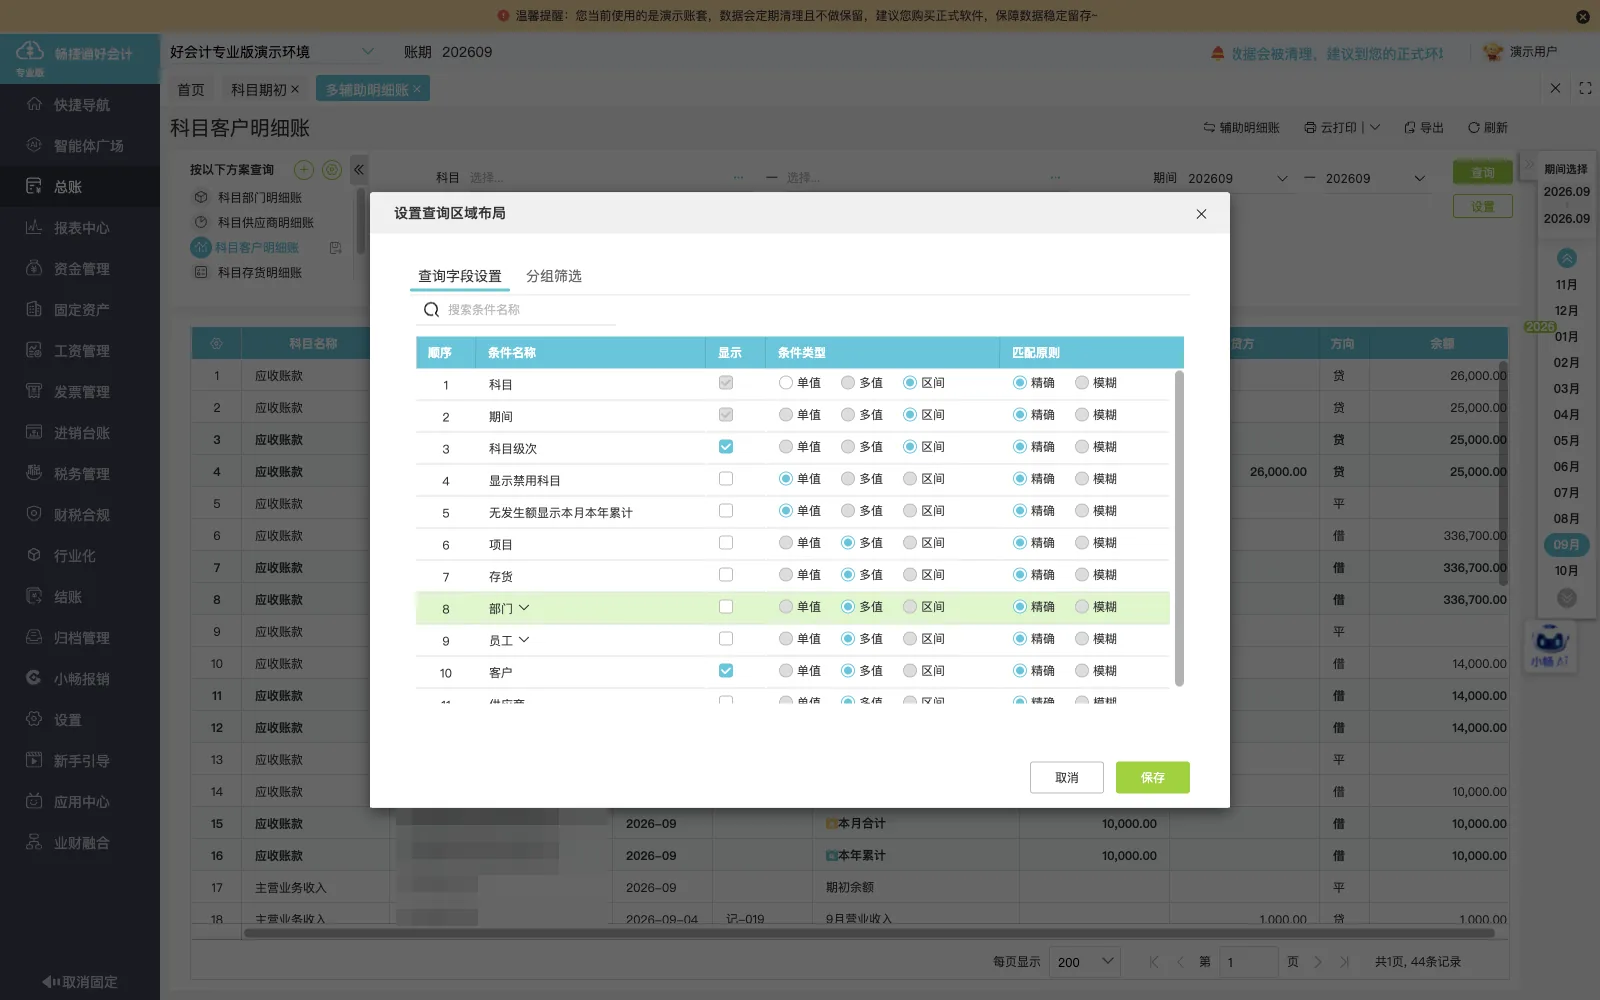
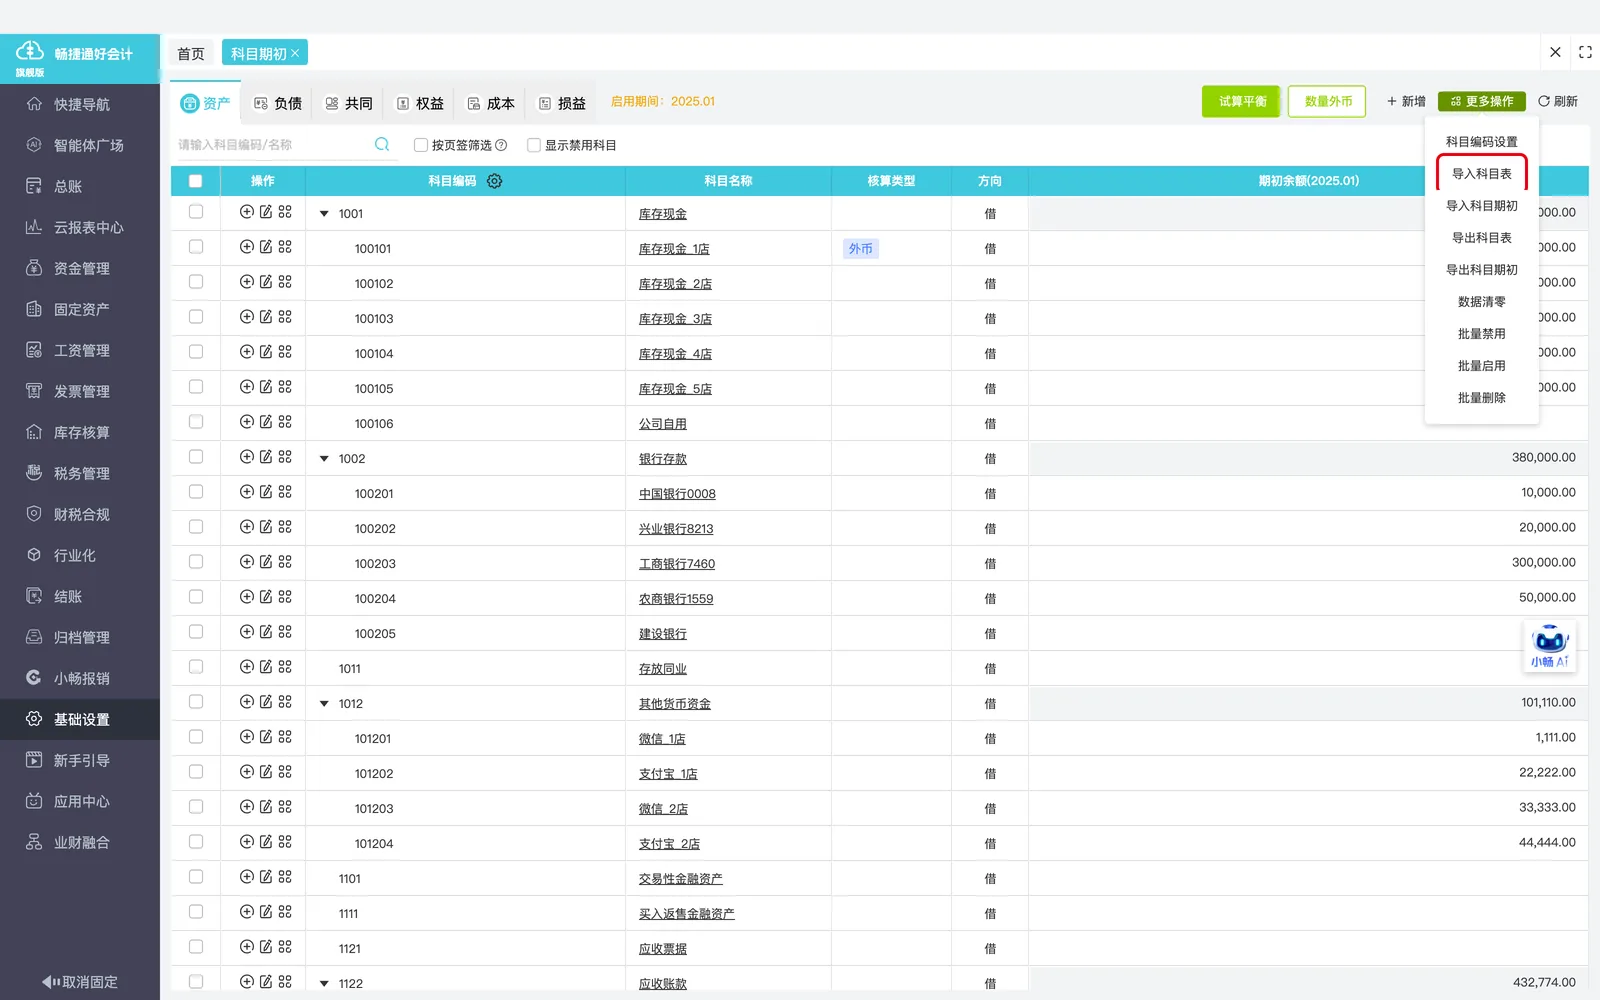
结转模板生成凭证
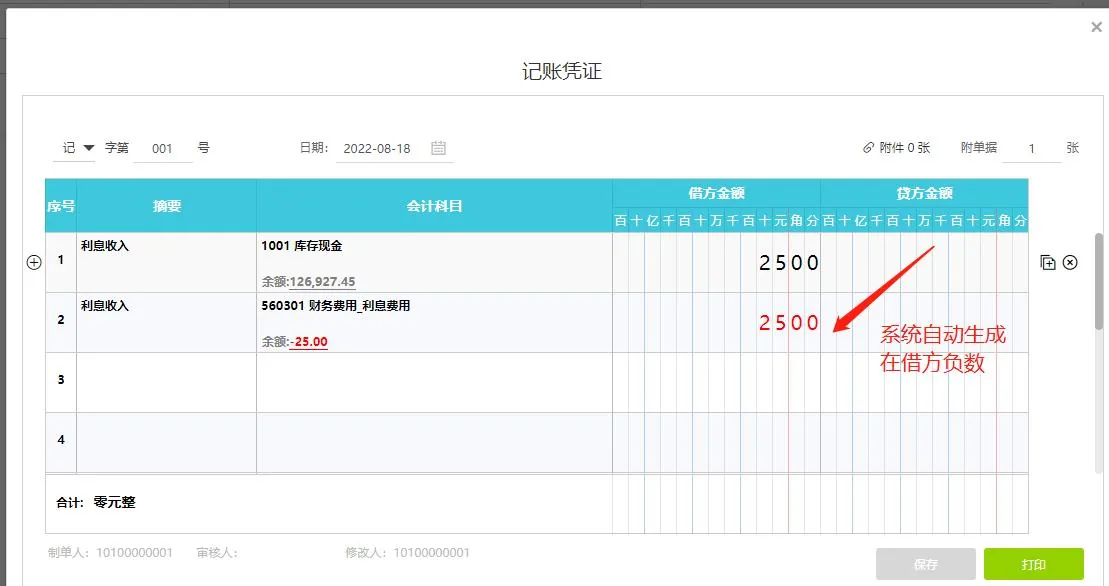
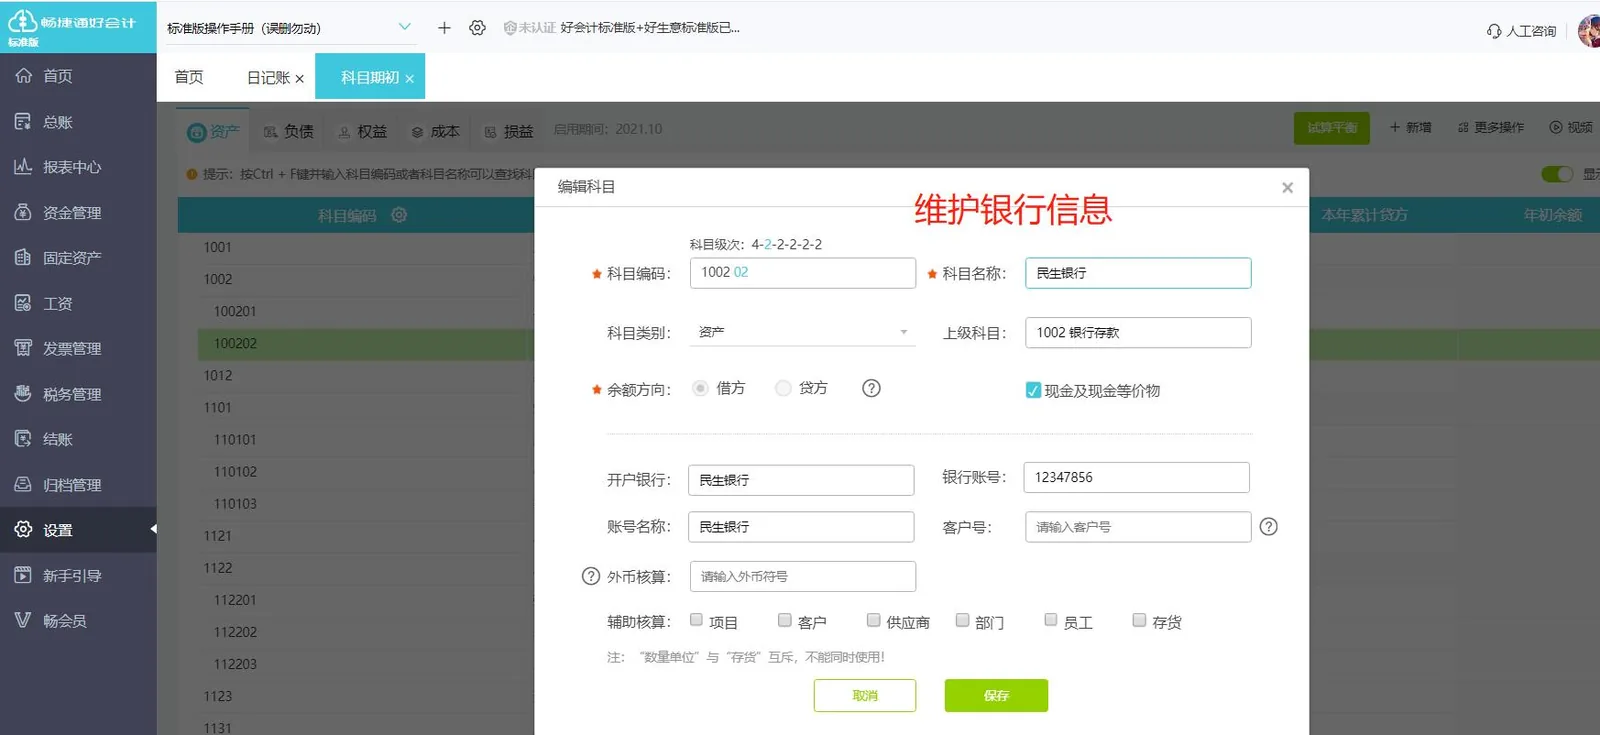
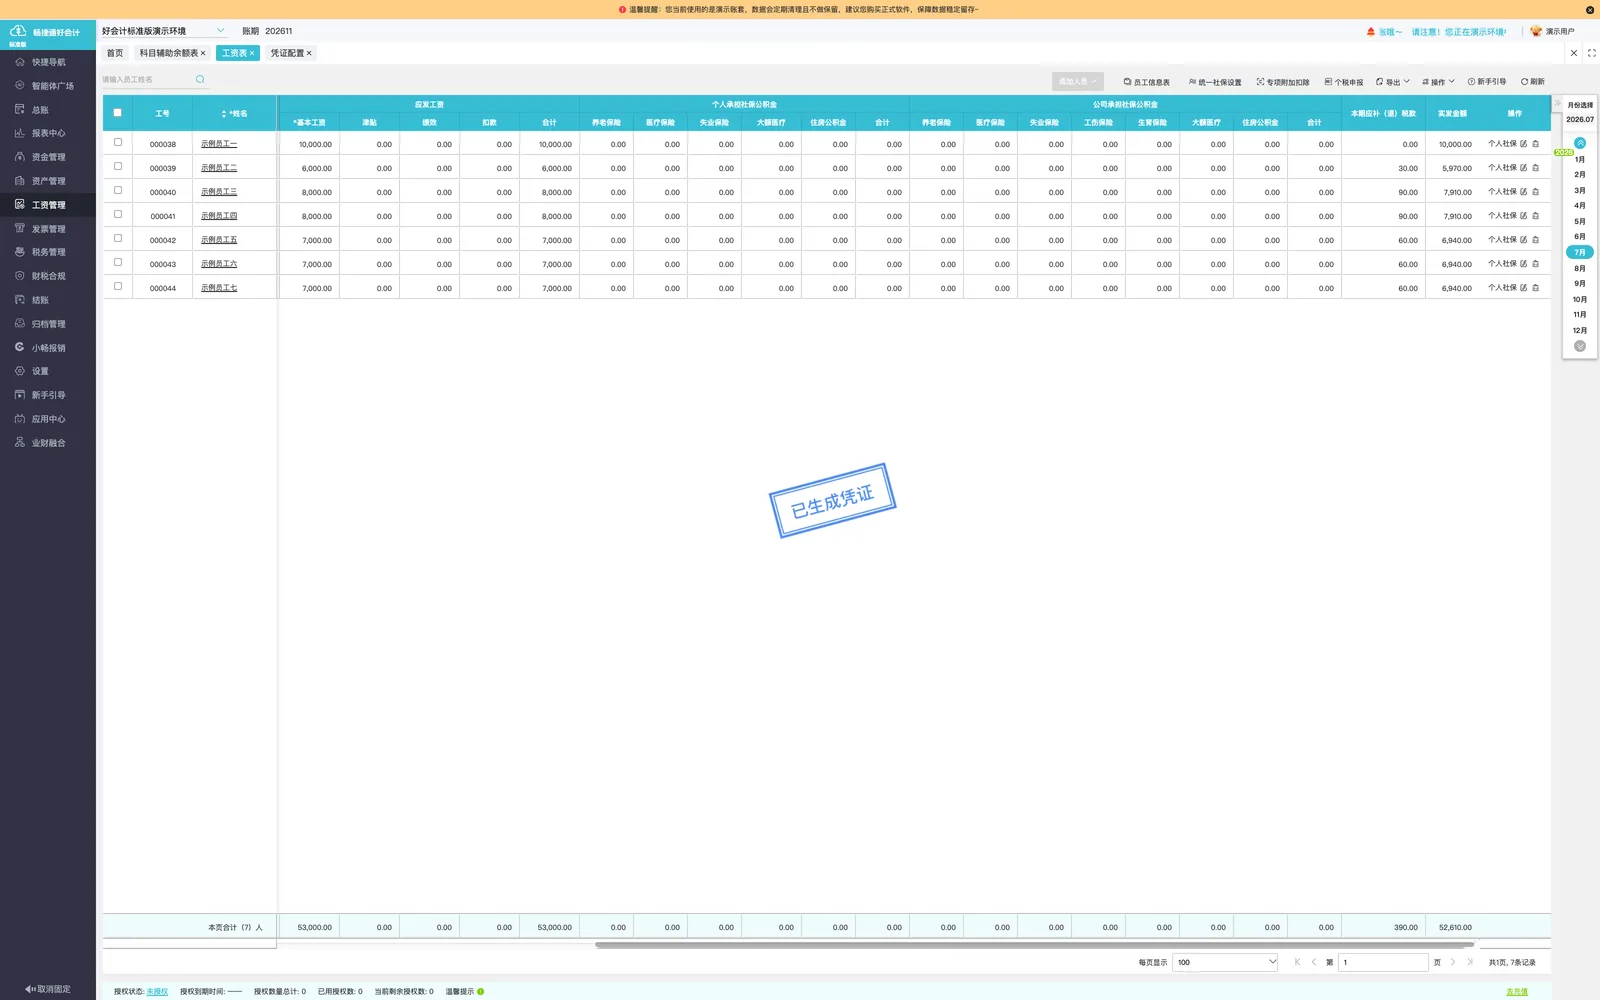
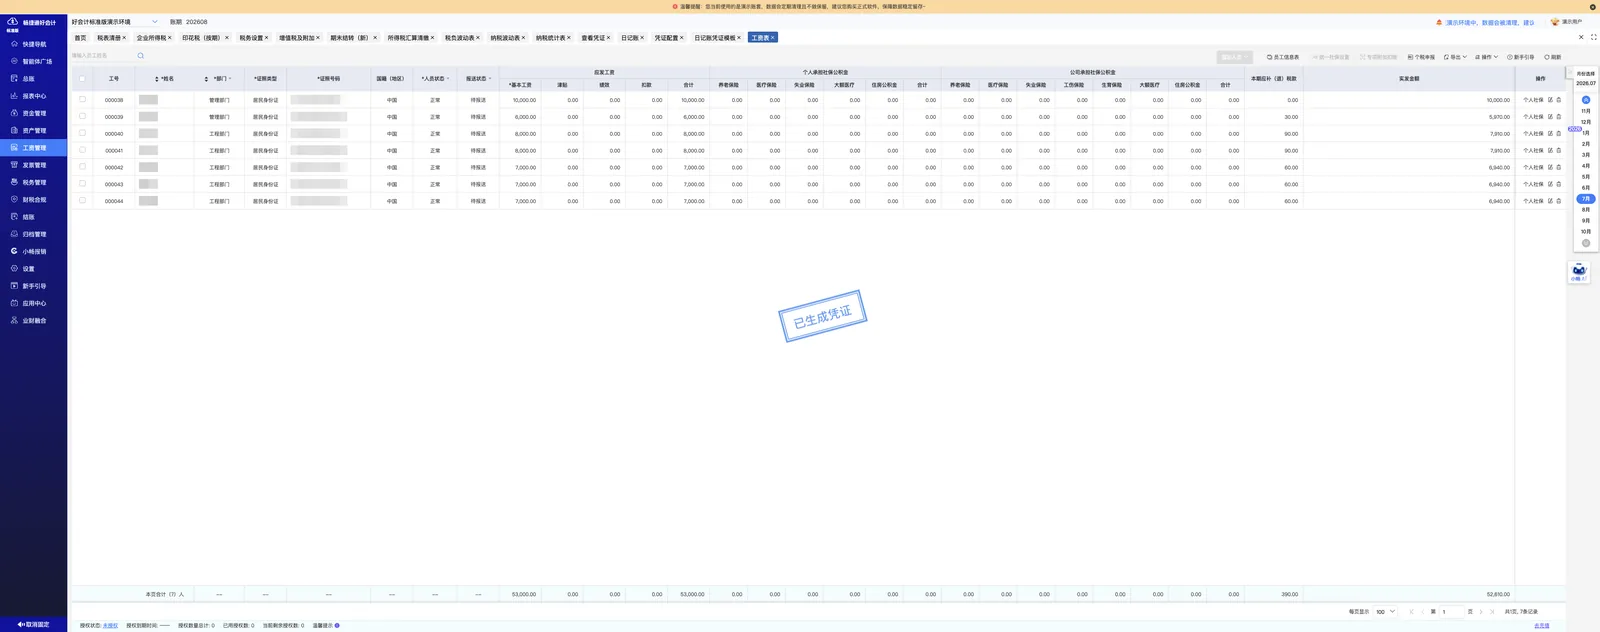
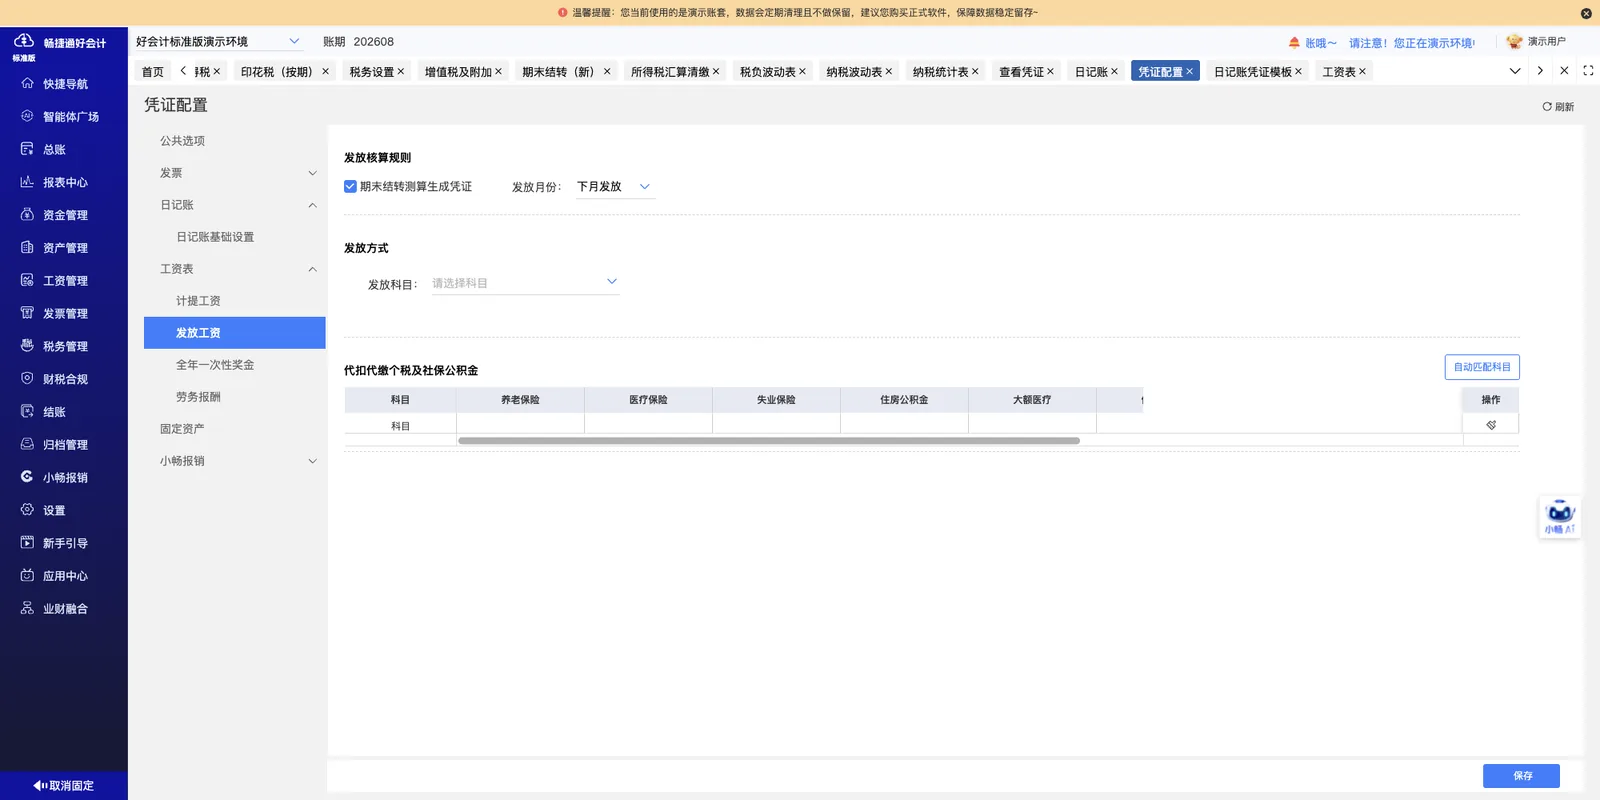
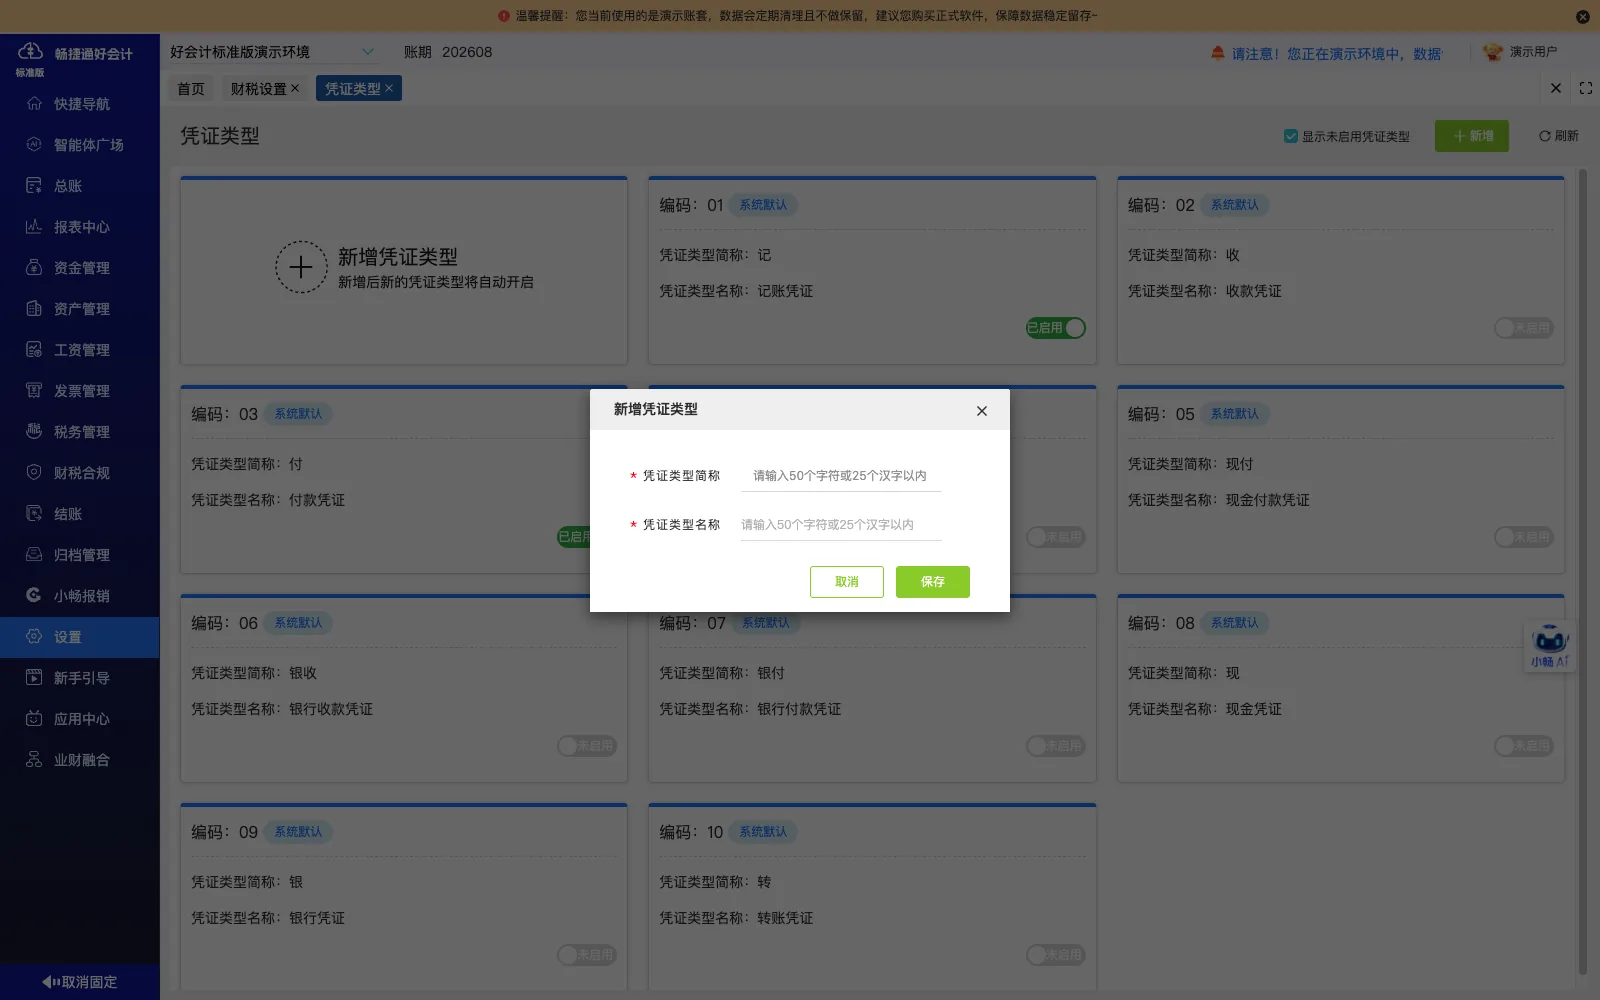
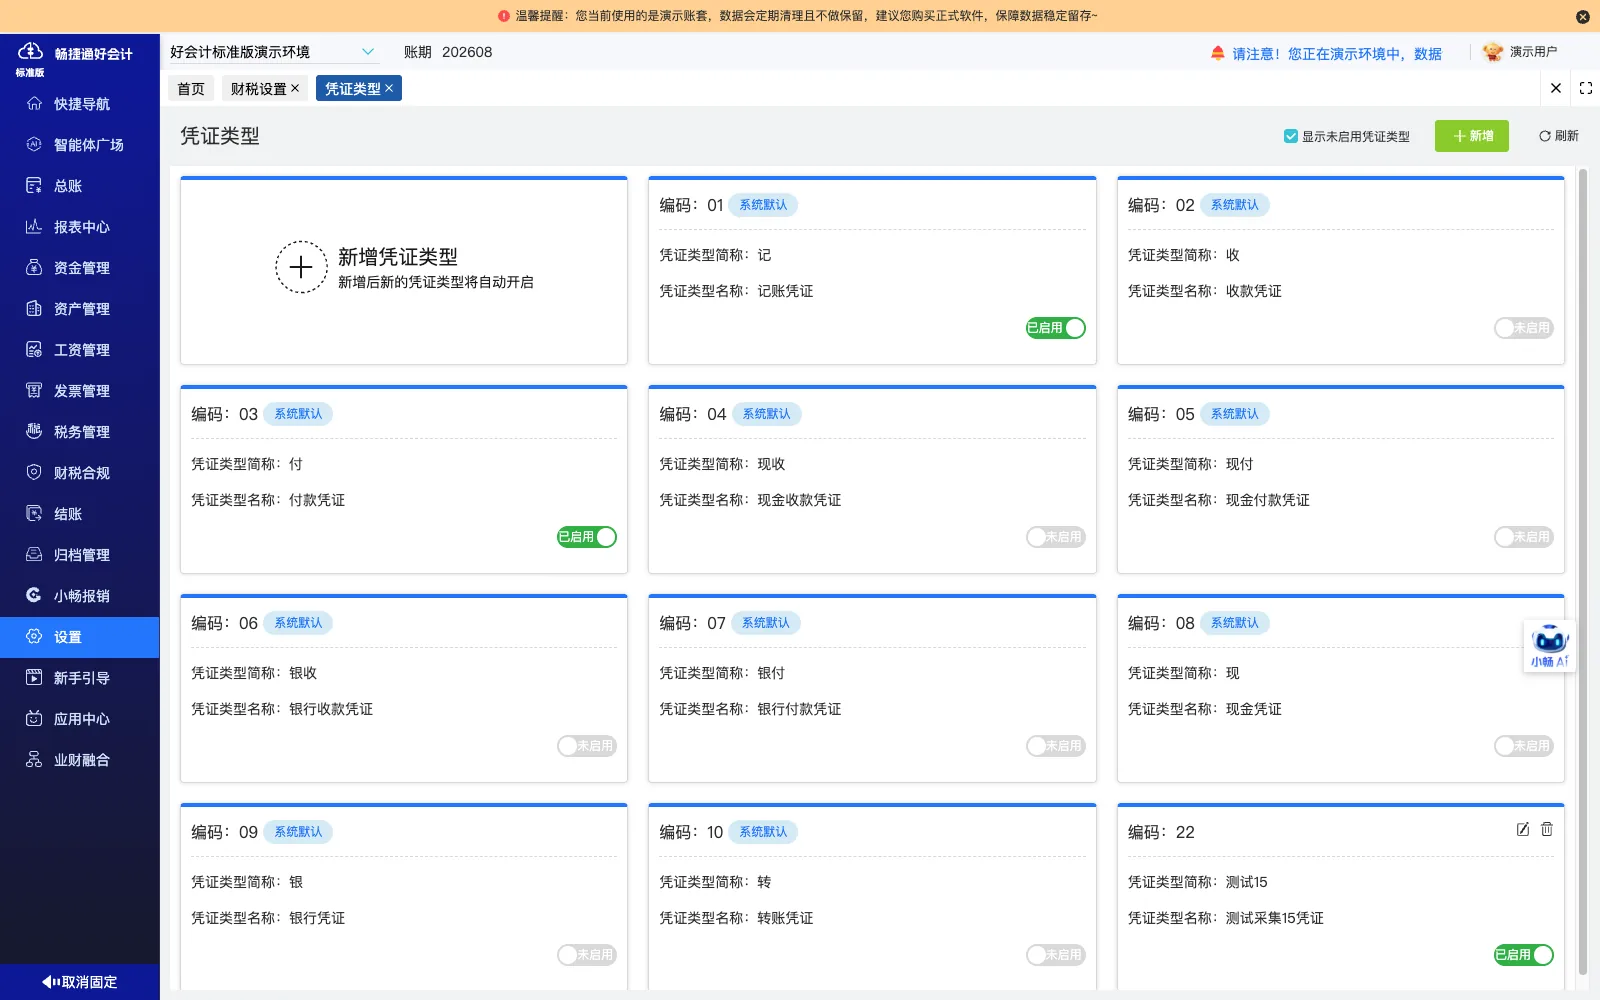
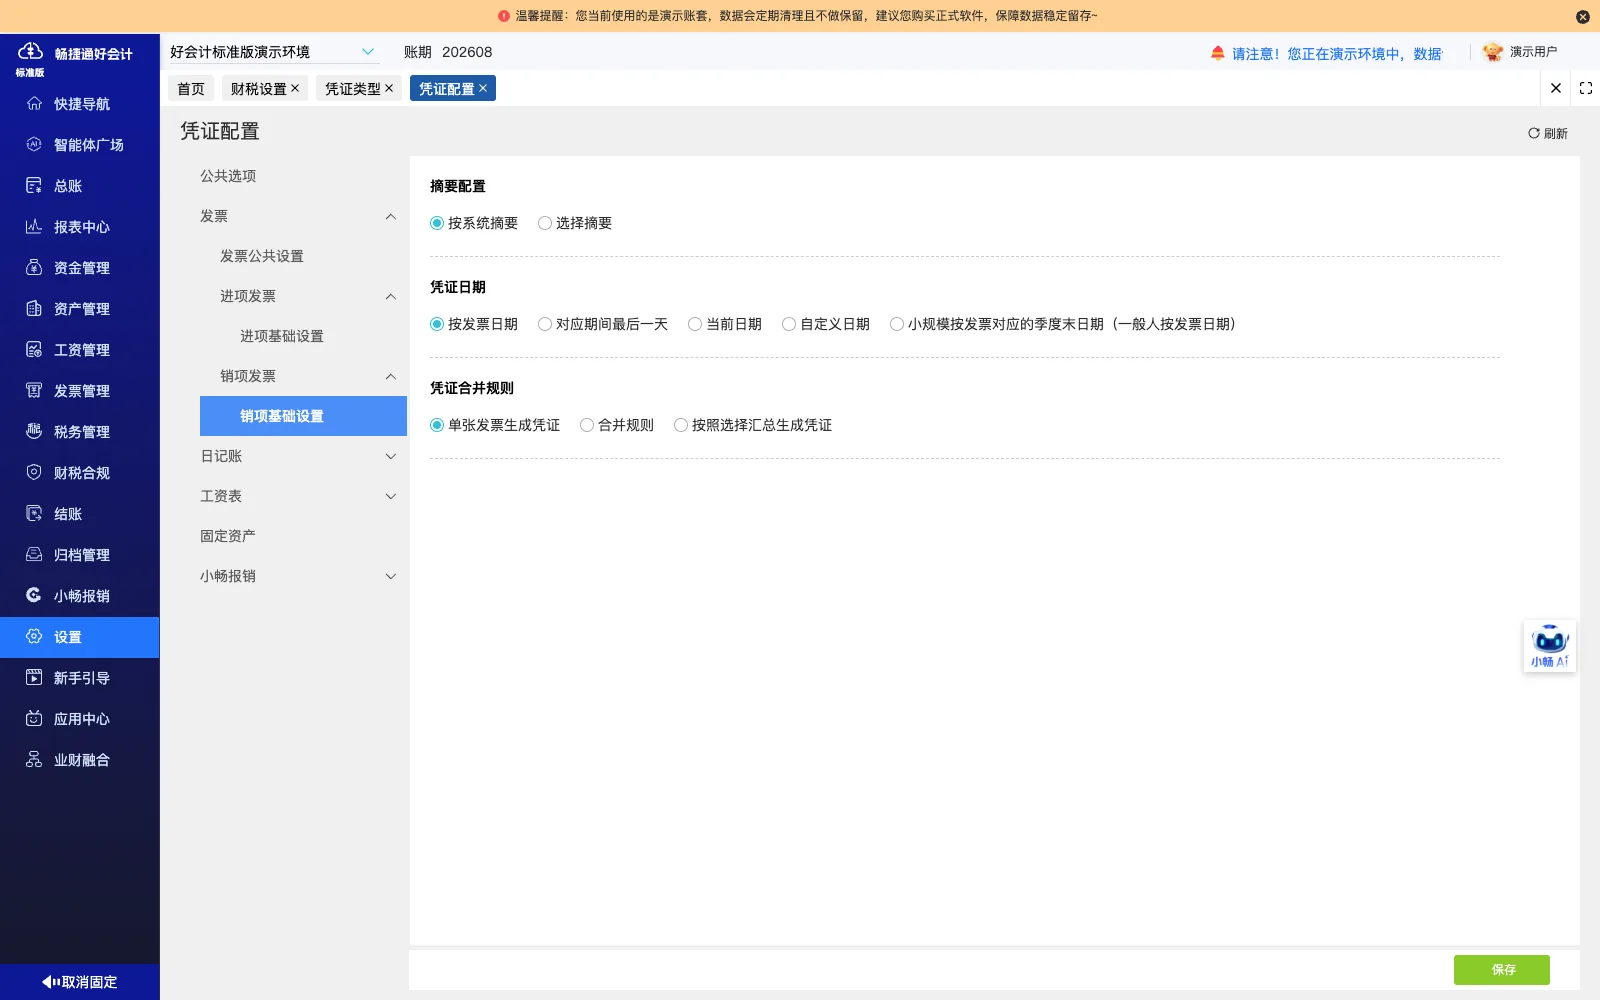
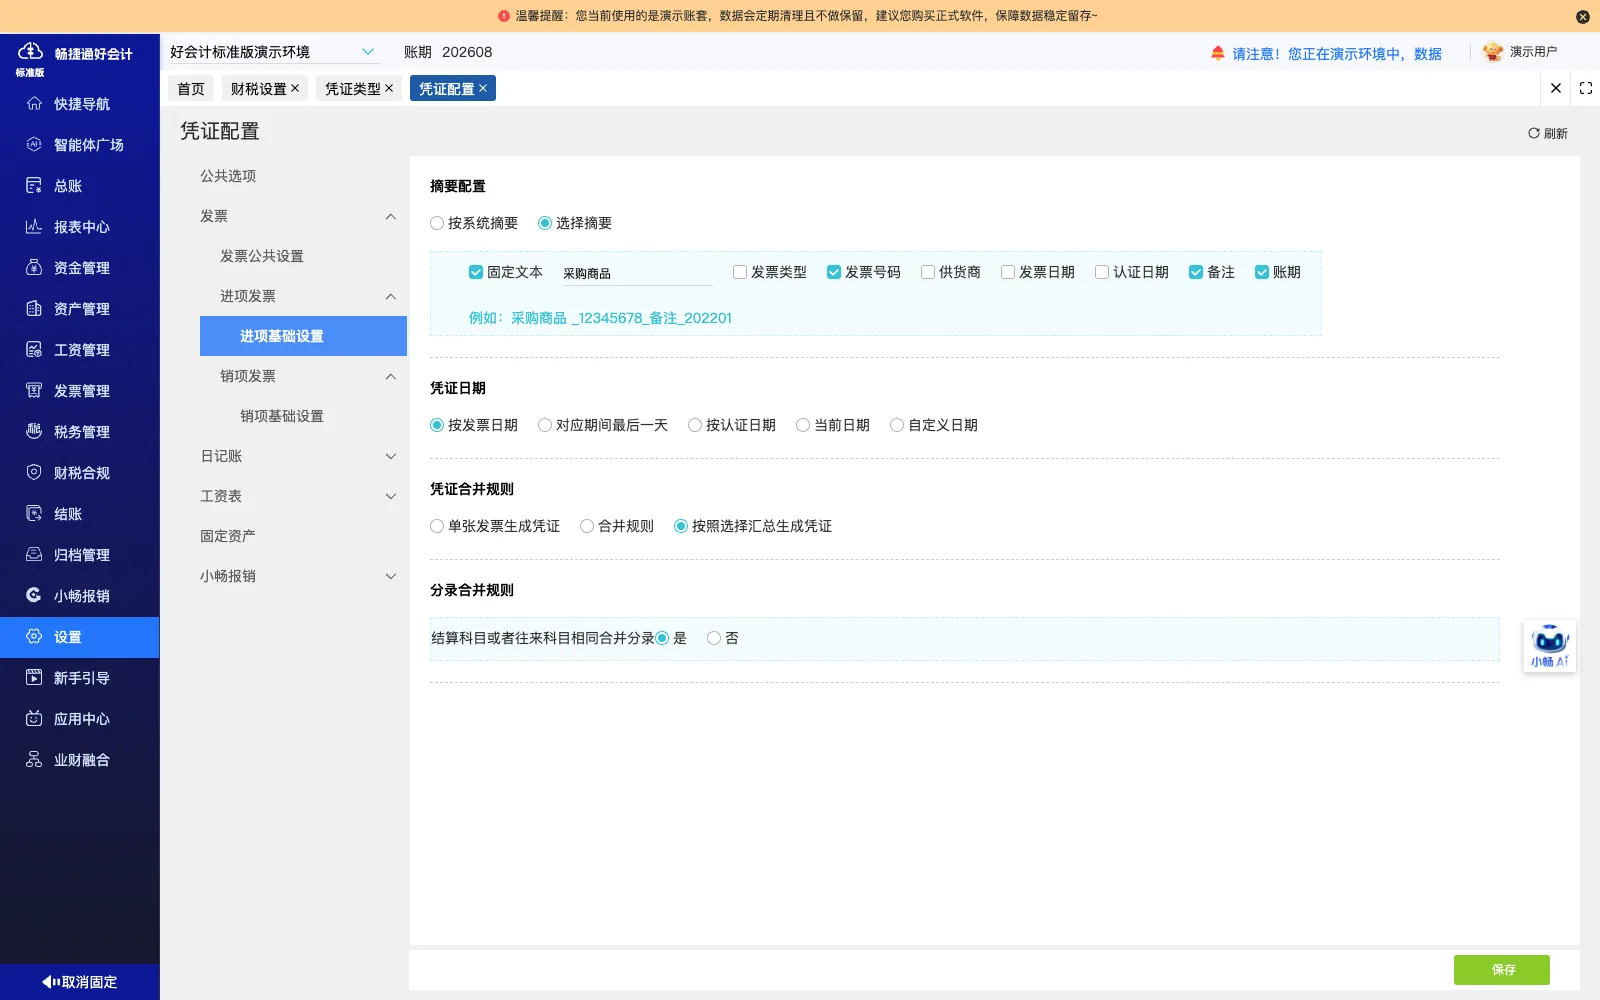
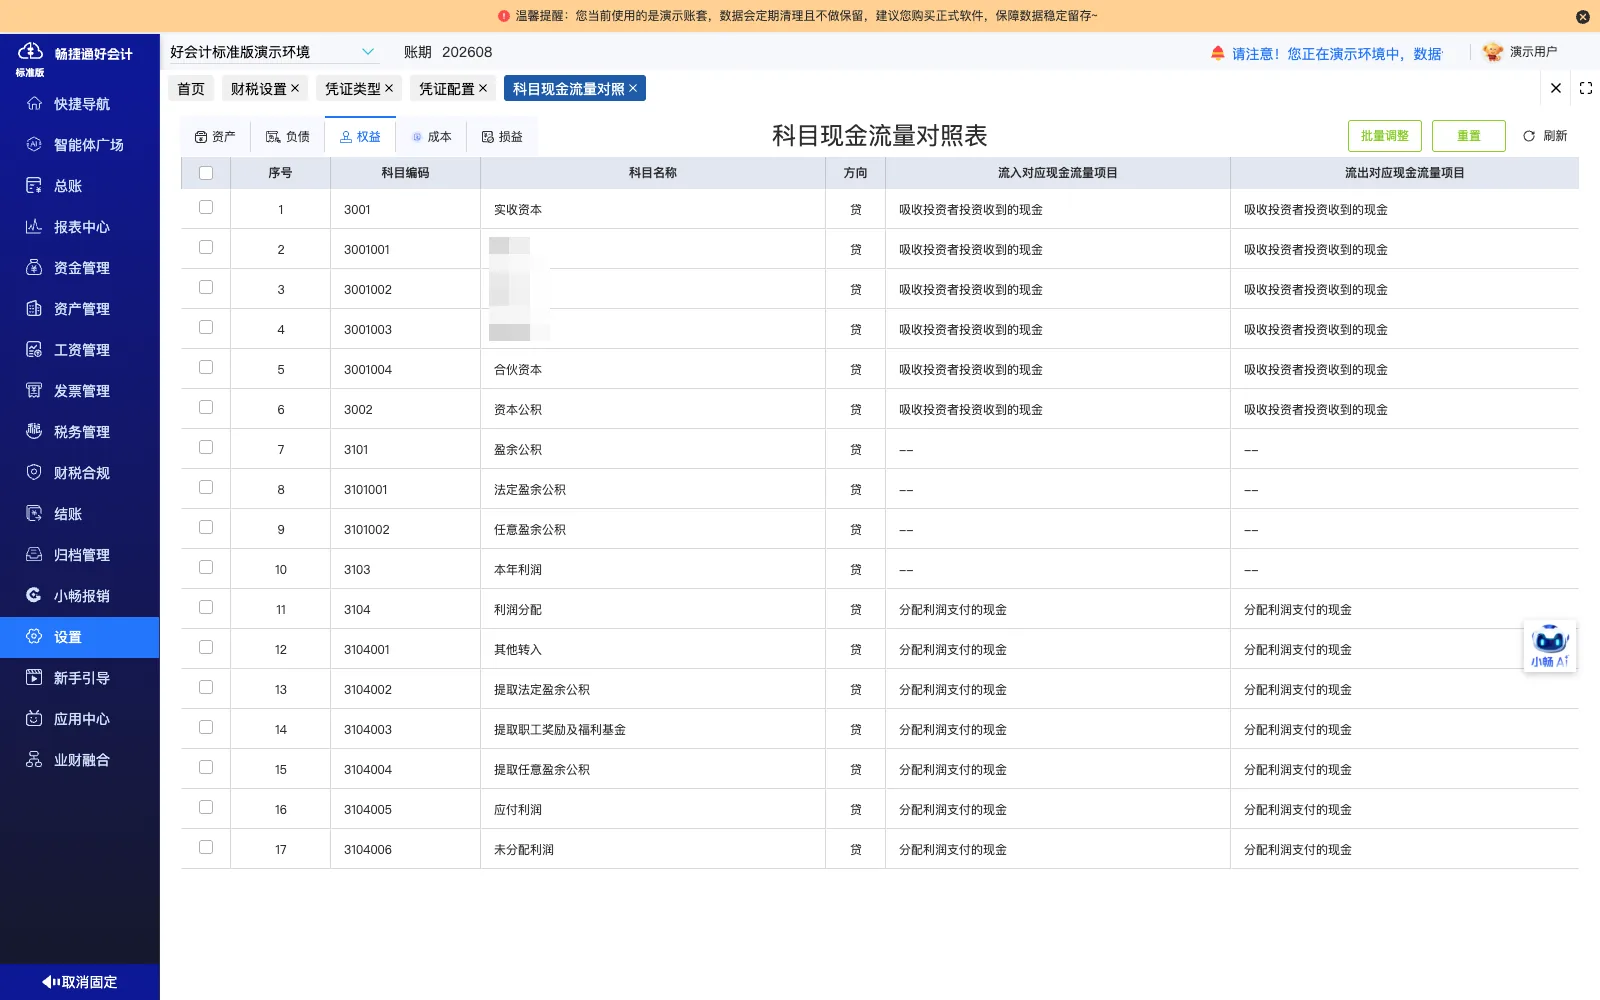
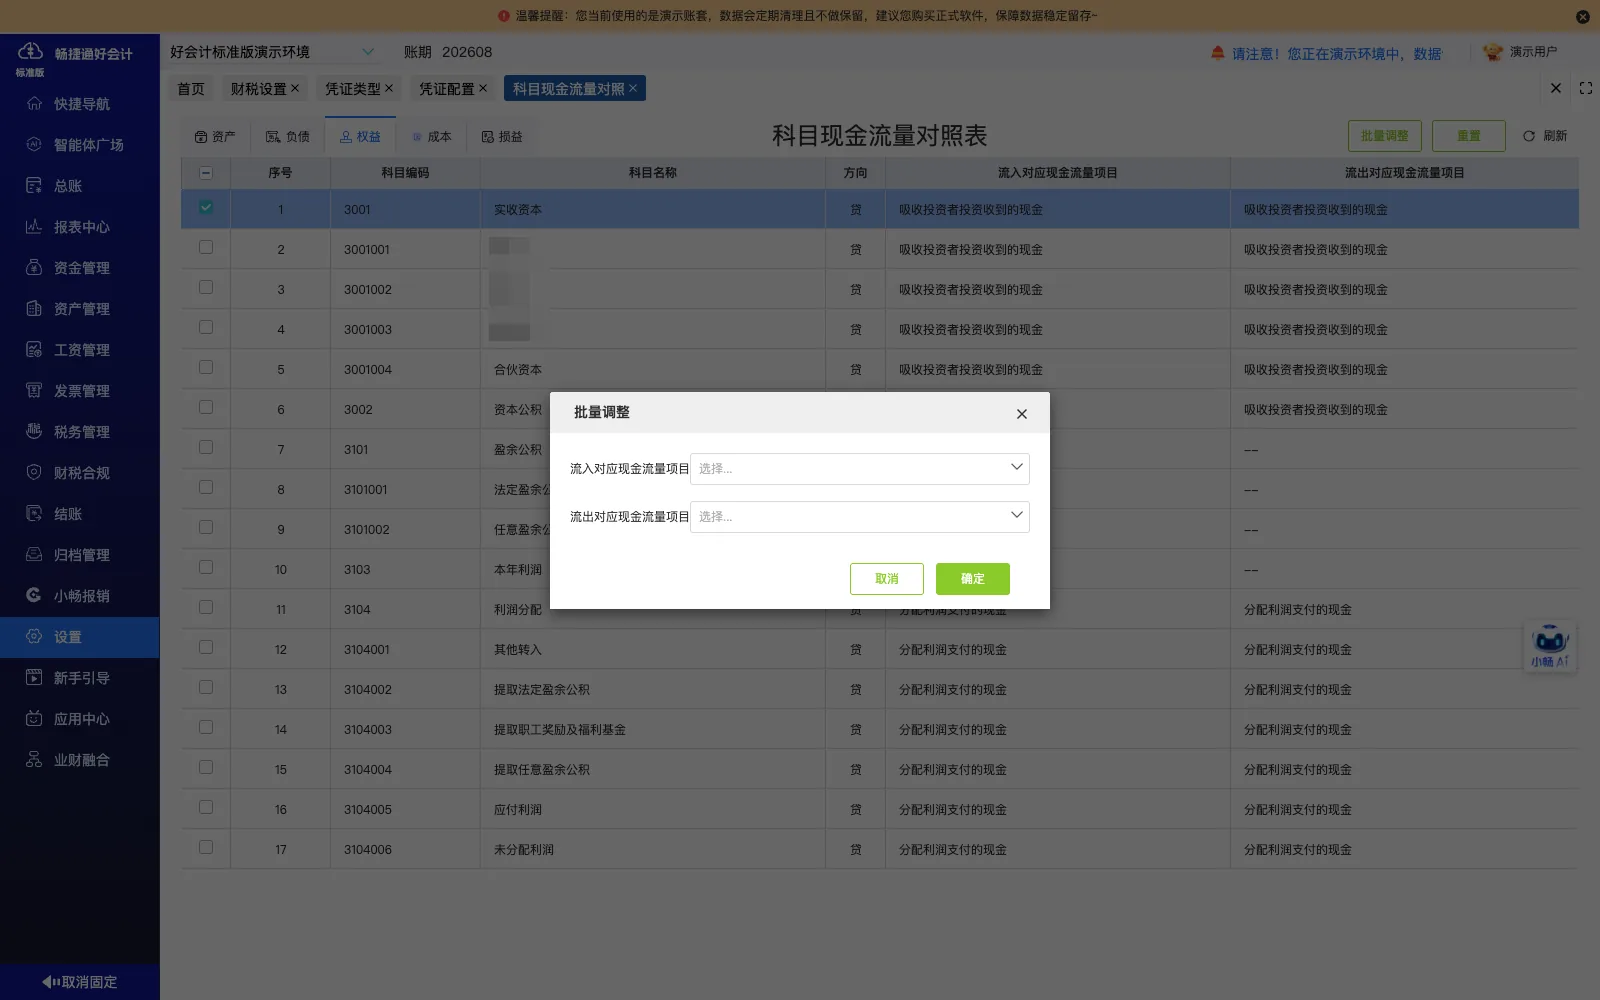
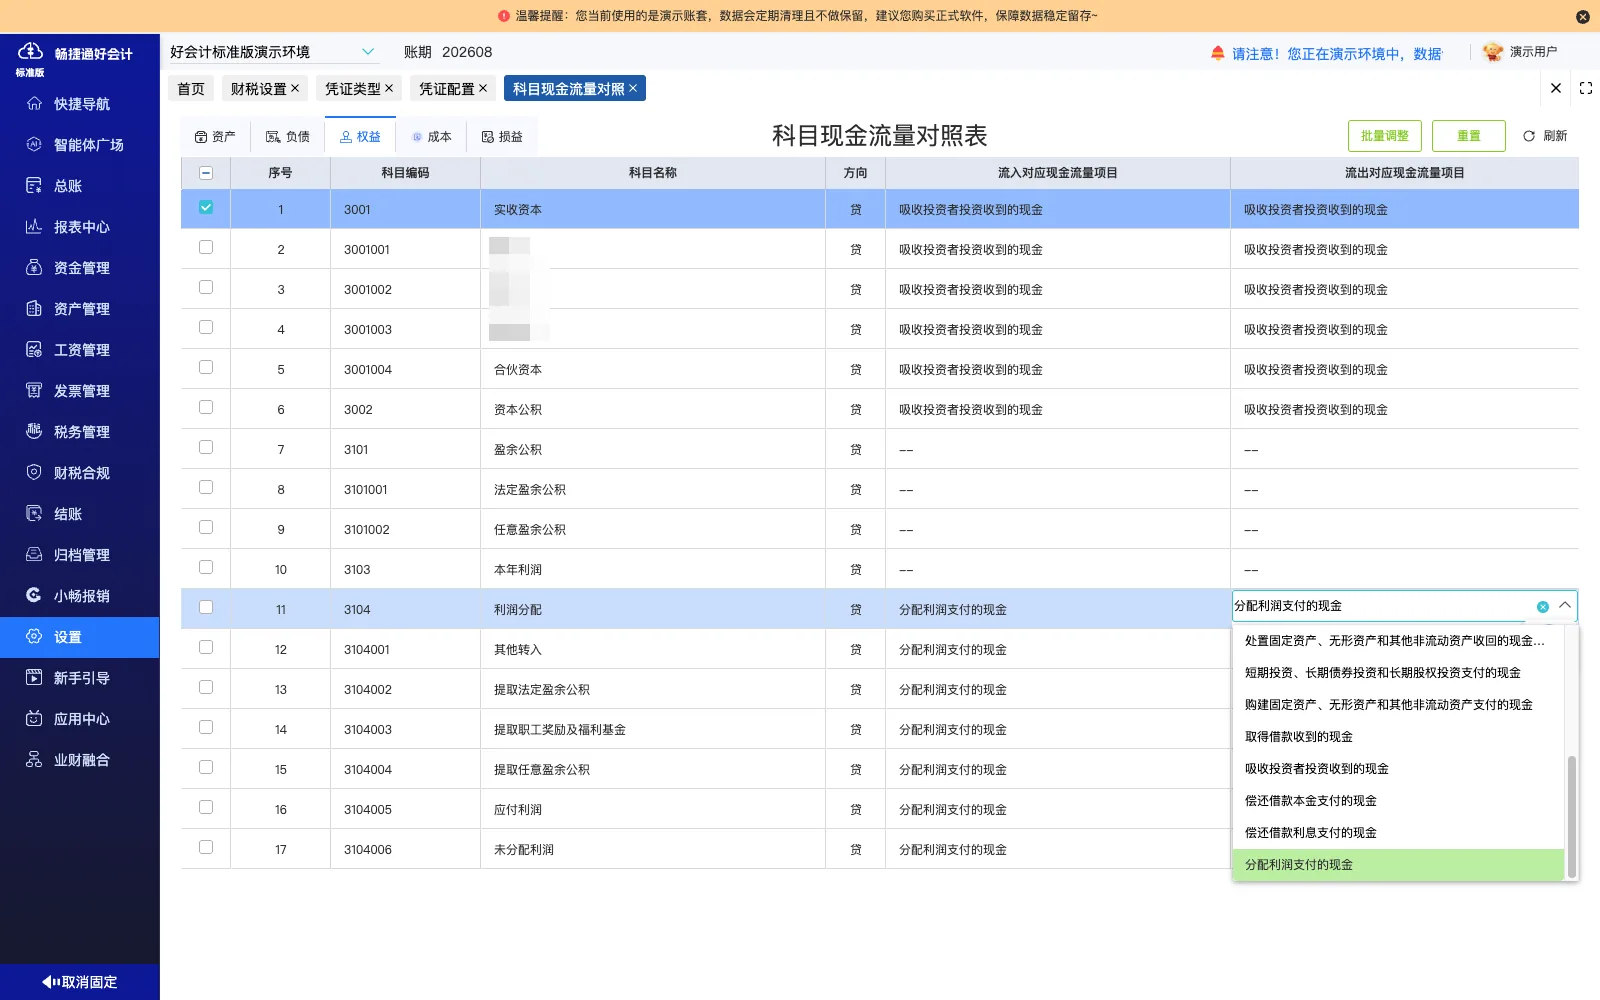
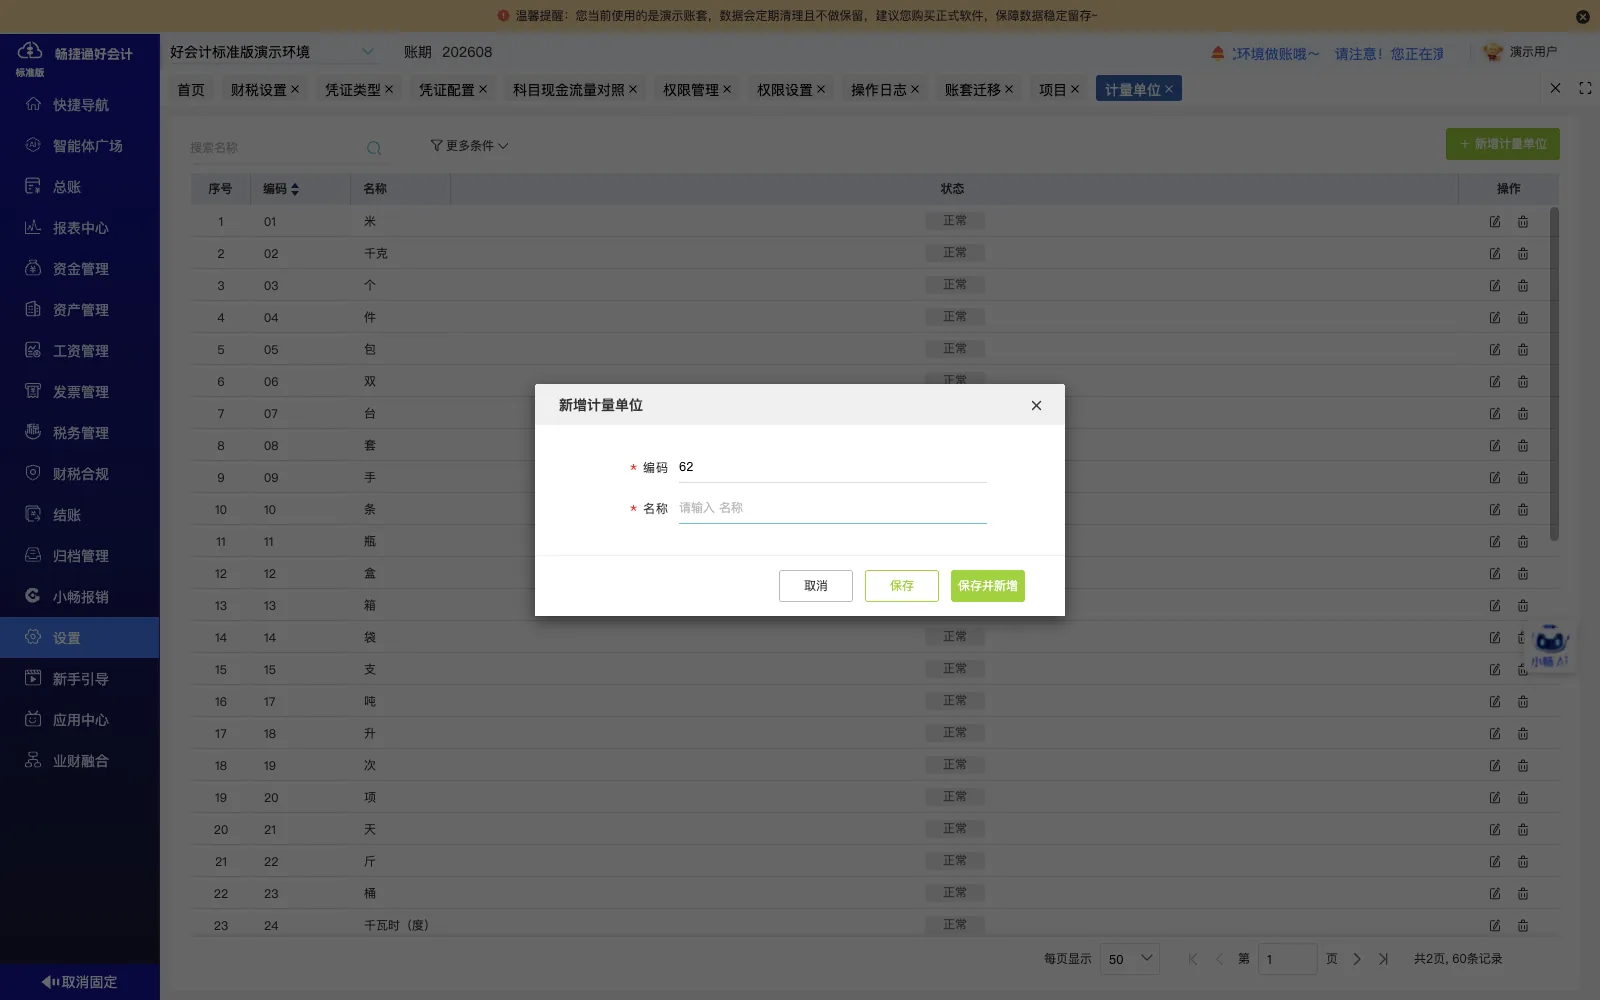
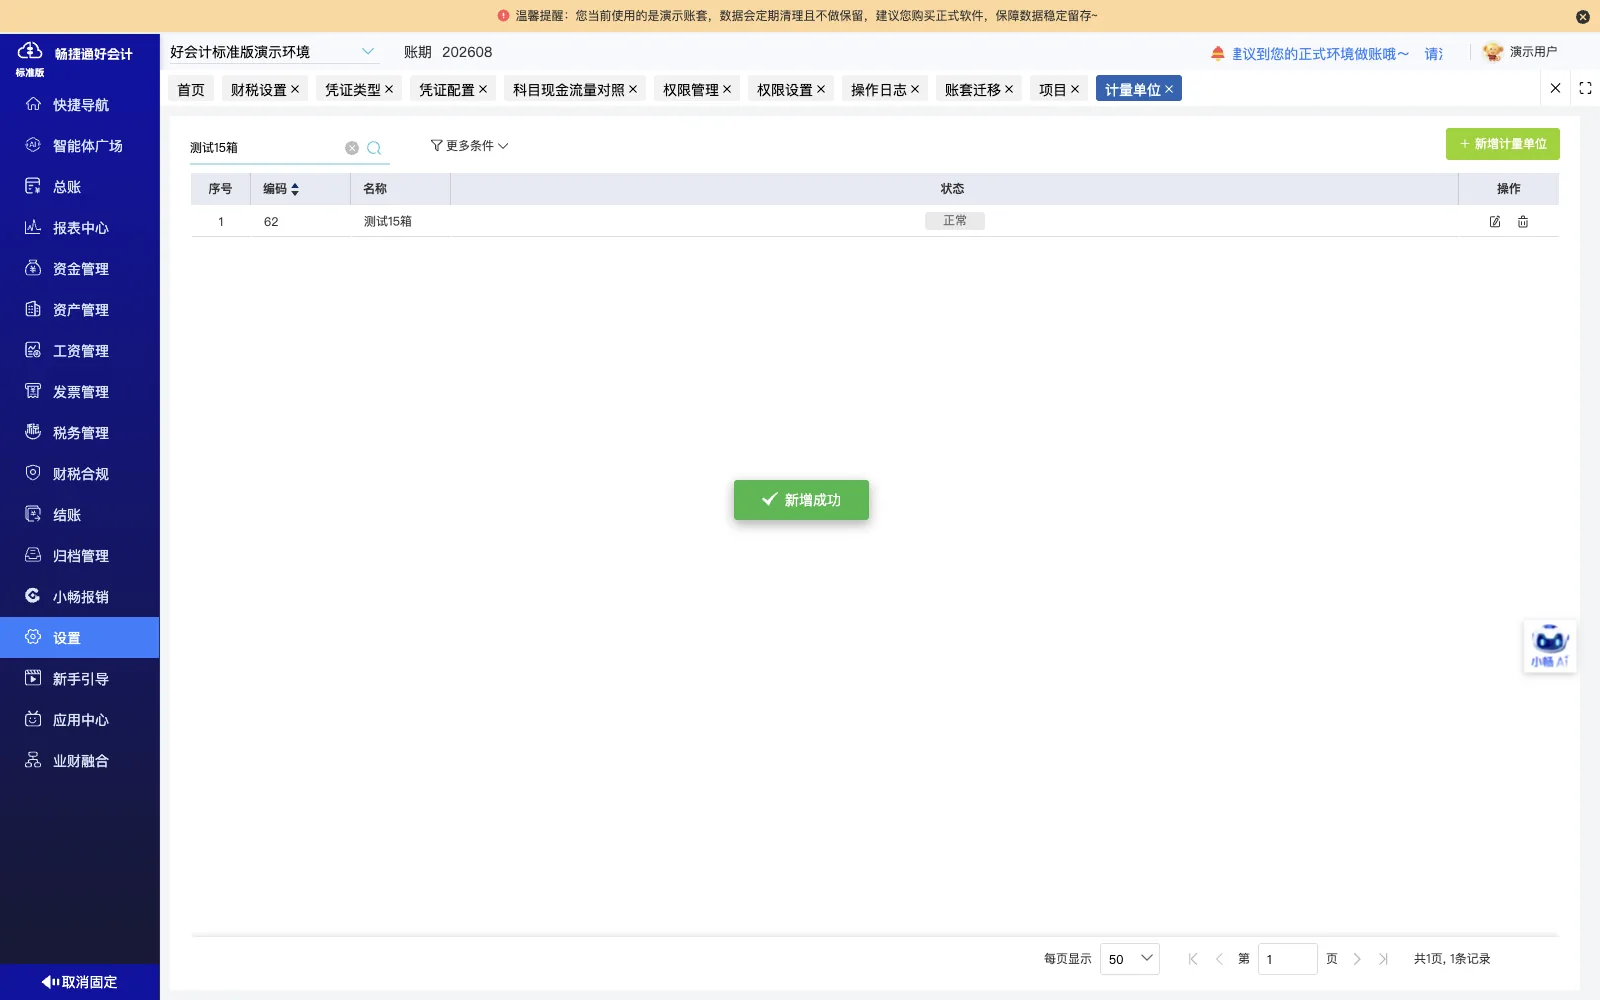
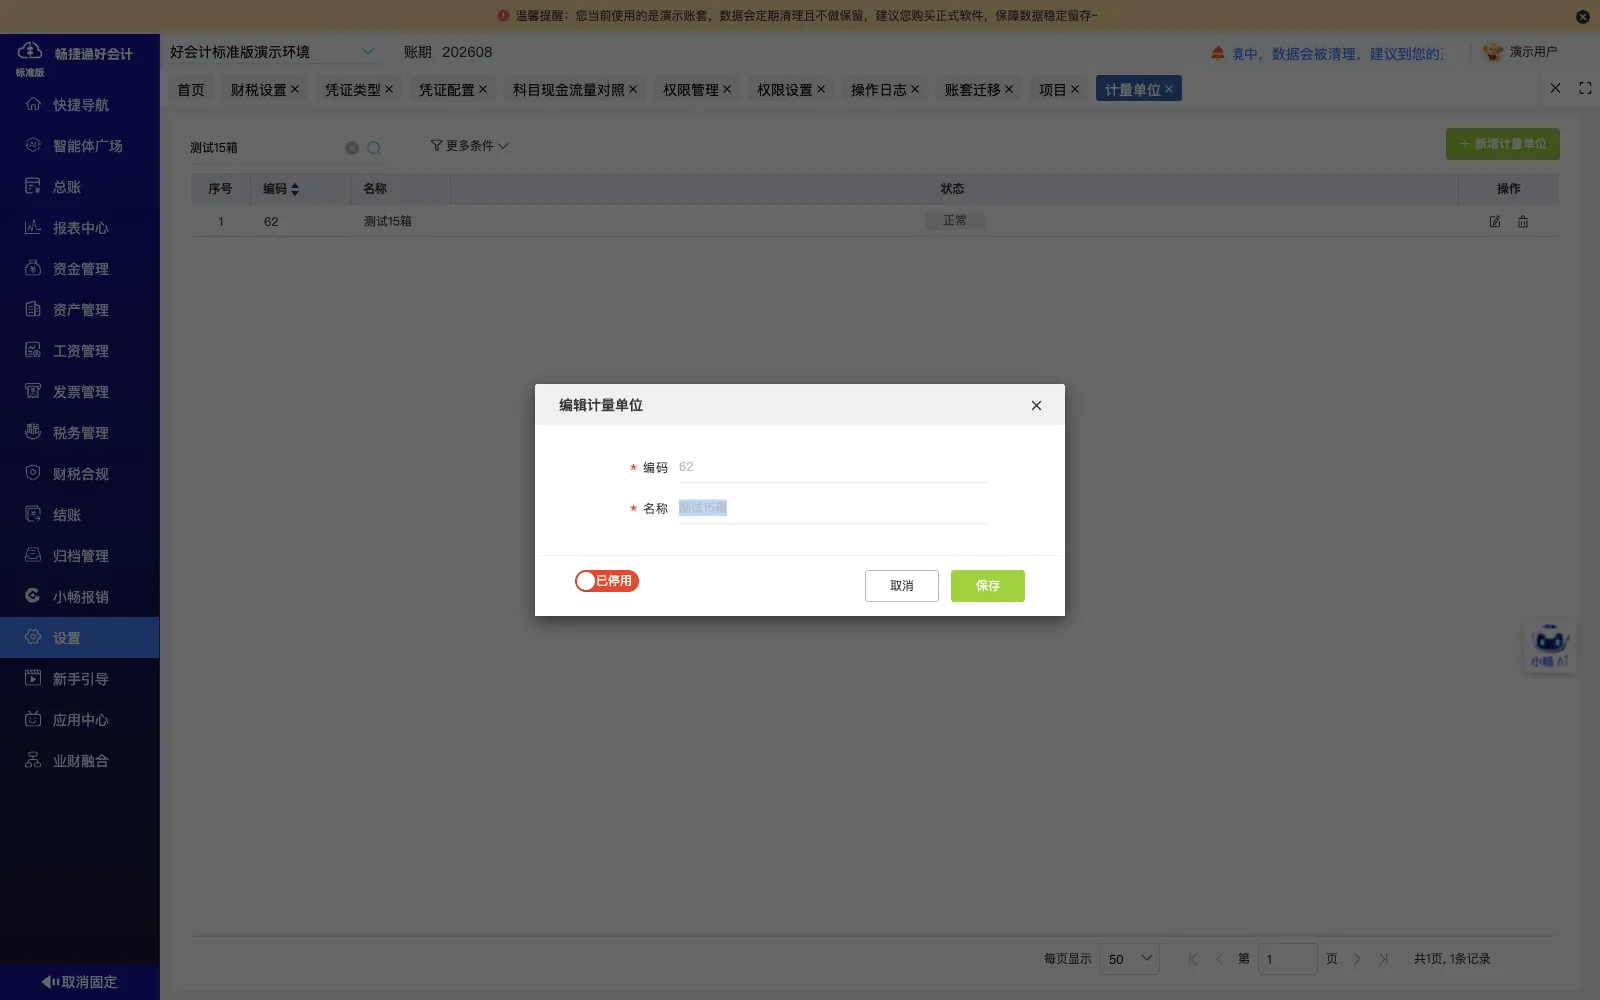
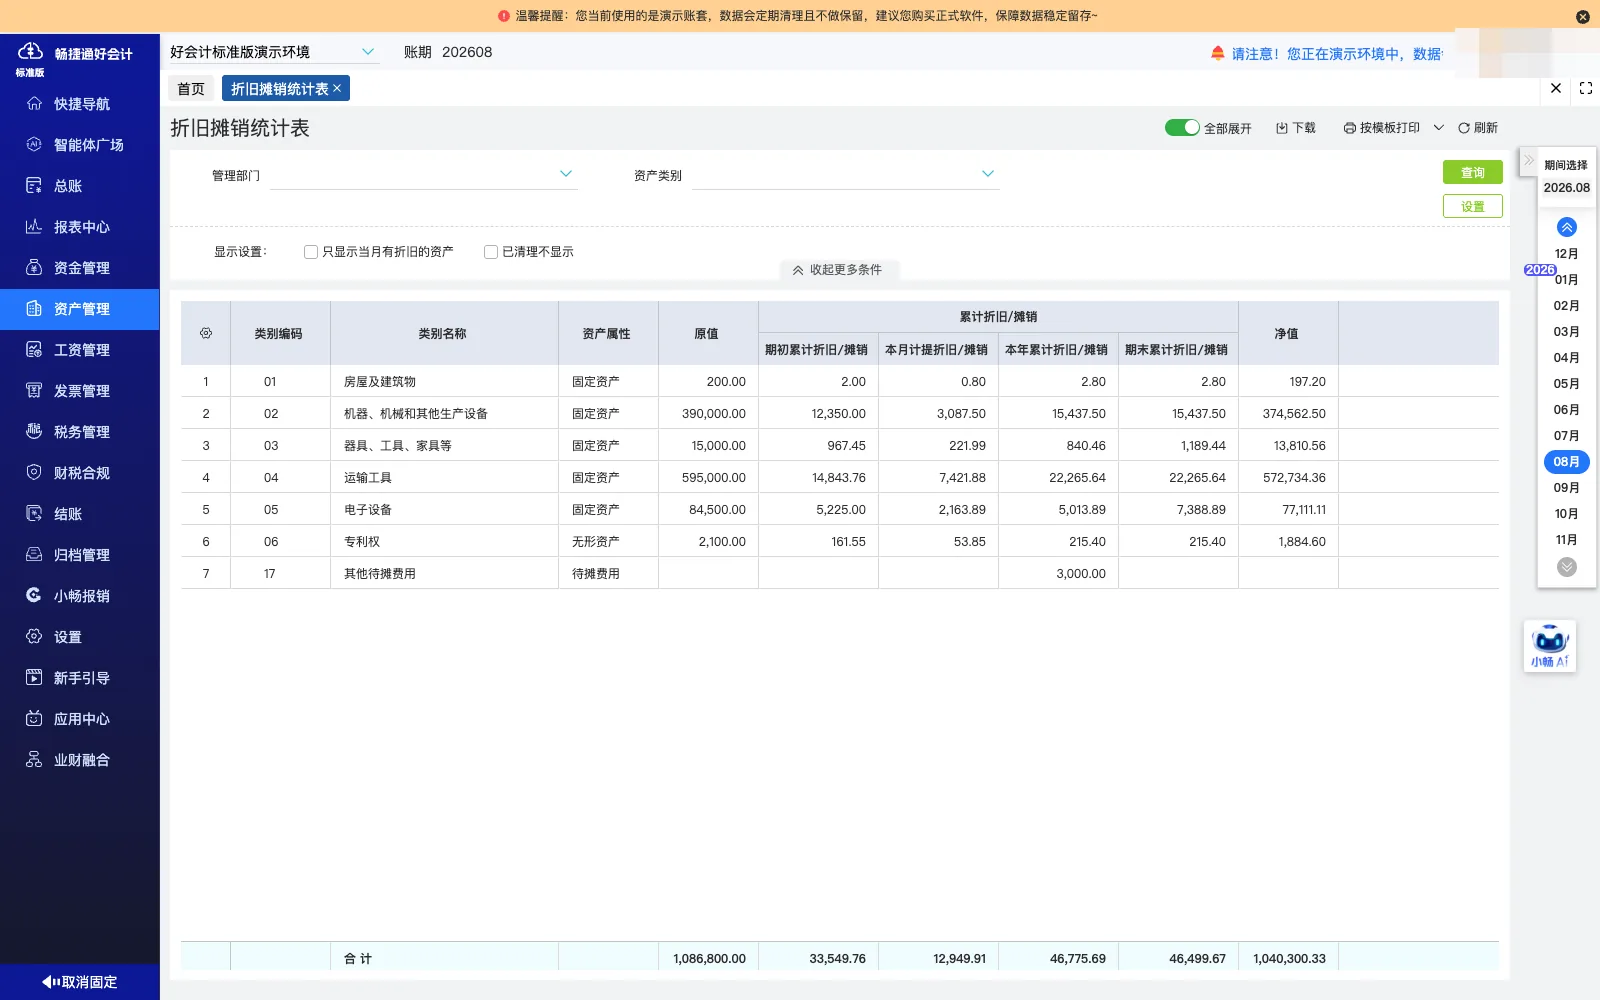
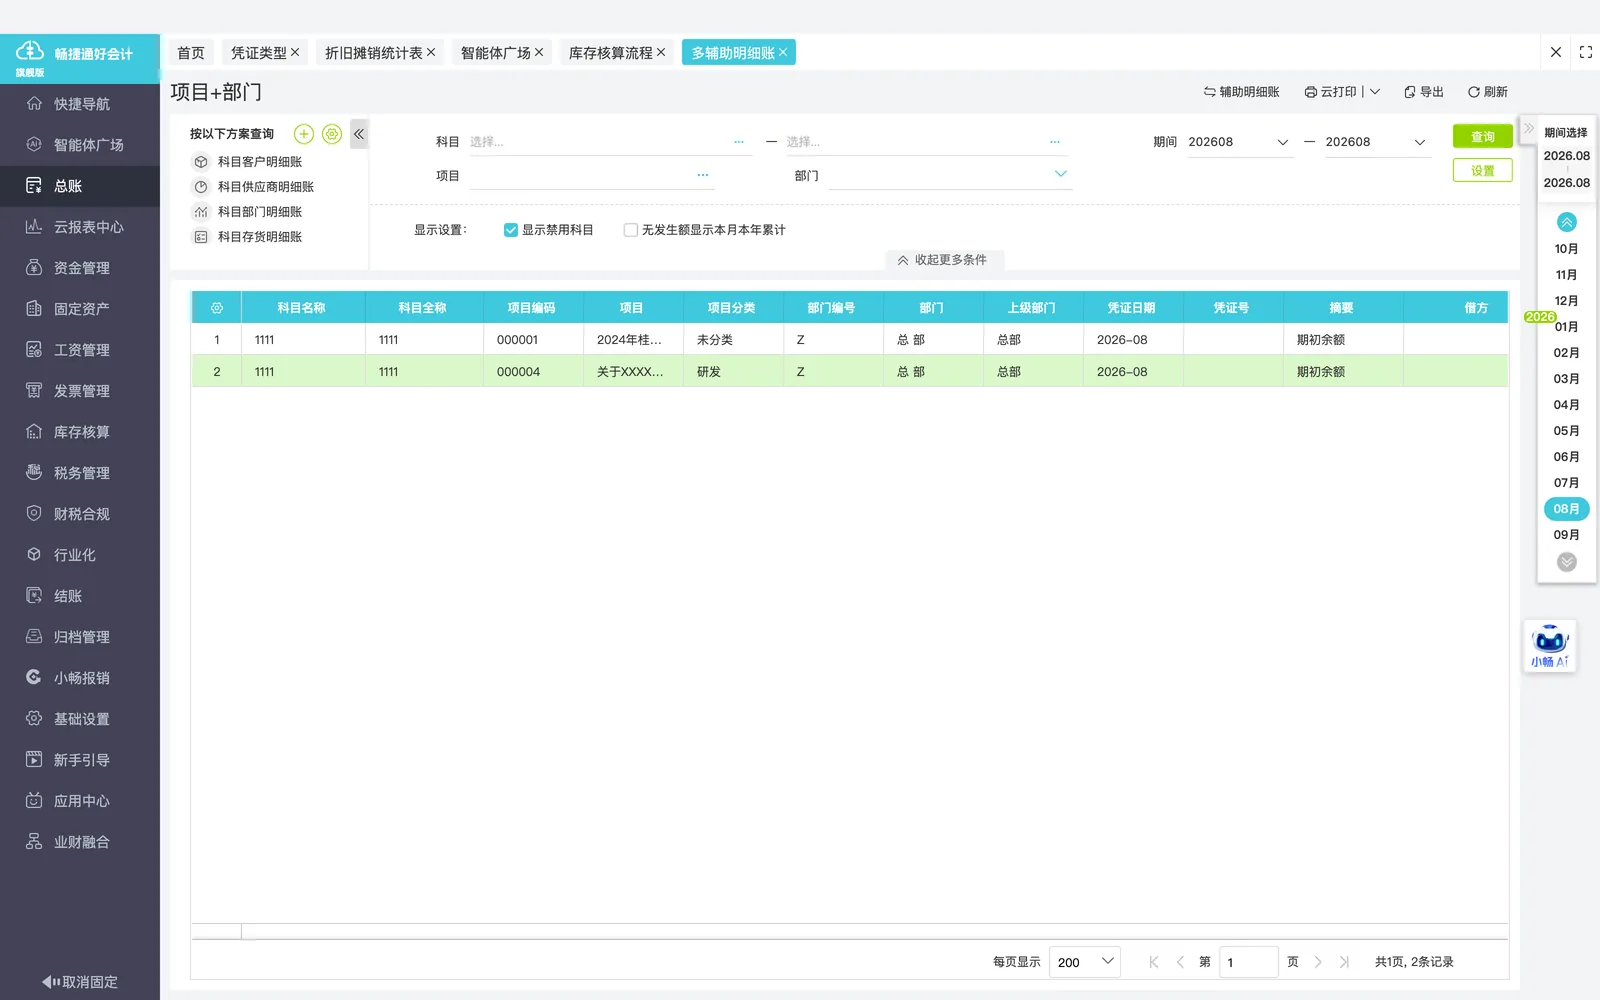
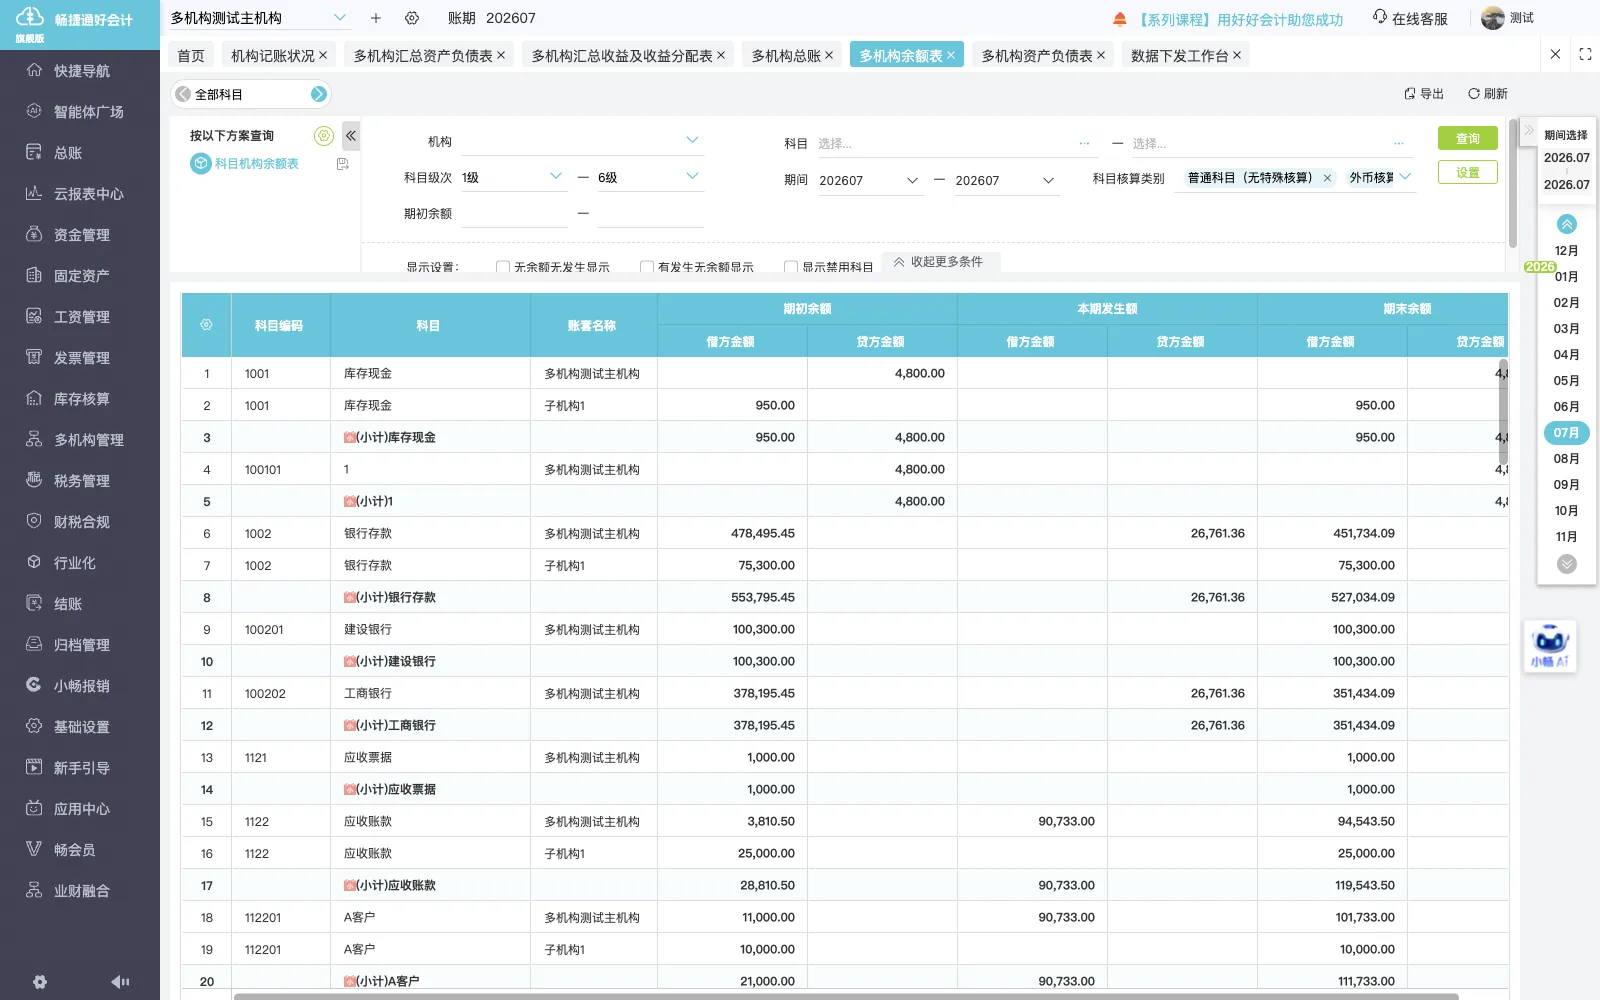
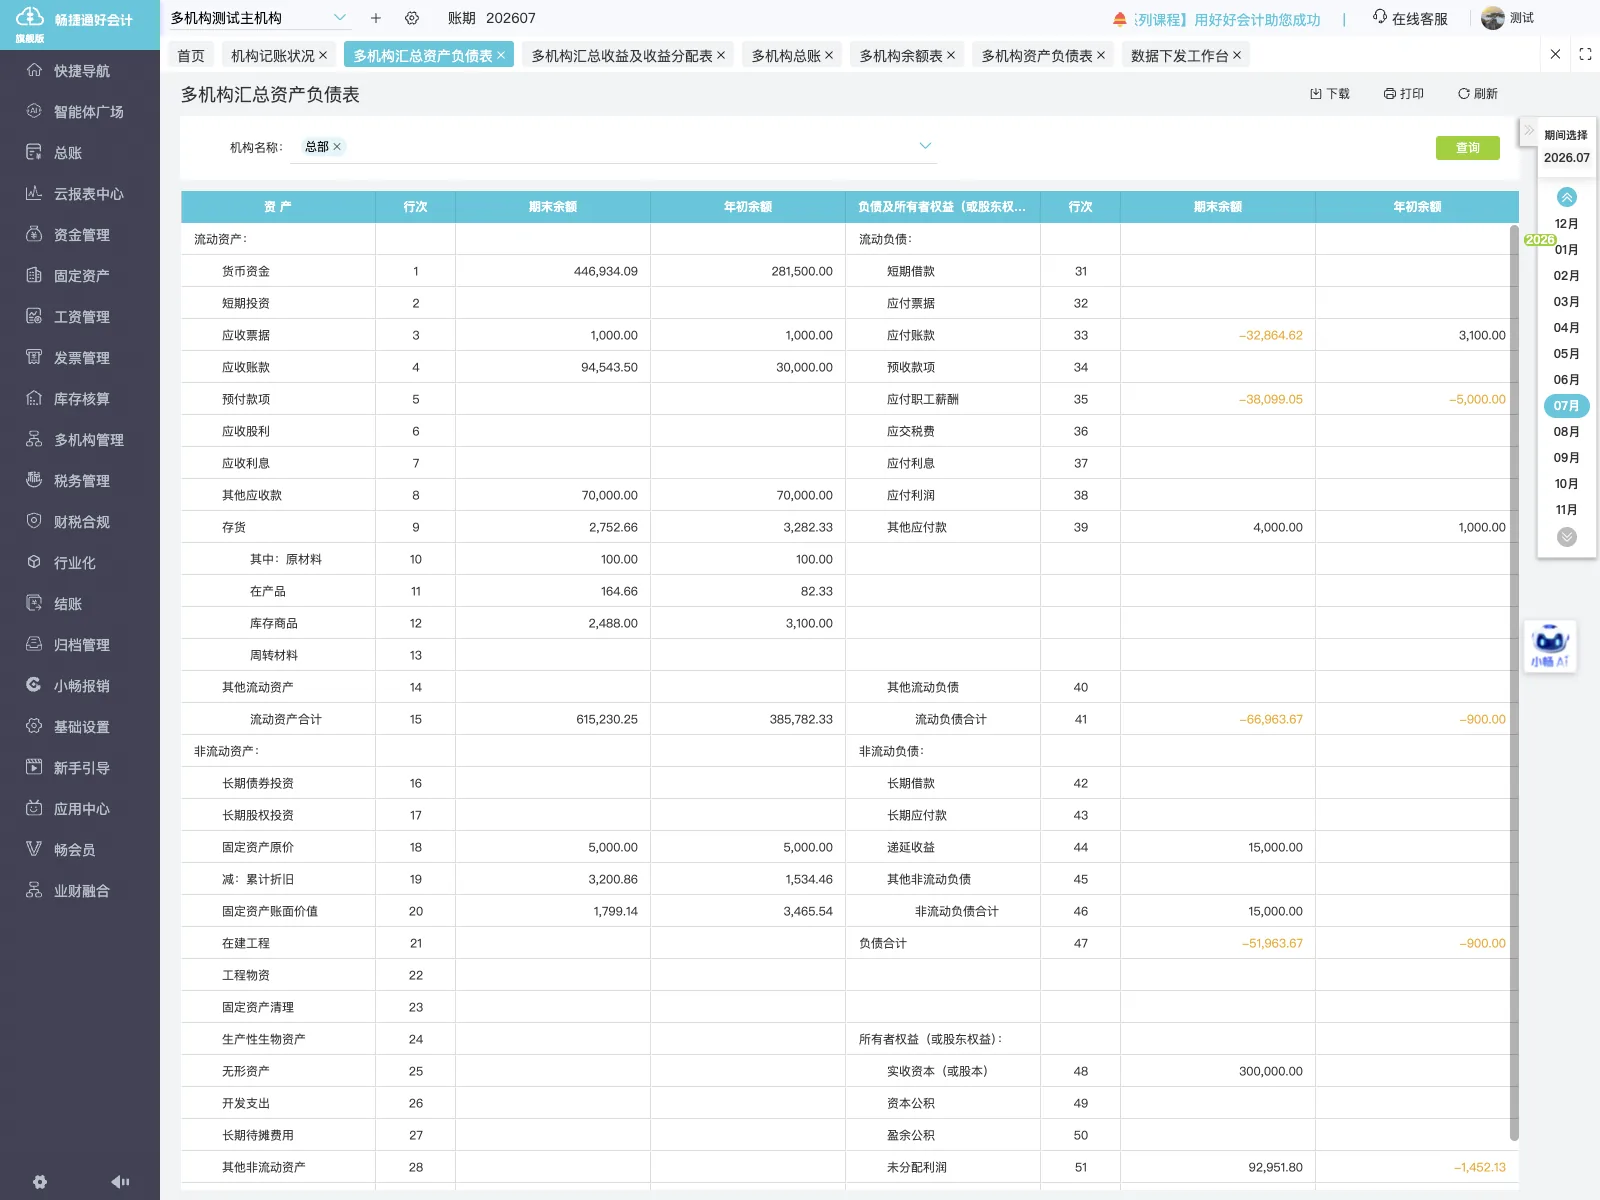
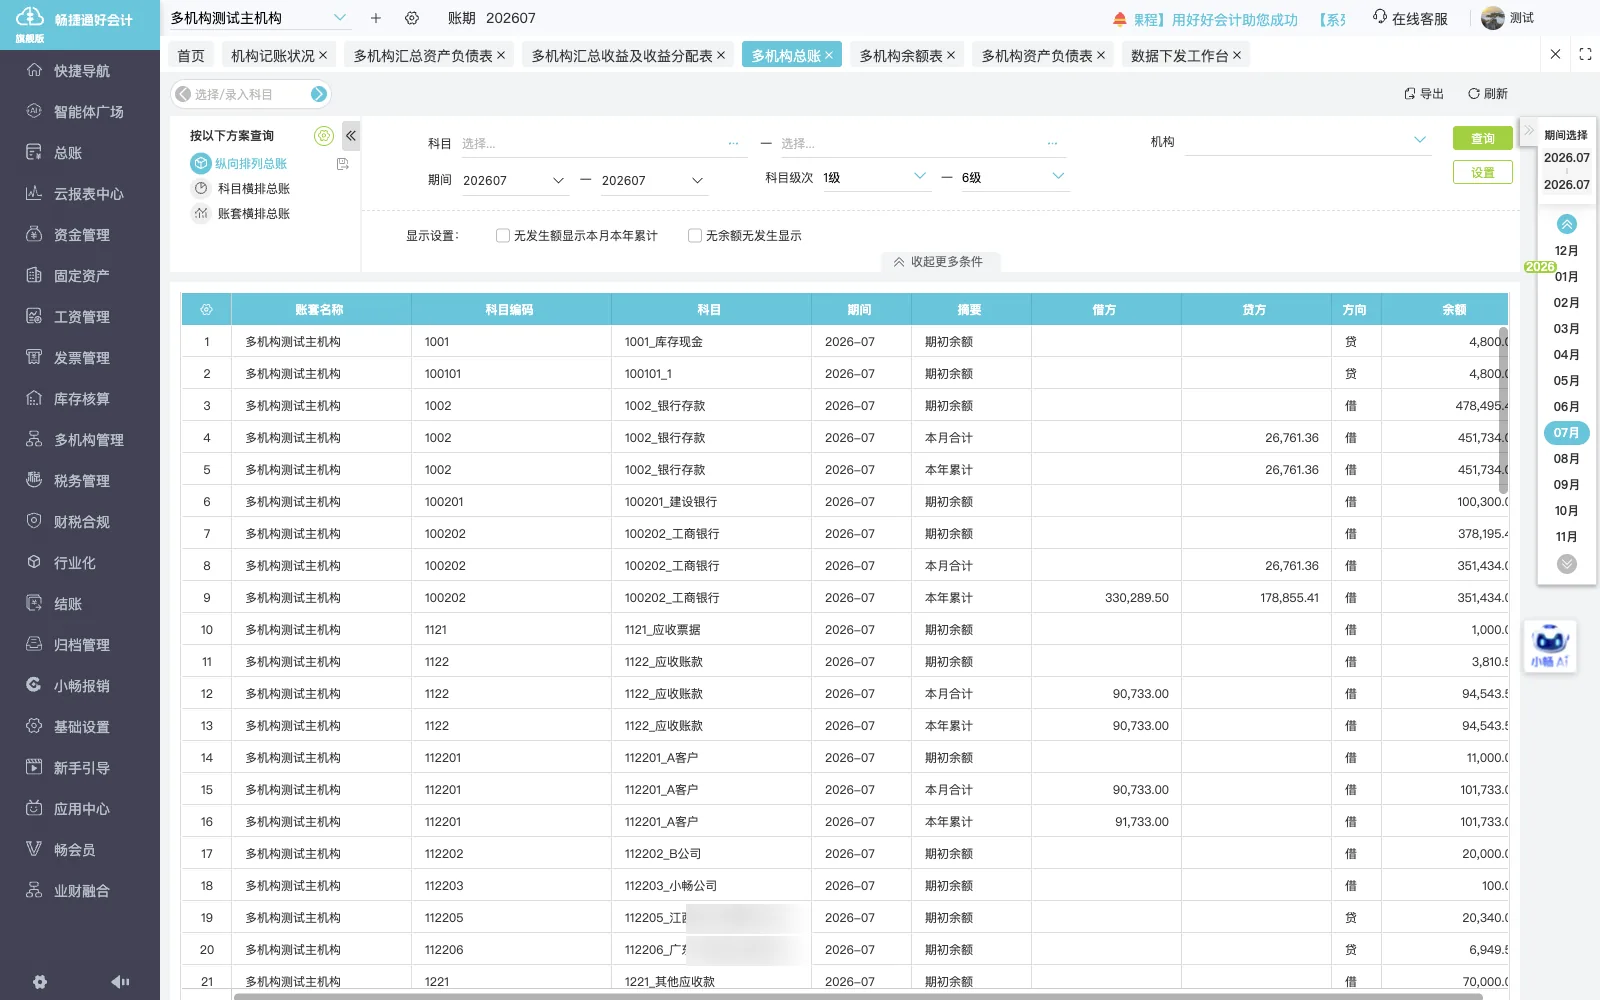
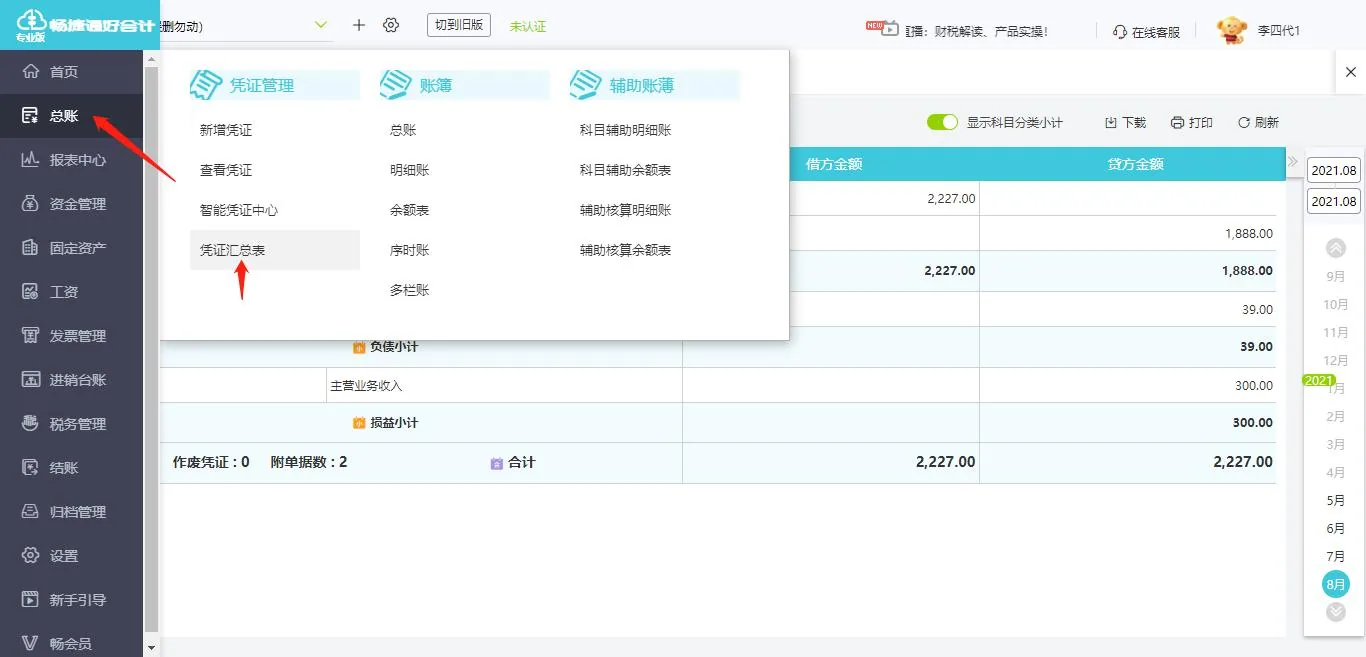
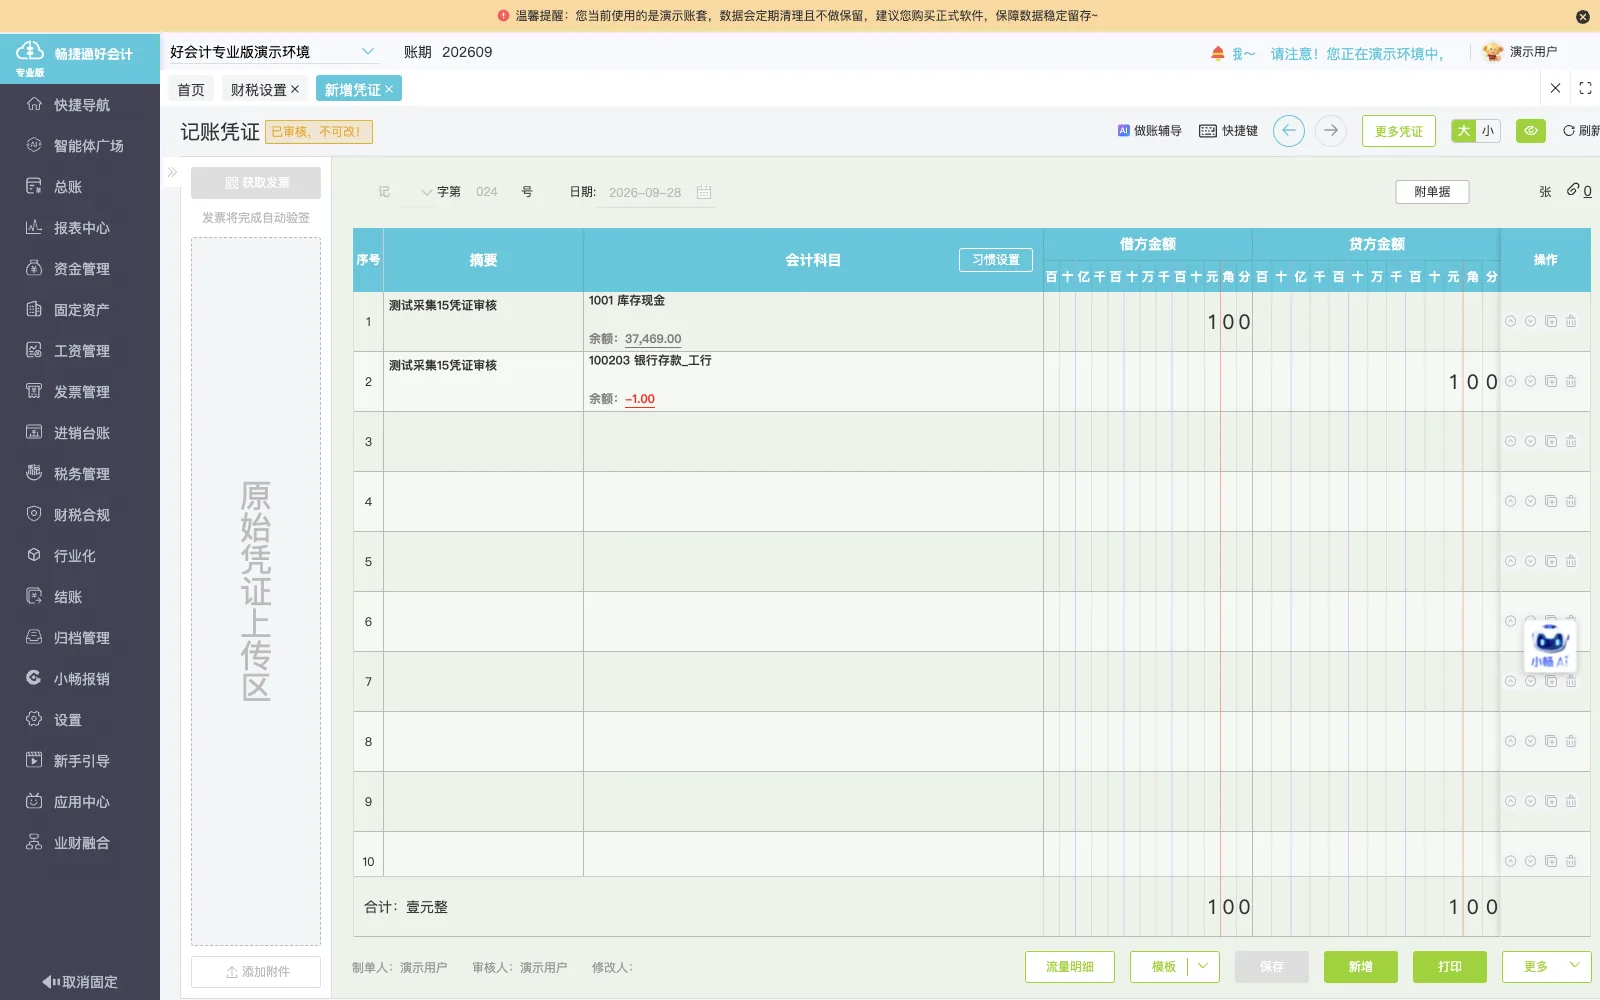
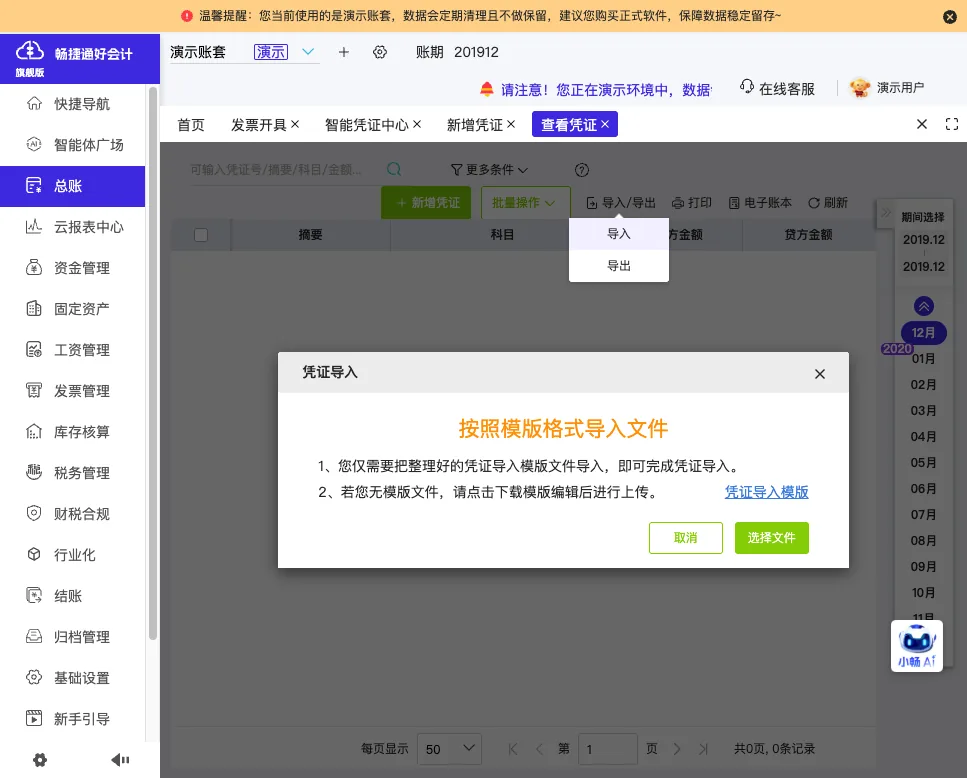
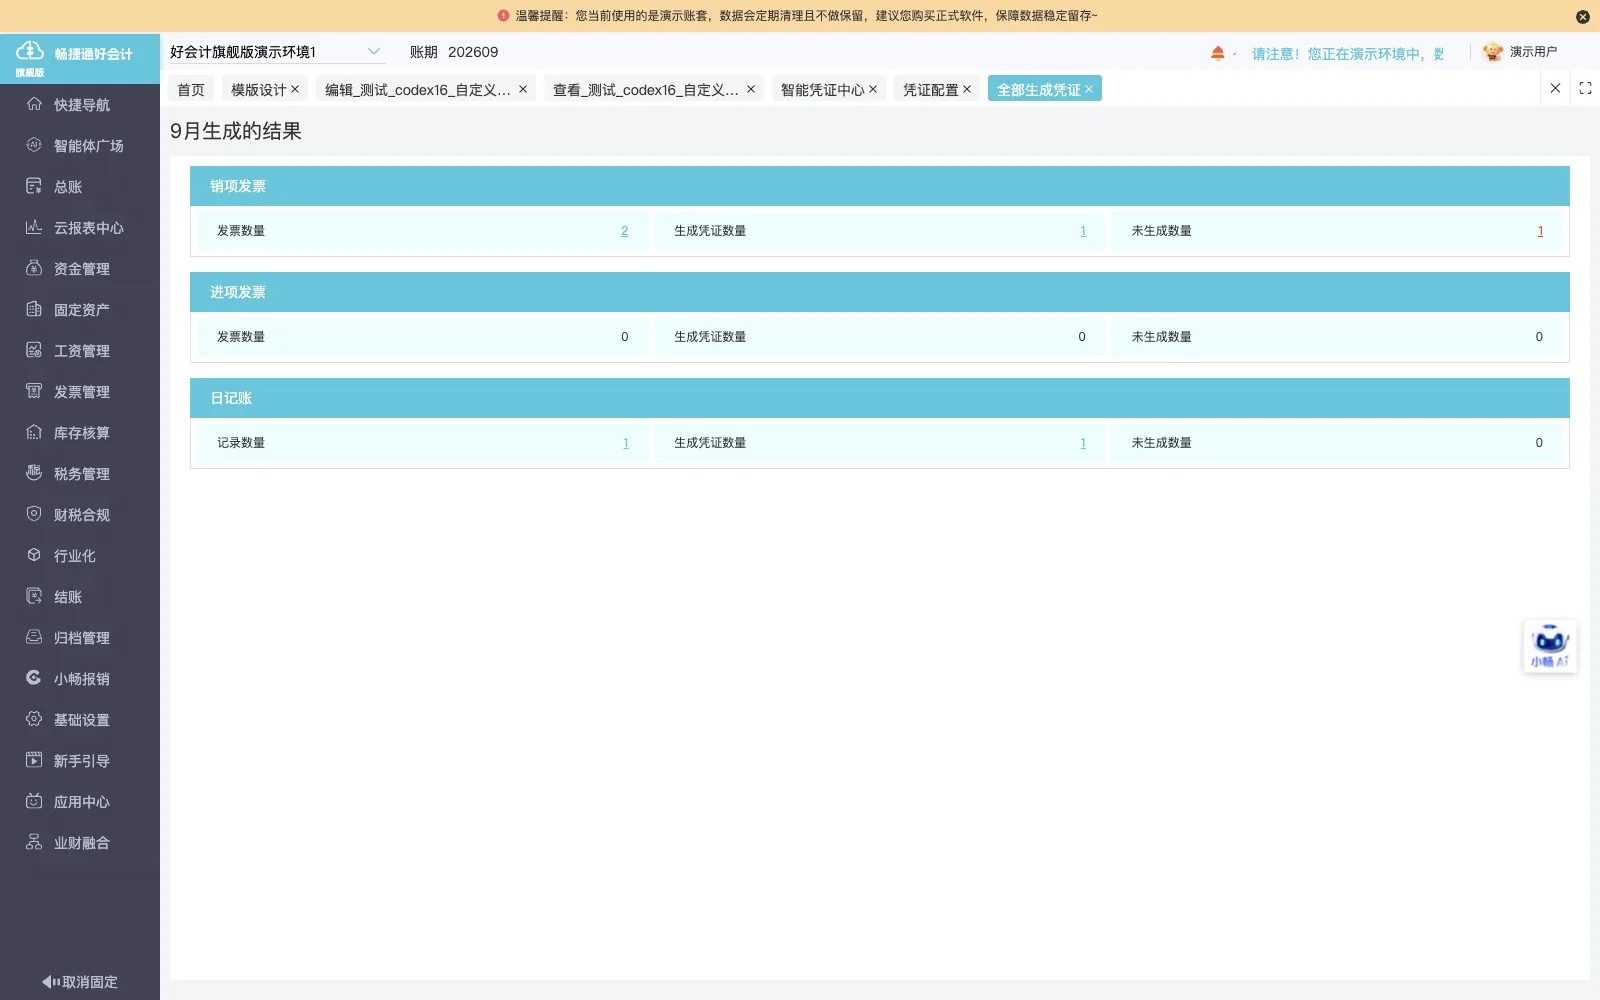
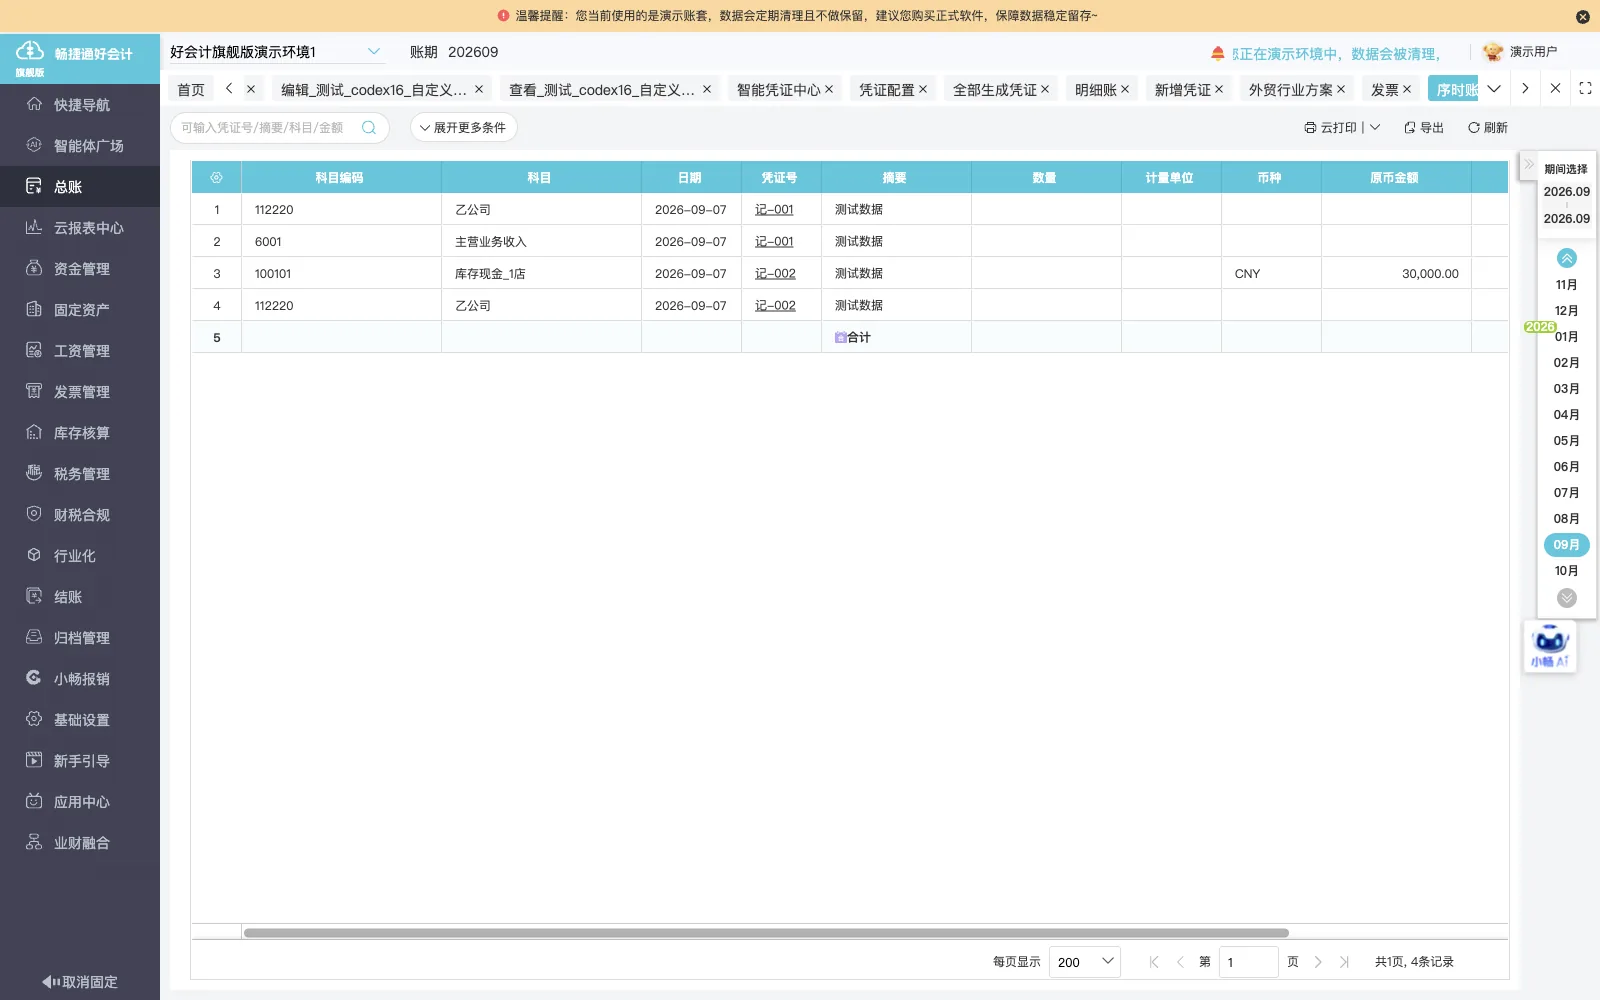
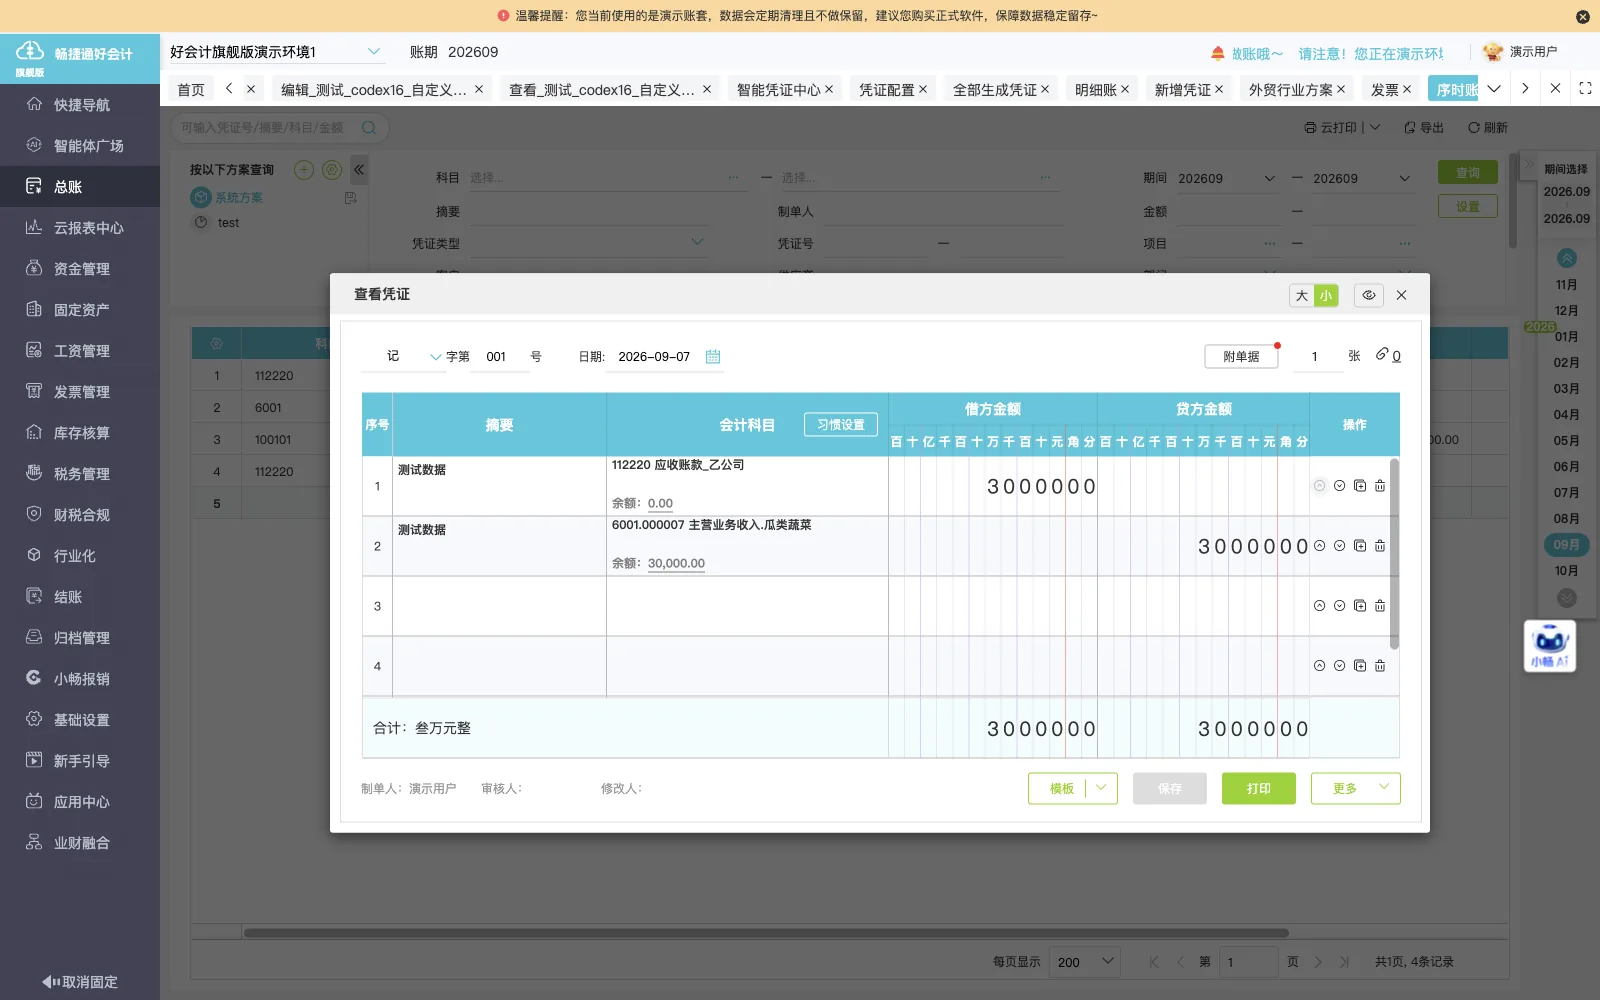
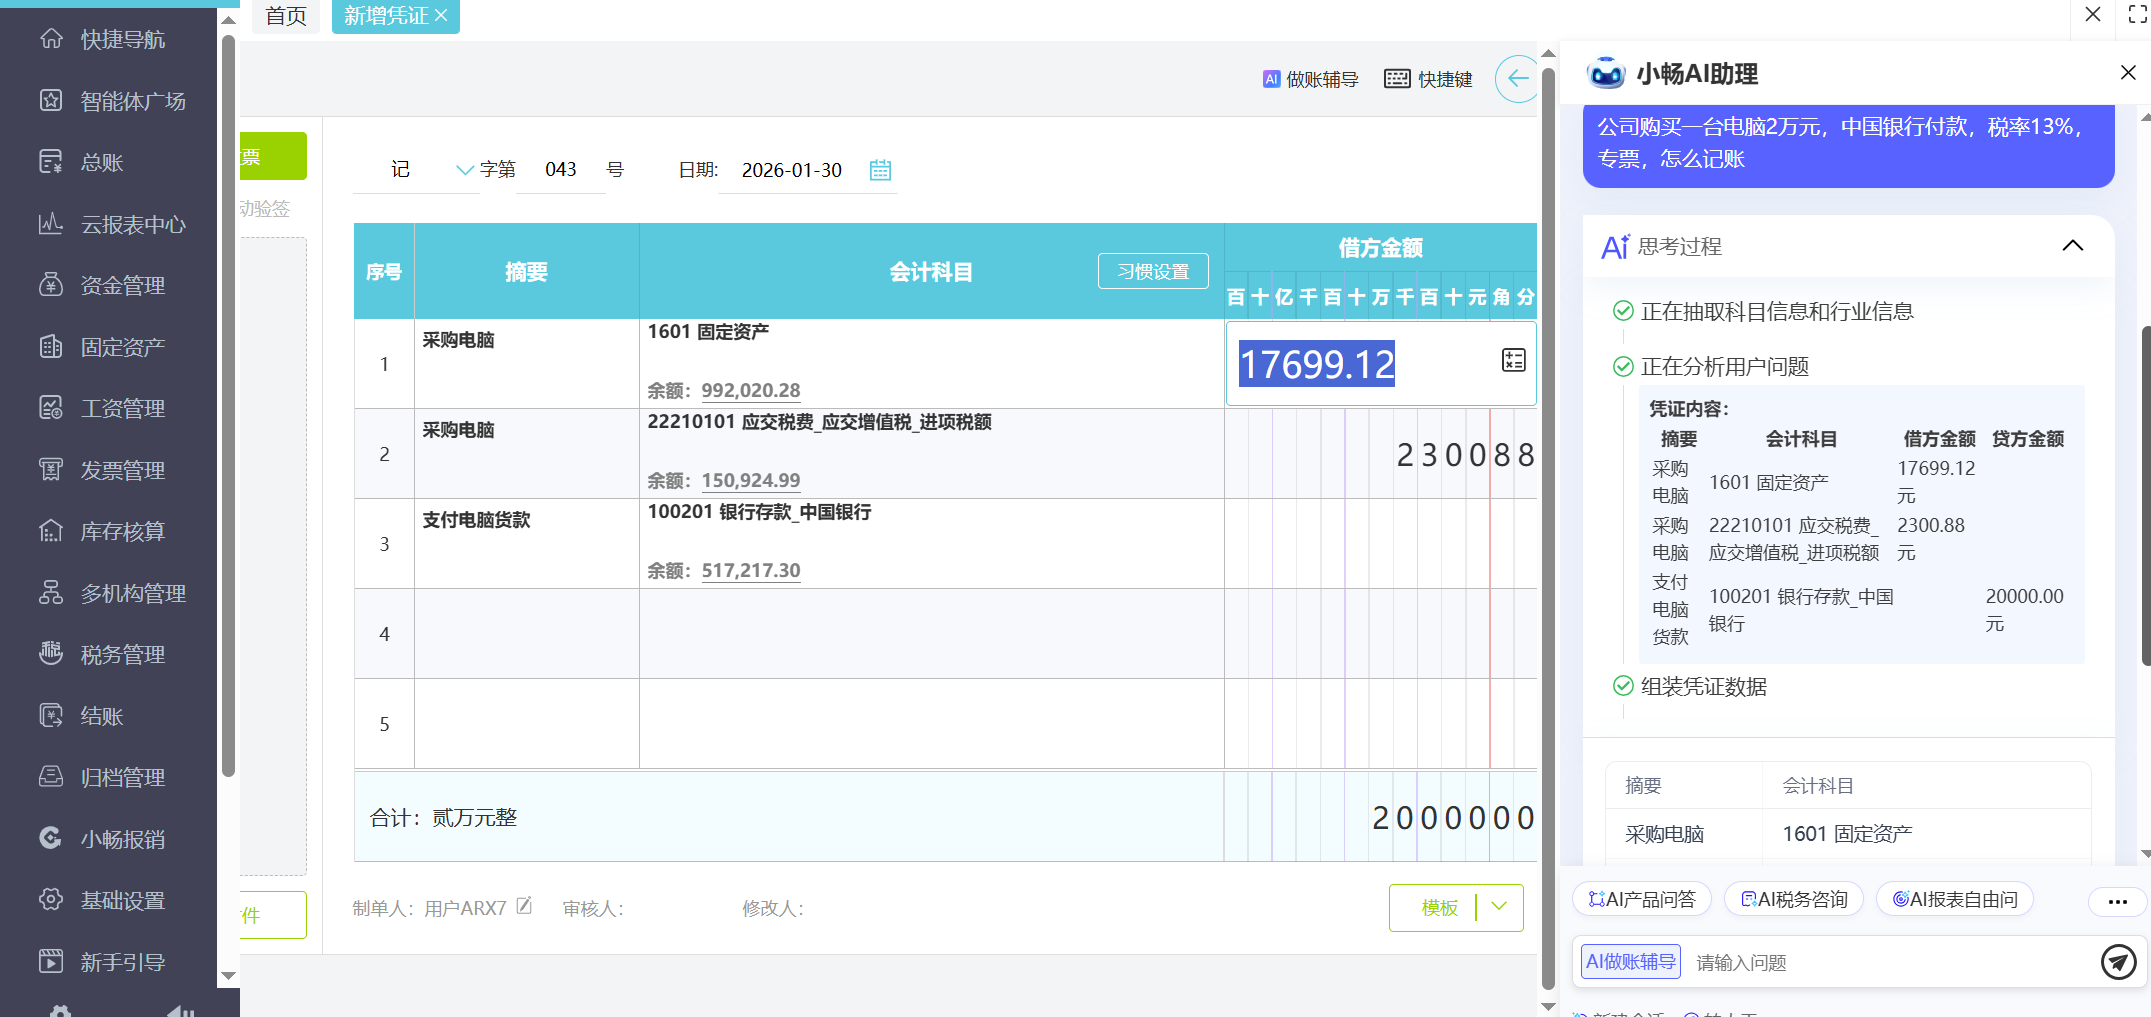
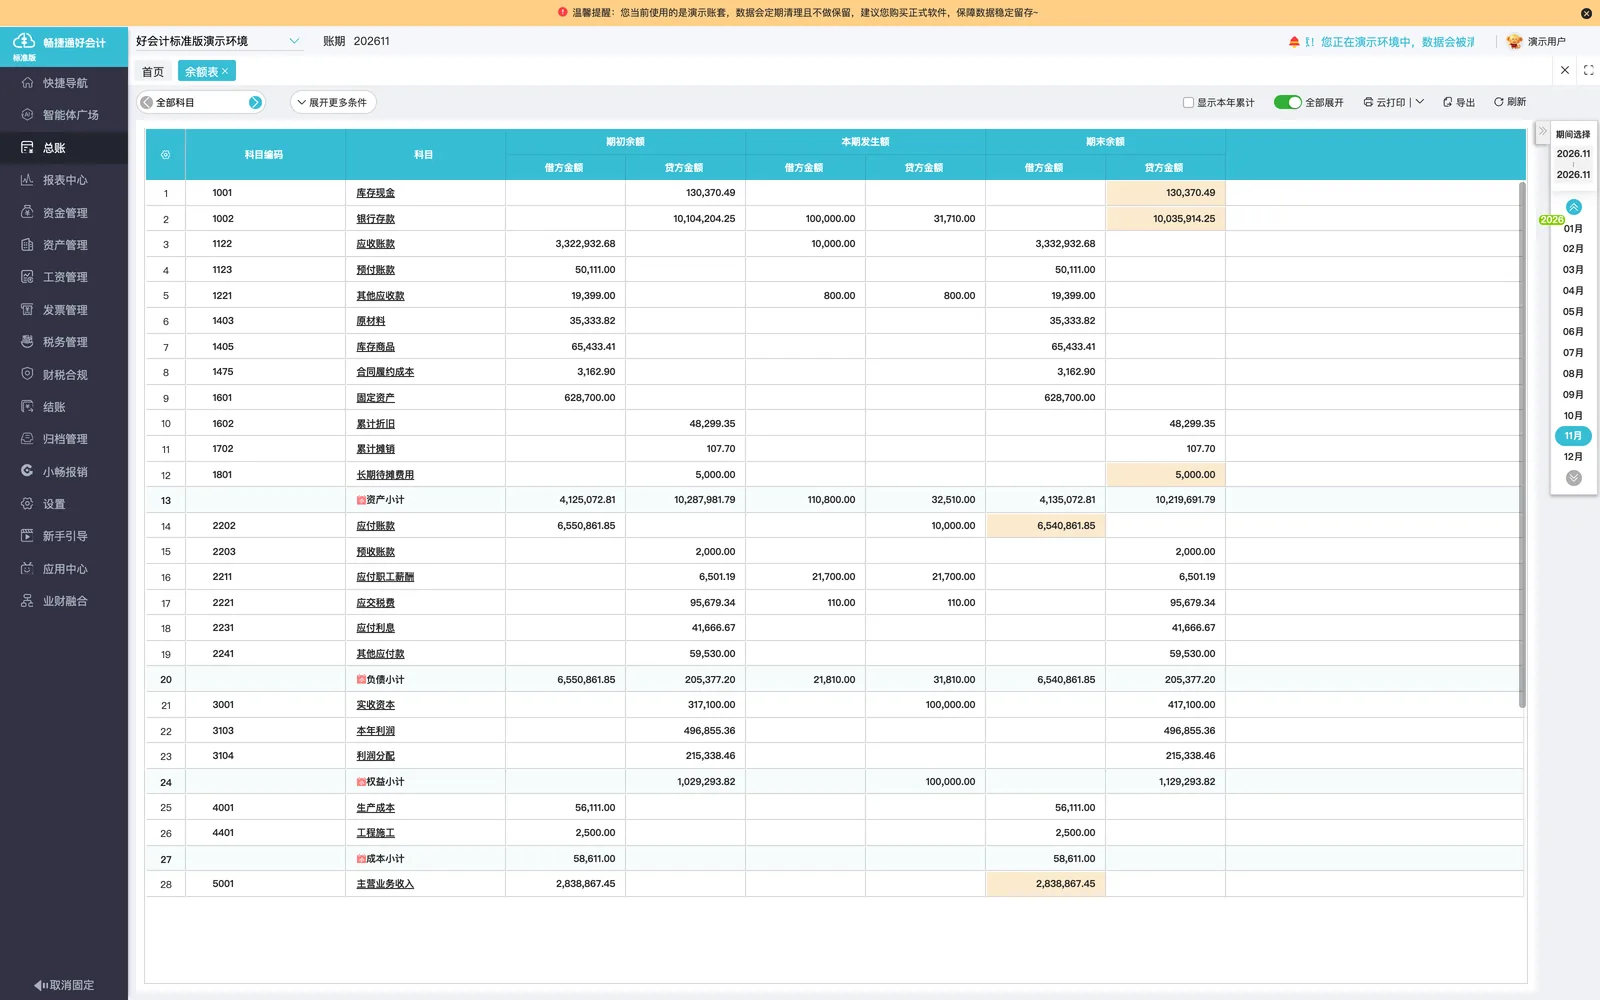
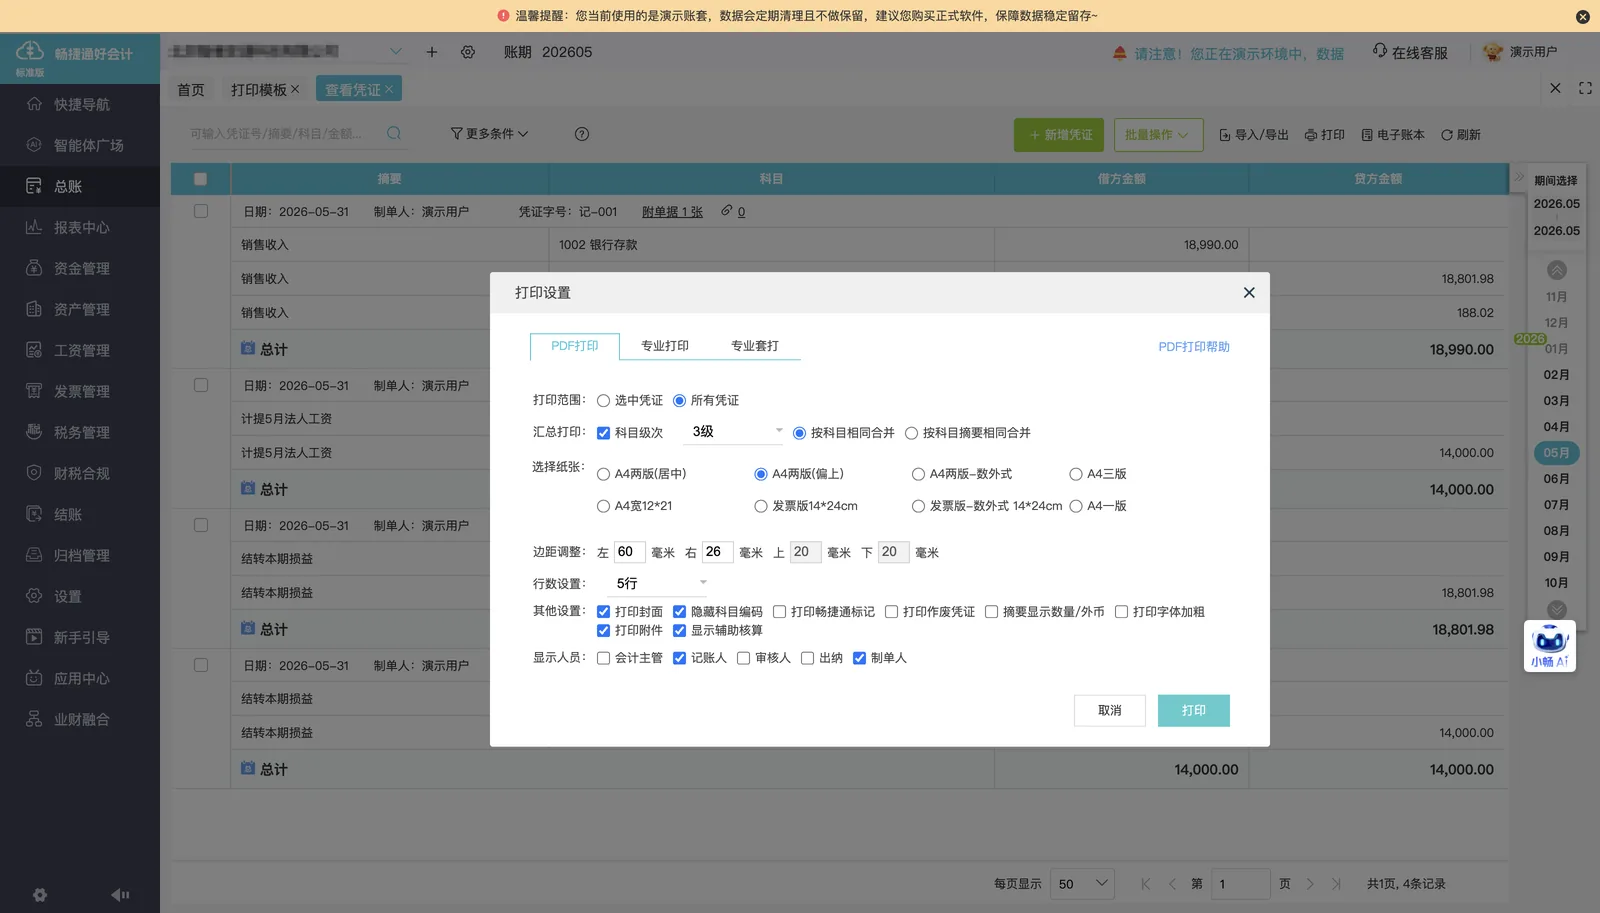
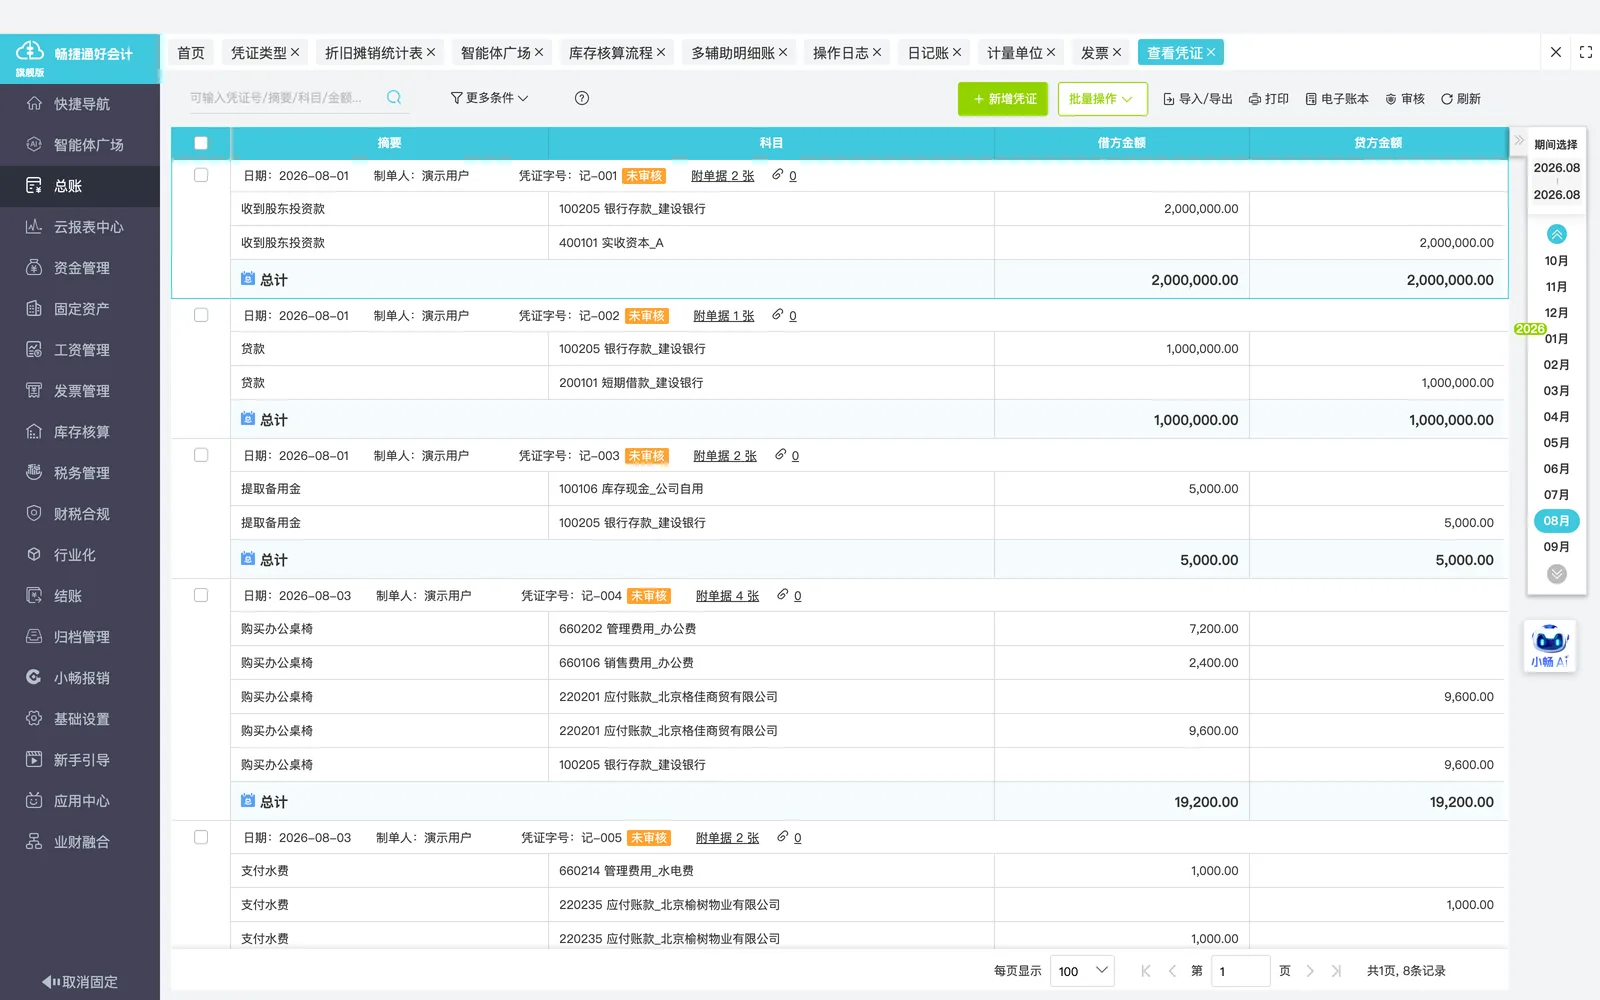
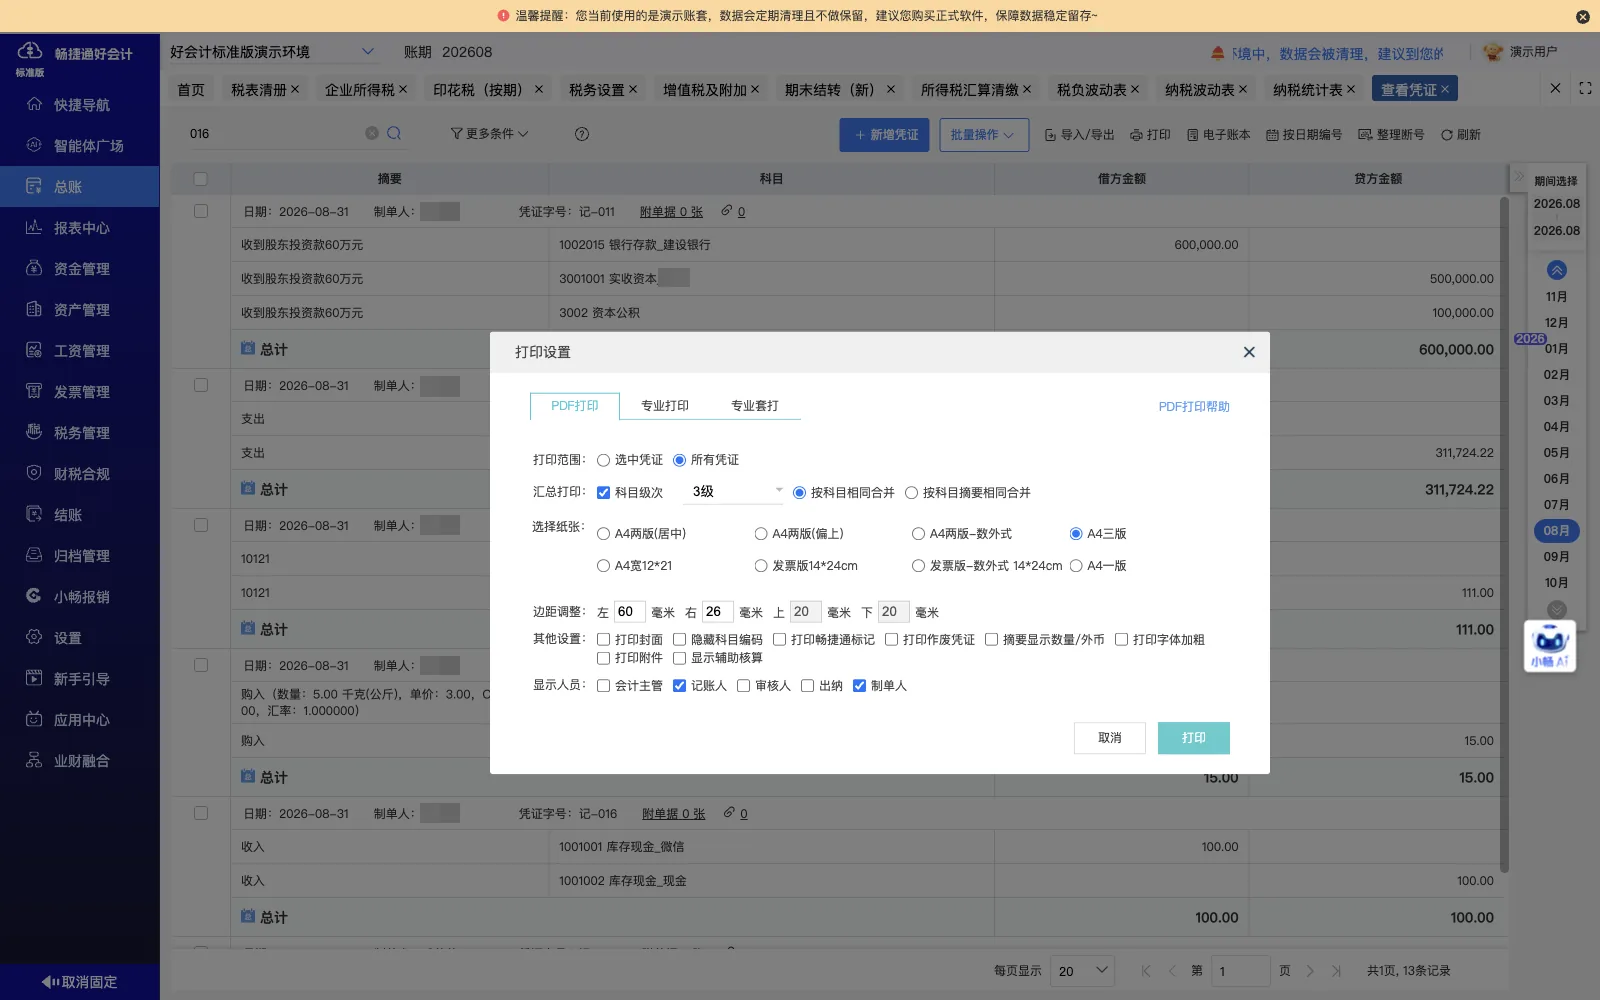
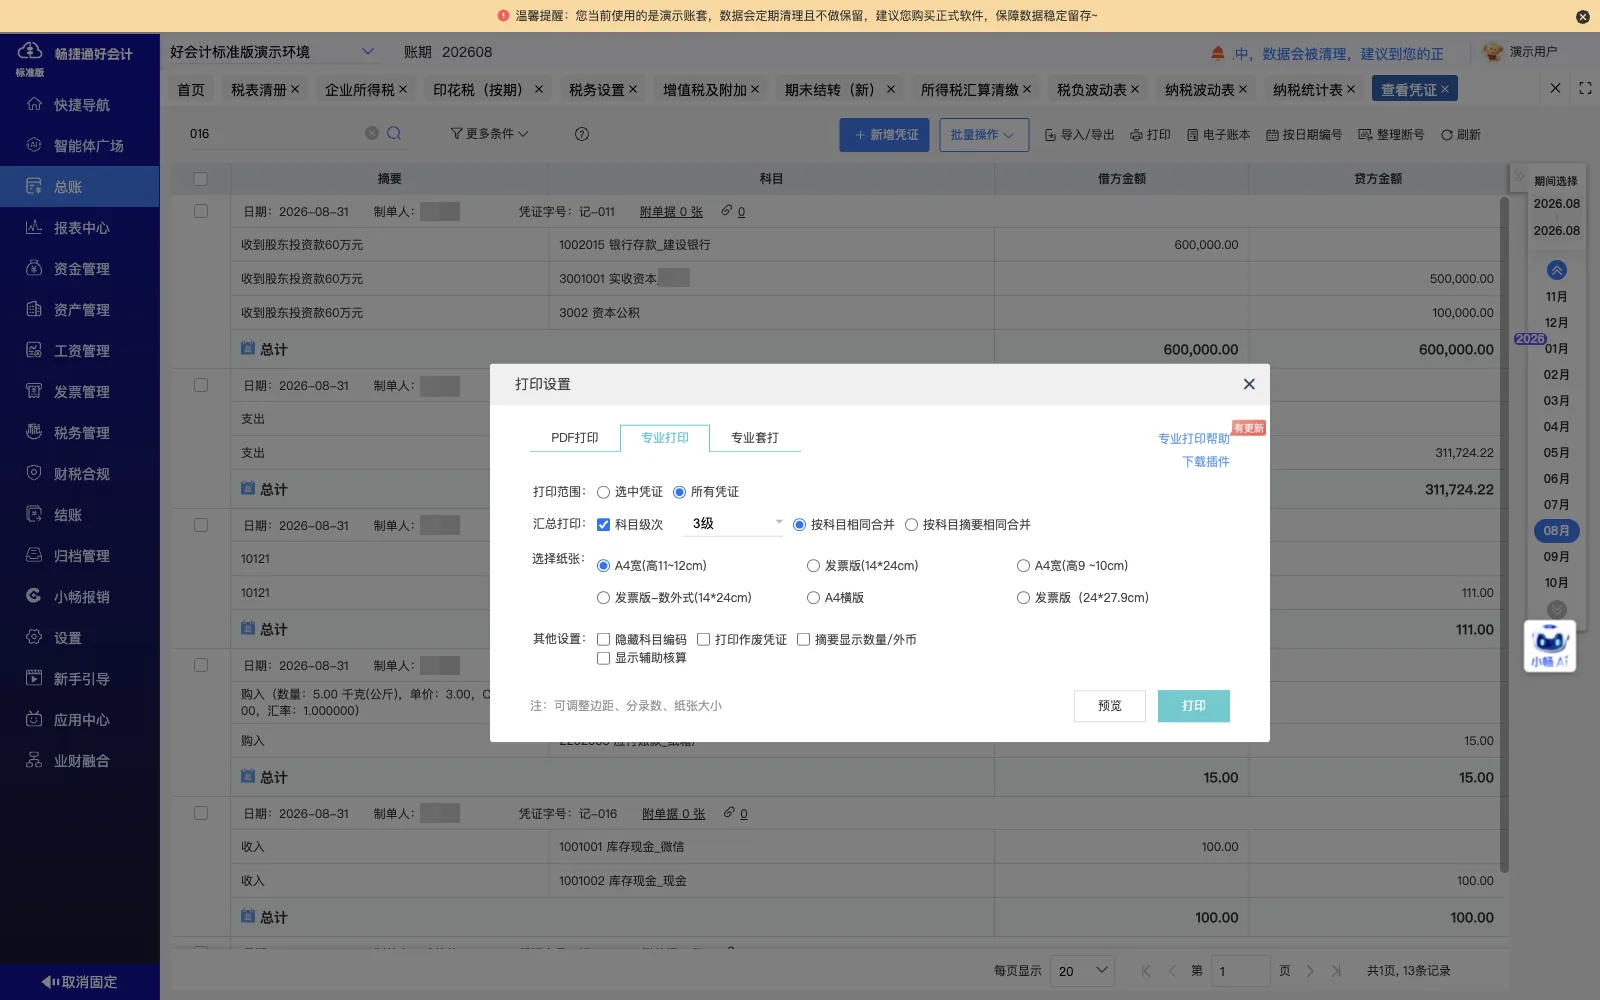
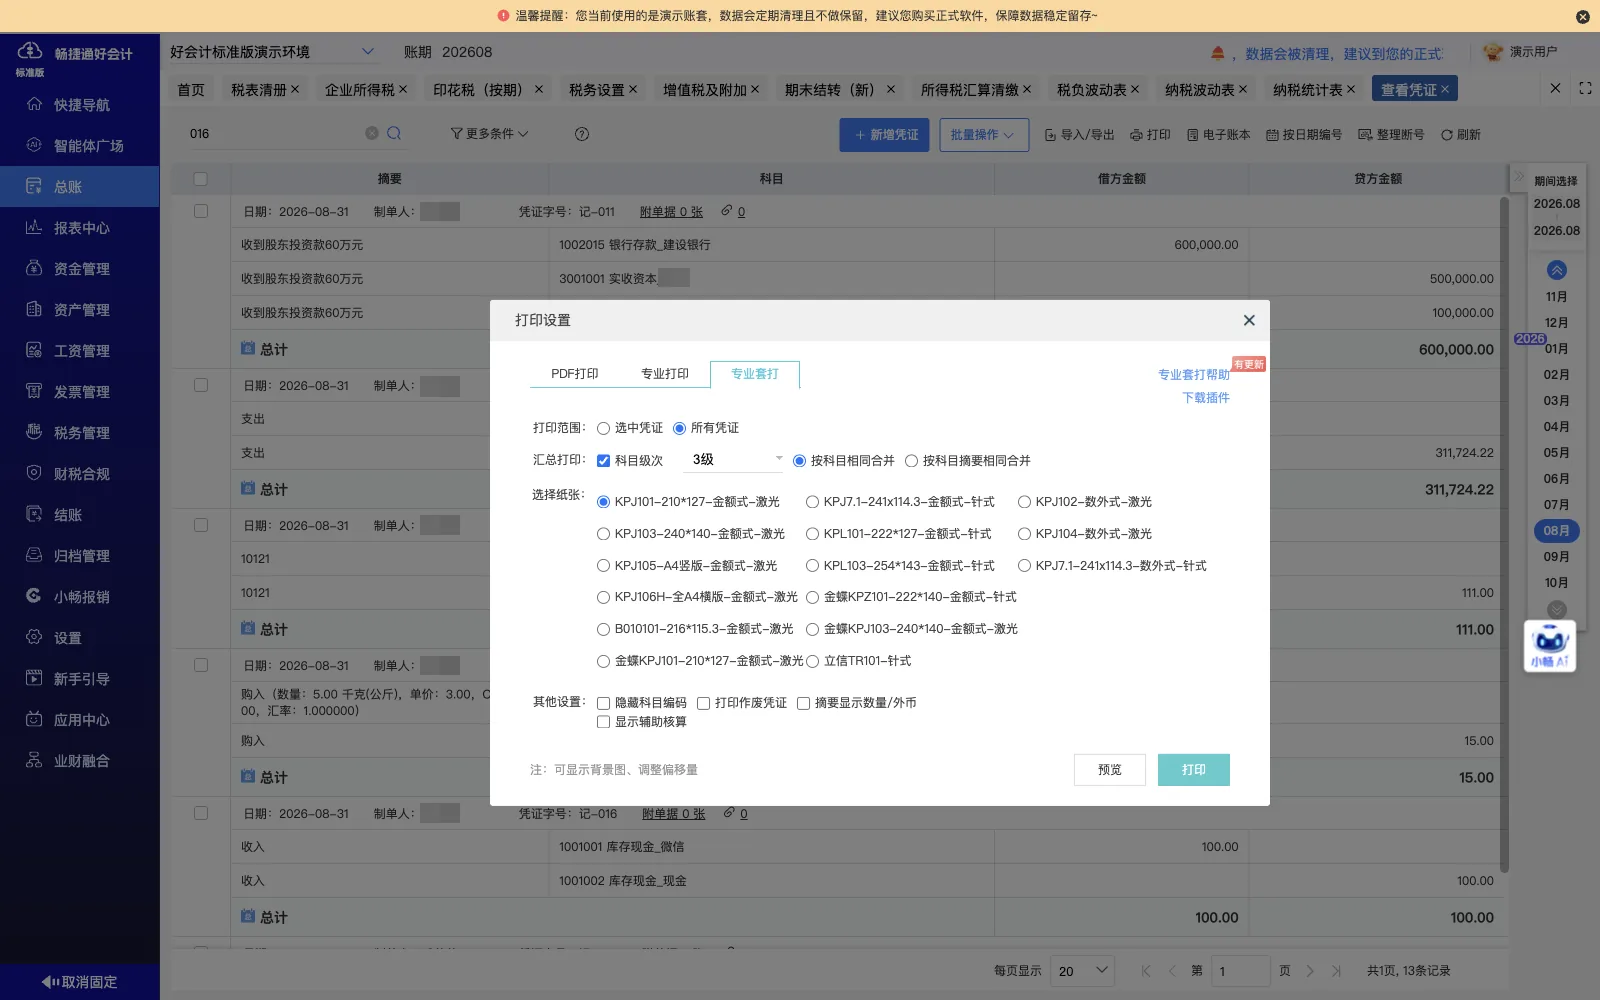
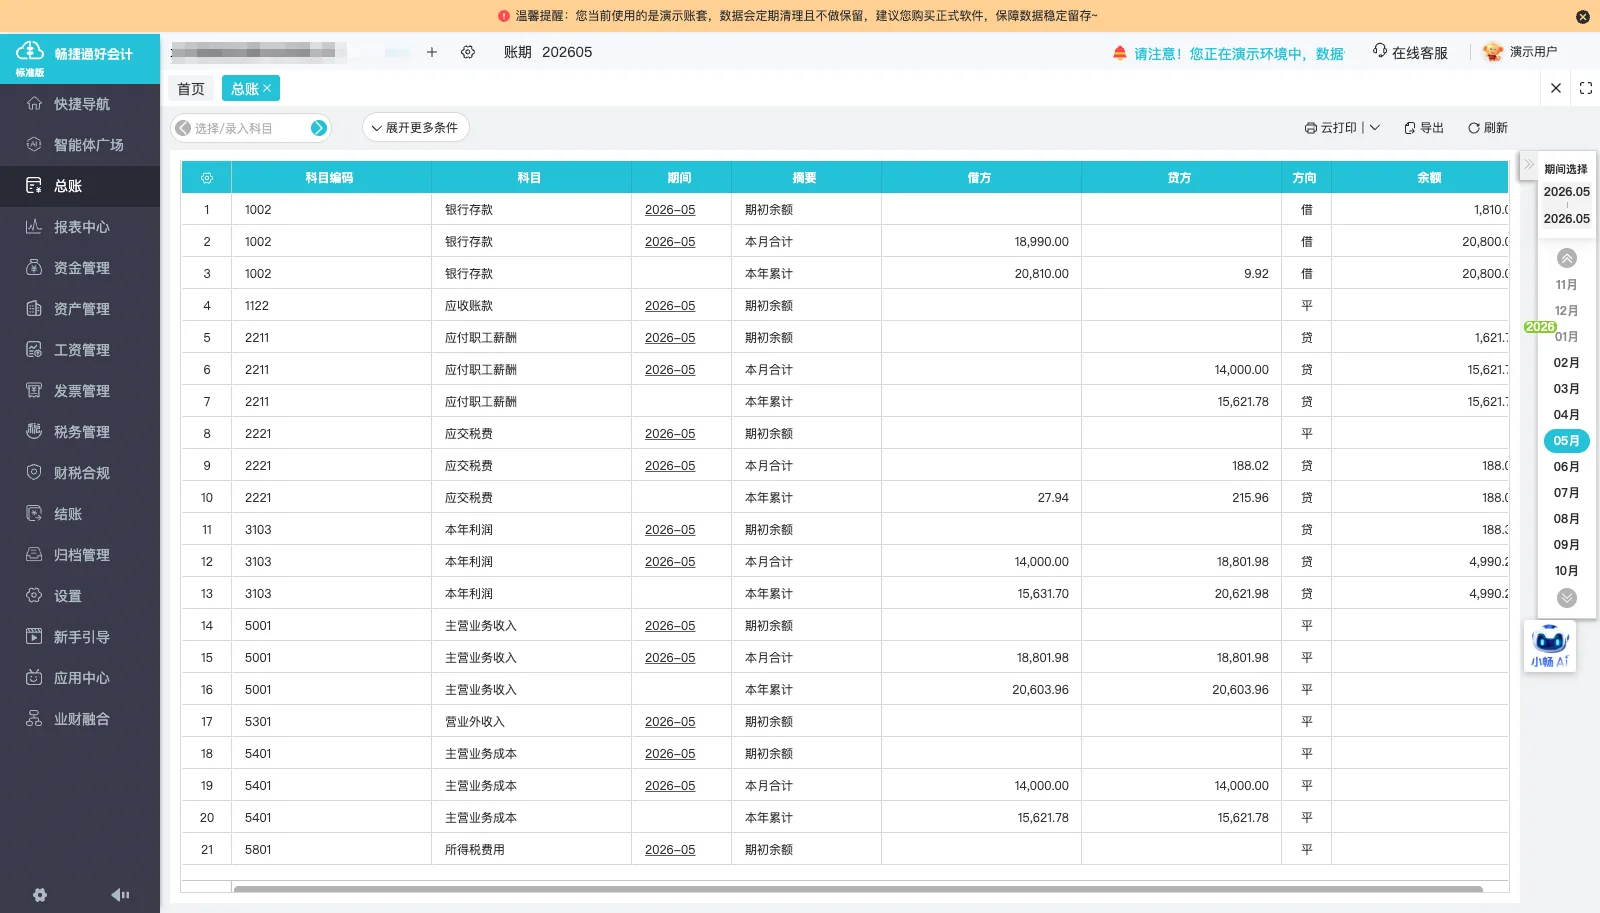
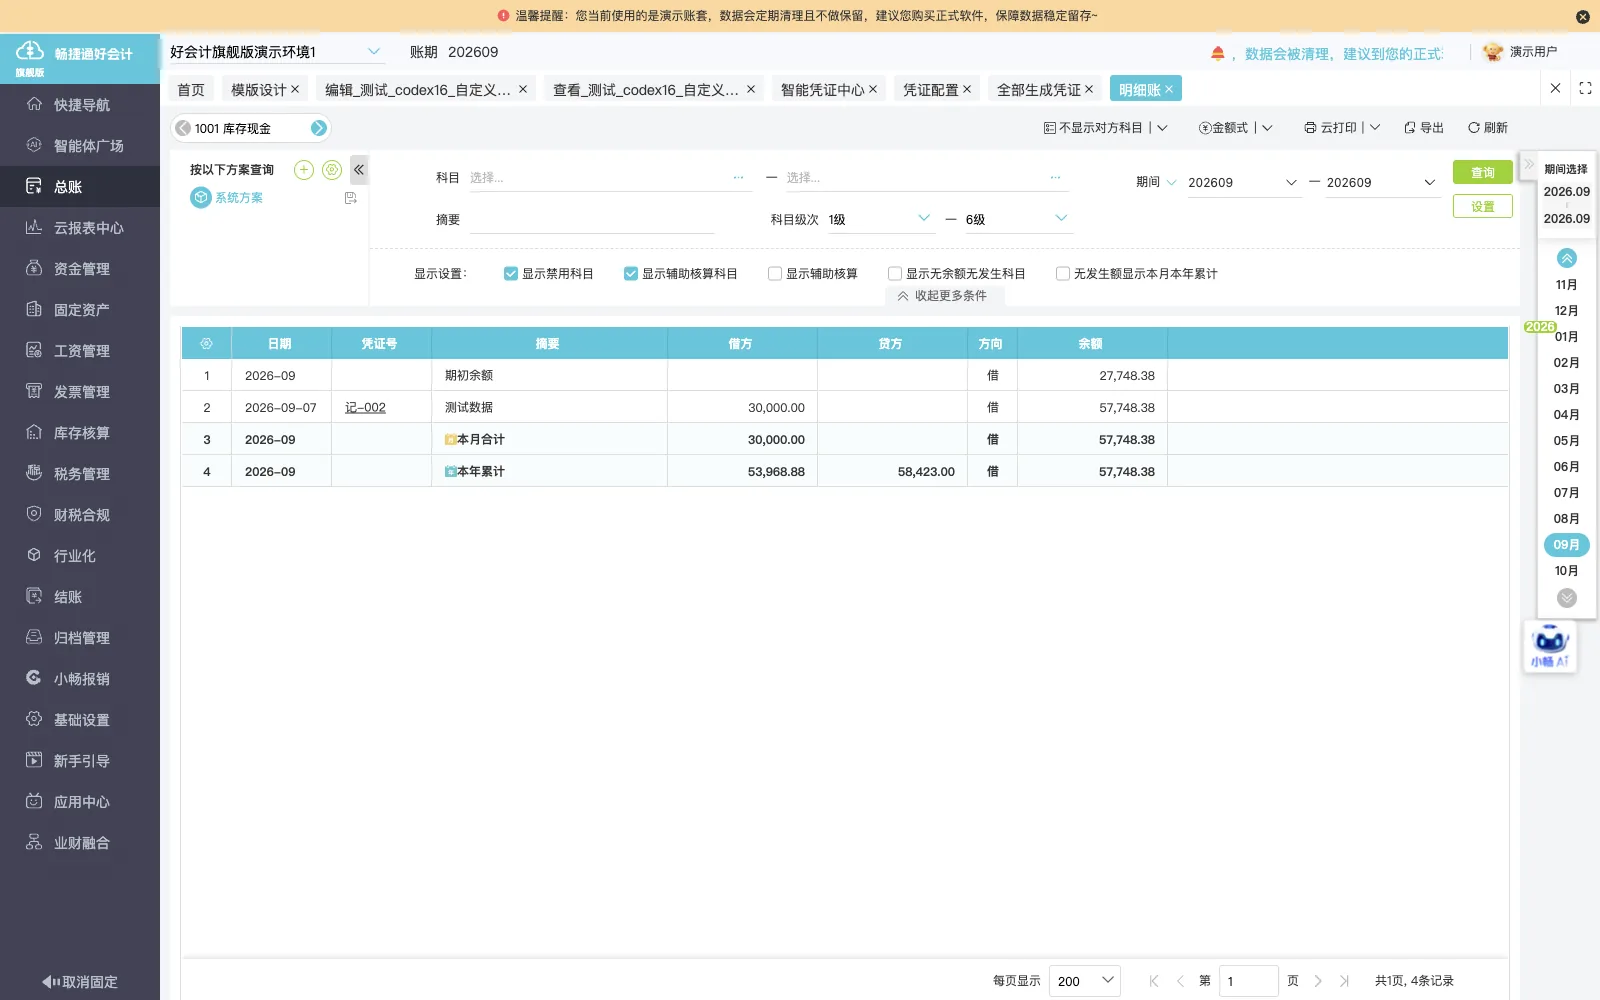
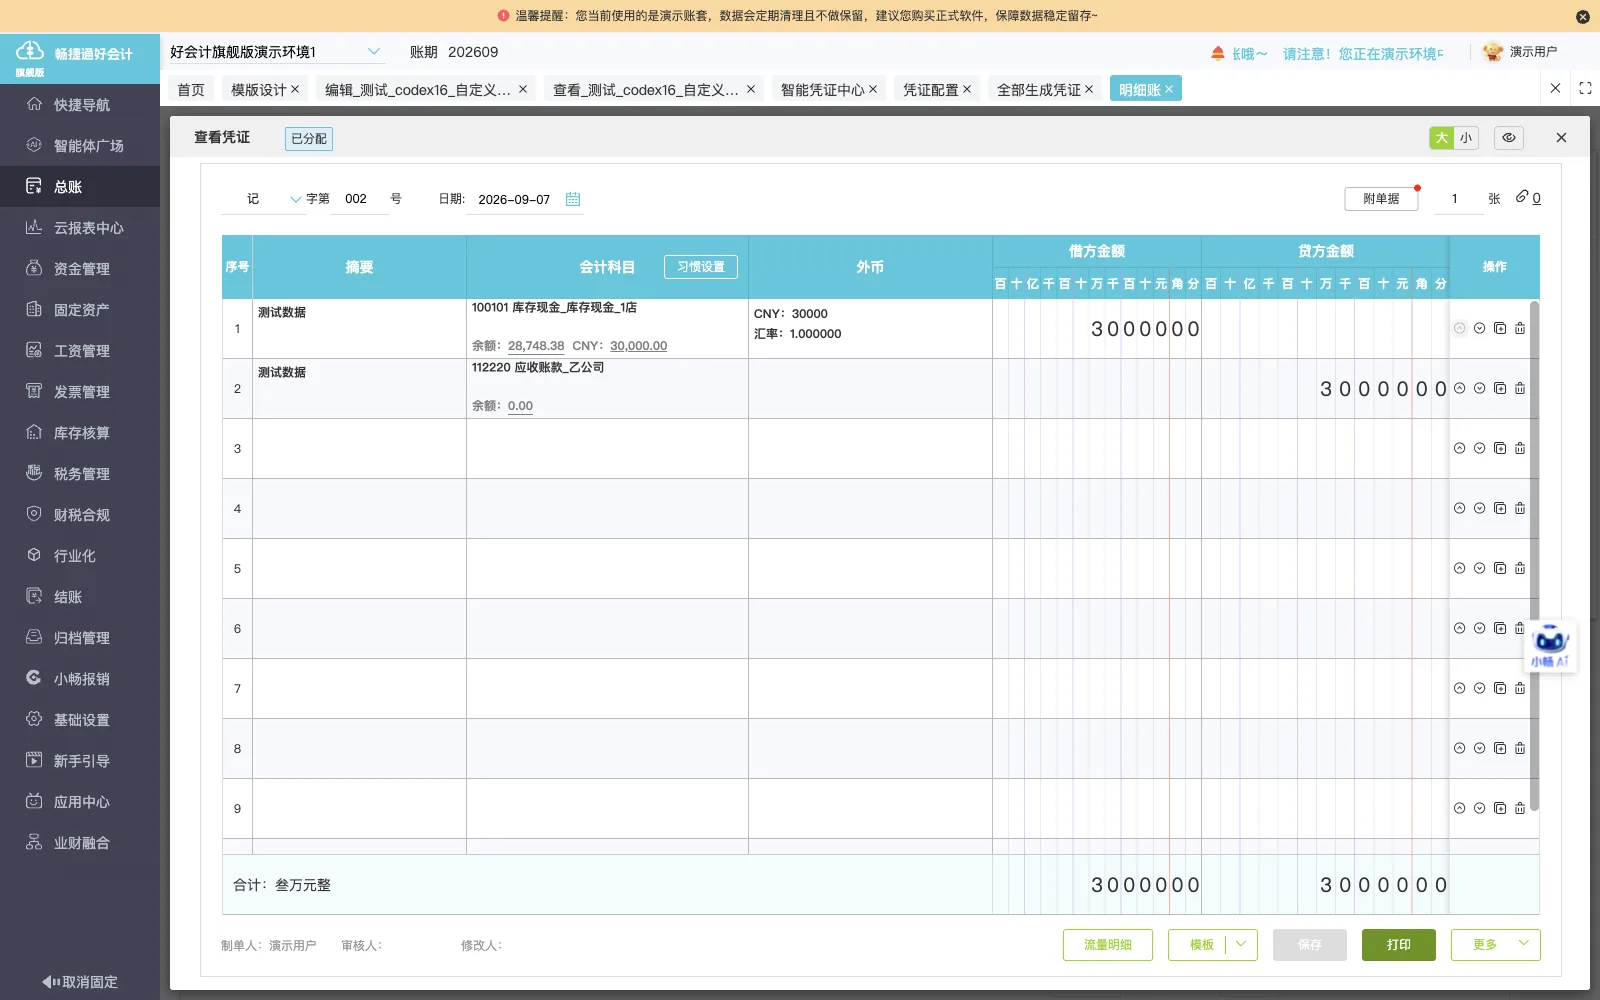
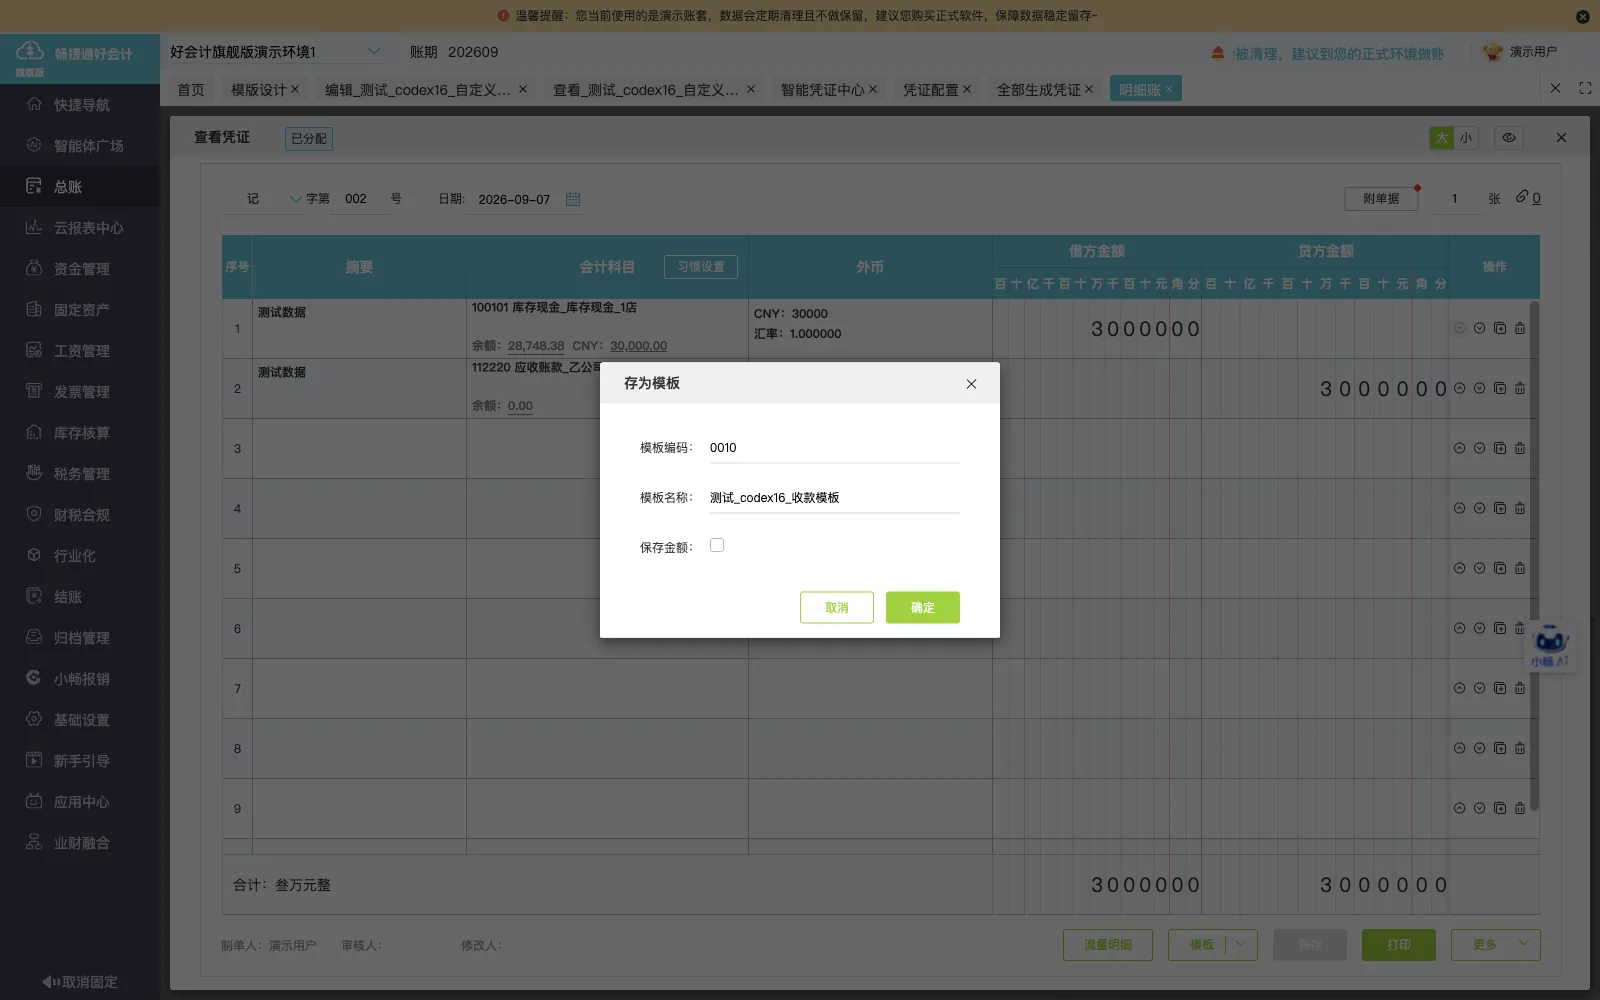
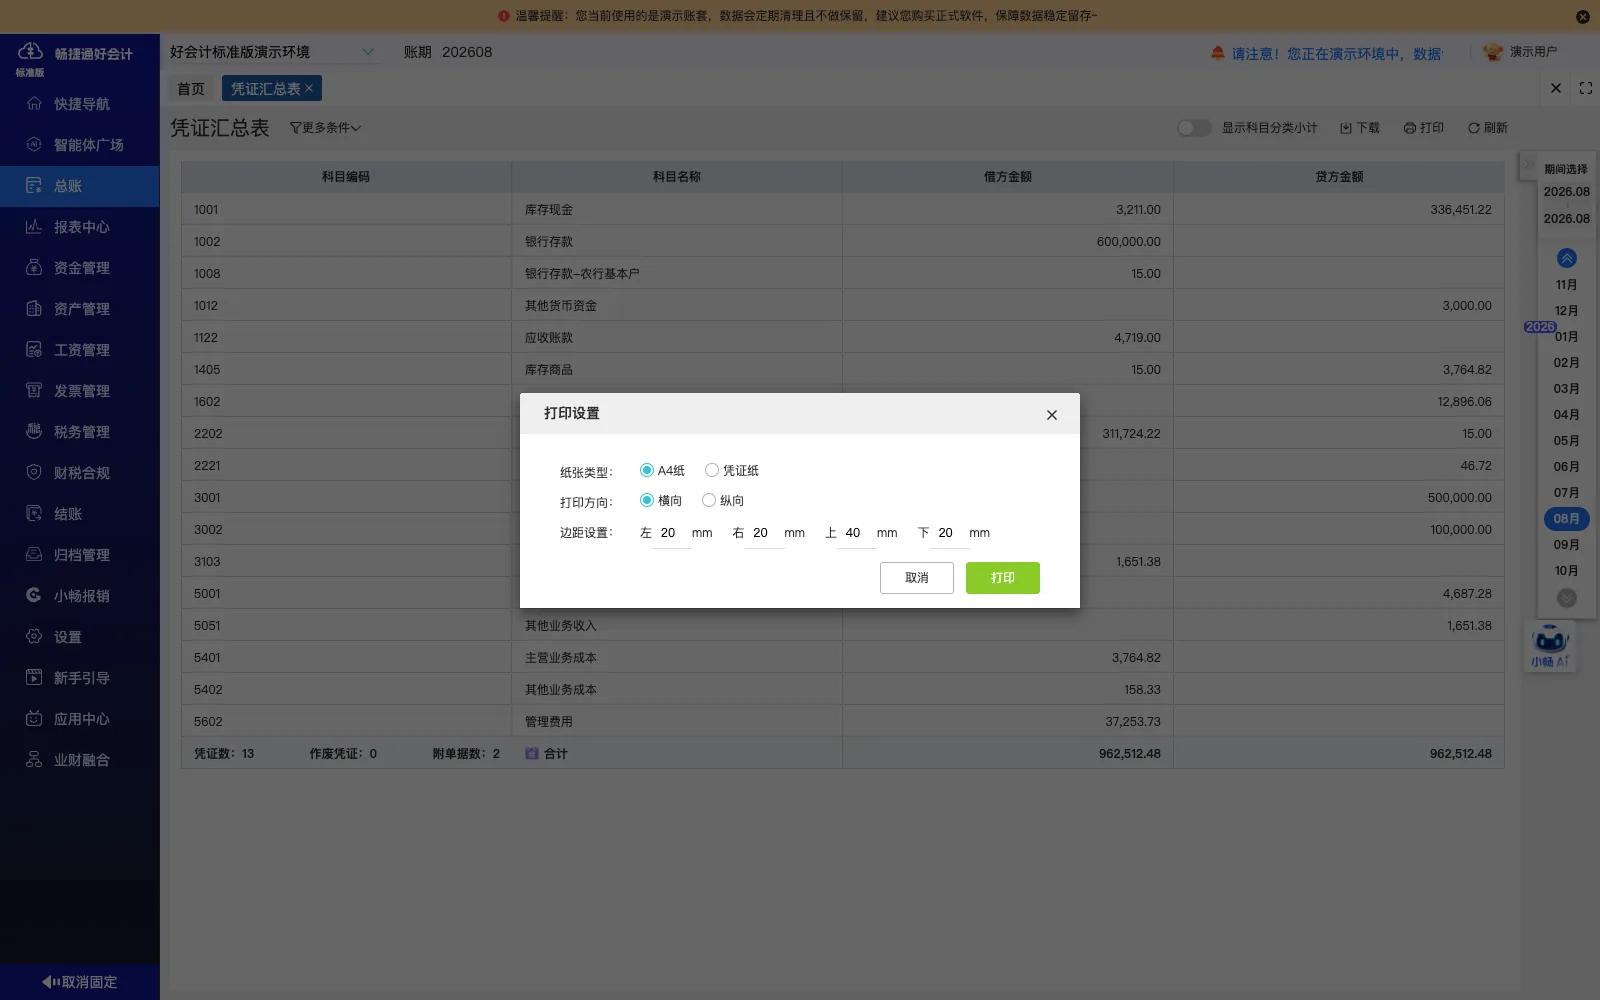
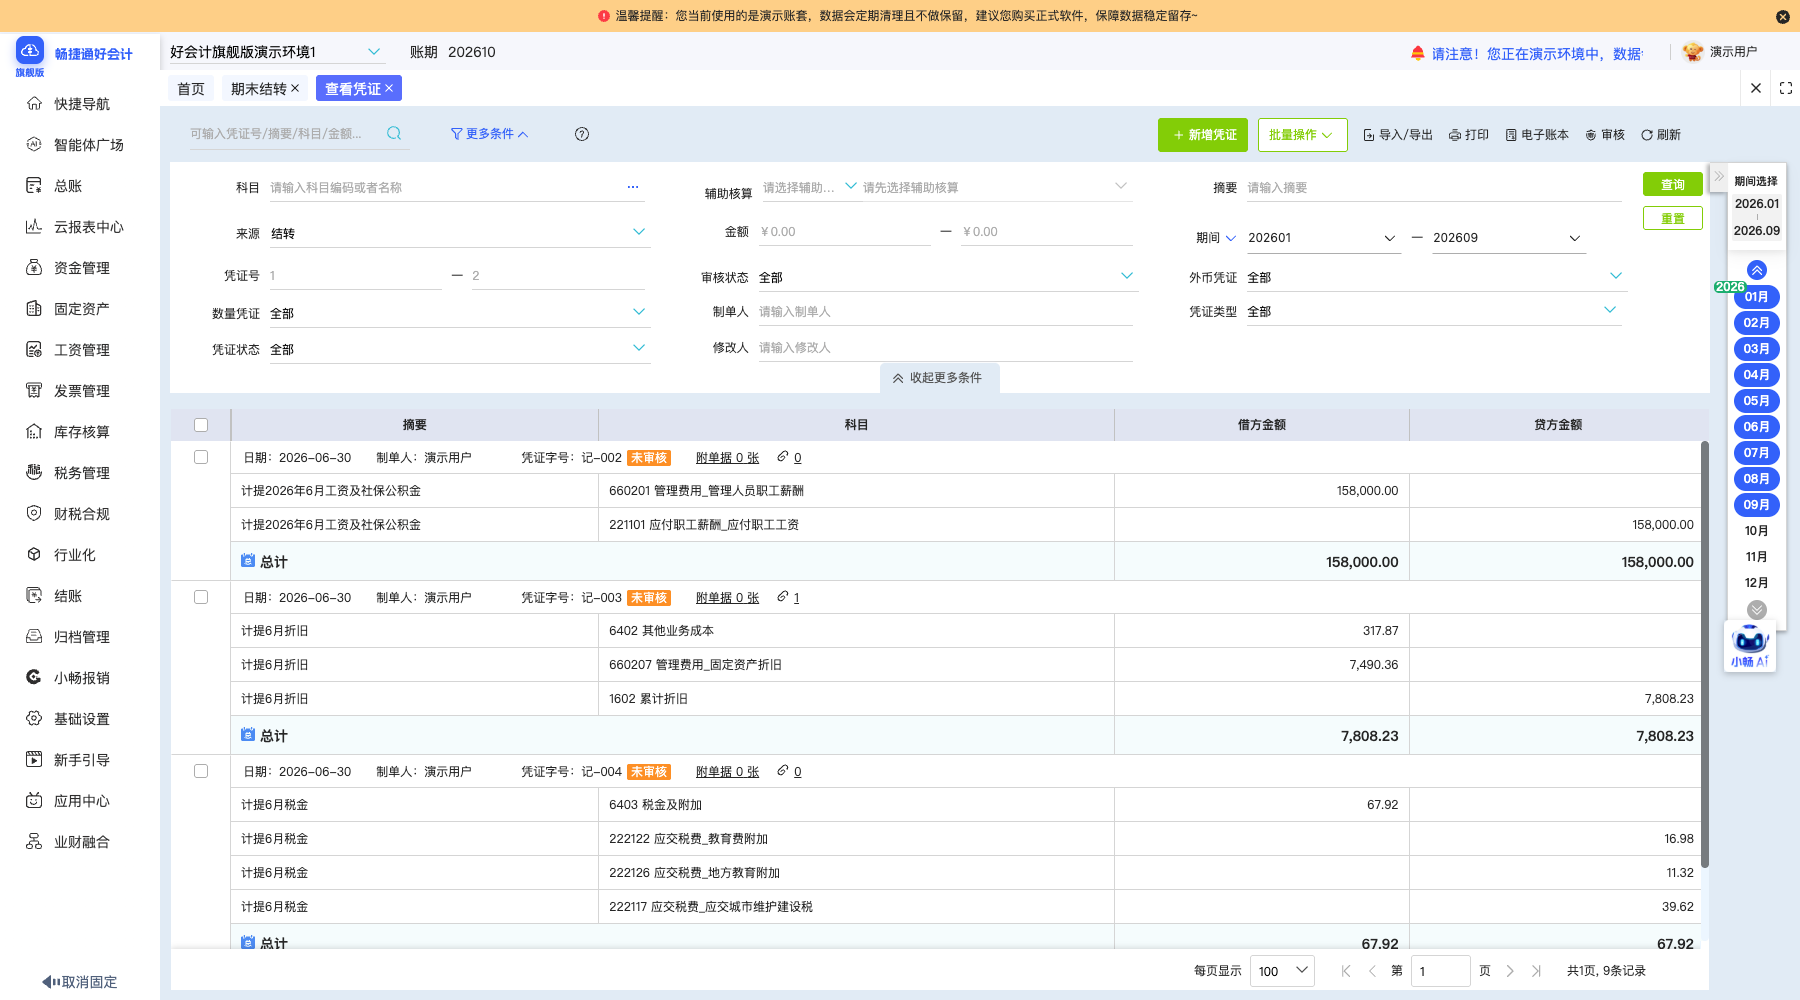
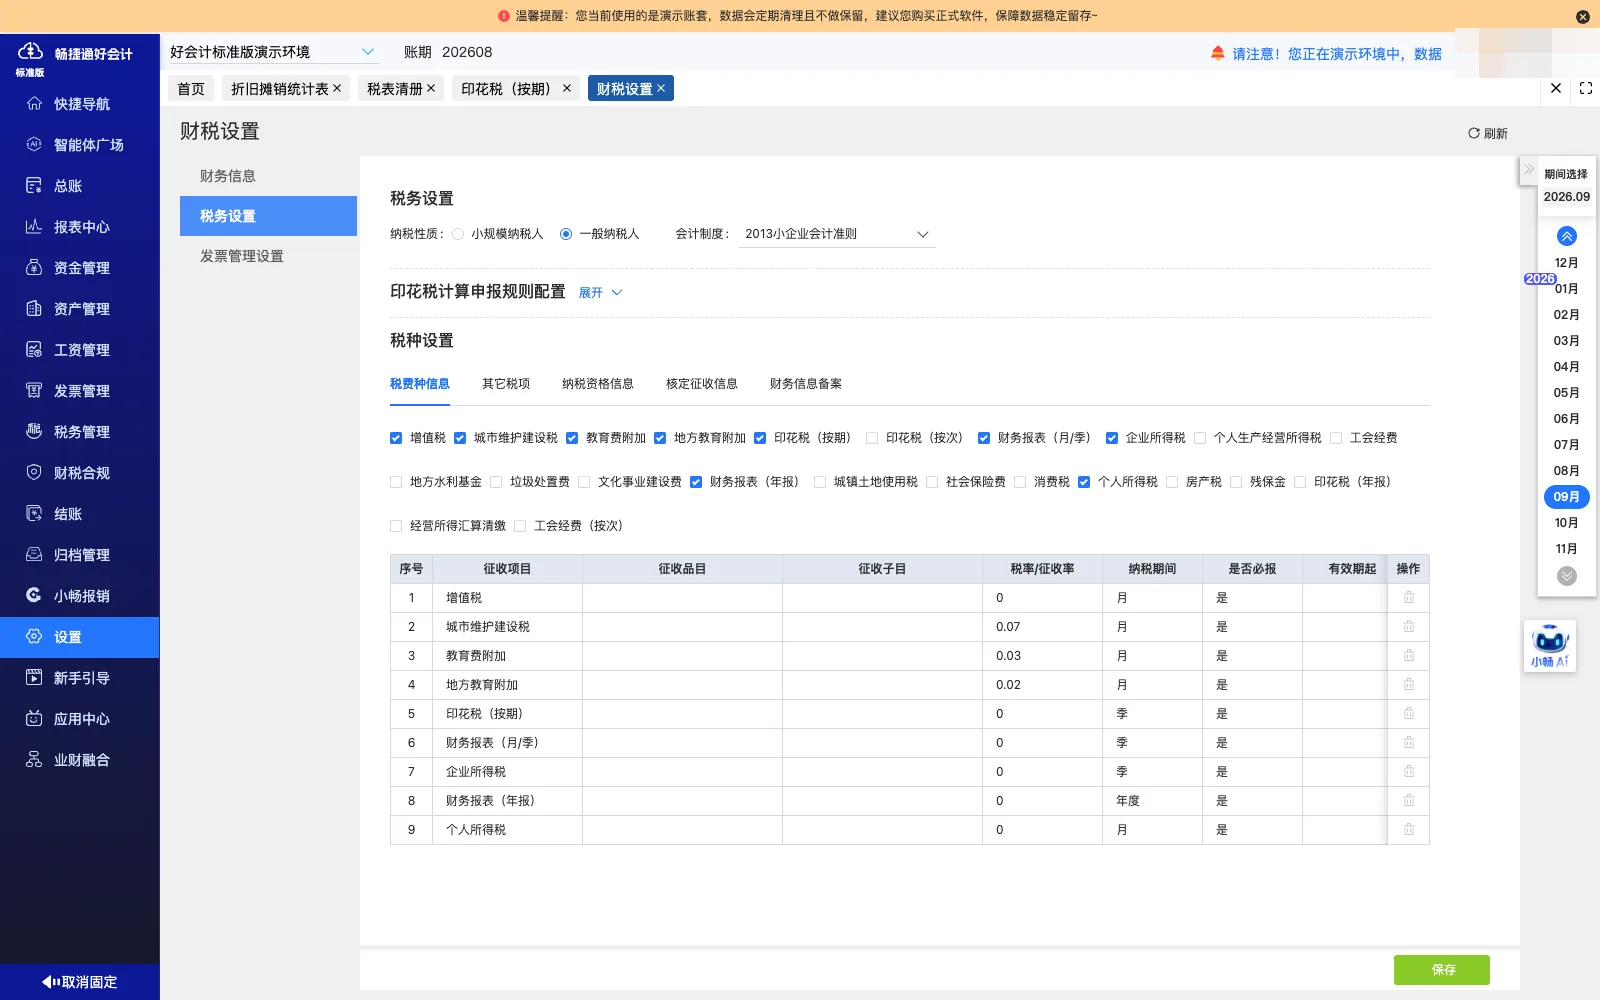
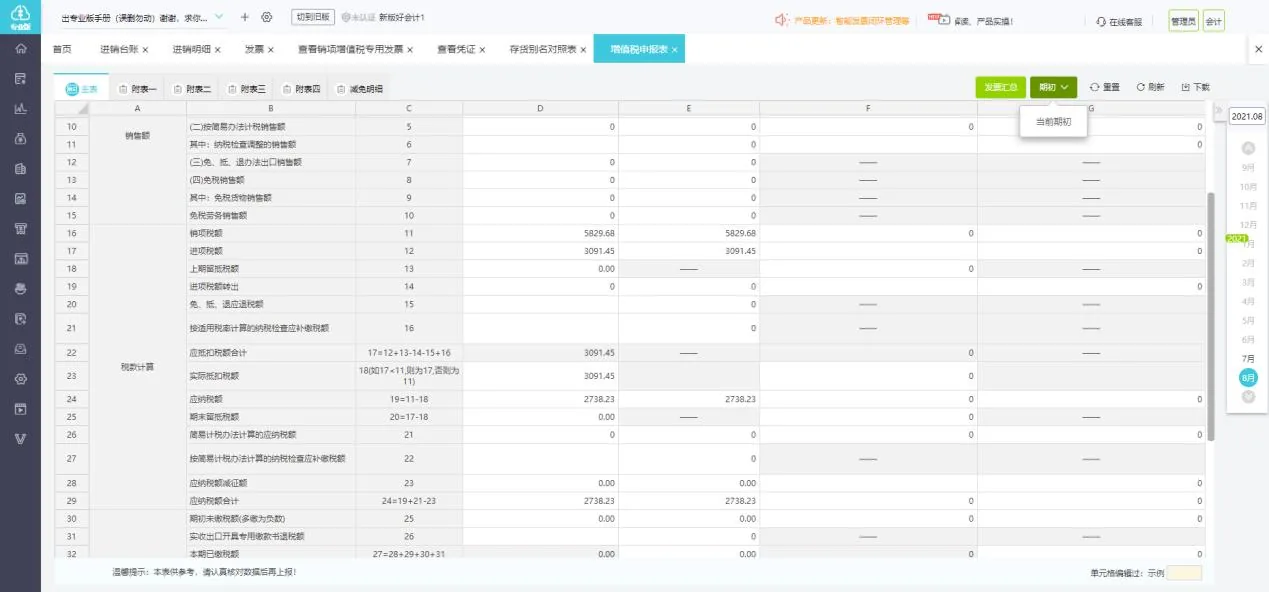
使用结转模板测算并生成期末结转凭证,凭证生成后可在总账中查看并保存。
-
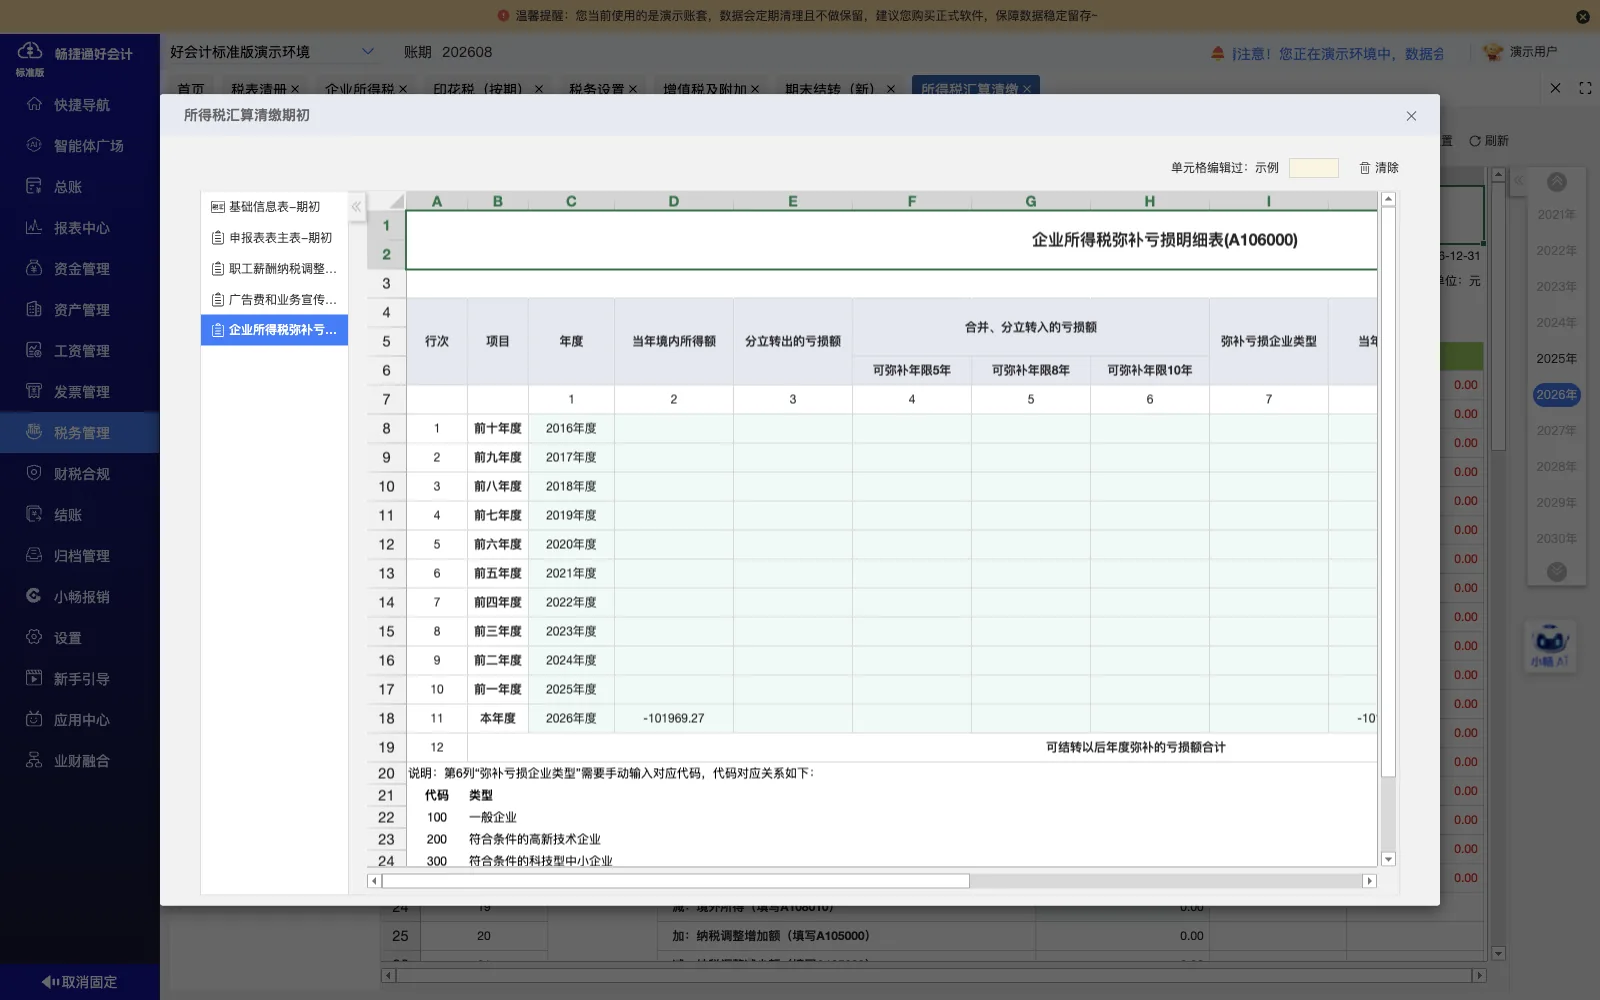
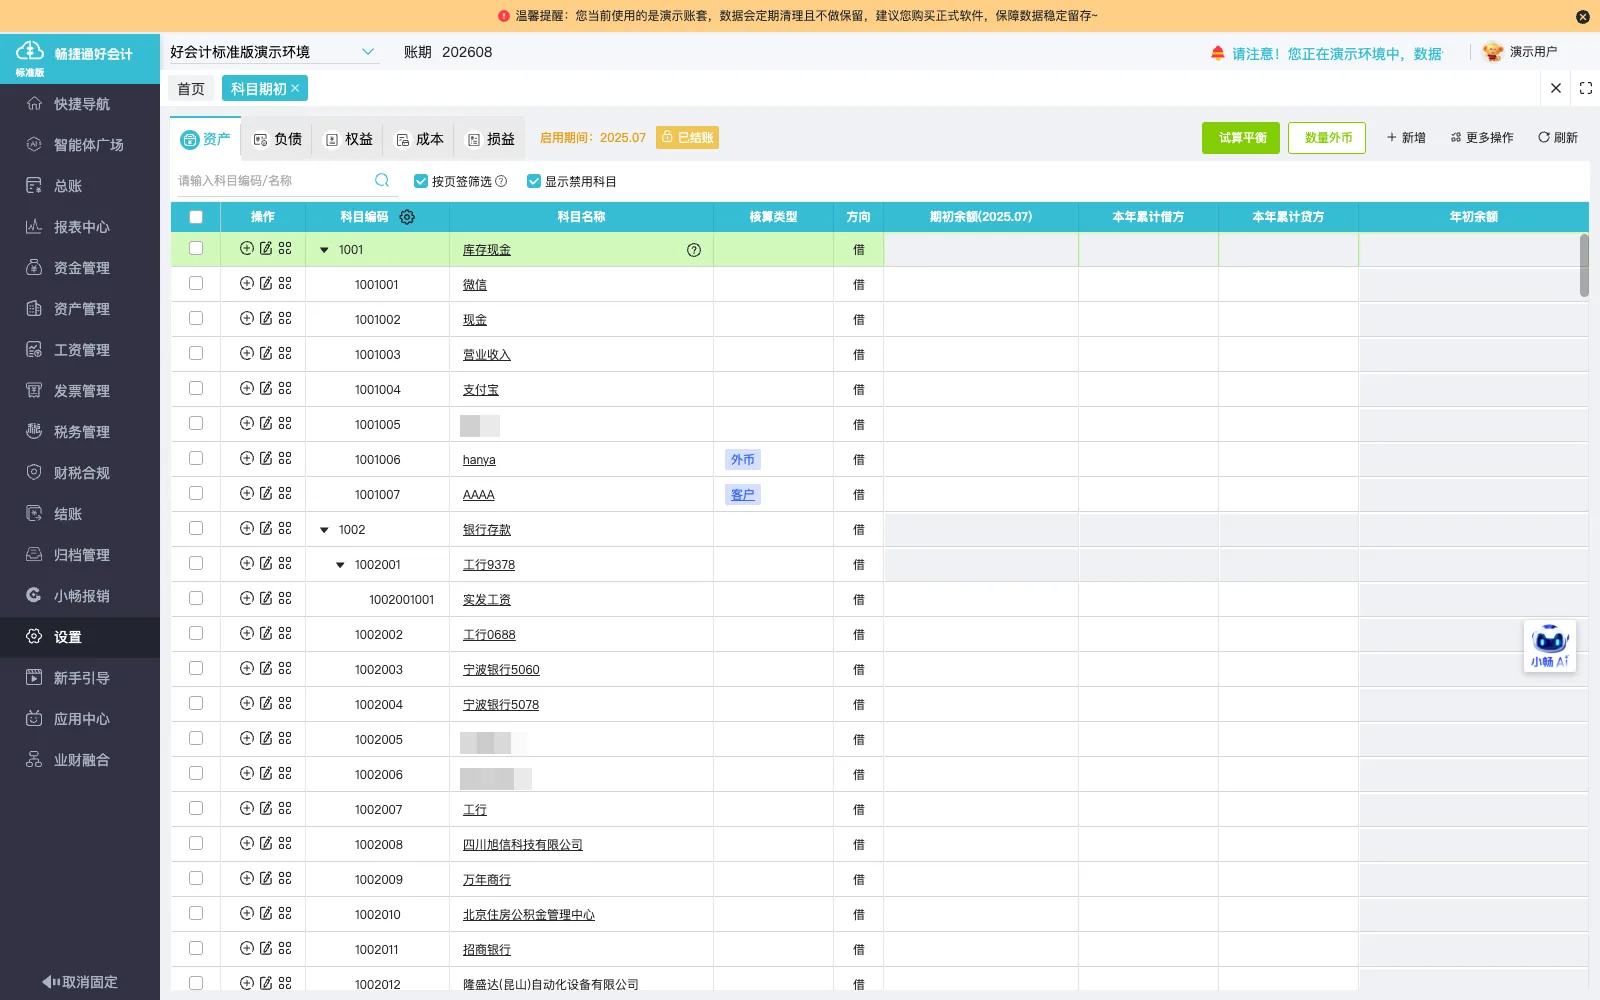
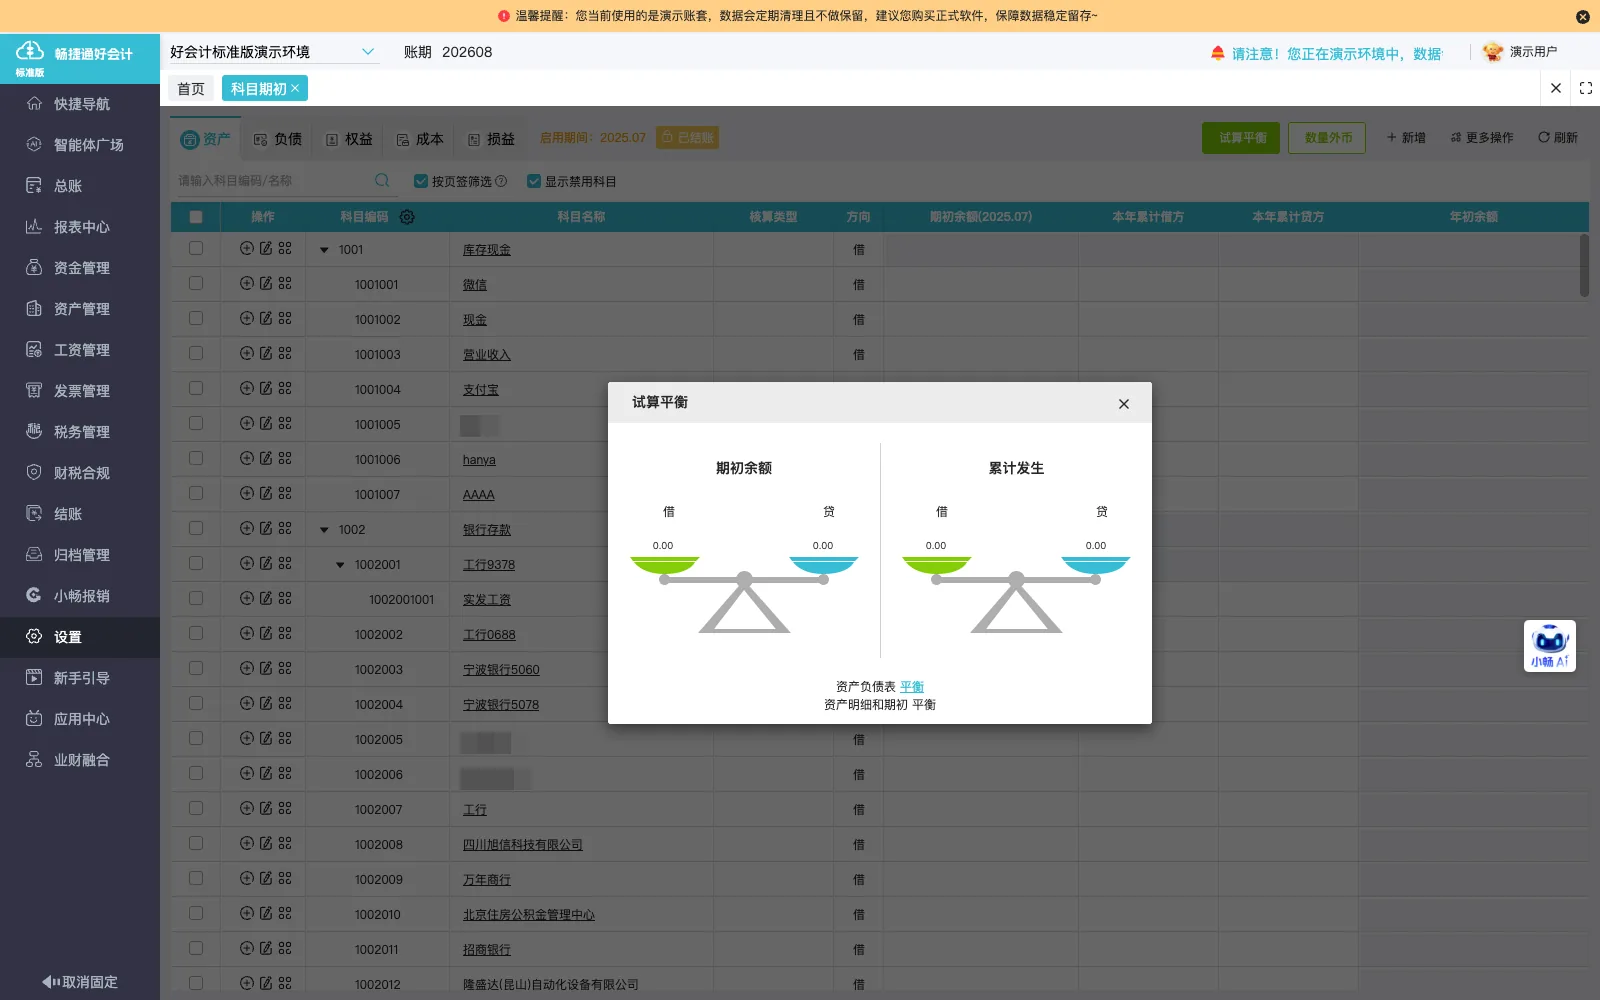
结账检查提示修正
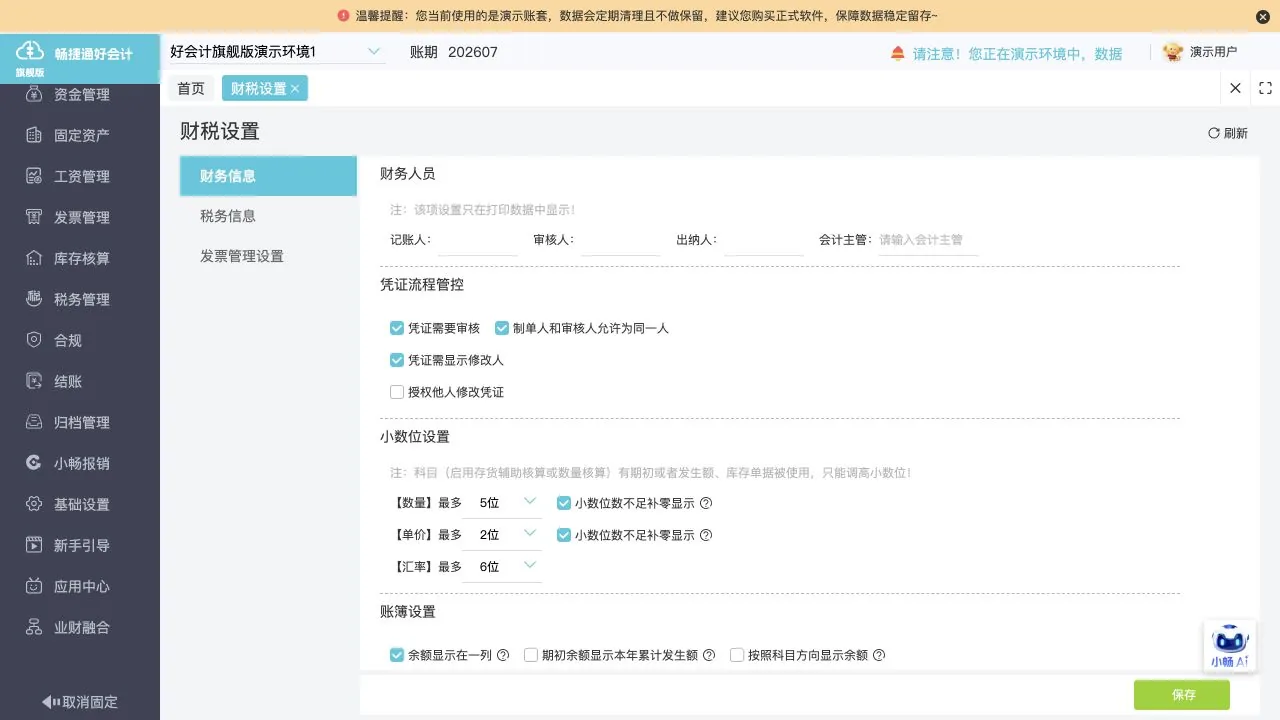
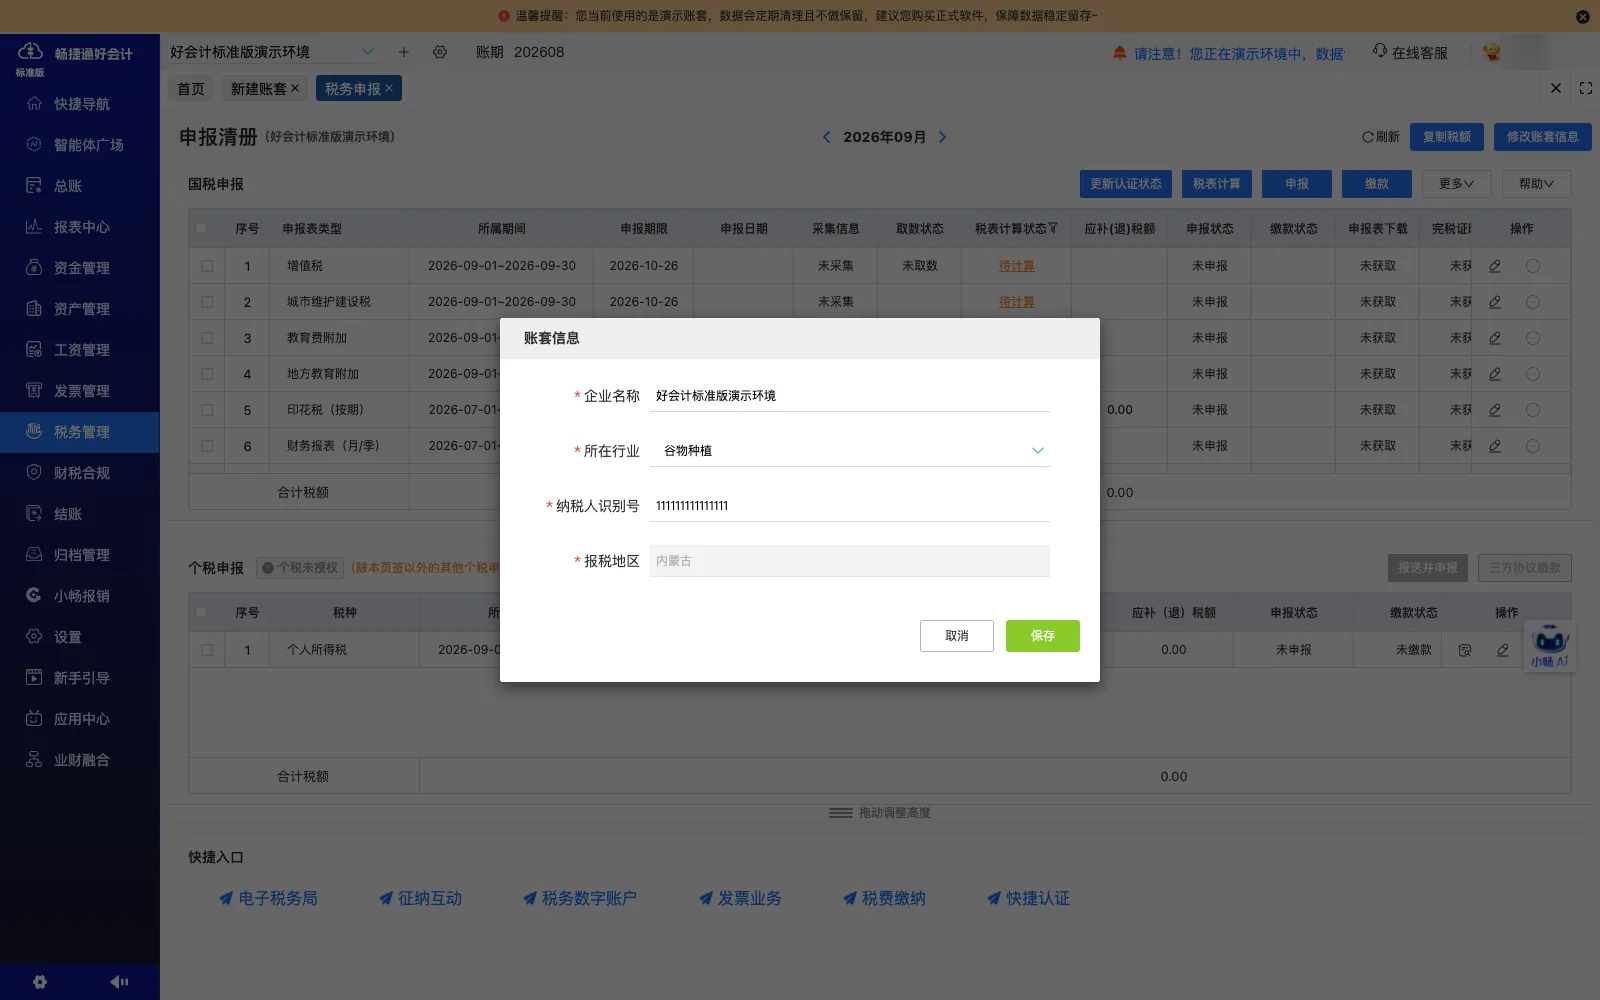
结账前按系统检查提示逐项核对结转与账务问题,依据提示修正后继续完成结账。
实施后形成的管理方式
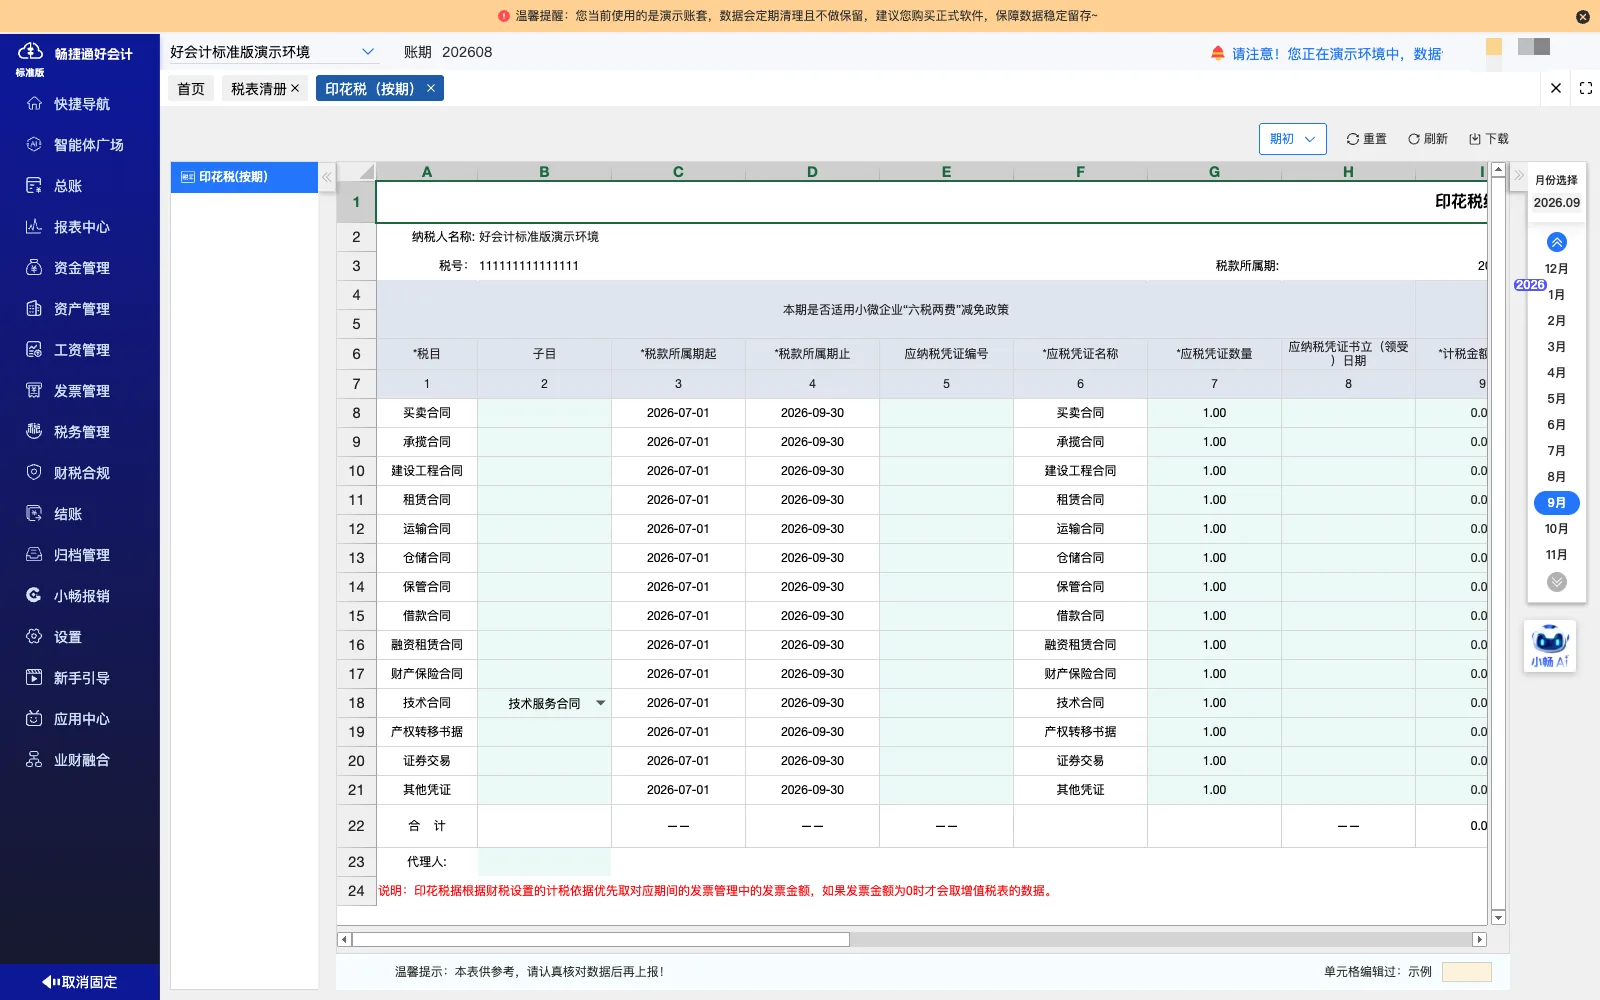
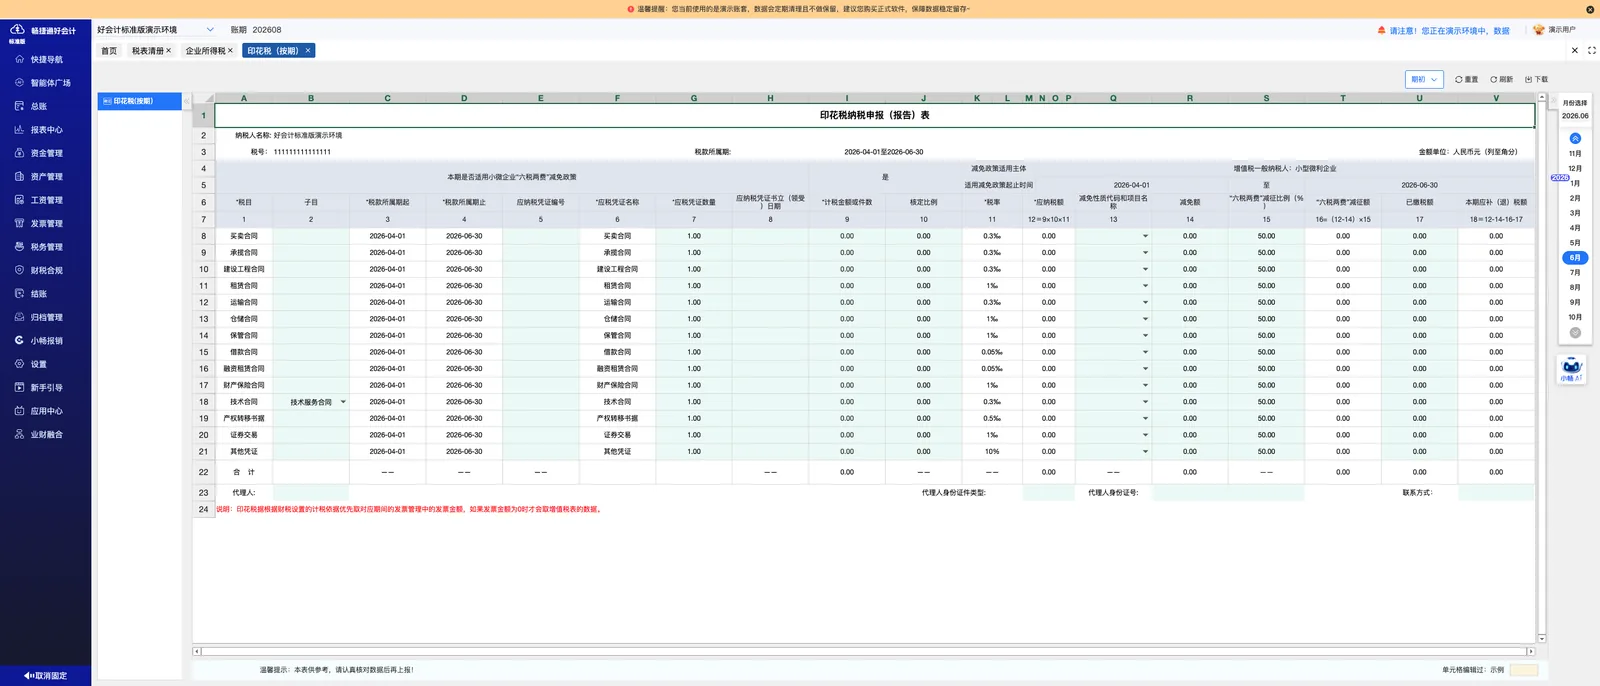
查票处理方式已形成
票据分散在多个通讯渠道的状态下,现可按取票与归档方式集中查找和处理。
结转处理方式已形成
期末结转现可按结转模板测算生成凭证,并按结账检查提示核对修正。
本案例可参考条件与类比差异限制
可参考条件
- 企业提供管理咨询服务,属商务服务或专业技术服务类业务模式。
- 企业使用云财务处理自身账务,账务在云端完成而非本地部署。
- 电子发票分散在多个通讯渠道,需多方取票后集中保存与报销核对。
- 日常采用远程查表和办公方式,会计与企业人员不在同一现场。
- 月末结转操作依赖期末结转模板生成凭证,需按结账检查提示修正。
类比差异与限制
- 企业规模未记录,无法据此判断账套数量、会计人数与协作分工是否相当。
- 原流程中取票方式涵盖多通讯渠道归档,取票渠道不同的企业取数与归档路径会改变。
- 前期配置后才能从税务数字账户获取发票,未完成配置时取票方式需另行安排。
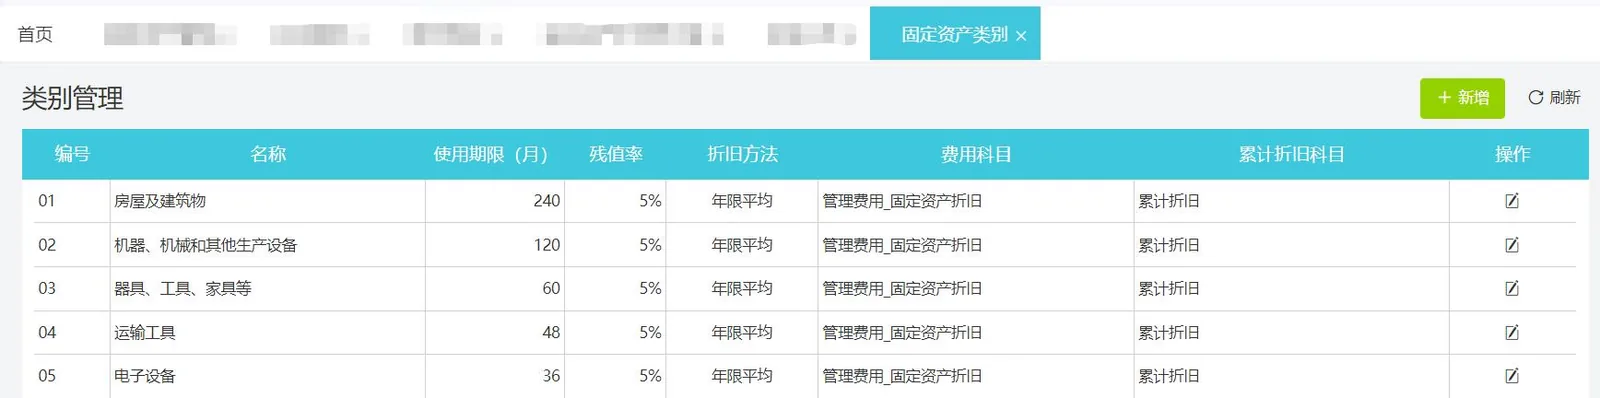
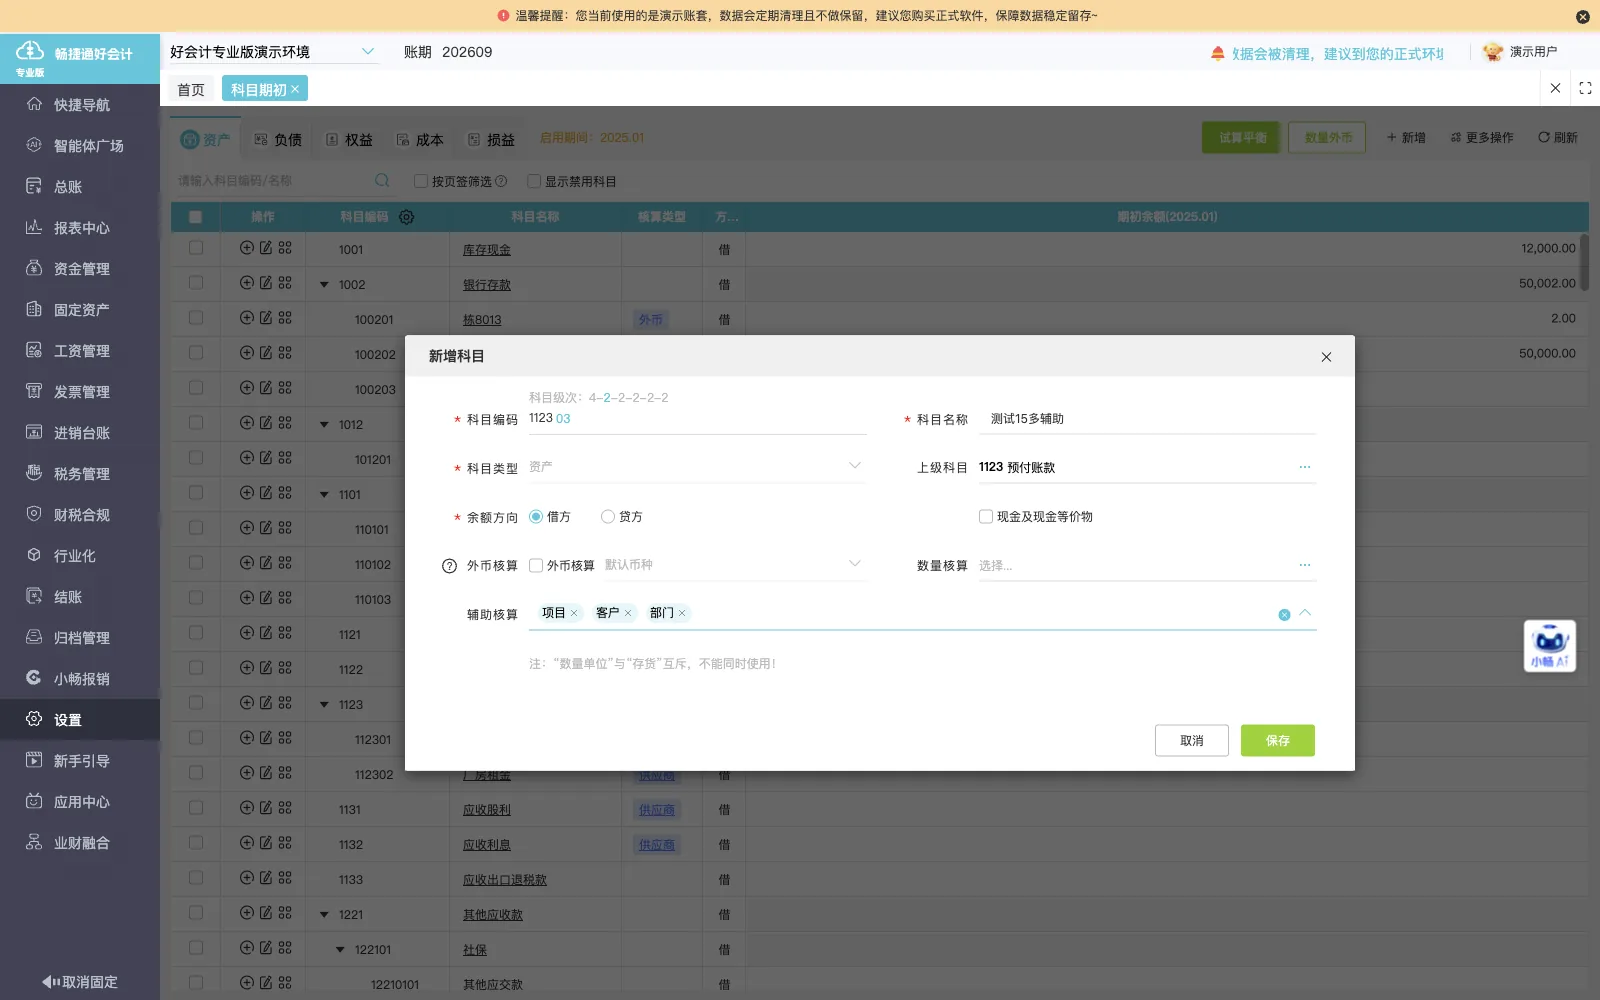
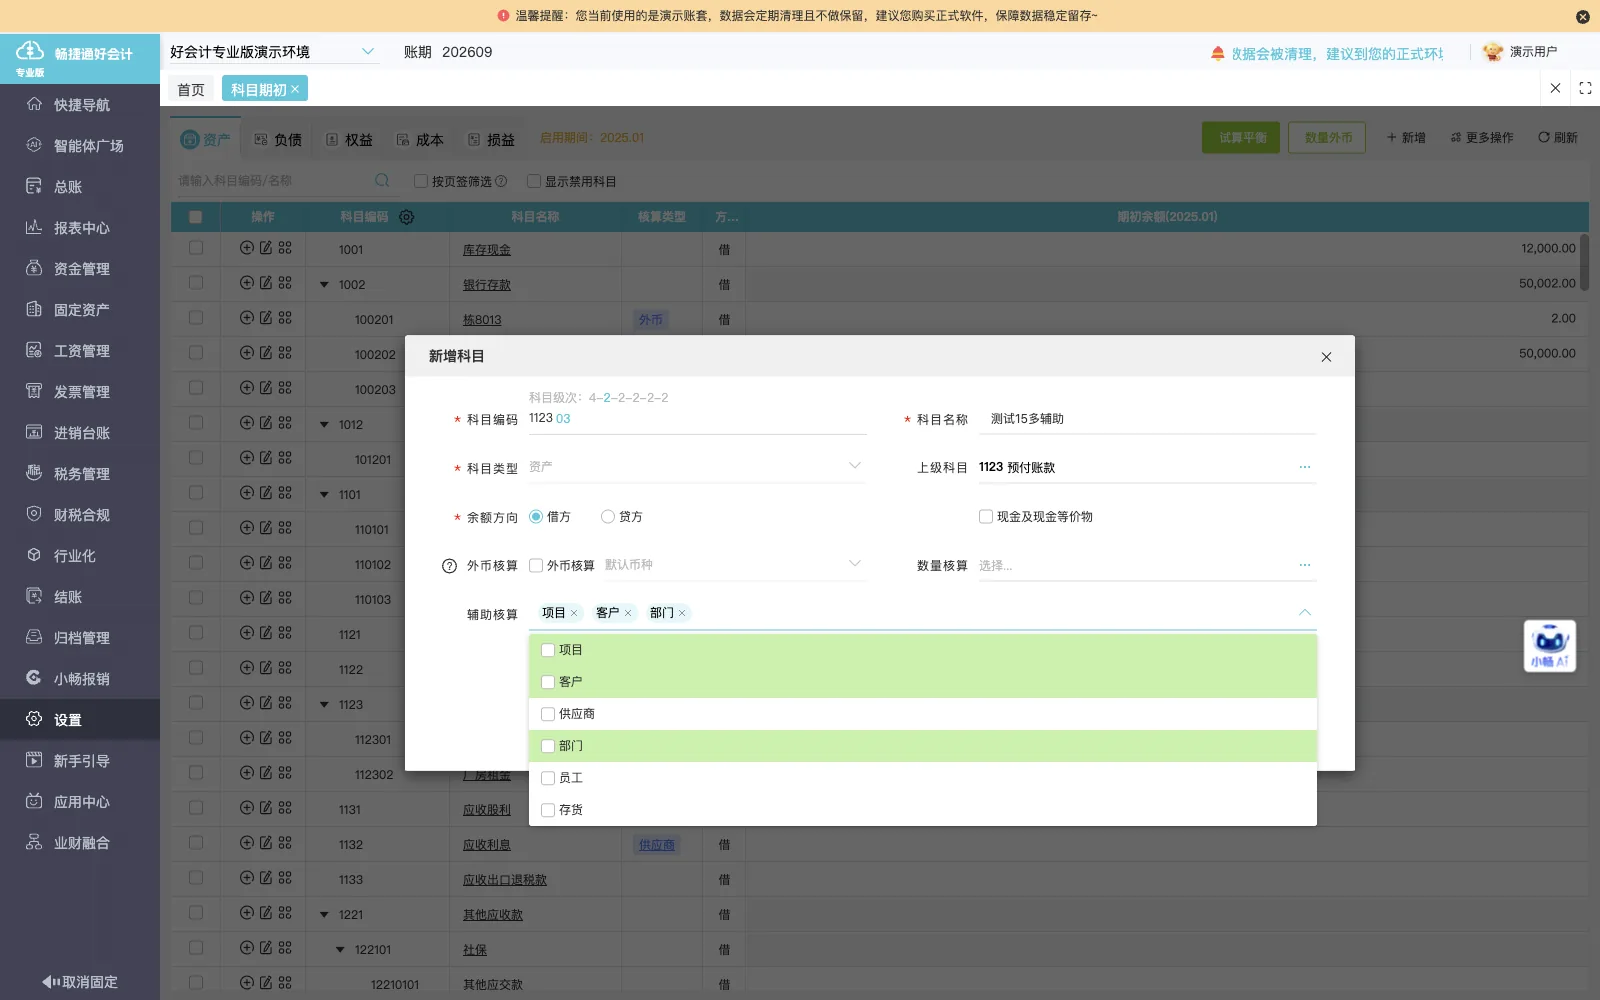
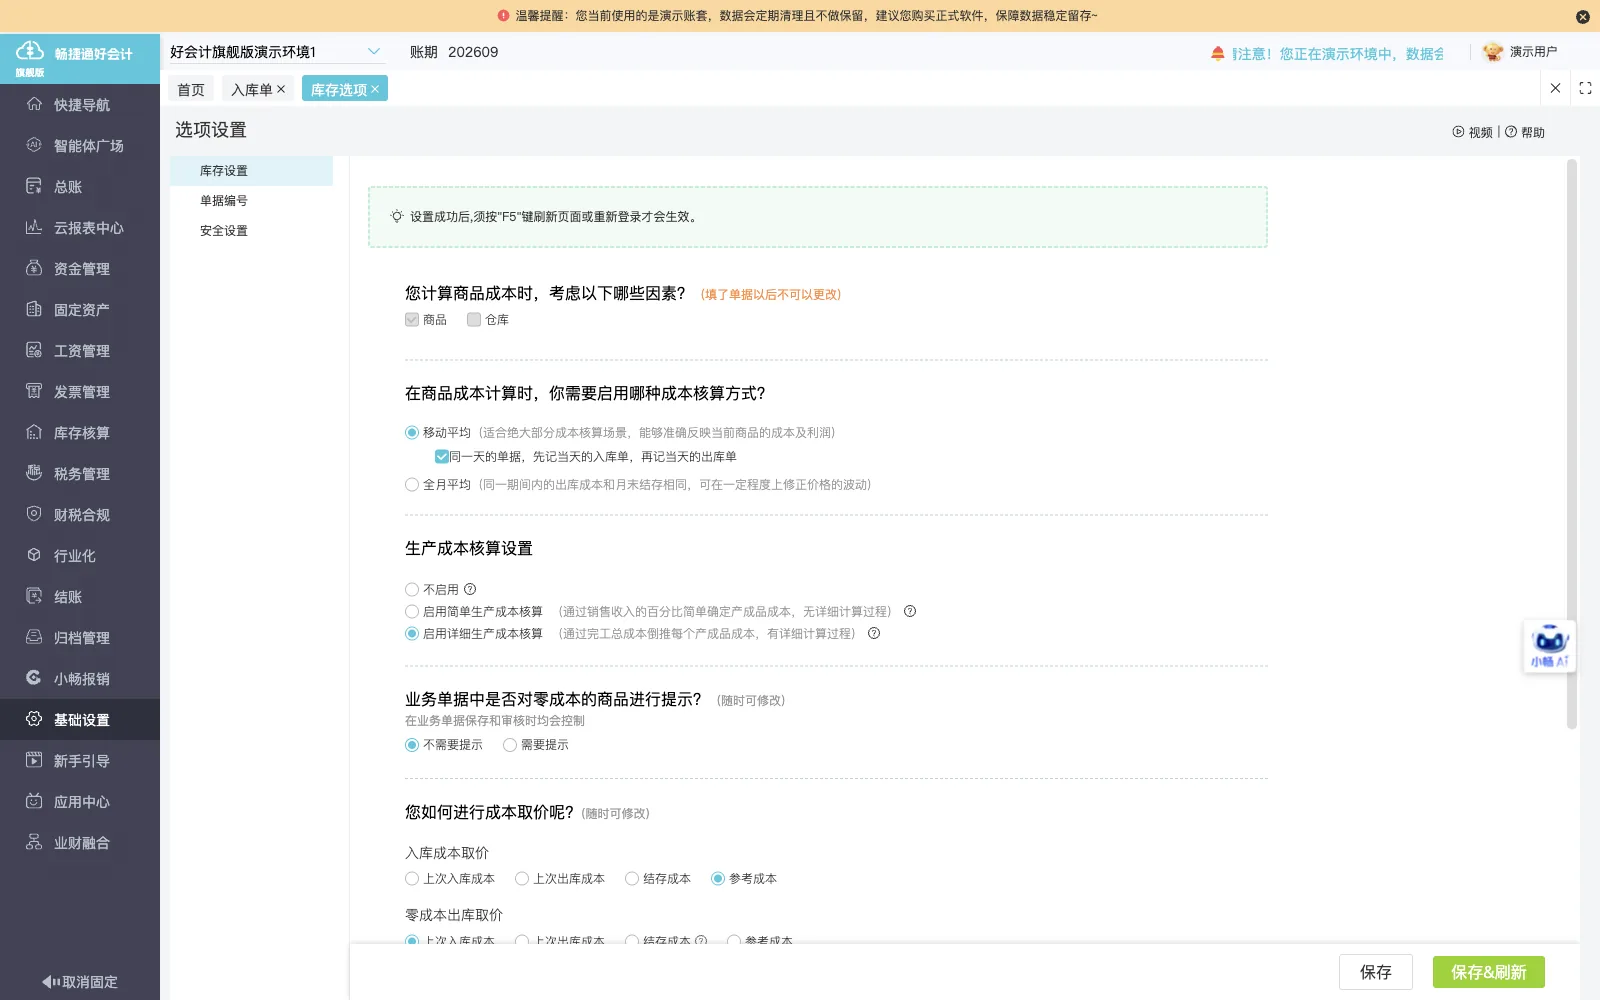
- 结转成本凭证依赖结转模板与科目期初配置,科目体系不同会影响结转取数。
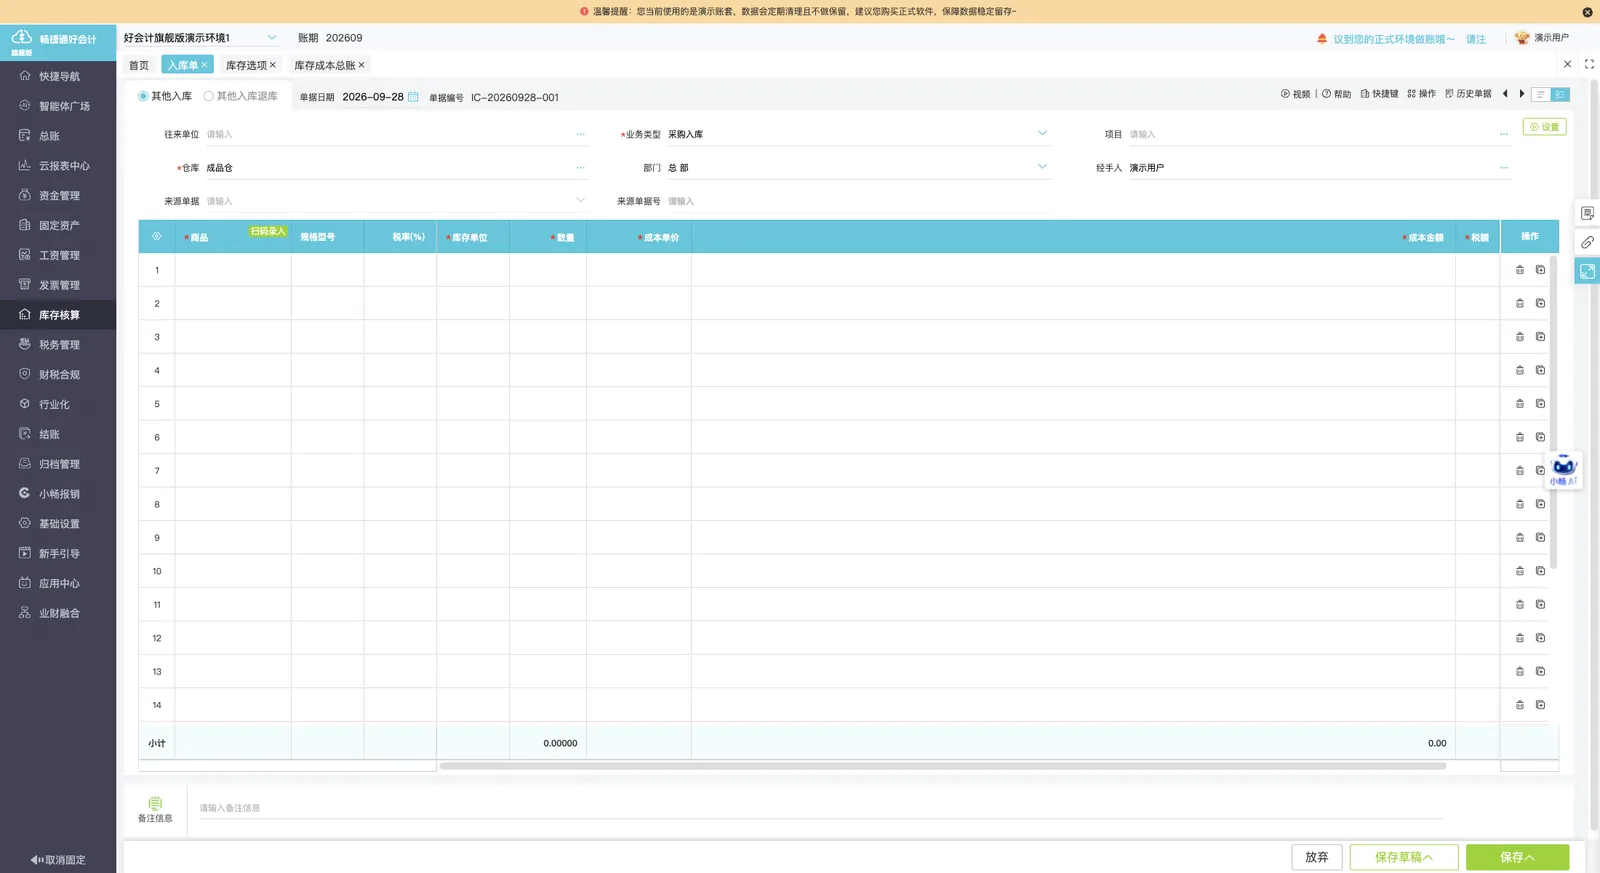
- 凭证以模板测算生成,系统生成的结转类凭证不能在查看凭证处直接修改。
了解相关功能
查看全部功能相关学习与案例