微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
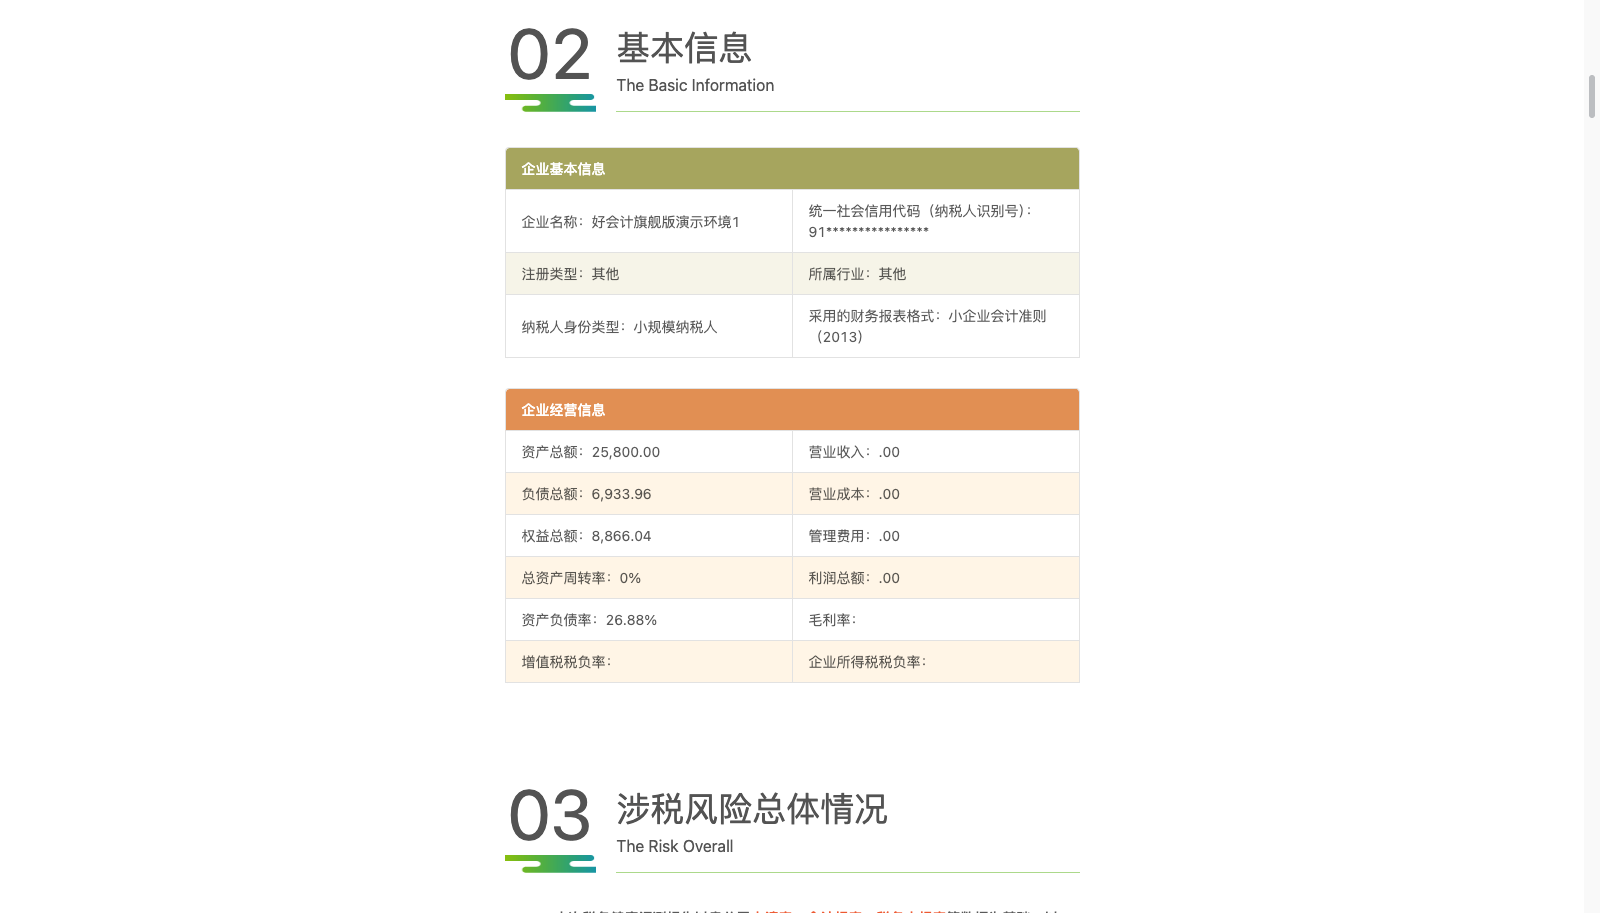
某医疗医药企业,主营第三方医学检验实验室业务,日常消耗多类试剂与耗材,同时管理检验设备等固定资产。
起点状态
库存及成本信息需要频繁更新,资产使用和维修历史查阅依靠繁杂记录,此前未按本条记载纳入系统化管理。
实施范围
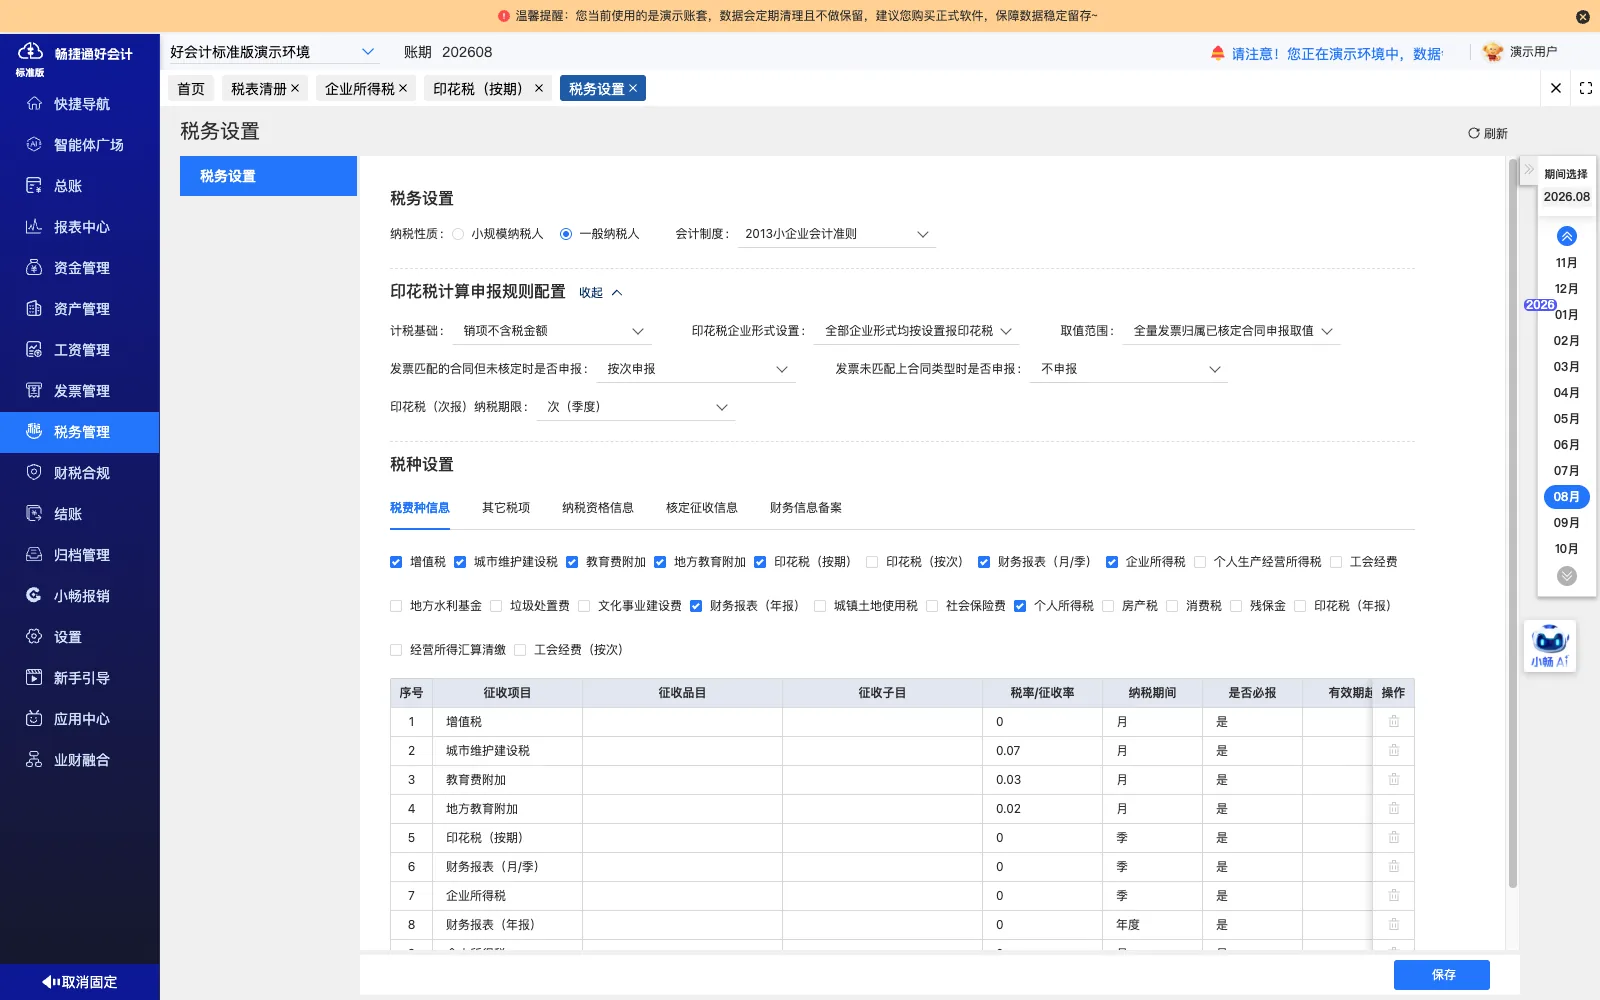
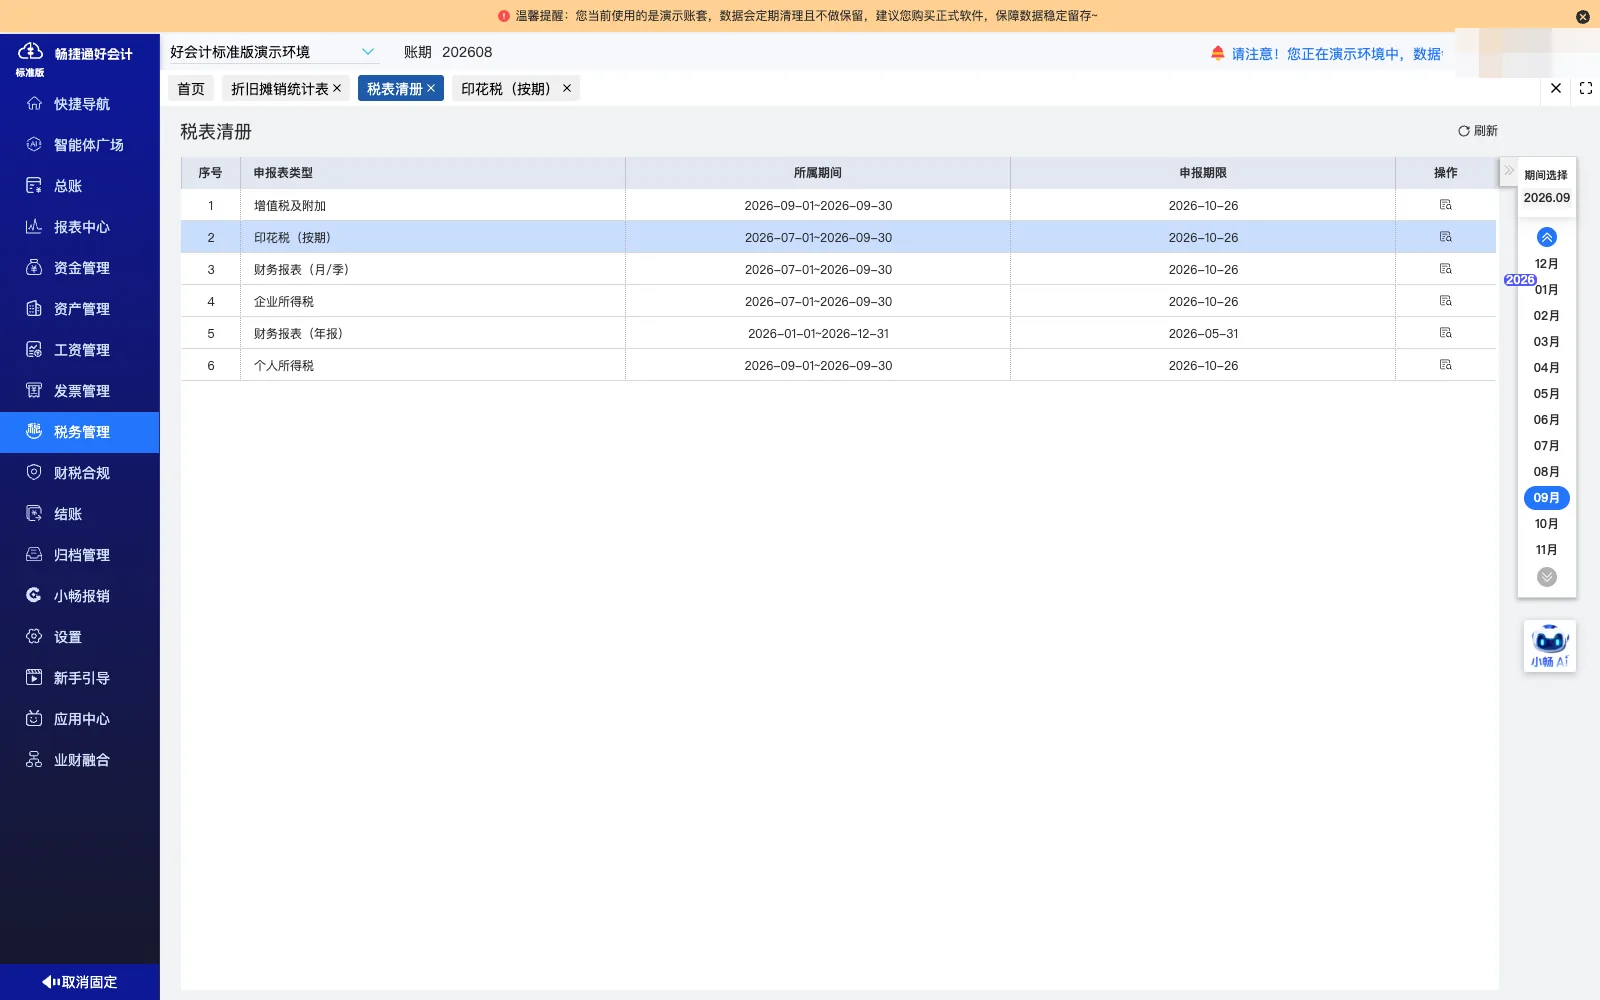
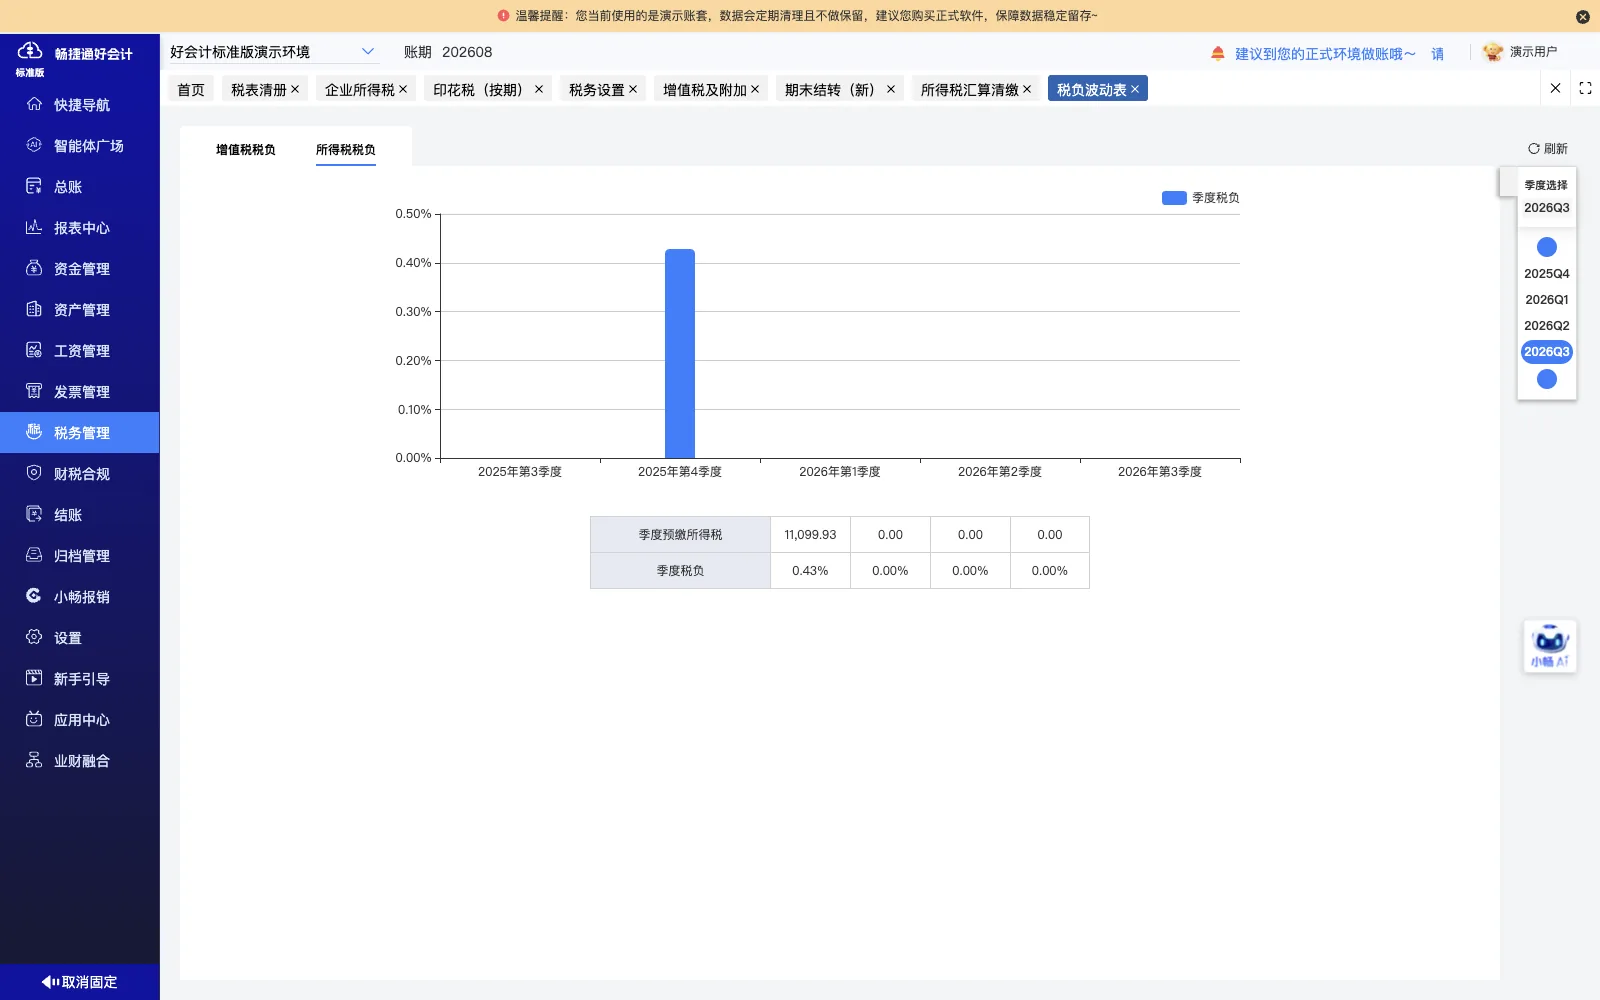
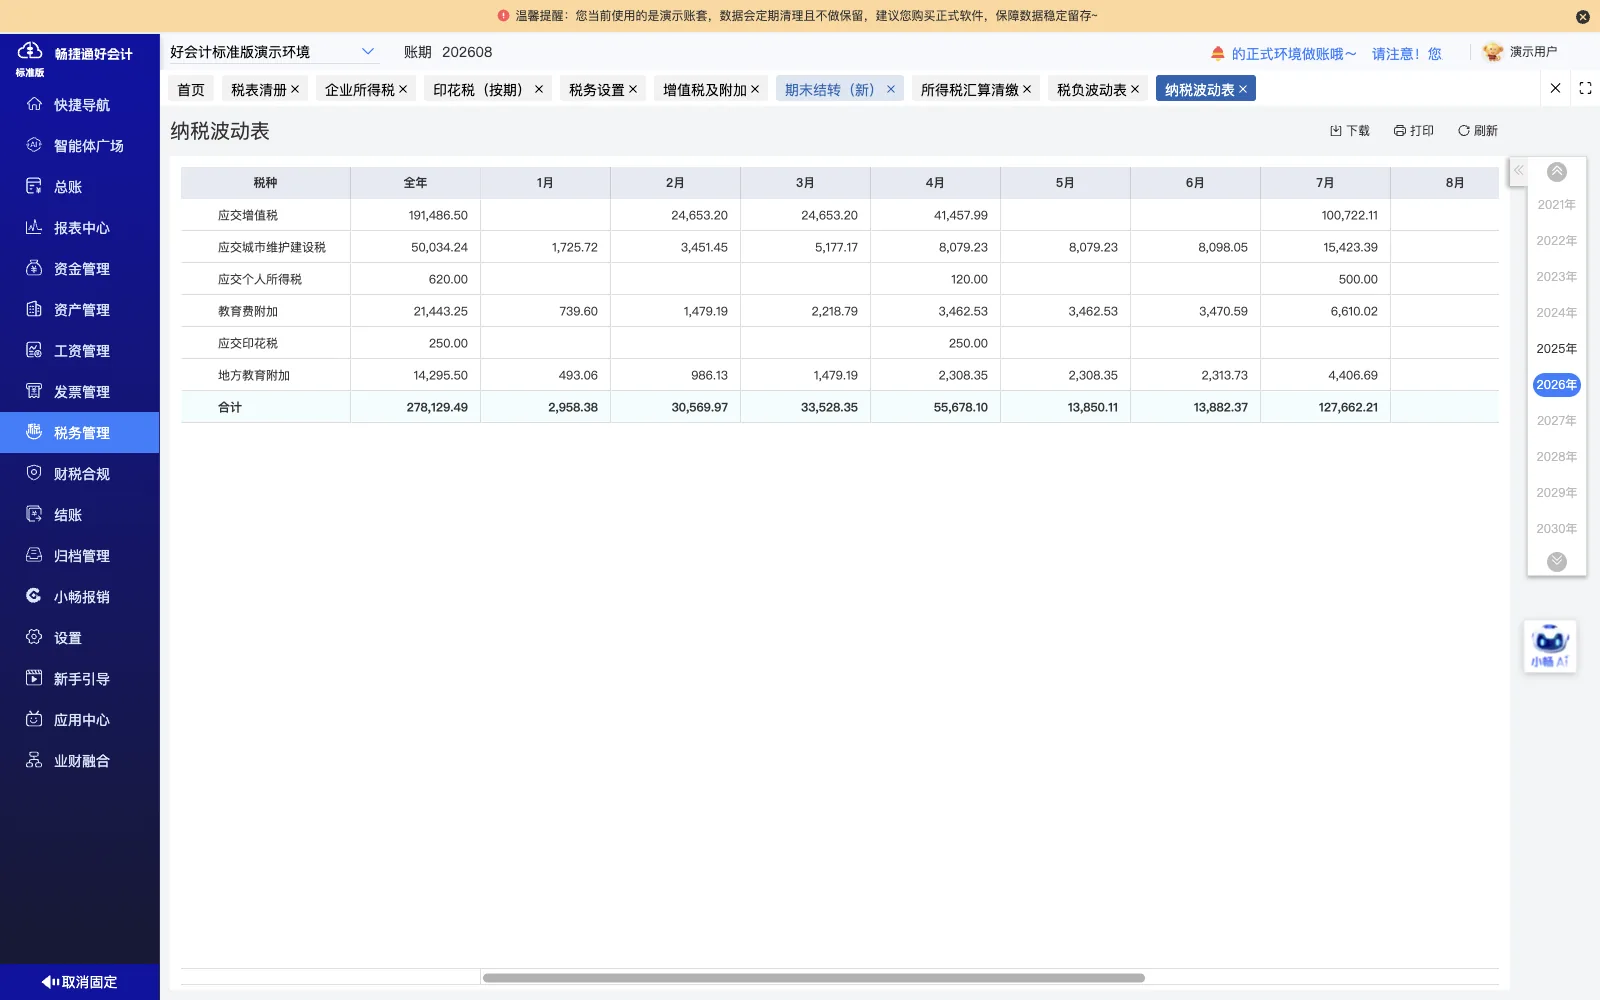
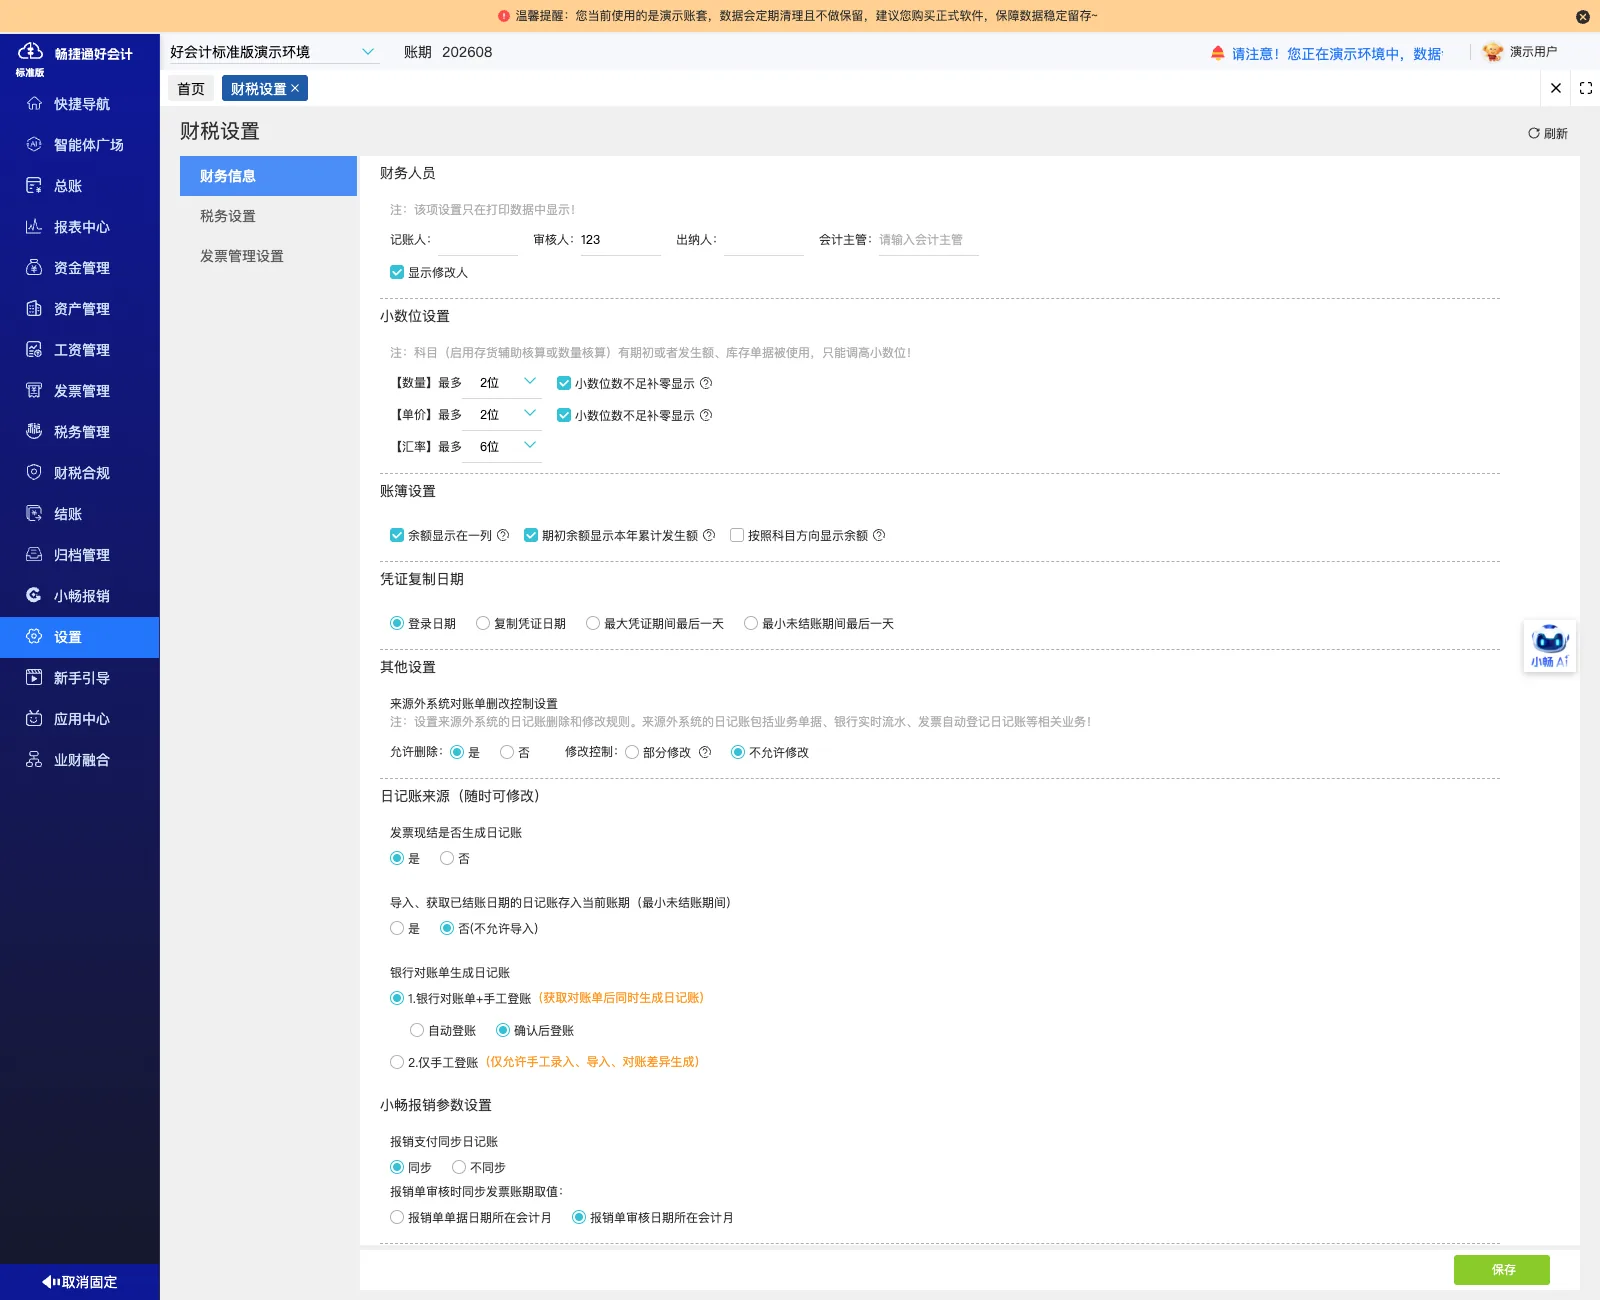
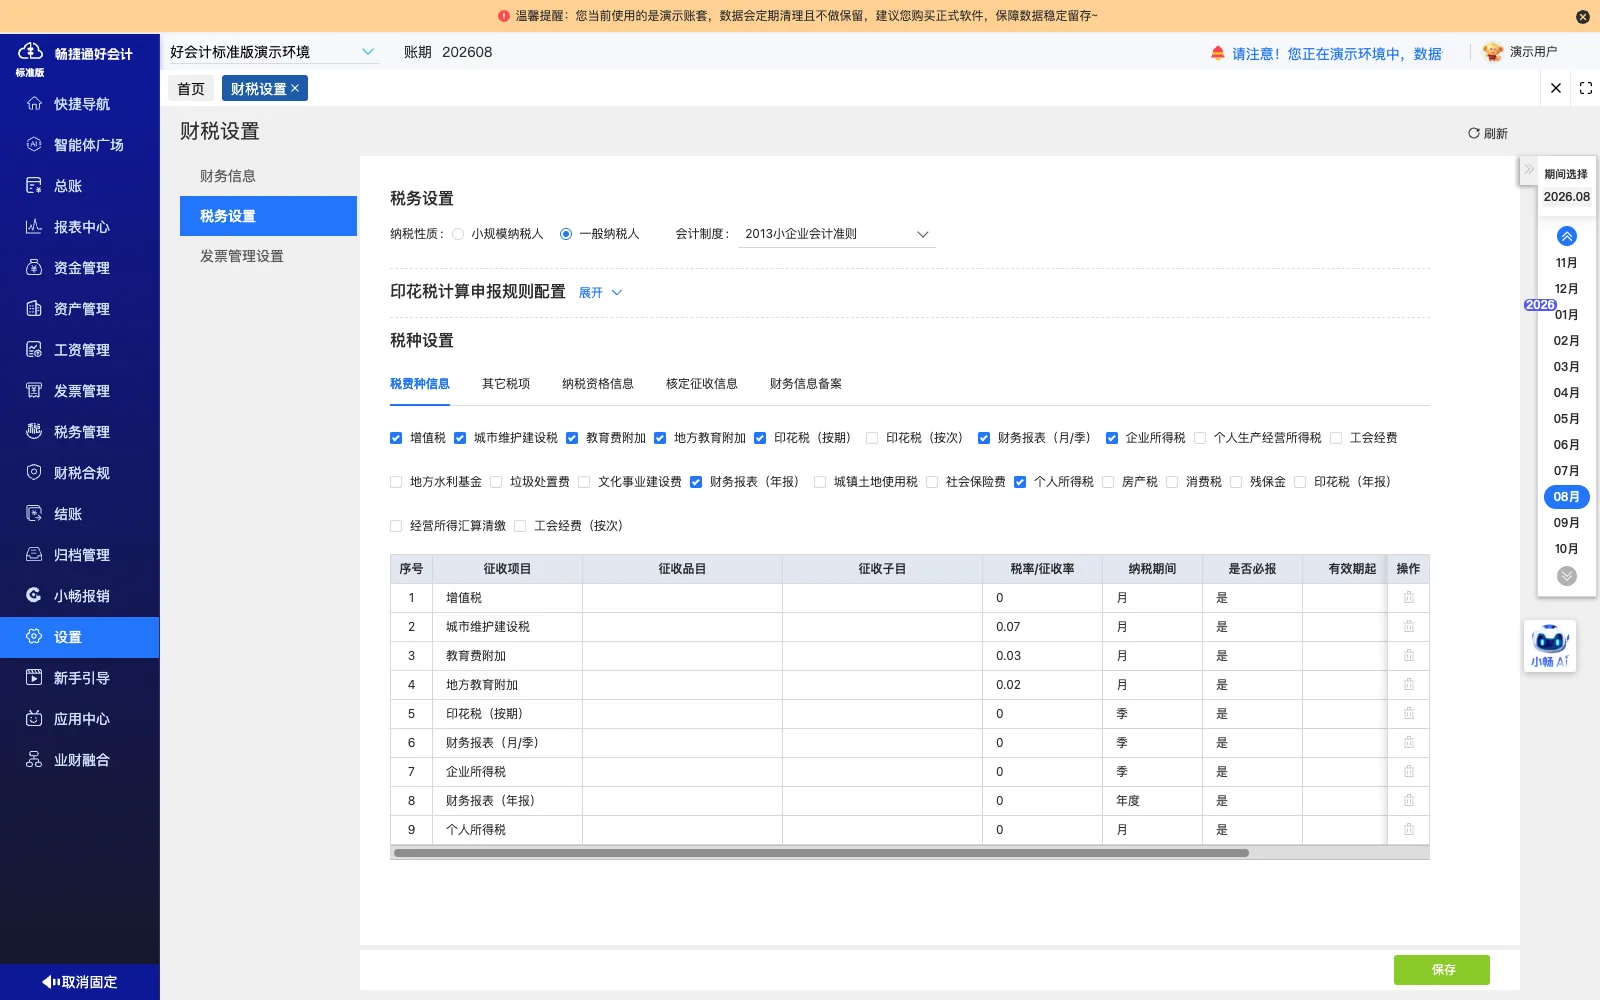
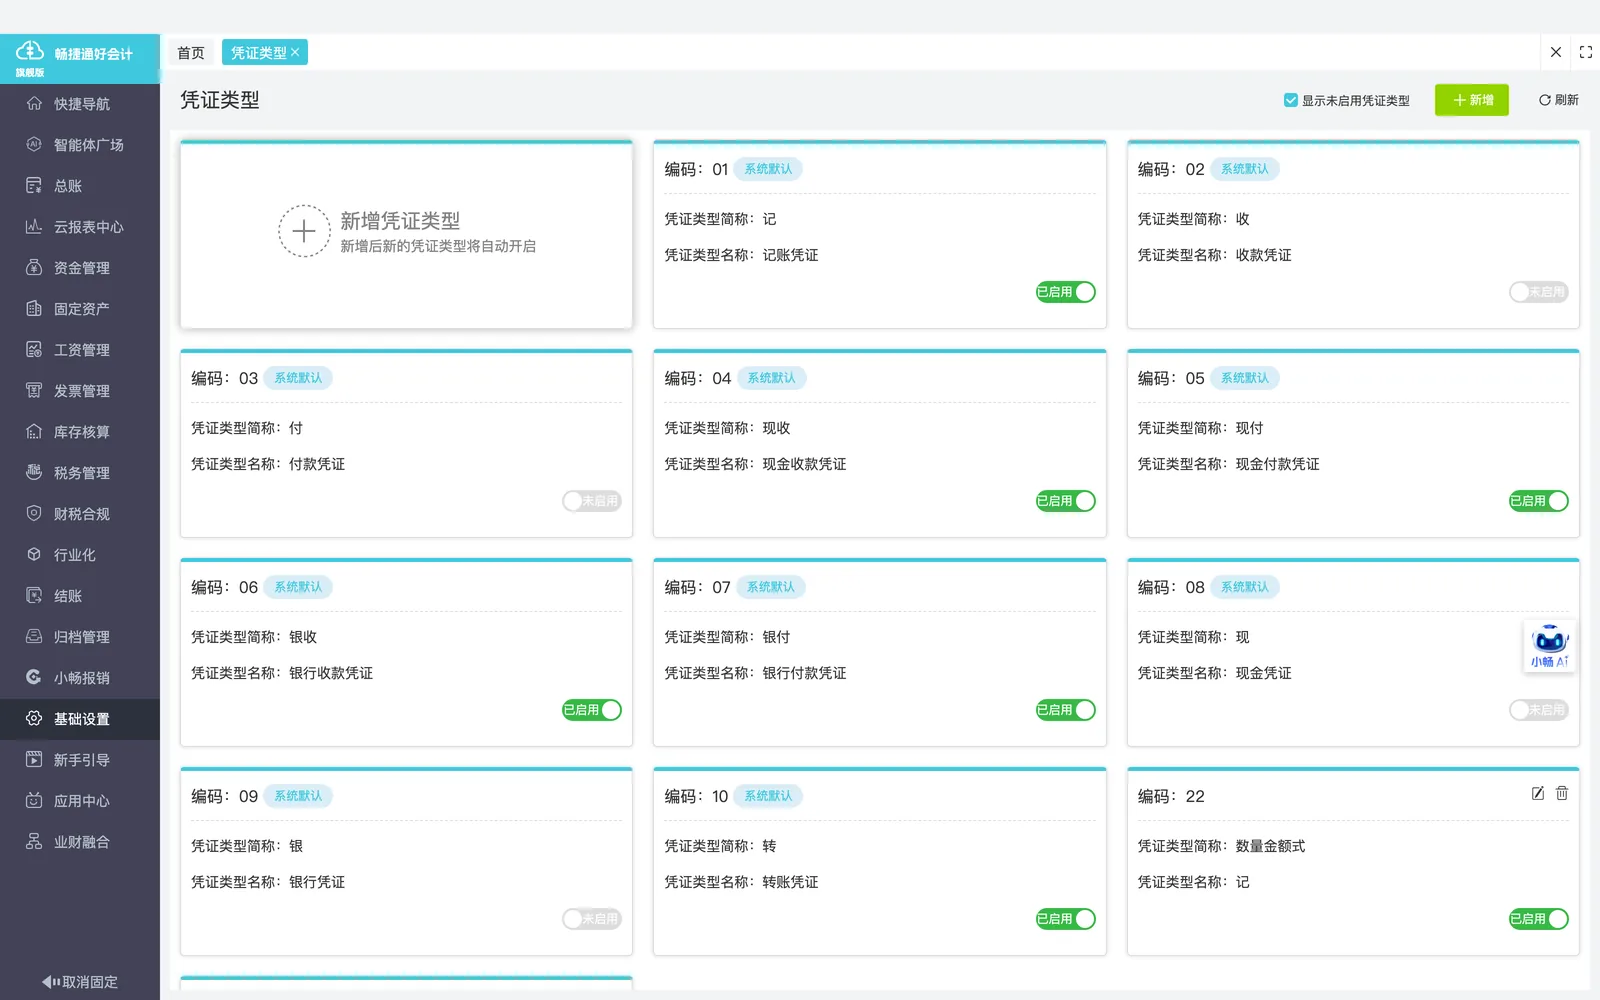
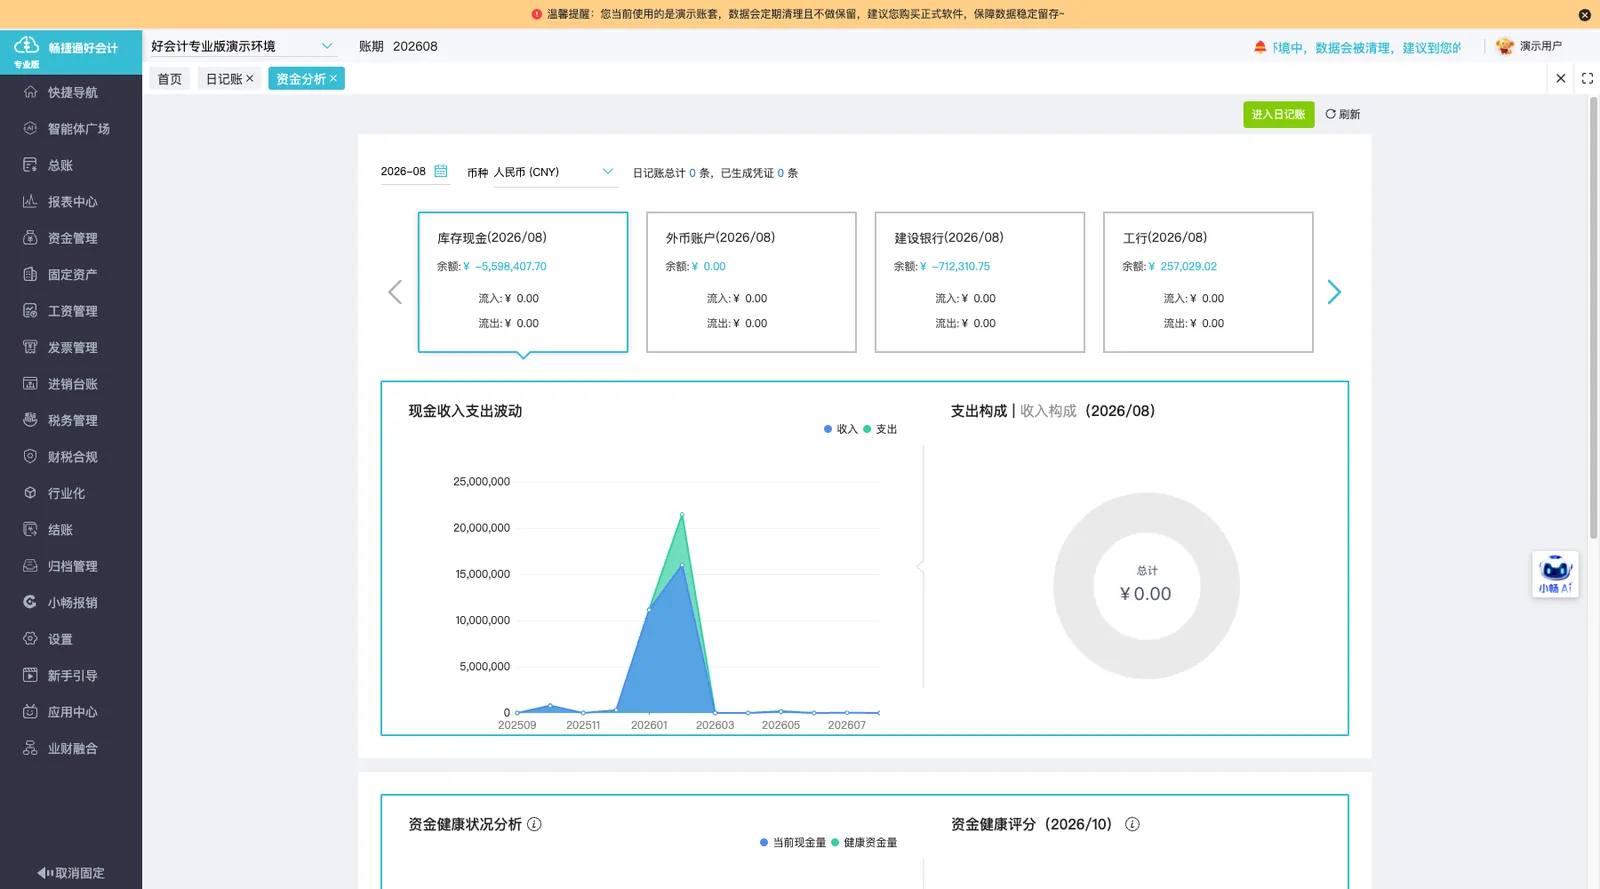
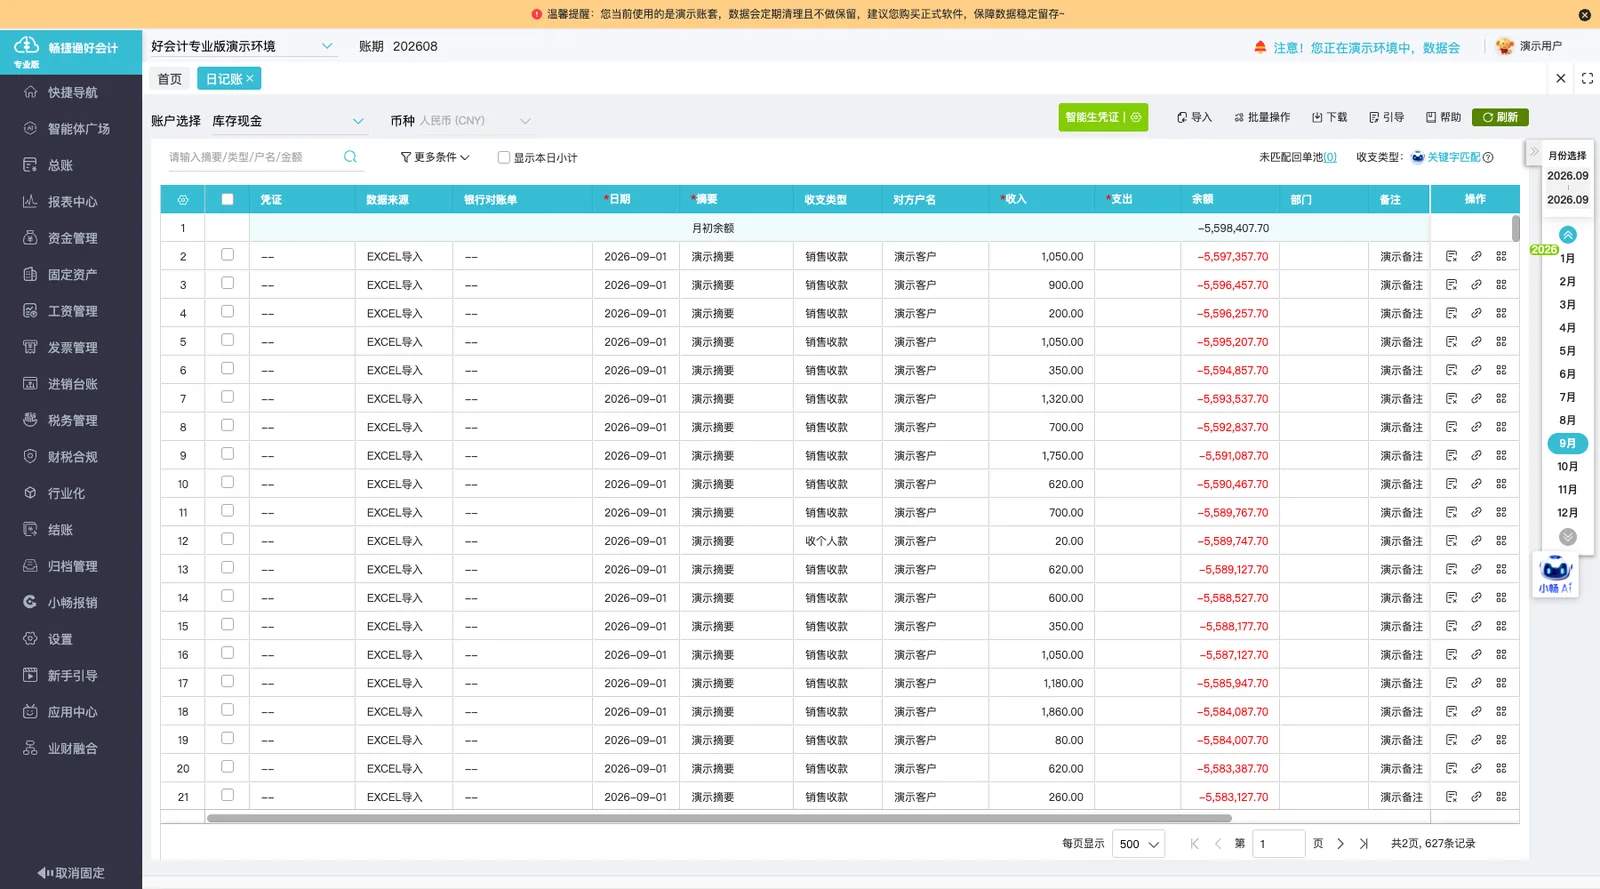
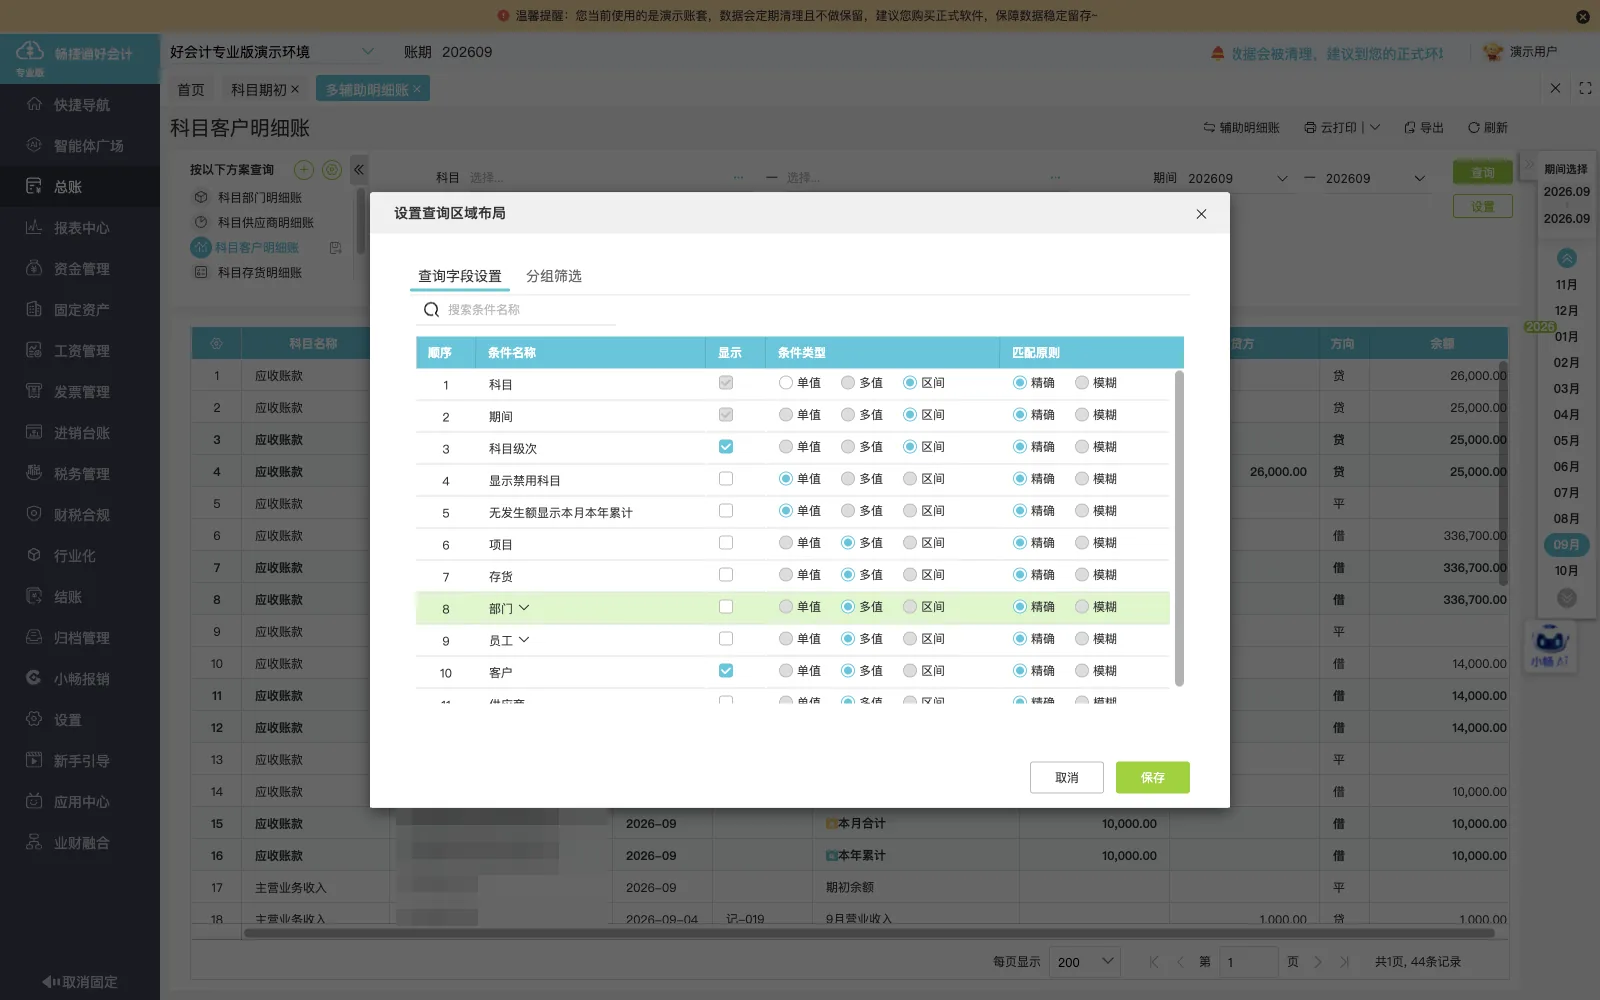
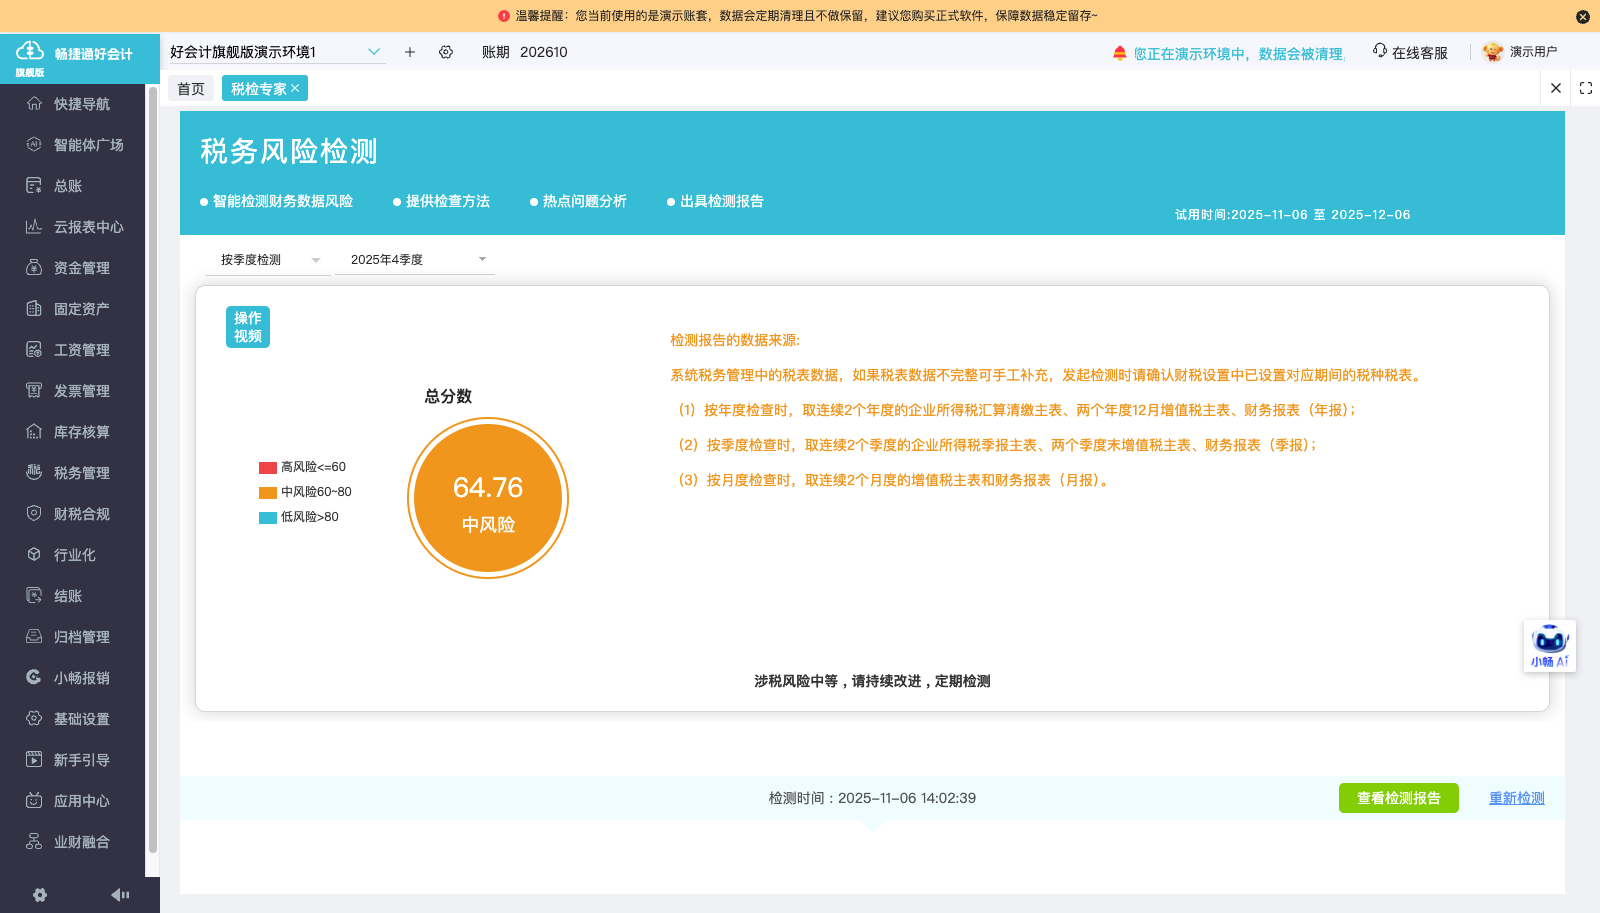
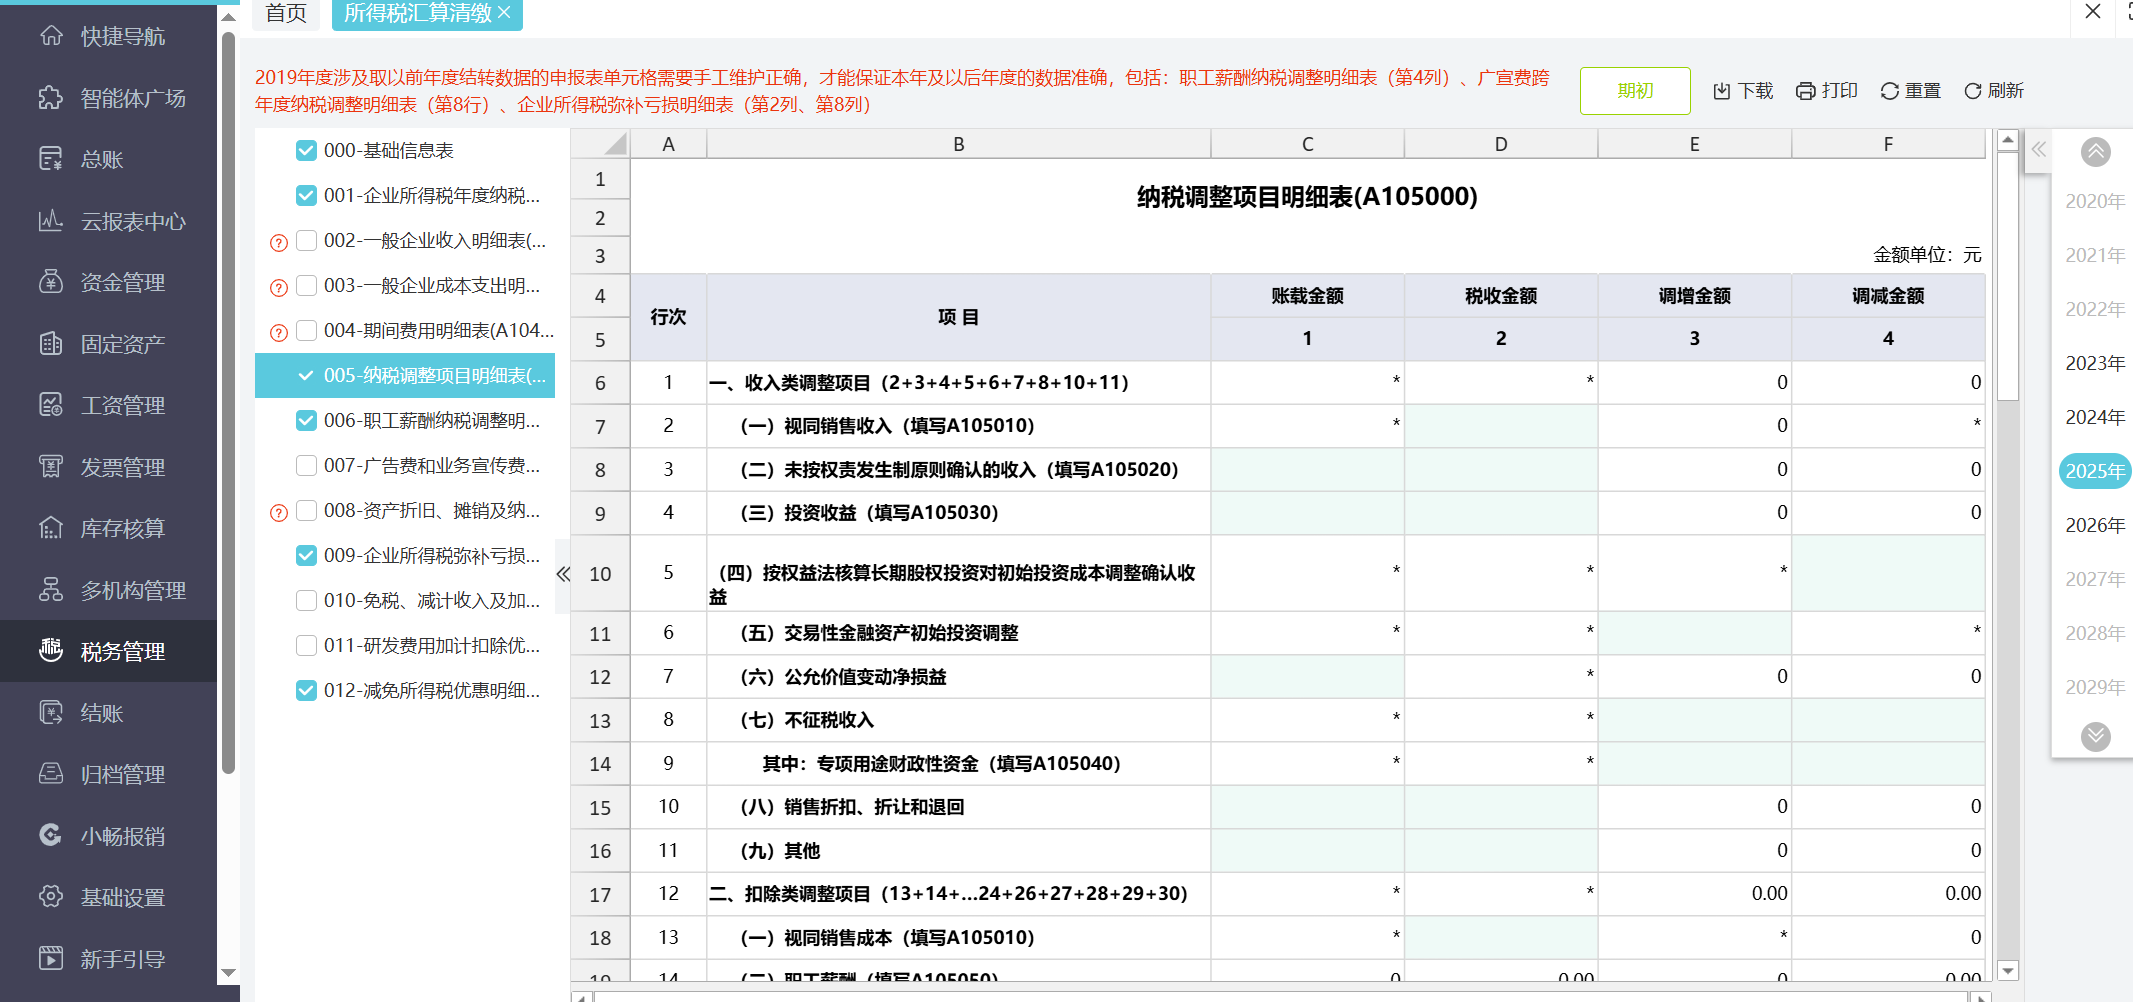
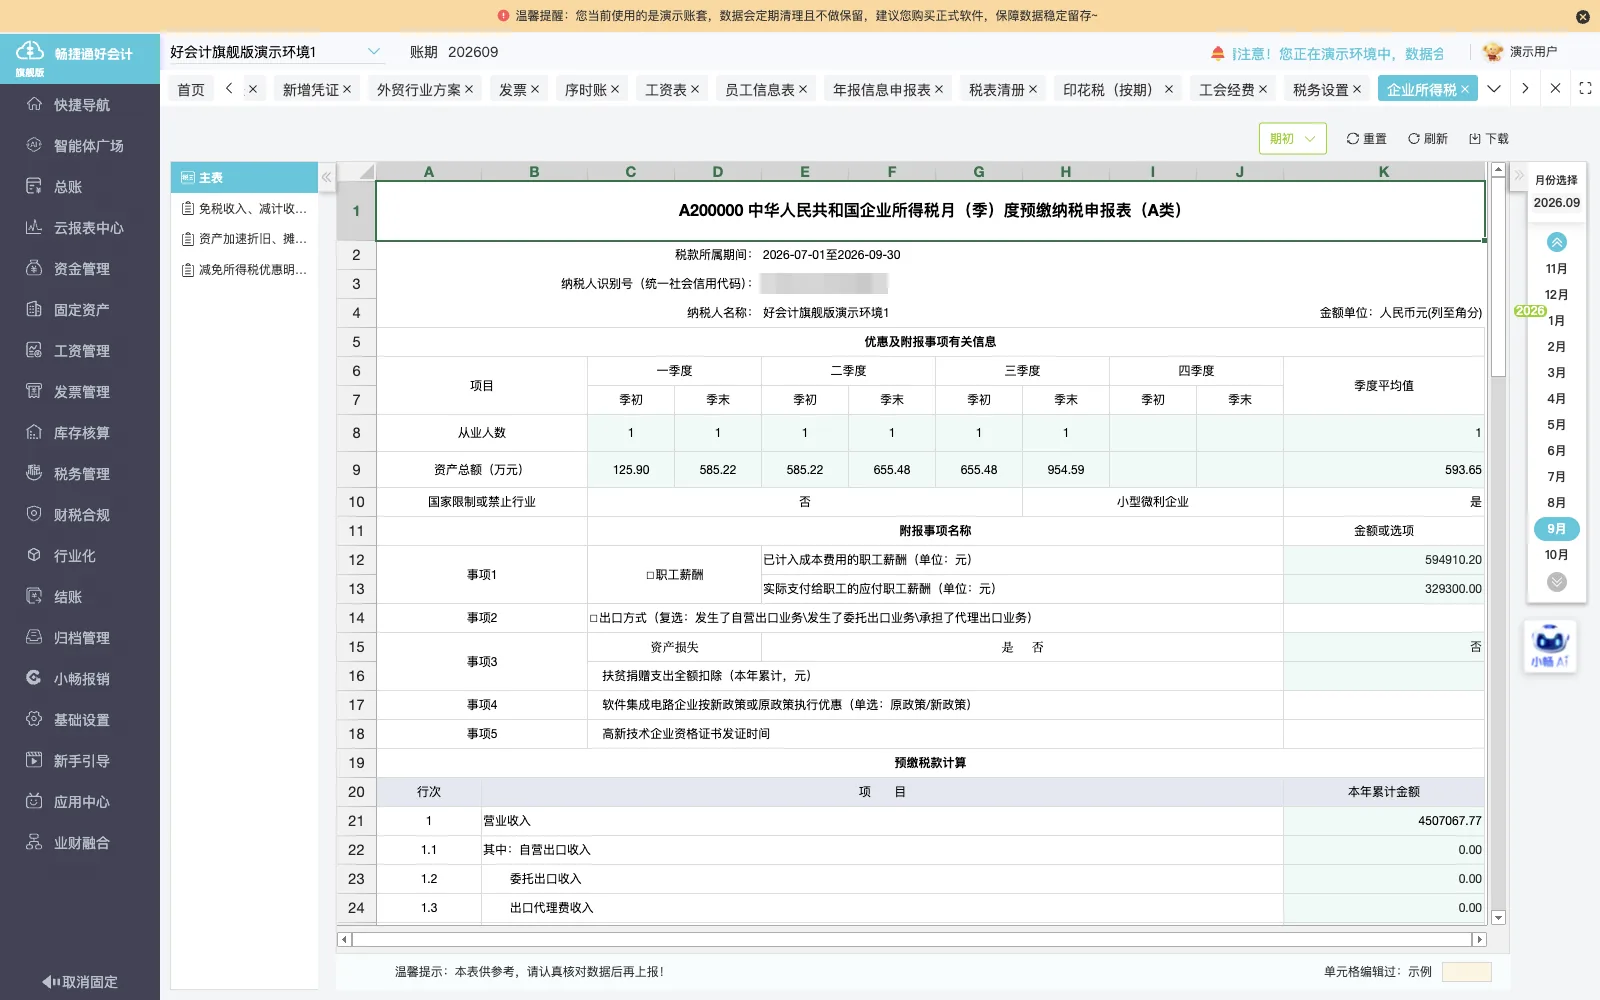
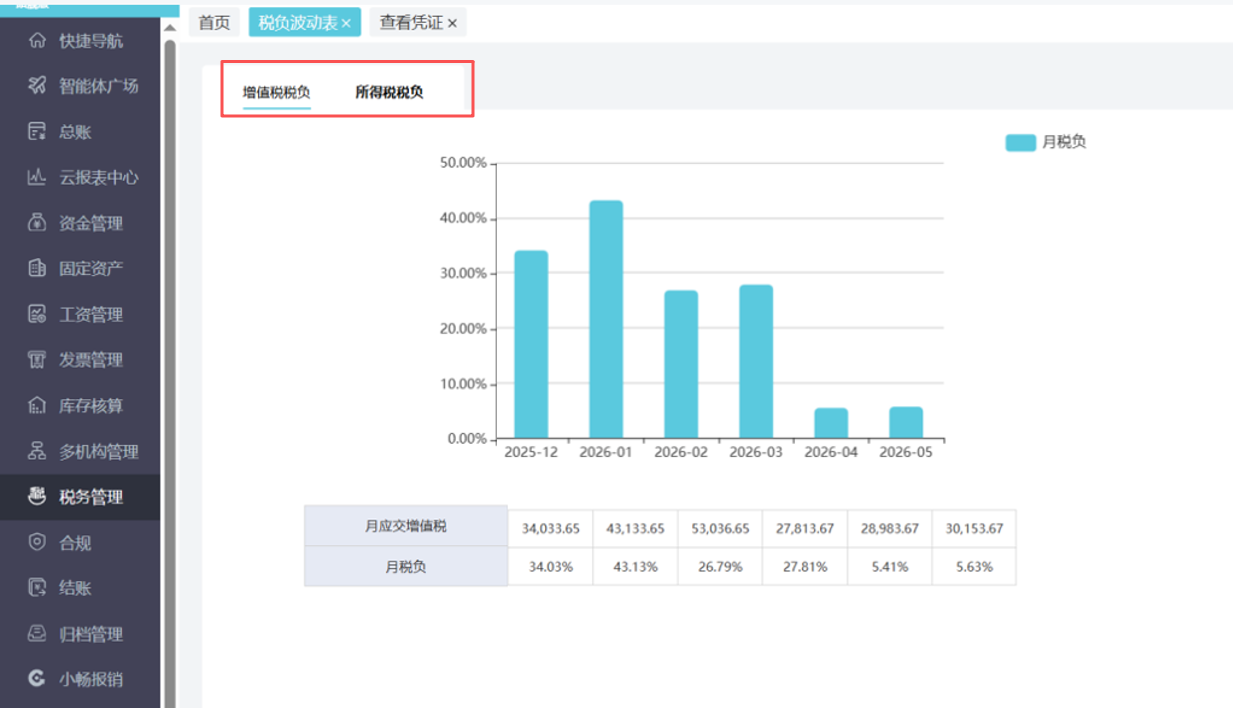
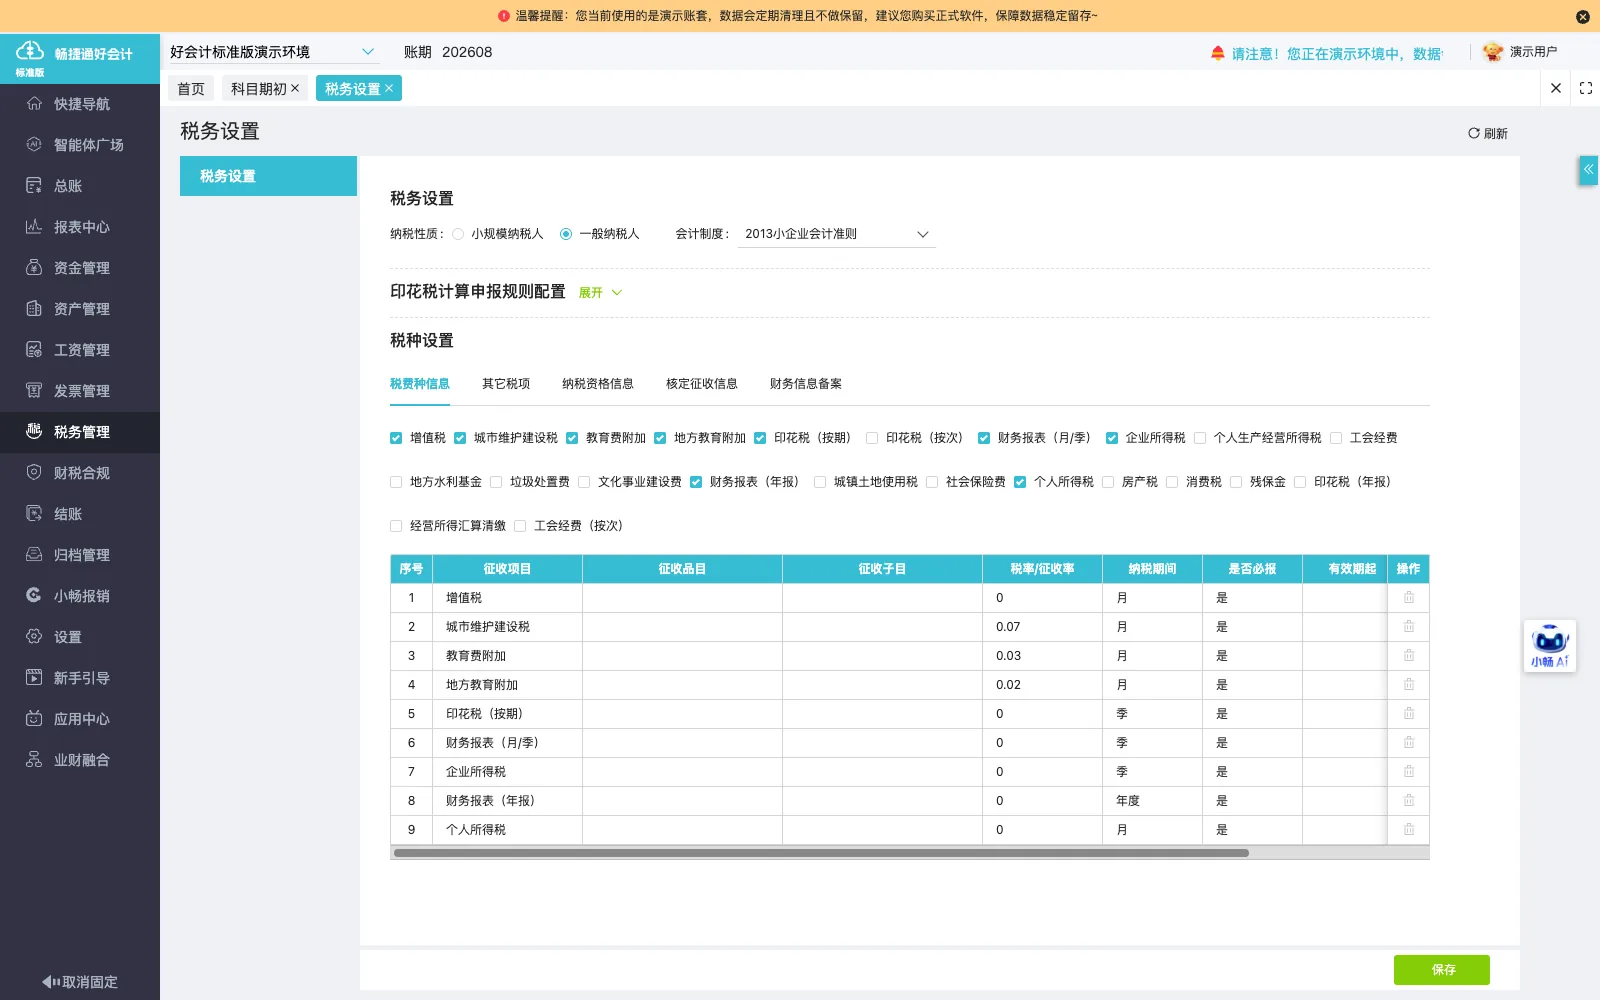
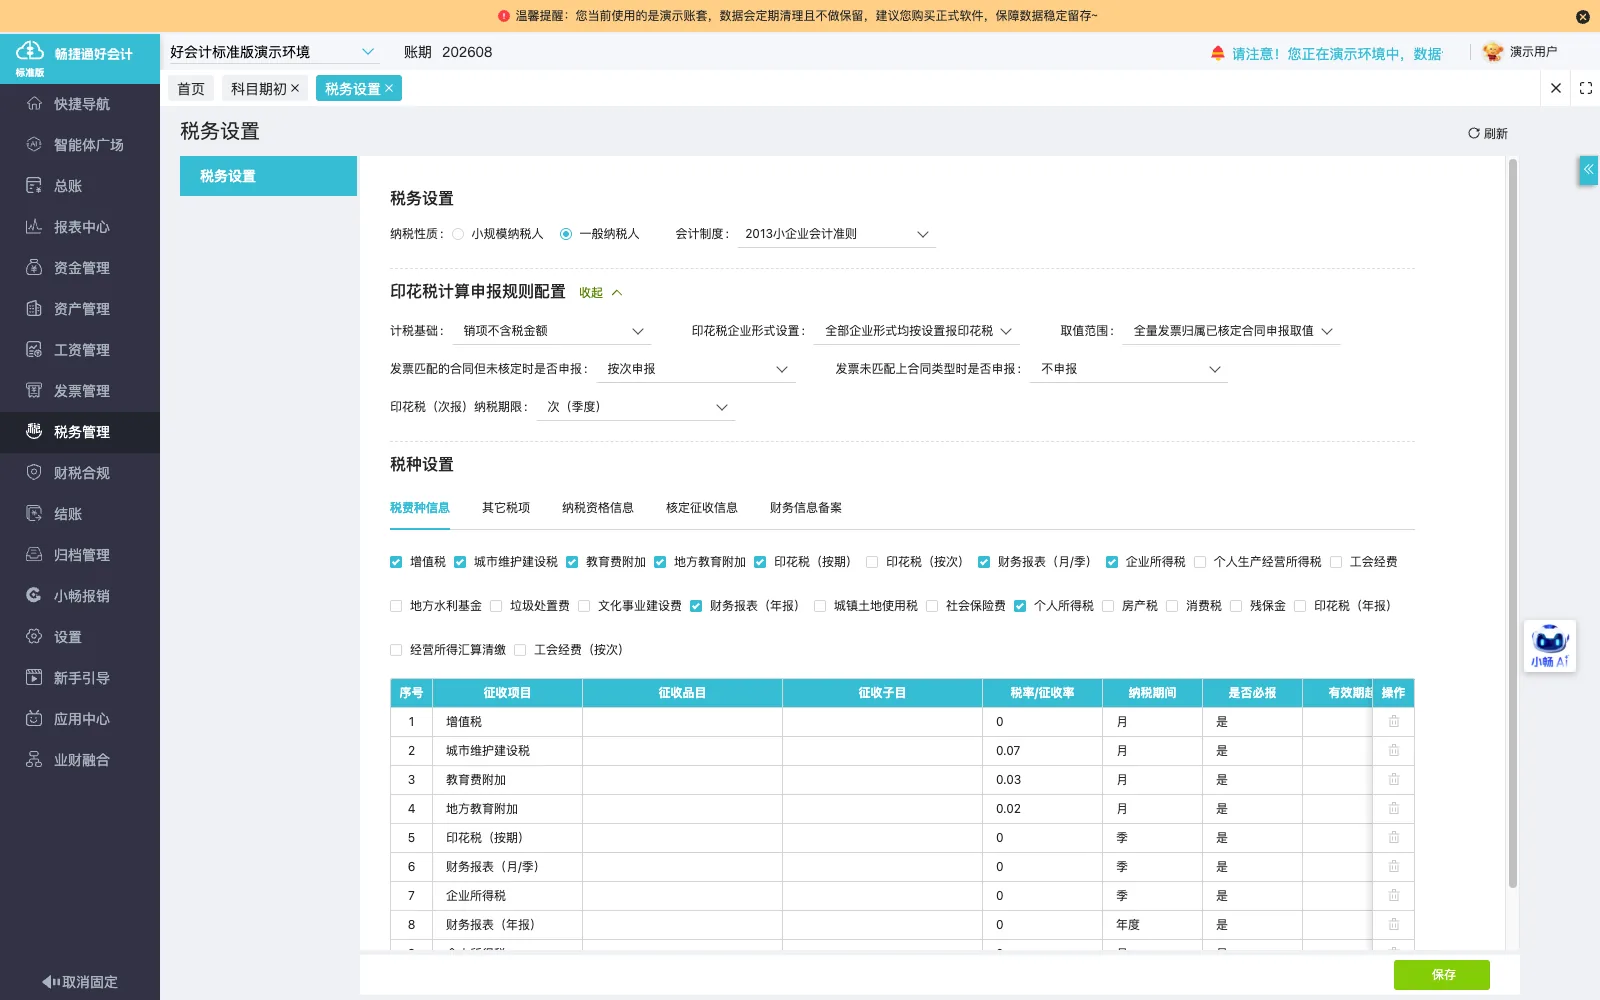
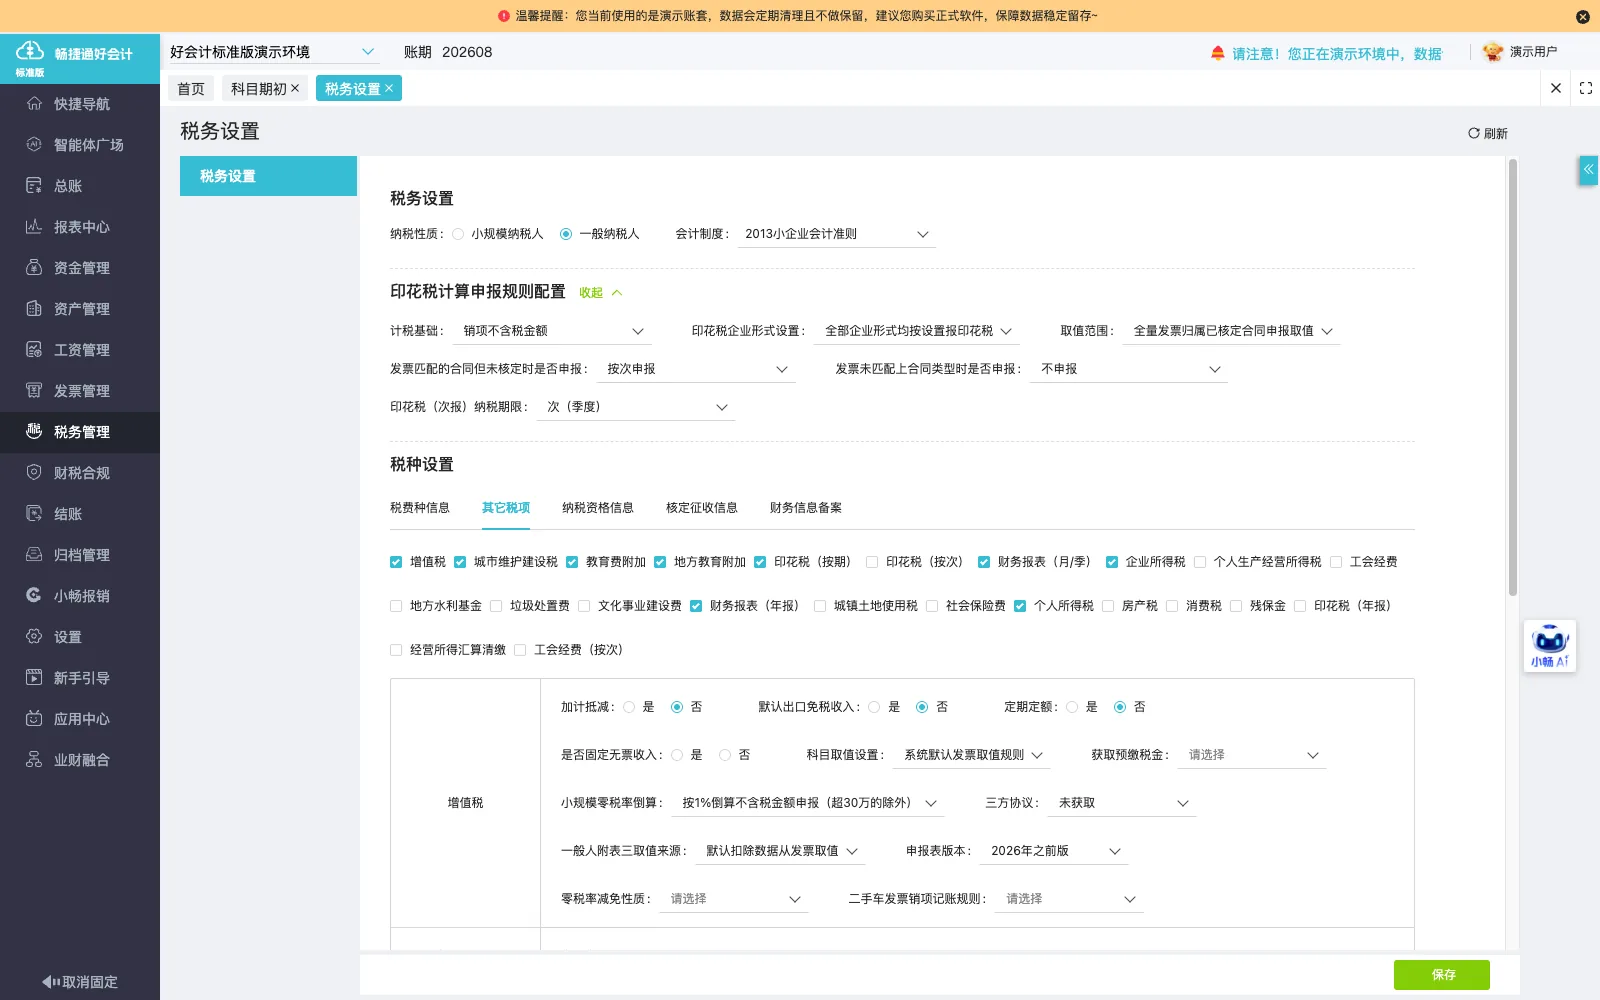
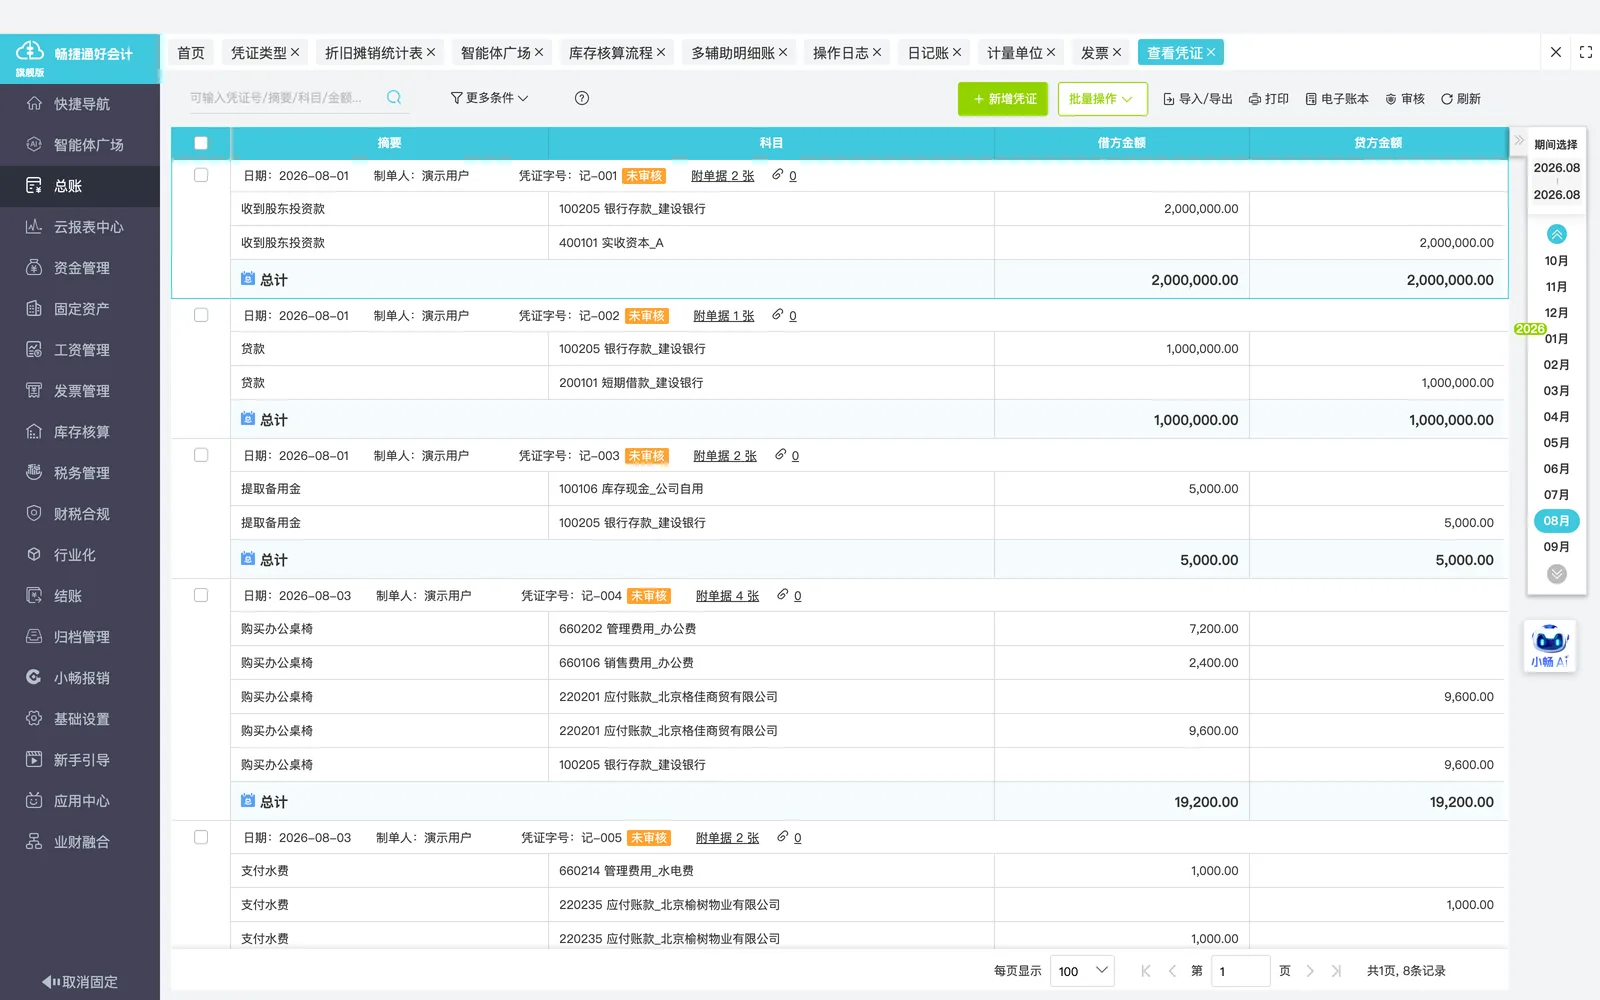
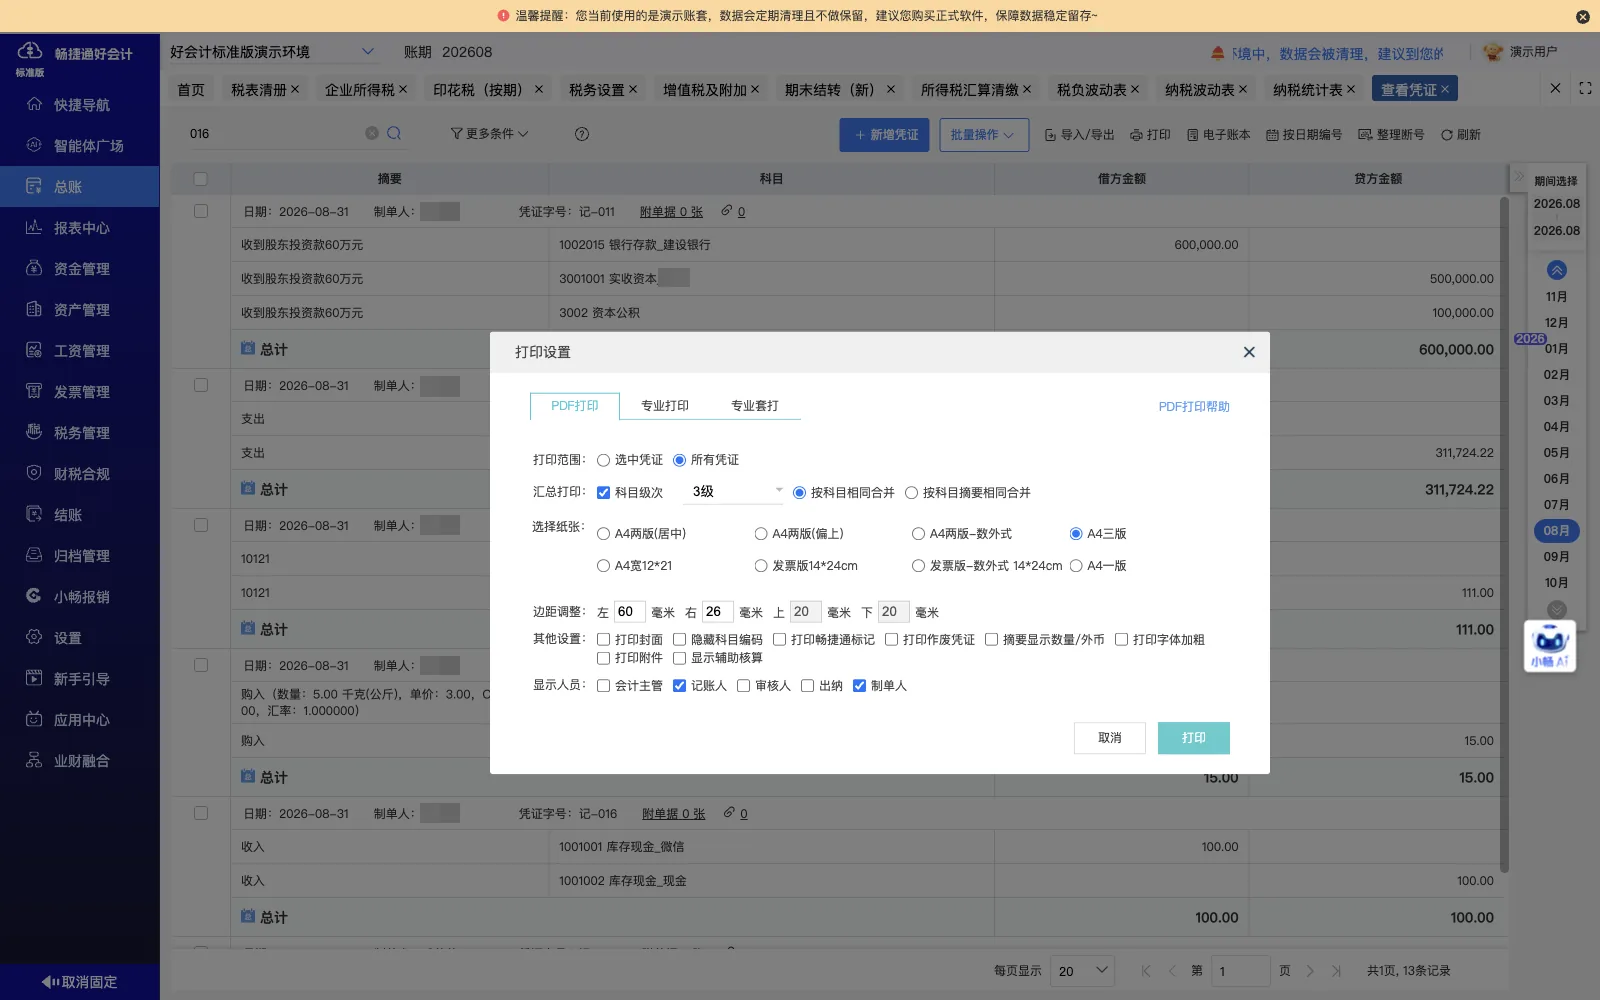
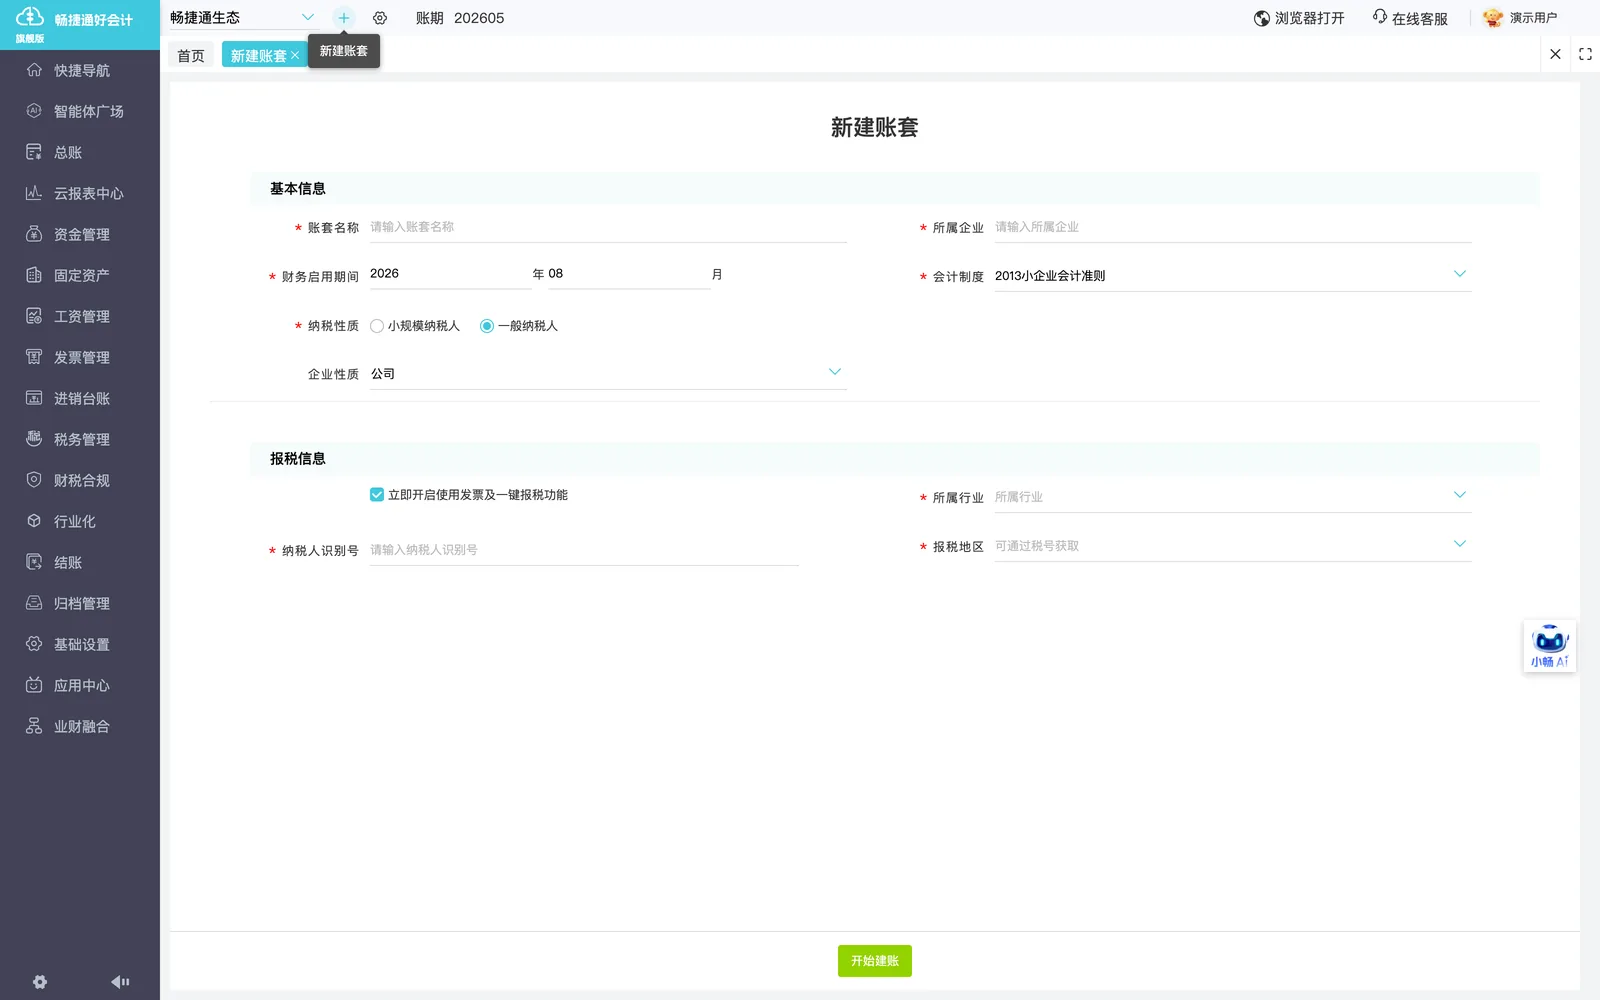
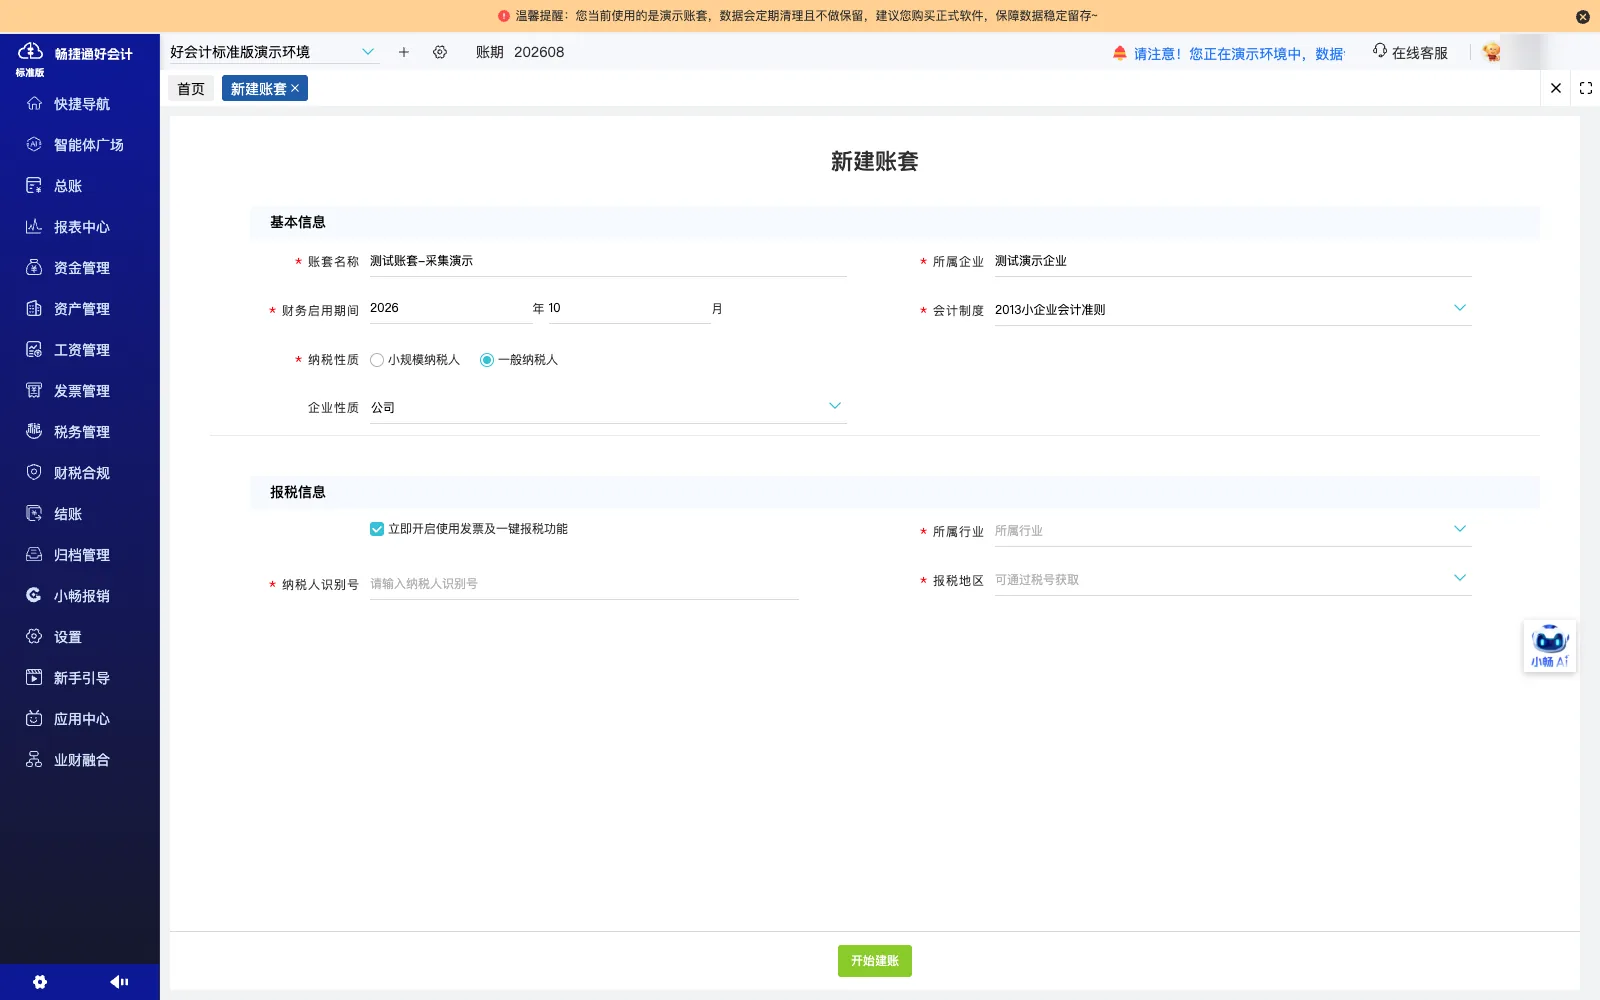
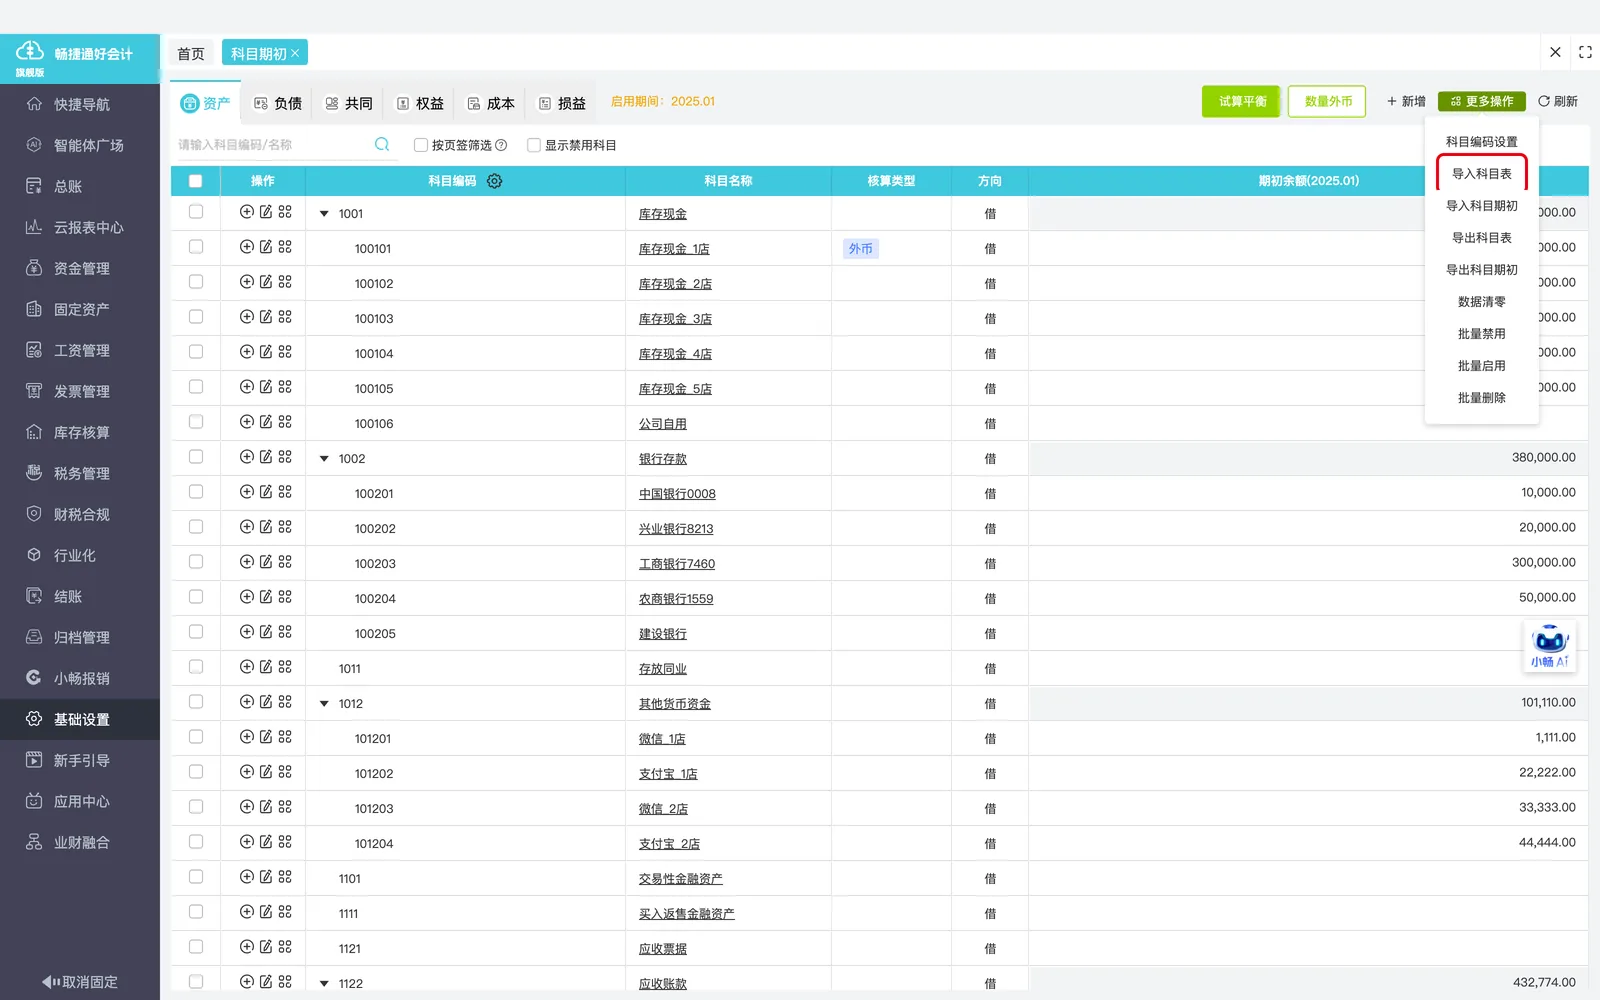
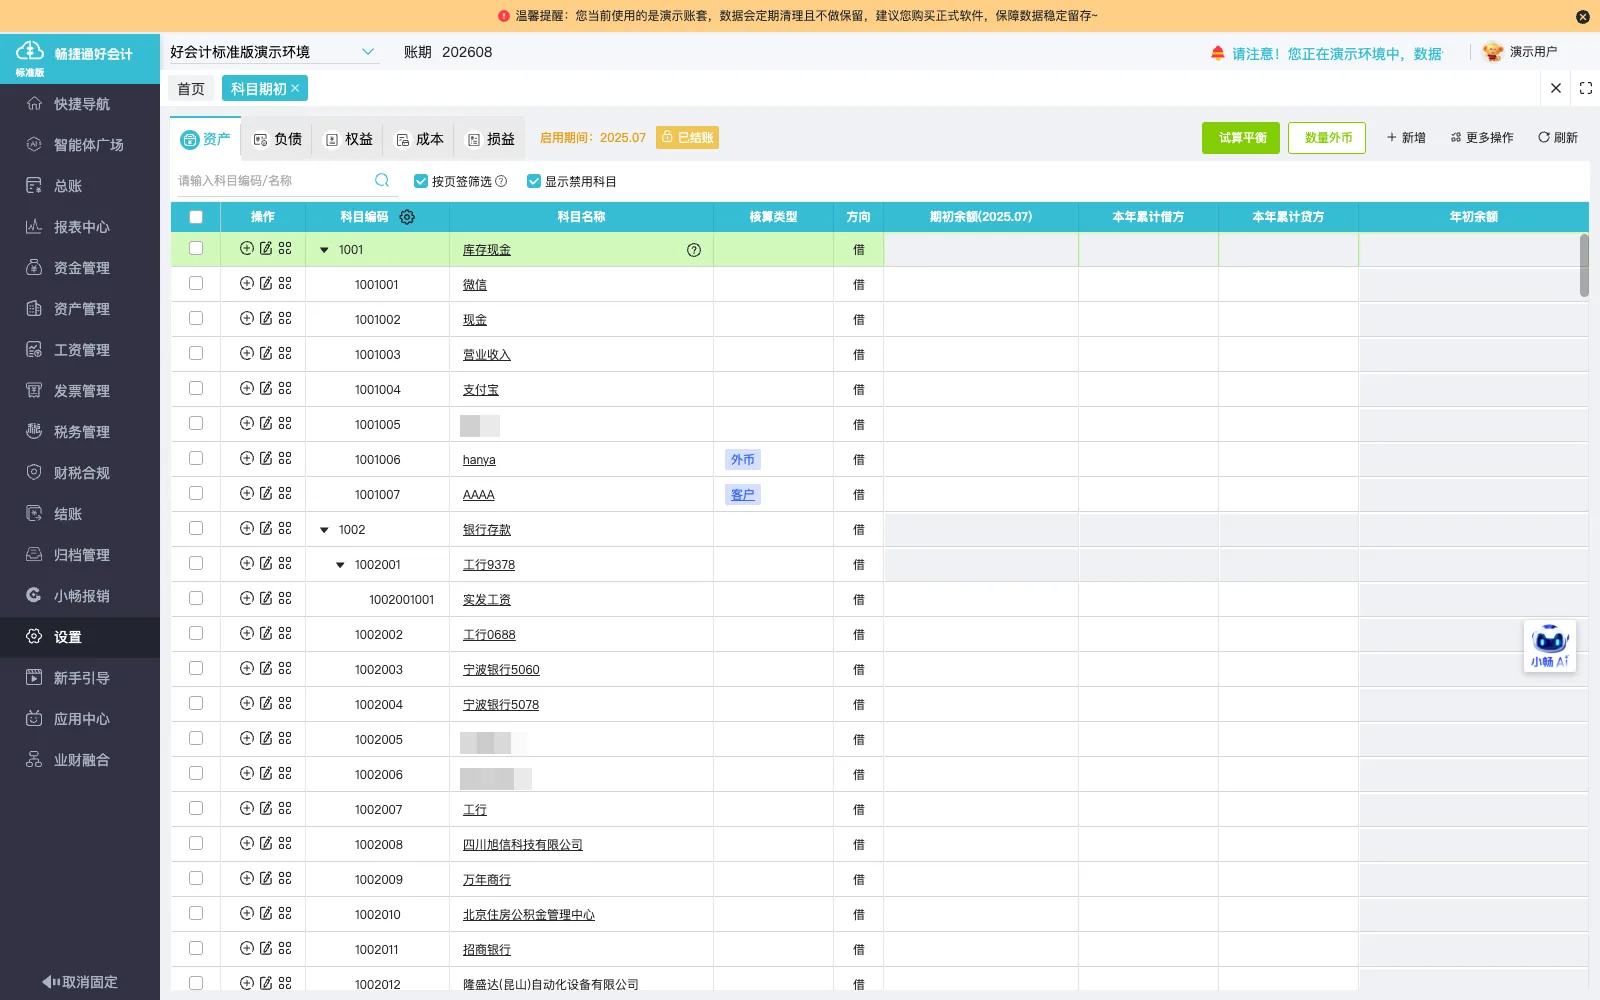
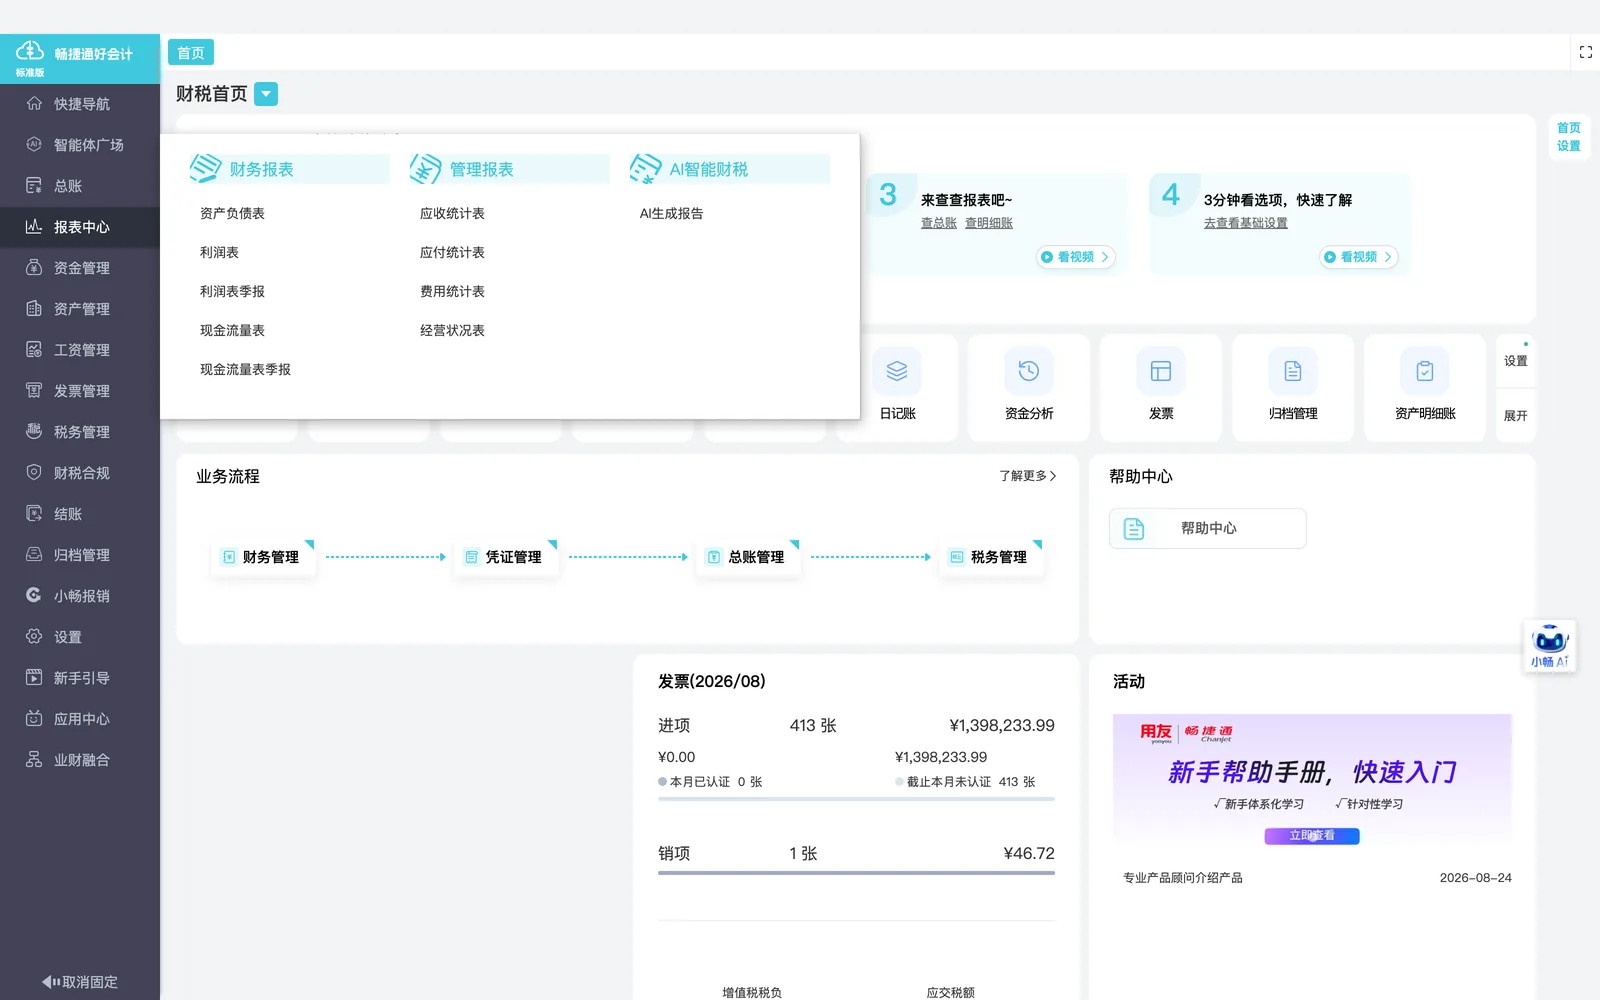
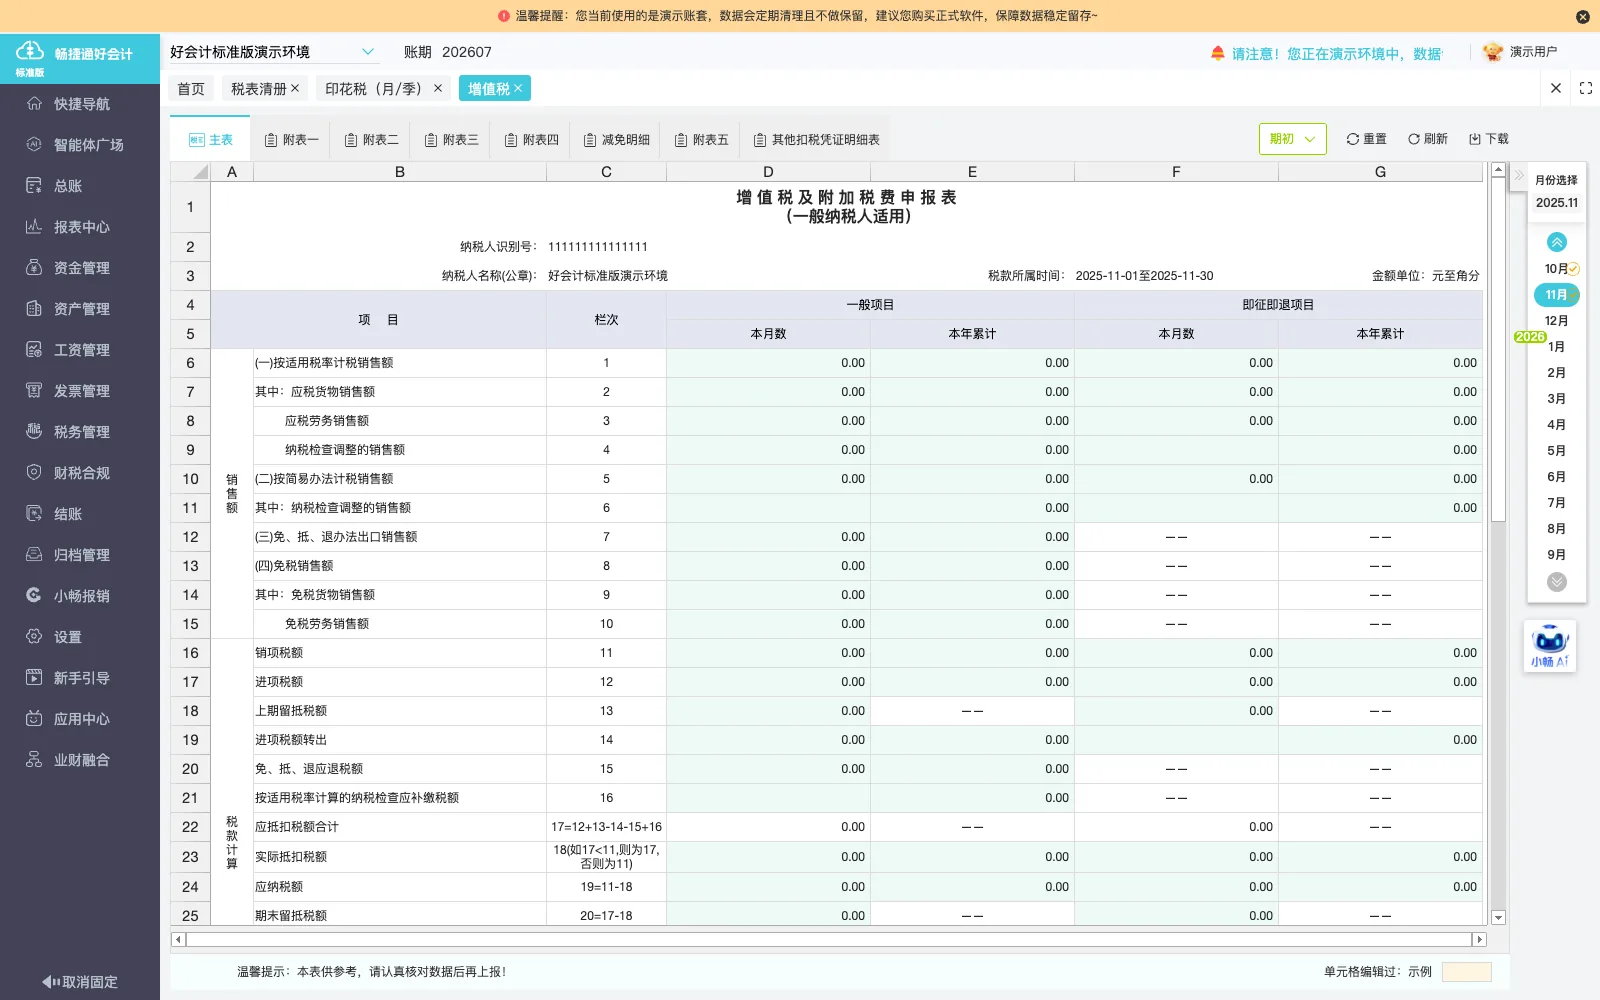
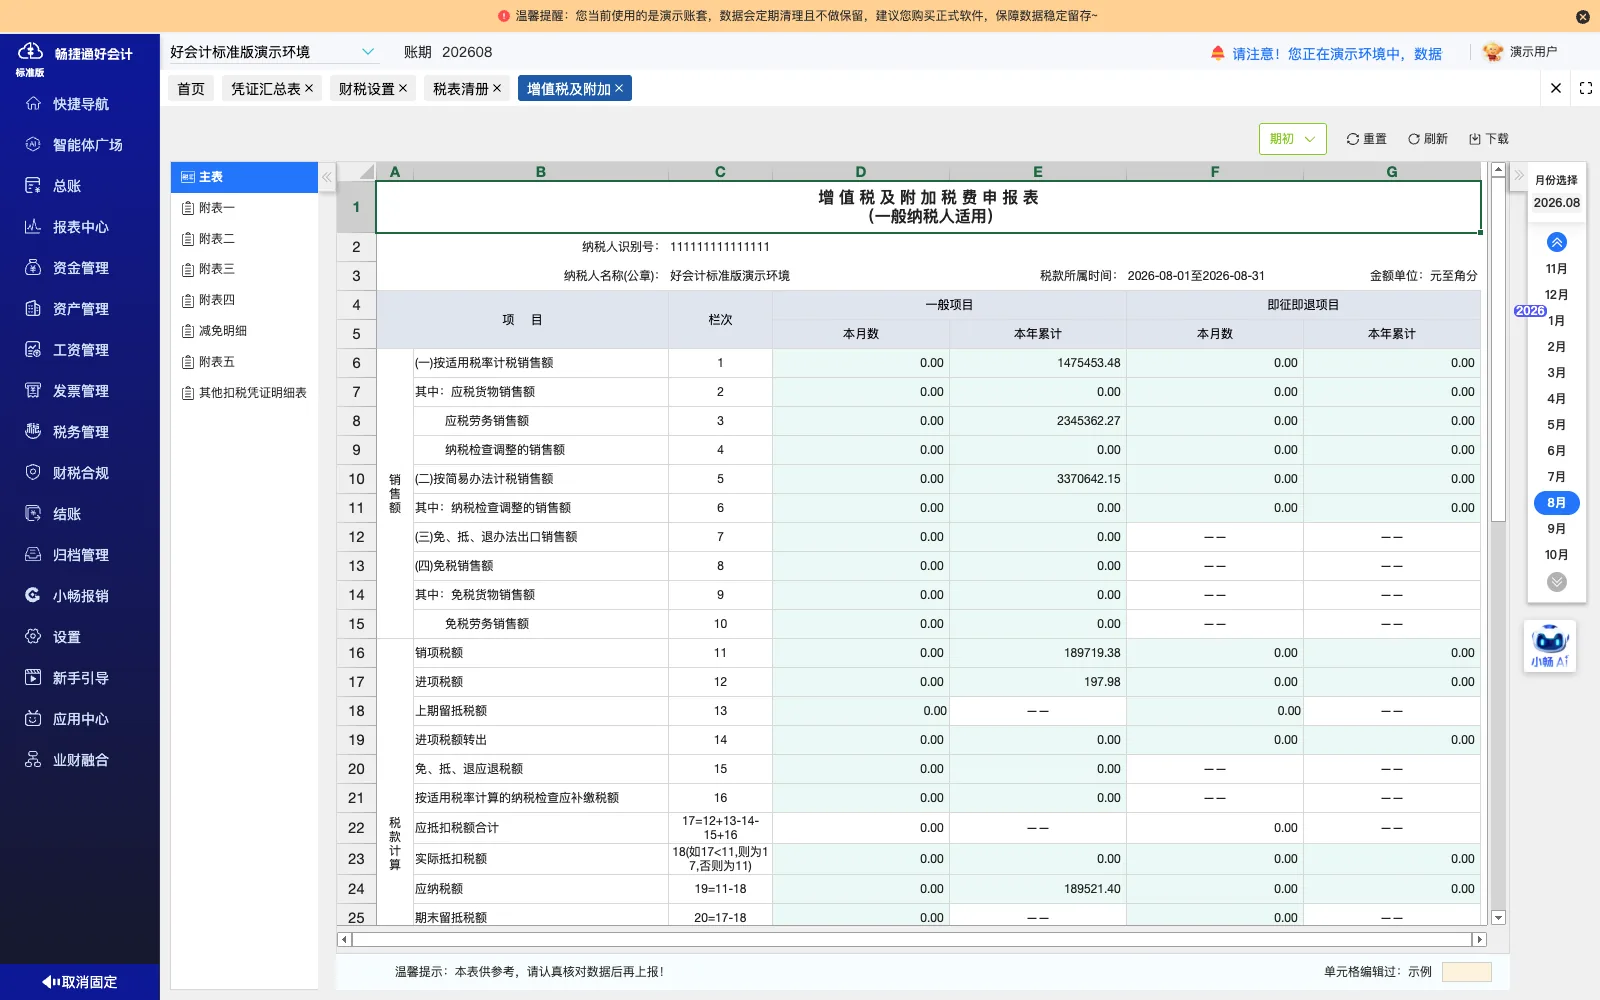
使用好会计旗舰版库存核算更新数量和平均成本;配置凭证模板,分类管理固定资产并计提折旧,结合发票采集和结账检查。
对照这家企业的客观特征判断像不像
-
第三方医学检验实验室
某医疗医药企业,主营第三方医学检验实验室业务,日常消耗多类试剂与耗材,并管理检验设备等固定资产。
-
试剂耗材与检验设备并存
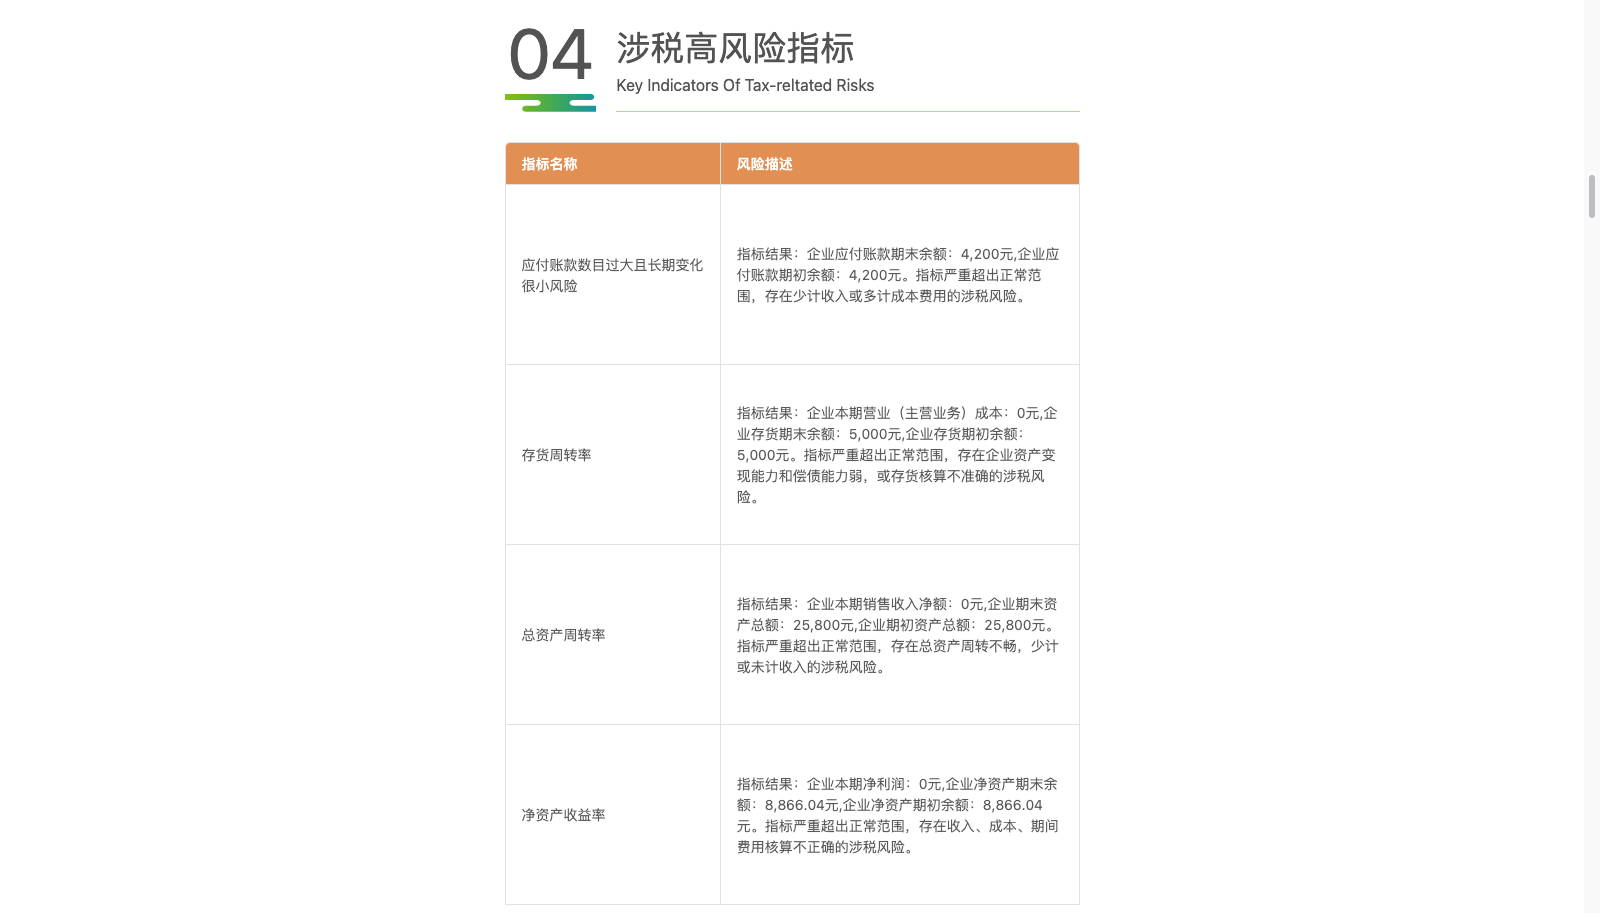
业务同时涉及两类管理对象:数量频繁变动的试剂与耗材库存,以及检验设备等固定资产,管理方式不统一。
-
库存及成本信息需频繁更新
试剂耗材日常消耗量大,库存数量和成本信息变动频繁,需要持续更新记录才能反映真实占用情况。
-
资产使用维修靠繁杂记录
检验设备的使用历史和维修历史查阅依靠分散繁杂的记录,缺少按资产归集的统一档案。
-
库存与资产核算待理清
需要把试剂耗材库存数量和平均成本、检验设备的资产档案与折旧,分别形成可查可核的核算对象。
实施前的原始管理状态
-
试剂耗材库存靠手工掌握
某第三方医学检验实验室日常消耗多类试剂与耗材,库存及成本信息变化频繁,需要不断跟进更新。
-
资产使用维修历史翻查记录
检验设备等固定资产的使用和维修历史,查阅时依赖繁杂的纸质或分散记录逐项翻找。
-
库存成本数据分散在多处
试剂耗材的数量与成本信息没有统一归口,日常领用和结存情况靠人工分别记录。
-
固定资产档案未集中管理
检验设备按类别、购入时间等维度分散登记,资产原值与折旧信息缺乏统一档案。
试剂与资产单据在部门间的流转过程
-
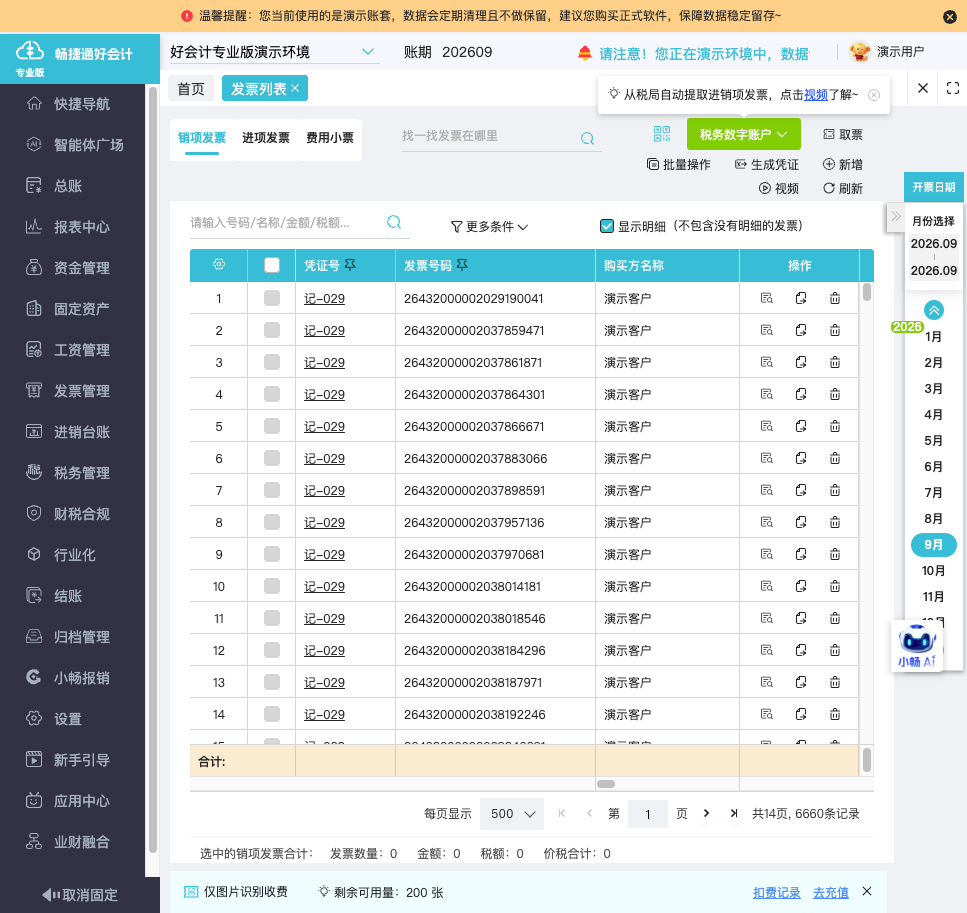
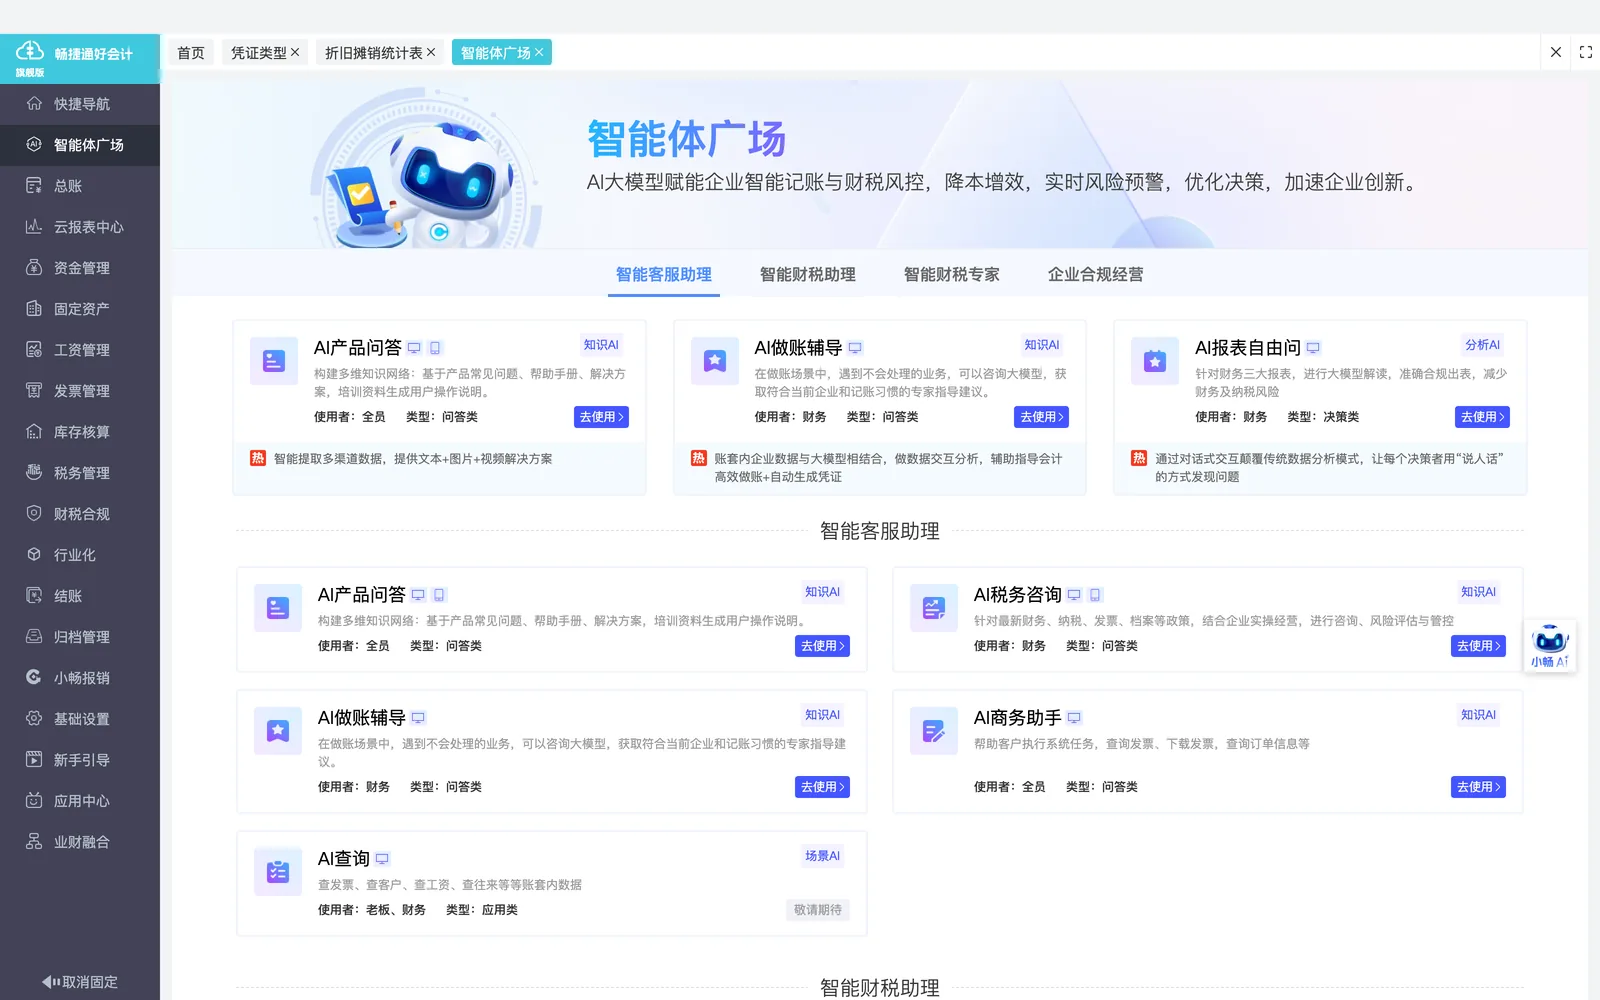
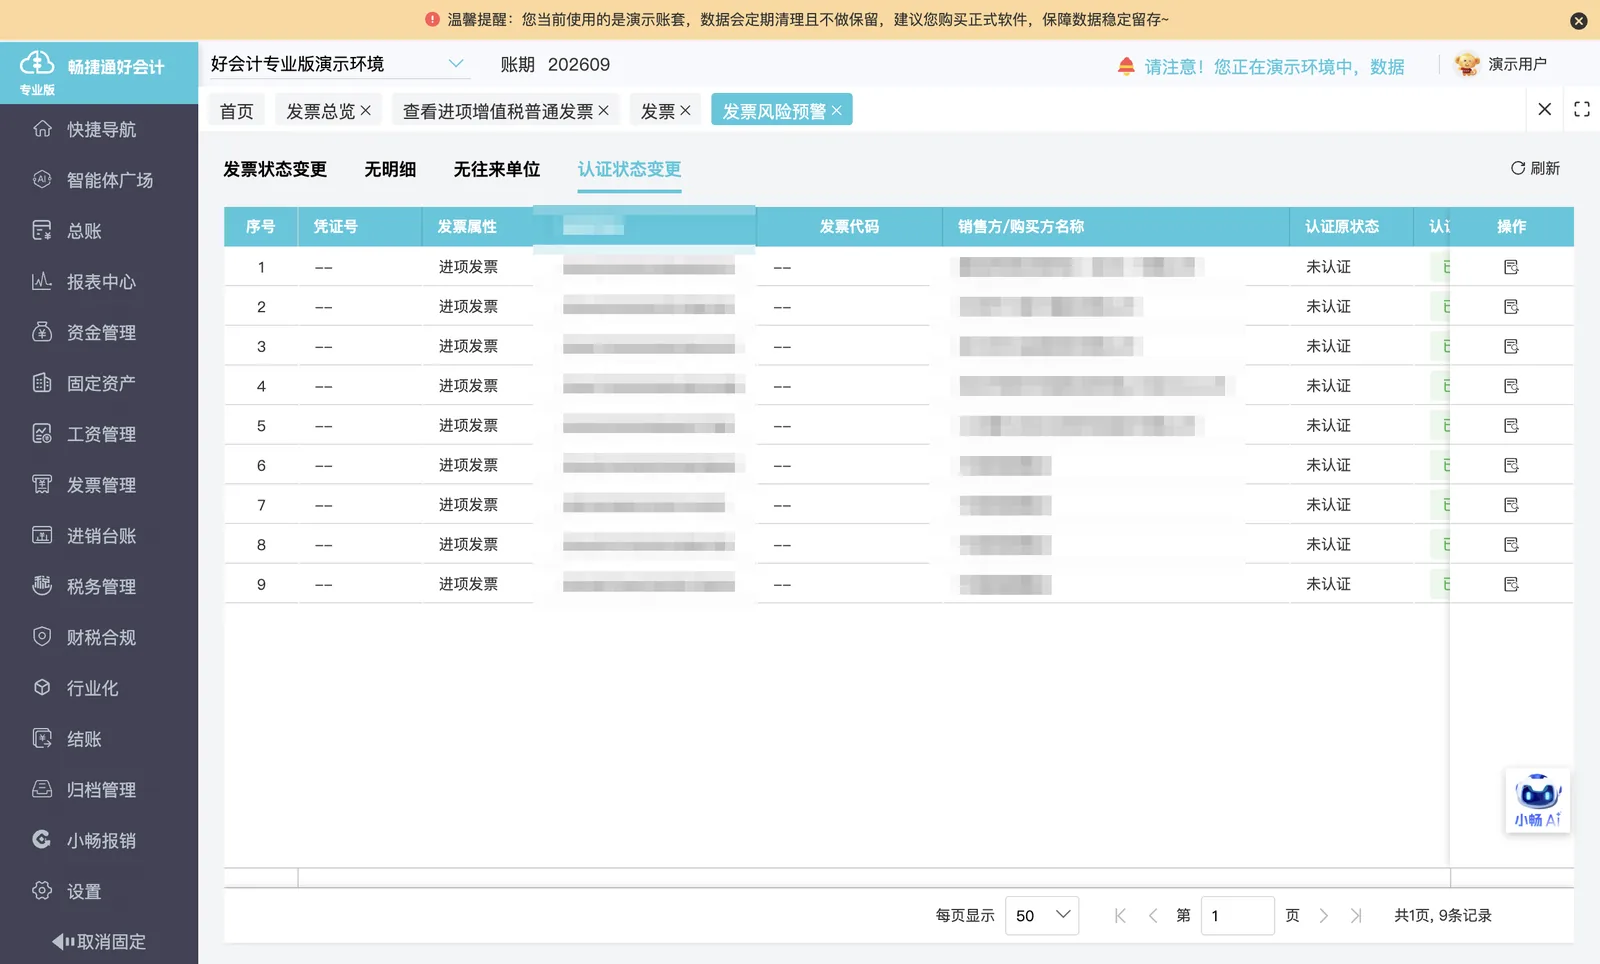
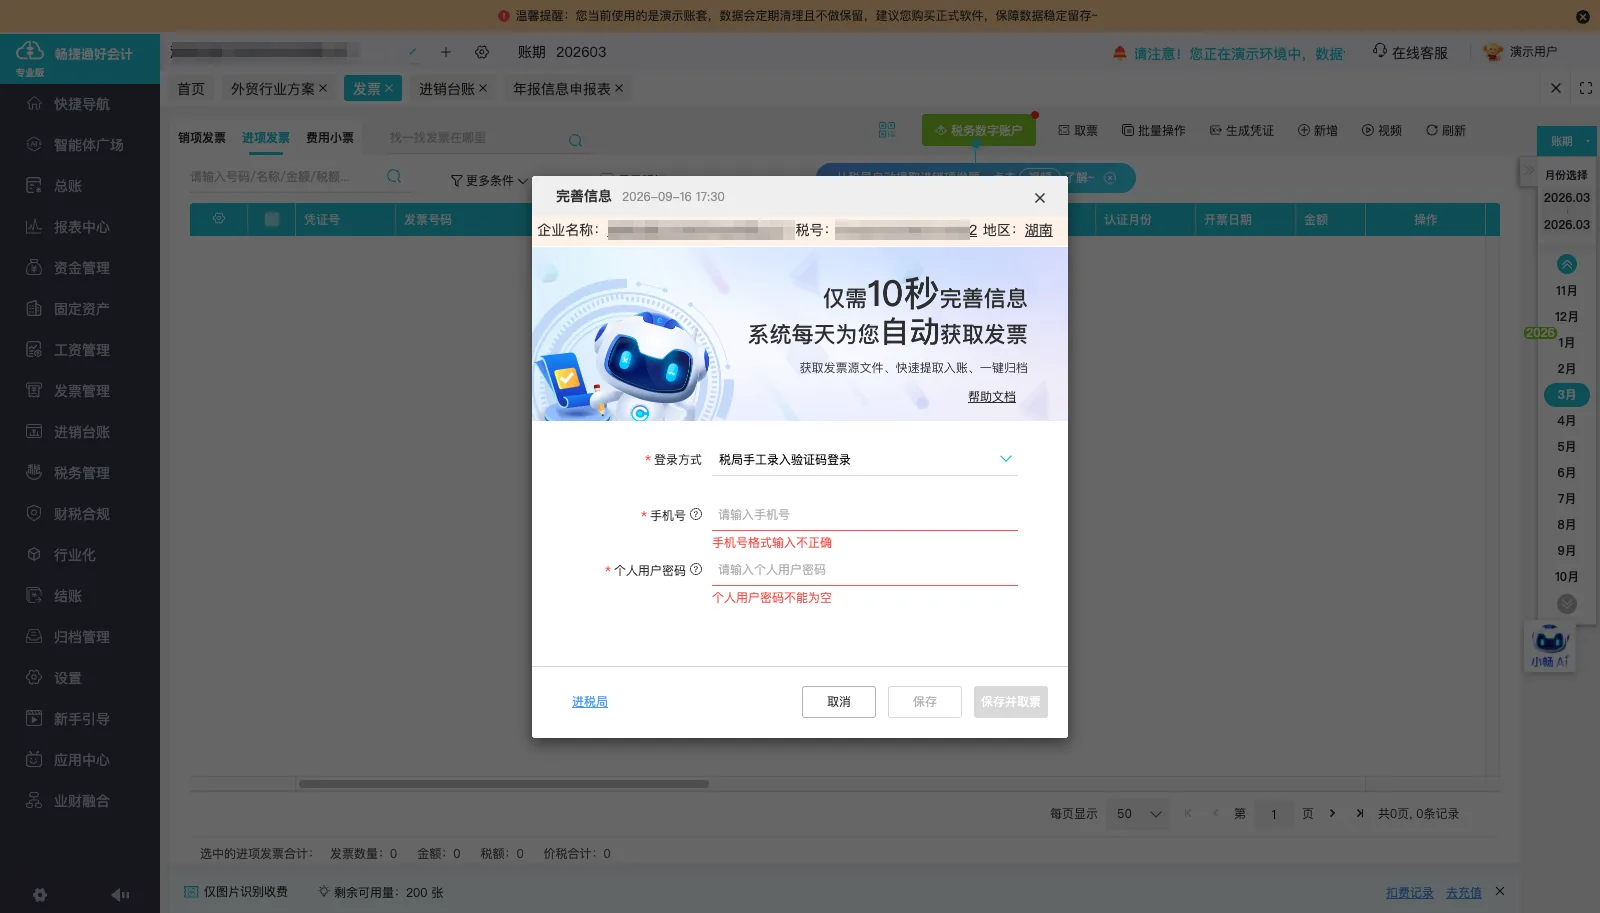
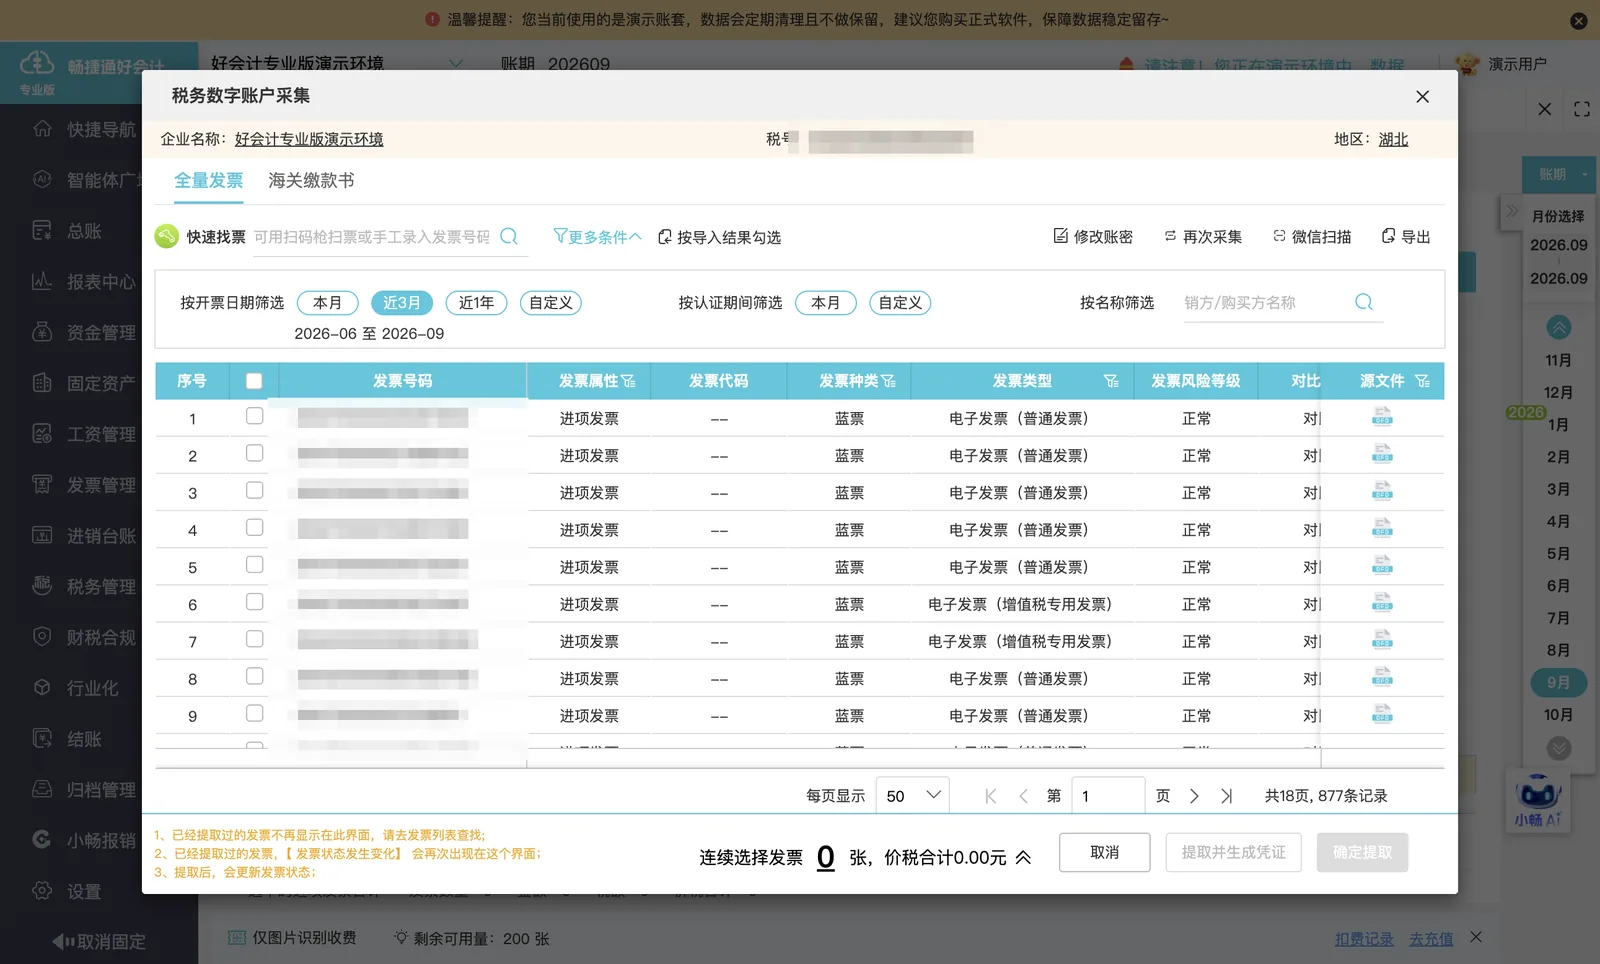
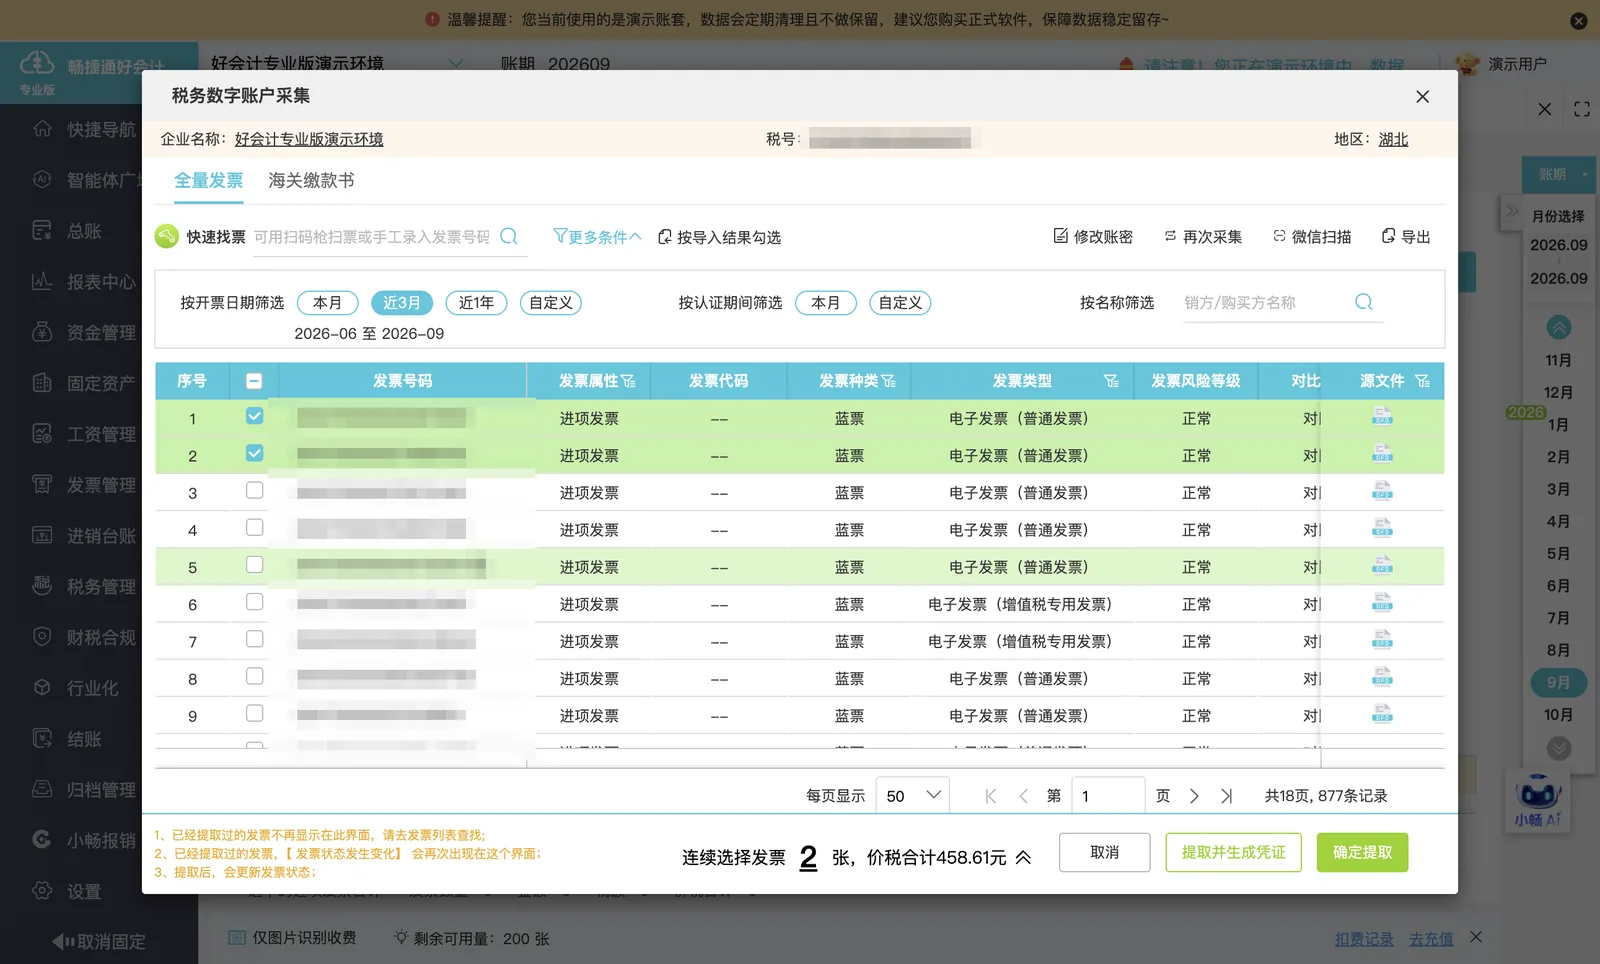
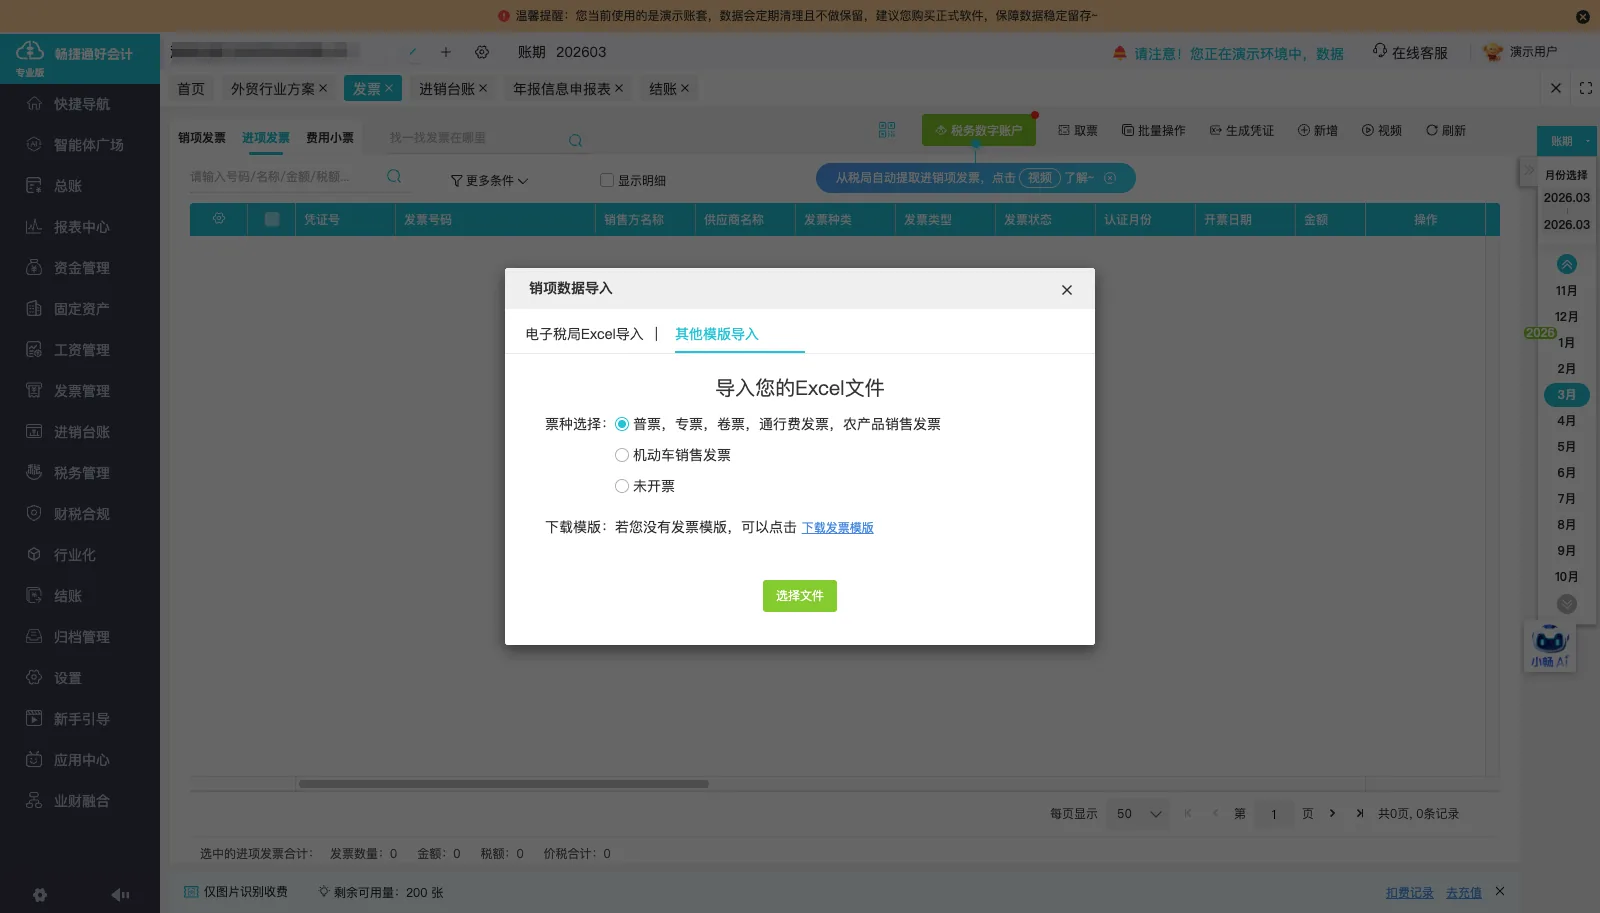
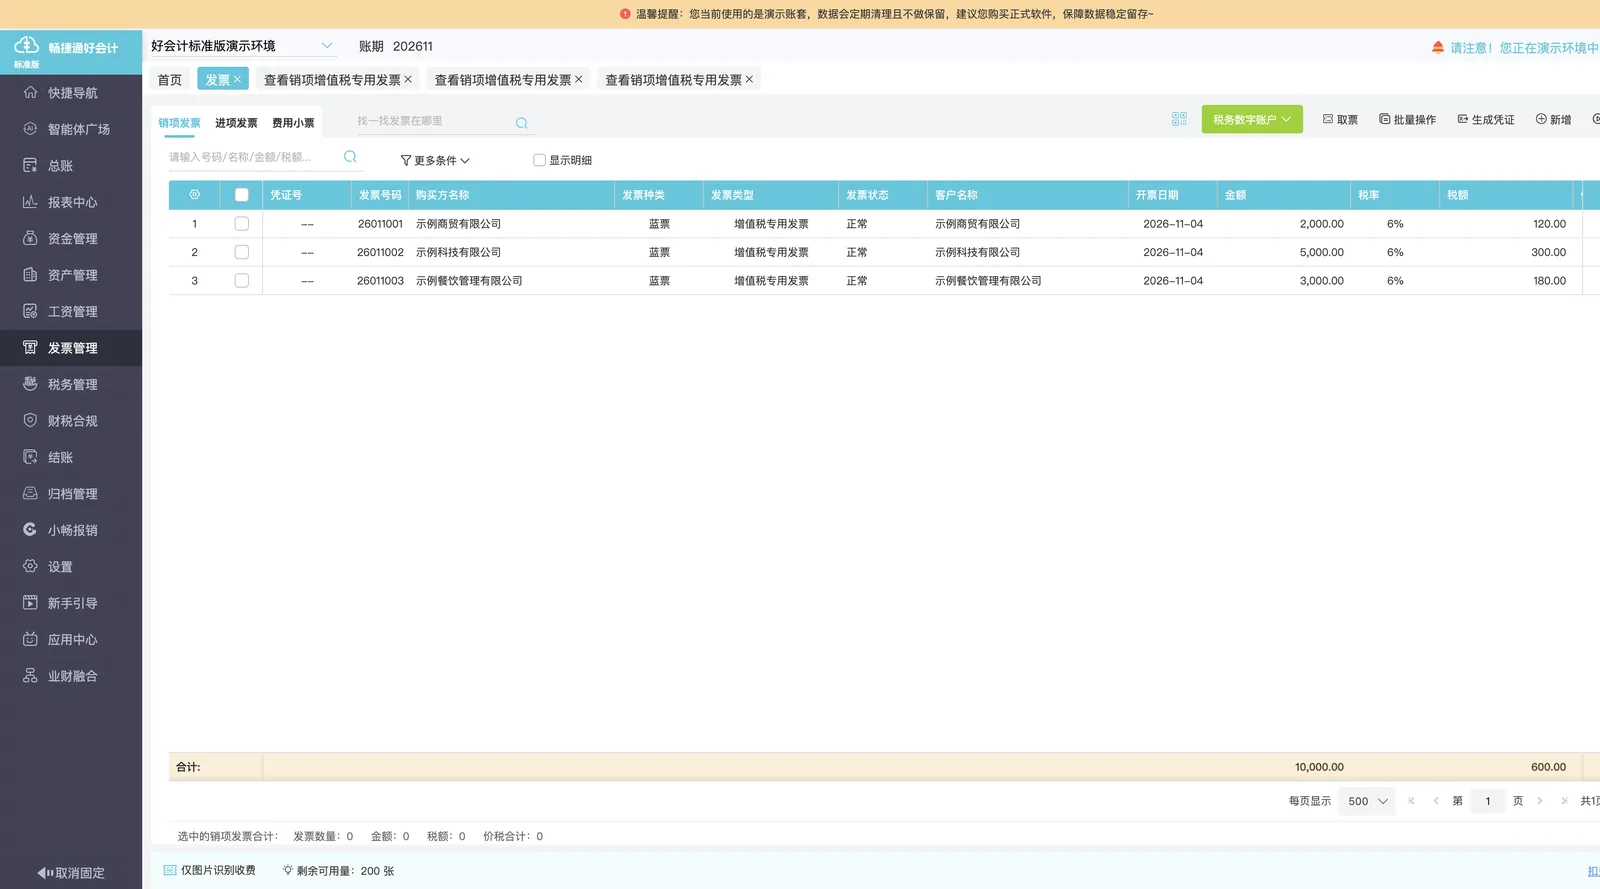
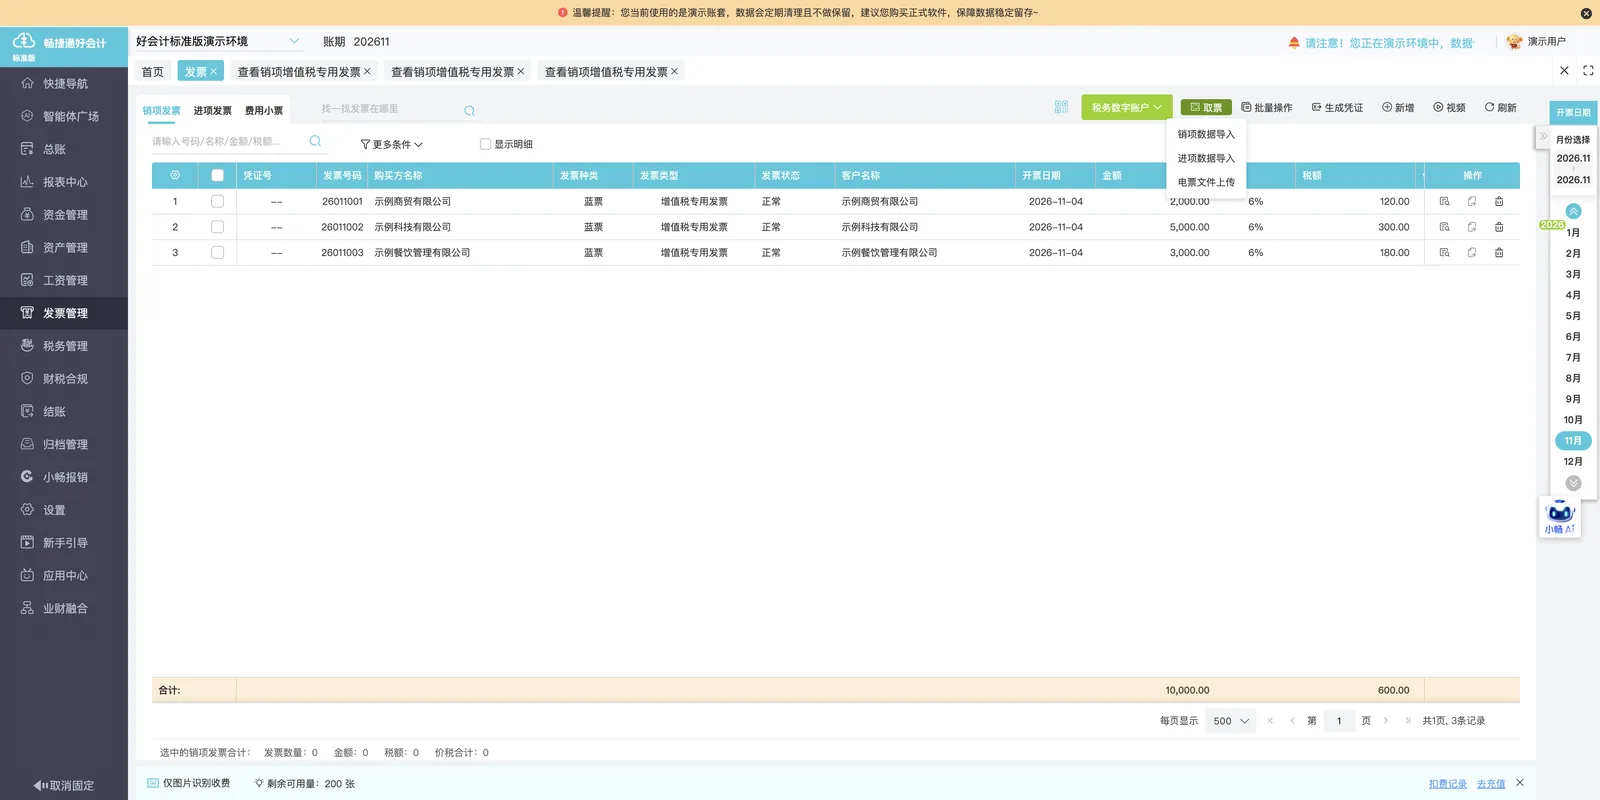
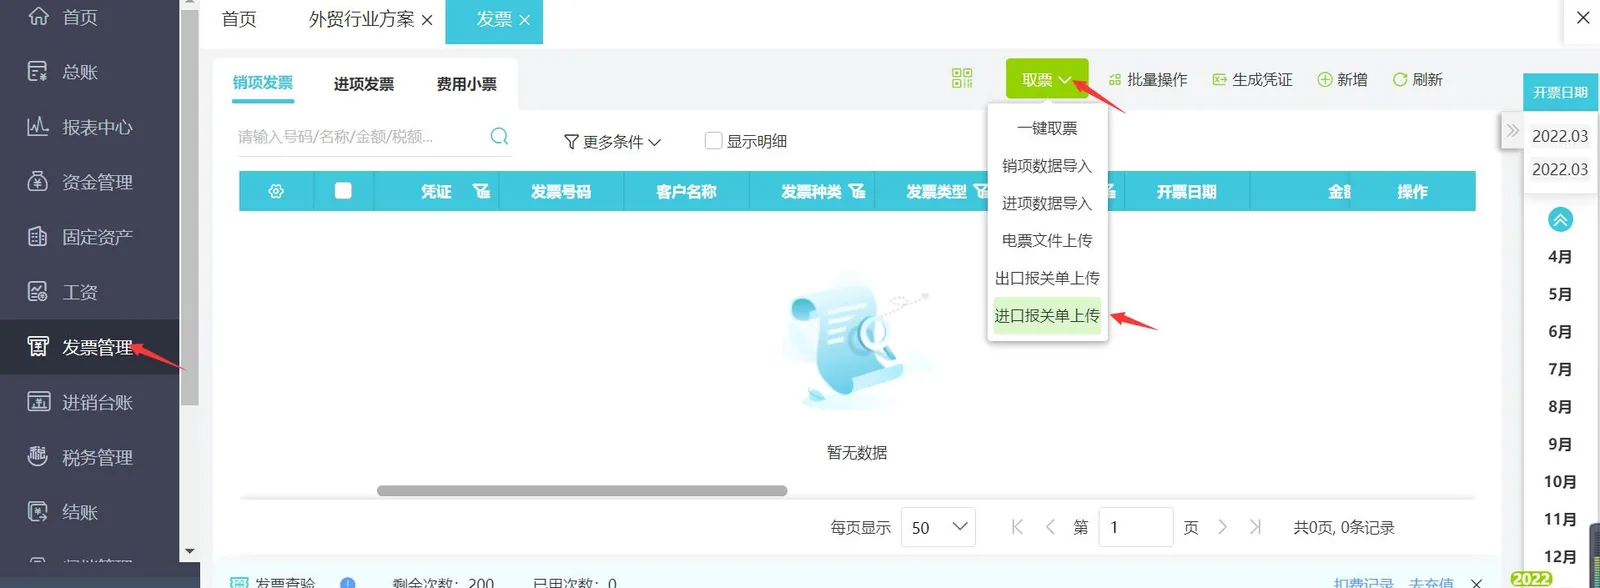
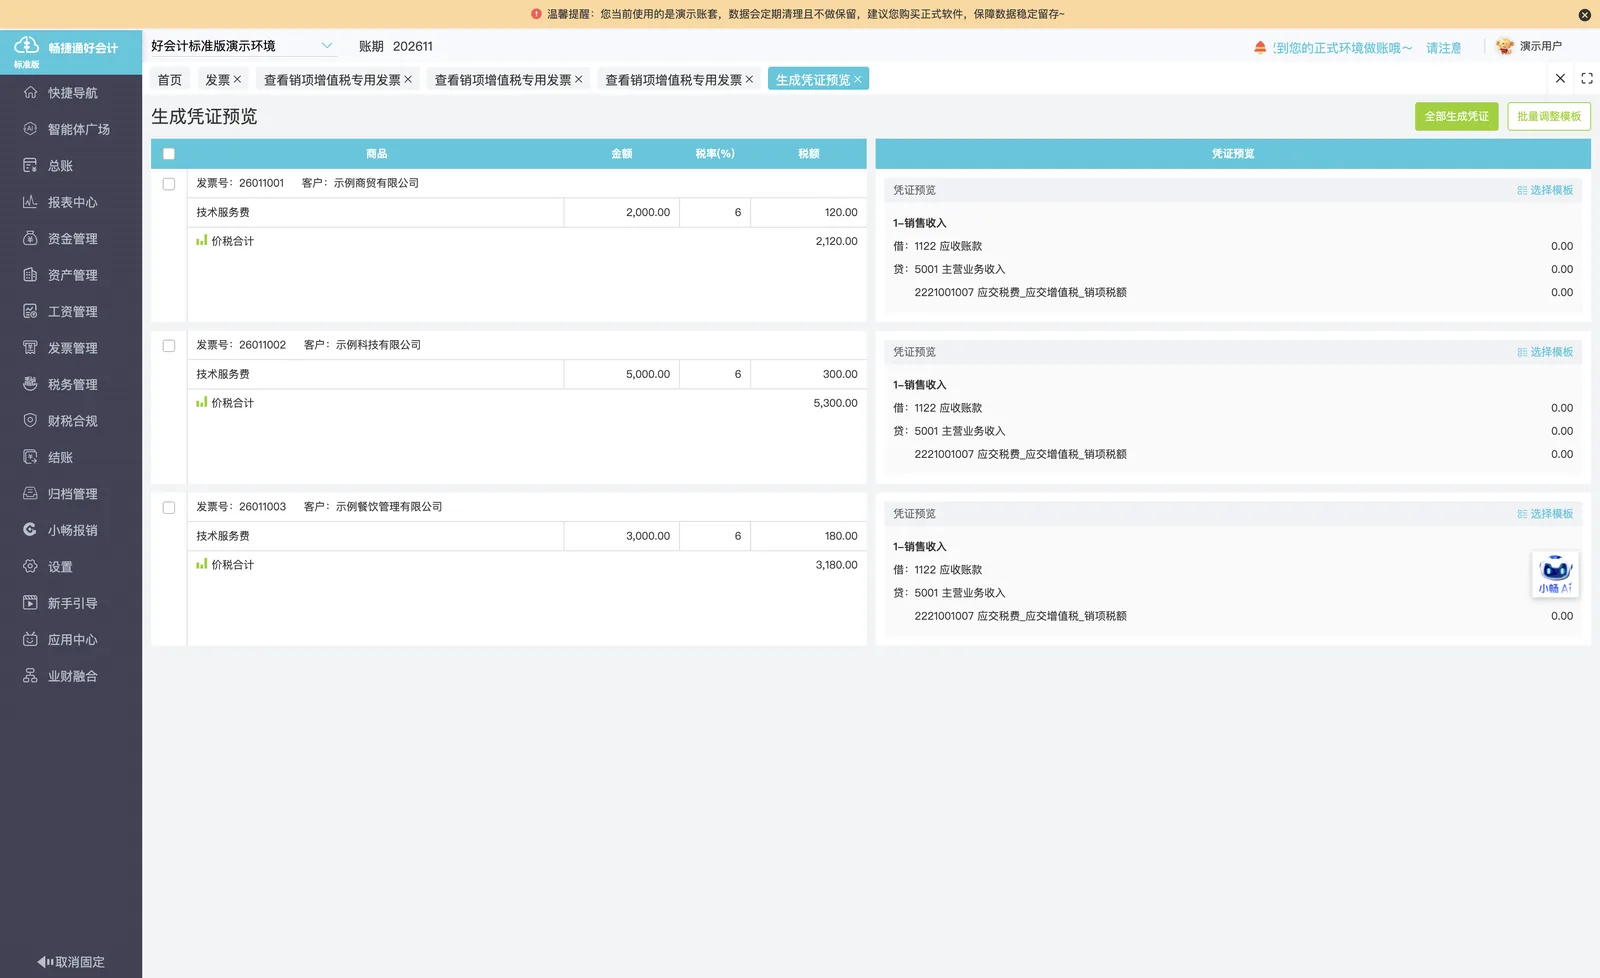
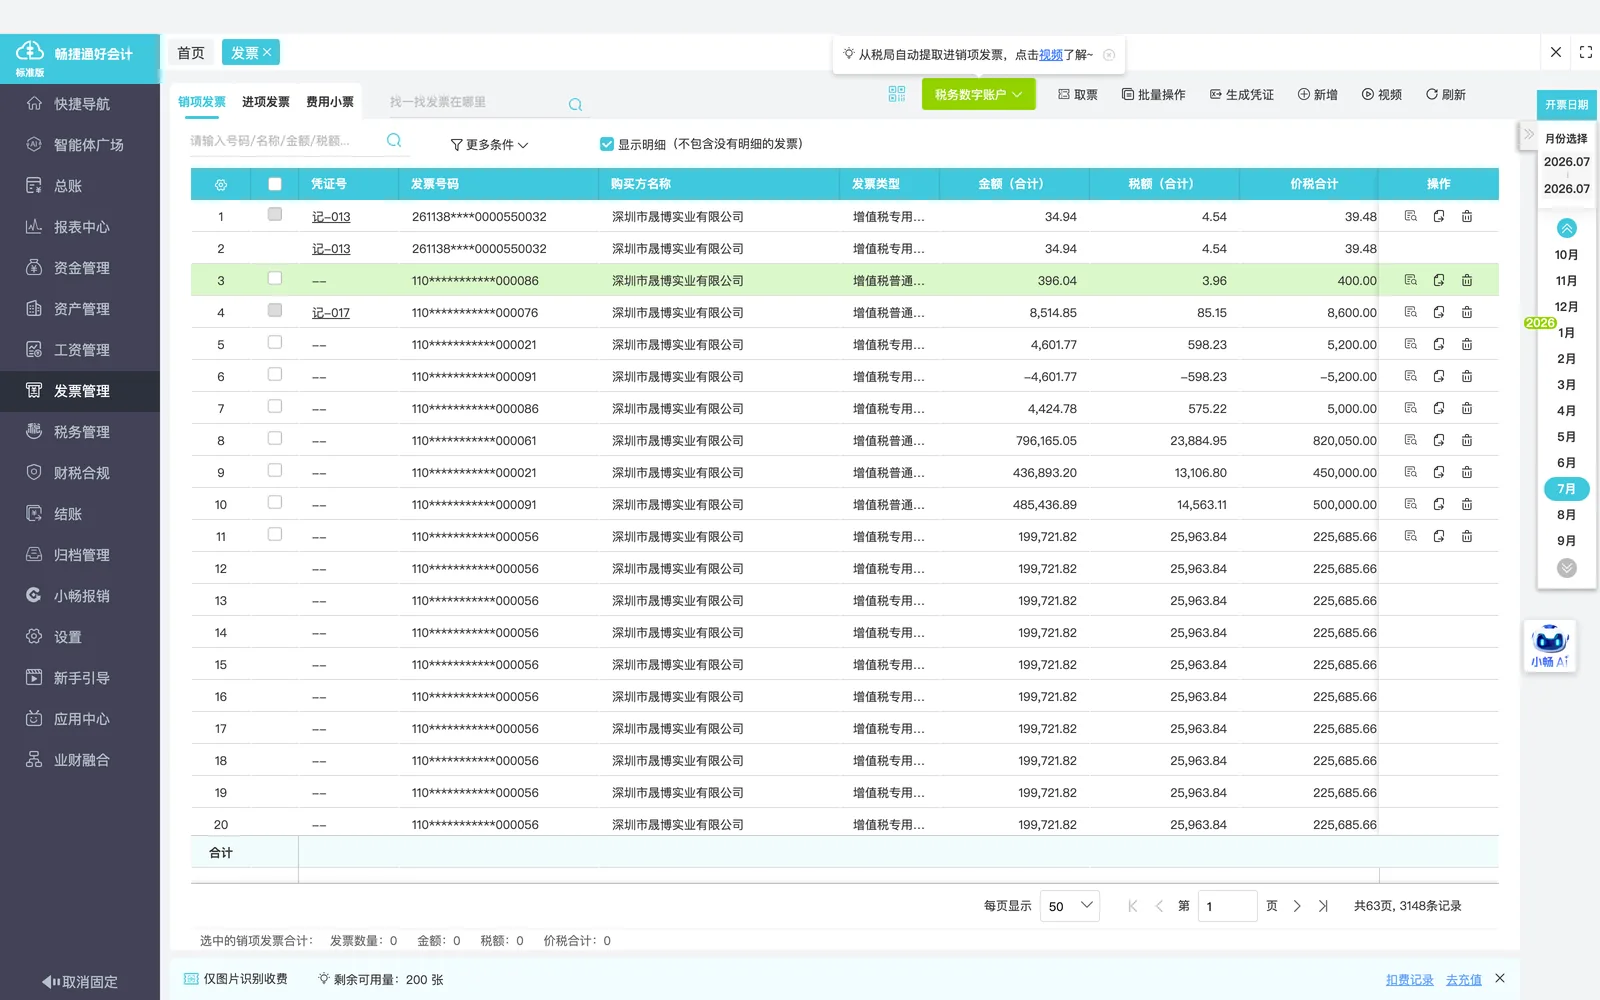
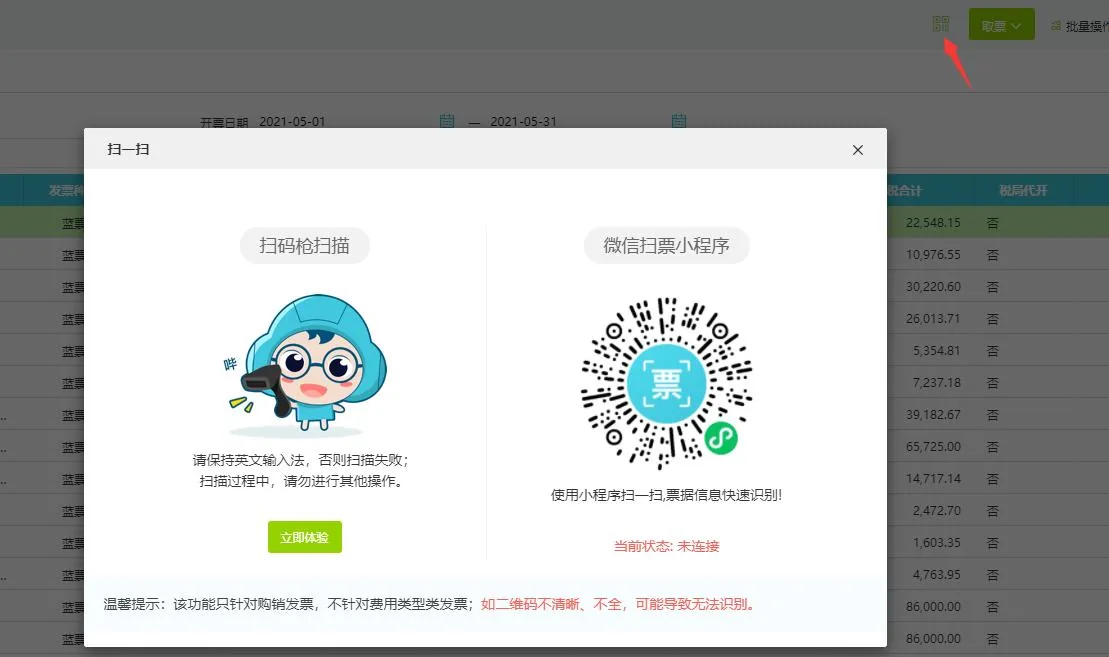
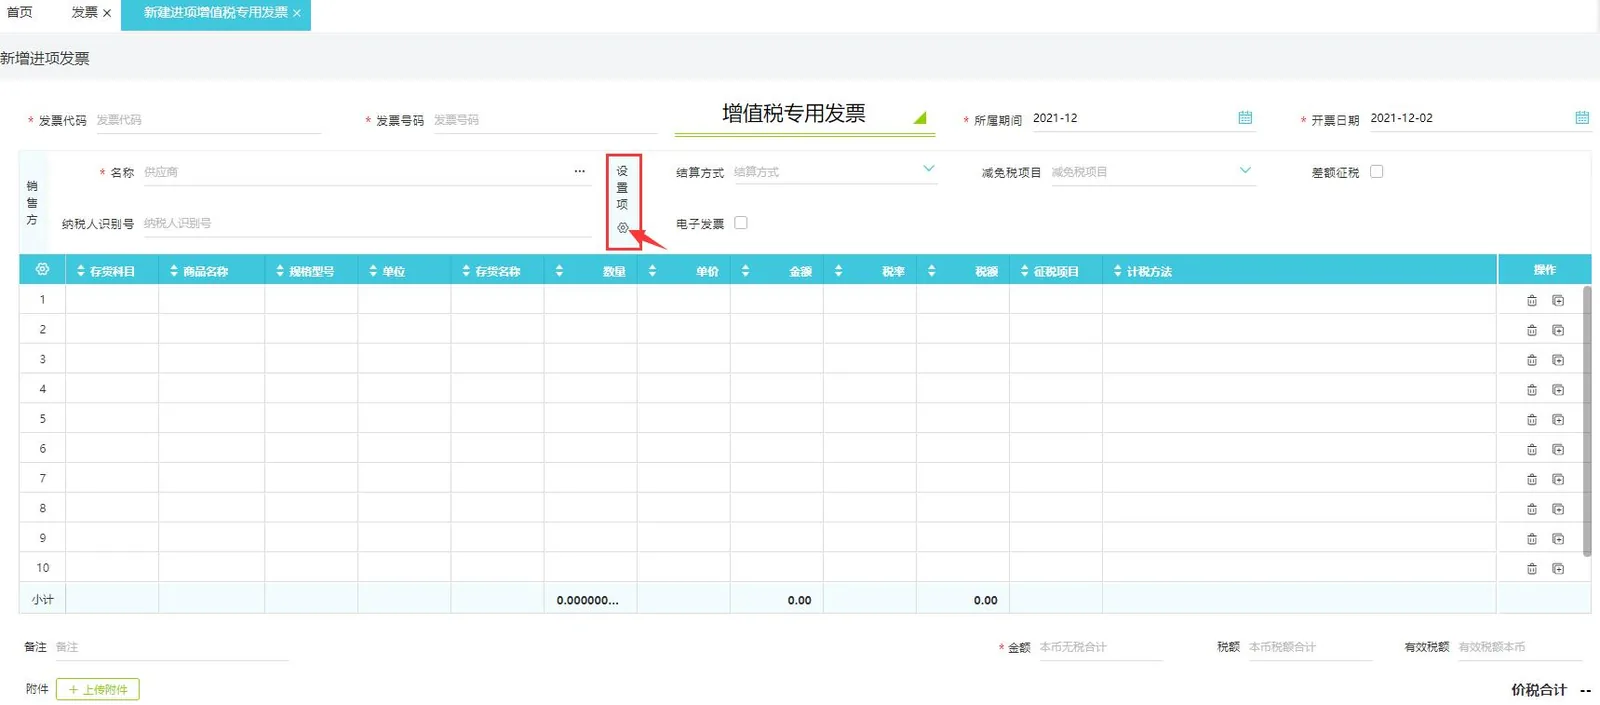
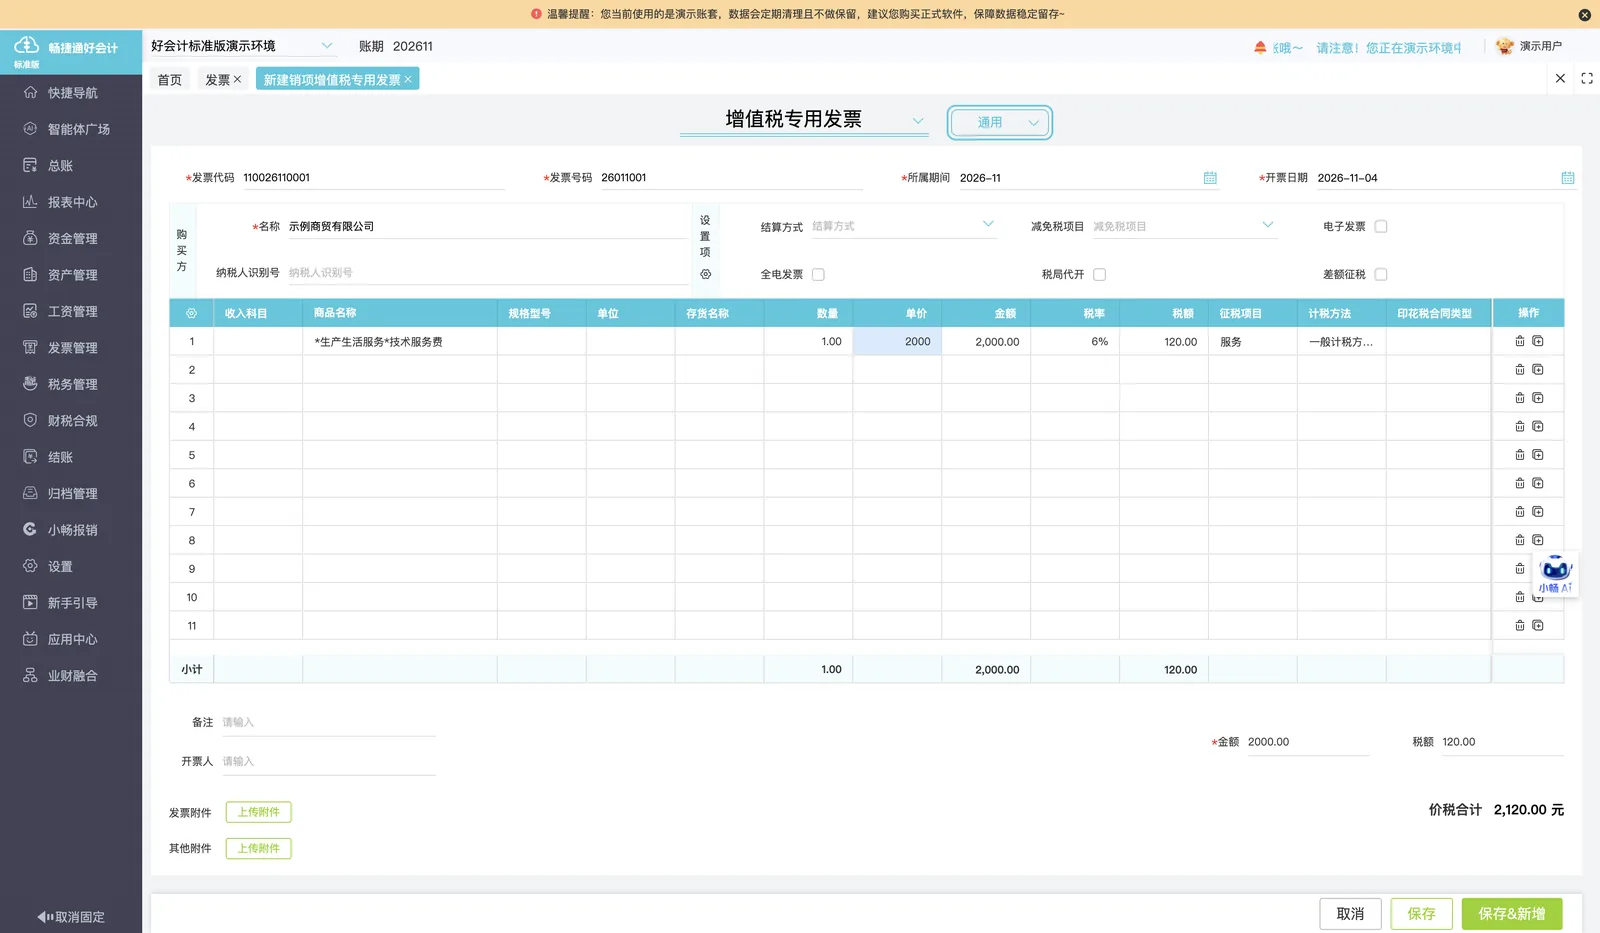
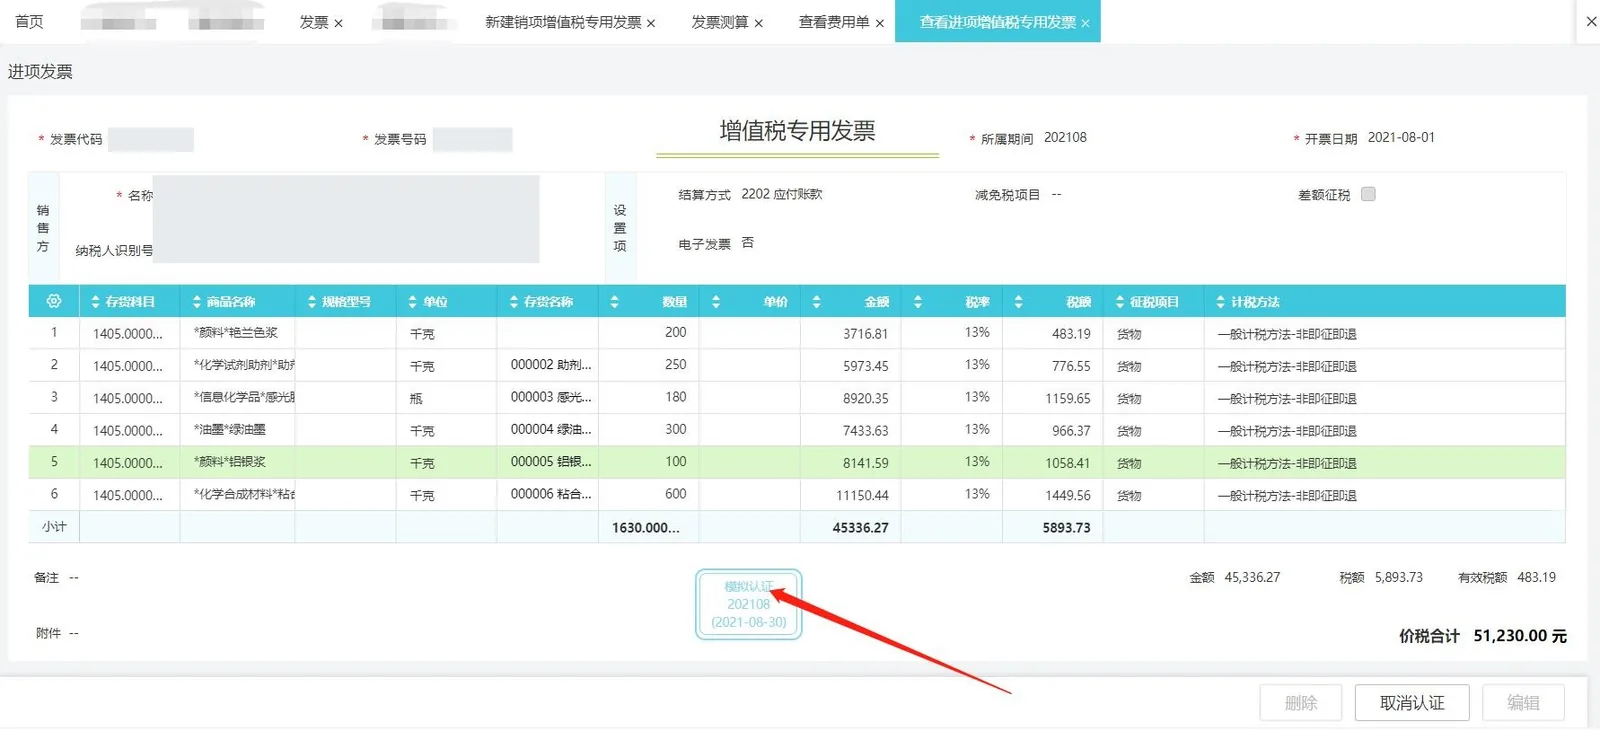
发票采集
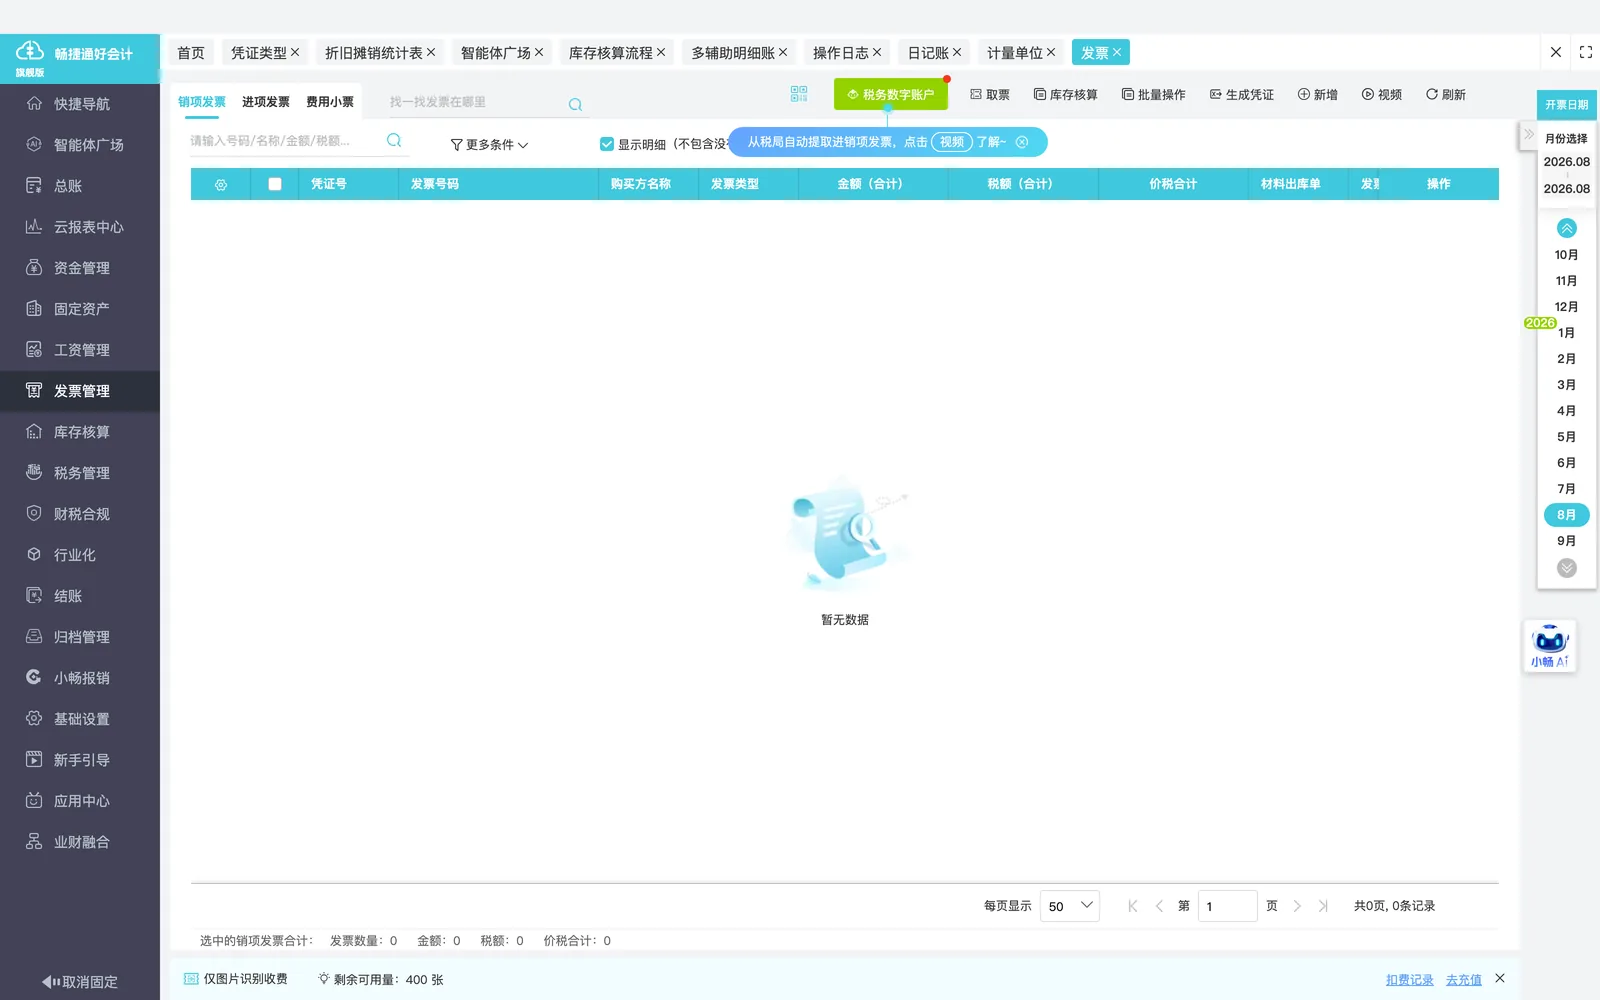
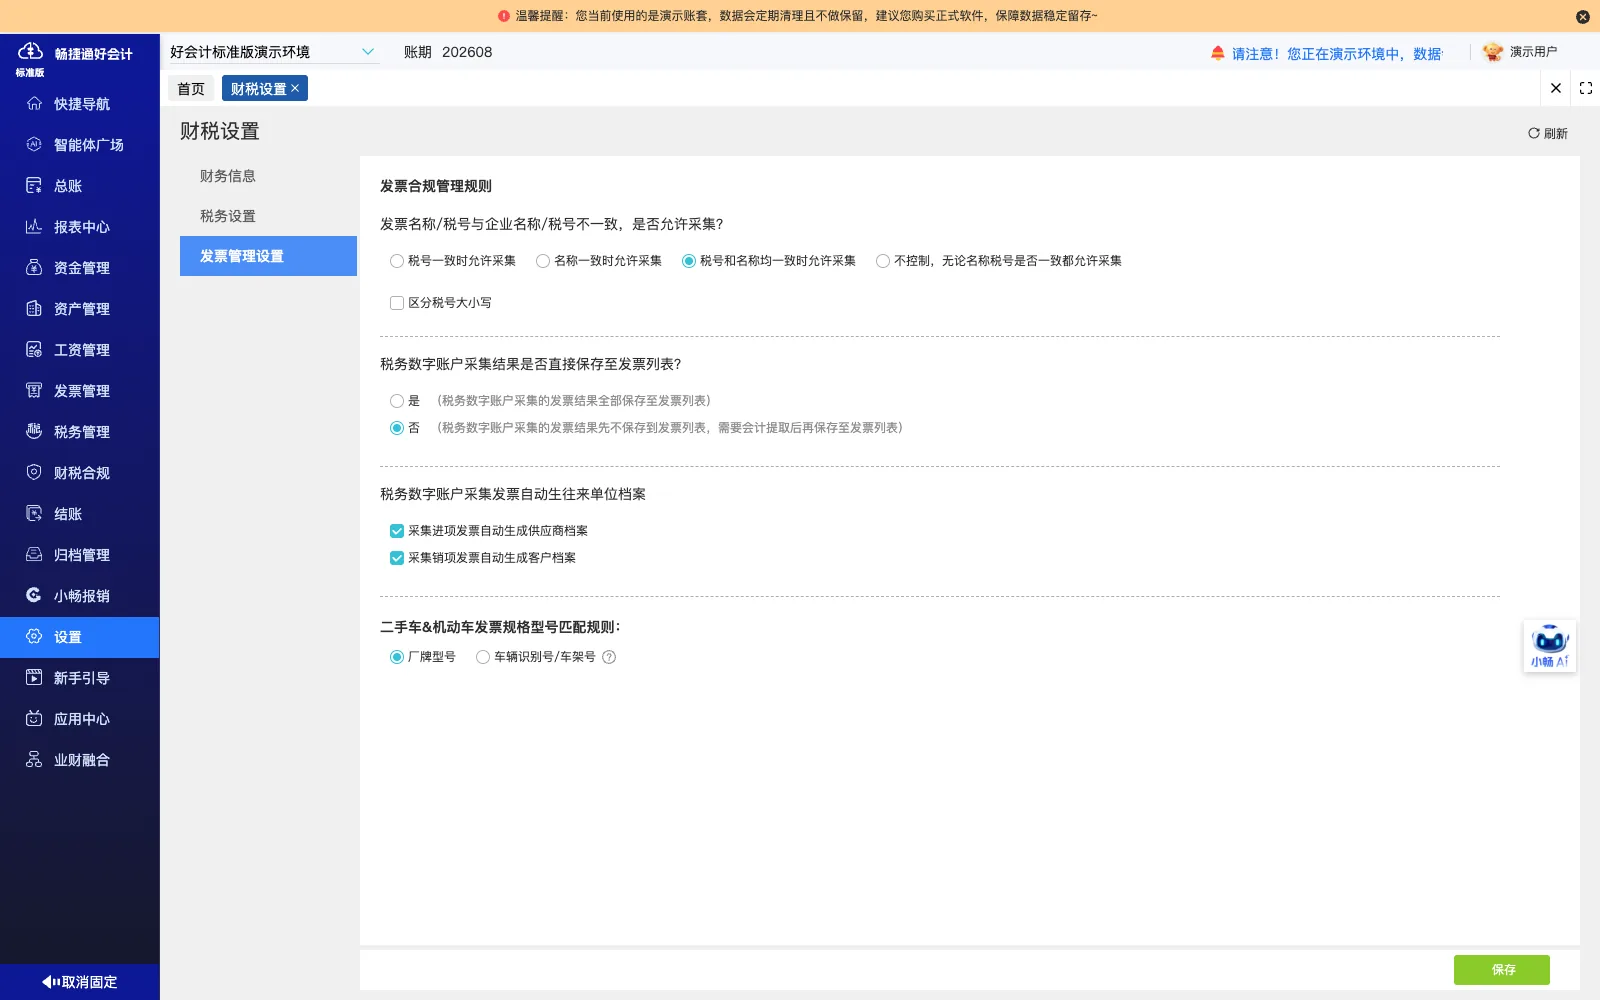
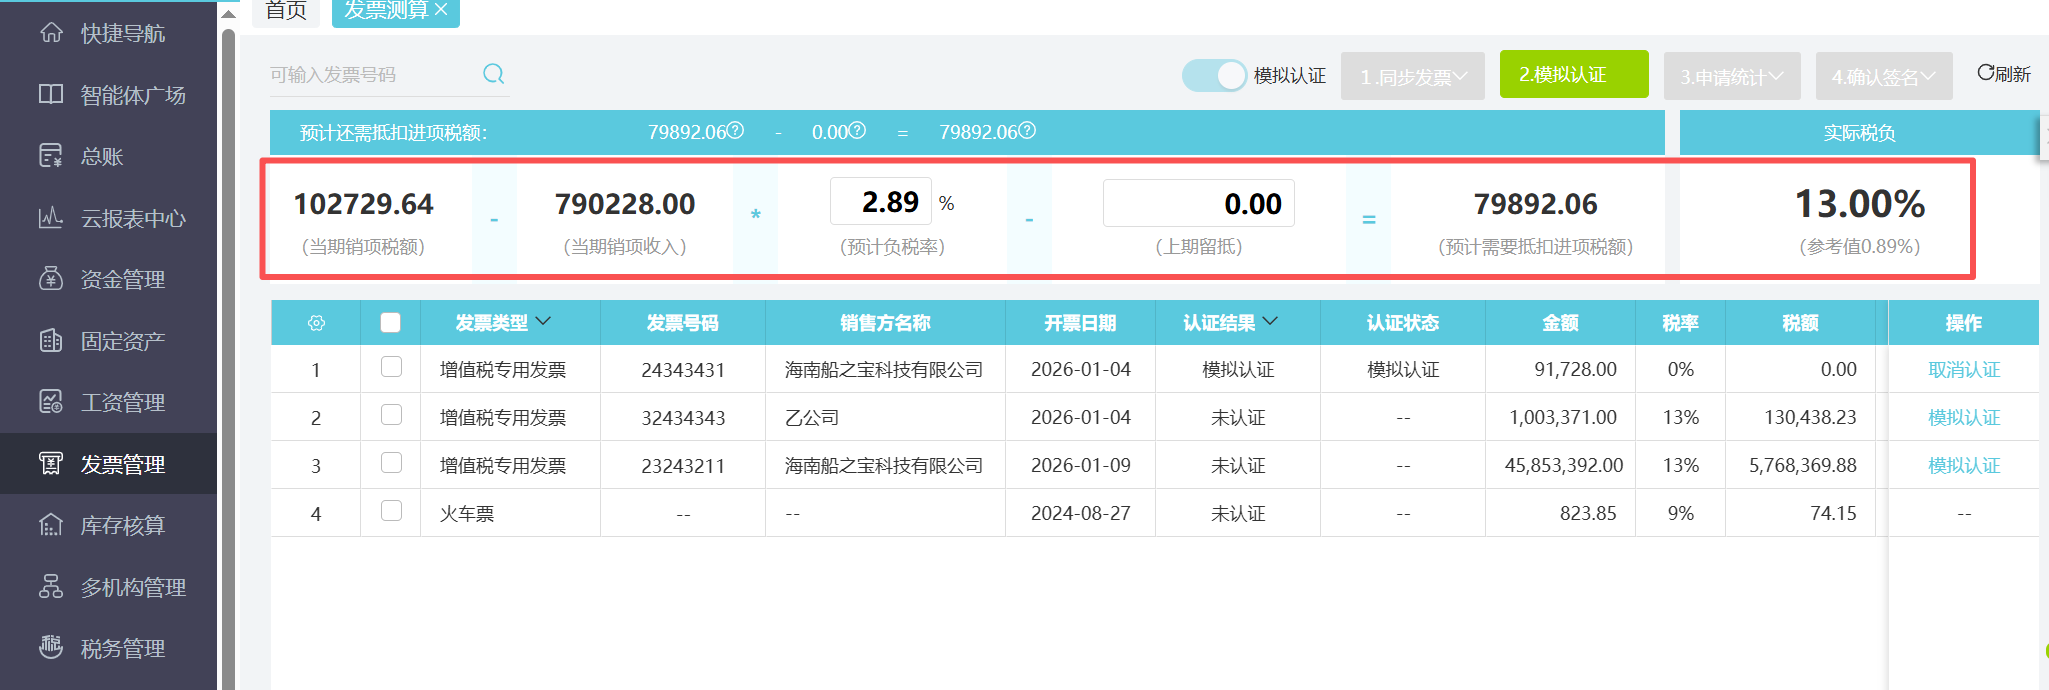
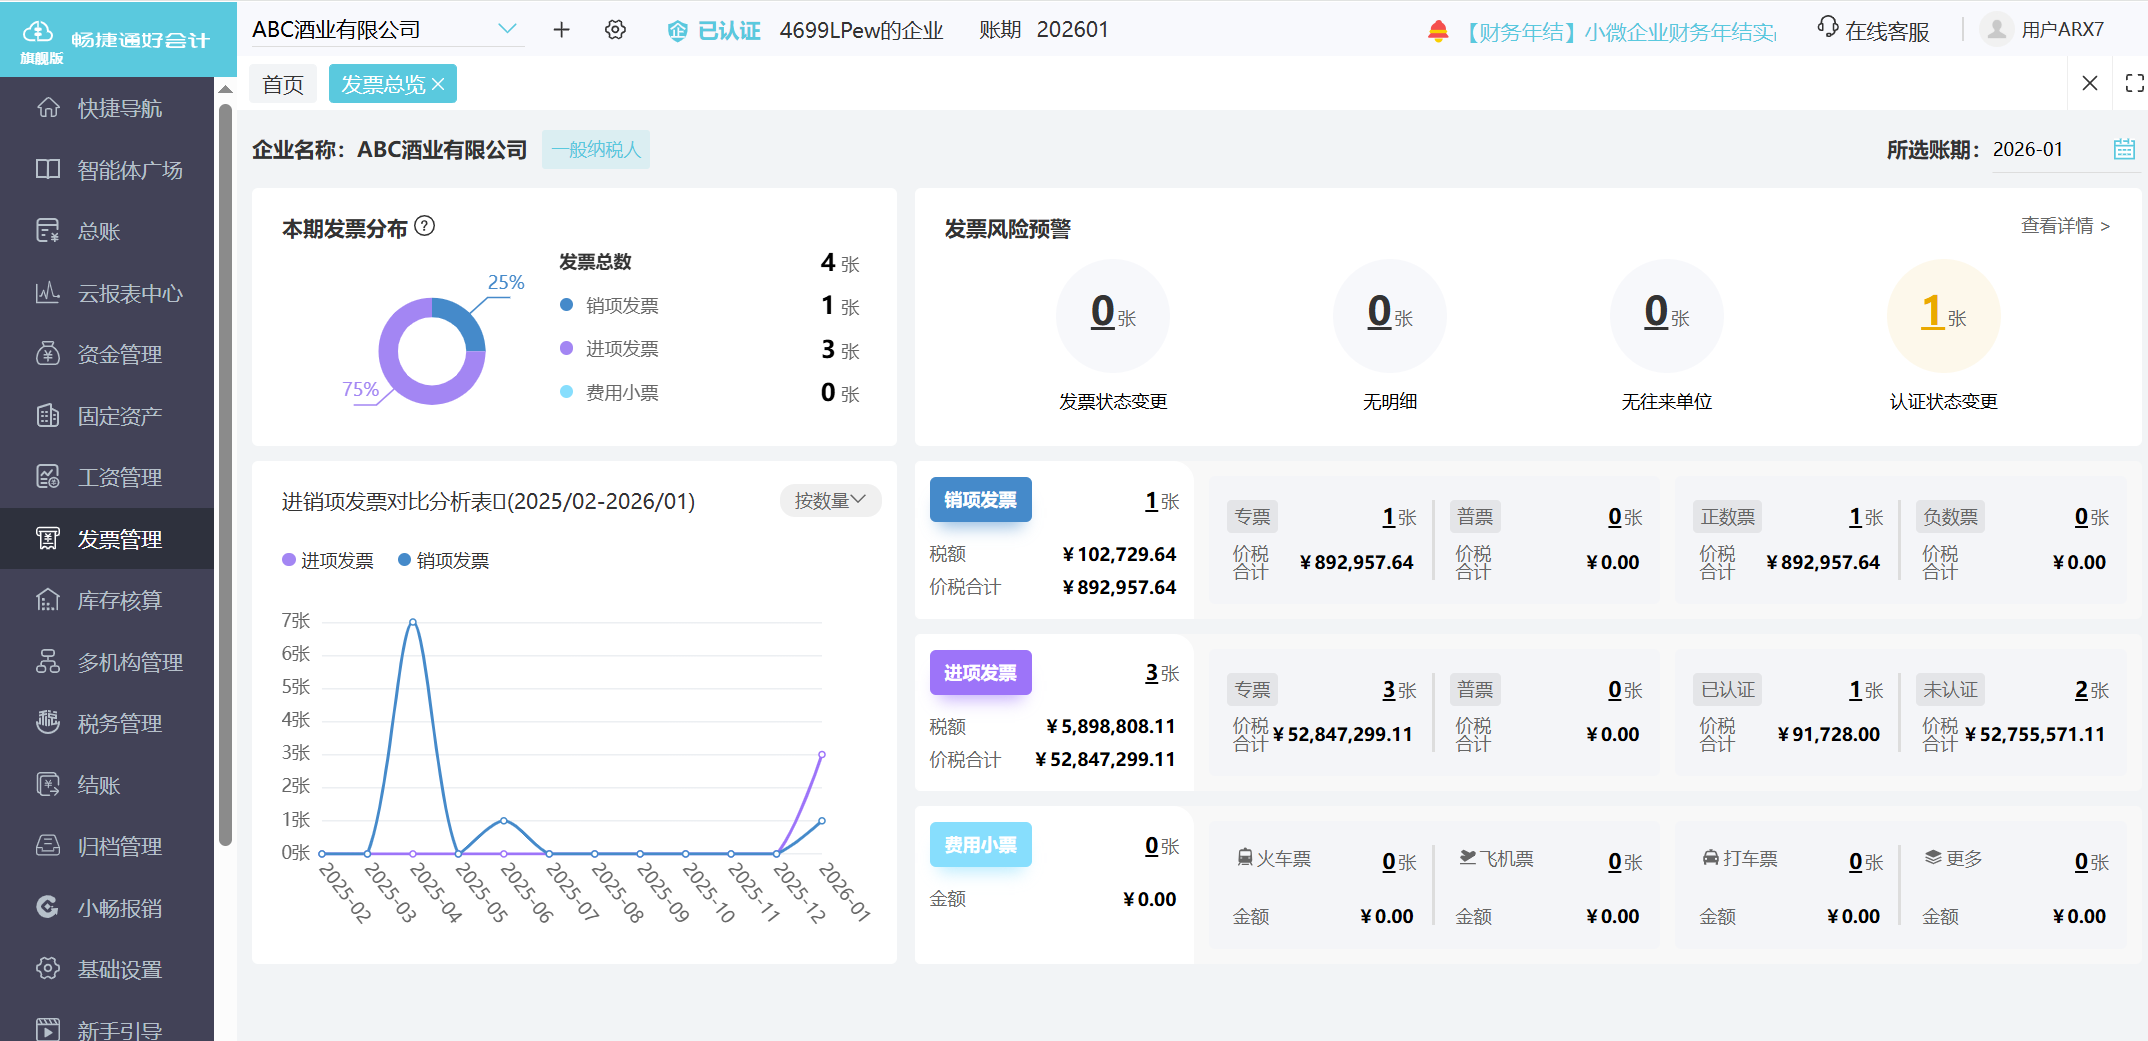
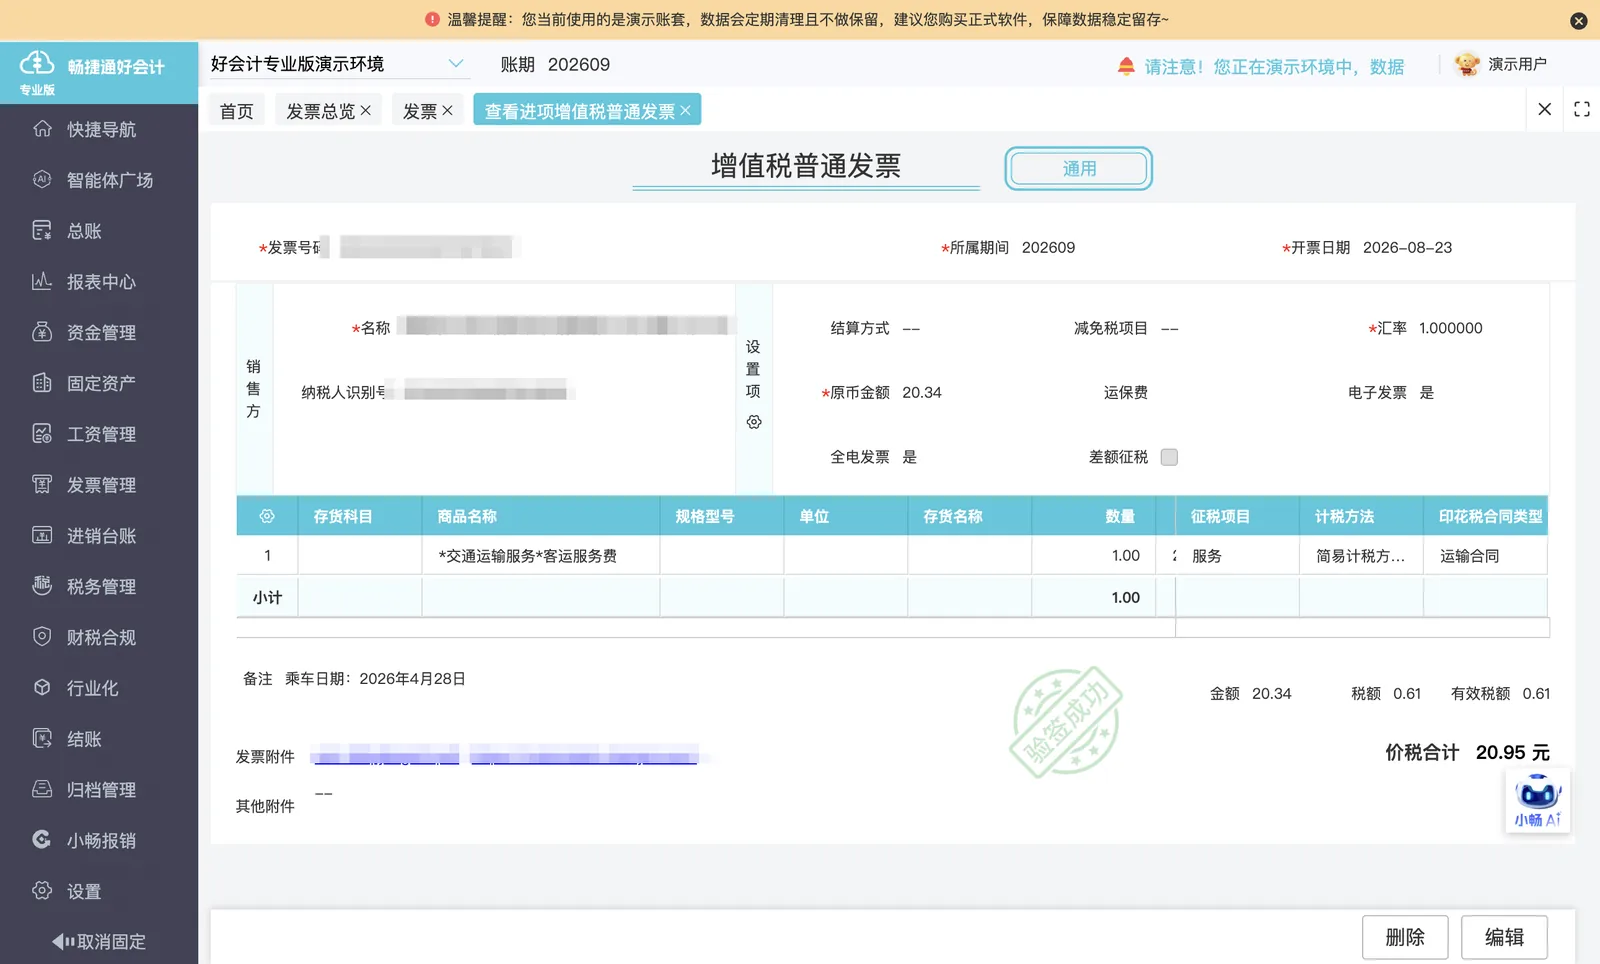
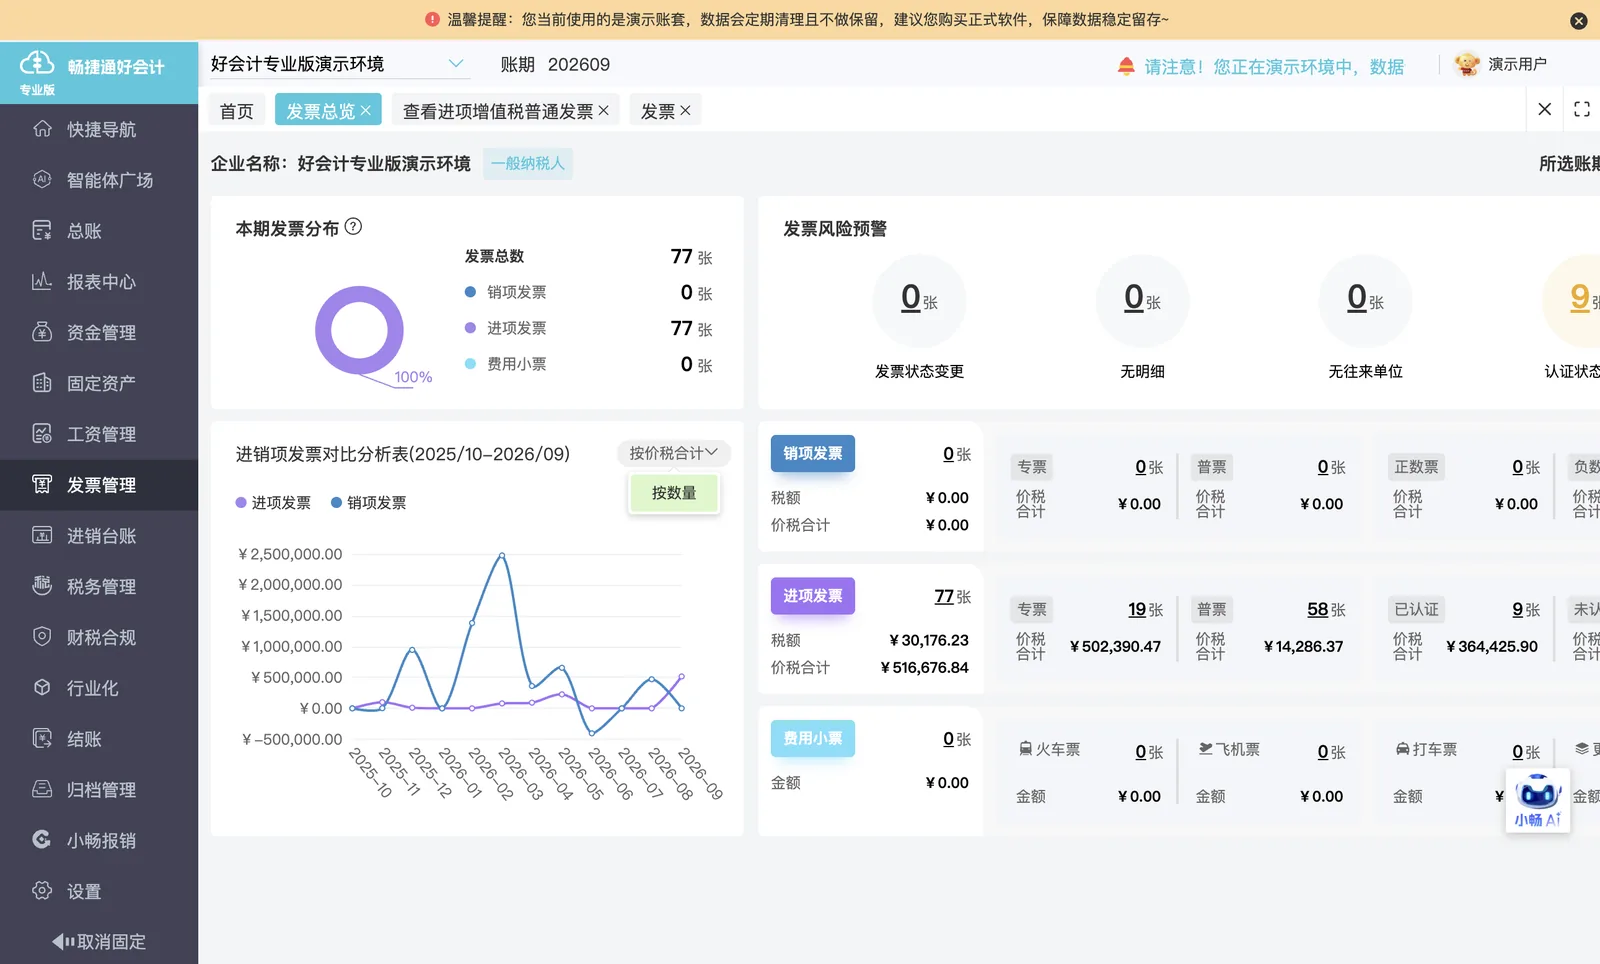
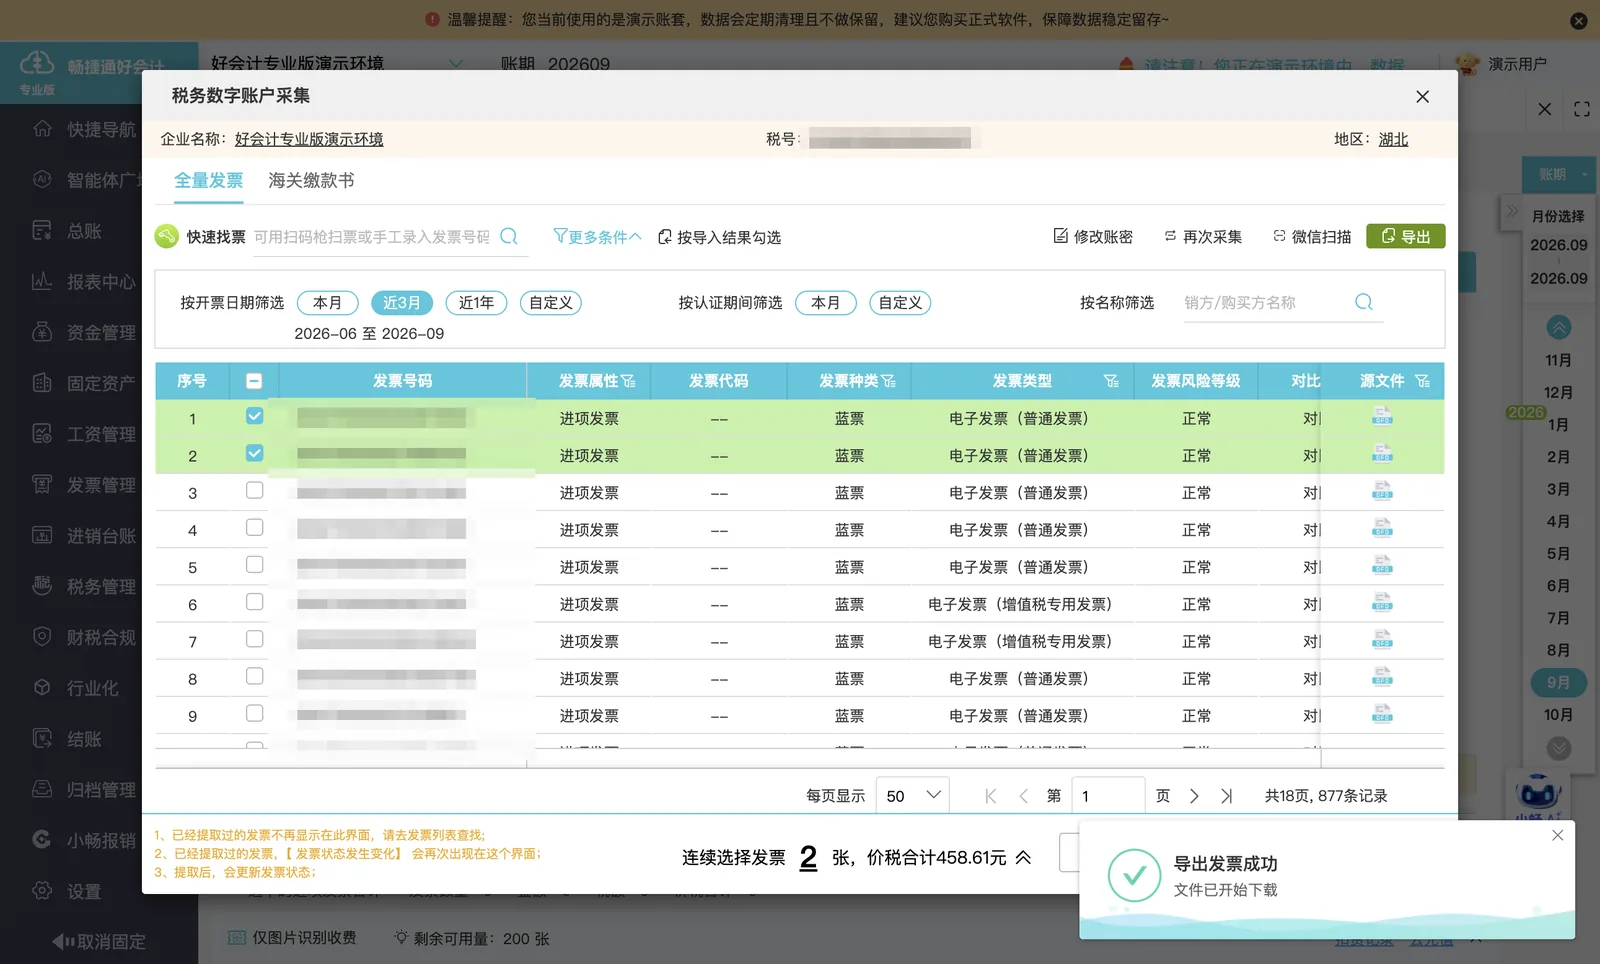
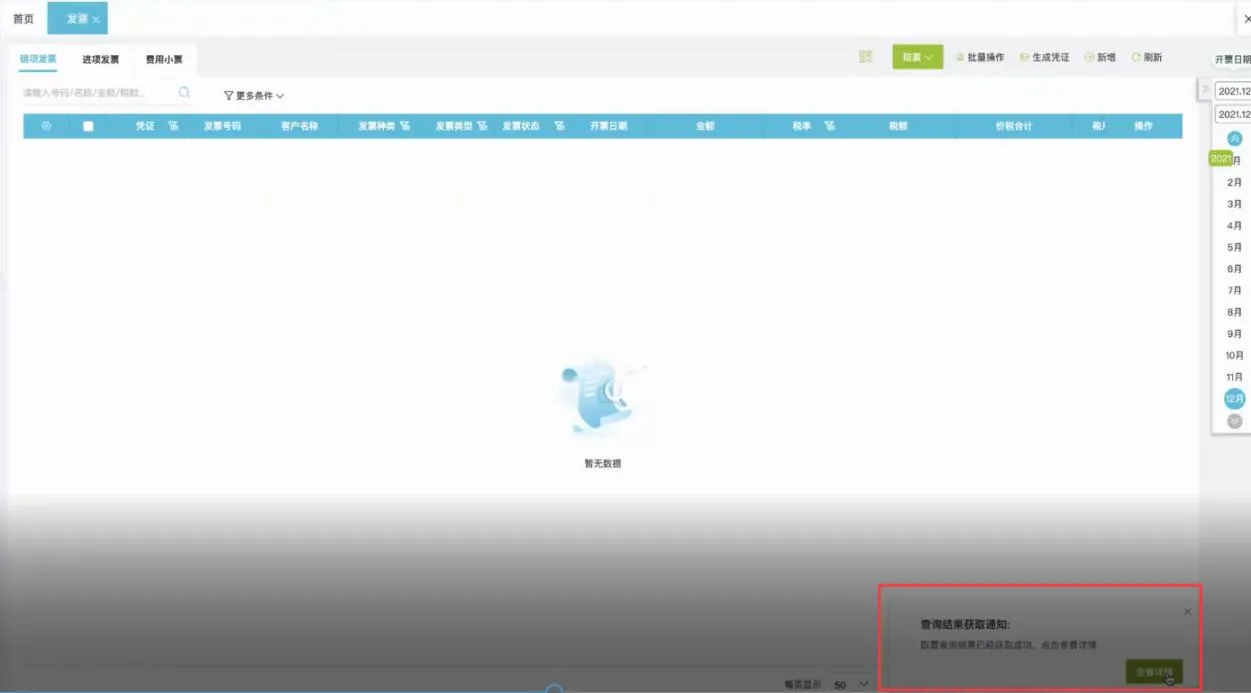
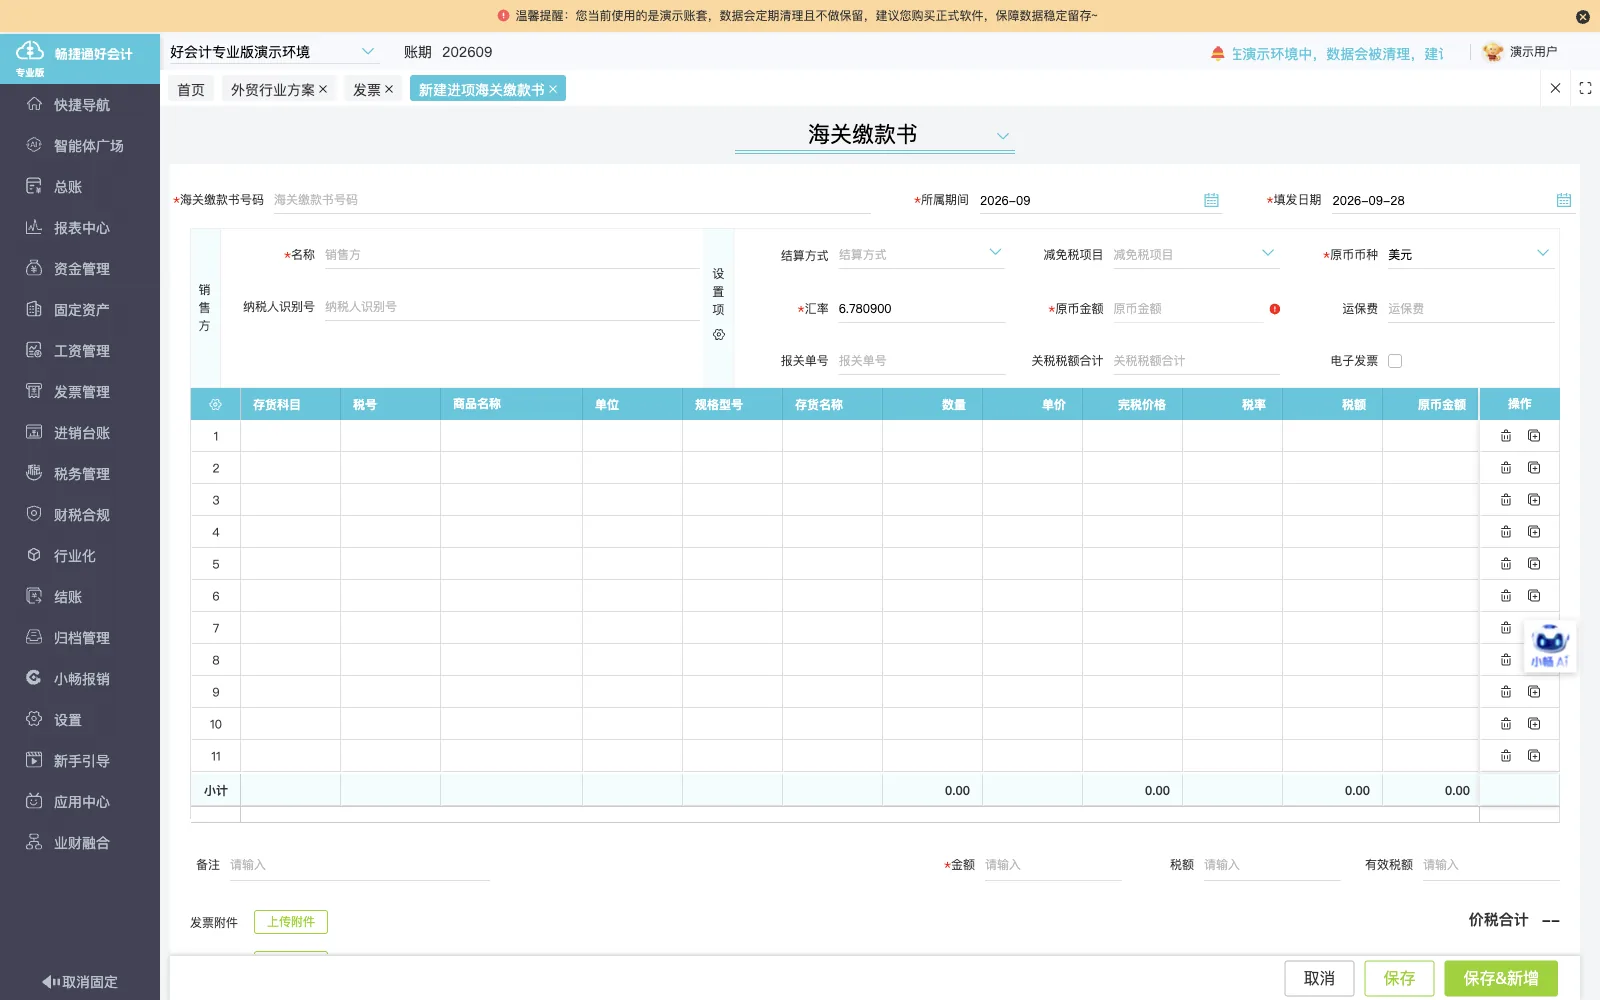
会计在发票管理模块采集试剂耗材的进销项发票,作为库存与成本数据来源。
-
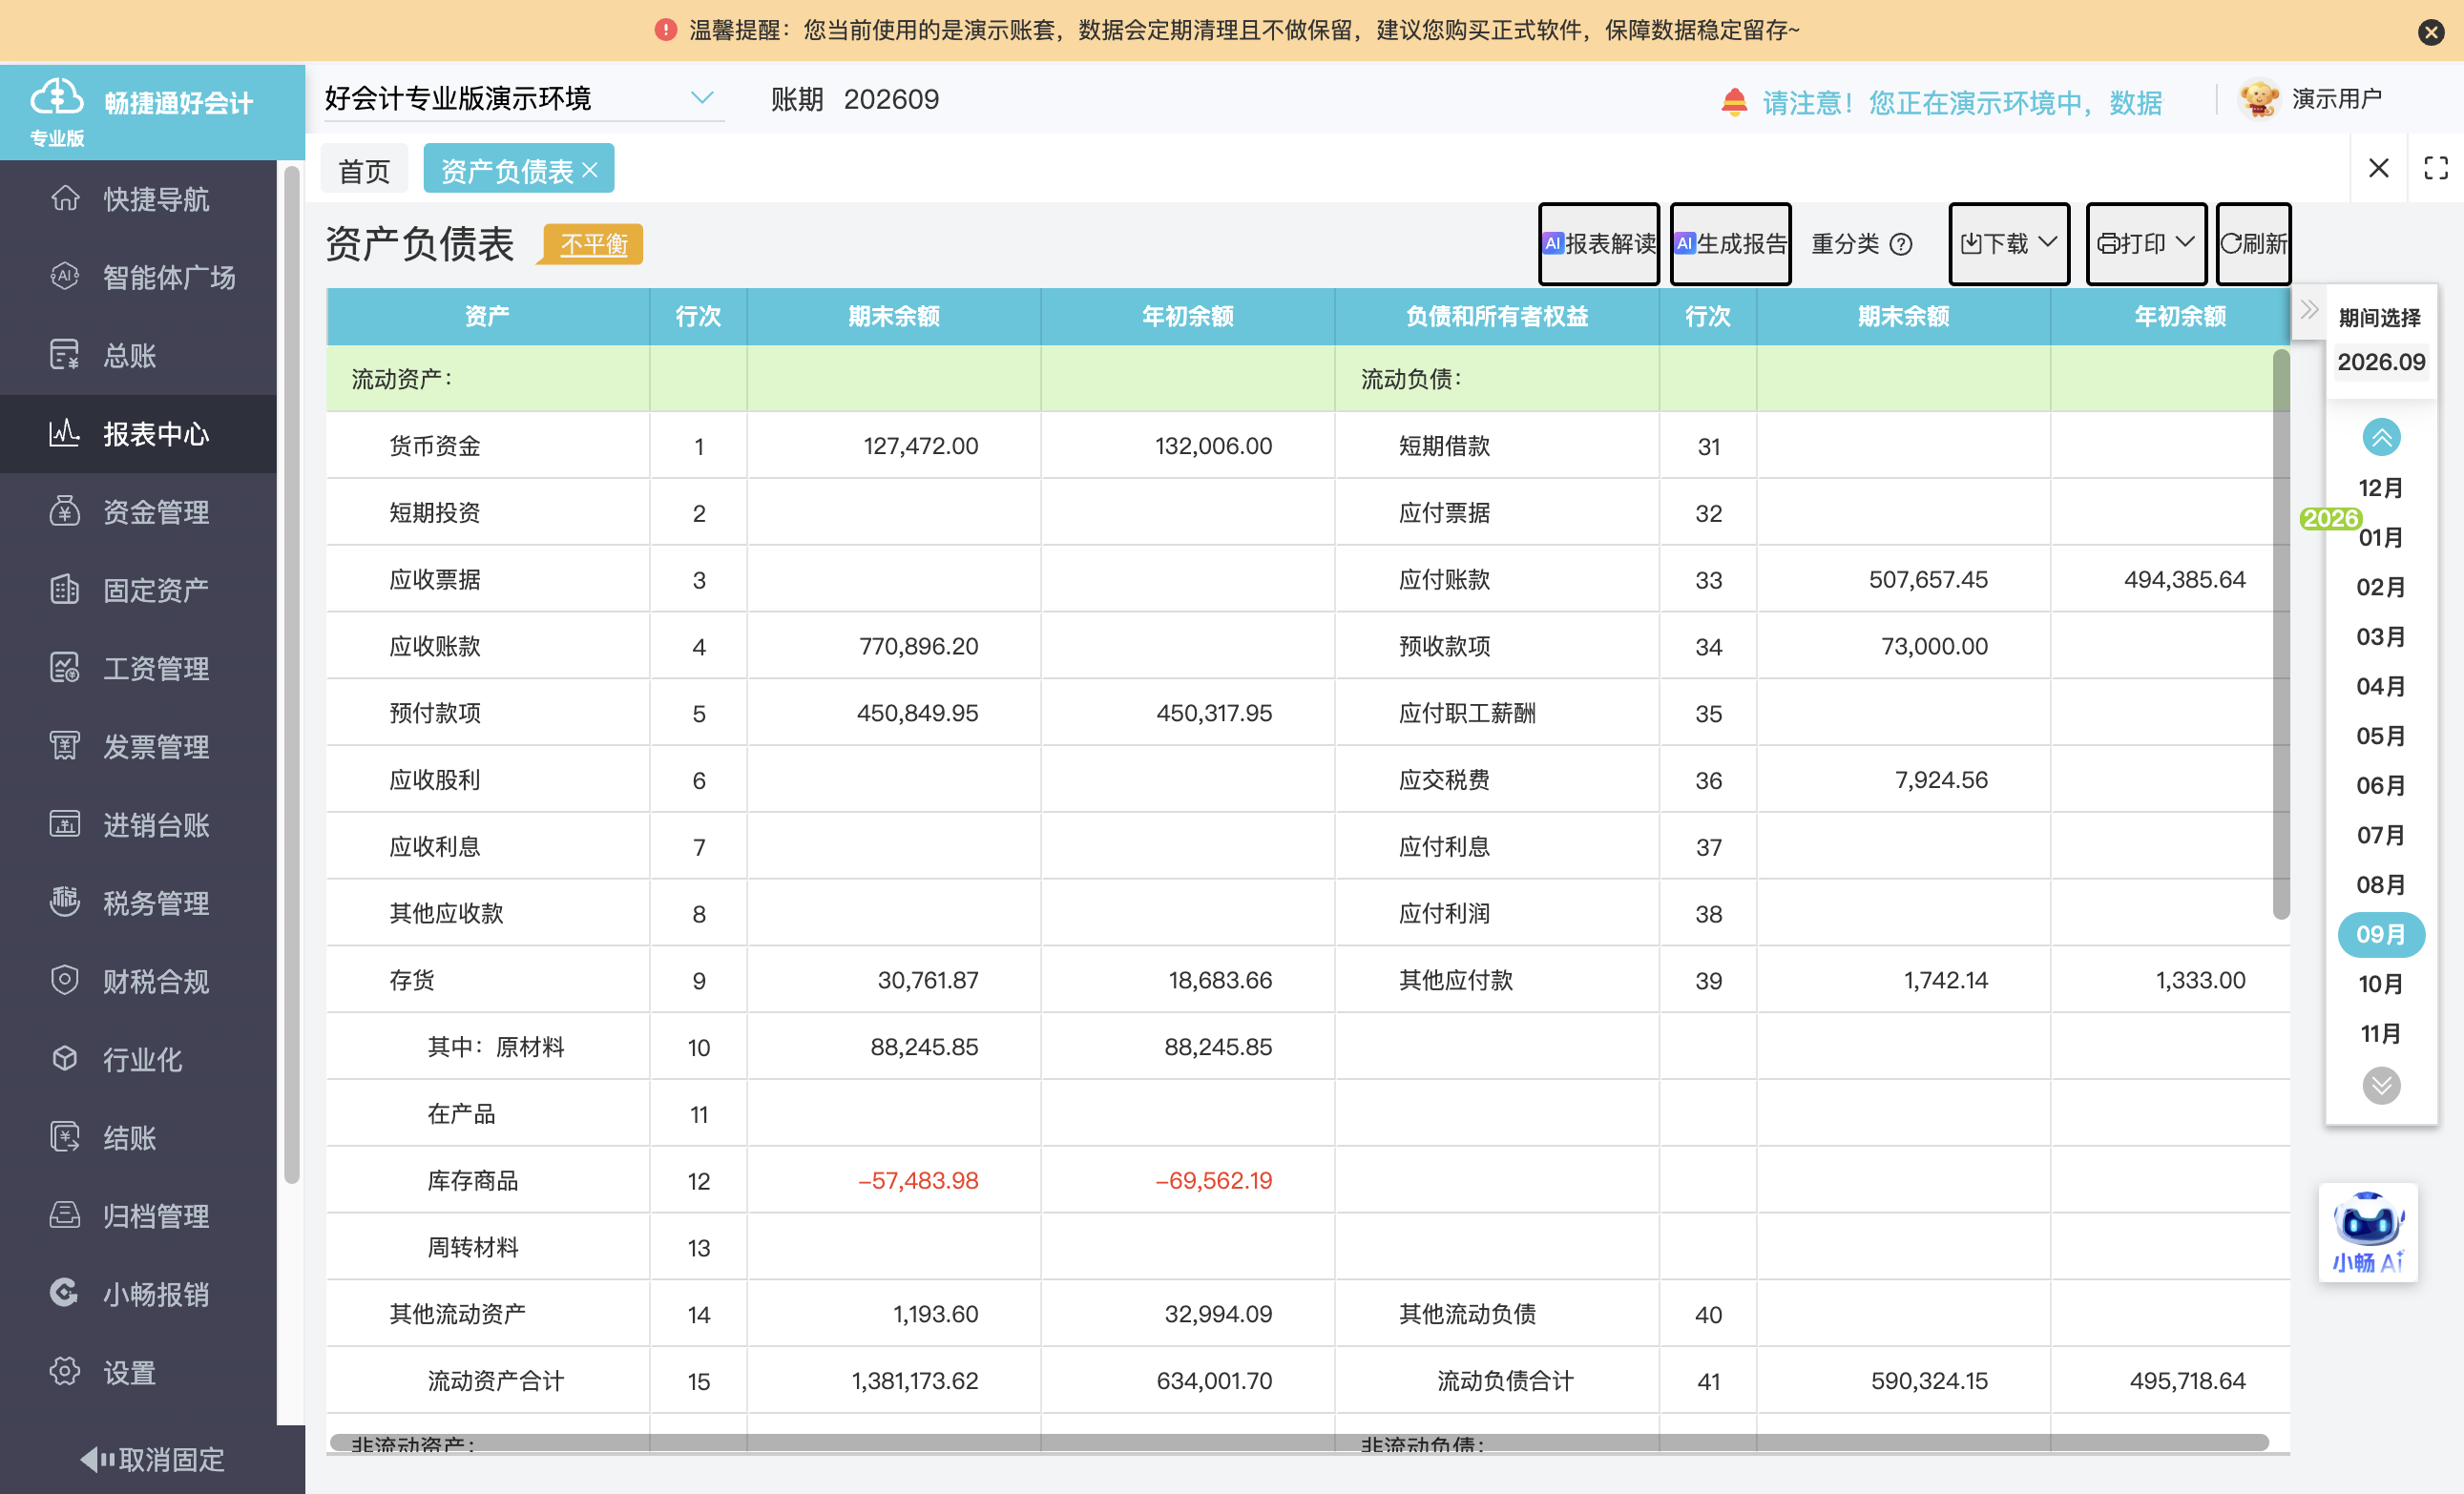
库存核算
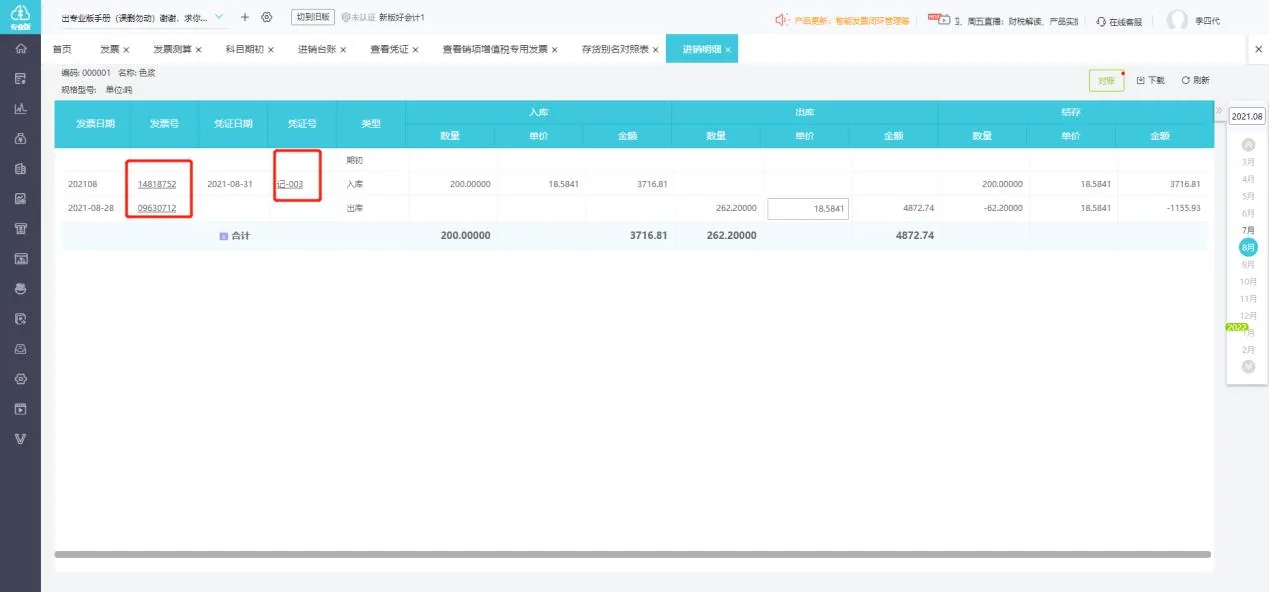
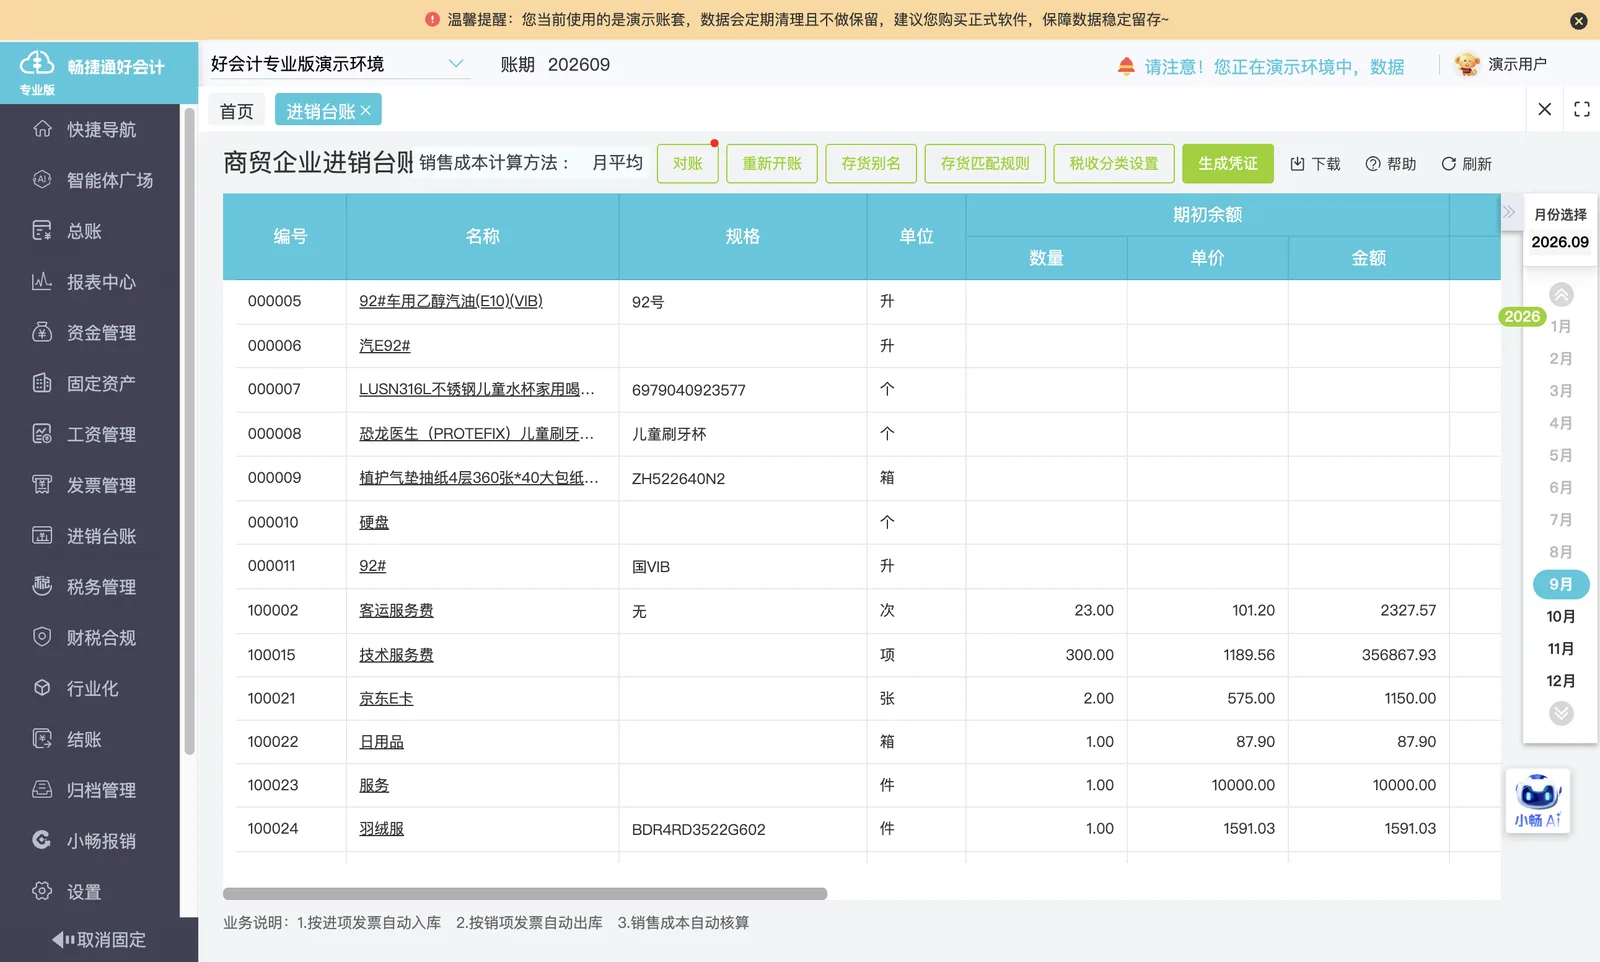
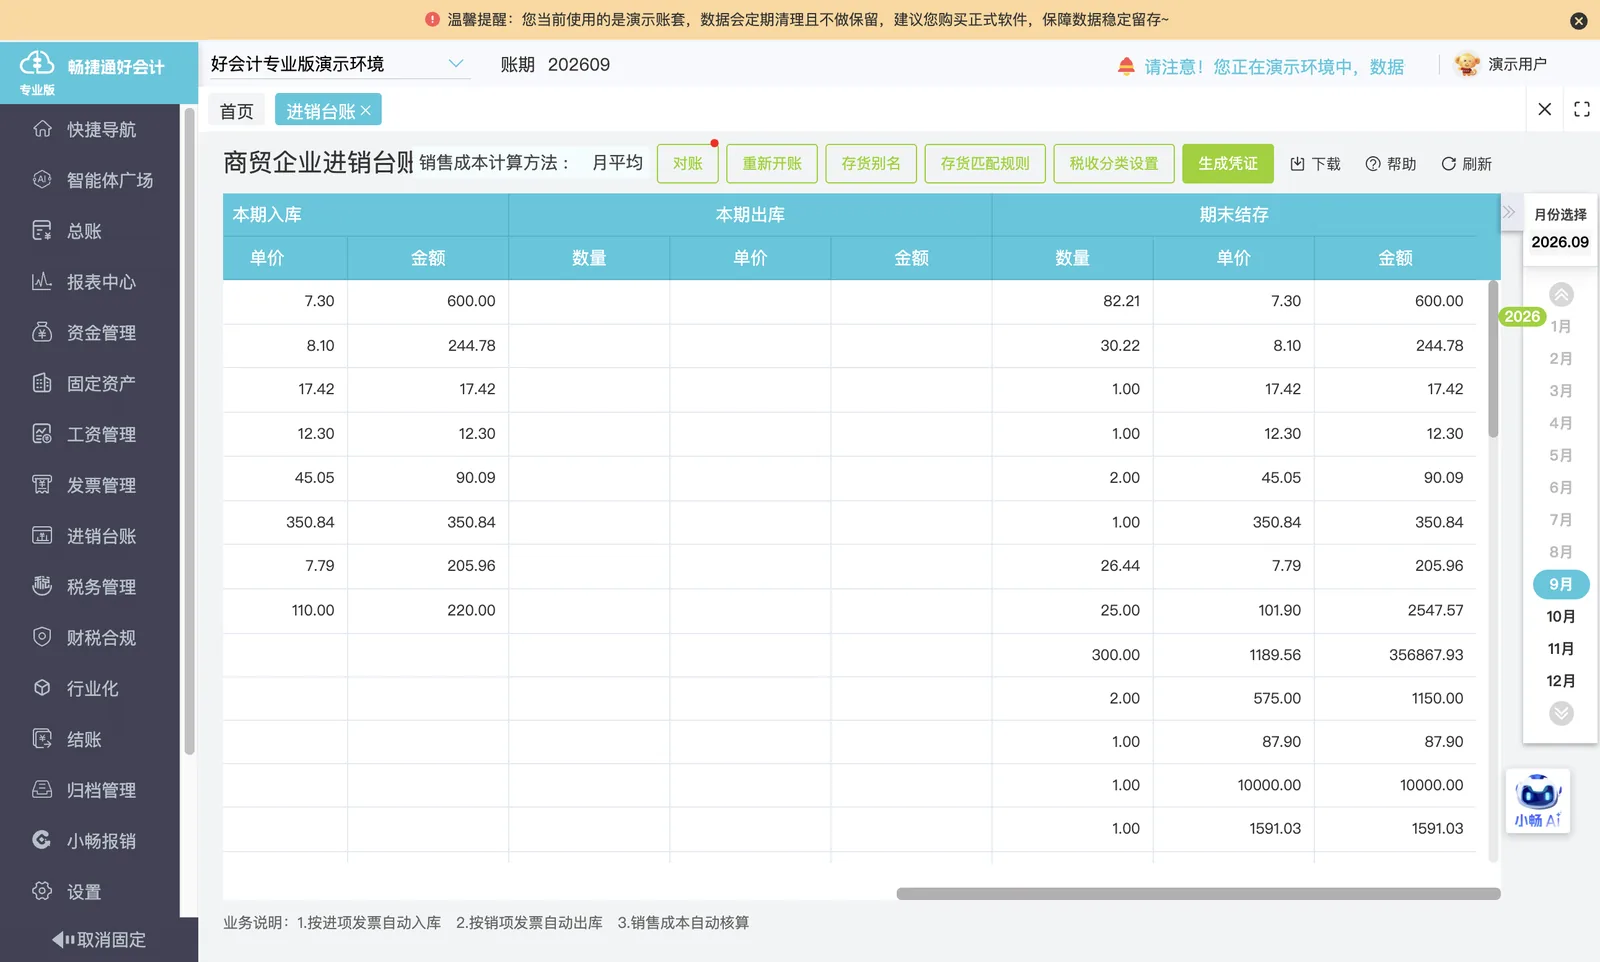
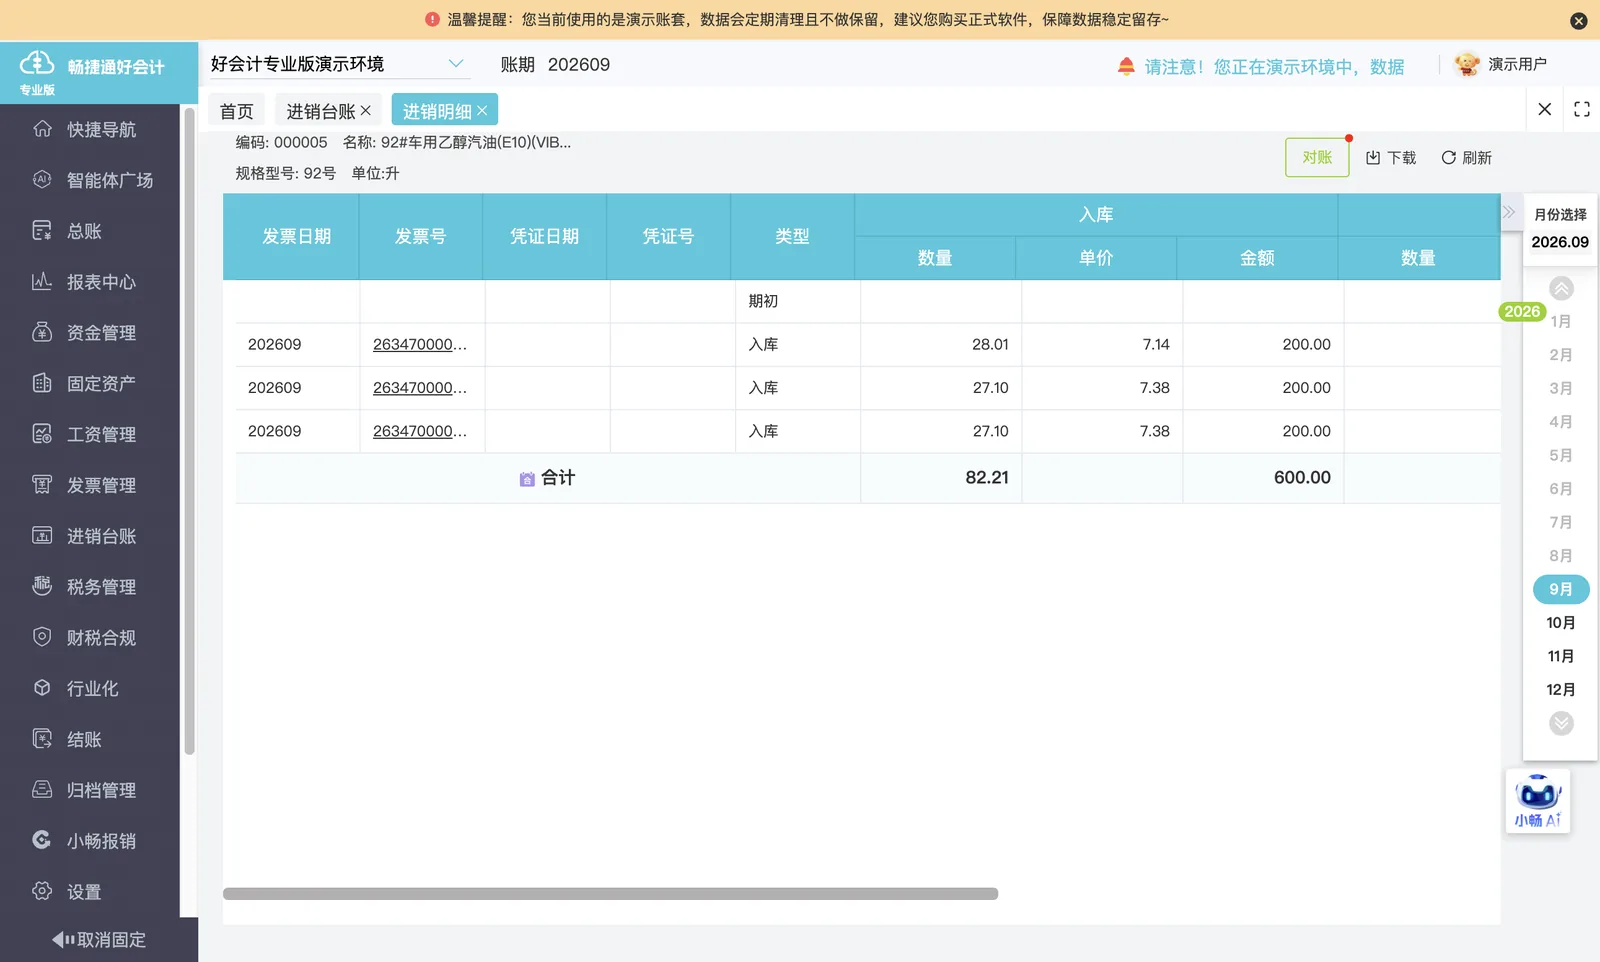
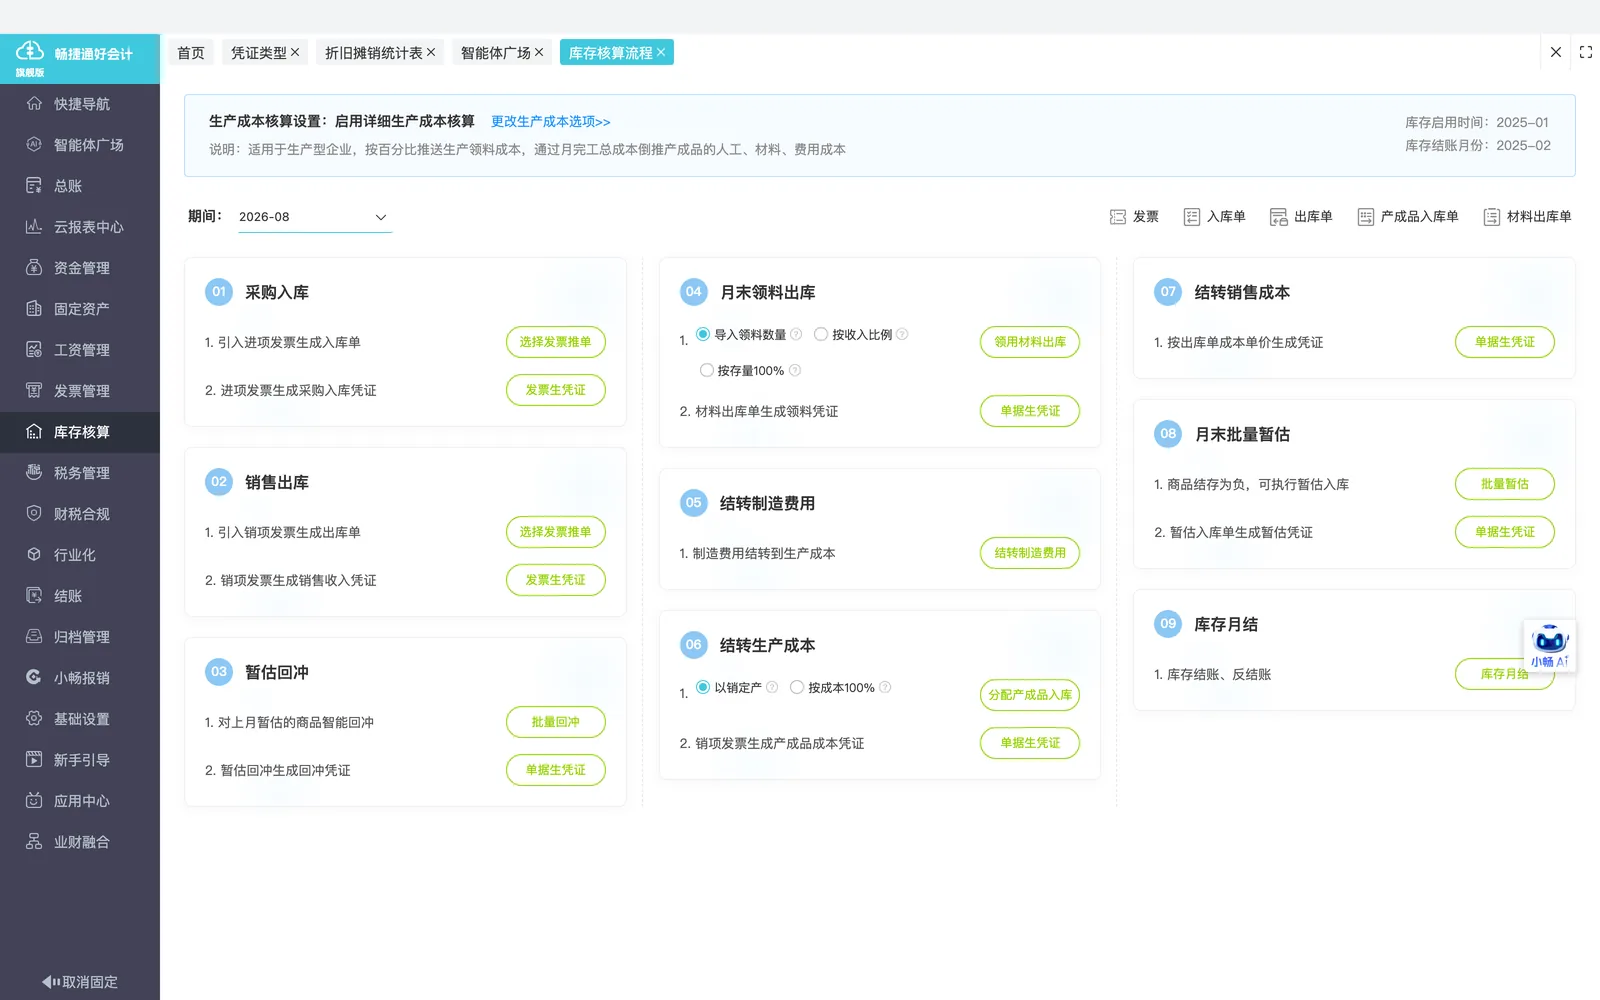
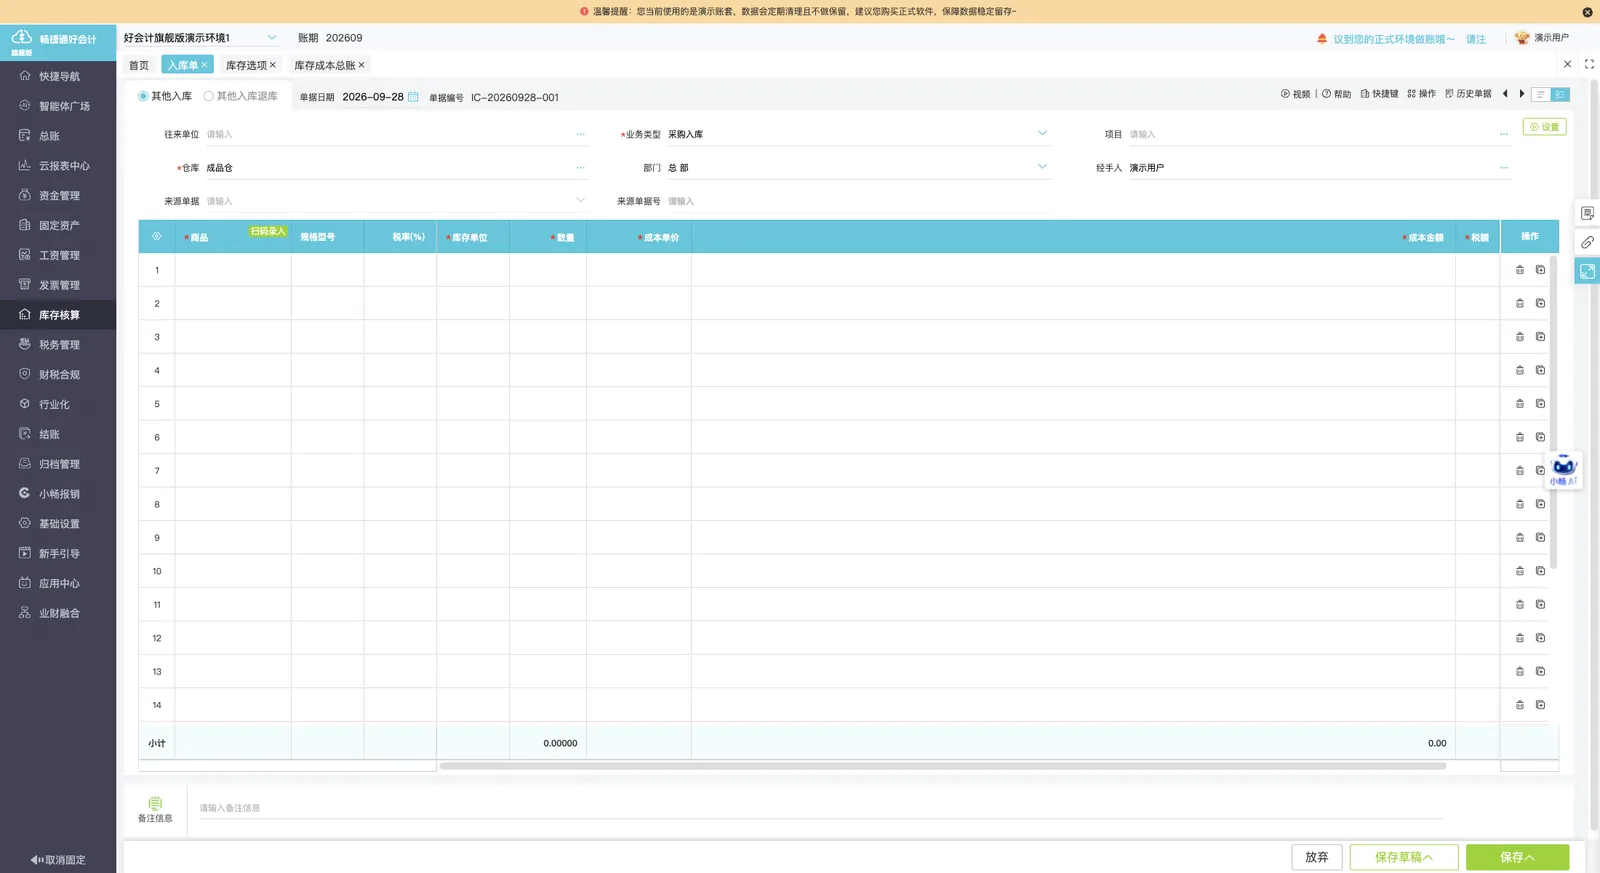
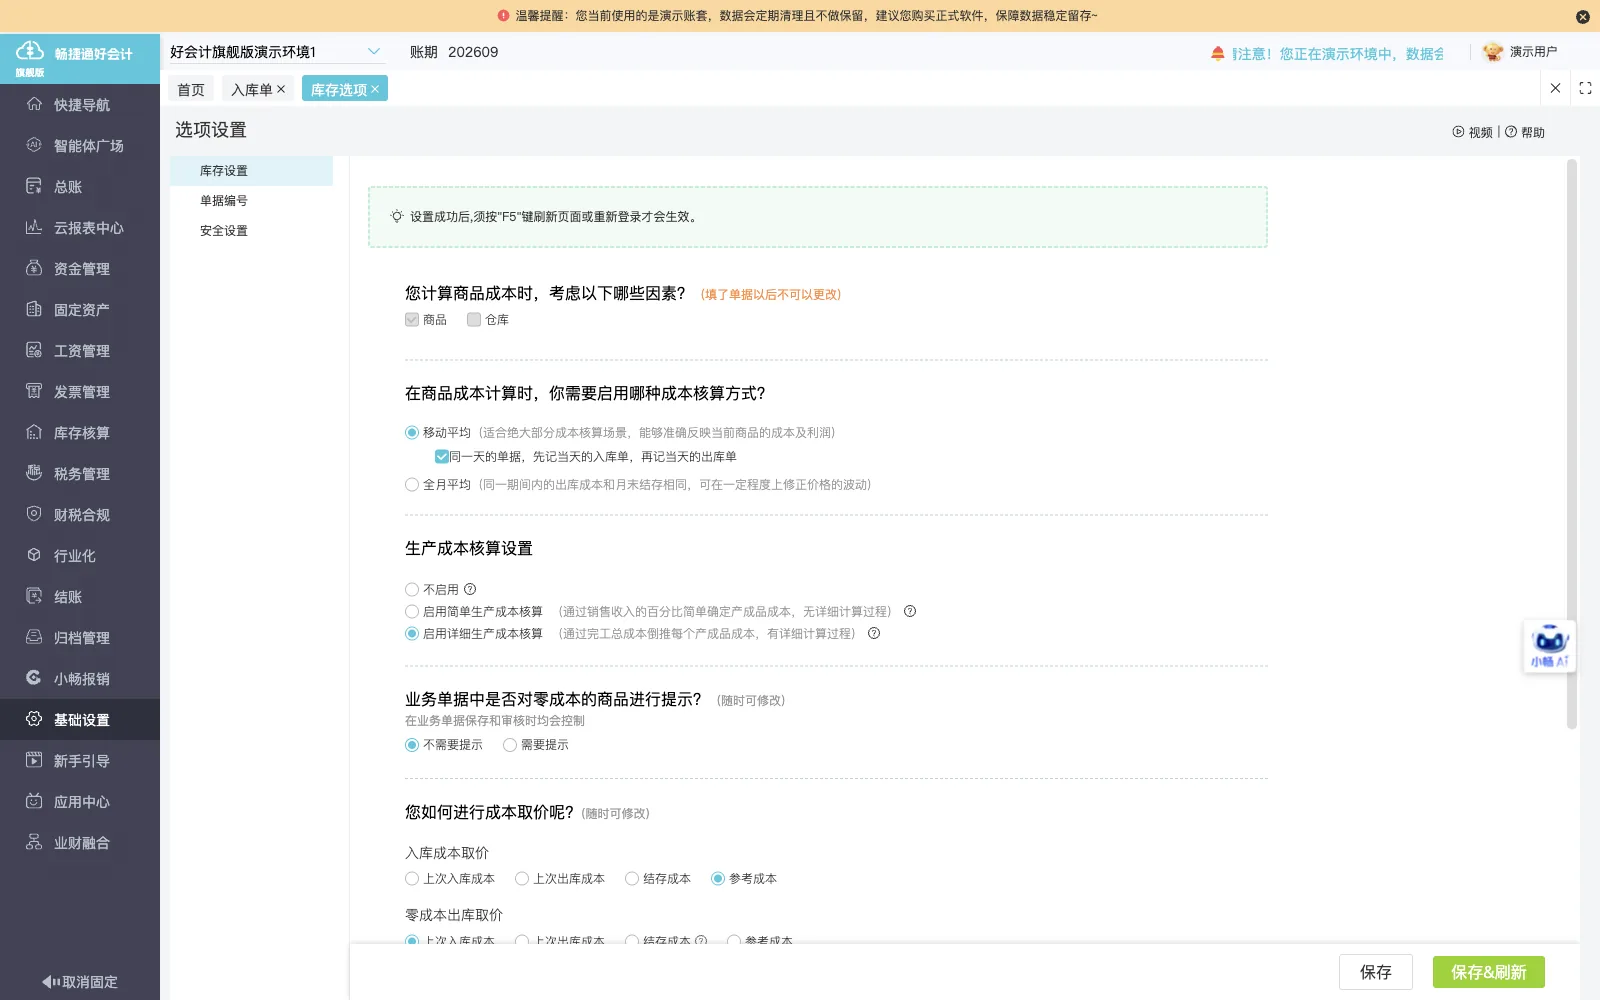
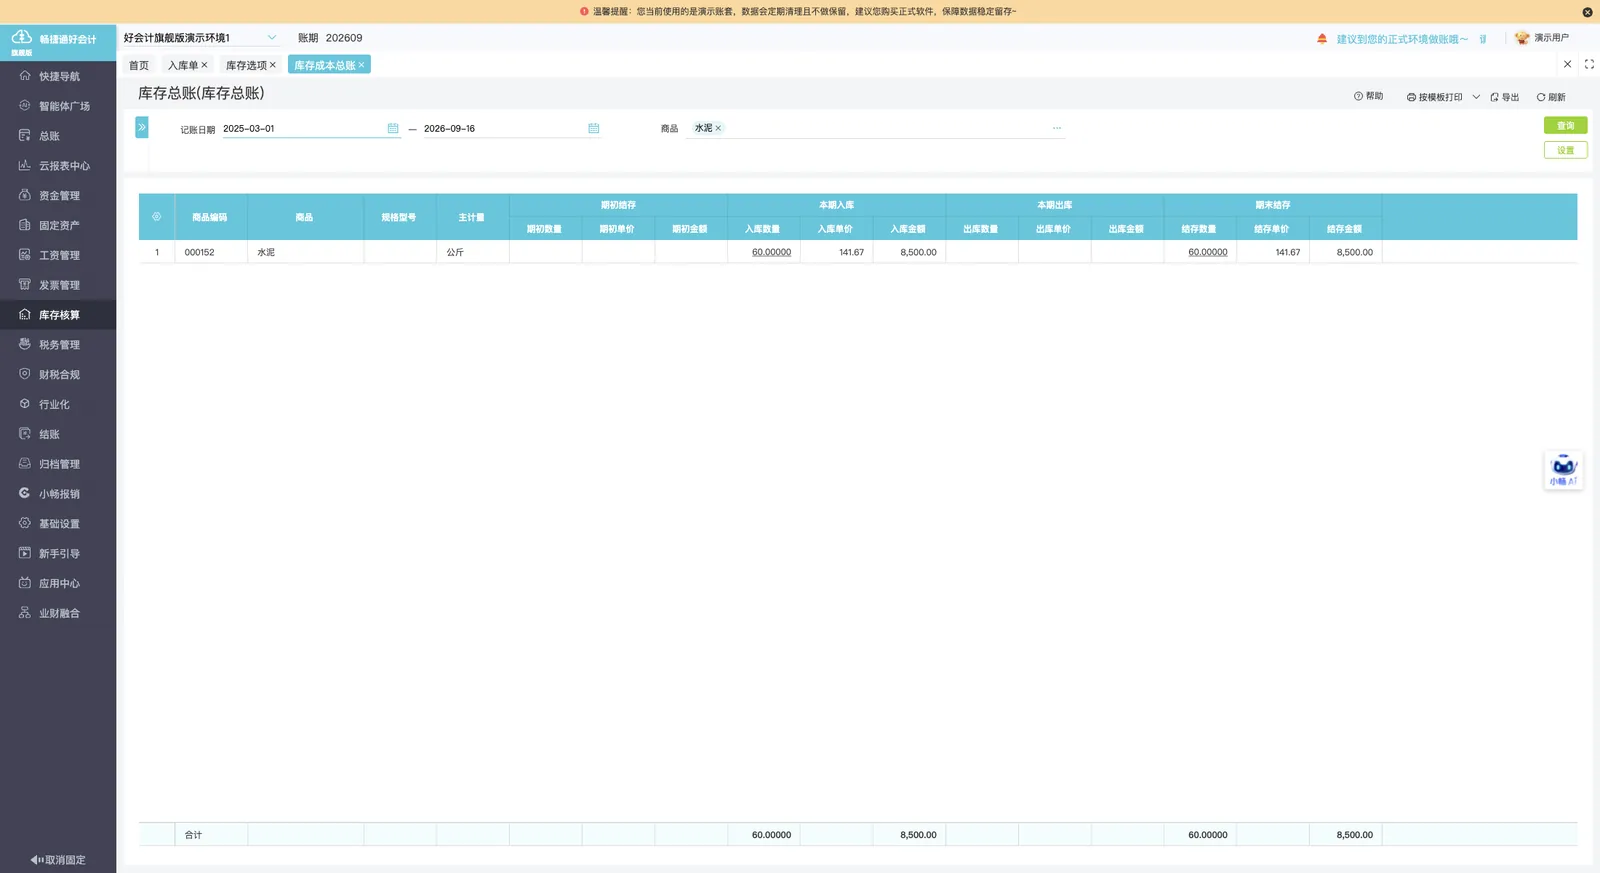
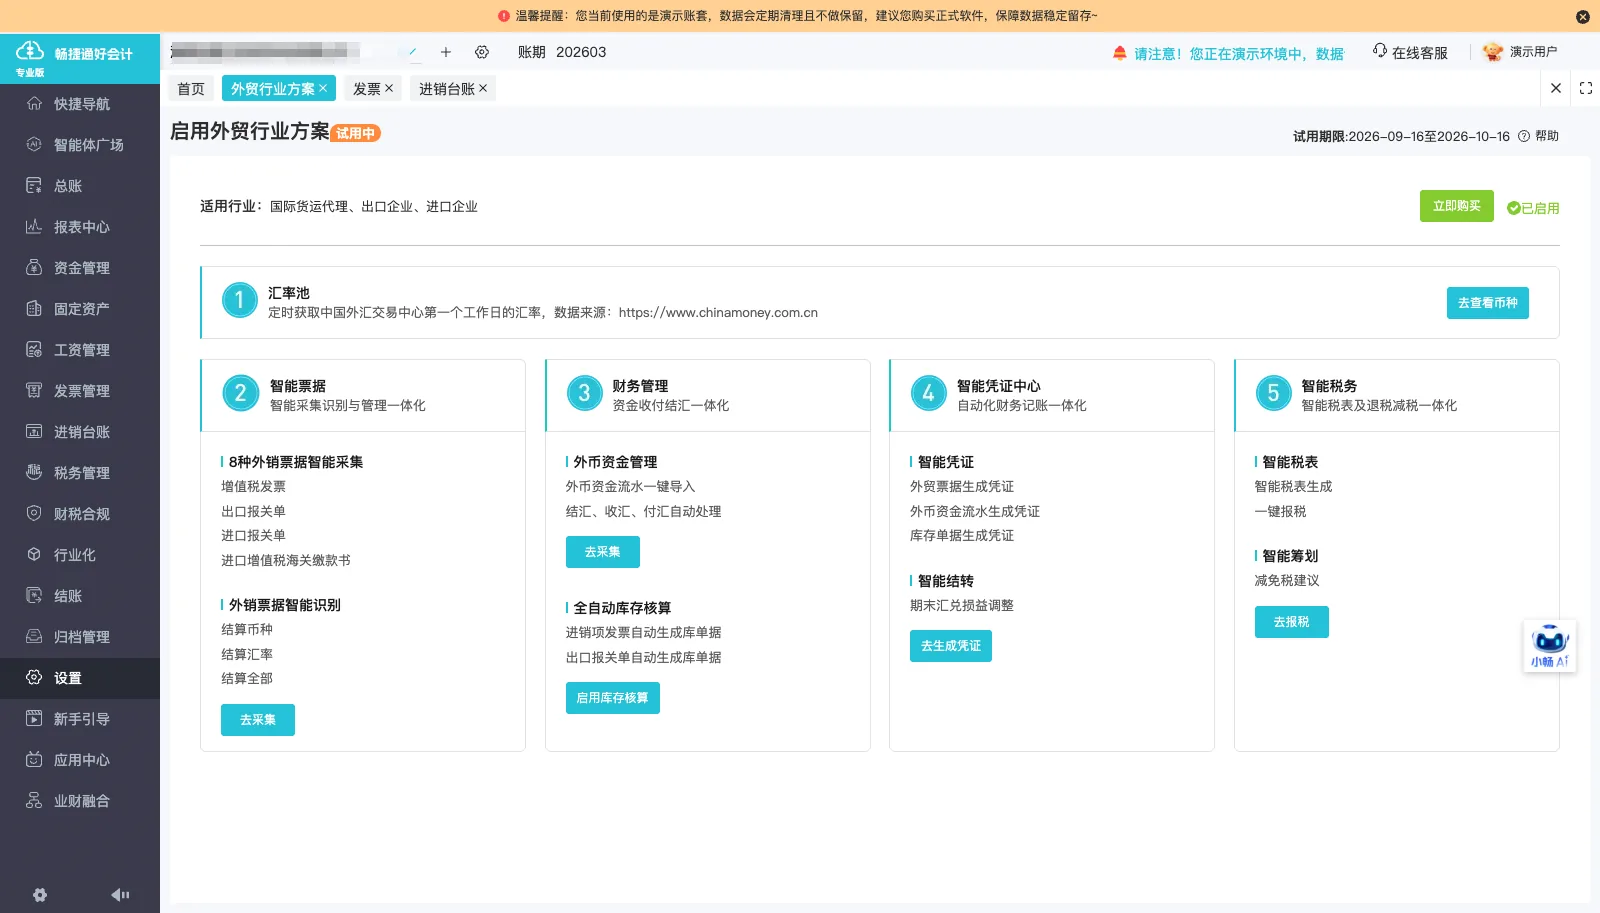
启用库存核算后,系统按发票数据更新试剂与耗材的数量和平均成本。
-
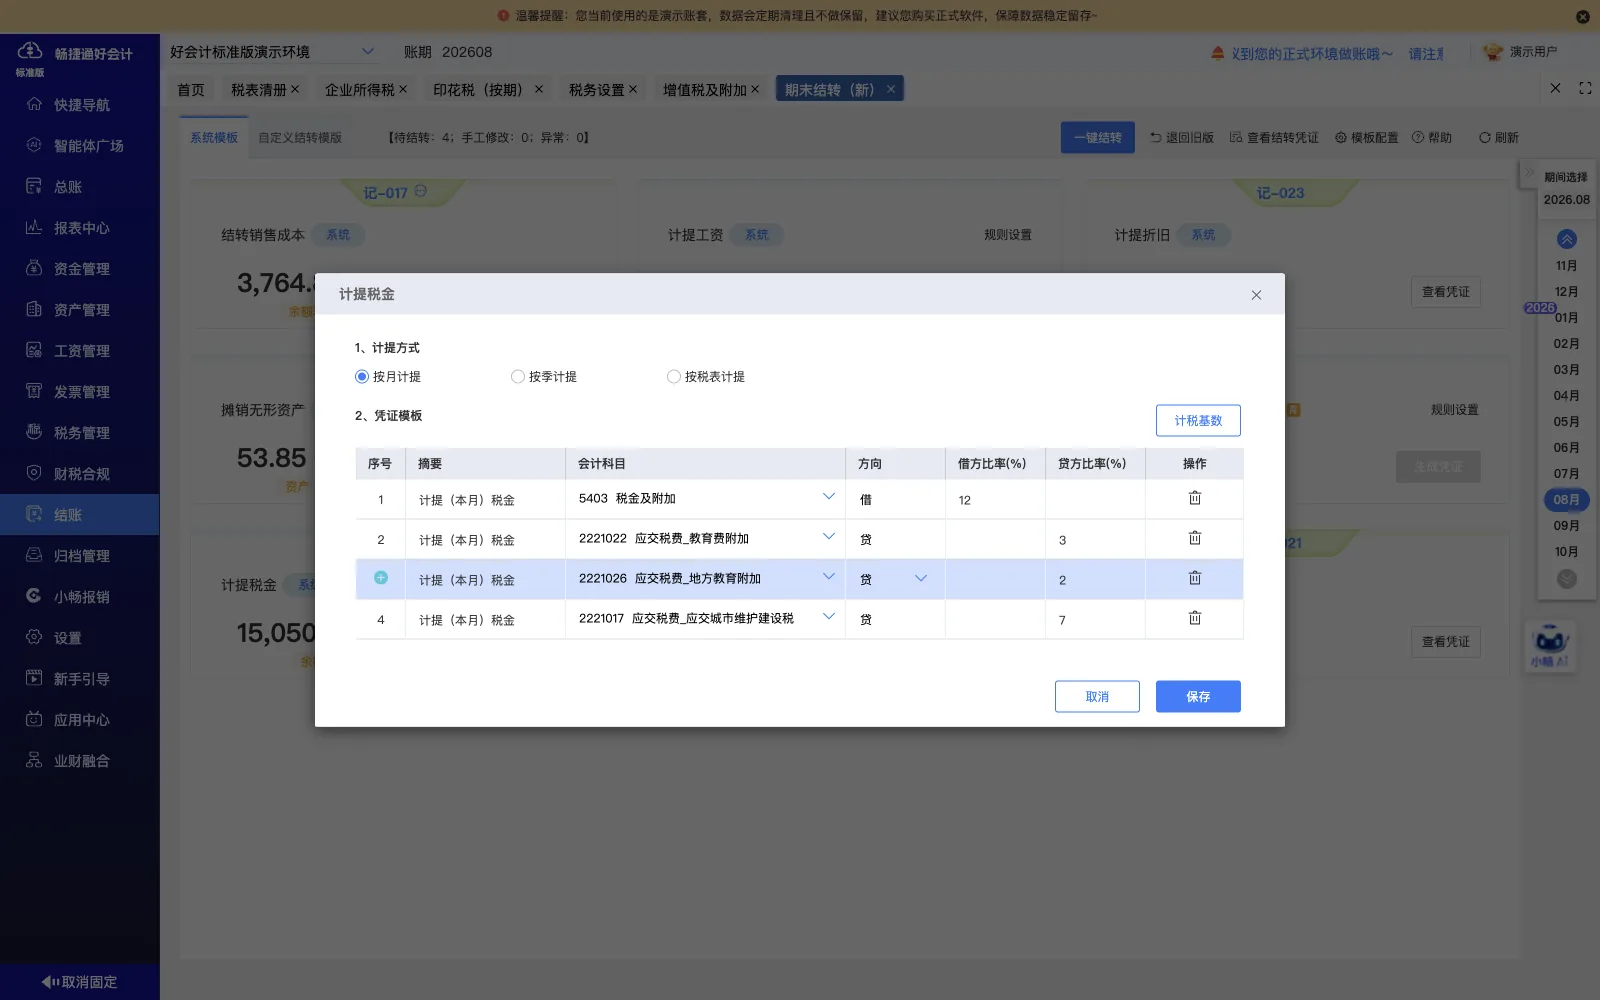
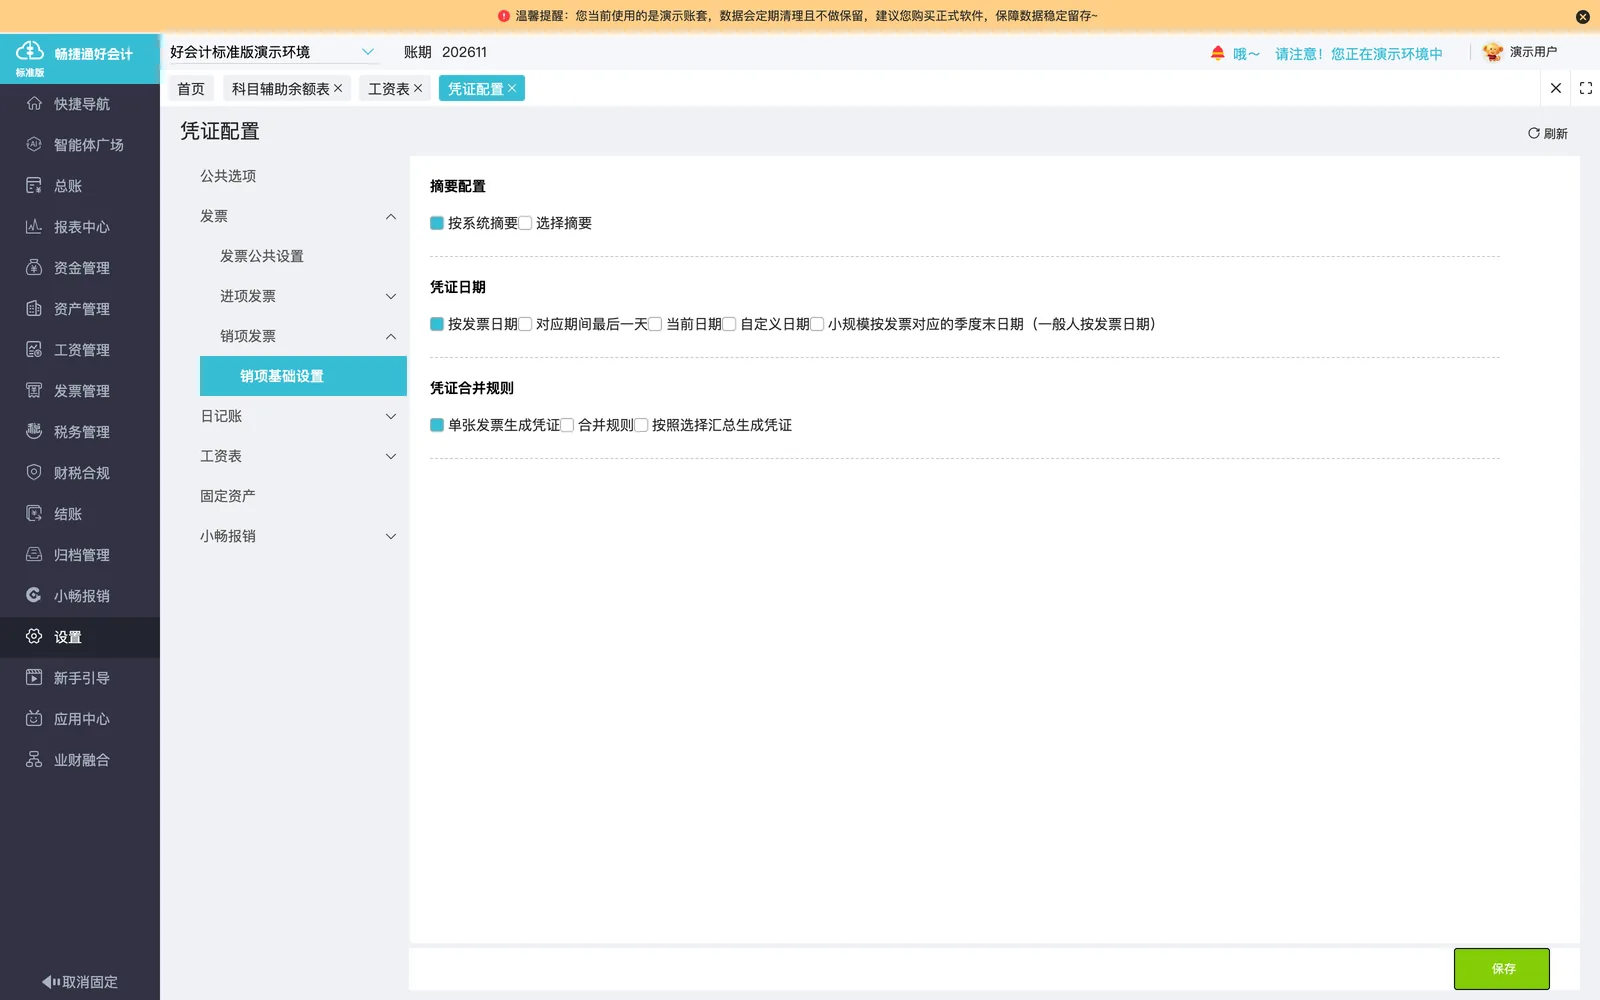
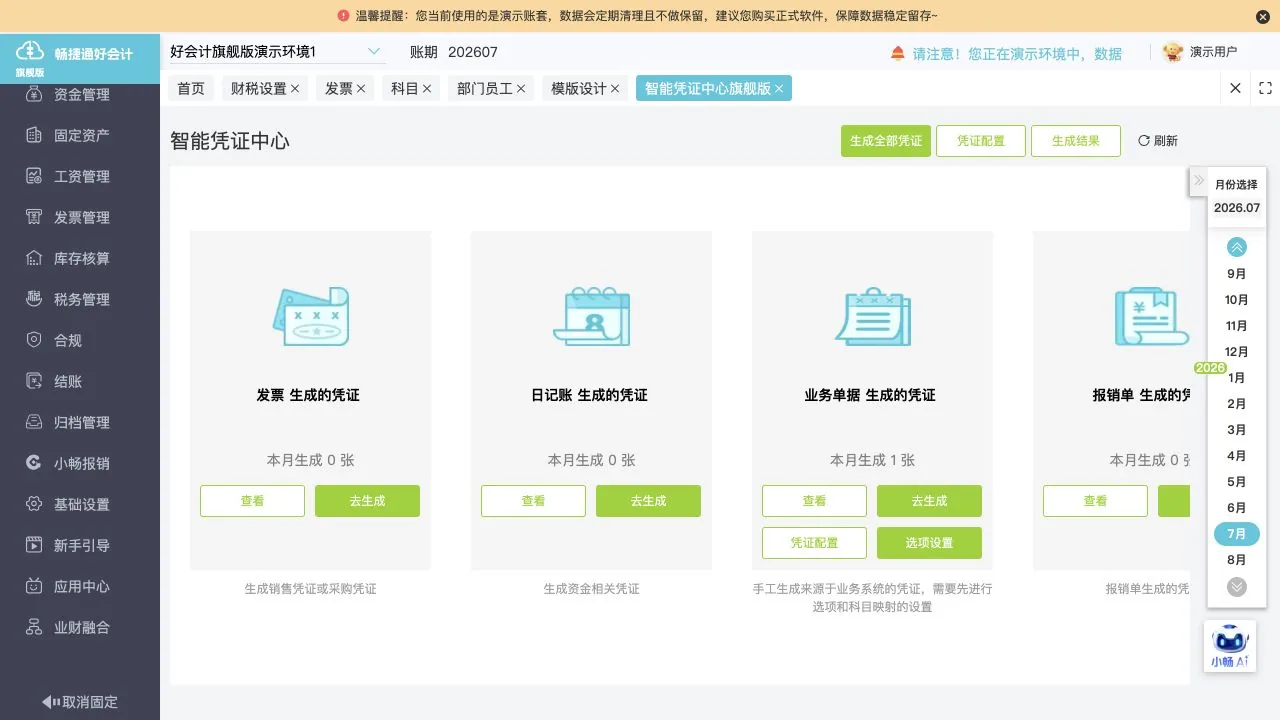
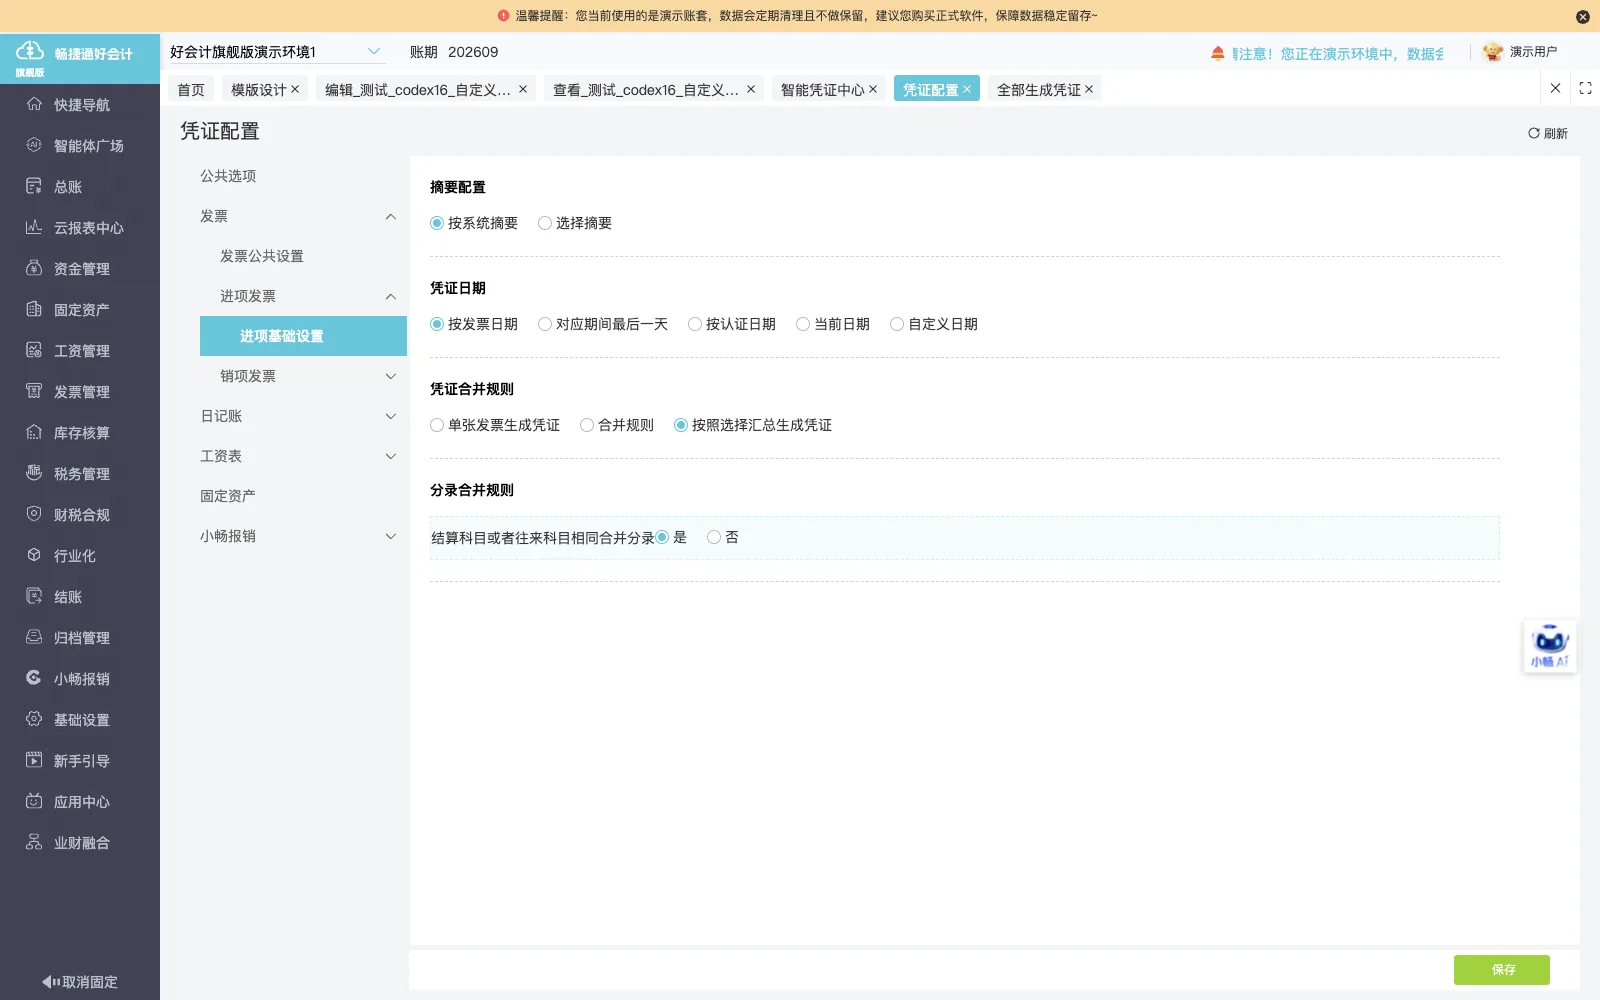
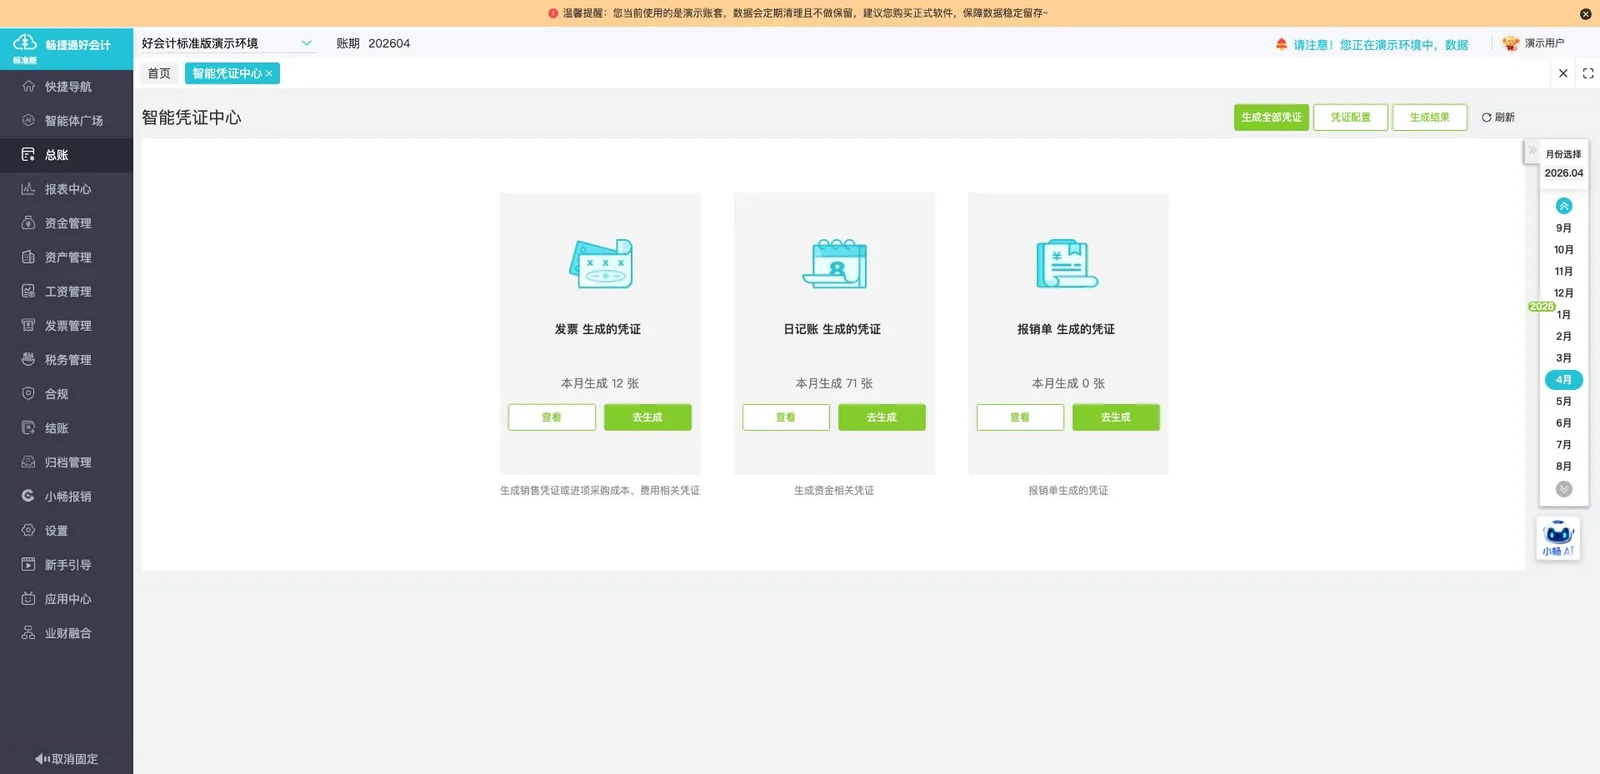
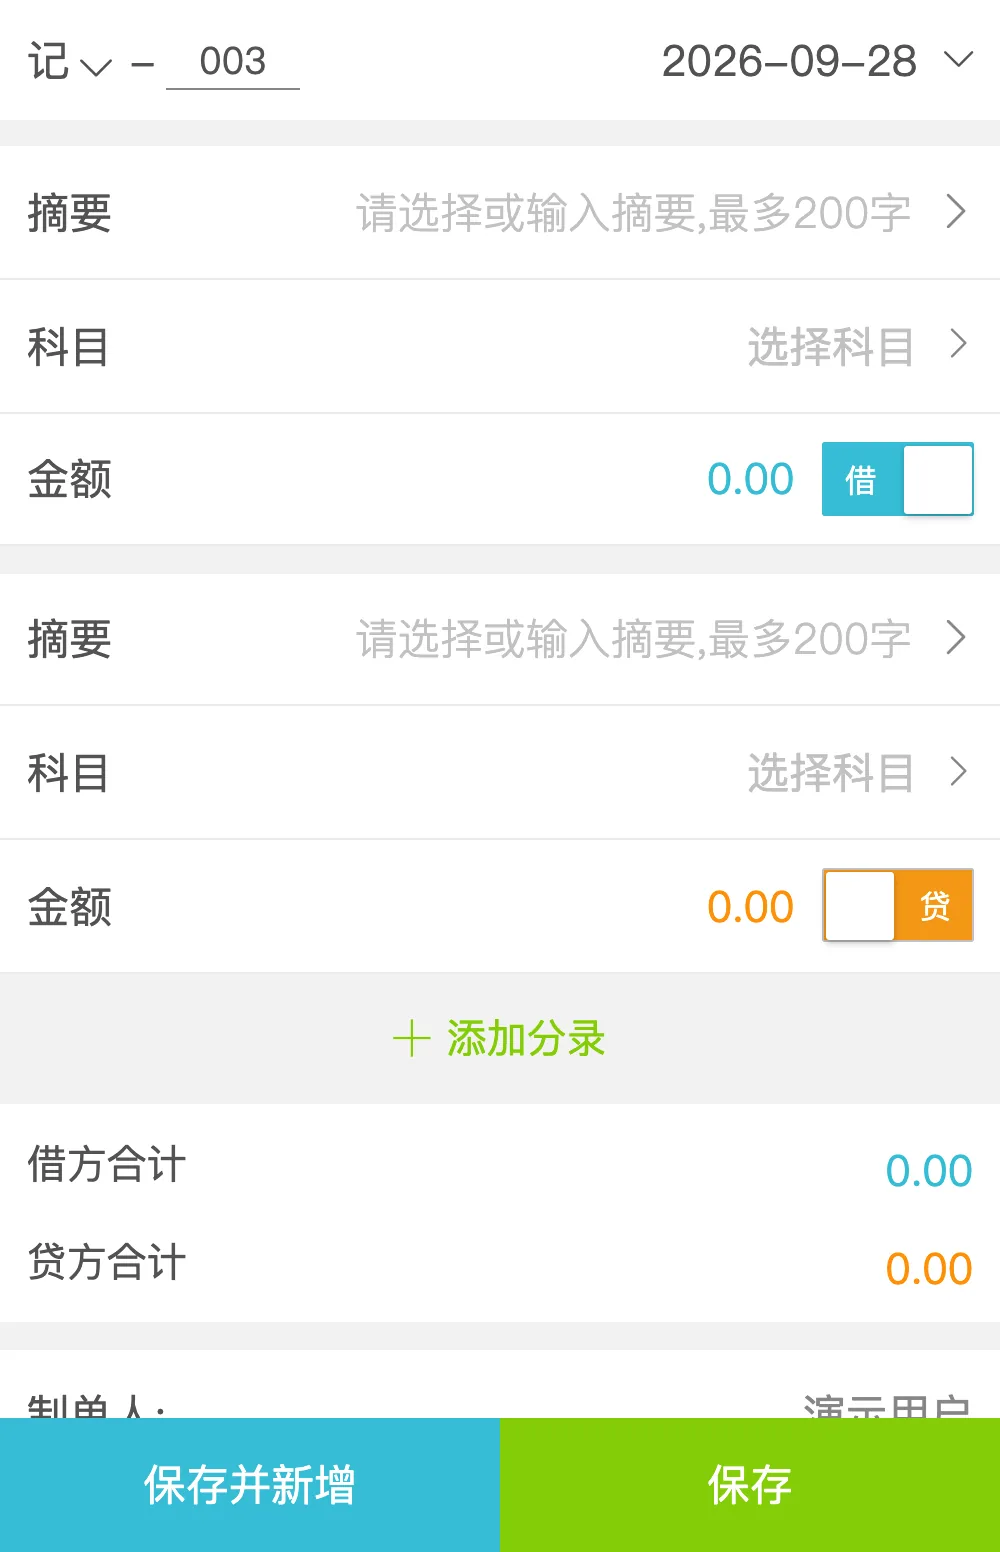
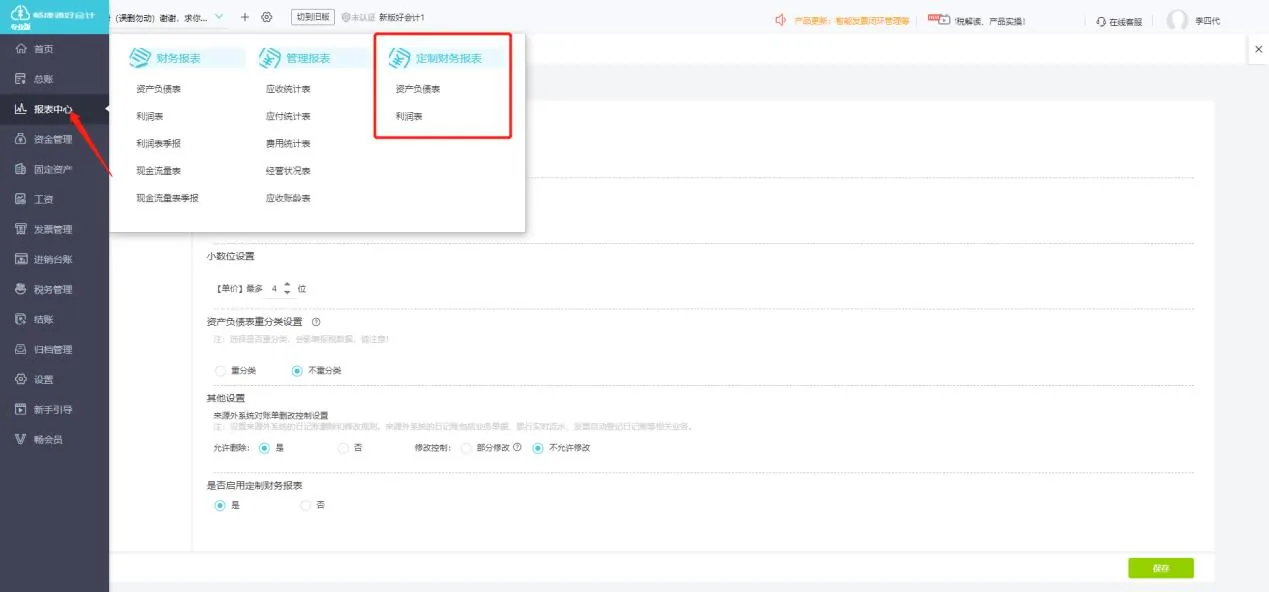
凭证模板配置
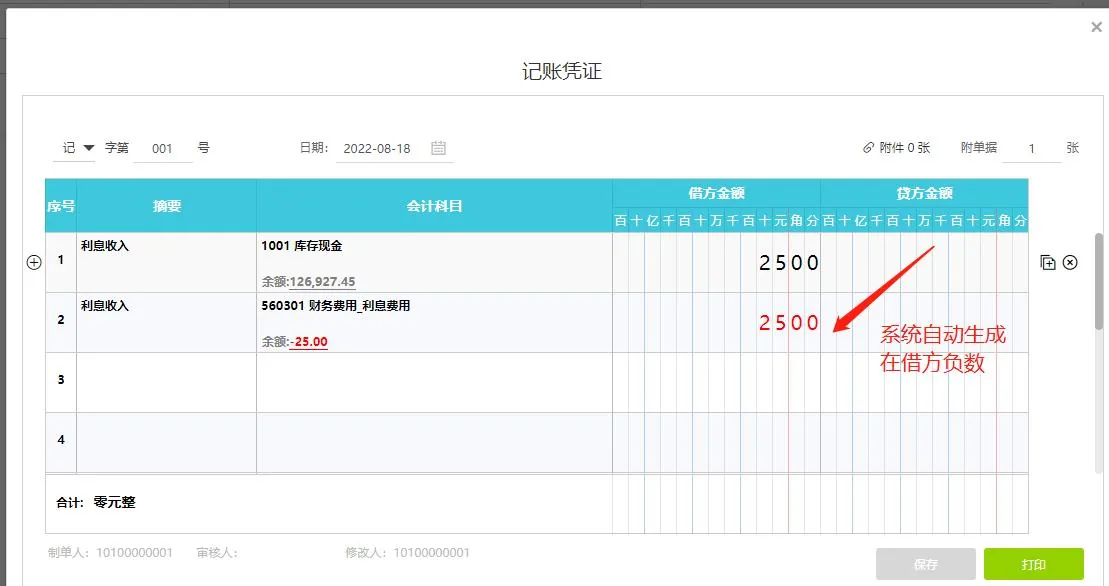
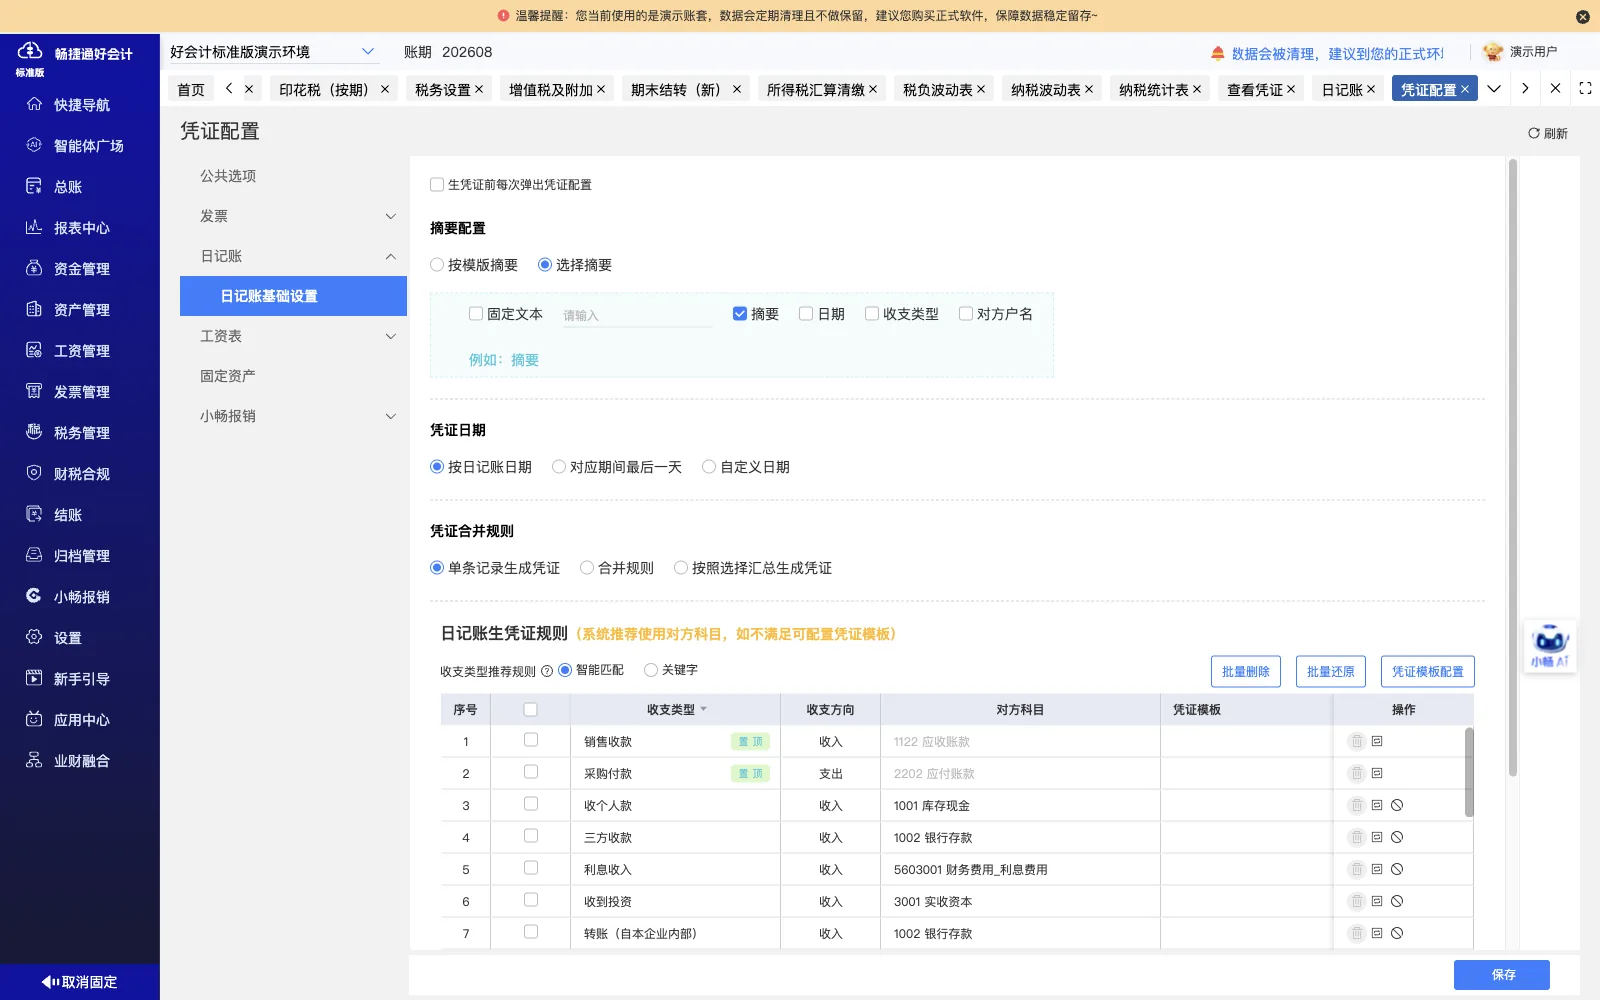
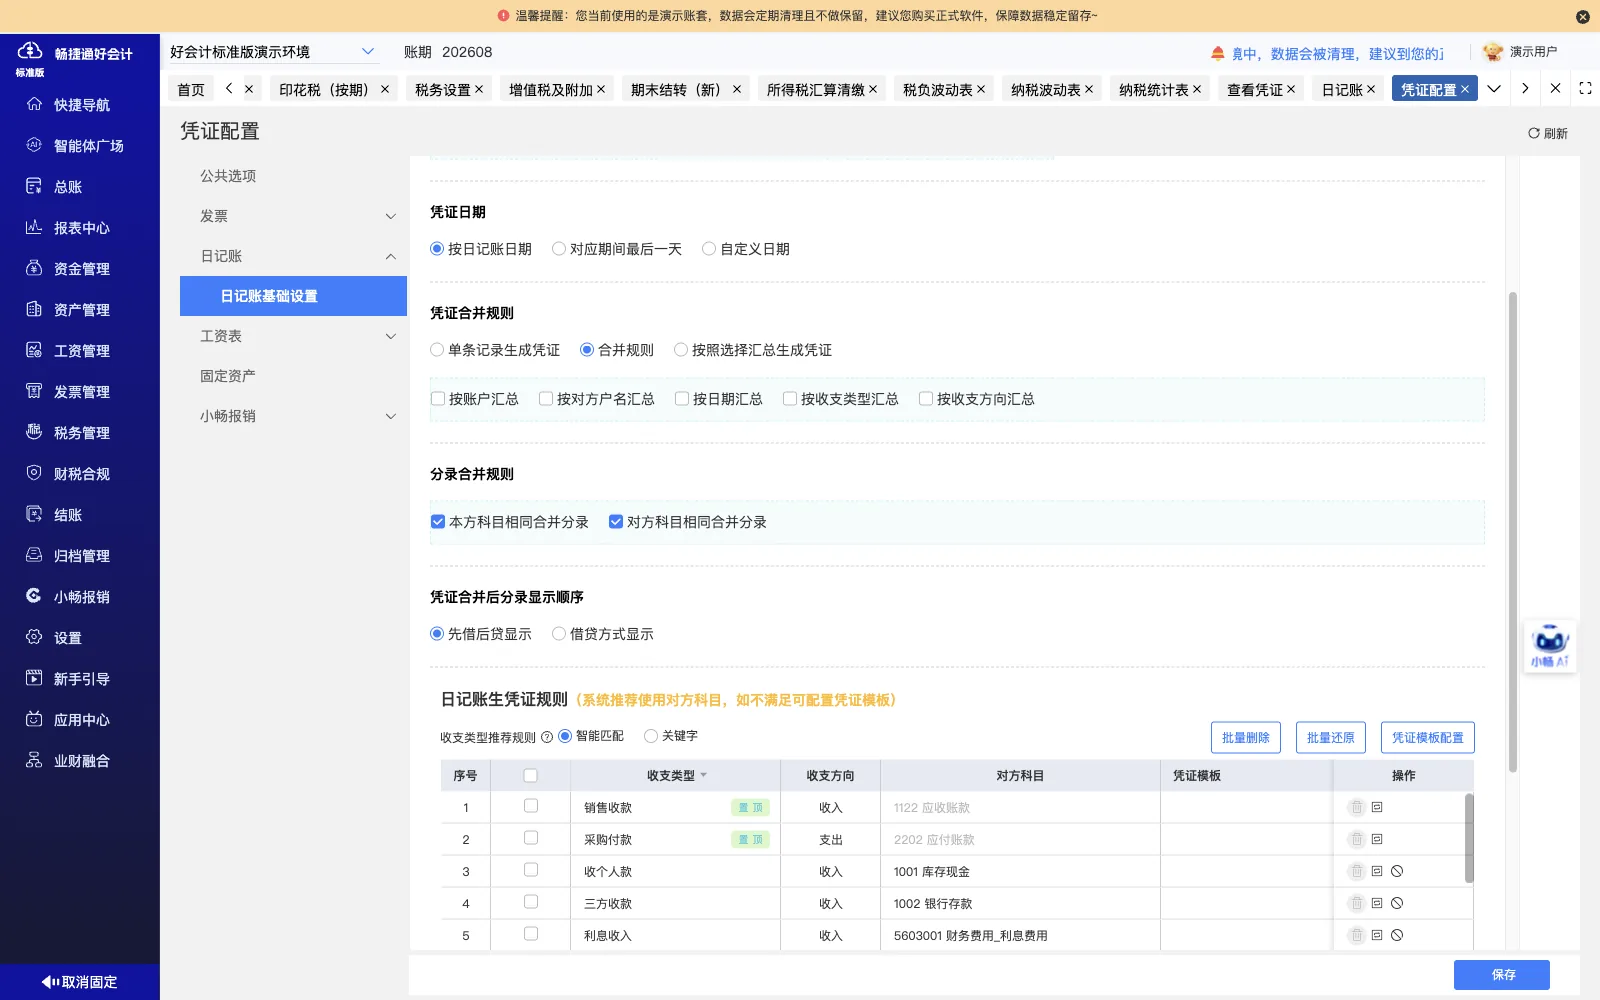
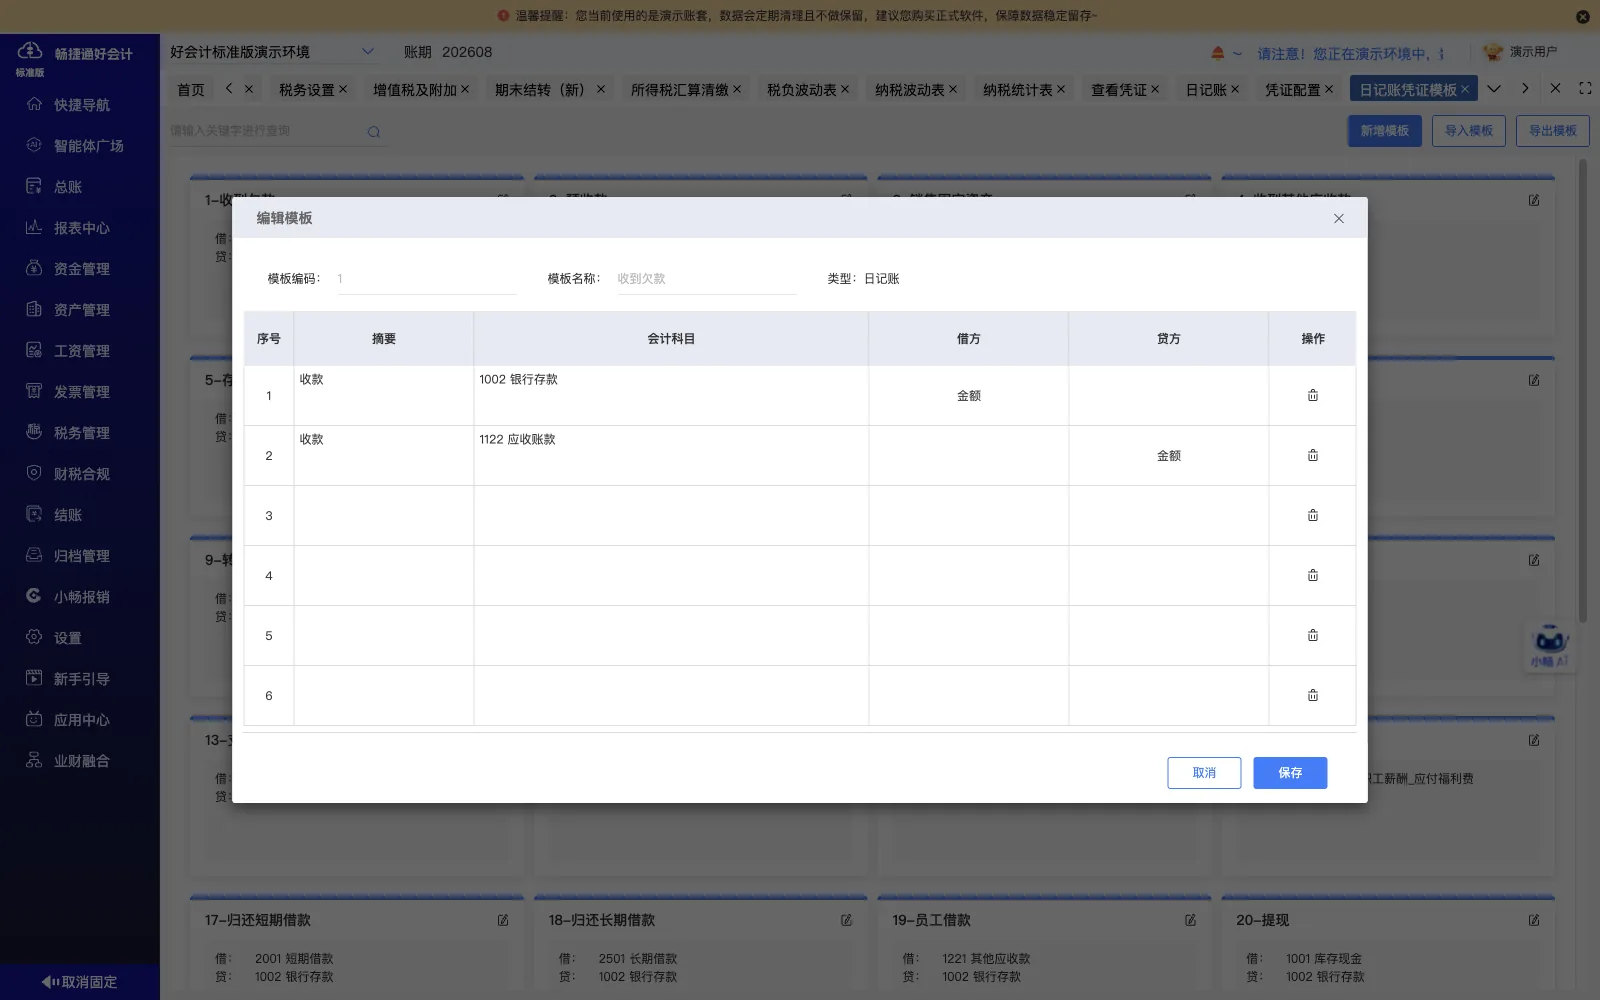
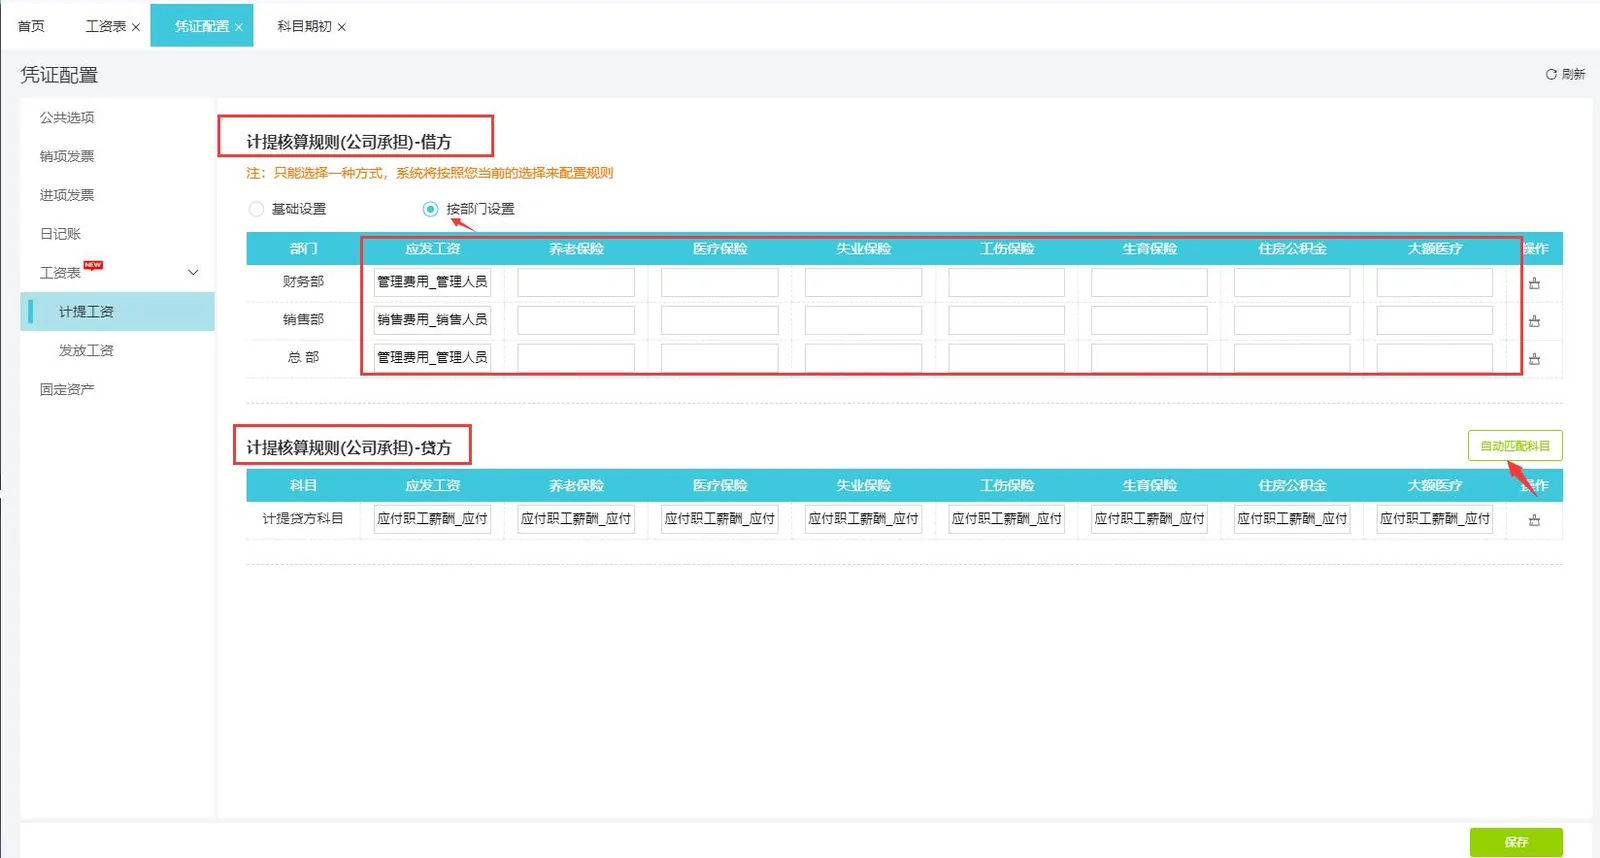
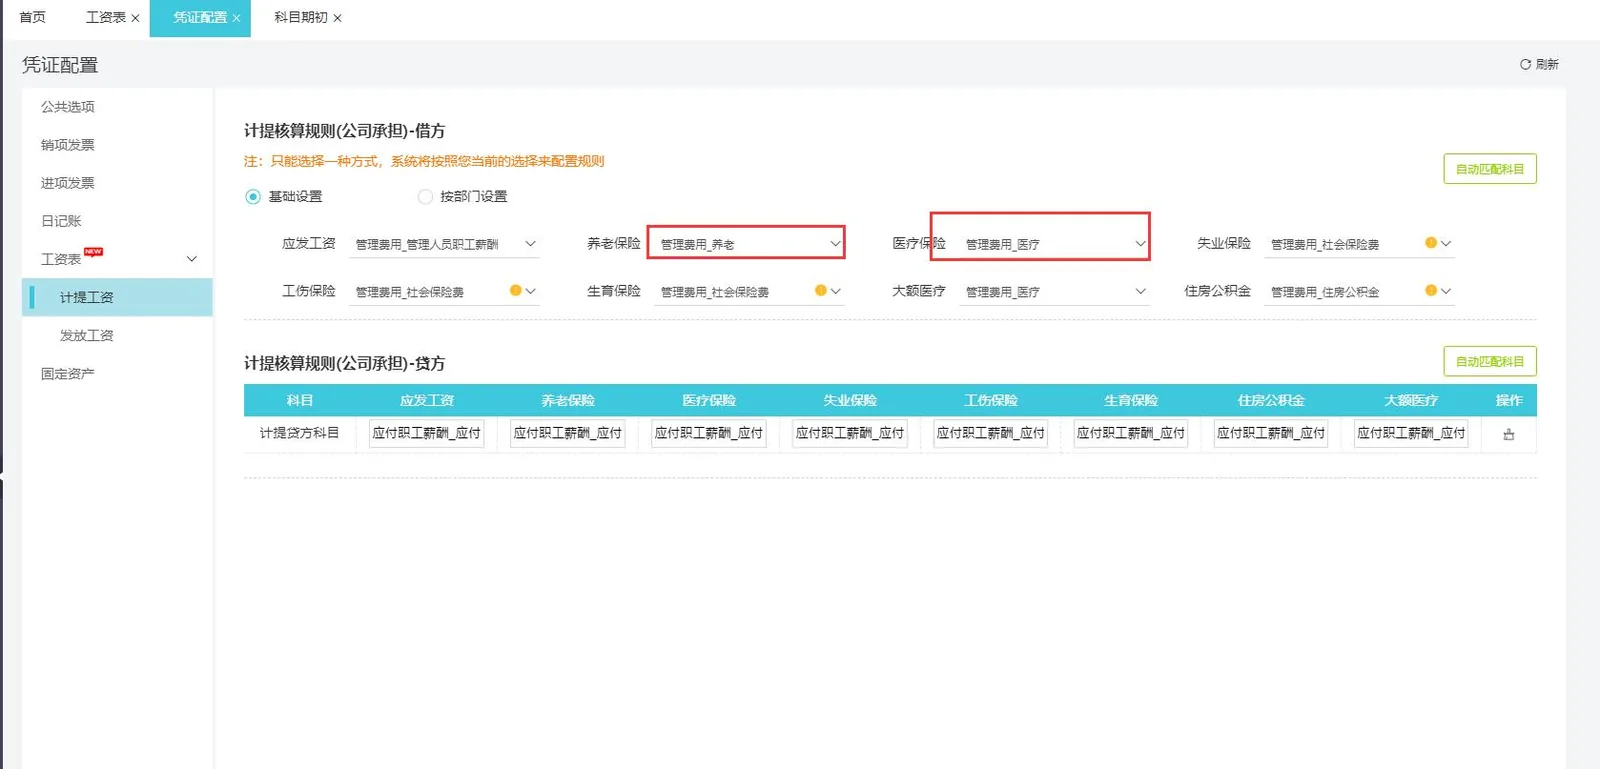
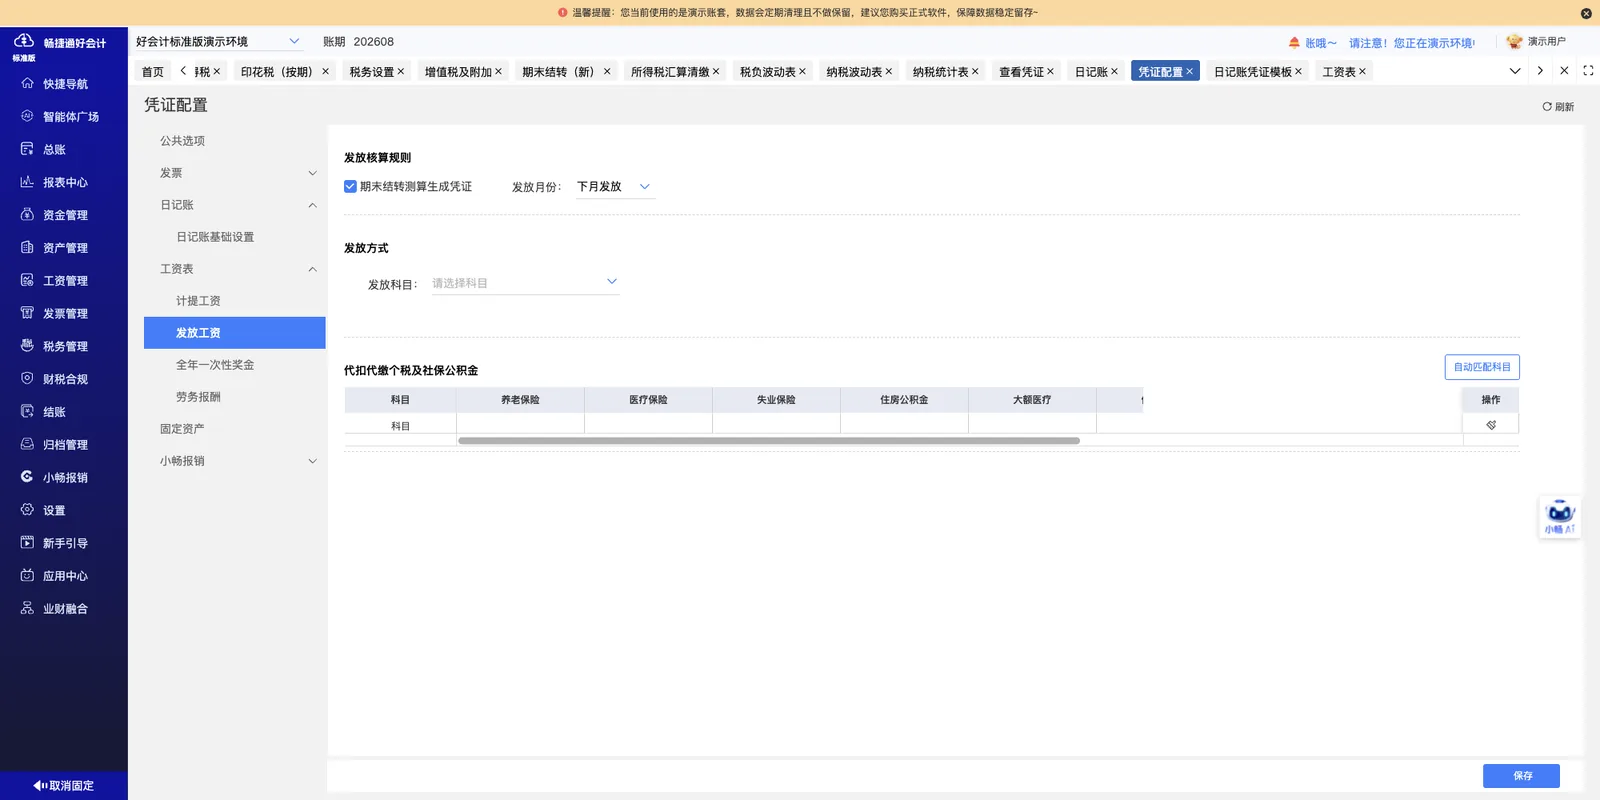
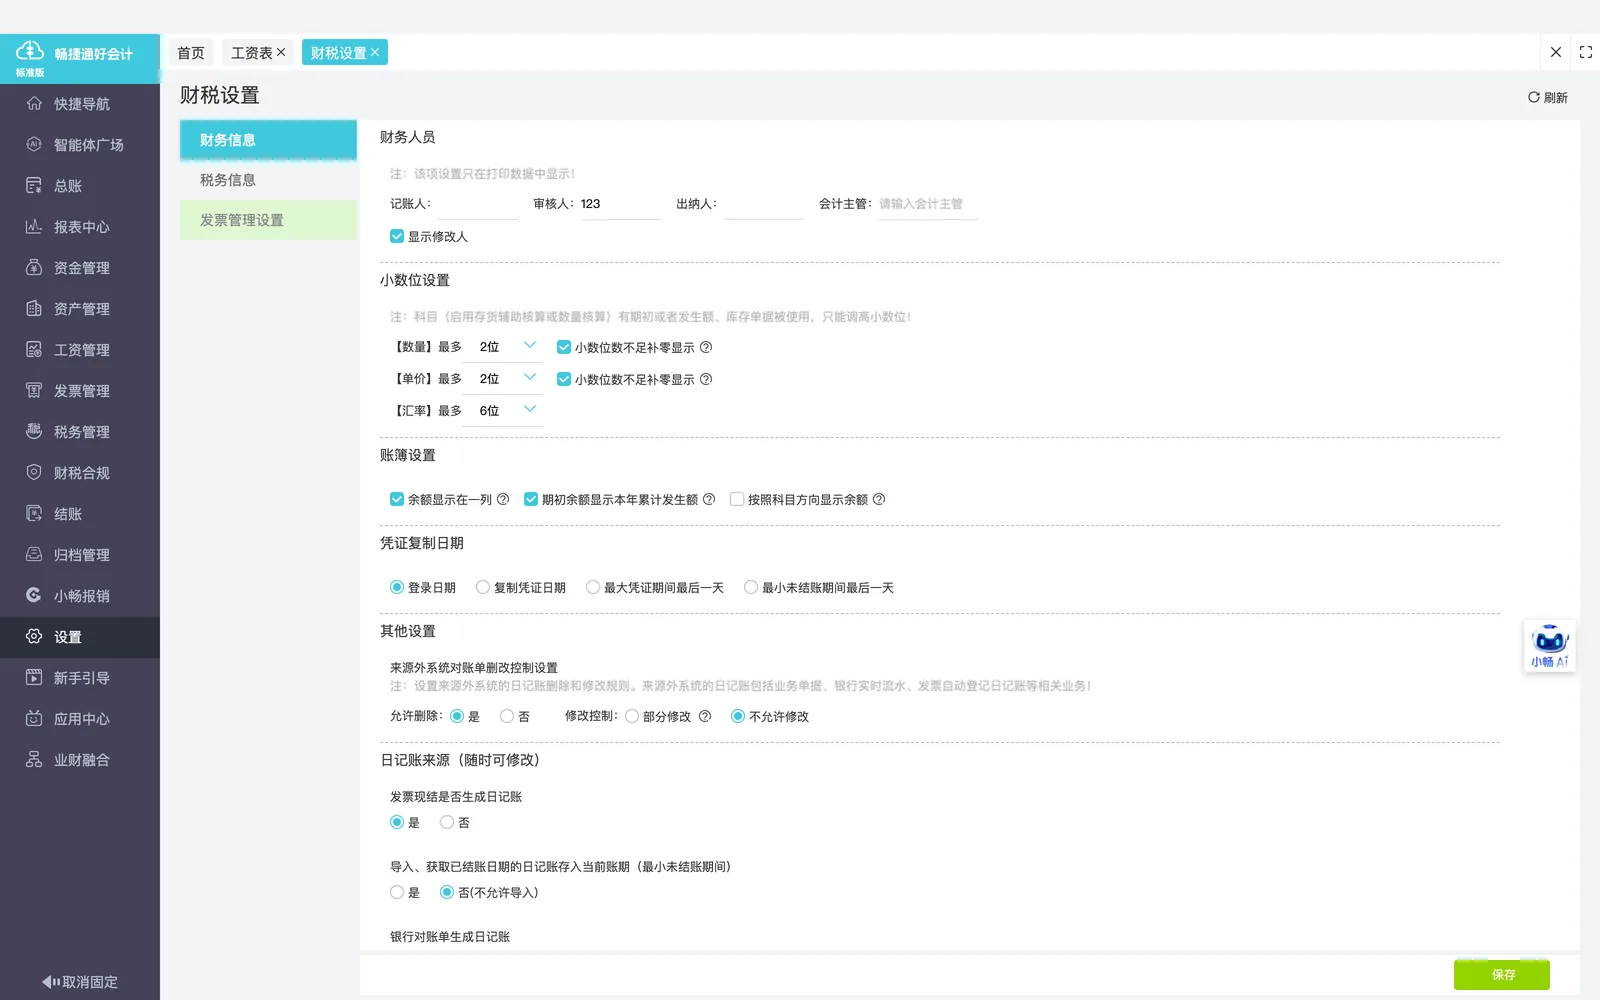
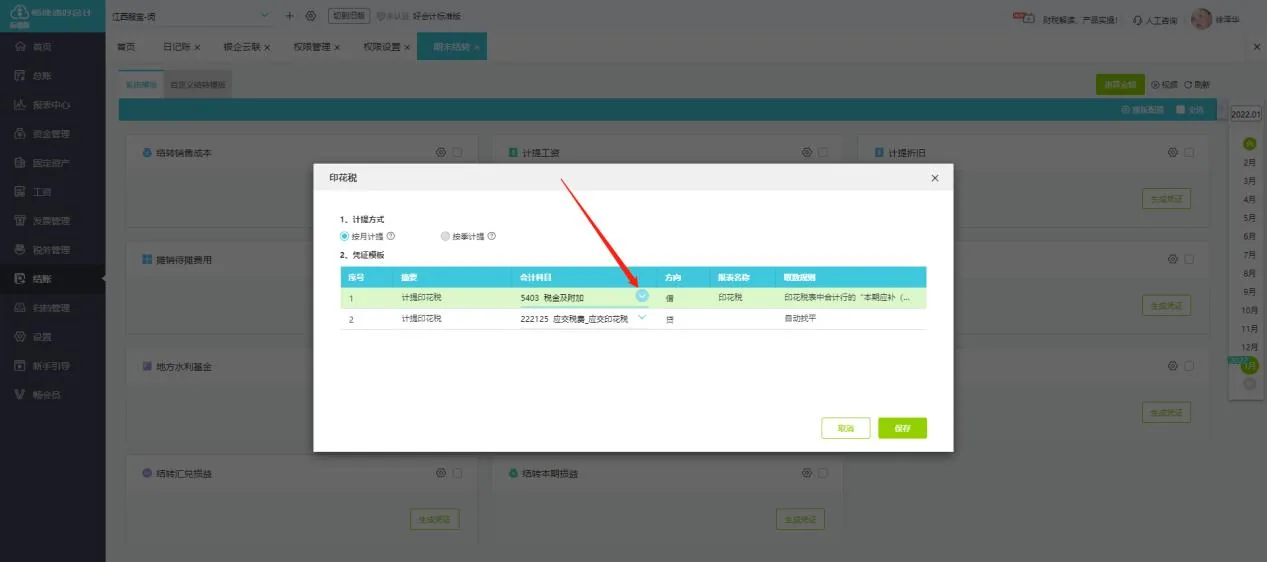
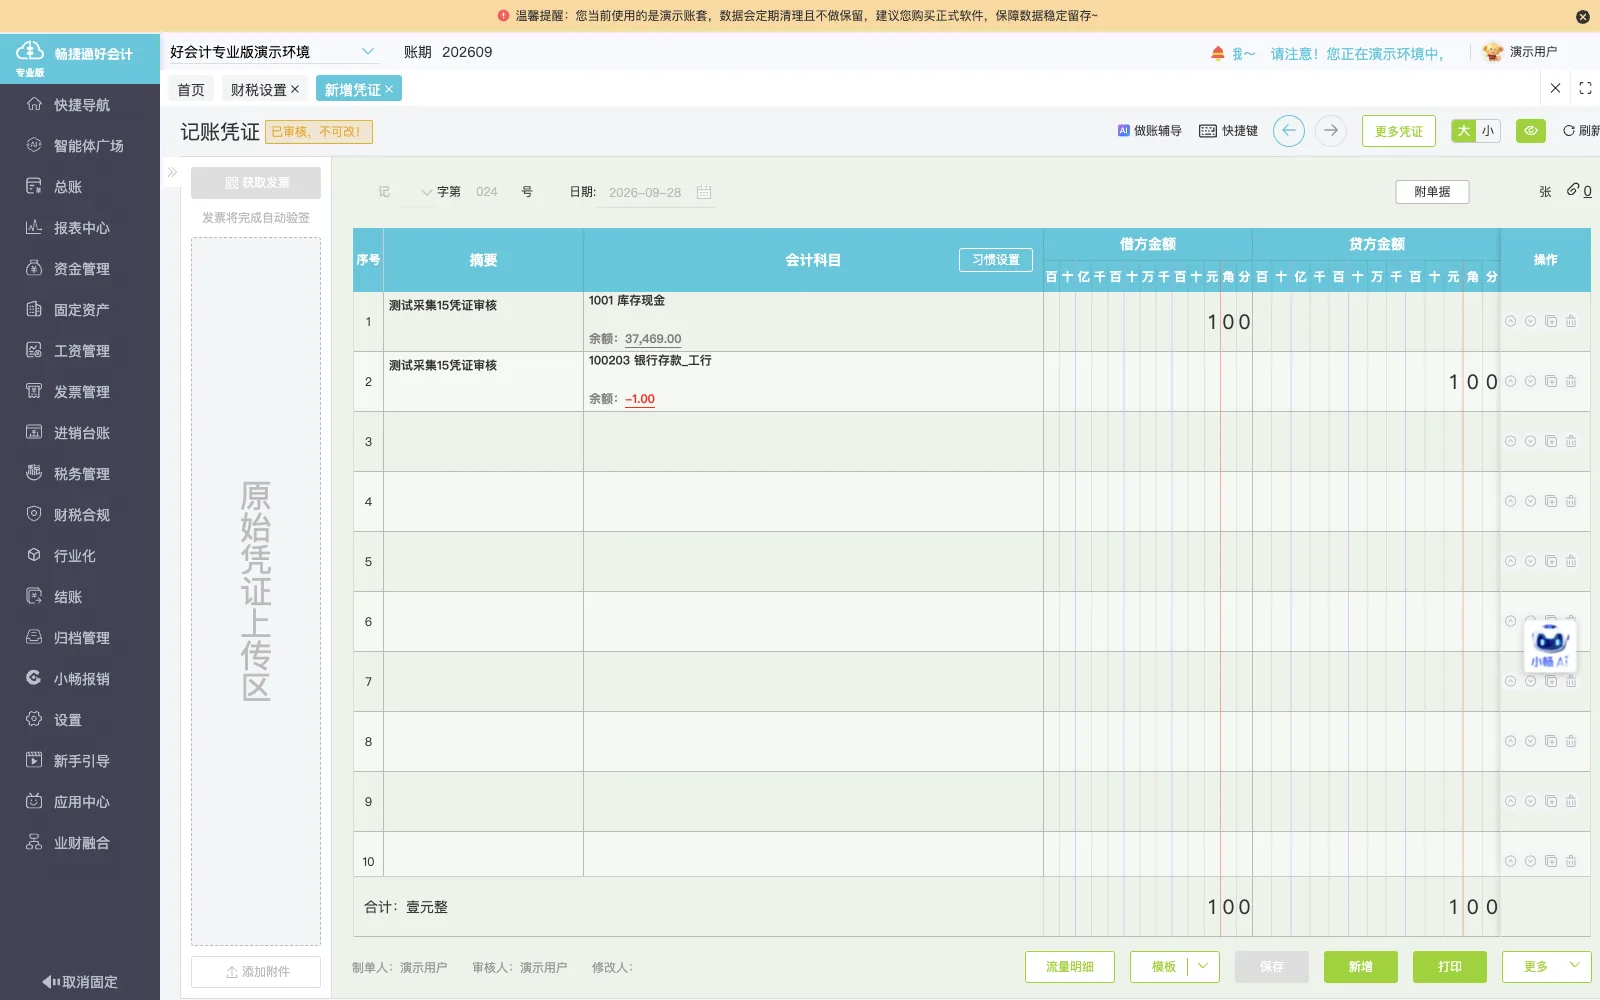
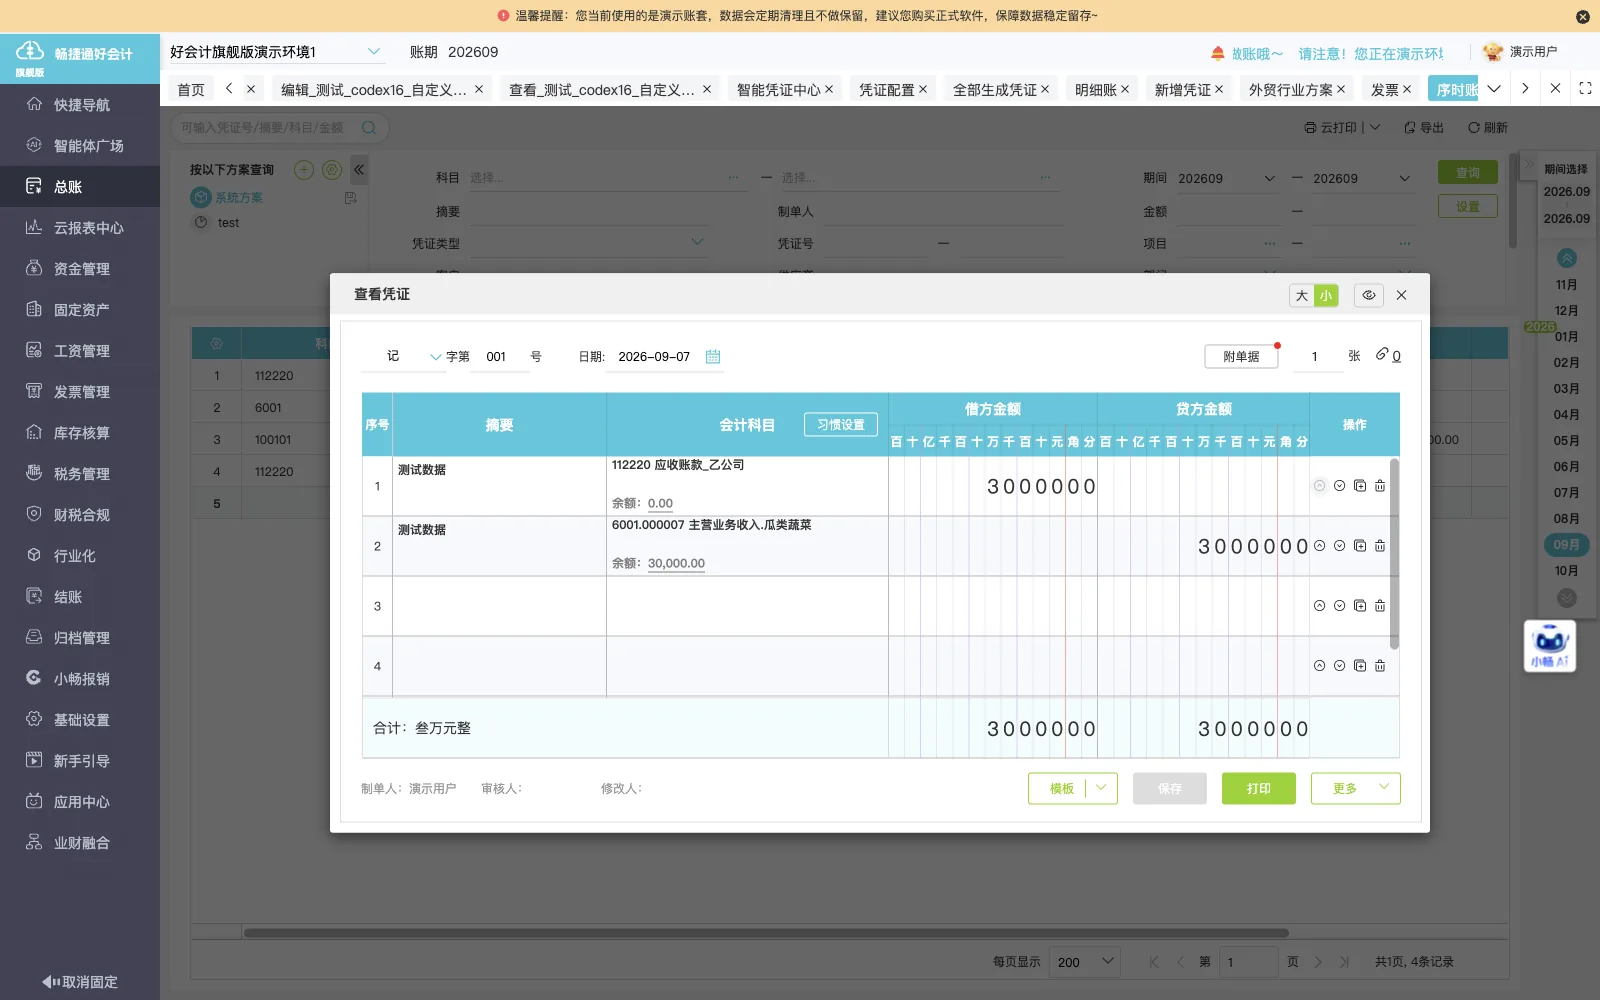
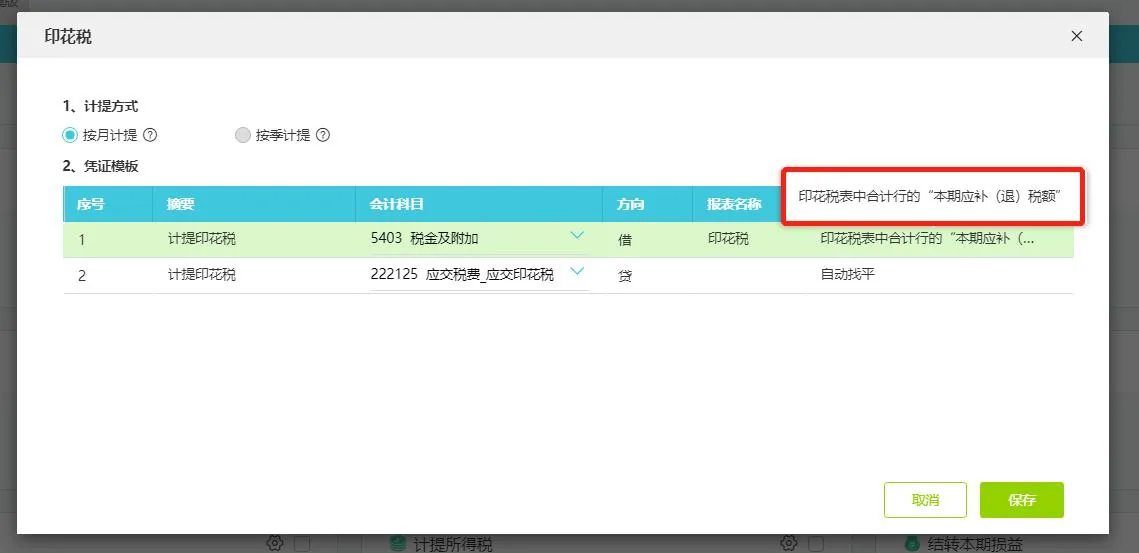
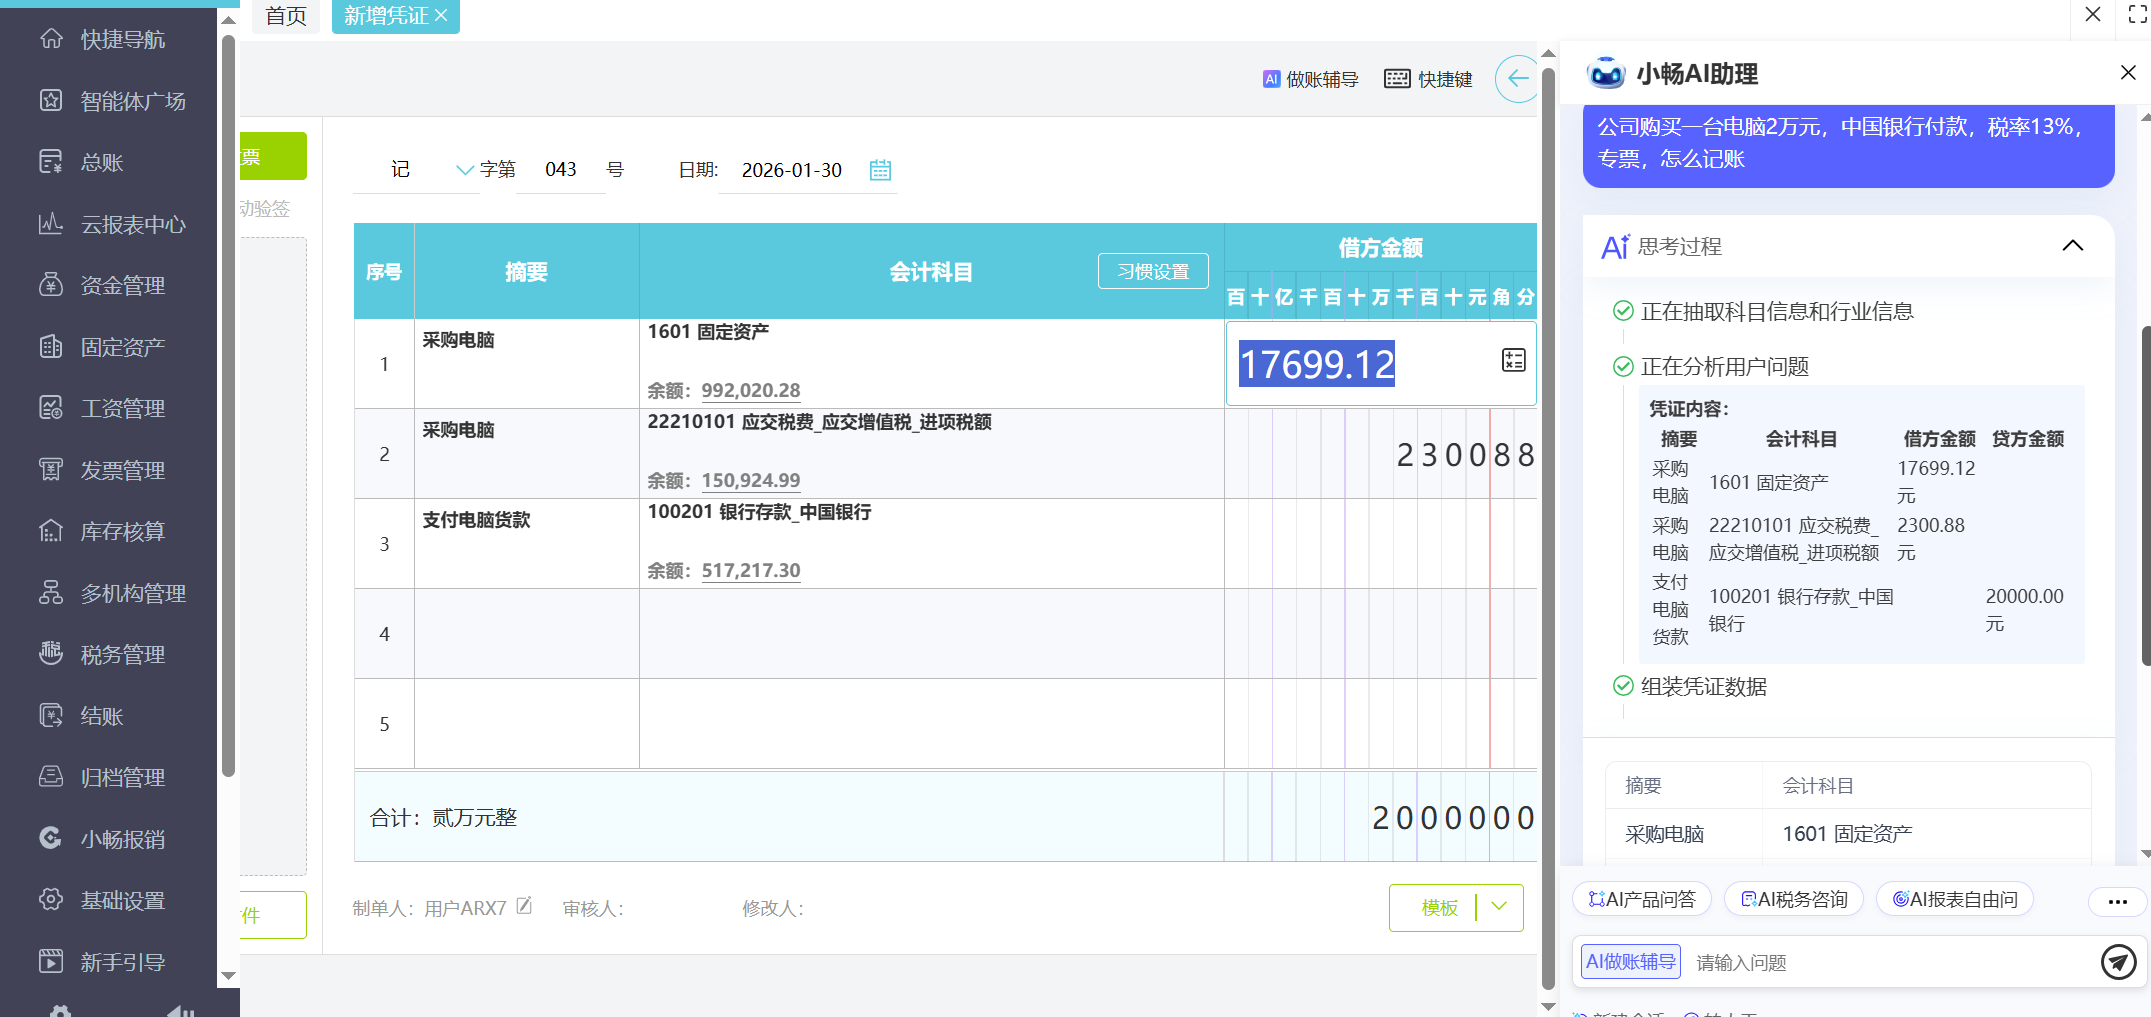
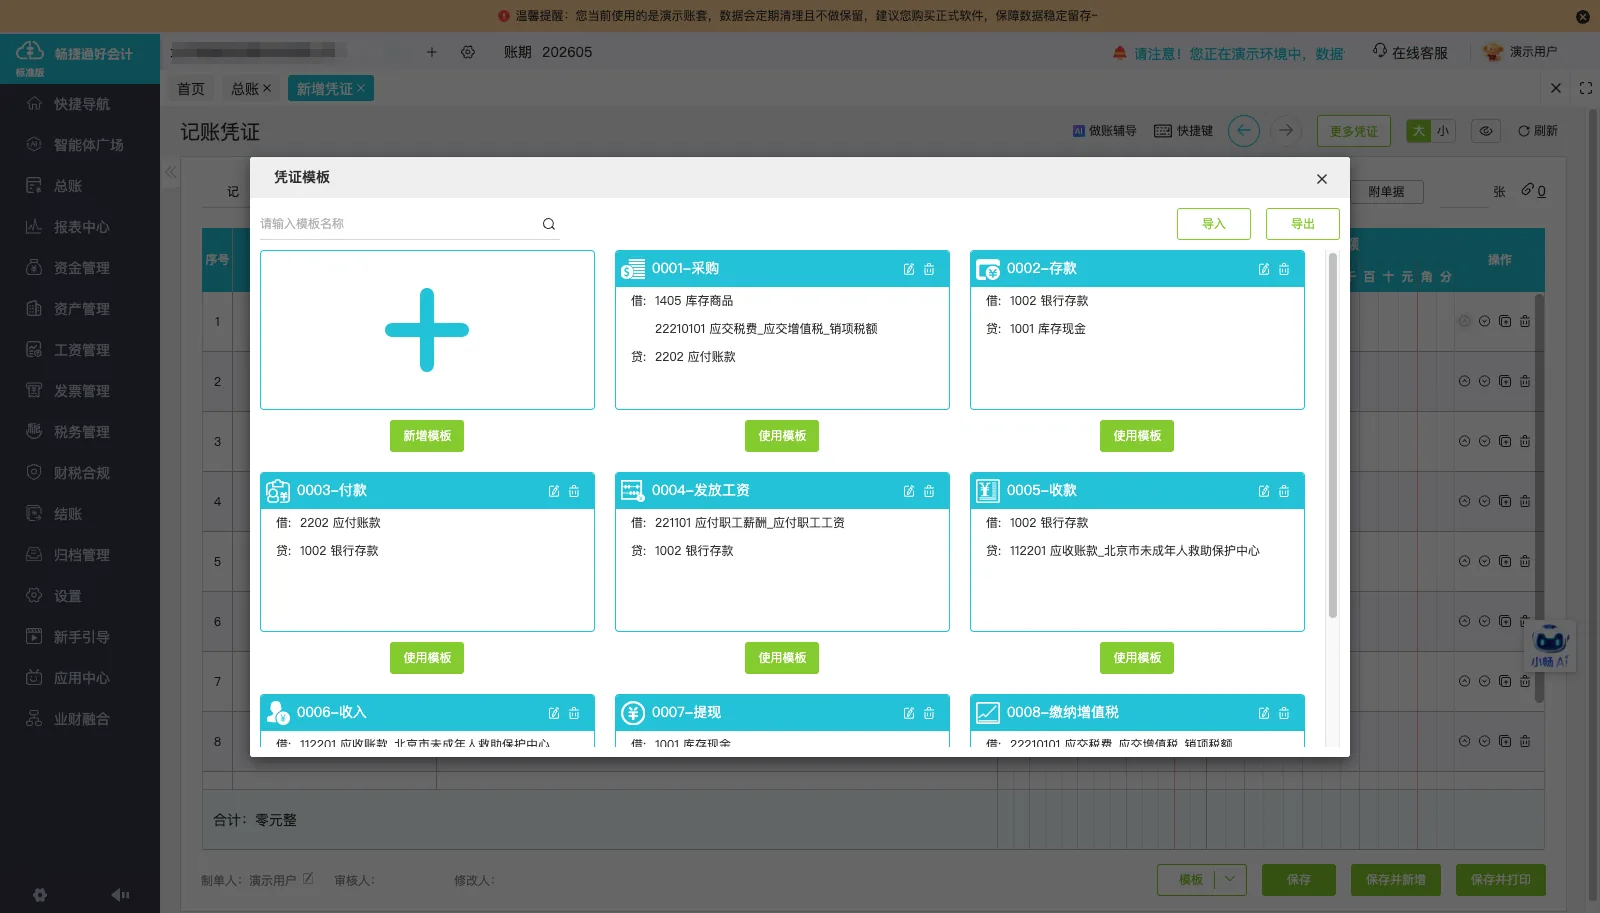
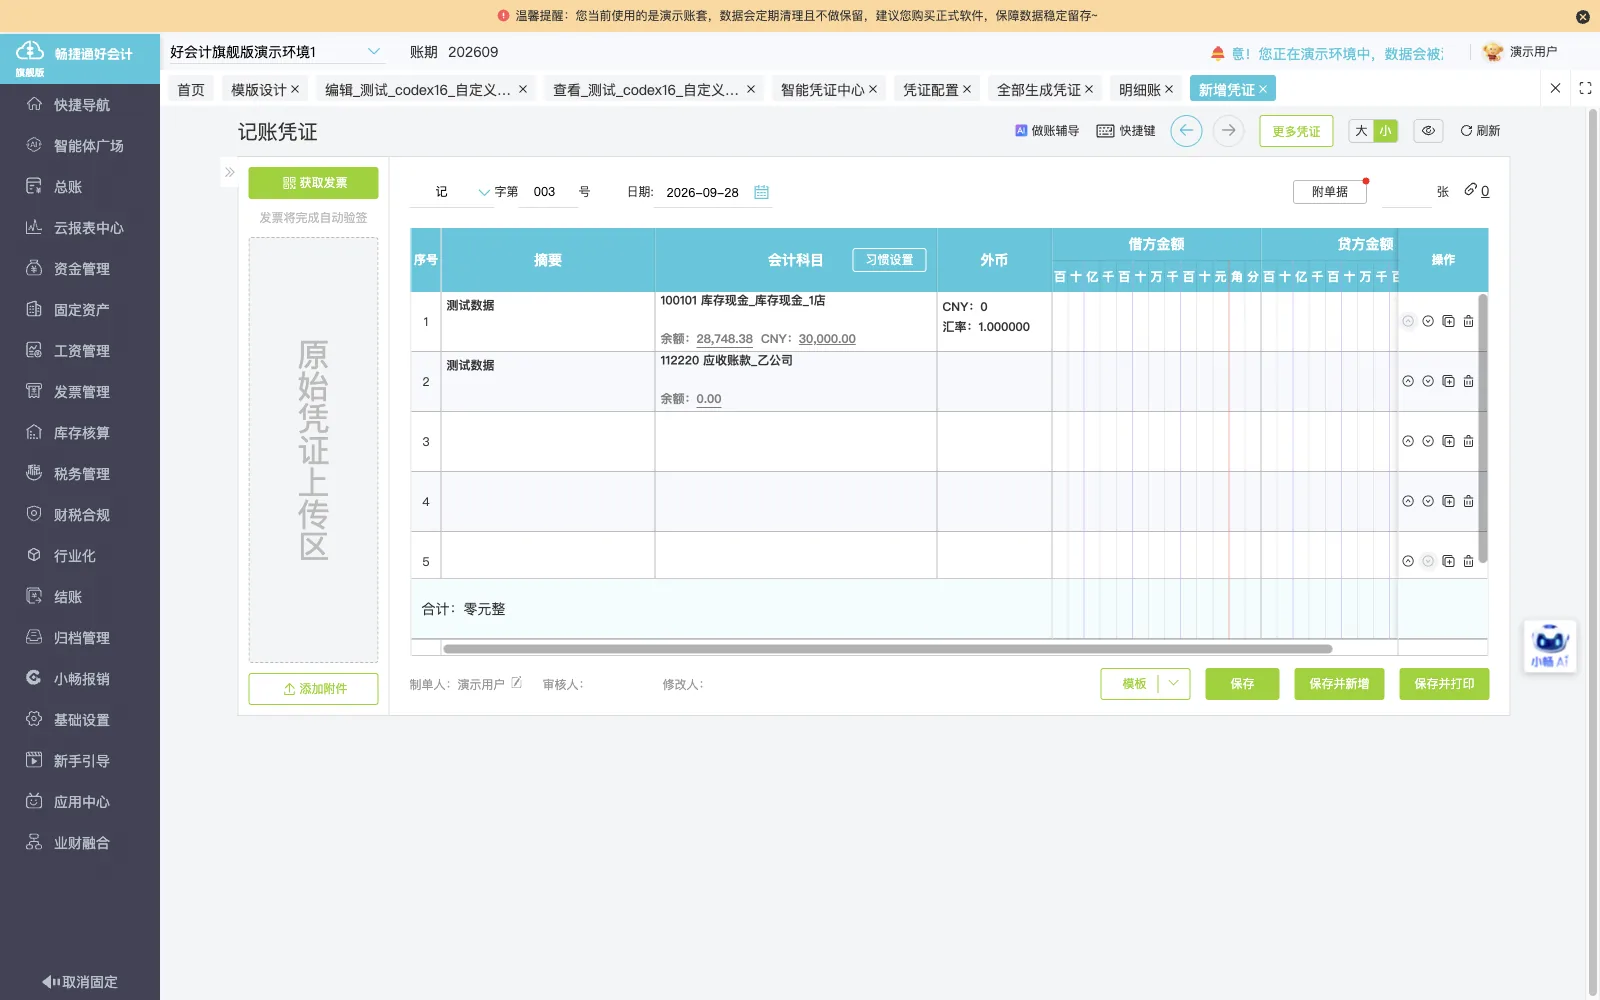
会计在凭证配置中设置模板,约定发票和库存单据生成凭证的规则。
-
固定资产分类
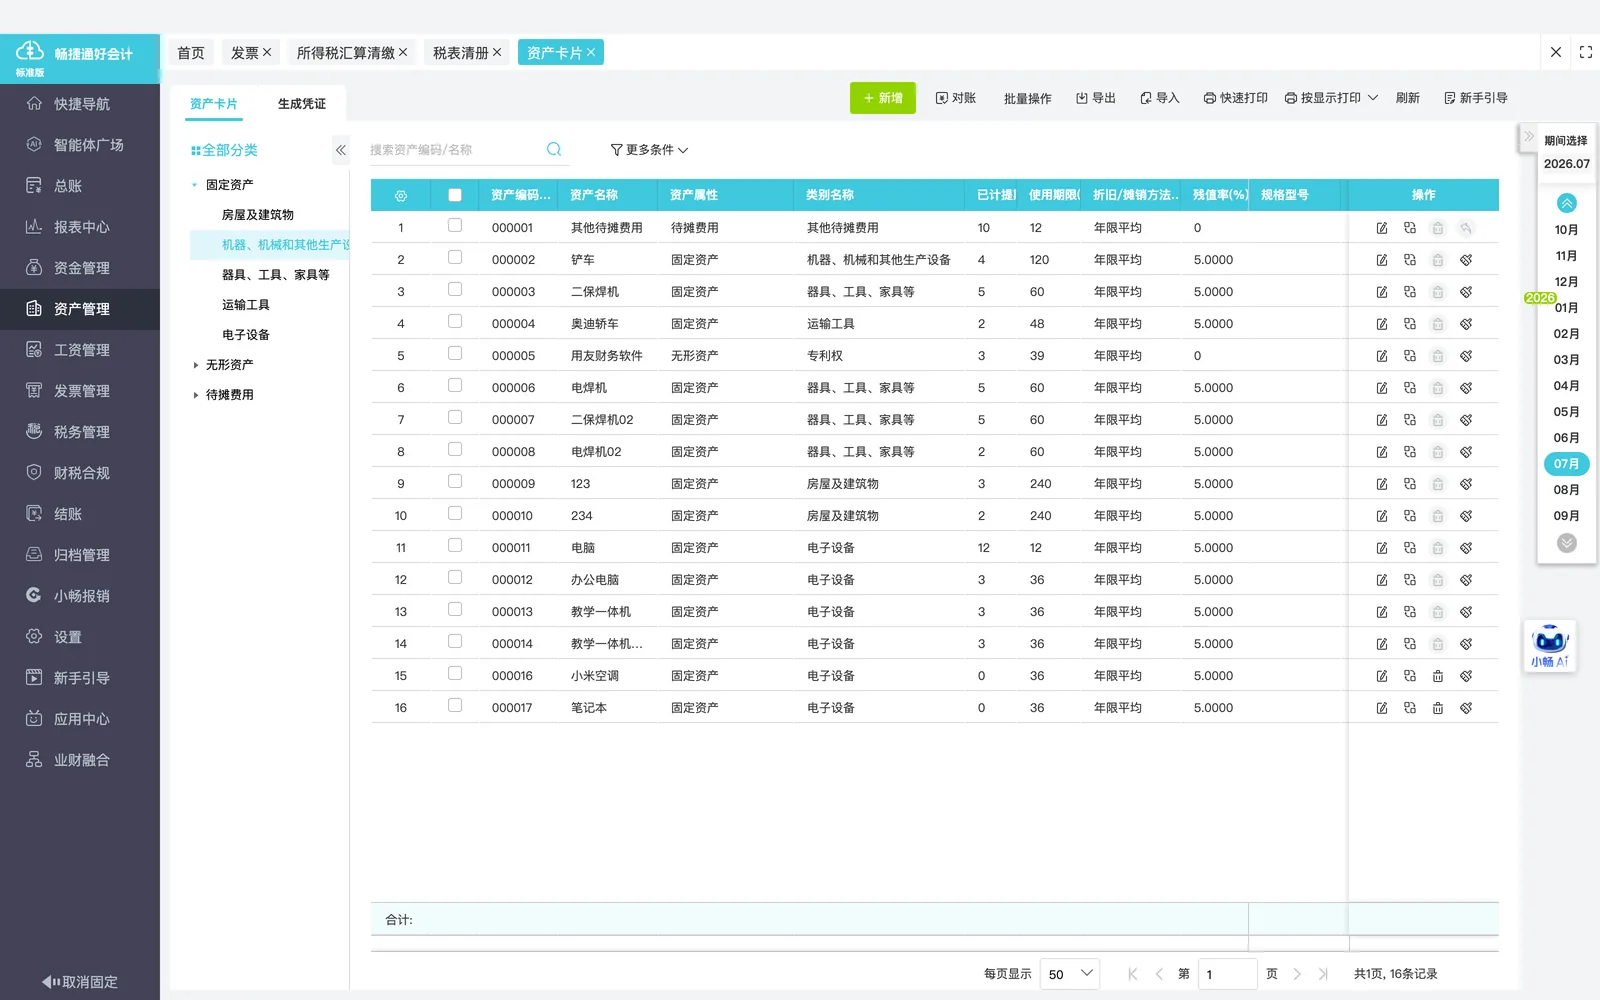
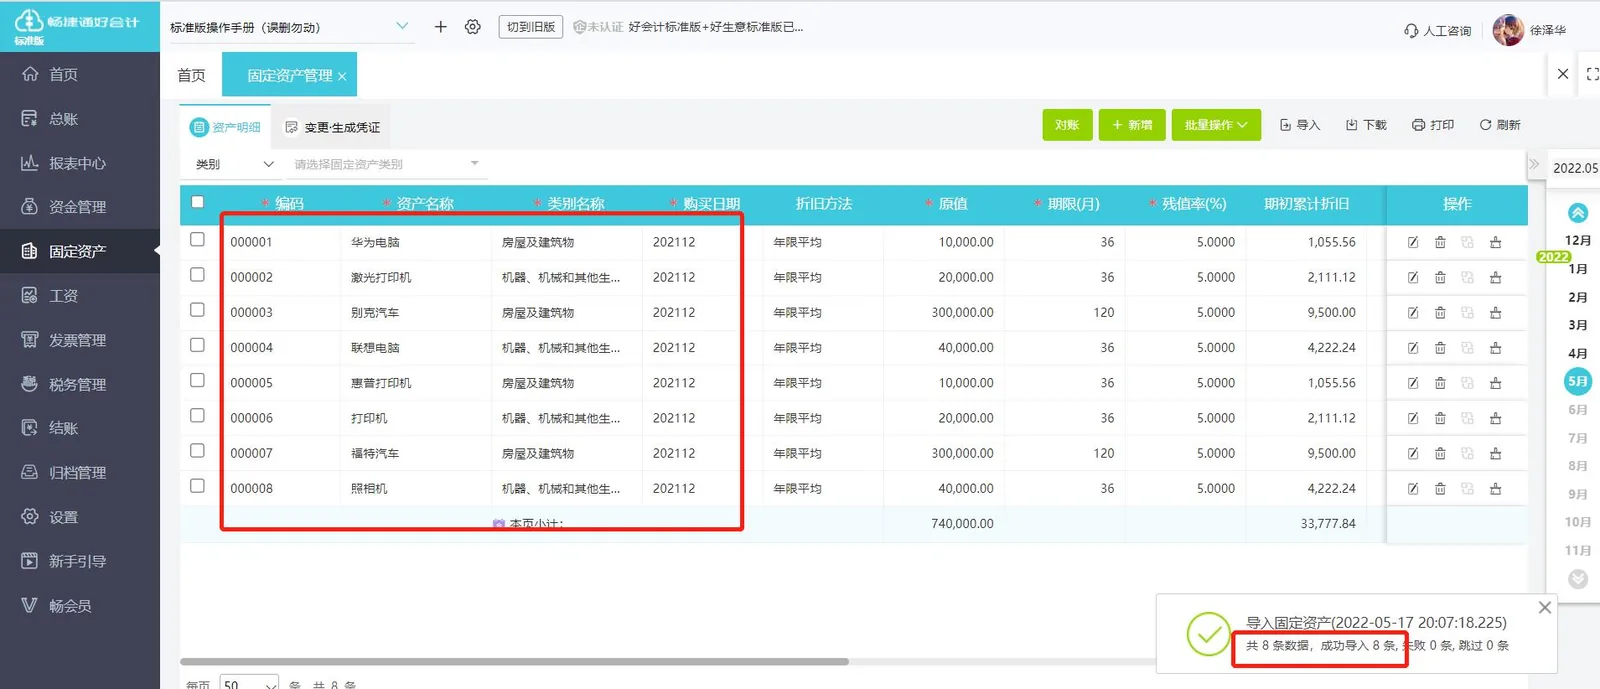
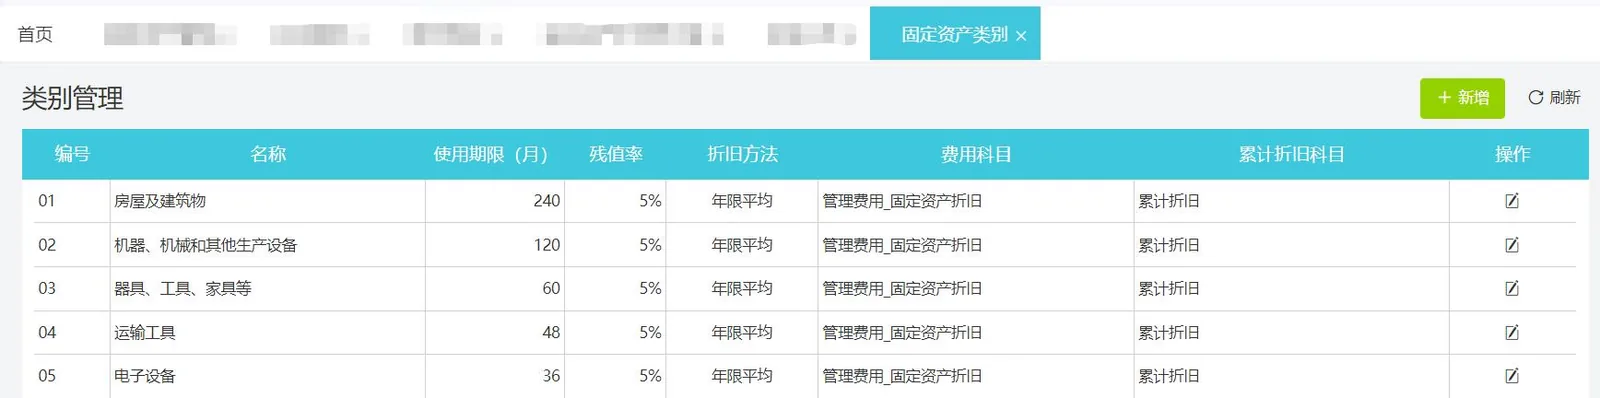
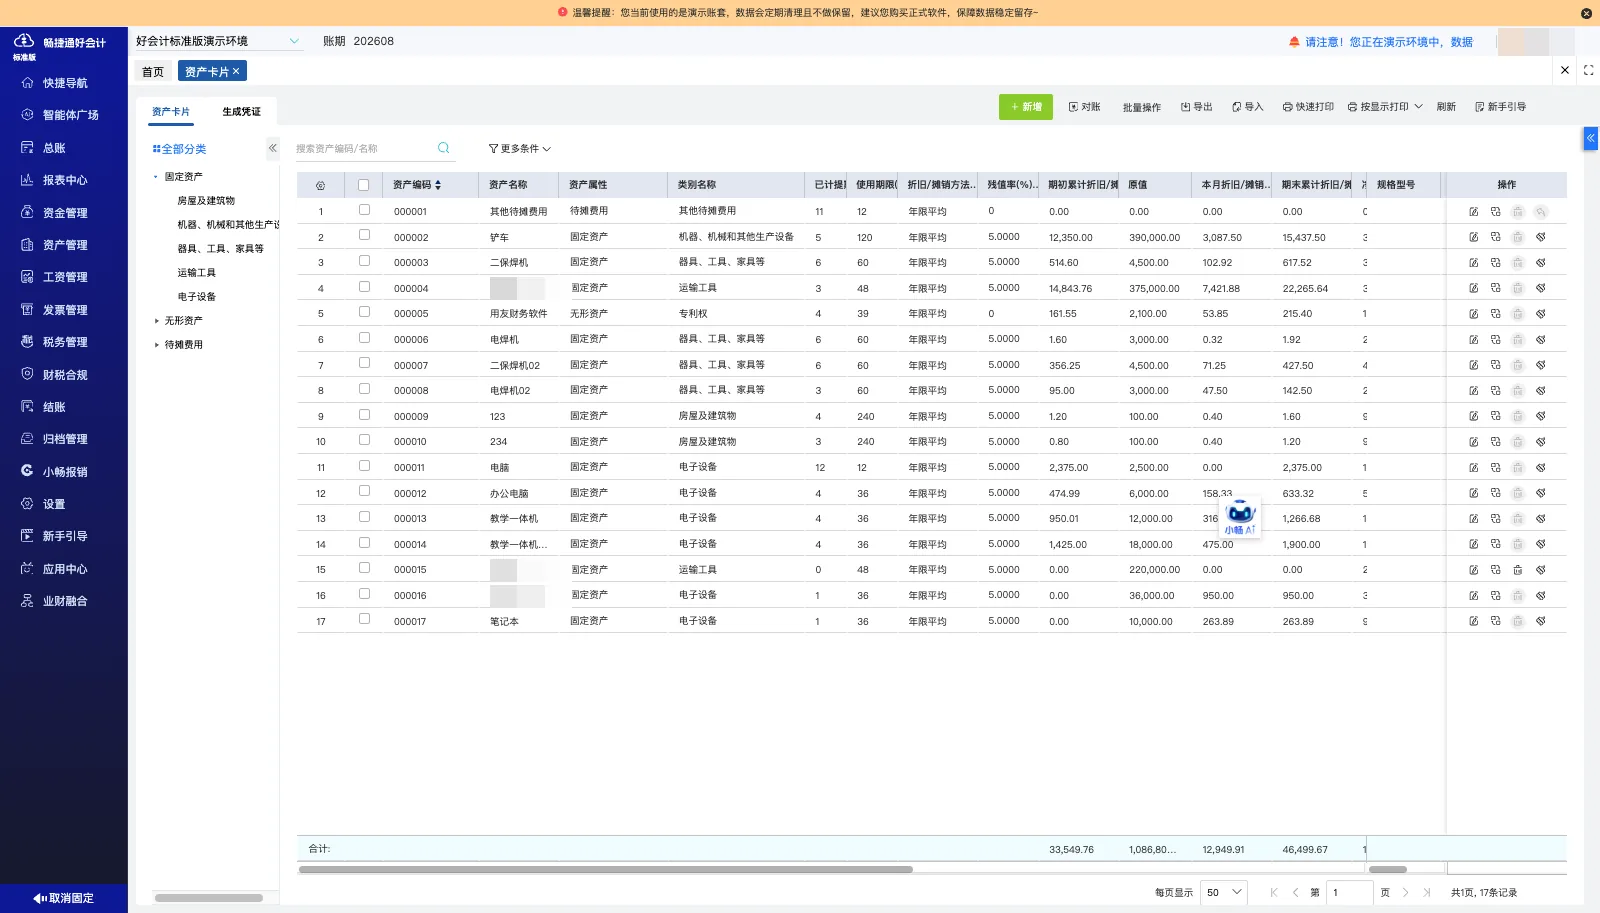
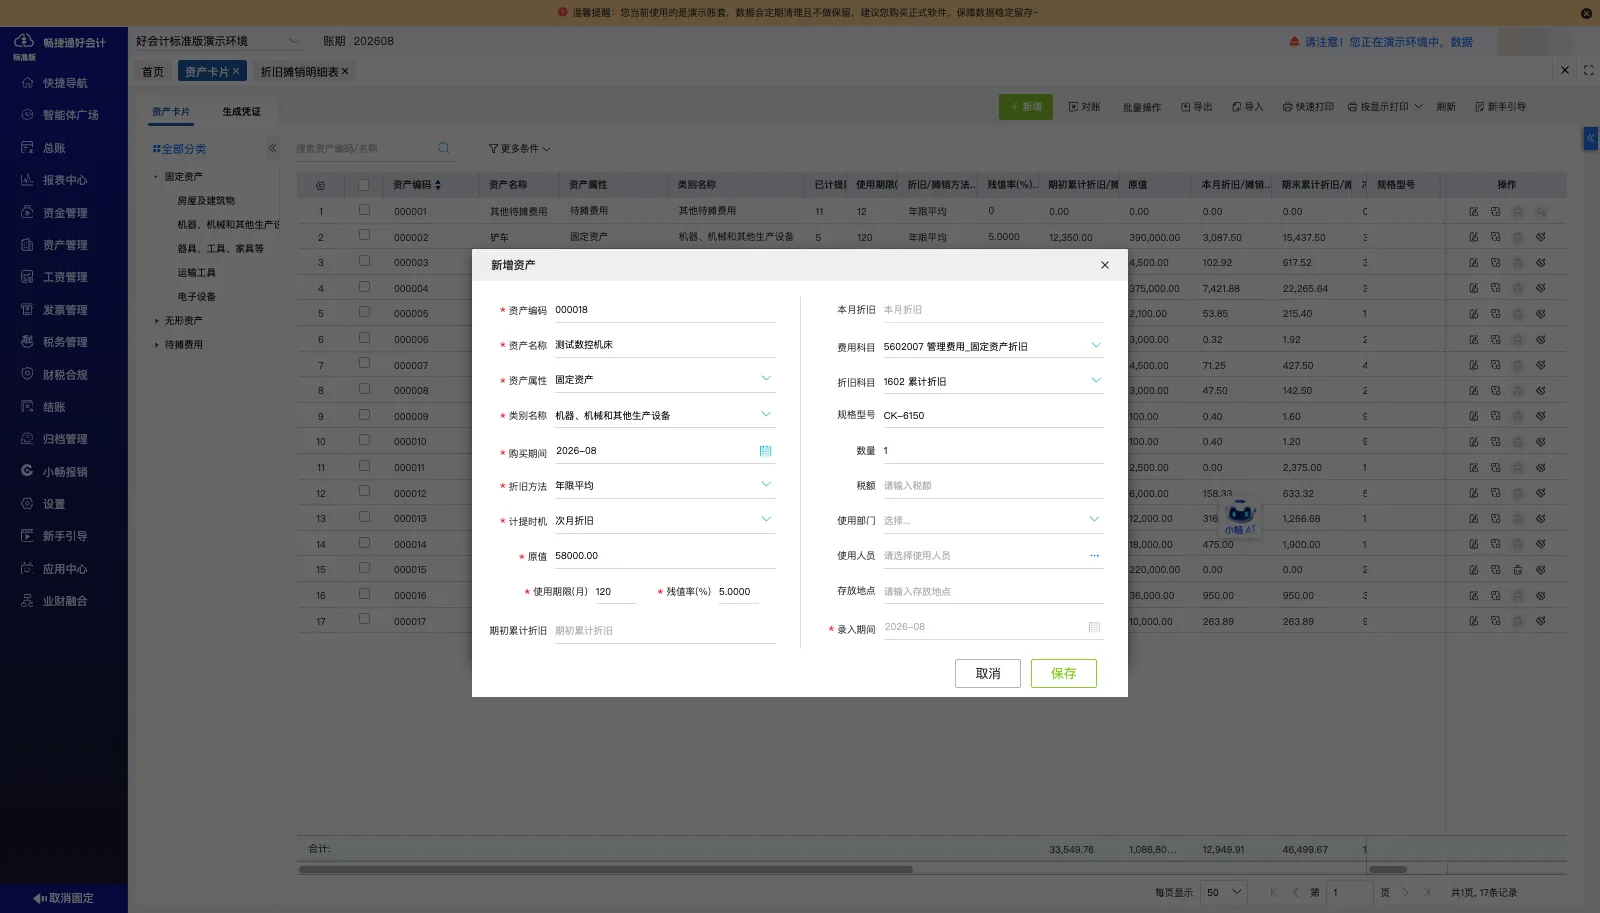
会计在固定资产模块将检验设备按类别建卡,指定折旧对应科目。
-
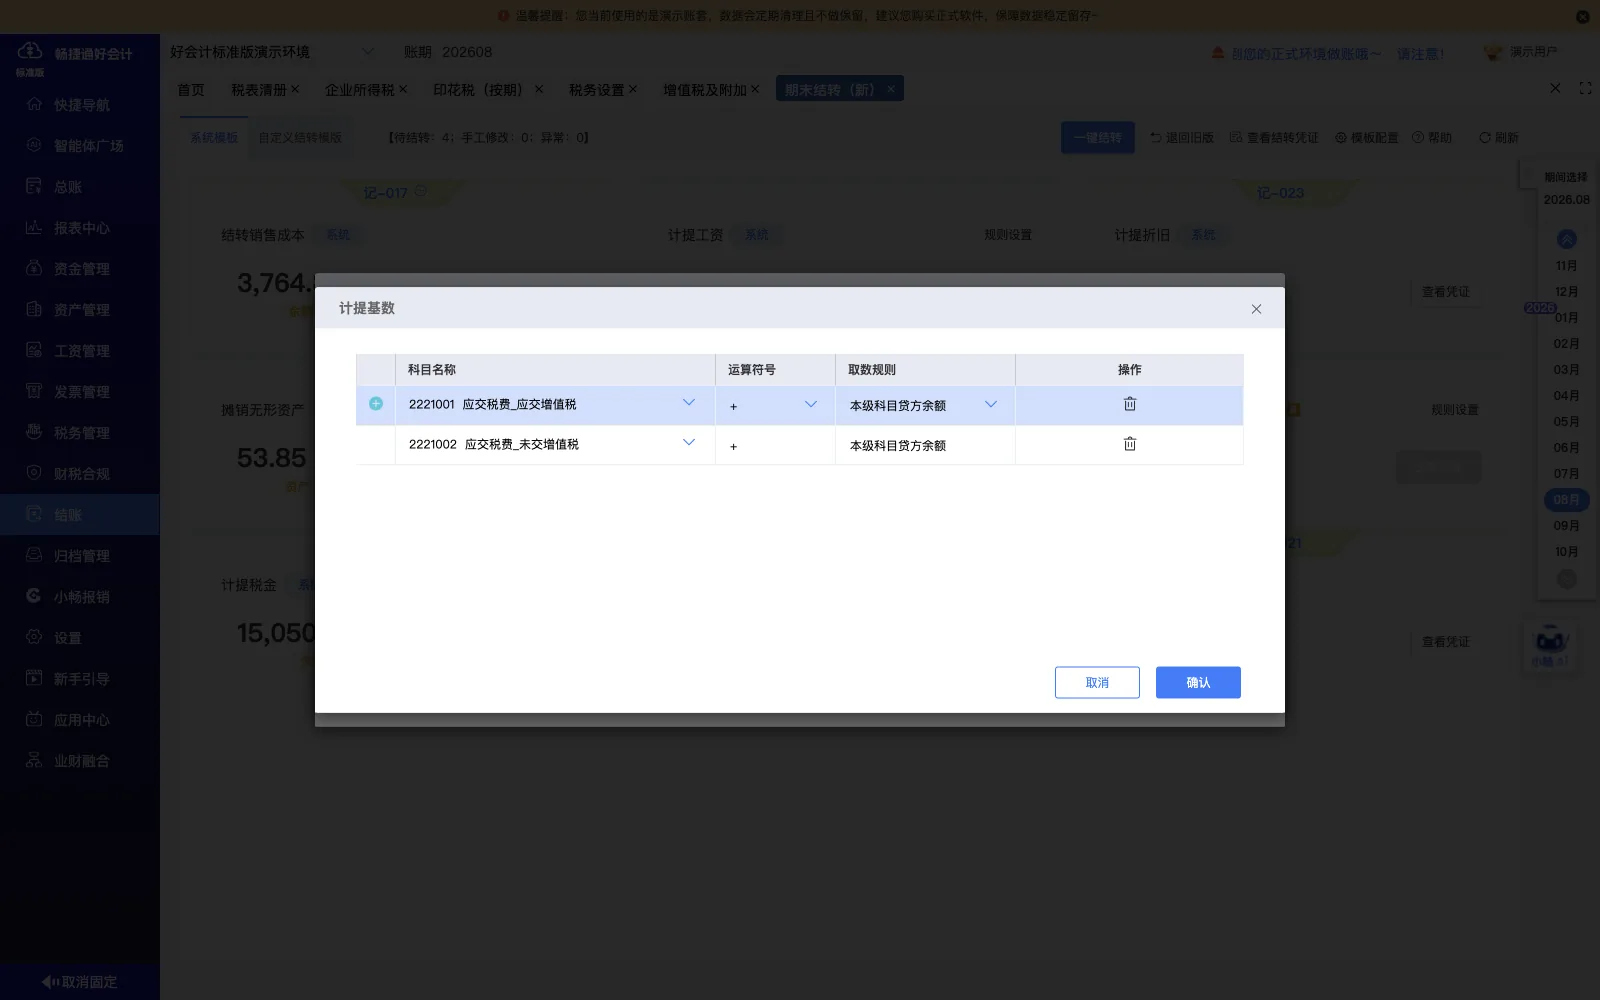
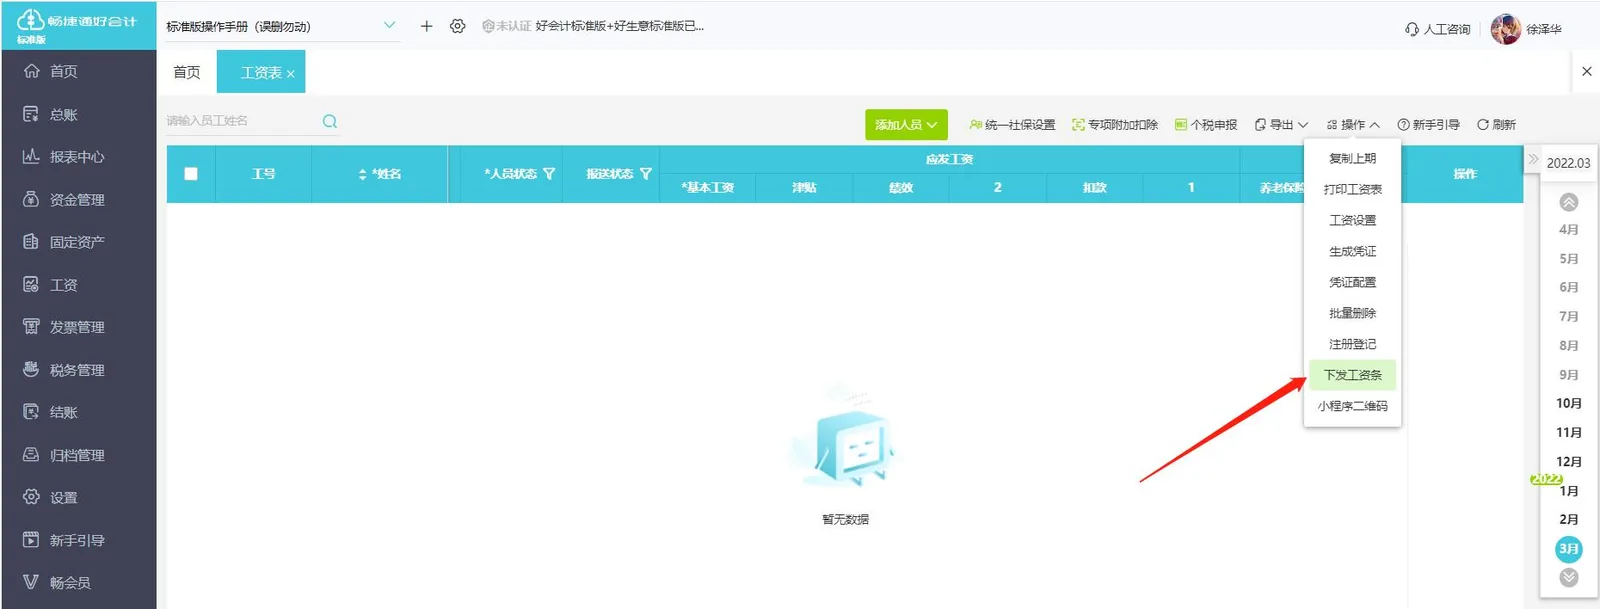
计提折旧
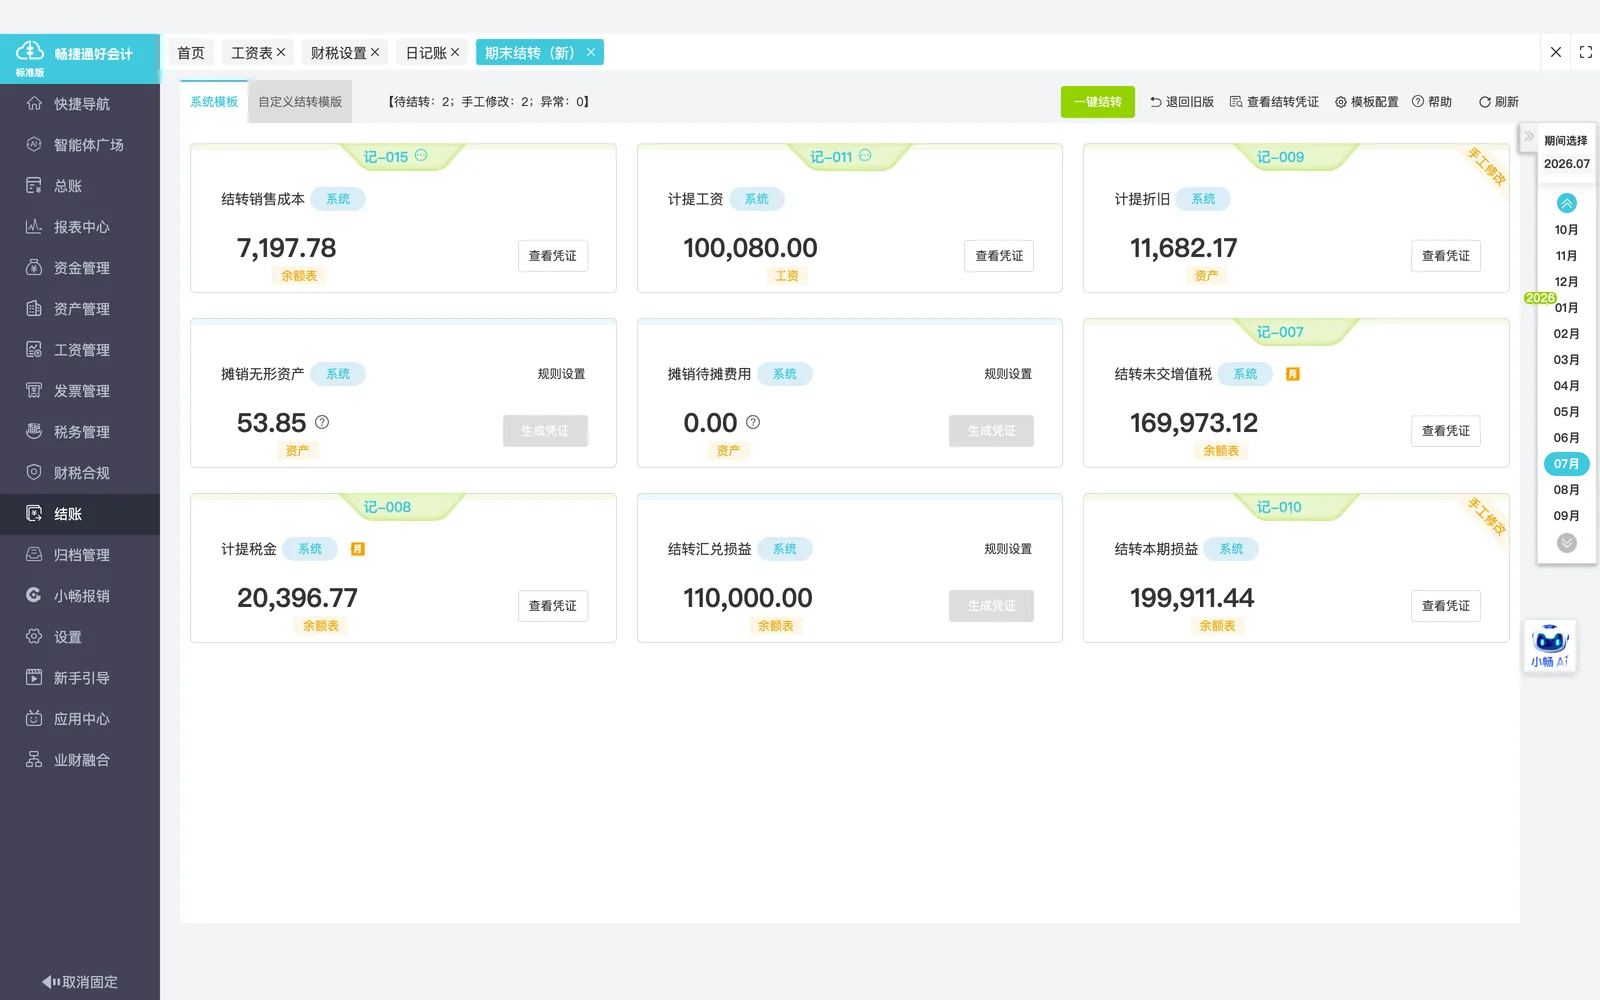
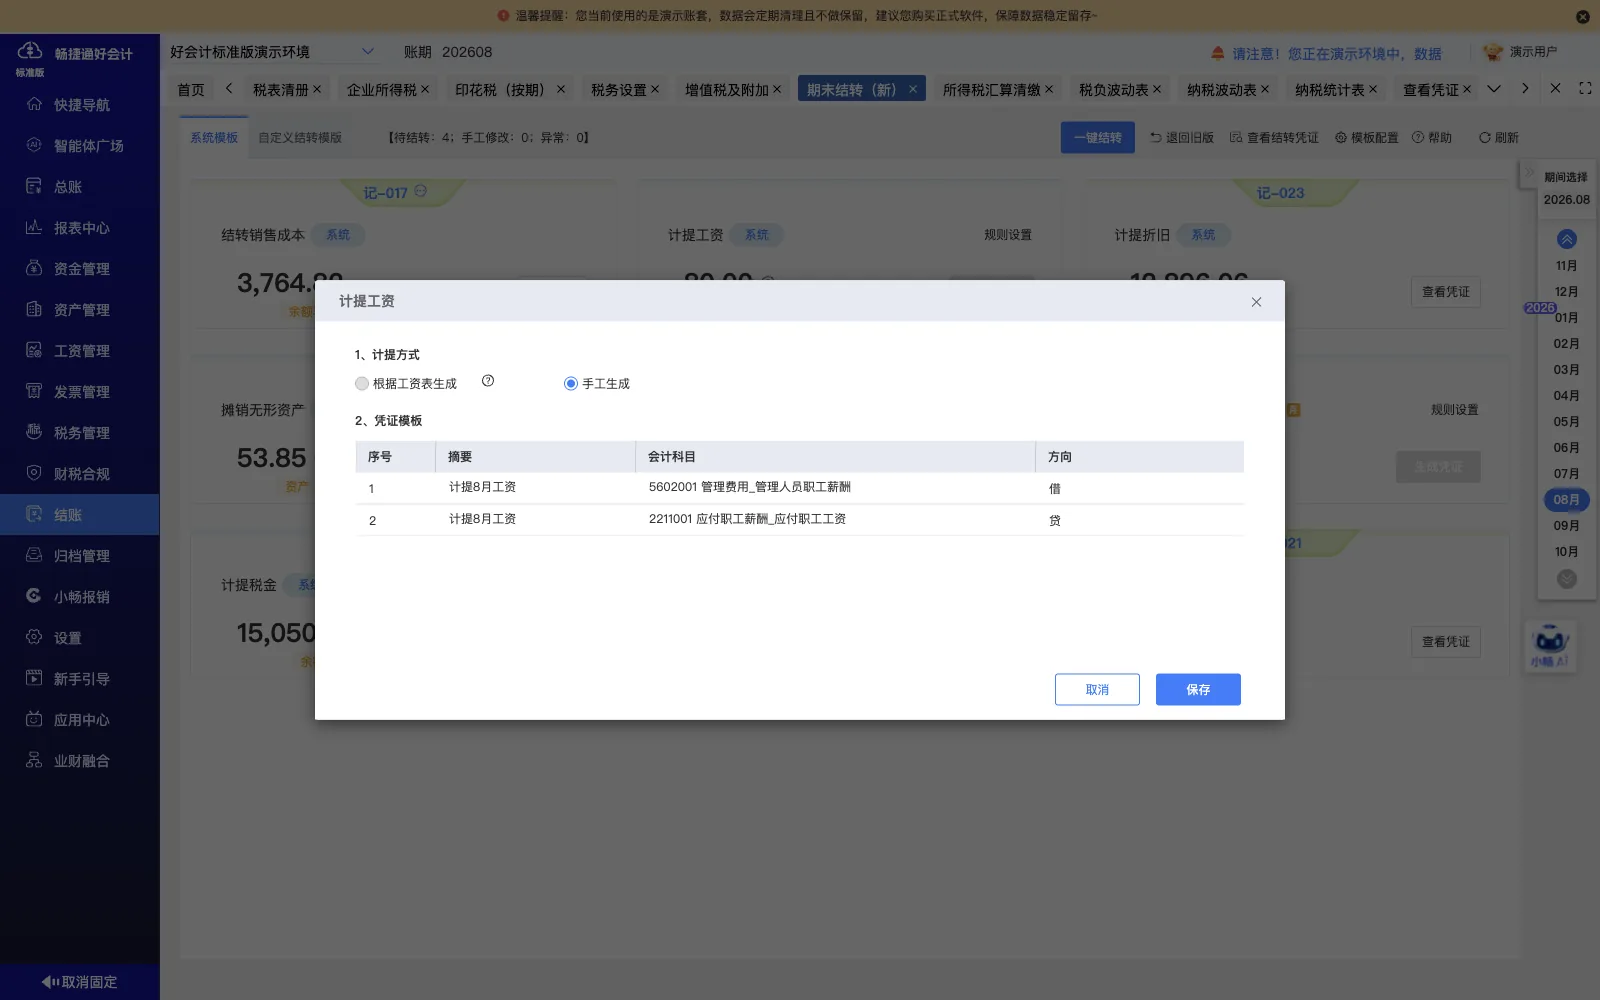
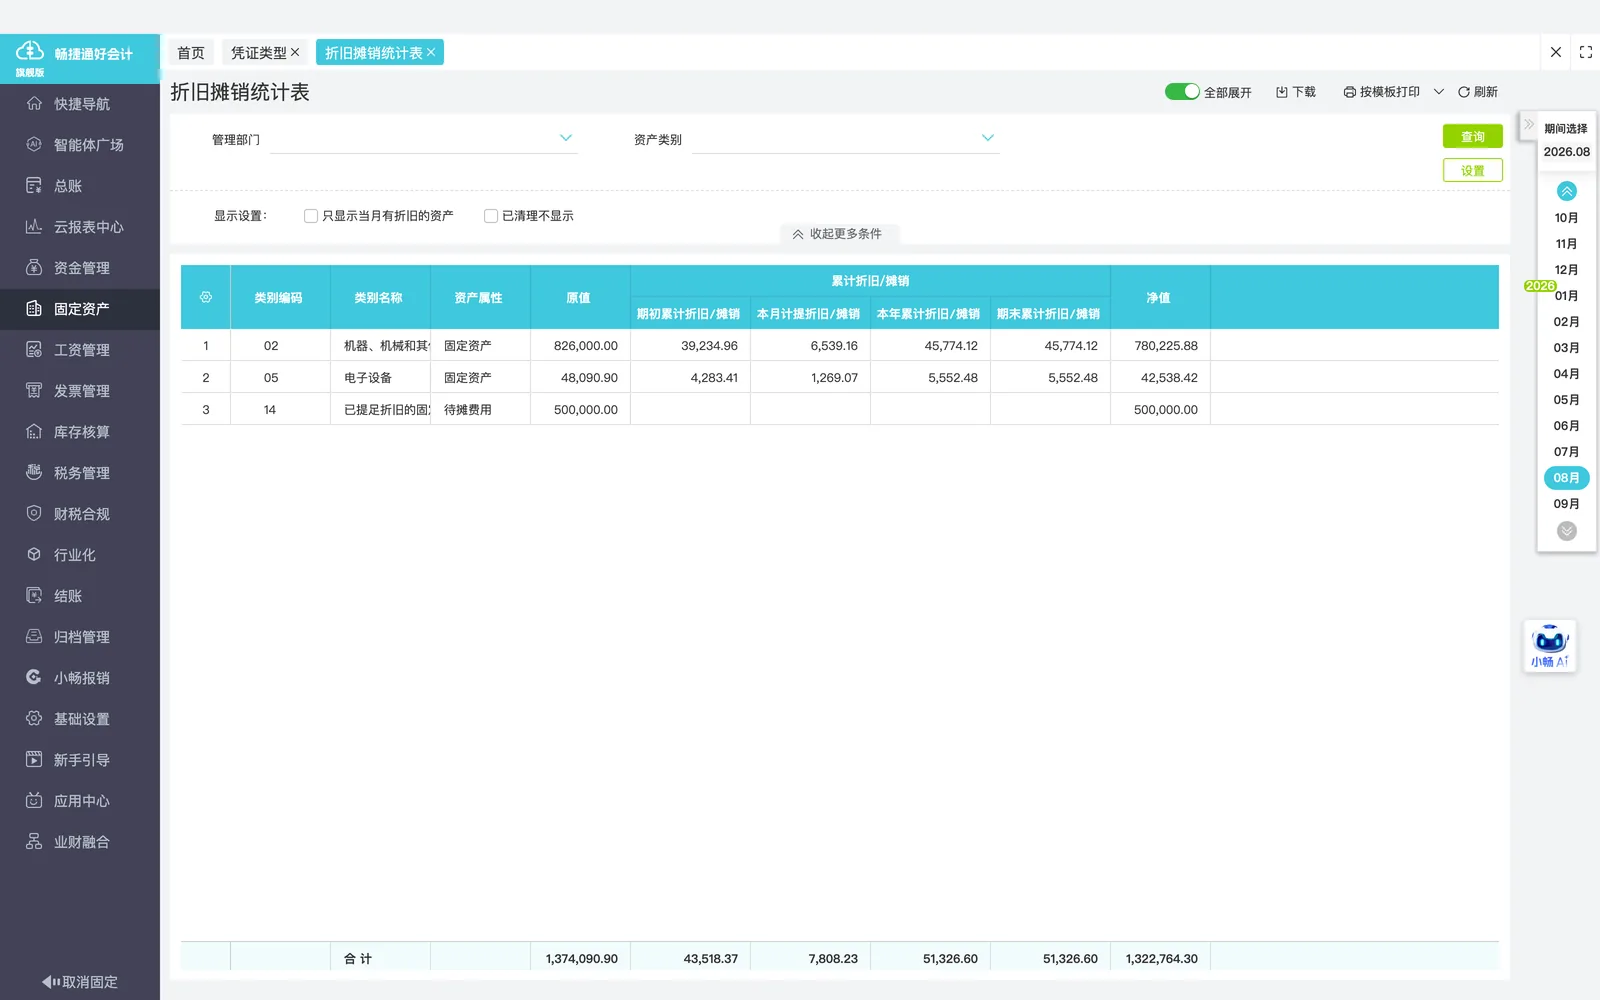
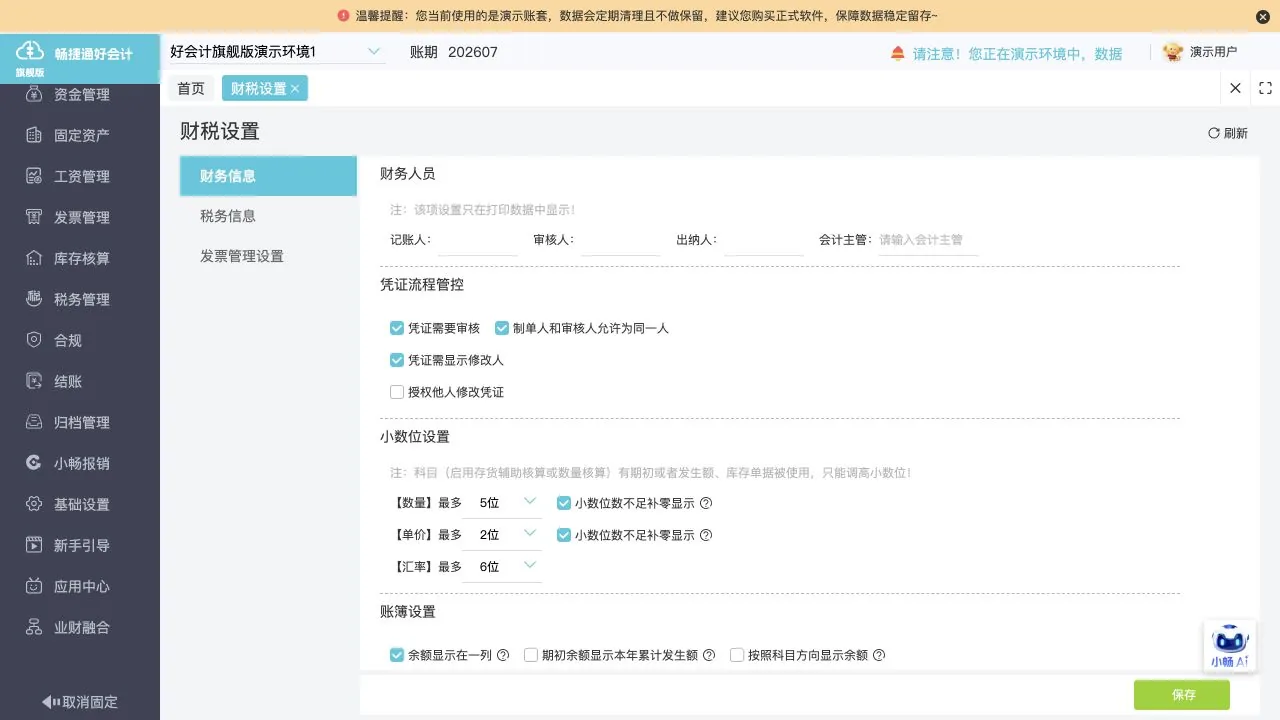
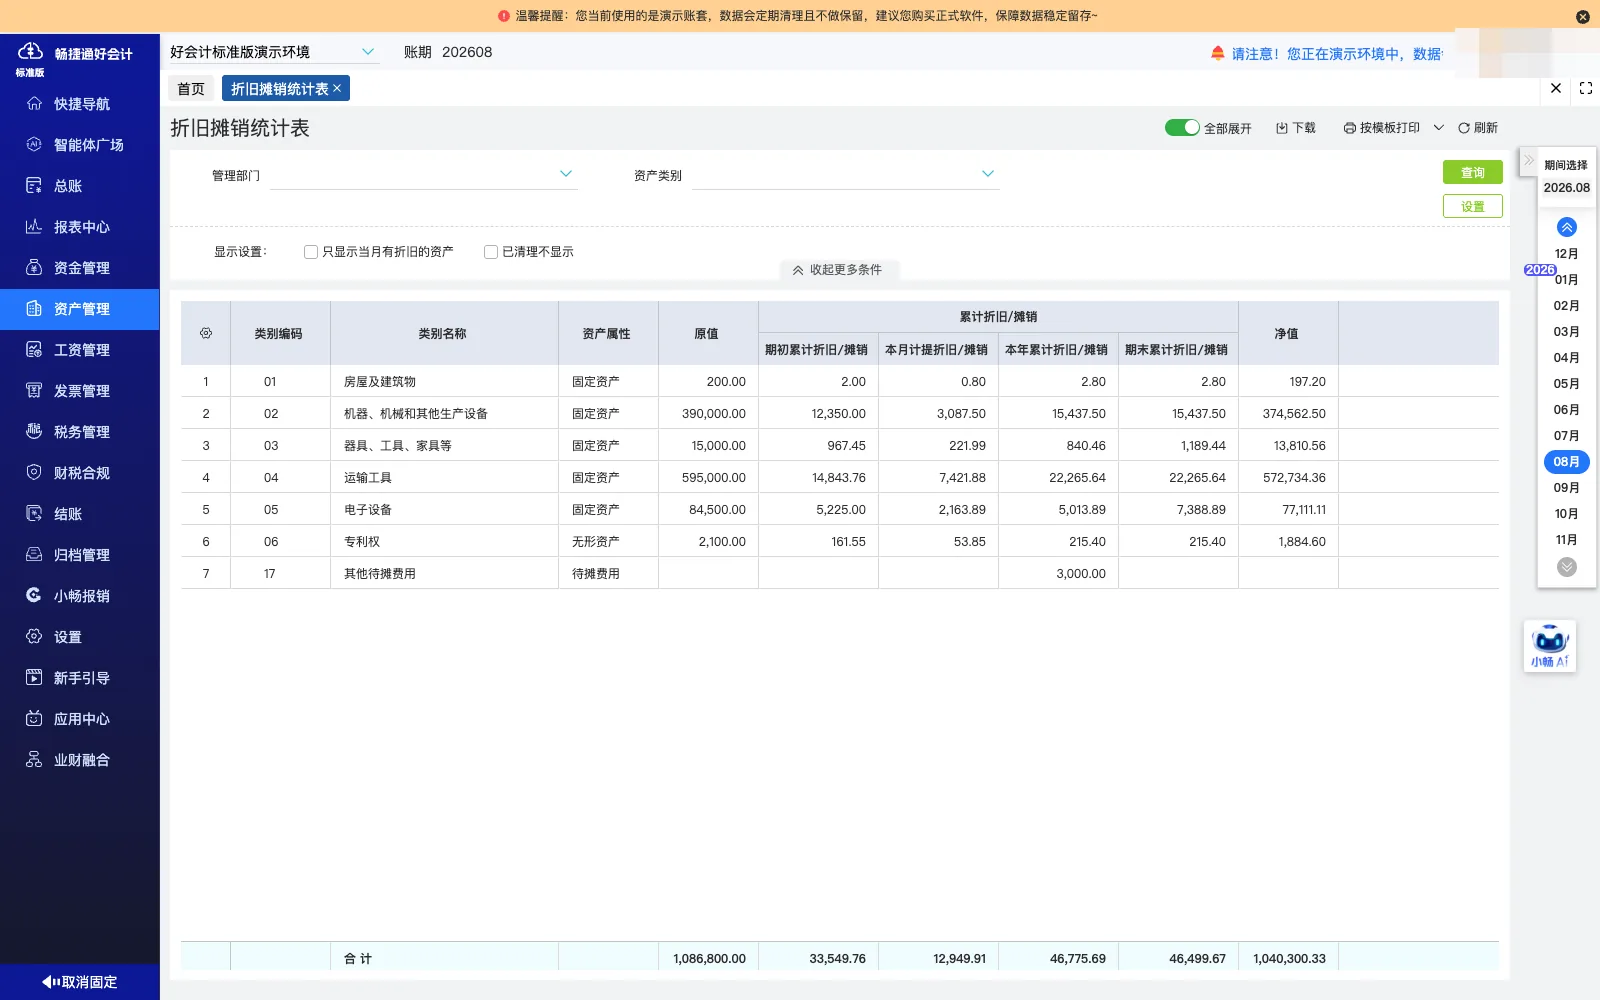
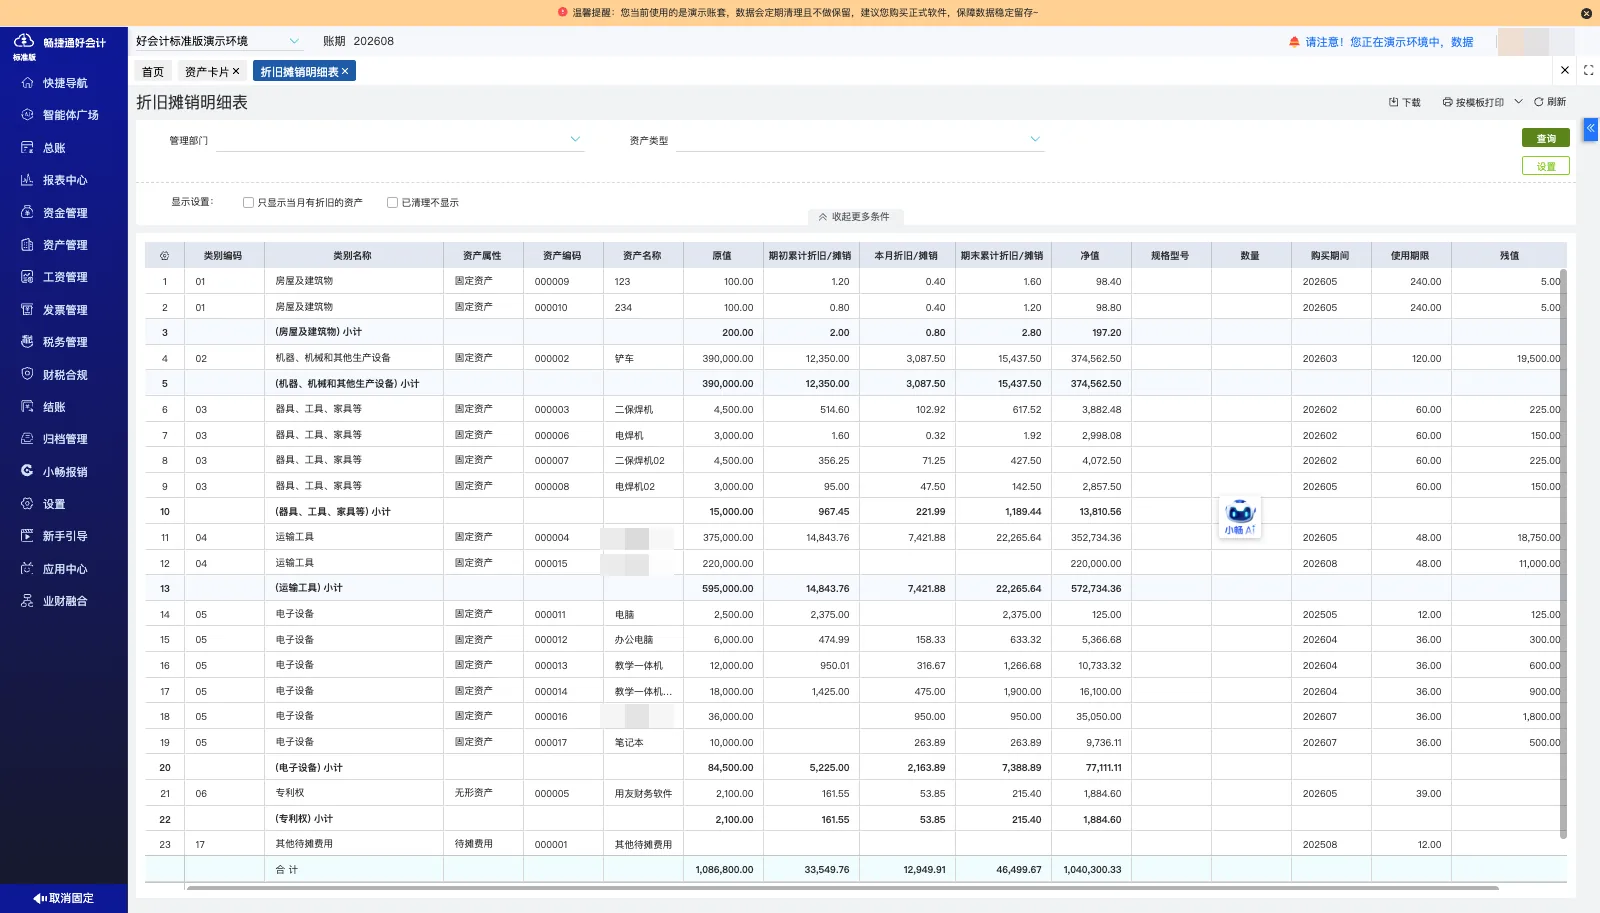
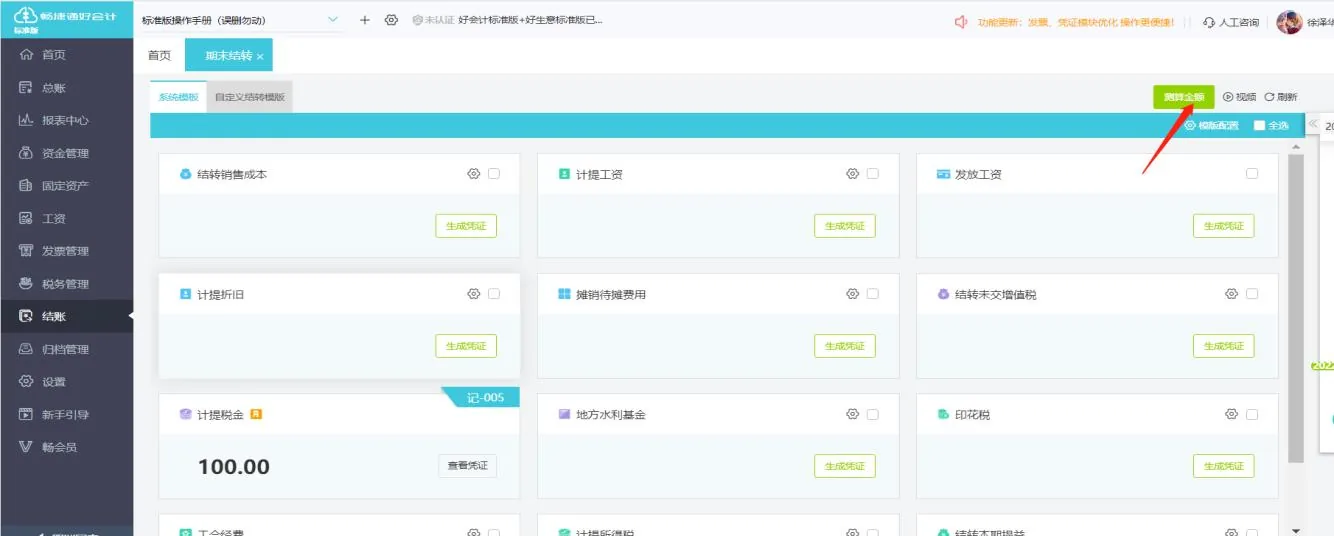
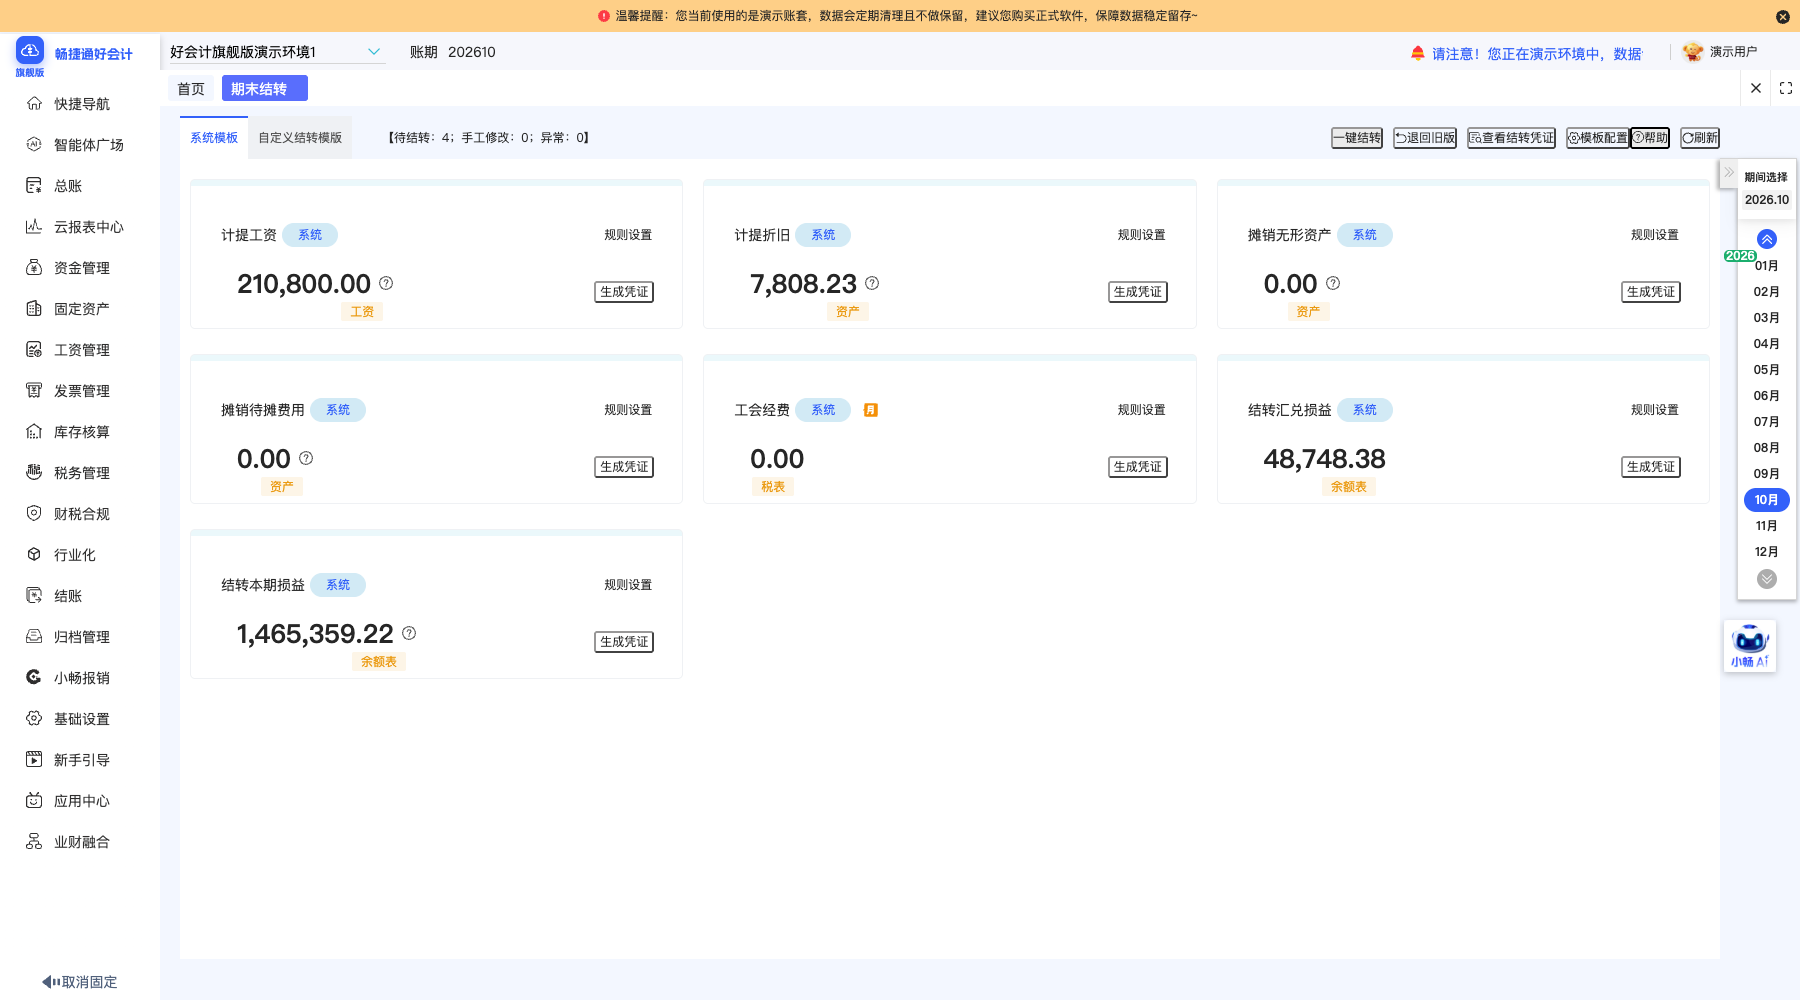
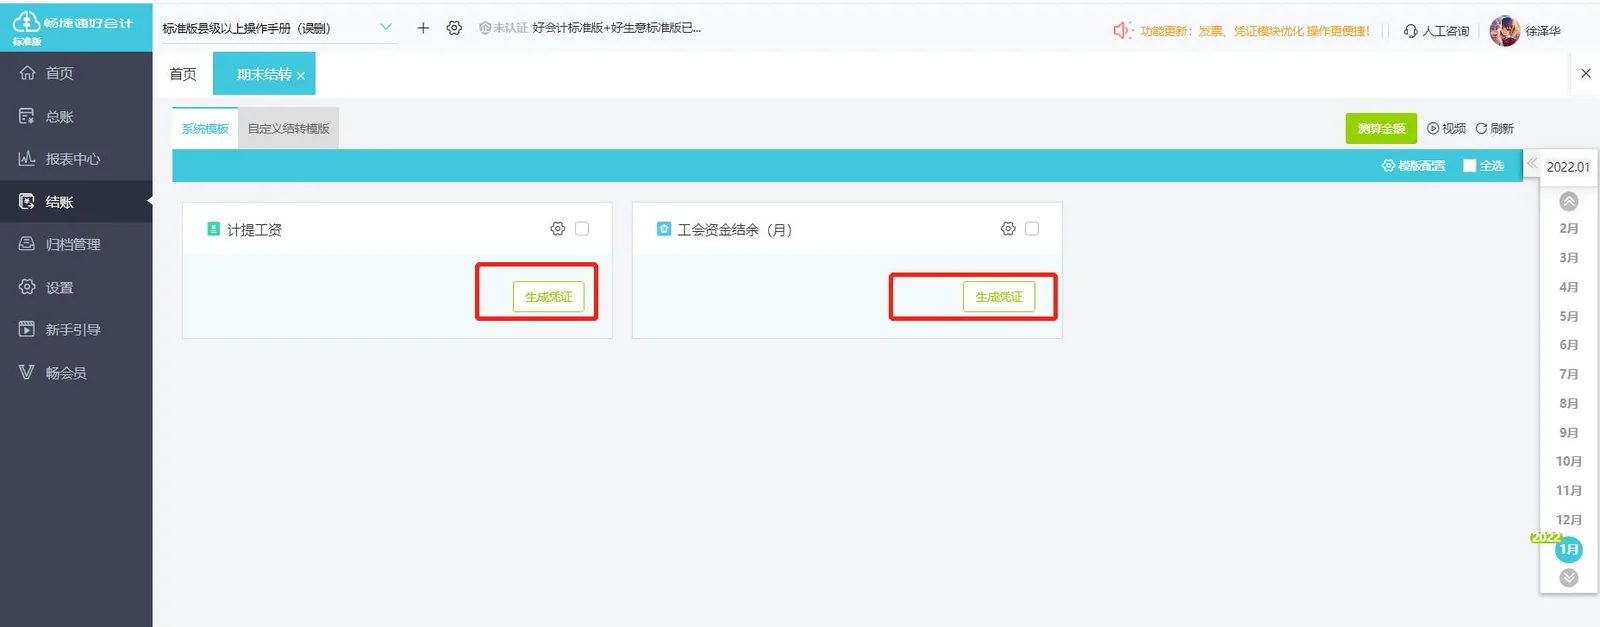
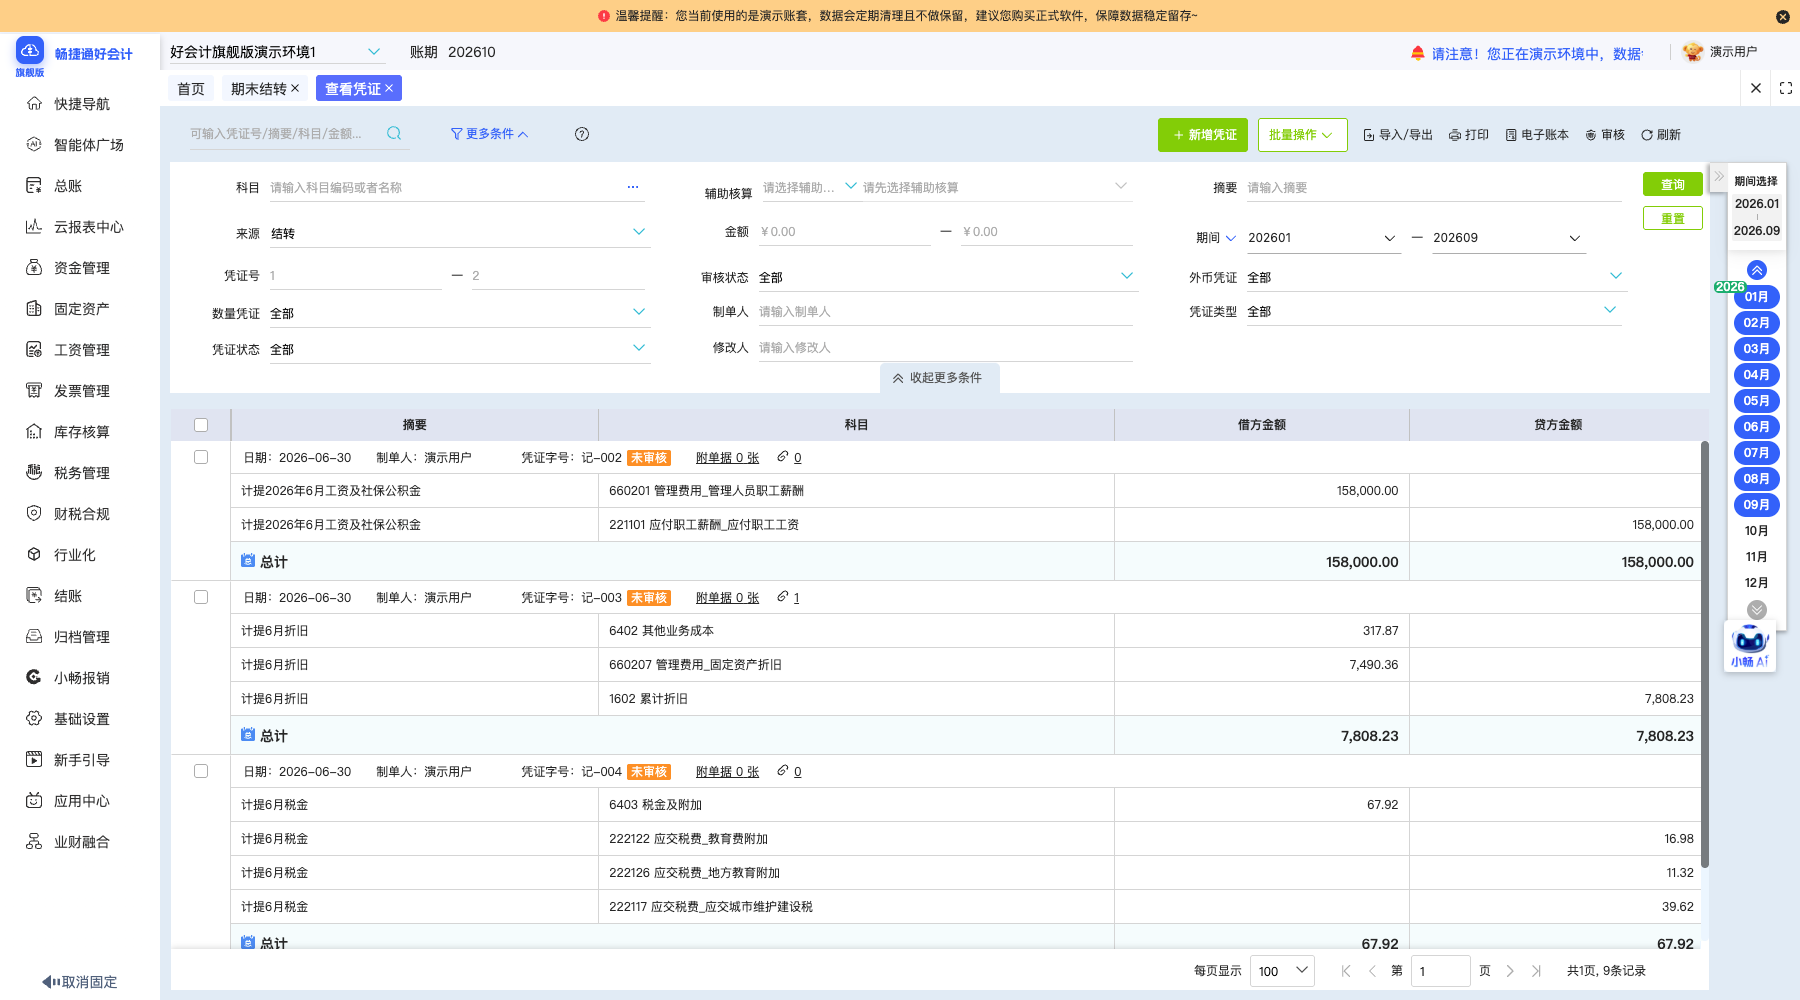
系统按设备卡片原值与期限测算当月折旧,在期末结转中生成折旧凭证。
-
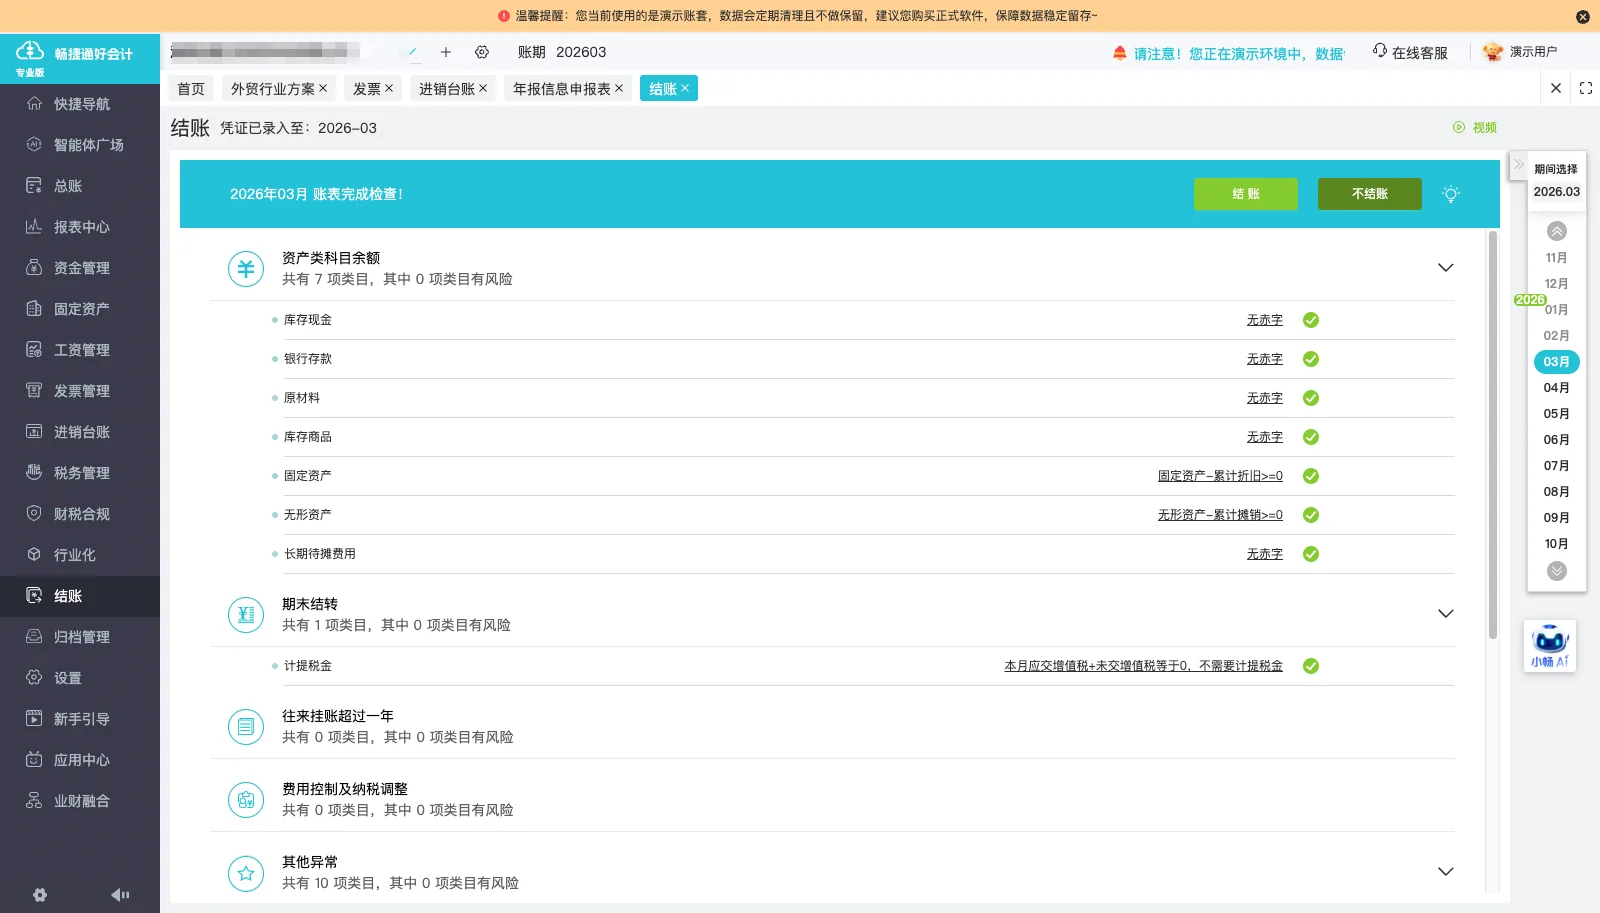
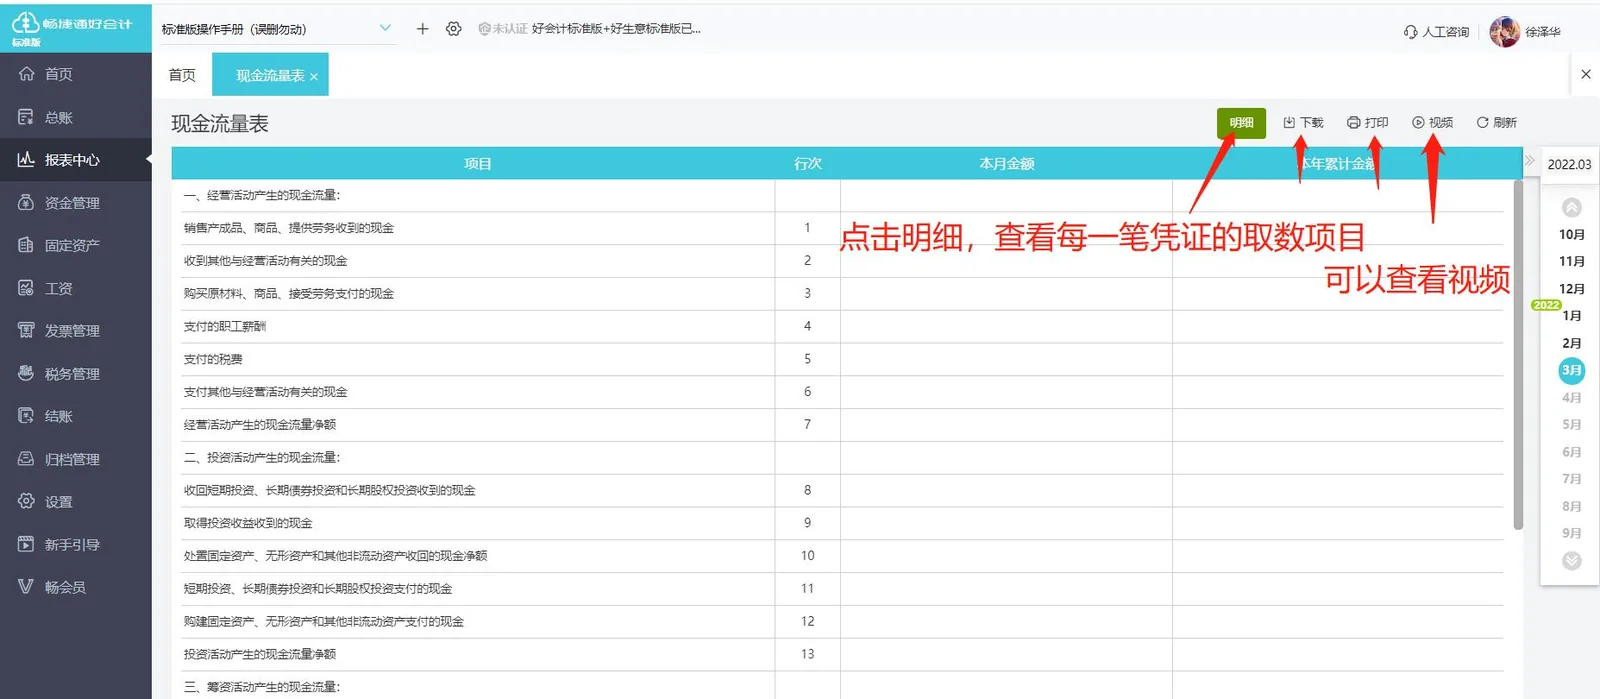
结账检查
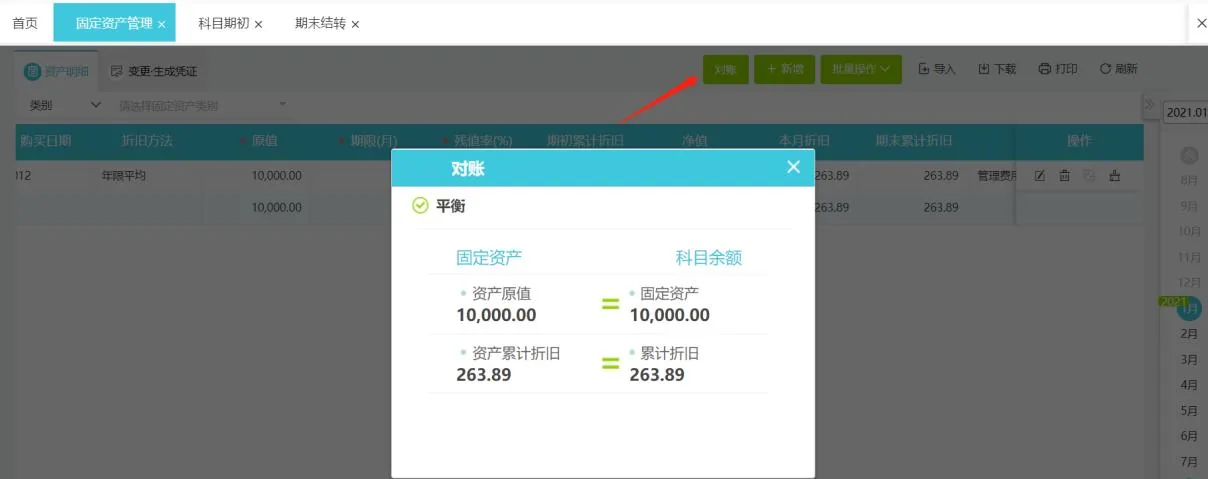
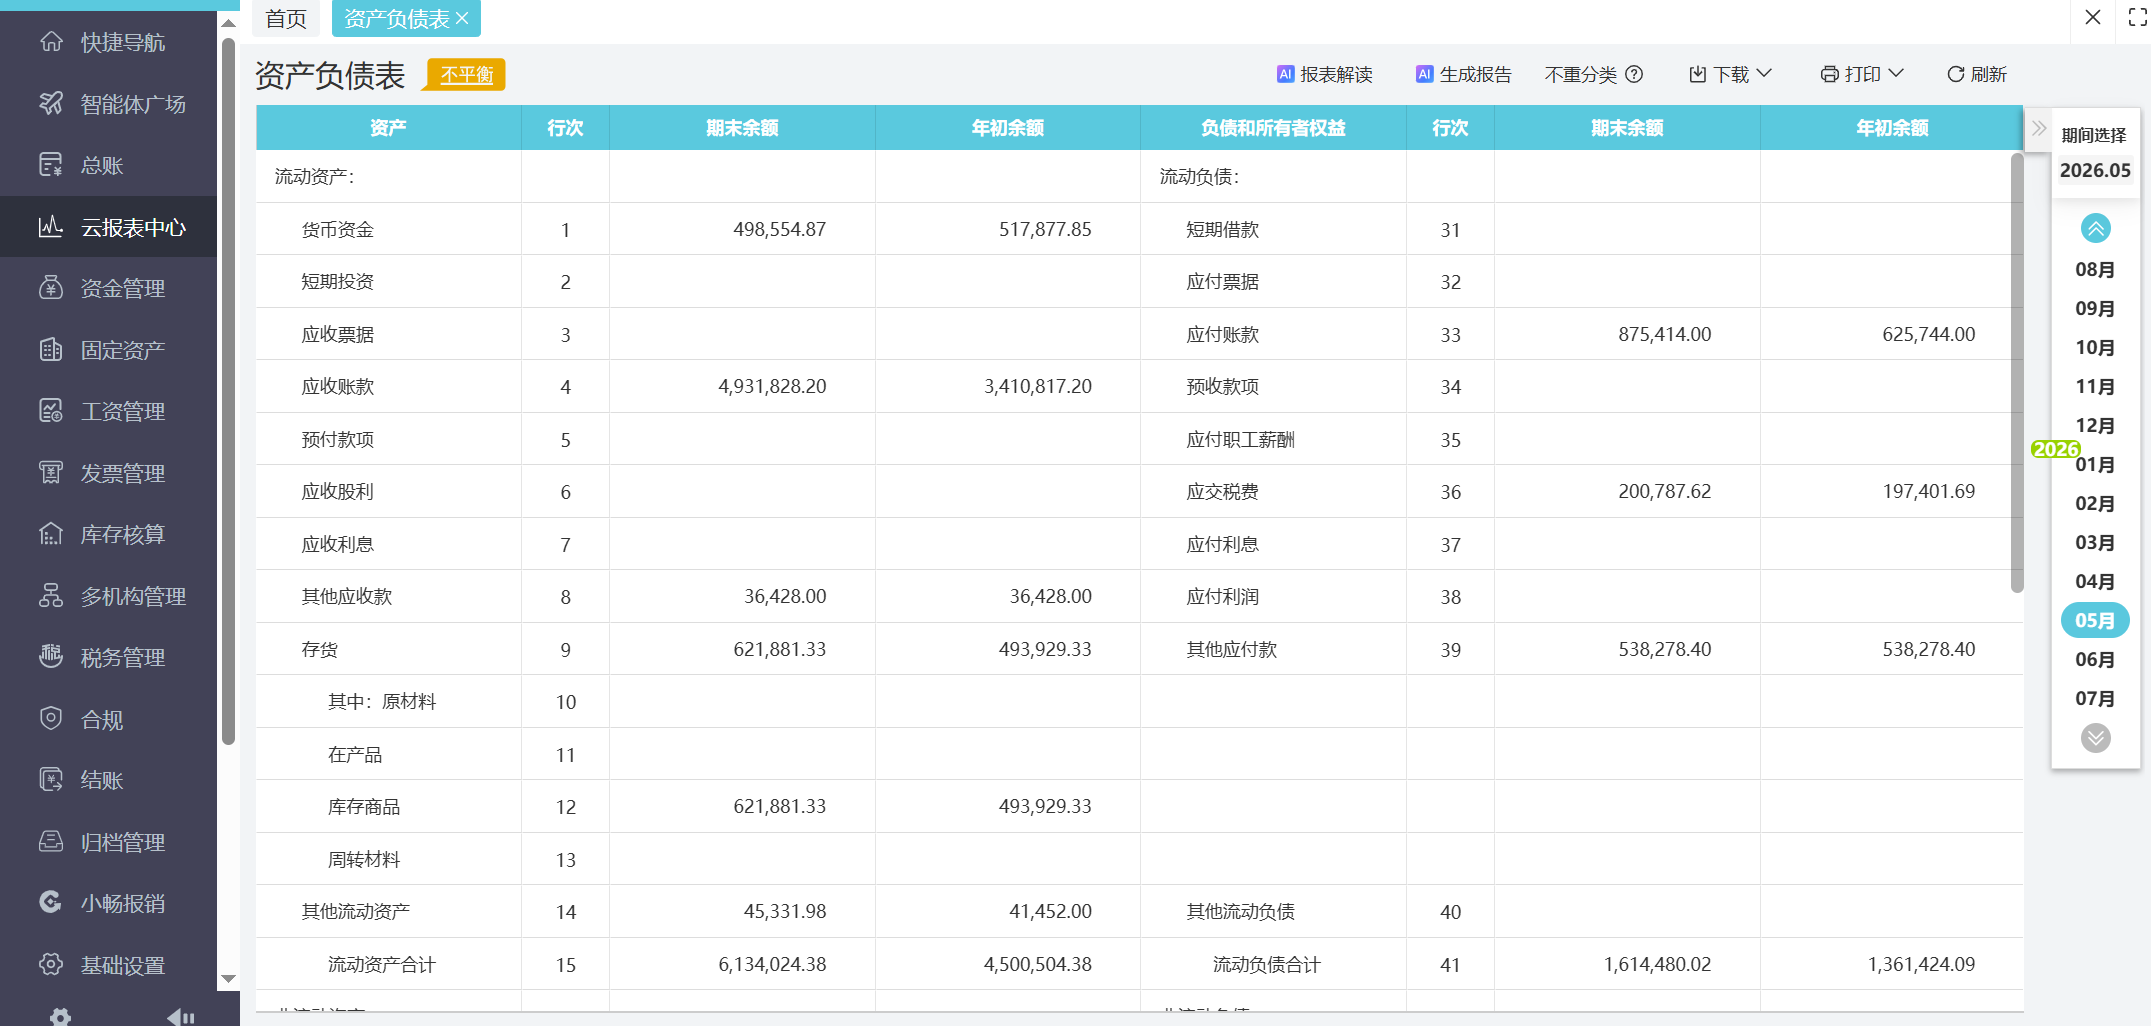
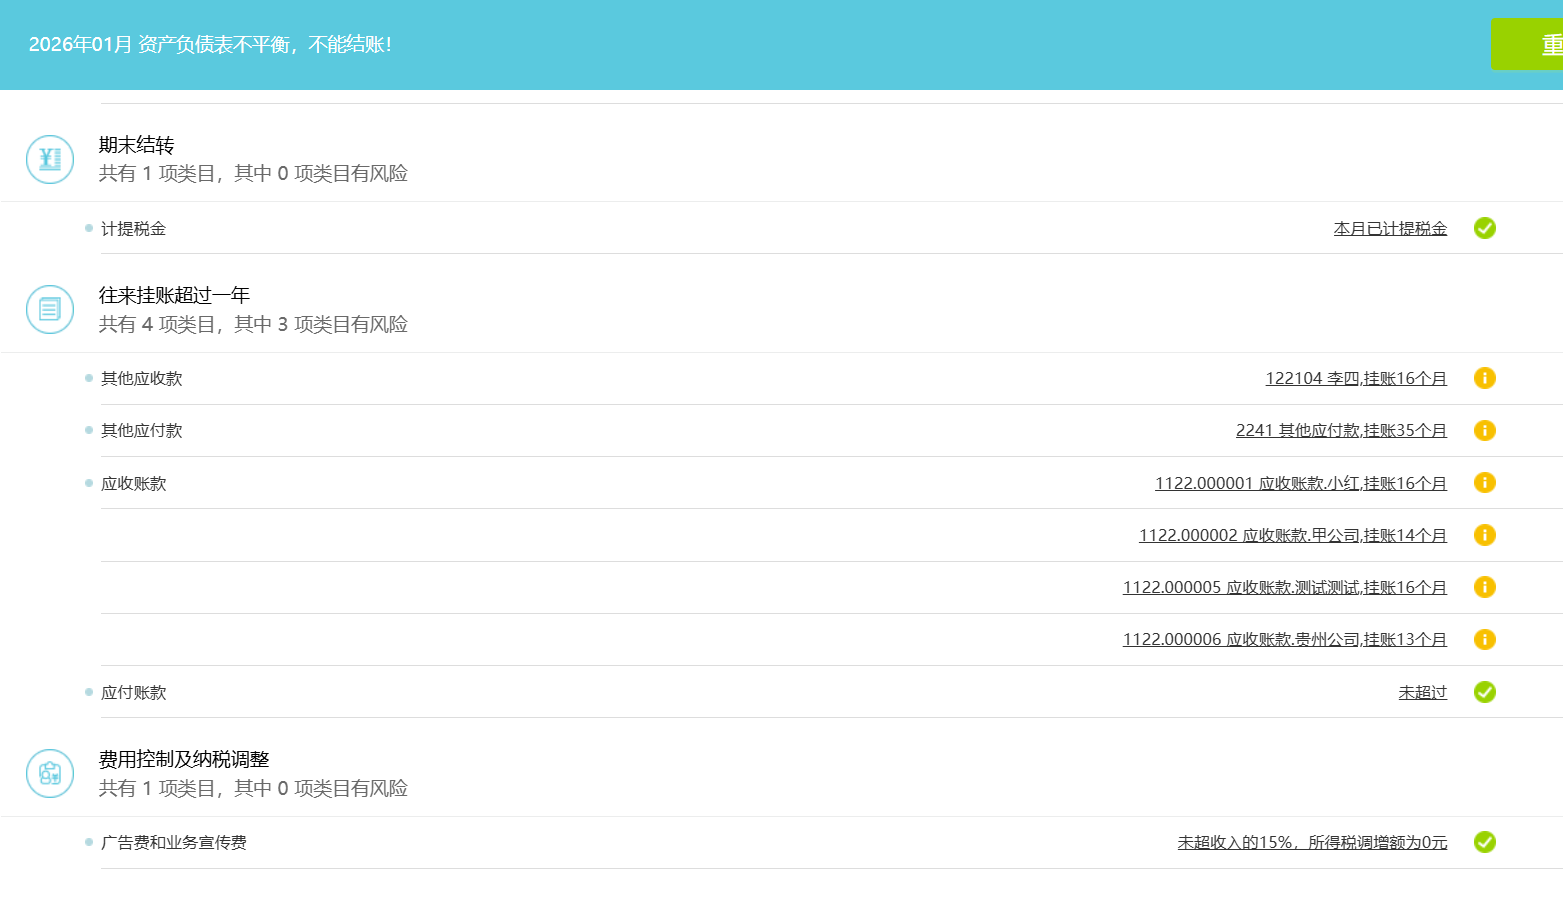
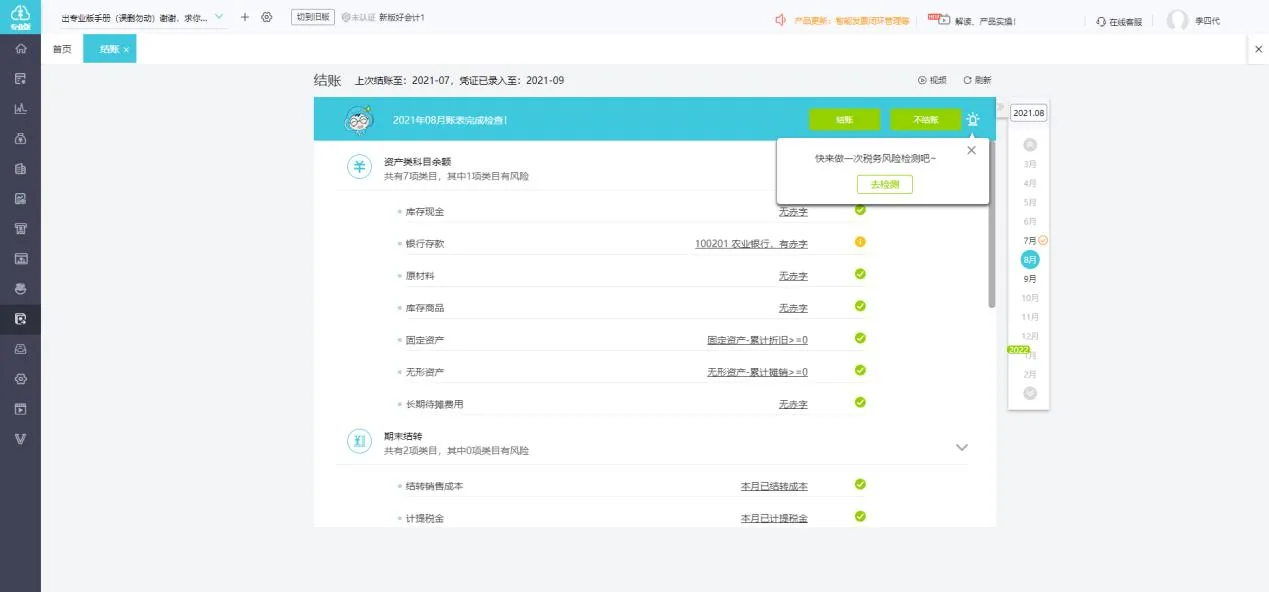
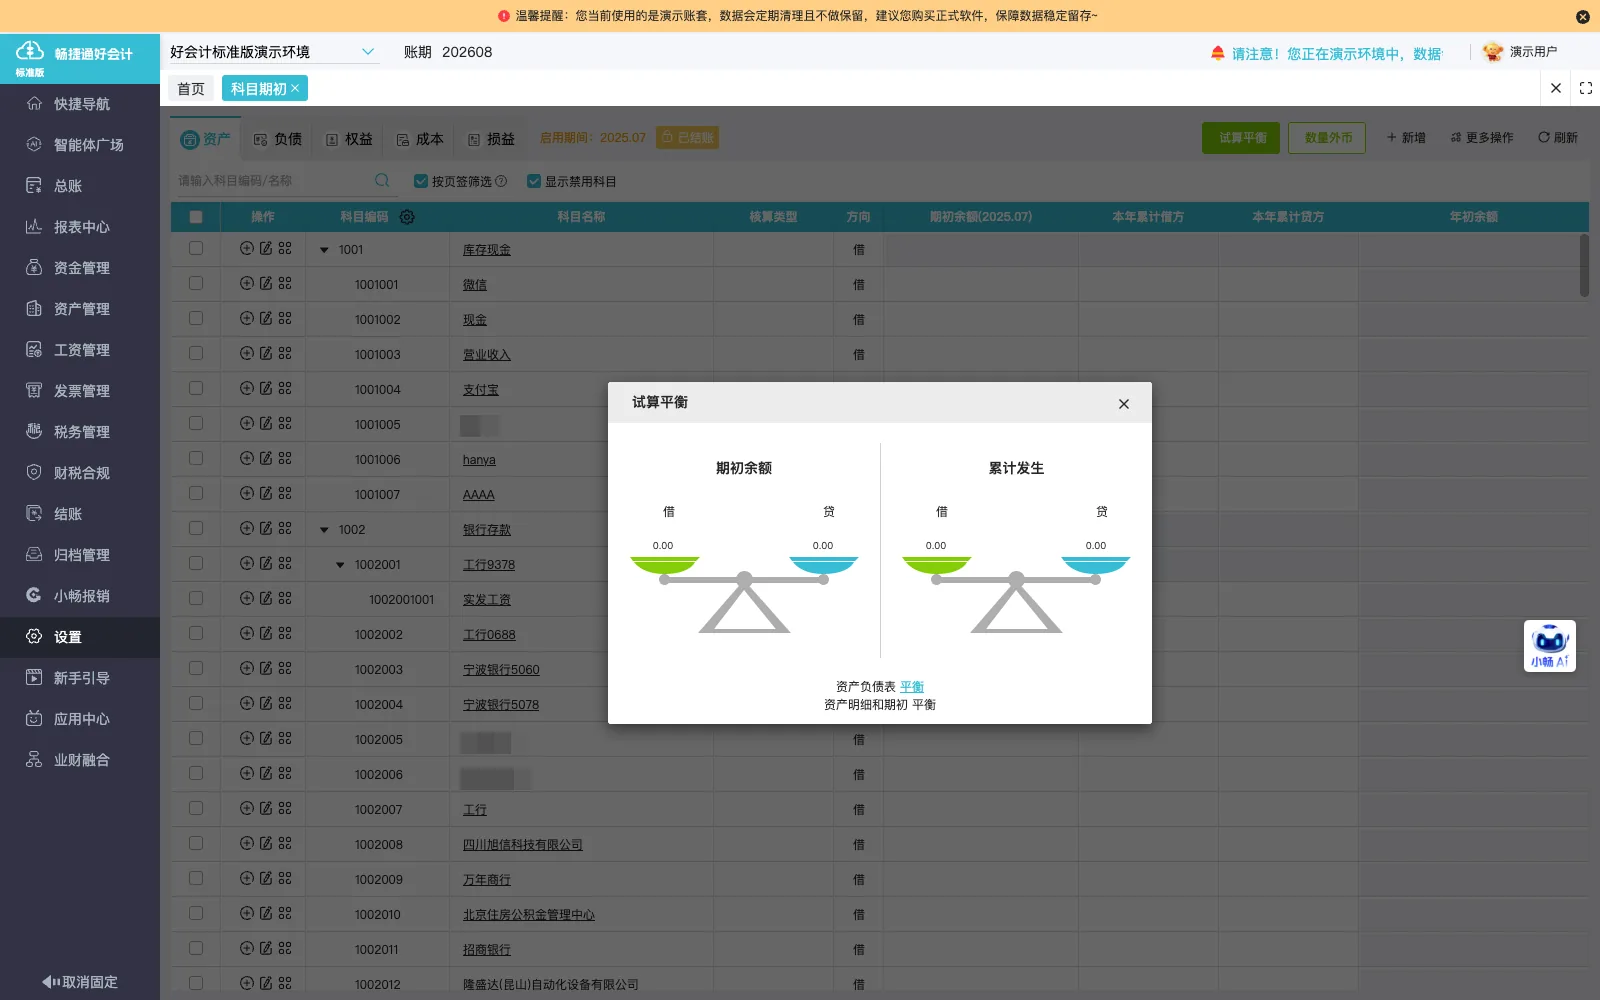
月末结账前运行检查,核对资产余额、结转事项与往来挂账异常后再结账。
实际实施范围说明
-
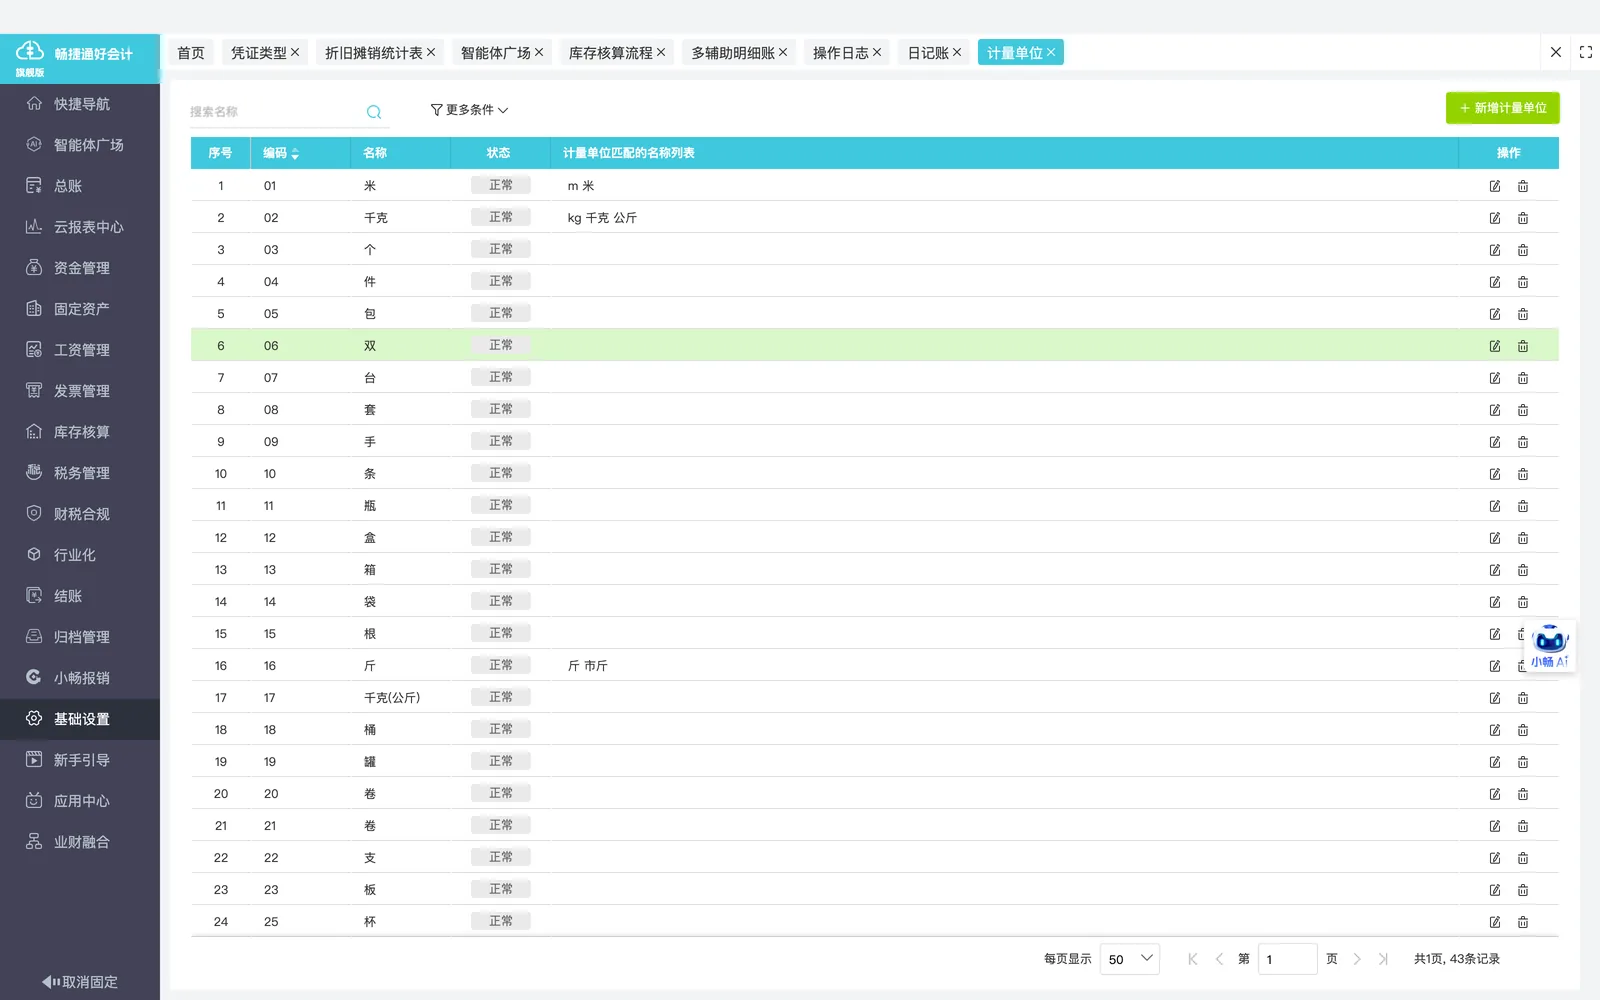
库存核算与成本更新
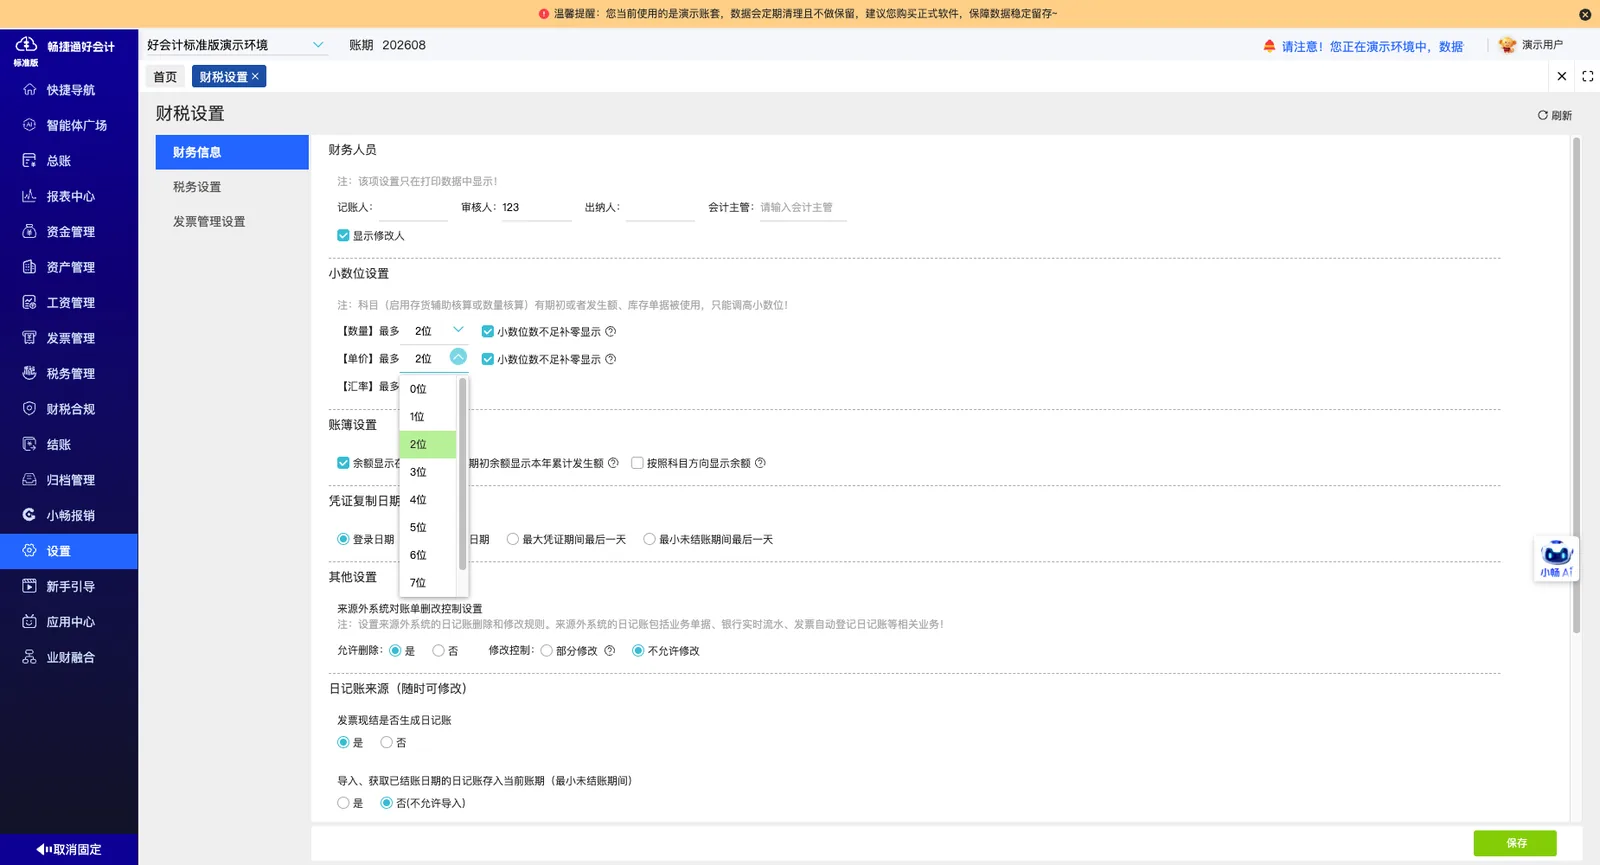
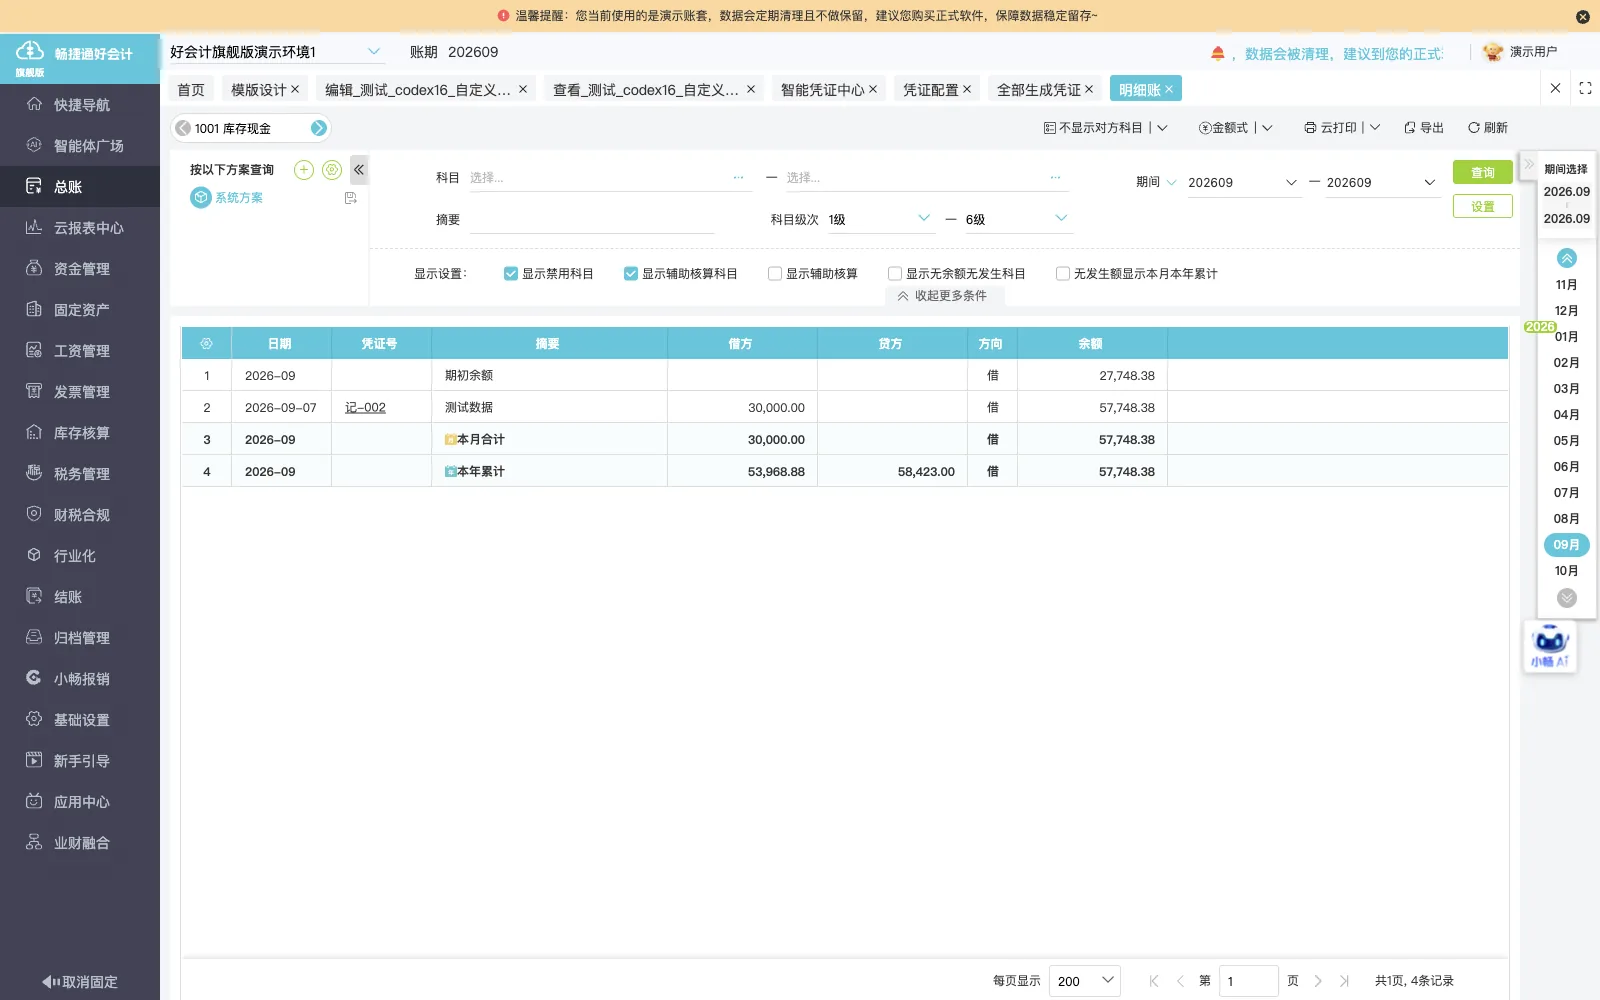
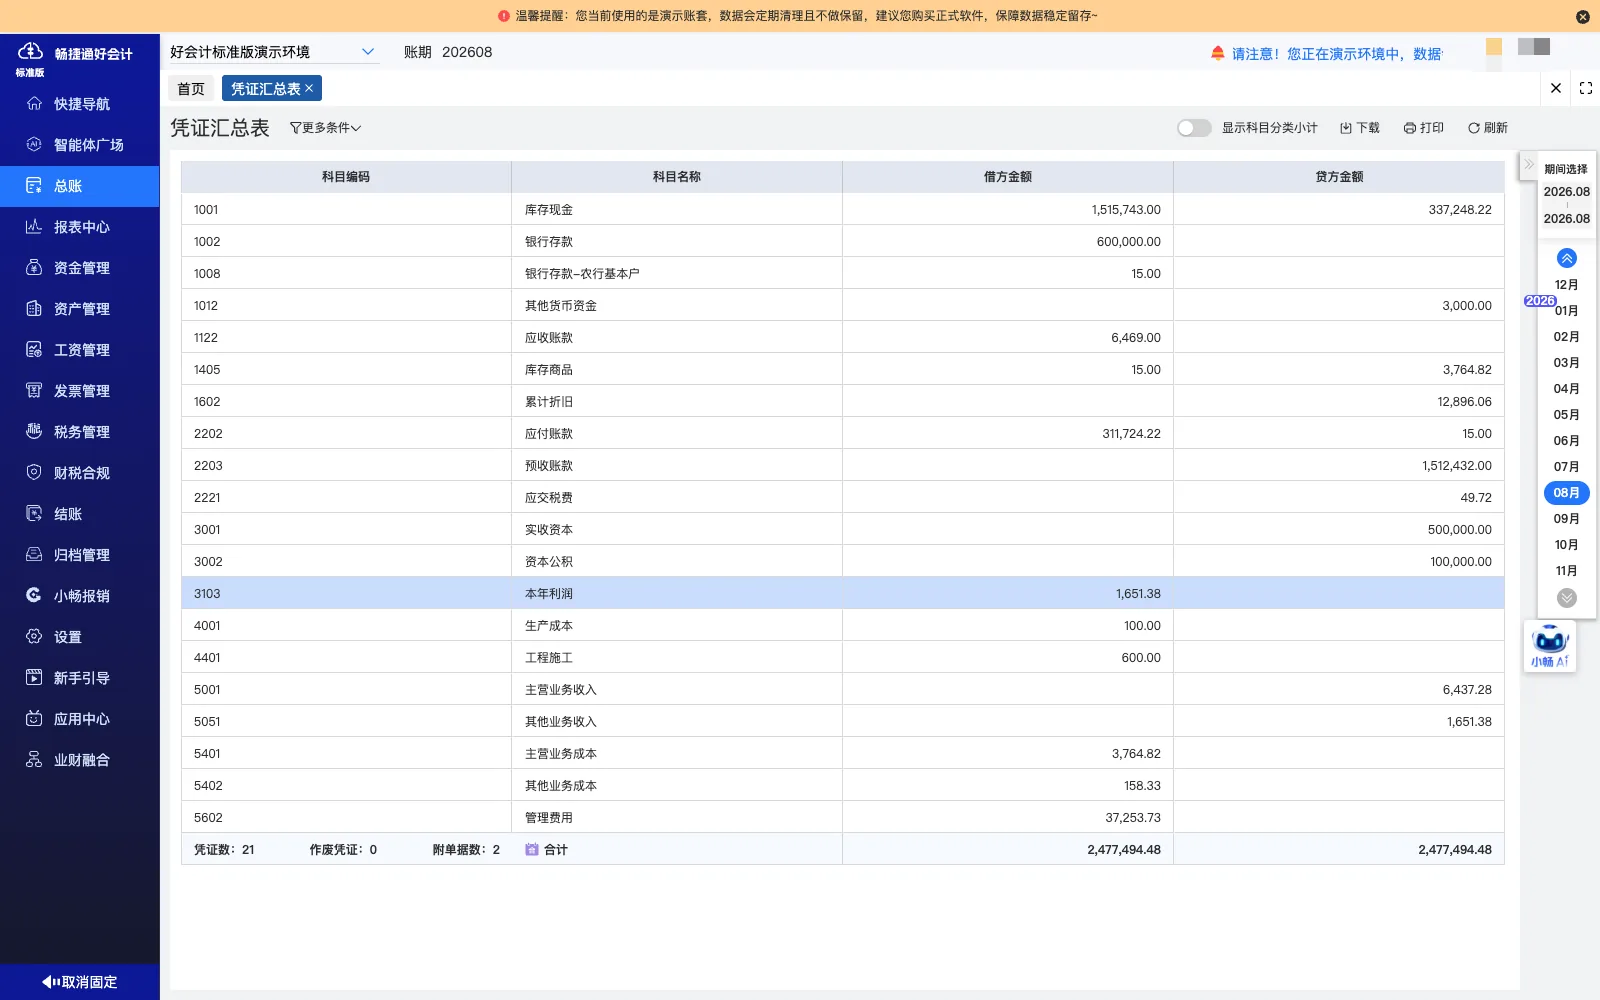
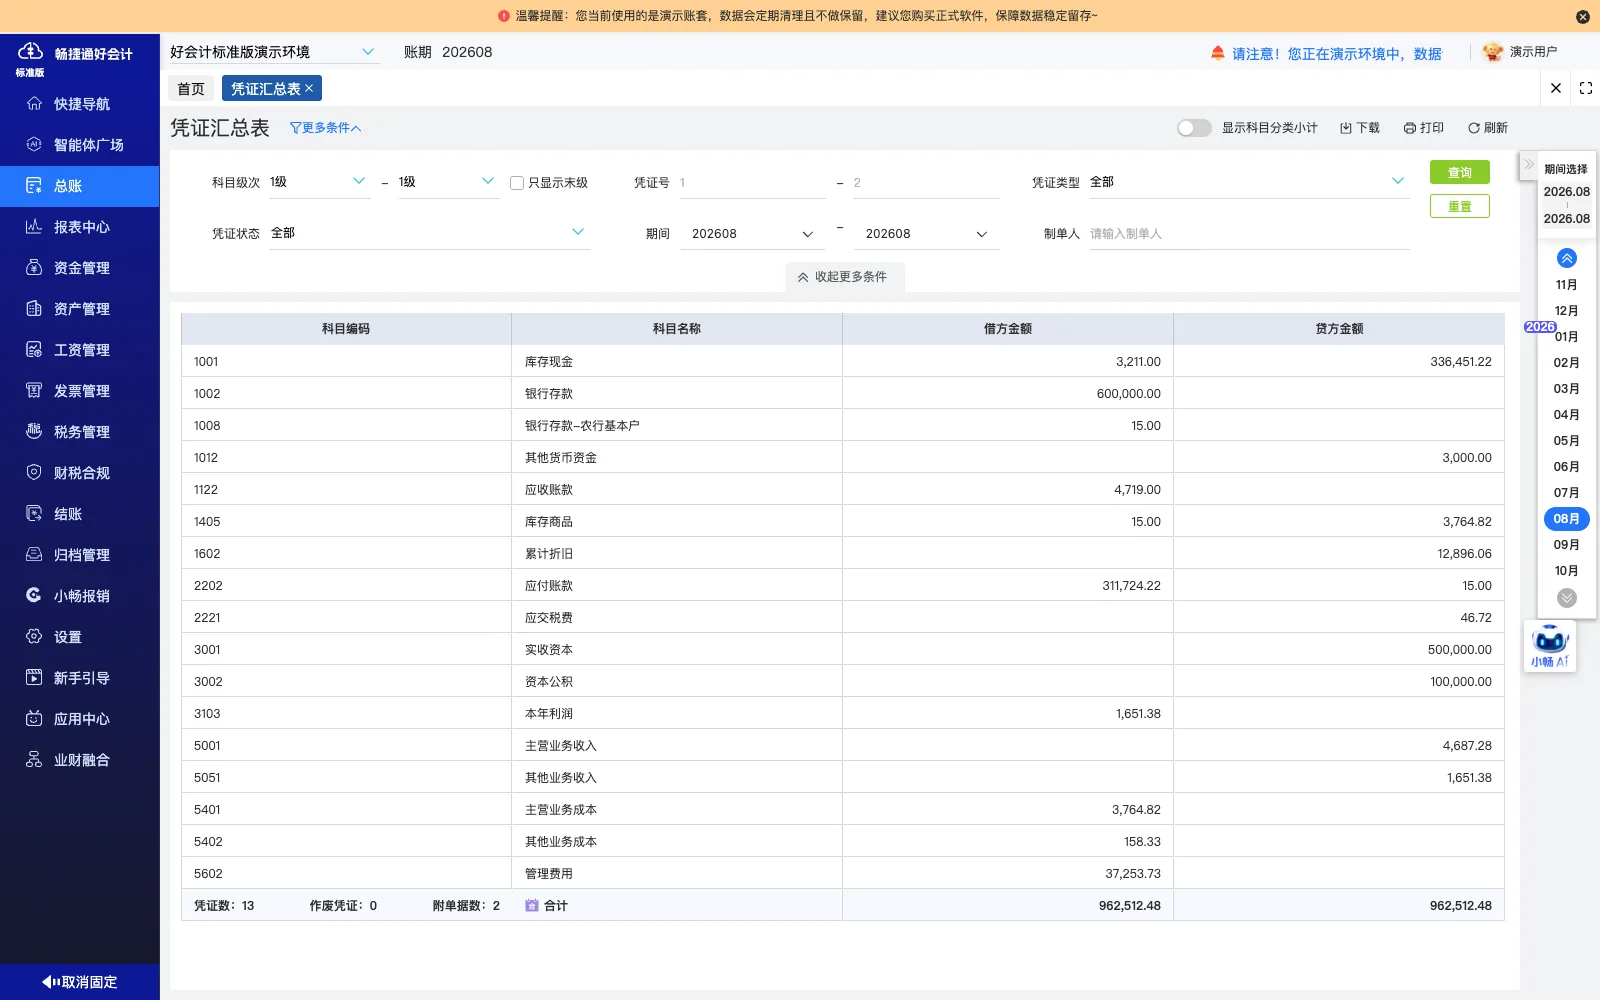
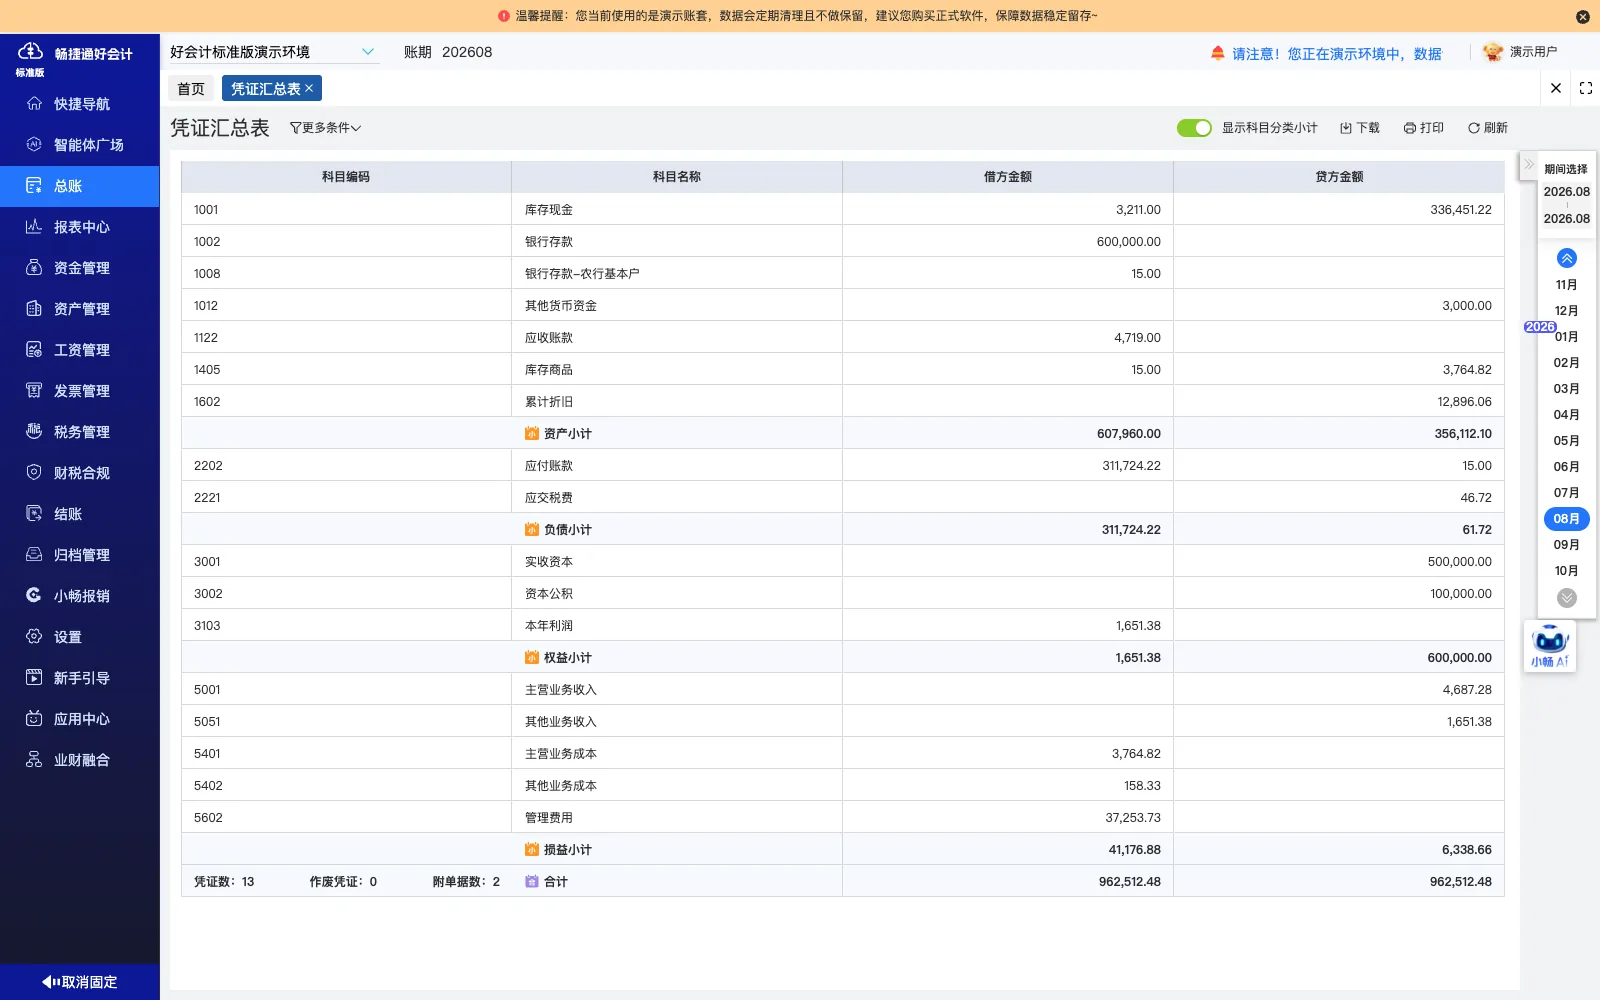
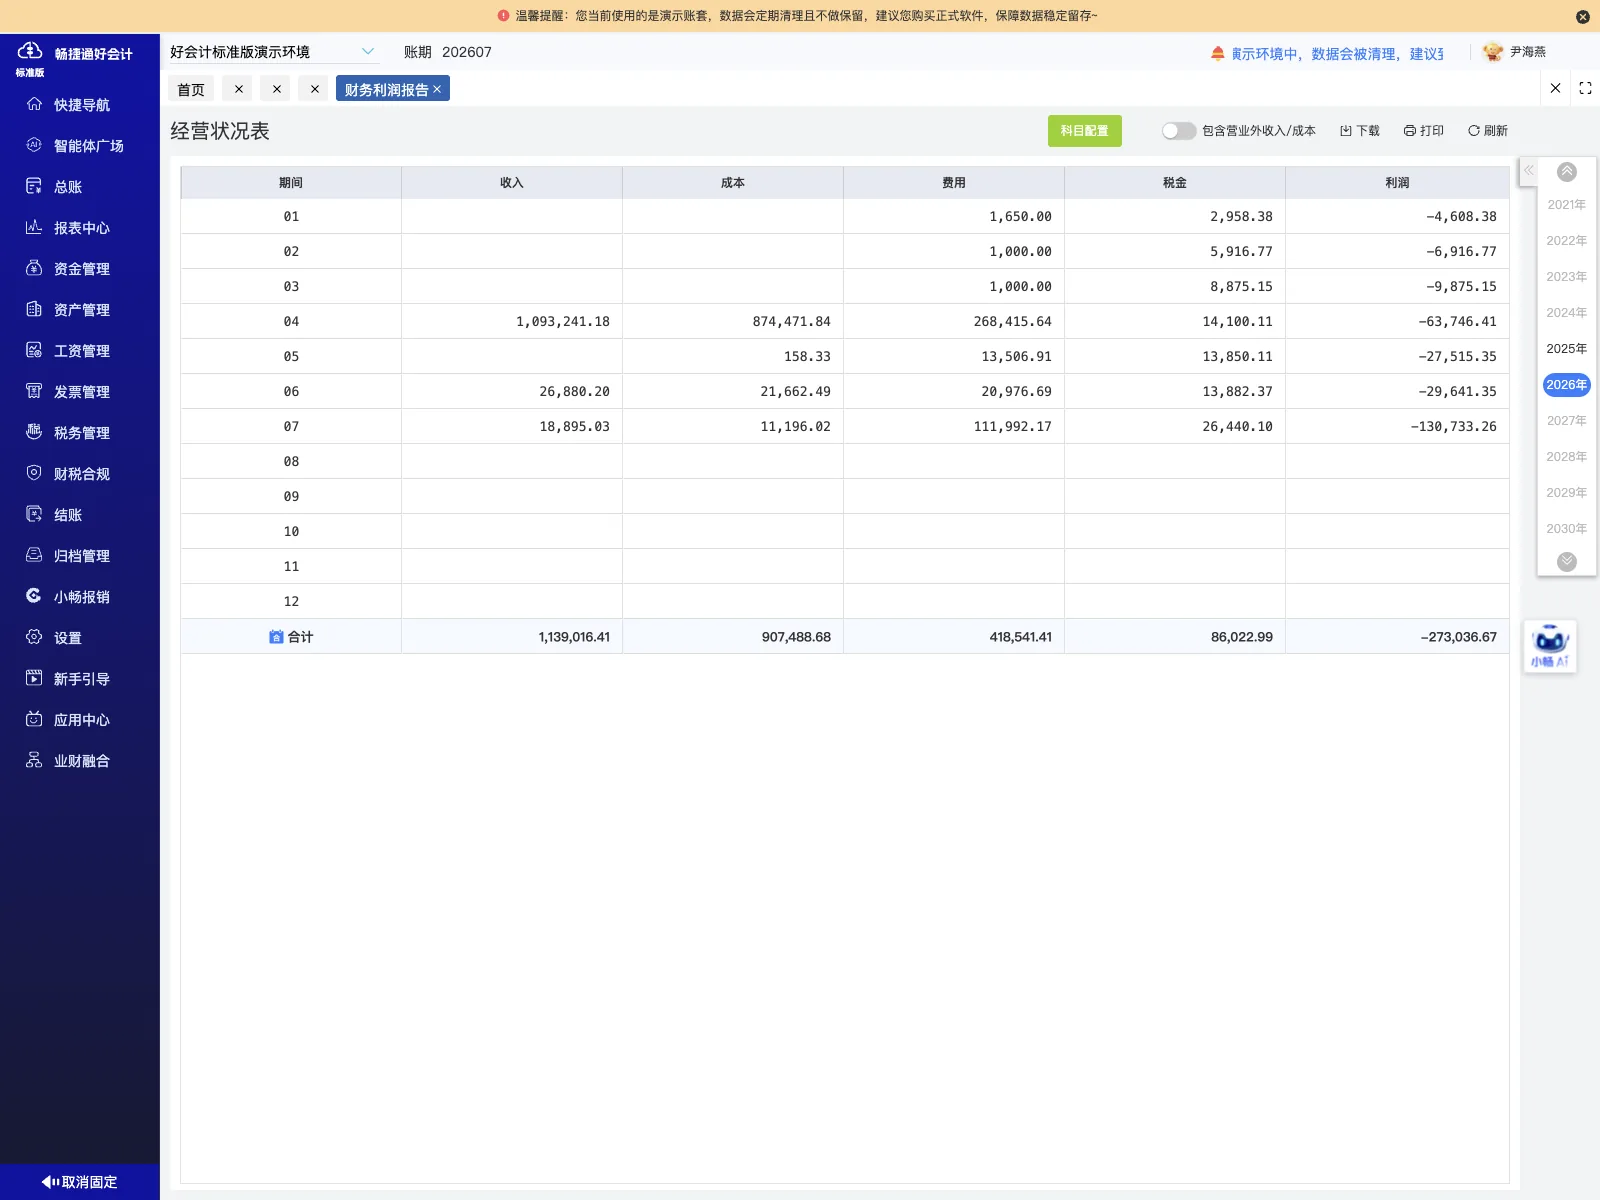
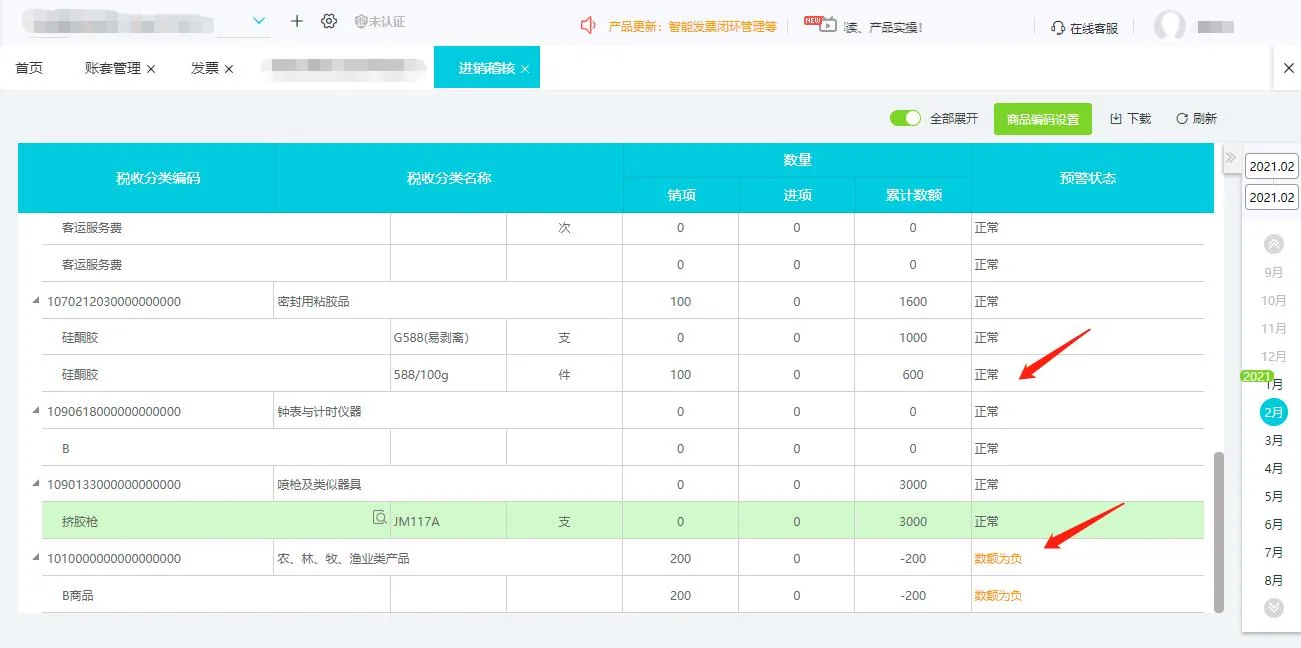
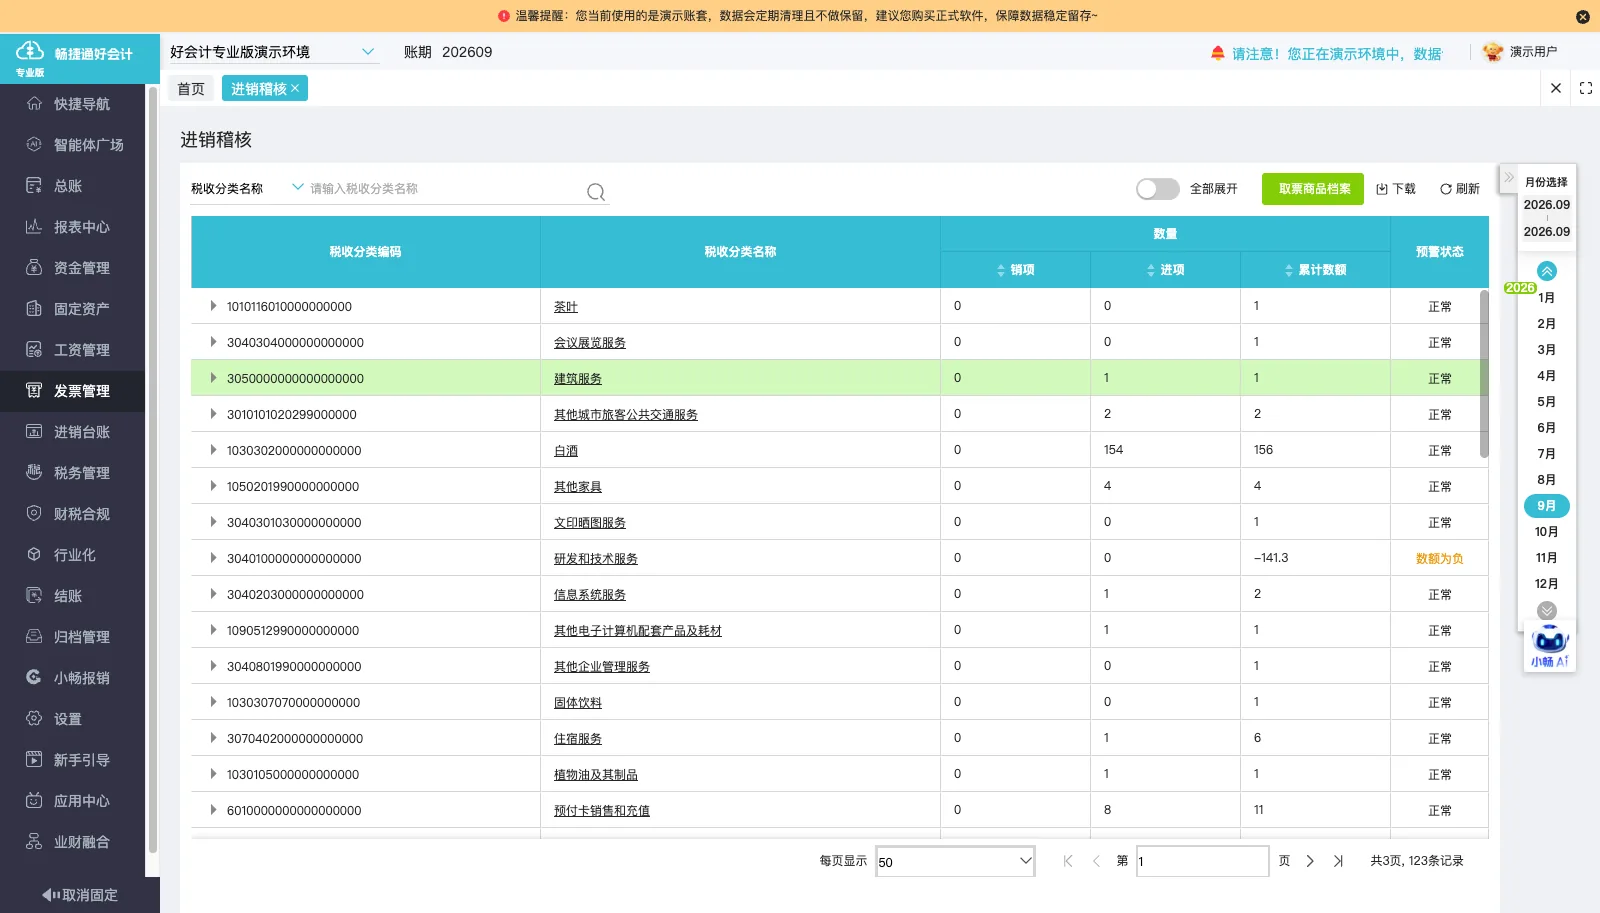
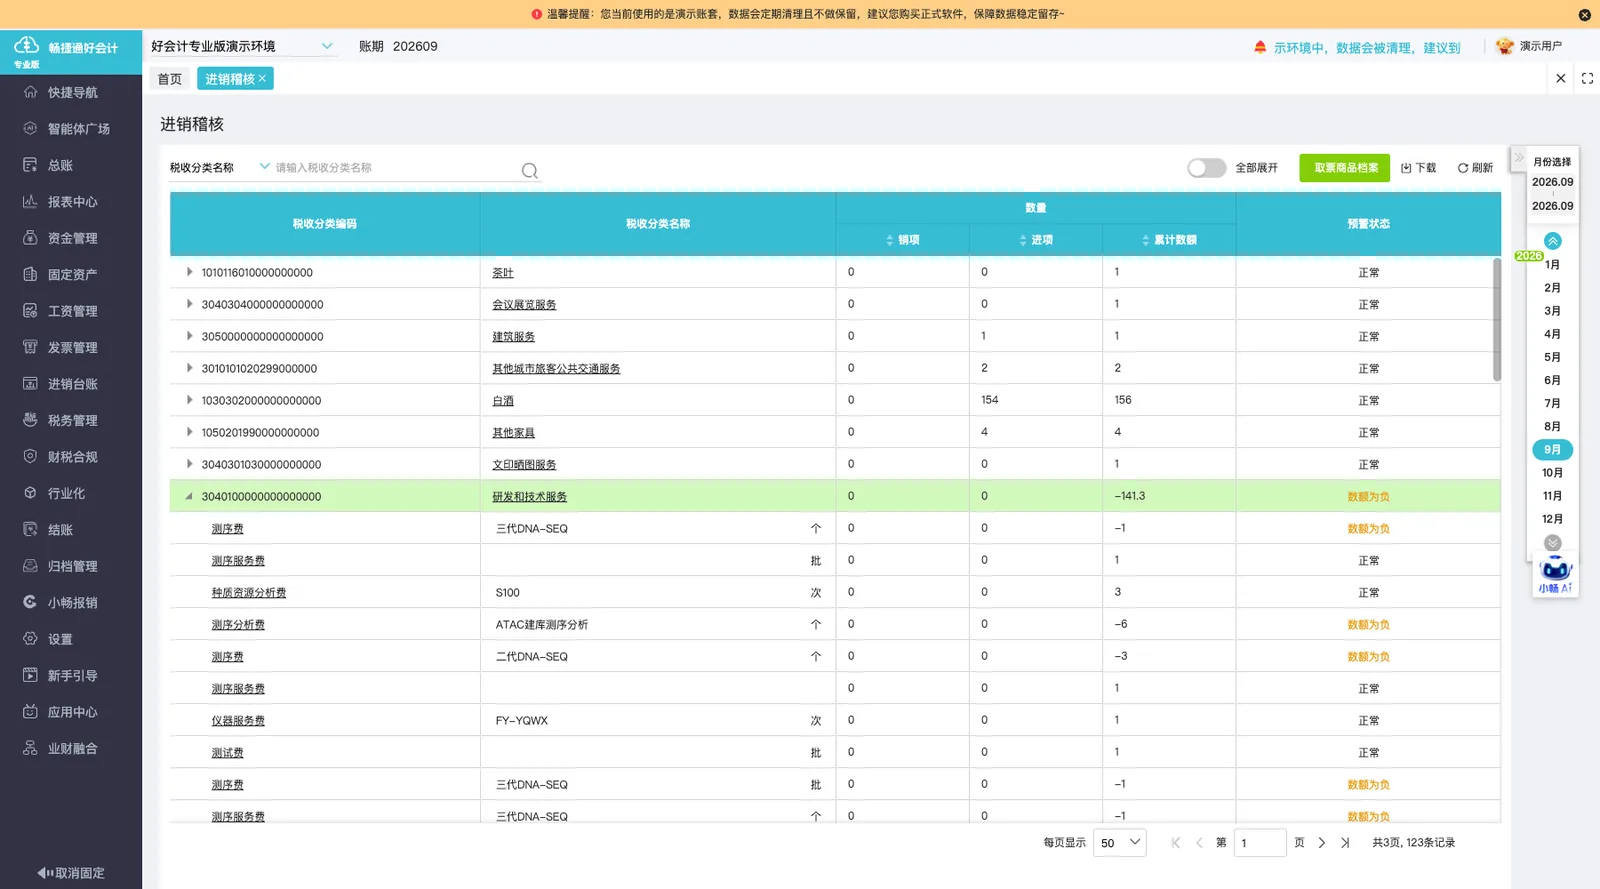
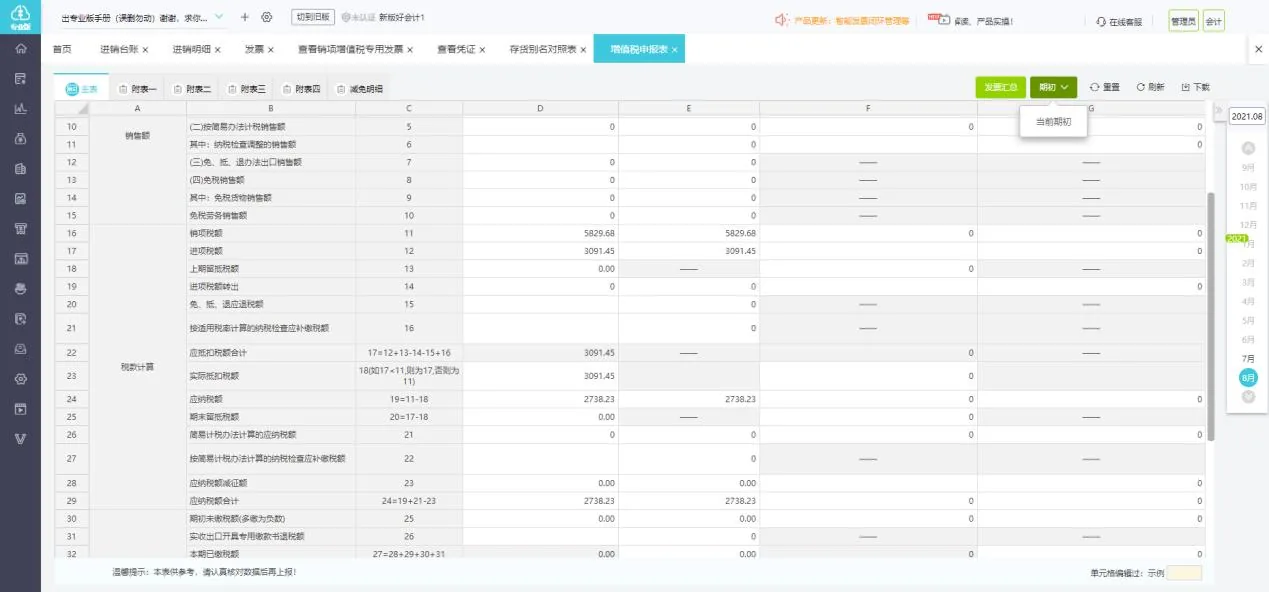
启用好会计旗舰版库存核算,按试剂与耗材出入库更新库存数量和平均成本。
-
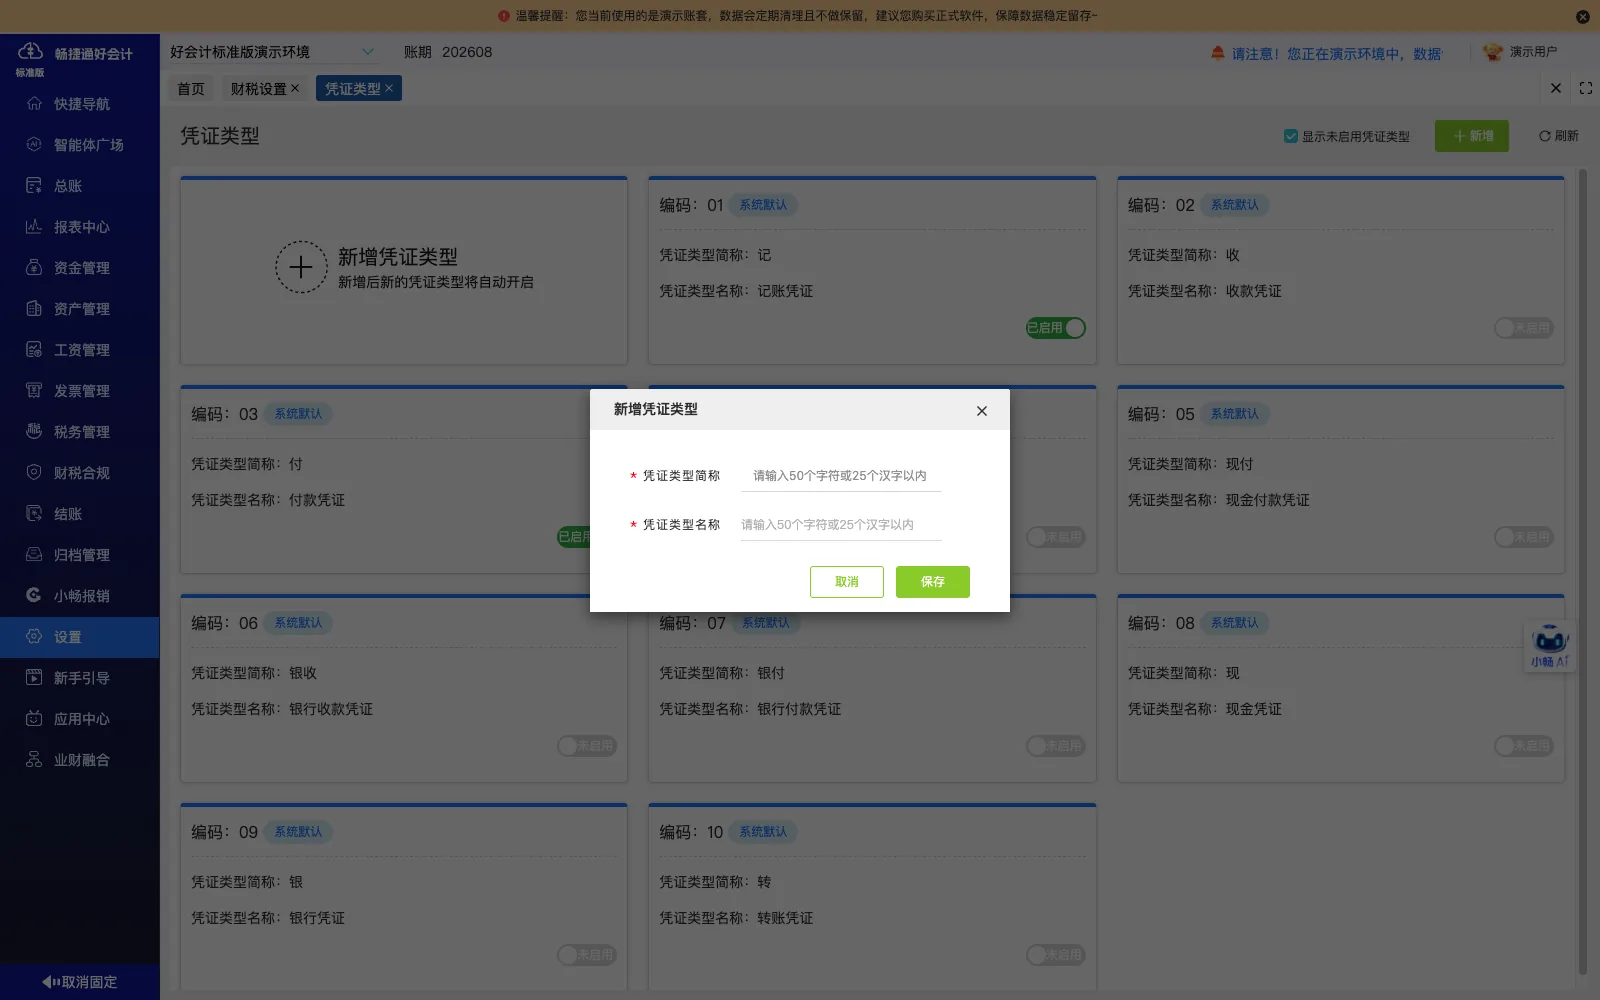
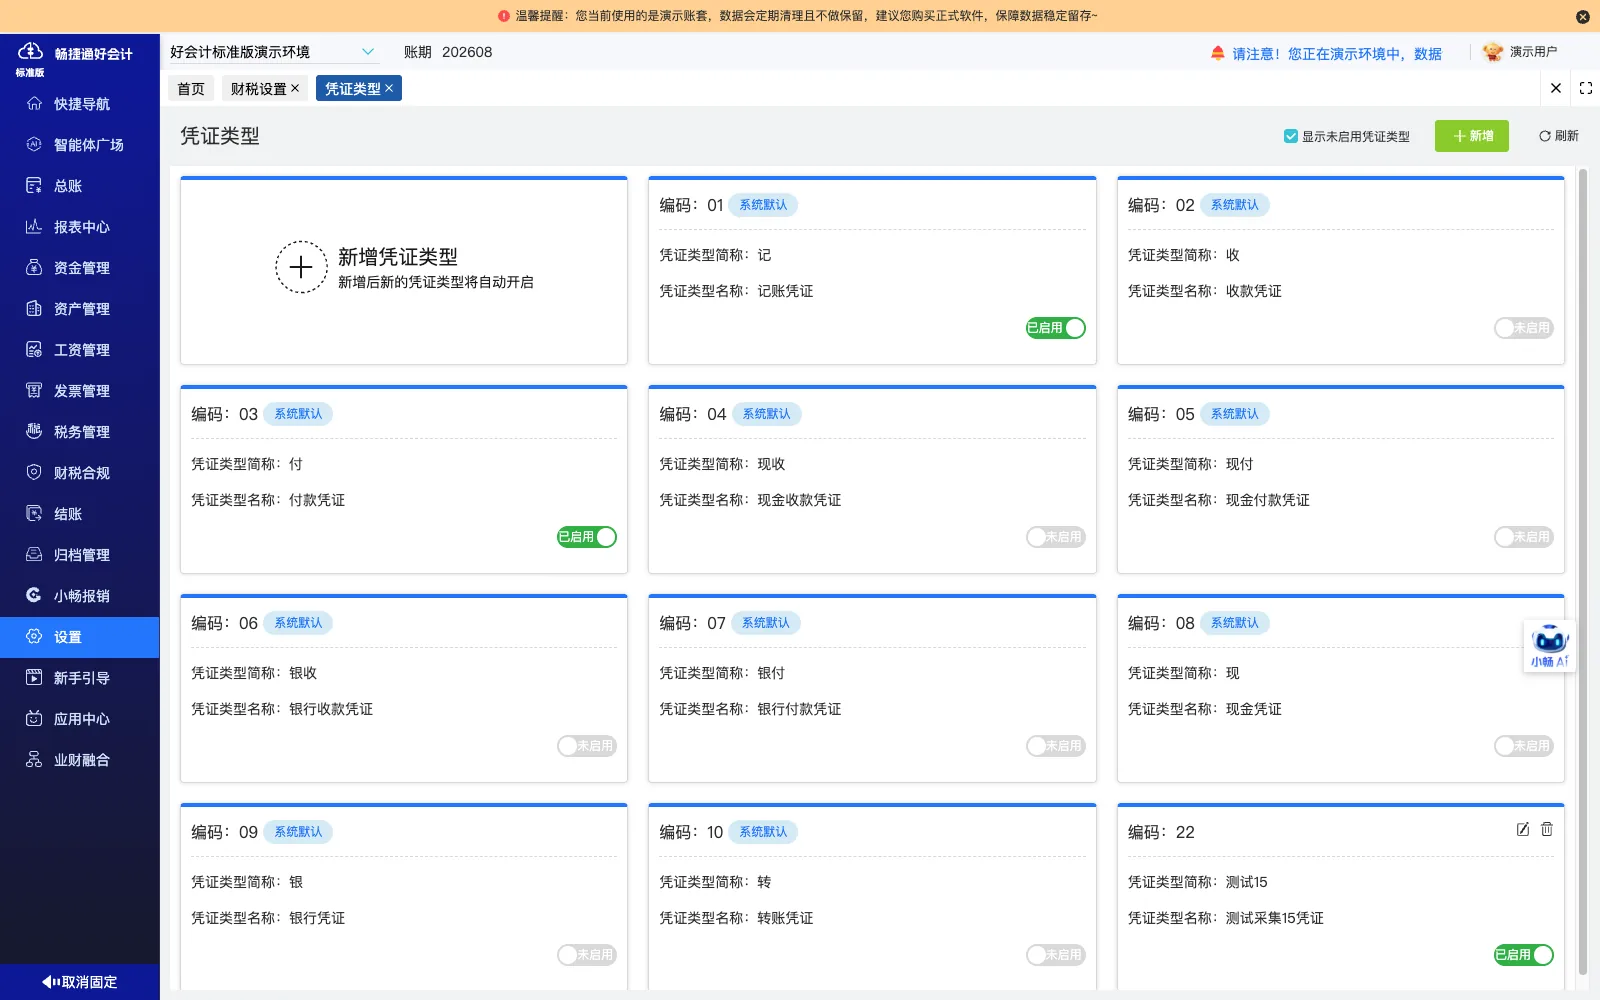
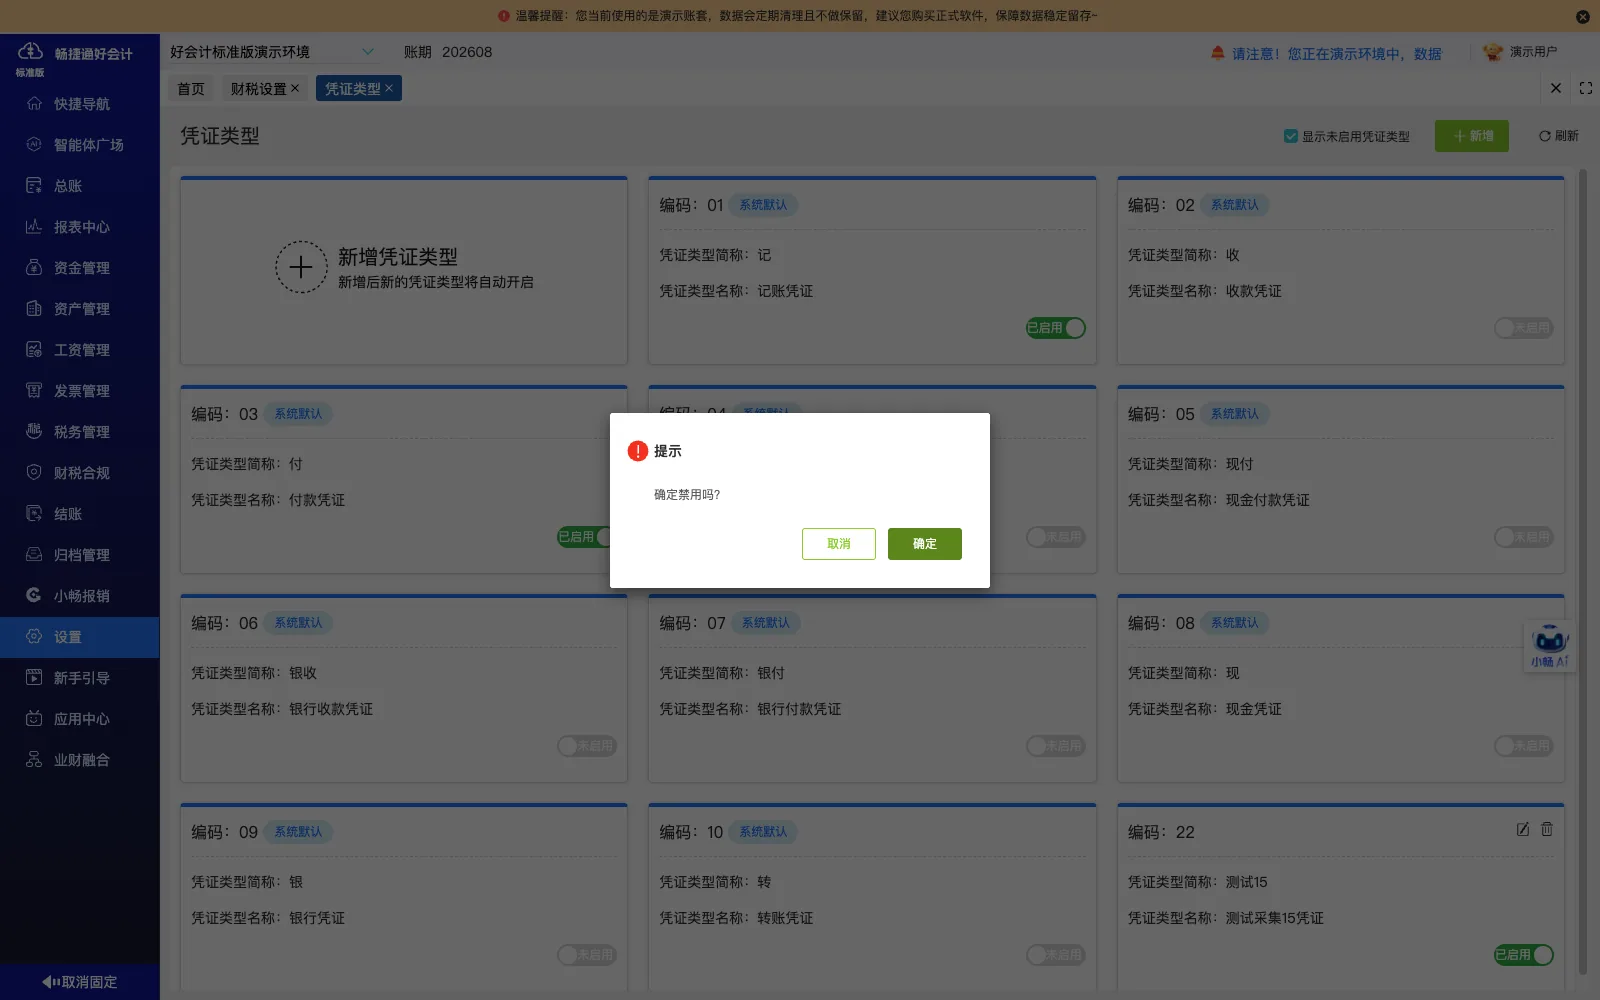
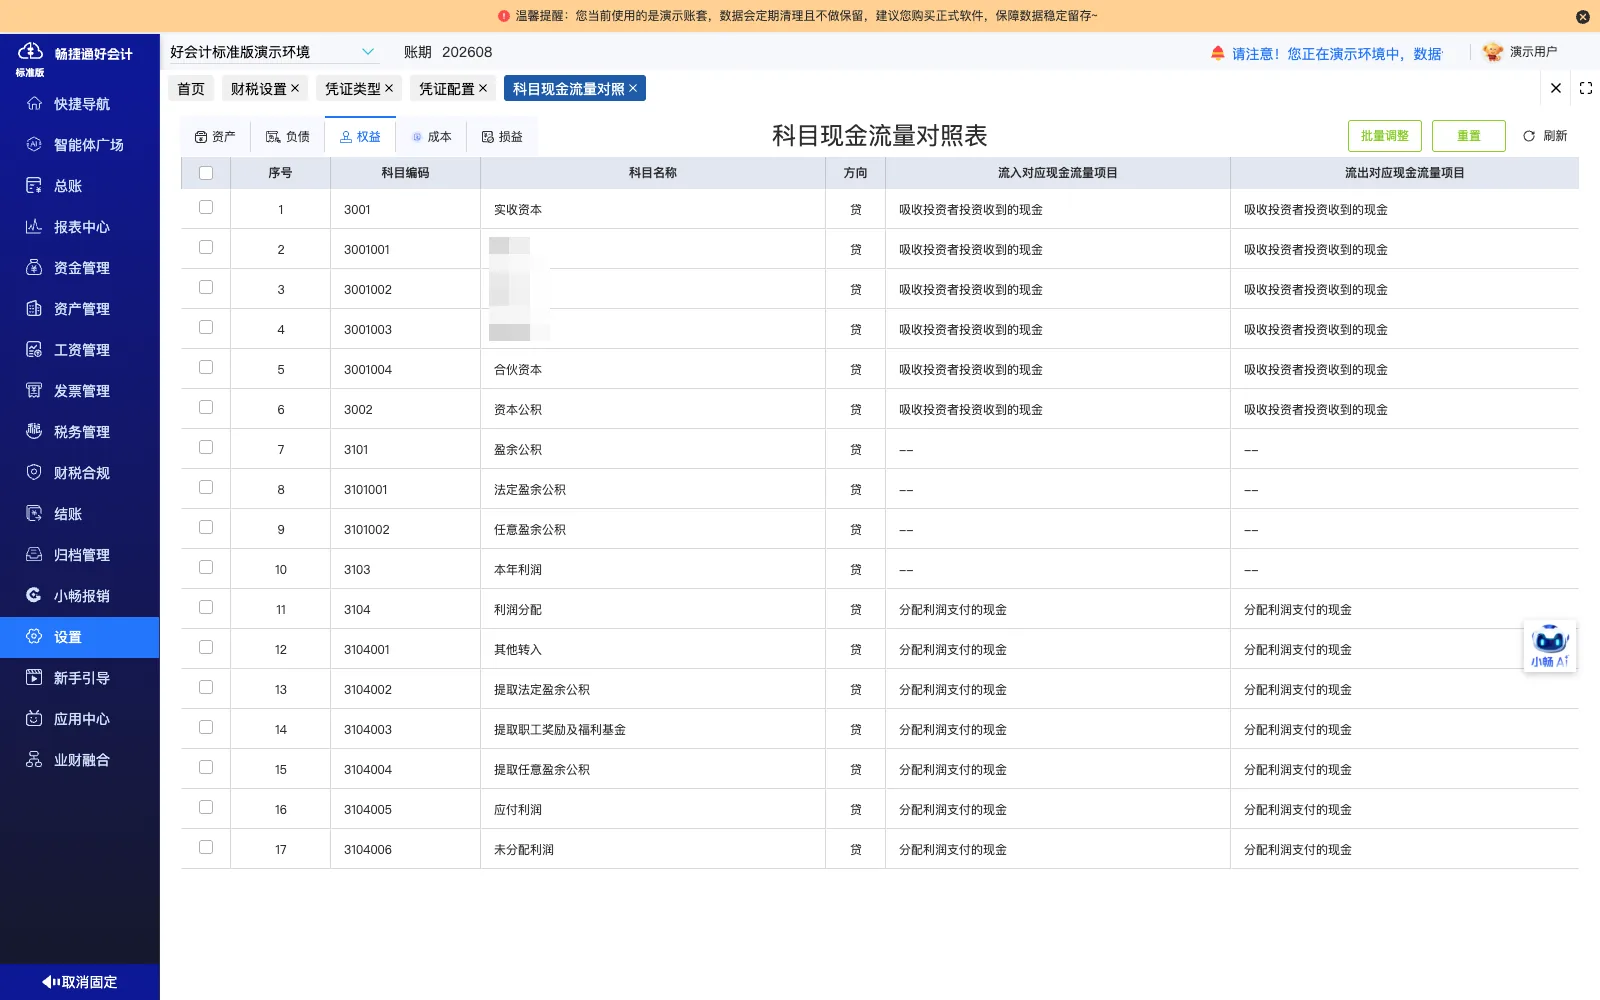
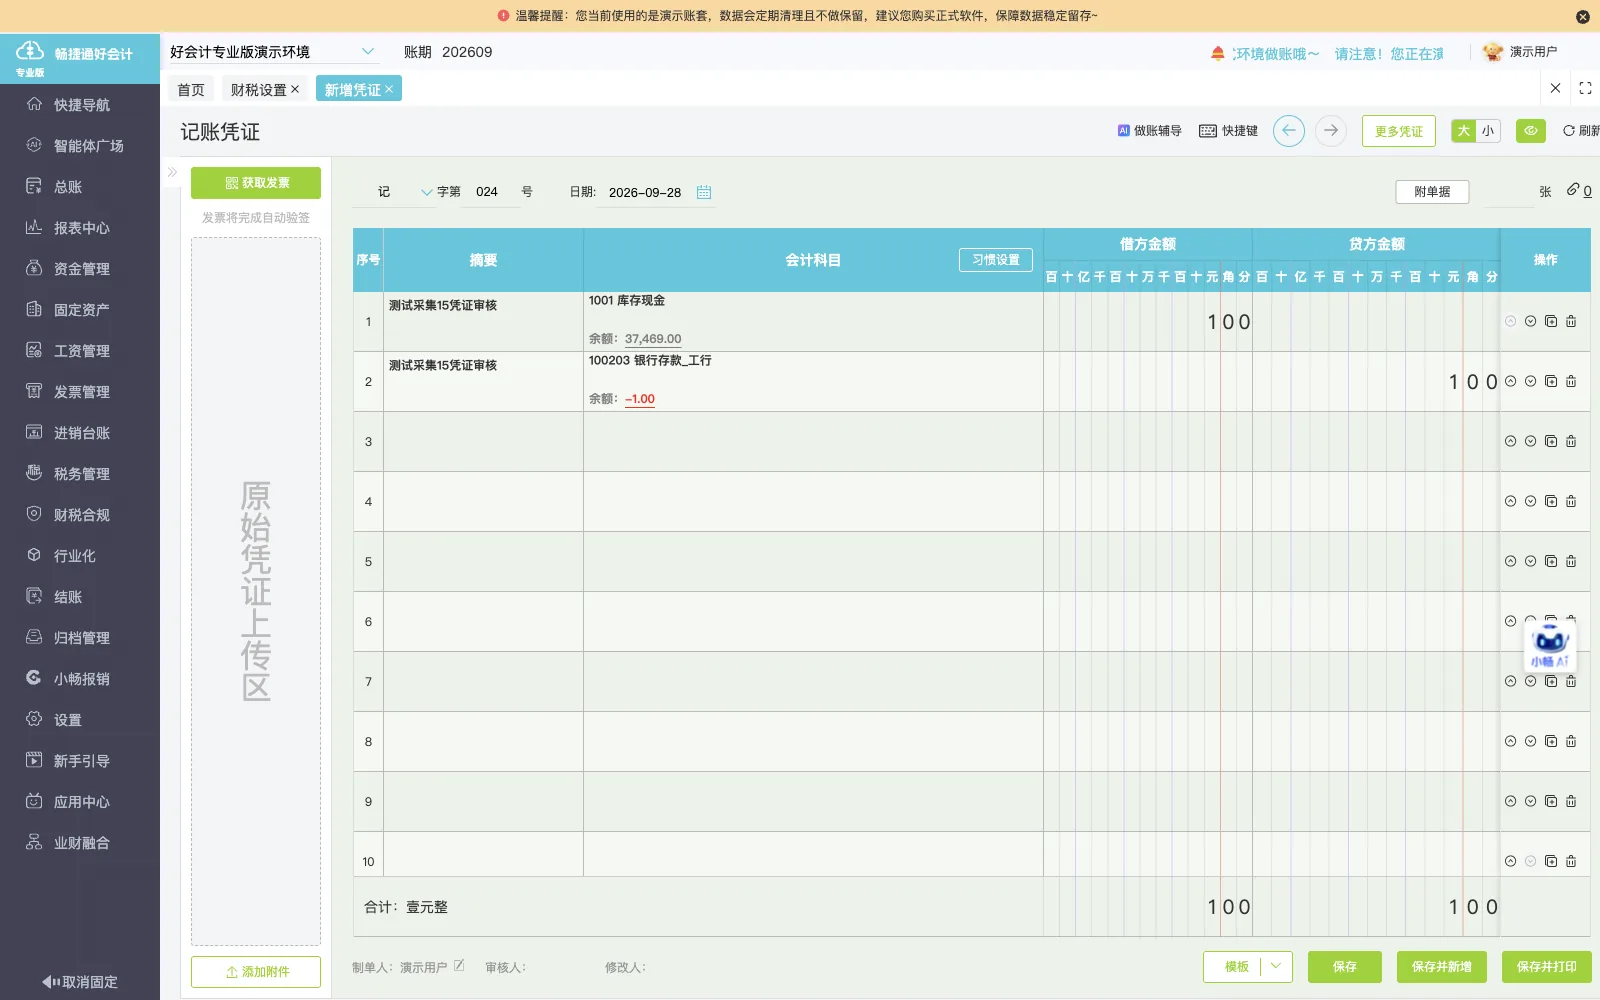
凭证模板配置
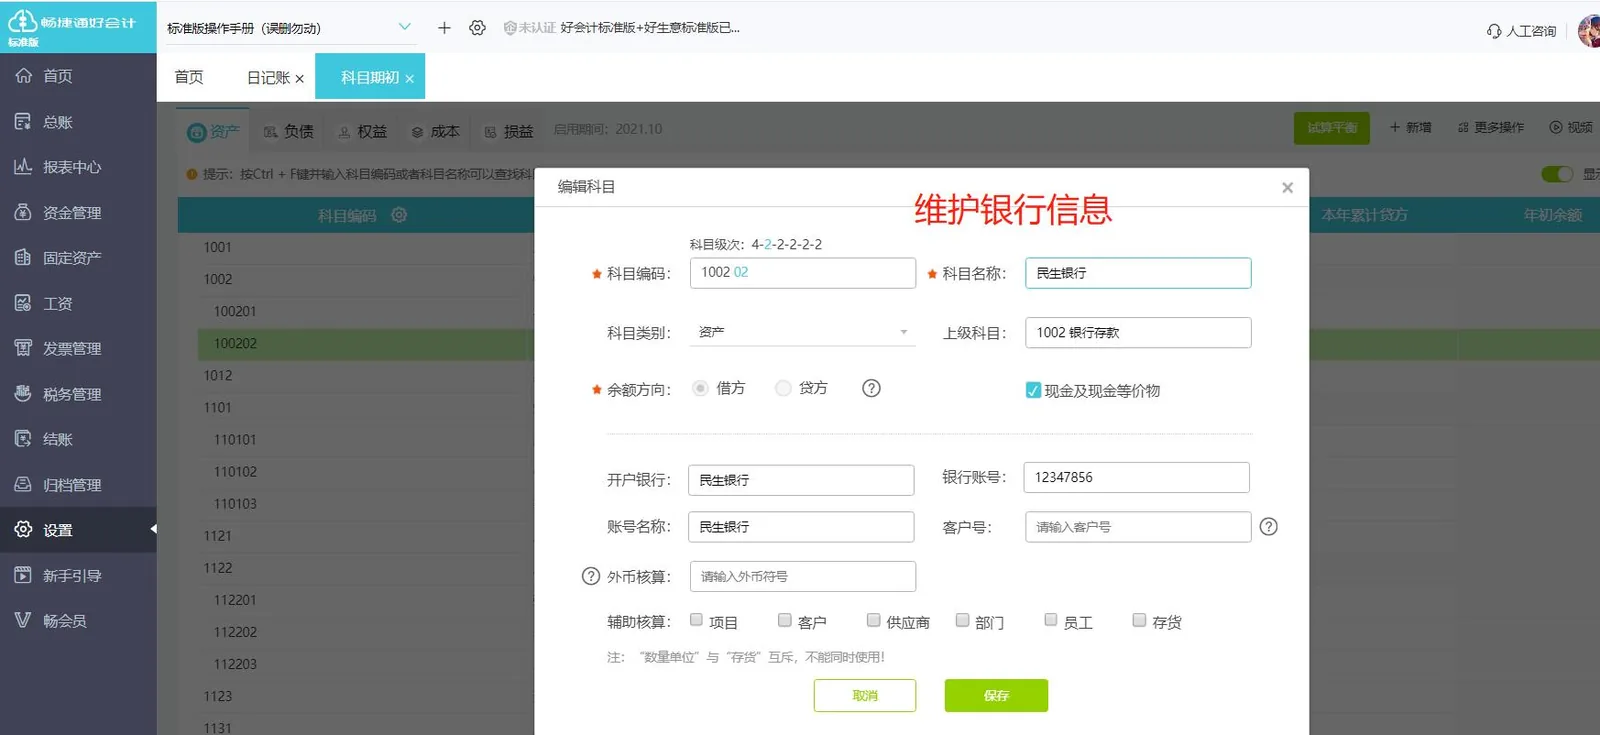
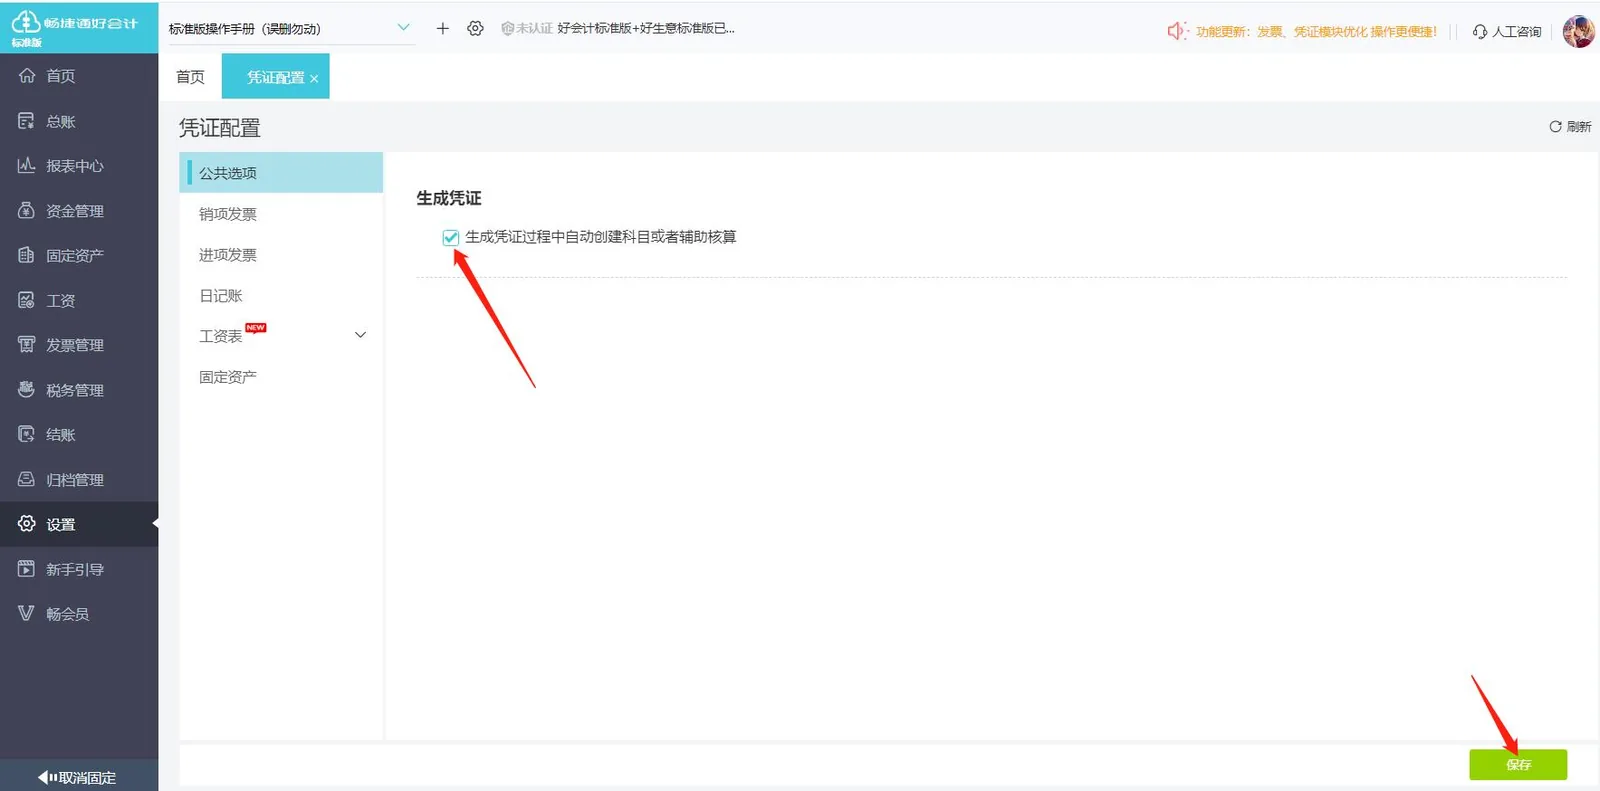
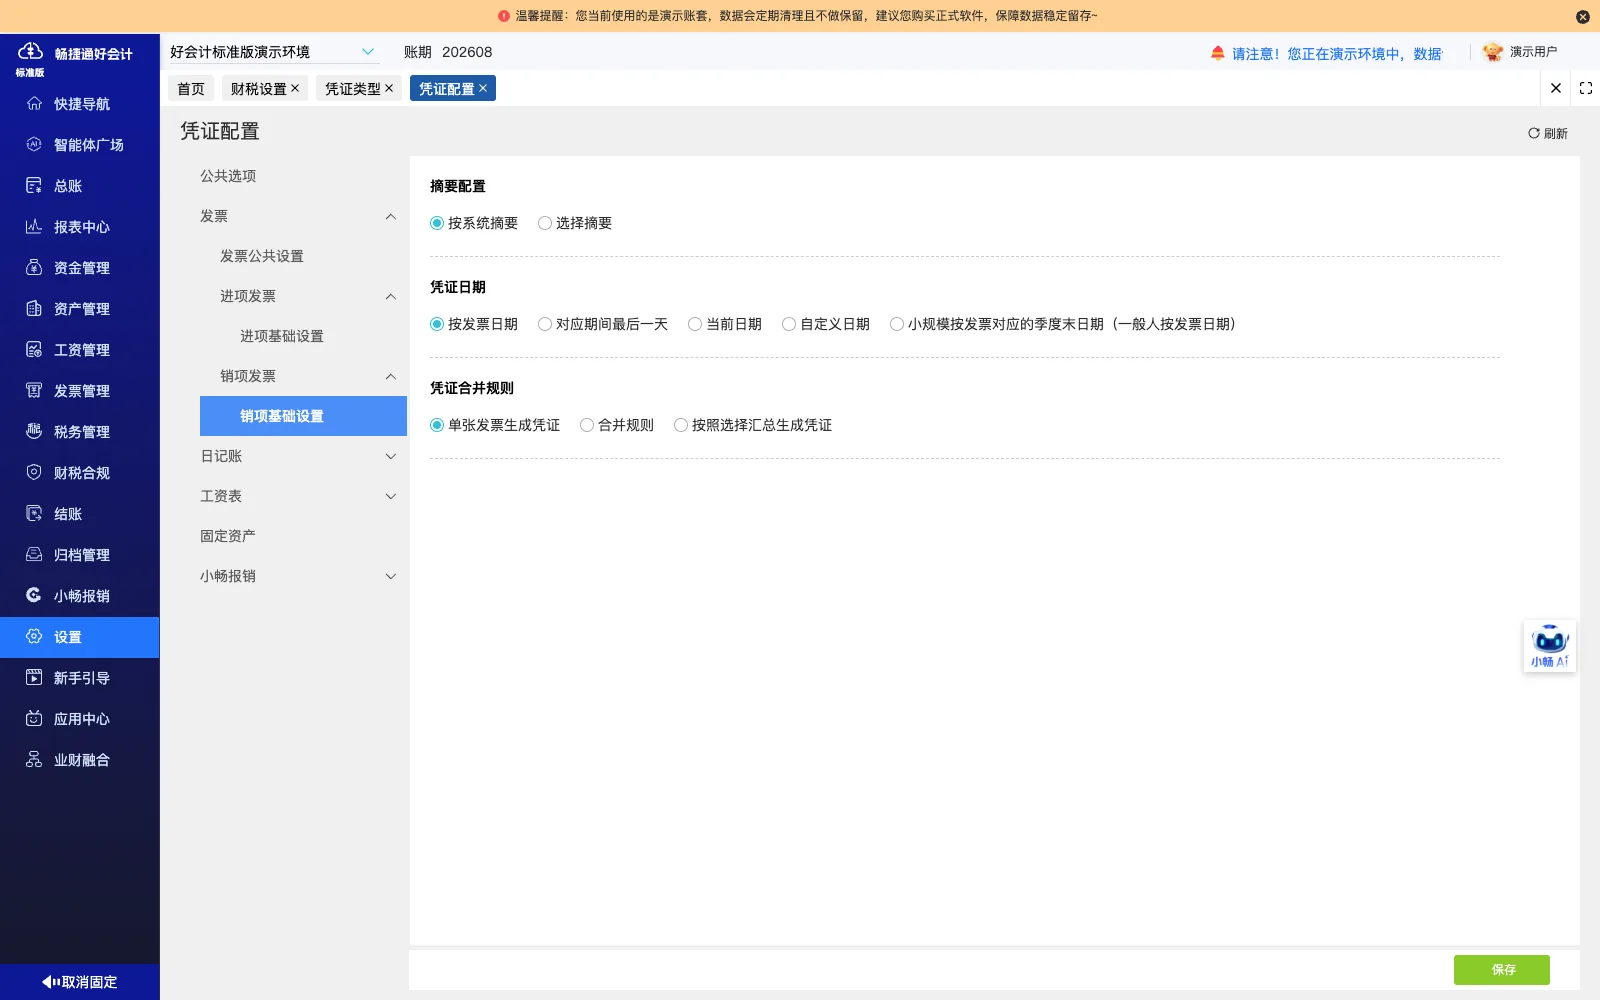
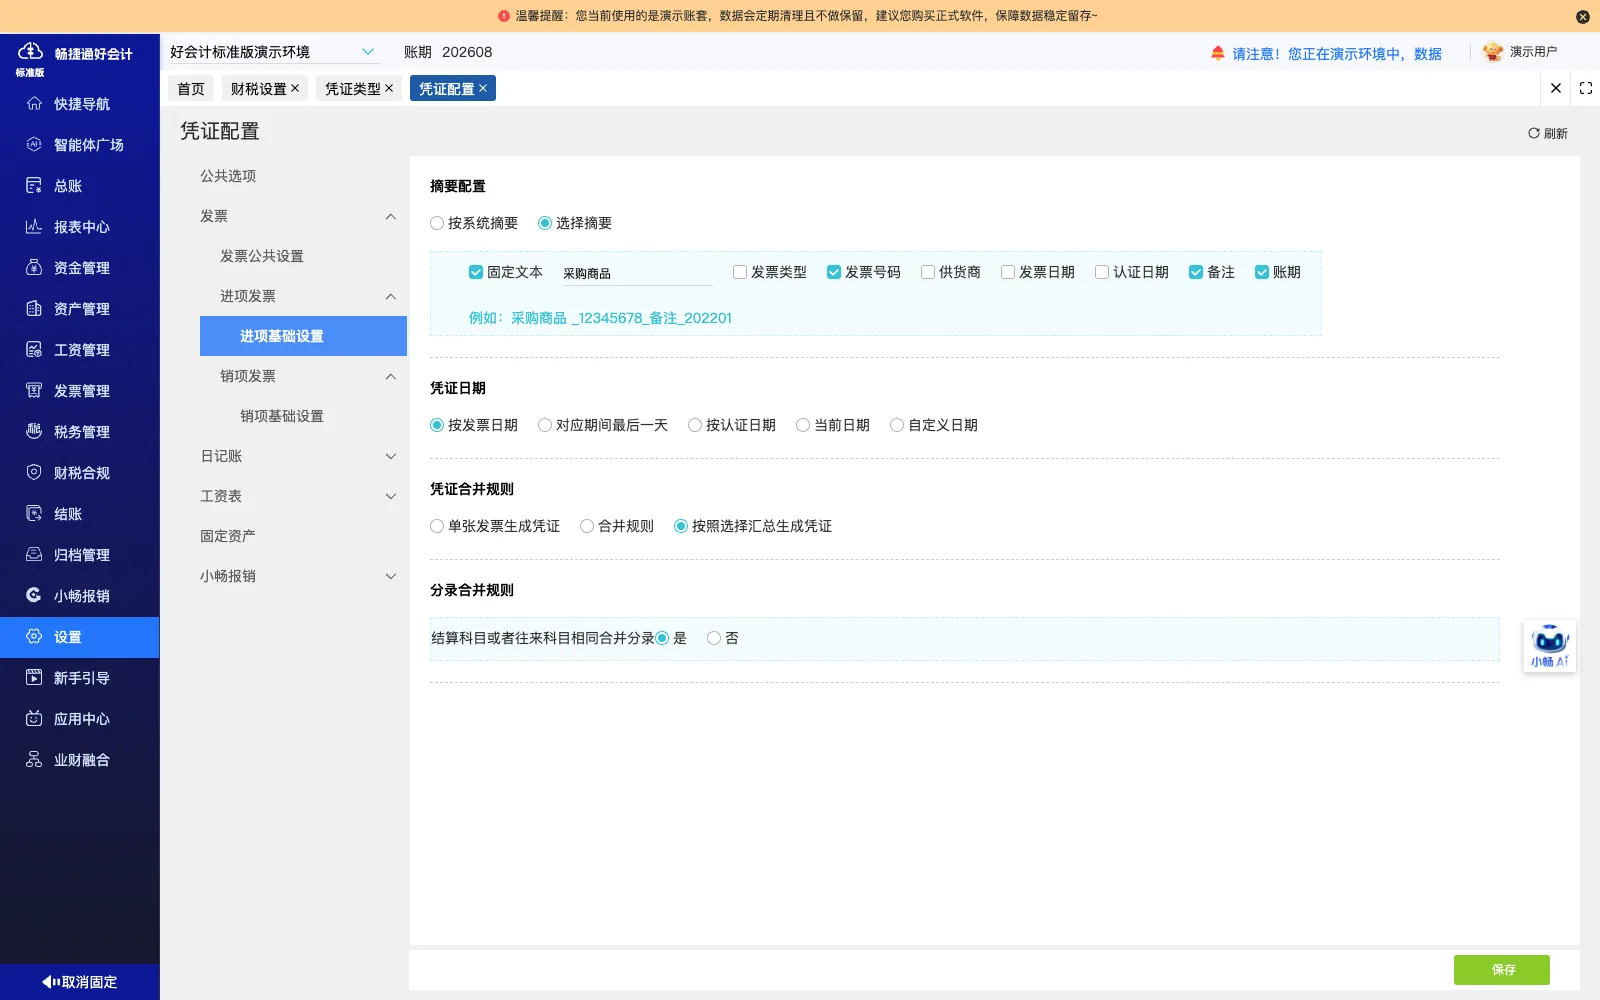
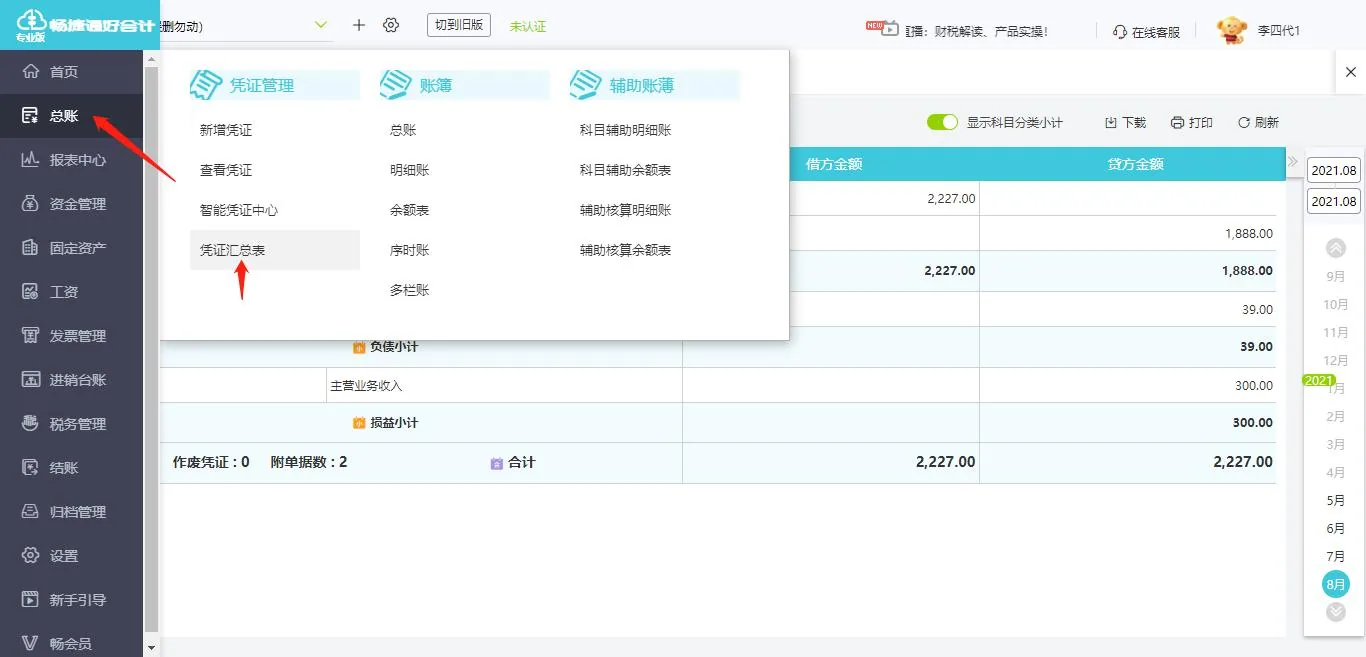
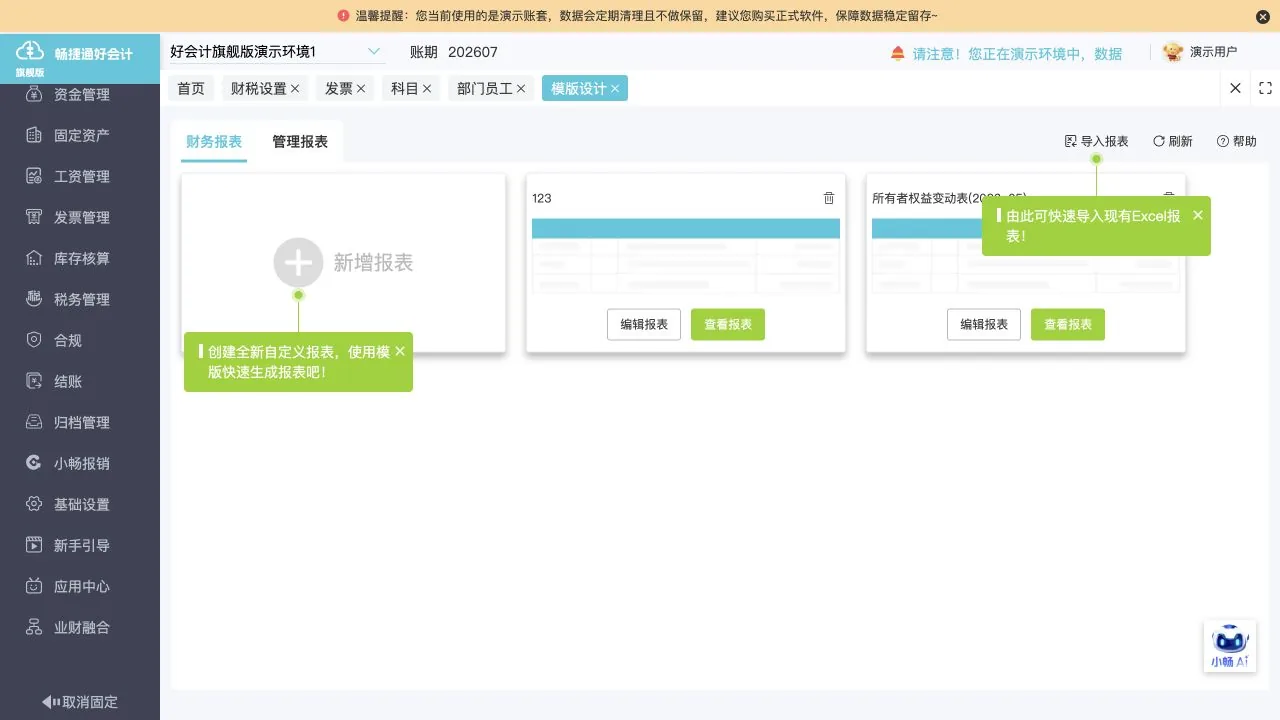
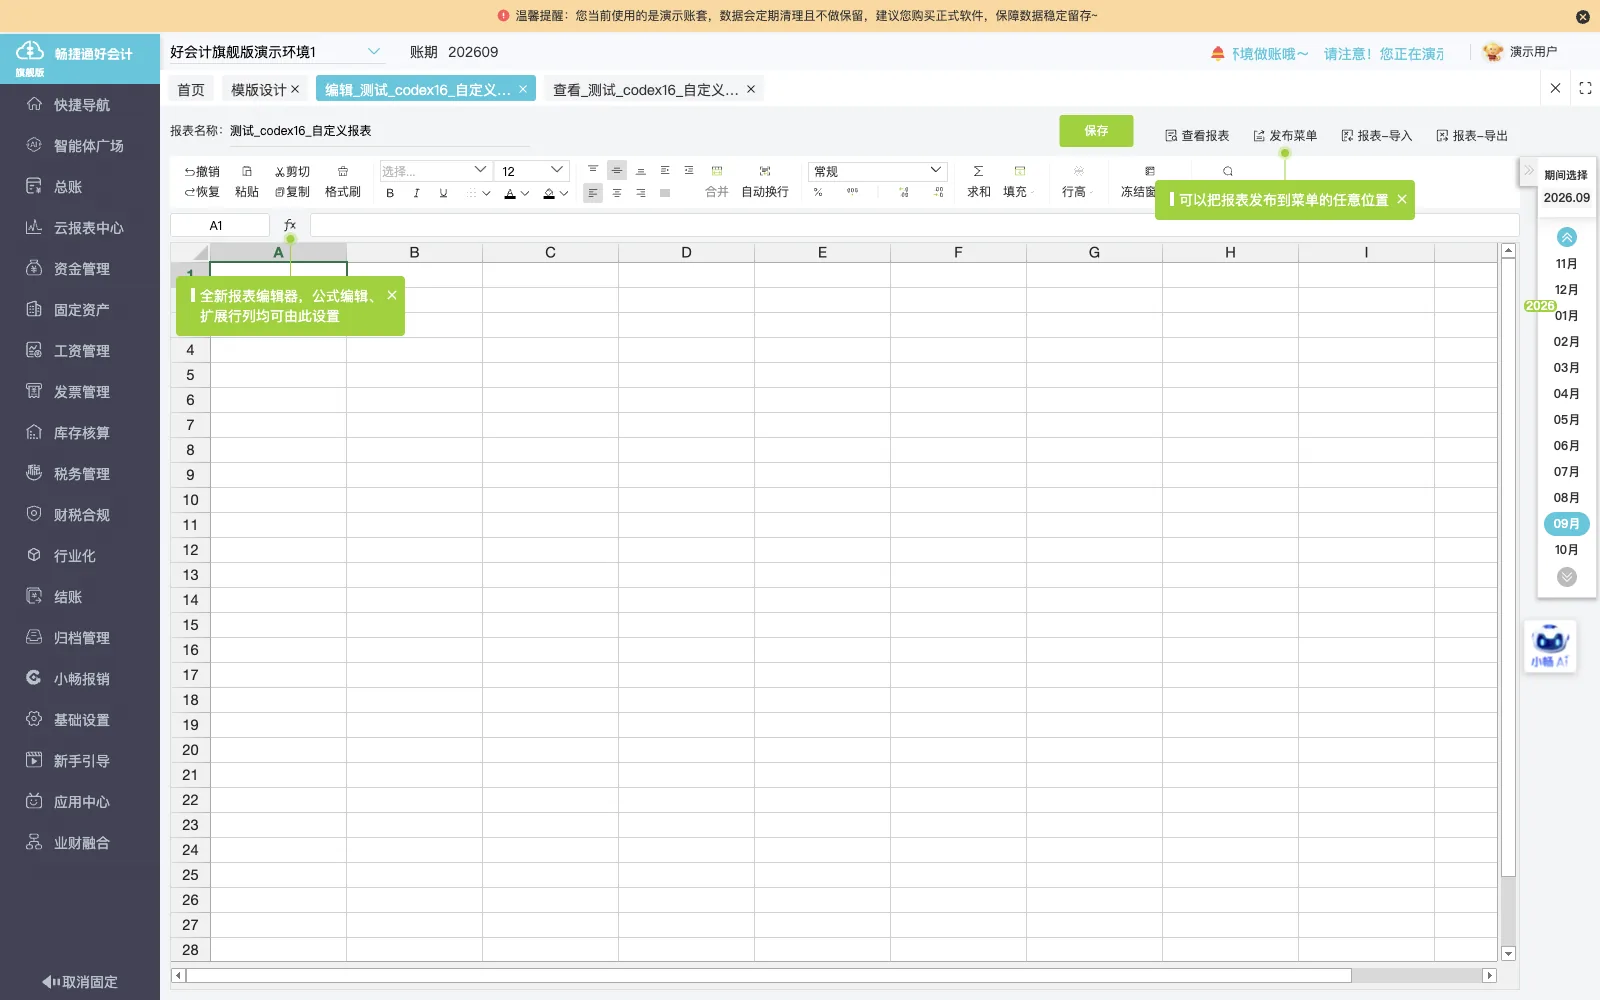
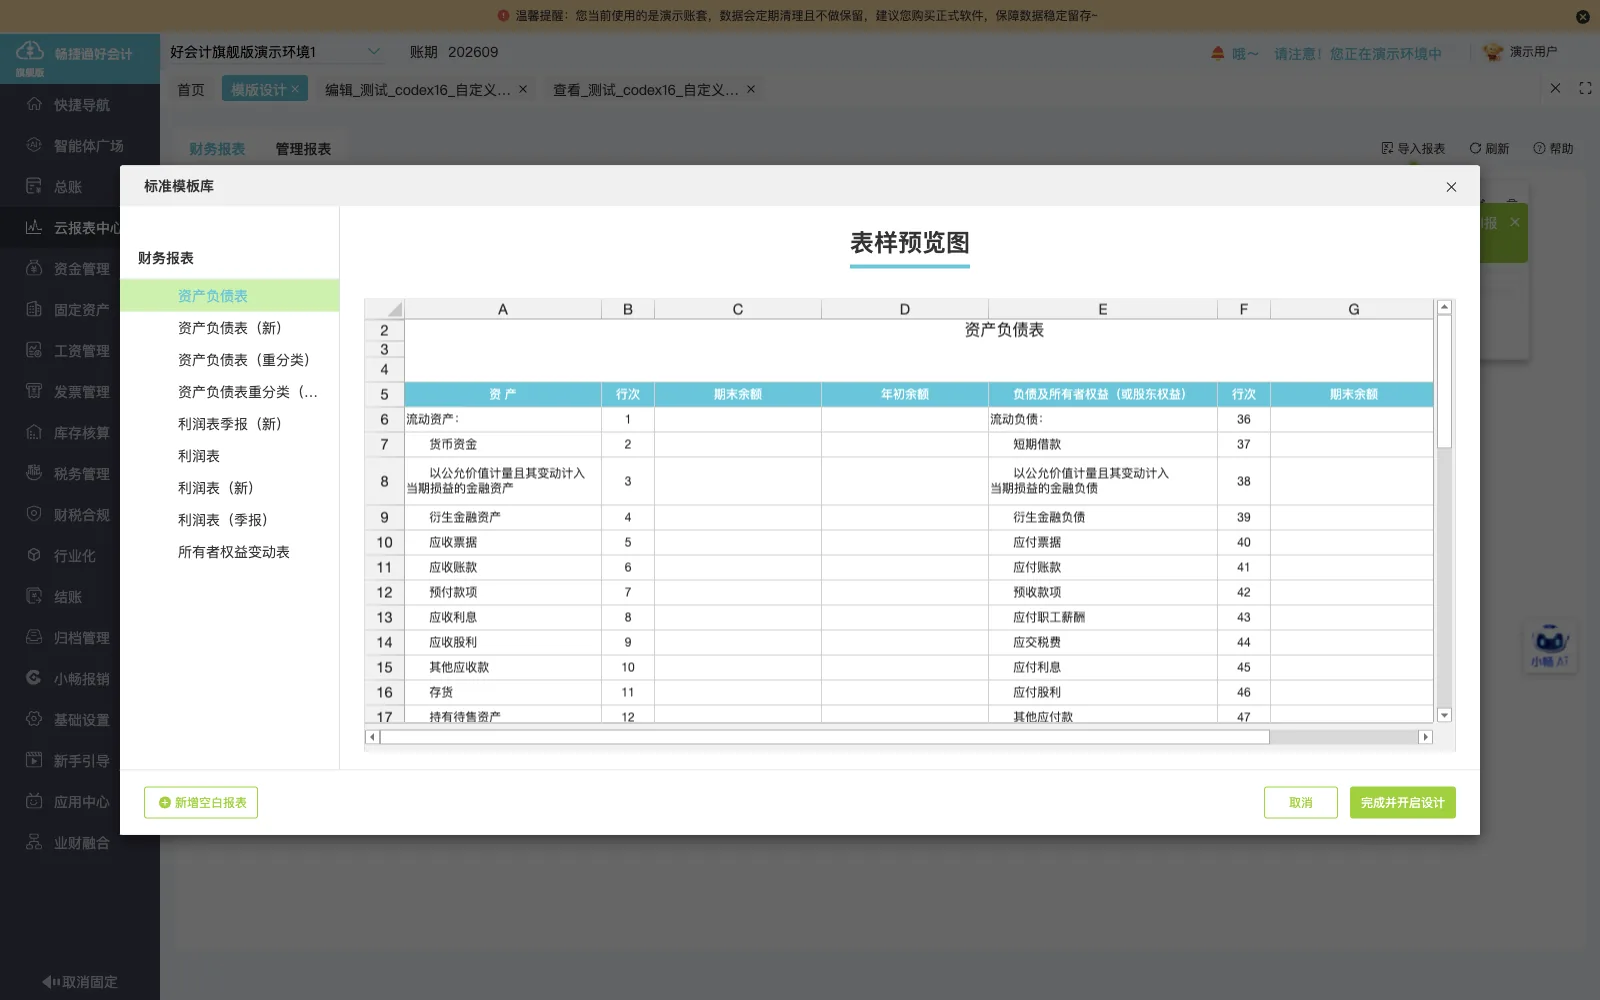
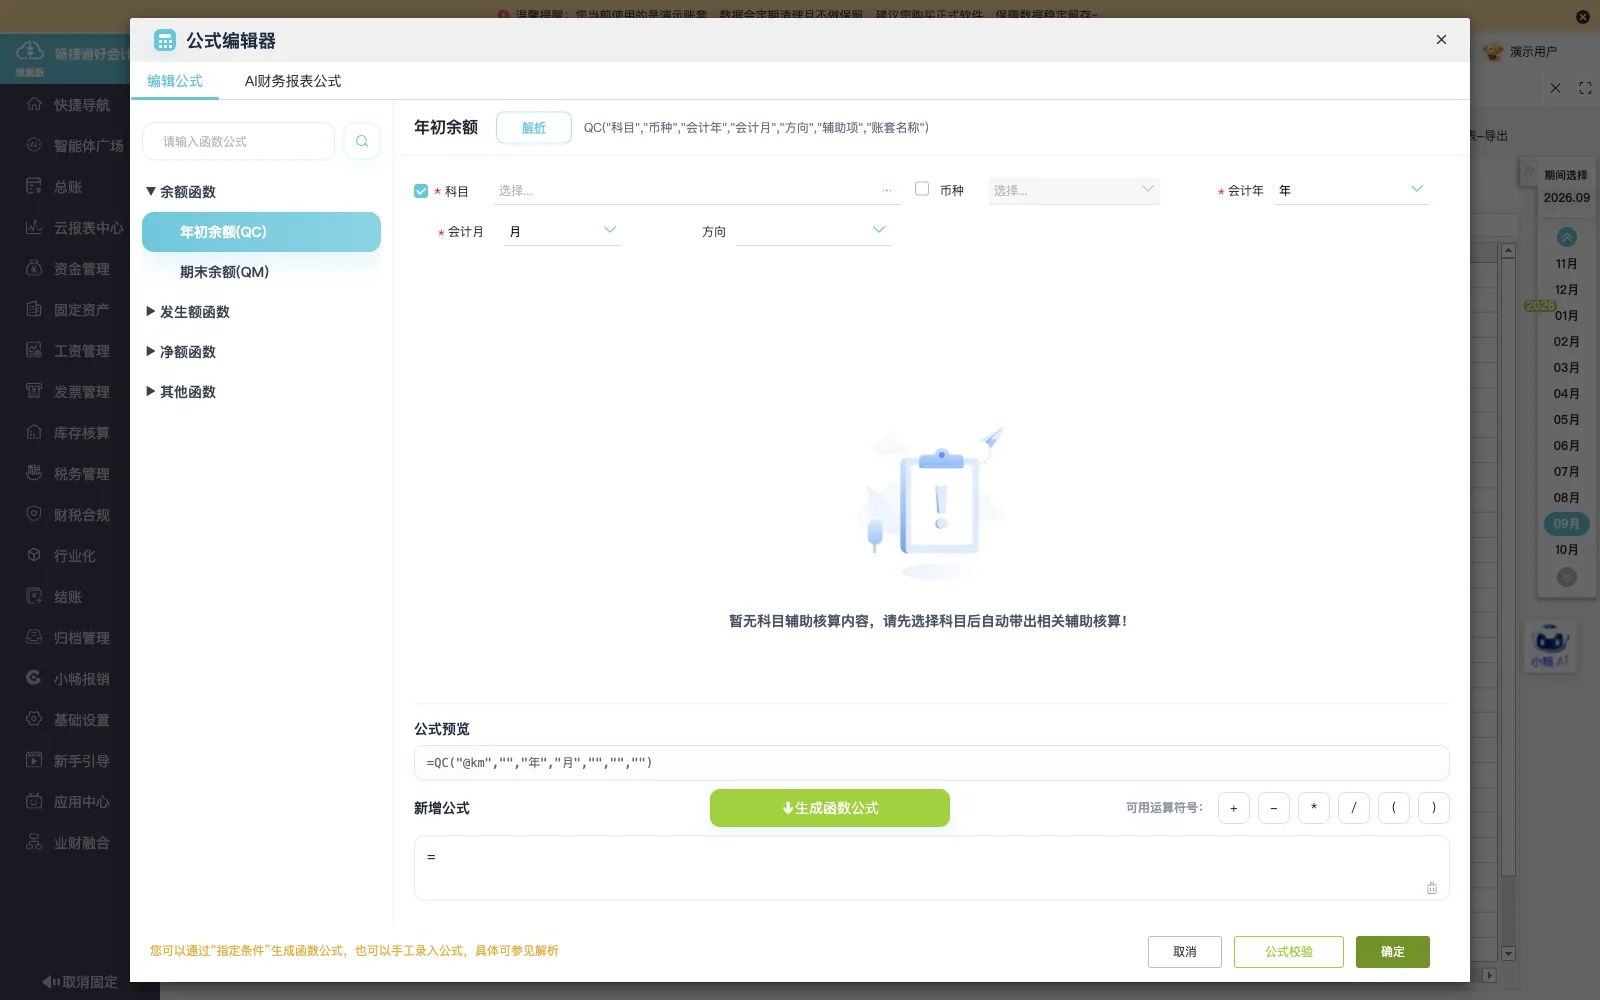
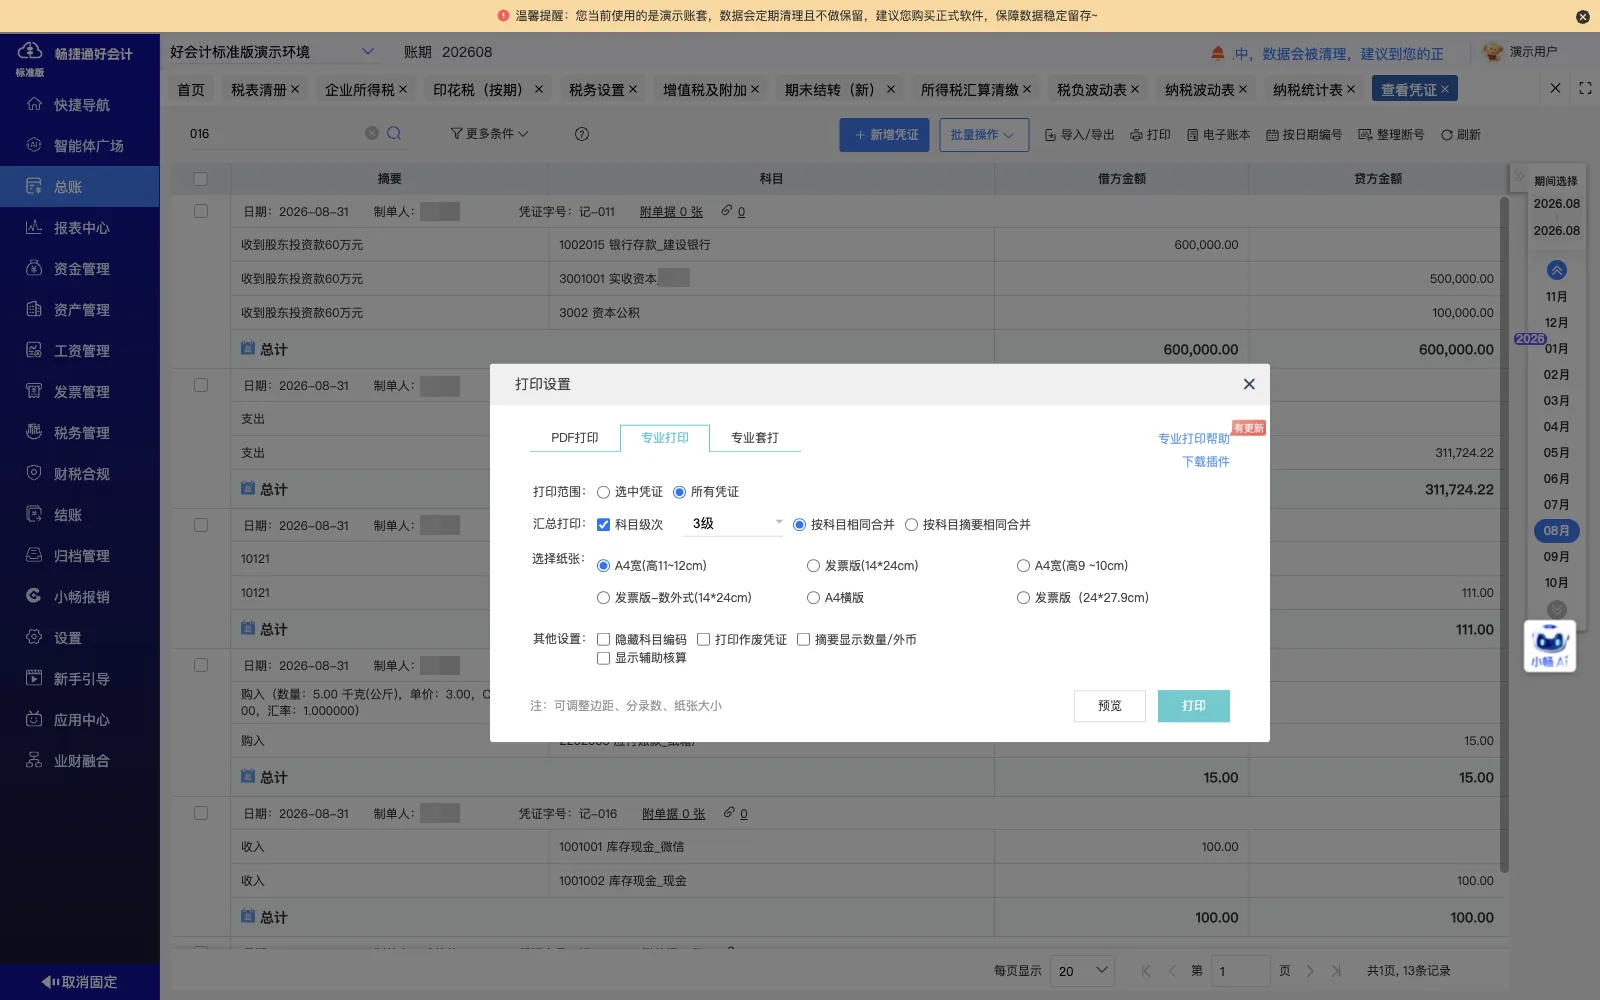
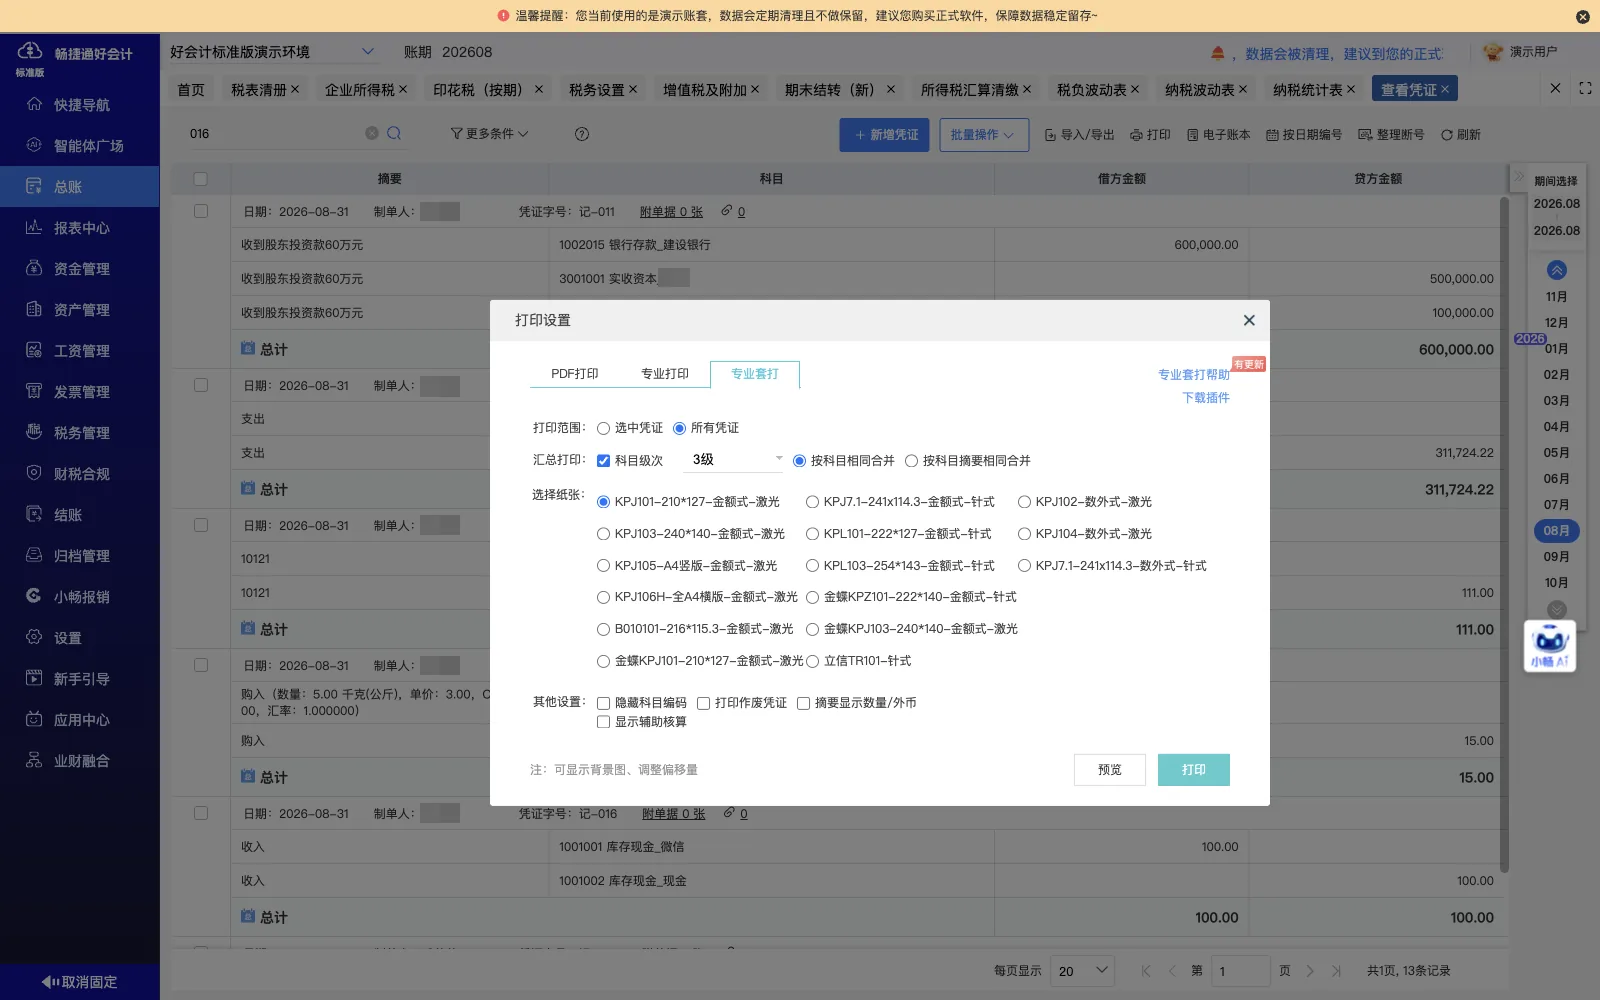
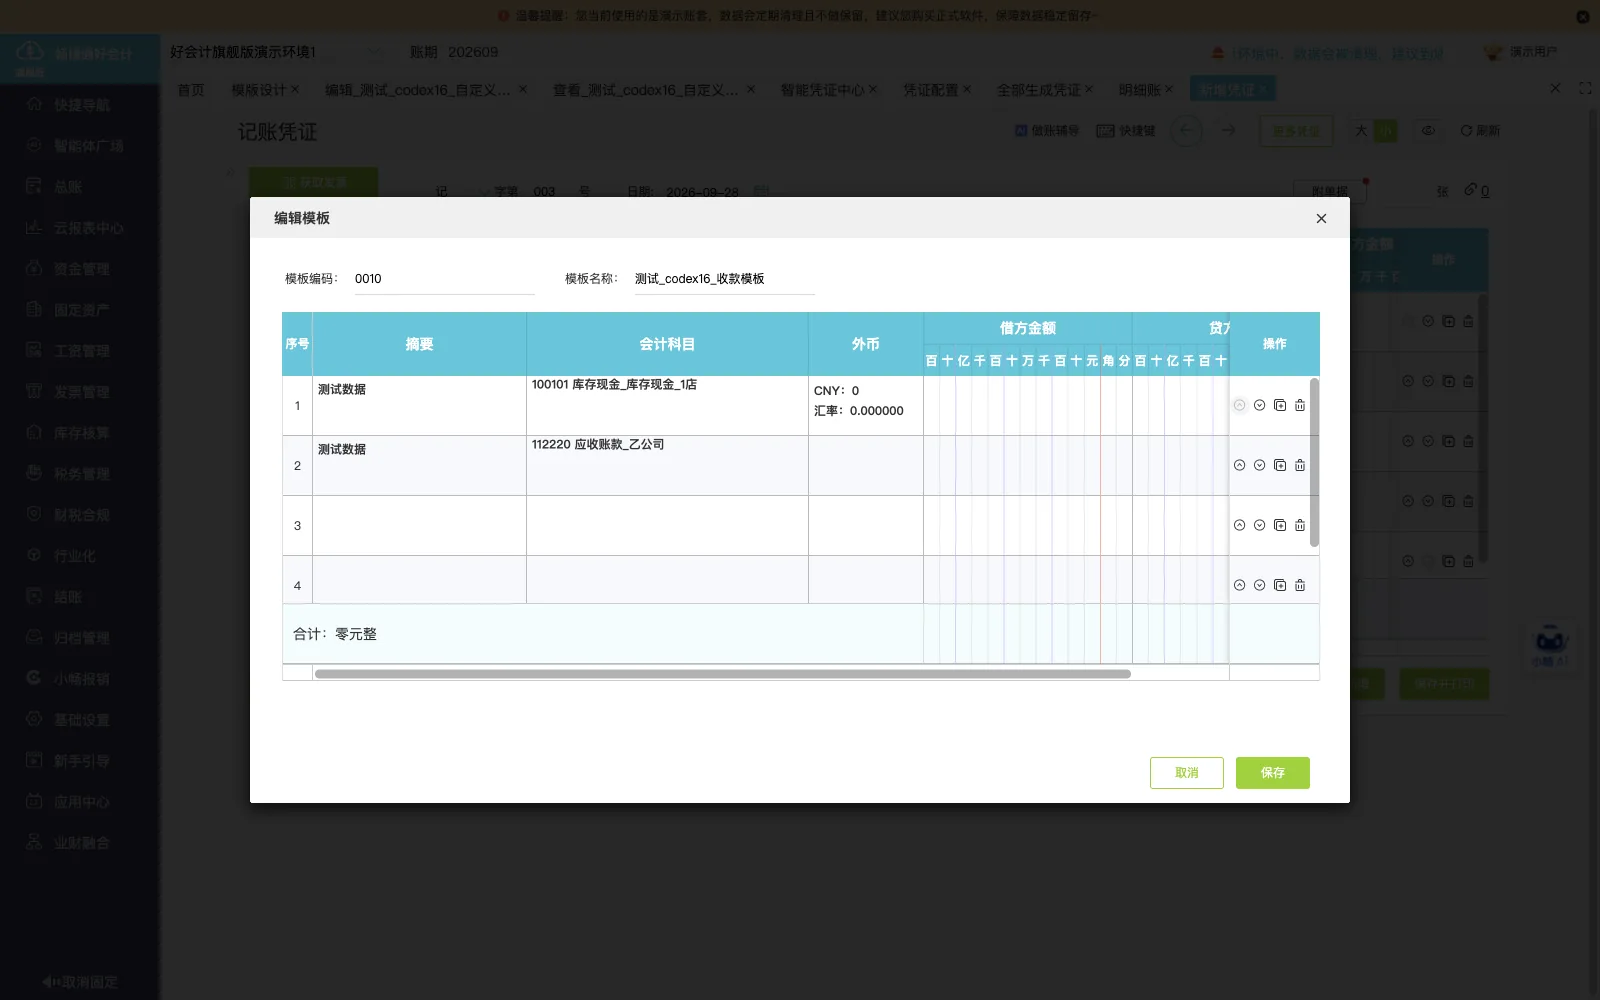
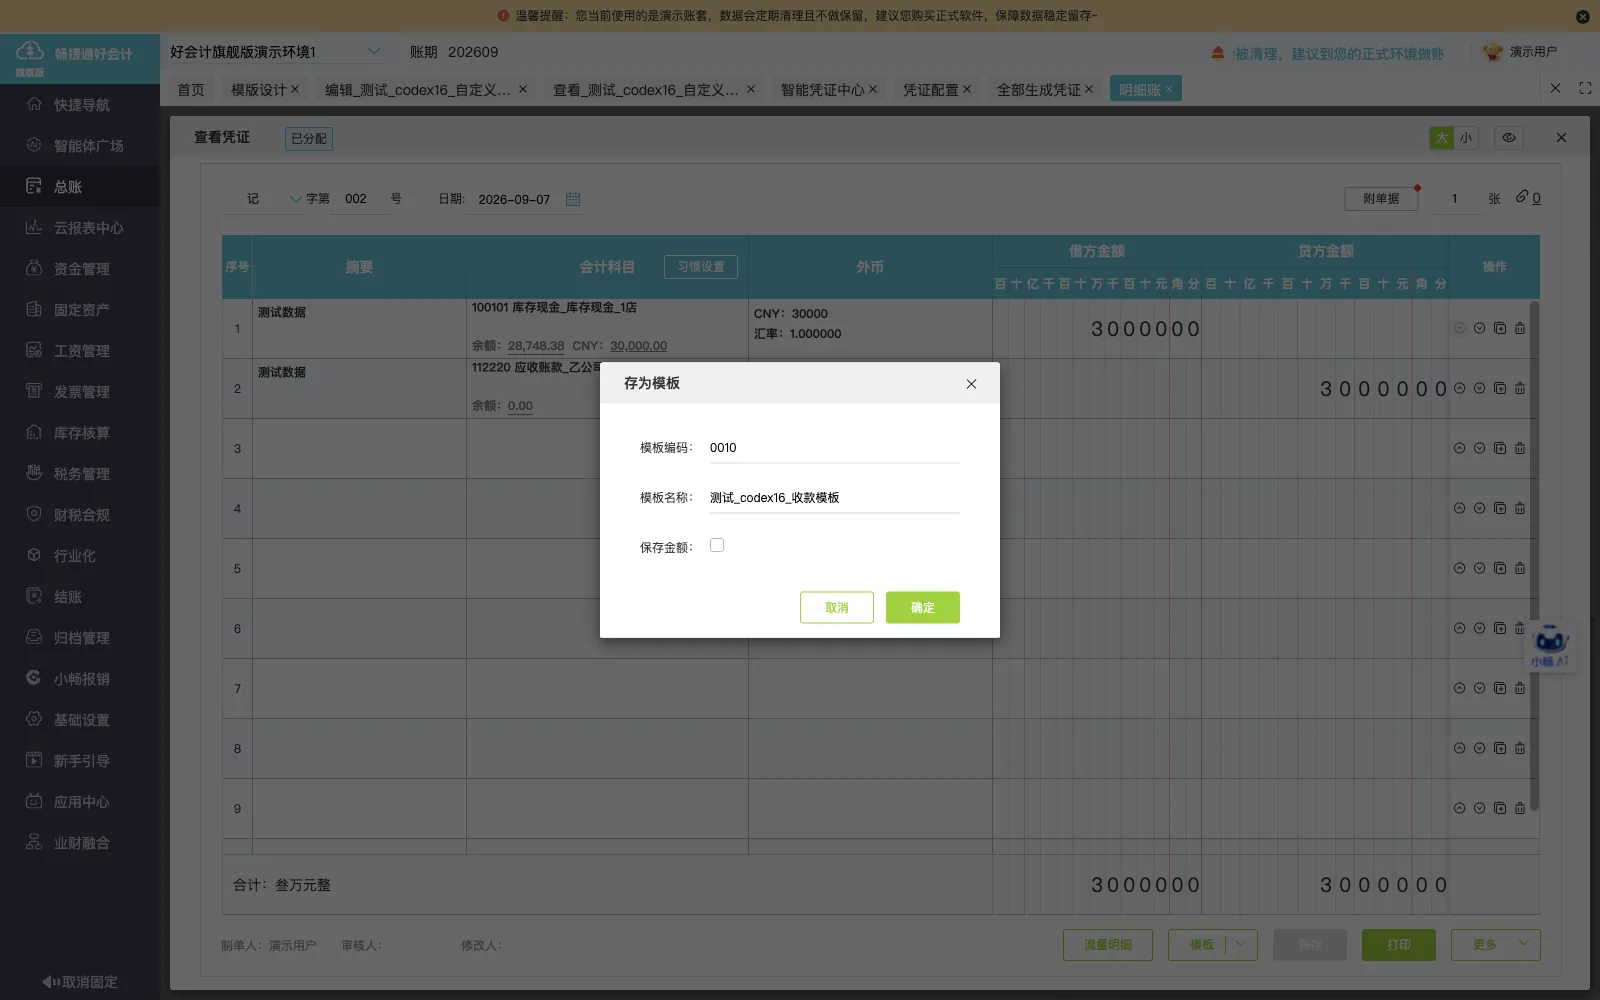
配置凭证模板,将试剂耗材业务与固定资产相关分录按模板生成记账凭证。
-
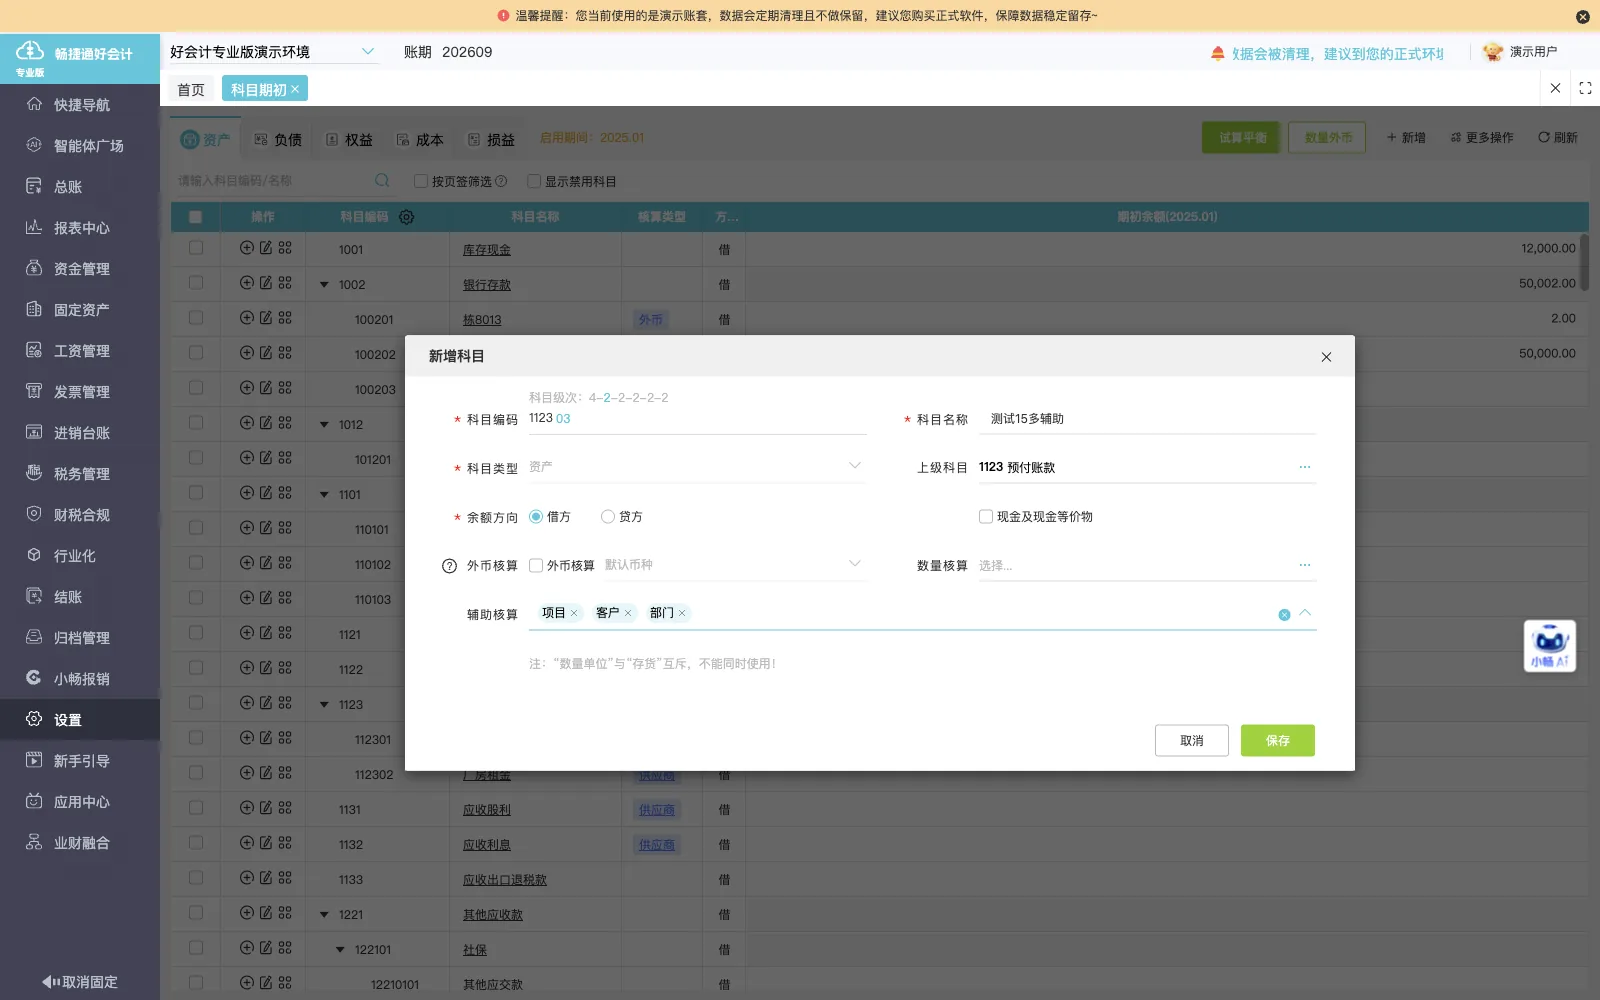
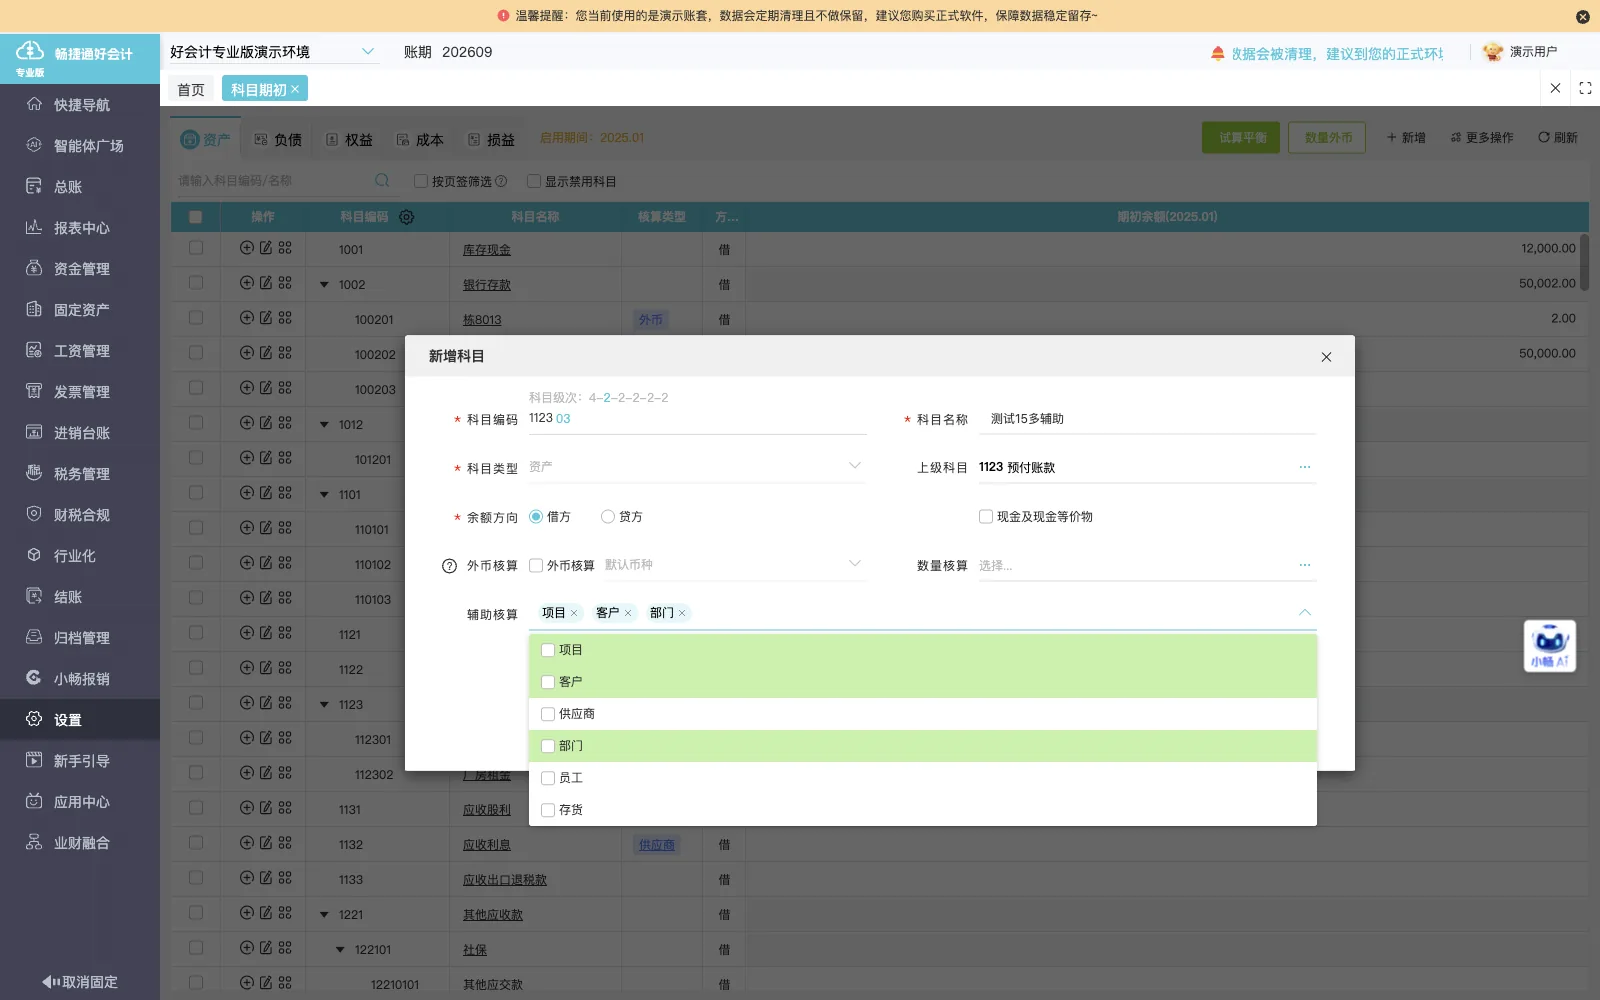
固定资产分类管理
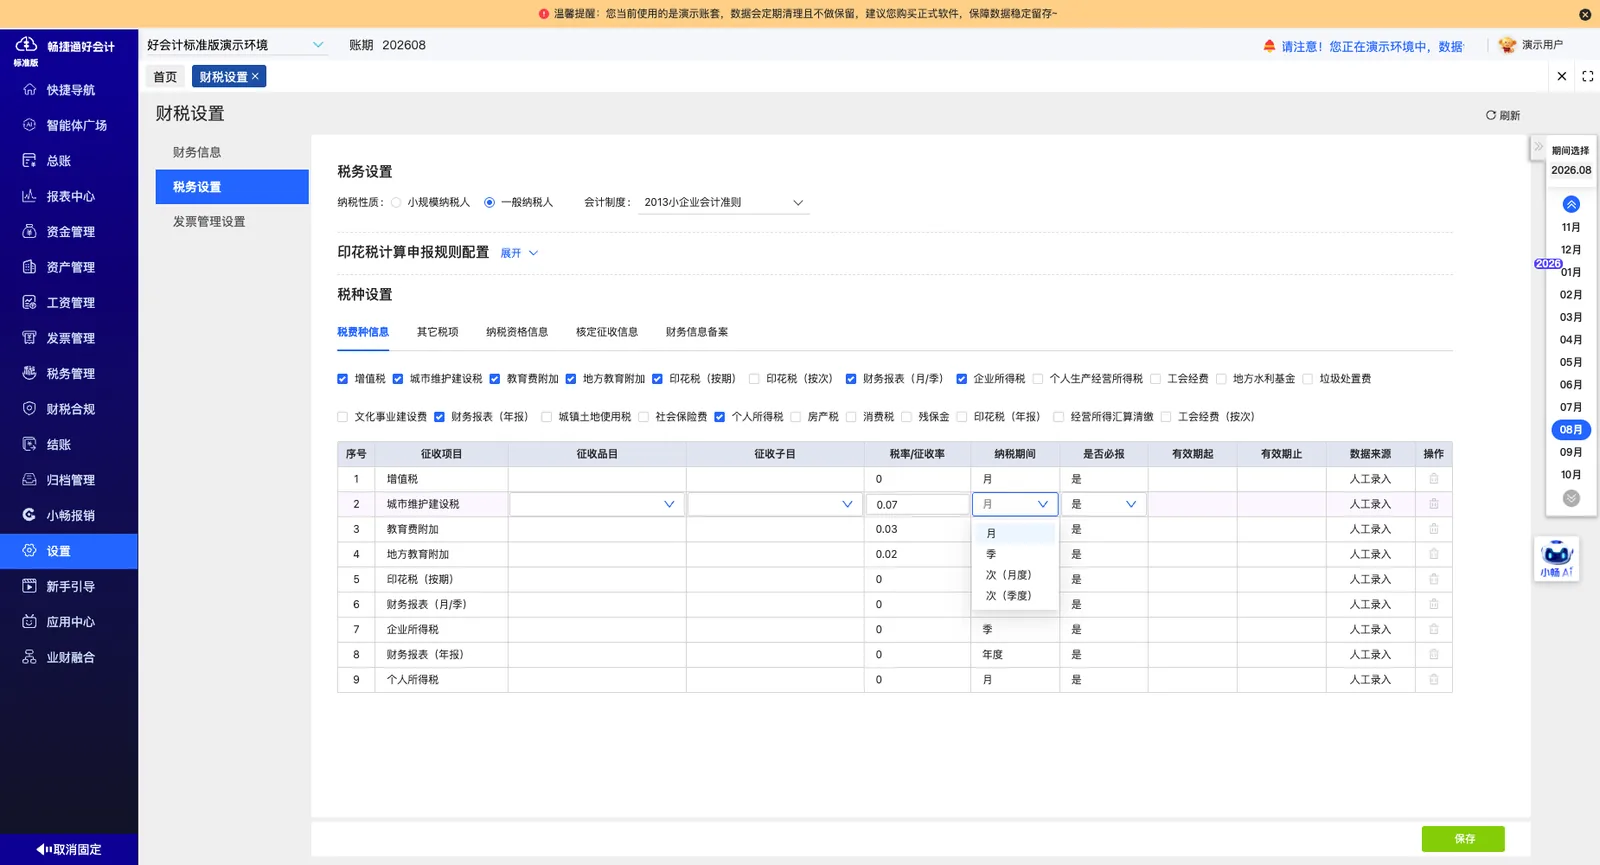
对检验设备等固定资产按类别建立档案并纳入固定资产模块统一管理。
-
折旧计提
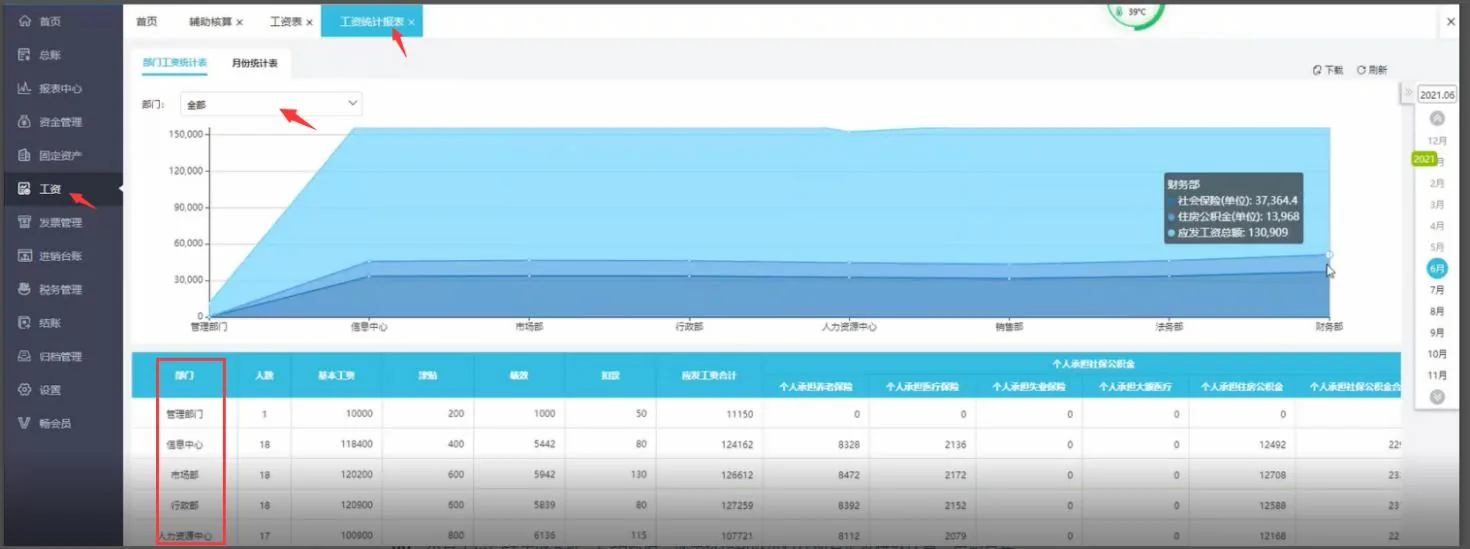
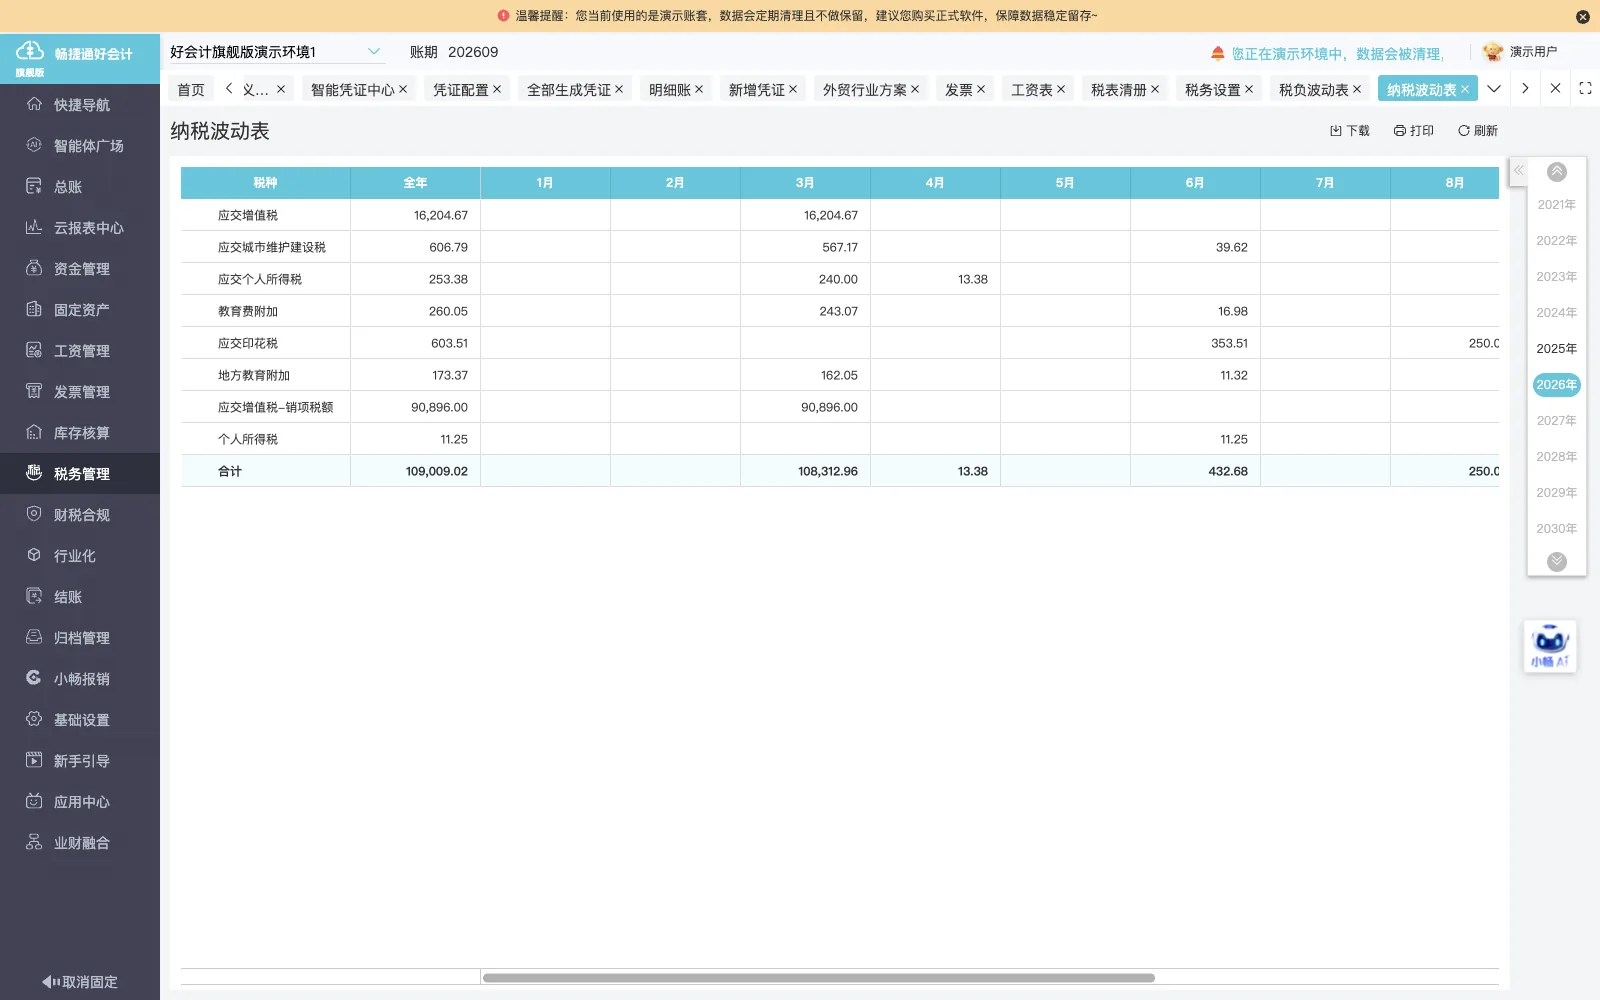
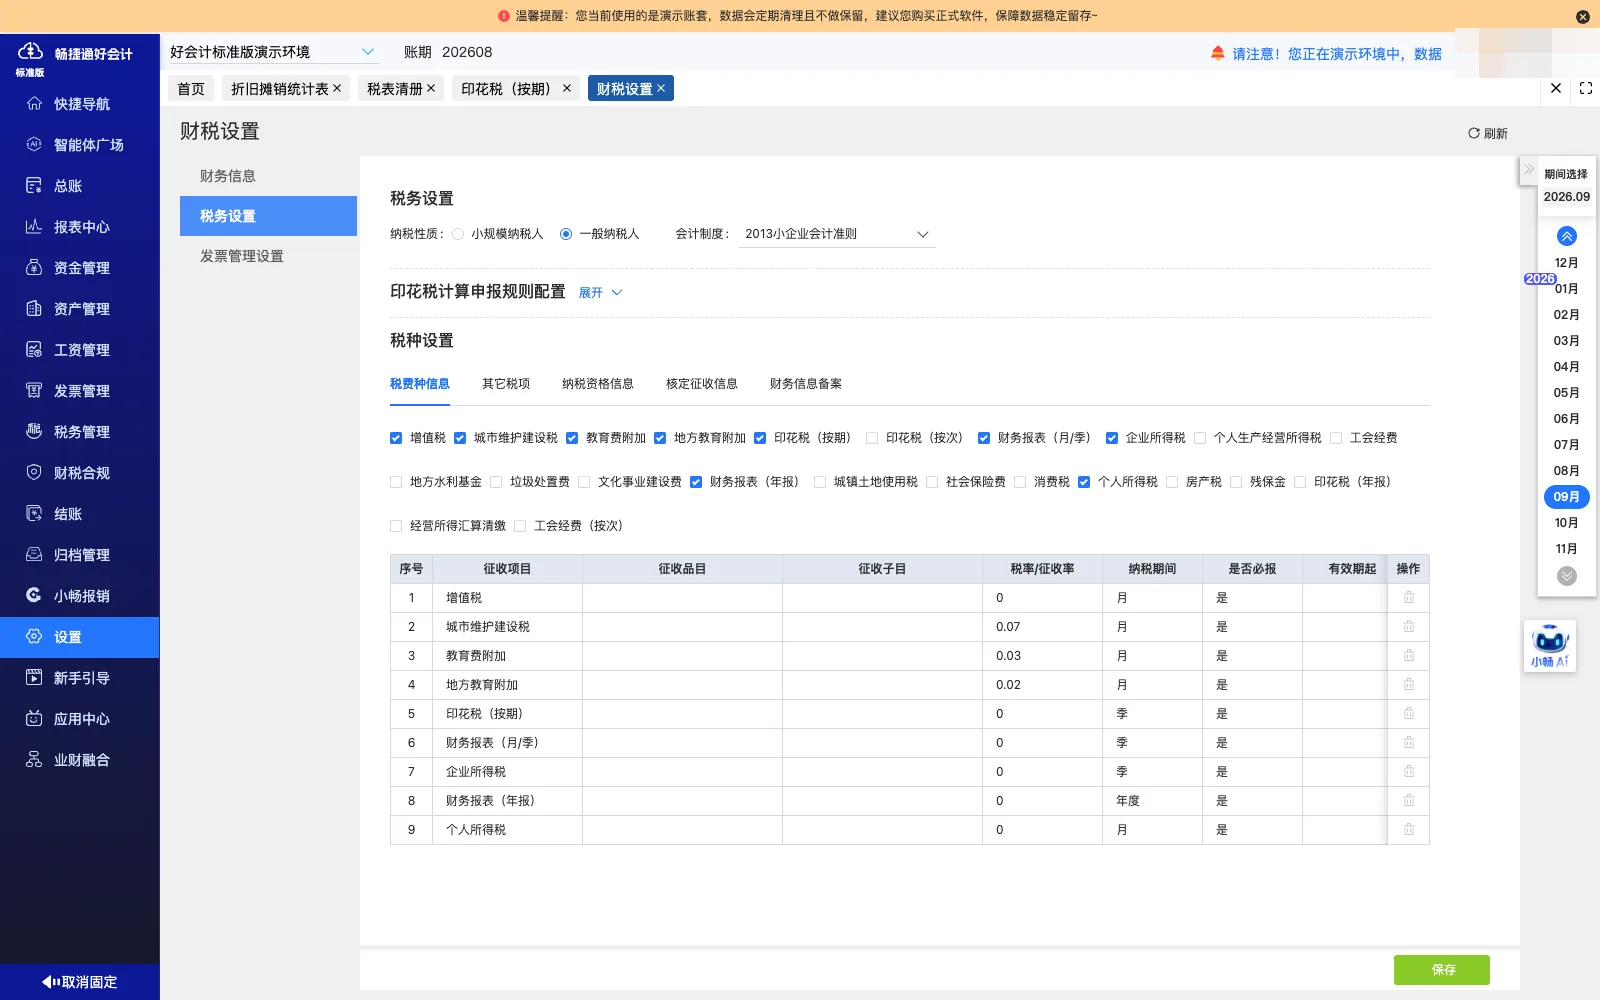
按固定资产类别和资产卡片数据在期末结转中自动测算并生成计提折旧凭证。
-
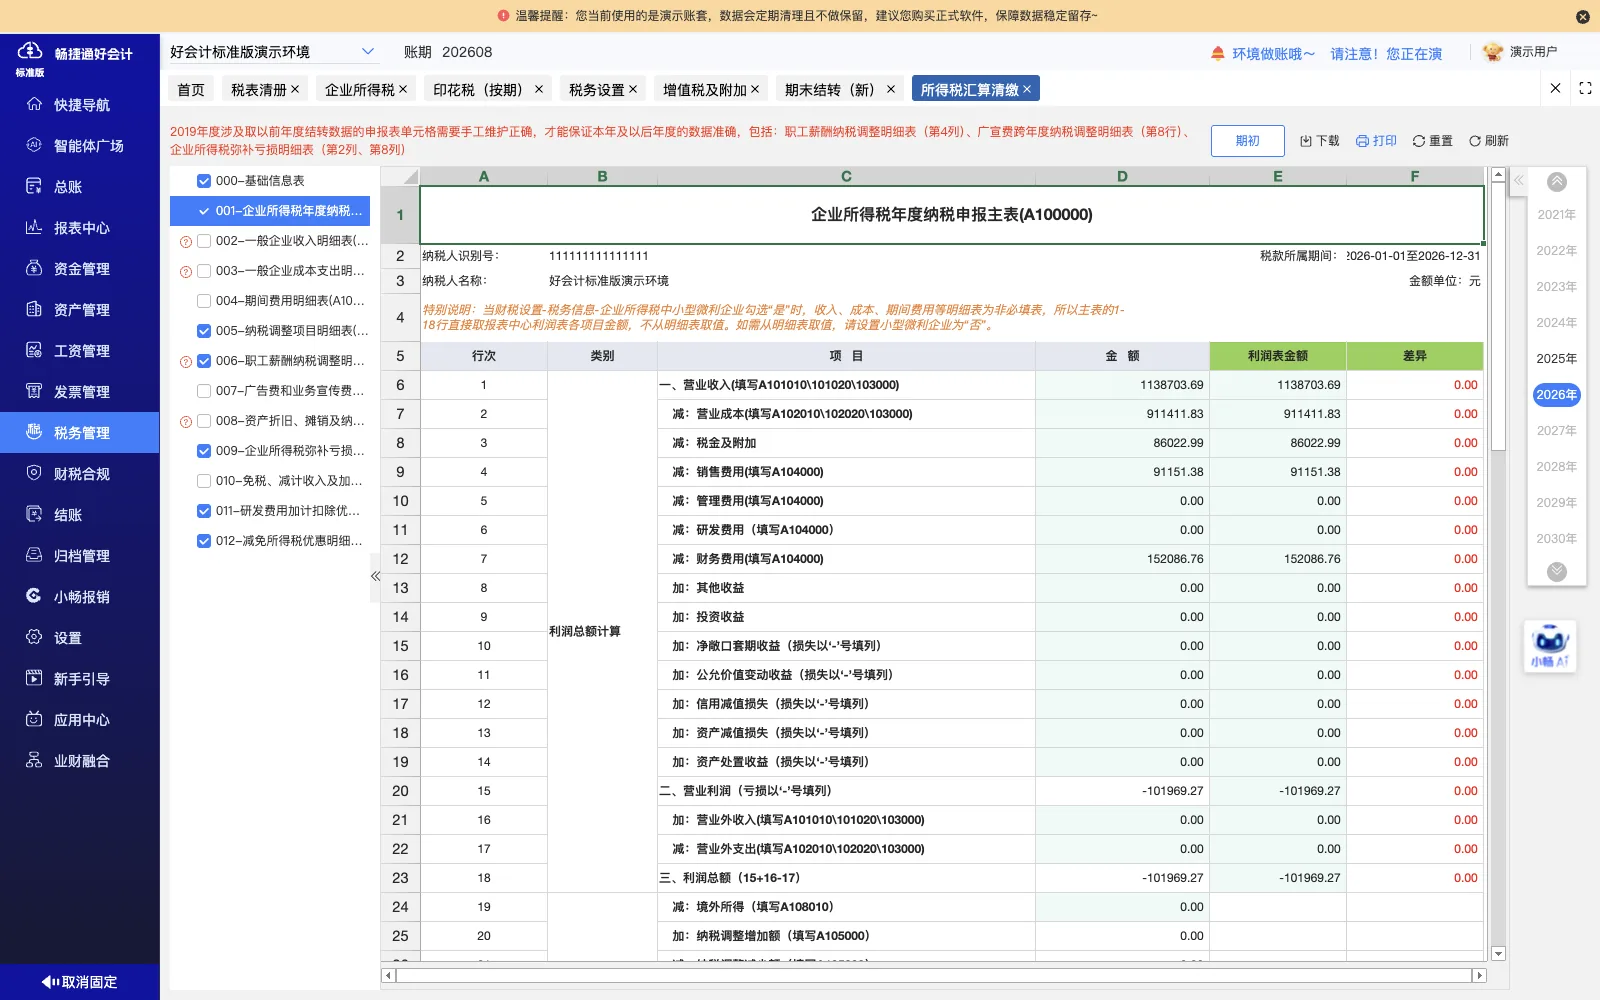
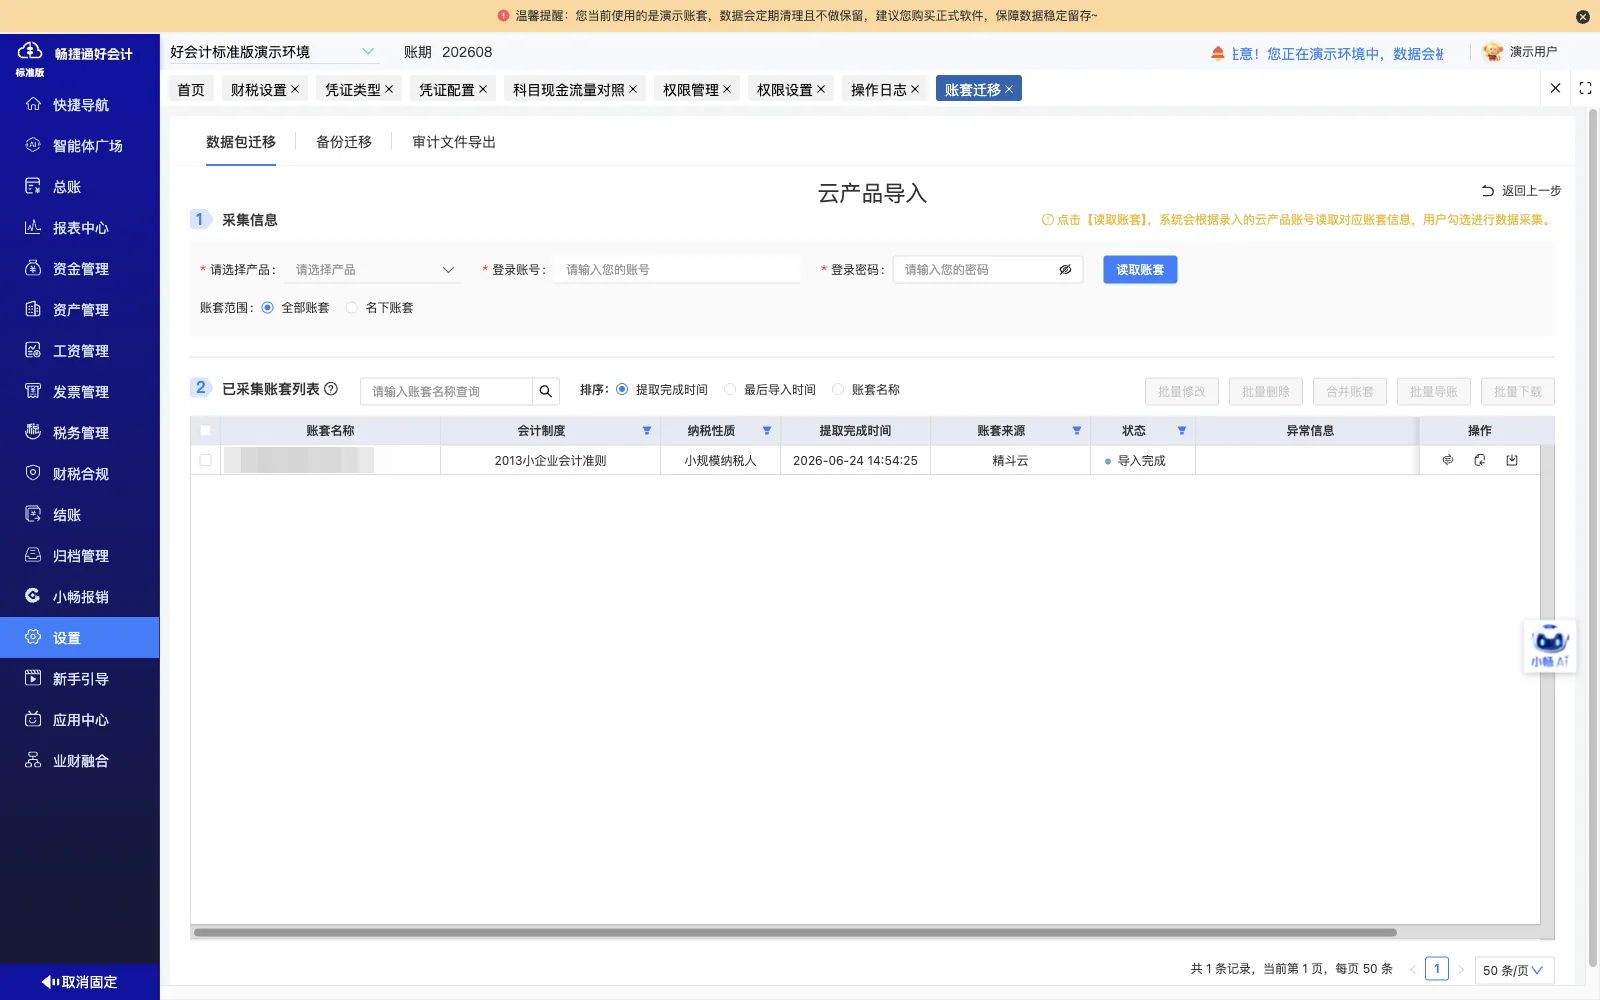
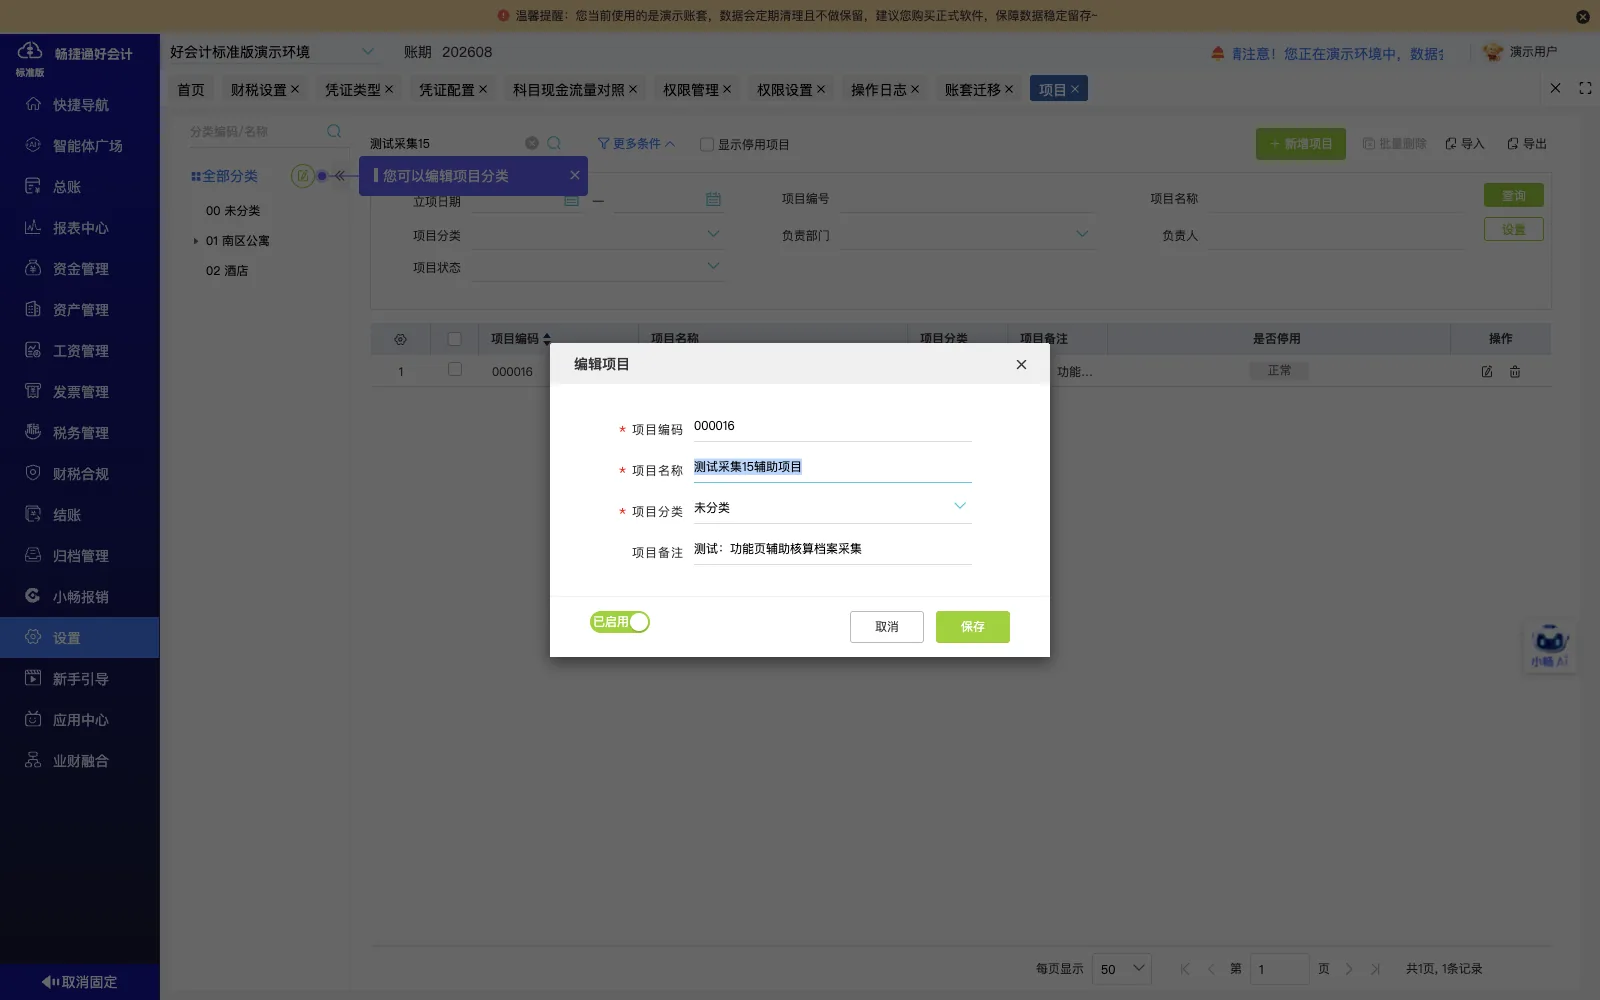
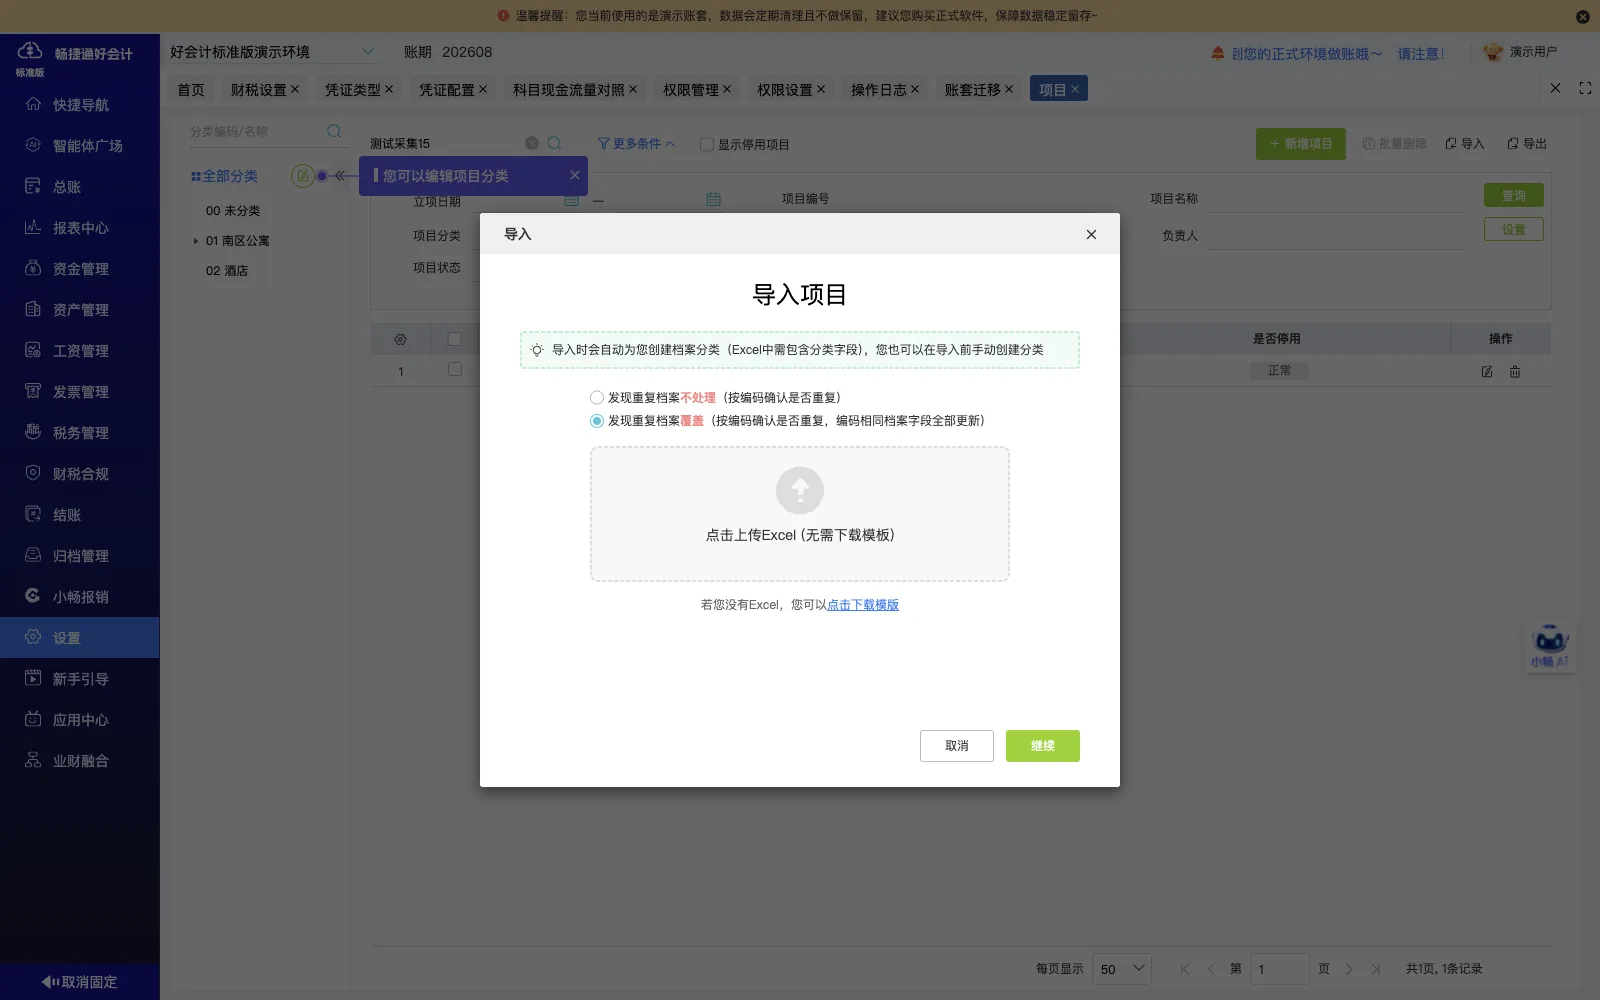
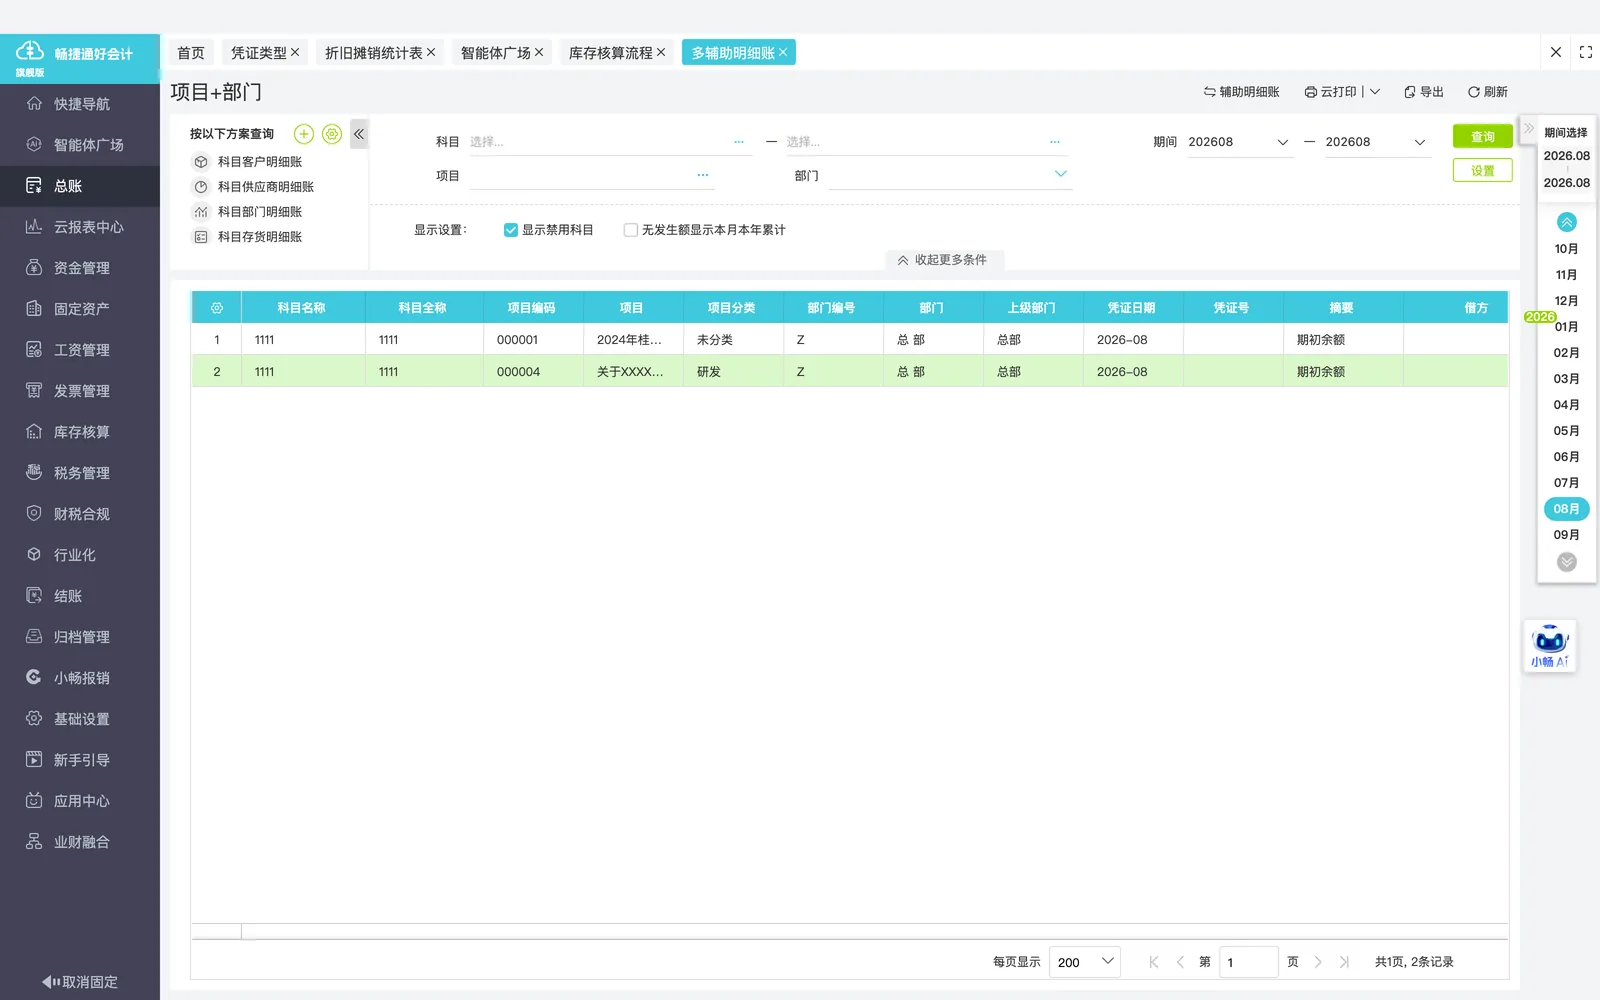
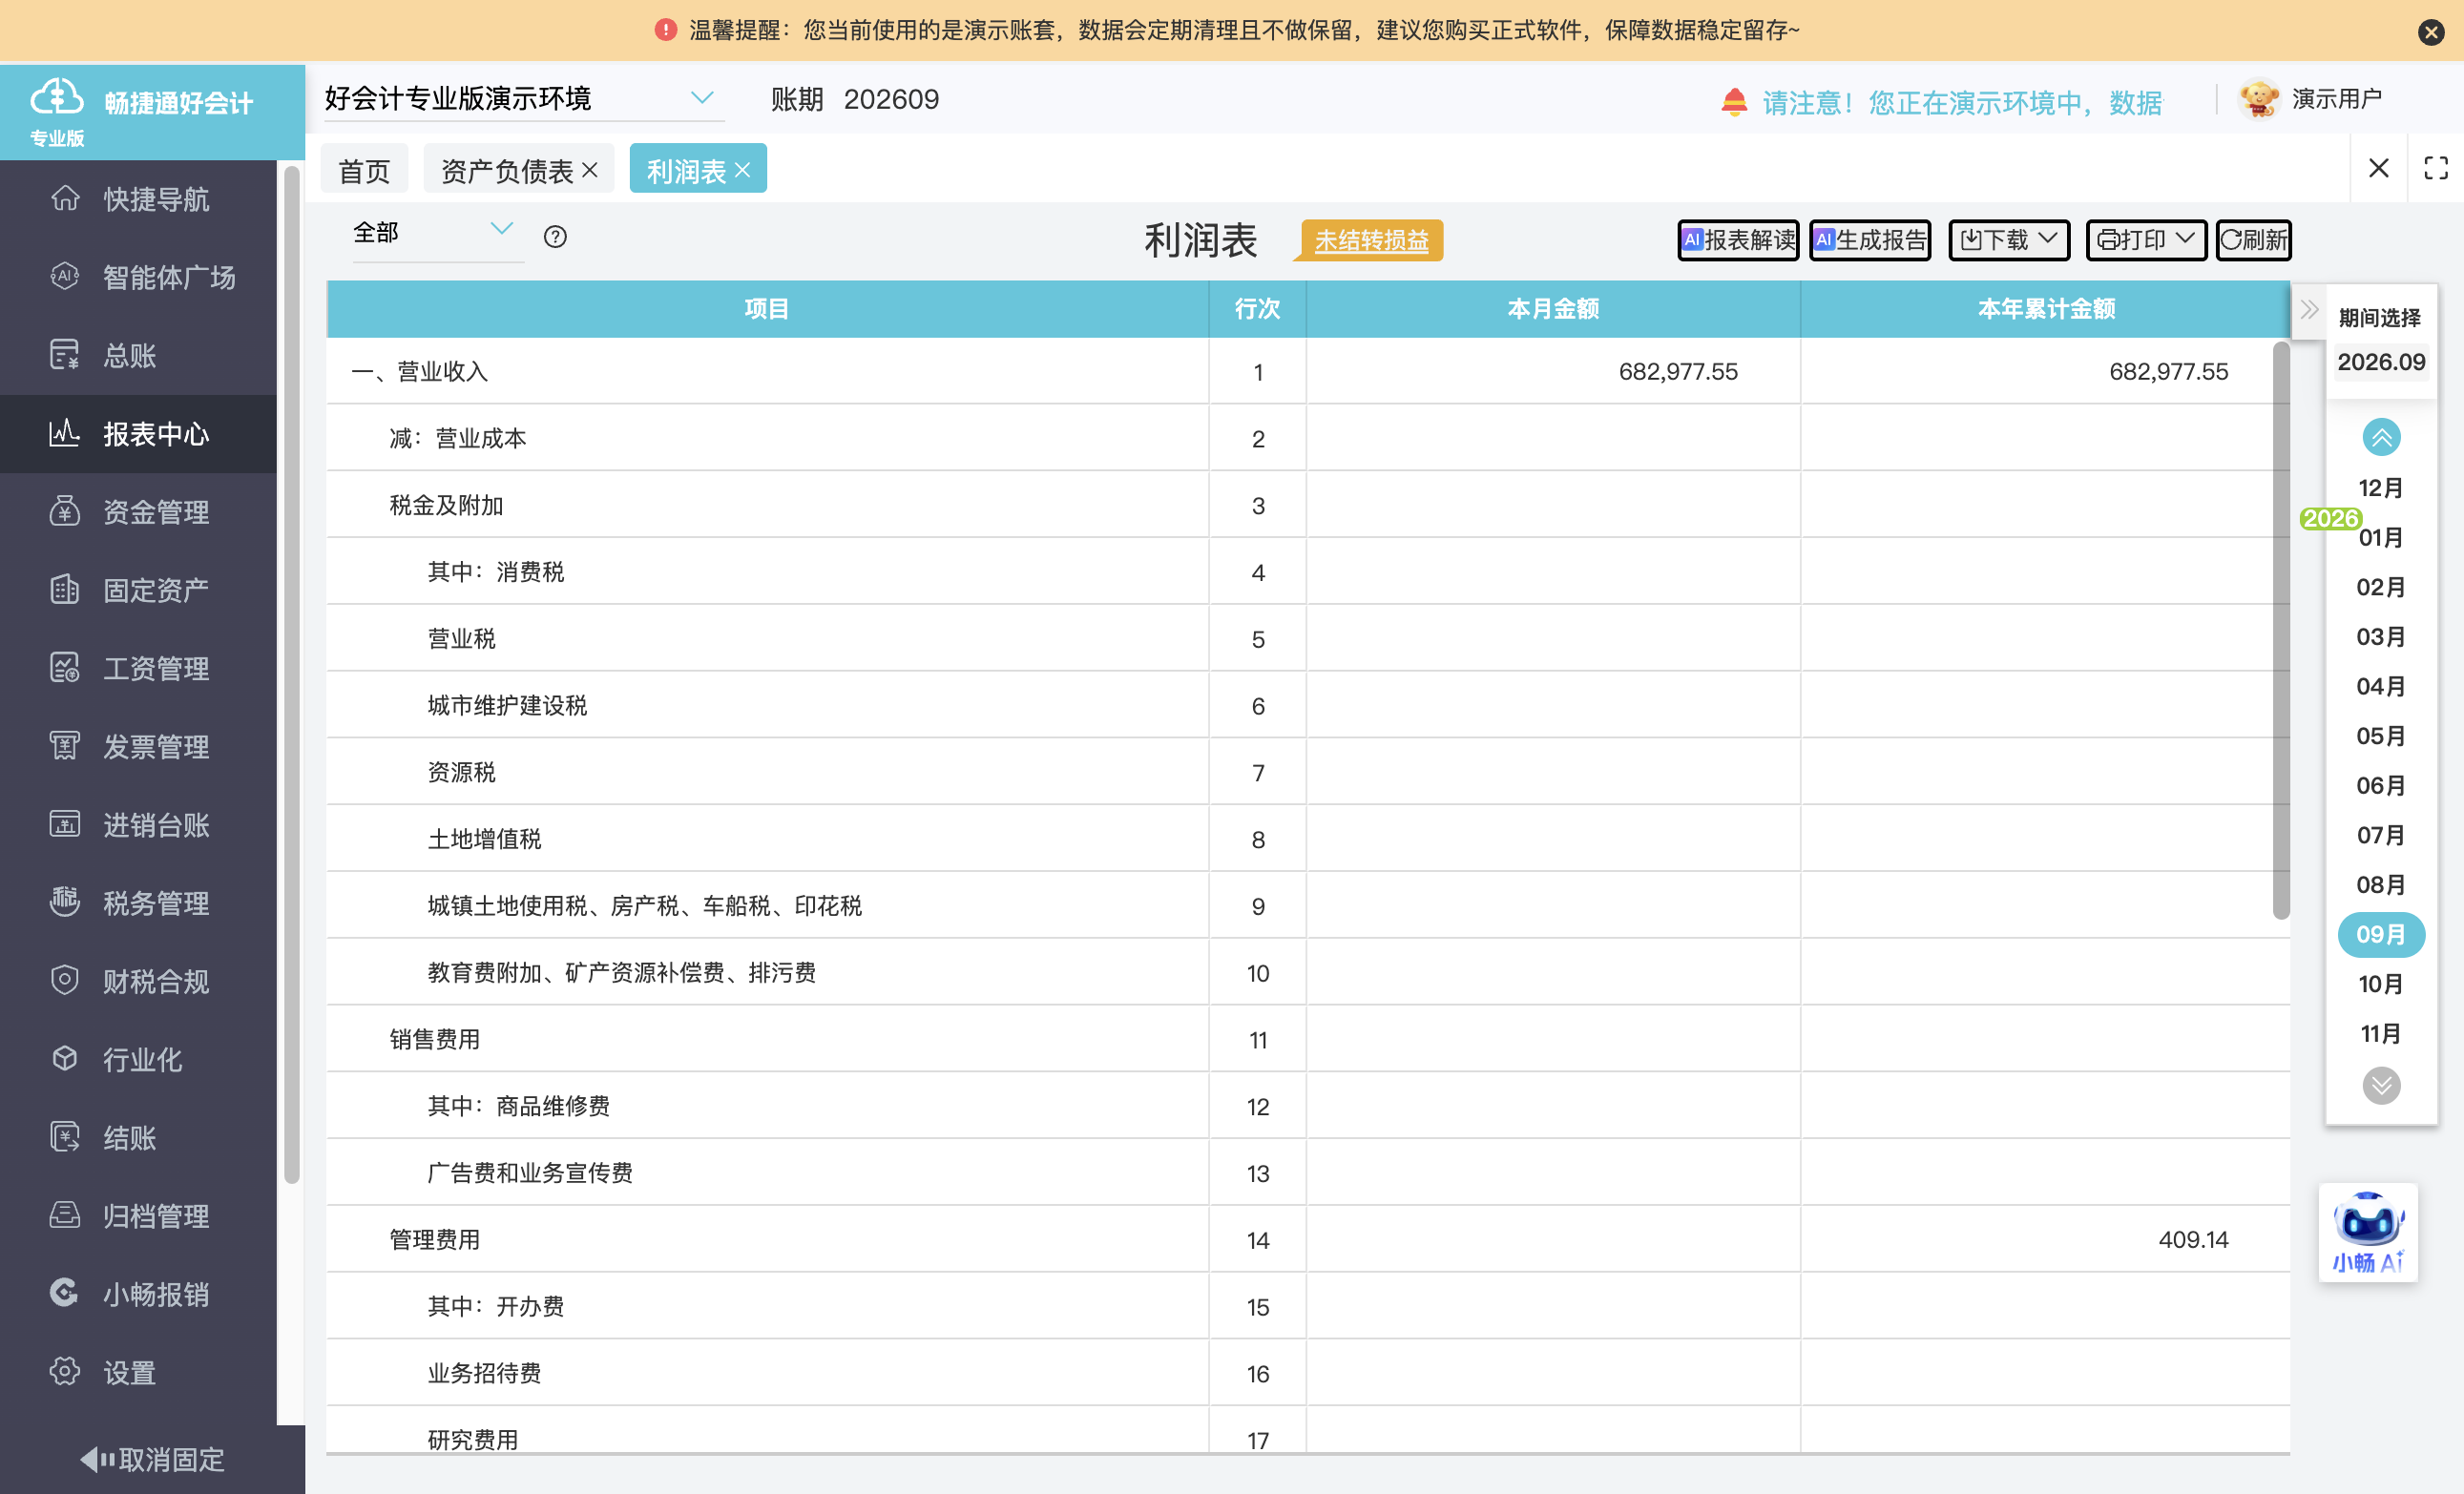
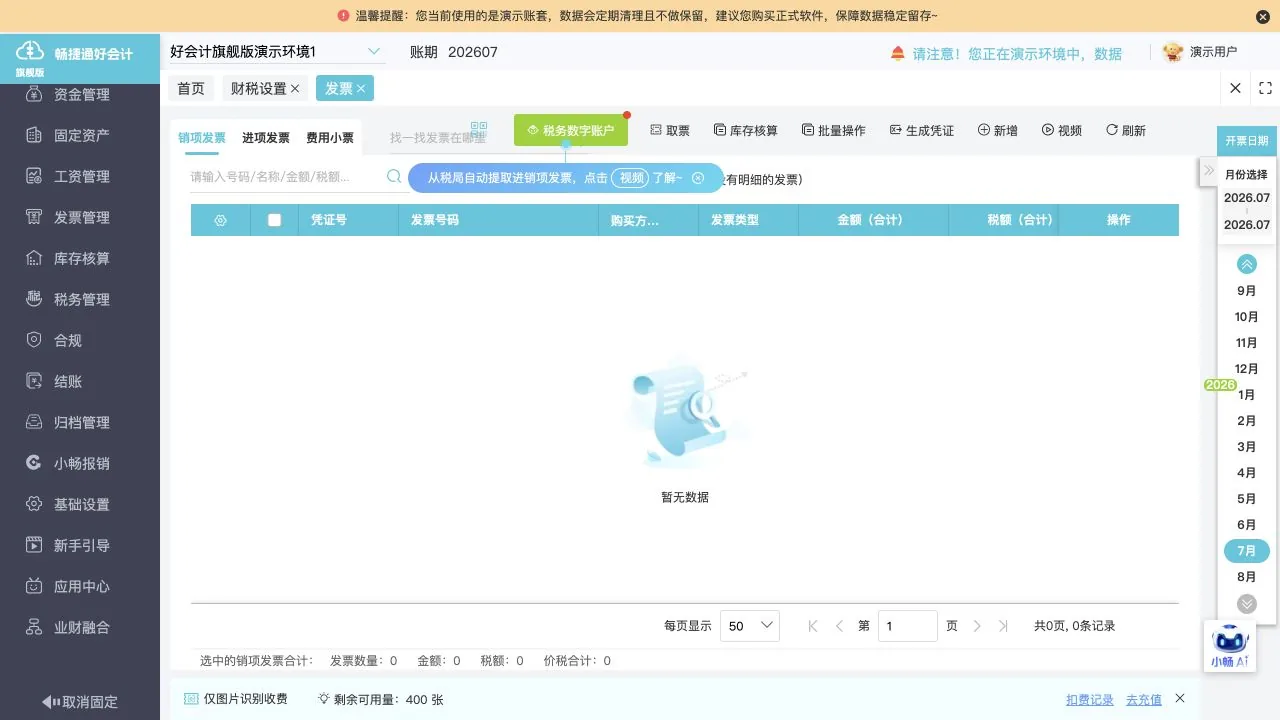
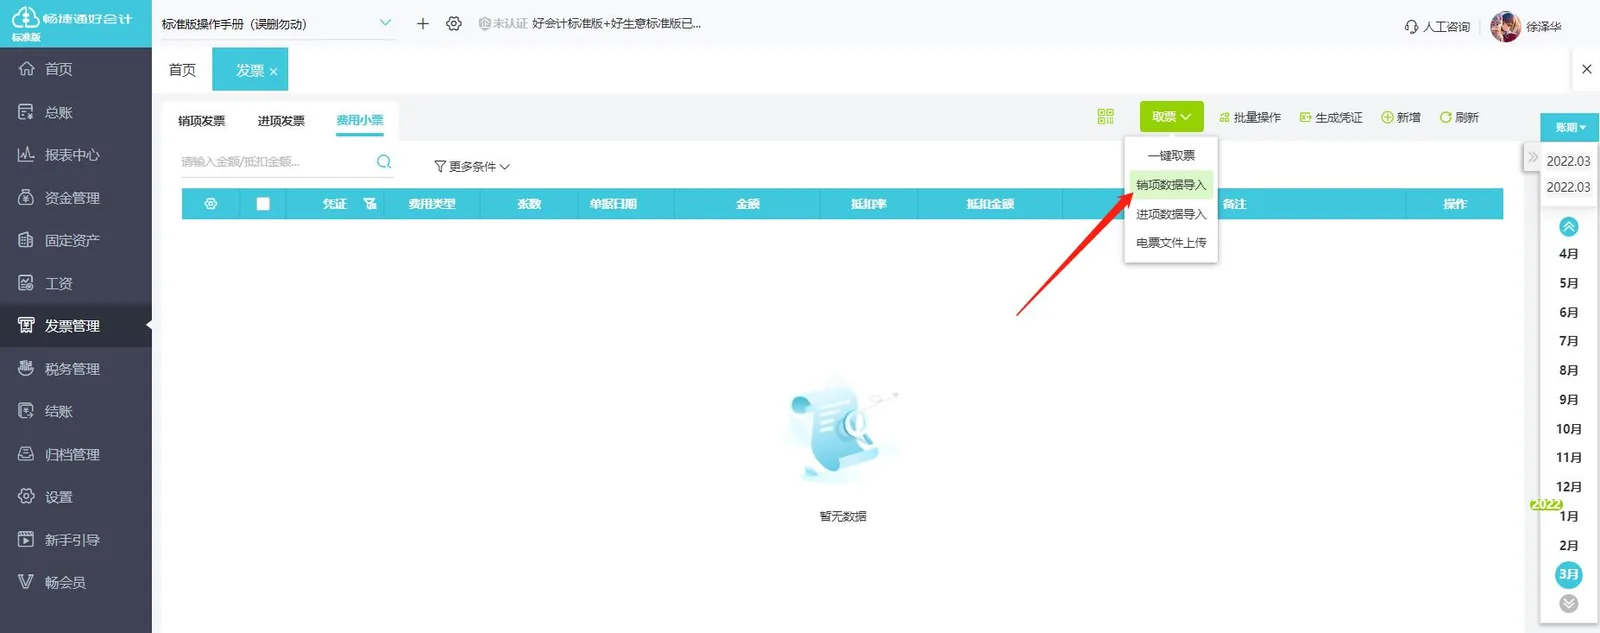
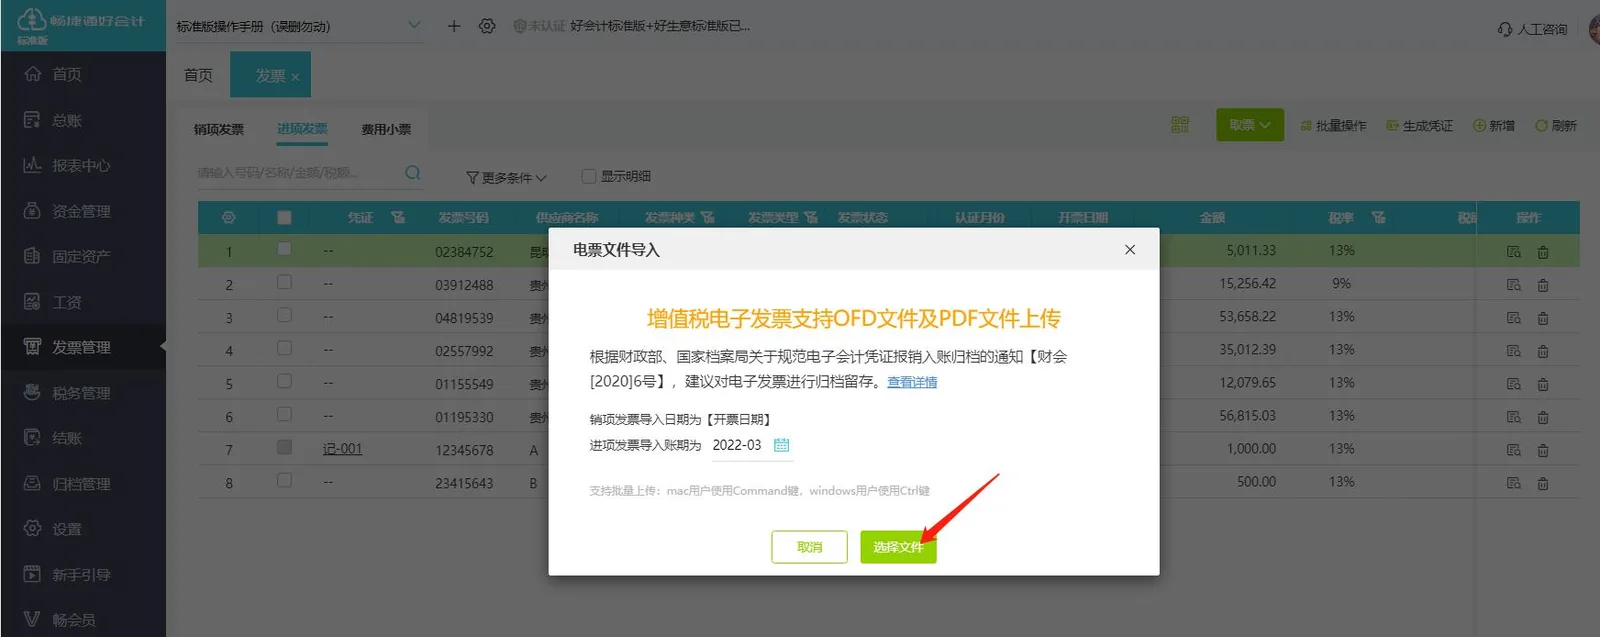
发票采集与生成凭证
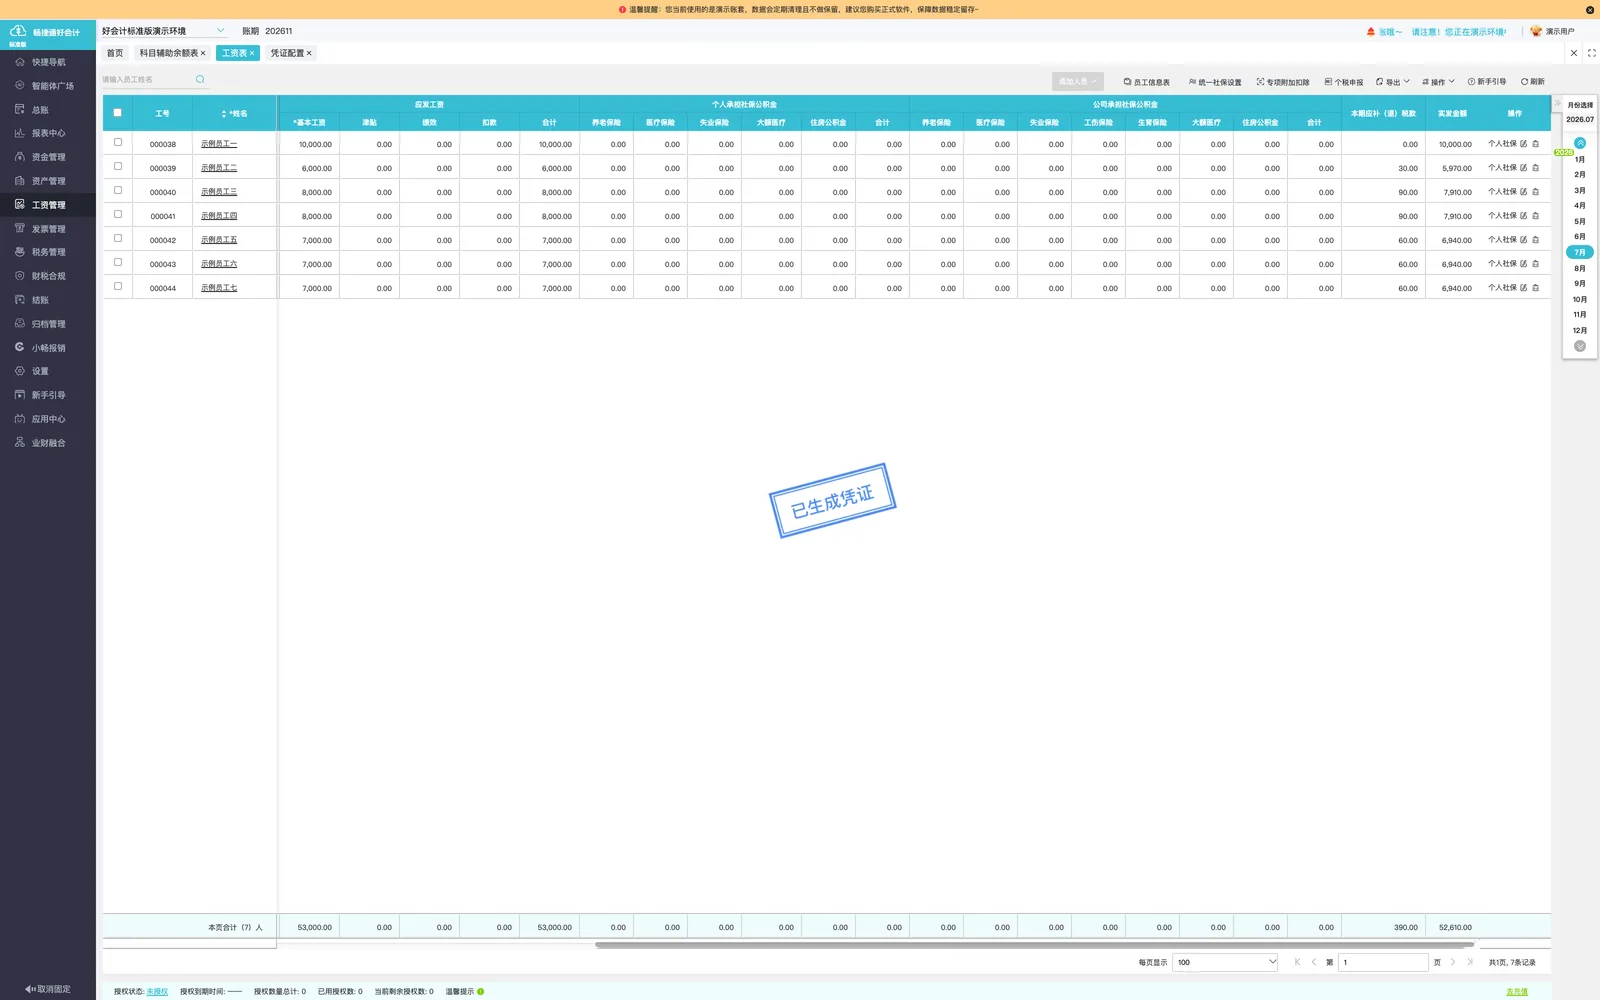
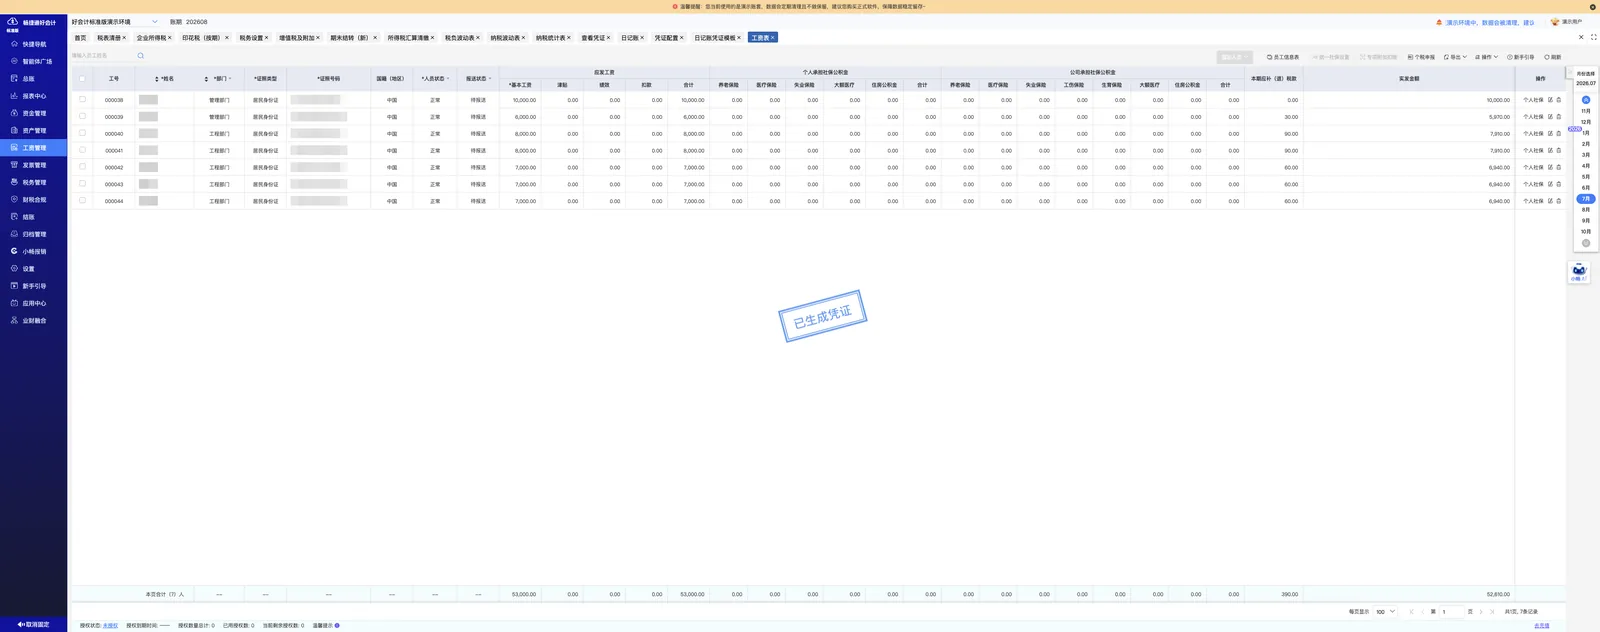
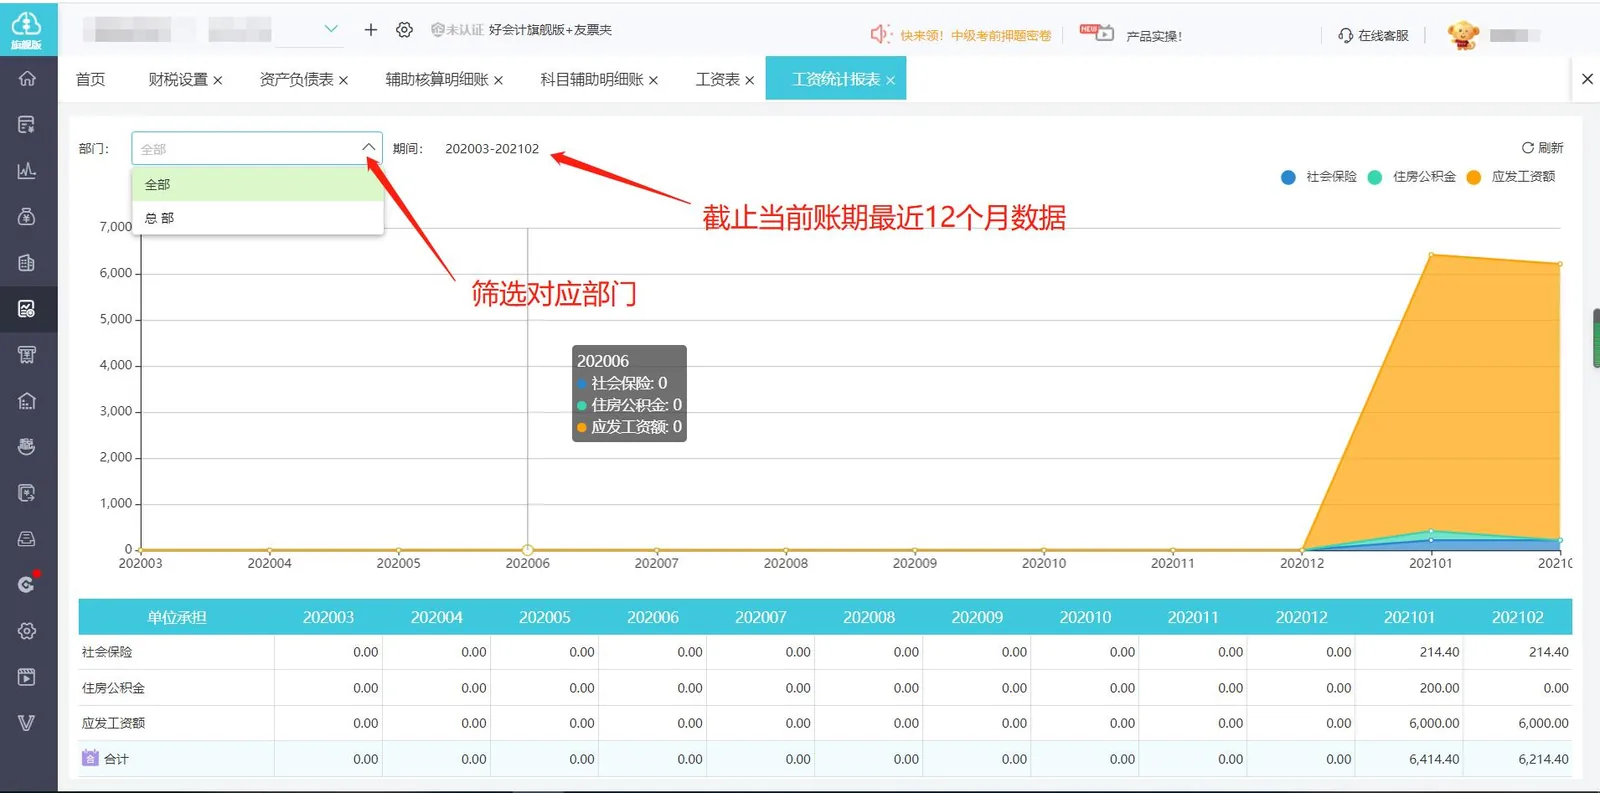
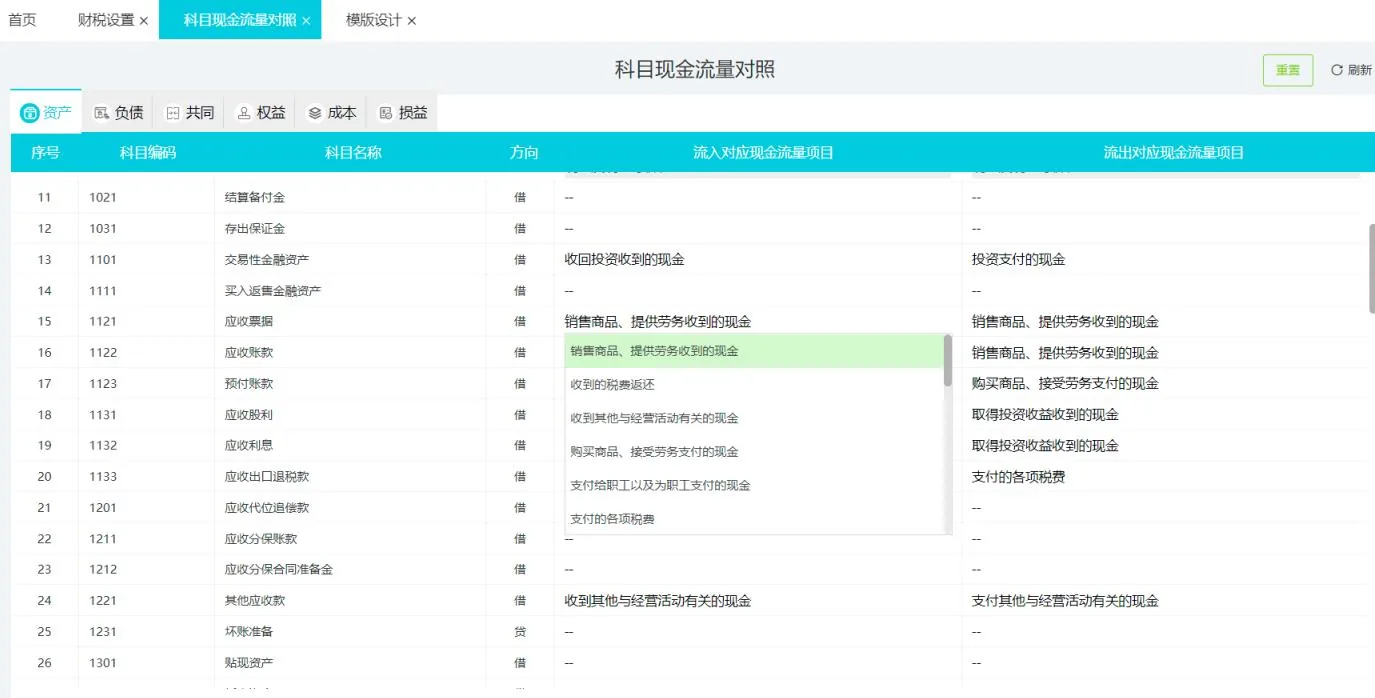
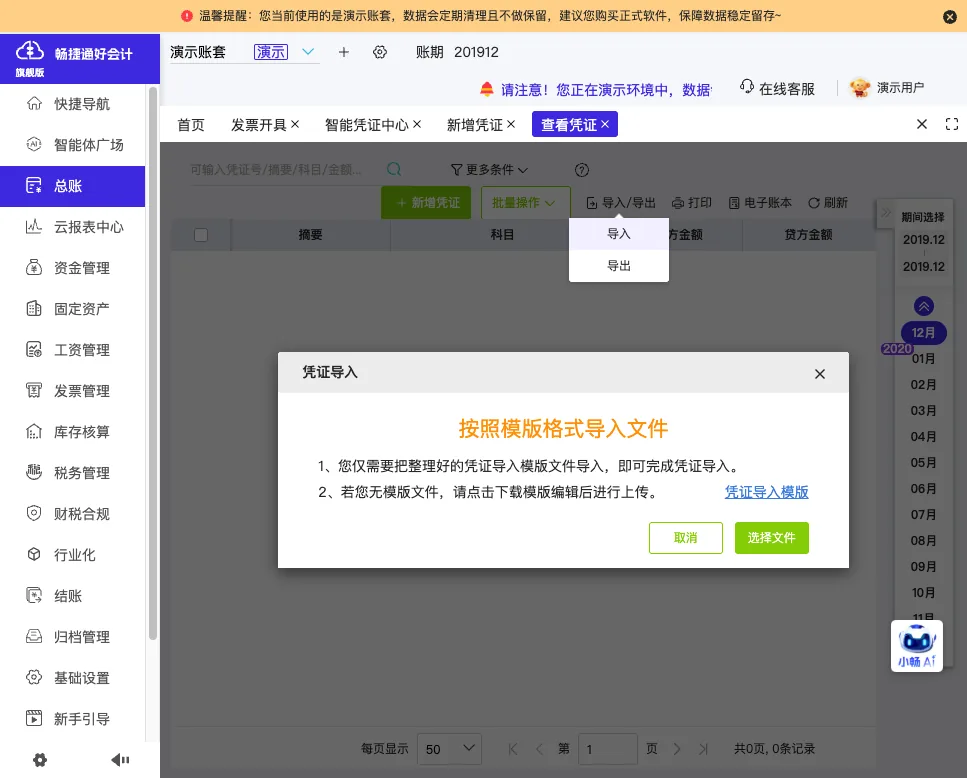
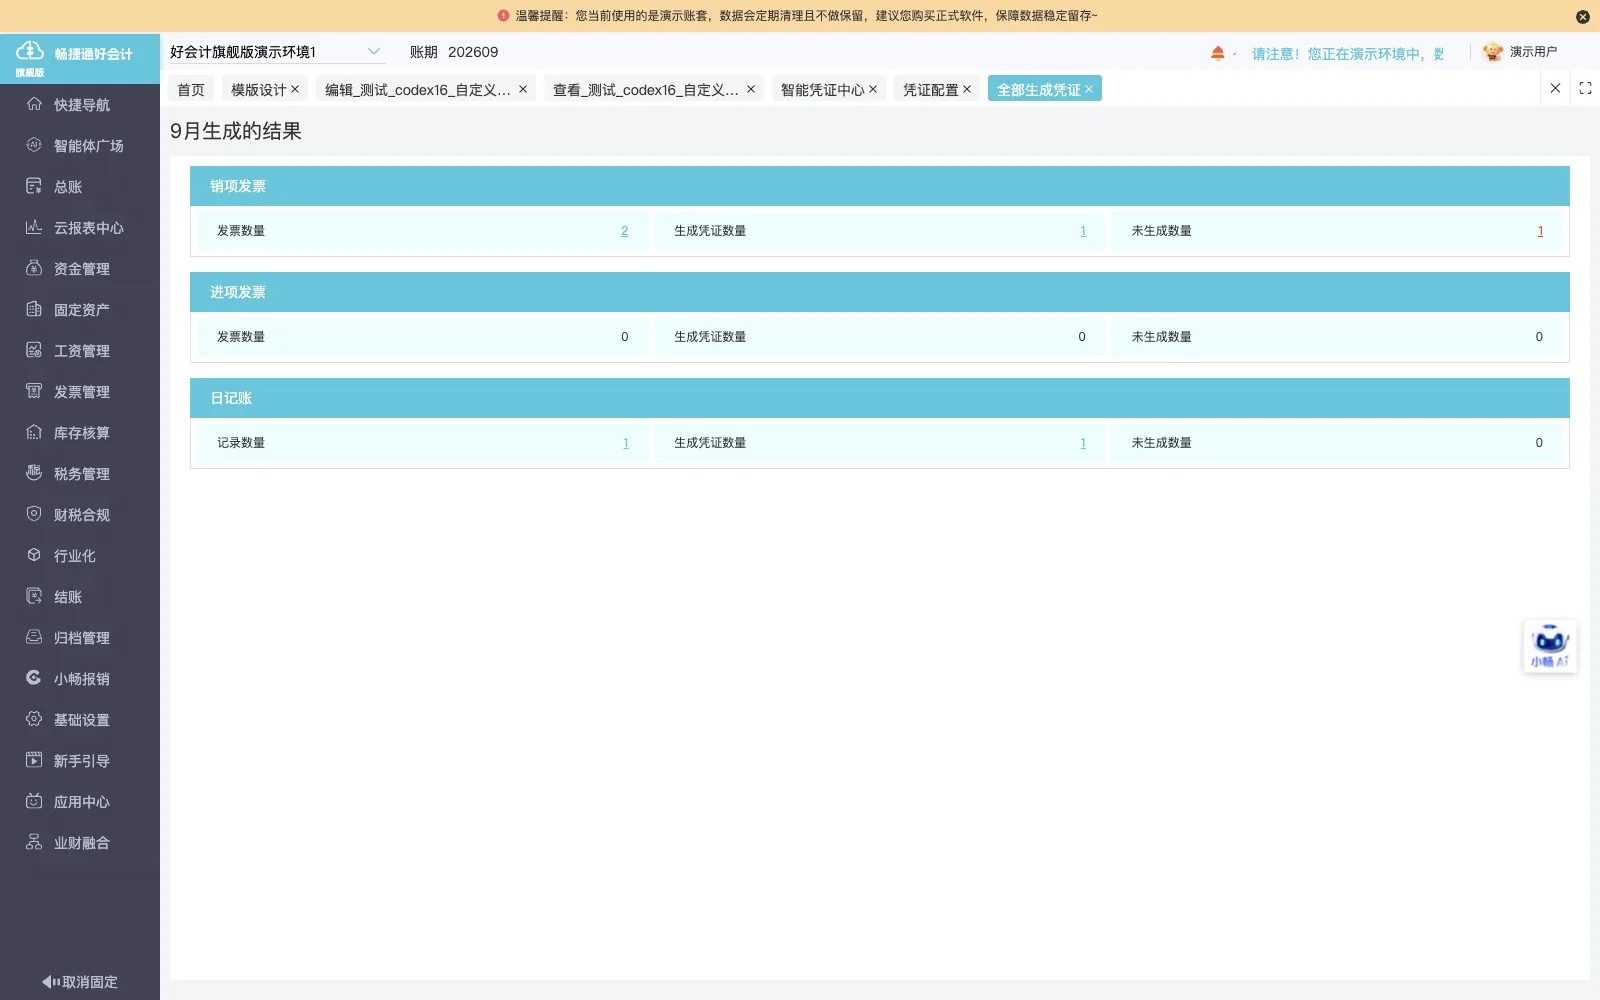
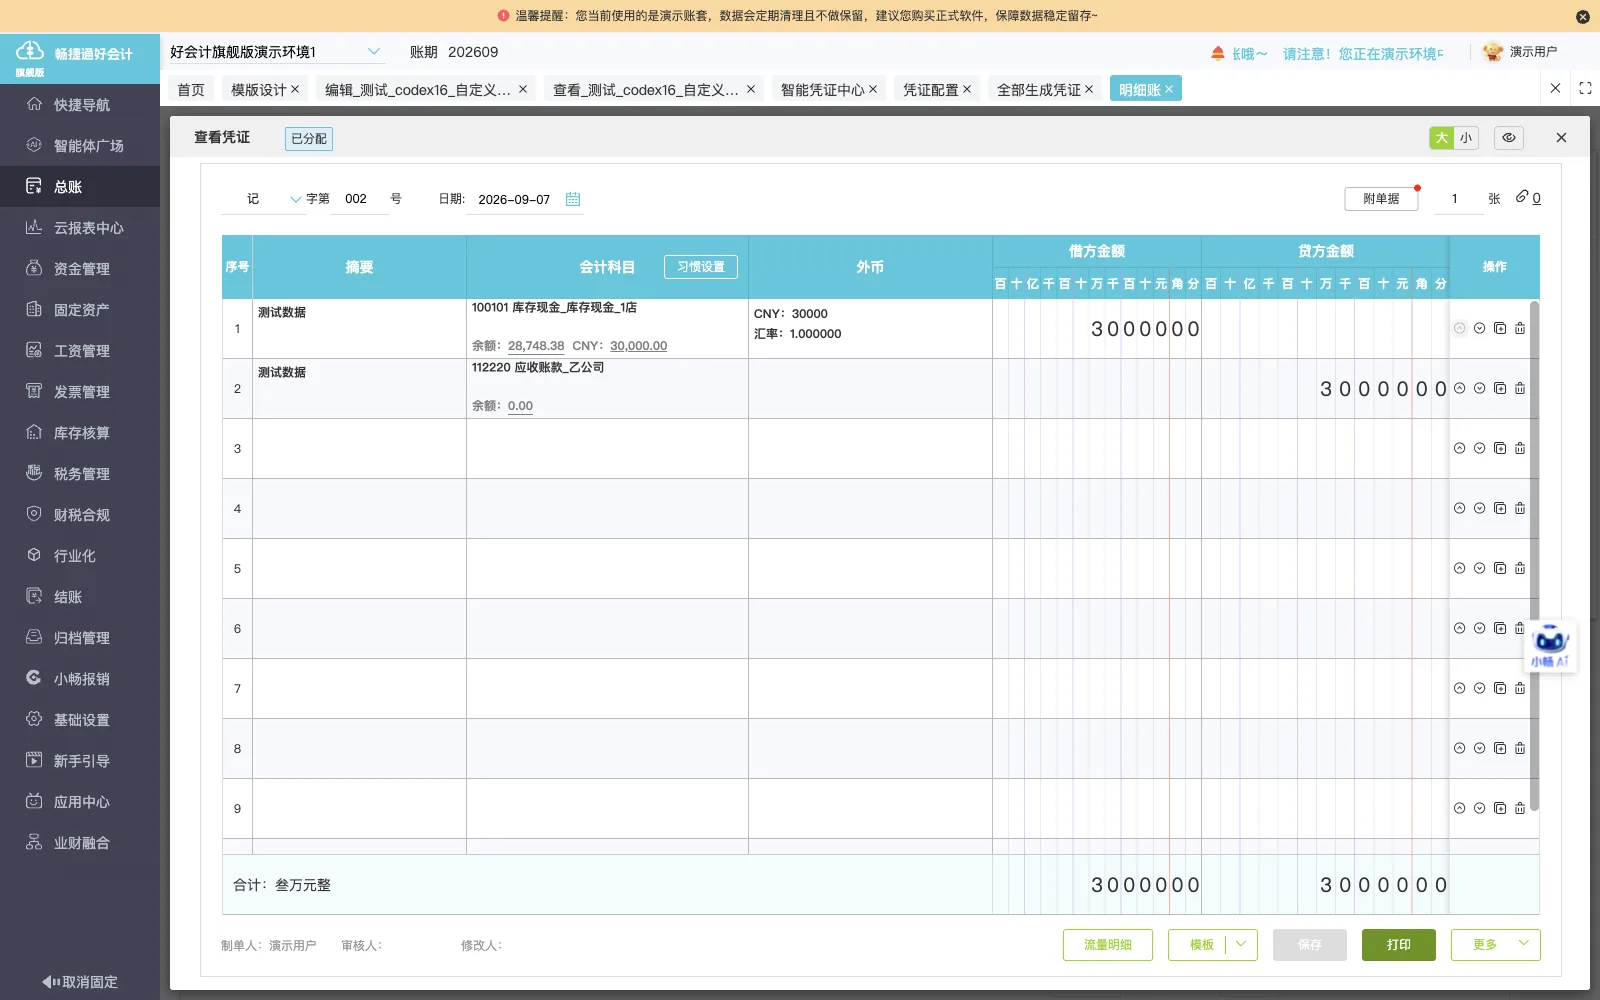
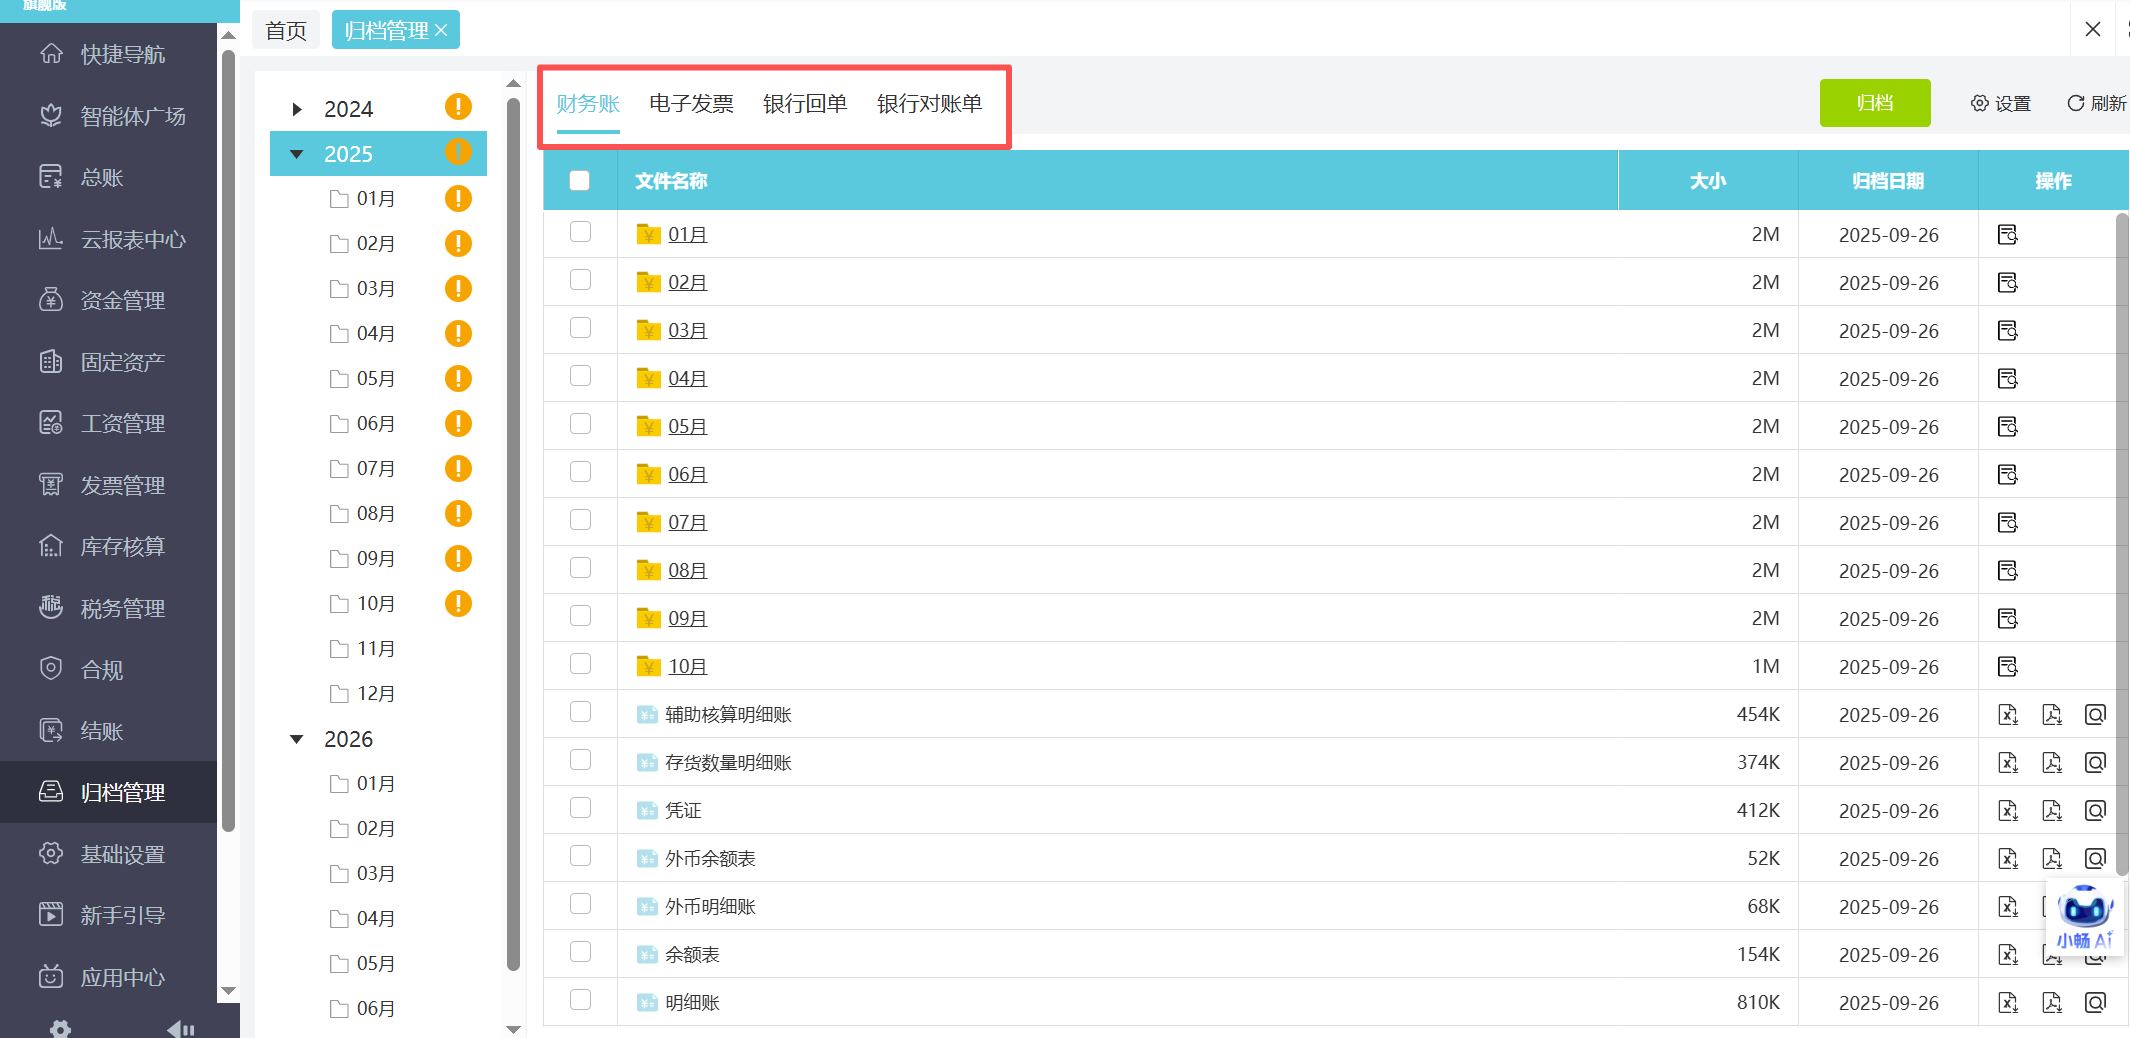
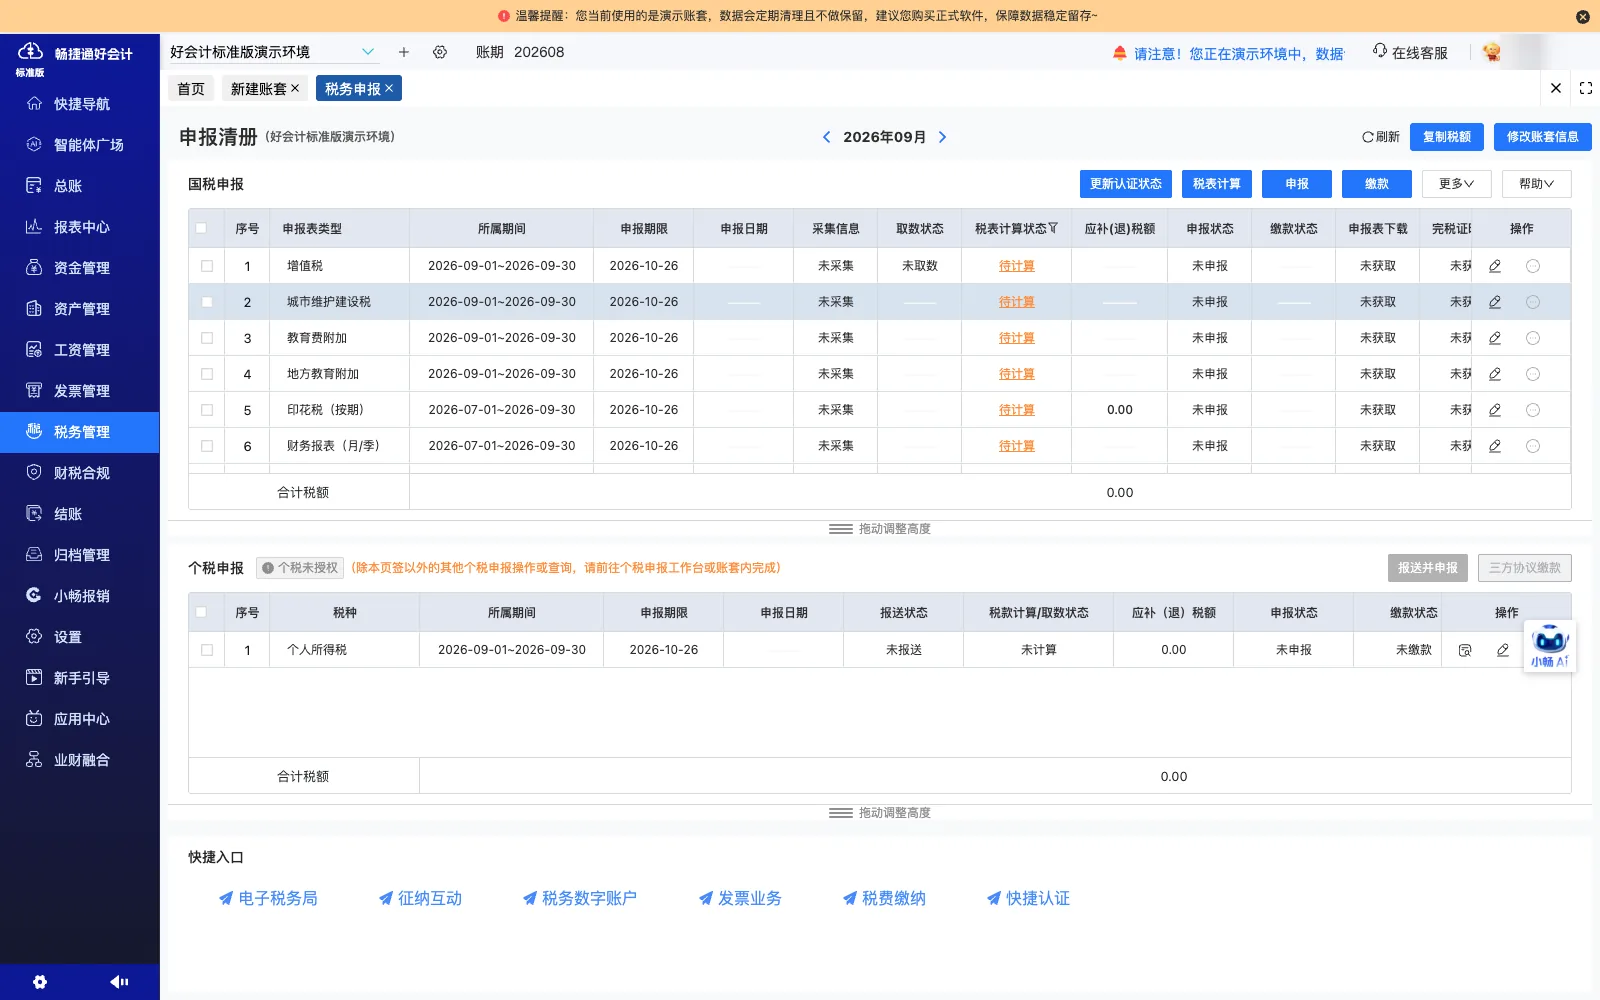
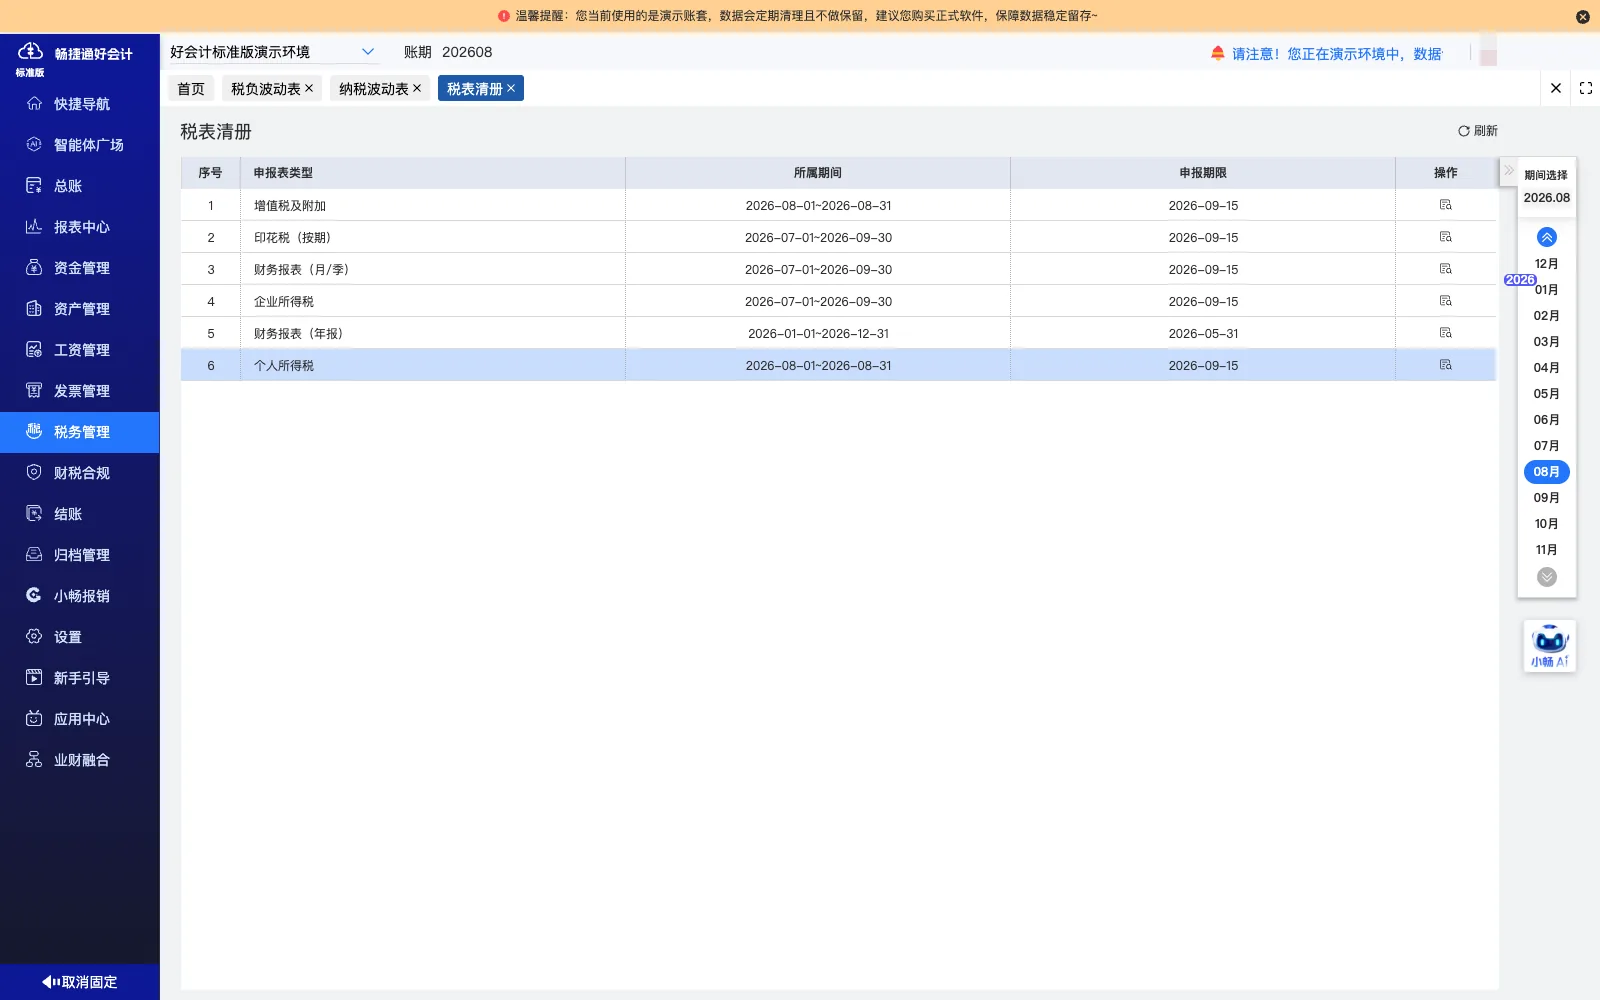
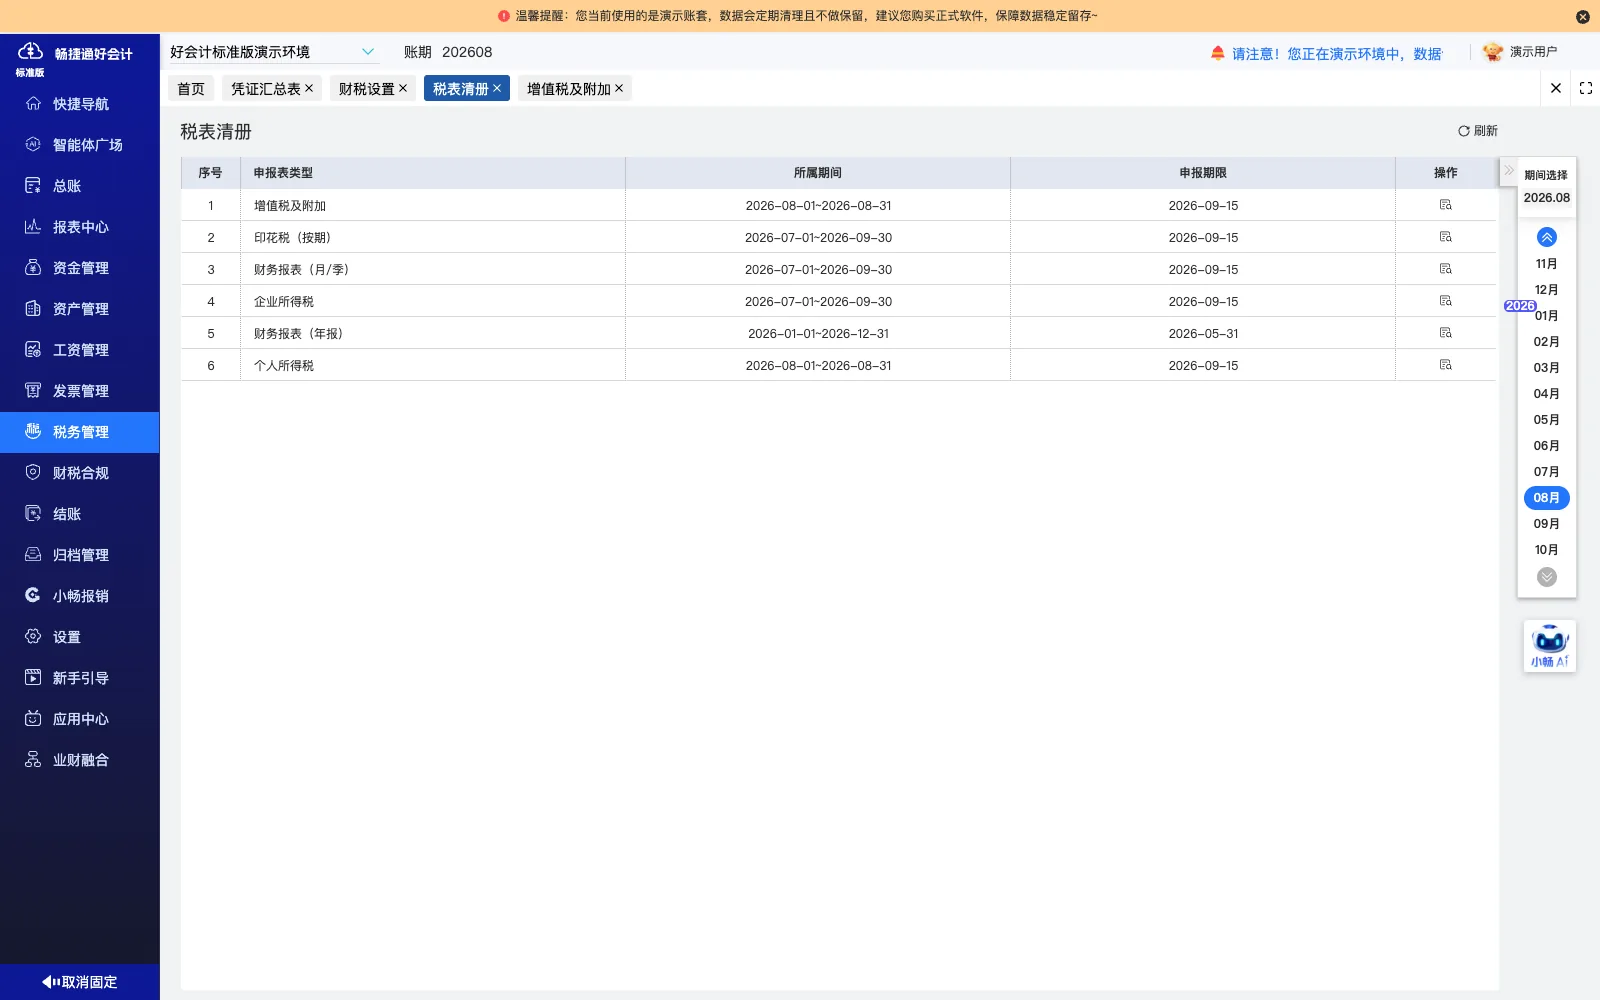
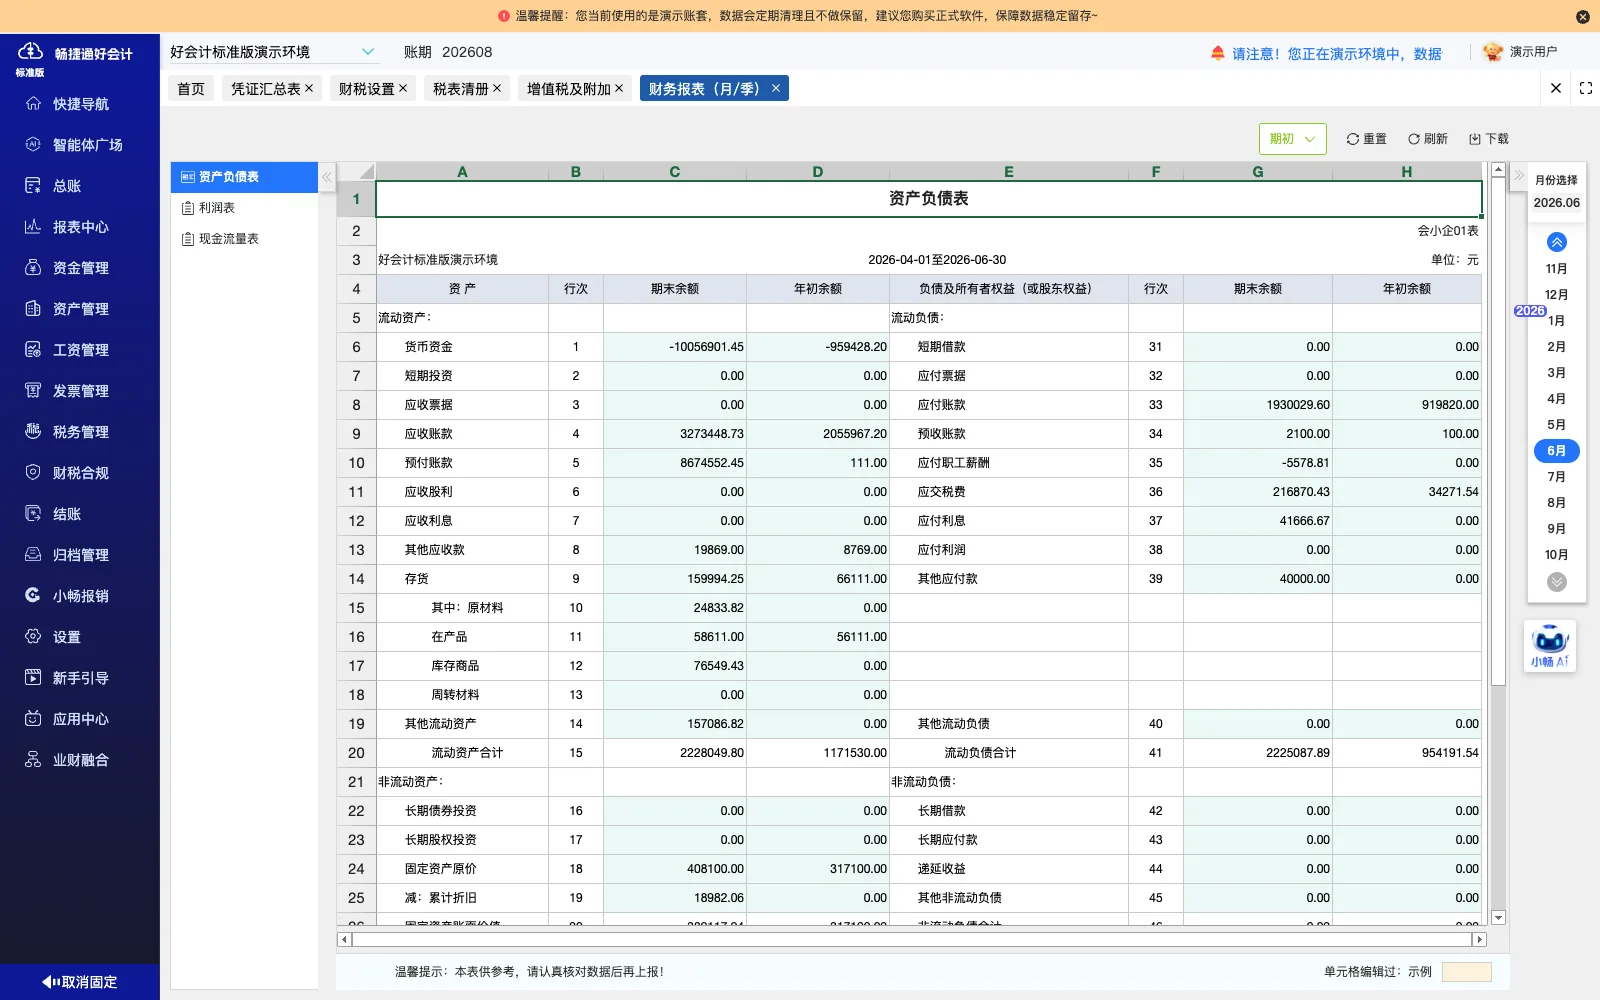
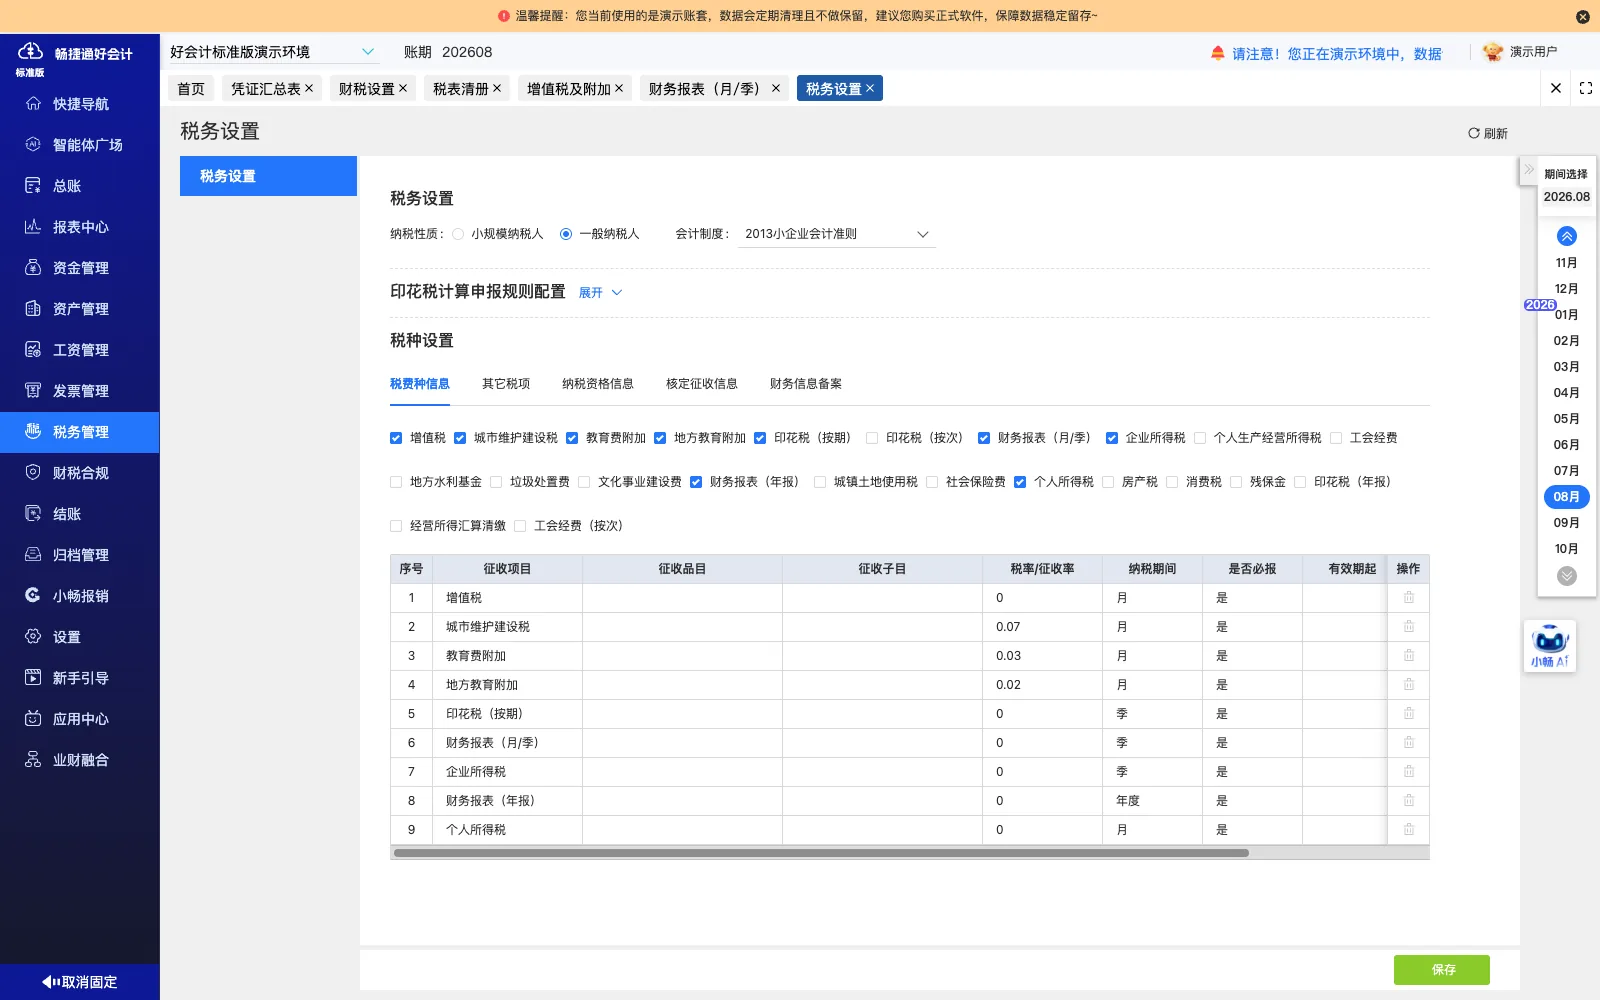
使用发票采集取入销项、进项及费用票据,并按配置规则生成对应记账凭证。
-
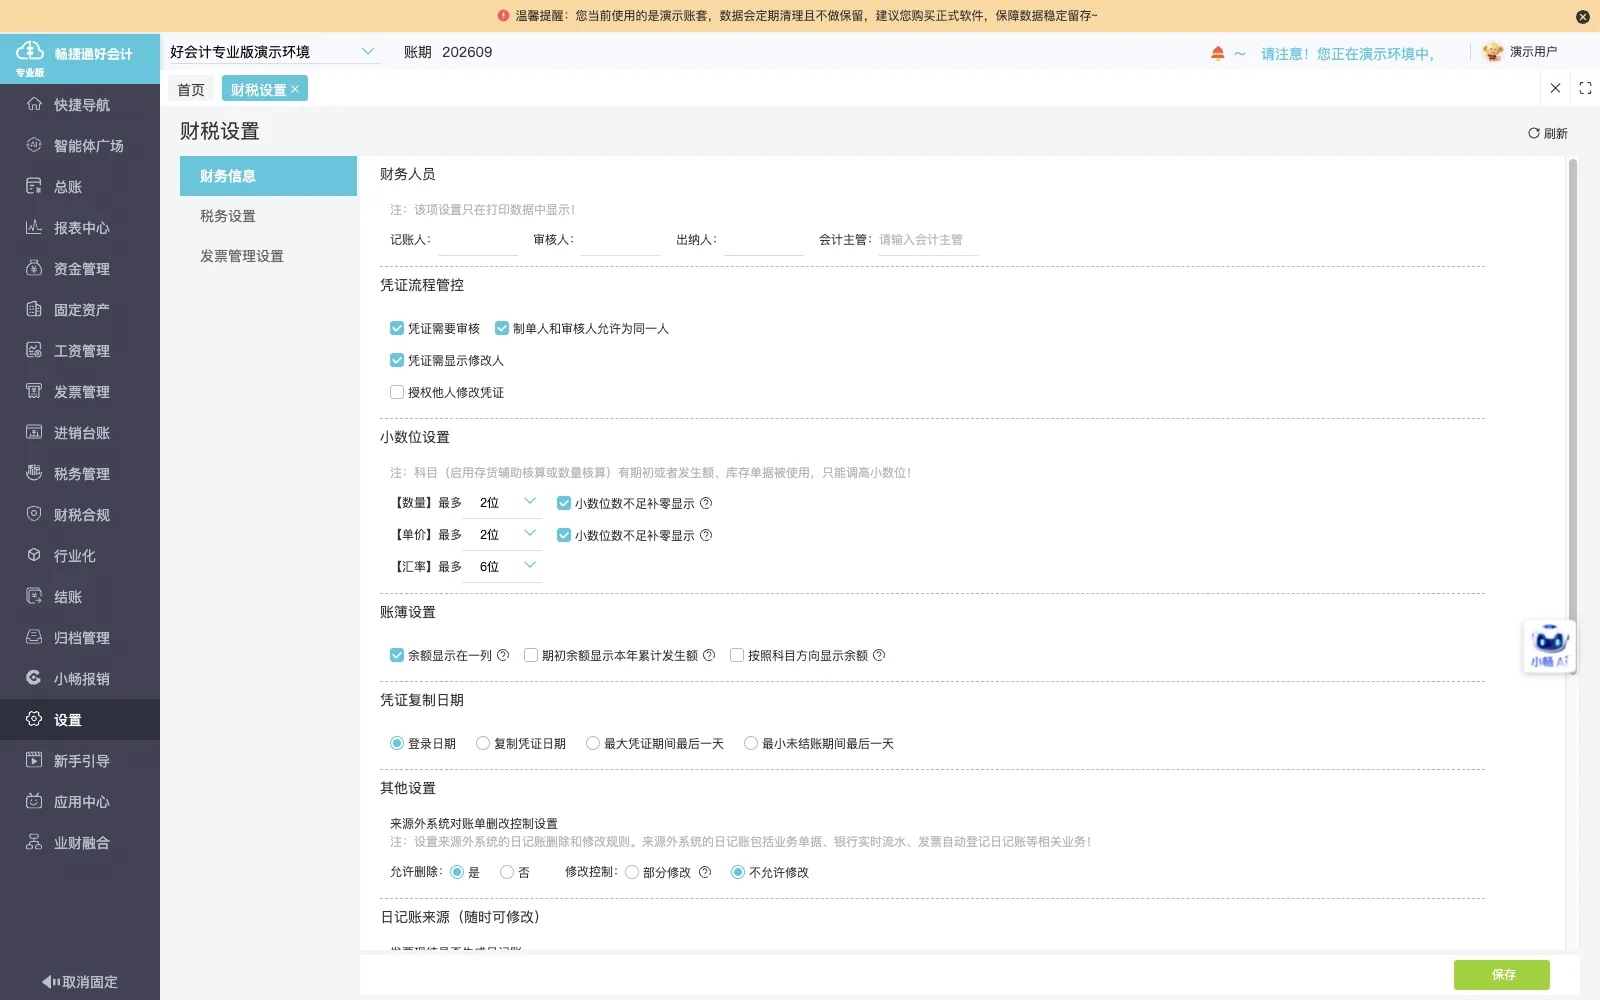
结账检查
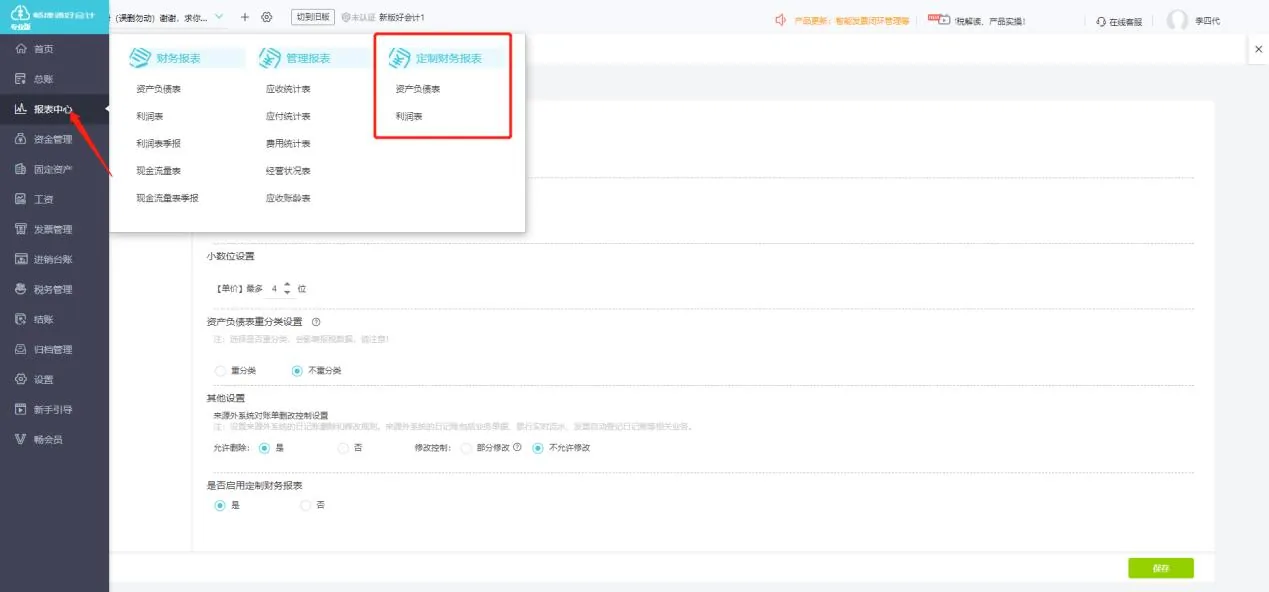
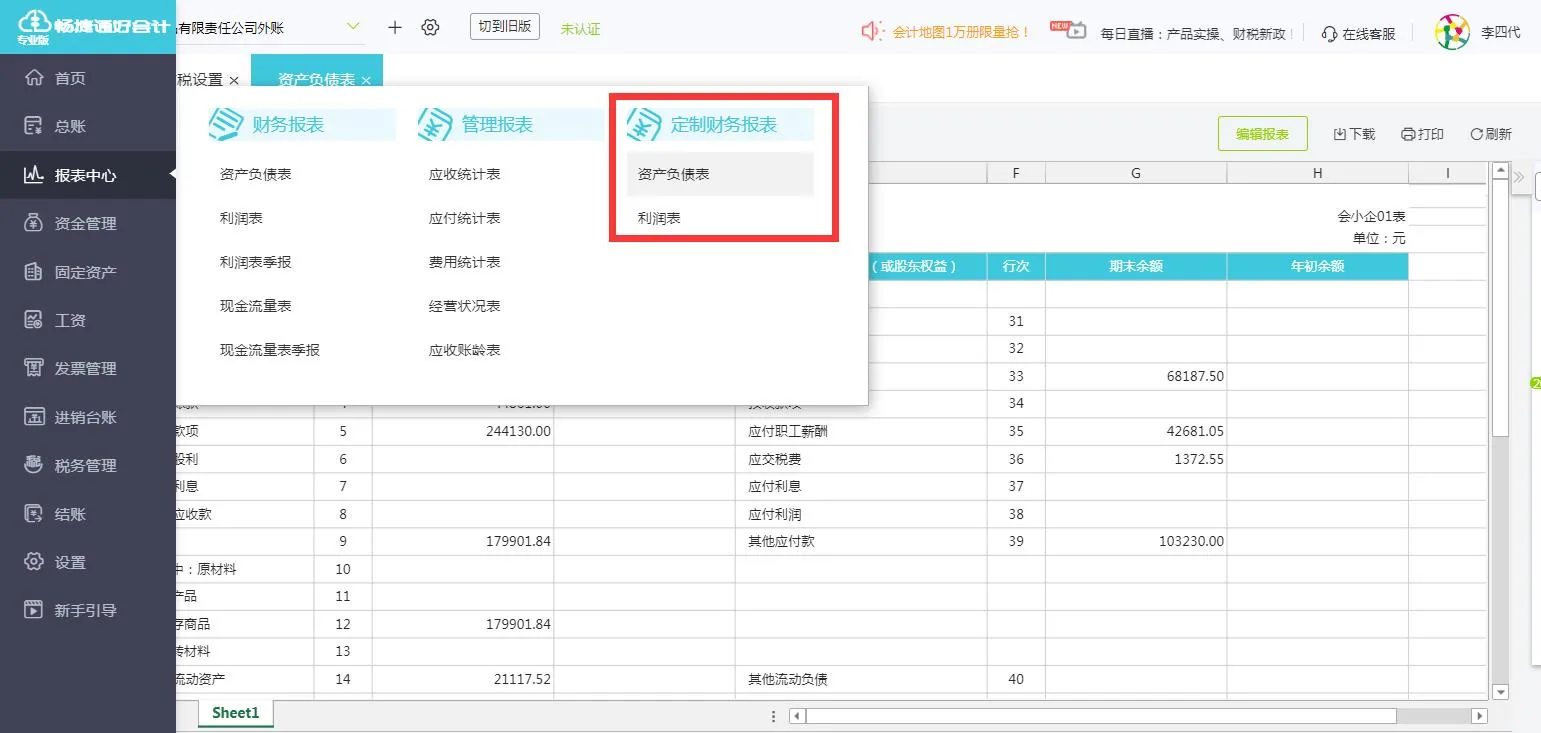
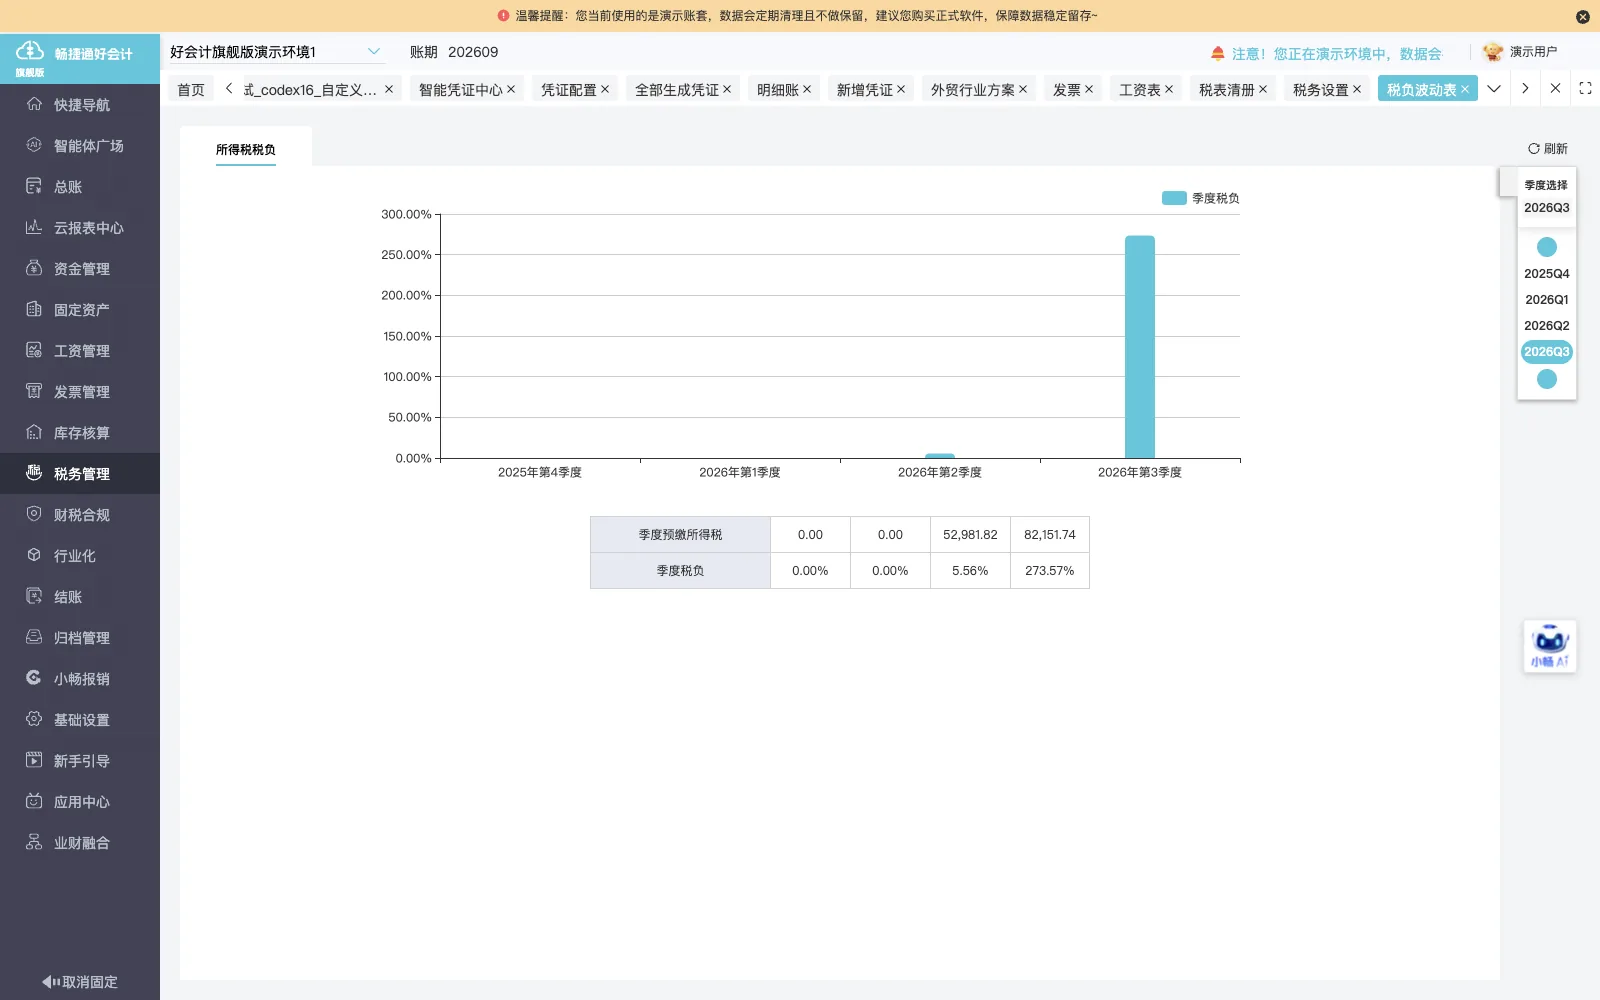
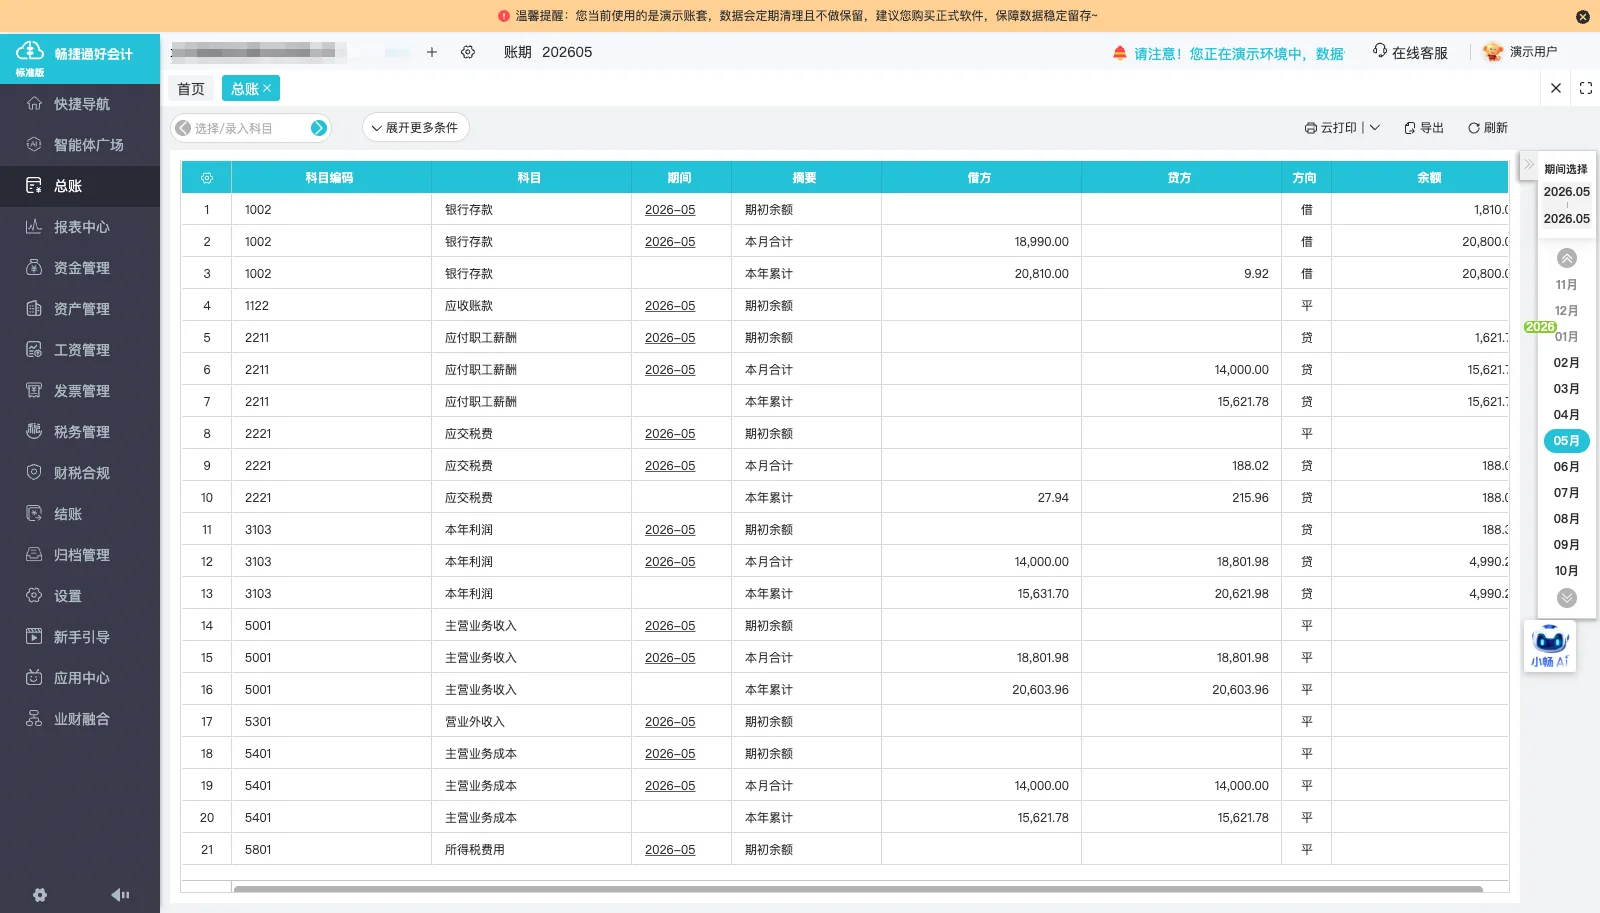
在结账前对资产余额、期末结转事项和凭证完整性执行异常检查。
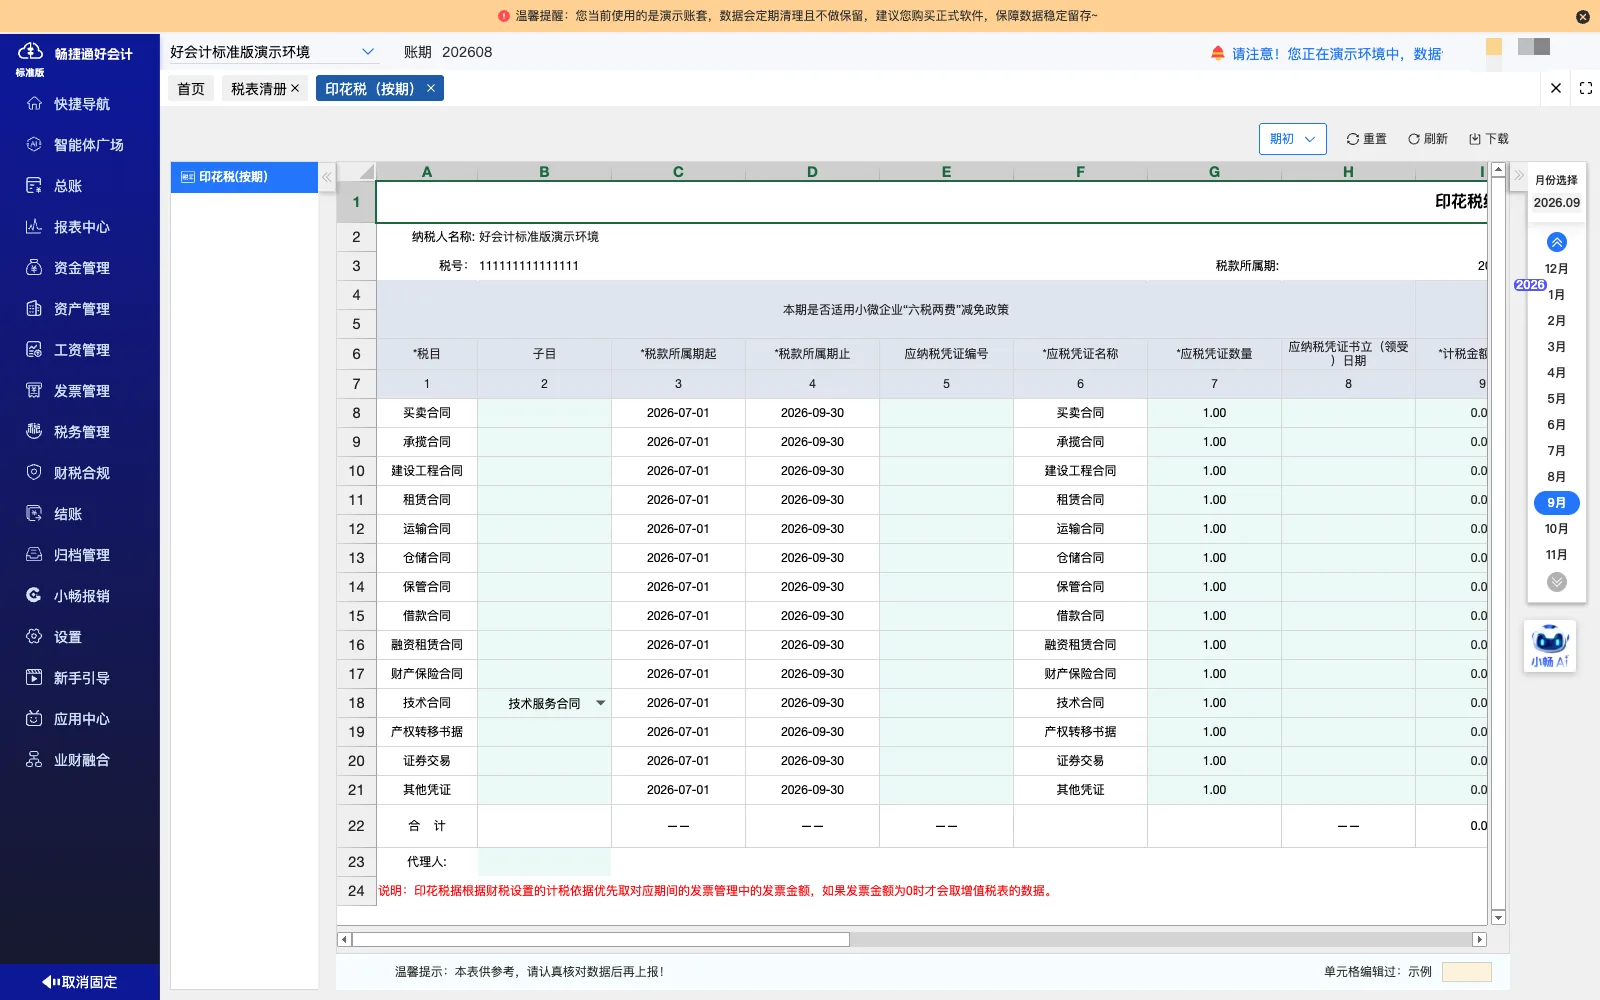
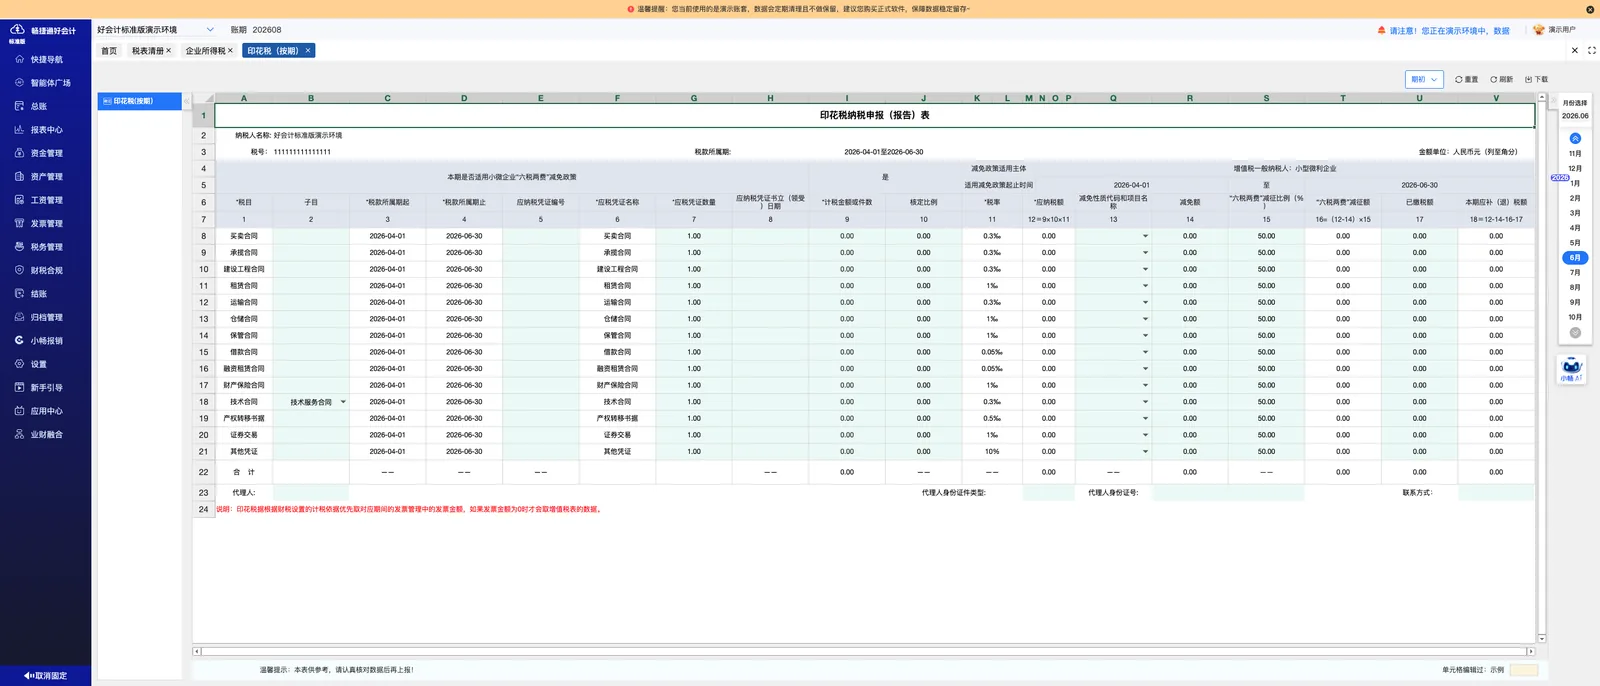
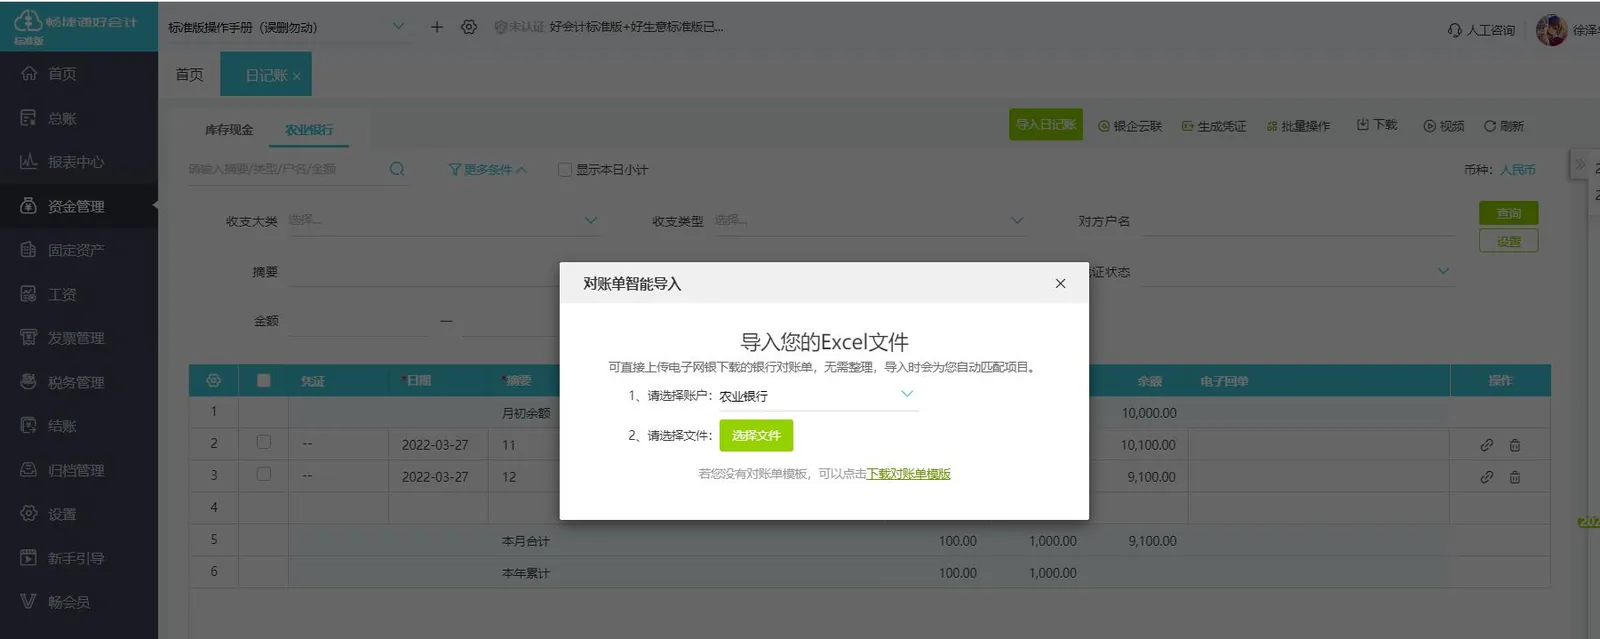
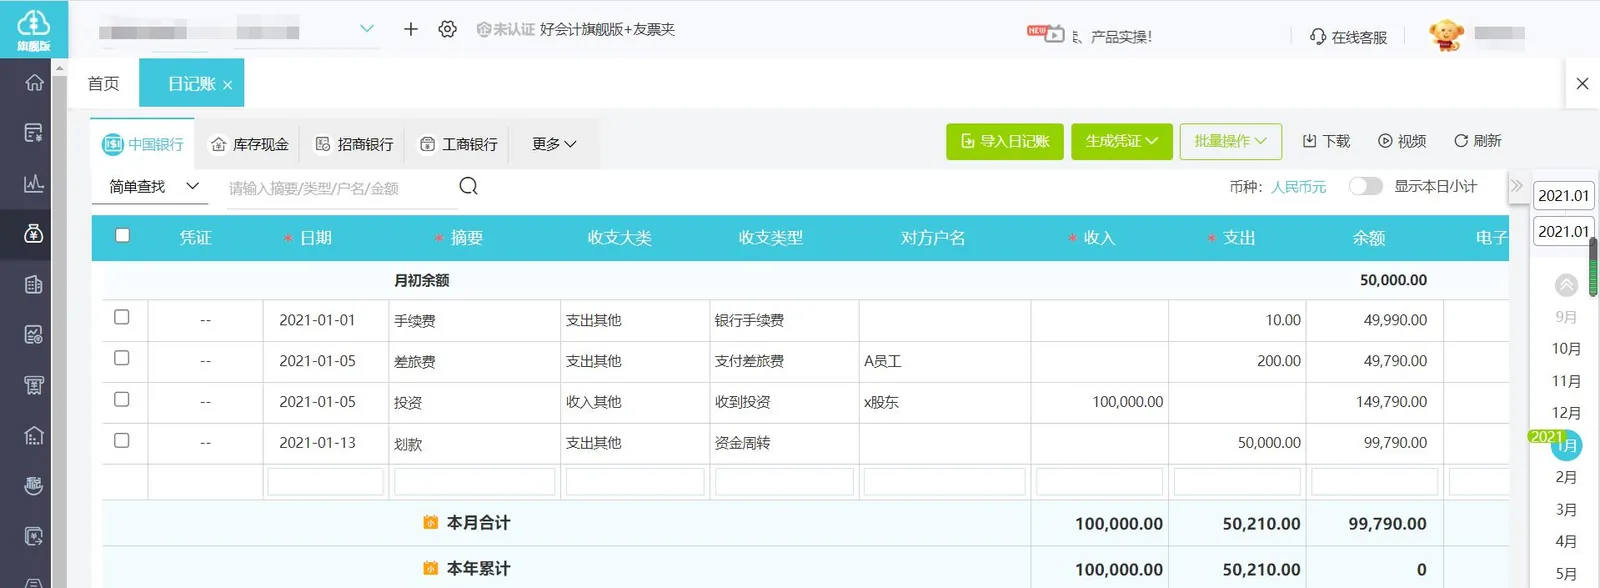
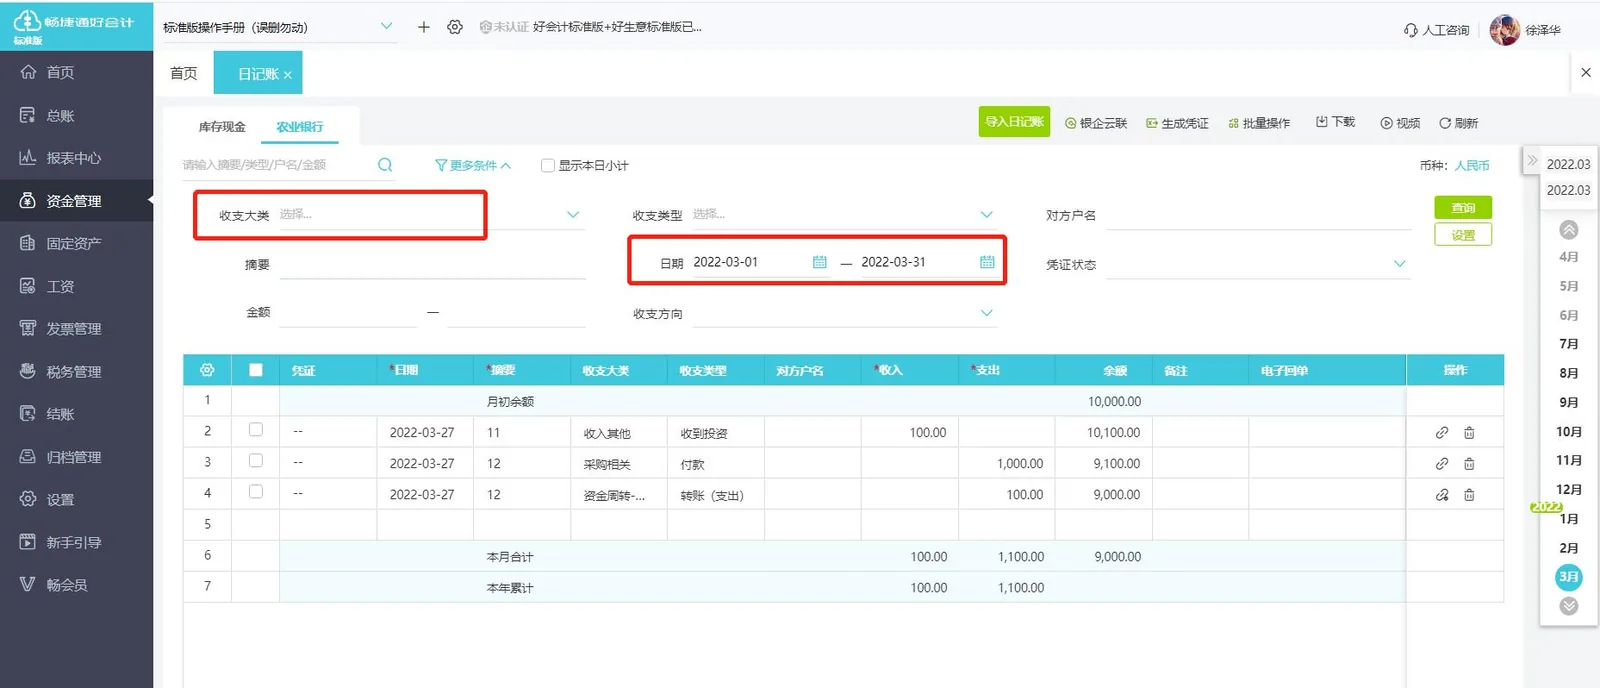
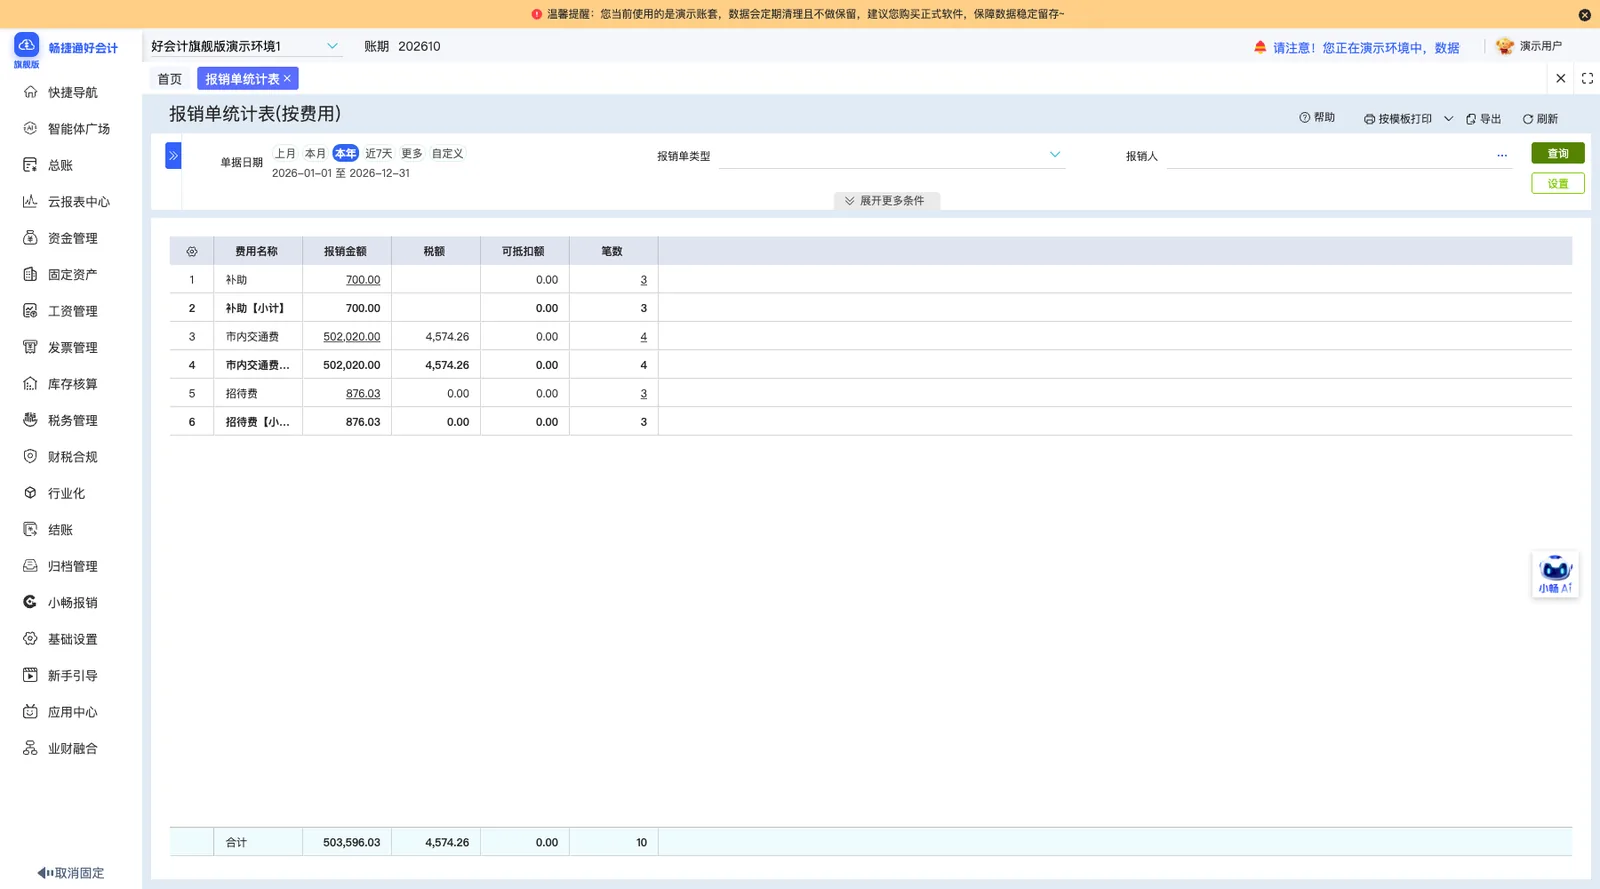
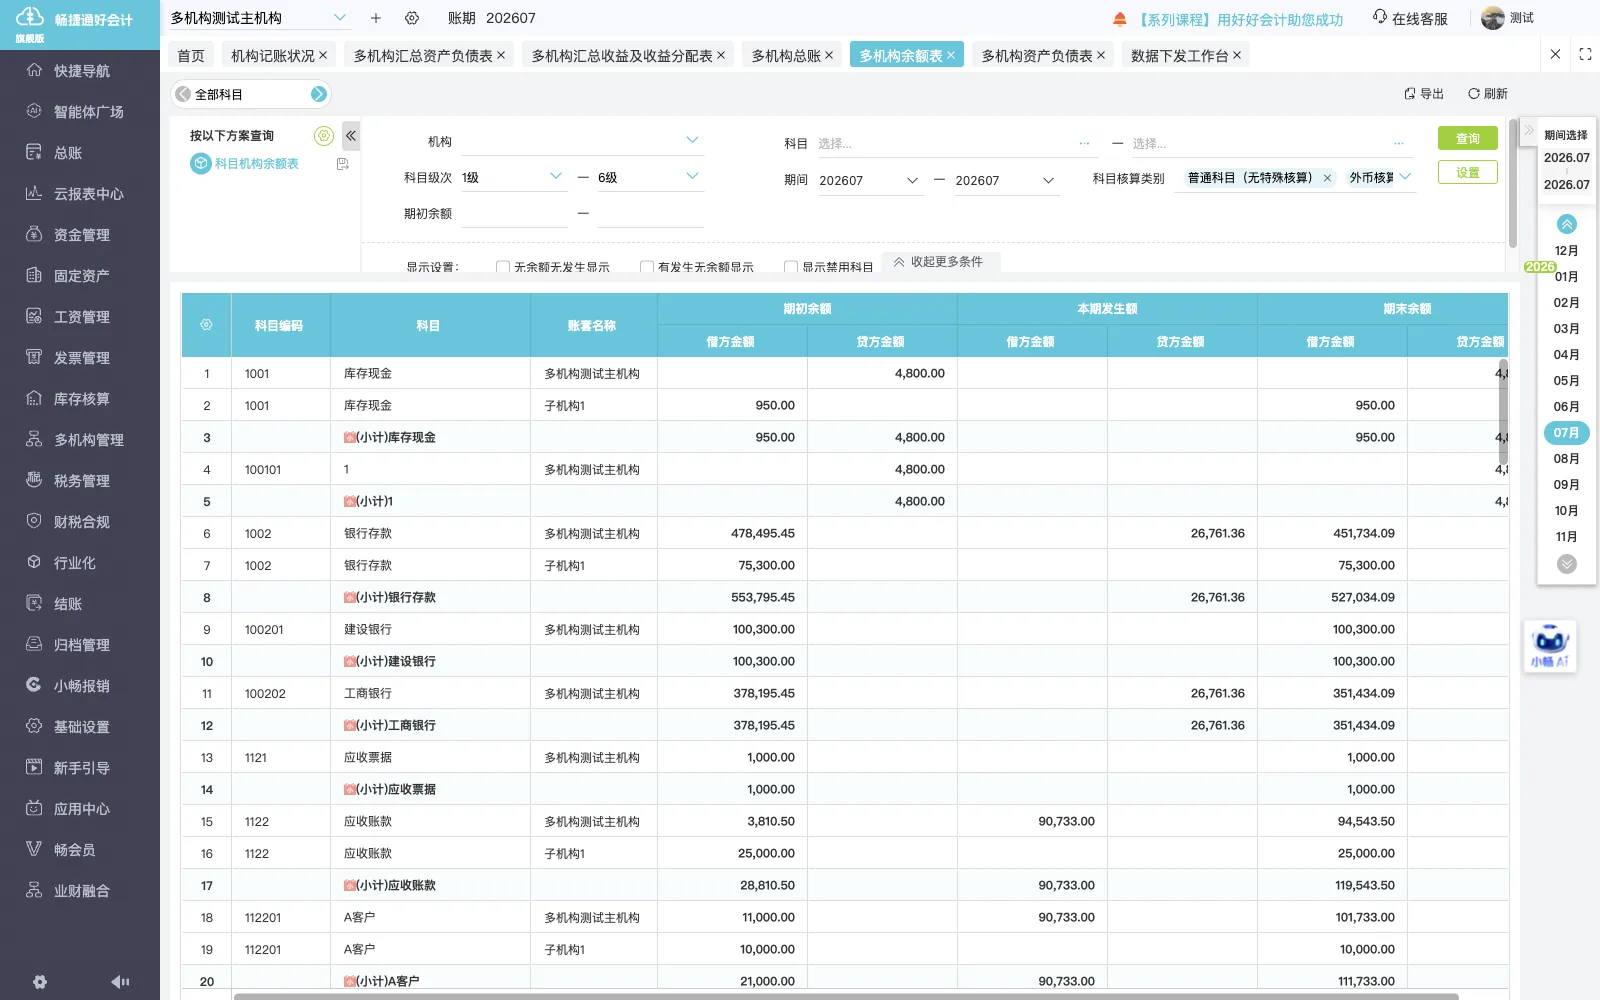
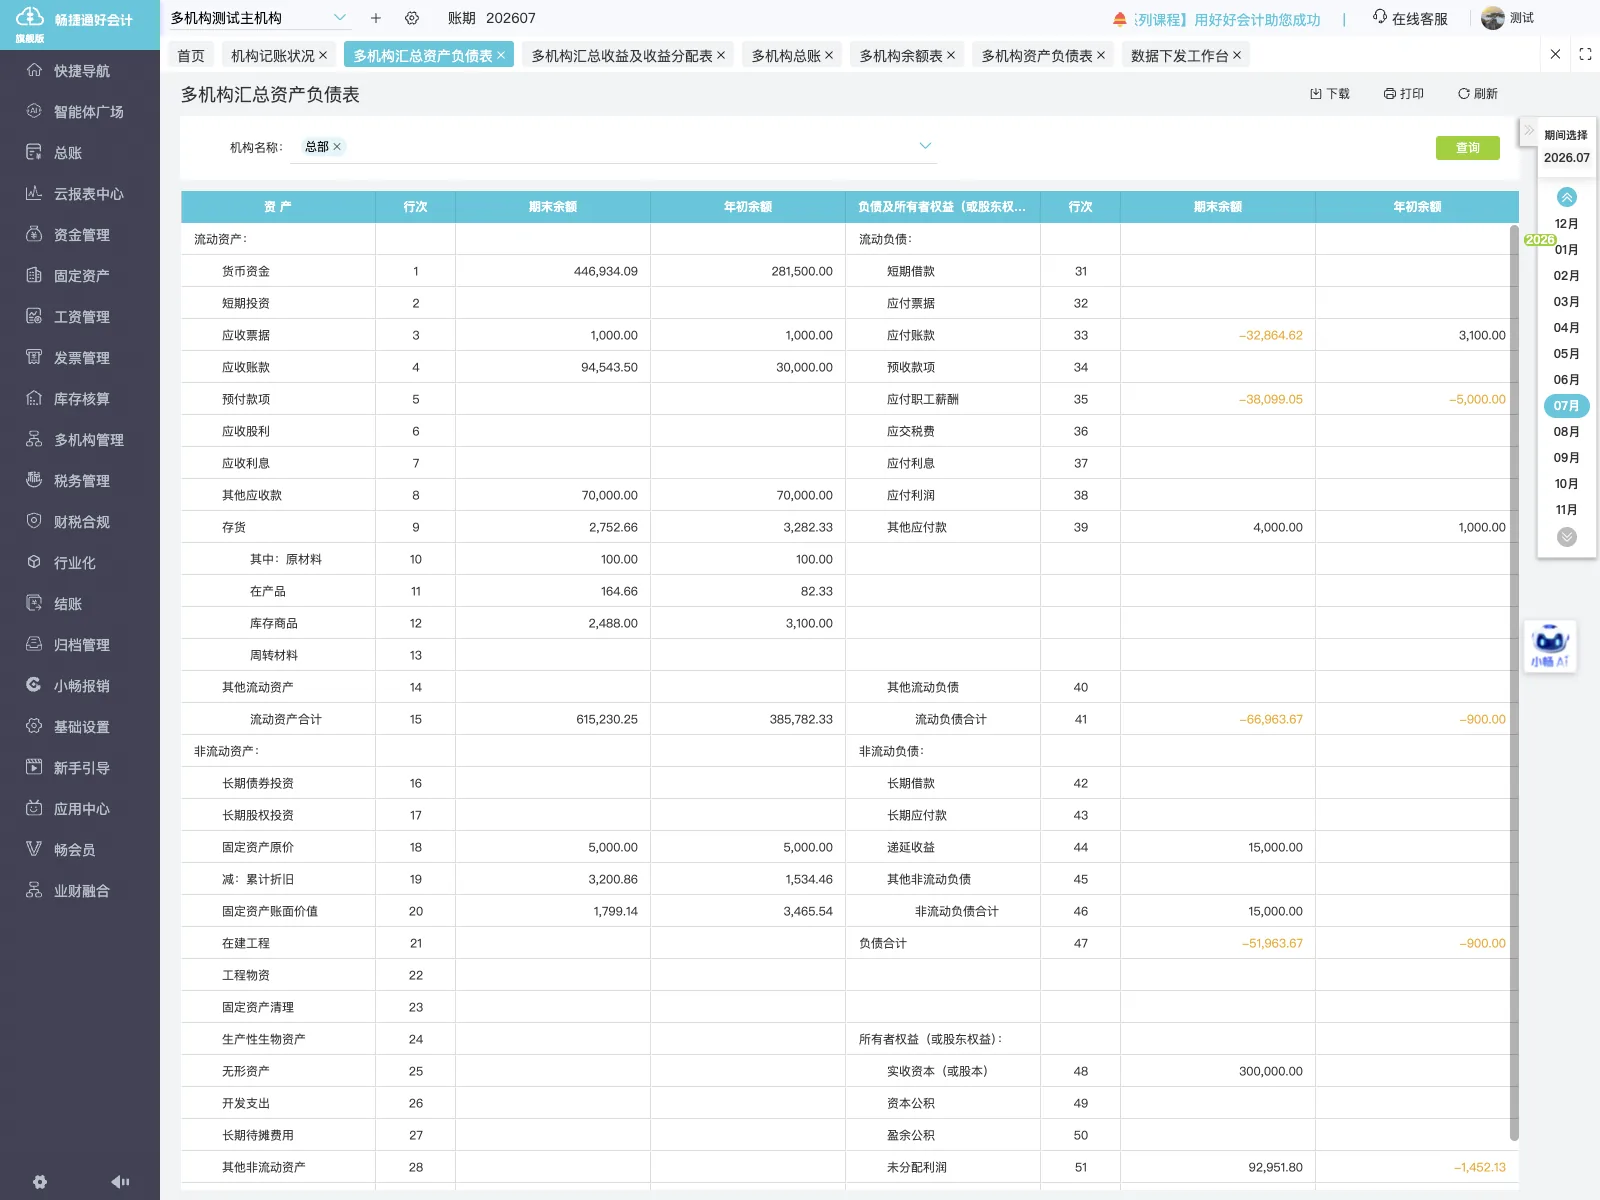
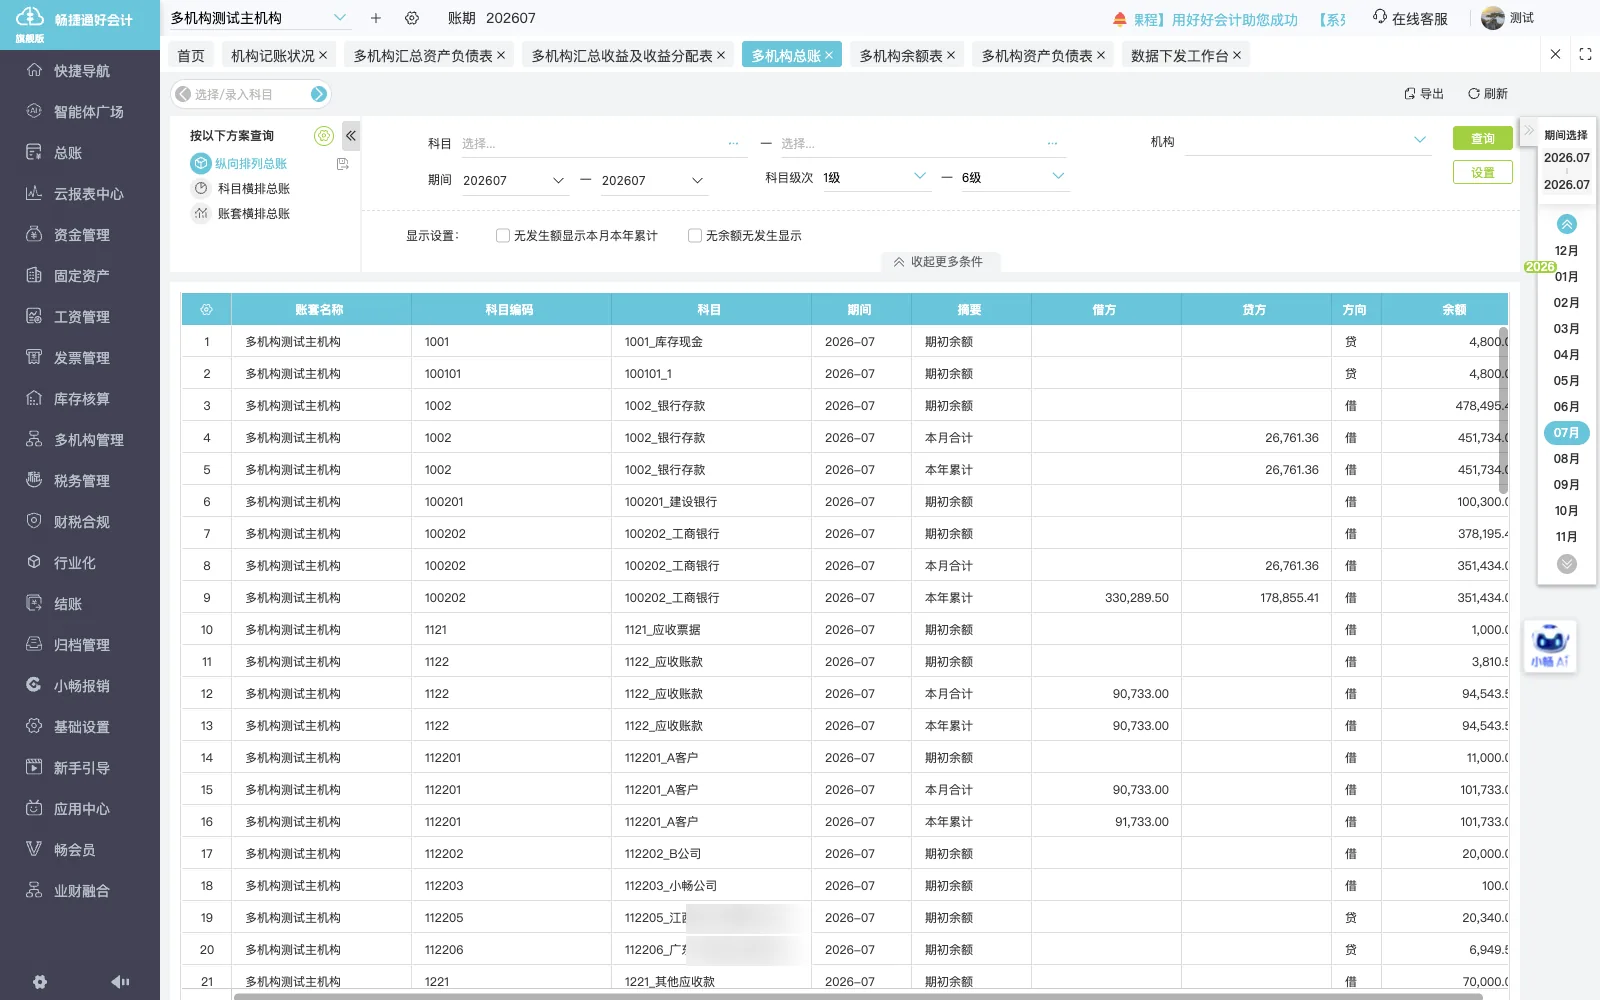
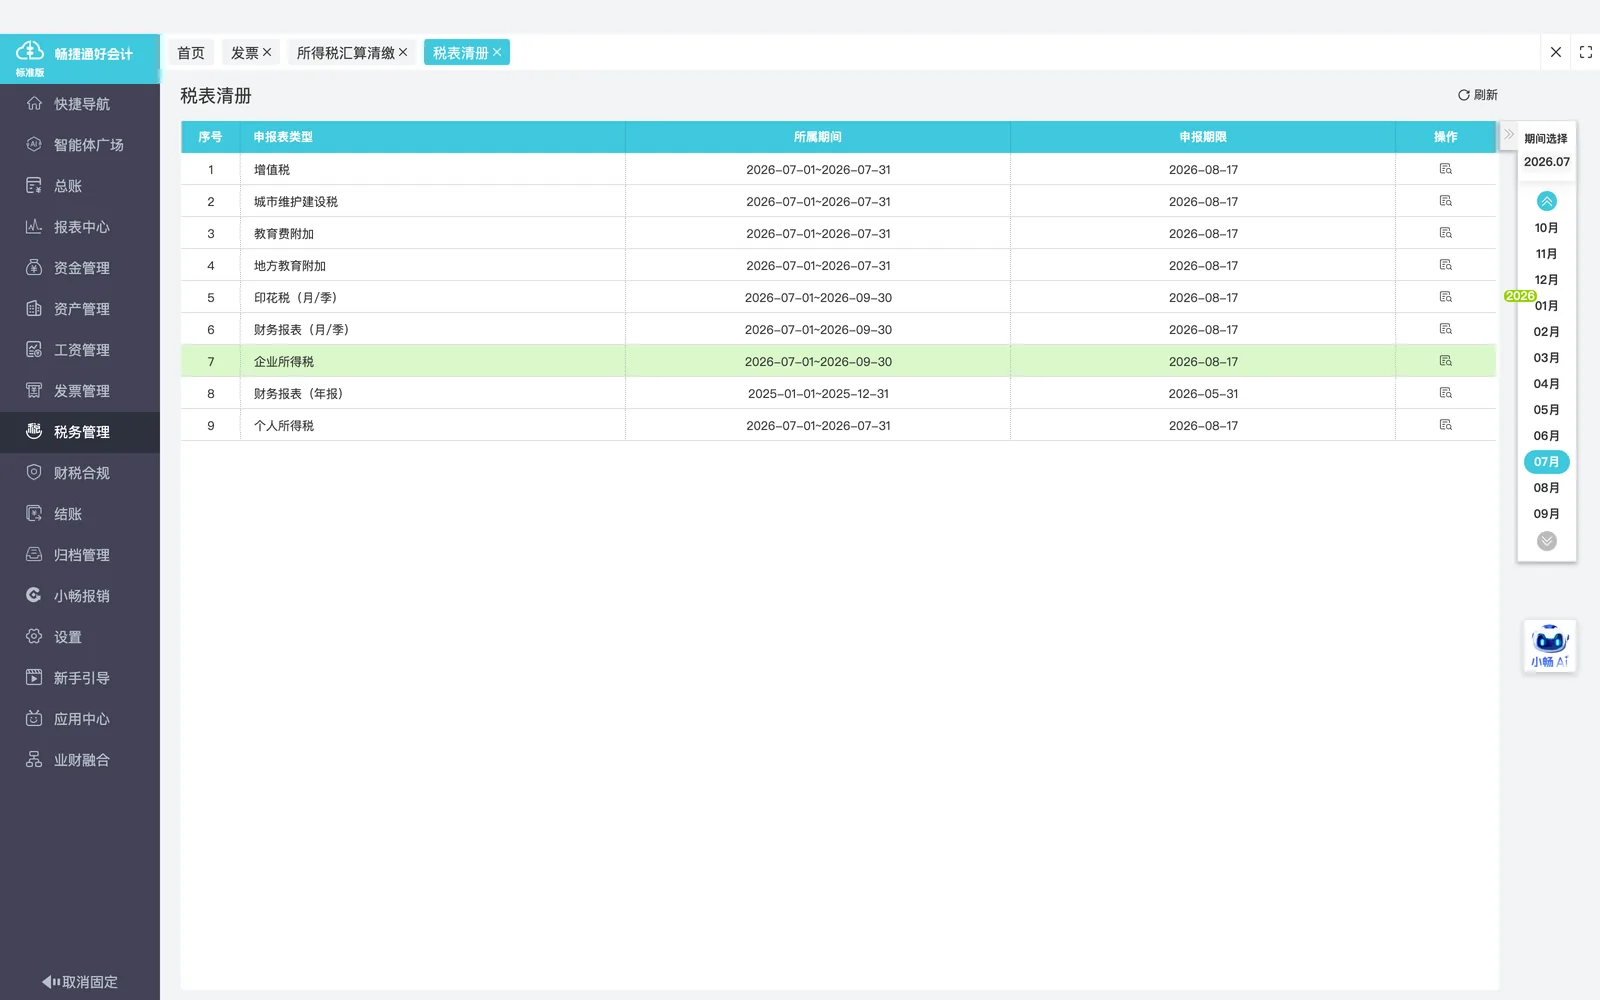
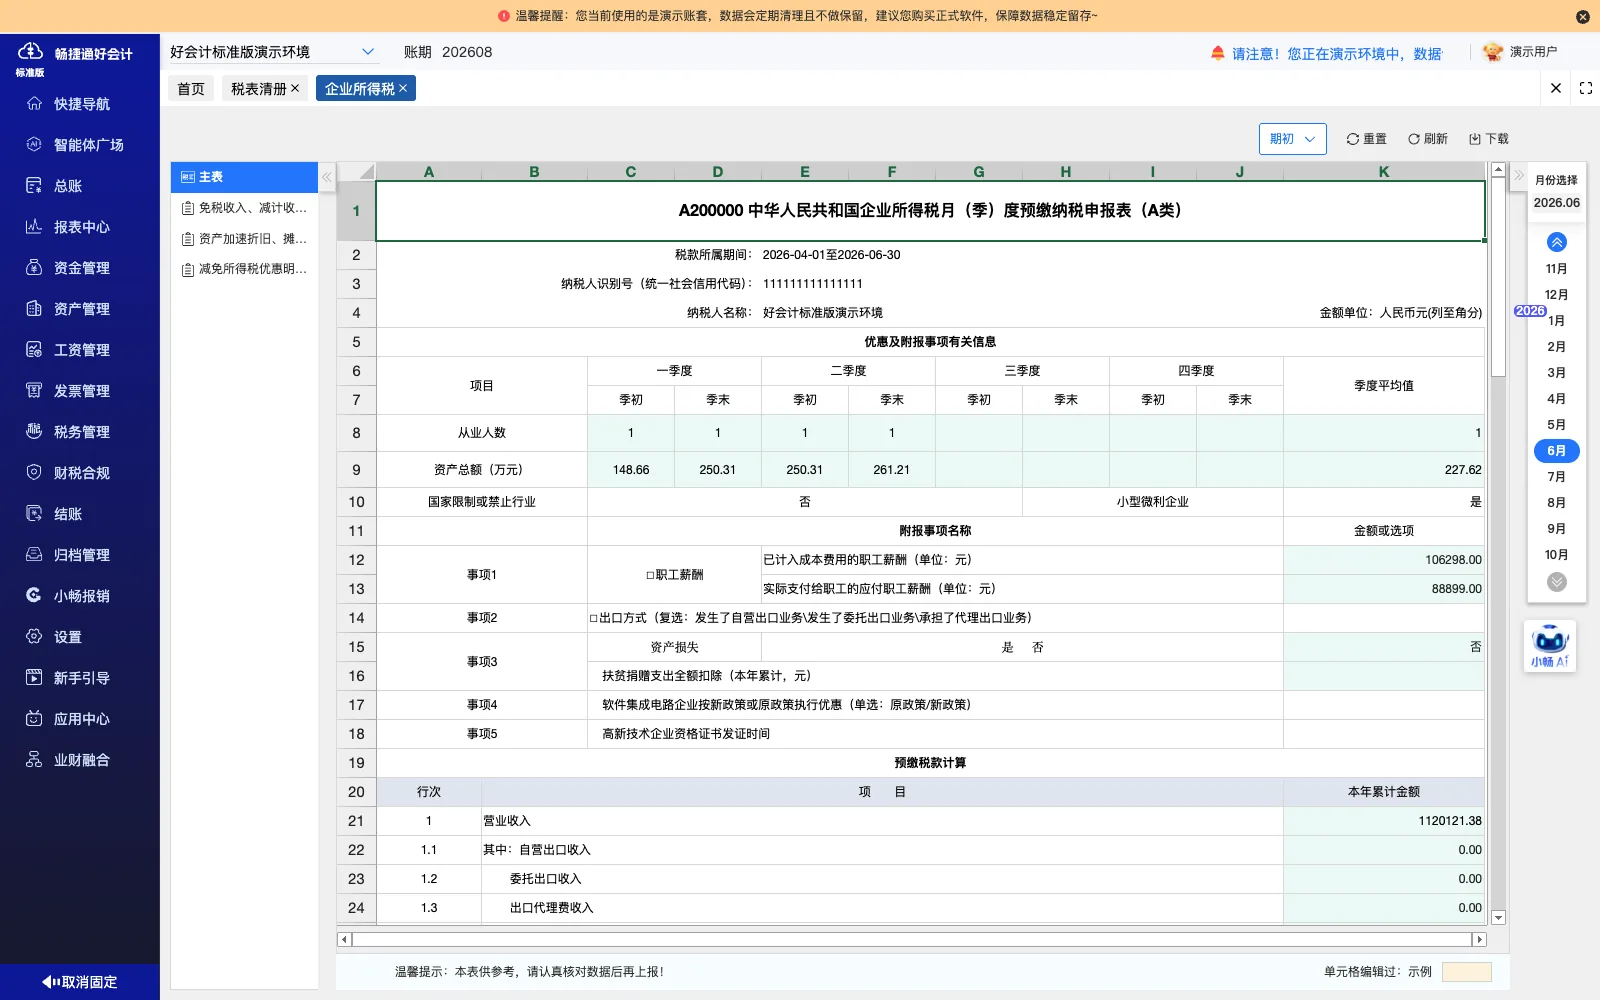
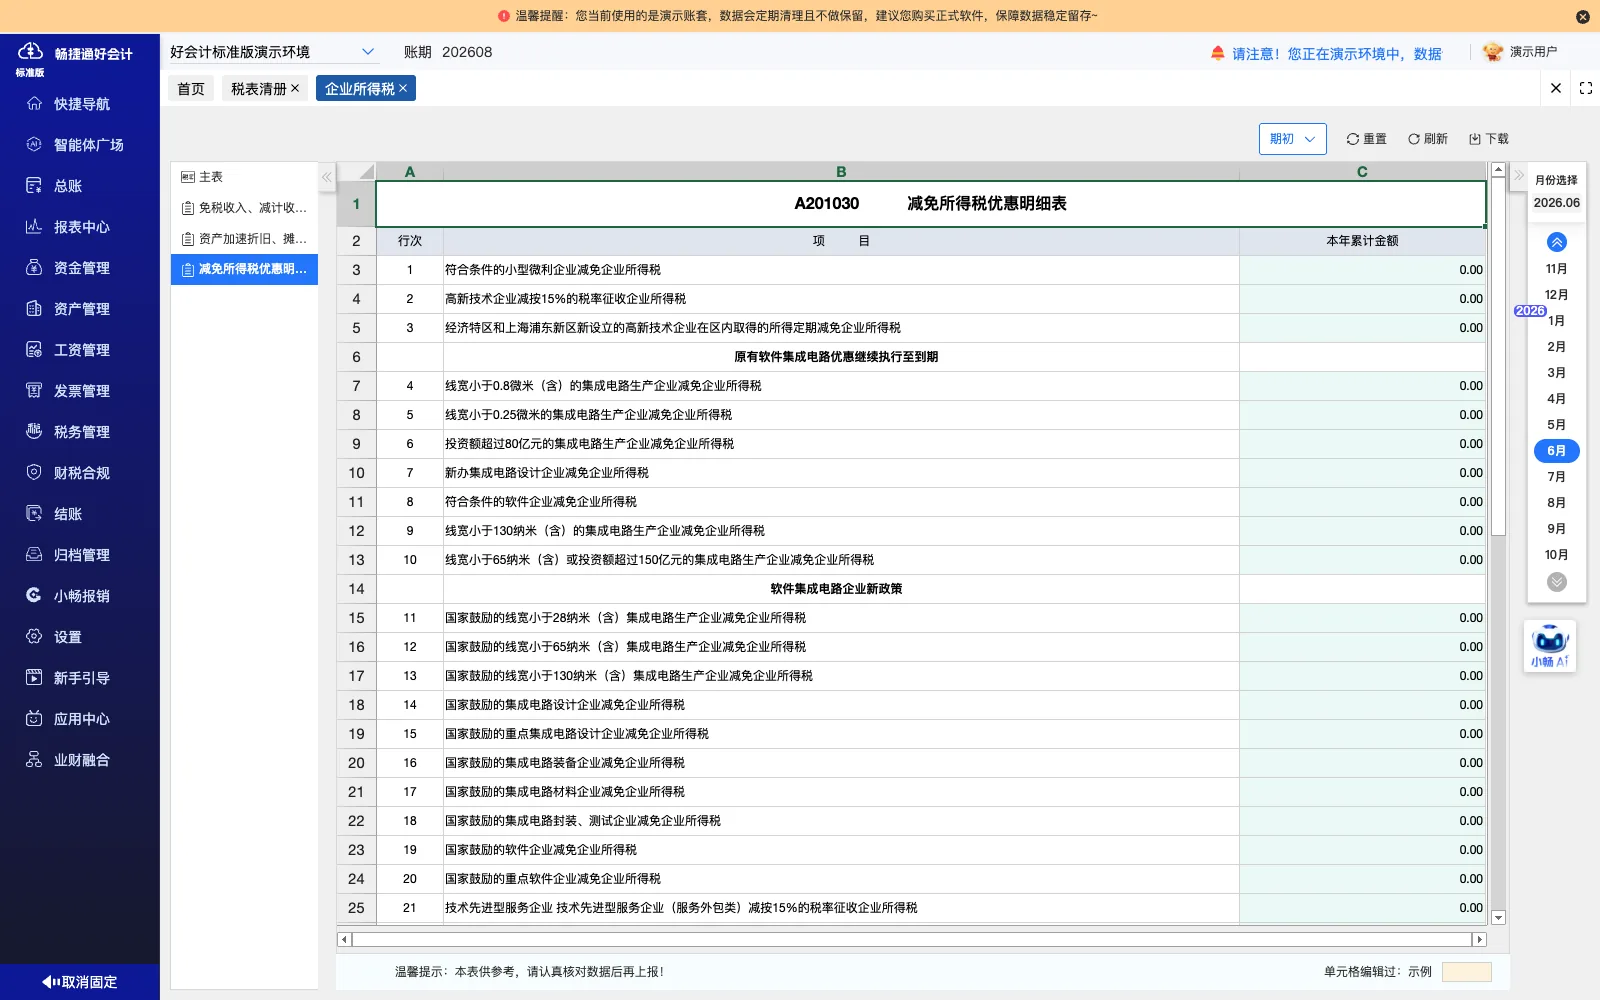
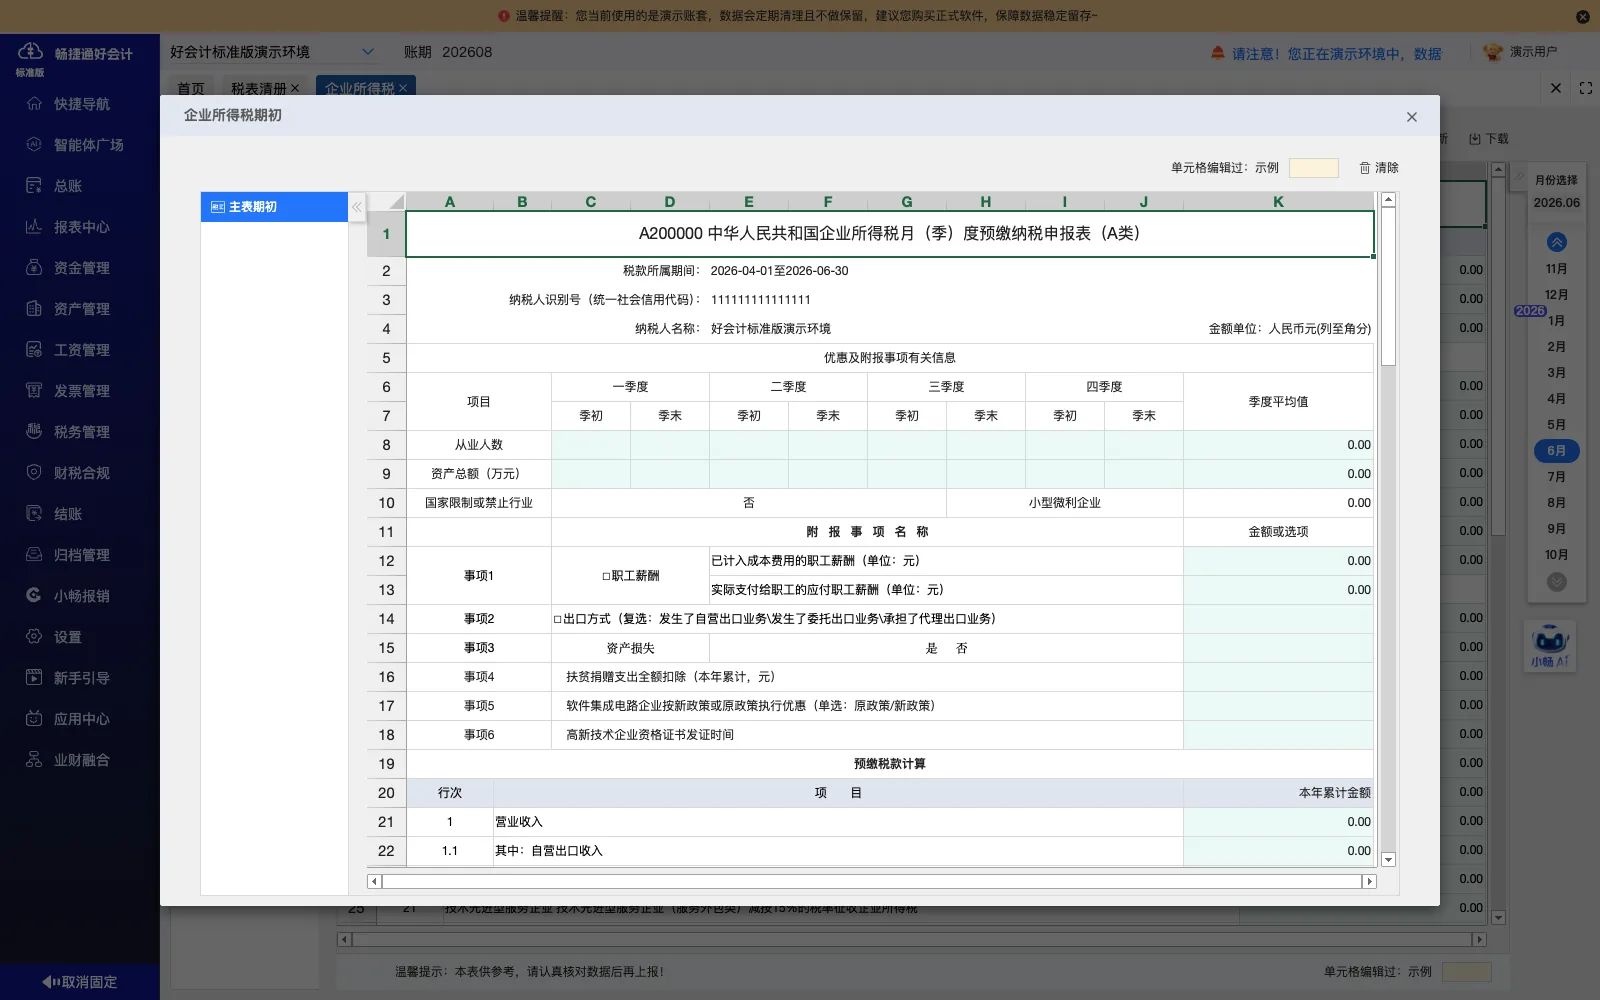
实施后形成的管理方式
库存与资产信息查询
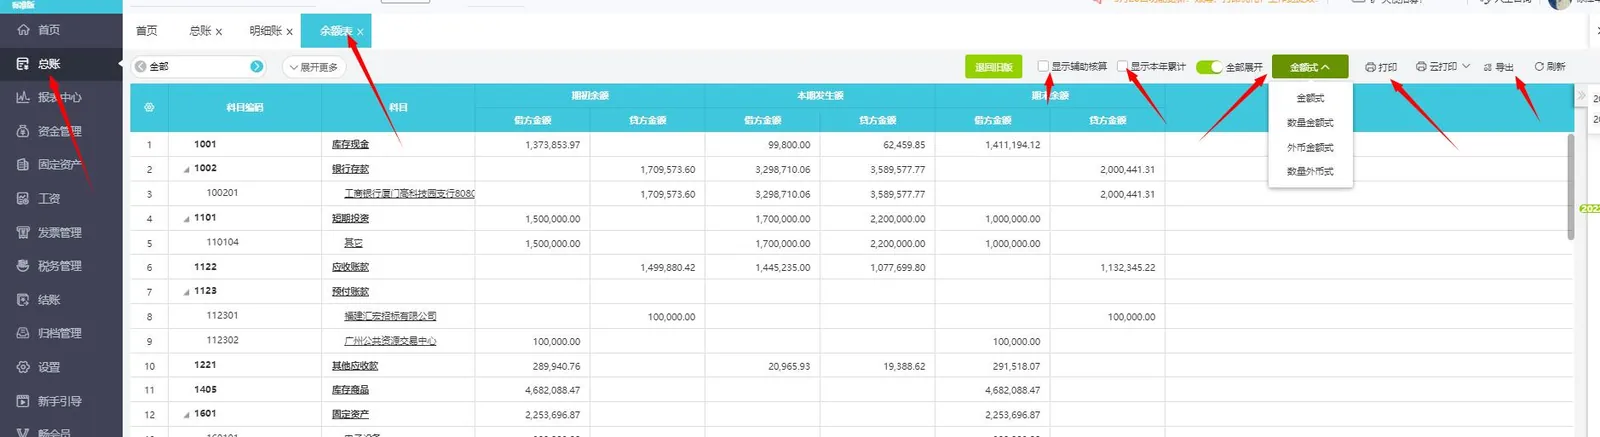
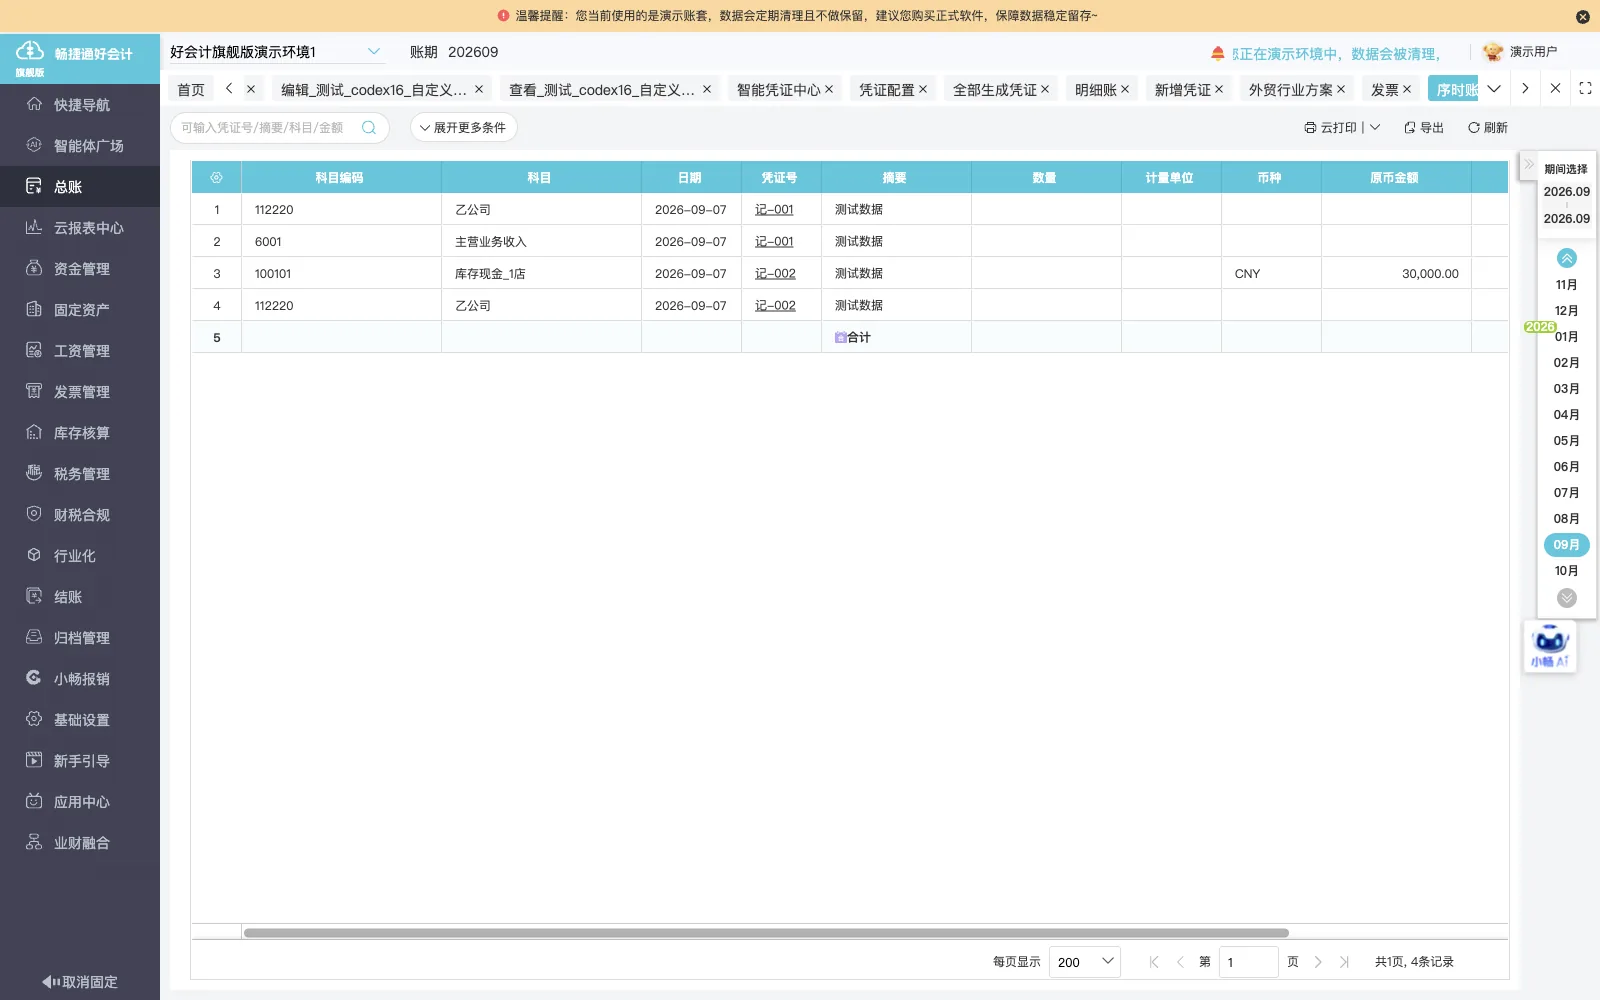
库存数量、平均成本和固定资产档案可在系统内按模块直接查询。
本案例可参考条件与类比差异及限制
可参考的相似条件
- 日常消耗多类试剂与耗材,库存数量与成本信息需要频繁更新。
- 同时管理检验设备等固定资产,需要分类管理并计提折旧。
- 资产使用与维修历史原先依靠繁杂记录查阅,需要集中归档。
- 采用发票采集与结账检查配合完成月末核算的账务流程。
类比差异与限制条件
- 案例未记录企业规模,不同规模下的账套数量与会计人数配置需另评估。
- 案例未记录实际启用的版本,凭证审核、多辅助核算等能力随版本不同。
- 案例未记录试剂与耗材是否启用存货辅助核算或多辅助核算维度。
- 案例未记录固定资产卡片维护与总账科目余额是否已核对一致。
了解相关功能
查看全部功能相关学习与案例