微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某电气机械企业,属于电子科技领域,日常需要核算大量电子元件,并处理相应的银行与票据业务。
起点状态
发票和流水数量较多,原流程下依靠手工整理与制证,给财务带来较大工作负担。
实施范围
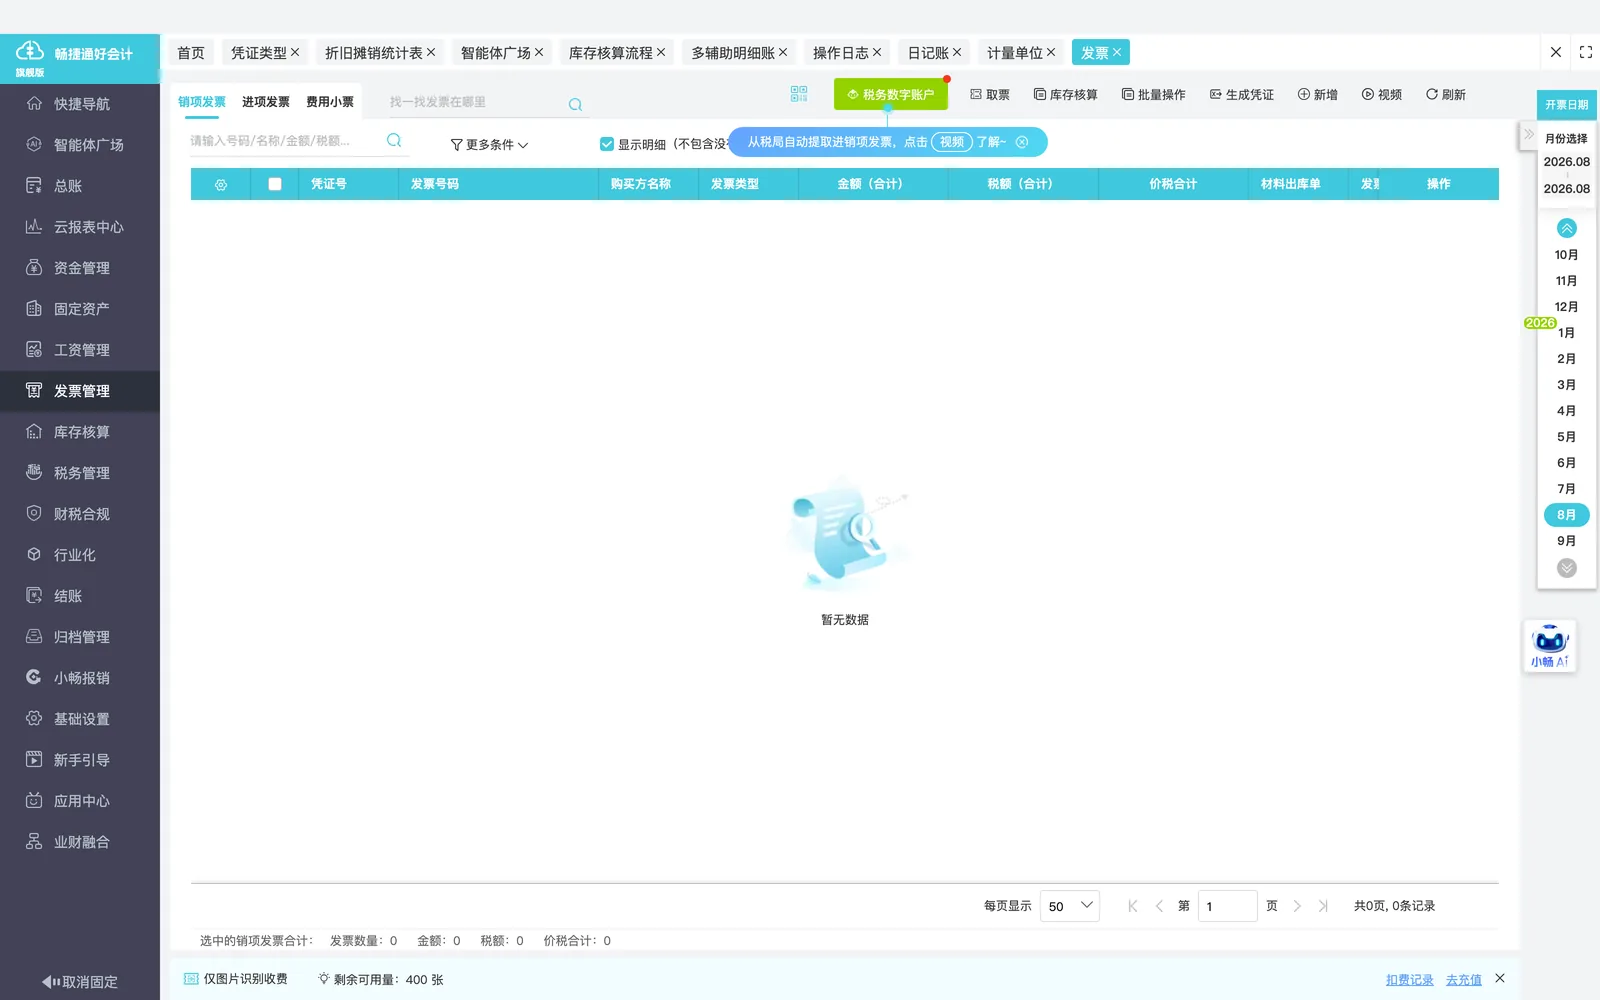
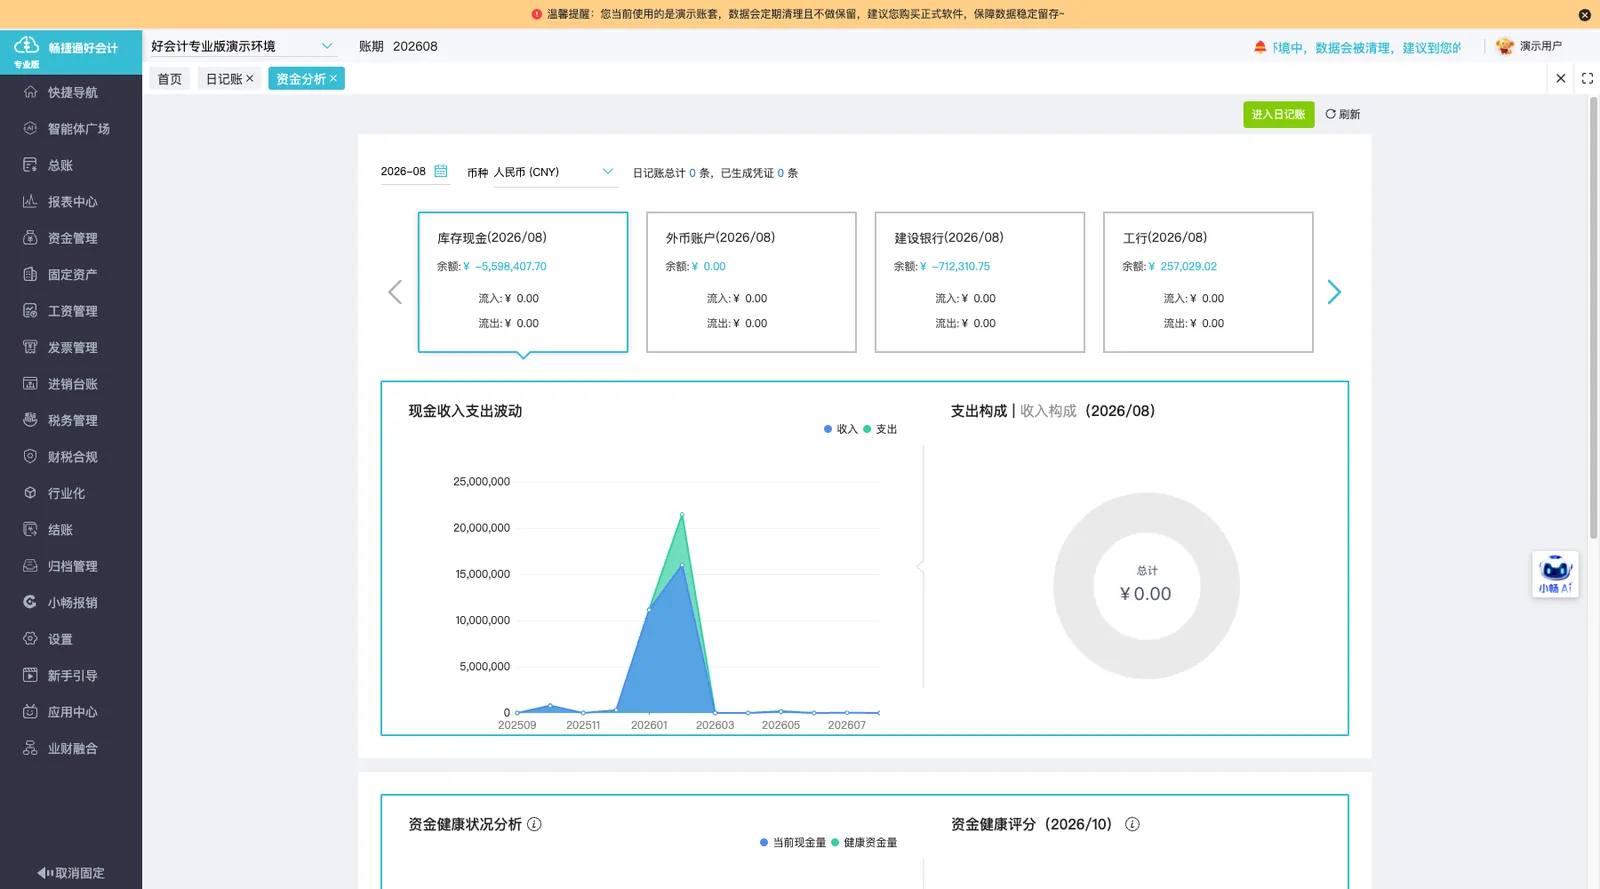
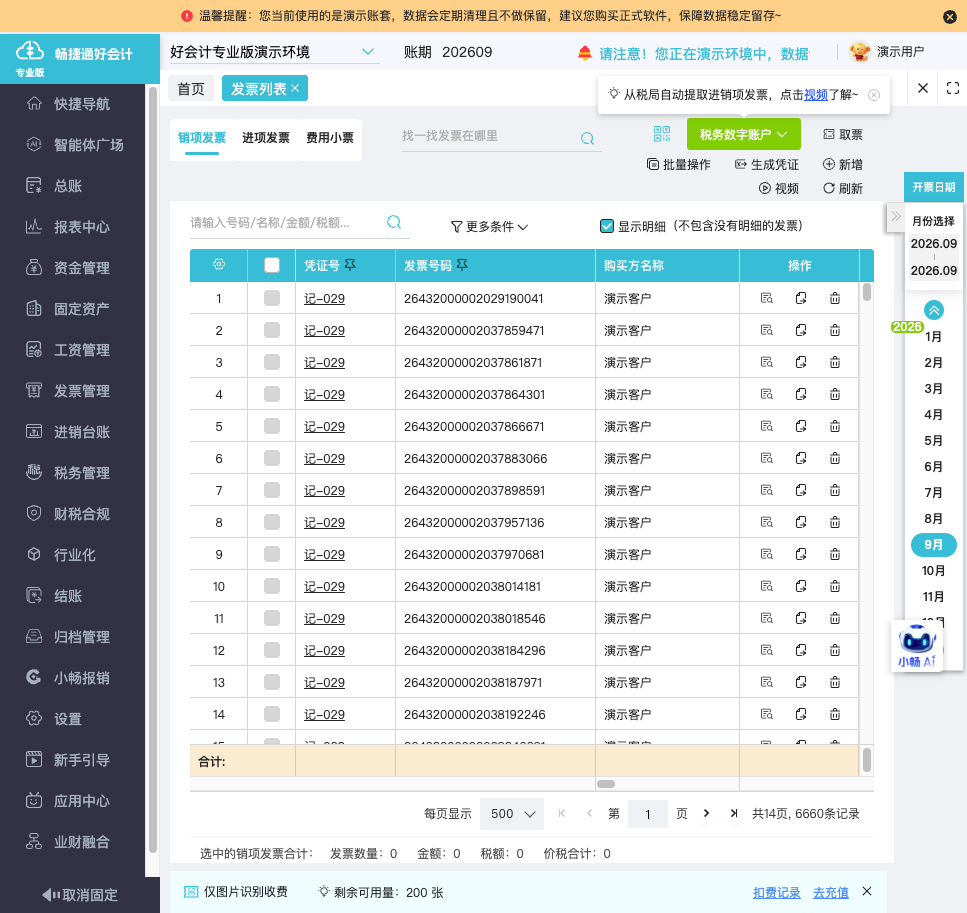
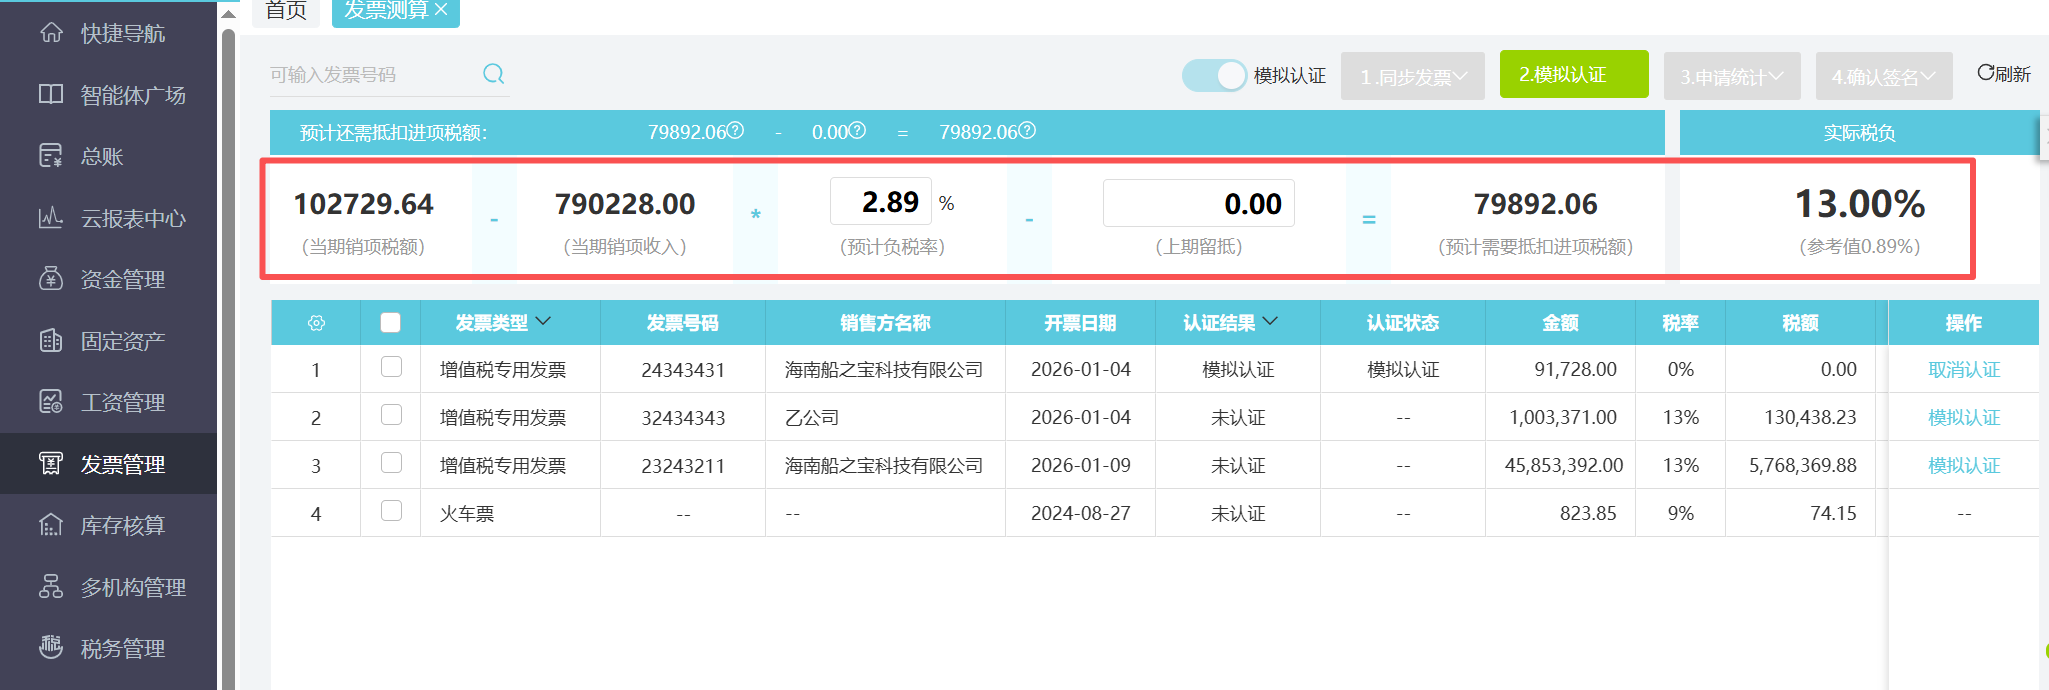
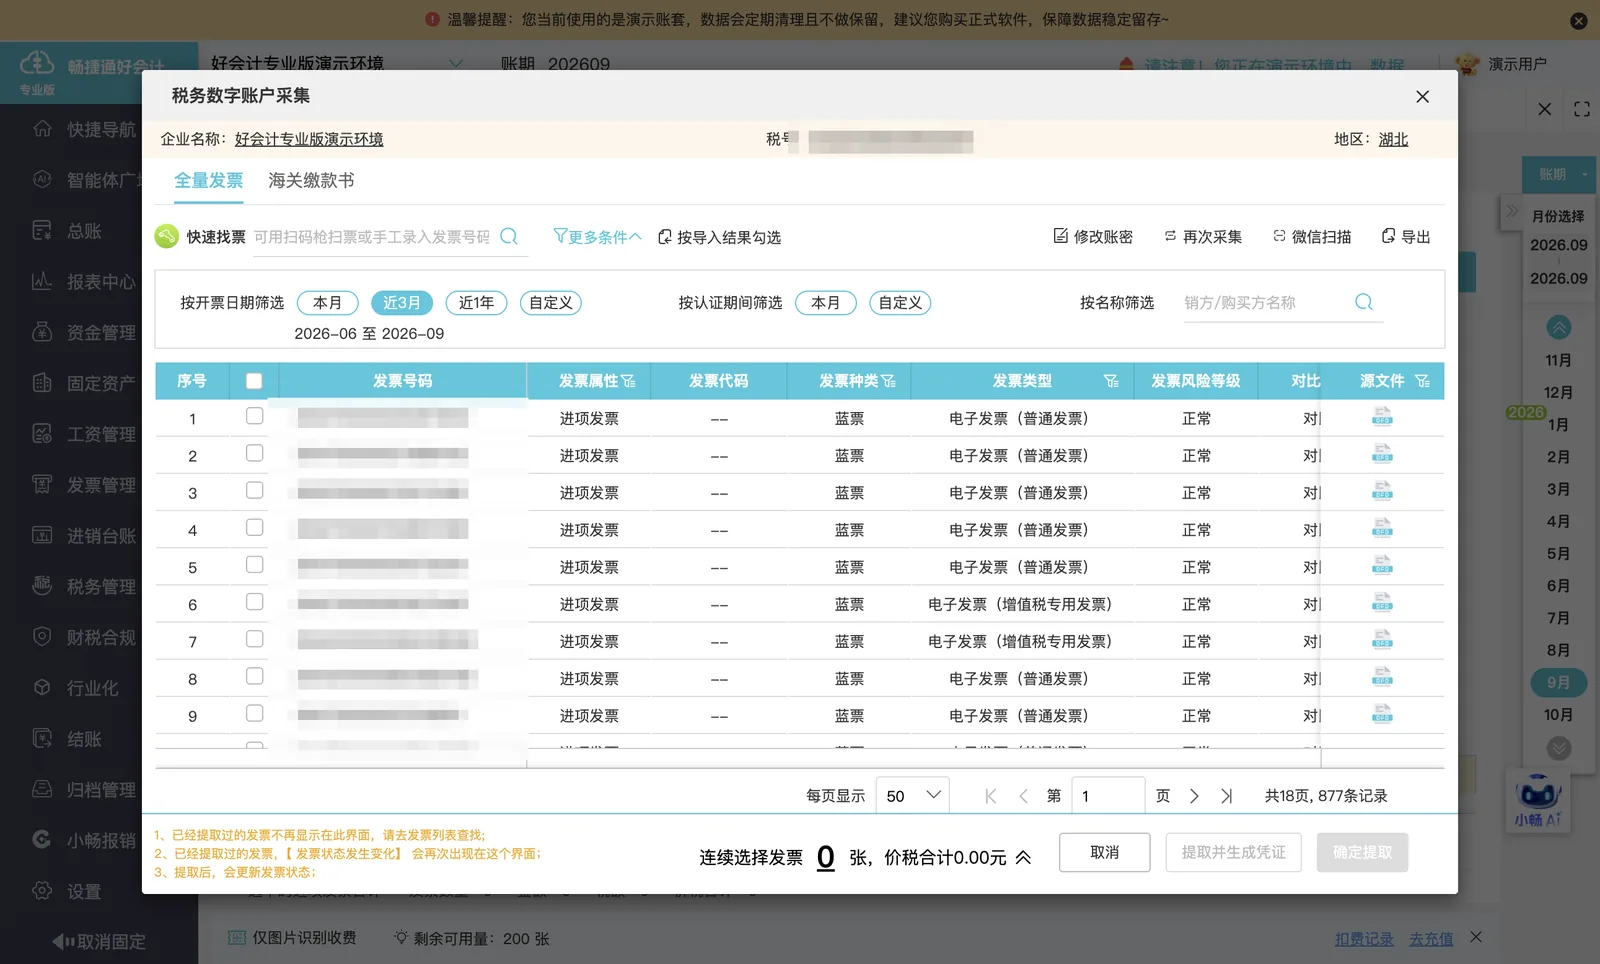
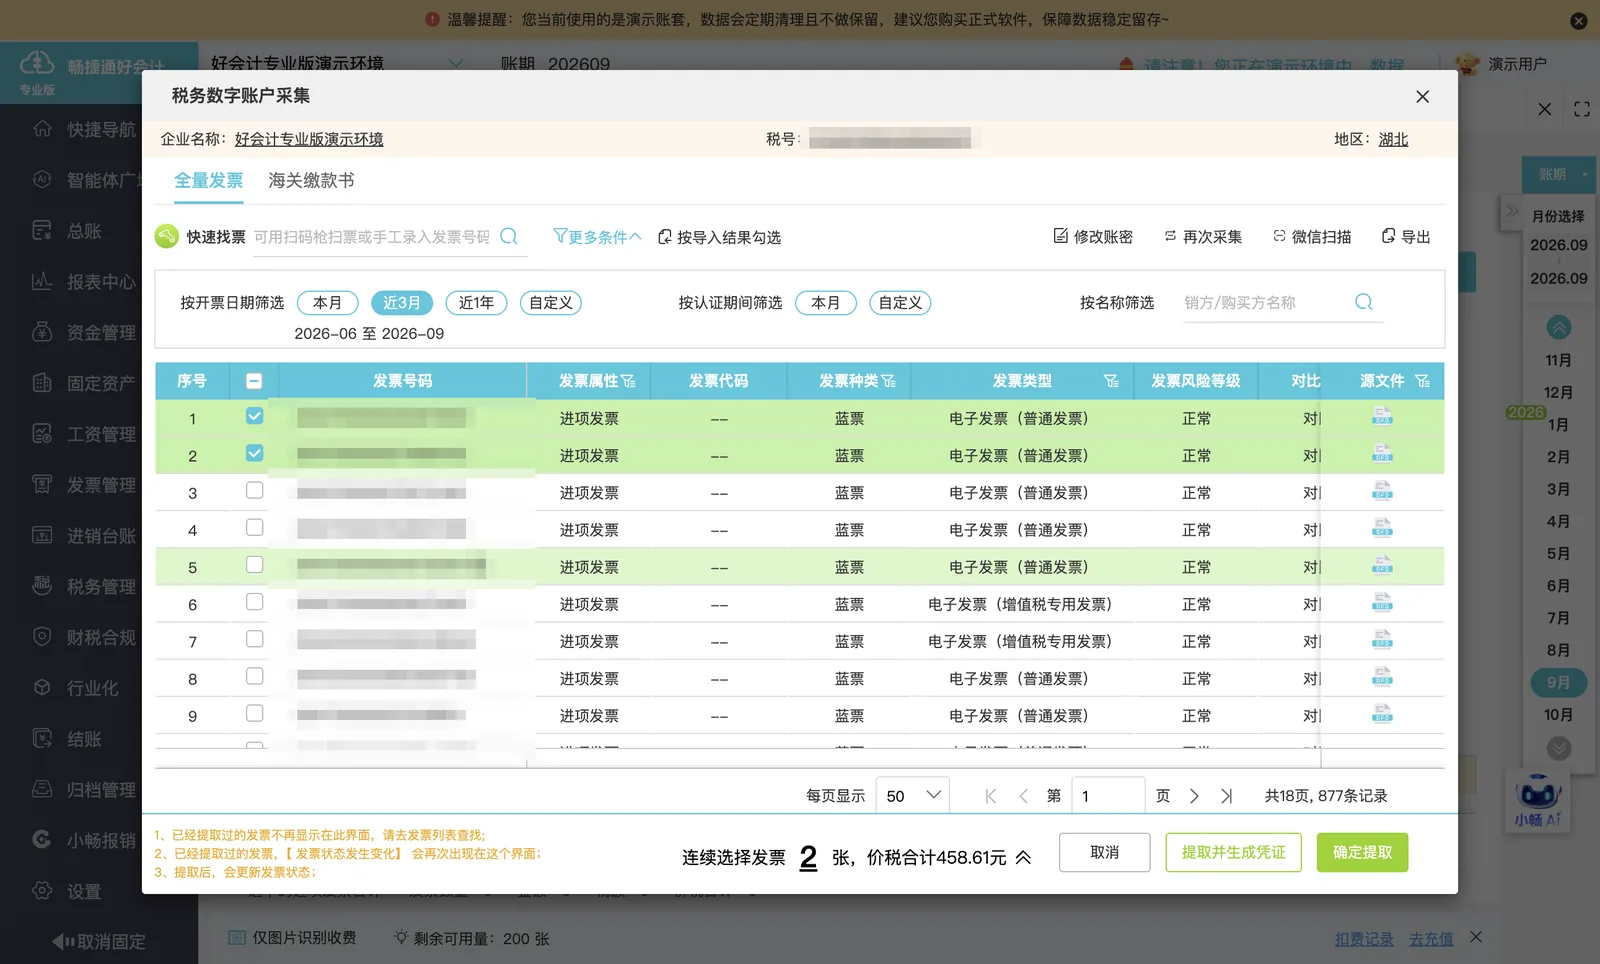
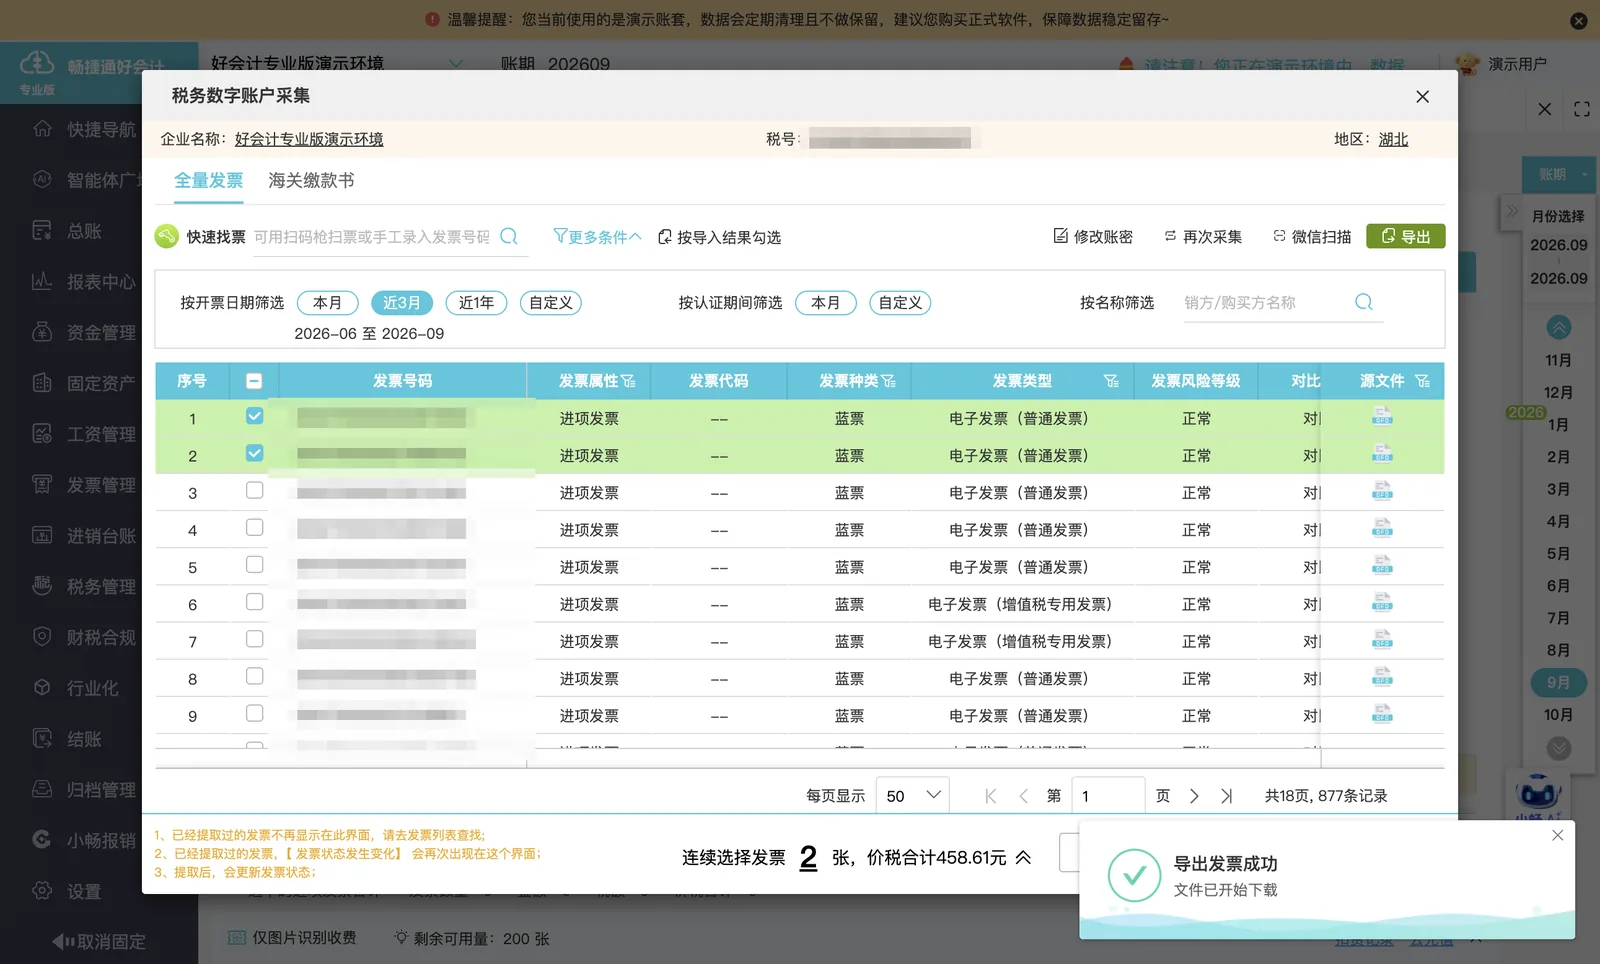
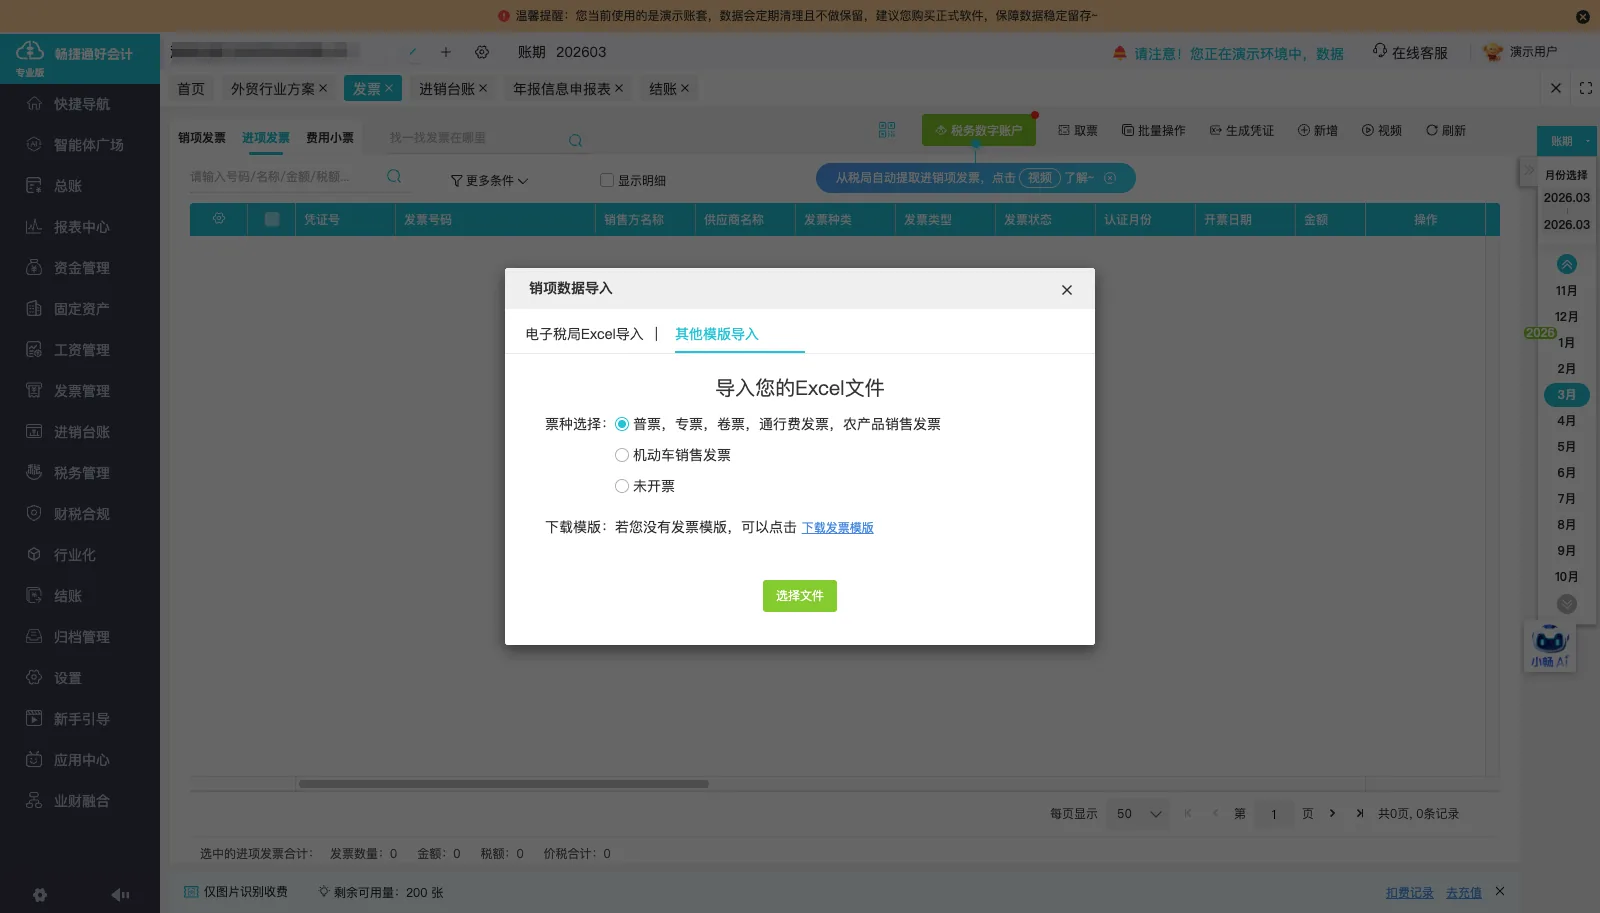
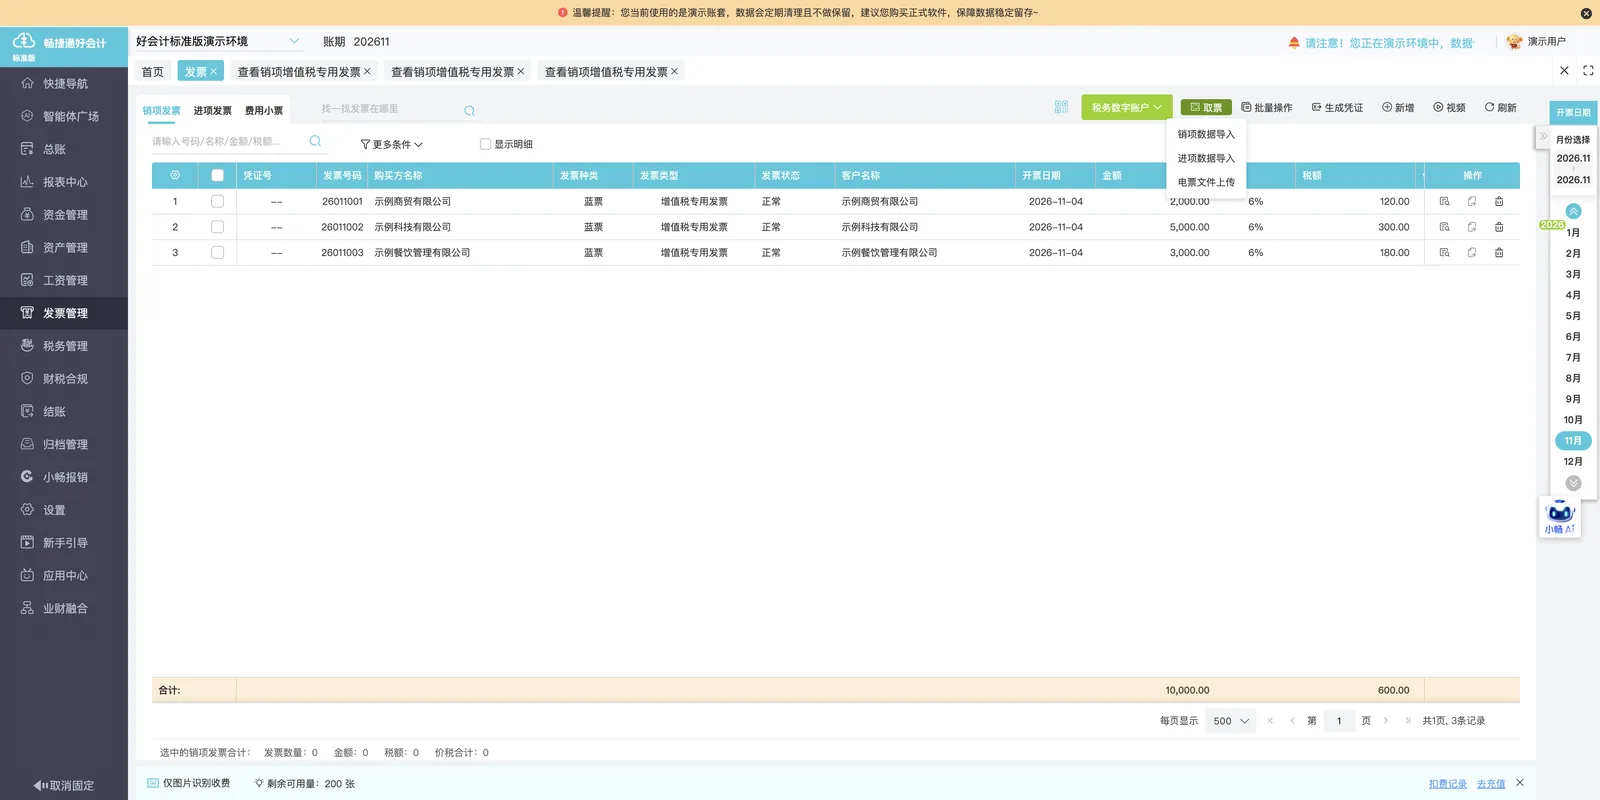
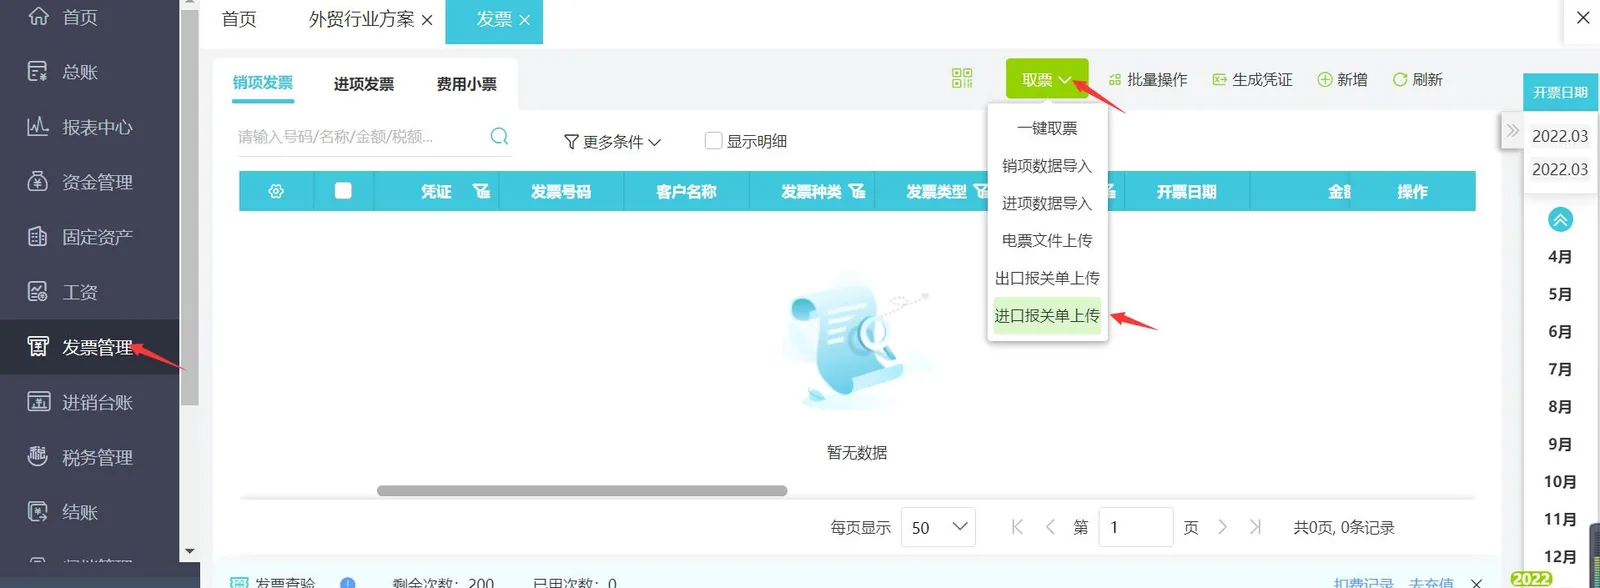
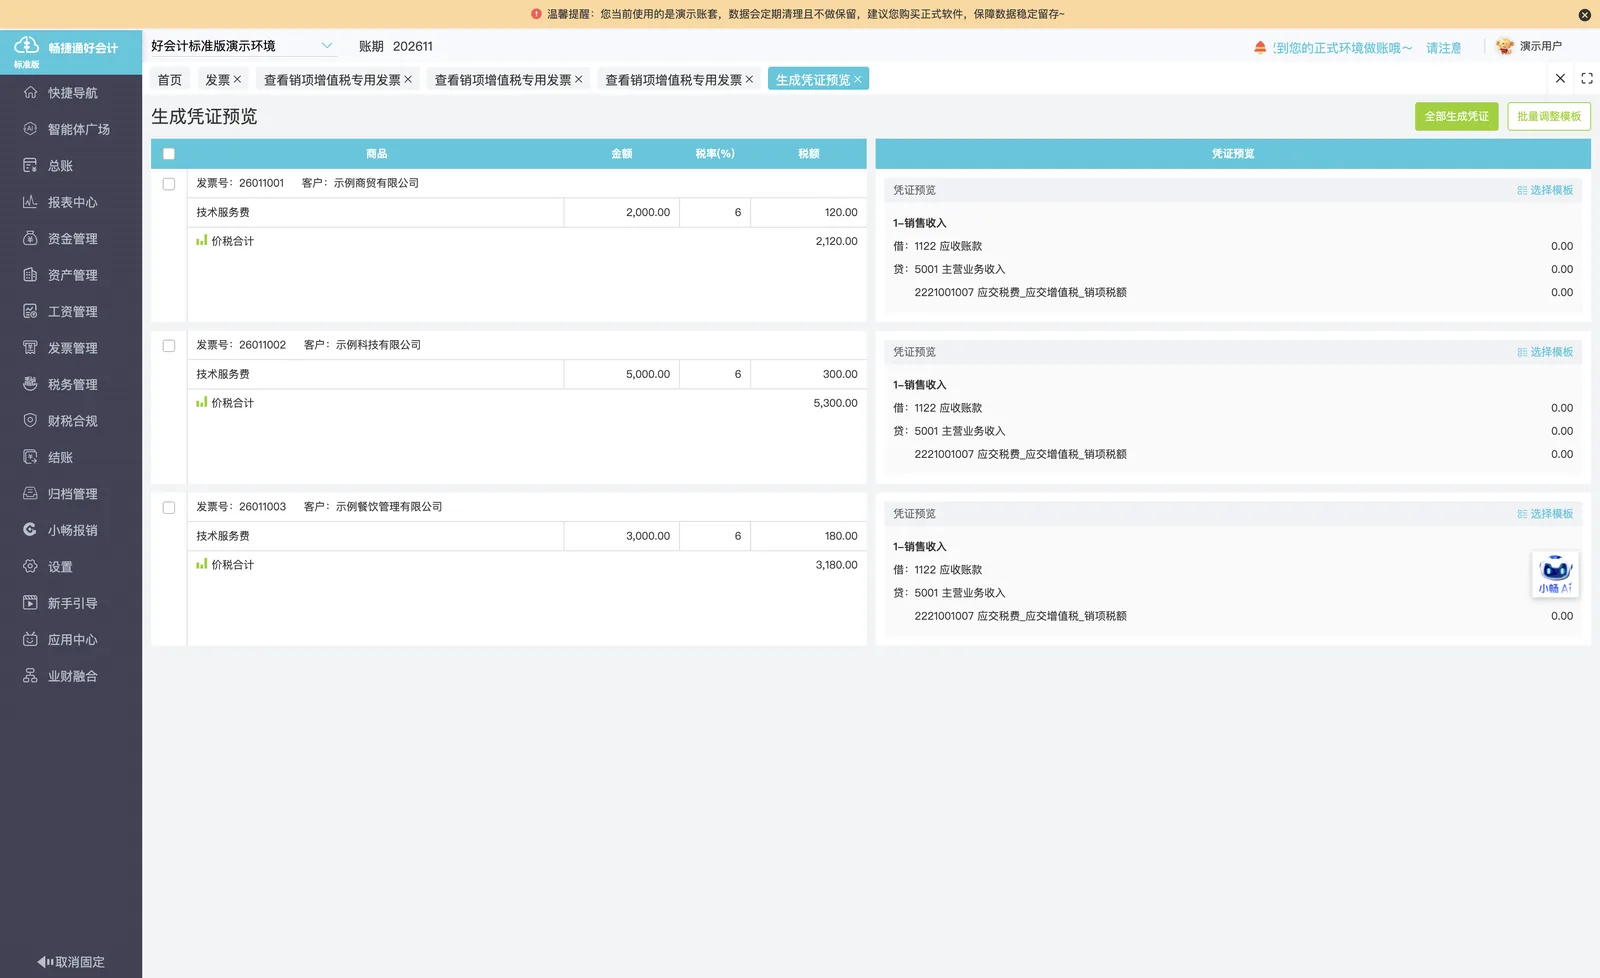
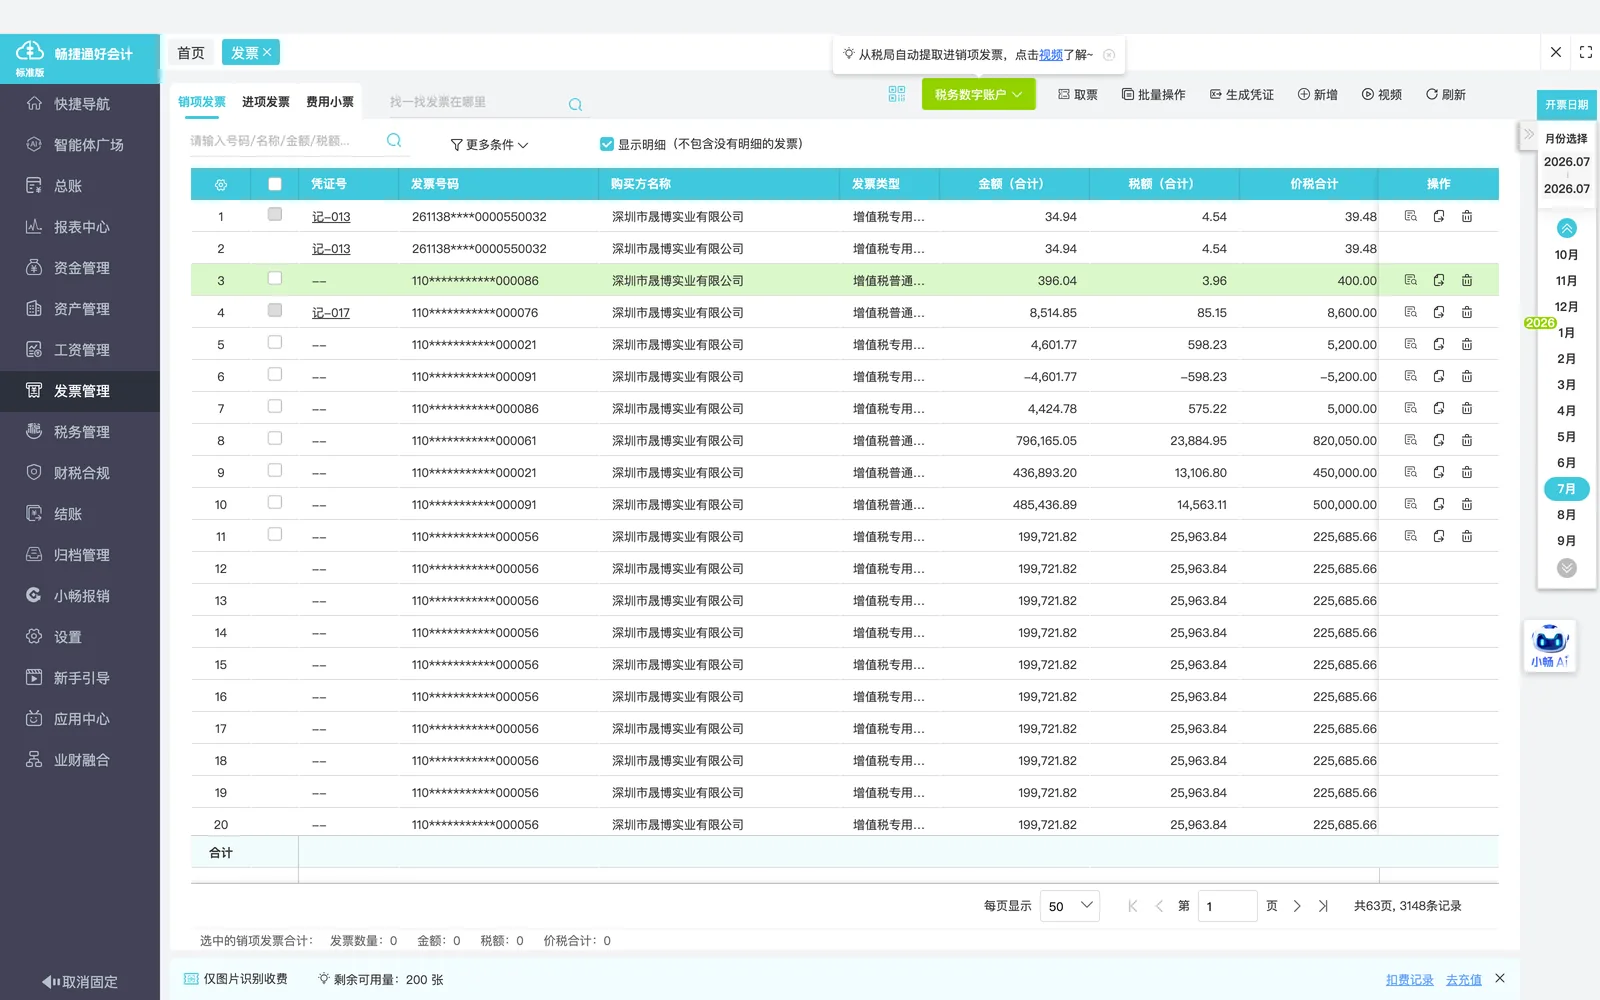
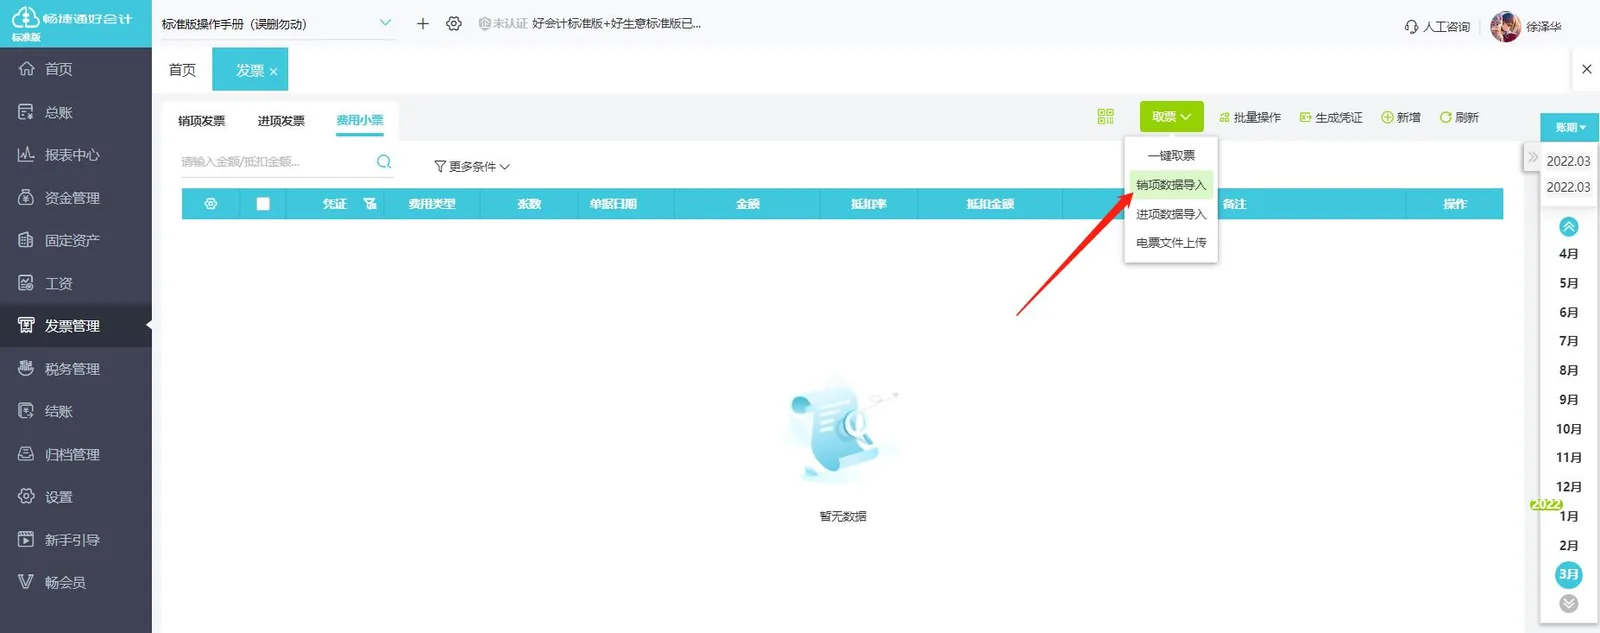
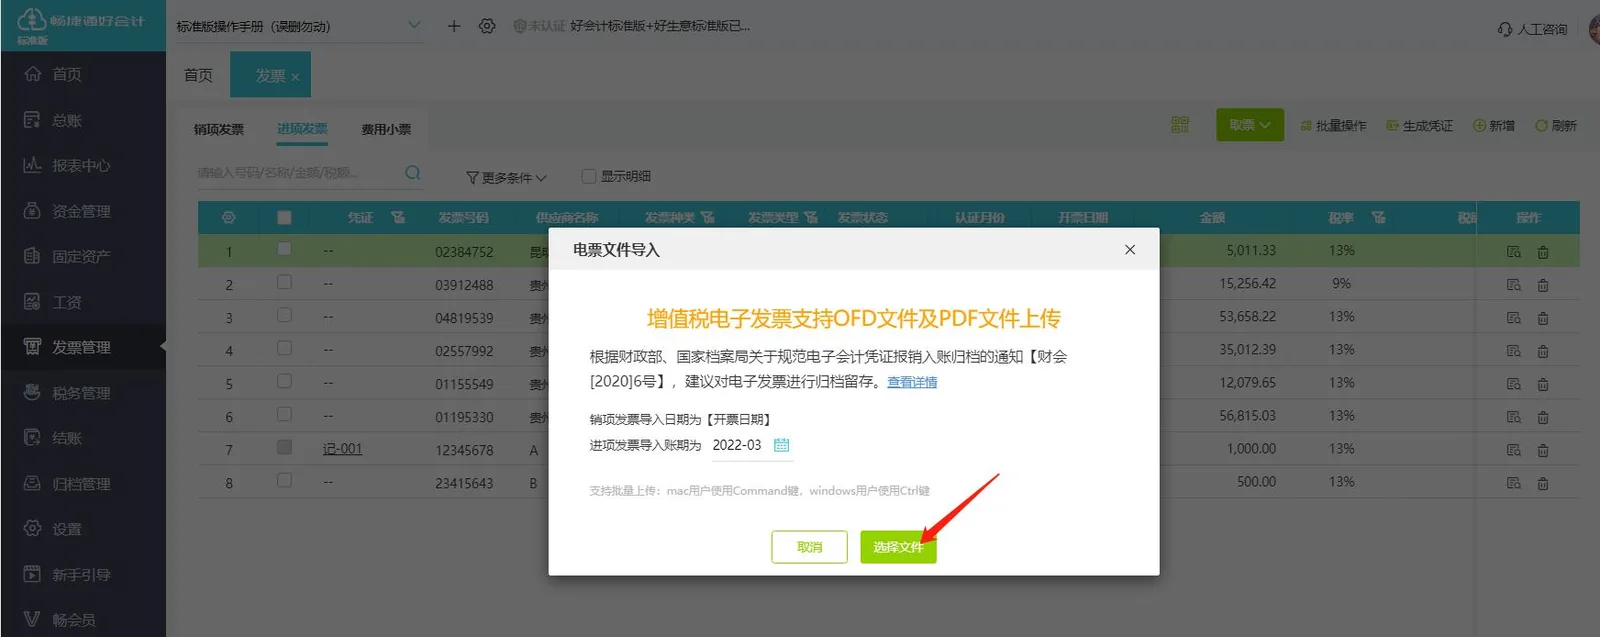
使用好会计获取银行流水和回单并生成凭证;提取发票生成出入库记录,关联往来与存货,并进行期末成本结转;另从税务数字账户取得数电票文件。
对照这家企业的特征判断参考价值
-
电气机械行业,主营造电子元件
按一级行业看属电气机械;主营电子科技业务,需核算大量电子元件,业务对象以元件类存货为主。
-
发票与银行流水数量较多
日常票据与银行流水笔数多,票据整理和逐笔制证给财务带来较大工作负担。
-
手工整理票据并逐张制证
原有方式以手工整理发票、手工填制凭证为主,发票与流水未自动接入账务处理。
-
需按存货与往来归集成本
核算范围包含电子元件存货与相应往来对象,期末需做存货成本结转与往来关联。
-
用银行流水和回单出凭证
银行流水与回单用于生成凭证,流水数据与账务凭证之间存在对应关系需要维护。
-
发票需生成出入库与成本
发票数据用于生成出入库记录,并关联往来与存货,期末据此完成成本结转。
实施前的原始管理状况
-
发票靠手工整理
某电气机械企业发票数量较多,发票由财务逐张收集整理,整理后再用于后续记账。
-
银行流水靠手工整理
银行流水数量较多,流水由财务人工归集整理,再据此手工填制记账凭证。
-
制证靠手工逐笔录入
发票与流水数据进入总账前需财务逐笔手工录入,明细科目和往来信息也由人工填写。
-
出入库记录未与发票关联
电子元件的出入库记录与发票各记一处,未形成与发票关联的出入库记录。
-
往来与存货分开记录
往来单位信息和存货信息分别维护,记账时由财务人工对应到相应的往来和存货上。
-
成本结转靠手工计算
期末销售成本由财务人工取数计算后手工填制结转凭证,逐笔核对后入账。
-
报表数据靠人工比对
财务报表数据与审计报告由财务人工逐项核对,核对差异后手工调整。
核心单据在部门之间的流转过程
-
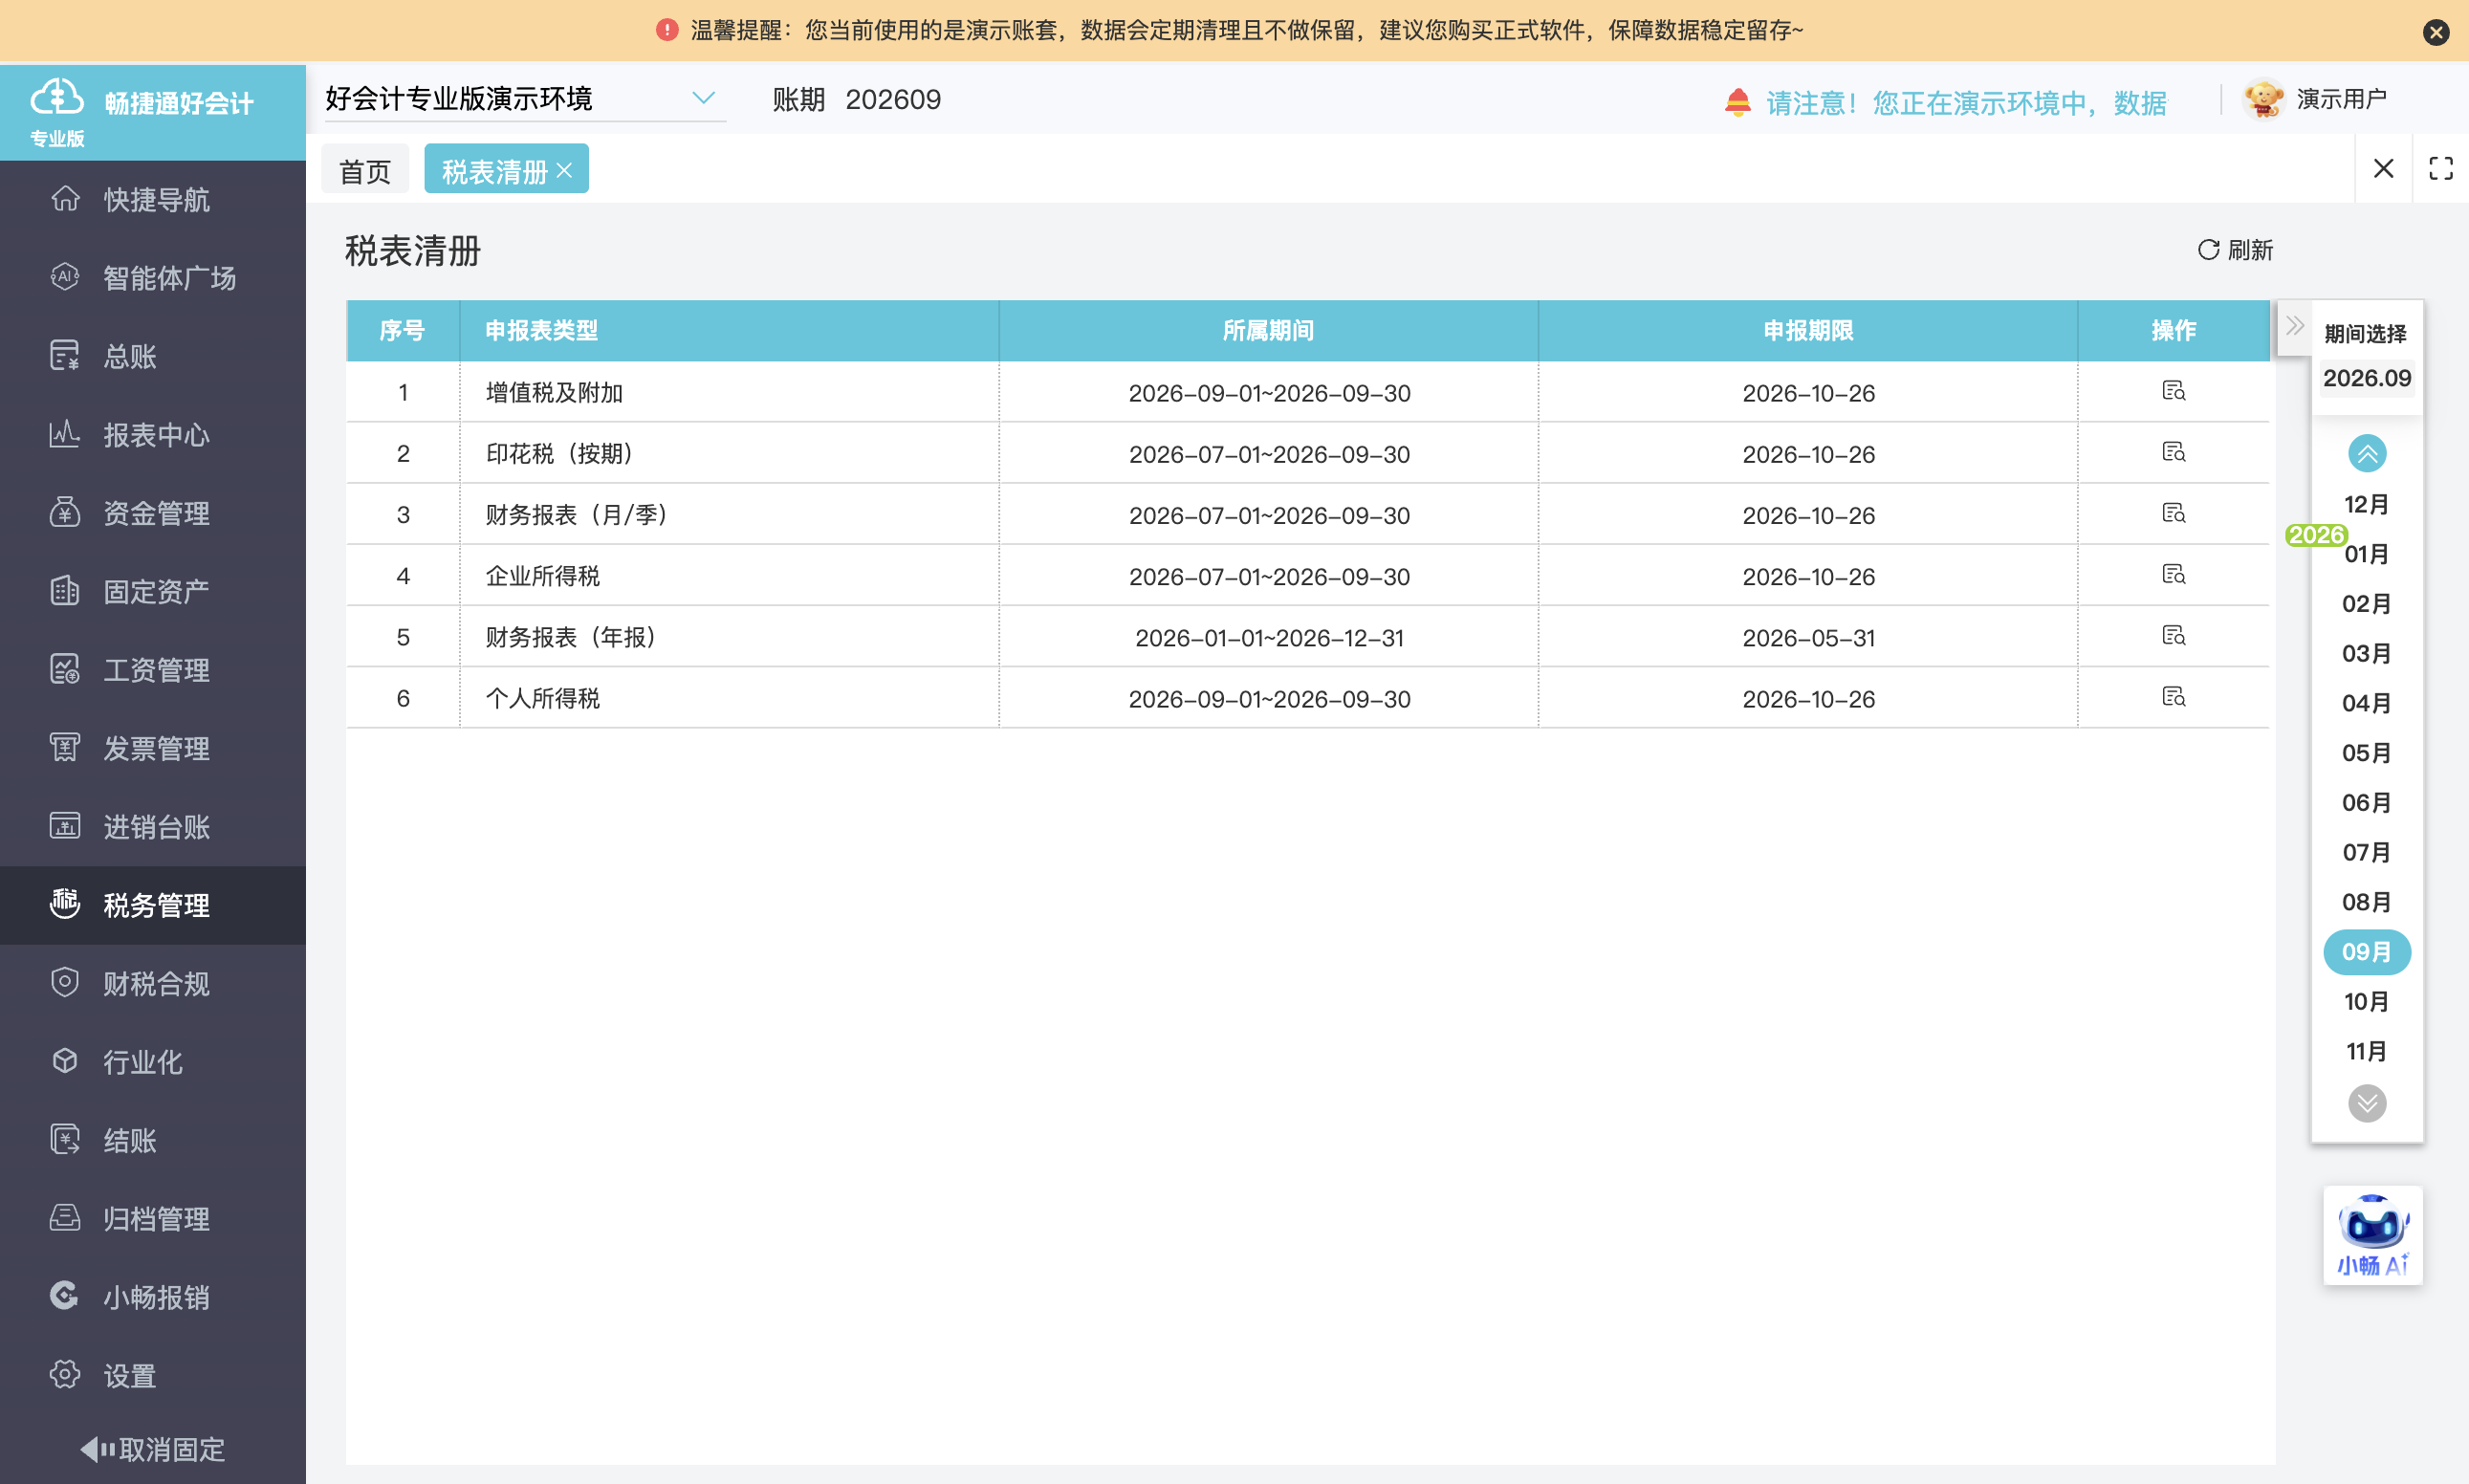
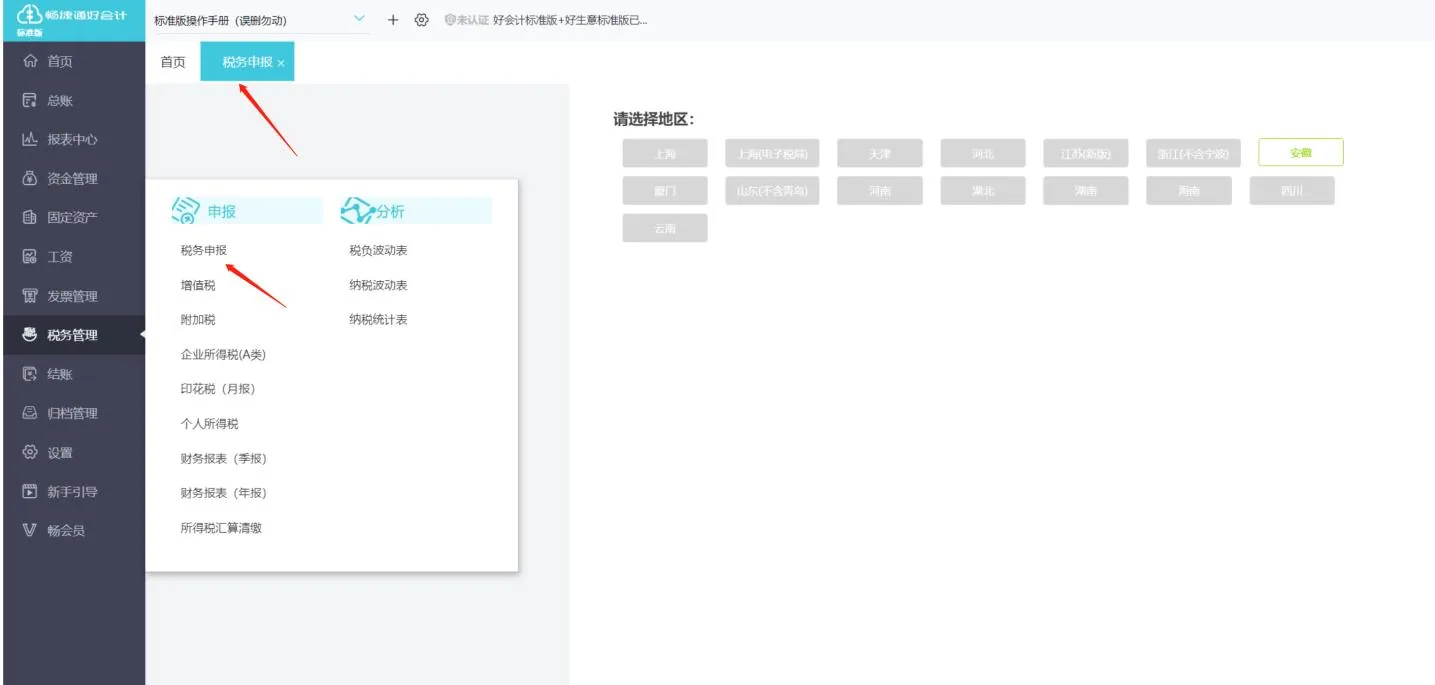
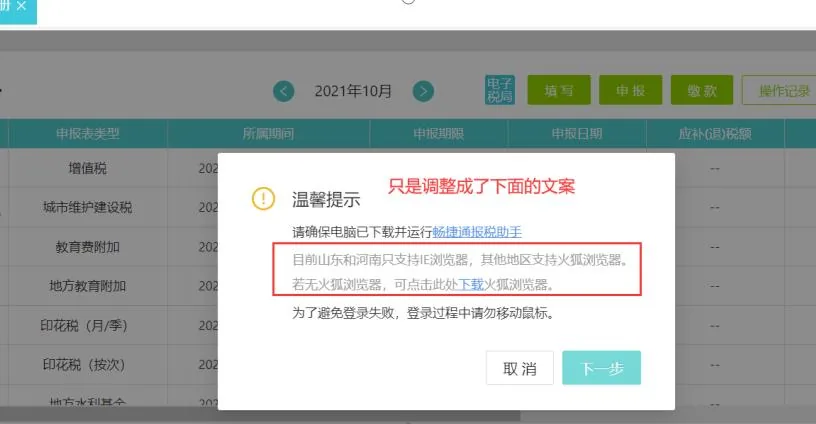
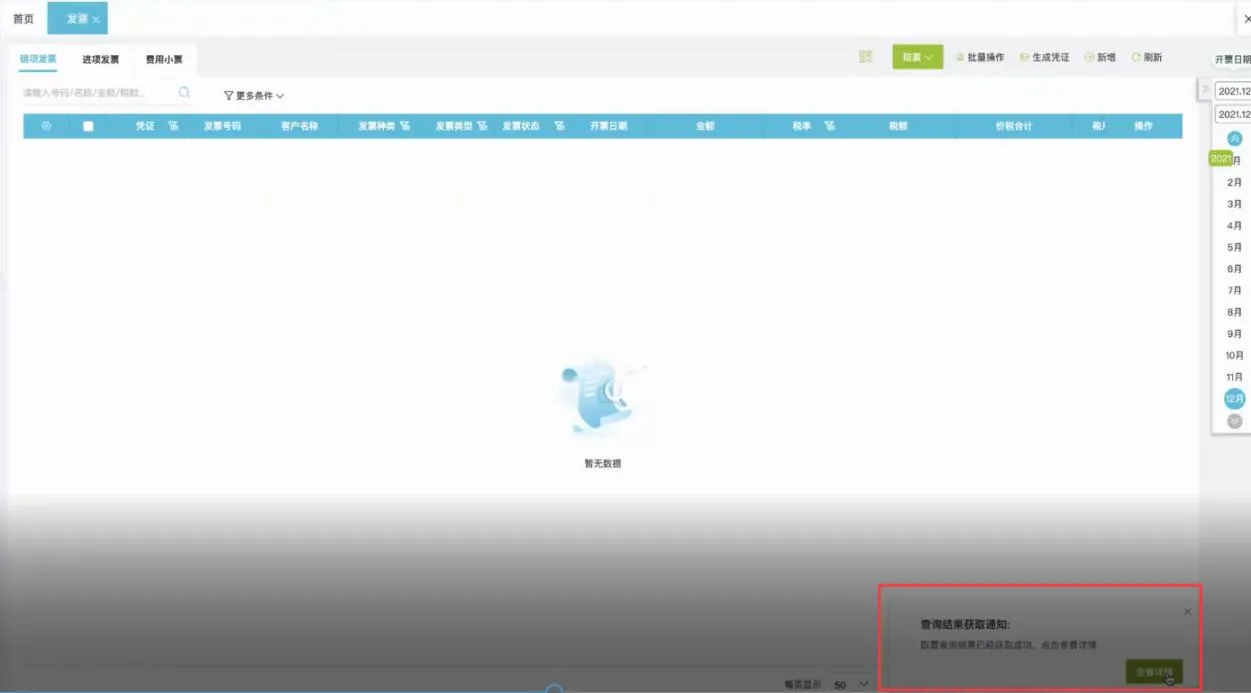
发票采集
具体规则以系统界面实际显示为准
-
发票与流水
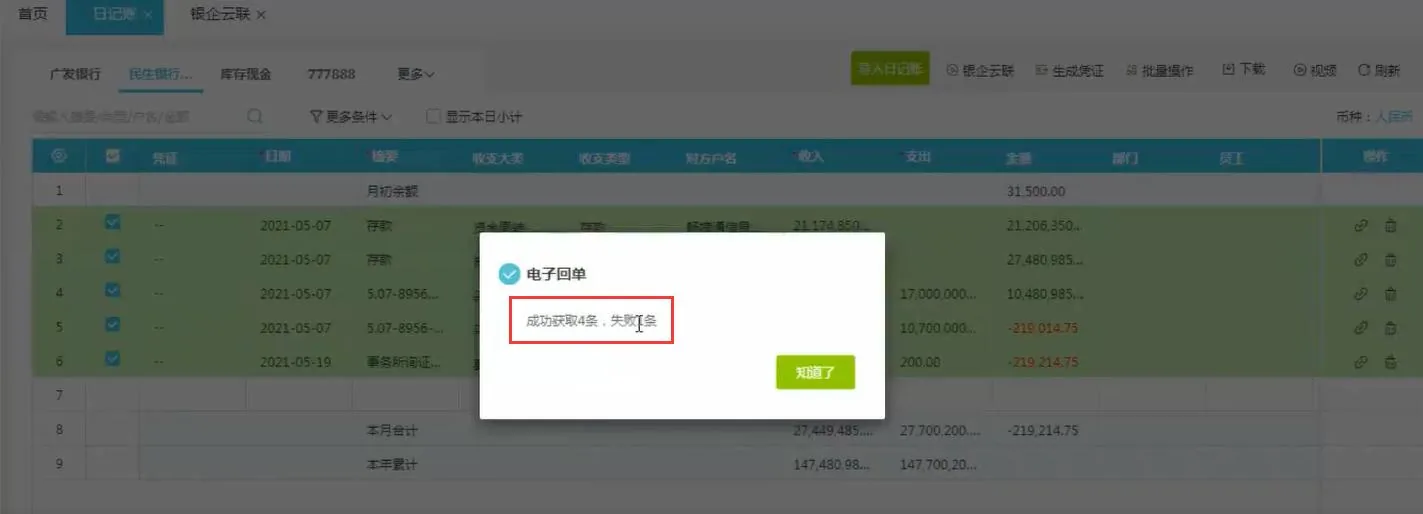
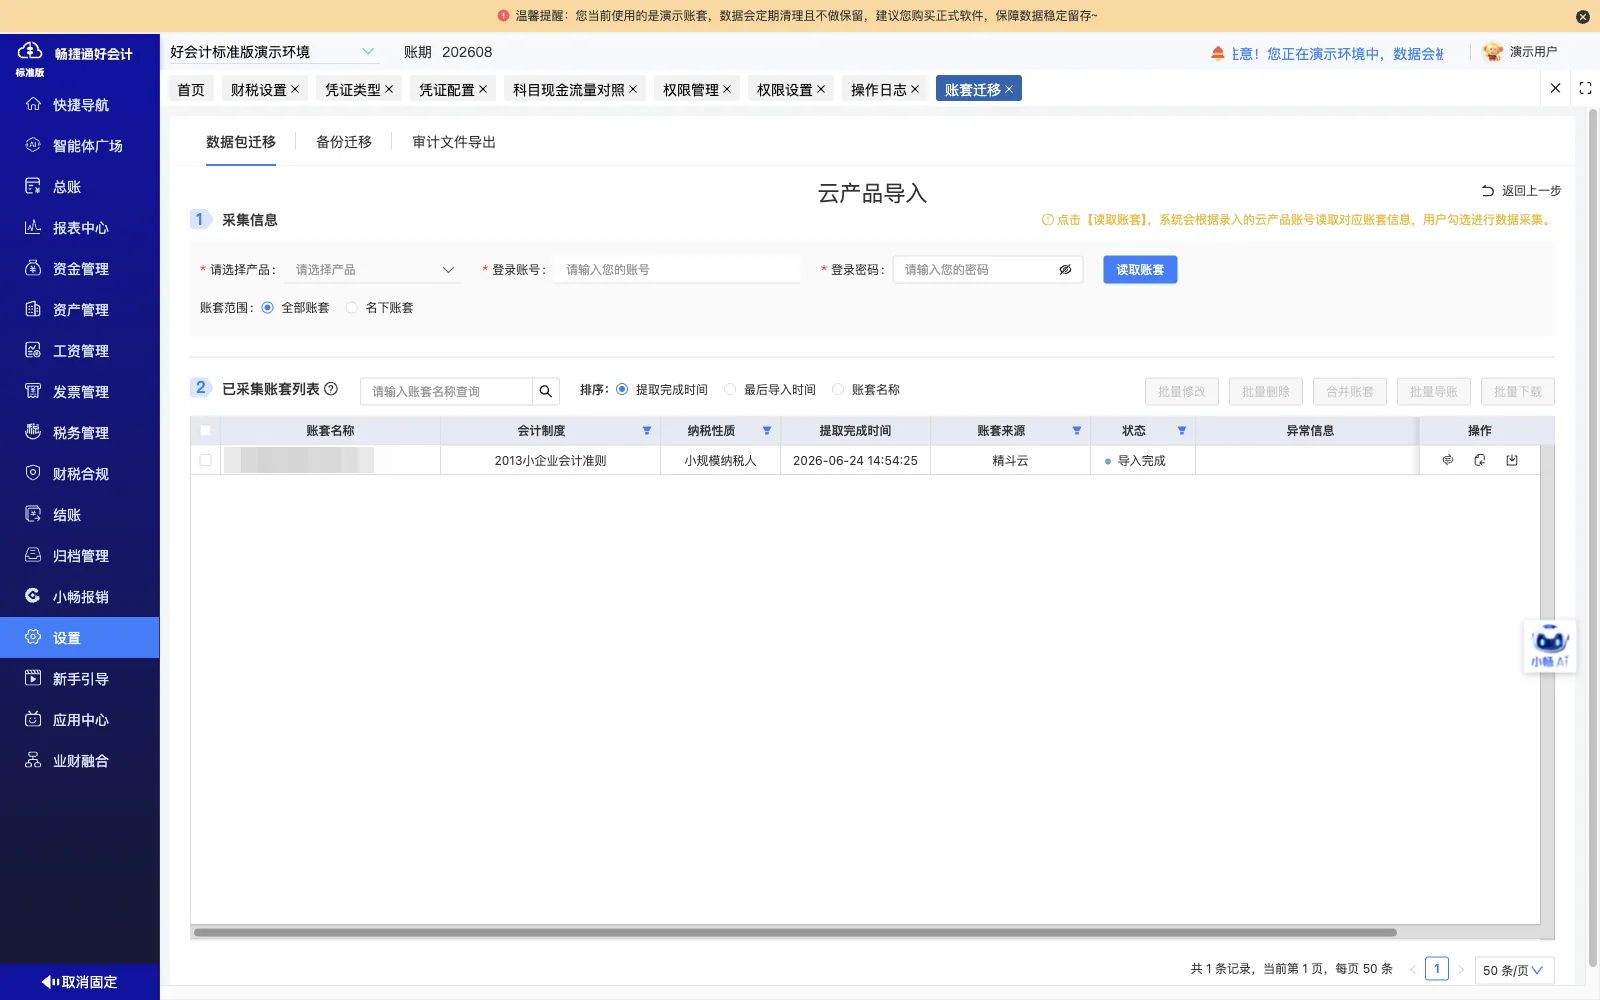
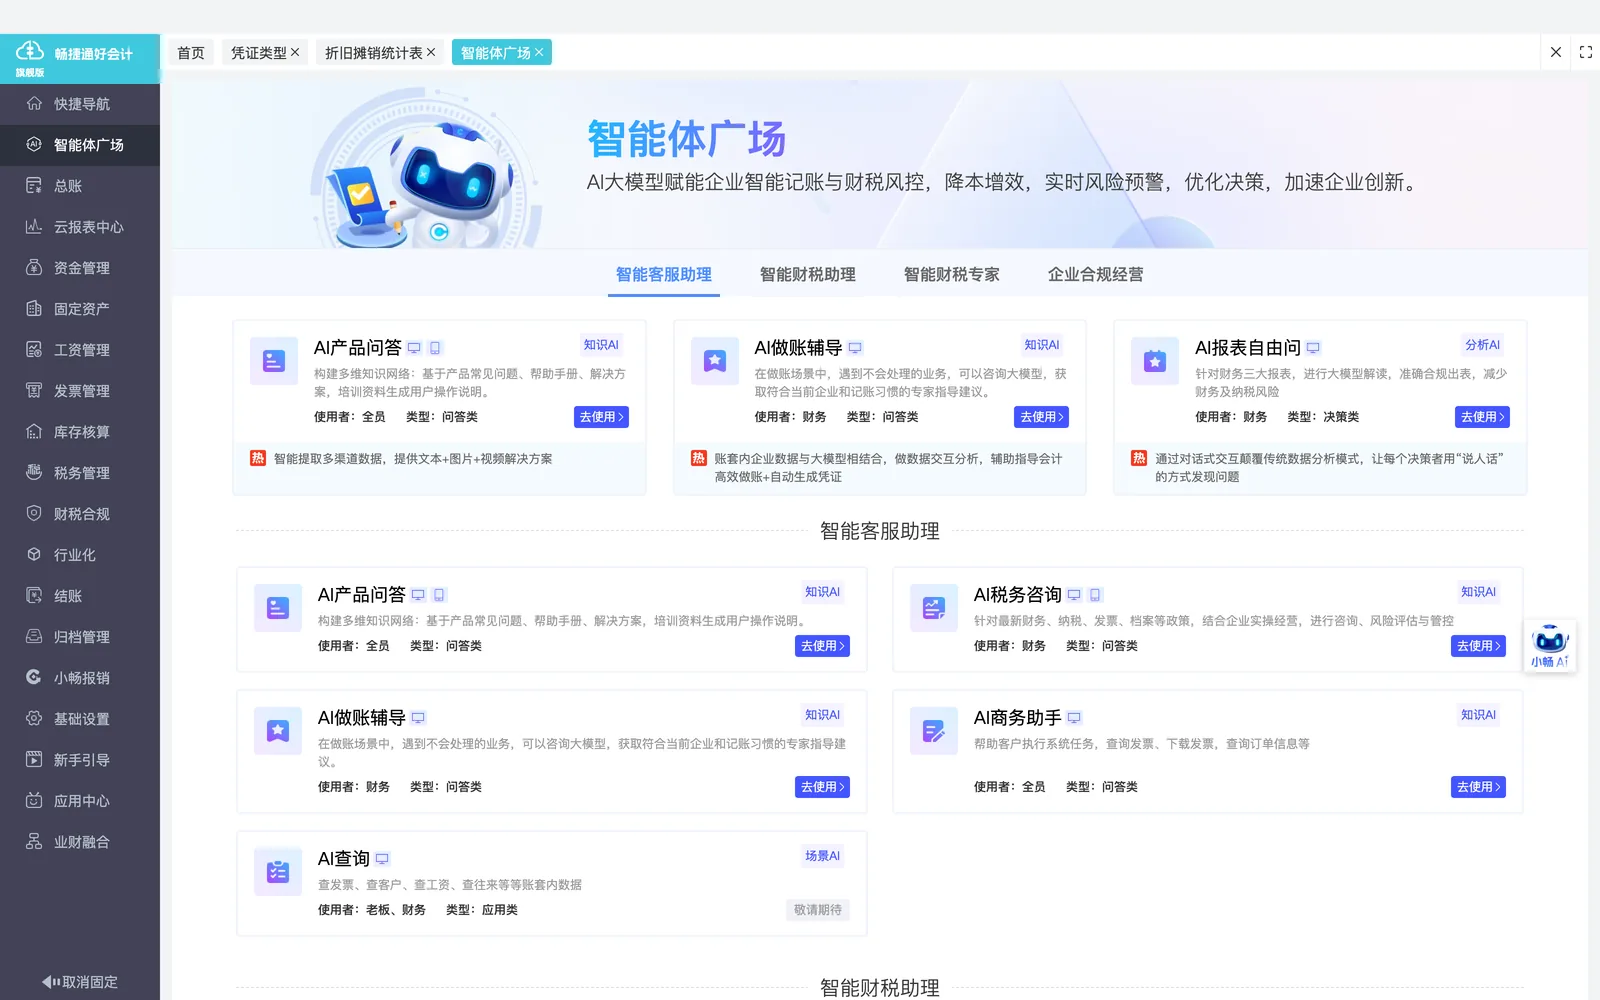
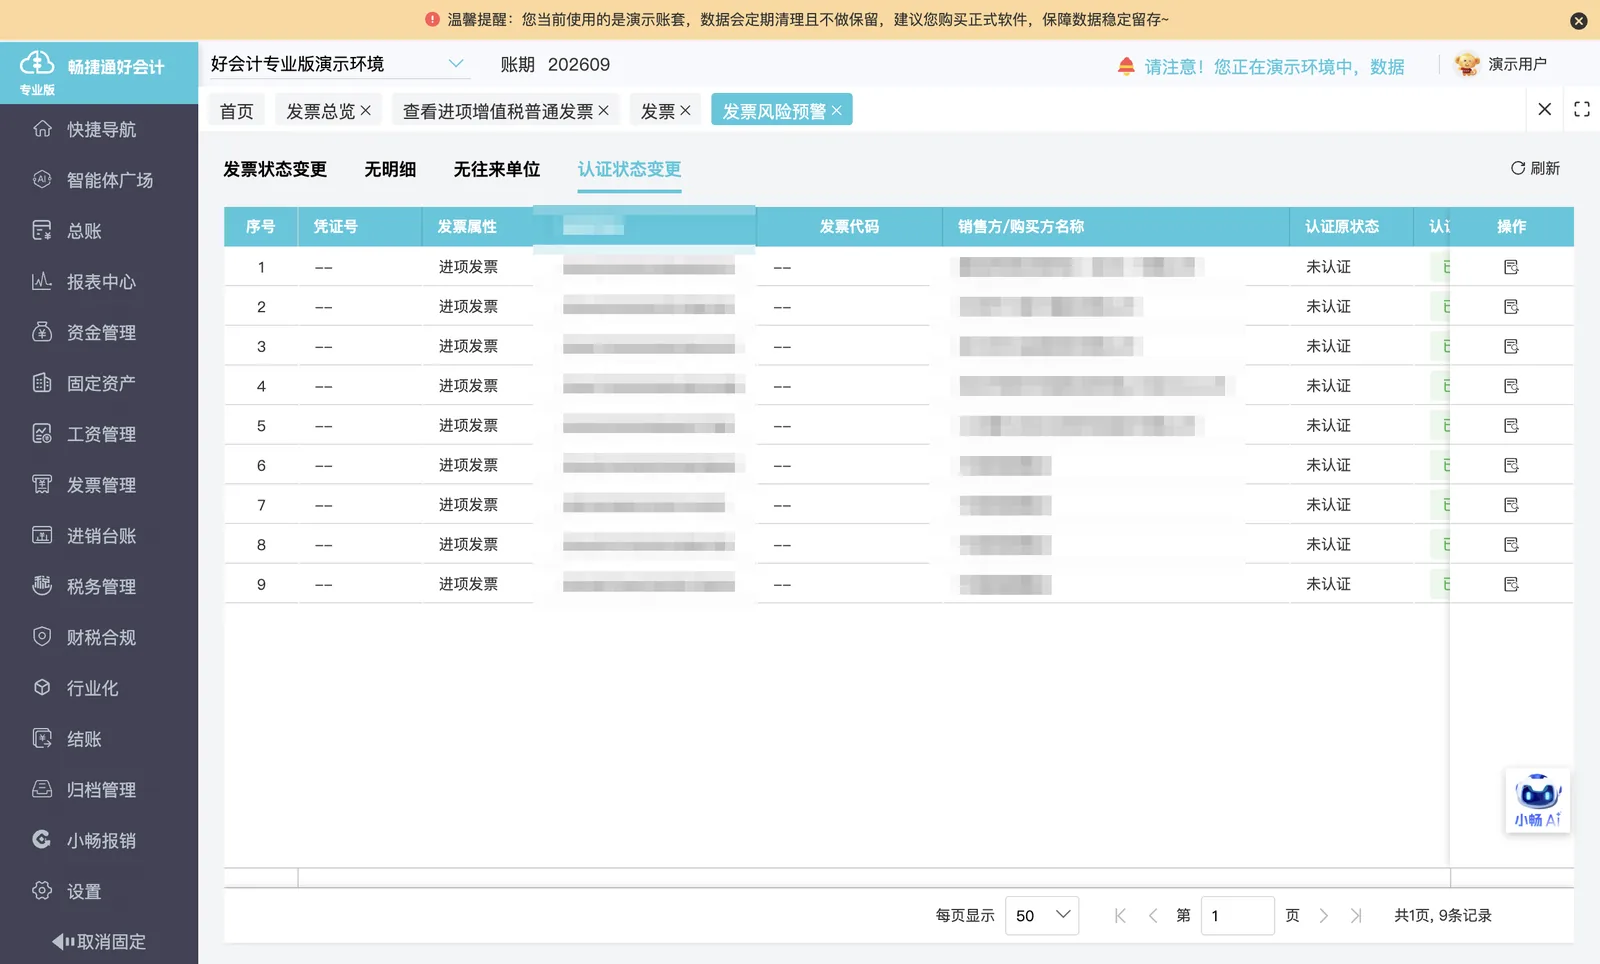
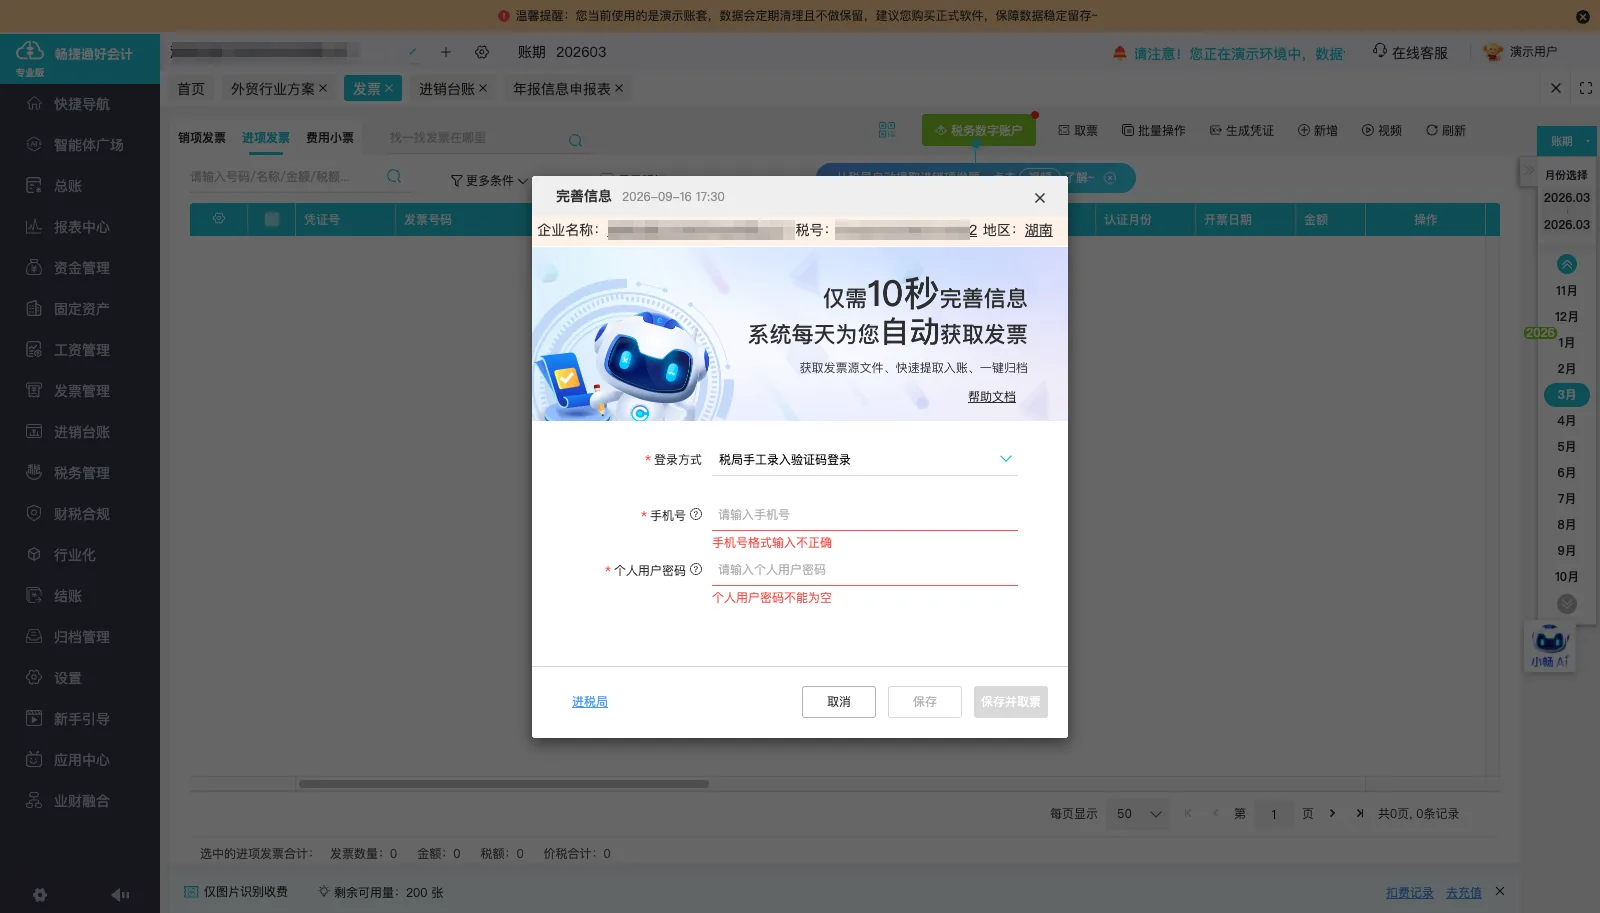
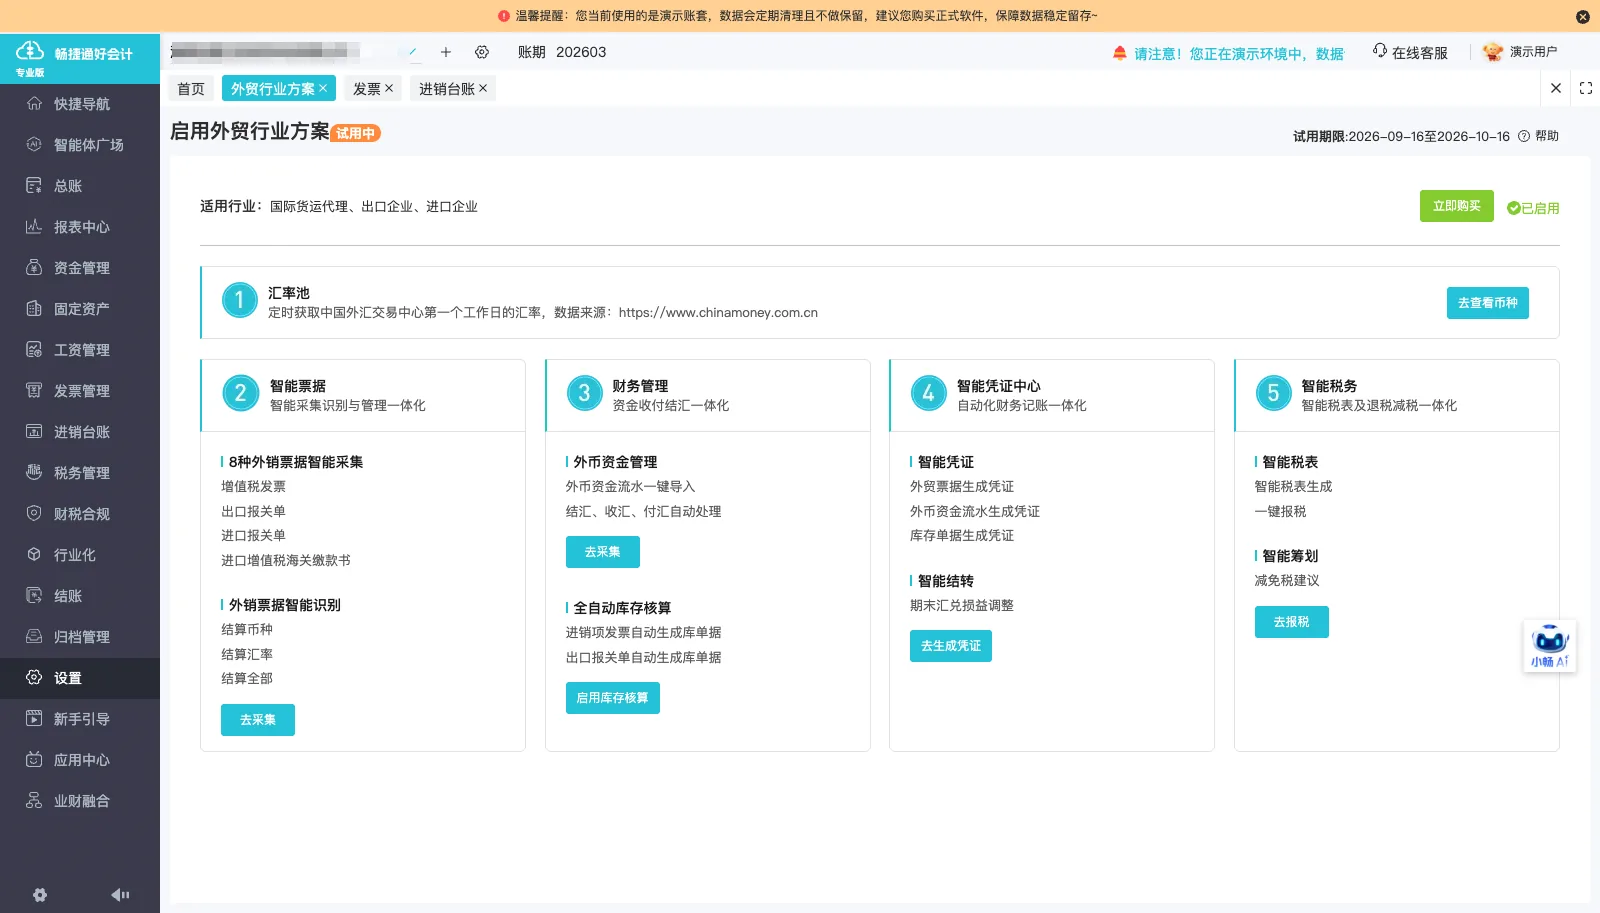
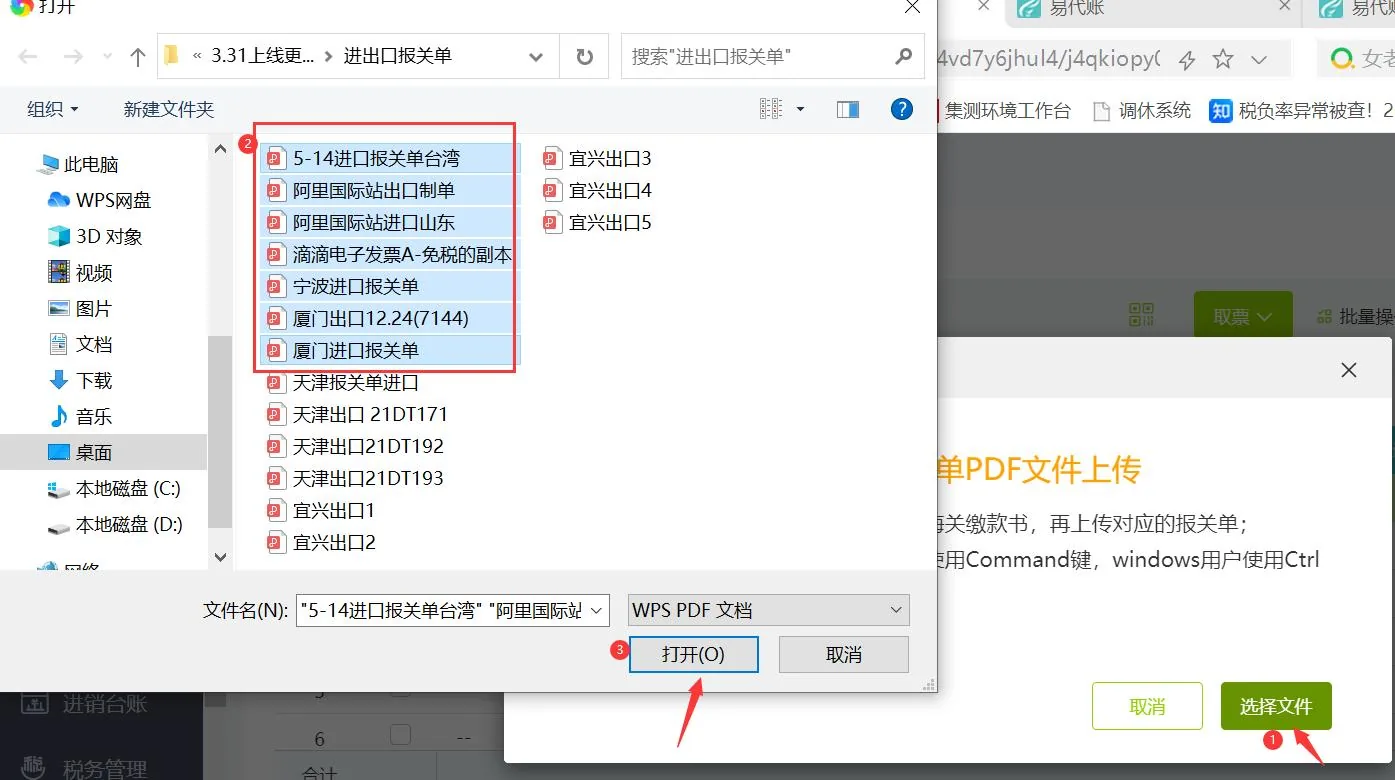
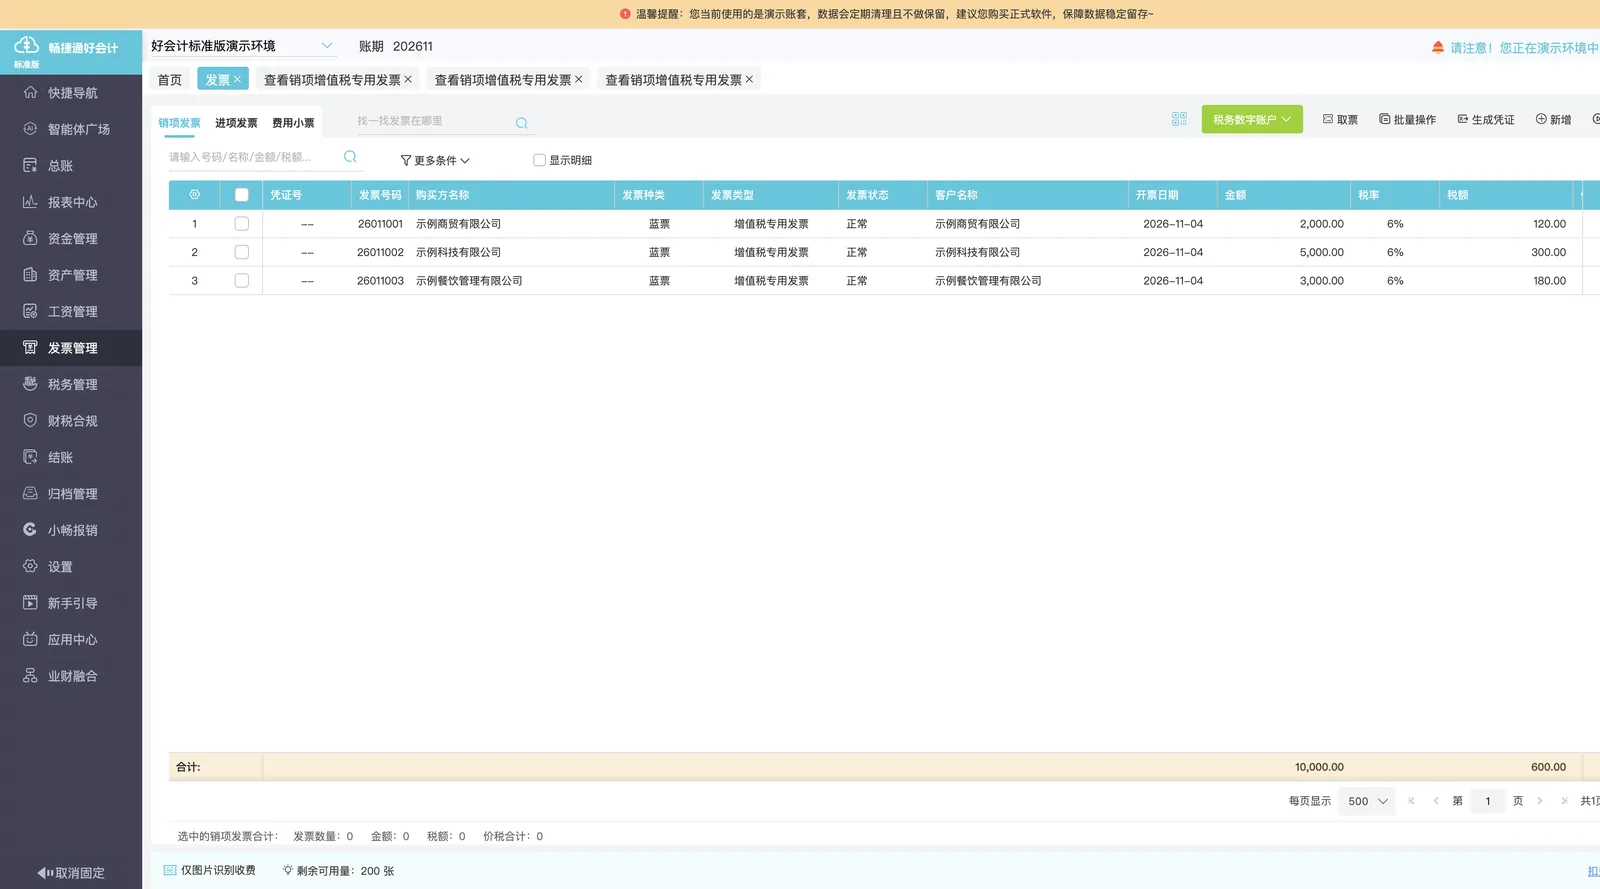
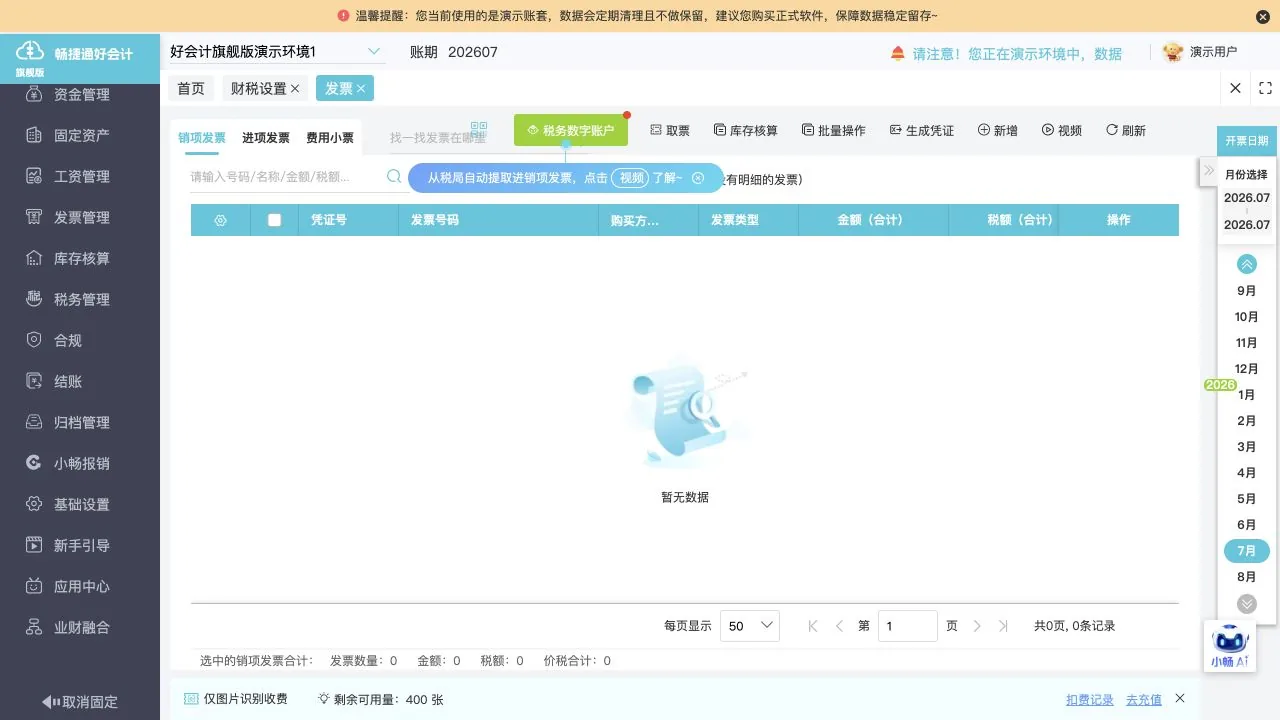
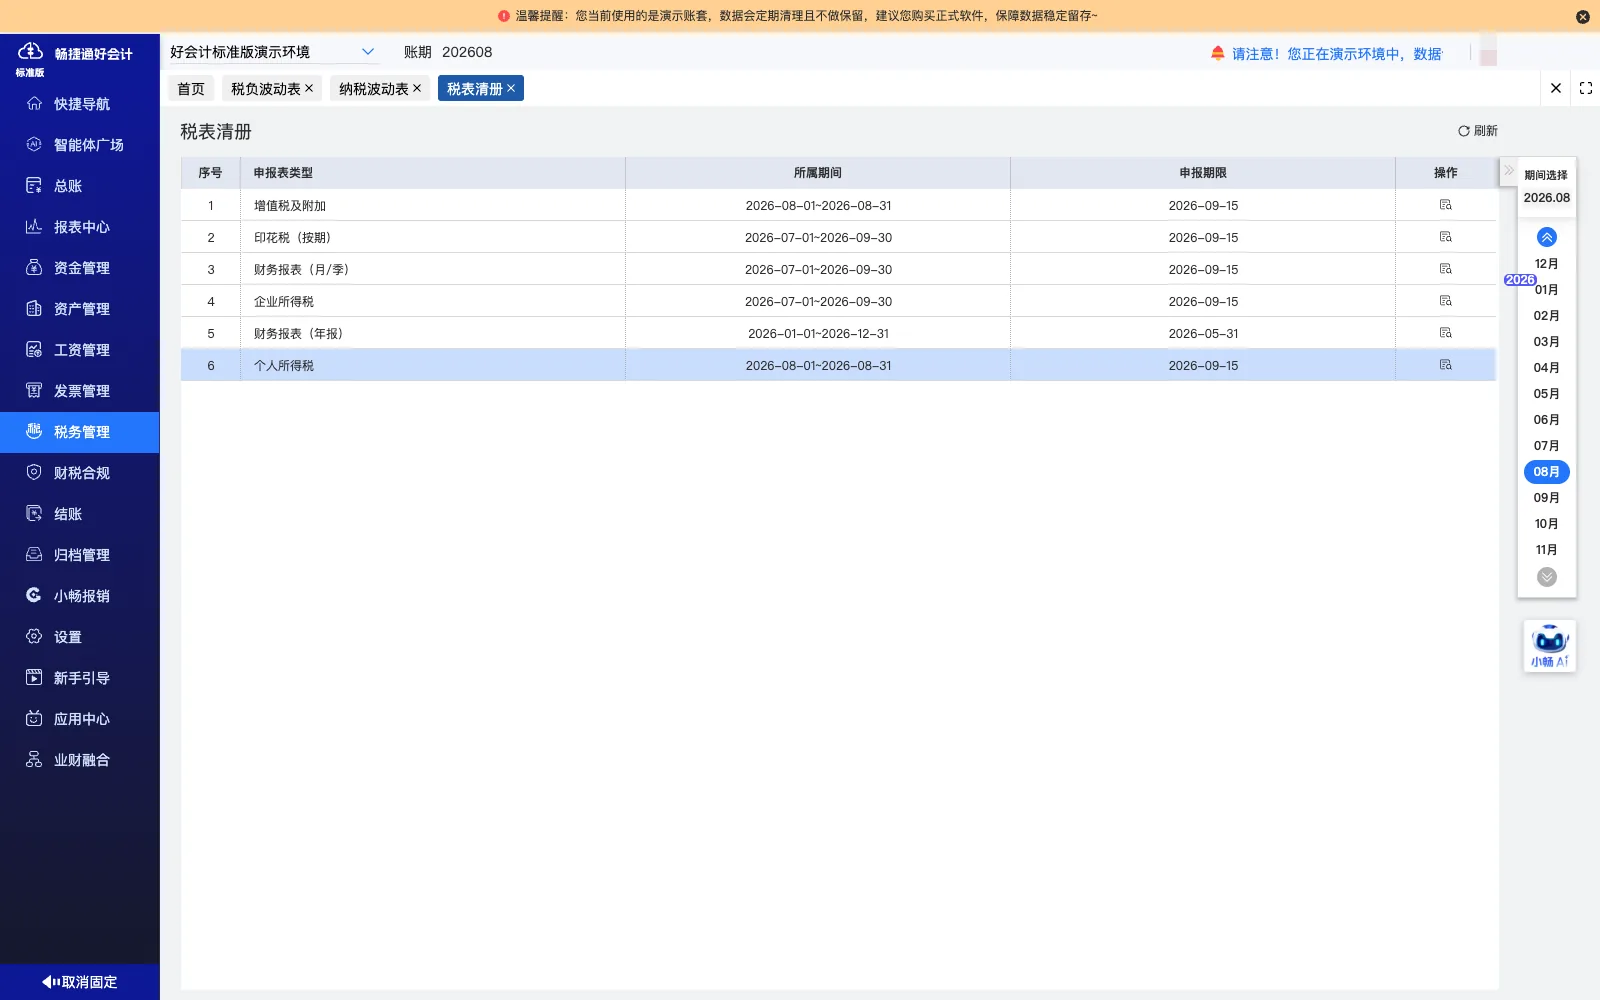
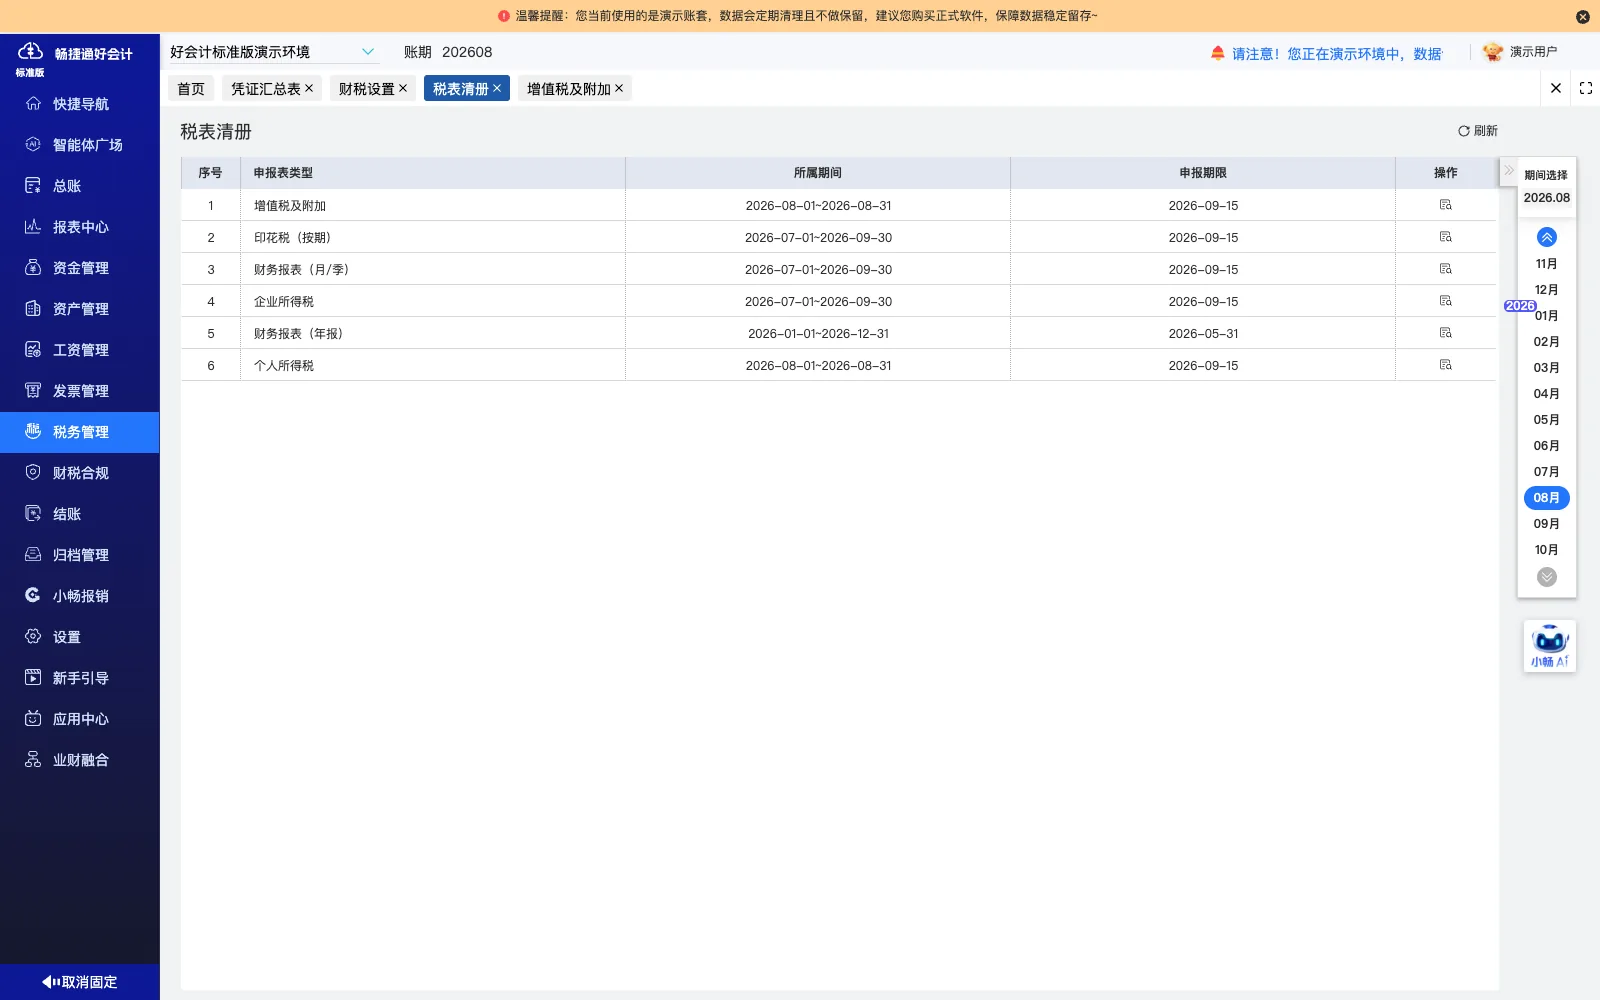
提取发票生成出入库记录,同时获取银行流水和银行回单
-
关联往来与存货
将发票记录关联到往来单位与存货档案,形成对应关系
-
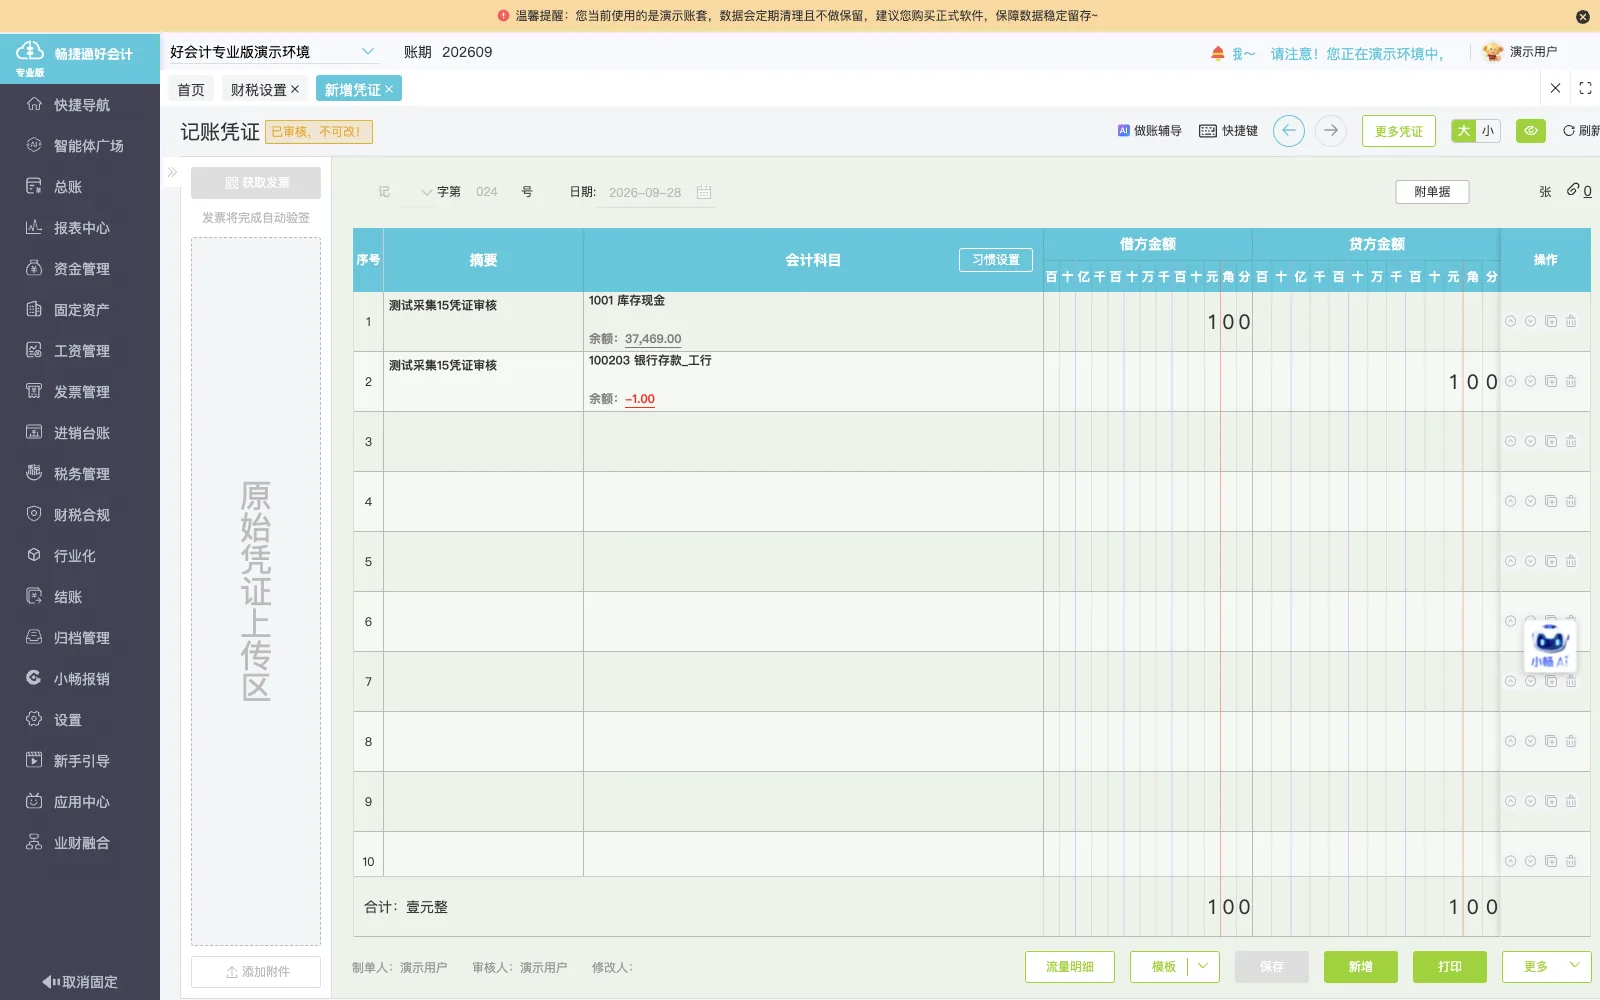
银行流水制证
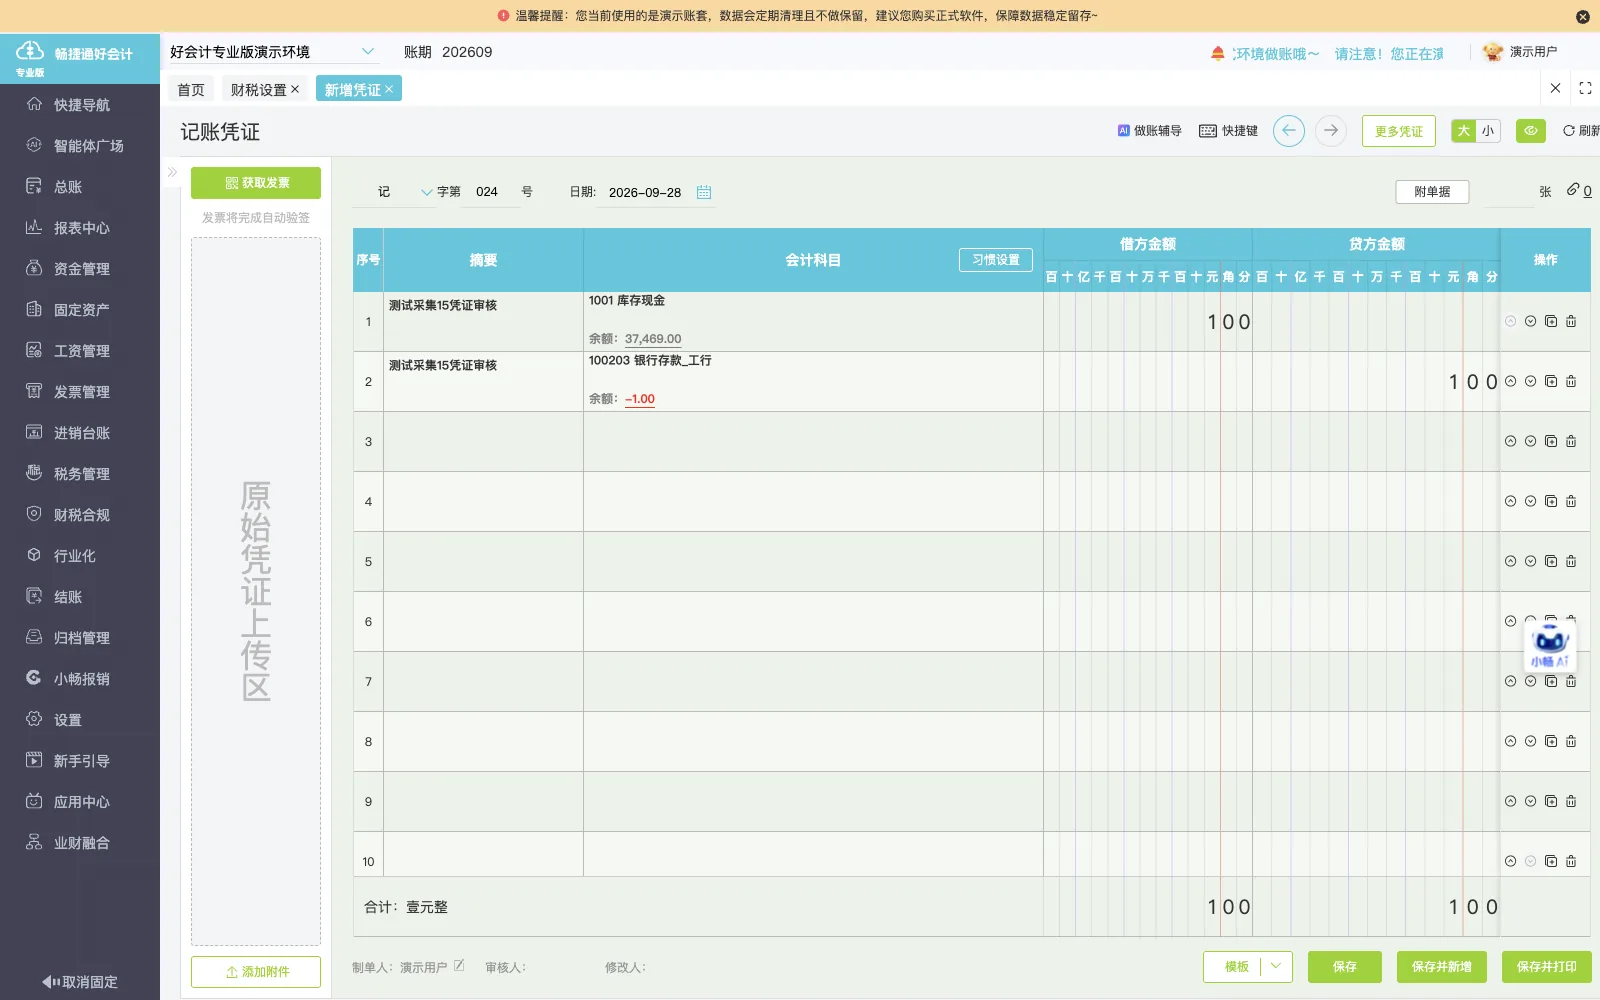
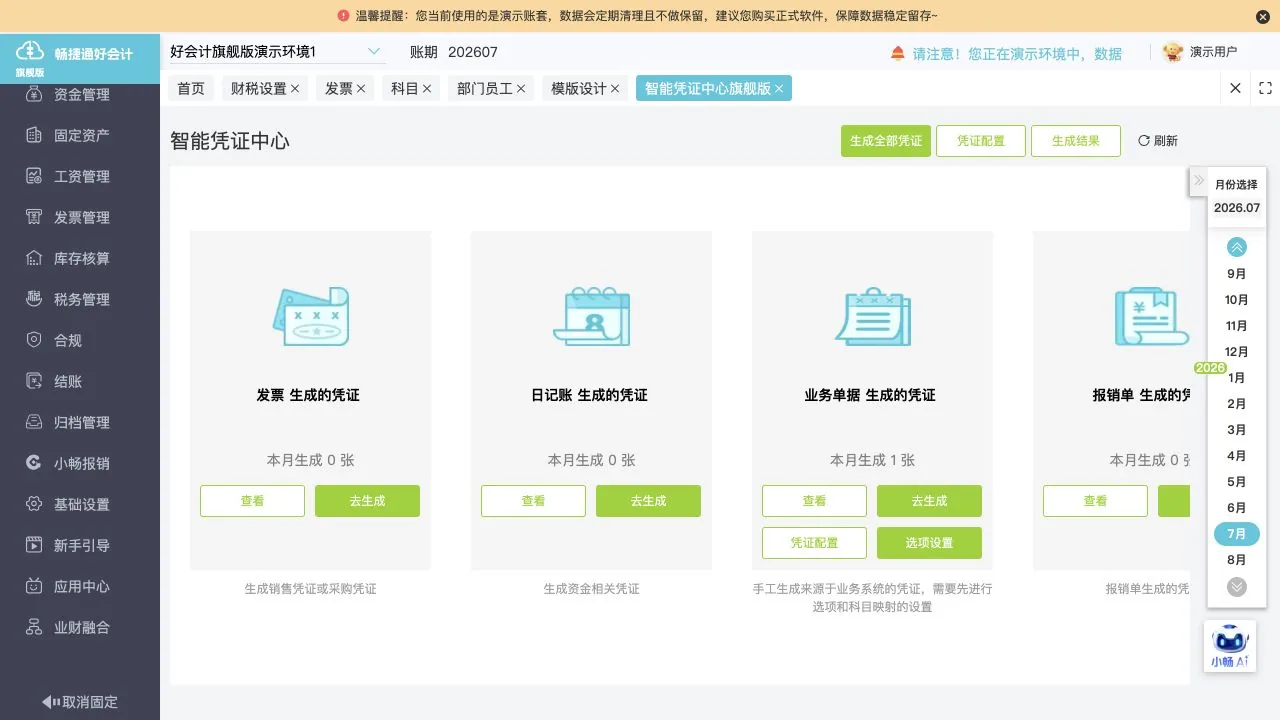
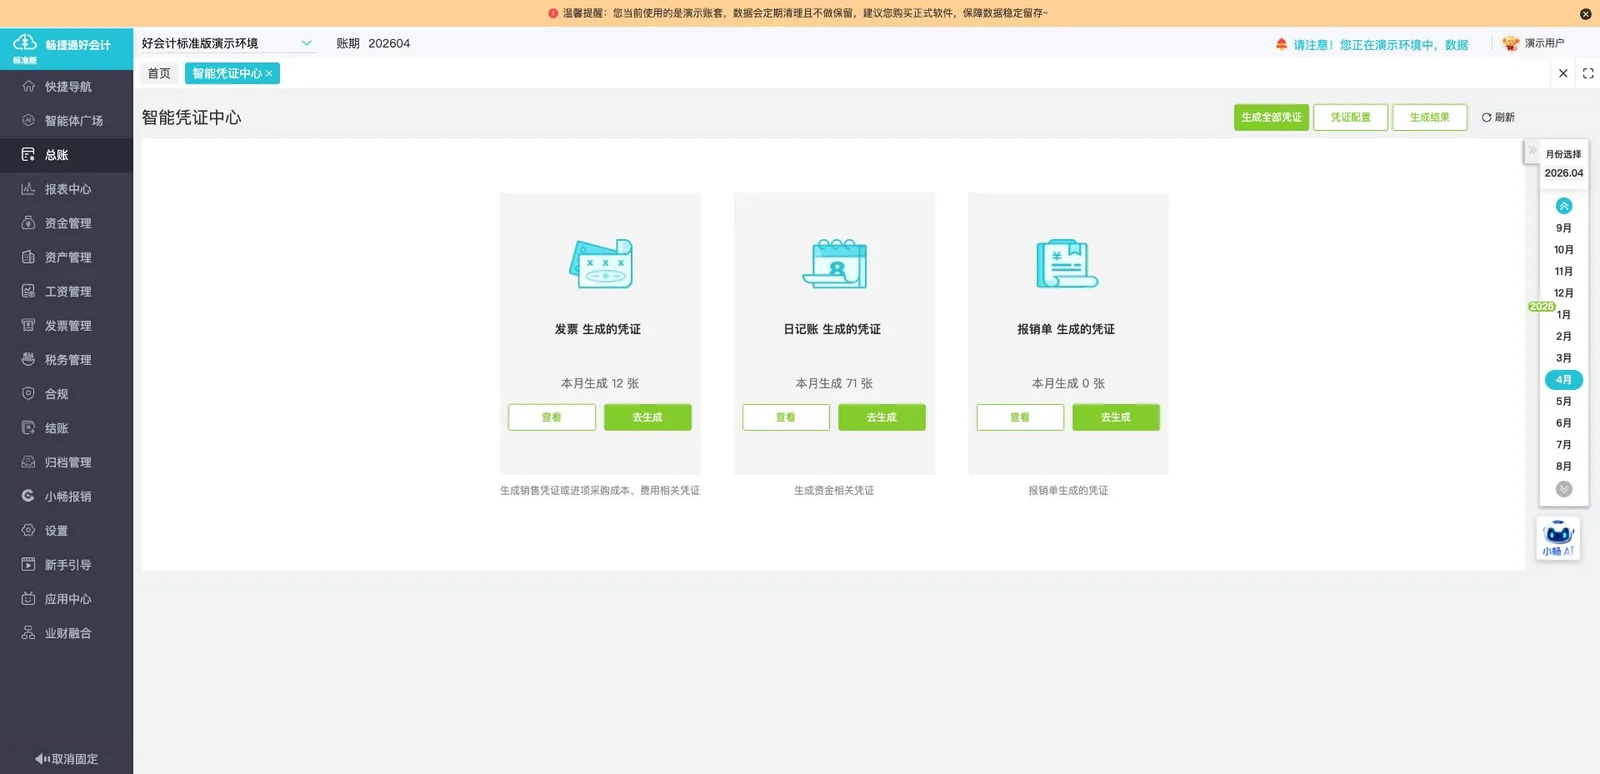
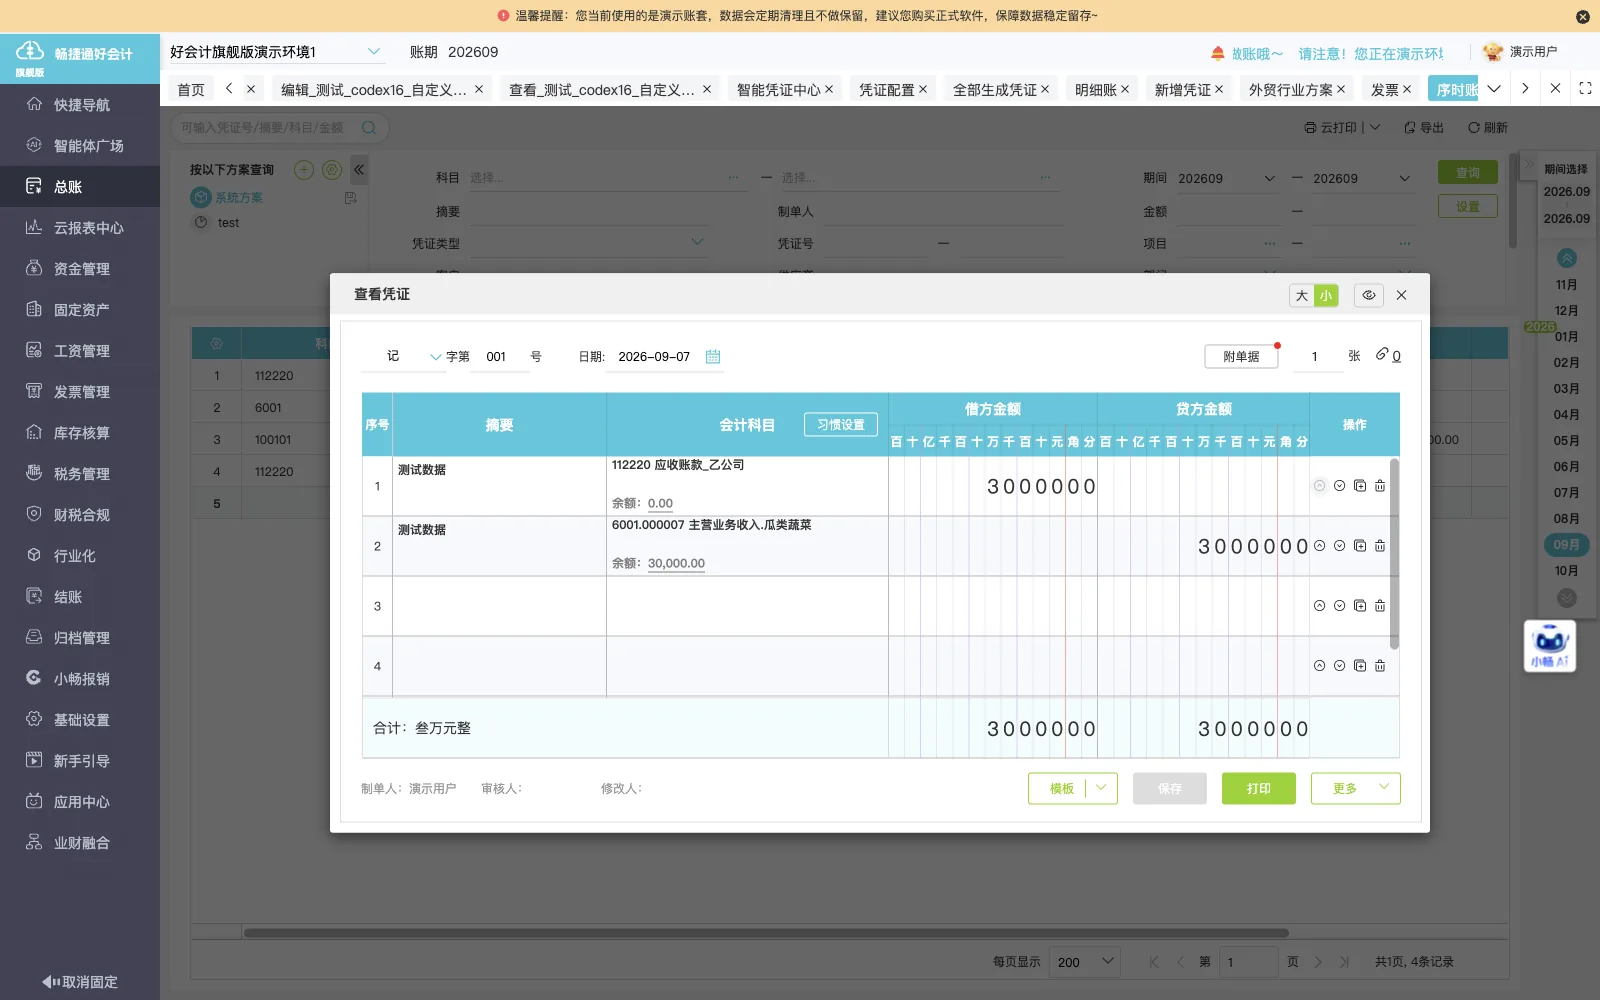
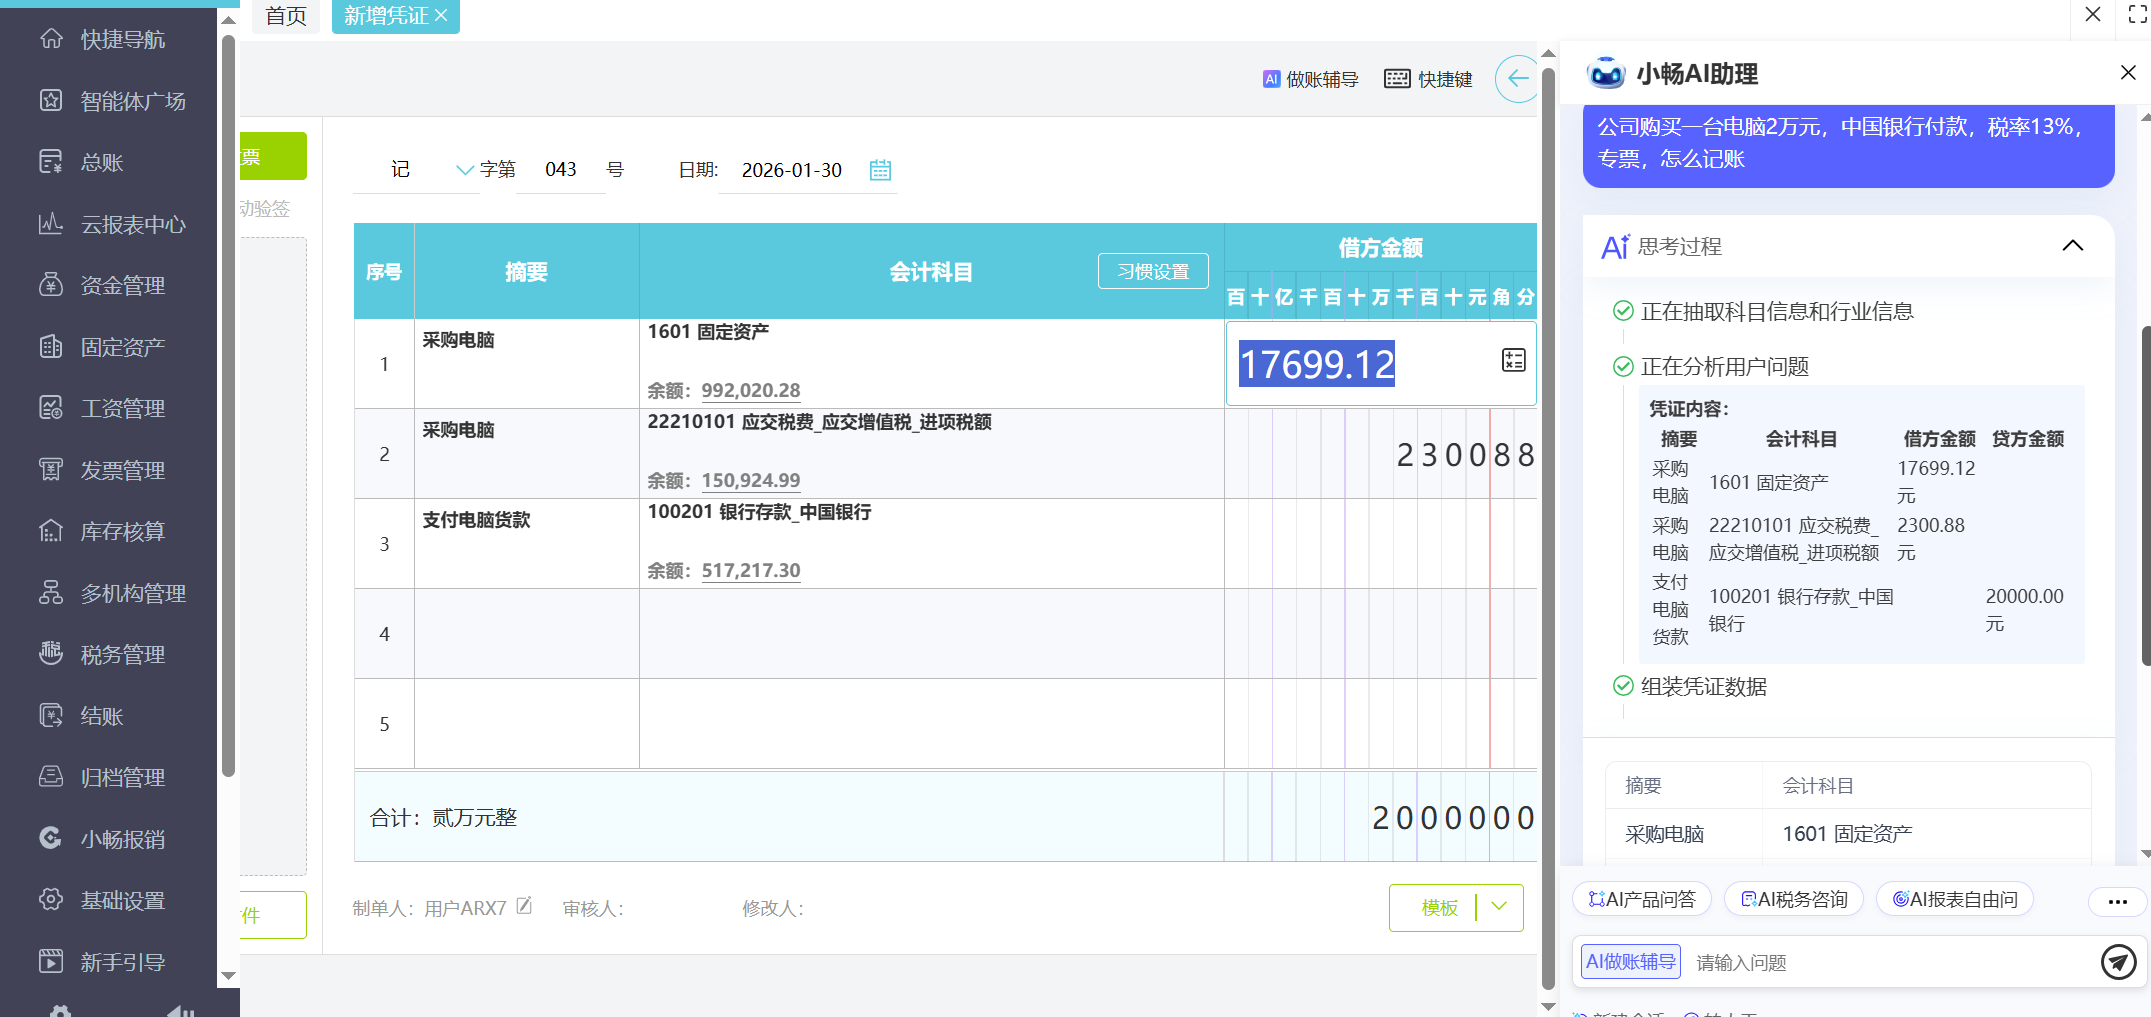
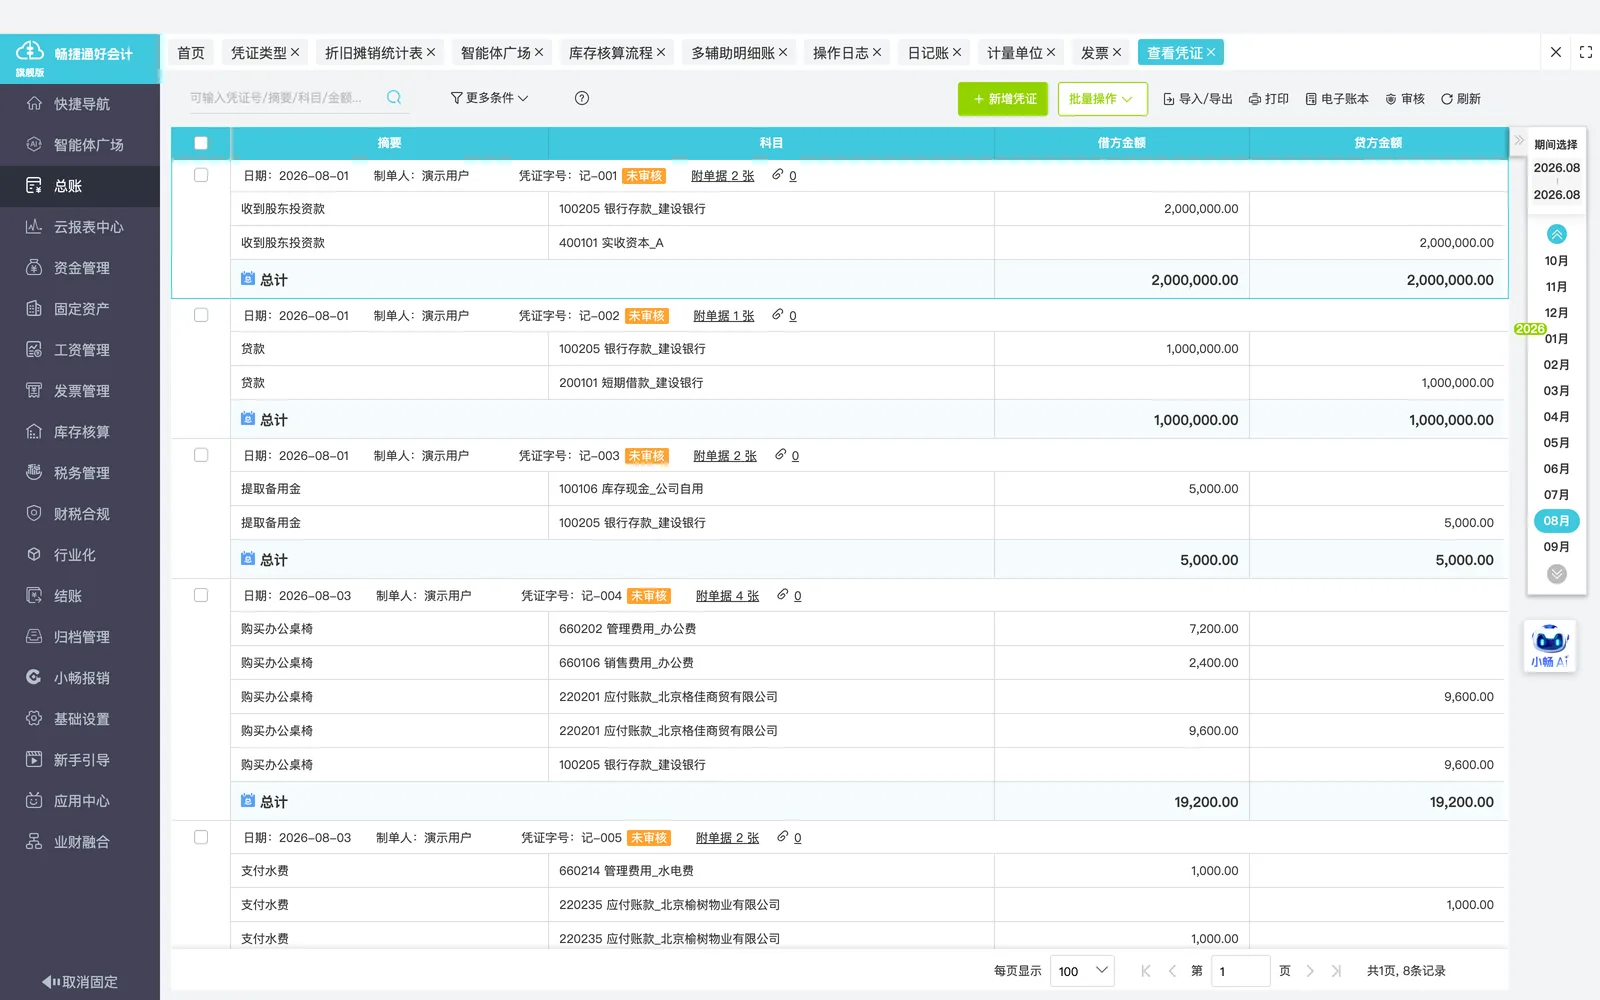
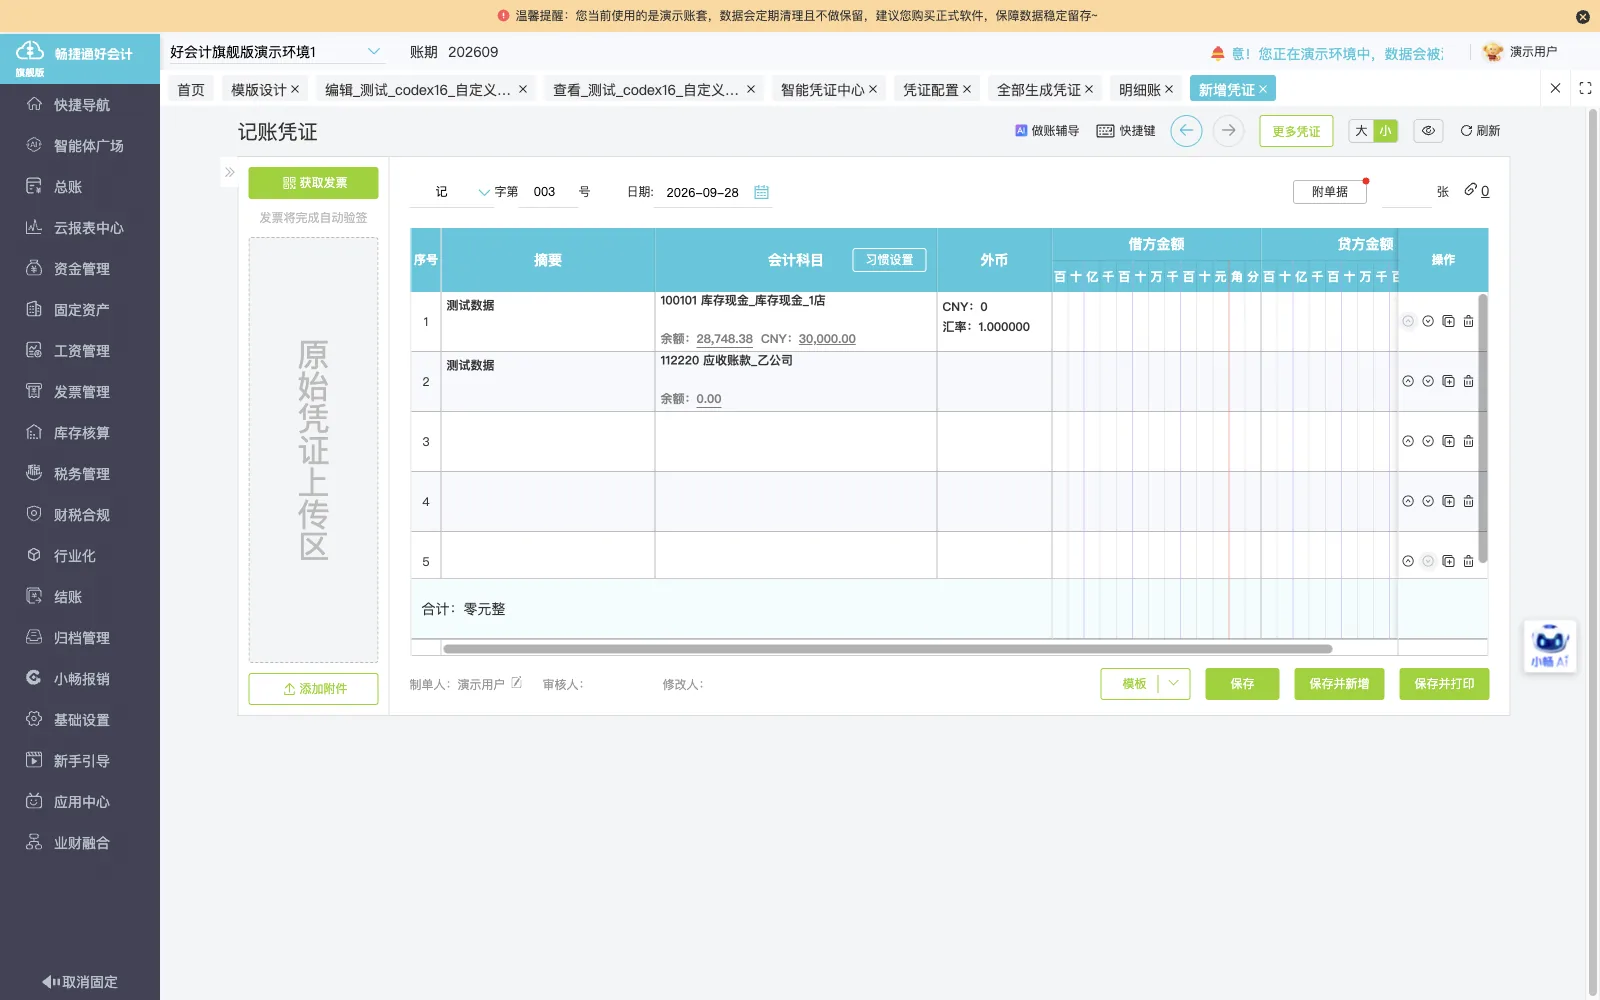
勾选银行流水生成凭证,完成日记账的记账处理
-
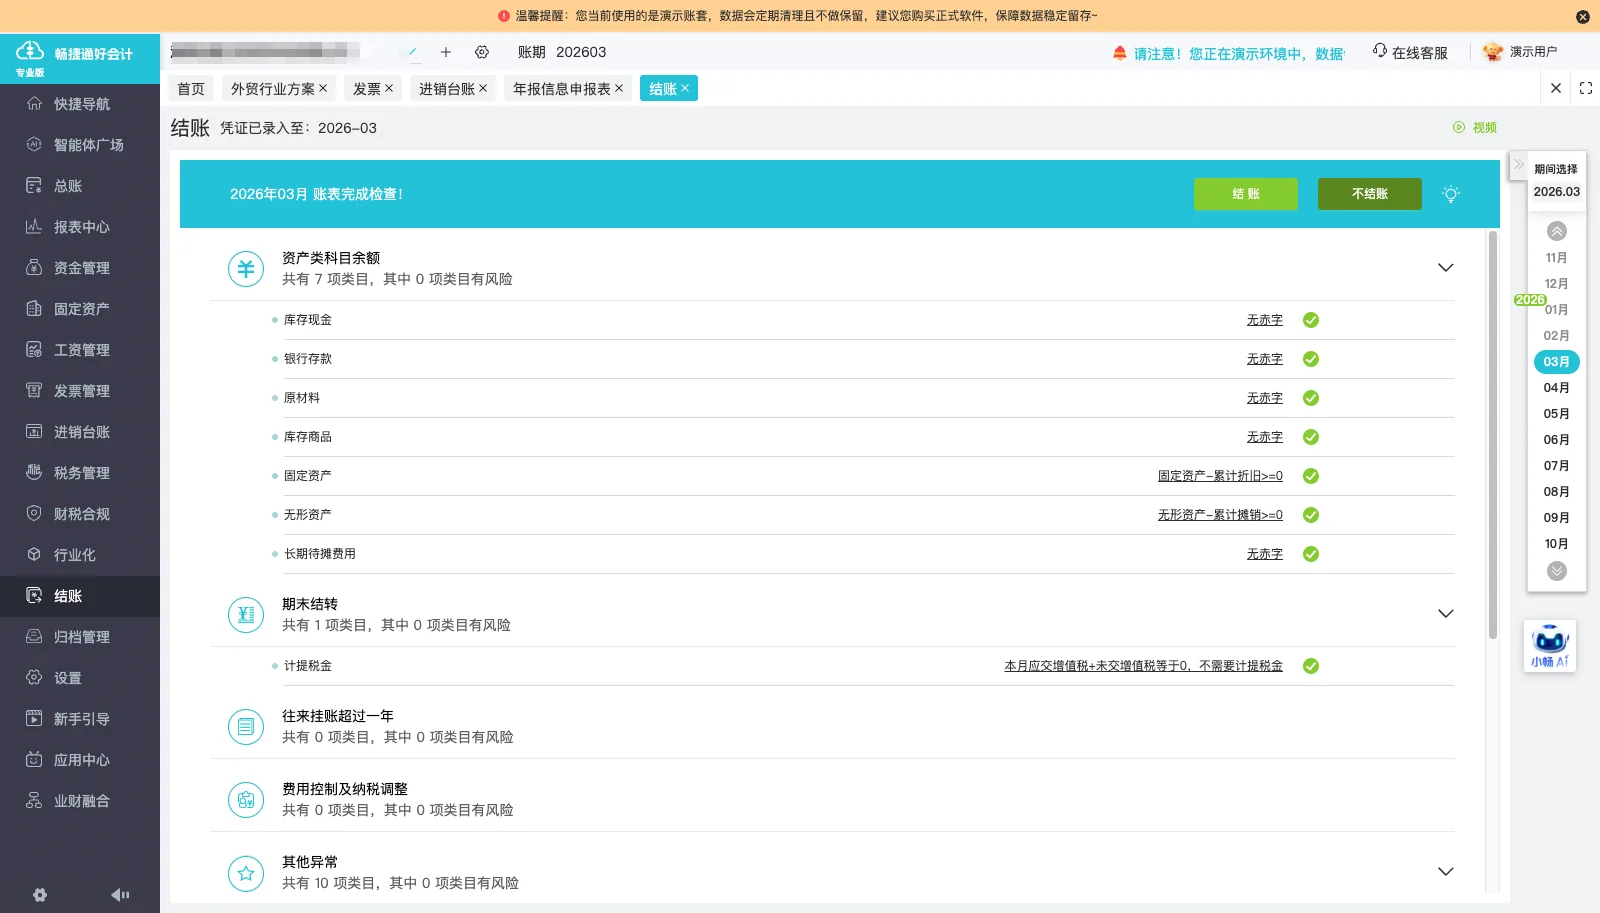
期末成本结转
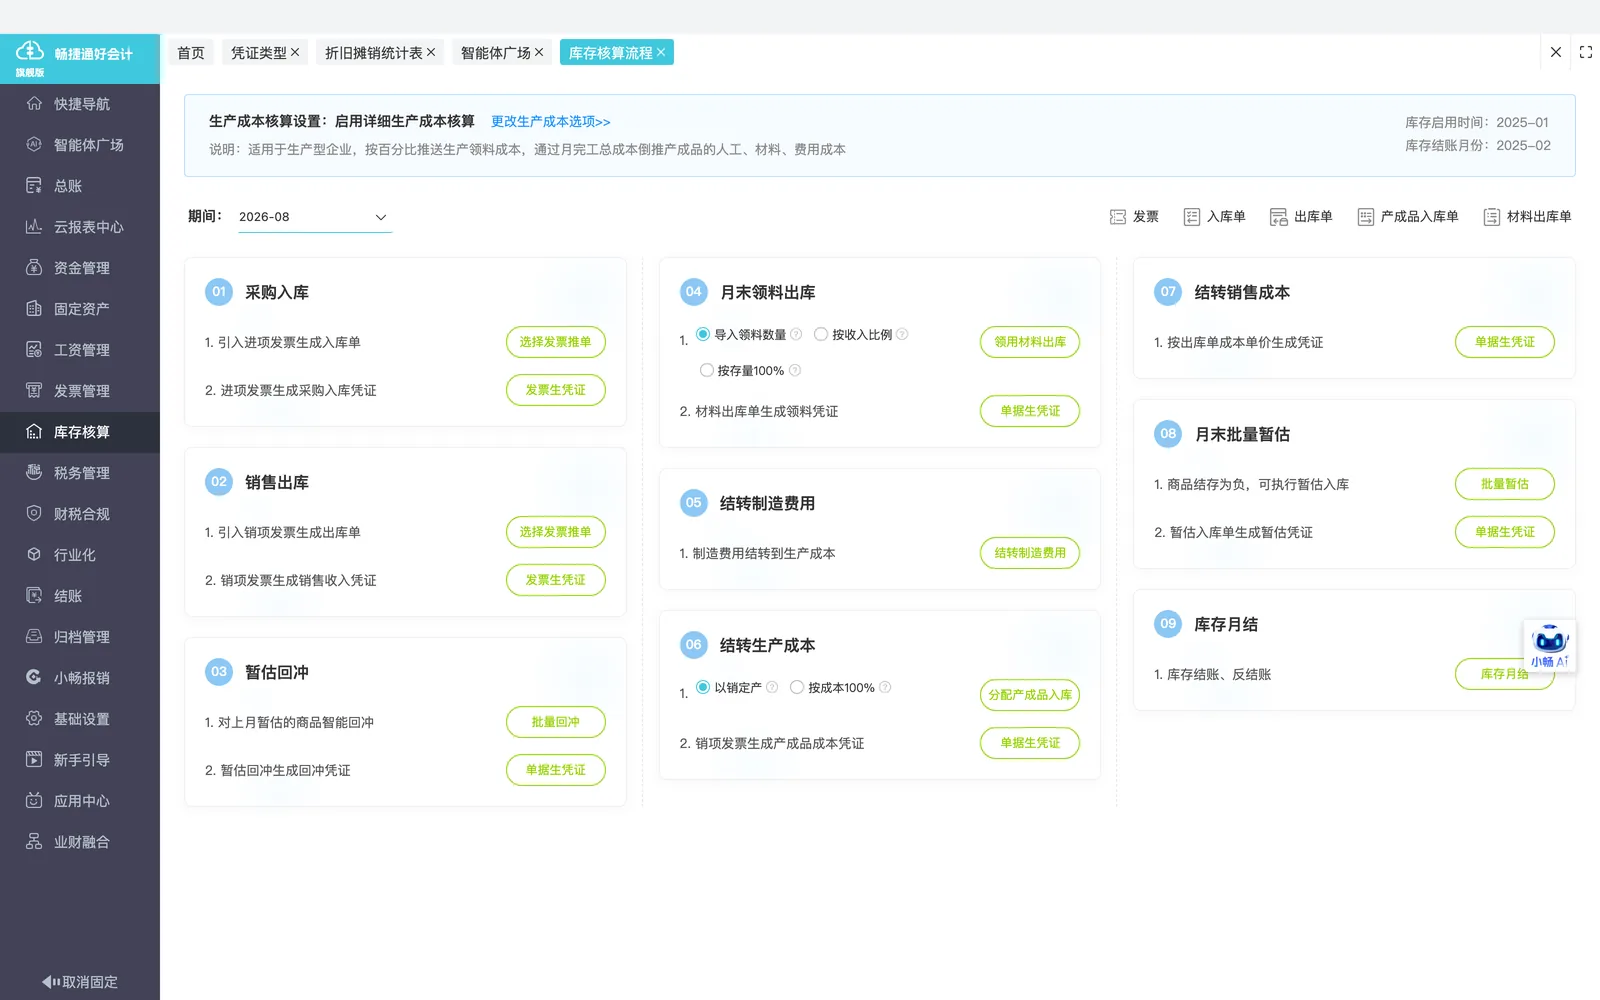
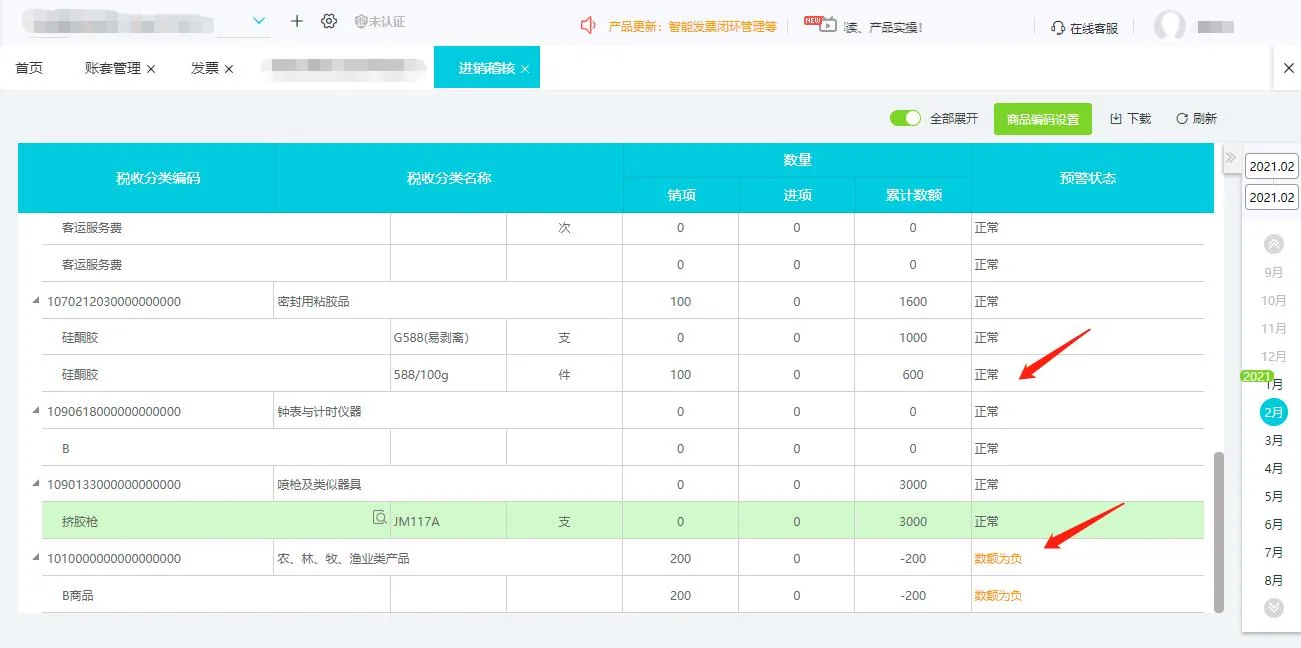
按存货对已关联的出入库记录进行期末成本结转
-
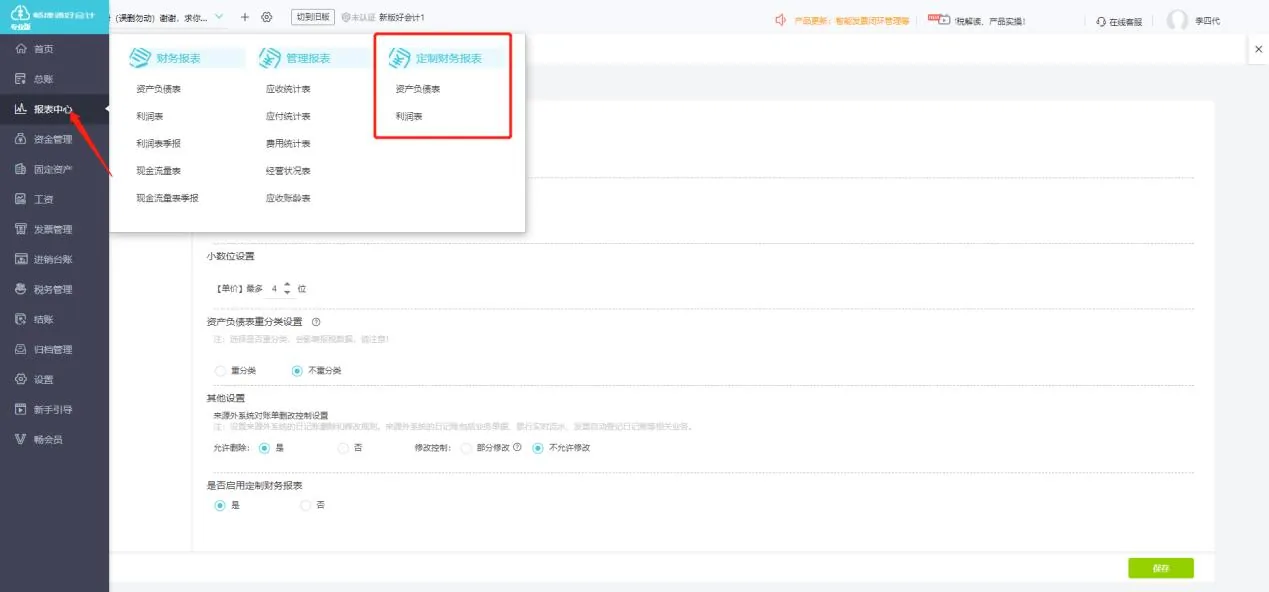
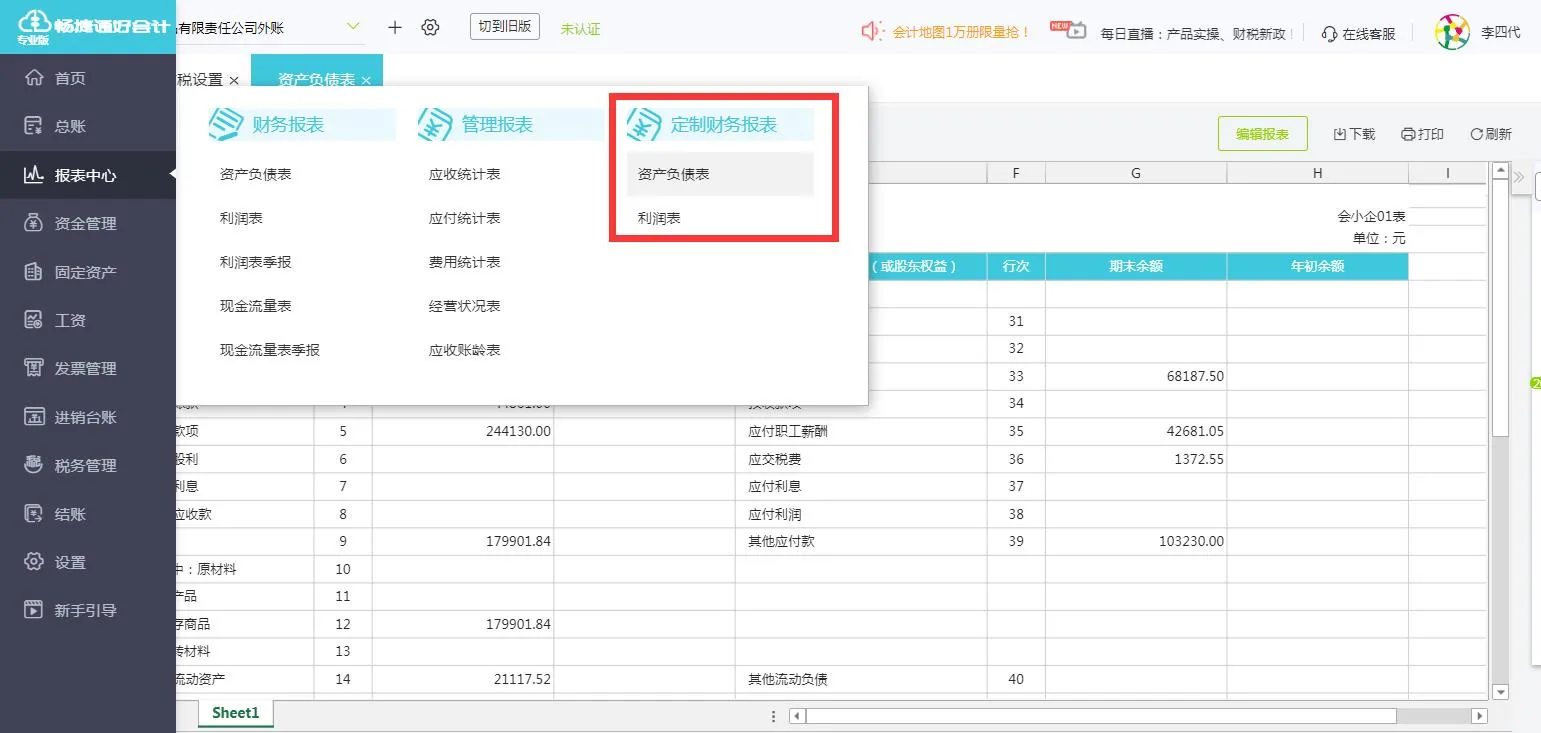
报表核对
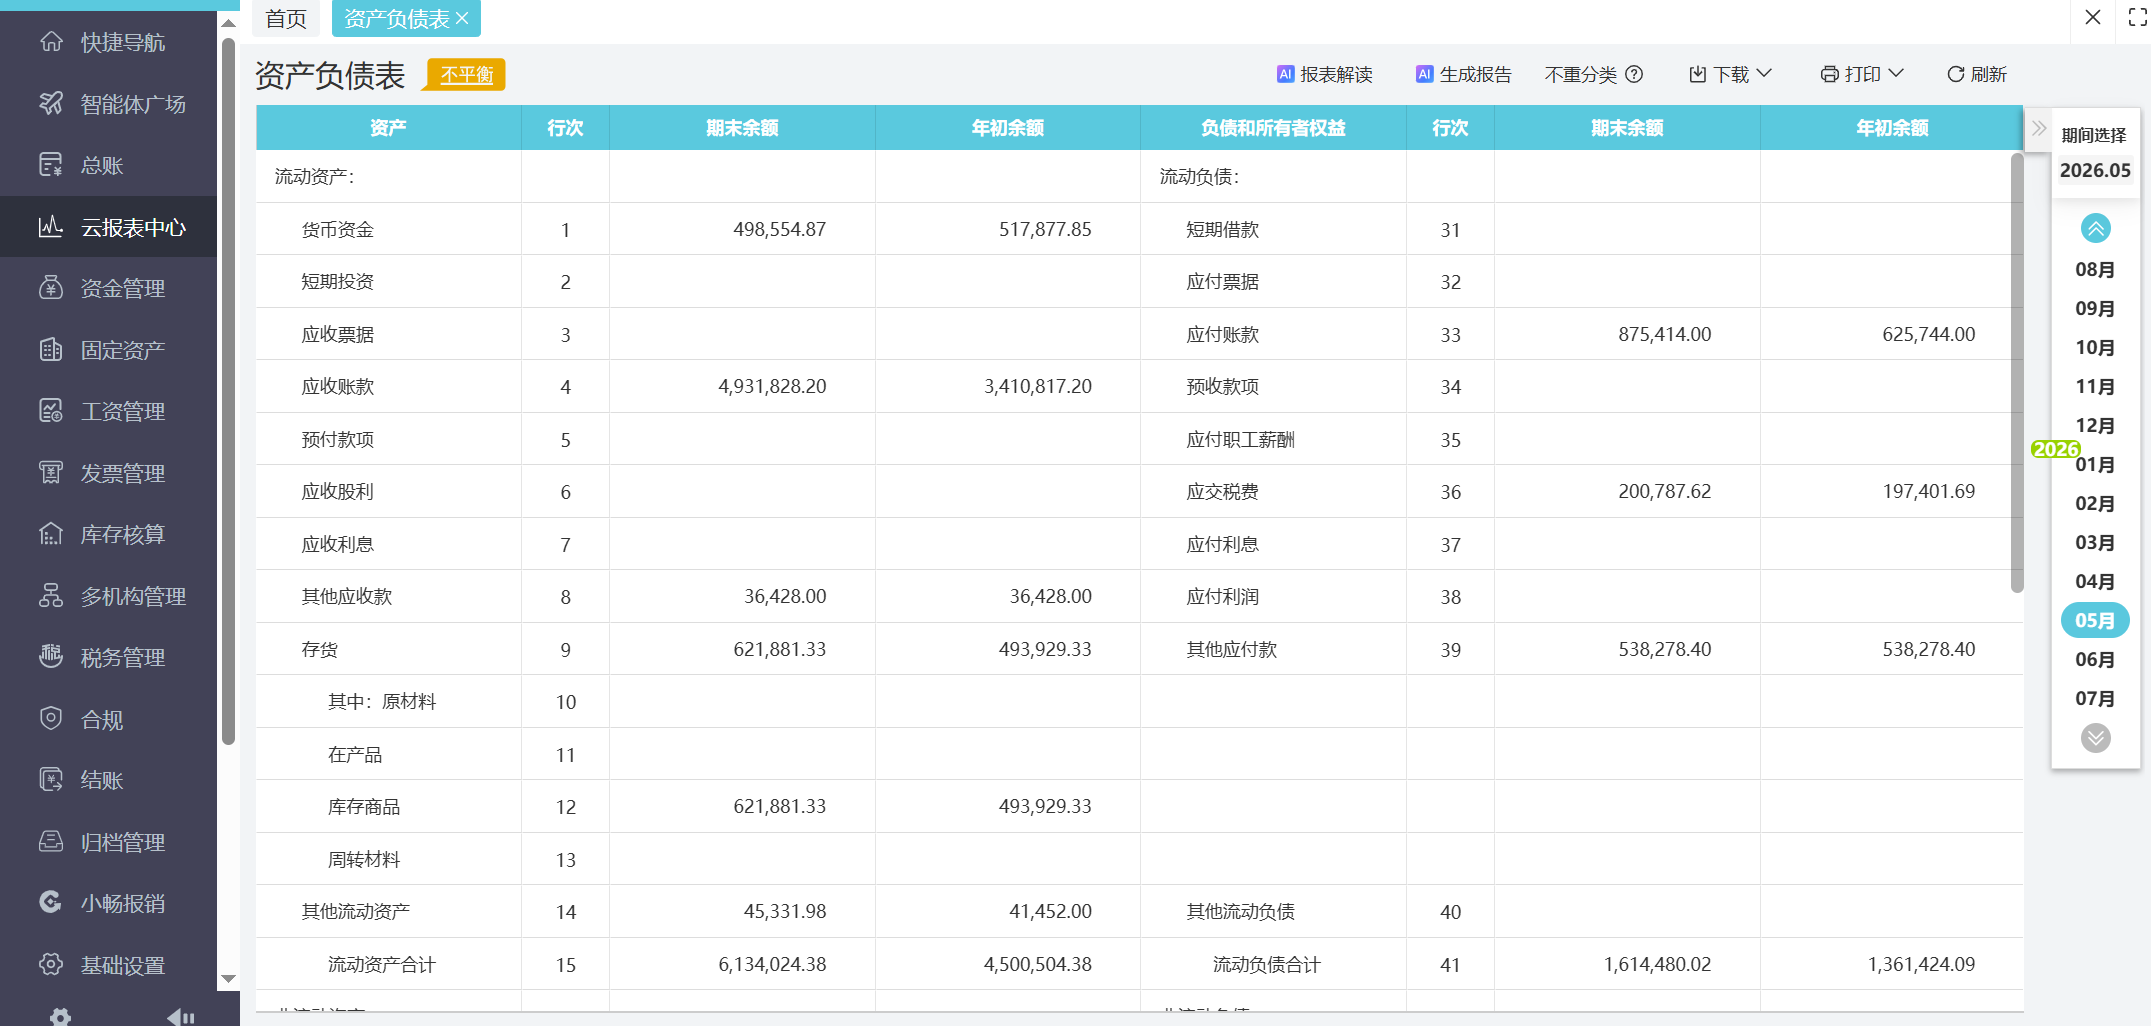
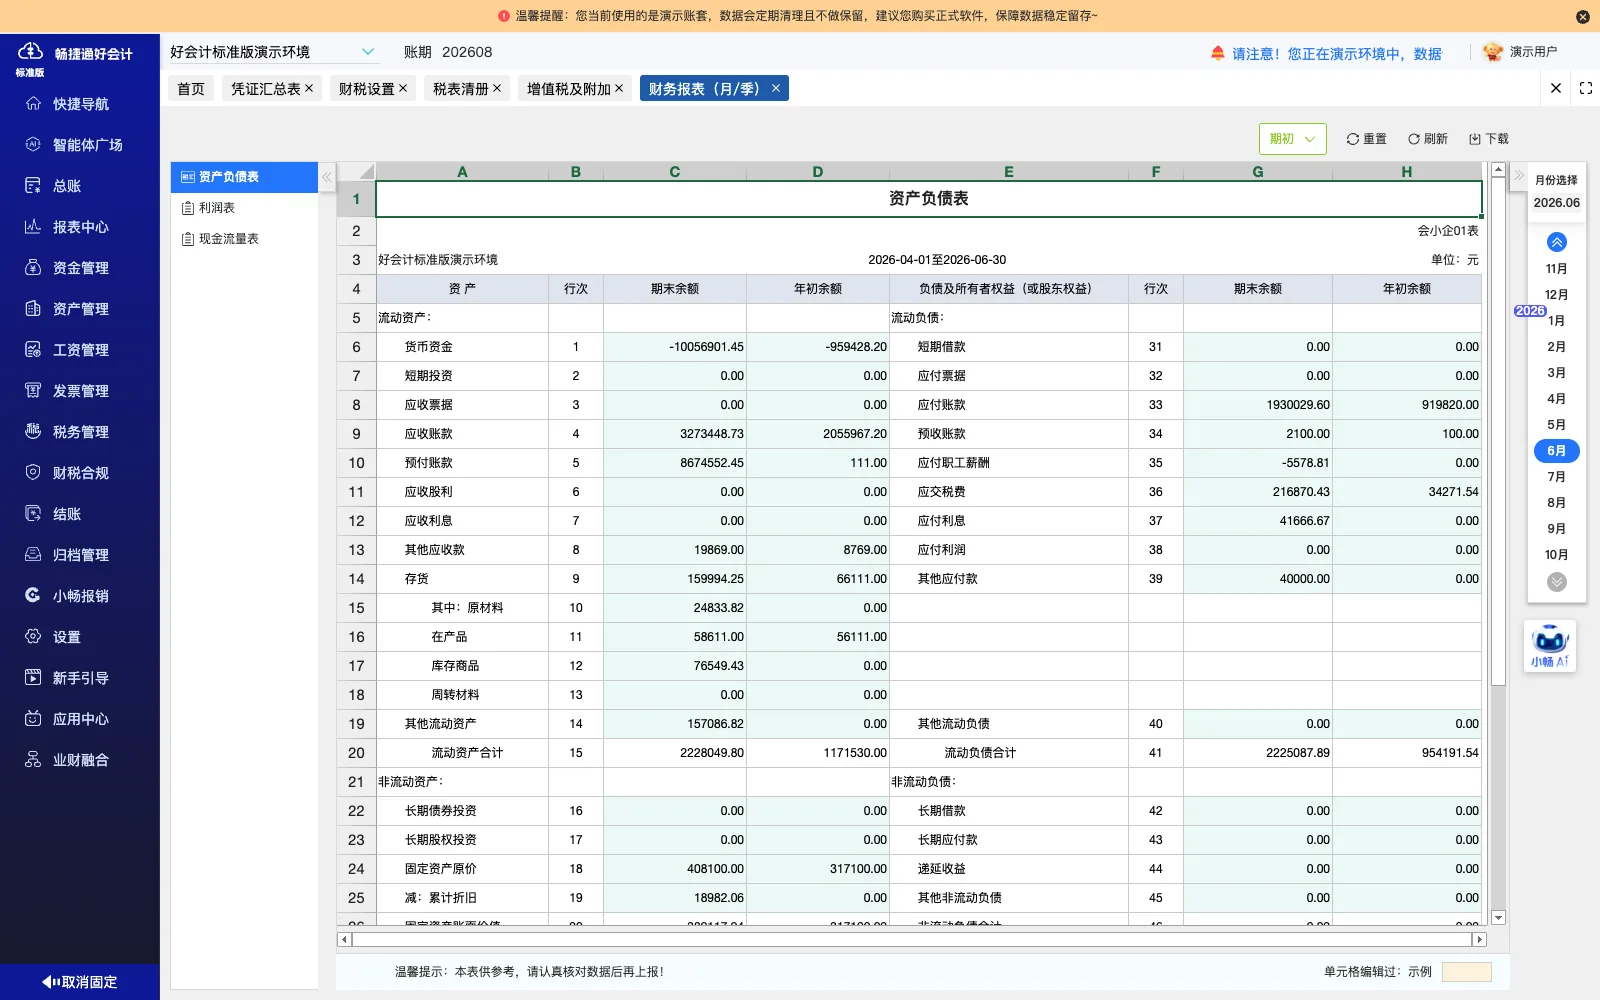
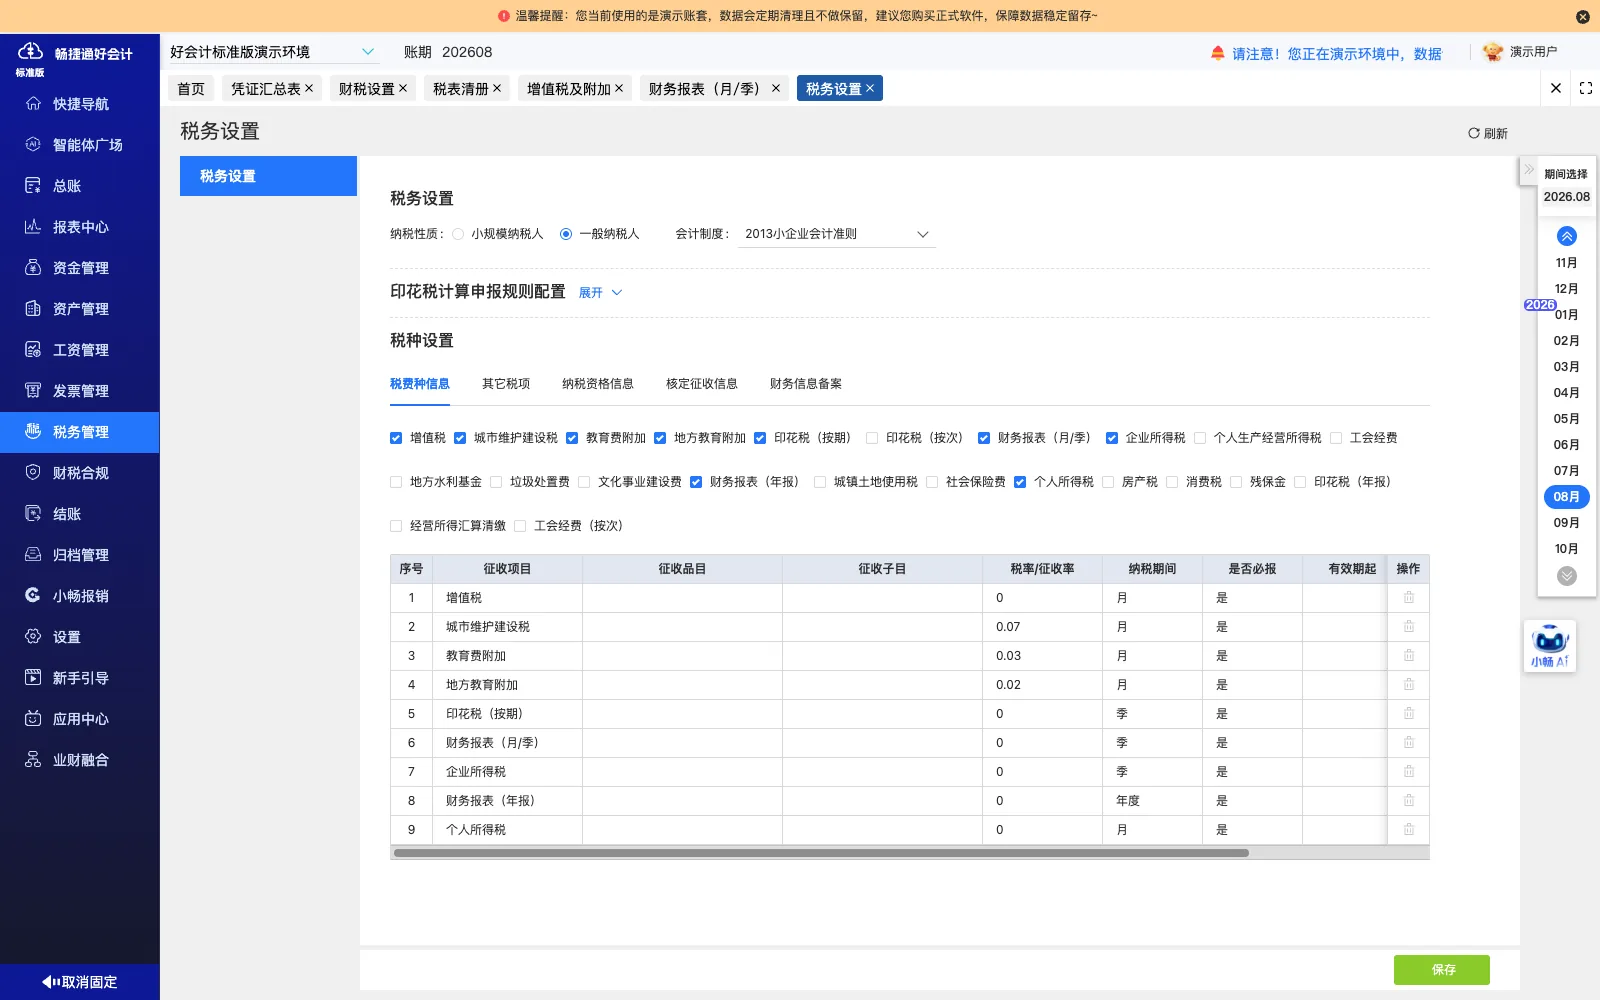
取报表数据与审计报告核对,核查账务与报告是否一致
银行流水制证与成本结转实施范围
-
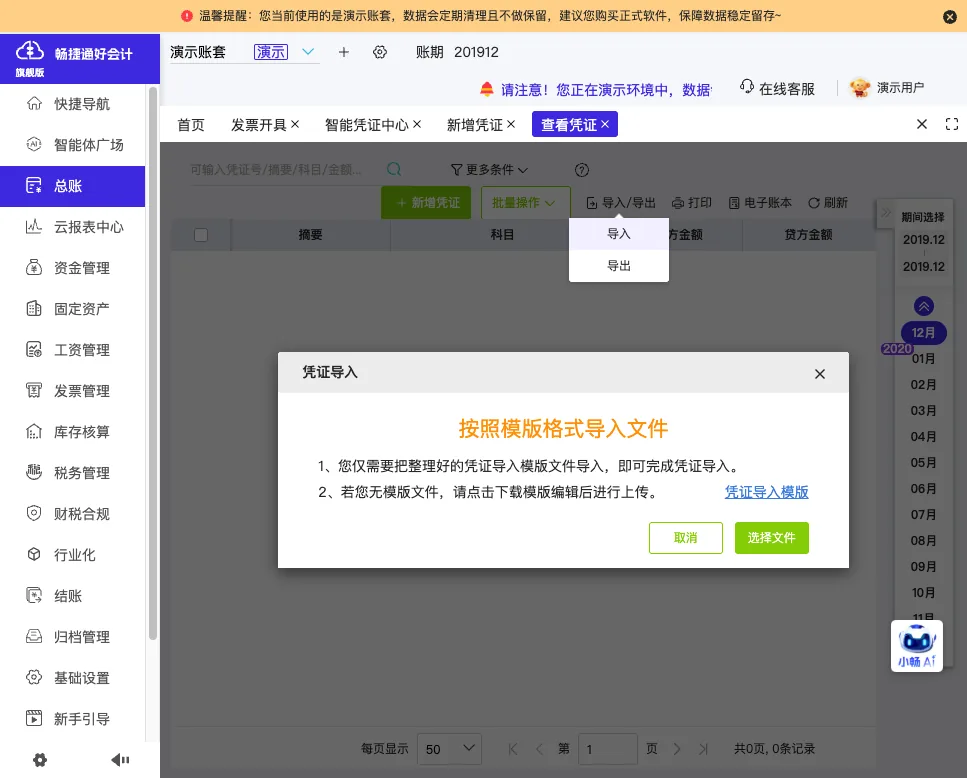
银行流水与回单获取
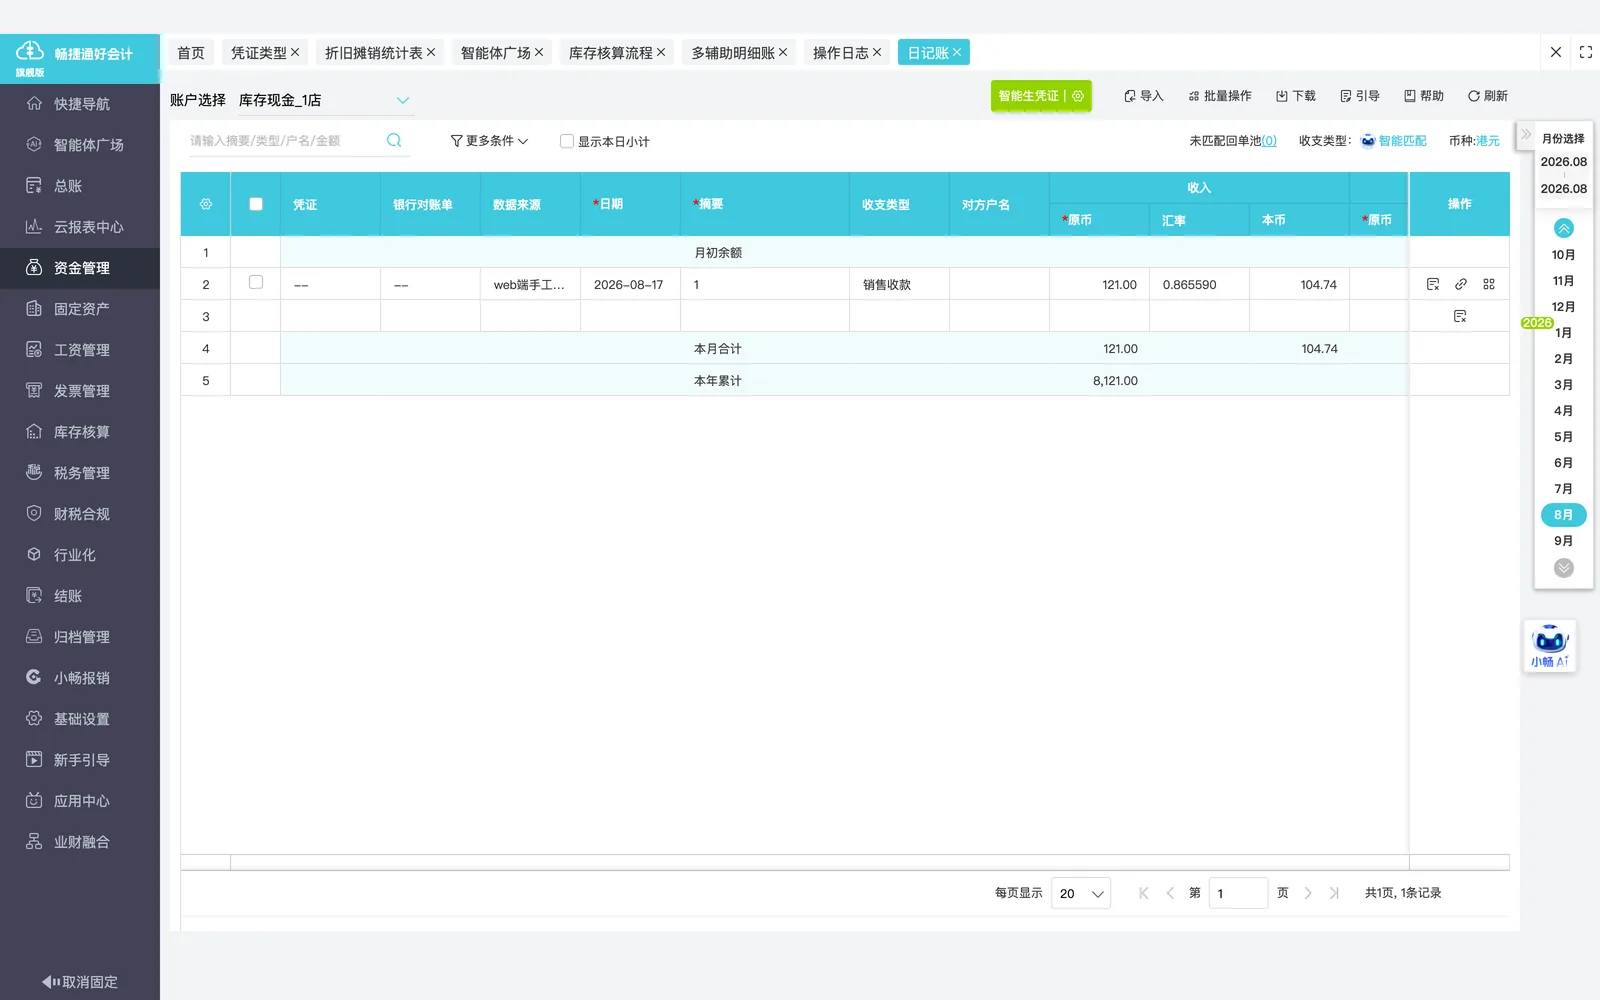
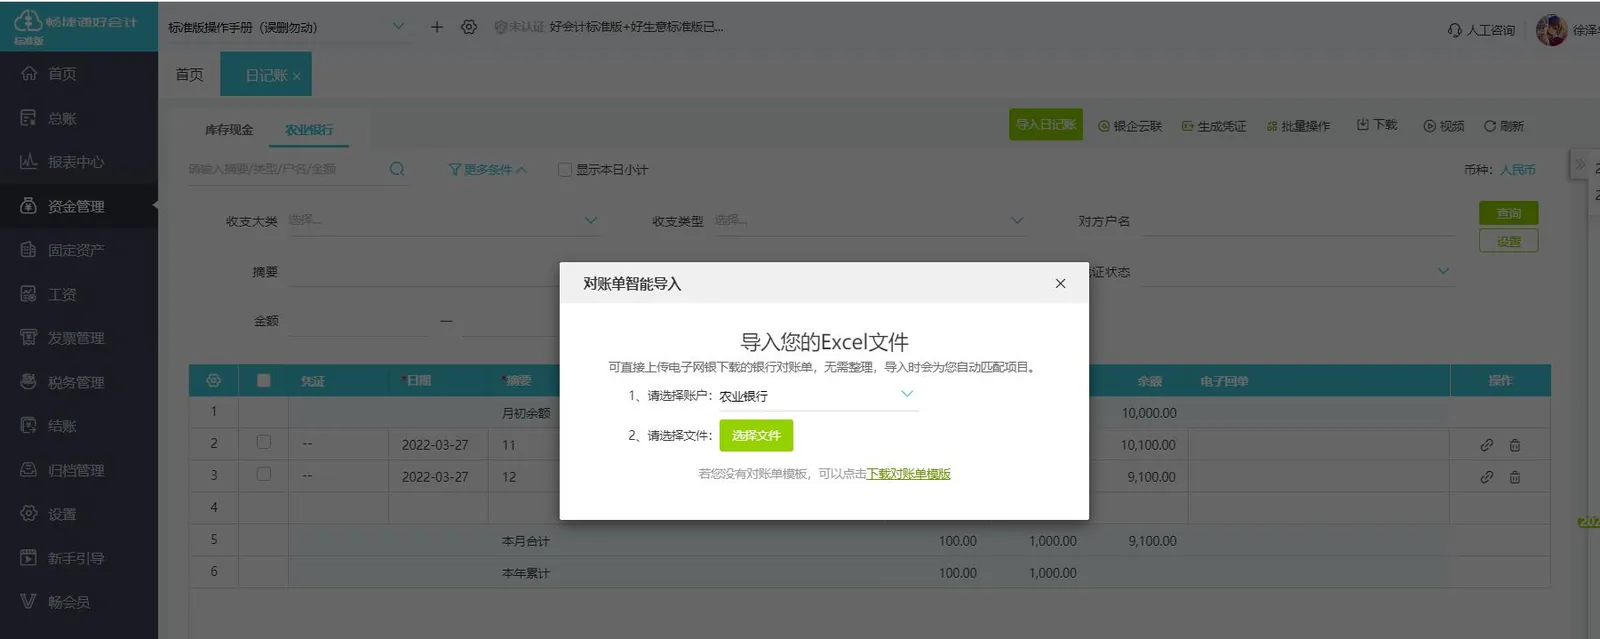
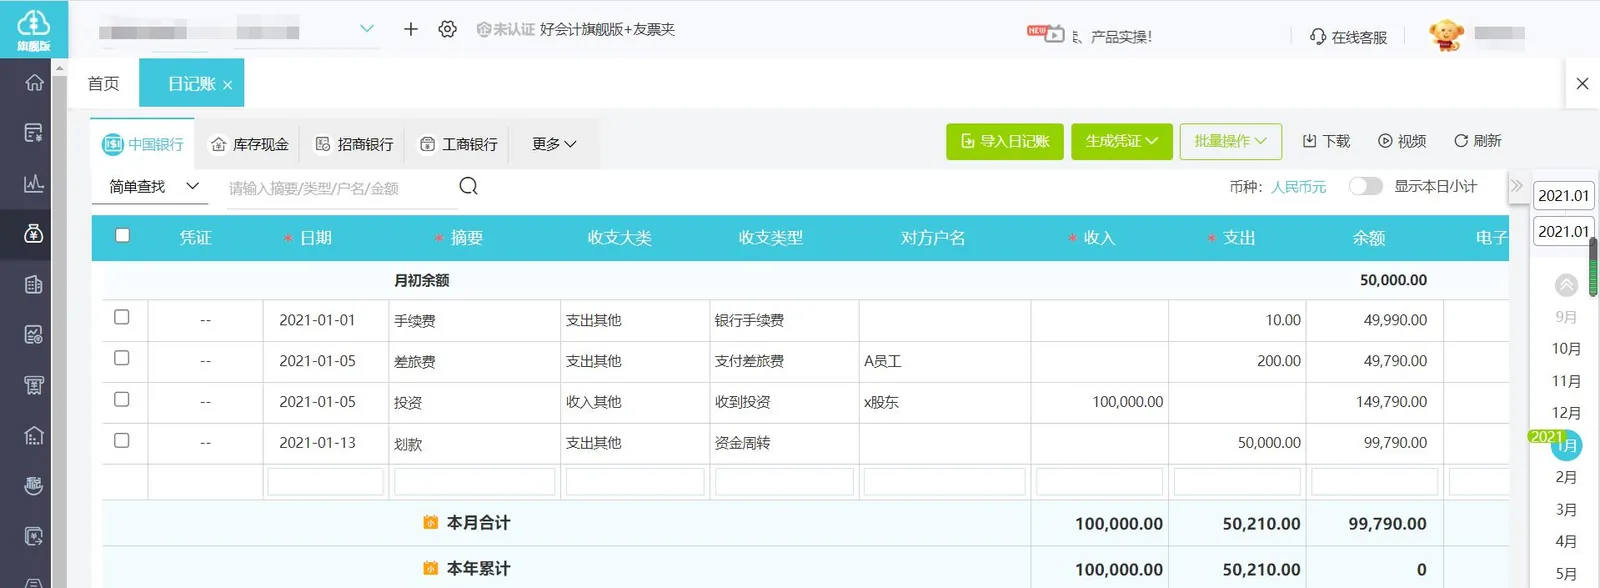
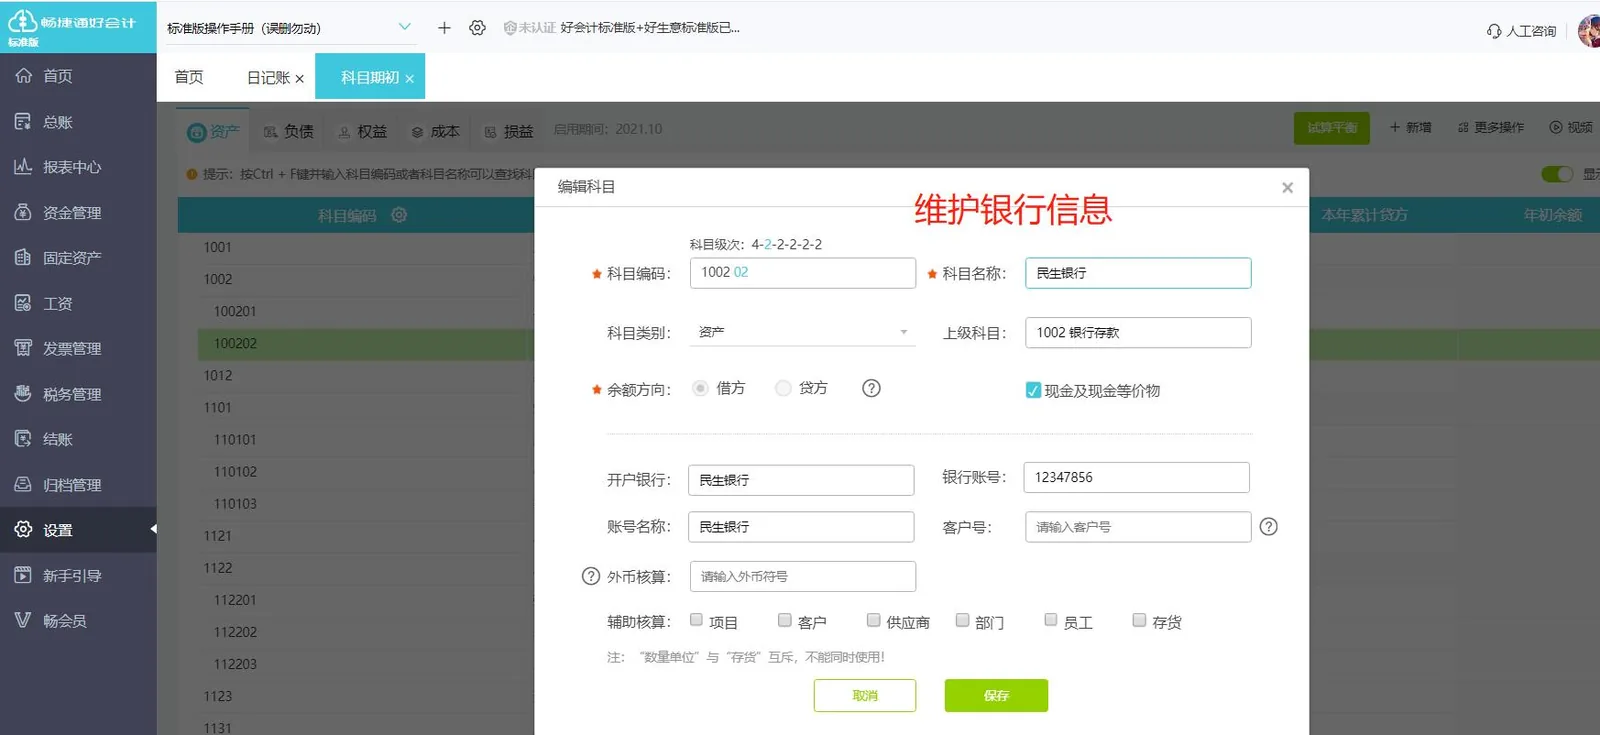
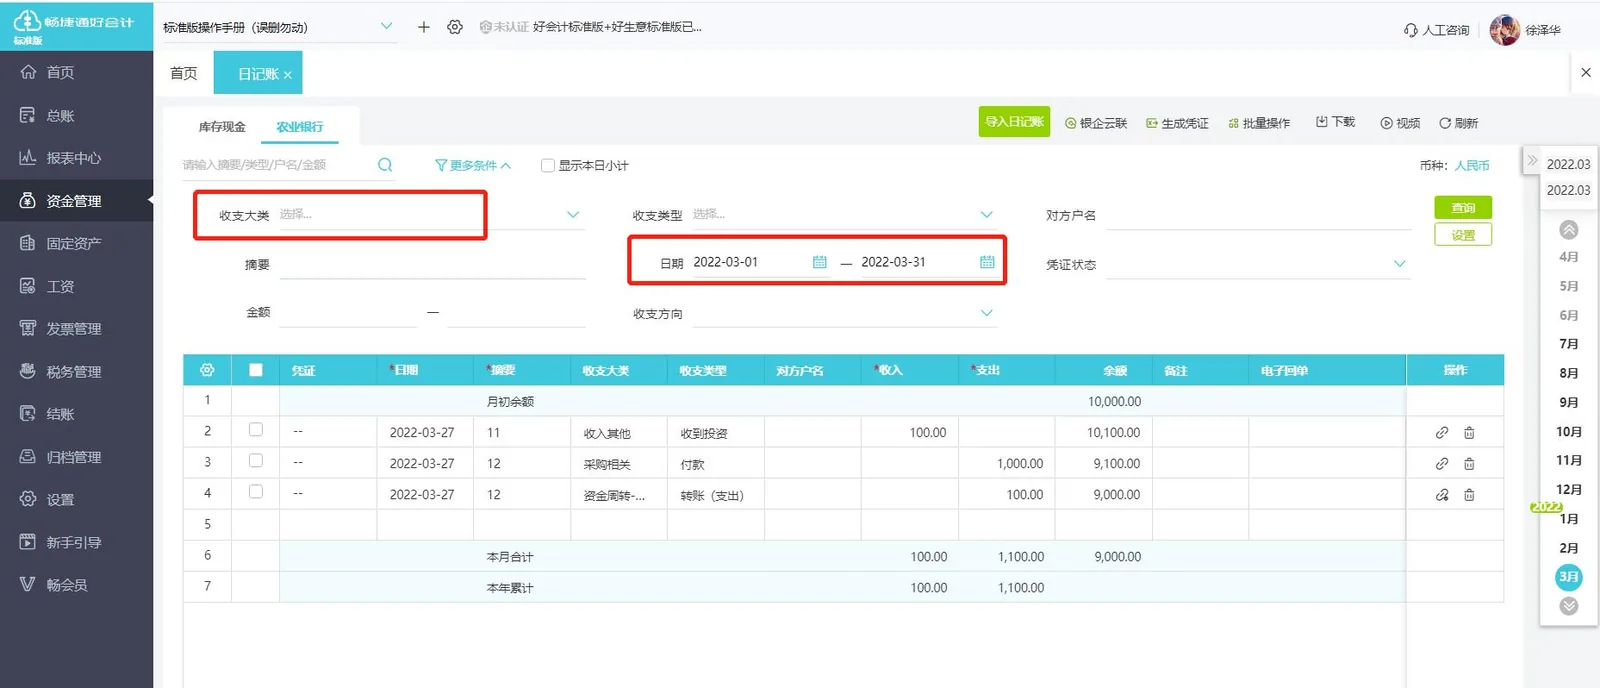
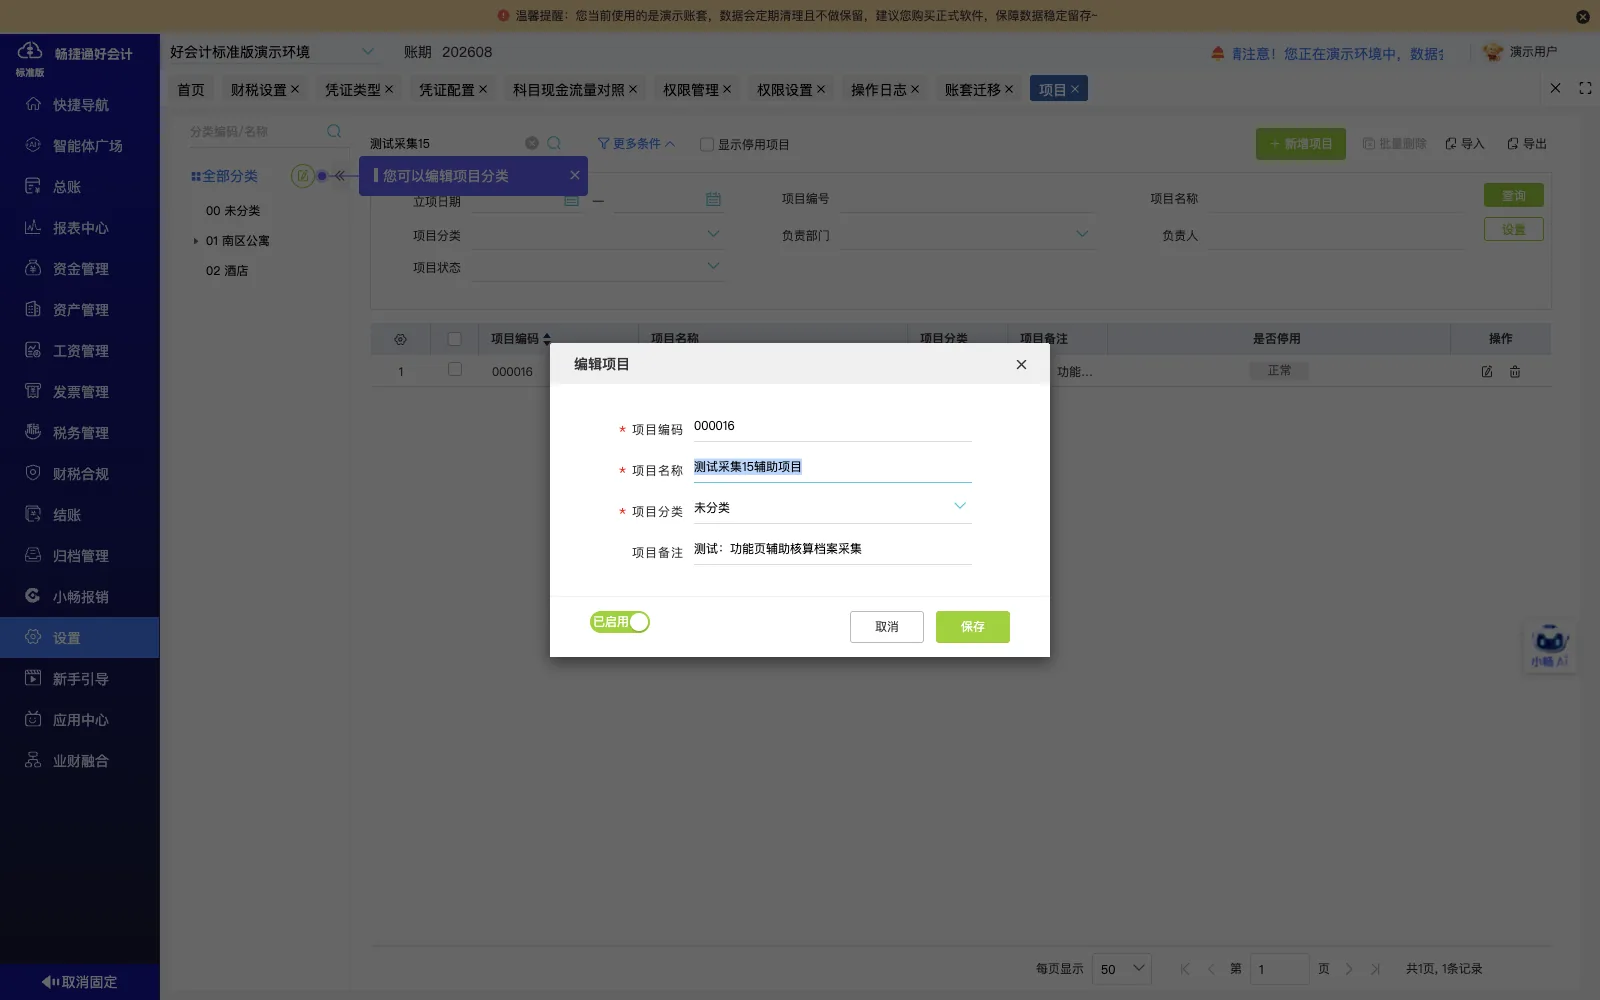
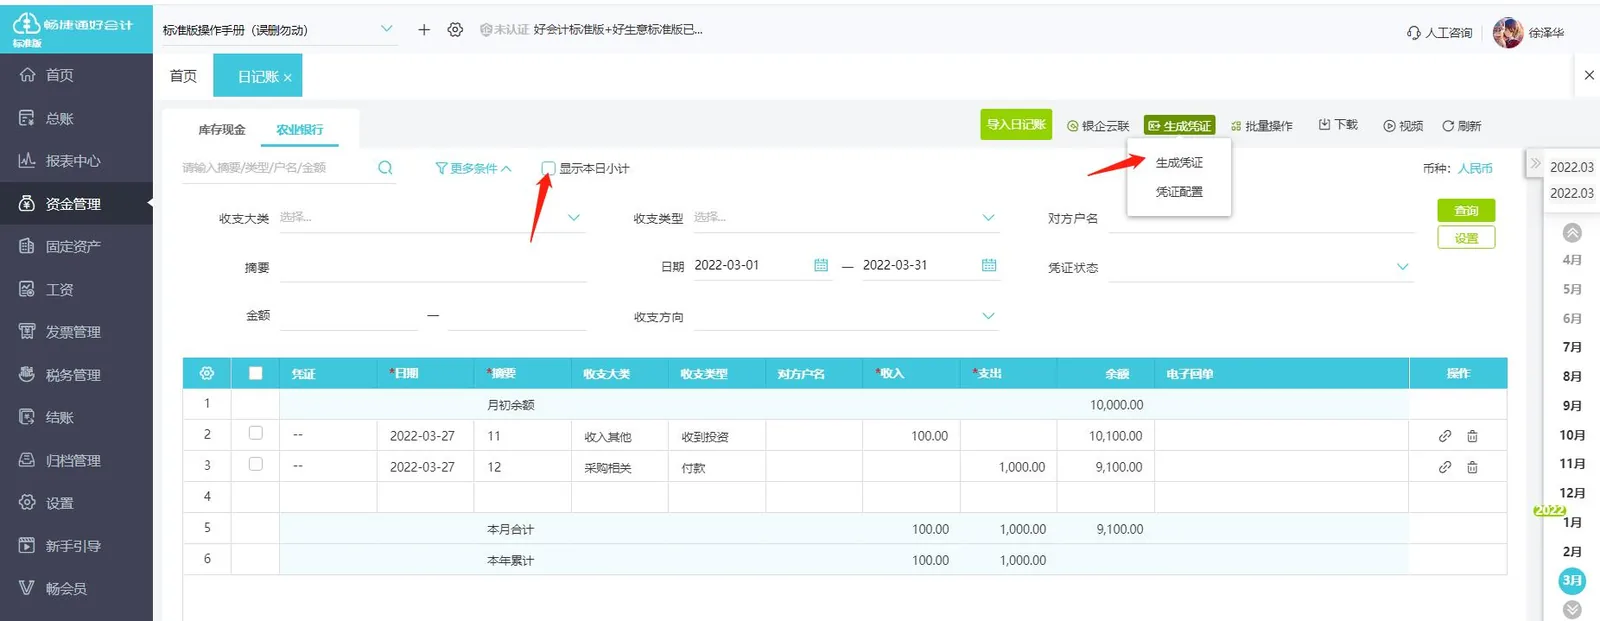
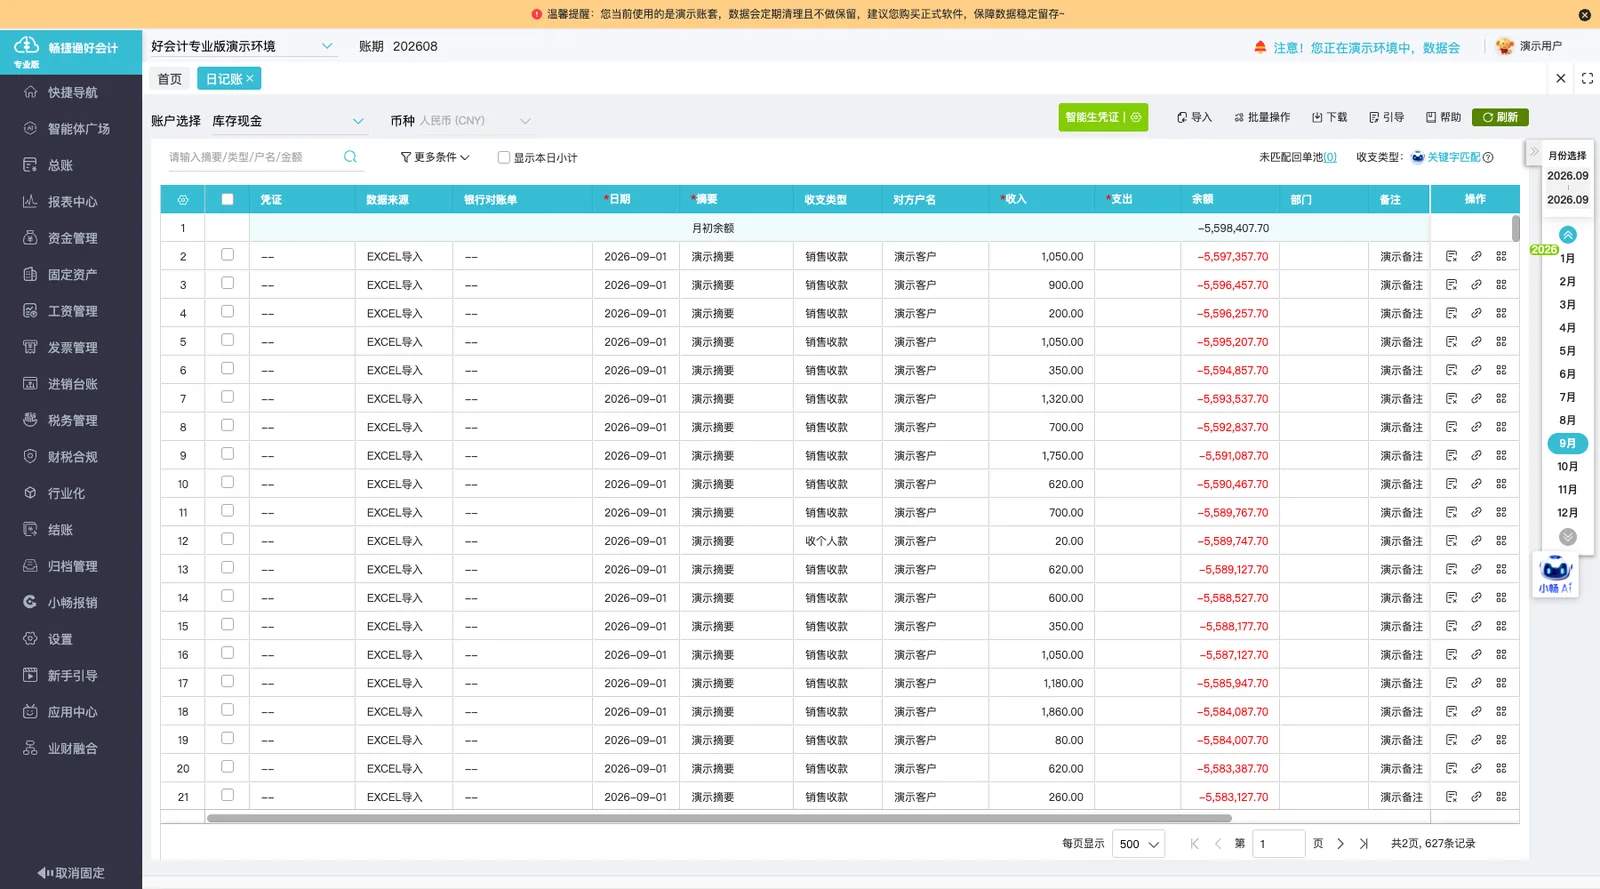
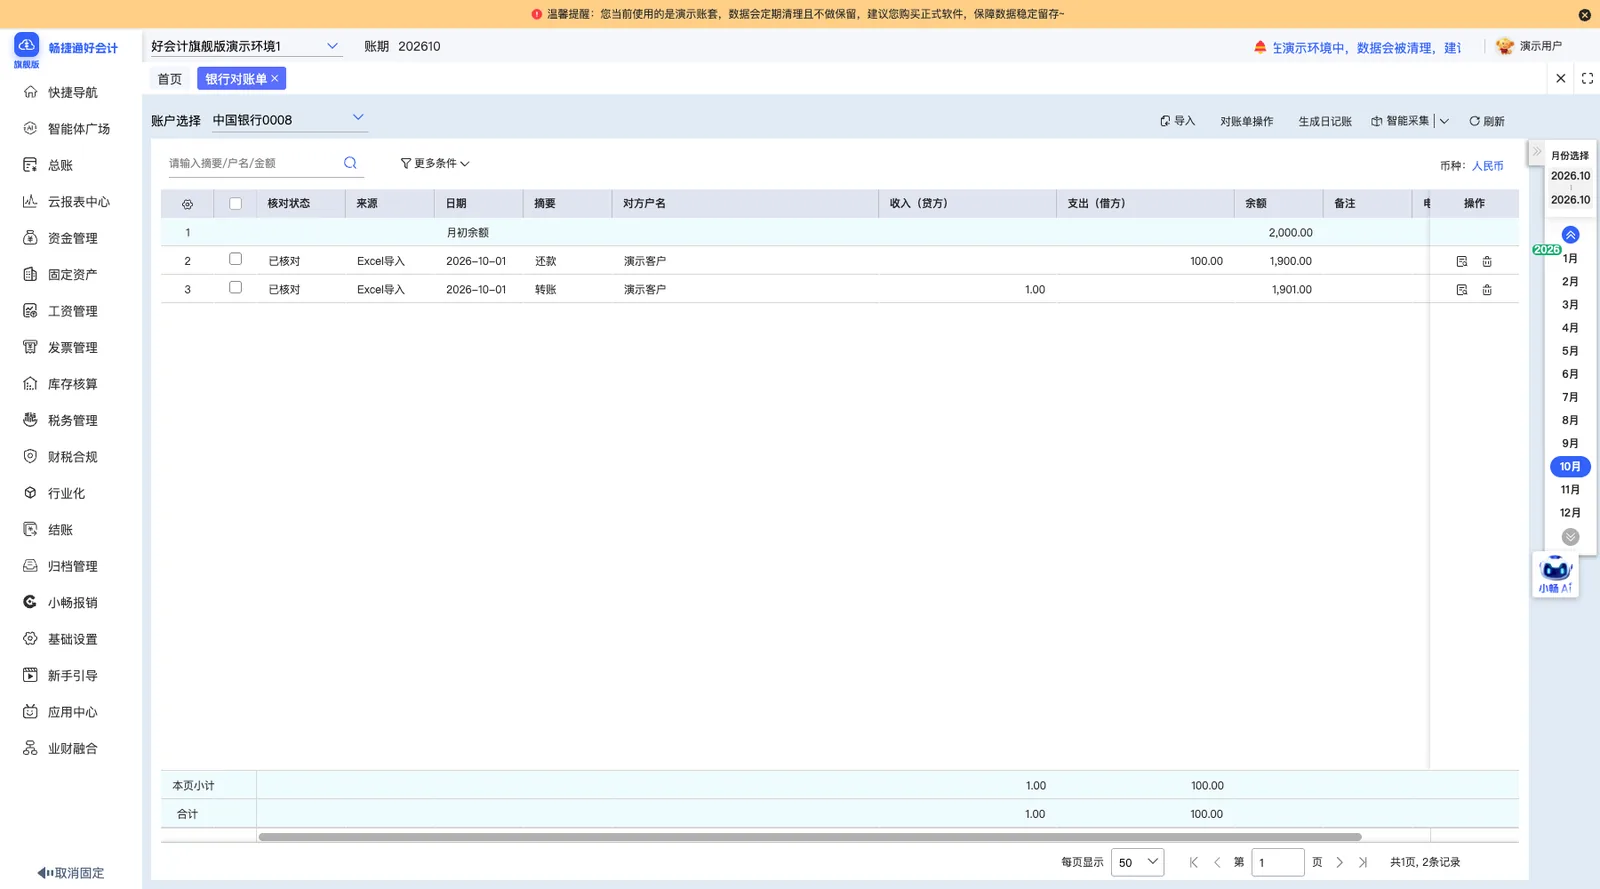
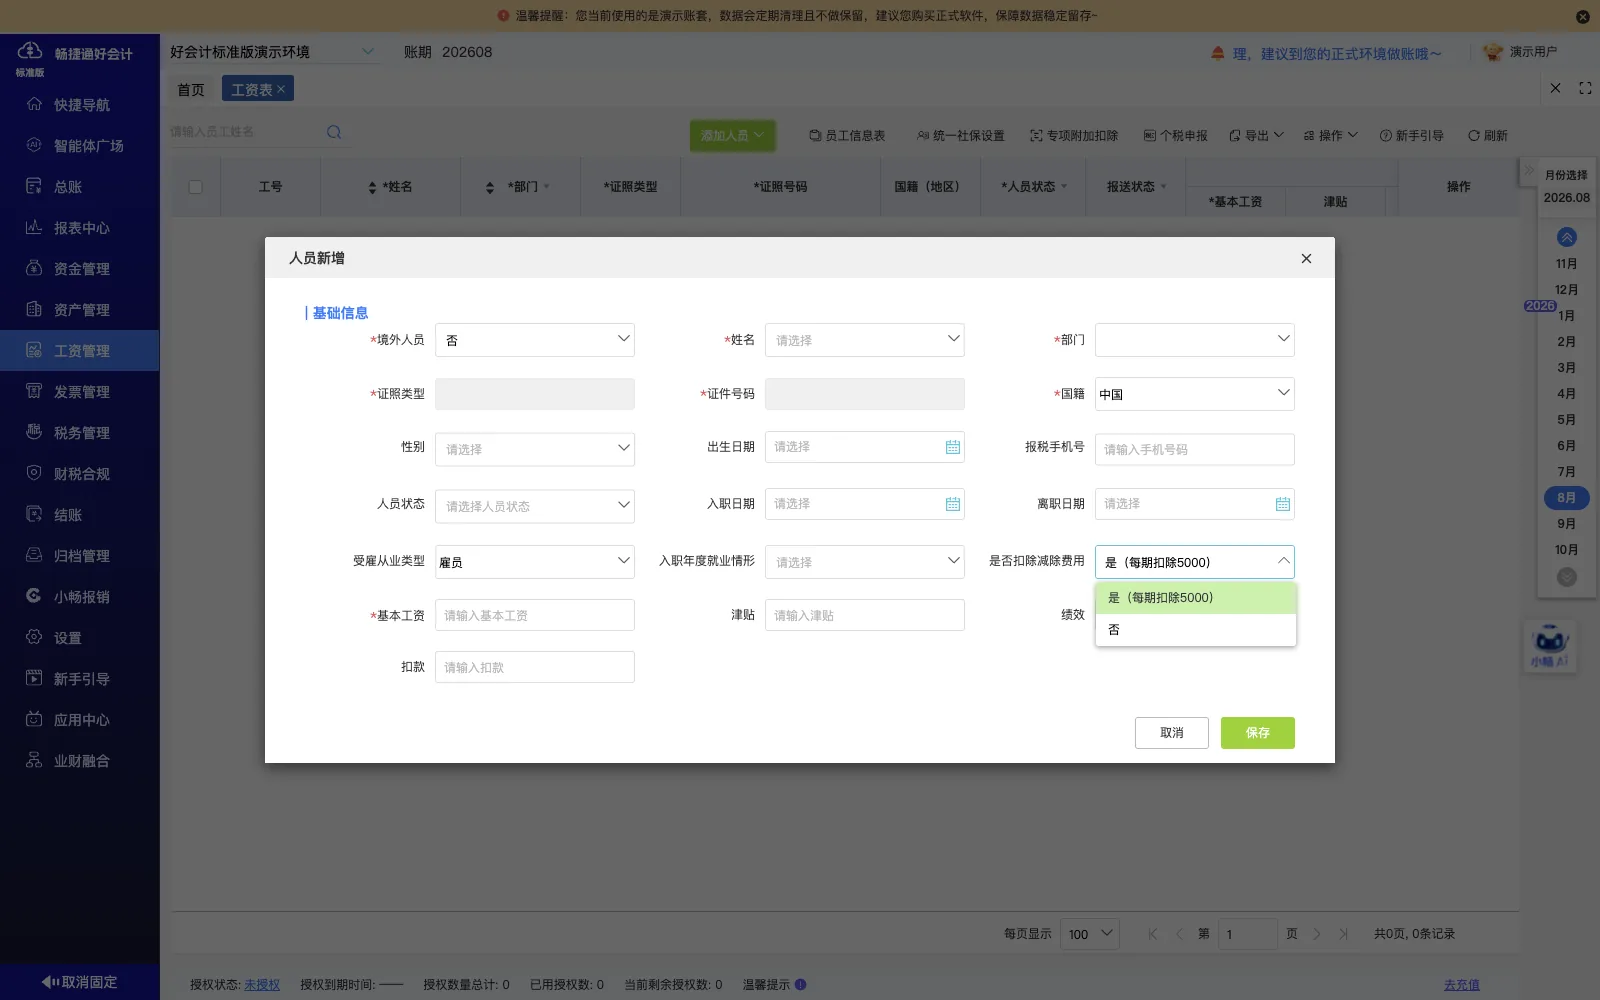
使用好会计获取银行流水与回单,作为日记账数据来源,并勾选银行流水形成凭证。
-
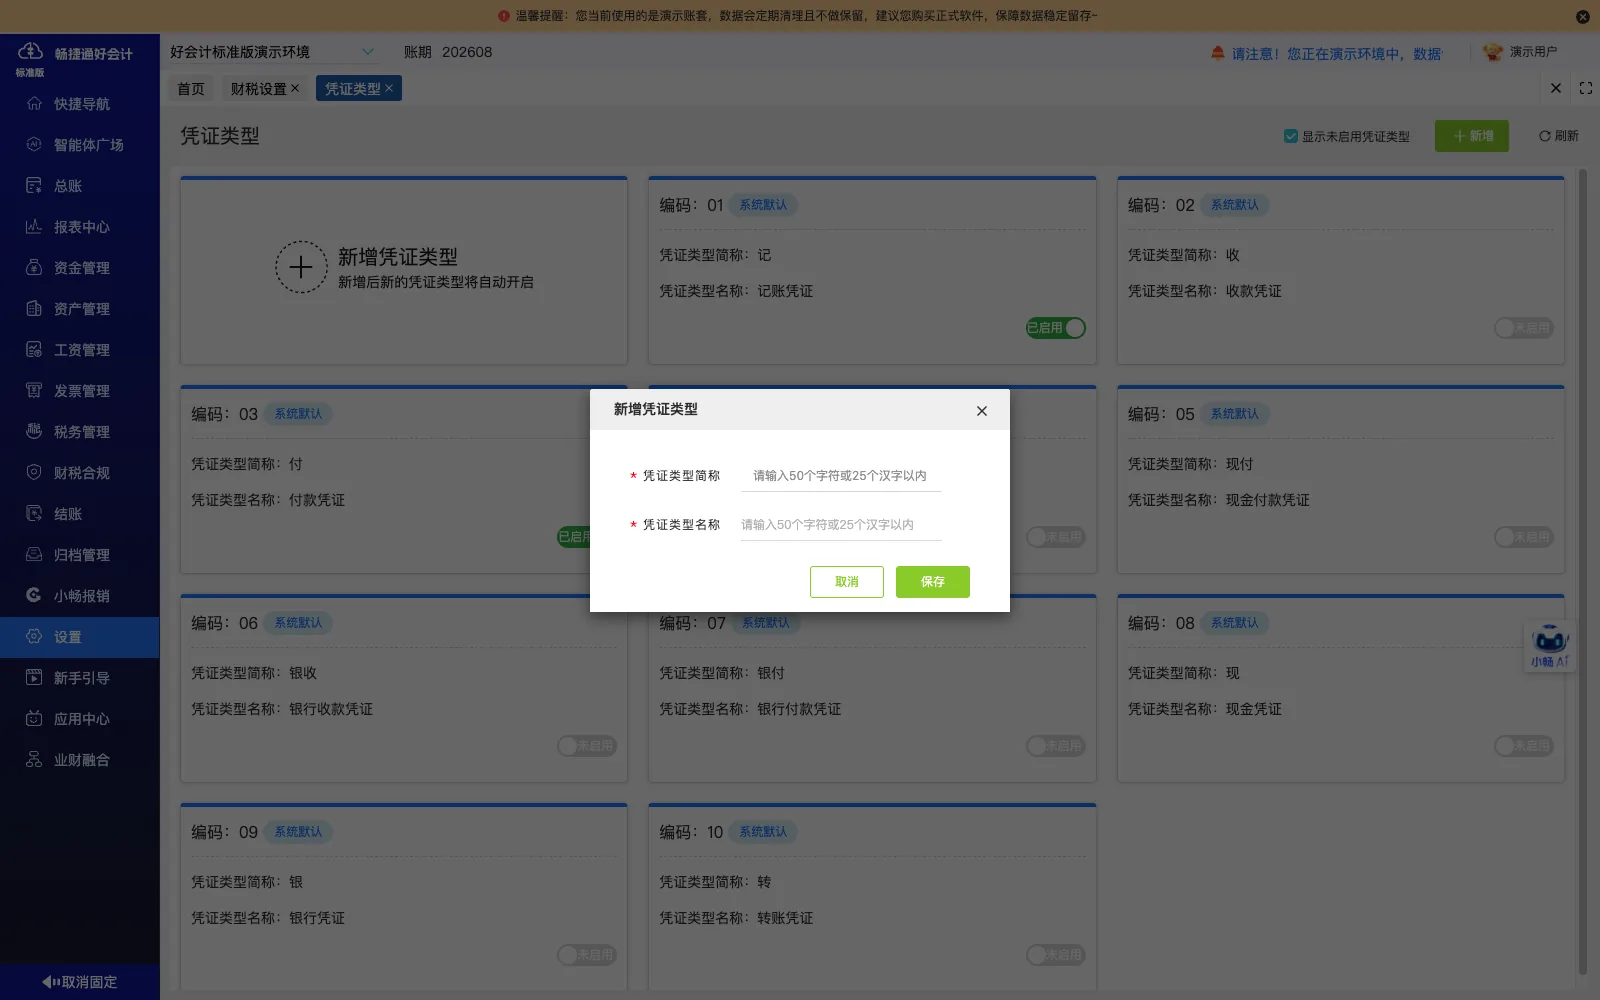
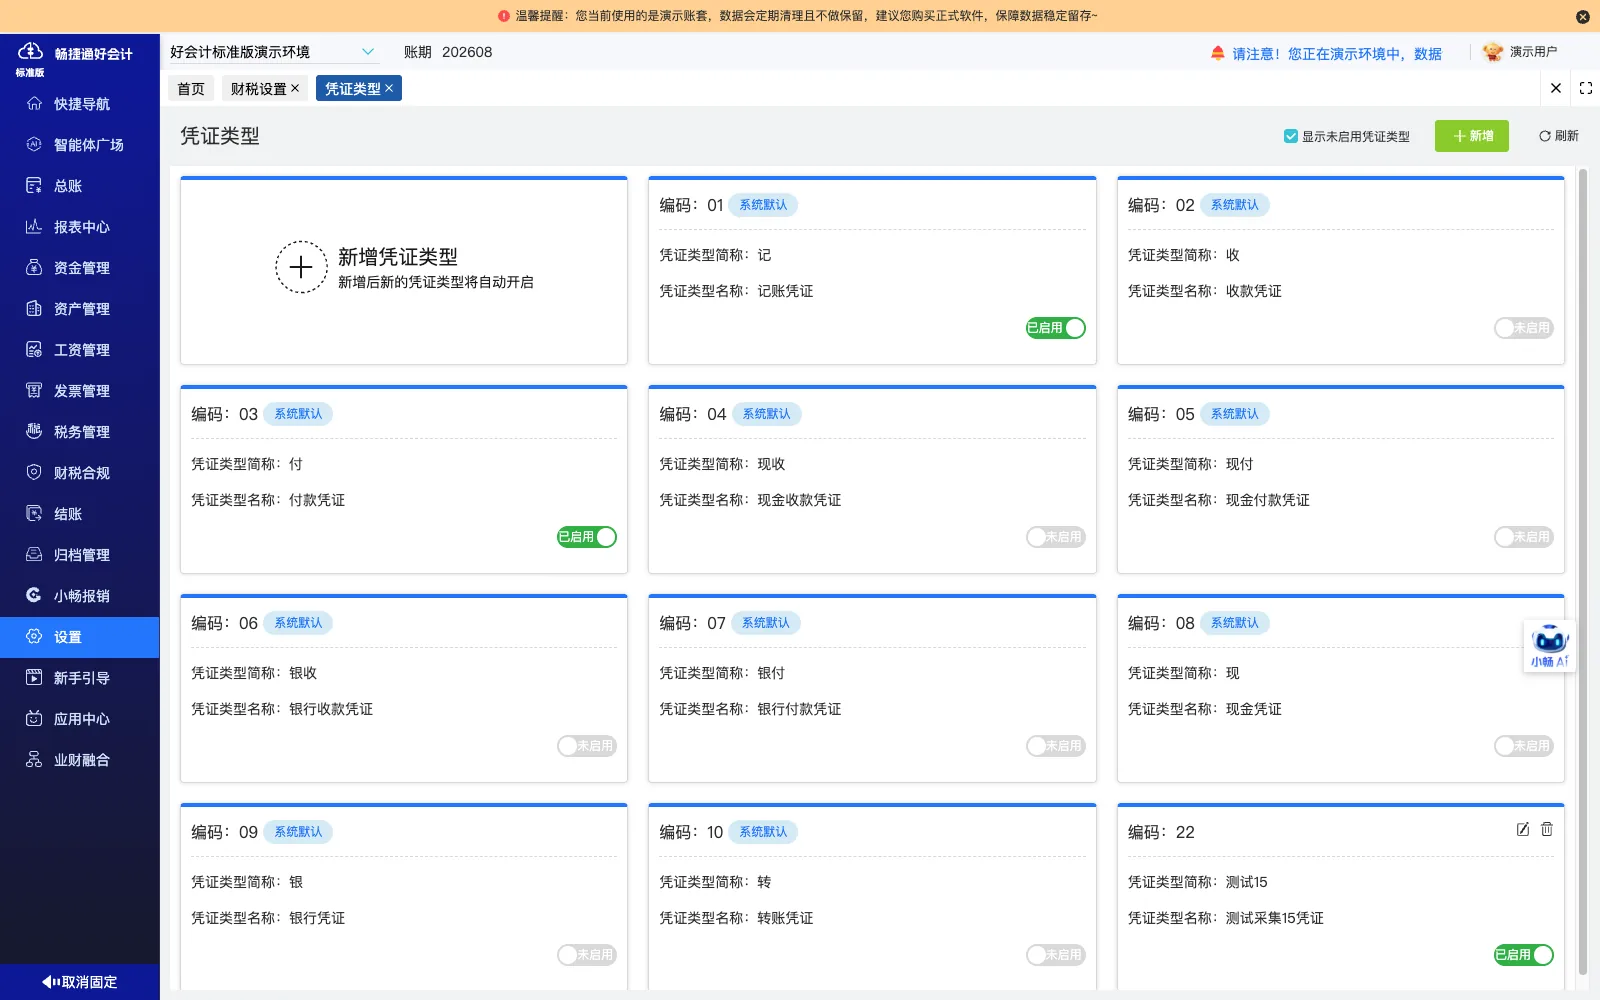
银行流水凭证生成
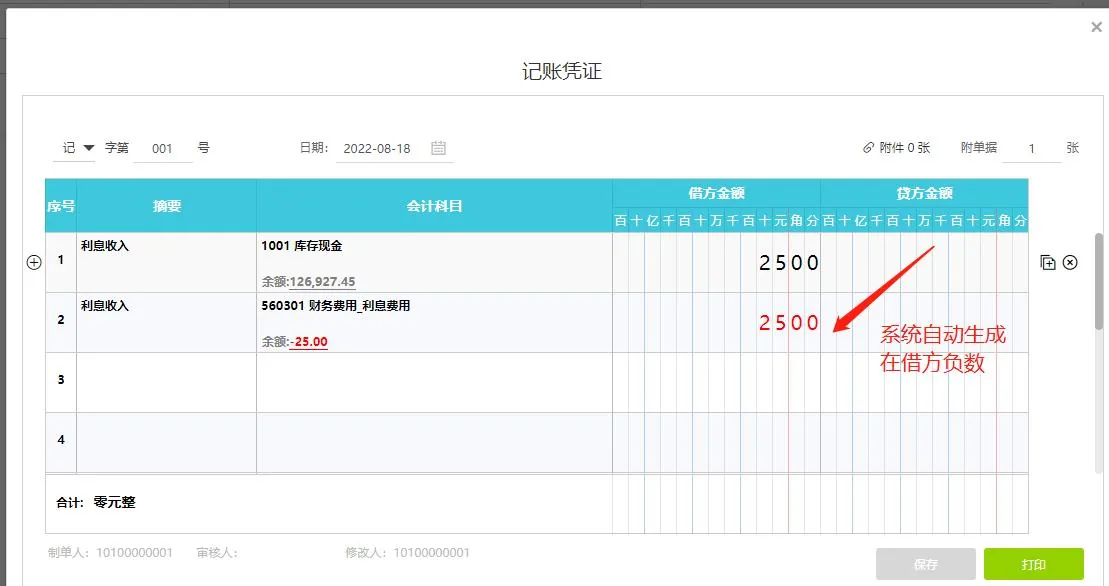
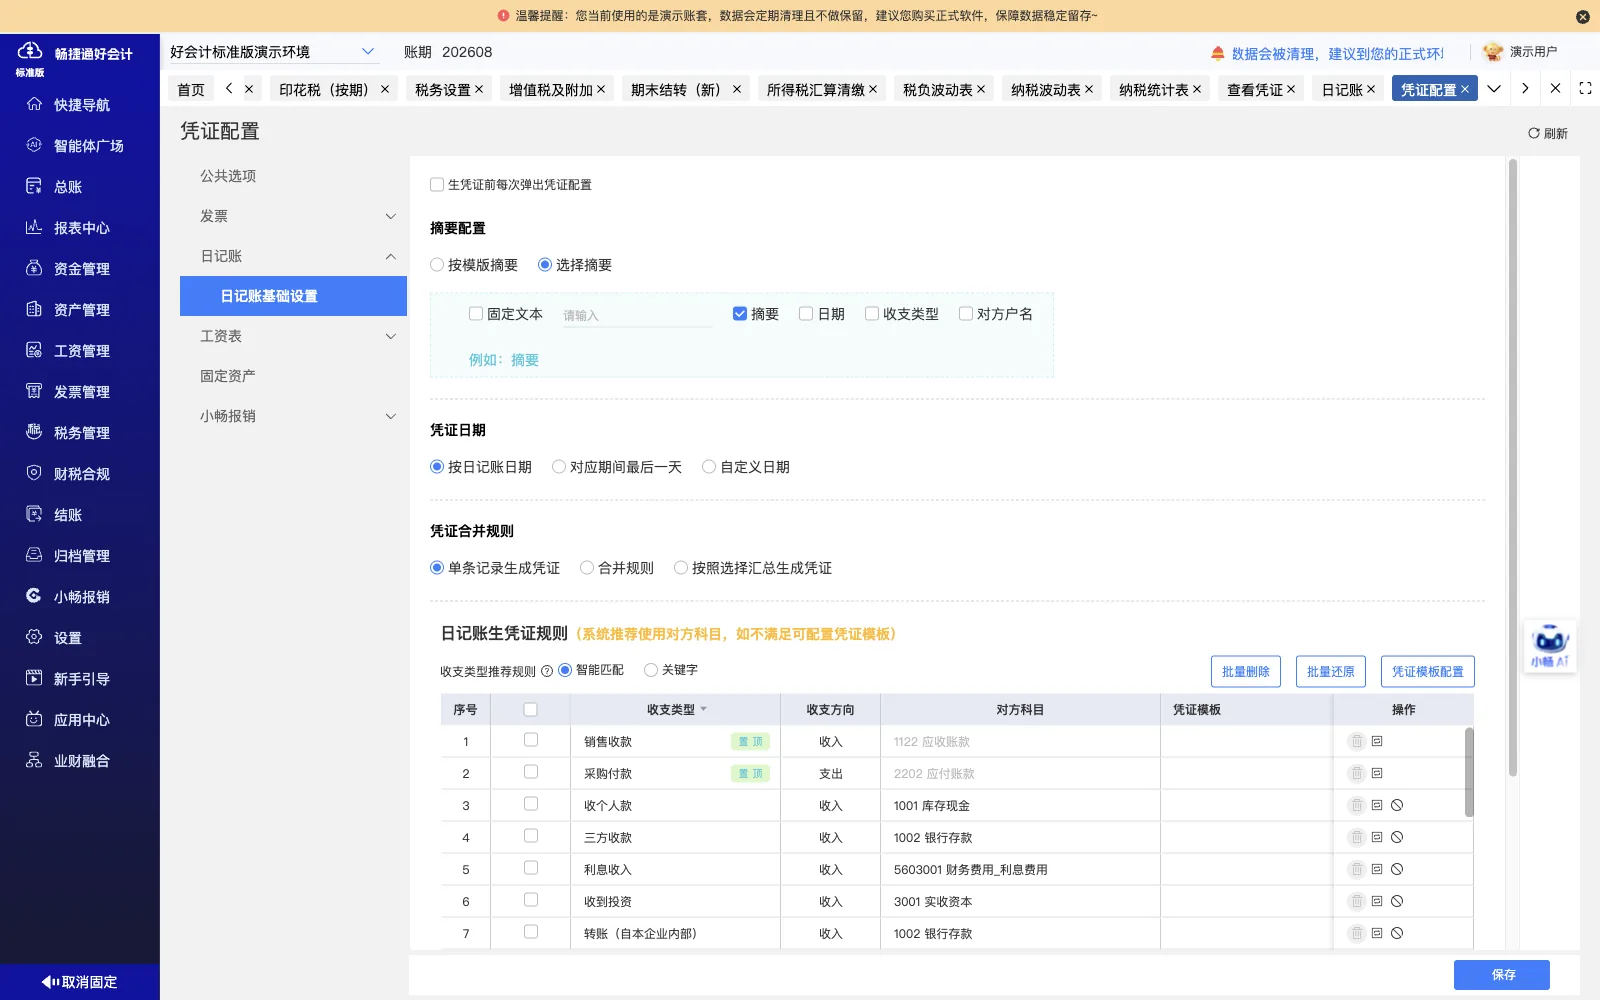
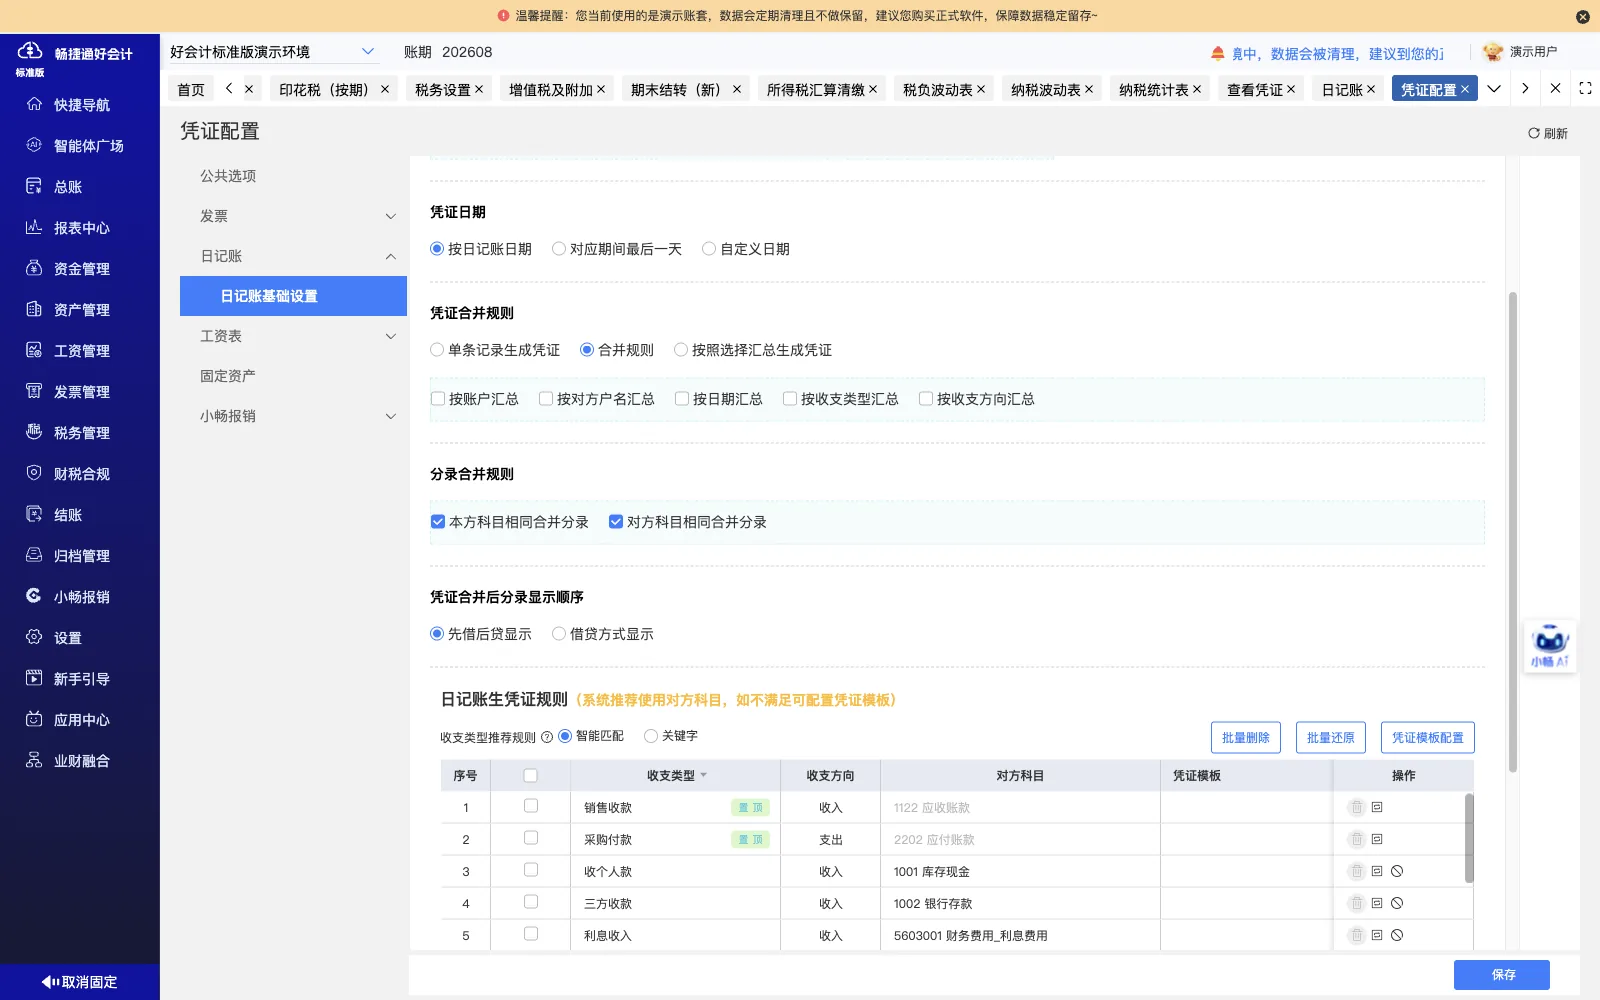
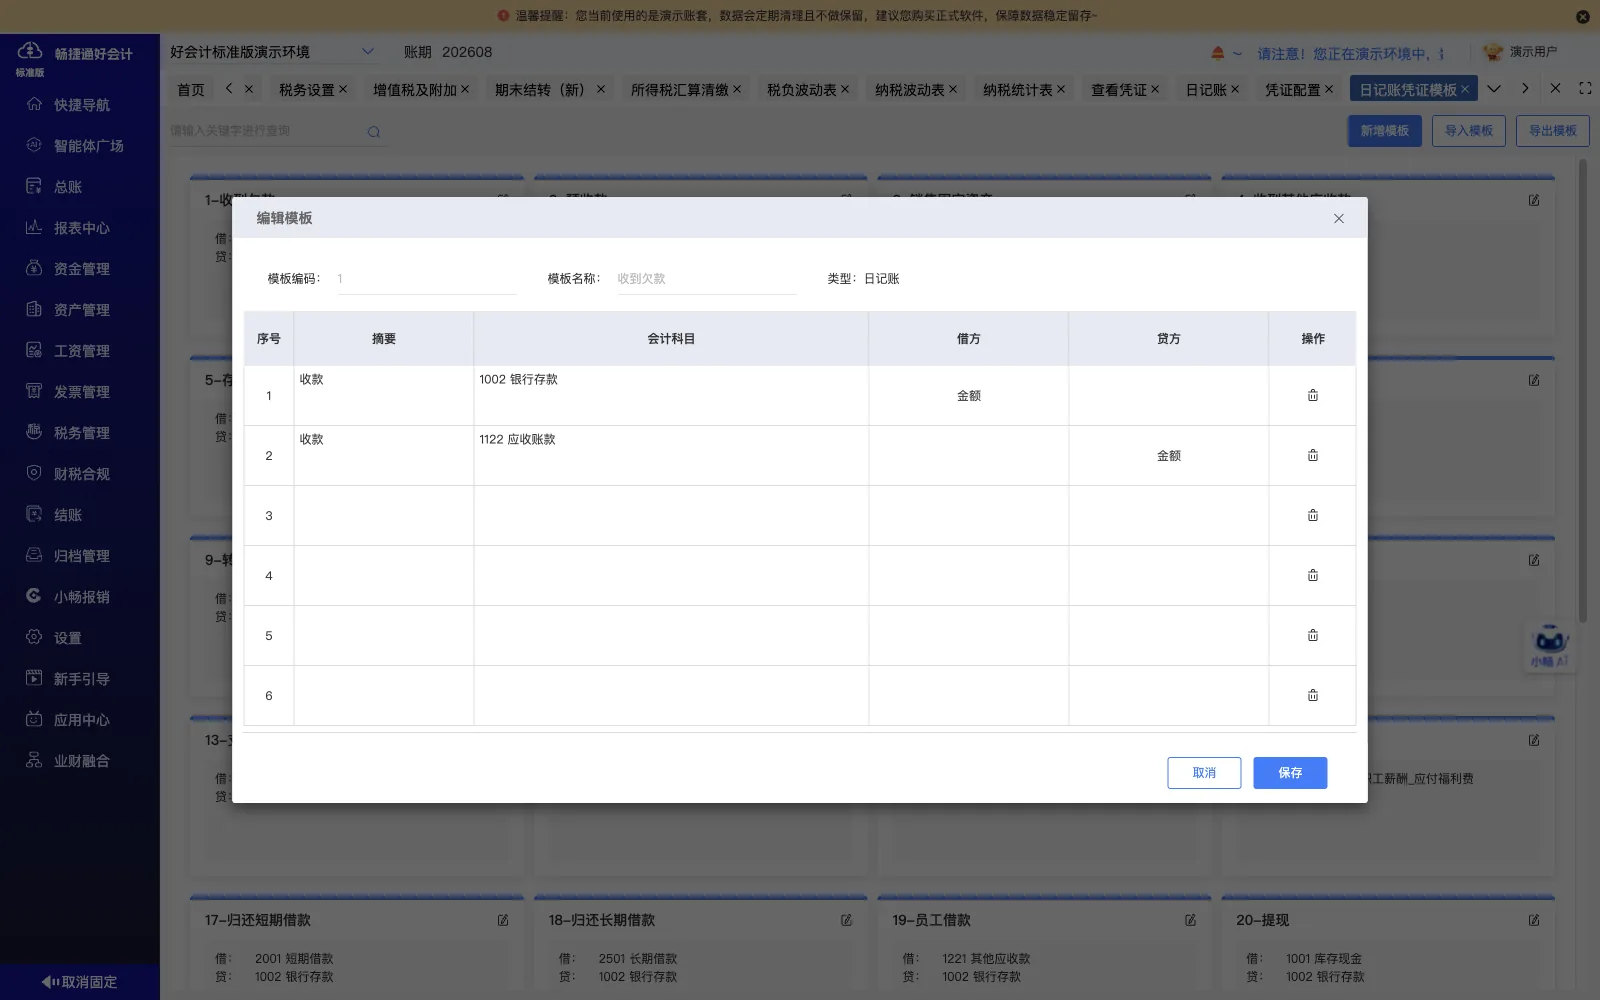
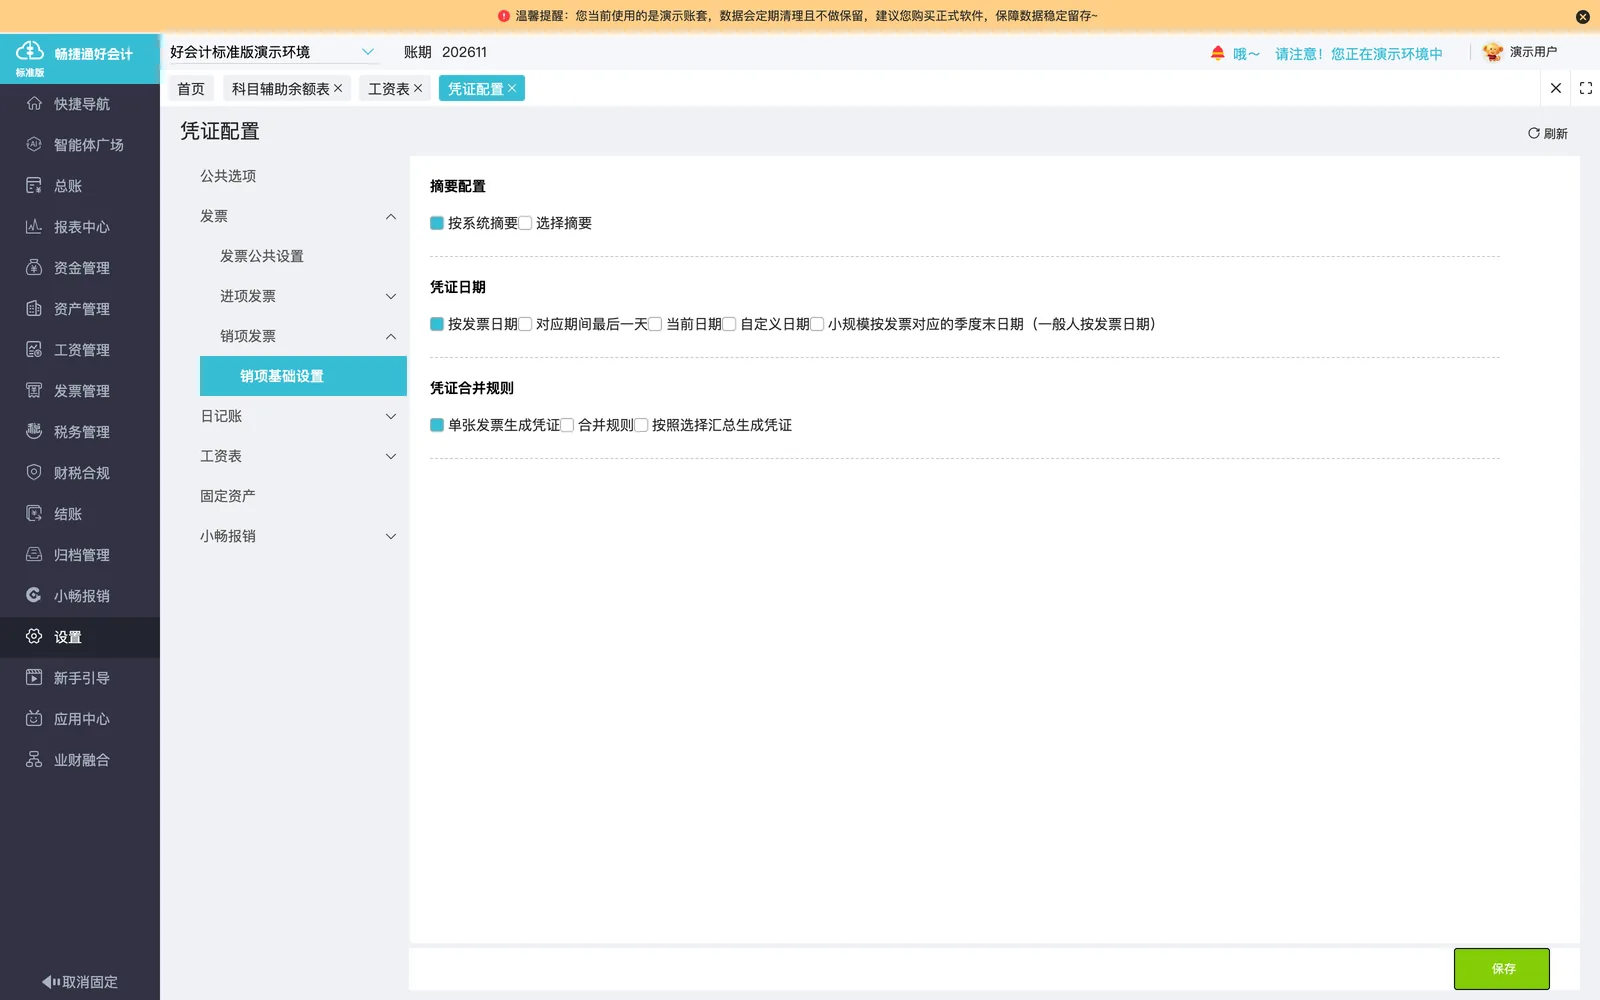
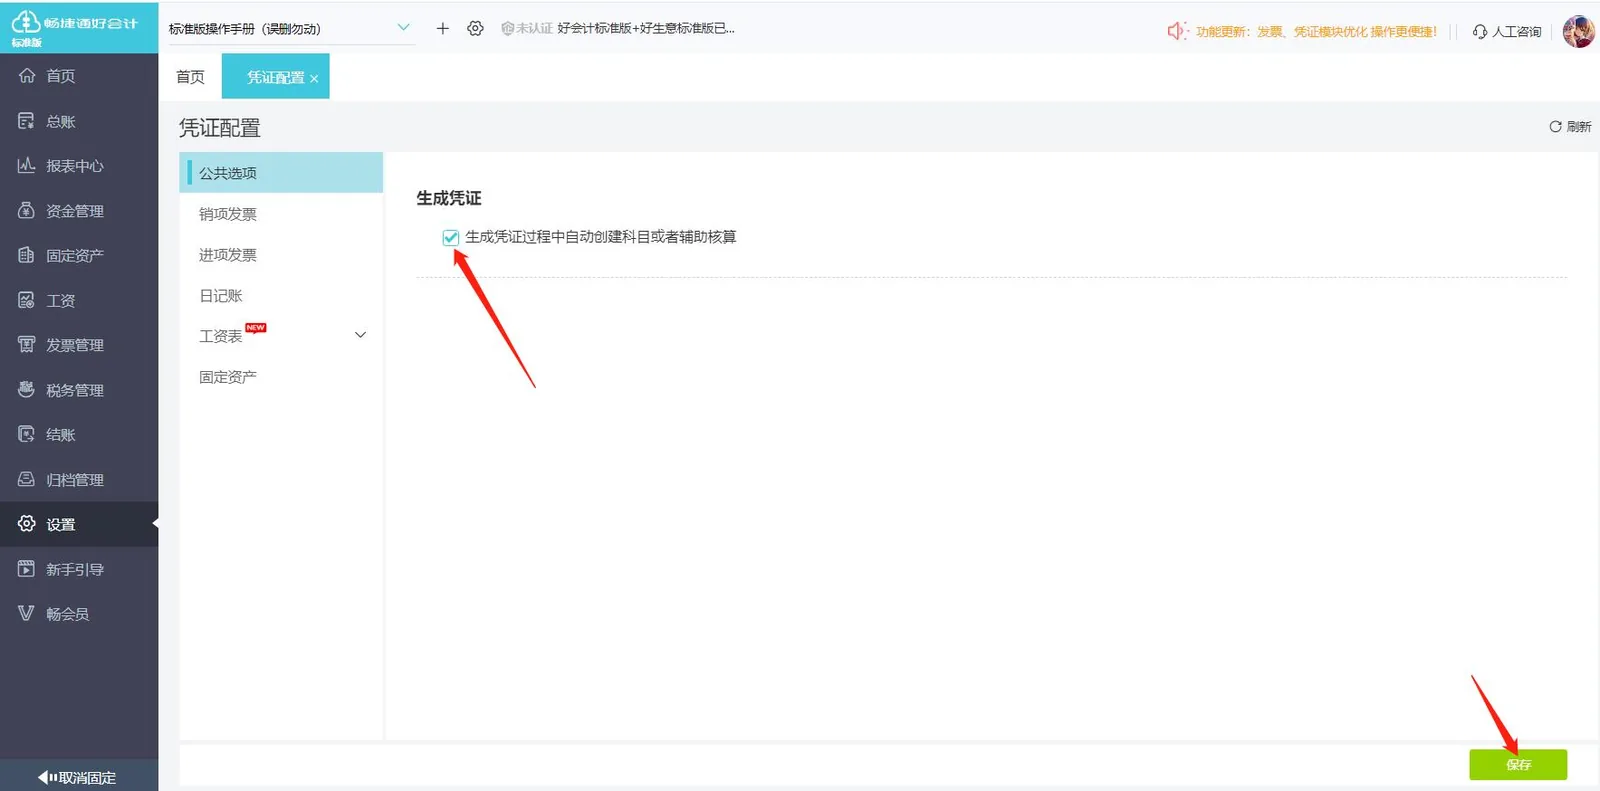
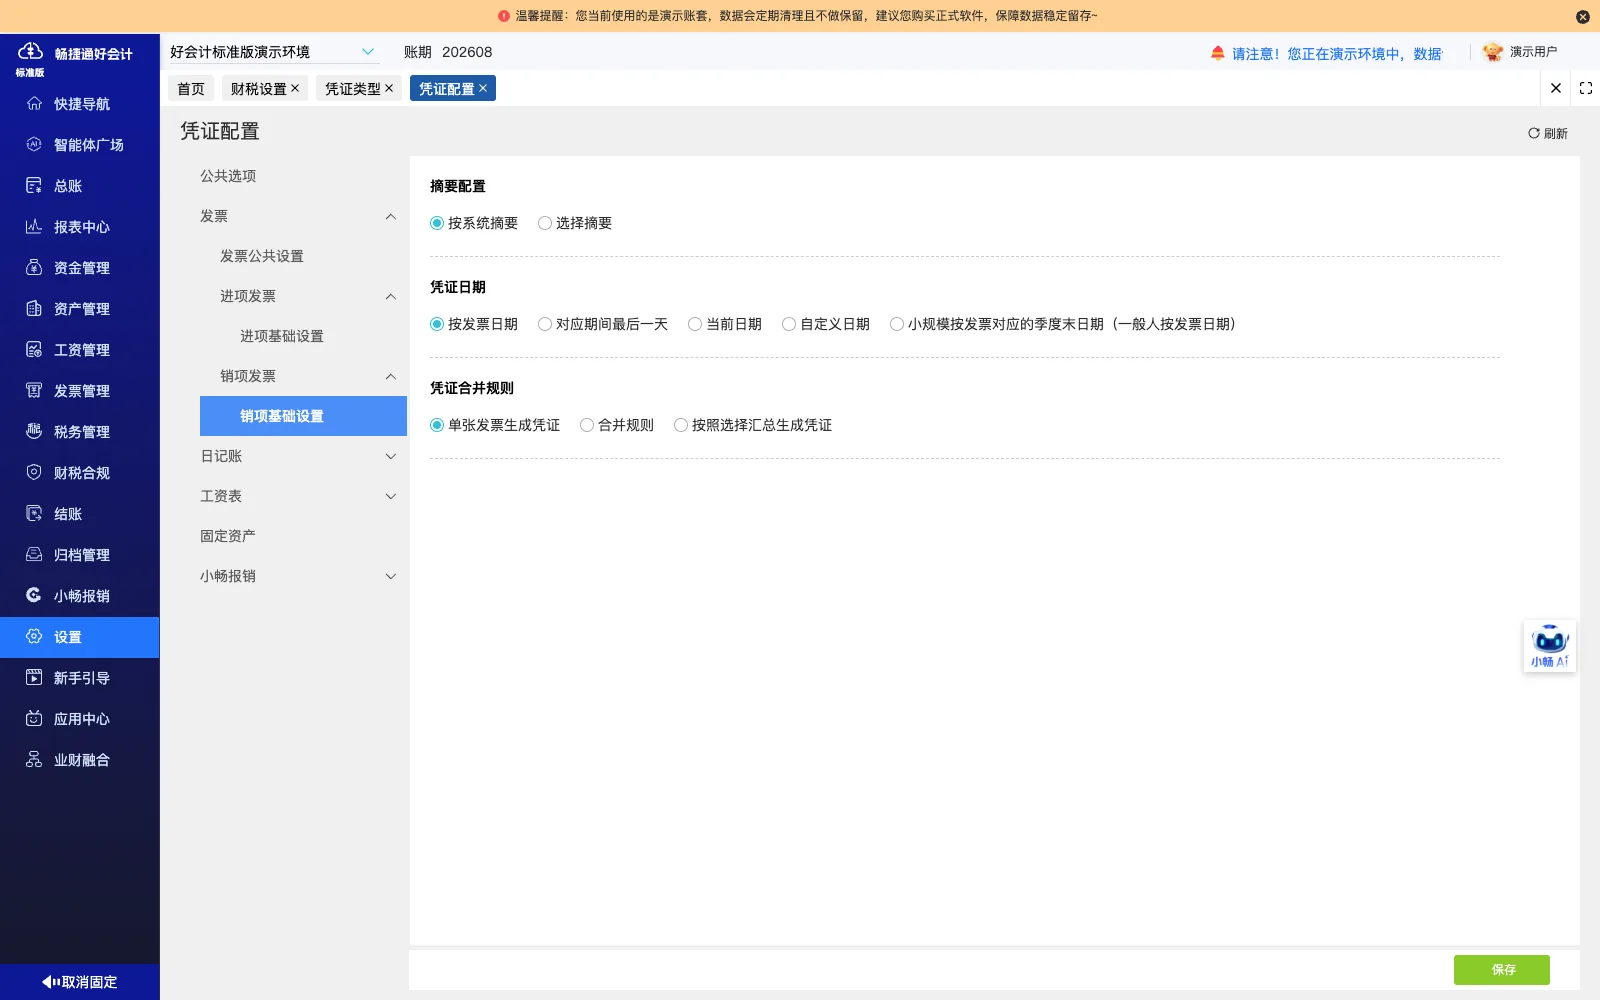
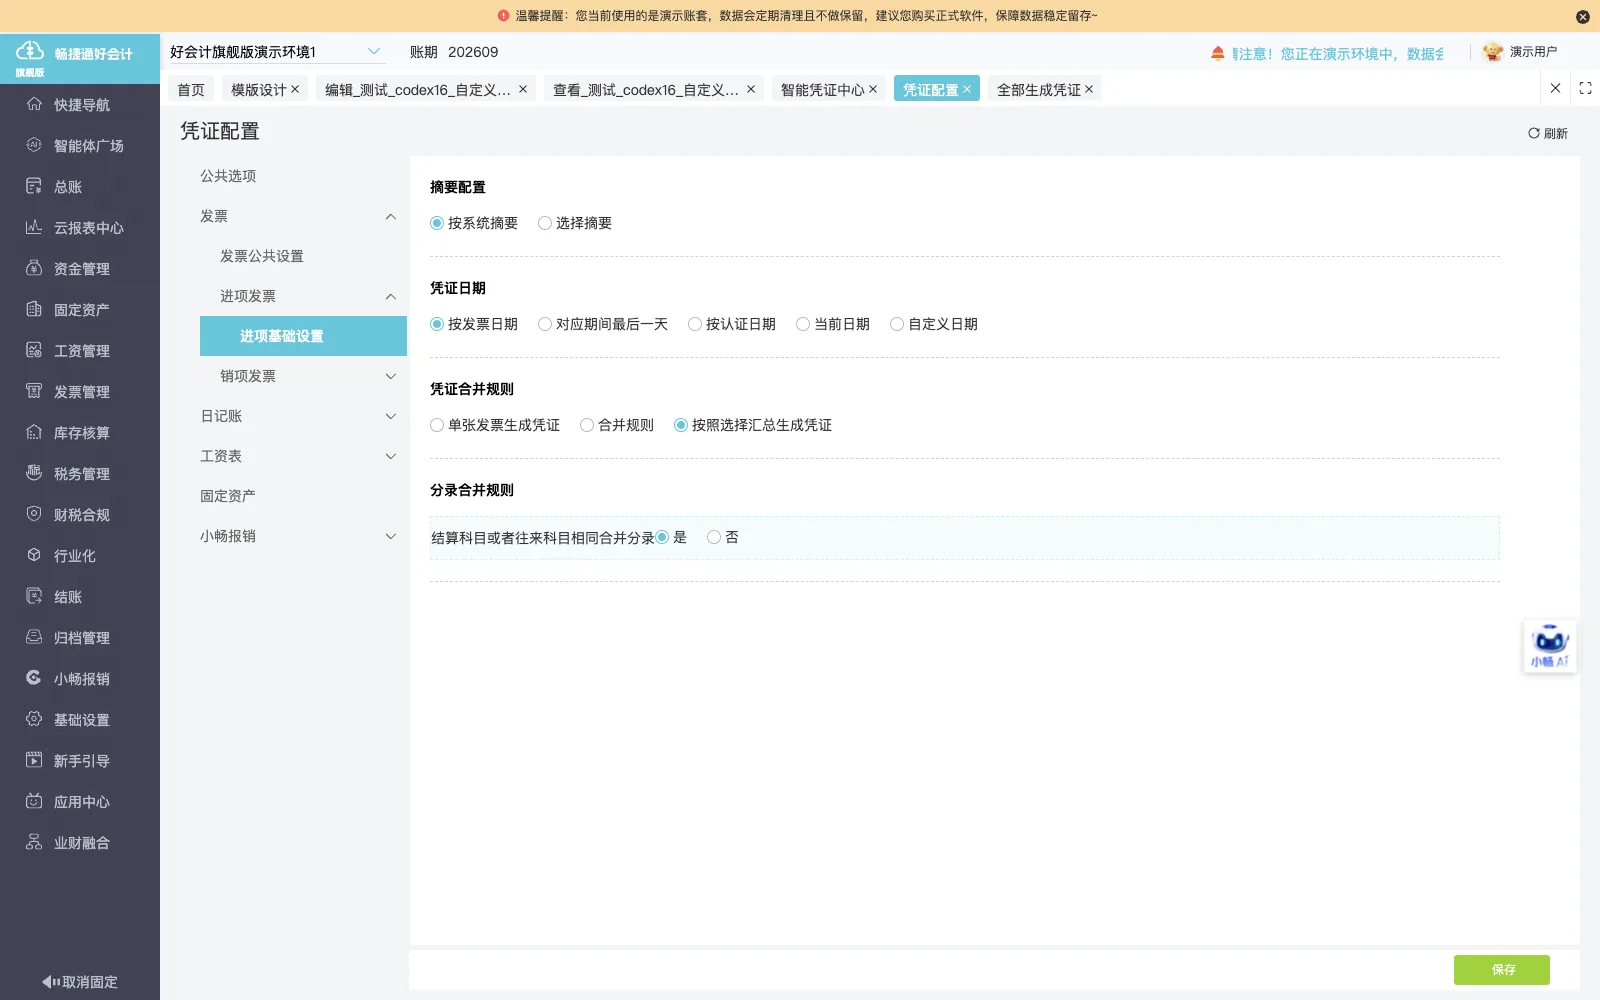
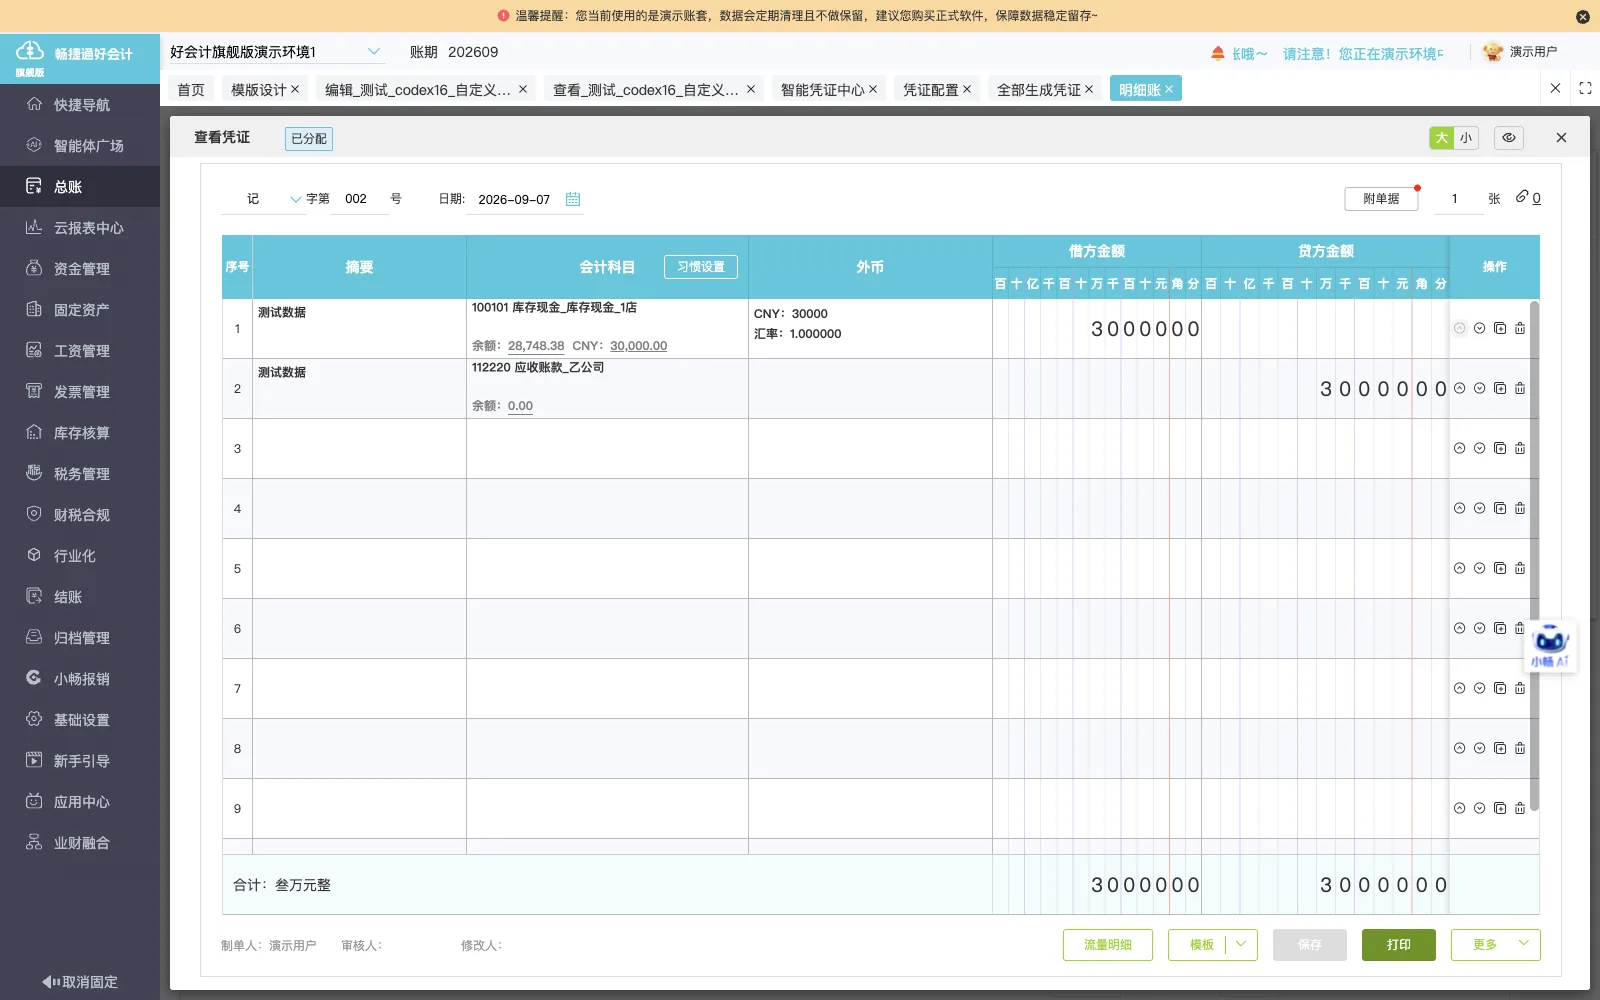
勾选银行流水后按凭证配置规则生成记账凭证,凭证与日记账记录对应留痕。
-
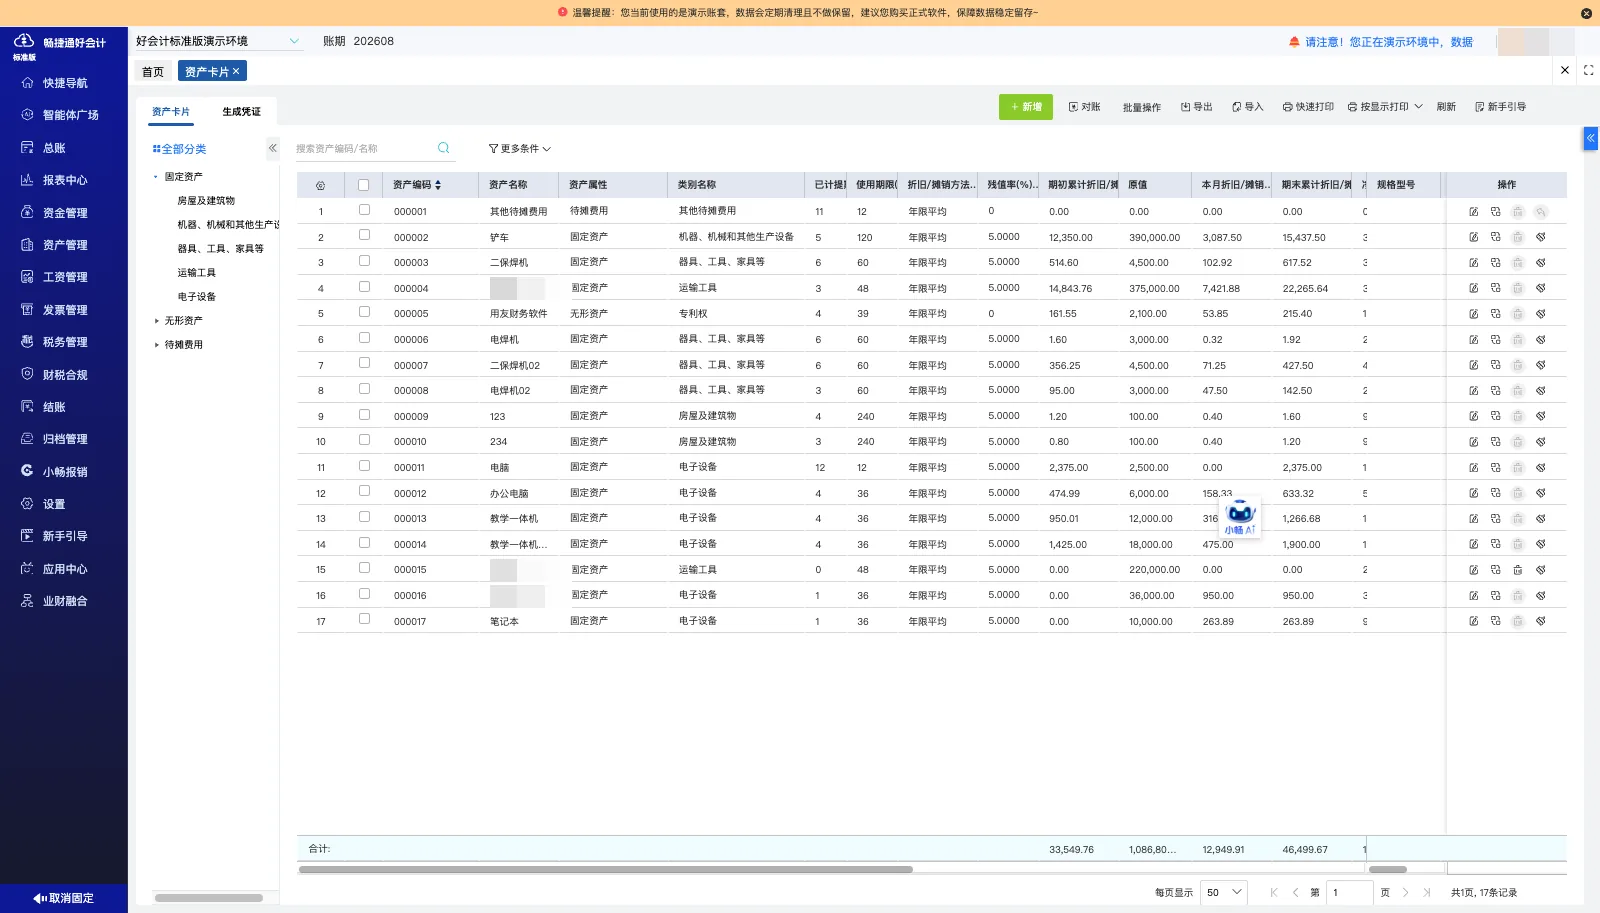
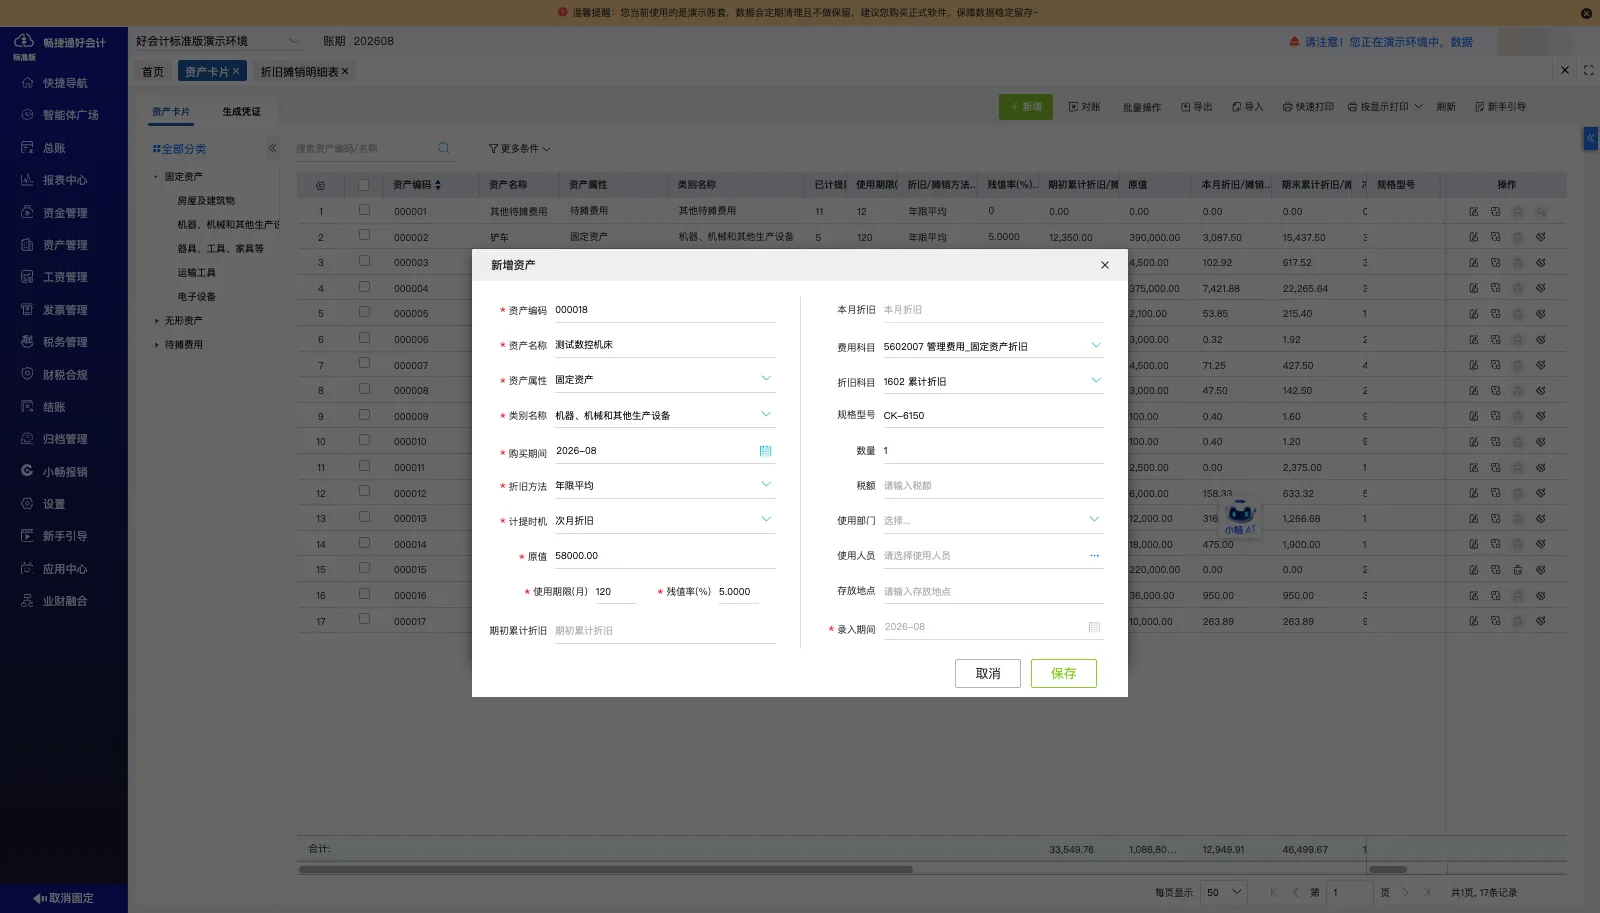
发票出入库记录提取
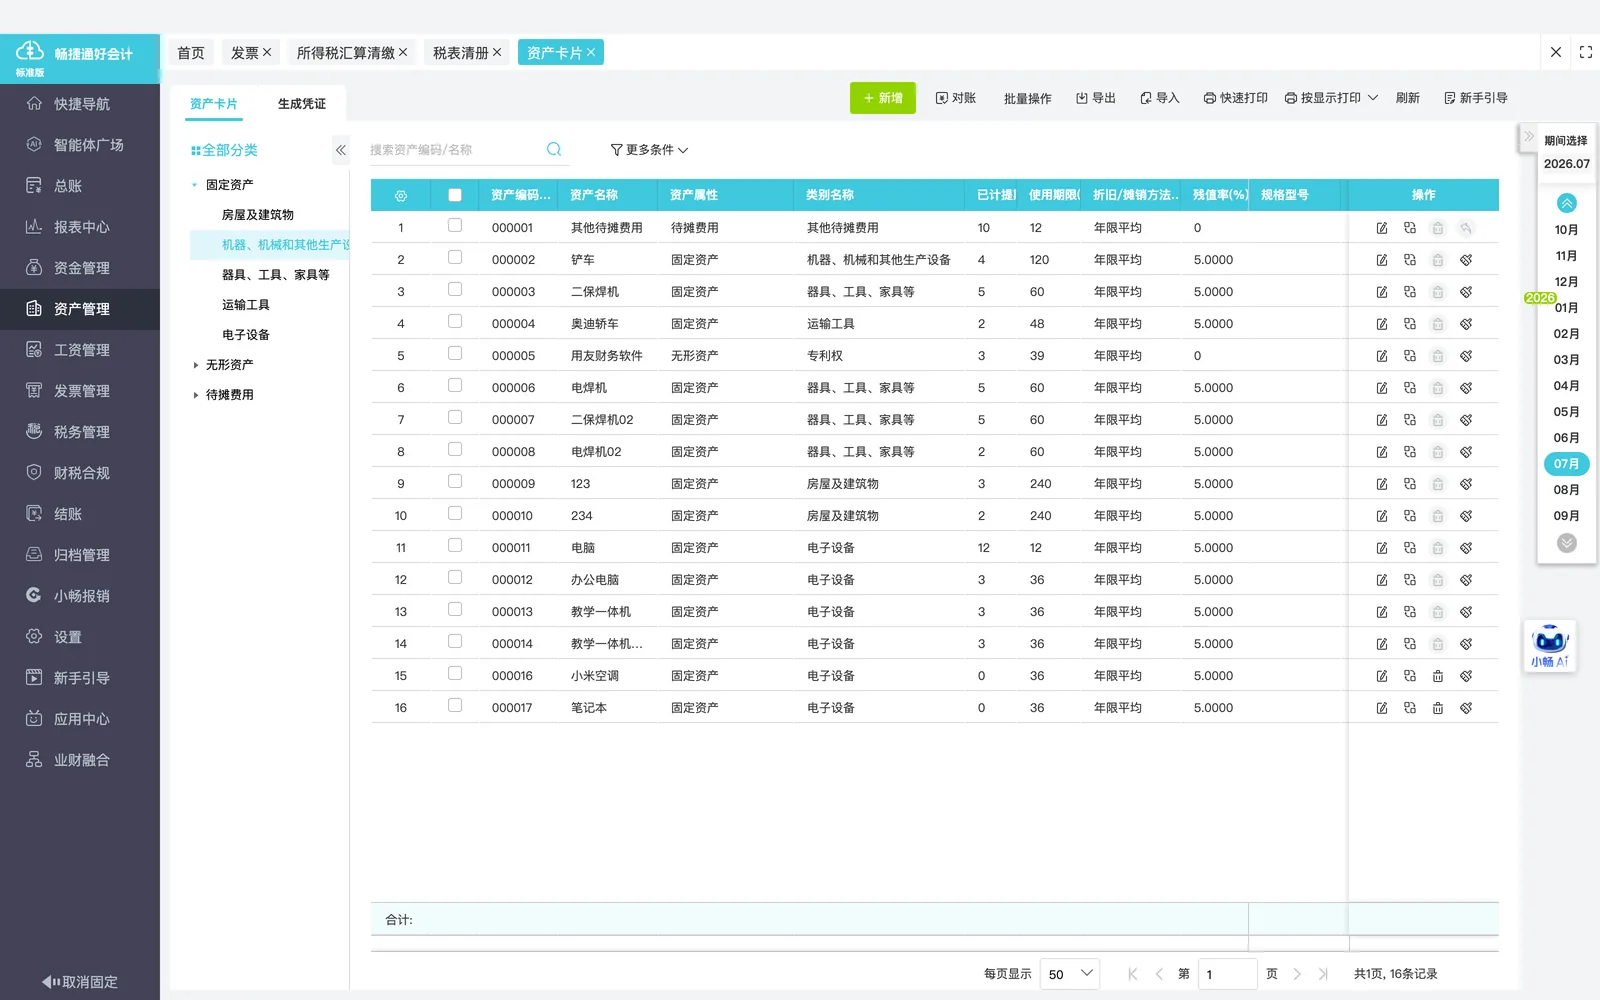
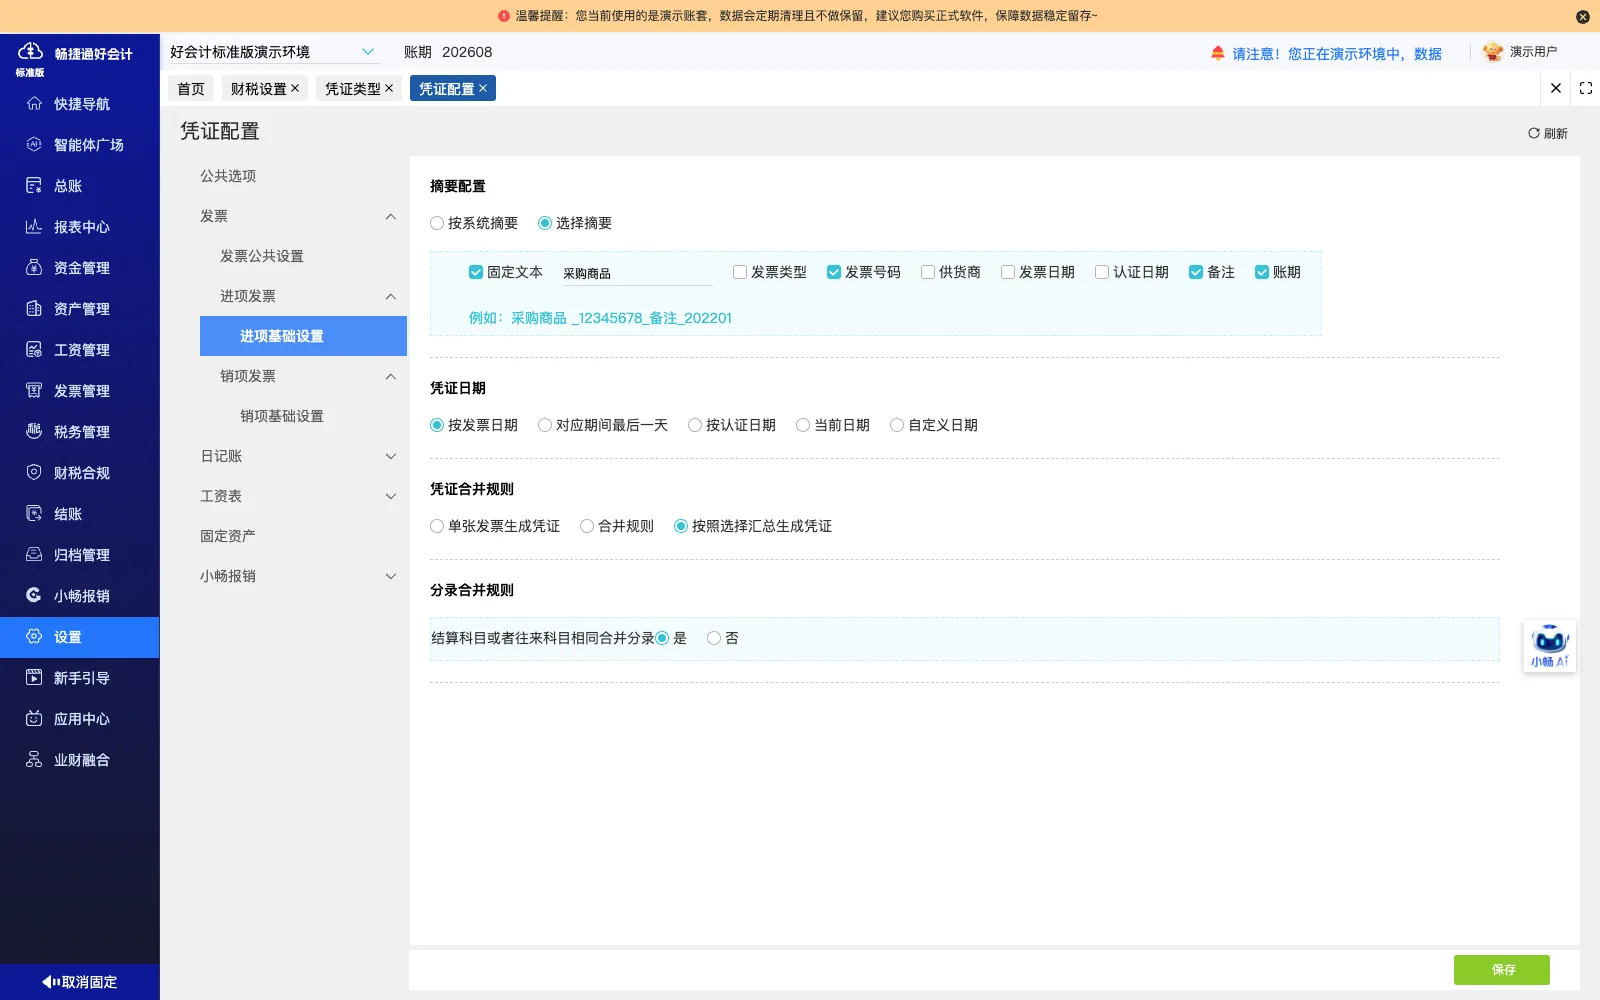
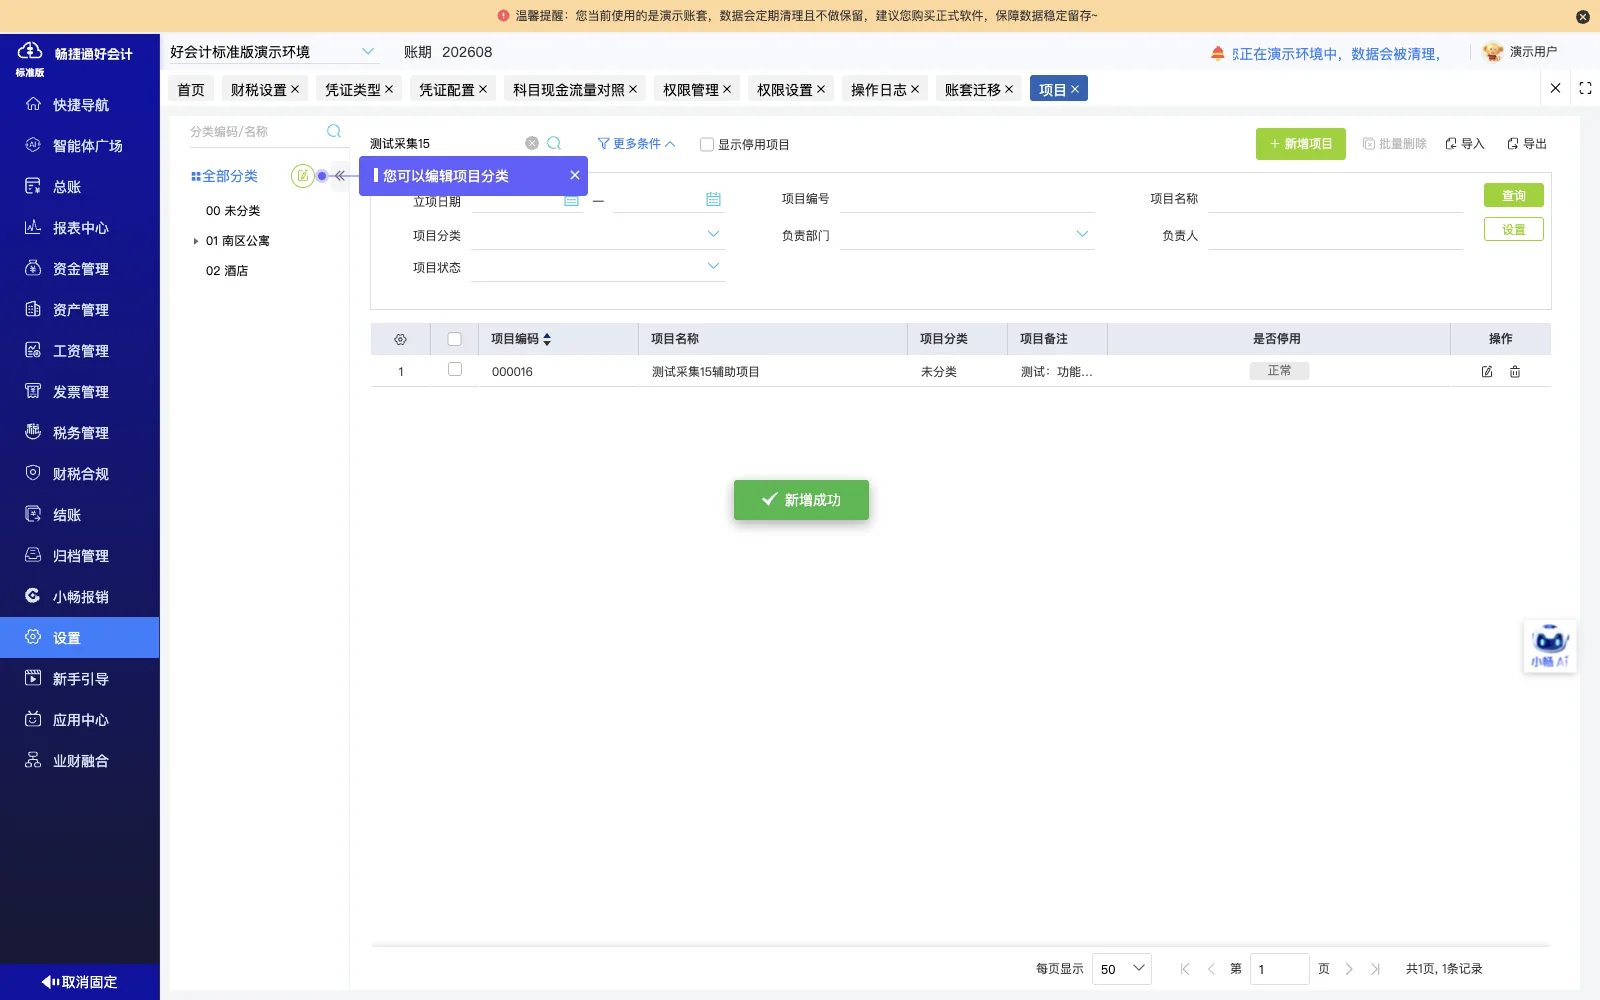
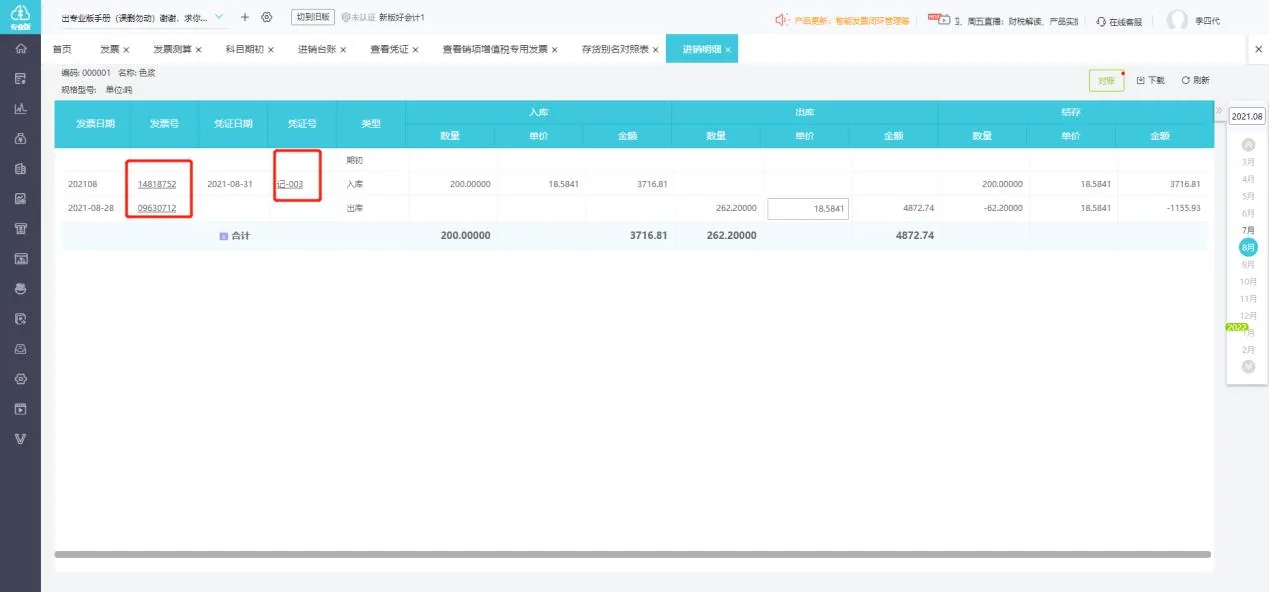
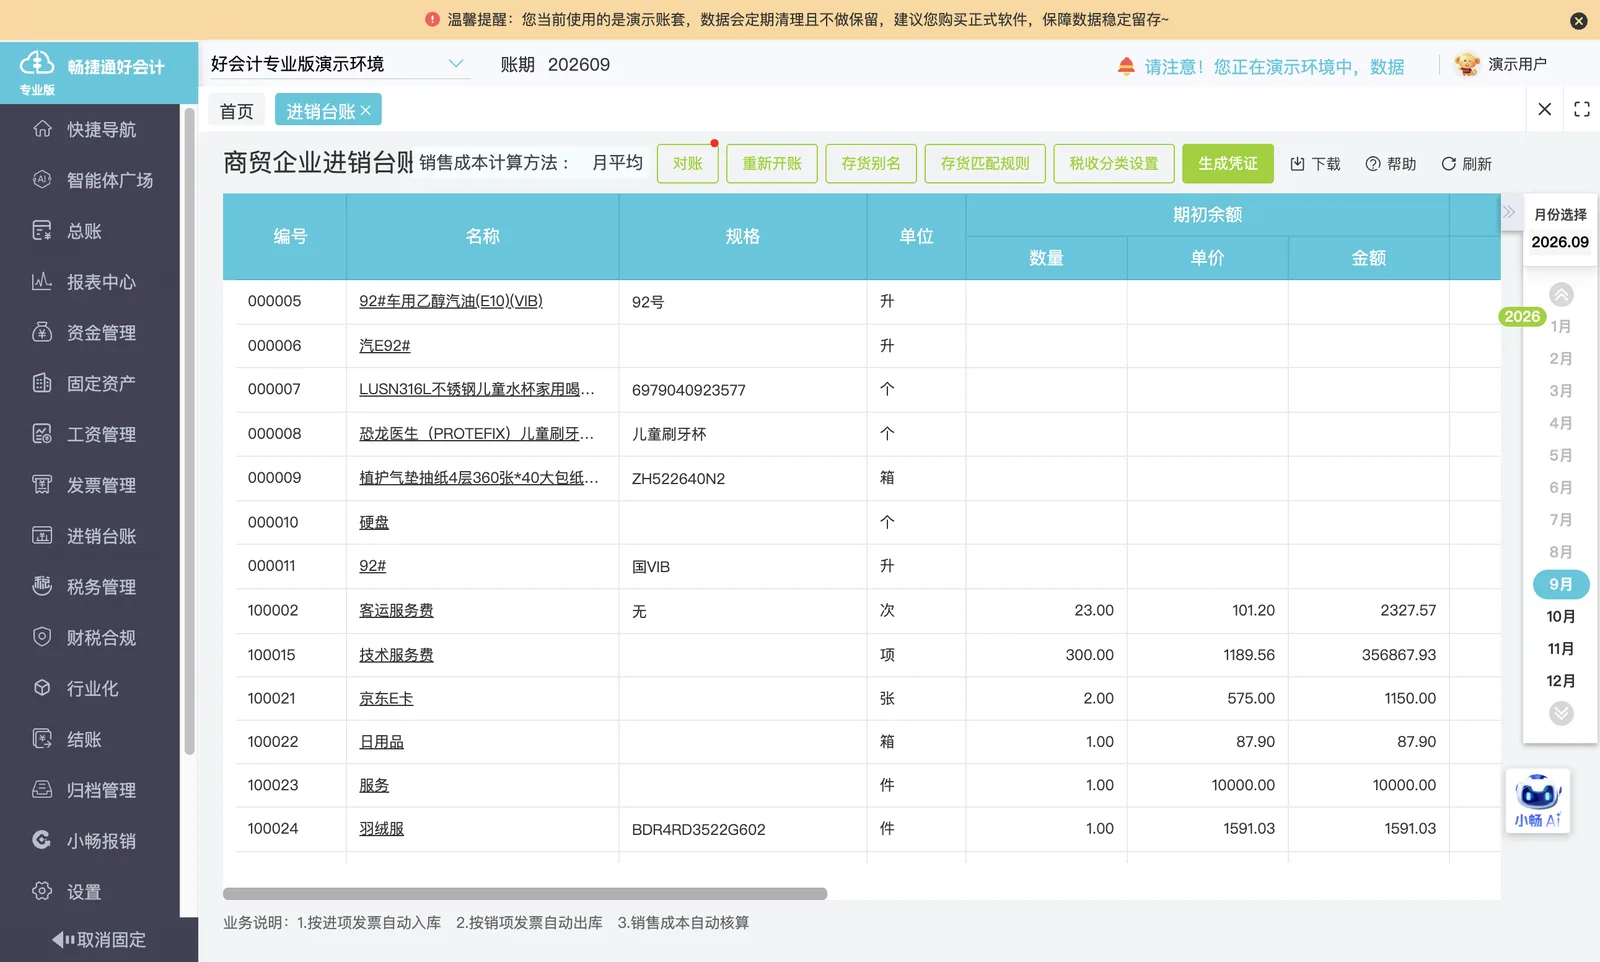
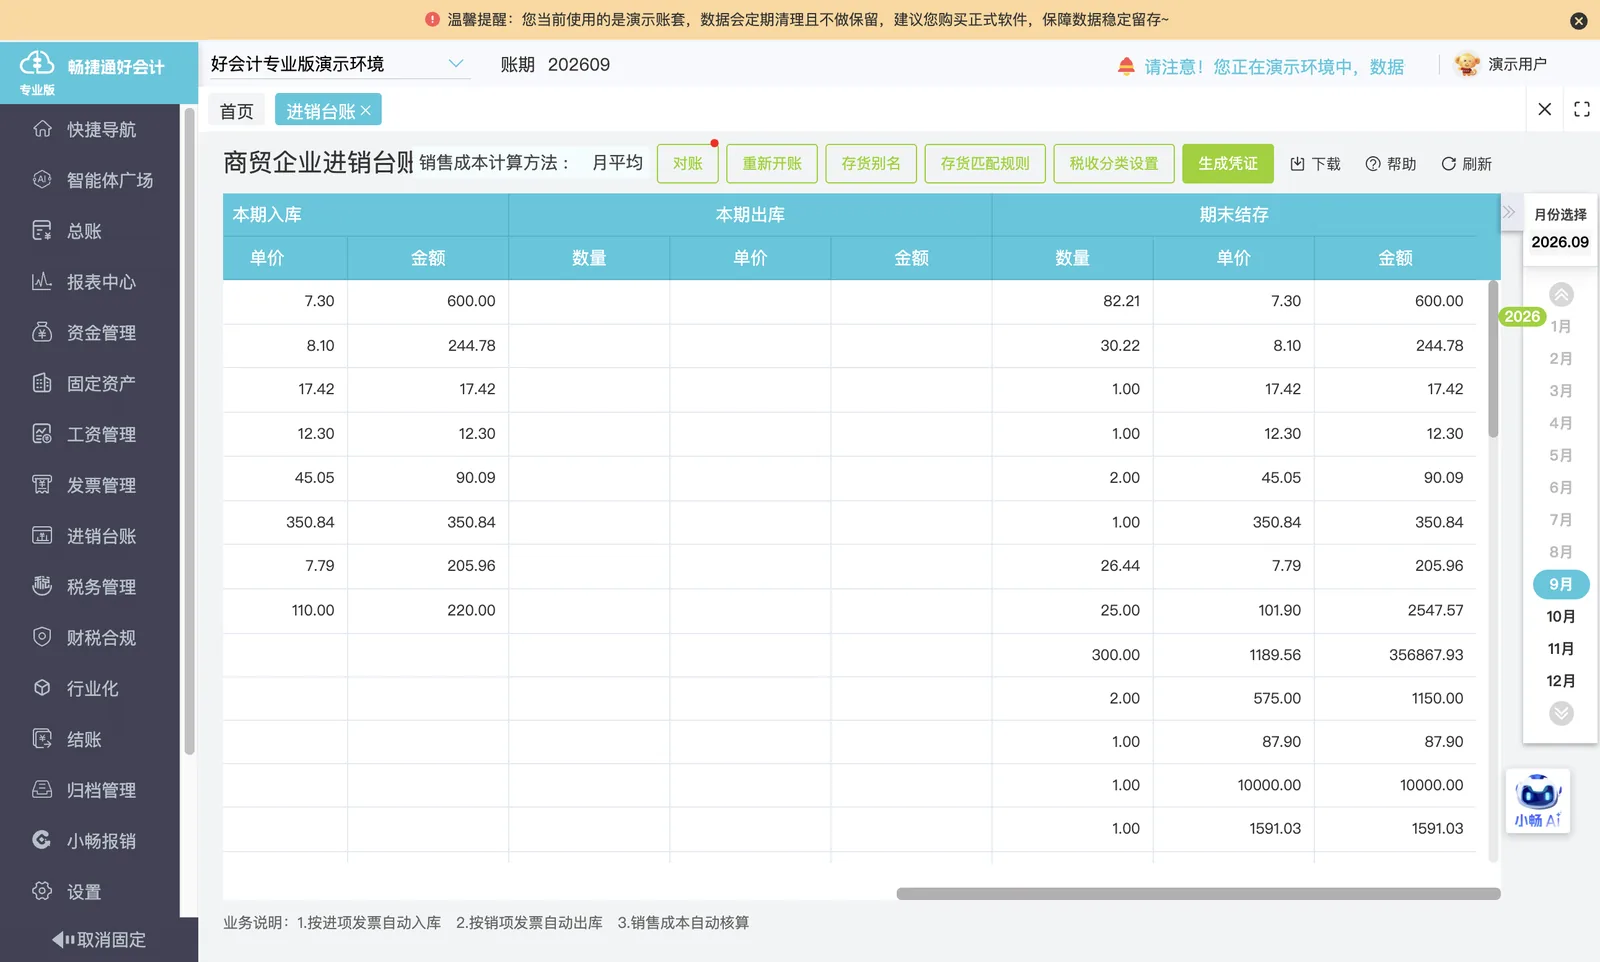
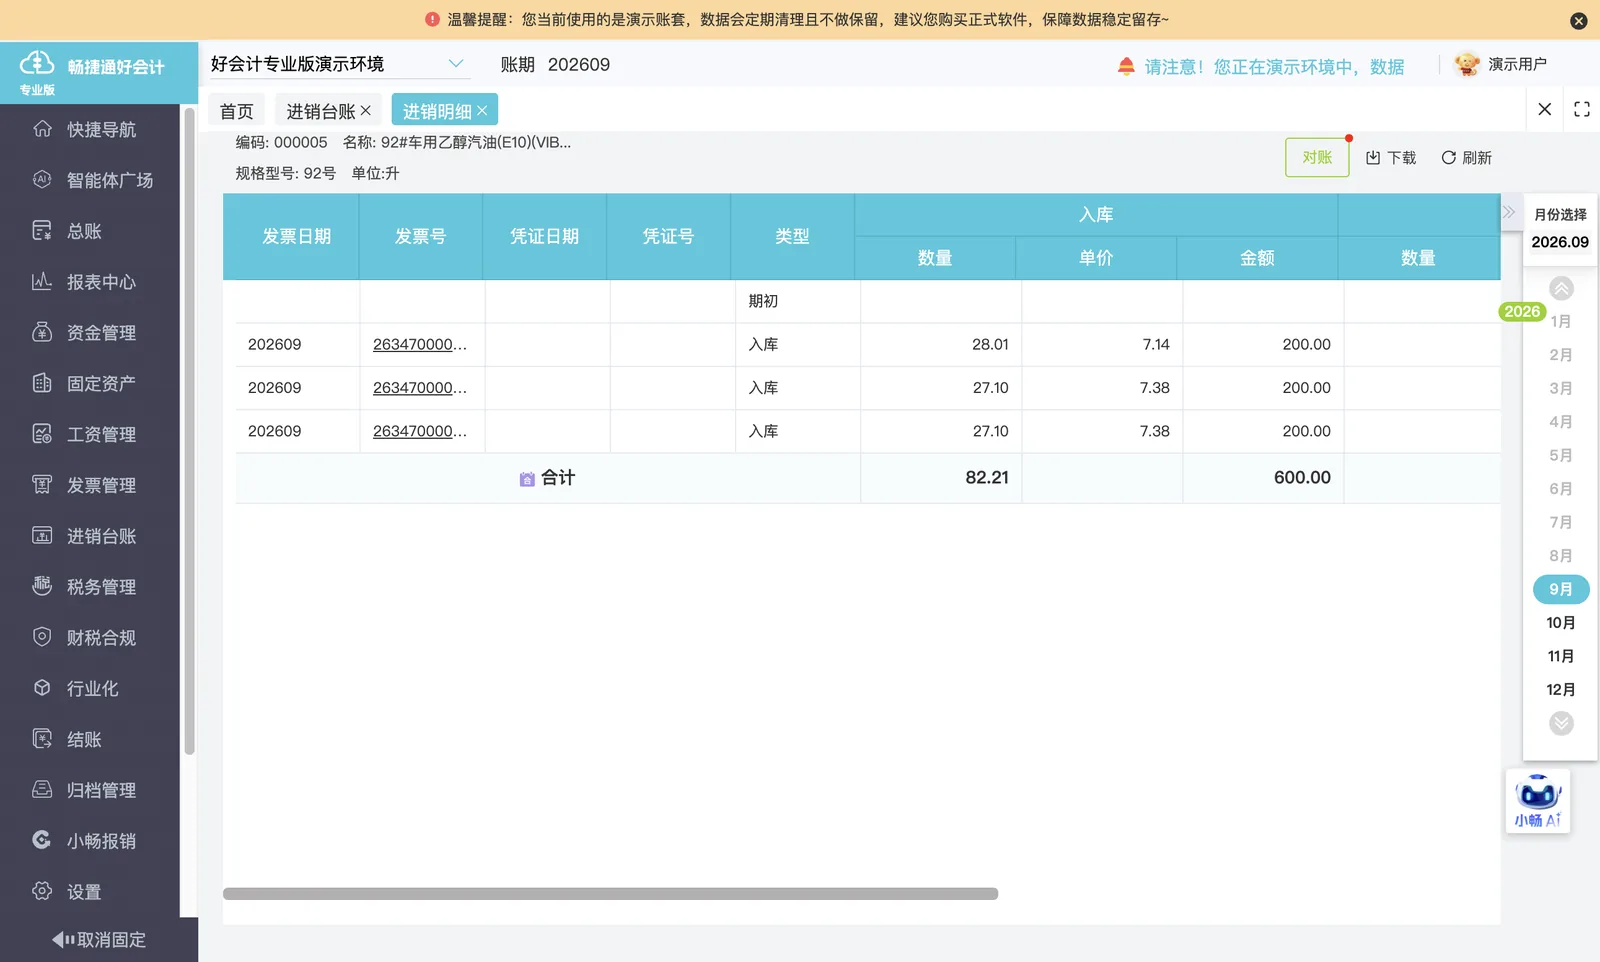
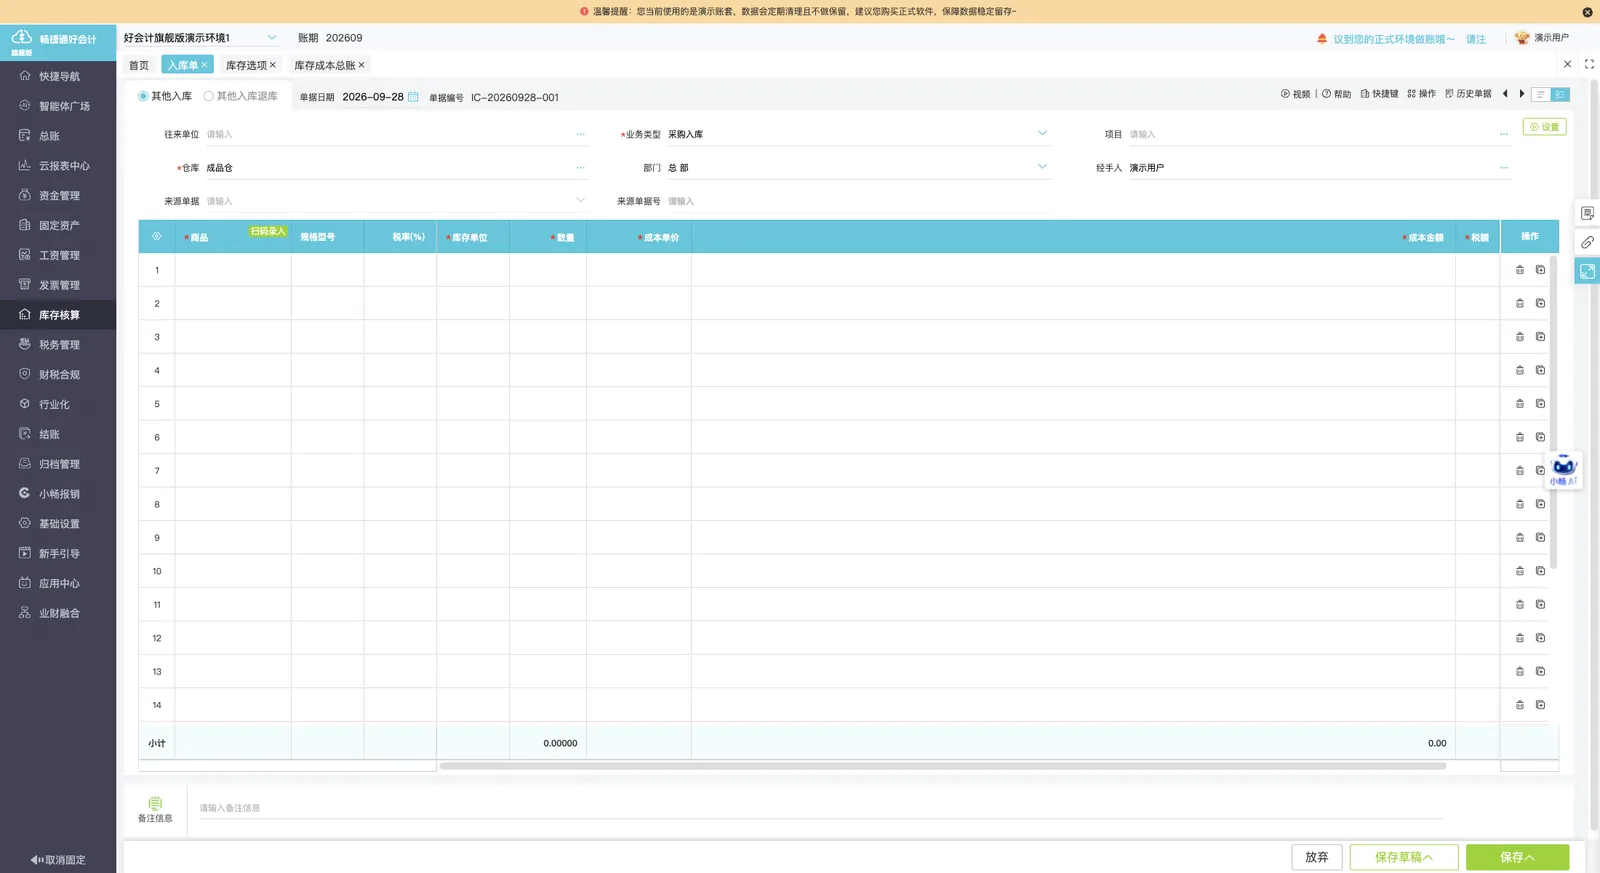
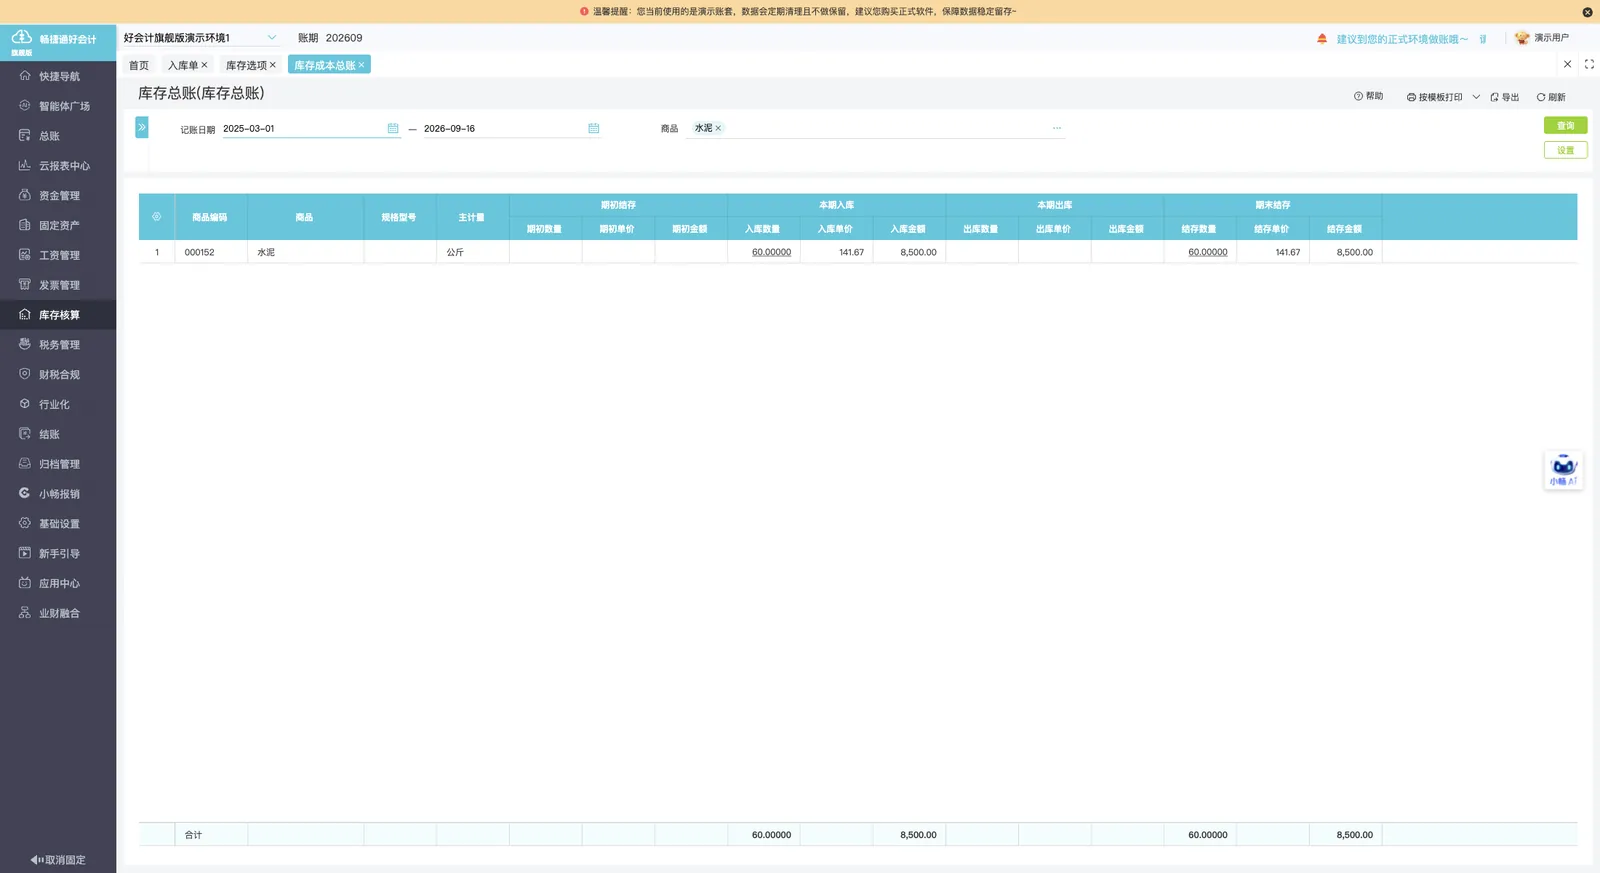
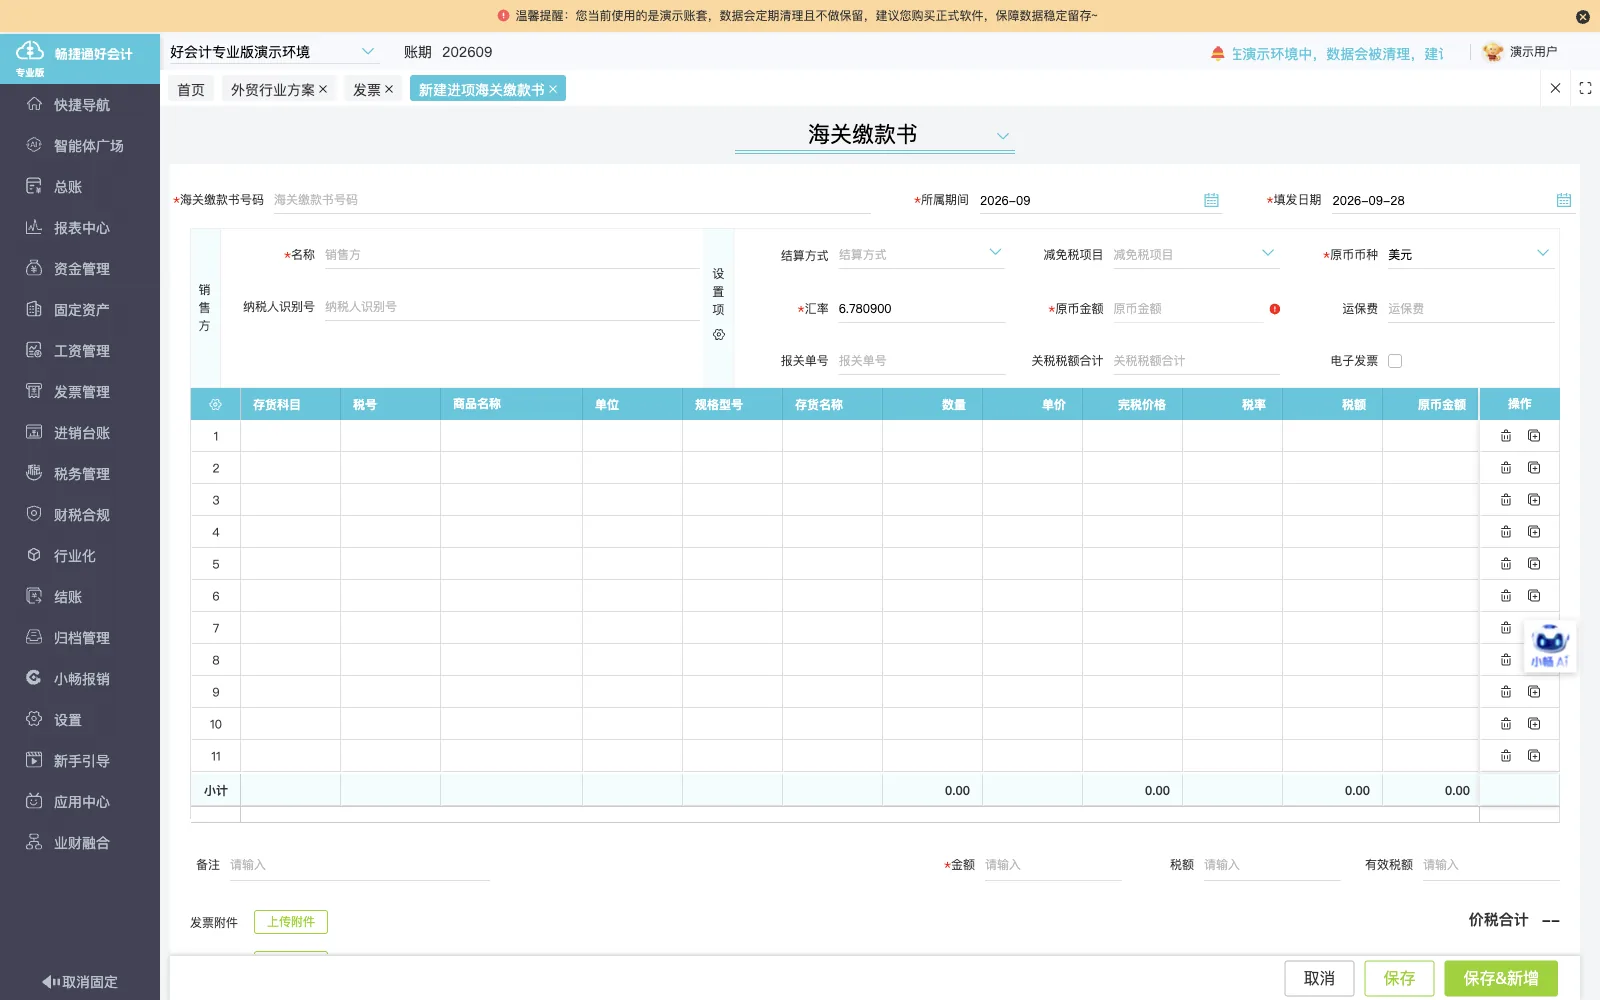
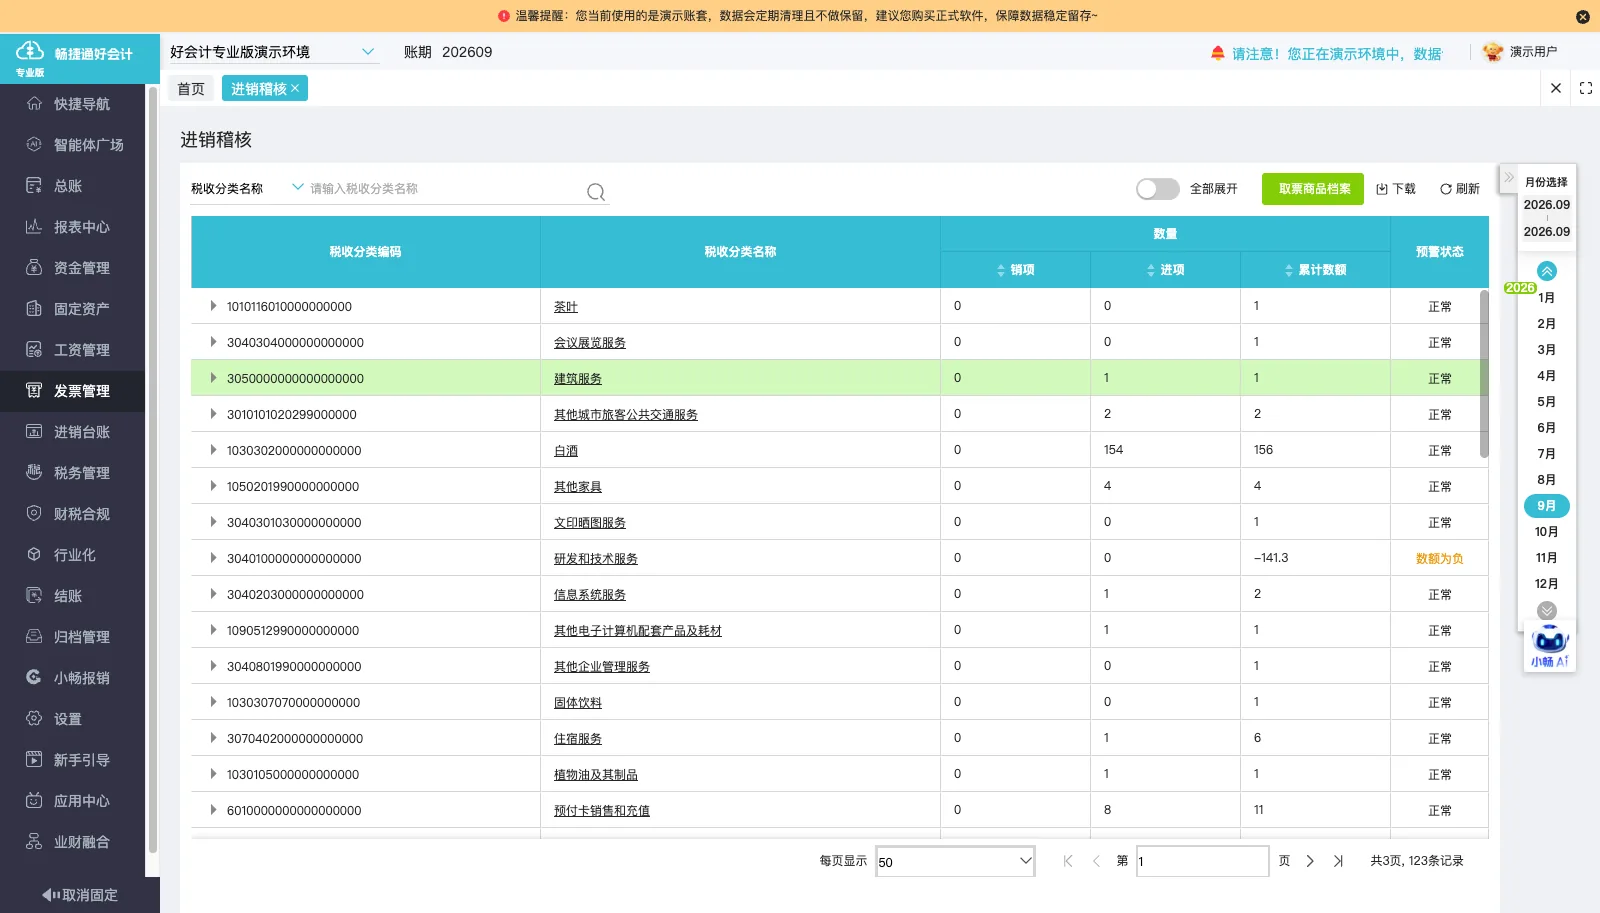
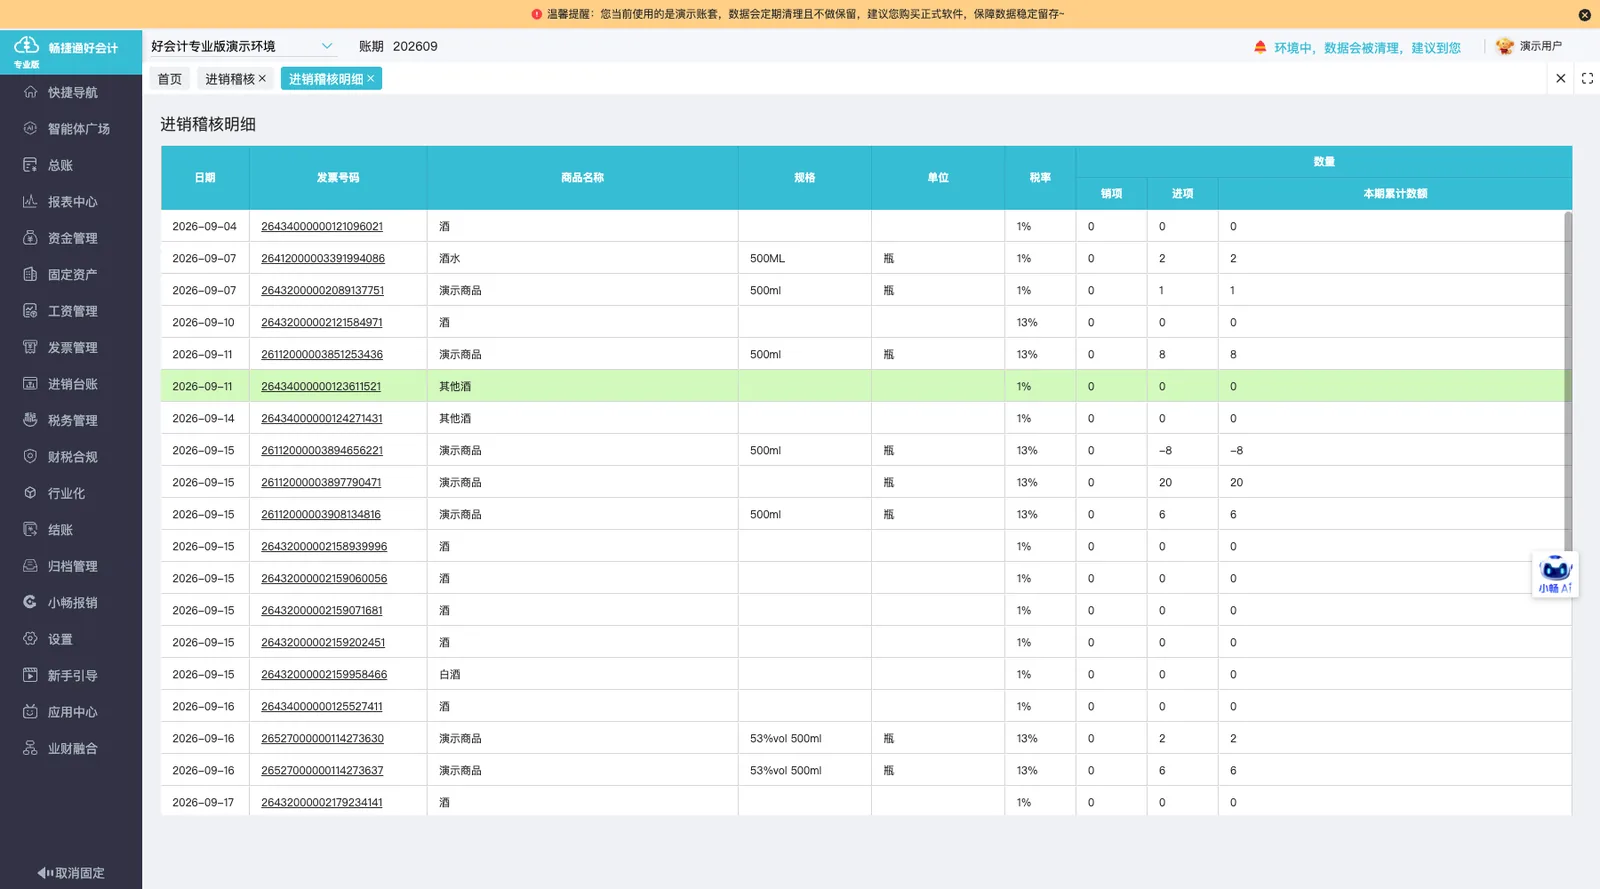
提取发票信息生成出入库记录,作为存货进出与后续成本核算的数据基础。
-
往来与存货关联核算
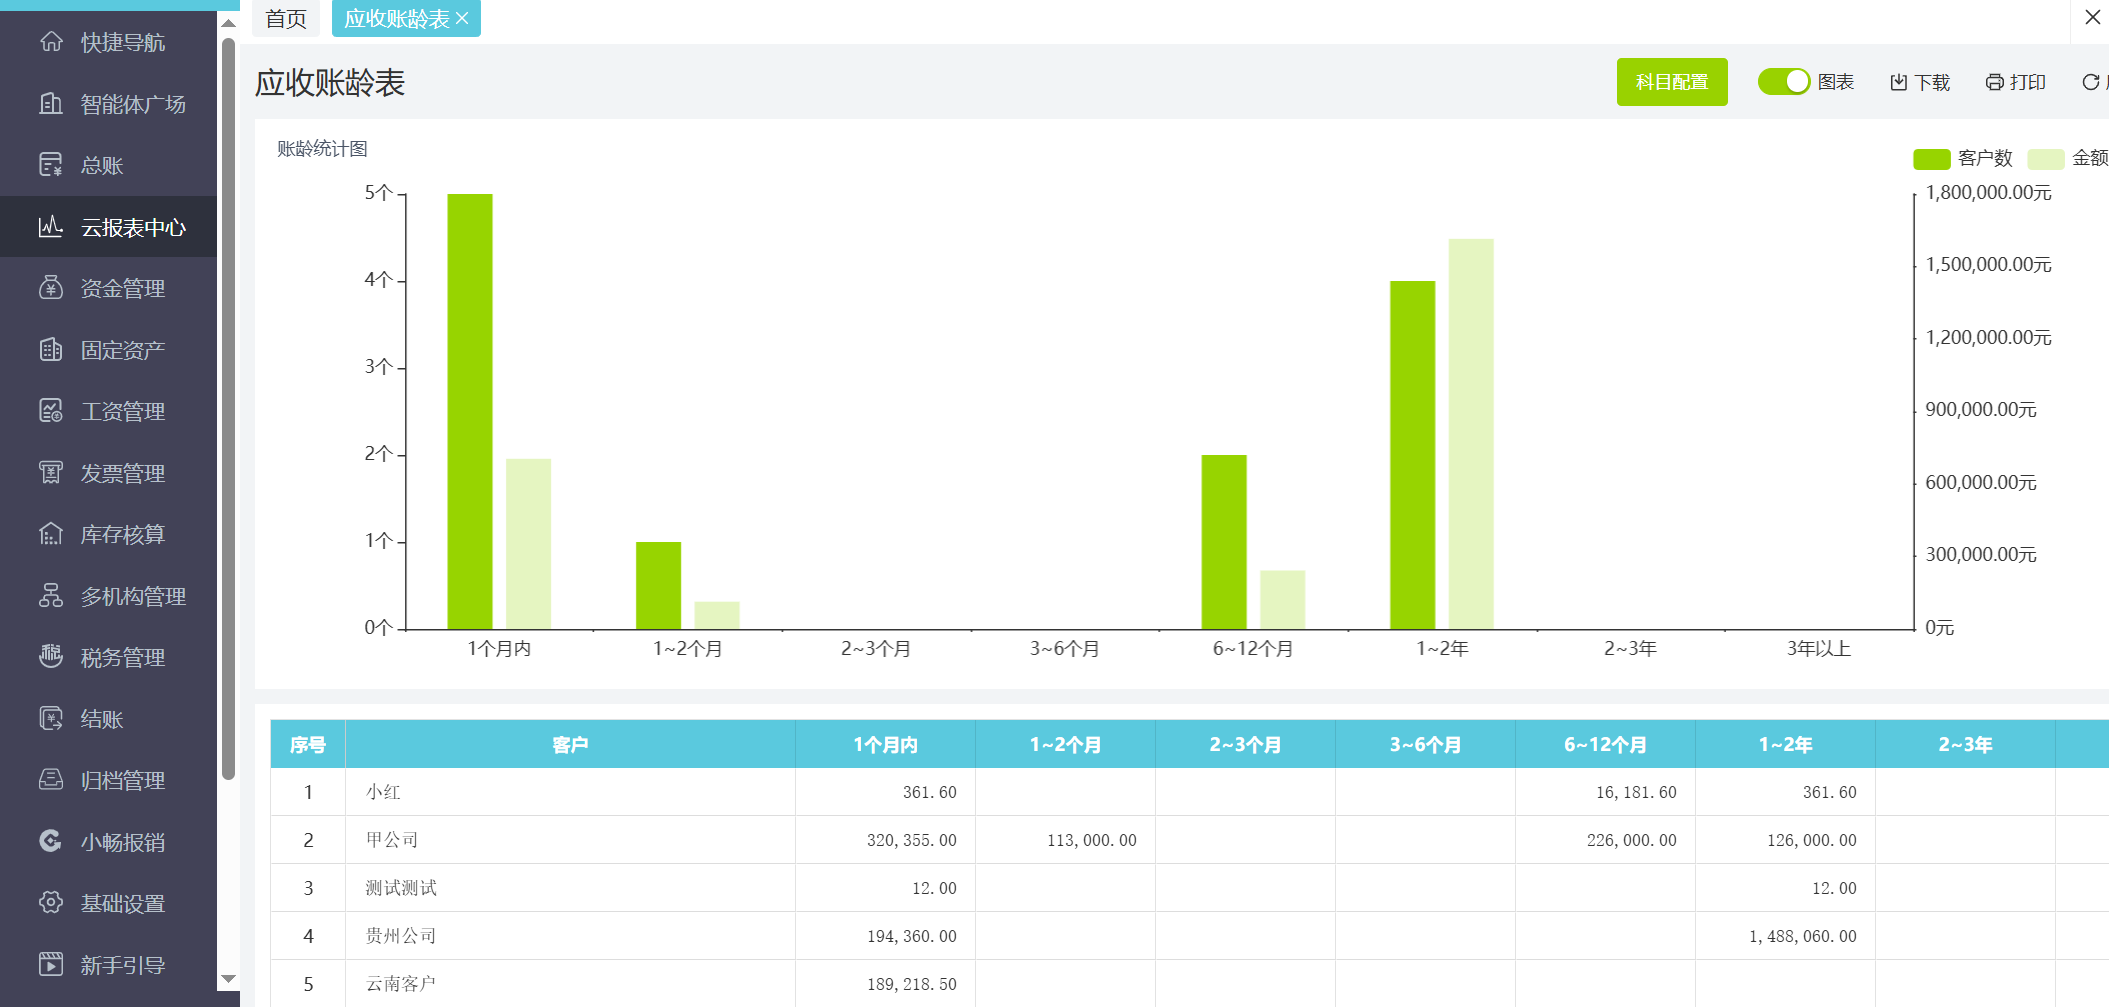
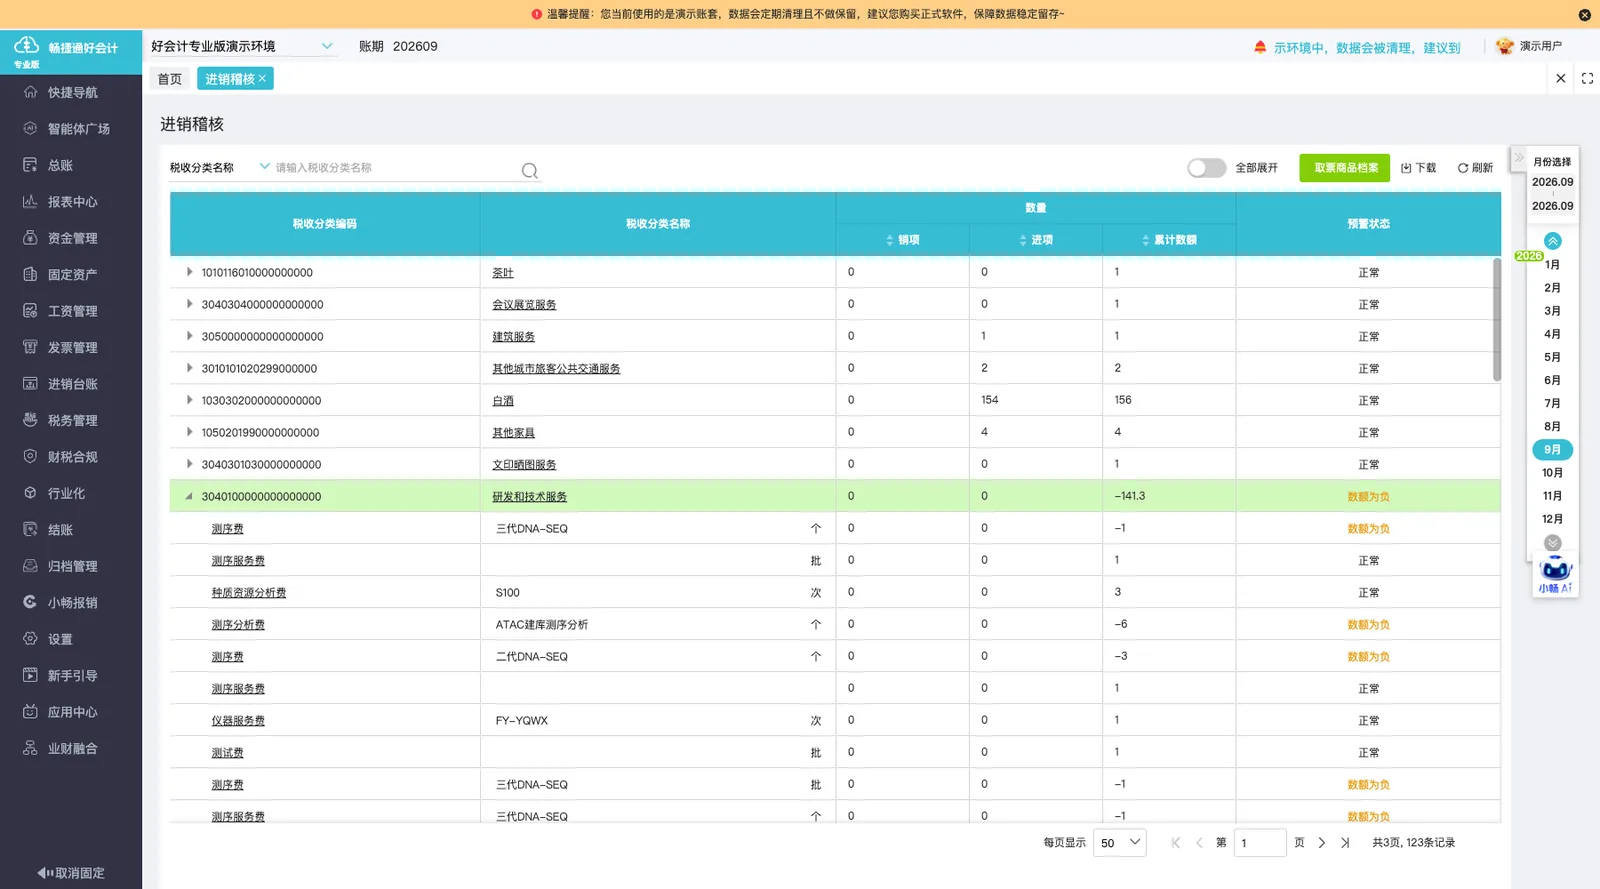
将发票提取的出入库记录关联往来与存货科目,形成存货与往来对象的对应关系。
-
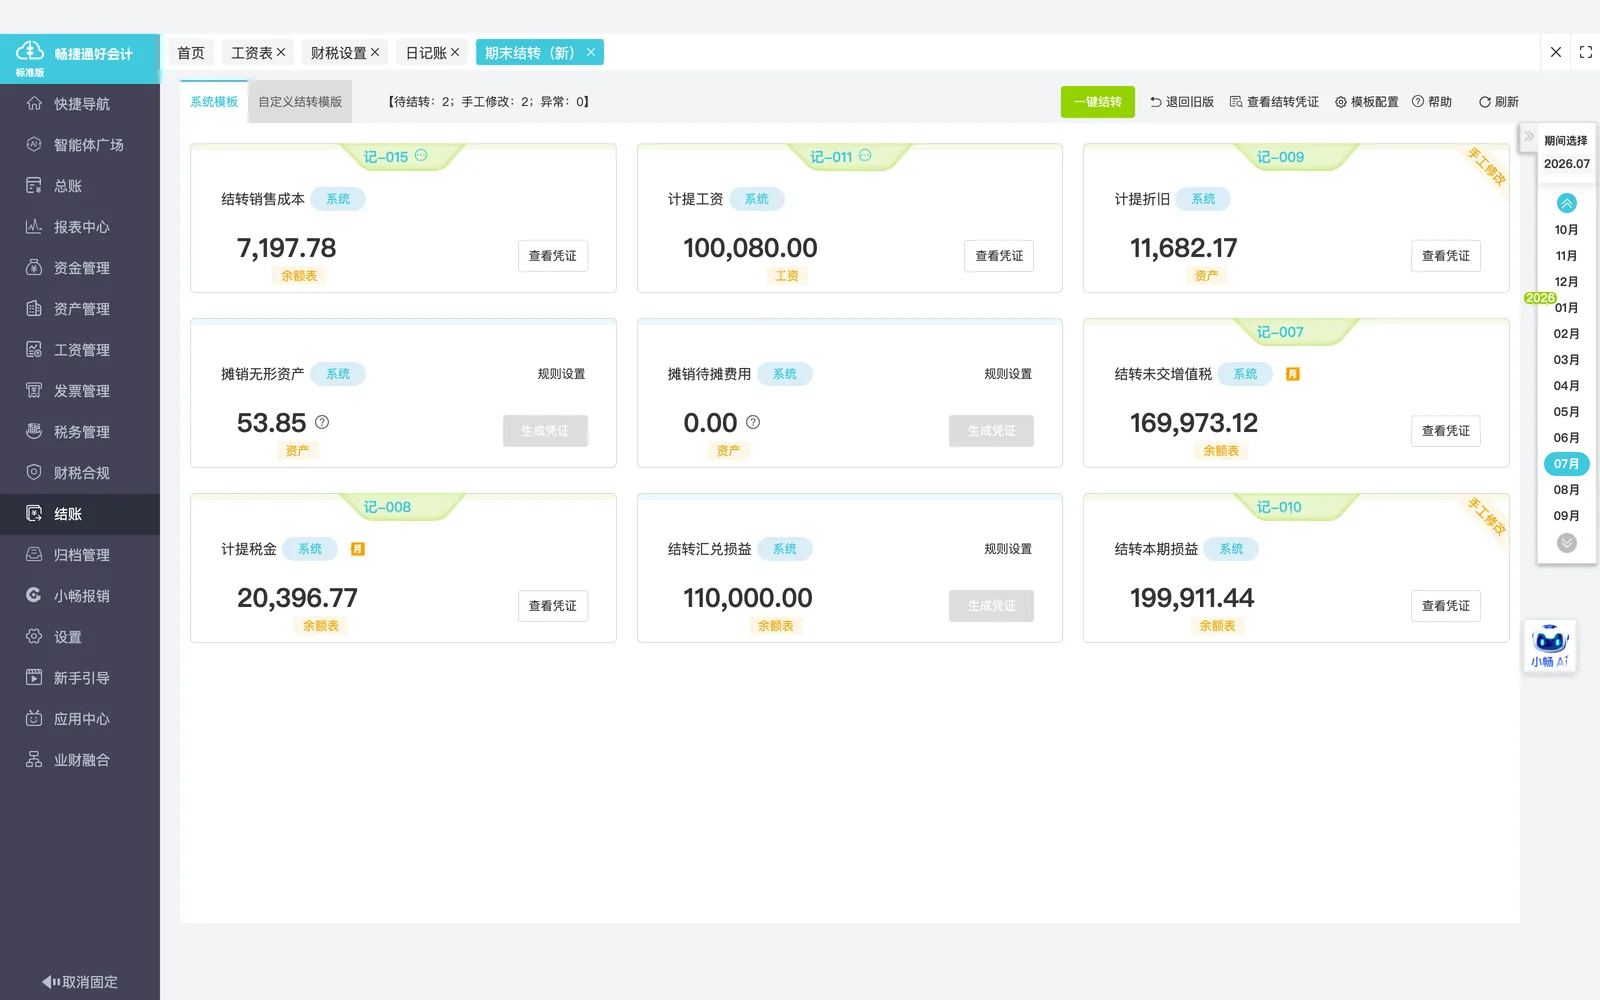
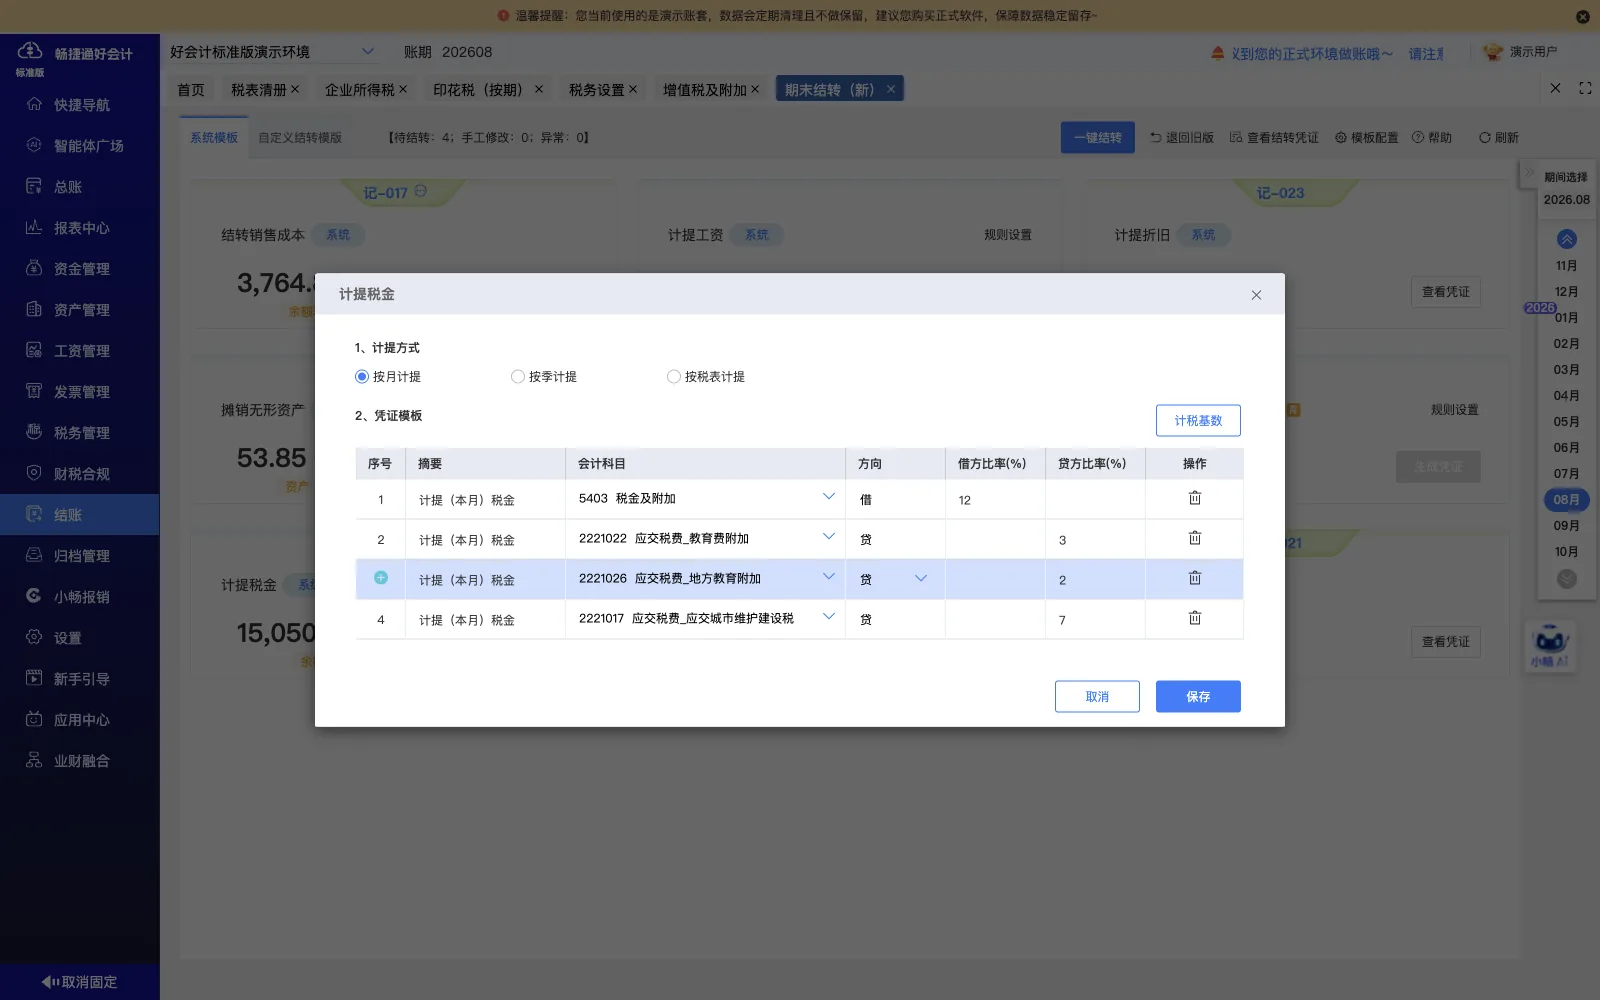
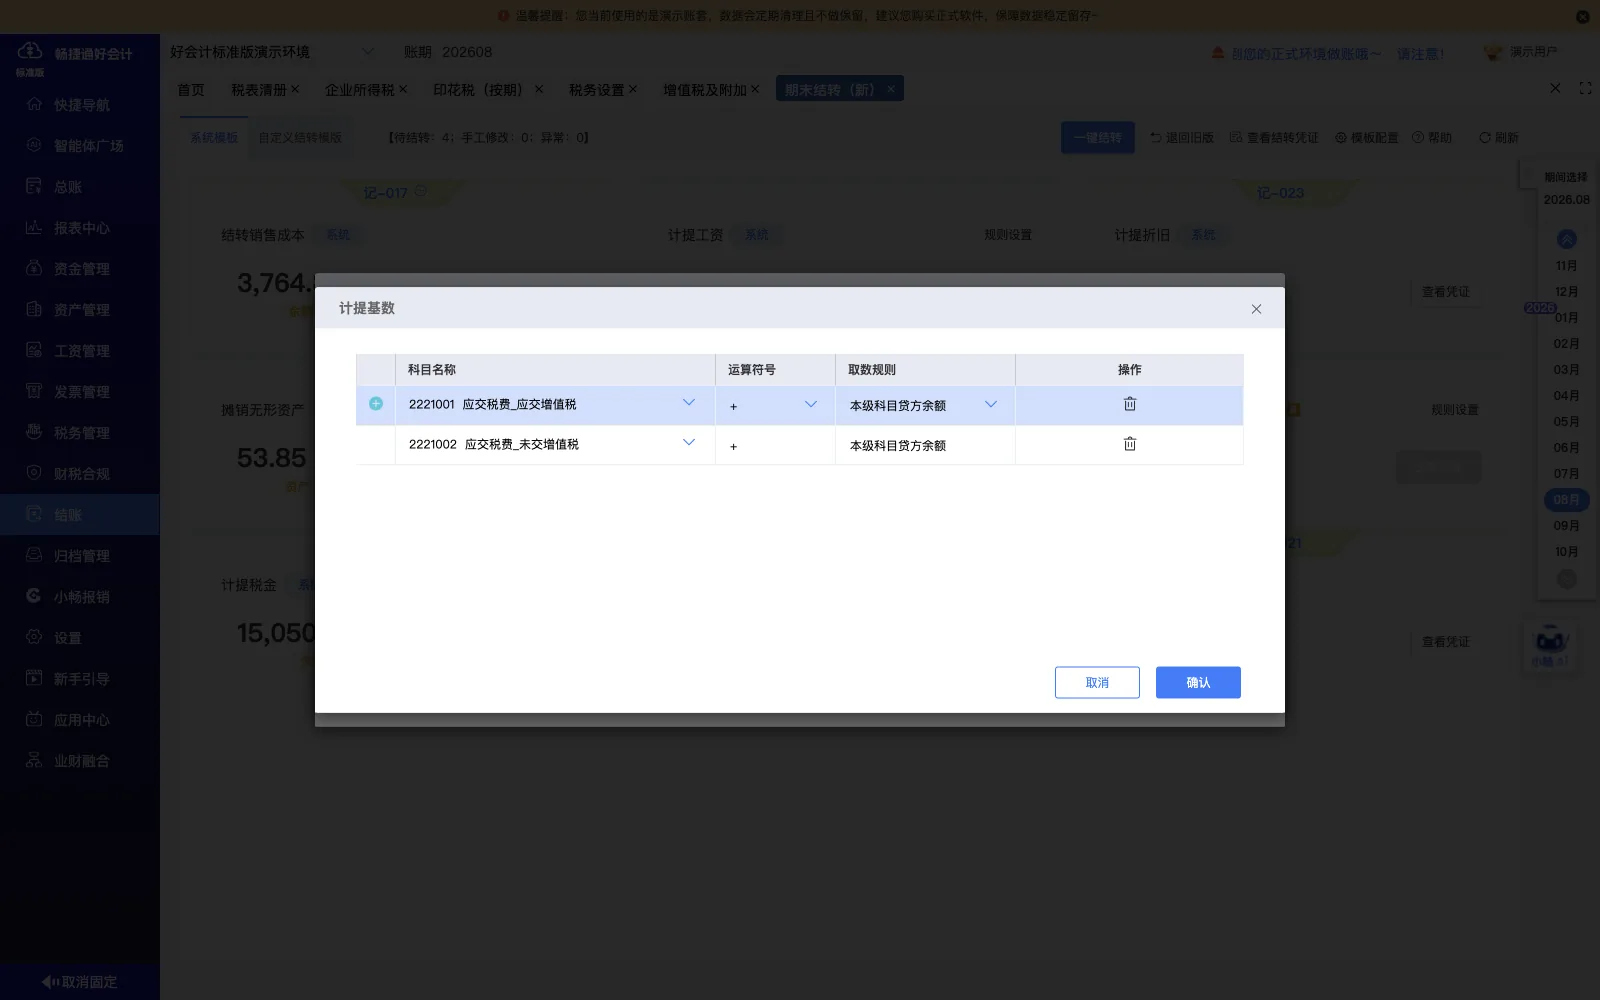
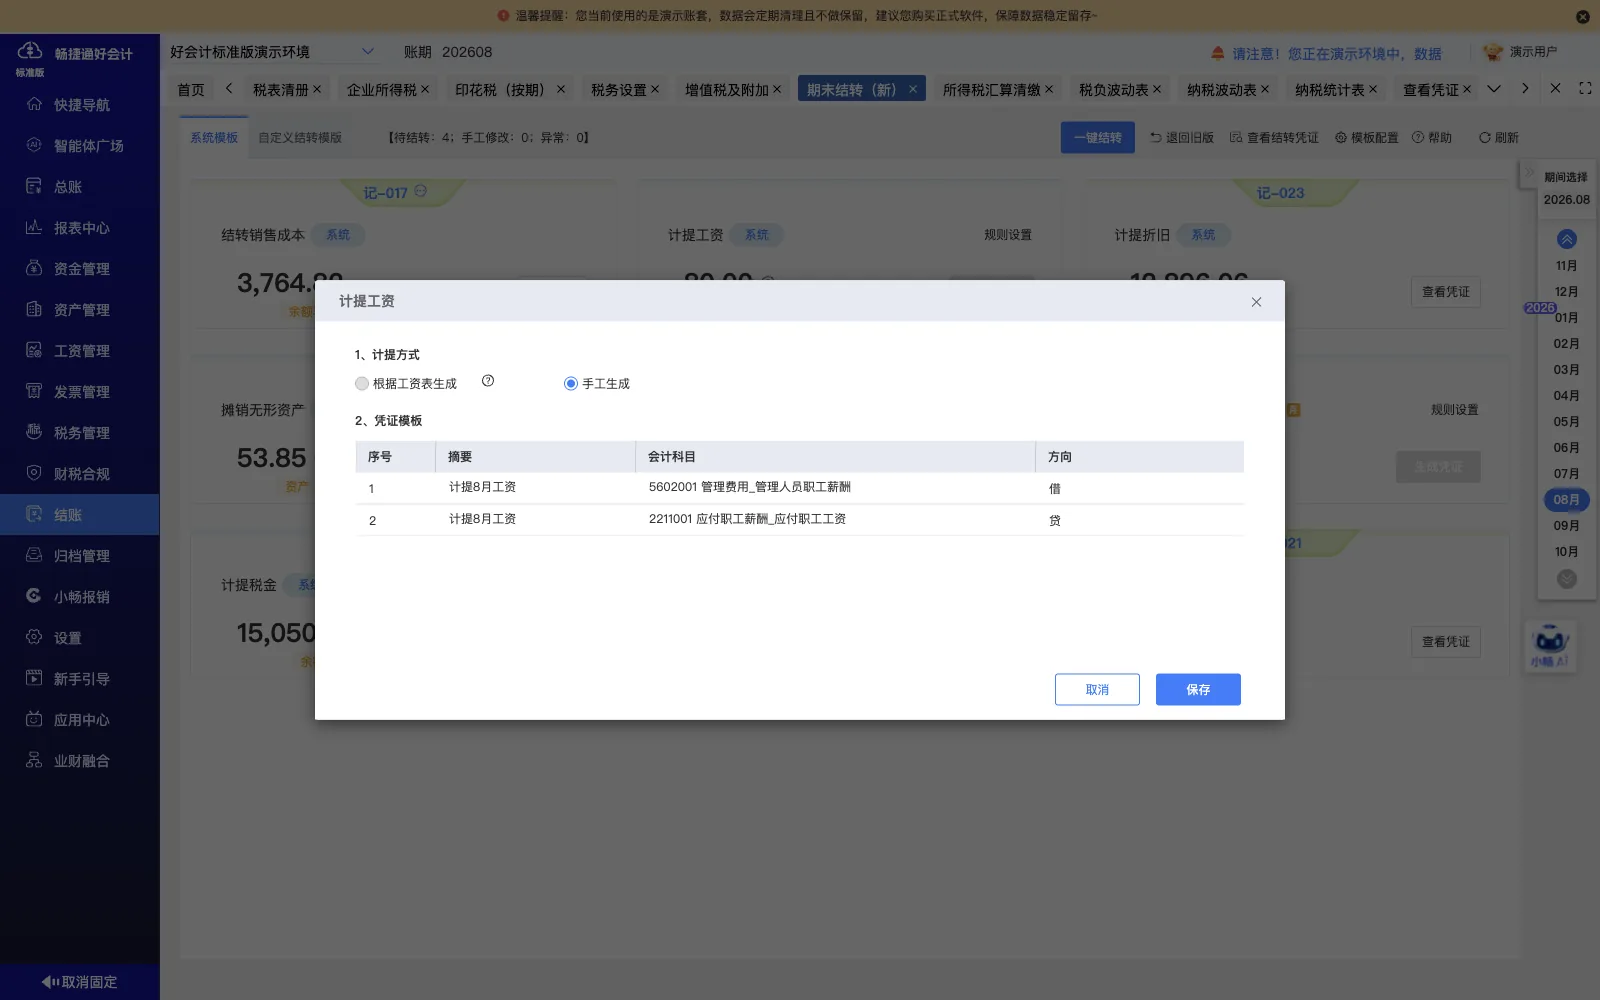
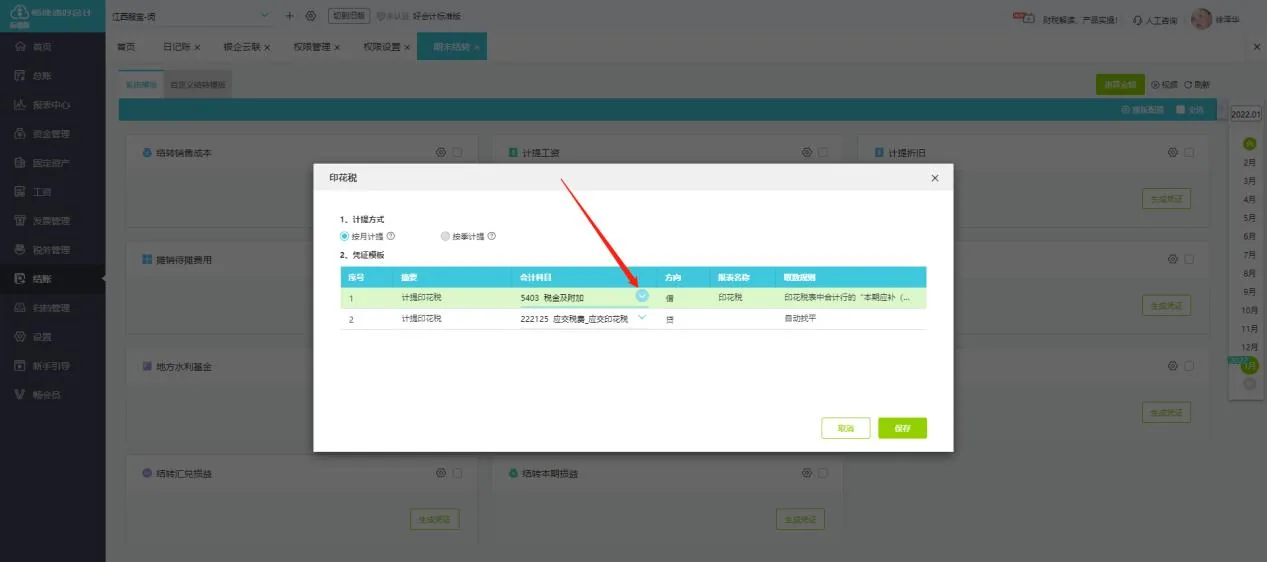
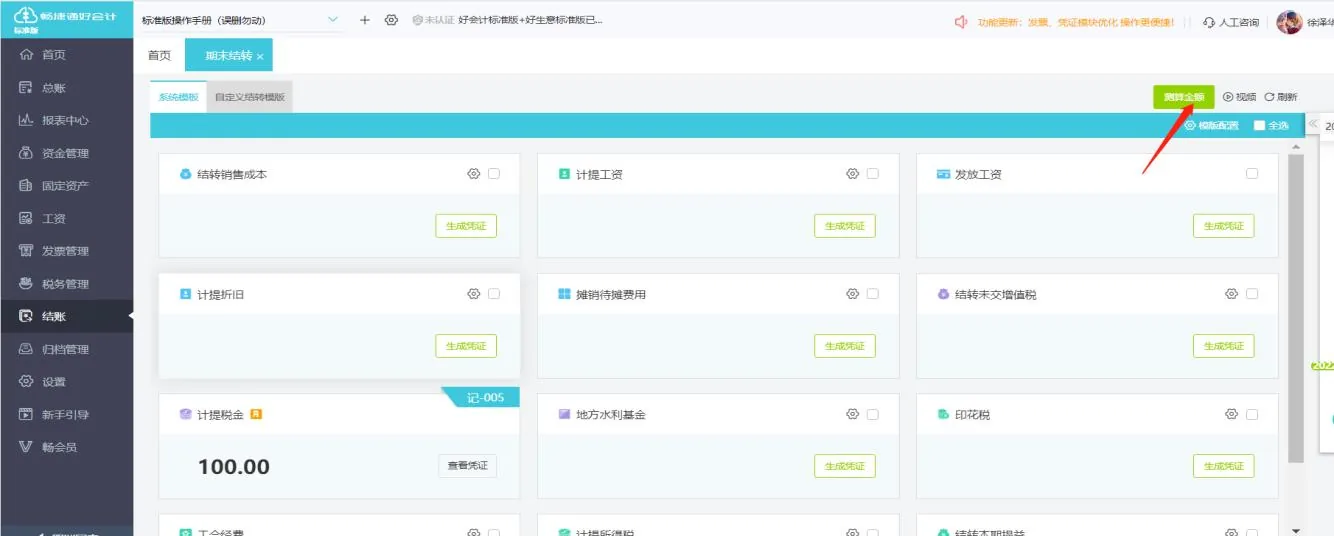
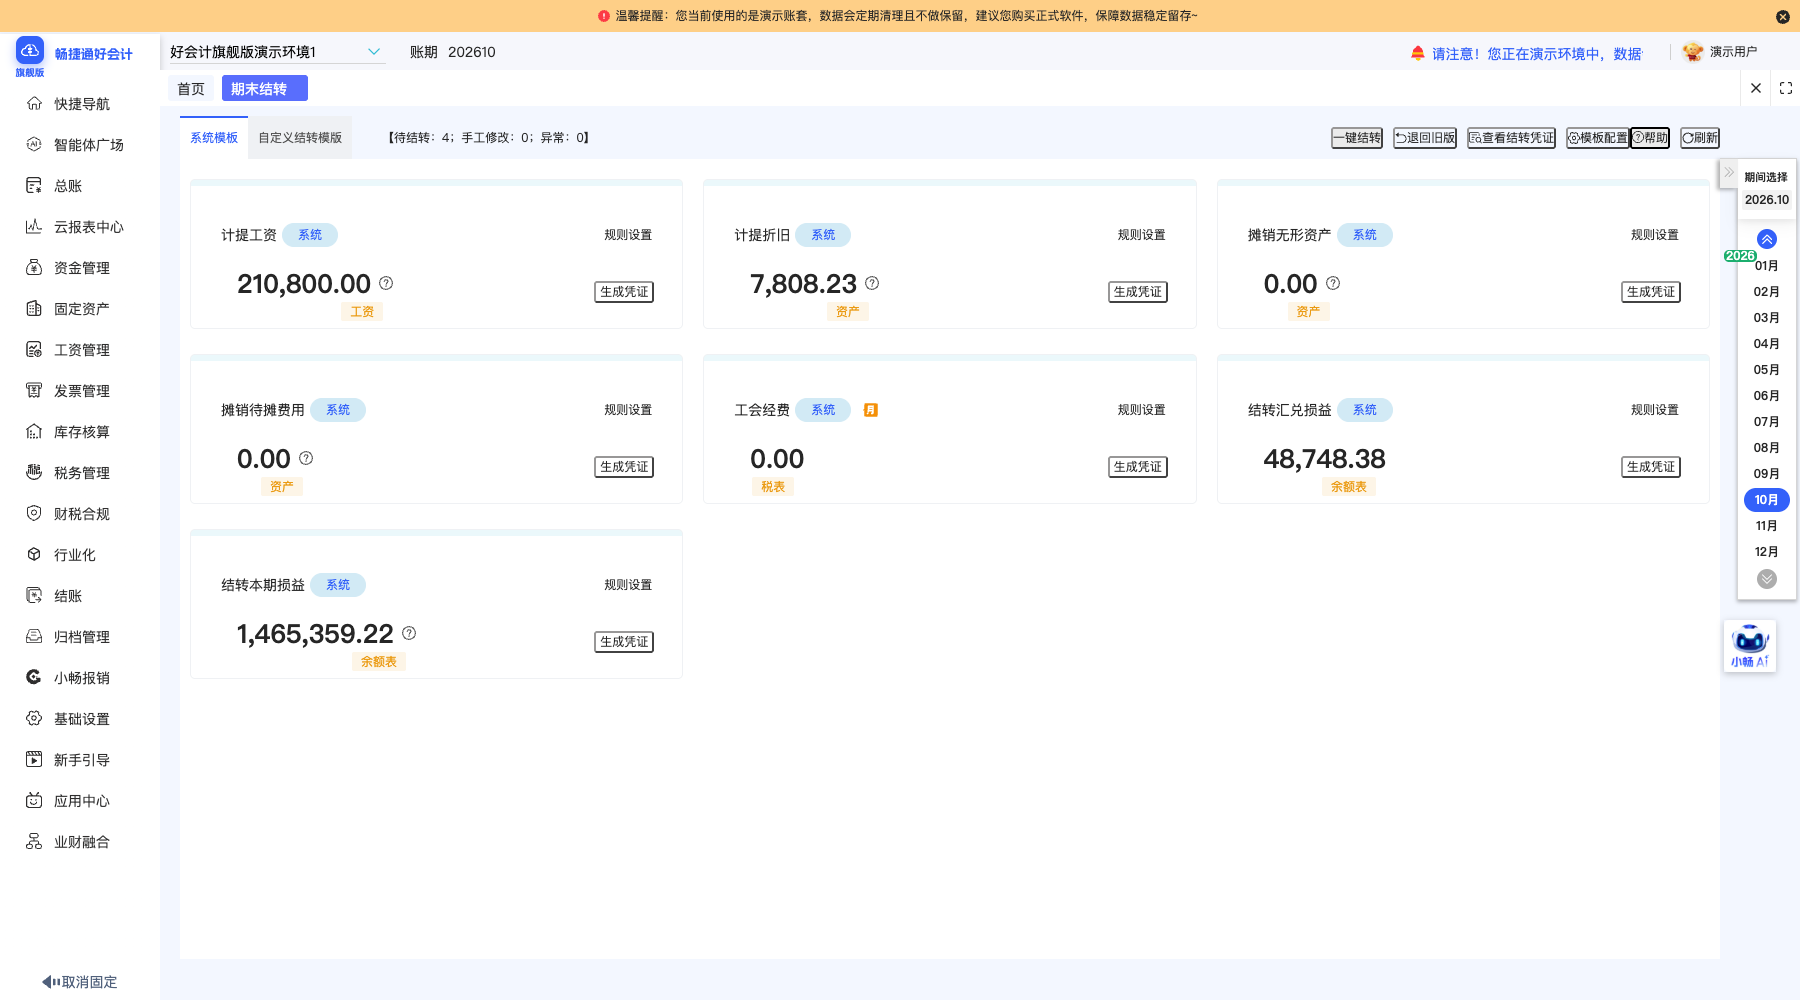
期末成本结转
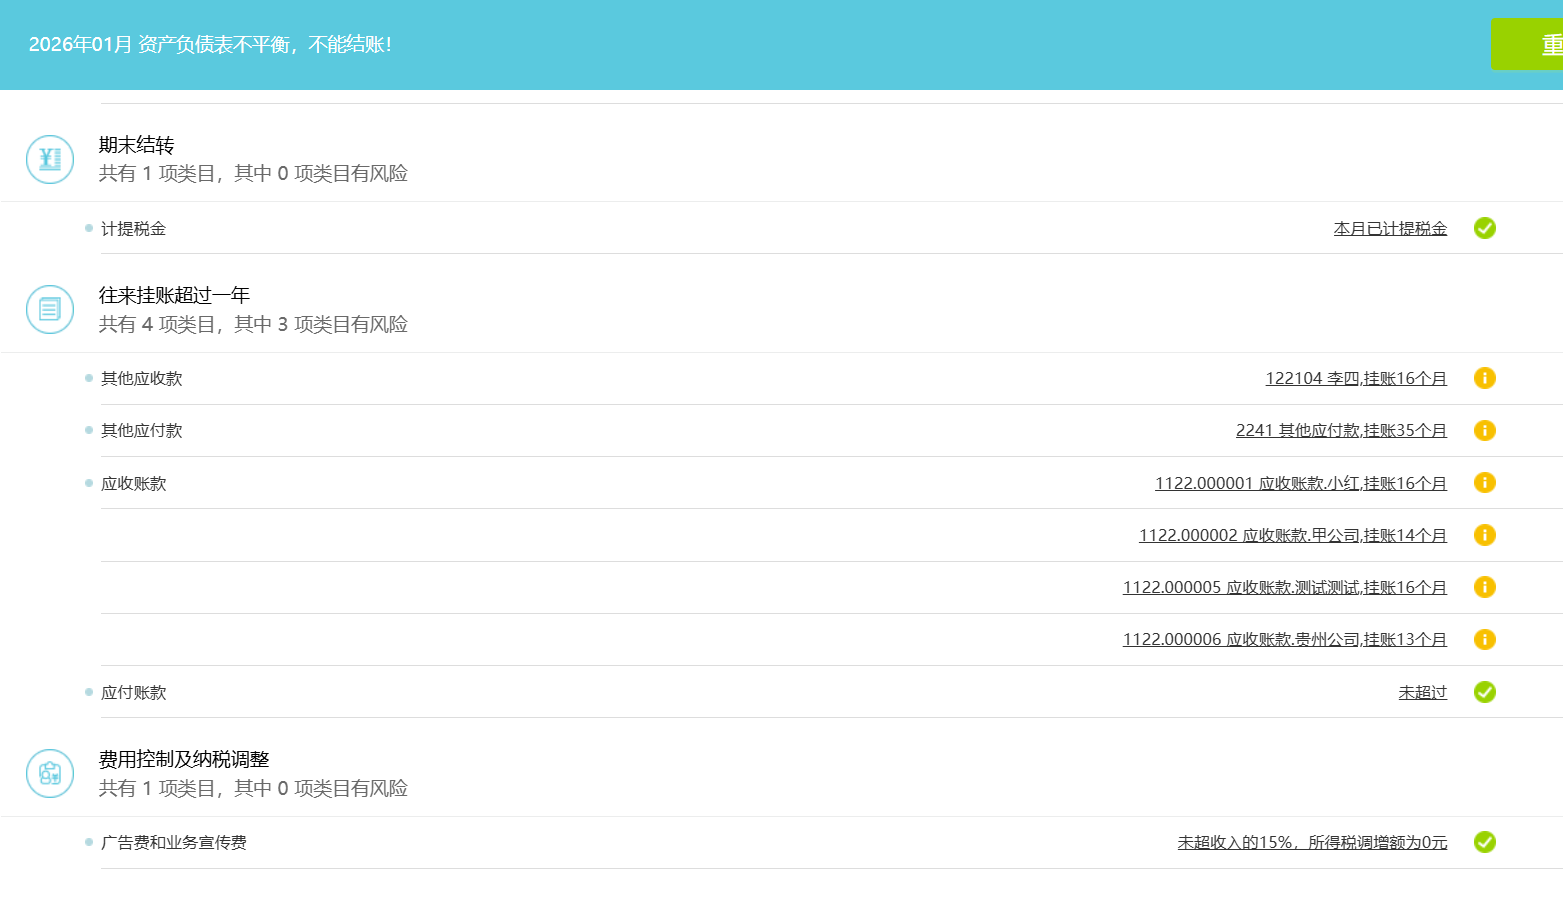
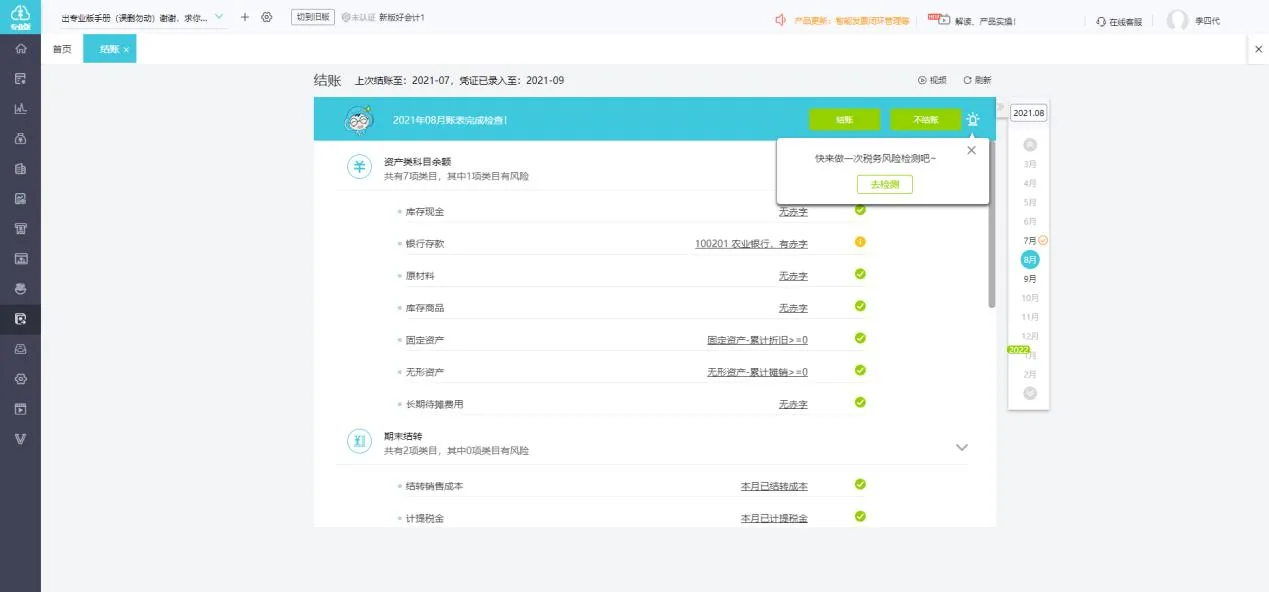
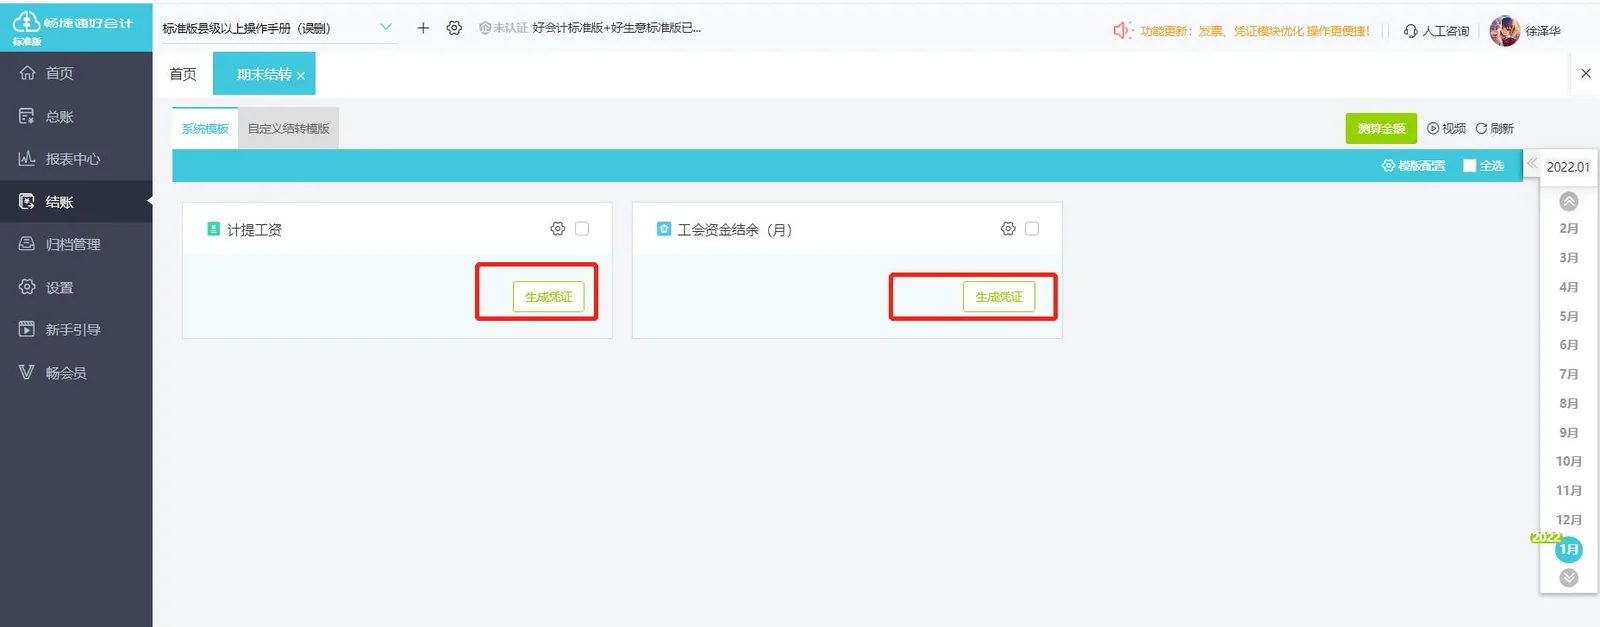
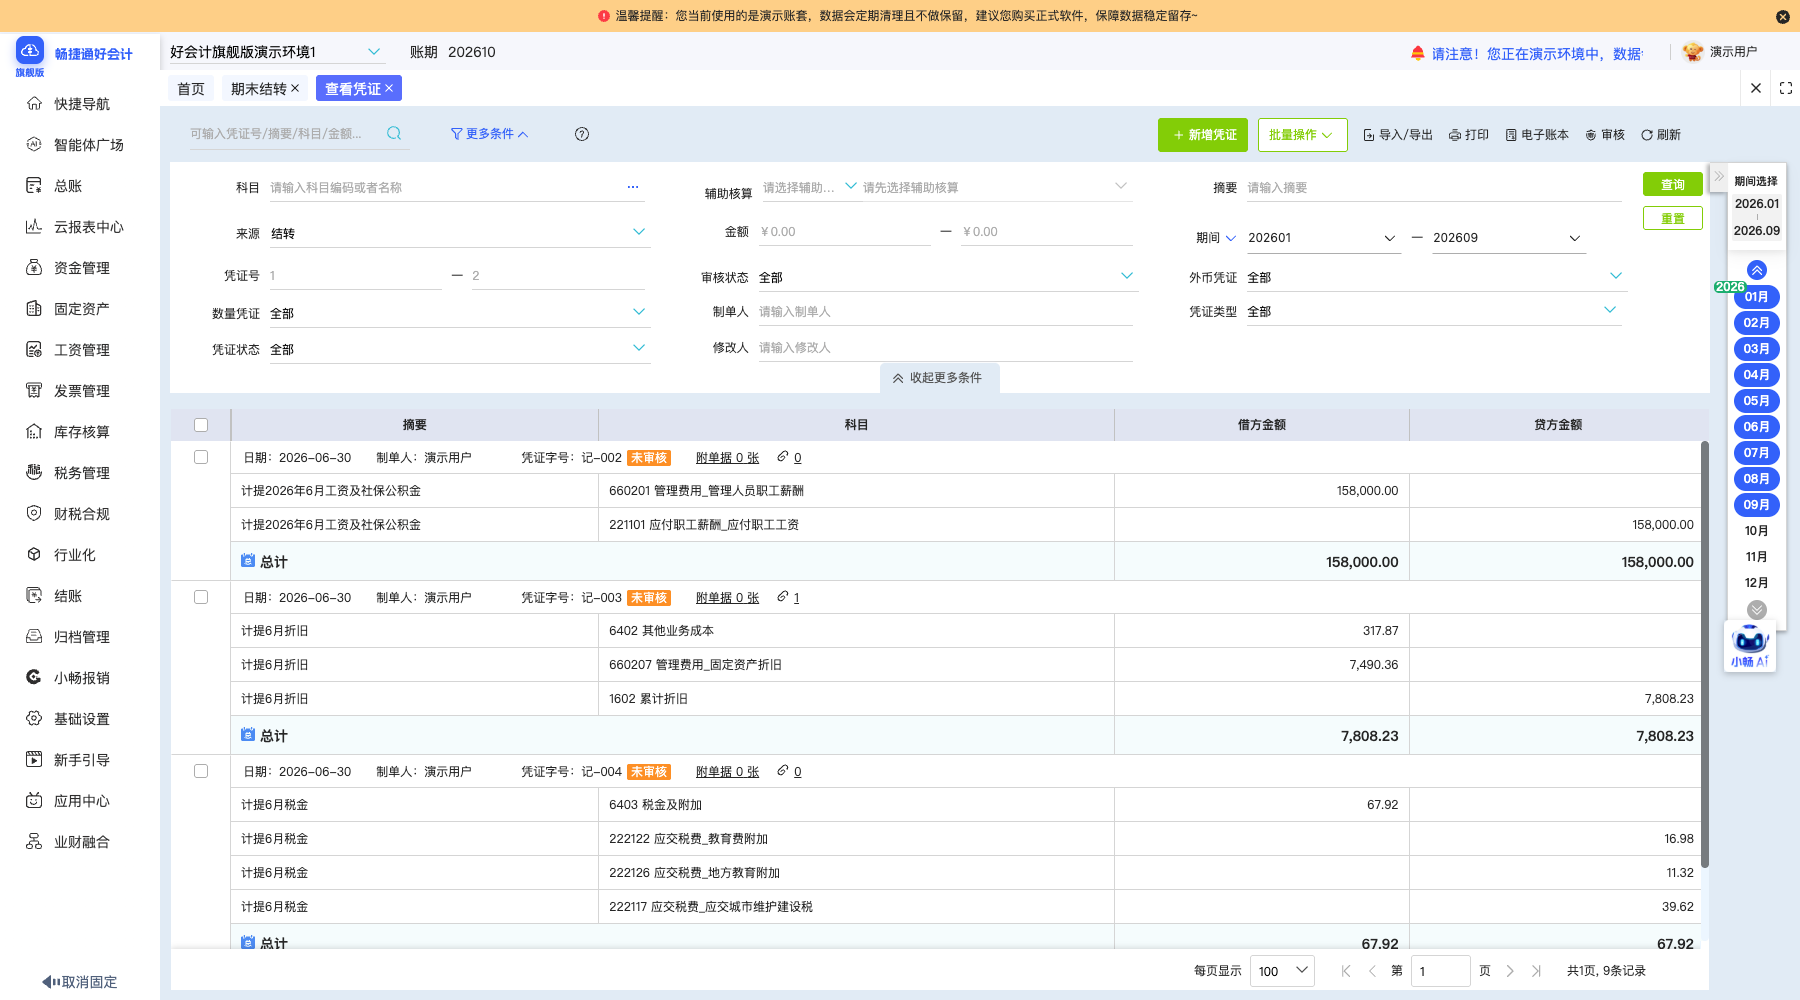
在期末结转环节按存货与往来关联结果完成成本结转,生成对应结转凭证。
-
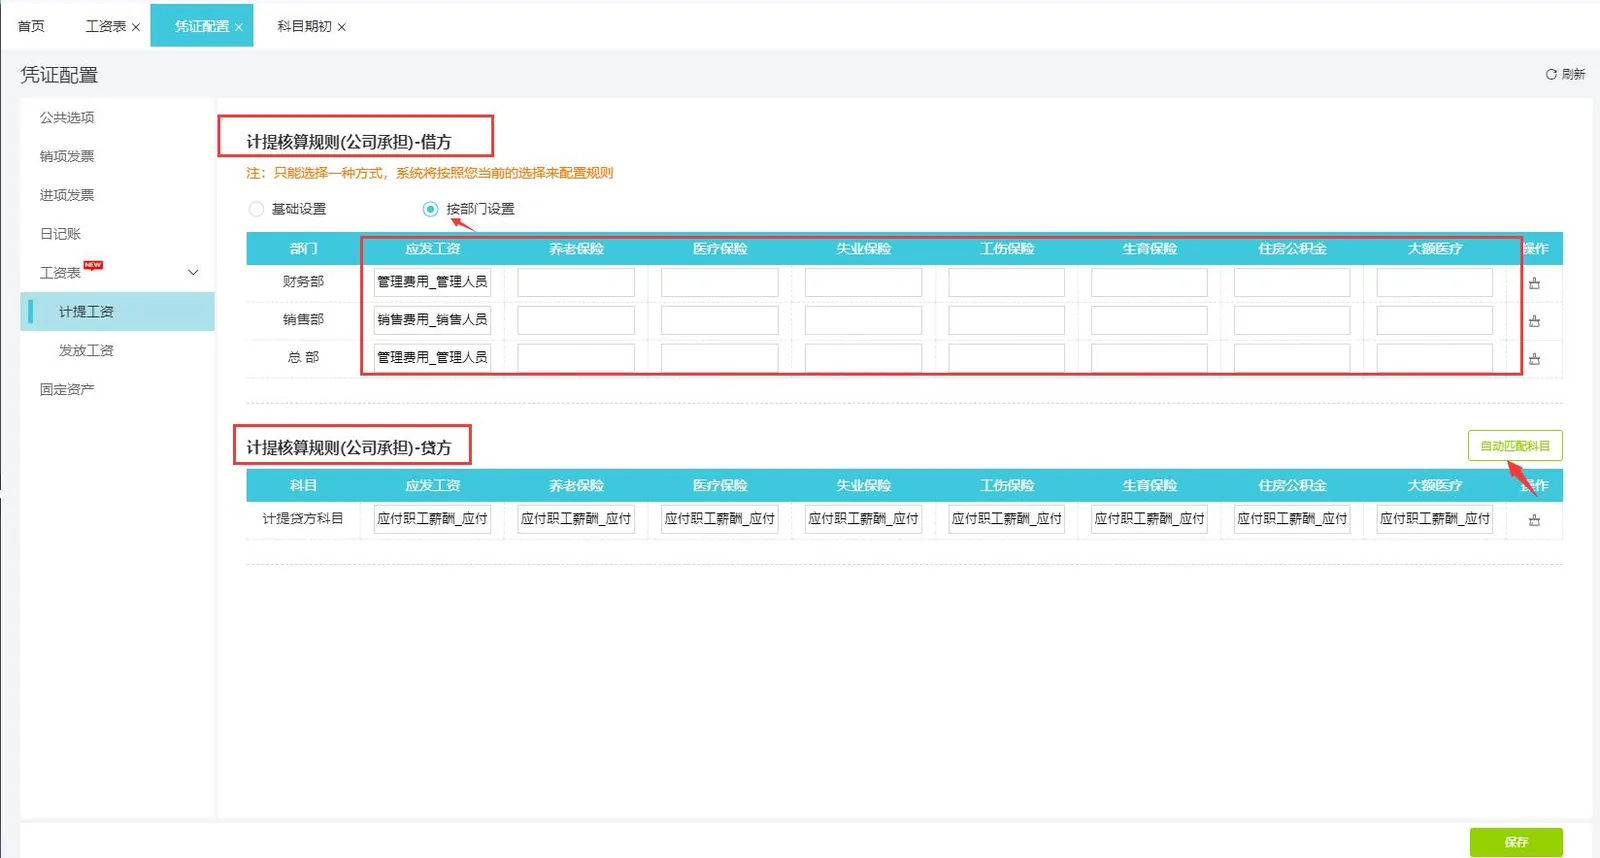
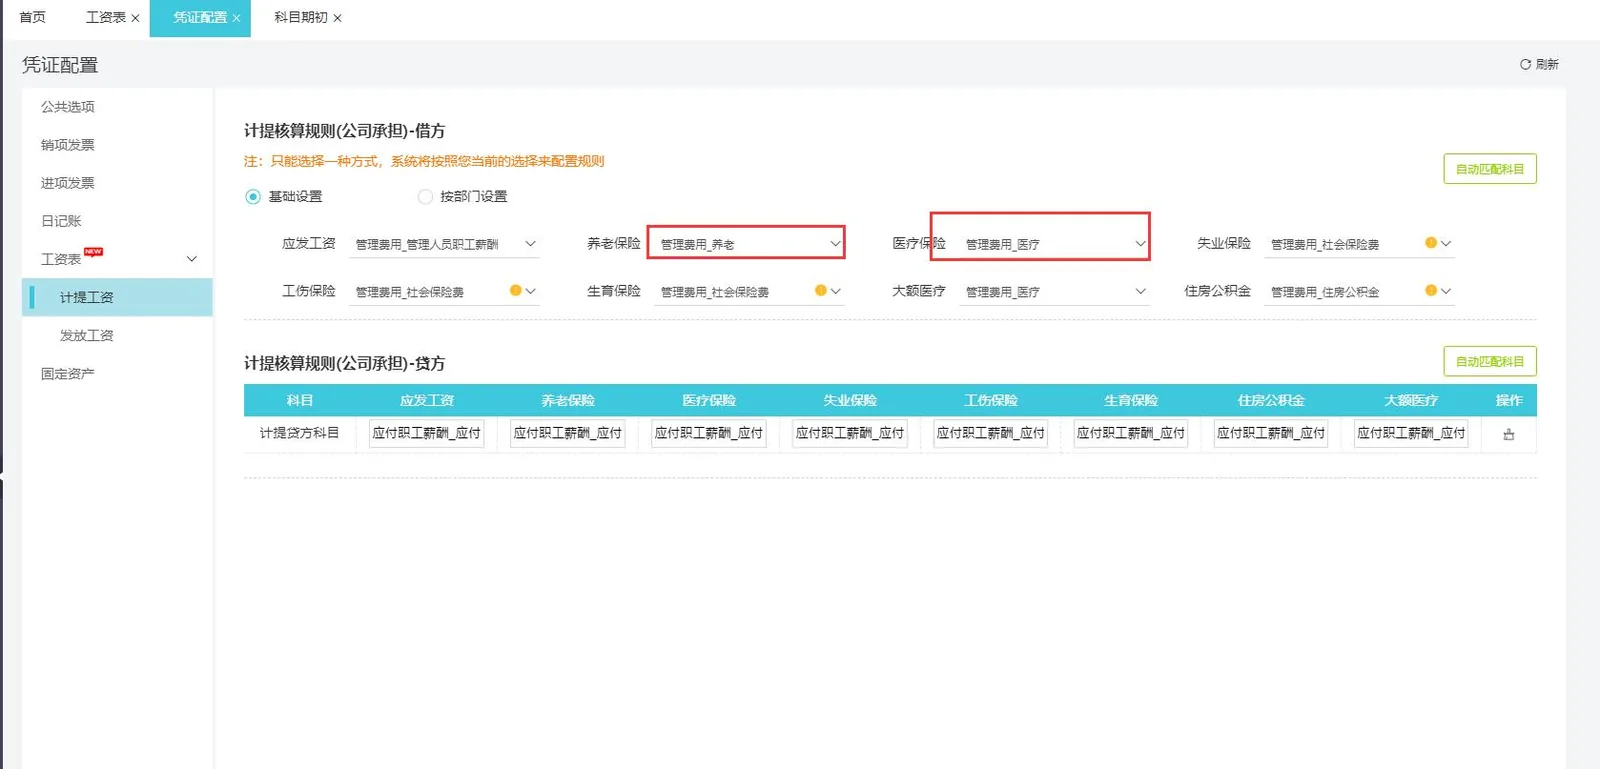
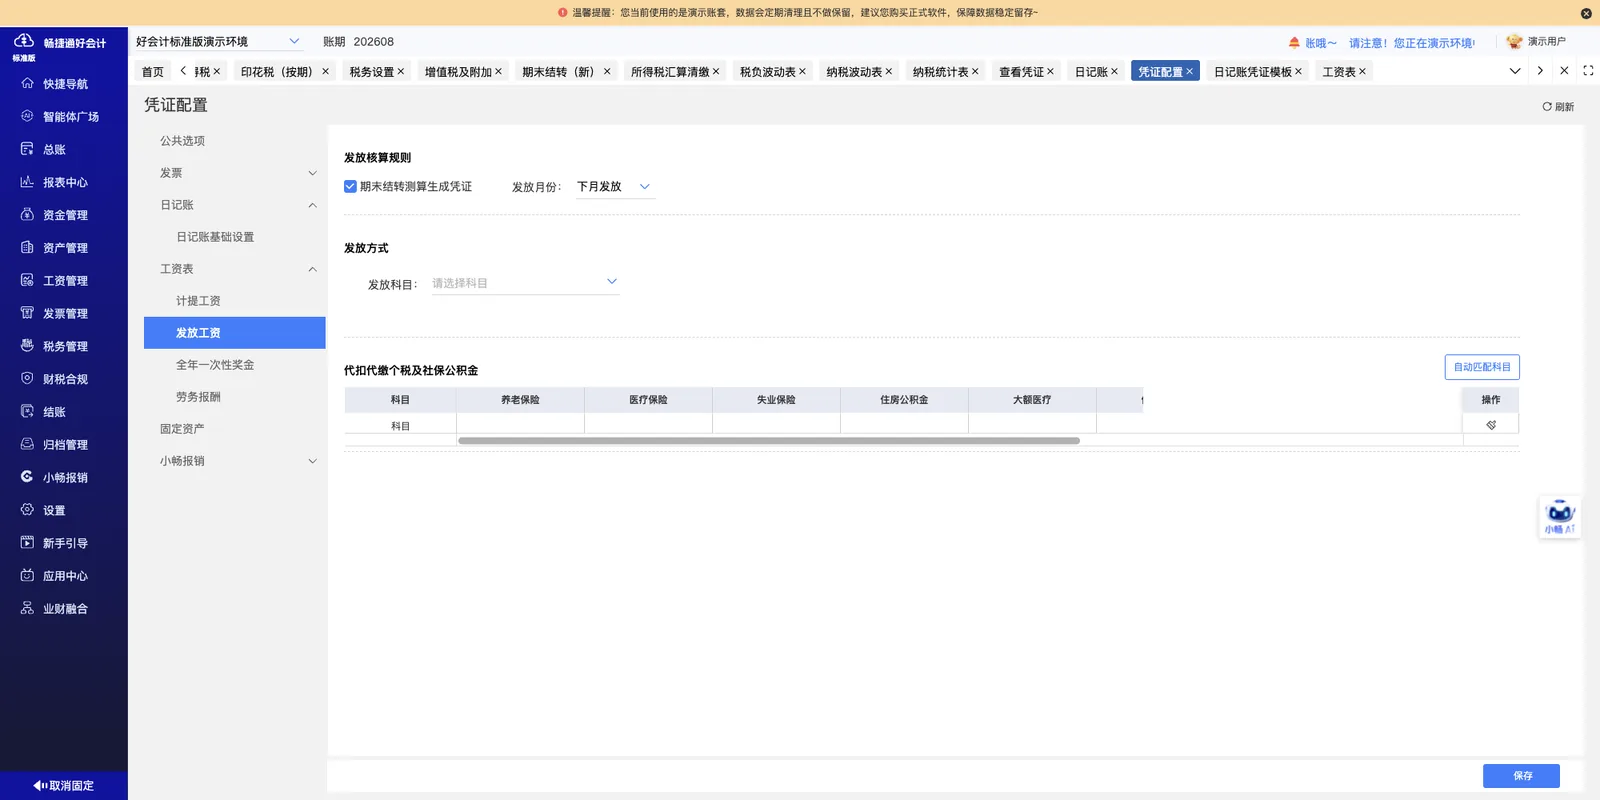
具体规则以系统界面实际显示为准
具体规则以系统界面实际显示为准
-
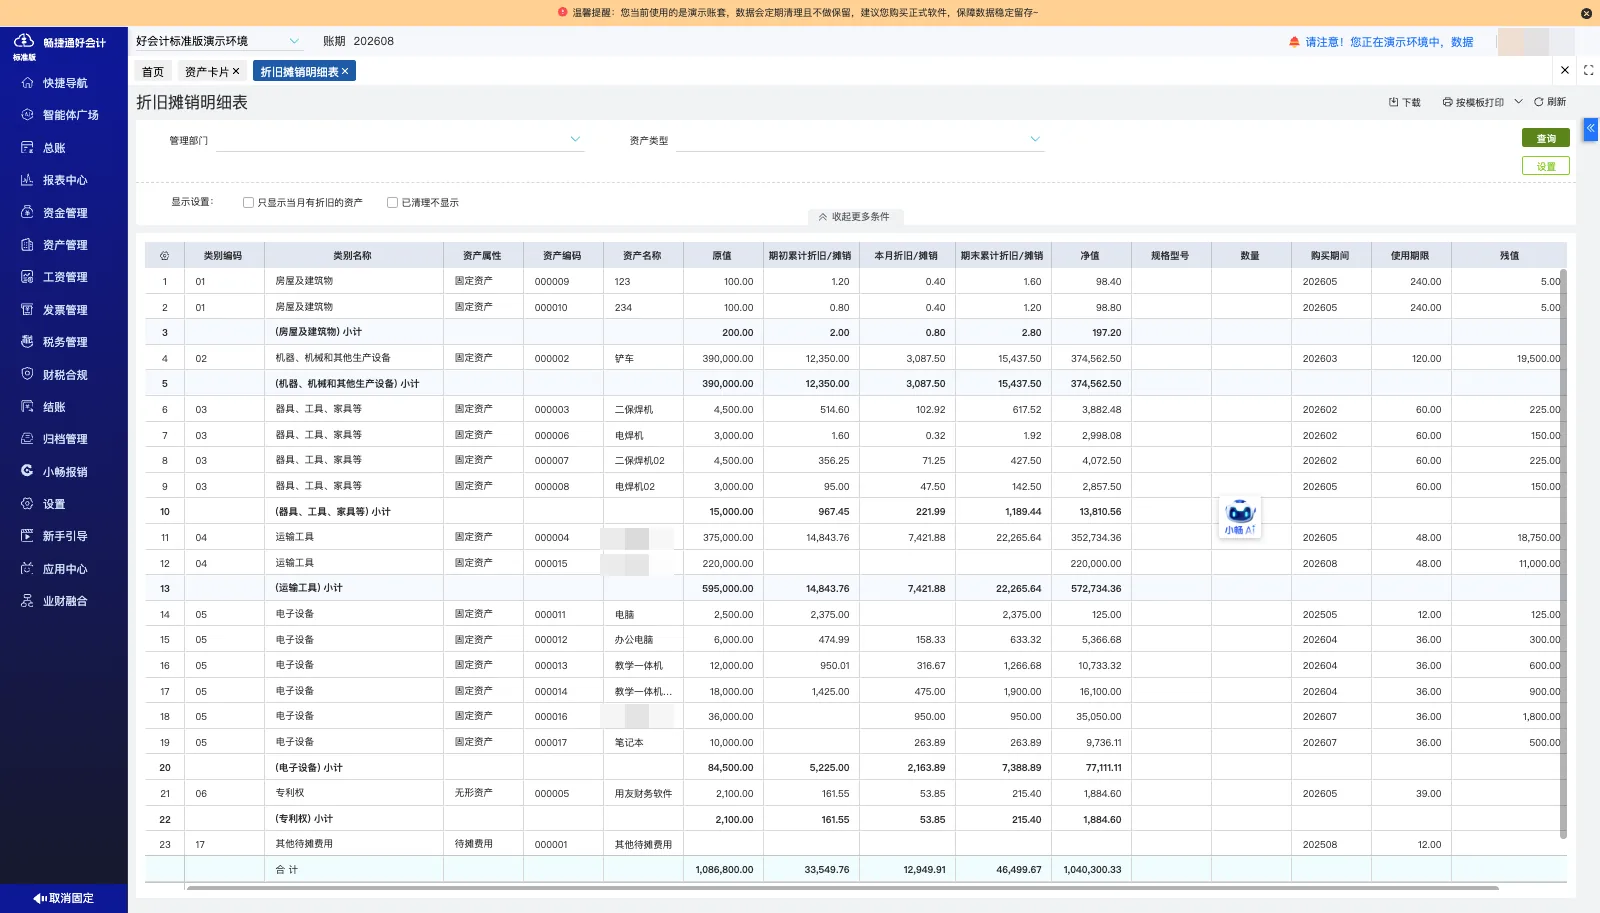
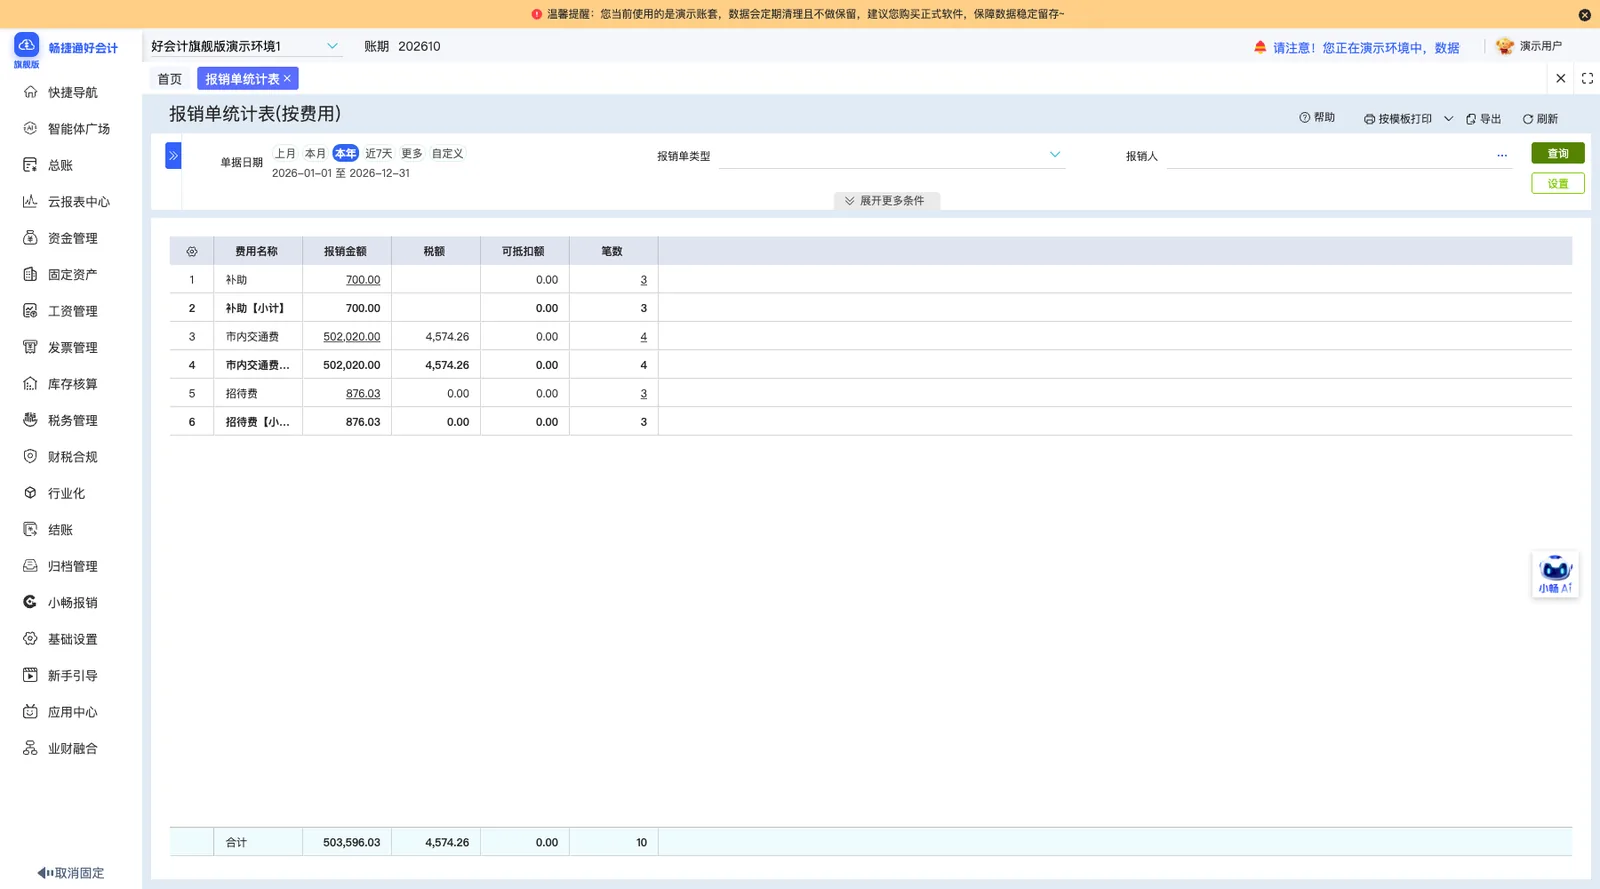
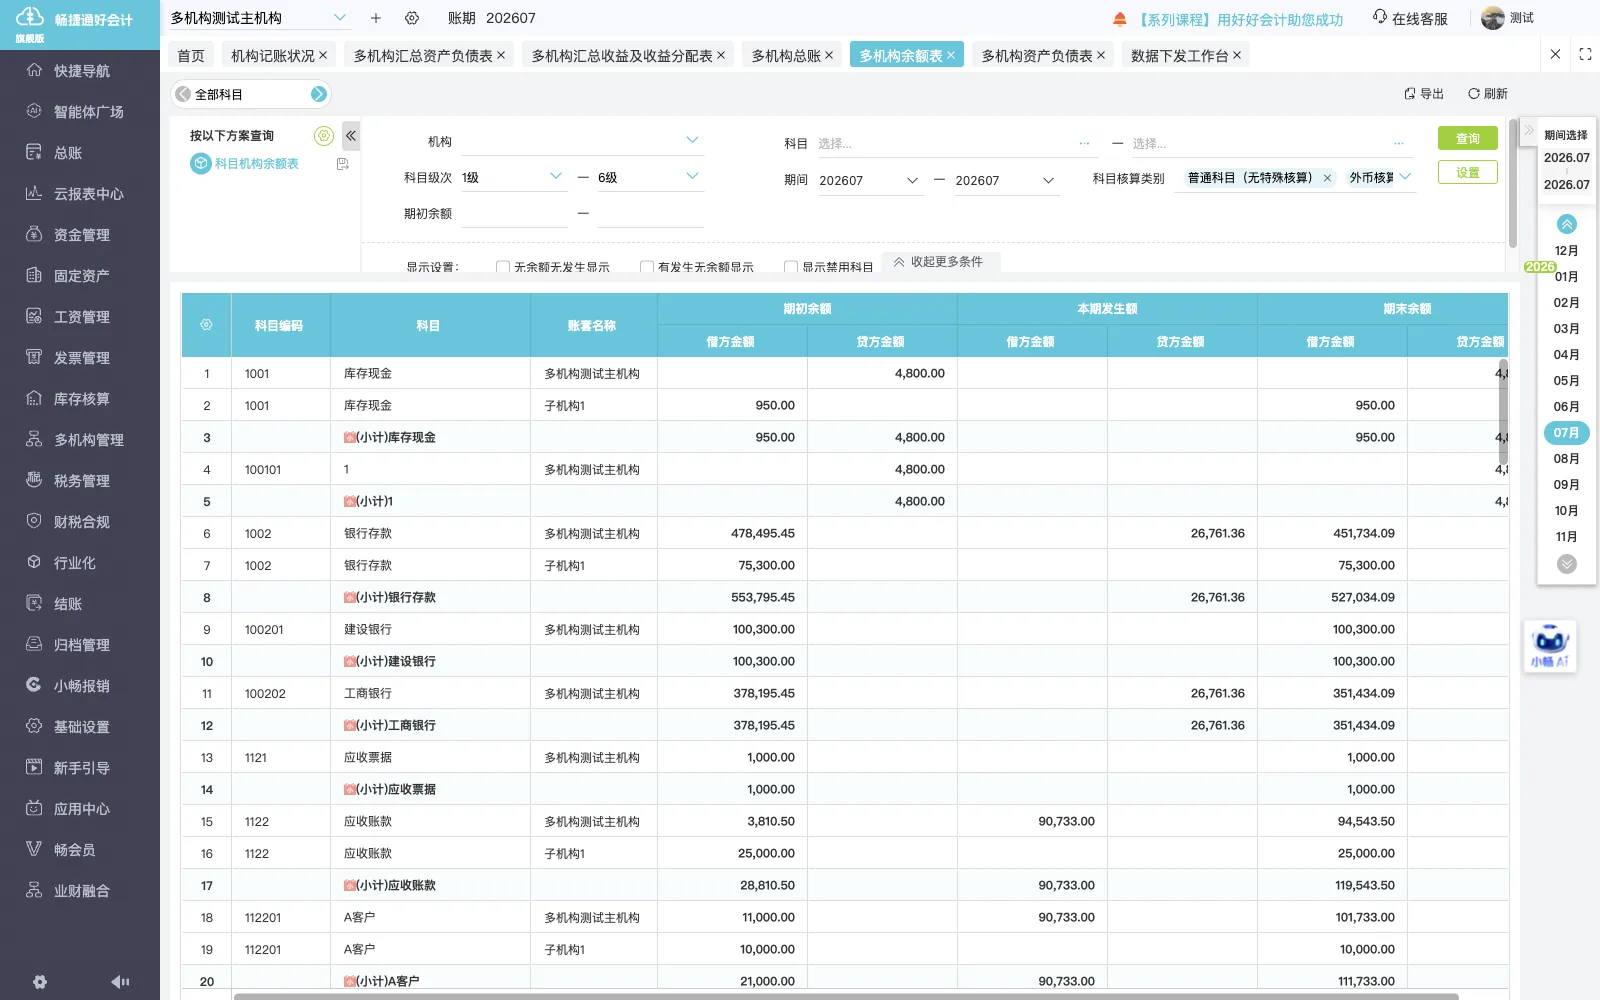
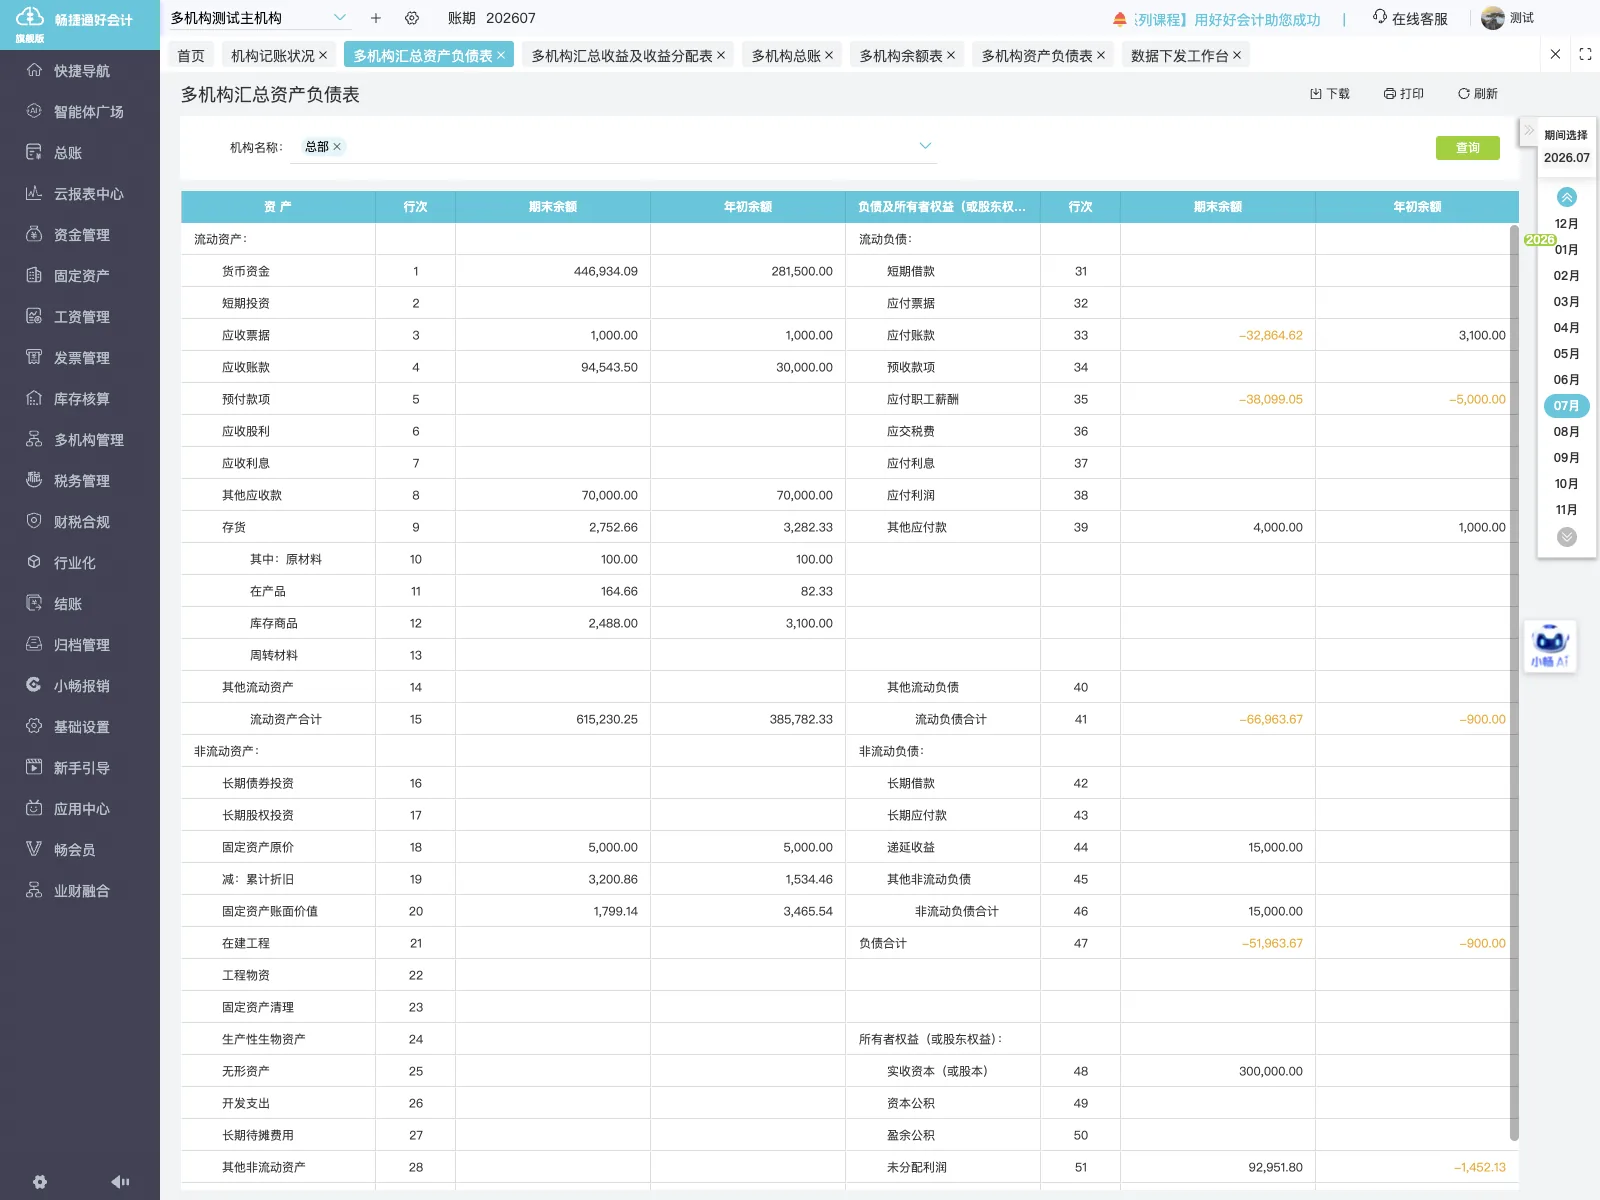
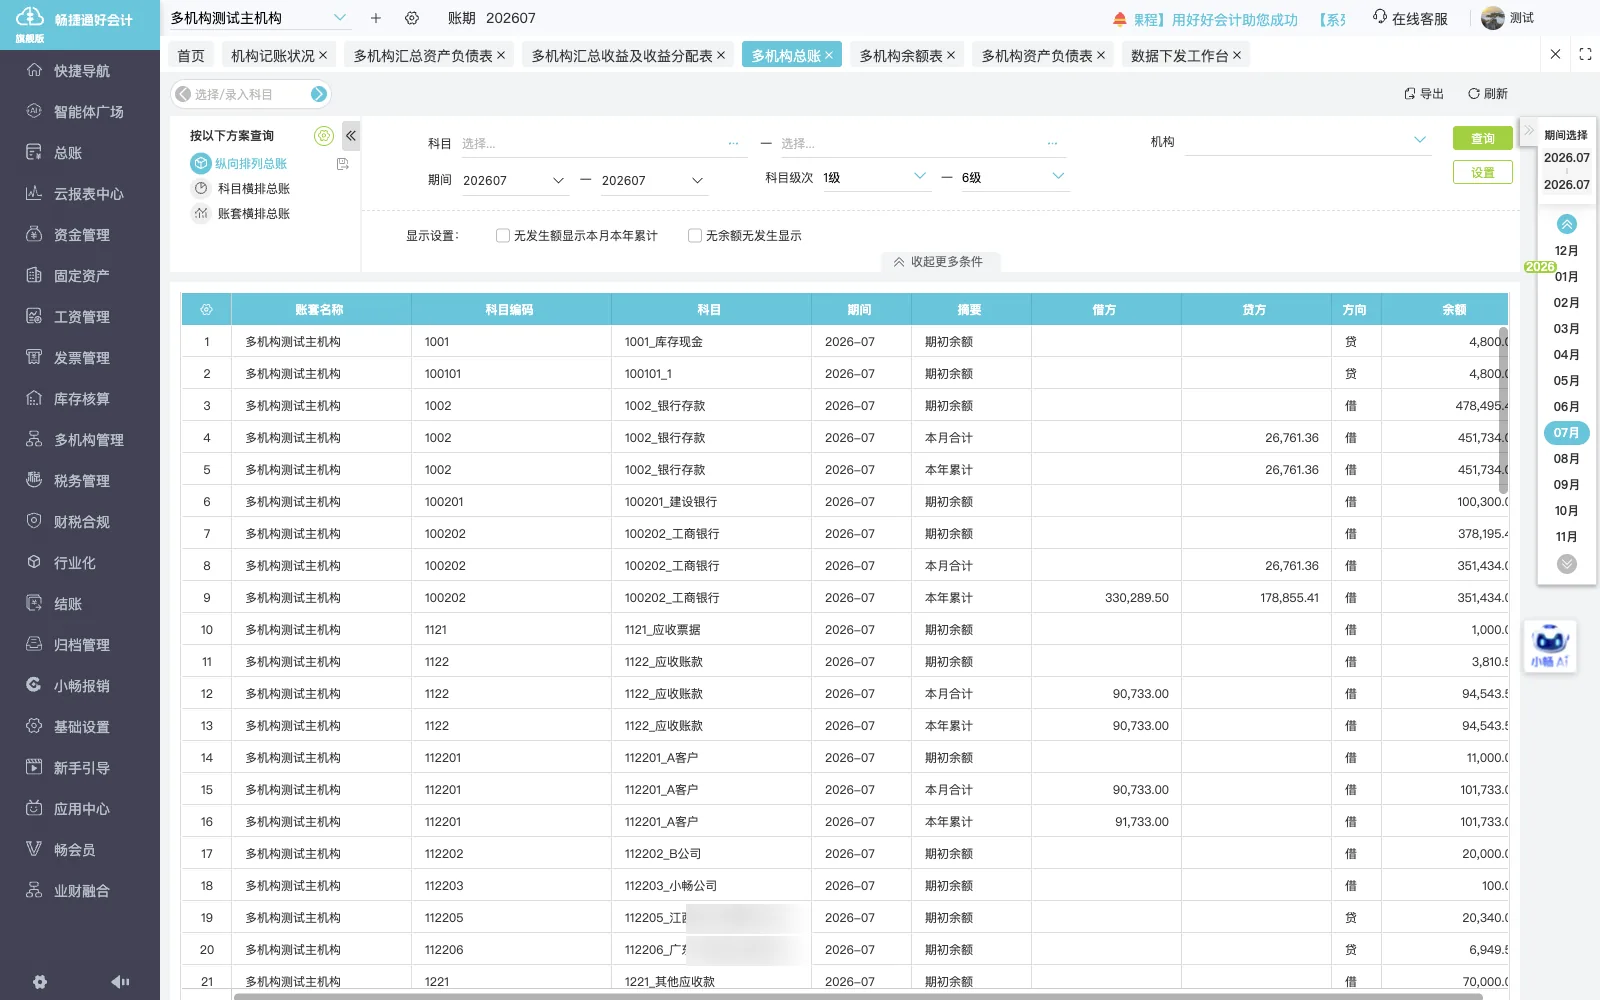
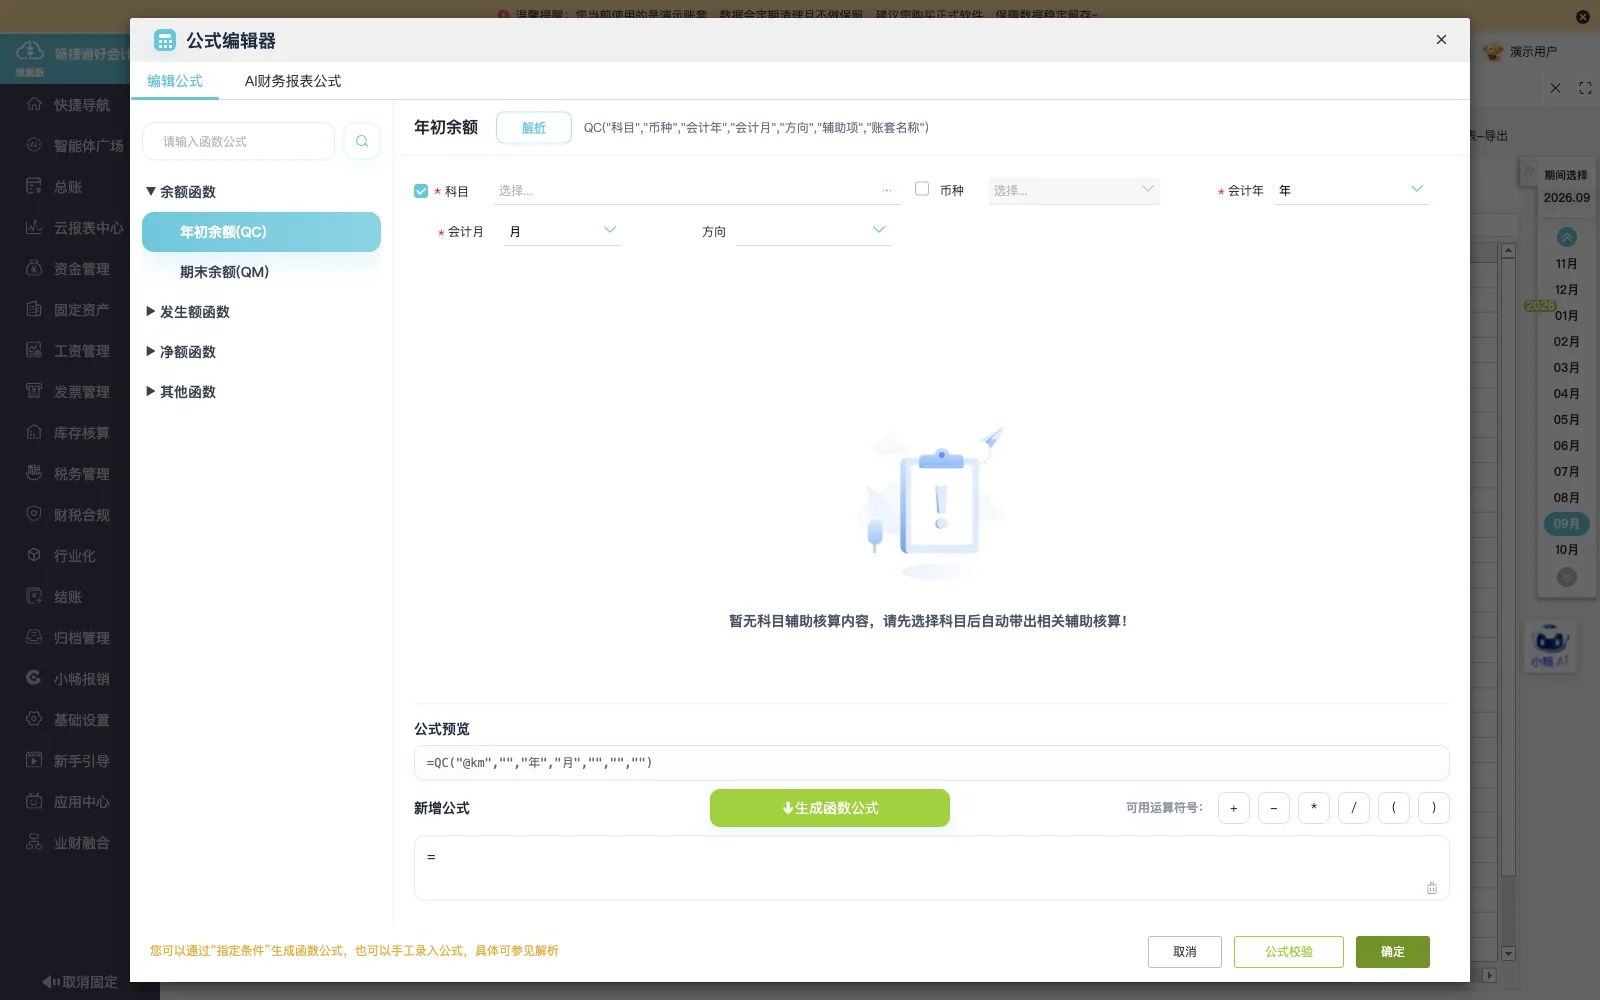
报表数据与审计报告核对
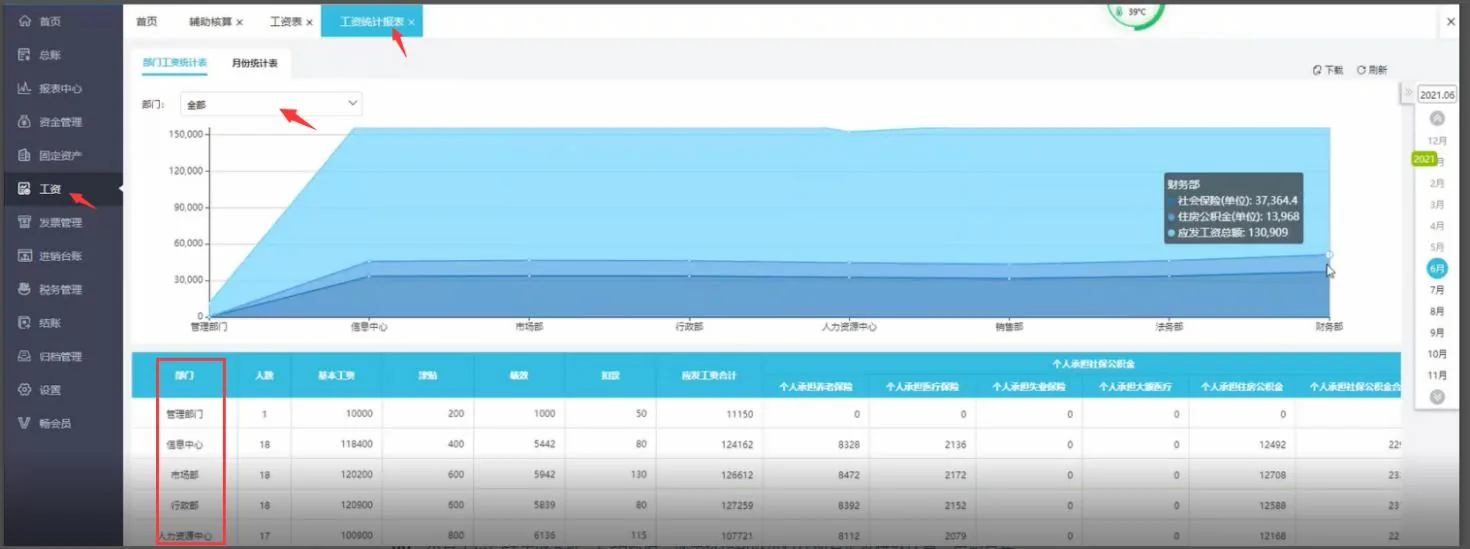
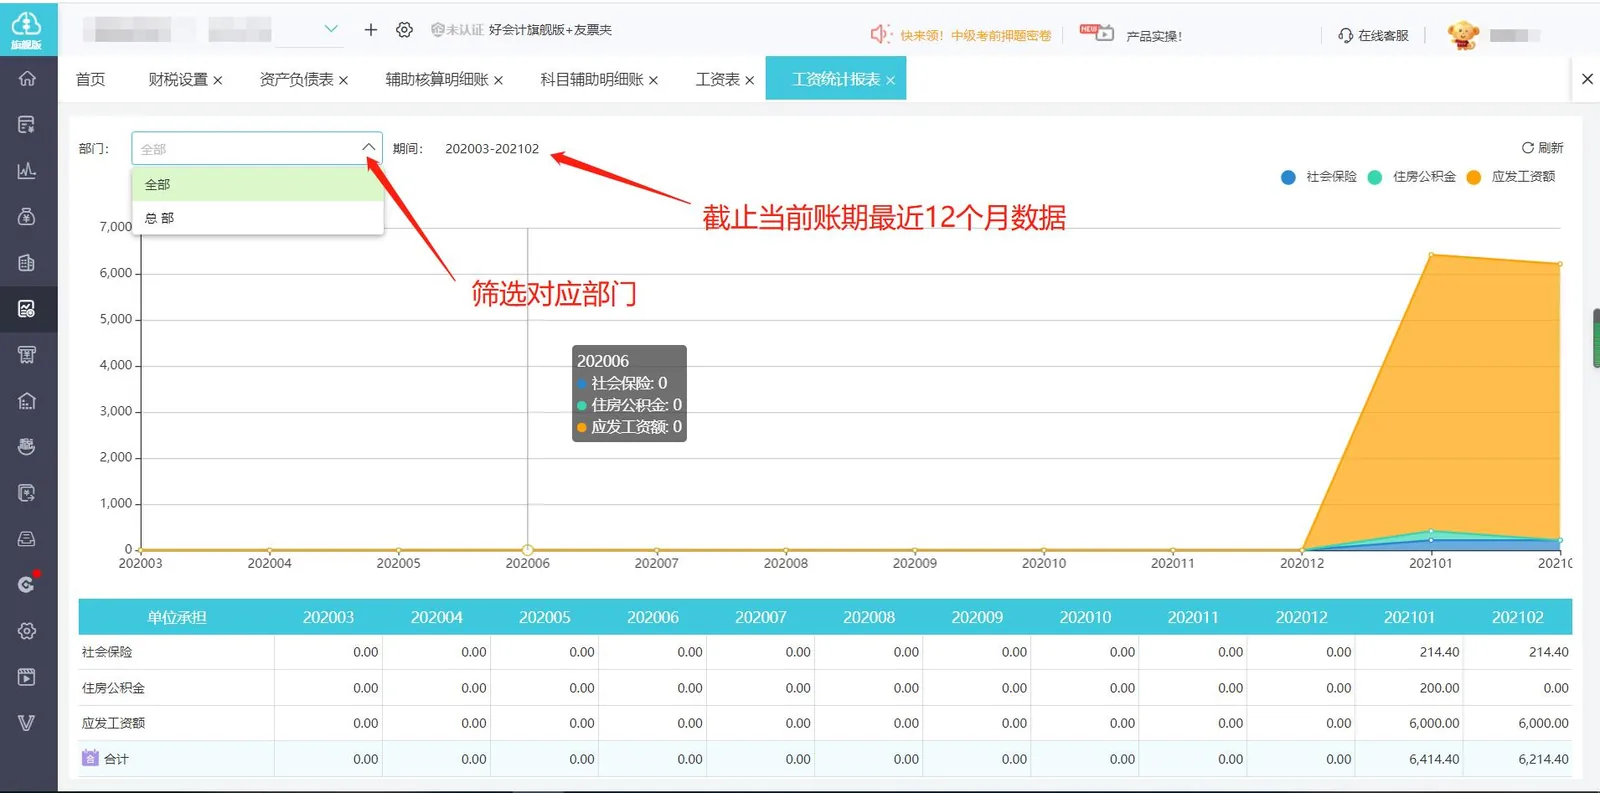
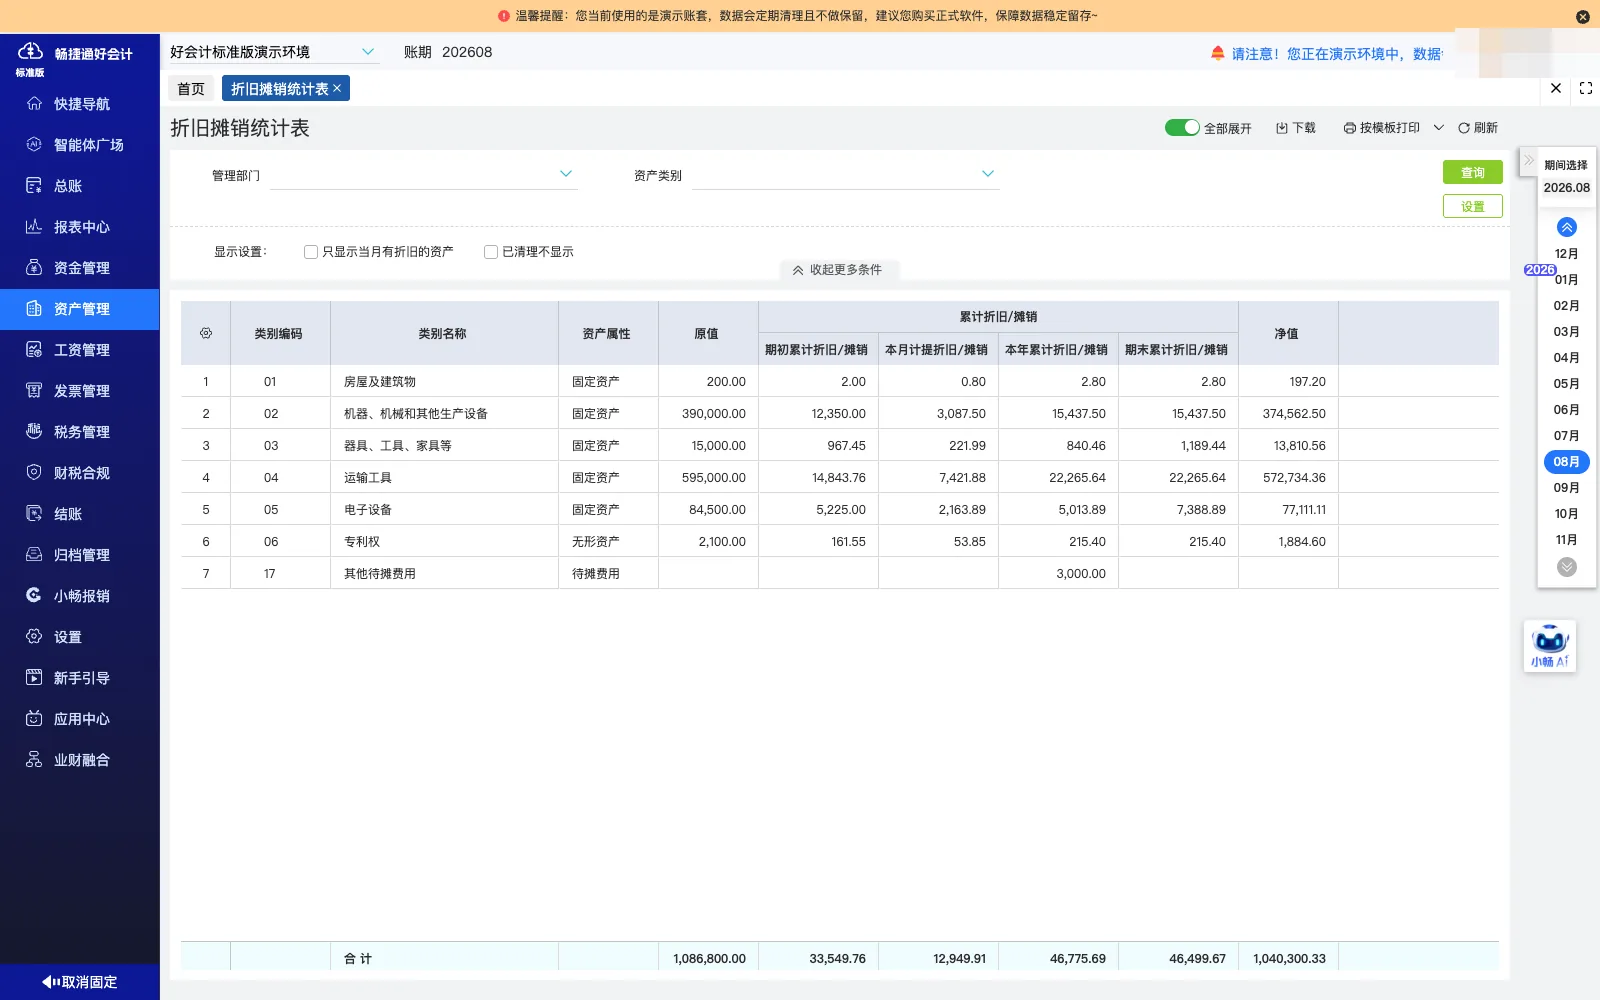
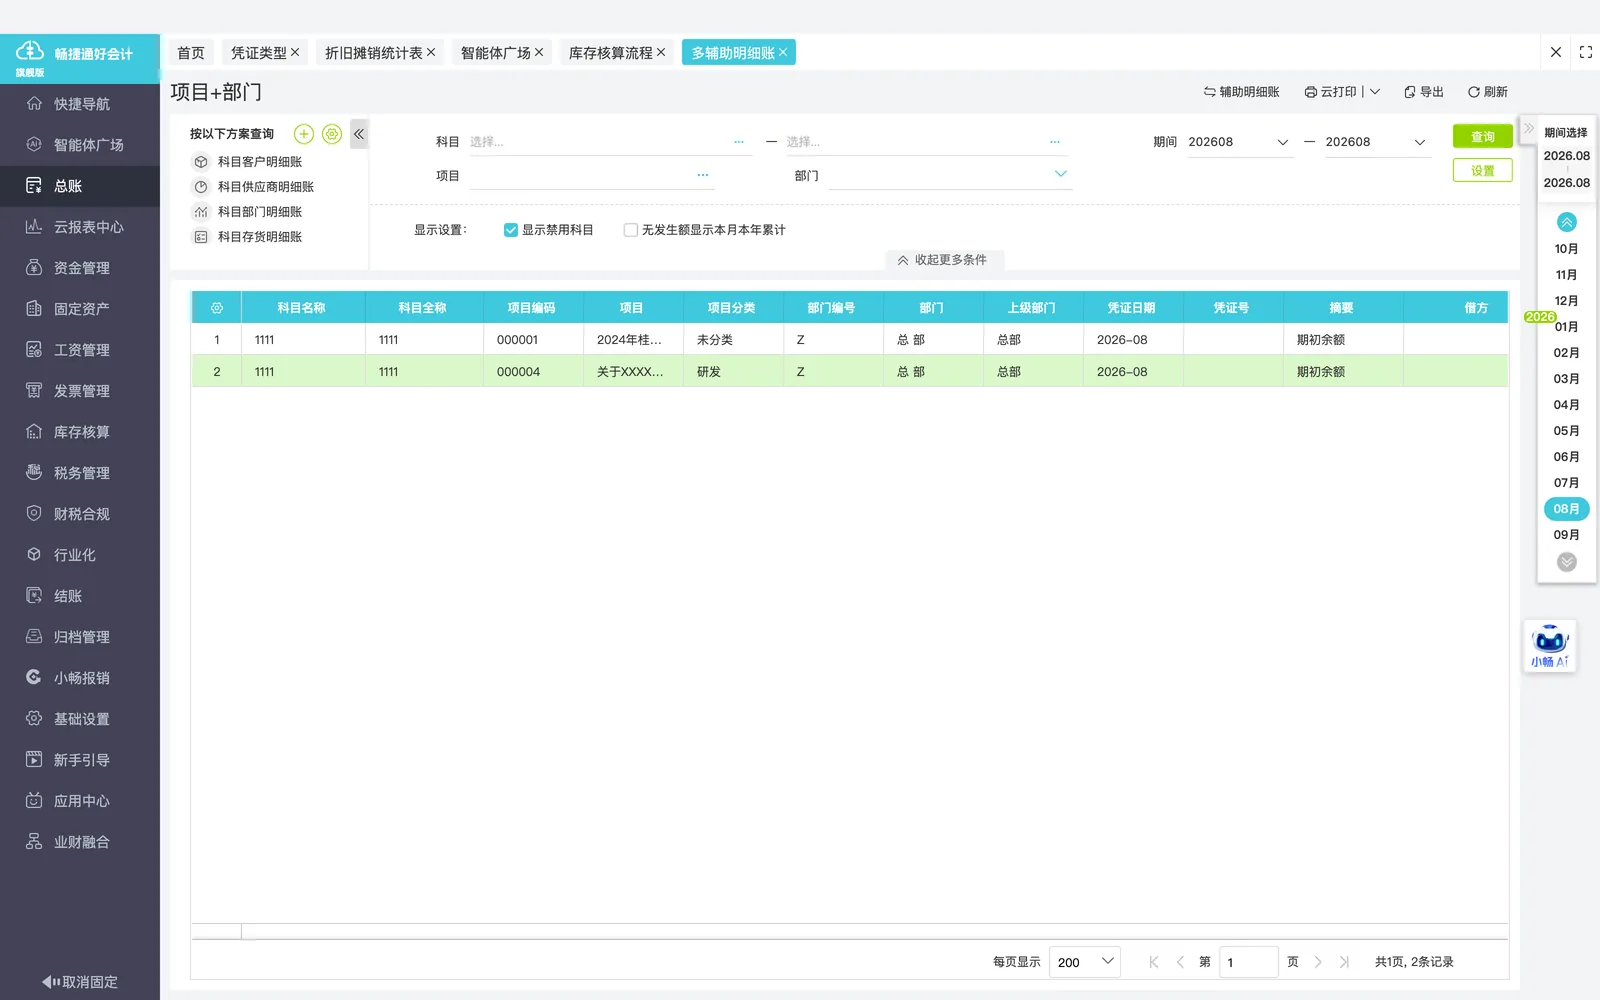
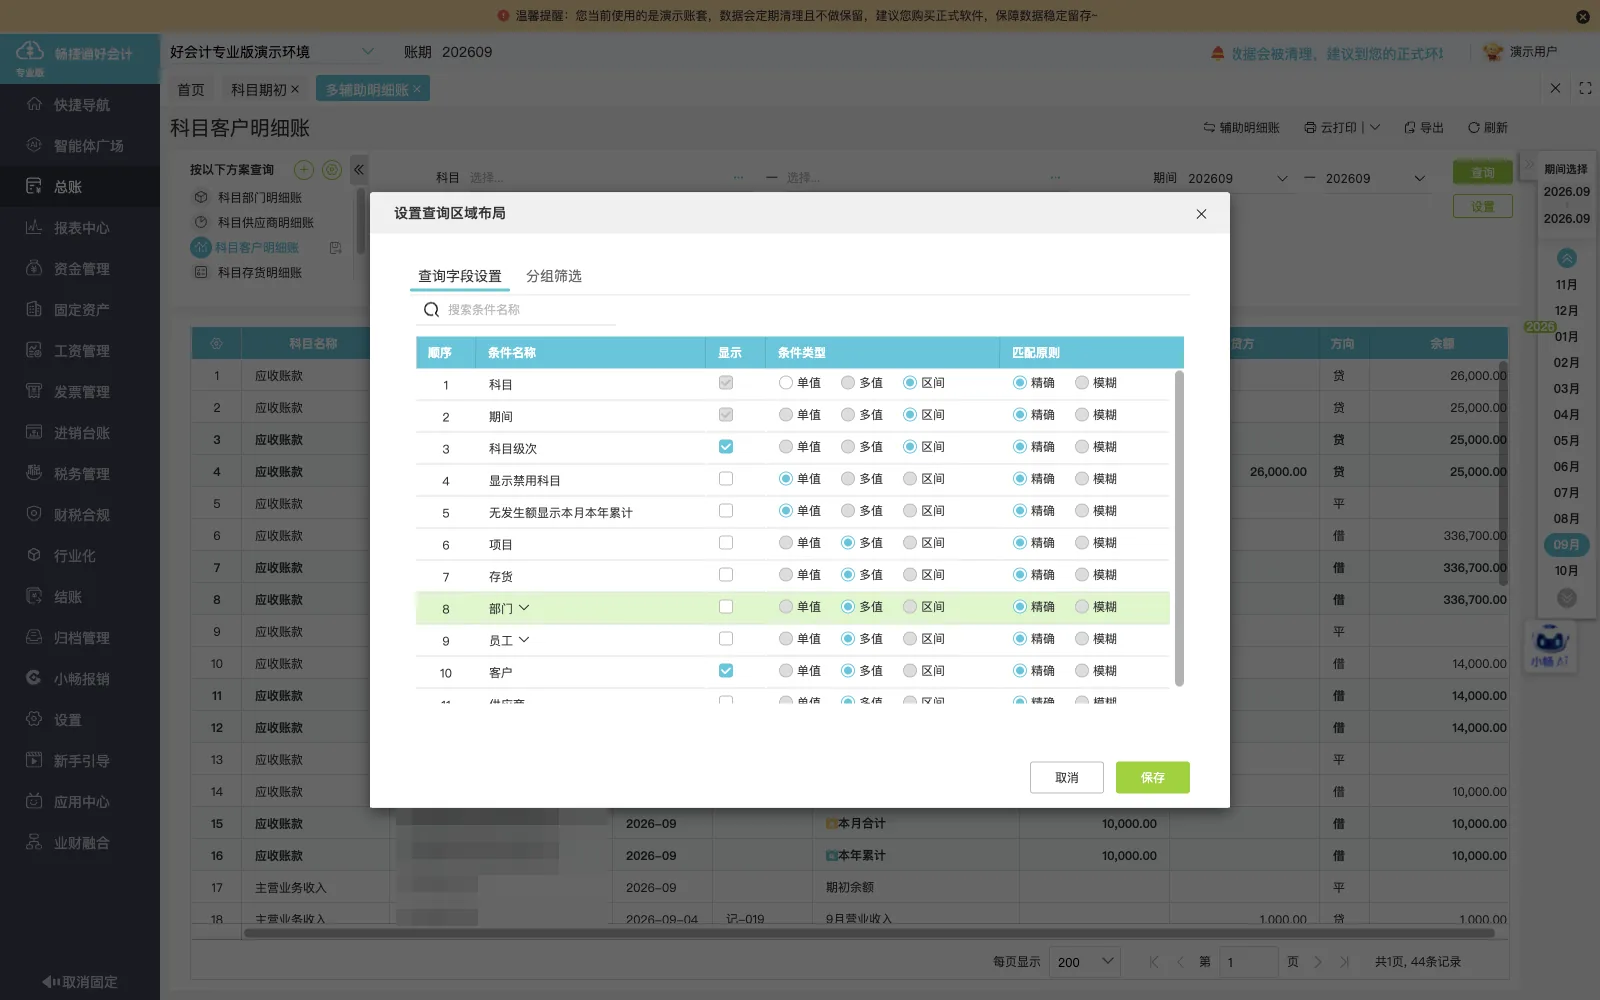
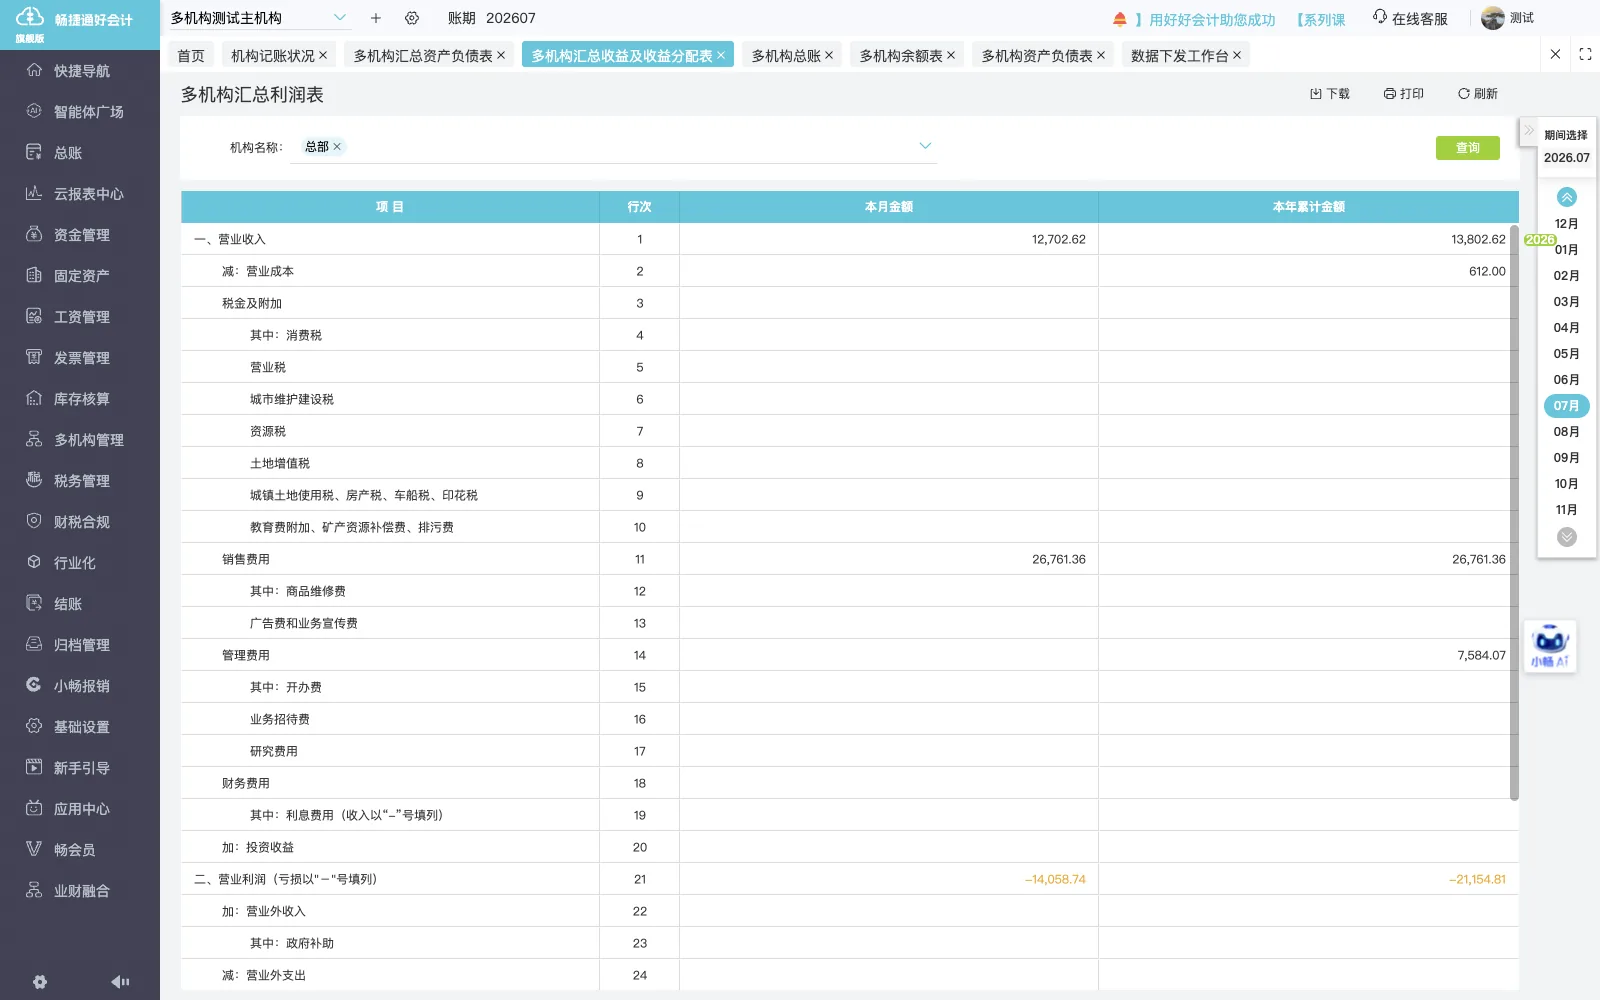
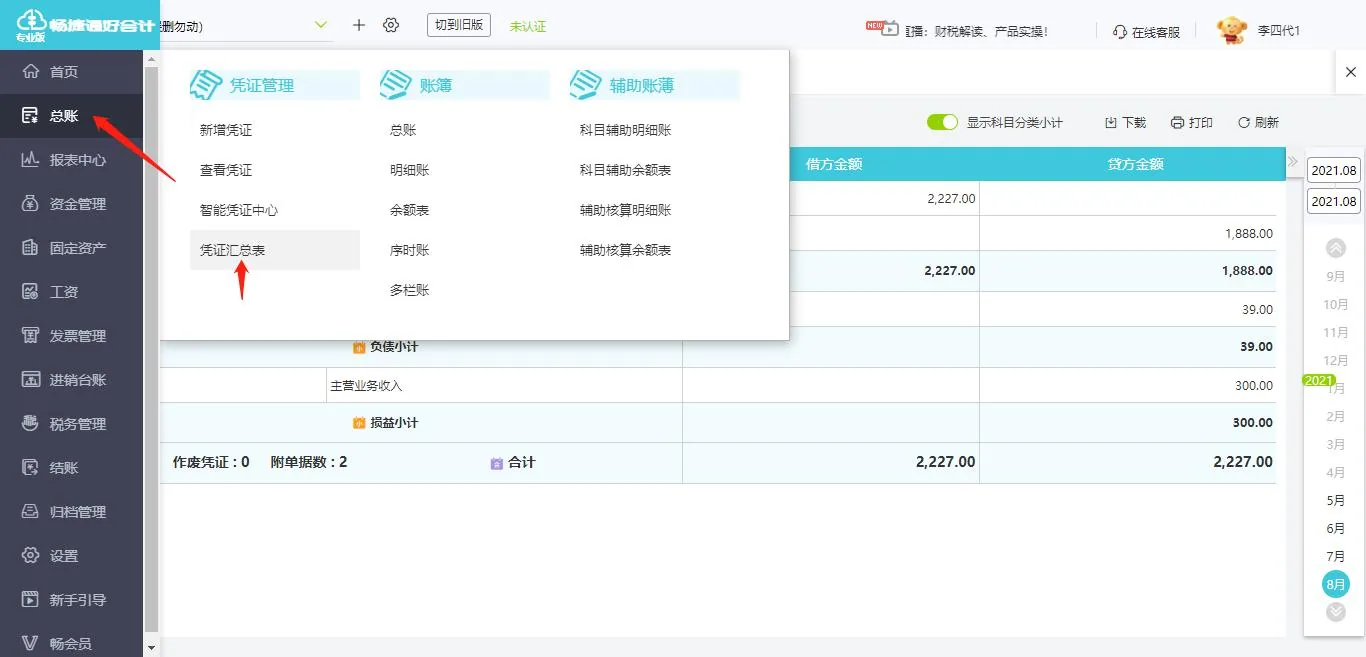
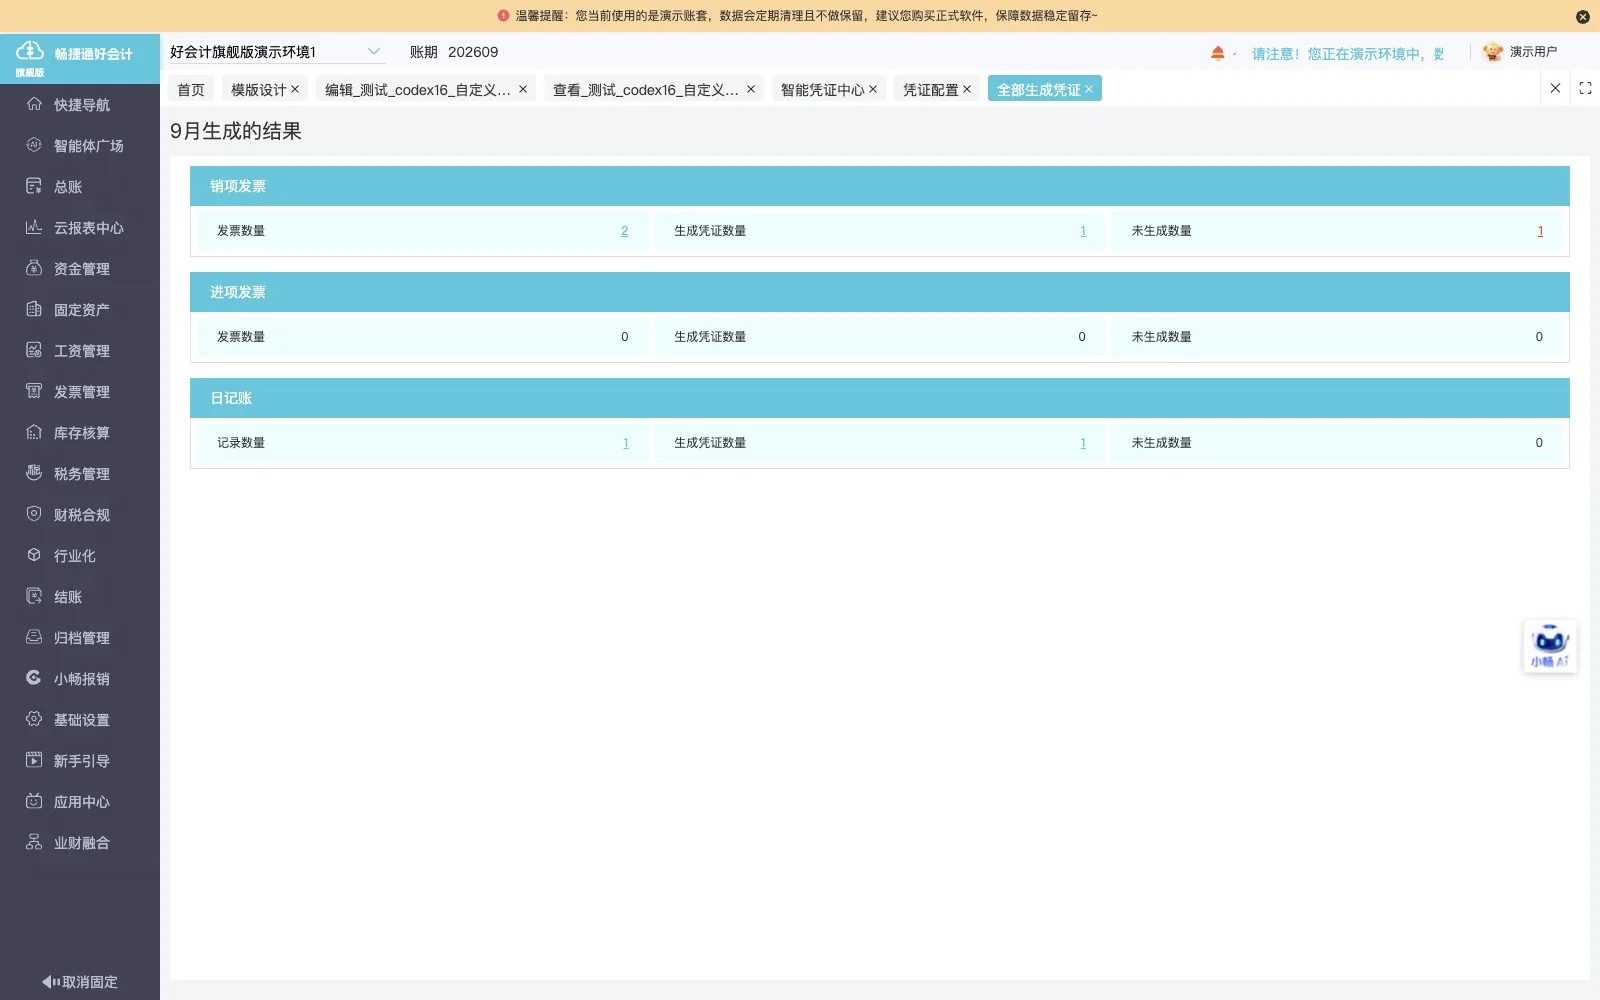
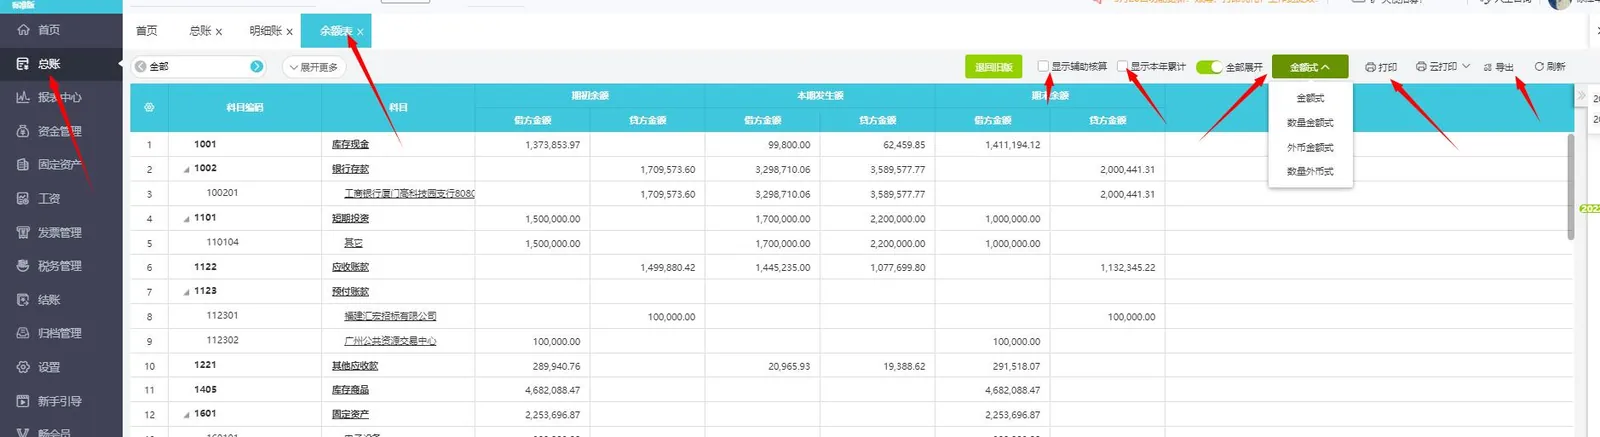
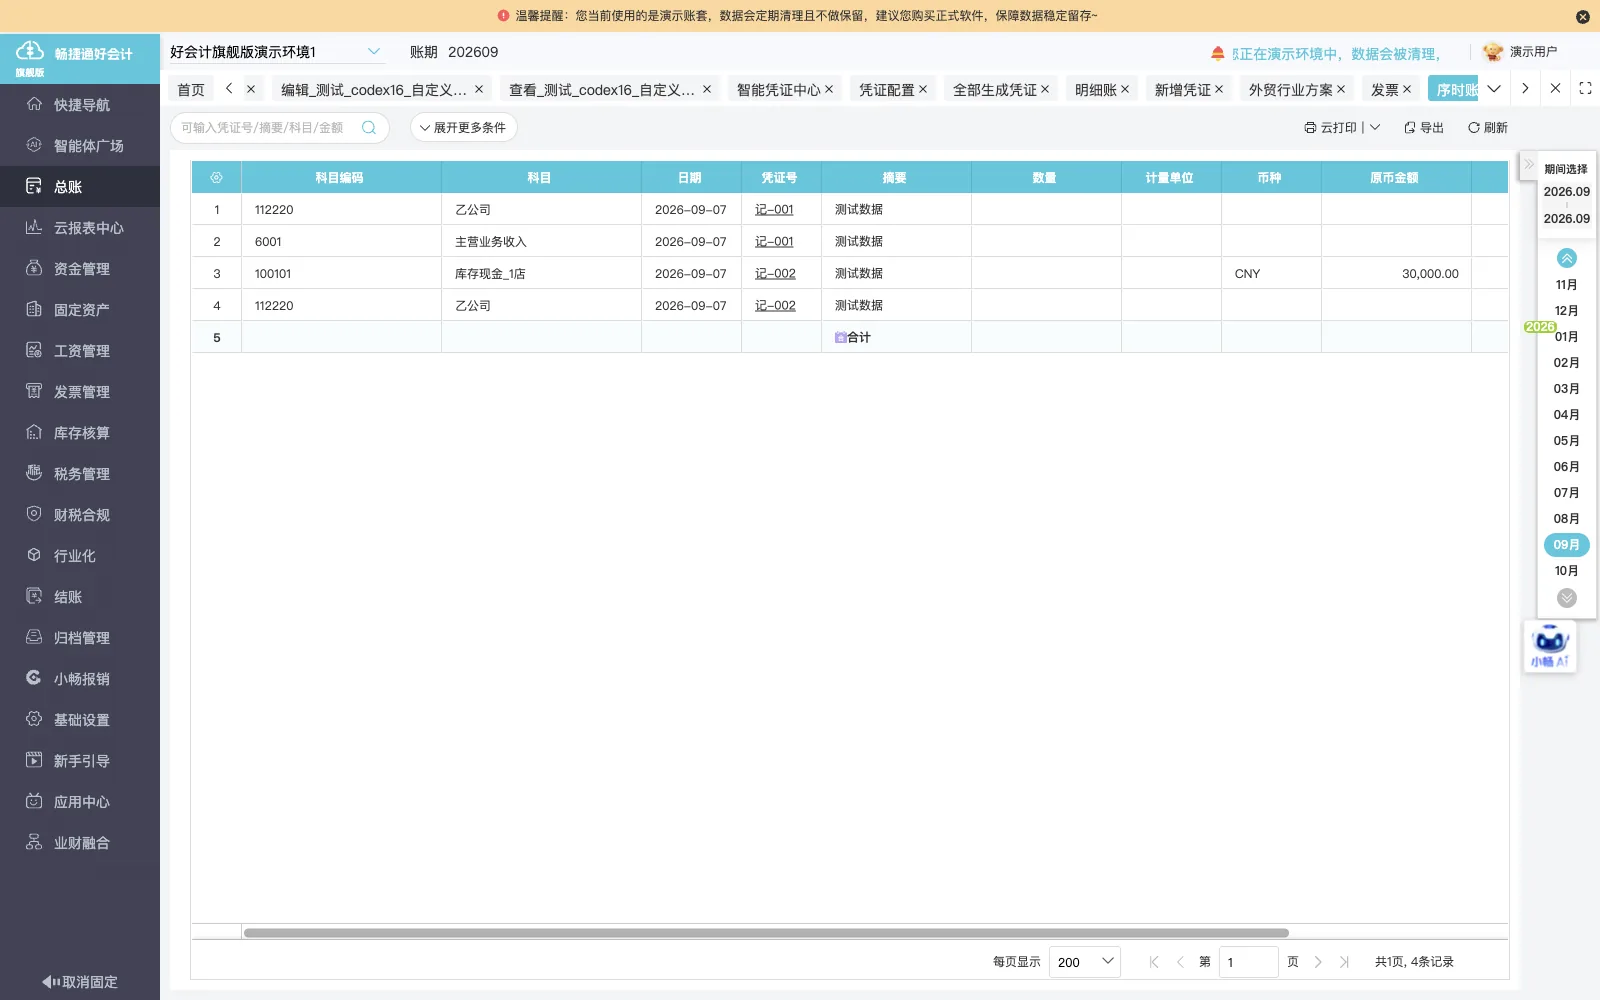
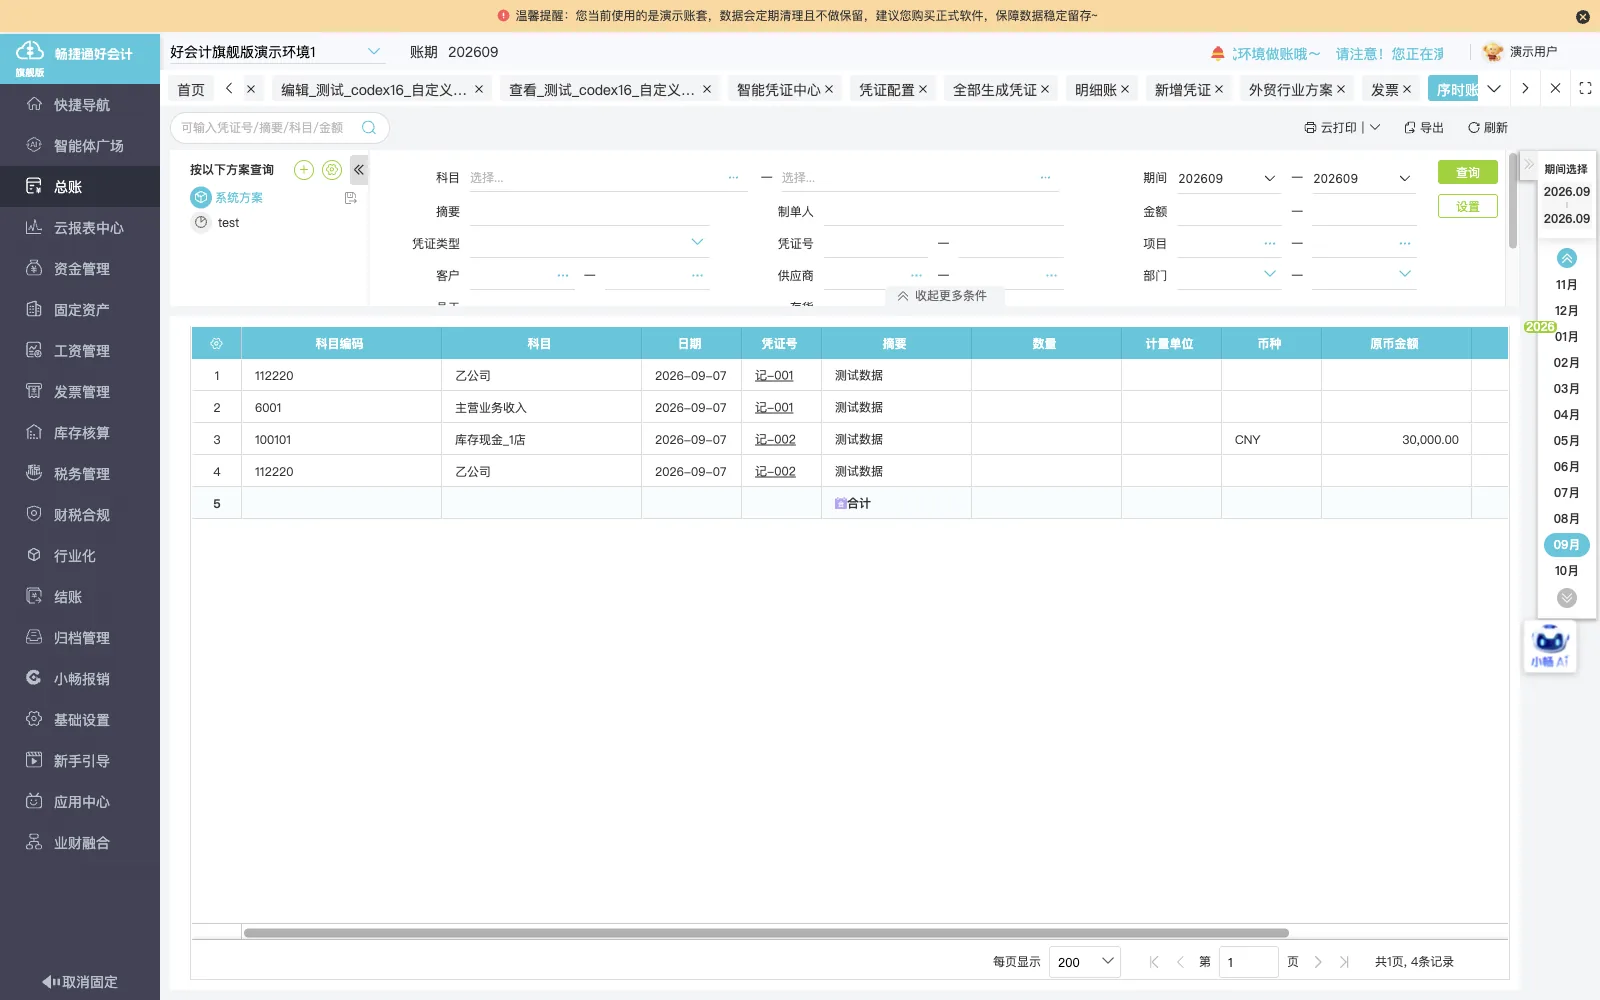
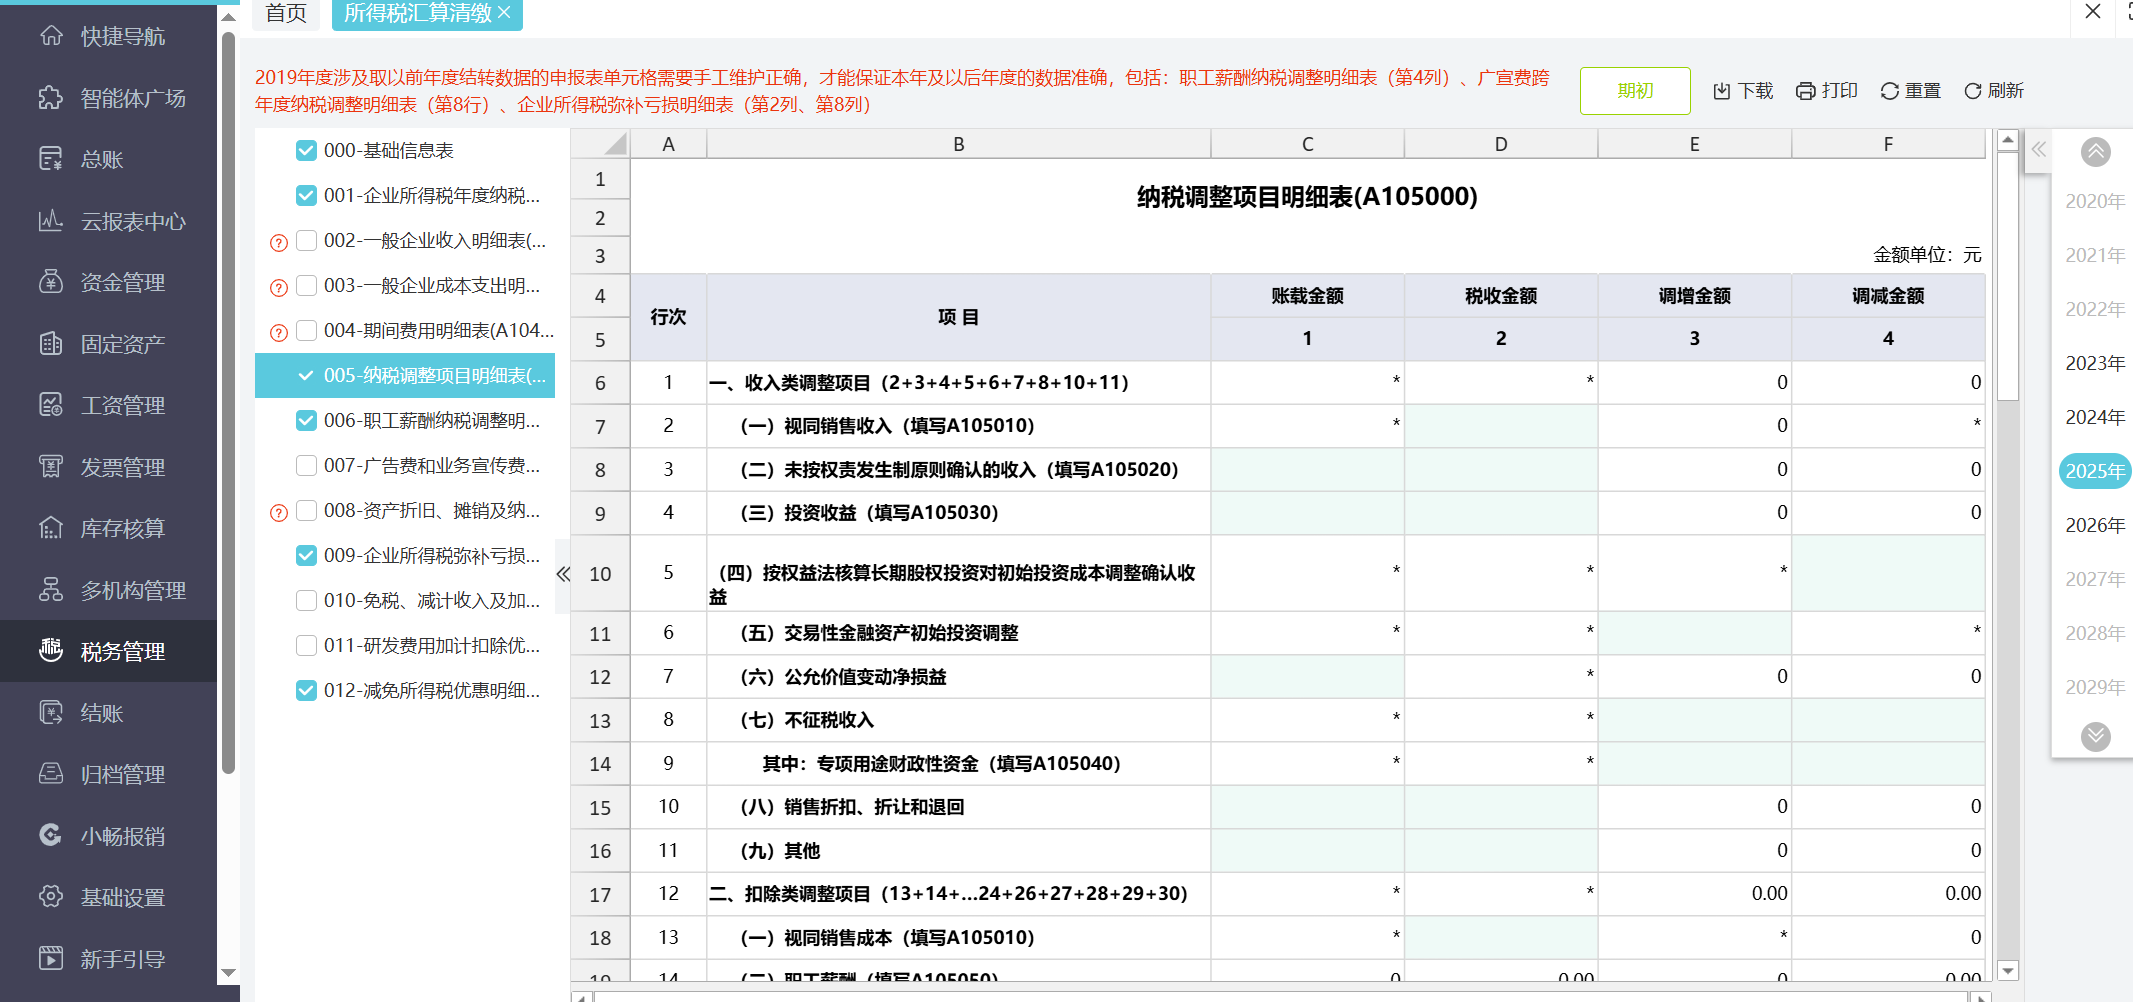
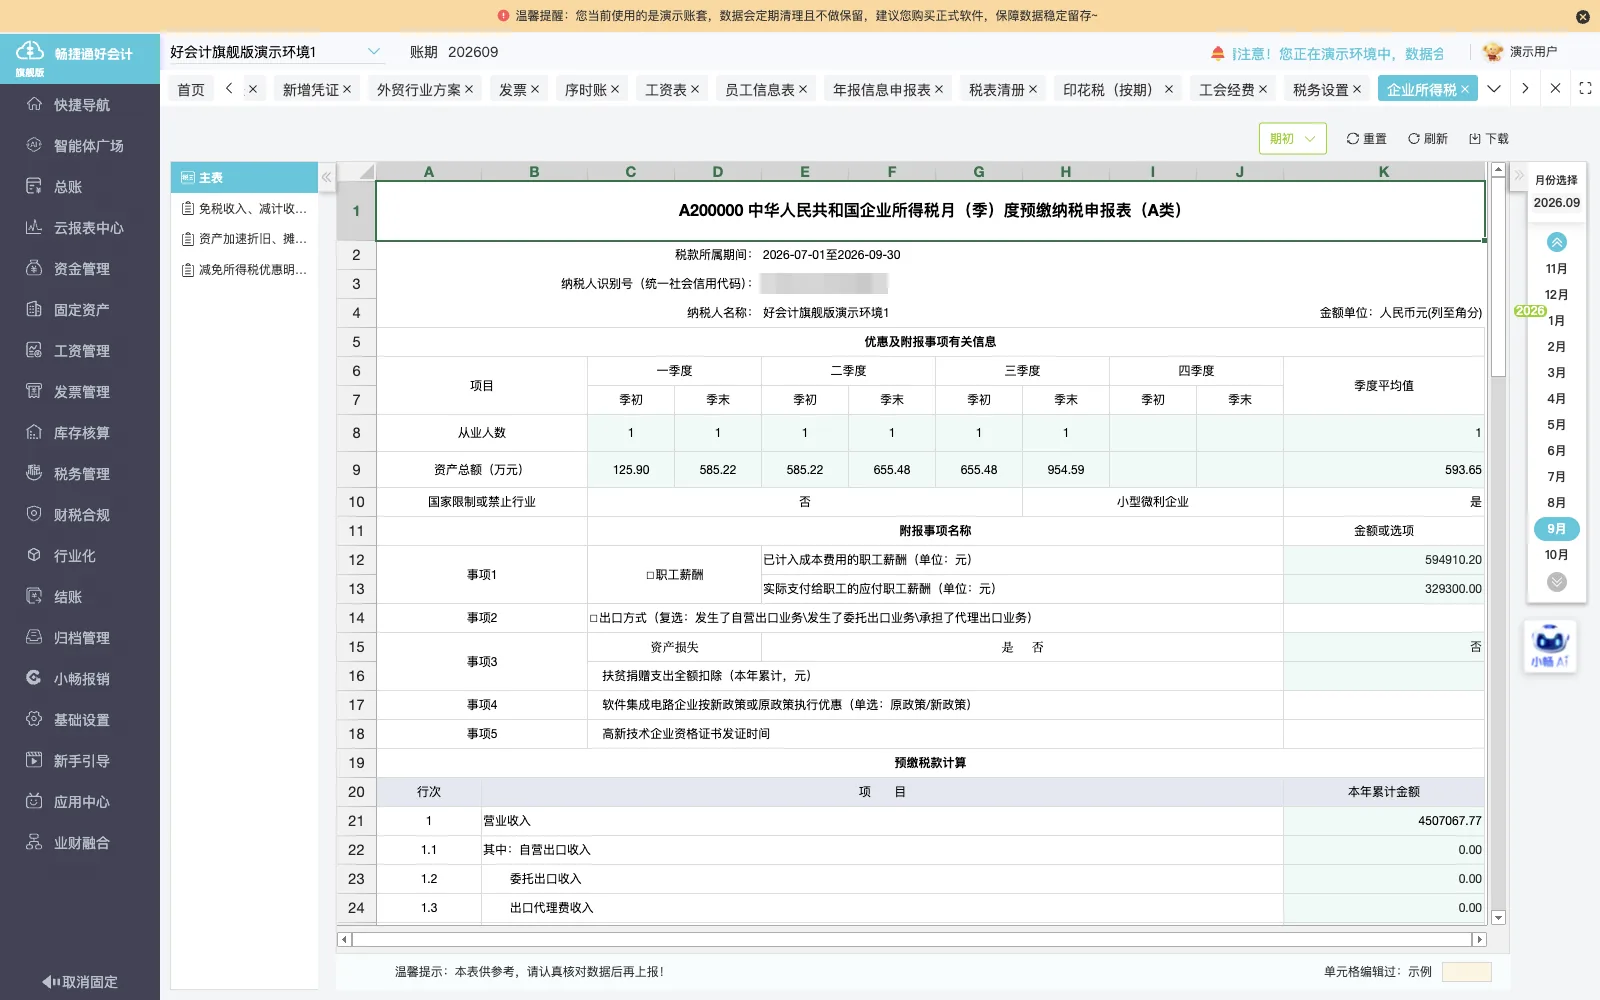
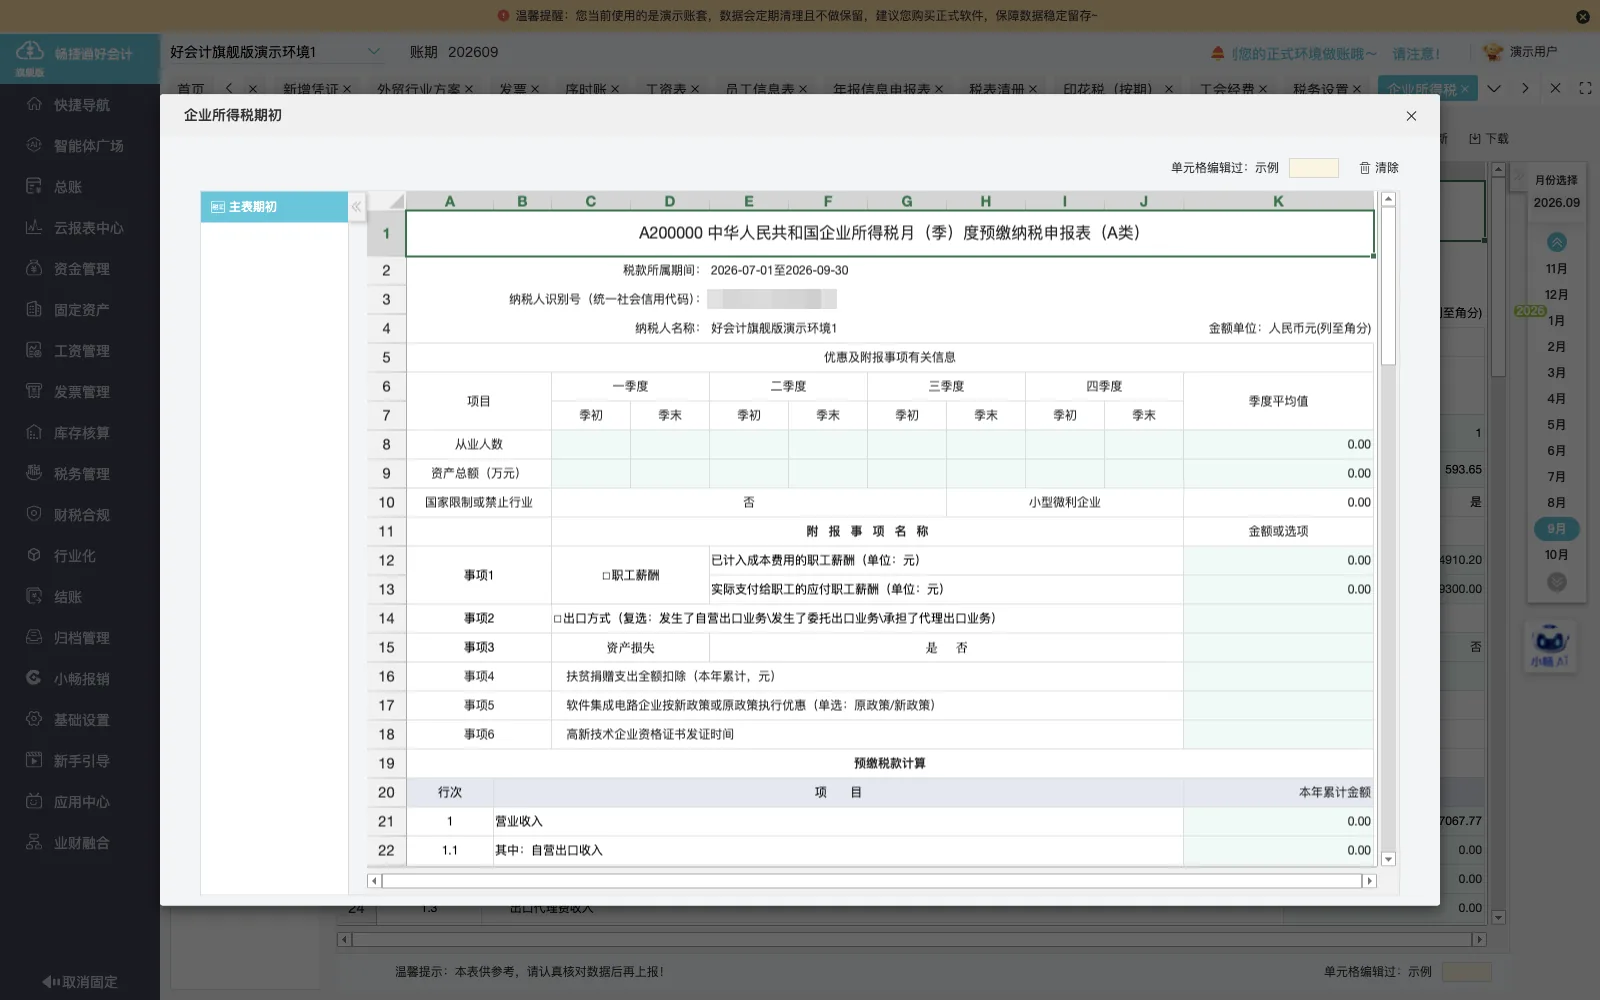
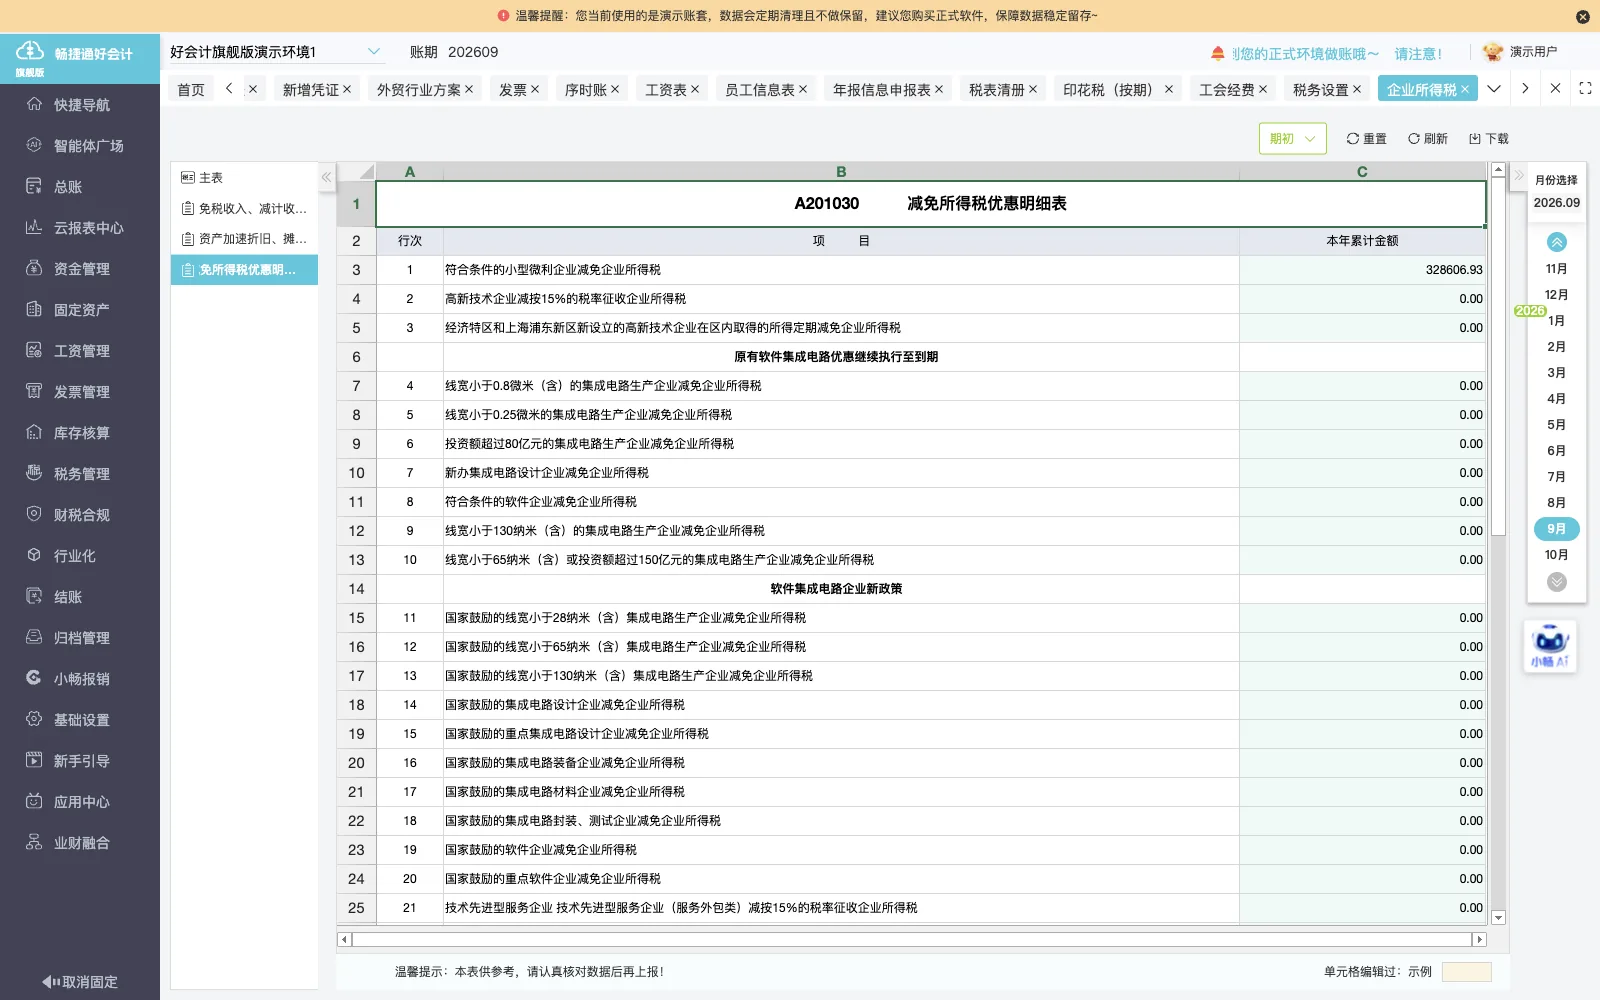
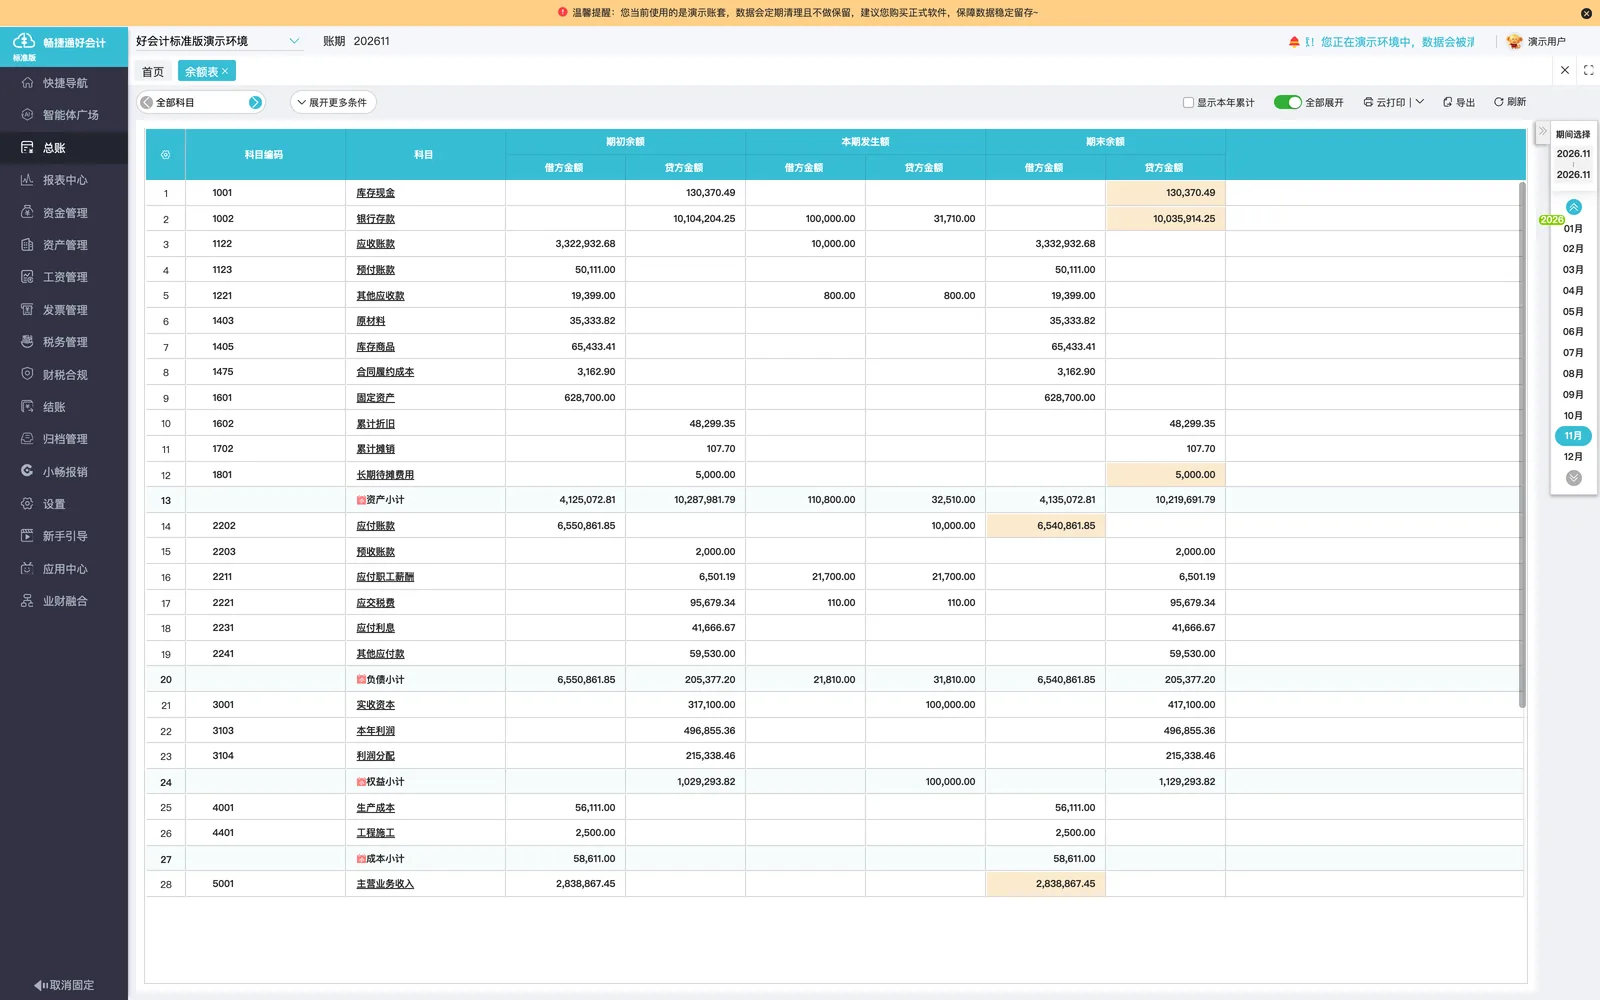
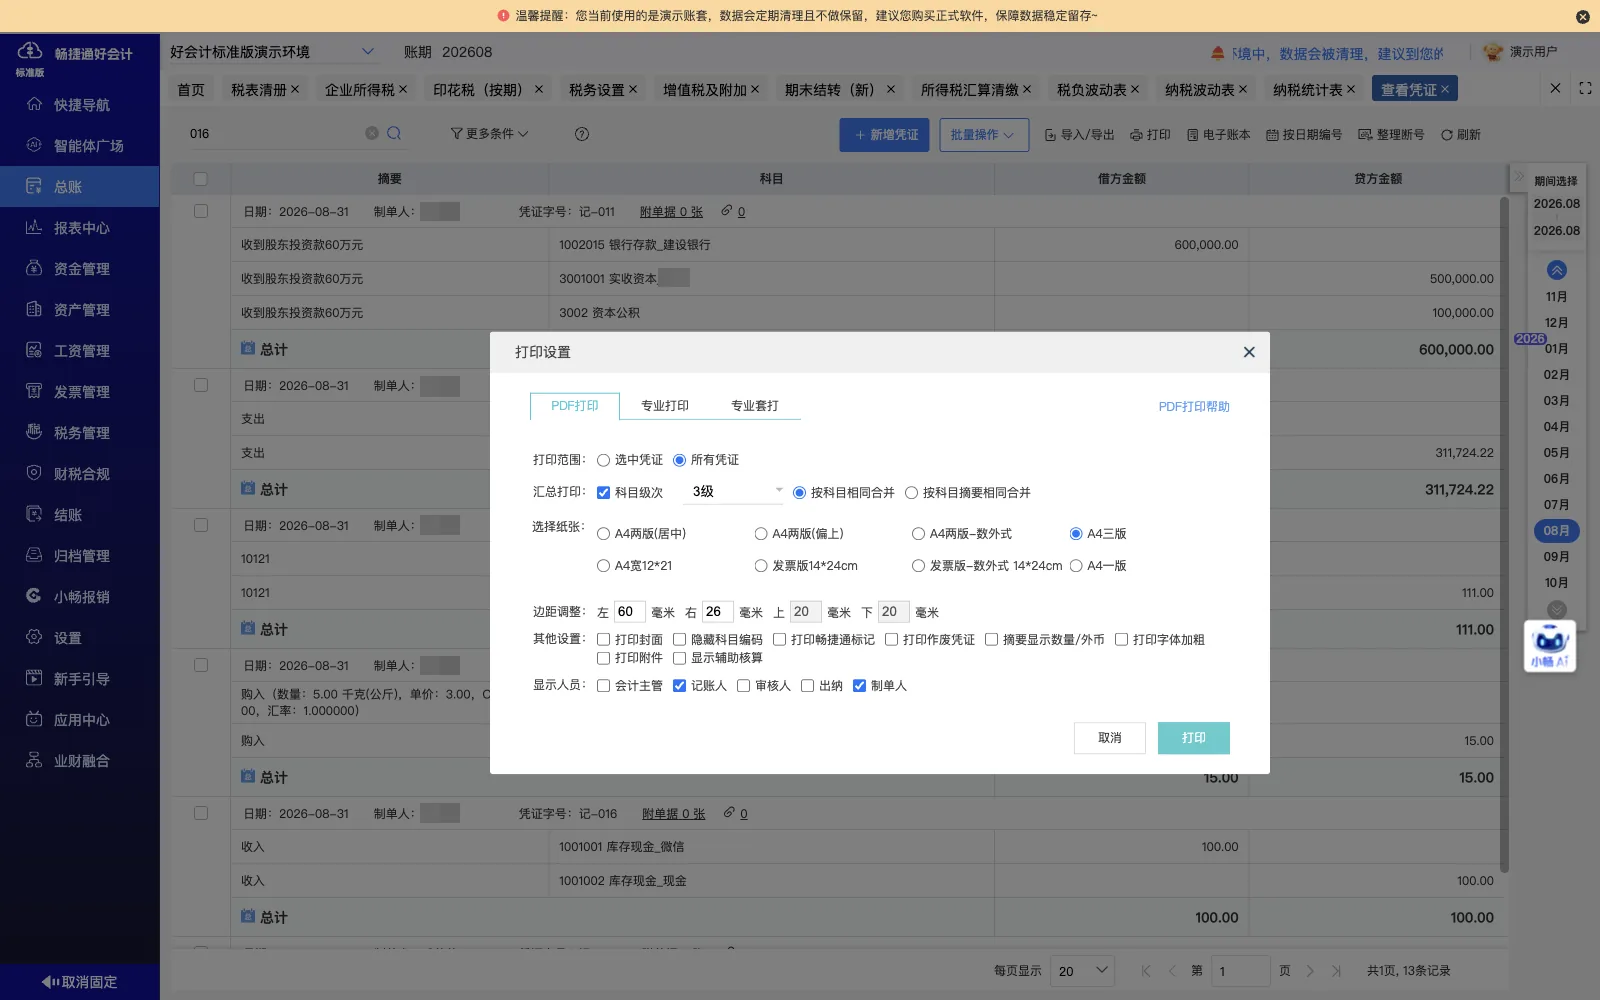
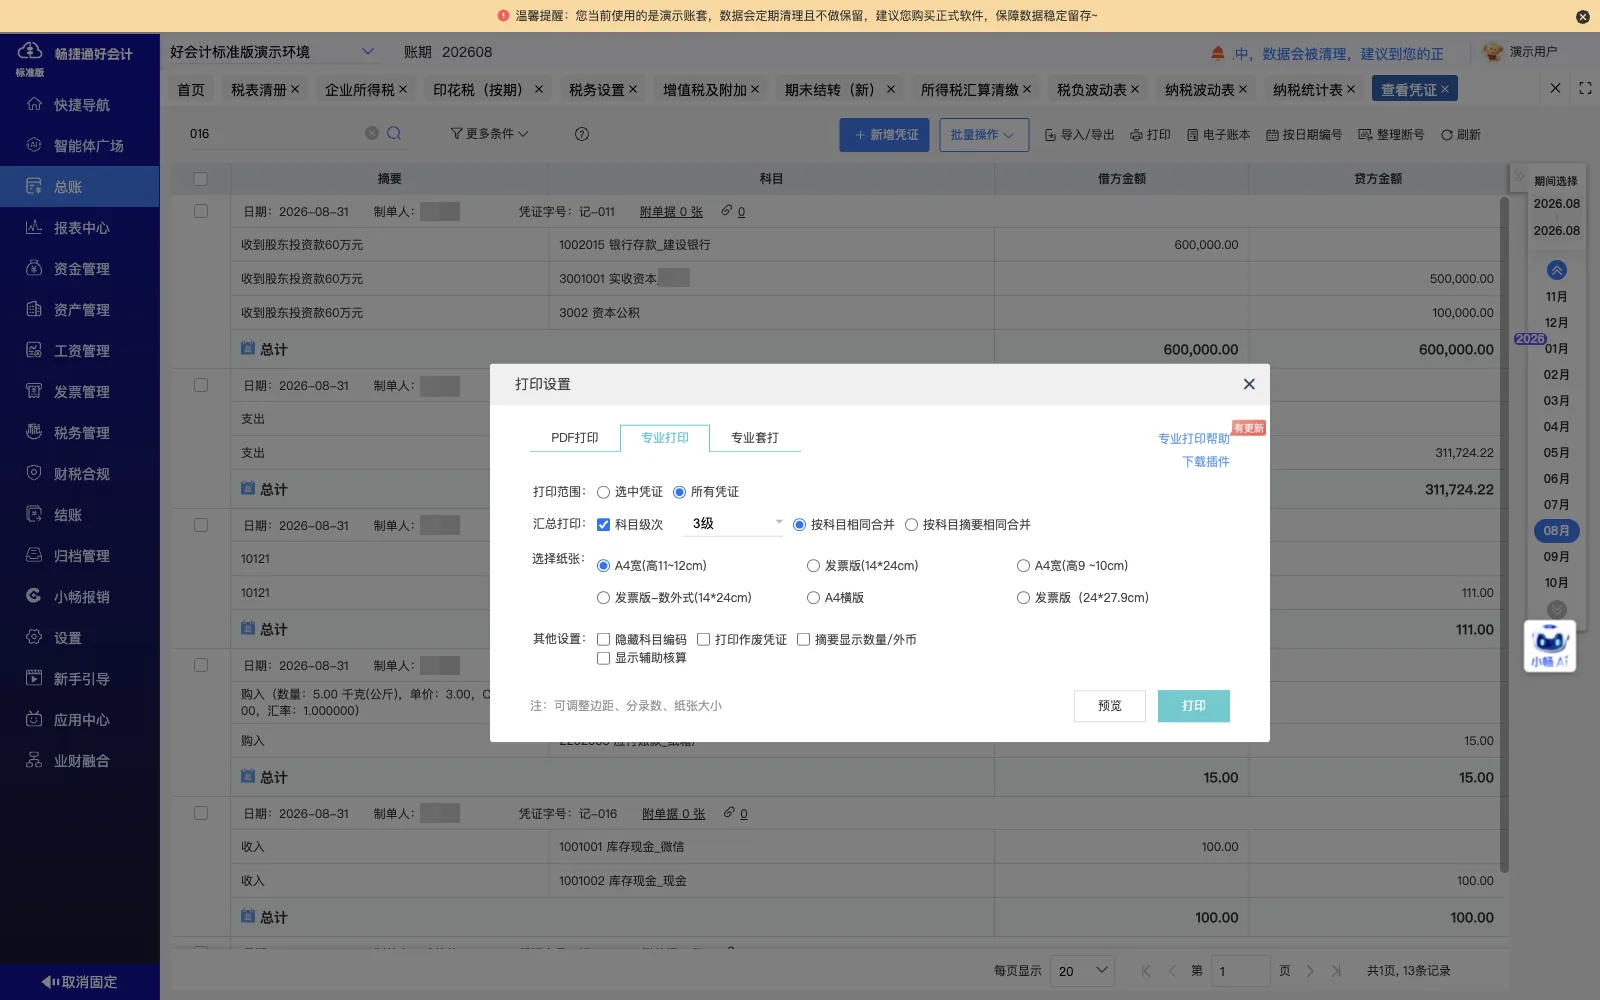
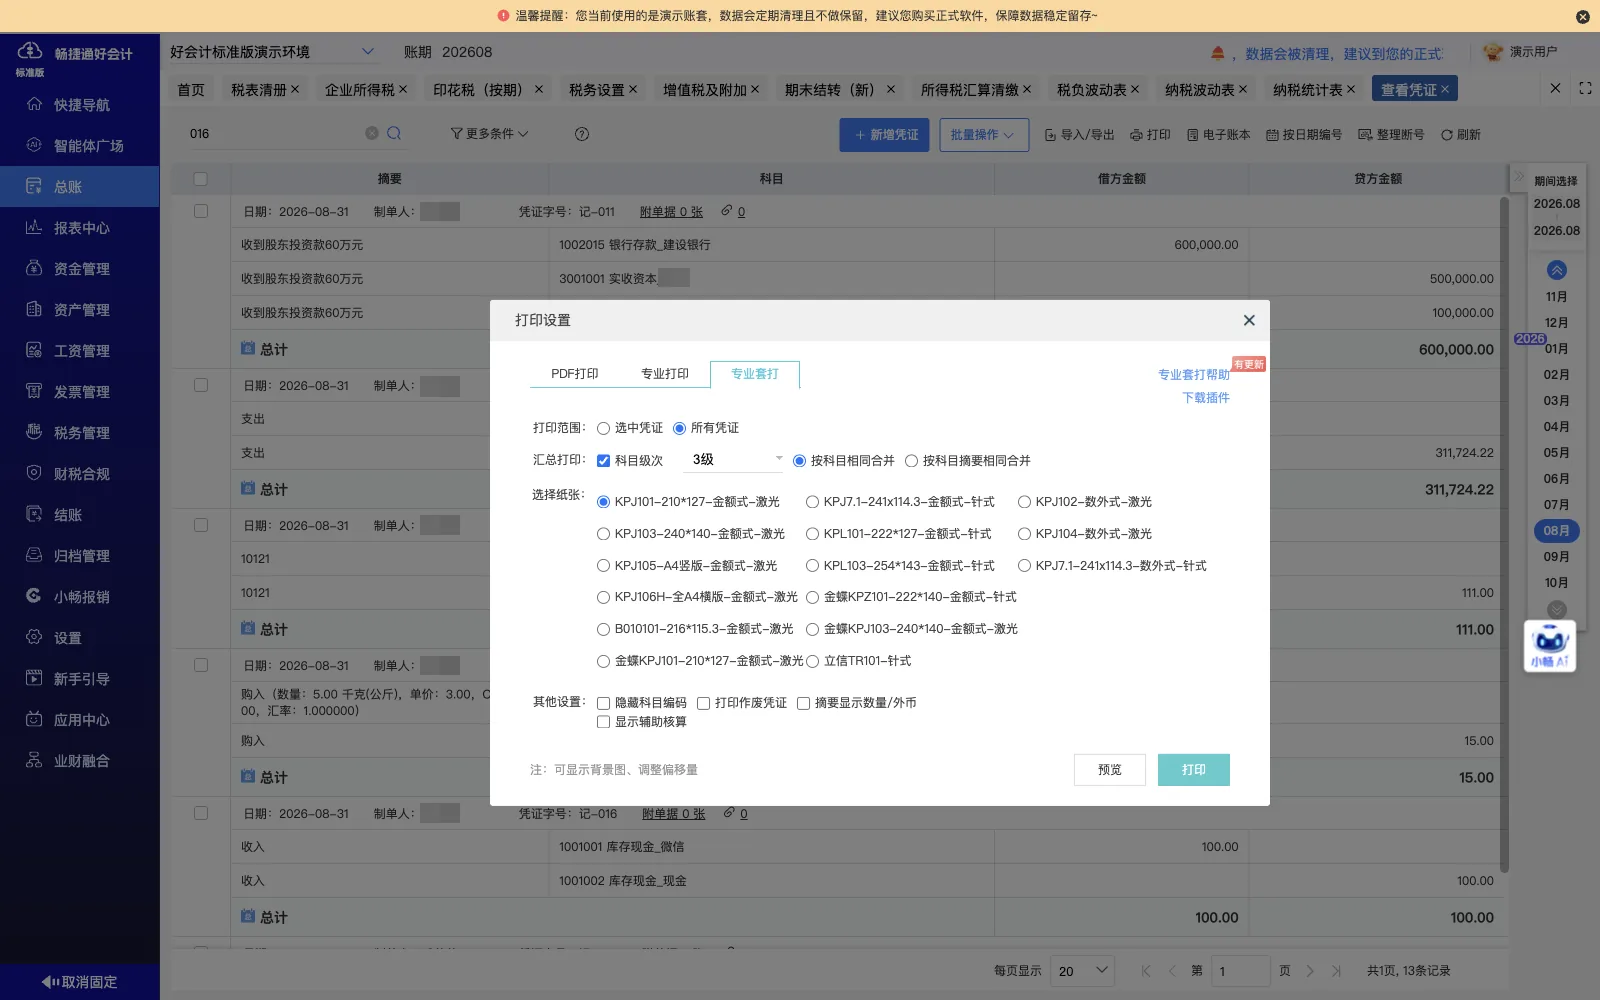
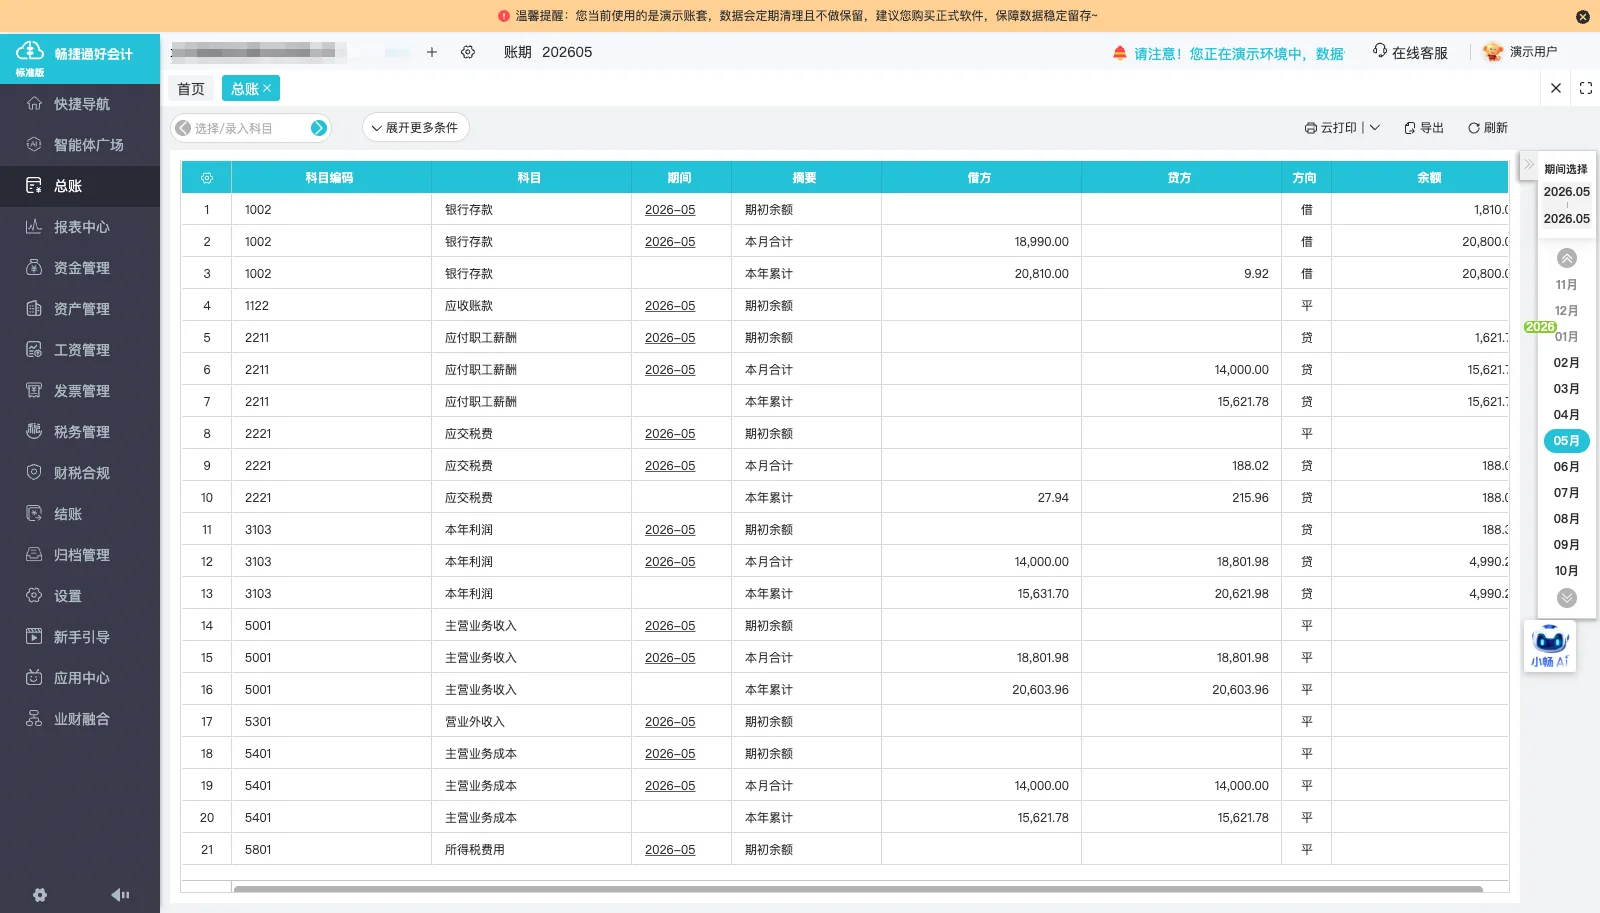
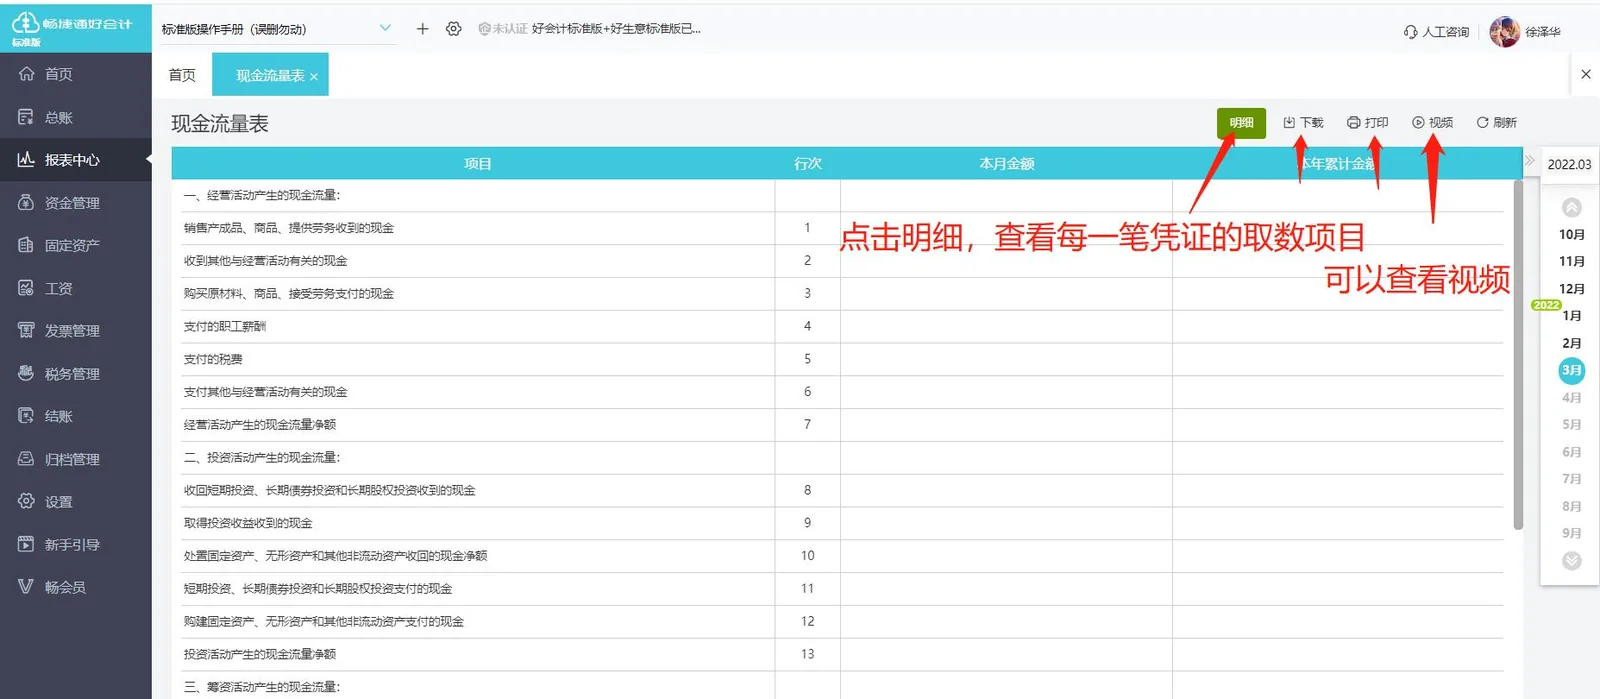
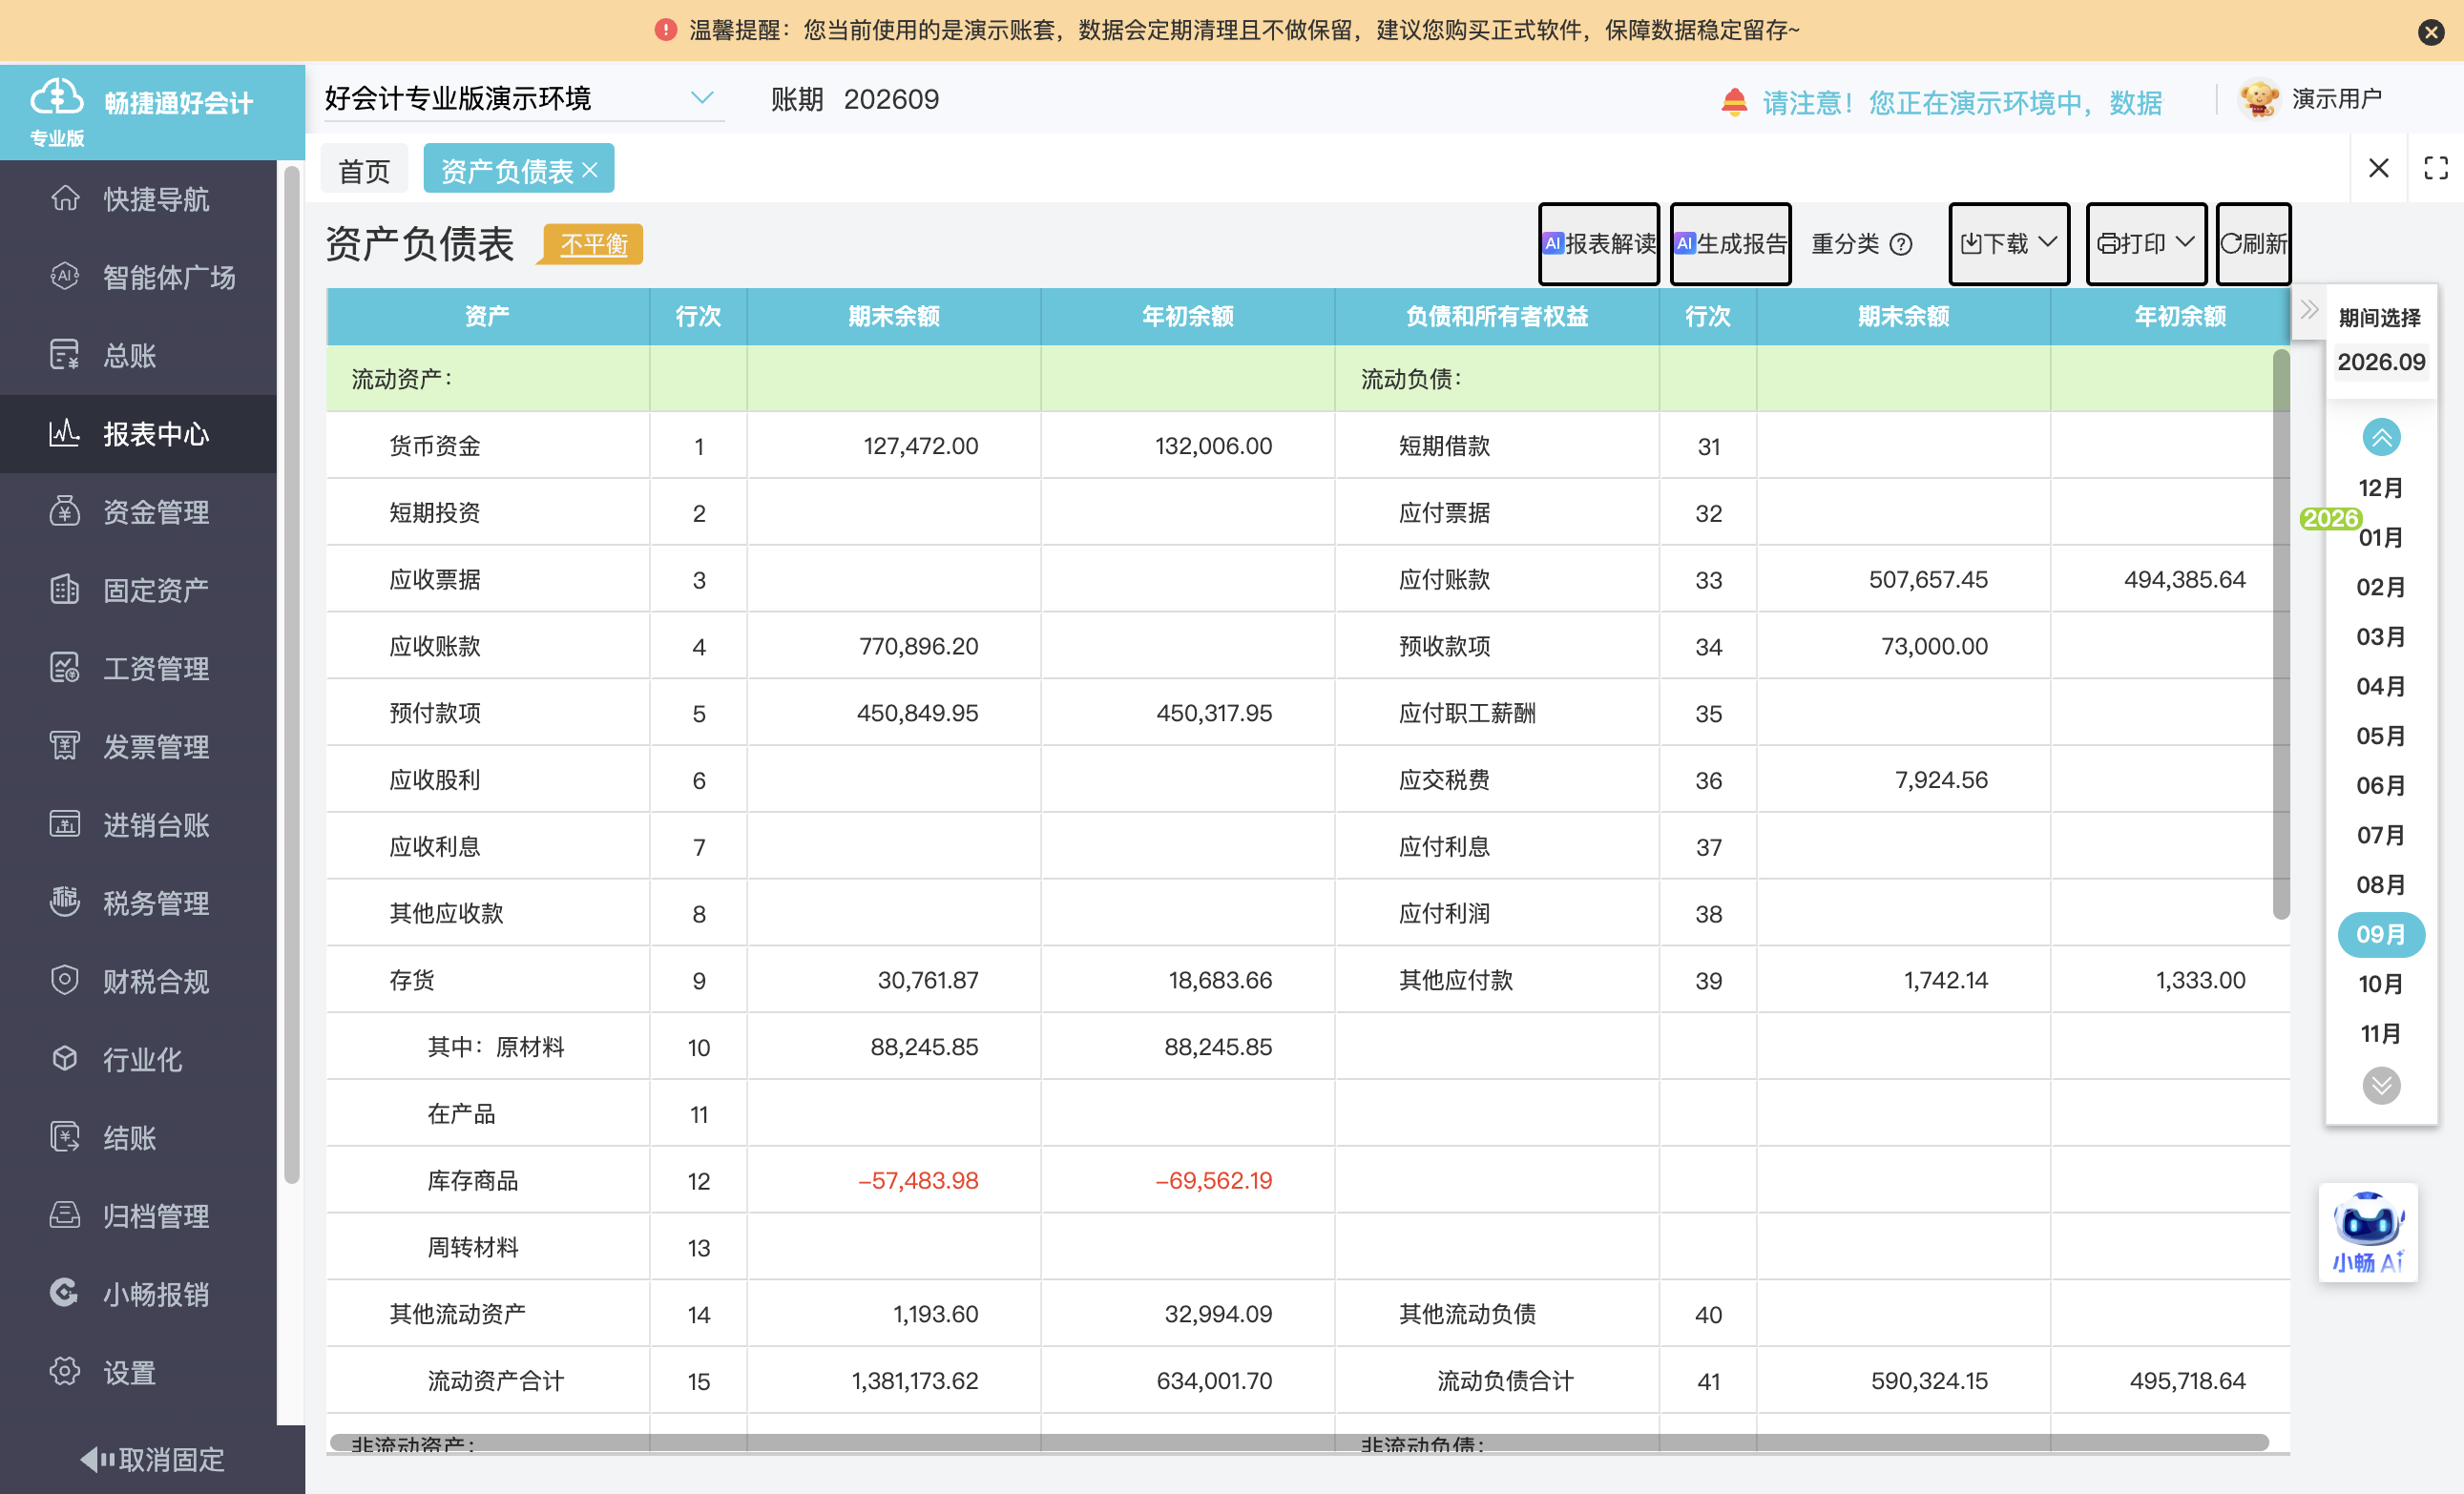
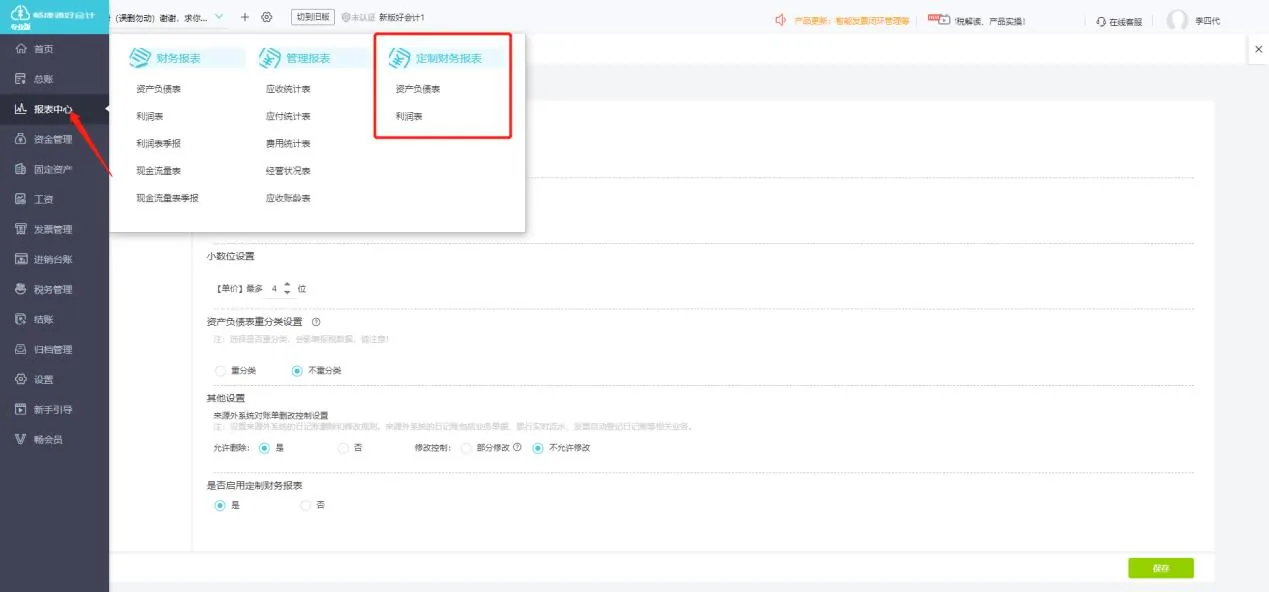
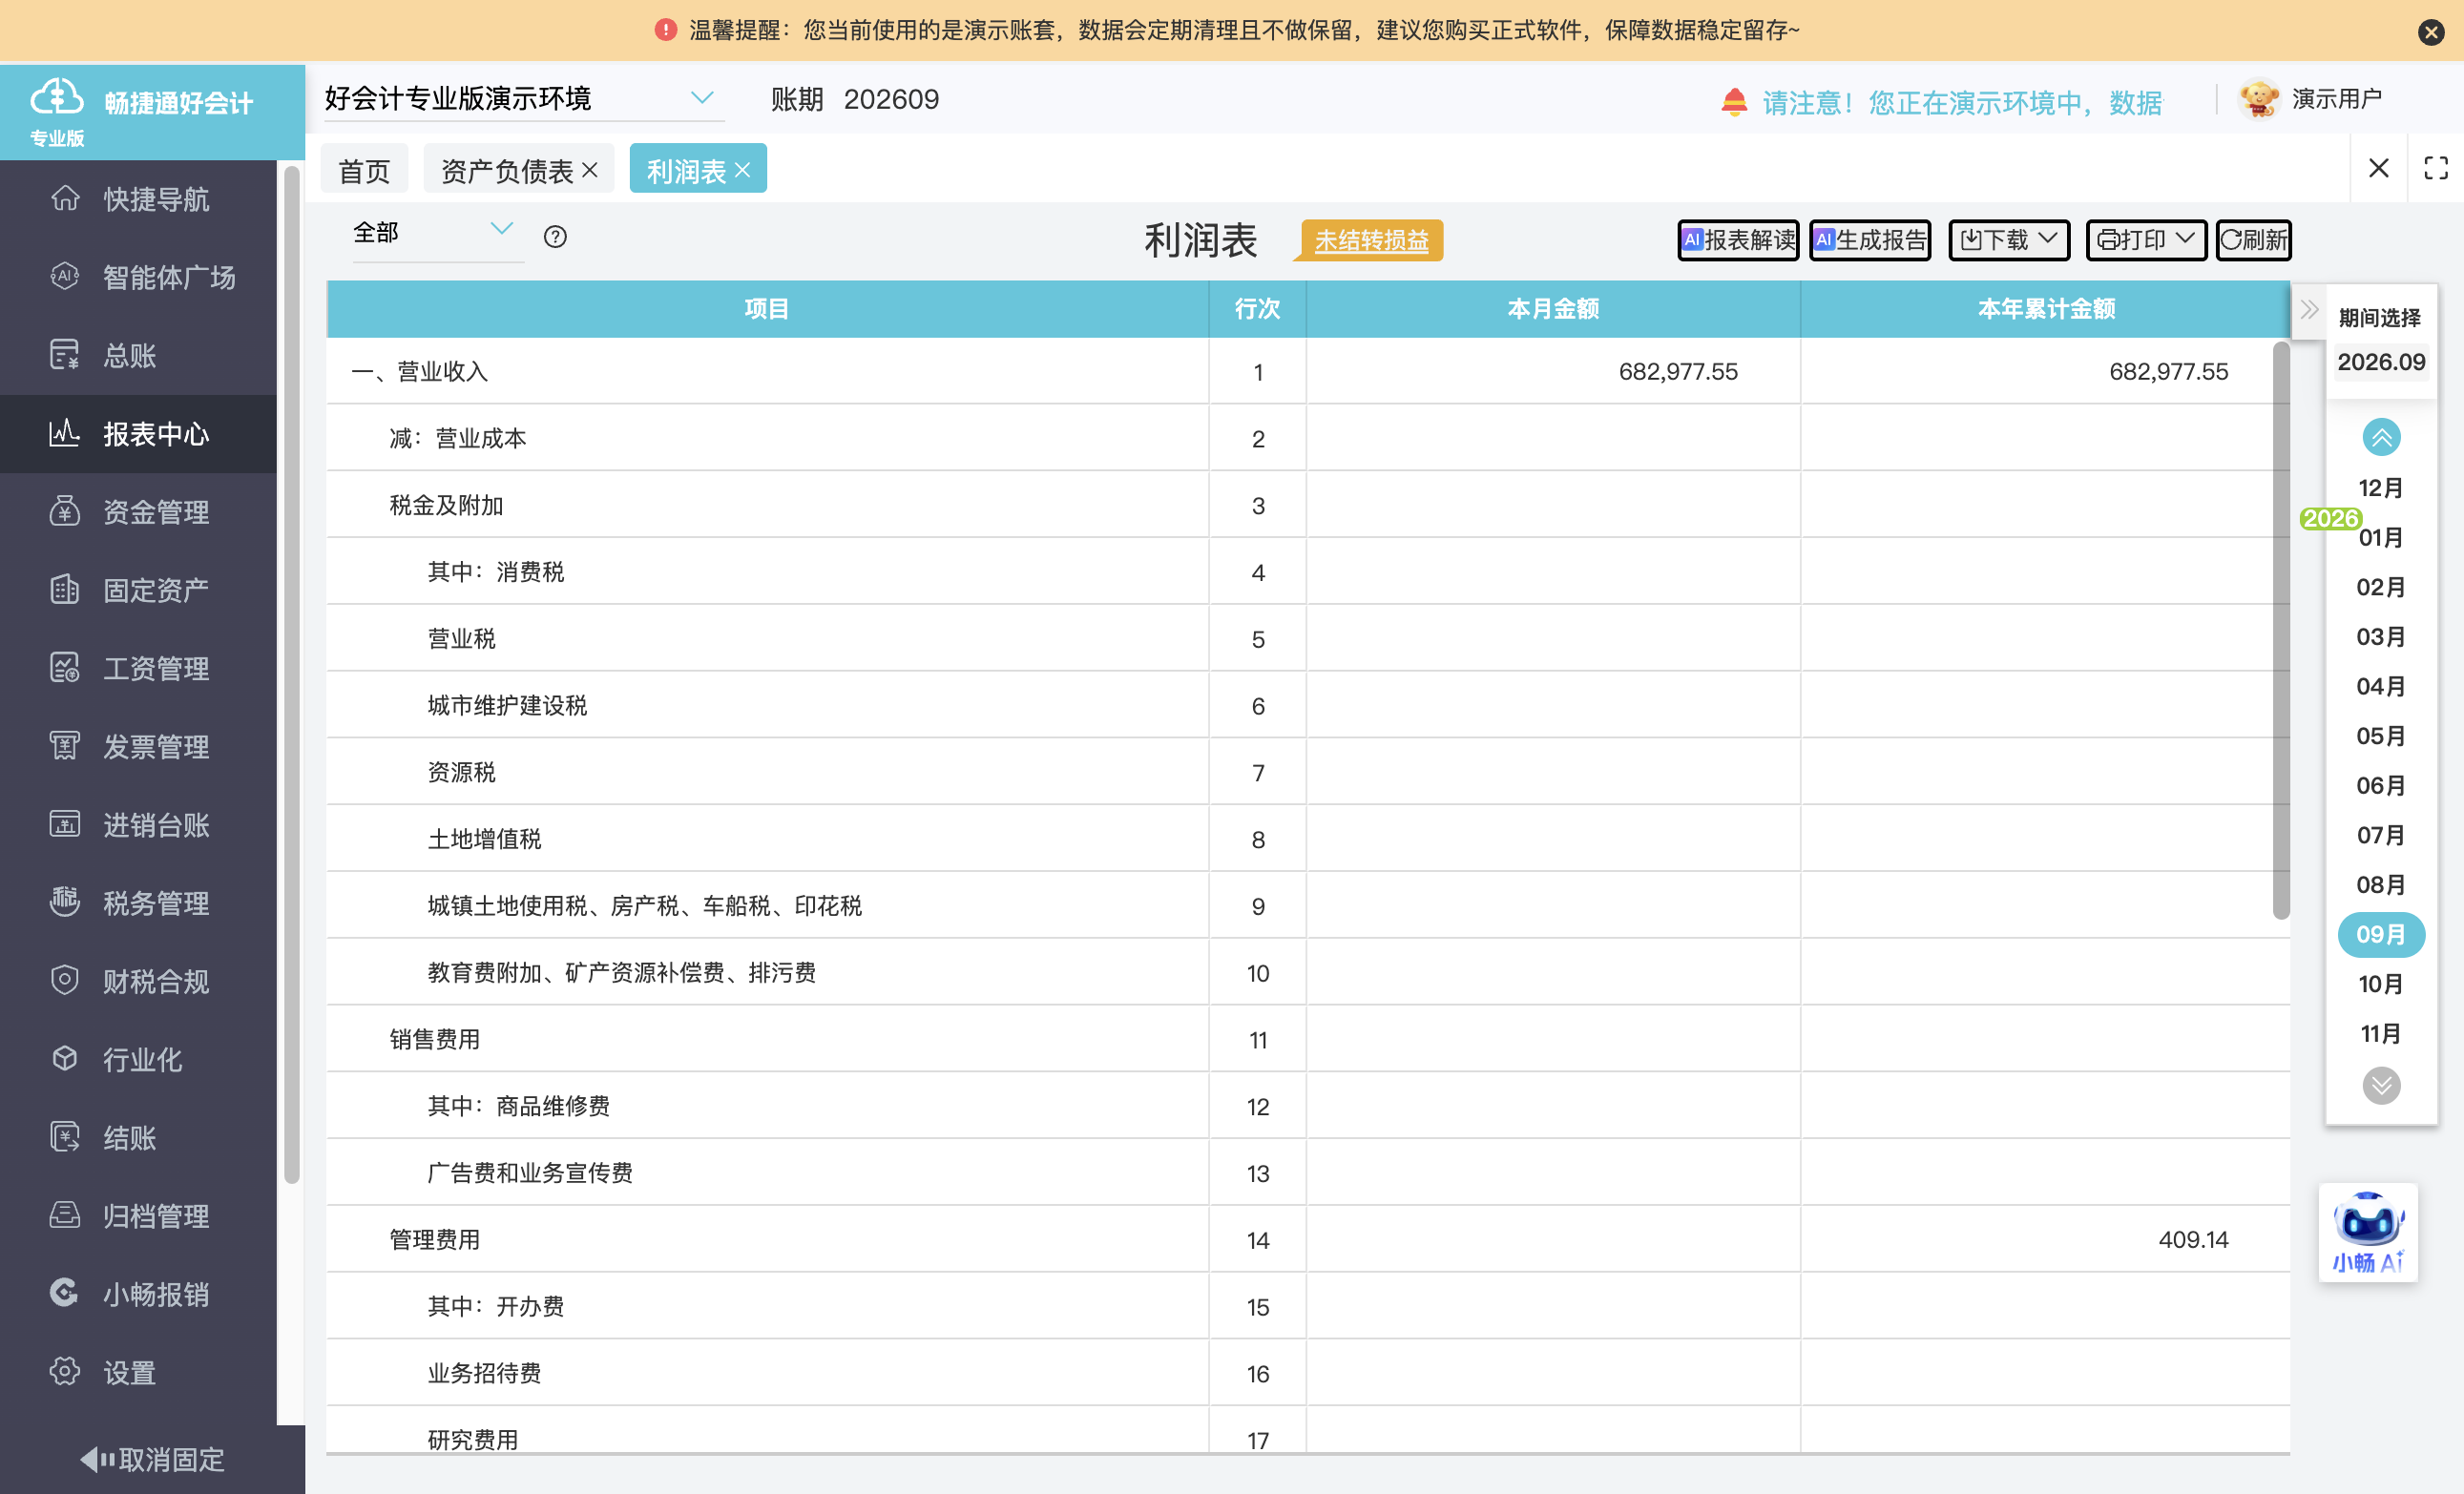
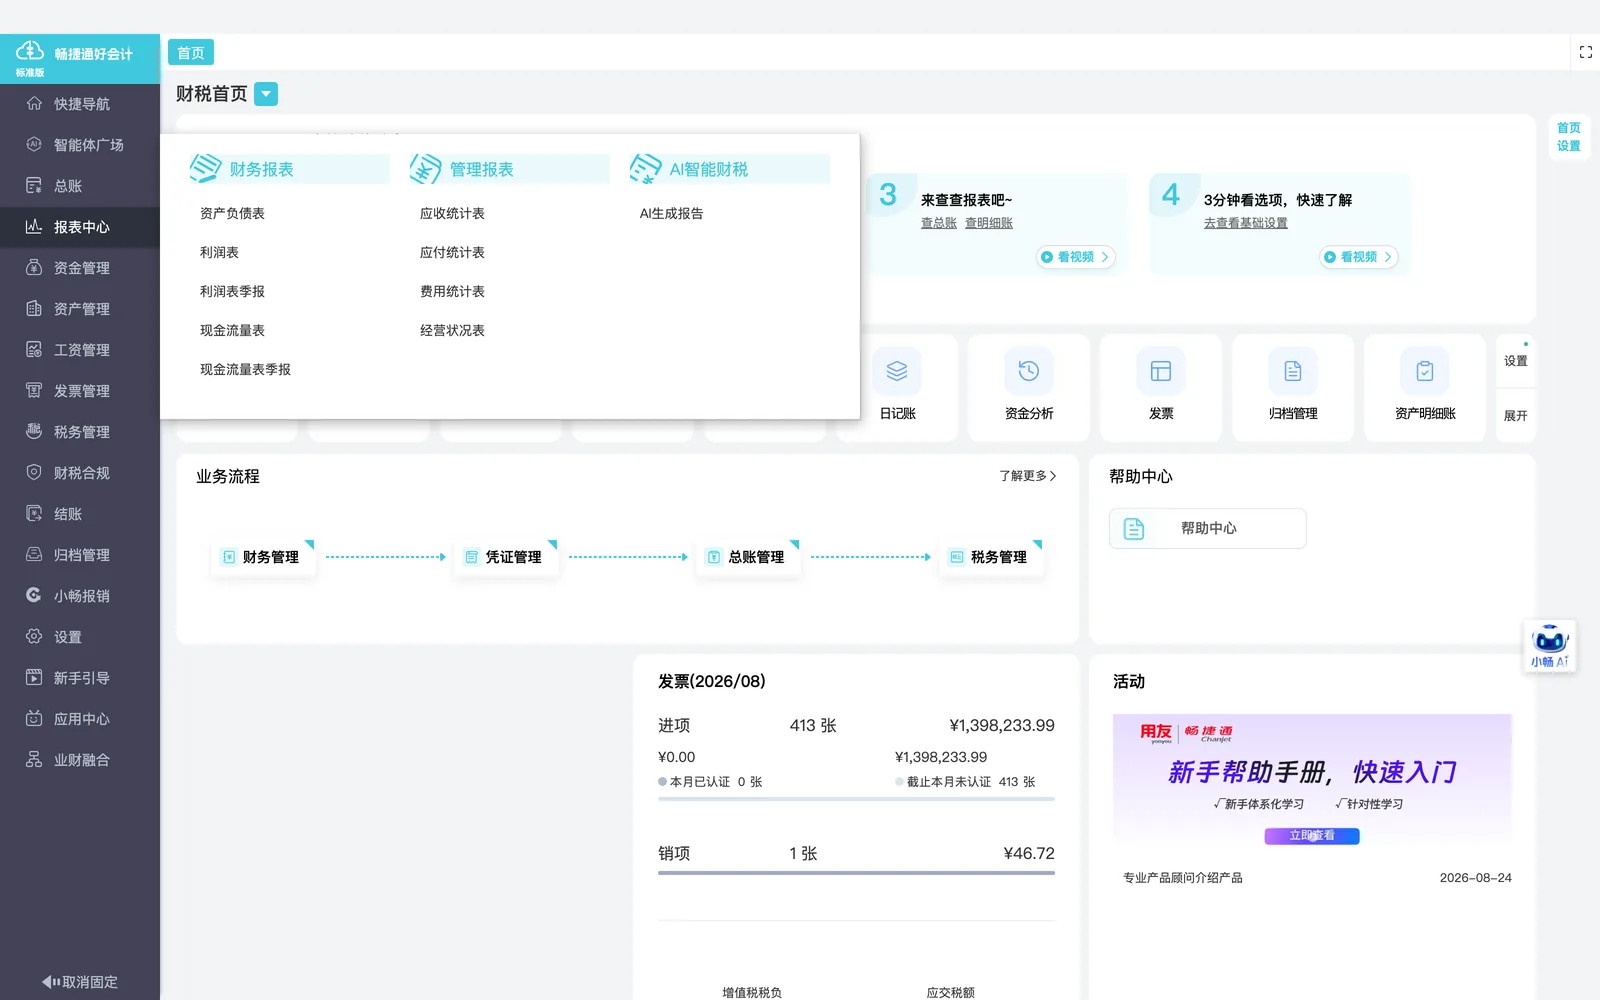
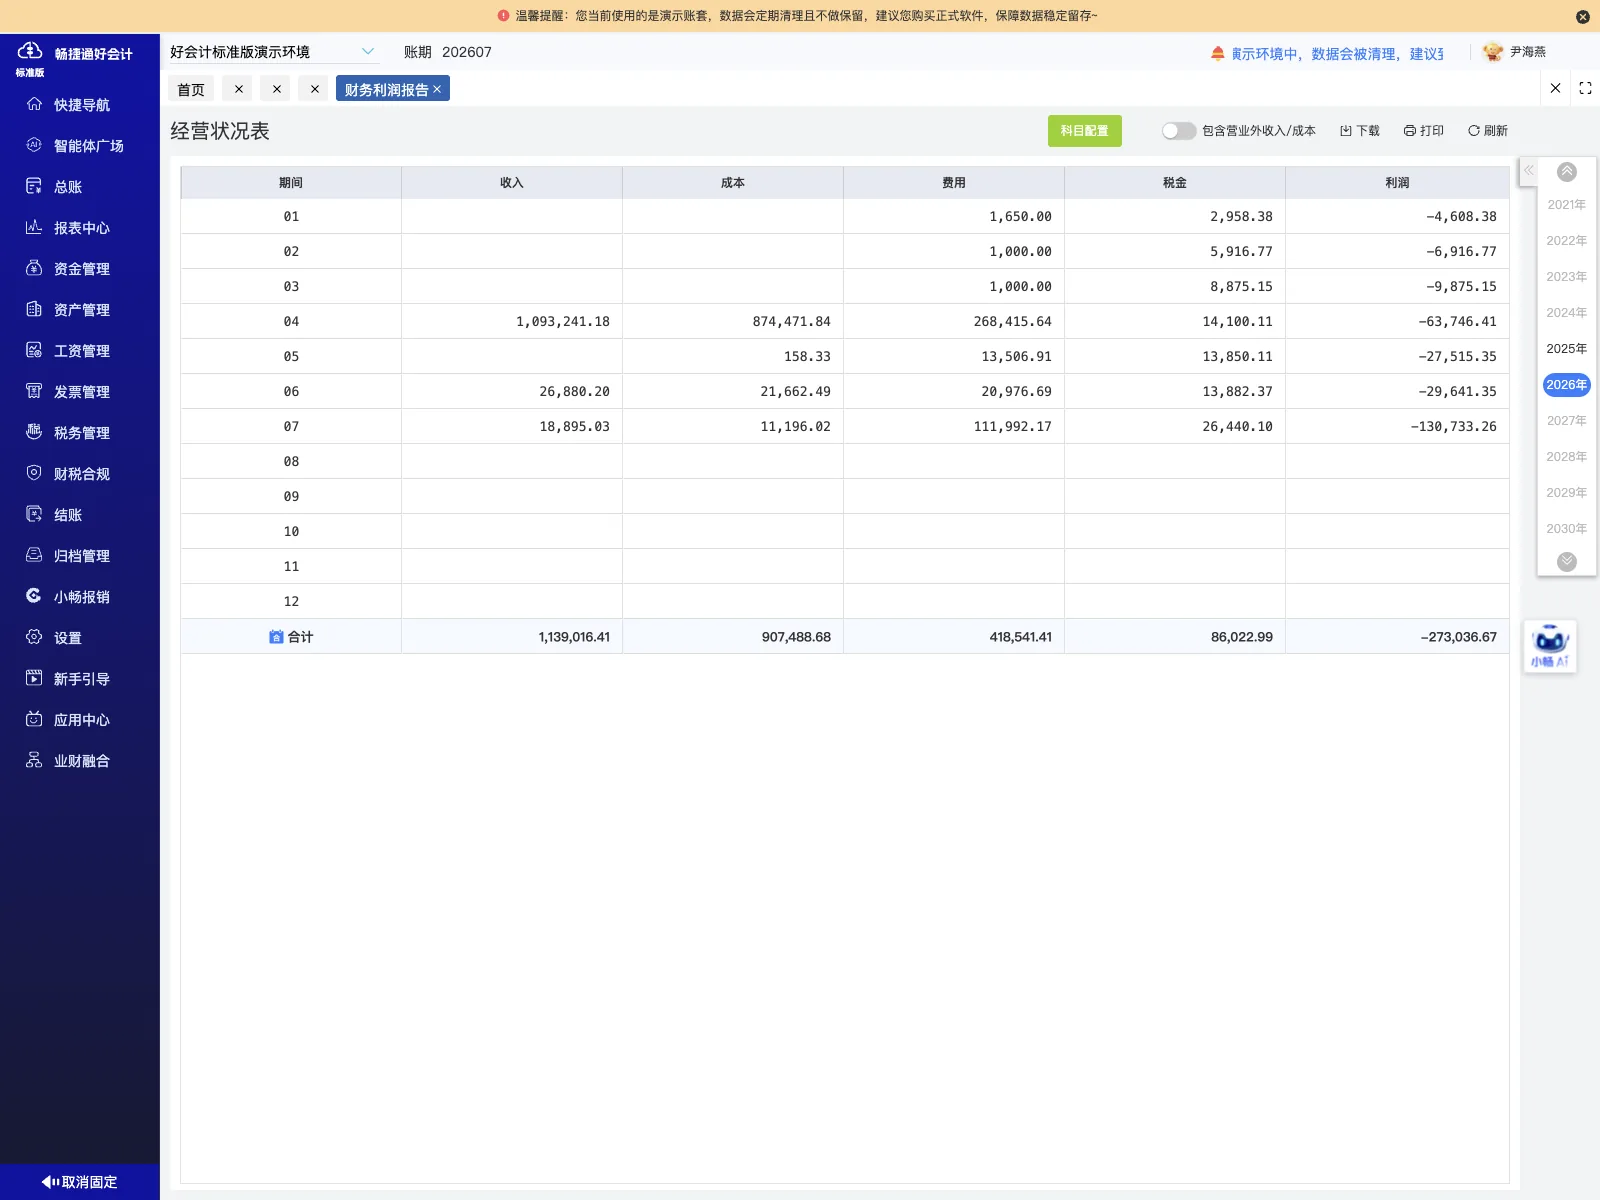
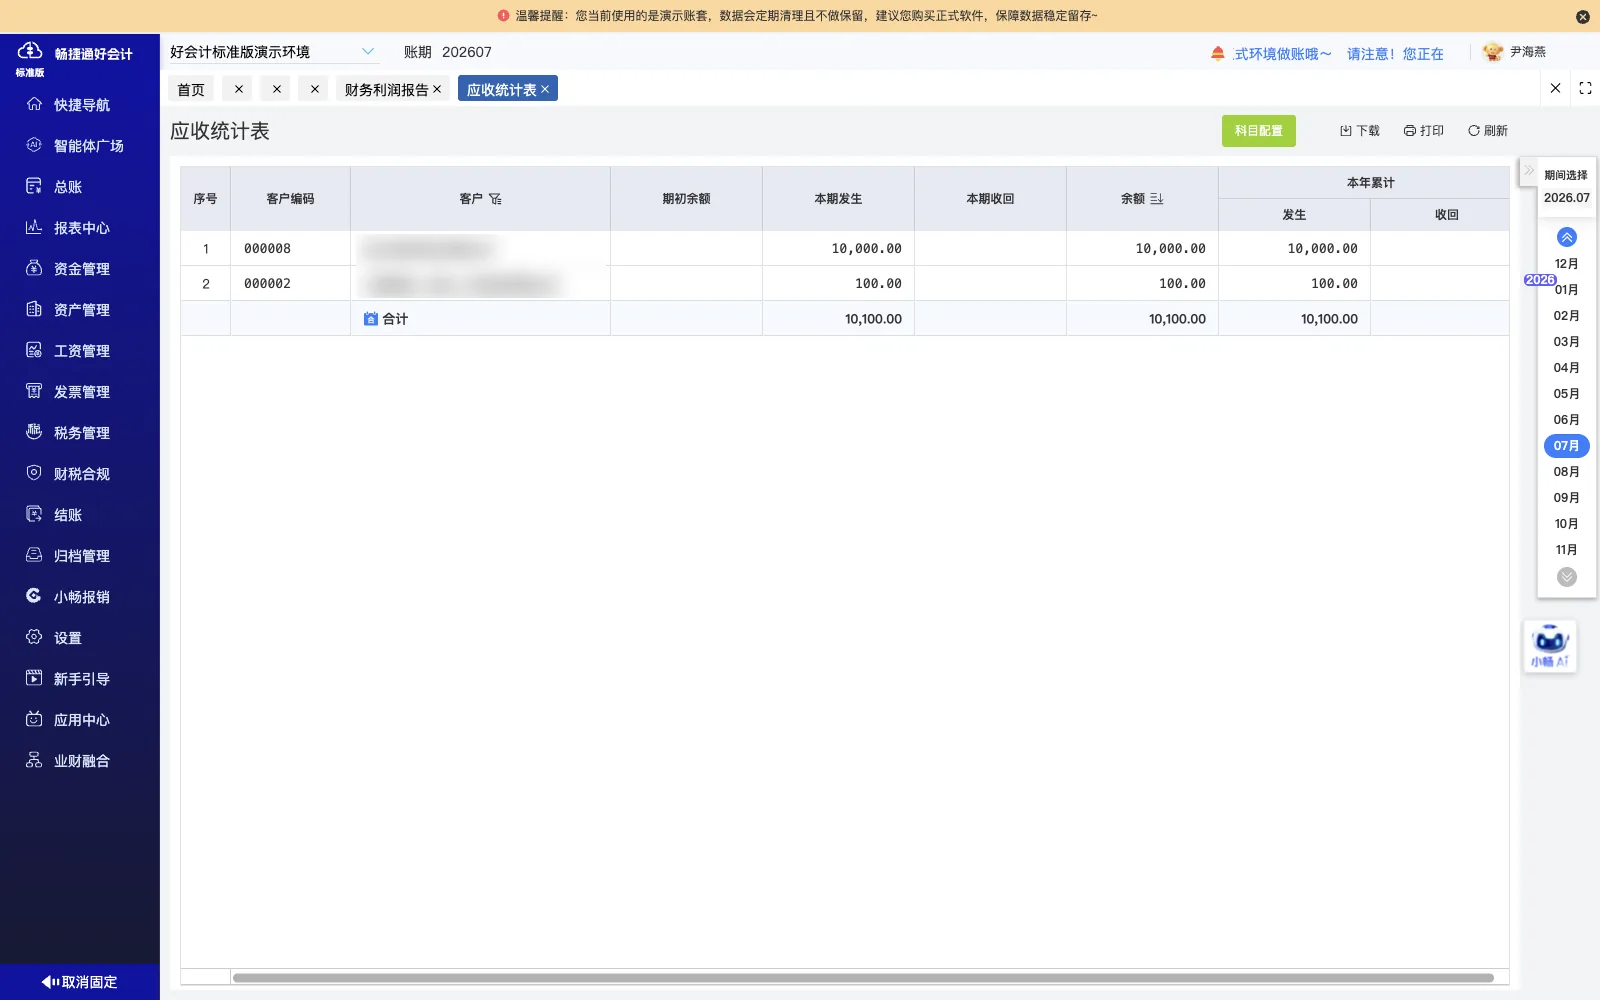
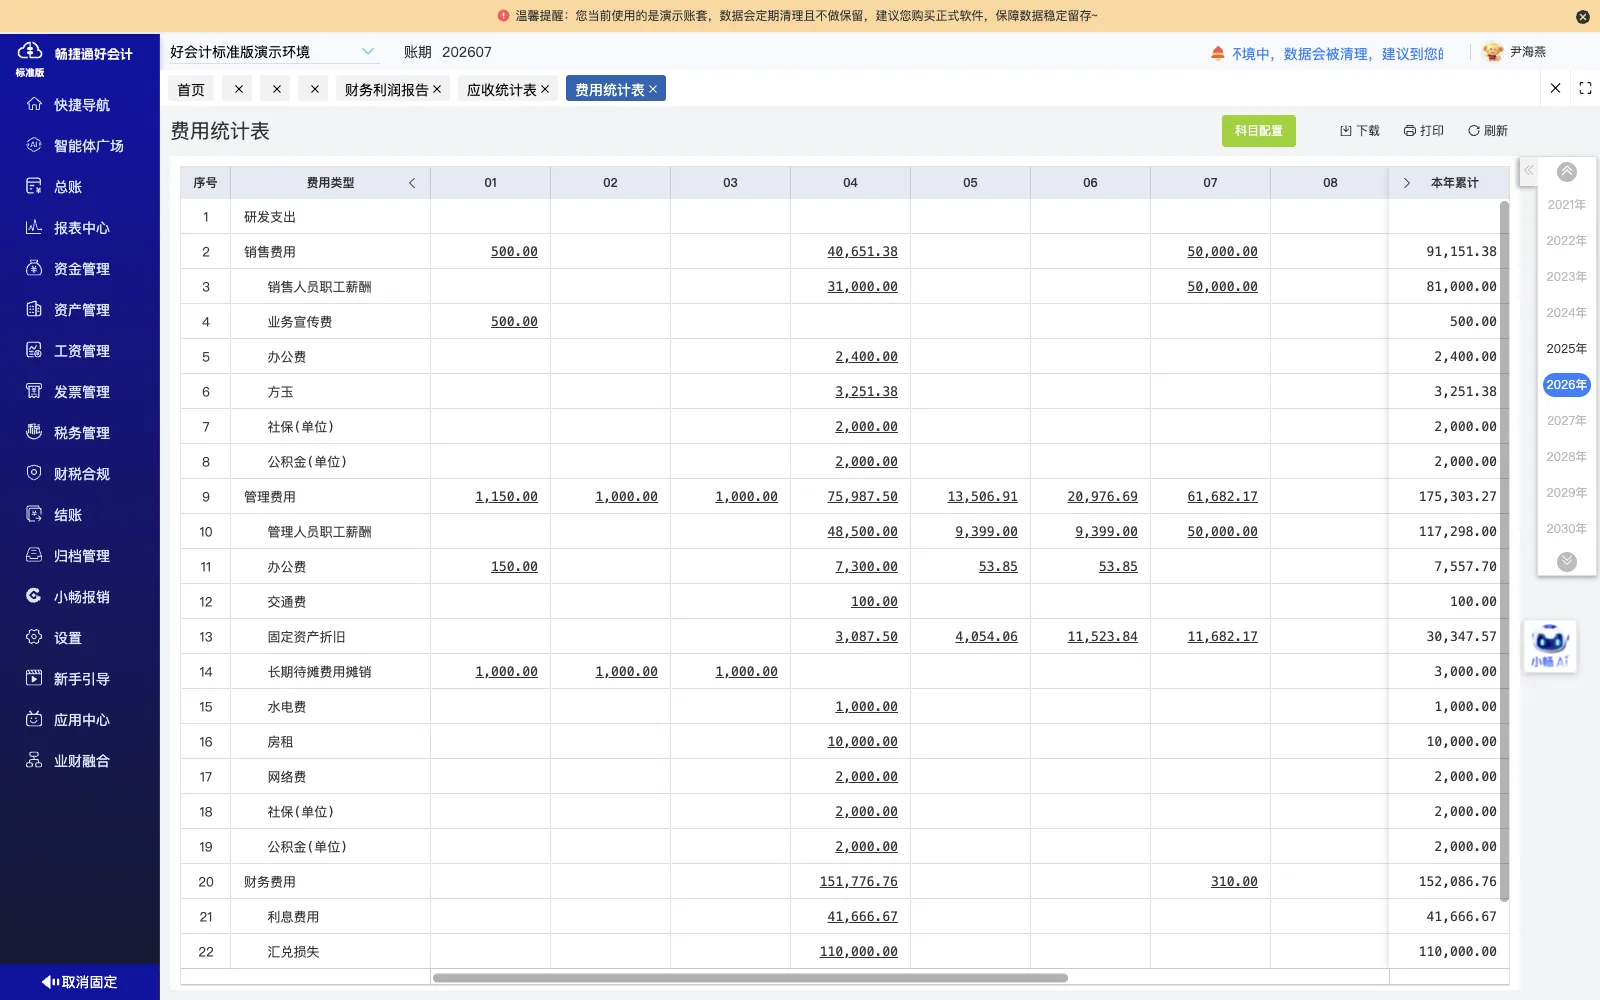
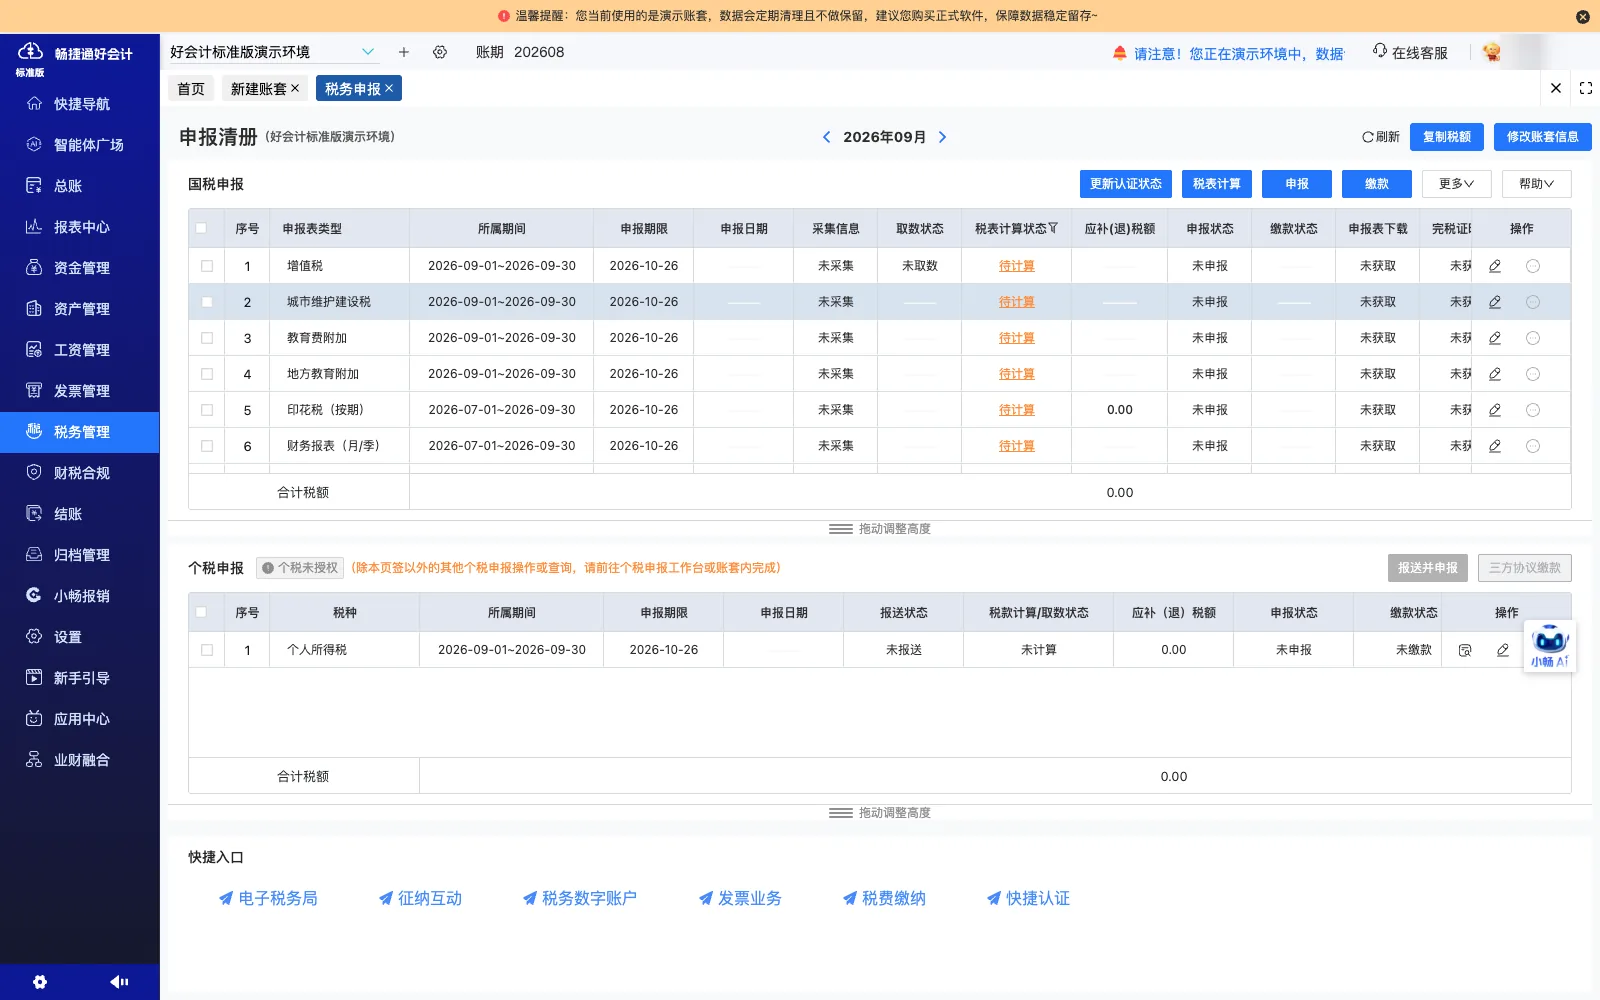
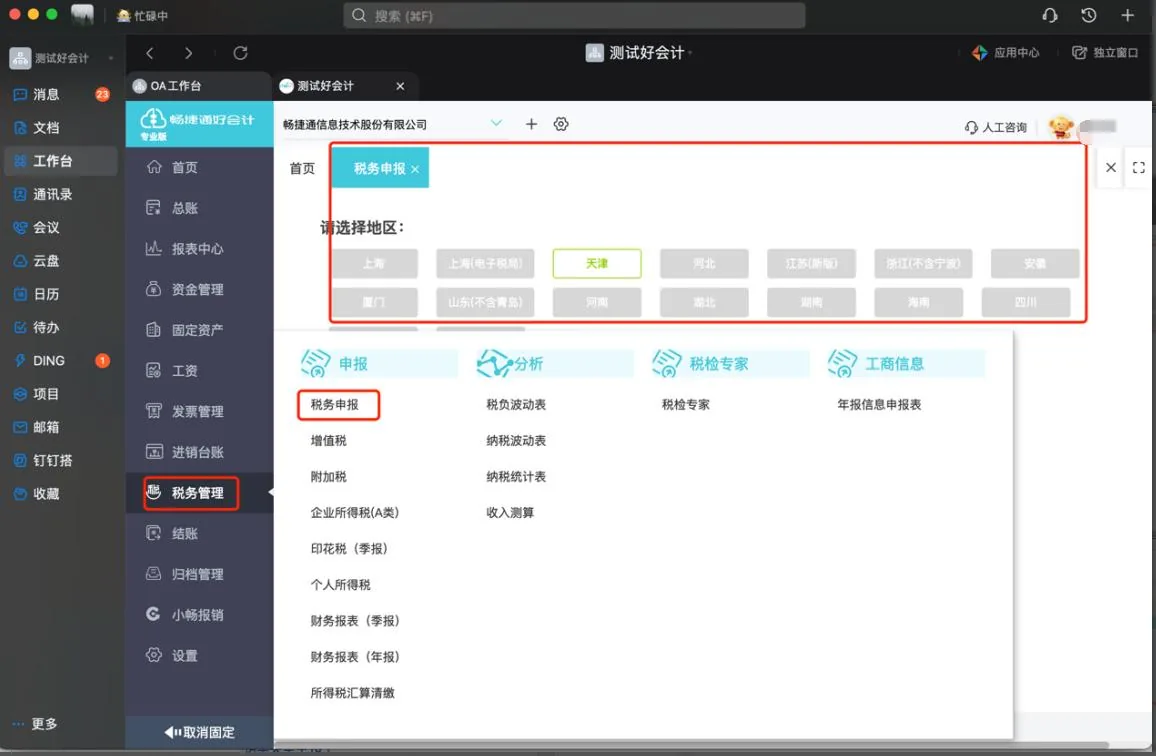
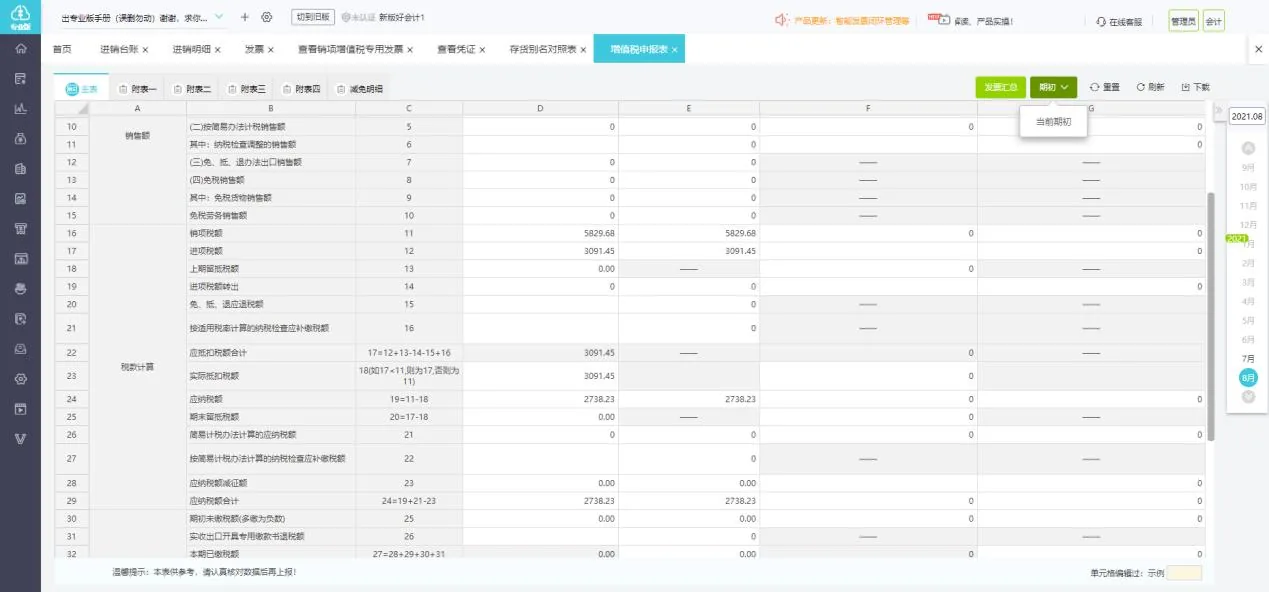
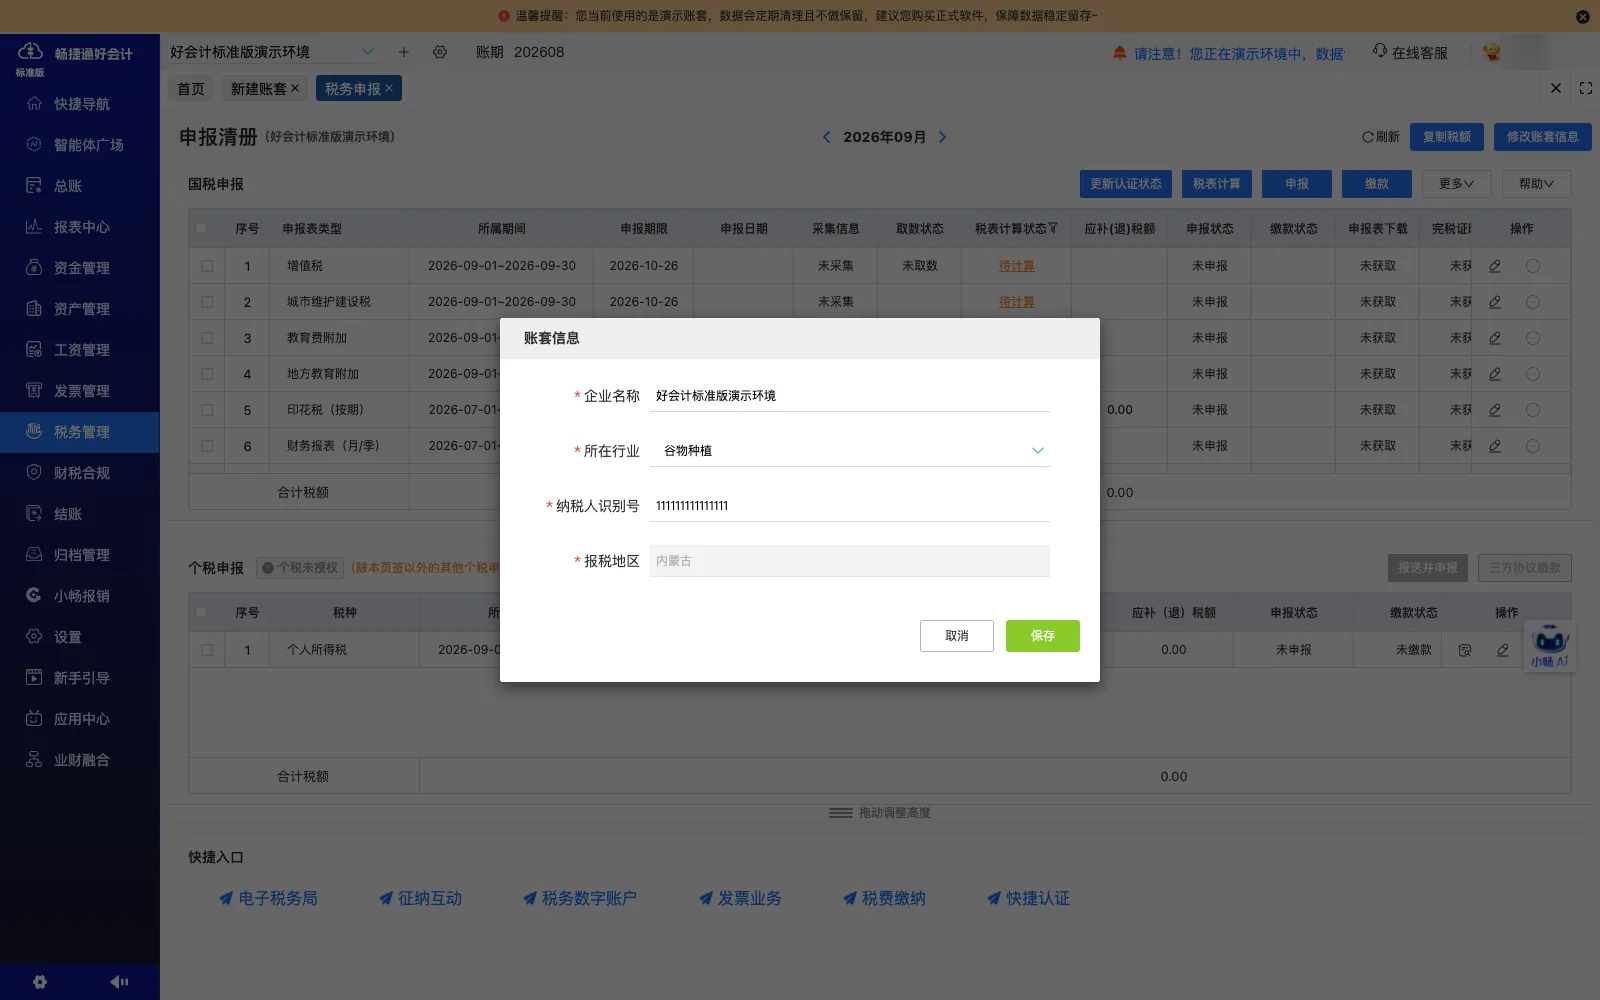
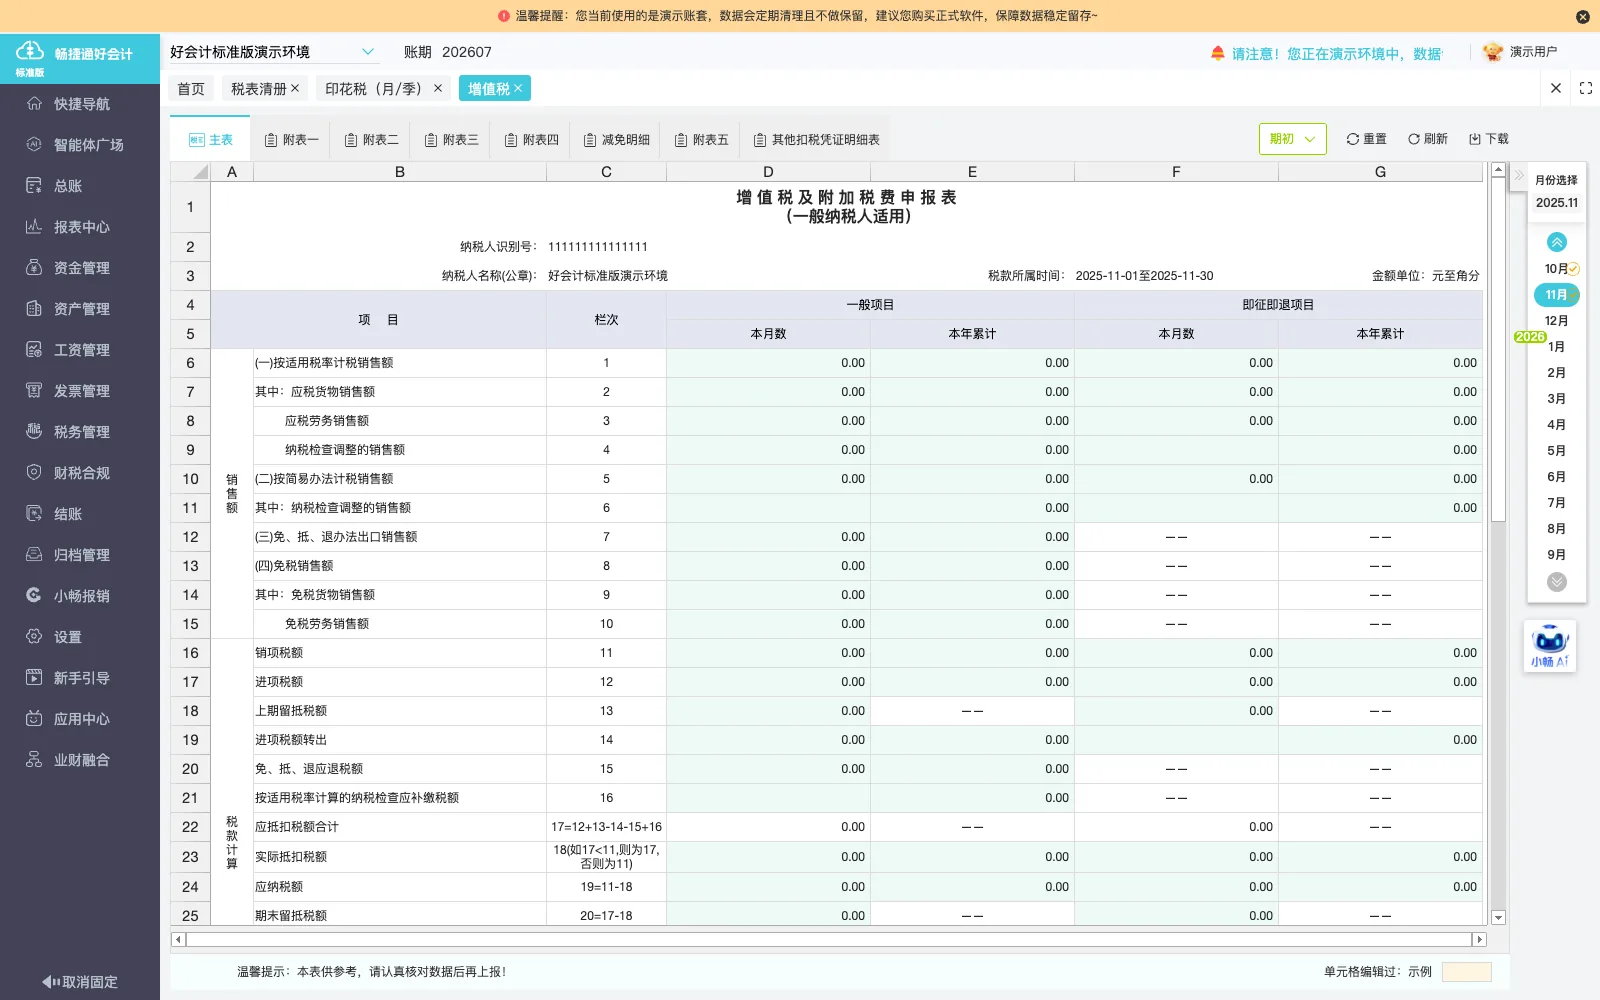
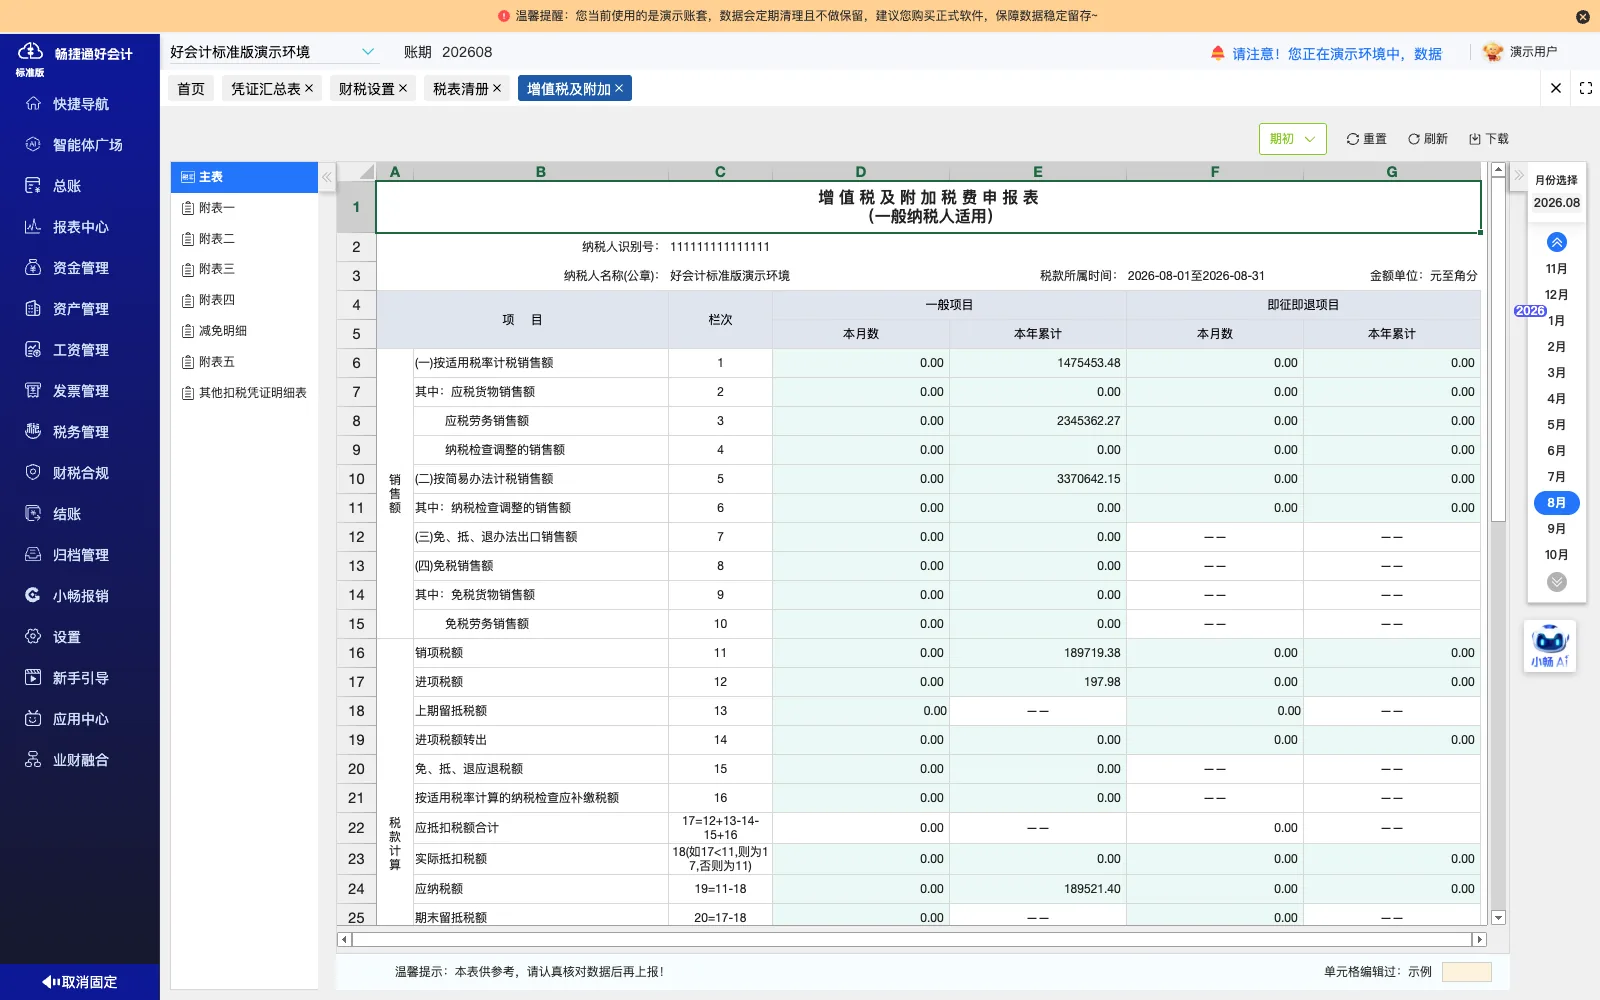
取报表数据与审计报告进行核对,核对过程中调取账簿与报表数据用于比对。
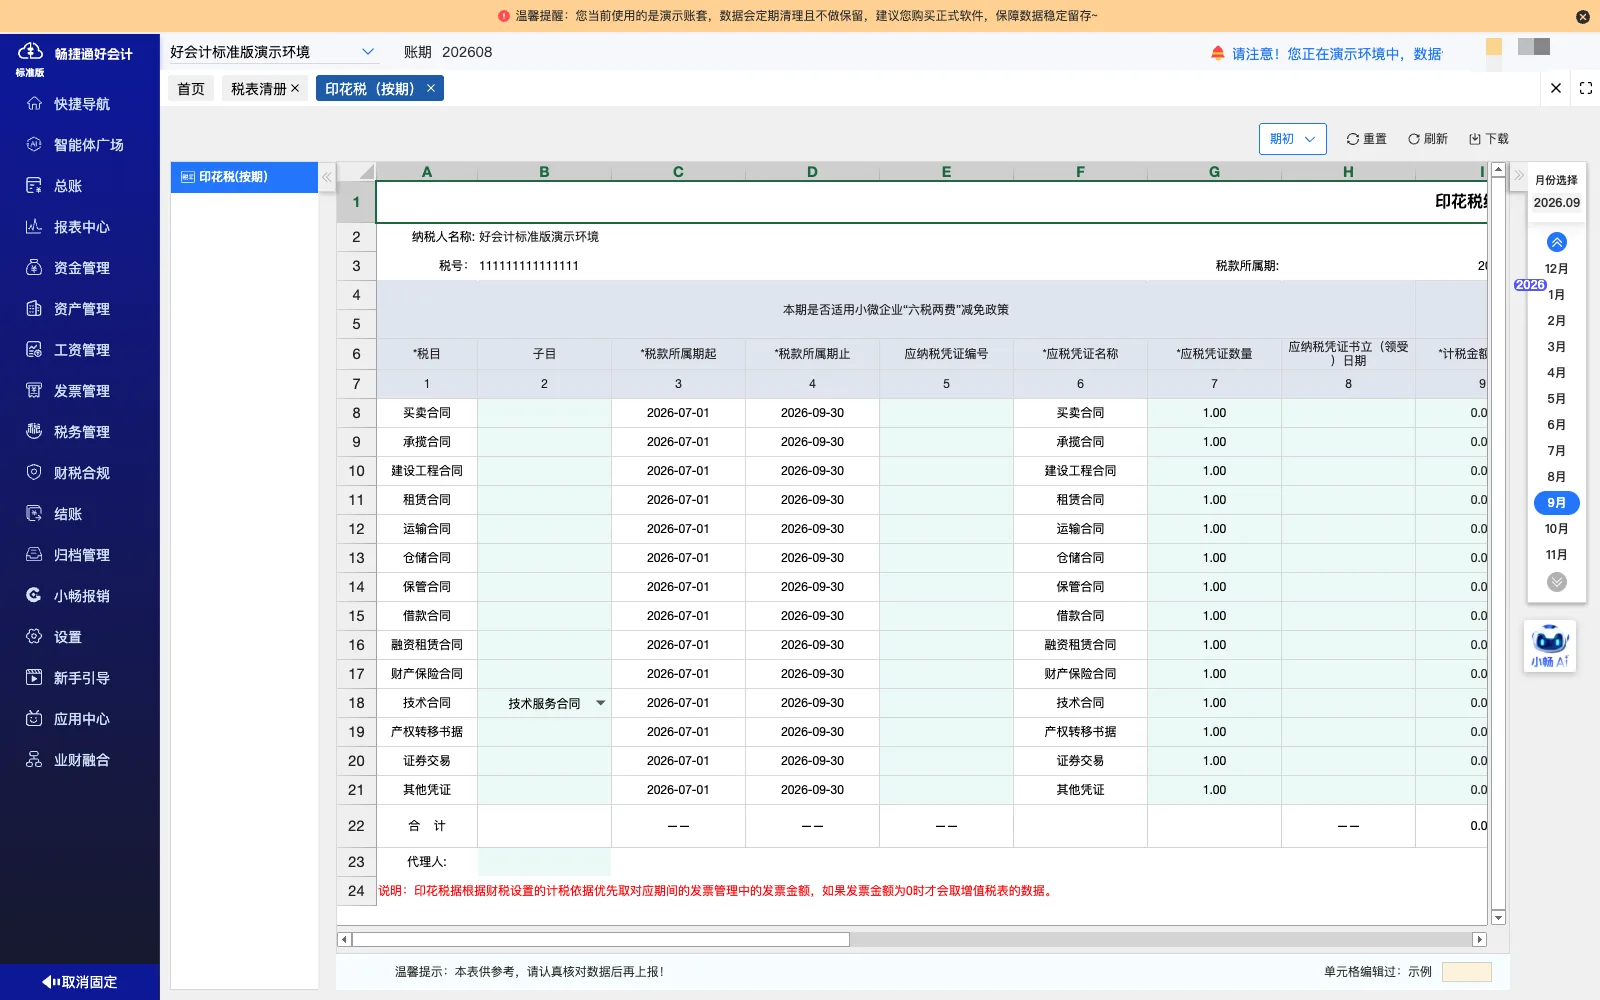
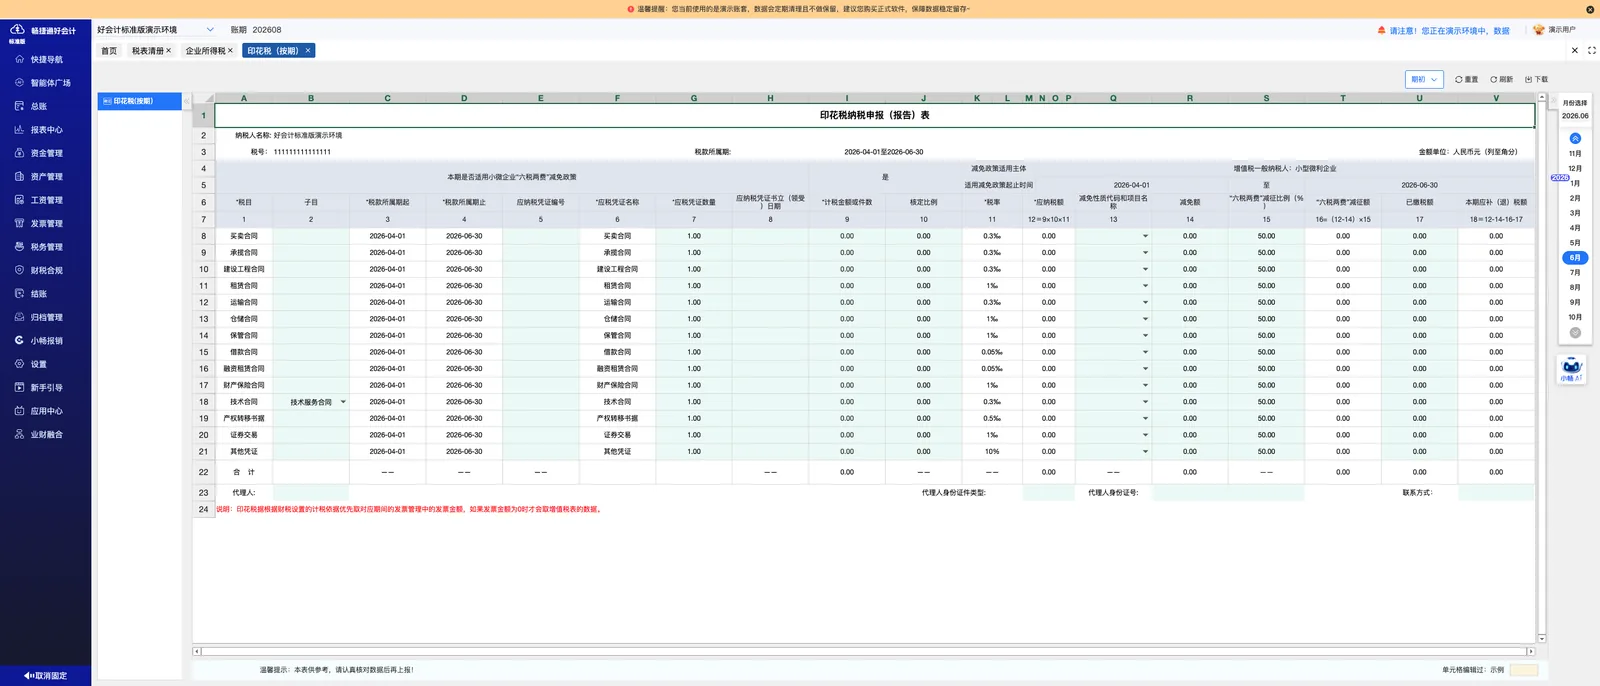
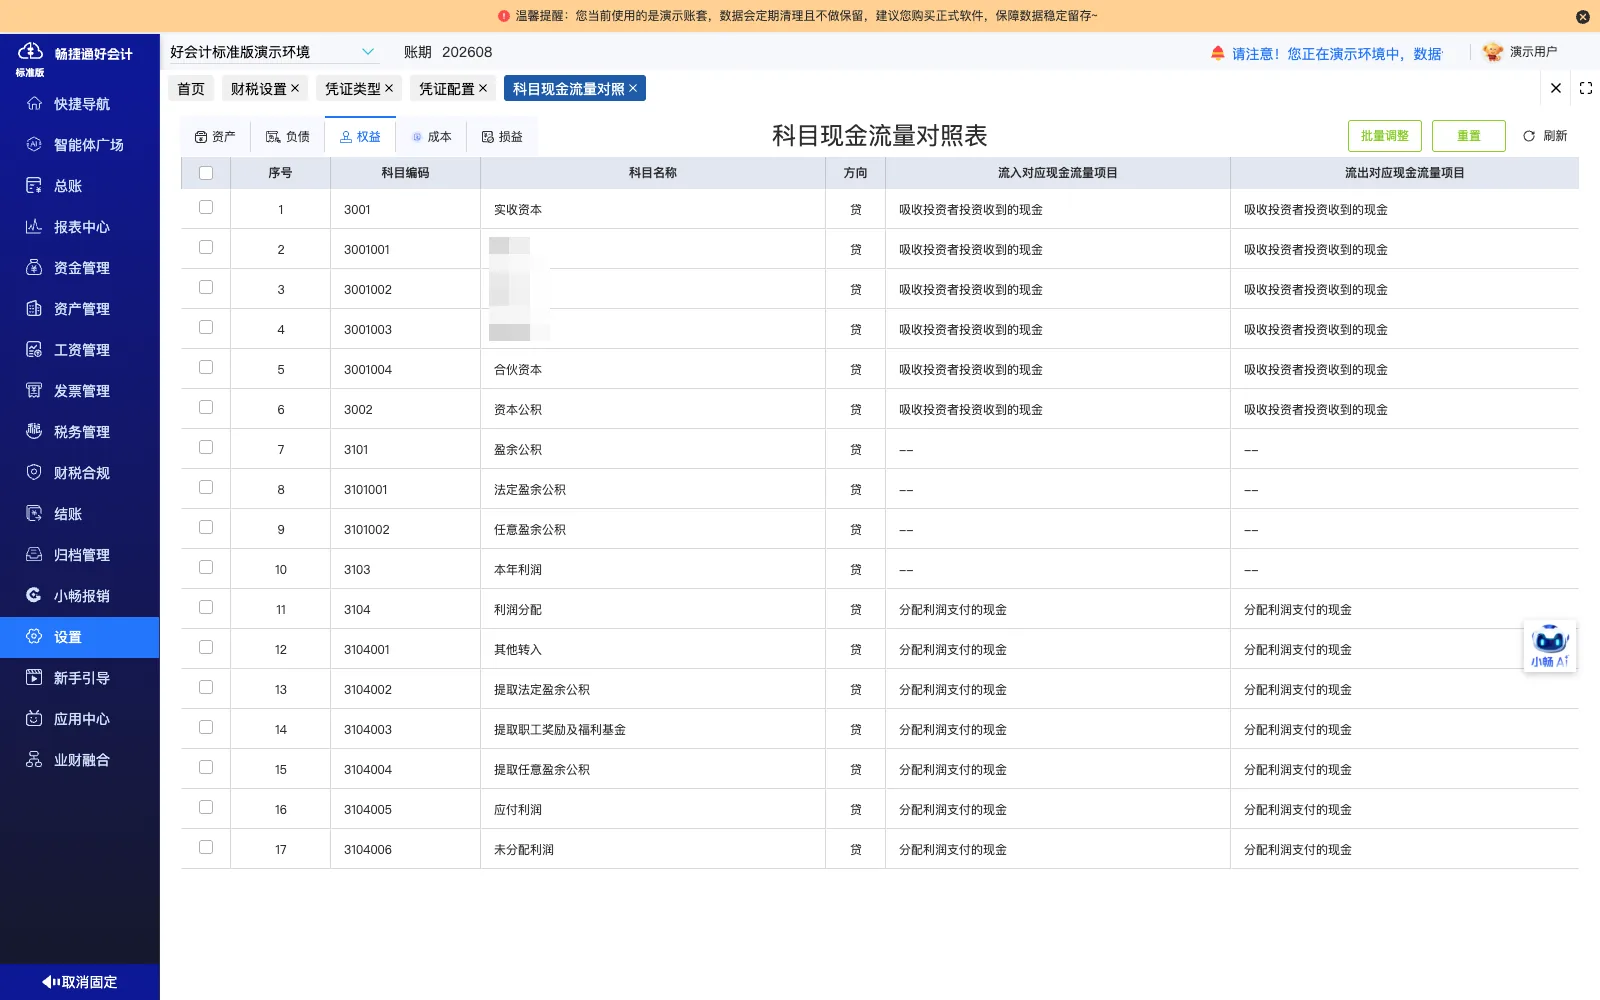
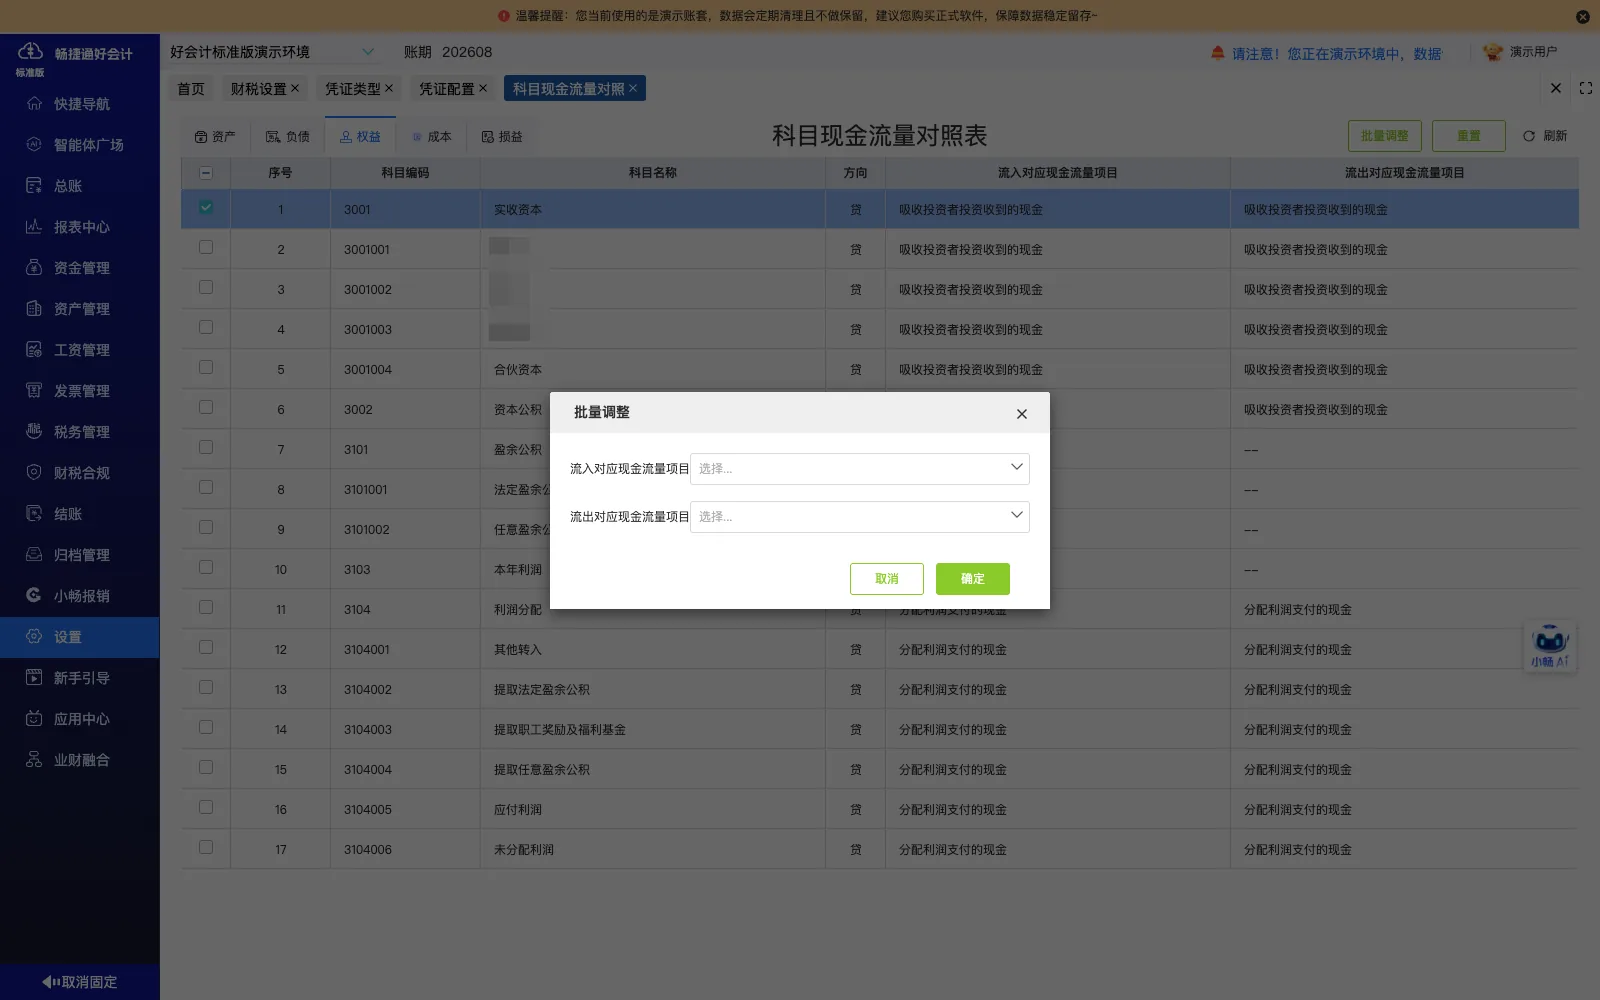
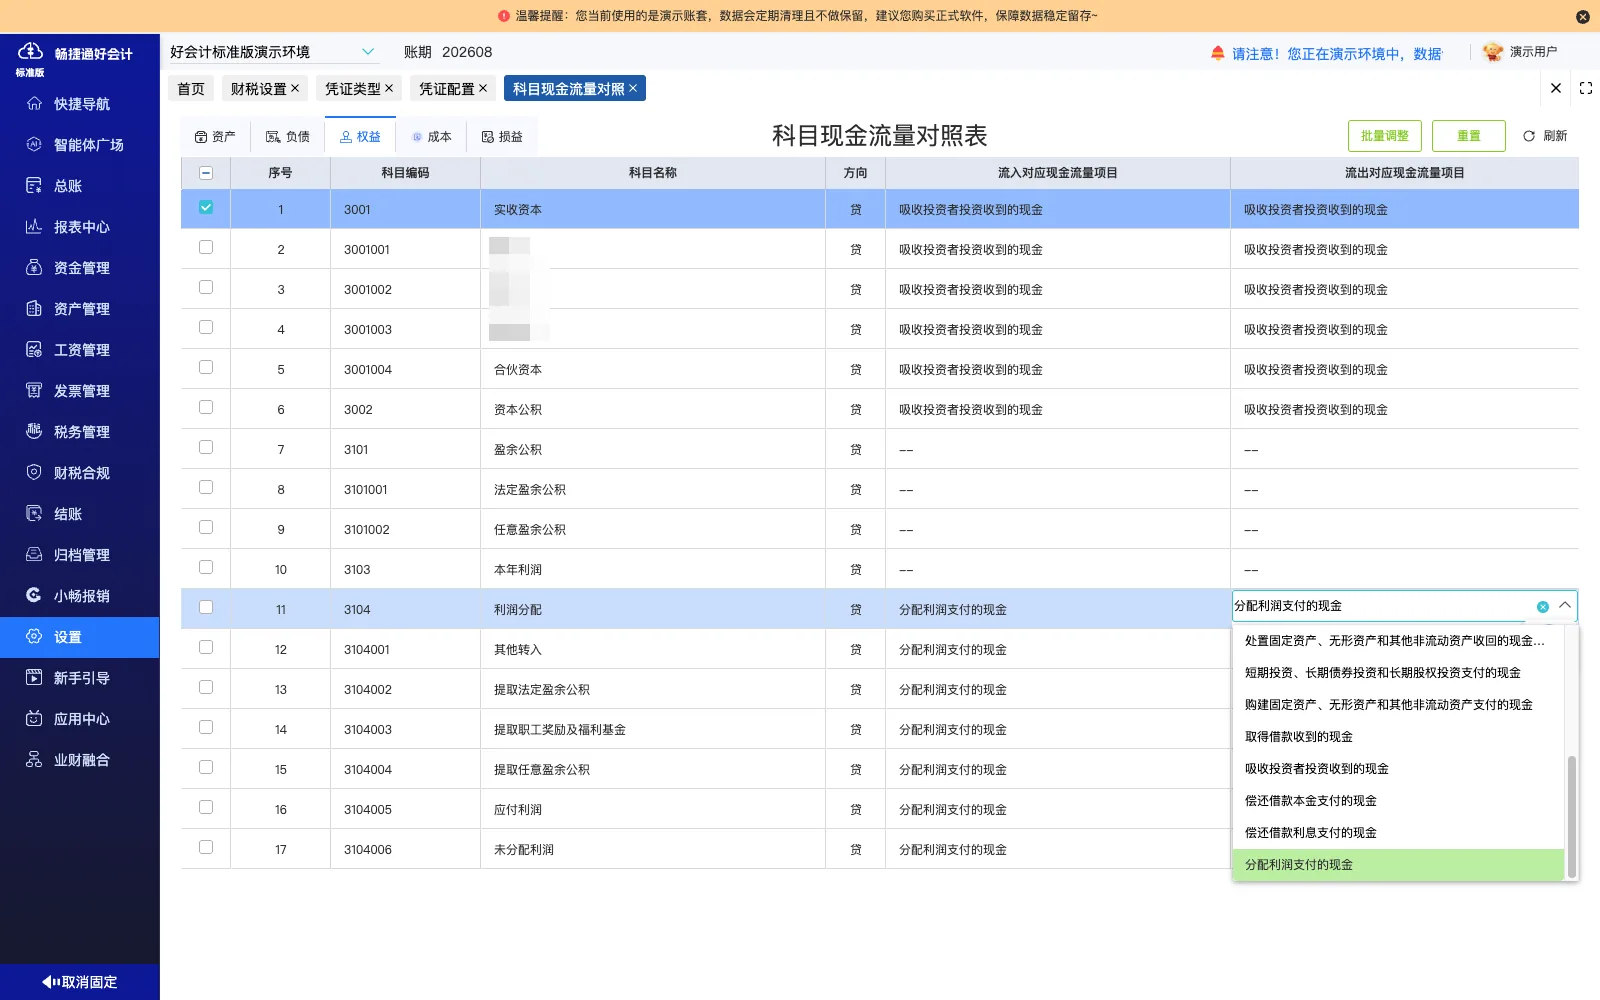
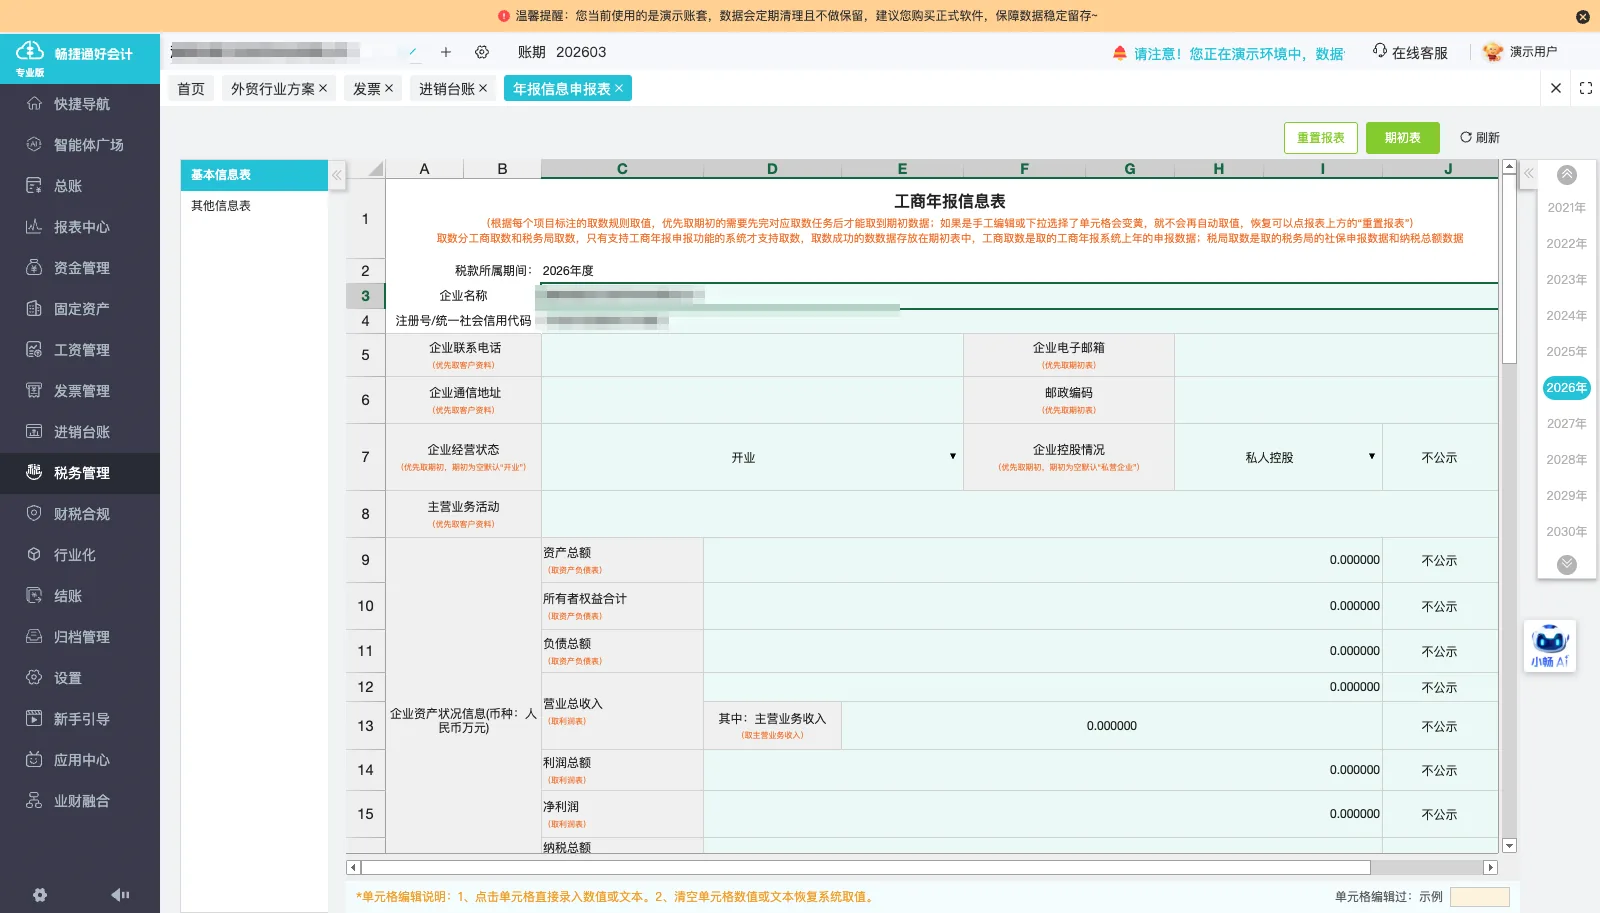
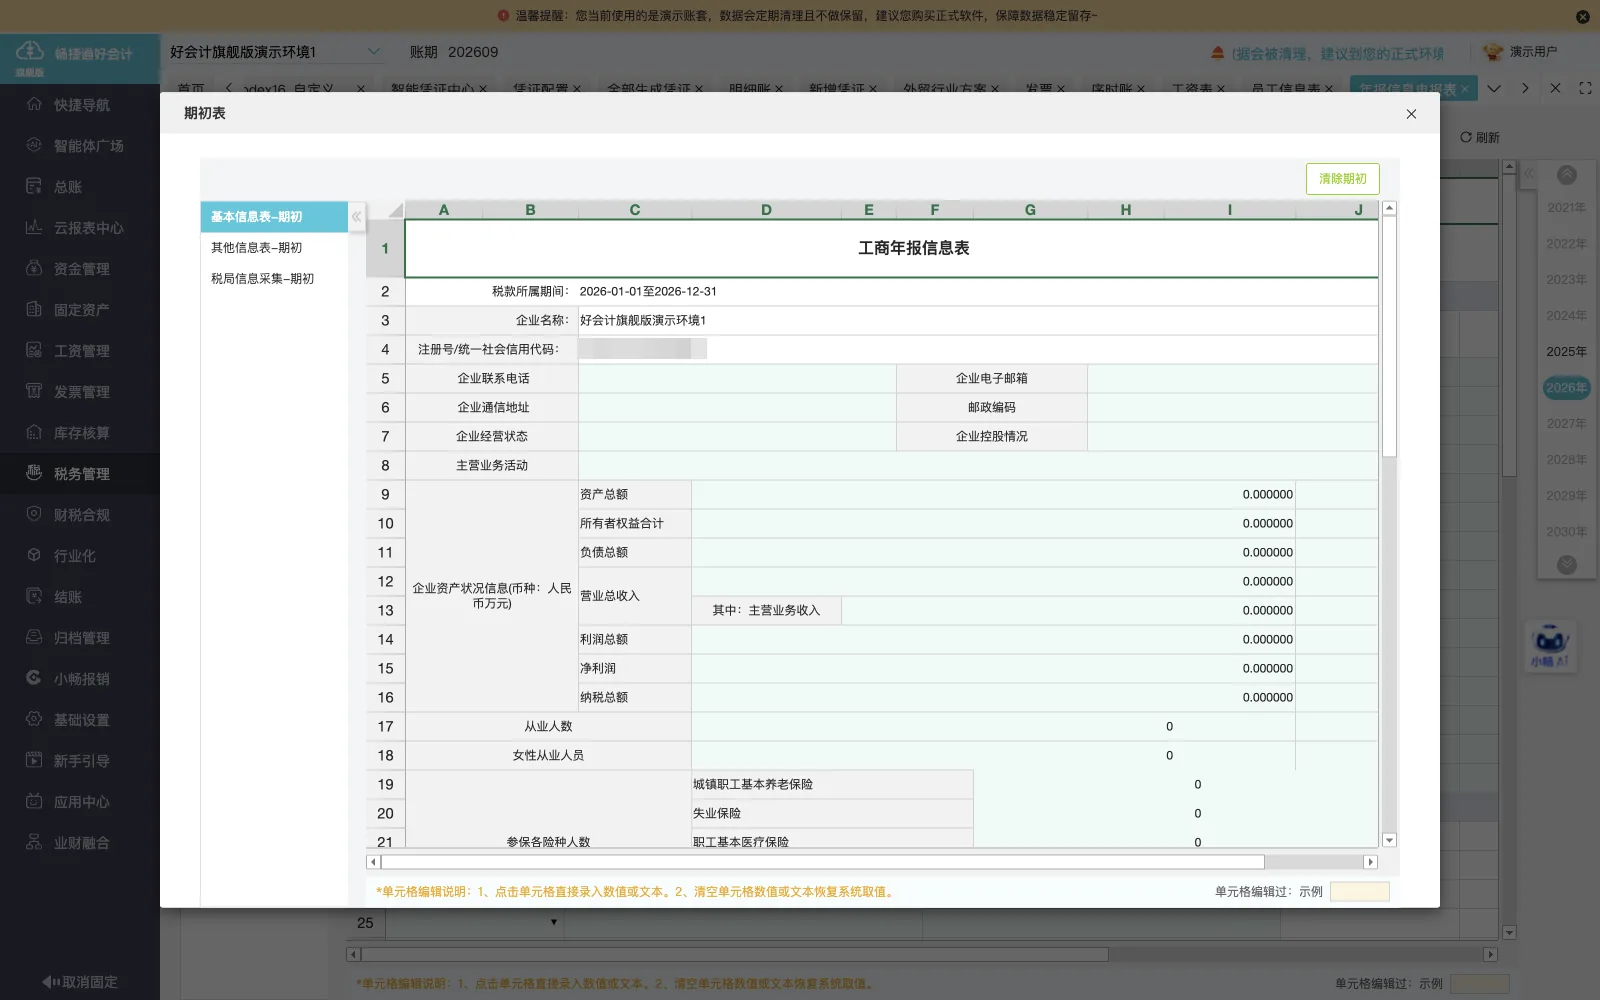
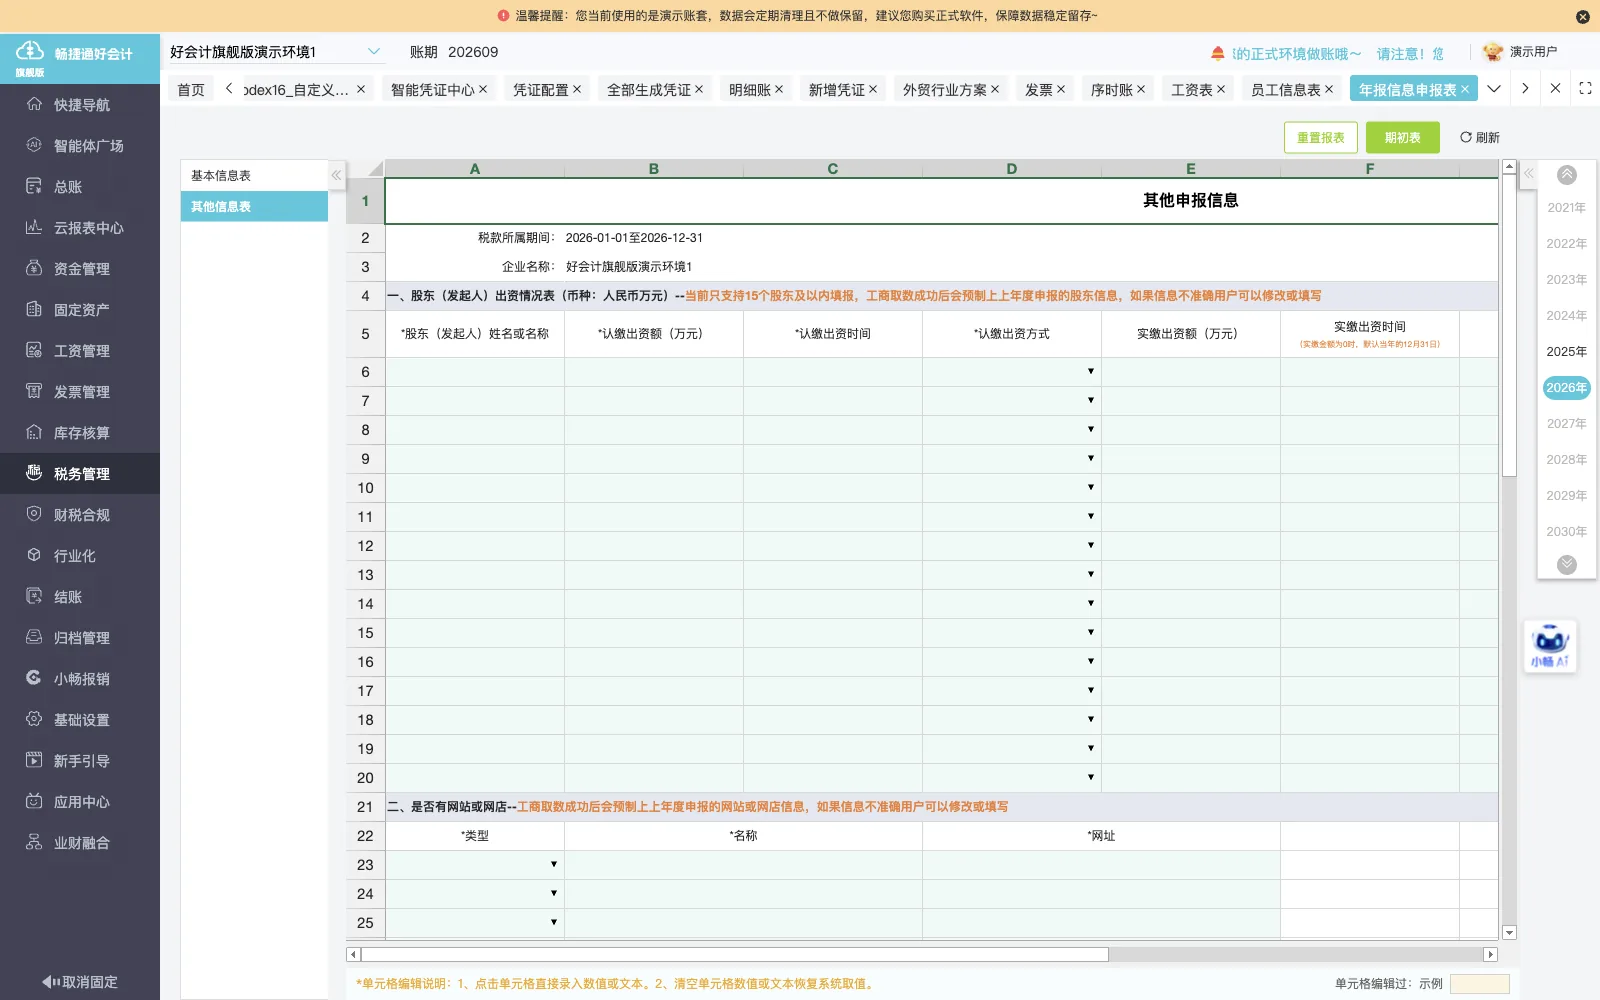
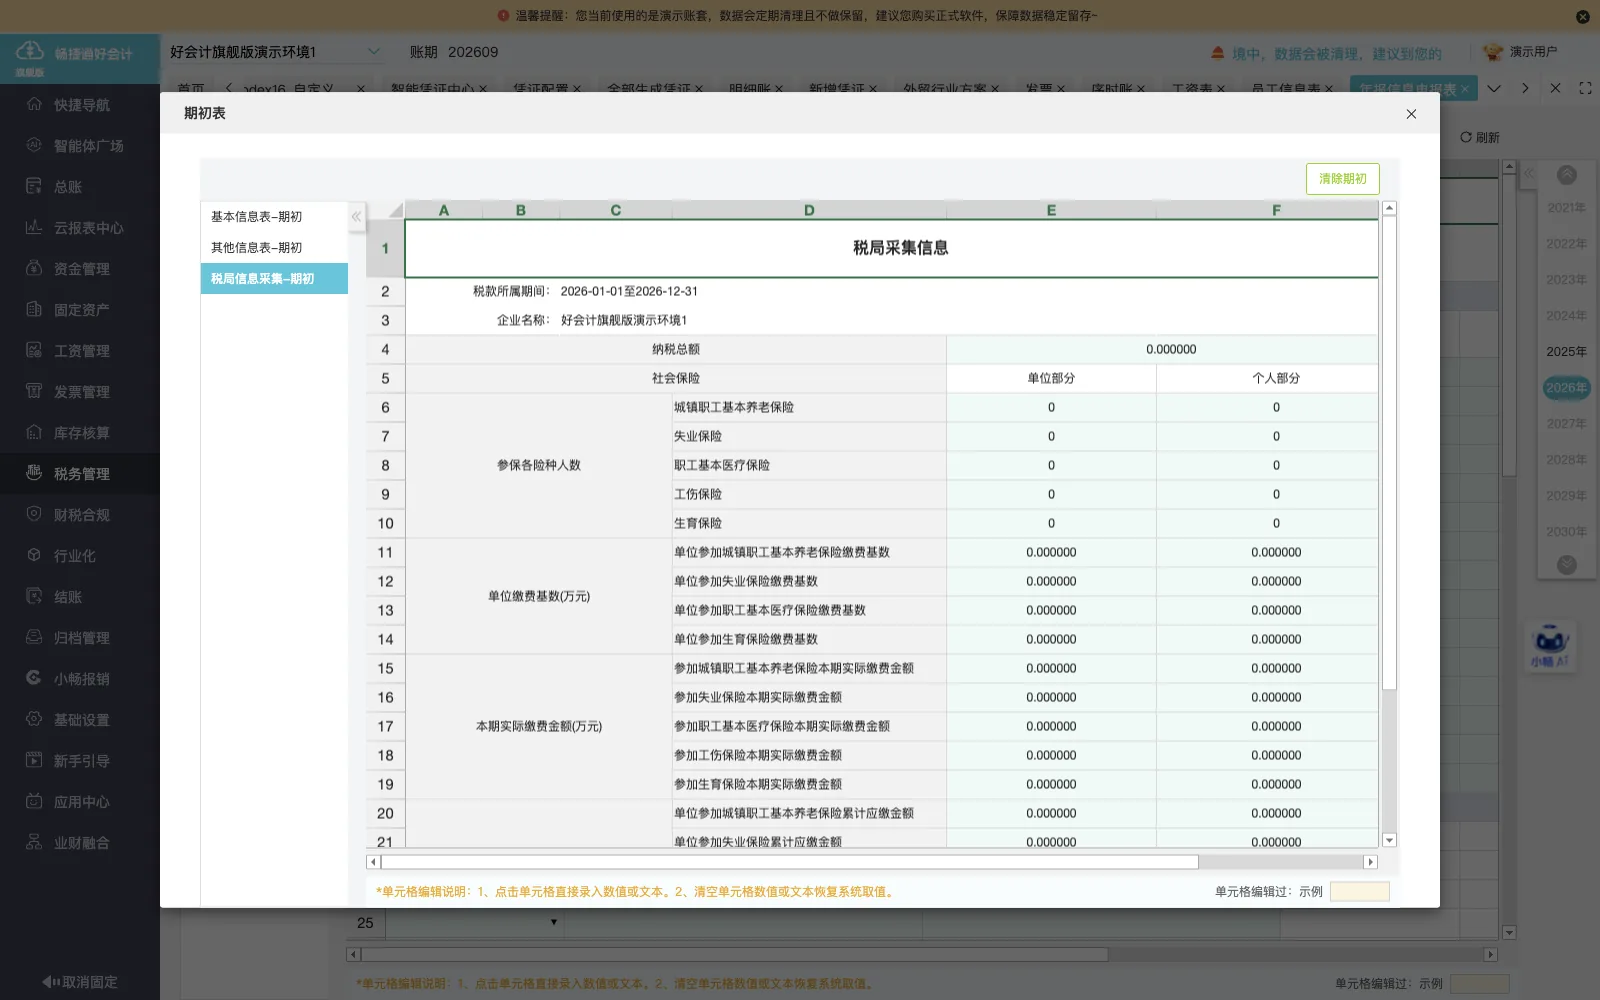
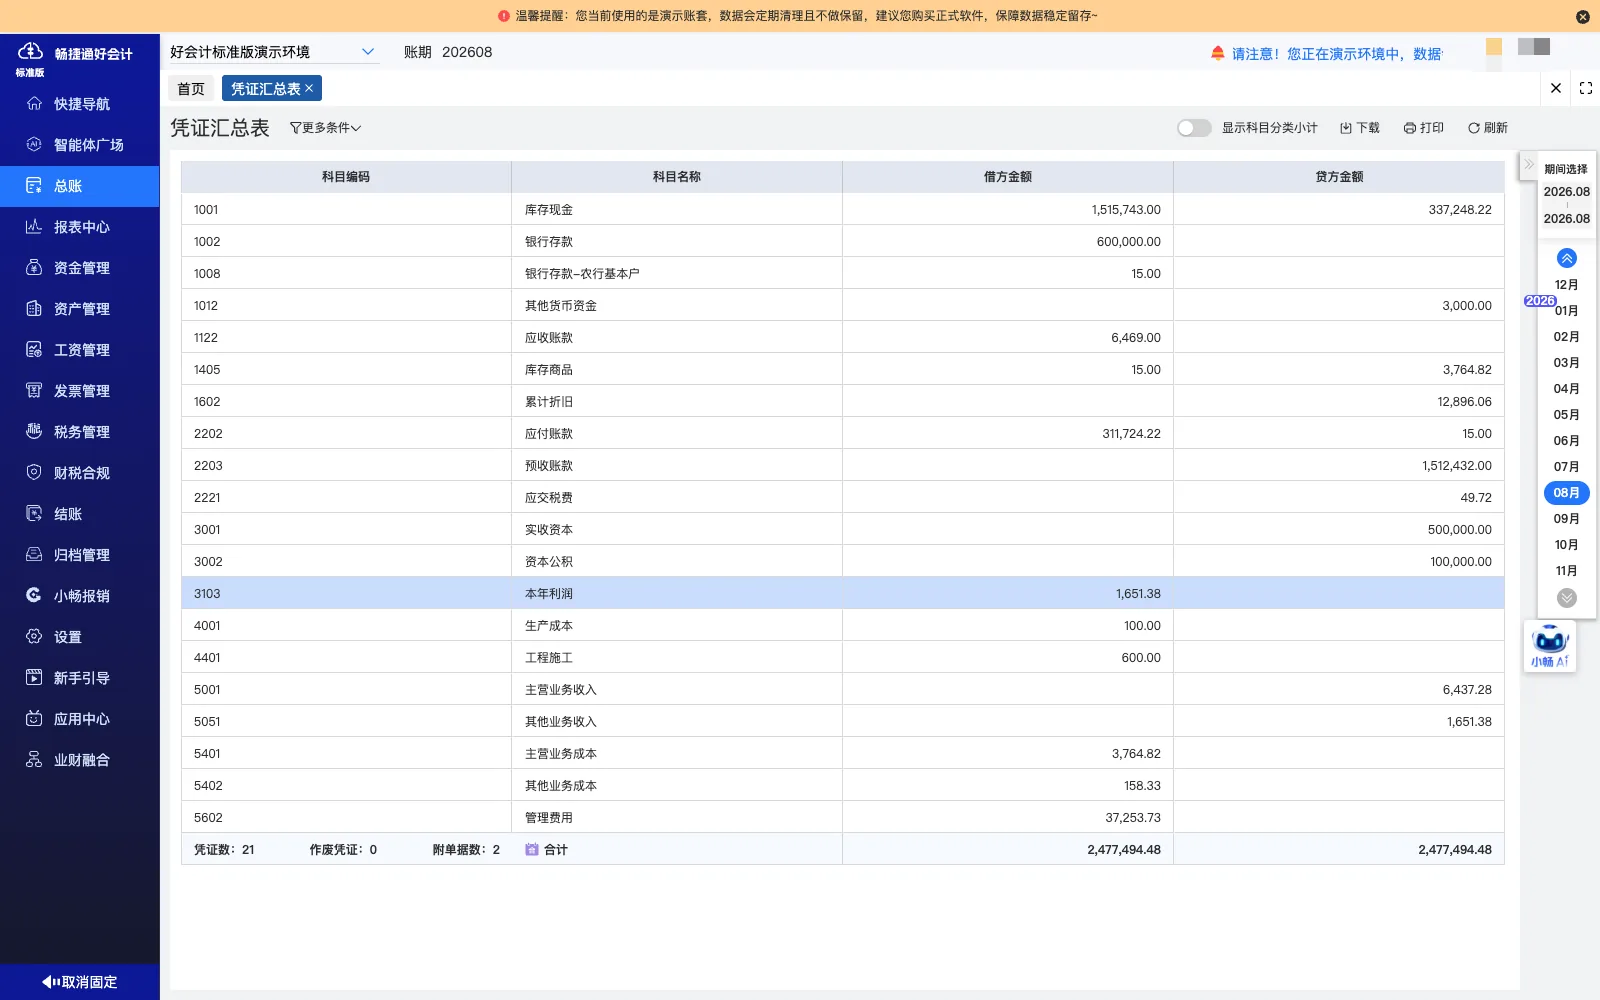
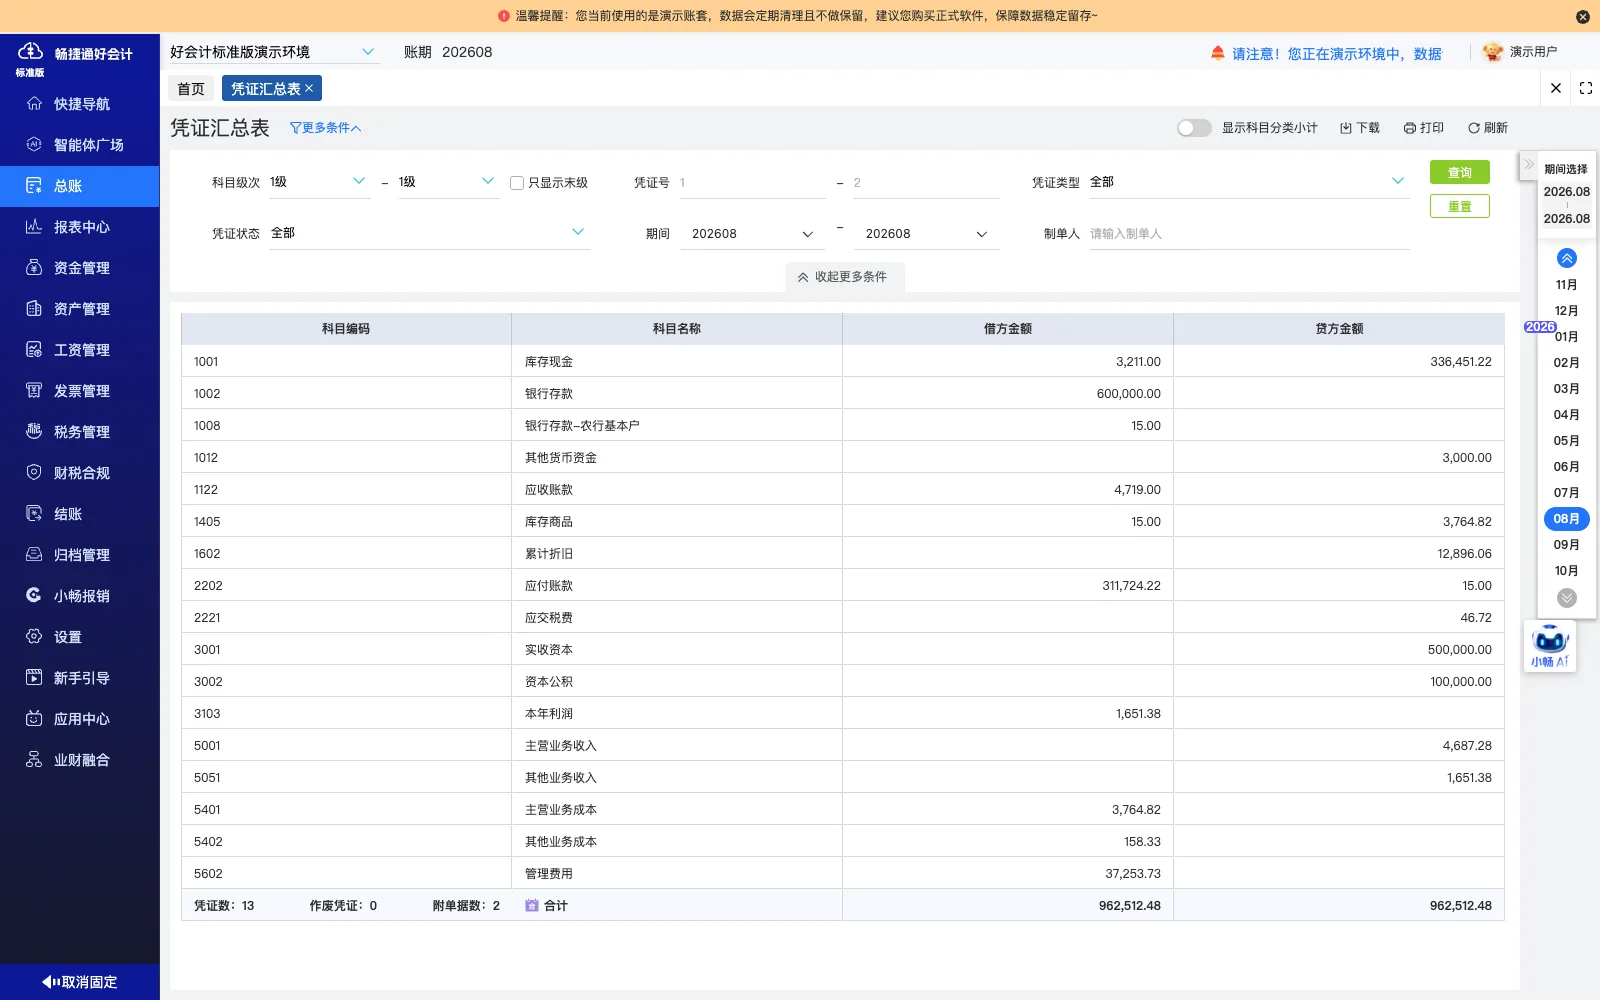
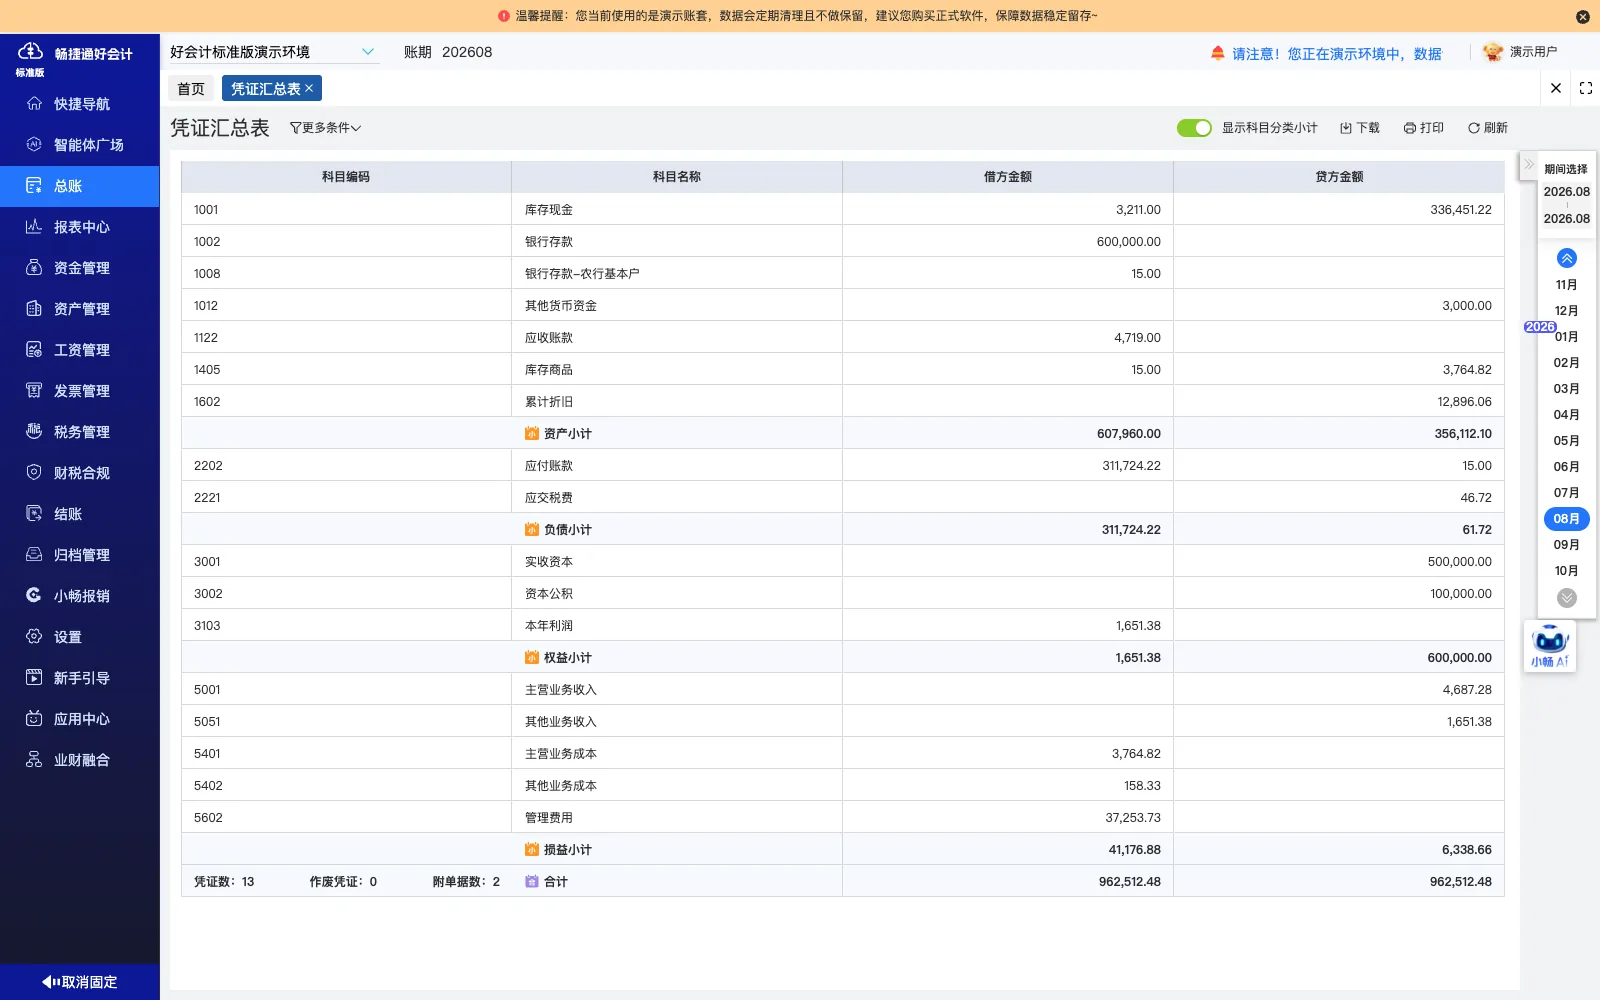
实施后形成的账务管理方式
日记账查询与核对
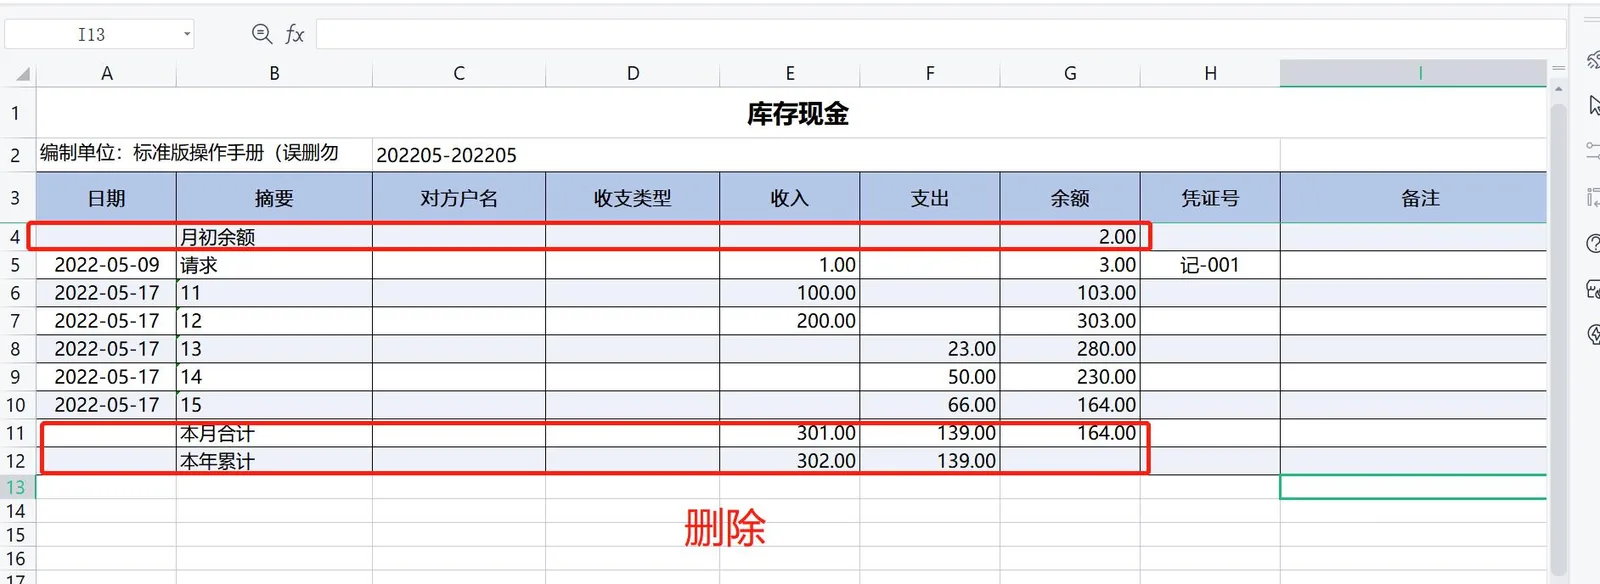
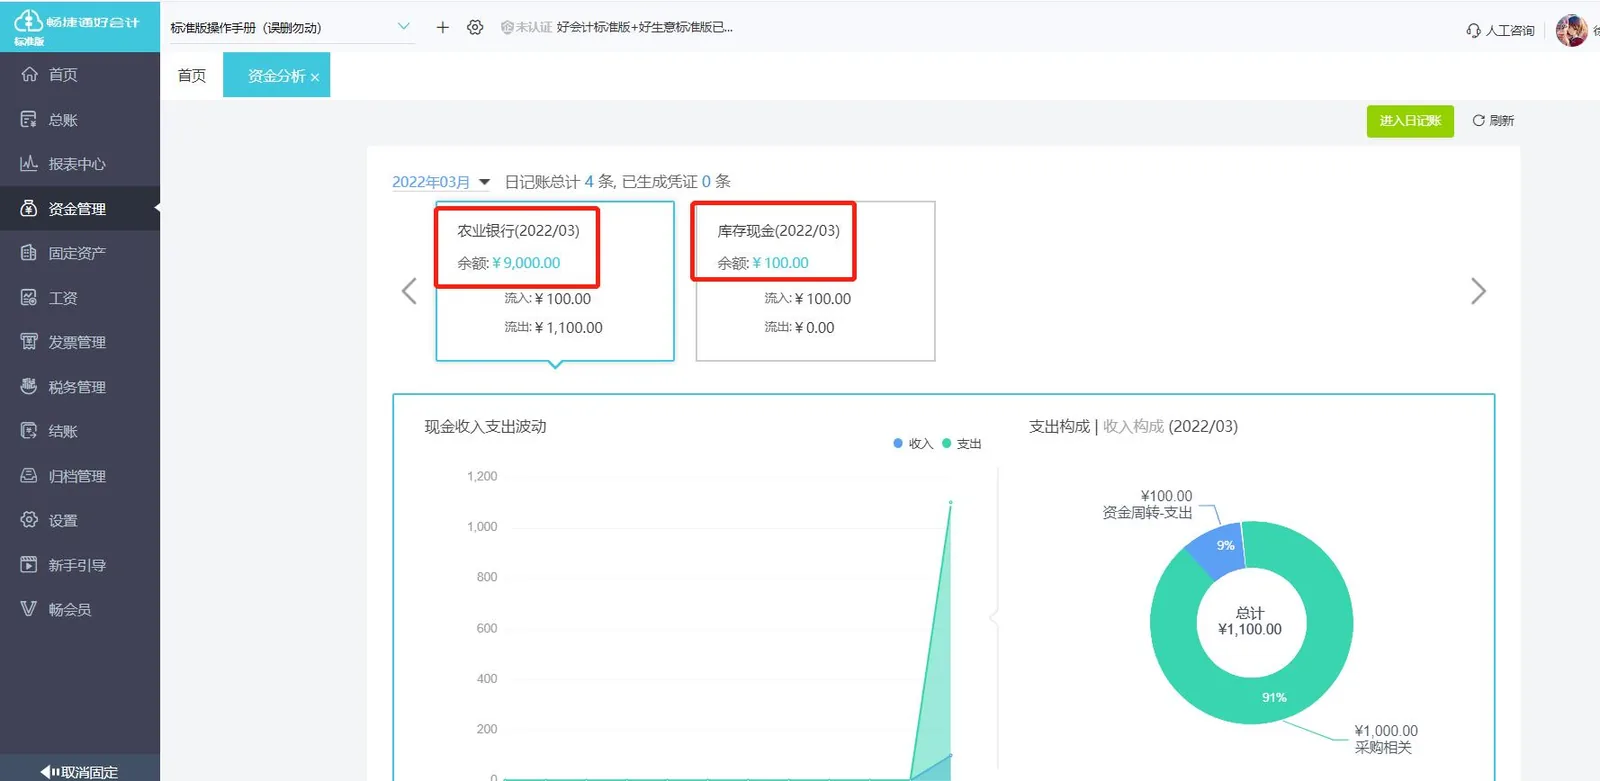
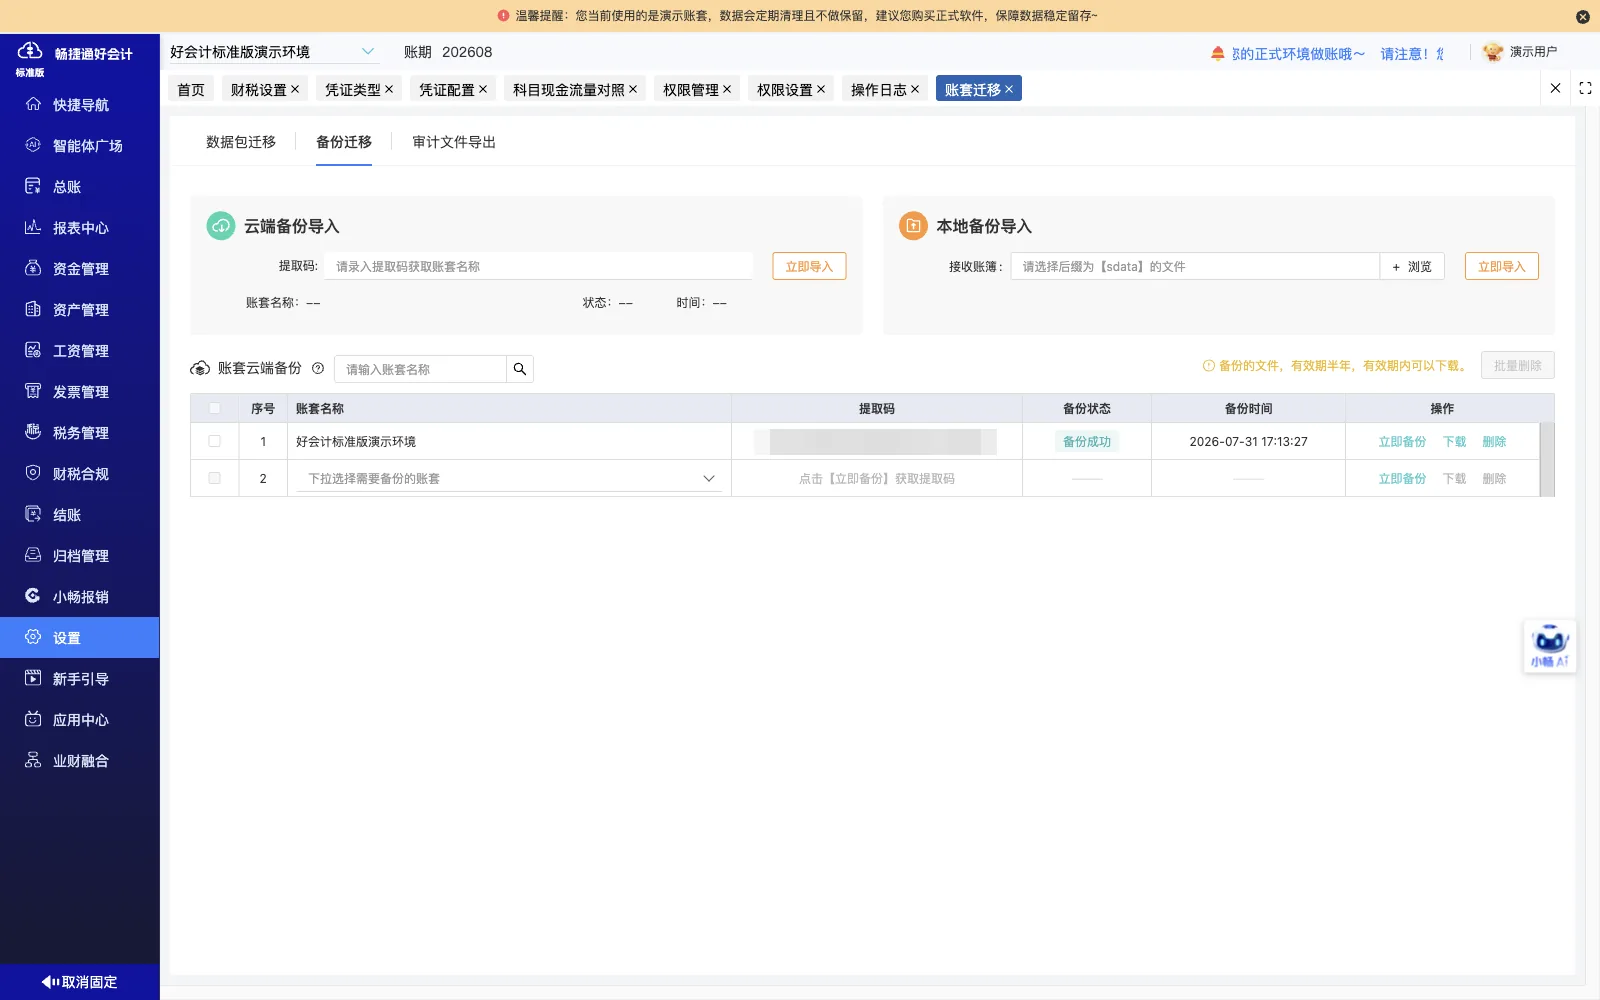
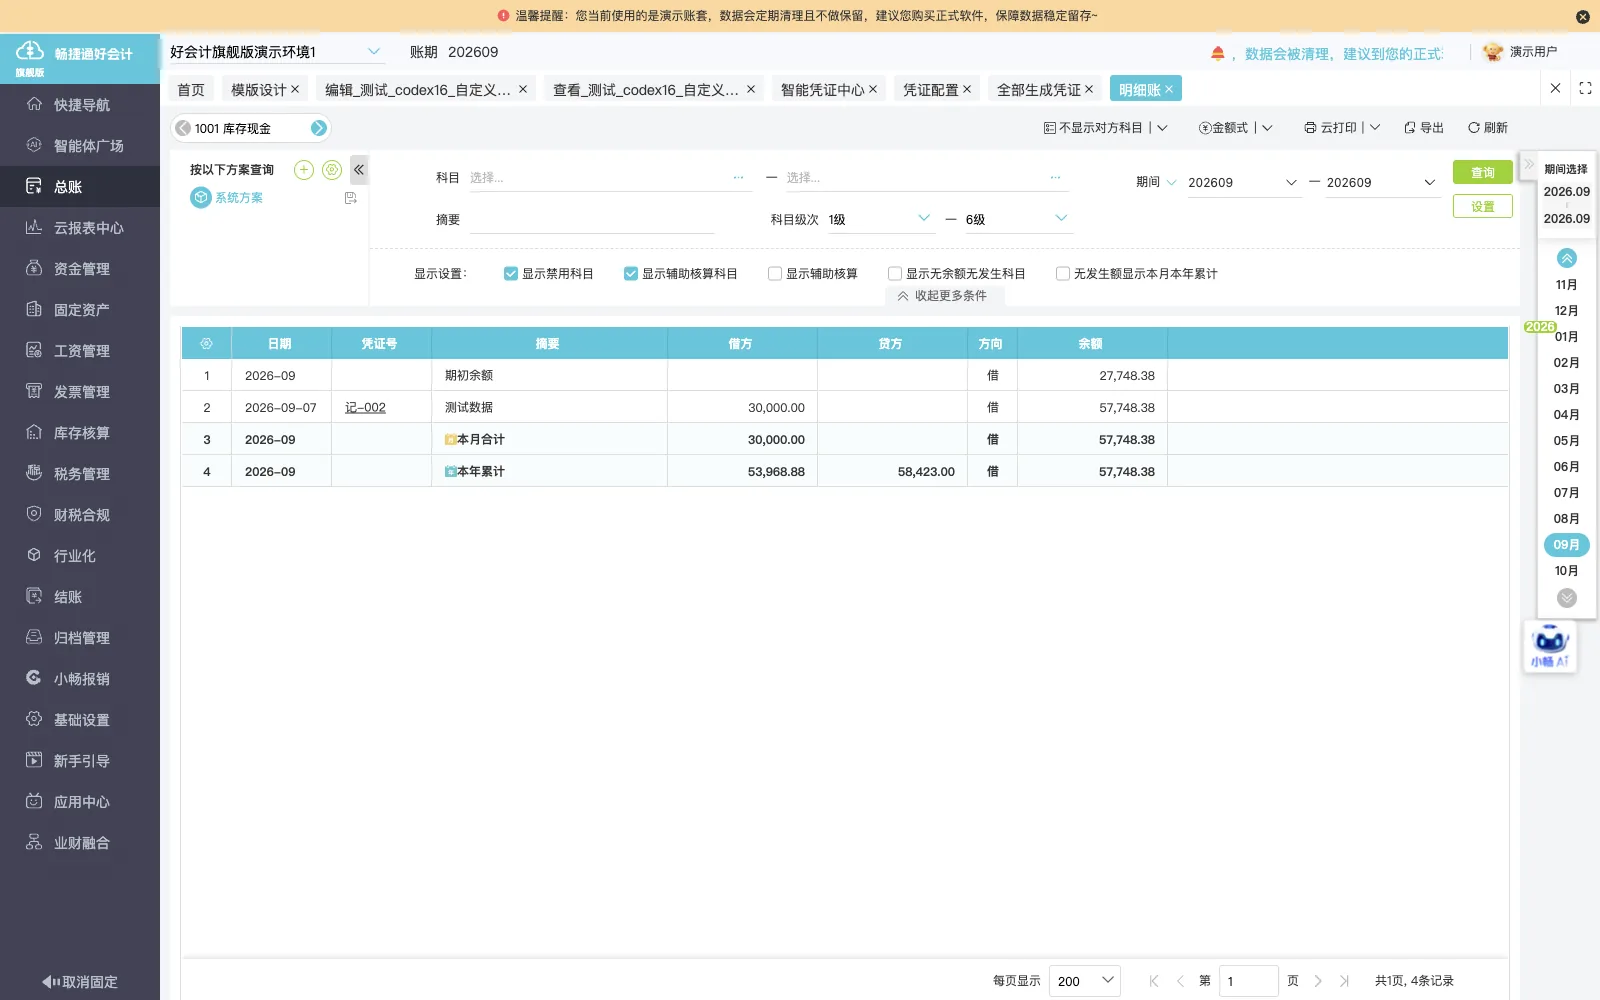
银行流水与回单进入日记账后可按账户和期间查询,日记账记录与生成凭证相互对应留痕。
库存核算数据形成
发票生成的出入库记录与存货核算关联,存货进出与结存可在库存核算范围内查询。
报表查询与比对
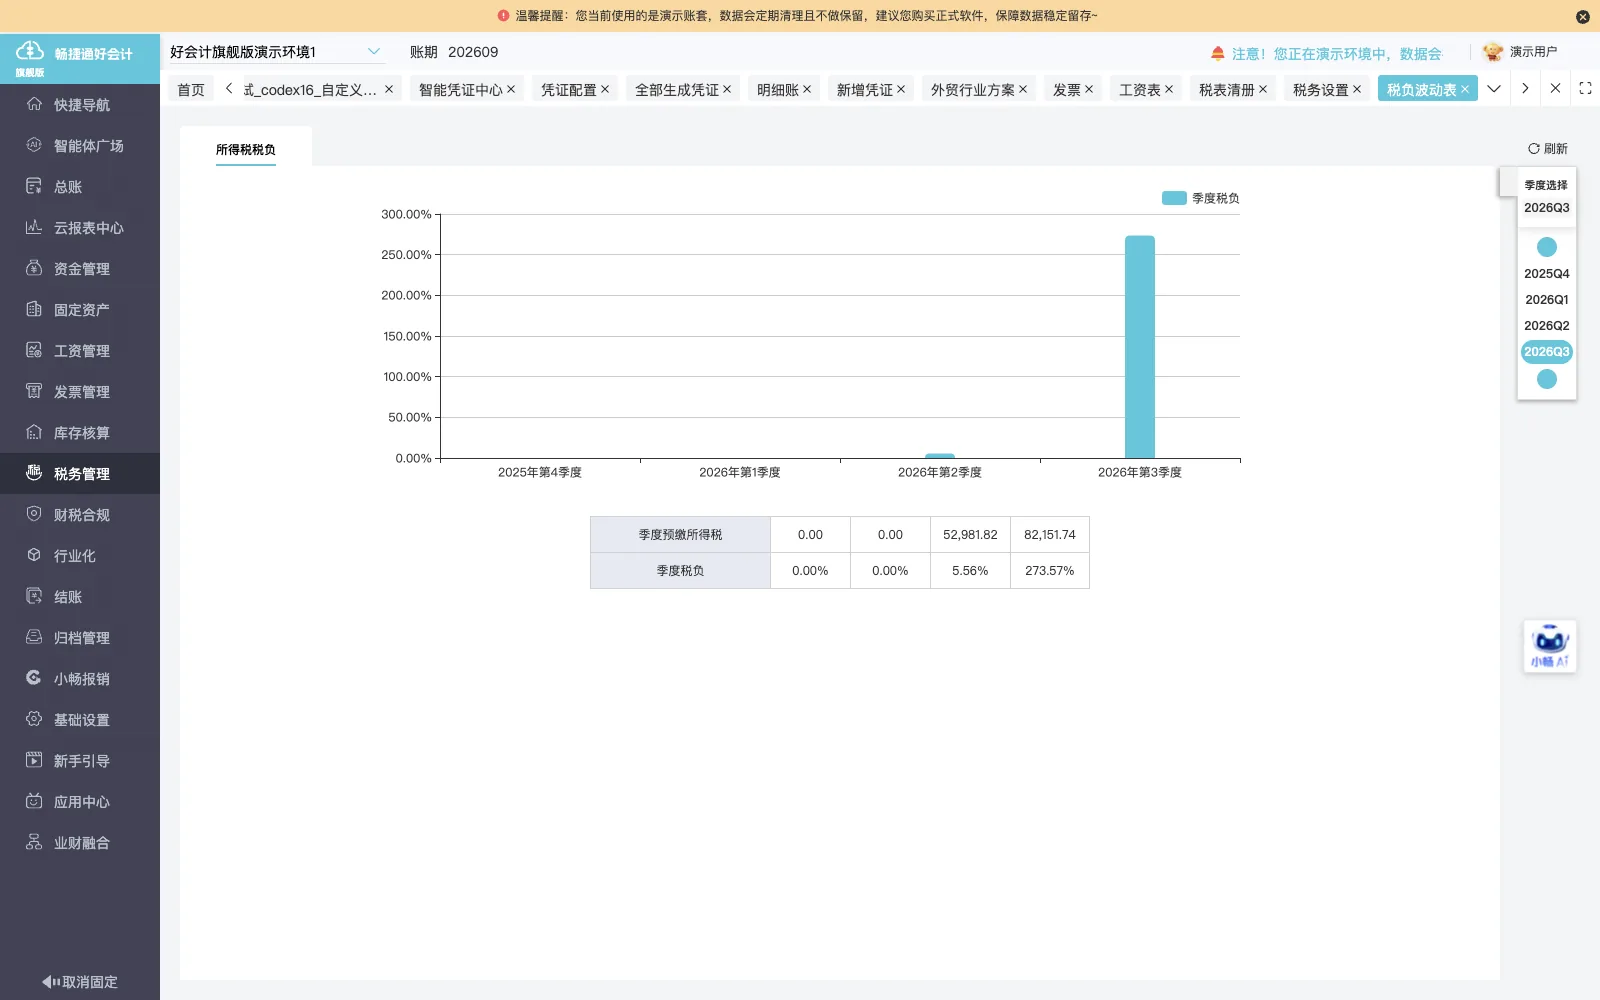
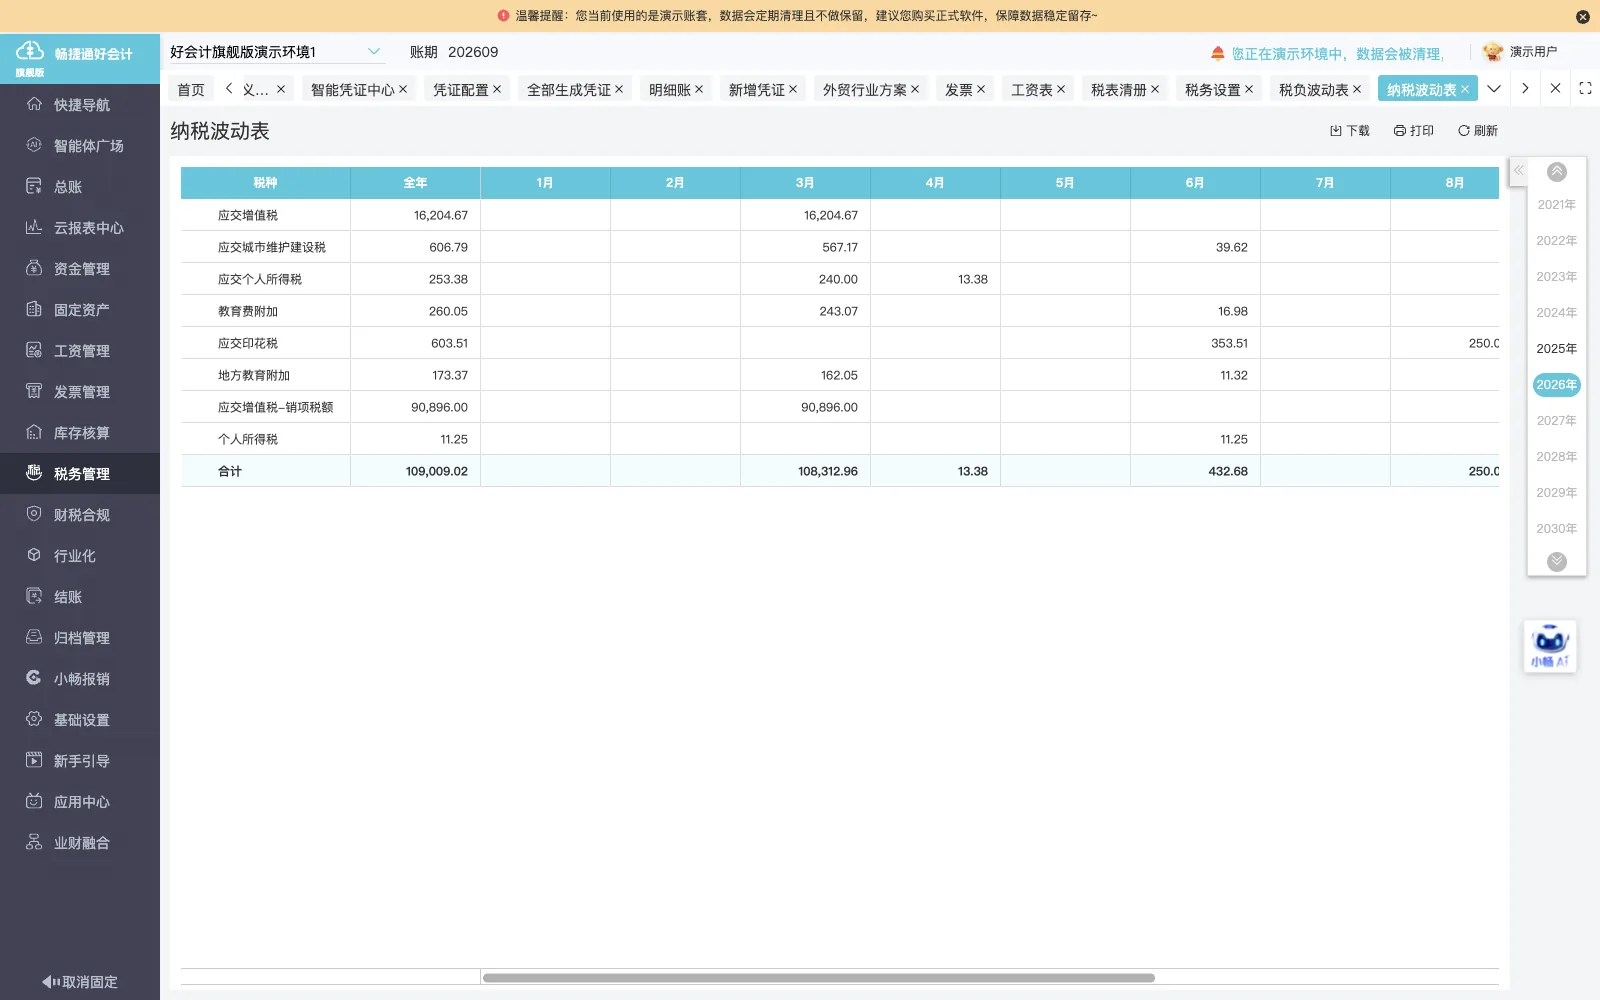
报表数据可用于与审计报告核对,账表数据可按期间调取并保留核对记录。
重复入账操作减少
银行流水与发票分别生成凭证和出入库记录后,同一业务不再重复手工制证与入账。
可参考条件与类比差异限制说明
可参考实施条件
- 企业需核算大量电子元件,银行流水与票据业务数量较多,发票与流水手工整理制证负担较重。
- 日常涉及银行流水与回单获取、发票提取生成出入库记录,并关联往来与存货核算。
- 期末需要完成销售成本结转,对日记账、库存核算与报表查询有持续核对需求。
- 具体规则以系统界面实际显示为准
类比差异与限制
- 案例未披露企业规模,不能假定其账套数量、会计人数与案例企业一致。
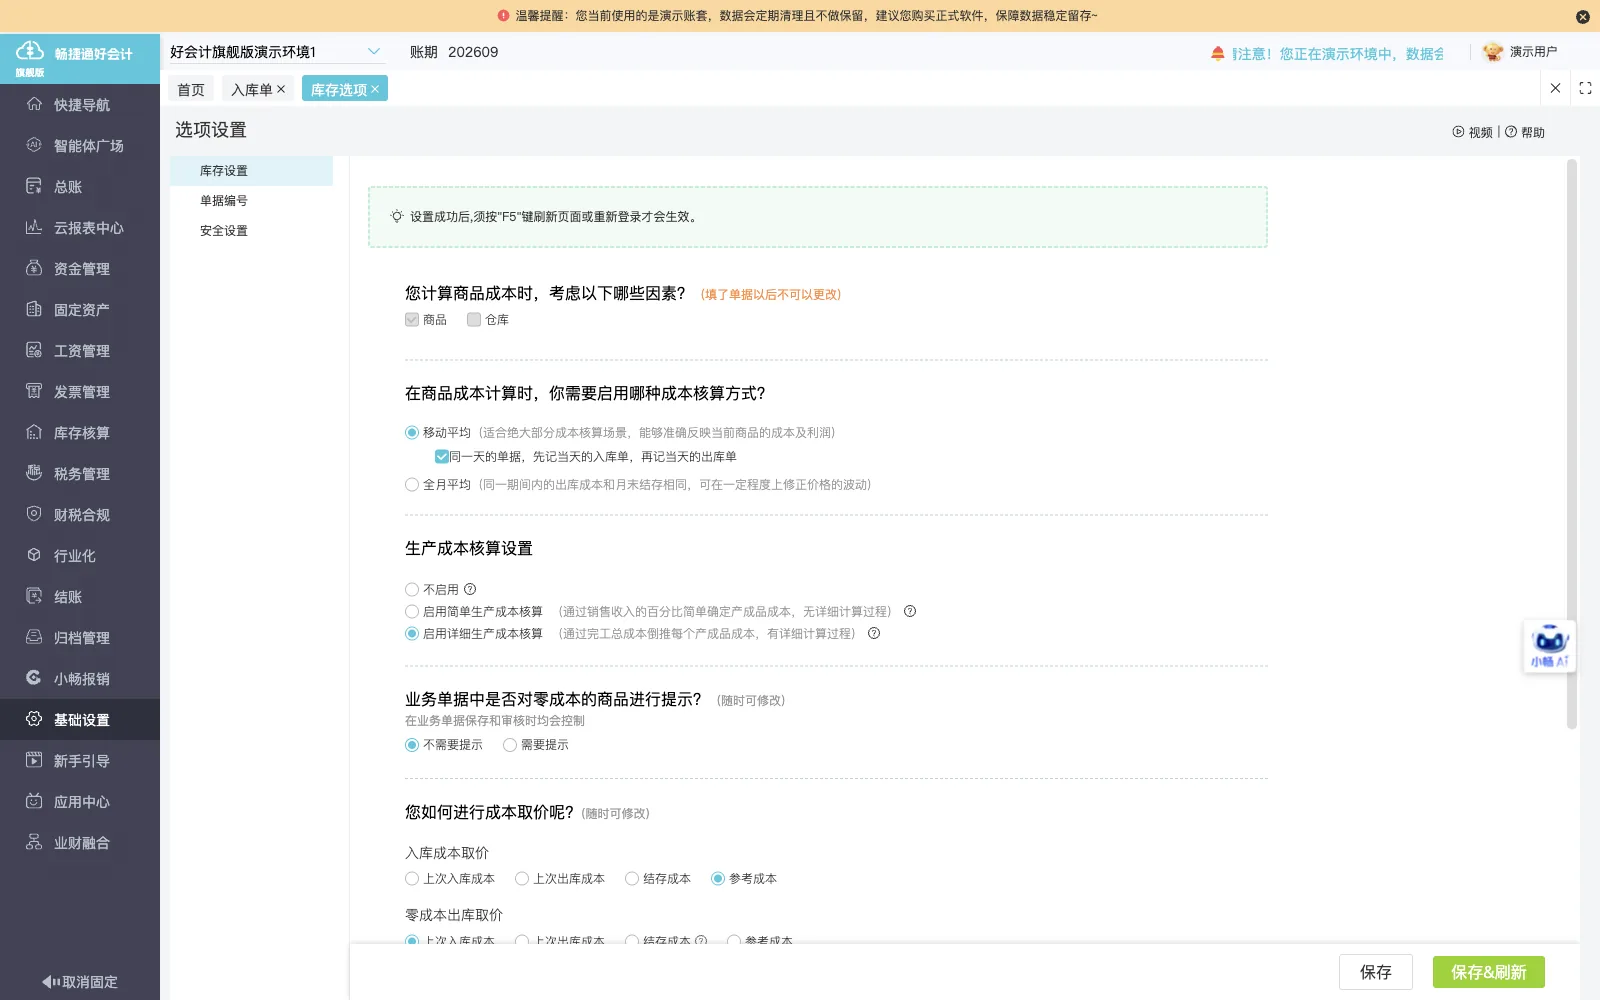
- 按发票进销台账结转成本适用于启用进销台账、库存商品挂存货辅助核算且主营业务收入未挂辅助核算的情形。
- 全月一次加权平均法按明细科目结转要求库存商品与主营业务收入的二级明细科目名称完全一致。
- 本期只有出库、期初无结存且本期无入库记录时,进销台账出库带不出单价,结转成本凭证金额为0。
- 涉及外币核算的结转需先在科目期初给相应科目挂上外币核算,否则期末不出现结转汇兑损益模板。
了解相关功能
查看全部功能相关学习与案例