微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某电子数码企业,主营电子产品批发零售,需把商品明细和银行业务记录到财务账中。
起点状态
进项票按品牌、名称、数量、单价手工录入,银行记录也重复手工制证。
实施范围
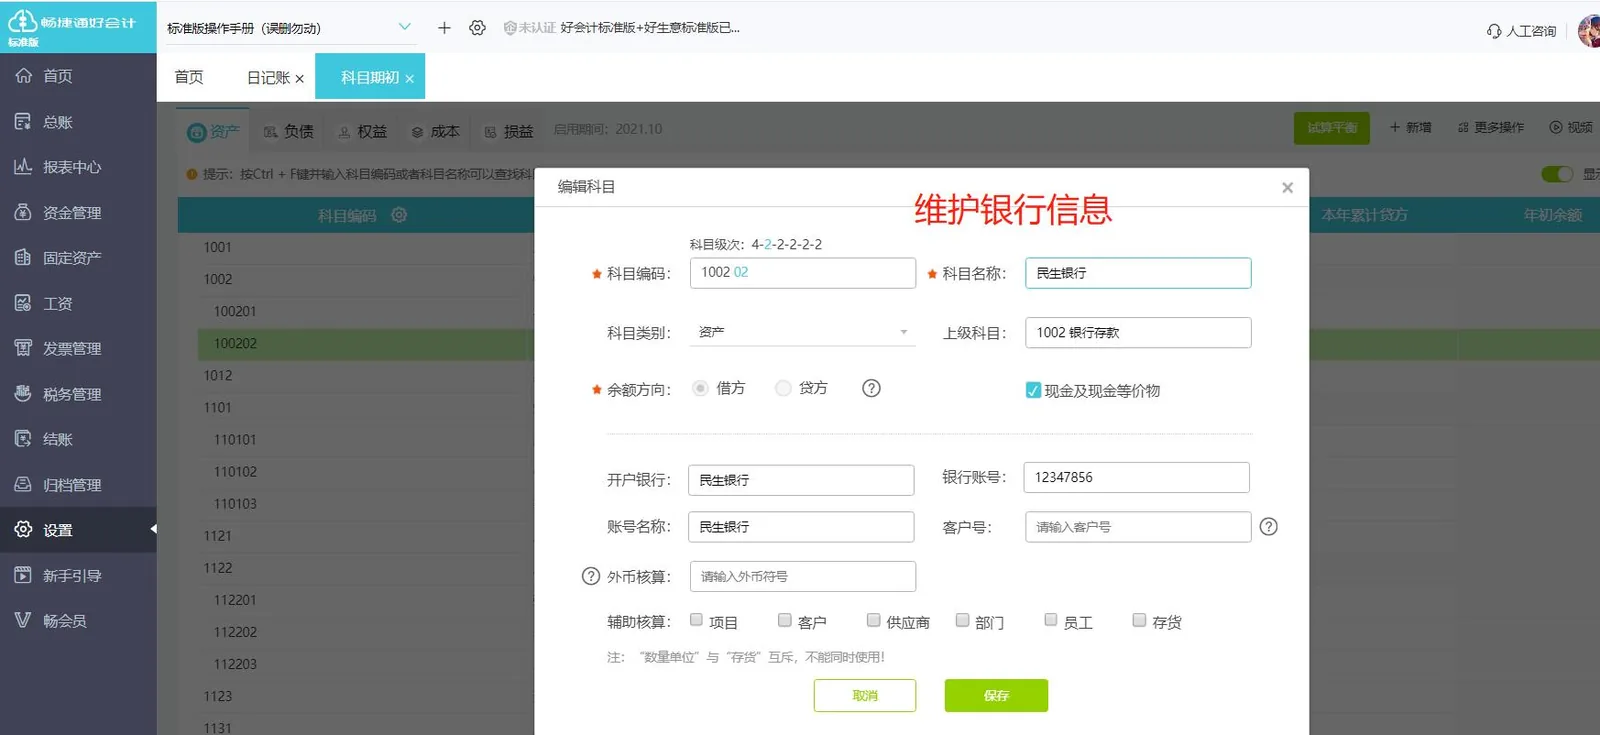
导入发票后识别票面信息,并将银行对账单导入资金日记账生成凭证。
对照这家企业的客观特征判断像不像
-
电子产品批发零售企业
主营电子产品批发与零售,业务涉及商品的进货与销售,需要把商品明细记录到财务账中。
-
进项票按票面明细逐项录入
进项发票按品牌、名称、数量、单价逐项手工录入,票据信息先以票面明细形式记录。
-
银行记录重复手工制证
银行收付业务没有与账务打通,每笔银行记录需要另行手工填制记账凭证。
-
商品明细与银行流水待入账
待理清的对象是发票票面商品明细和银行流水两类业务数据,尚需分别归集进财务账。
实施前的原始管理状态
-
进项票按品牌逐项手工录入
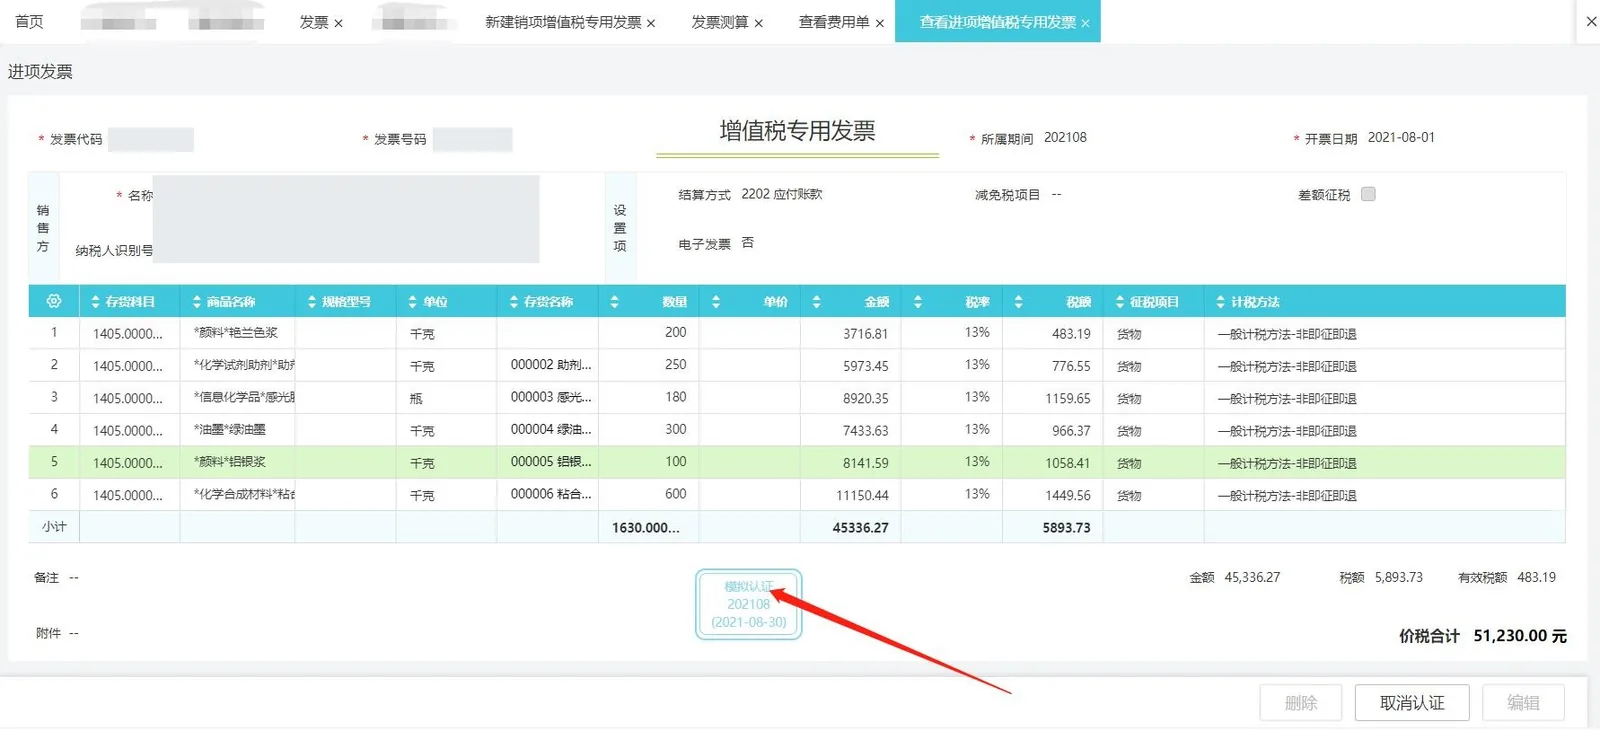
某电子产品批零企业,进项发票按品牌、名称、数量、单价逐项手工录入财务账,票面商品明细靠人工抄录。
-
银行记录重复手工制证
银行业务记录未与账务打通,收付流水由会计重复手工填制记账凭证,同一笔业务在资金和账务两处各记一次。
-
商品明细与账务分散处理
批发零售的商品明细和银行业务记录分头归集,缺少把票面信息与资金流水汇到同一处账务的通道。
进项发票与银行对账单在各环节间的流转
-
发票采集
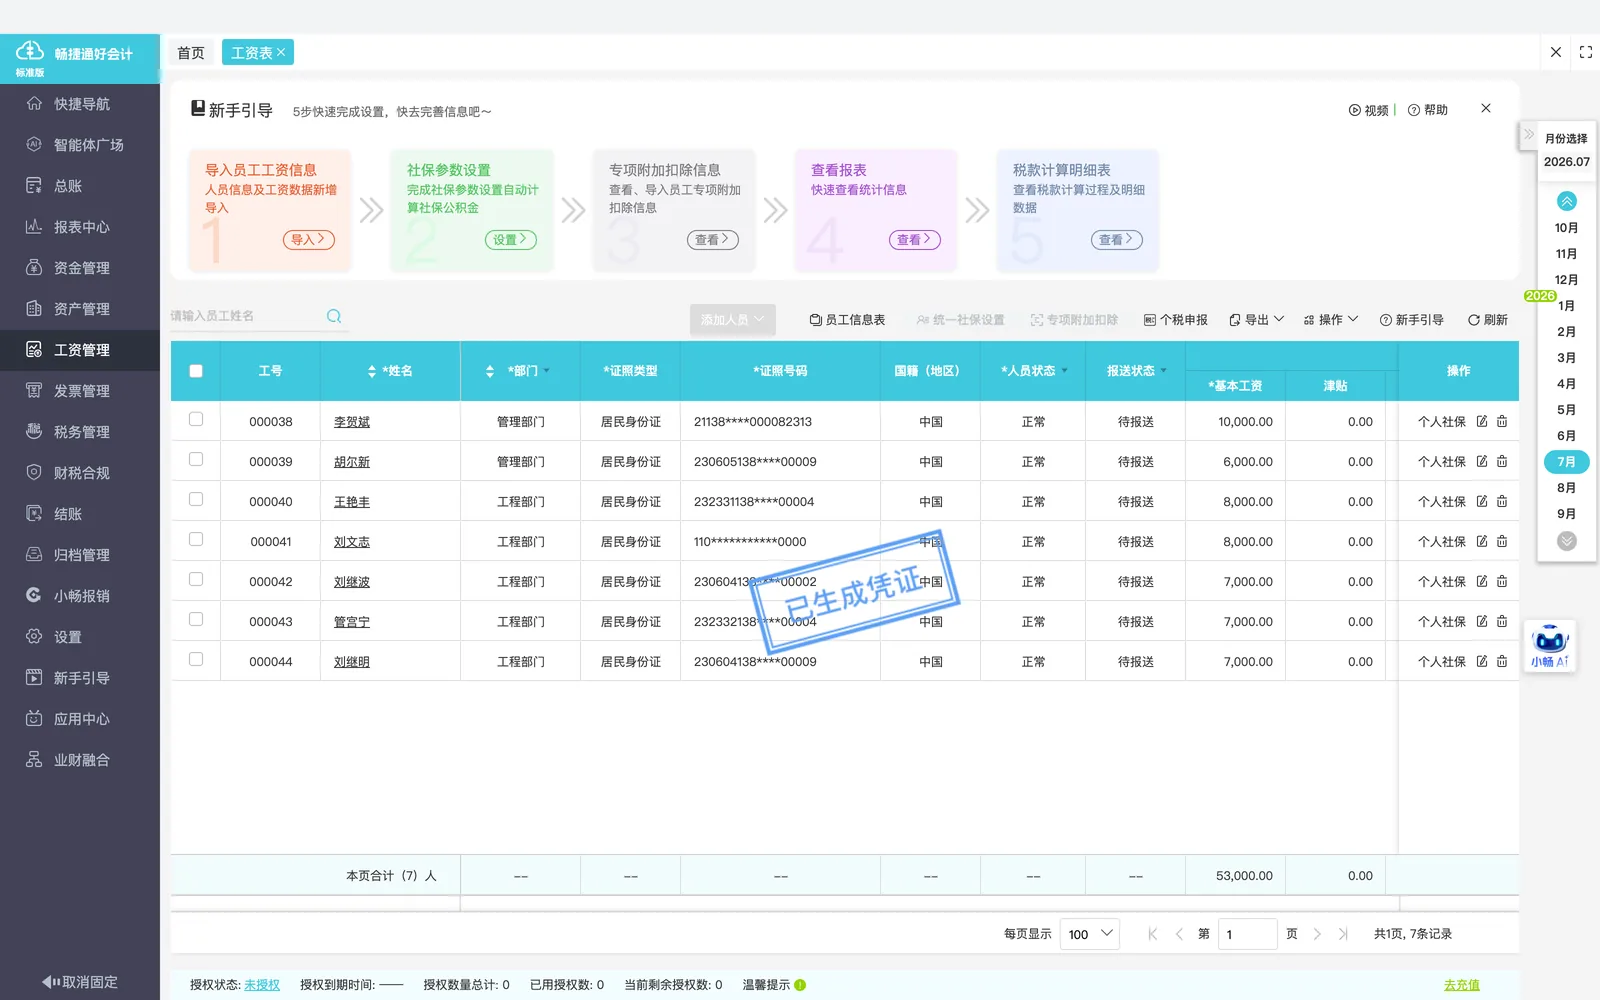
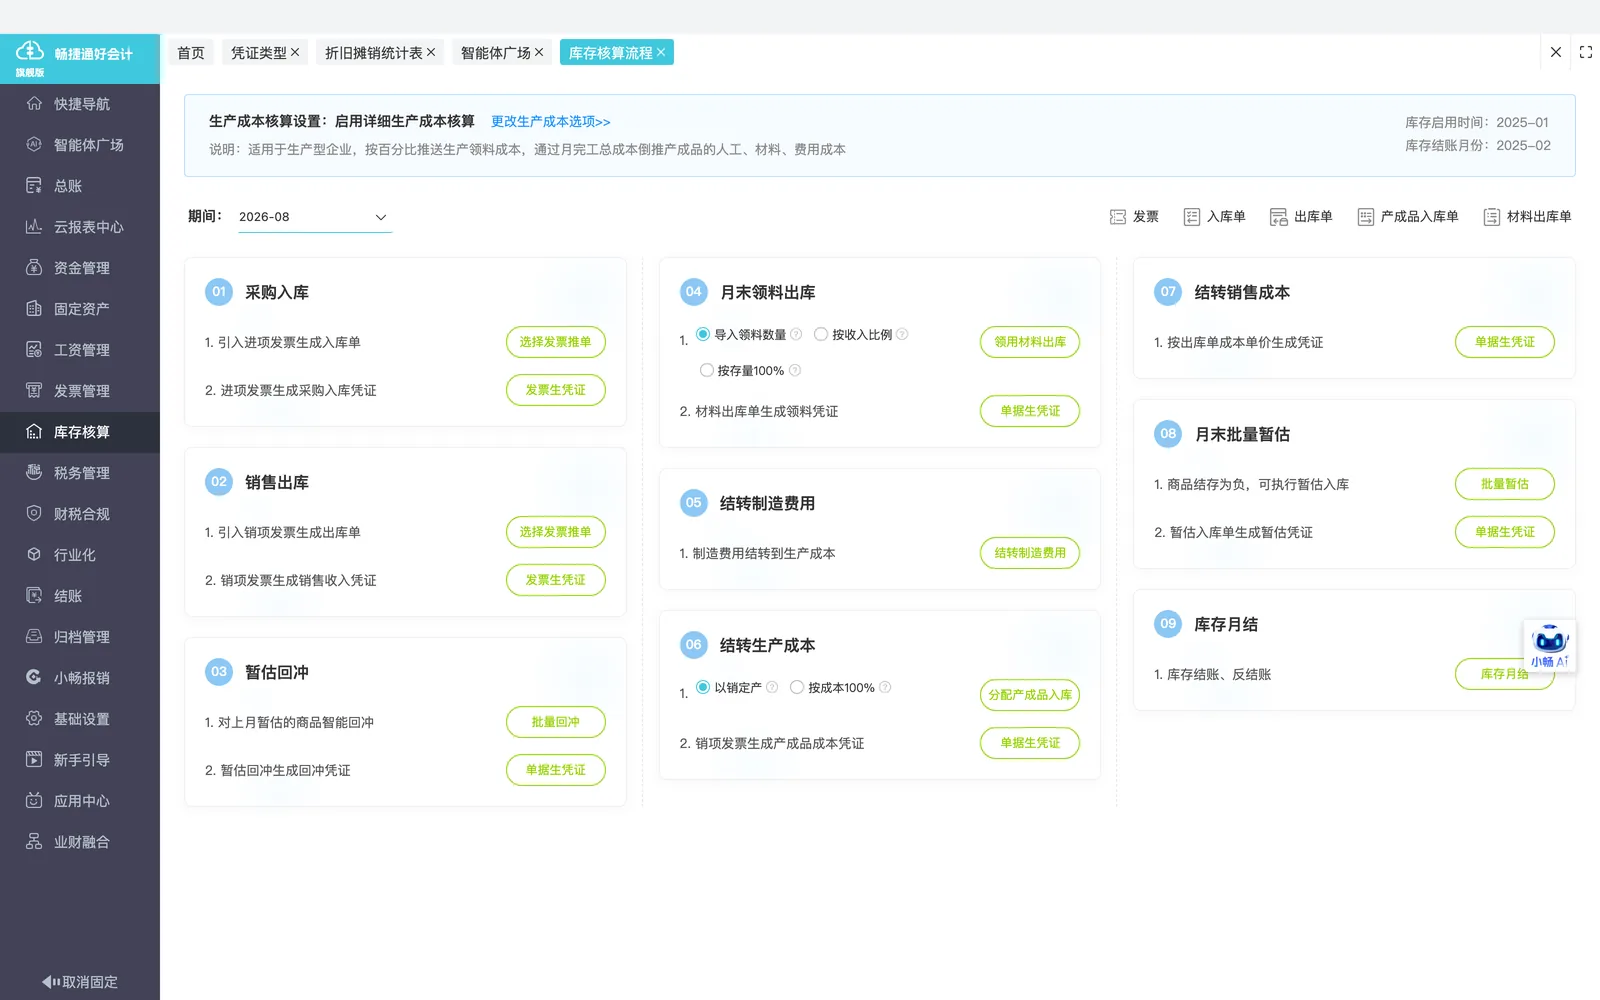
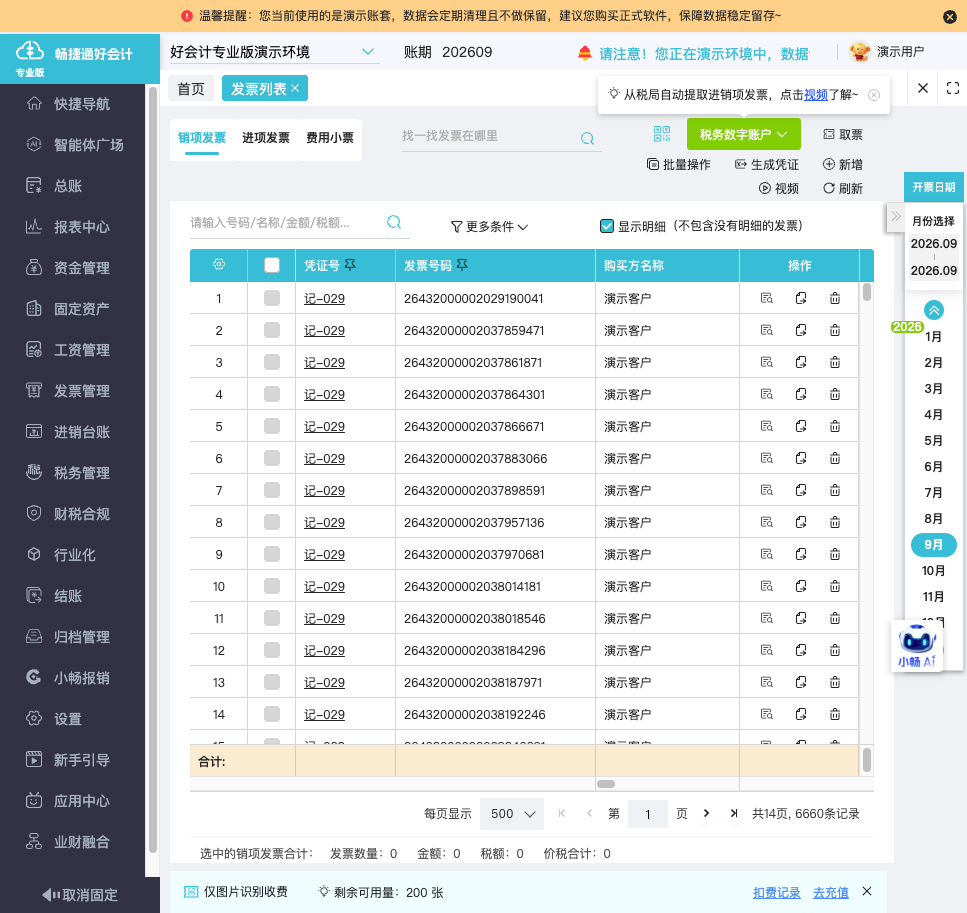
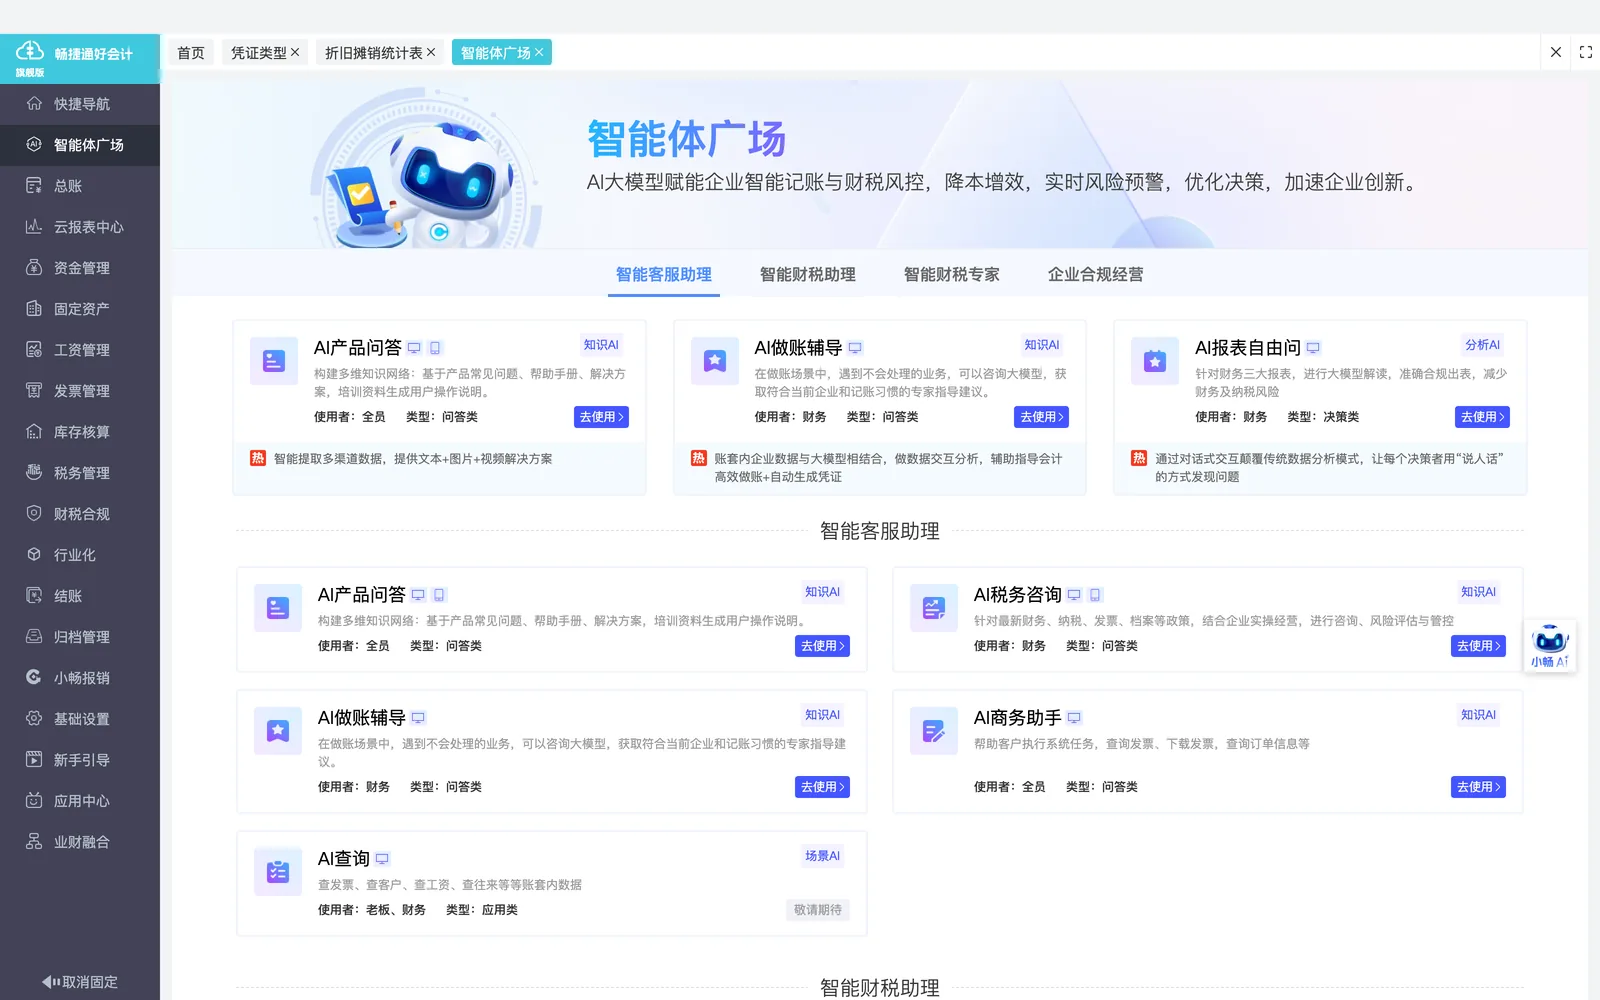
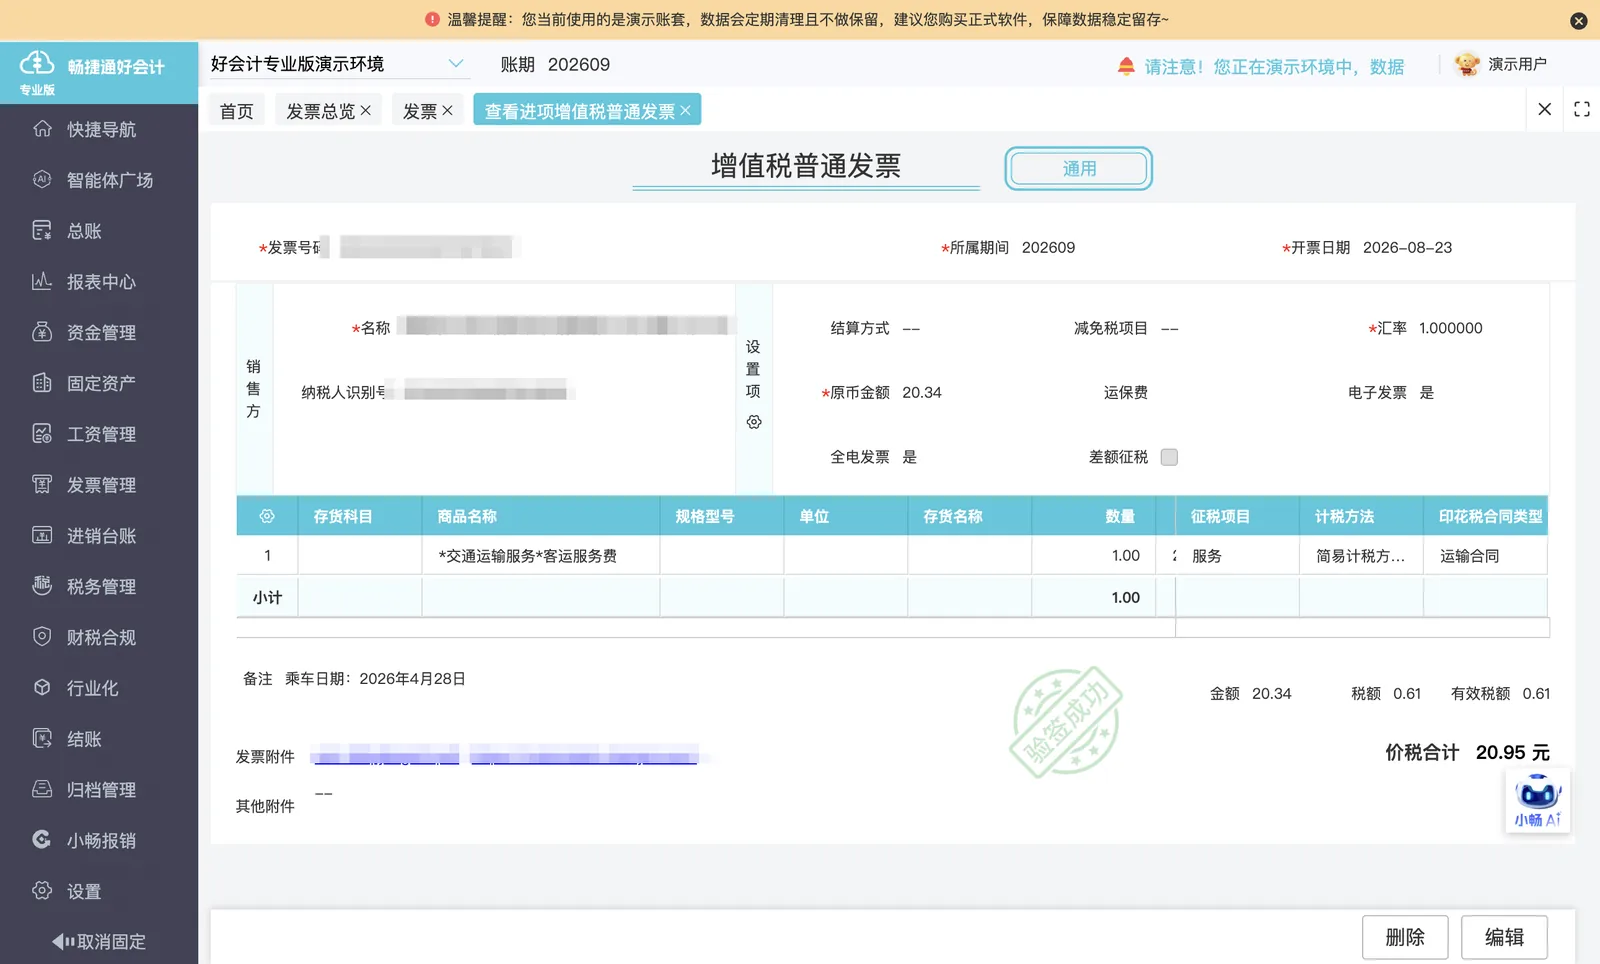
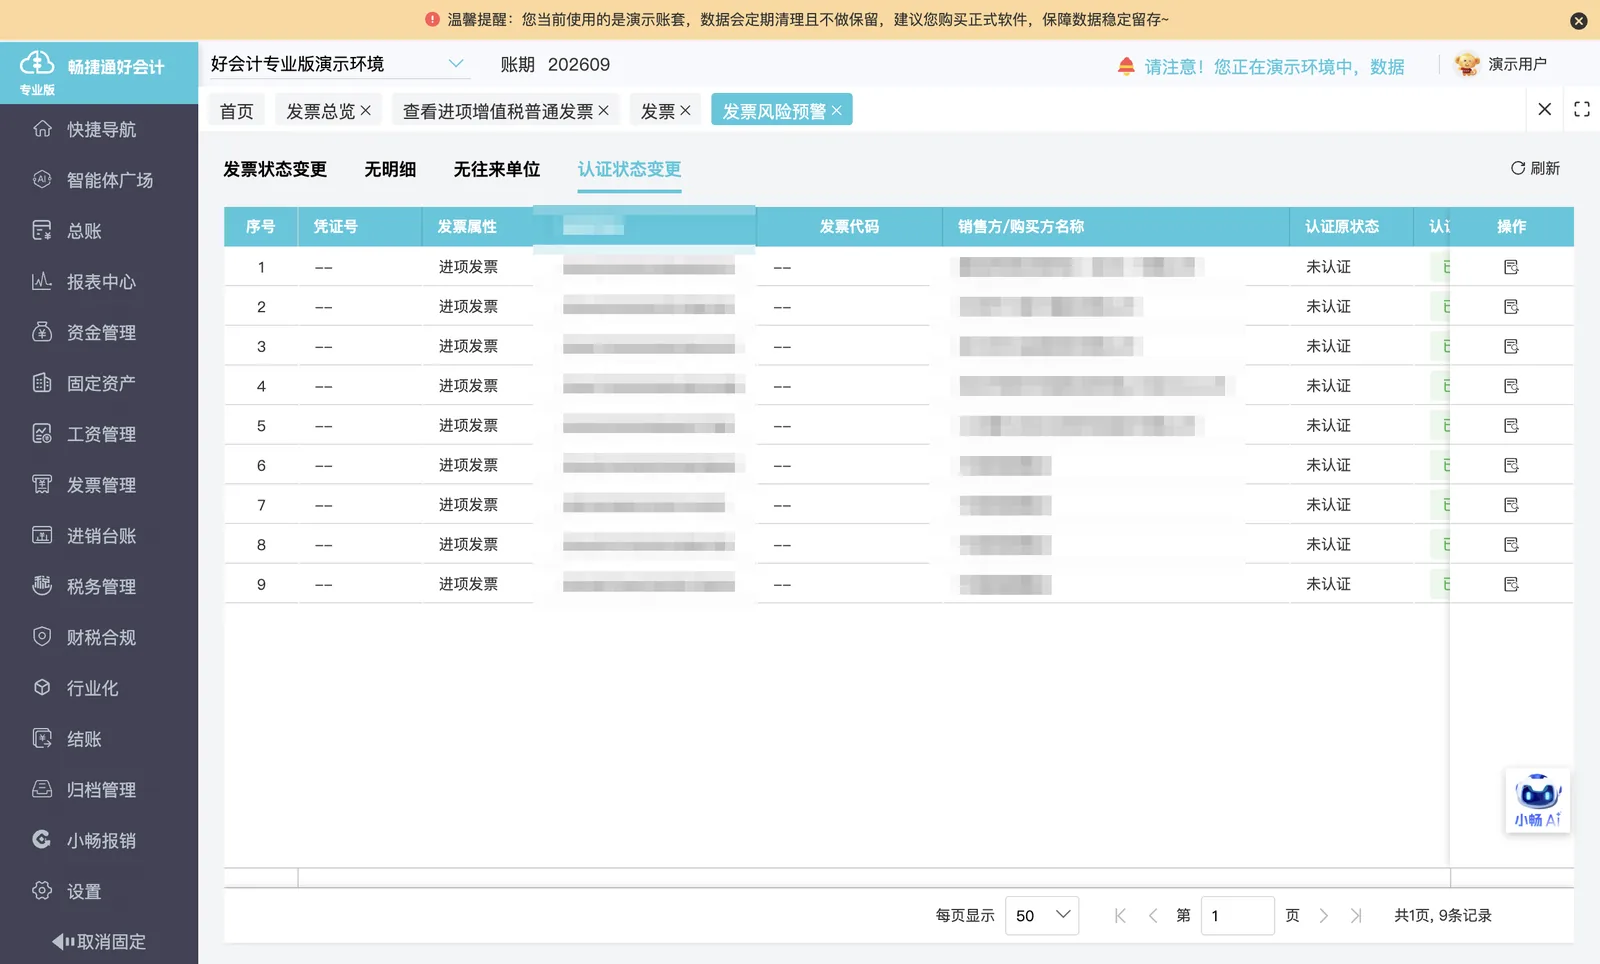
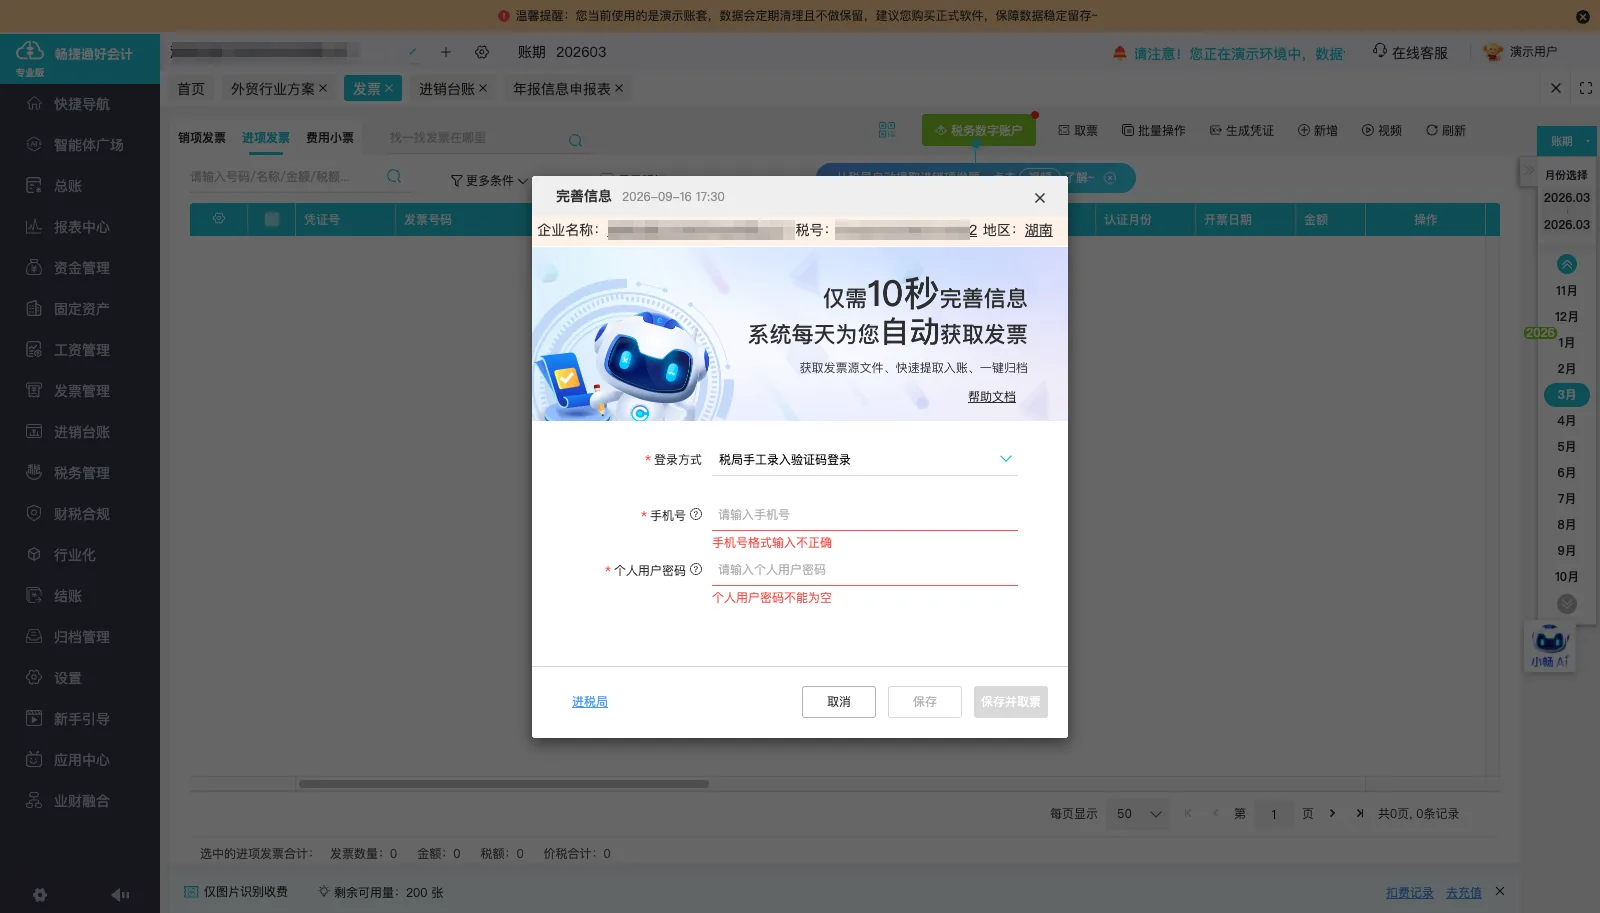
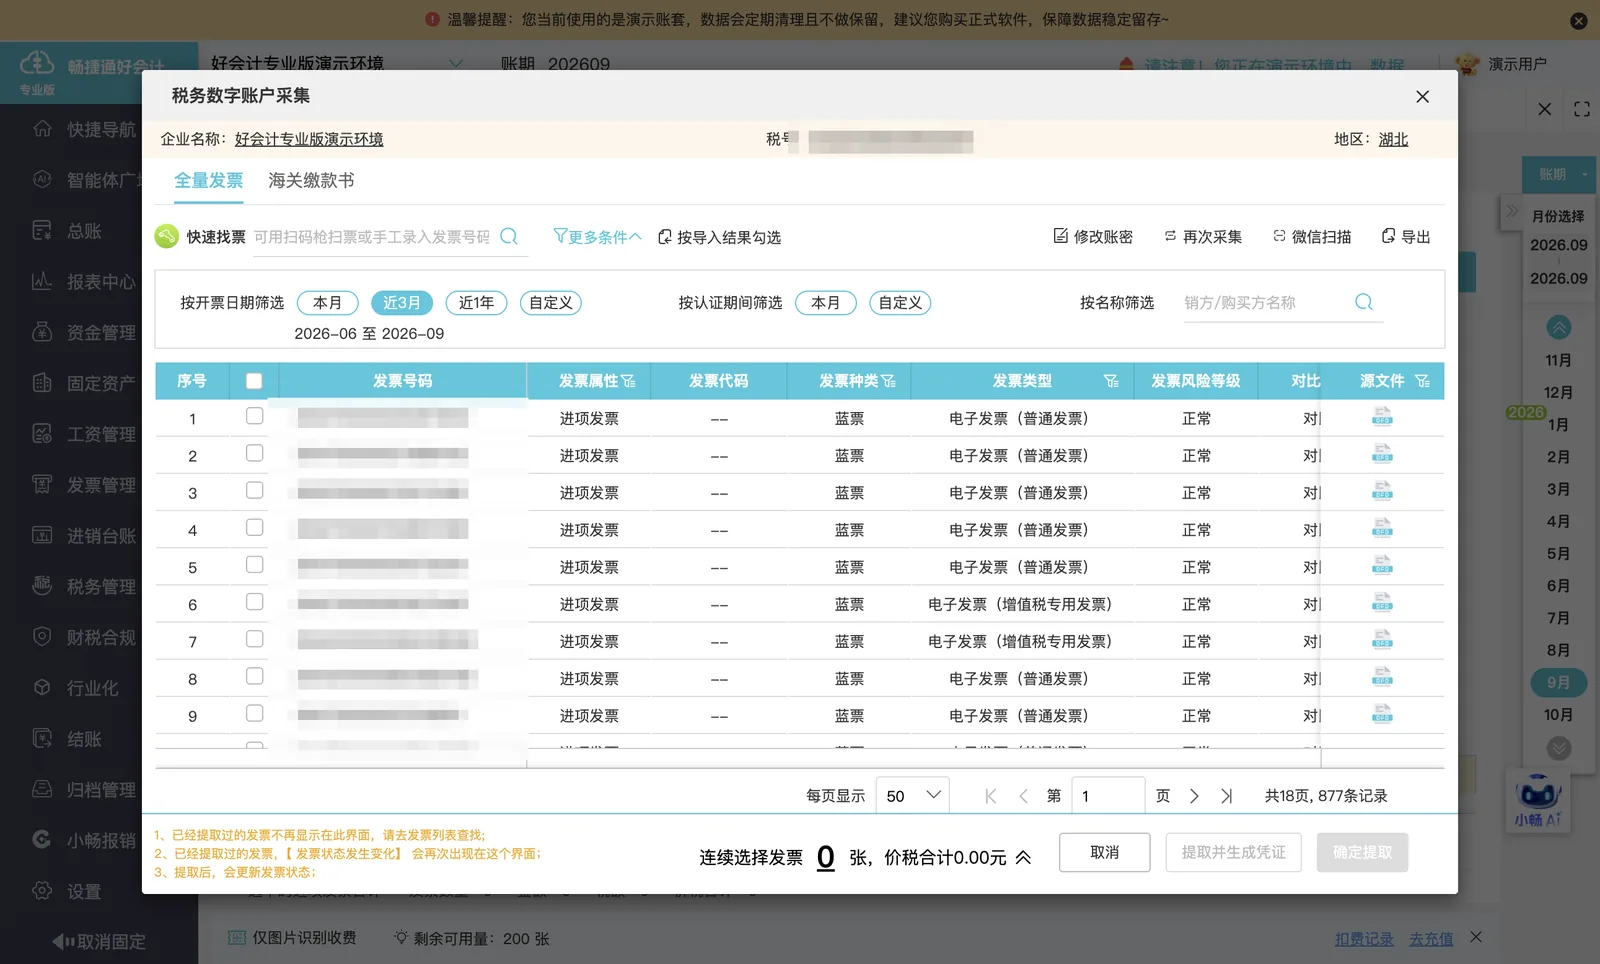
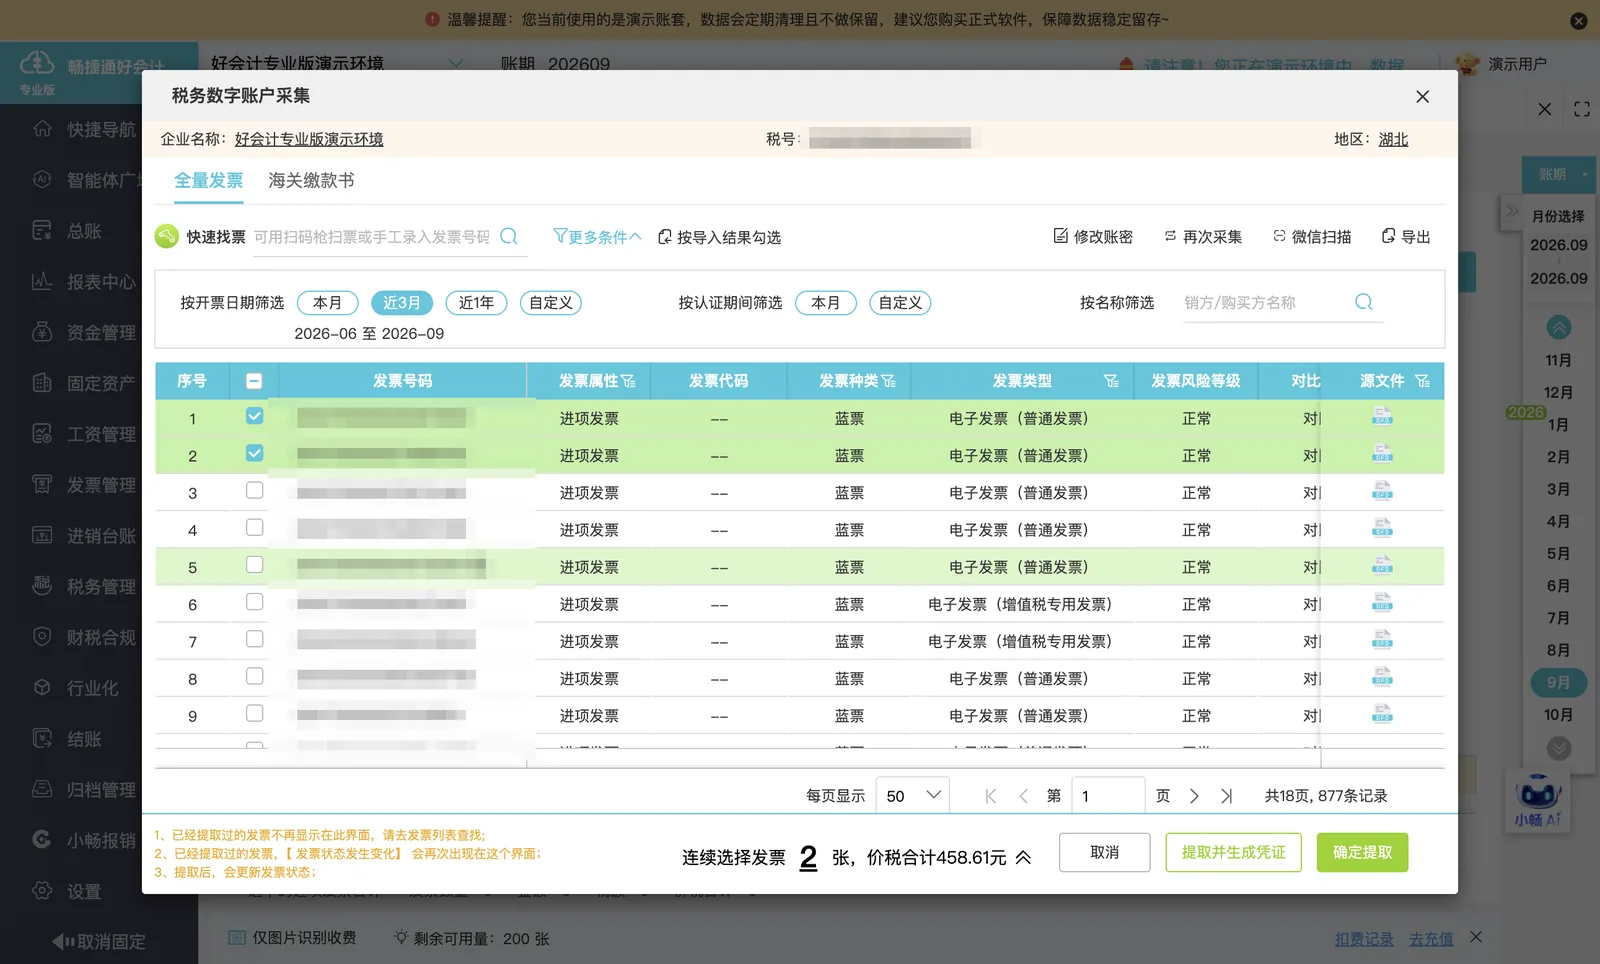
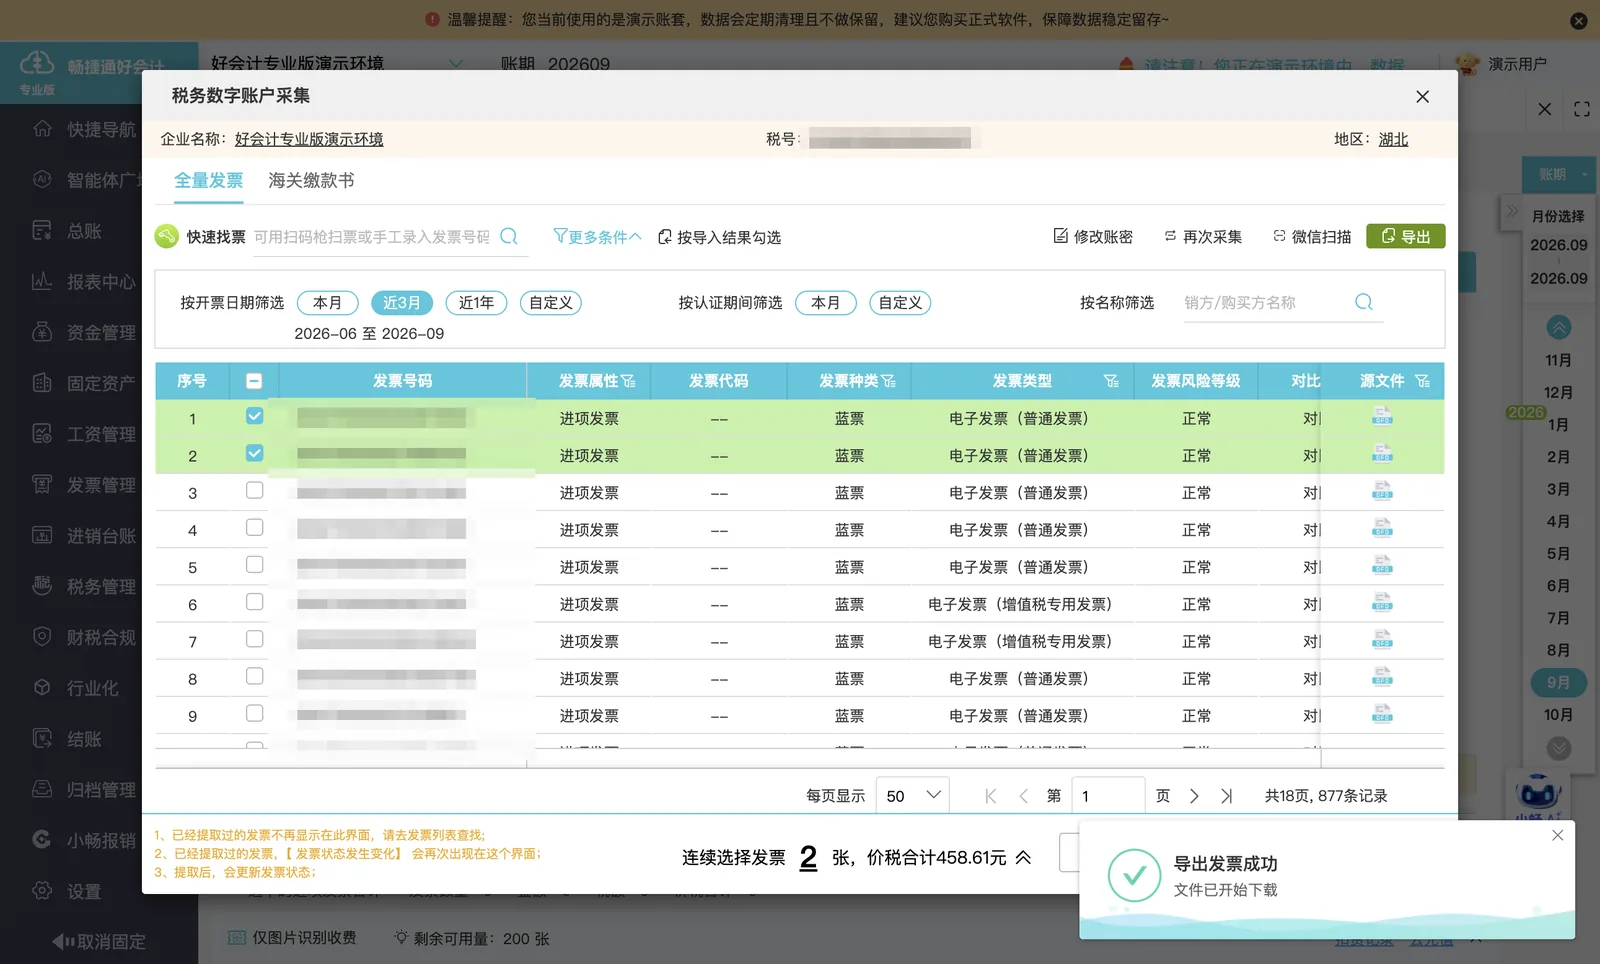
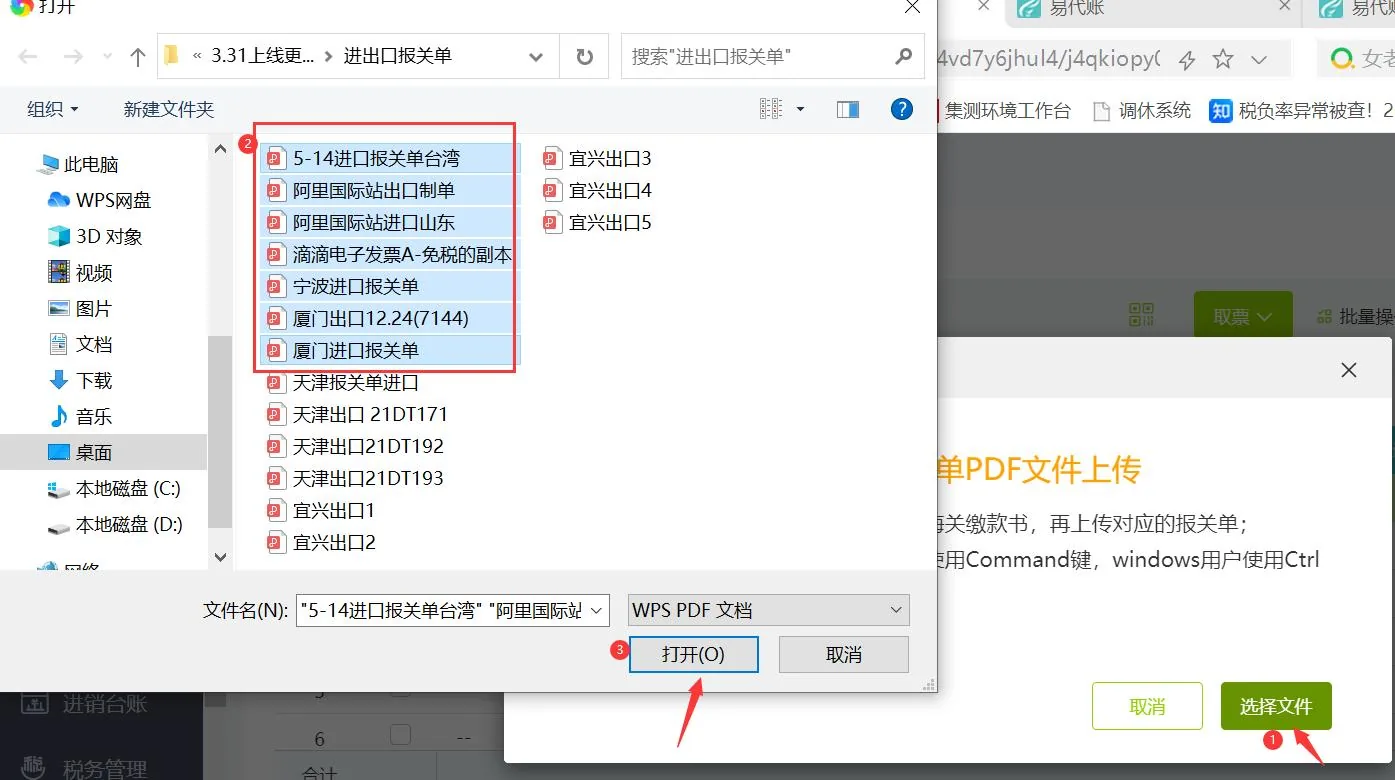
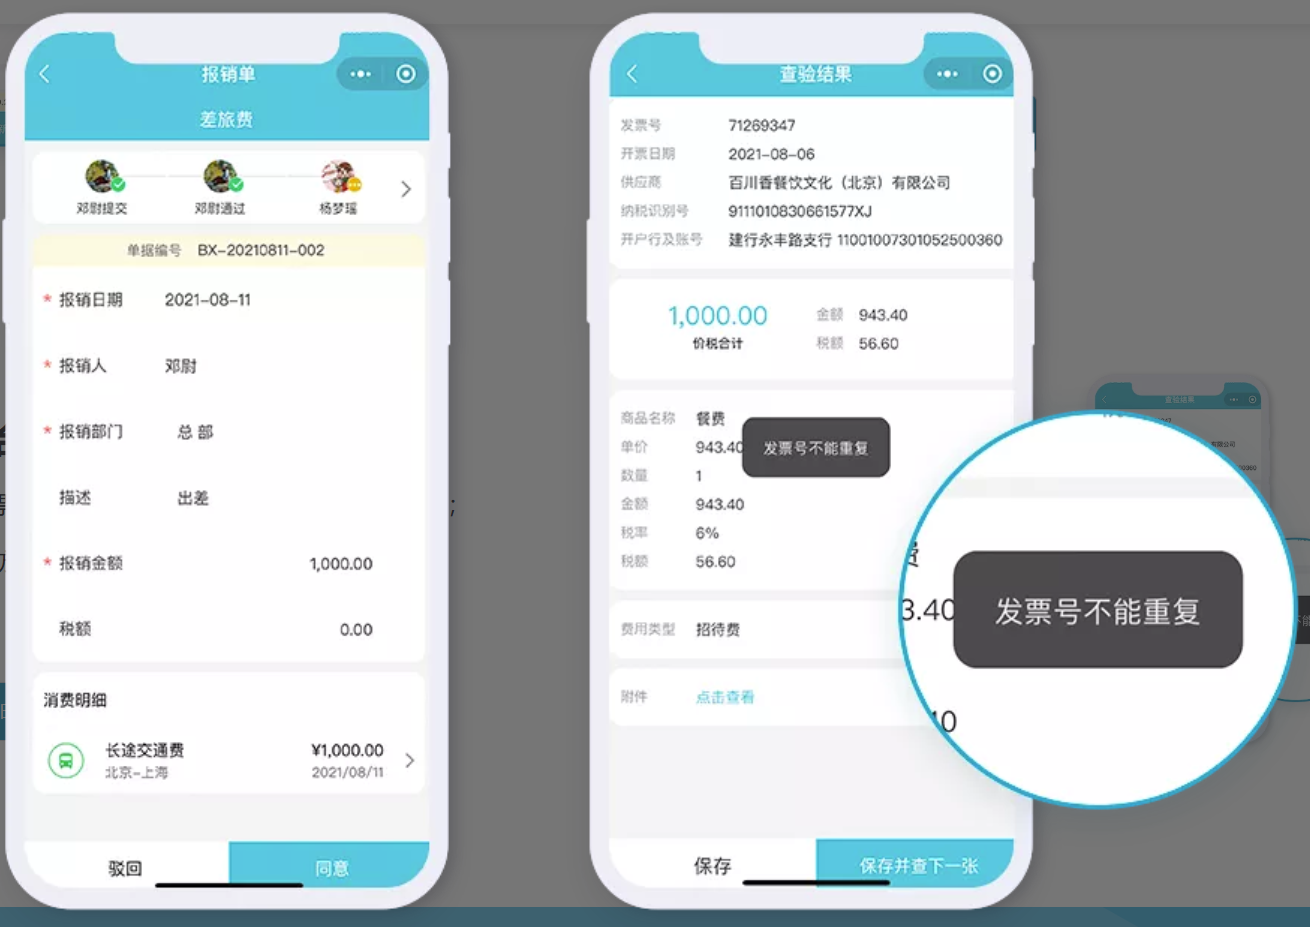
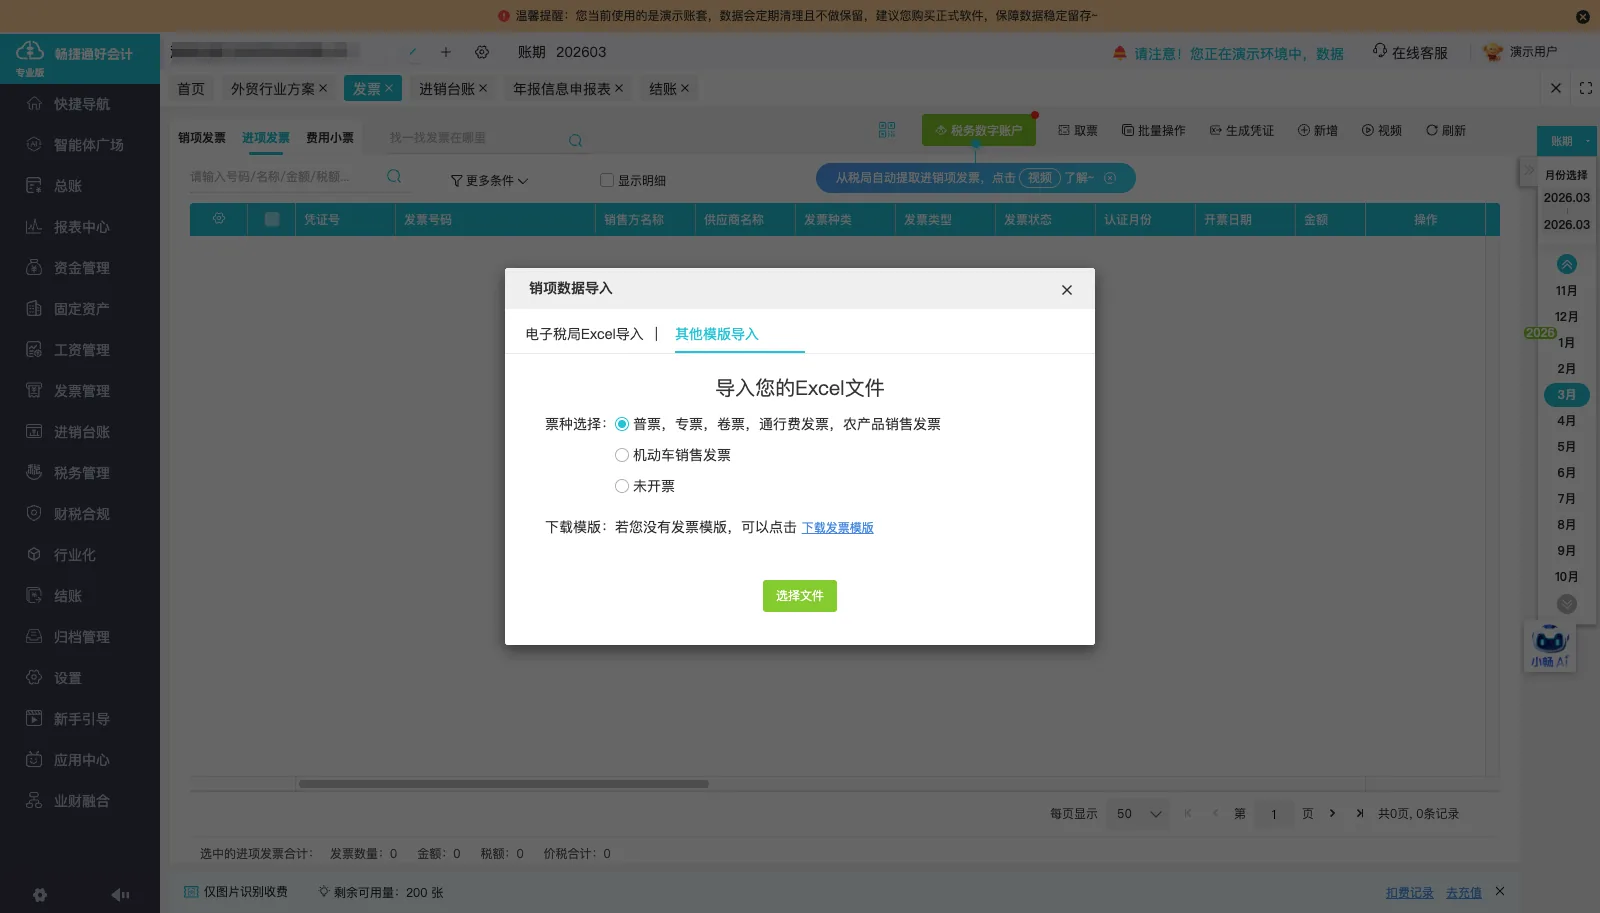
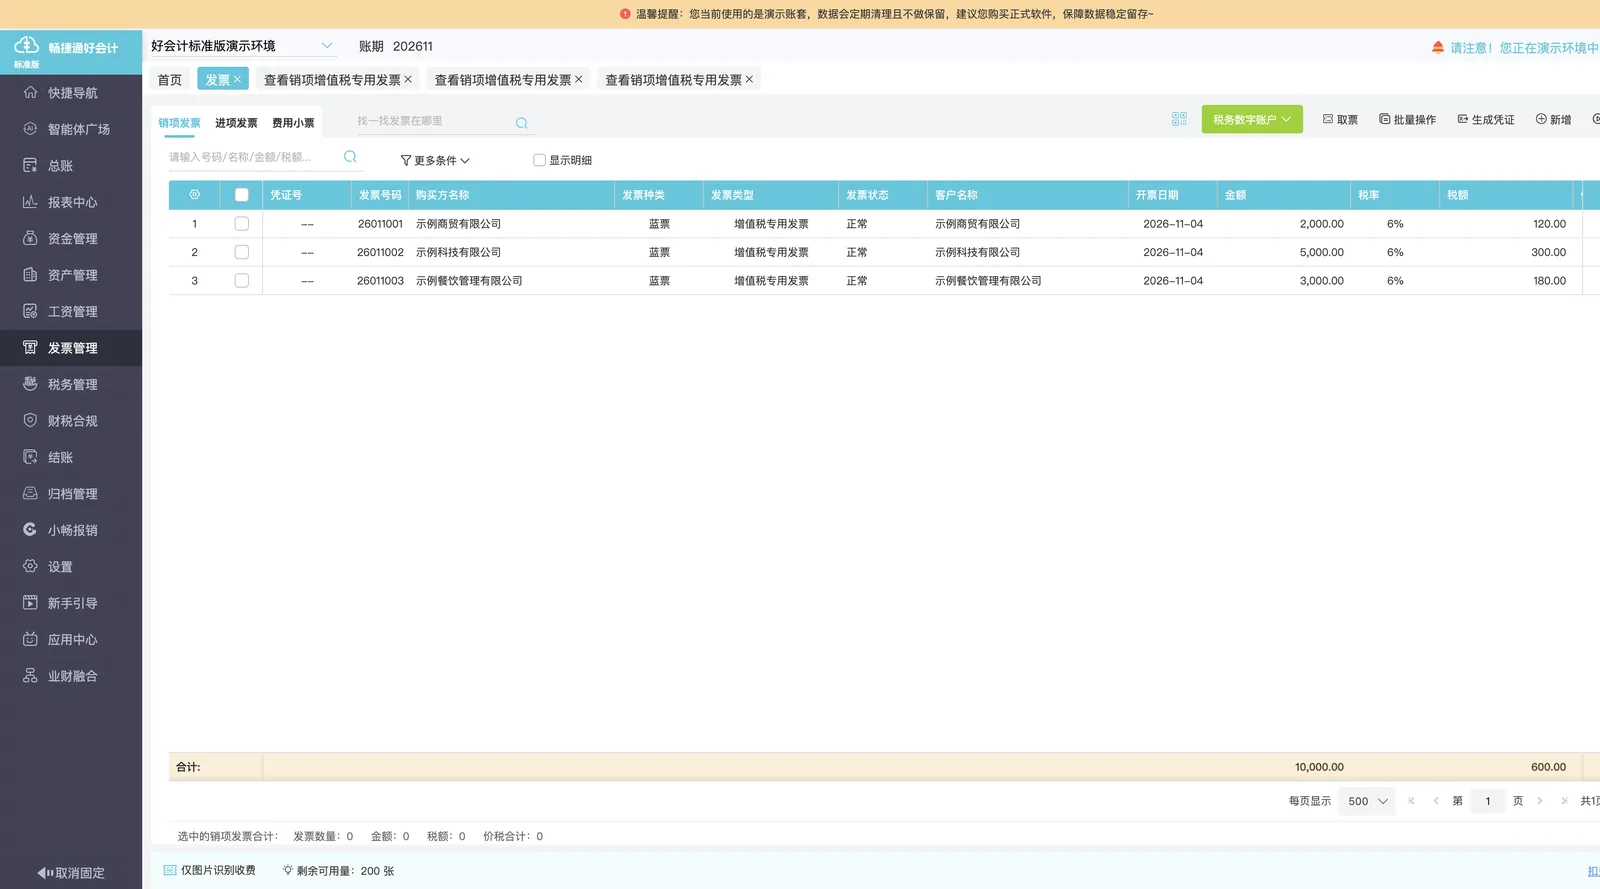
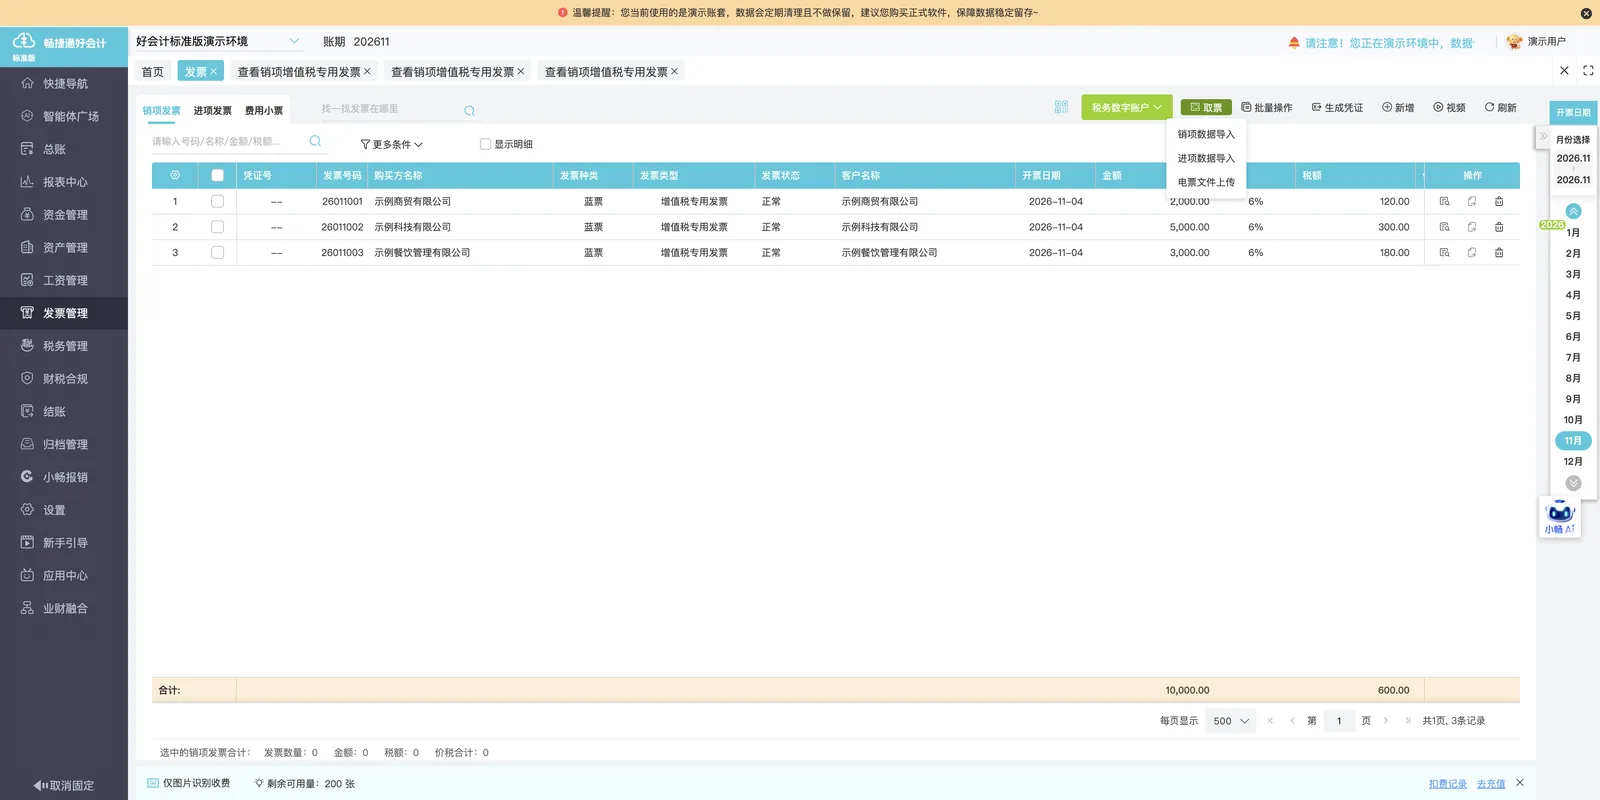
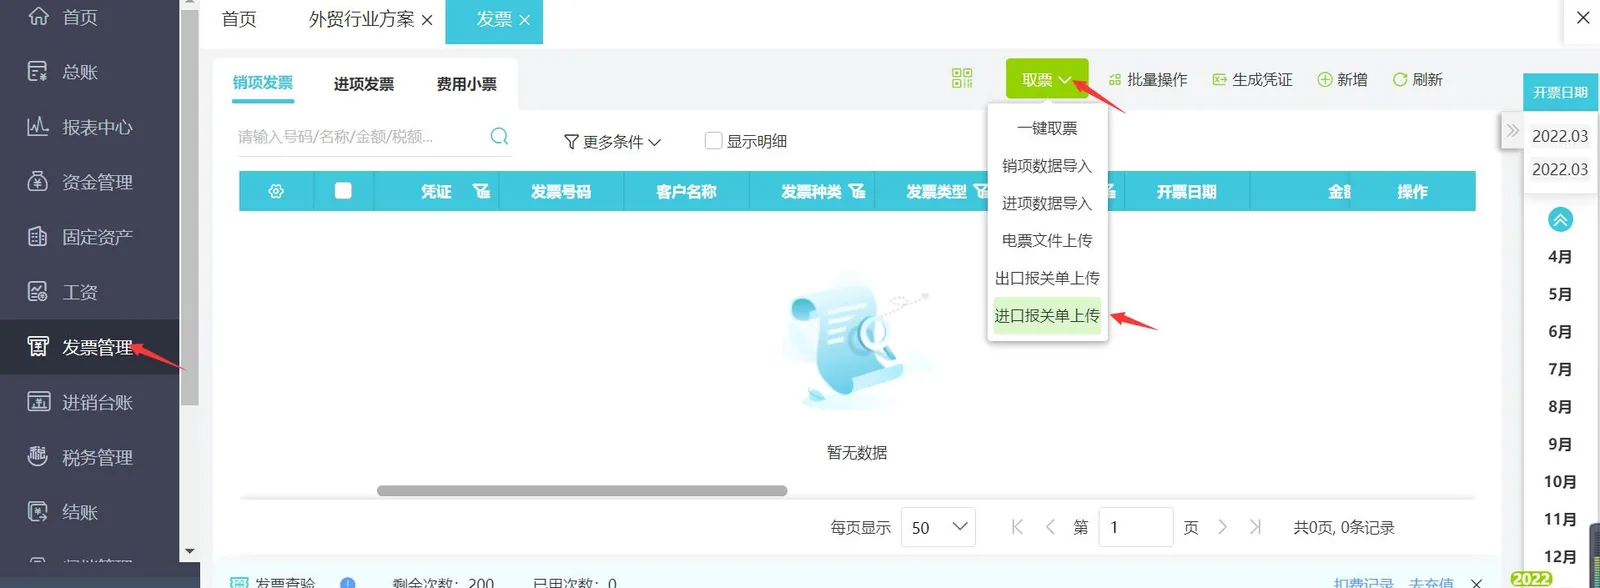
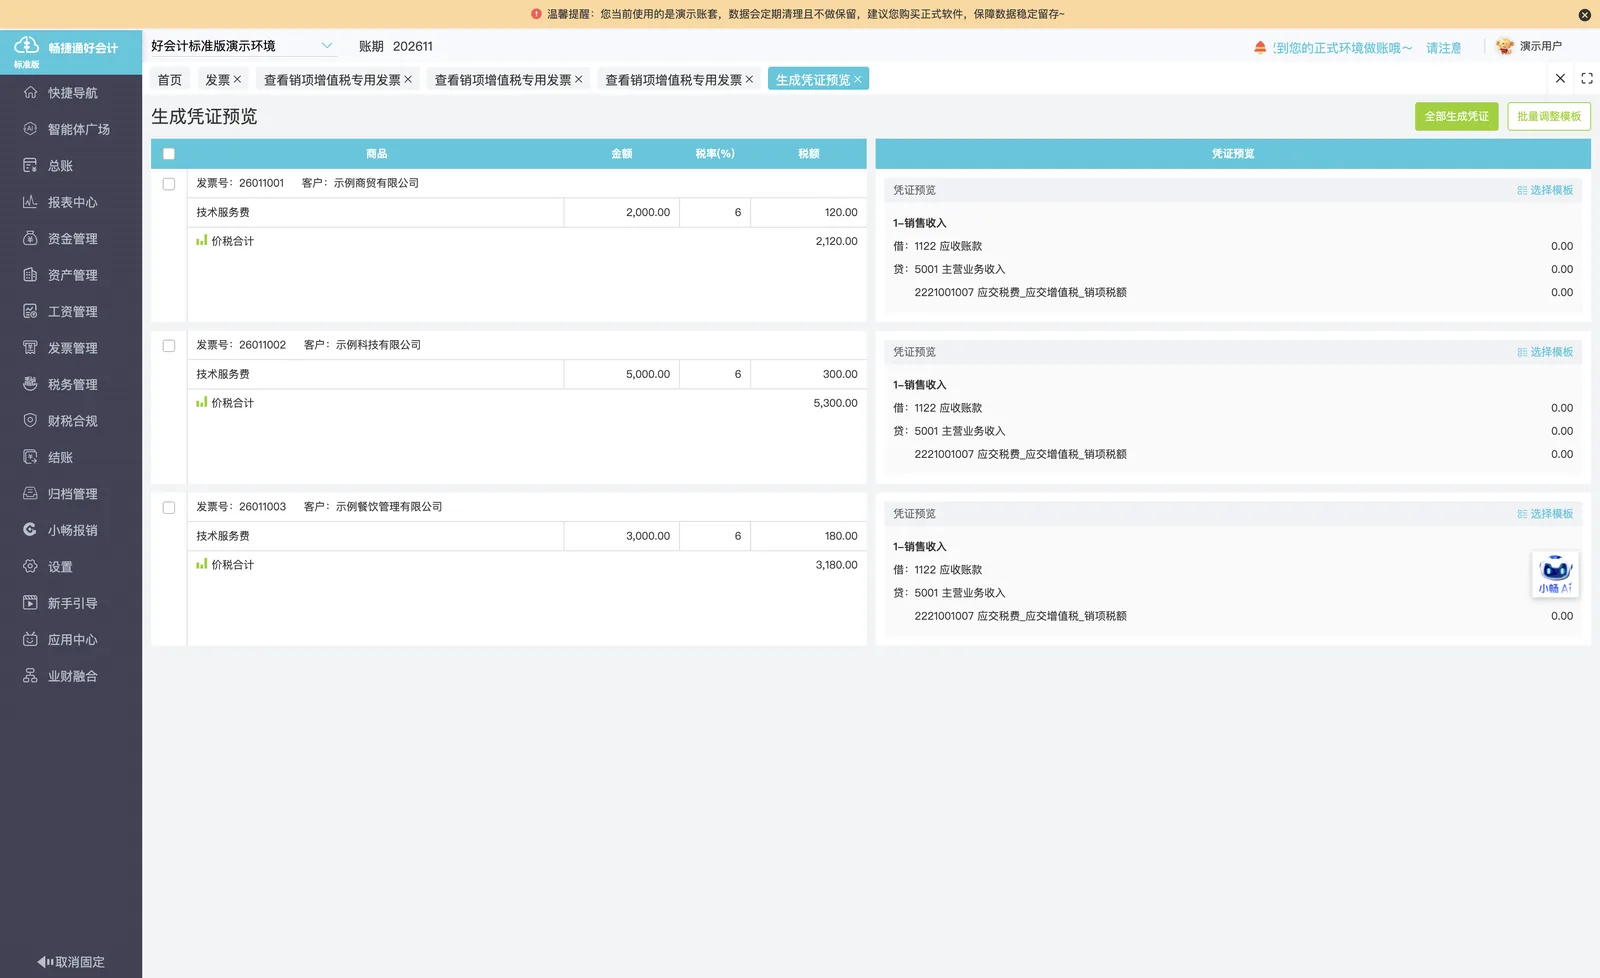
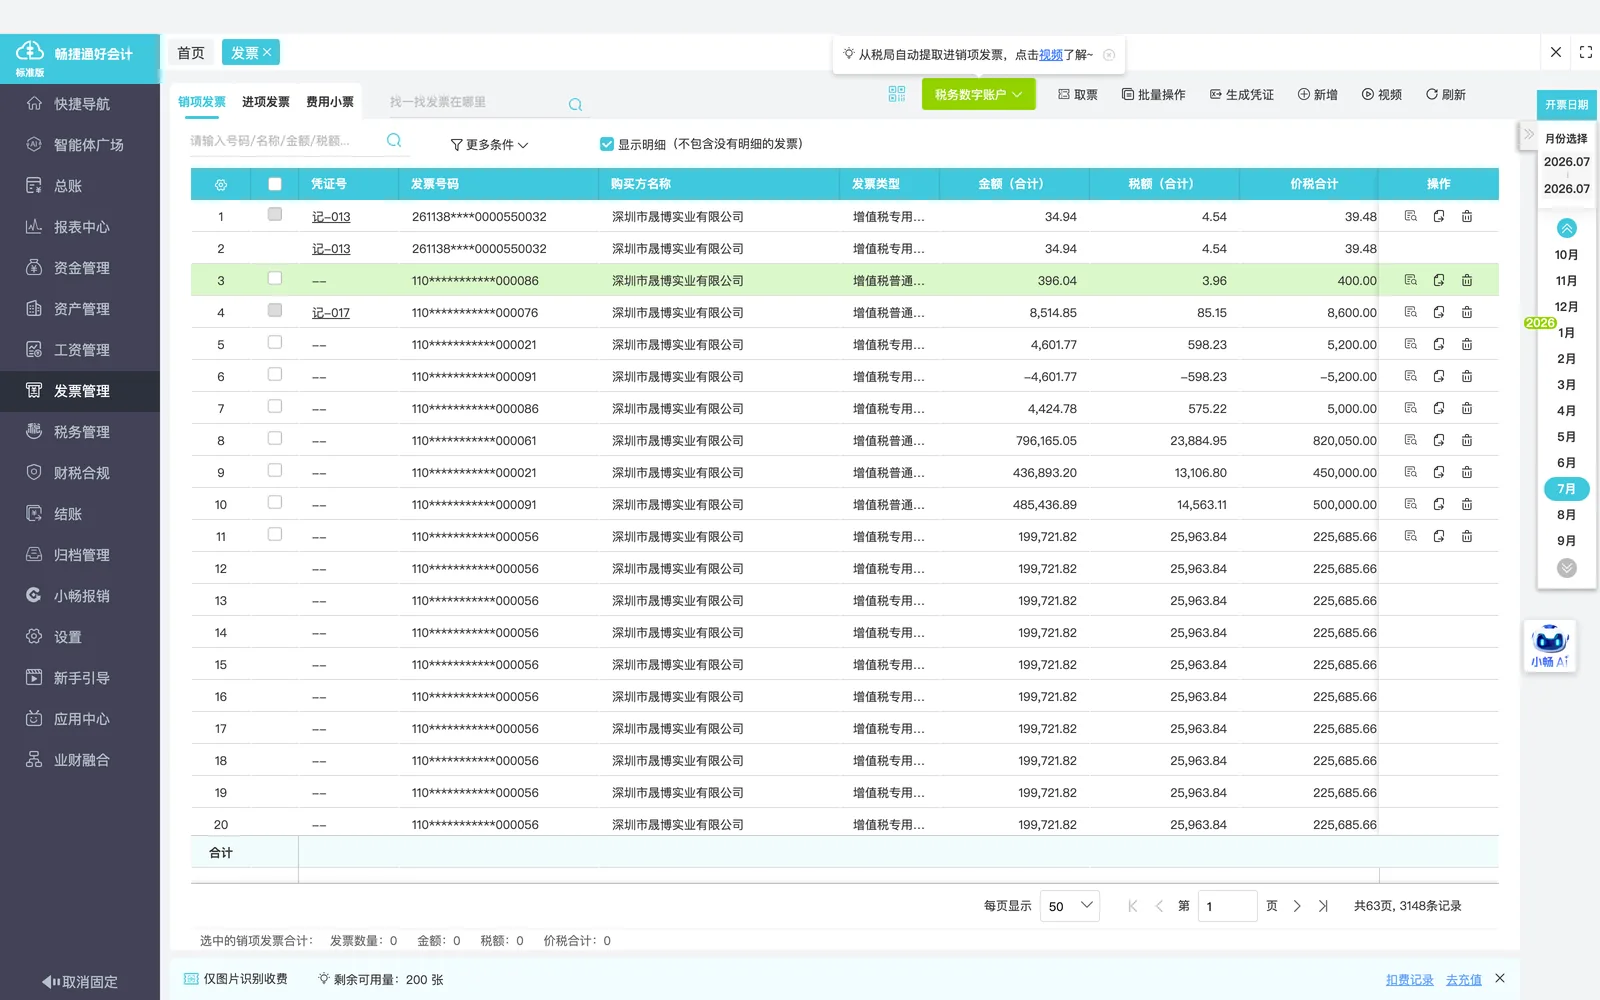
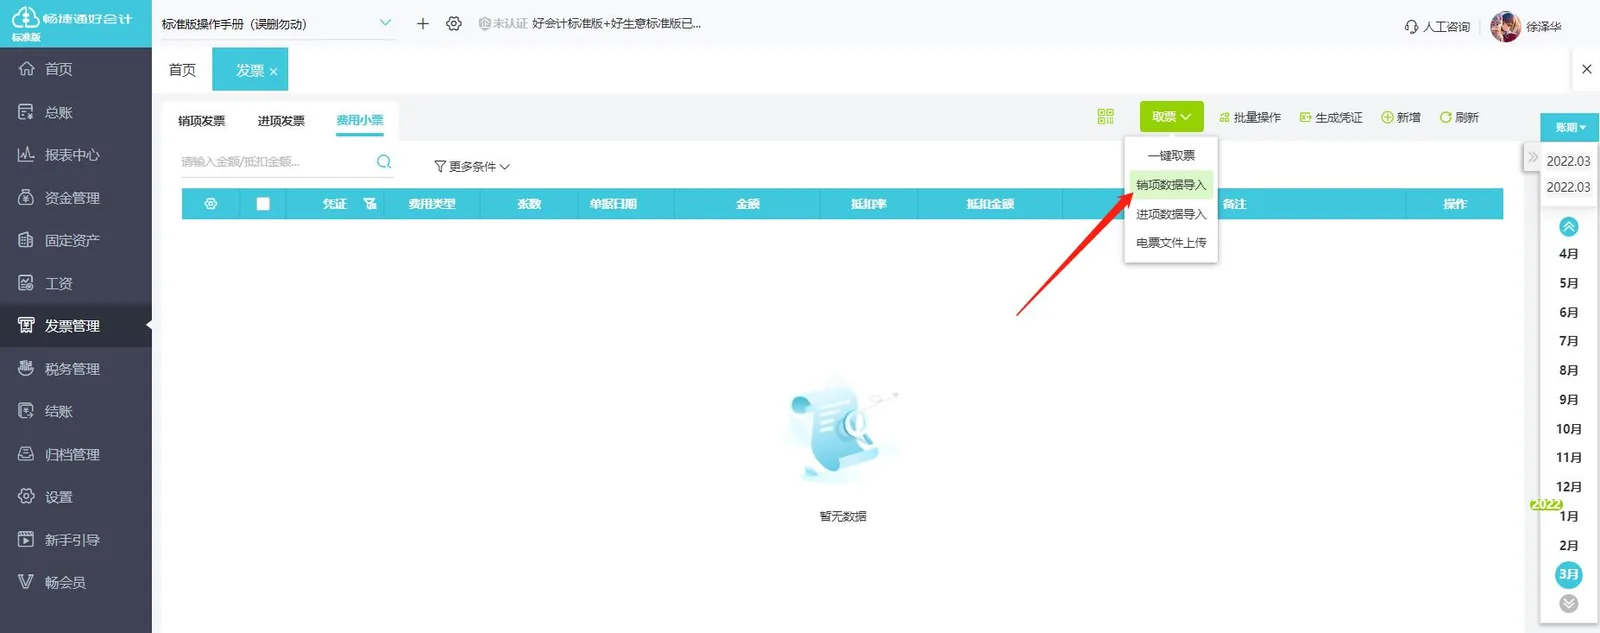
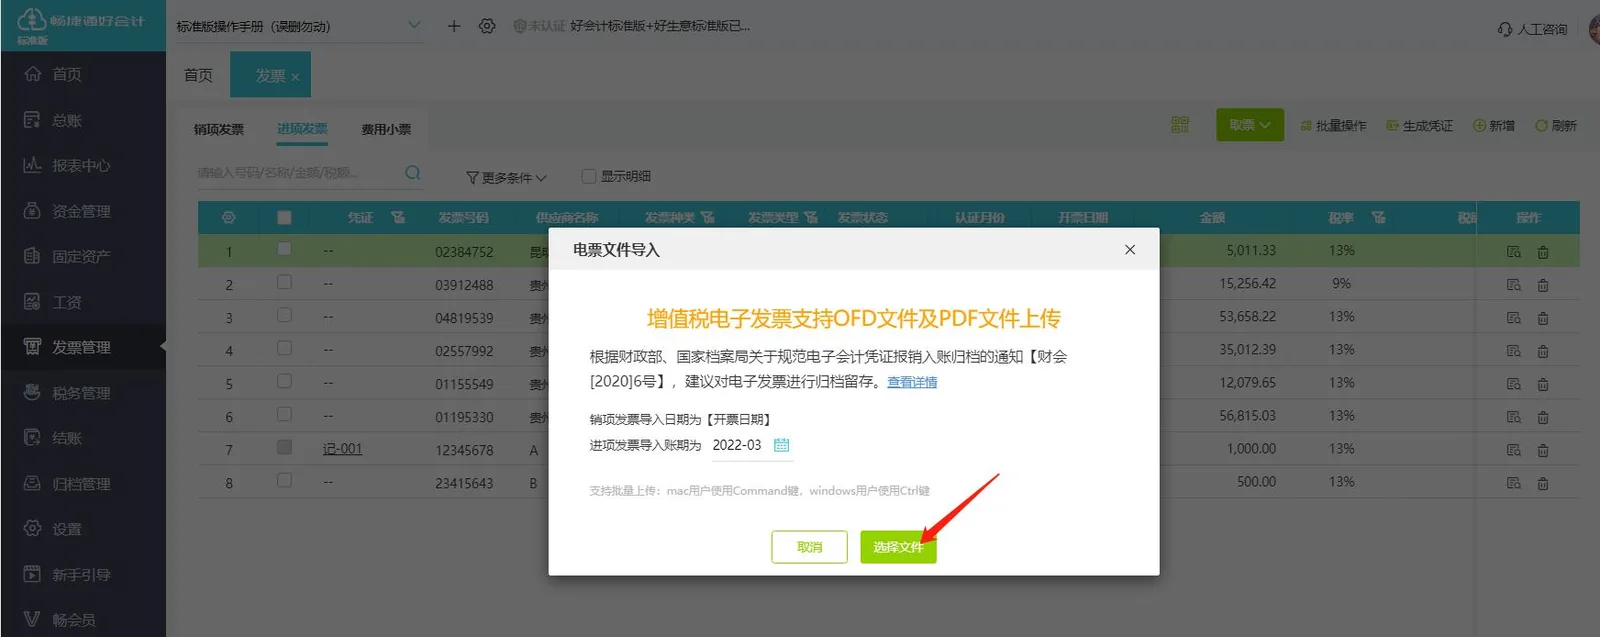
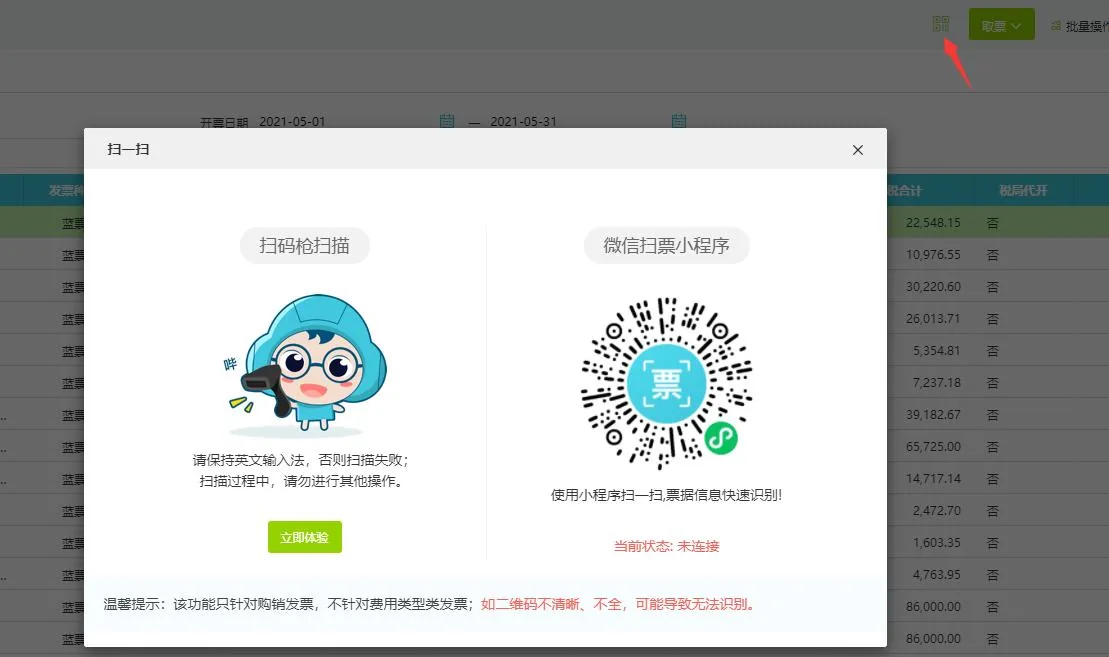
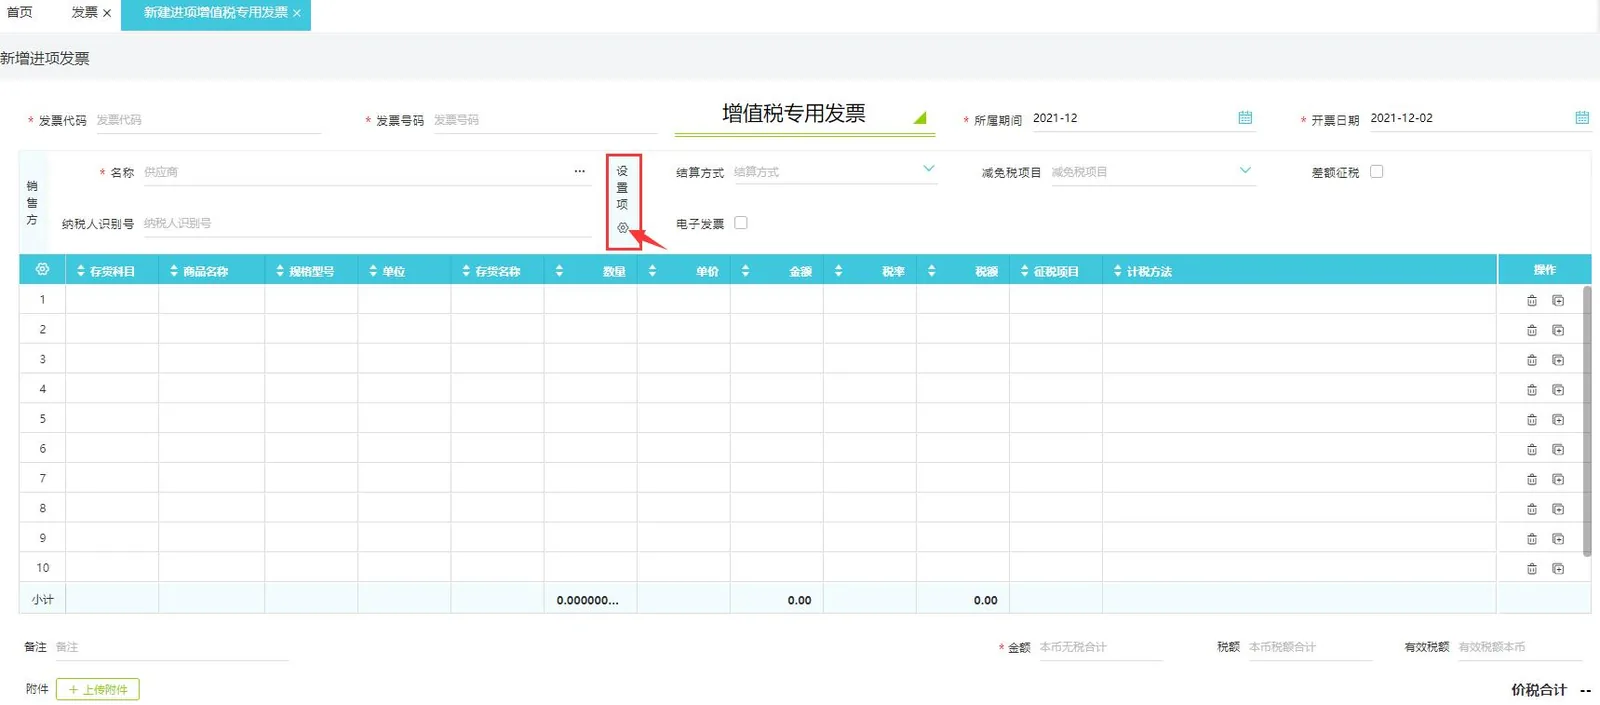
将进项发票导入发票管理,系统识别票面信息,替代按品牌、名称、数量、单价手工录入。
-
发票生成凭证
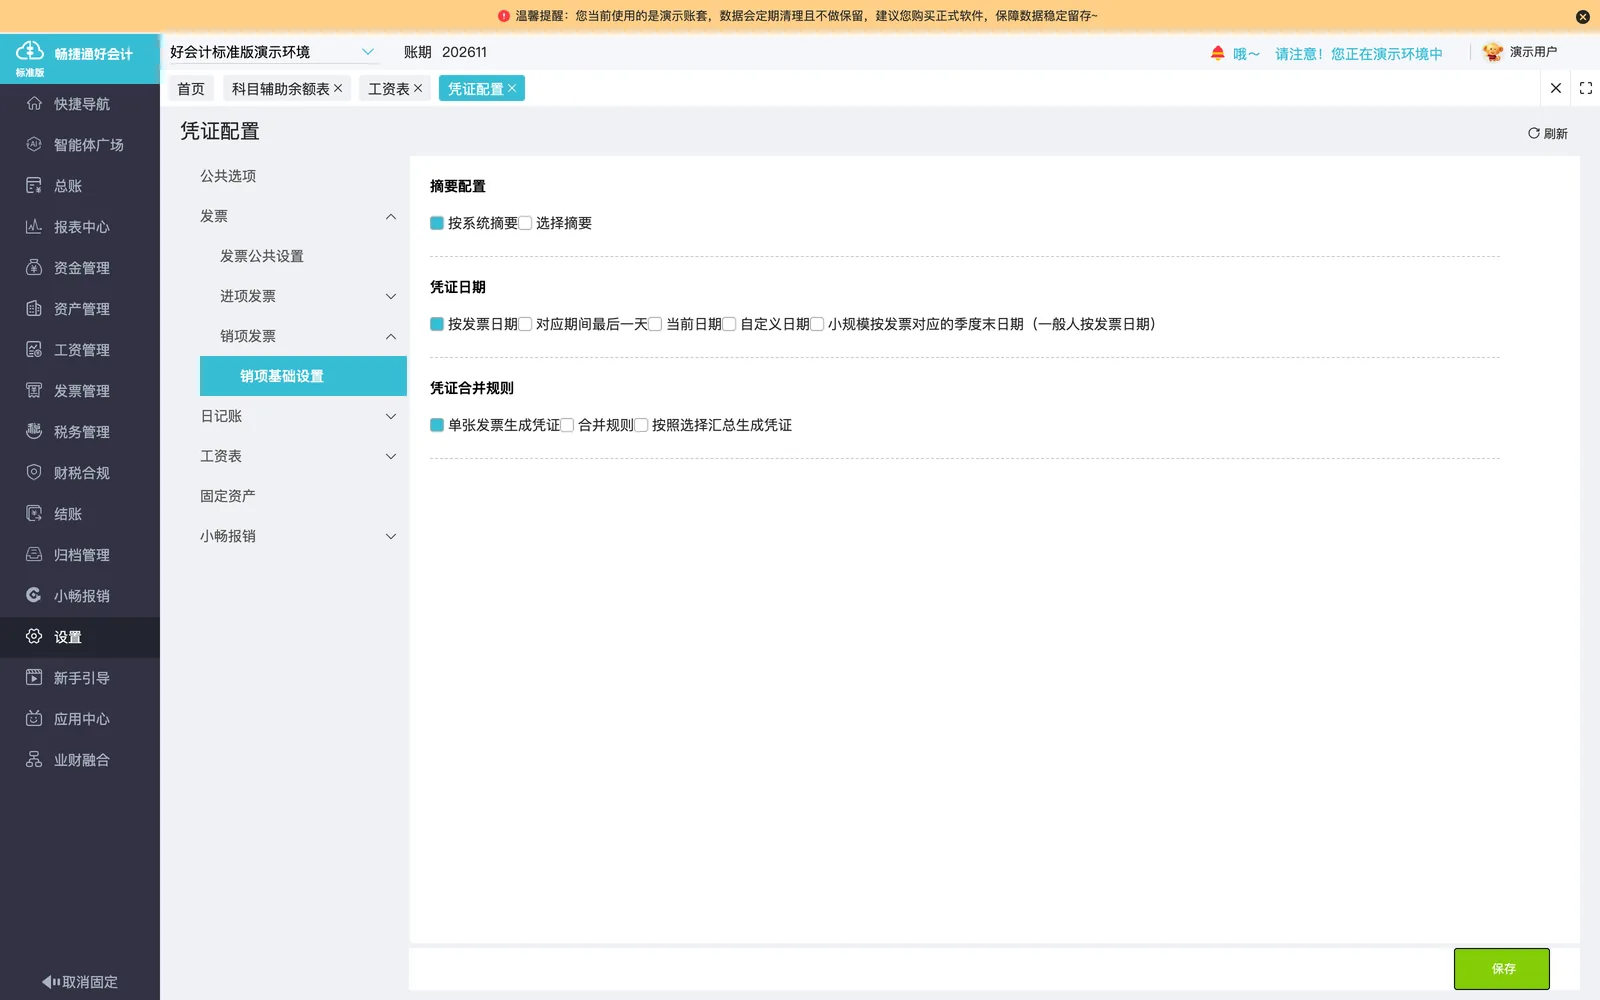
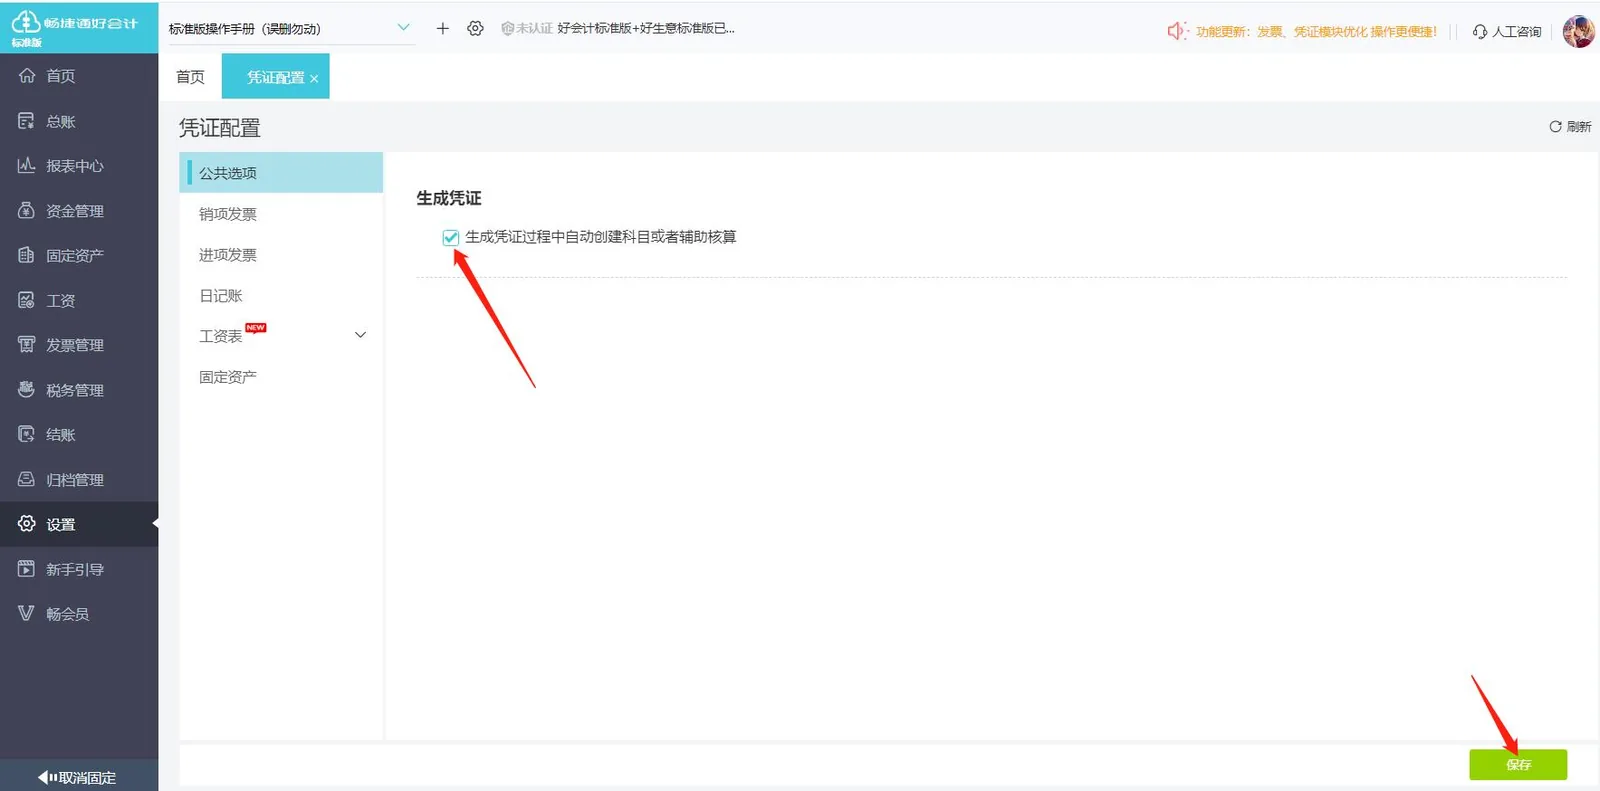
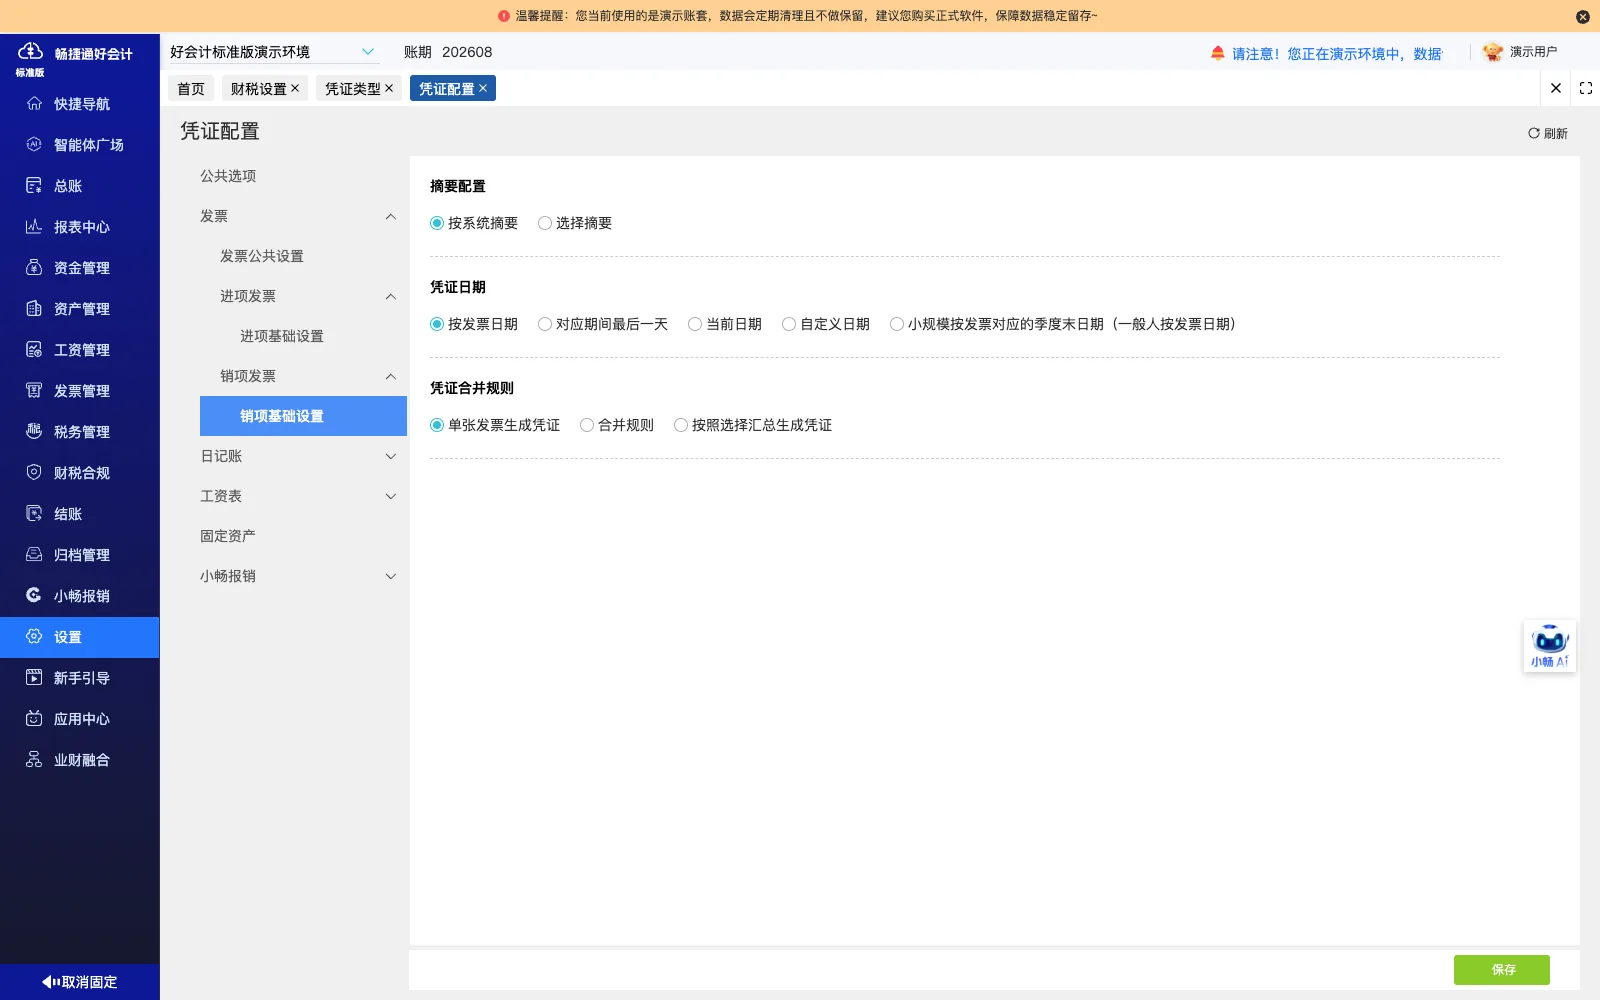
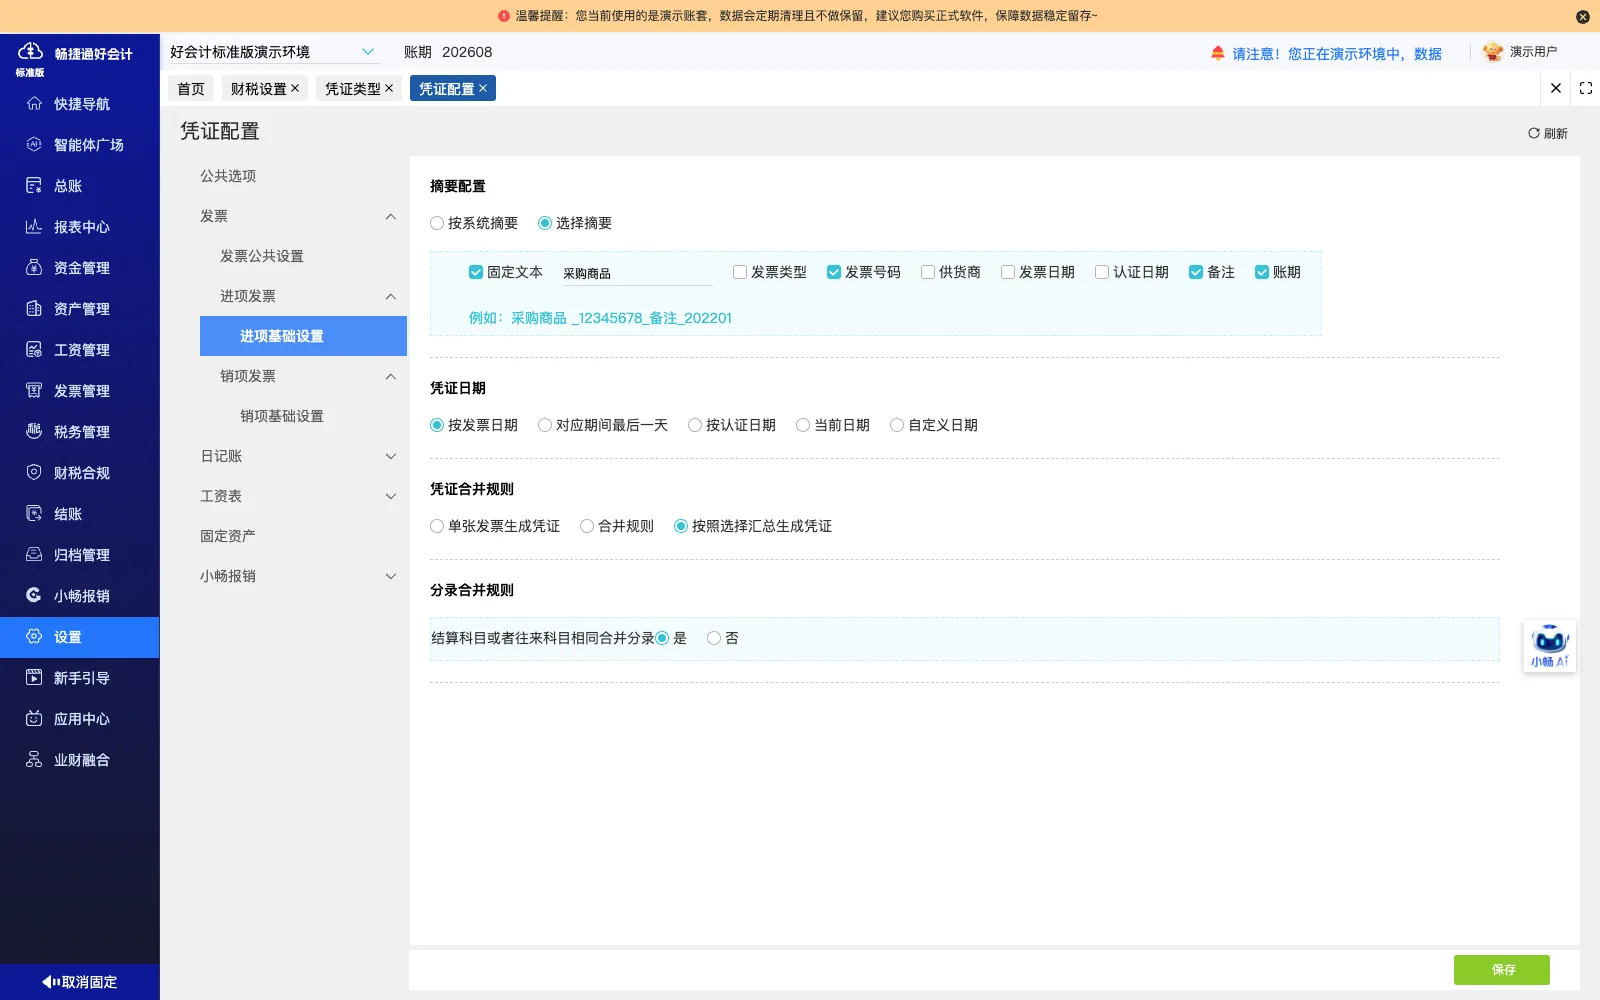
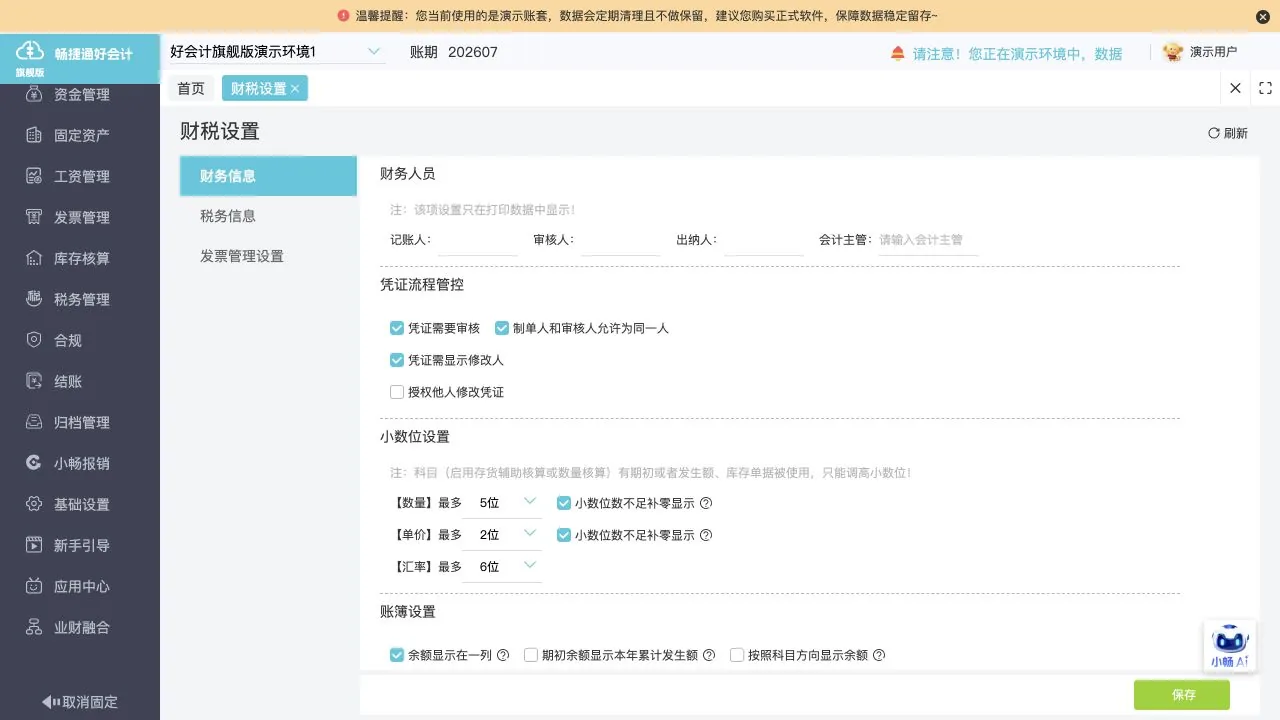
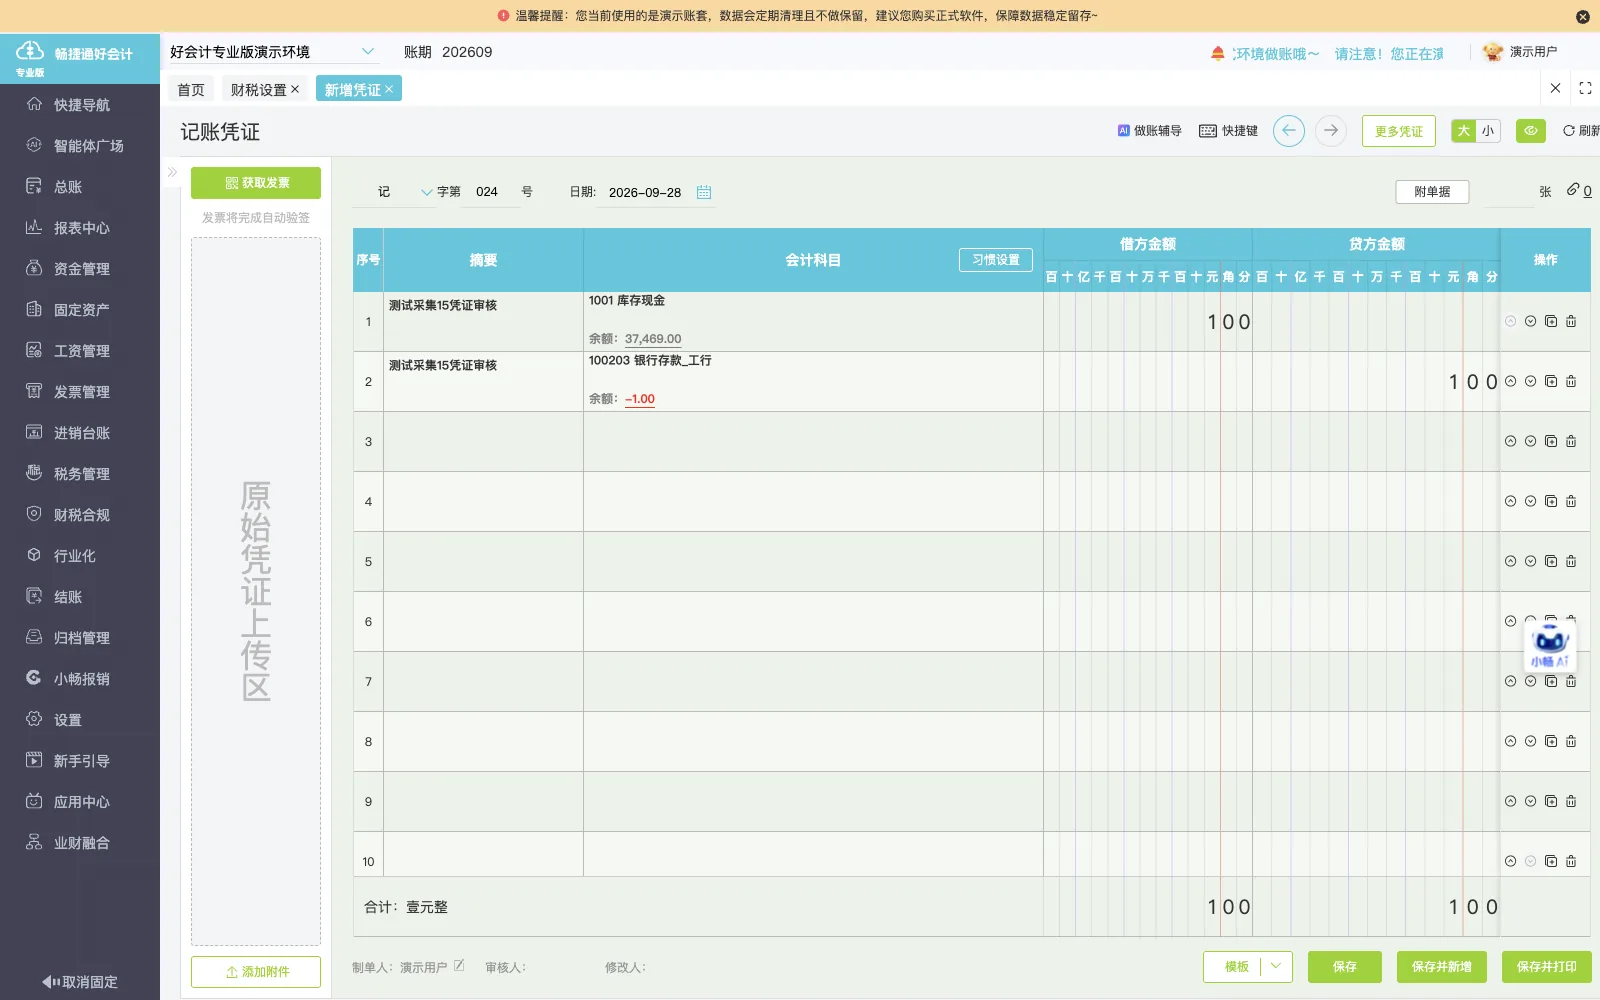
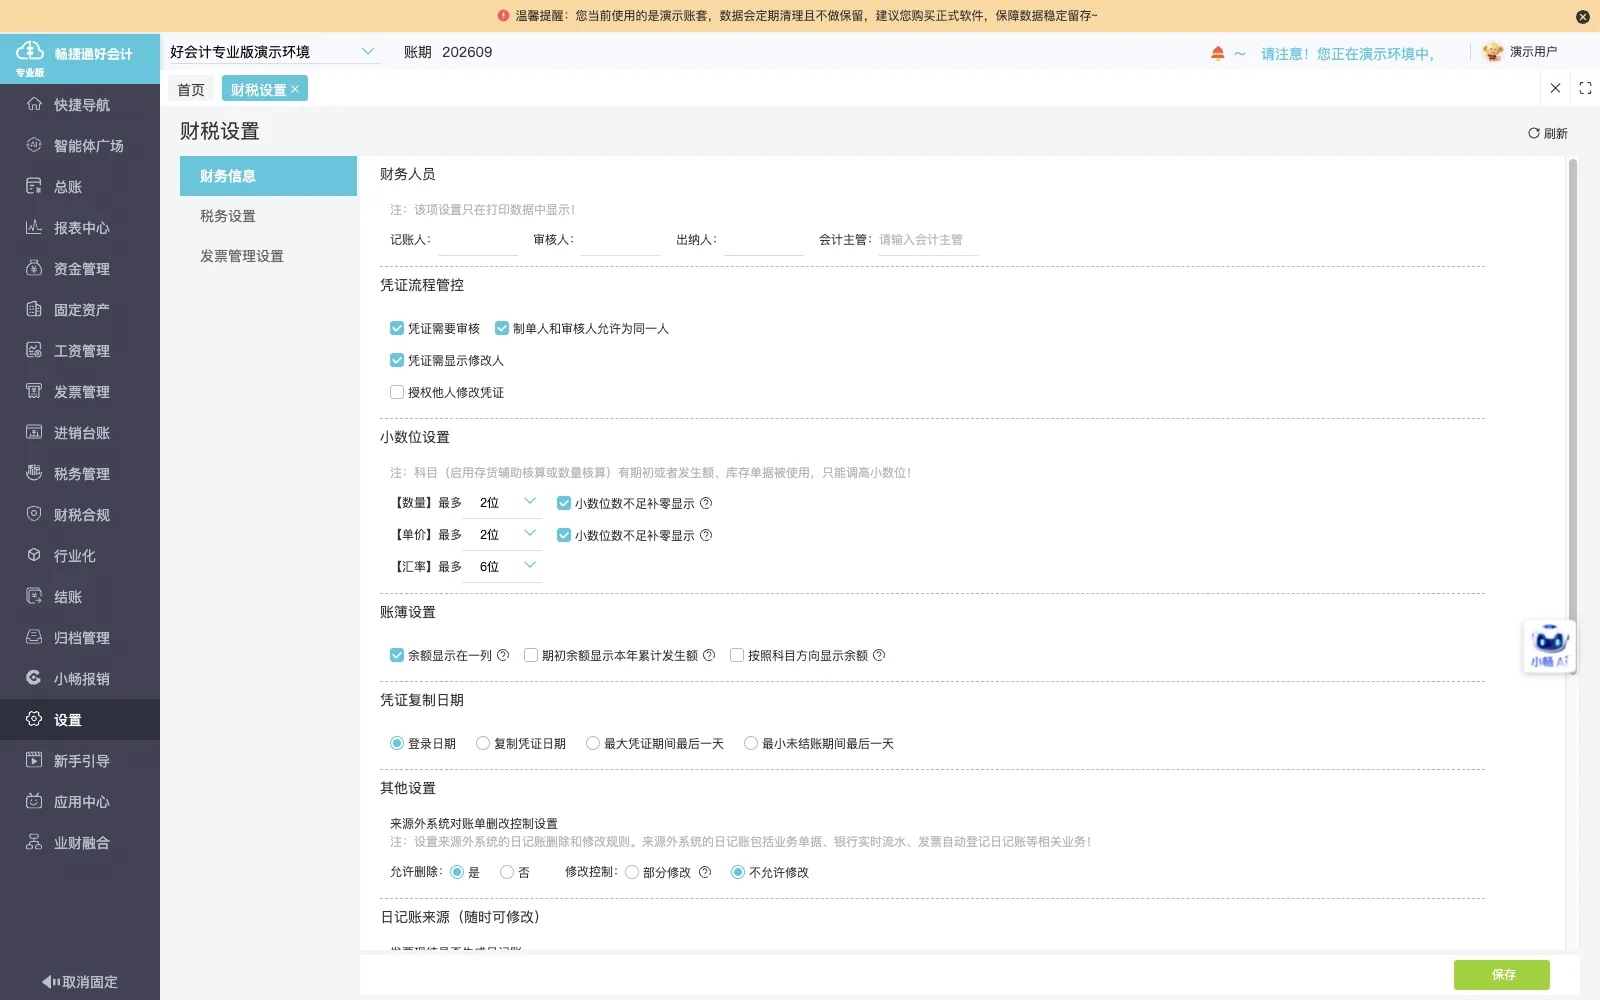
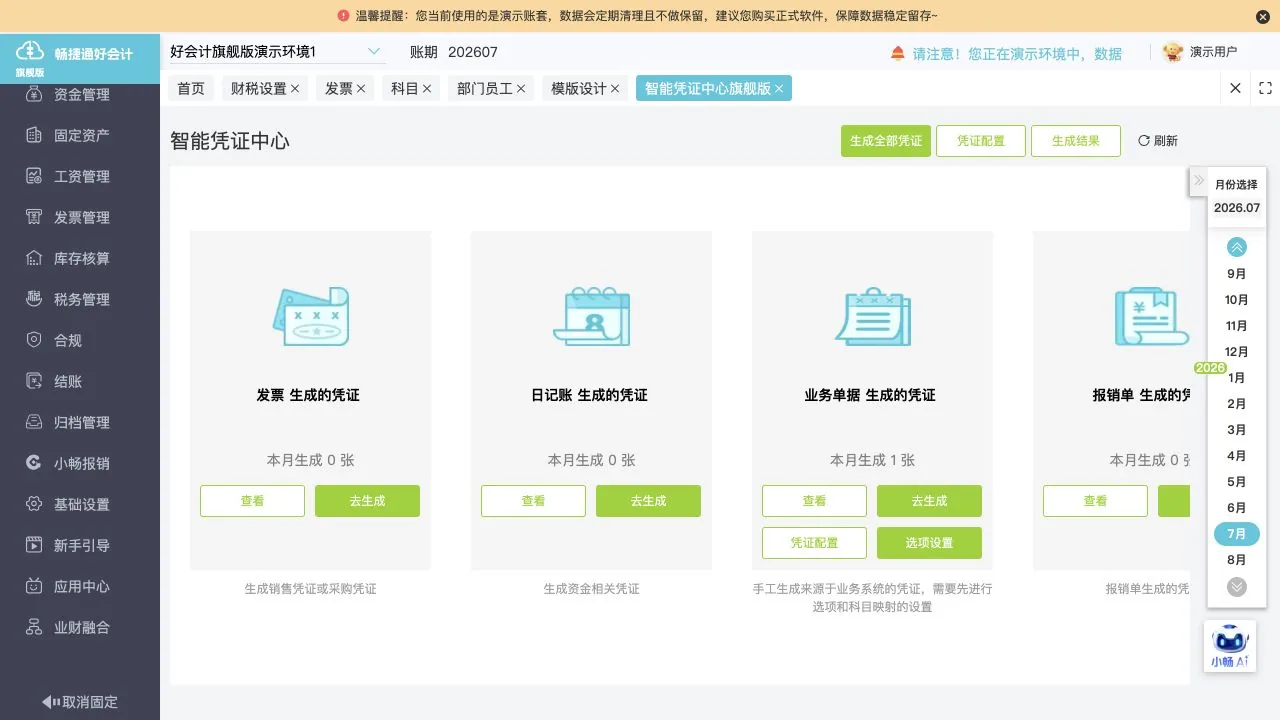
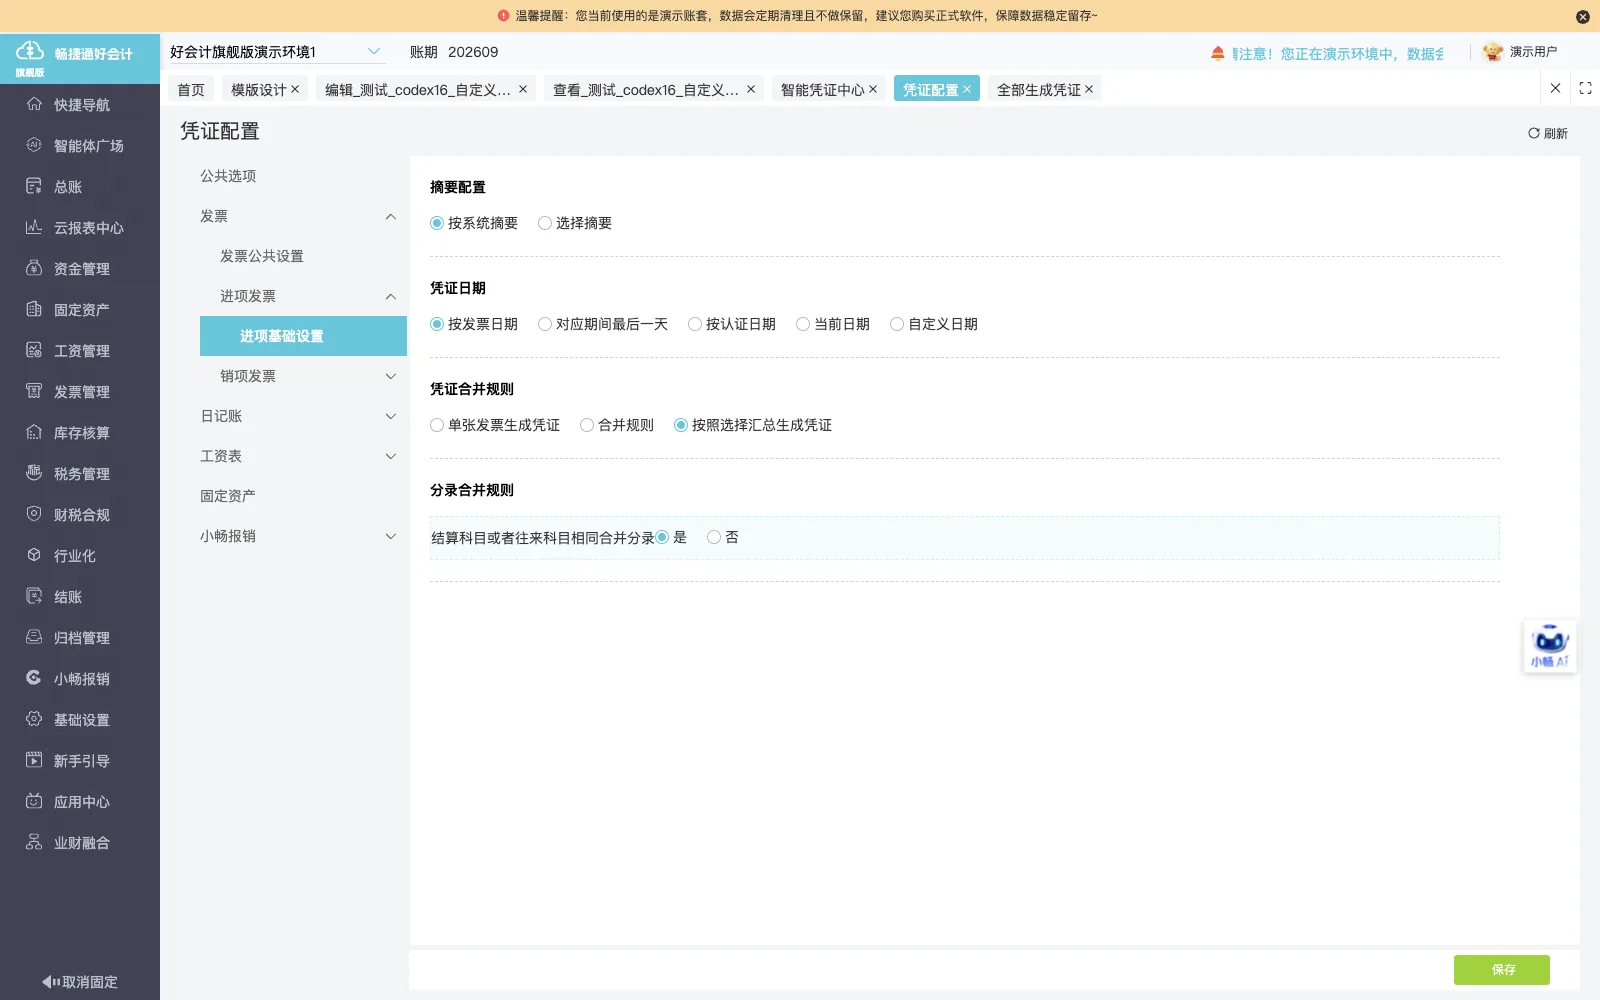
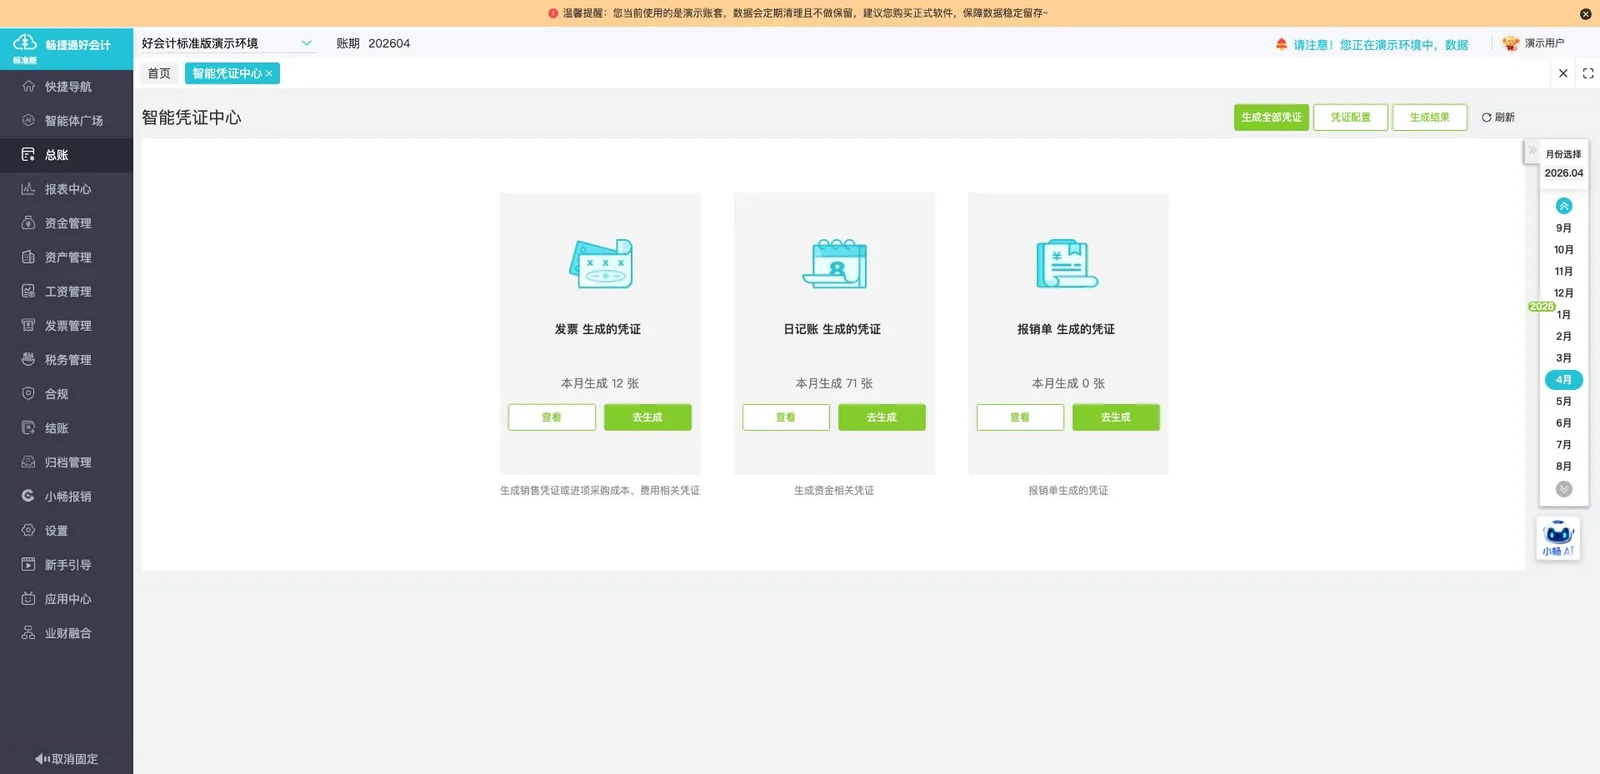
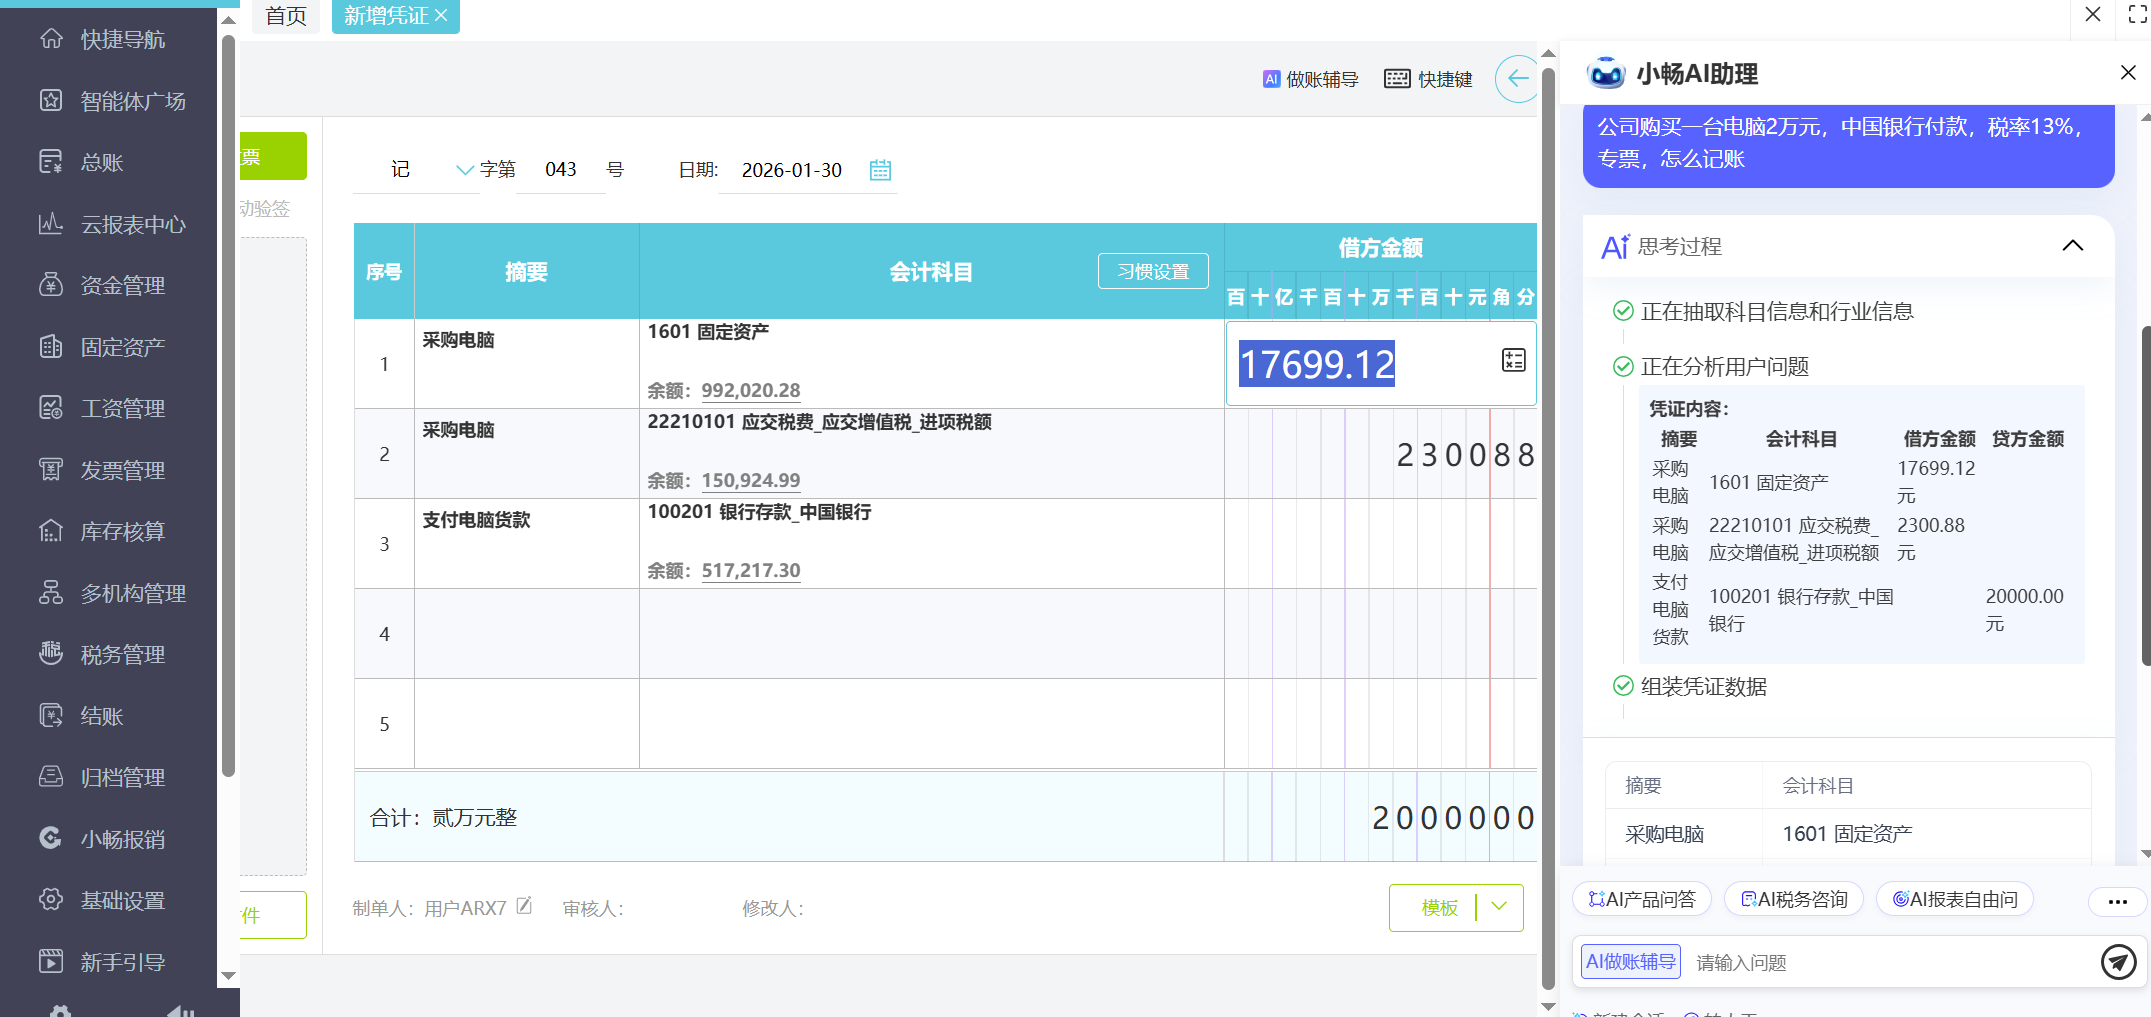
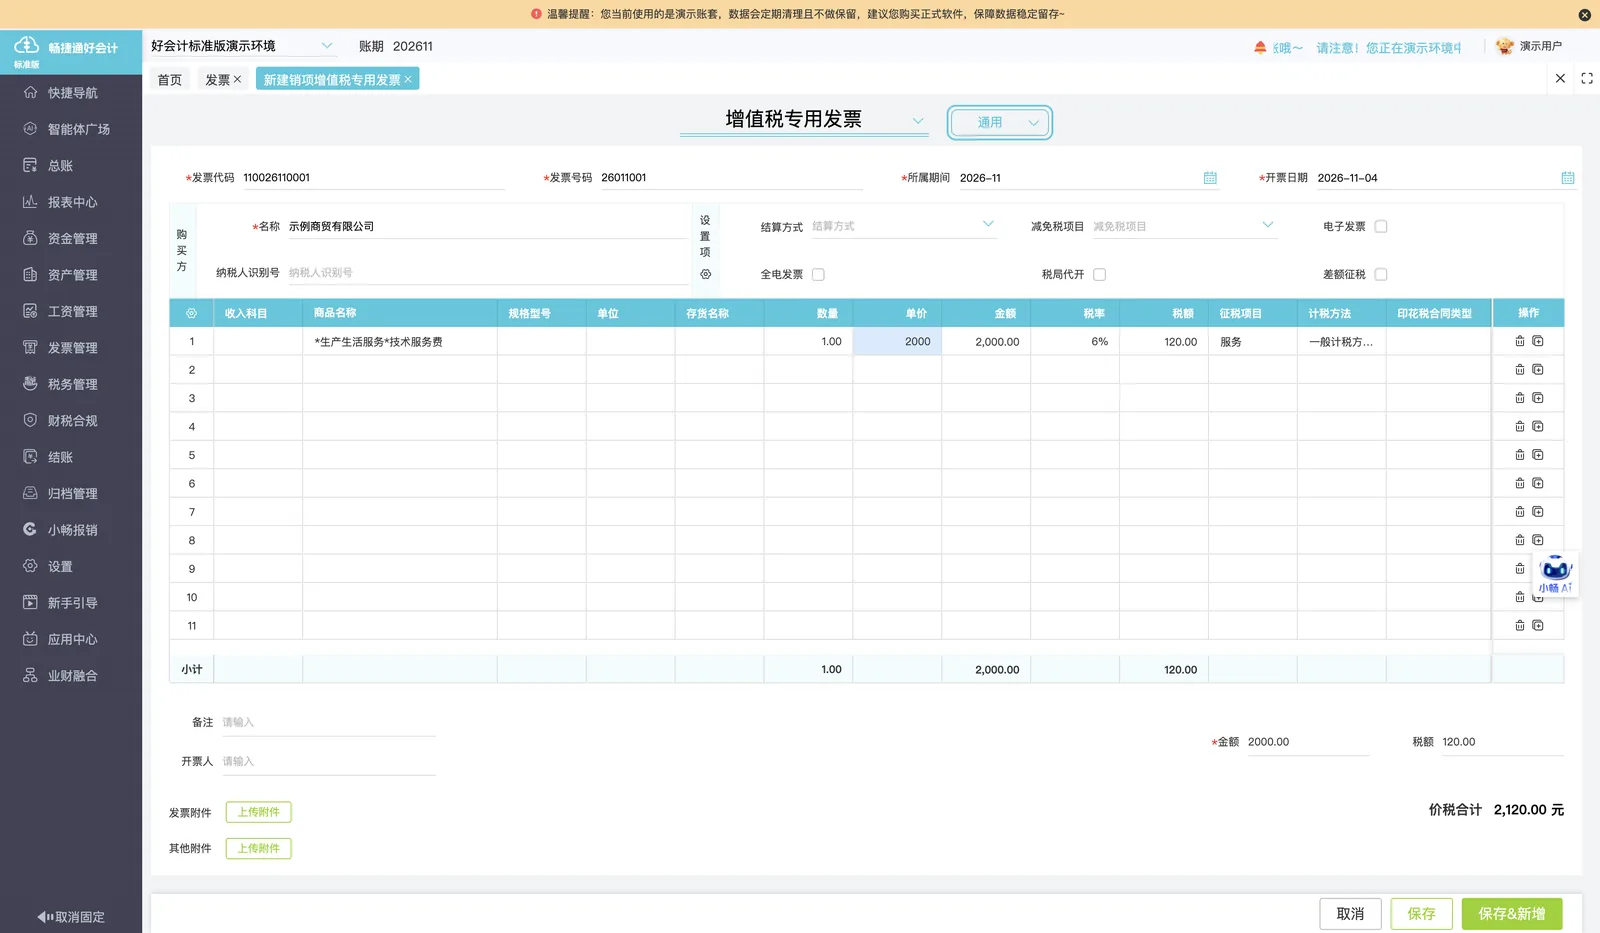
按凭证配置规则,将导入的进项发票生成记账凭证,接入总账核算。
-
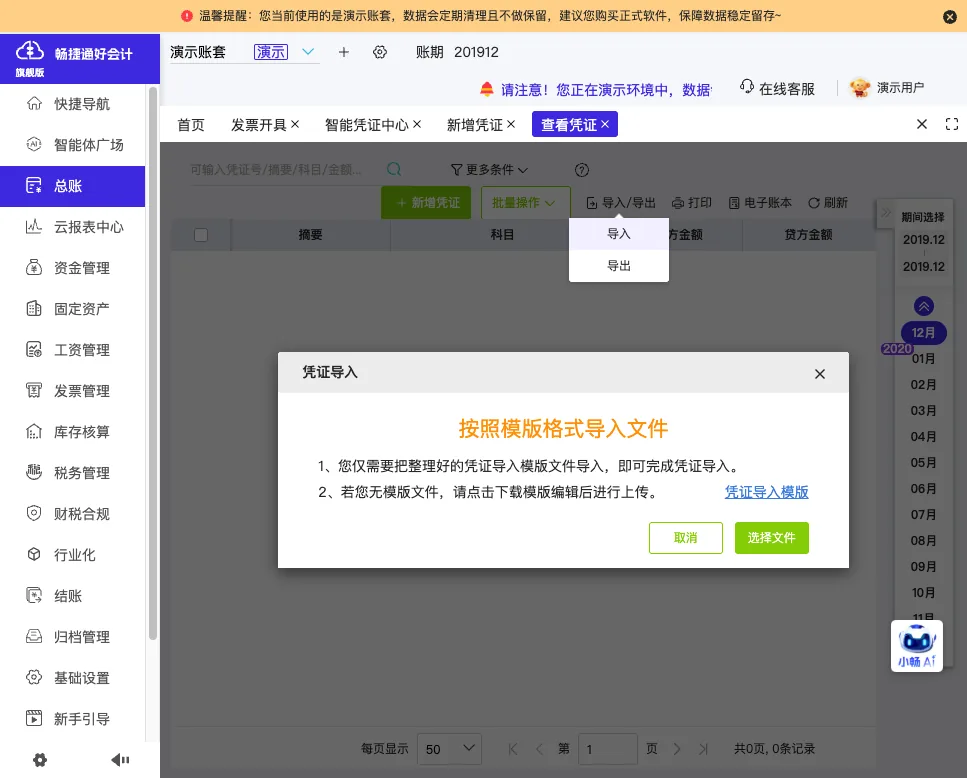
对账单导入
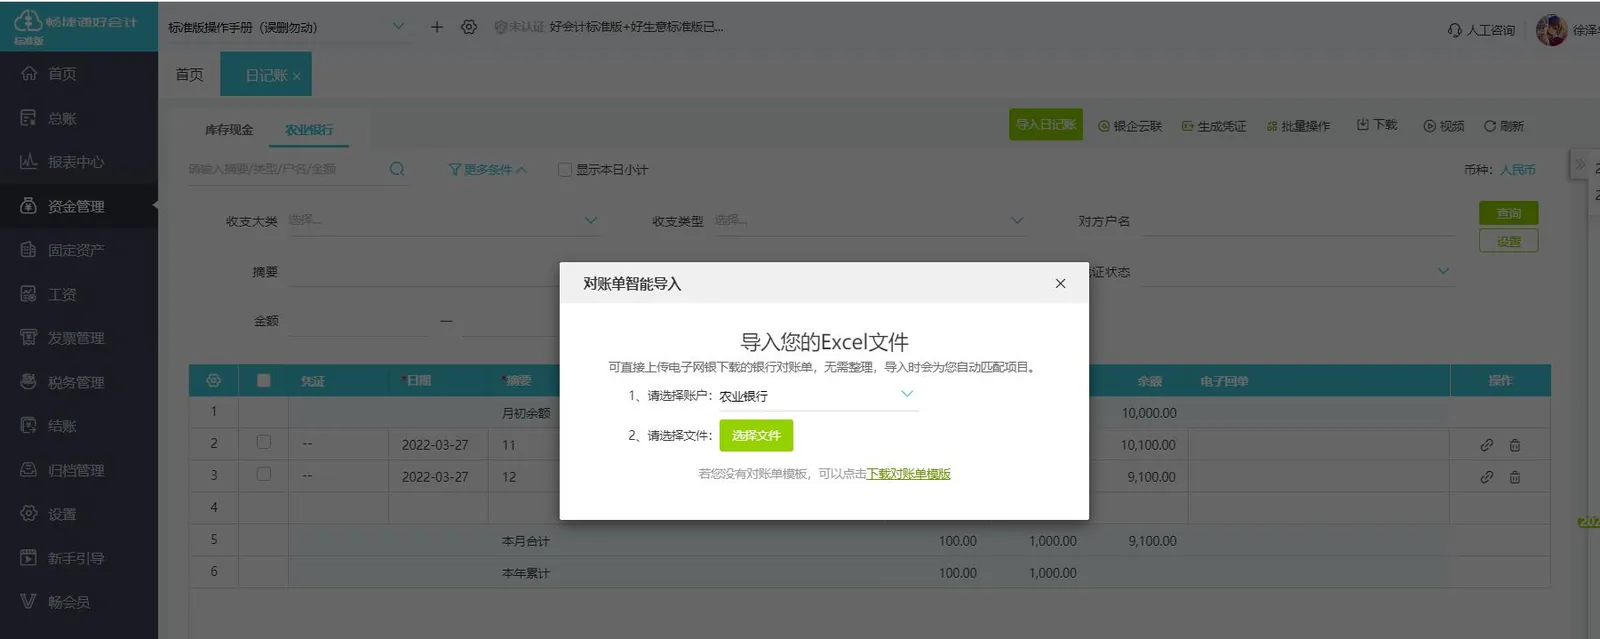
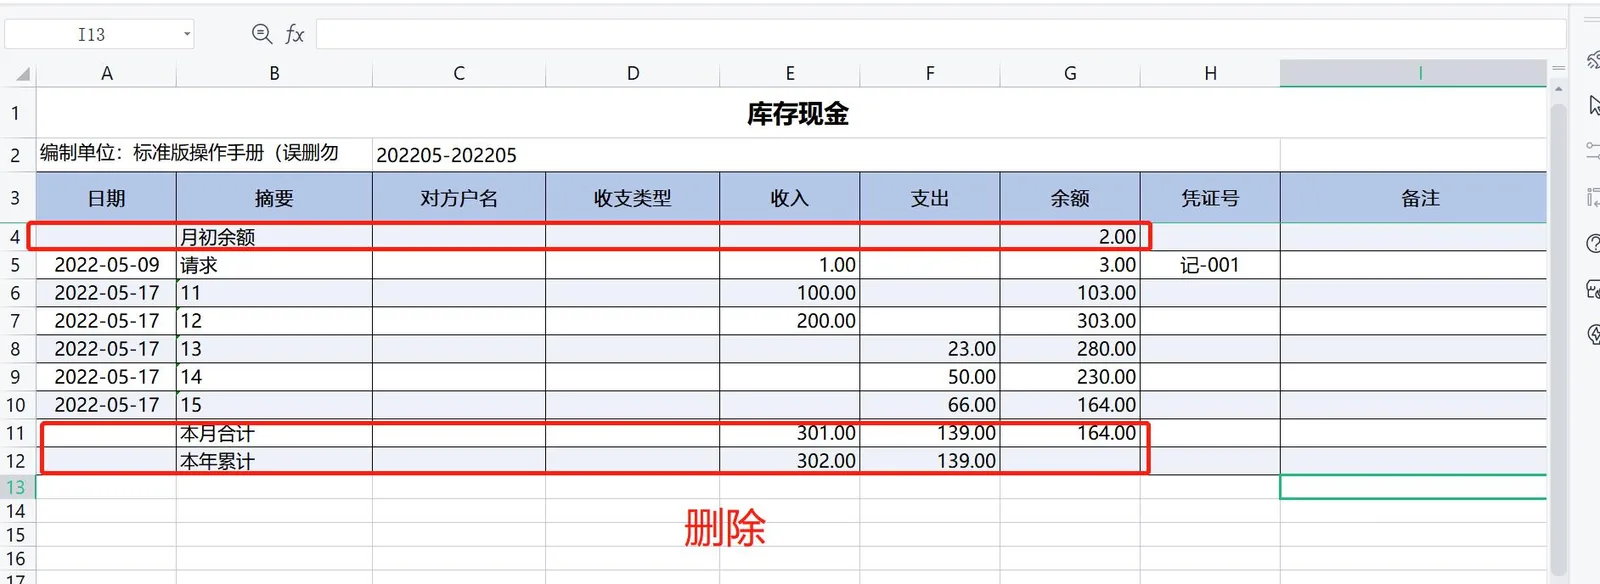
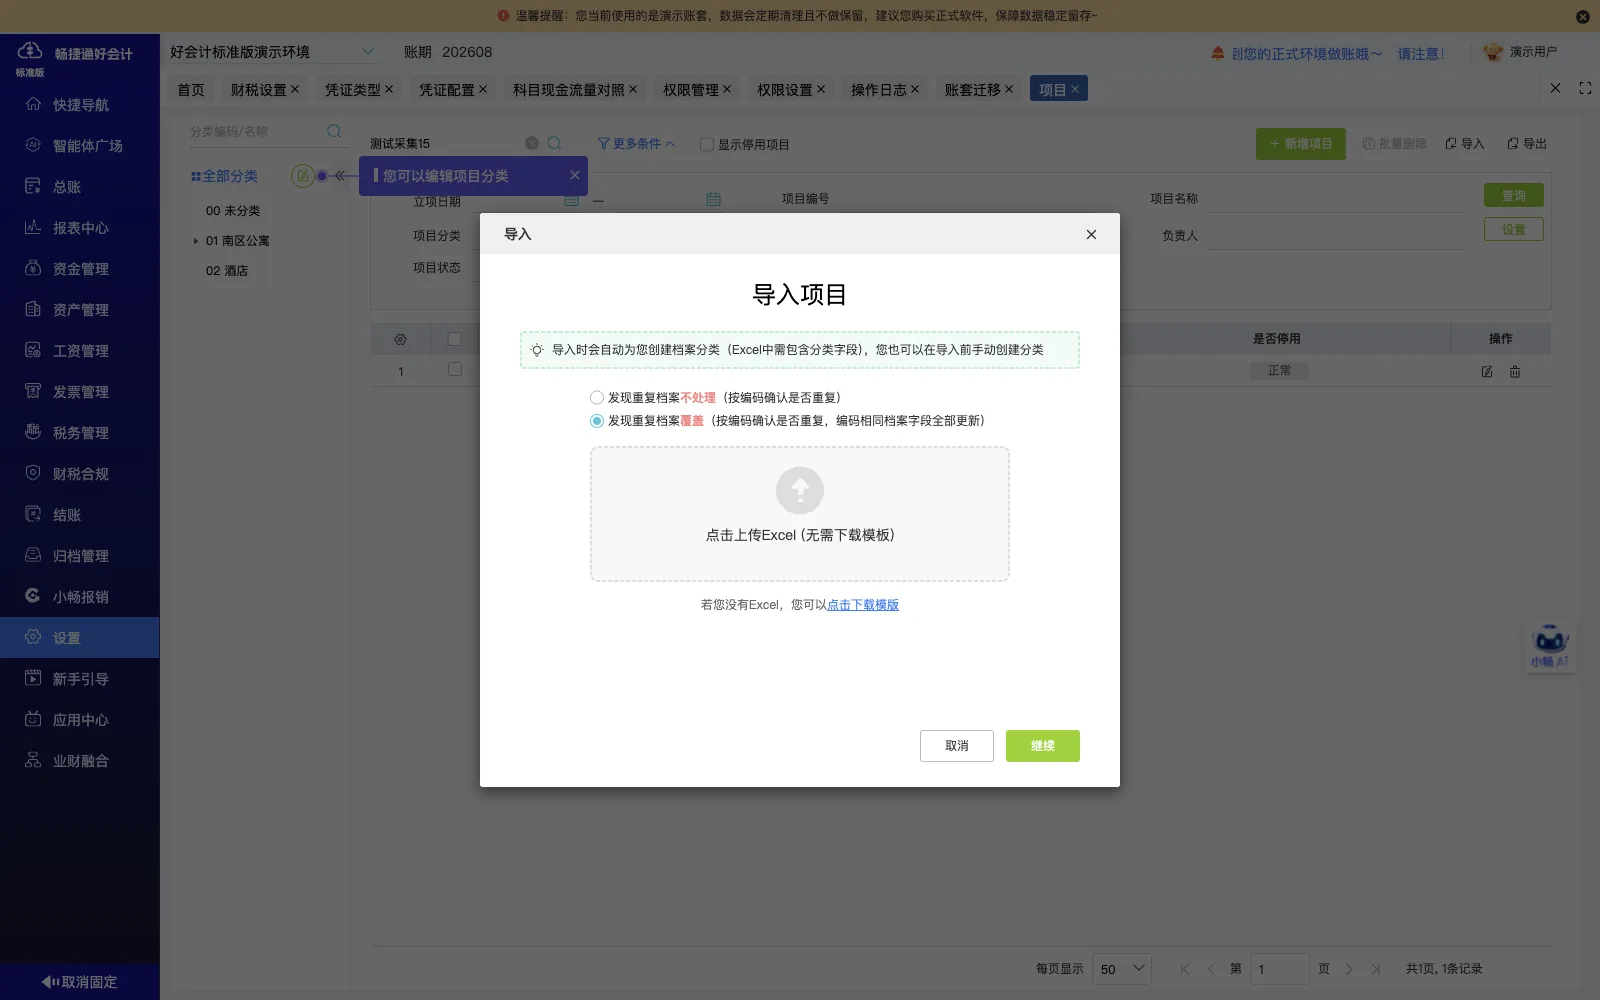
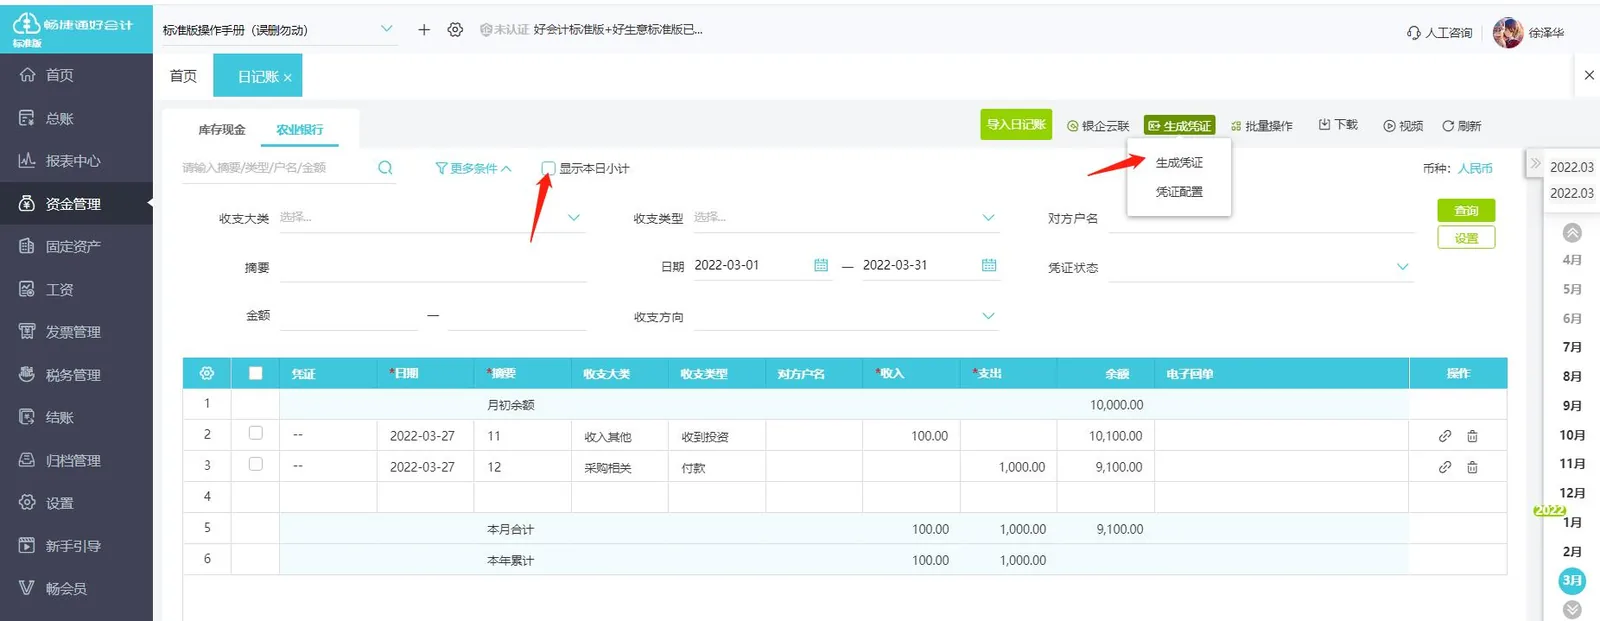
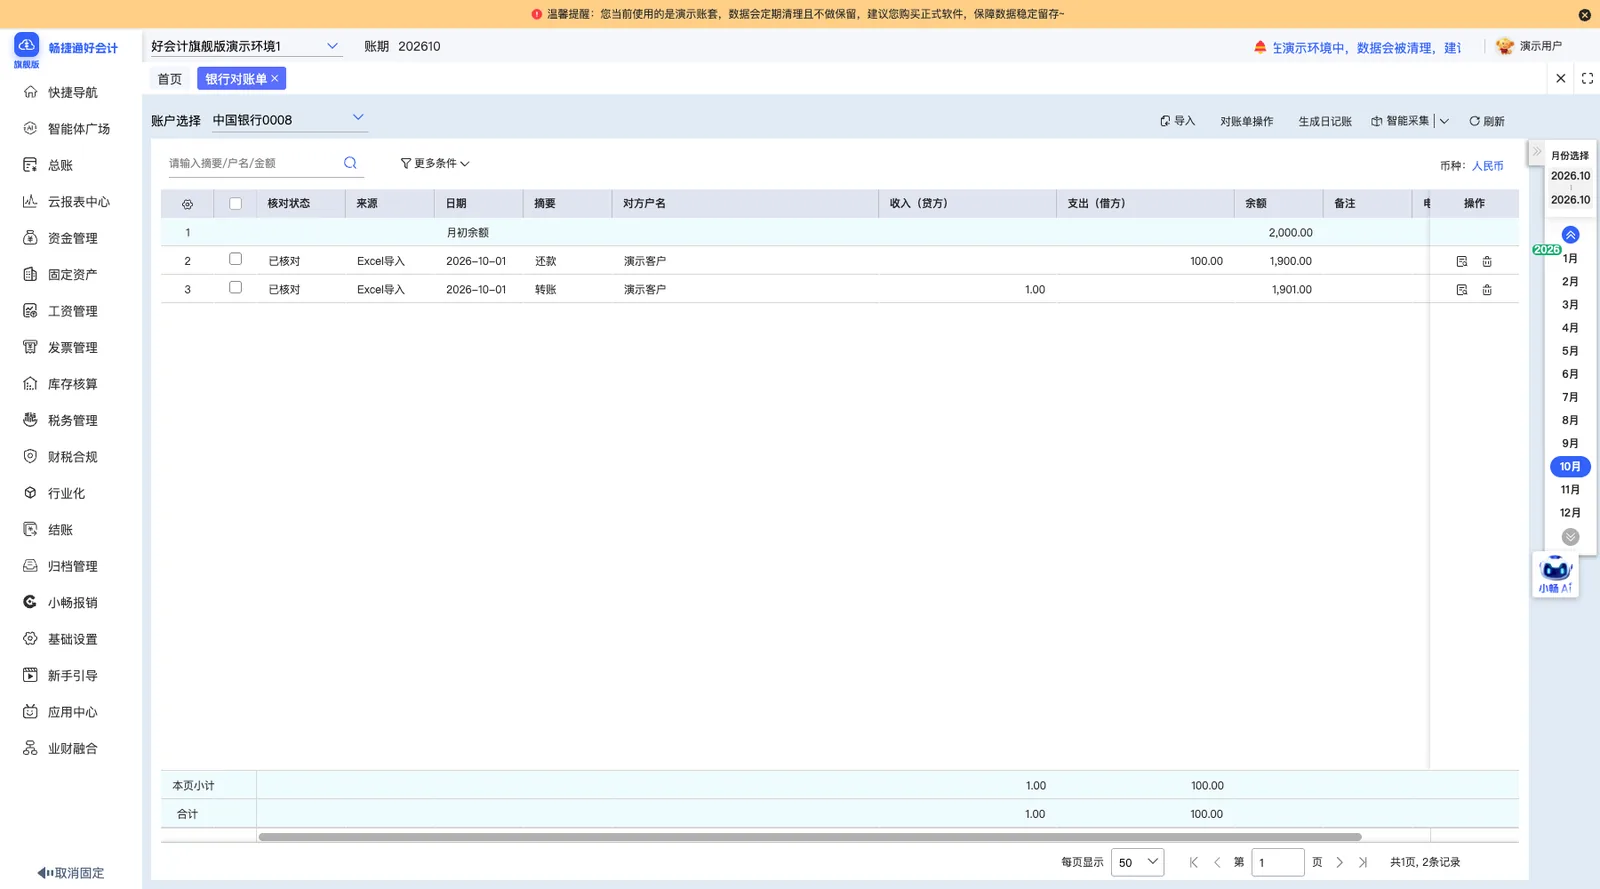
将银行对账单导入资金日记账,逐笔形成现金银行流水记录。
-
生成日记账凭证
日记账按凭证配置规则生成记账凭证,替代银行记录重复手工制证。
已实施范围说明
-
发票导入与票面识别
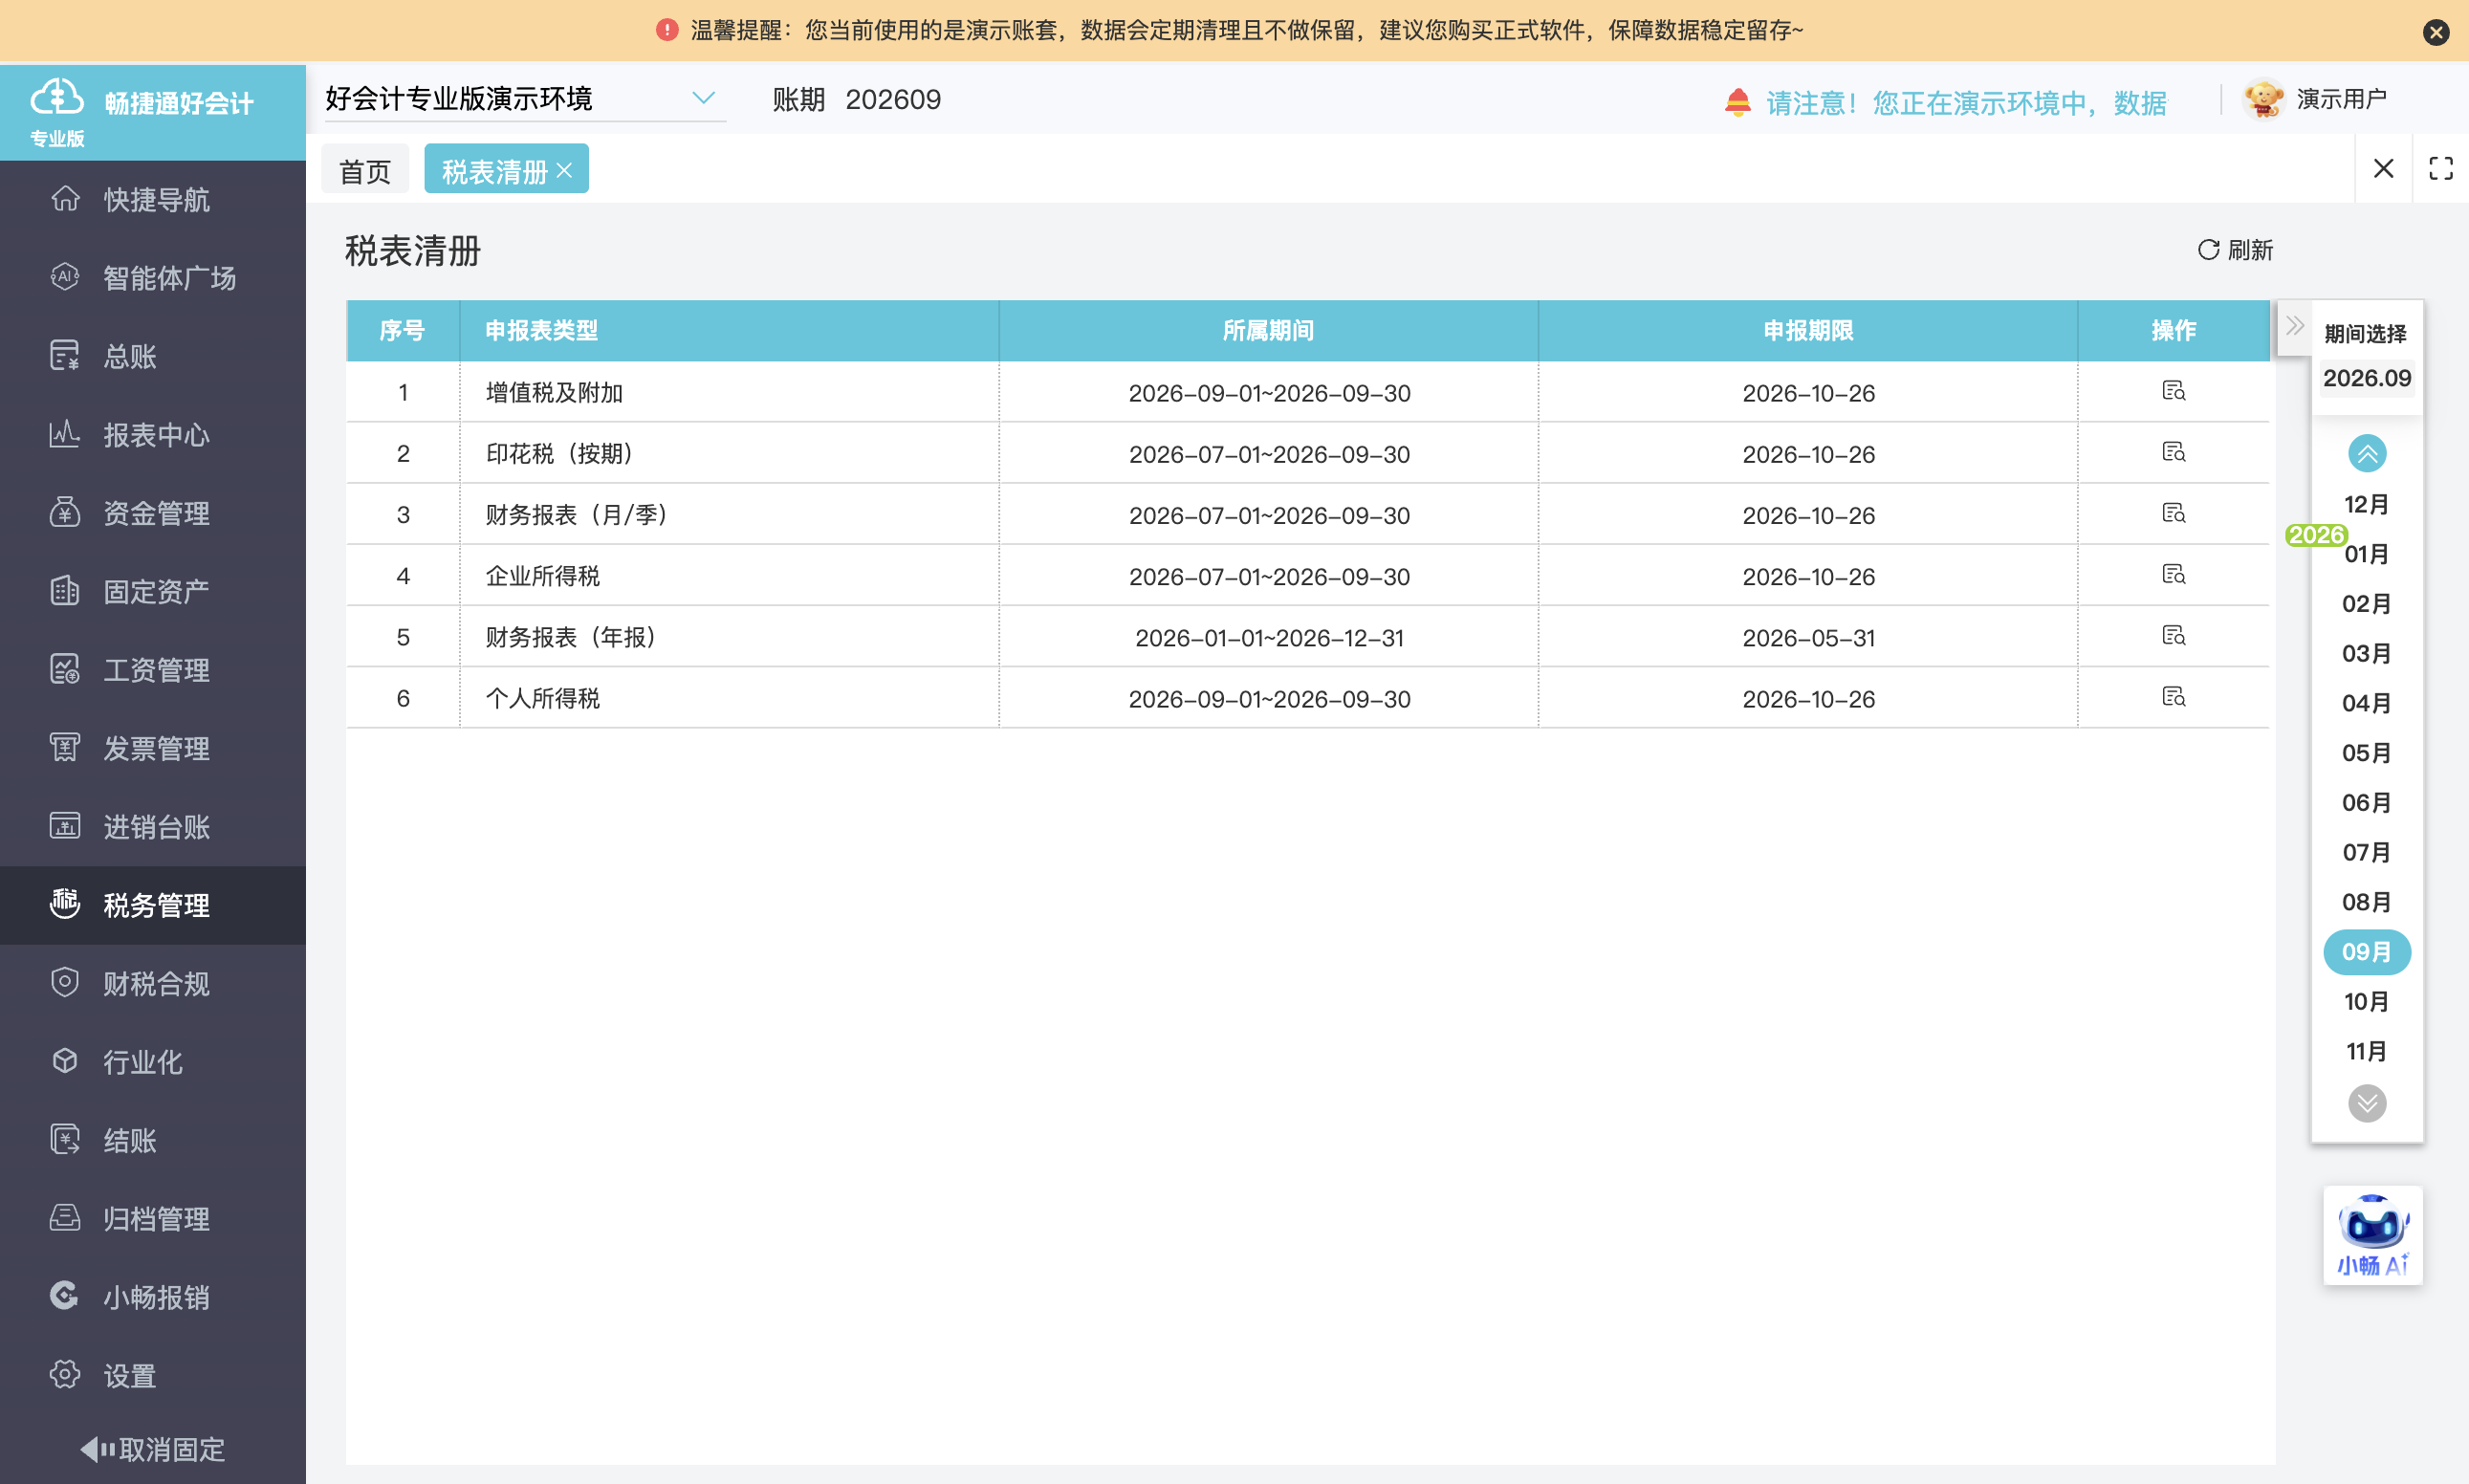
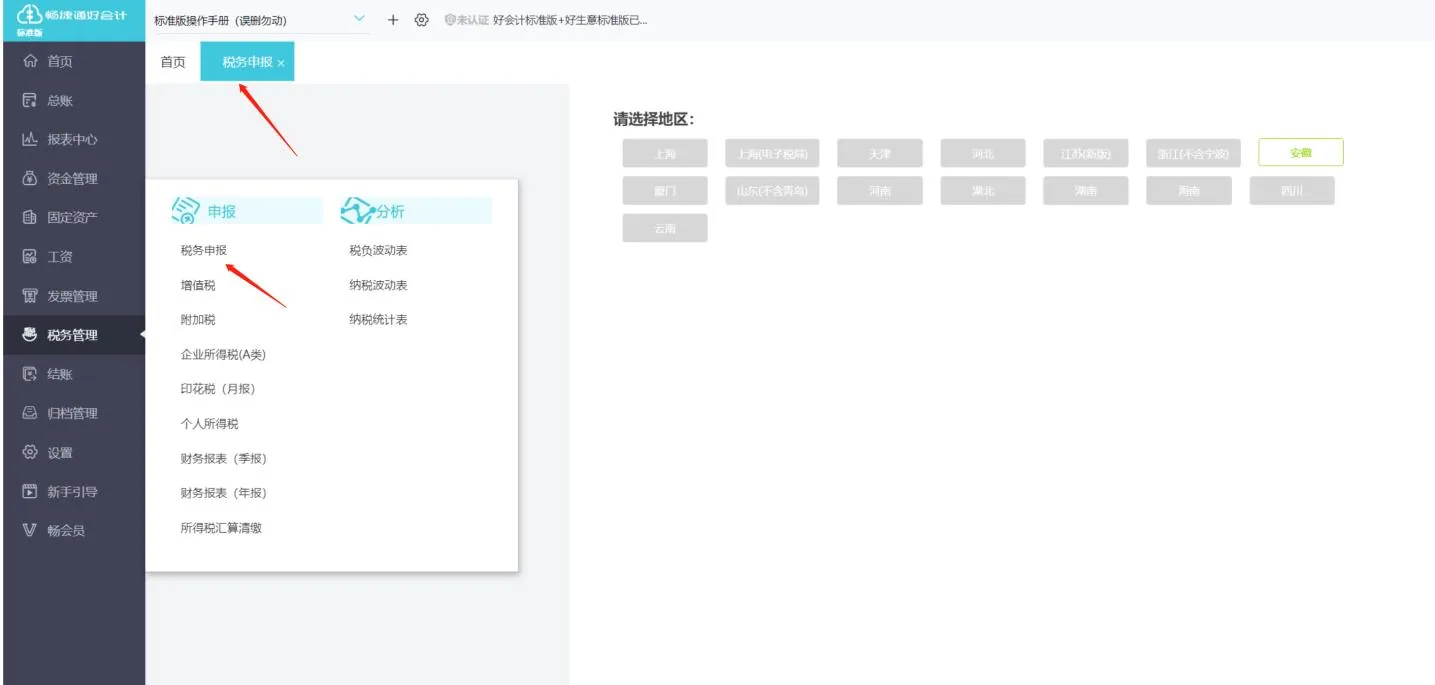
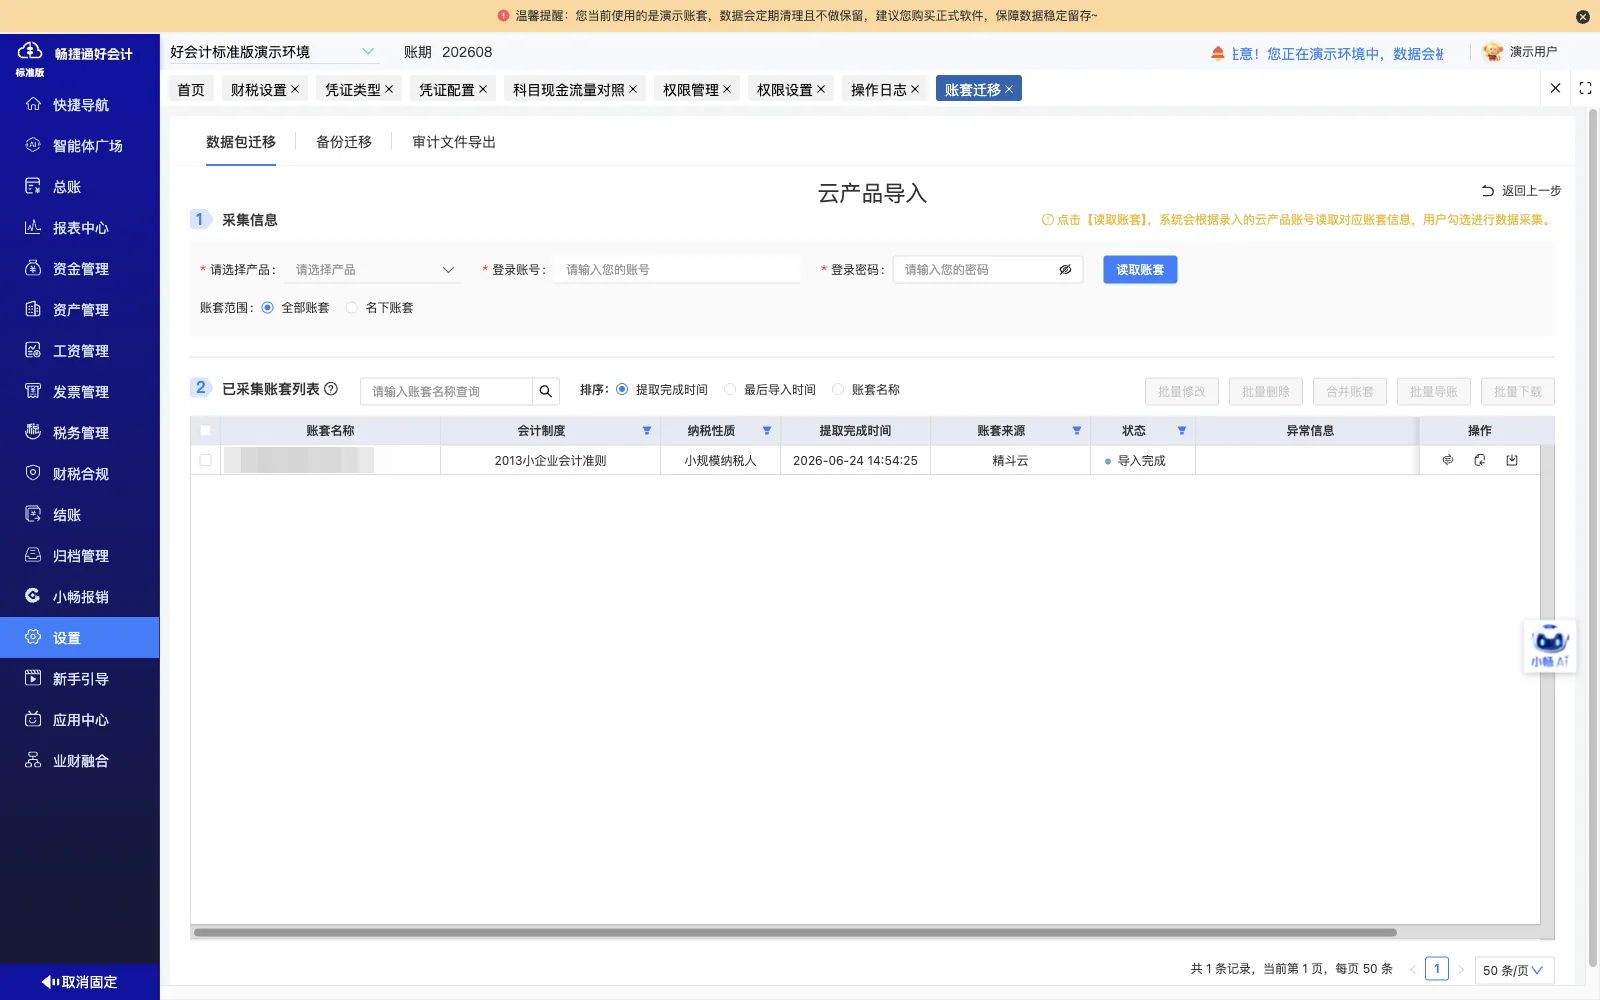
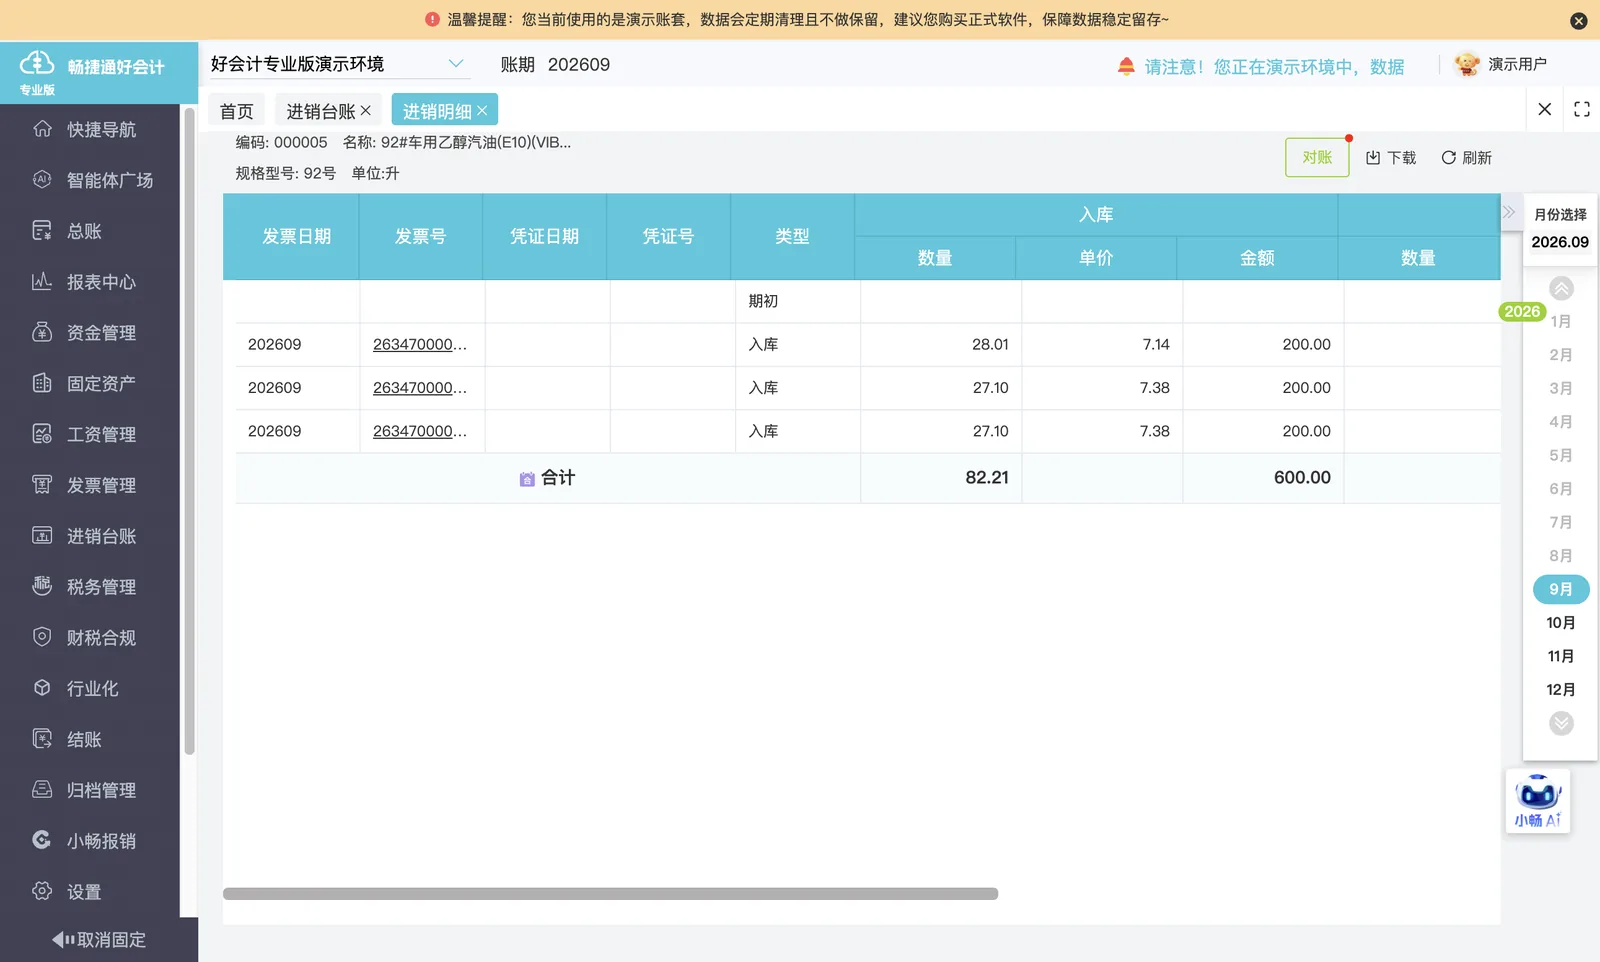
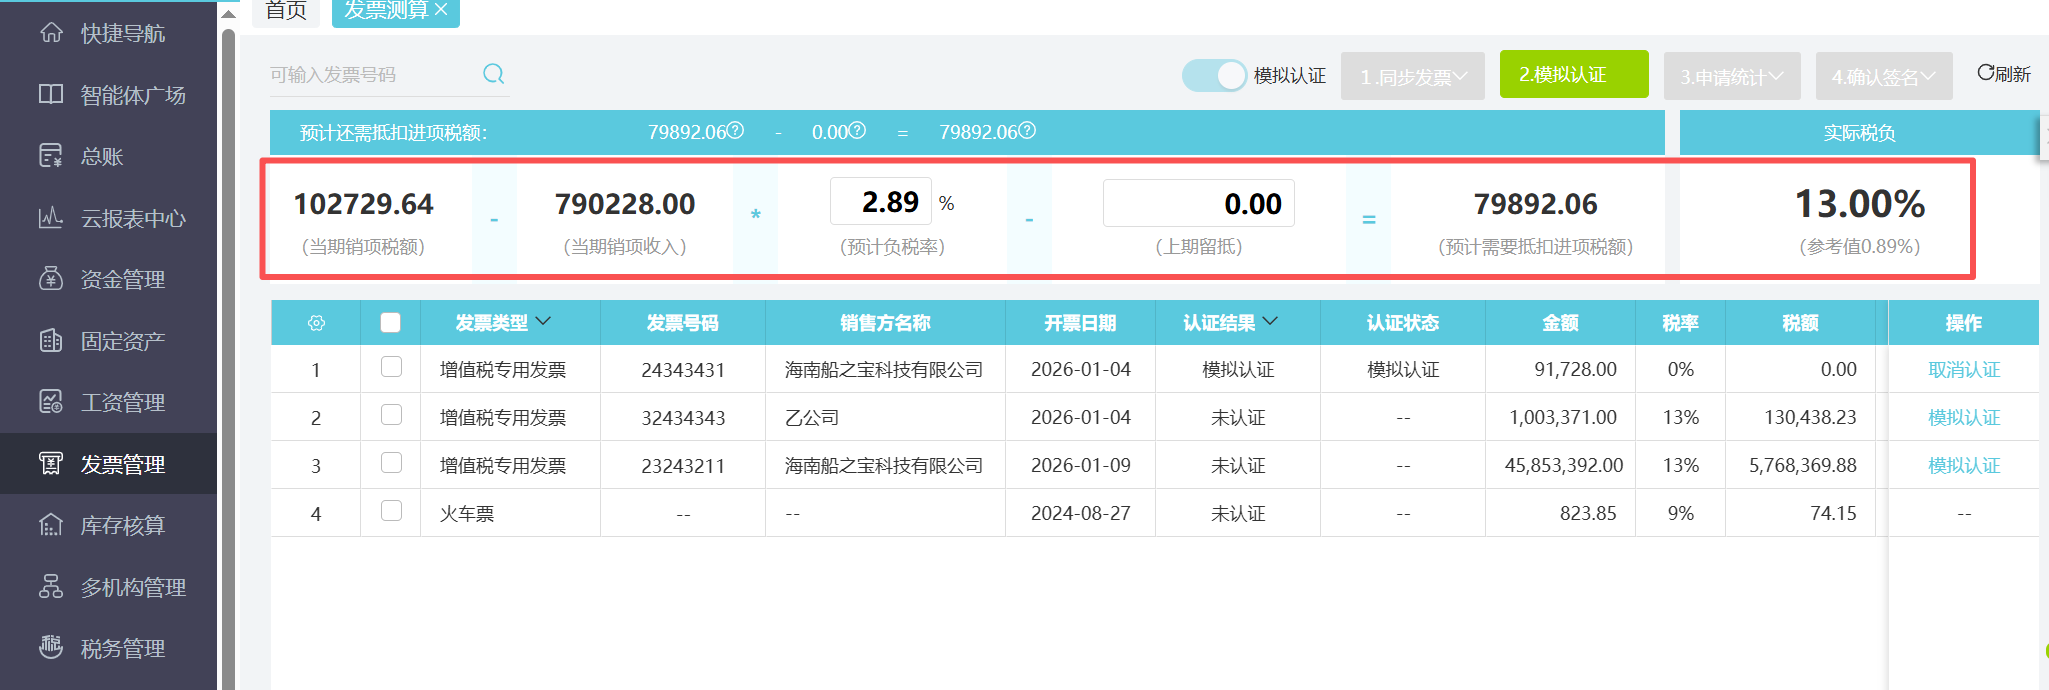
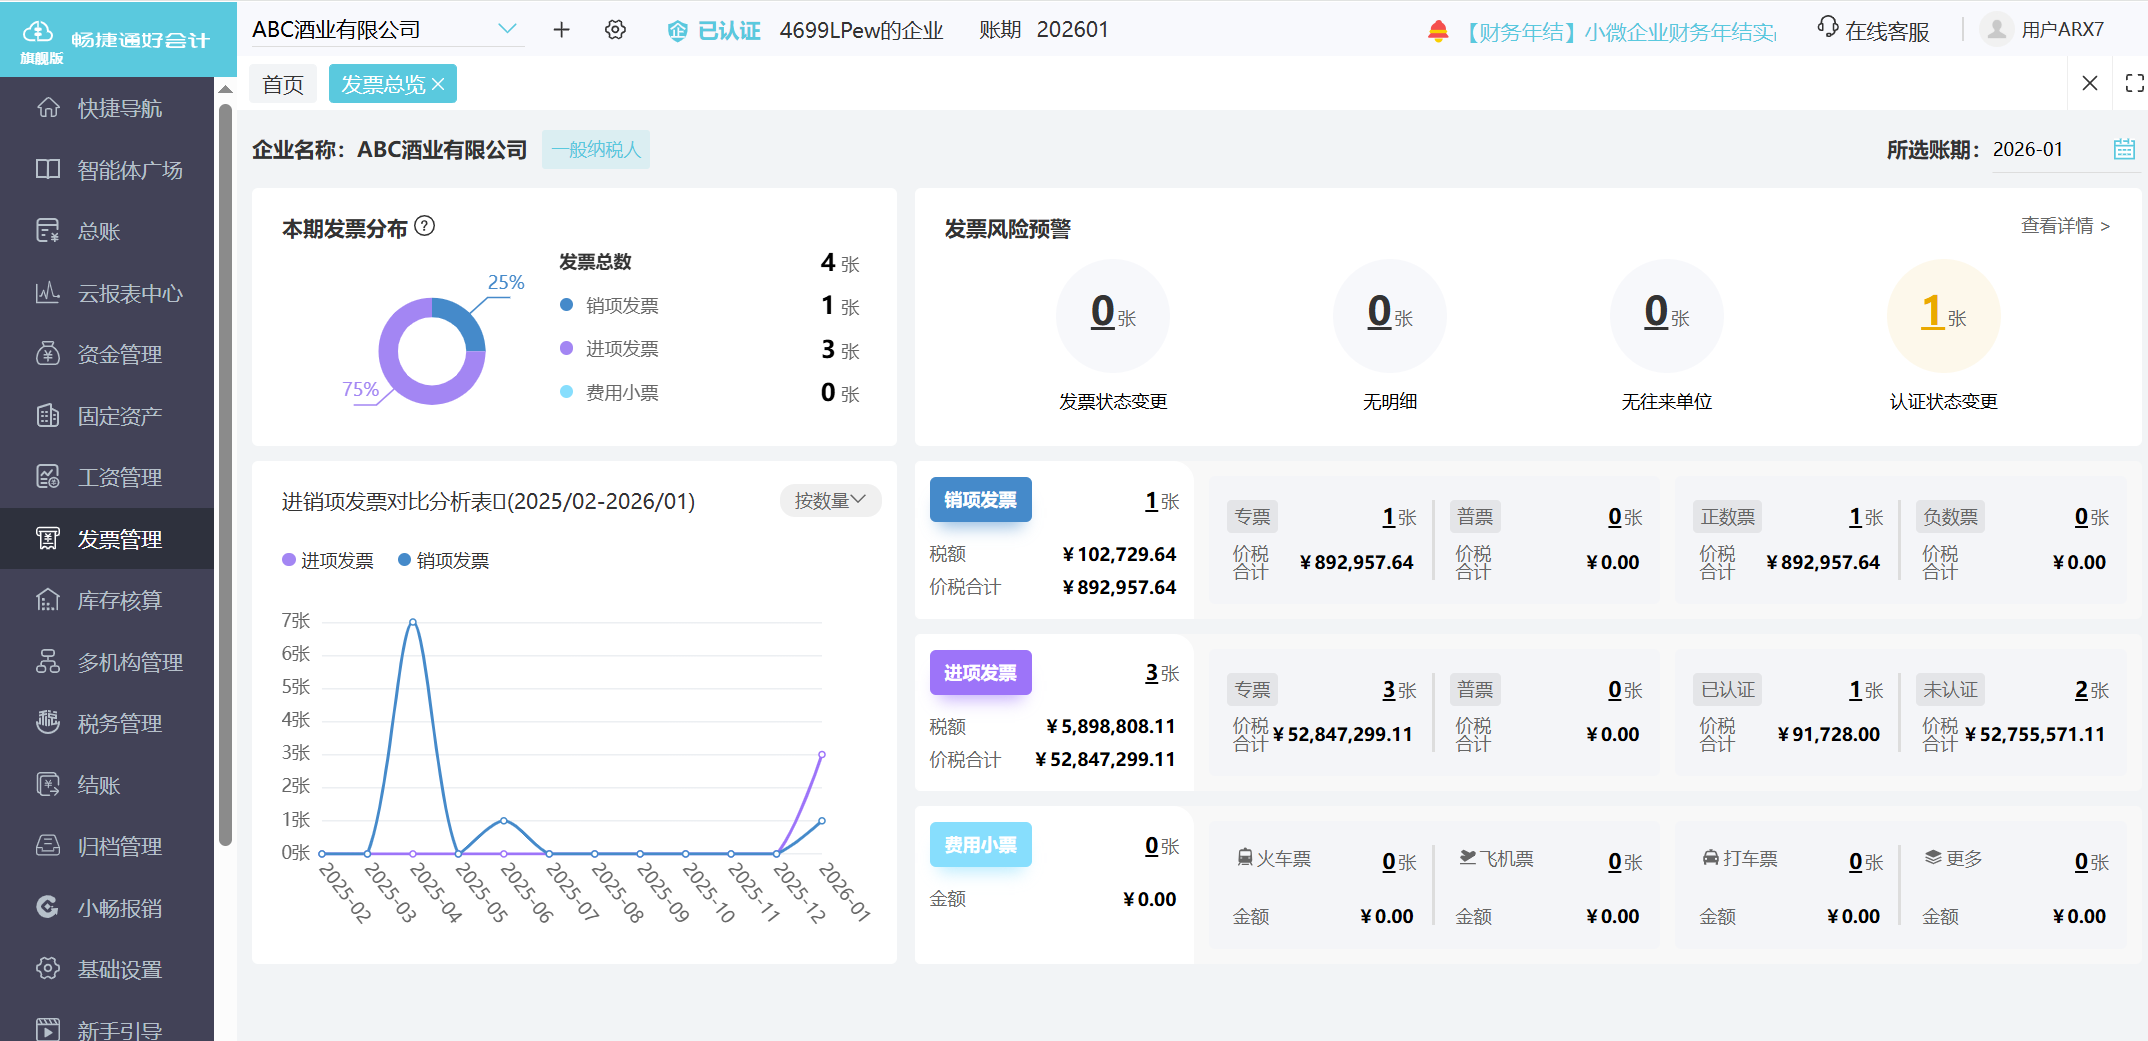
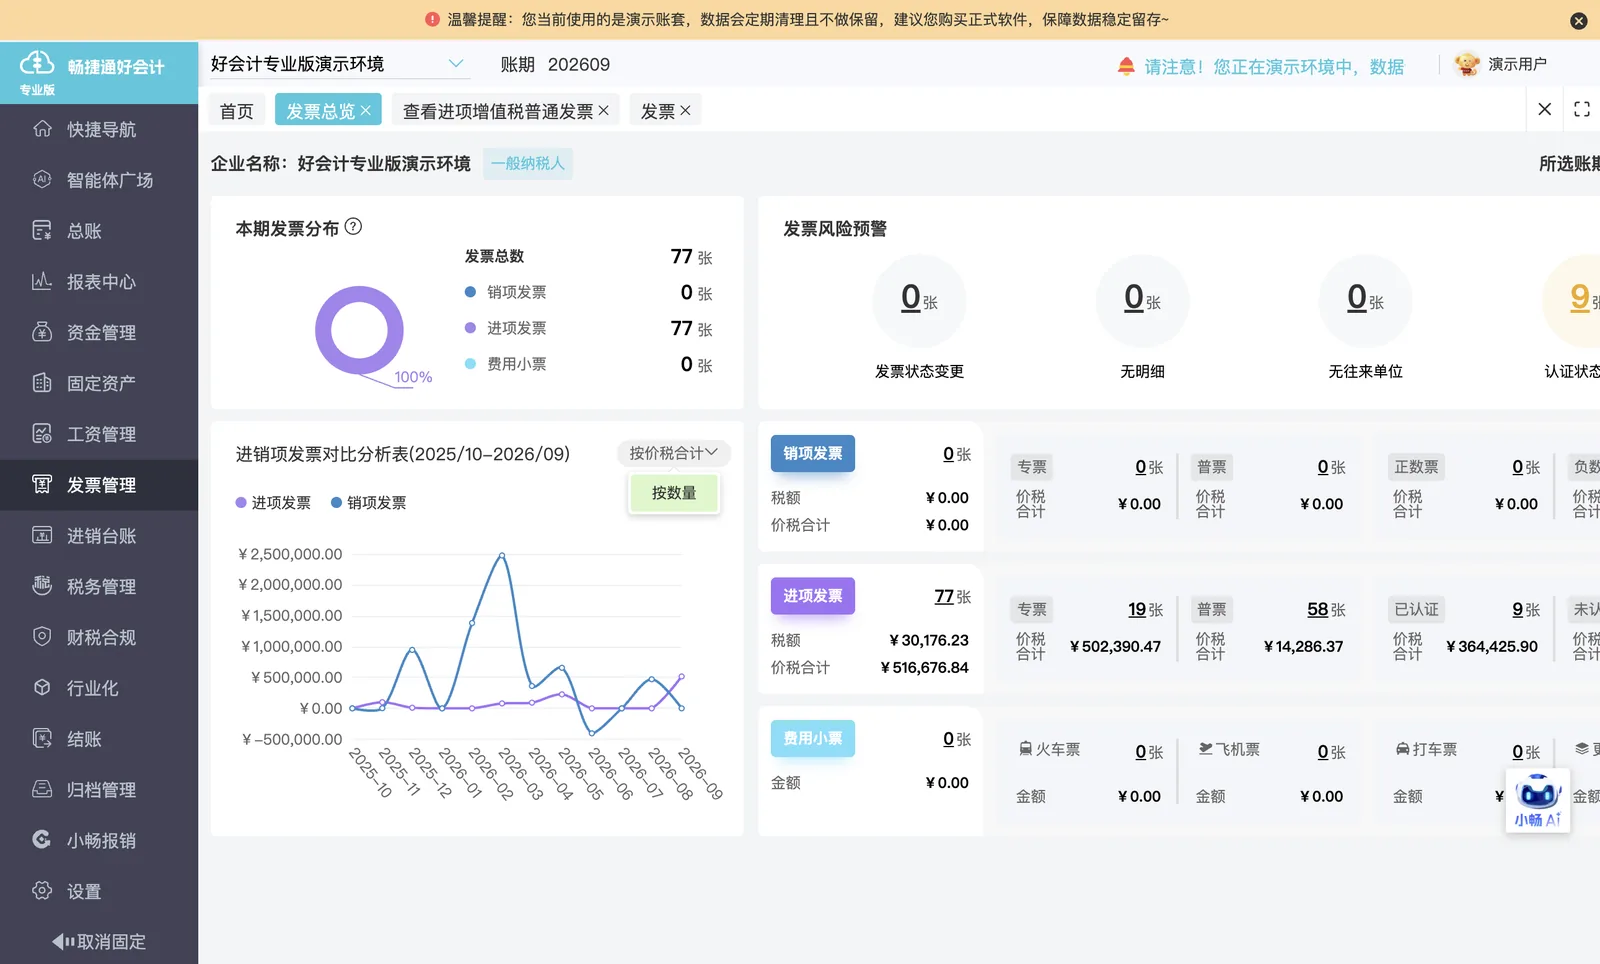
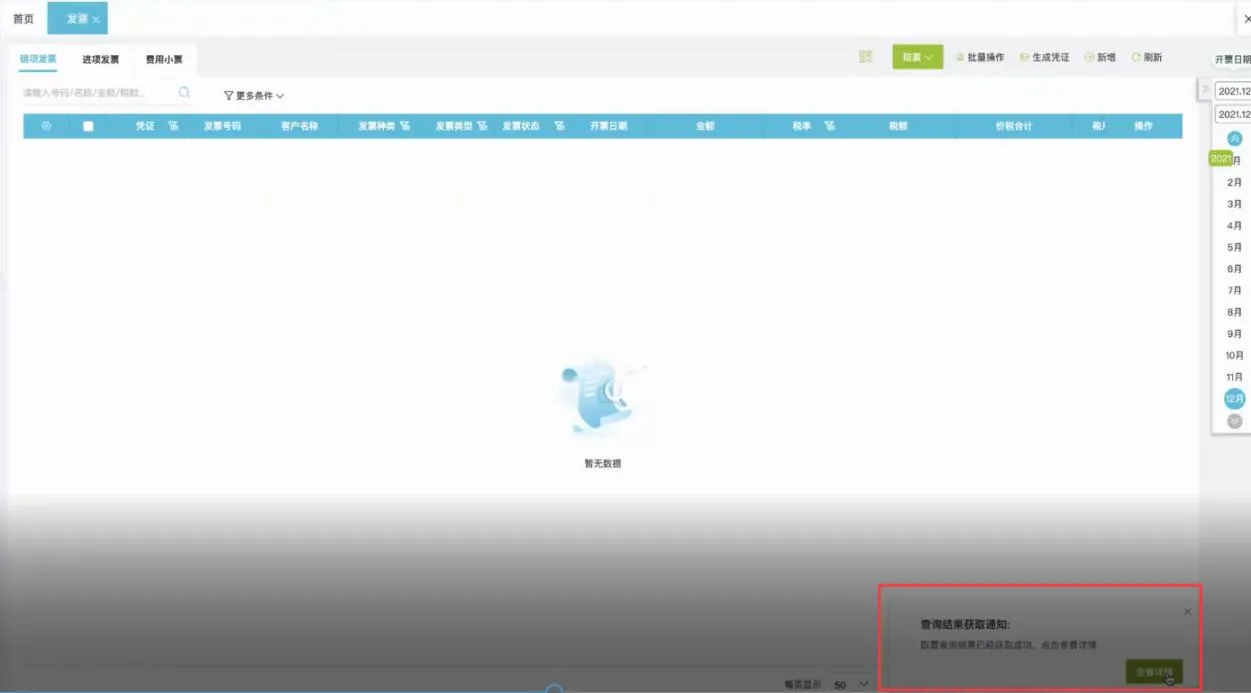
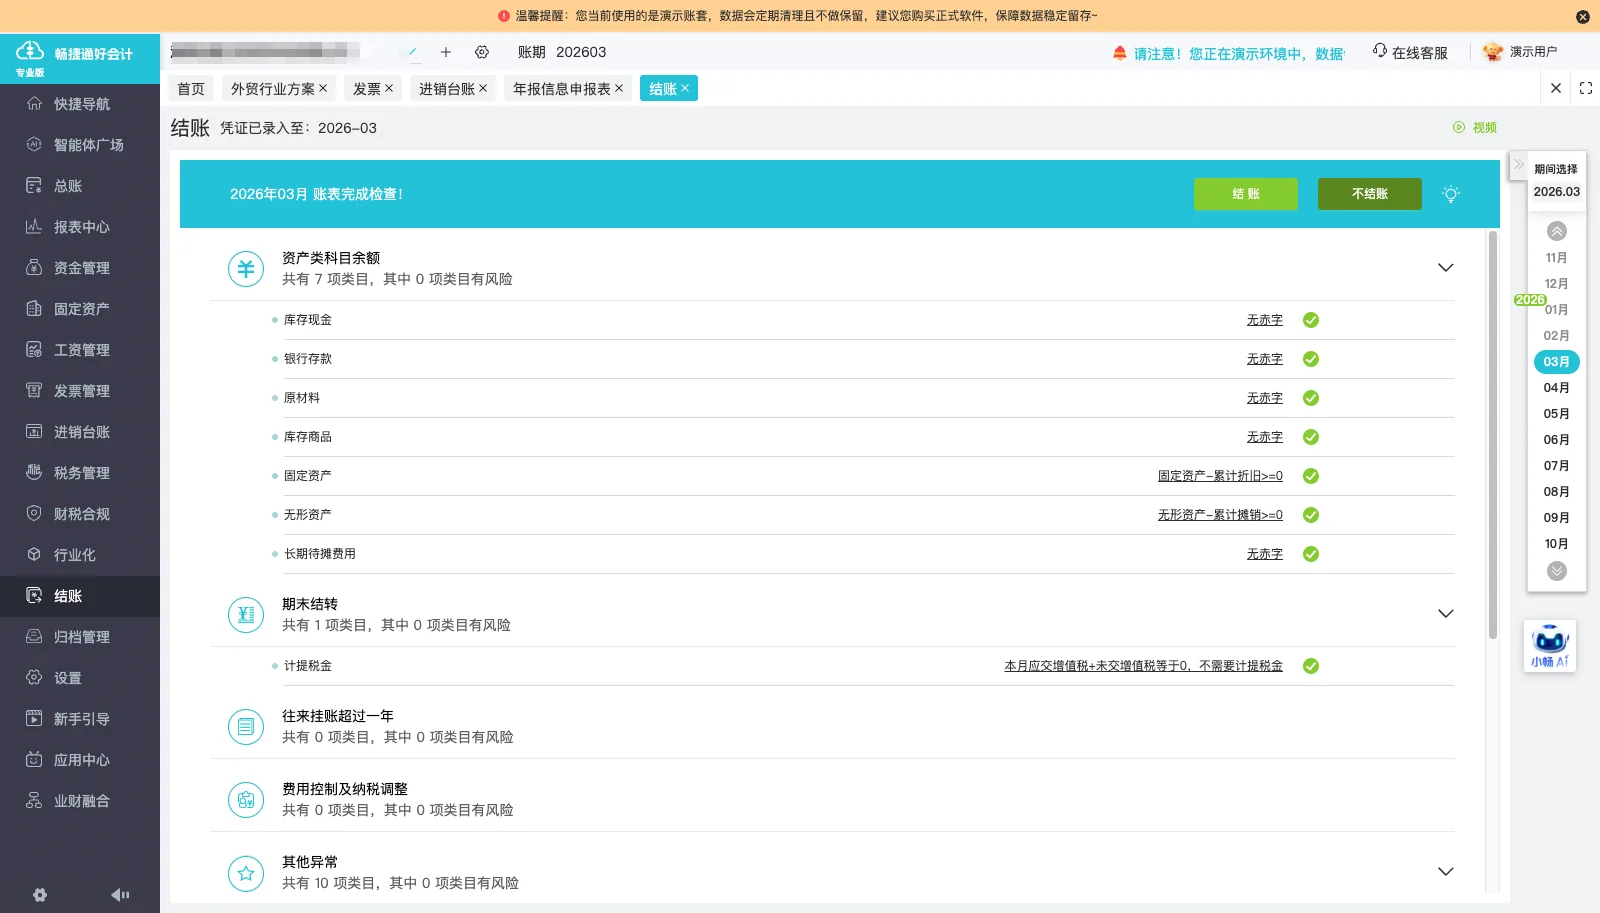
进项发票导入后由系统识别票面信息,票据数据进入发票管理列表并按账期归集。
-
银行对账单导入日记账
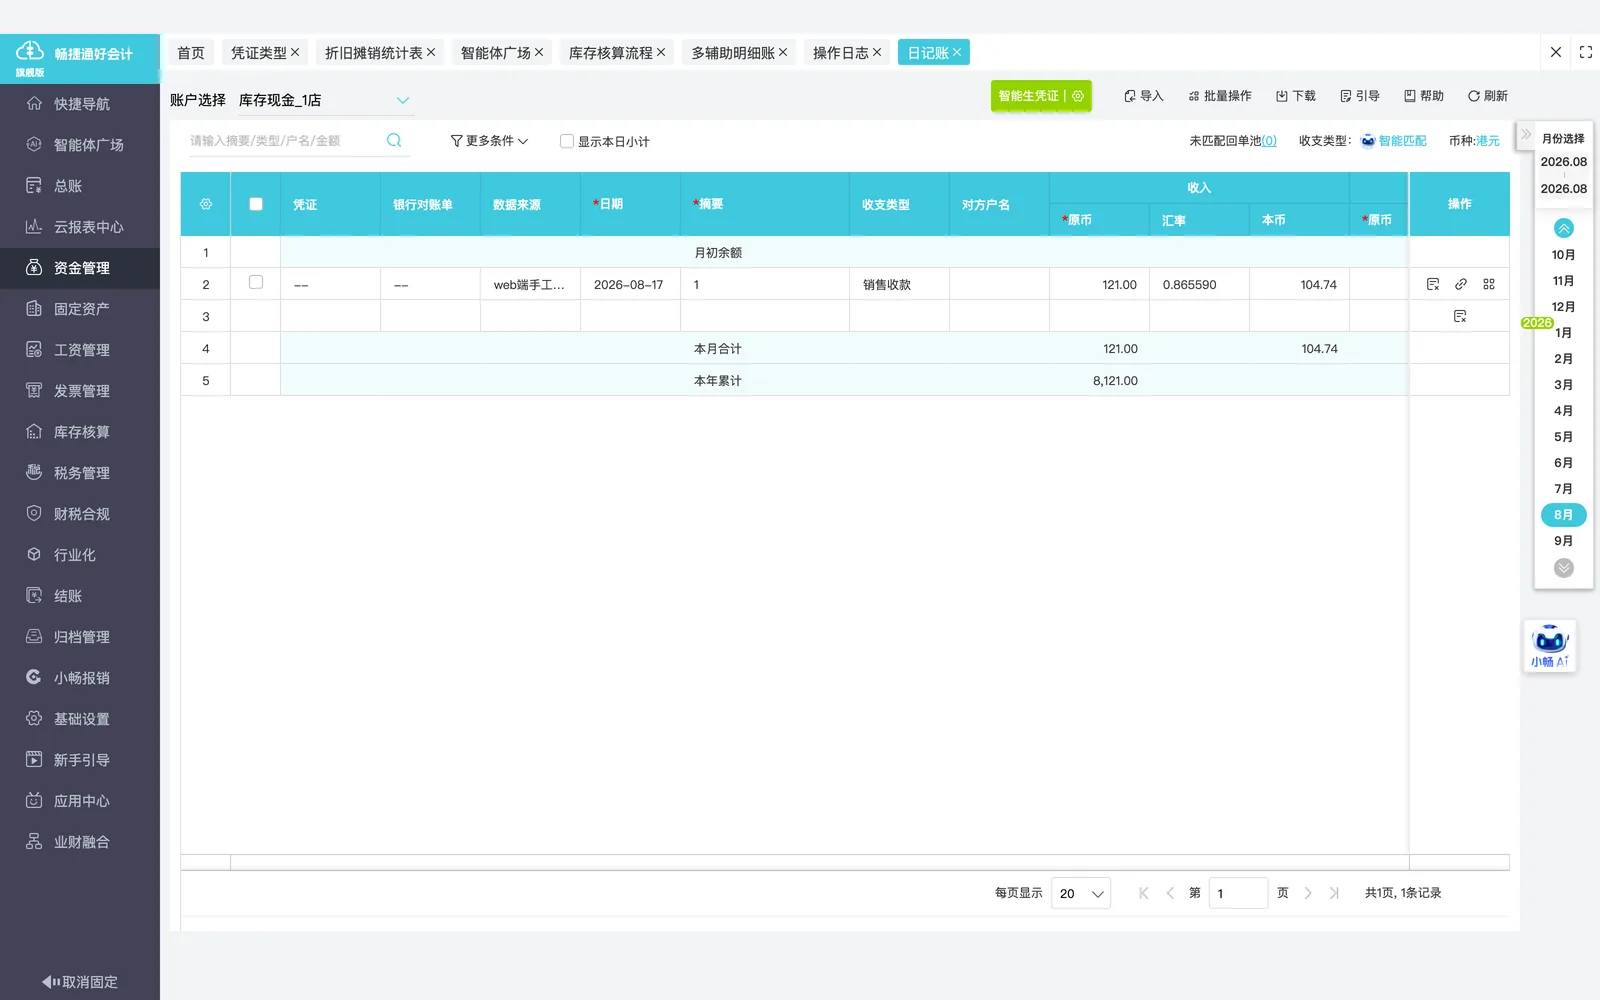
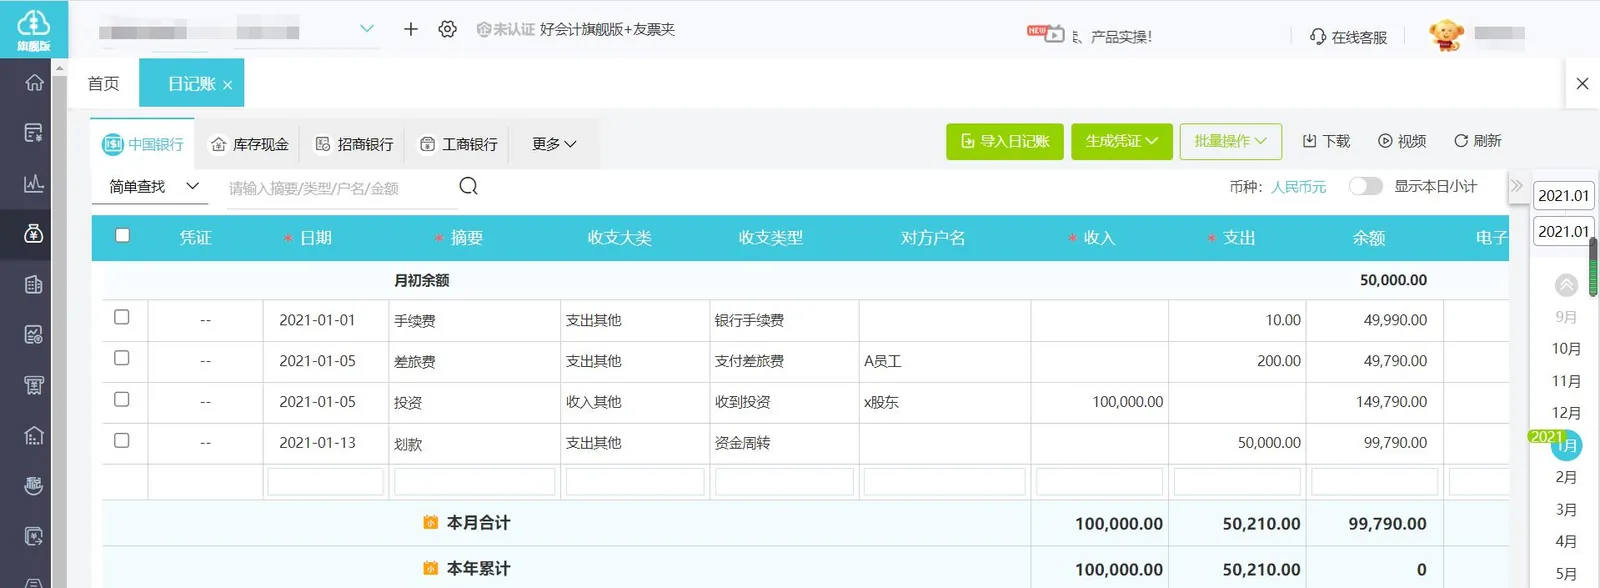
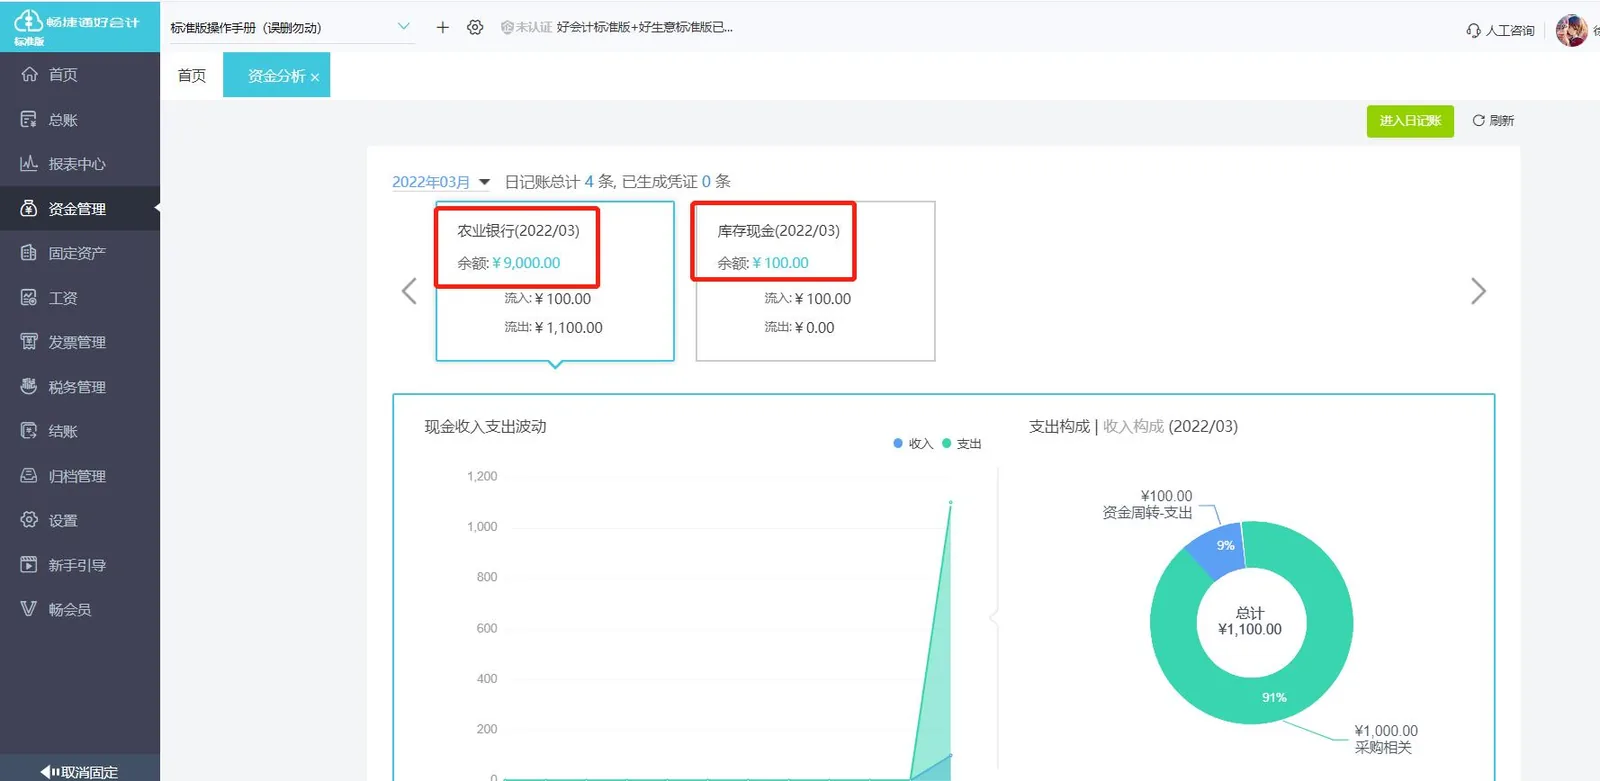
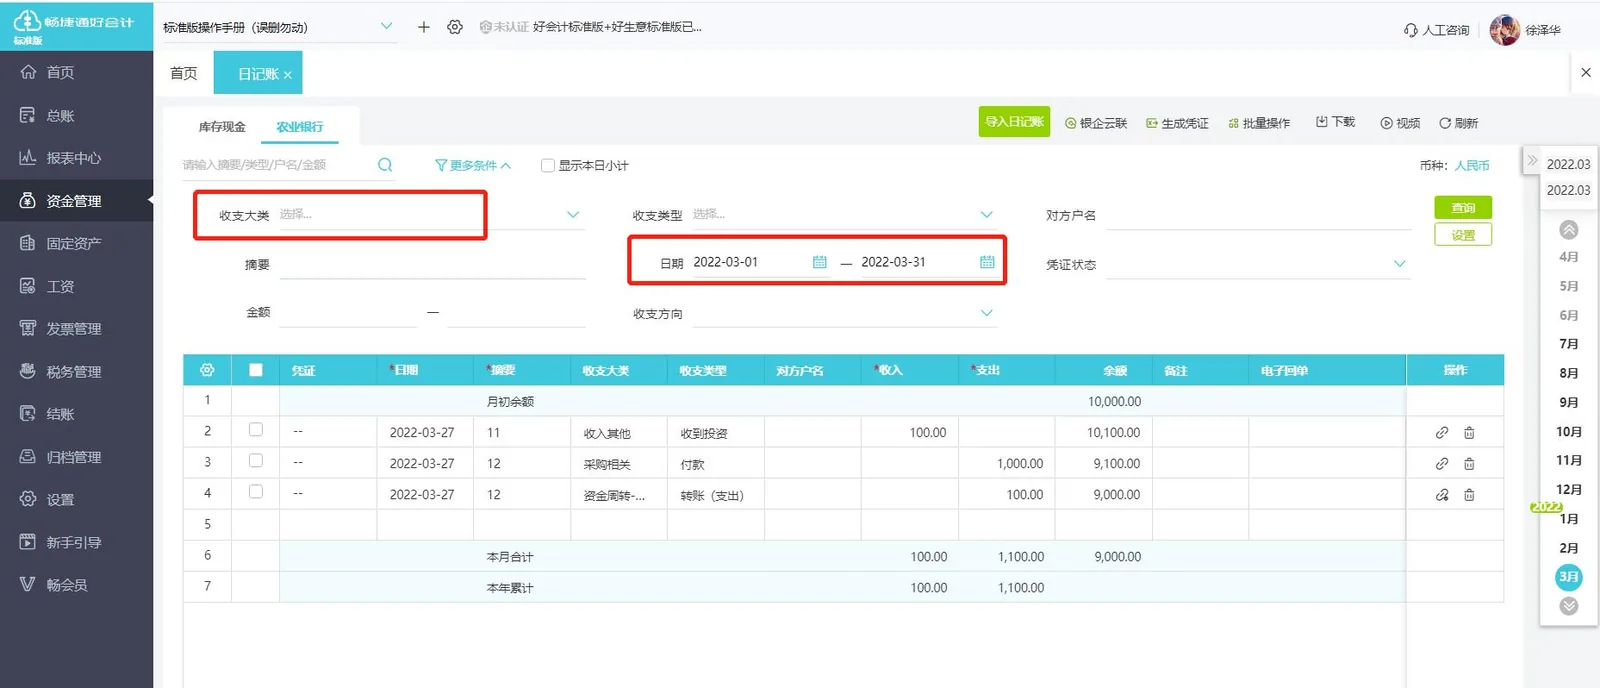
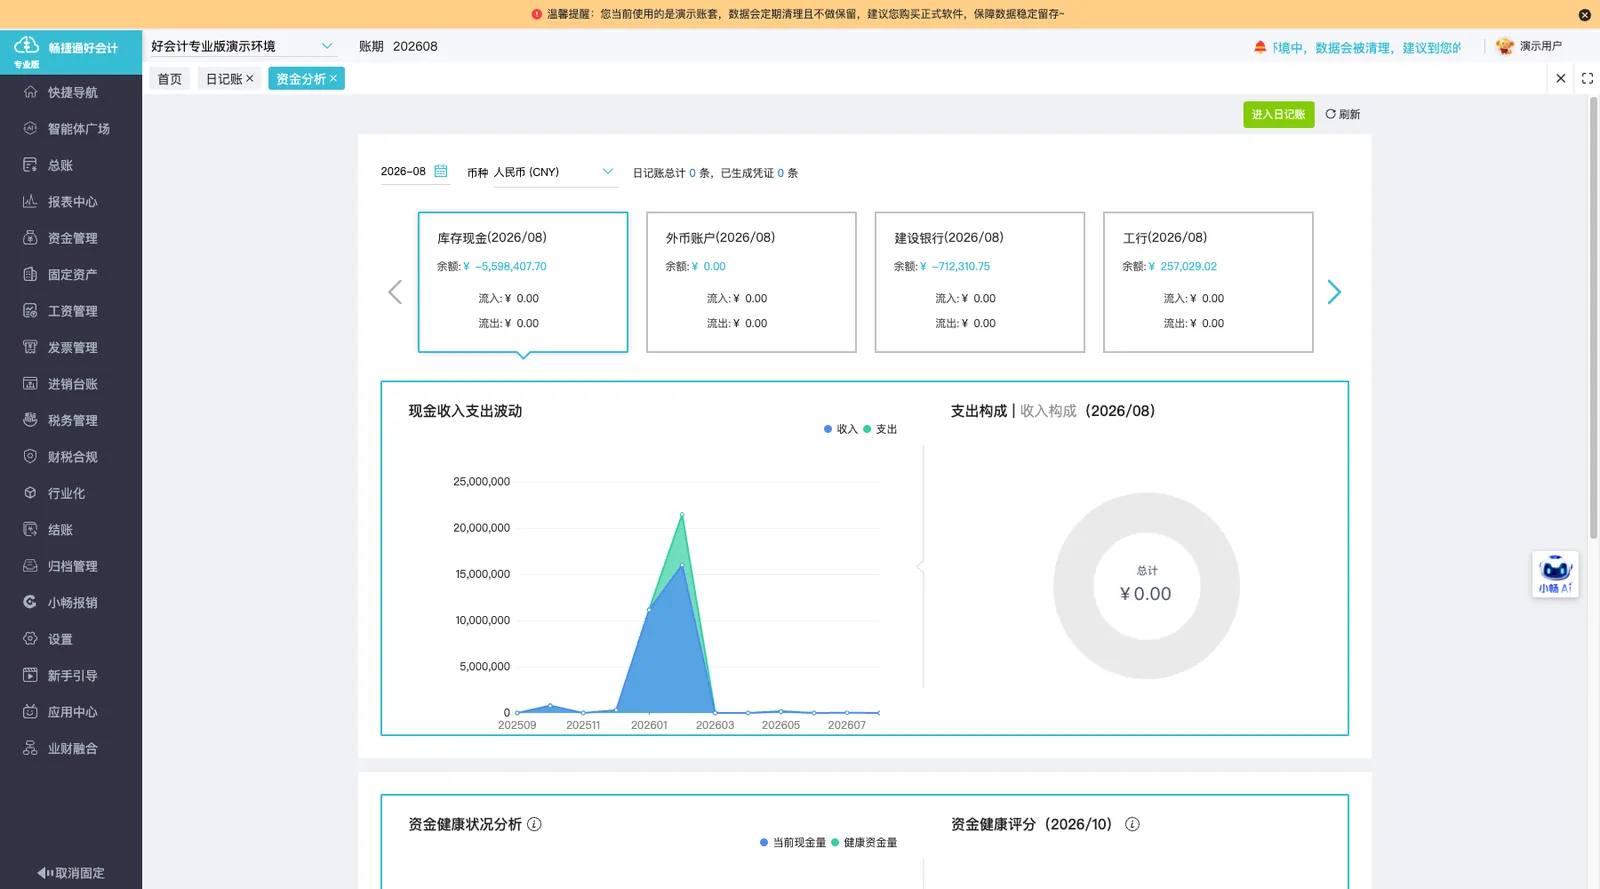
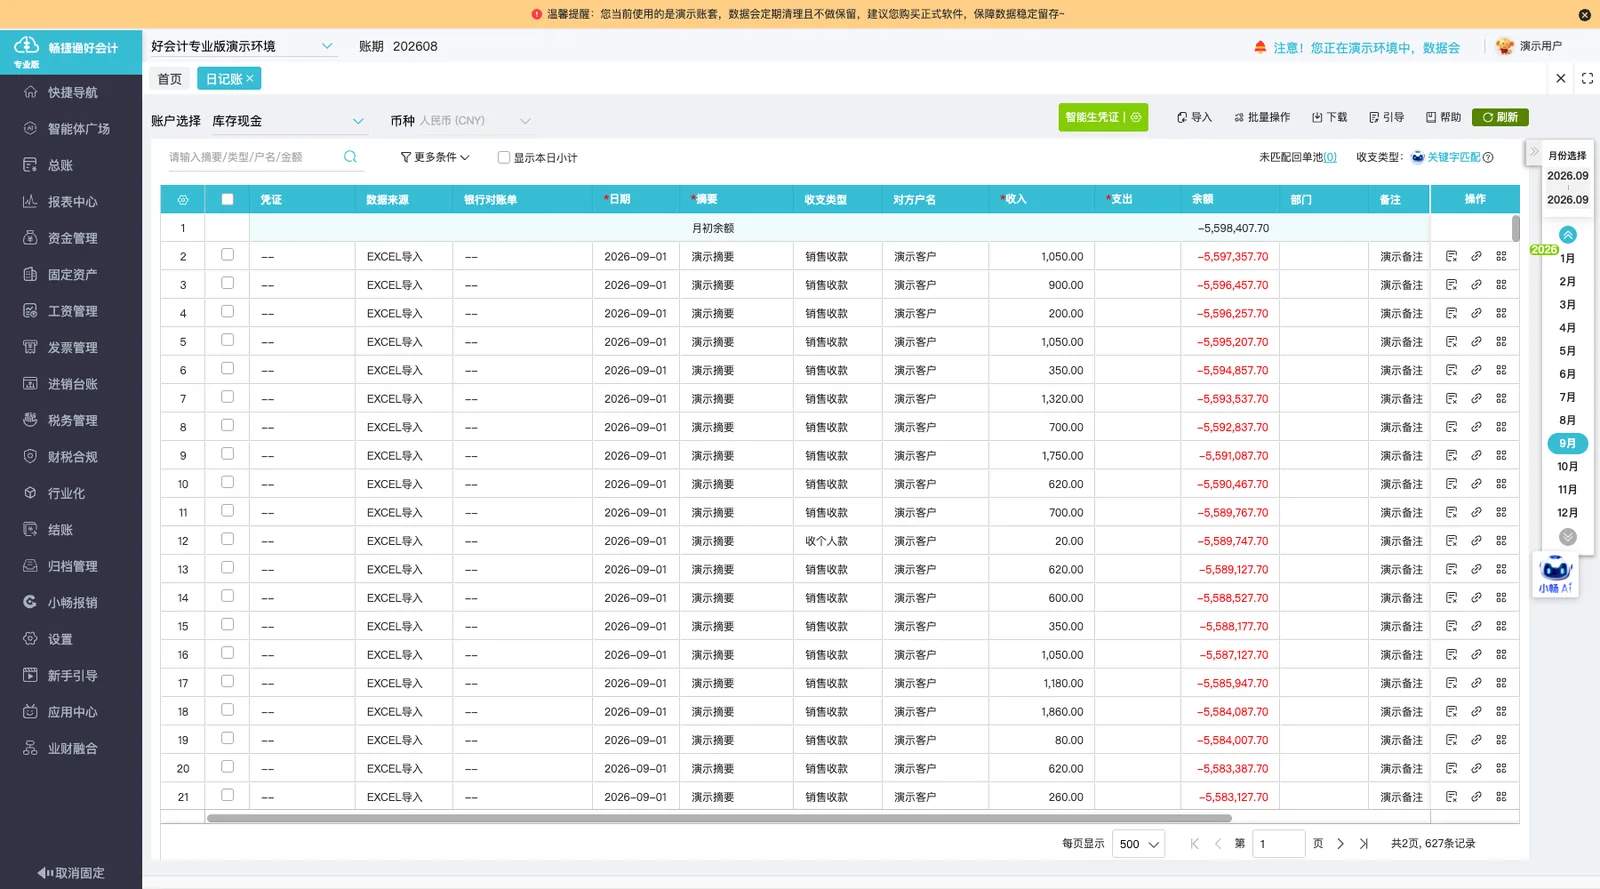
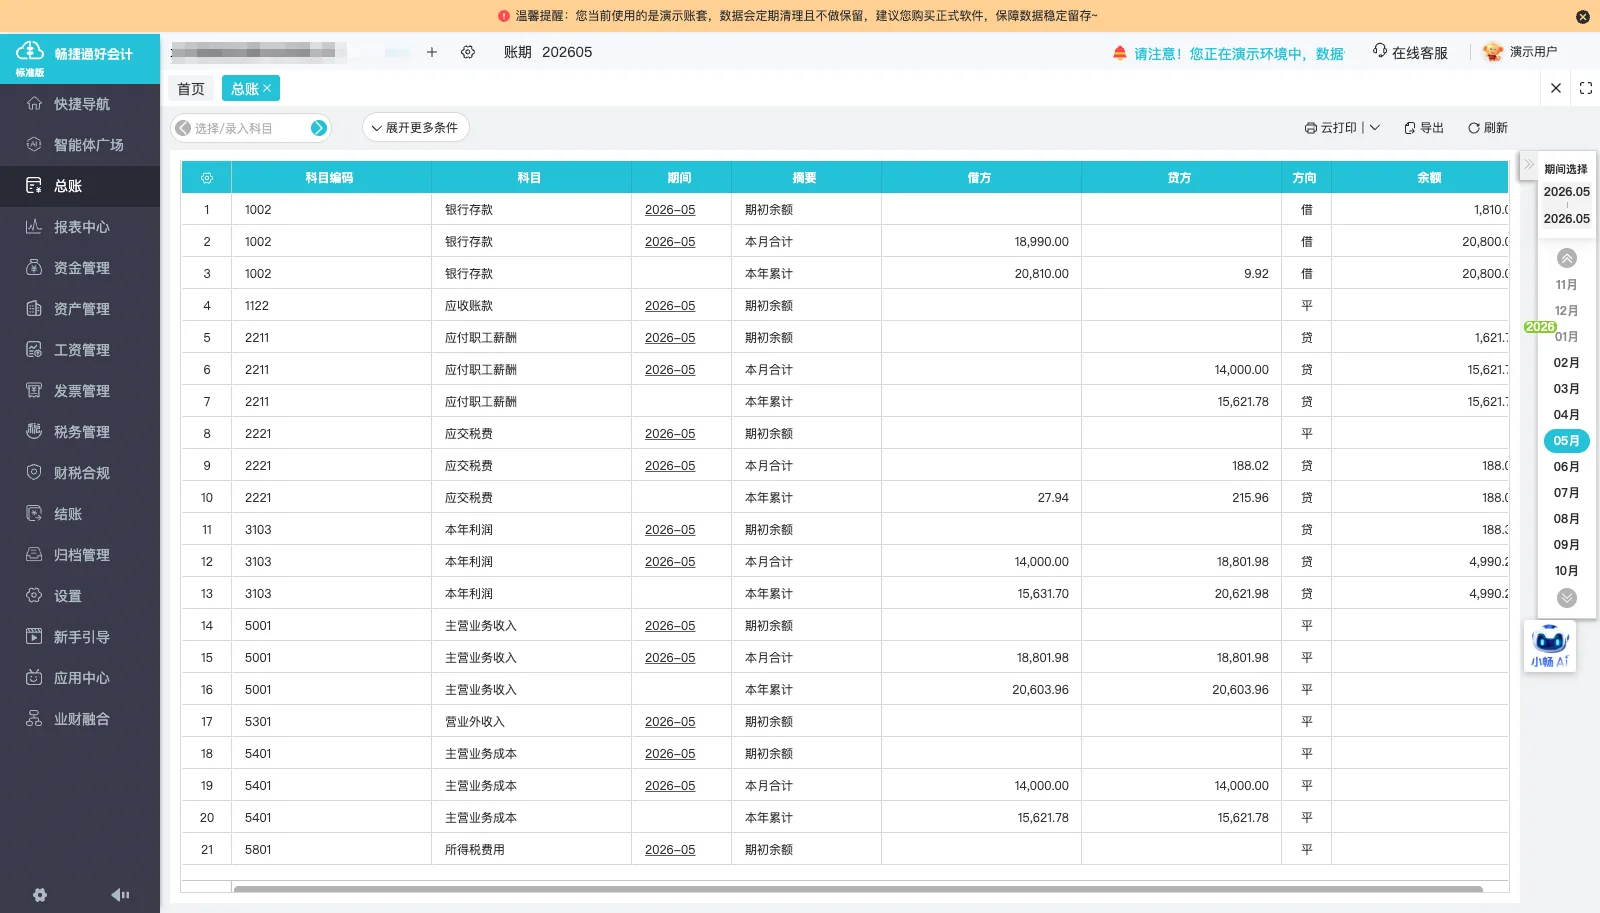
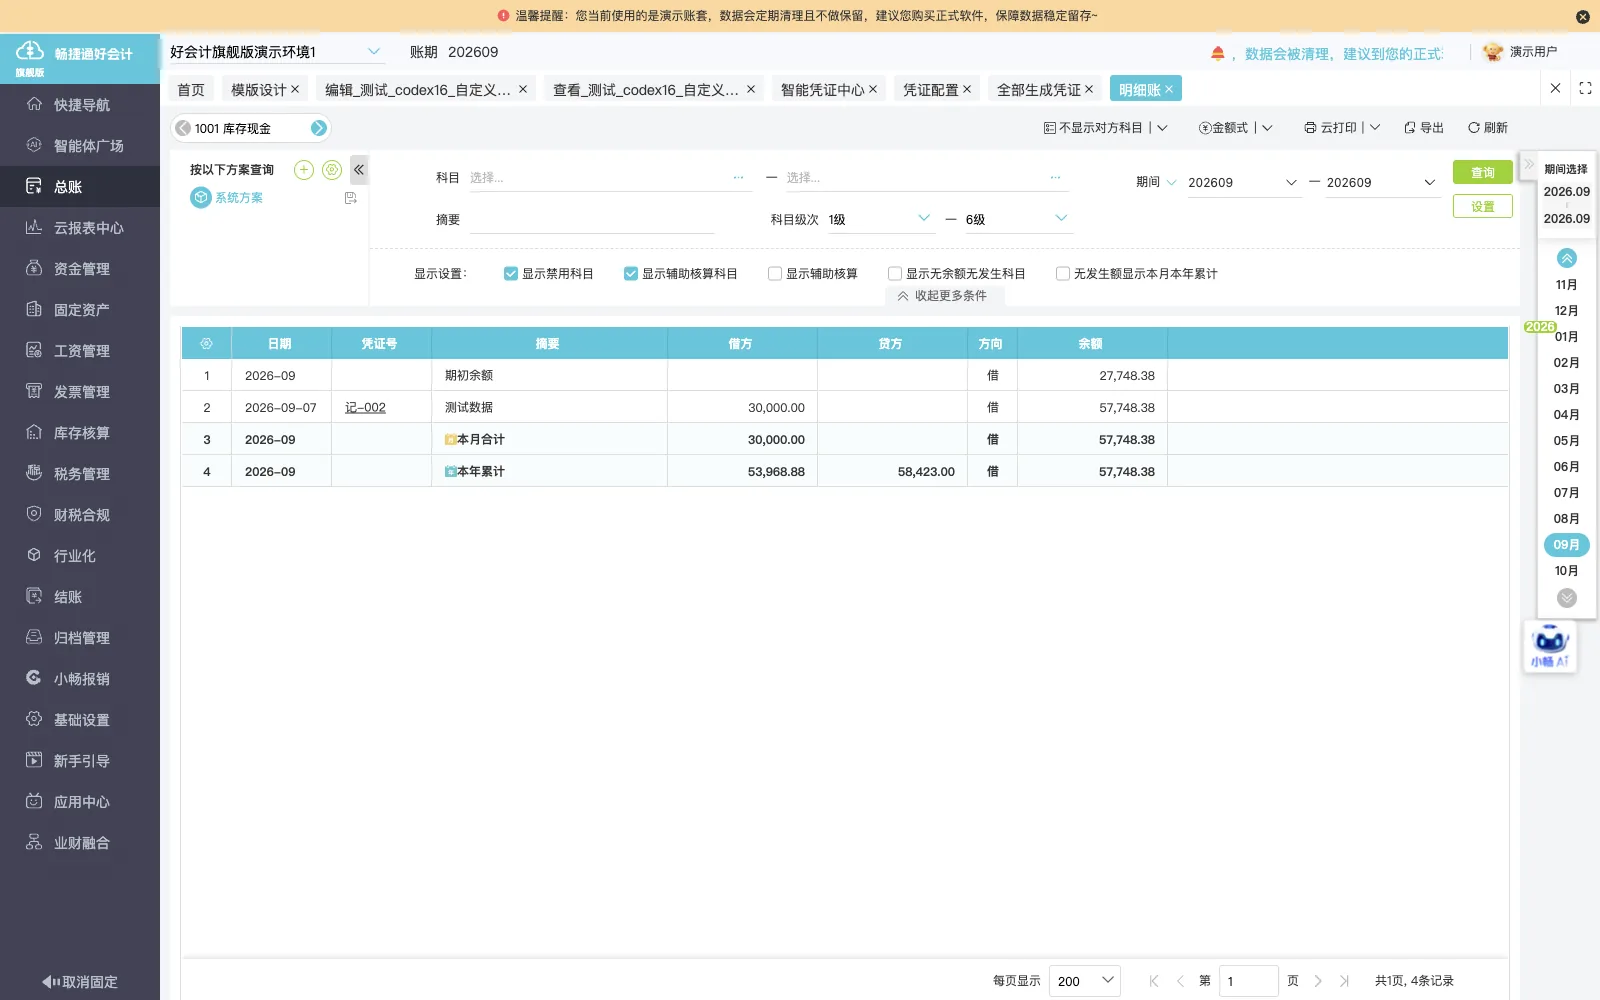
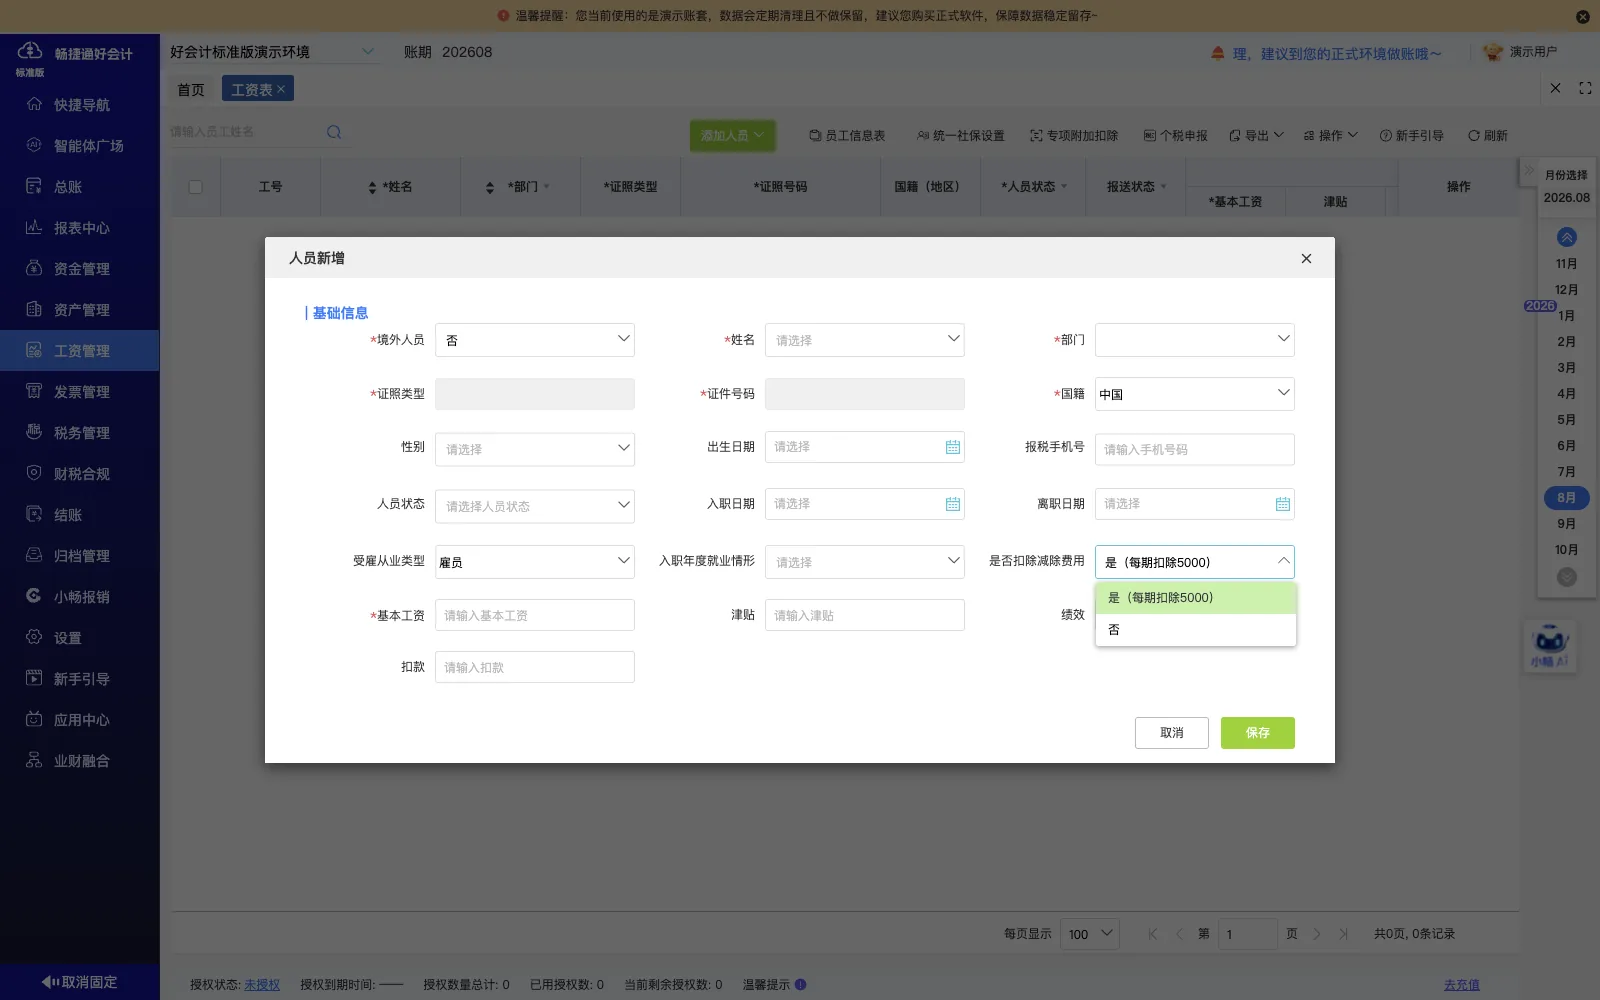
银行对账单导入资金管理日记账,按银行账户分页签记录收支流水并自动计算余额。
-
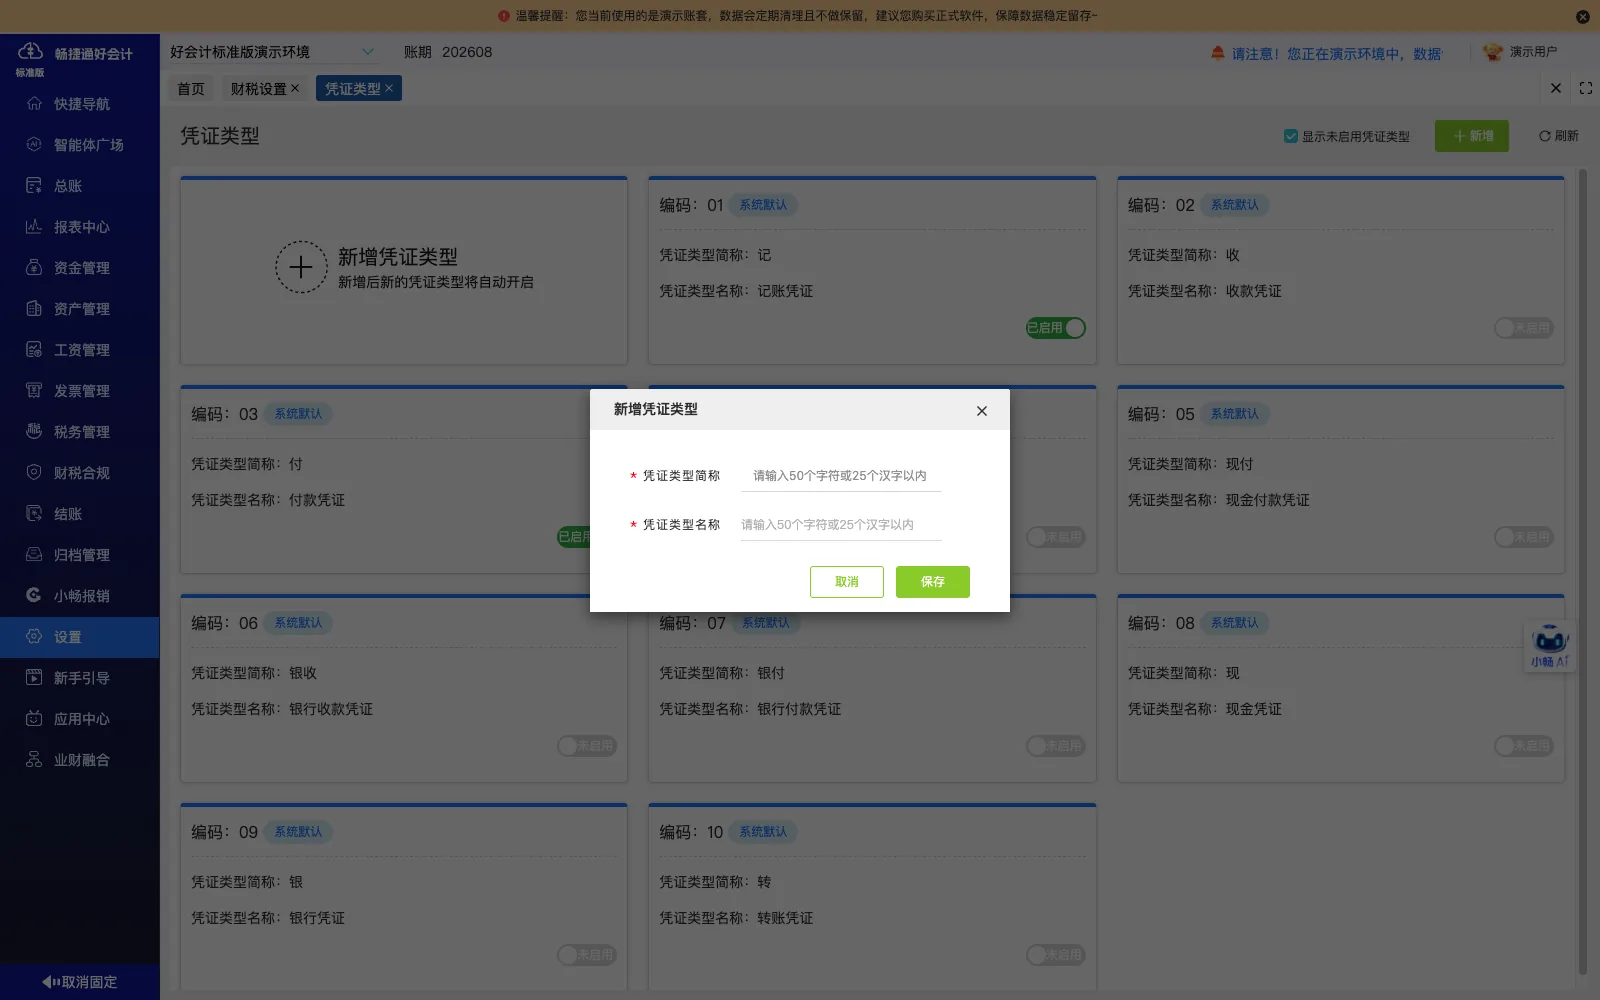
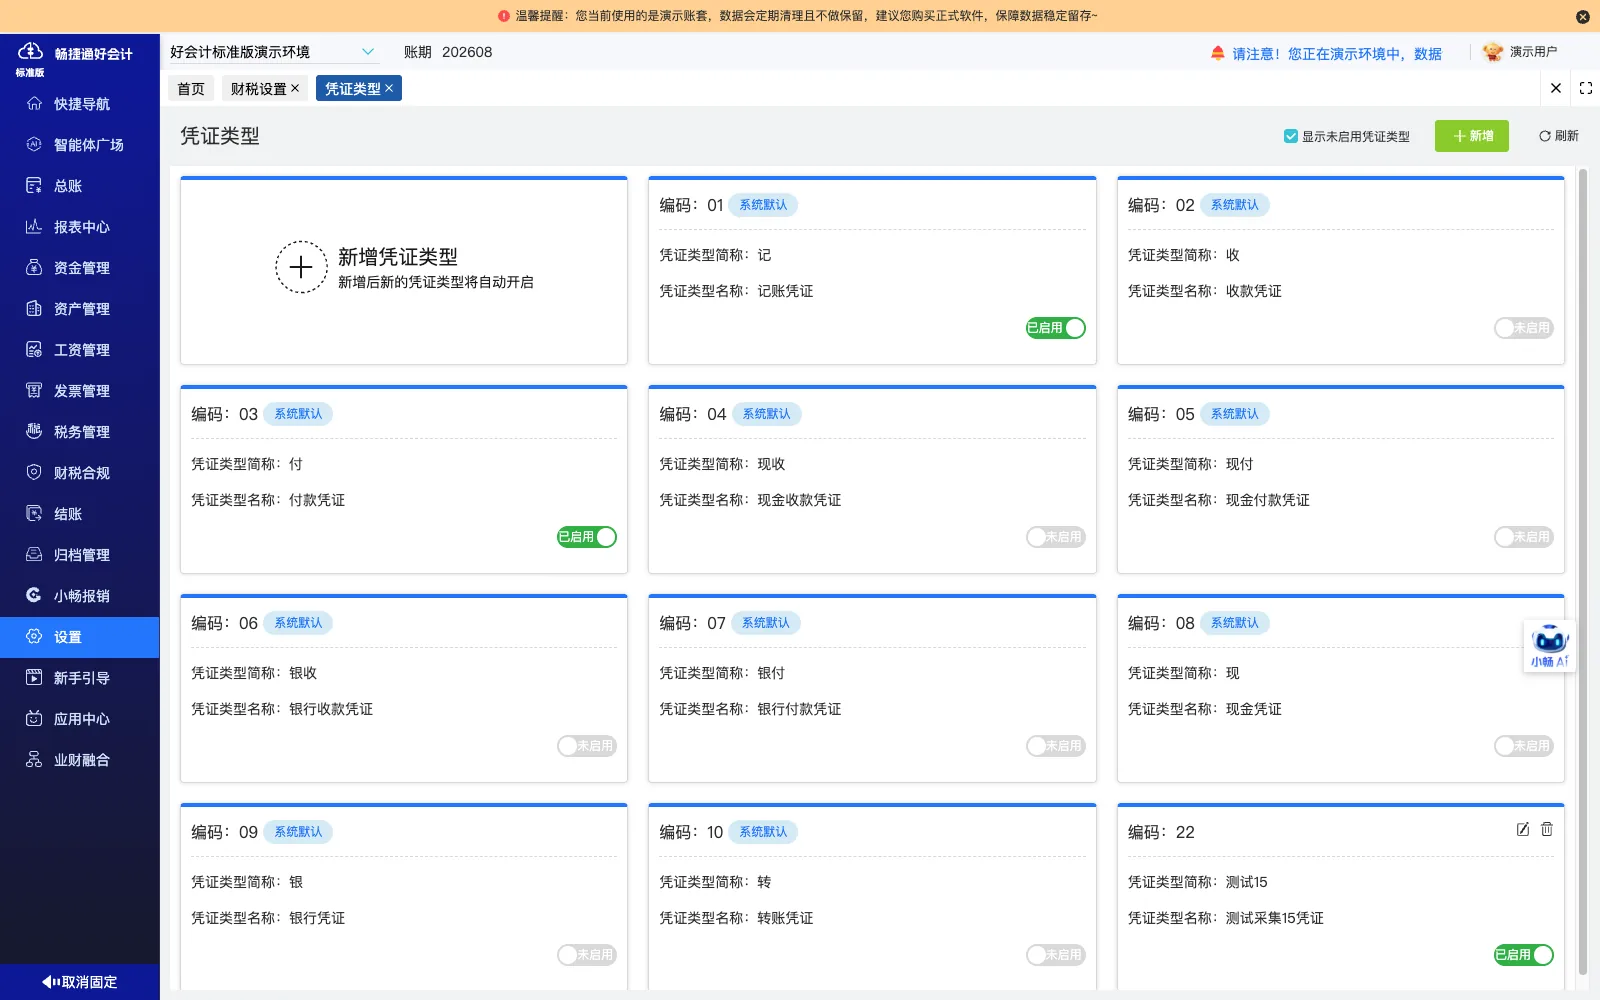
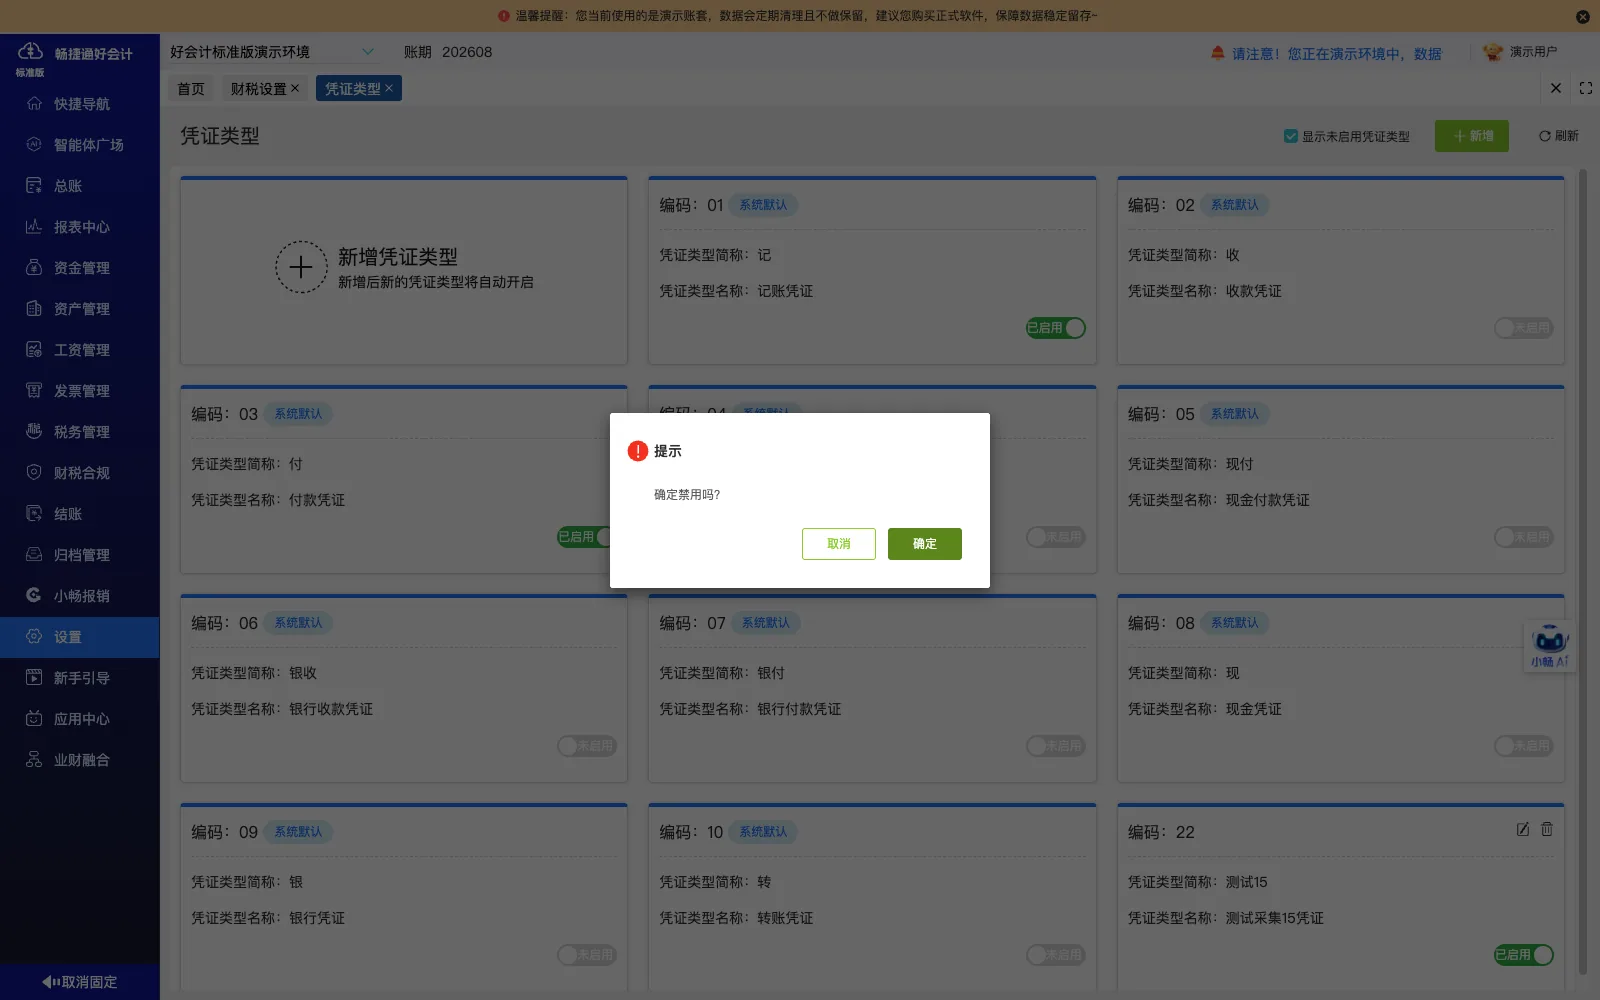
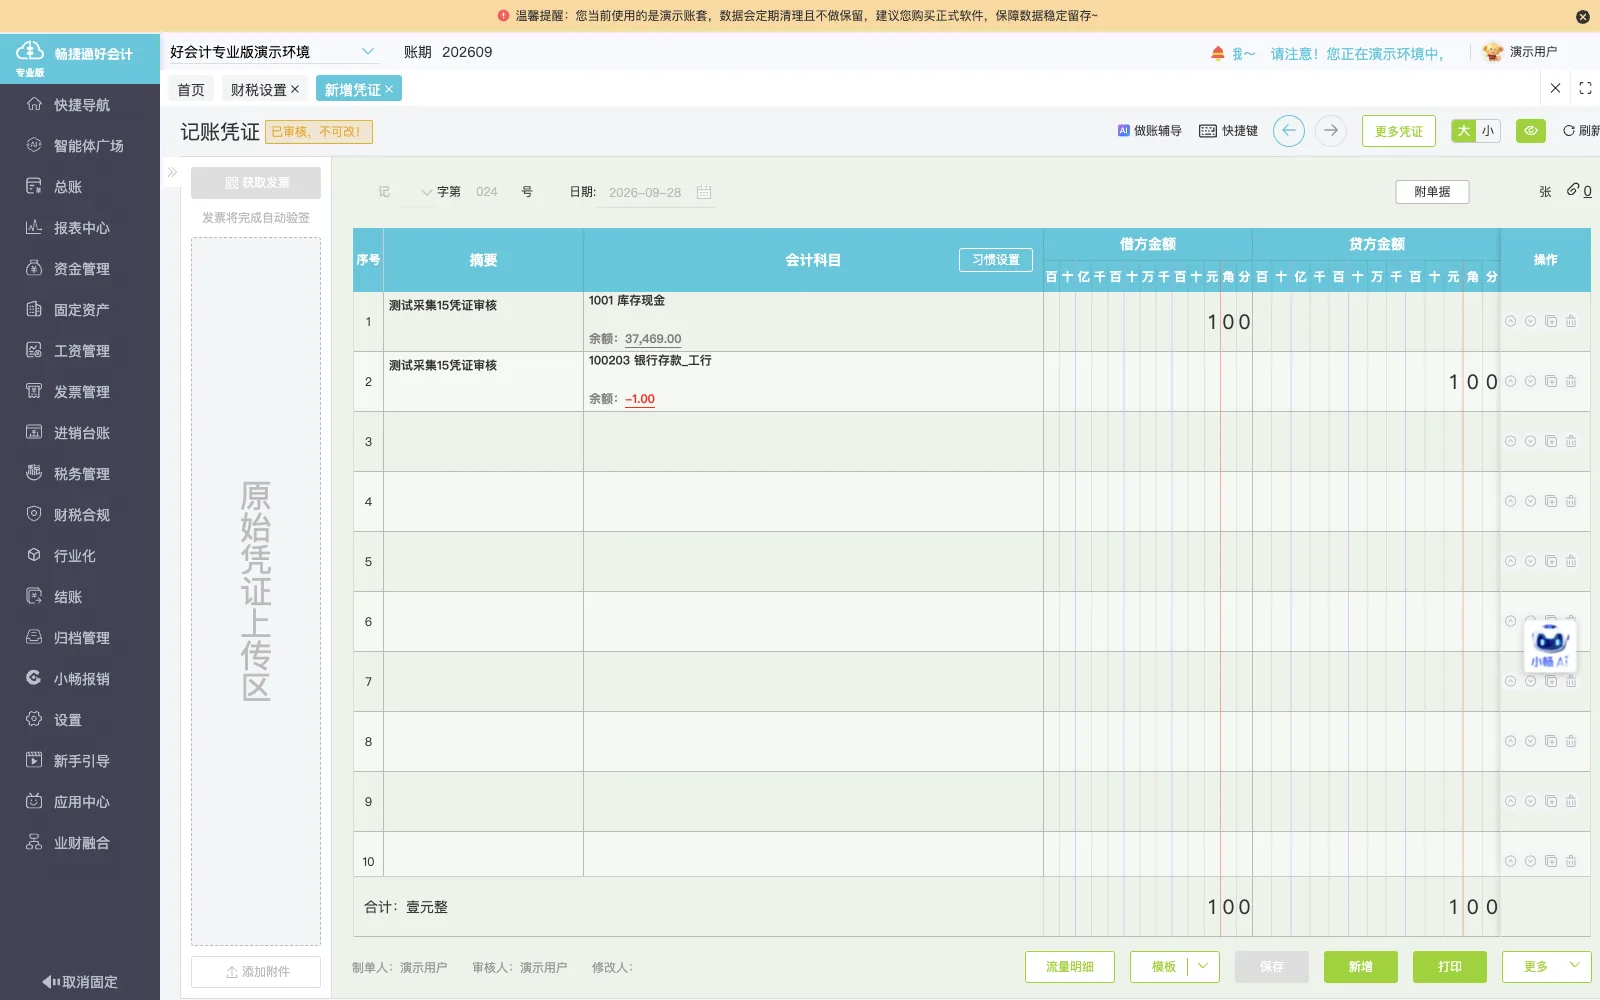
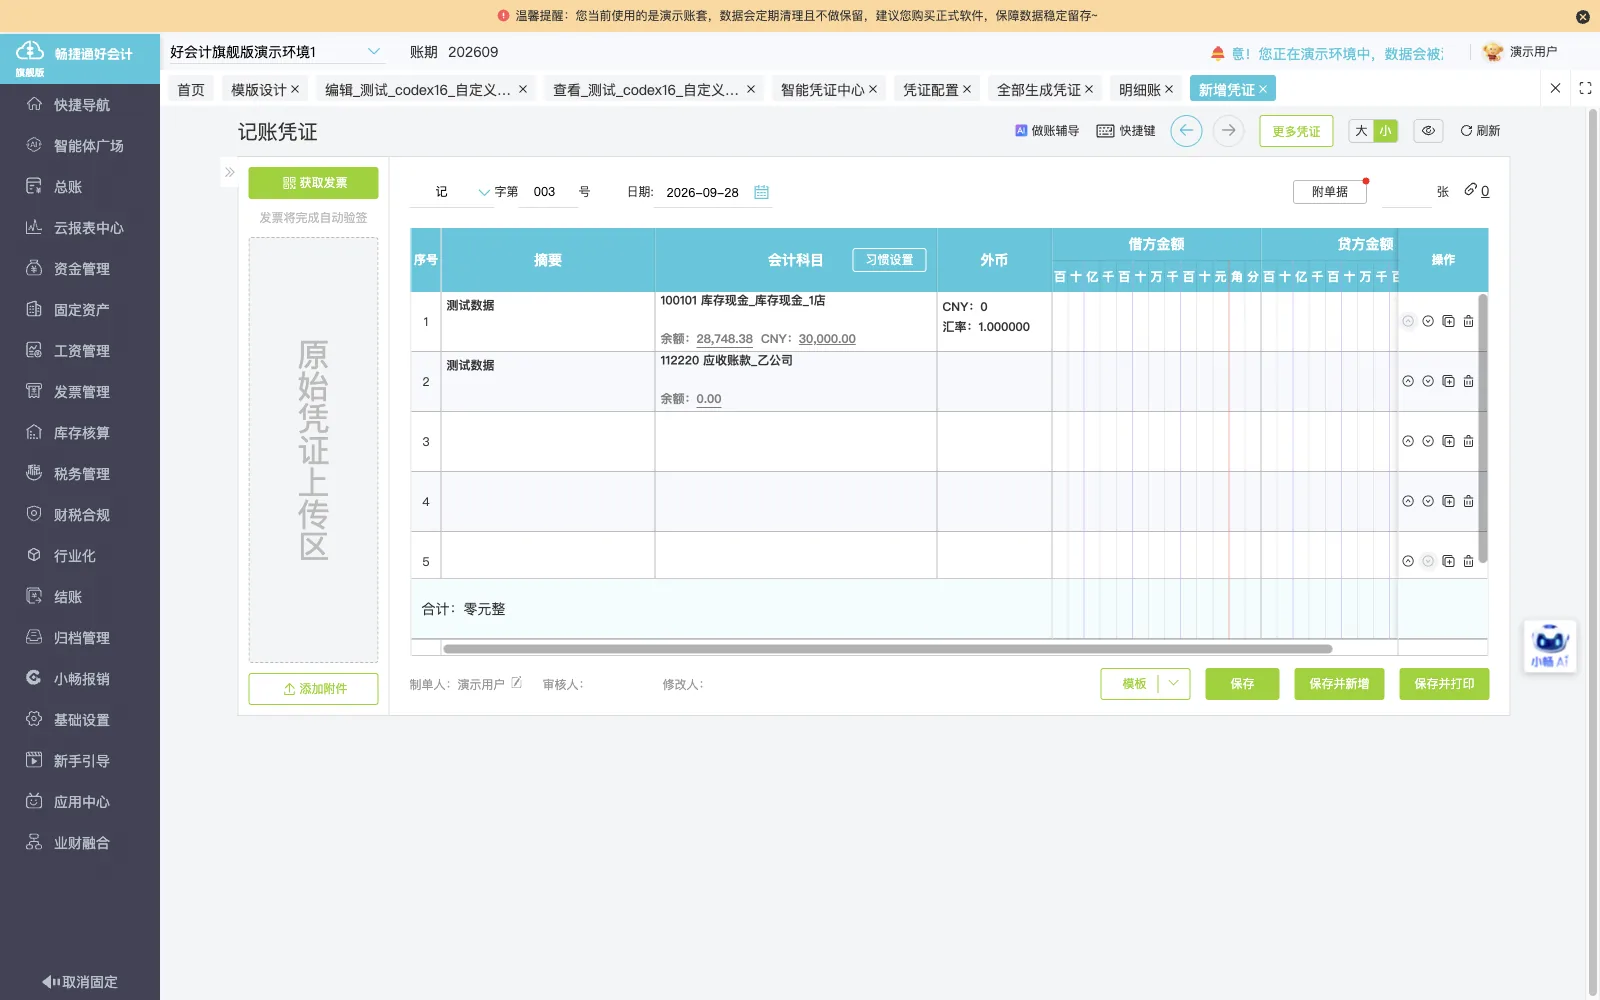
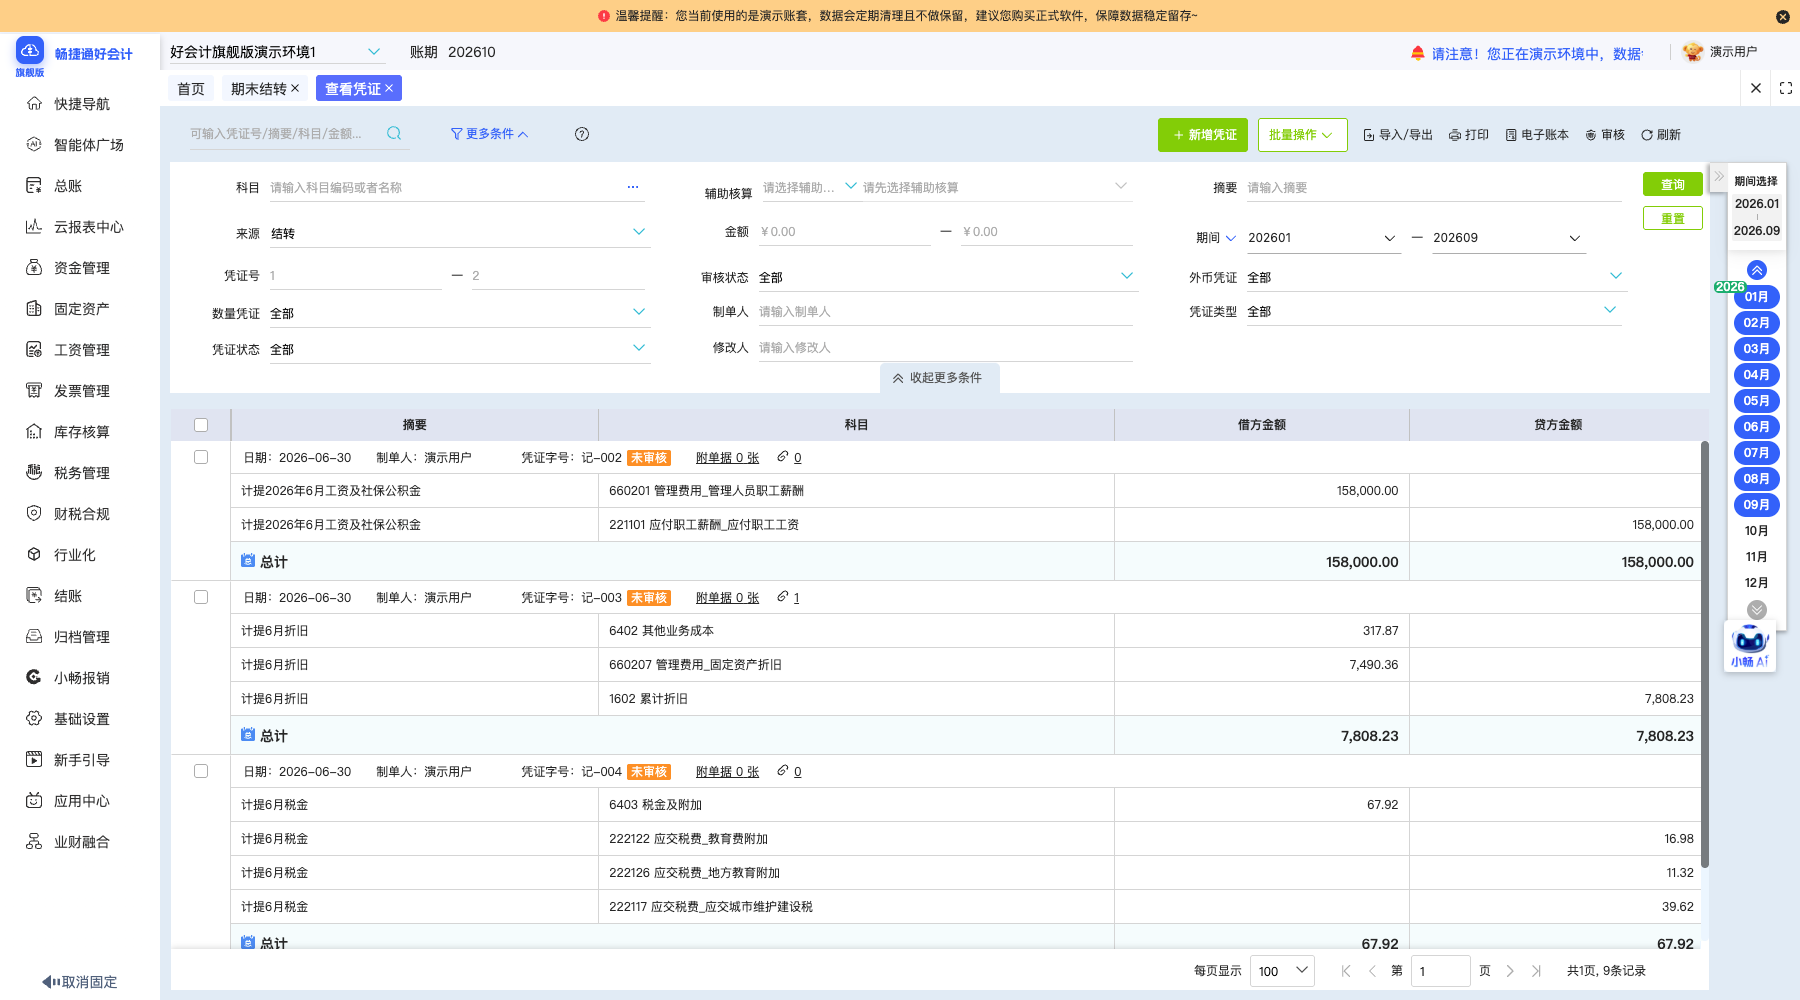
日记账生成凭证
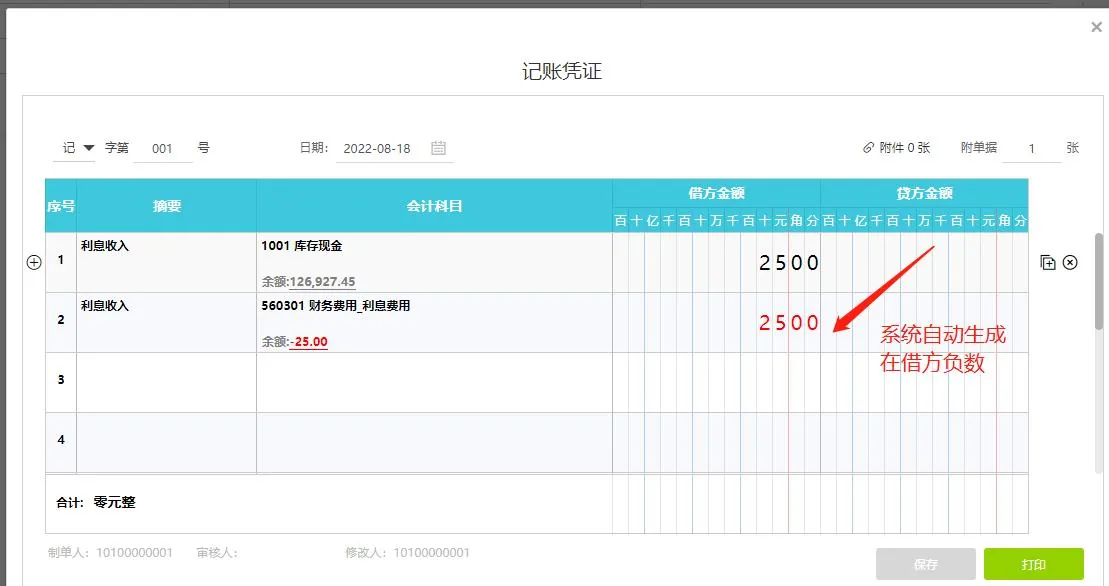
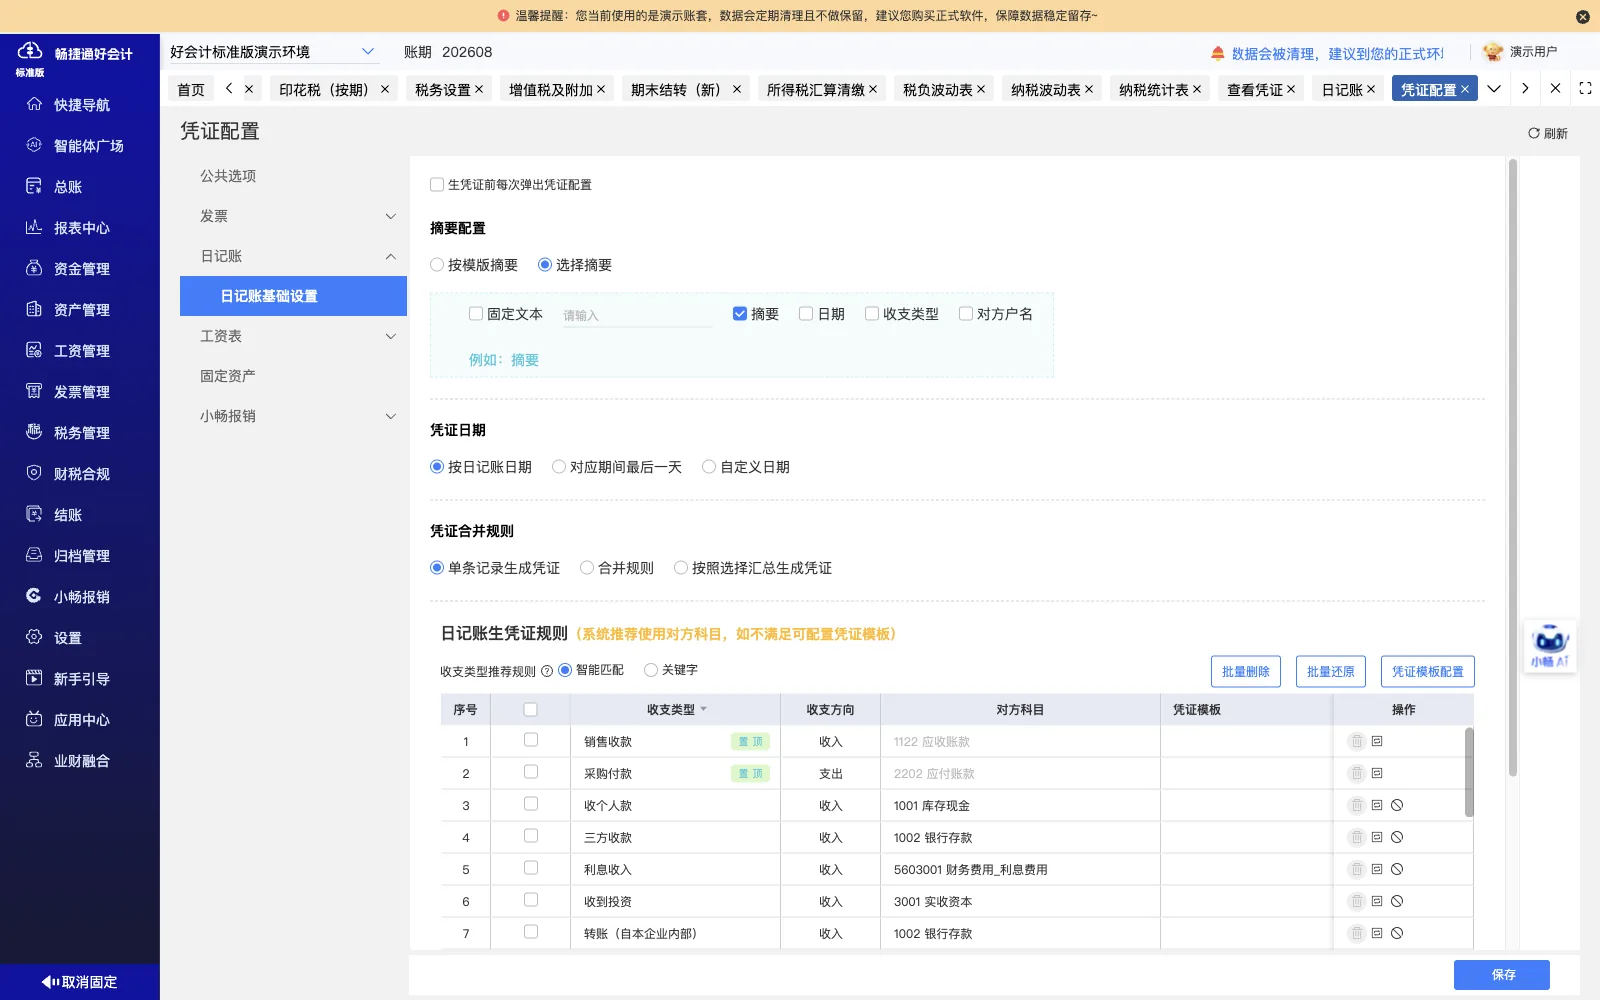
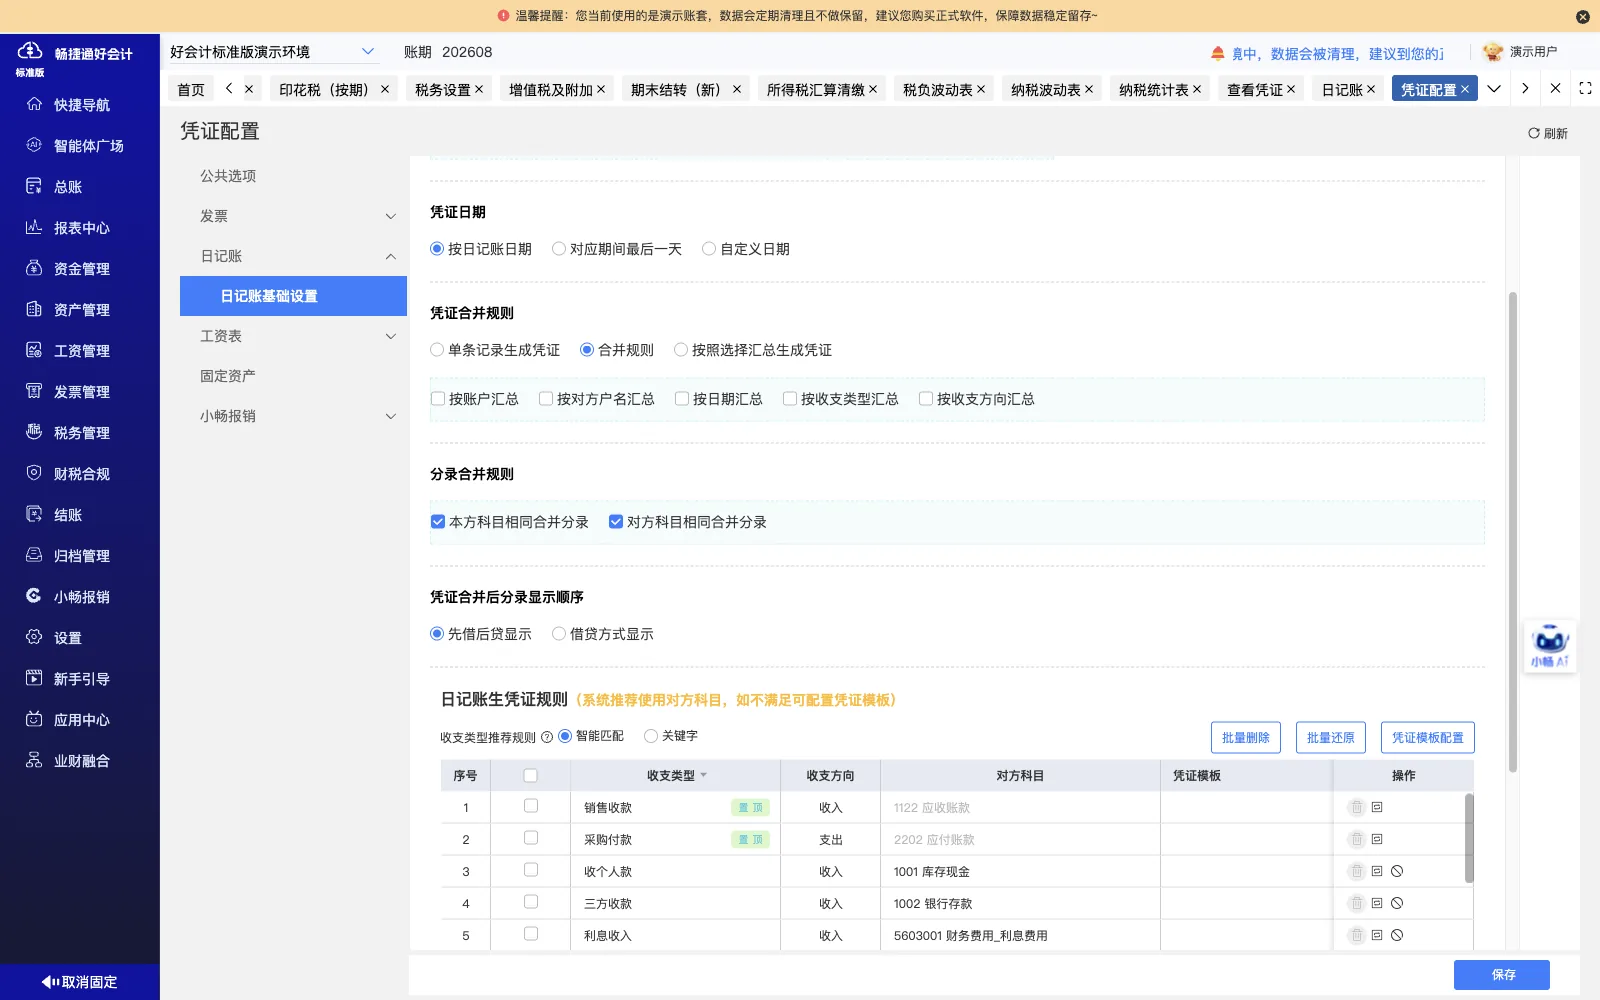
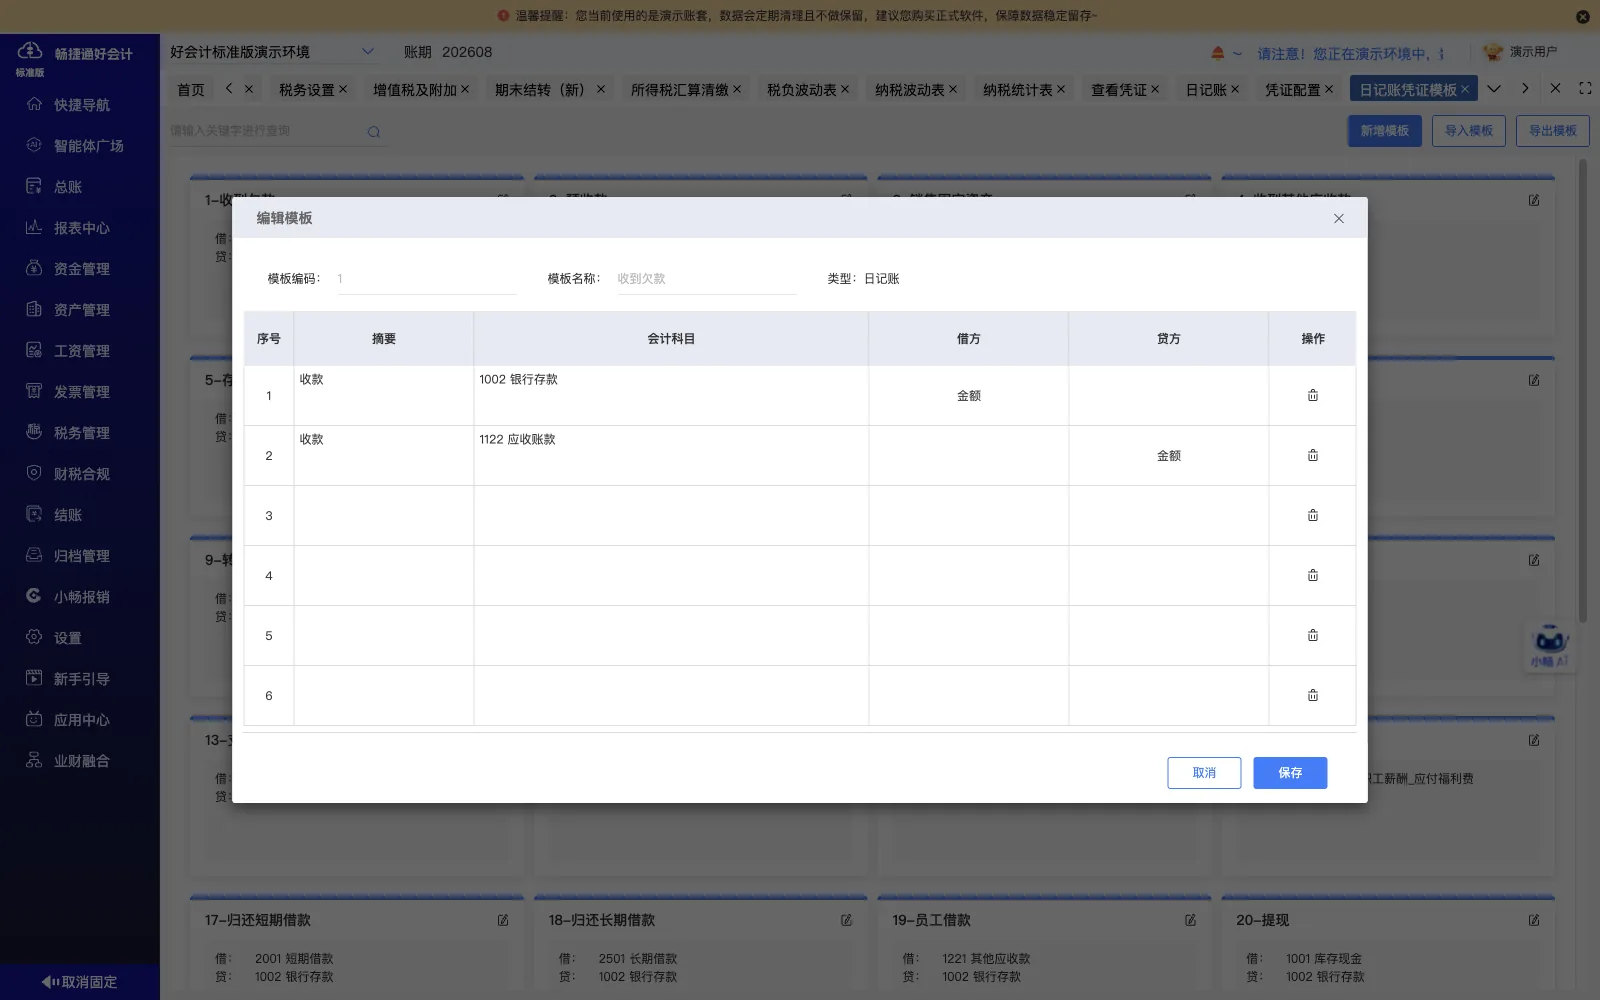
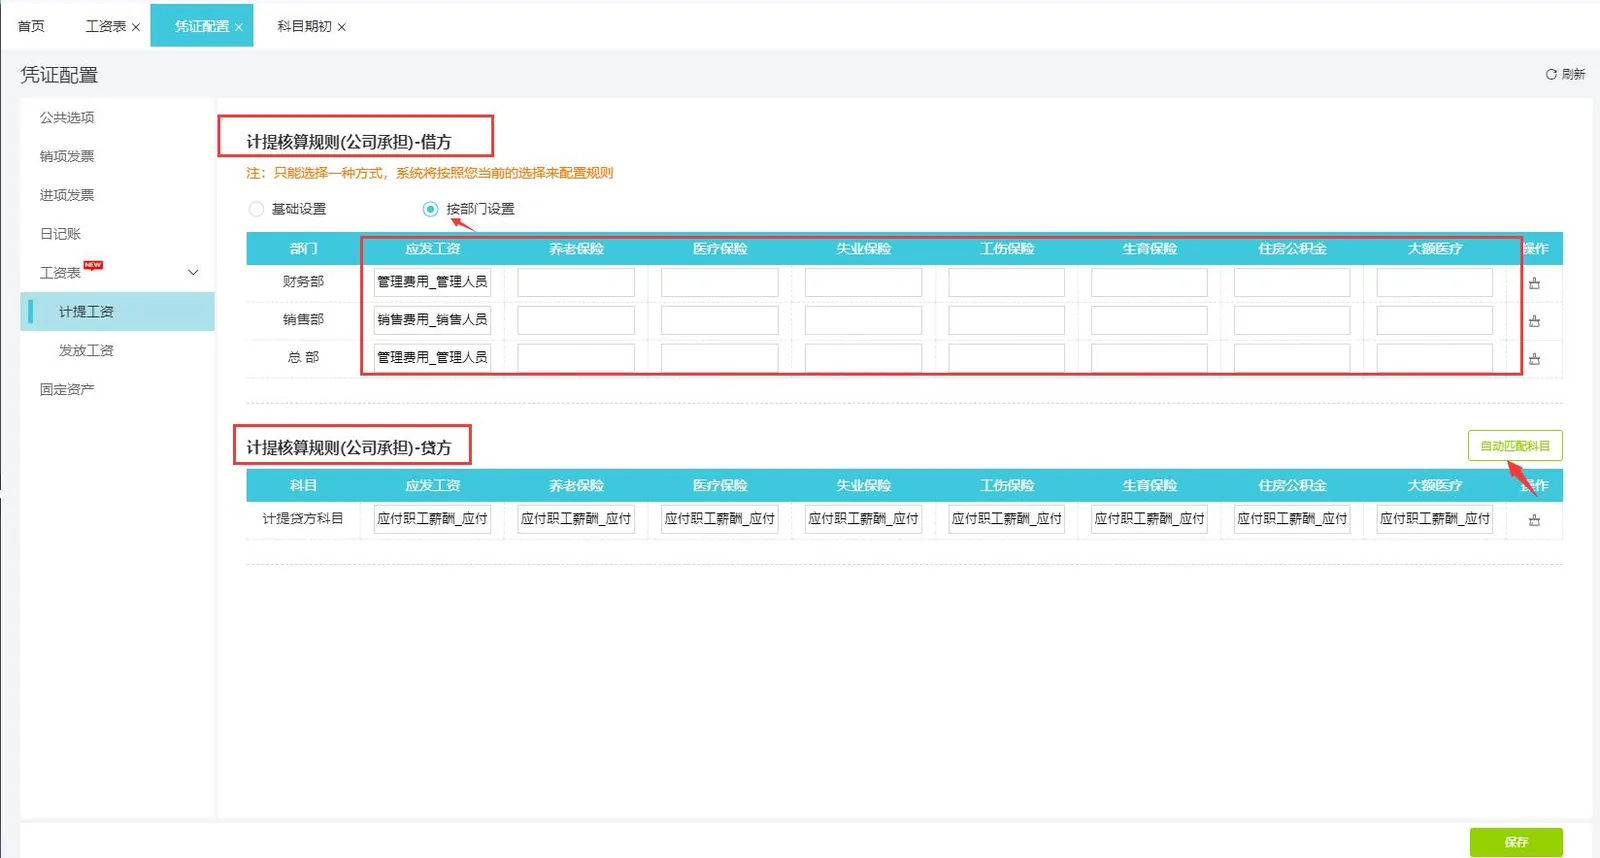
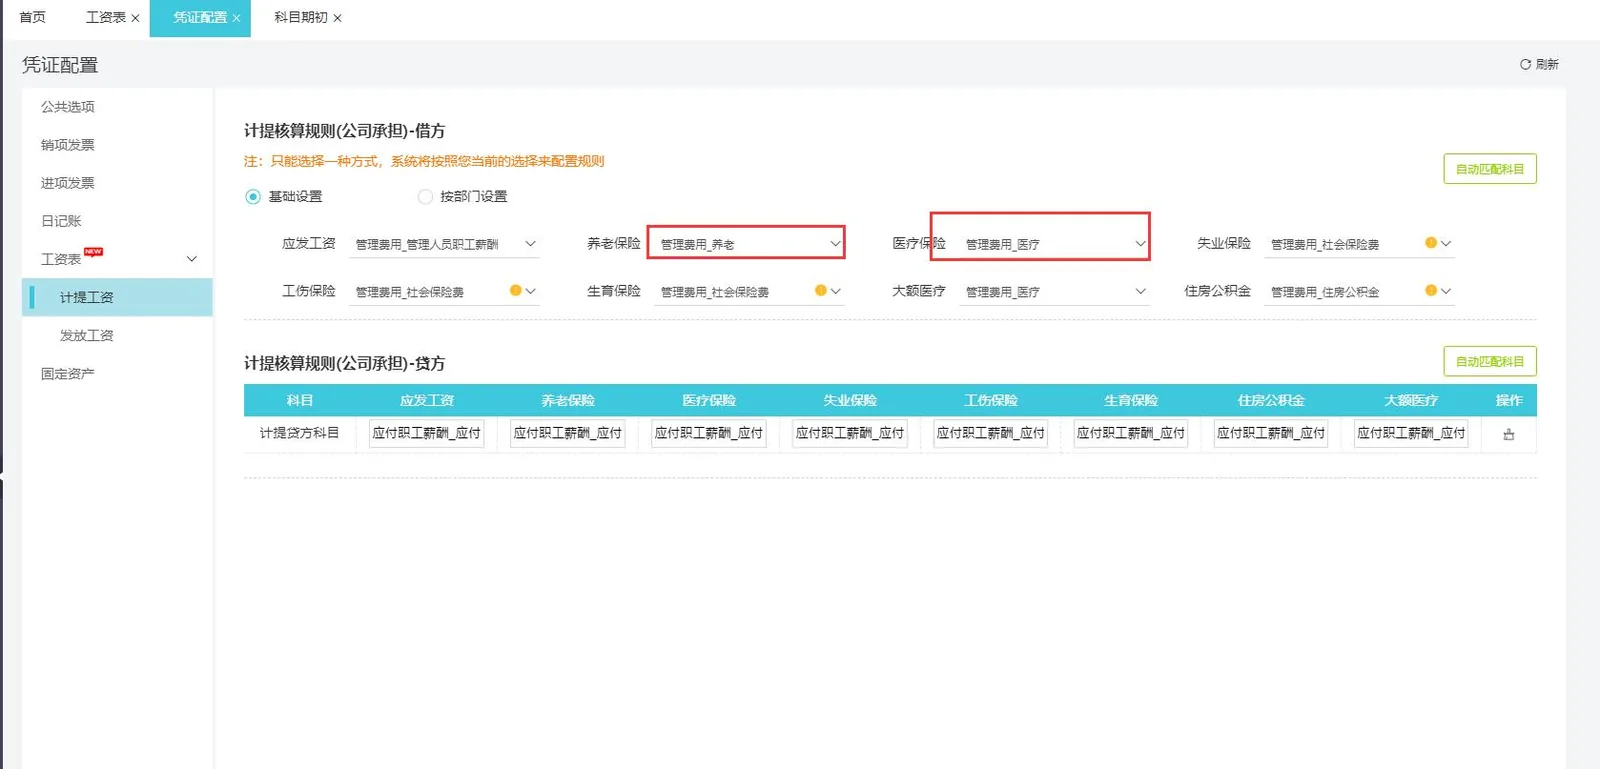
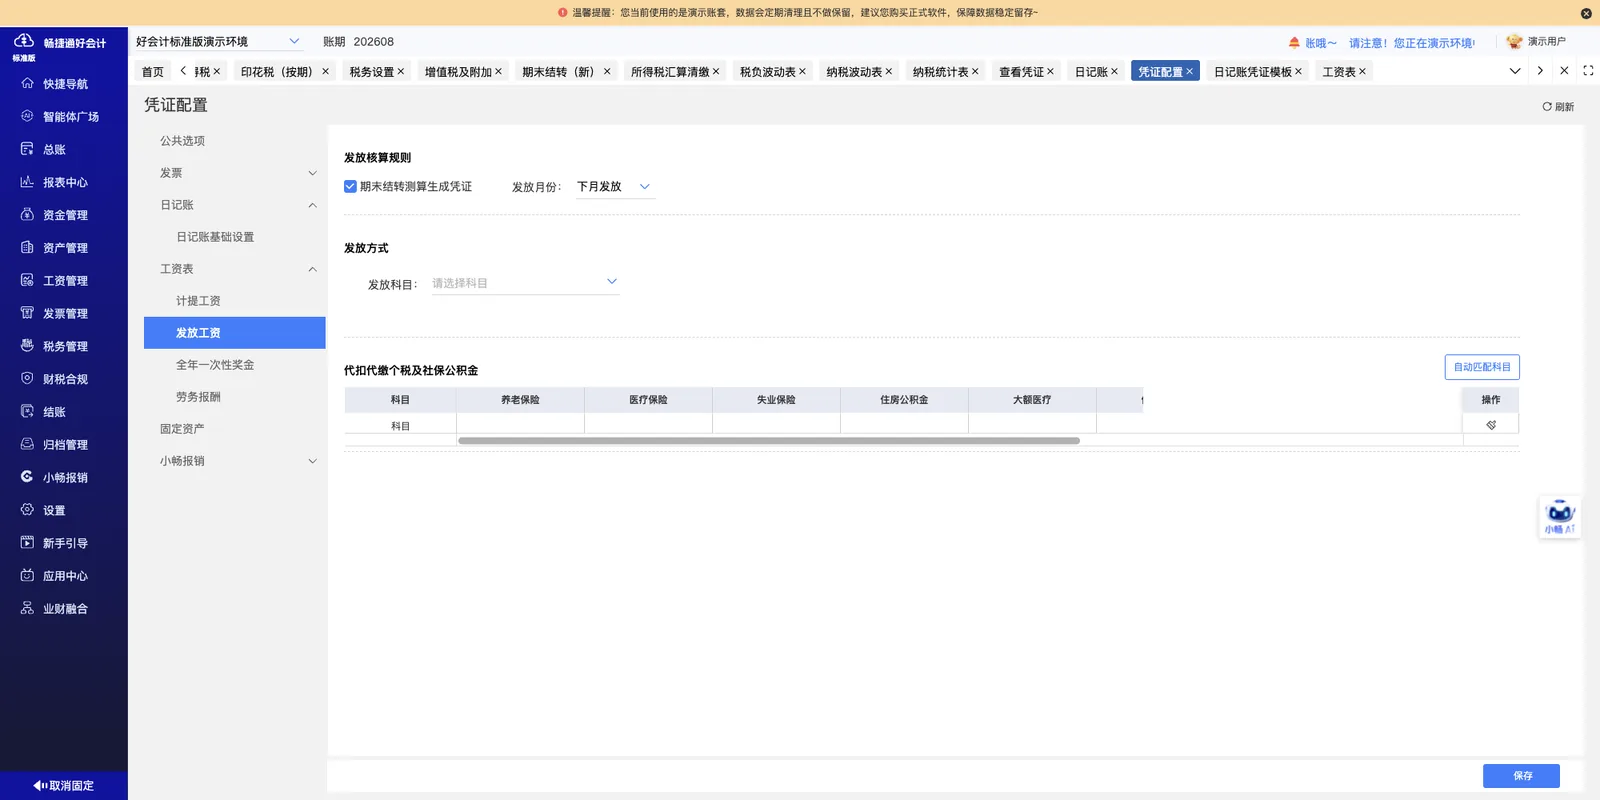
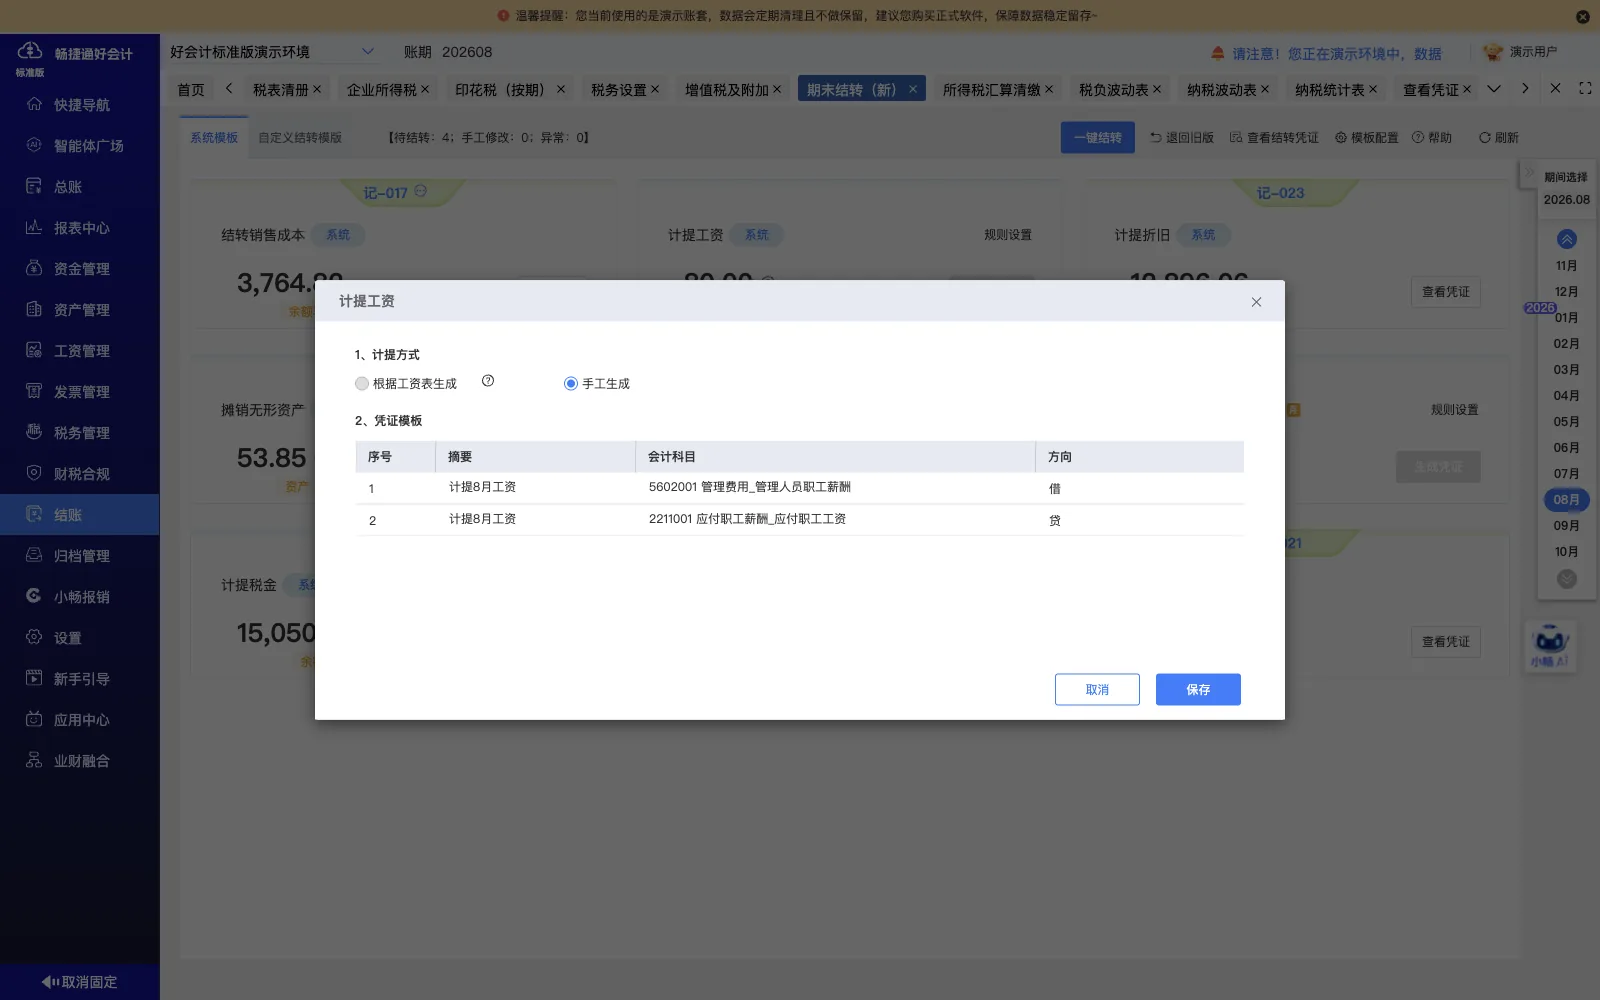
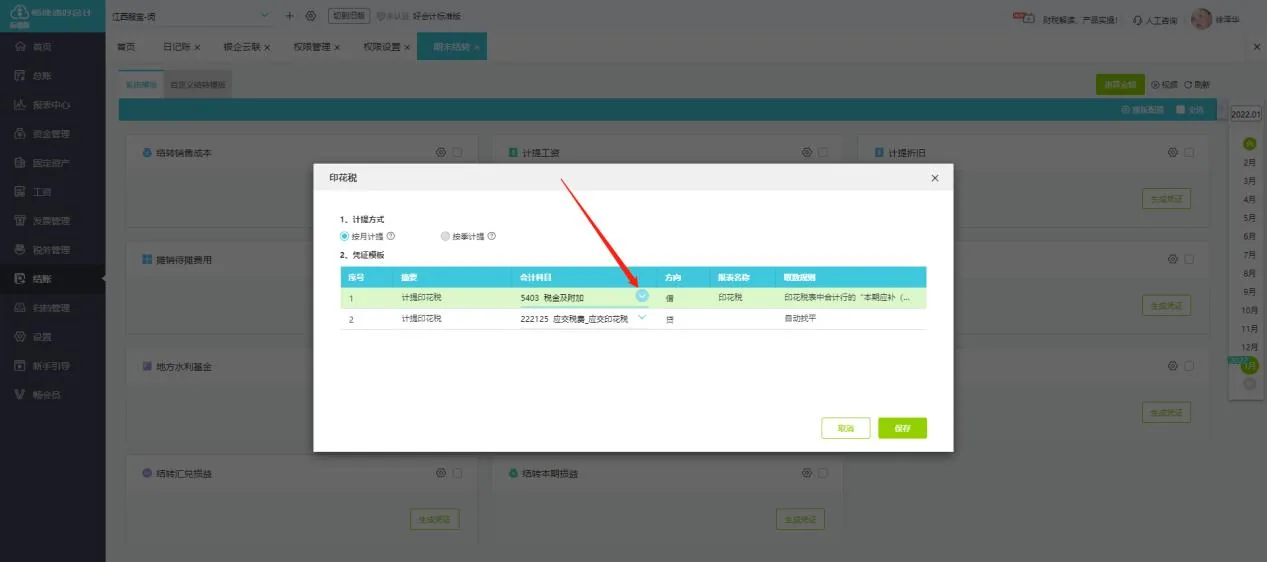
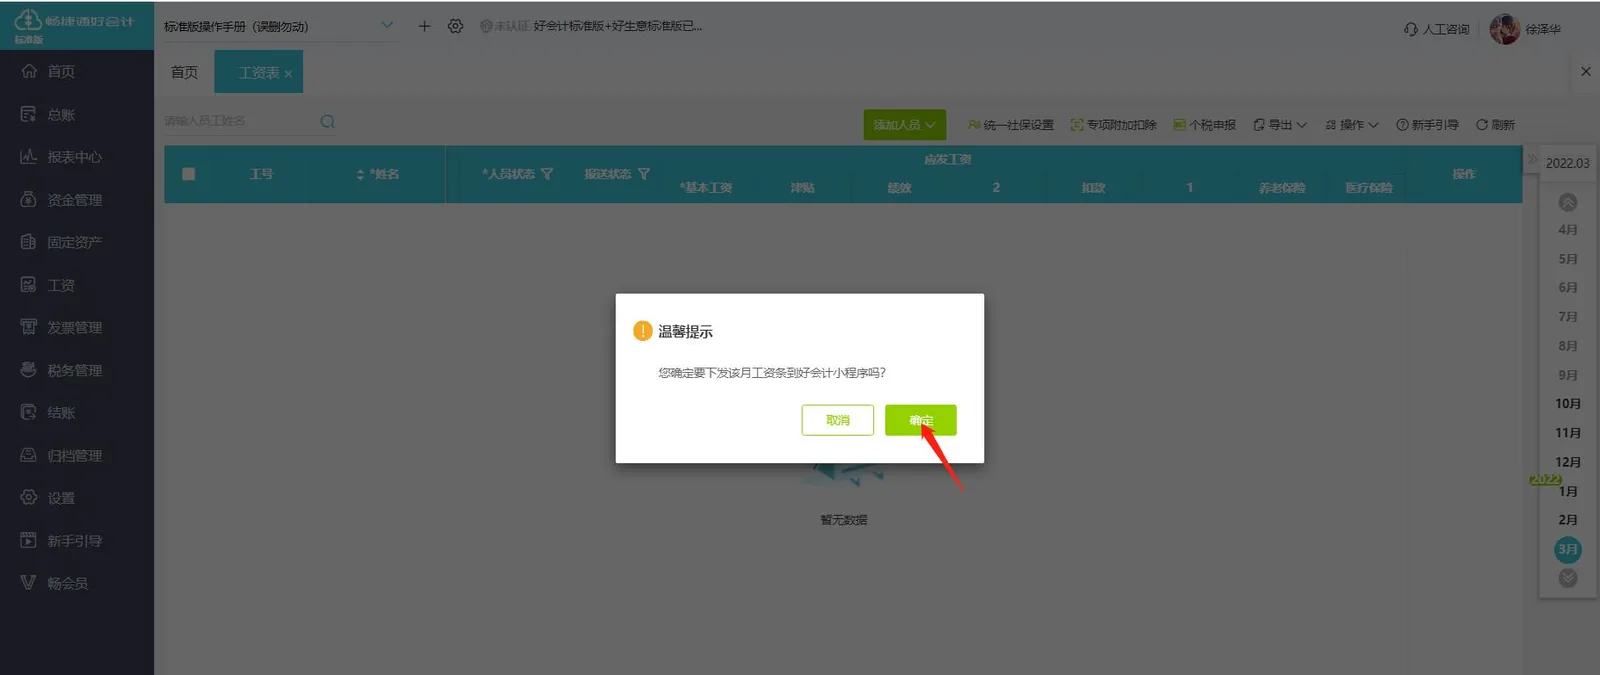
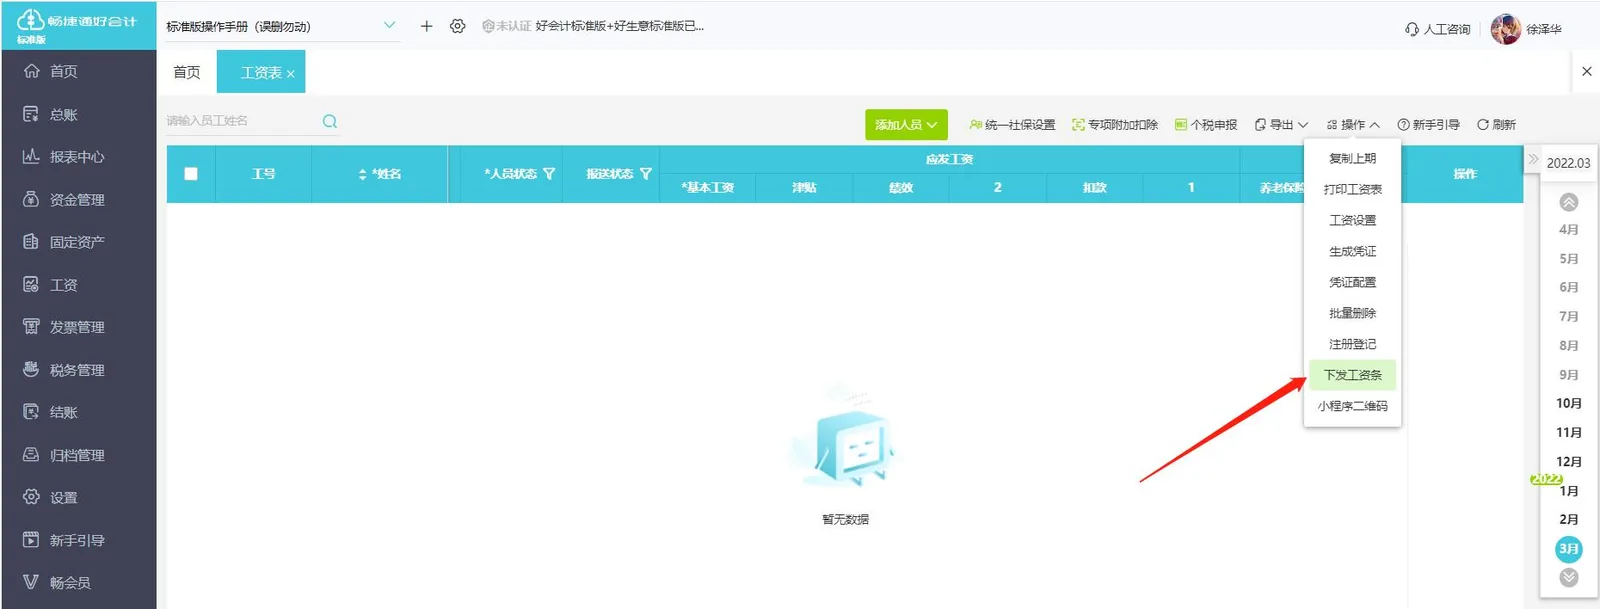
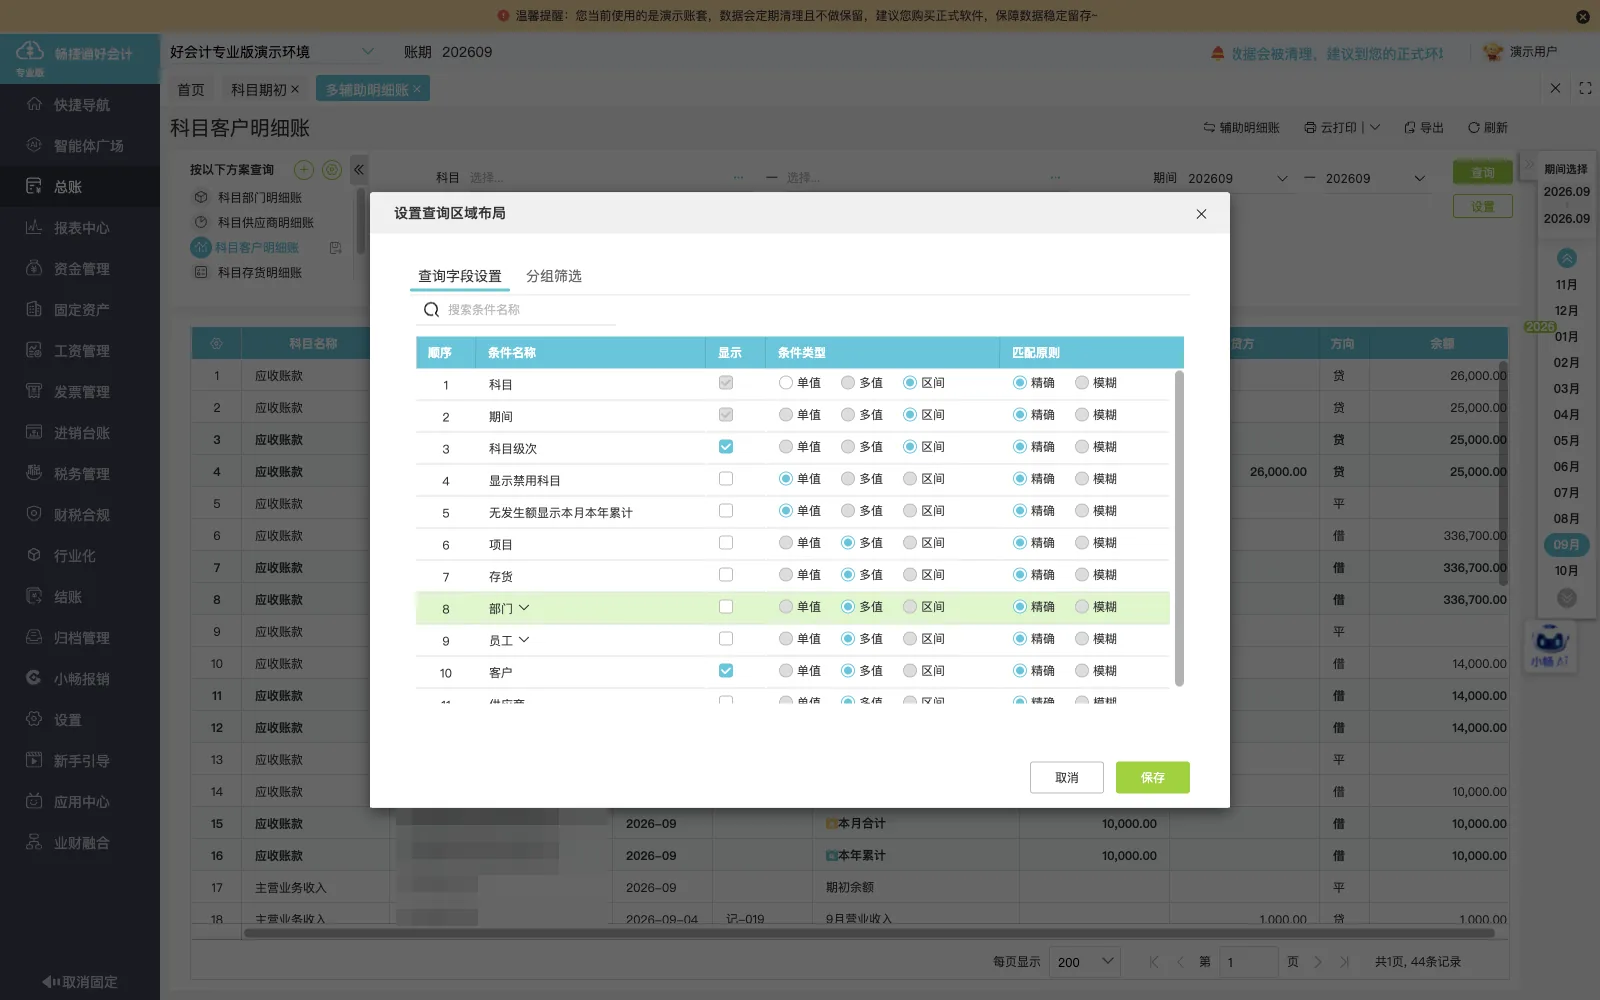
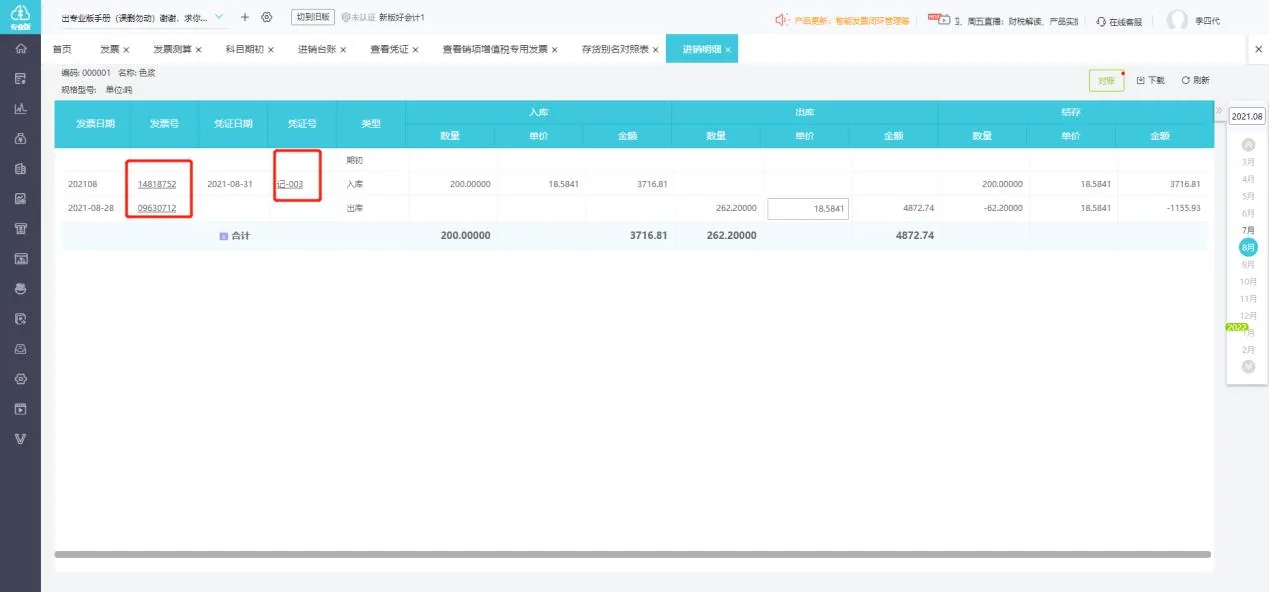
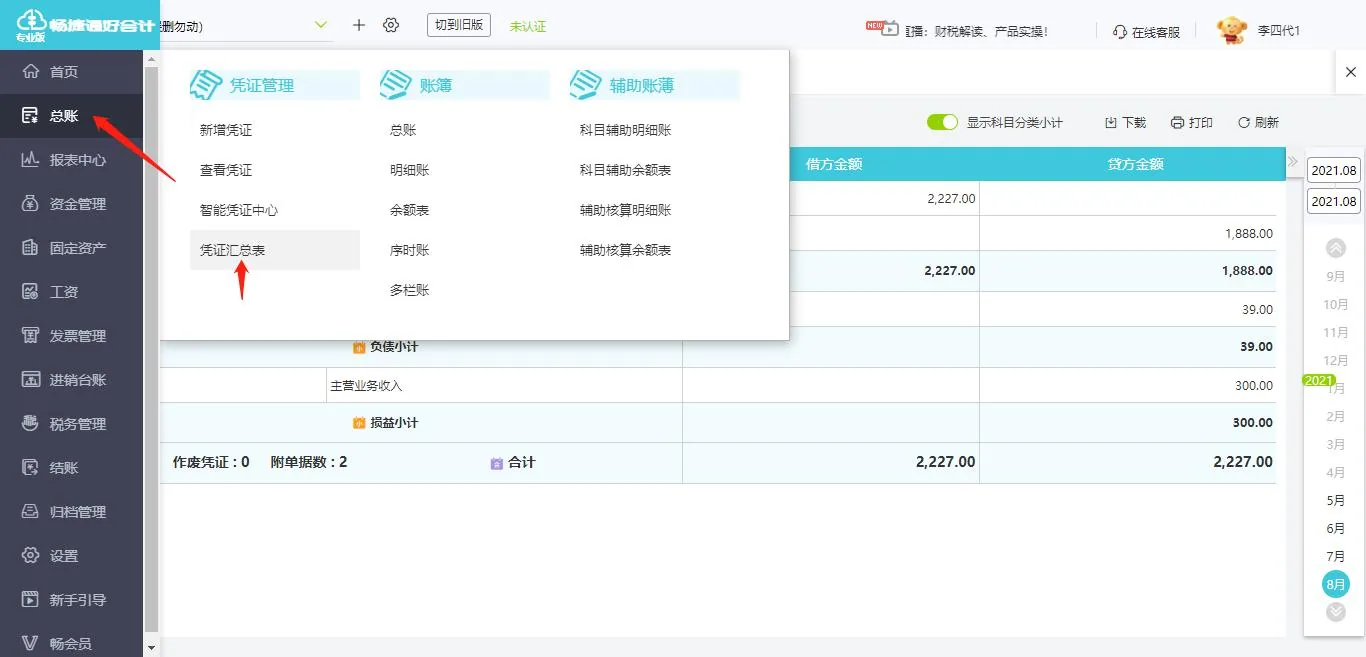
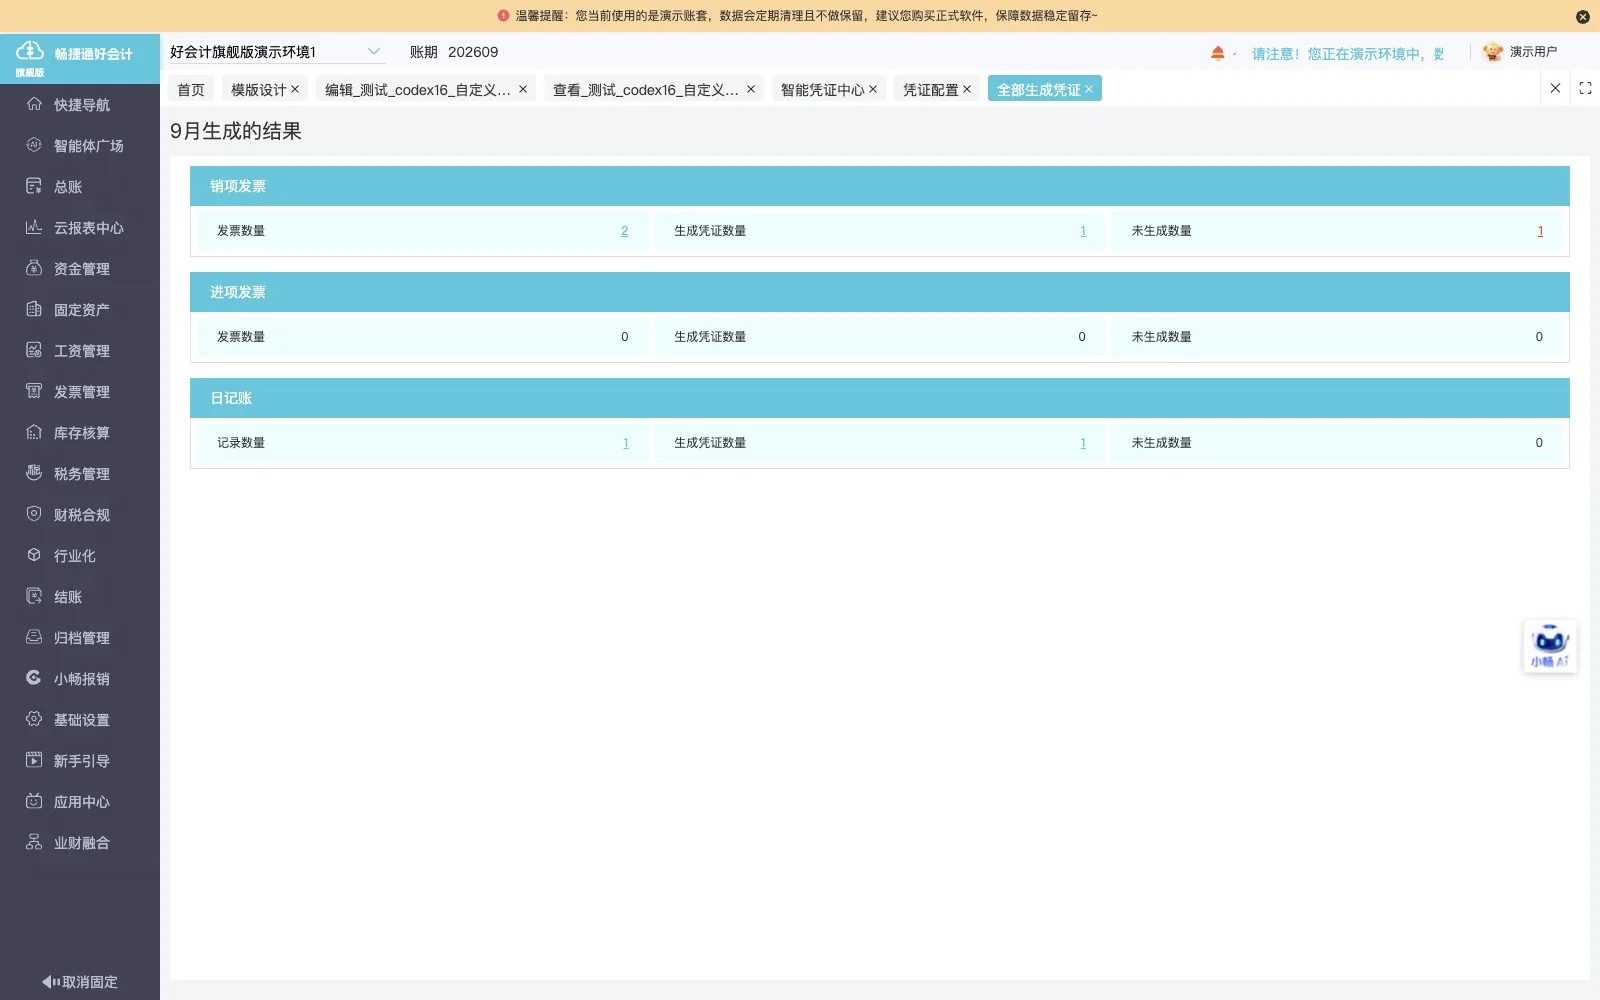
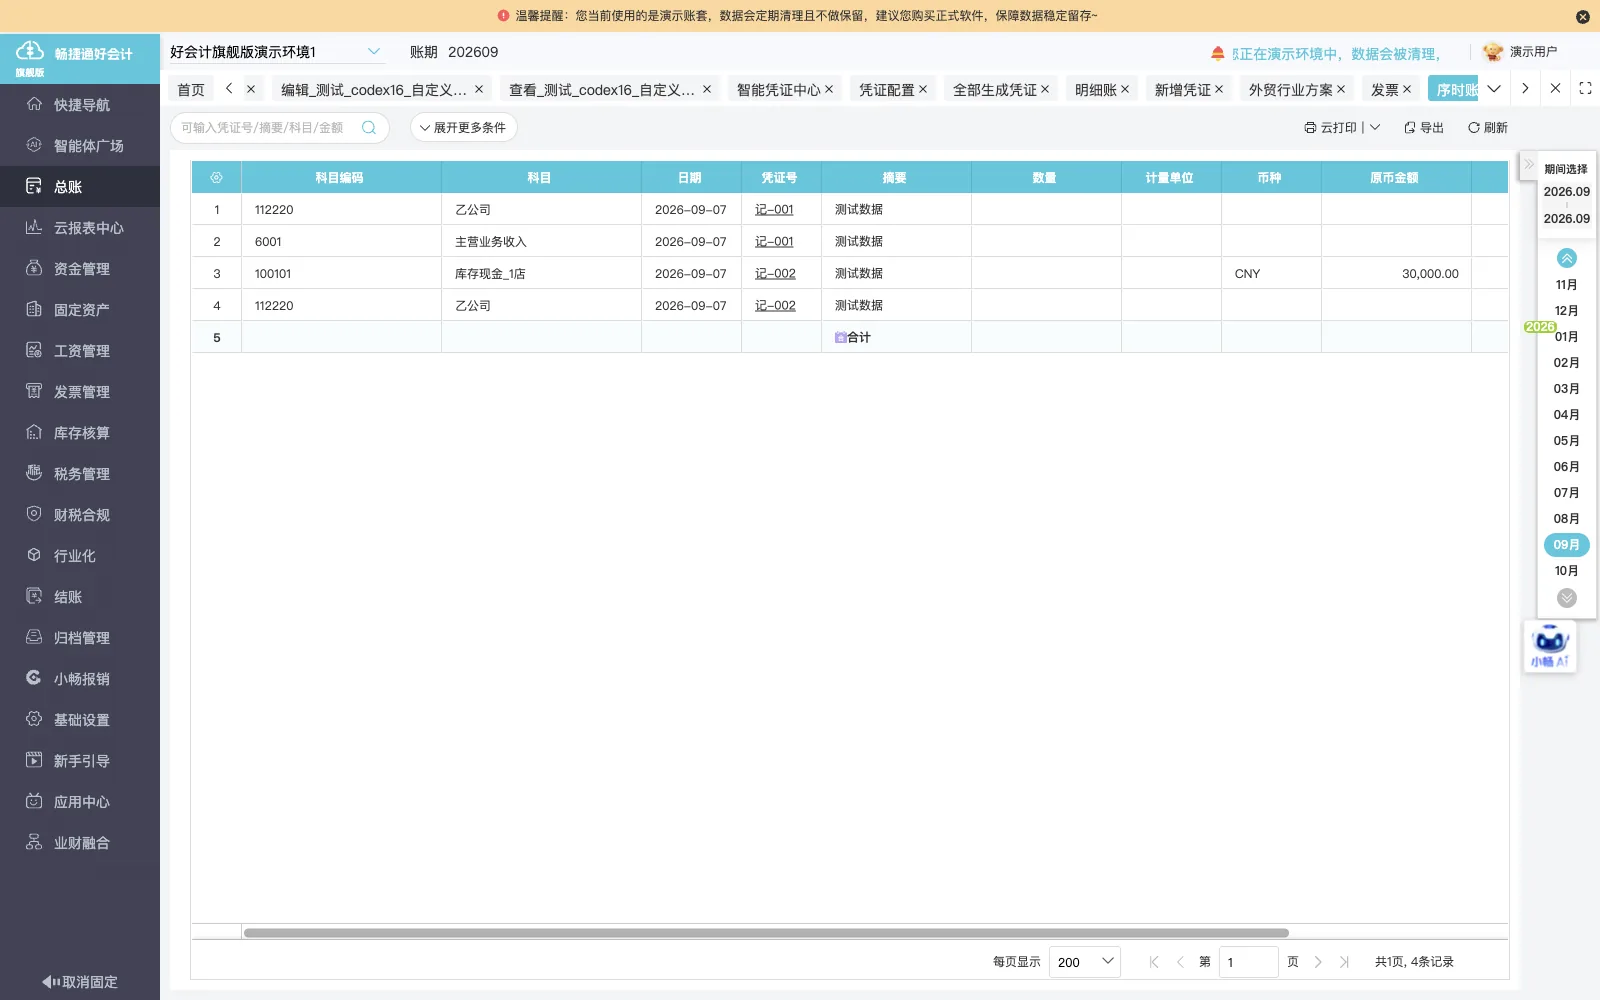
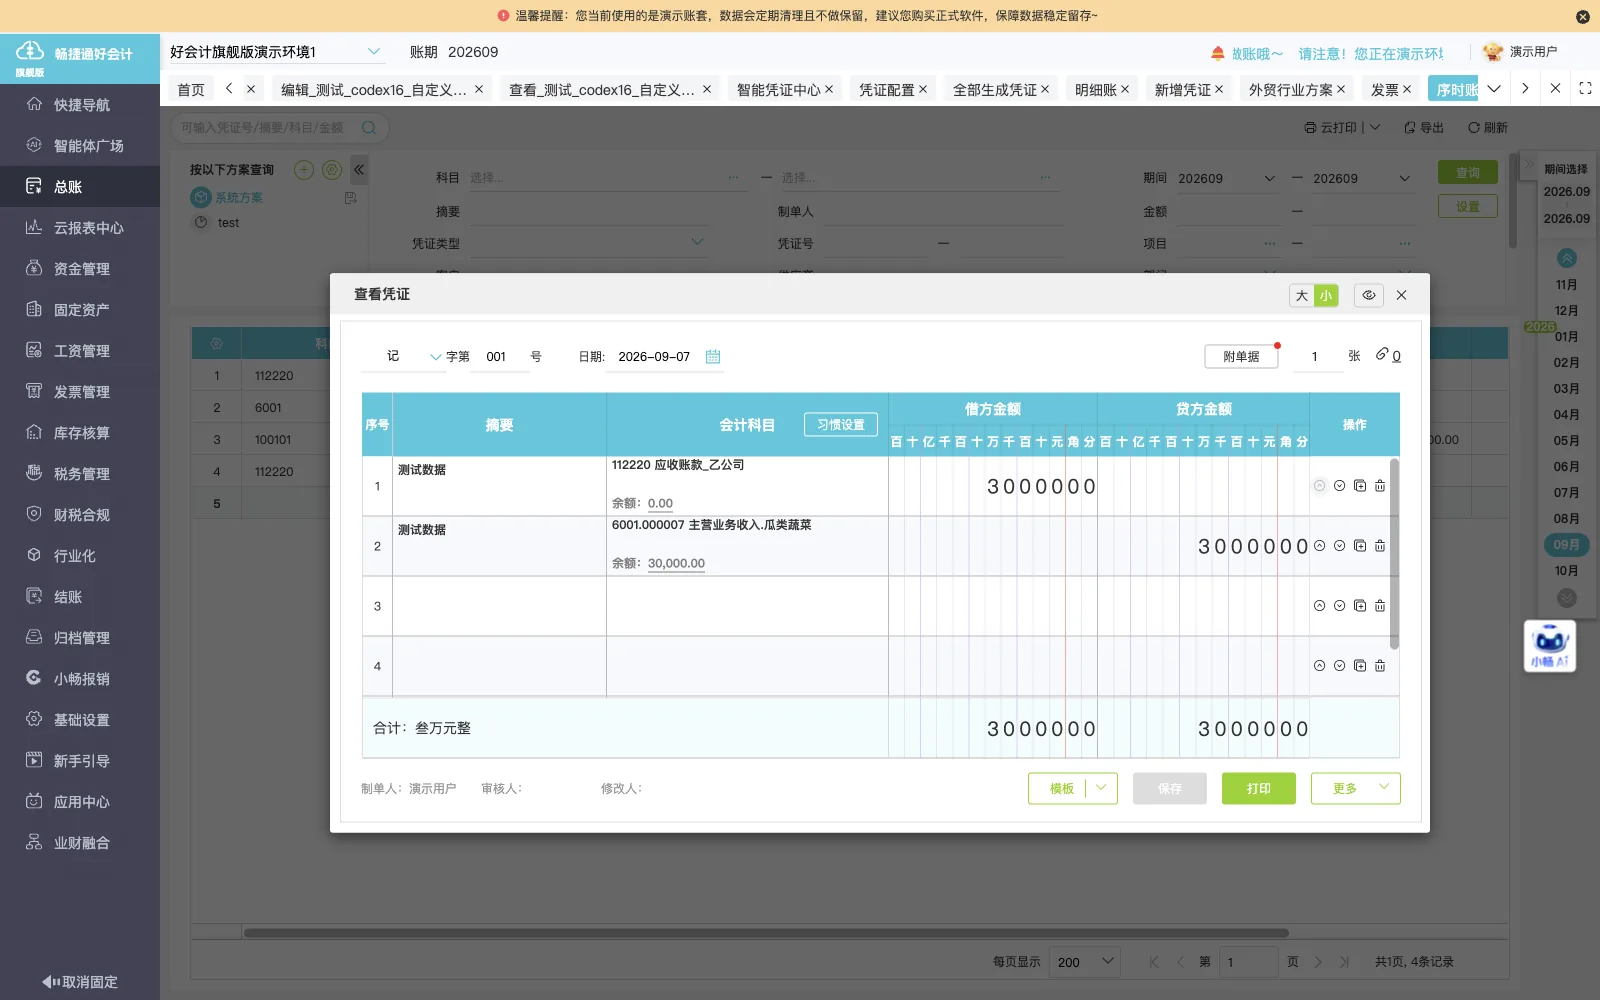
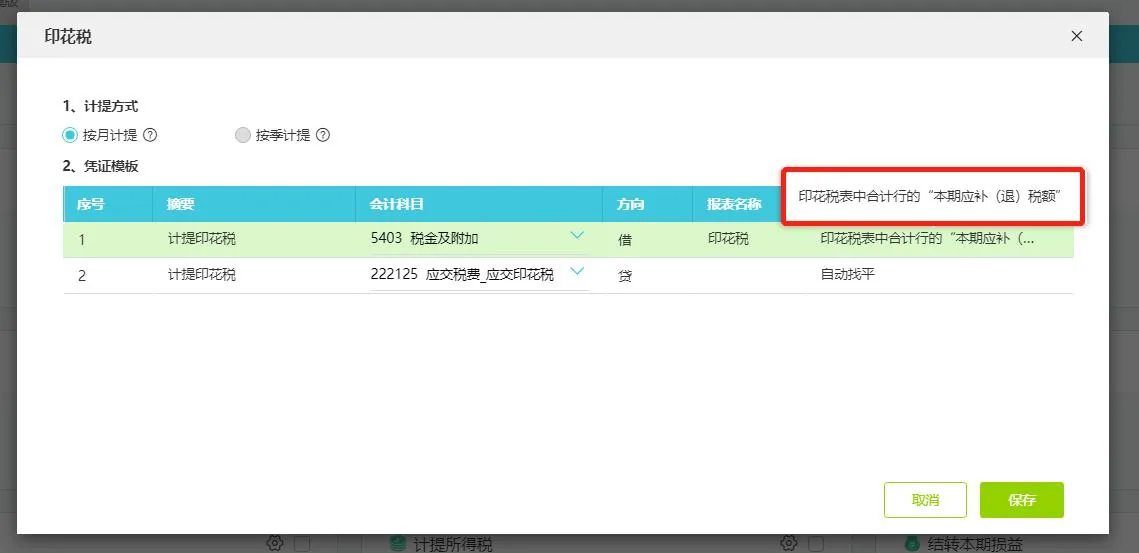
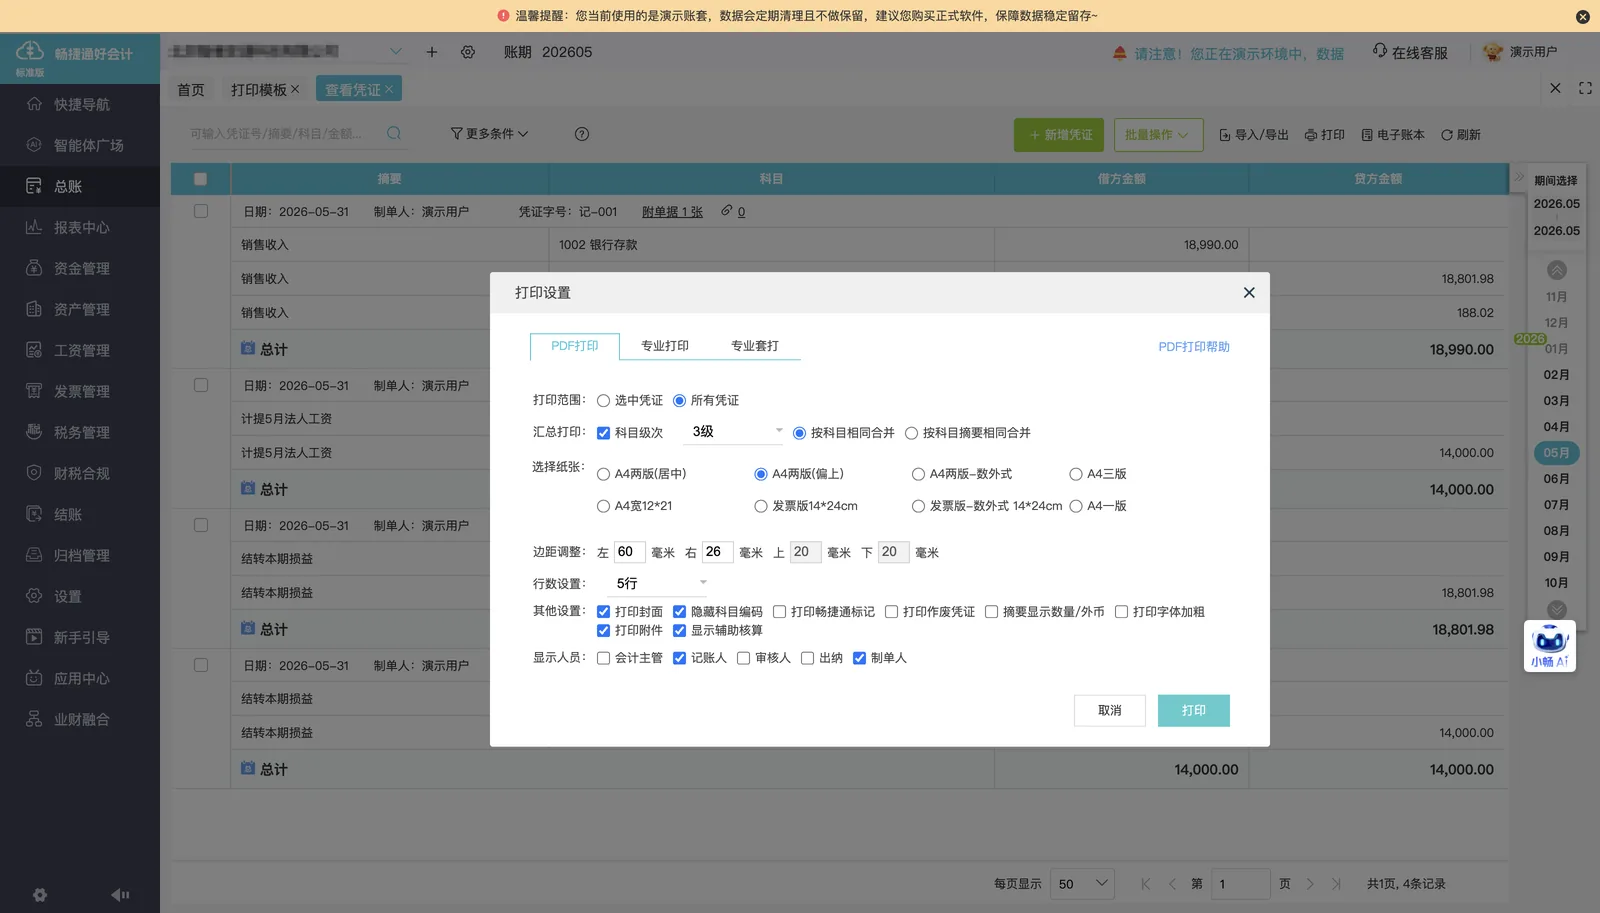
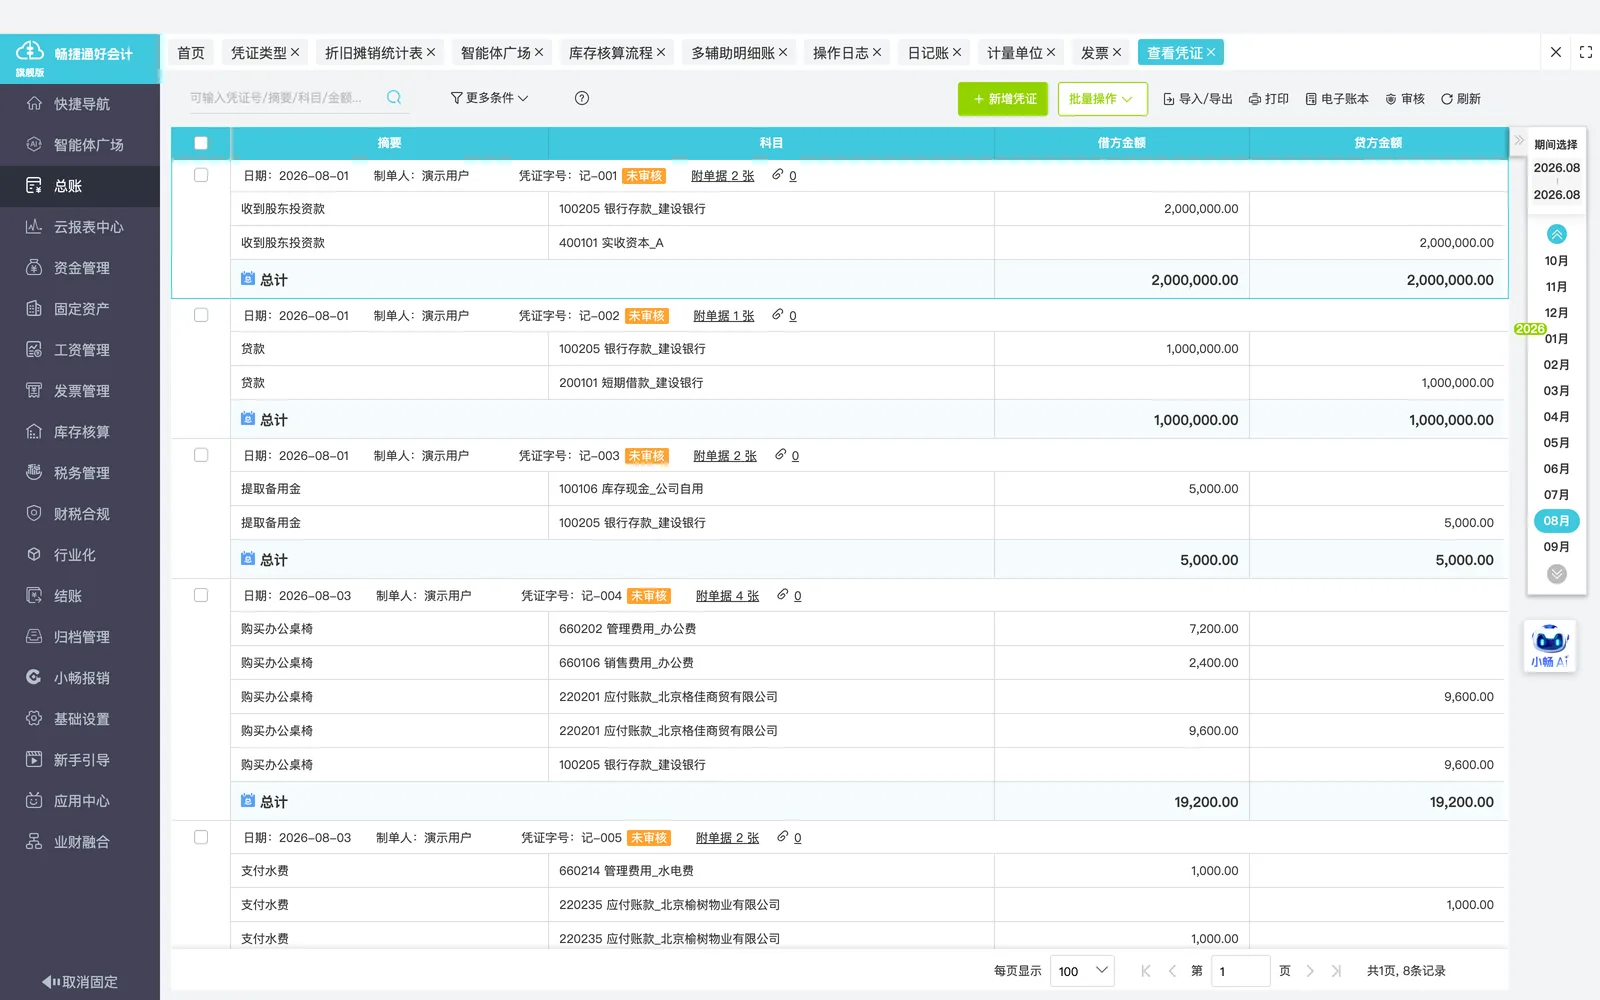
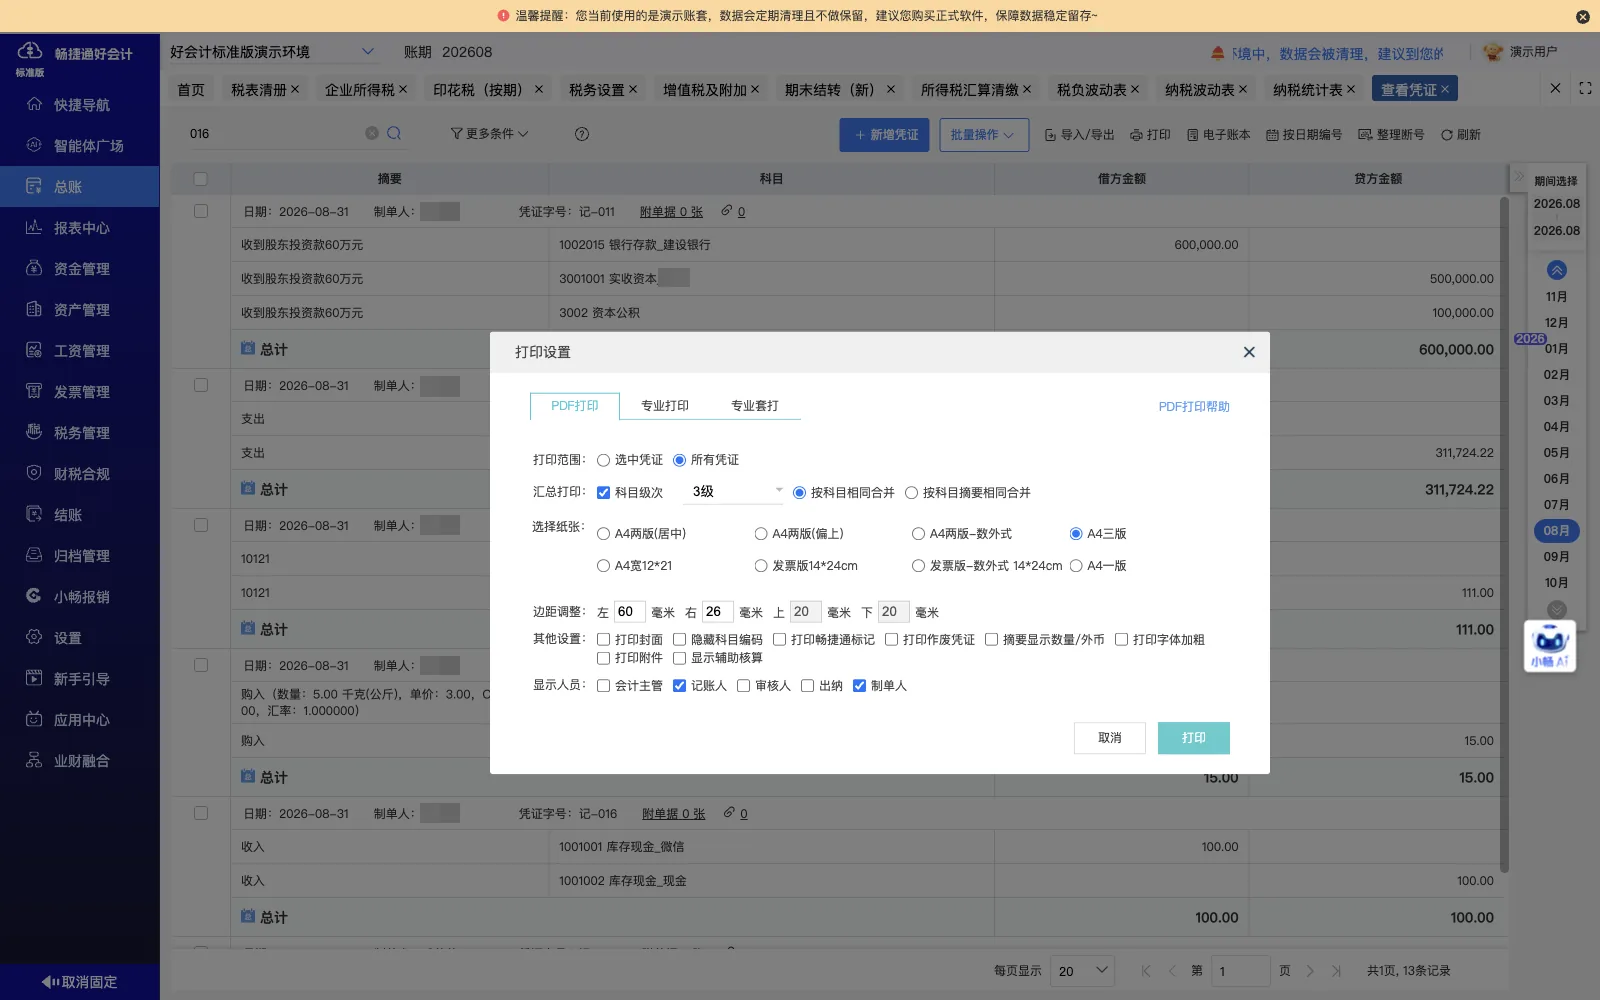
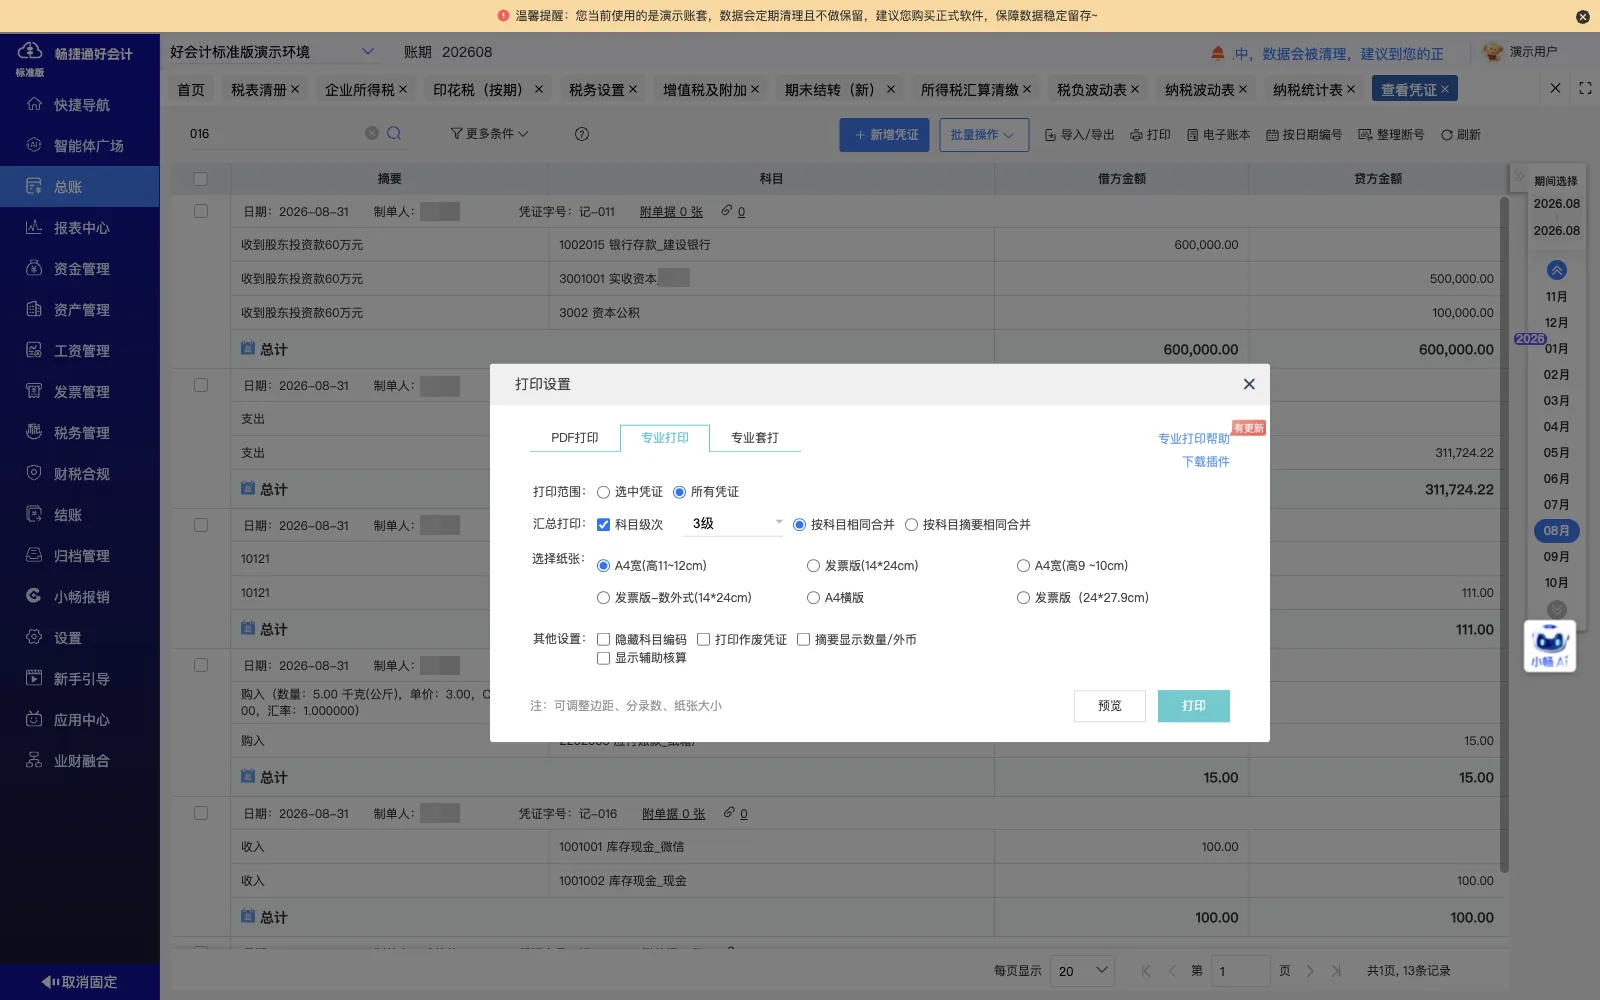
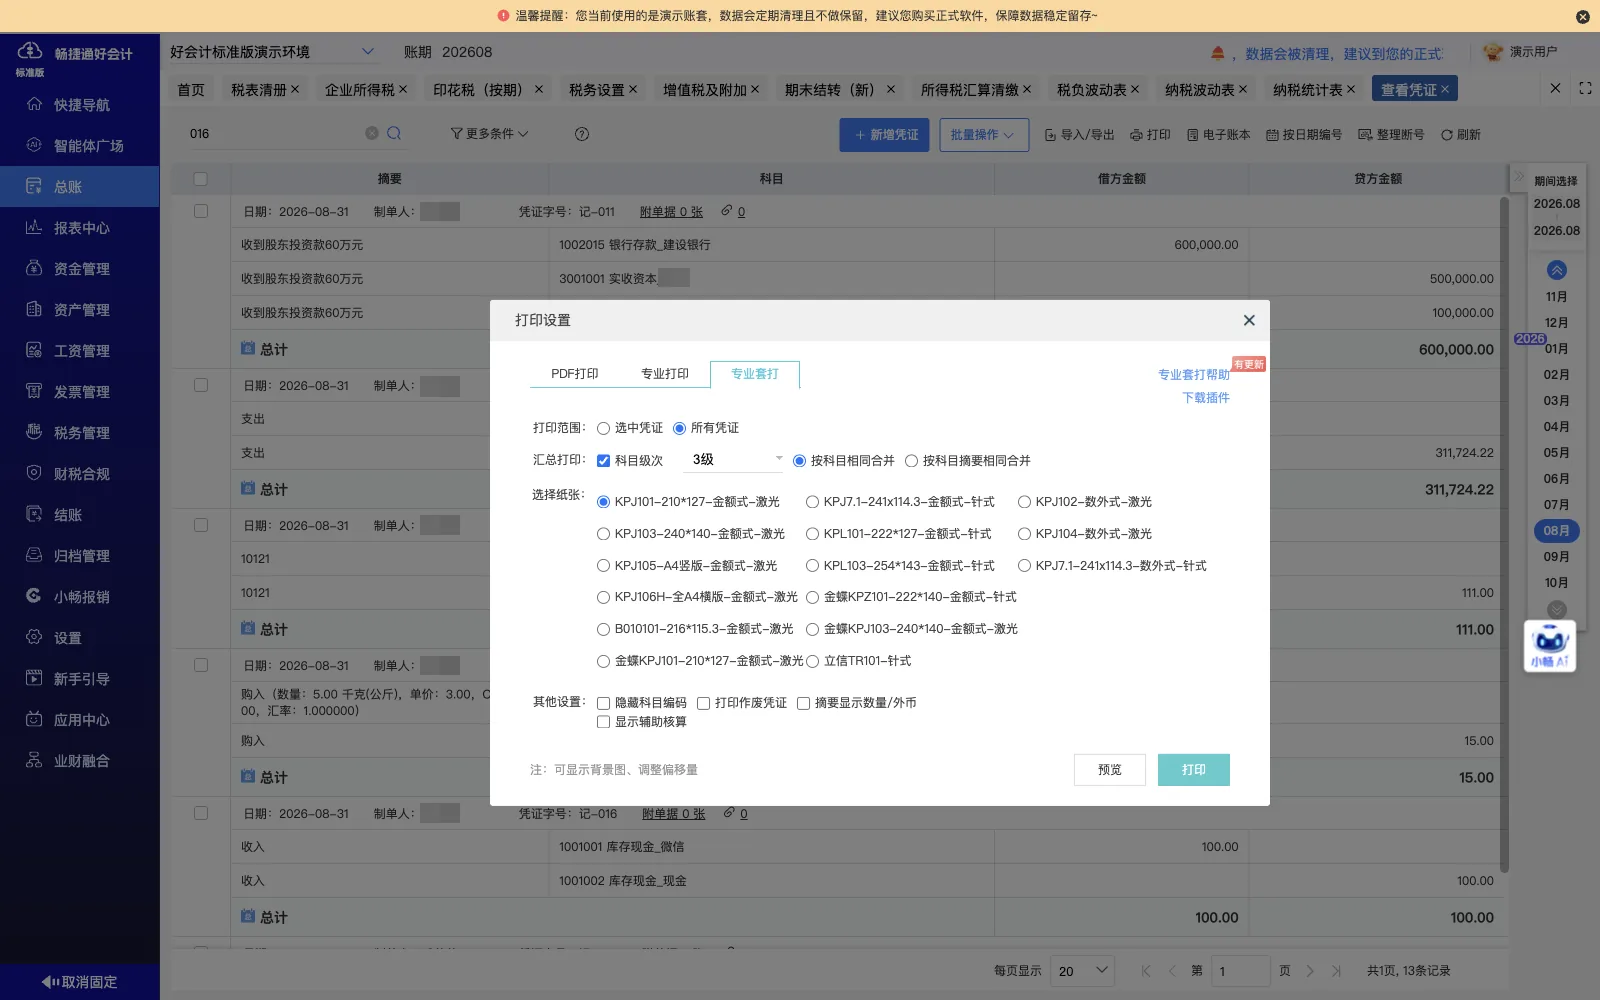
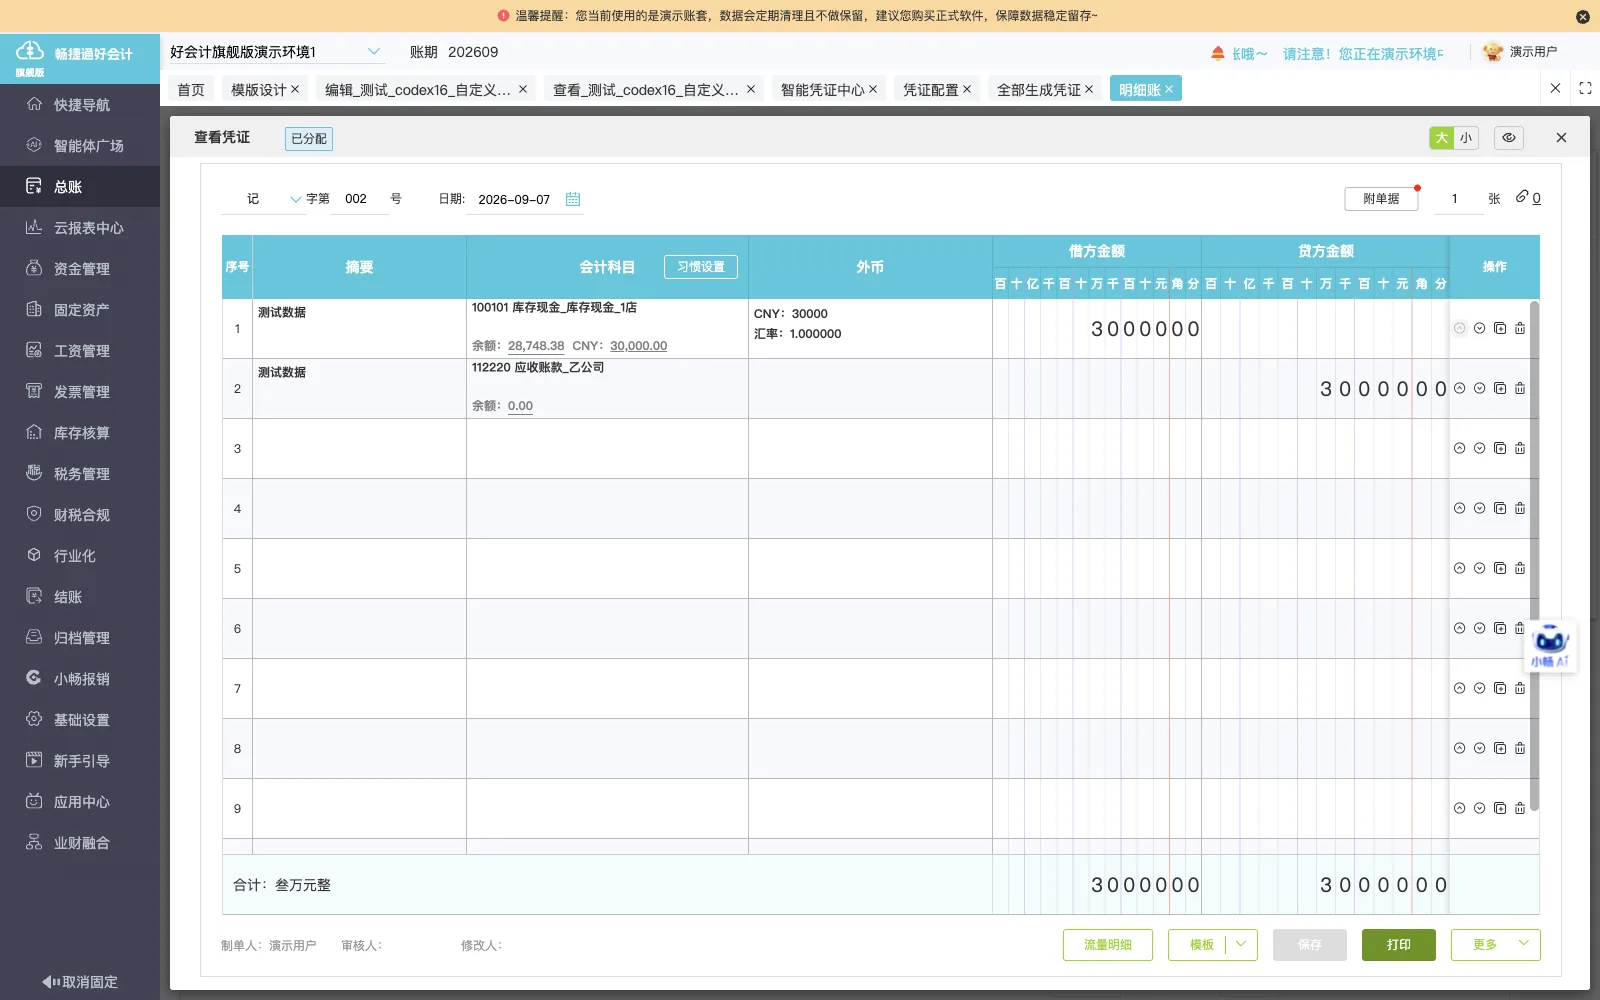
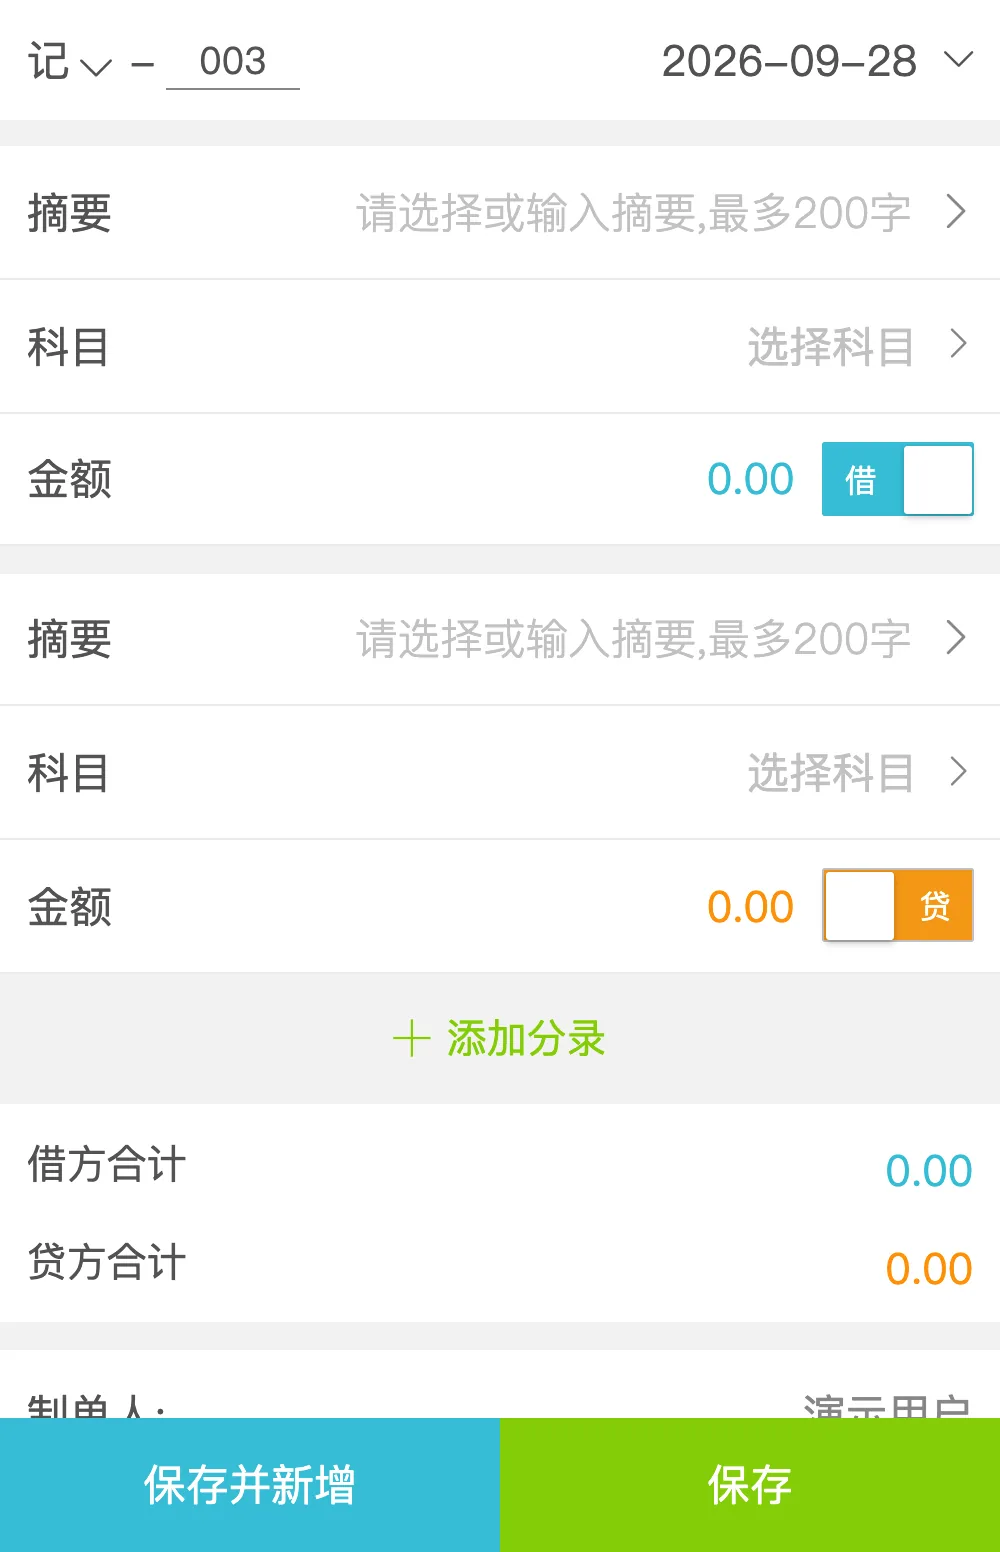
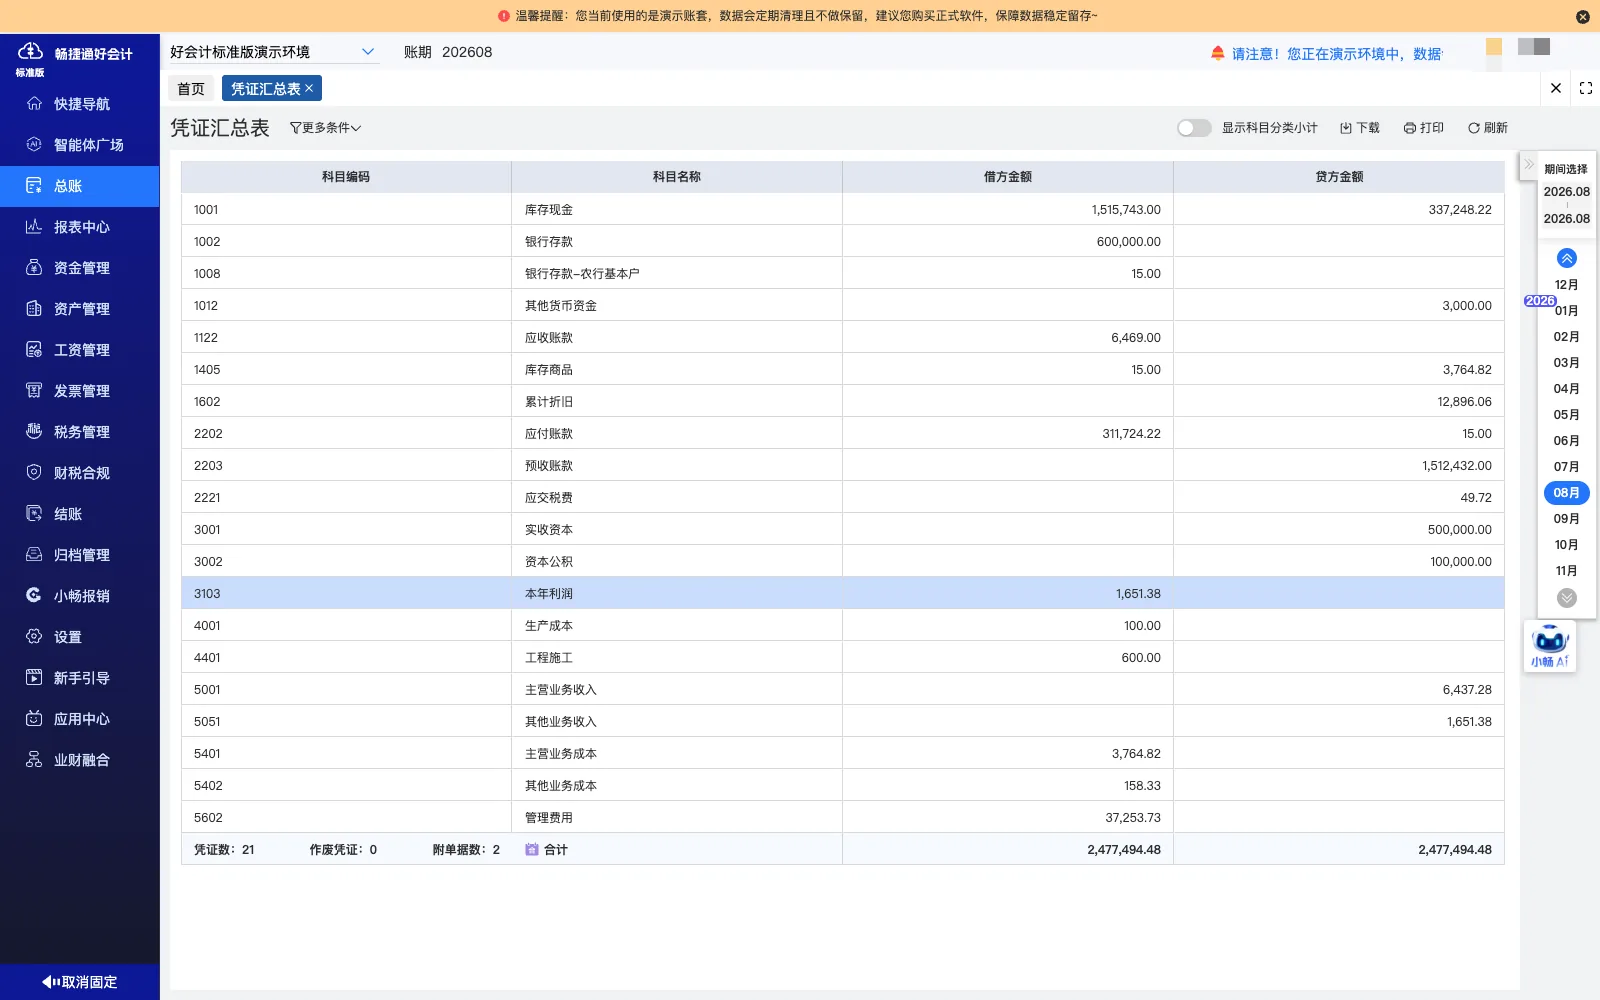
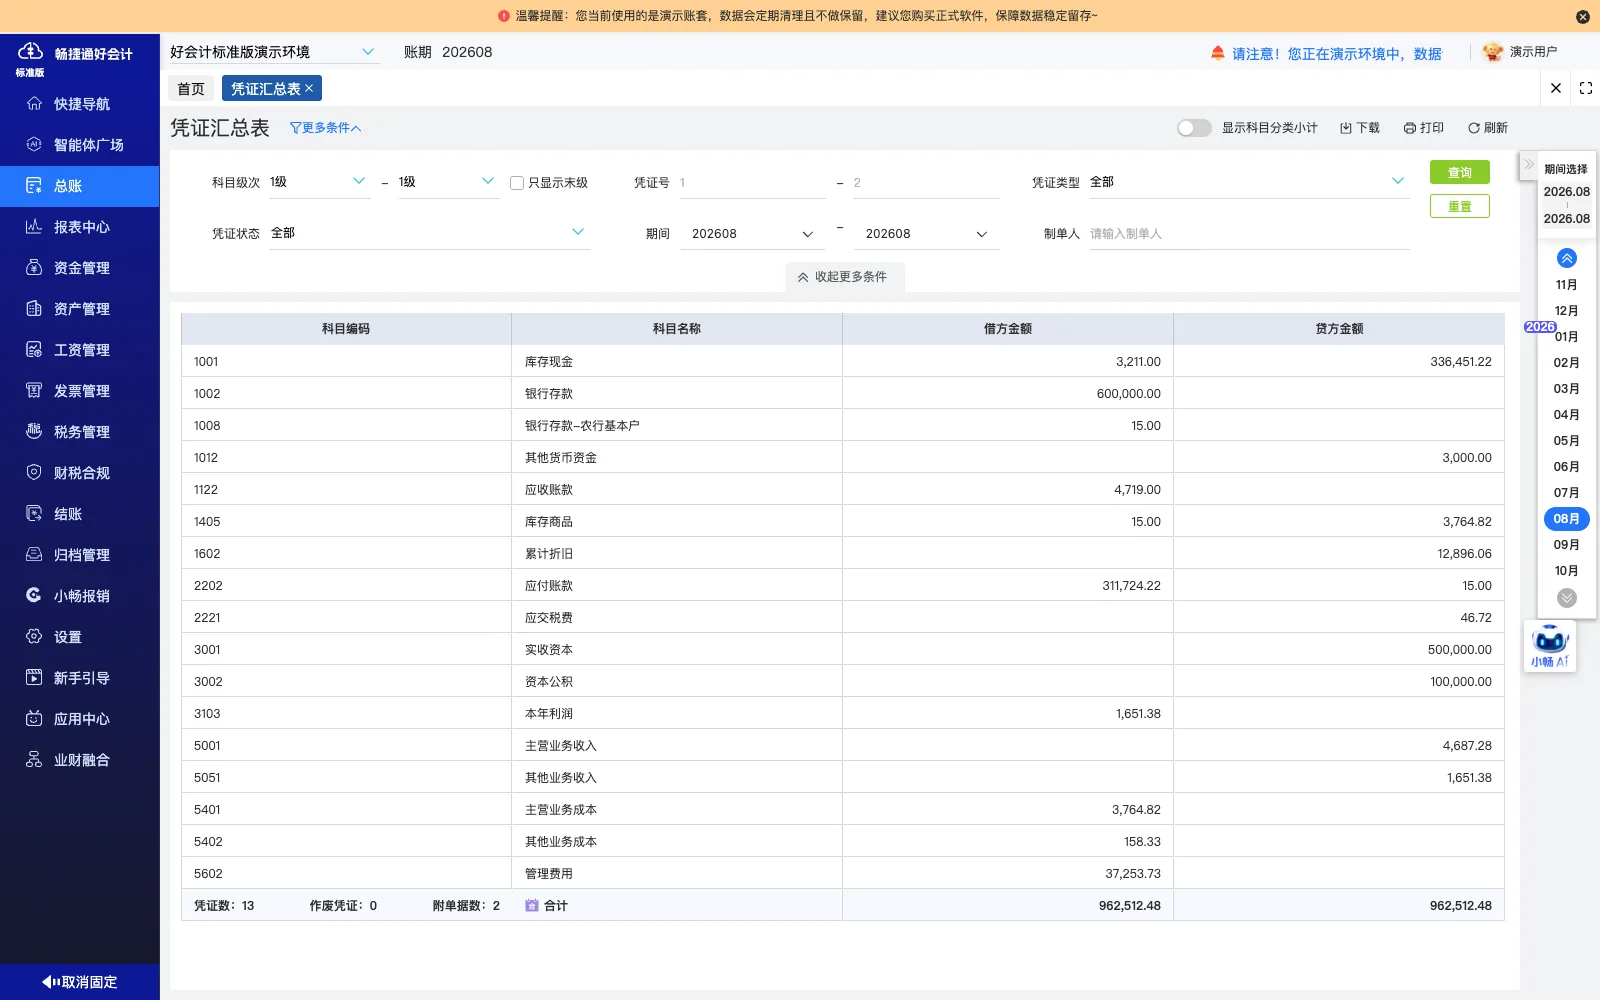
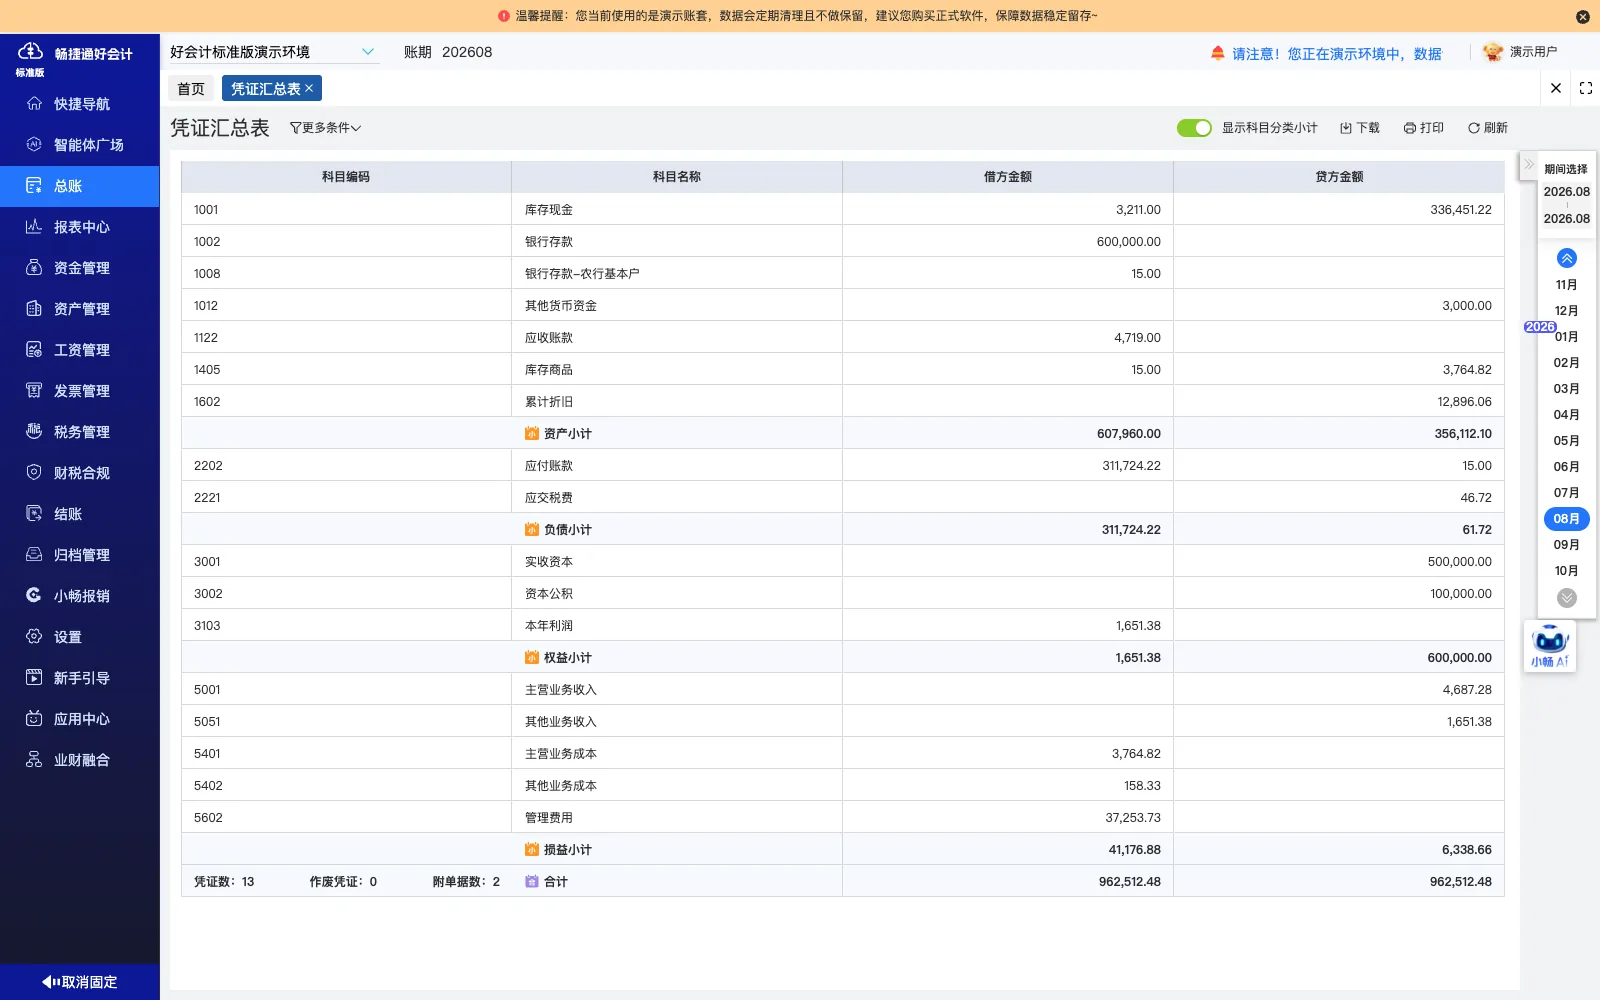
日记账按凭证配置规则生成记账凭证,摘要与借贷科目按设定规则取值并可联查凭证。
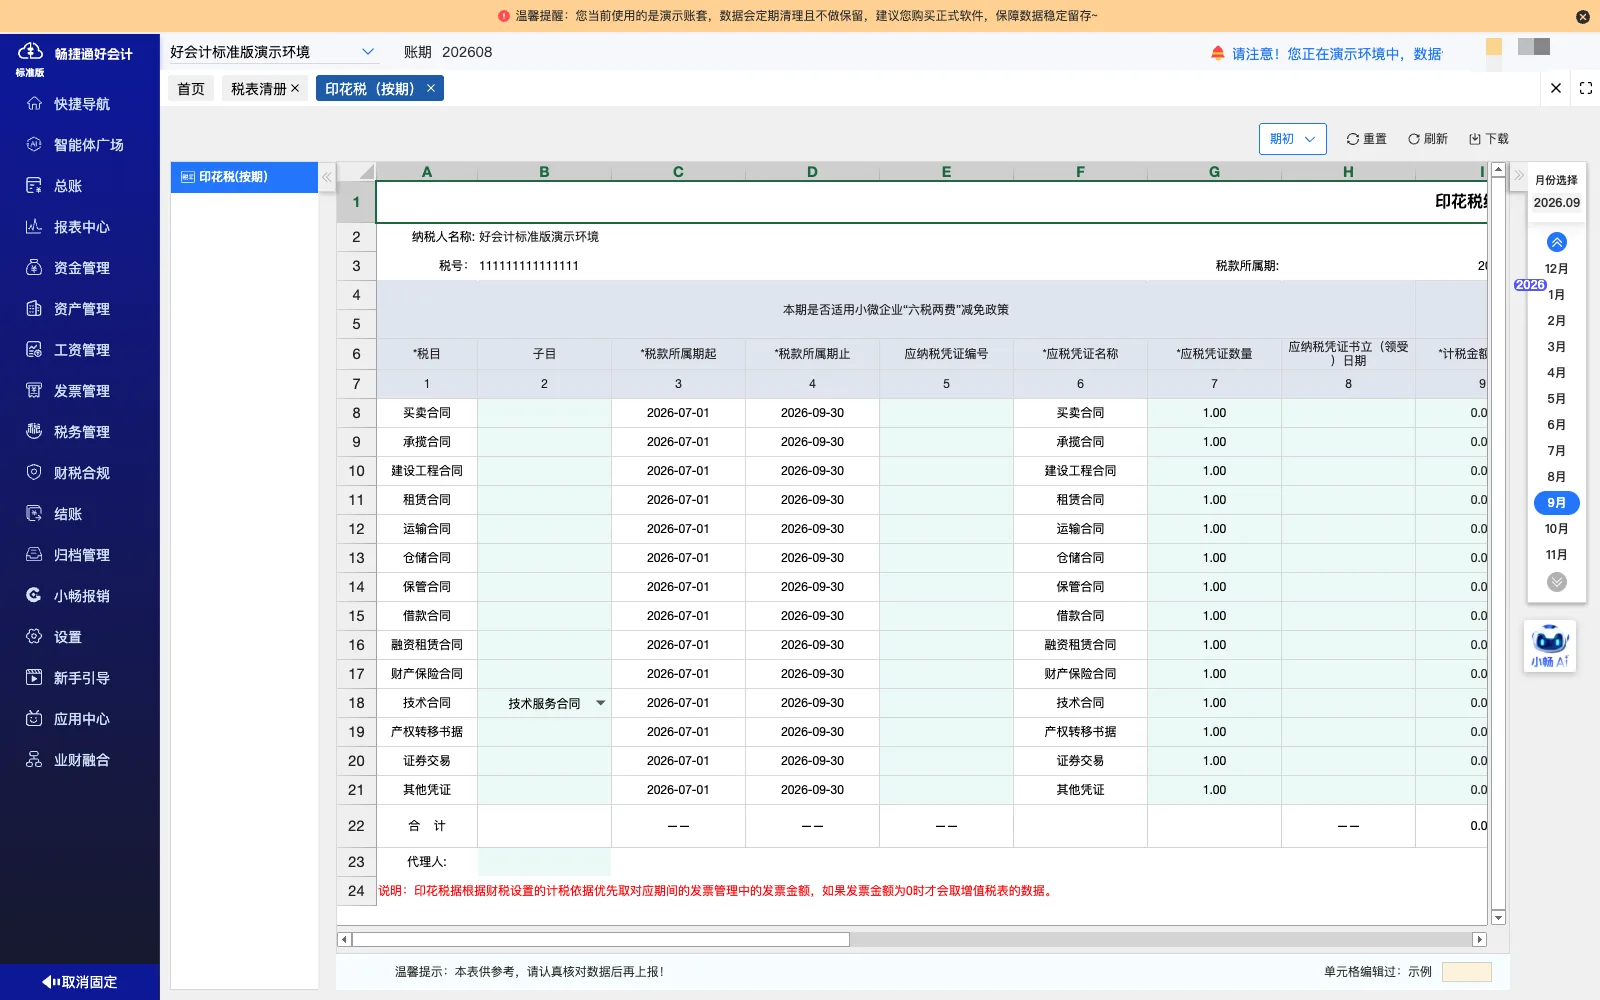
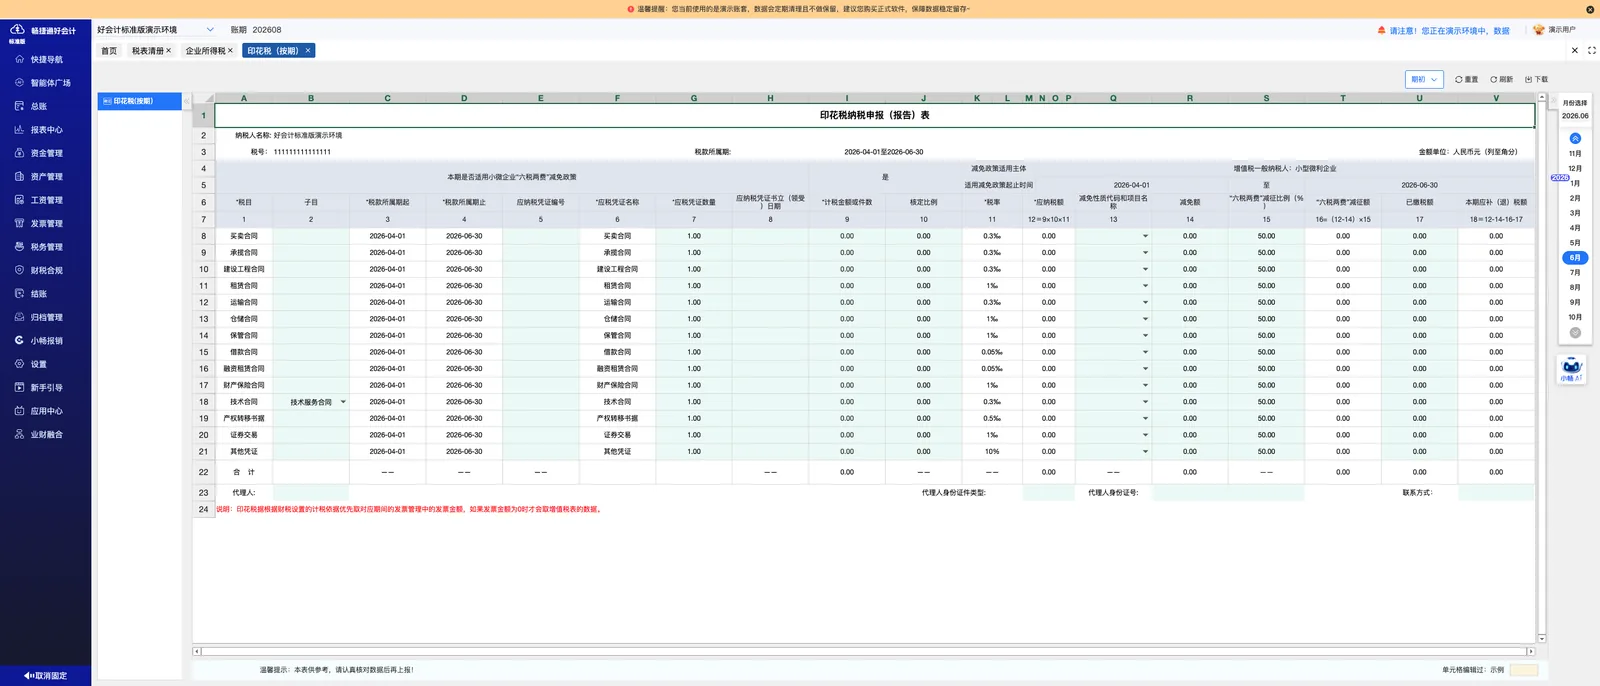
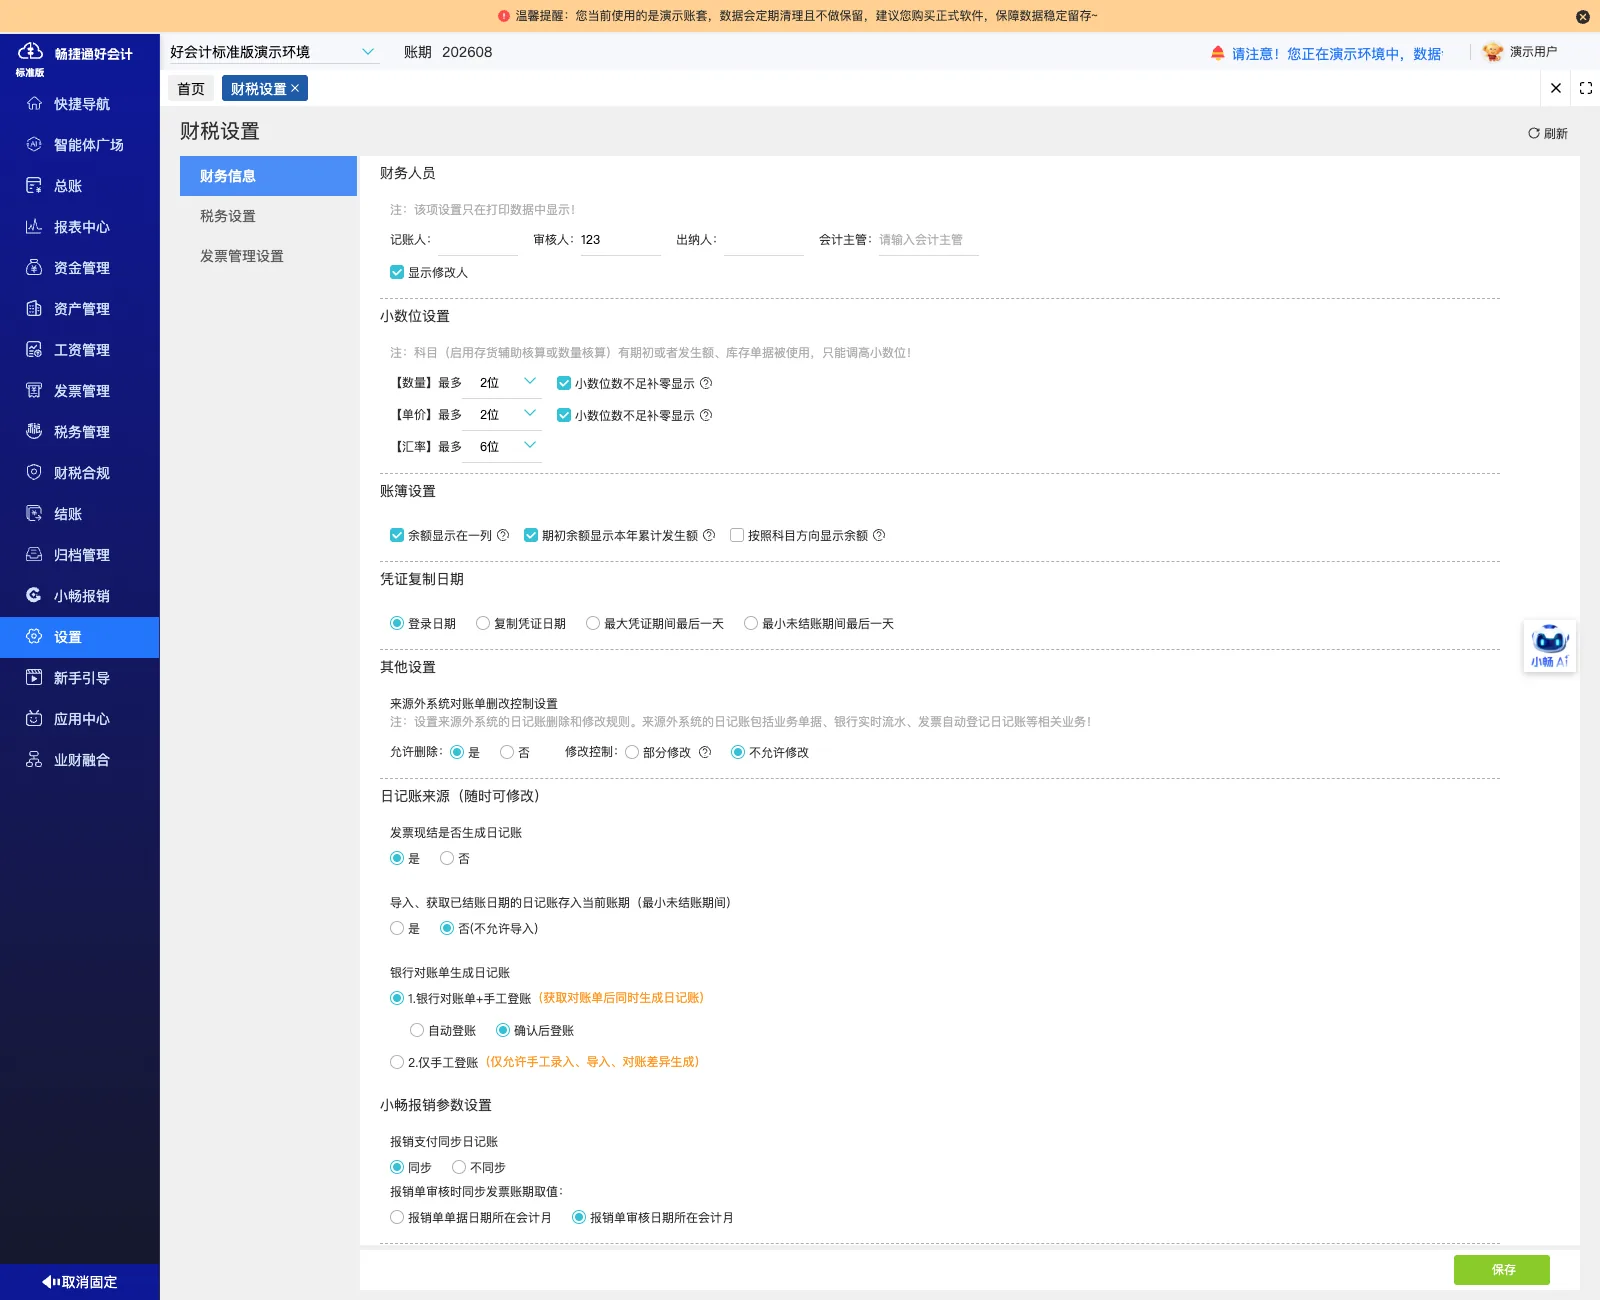
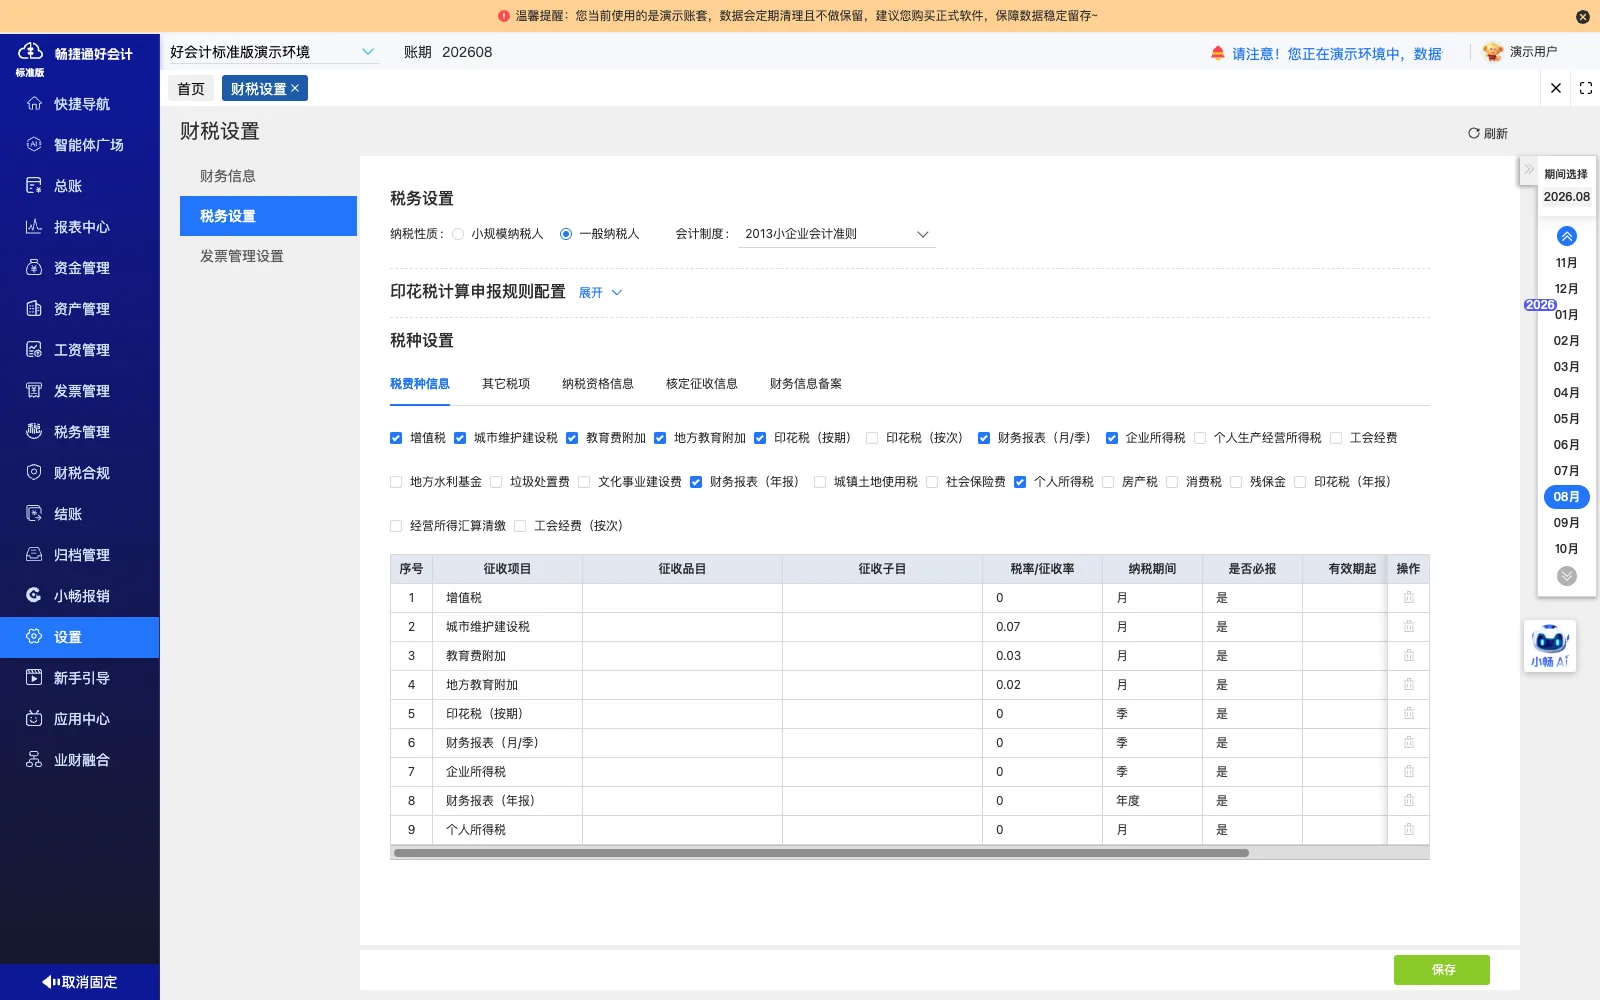
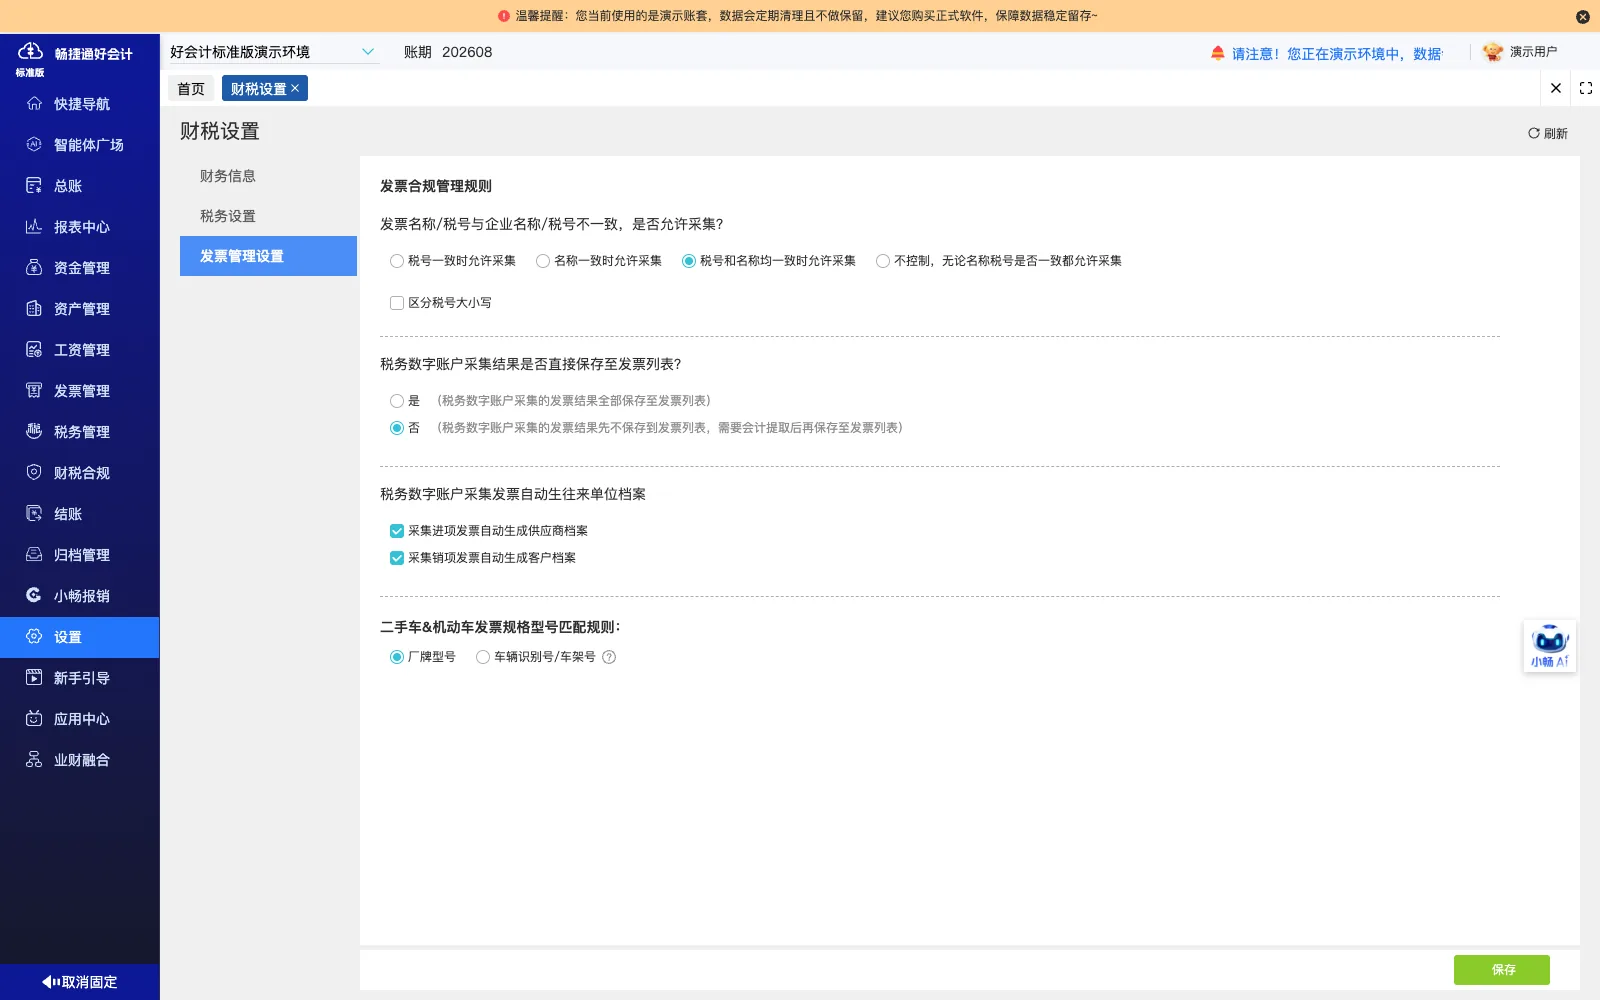
实施后管理方式
发票数据集中流转
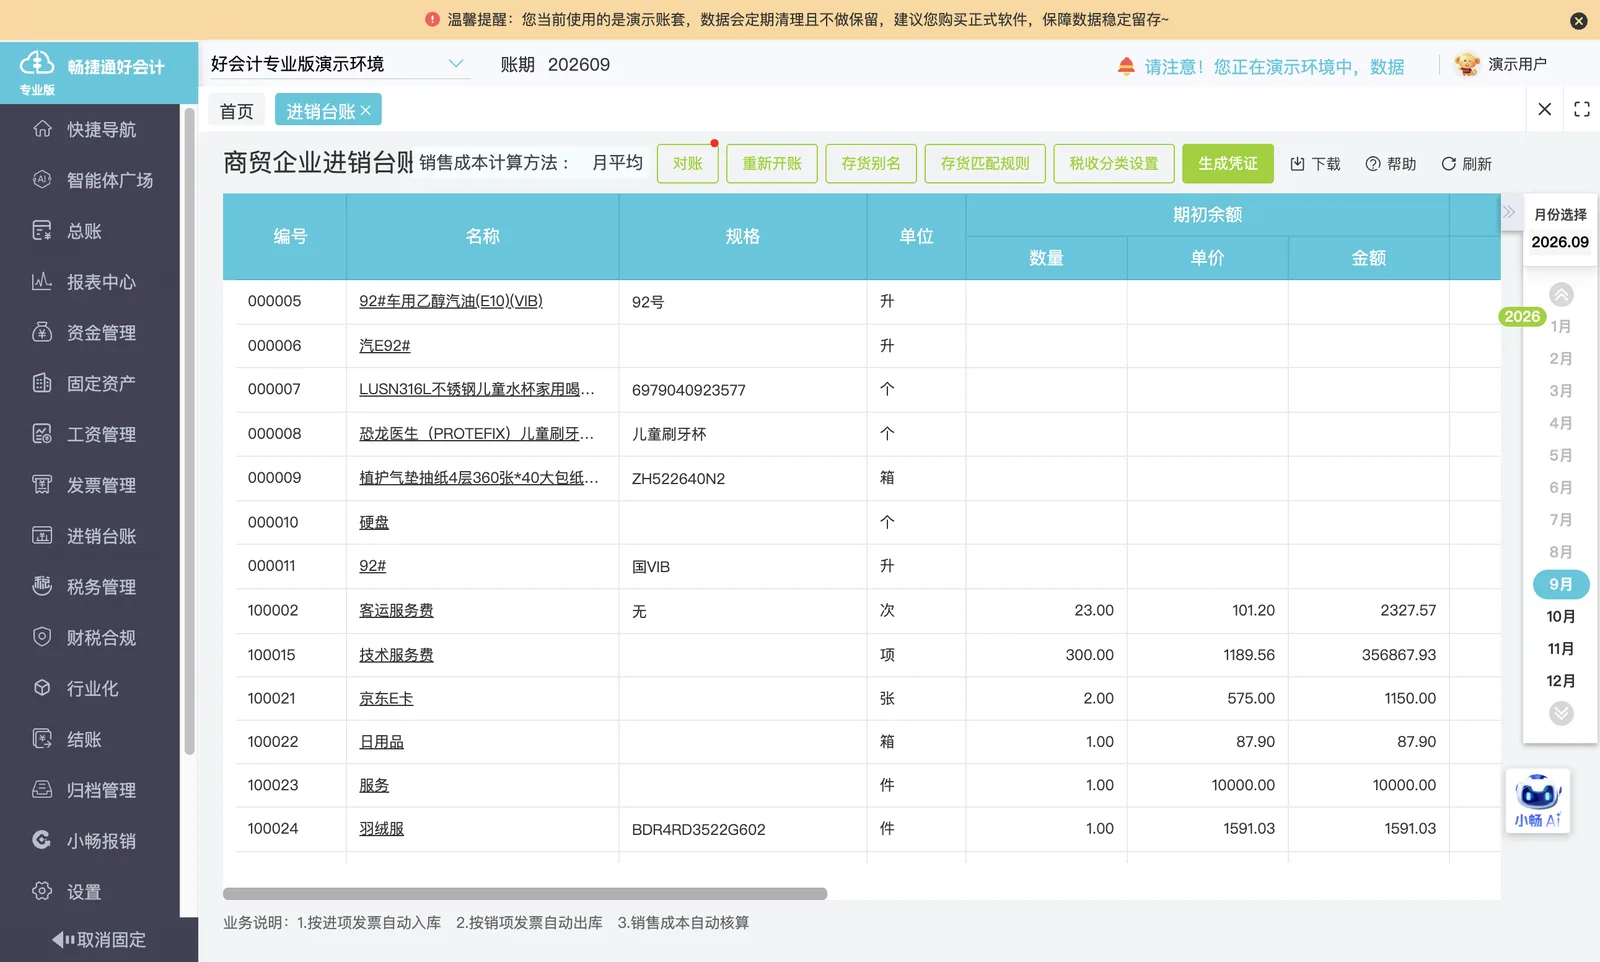
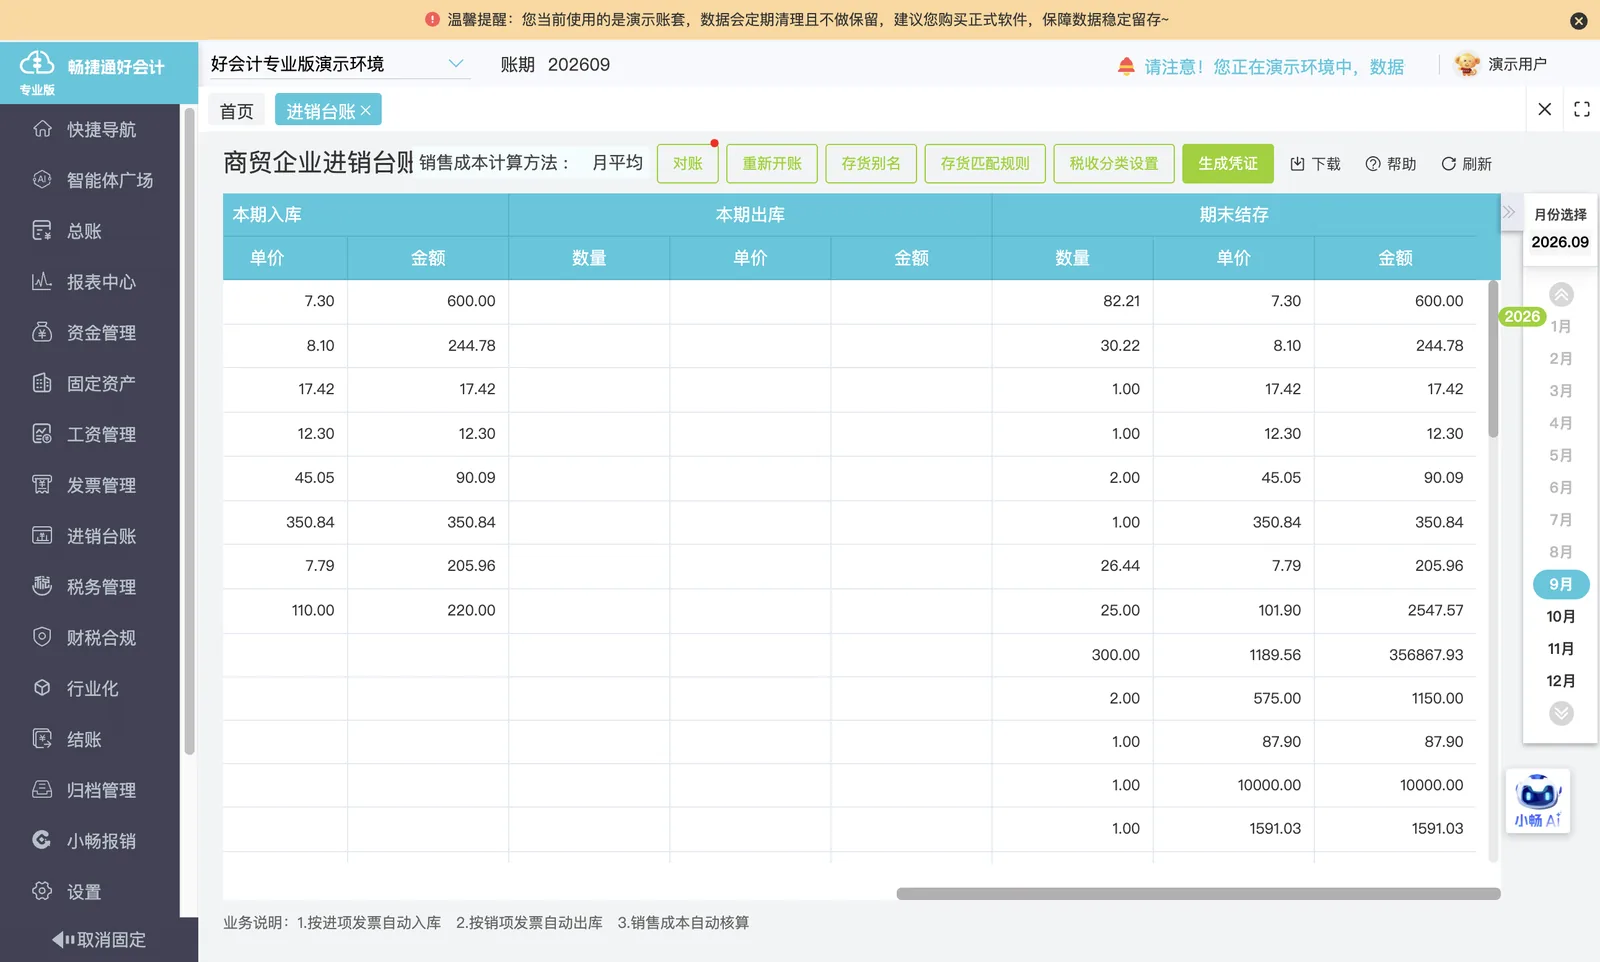
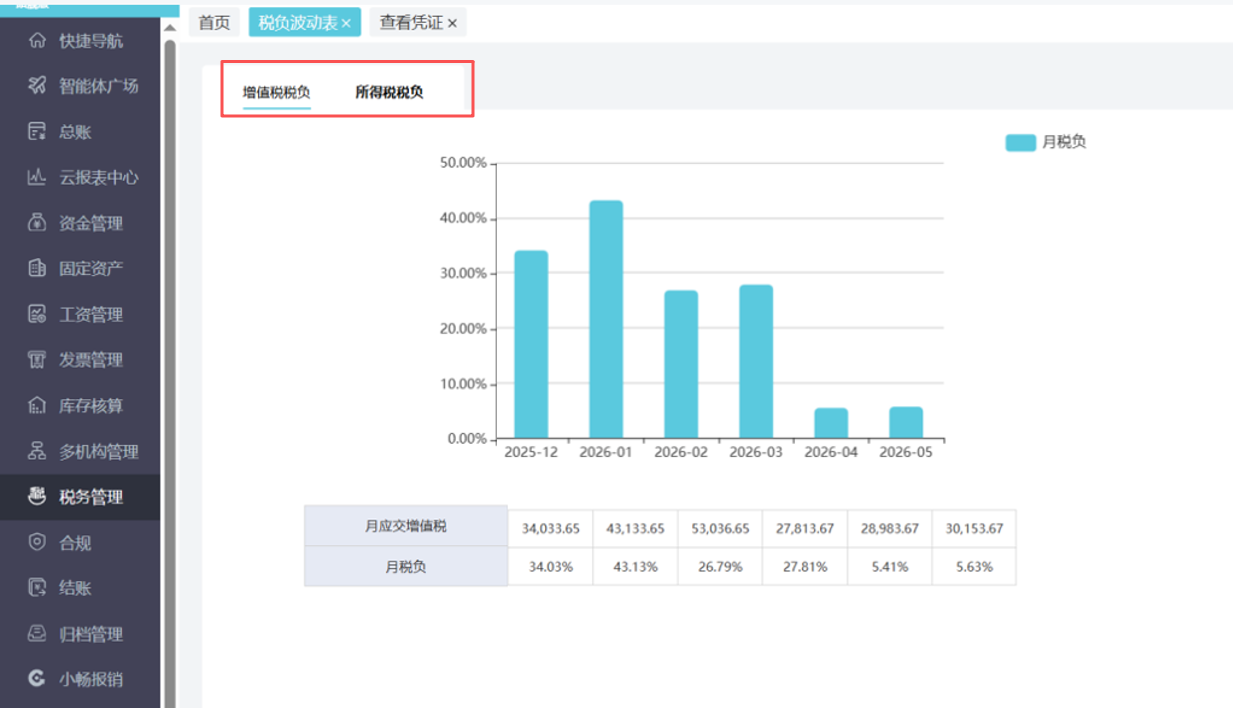
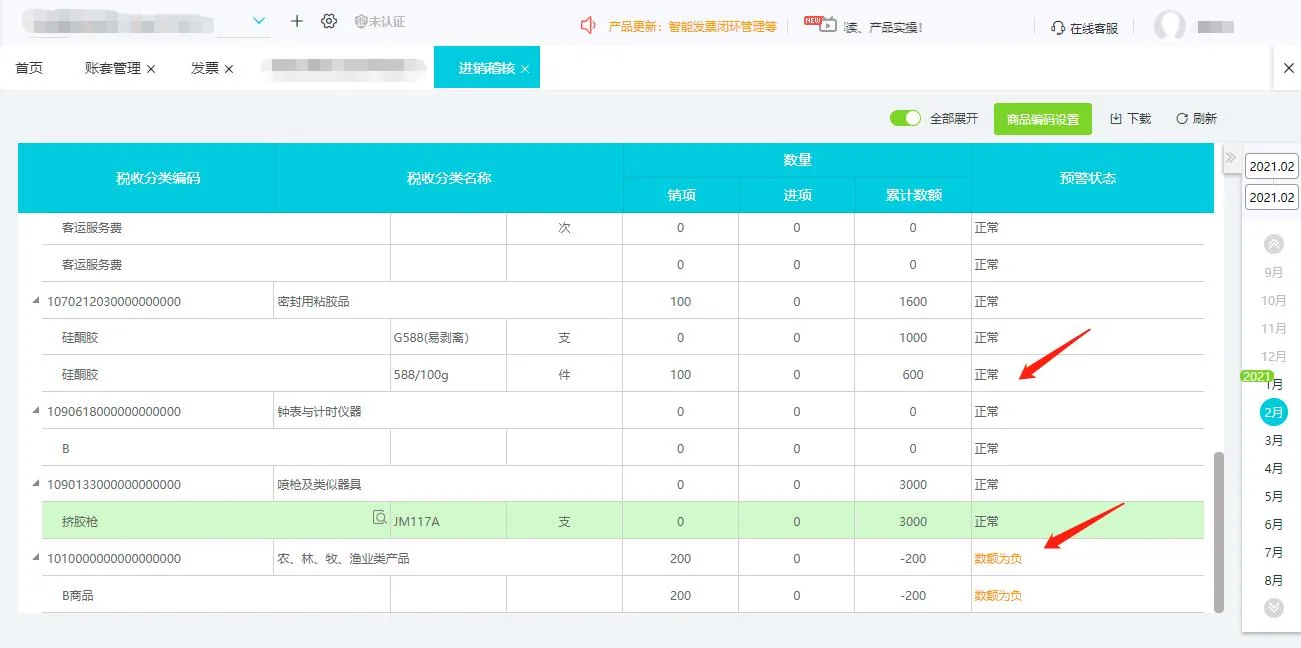
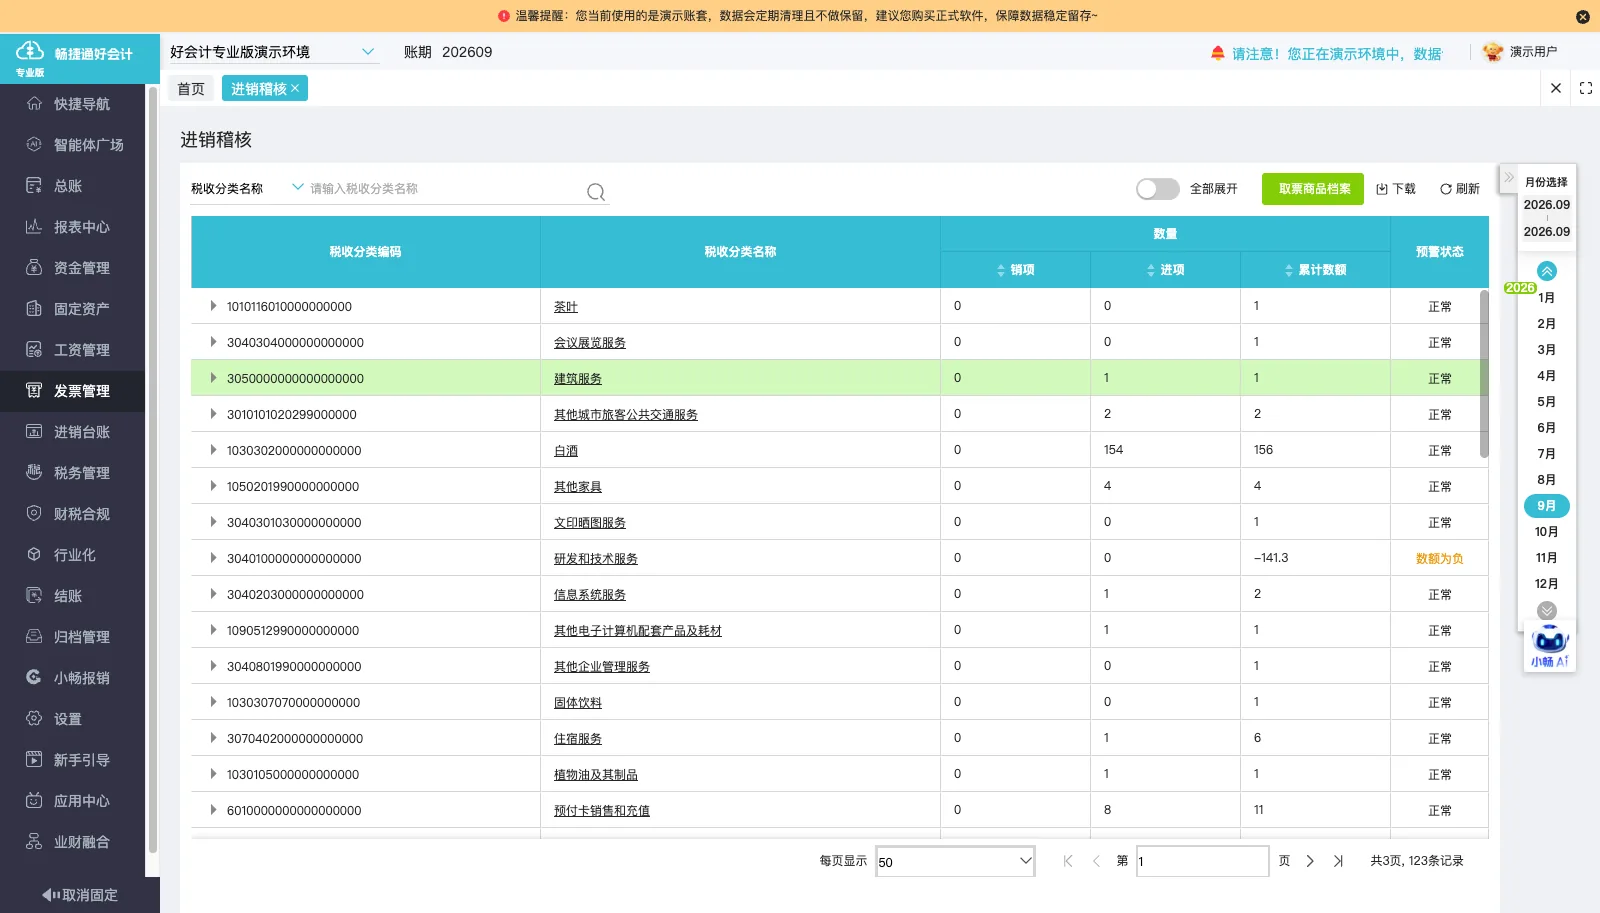
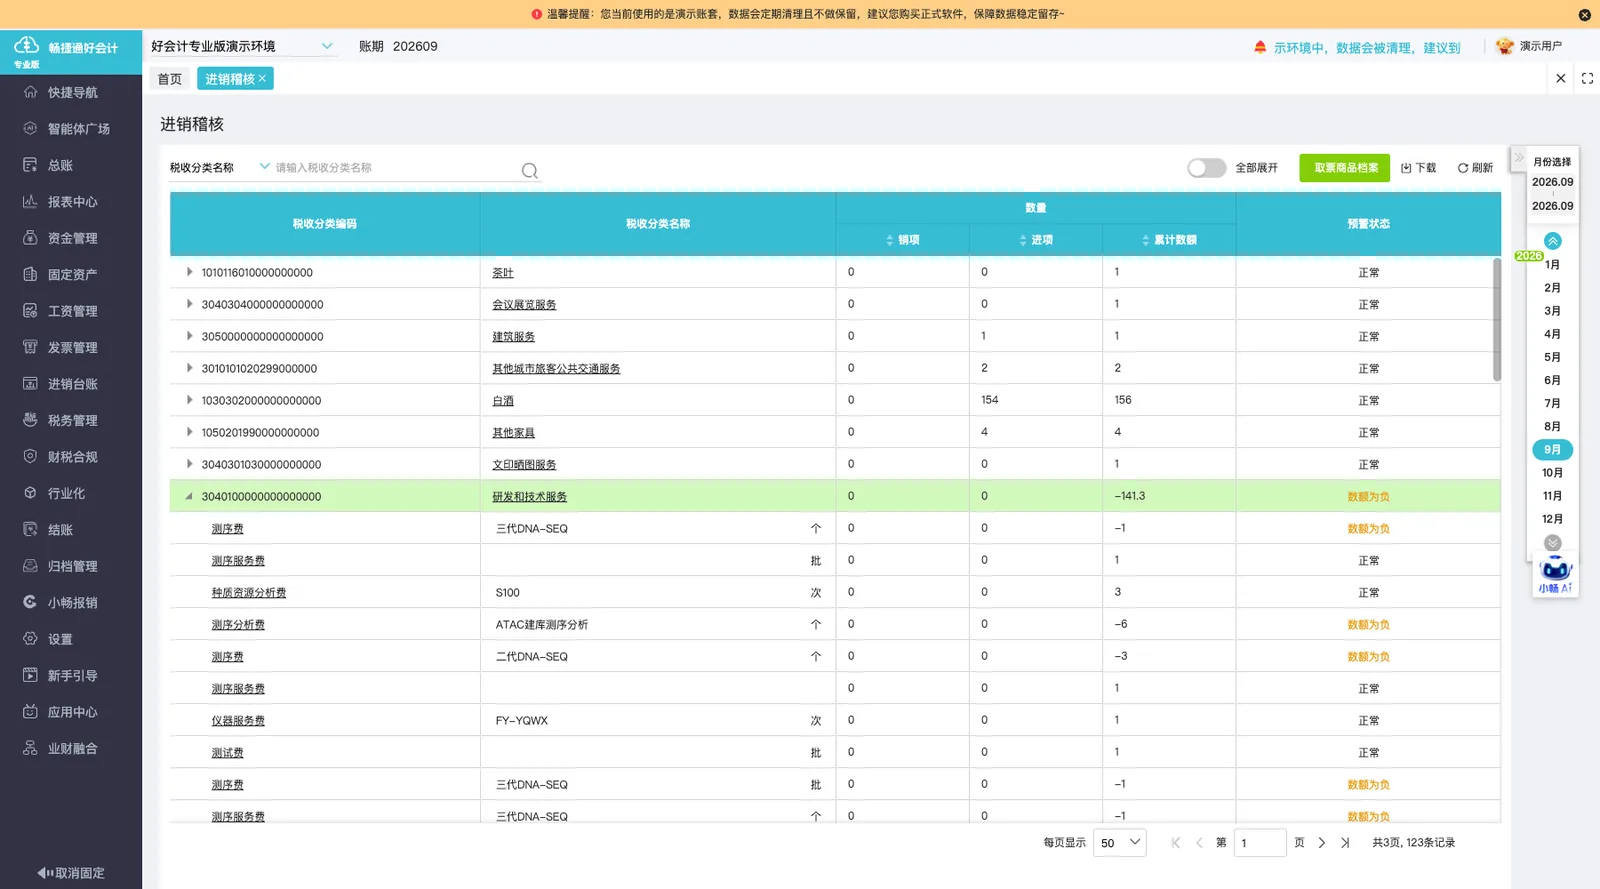
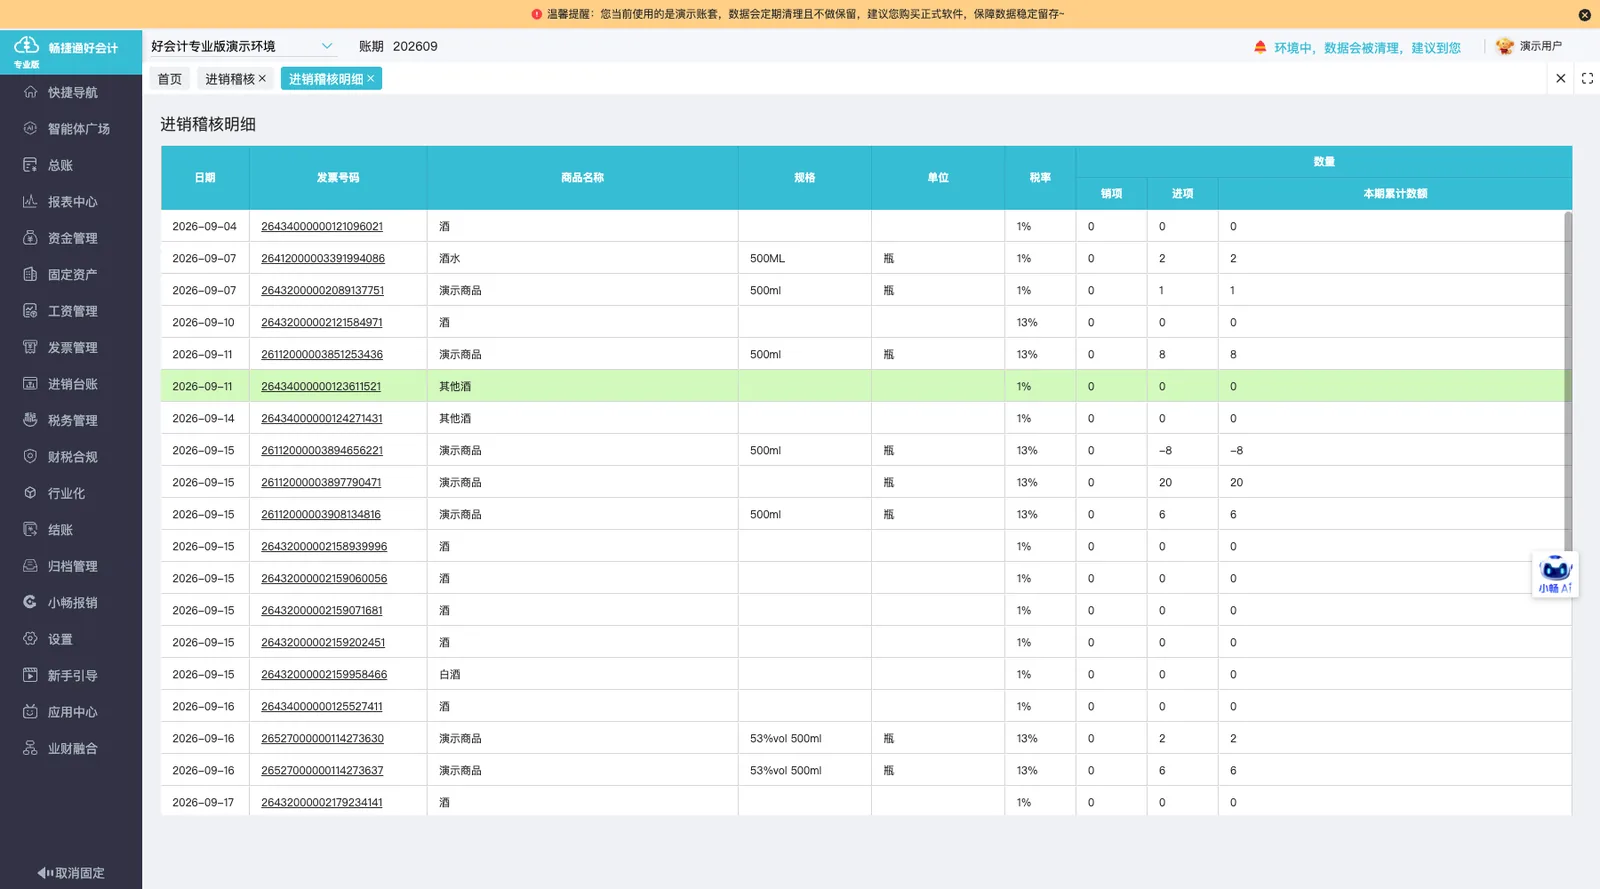
进项发票导入后票面信息进入发票管理列表,可按账期查询并用于后续生成凭证。
银行流水进入日记账
银行对账单导入后按账户和月份形成日记账记录,收支流水可查询并逐笔计算余额。
日记账凭证可留痕联查
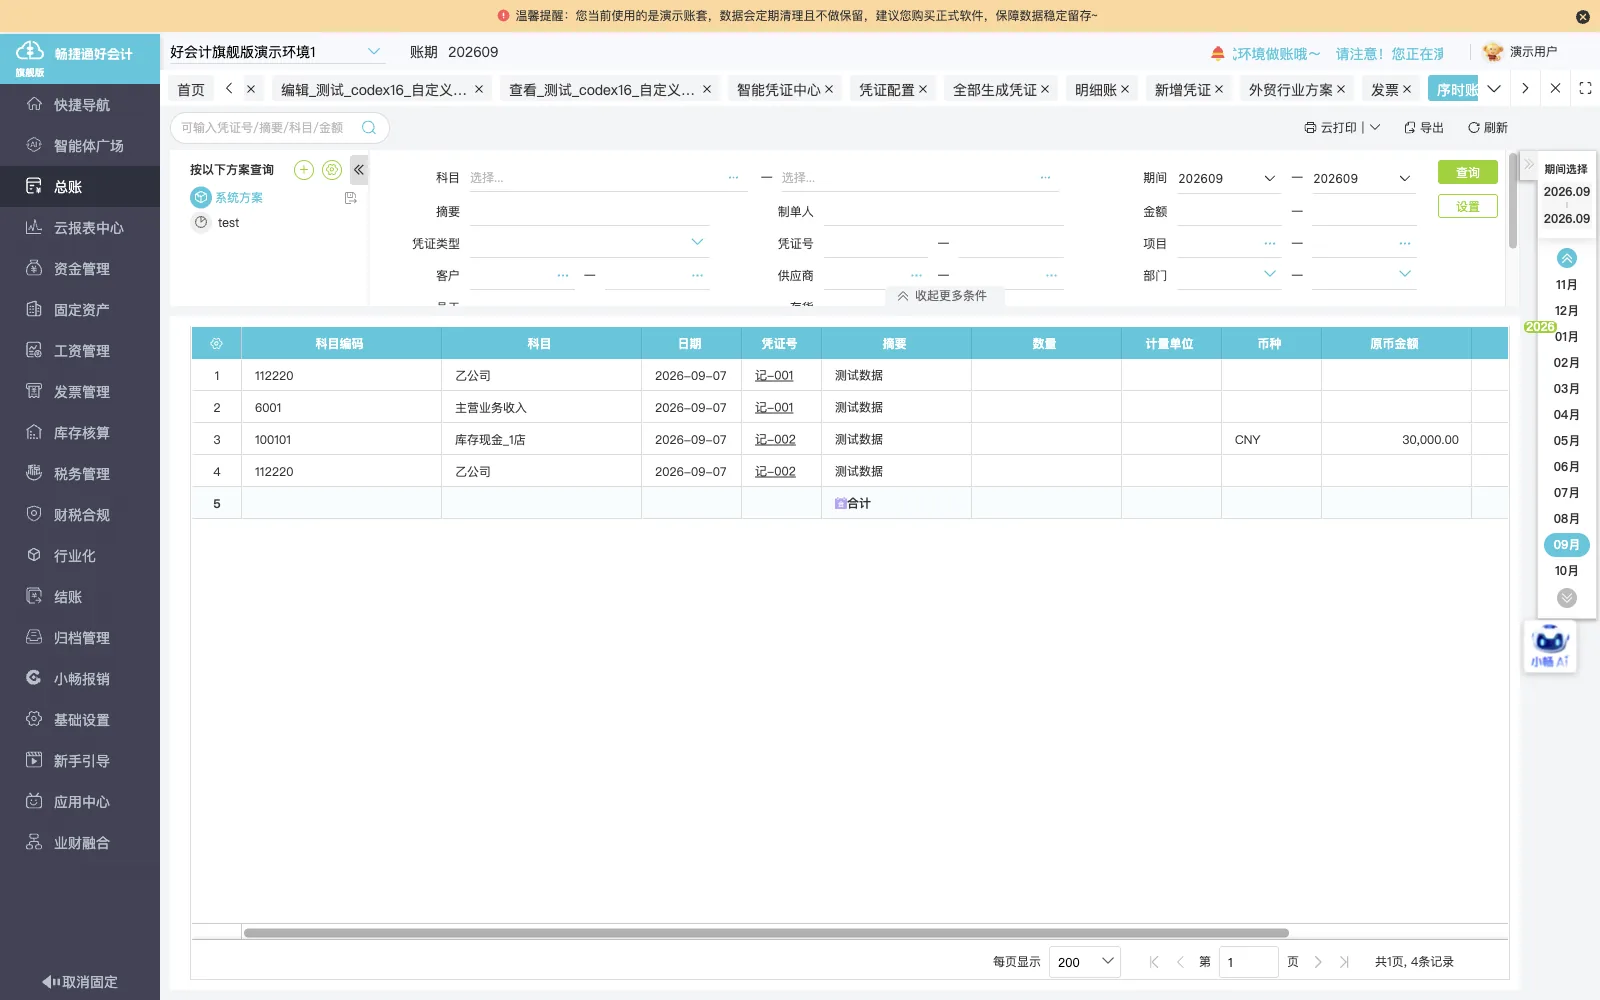
日记账按配置生成凭证后可通过凭证号联查,发票与银行流水的记账过程分别留痕。
电子产品批零业发票识别与对账单导入可比条件与差异边界
可参考条件
- 主营电子产品批发零售,需把商品明细与银行业务记录统一记入财务账。
- 进项票原先按品牌、名称、数量、单价逐项手工录入,票面明细较多。
- 银行记录原先重复手工制证,需将银行对账单导入后生成凭证。
- 已采用好会计处理发票识别与银行对账单导入,凭证由系统据票面与流水生成。
类比差异与限制
- 案例未记录企业规模,企业规模不同会影响账套、会计数与模块启用方式。
- 案例未记录纳税人身份与开票认证情况,进项取数与认证逻辑随纳税性质变化。
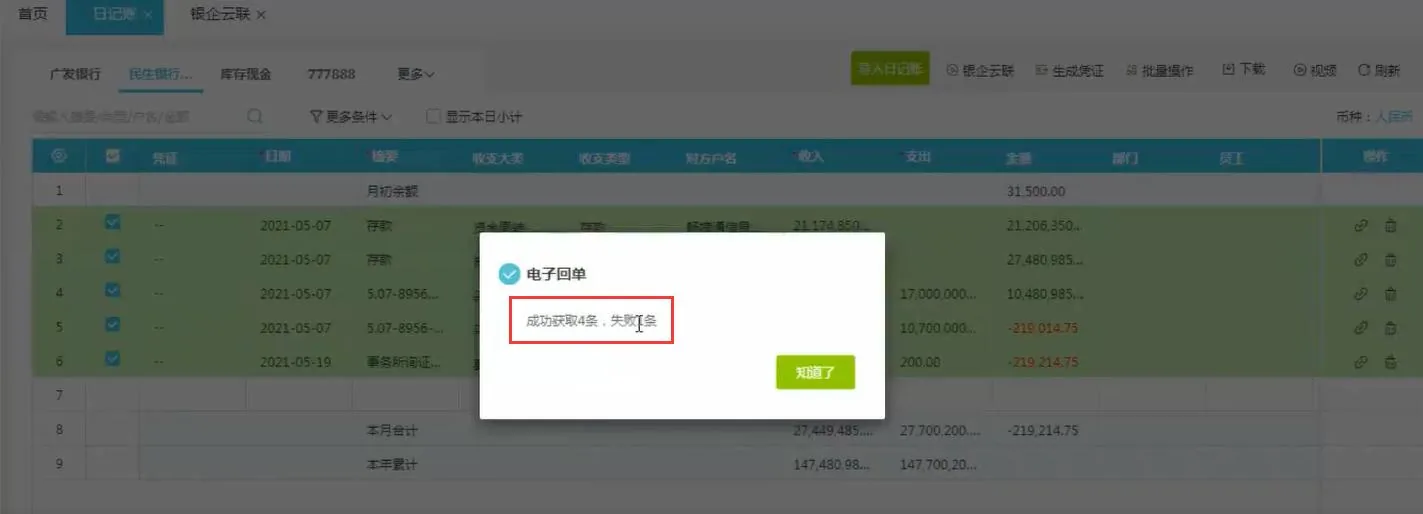
- 案例未记录对账单来源与格式,手工导入与银企云联获取流水的可用范围不同。
了解相关功能
查看全部功能相关学习与案例