微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某交通运输企业,主营物流运输业务,以车队方式组织运营,需处理大量运输发票,并按不同运输车辆分别了解成本与利润。
起点状态
发票手工核对工作量大,单车利润核算依赖旧系统,车辆经营数据归集滞后,成本与利润难以按车辆及时对应。
实施范围
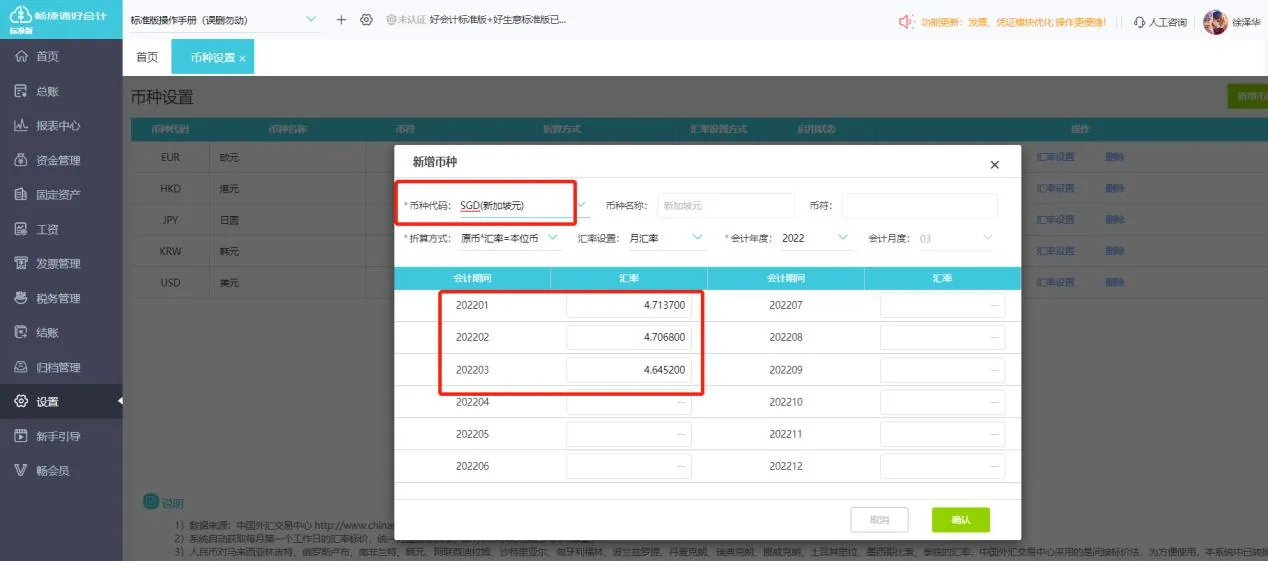
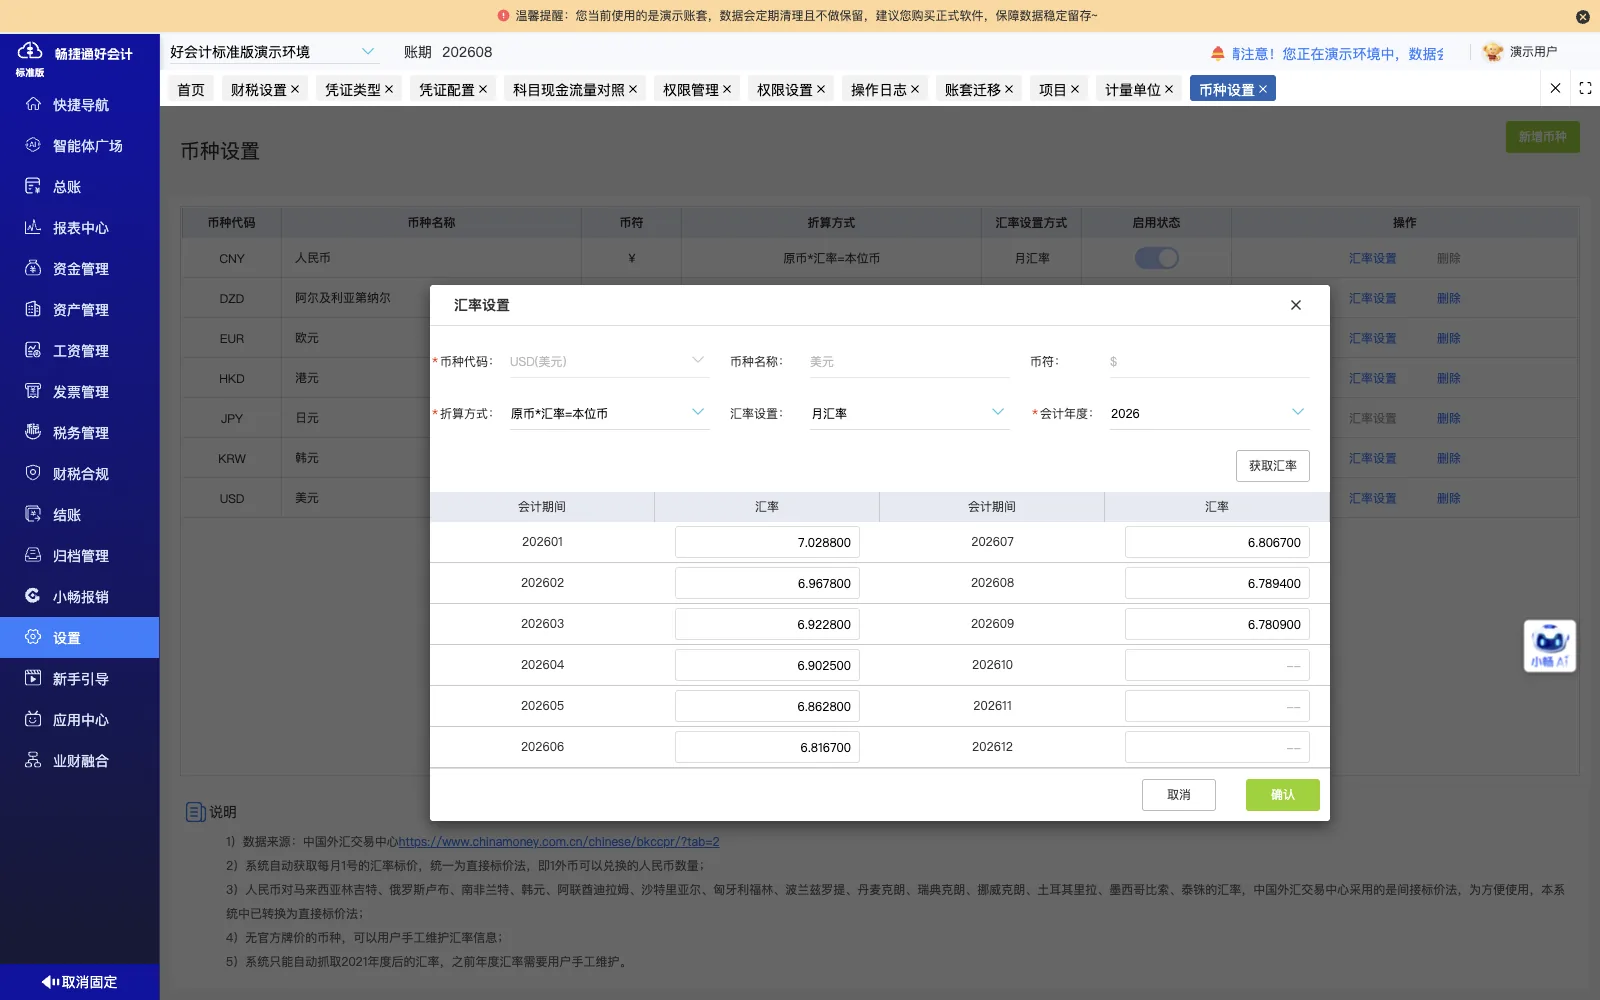
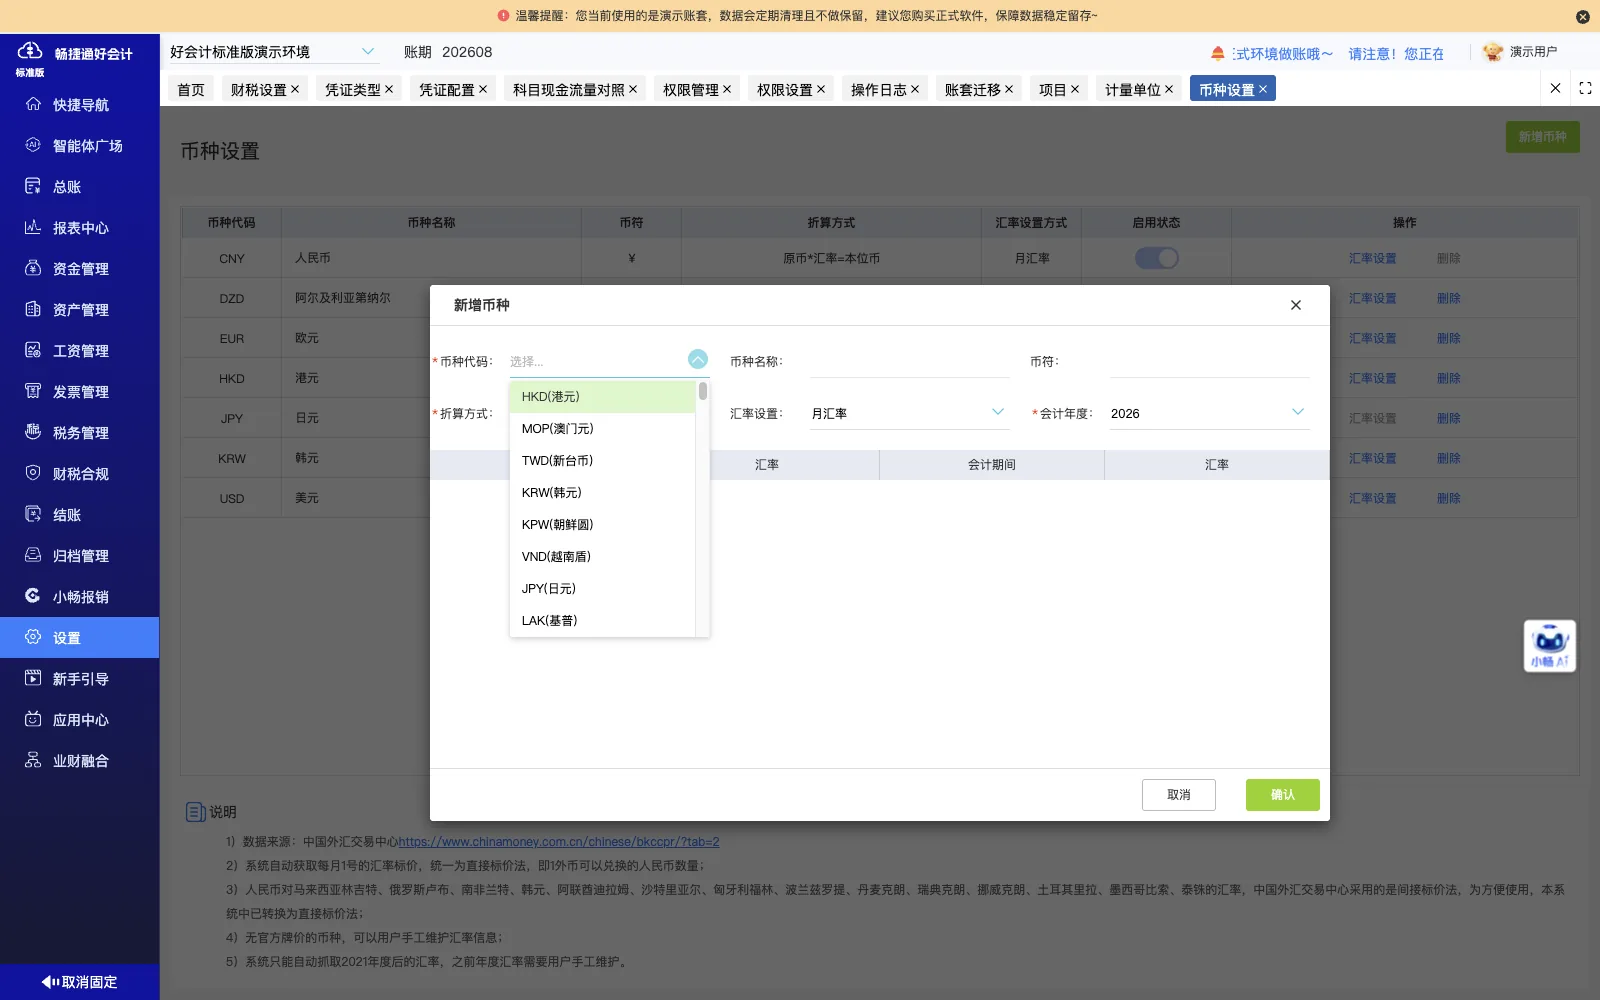
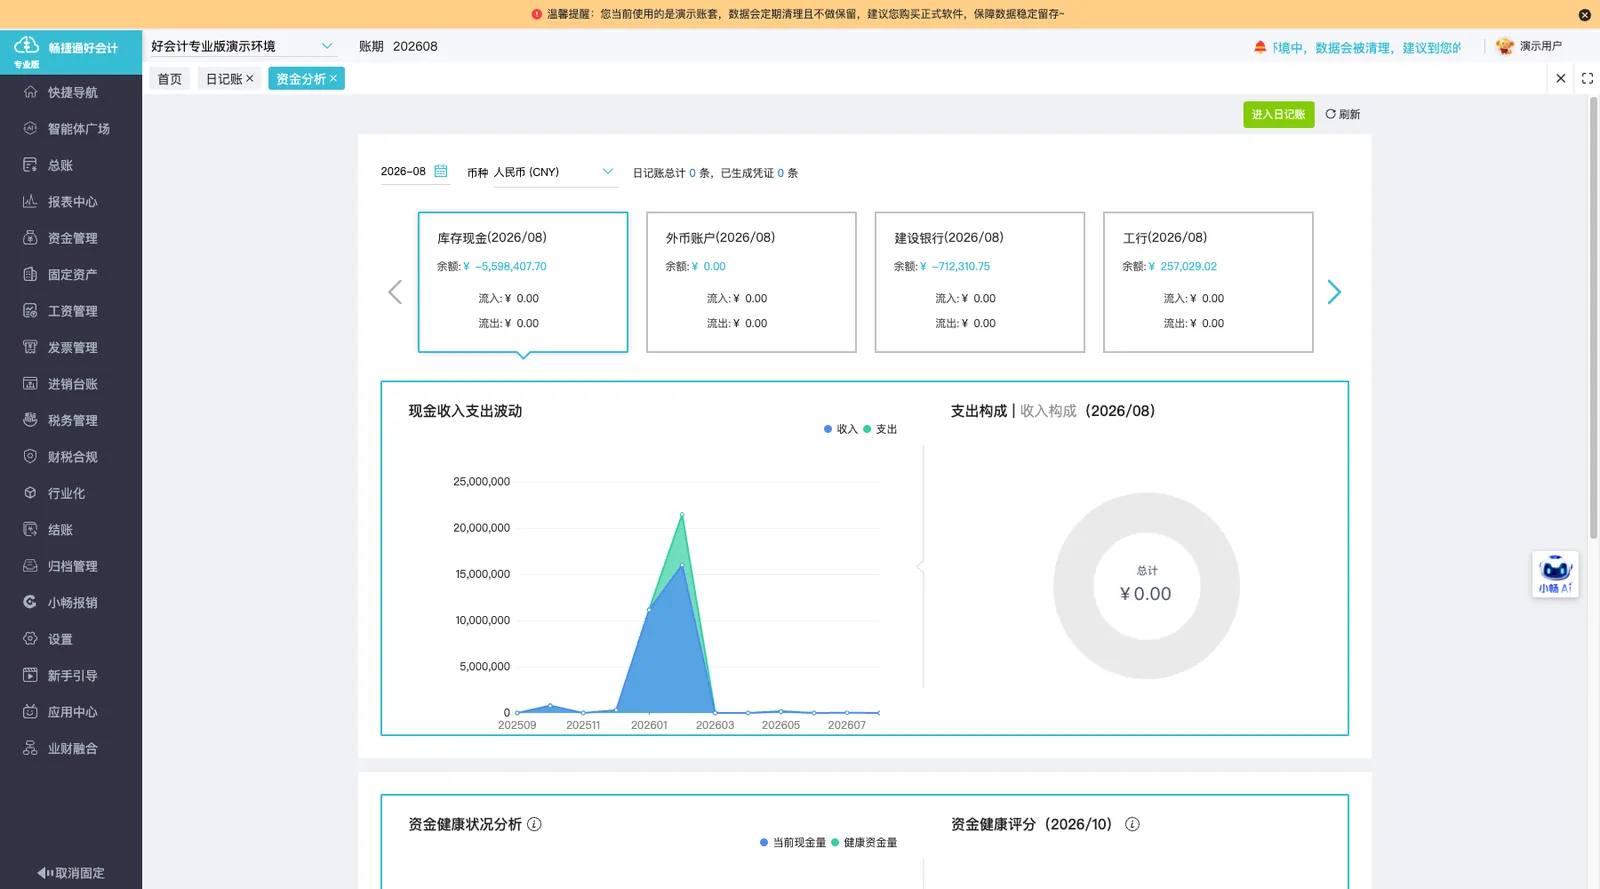
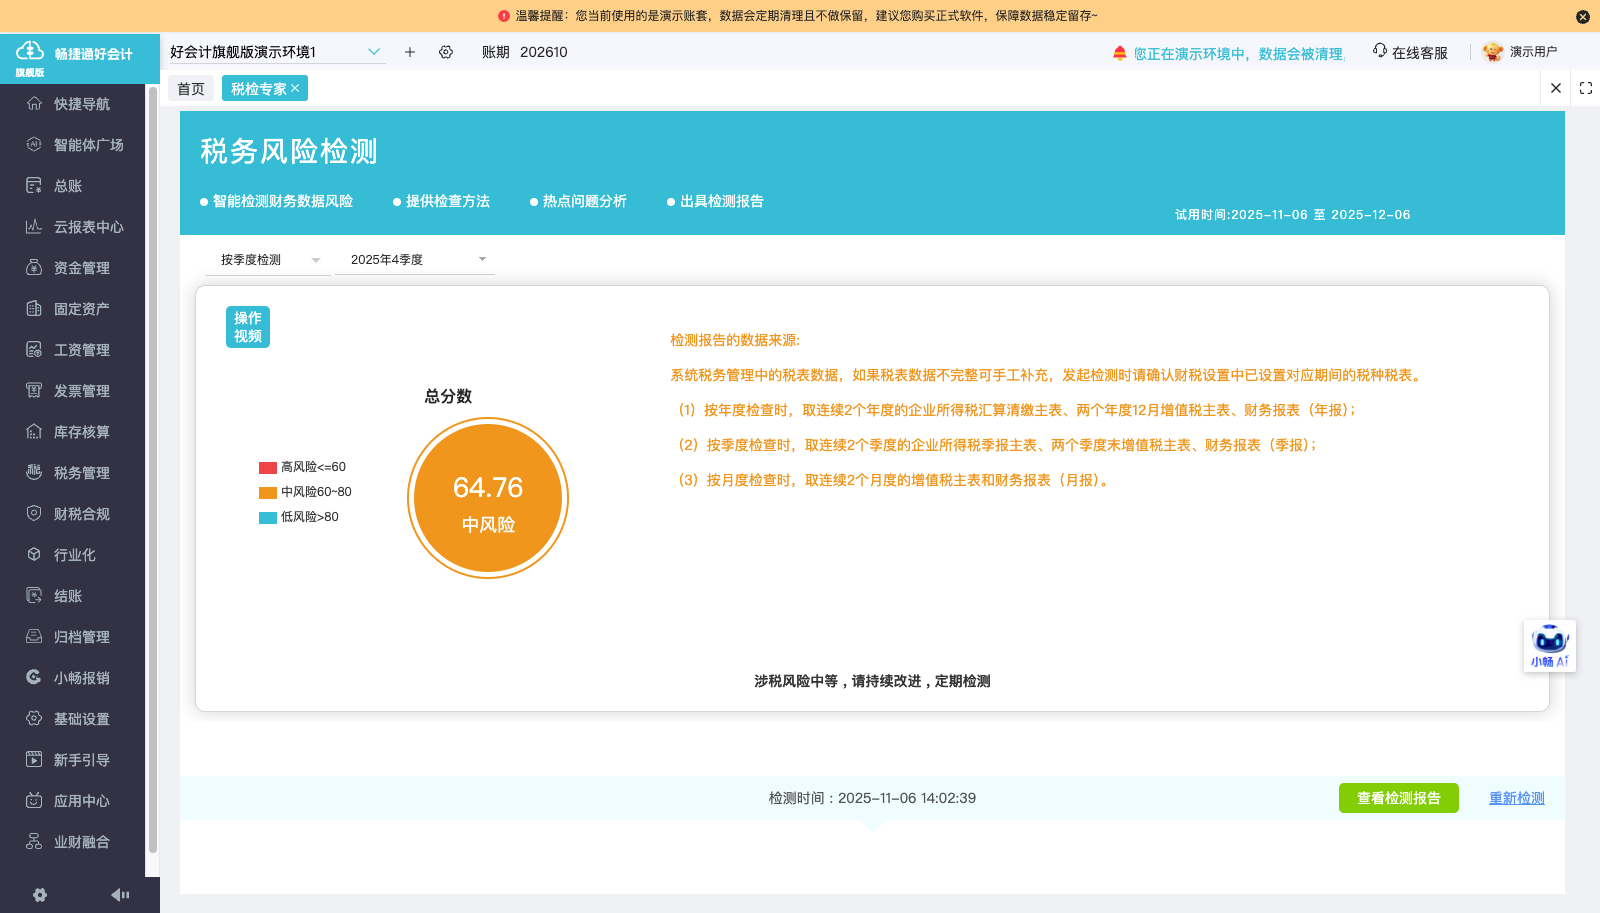
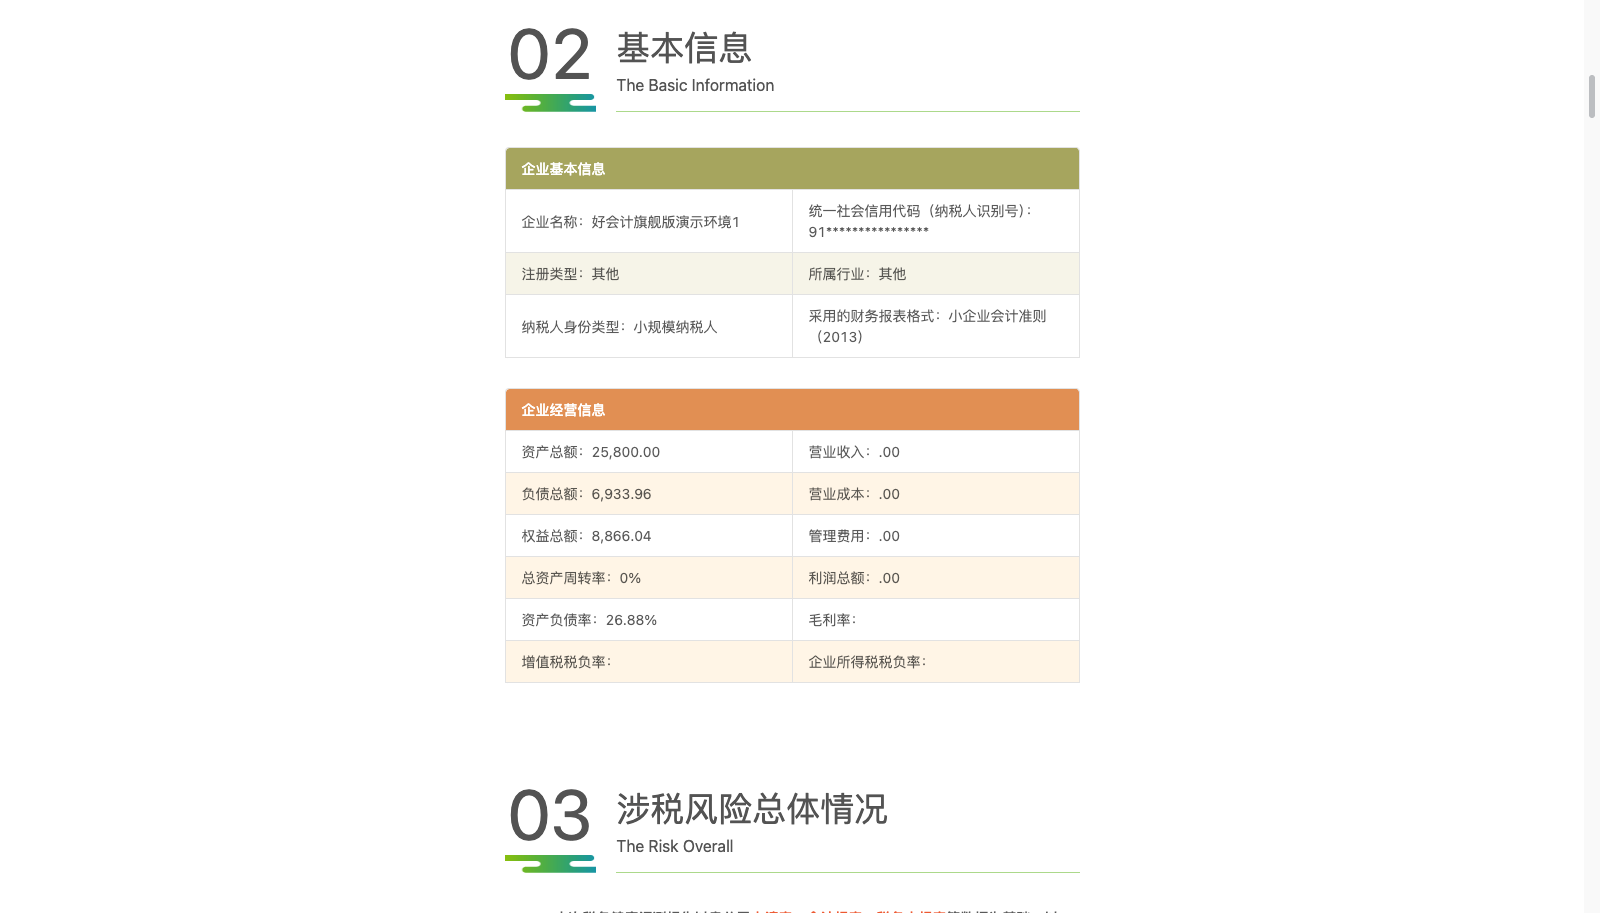
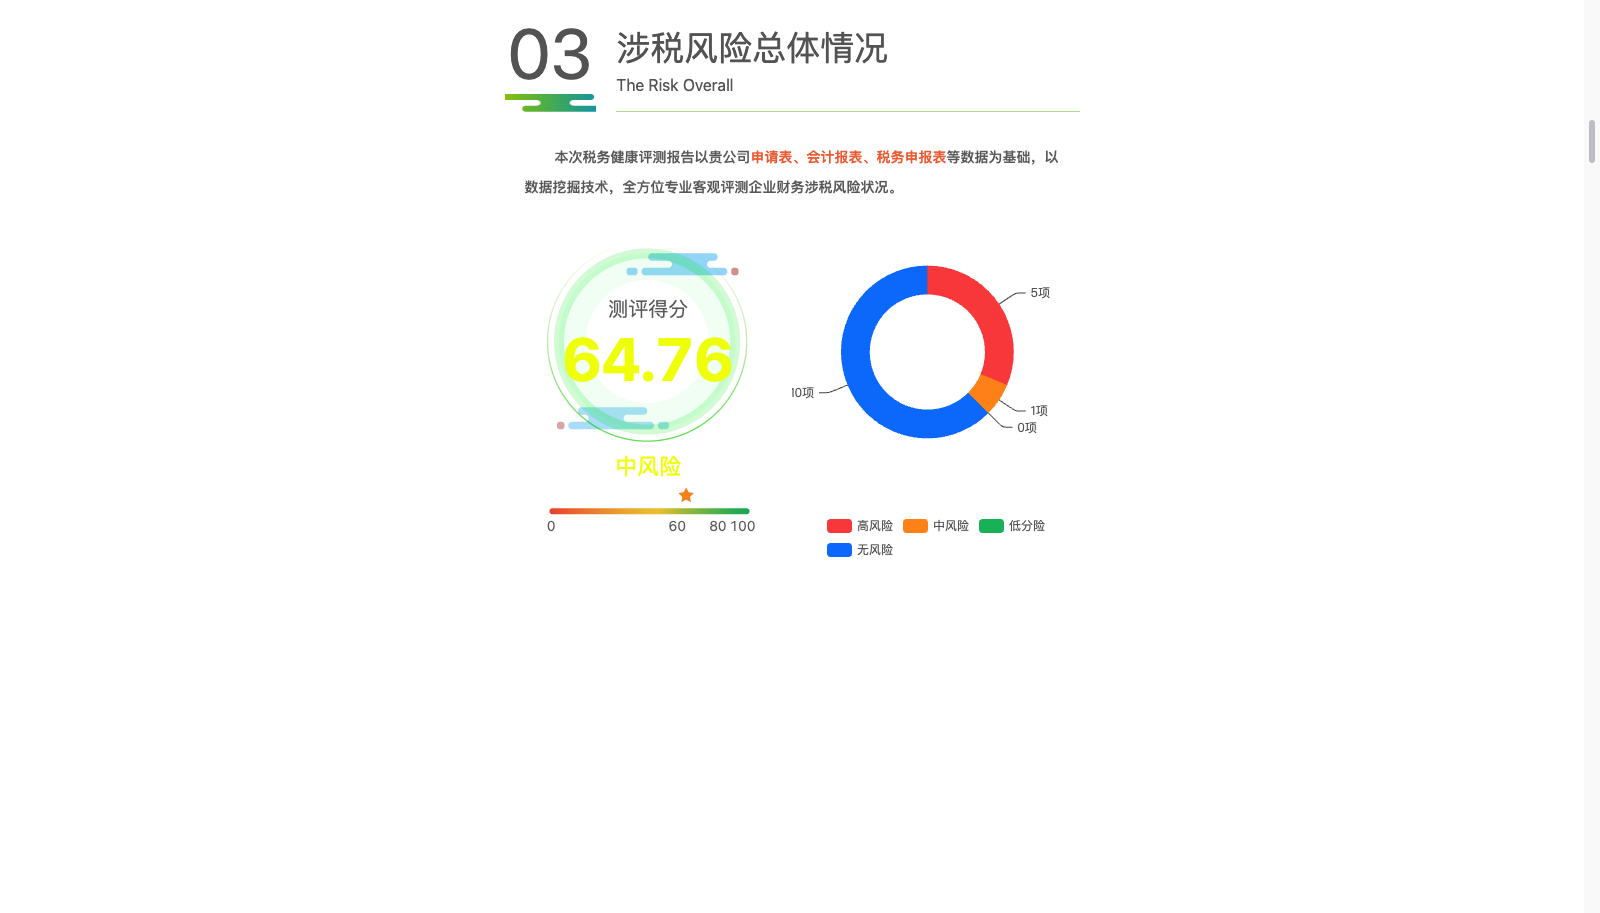
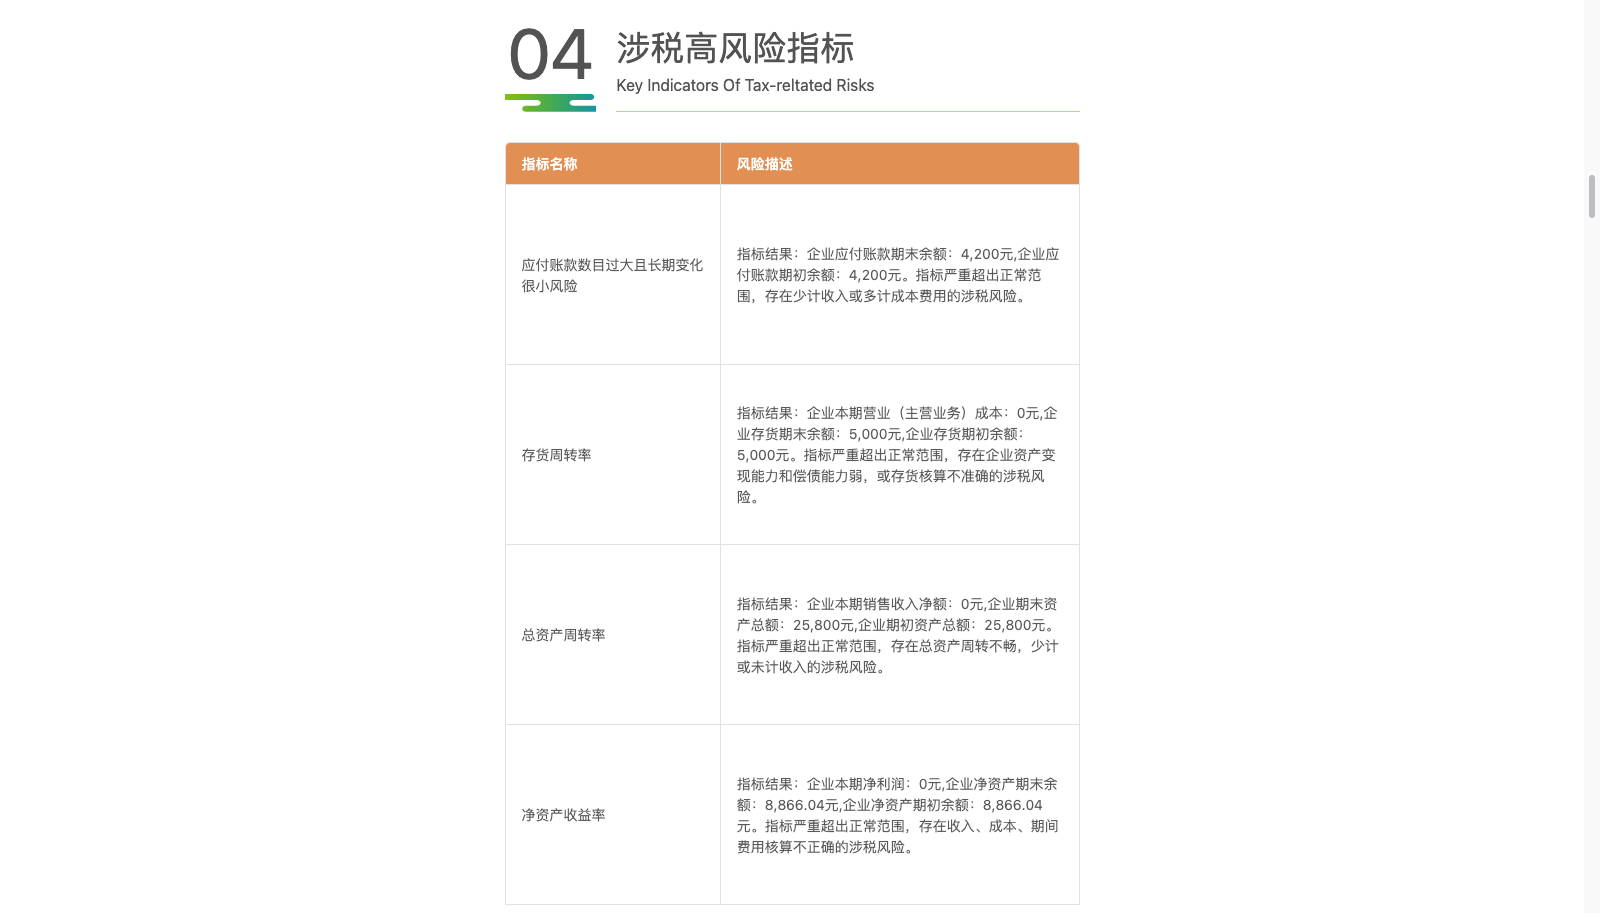
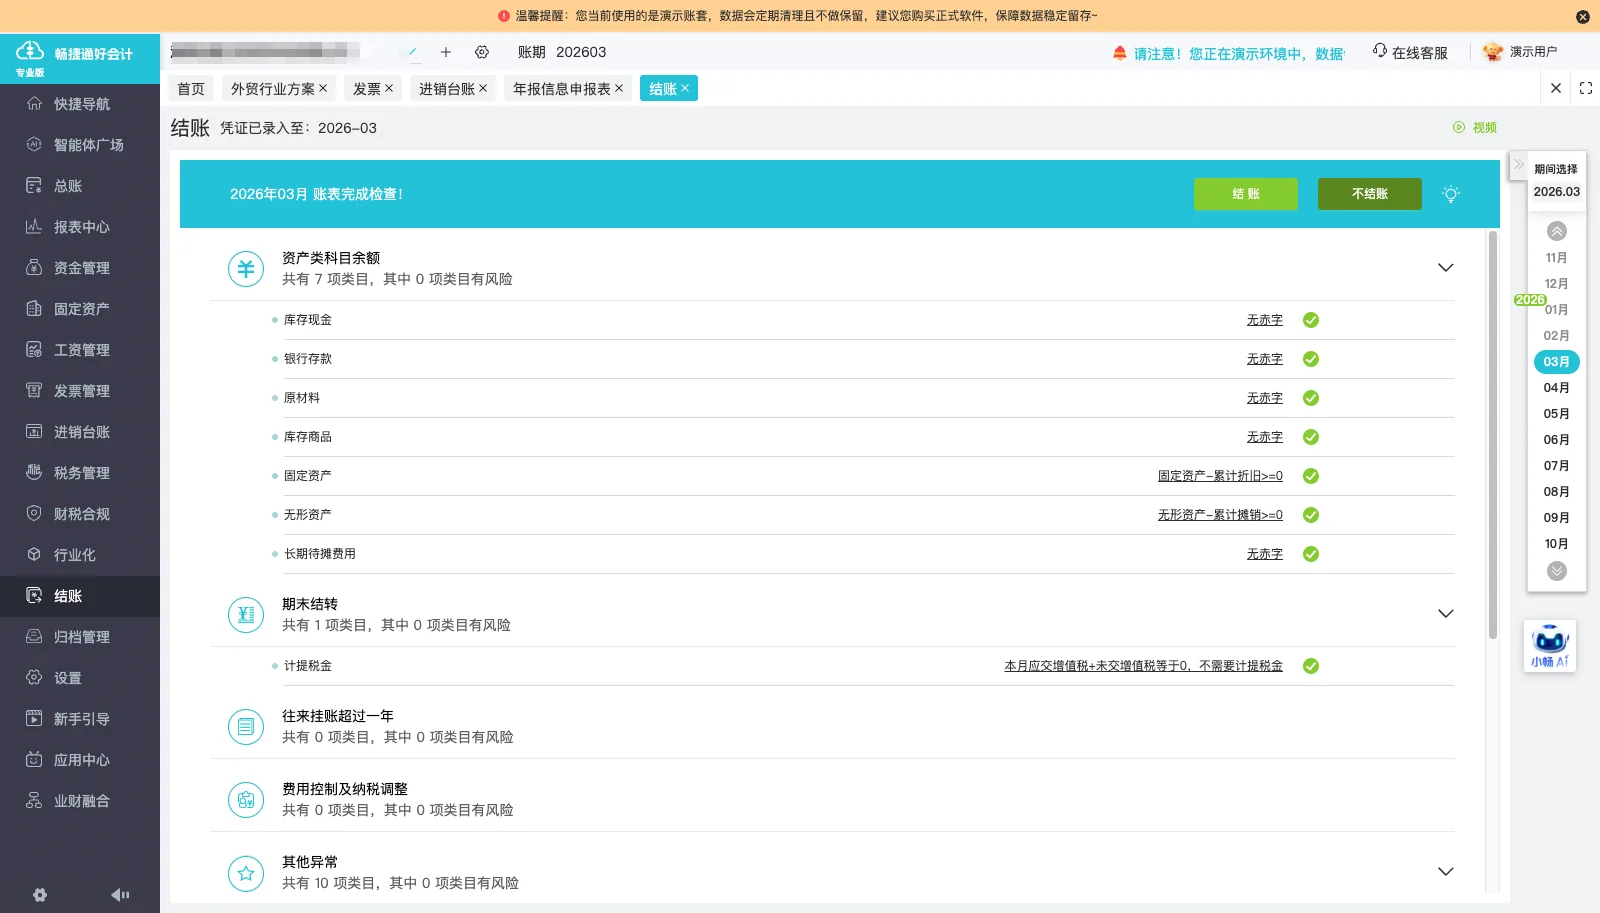
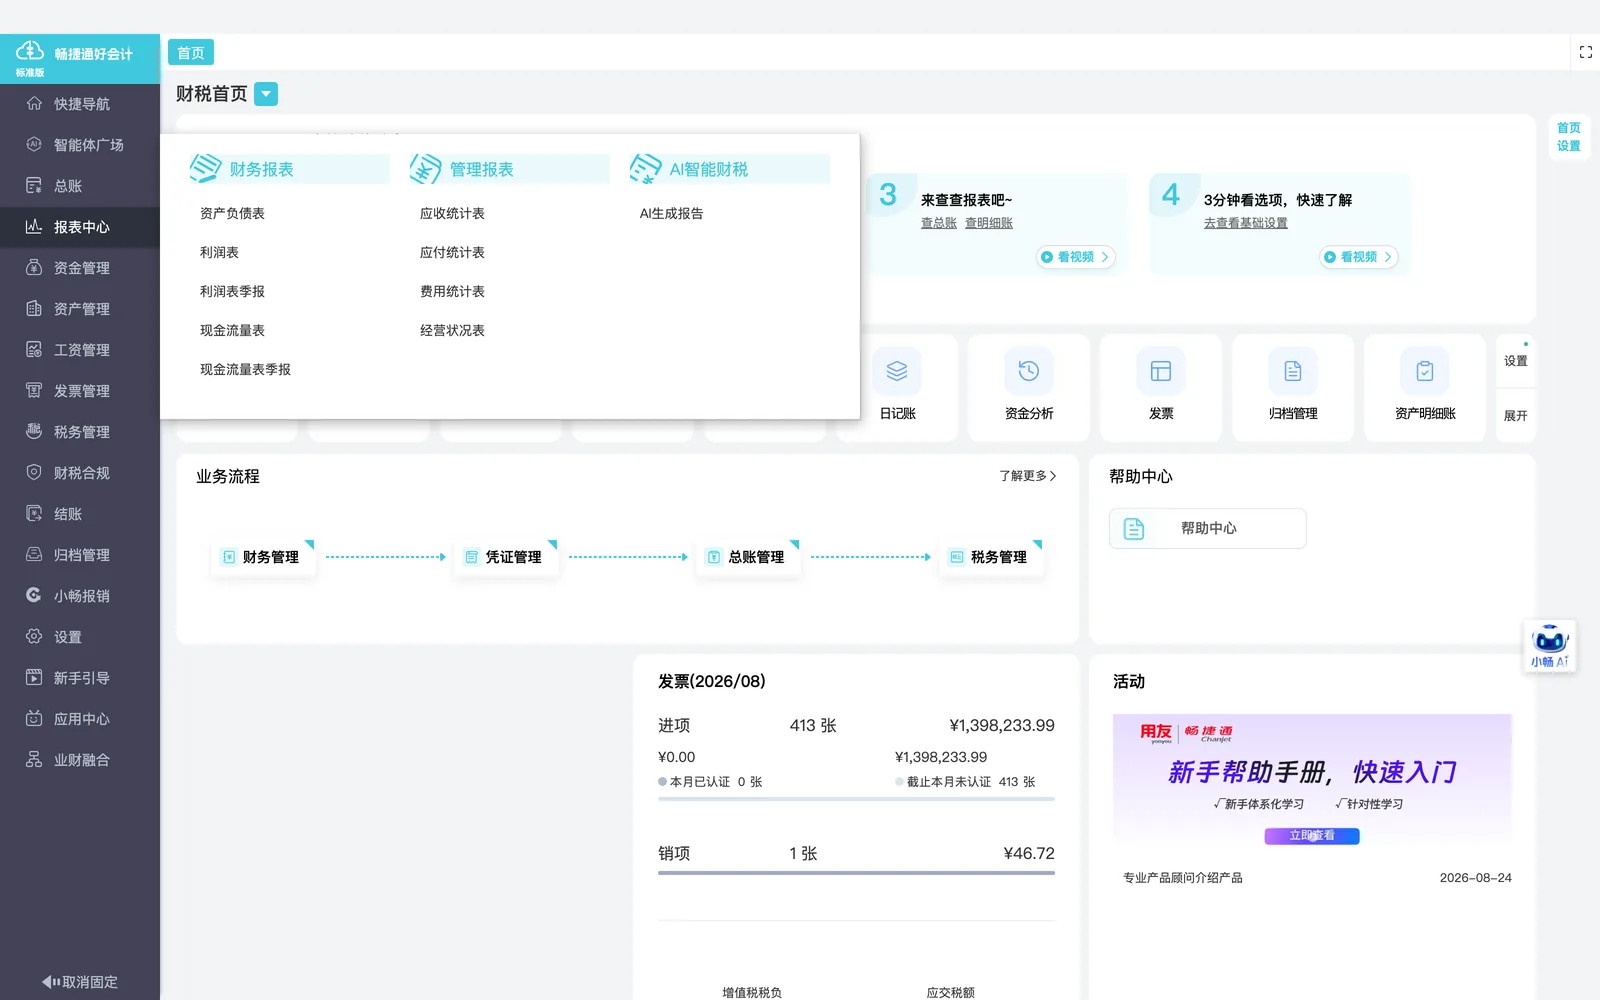
使用好会计取票并生成凭证,结合往来辅助核算与日记账管理记录车辆相关成本及利润。
看你的企业与这家物流企业在组织与票据状态上像不像
-
交通运输行业,主营物流运输
某交通运输企业,以物流公司形式经营,业务围绕运输车辆展开,属于交通运输行业。
-
需要了解不同运输车辆的成本与利润
企业按运输车辆核算成本和利润,希望掌握每辆车的经营情况,单车维度是管理关注点。
-
需要处理大量发票
日常经营中产生并需要处理大量发票,票据数量多,是财务核算的主要原始凭据来源。
-
发票以手工核对为主
发票核对依靠手工方式完成,工作量大,票据与账务之间的核对环节占用较多人力。
-
旧系统对单车利润的核算滞后
原先使用的系统在单车利润核算上存在滞后,车辆经营数据不能及时反映出来。
实施前的原始管理问题
-
发票靠人工逐票核对
某交通运输企业处理大量发票,票据核对由会计在结算环节逐张手工完成。
-
单车利润核算依赖旧系统
车辆相关成本与经营数据的核算放在旧系统中进行,数据更新滞后。
发票在取票制证与车辆核算间的流转
-
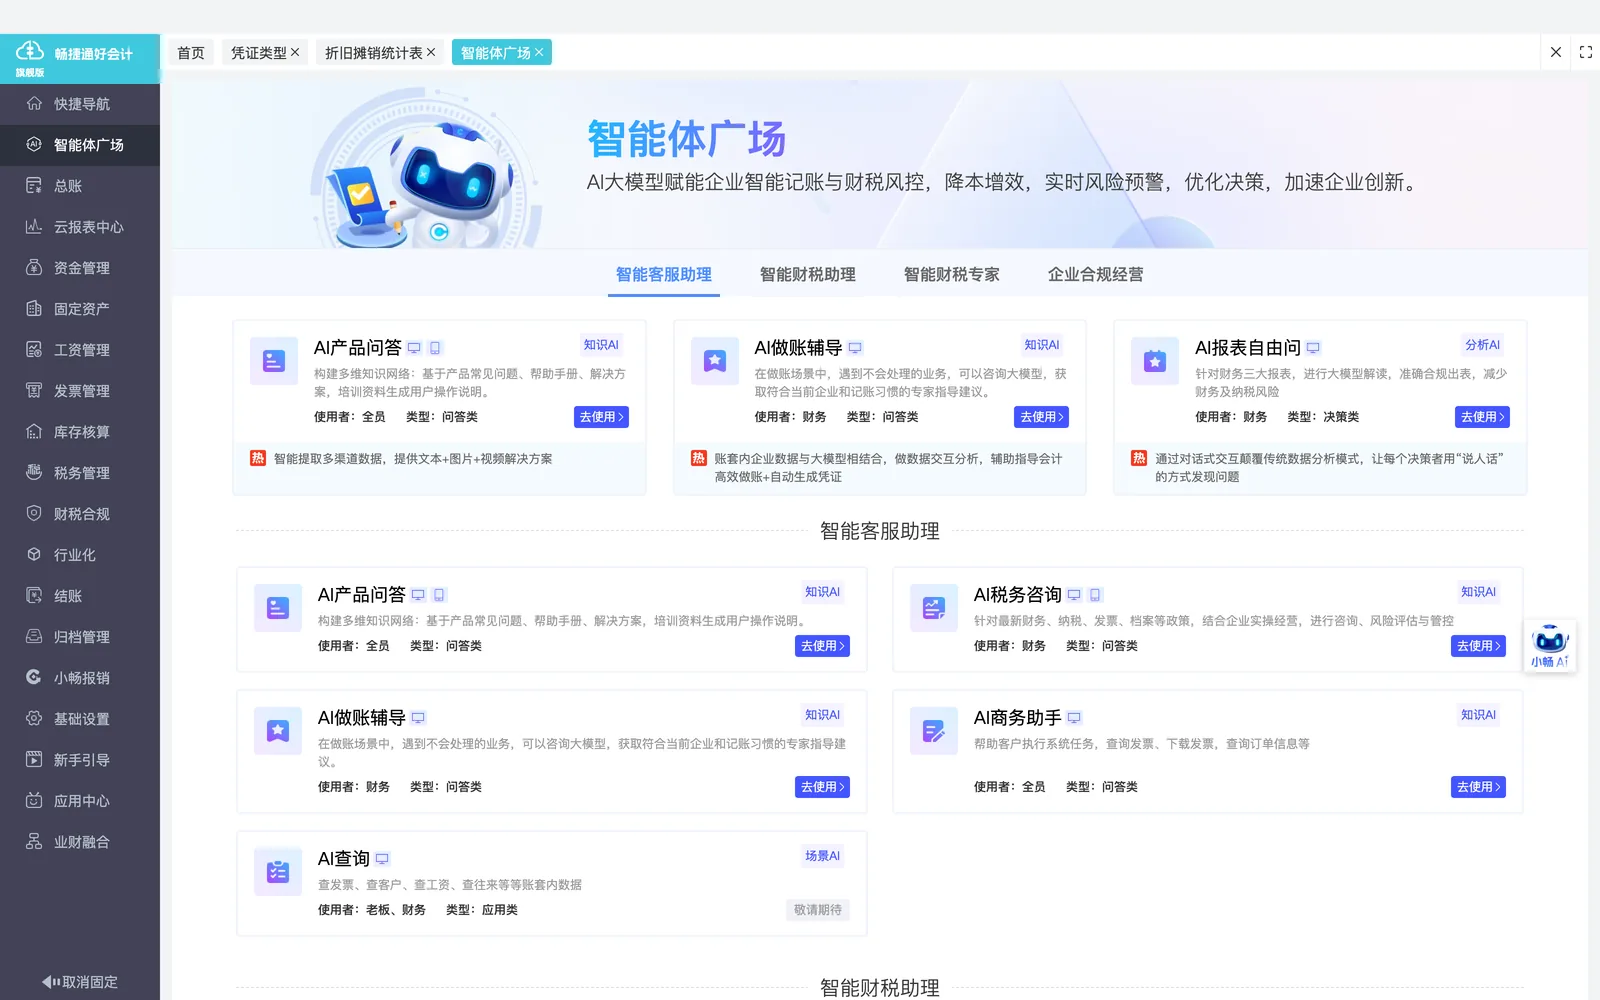
发票采集
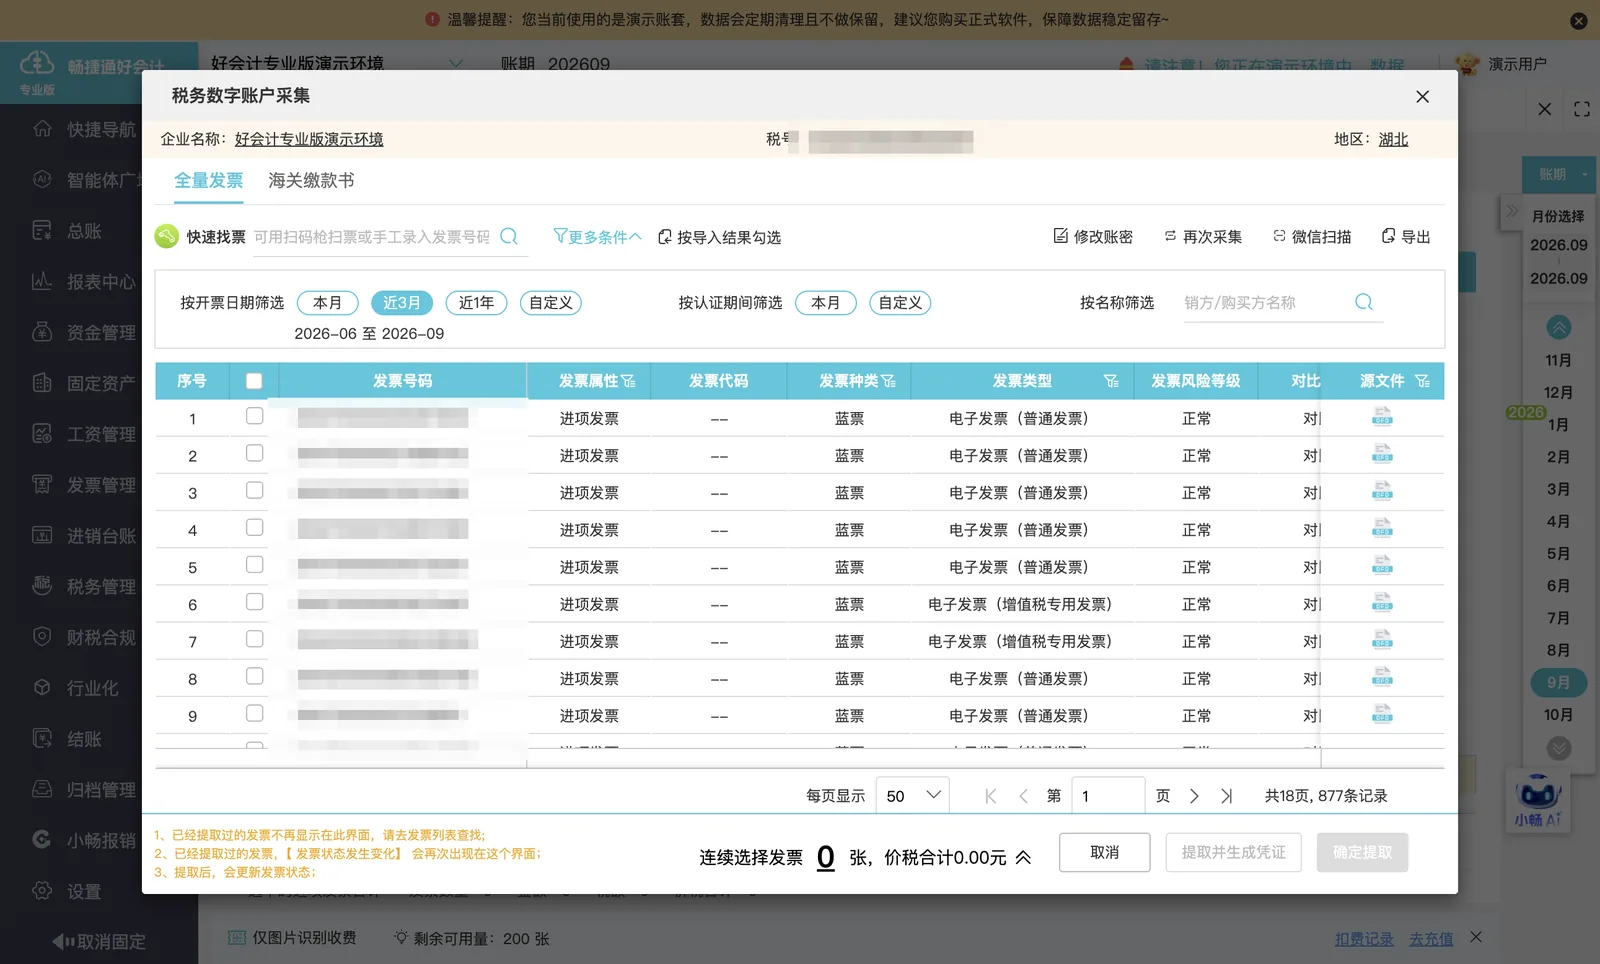
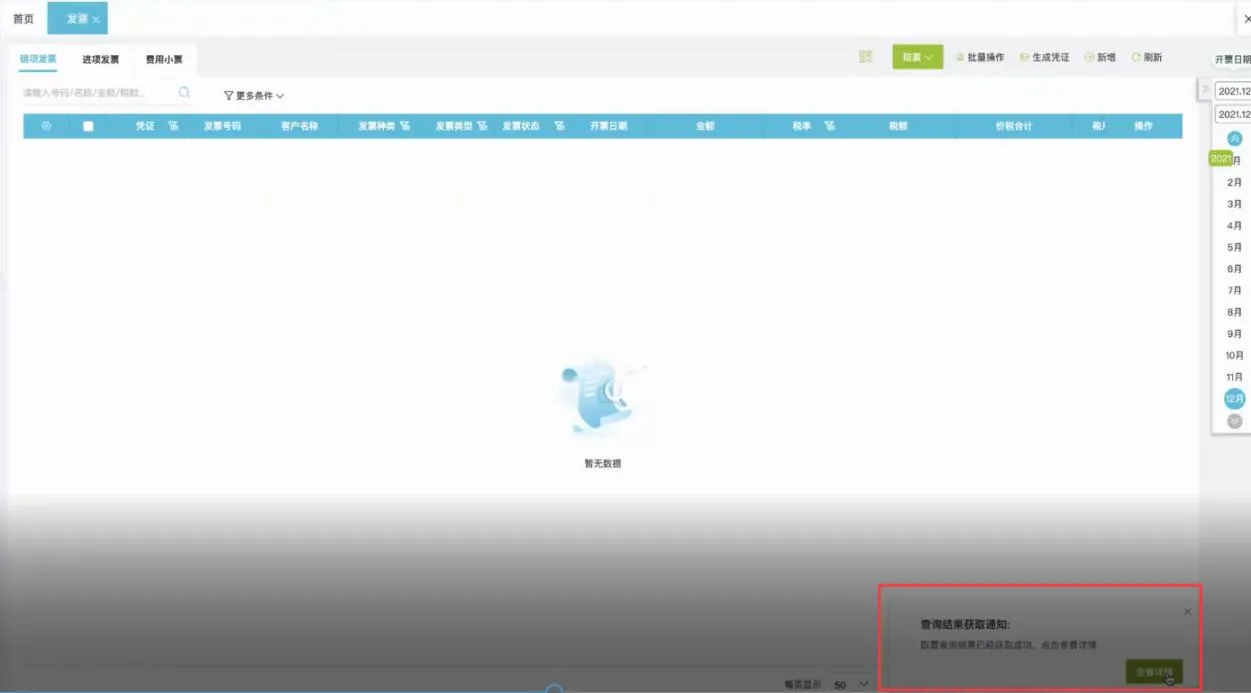
物流企业将运输业务产生的进销项发票取入系统发票列表,集中管理。
-
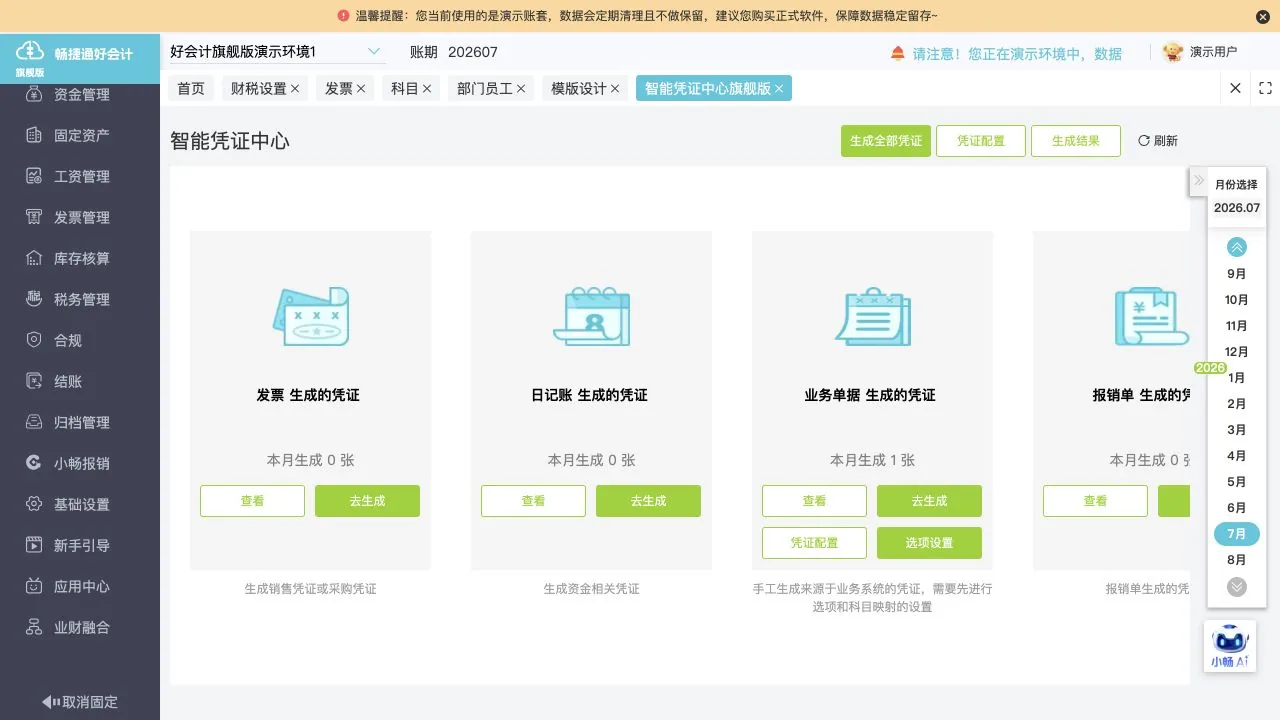
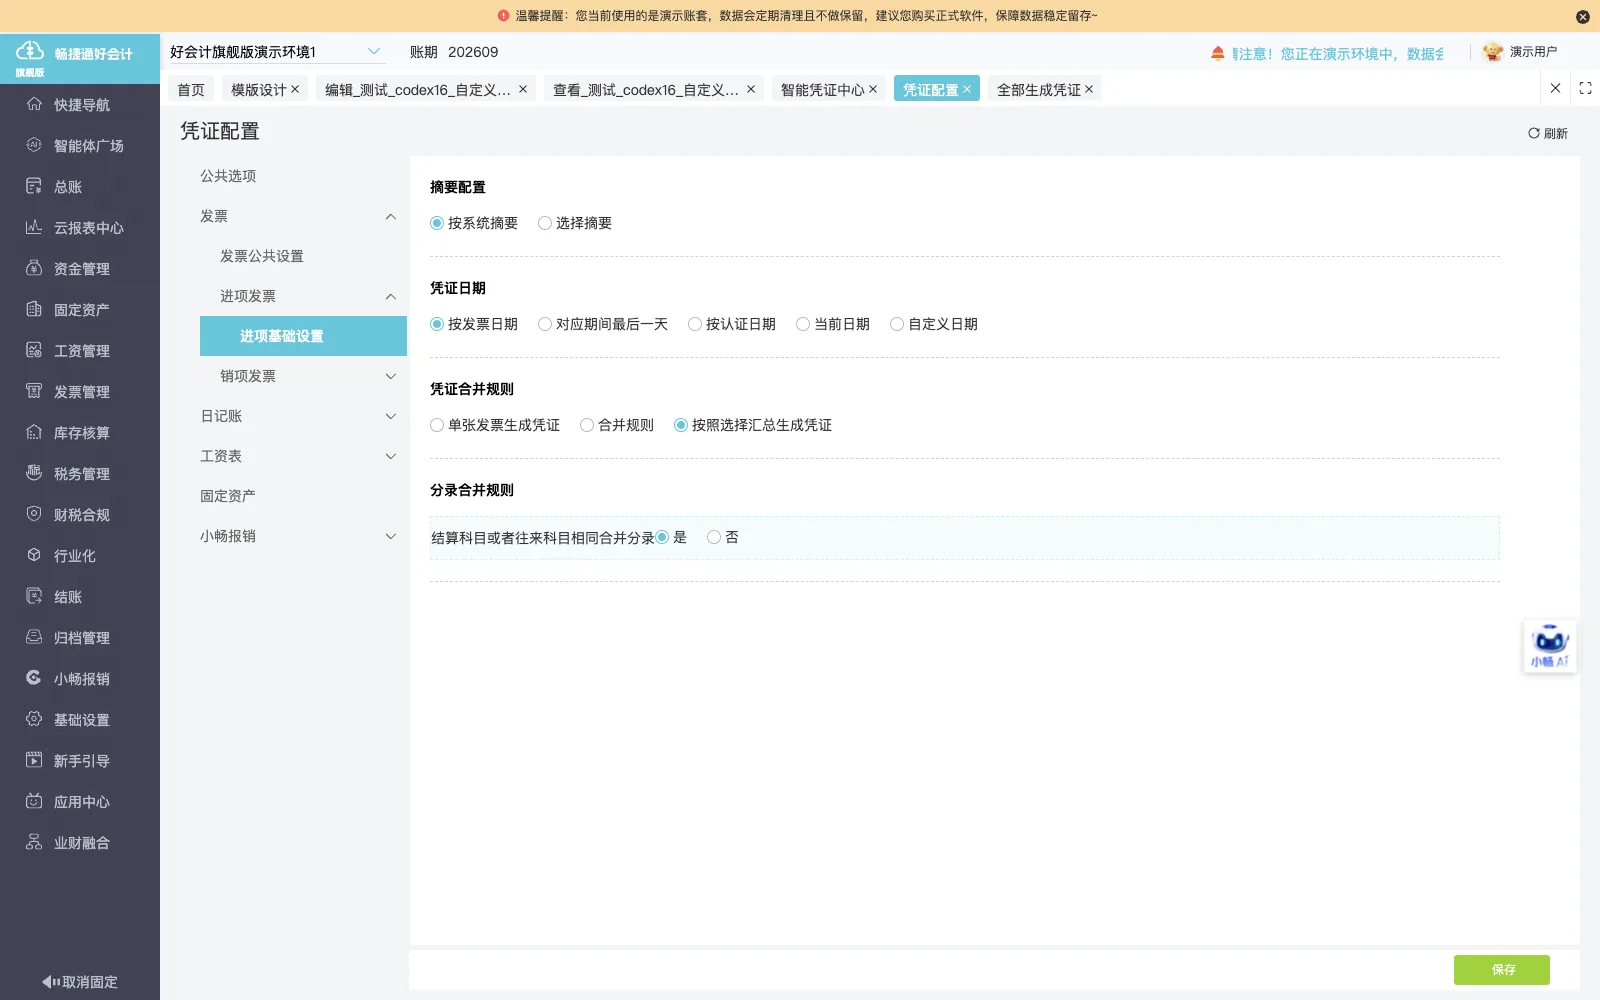
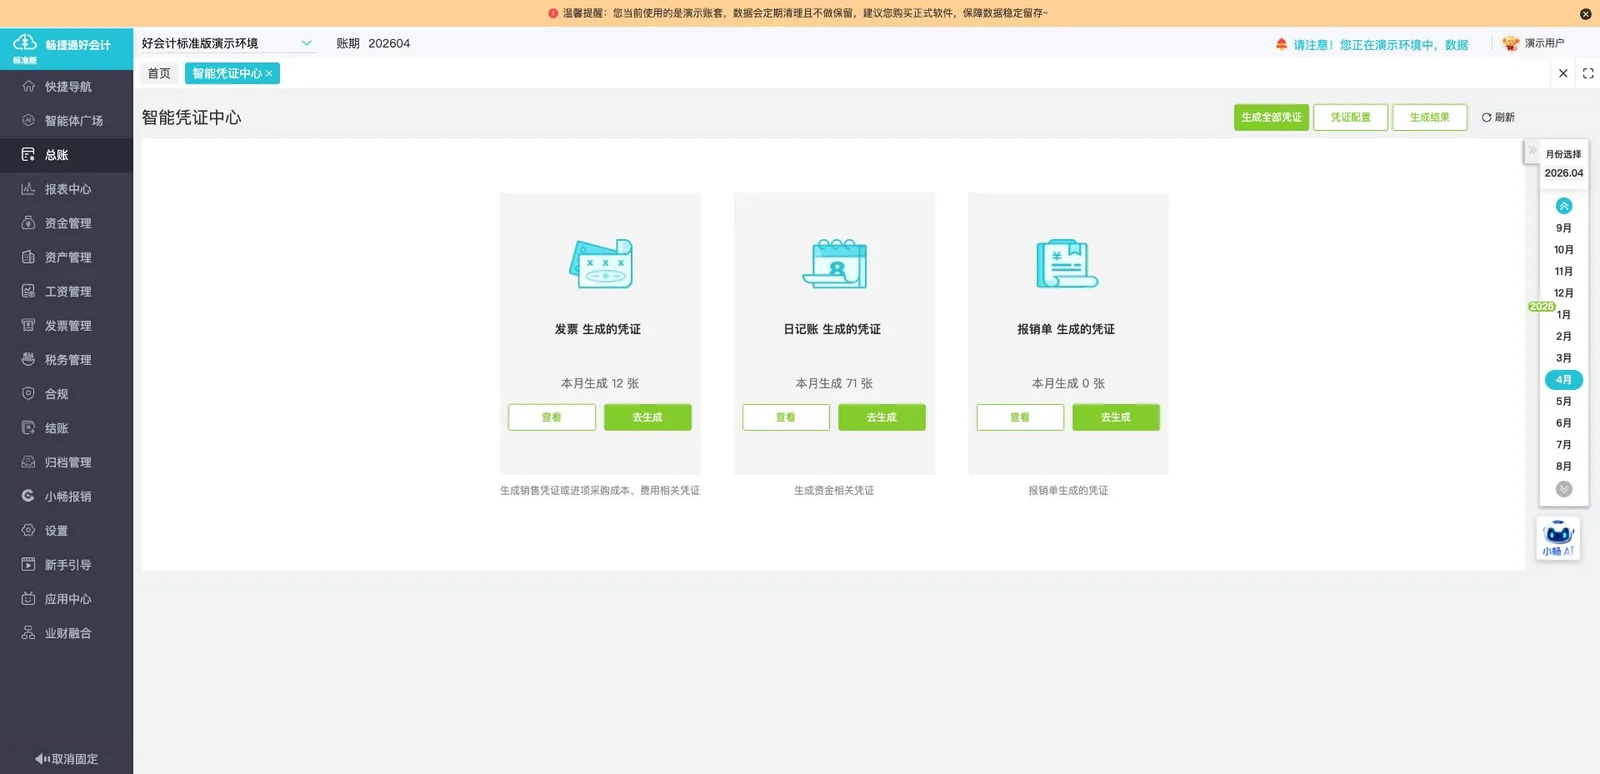
发票生成凭证
发票按科目调整与凭证配置生成记账凭证,接入总账。
-
往来辅助核算
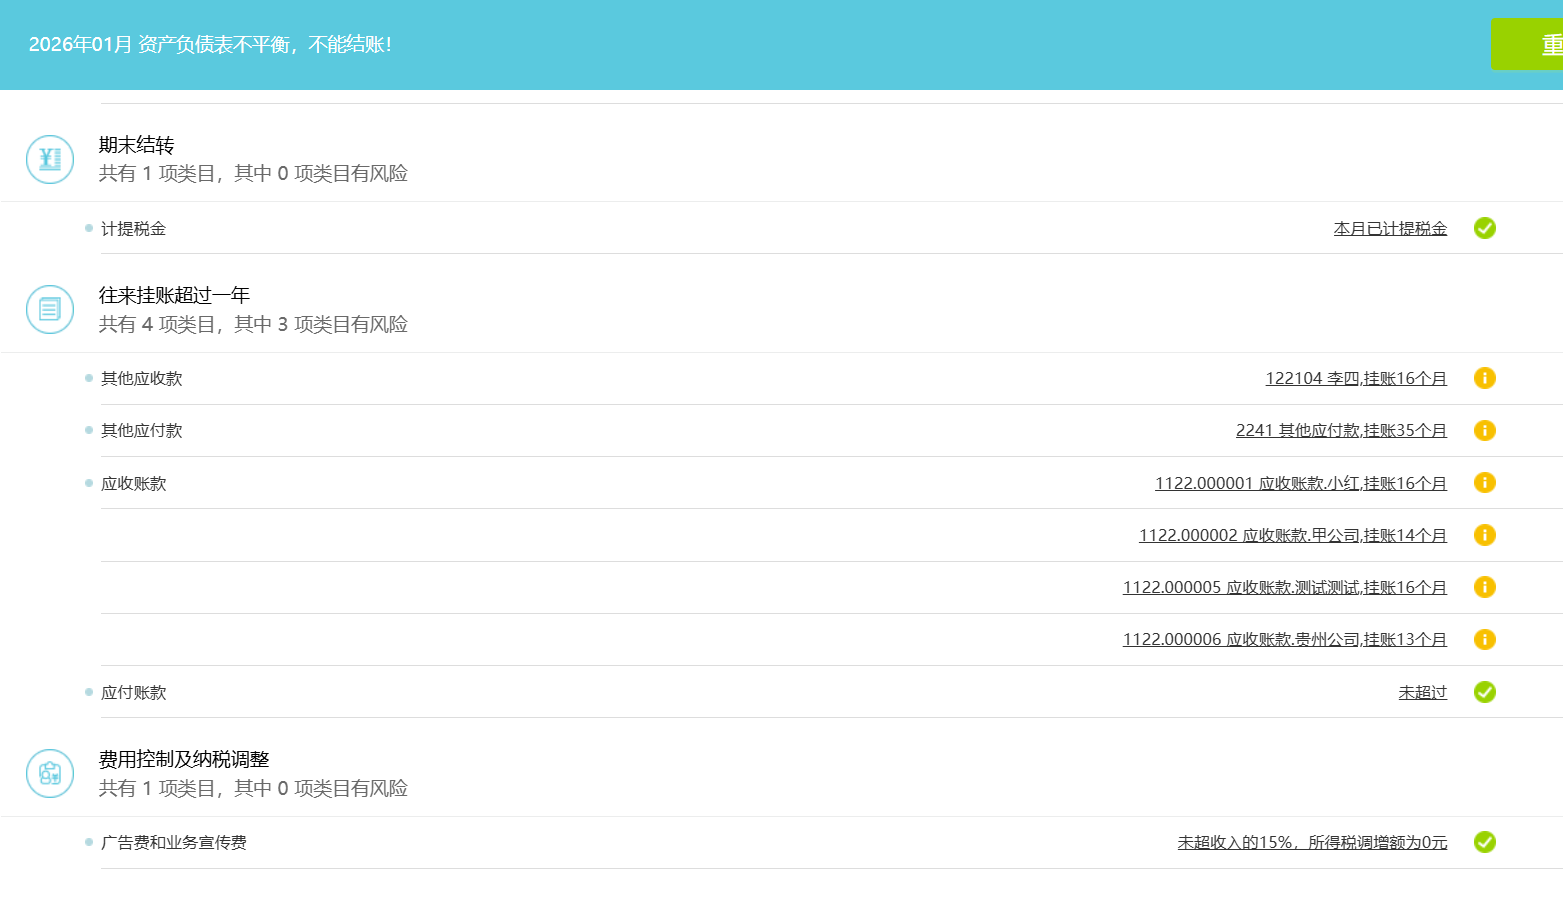
应收账款、应付账款按往来辅助核算维度记账,区分不同往来对象。
-
日记账管理
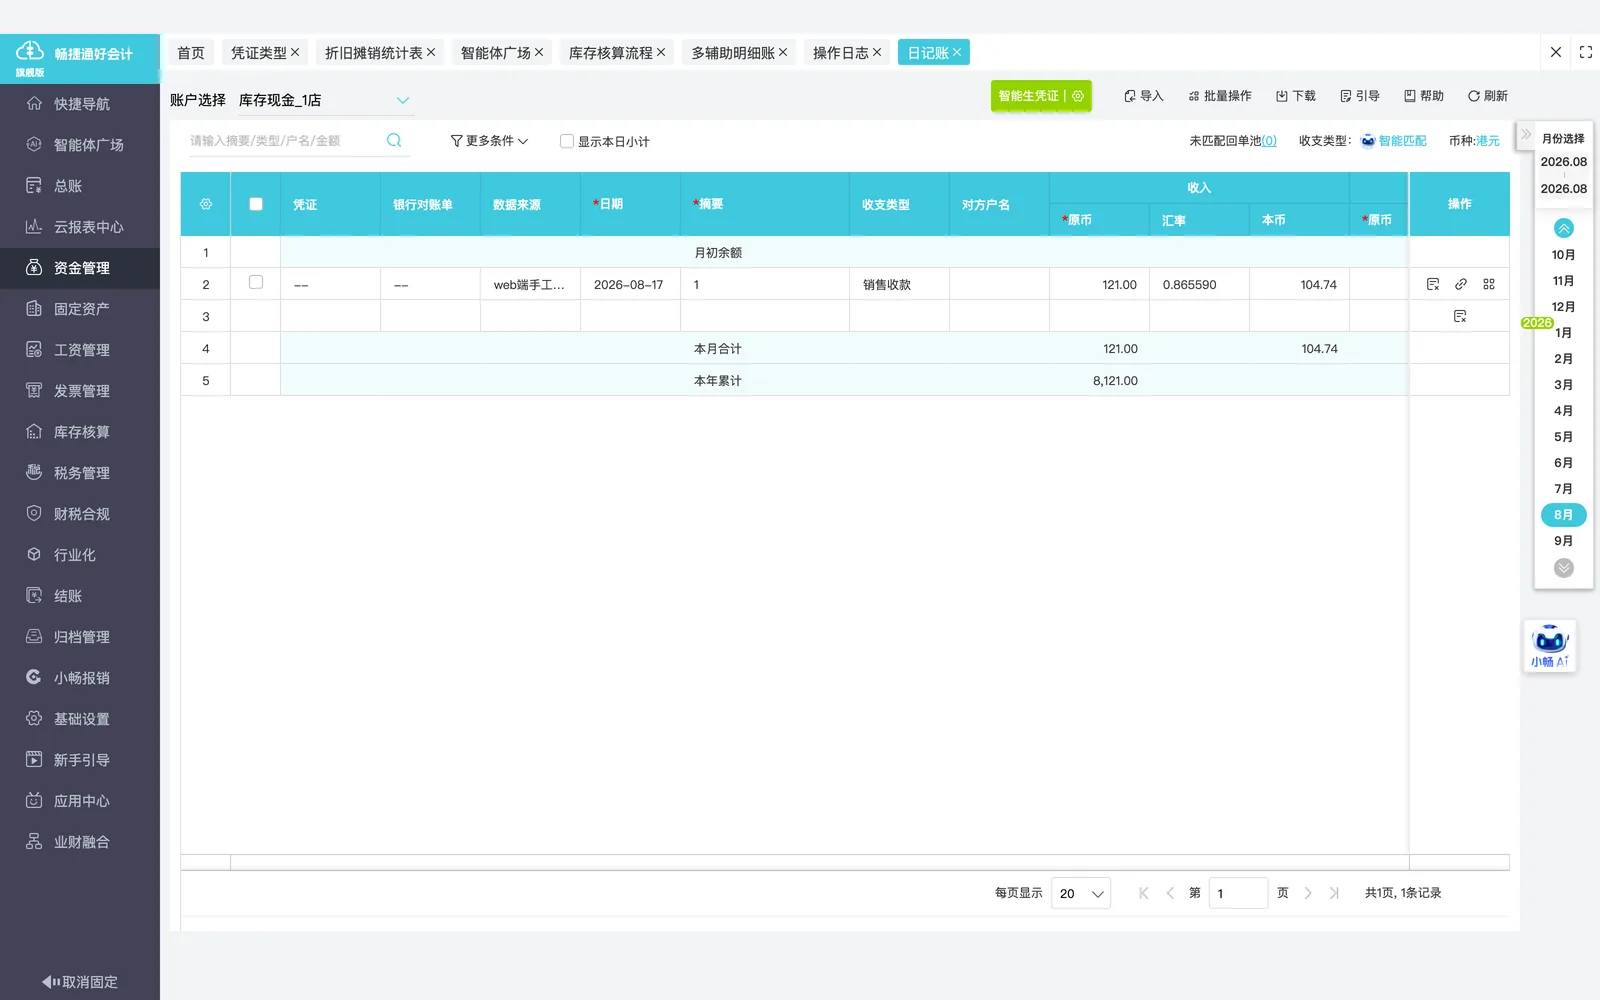
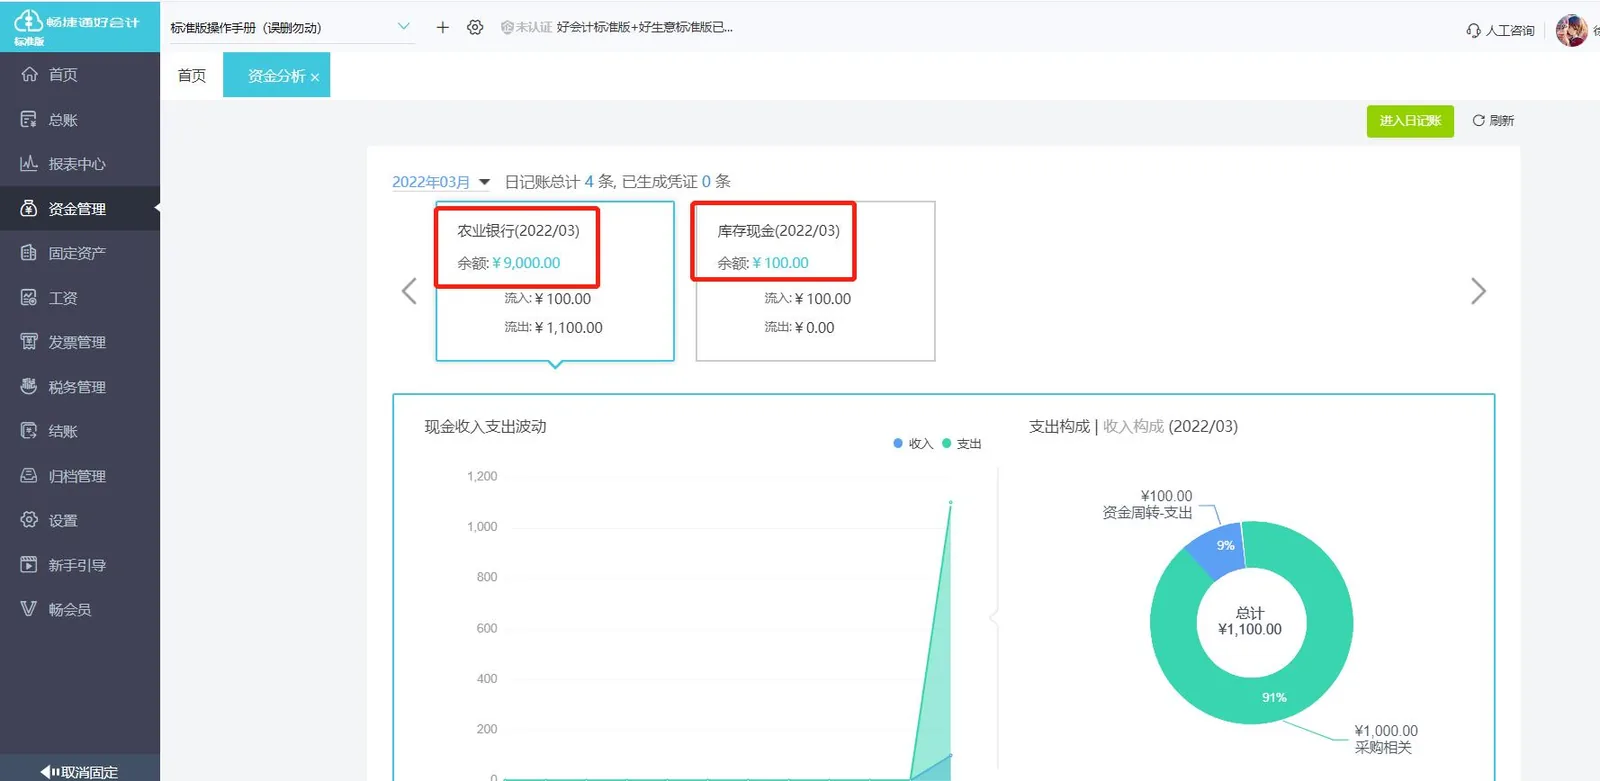
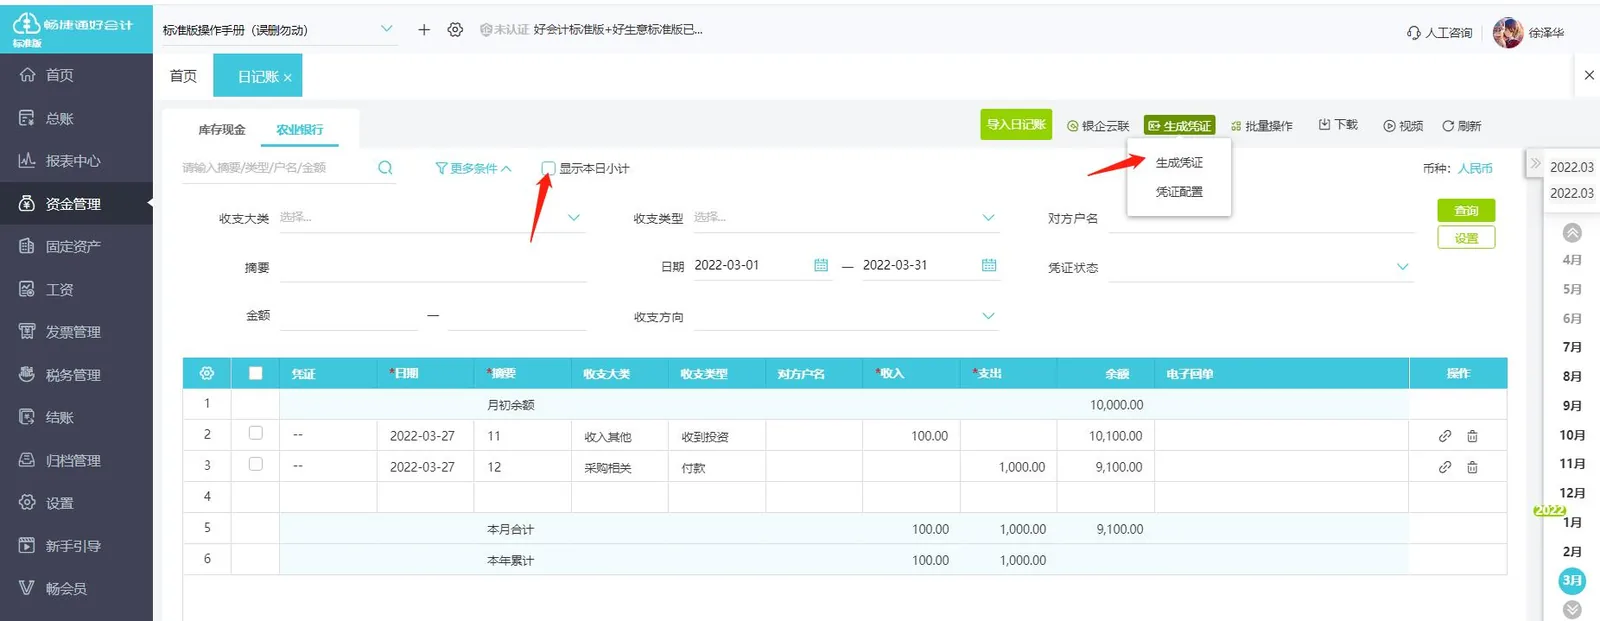
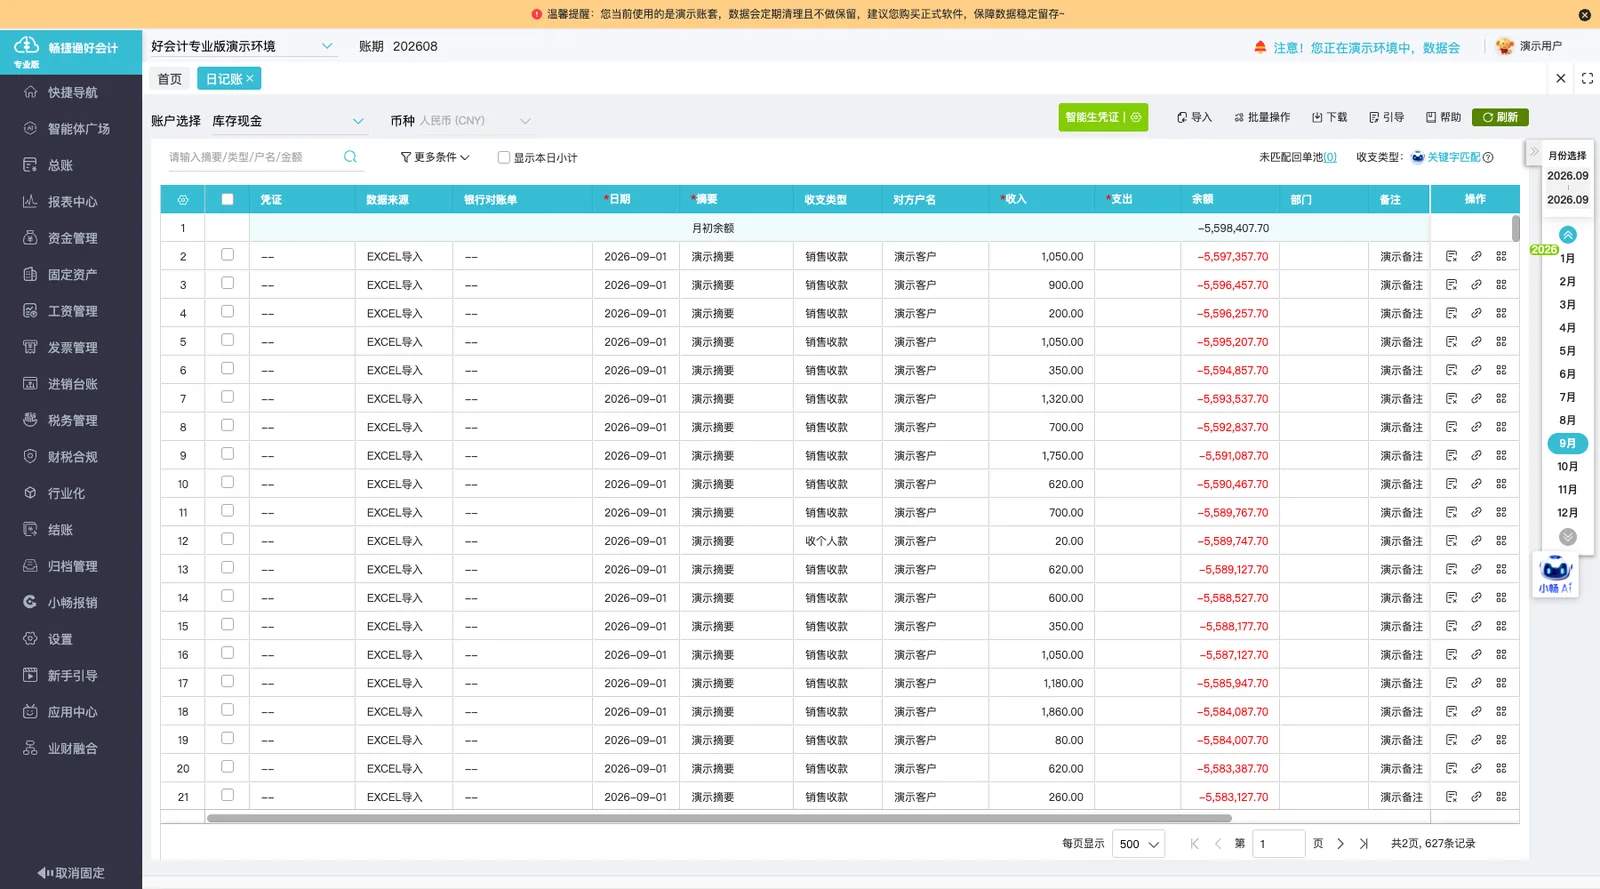
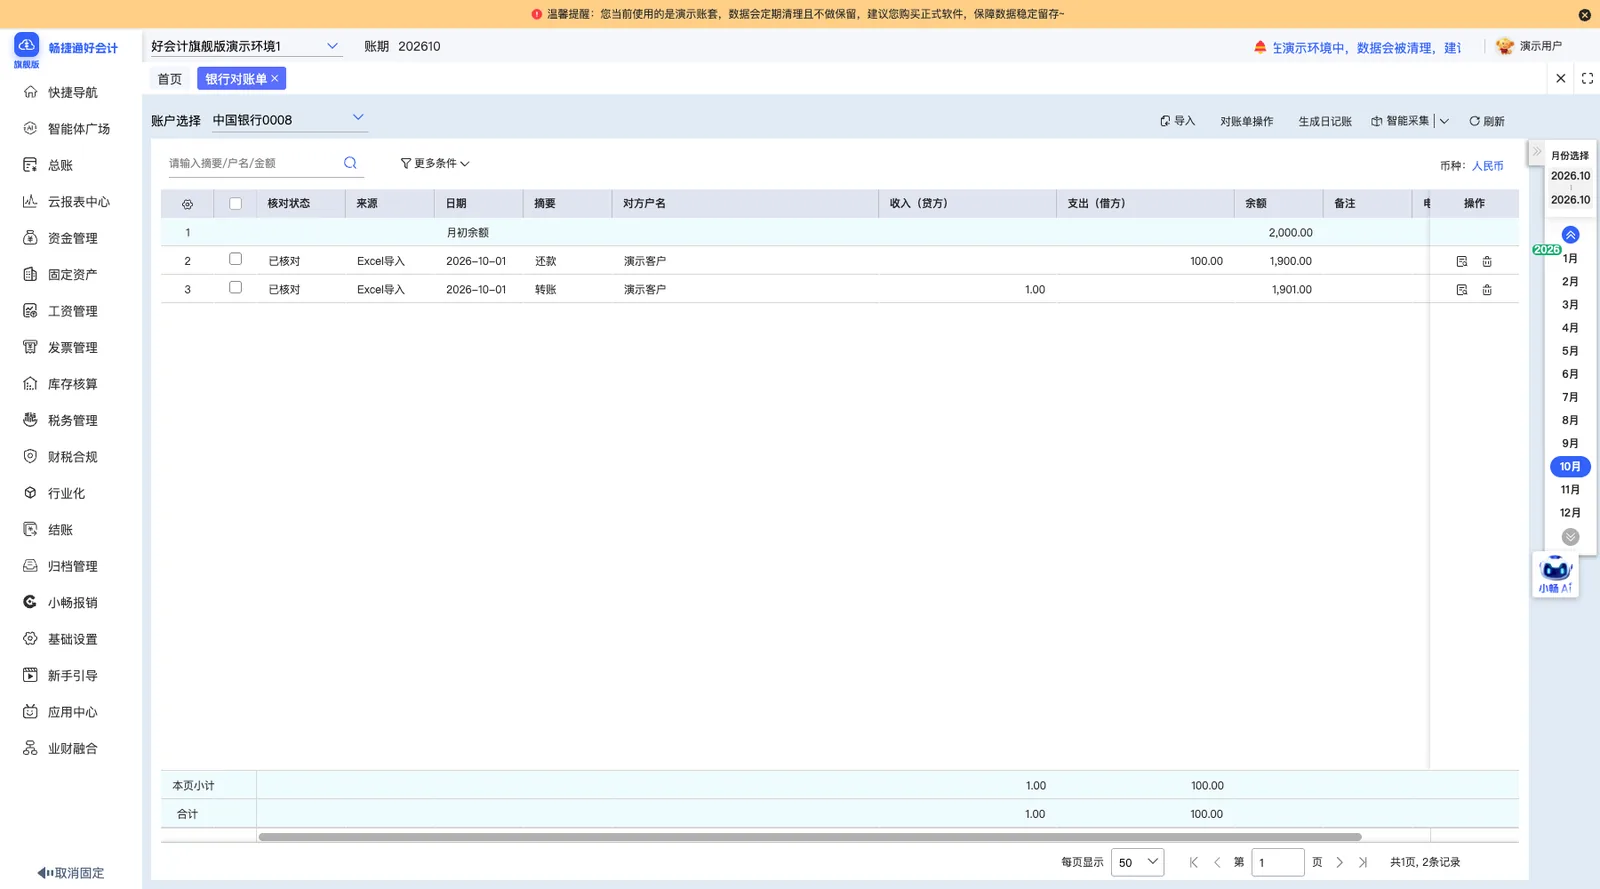
银行及现金流水录入日记账,记录与运输车辆相关的收支。
-
车辆成本利润核算
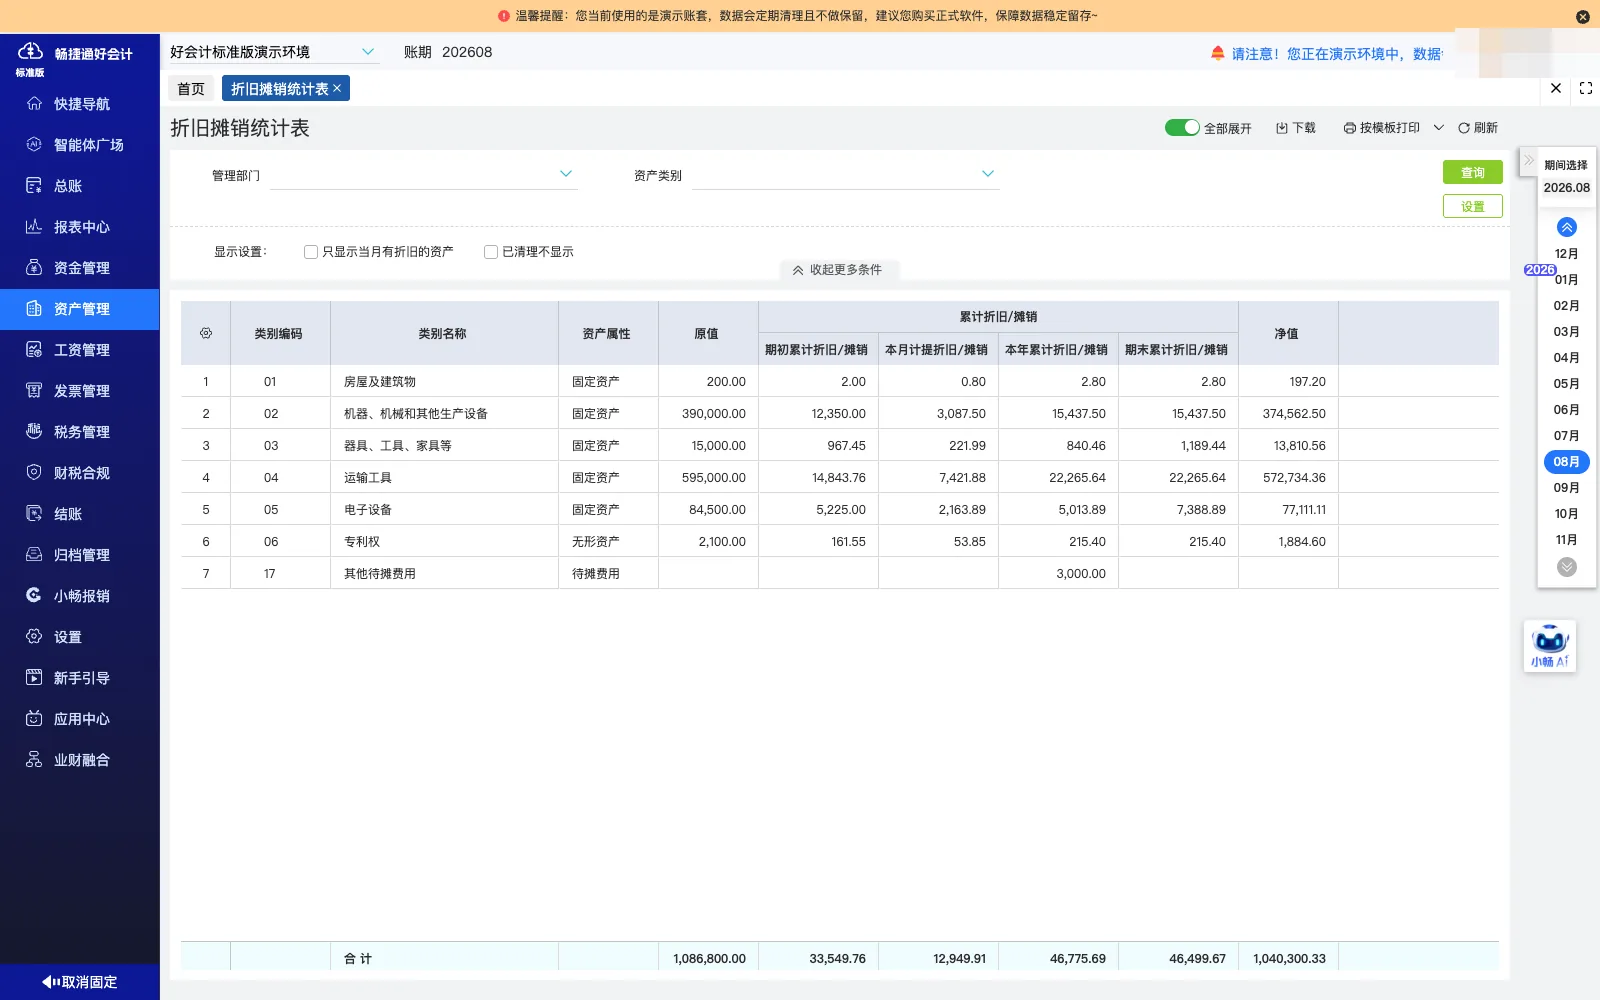
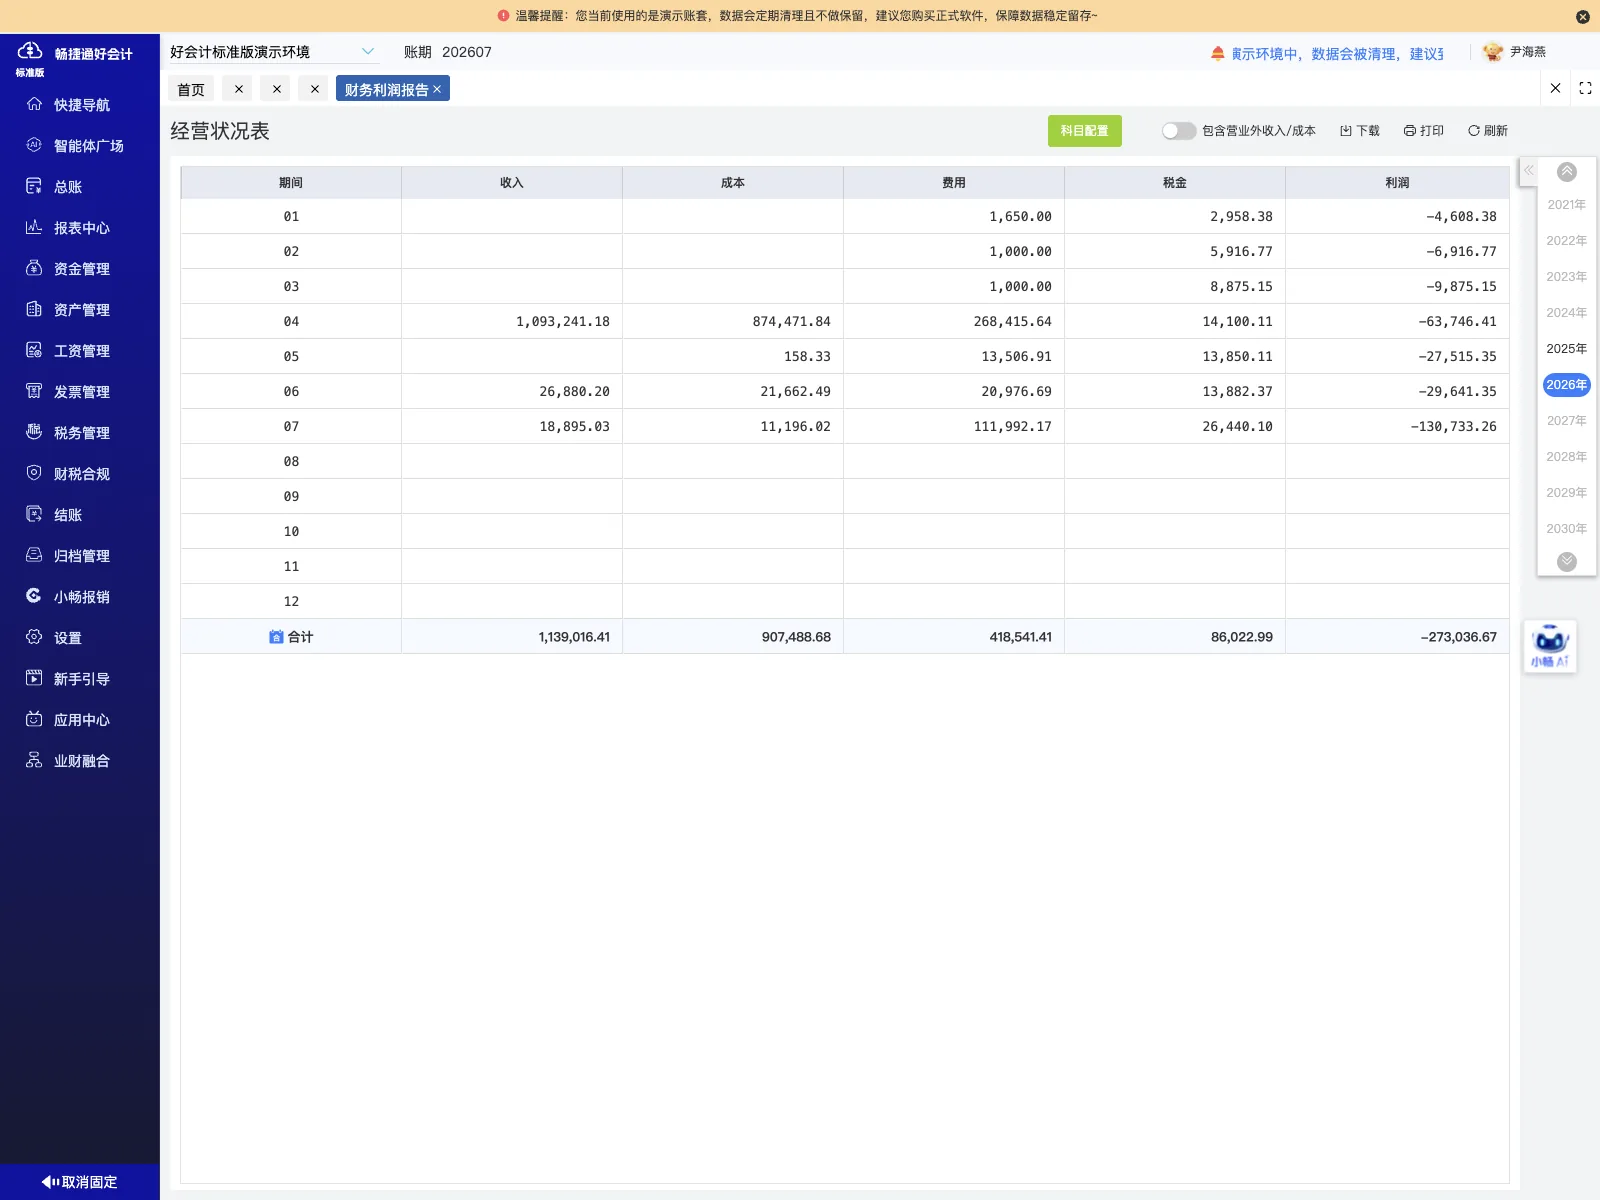
结合发票凭证与日记账数据,按车辆归集相关成本并核算其经营利润。
已实施功能范围说明
-
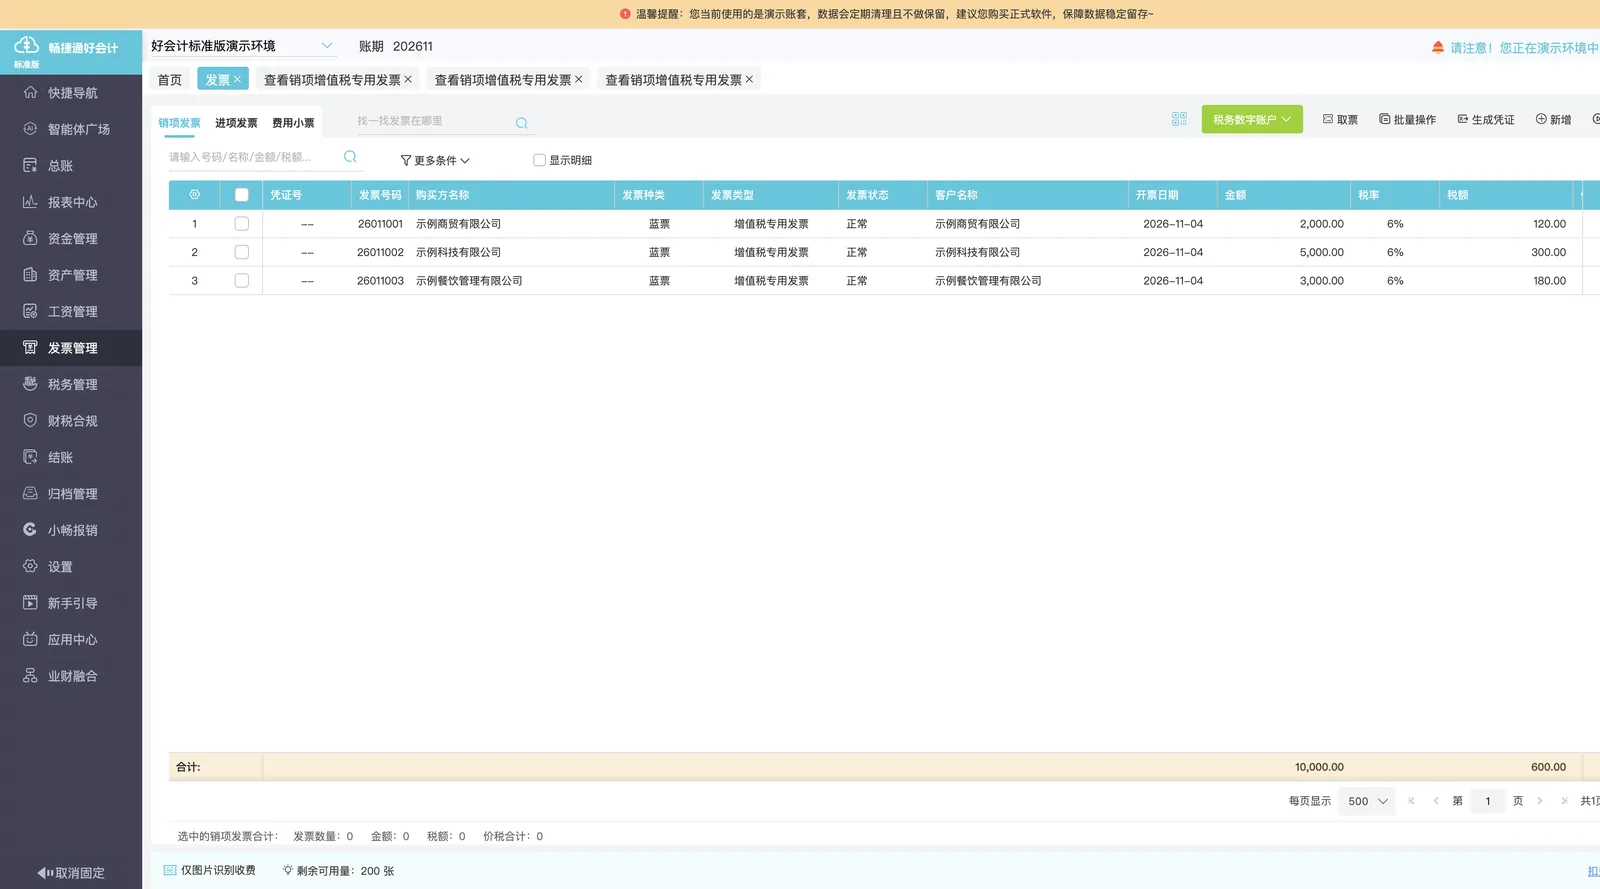
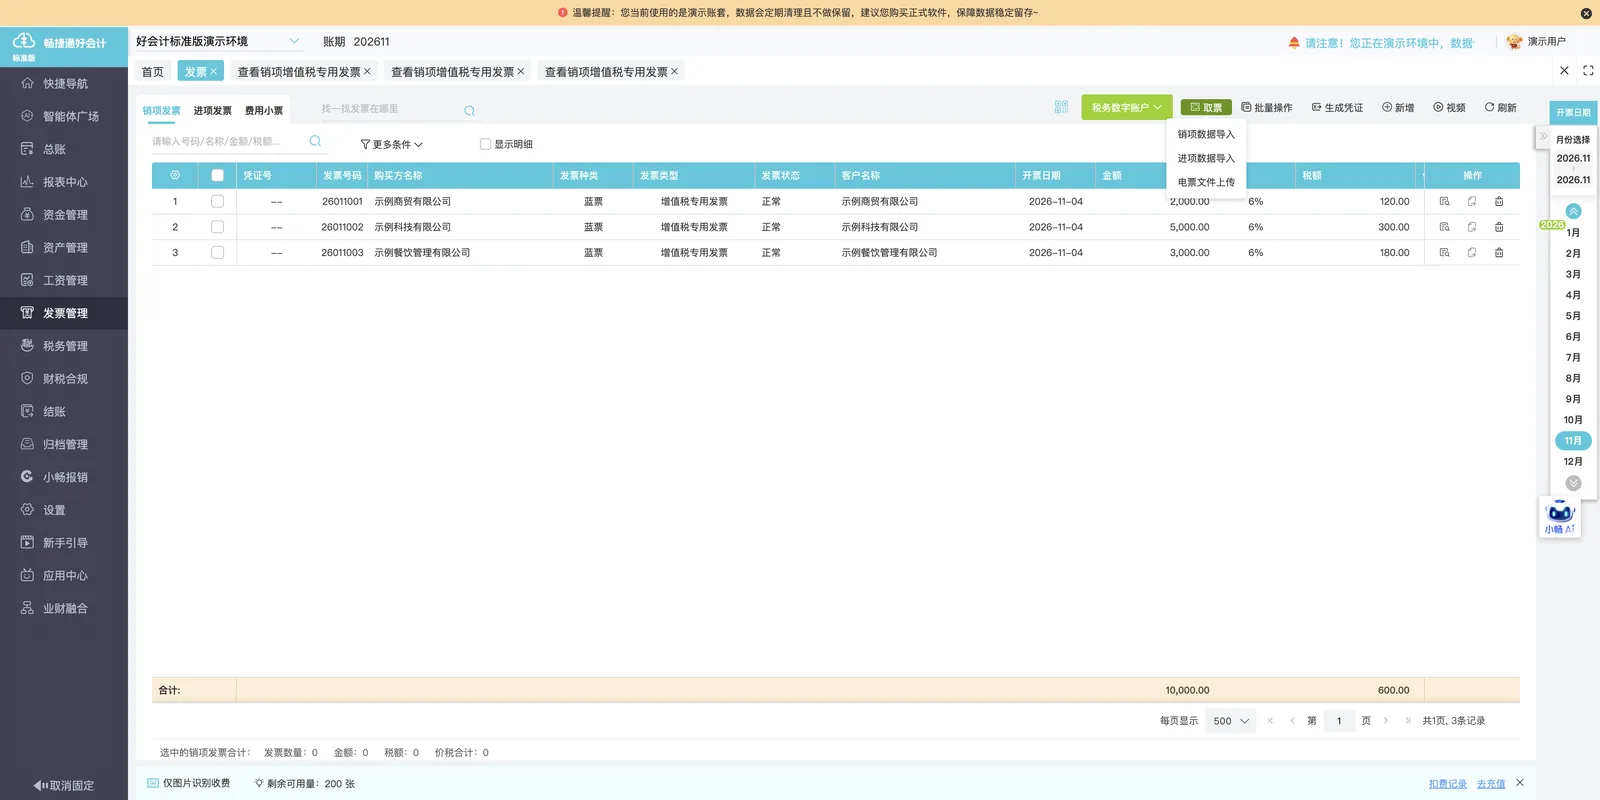
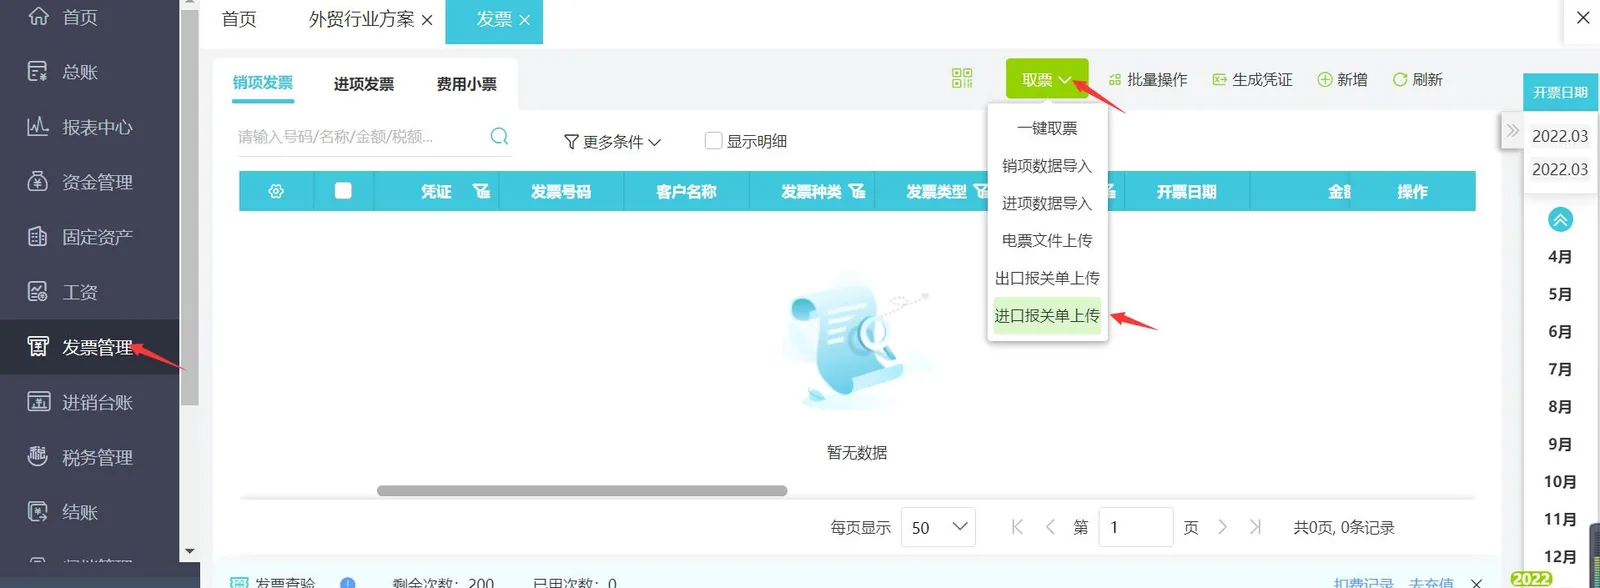
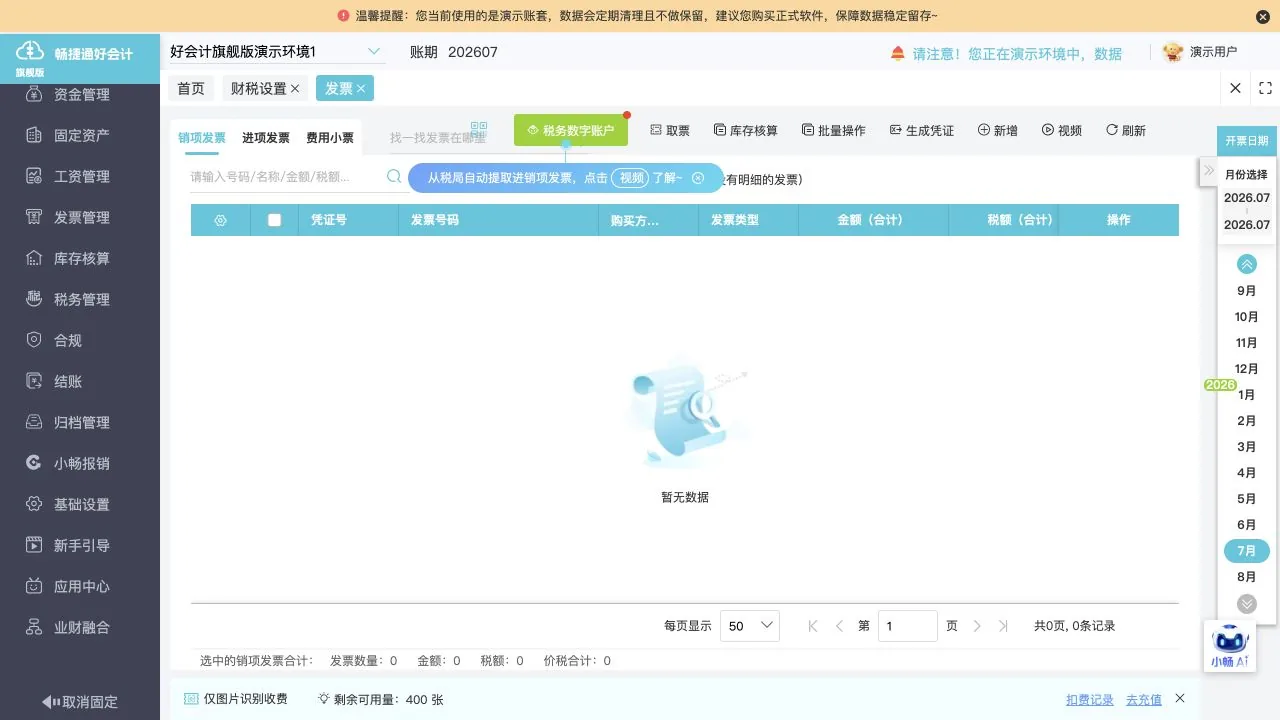
发票取票与录入
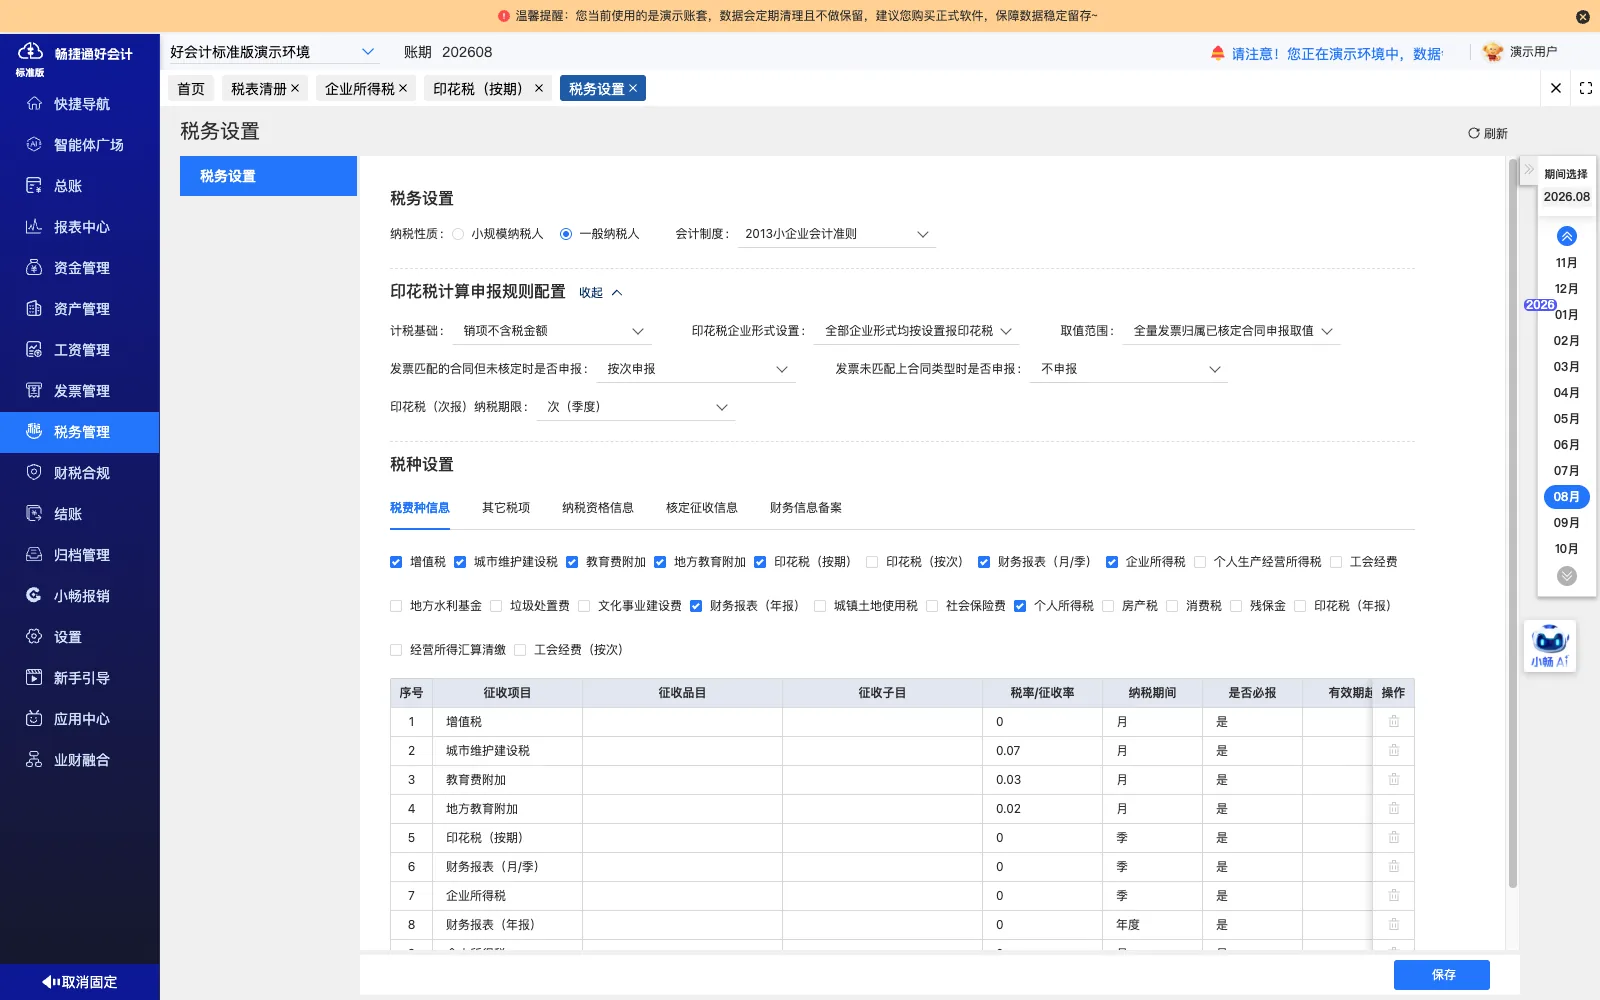
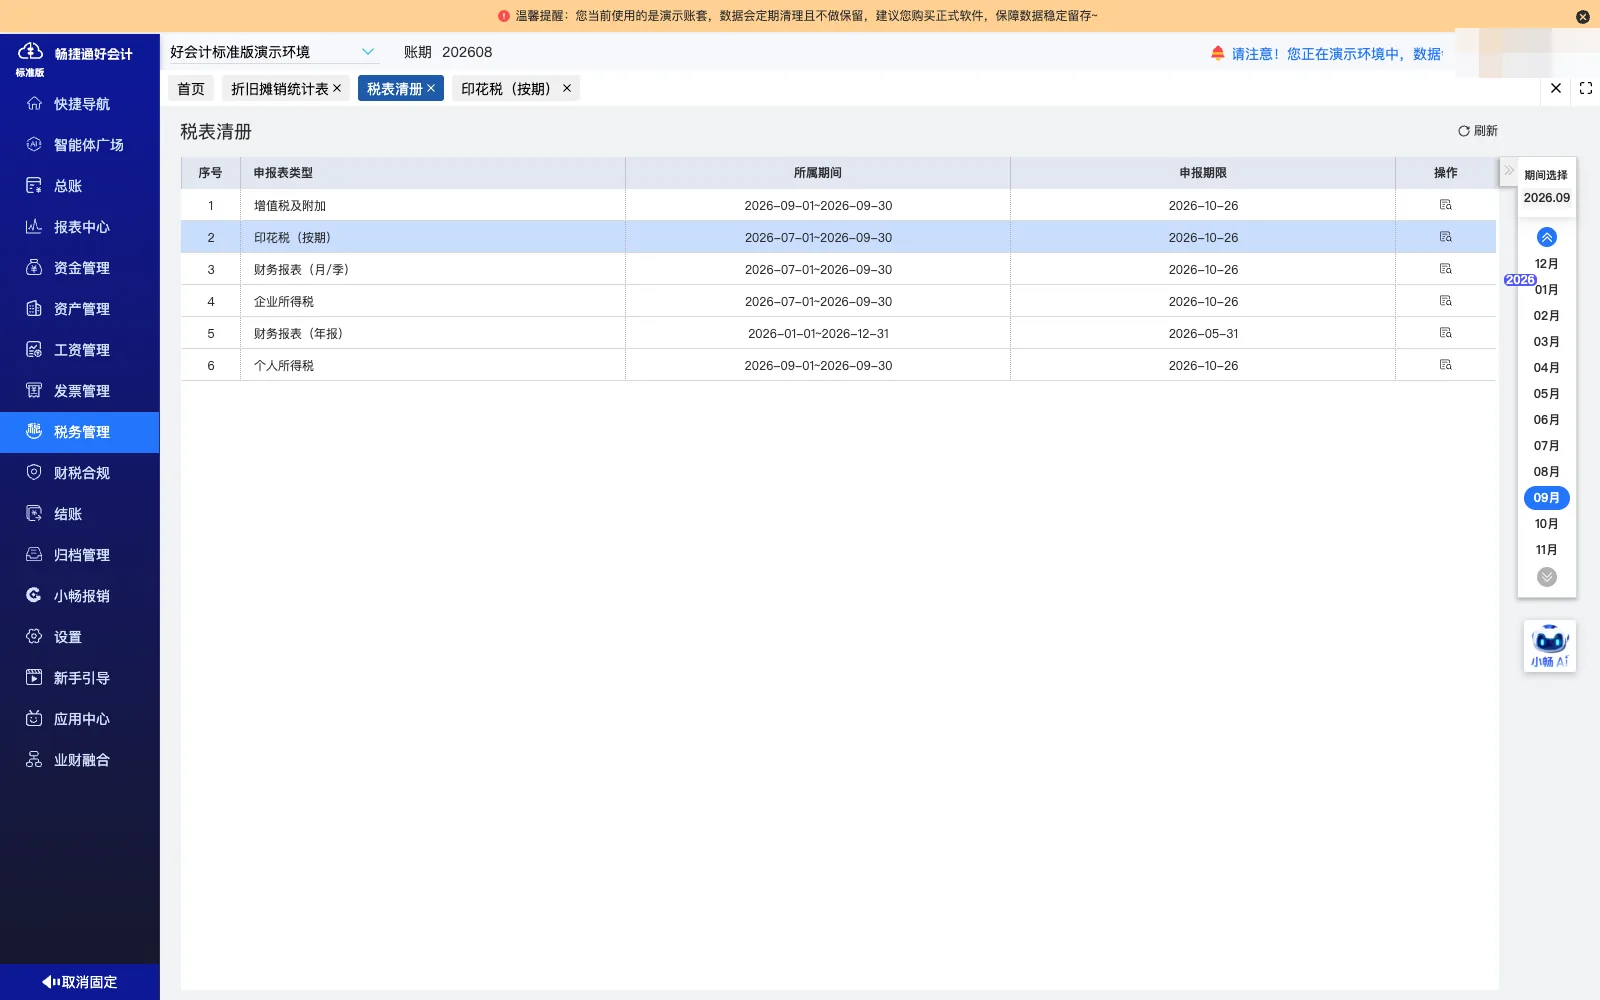
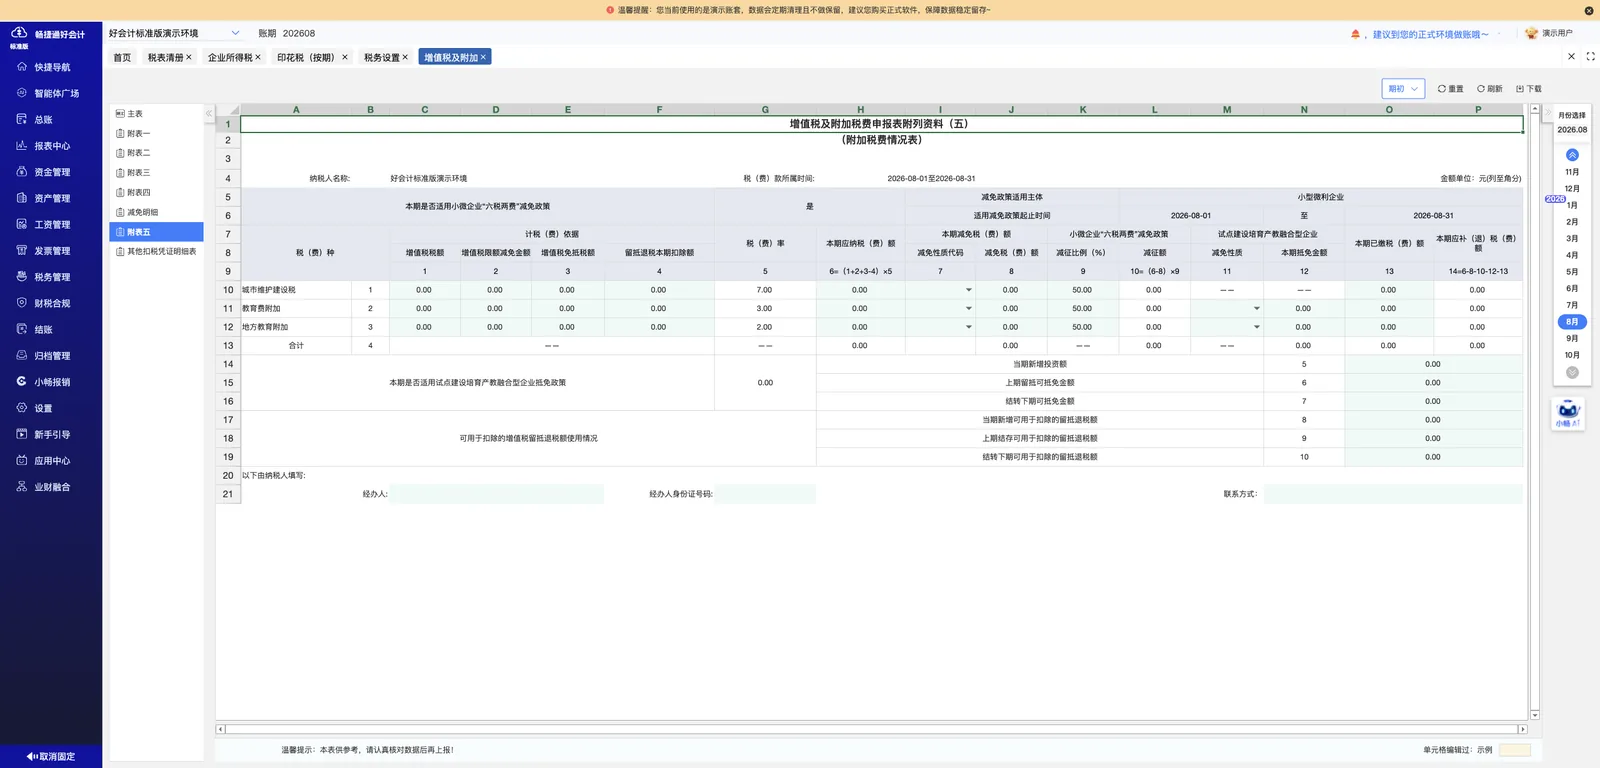
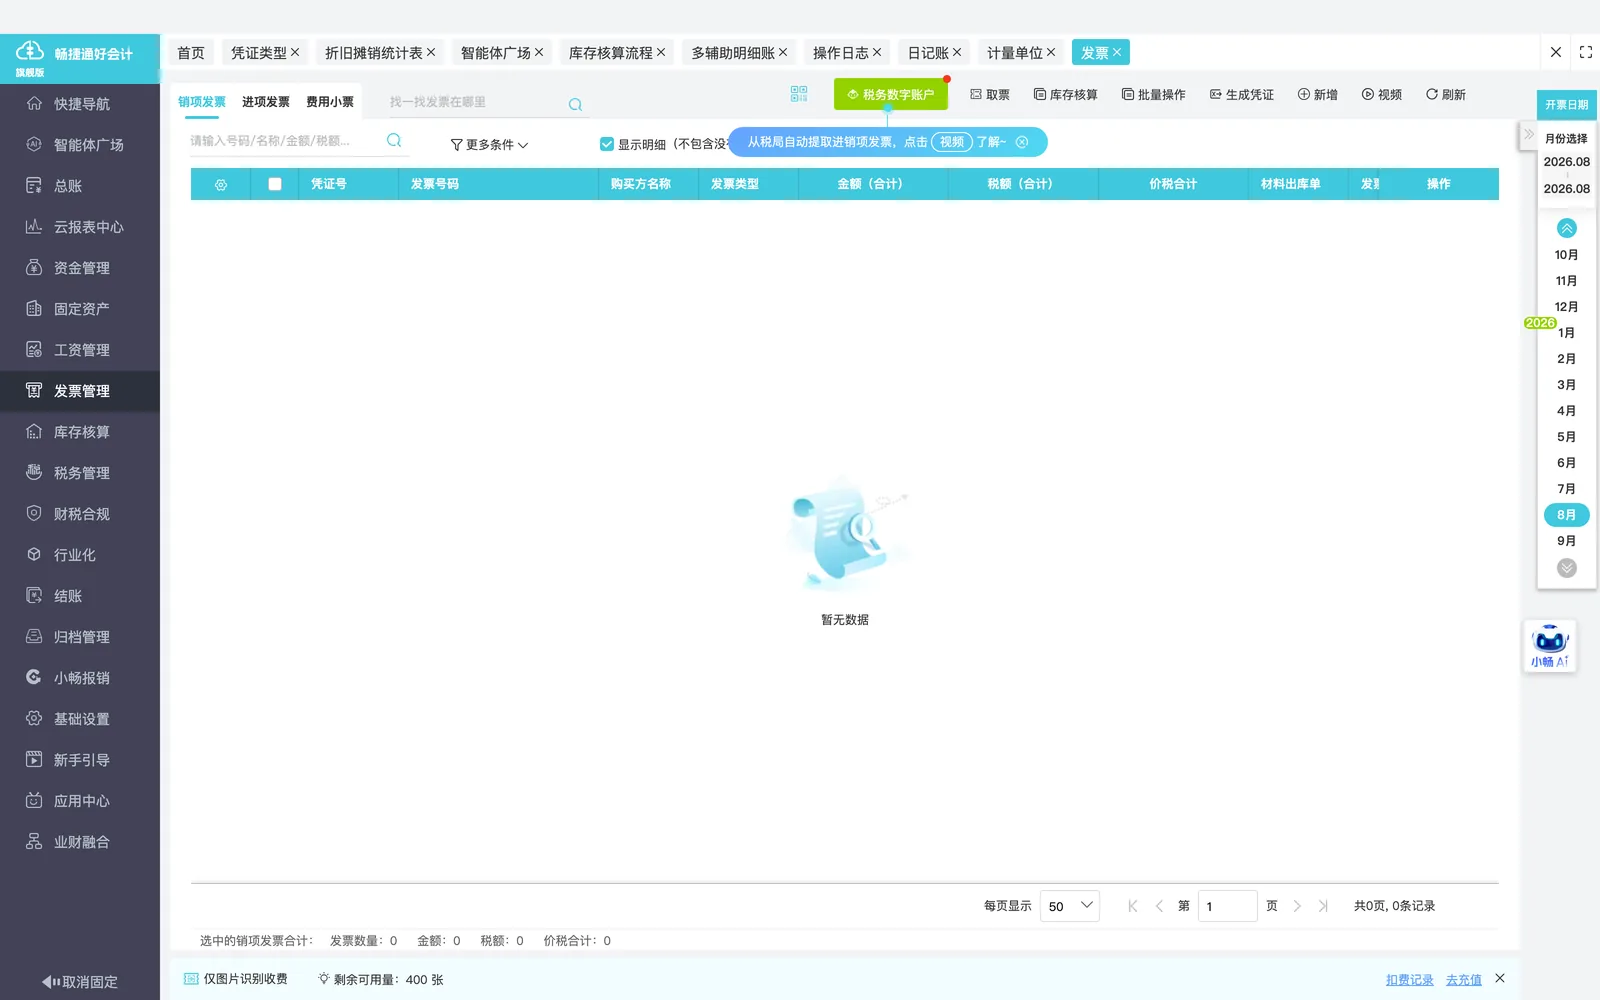
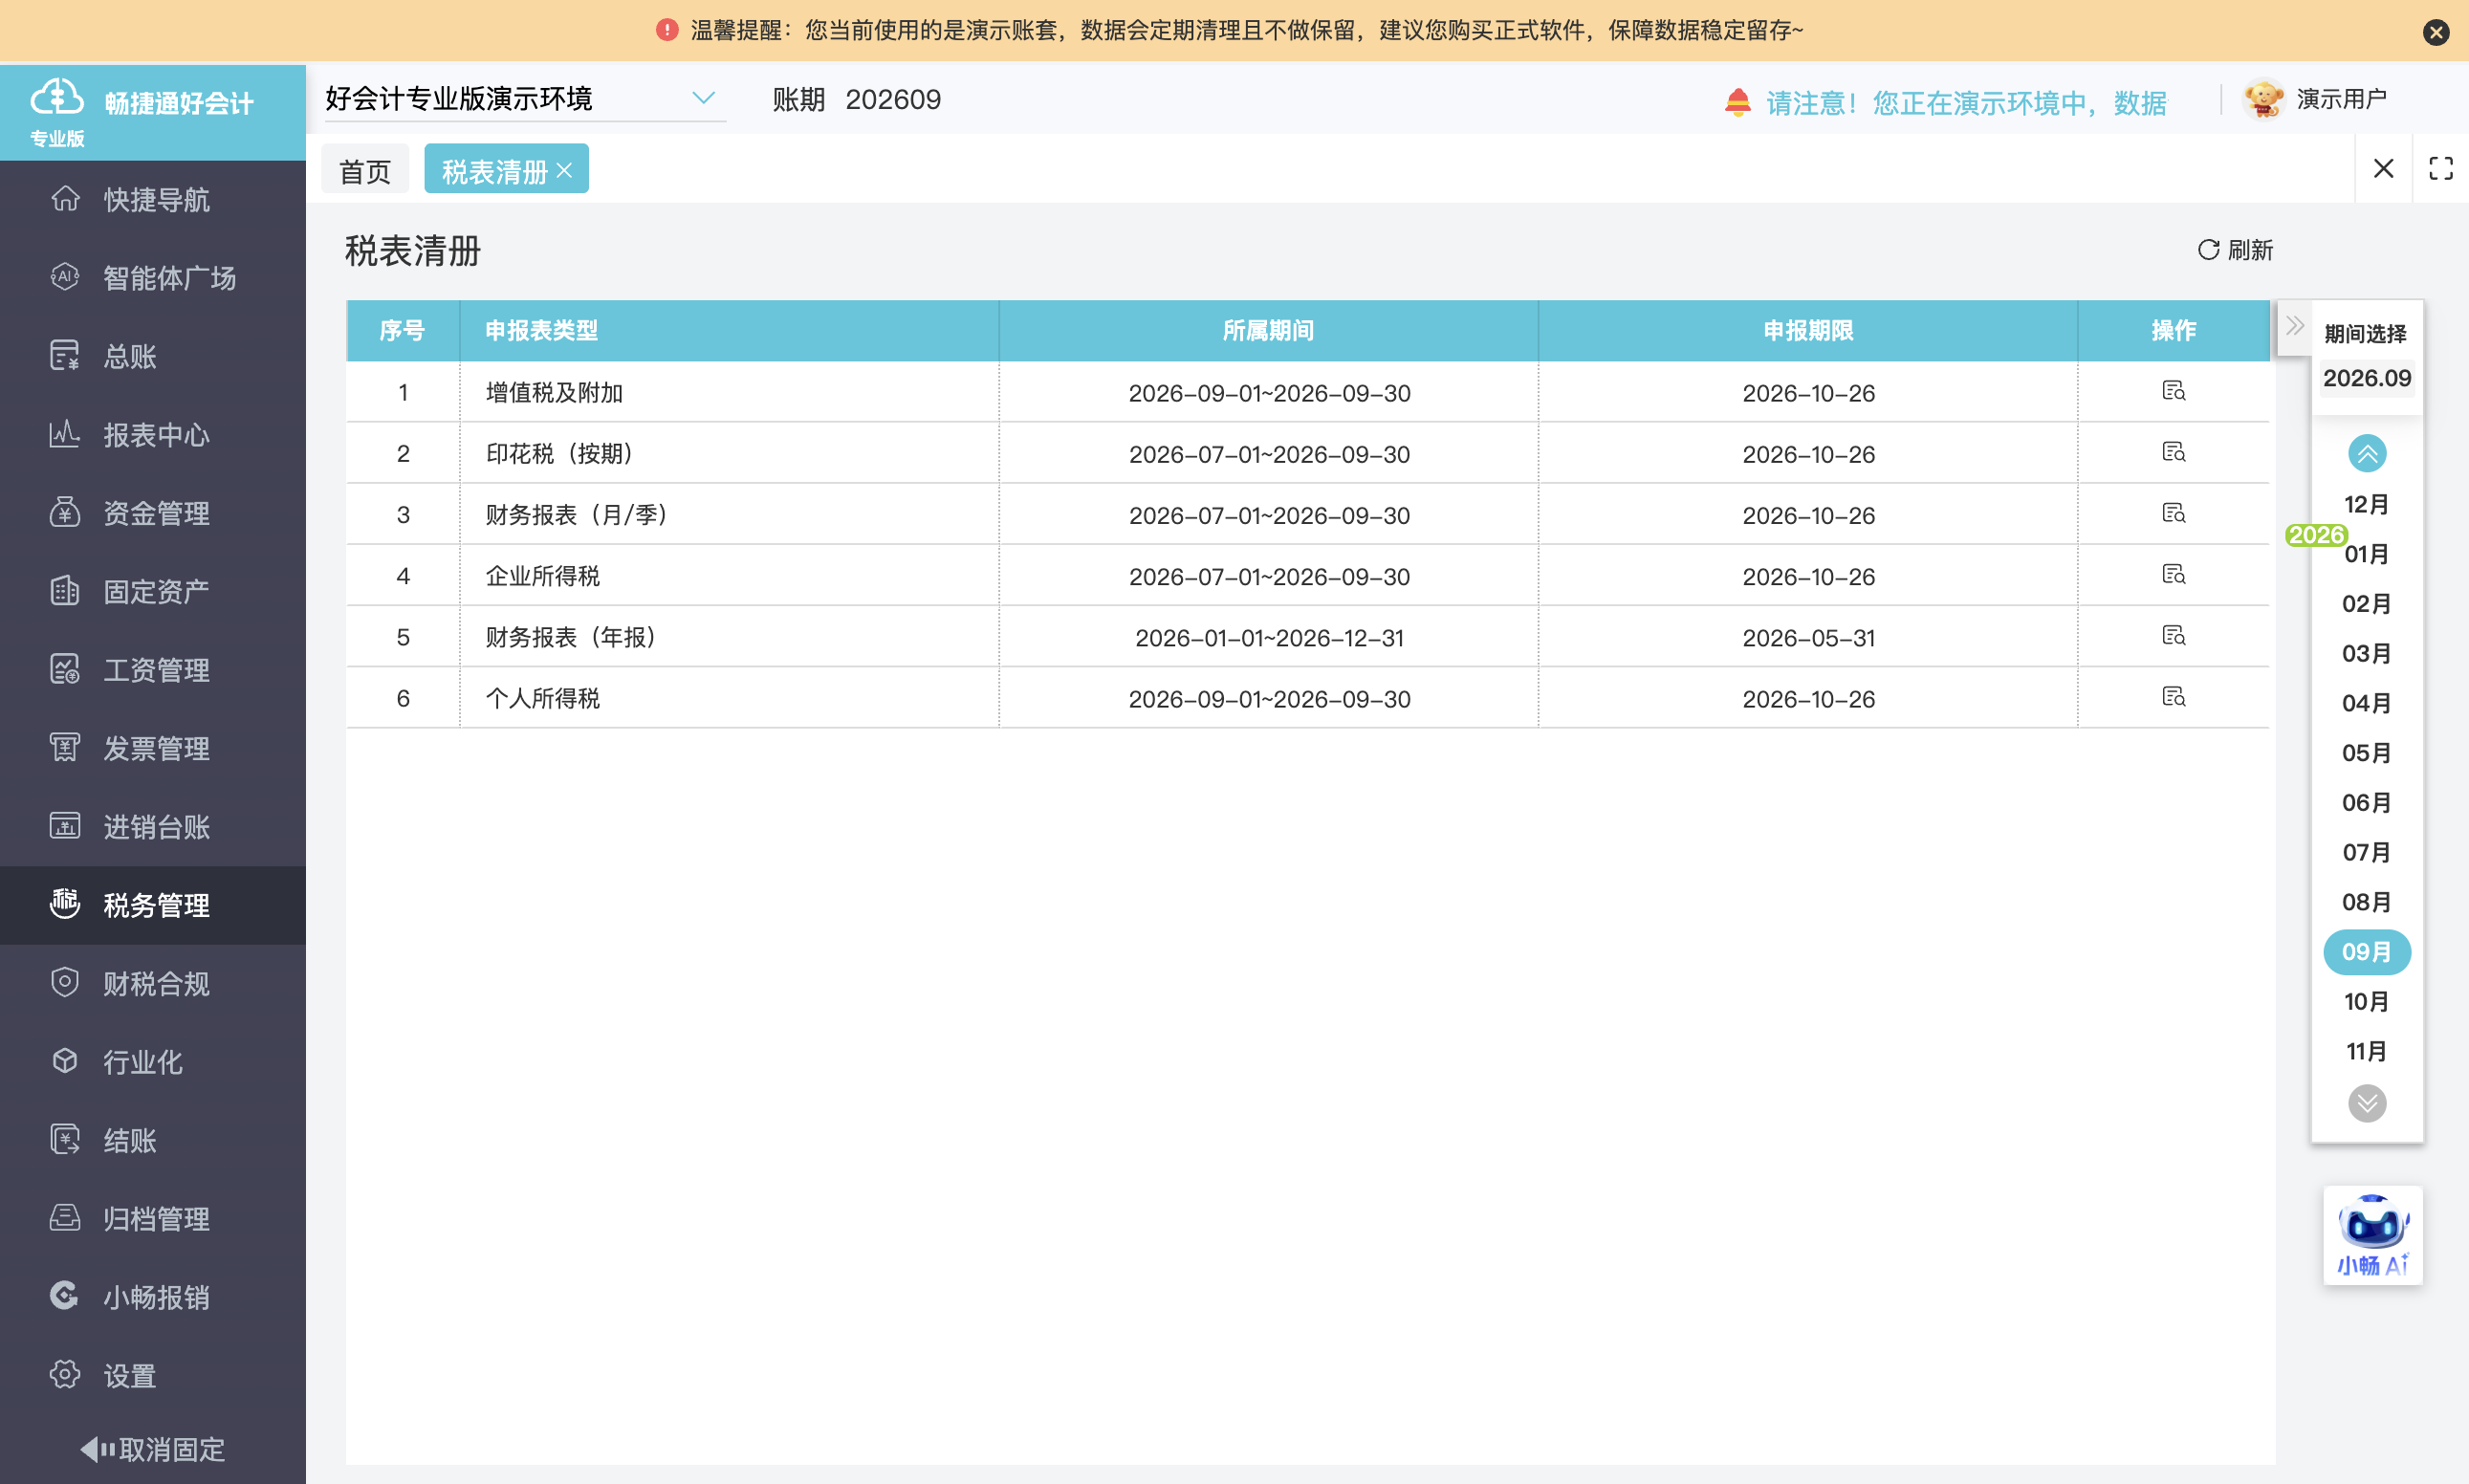
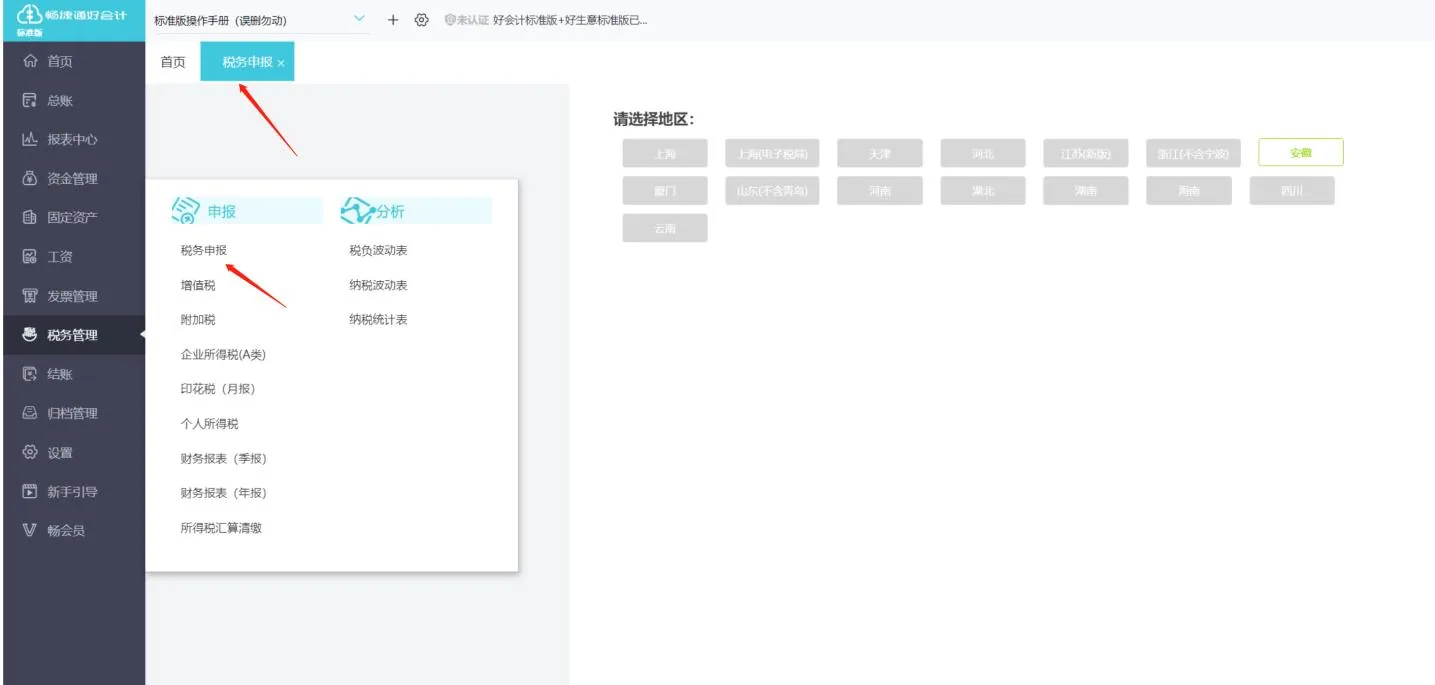
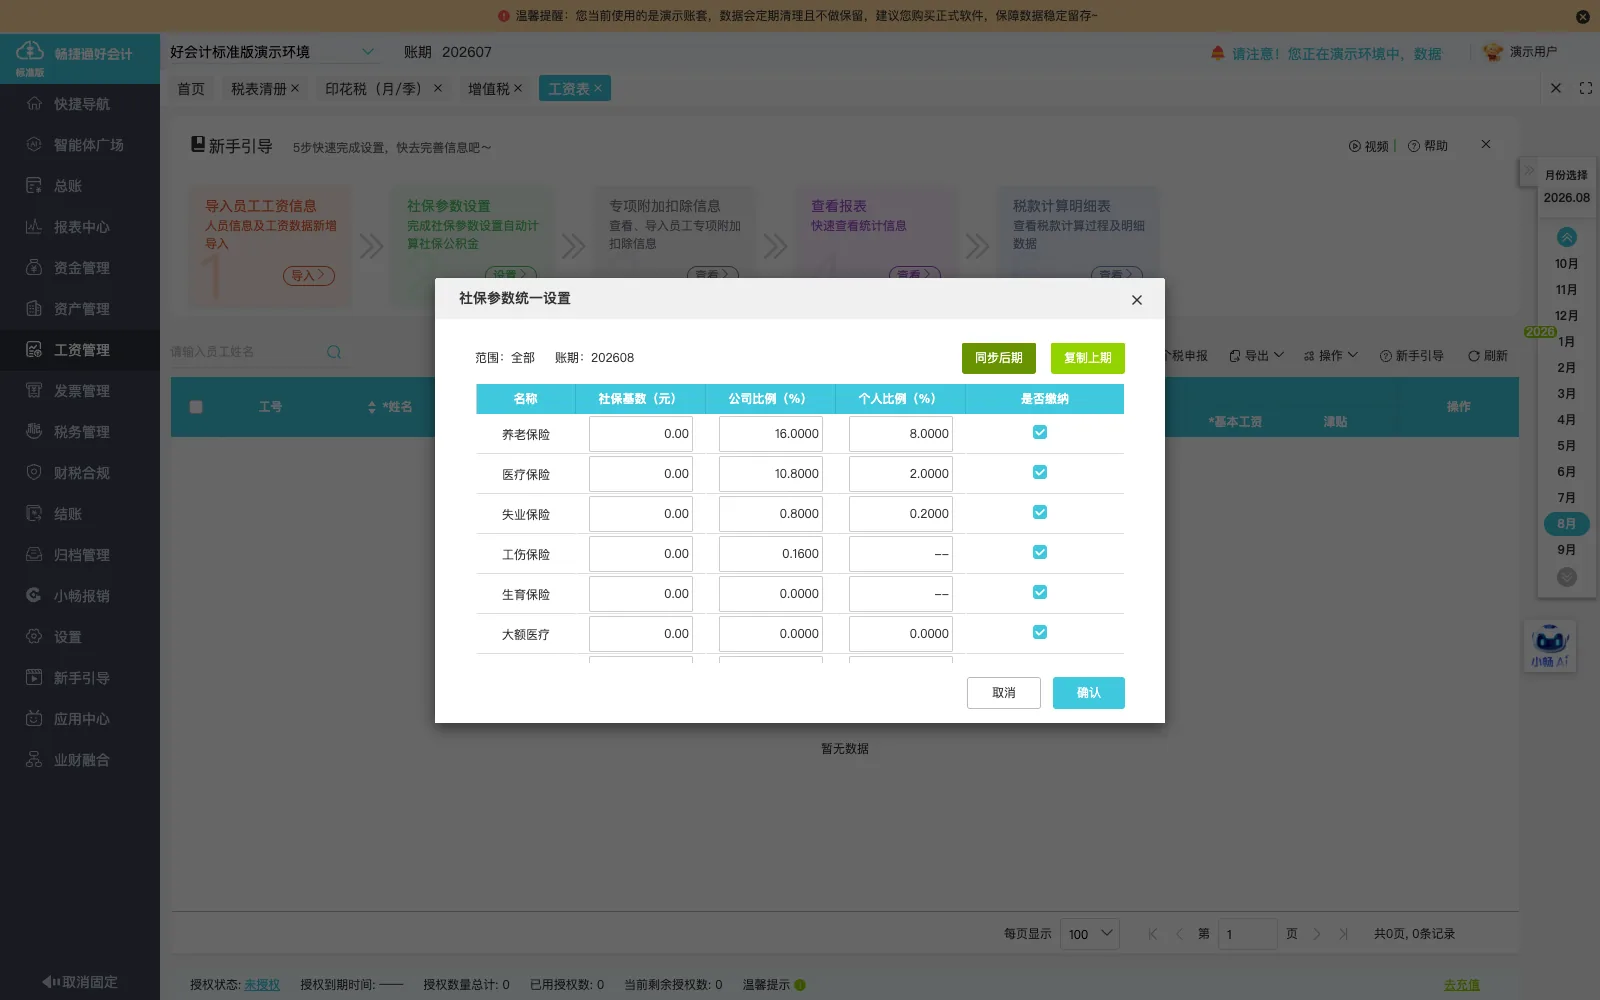
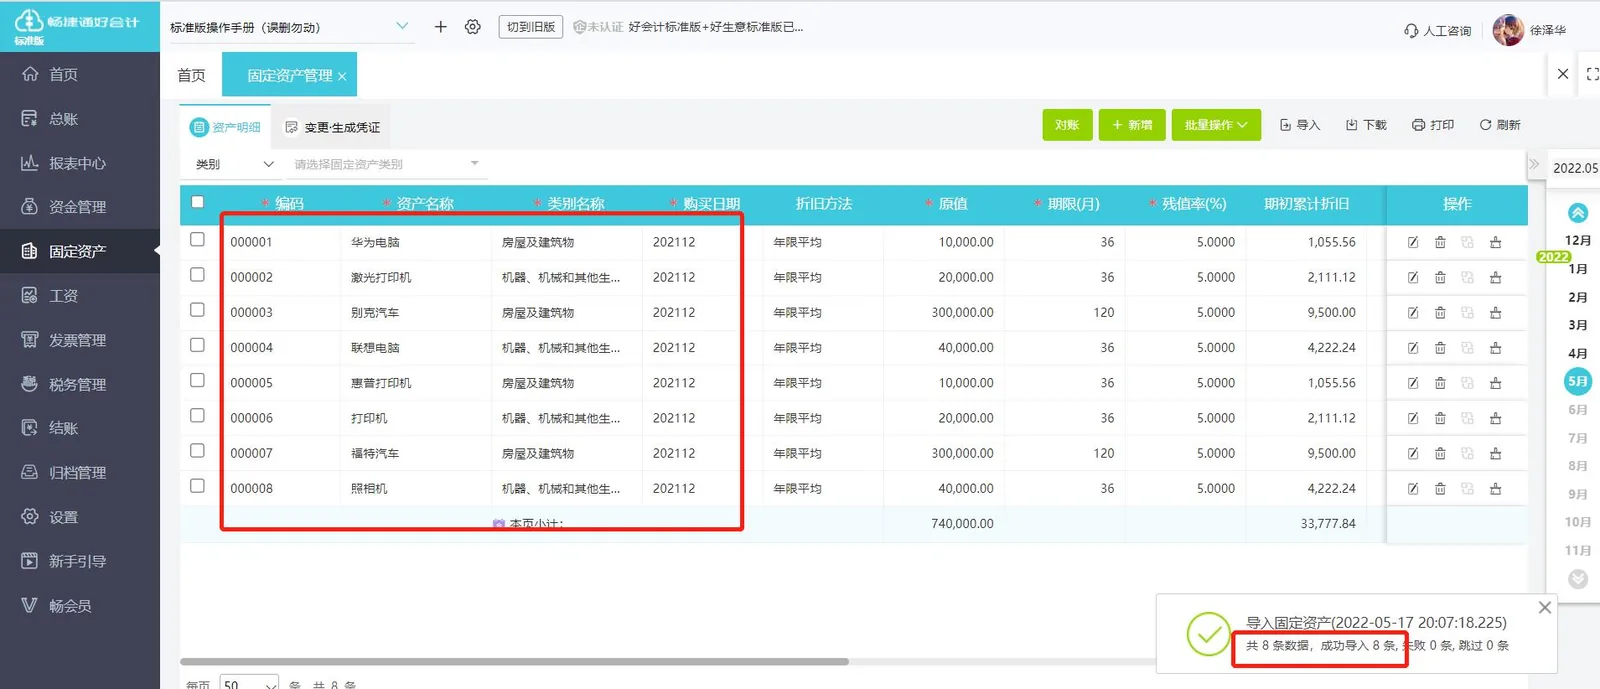
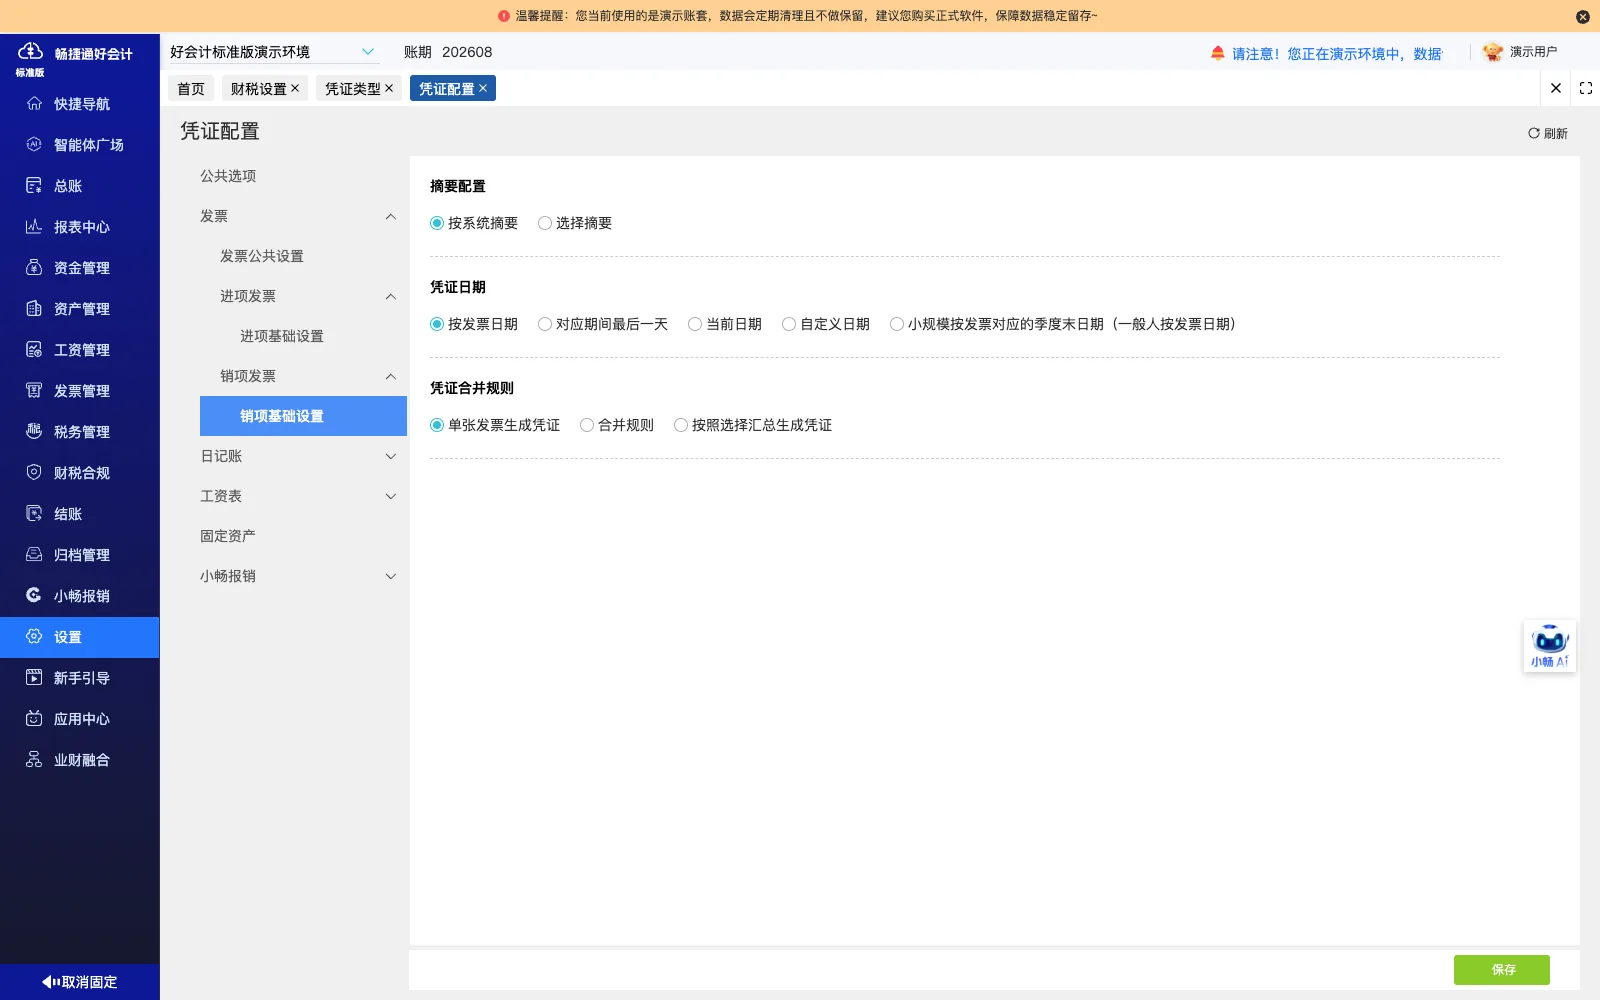
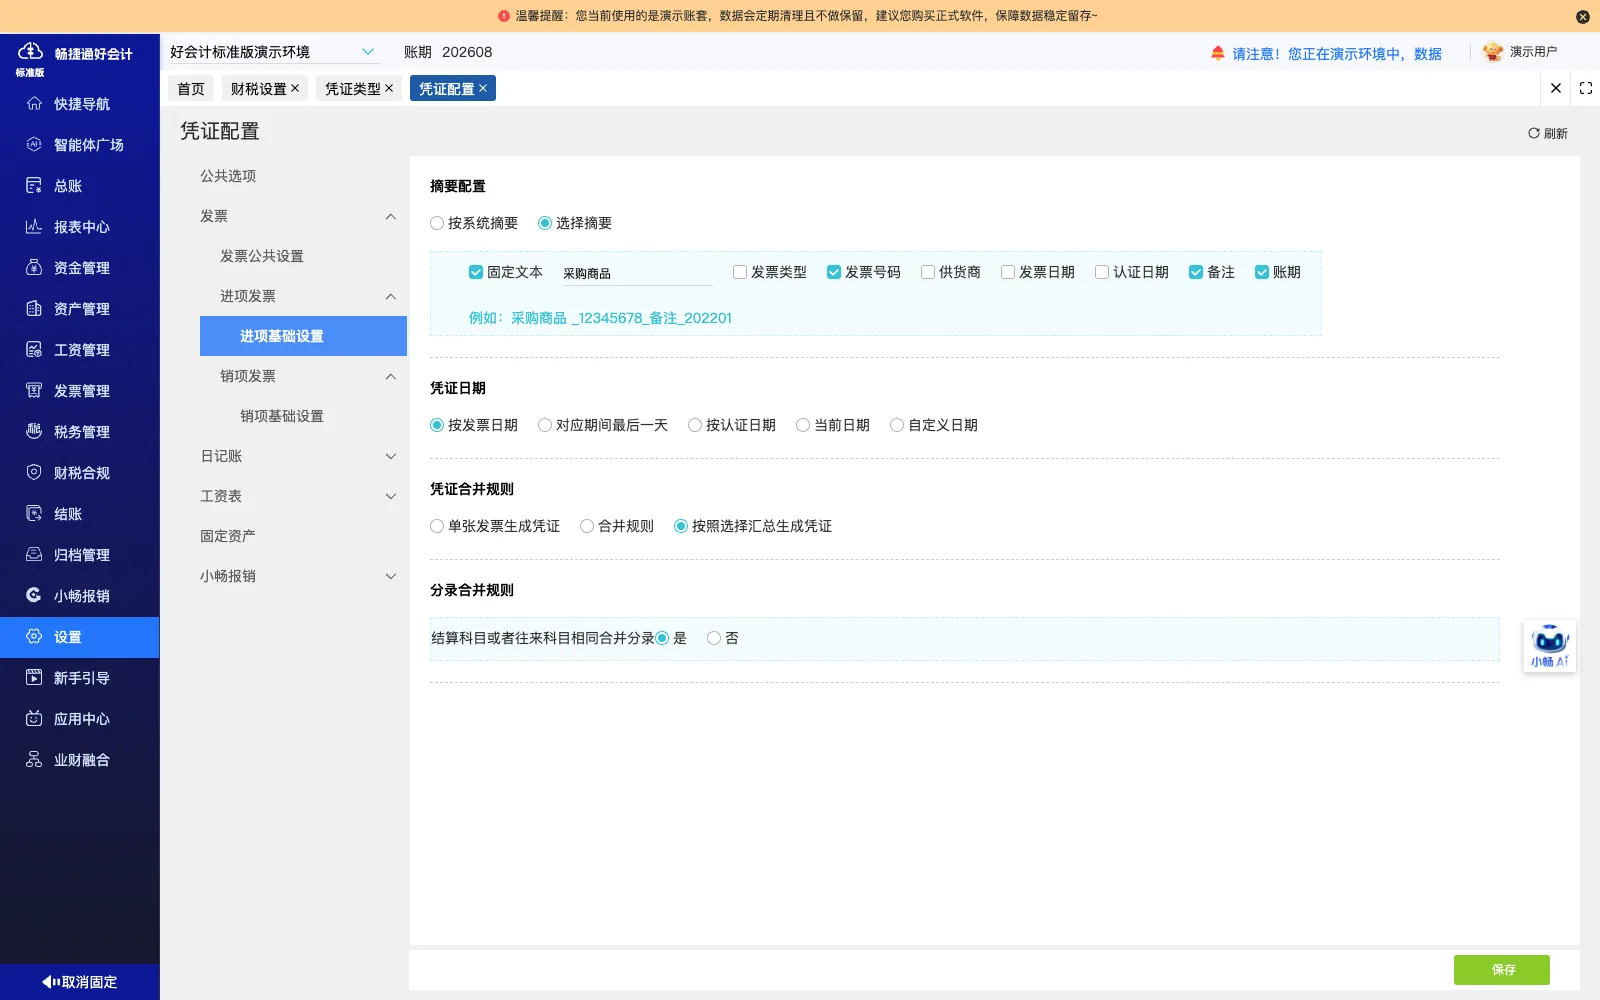
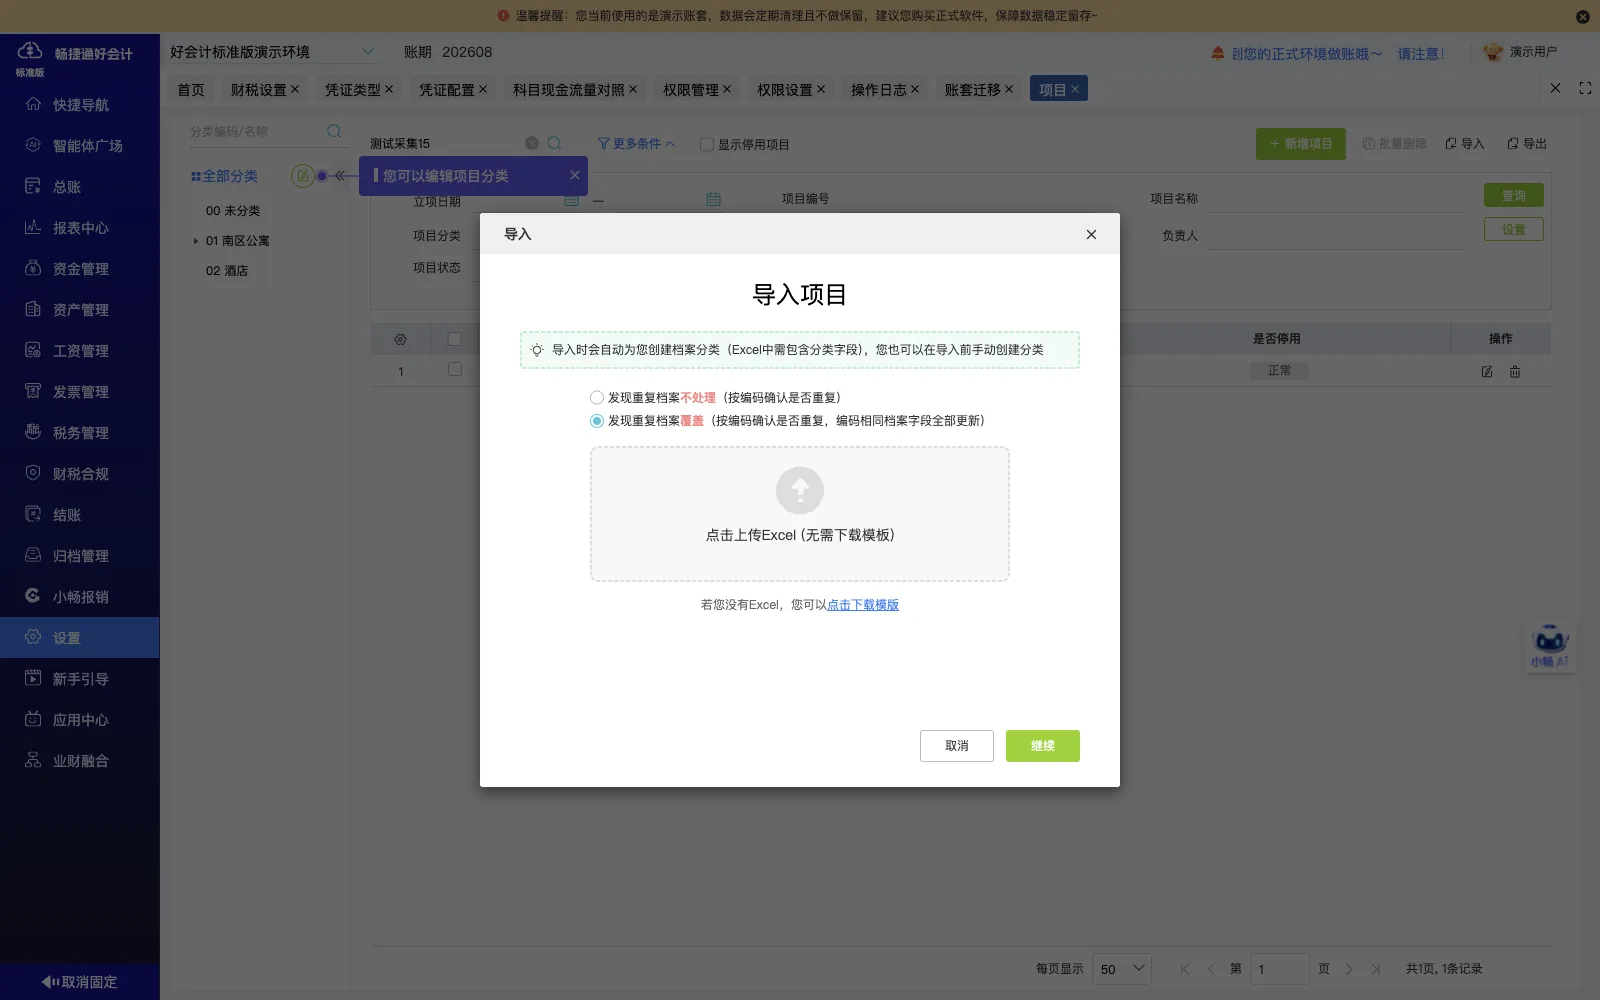
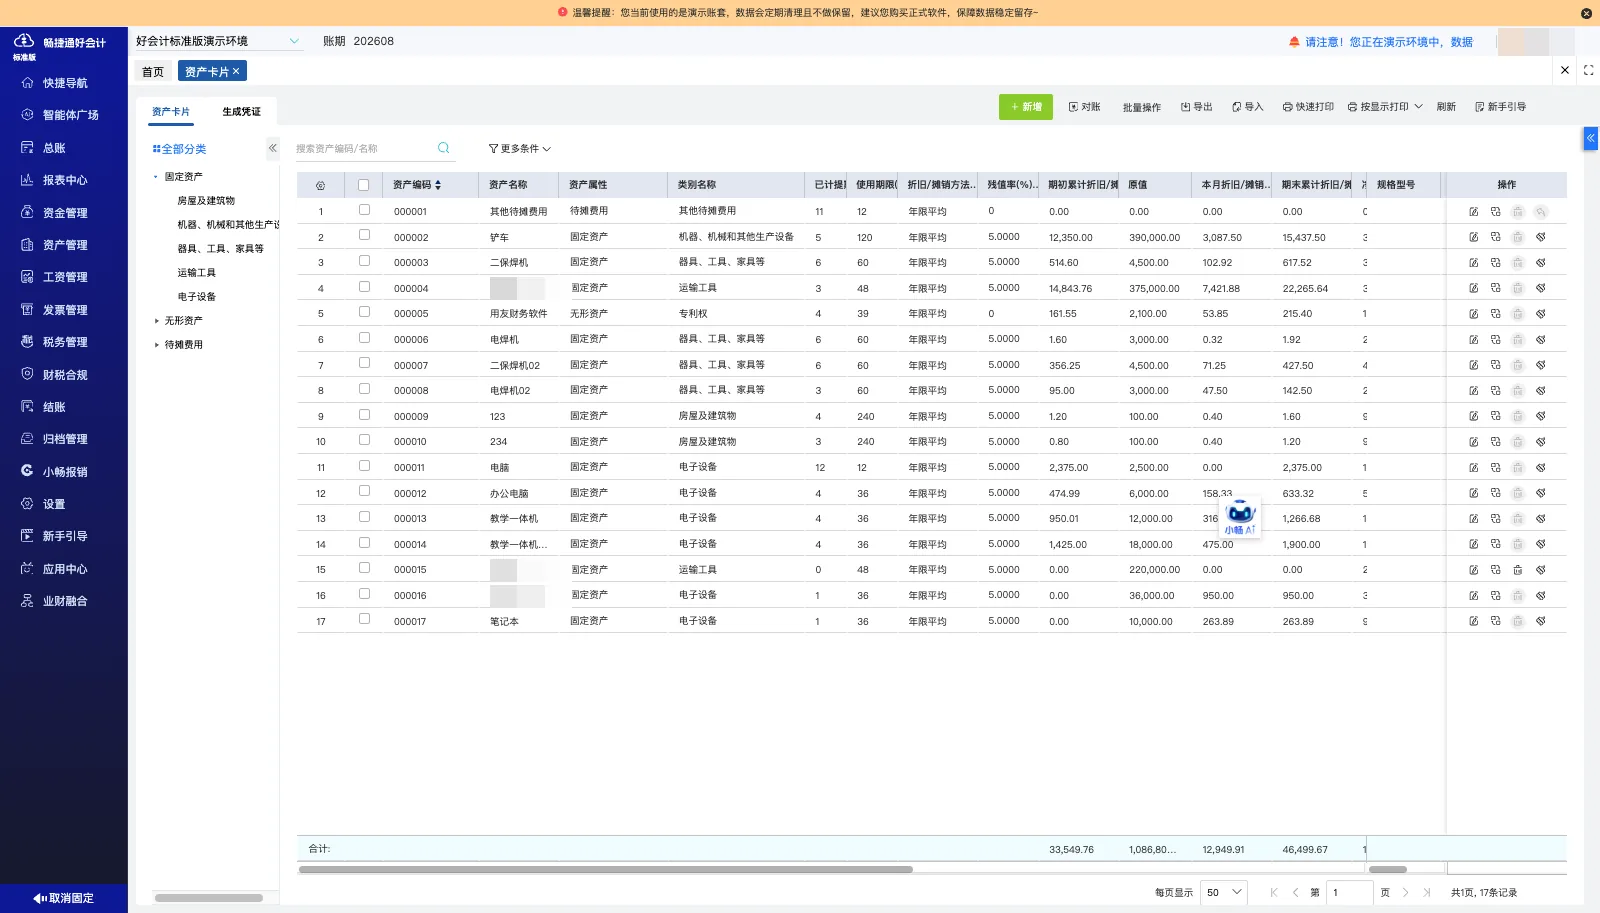
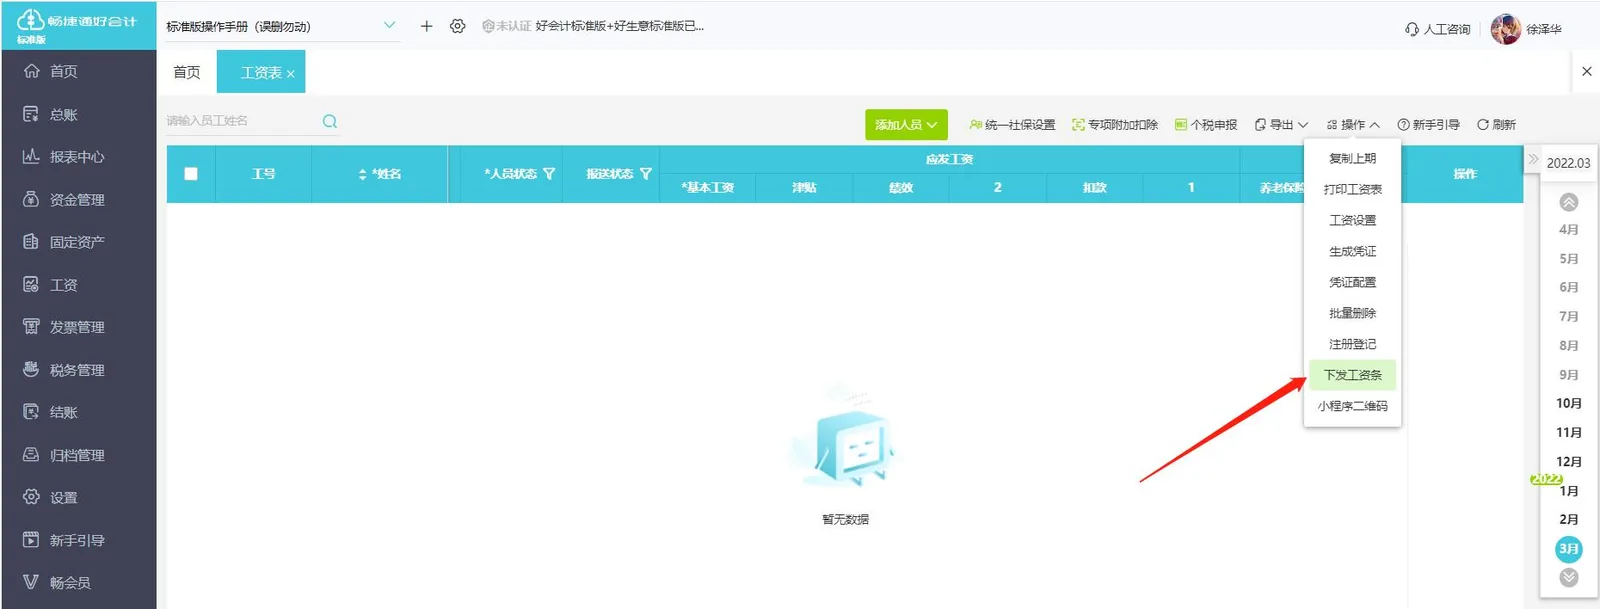
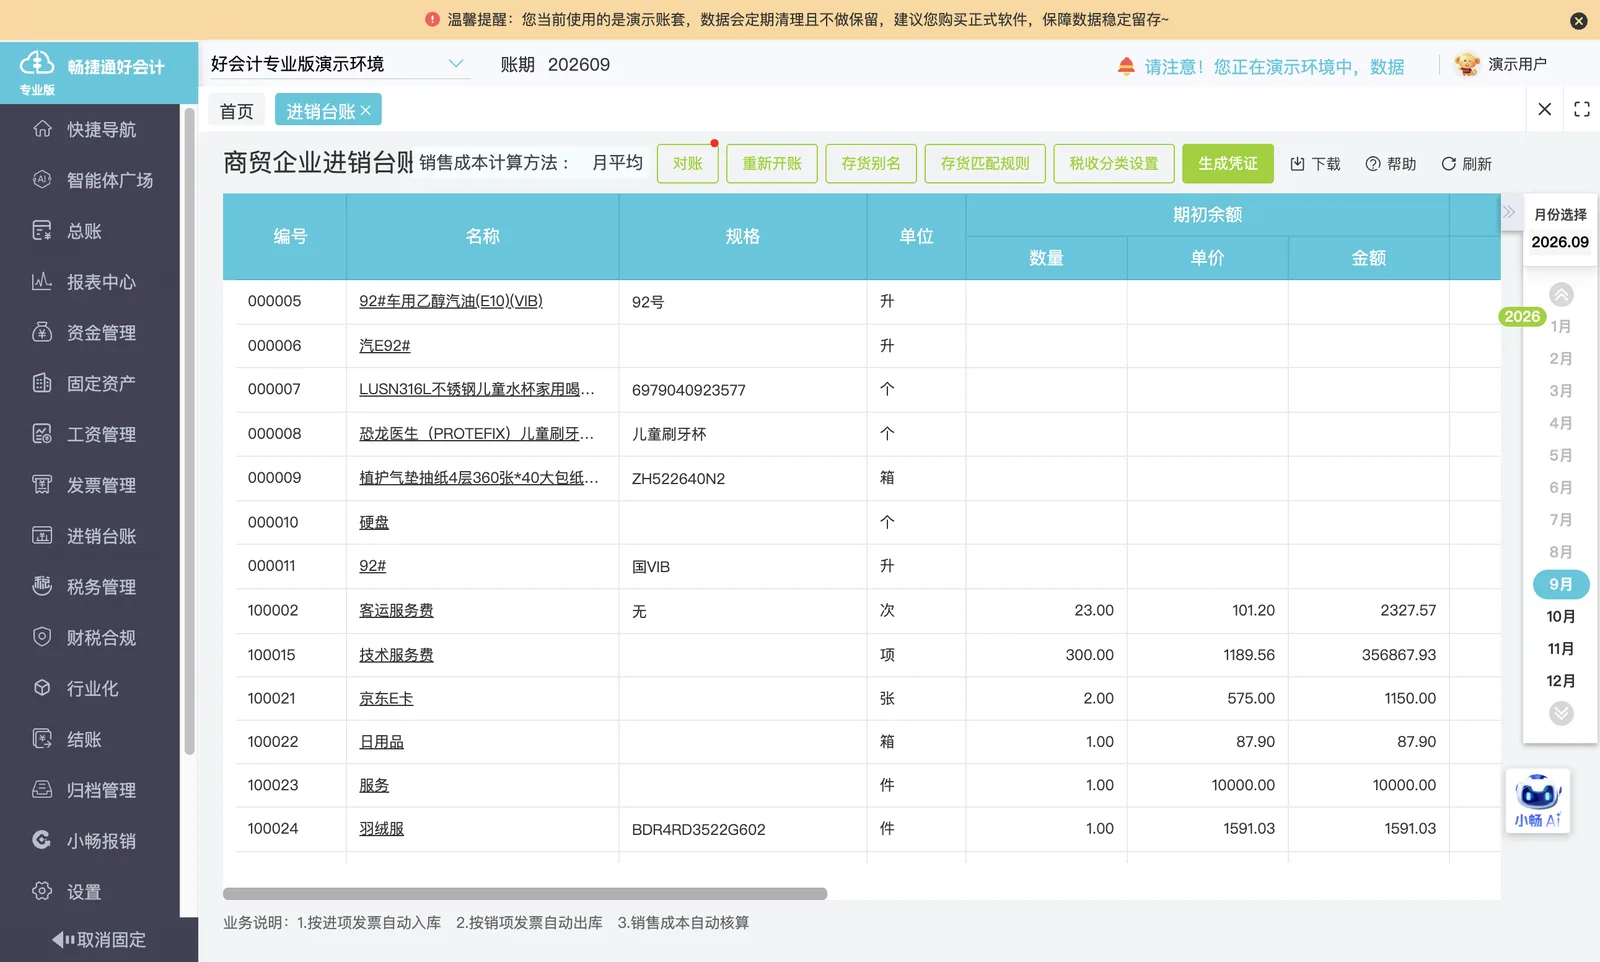
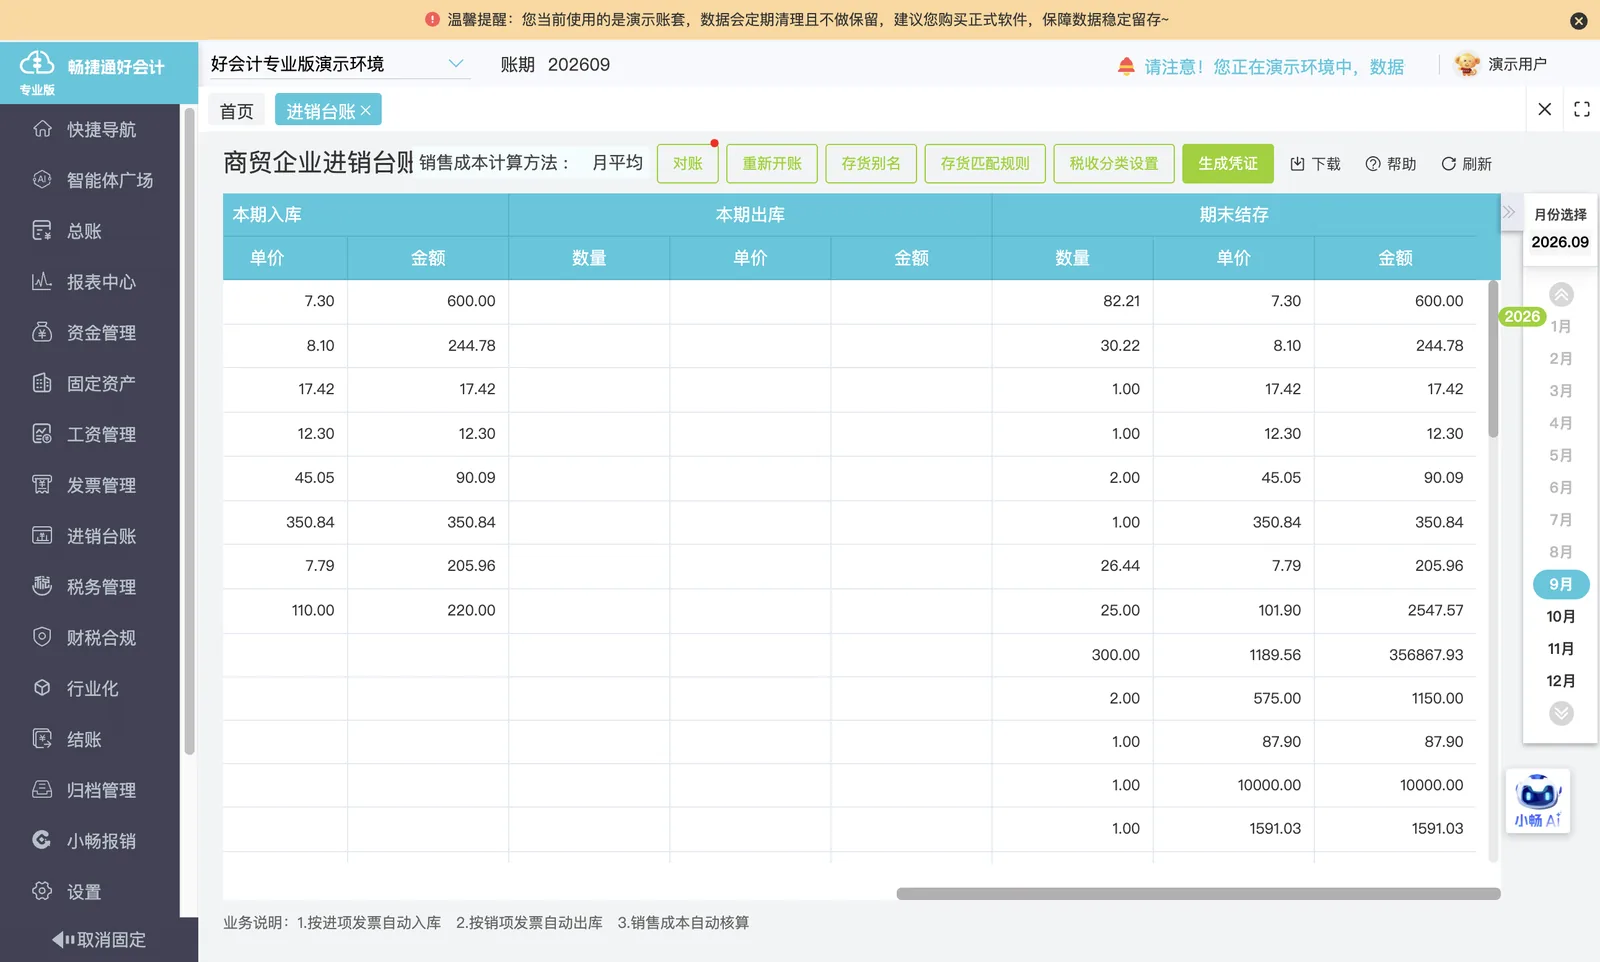
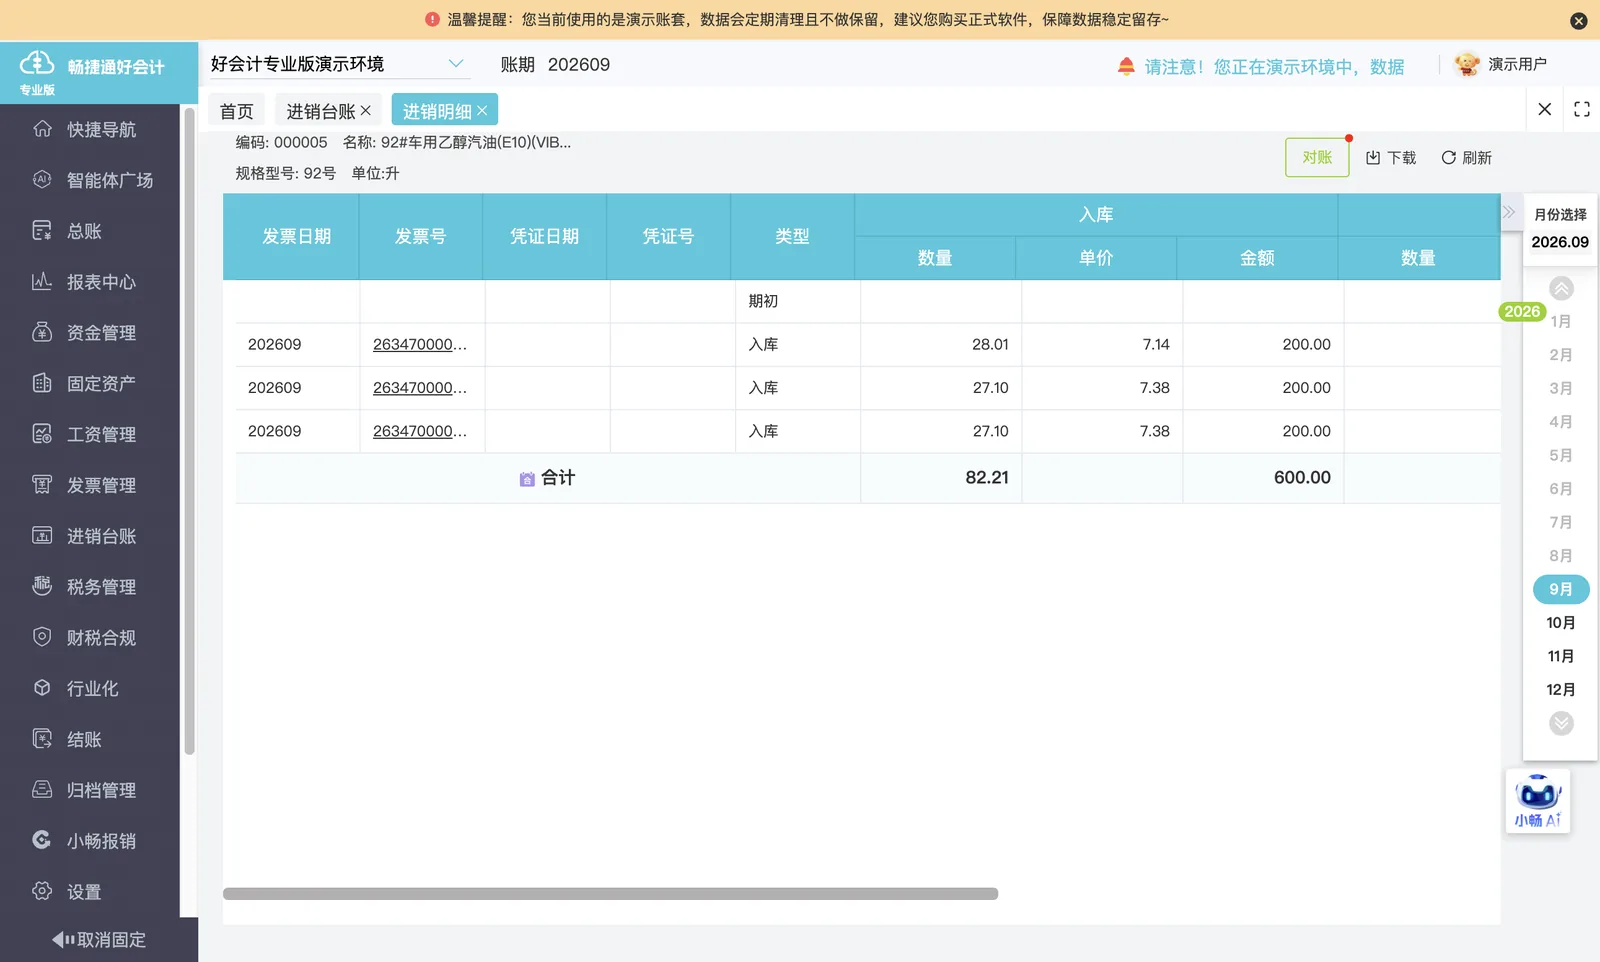
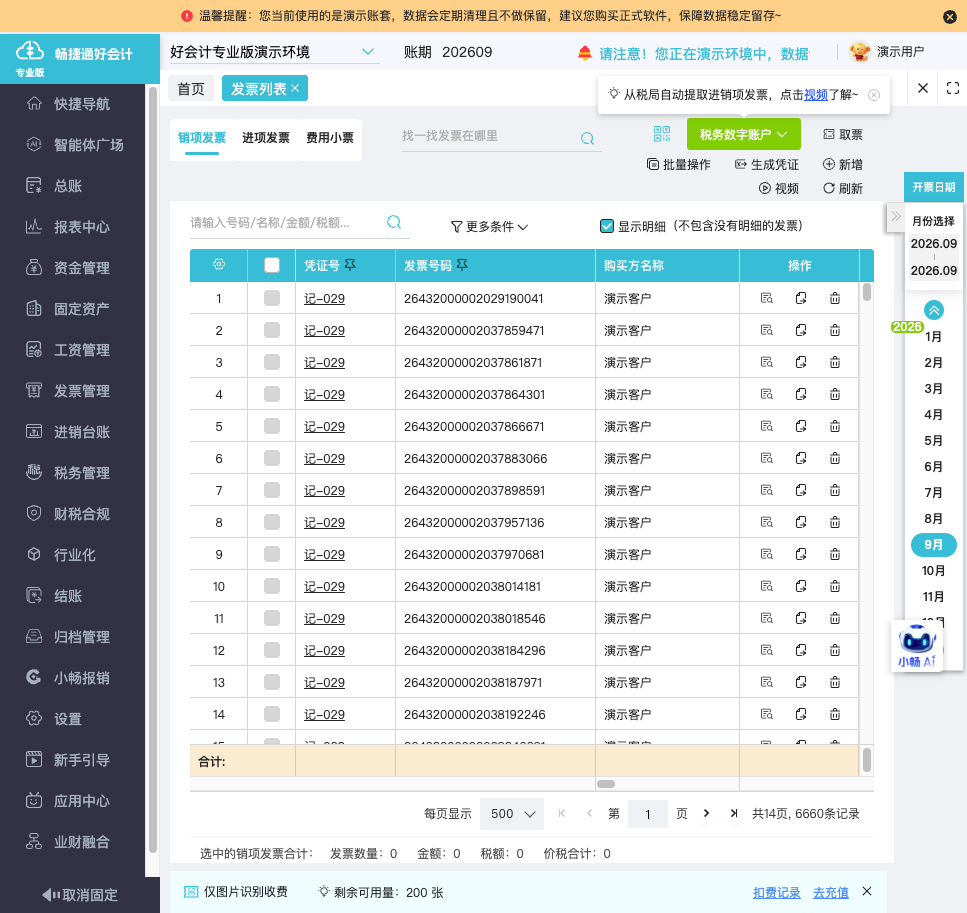
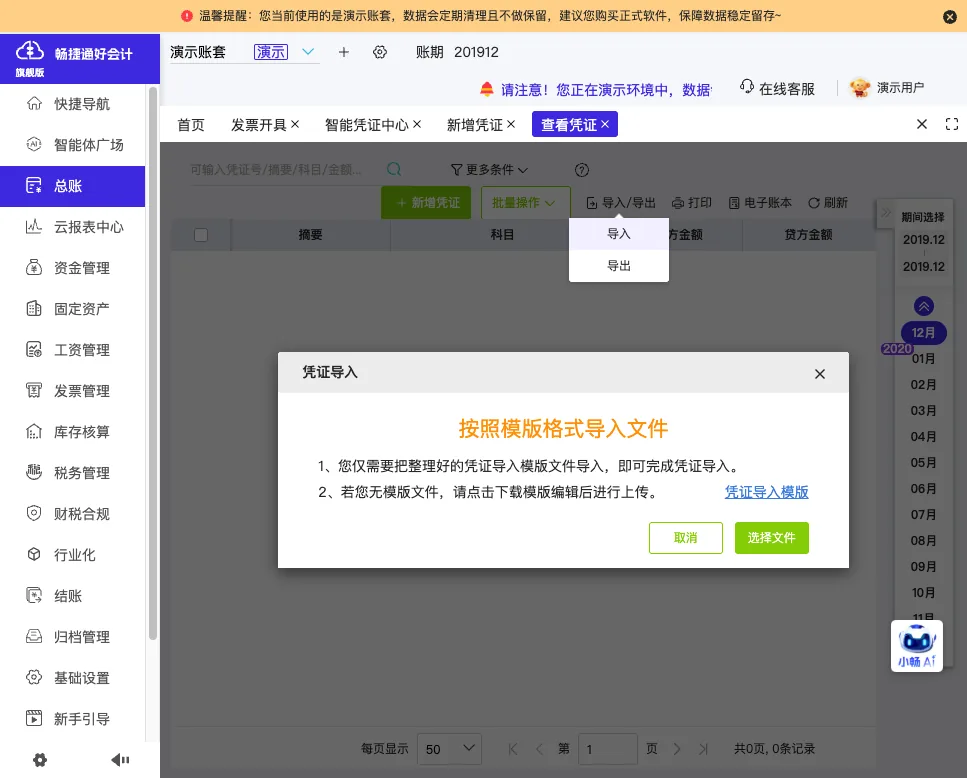
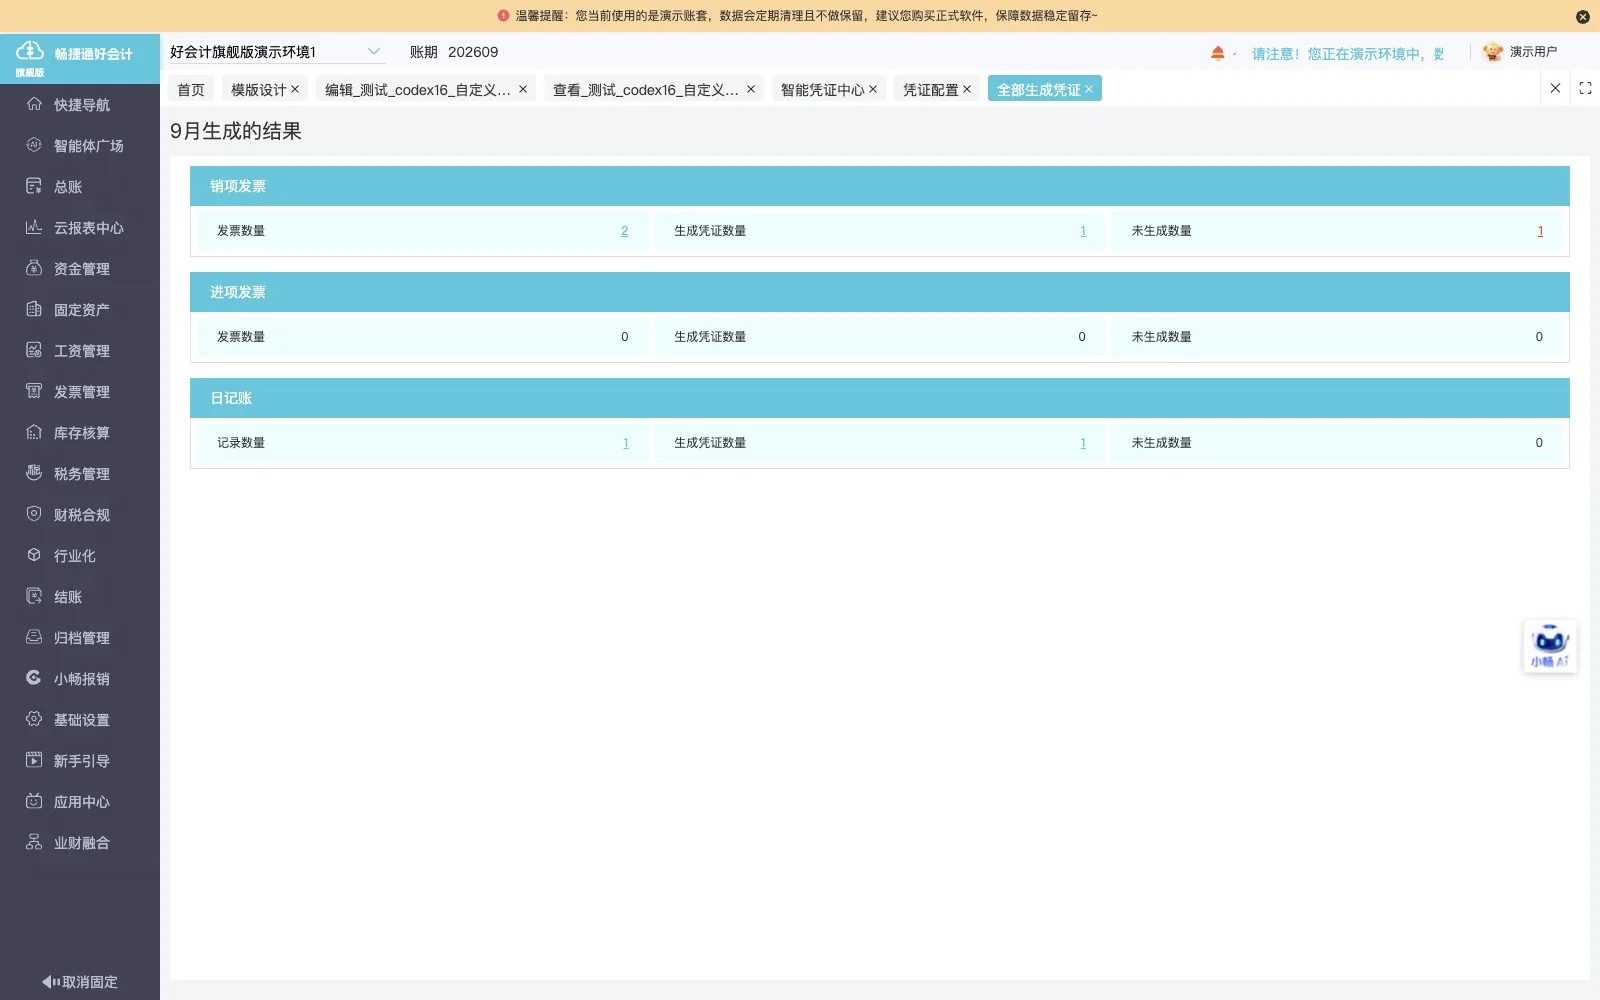
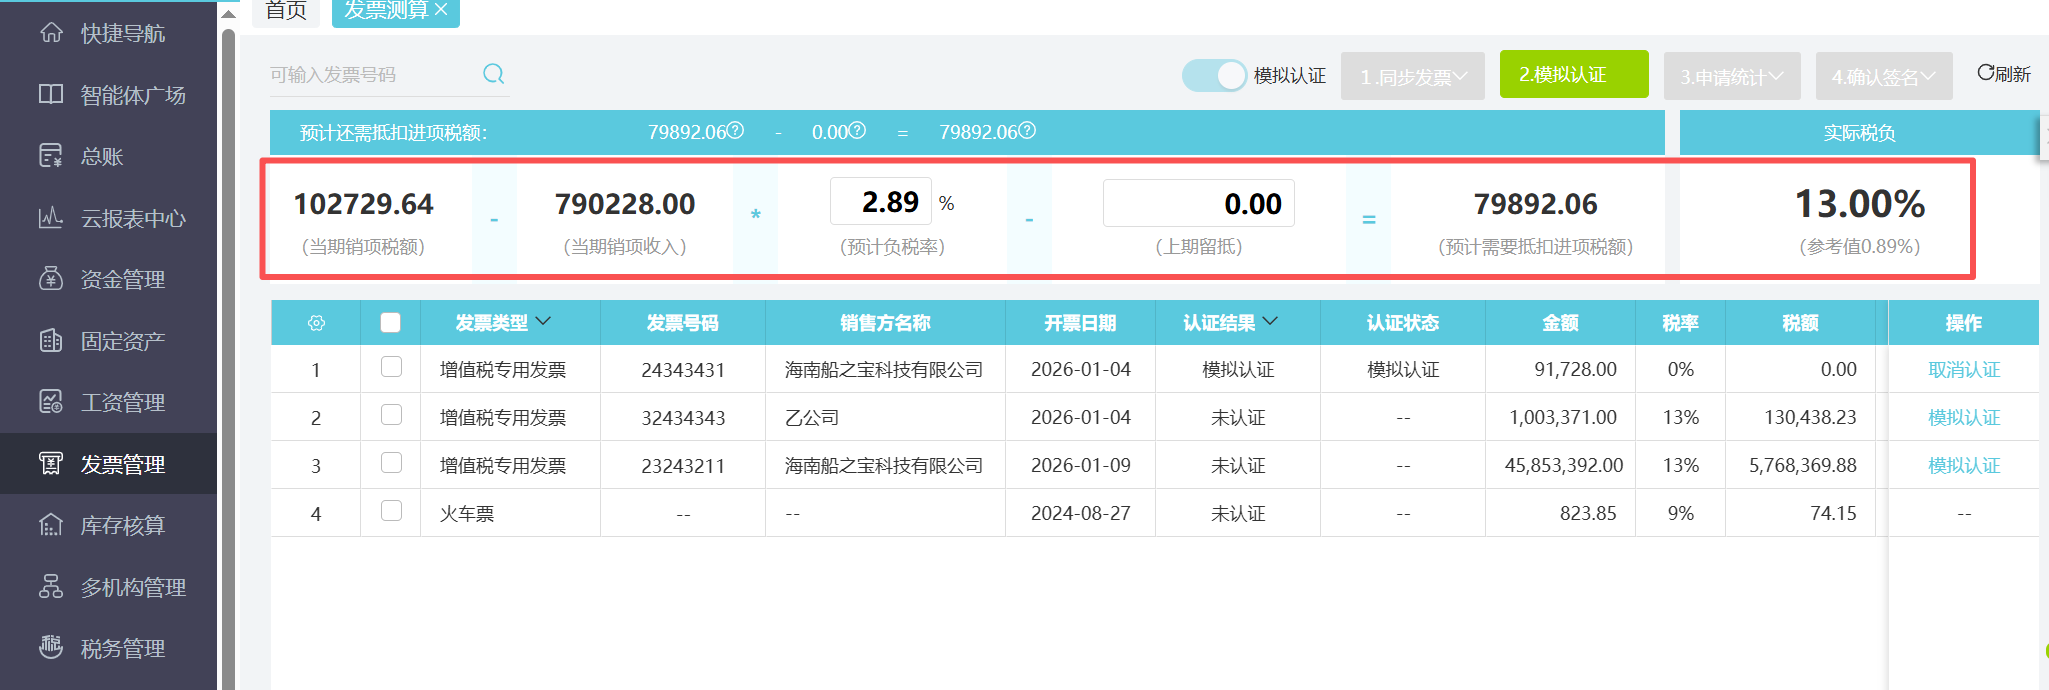
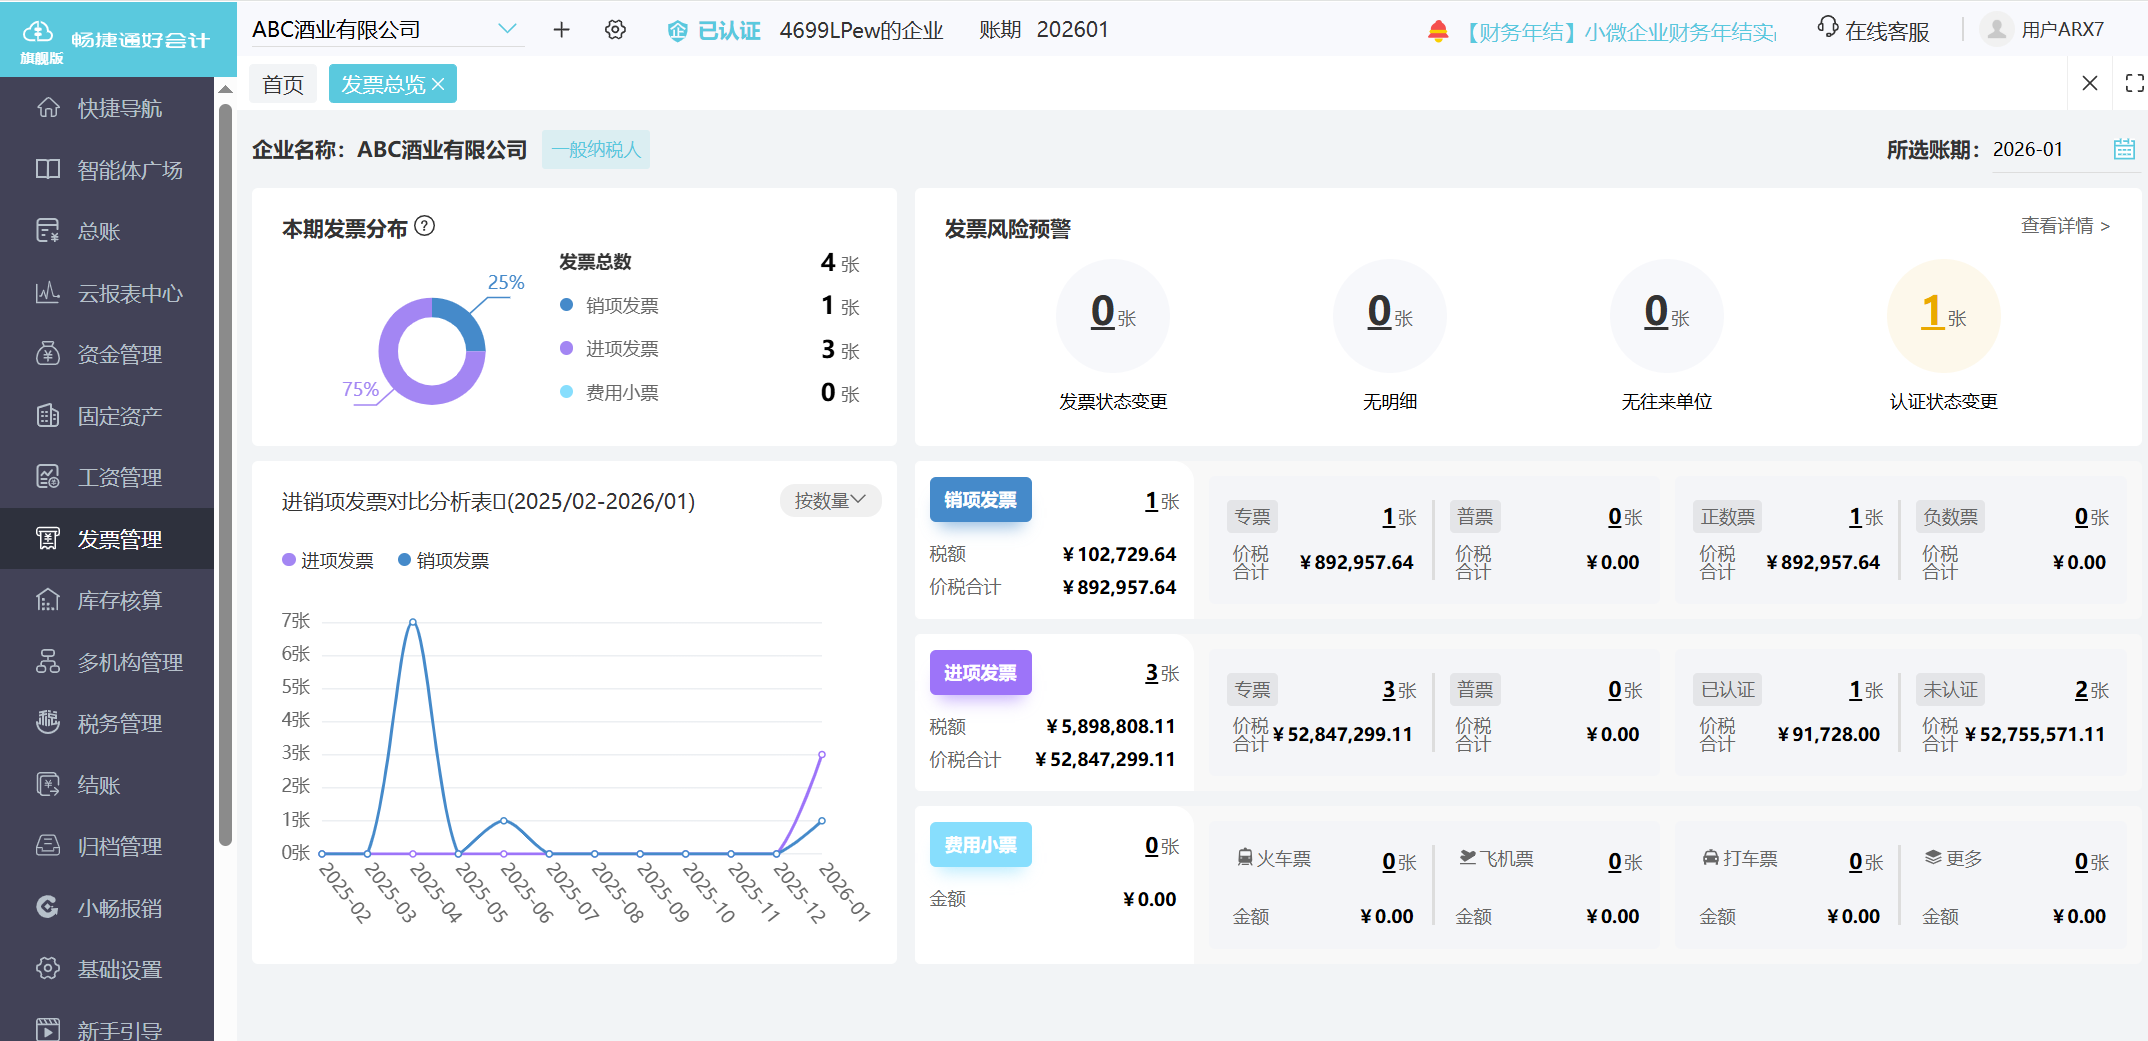
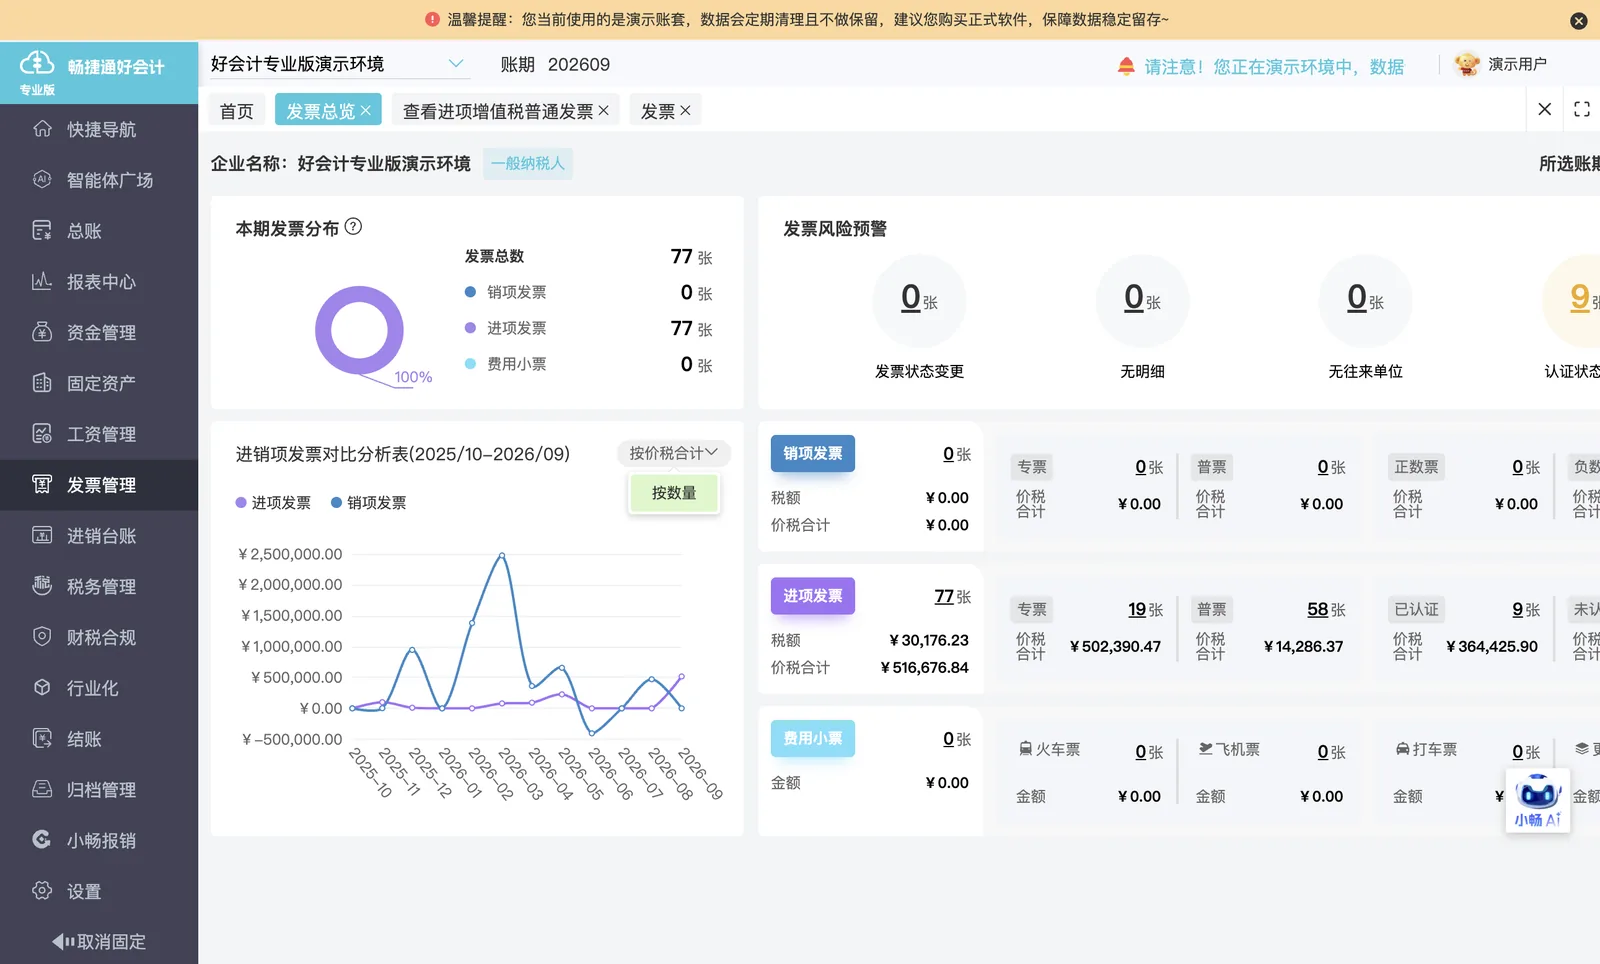
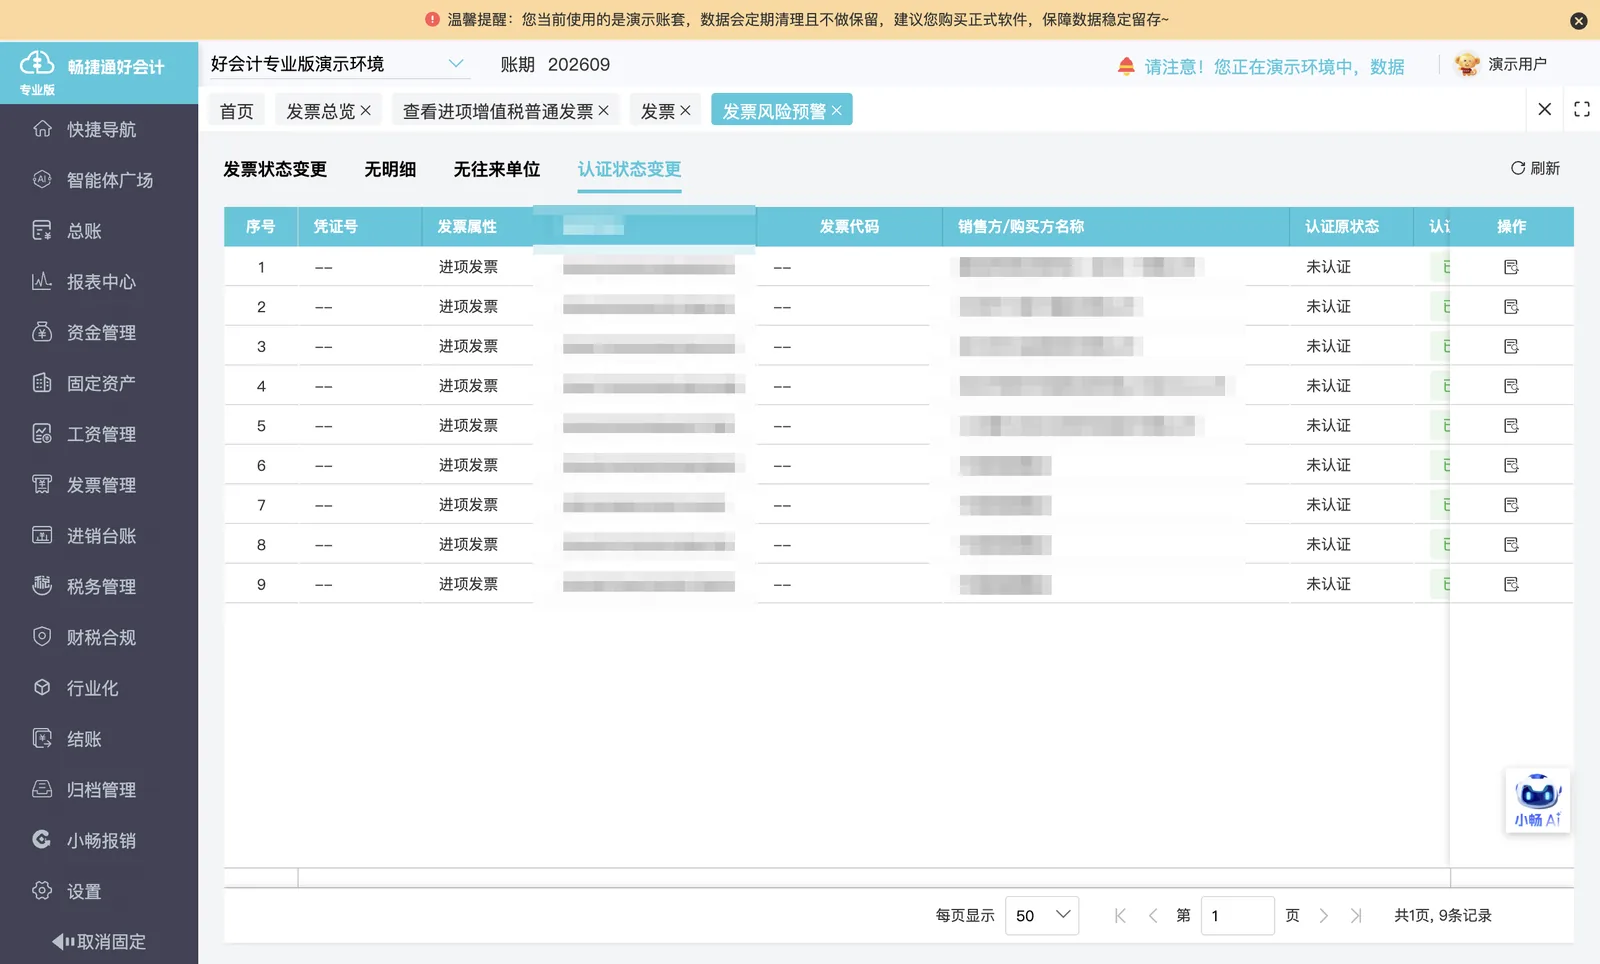
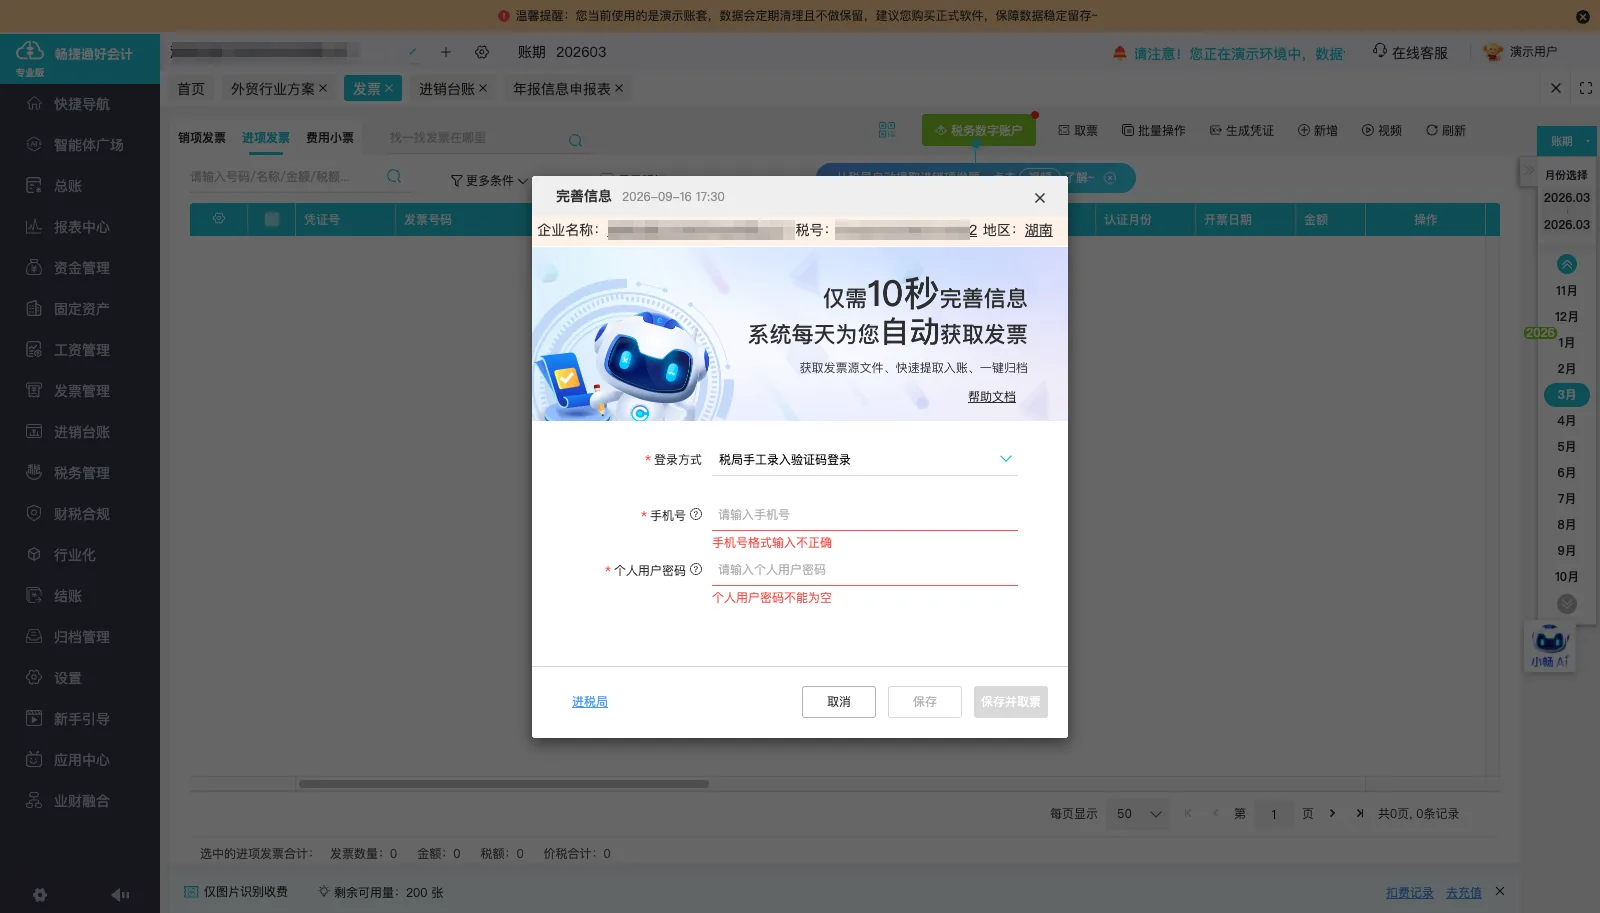
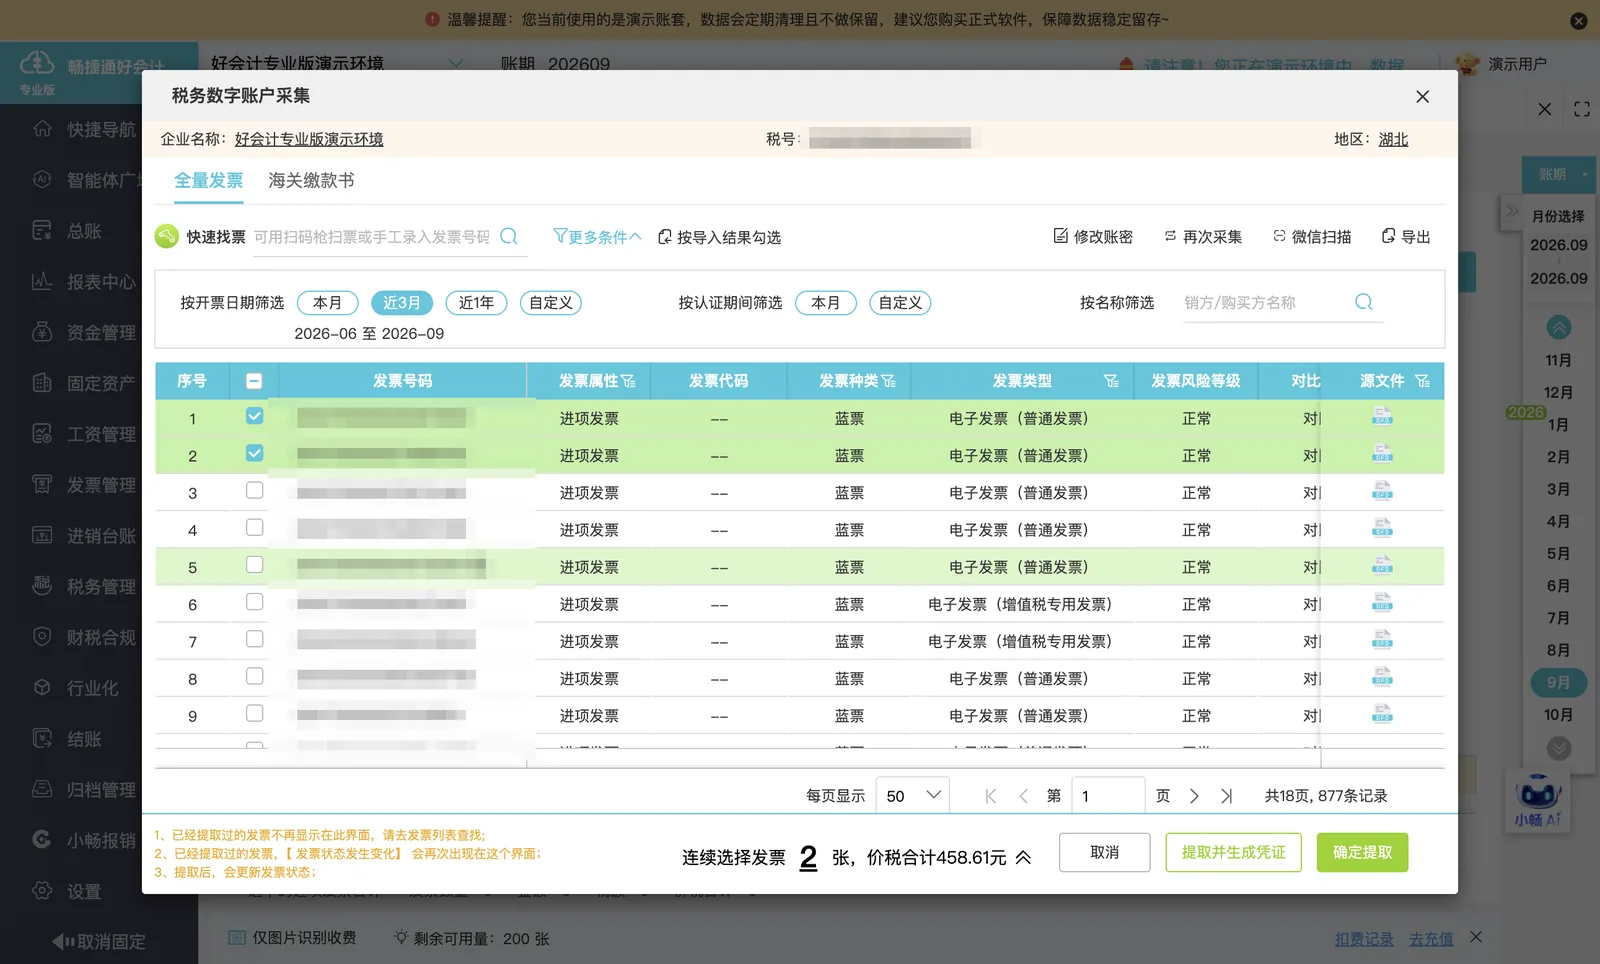
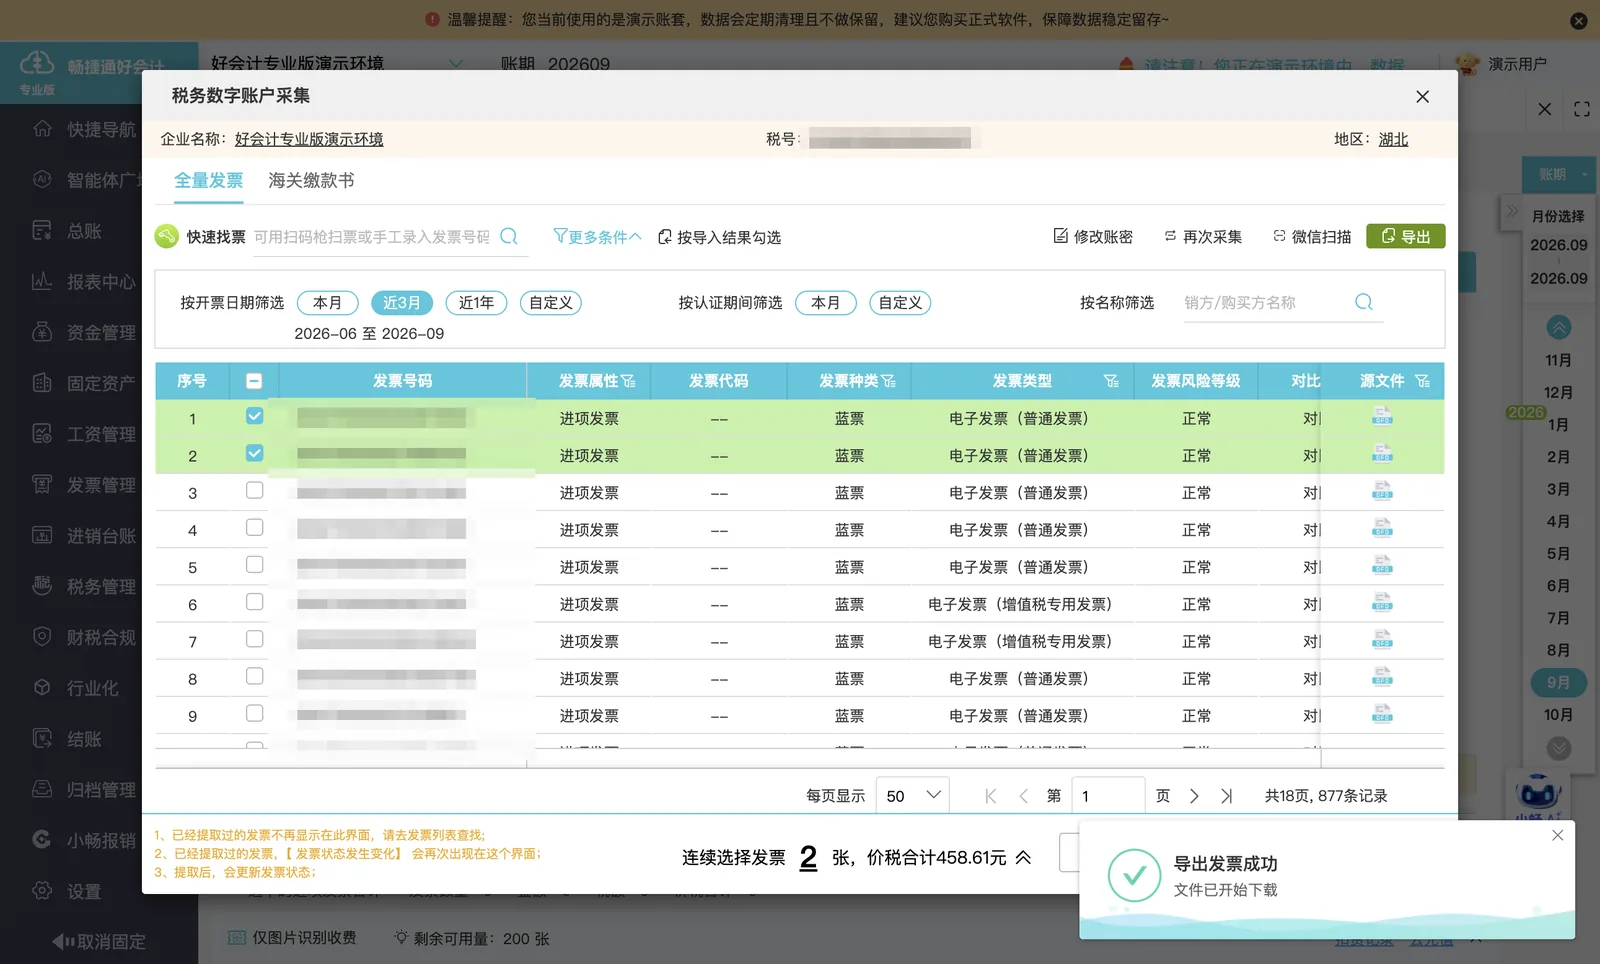
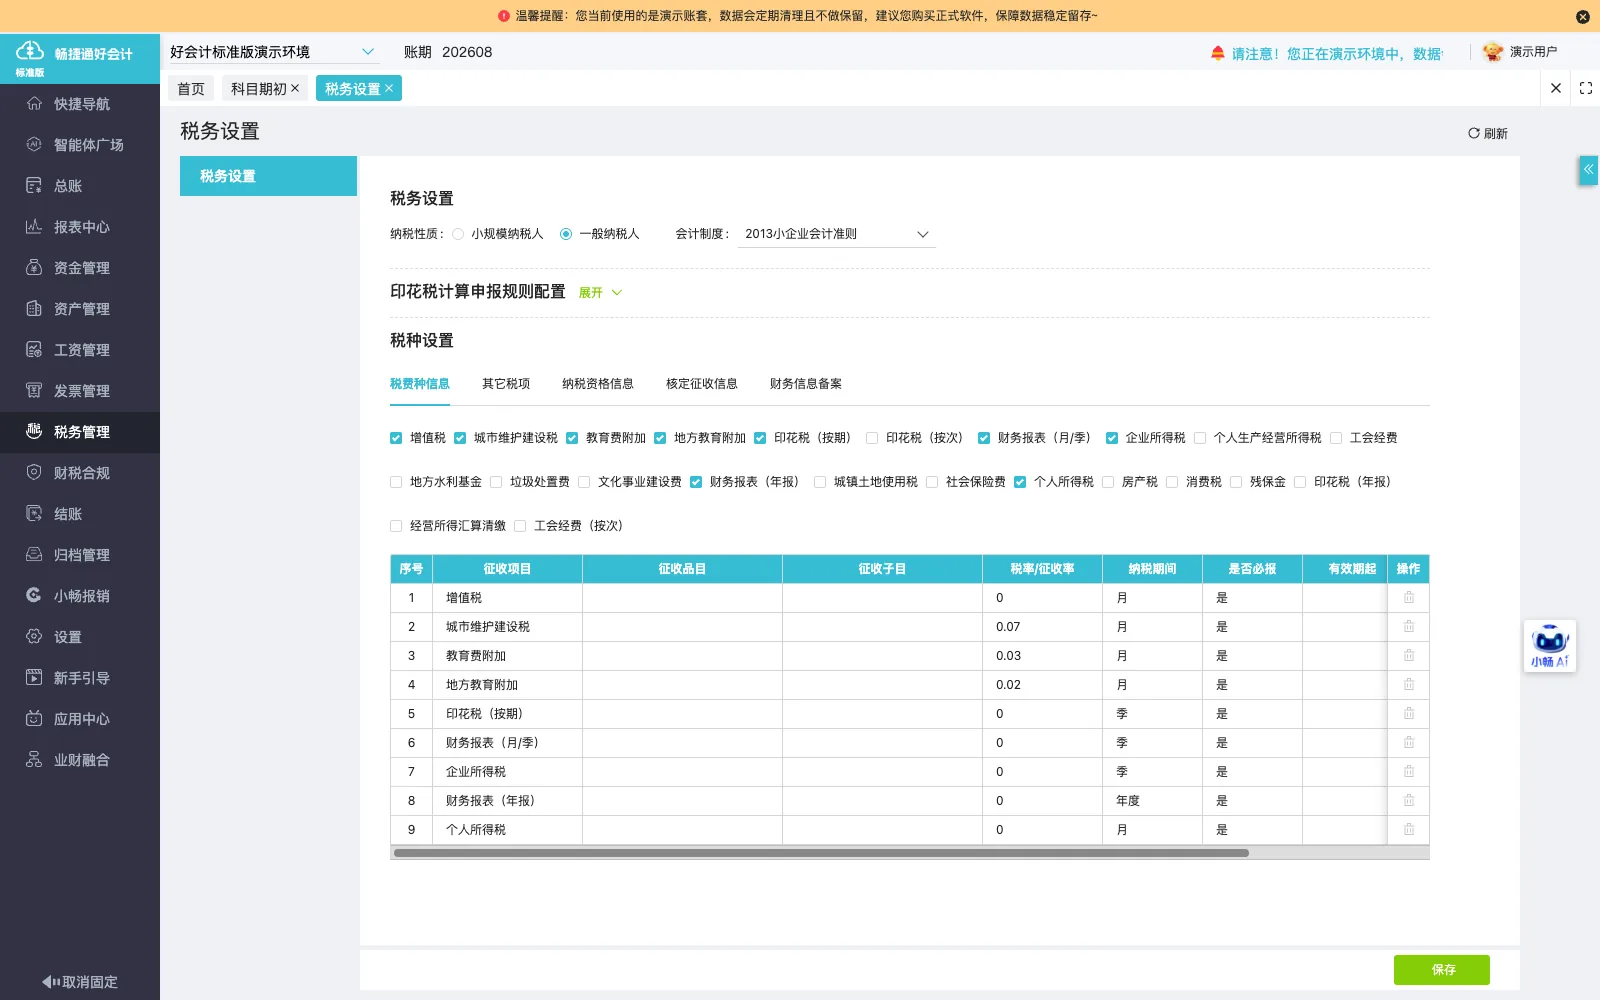
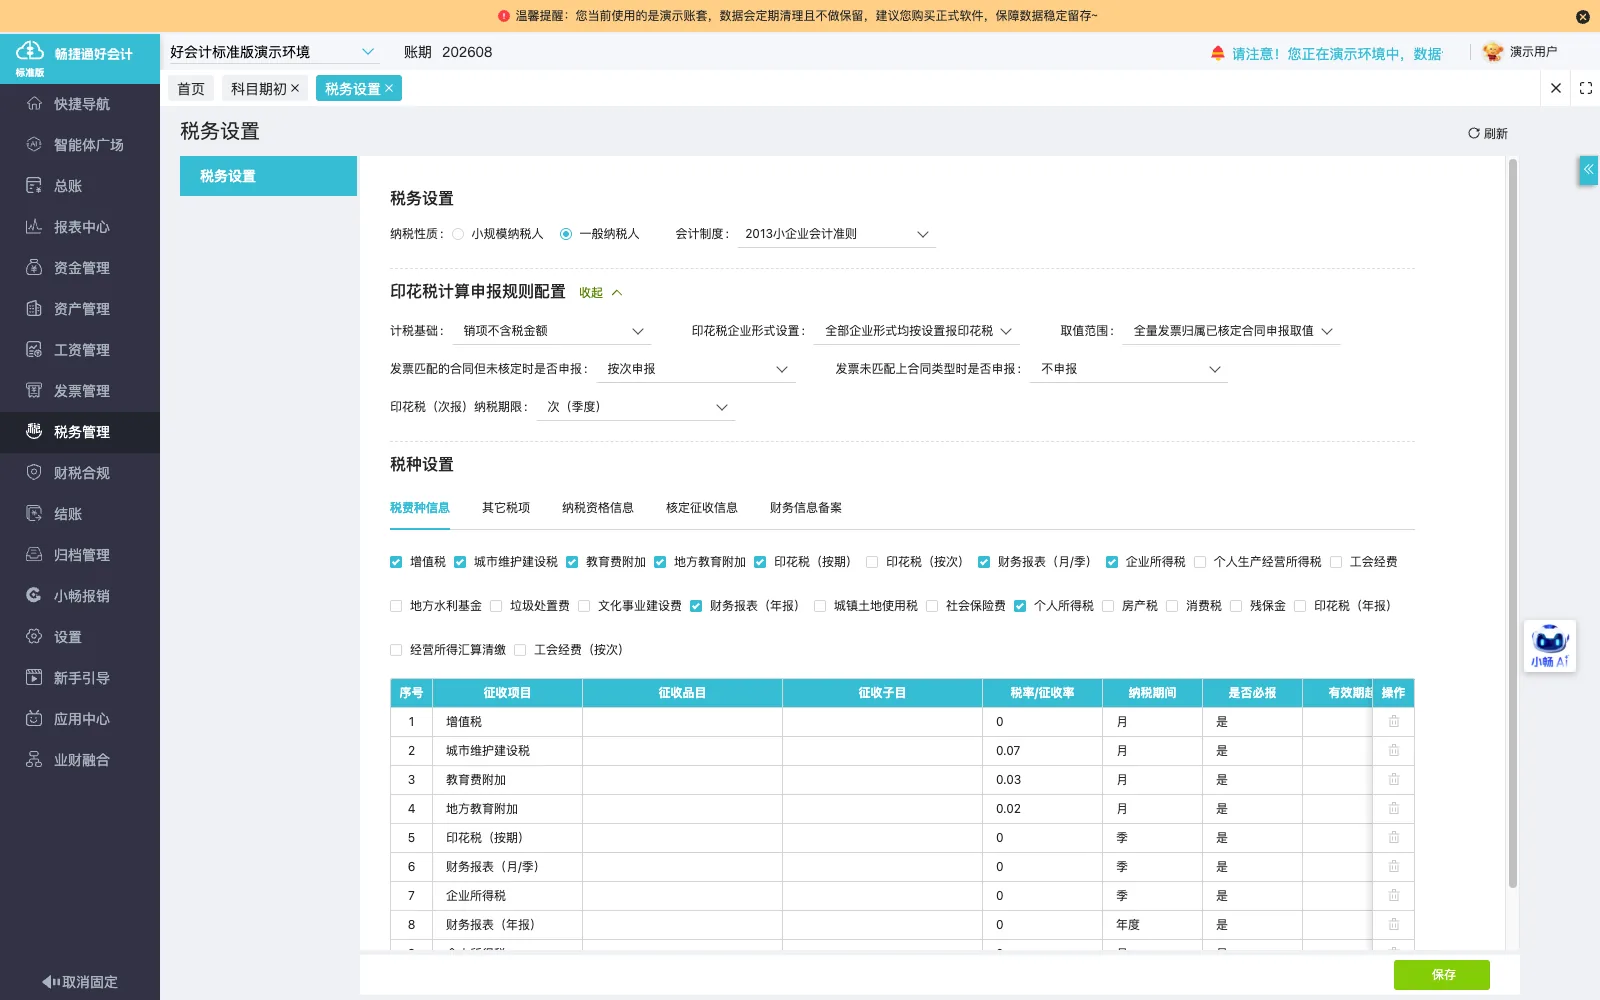
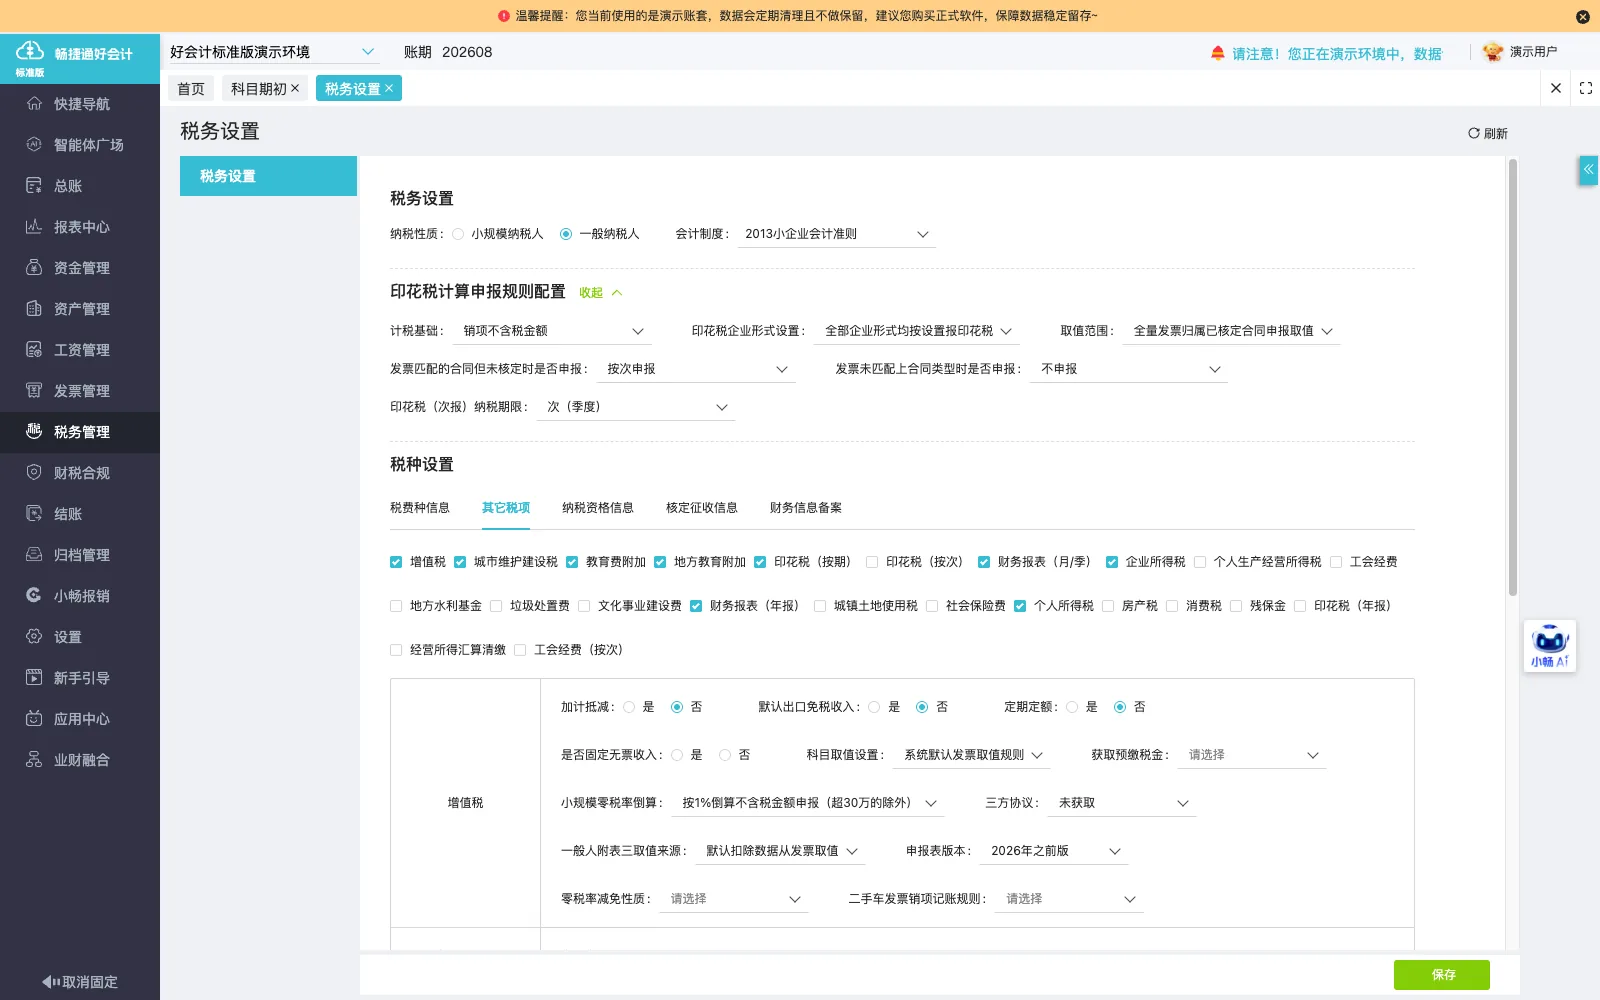
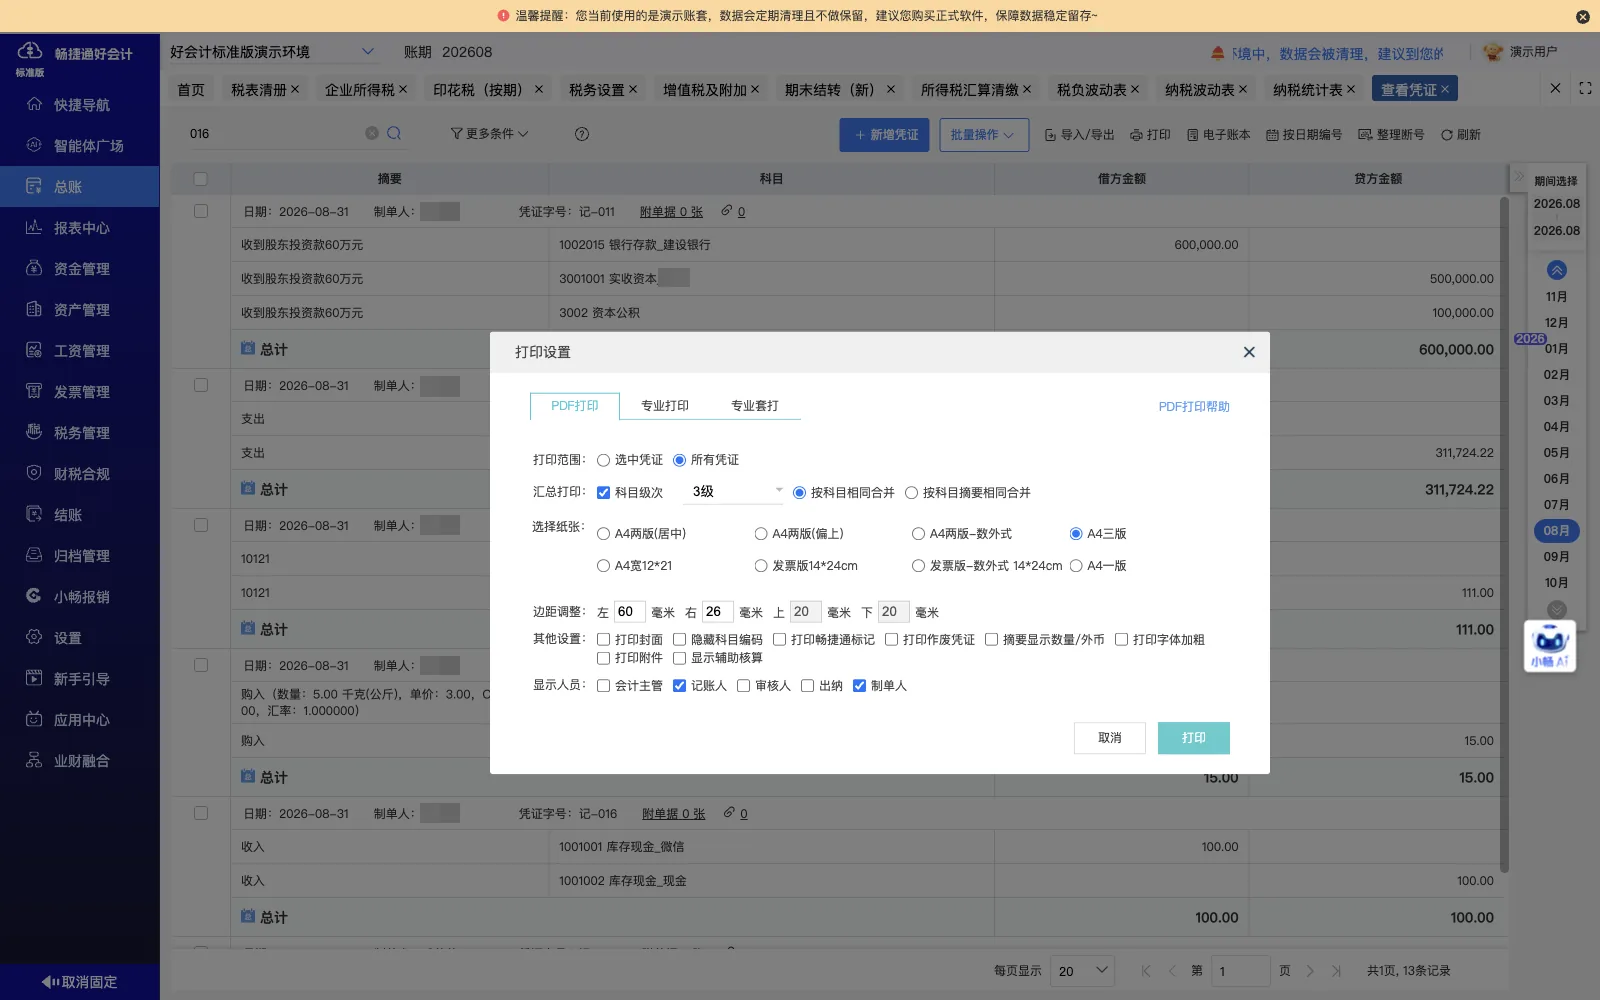
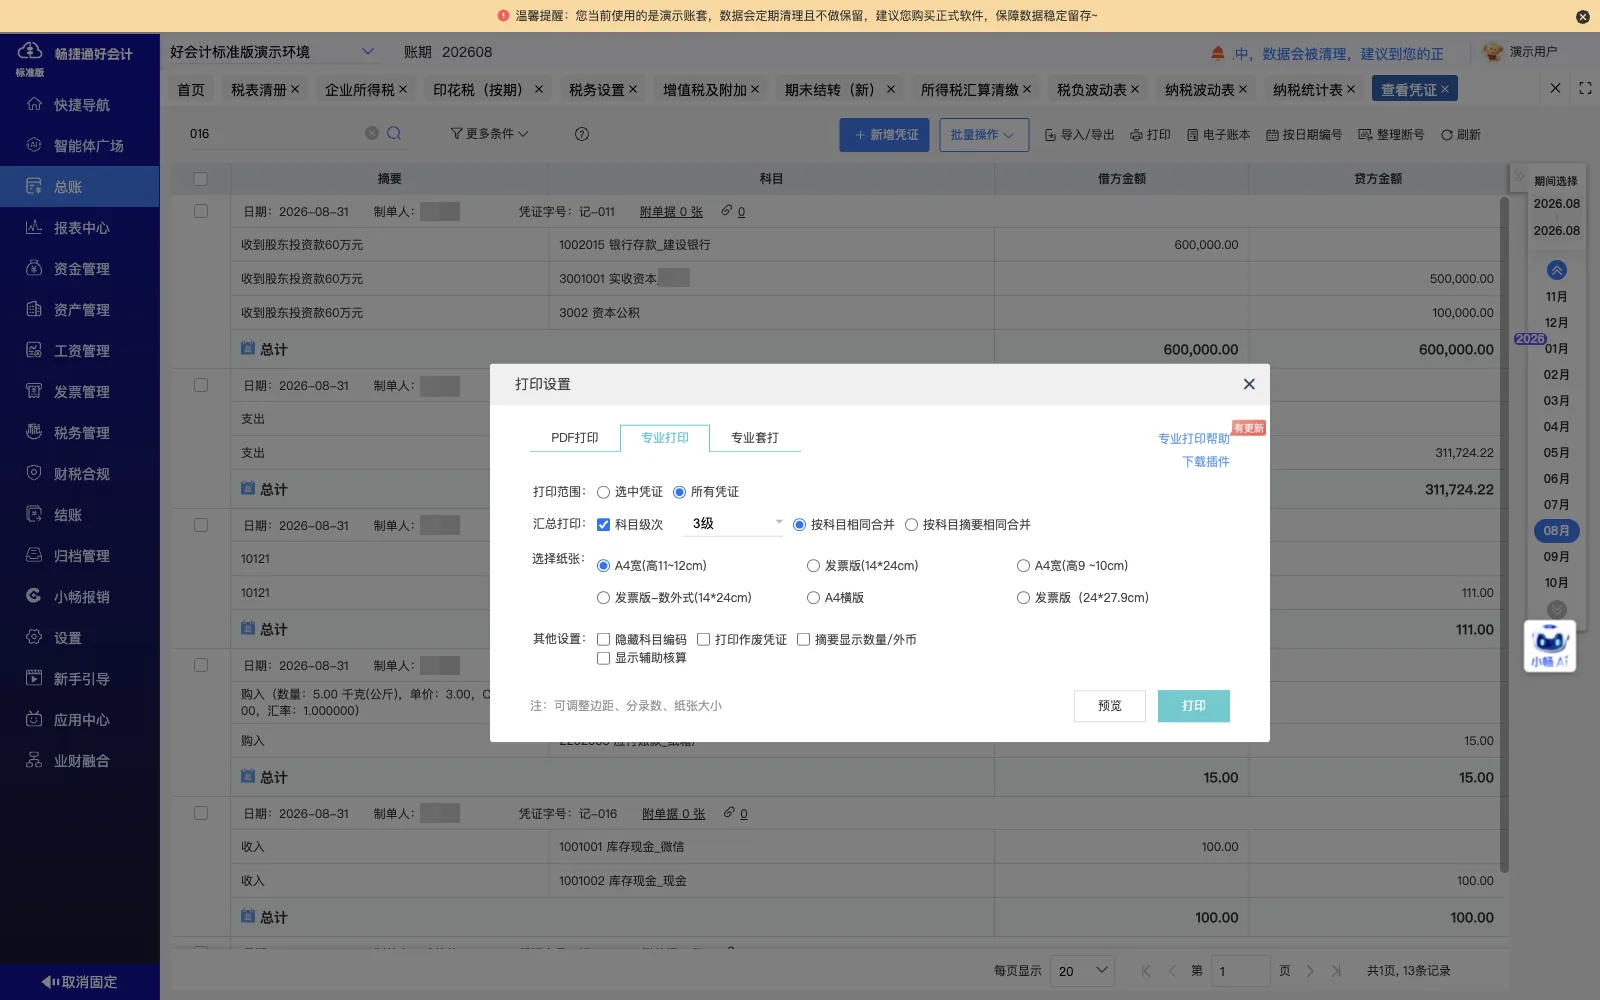
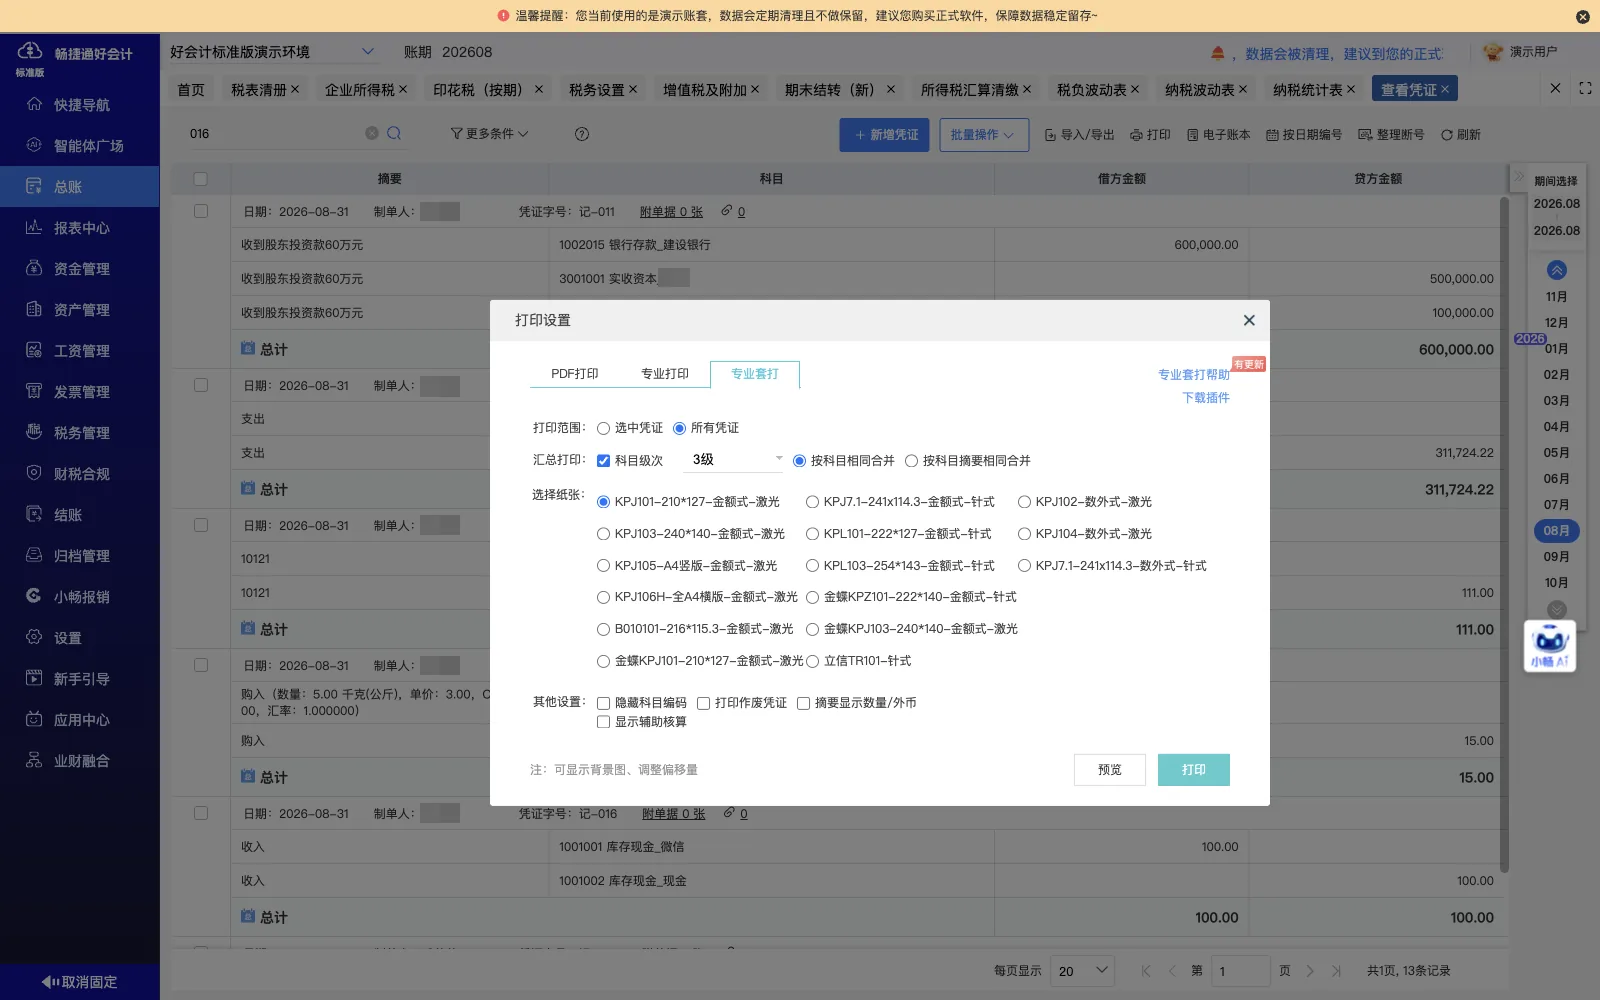
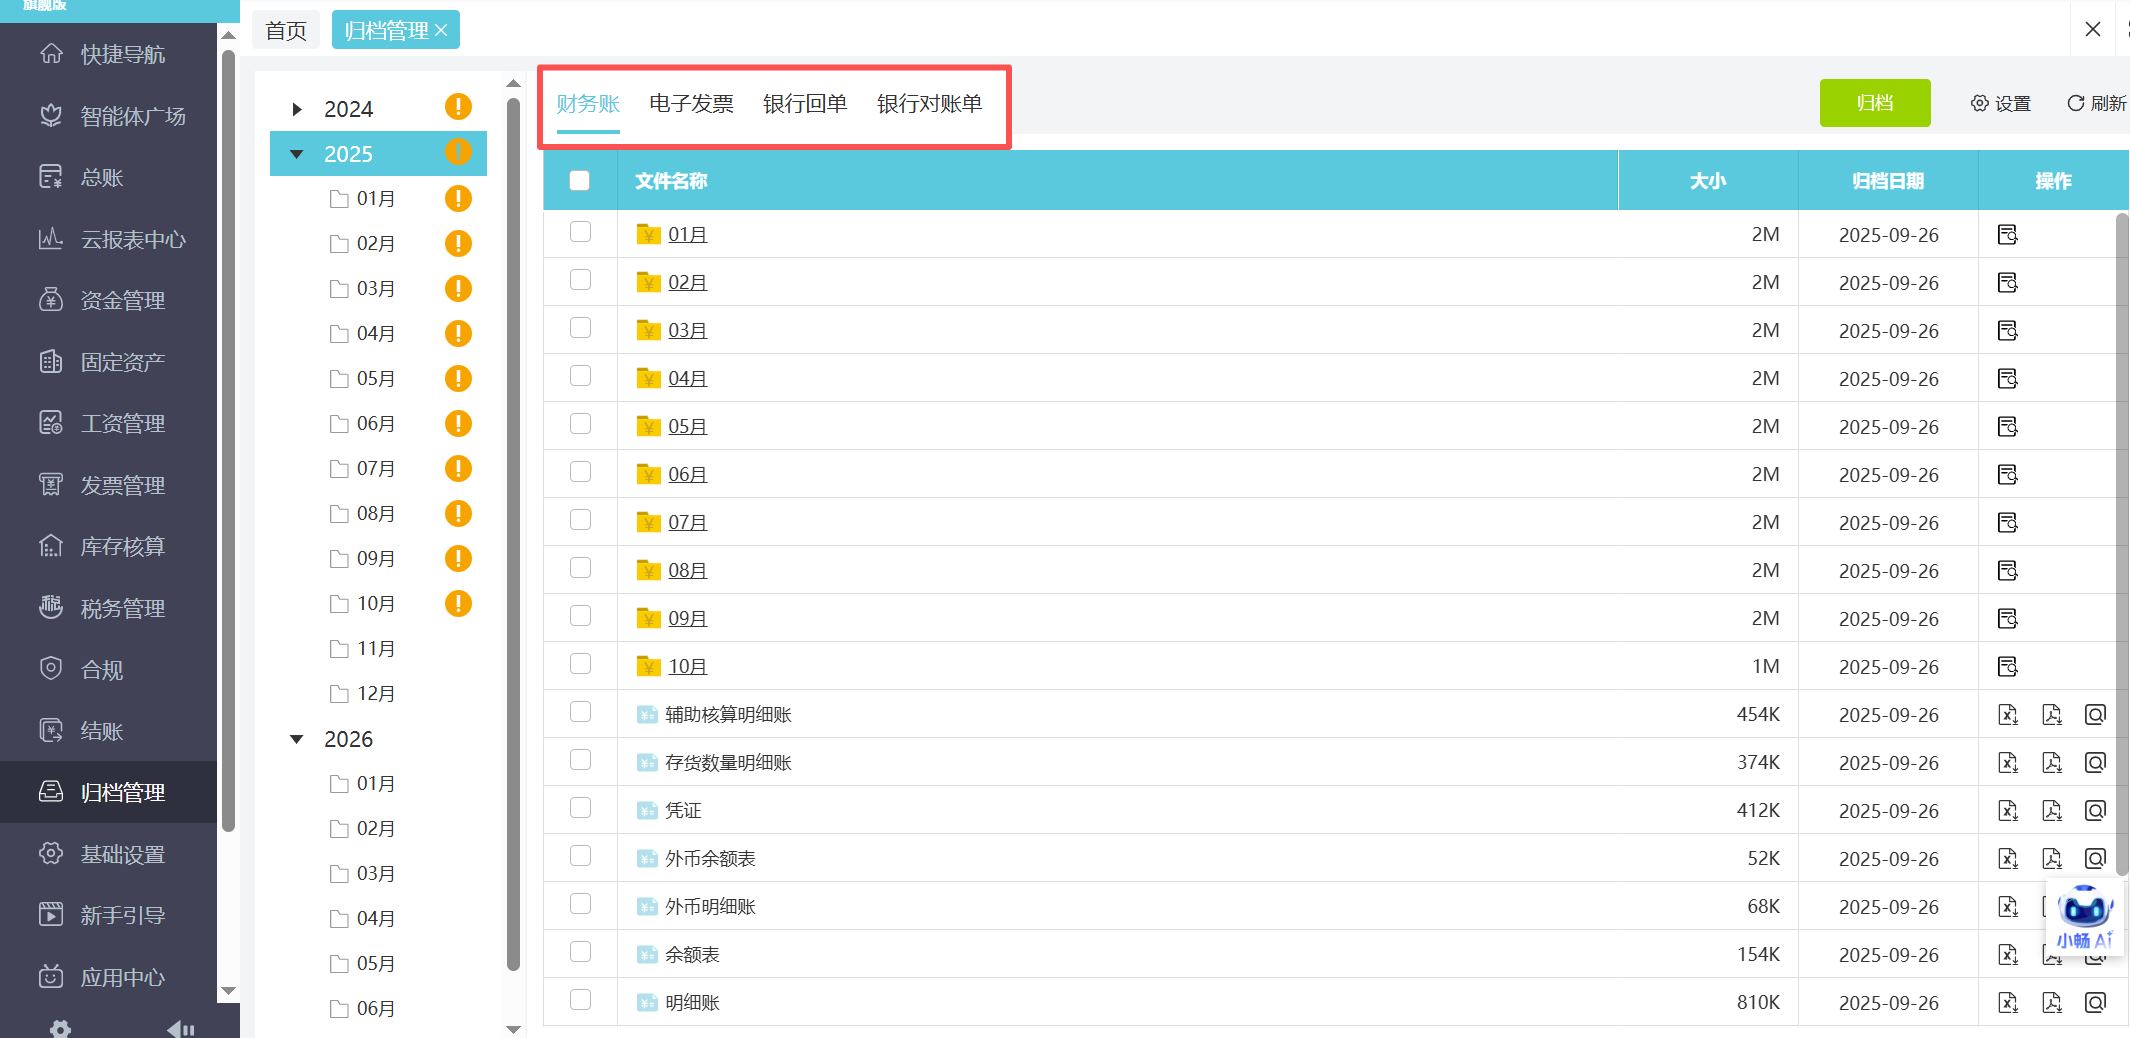
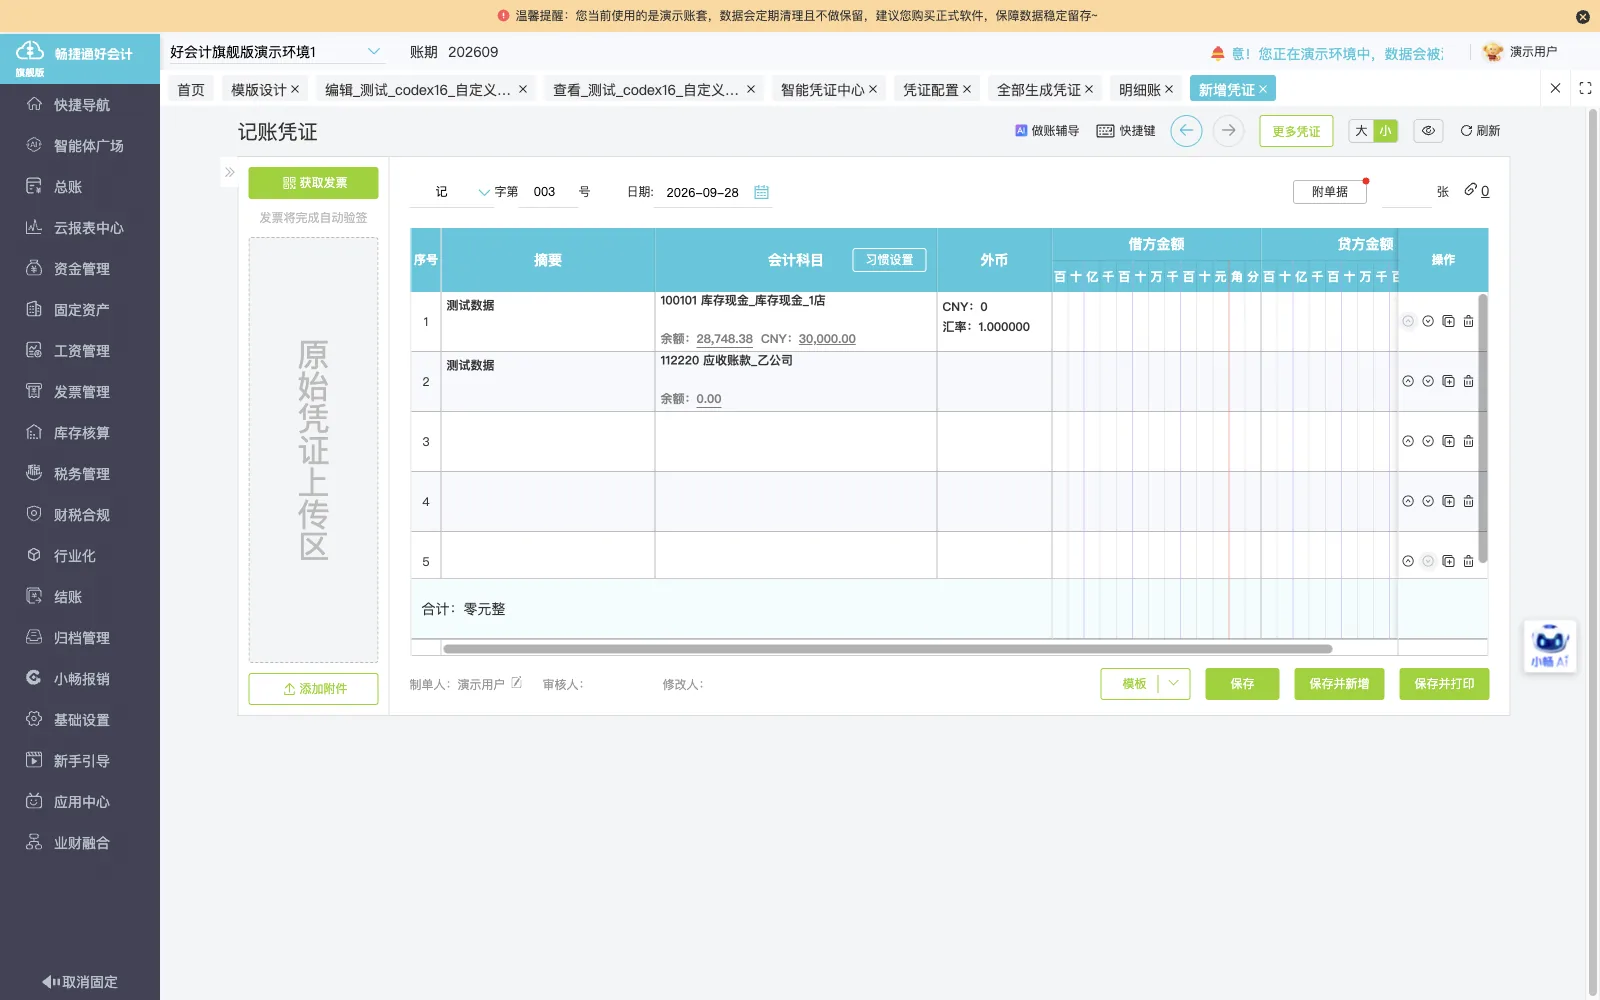
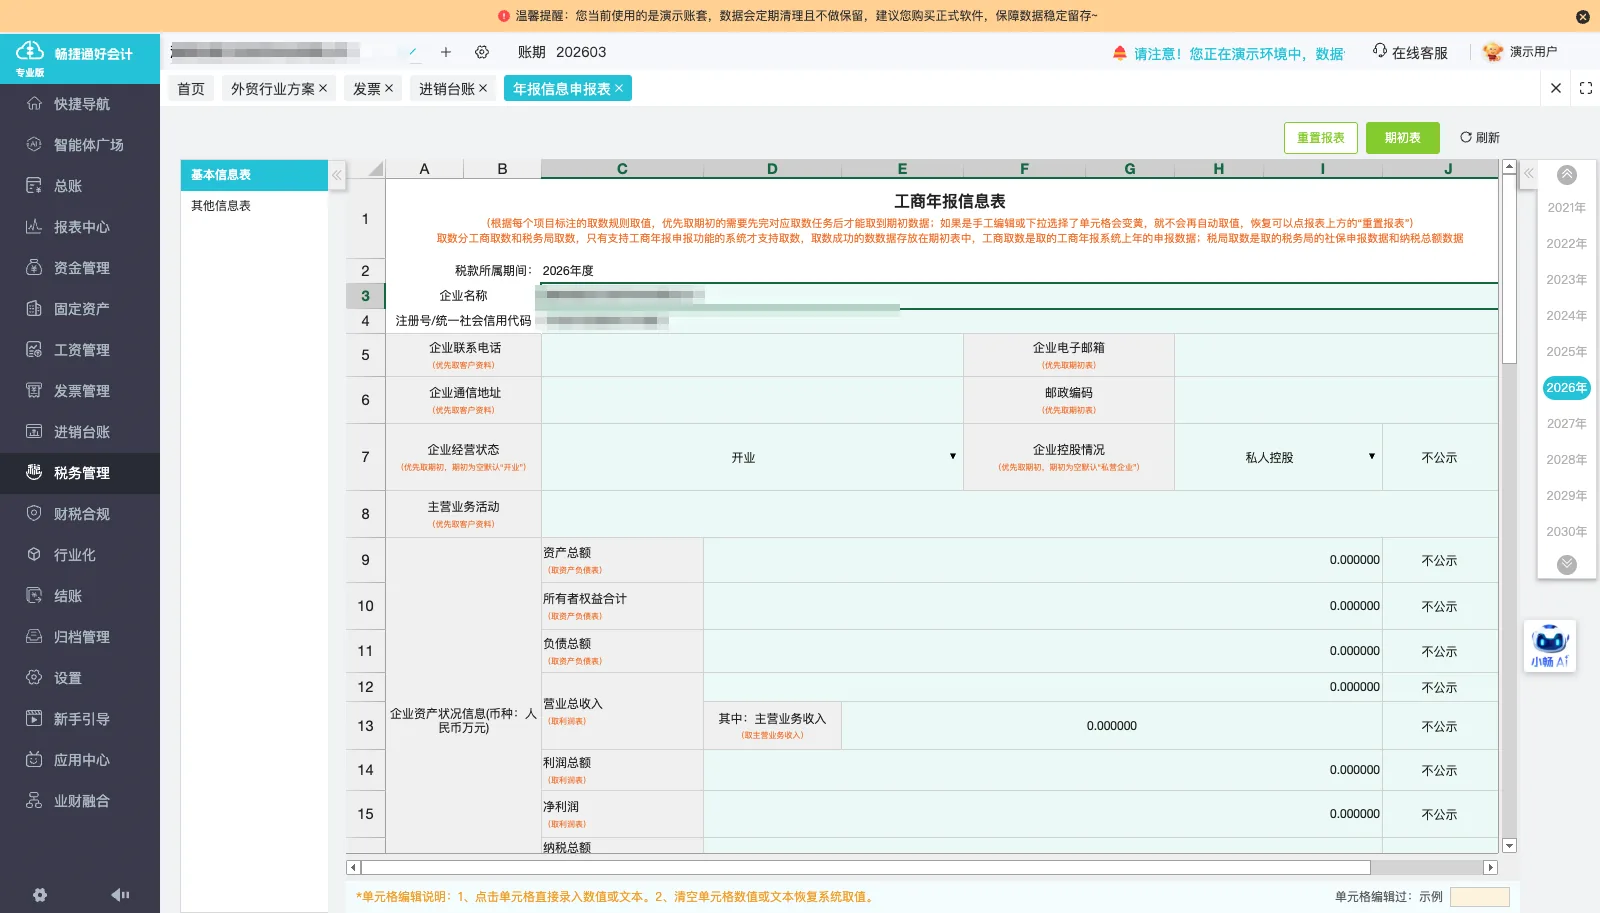
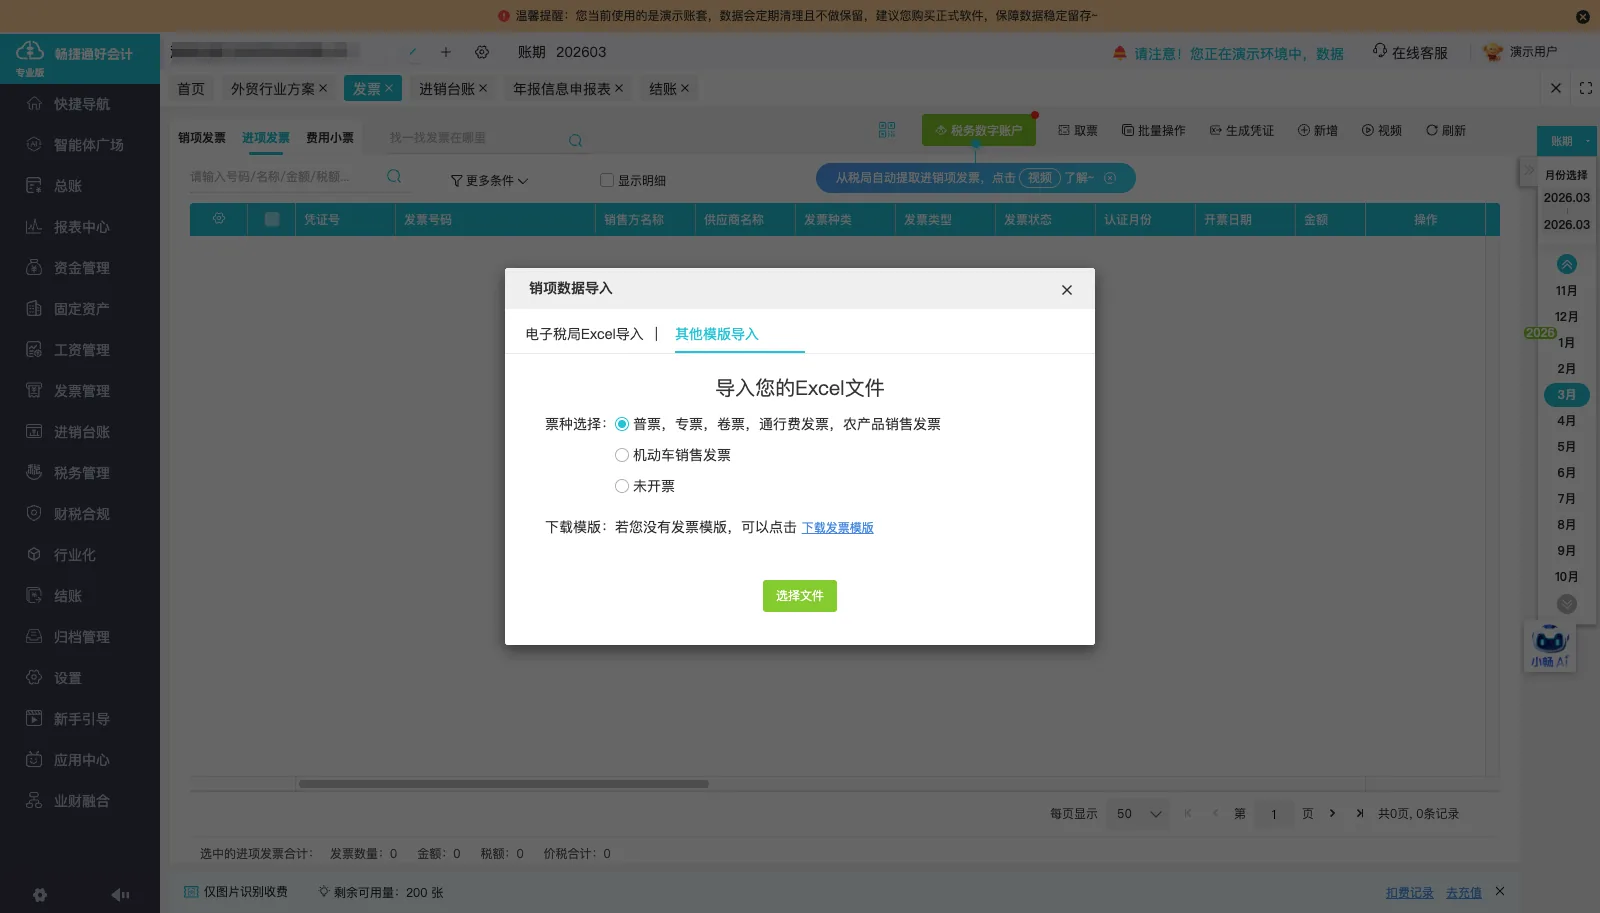
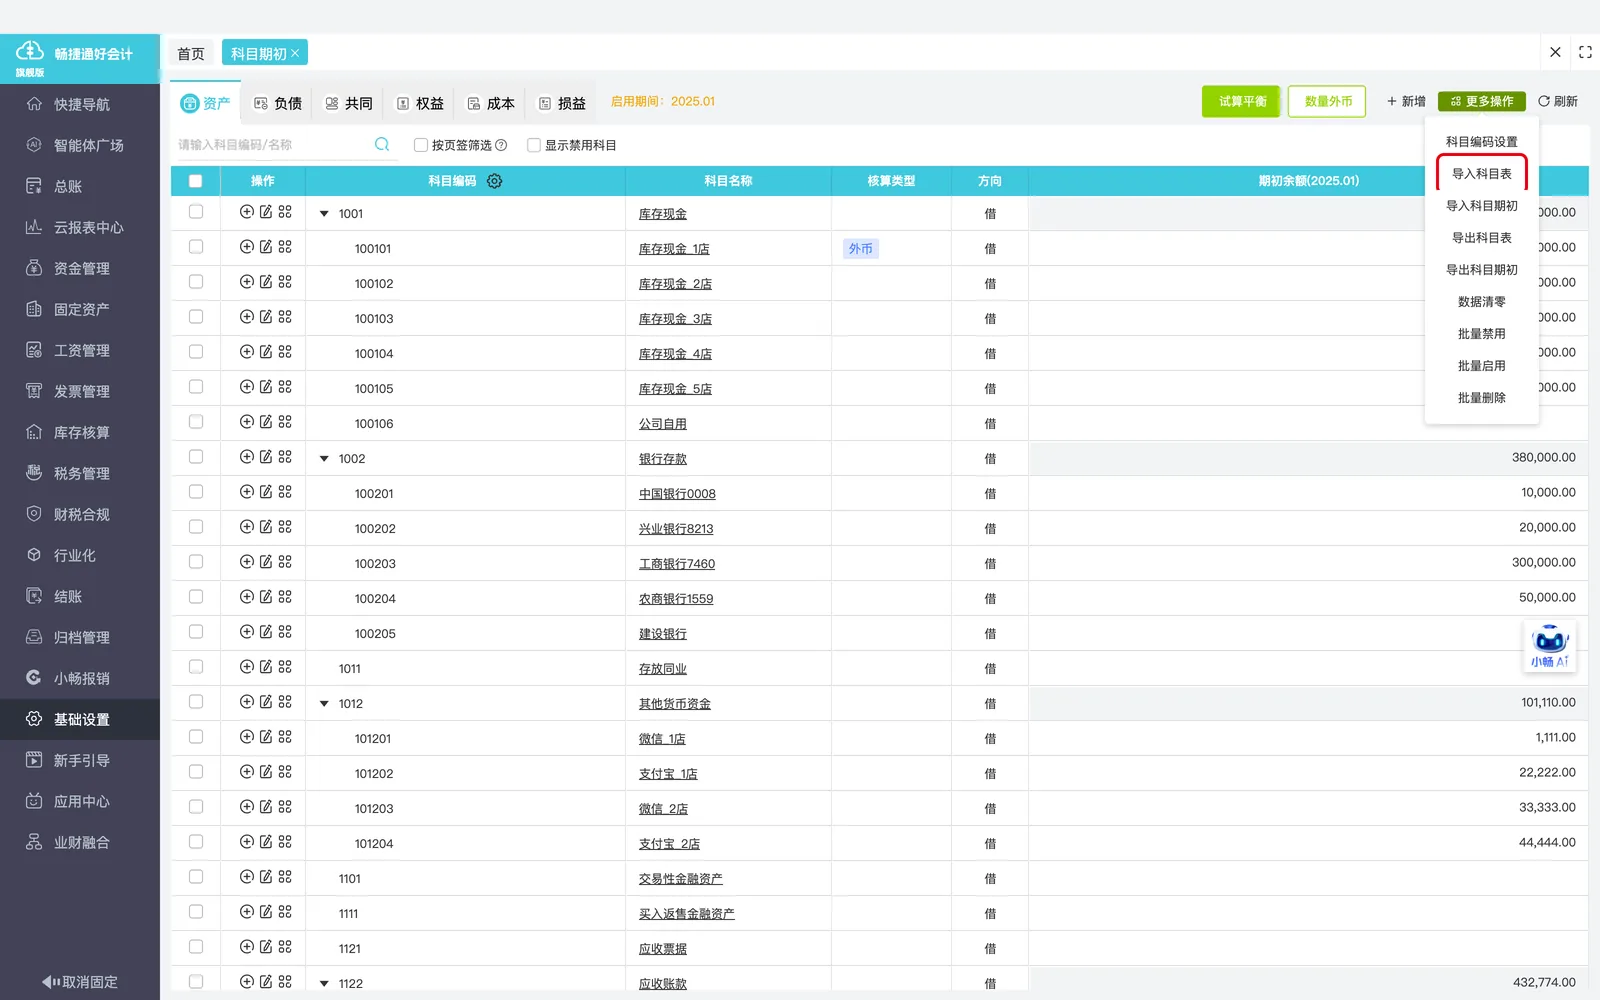
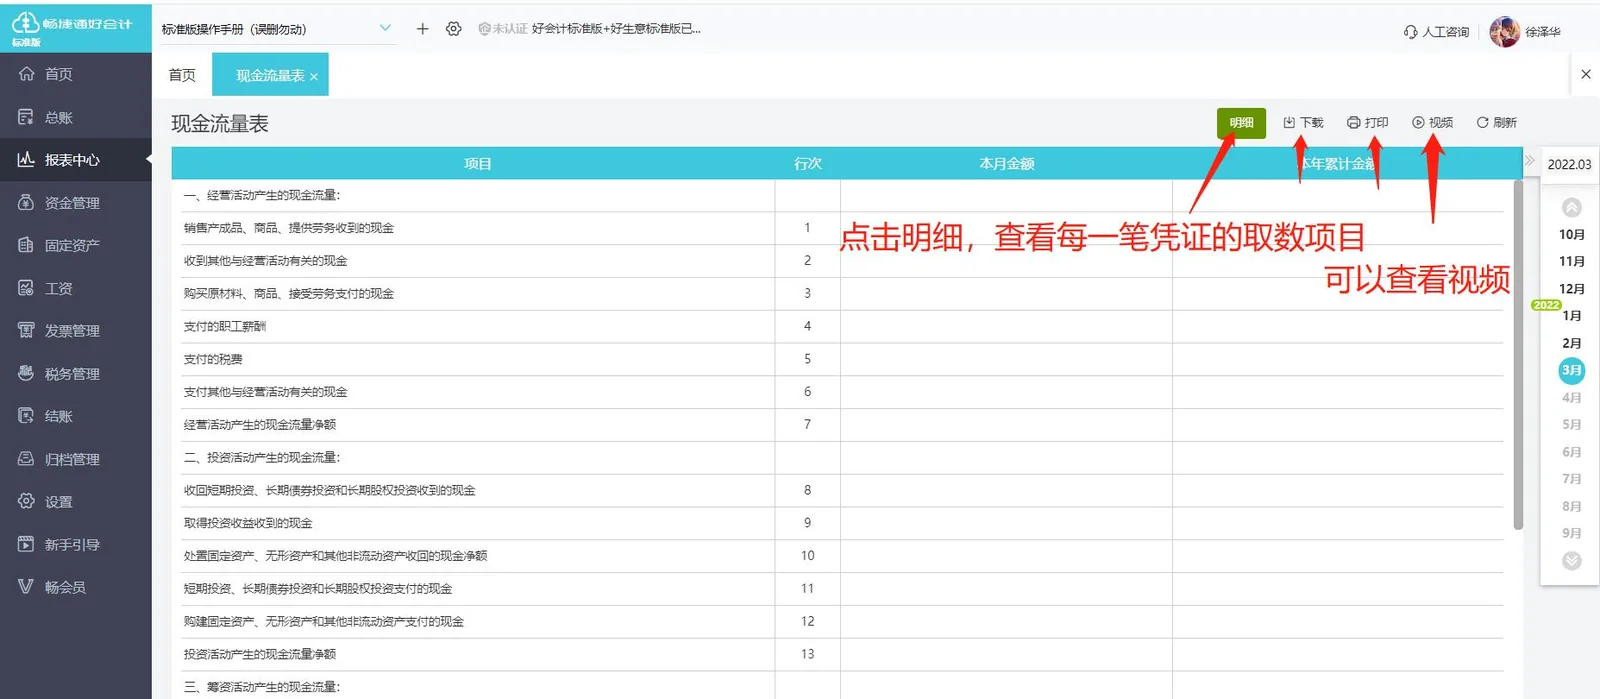
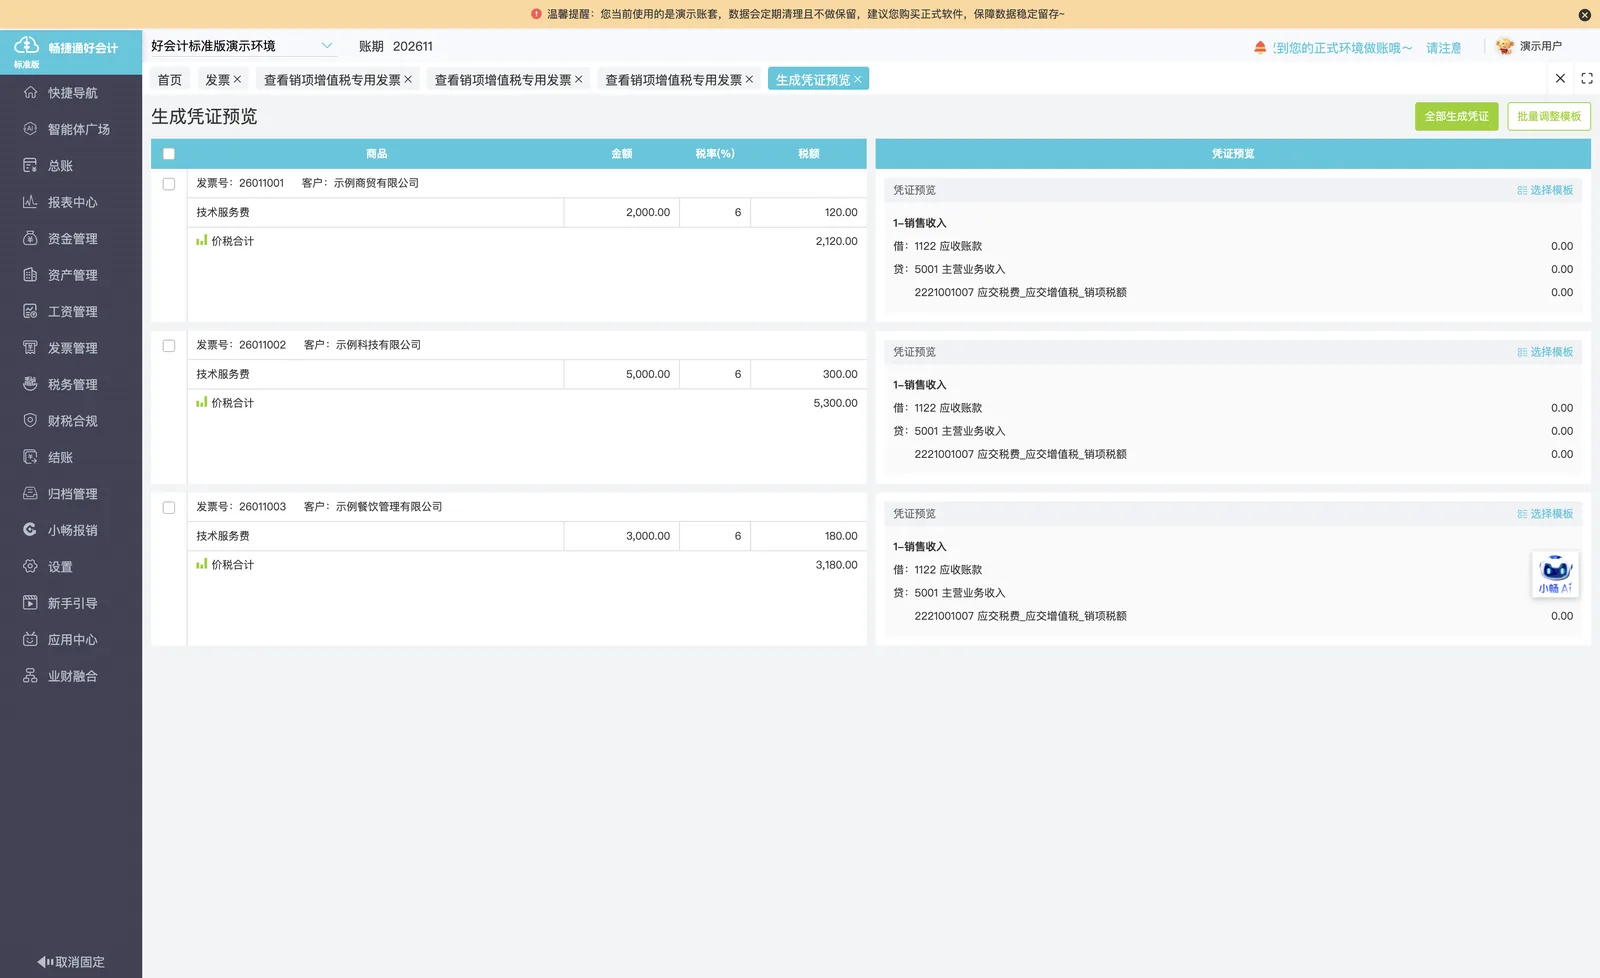
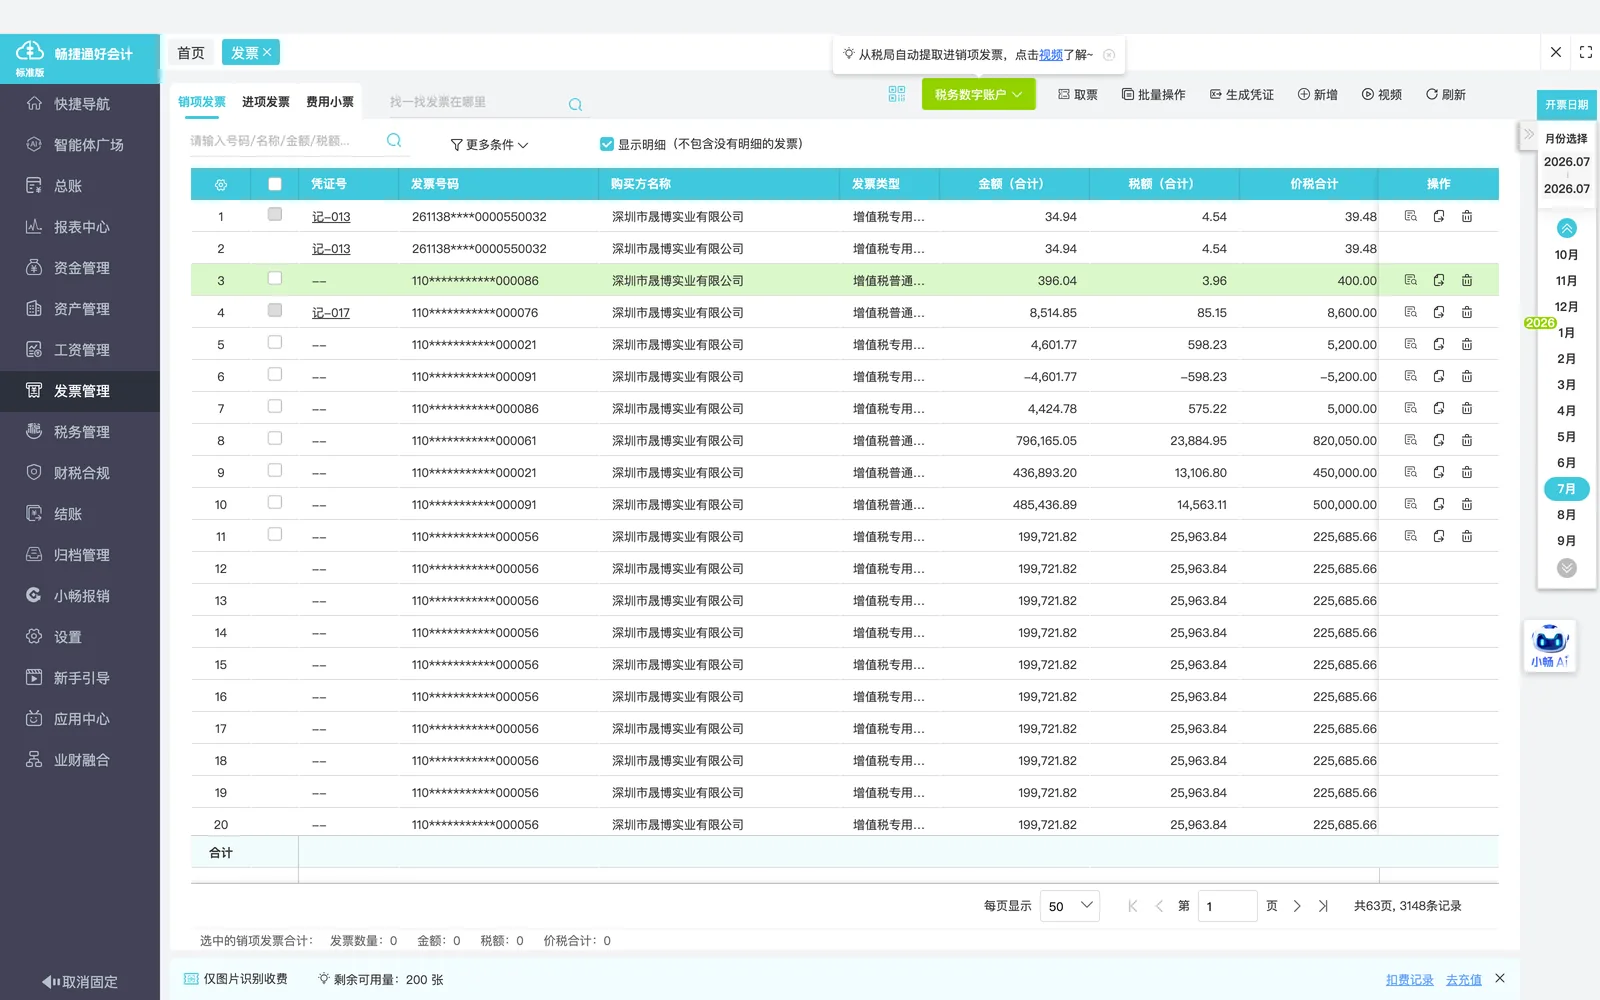
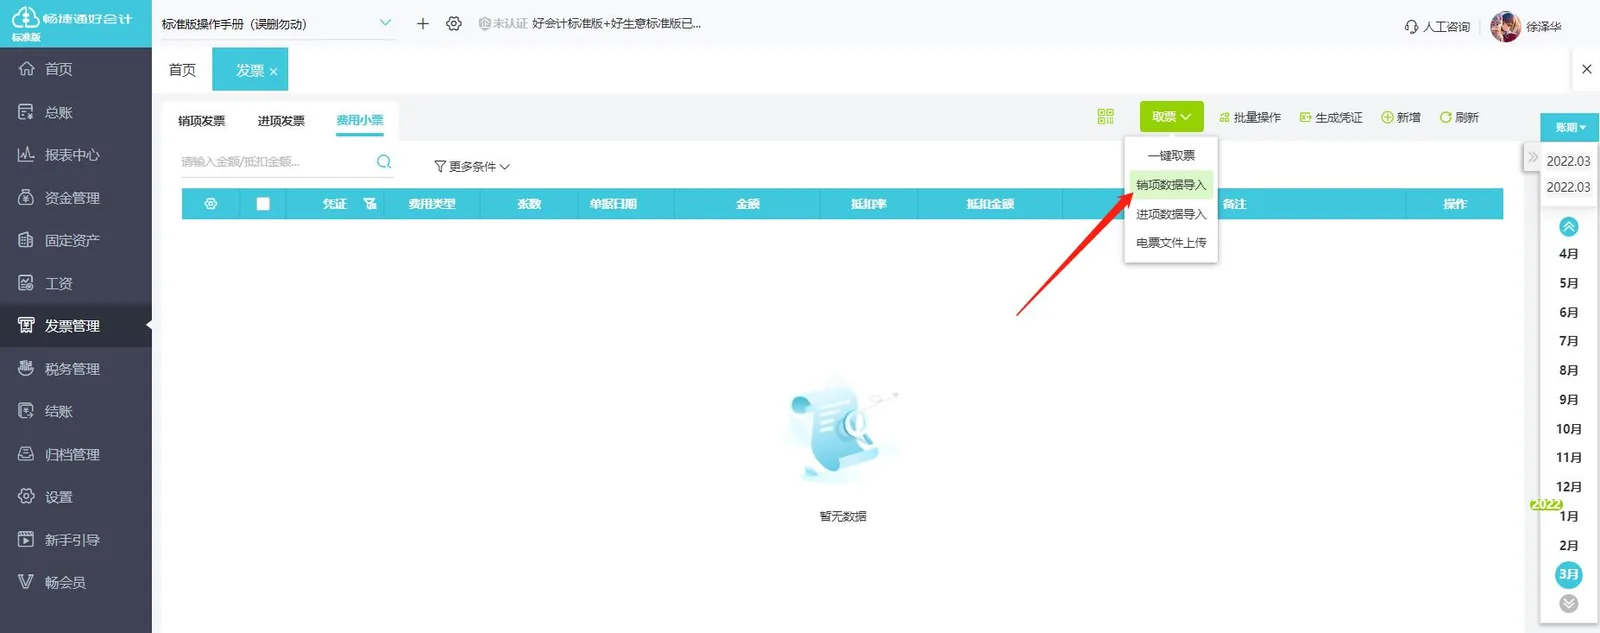
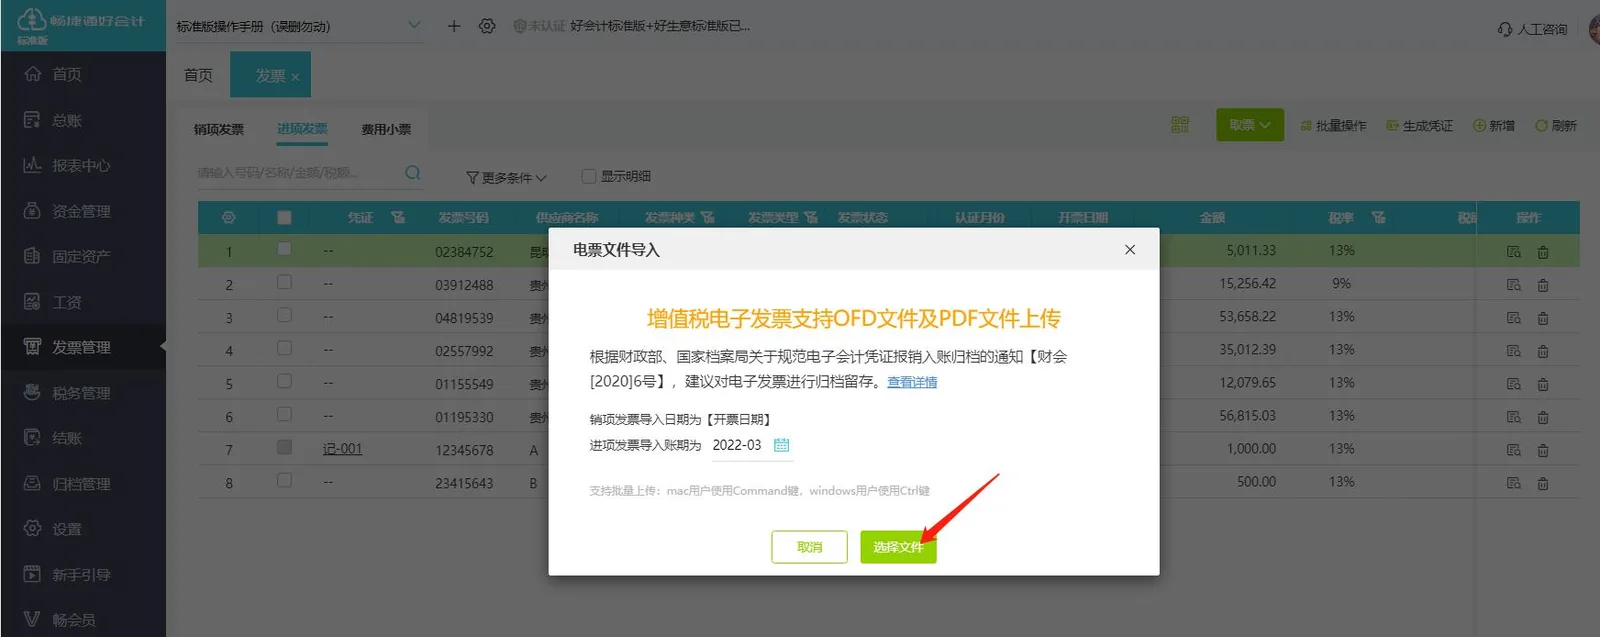
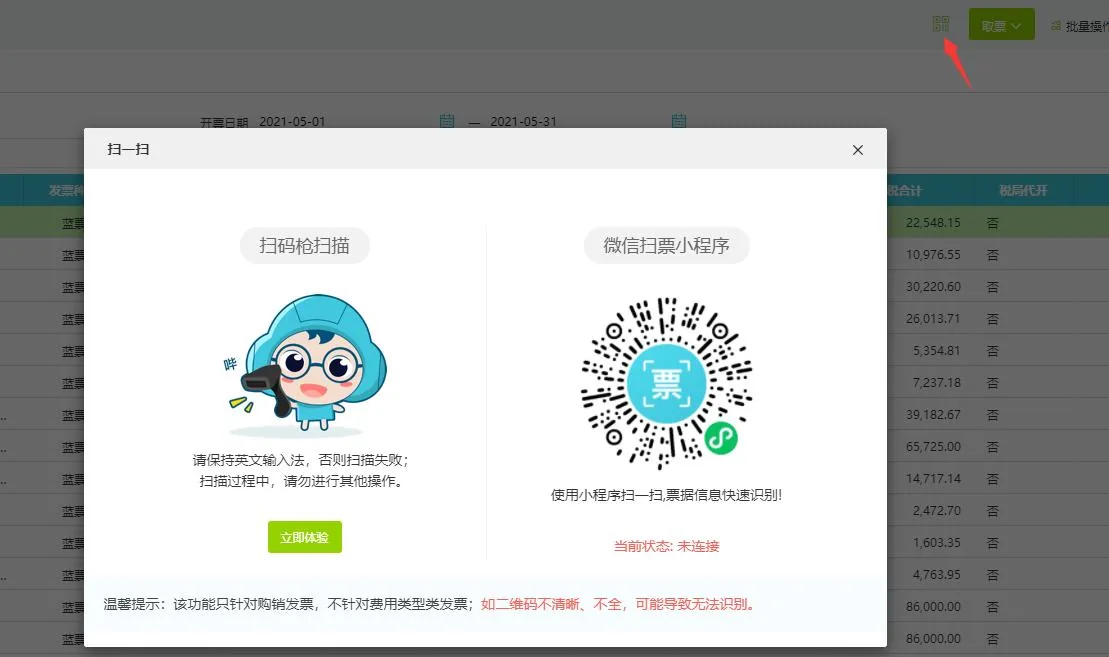
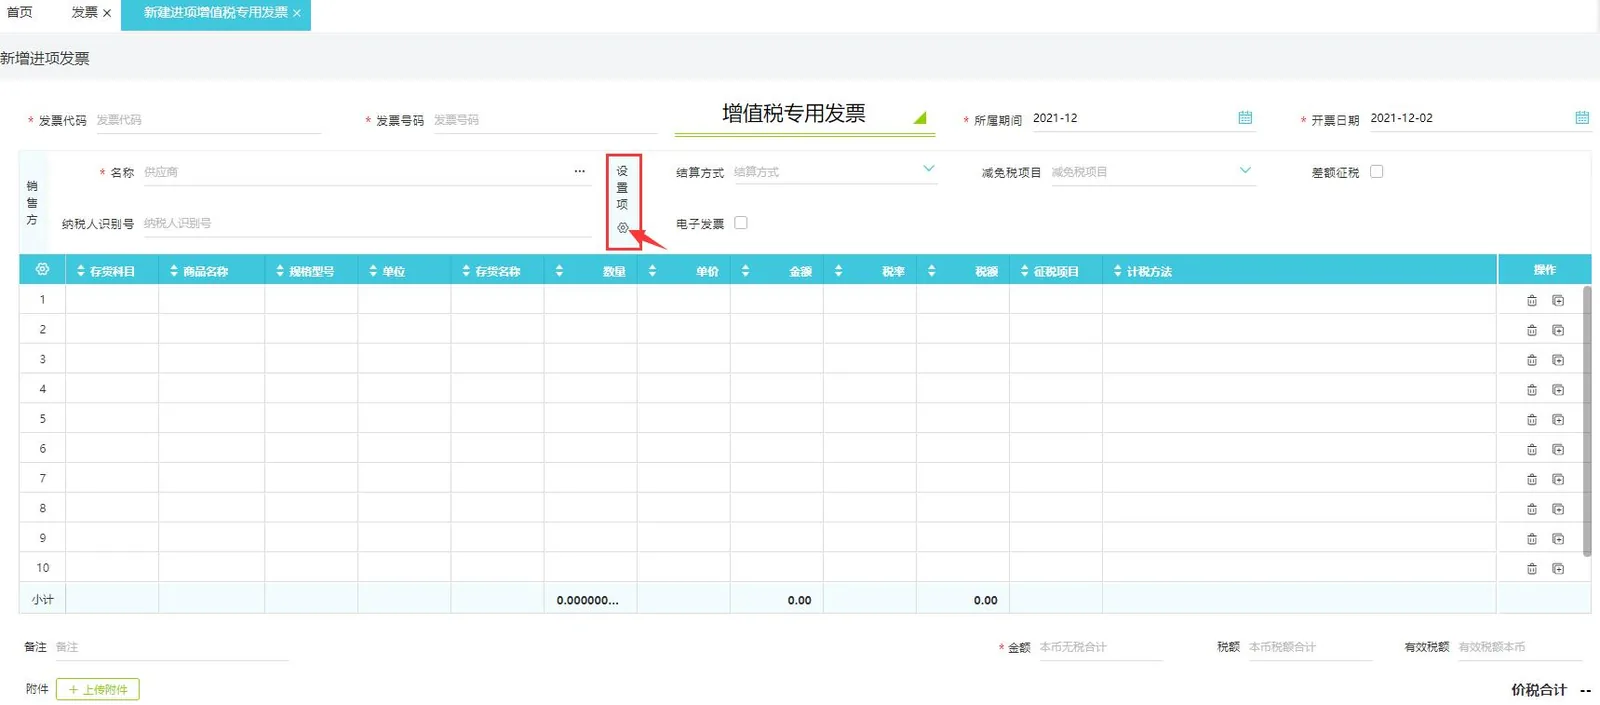
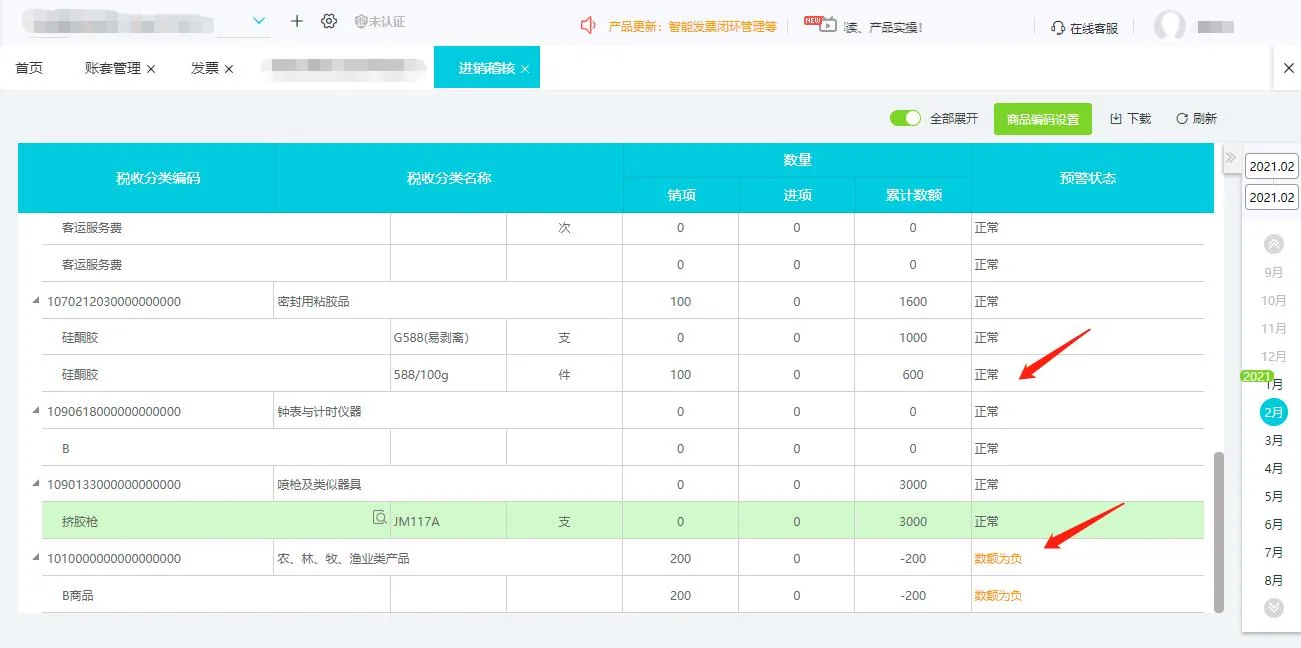
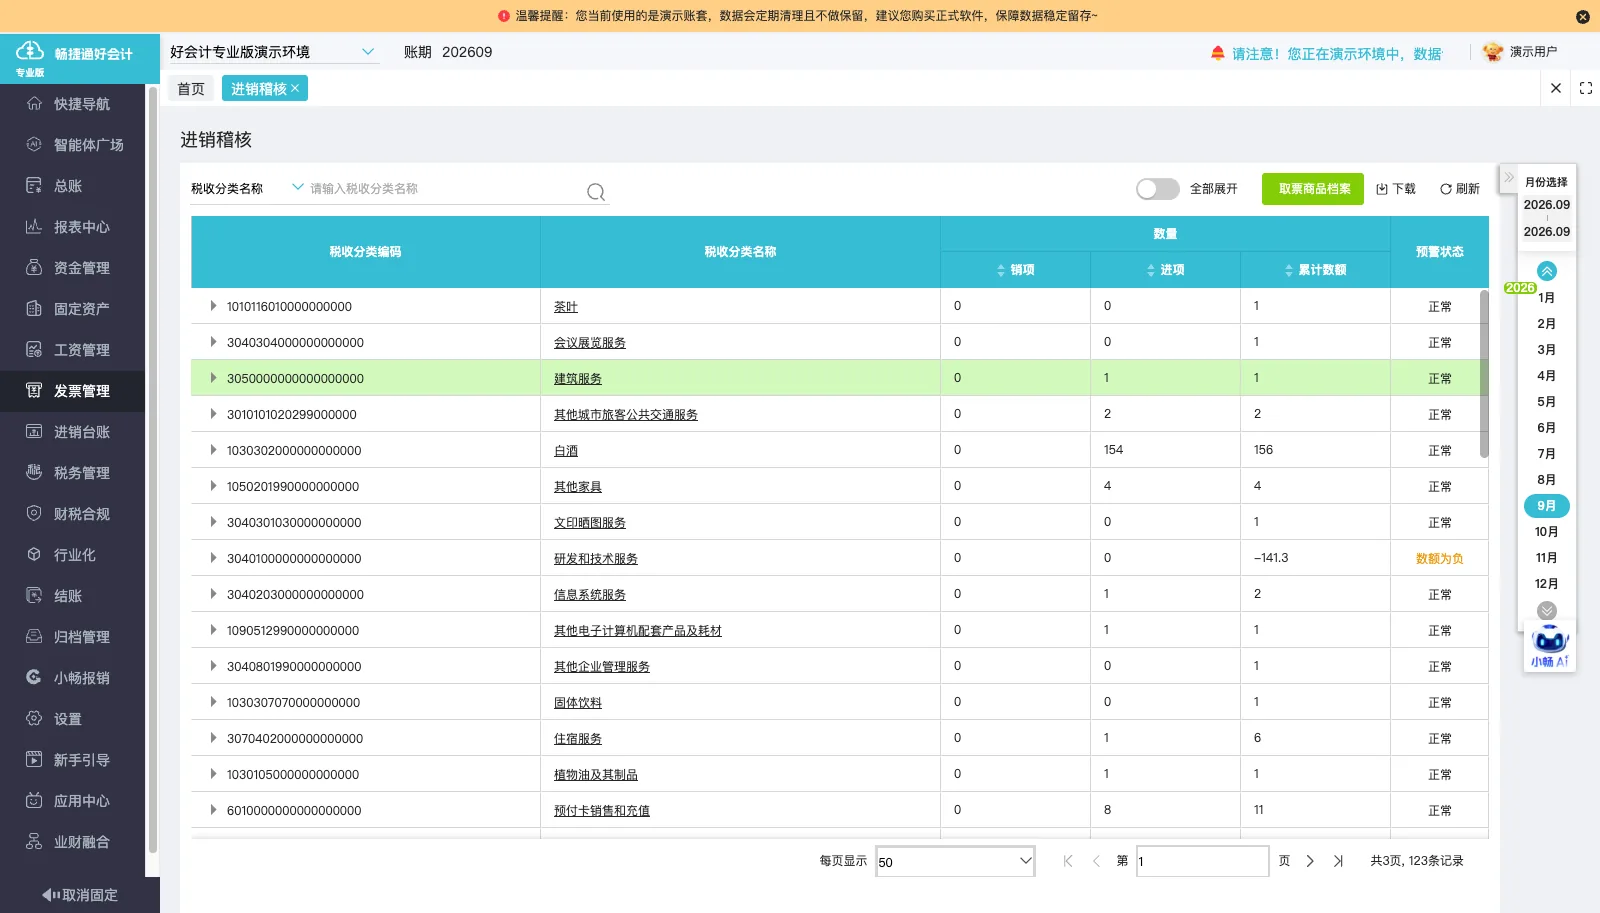
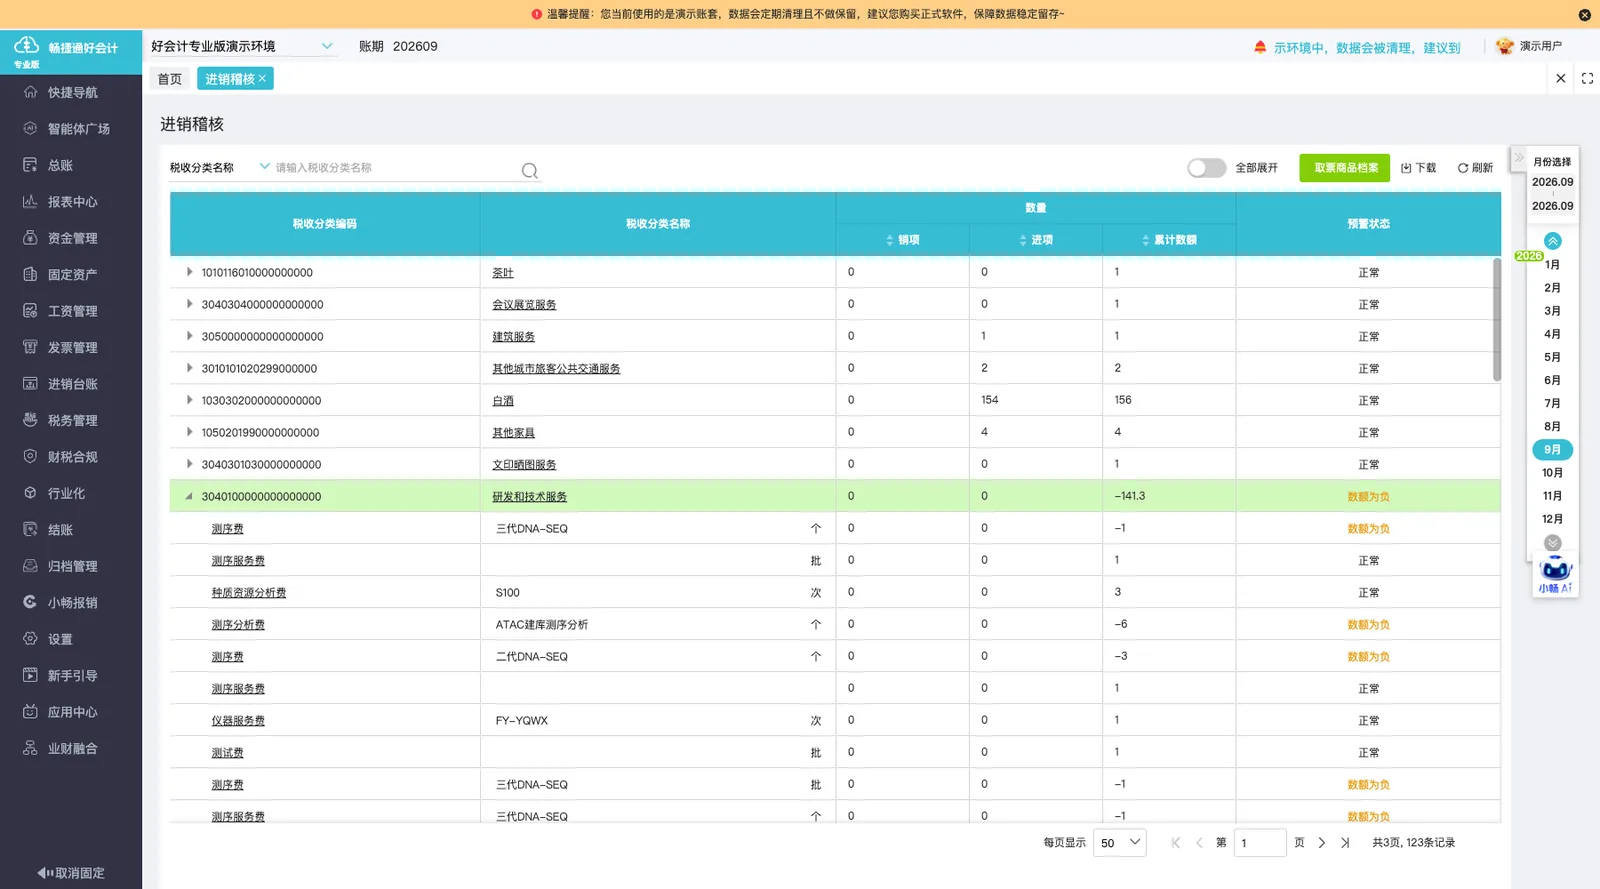
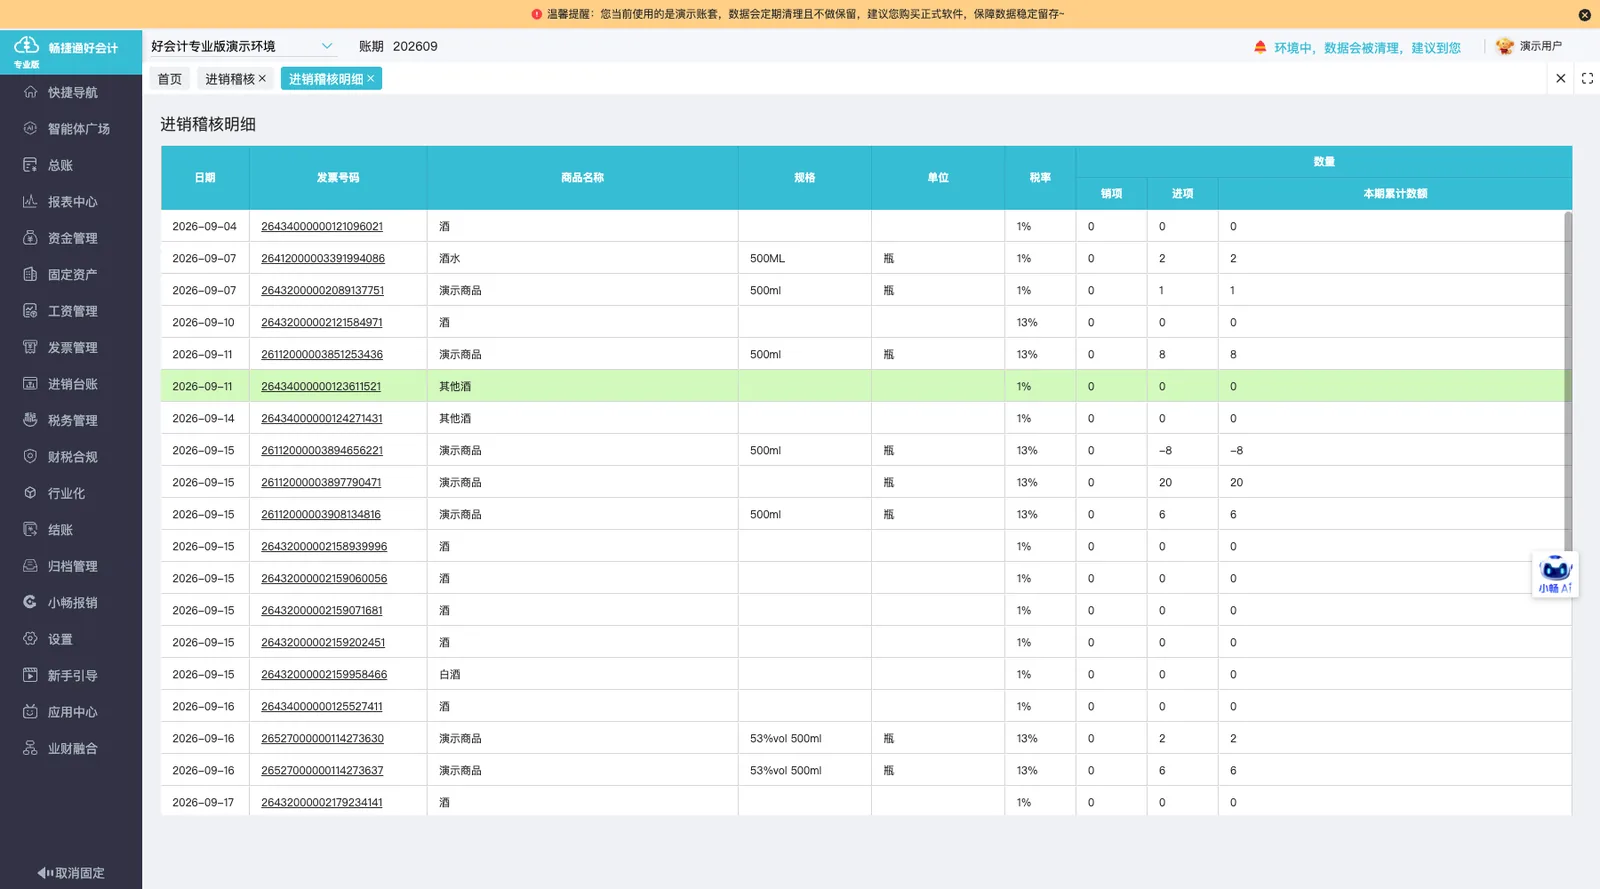
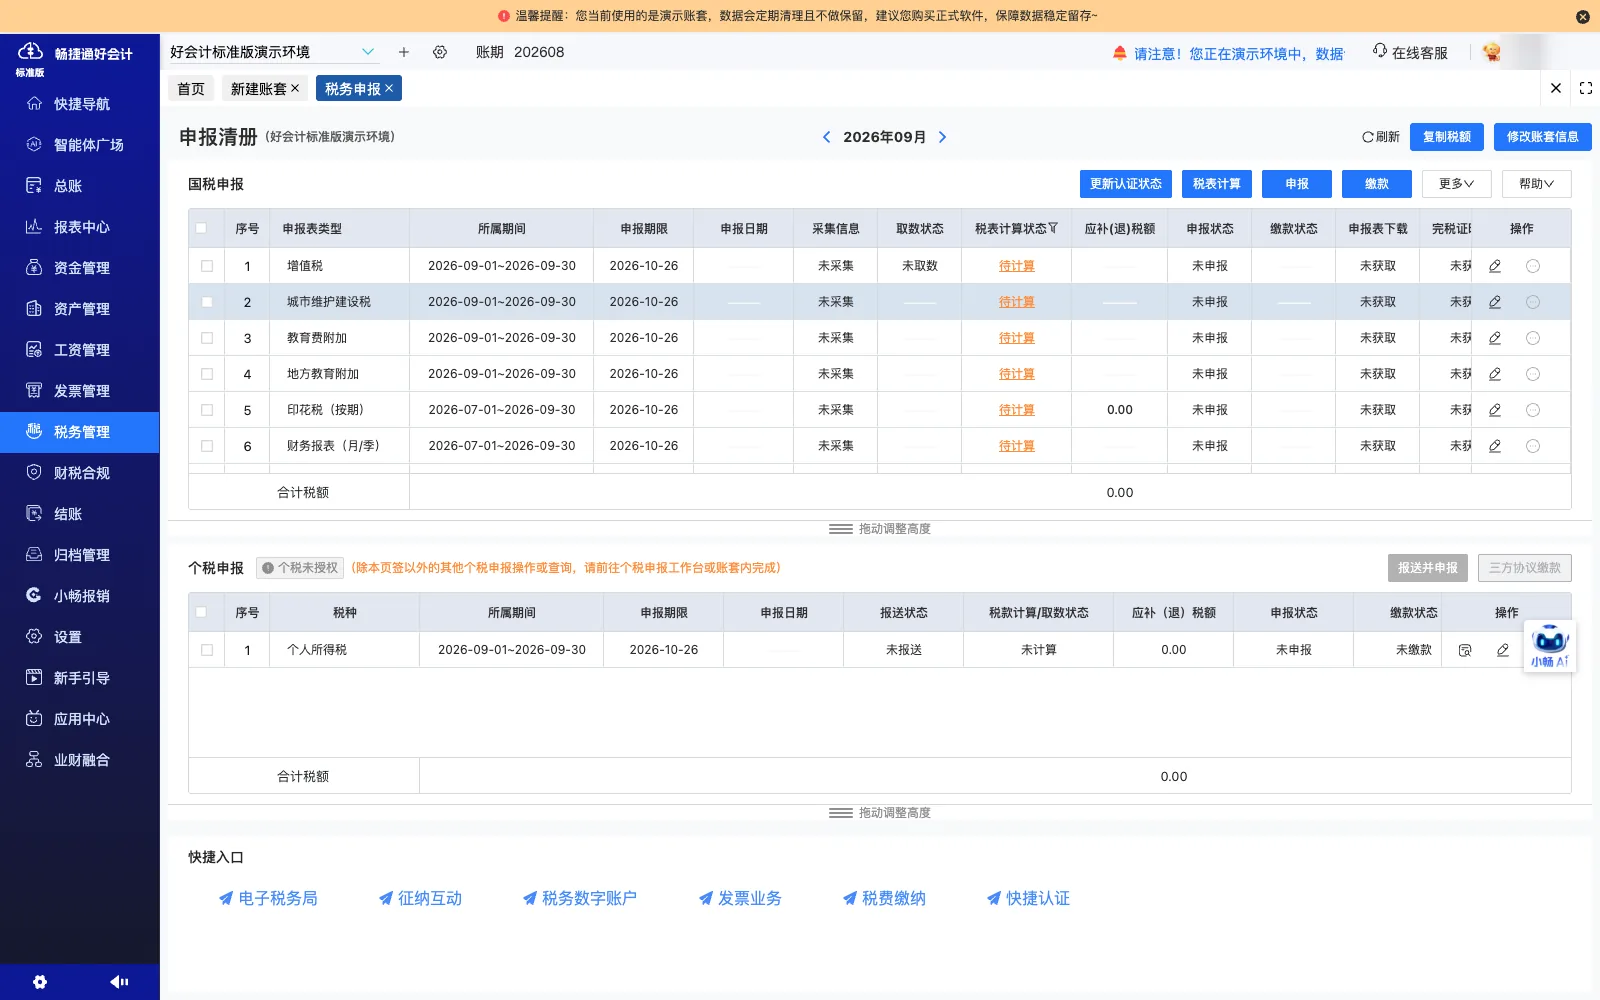
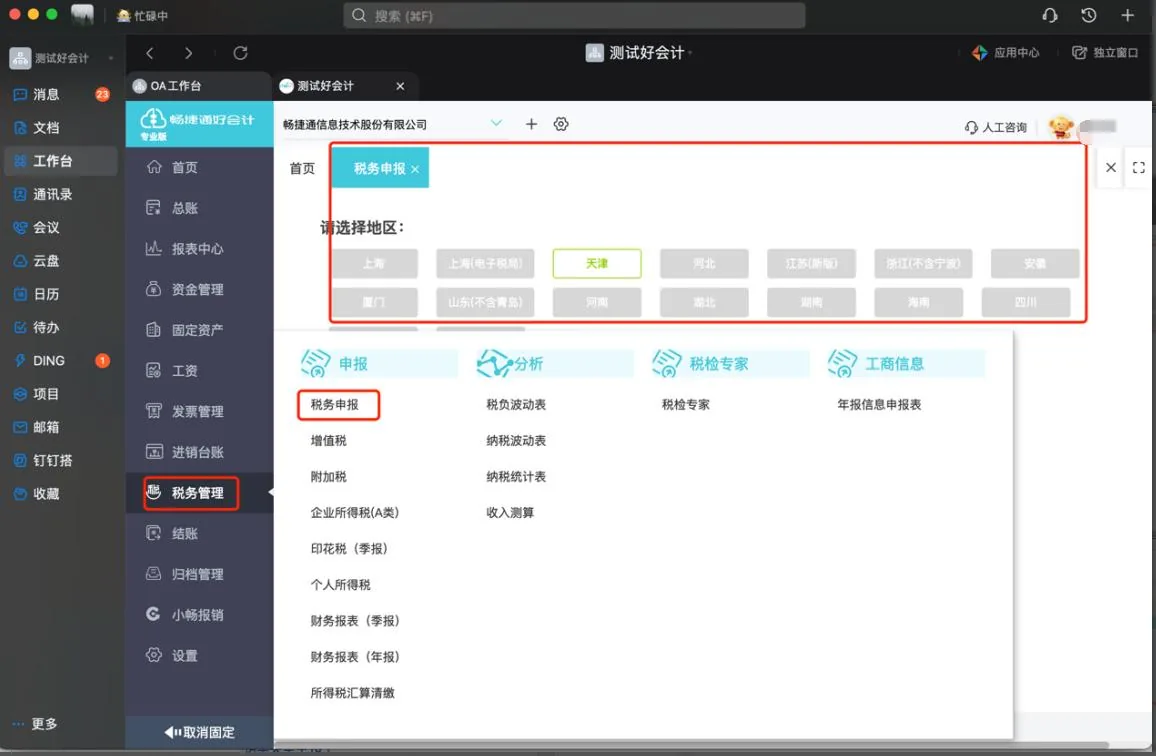
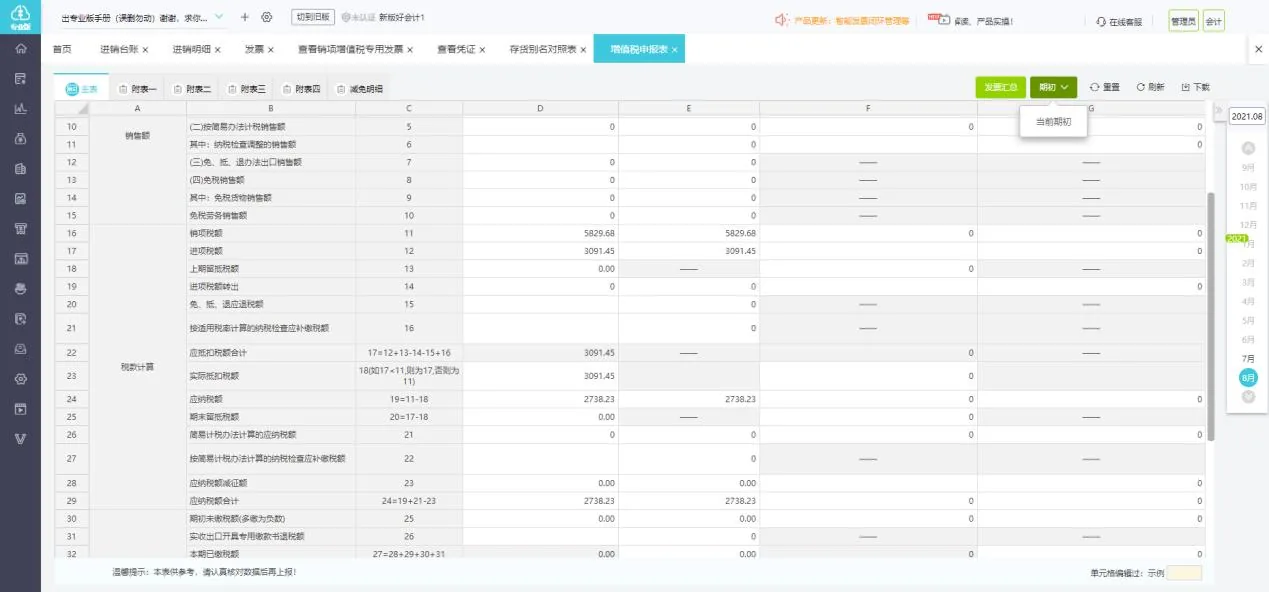
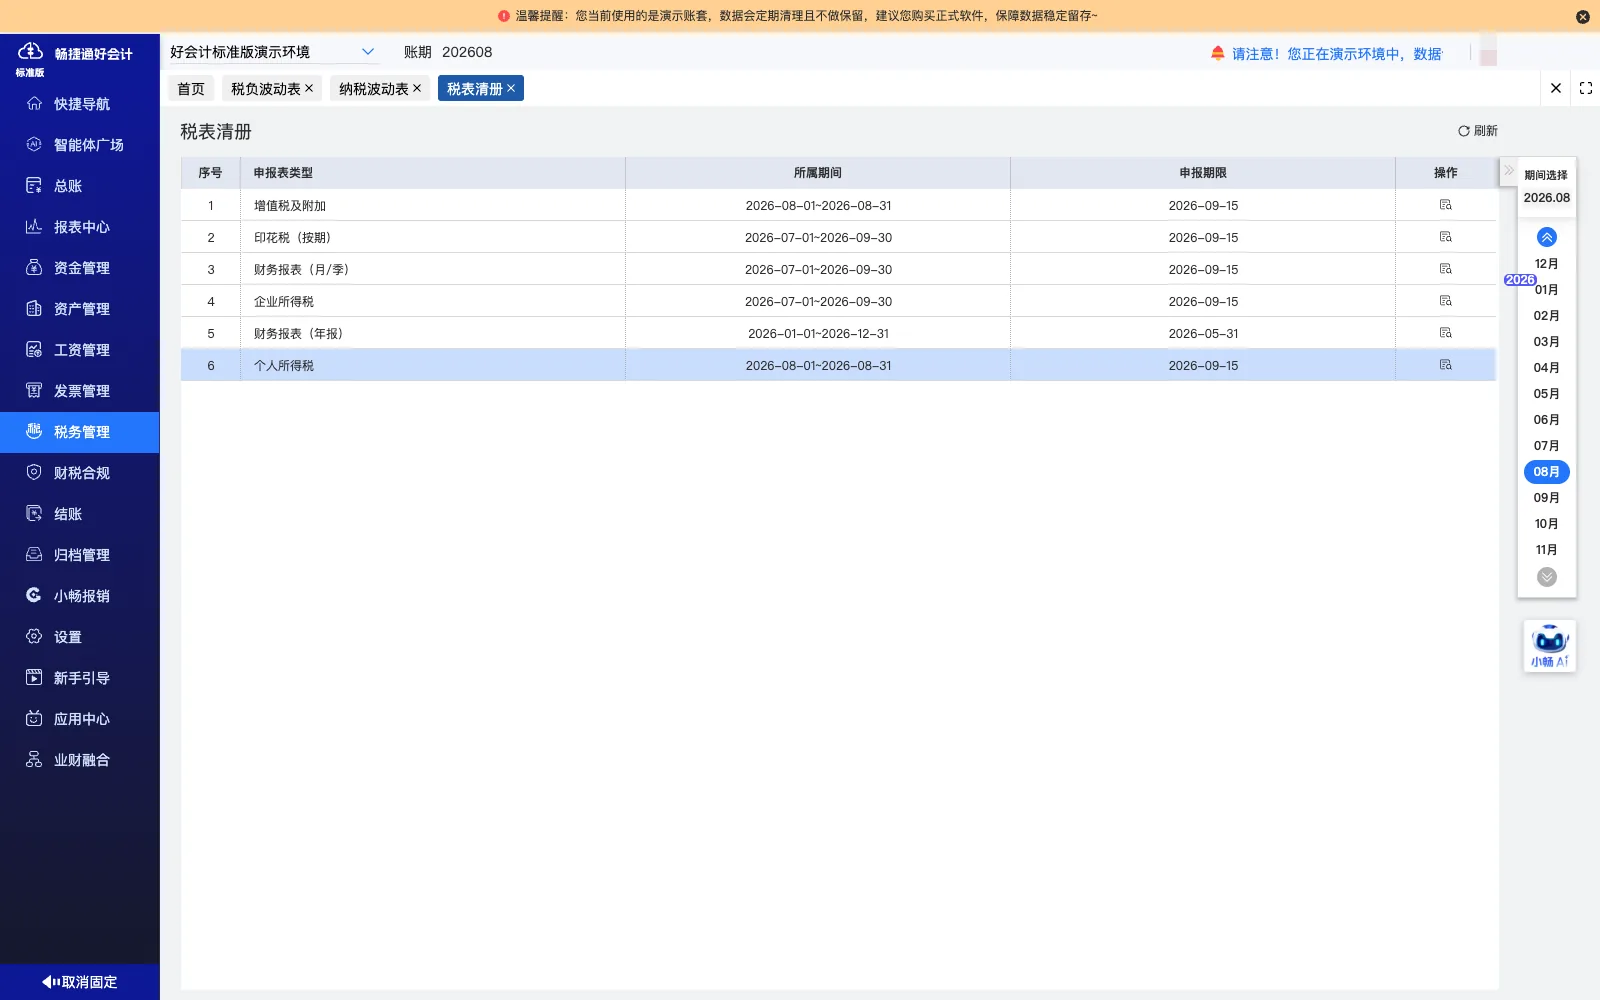
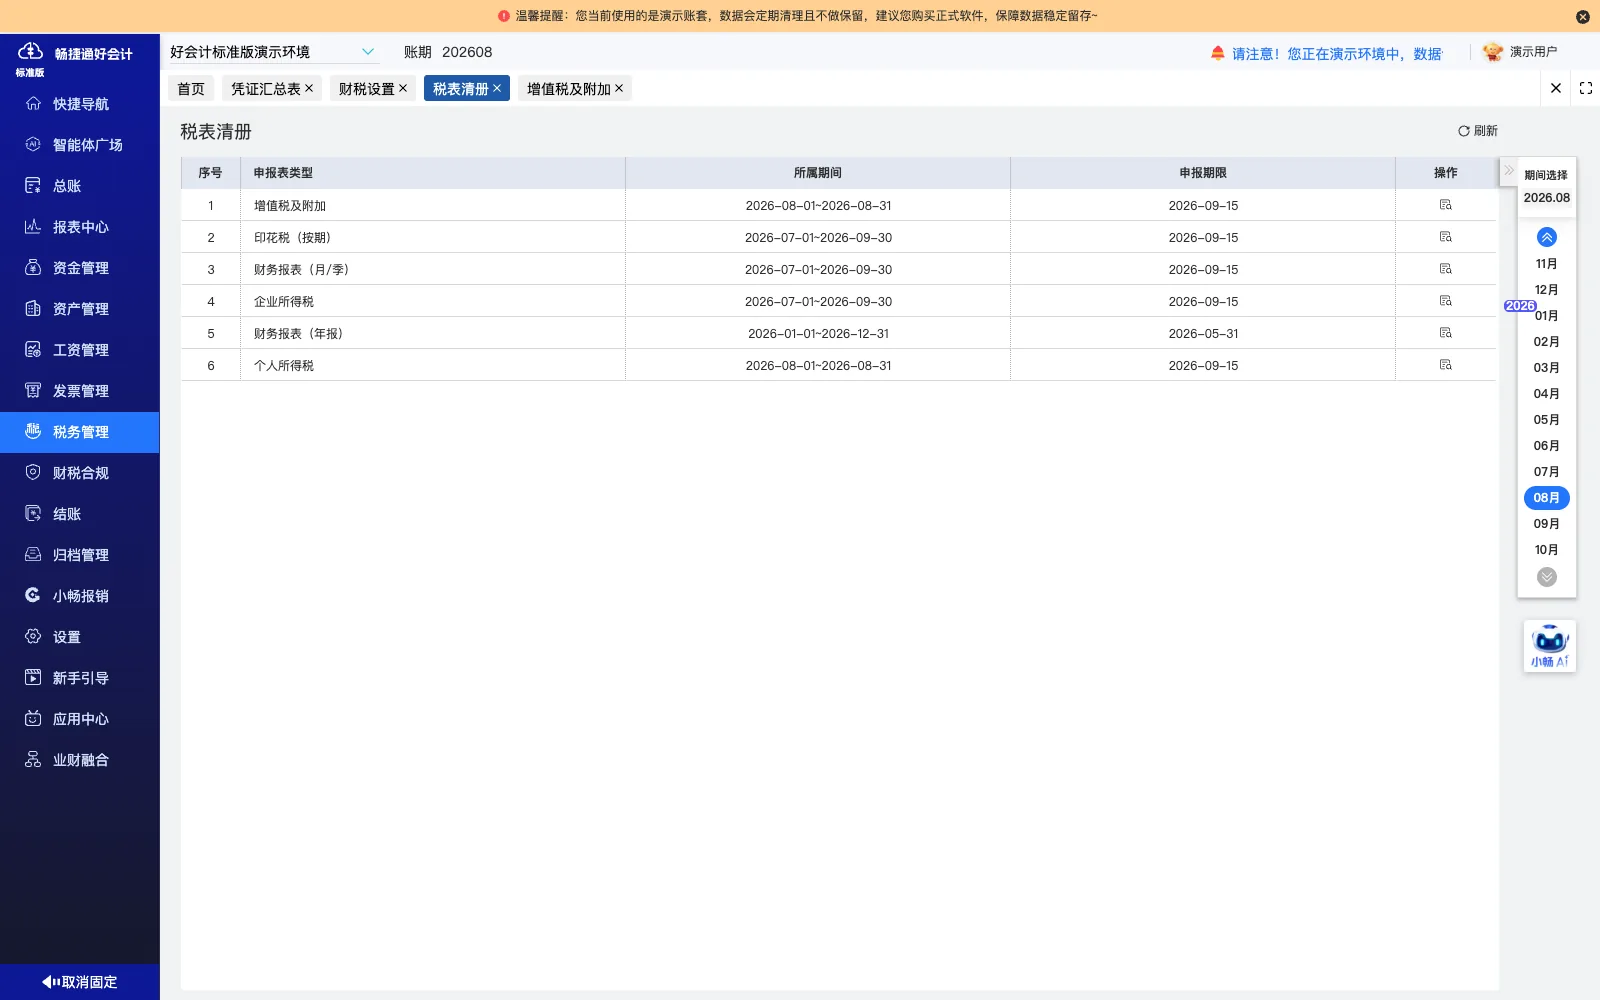
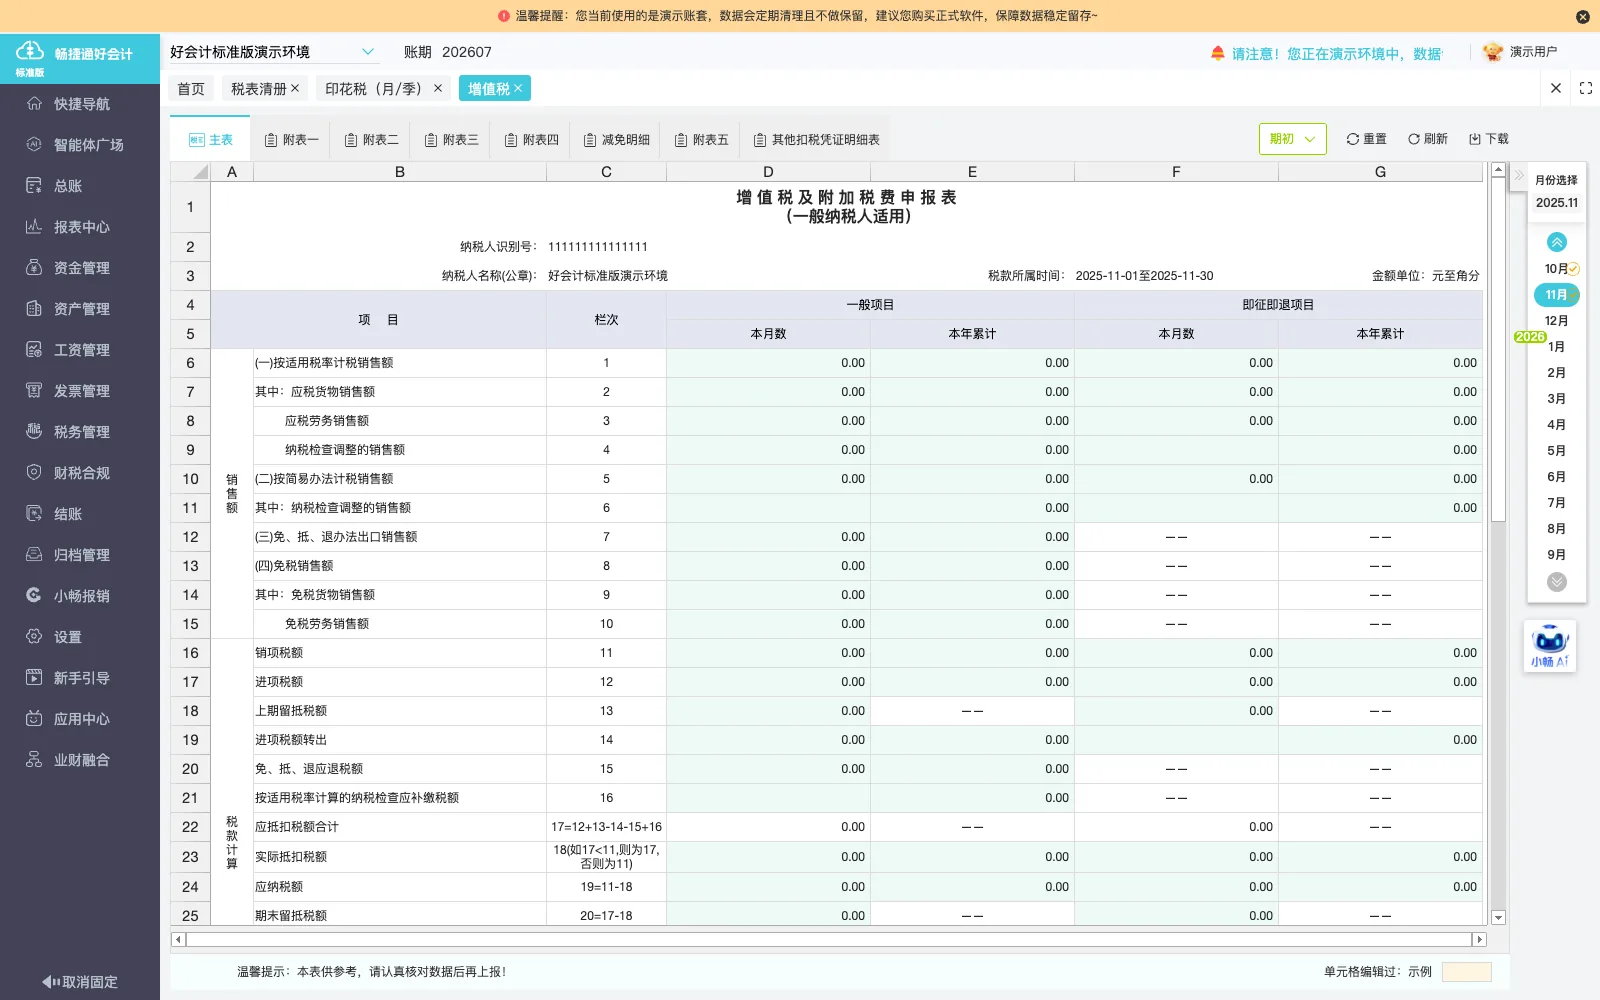
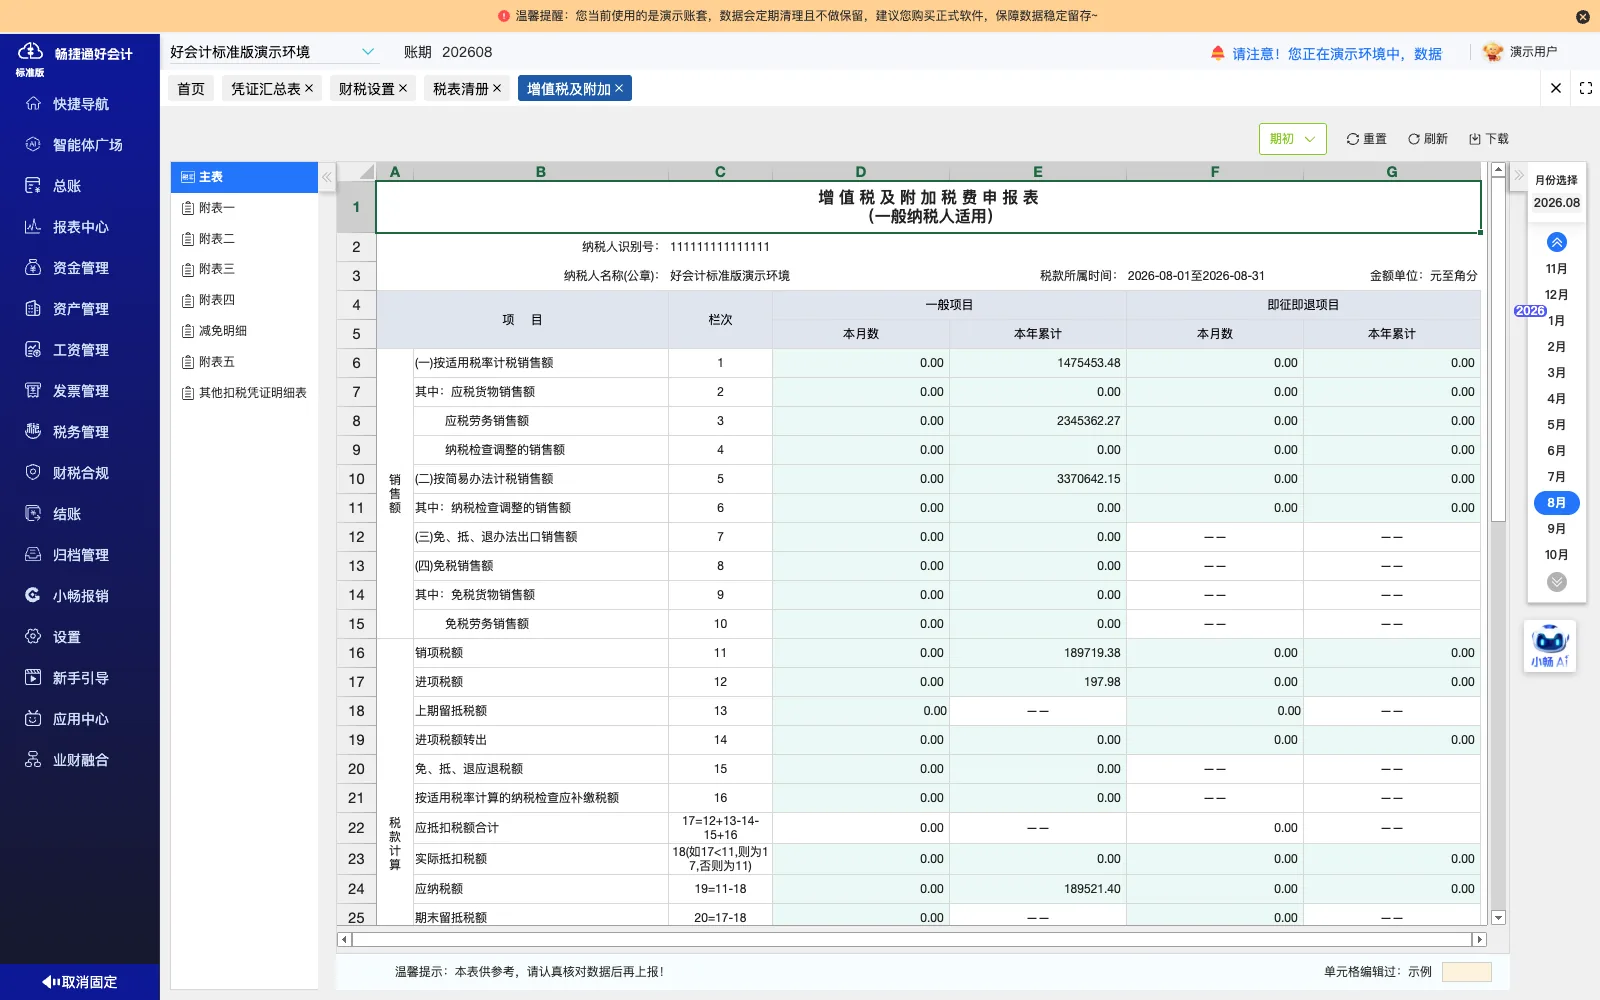
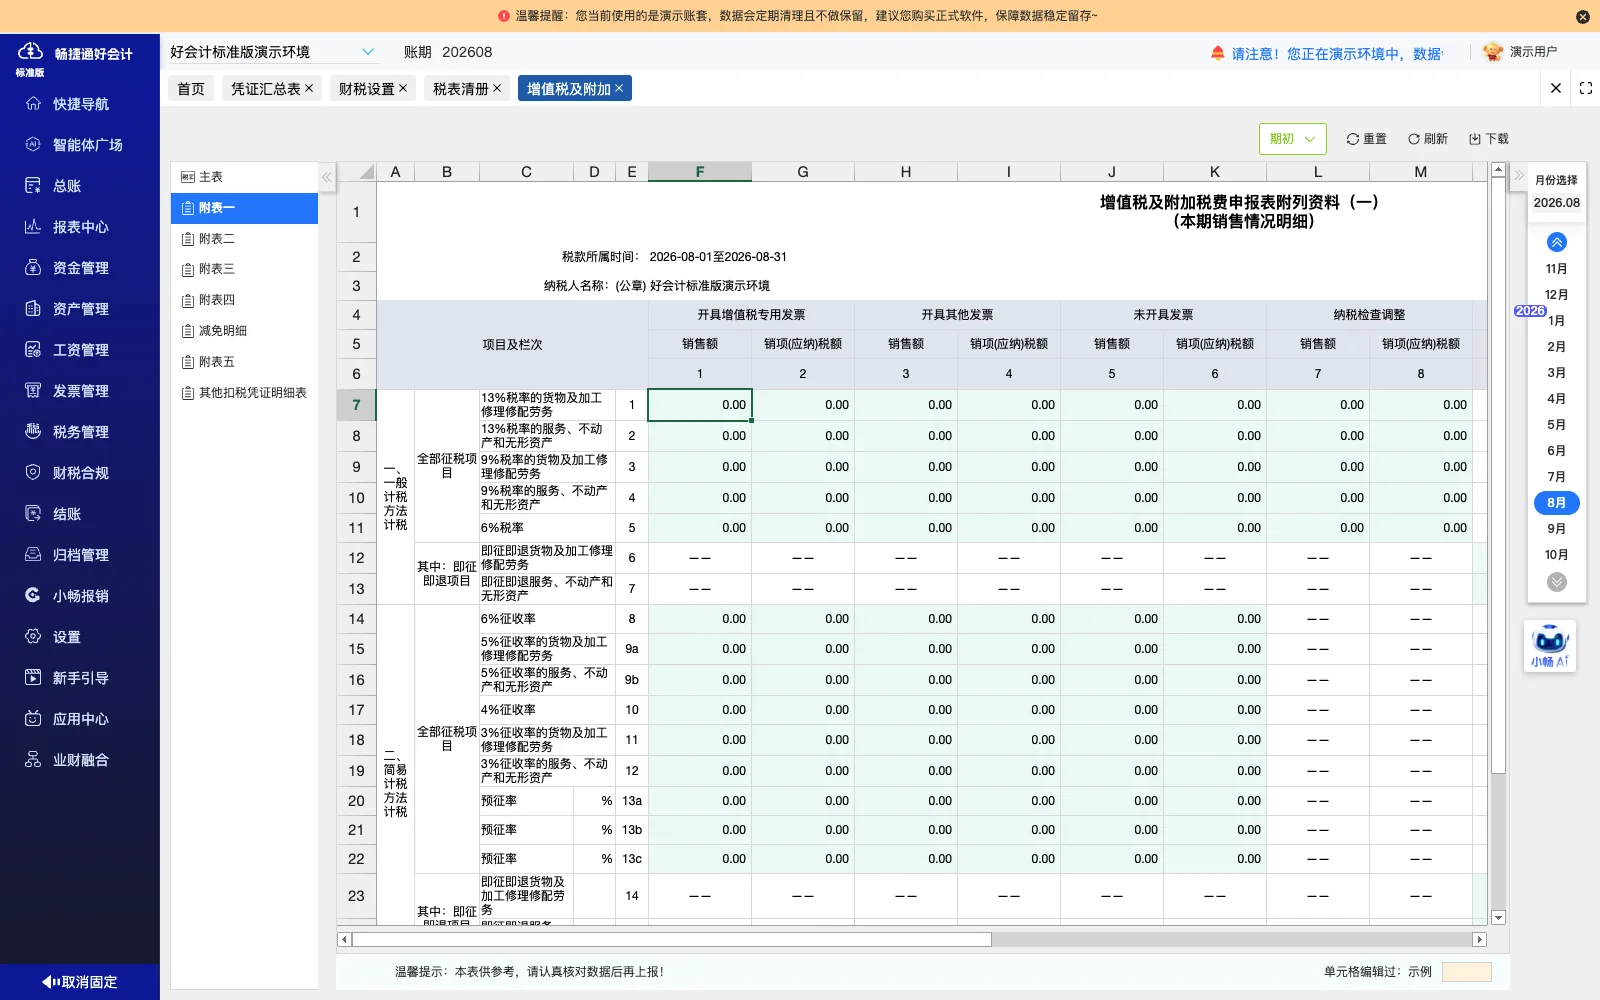
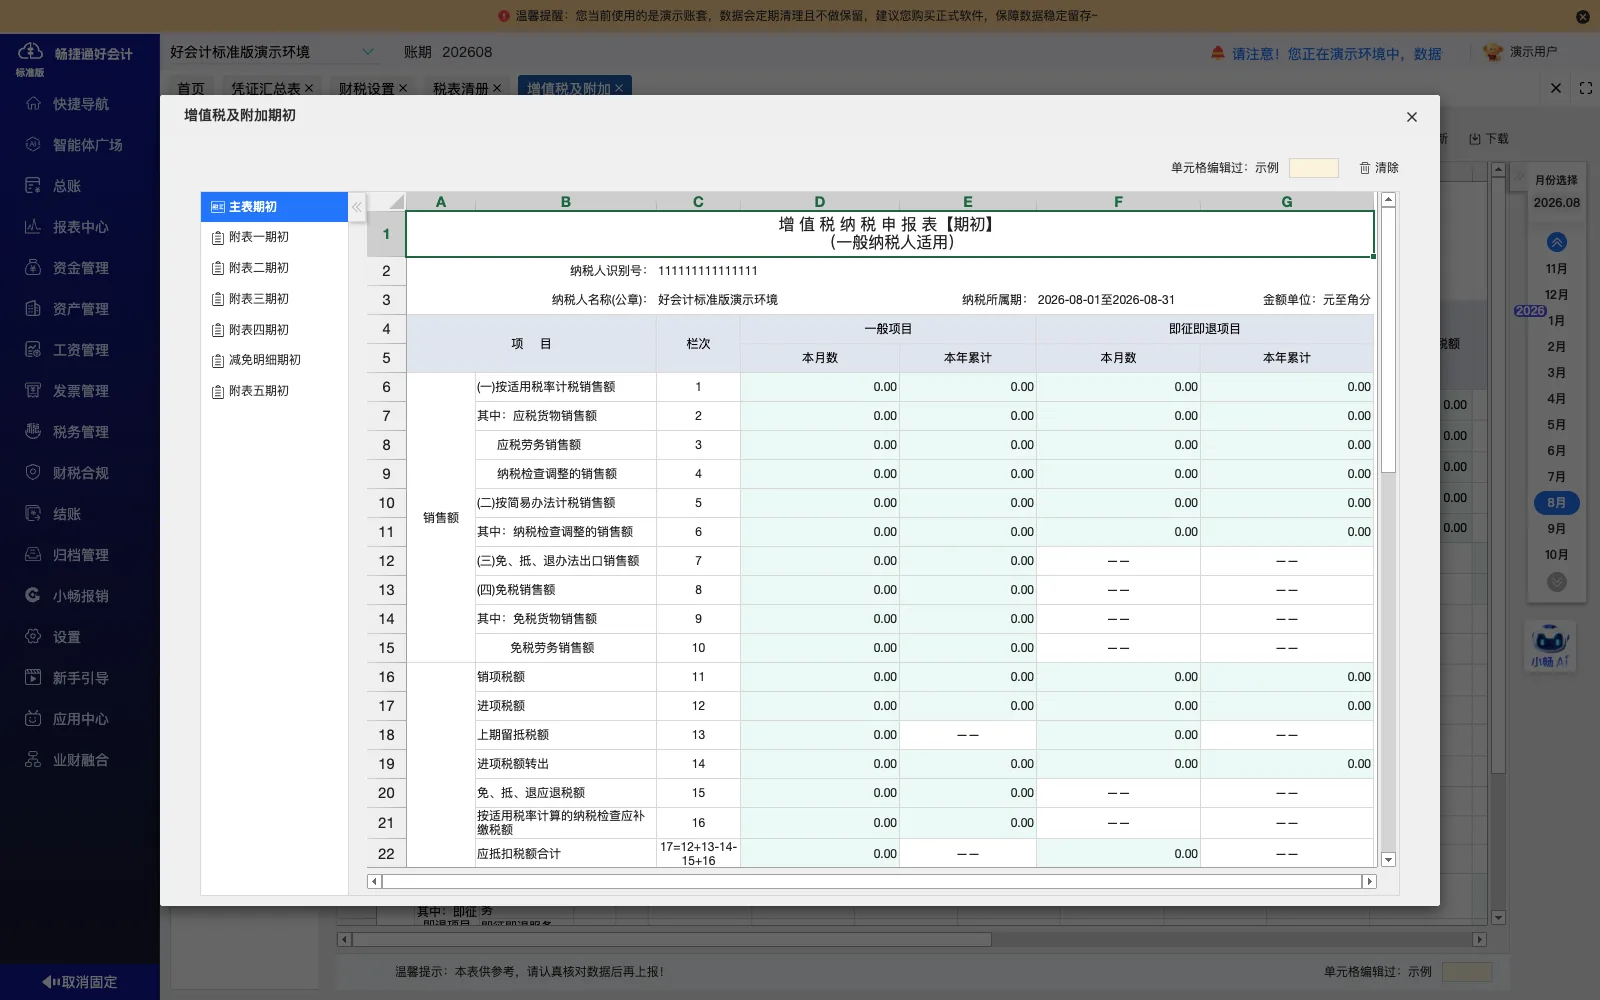
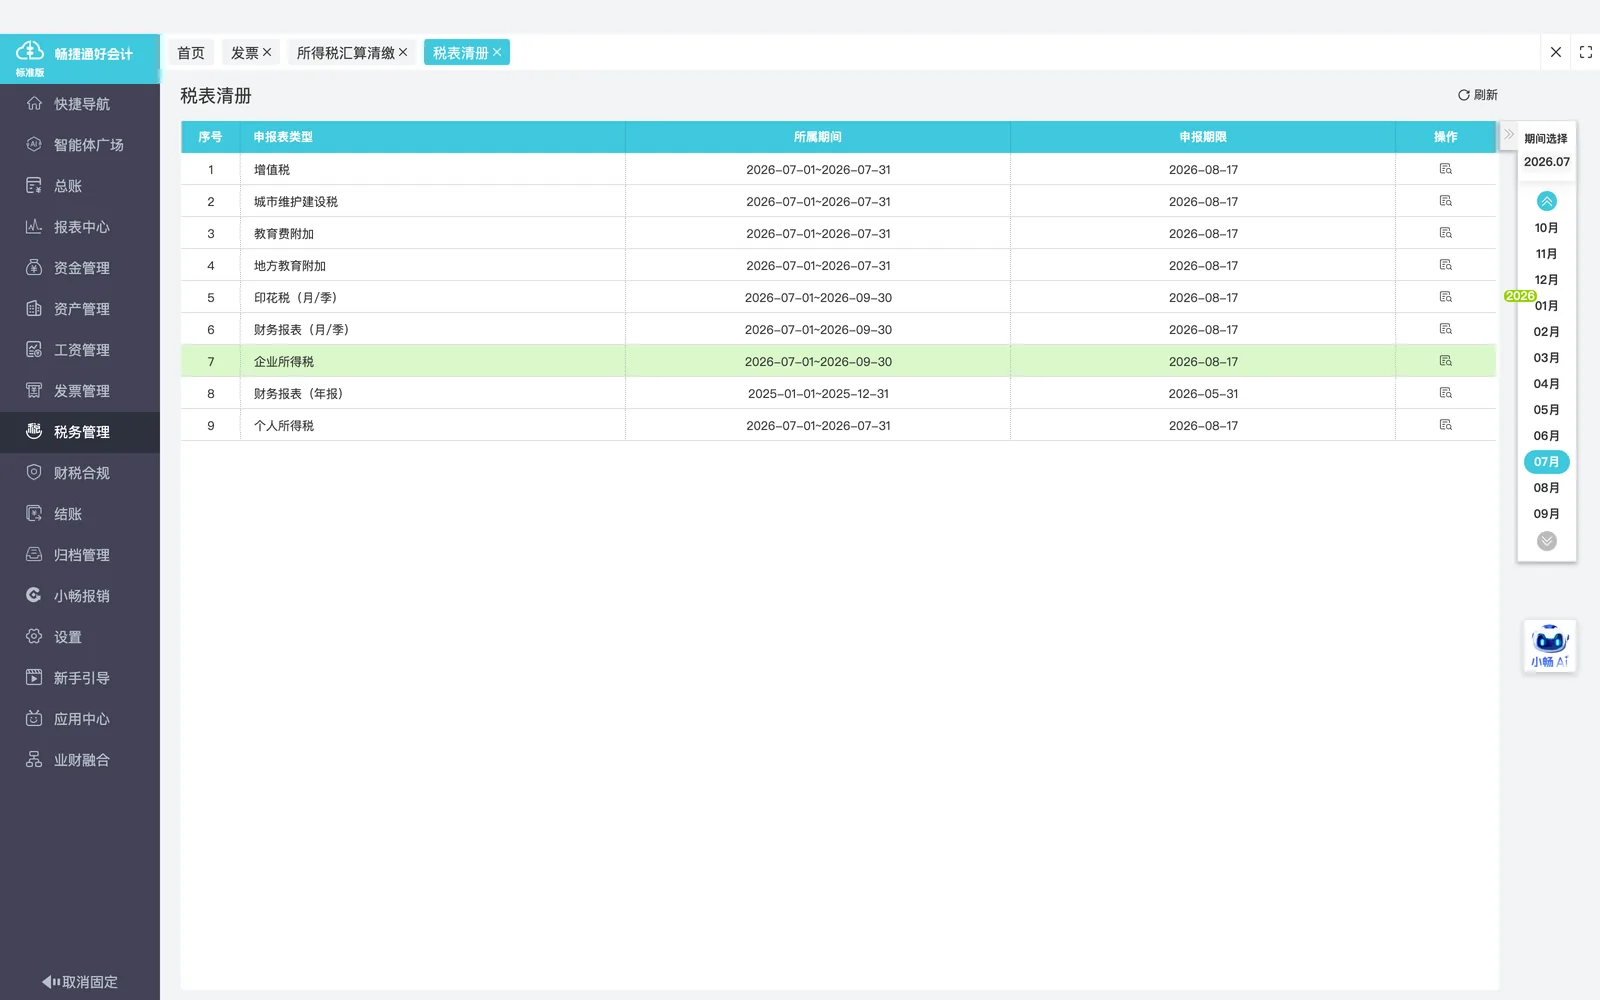
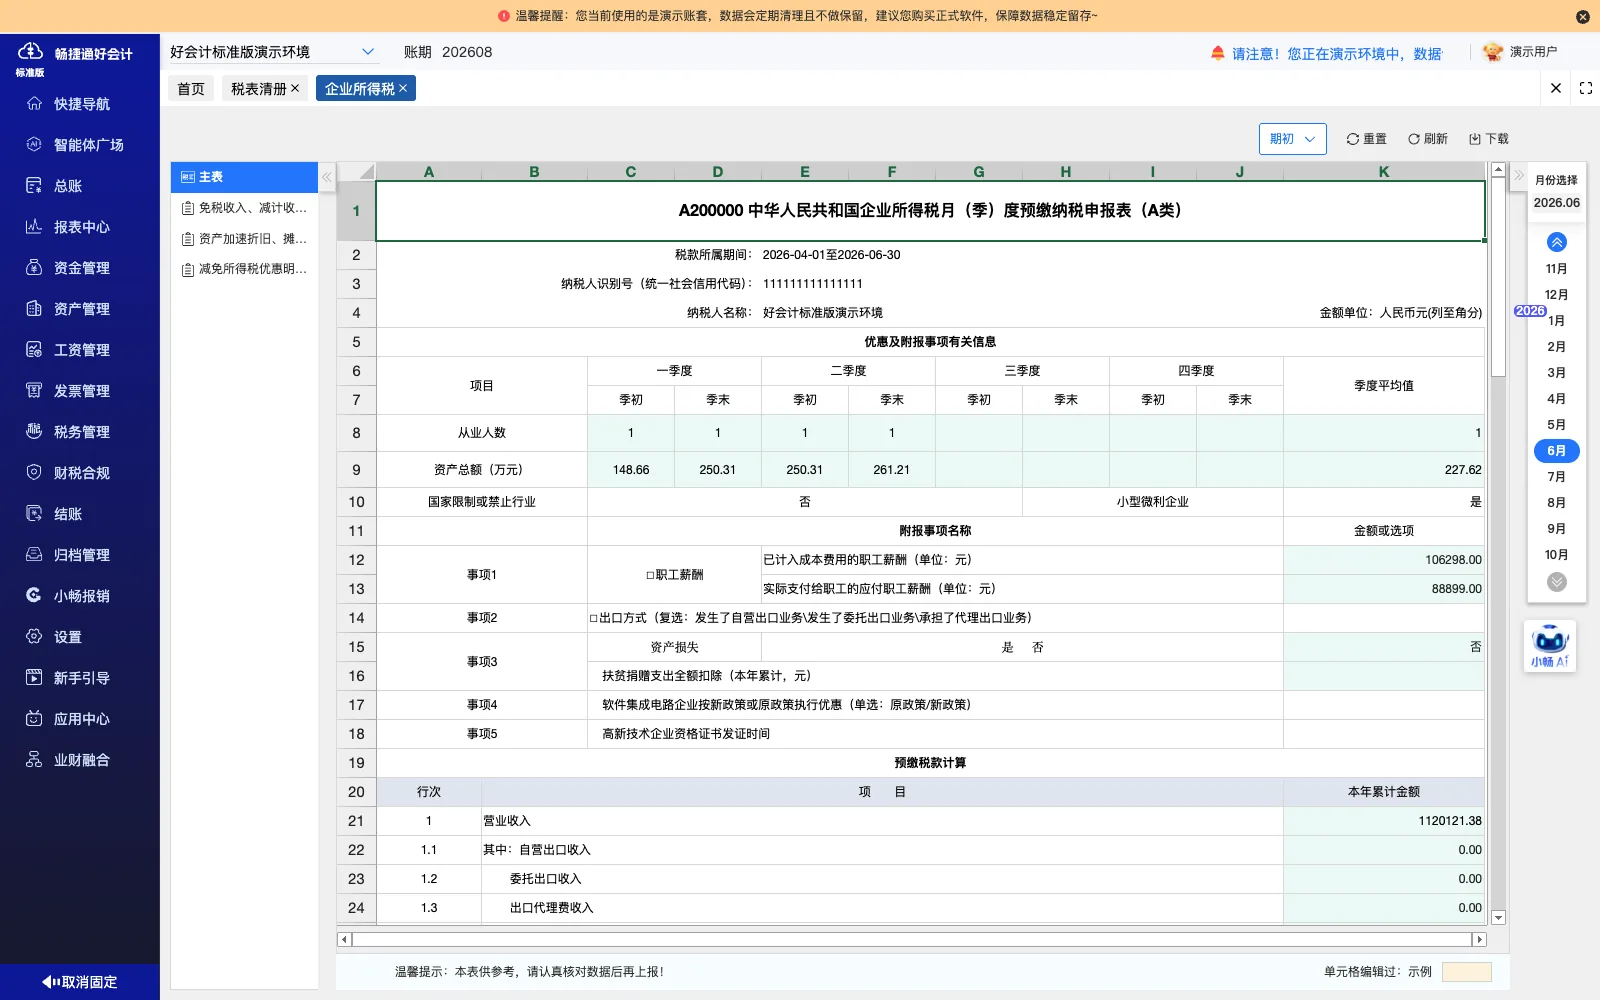
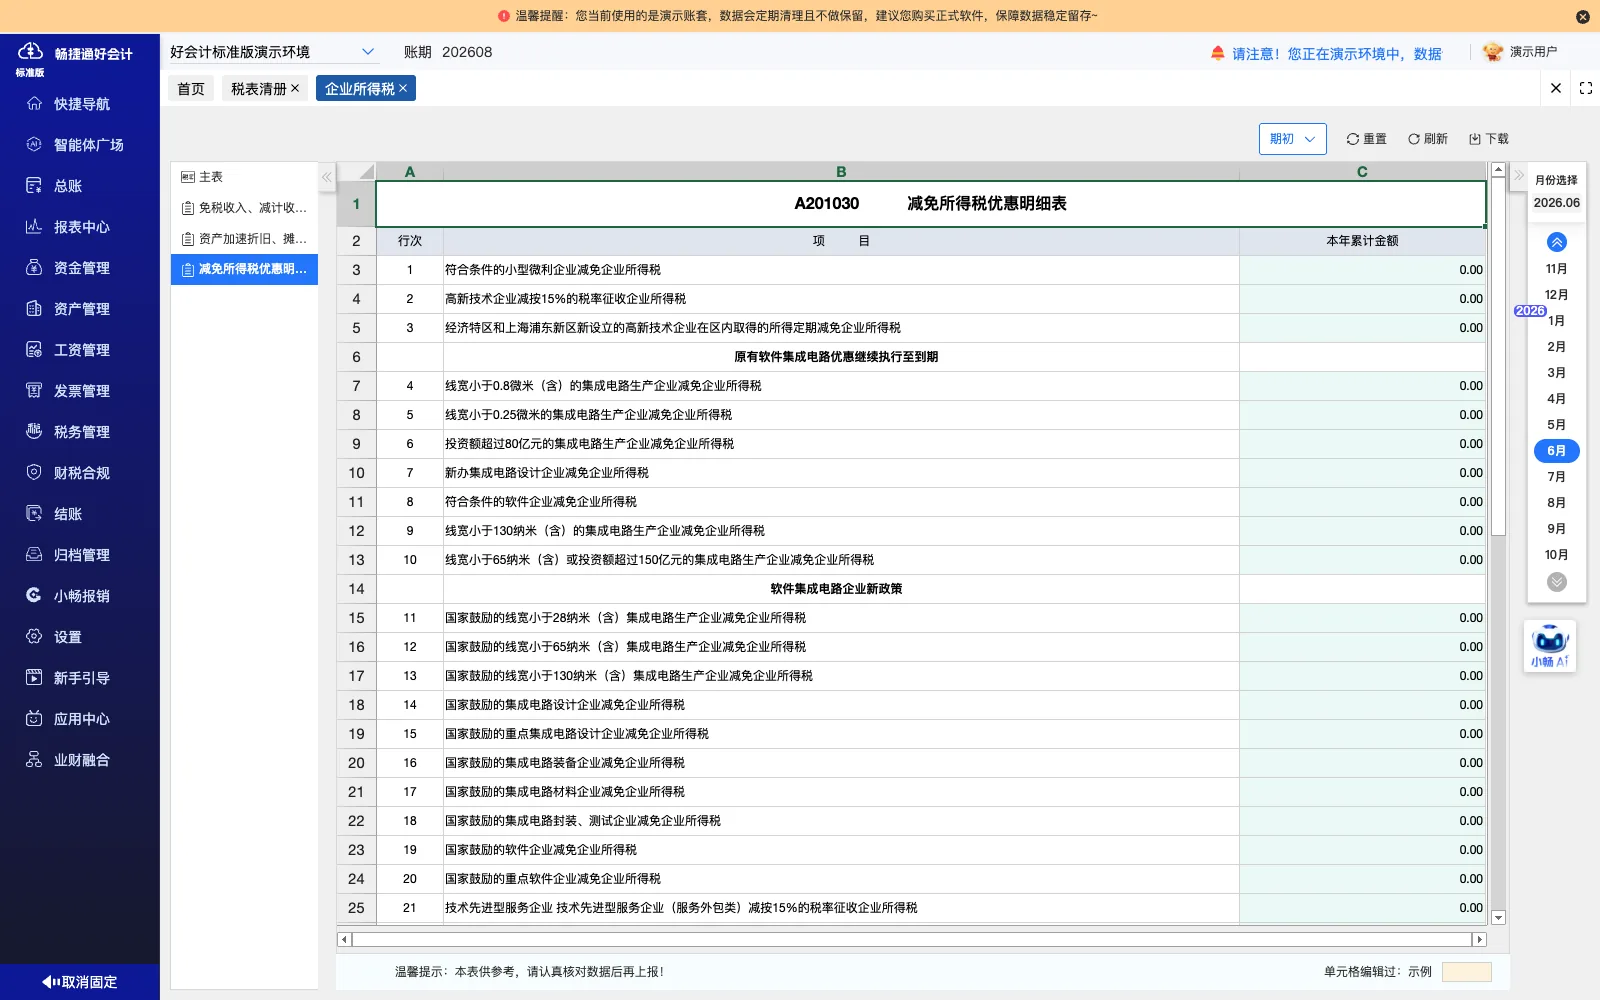
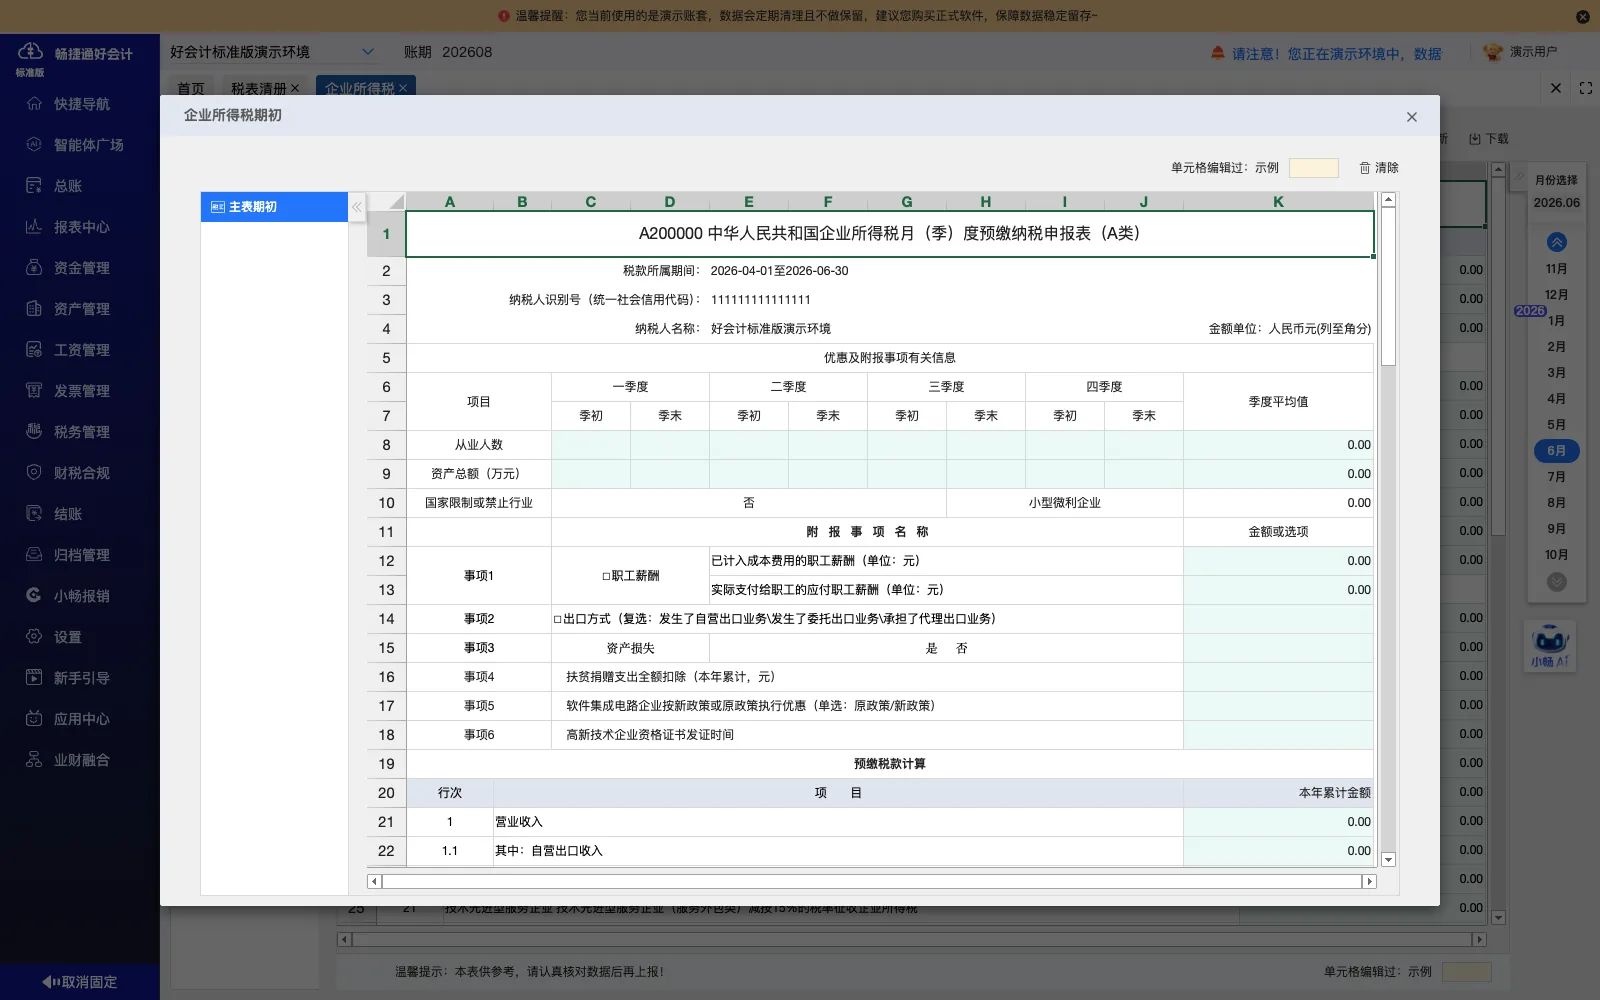
通过发票管理取票并将销项、进项发票录入账套,发票数据作为后续生成凭证和核算的数据来源。
-
发票生成凭证
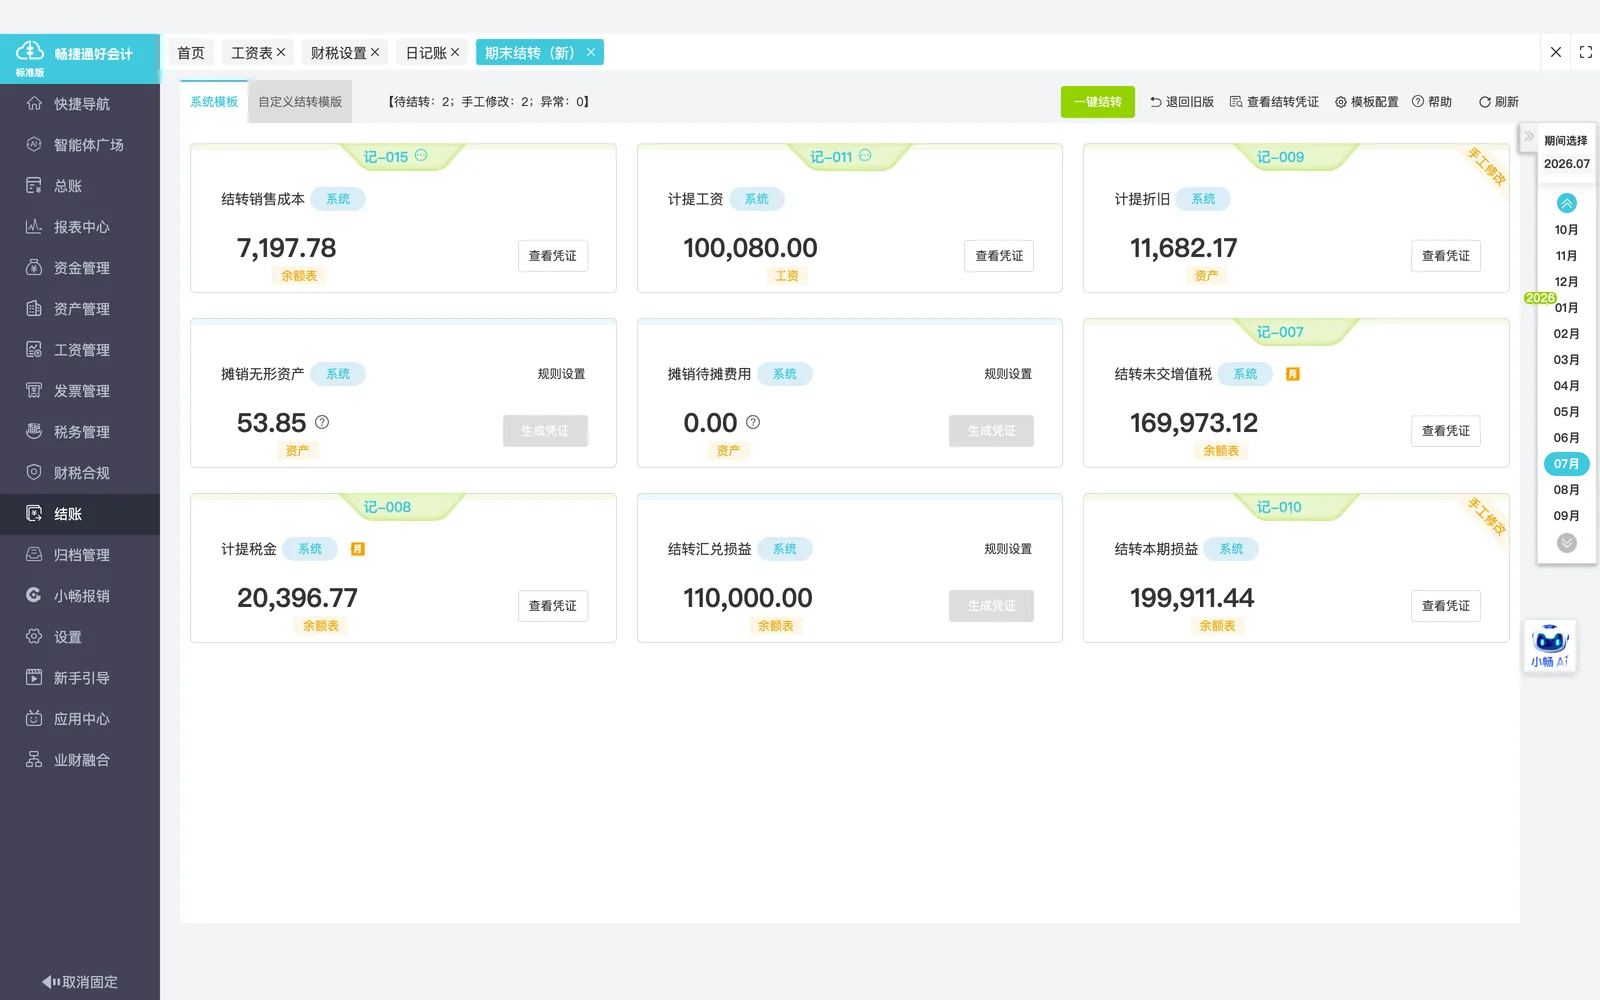
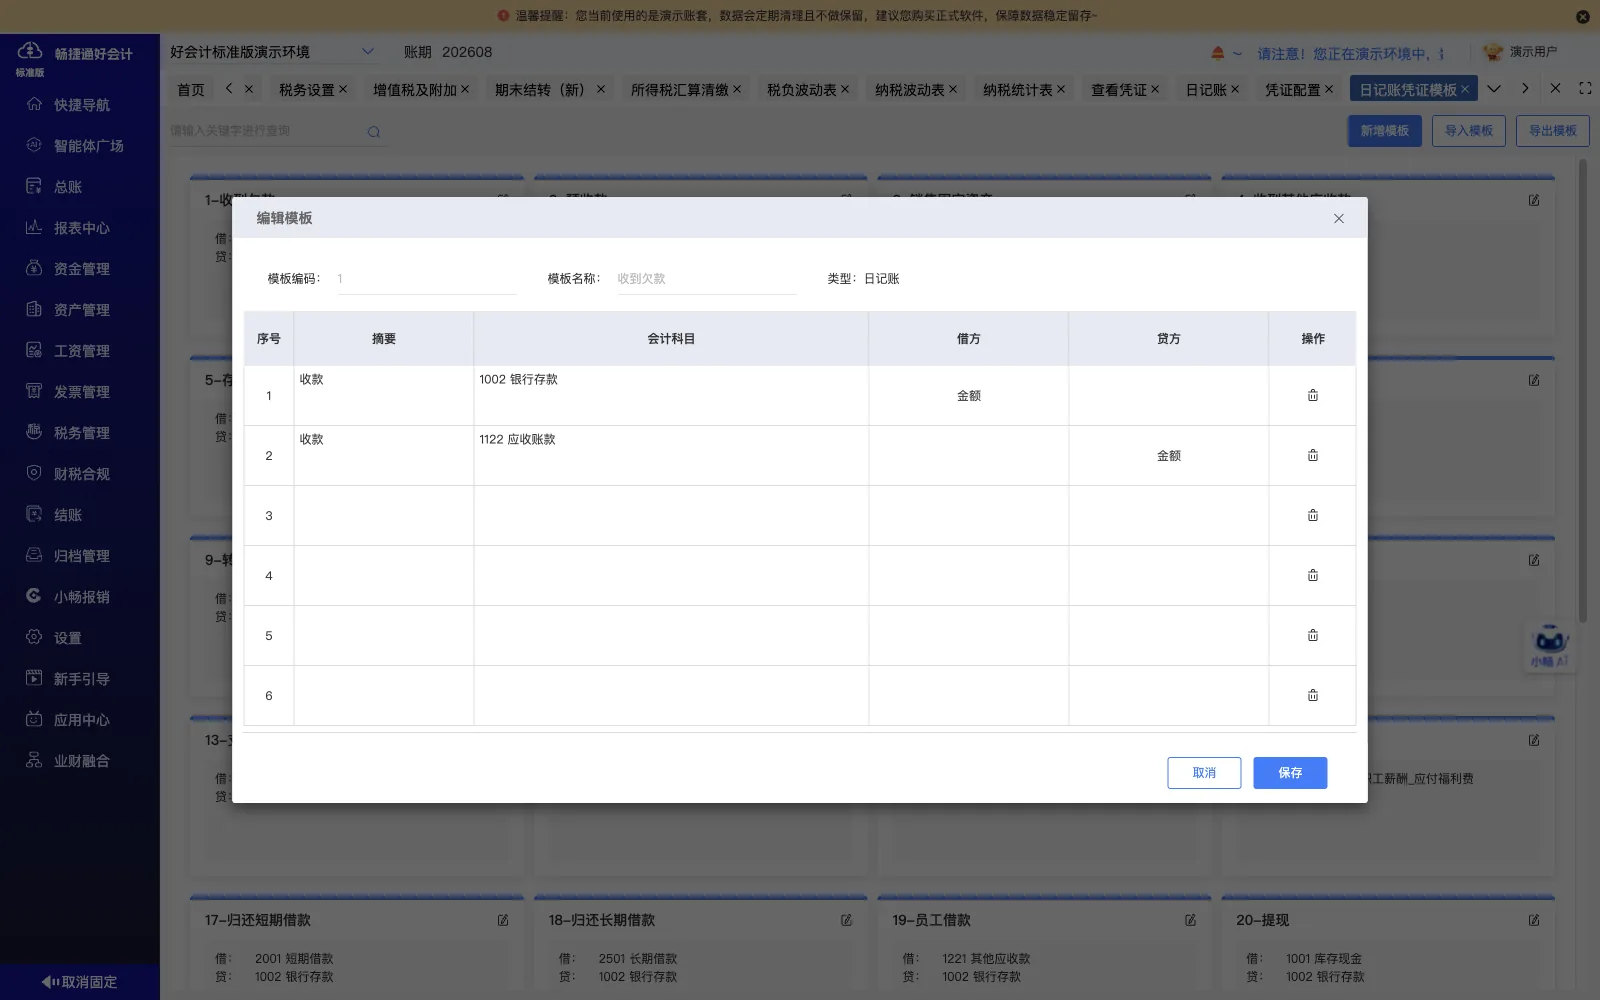
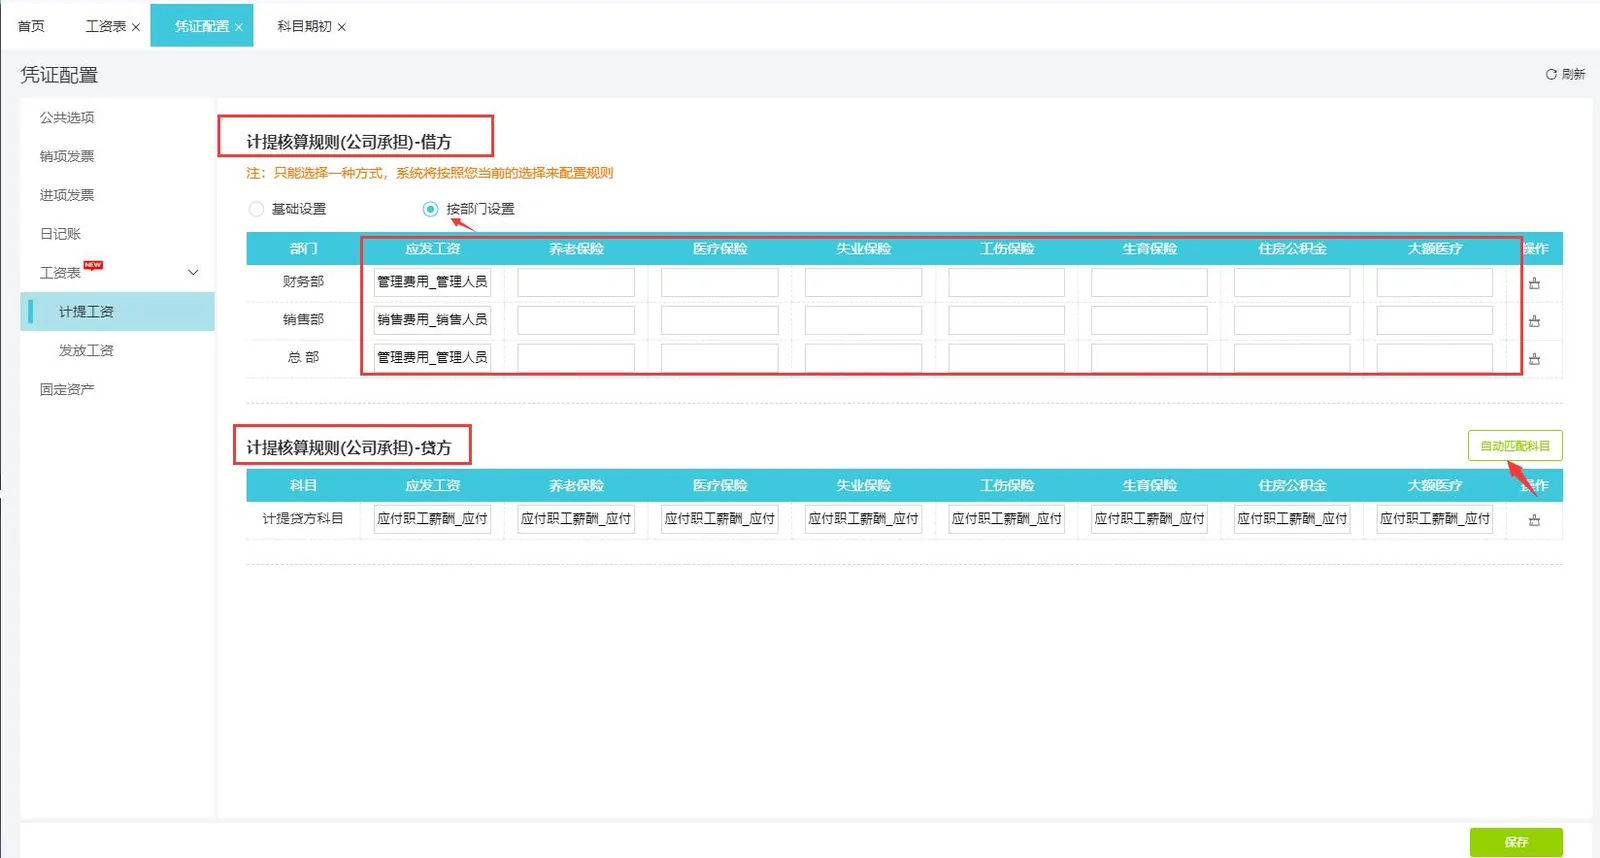
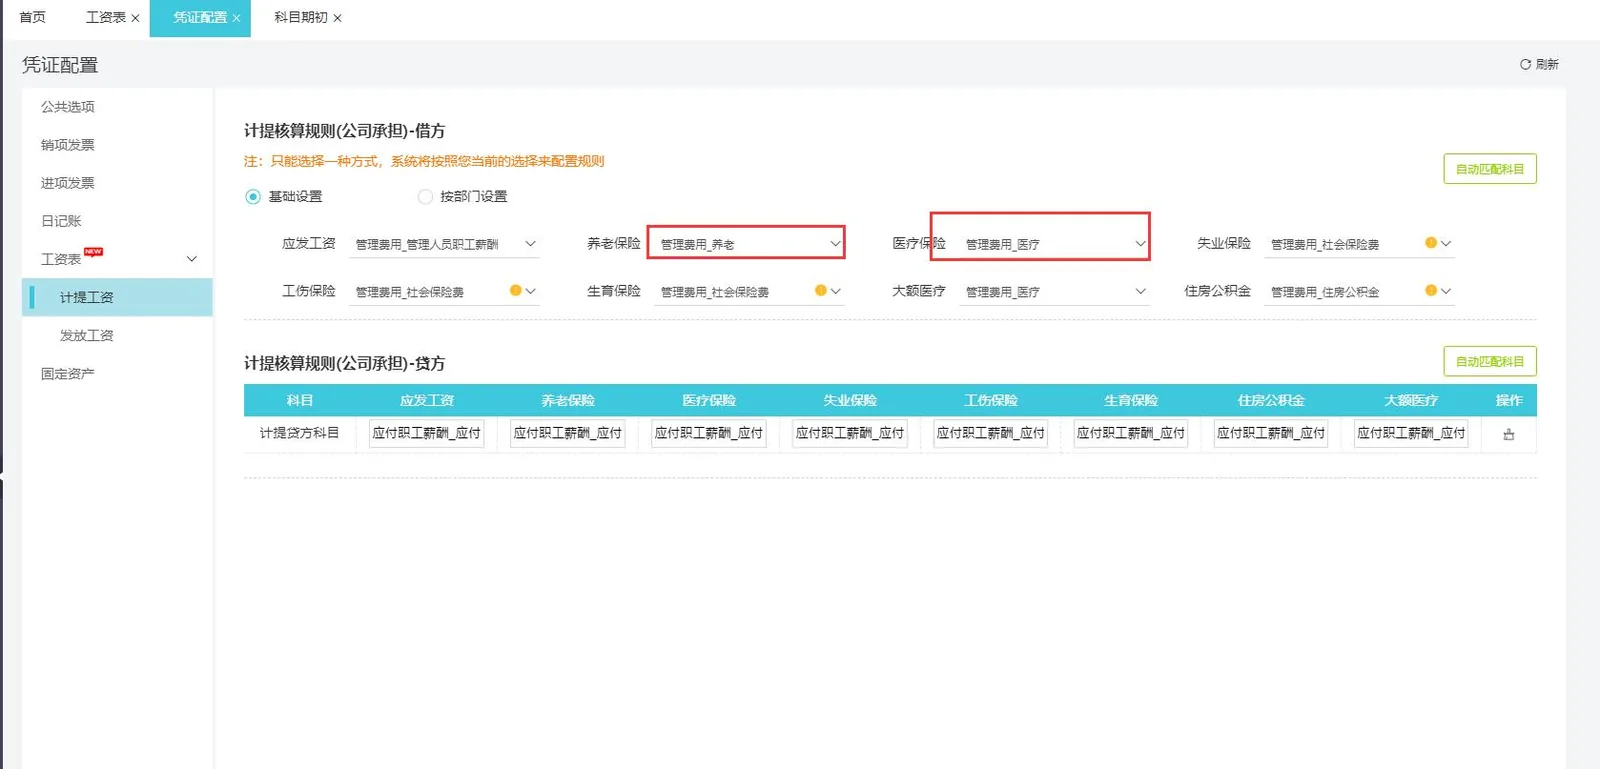
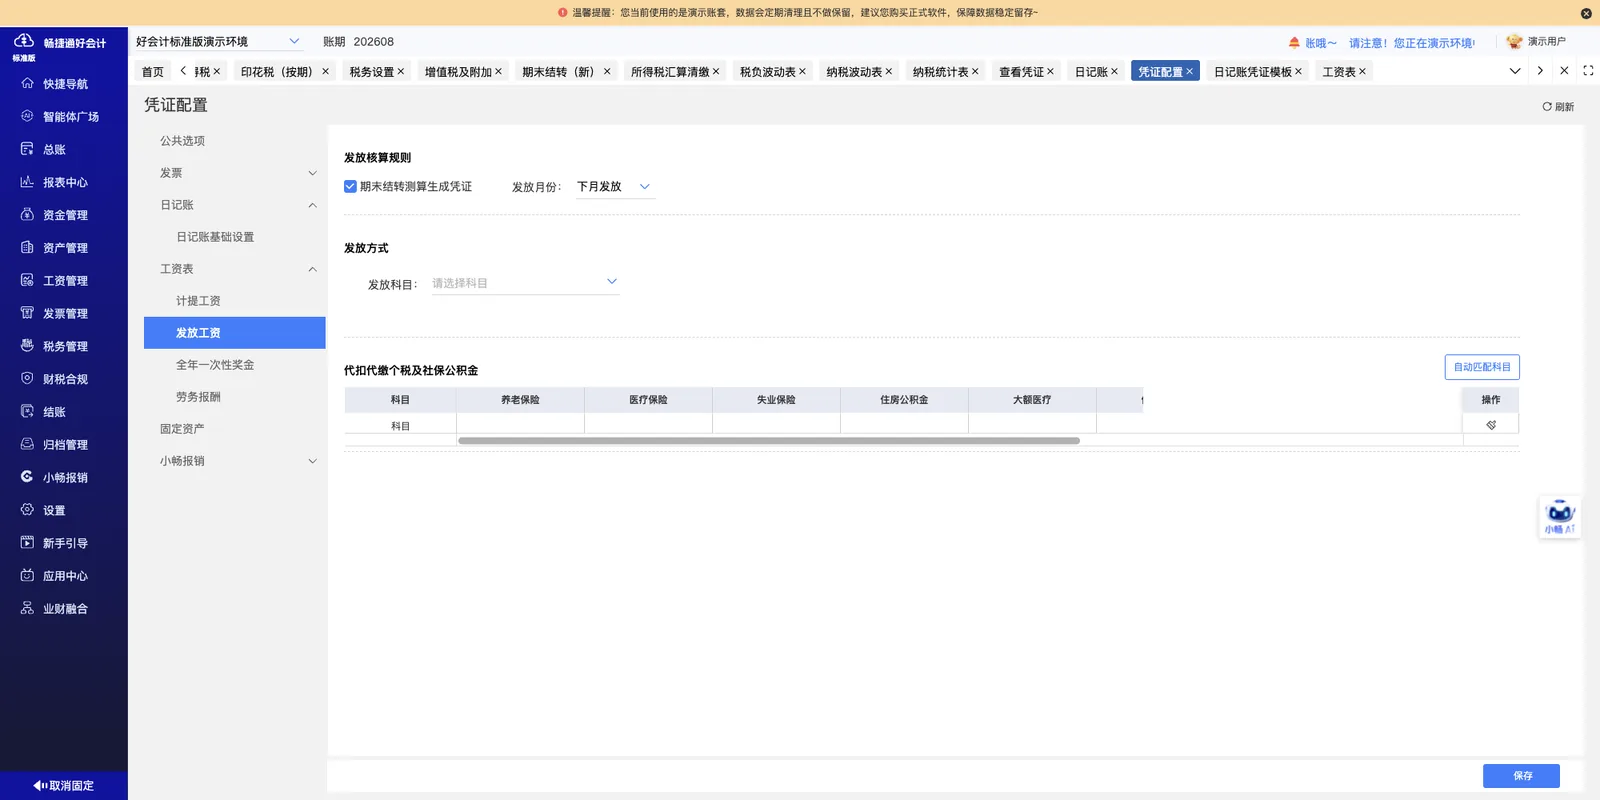
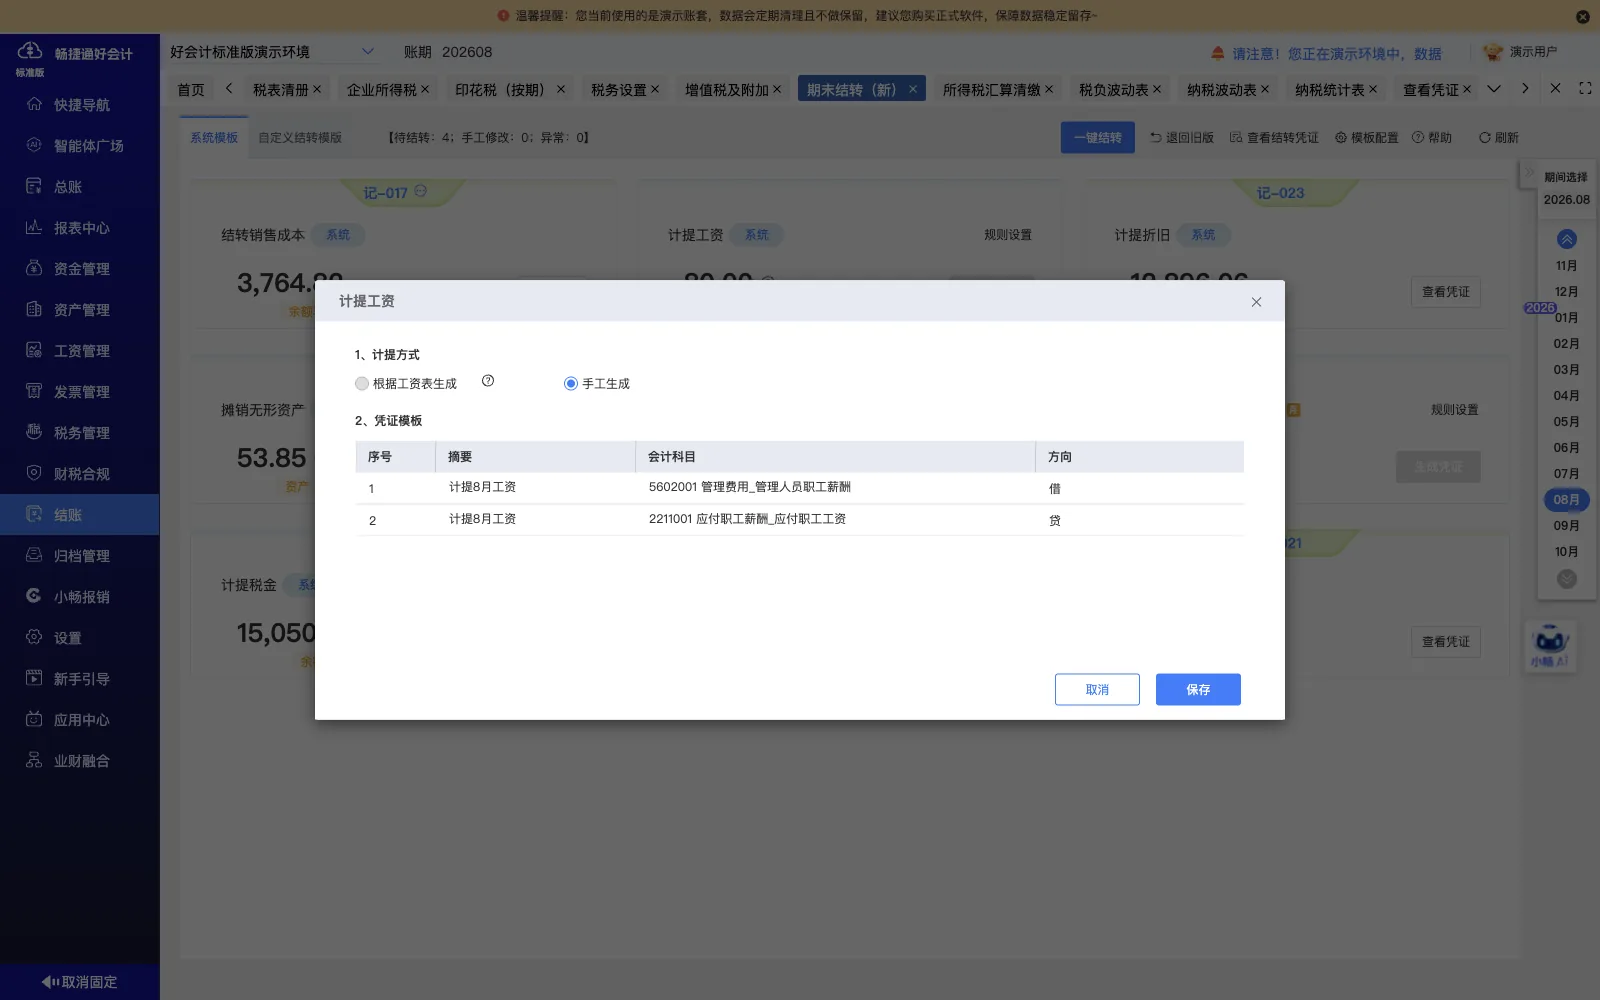
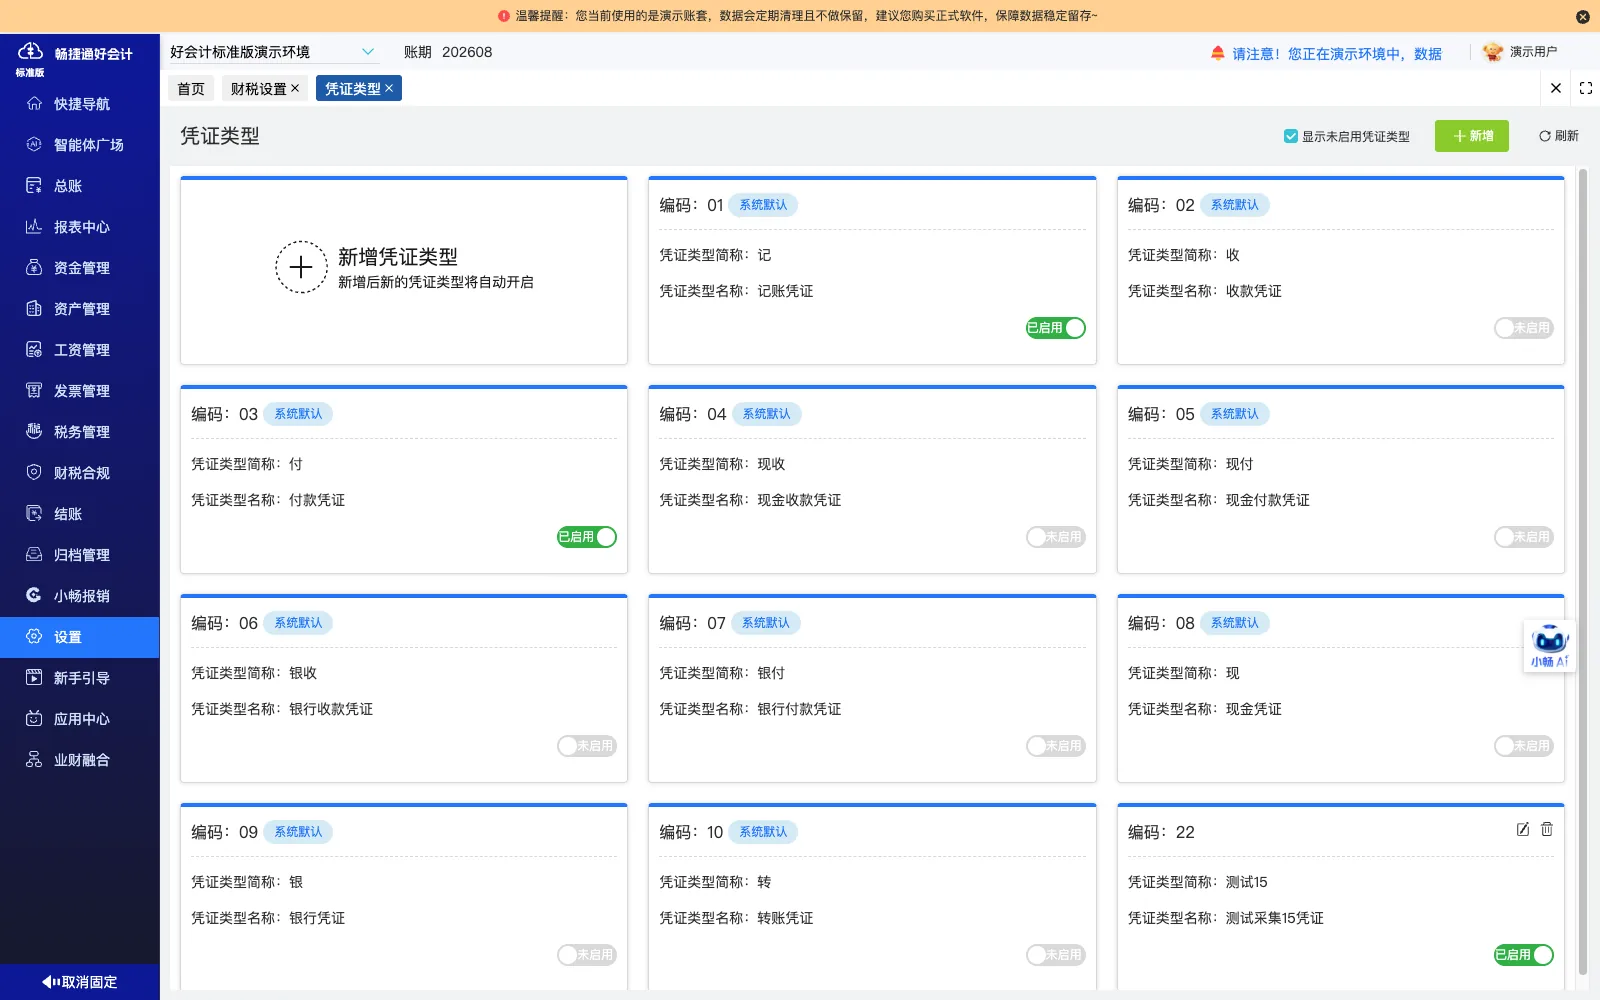
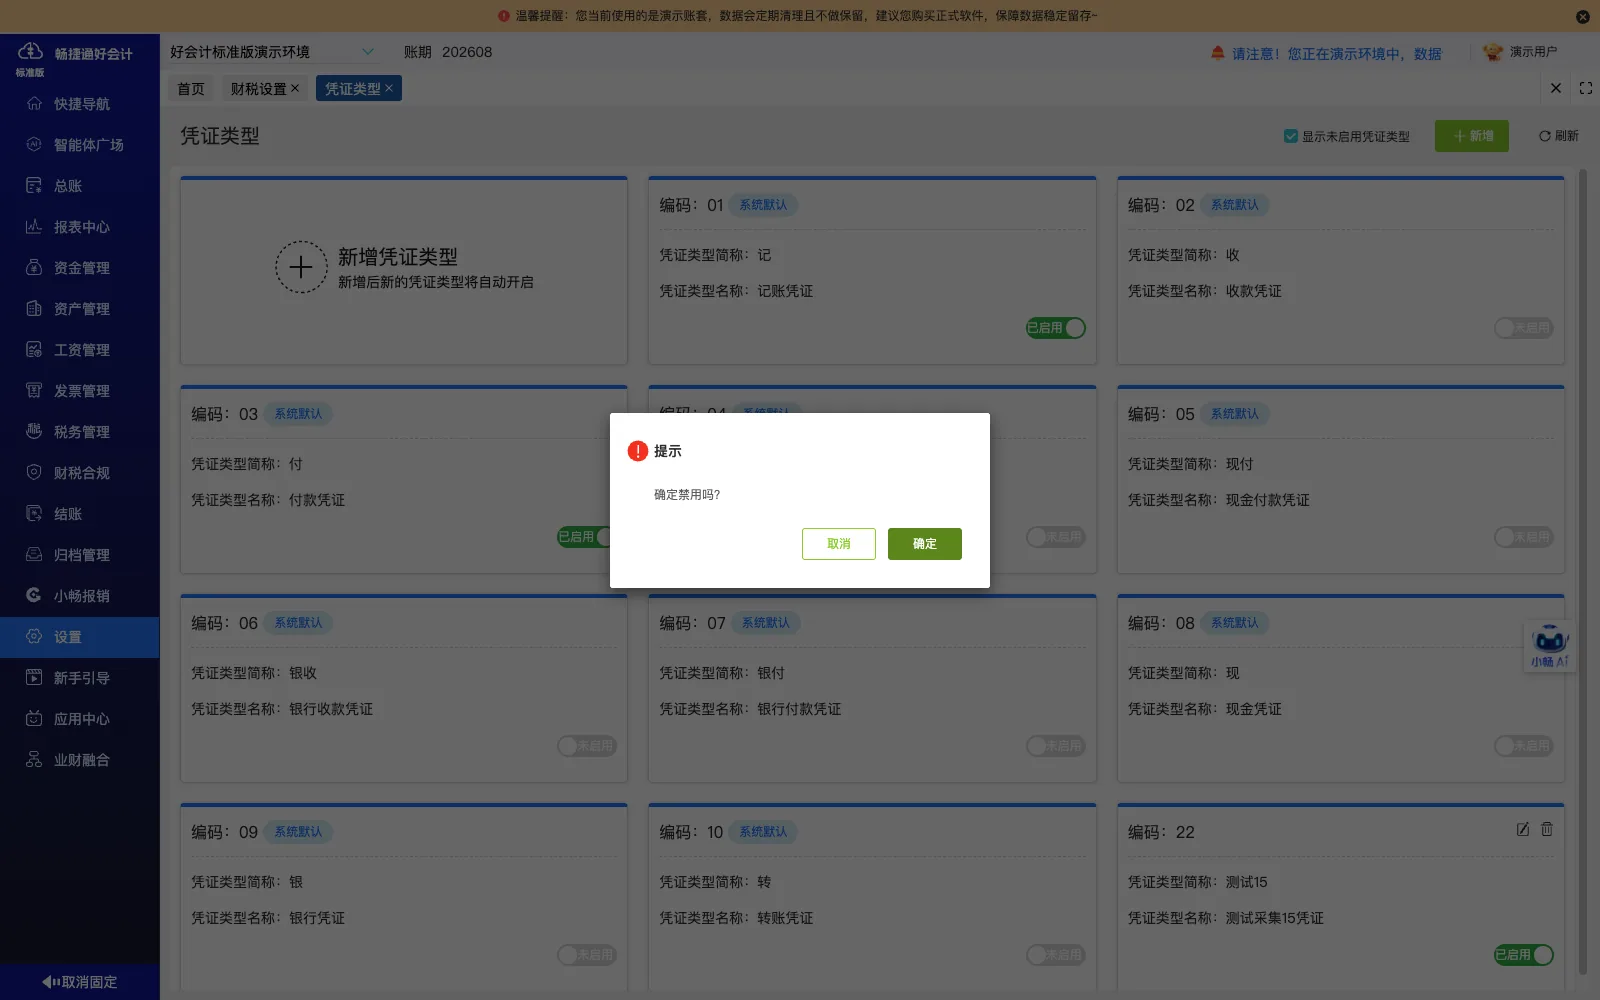
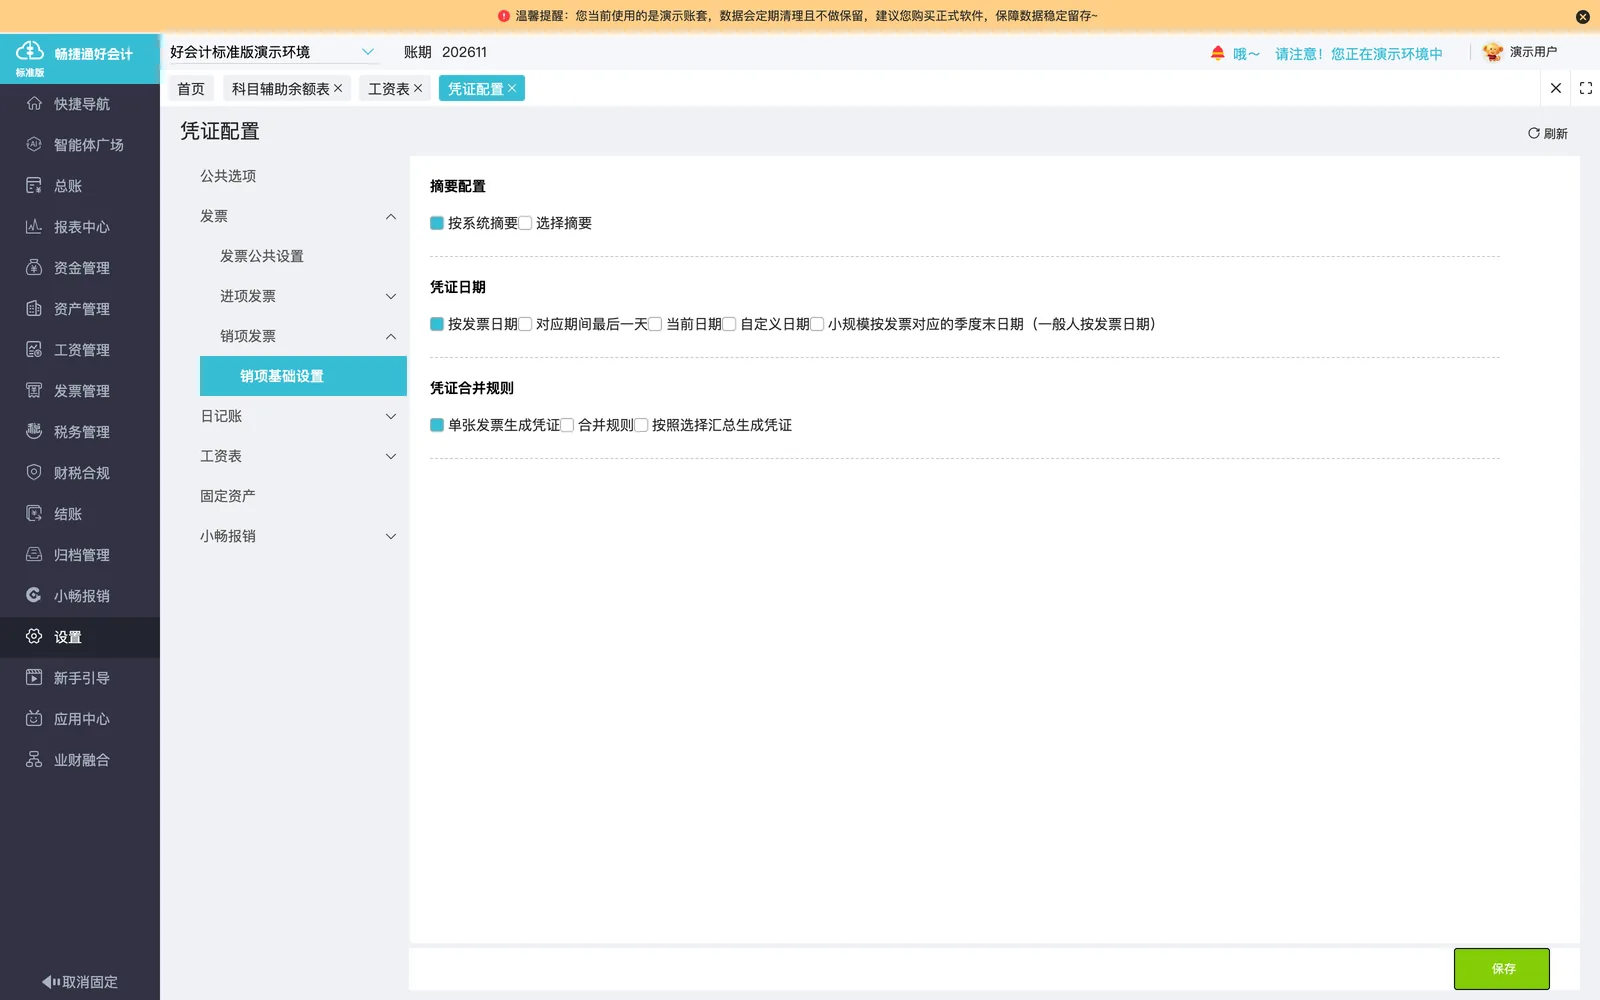
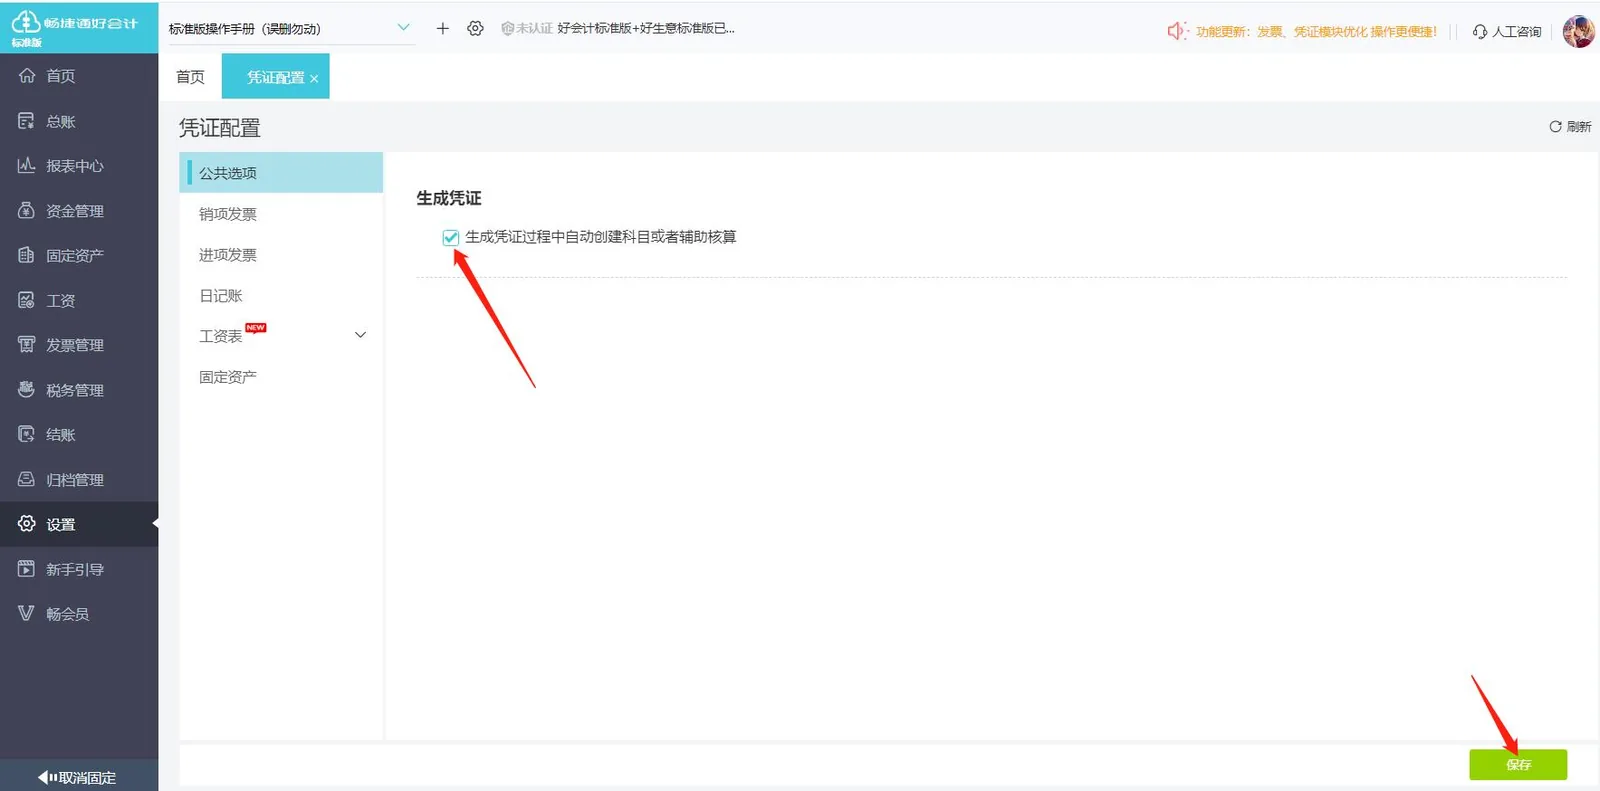
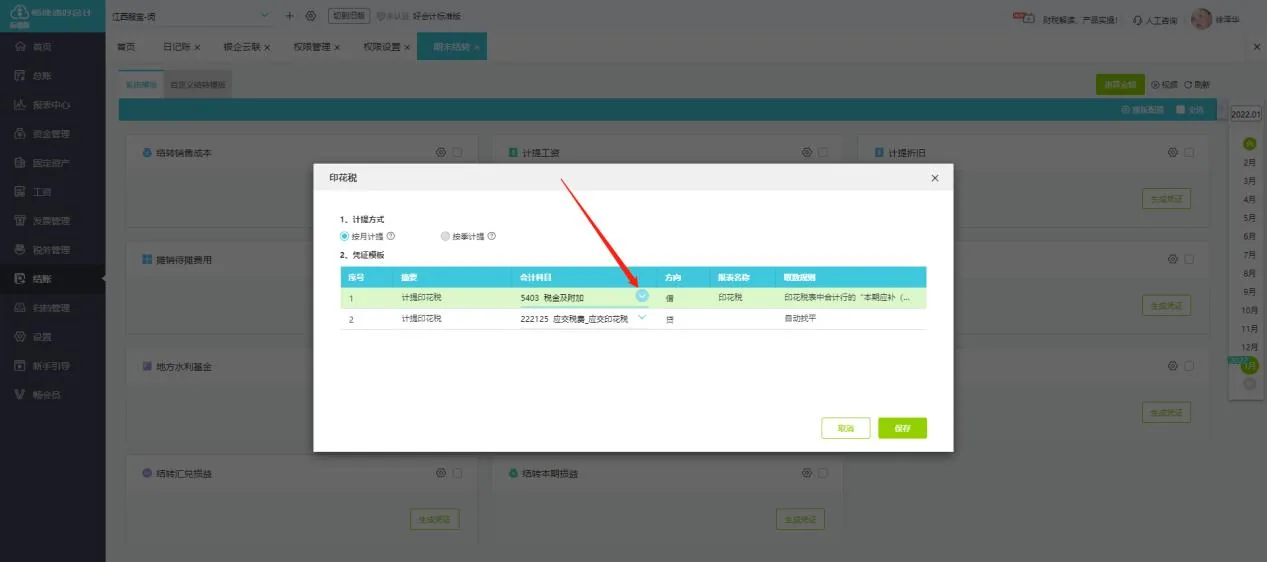
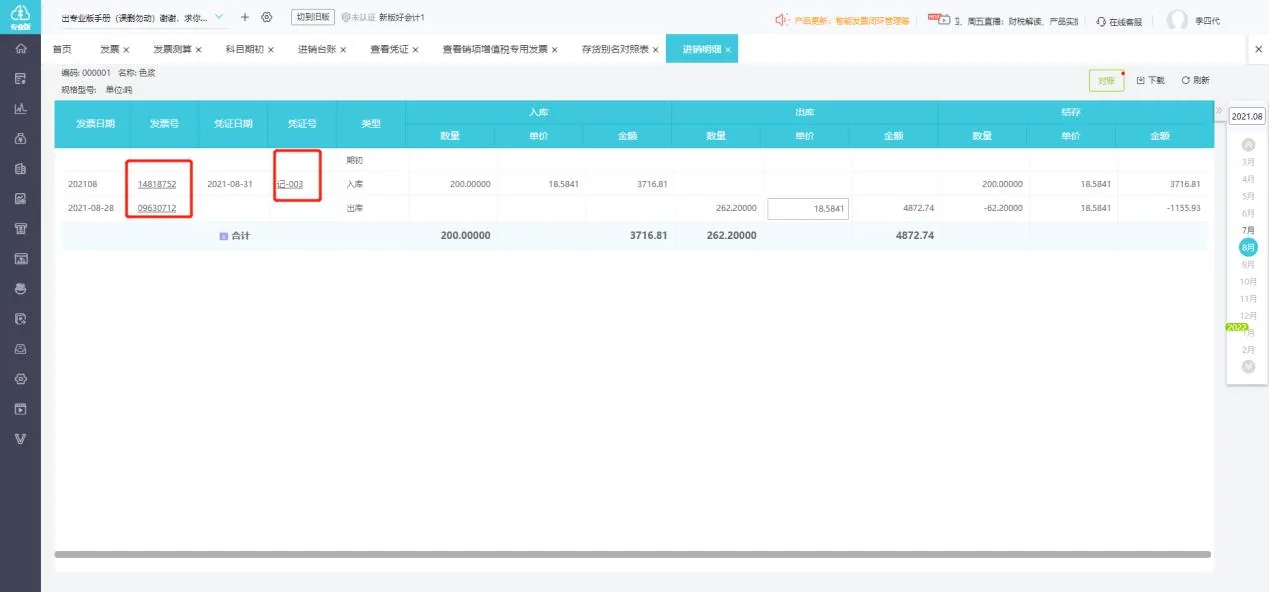
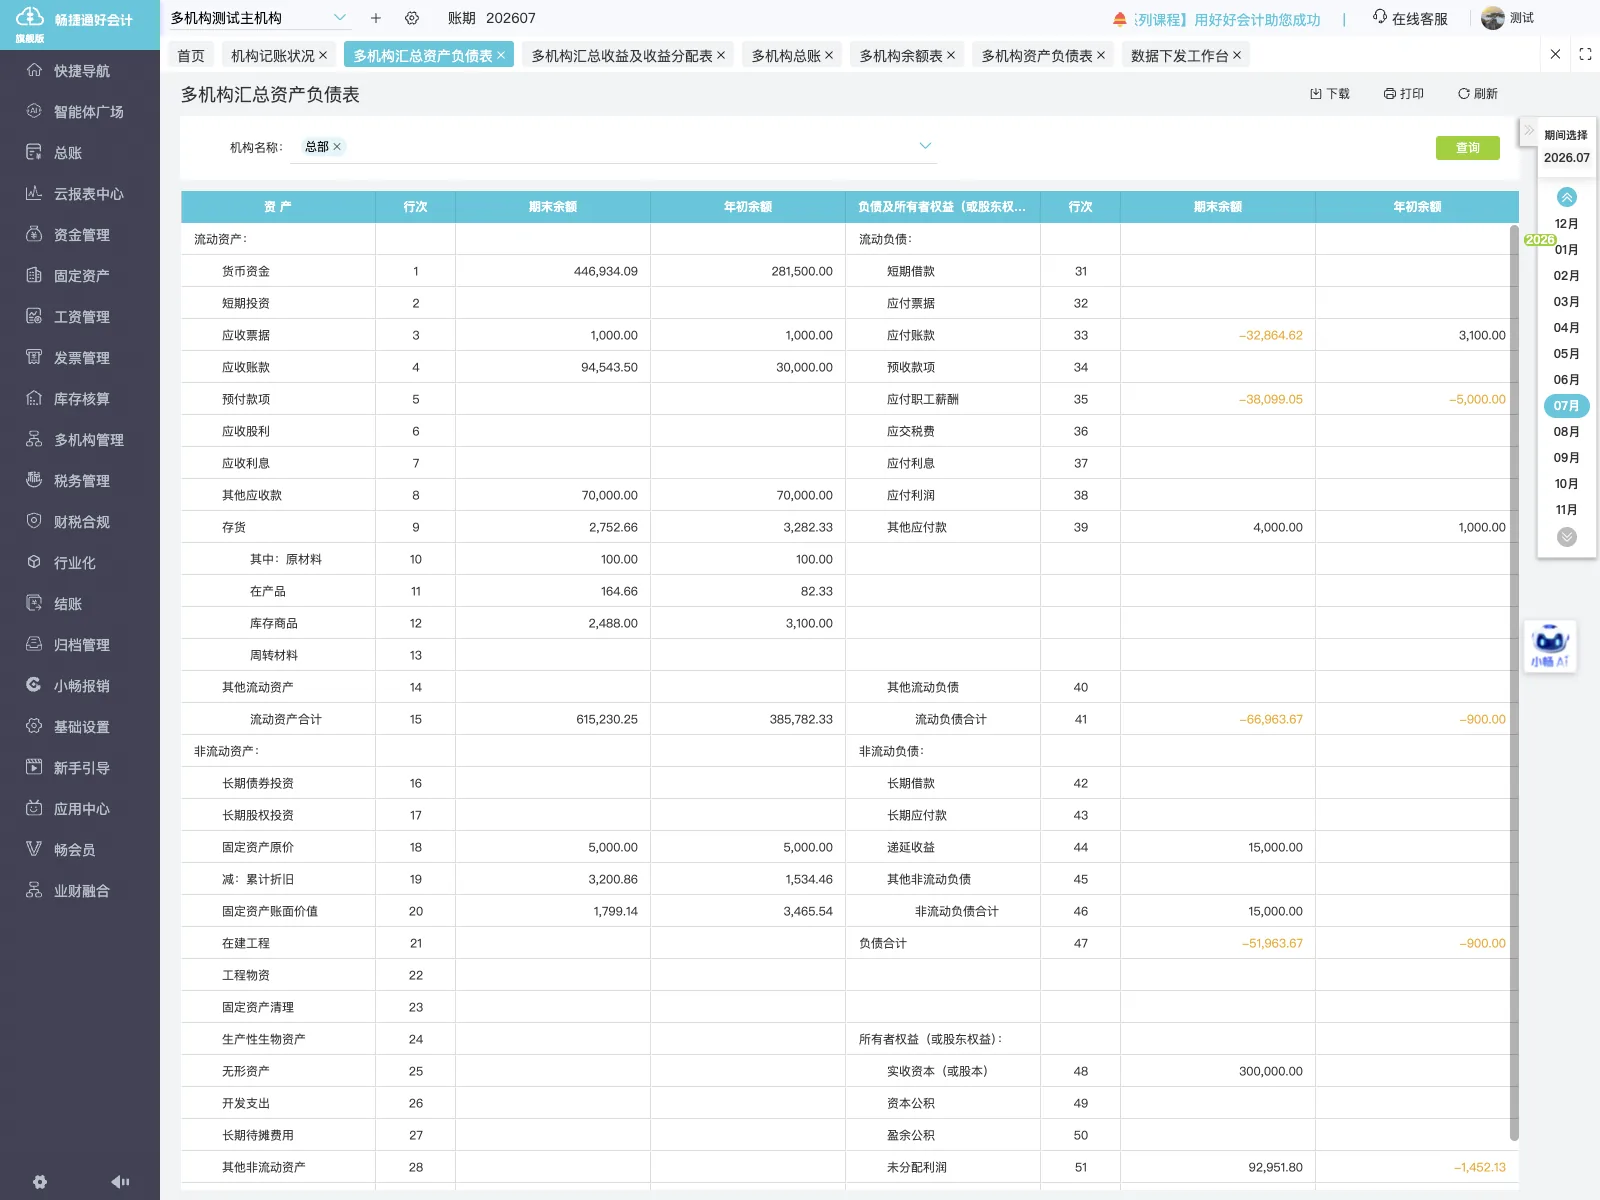
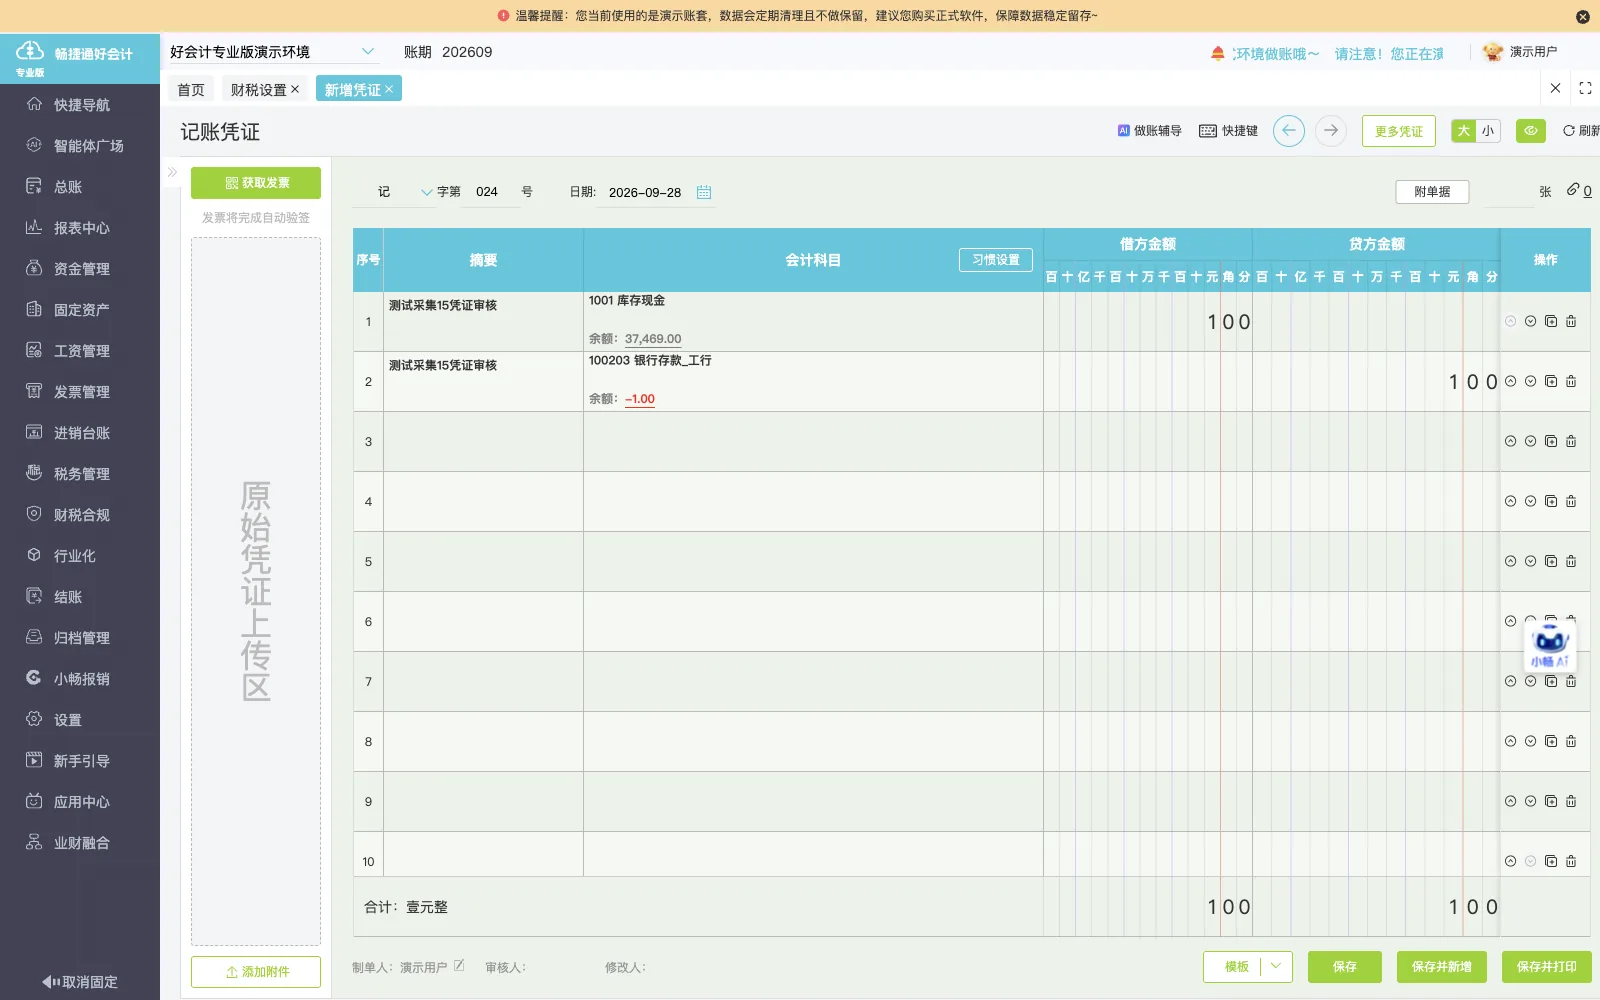
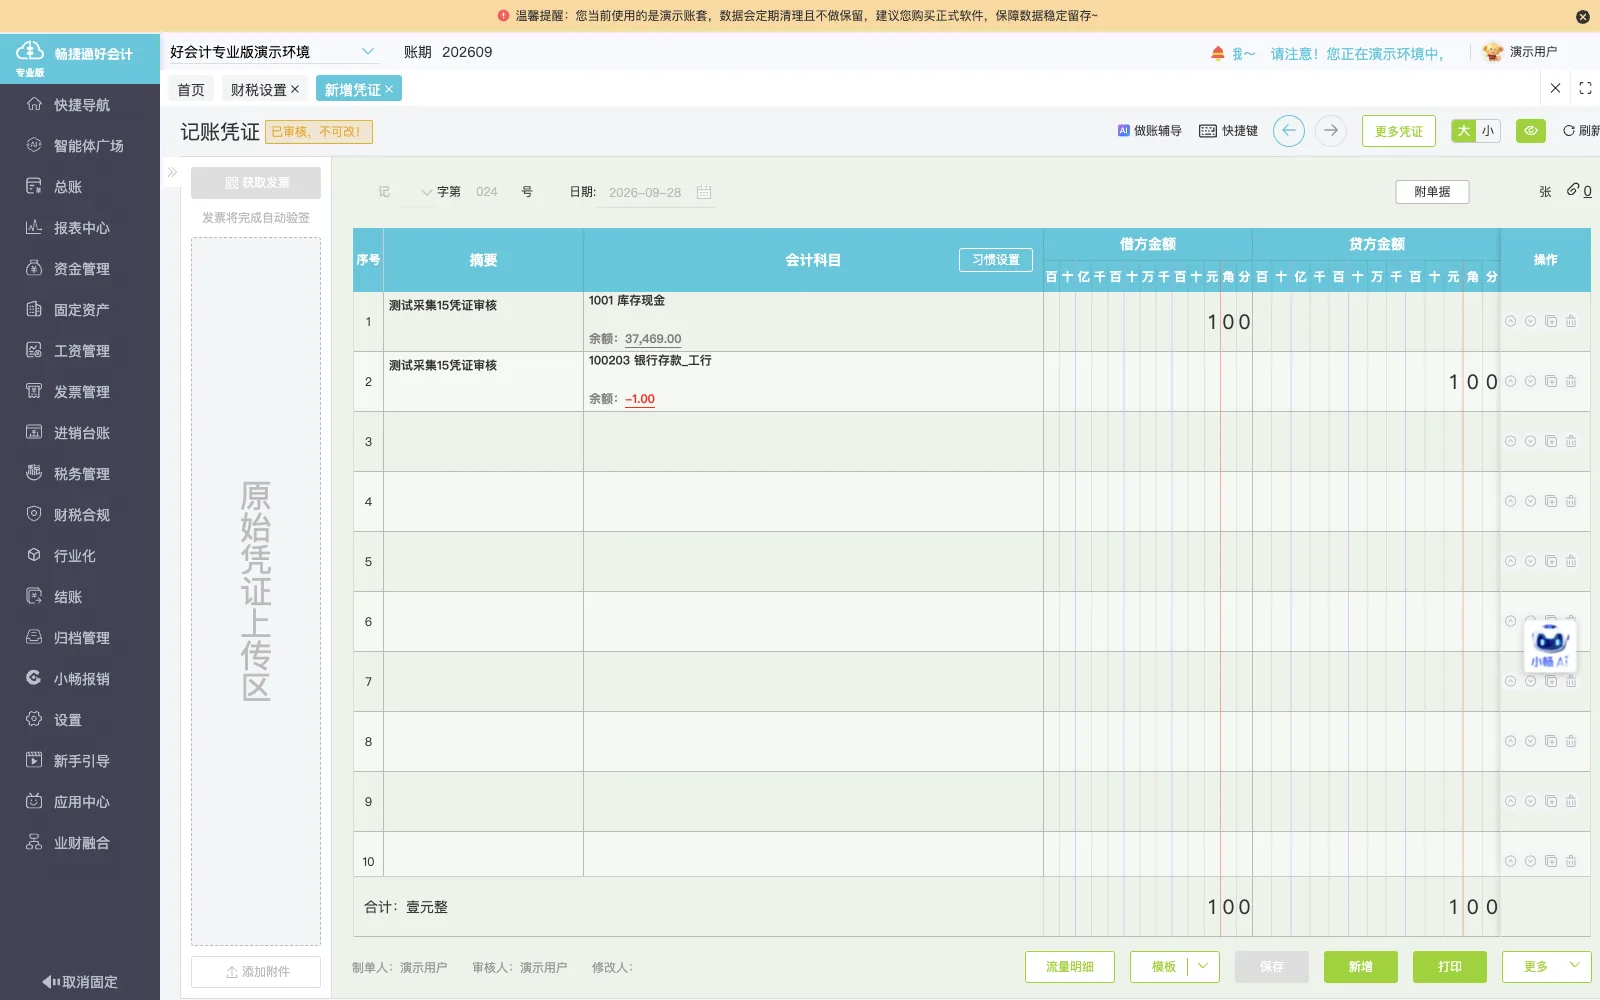
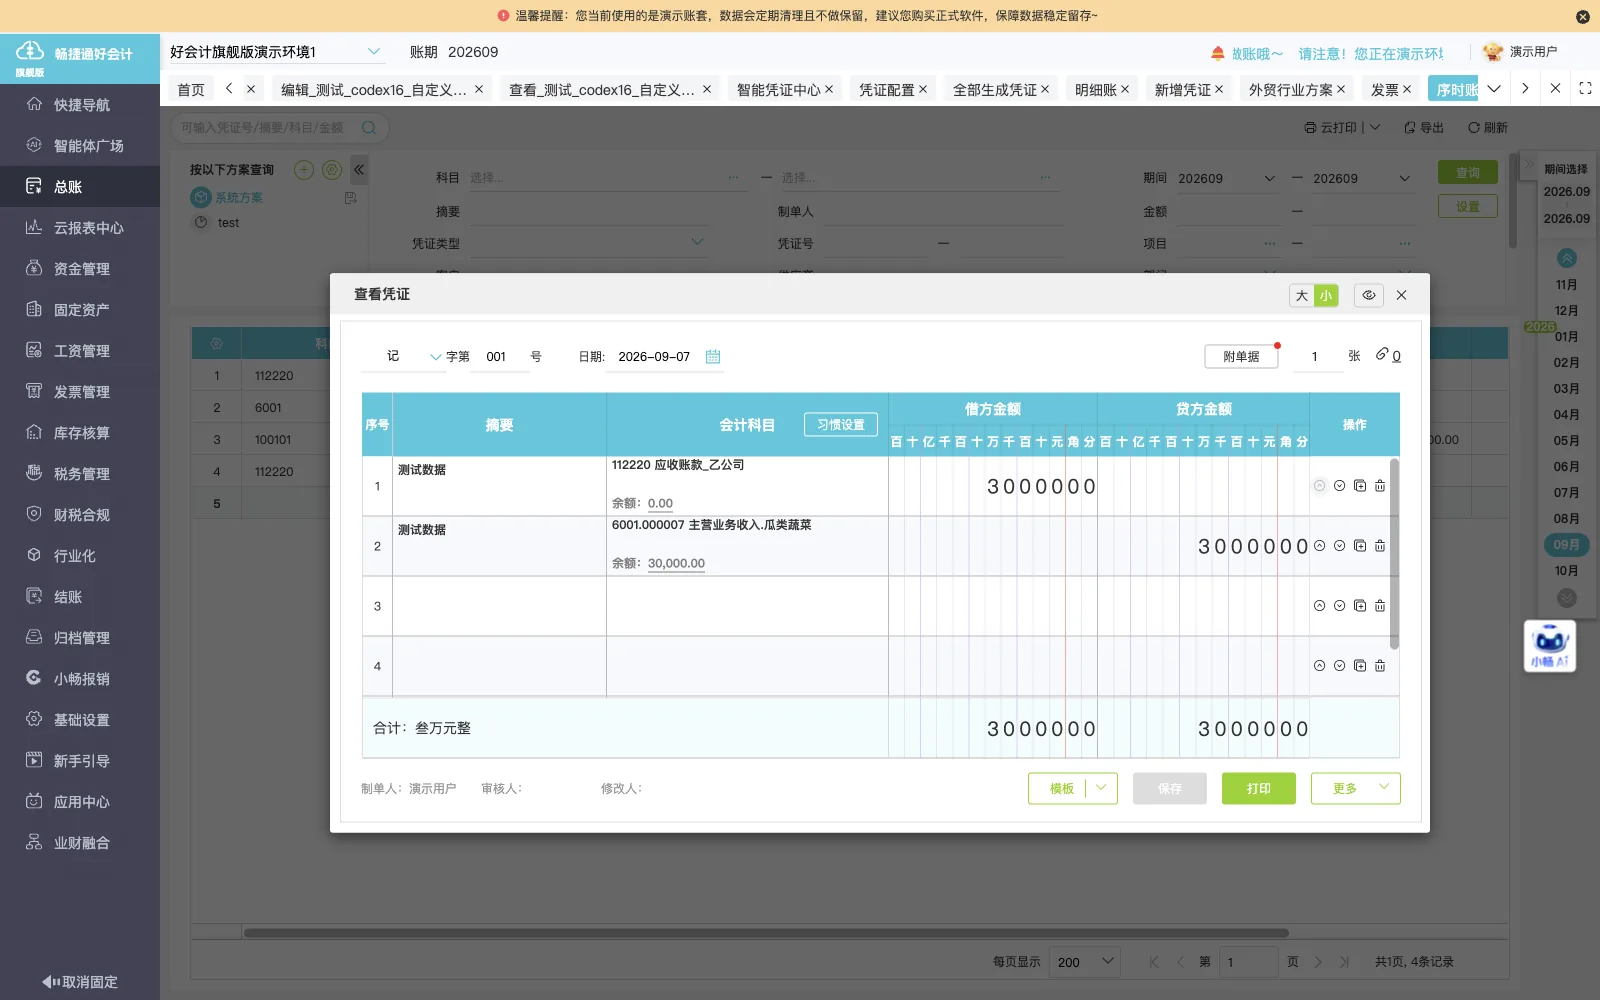
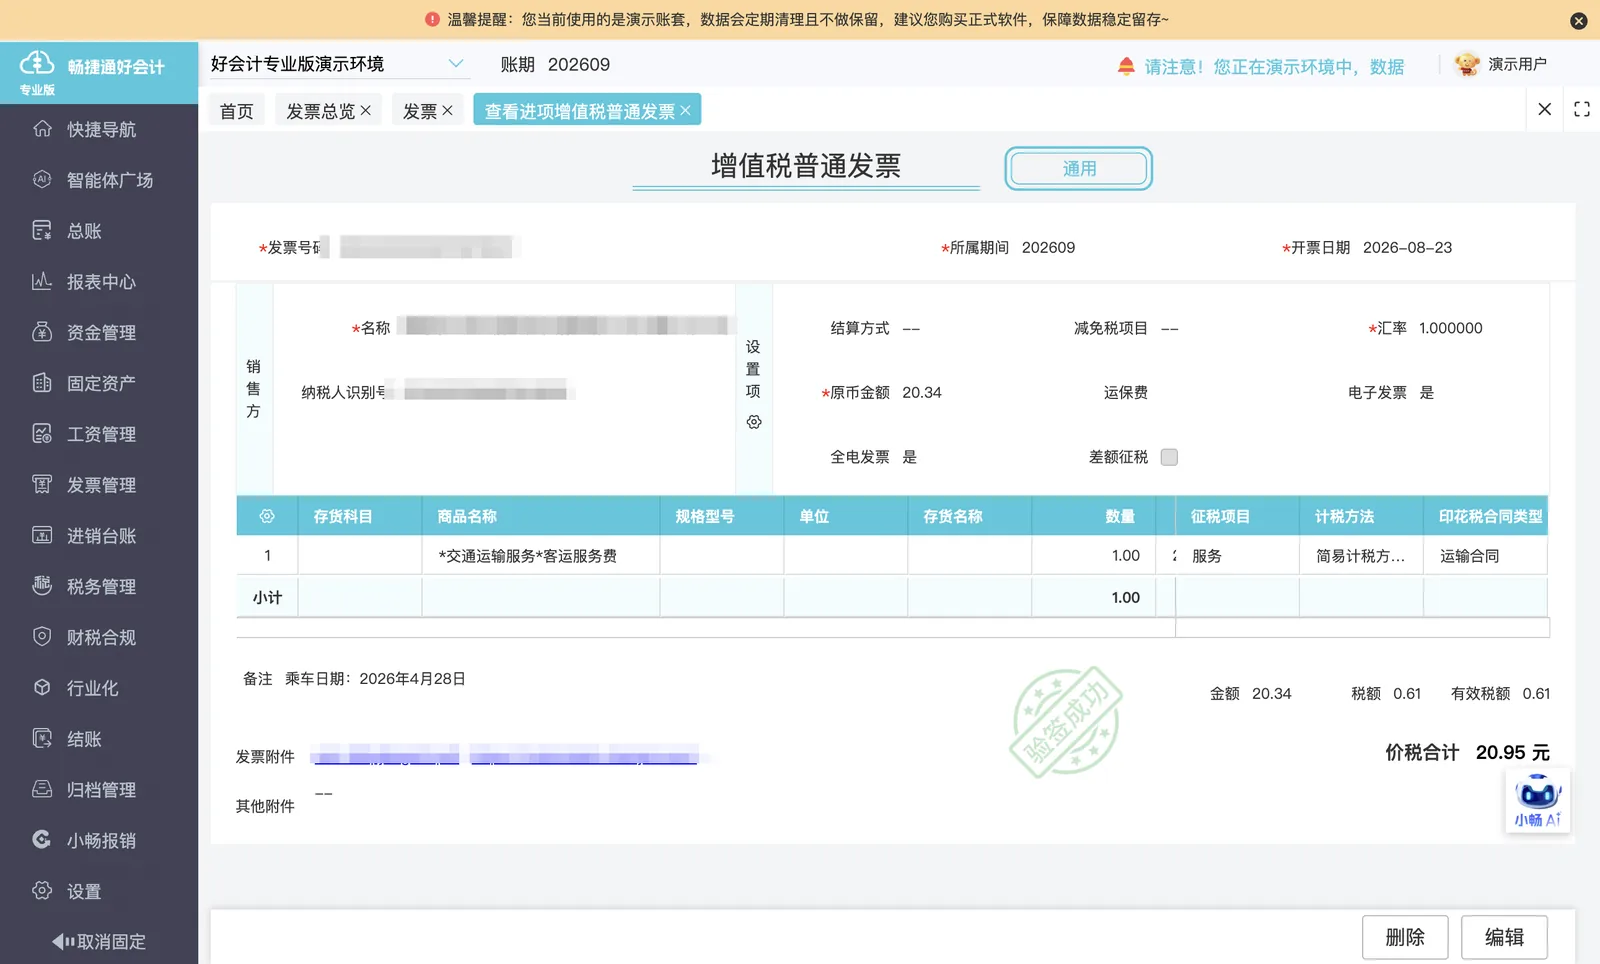
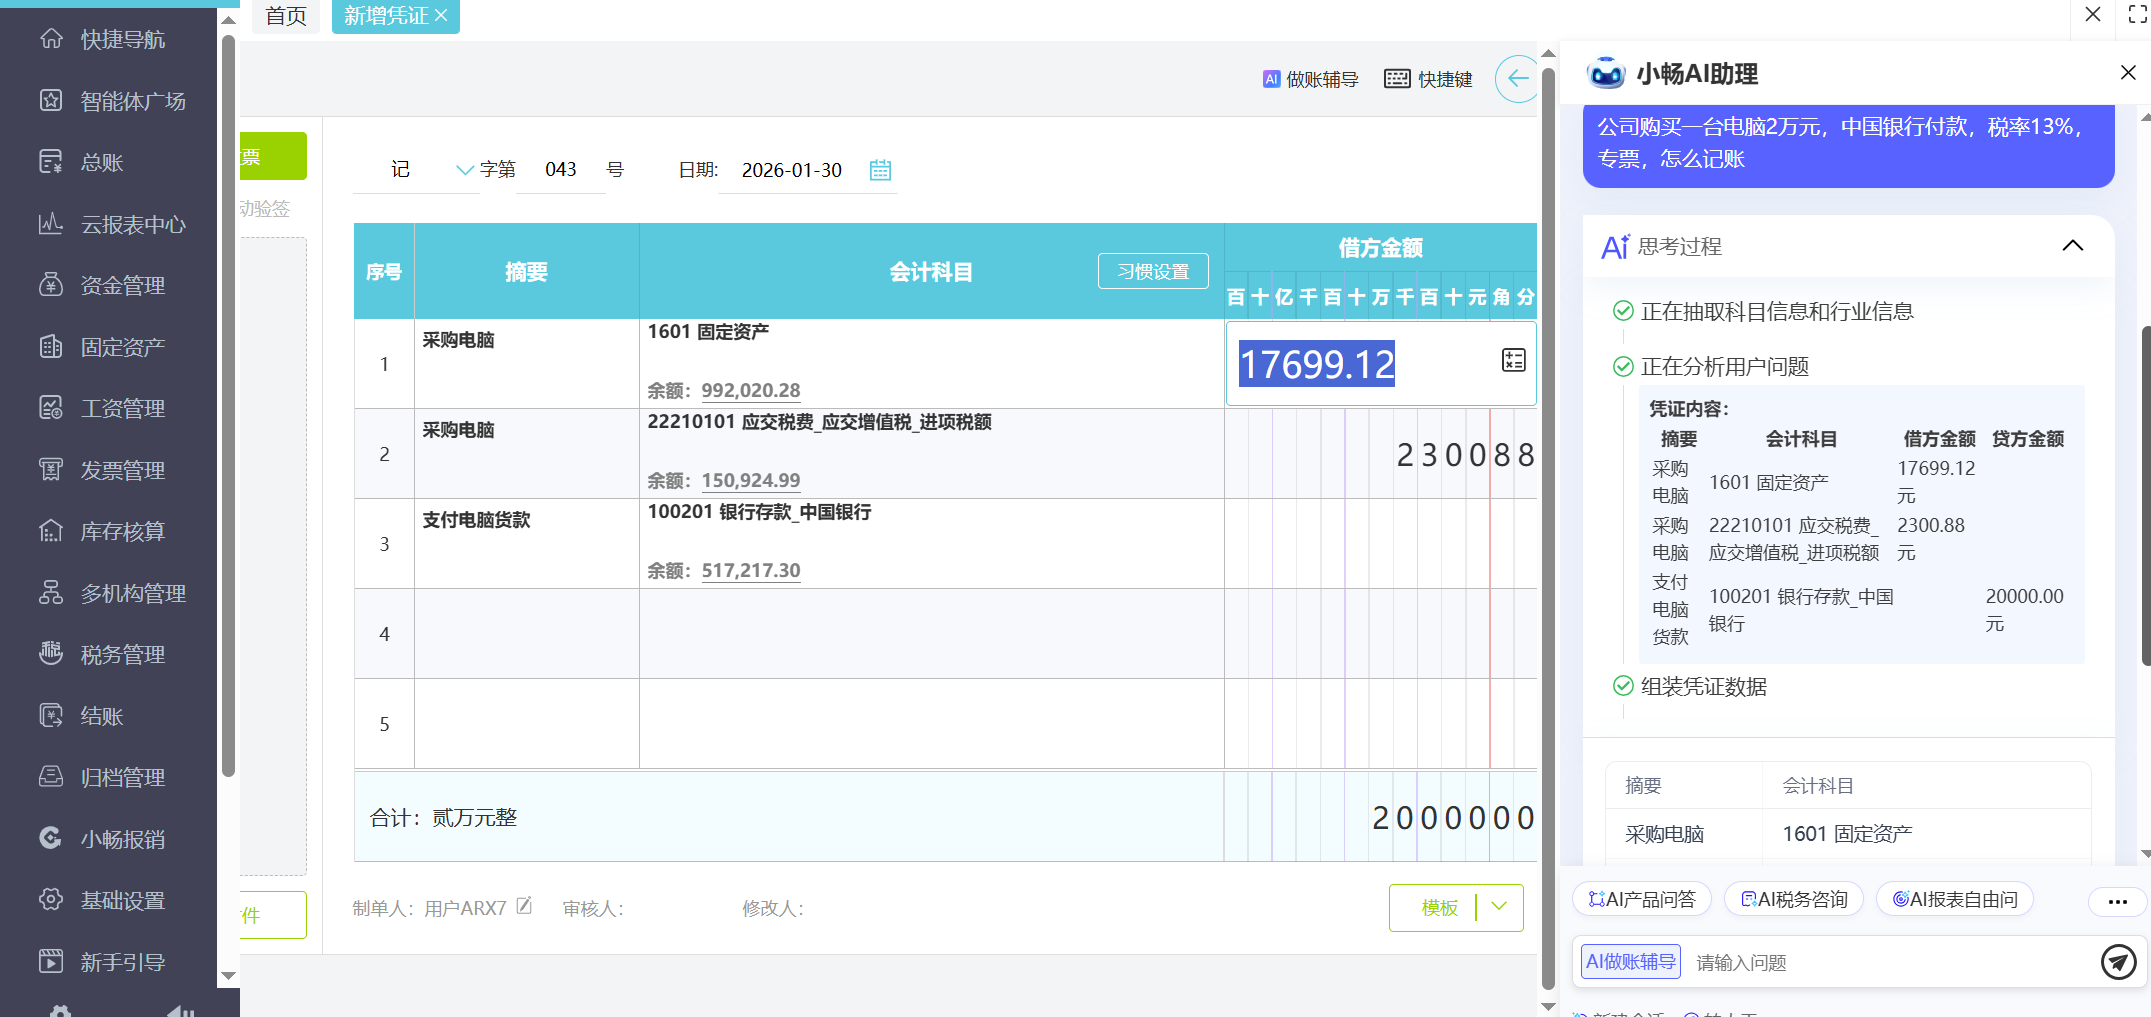
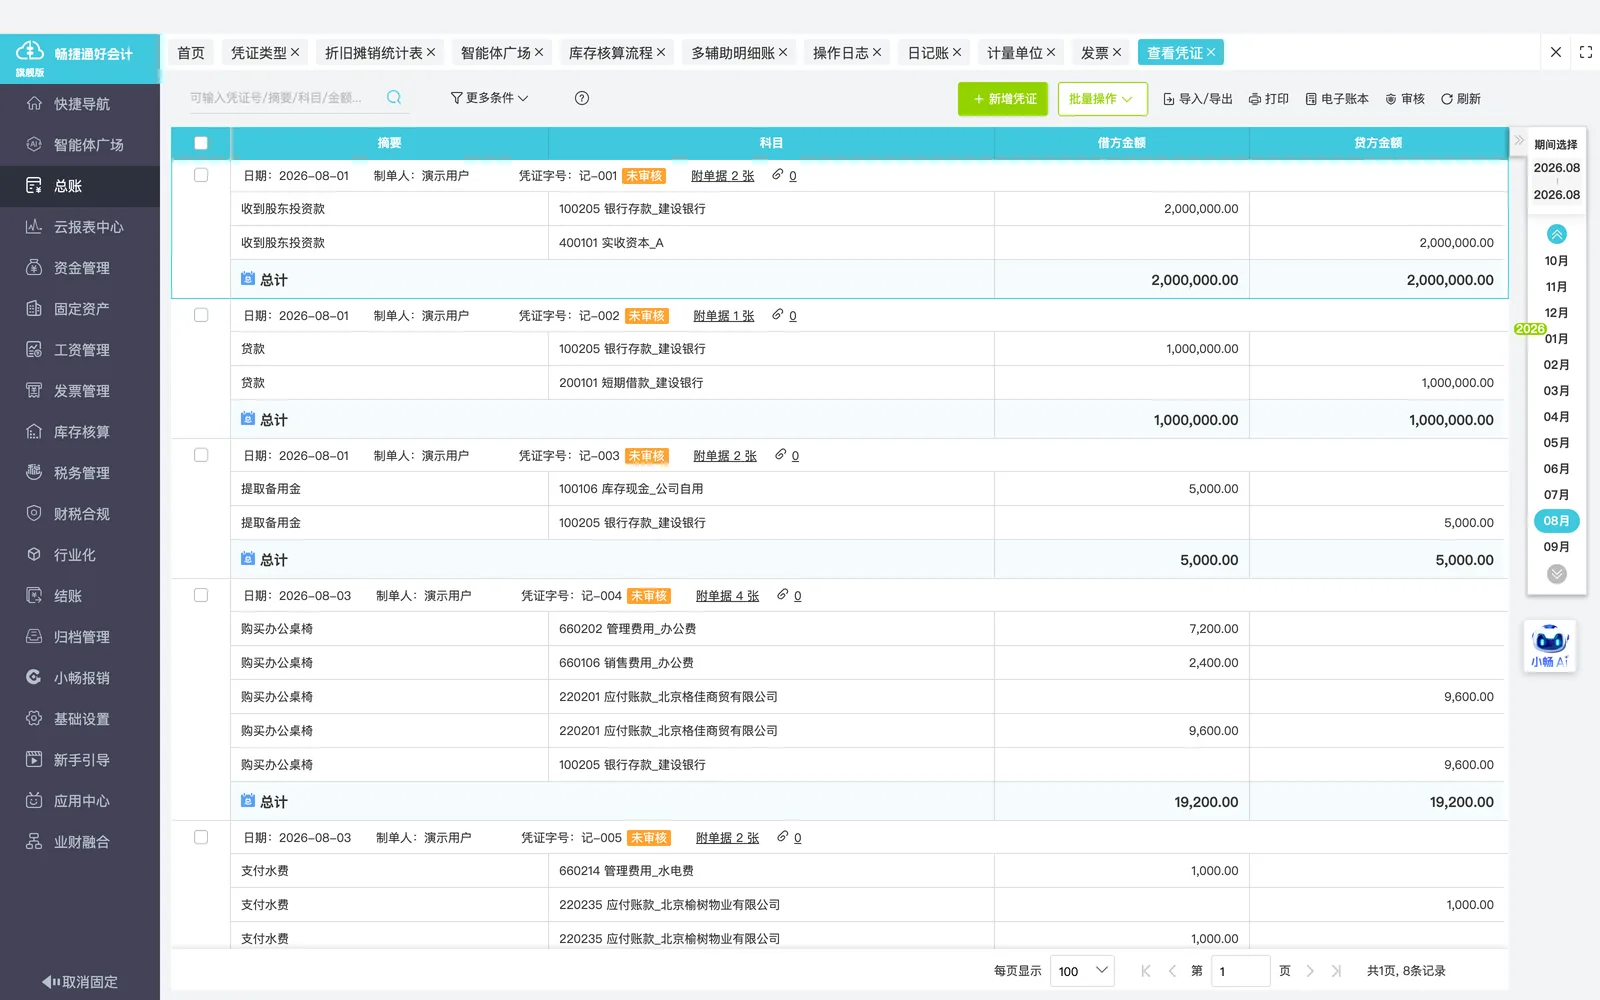
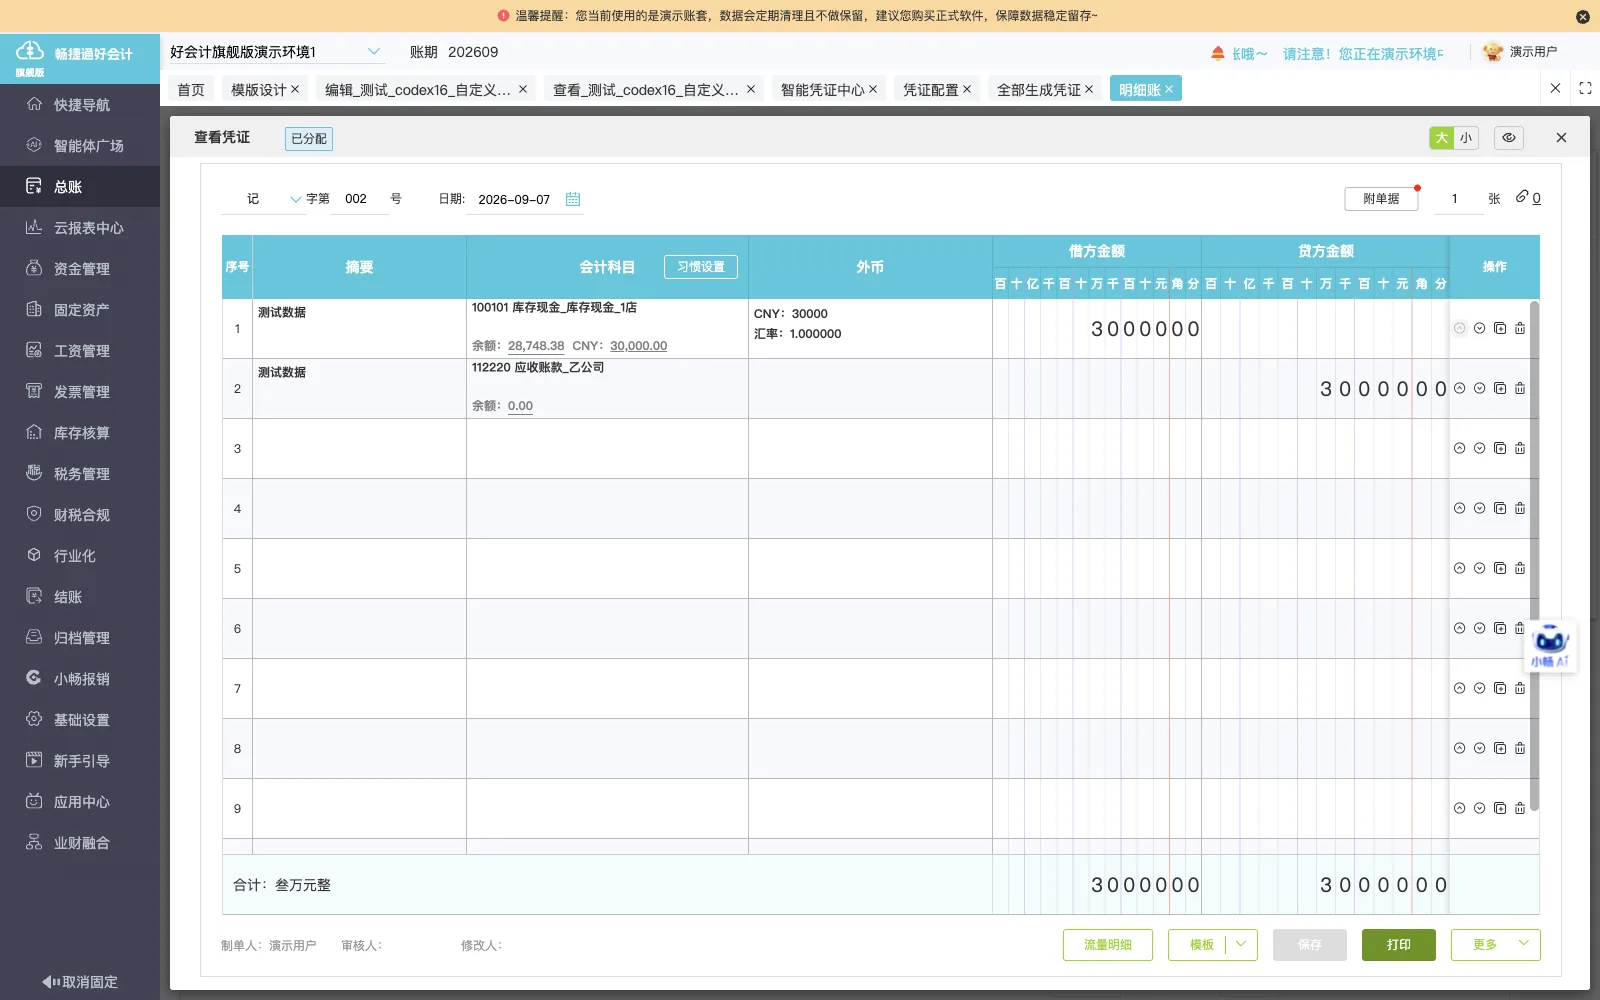
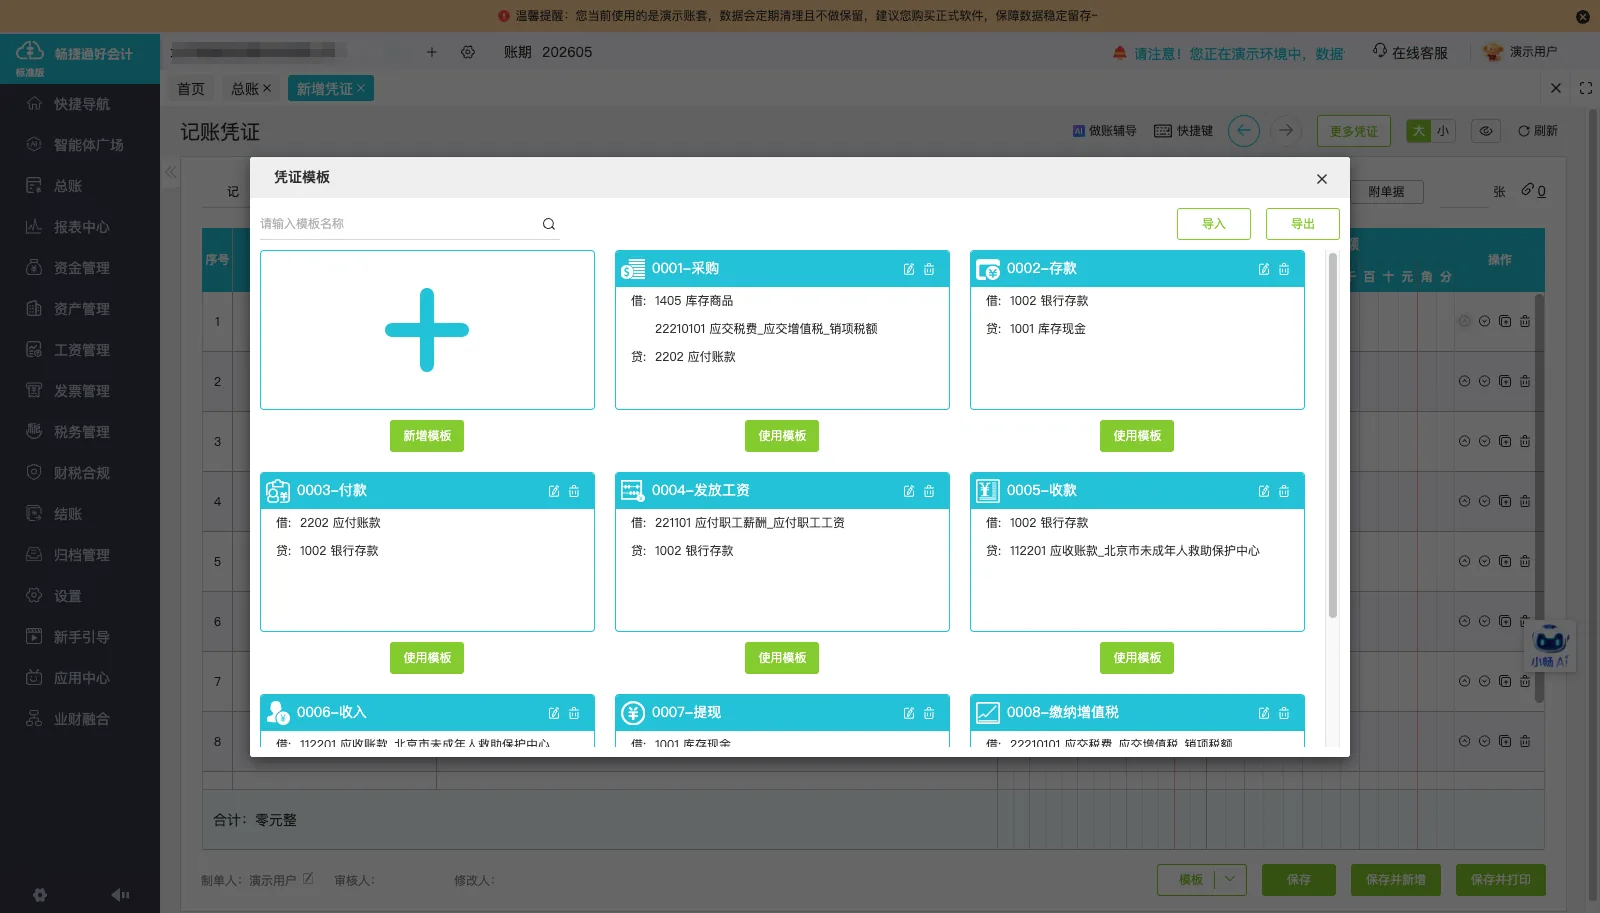
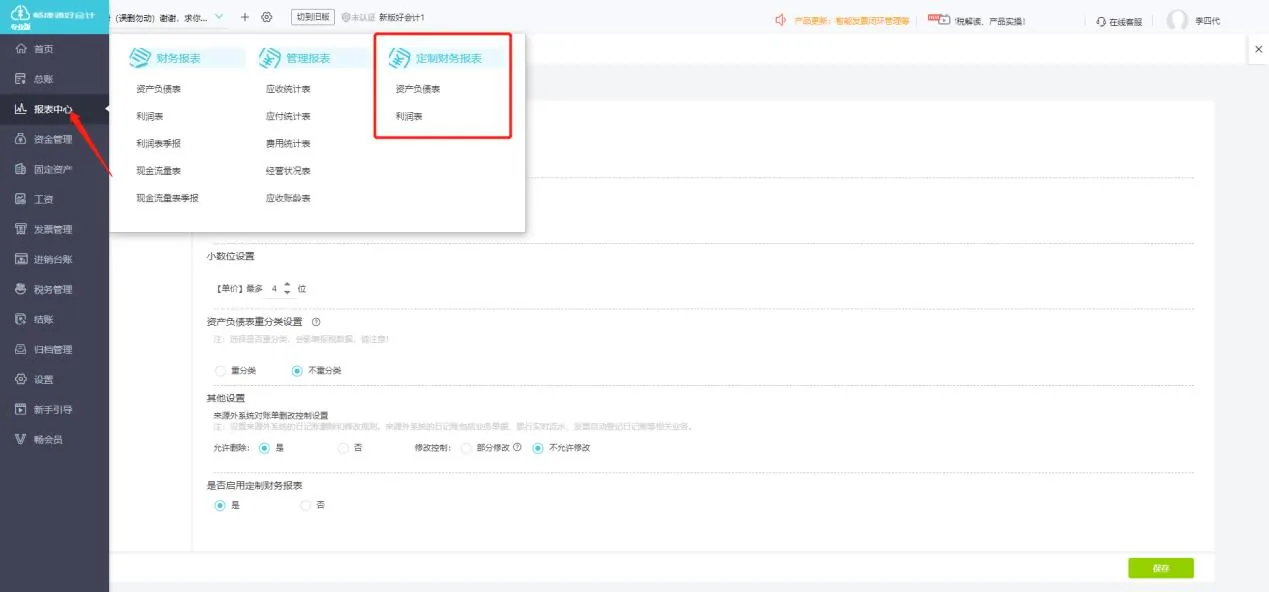
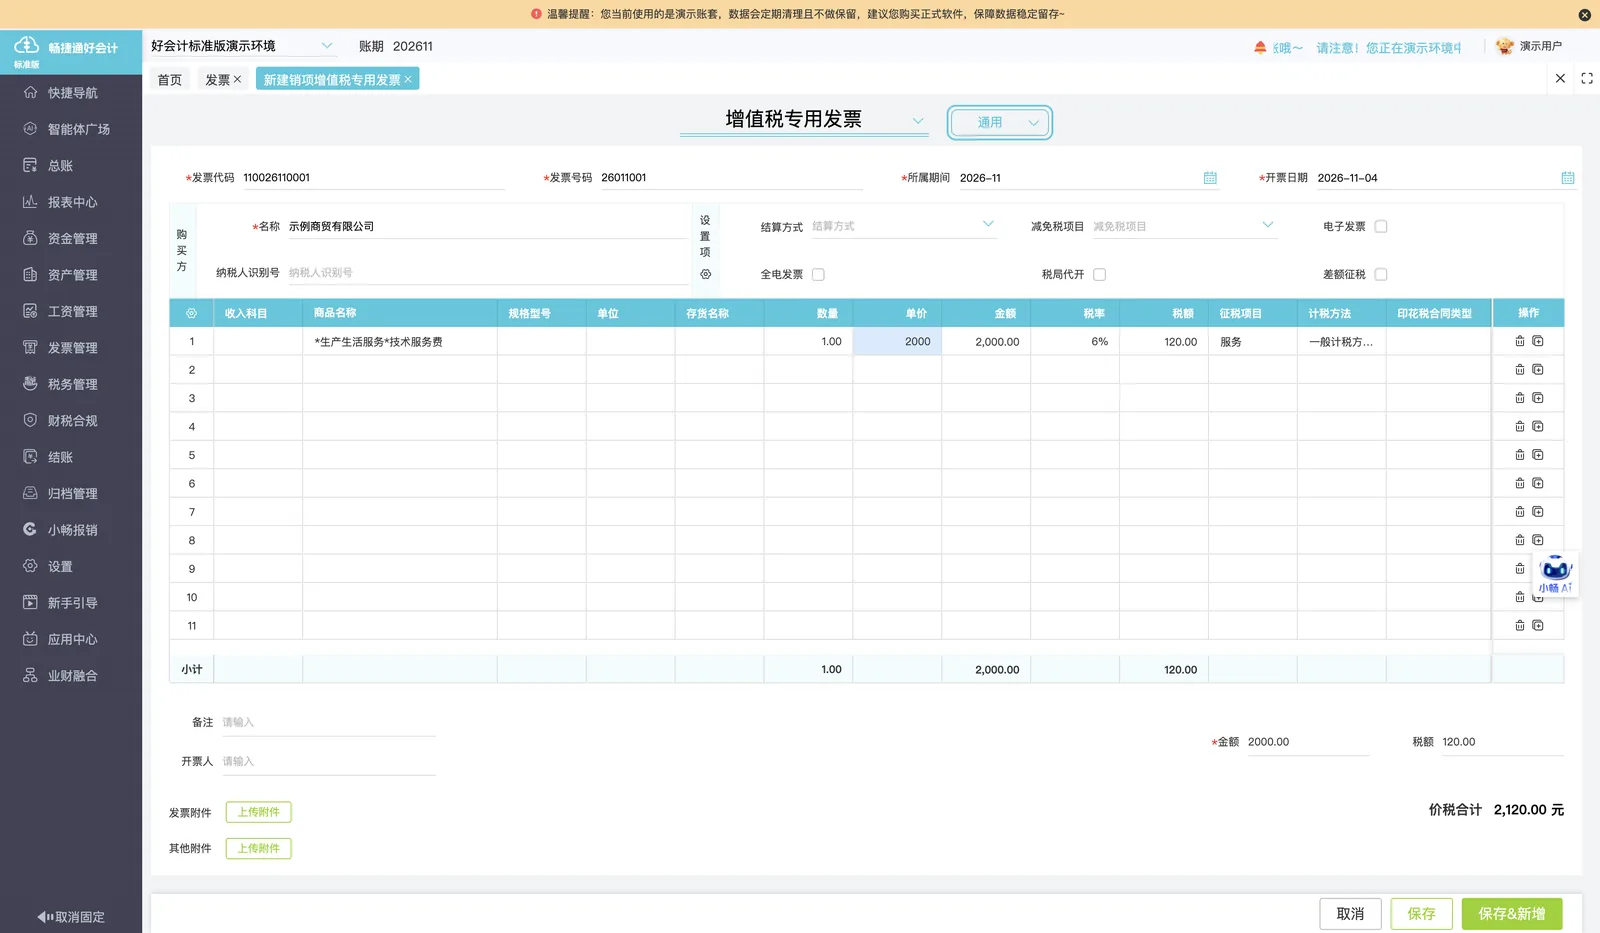
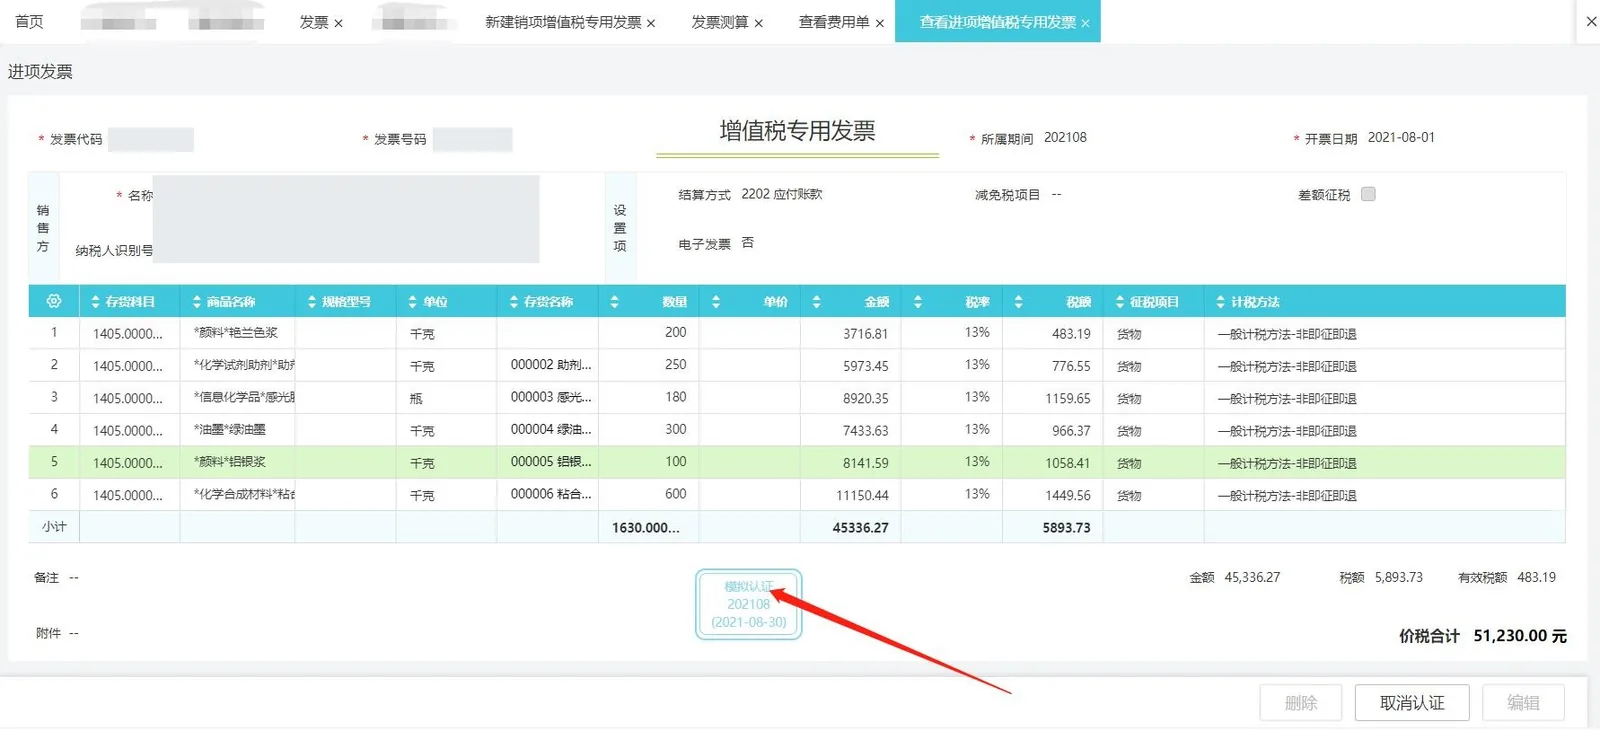
对已录入的进项、销项发票按配置生成记账凭证,凭证接入总账并可按凭证号联查发票。
-
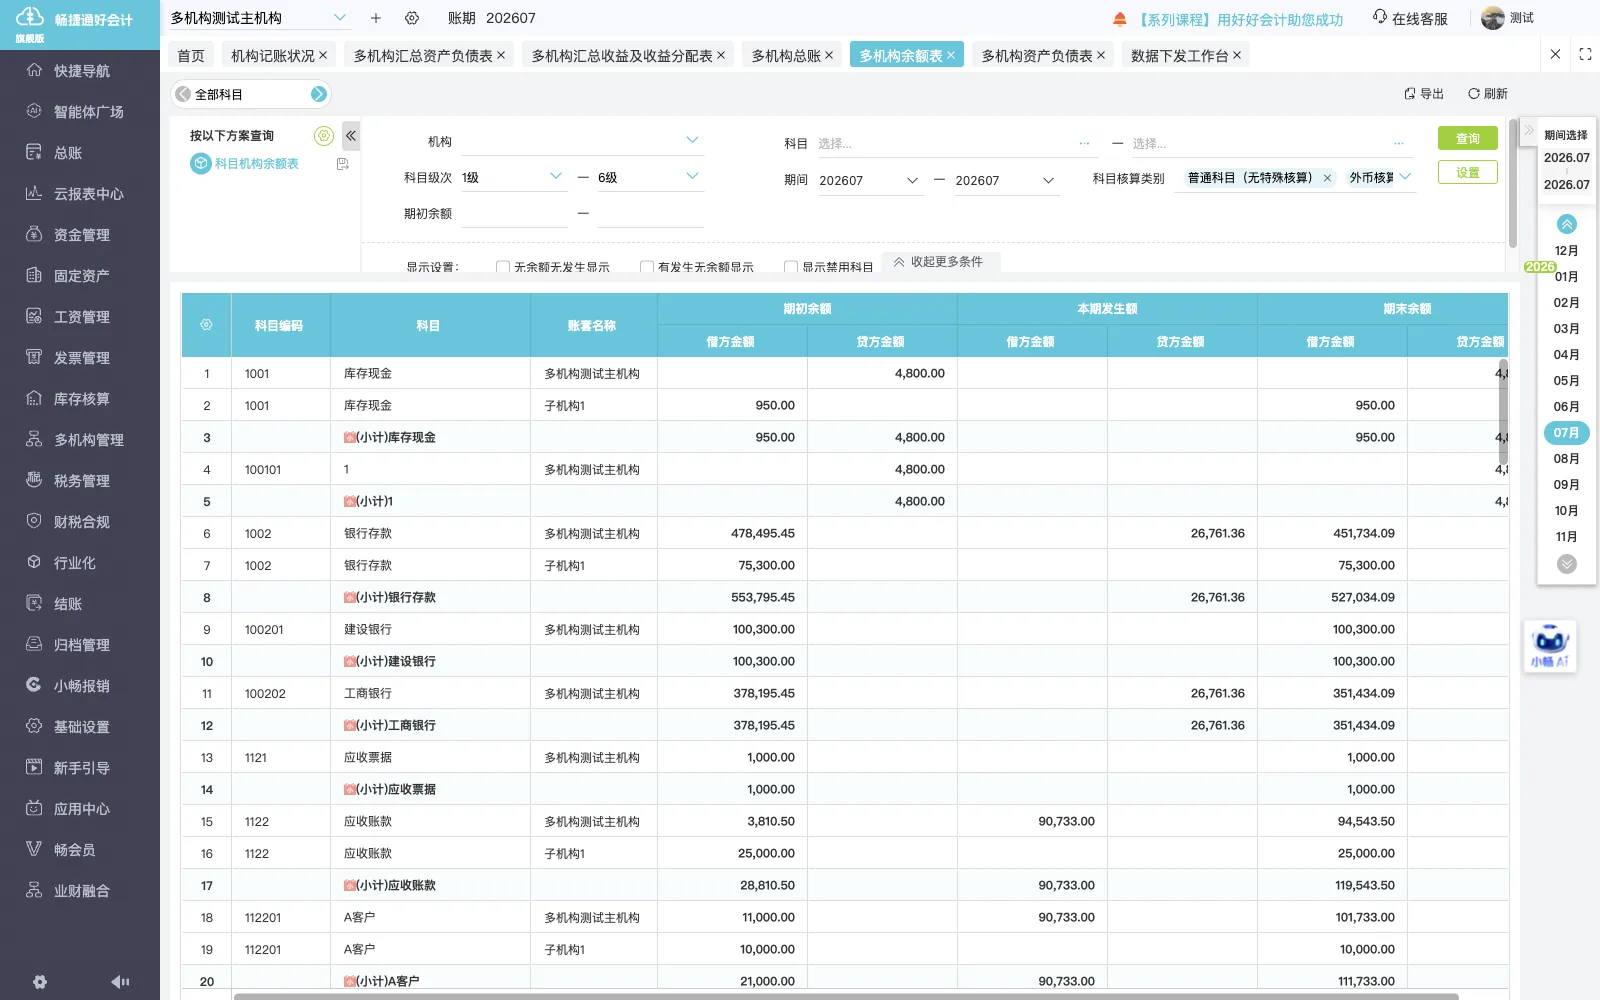
往来辅助核算
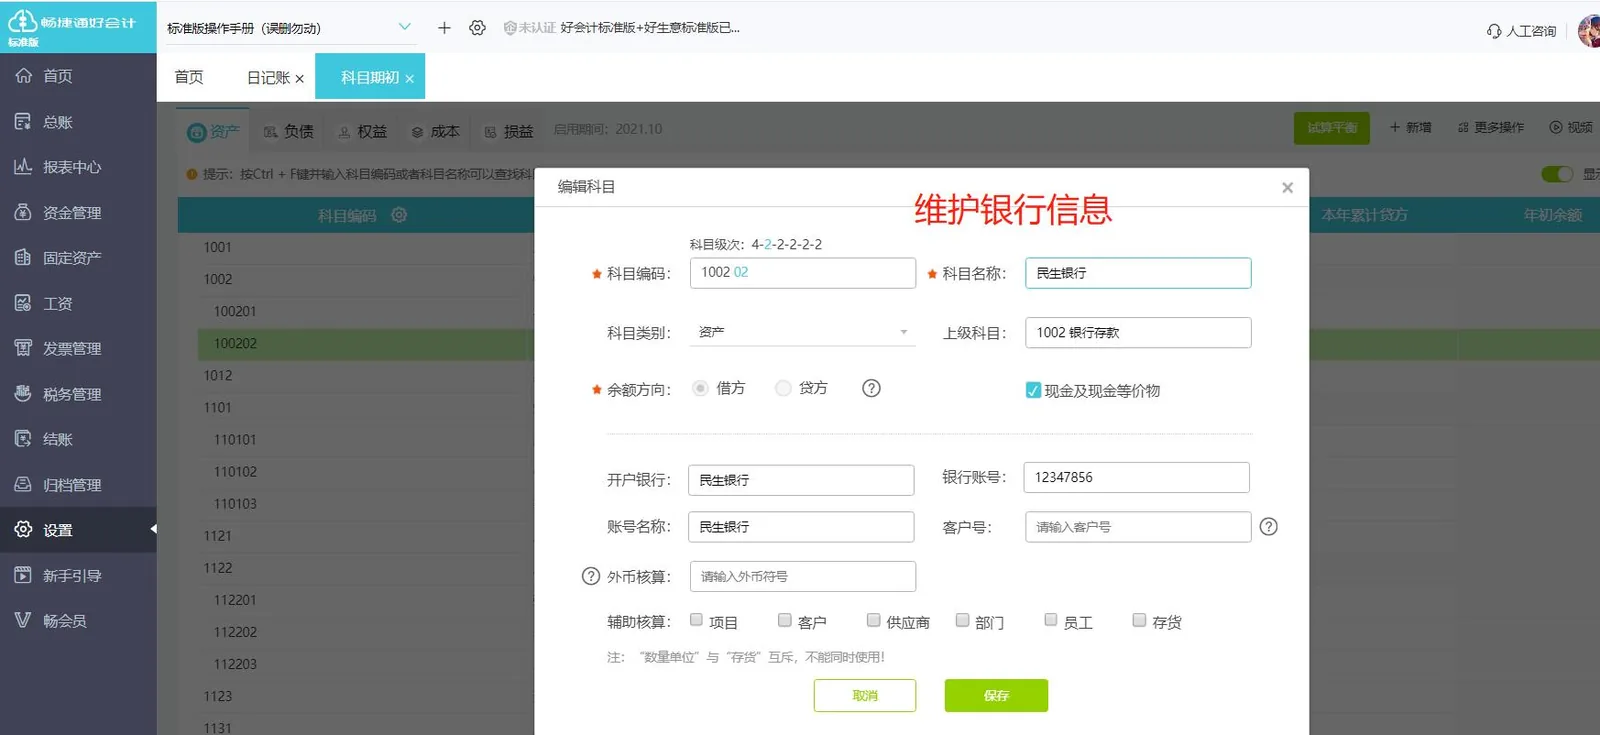
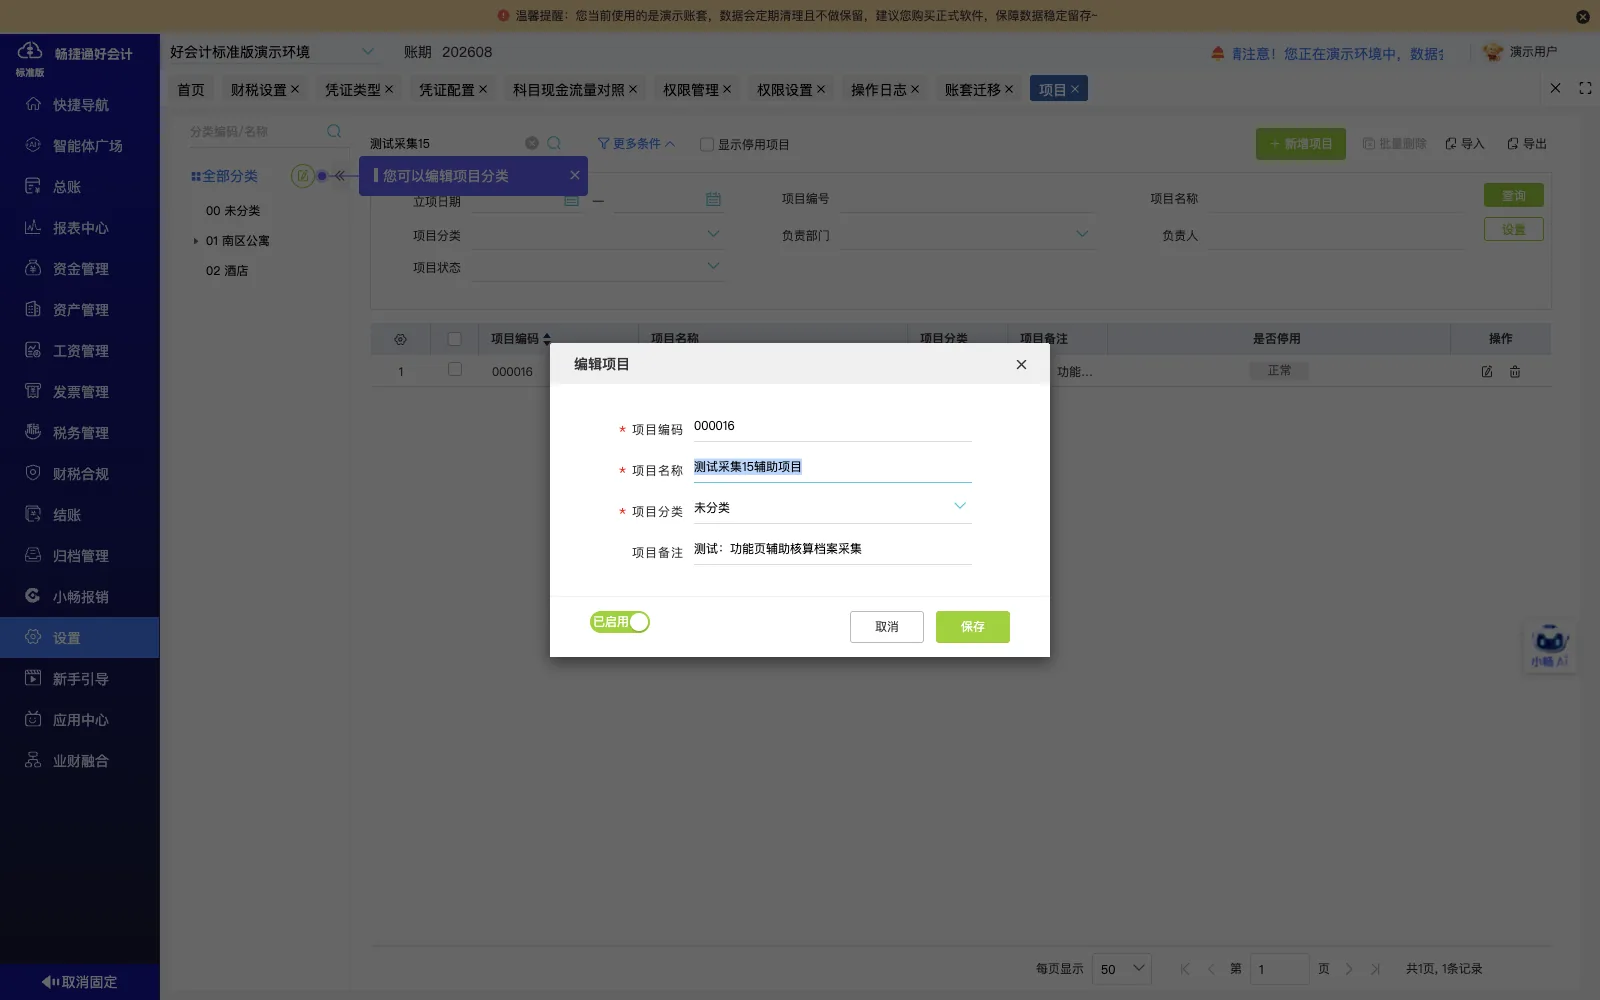
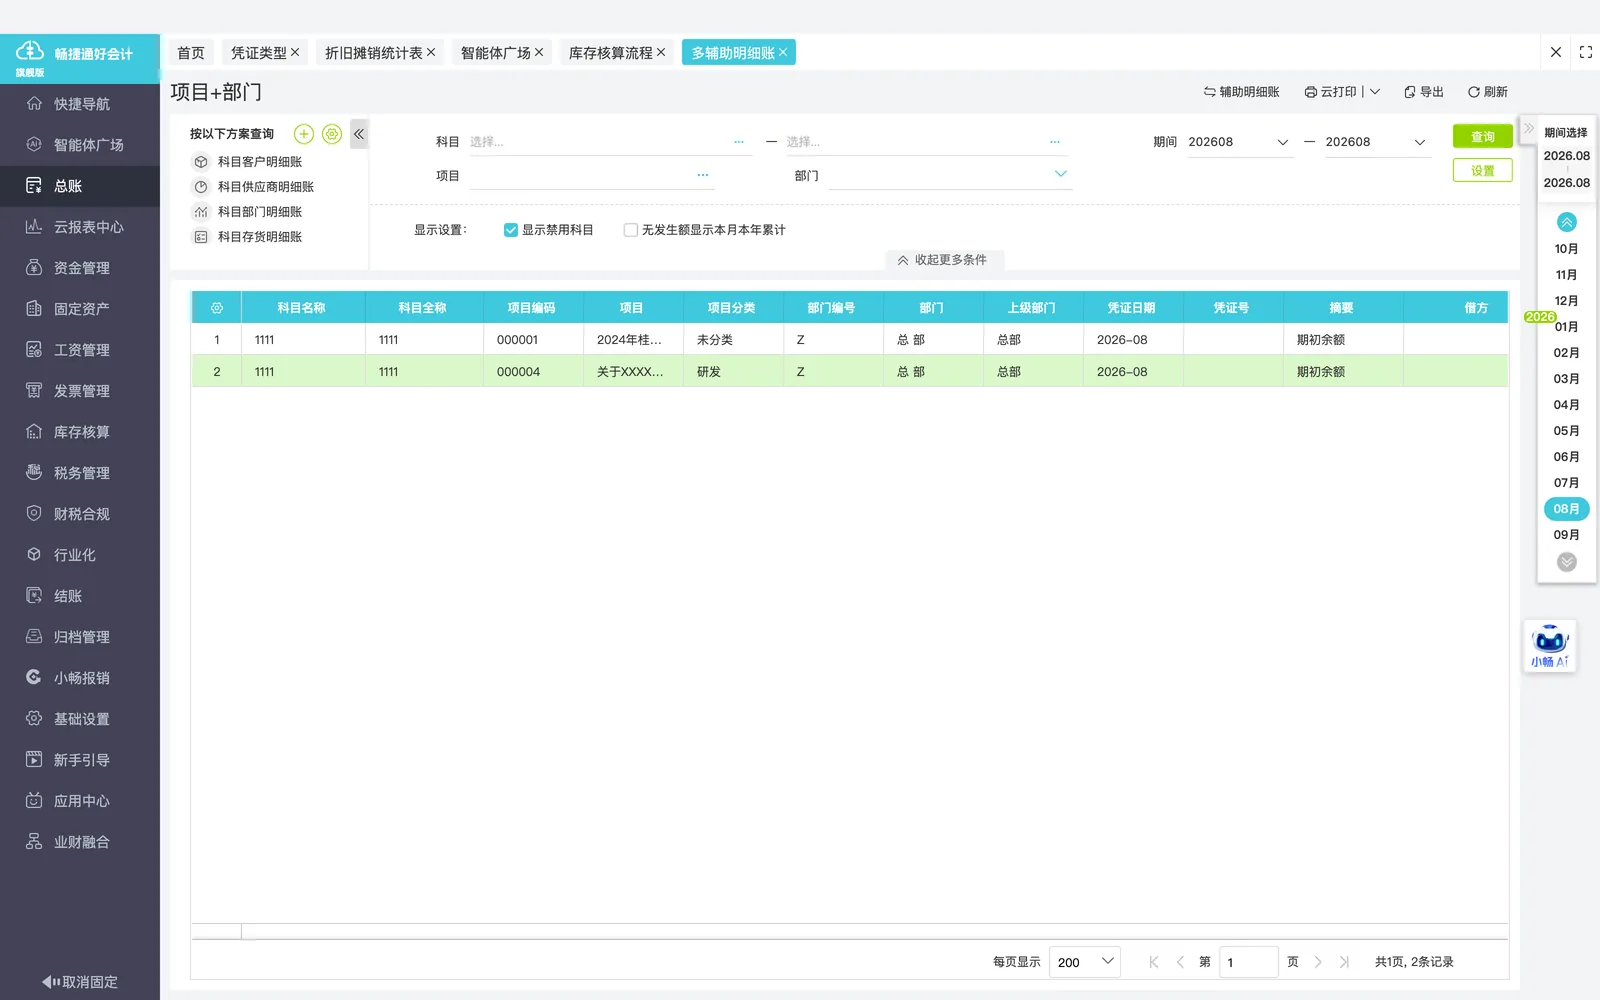
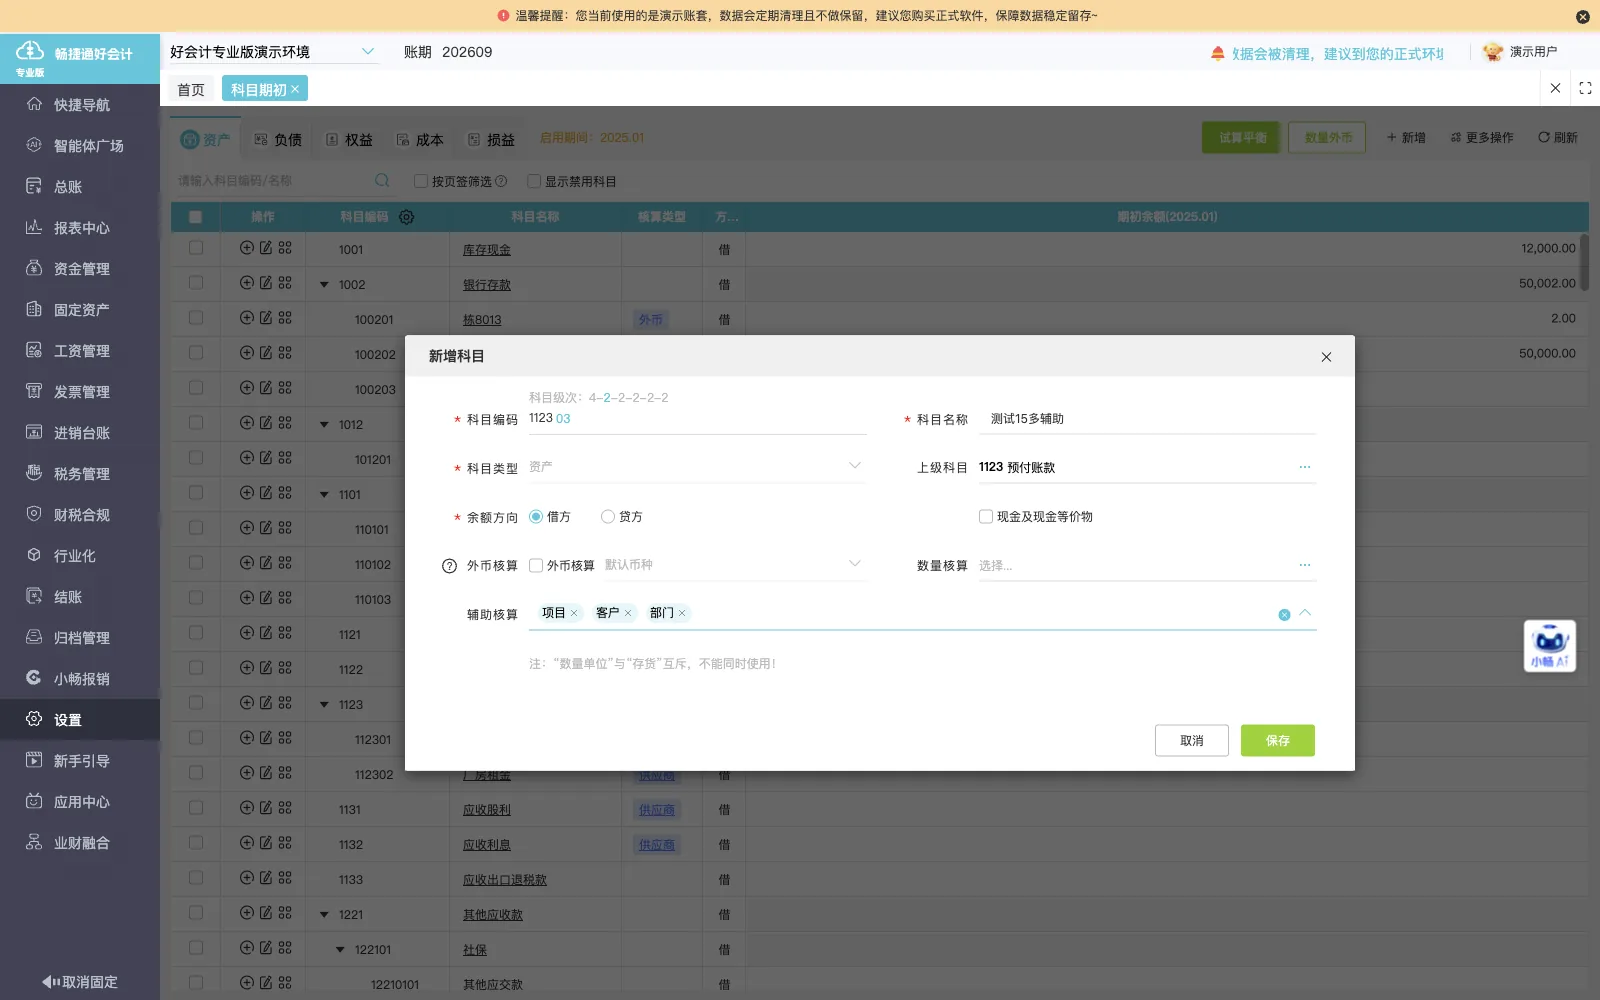
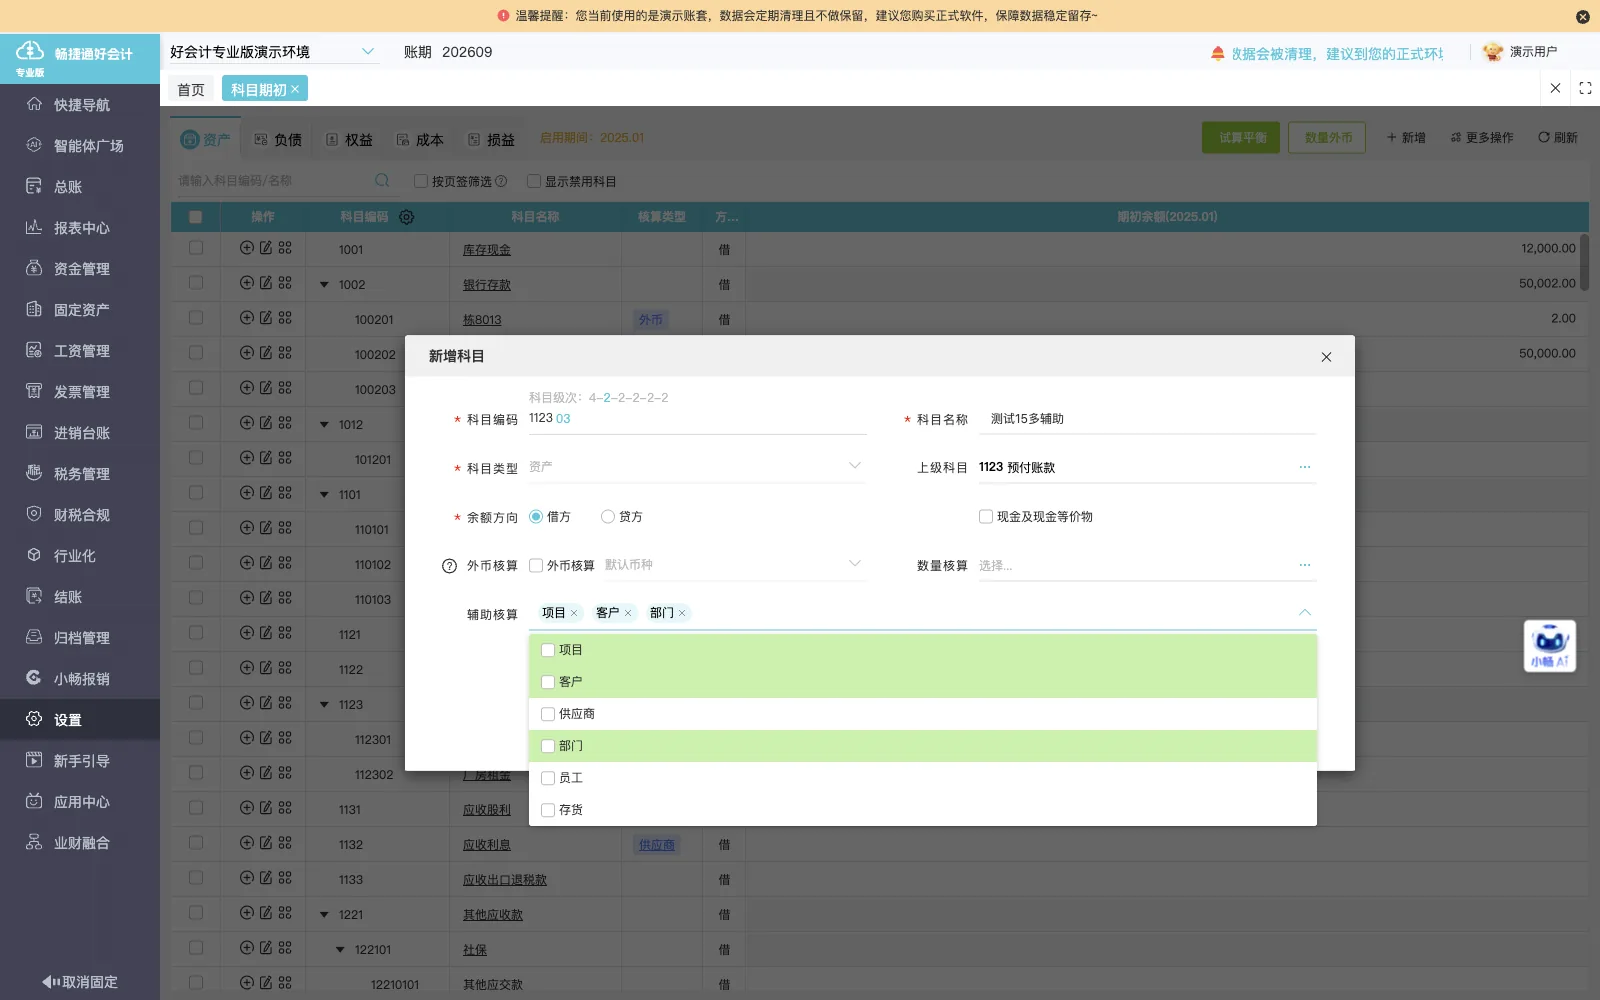
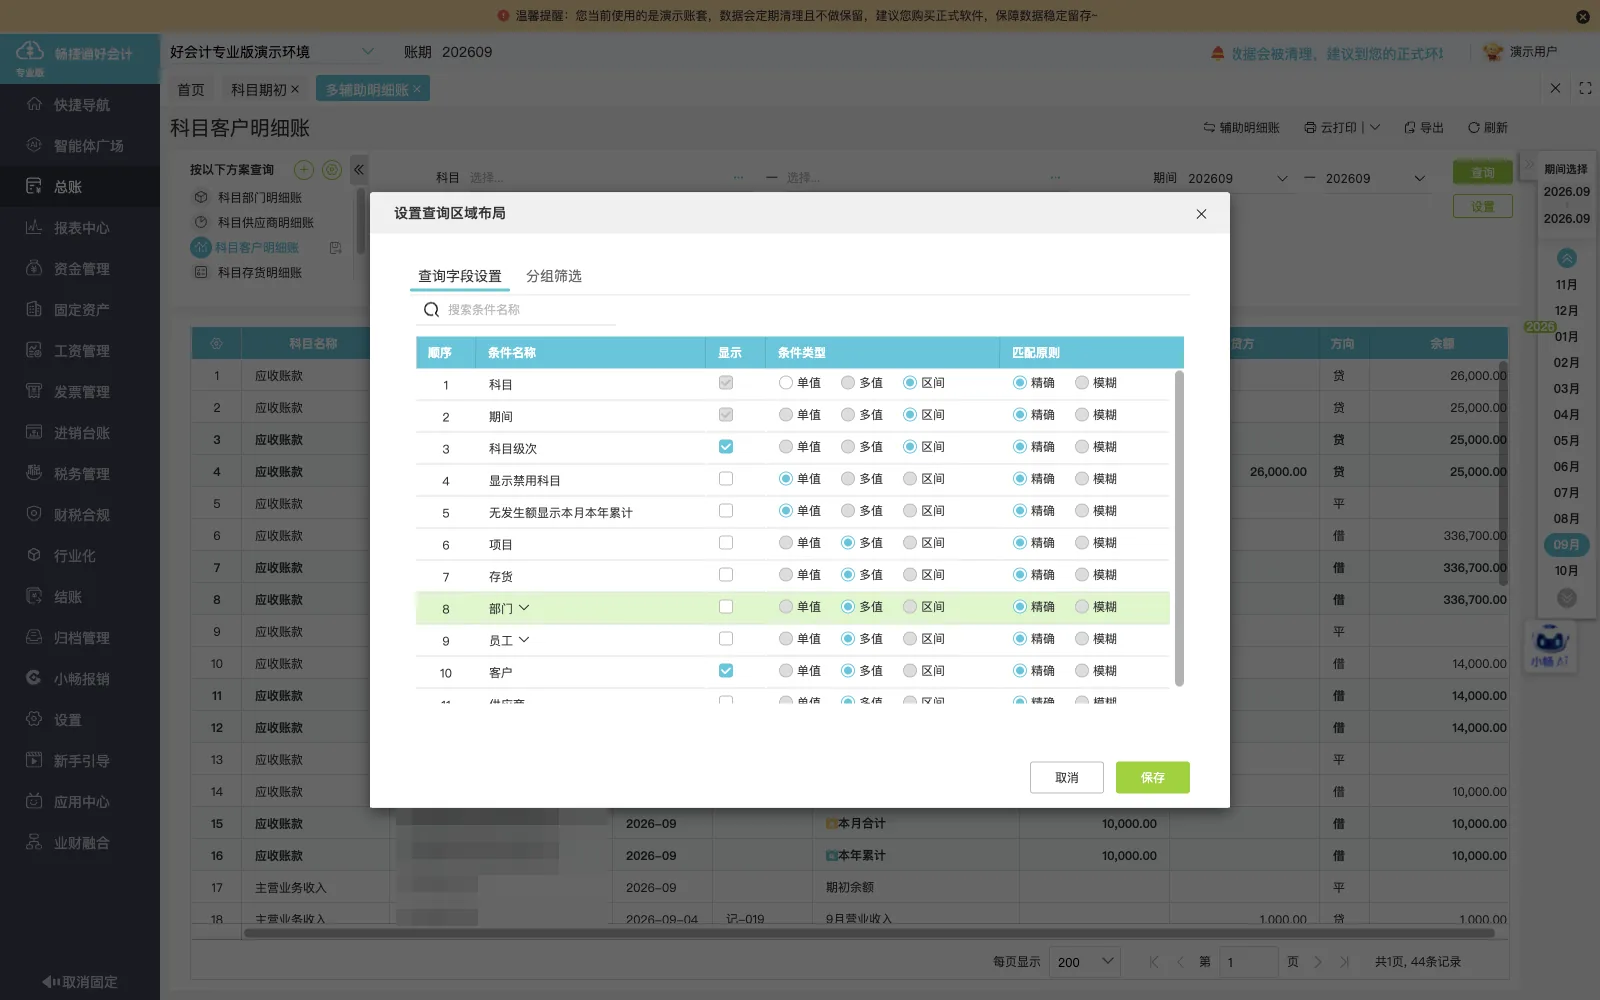
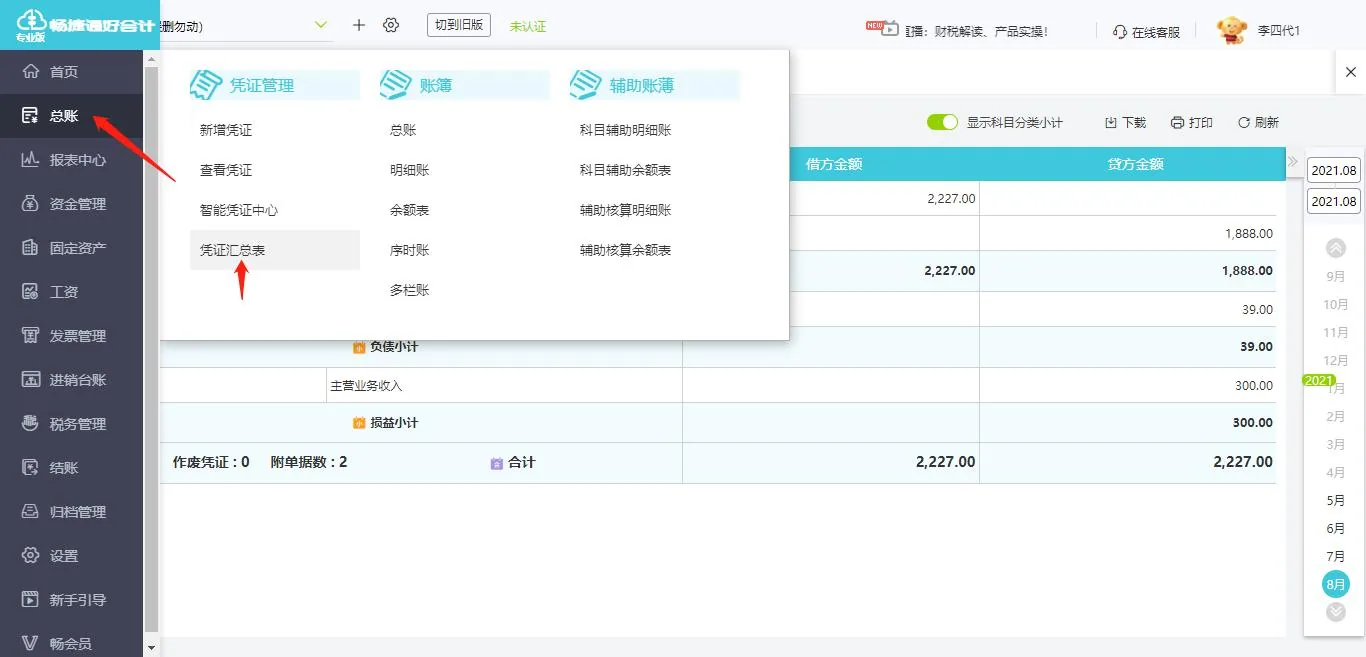
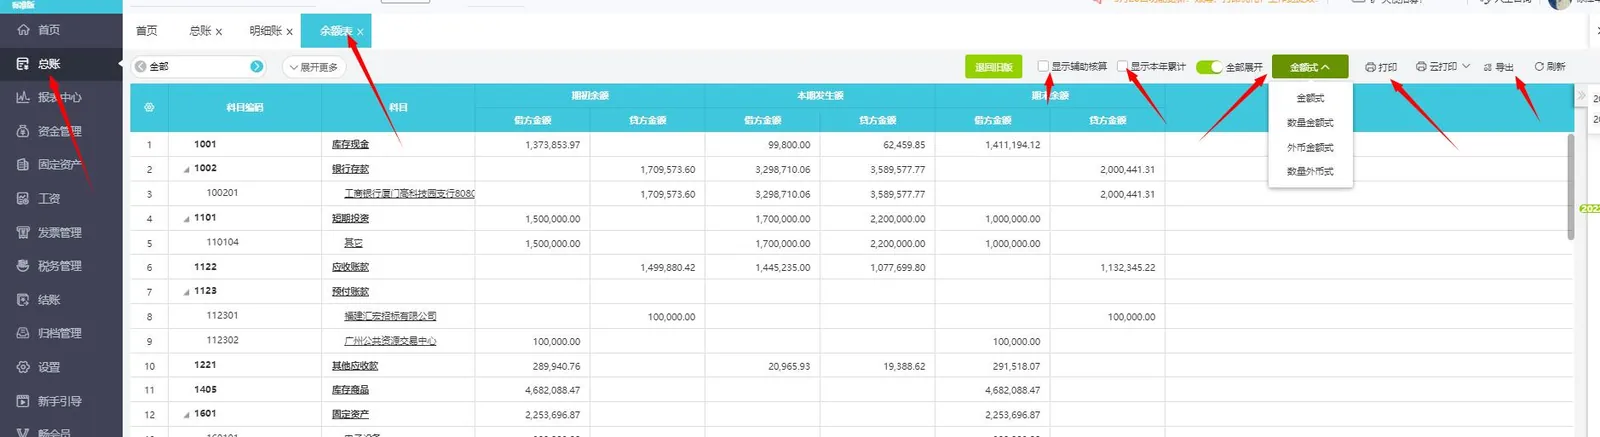
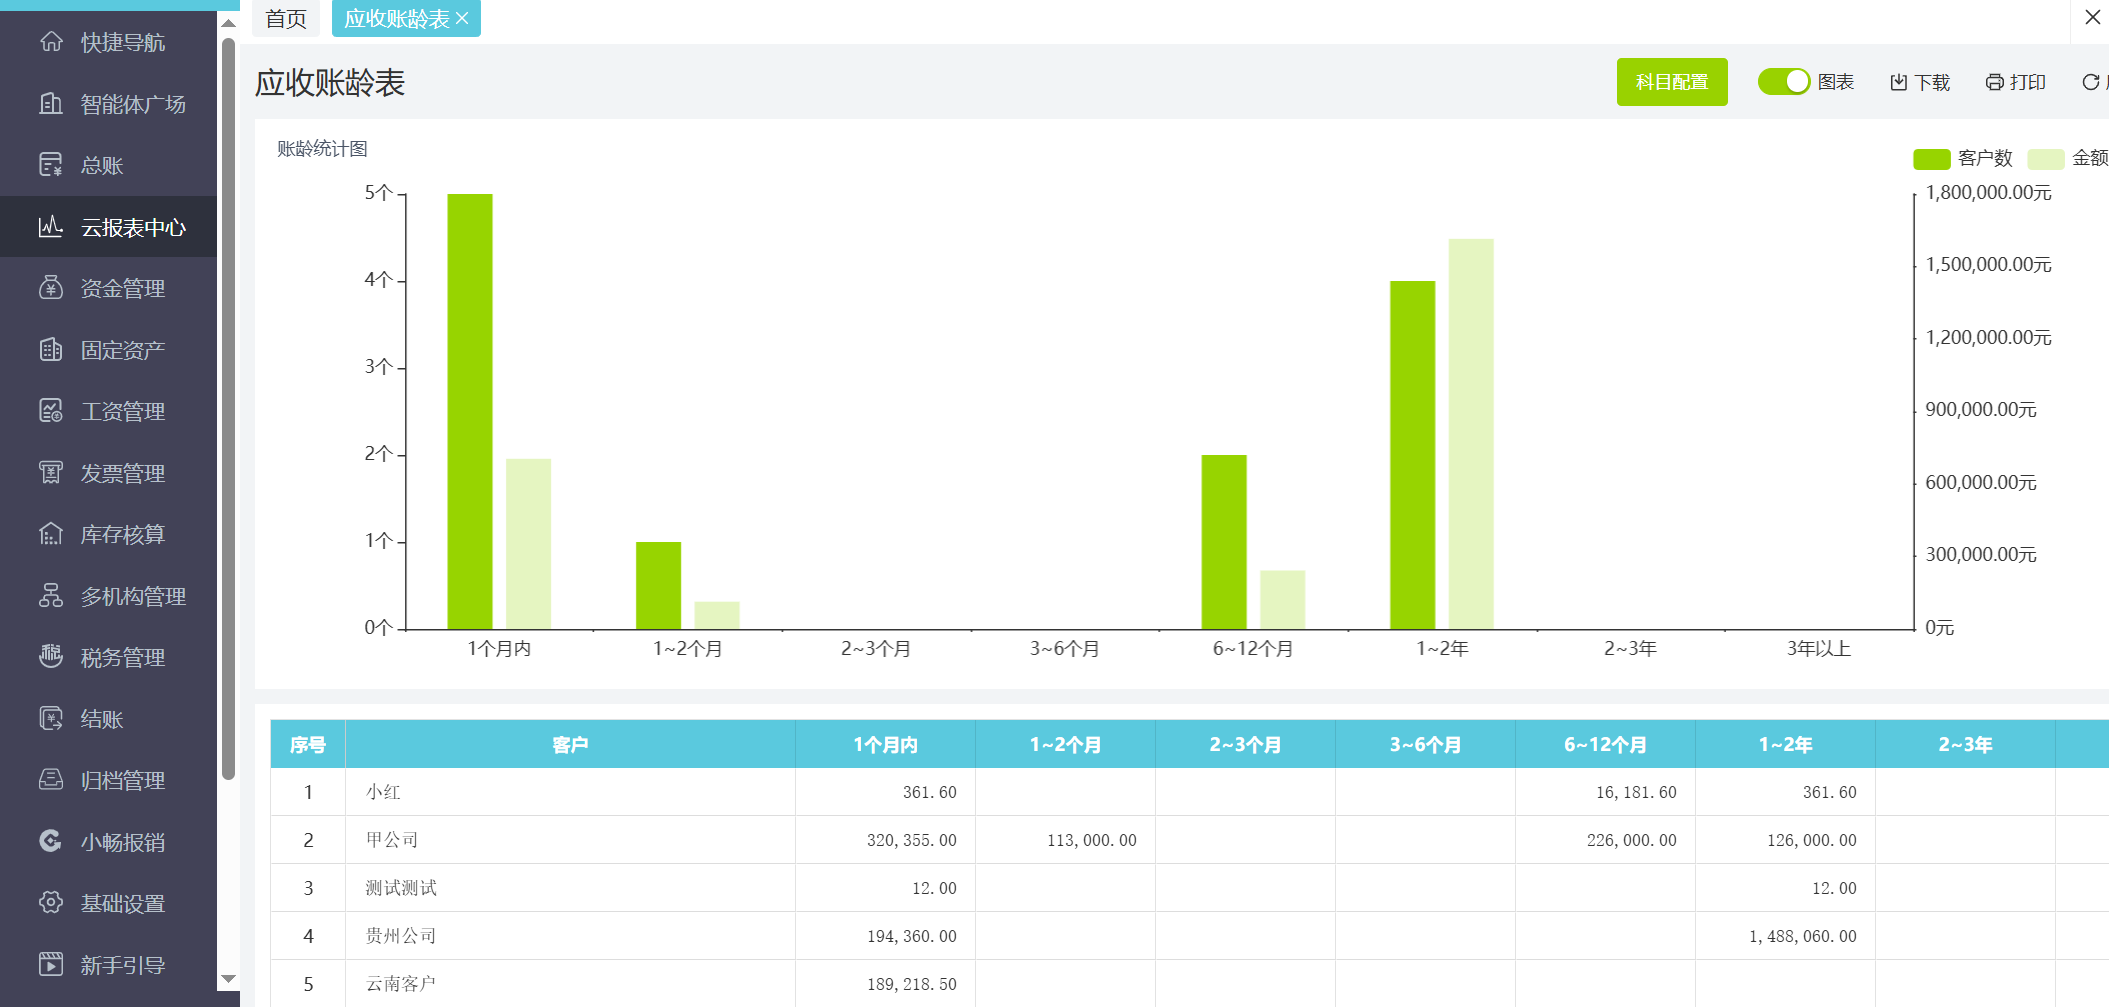
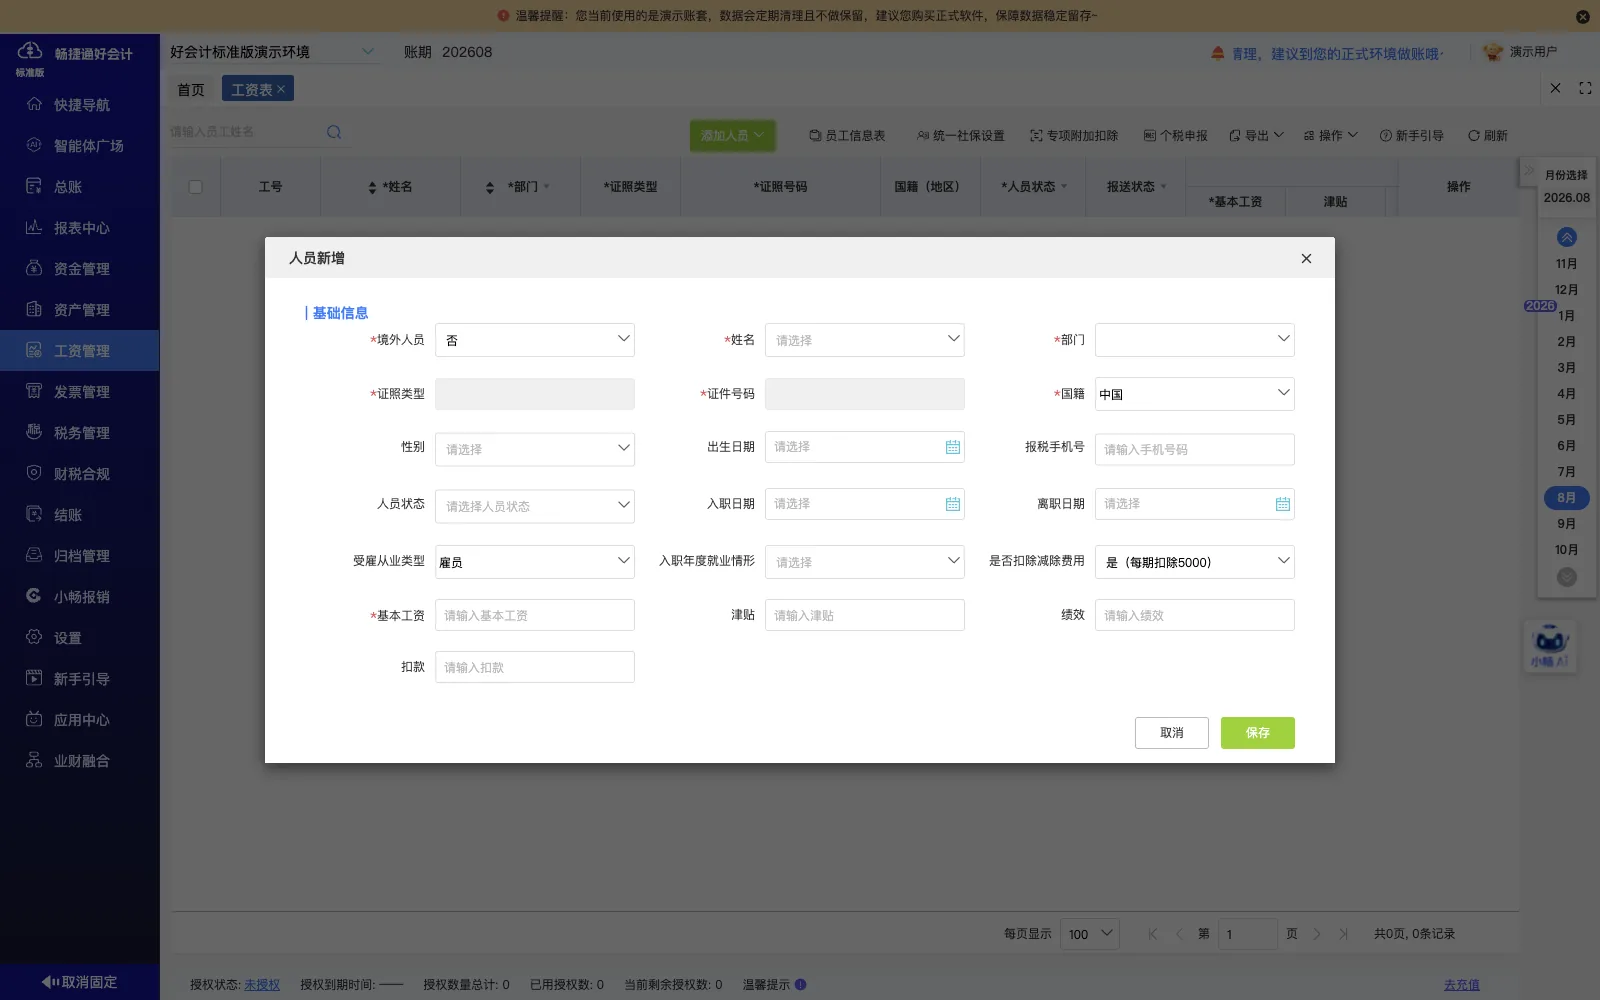
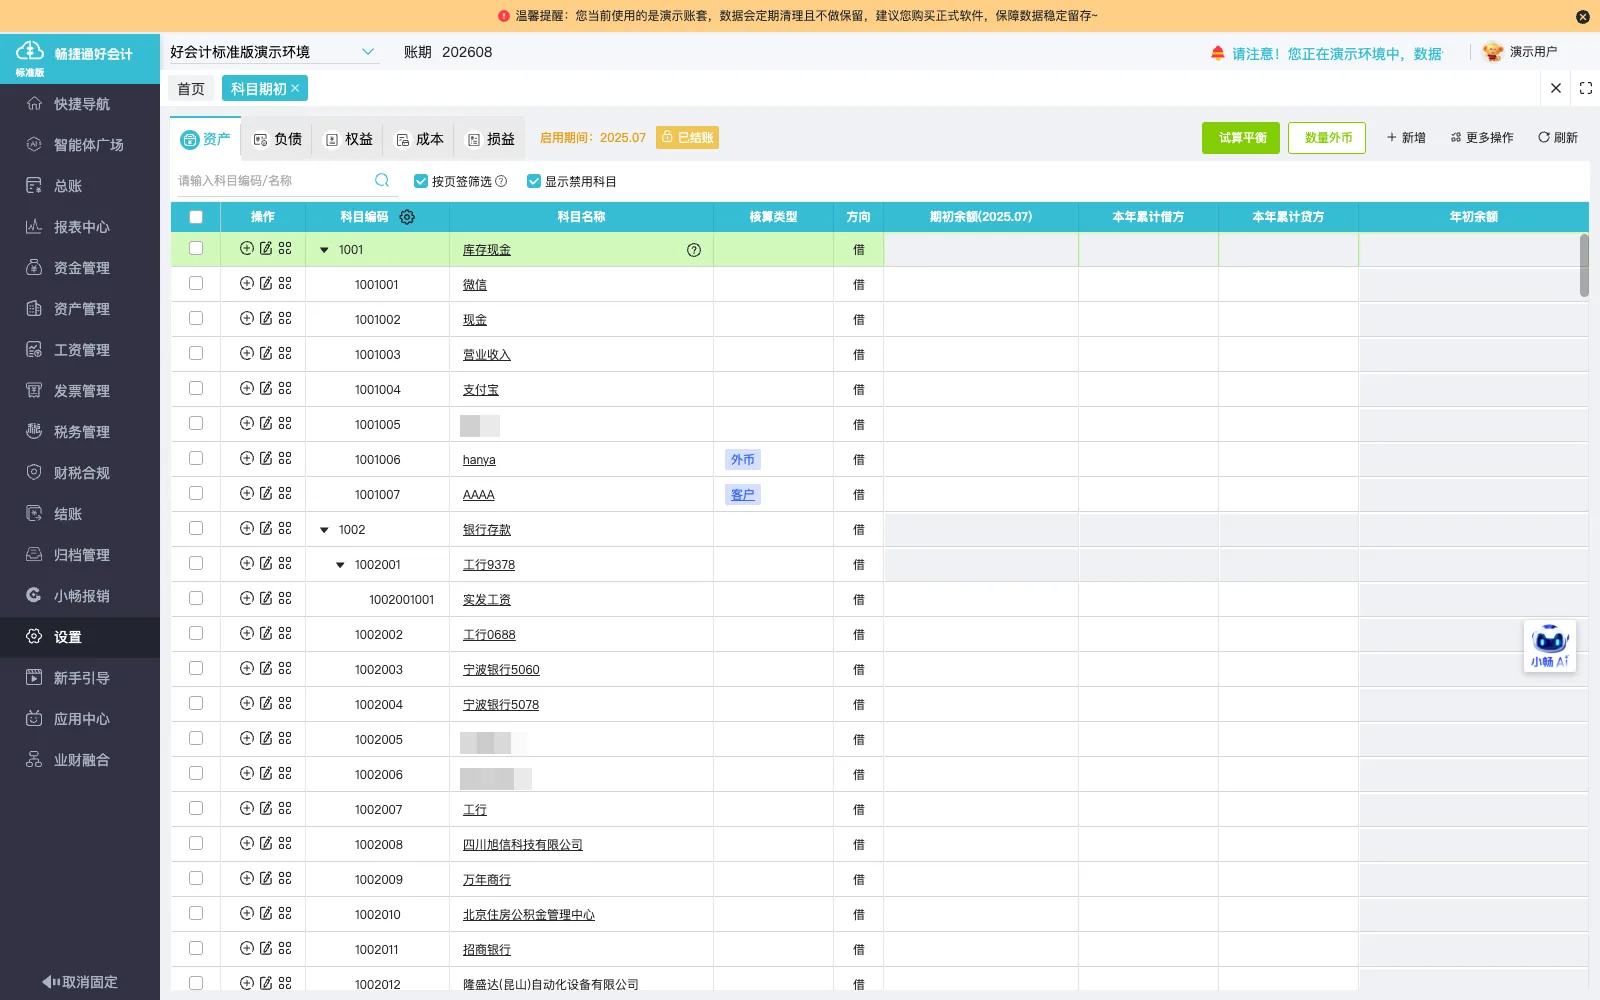
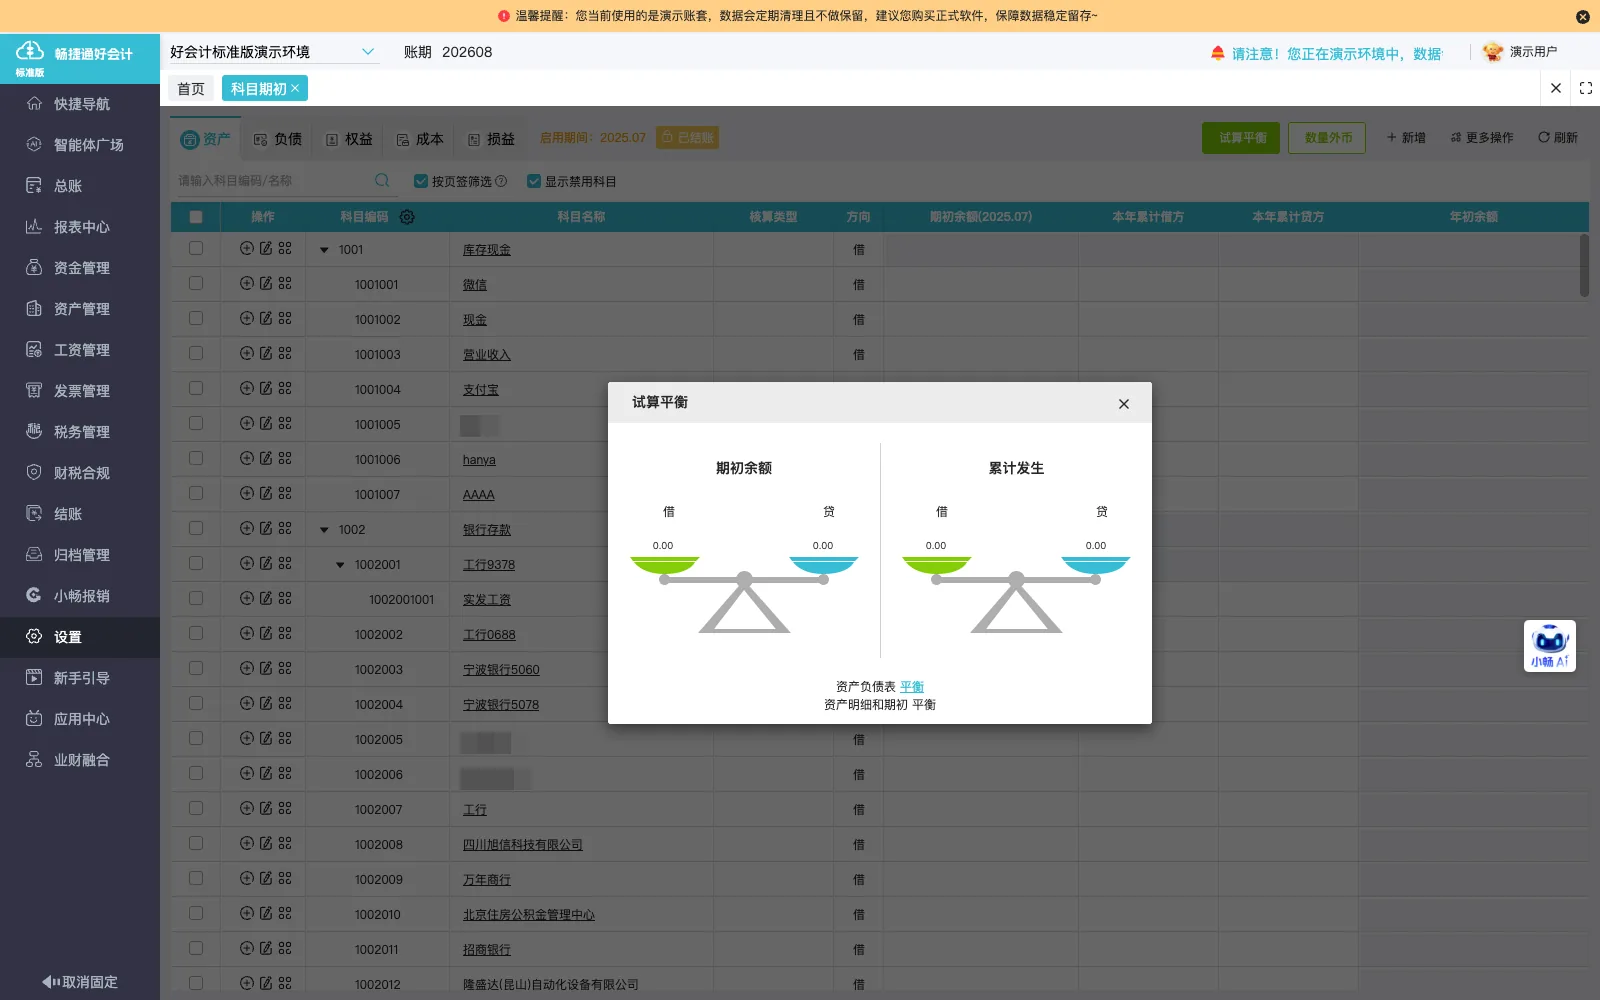
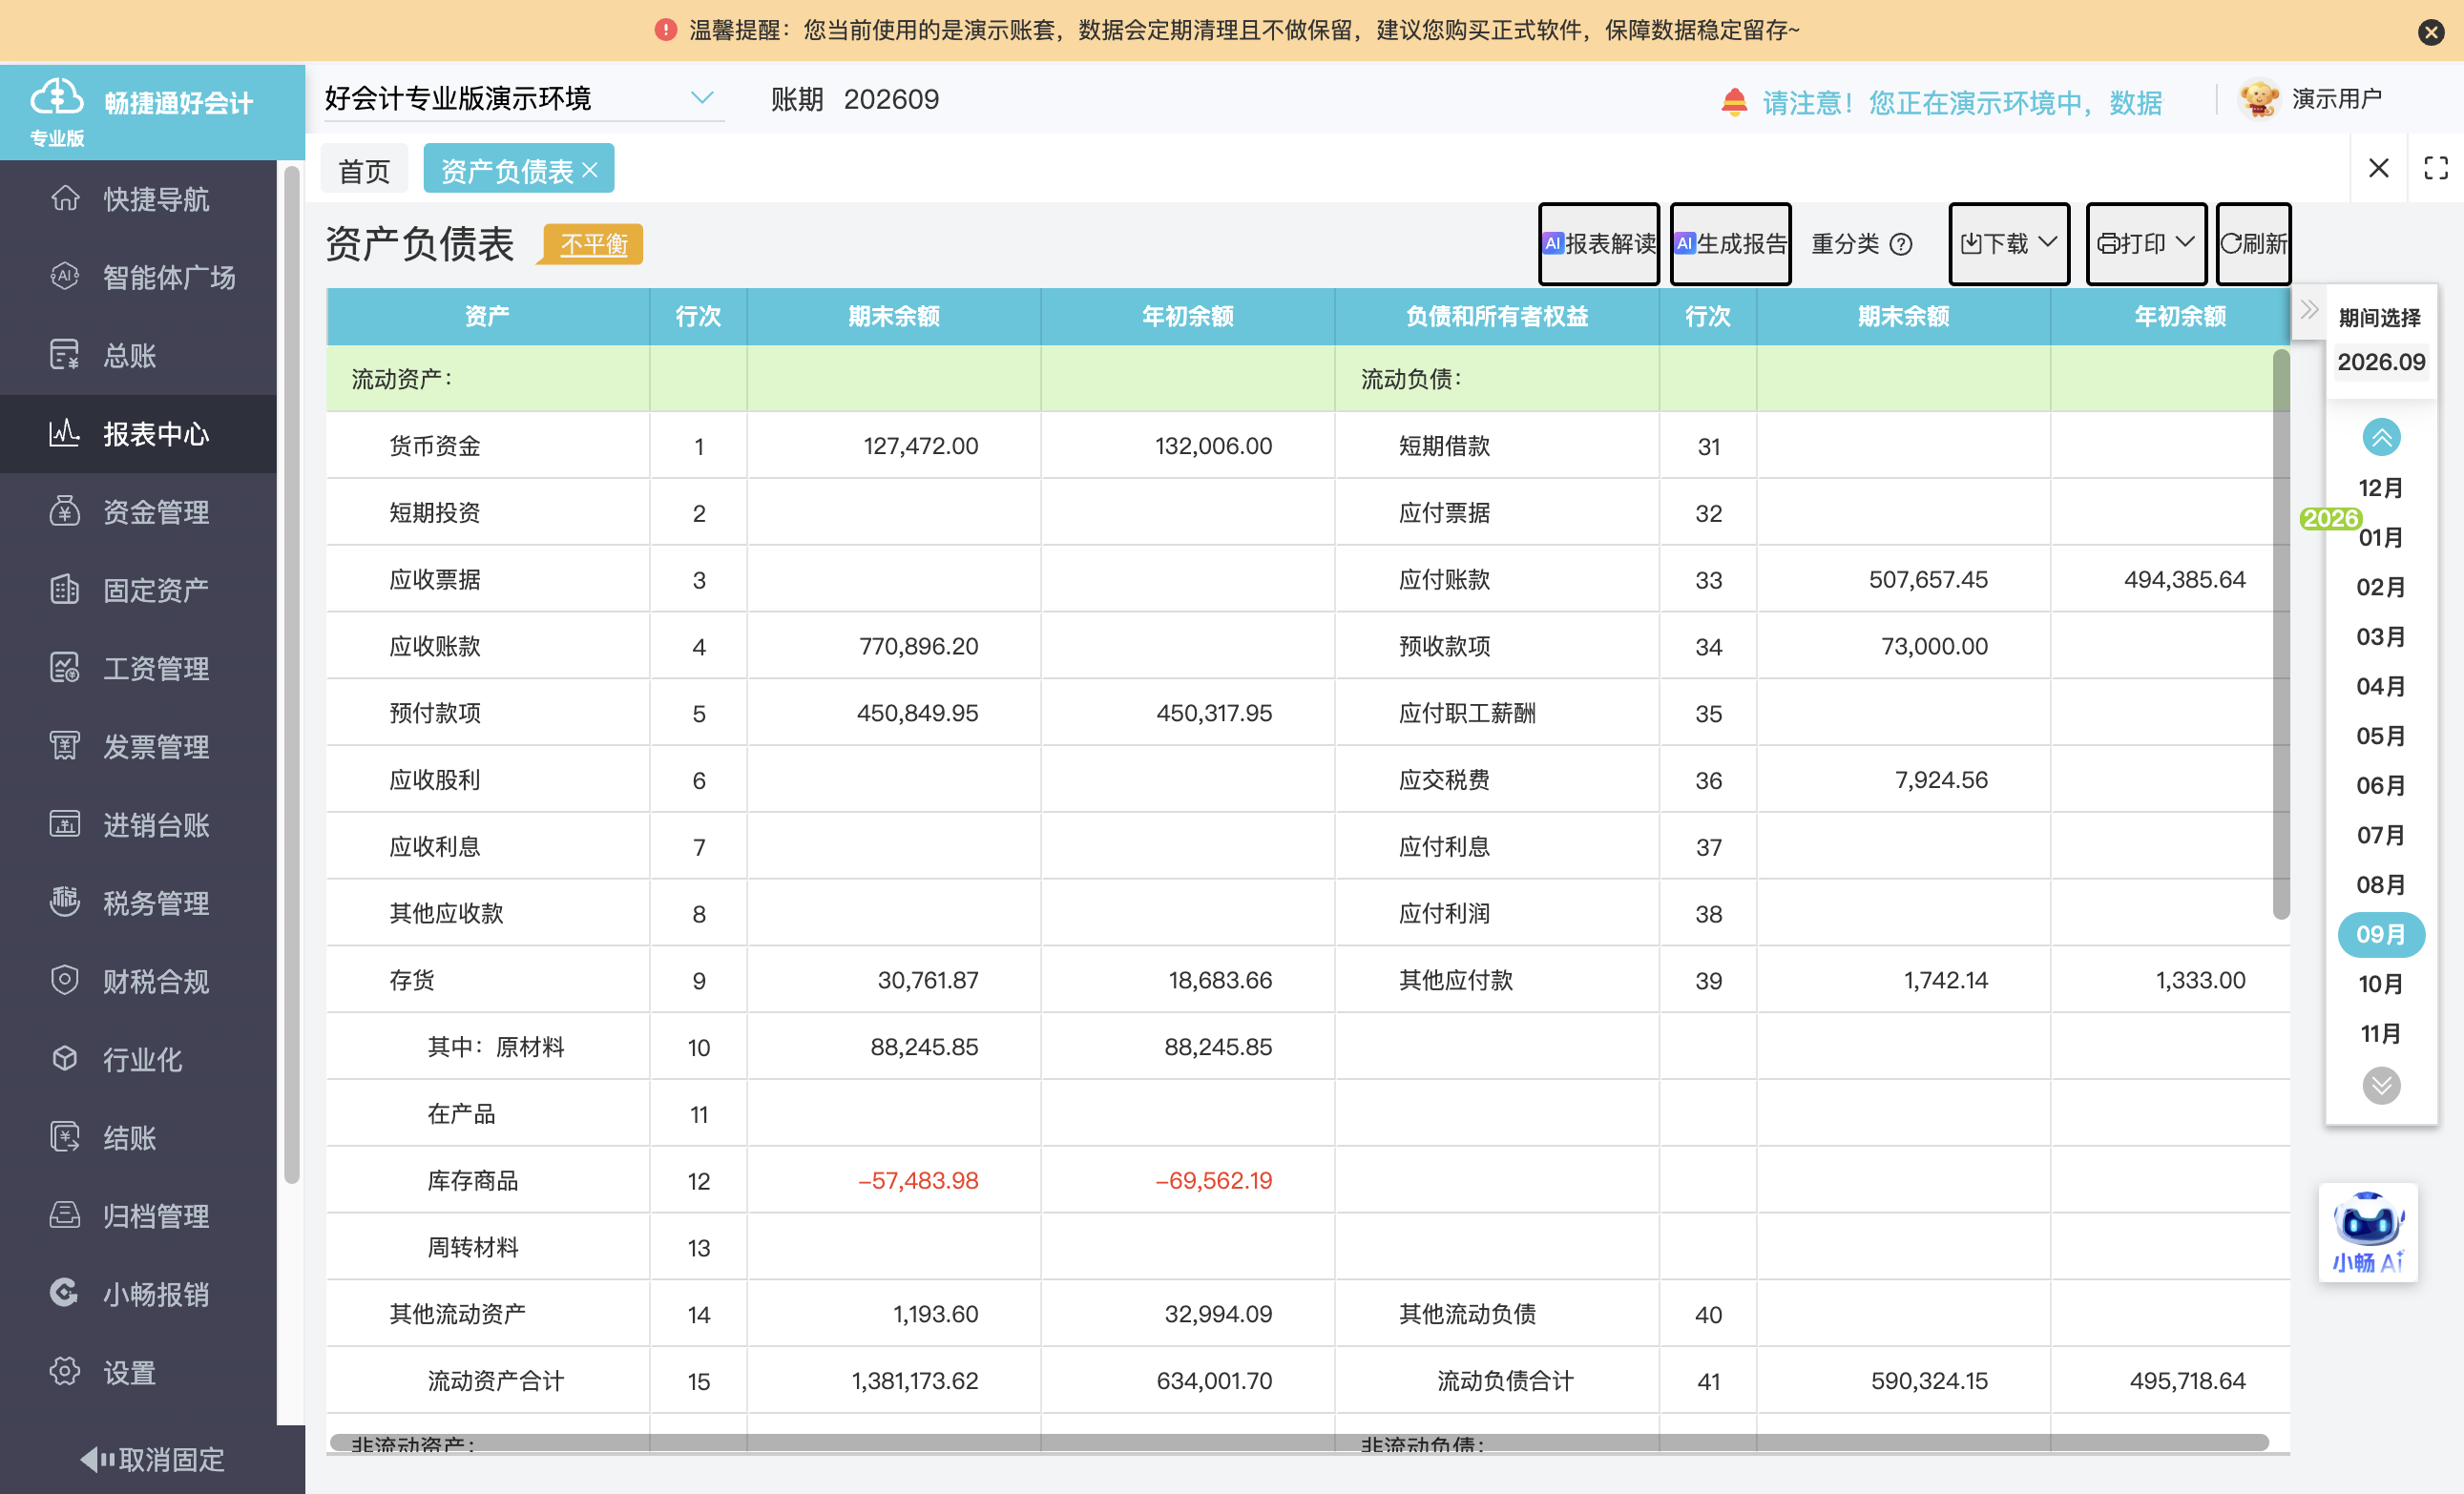
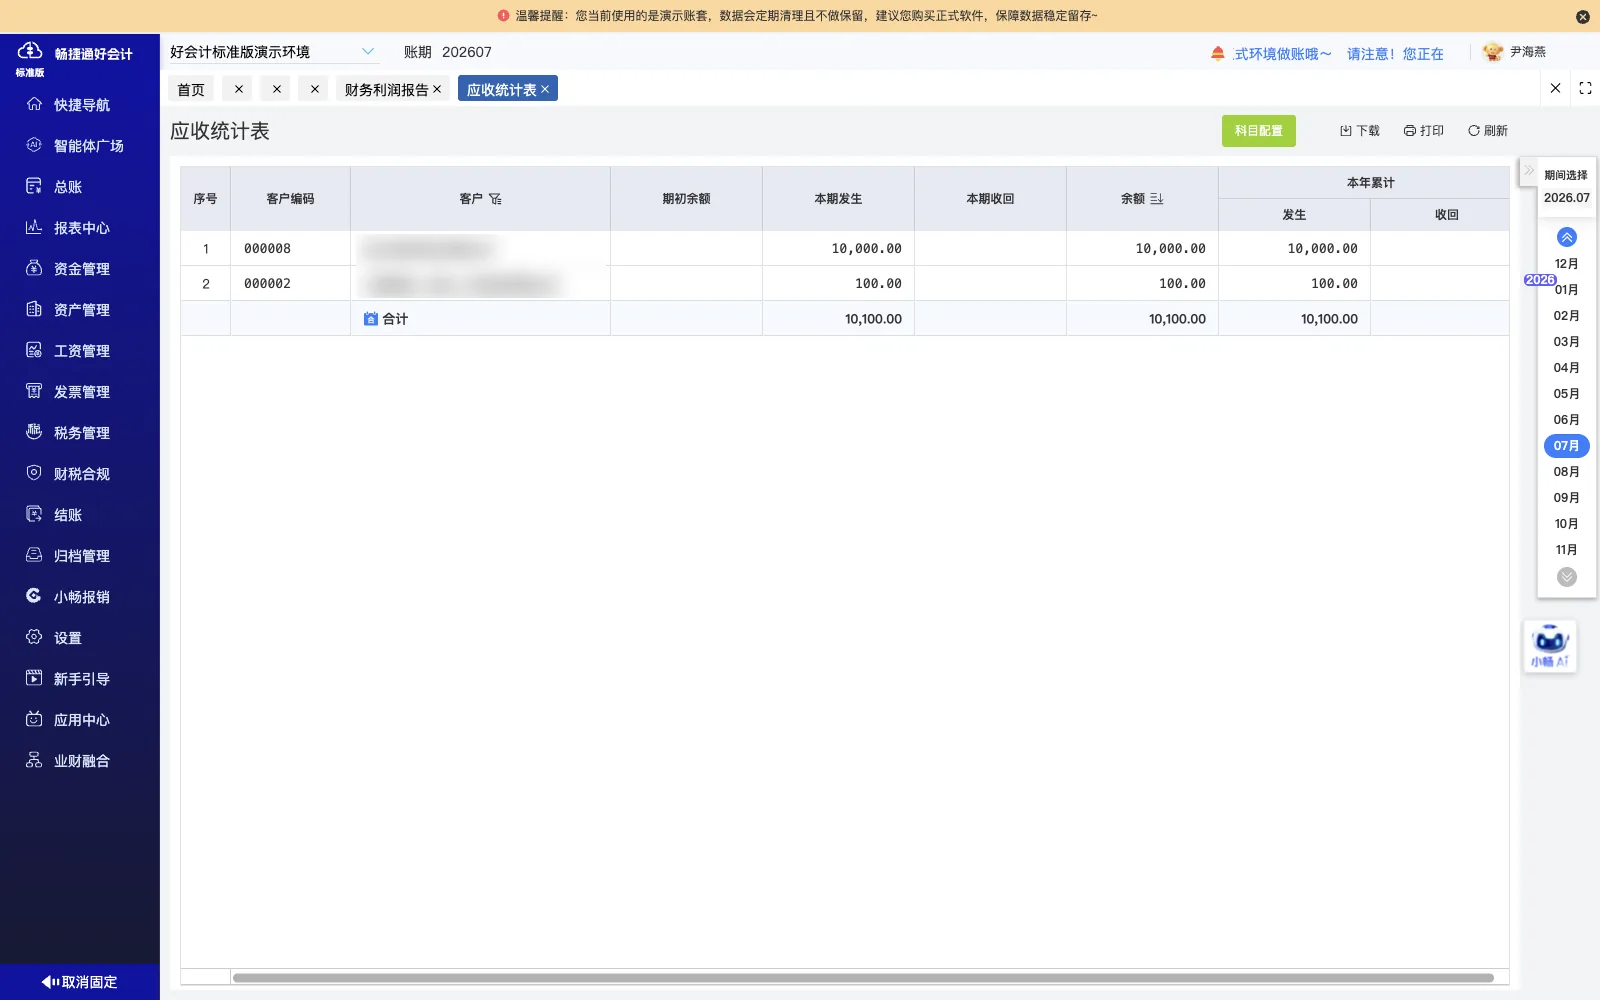
对应收、应付等往来科目启用辅助核算,按客户、供应商辅助项记录并查询往来余额与明细。
-
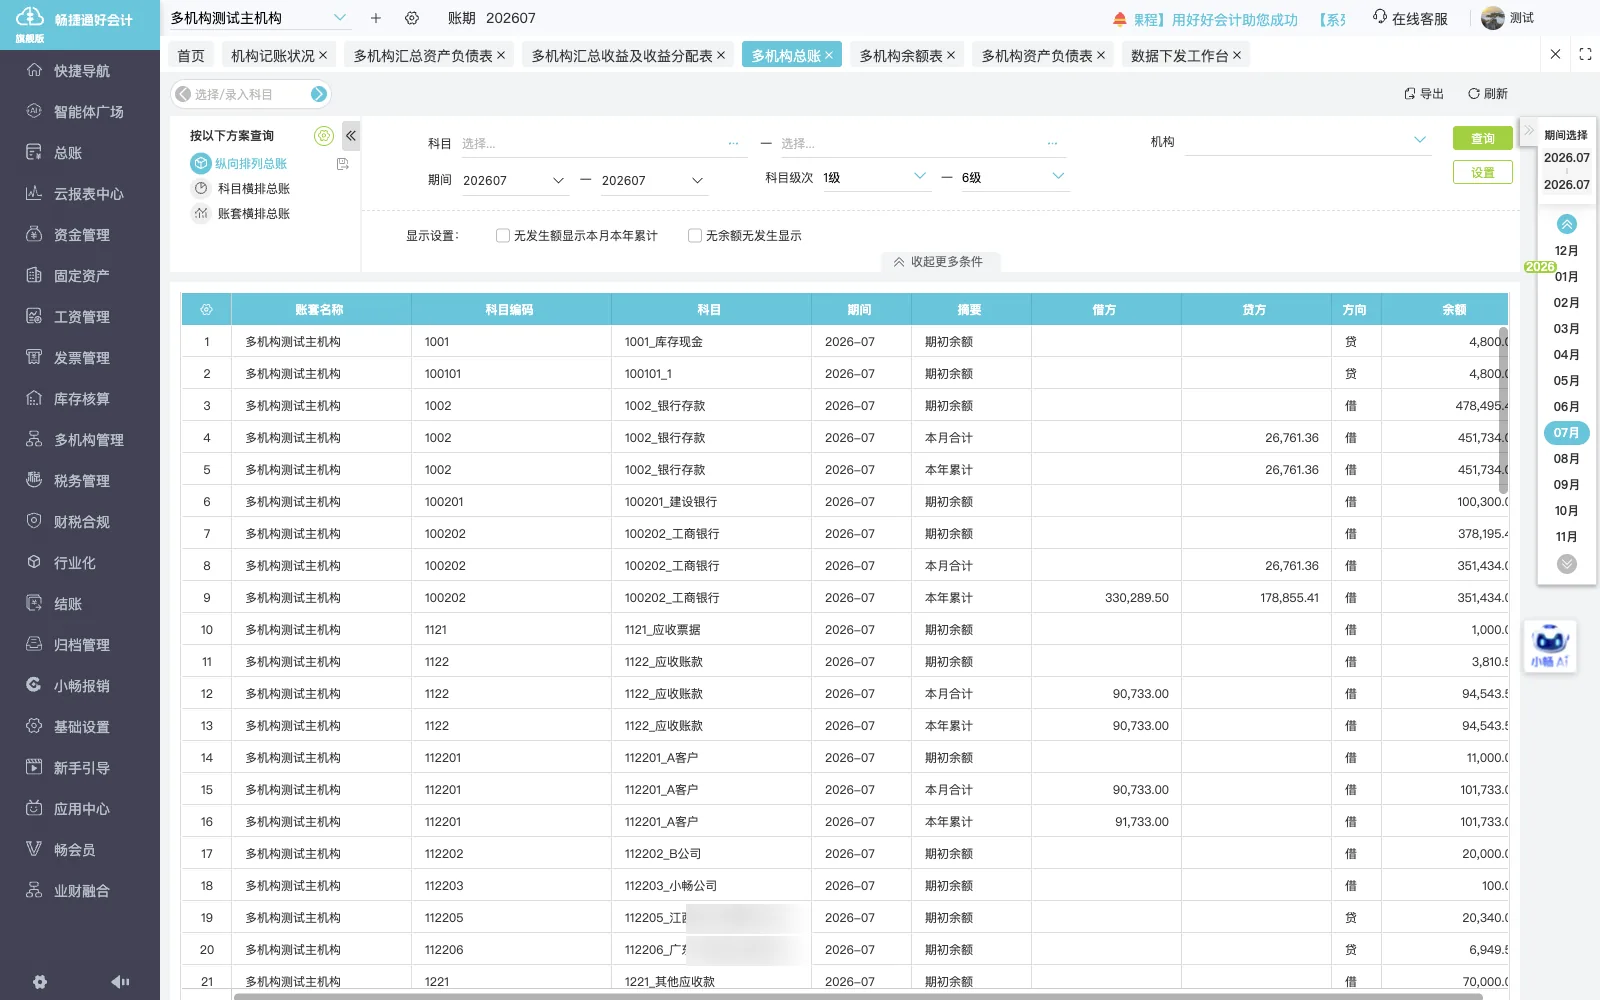
日记账管理
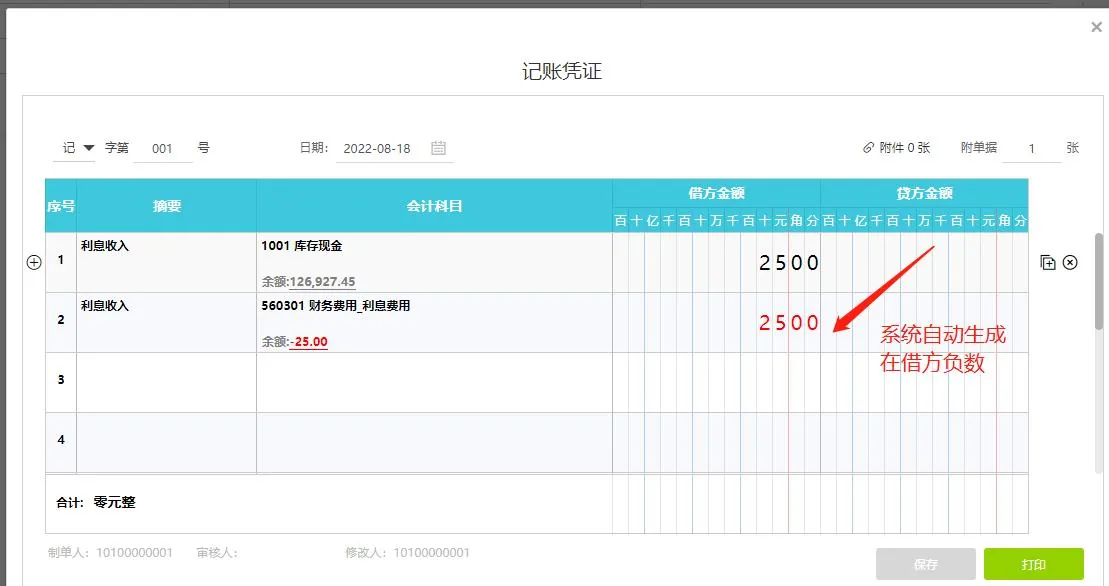
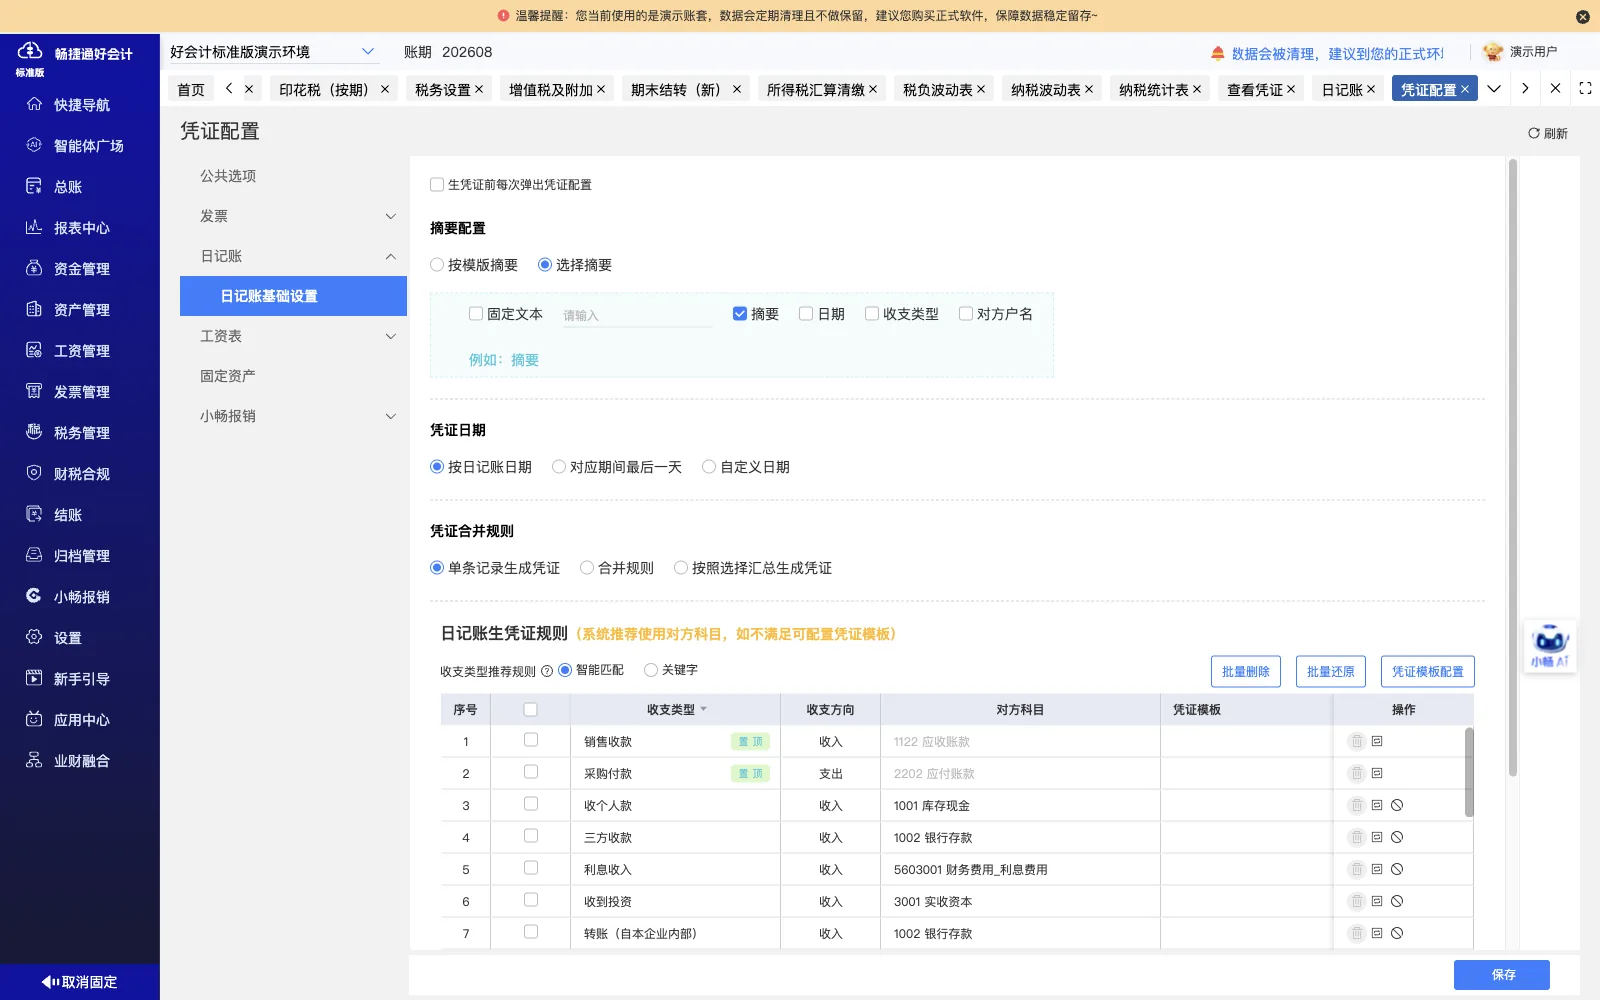
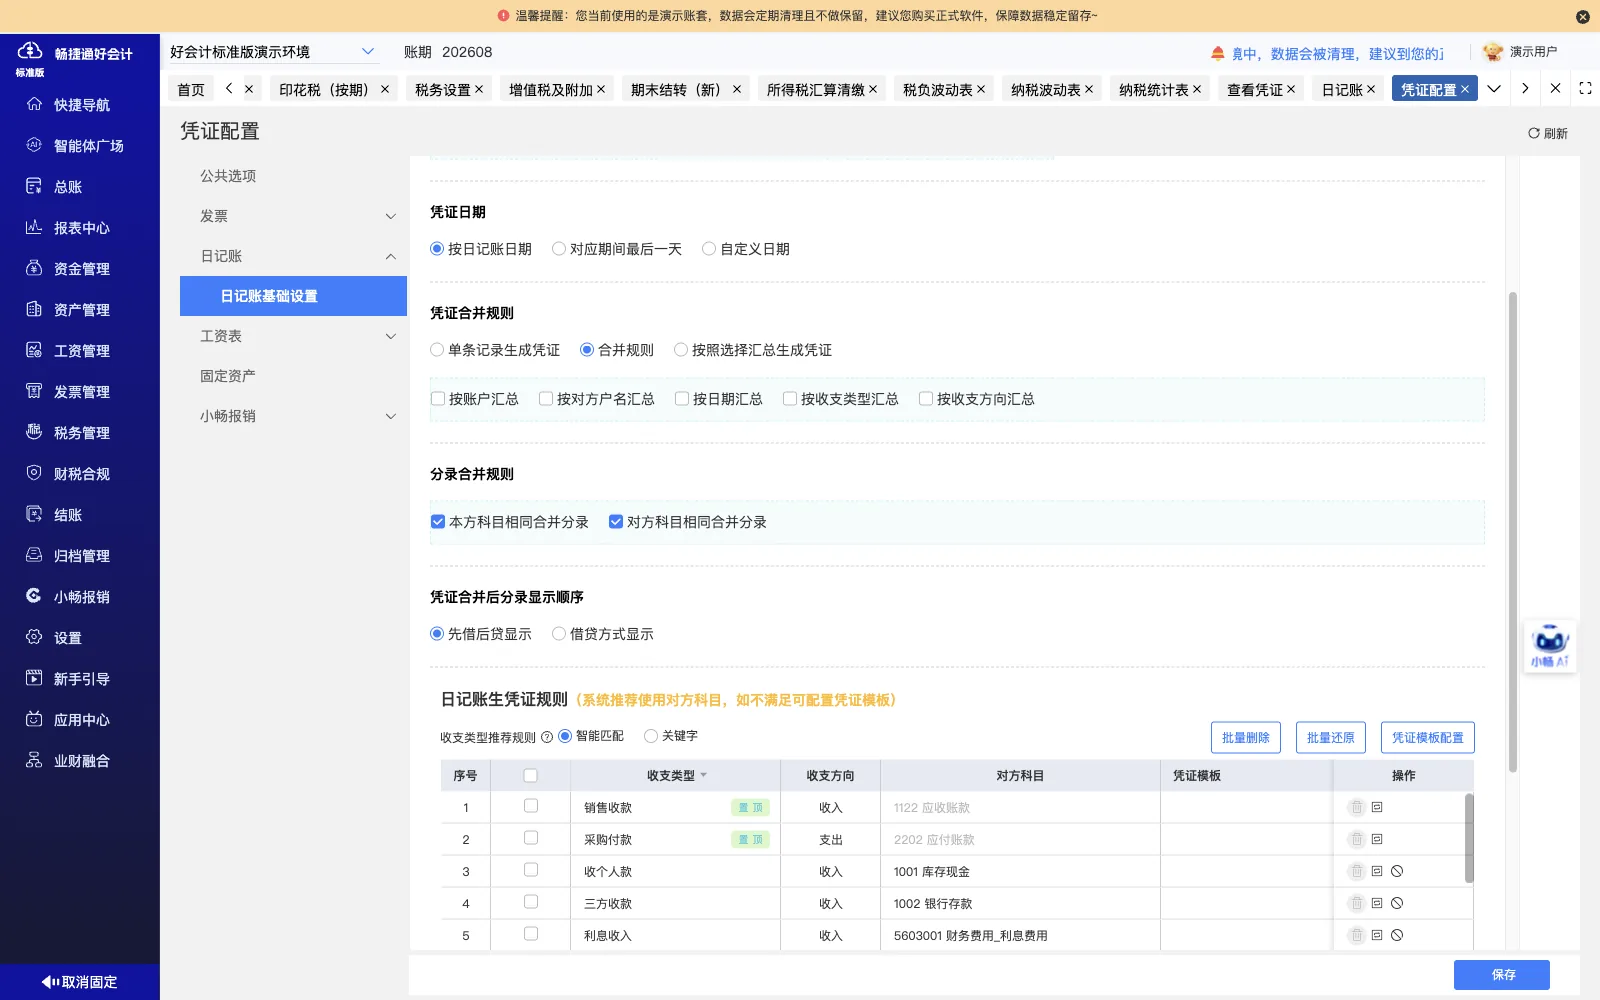
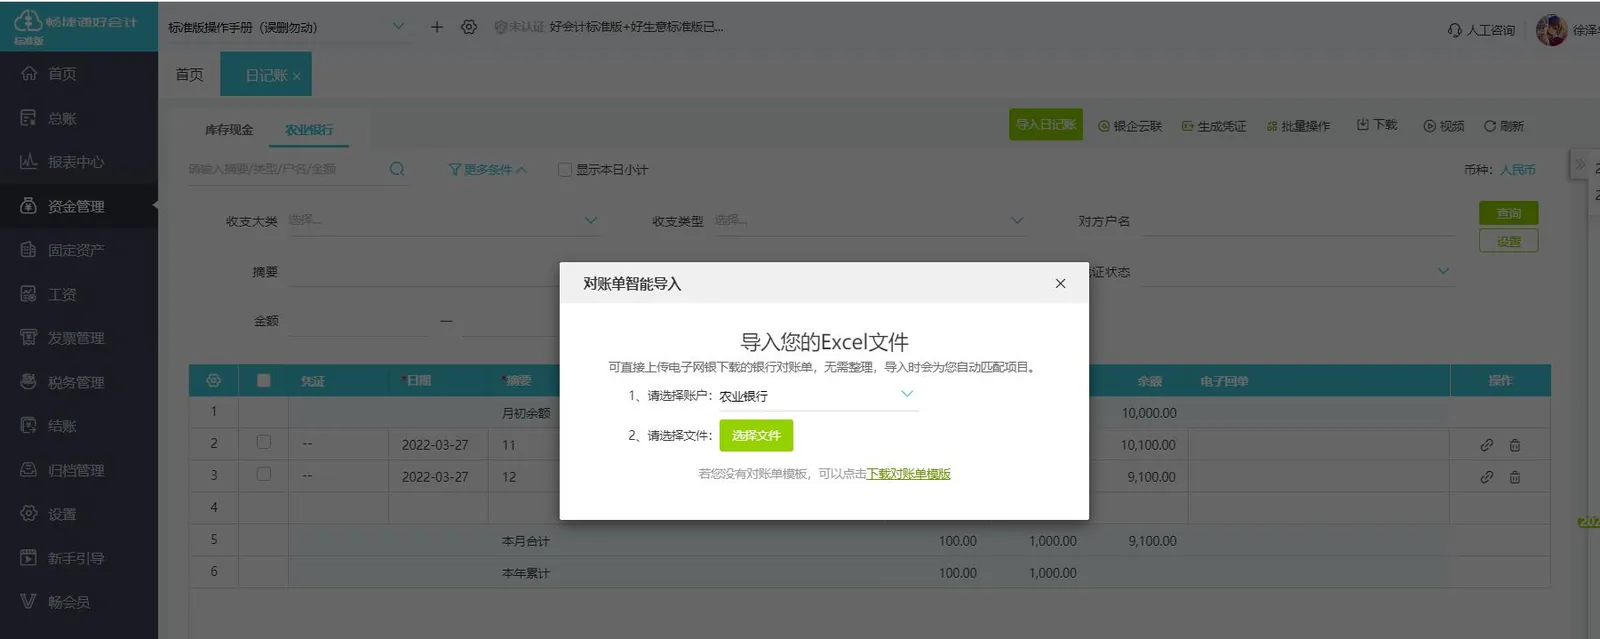
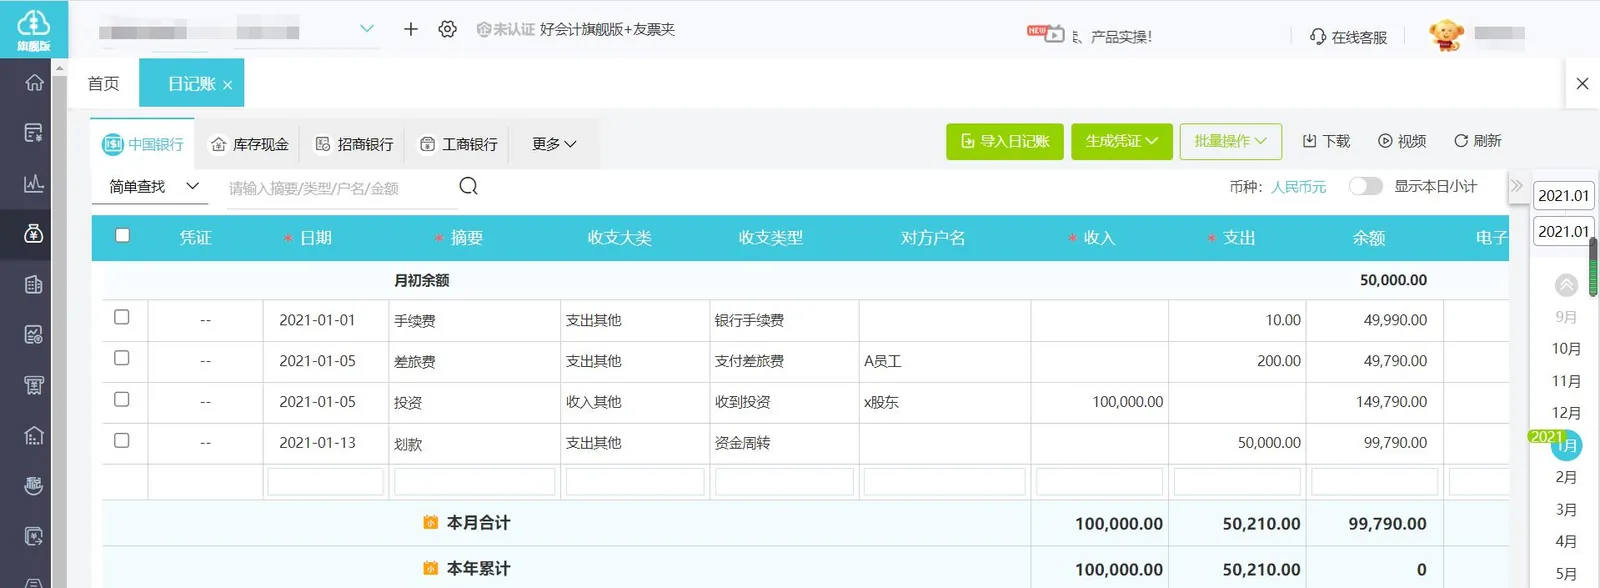
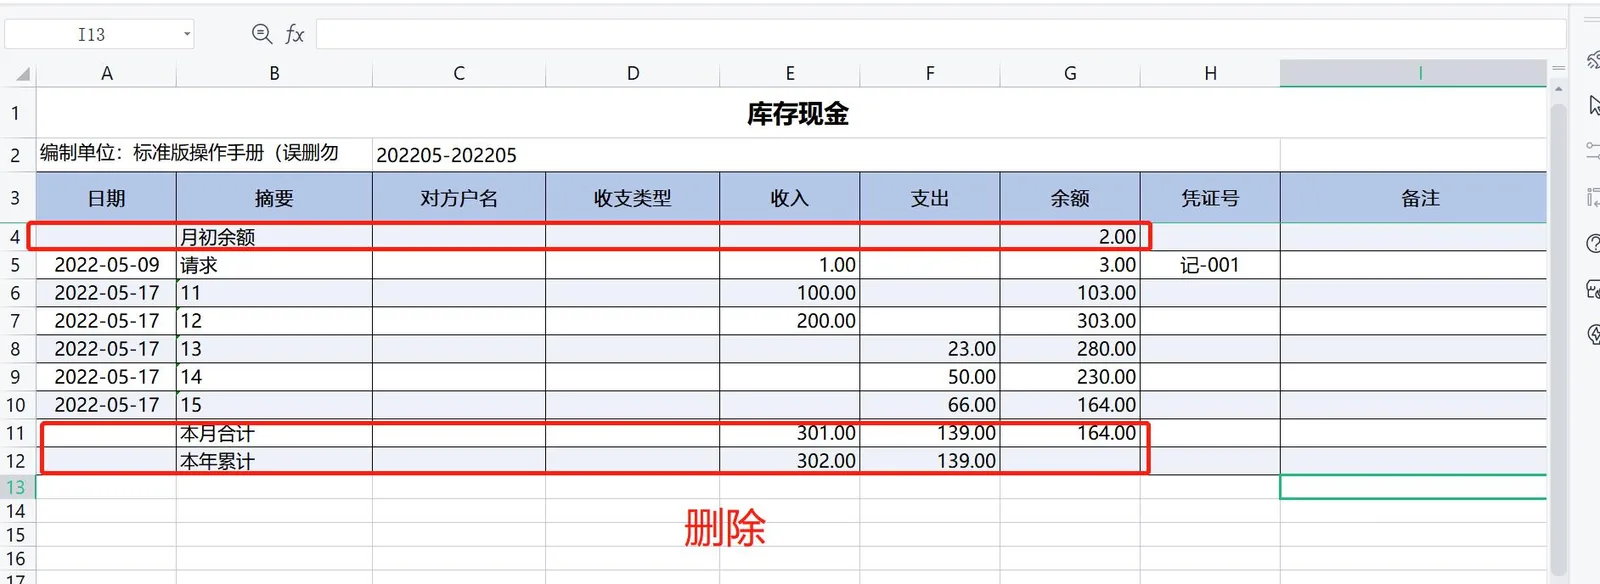
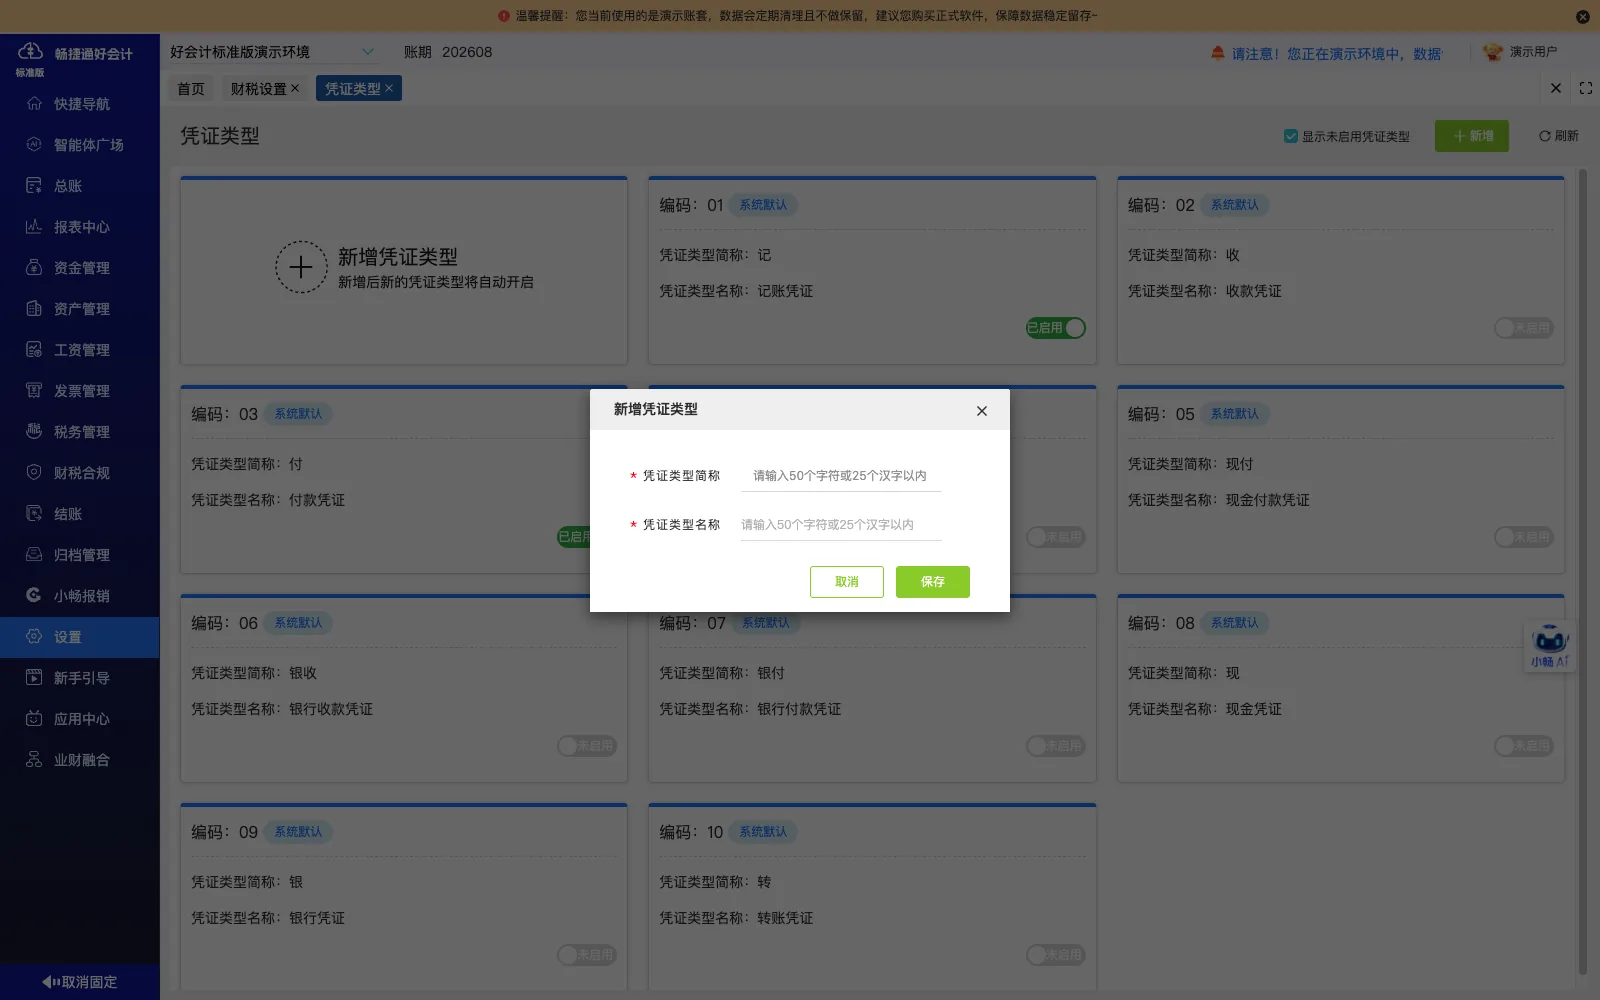
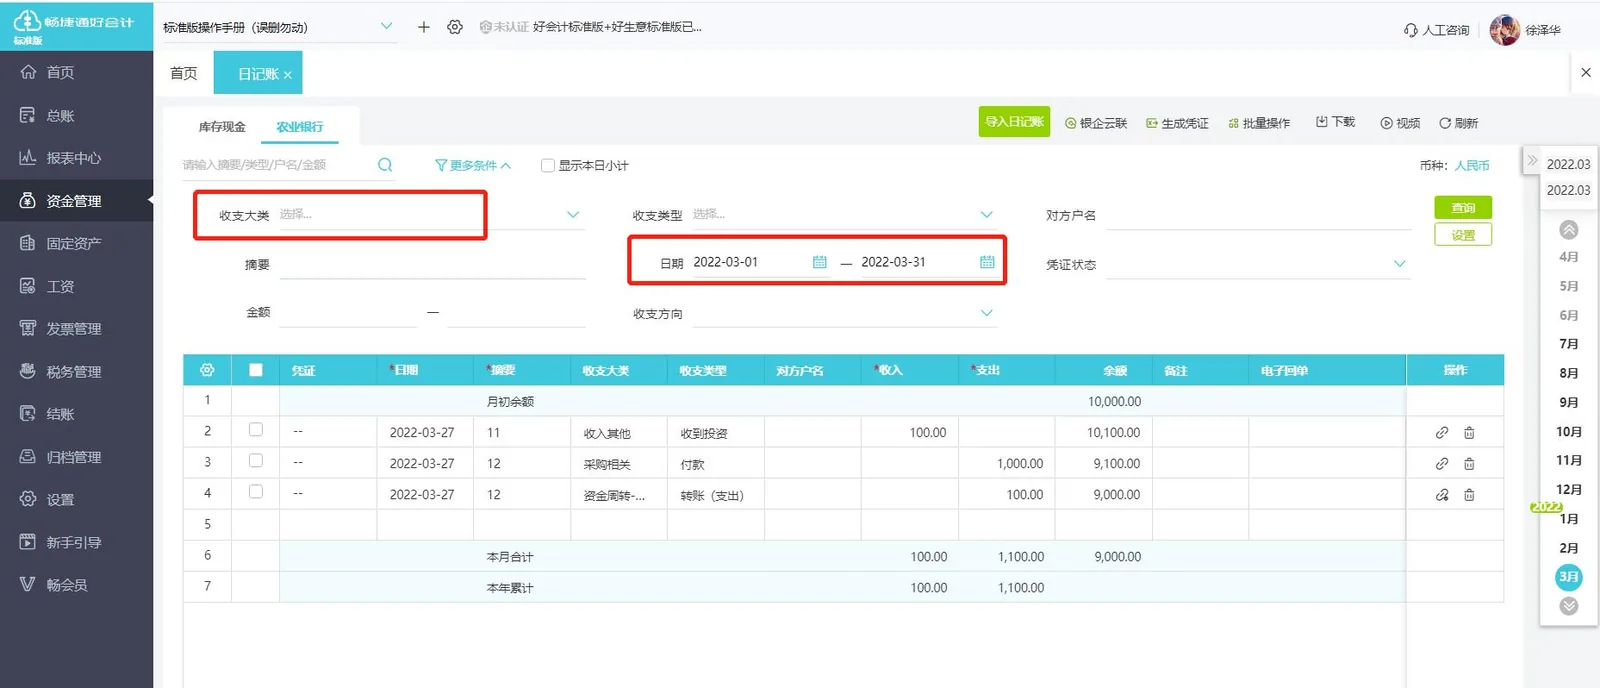
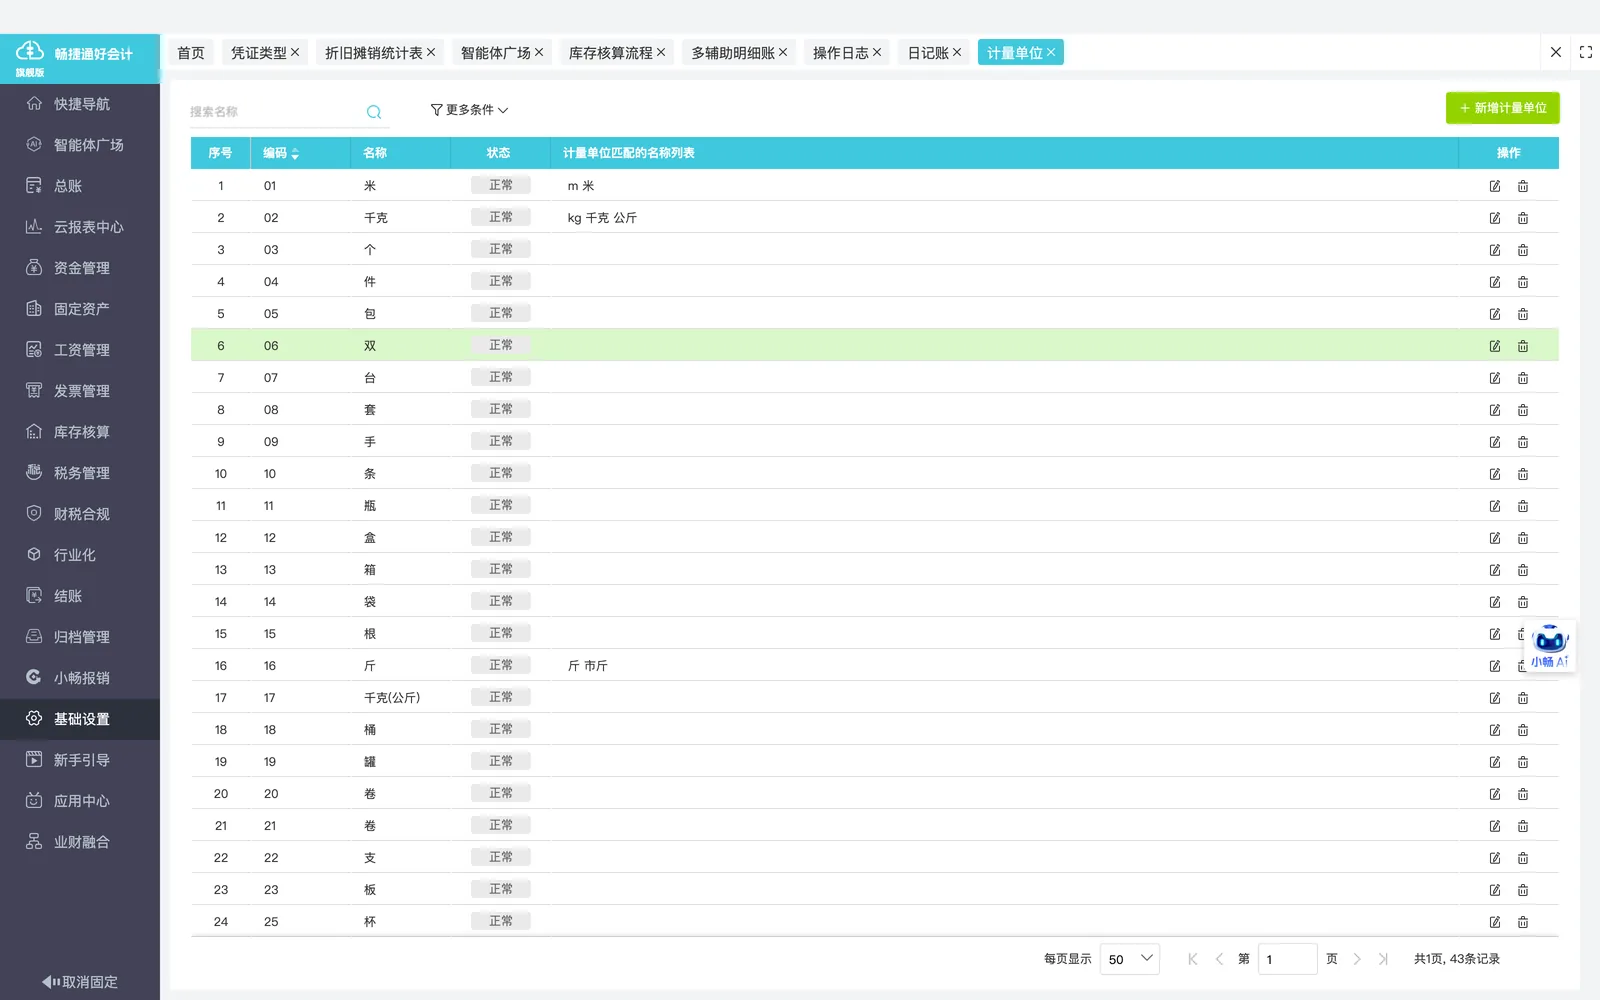
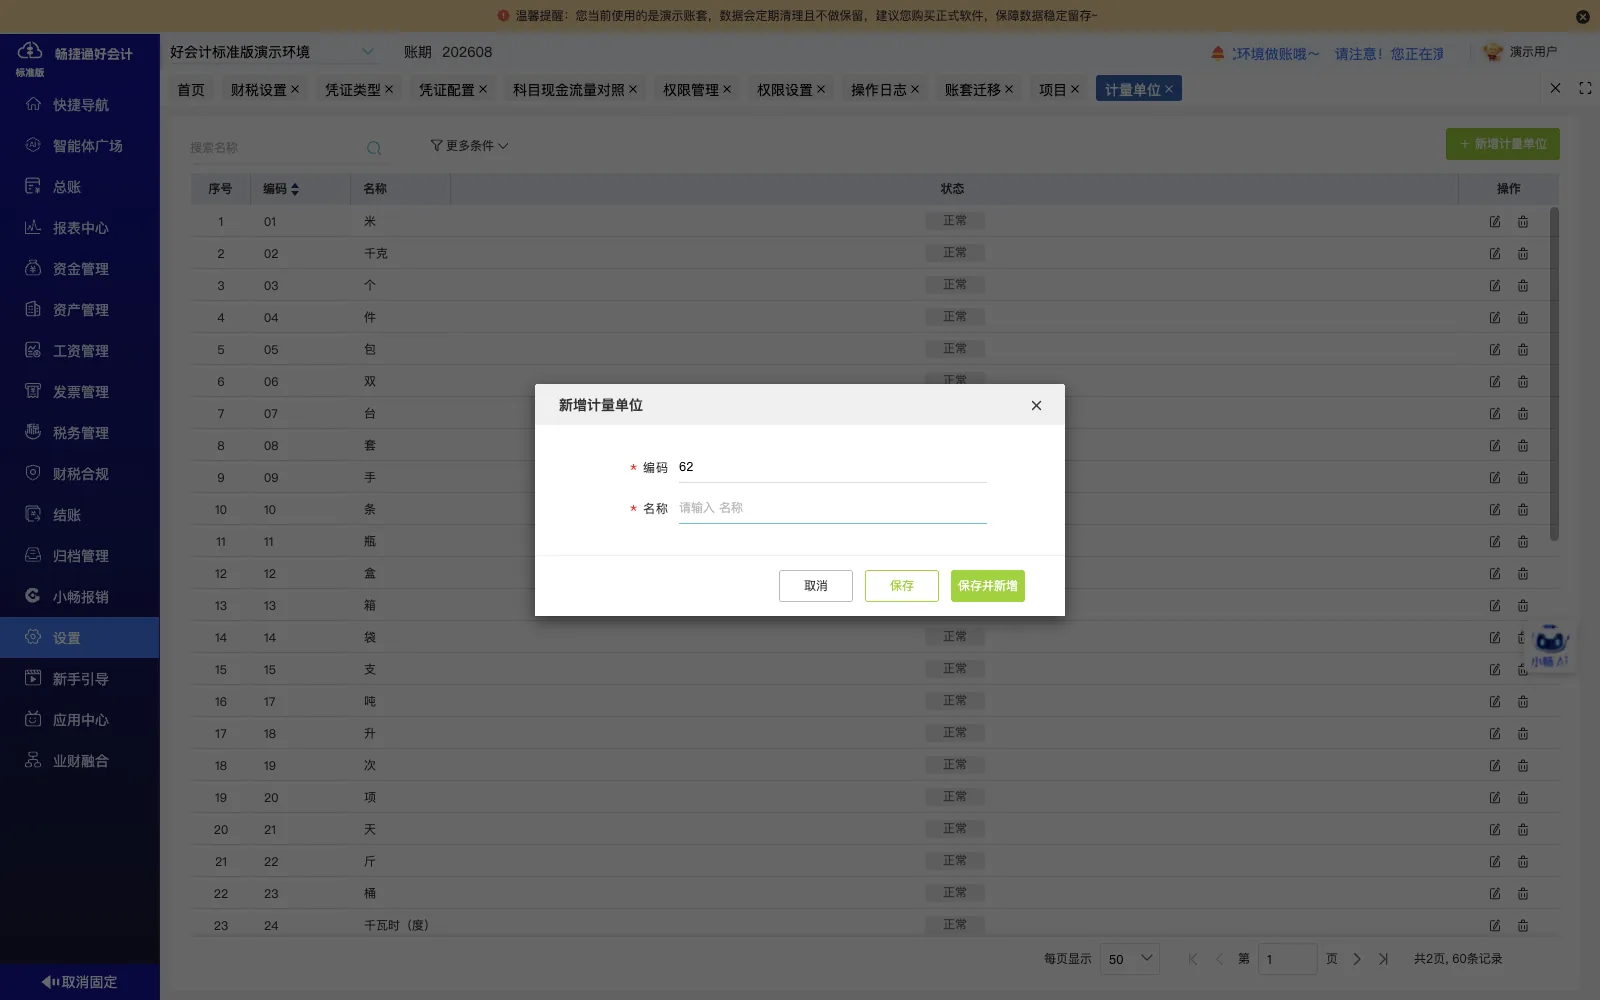
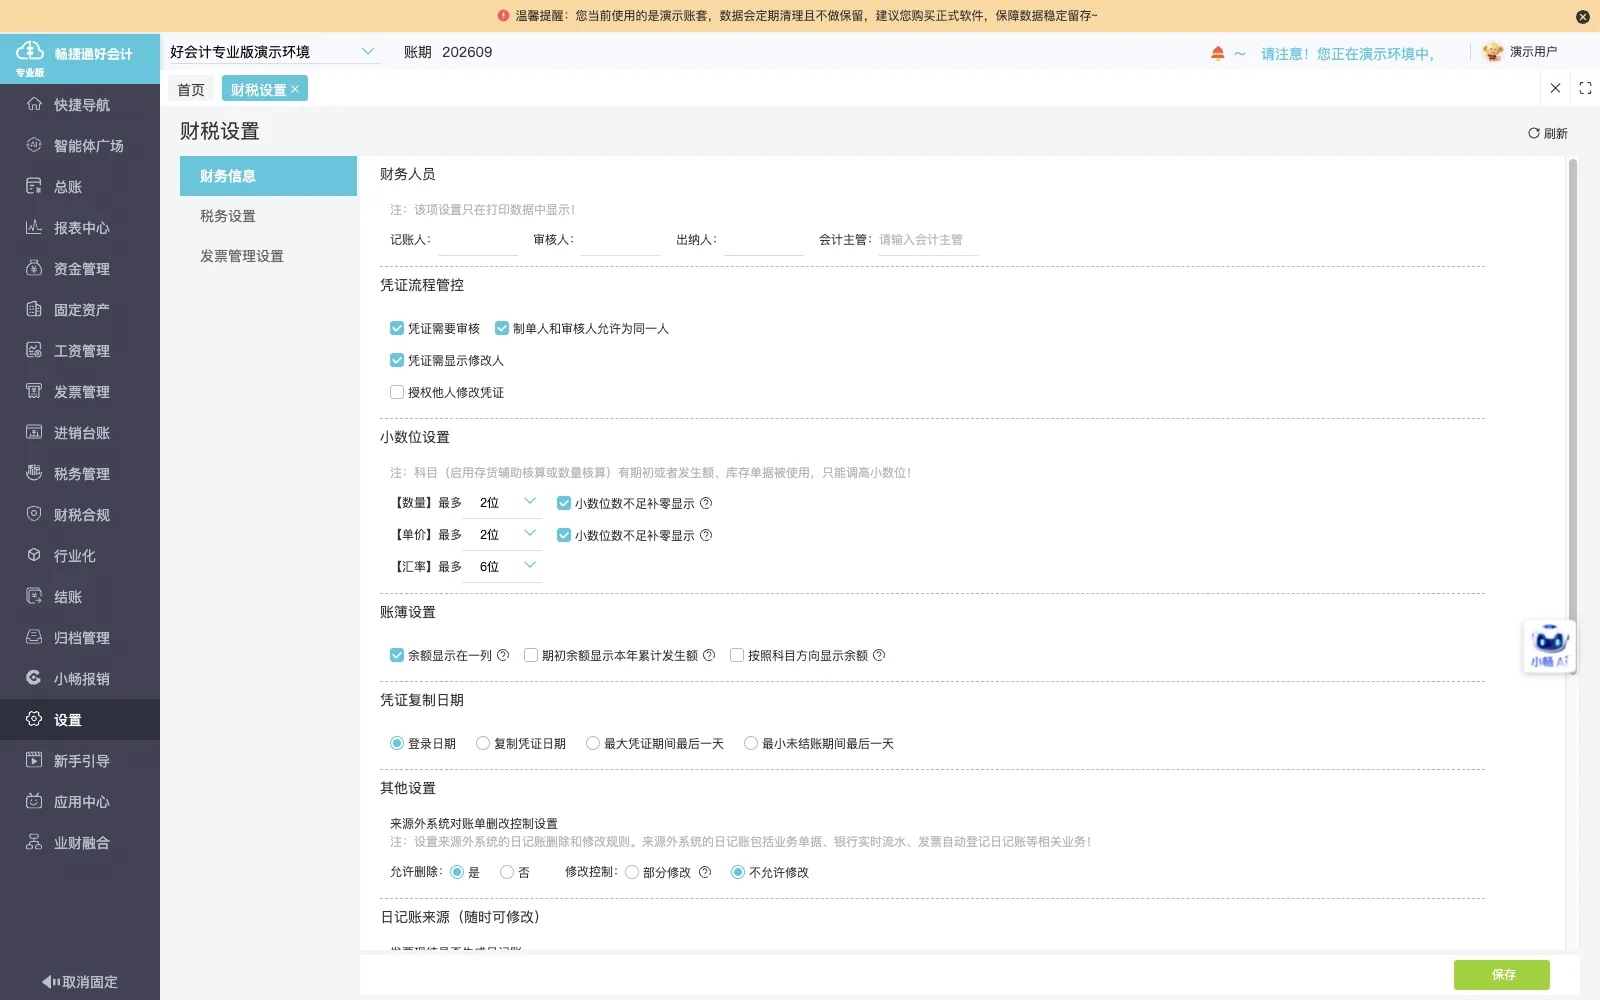
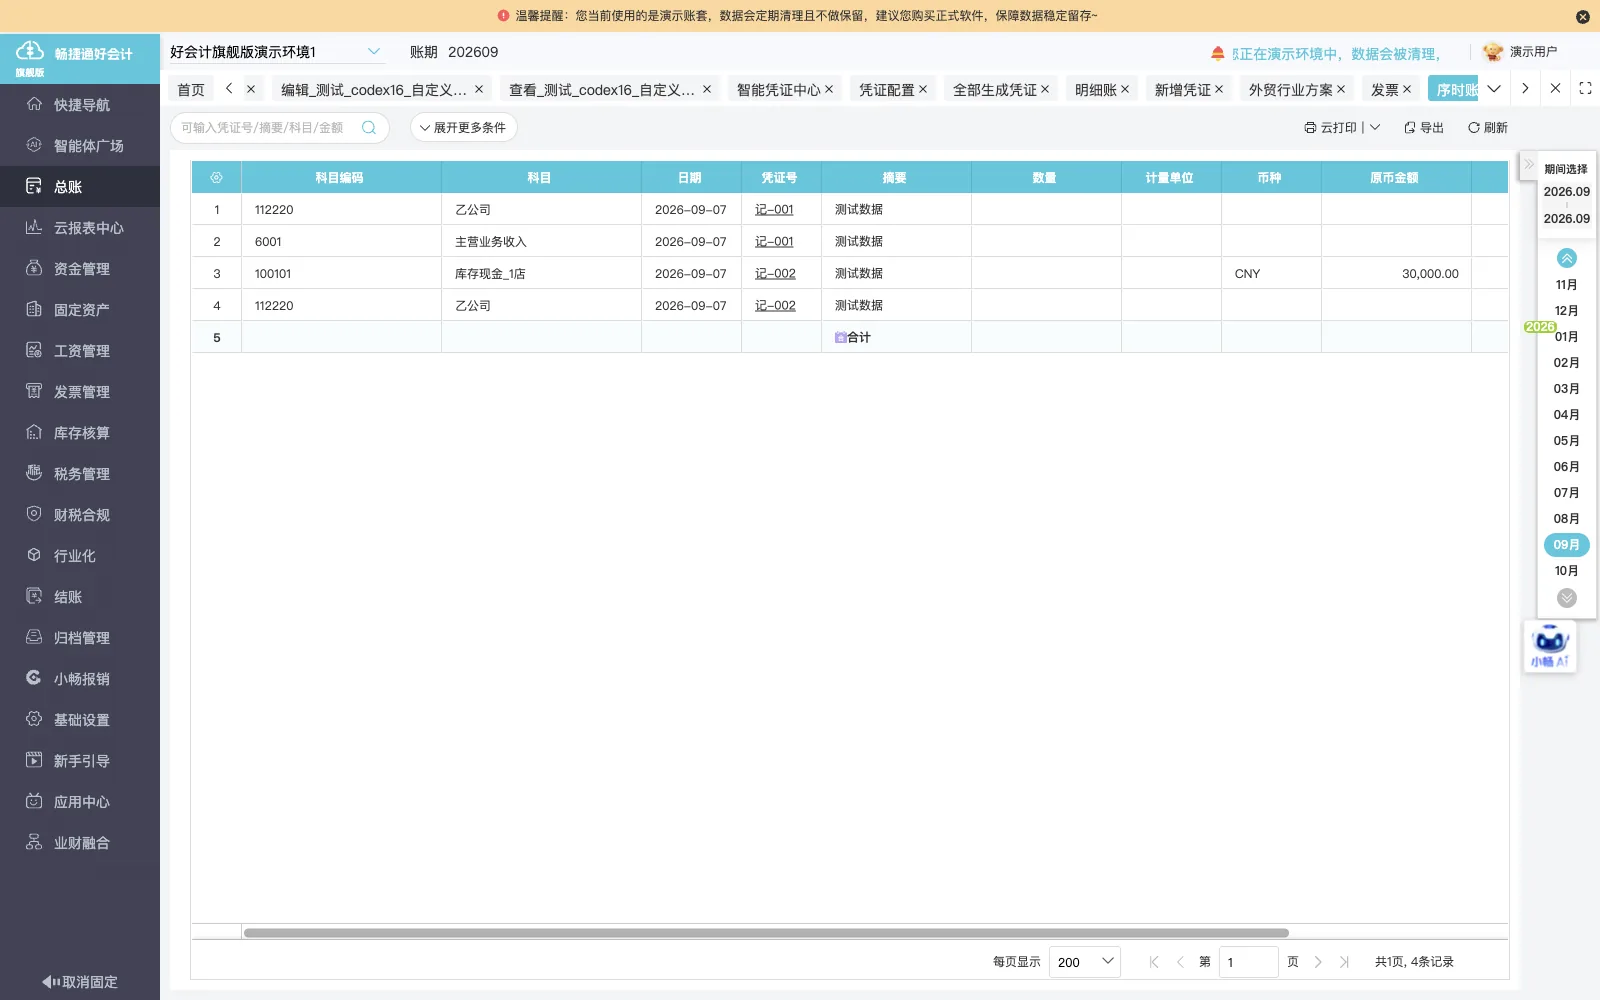
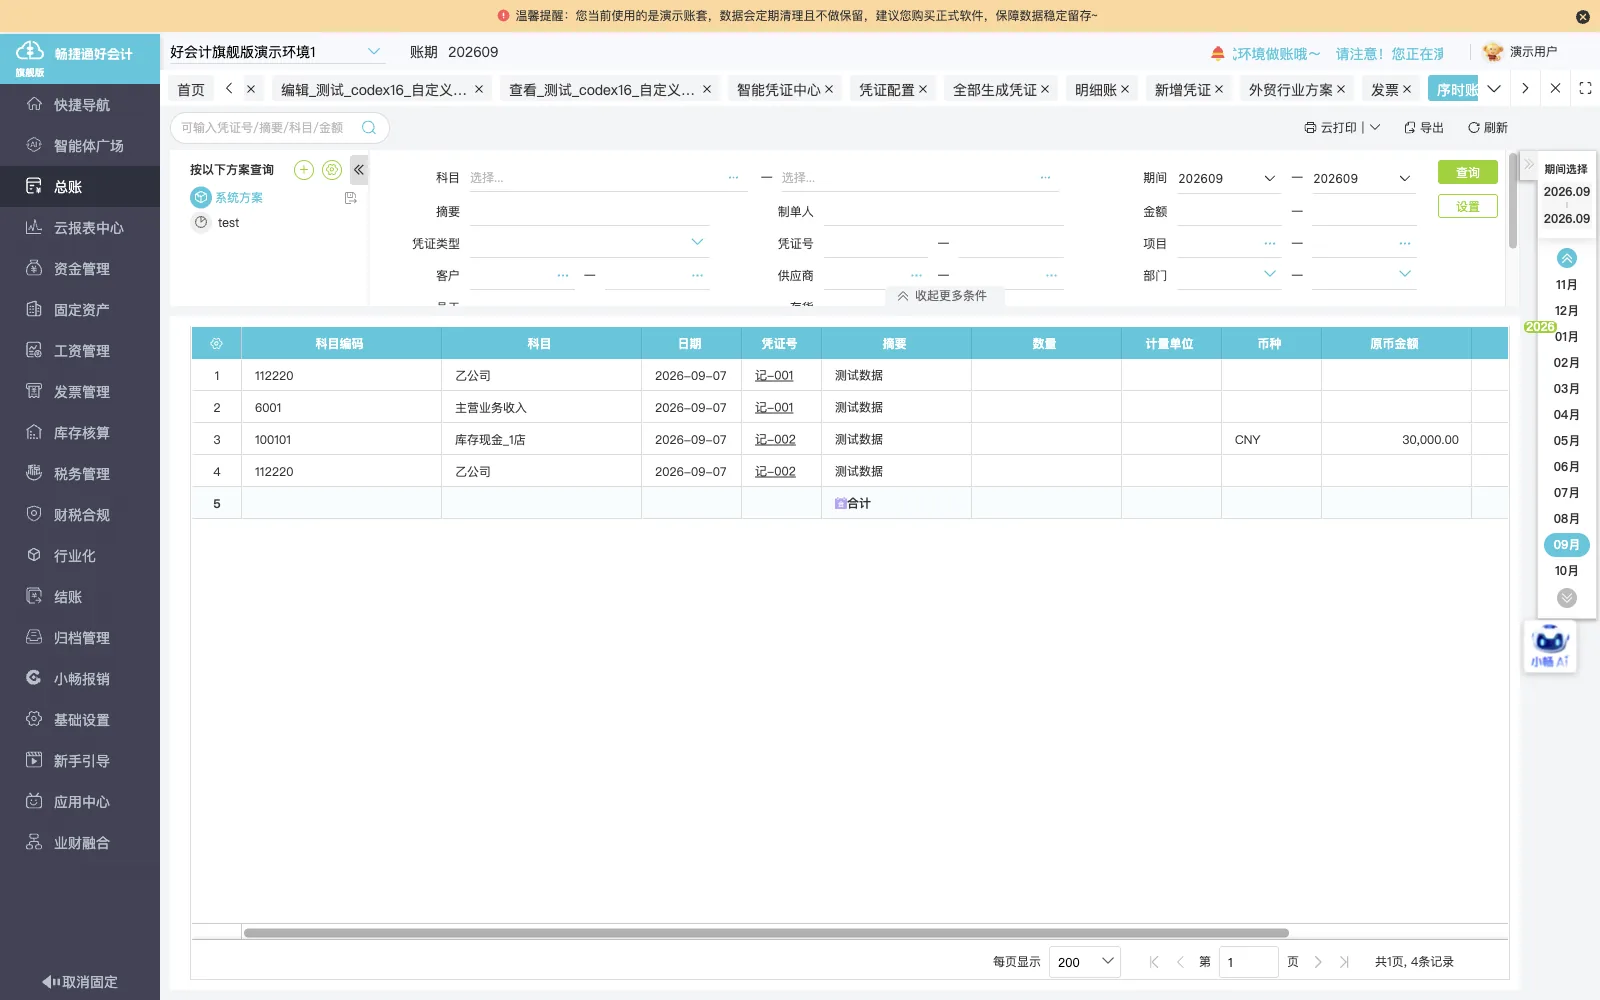
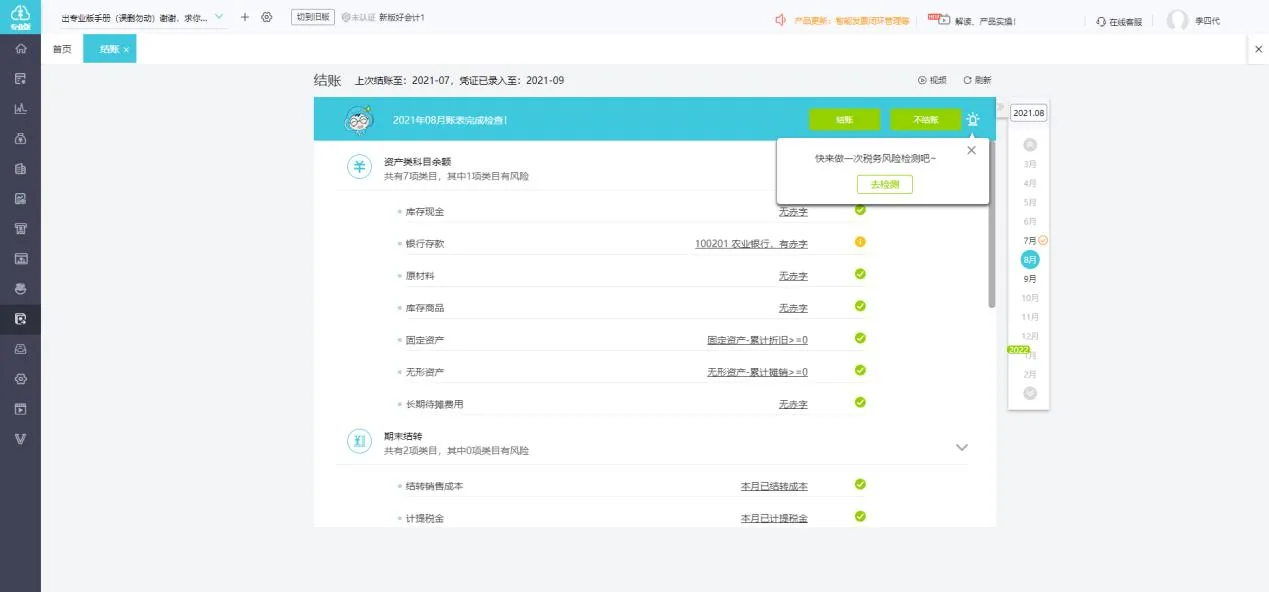
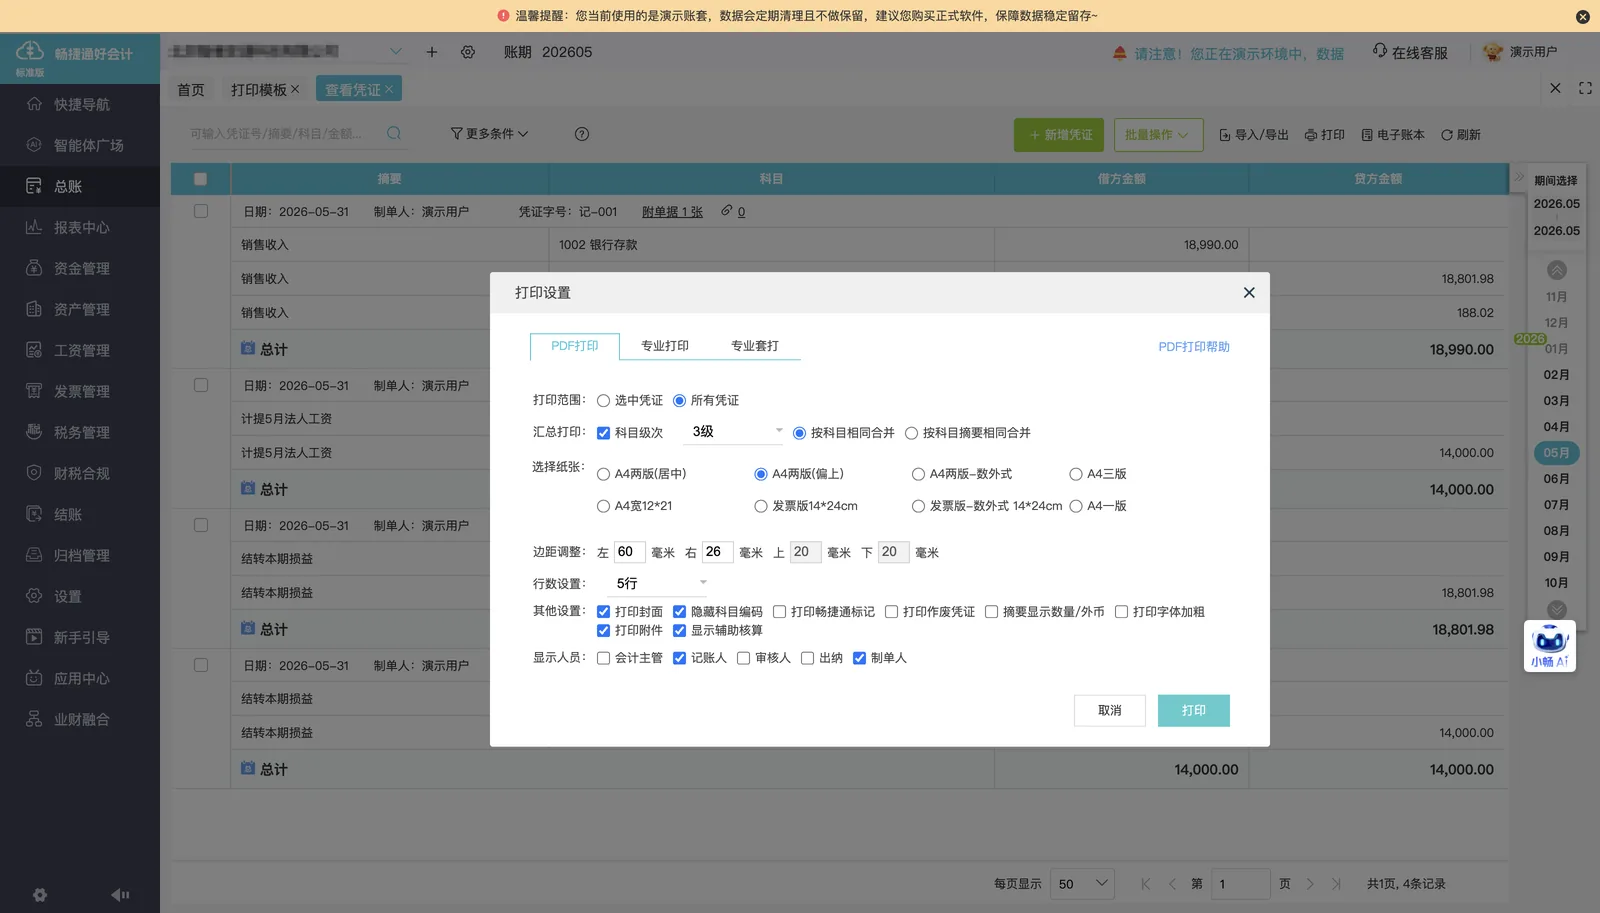
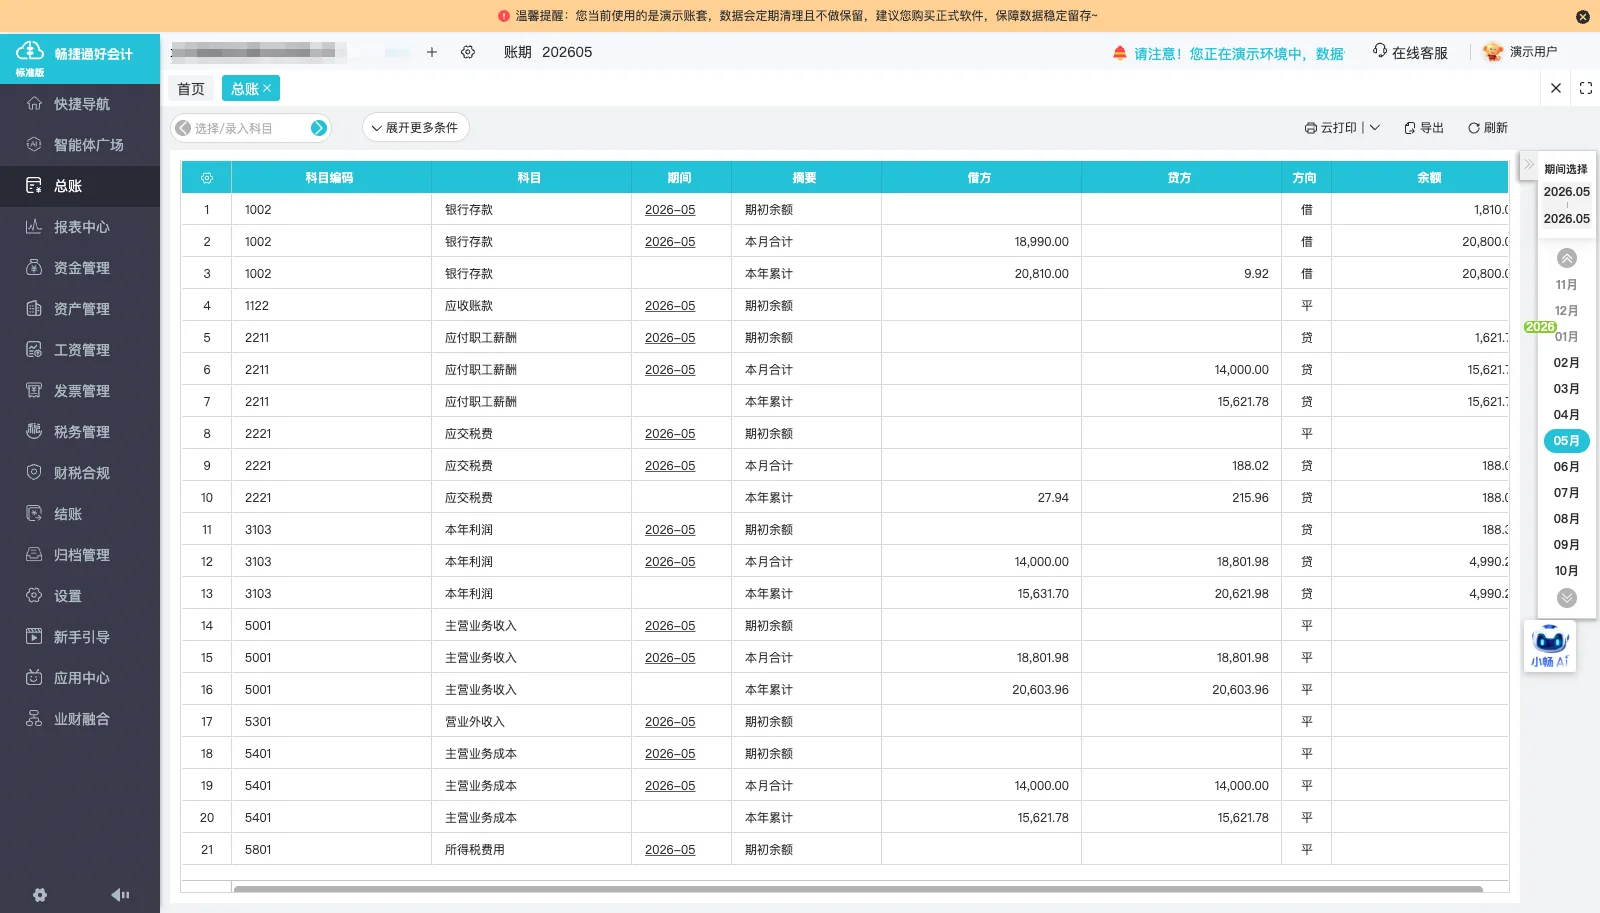
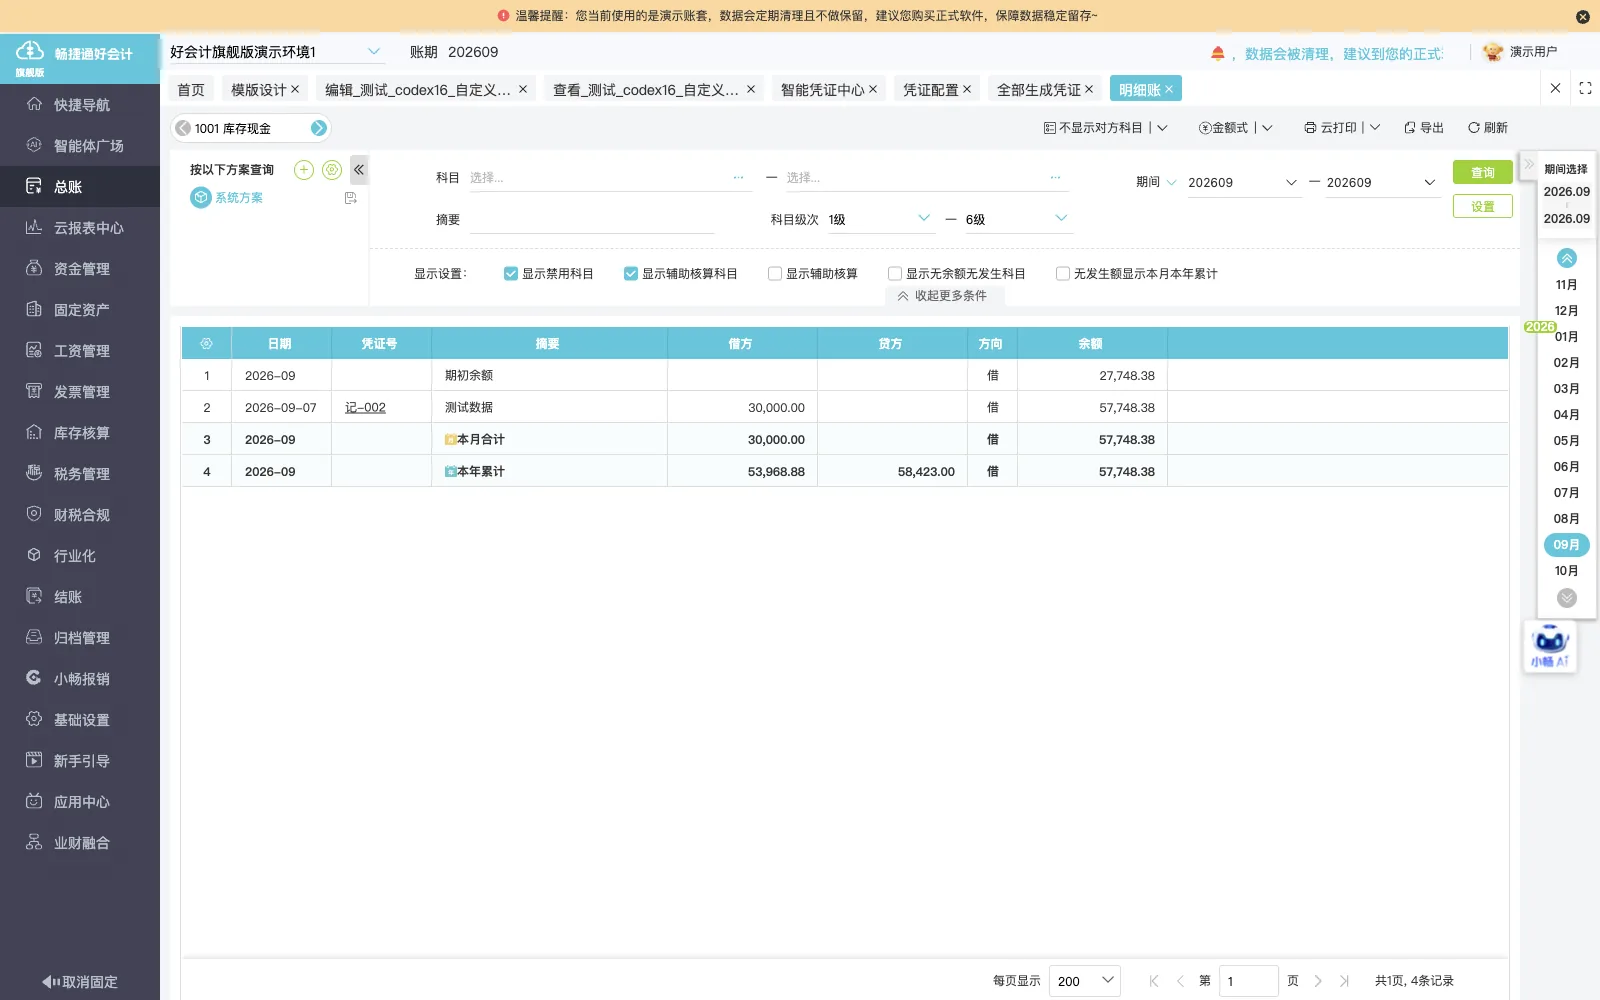
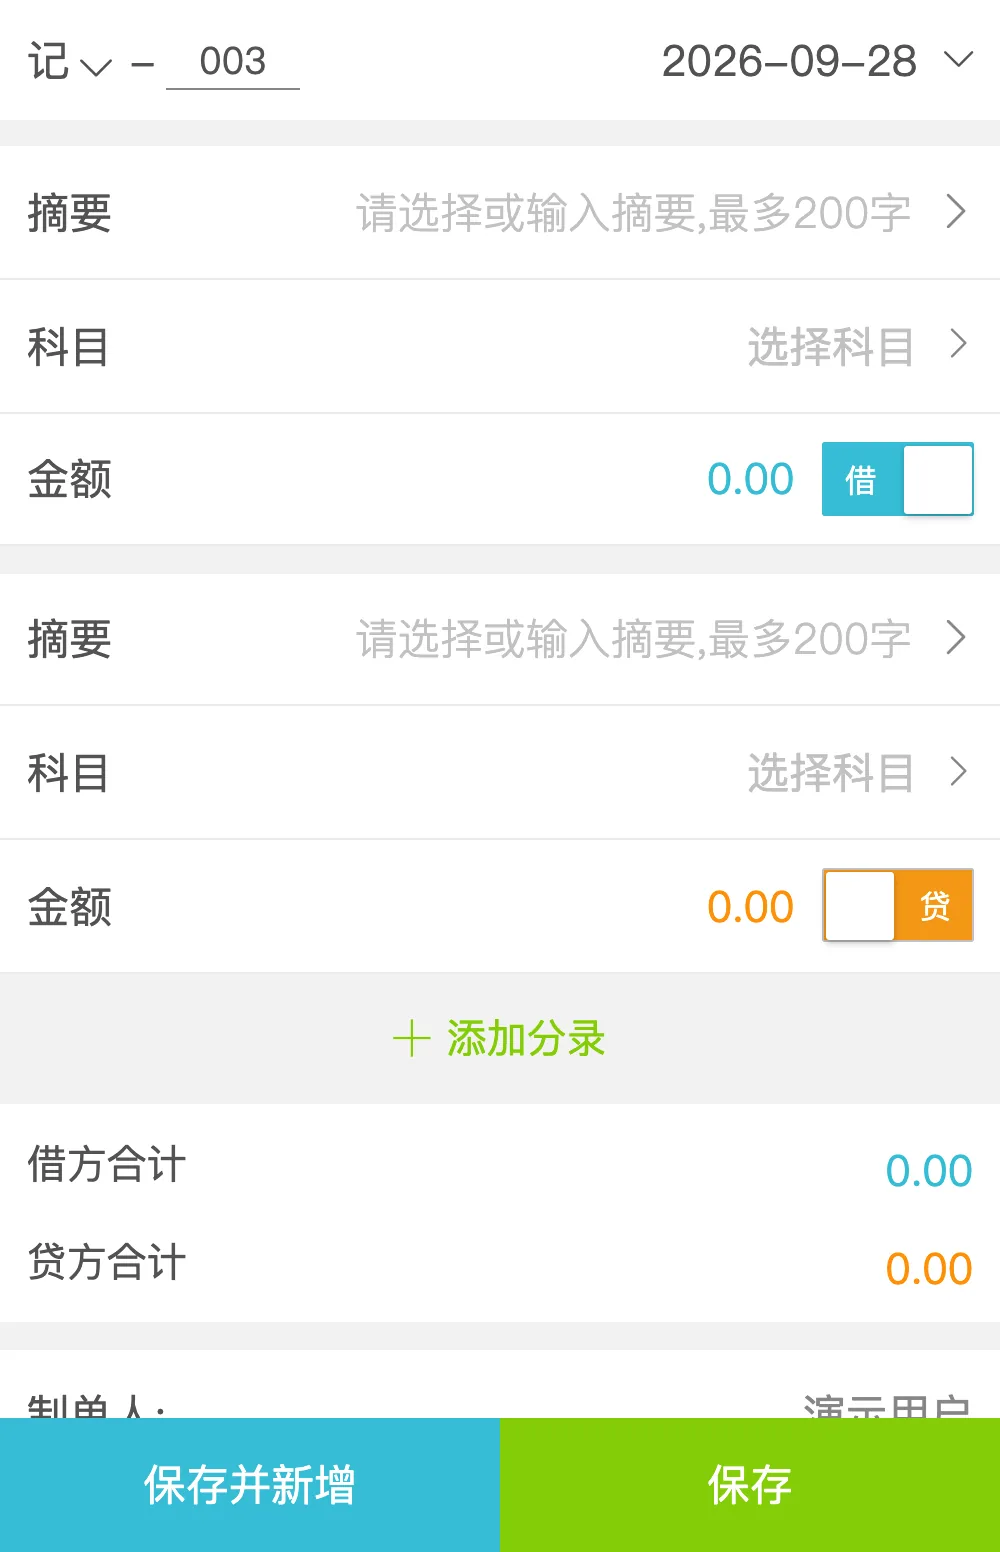
按库存现金、银行存款末级科目分账户记录收支流水,日记账可按月份查询并生成记账凭证。
-
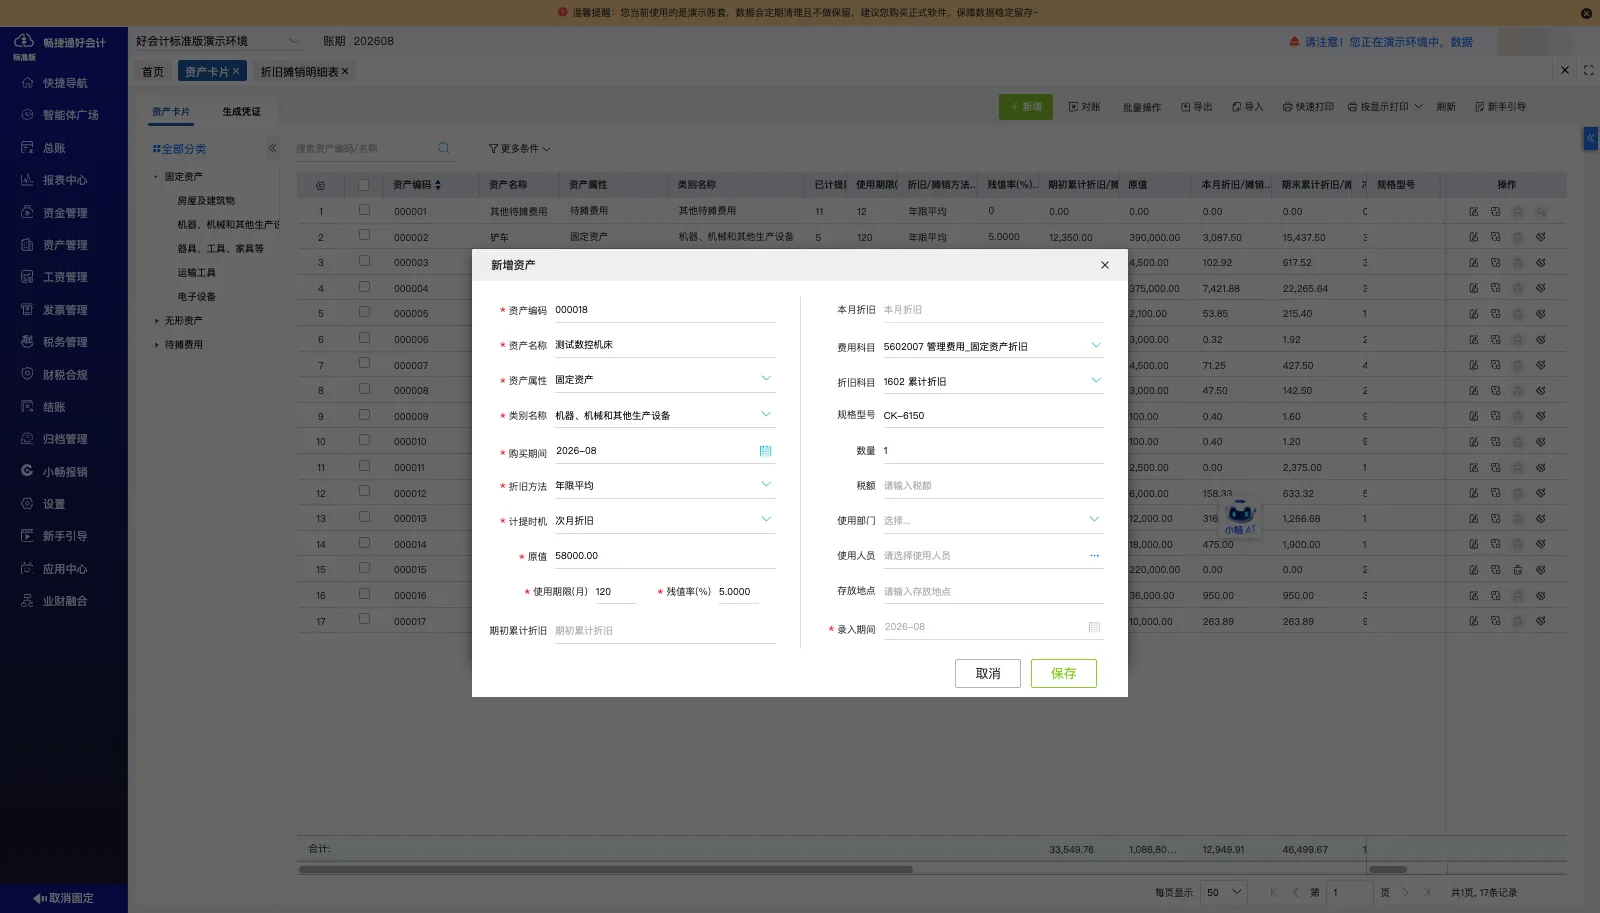
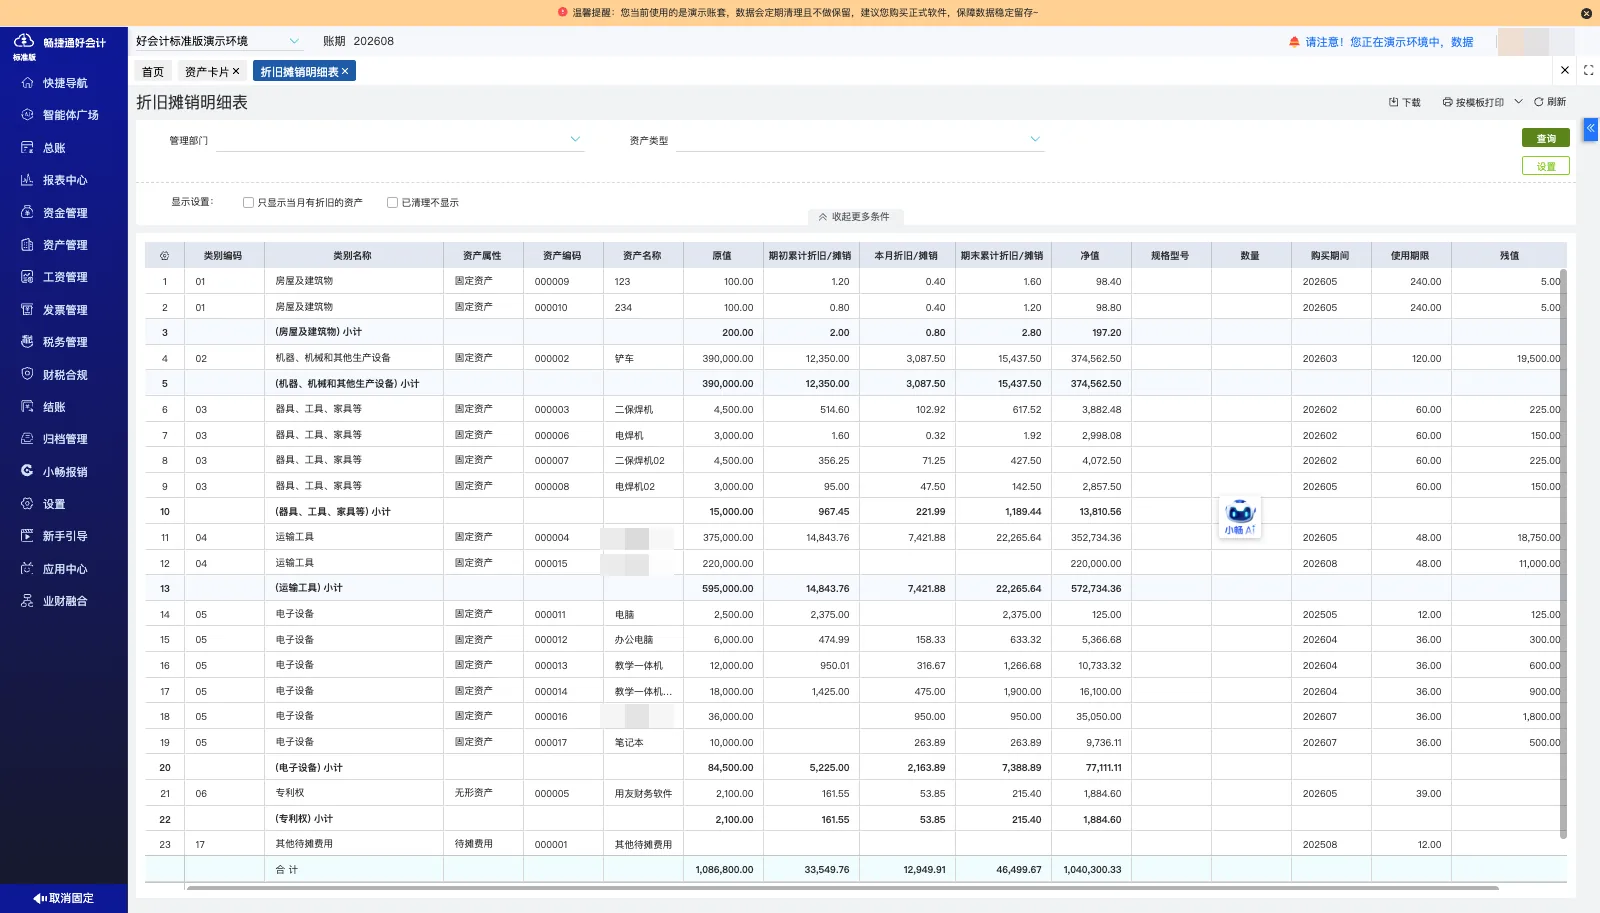
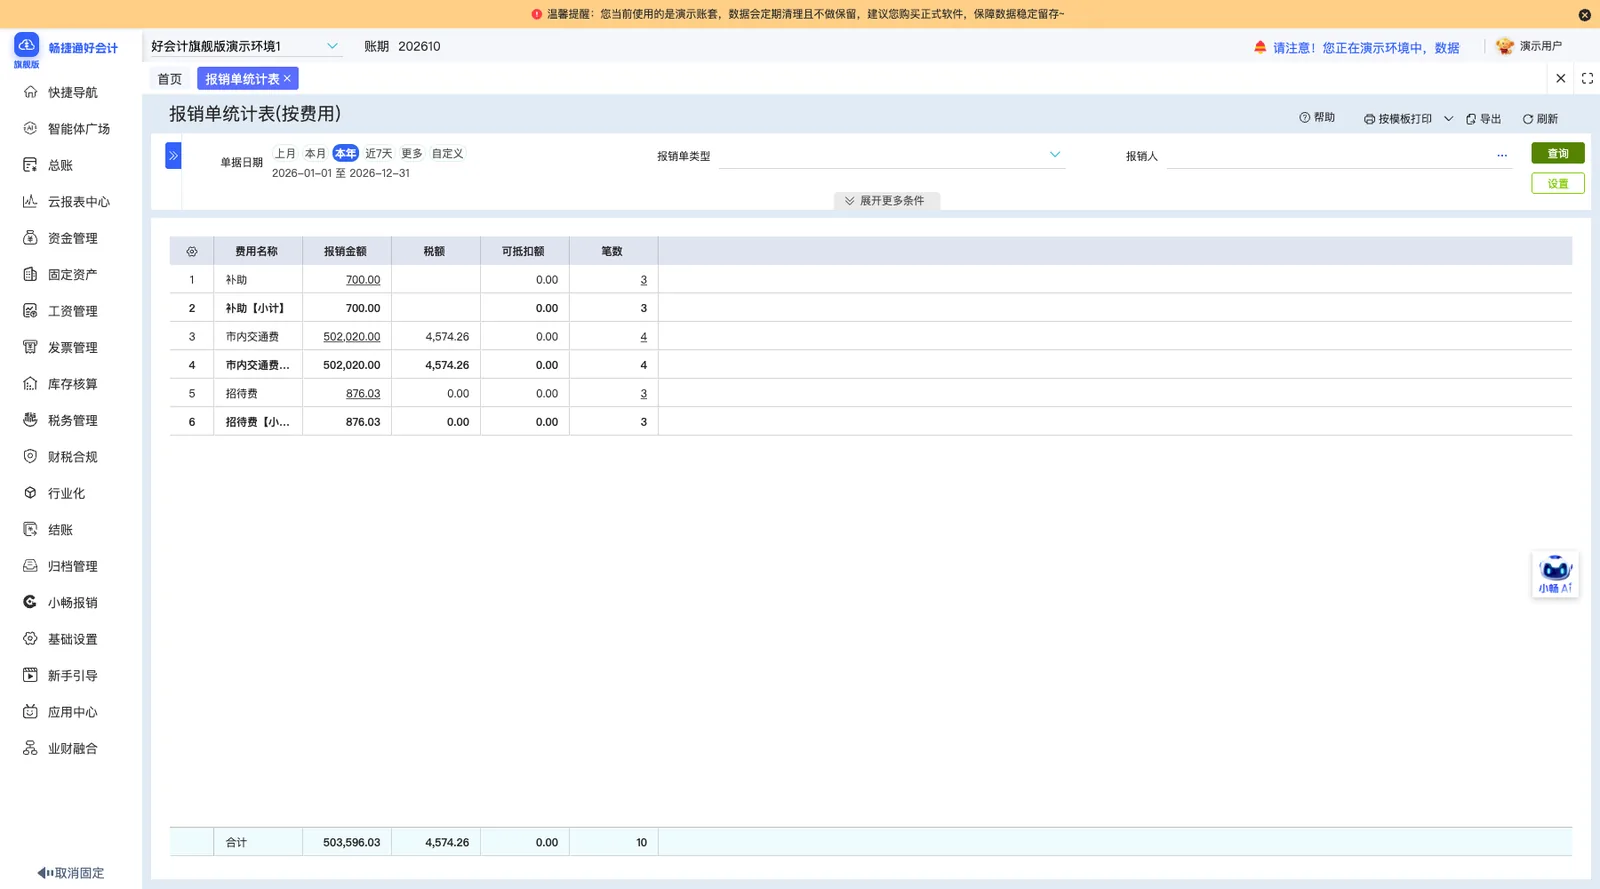
单车成本与利润记录
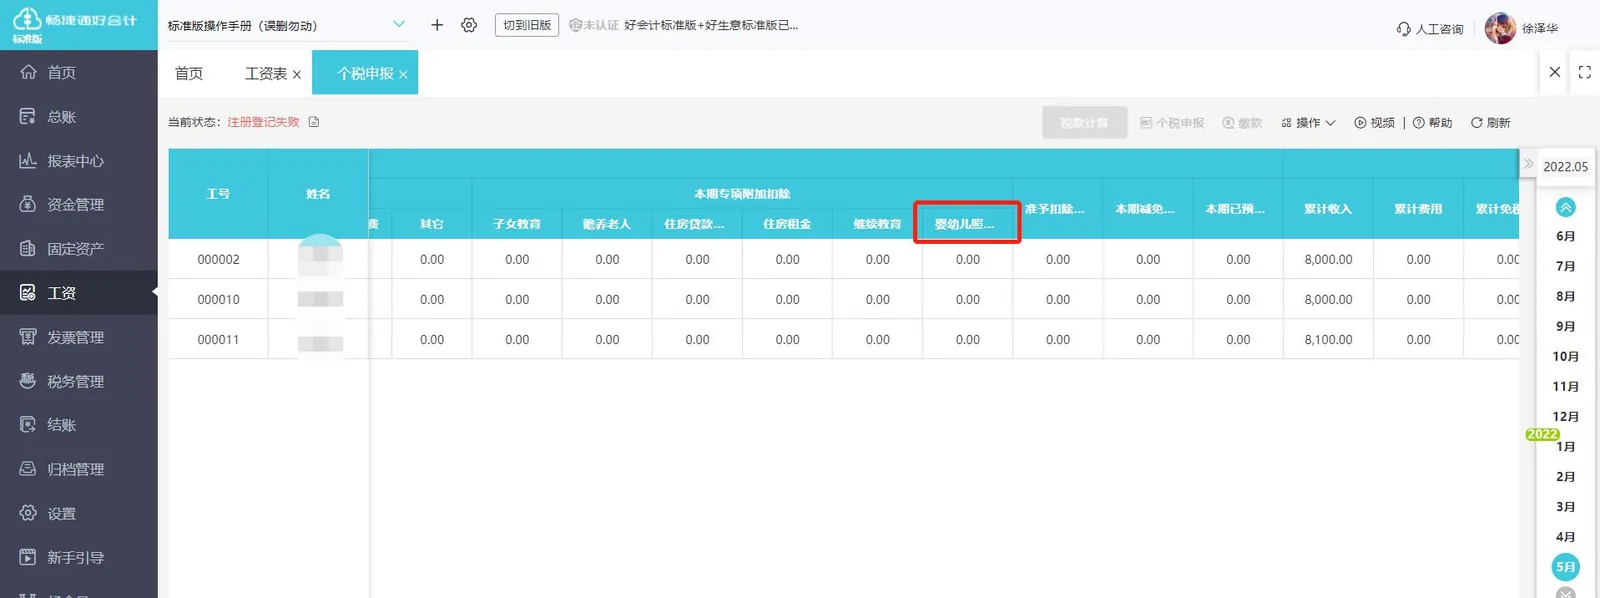
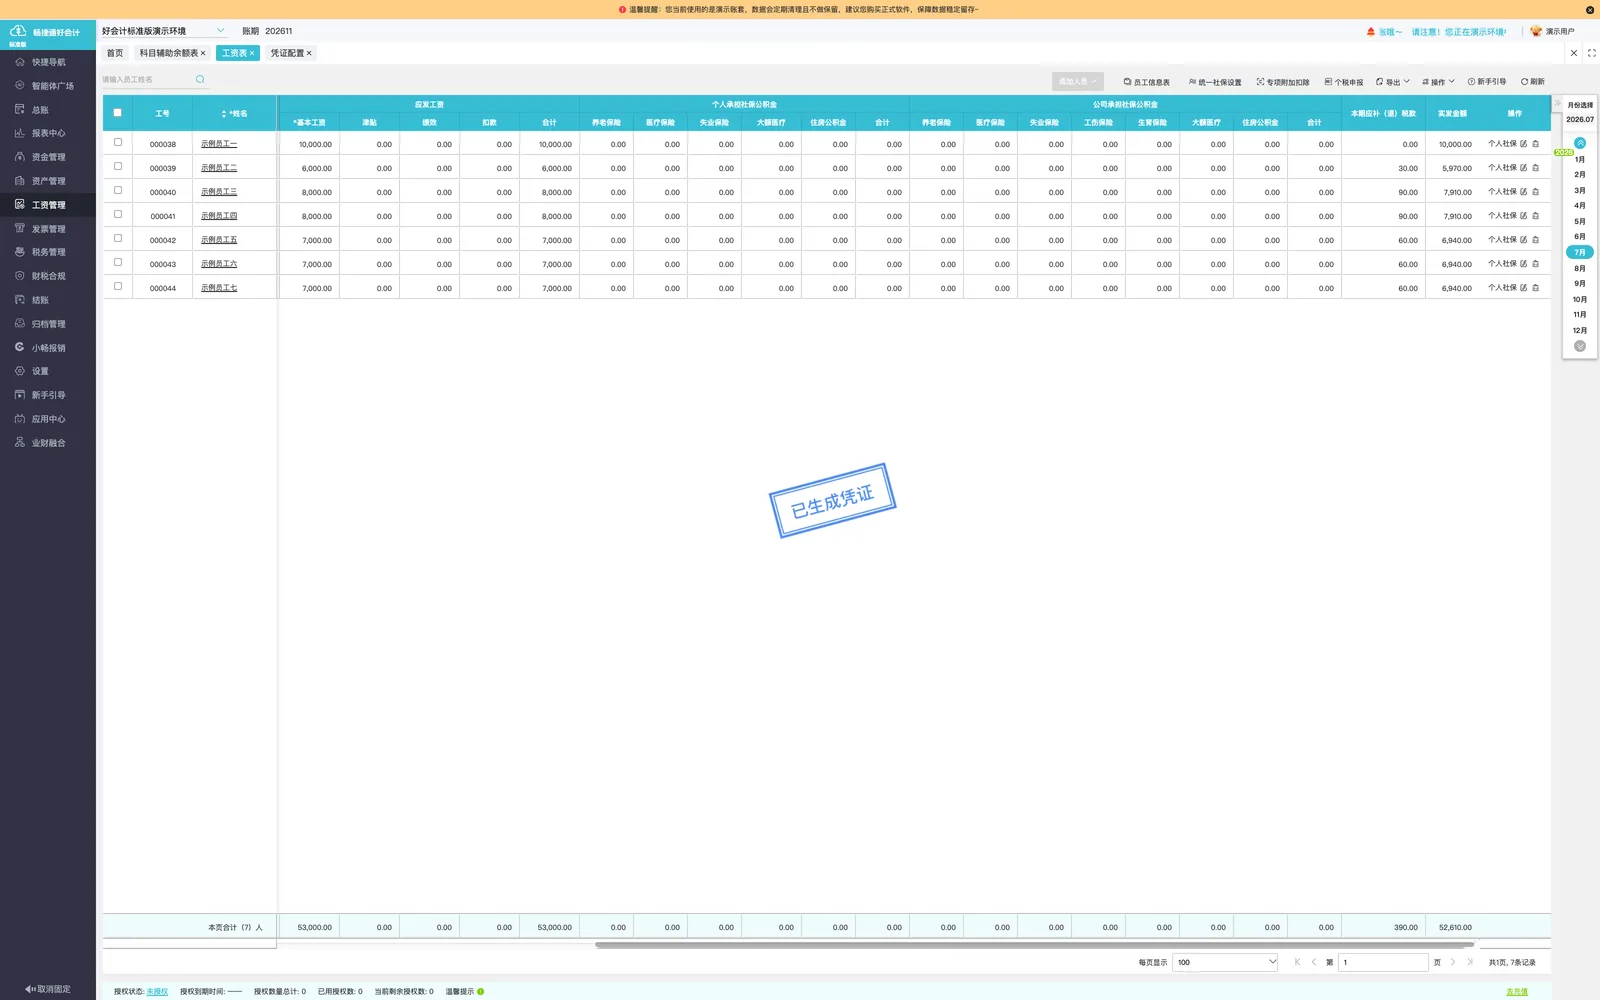
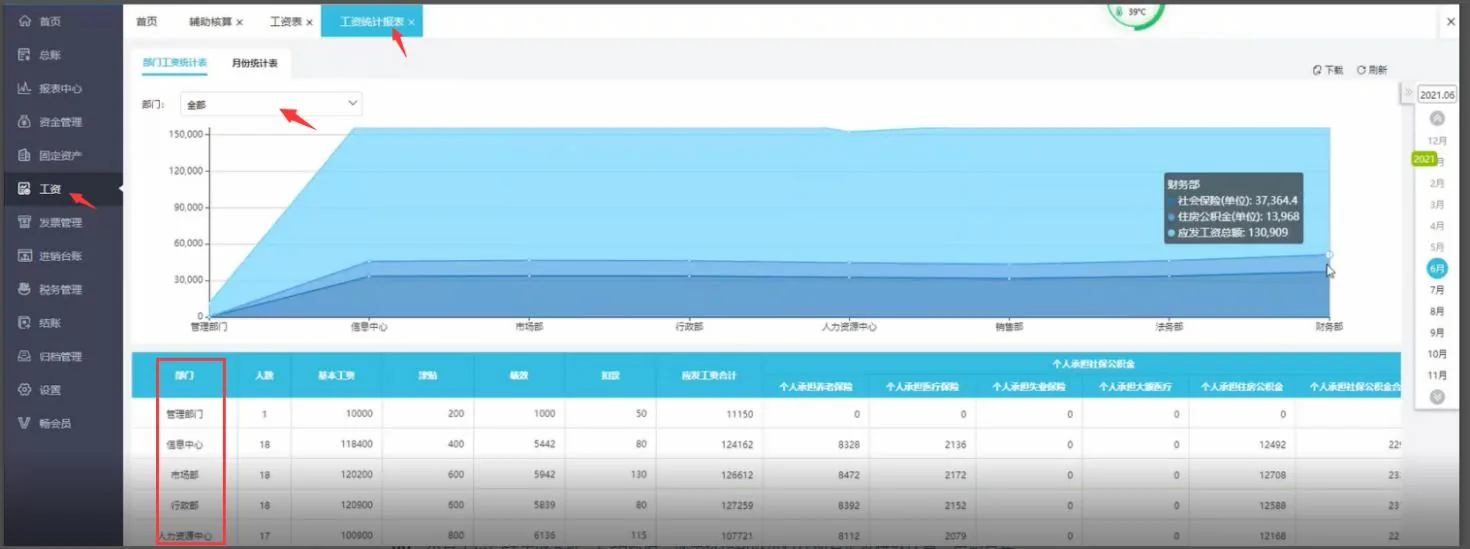
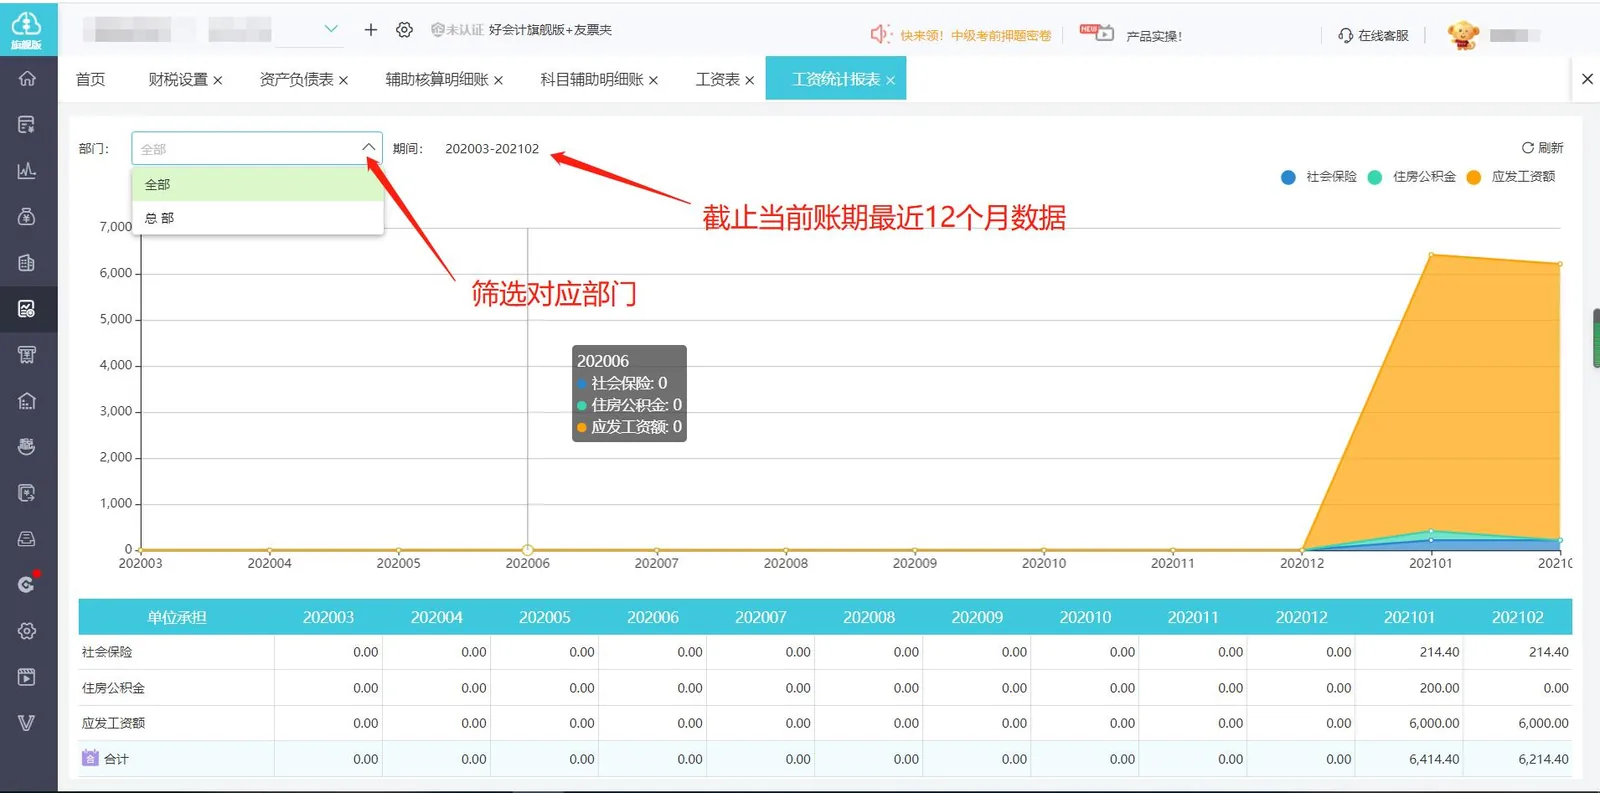
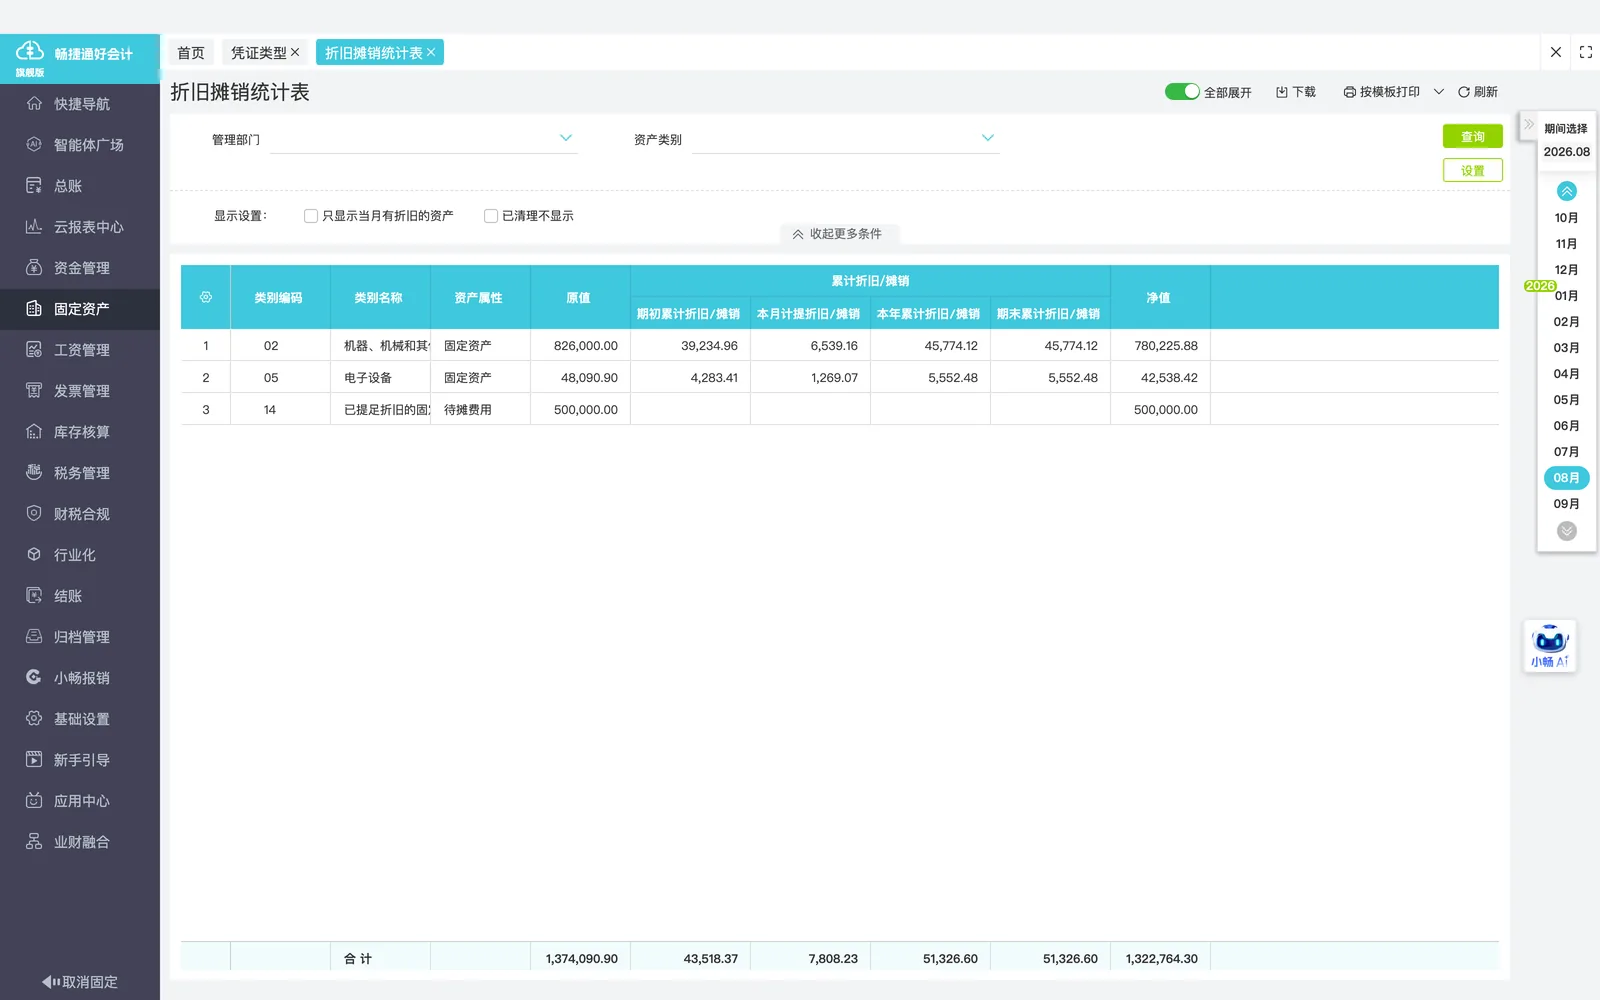
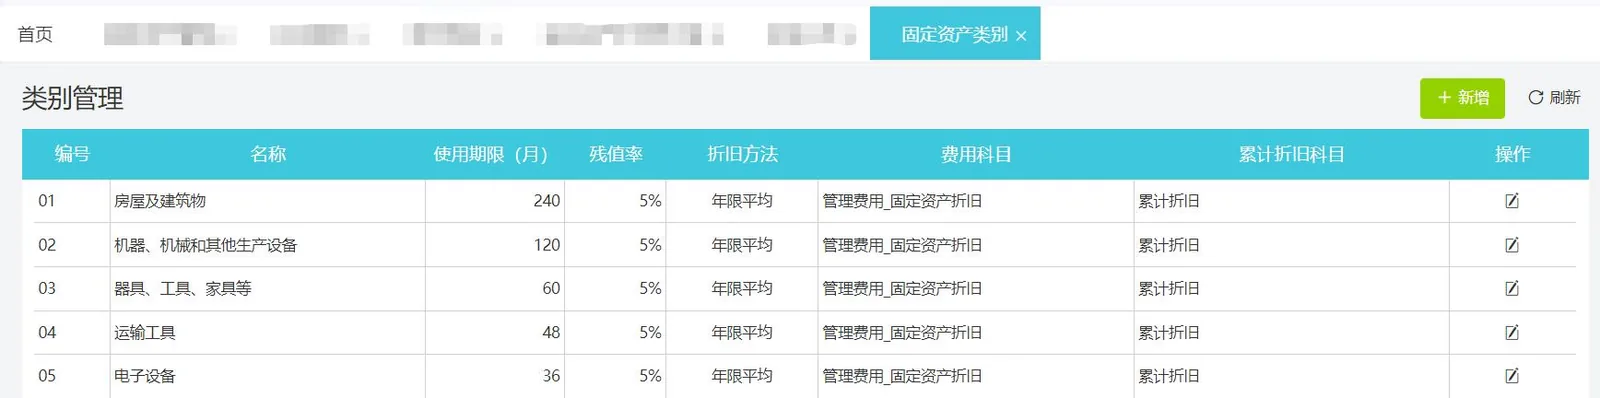
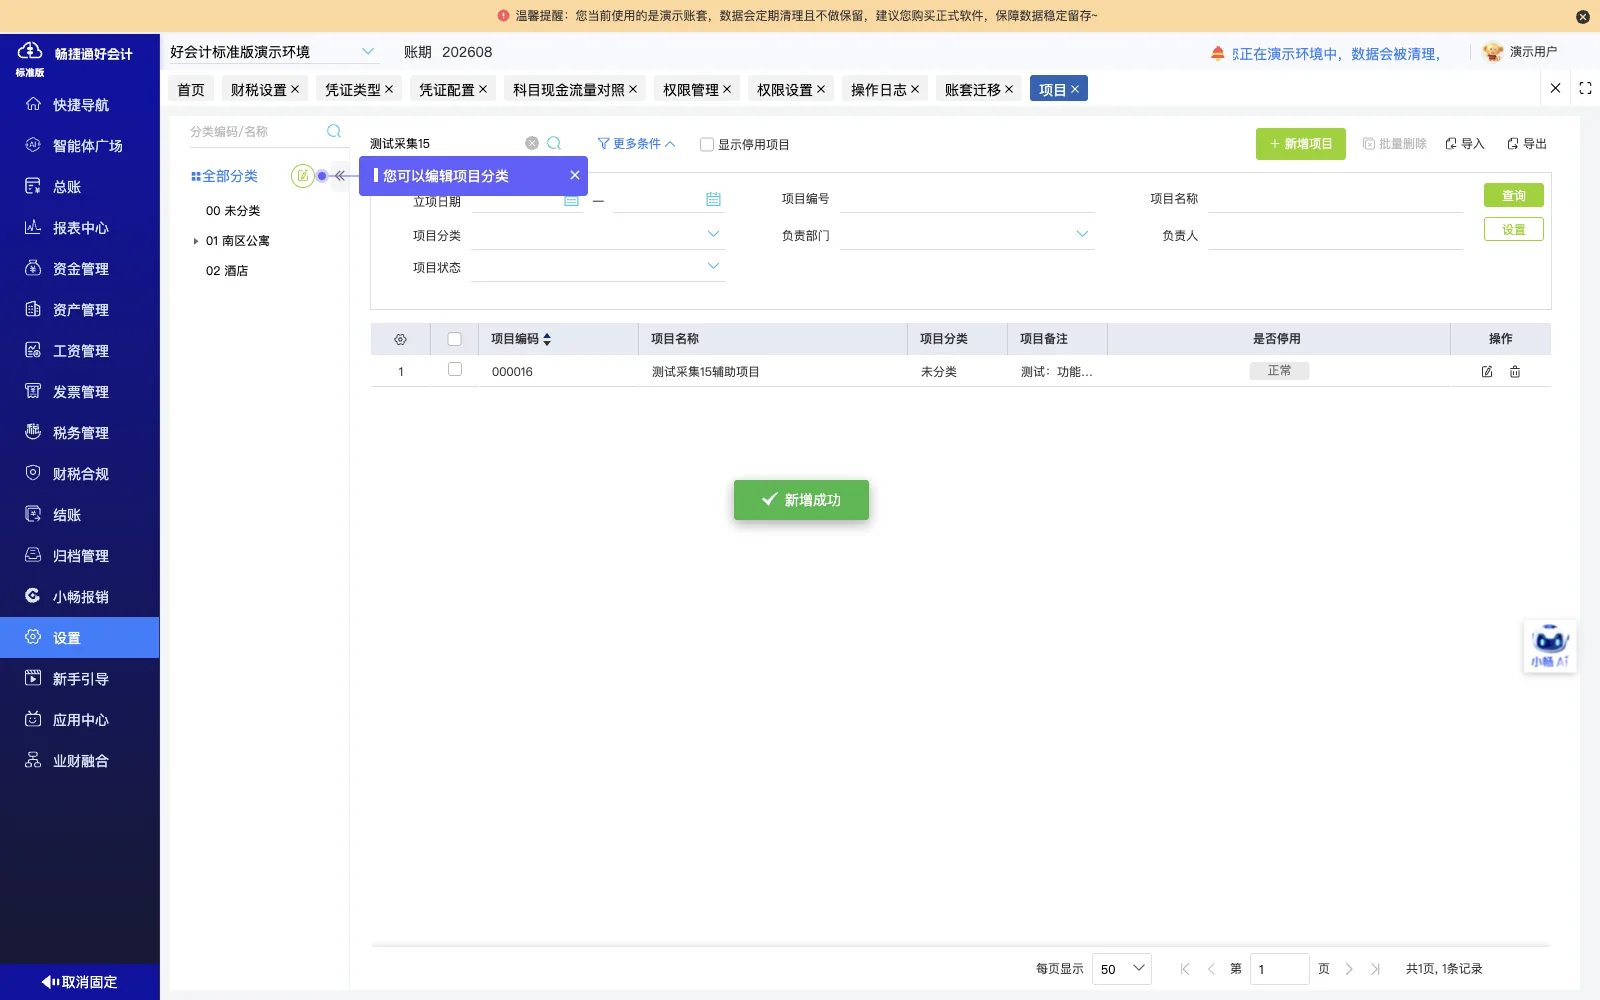
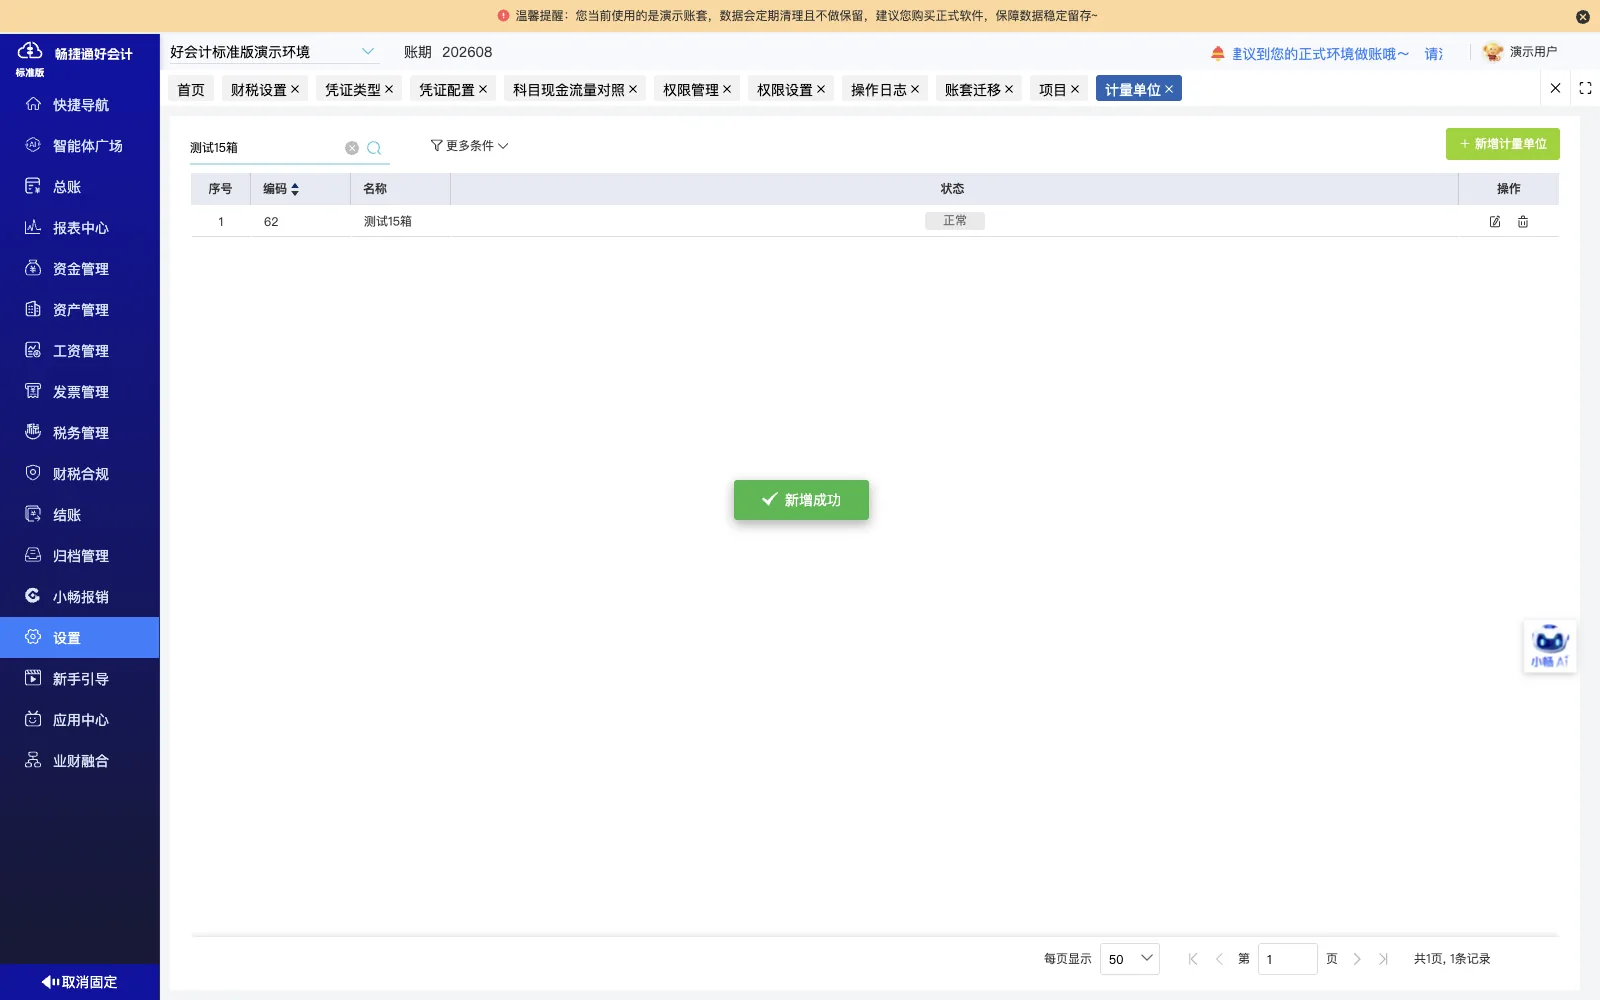
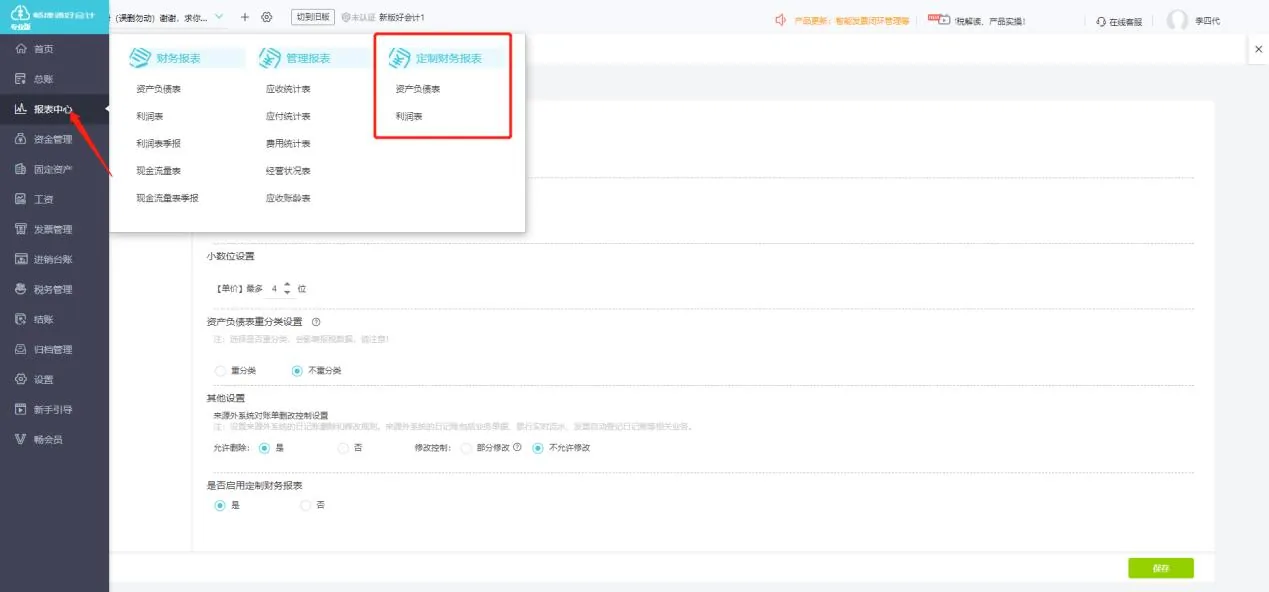
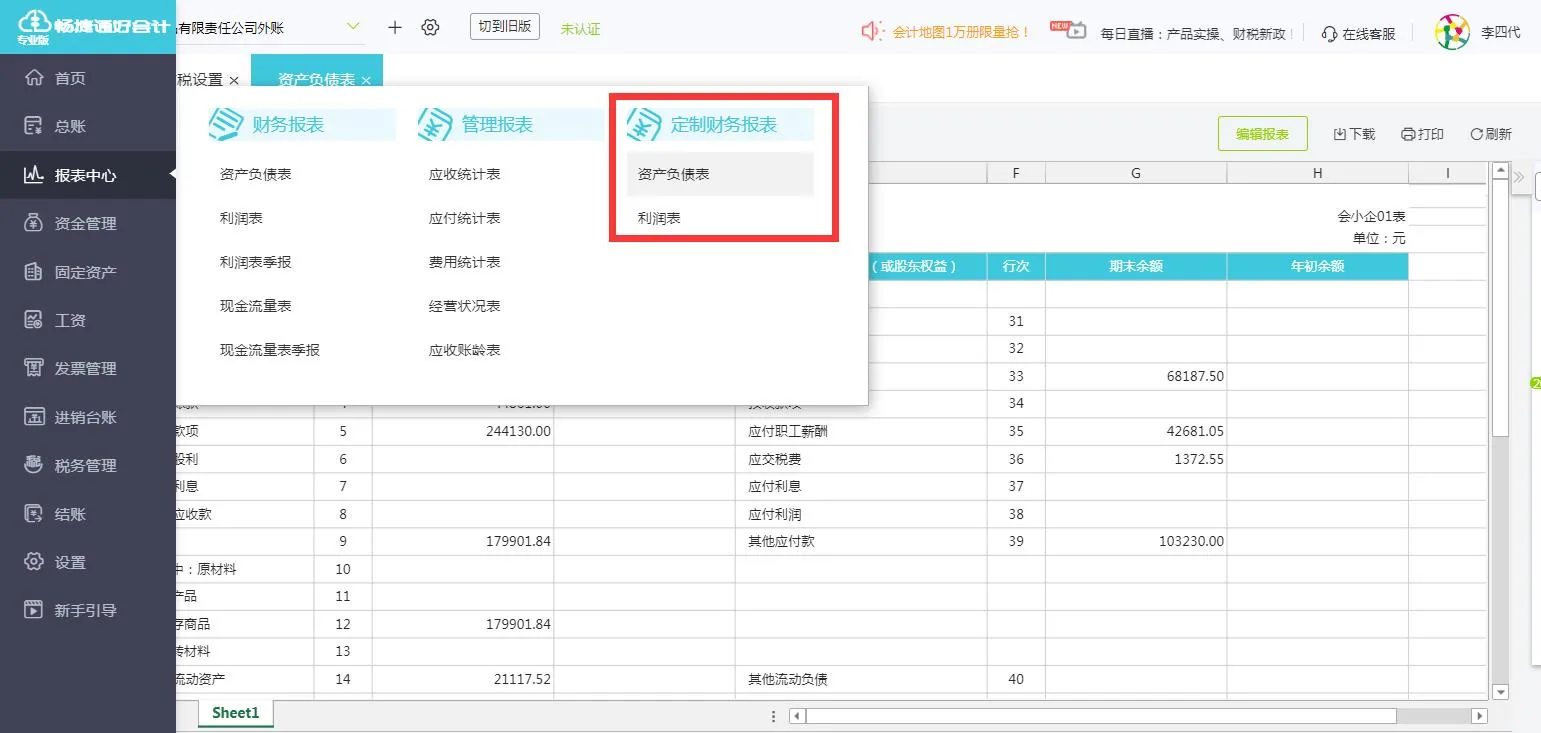
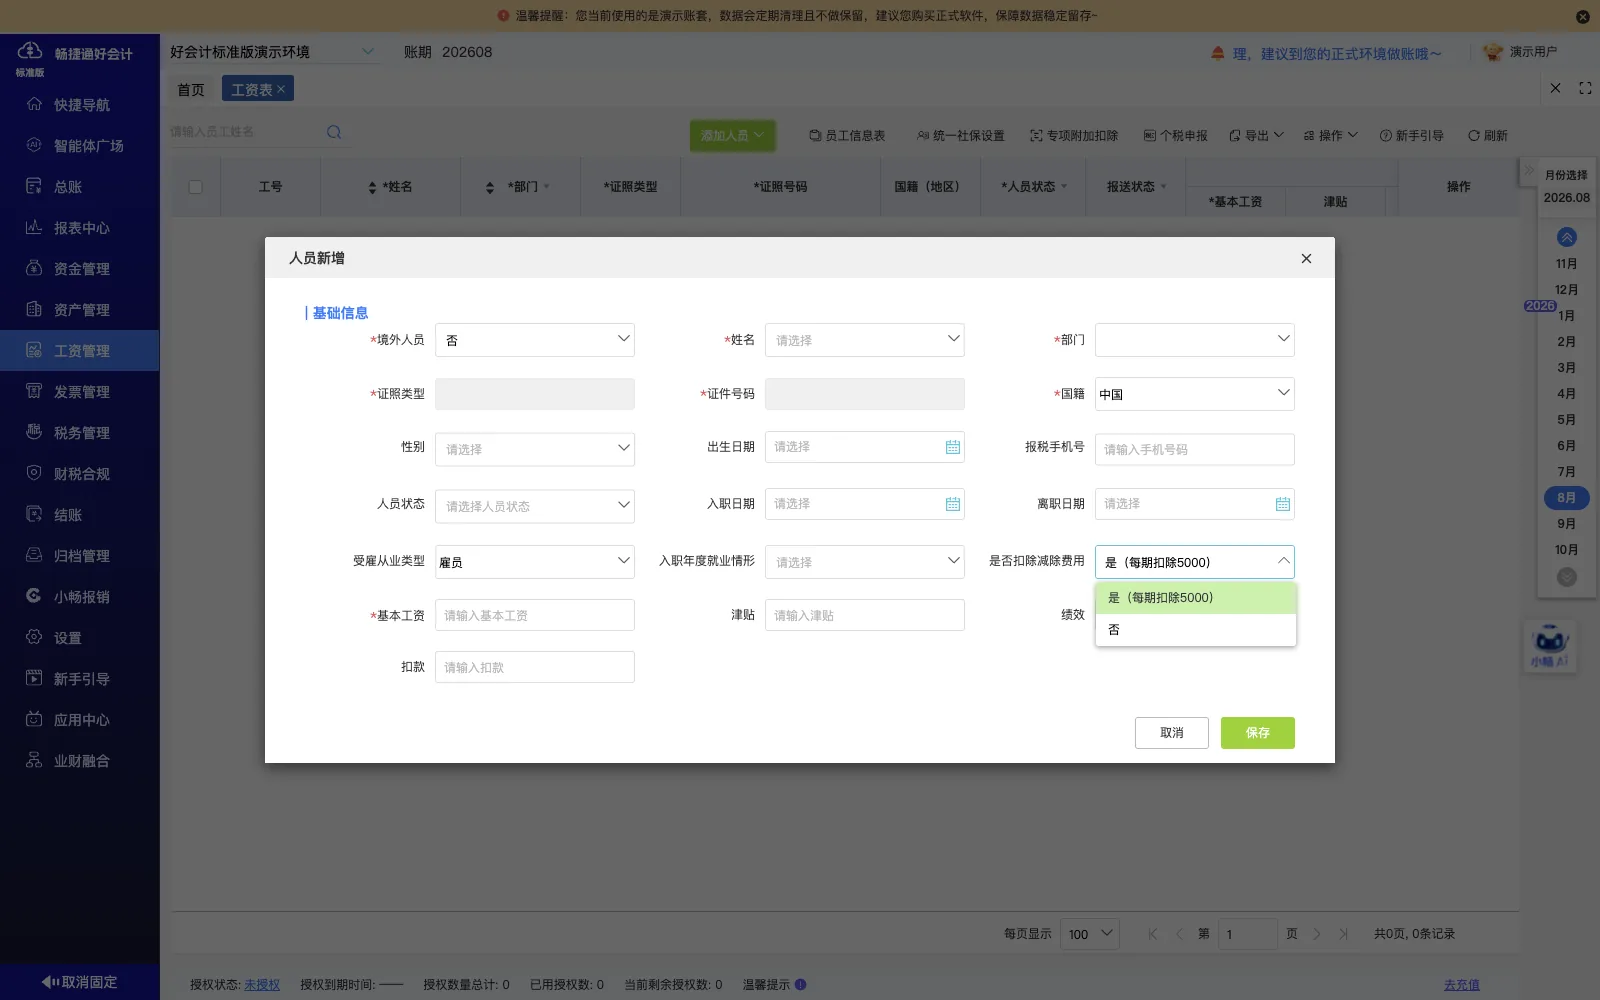
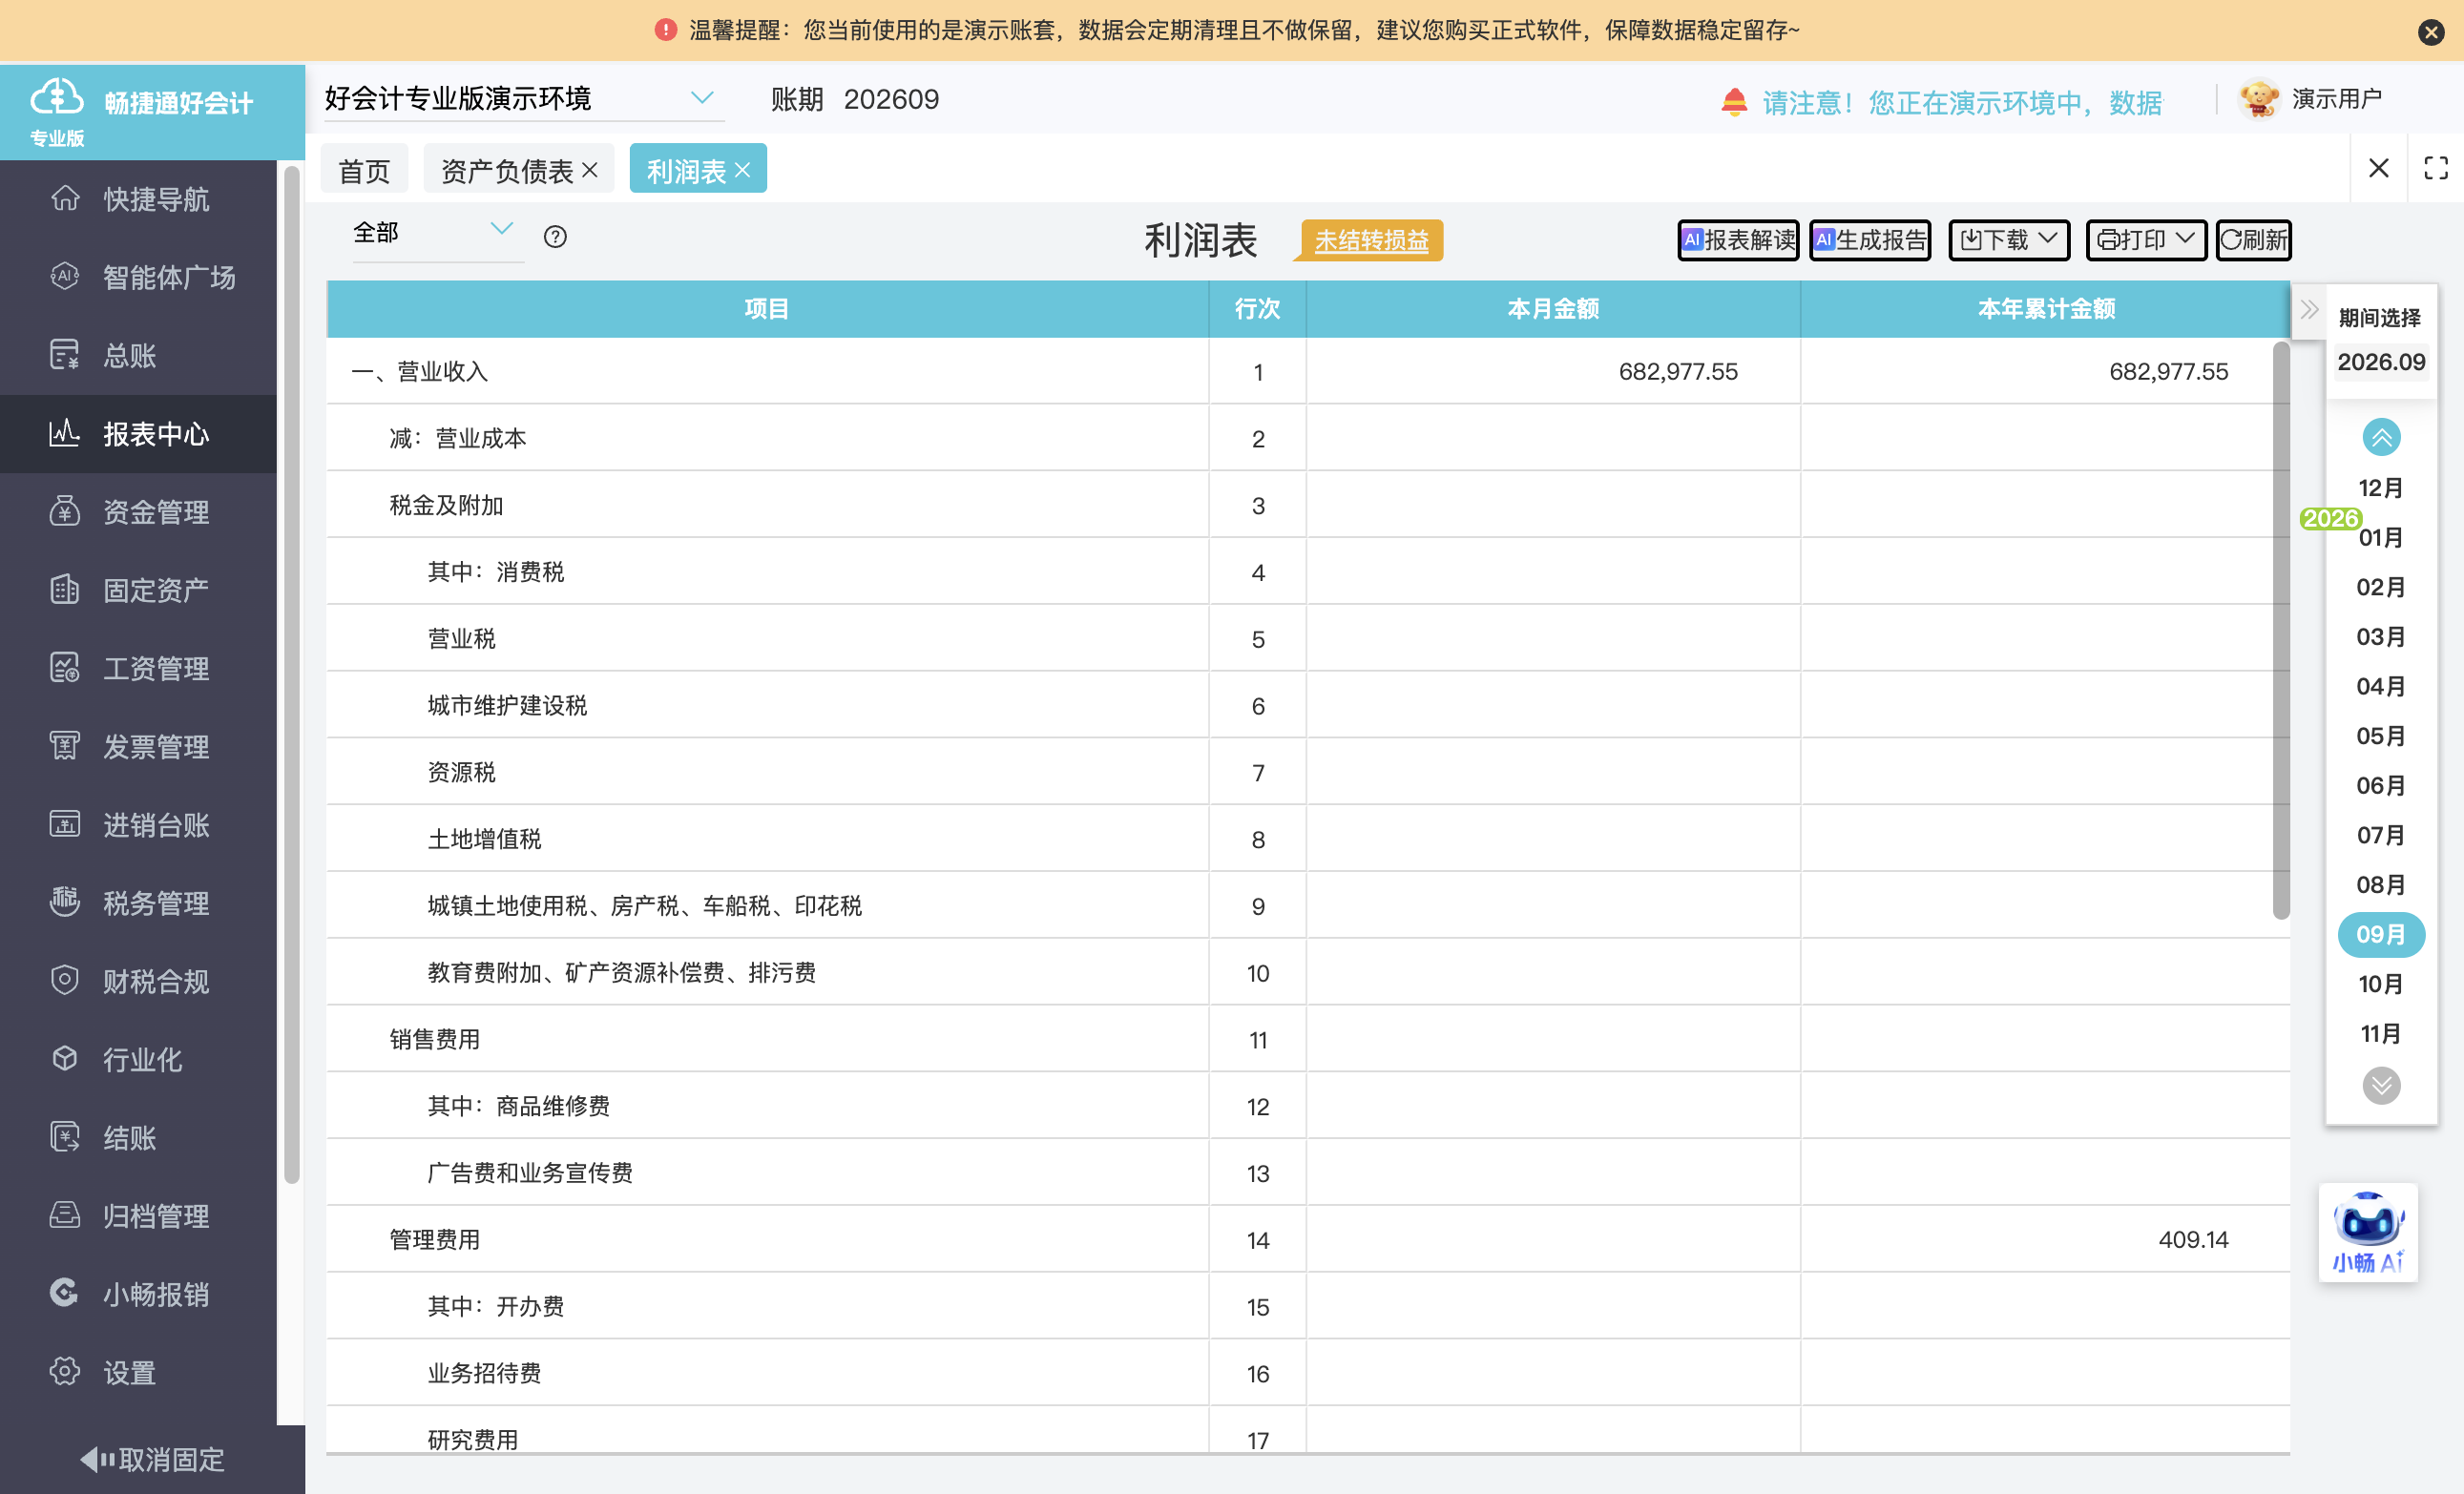
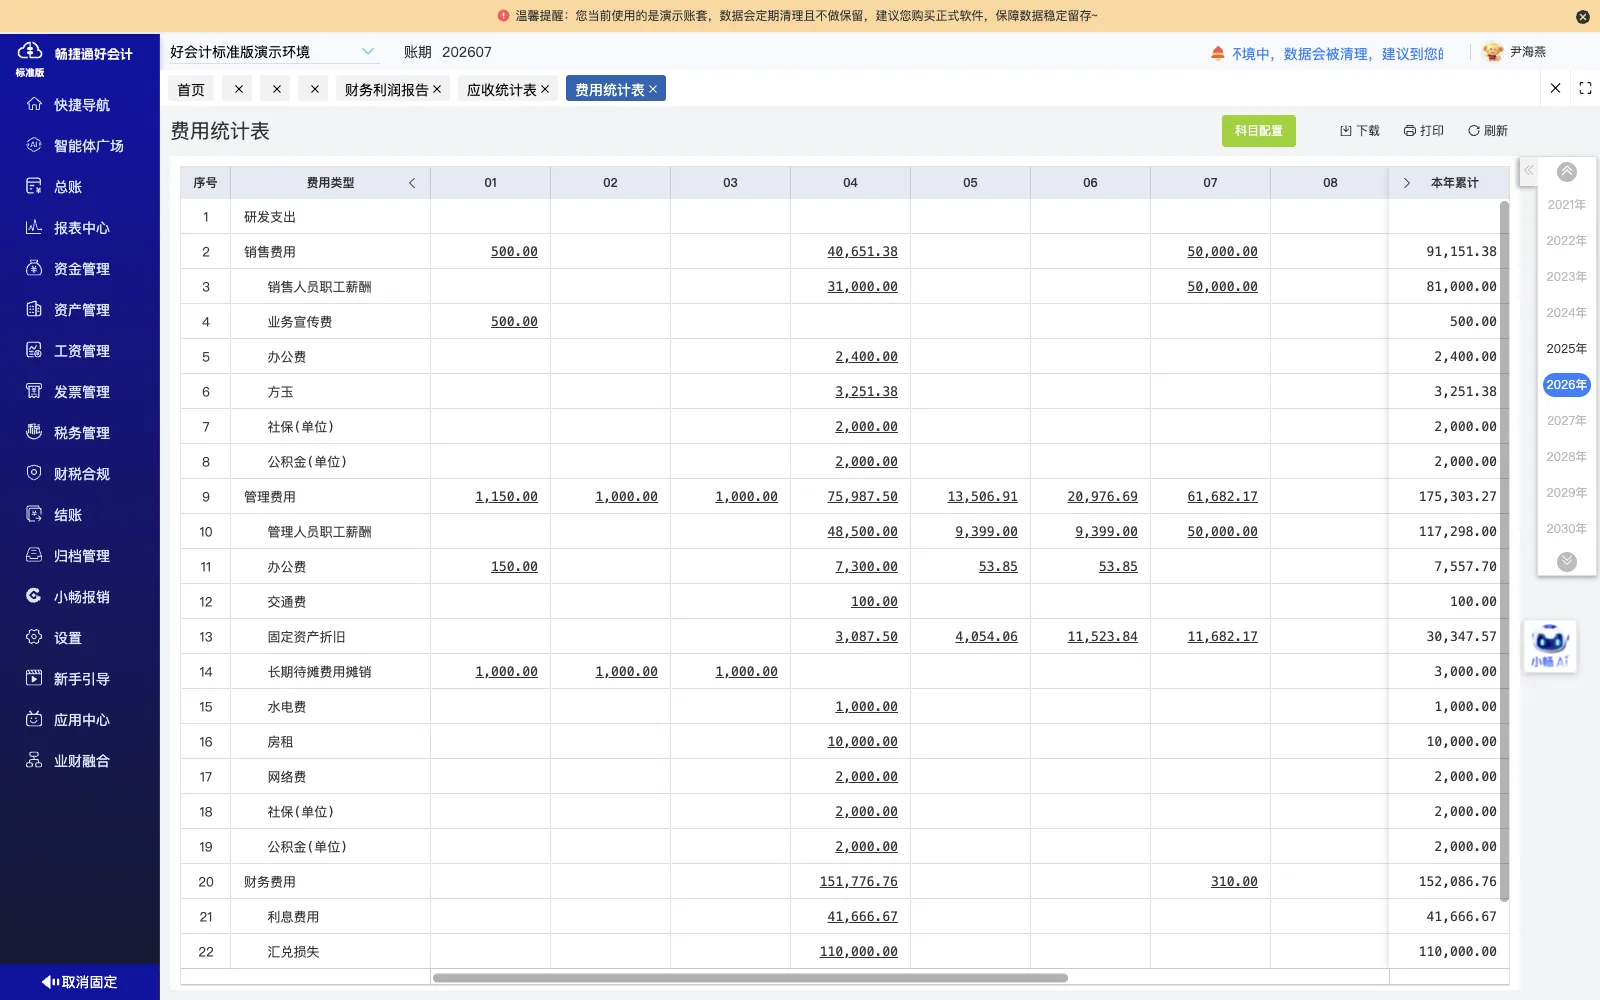
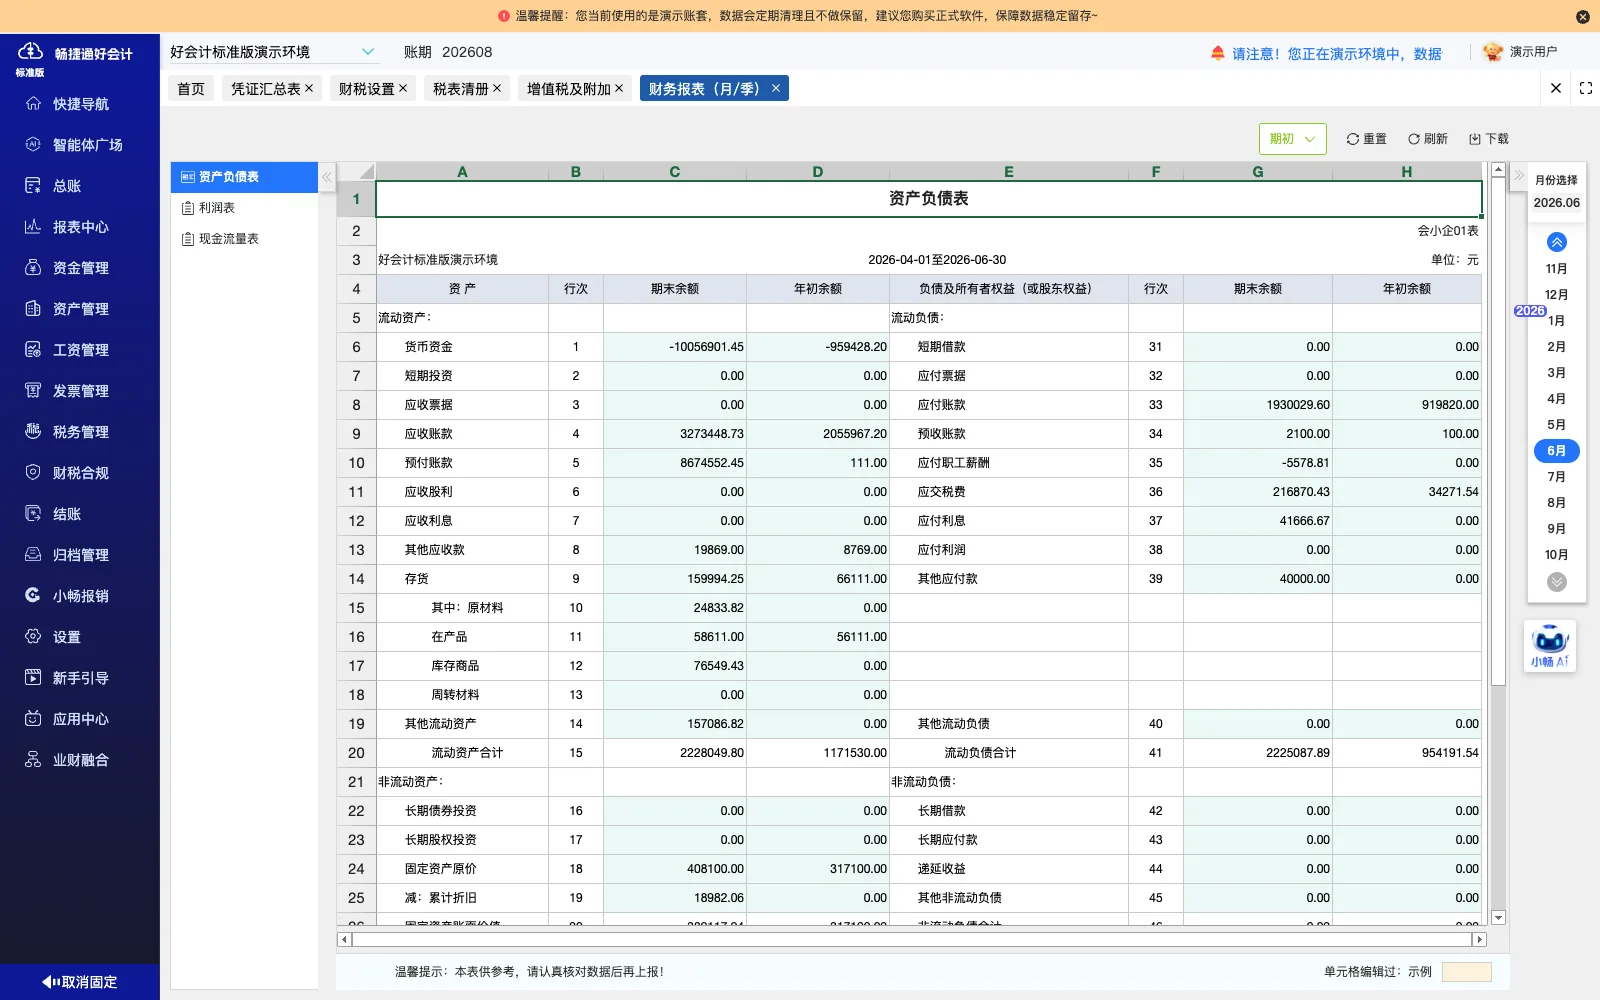
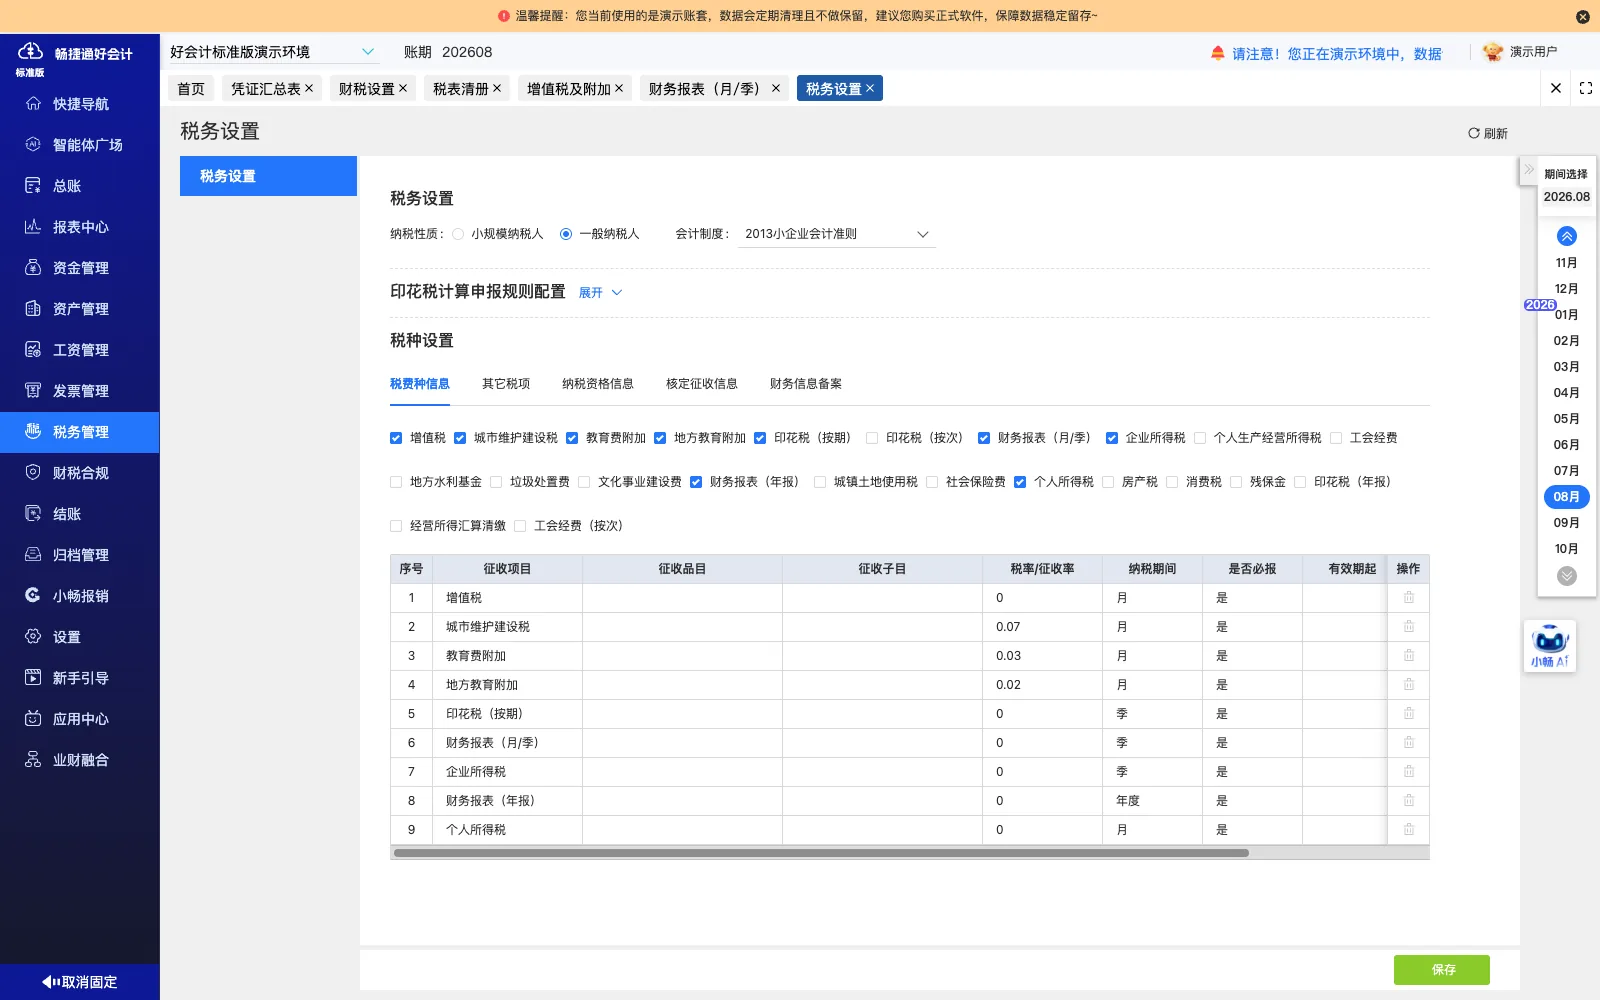
通过往来辅助核算与日记账记录车辆相关成本,按车辆维度归集收入与成本用于经营核算。
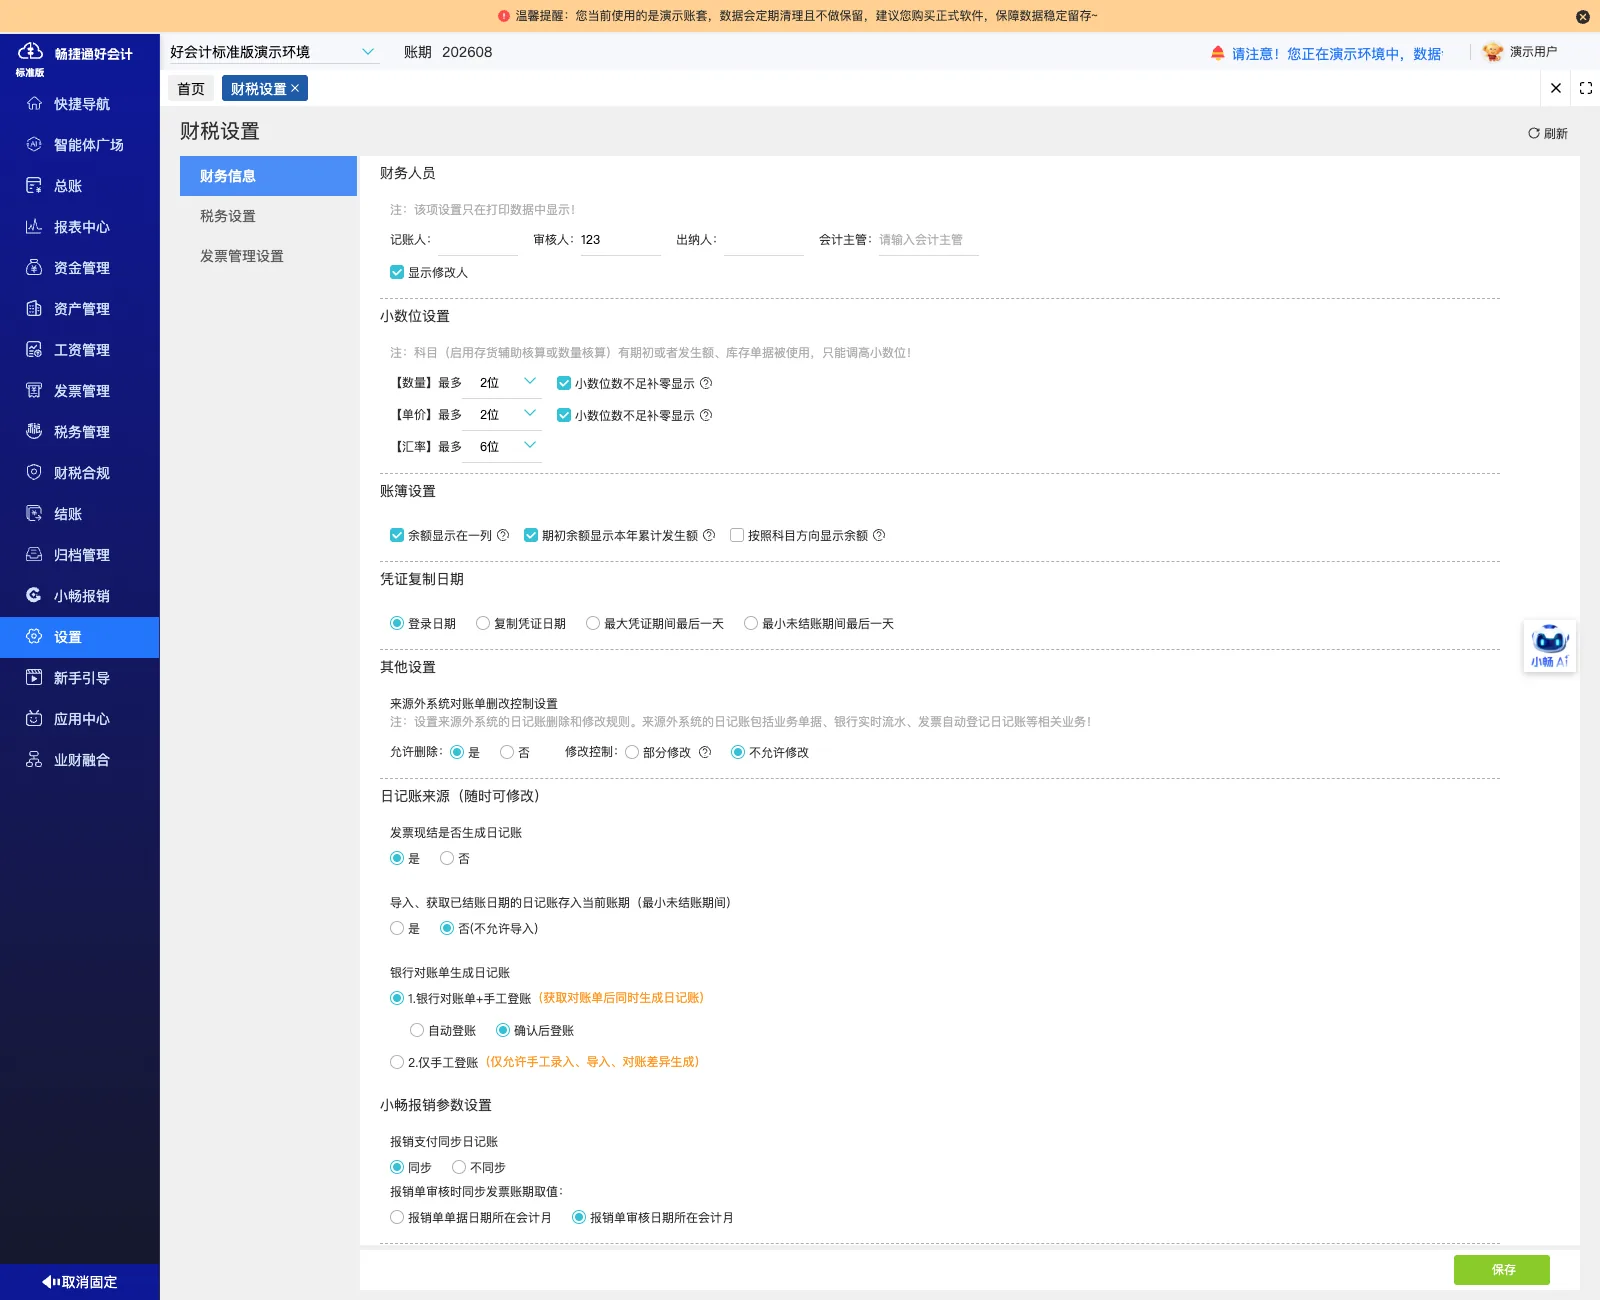
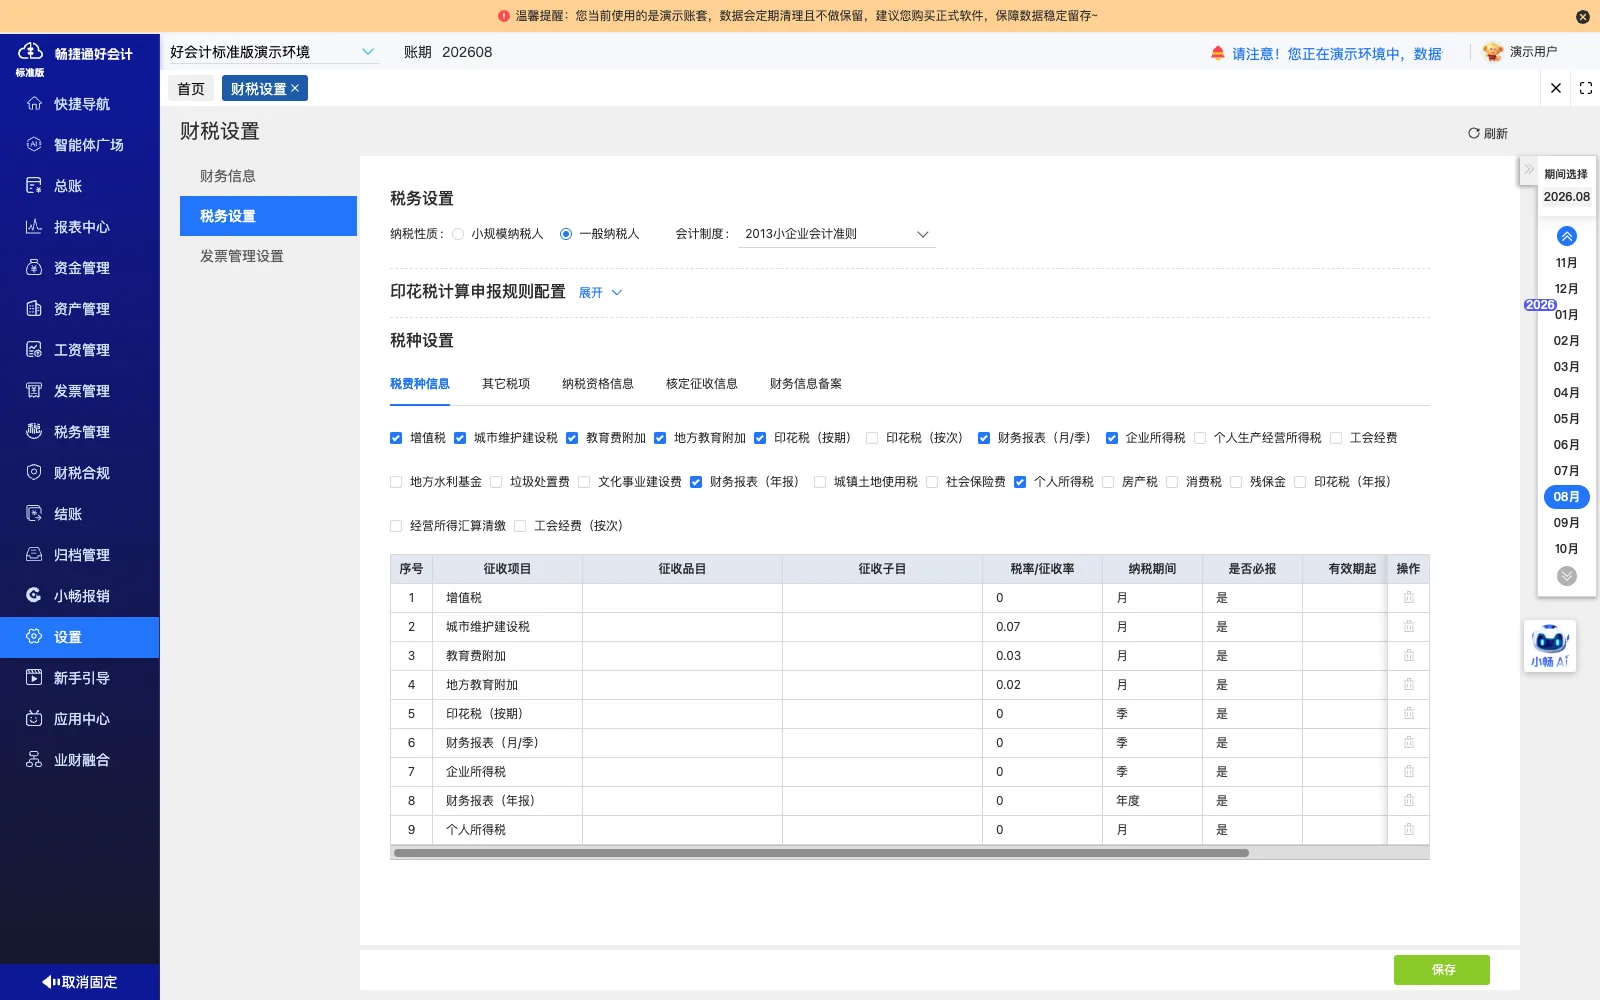
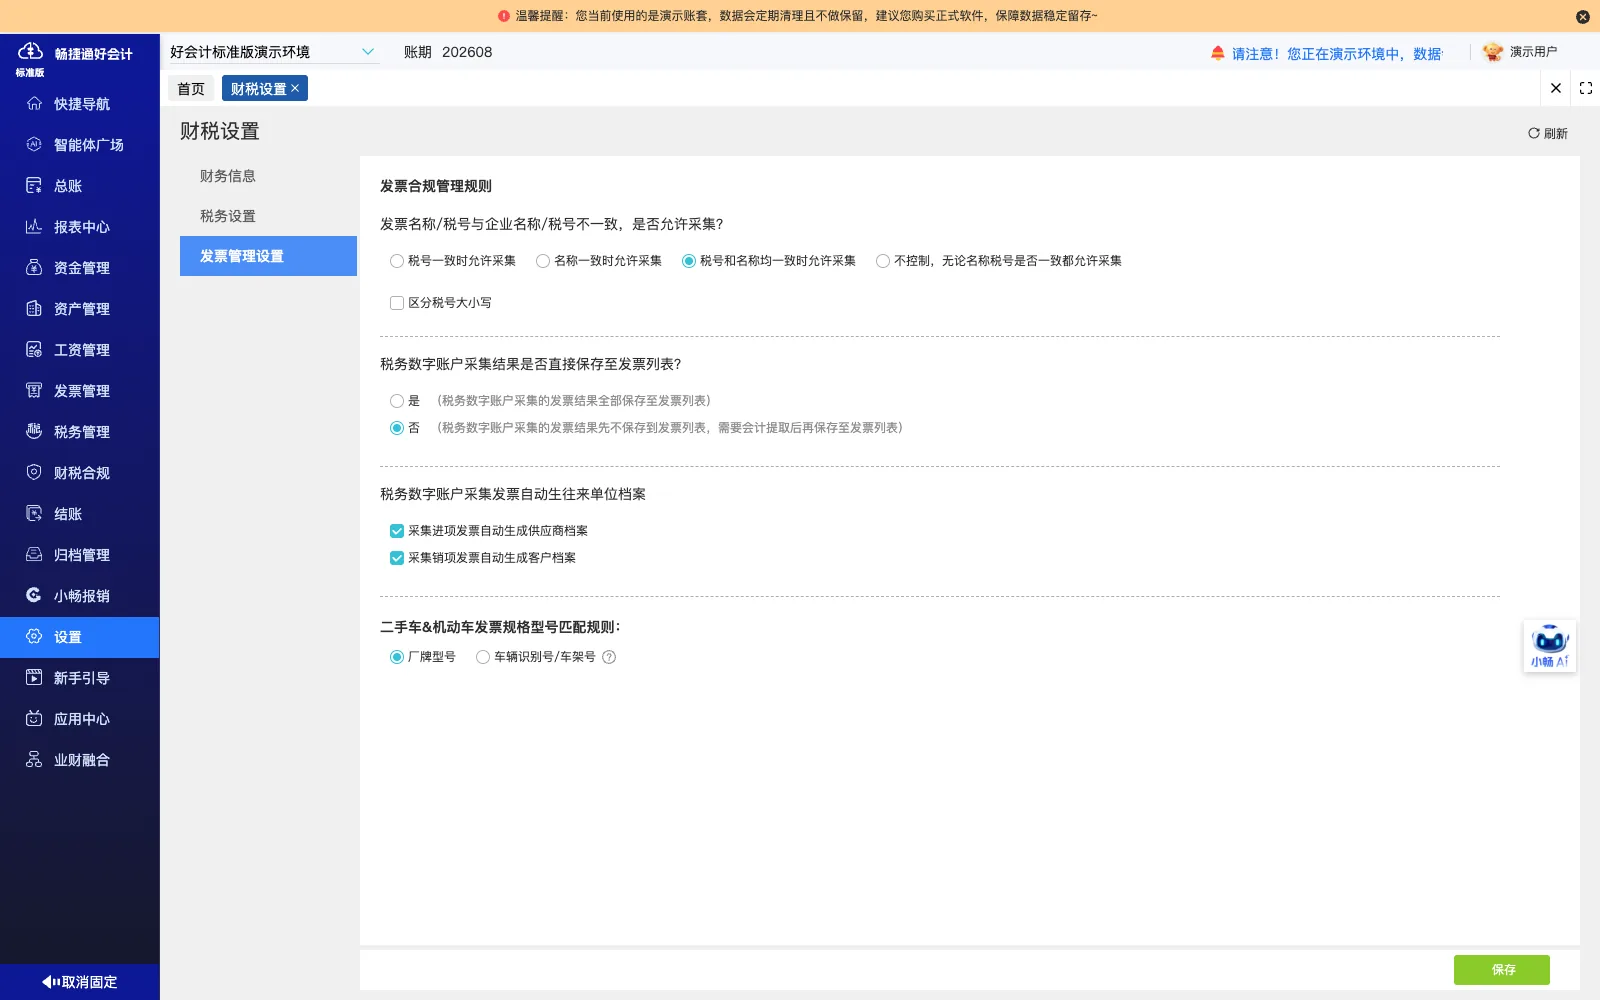
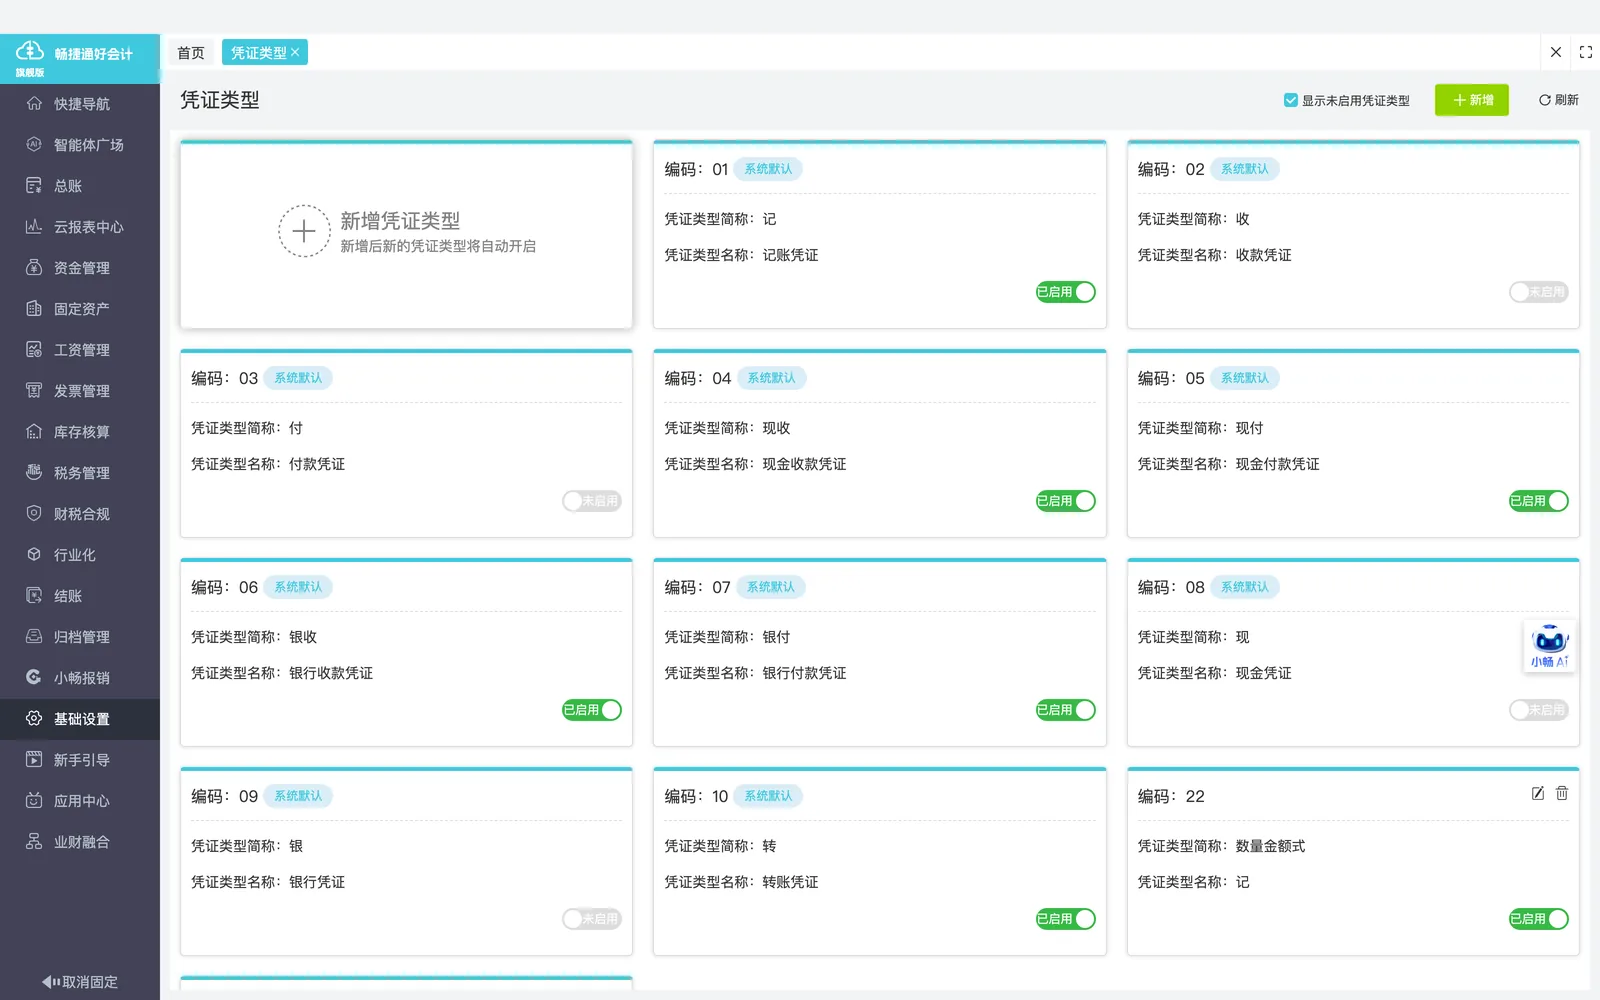
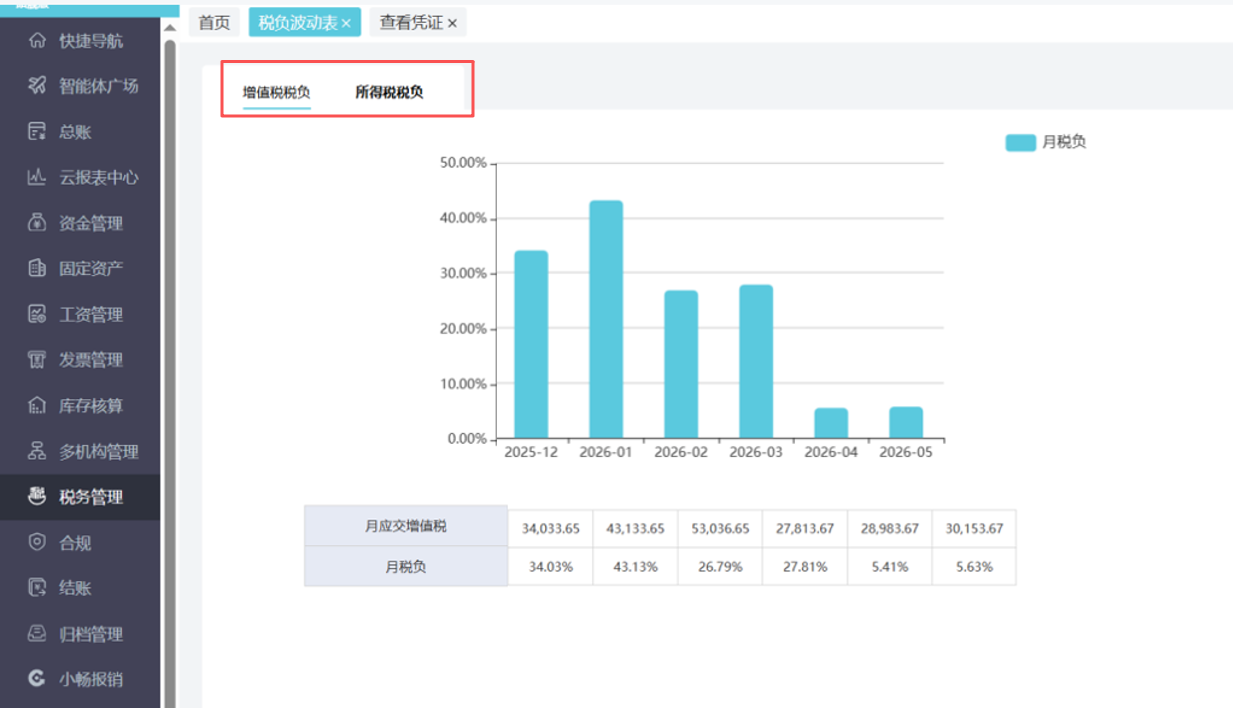
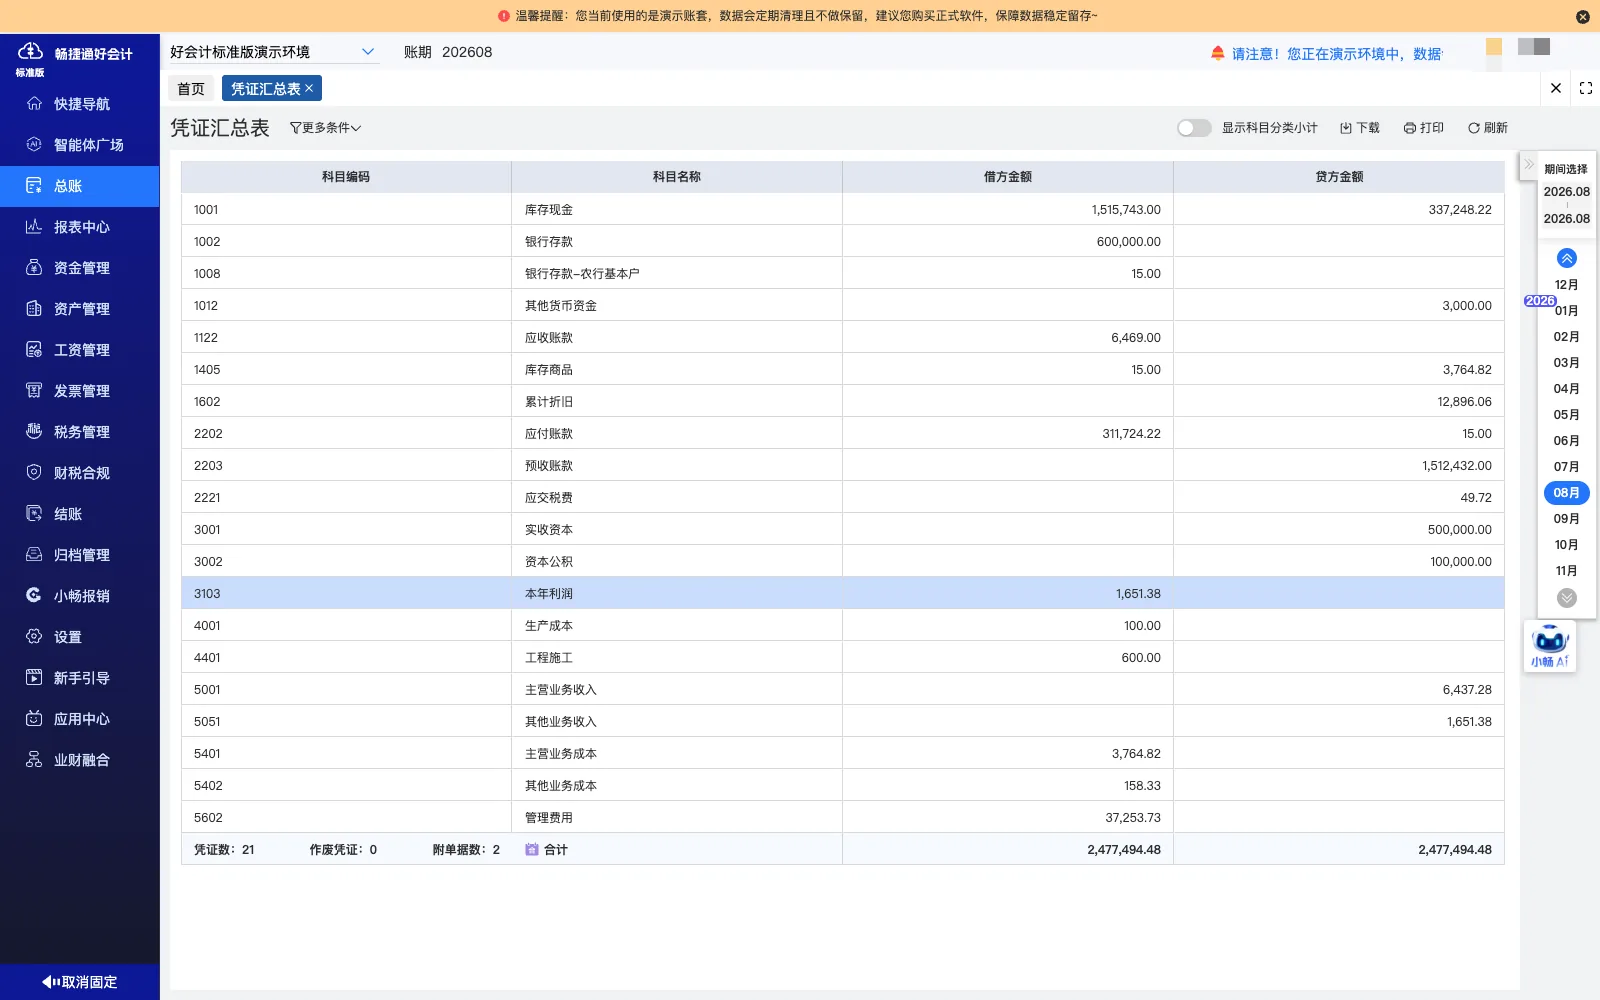
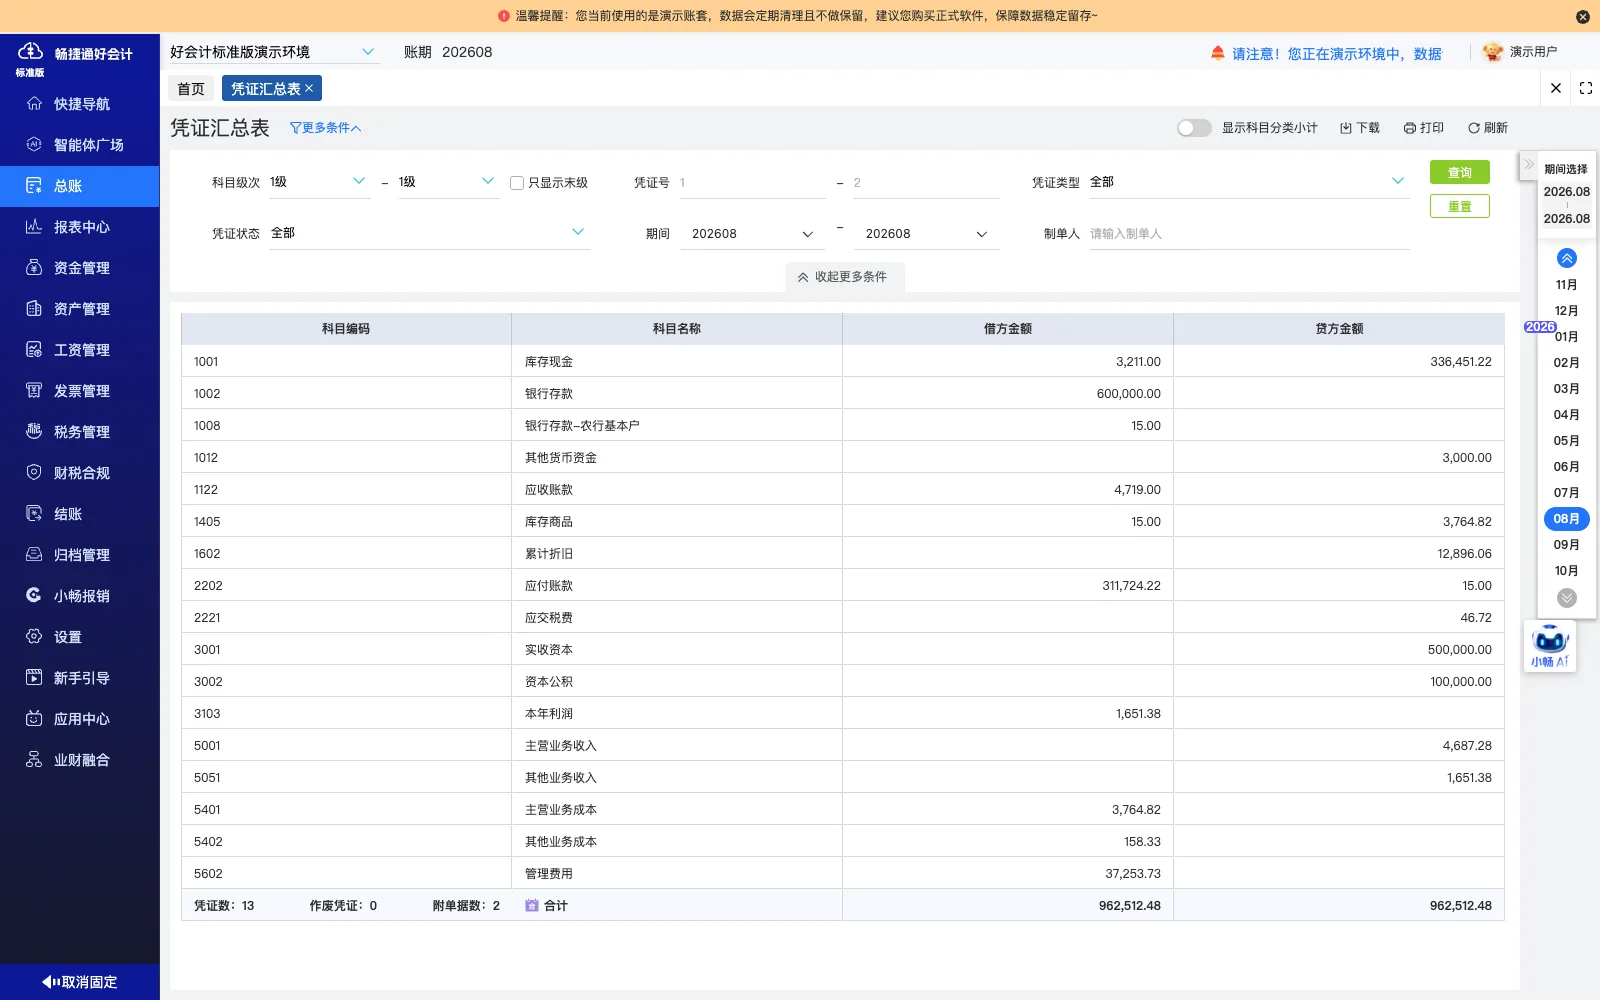
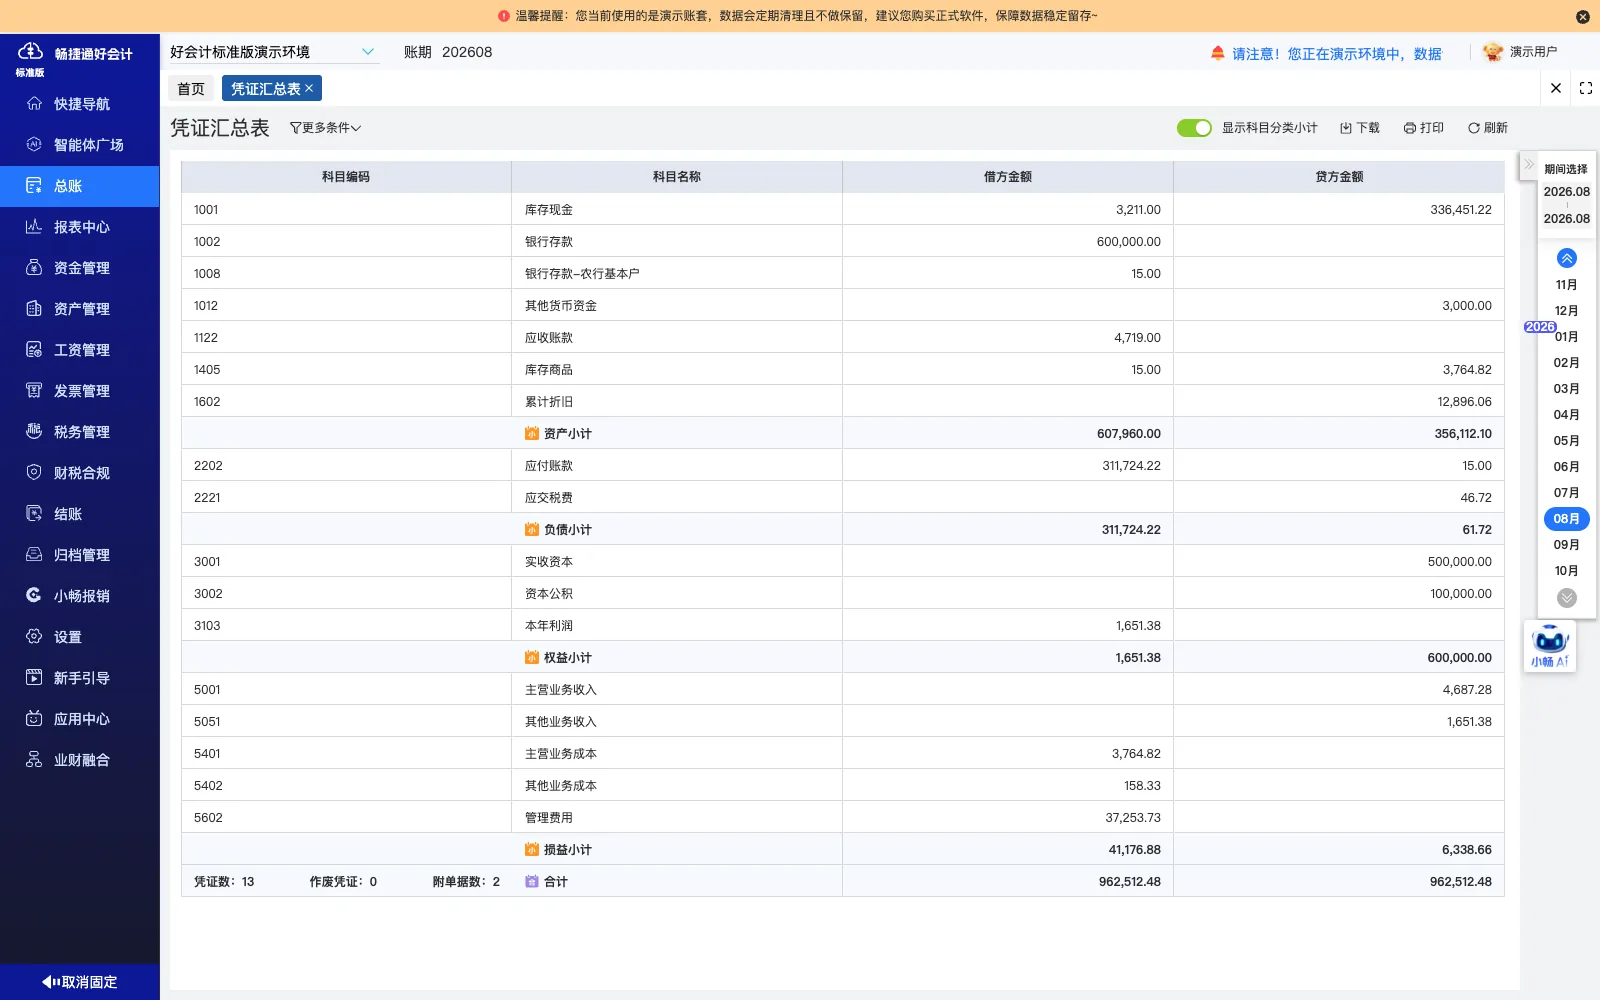
实施后管理方式
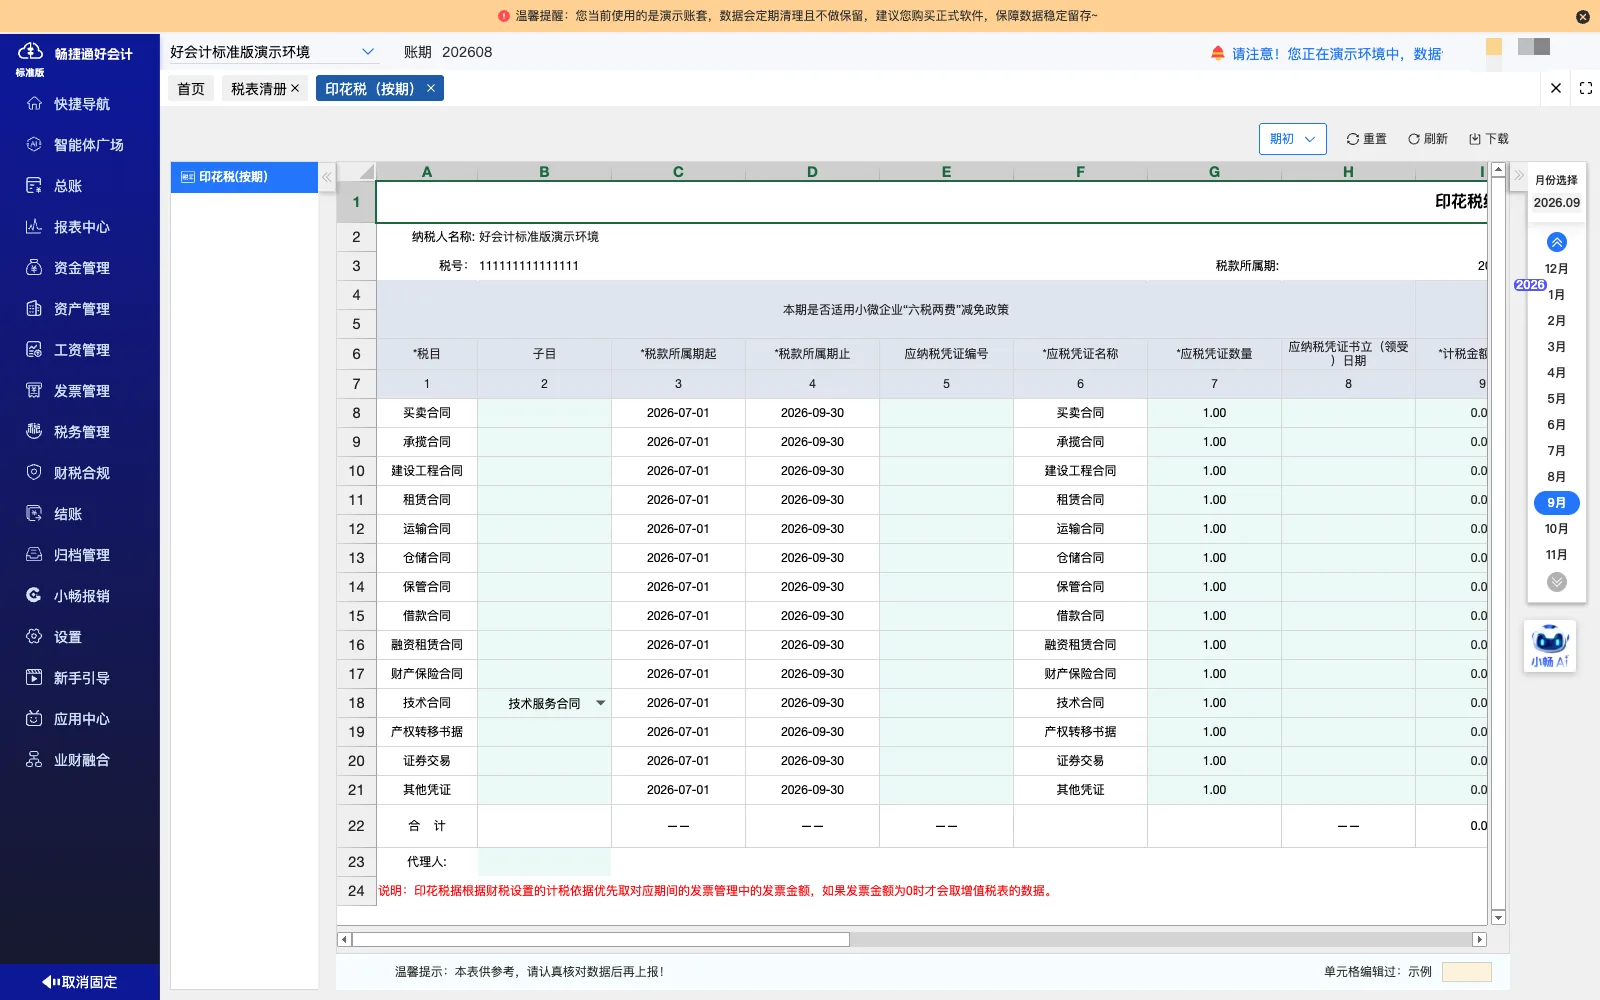
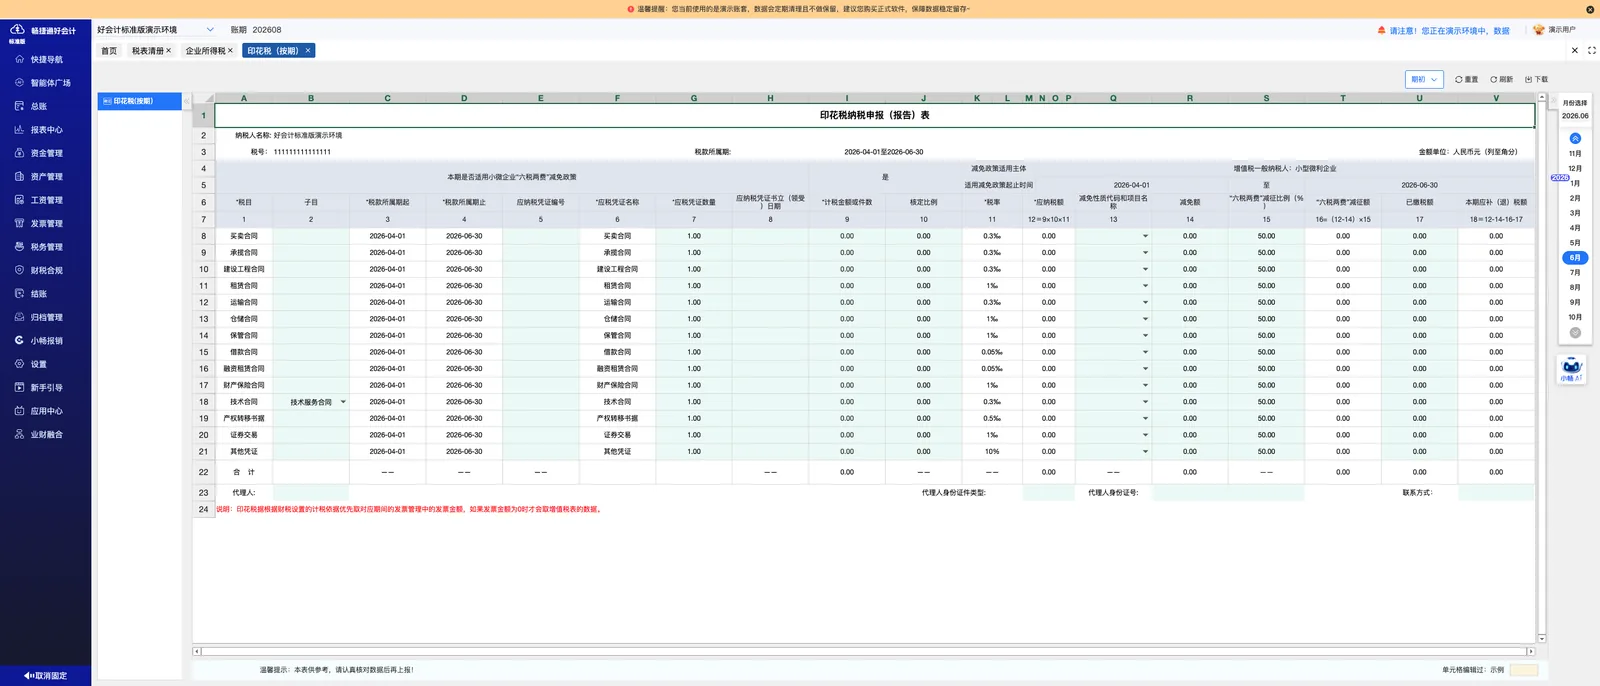
发票数据集中记录
进项与销项发票集中录入发票管理,可按发票号码、供应商和金额等条件查询和下载。
发票凭证可联查
发票生成凭证后可按凭证号联查对应发票,凭证与票据信息在同一账套内互相追溯。
往来款项按对象记录
客户和供应商往来按辅助核算项分别记录,可按辅助项查询往来余额与明细账。
车辆收支可查询
车辆相关收支通过日记账和往来辅助核算记录,可按车辆维度查询成本与经营数据。
可参考条件与类比差异情况
可参考条件
- 交通运输行业物流企业,需要处理大量发票并了解不同运输车辆的成本和利润。
- 发票手工核对工作量大,旧系统对单车利润的核算滞后,需要提升取票制证与车辆经营核算效率。
- 使用好会计取票并生成凭证,结合往来辅助核算和日记账管理记录车辆相关成本及利润。
类比差异与限制
- 案例仅记录交通运输行业物流企业,其他行业企业的取票制证与单车利润核算条件不同。
- 案例仅记录发票手工核对工作量大、旧系统单车利润核算滞后两类前提,其他流程基础不同的企业不可直接类比。
- 案例中单车利润核算依赖往来辅助核算和日记账管理记录车辆成本,行业和业务场景不同则核算方式需另行评估。
了解相关功能
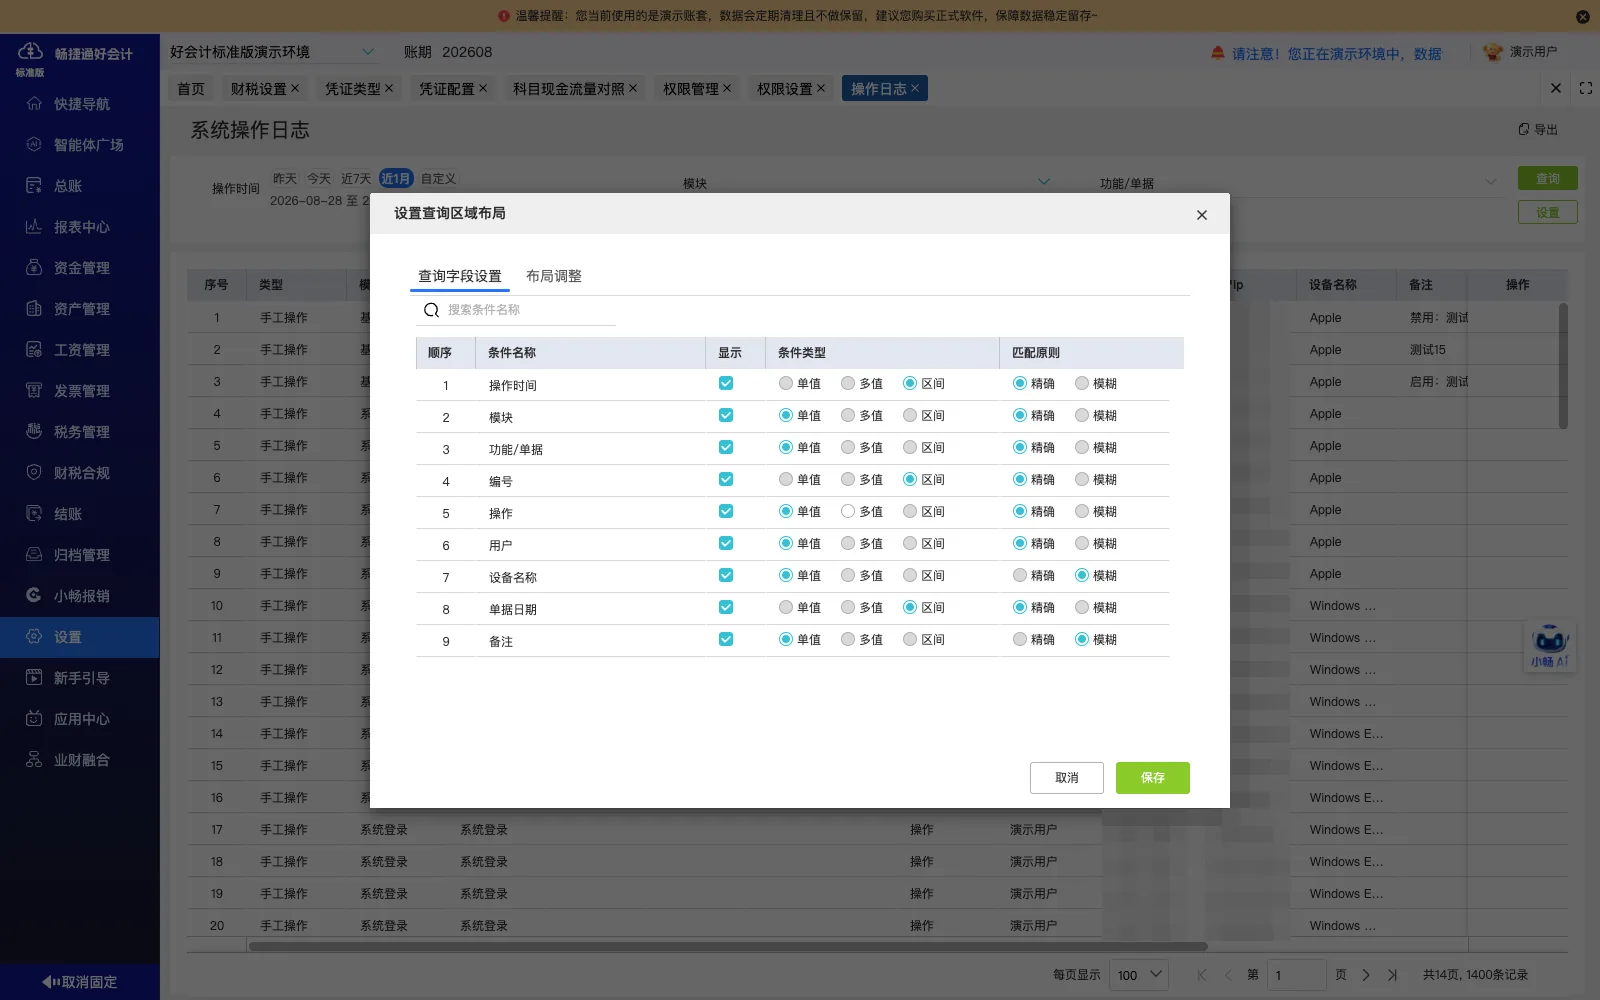
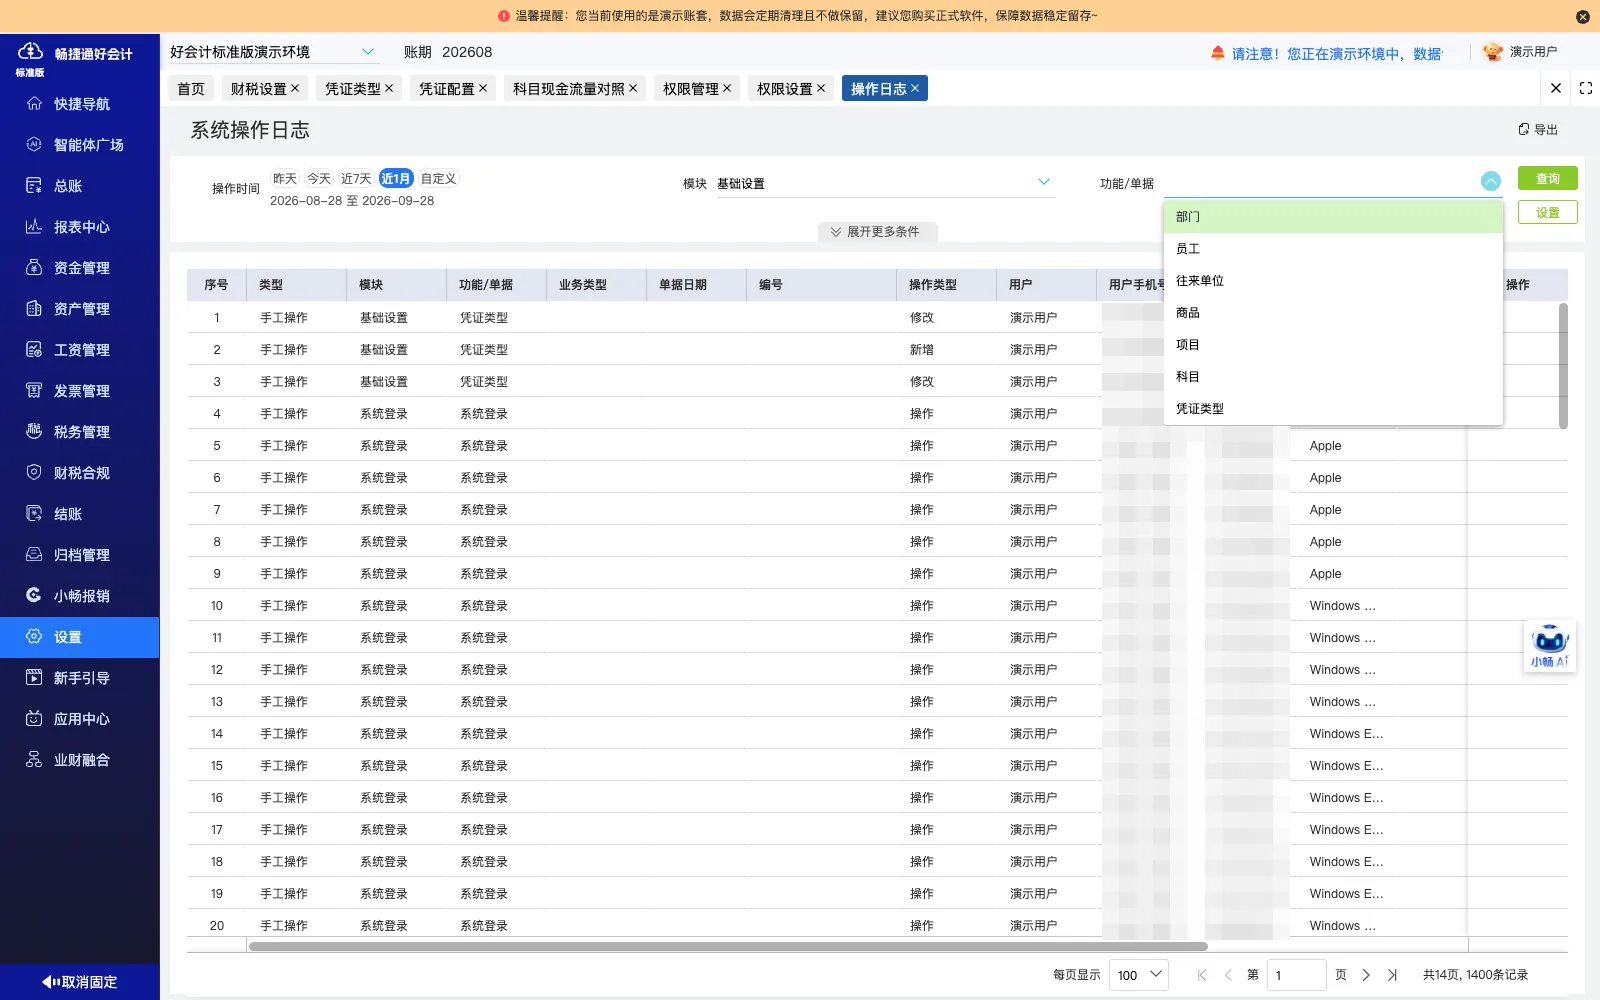
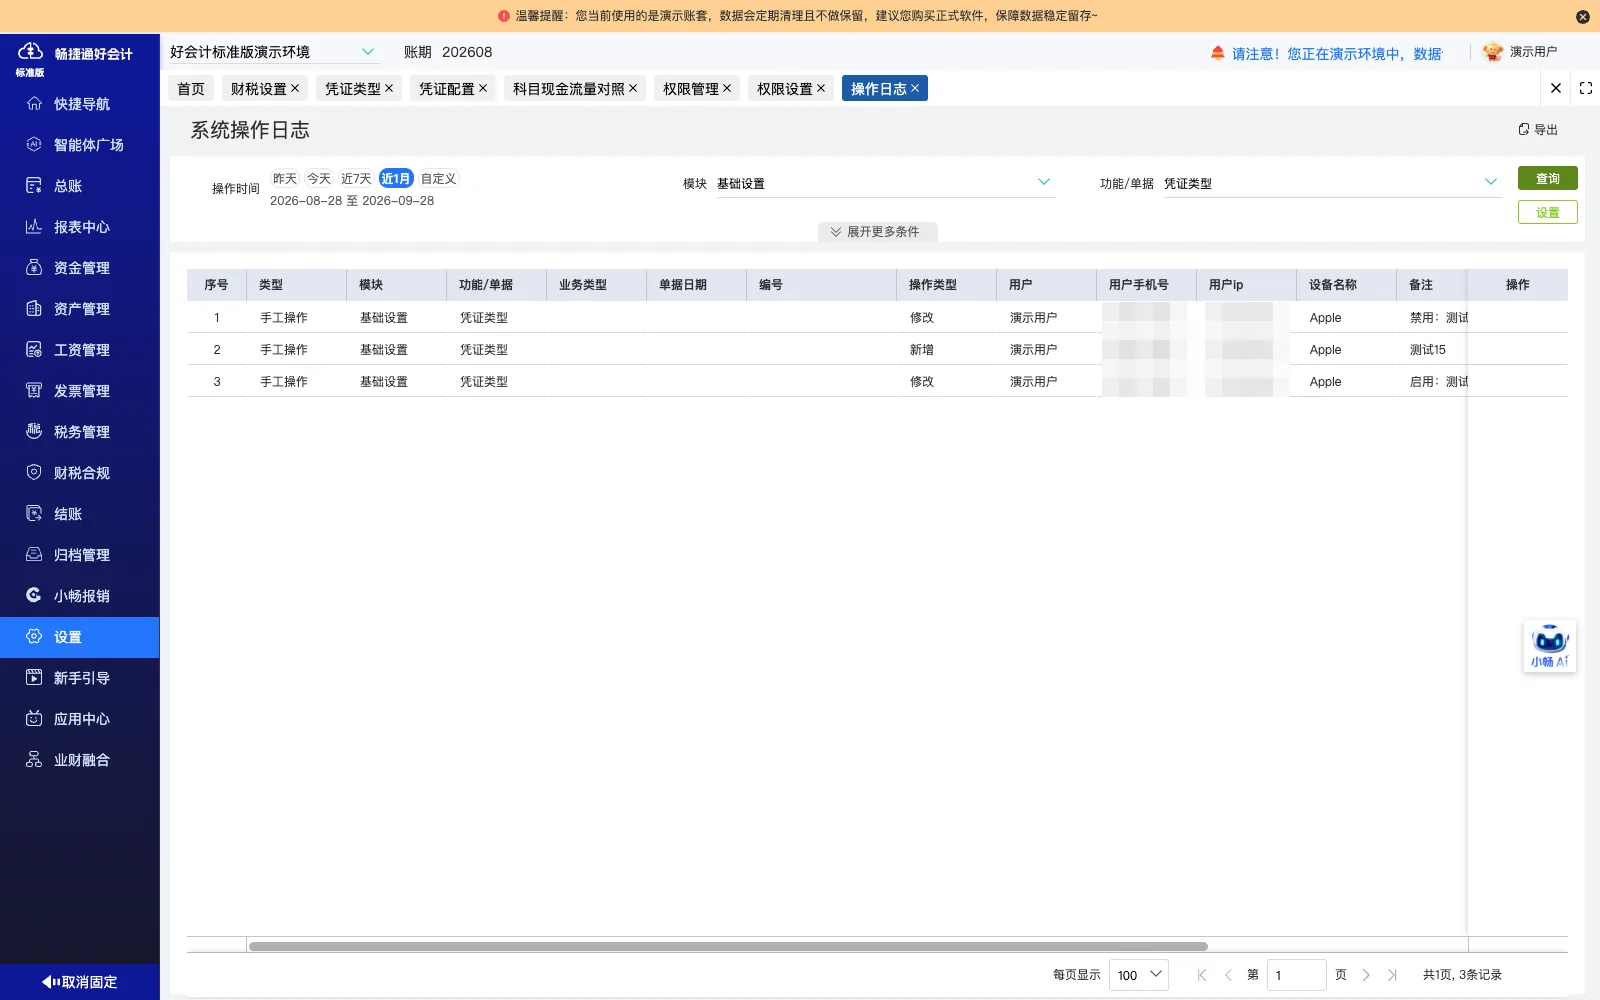
查看全部功能相关学习与案例