微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某交通运输企业,主营汽车服务,经营不同类型车辆,销售、财务等多部门协作。
起点状态
原财务工具不能满足业务增长后的核算需要,期末结转依赖手工计算和制证。
实施范围
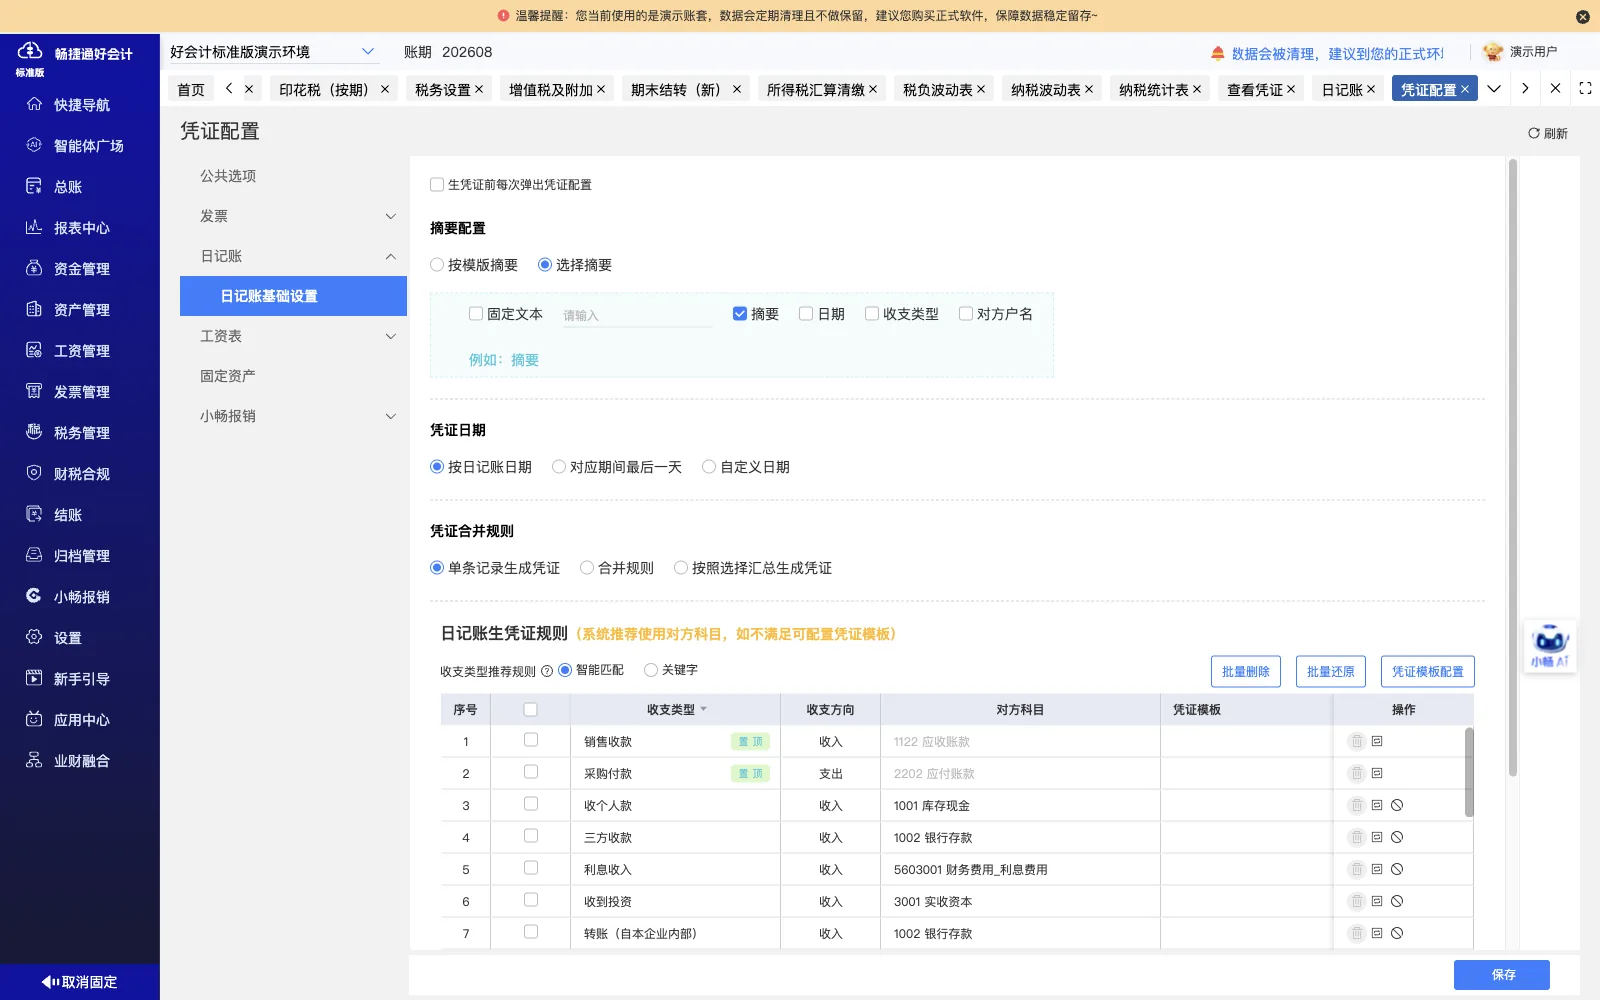
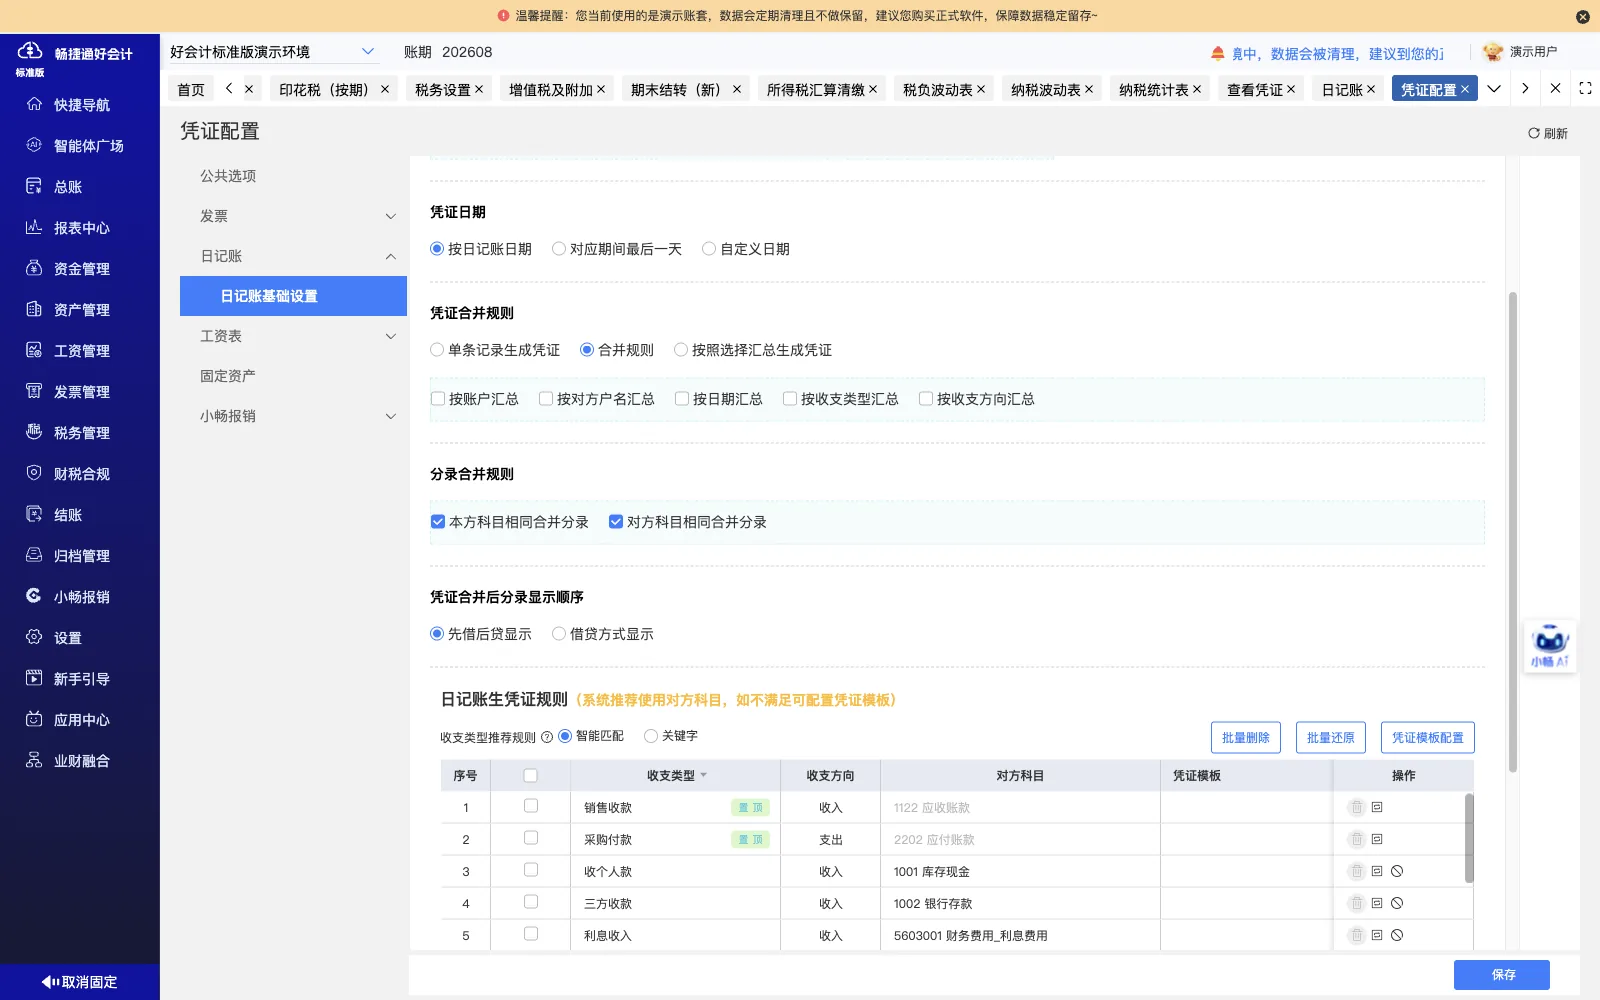
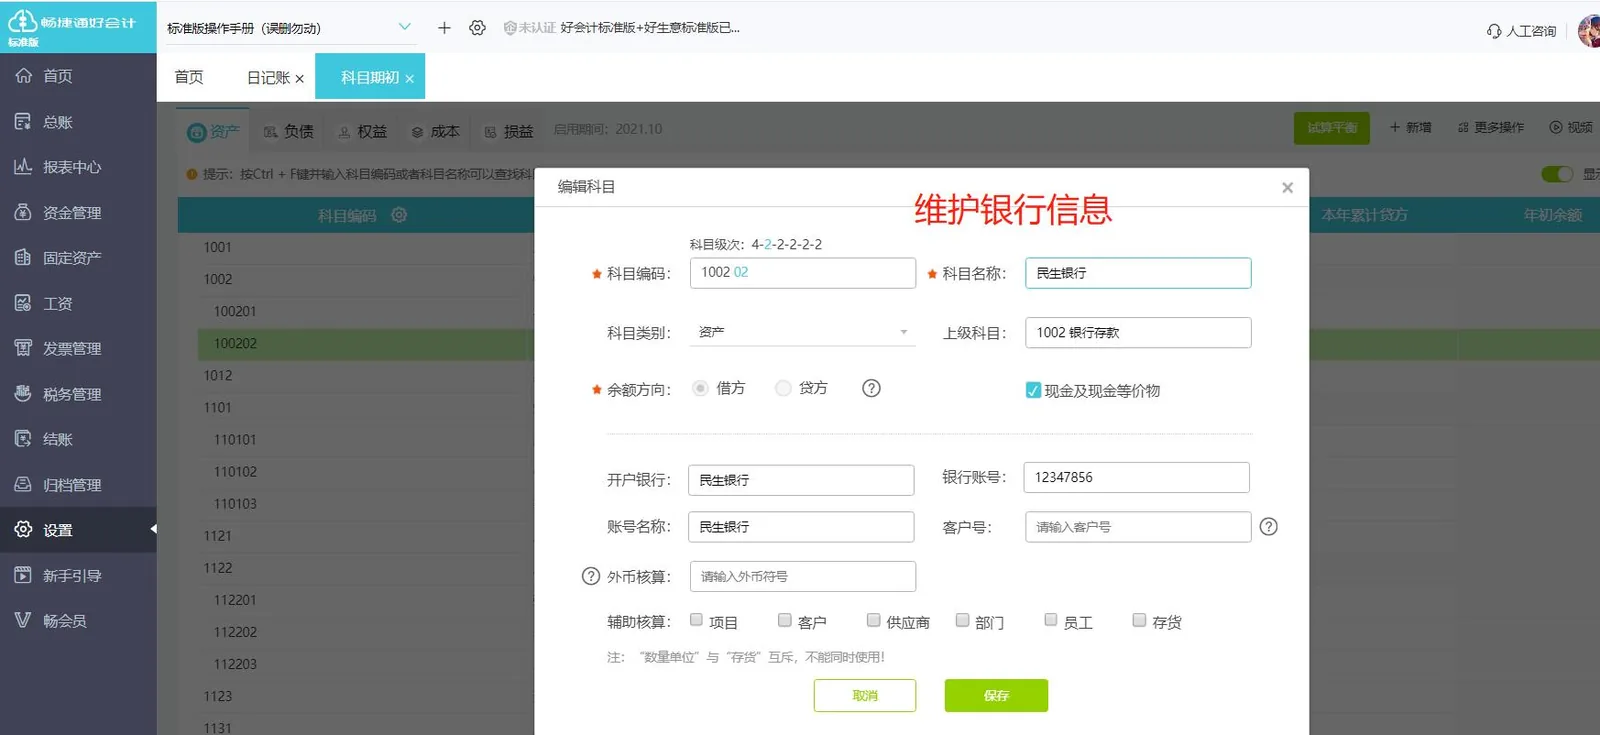
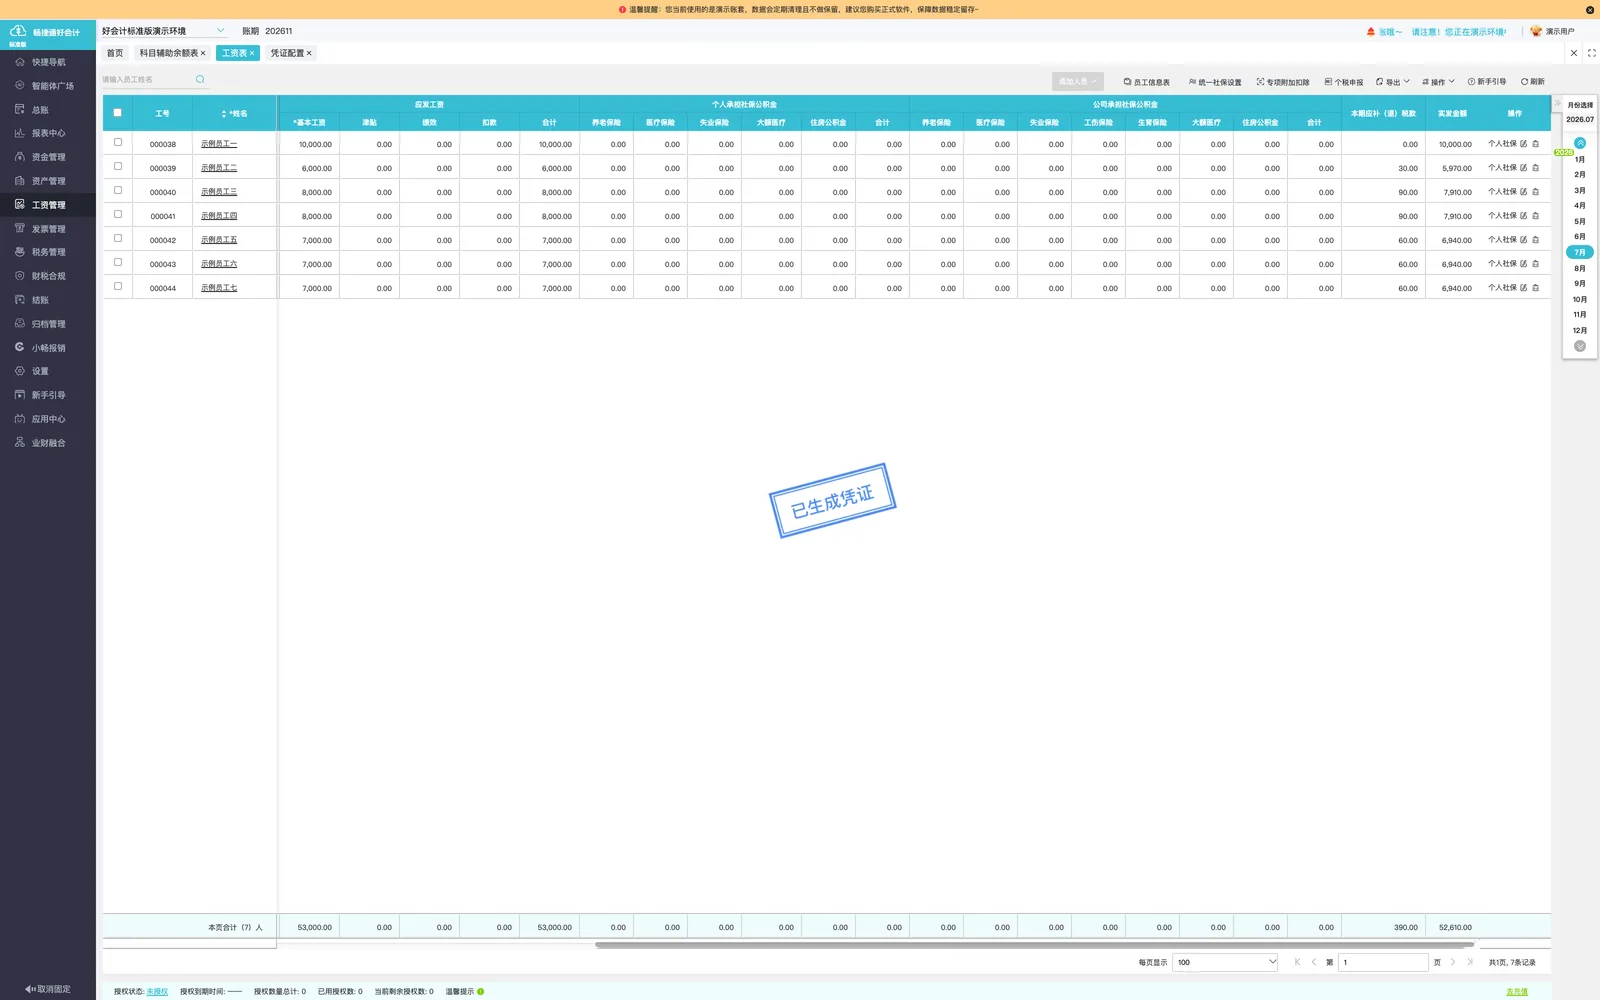
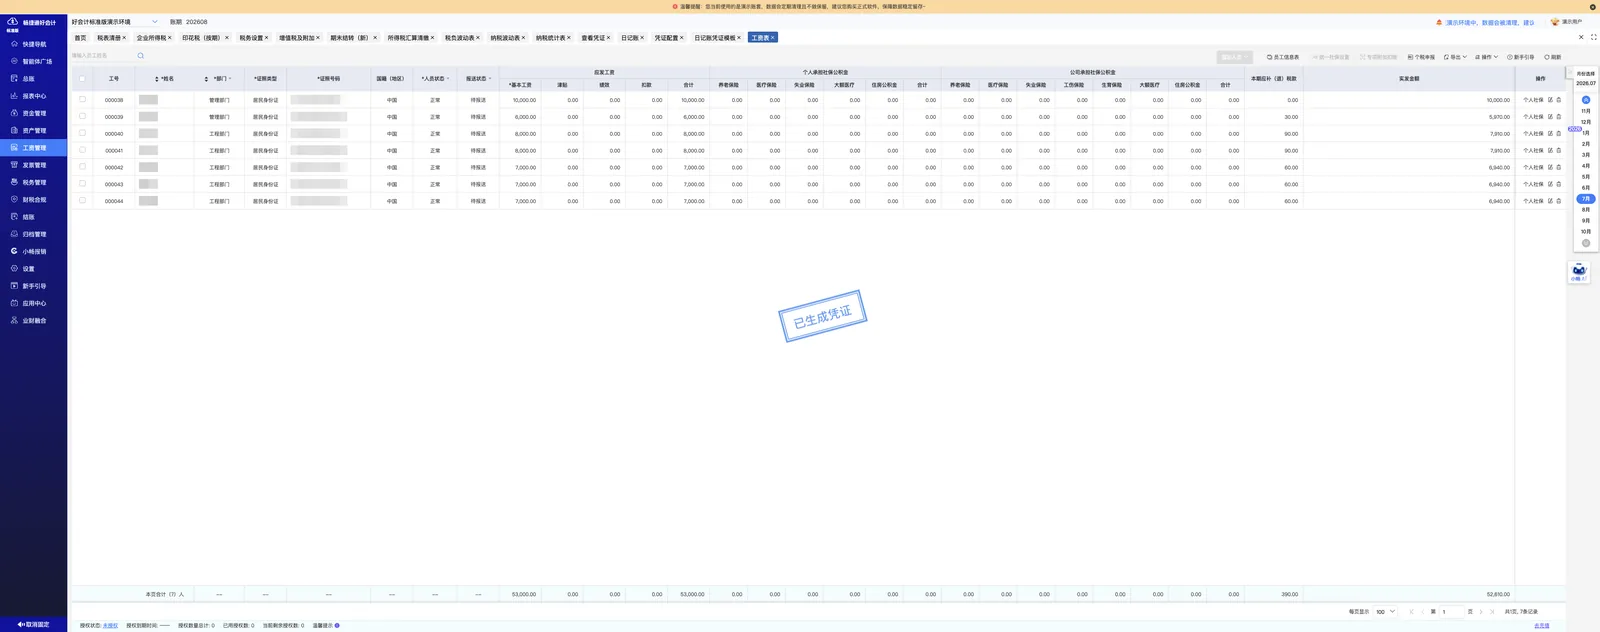
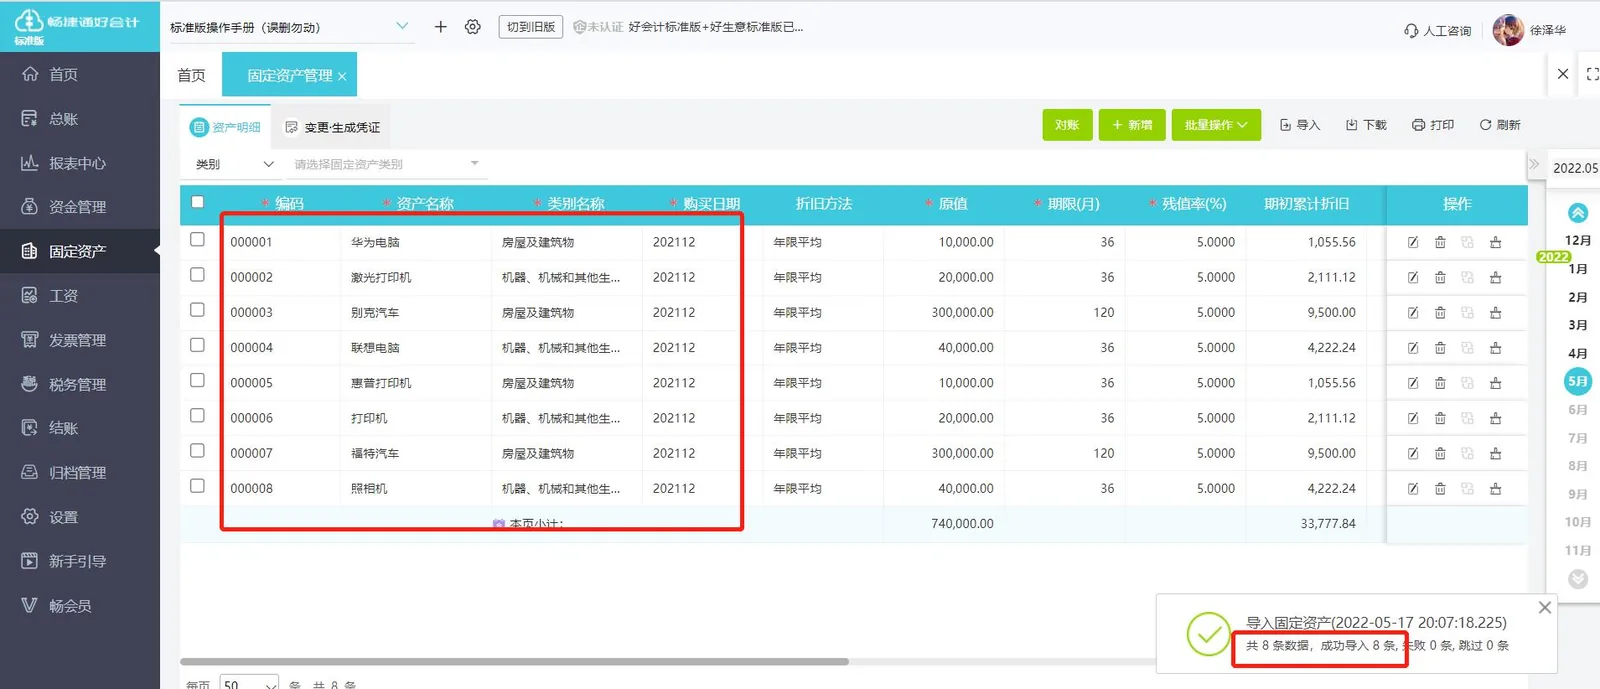
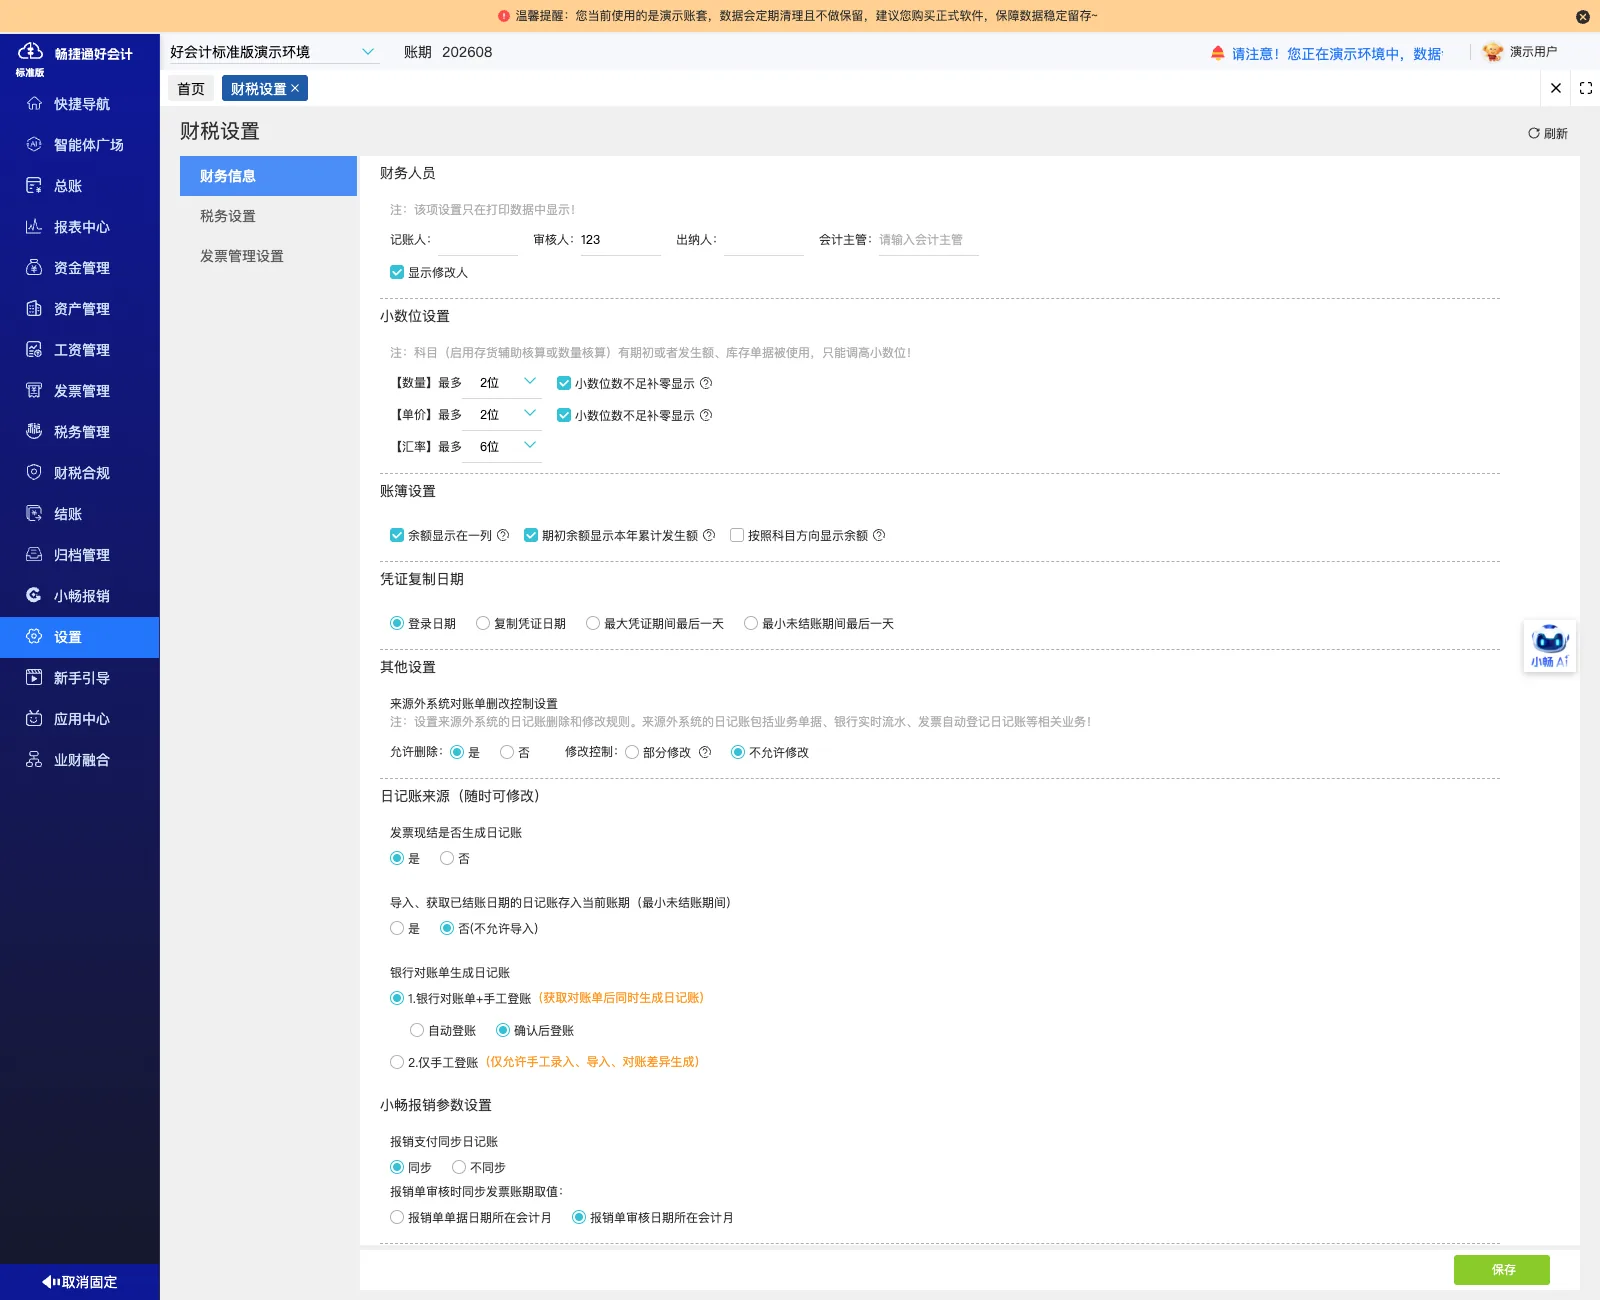
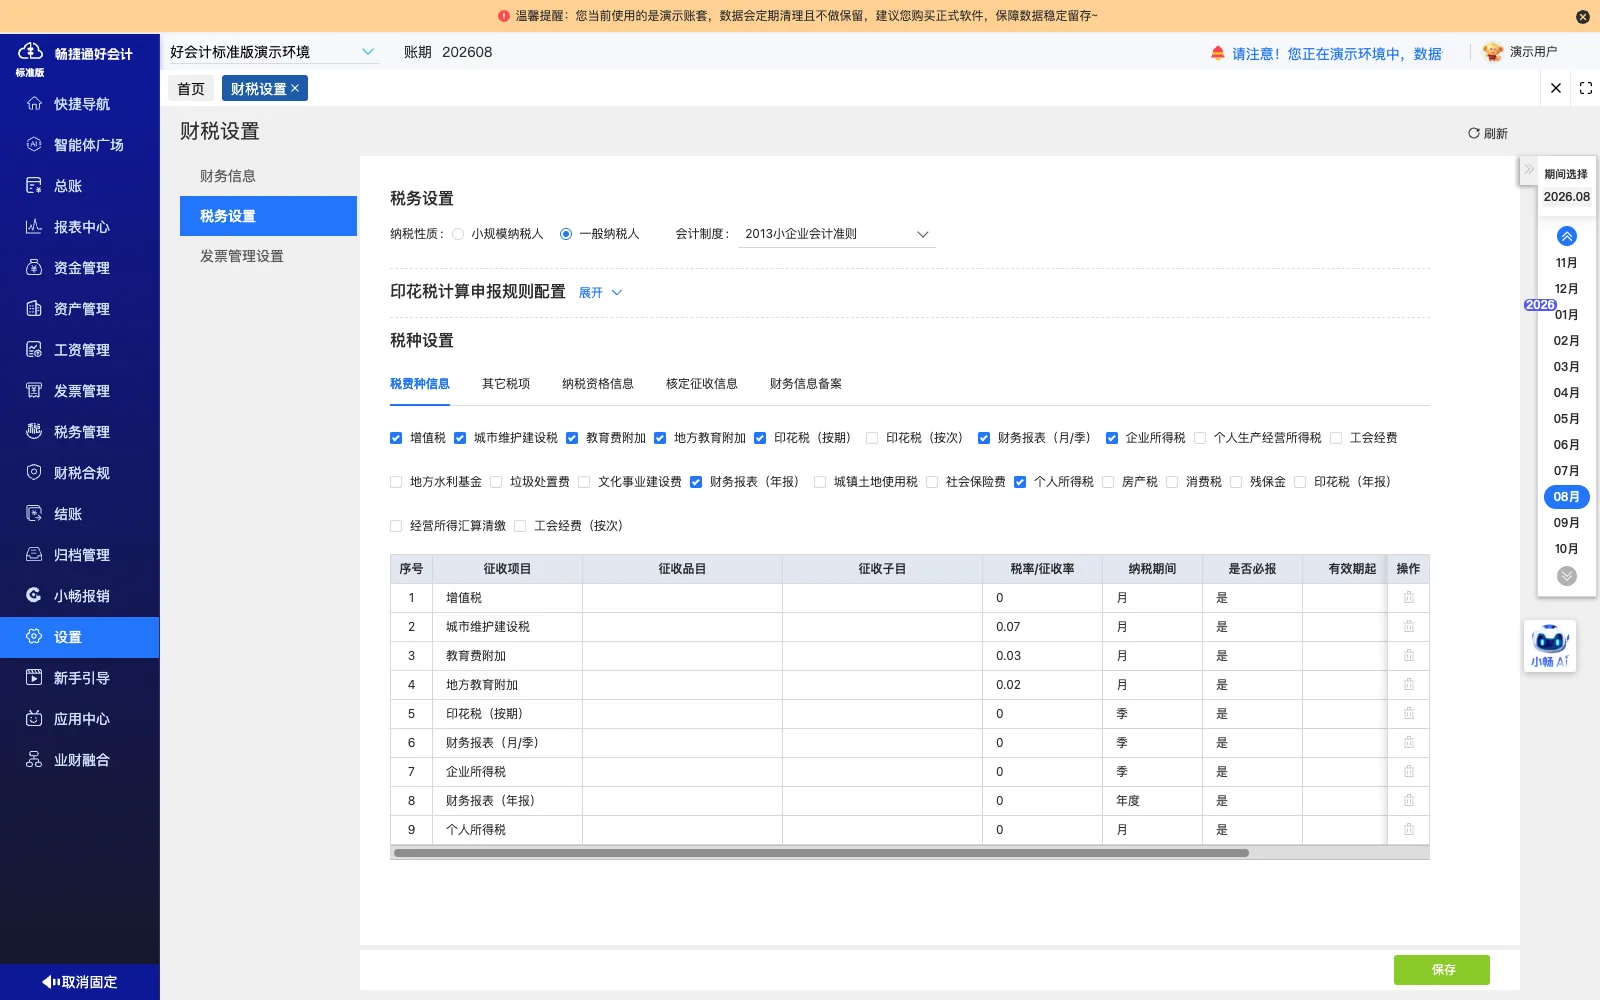
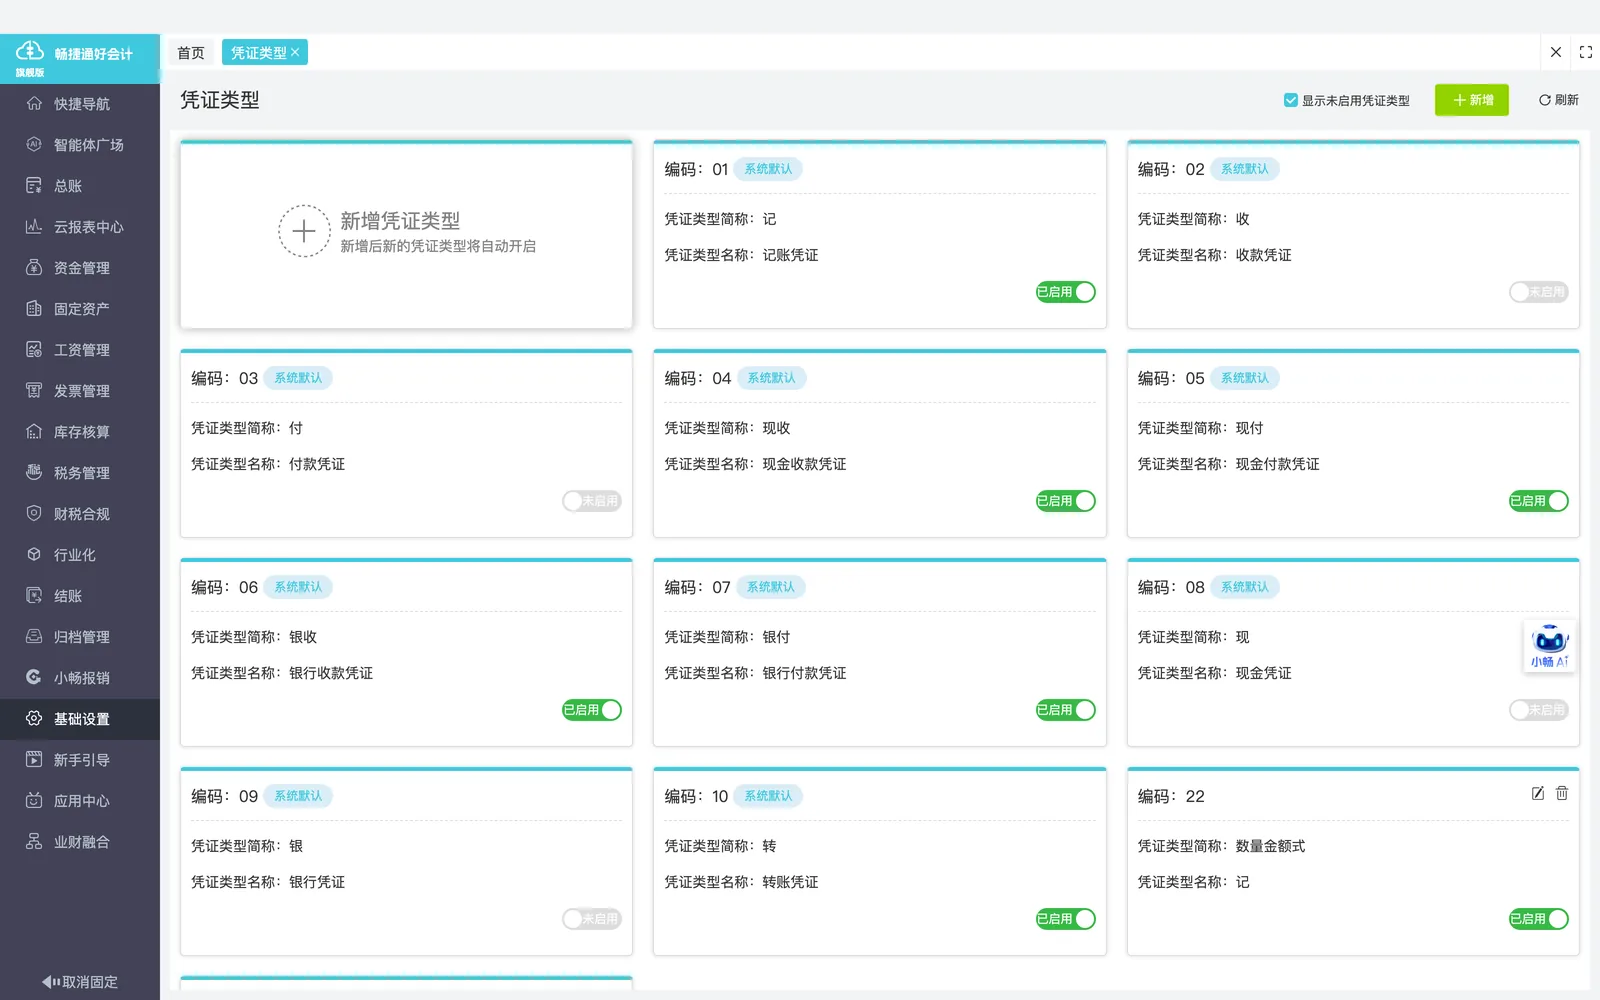
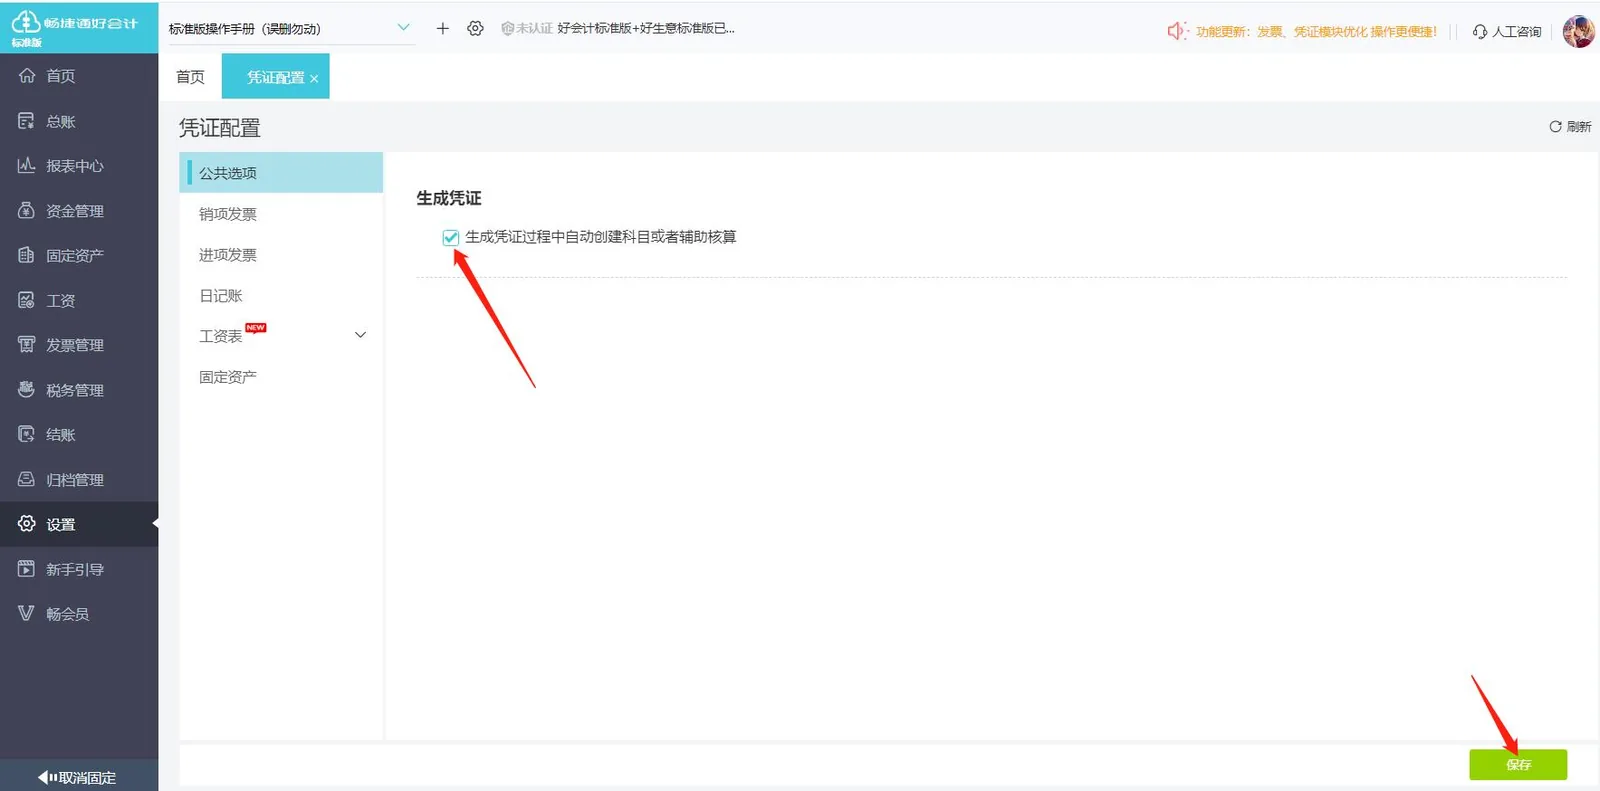
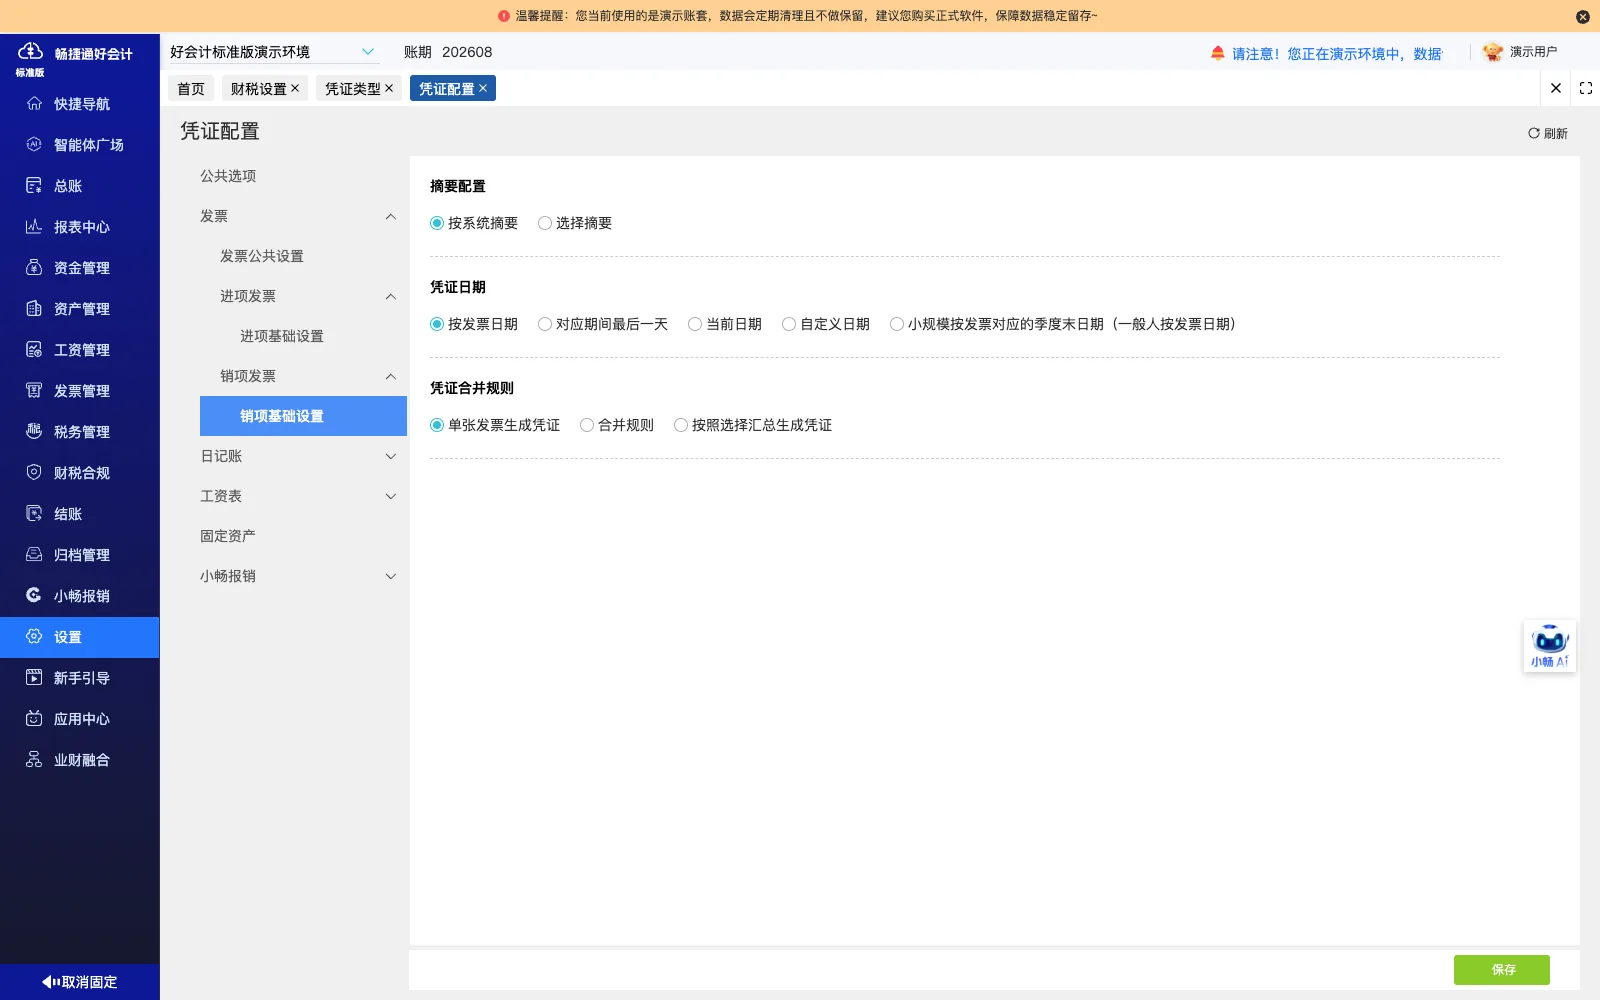
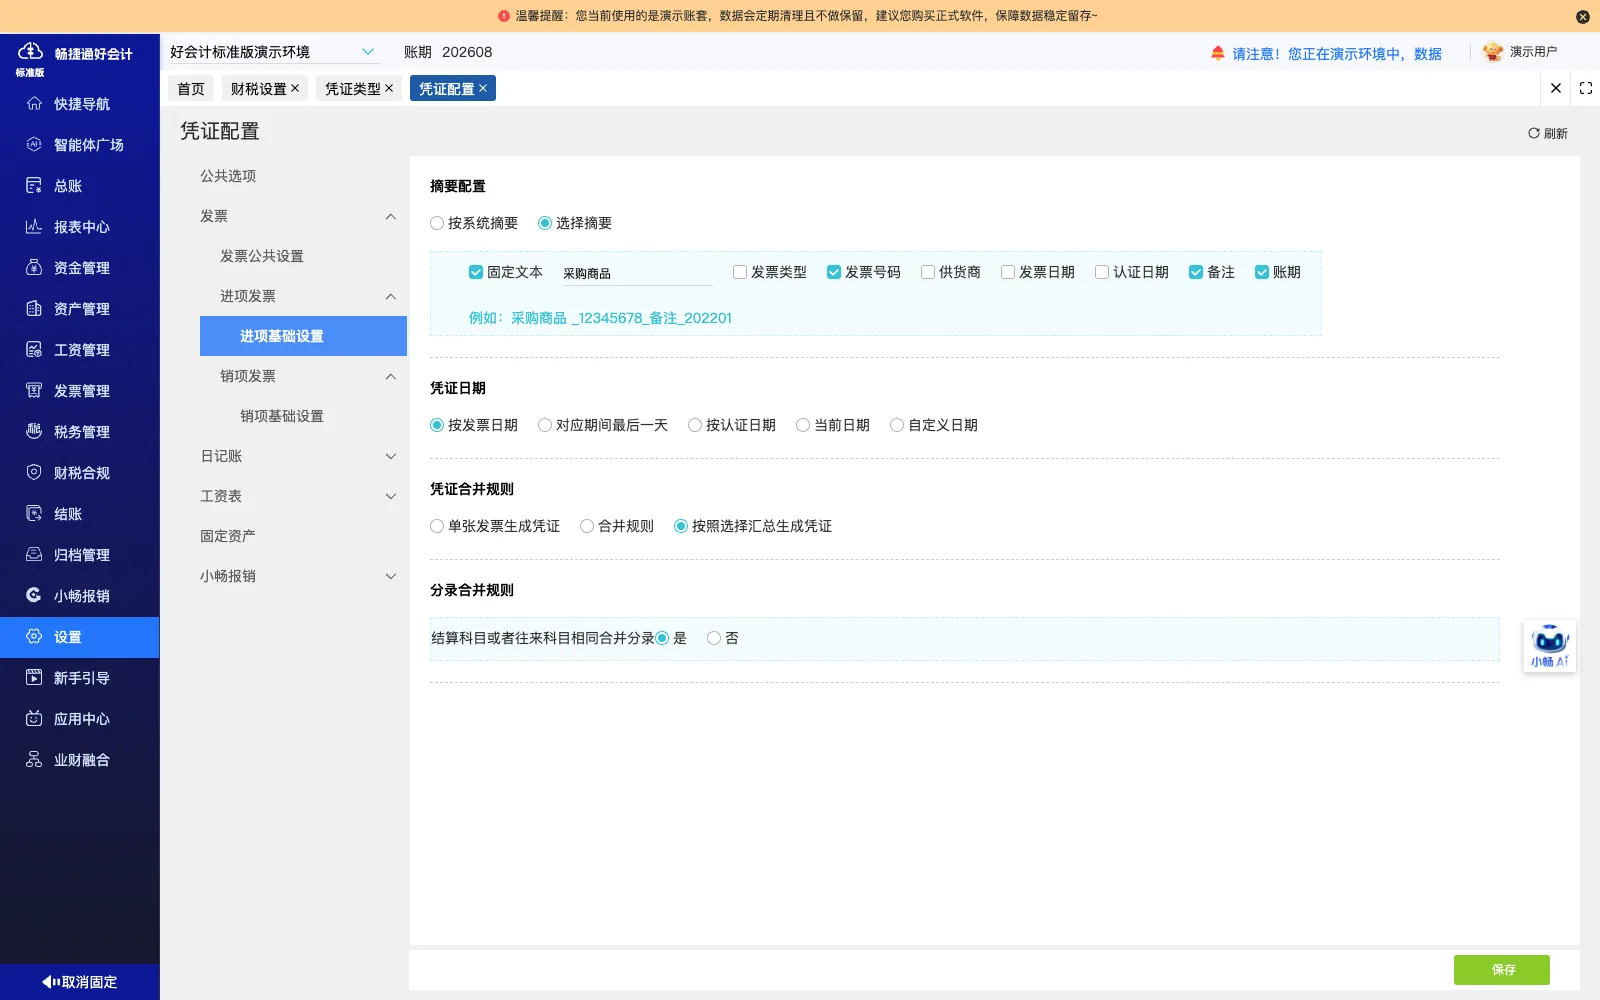
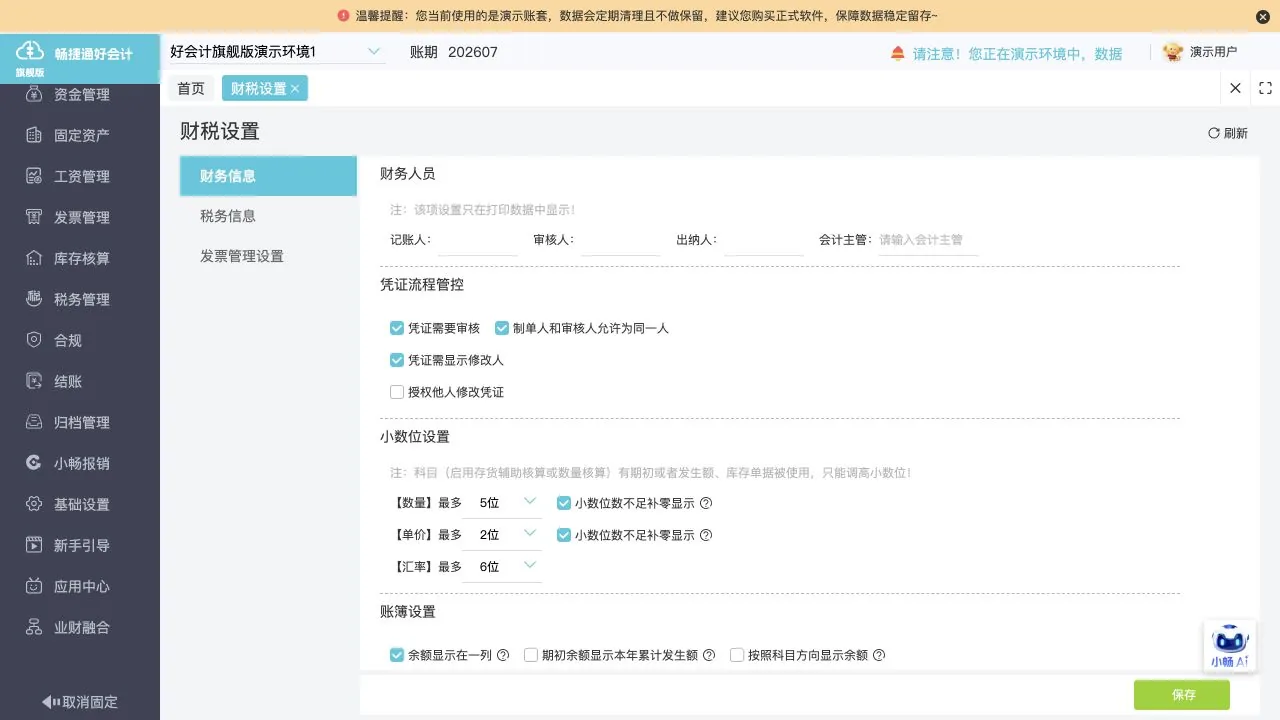
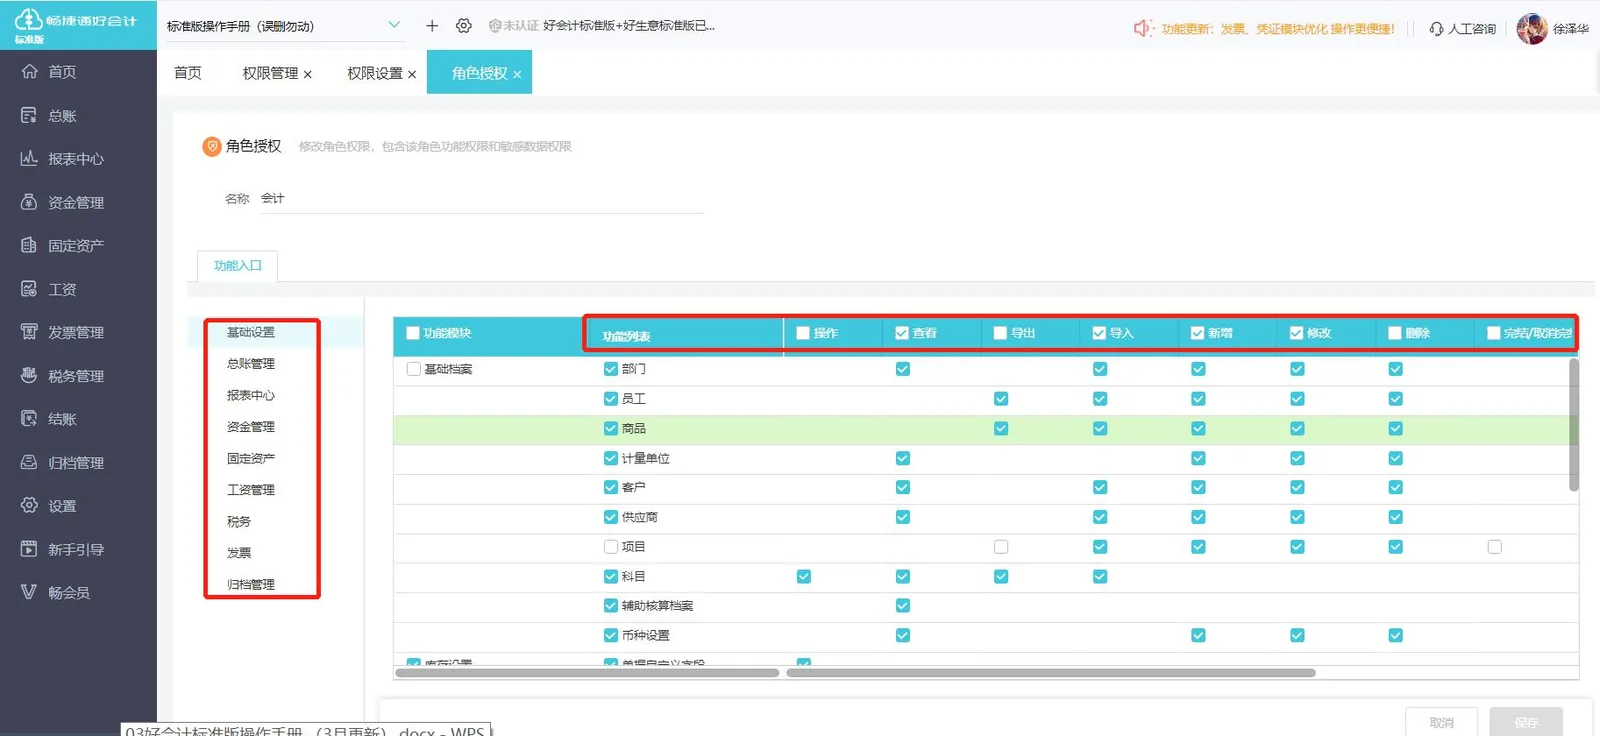
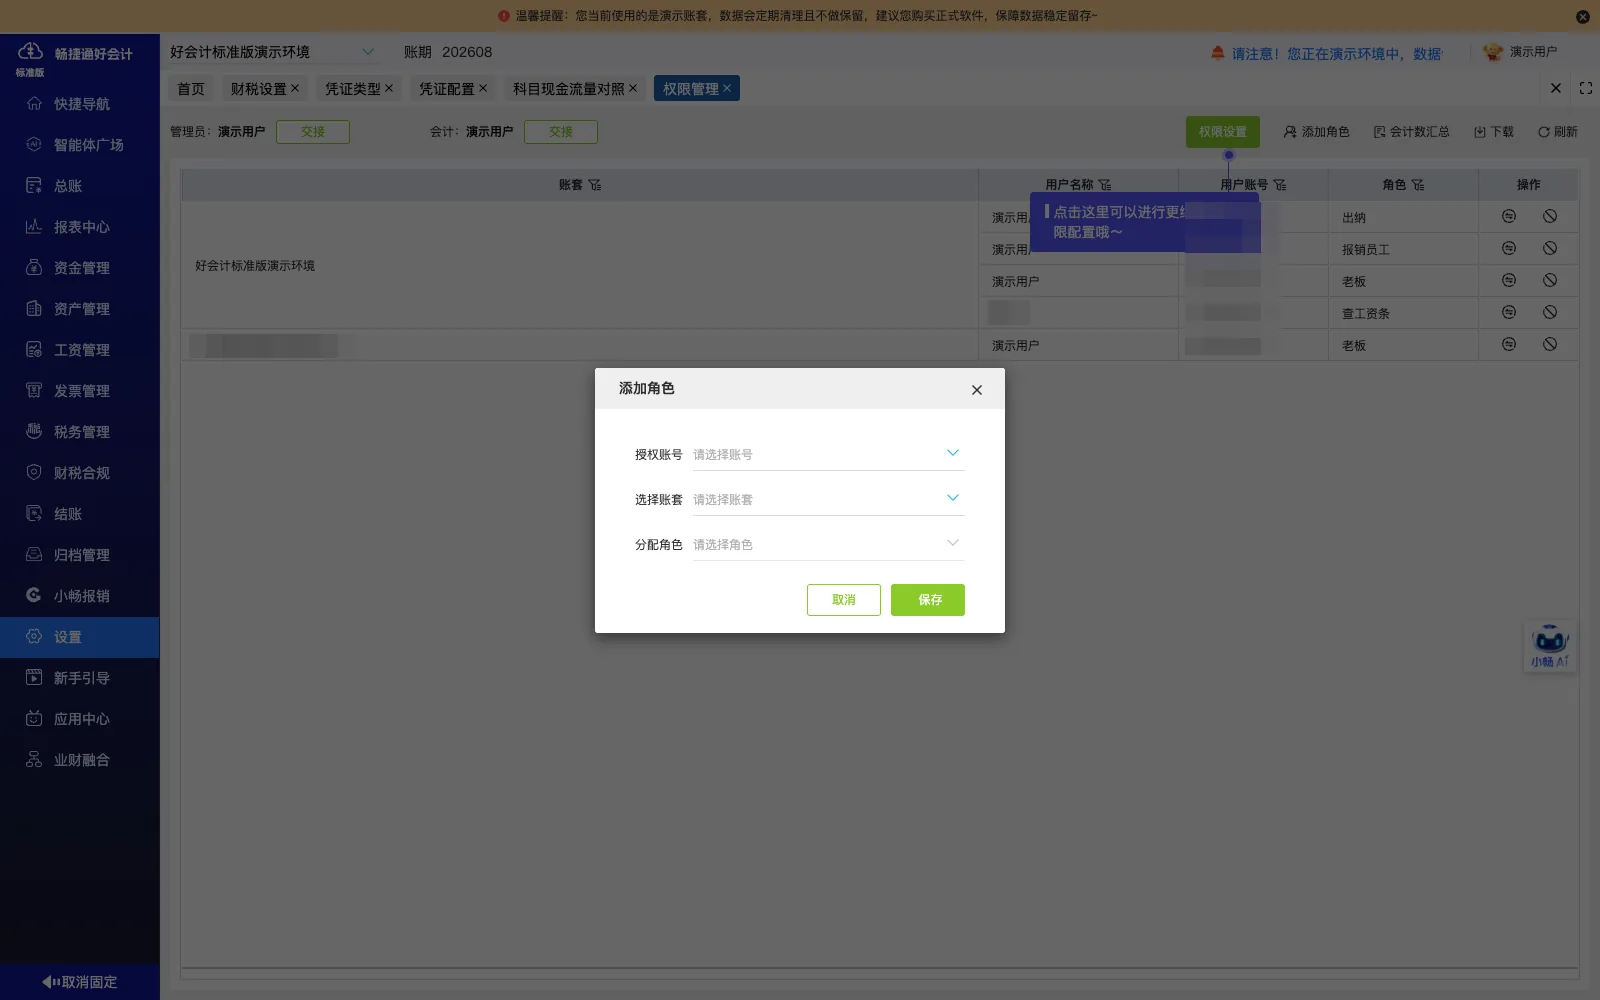
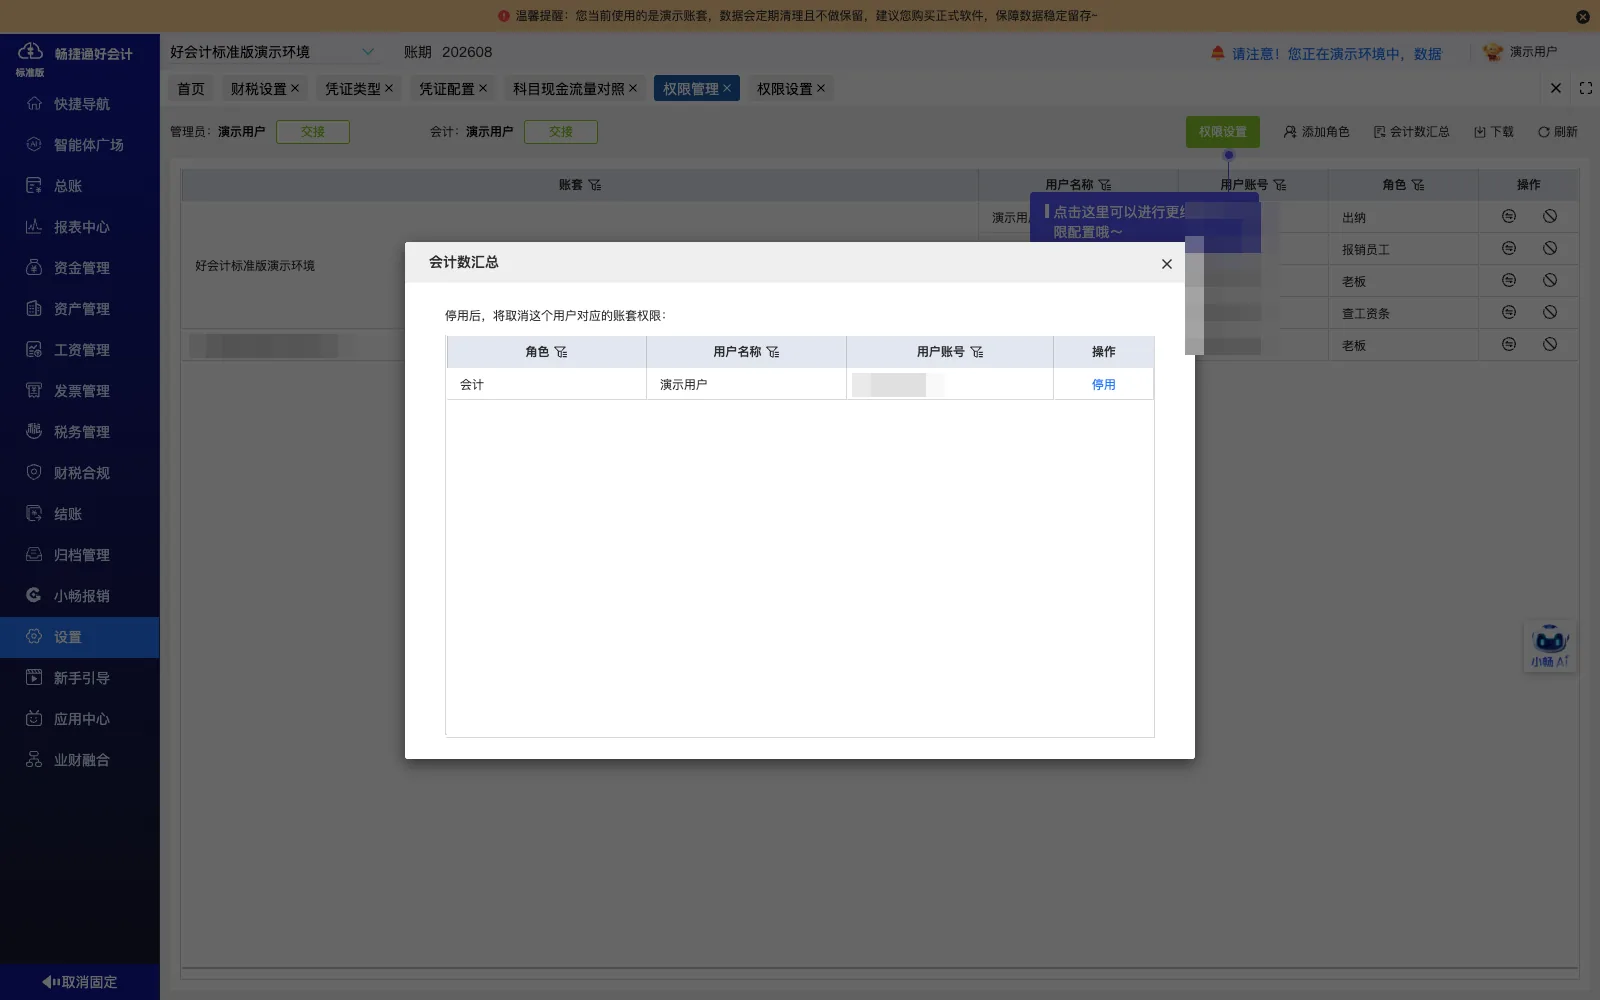
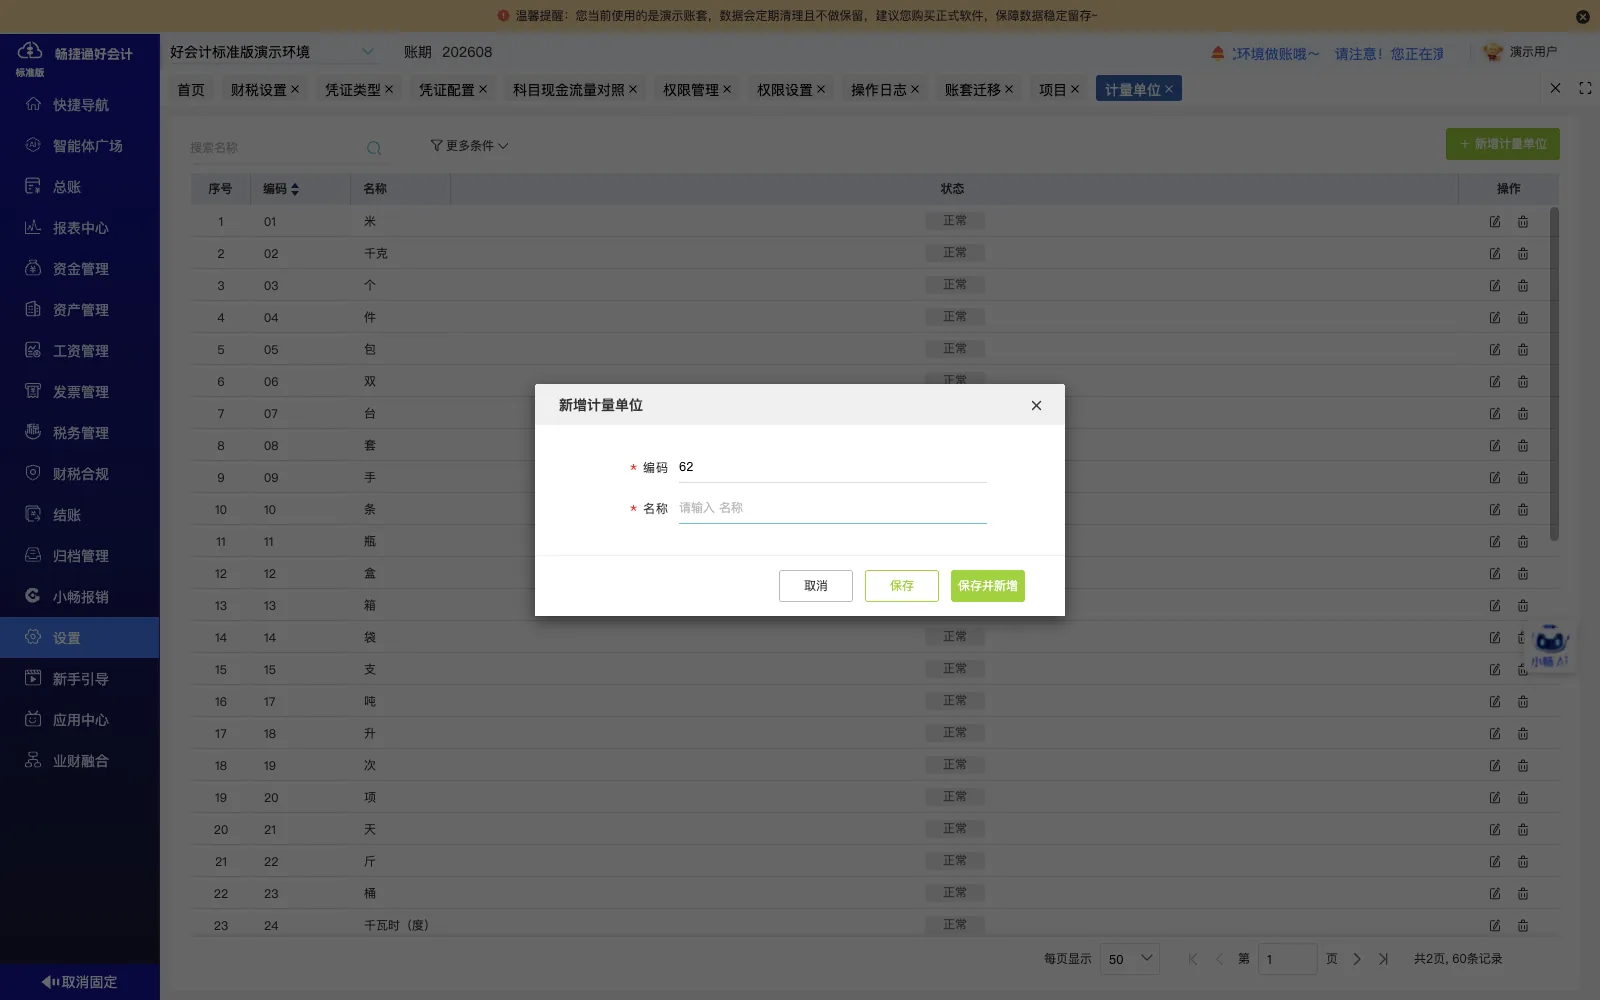
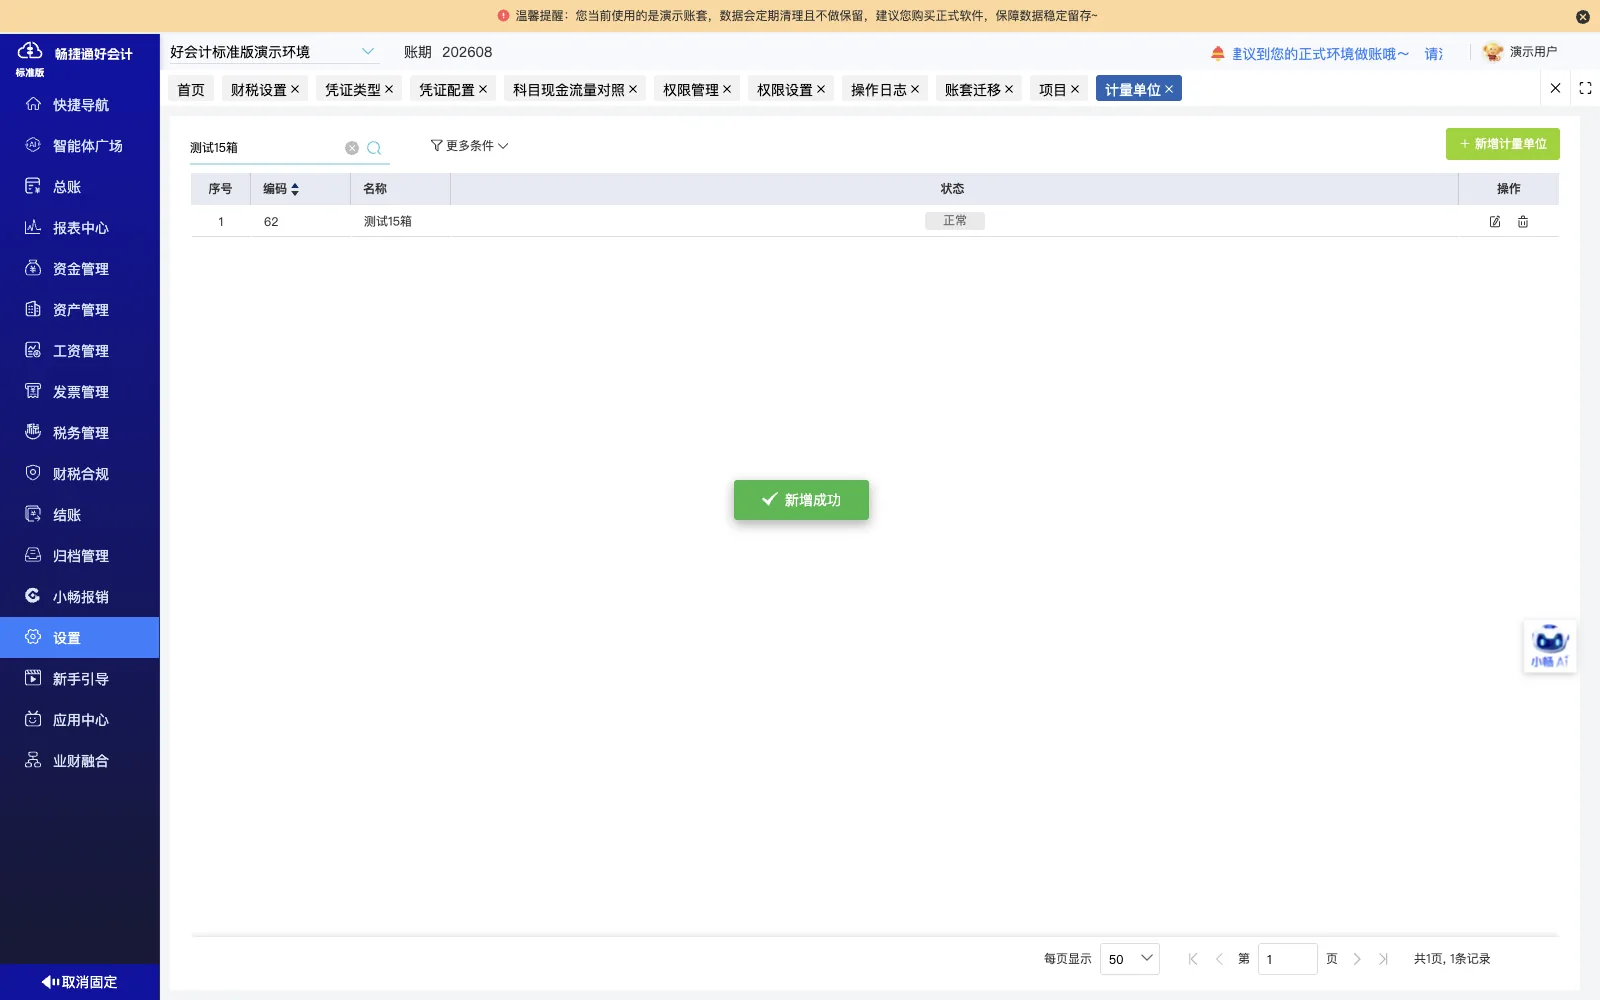
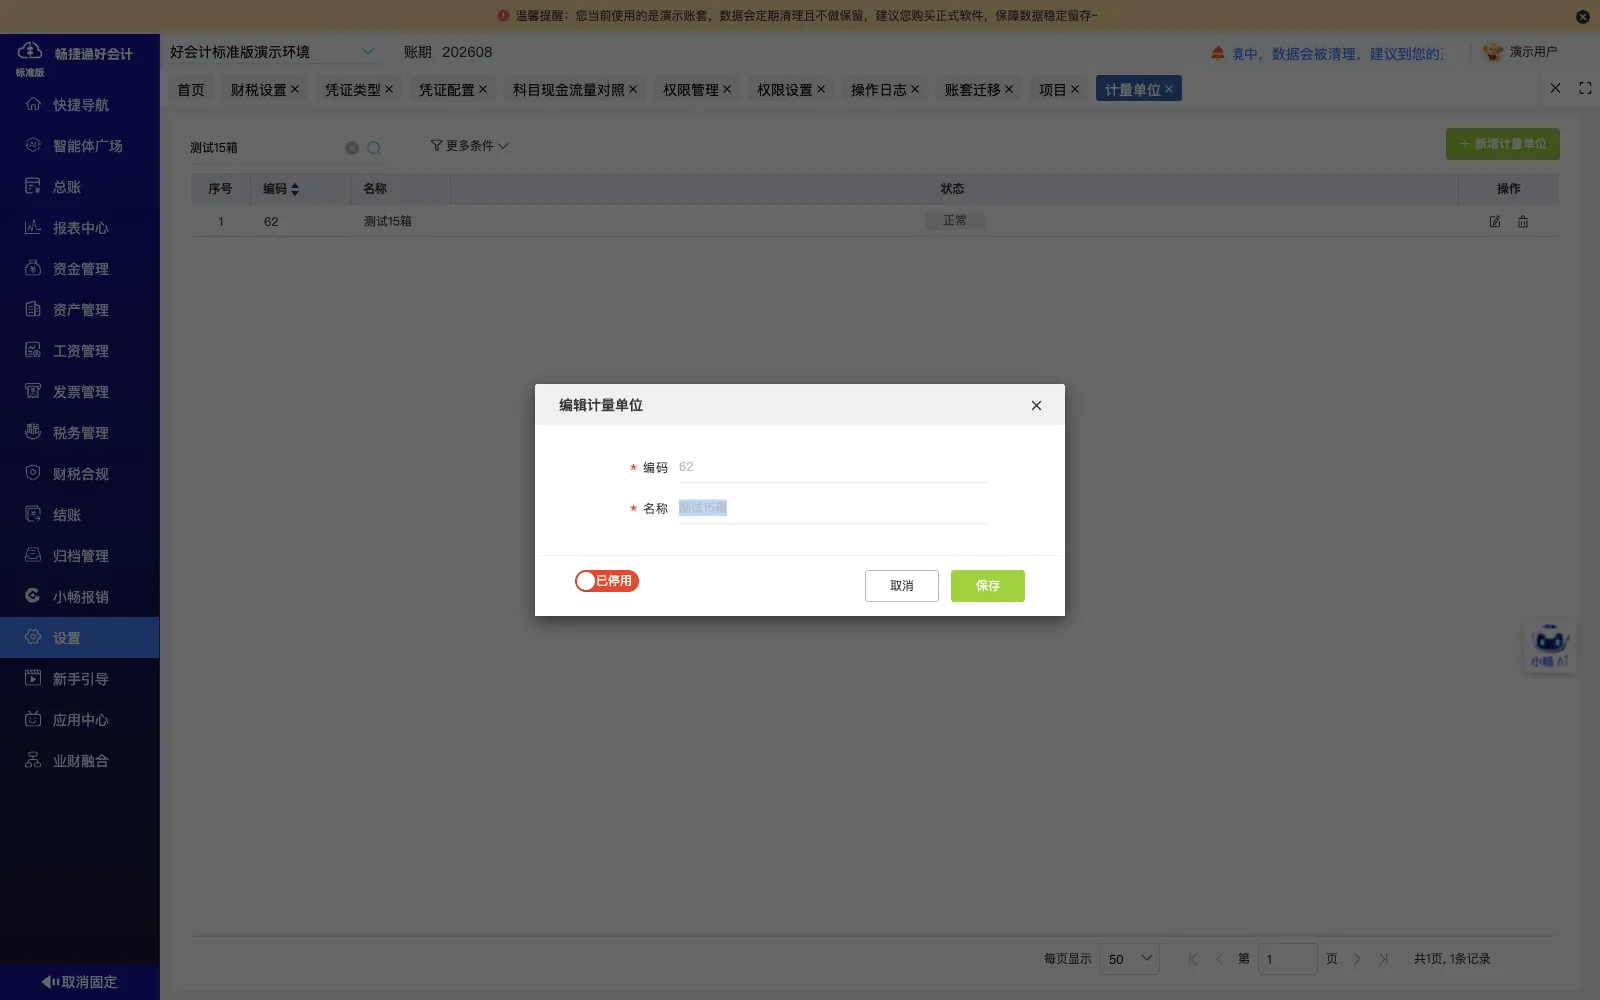
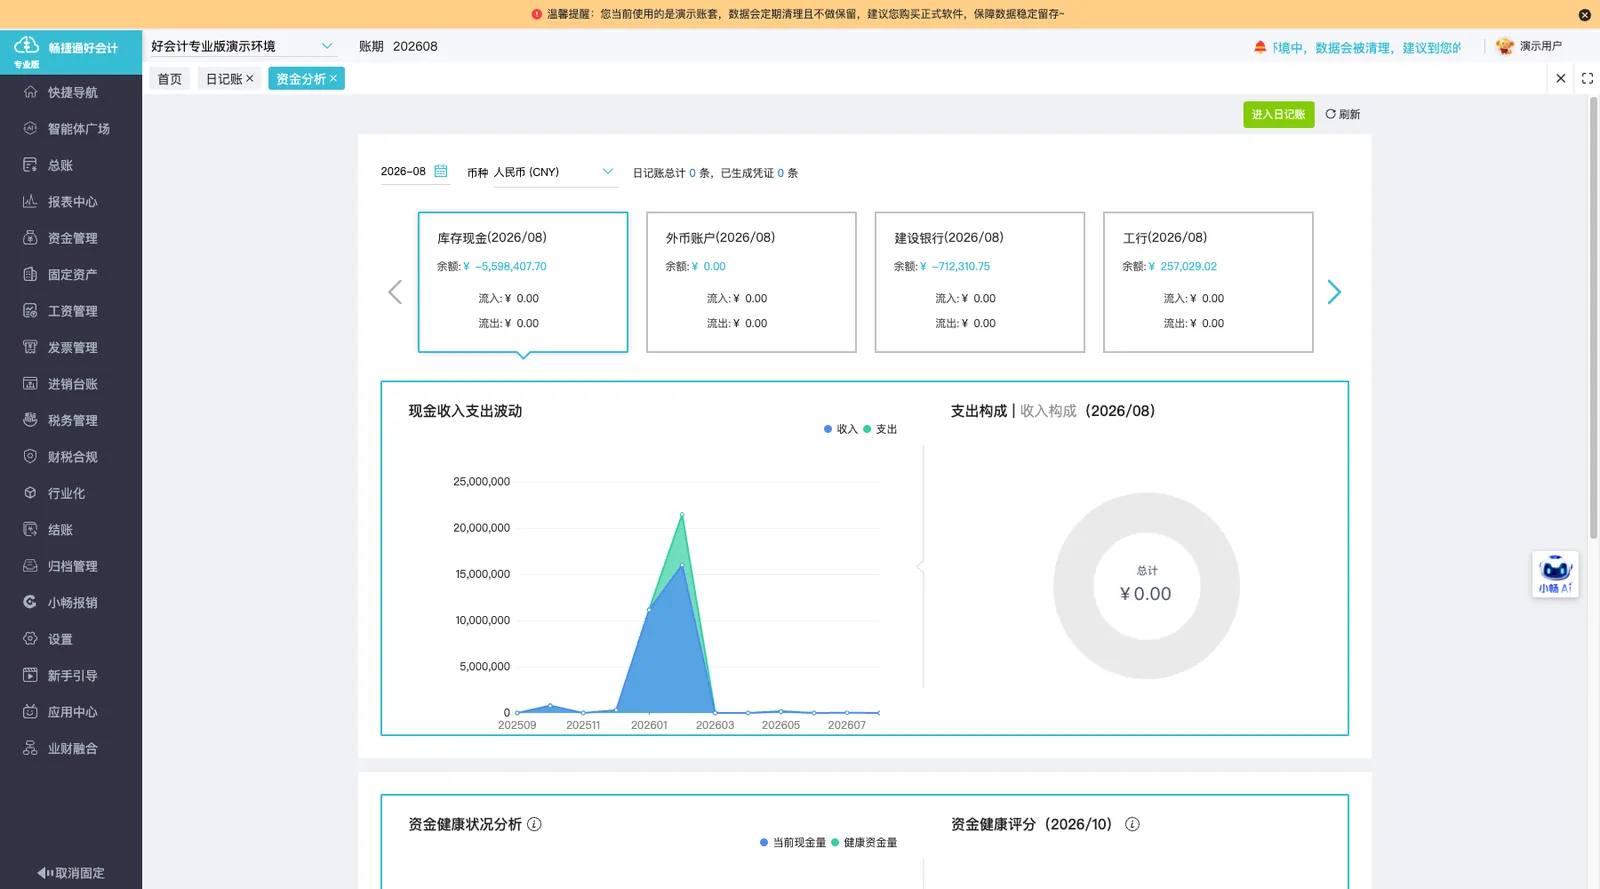
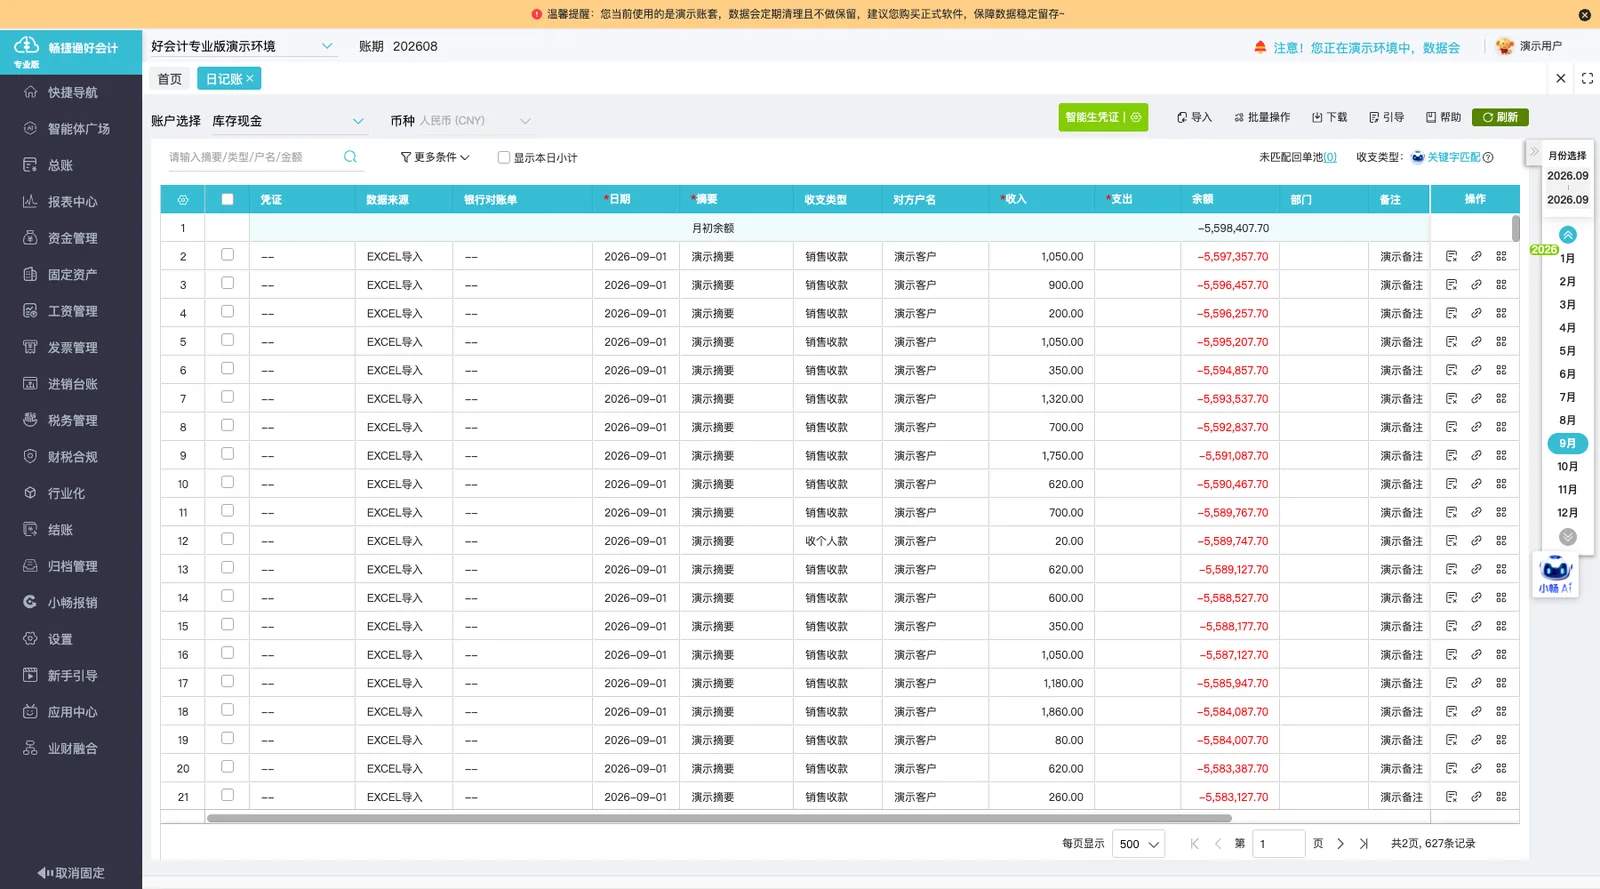
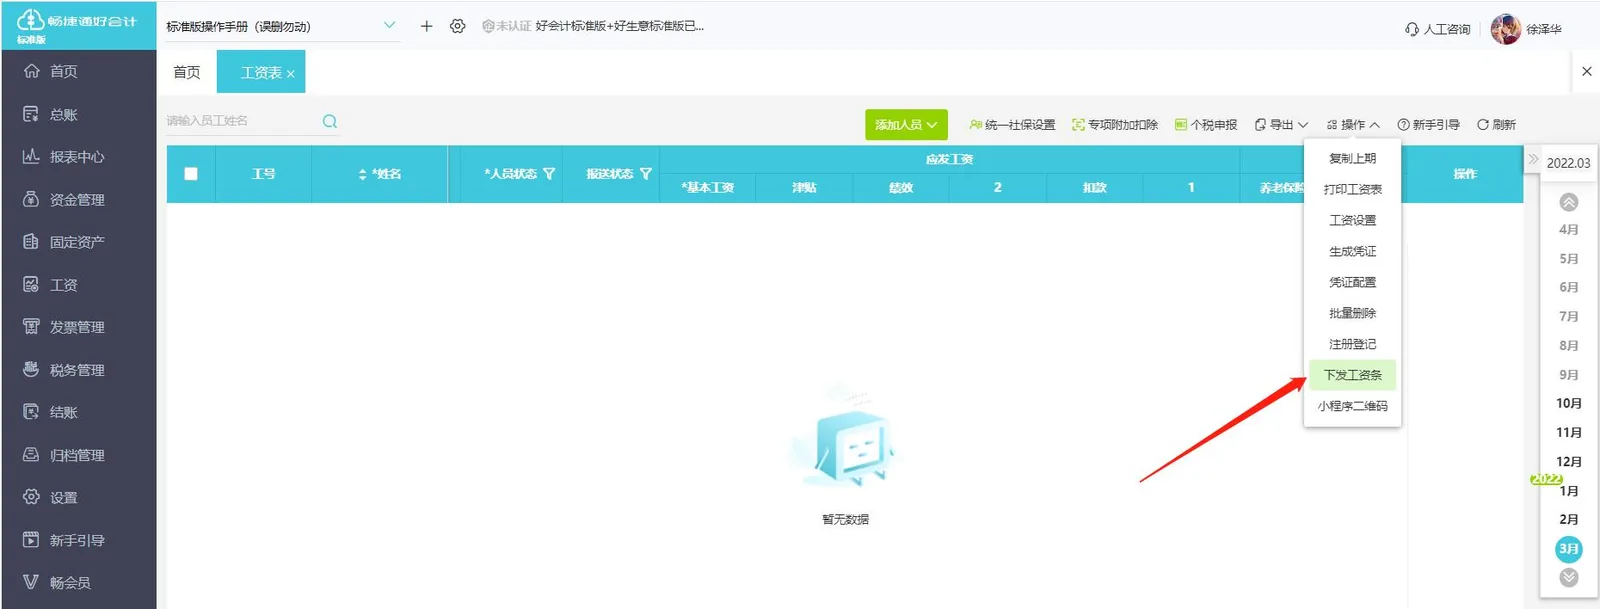
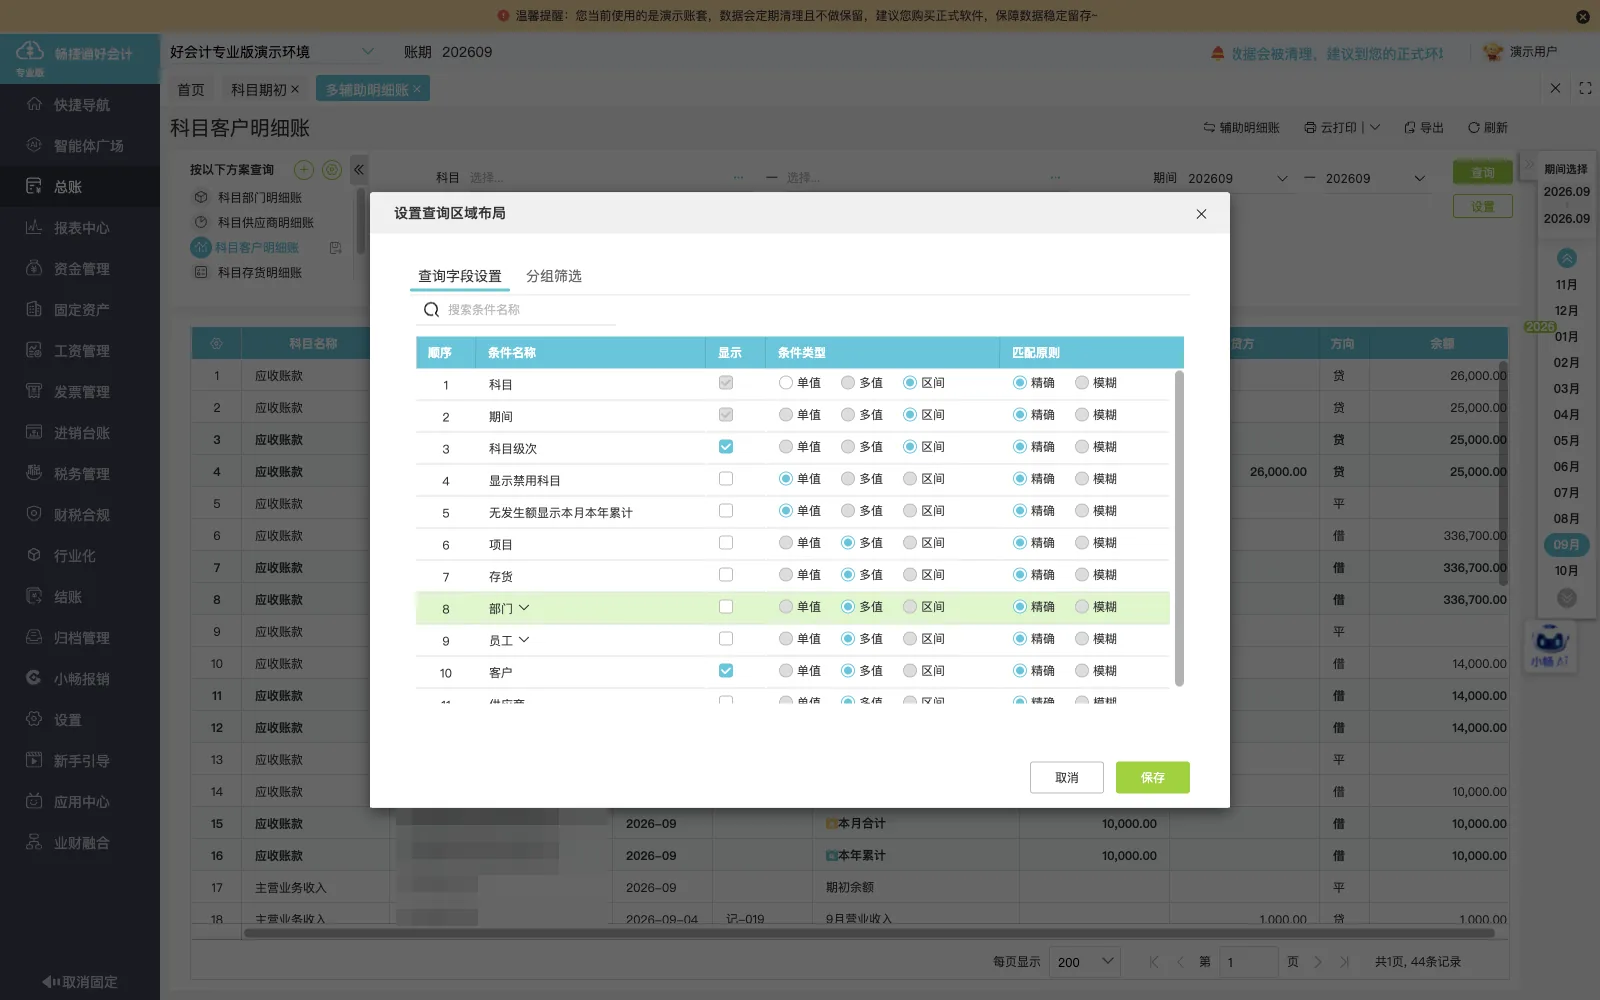
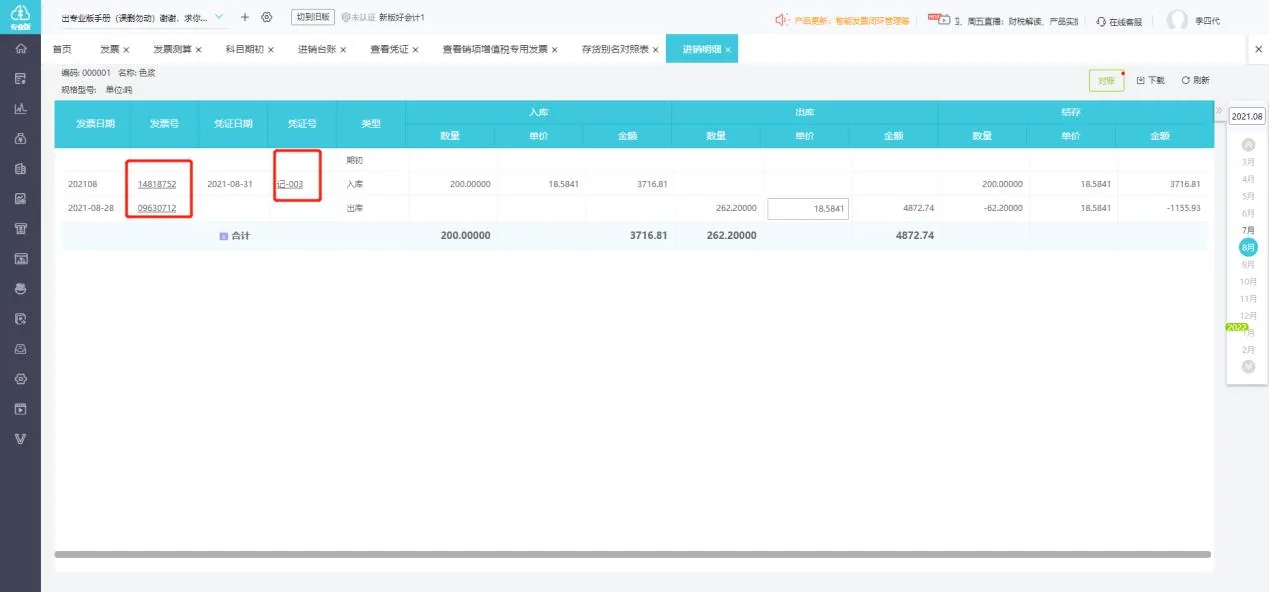
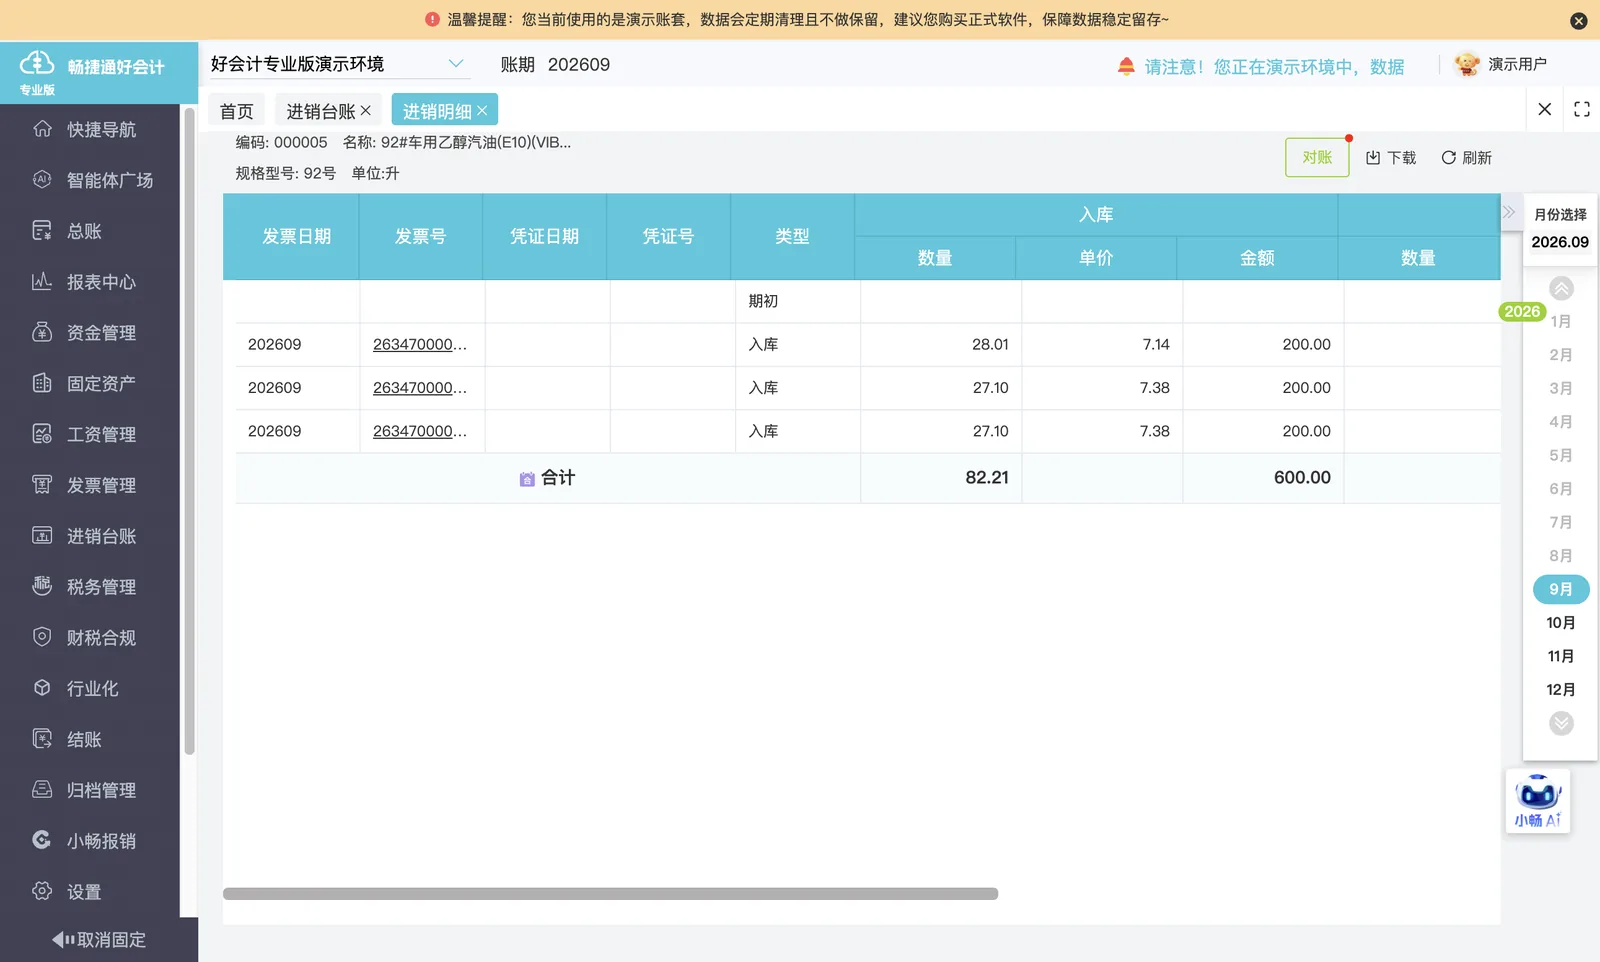
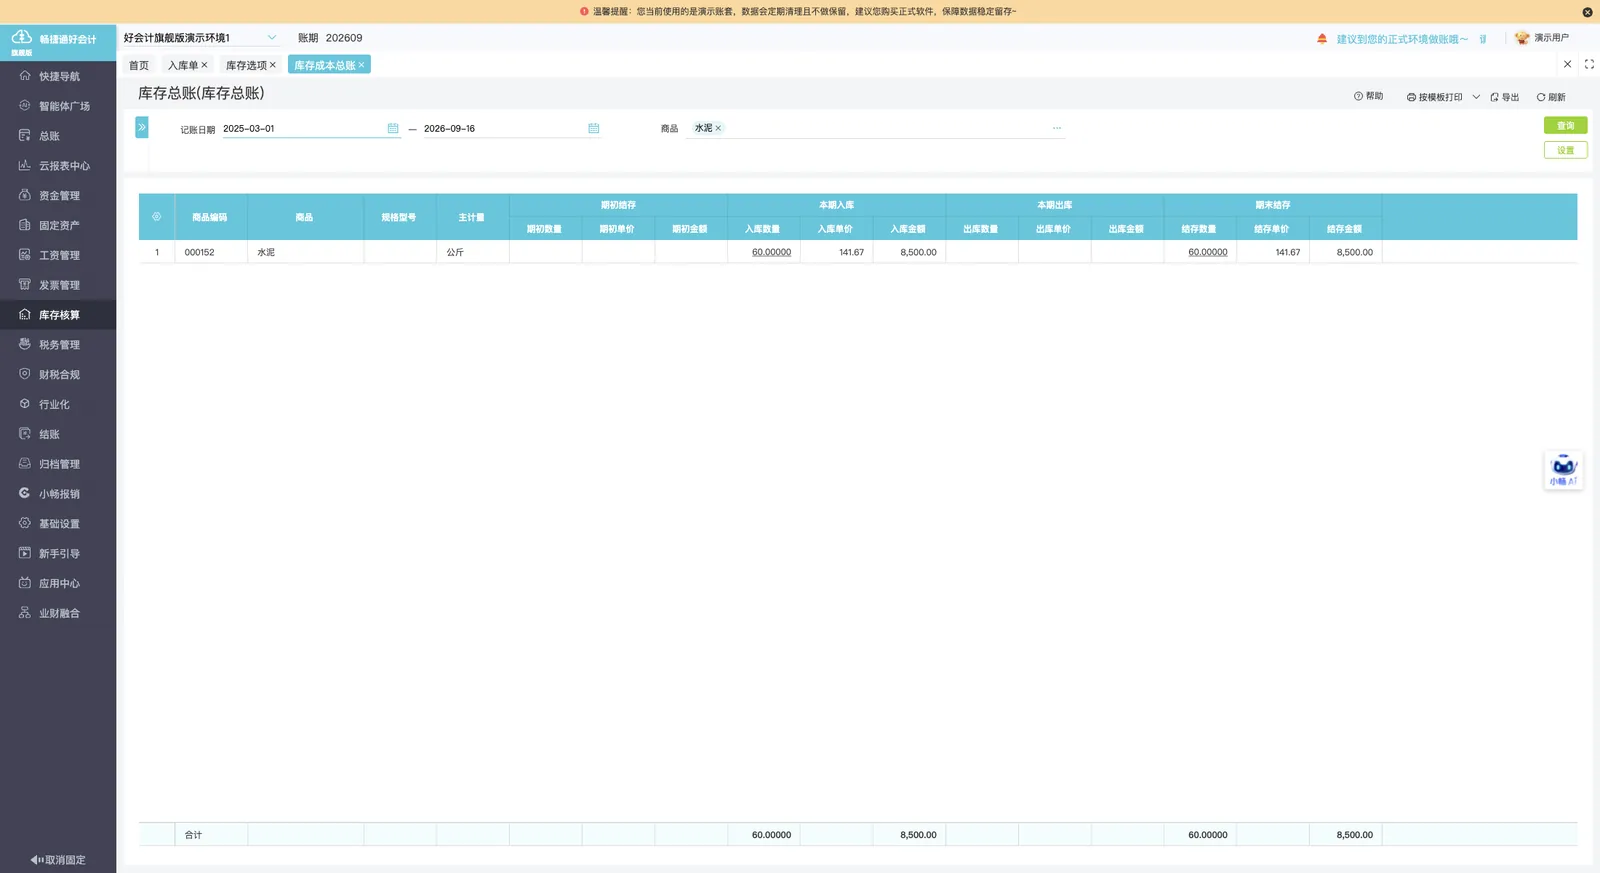
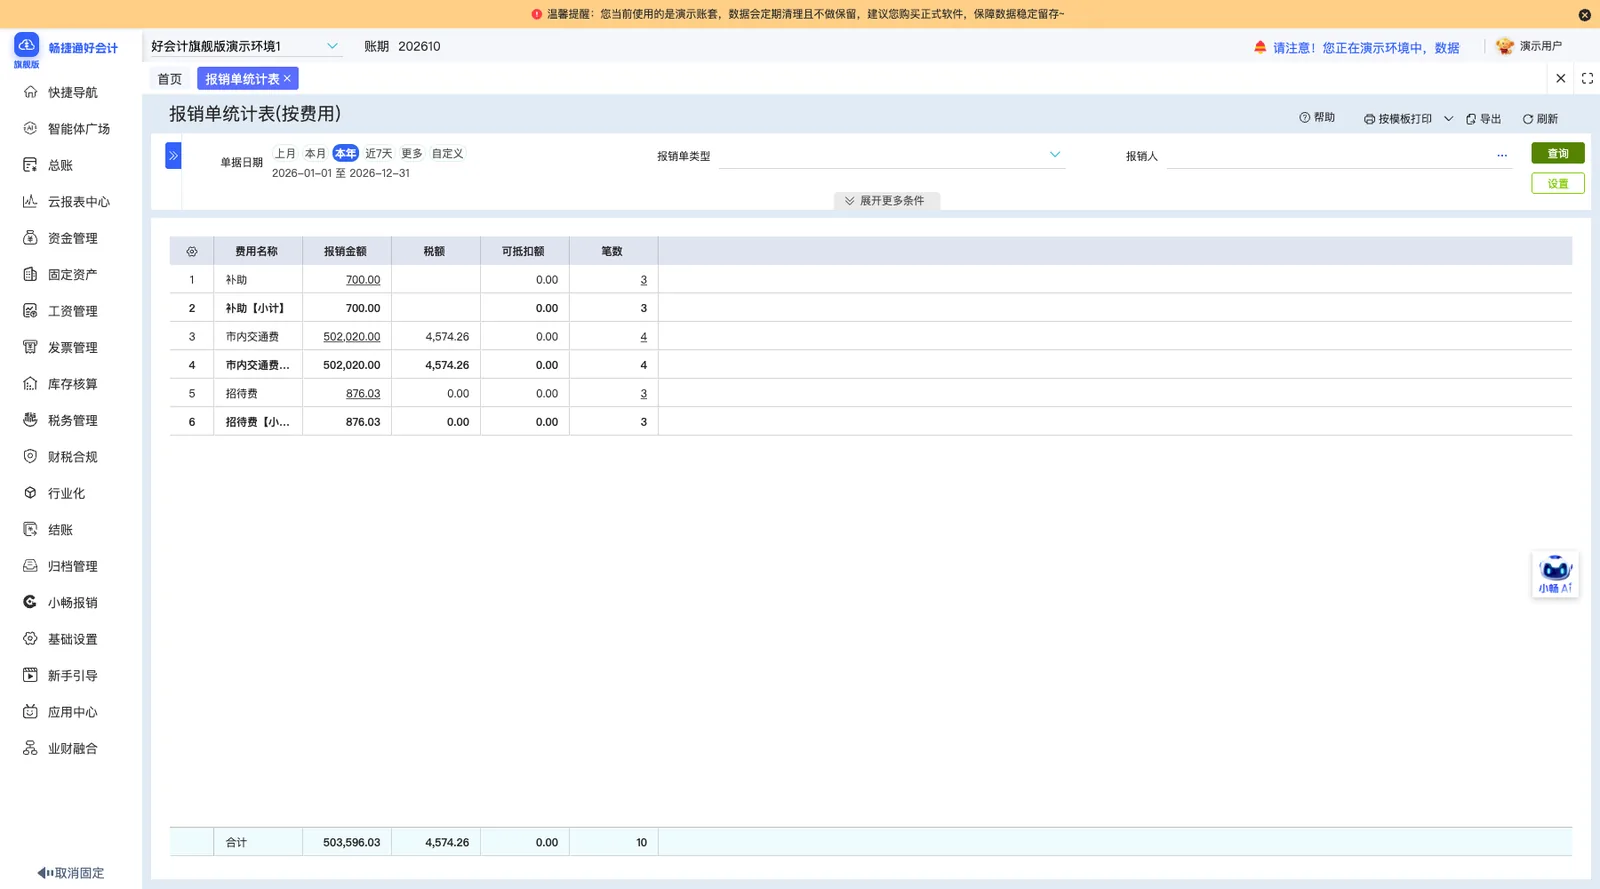
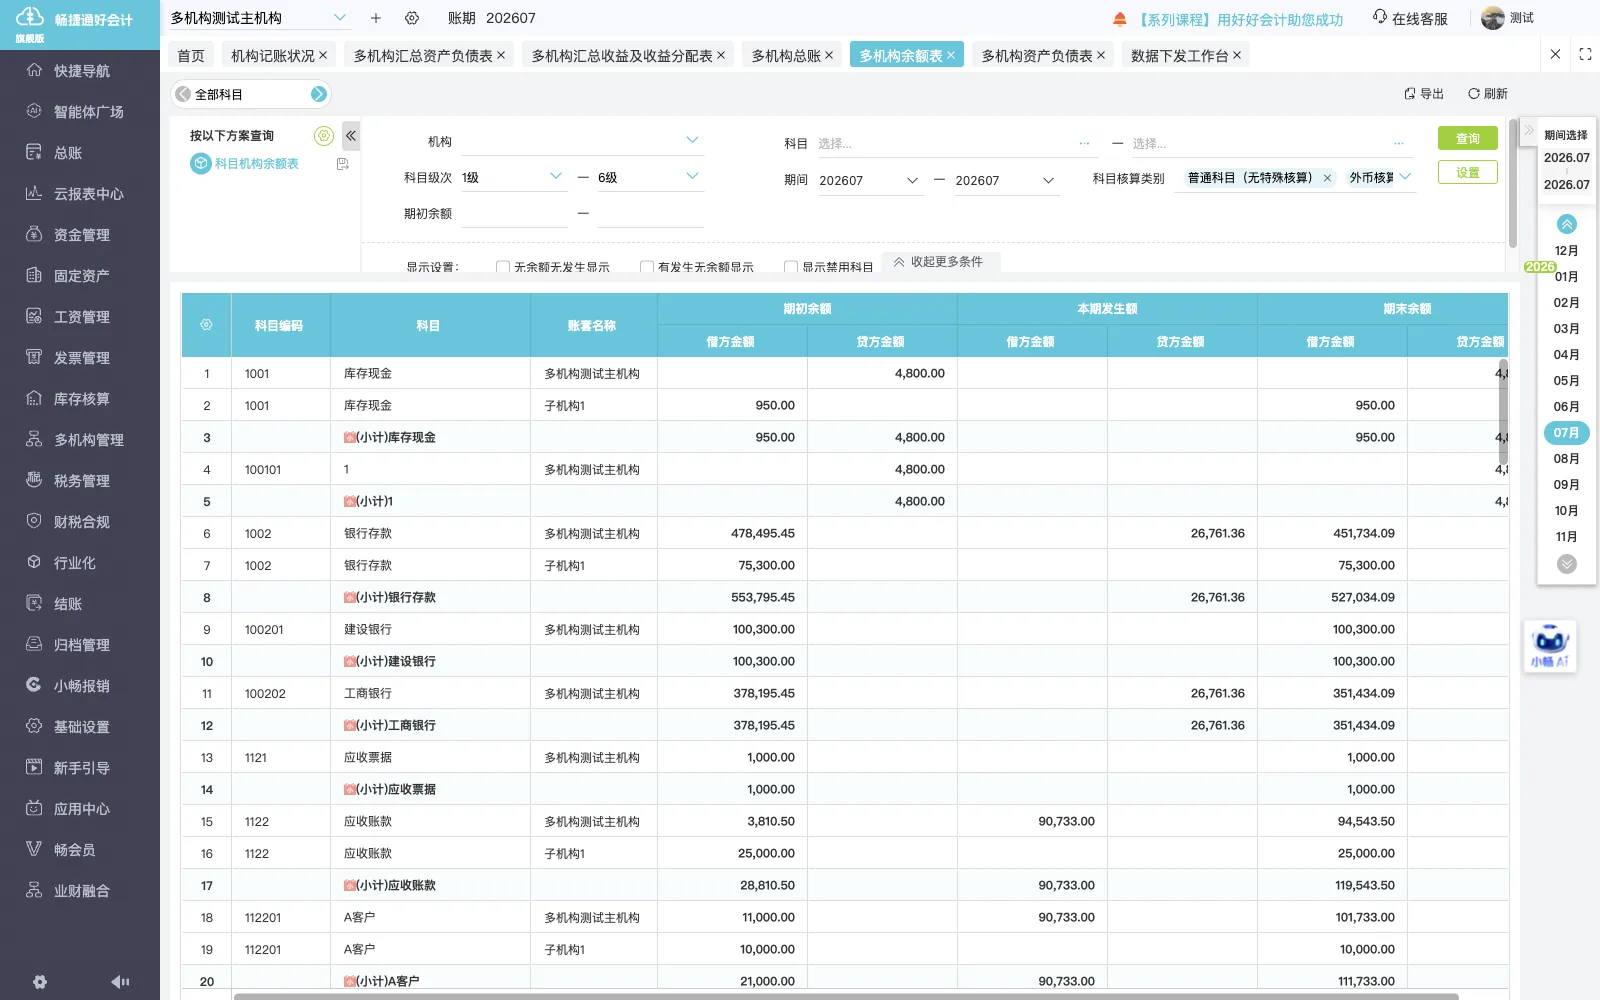
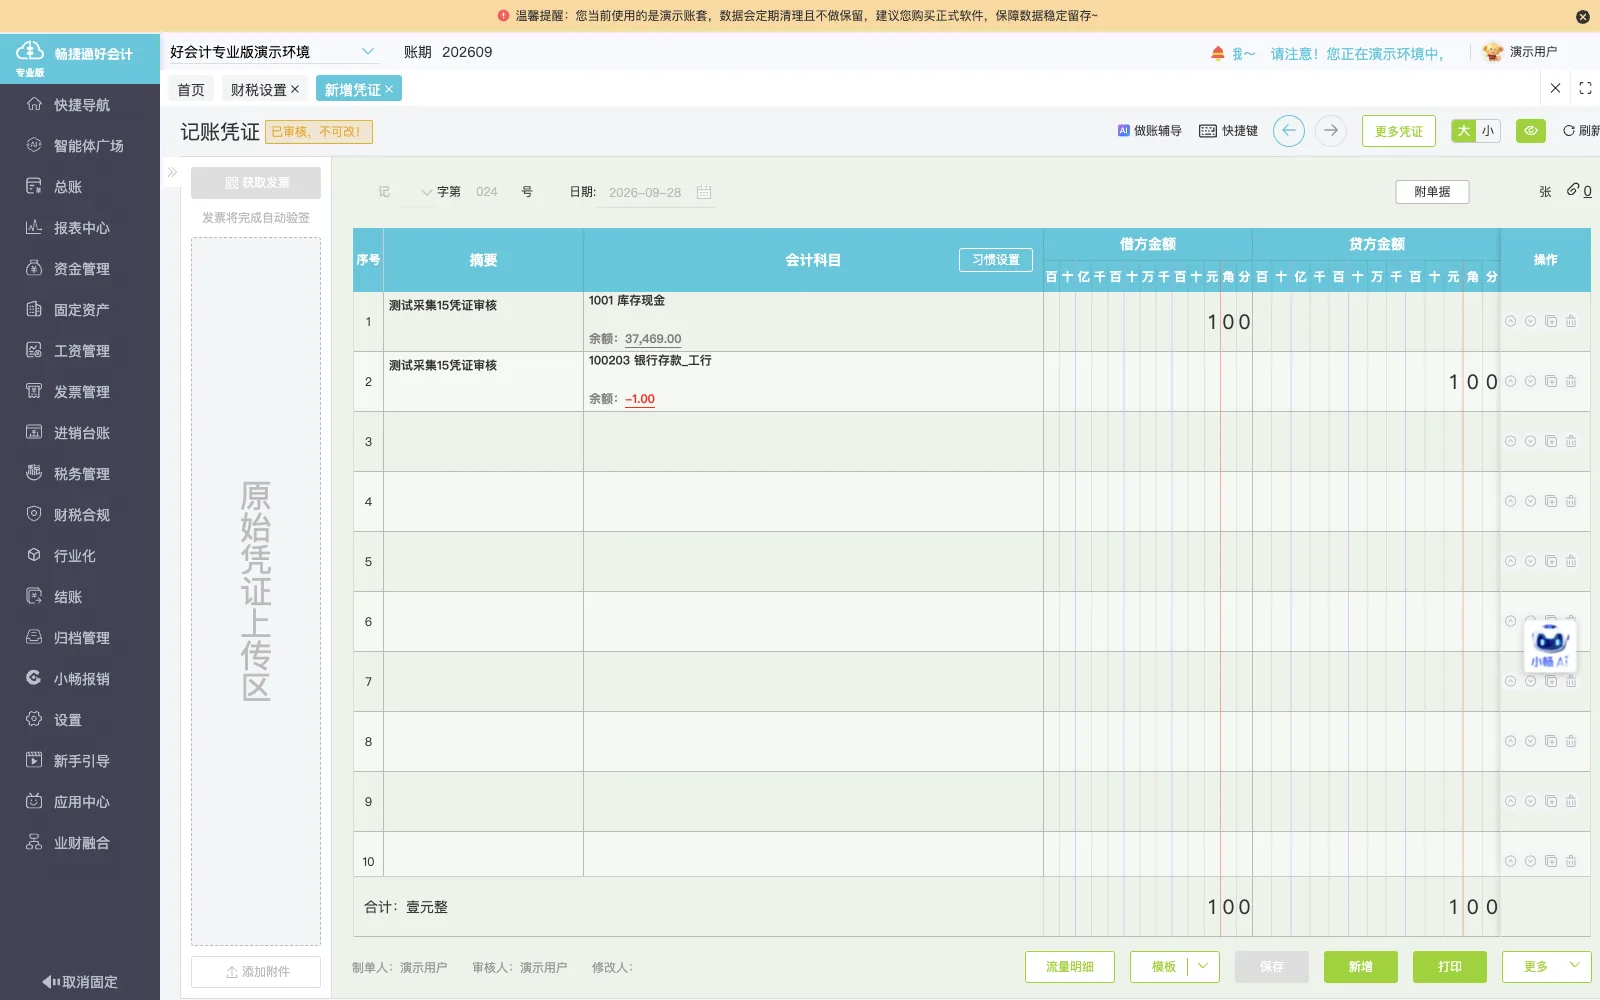
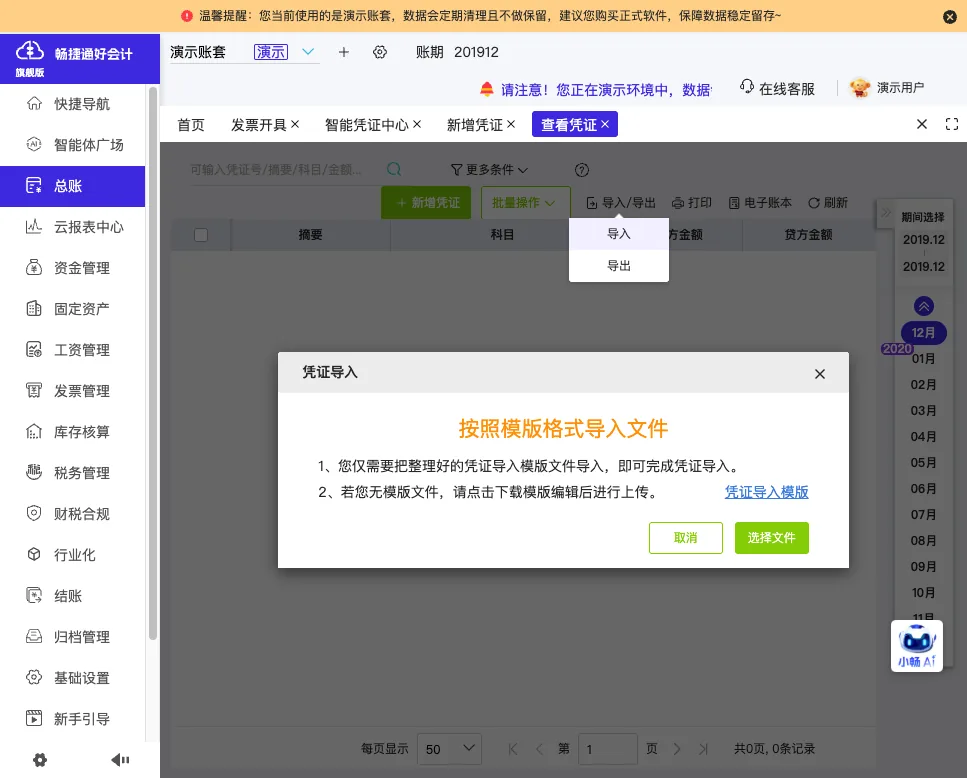
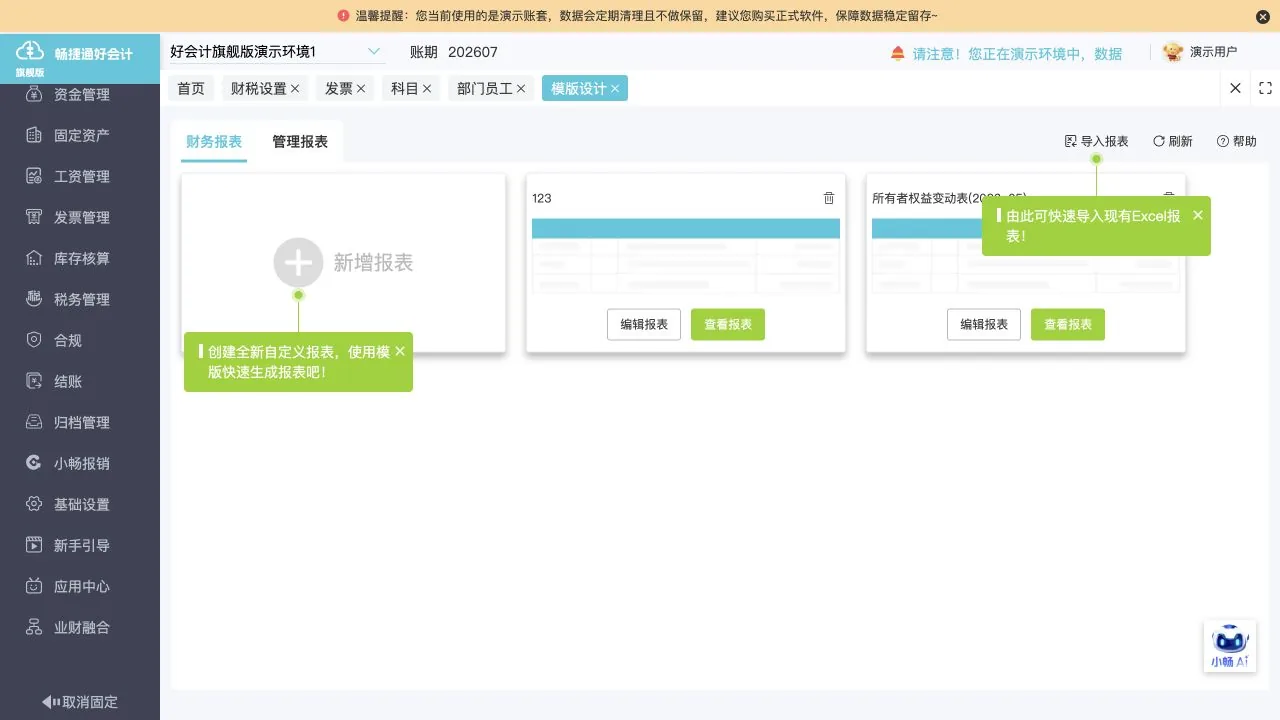
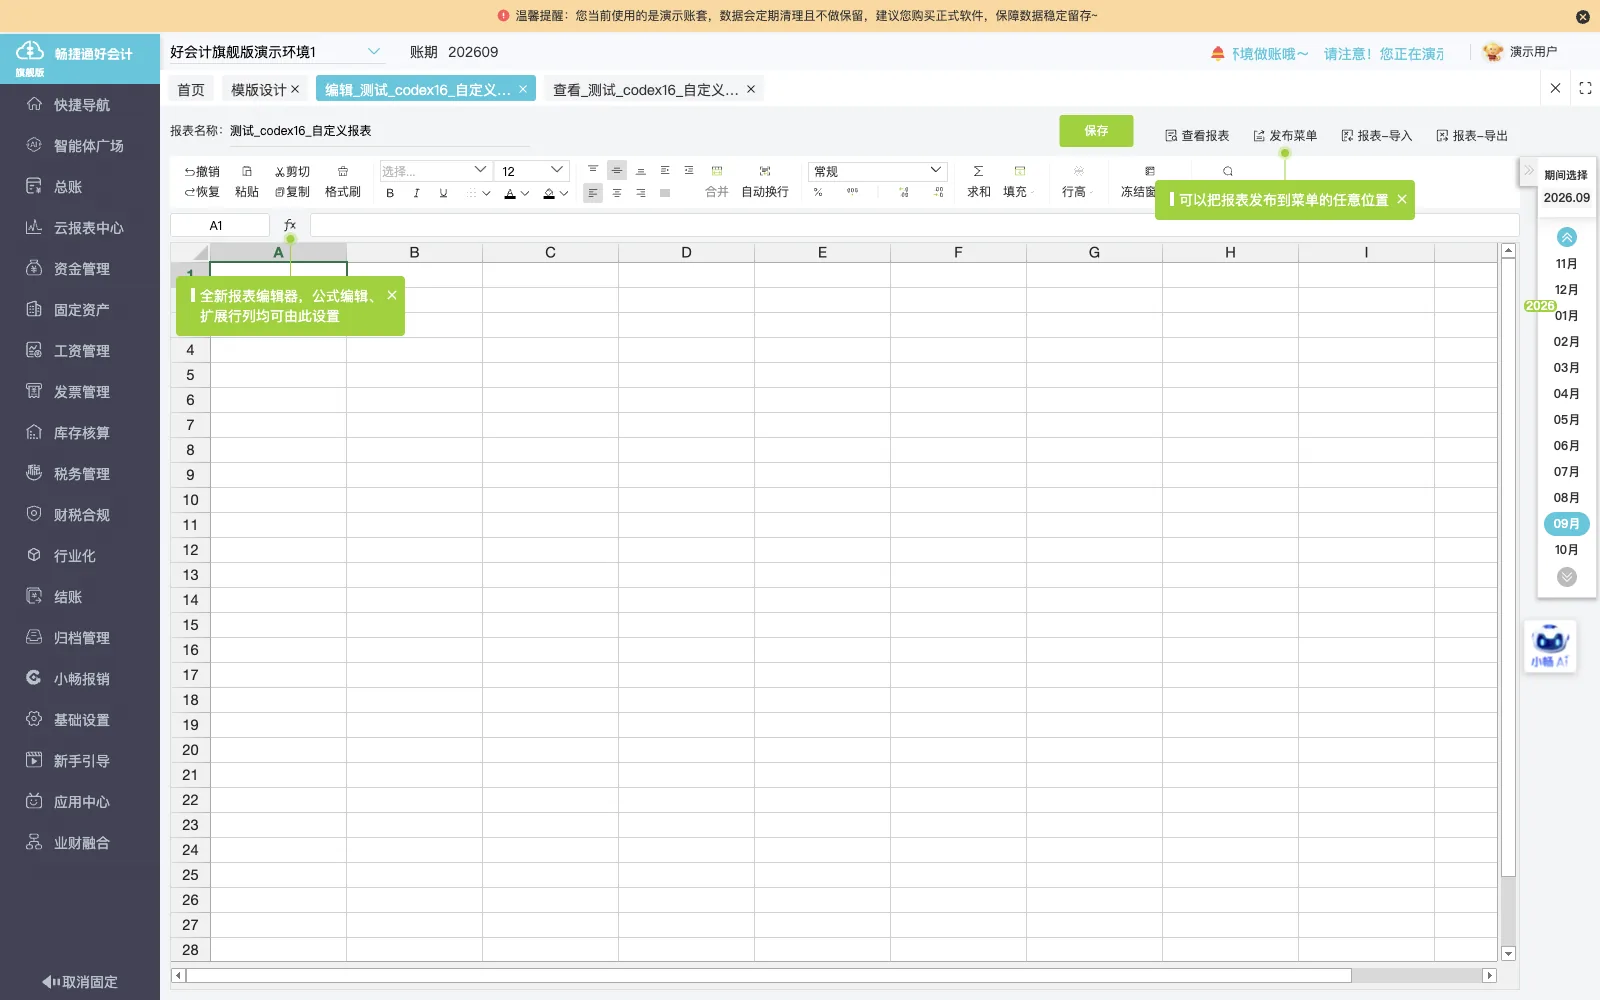
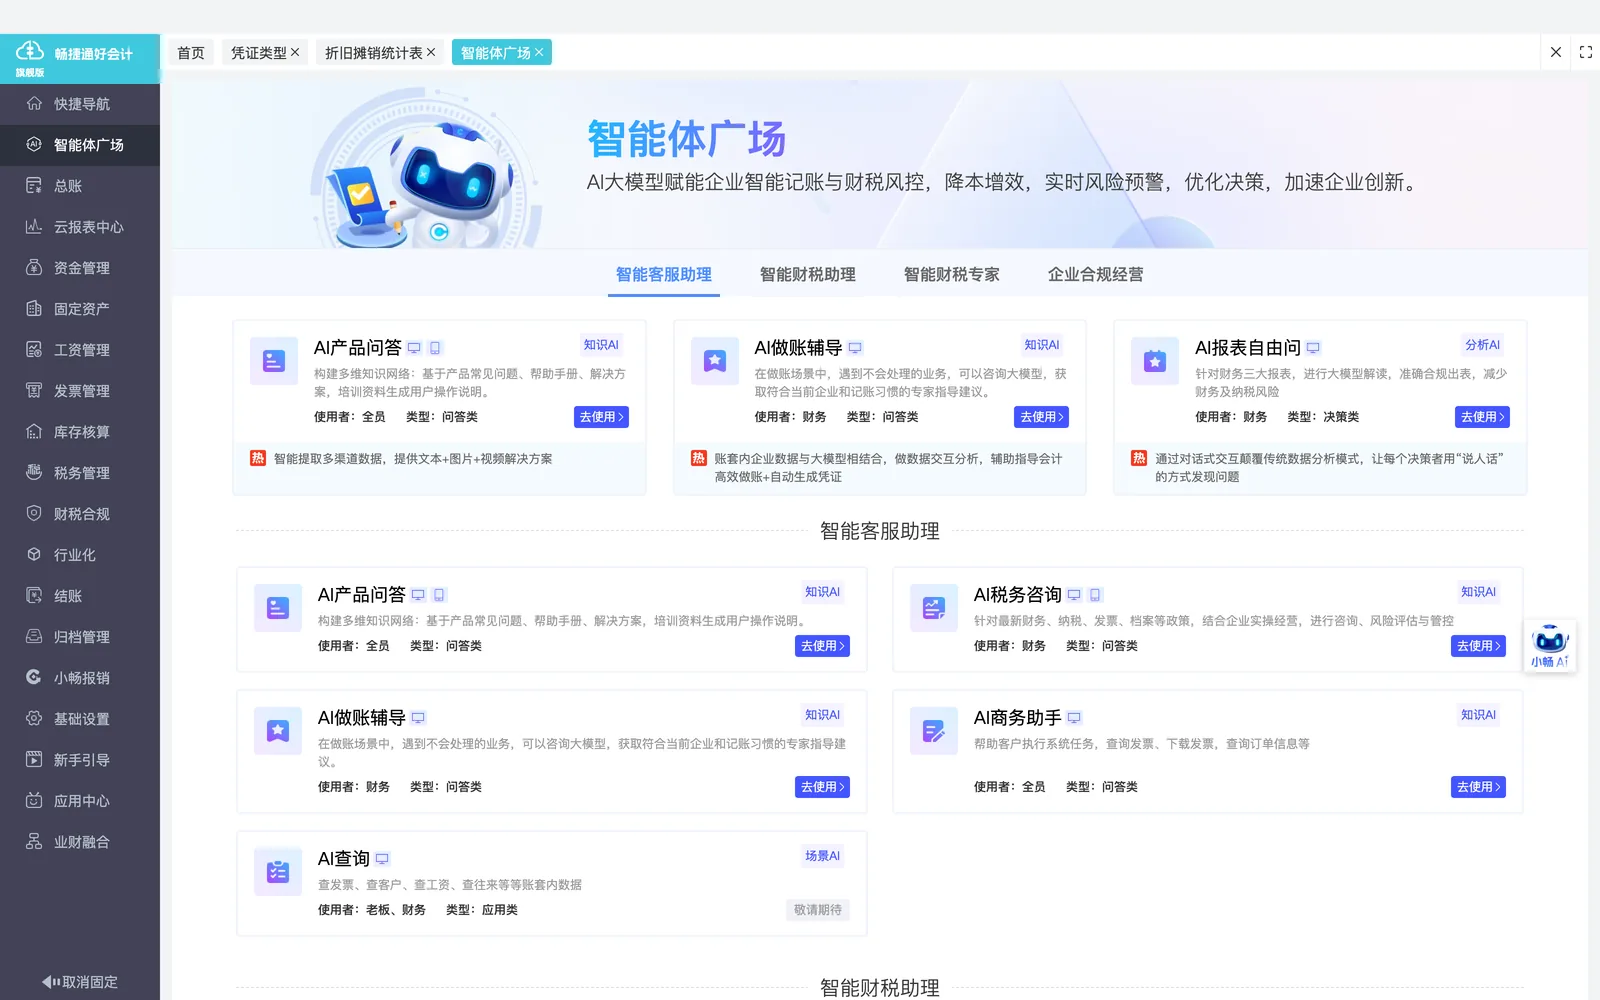
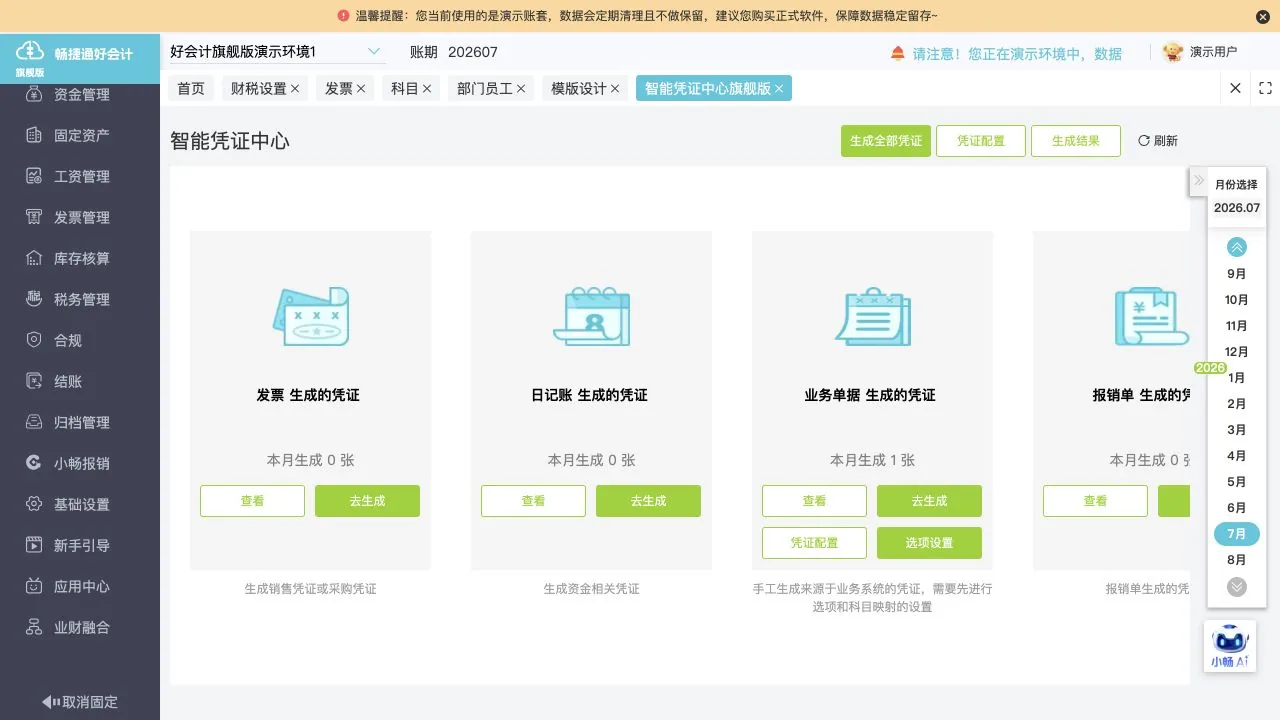
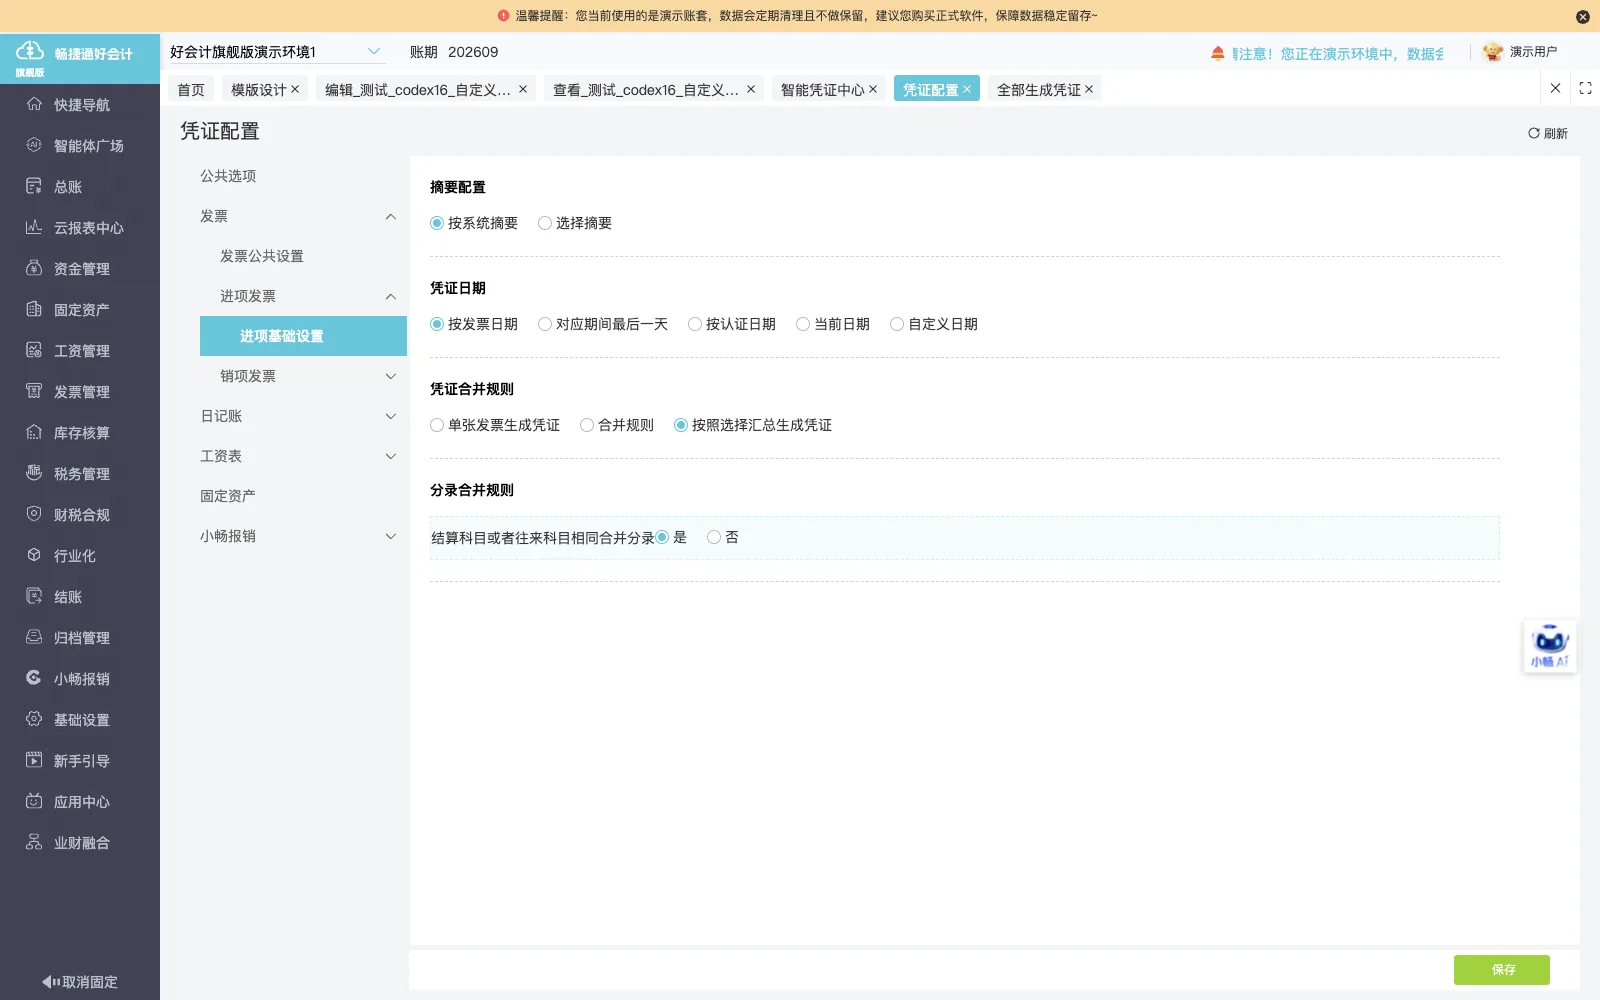
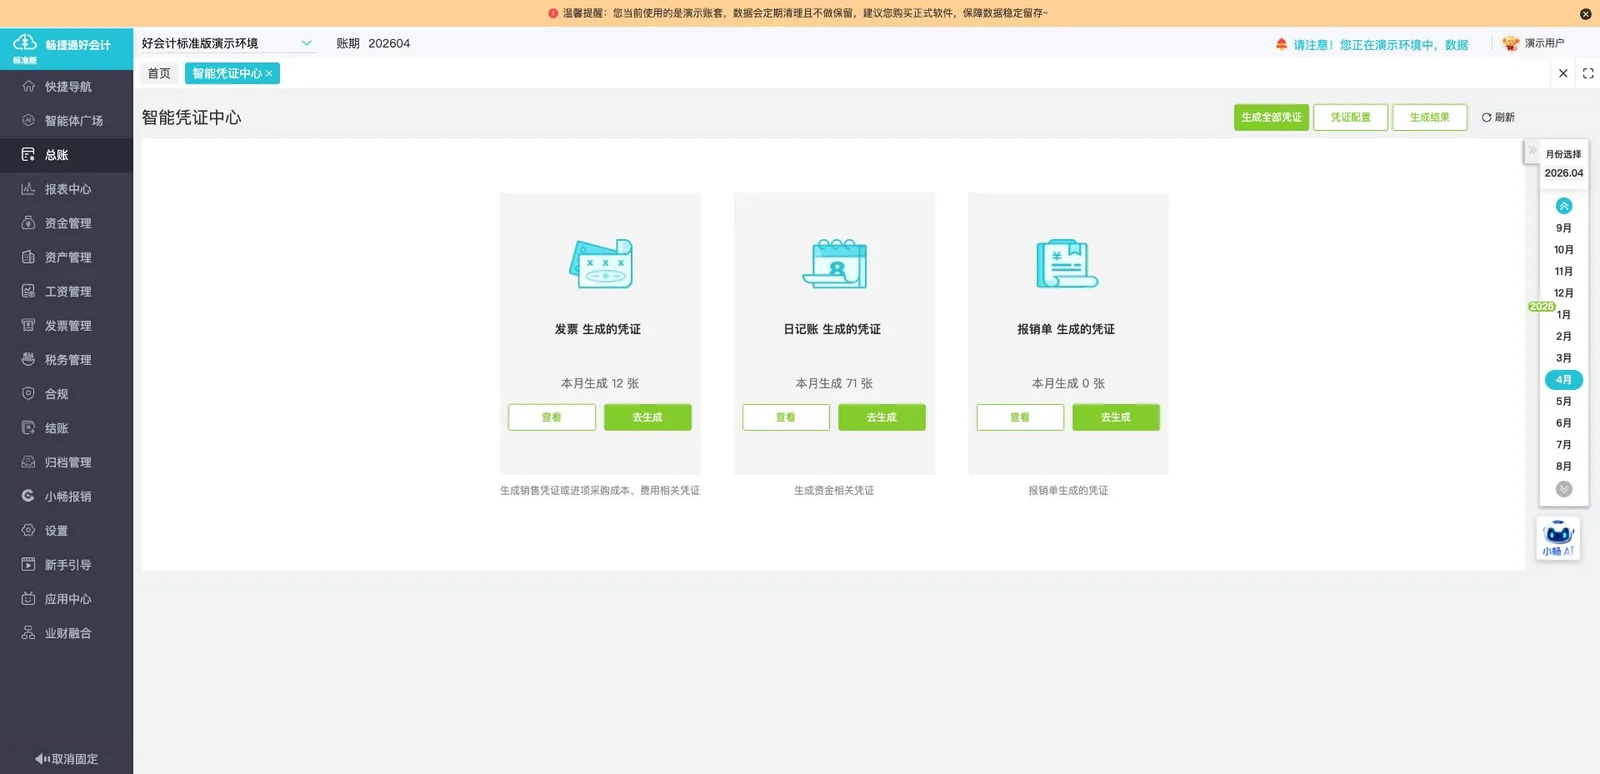
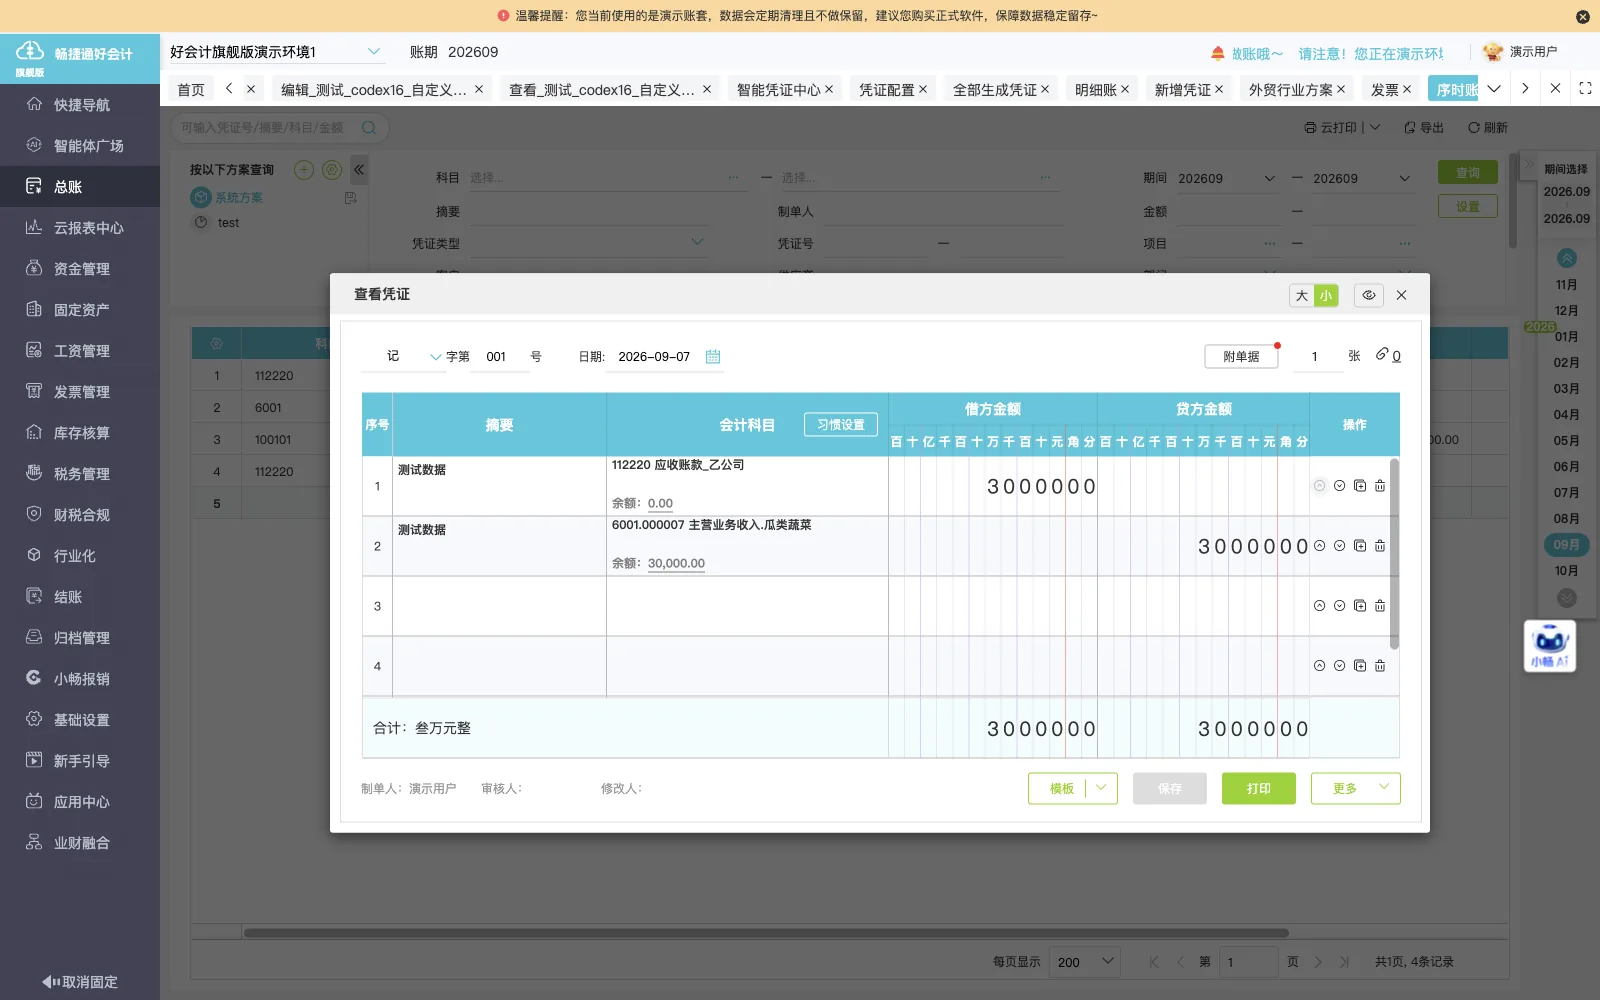
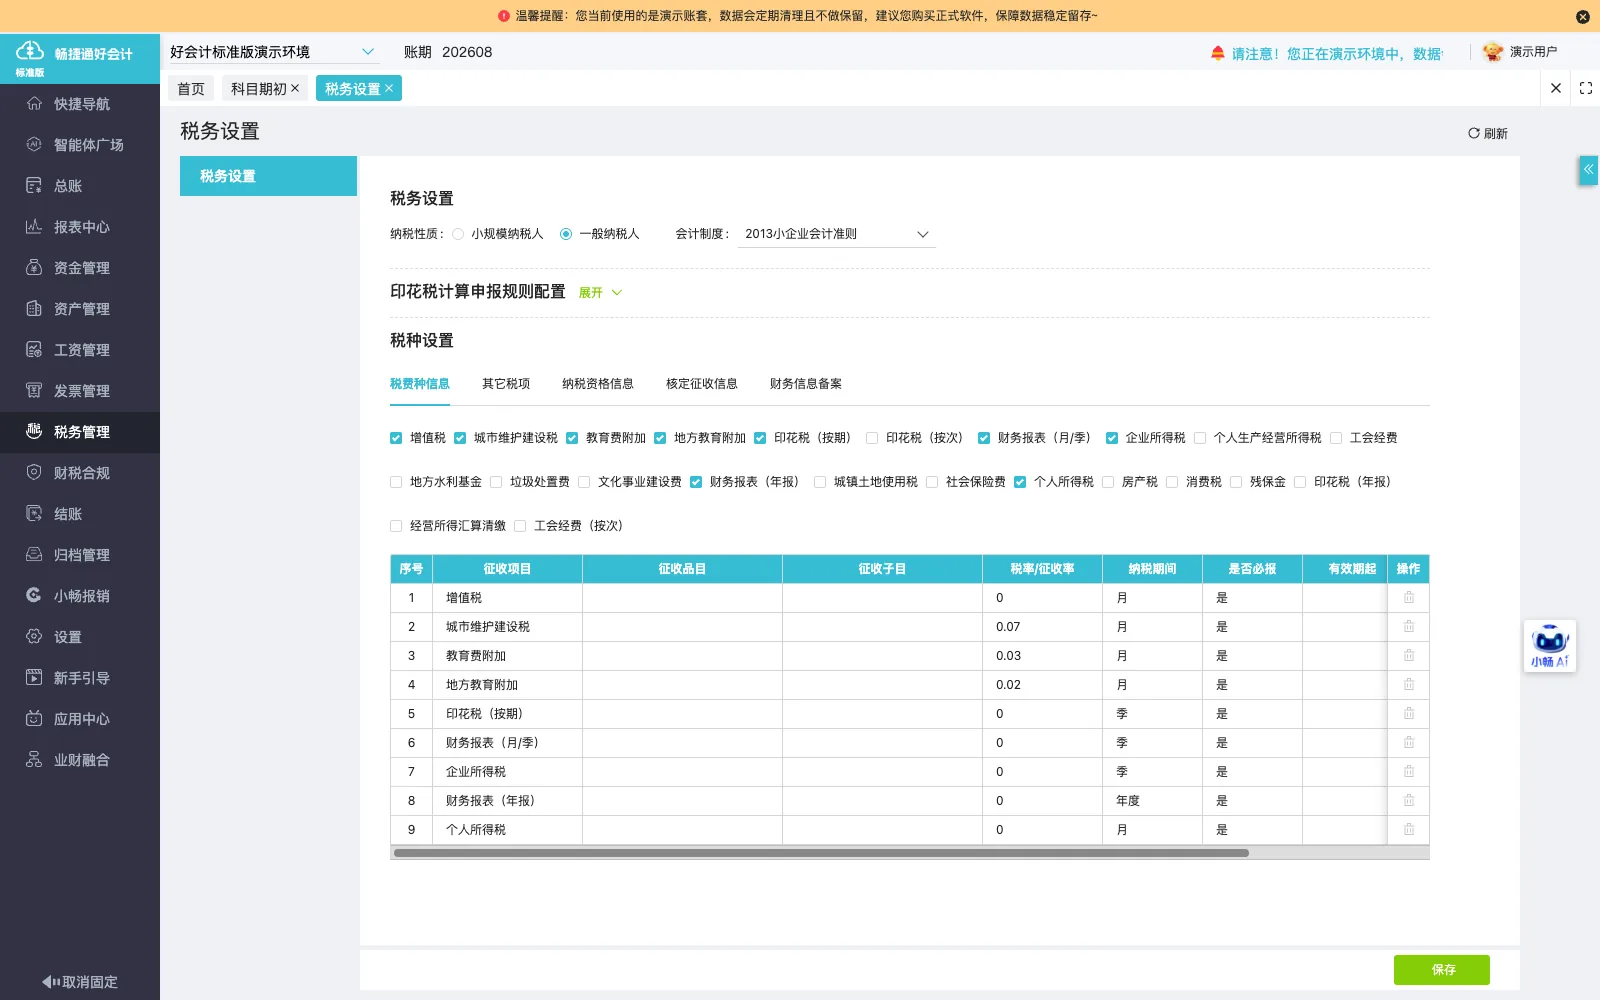
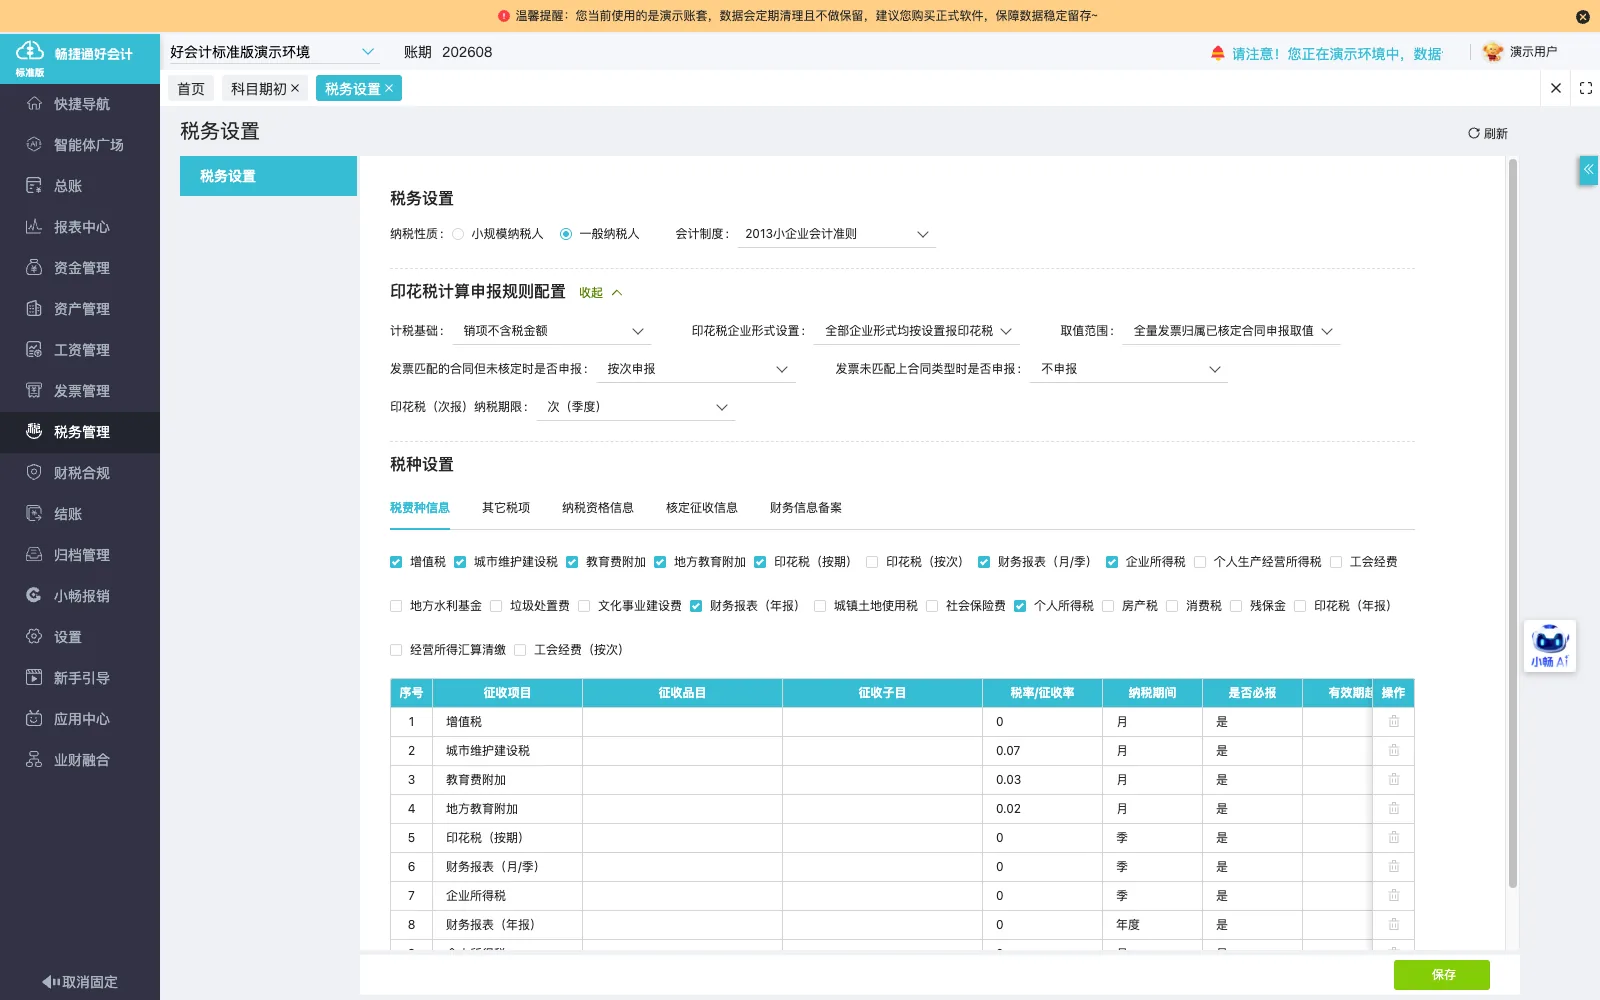
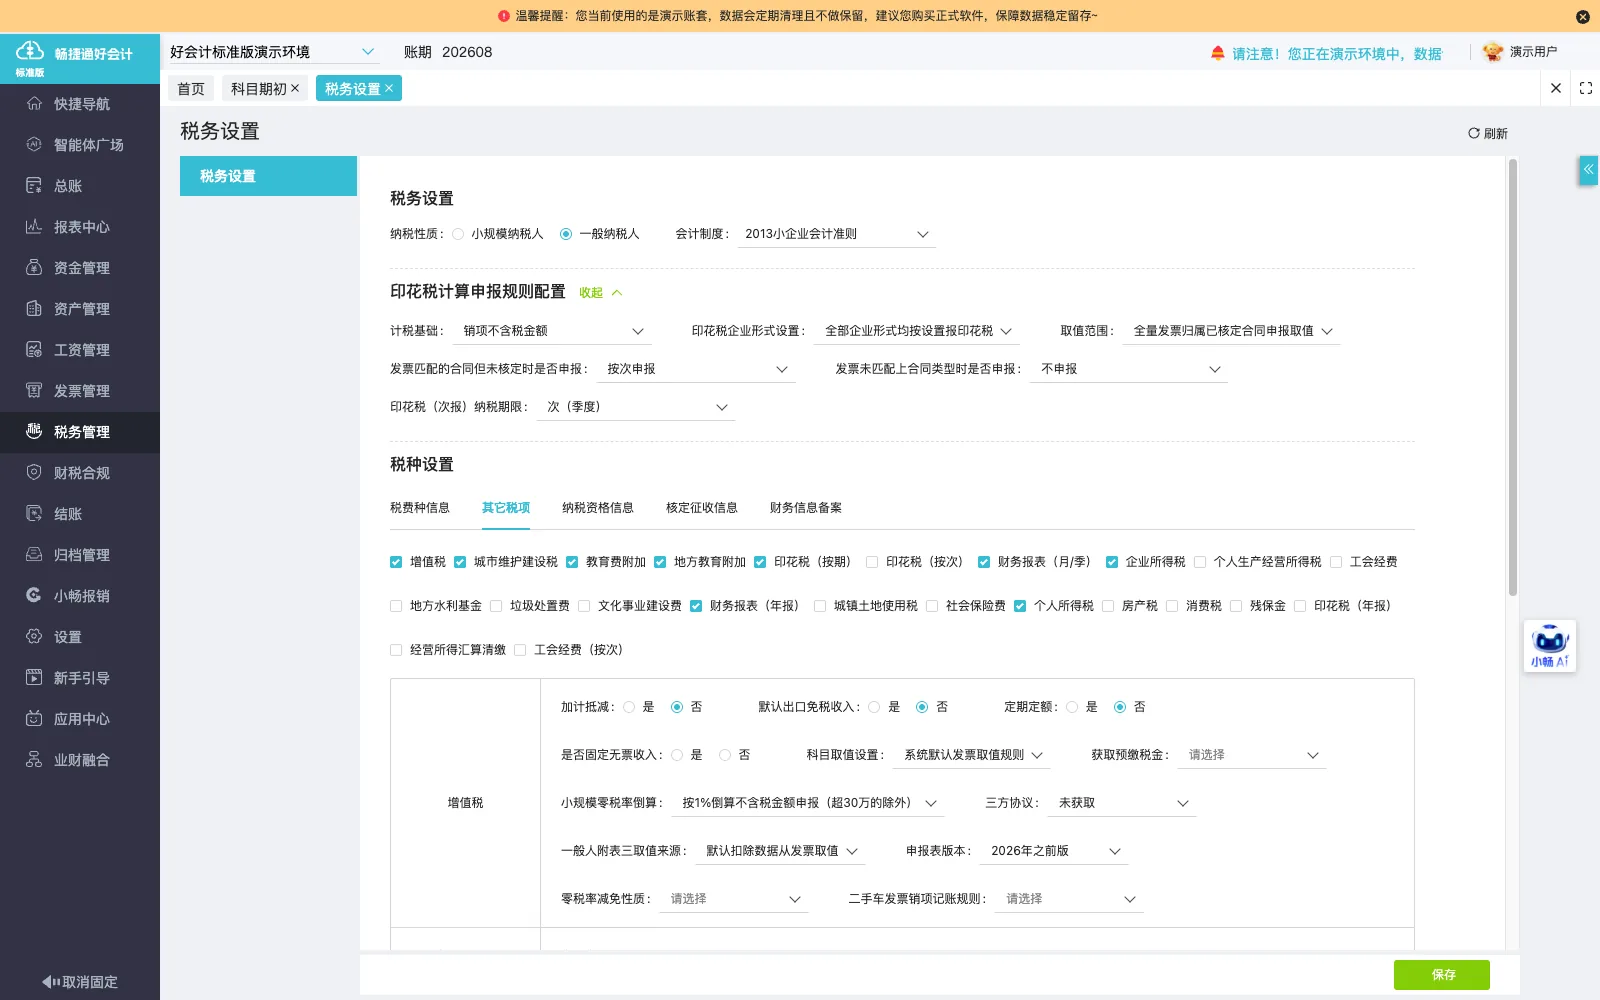
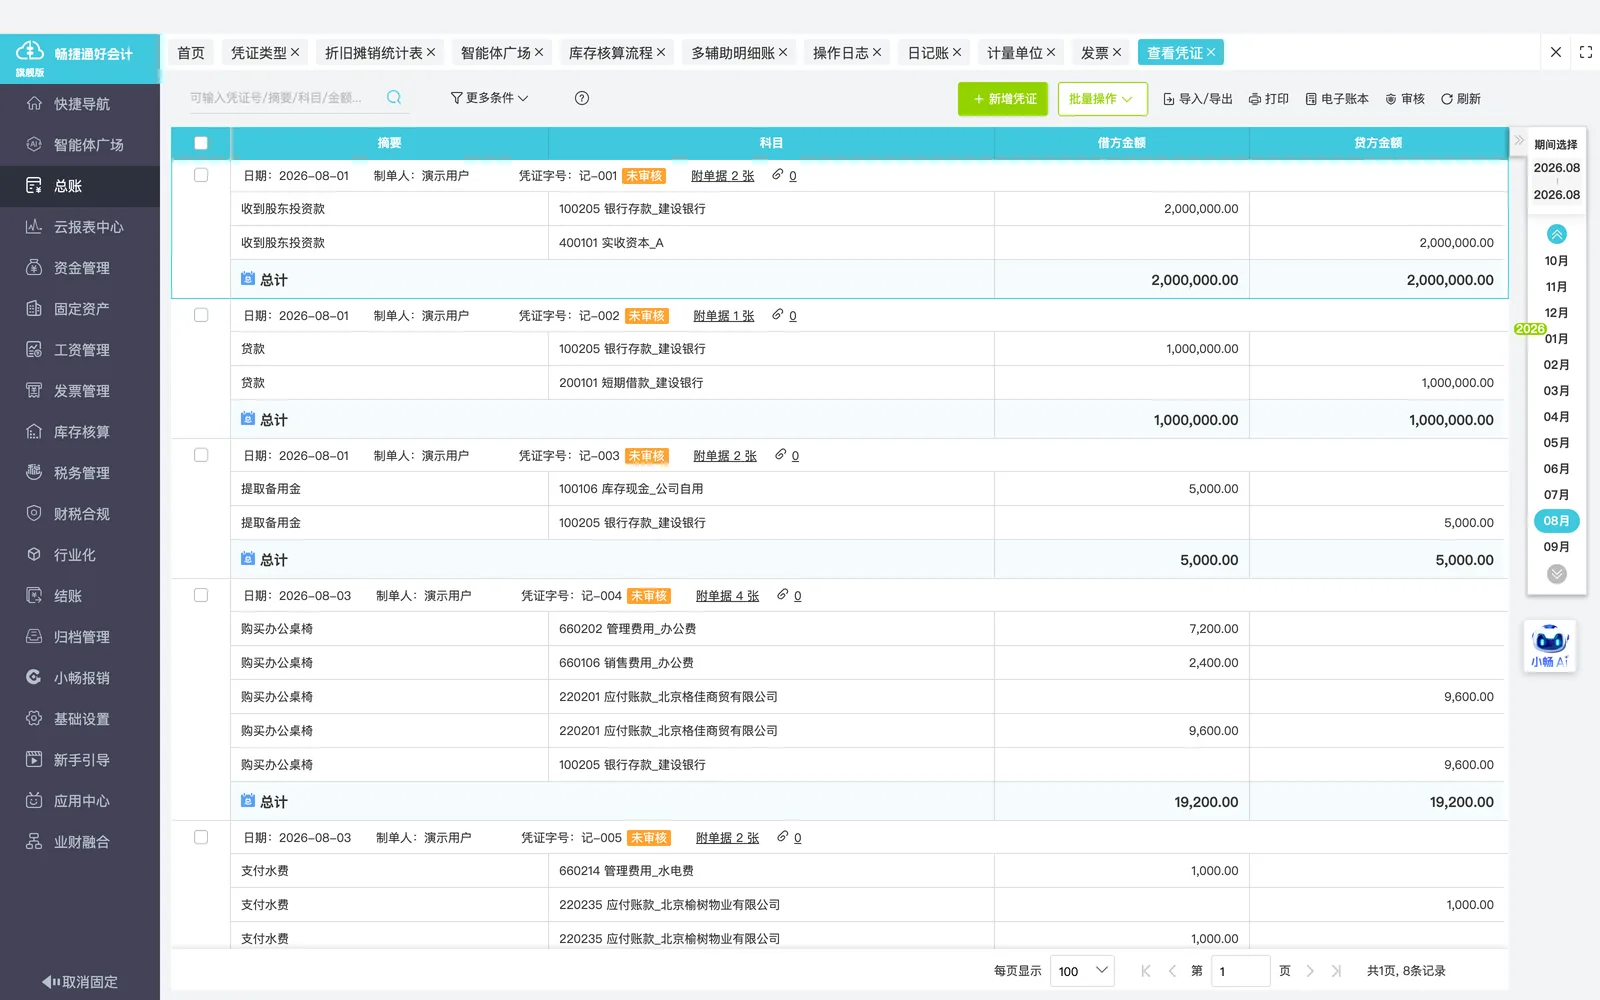
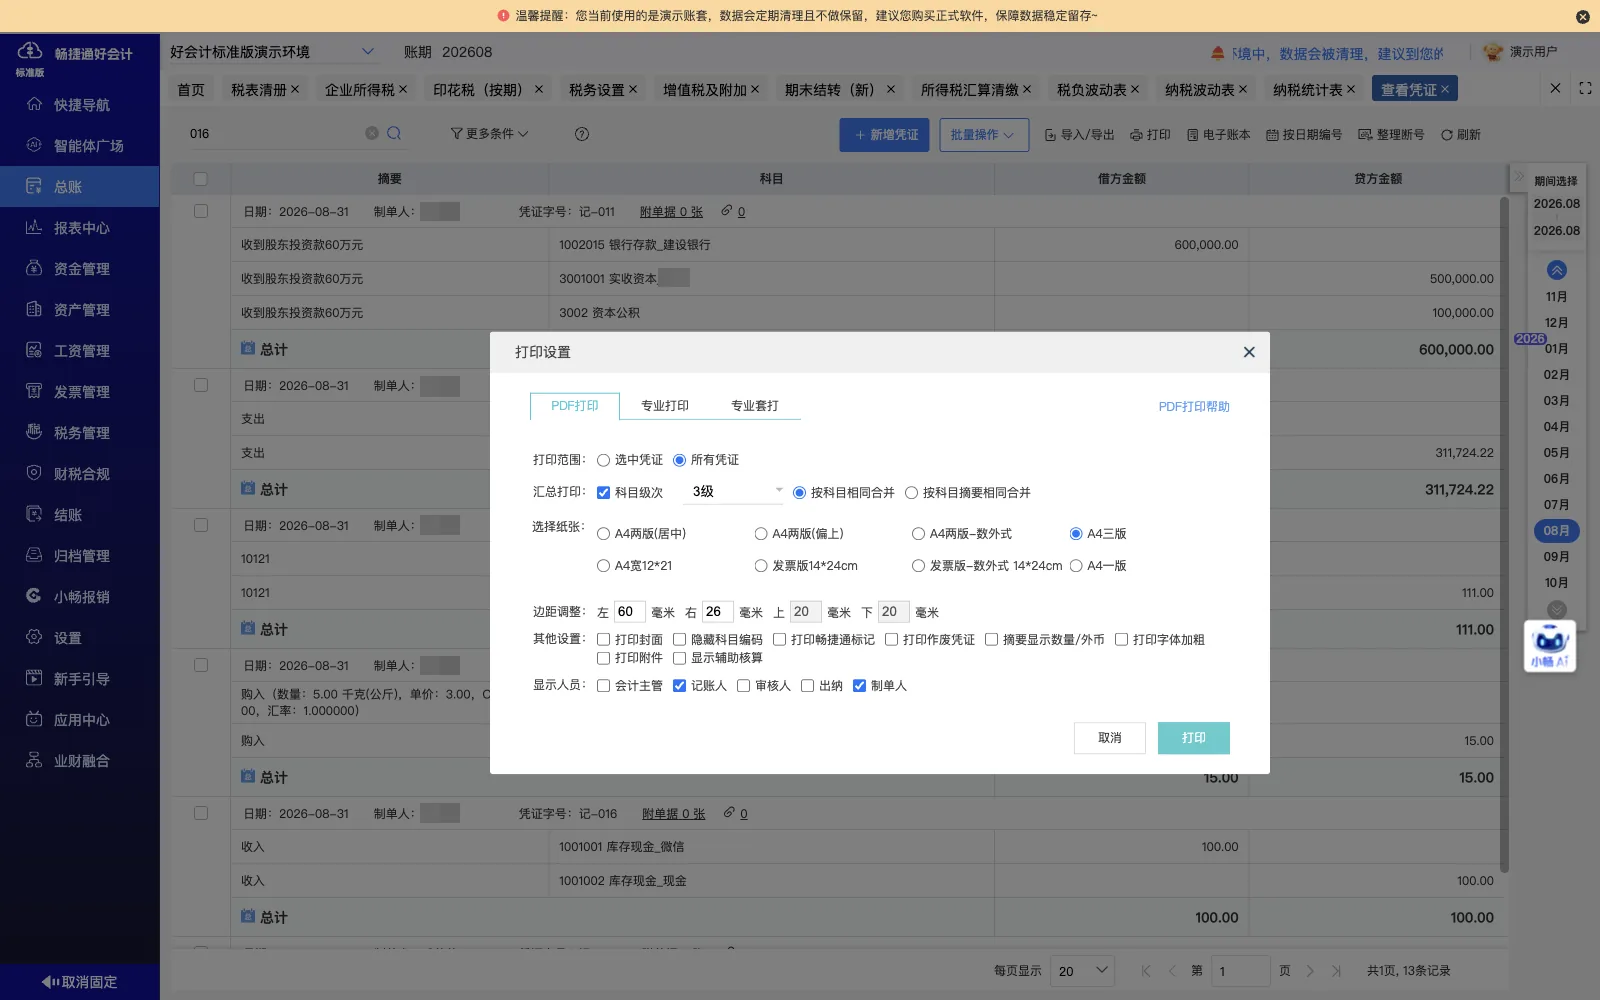
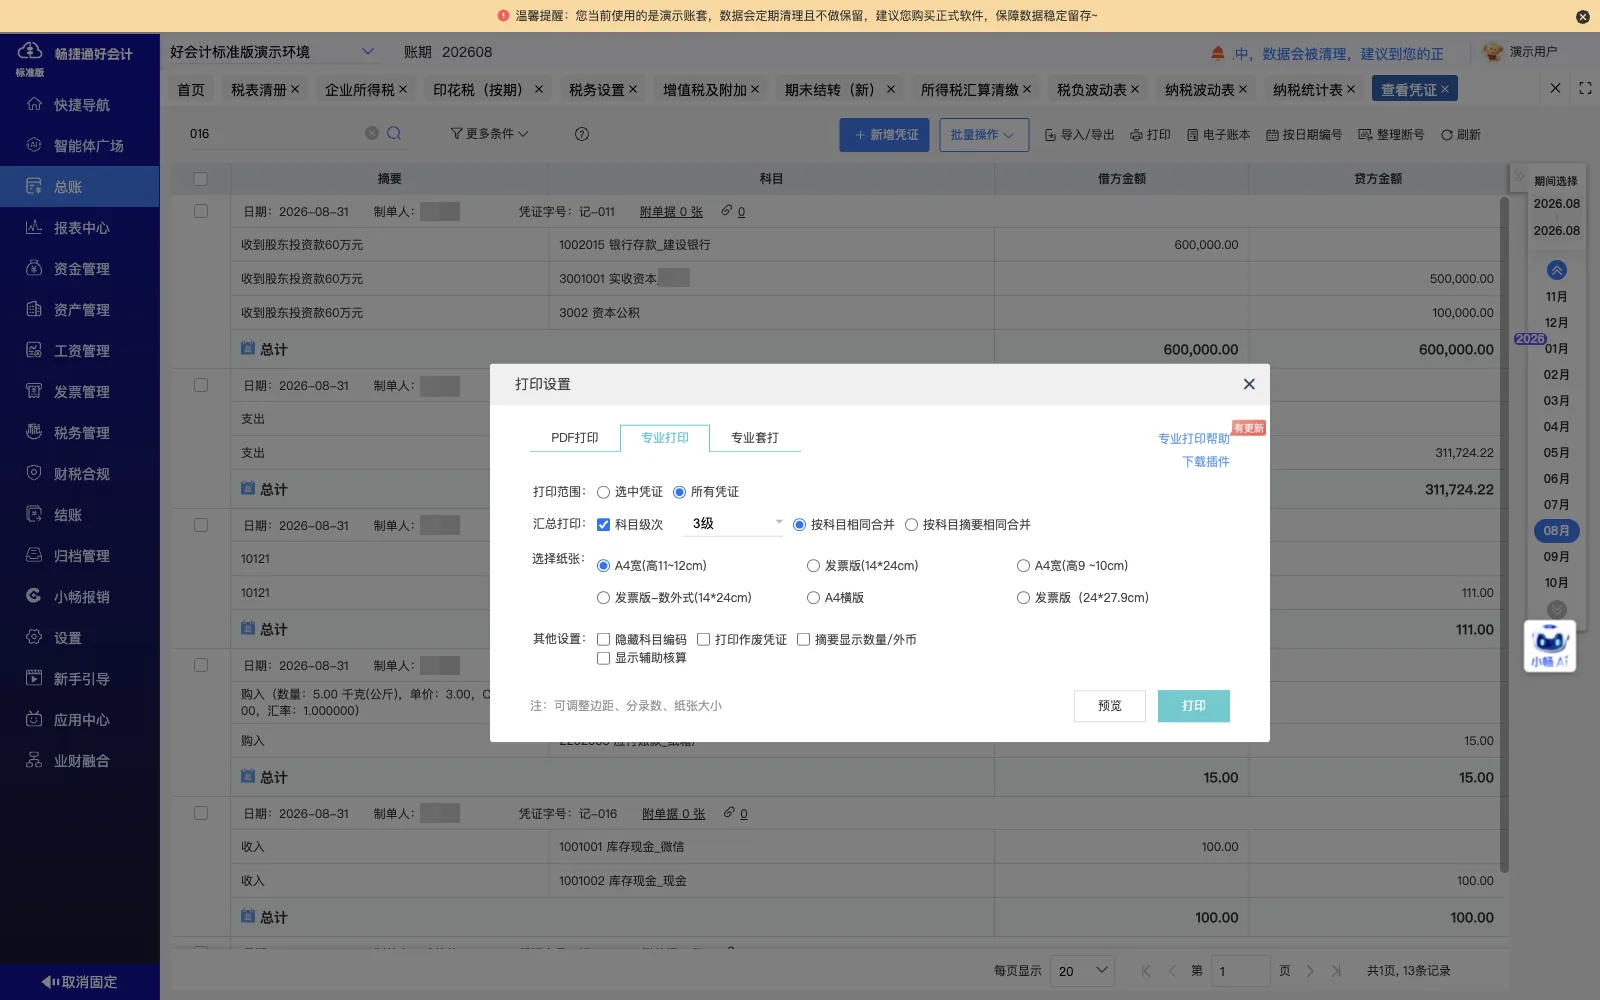
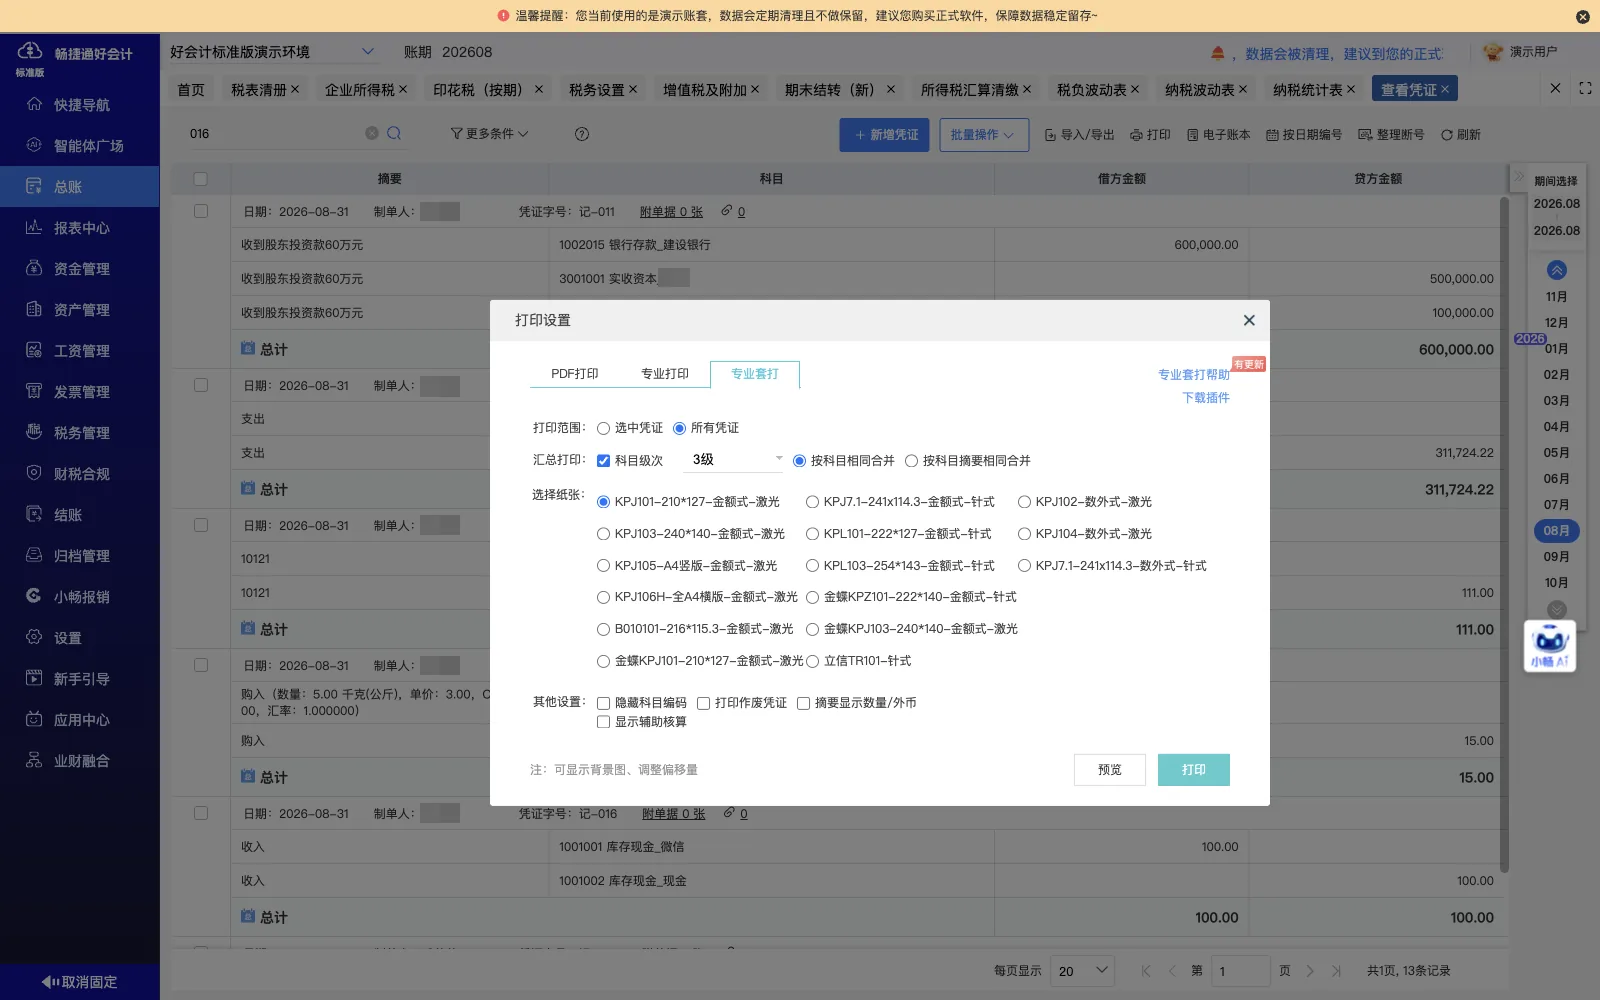
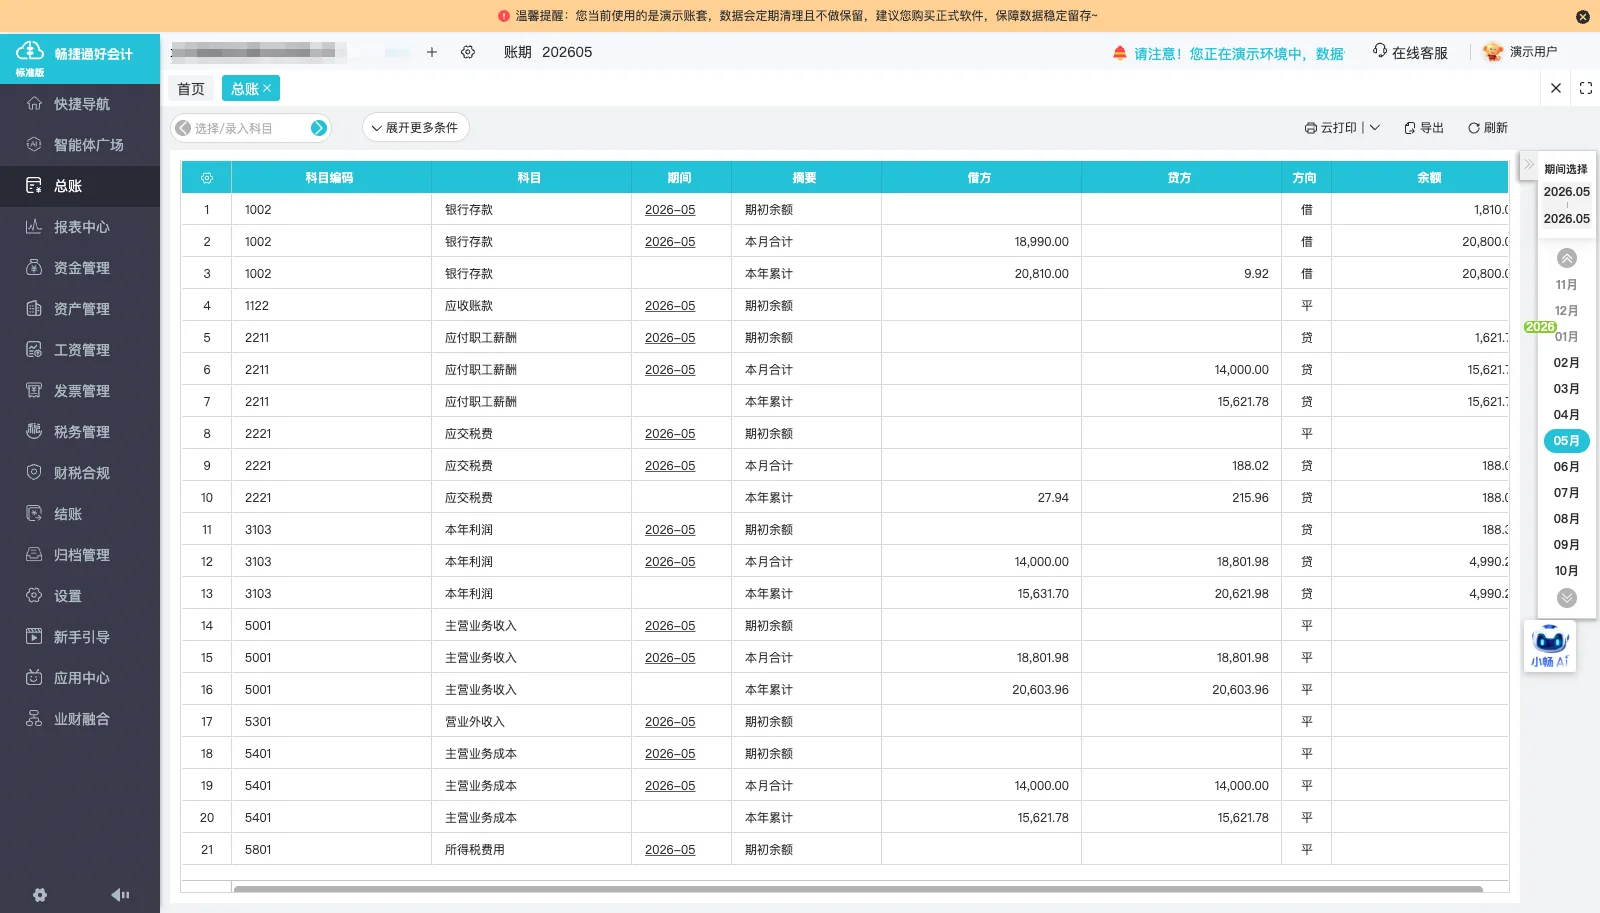
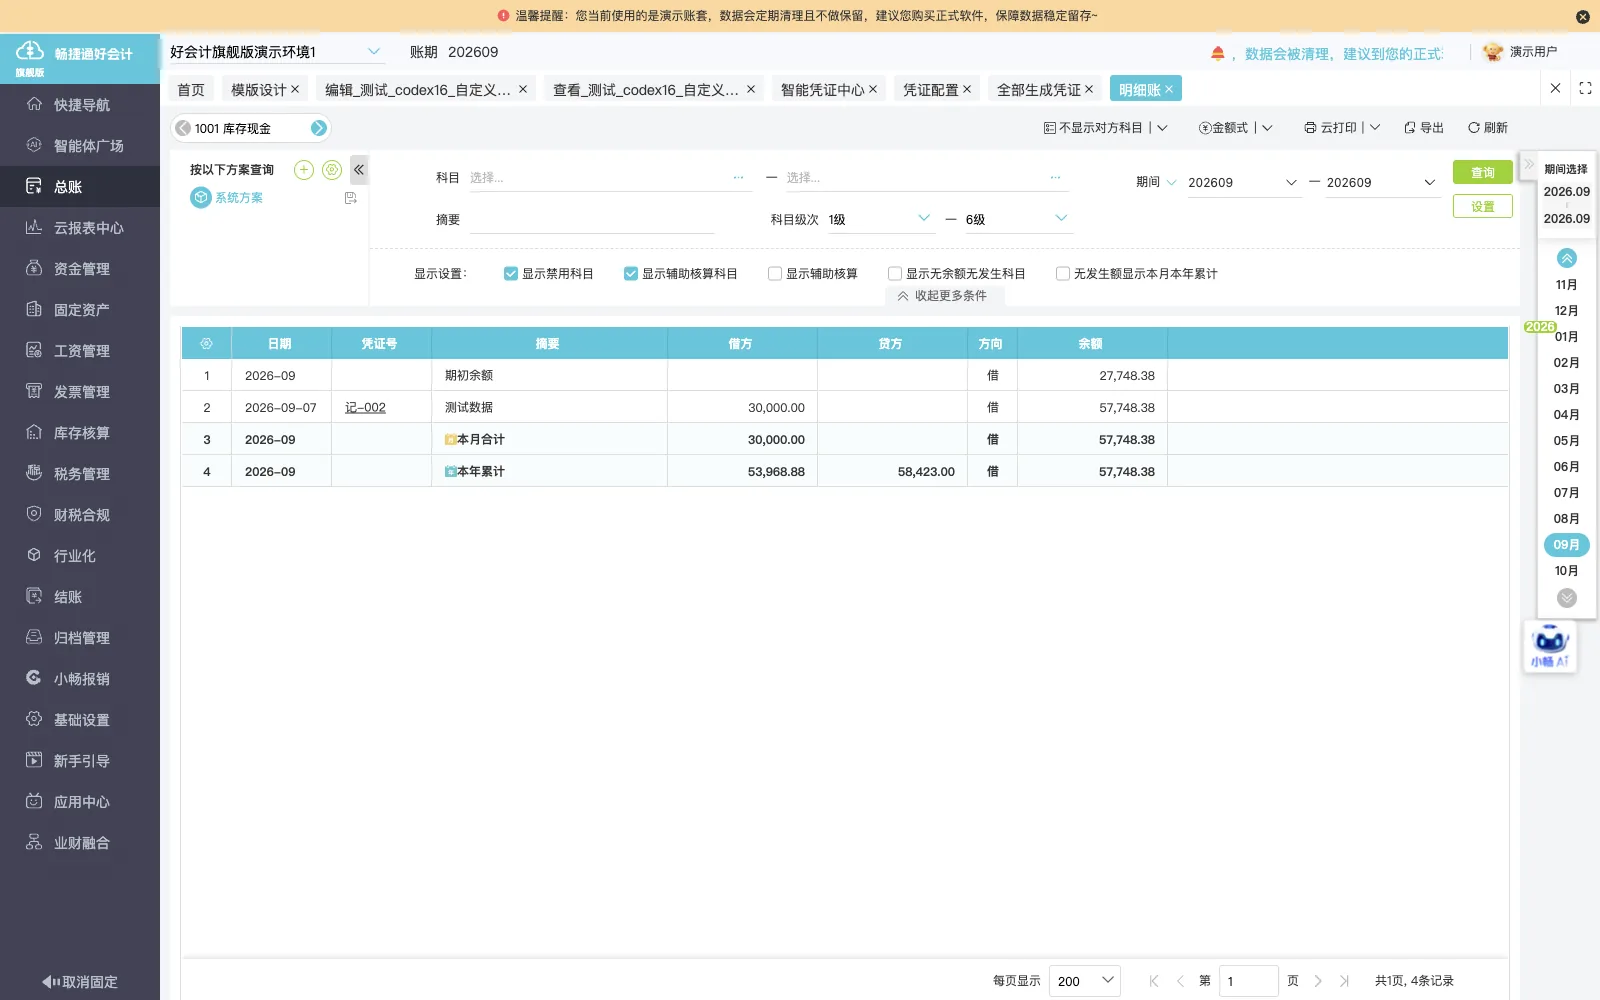
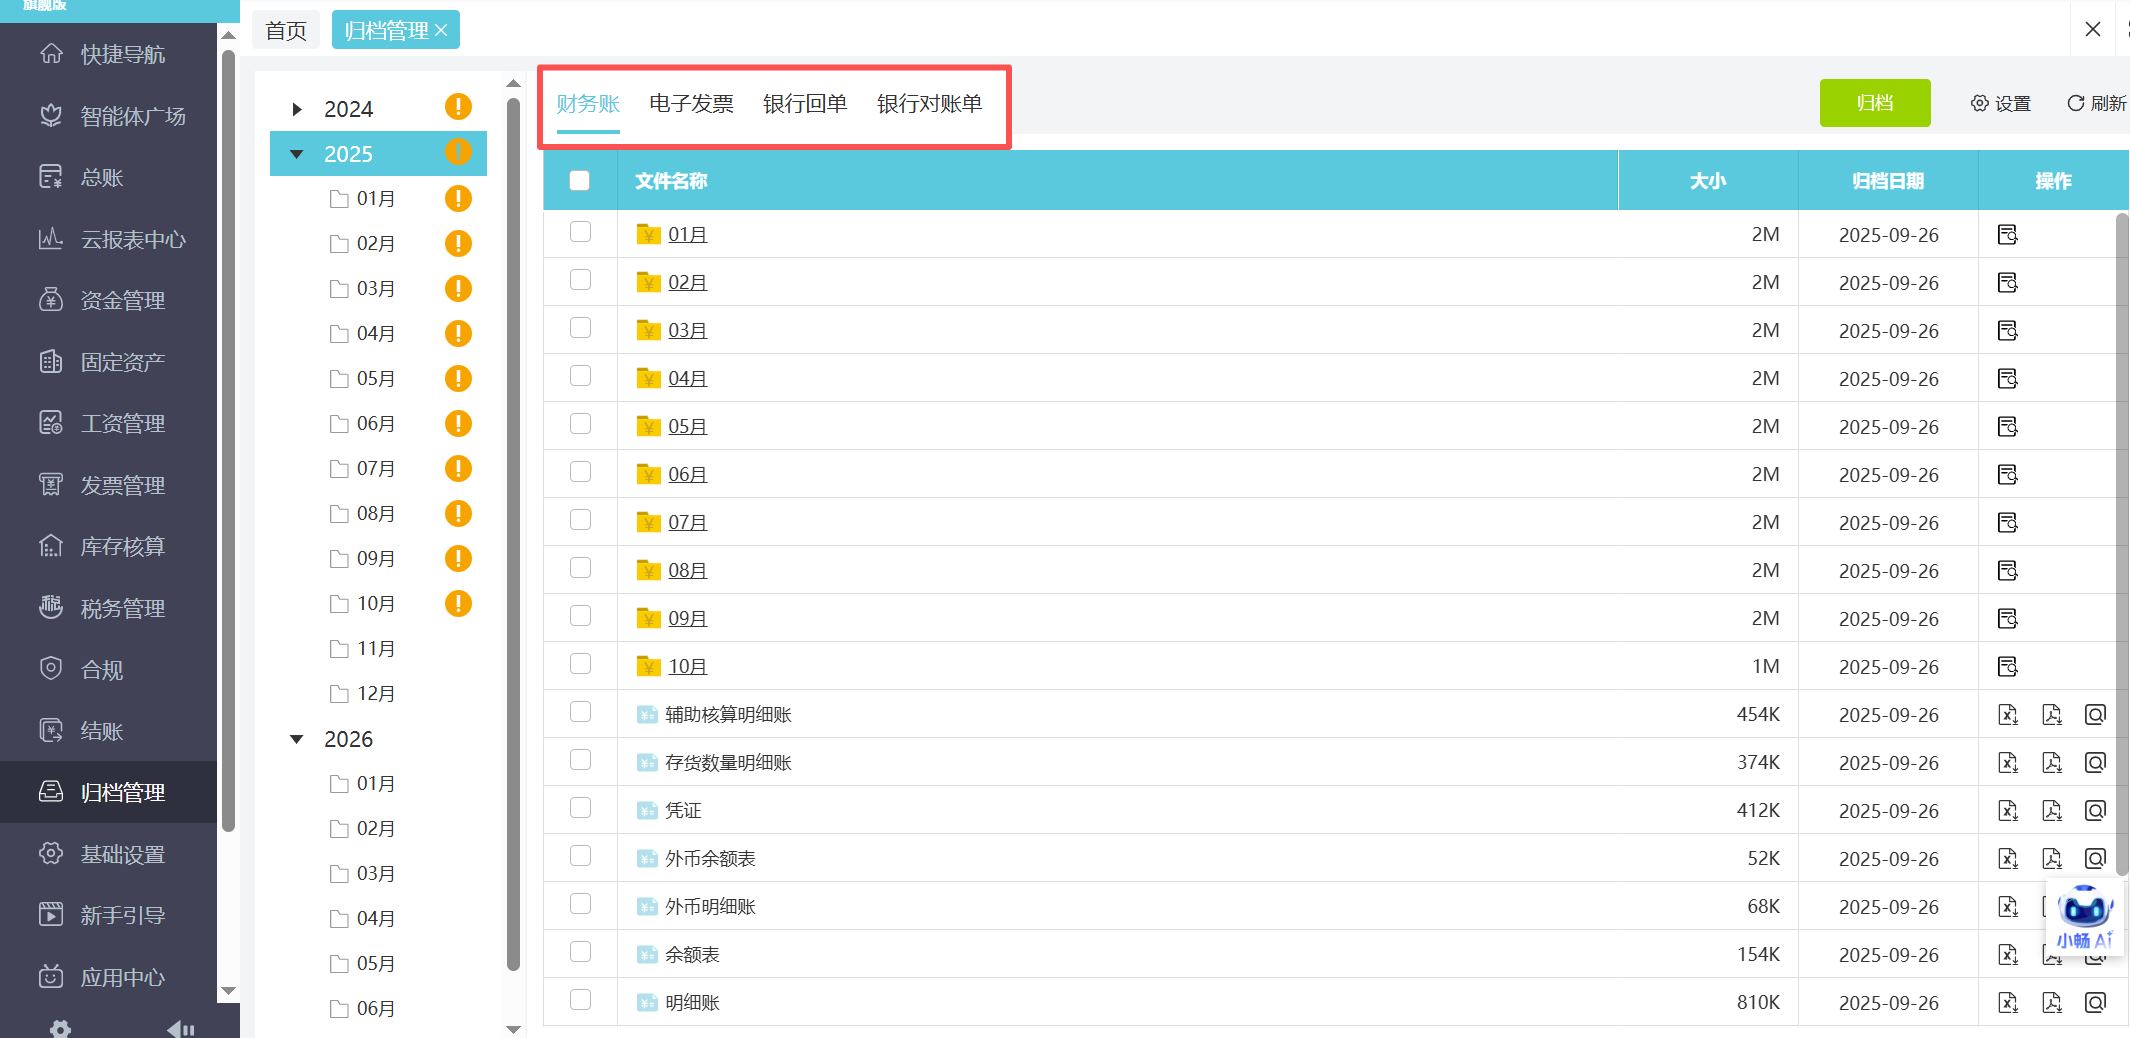
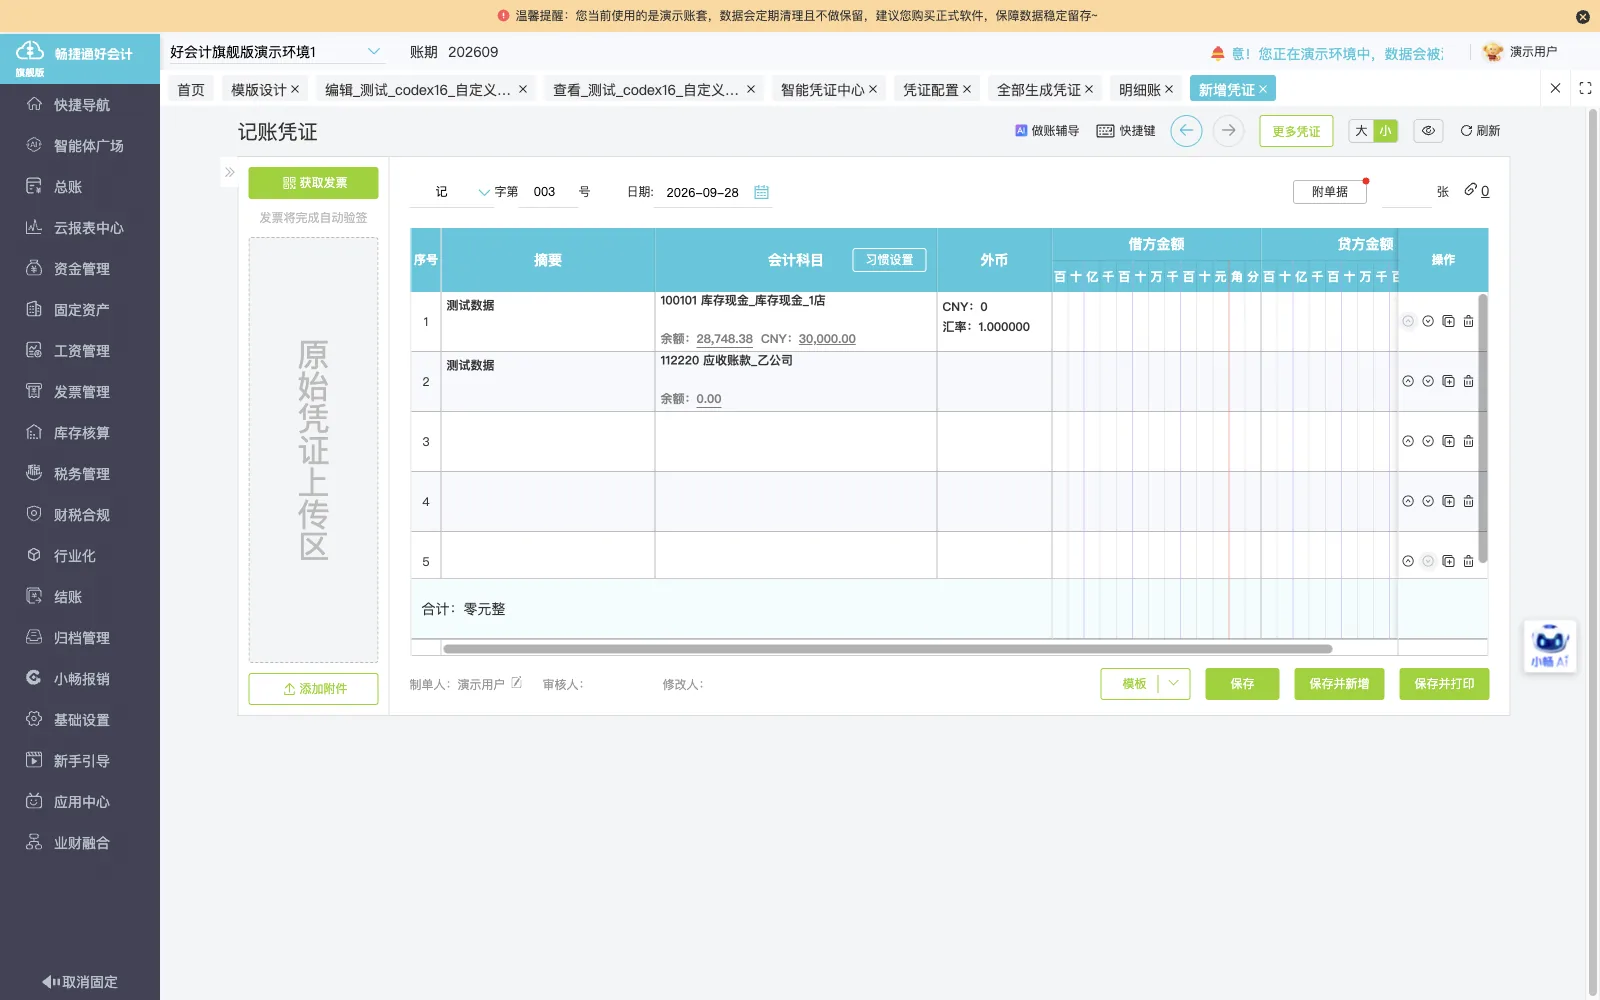
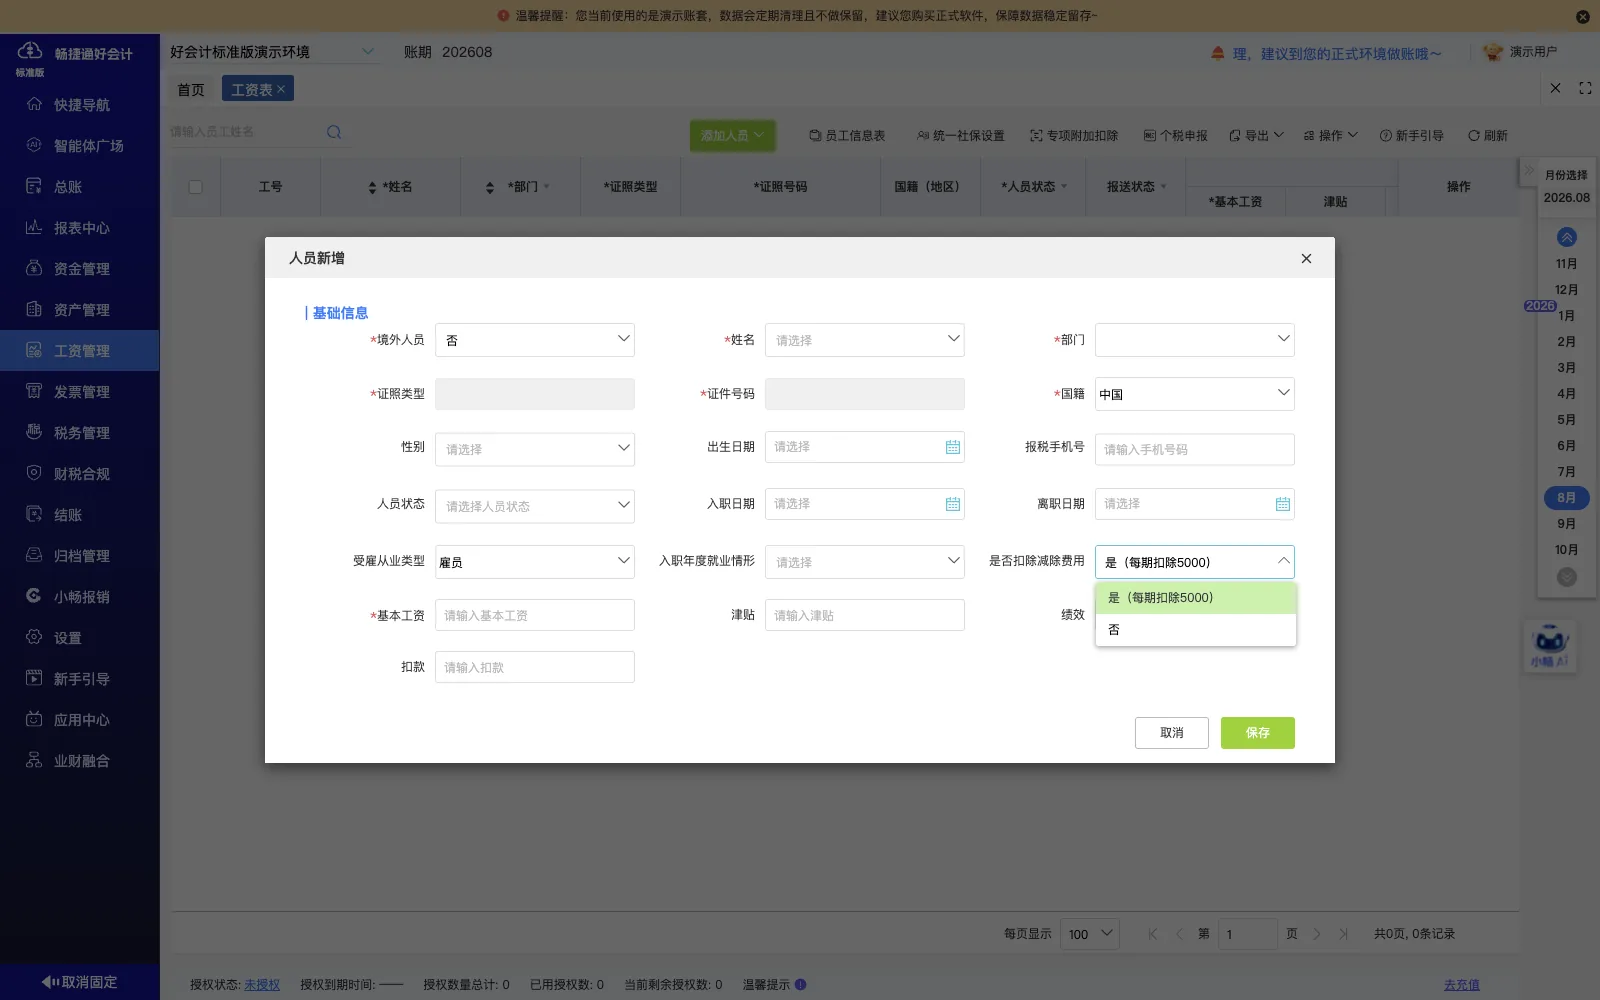
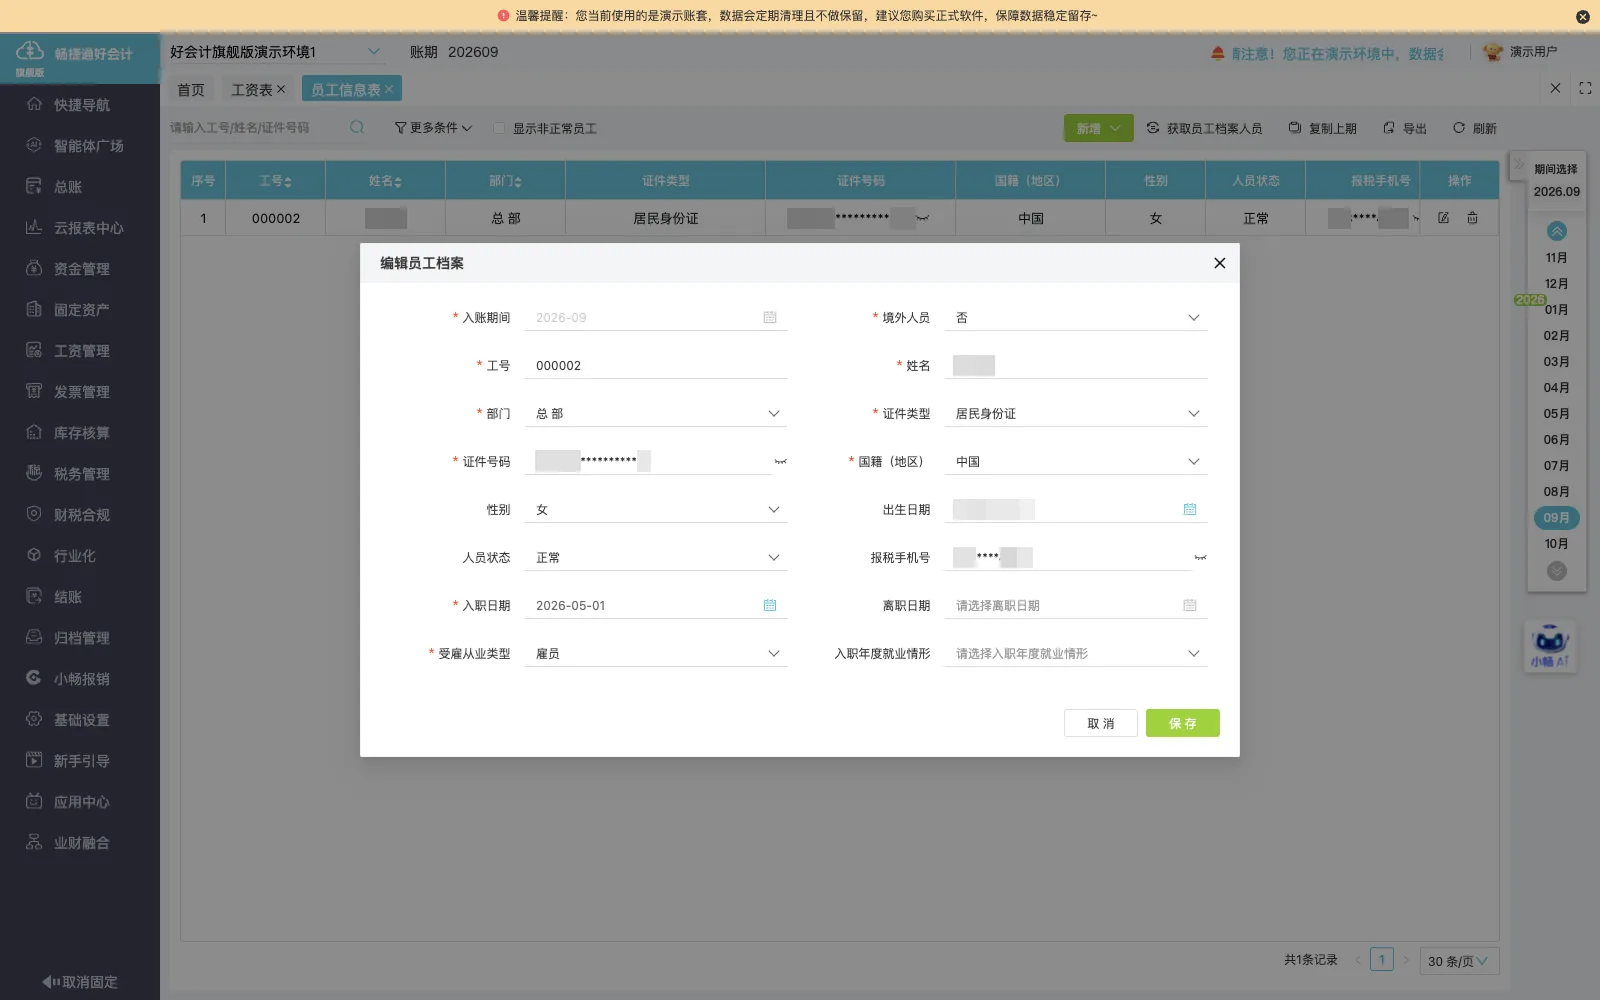
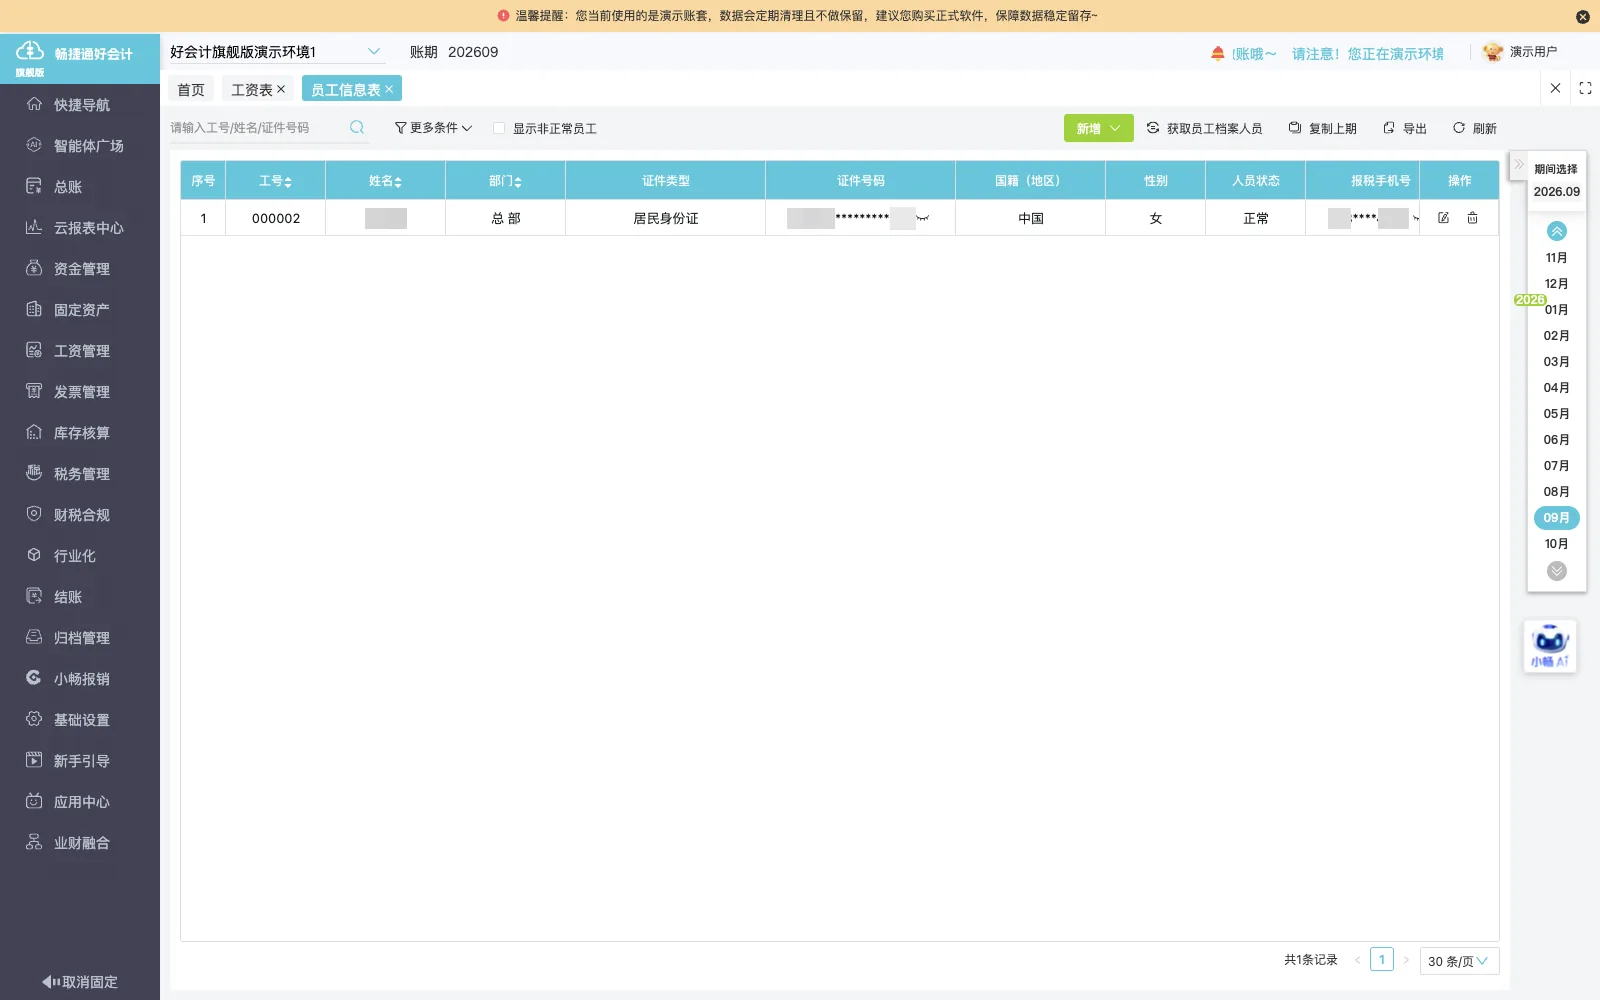
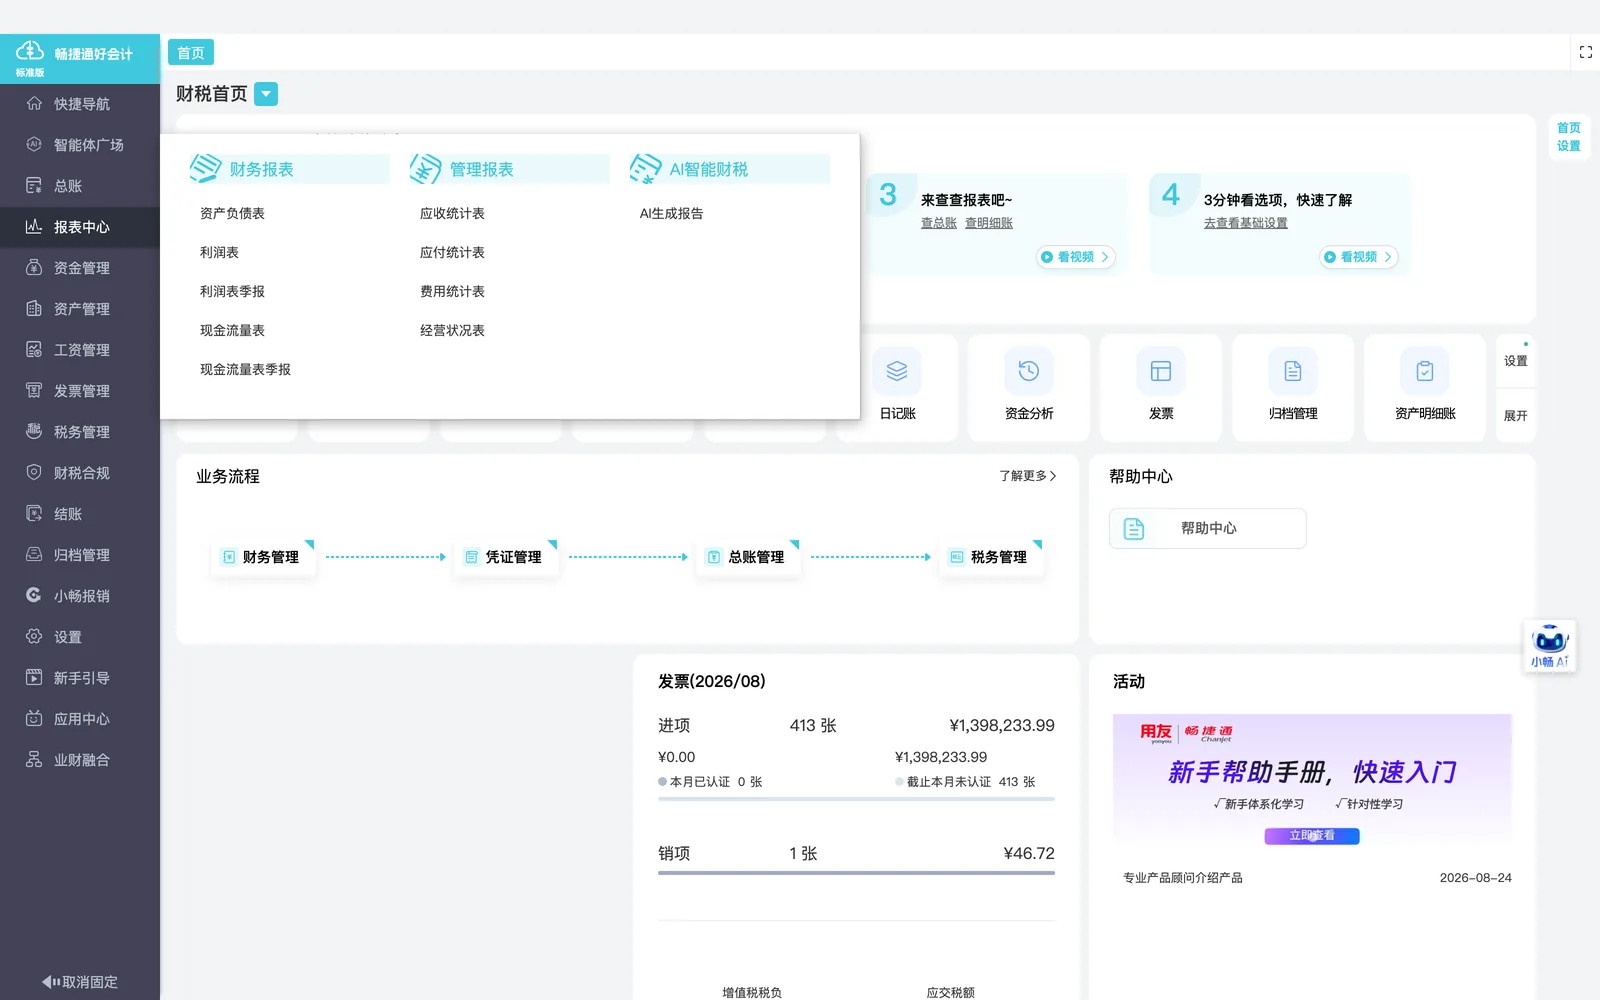
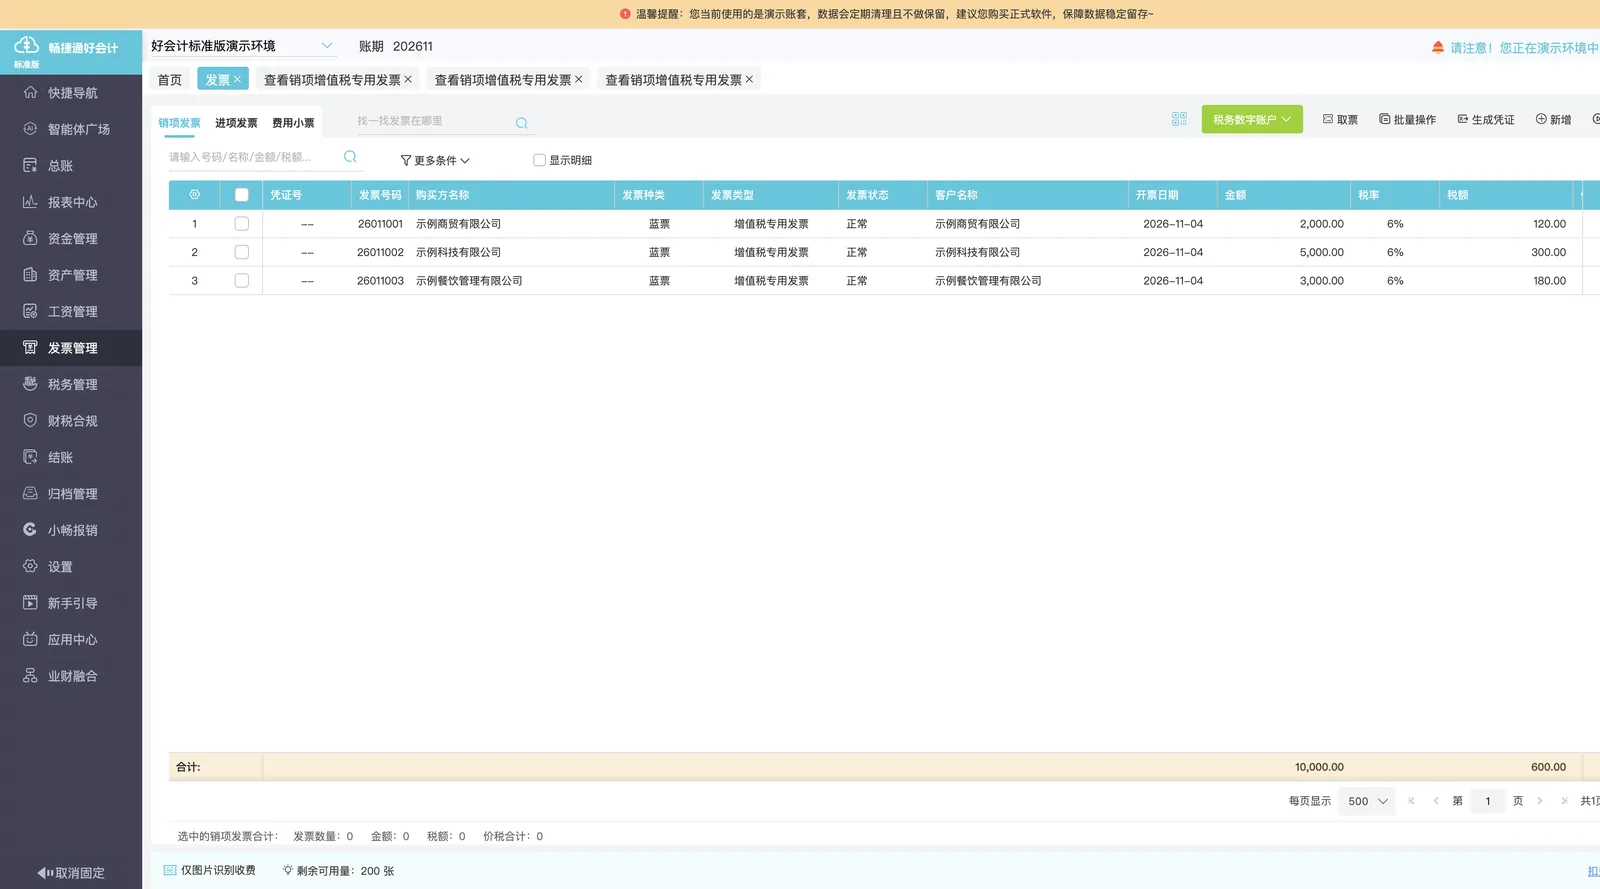
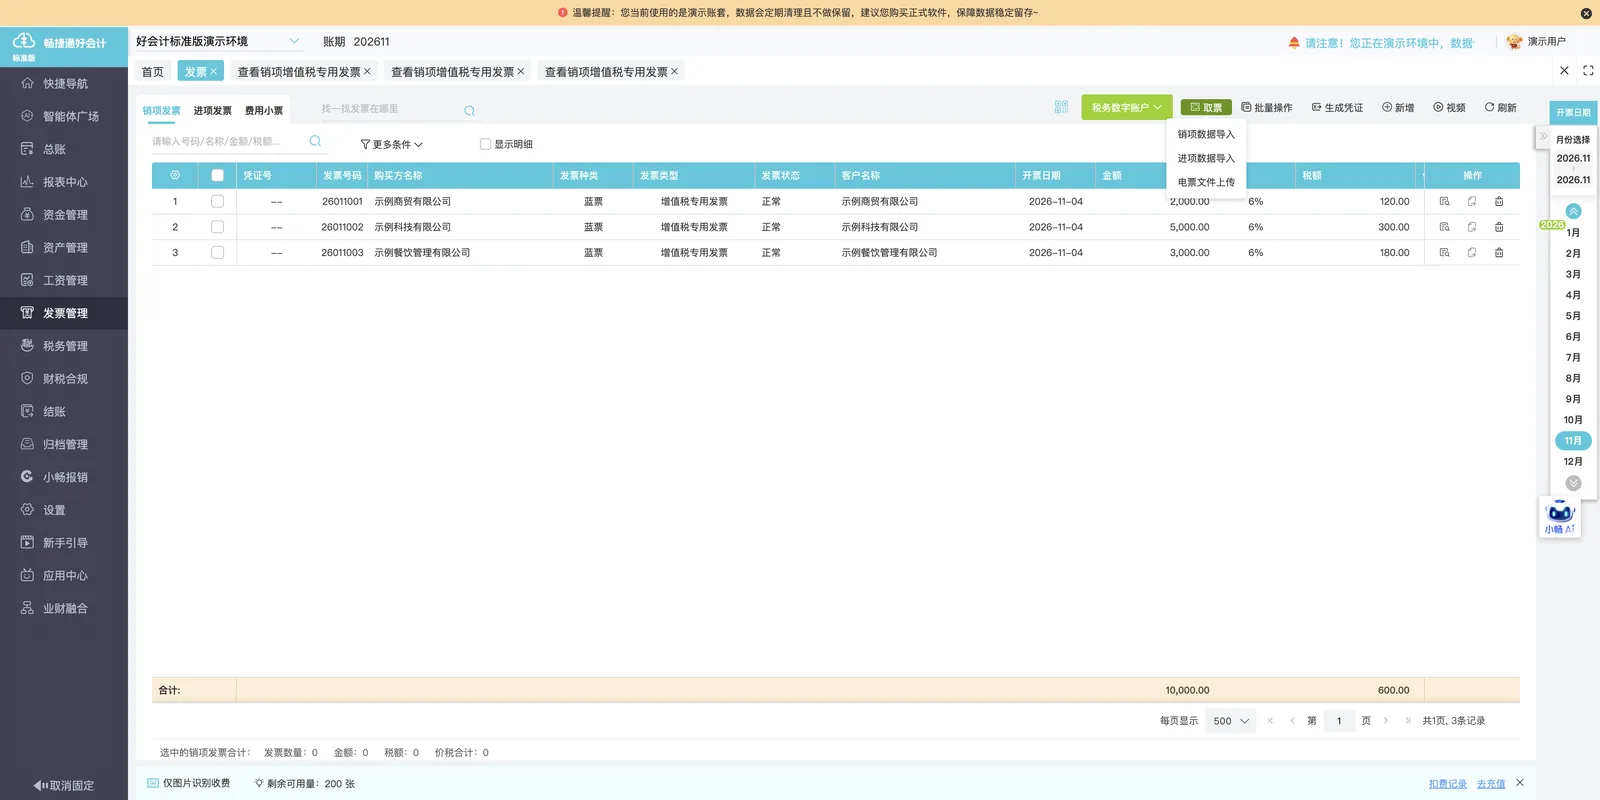
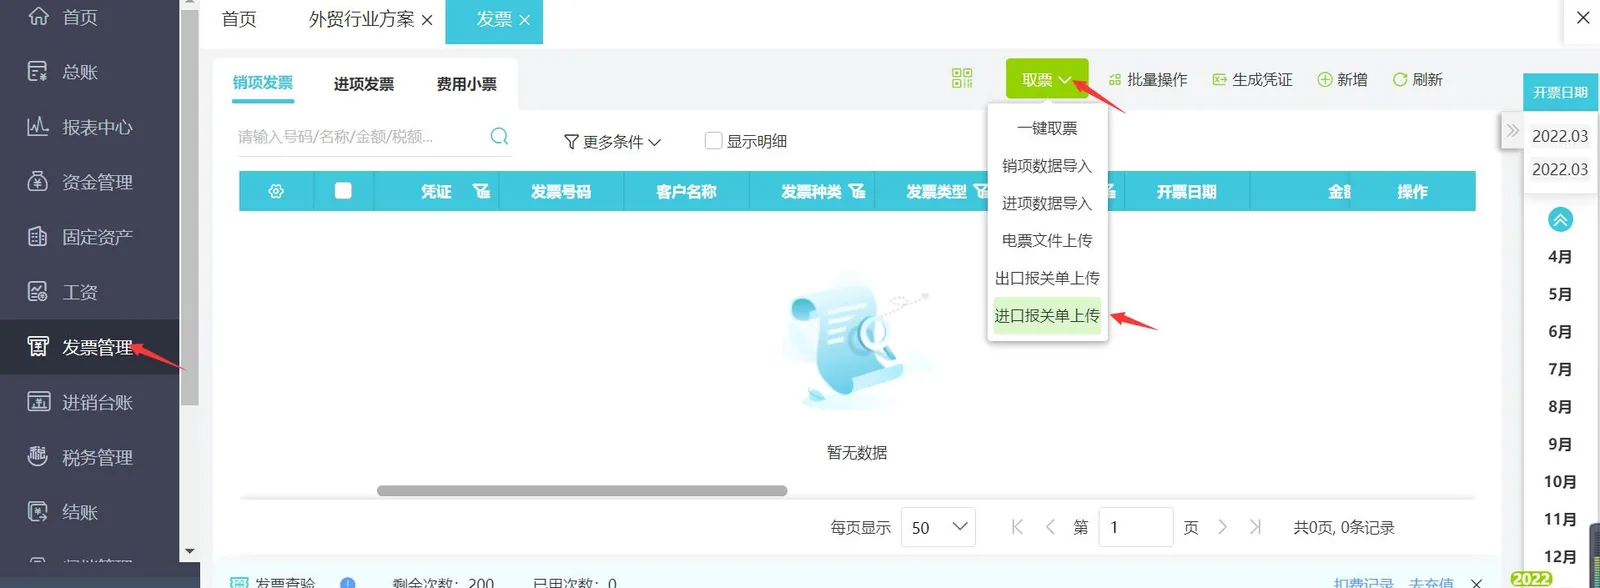
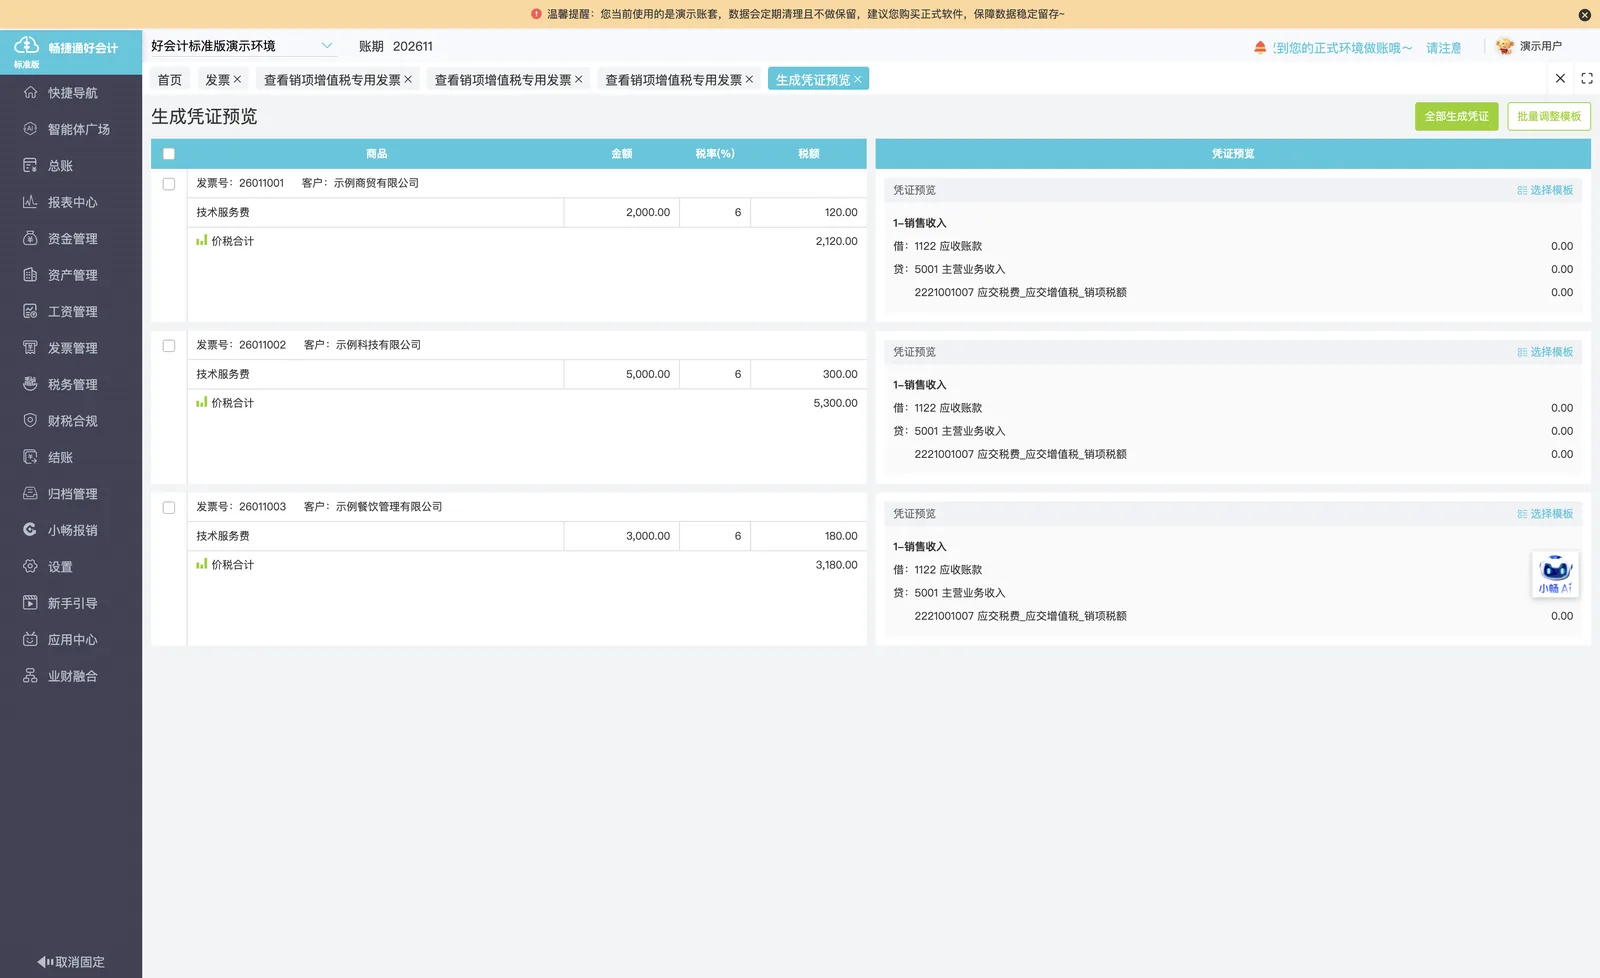
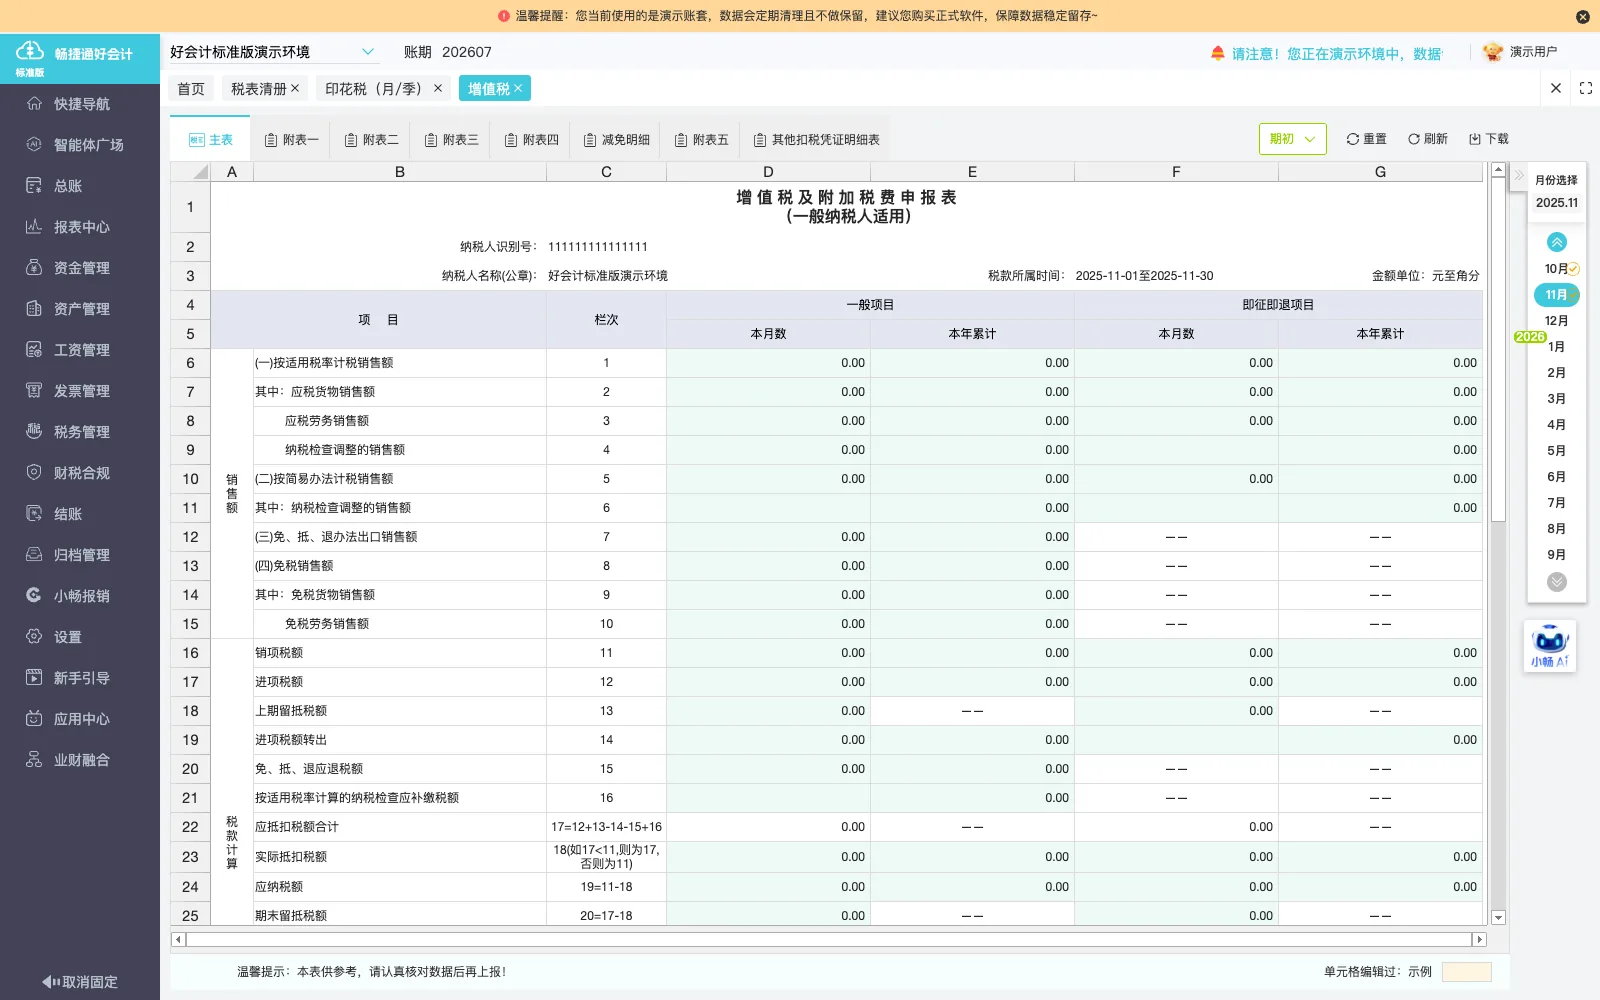
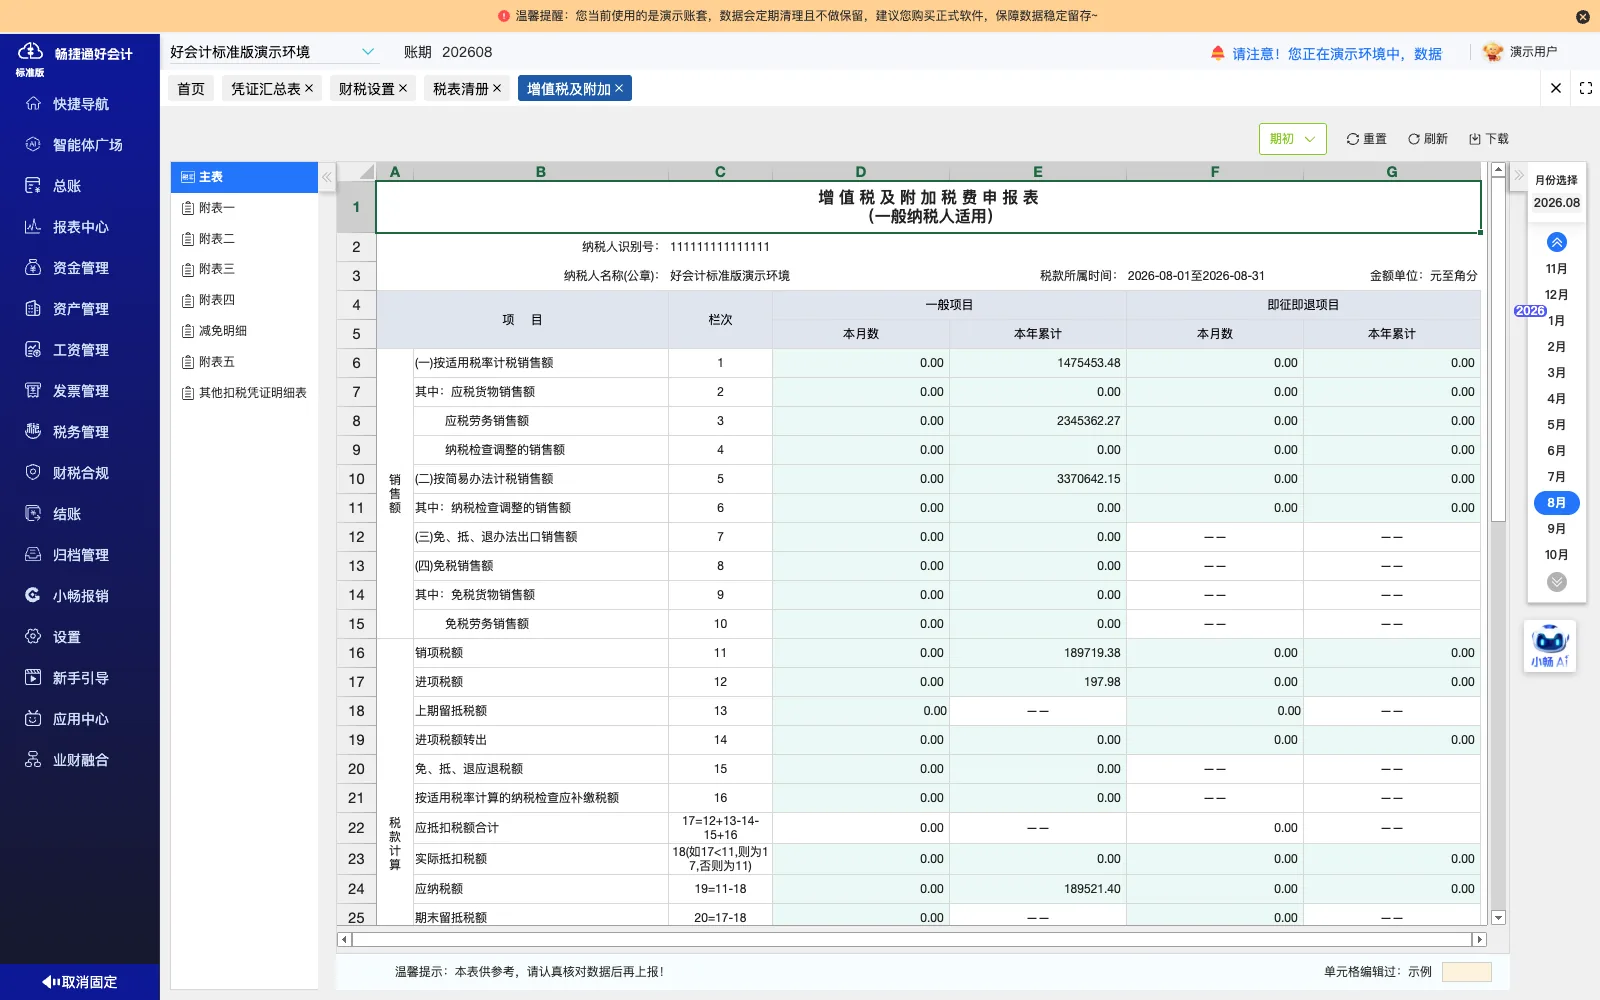
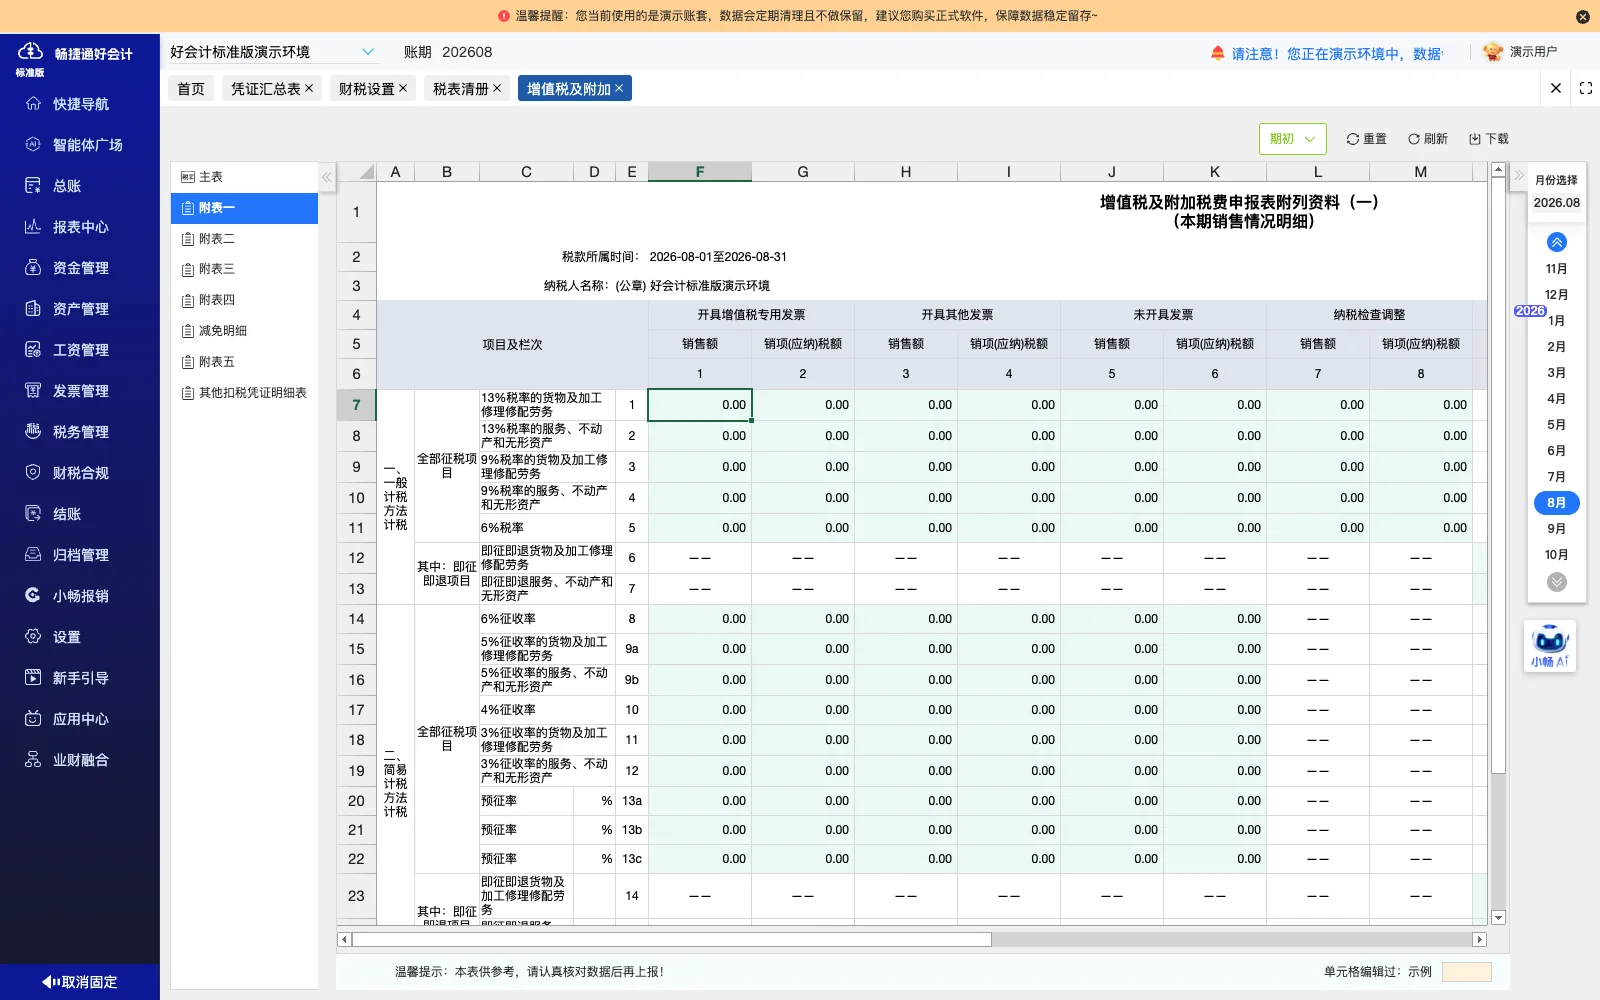
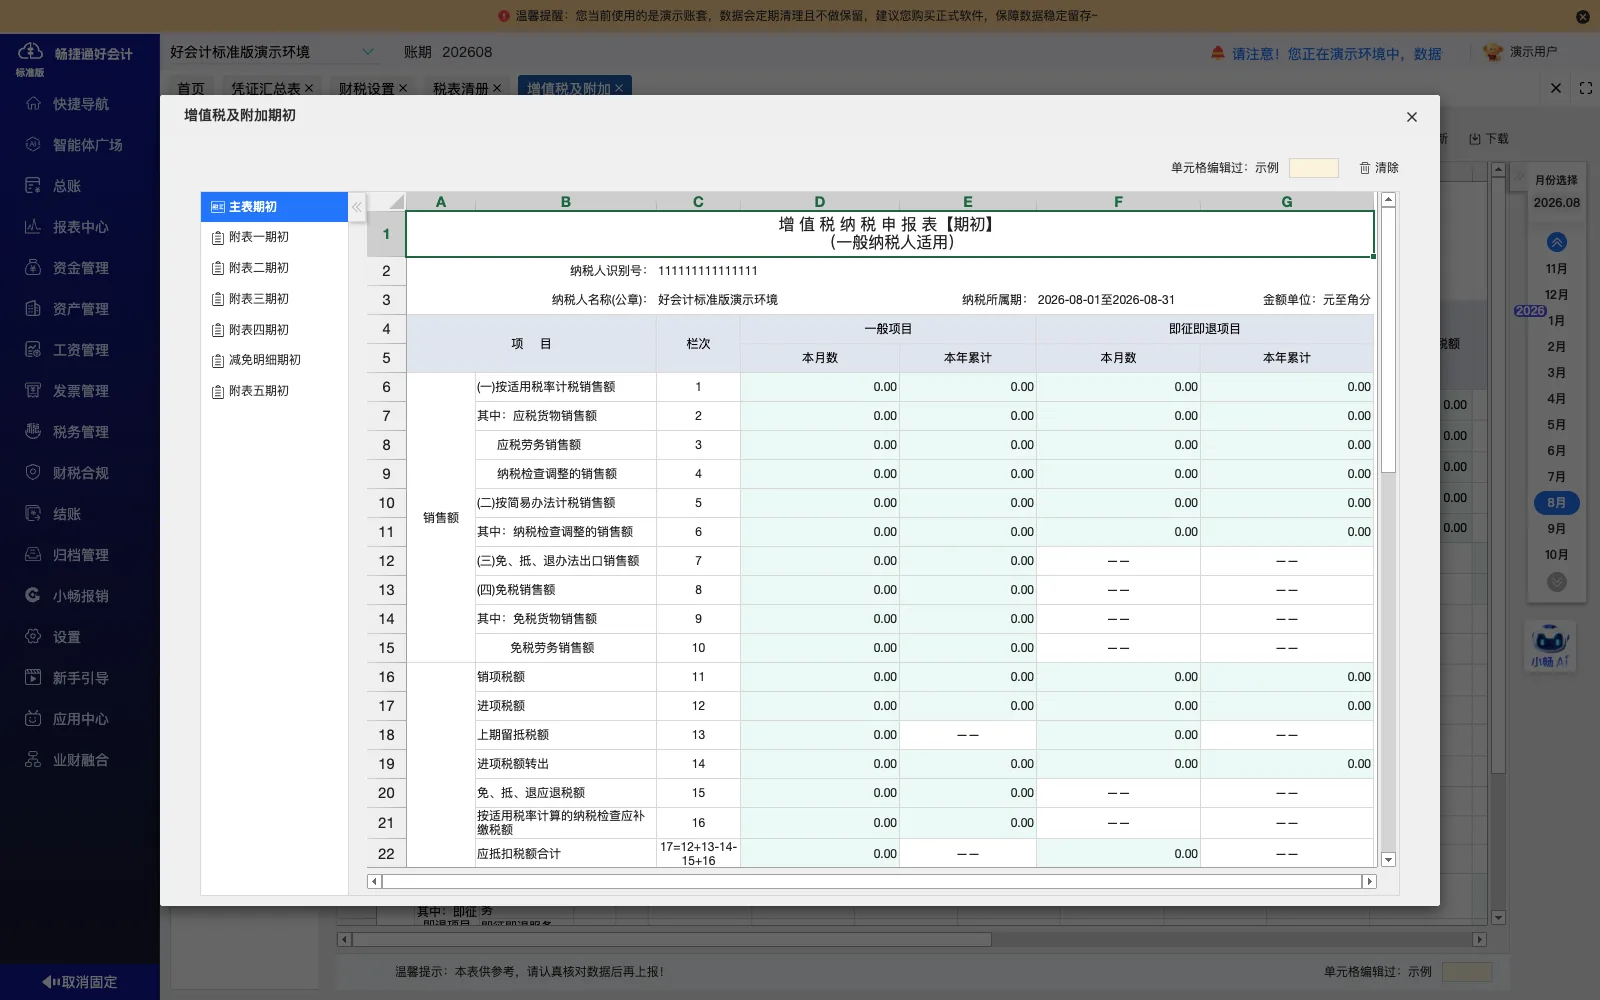
使用好会计记录车辆出入库、生成成本凭证,按时间、部门、商品和收支类型查询明细,并关联凭证与报表。
先看企业特征,判断这家企业和你像不像
-
汽车服务,经营多类型车辆
某交通运输企业,主营业务为汽车服务,经营不同类型车辆,业务对象是车辆本身而非单一车型。
-
销售与财务多部门协作
企业内部设有销售、财务等多个部门共同参与业务,车辆出入库与账务处理分属不同环节。
-
原工具跟不上业务增长
原有财务工具不能满足业务增长后的核算需要,账务处理方式与业务规模之间已不匹配。
-
期末结转靠手工计算制证
期末结转环节依赖手工计算与手工制证,成本结转凭证由人工逐笔处理。
-
车辆出入库待理清
车辆出入库记录是客观存在的管理对象,需要按时间、部门、商品和收支类型分别查询明细。
-
凭证与报表待关联核对
业务明细、凭证与报表之间存在关联核对的需要,历史账务查询也要能按多个维度追溯。
实施前的原始管理状态
-
原财务工具跟不上业务
某交通运输企业业务增长后,原财务工具已不能满足核算需要,车辆经营相关账务在原工具内处理。
-
期末结转靠手工计算和制证
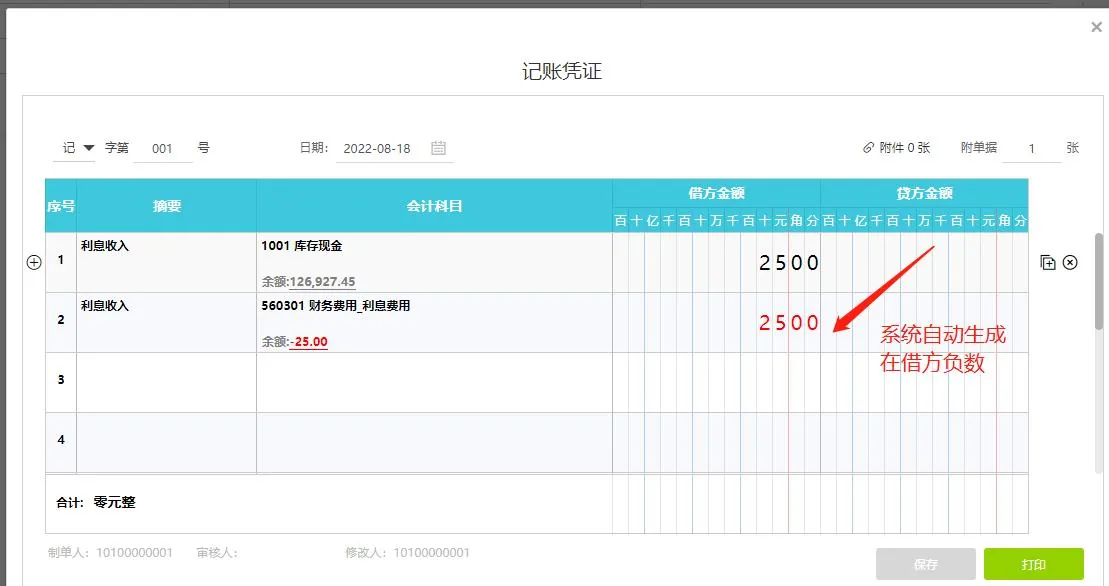
期末结转未由系统测算,由财务人员手工计算金额并逐张填制结转凭证。
-
车辆出入库信息分散记录
车辆出入库情况在多部门之间流转,销售与财务各自持有单据,未统一记录在同一处。
-
成本凭证按手工方式归集
车辆成本凭证由财务人员根据柜台交来的单据整理后手工制证,与出入库记录分开处理。
-
明细查询按时间逐笔翻找
需要按时间、部门、商品等角度查明细时,靠人工翻阅纸质或分散的单据逐一核对。
-
凭证与报表各自独立
凭证数据与报表之间没有直接关联入口,核对时需另行比对,历史账务查询不便。
车辆单据在部门间的流转路径
-
销售部门
按车辆业务开具并交接单据,把车辆出入库信息传递到财务环节。
-
财务部门
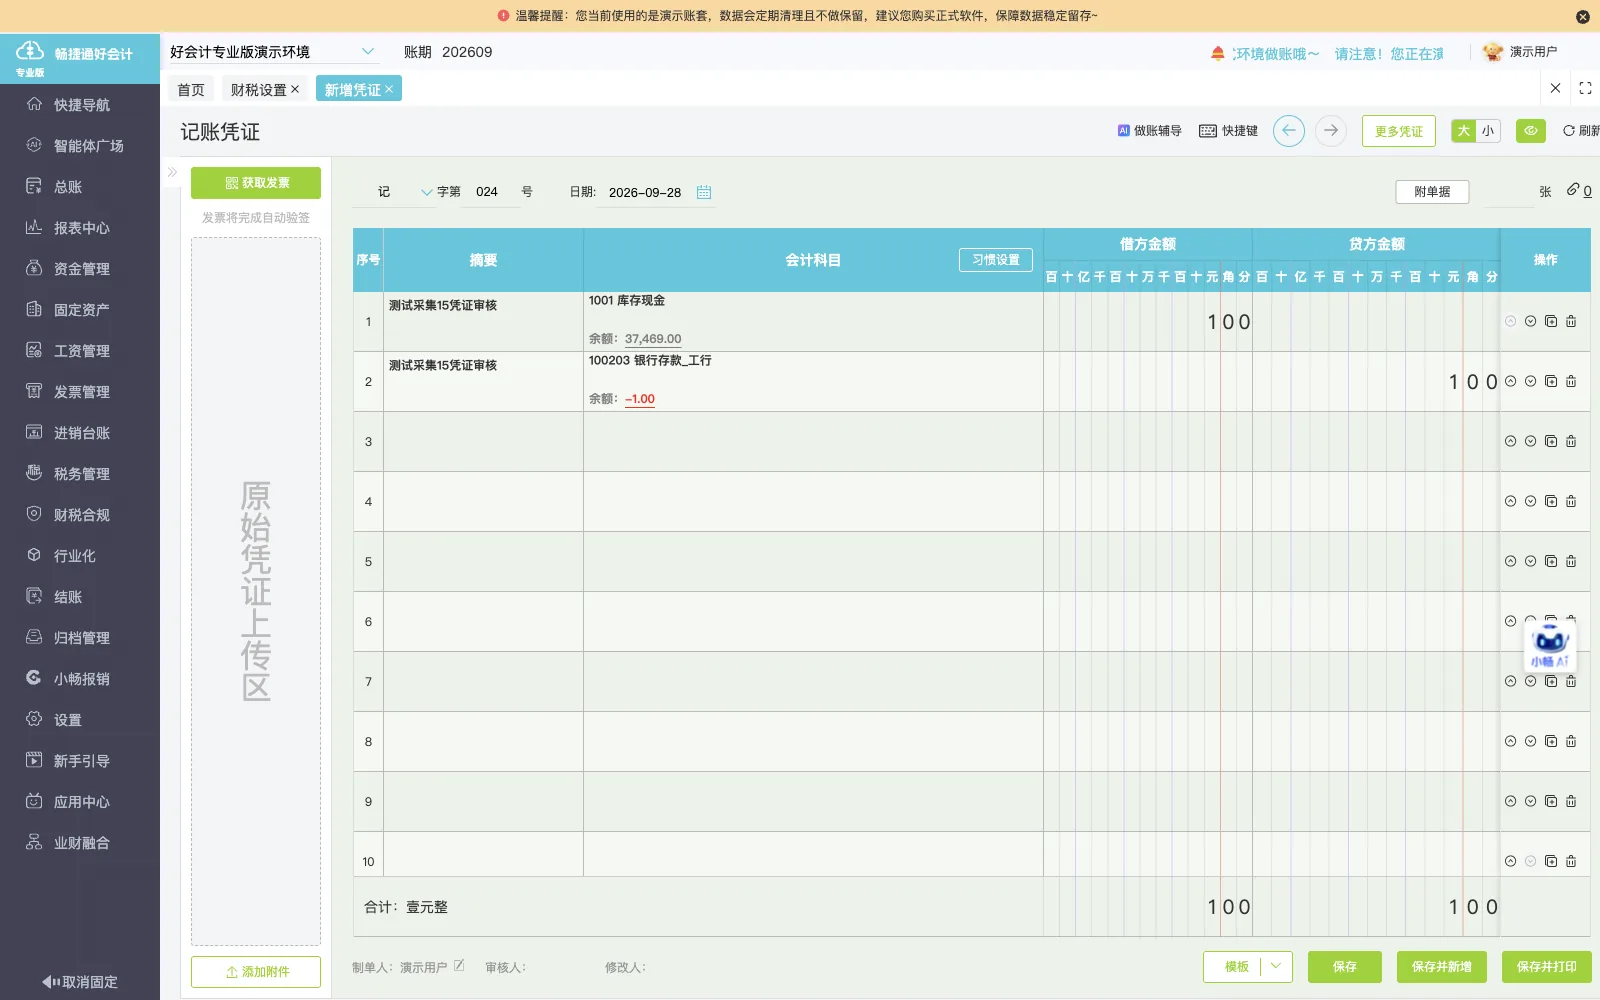
记录车辆出入库,按车辆业务生成对应成本凭证。
-
账务登记
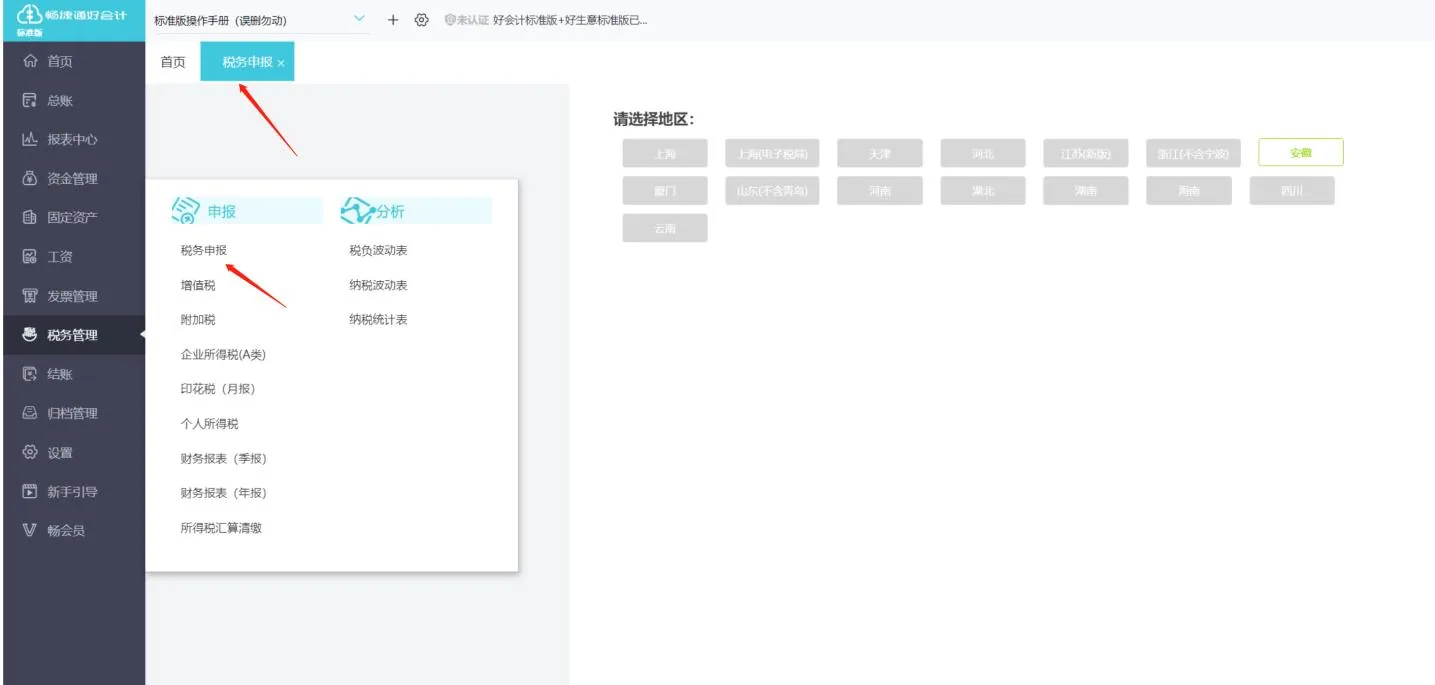
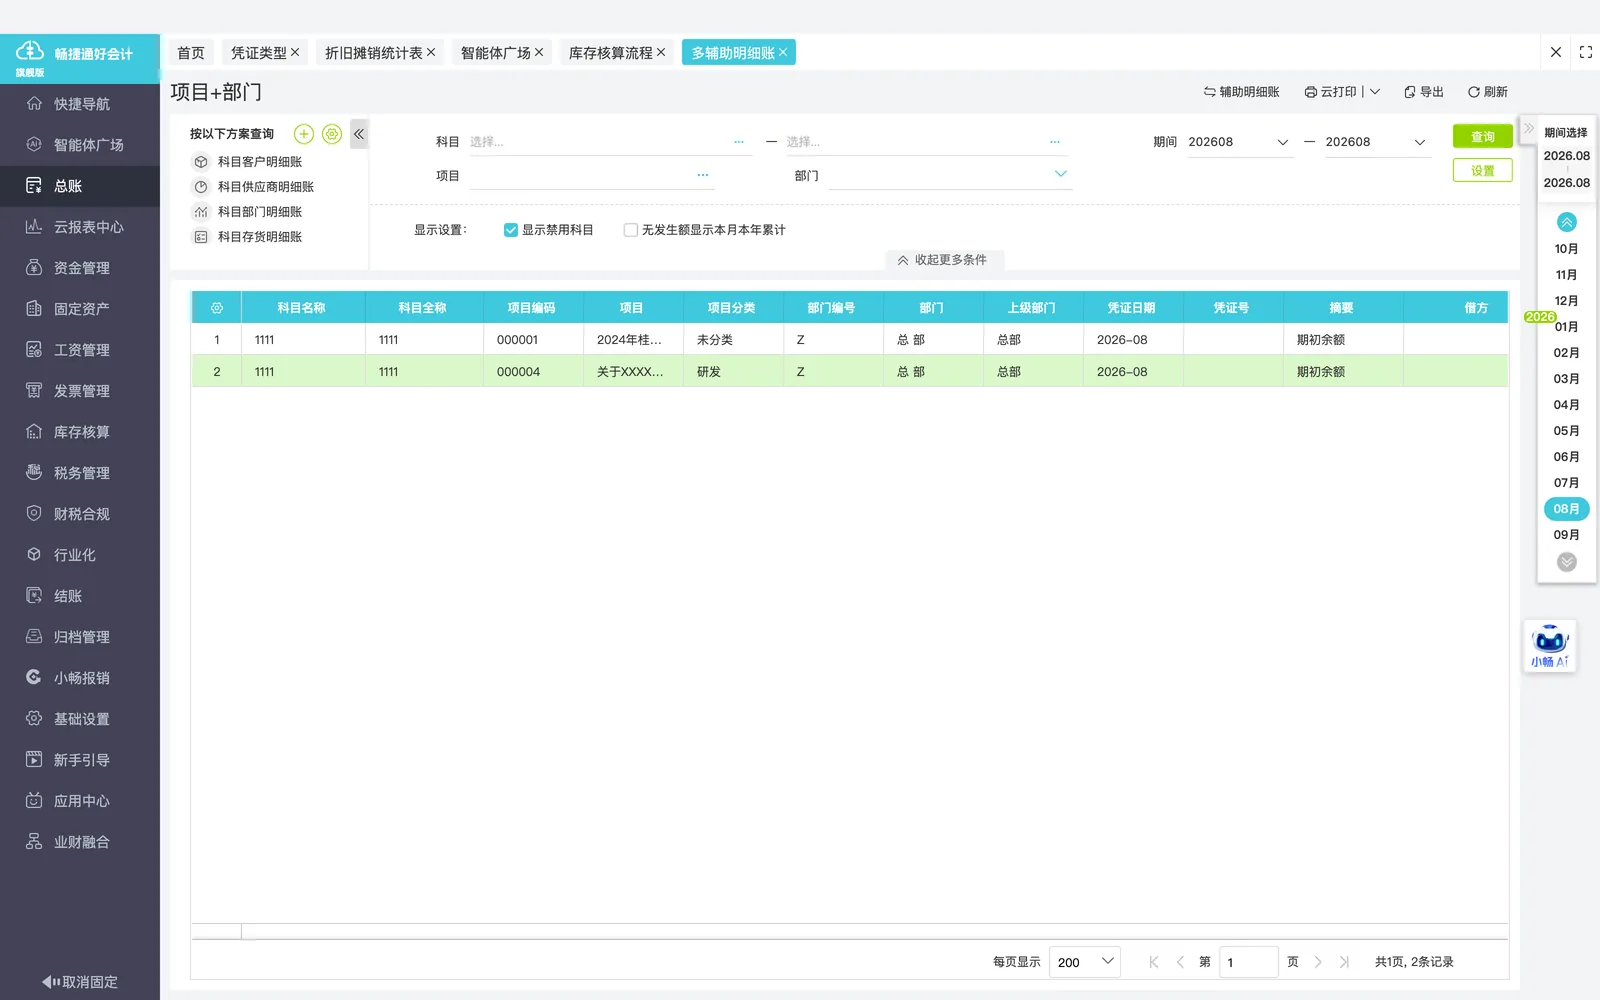
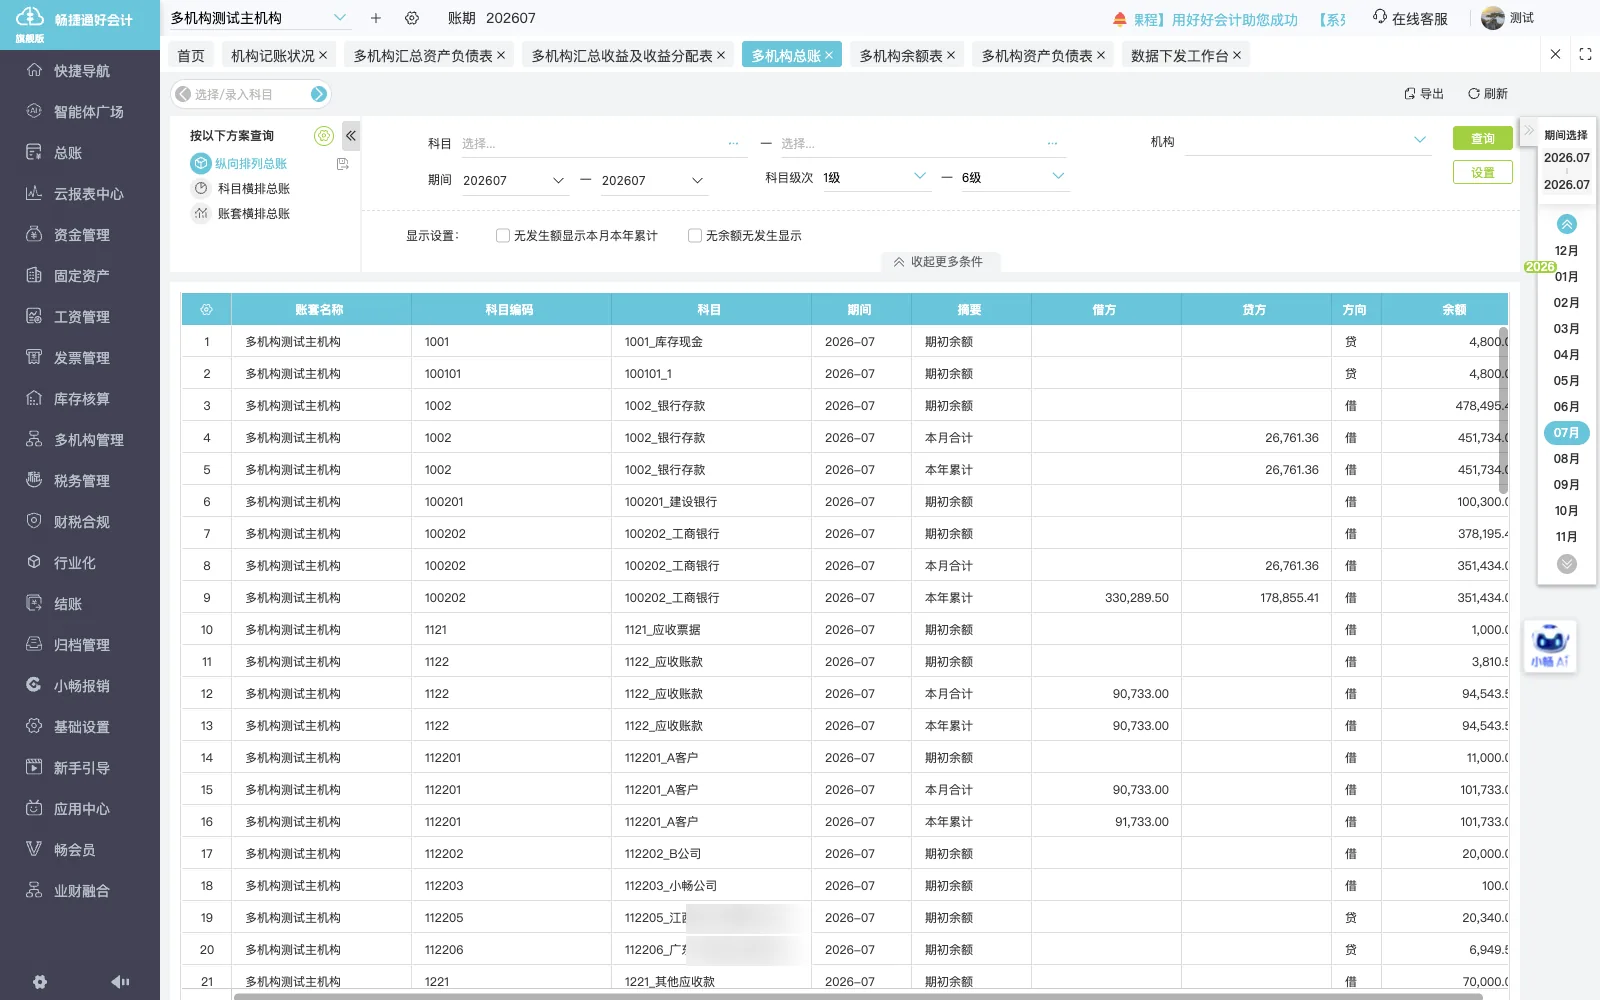
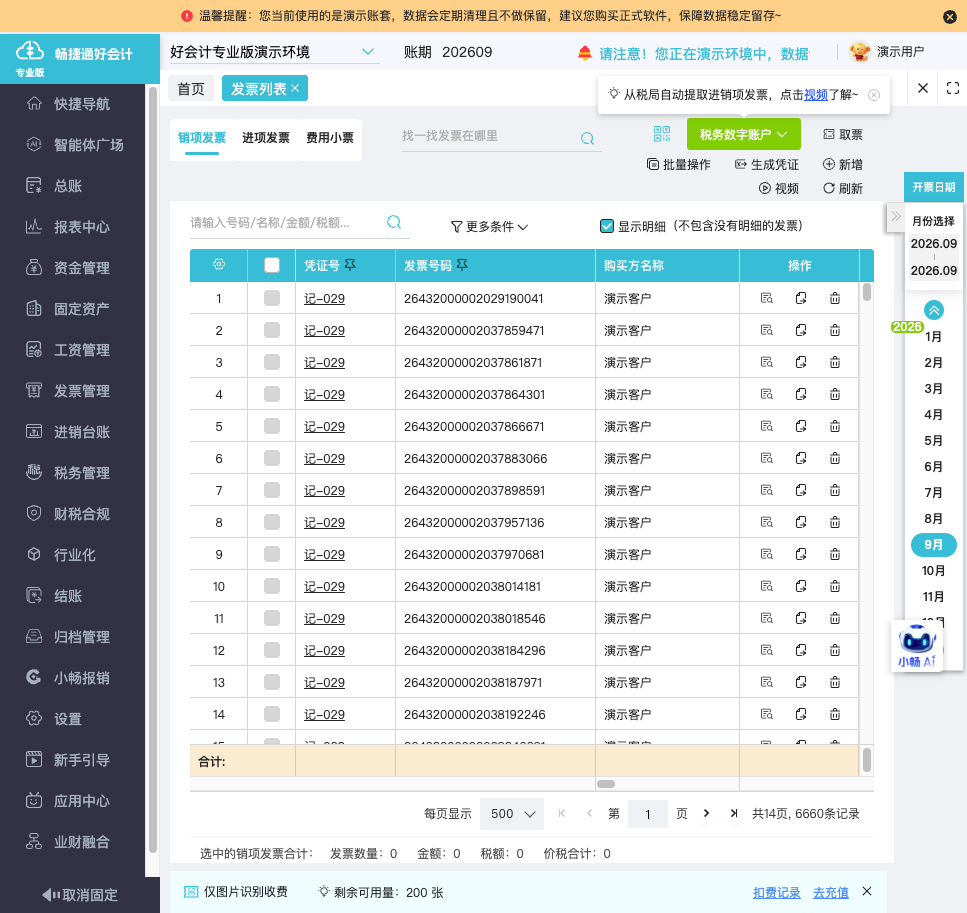
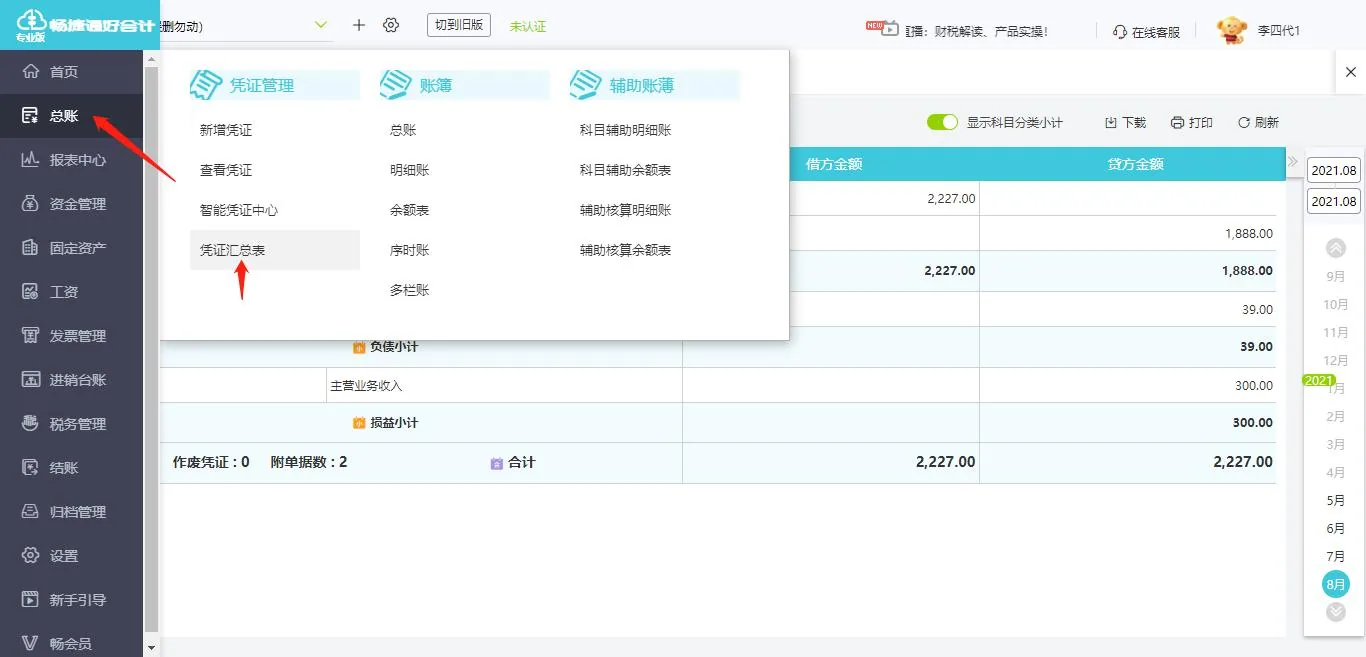
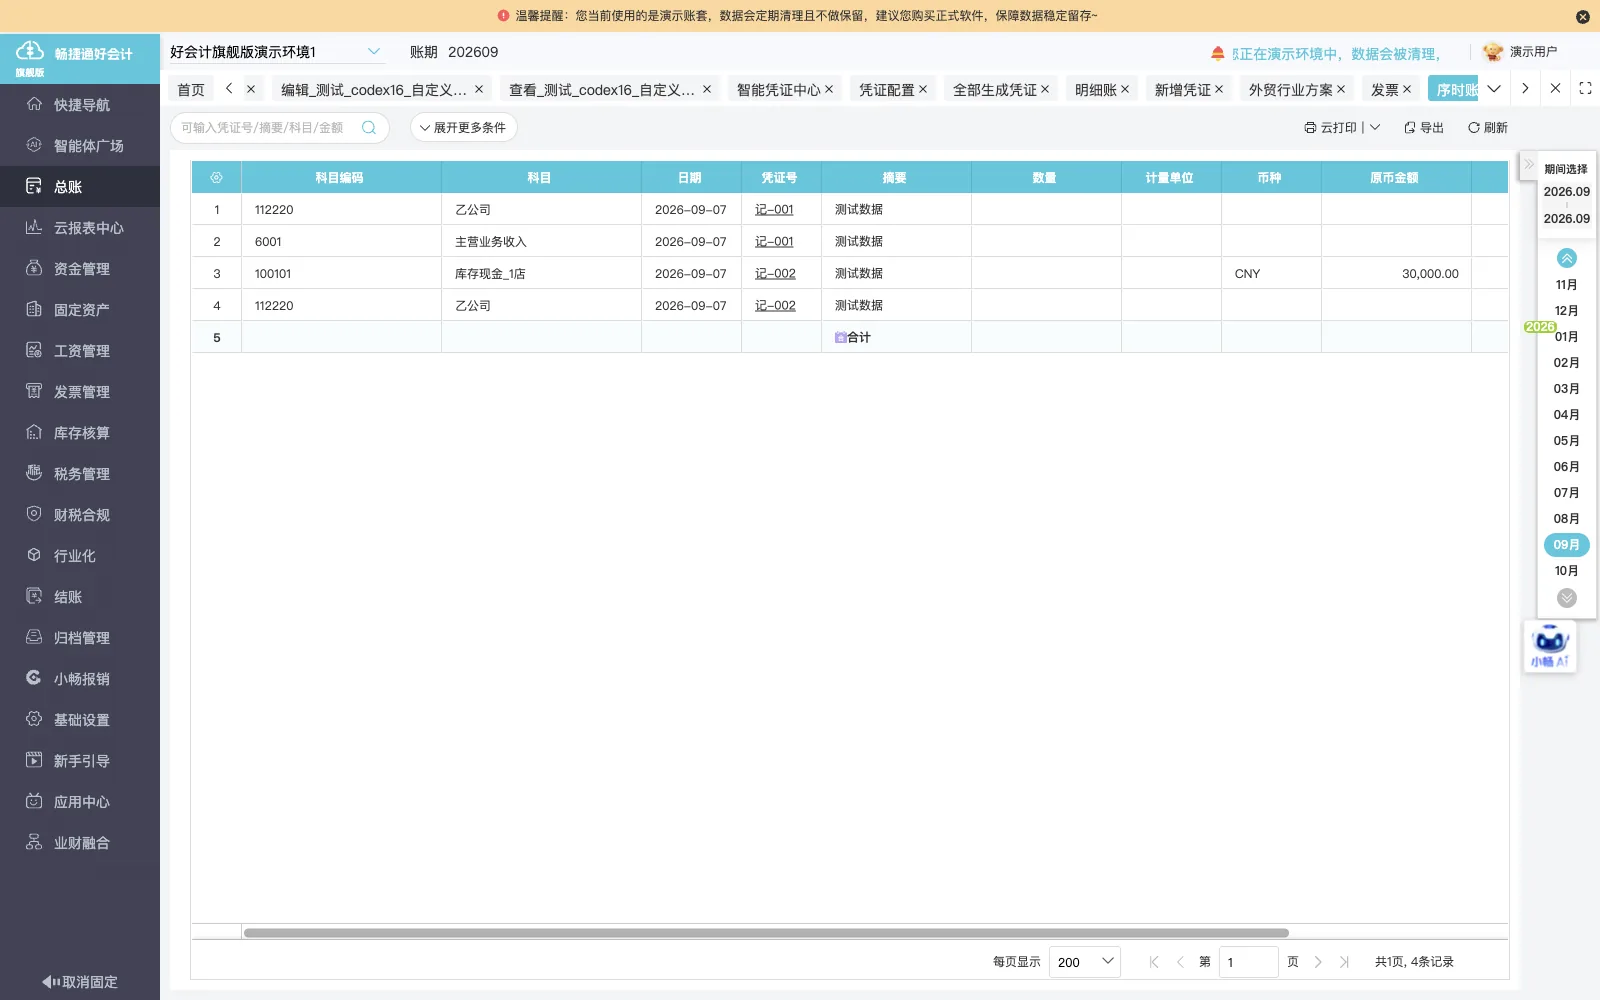
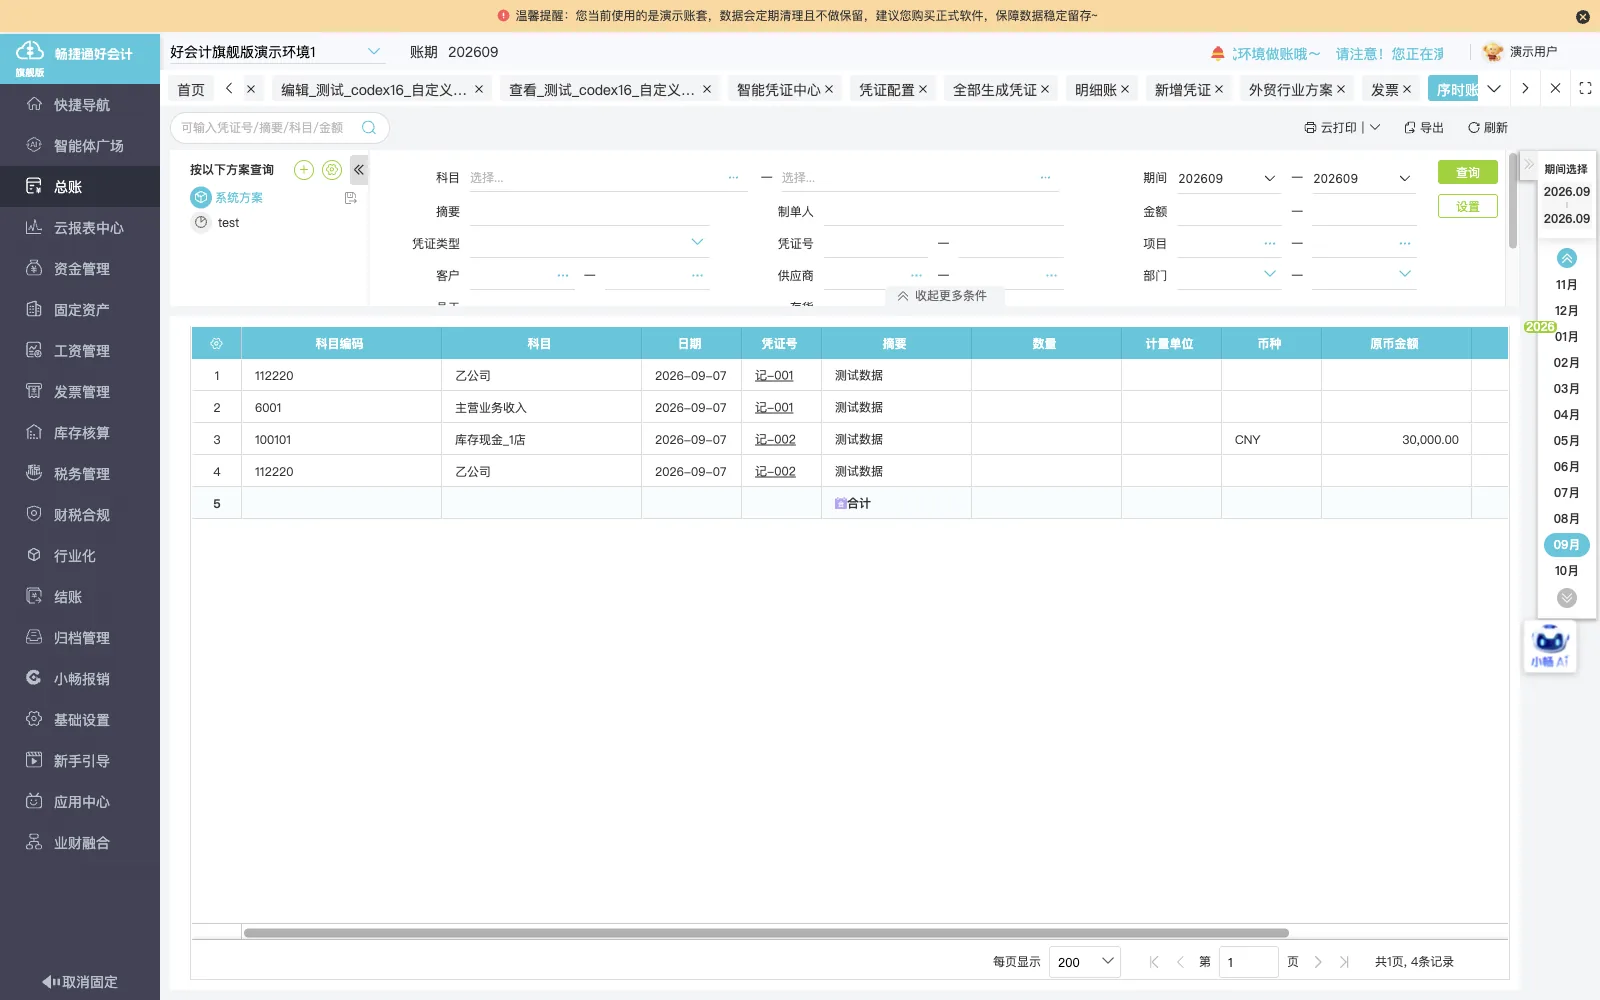
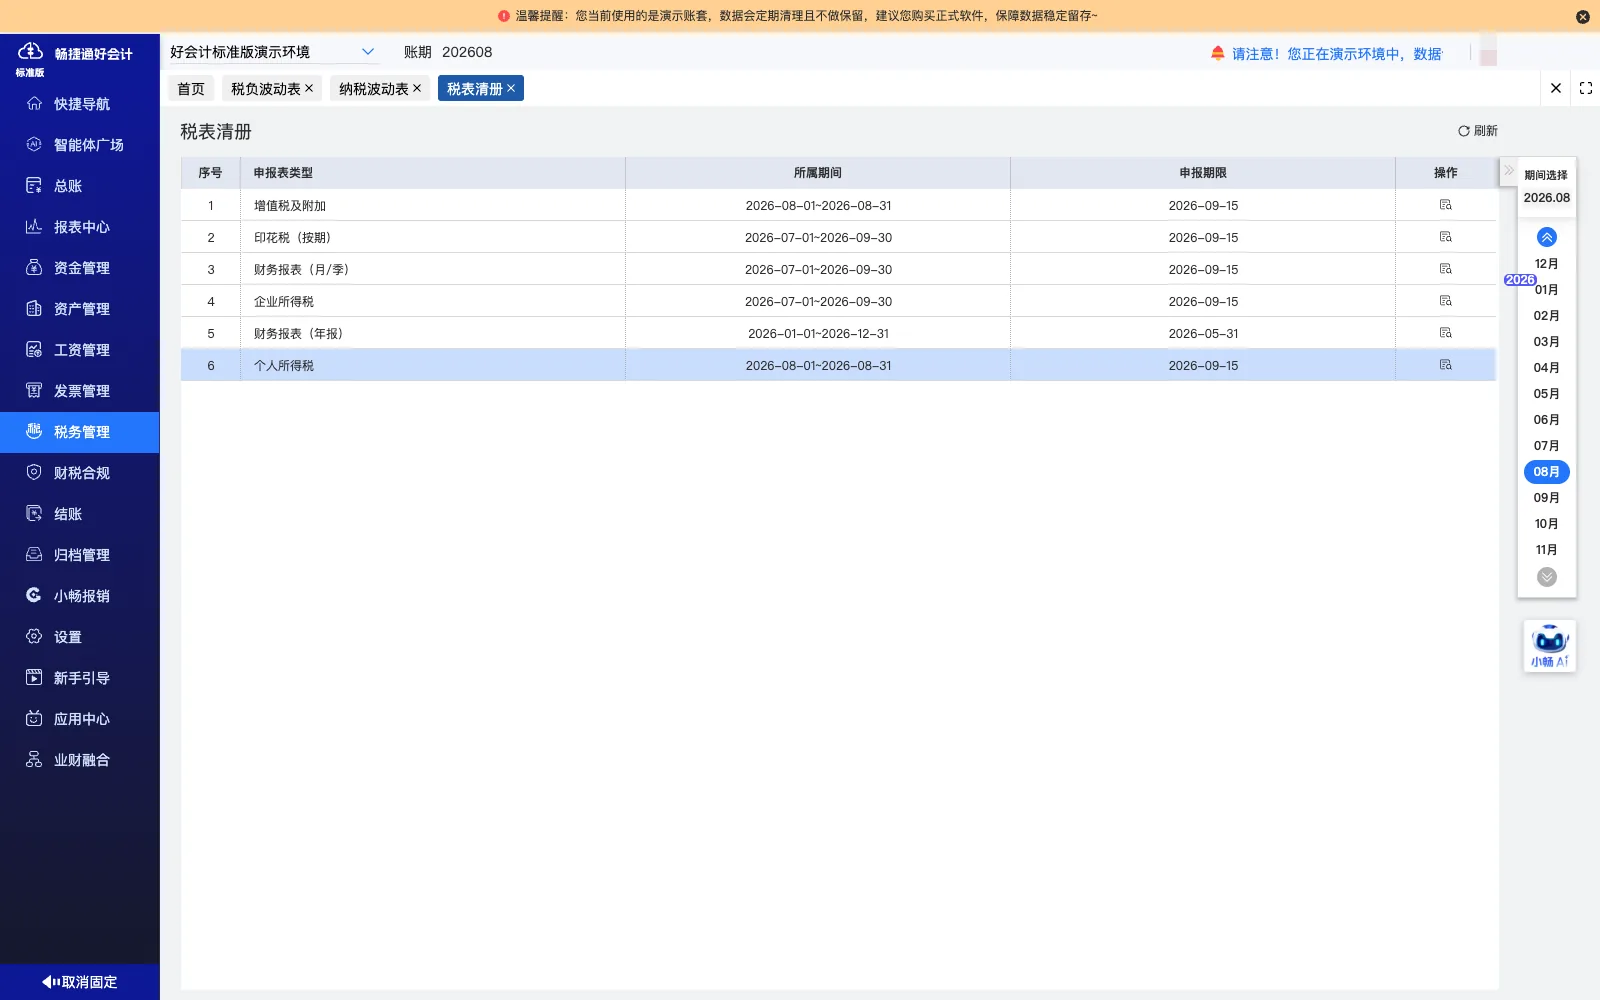
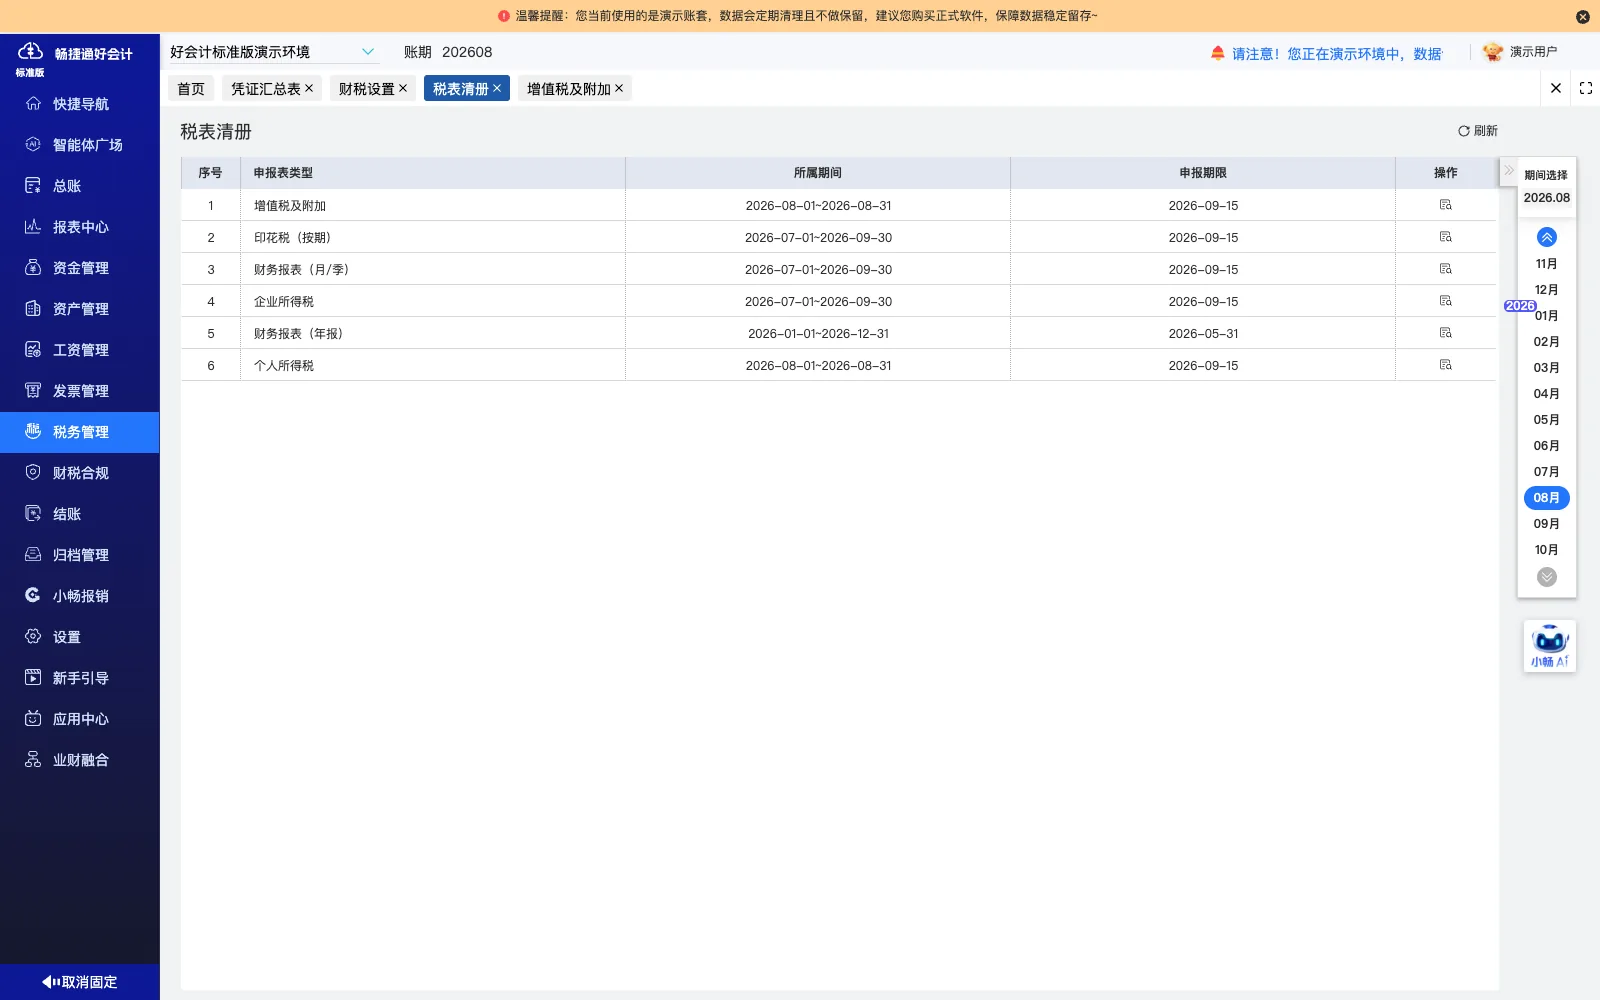
在总账中登记凭证,并按时间、部门、商品和收支类型查询明细。
-
凭证关联
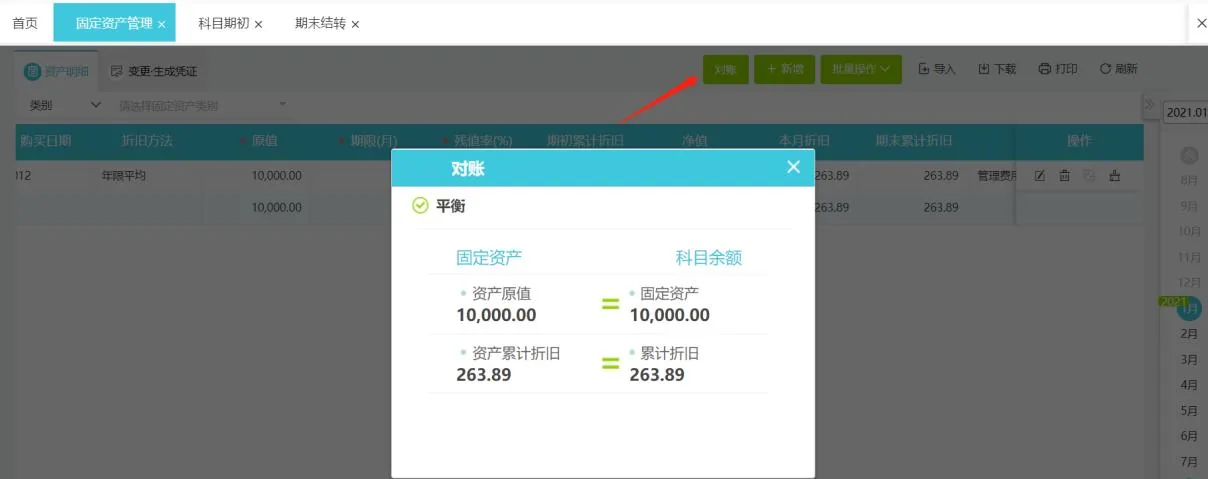
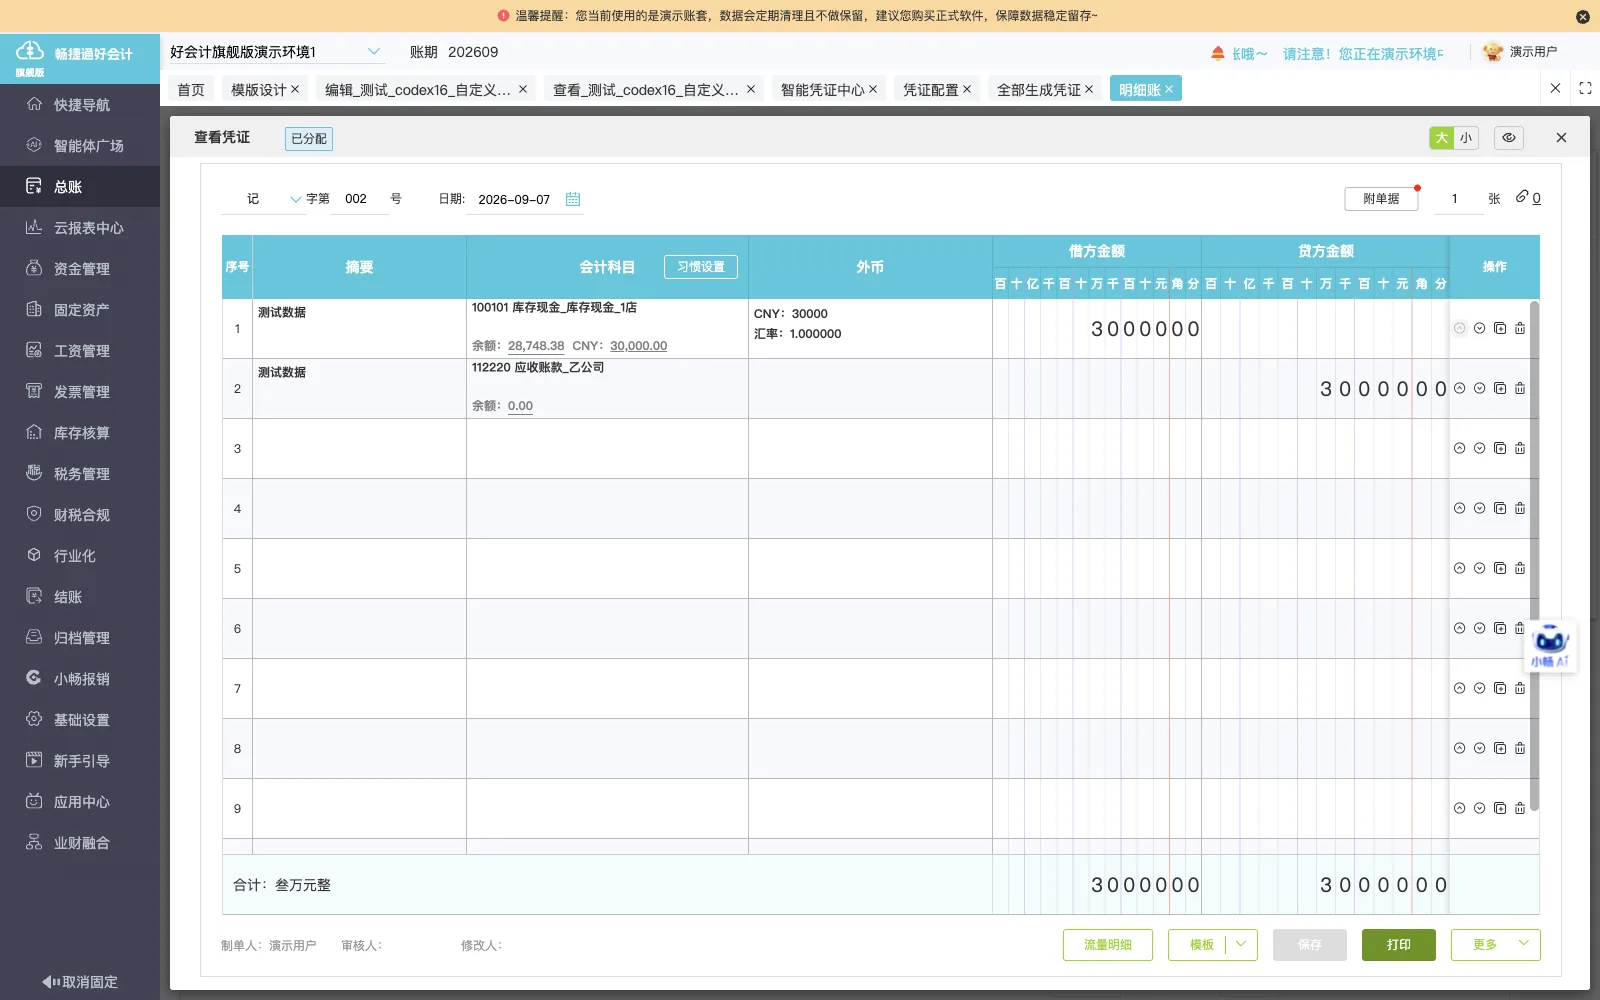
将出入库单据与所生成的凭证、账簿和报表相互关联,以便追溯。
车辆出入库与成本凭证实施范围
-
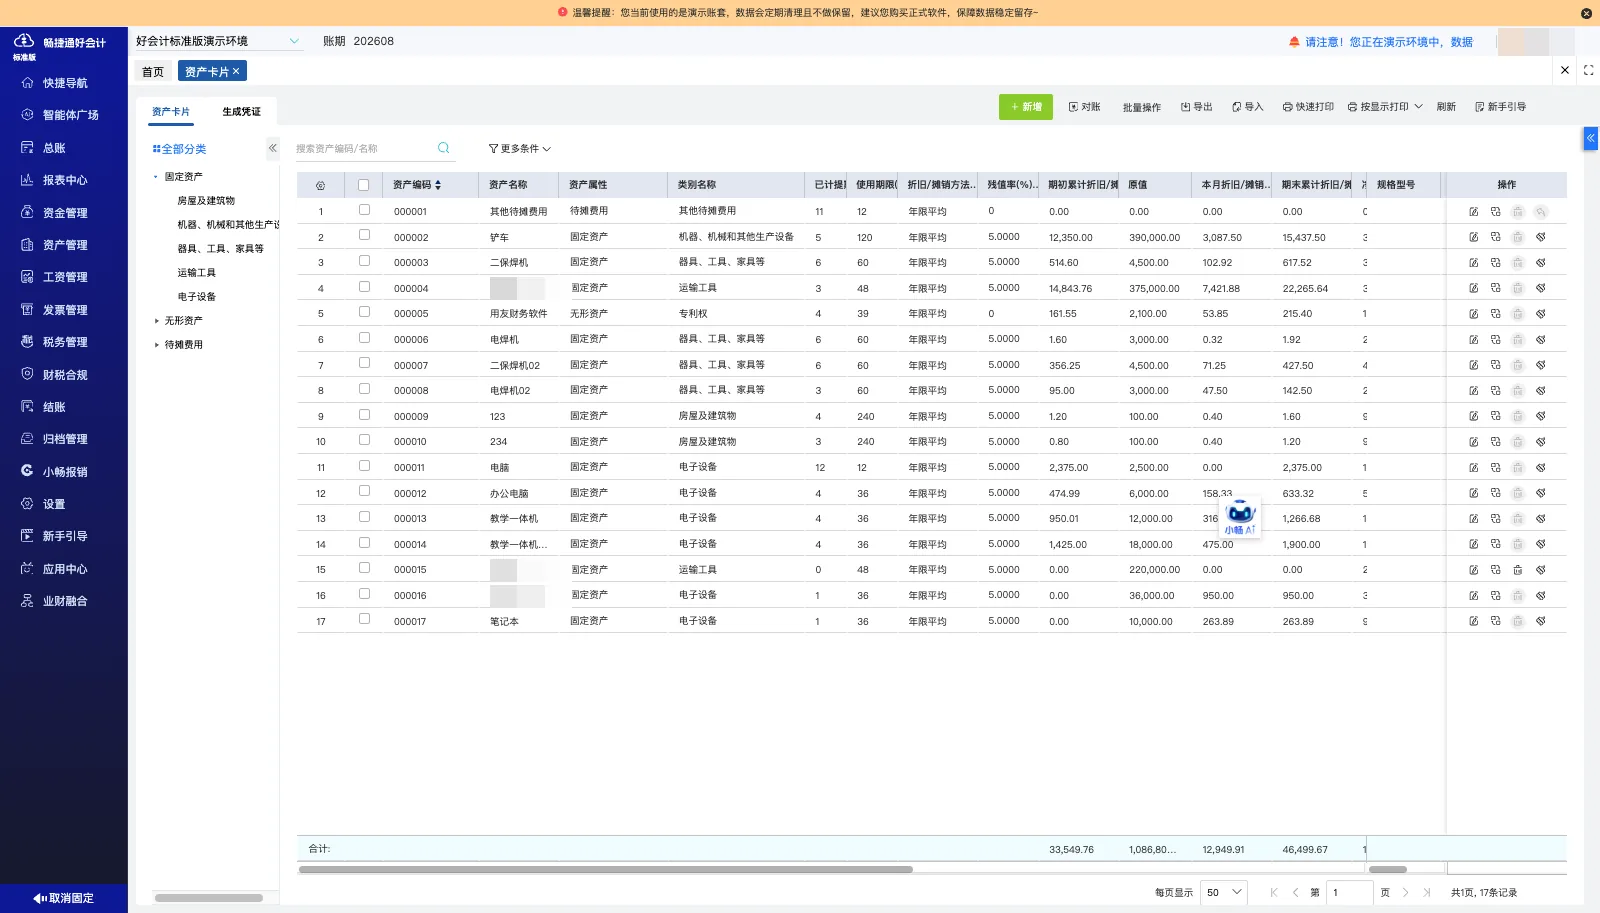
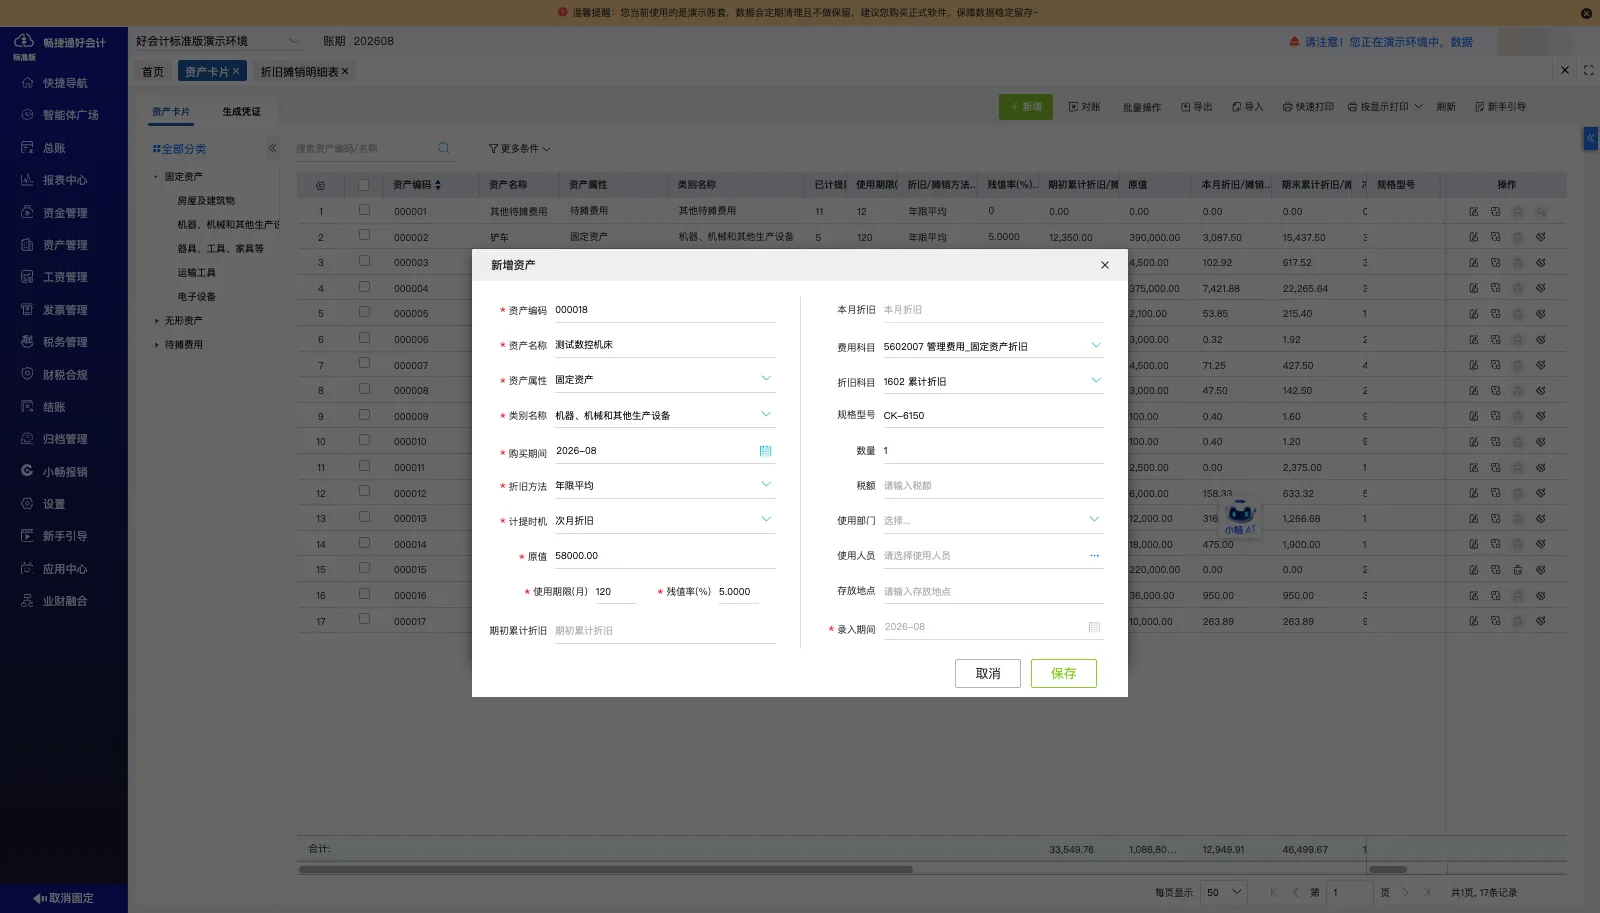
车辆出入库记录
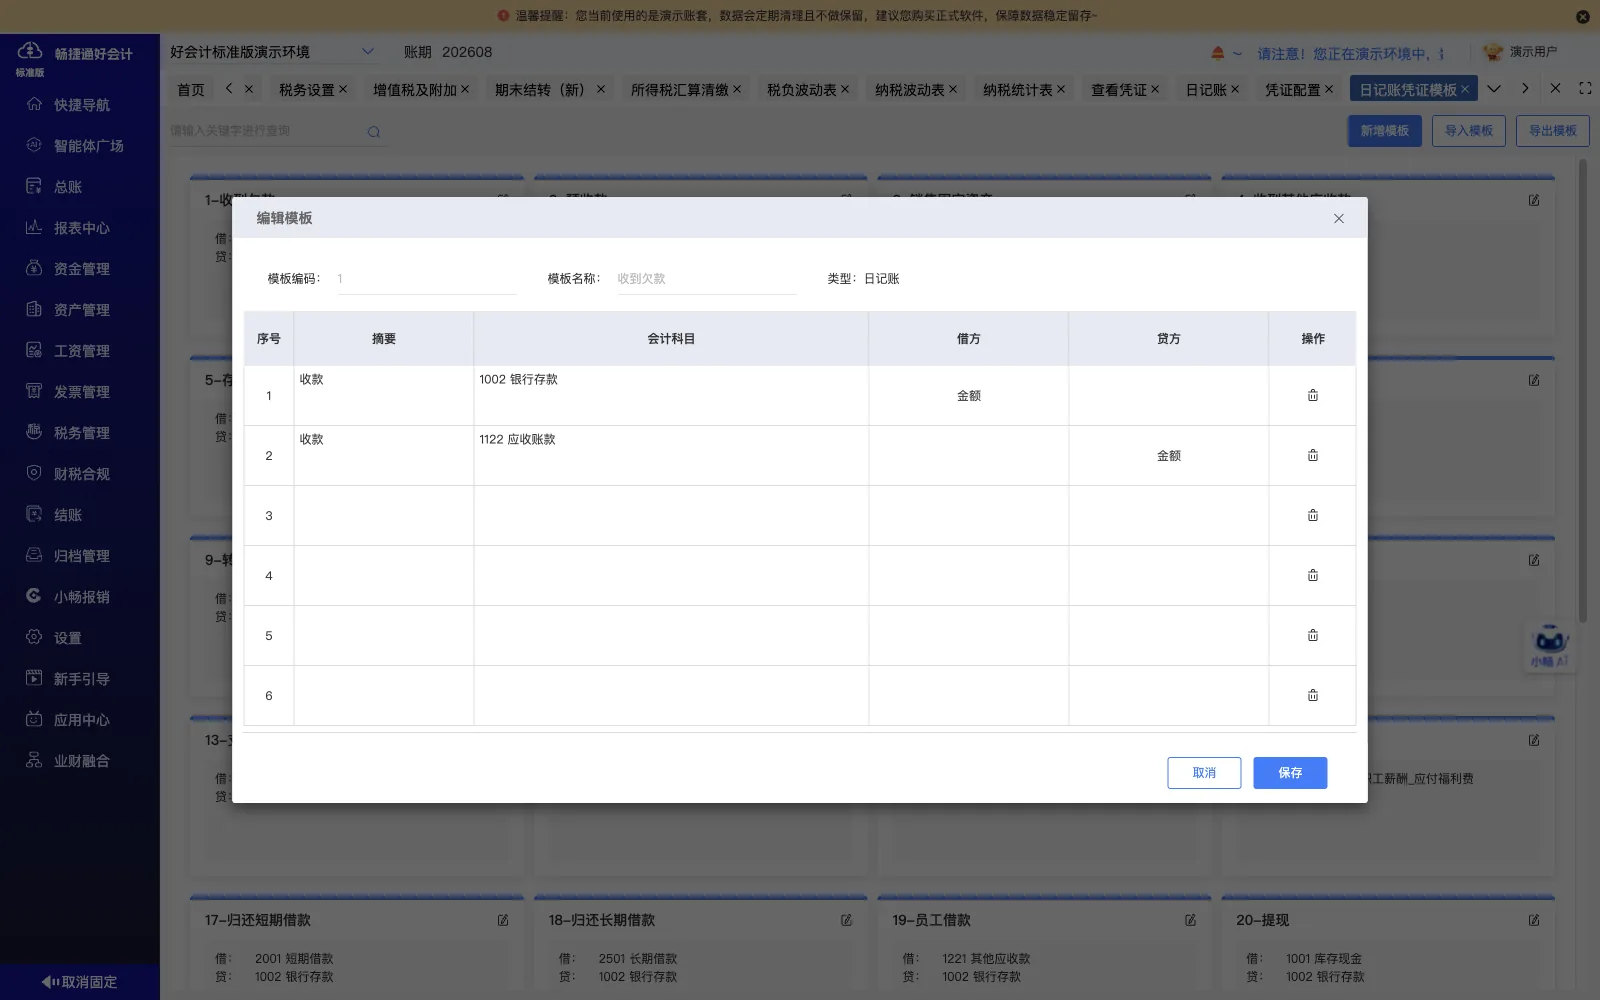
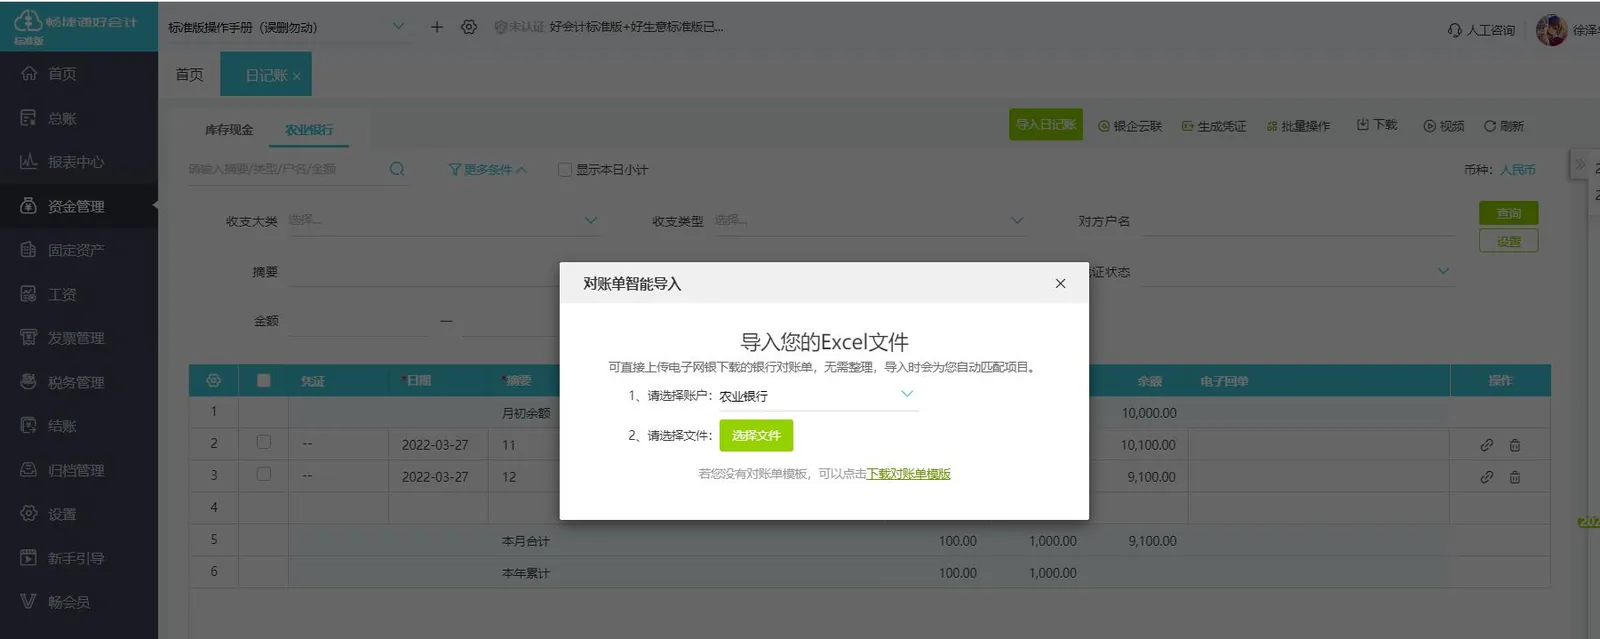
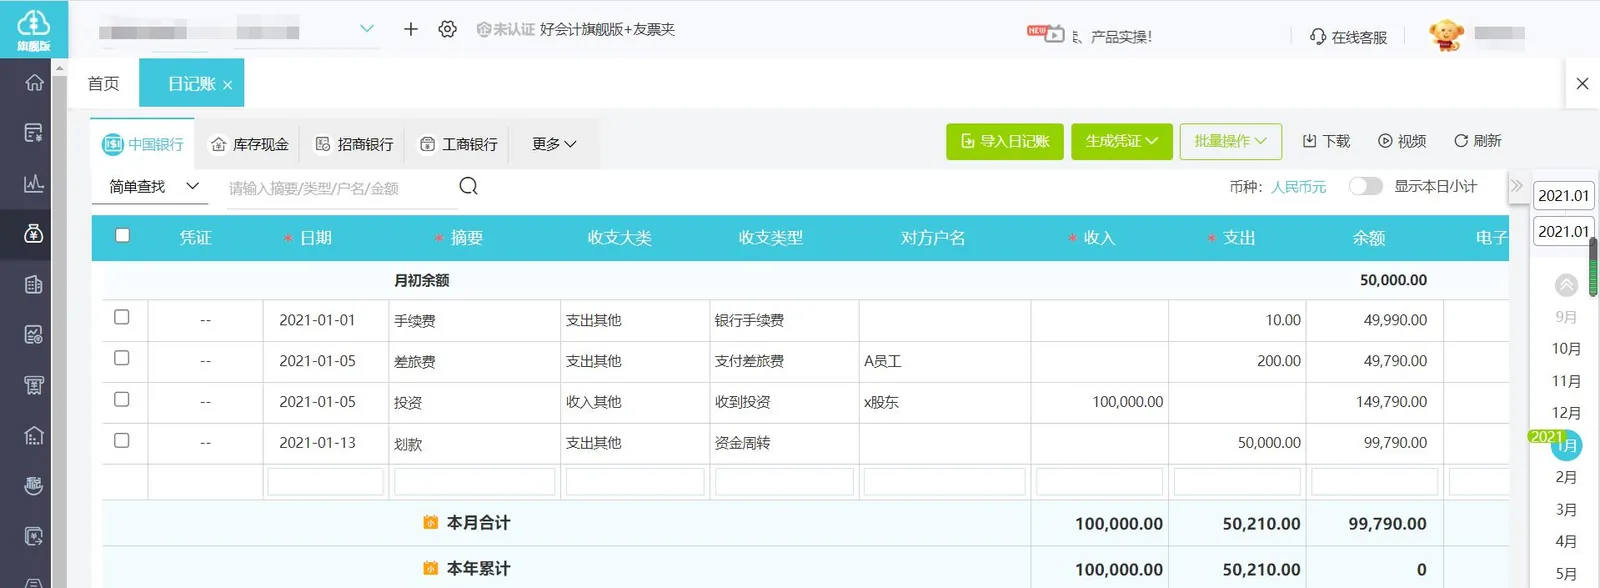
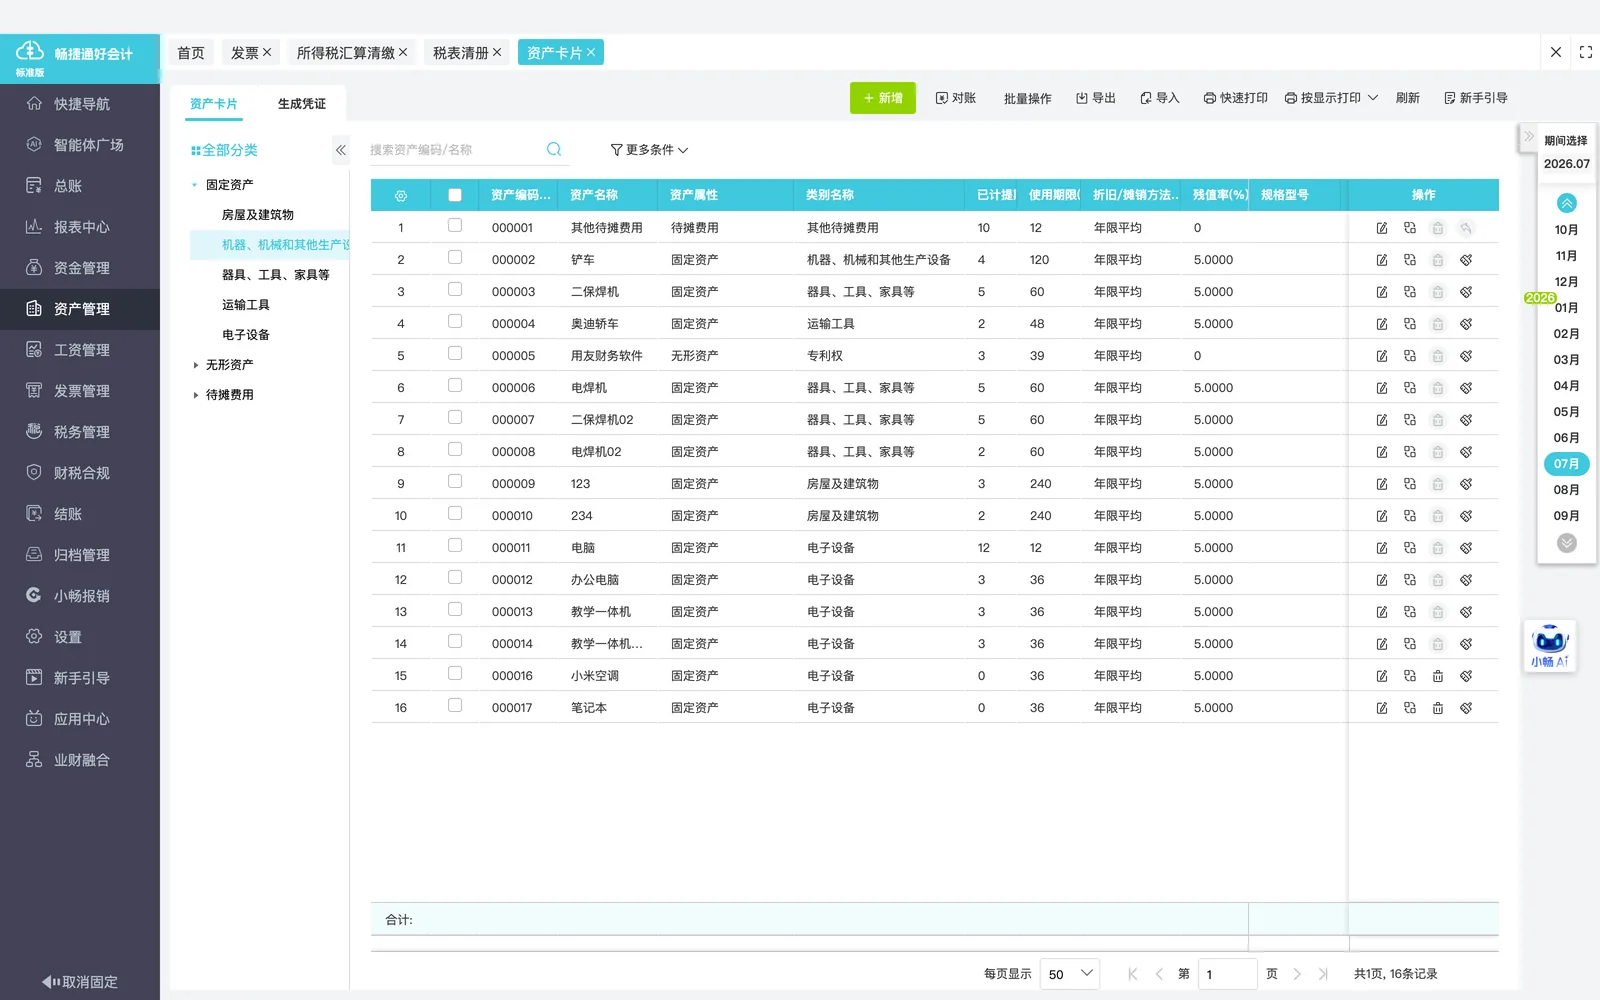
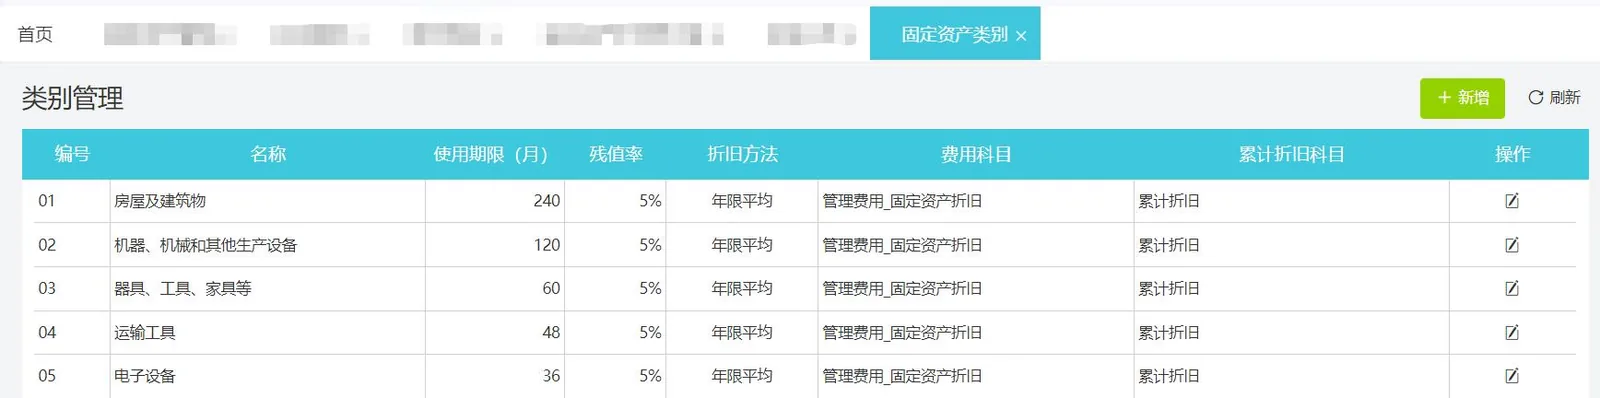
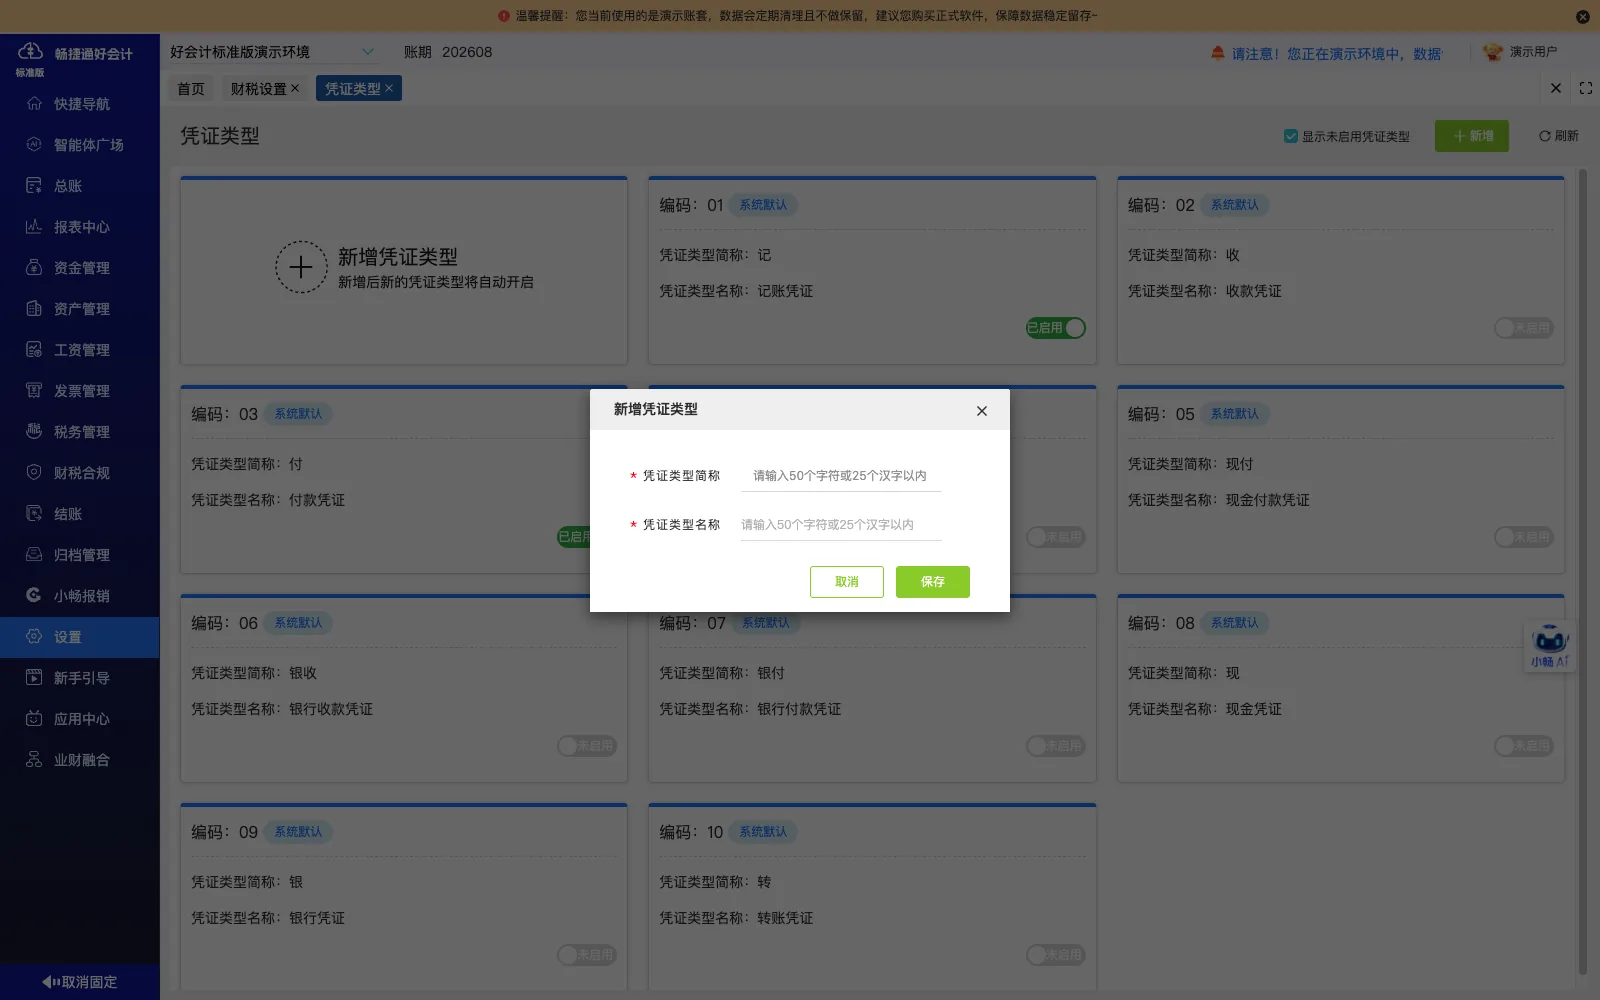
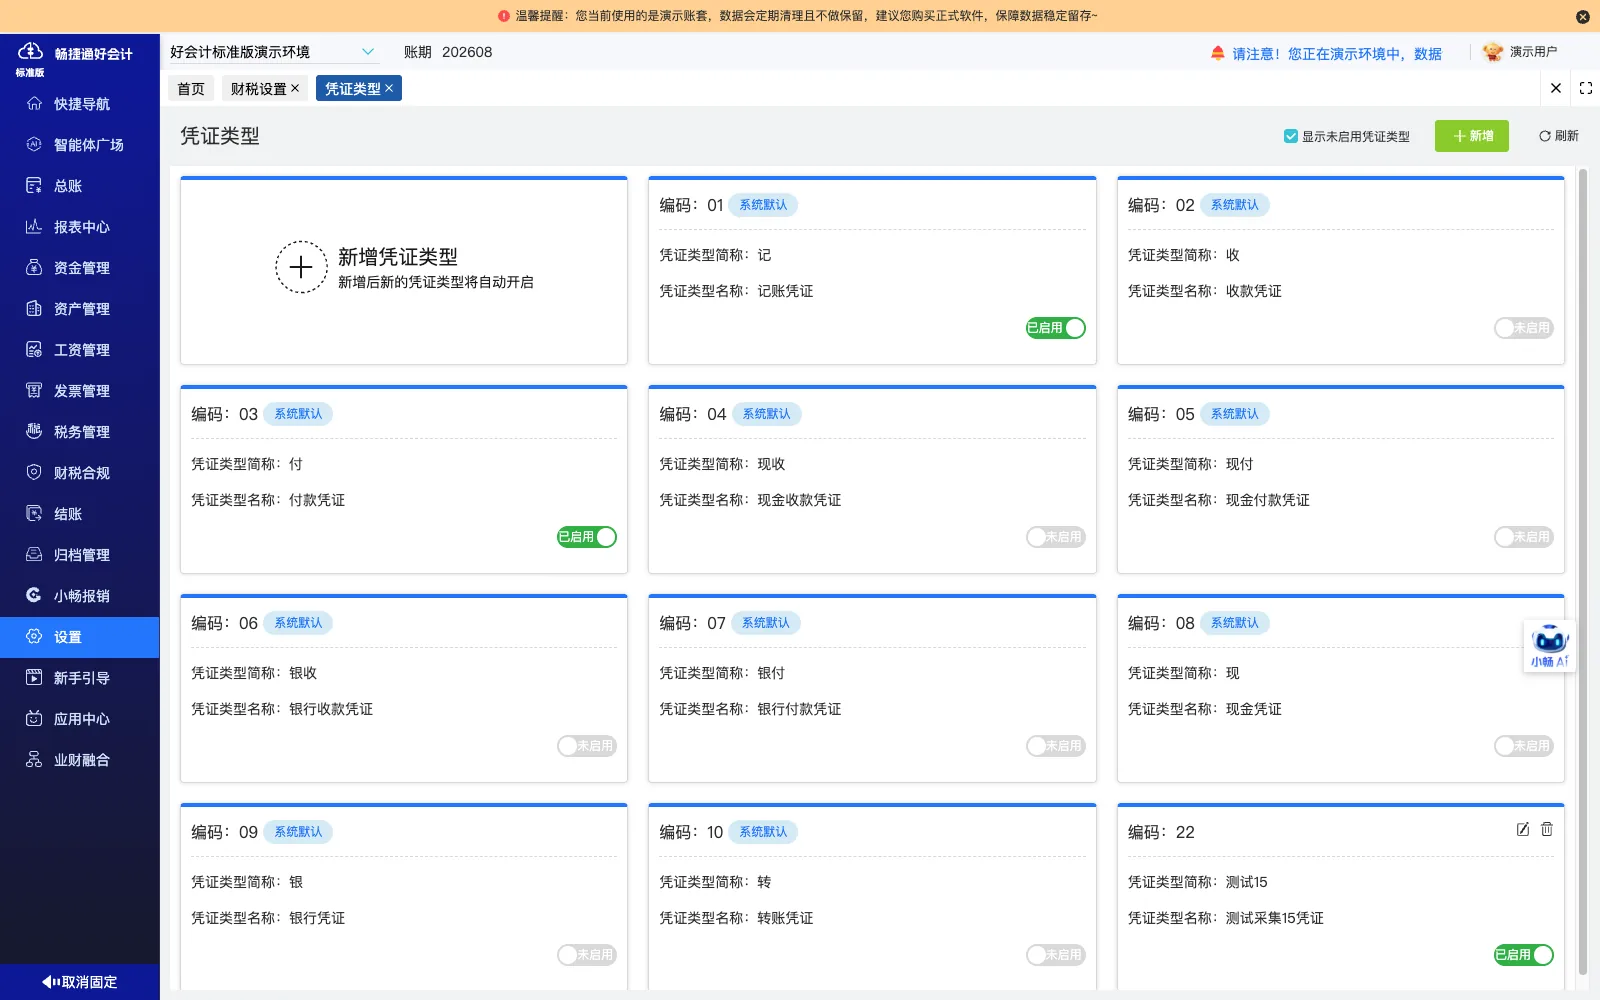
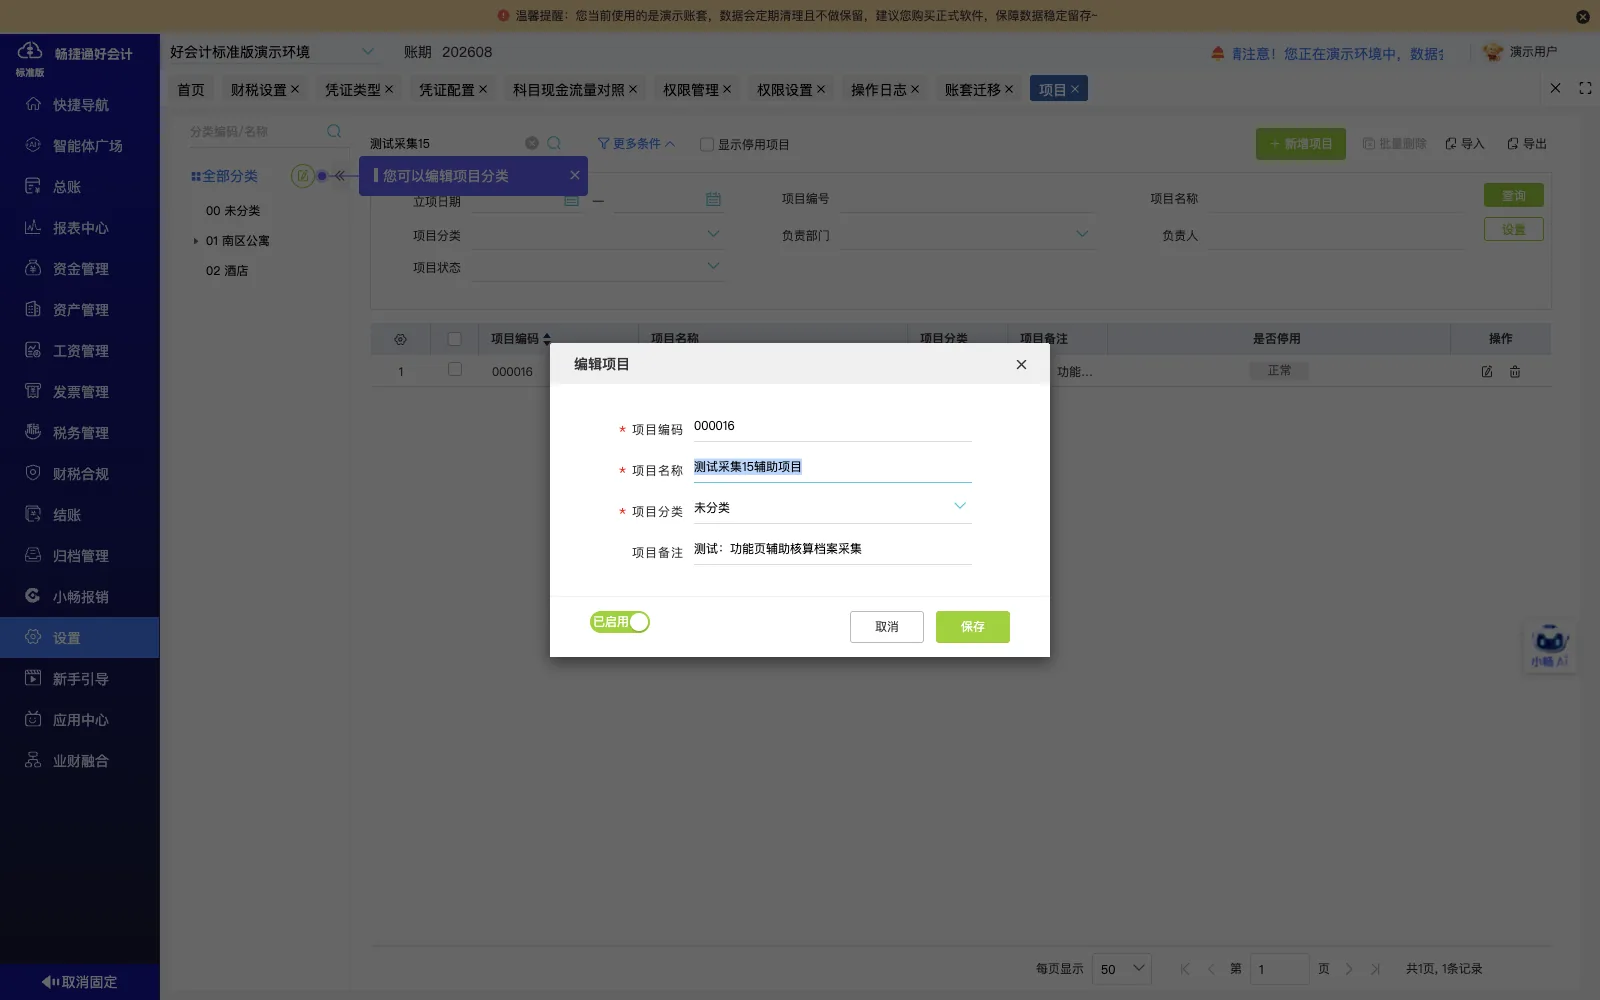
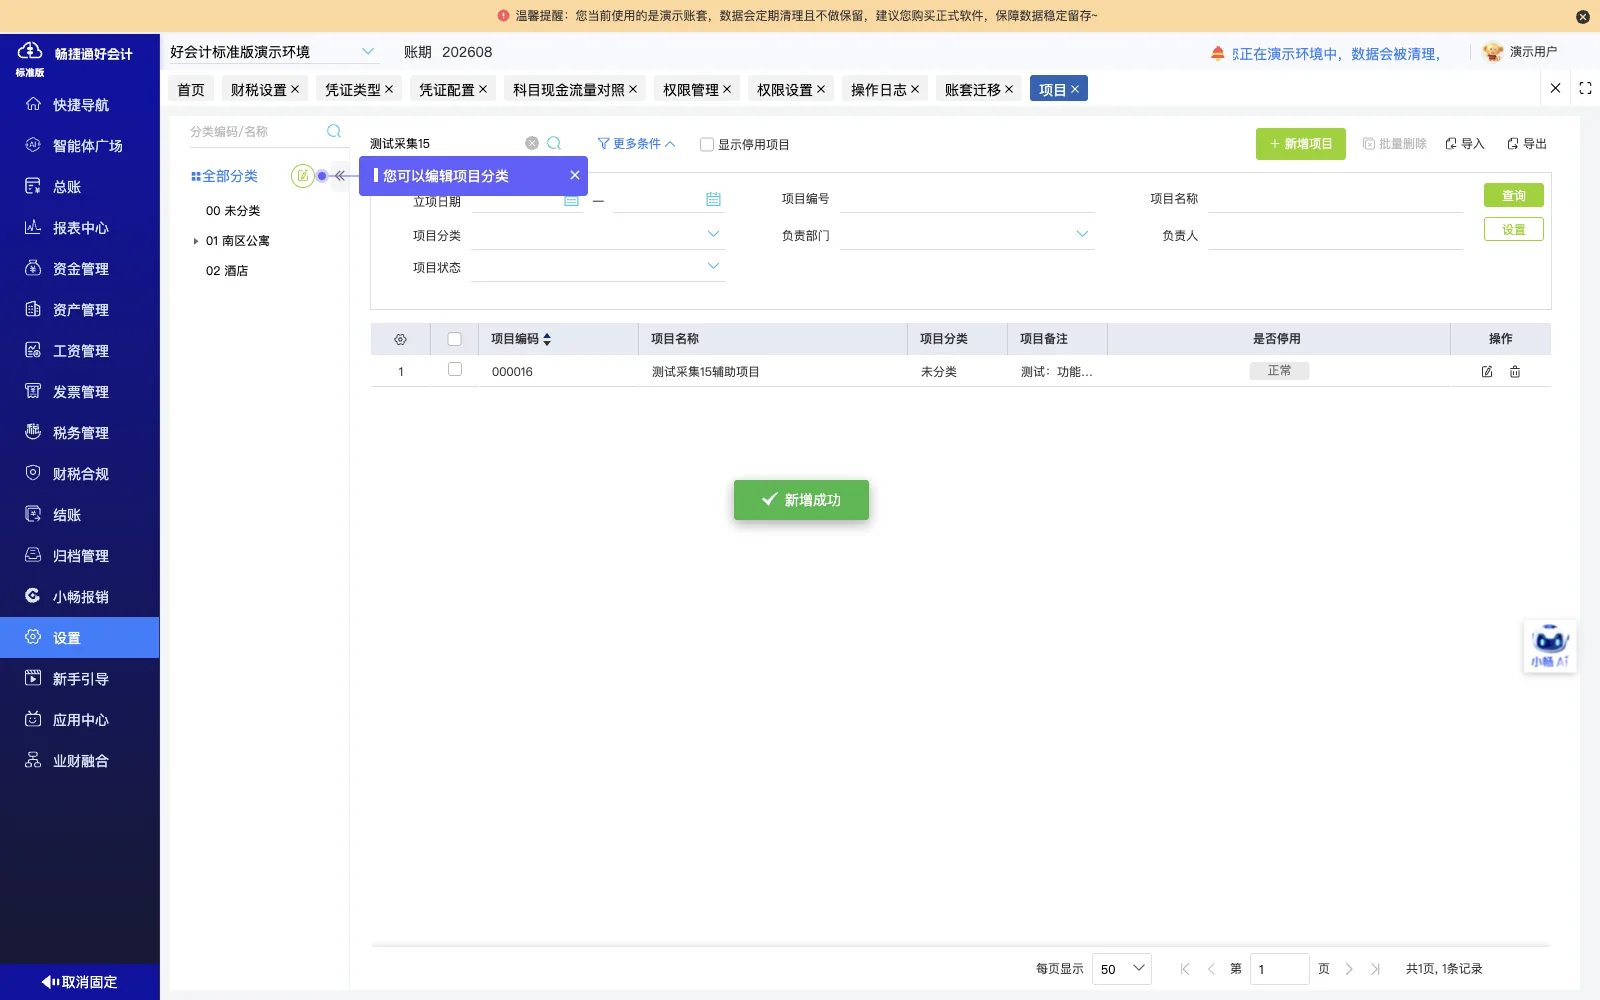
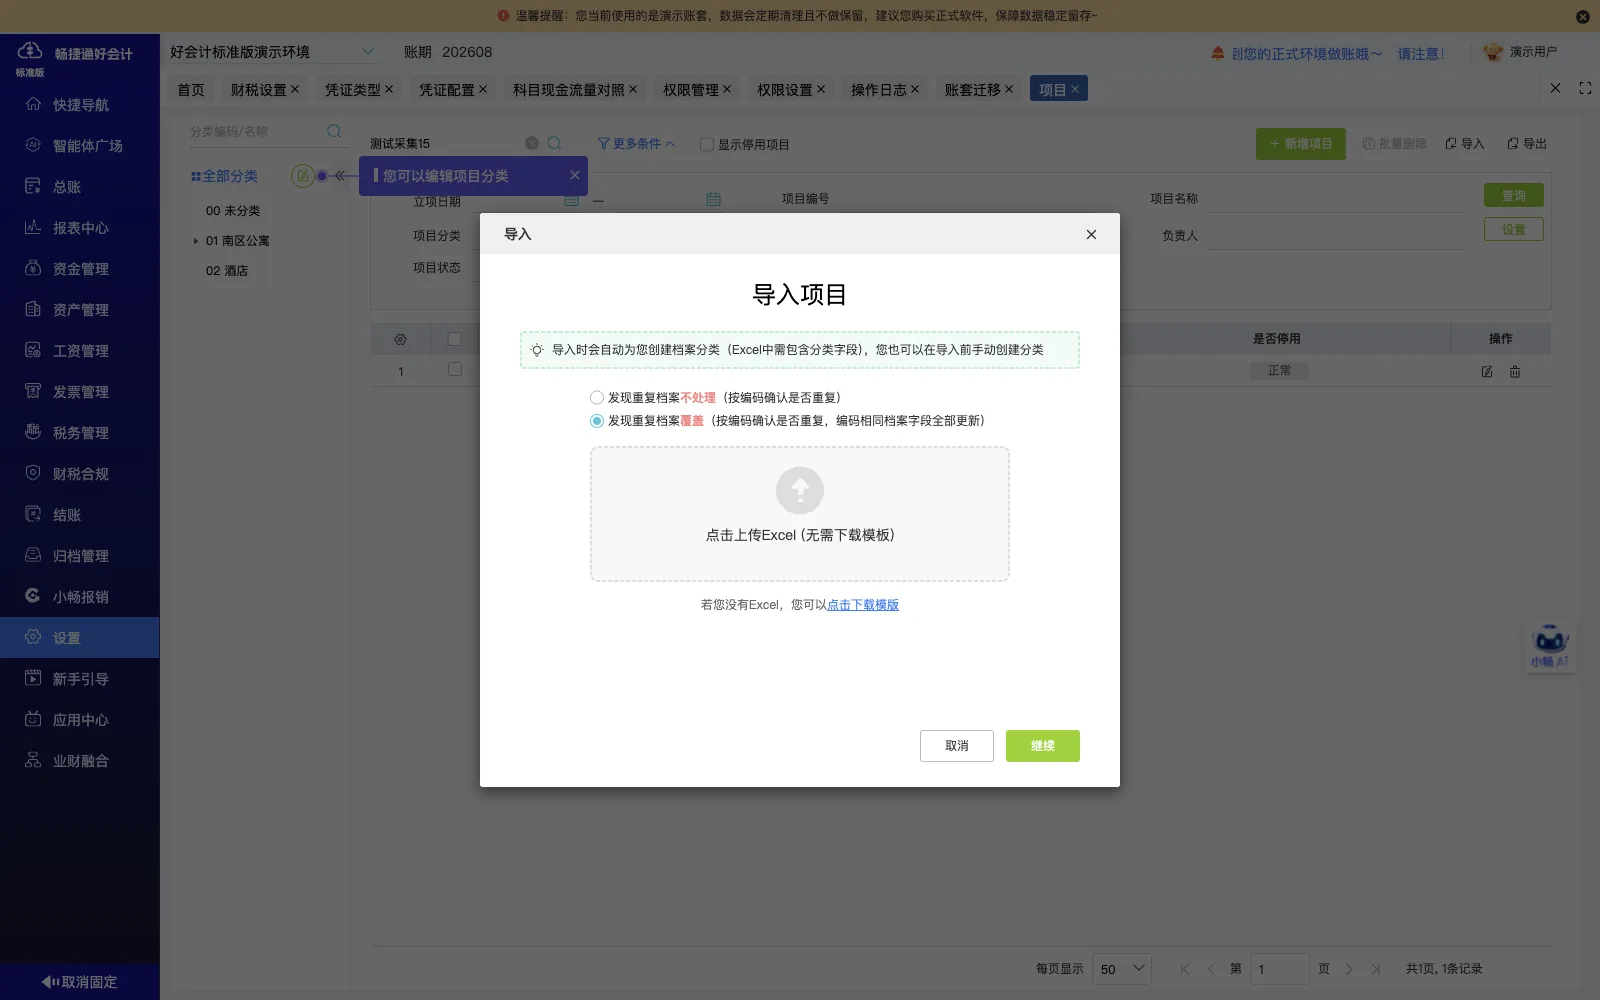
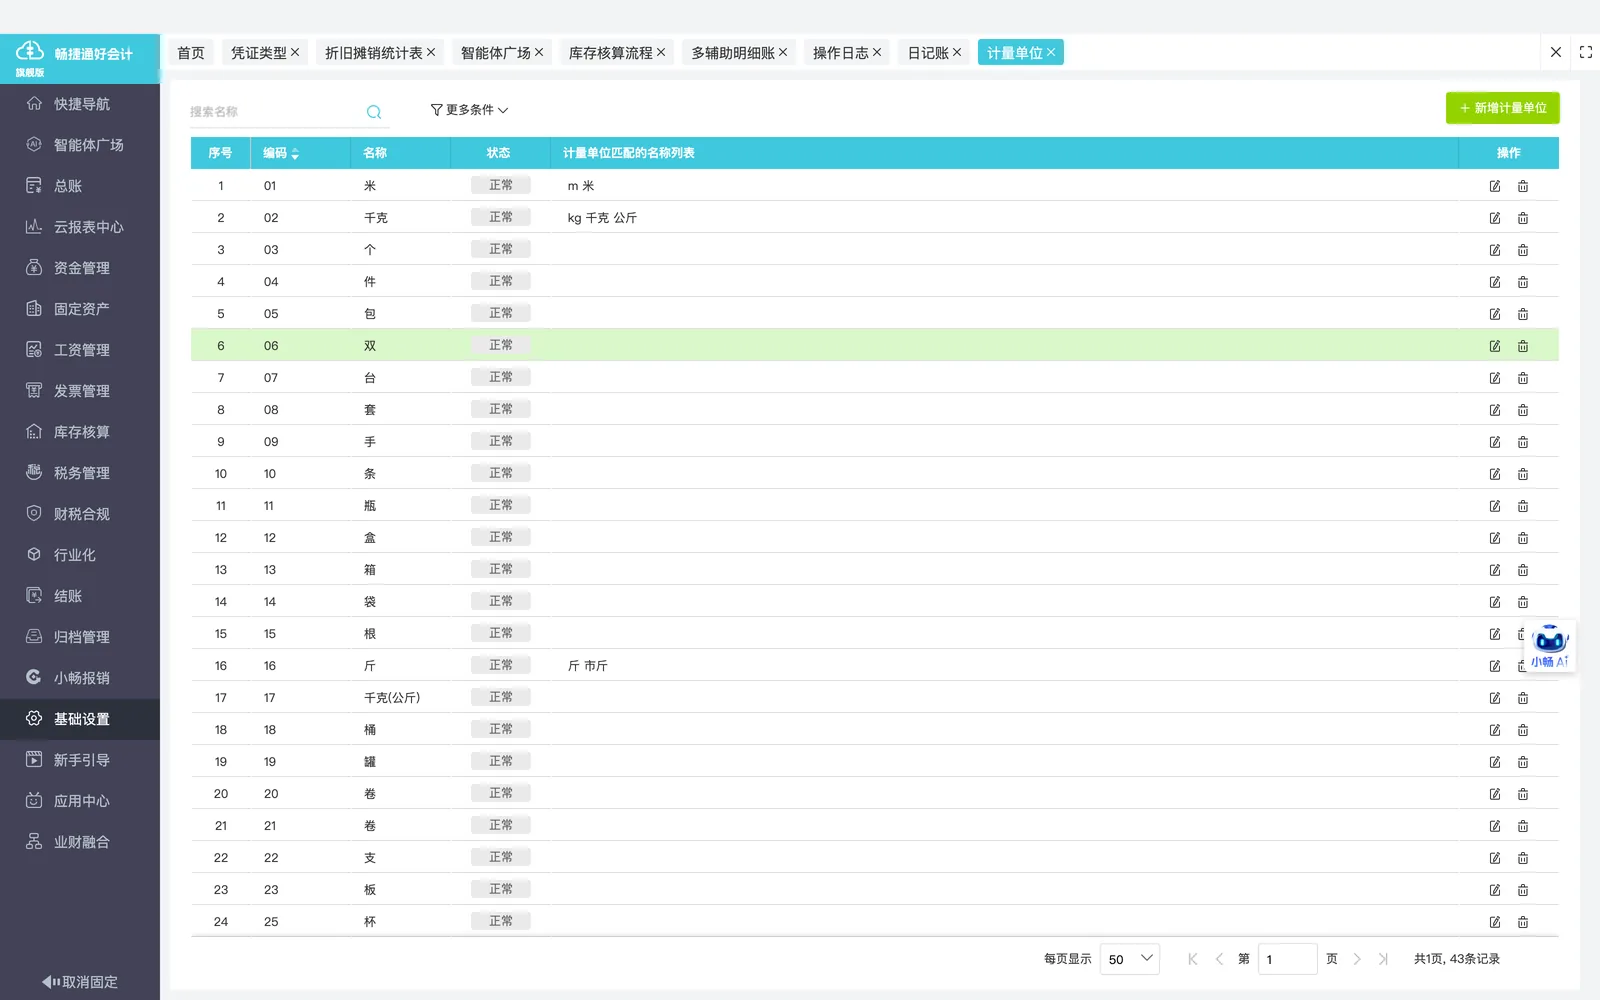
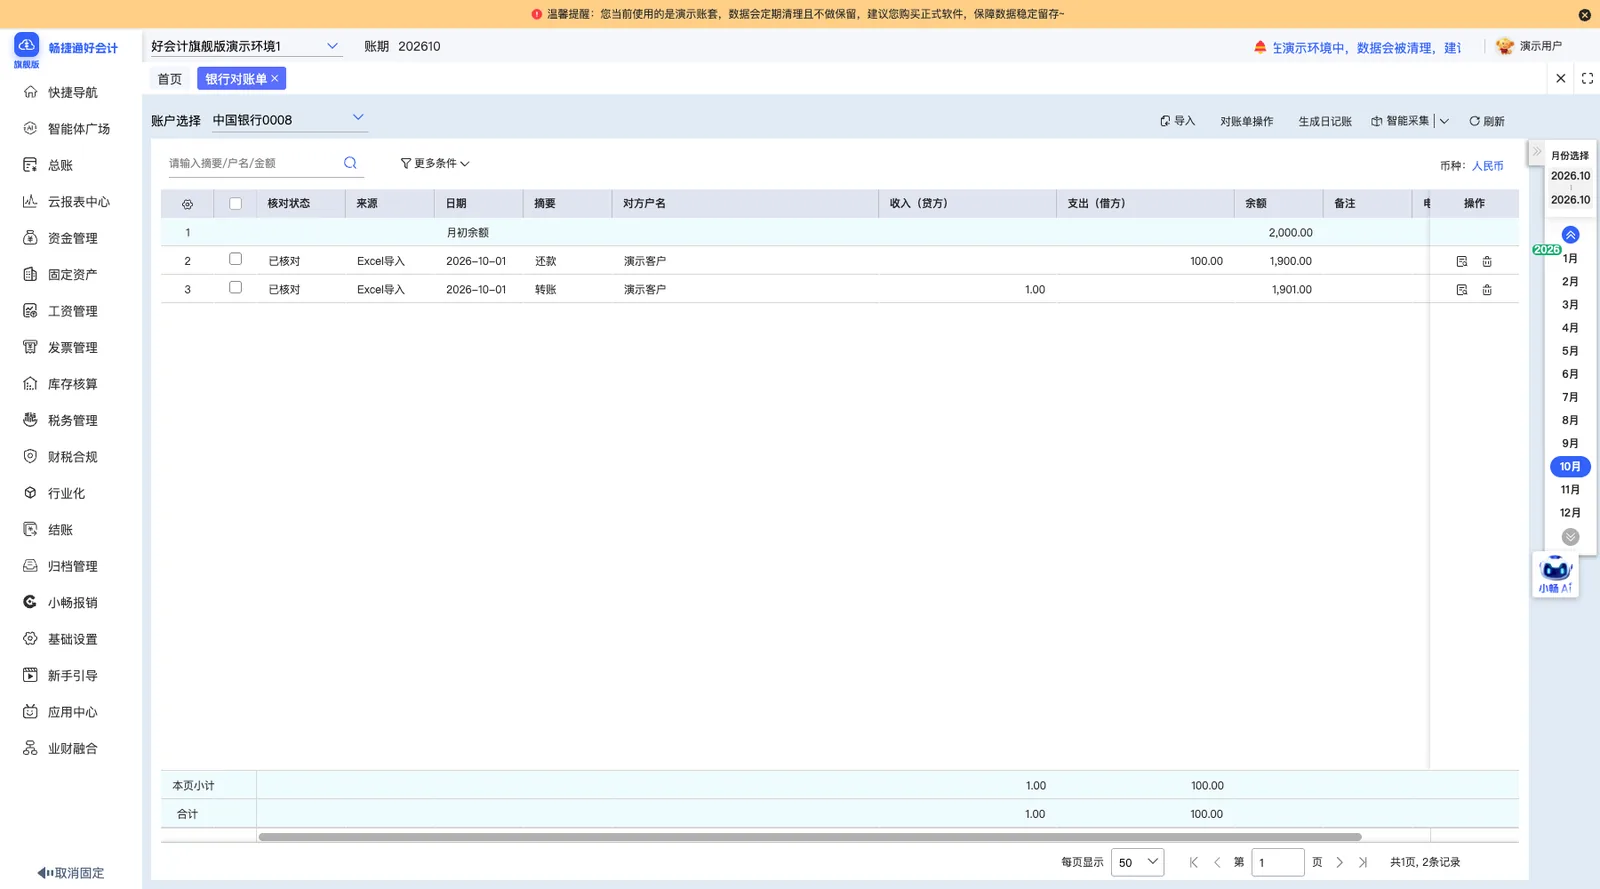
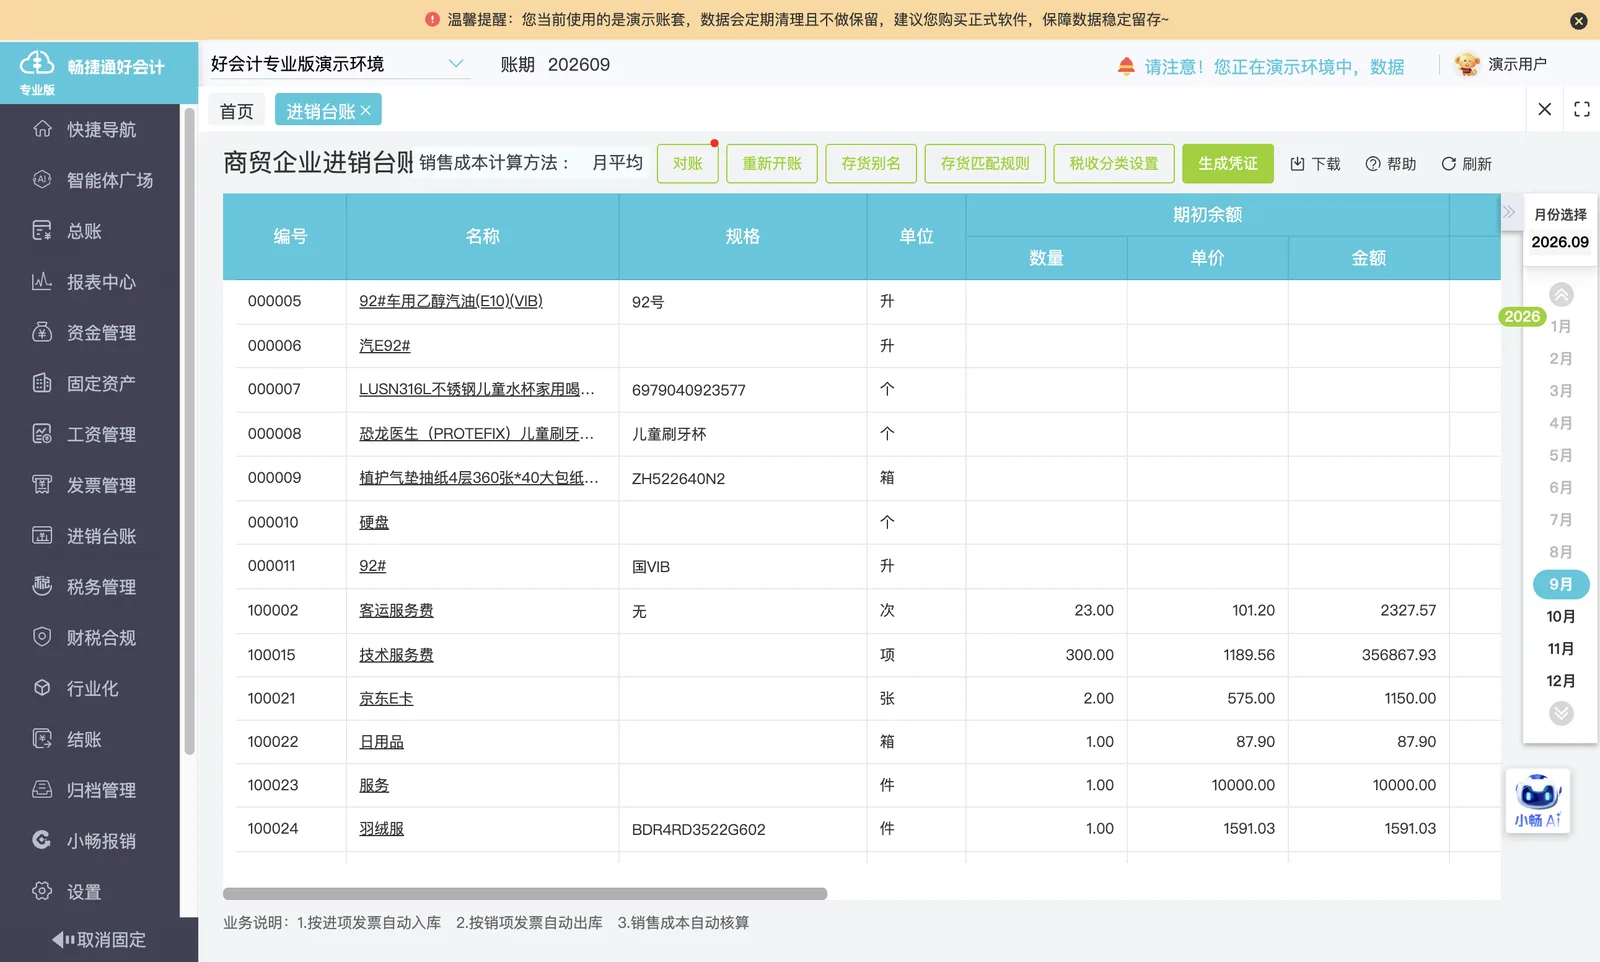
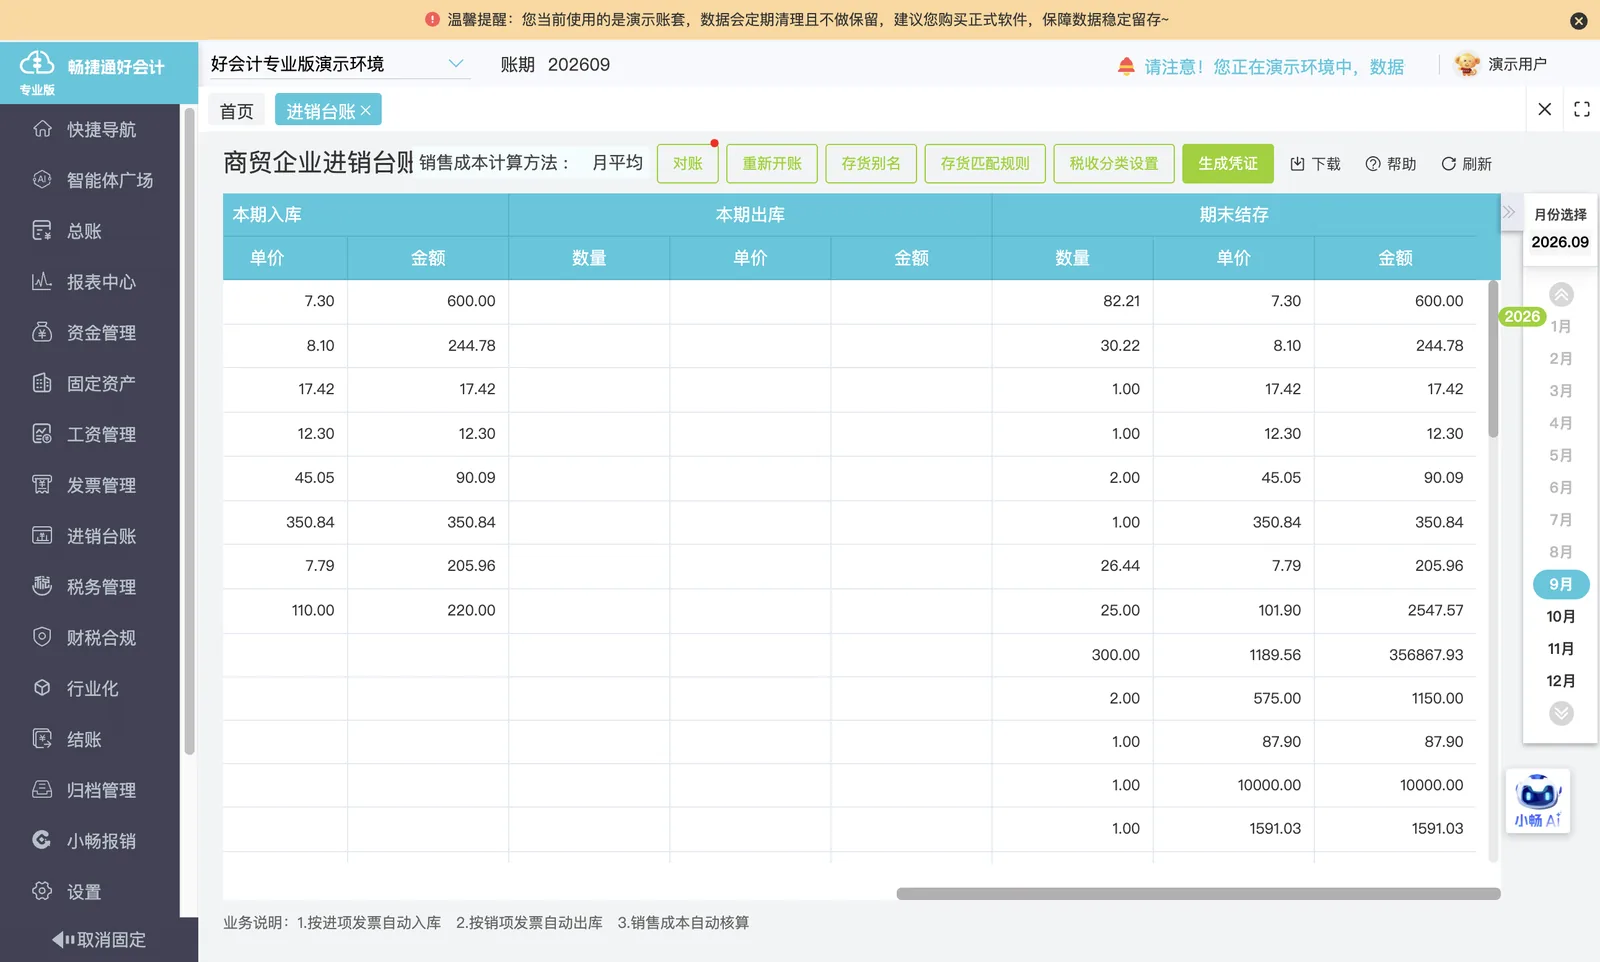
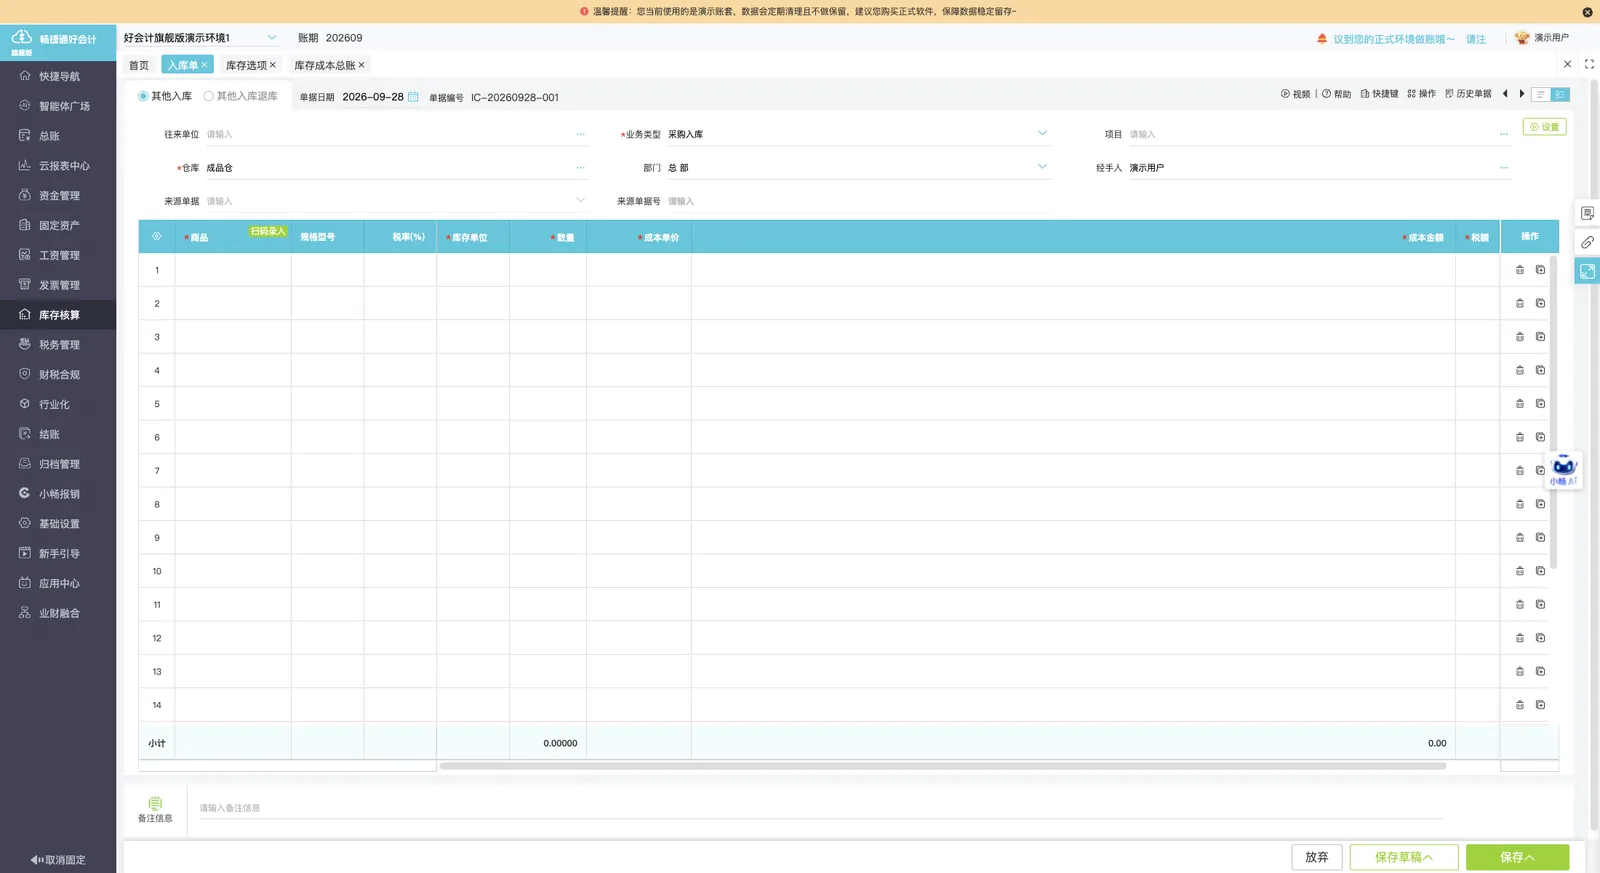
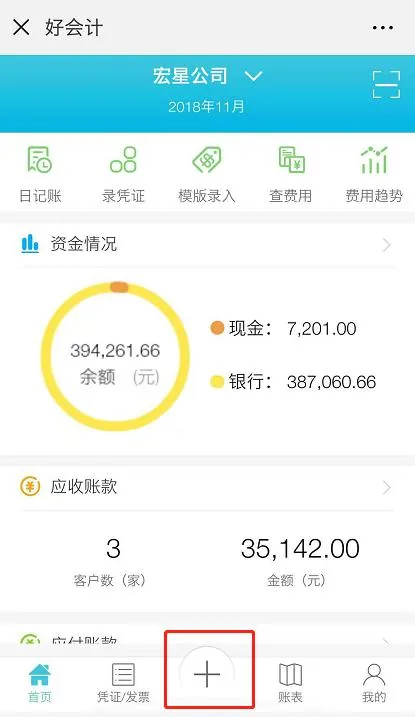
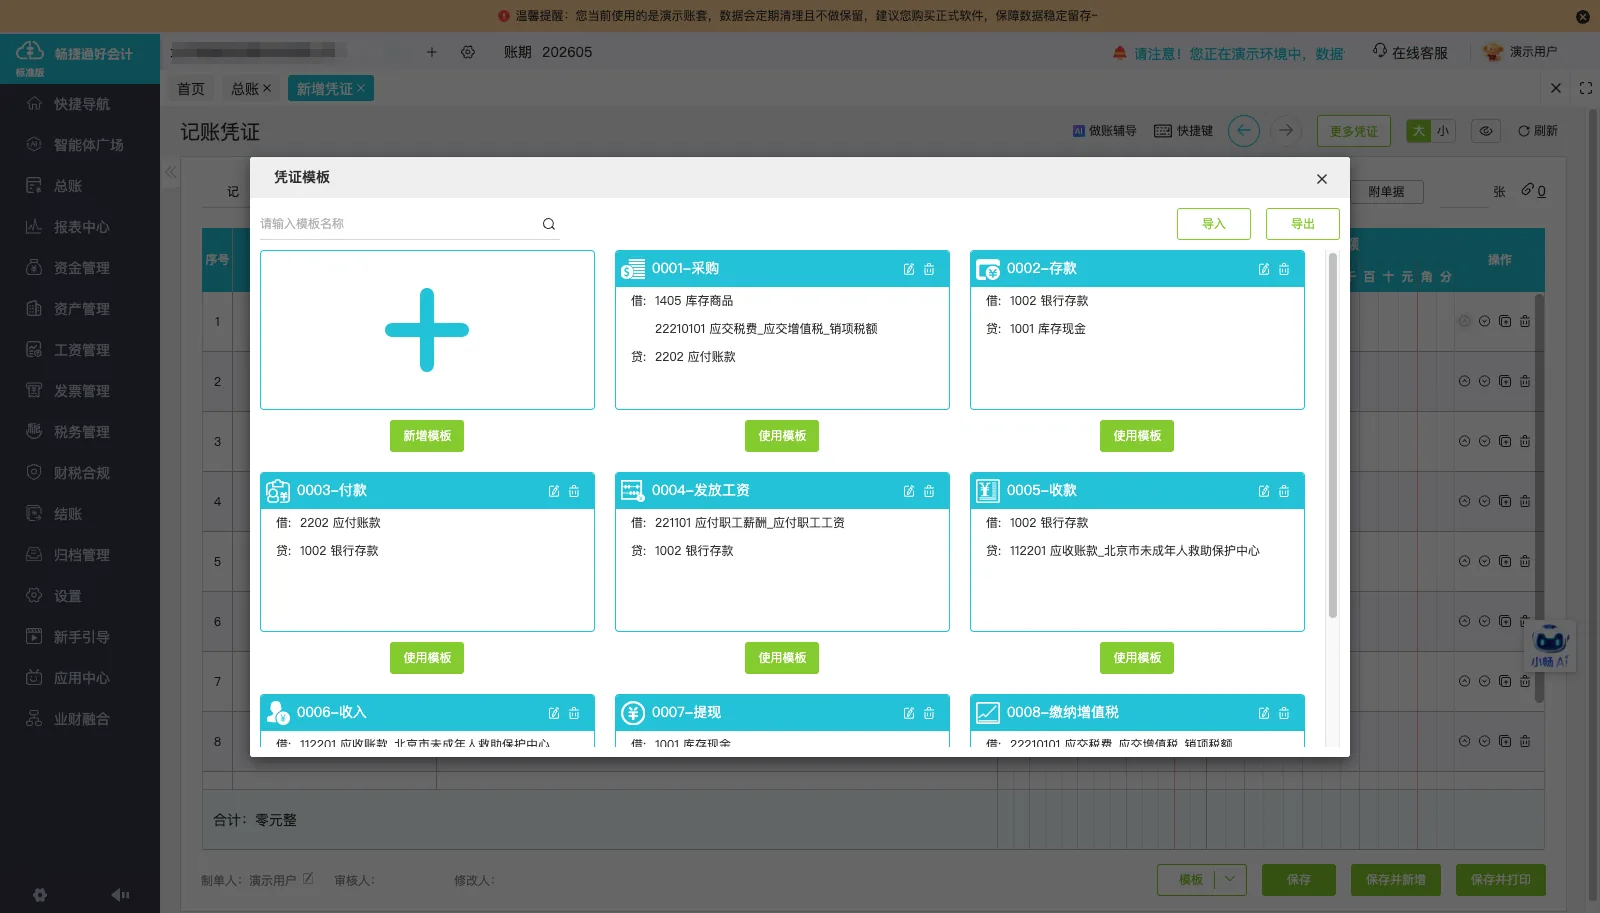
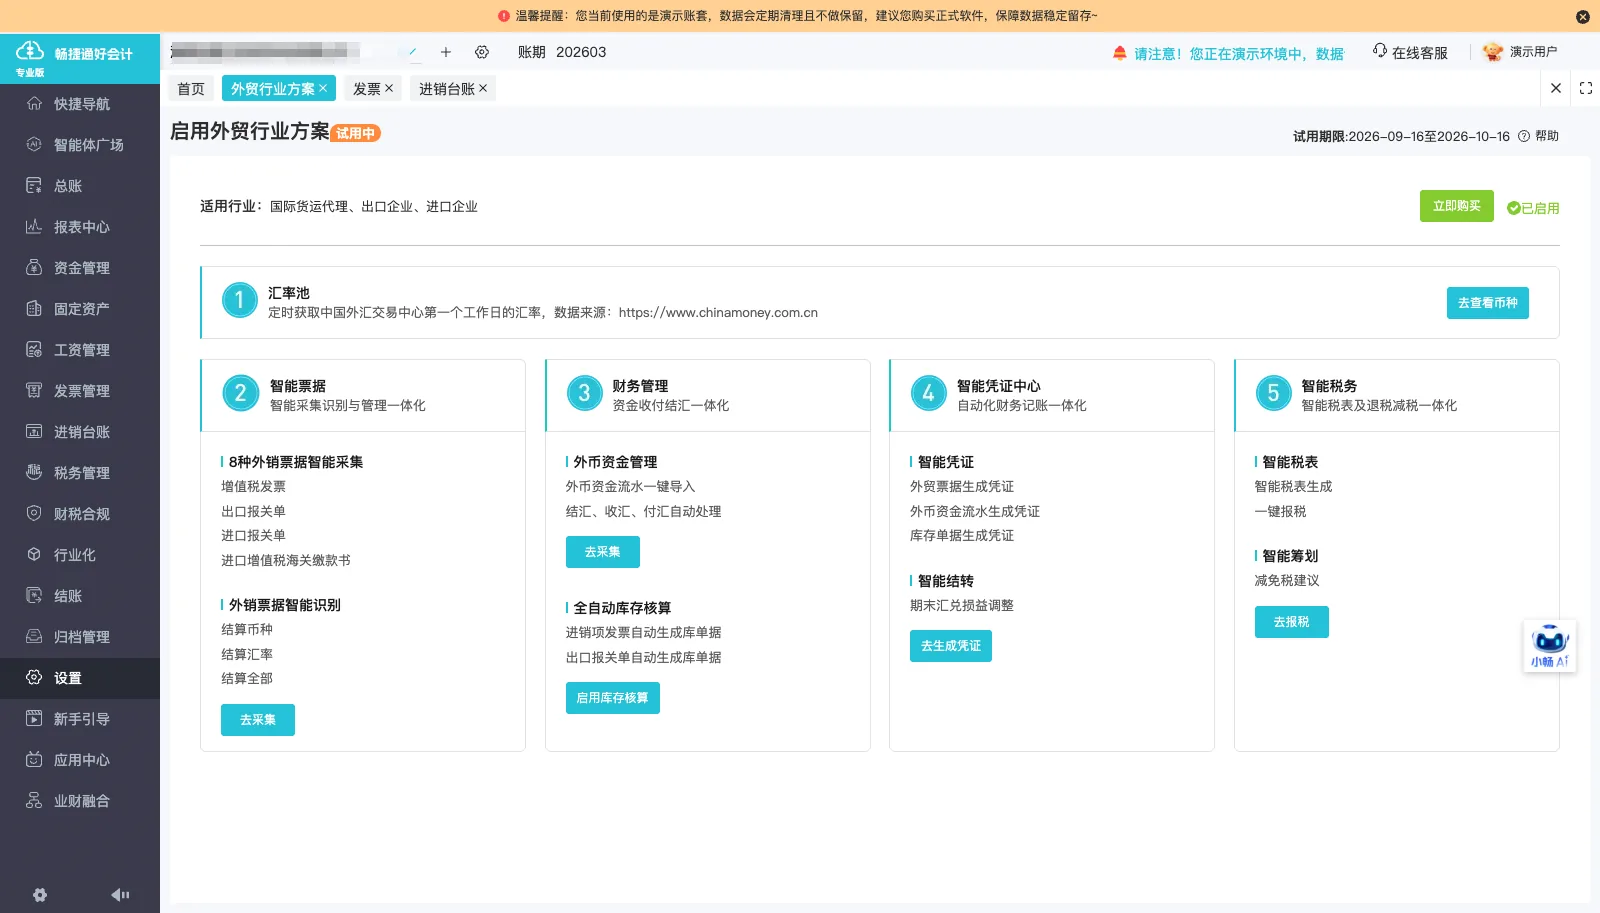
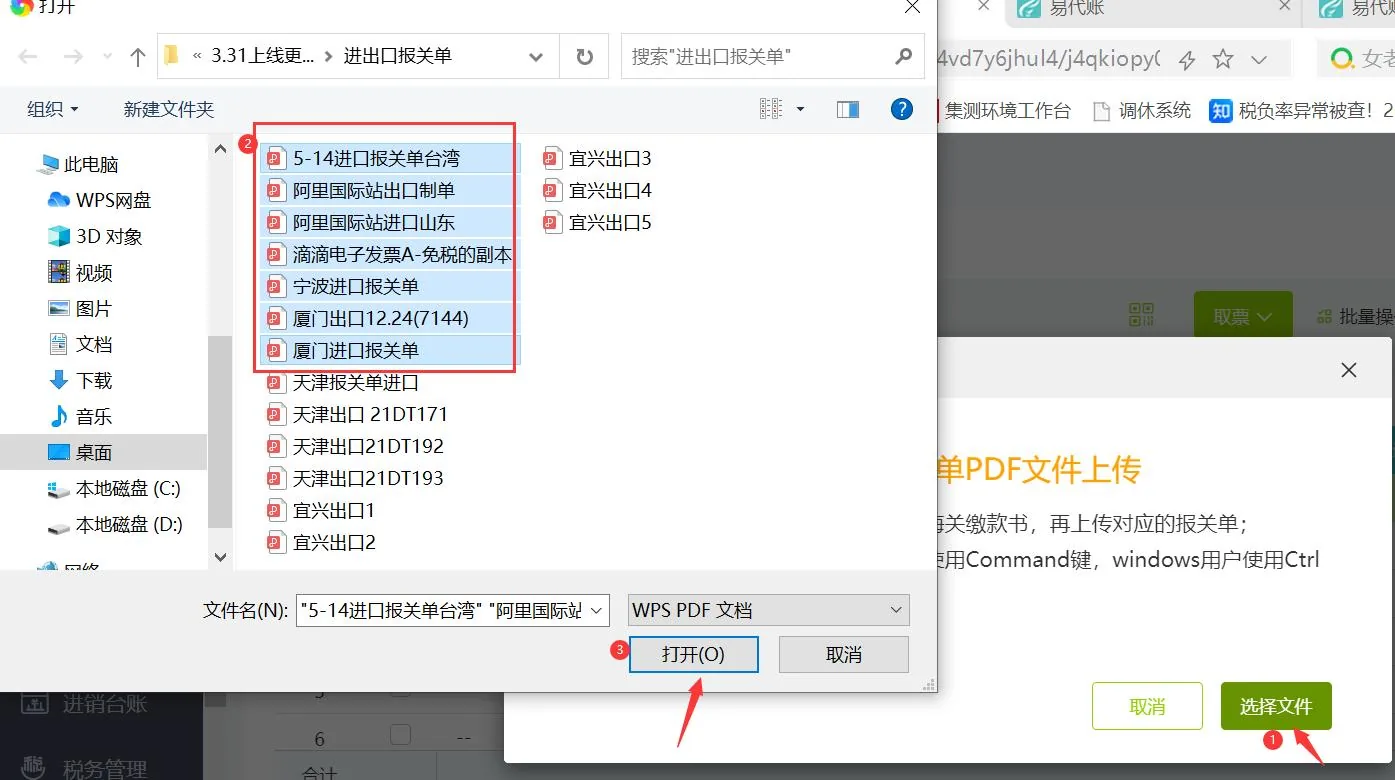
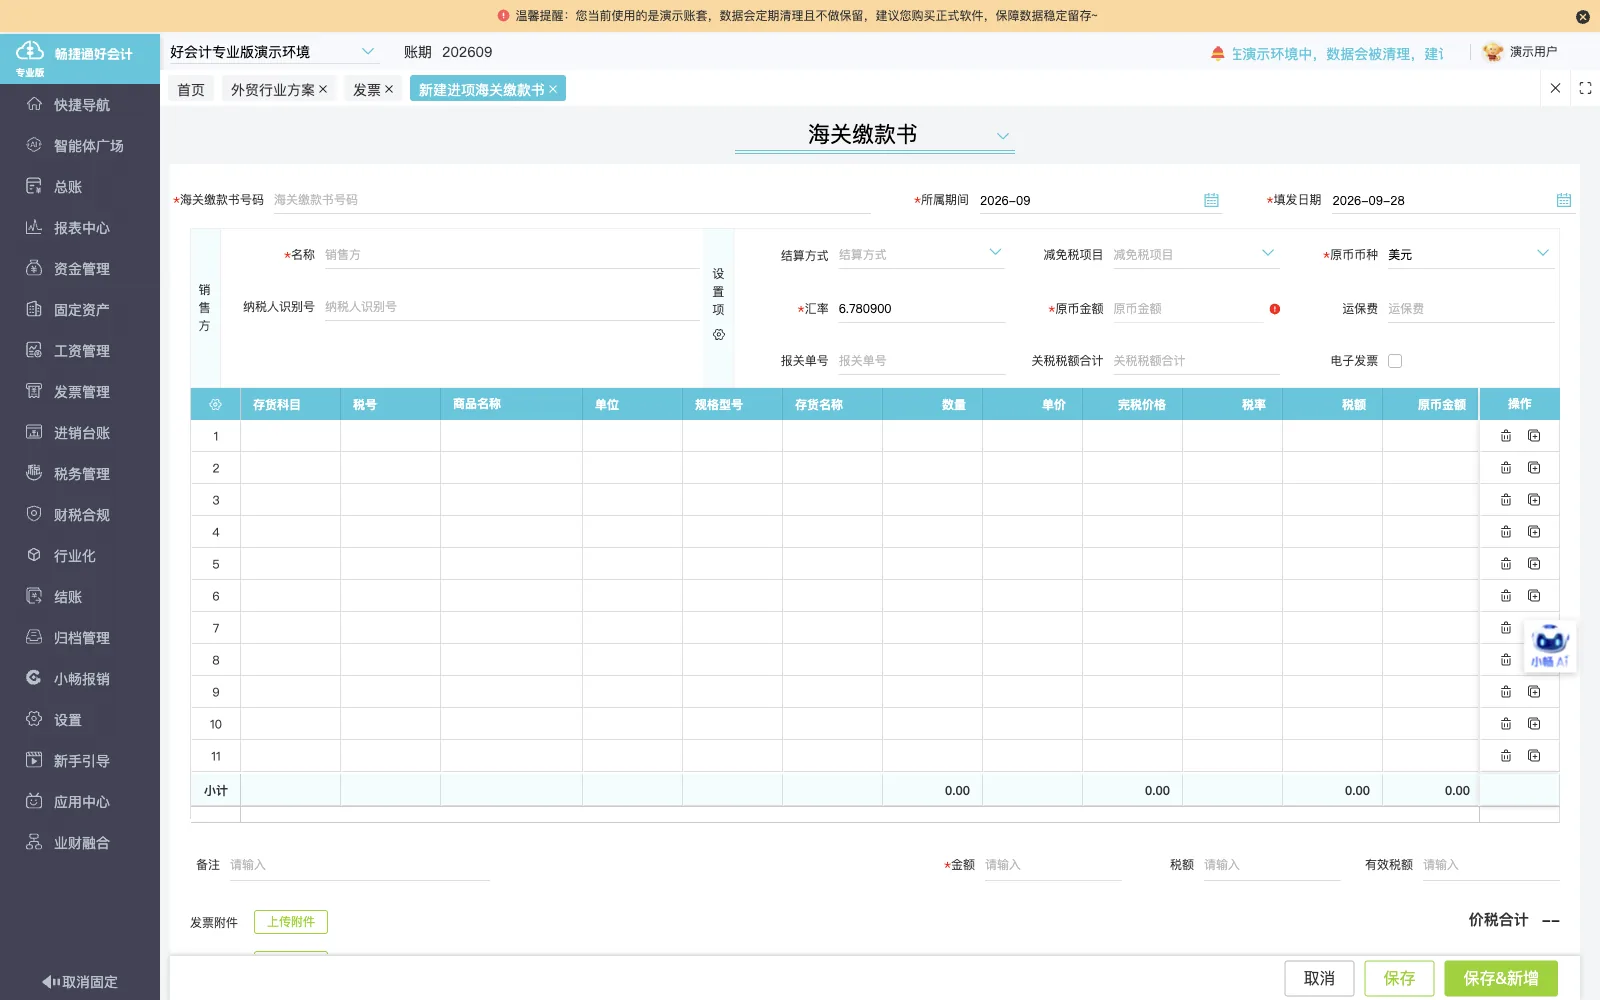
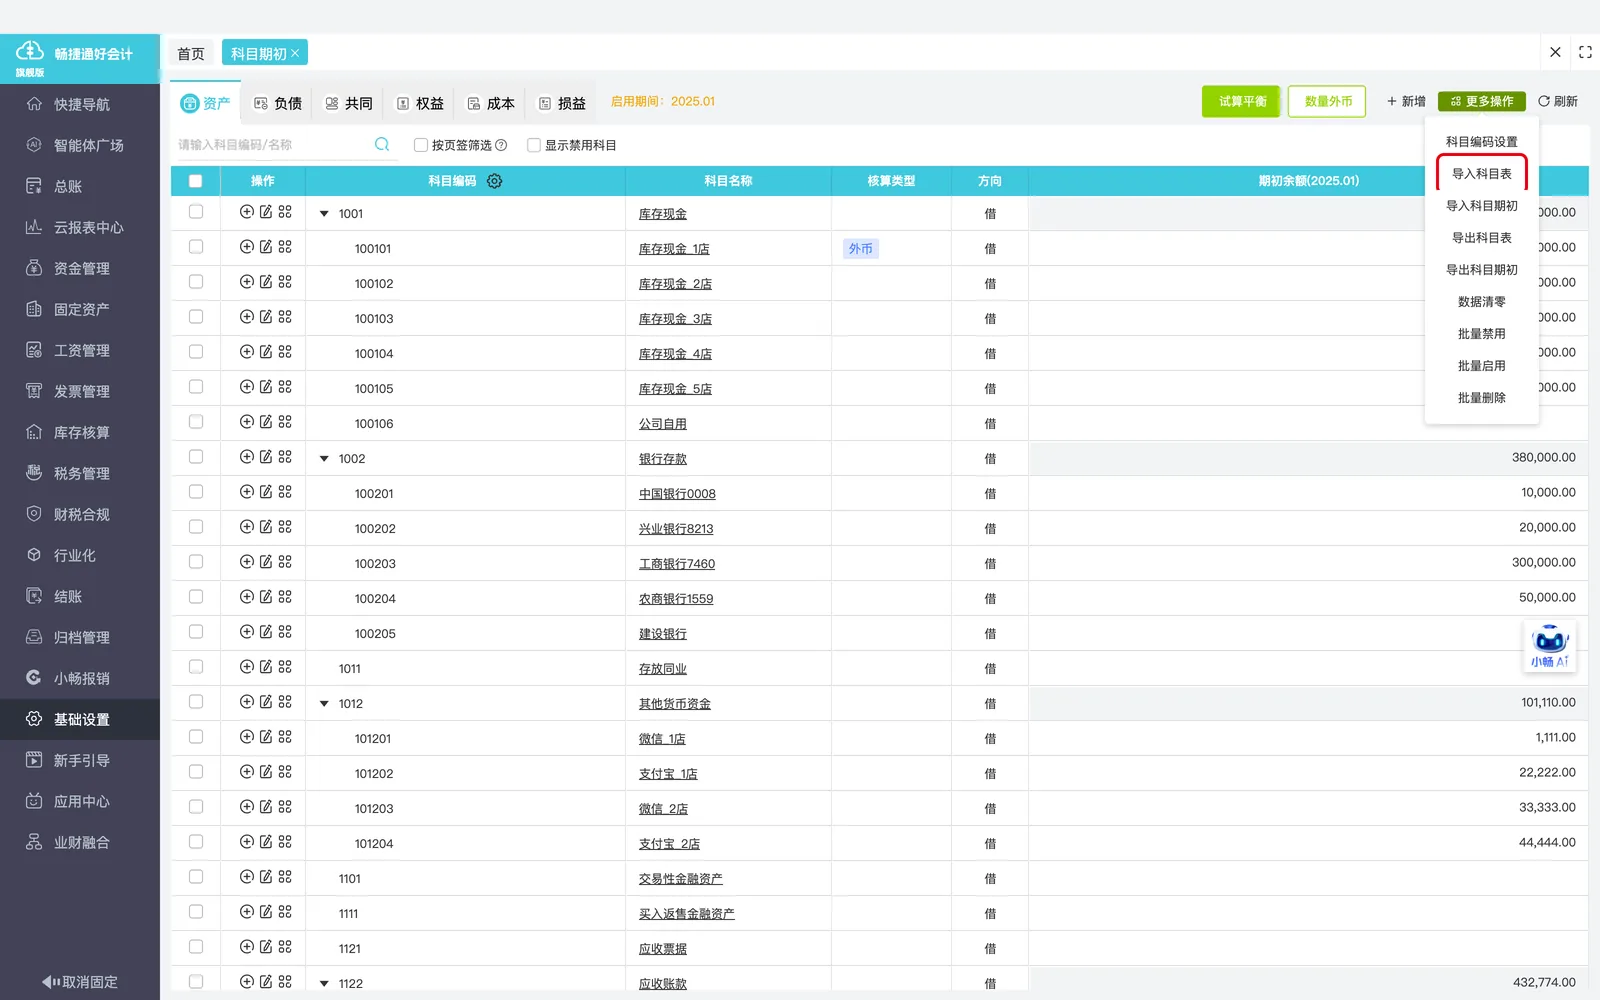
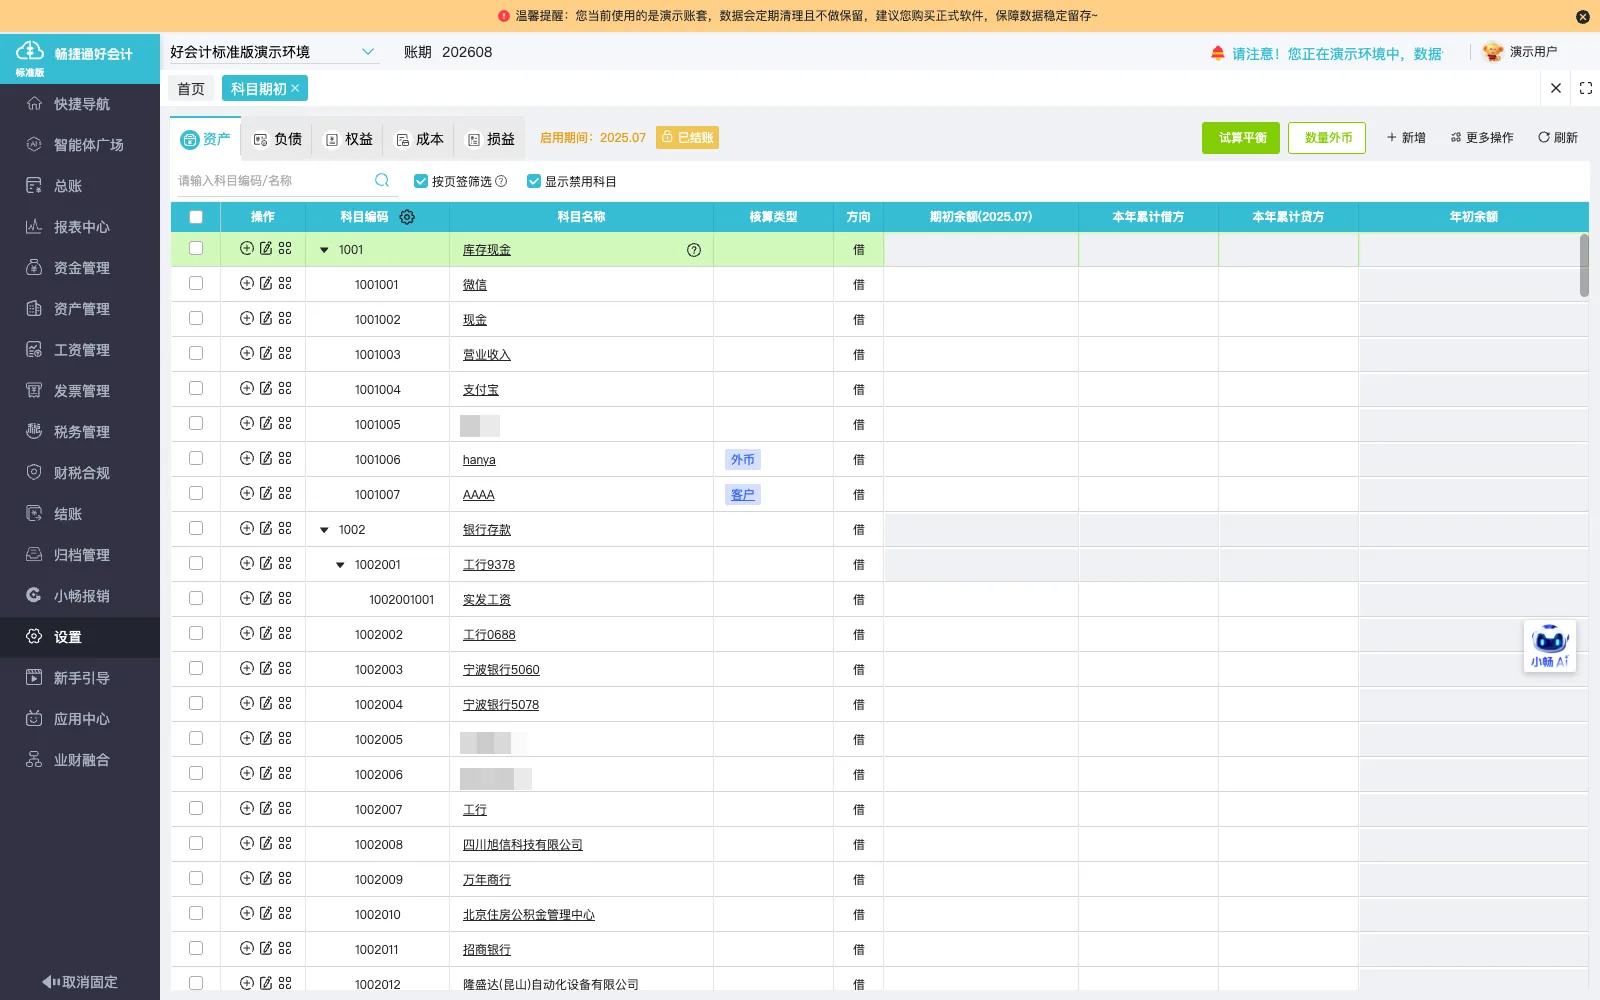
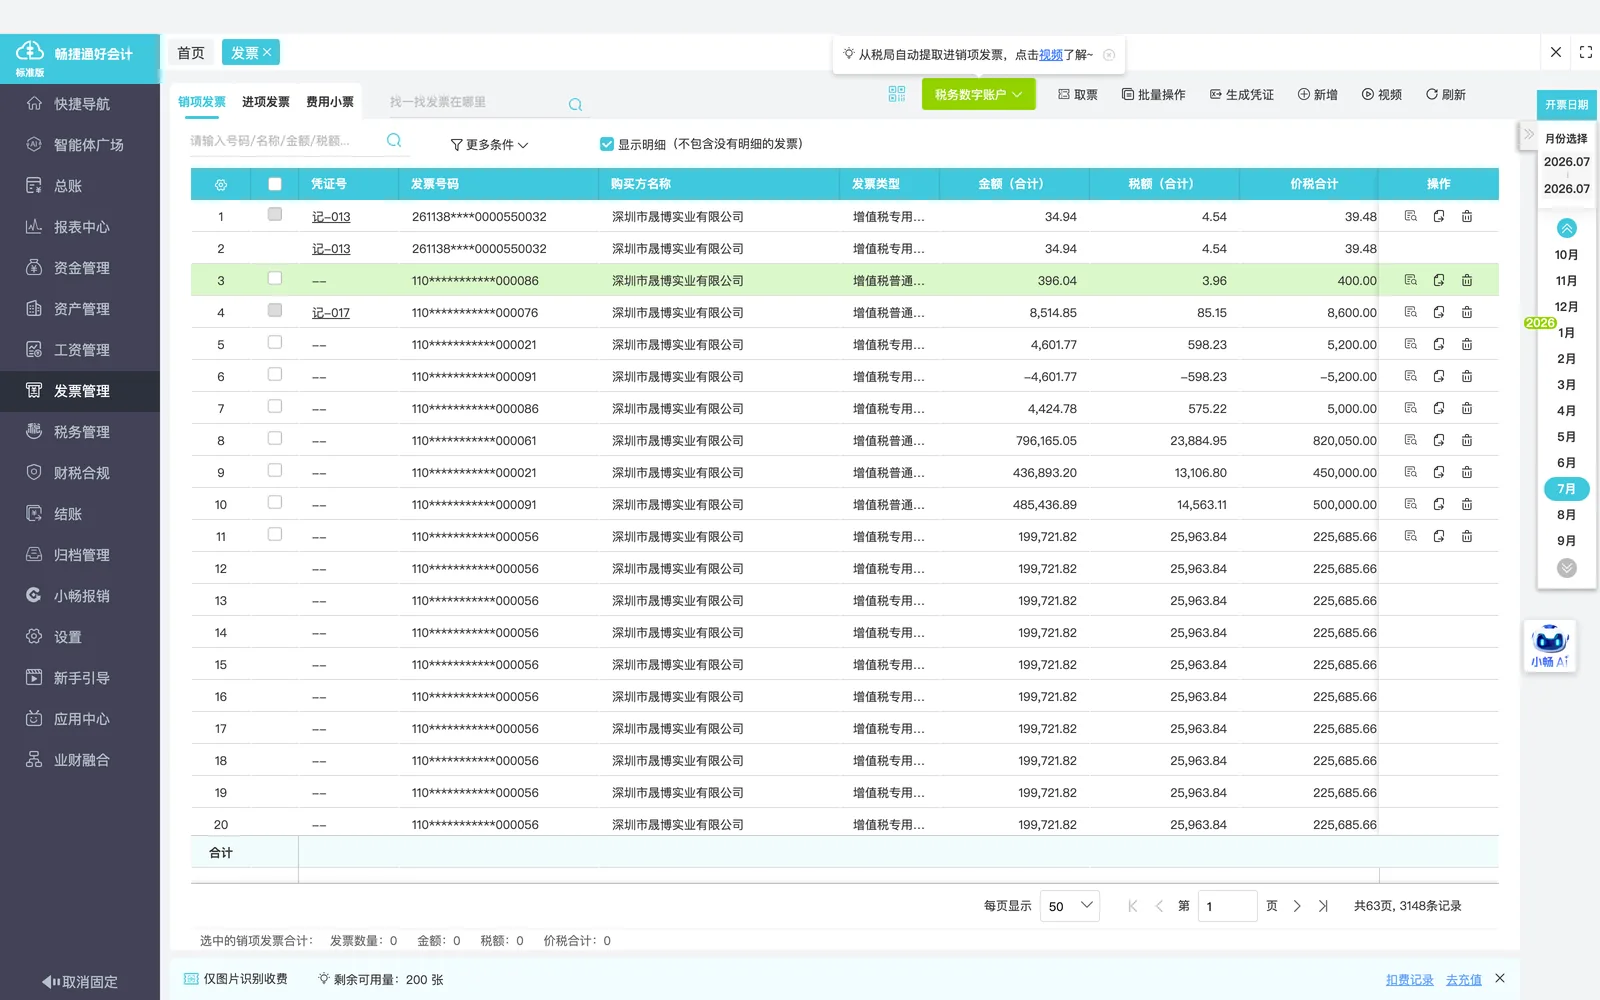
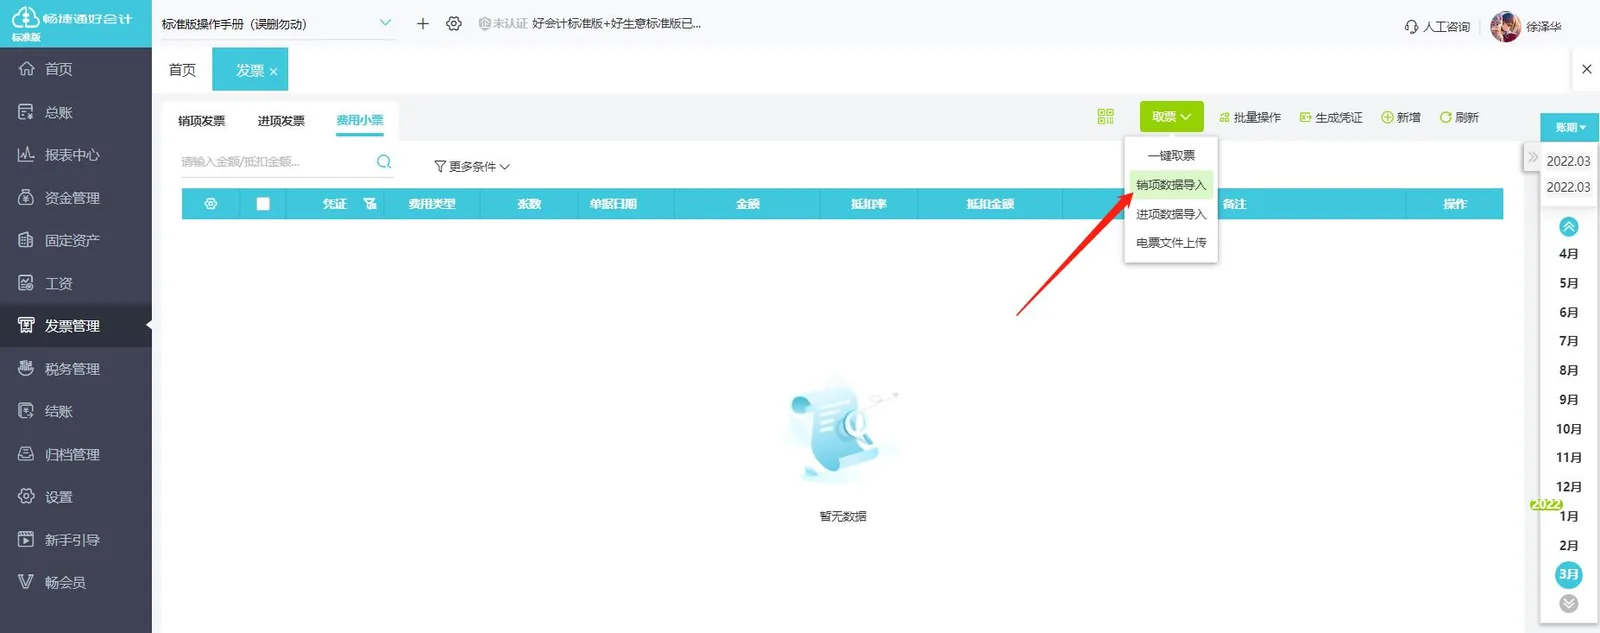
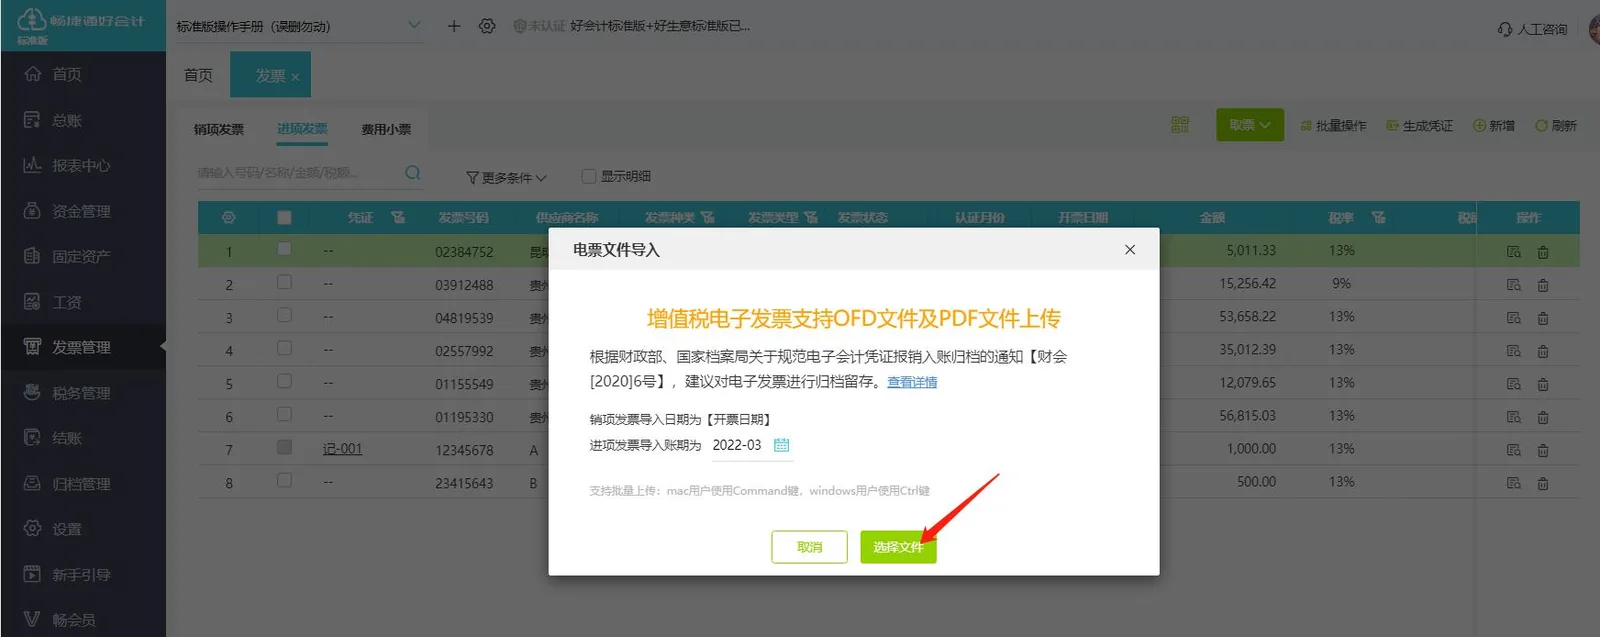
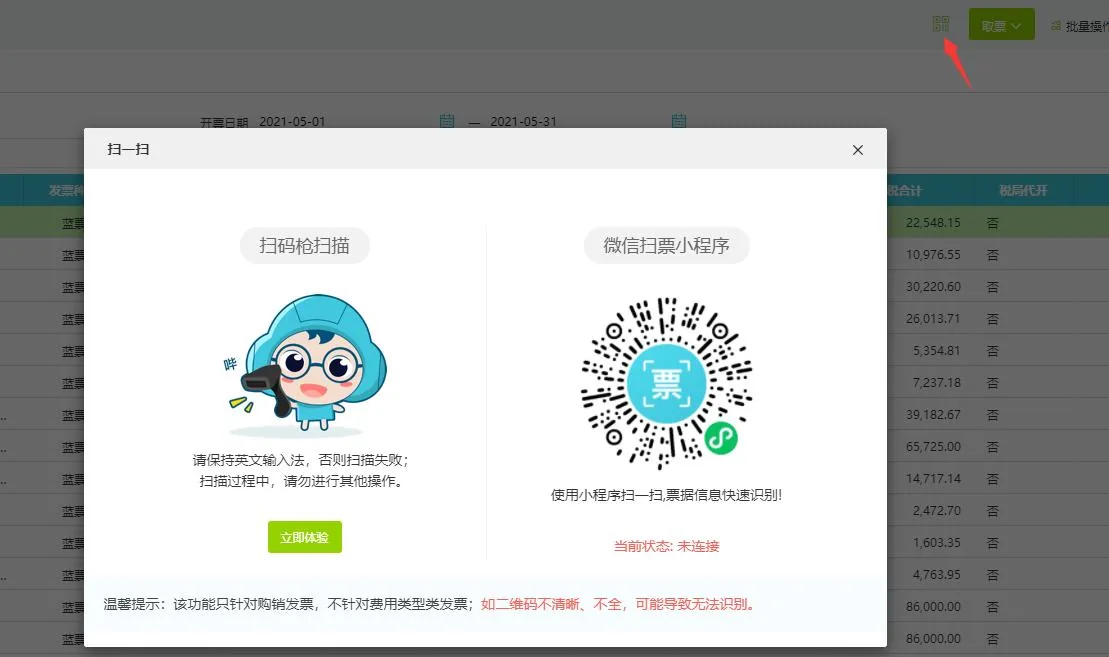
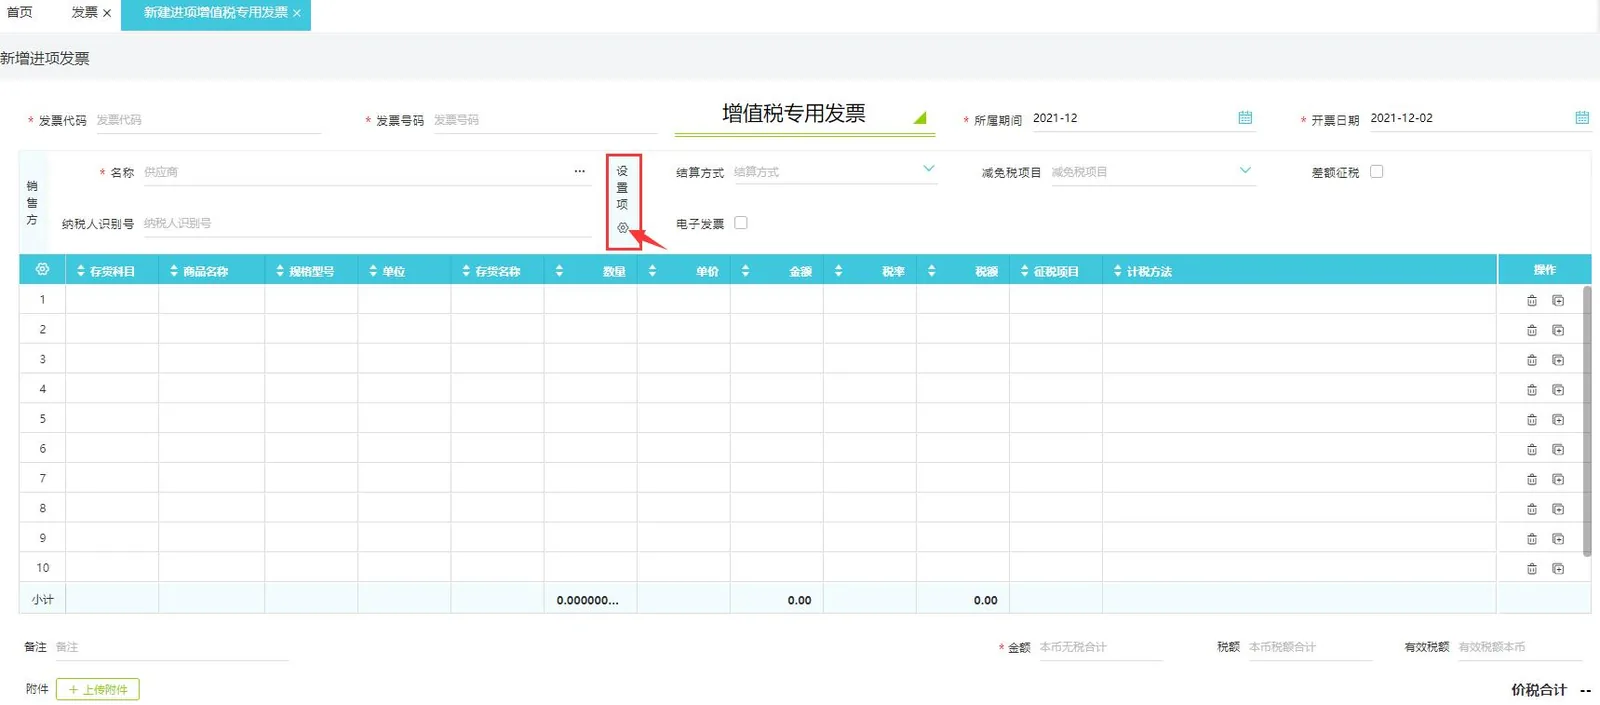
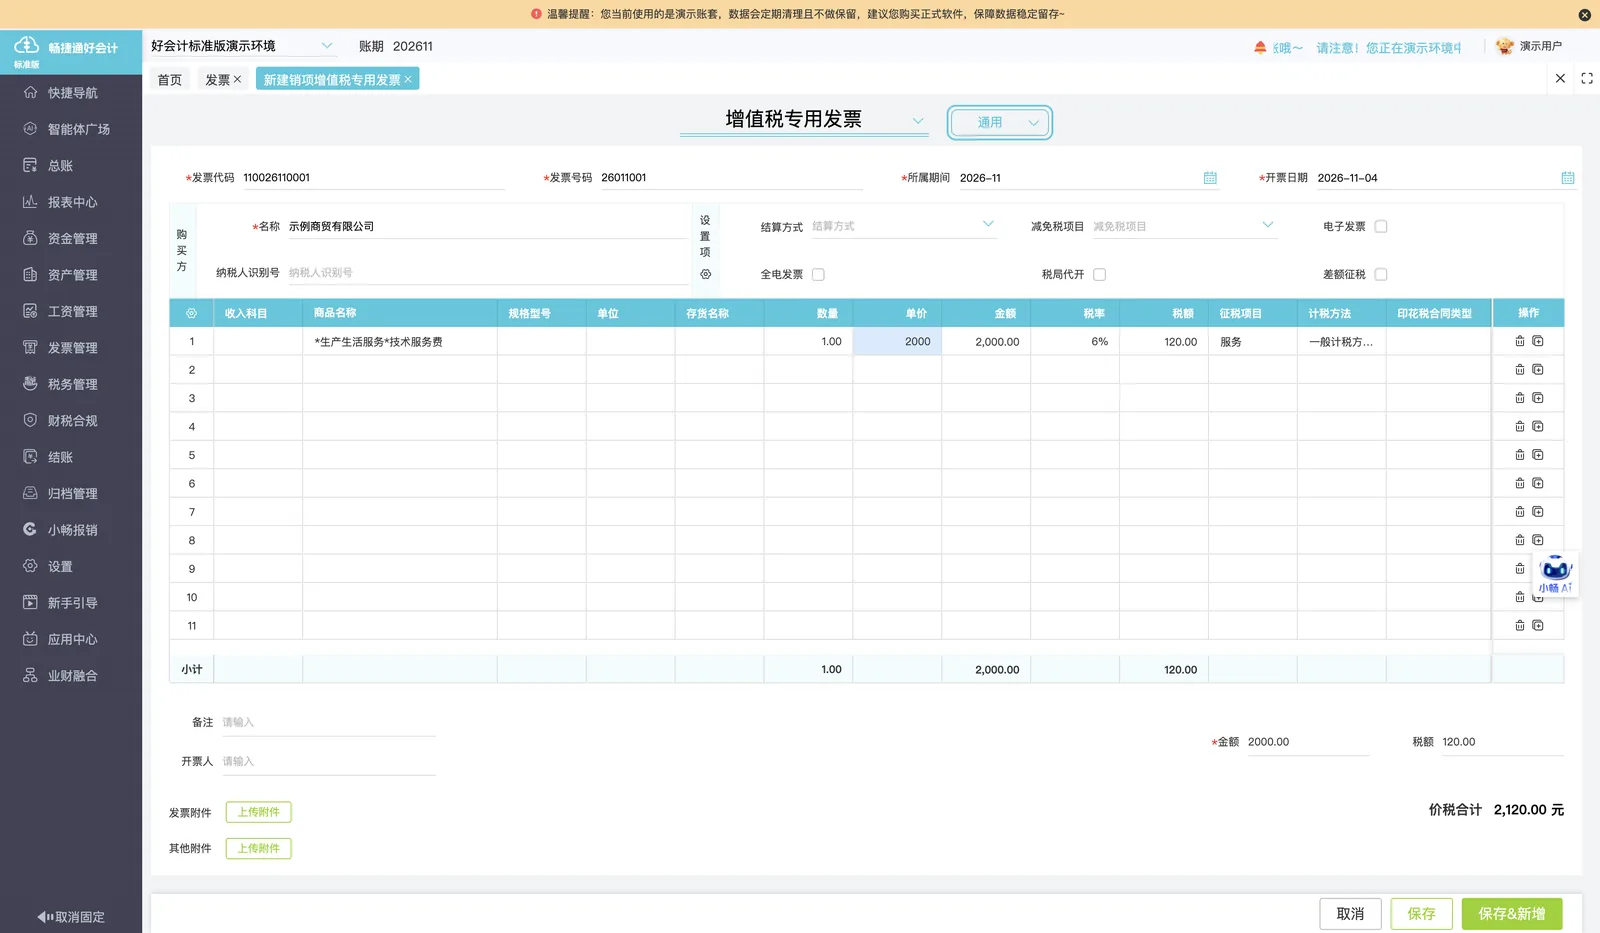
使用好会计记录不同类型车辆的出入库业务,作为汽车服务企业日常车辆流转的账面登记范围
-
成本凭证生成
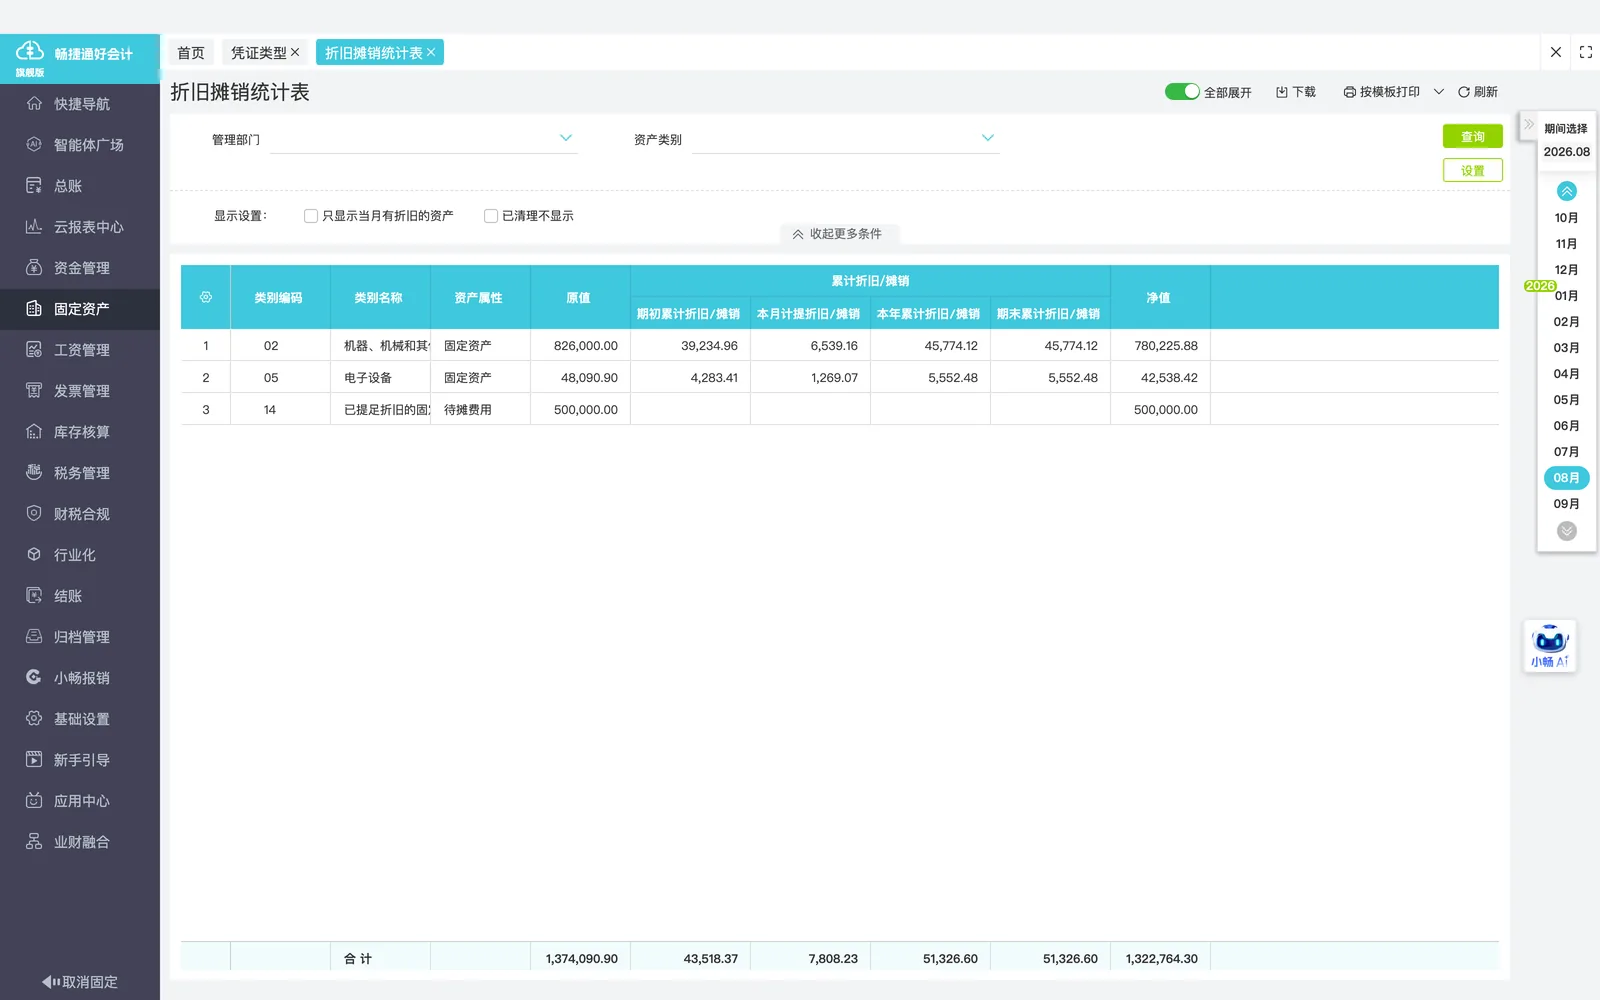
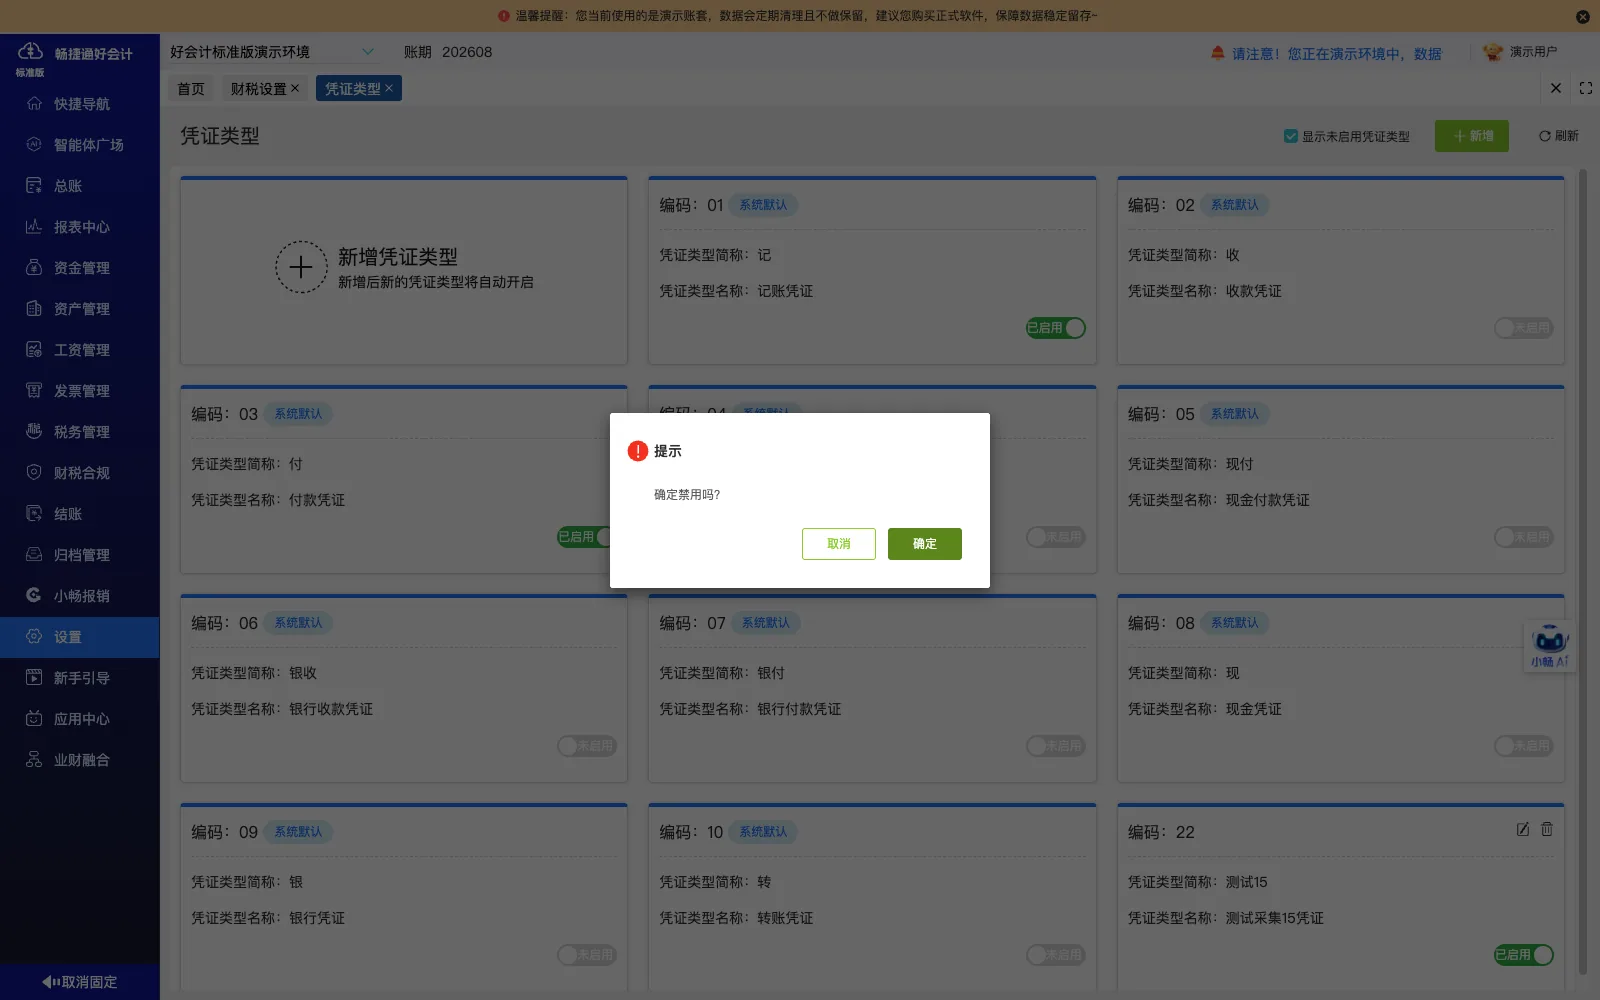
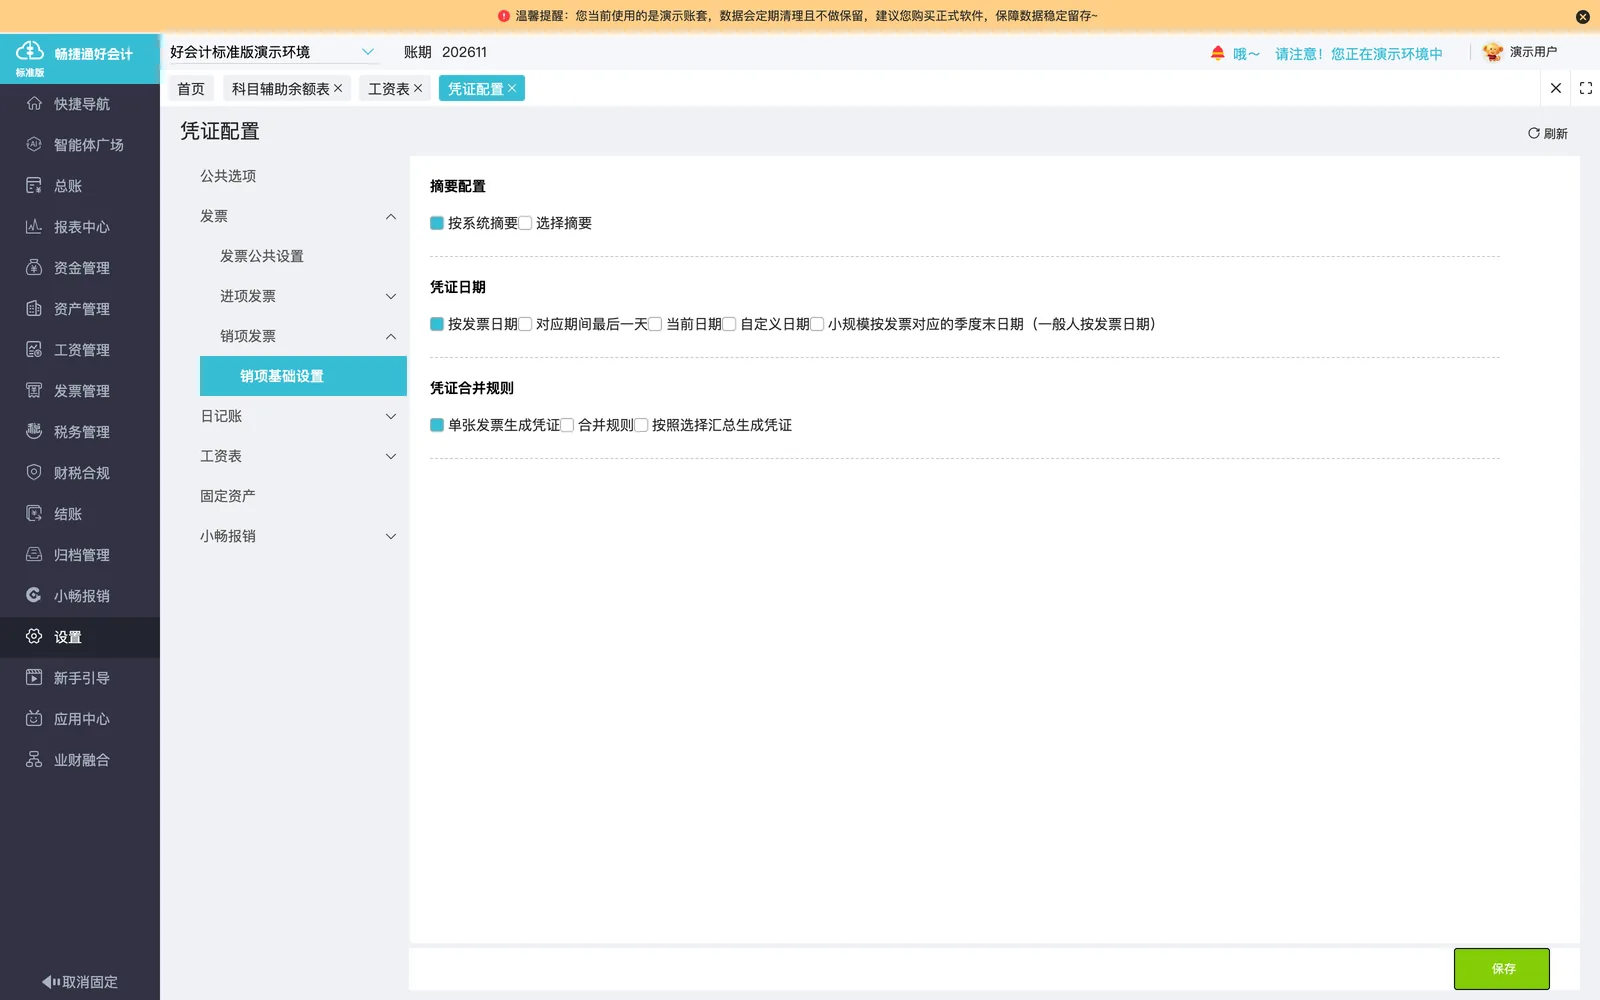
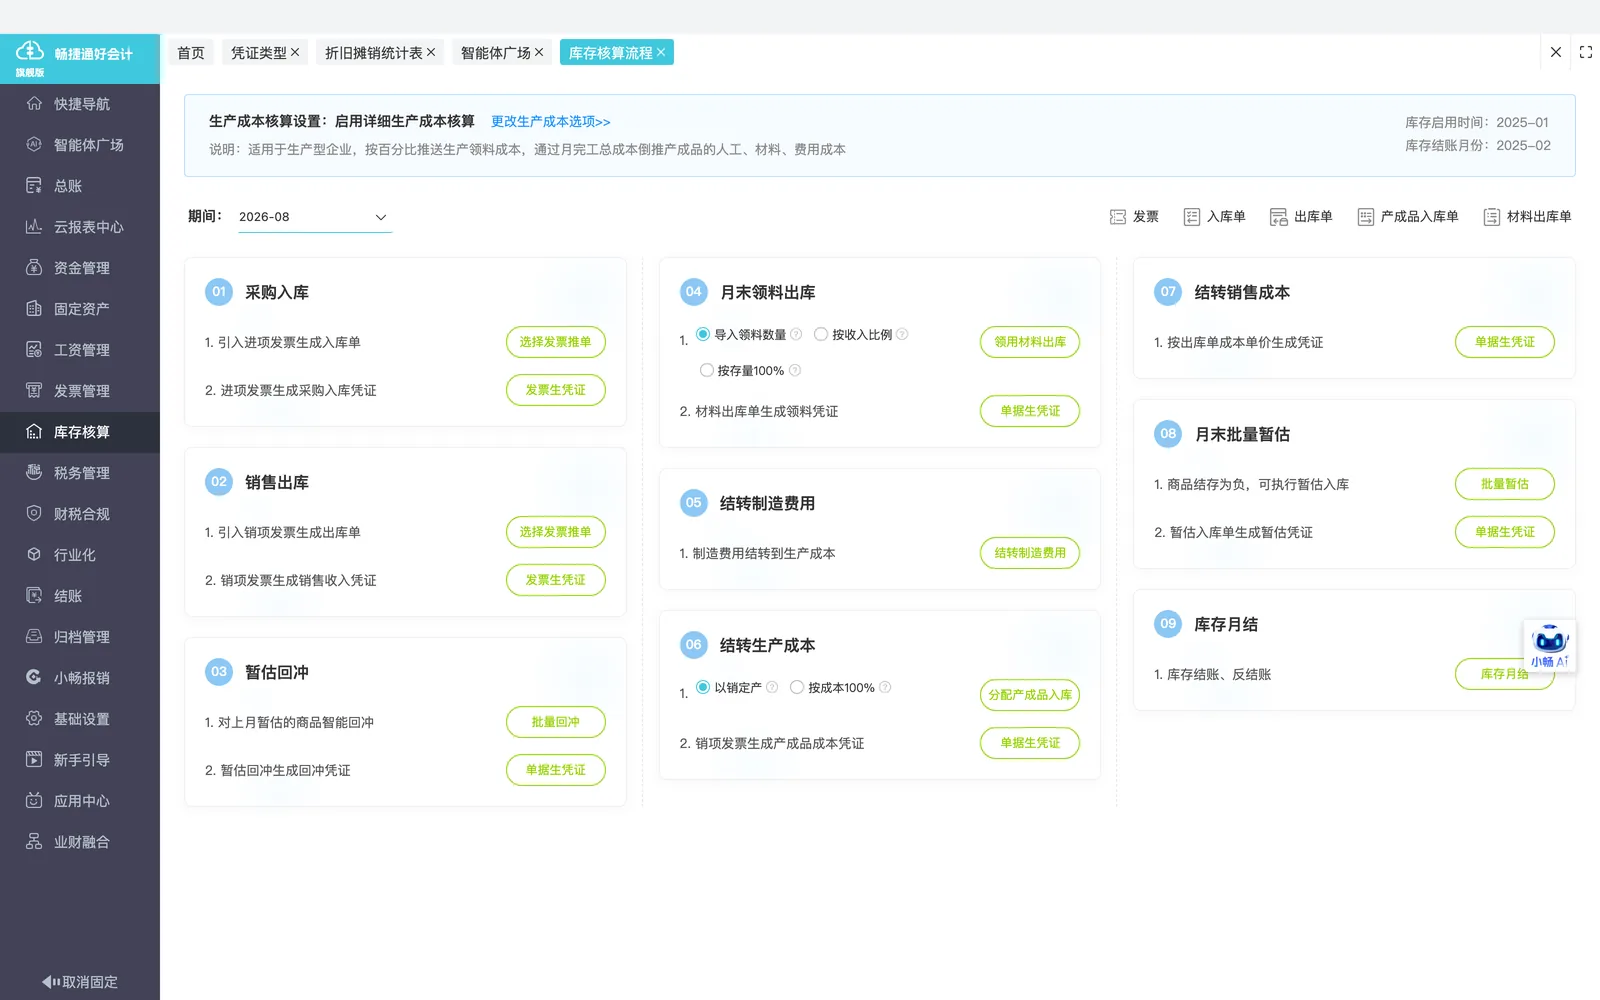
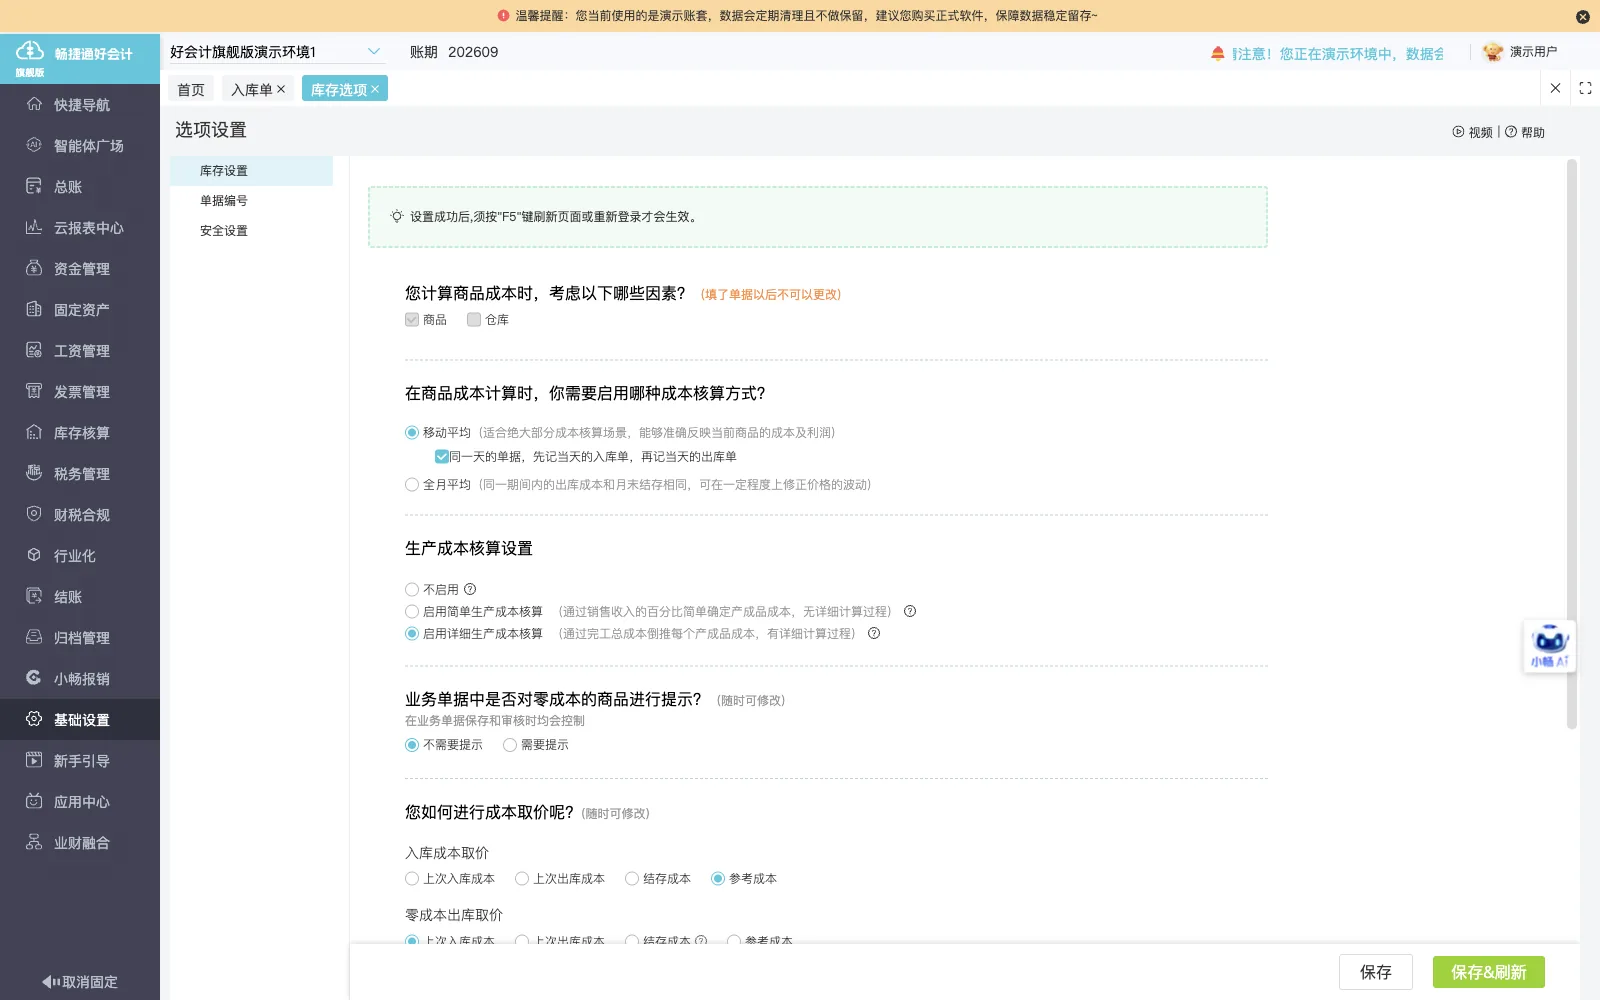
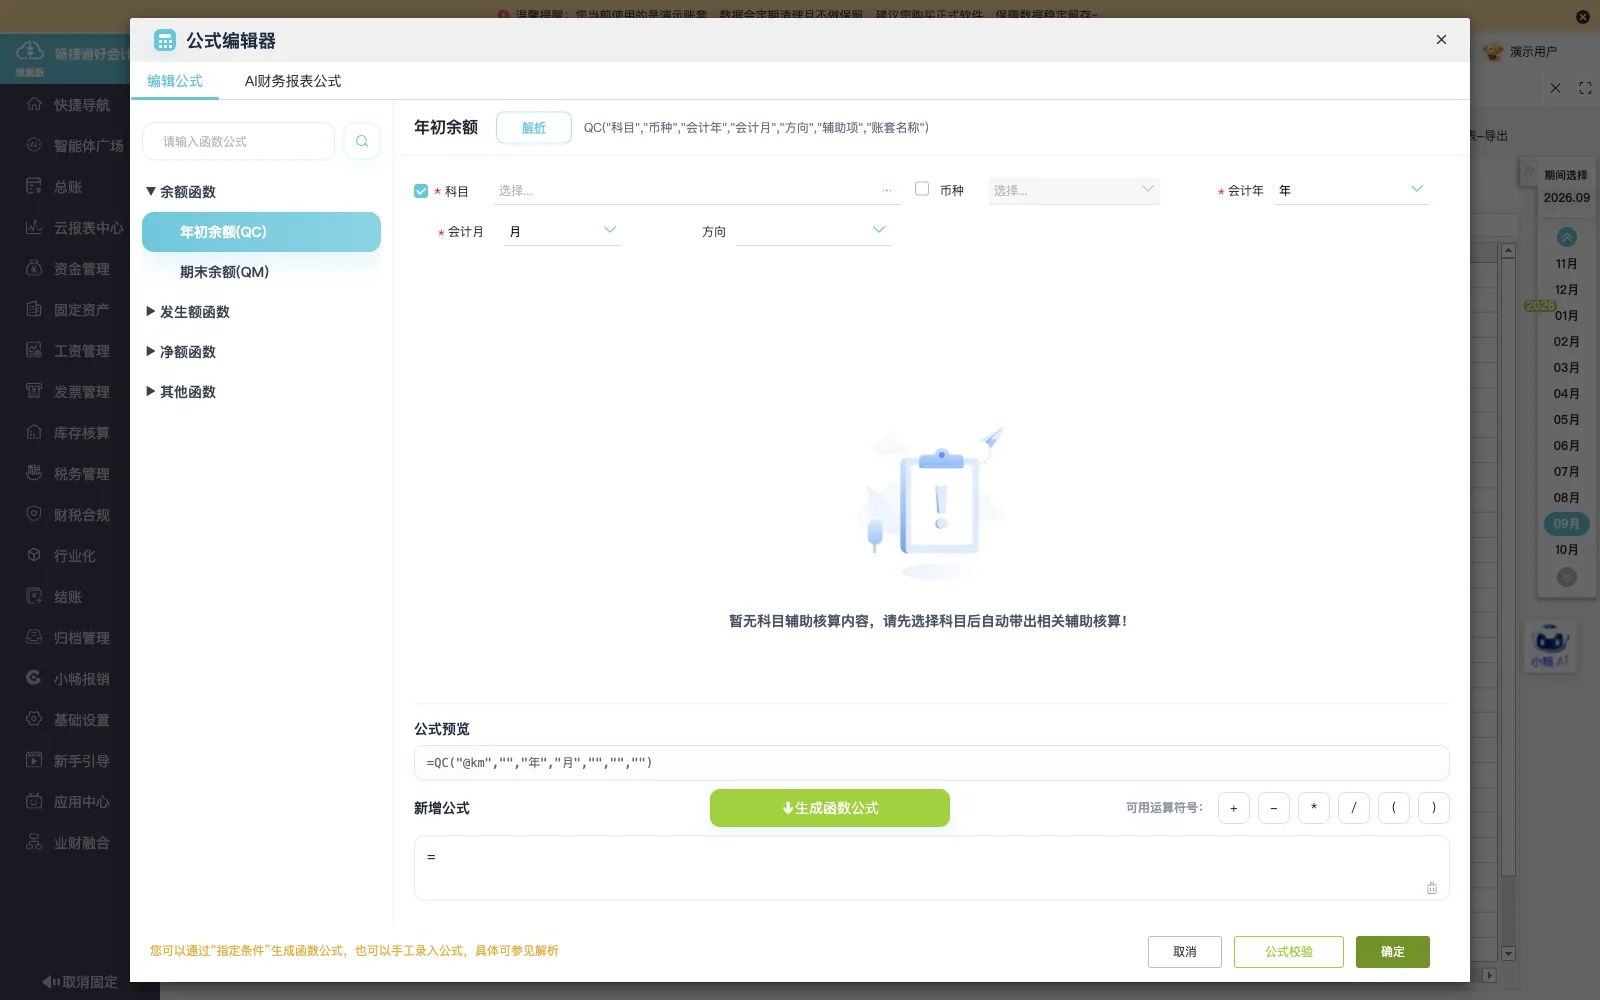
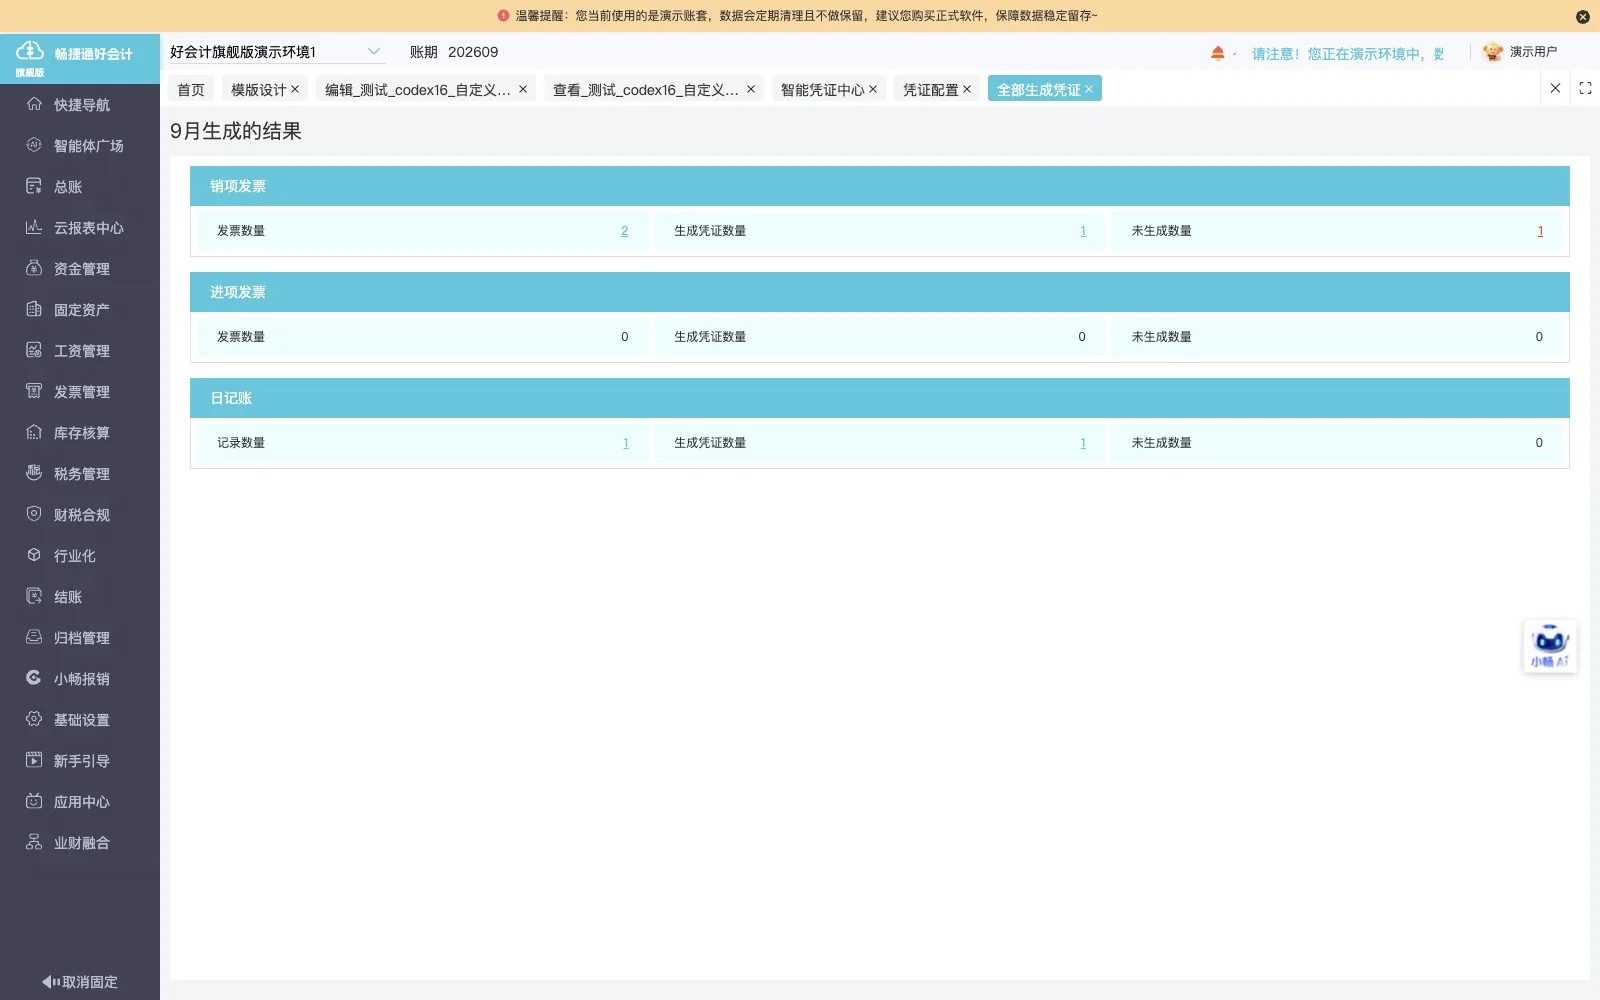
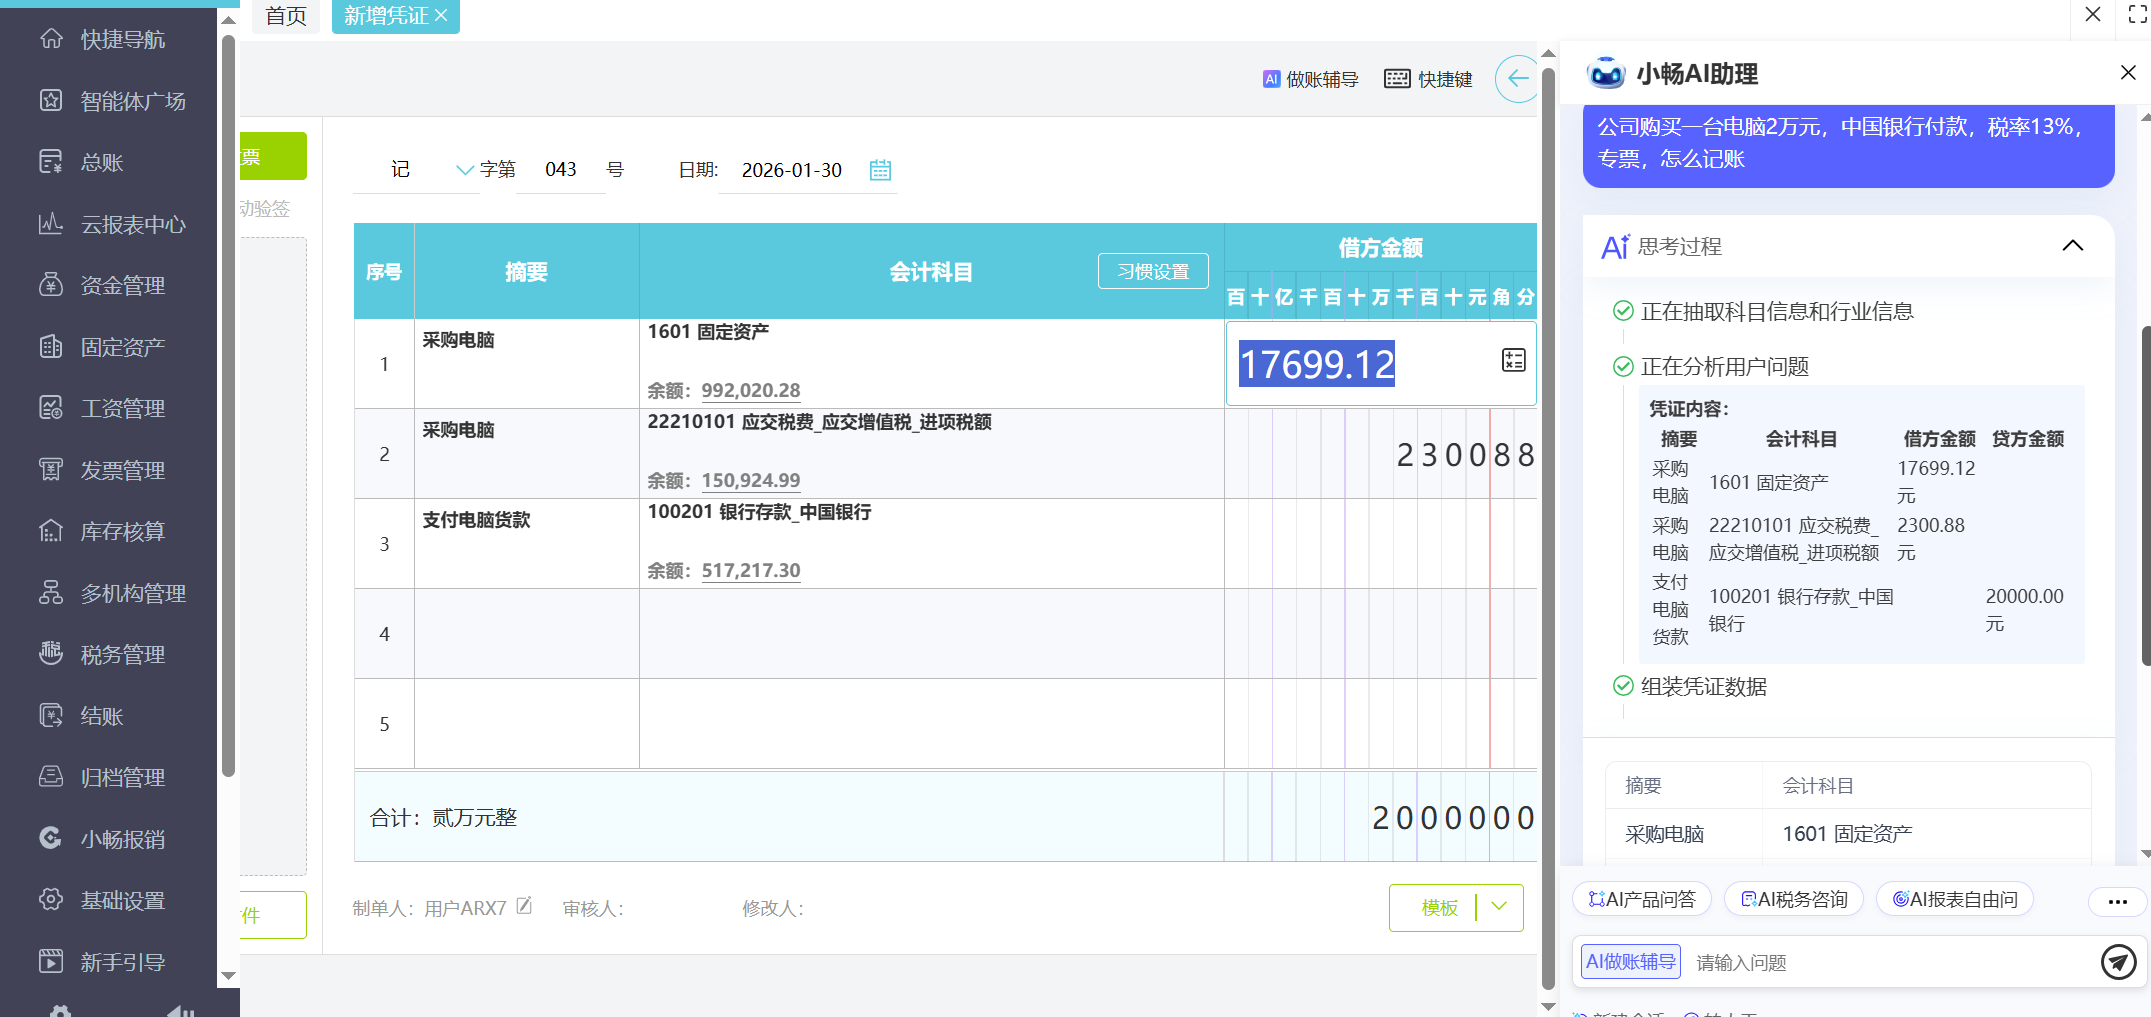
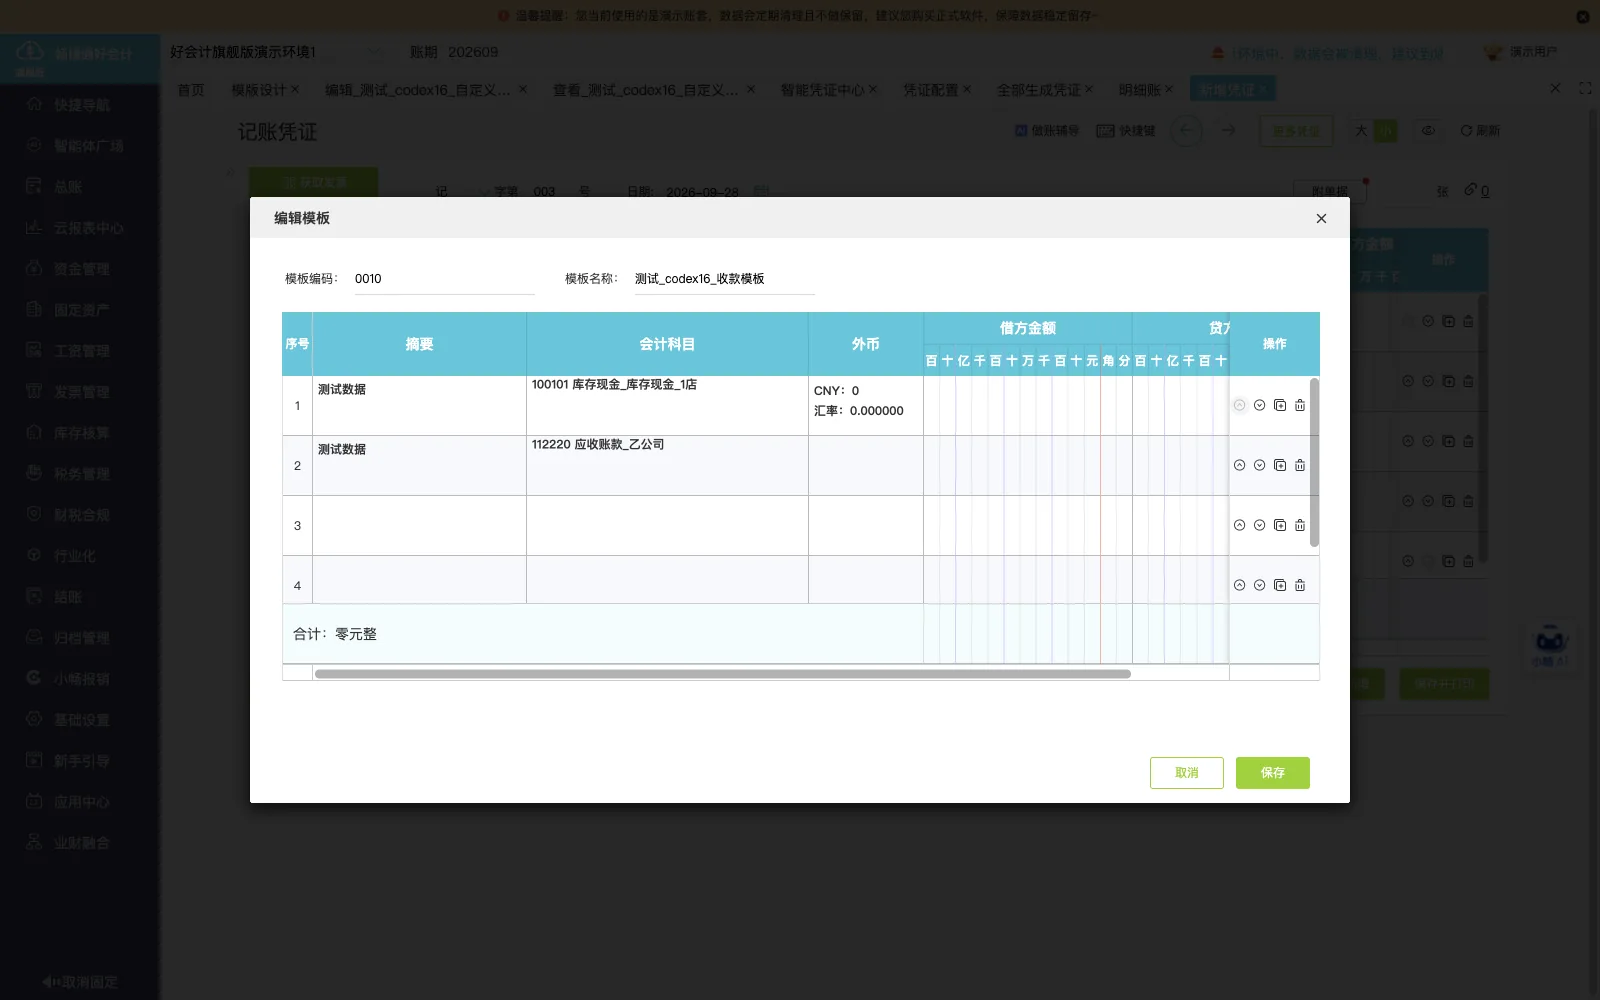
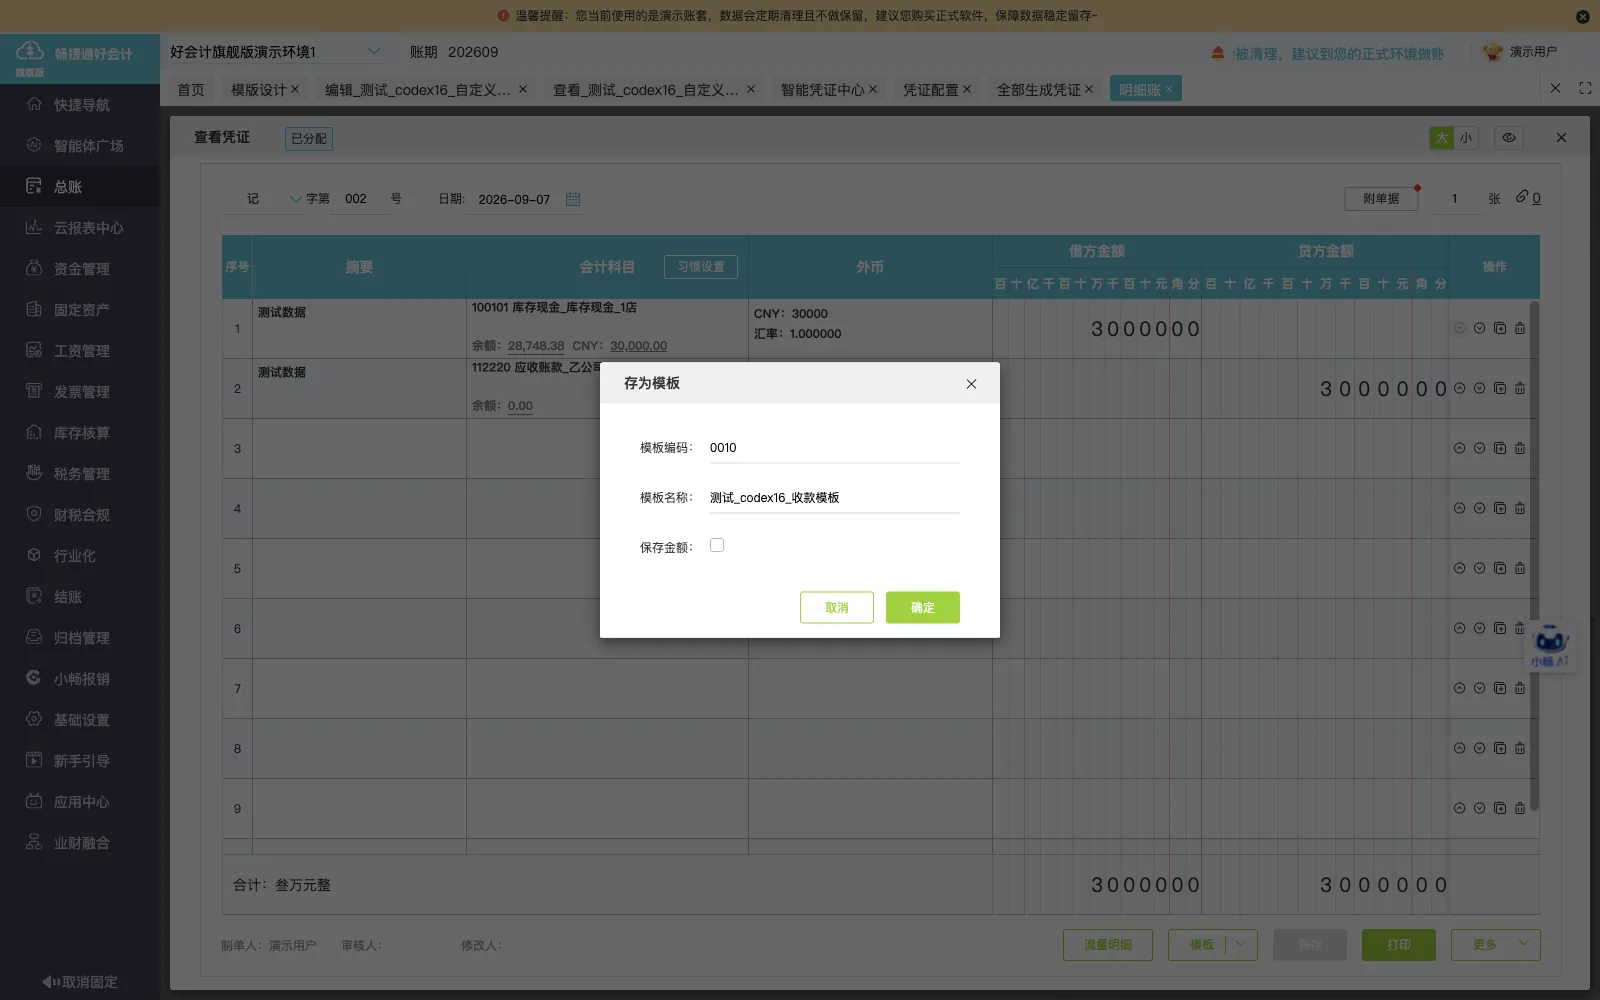
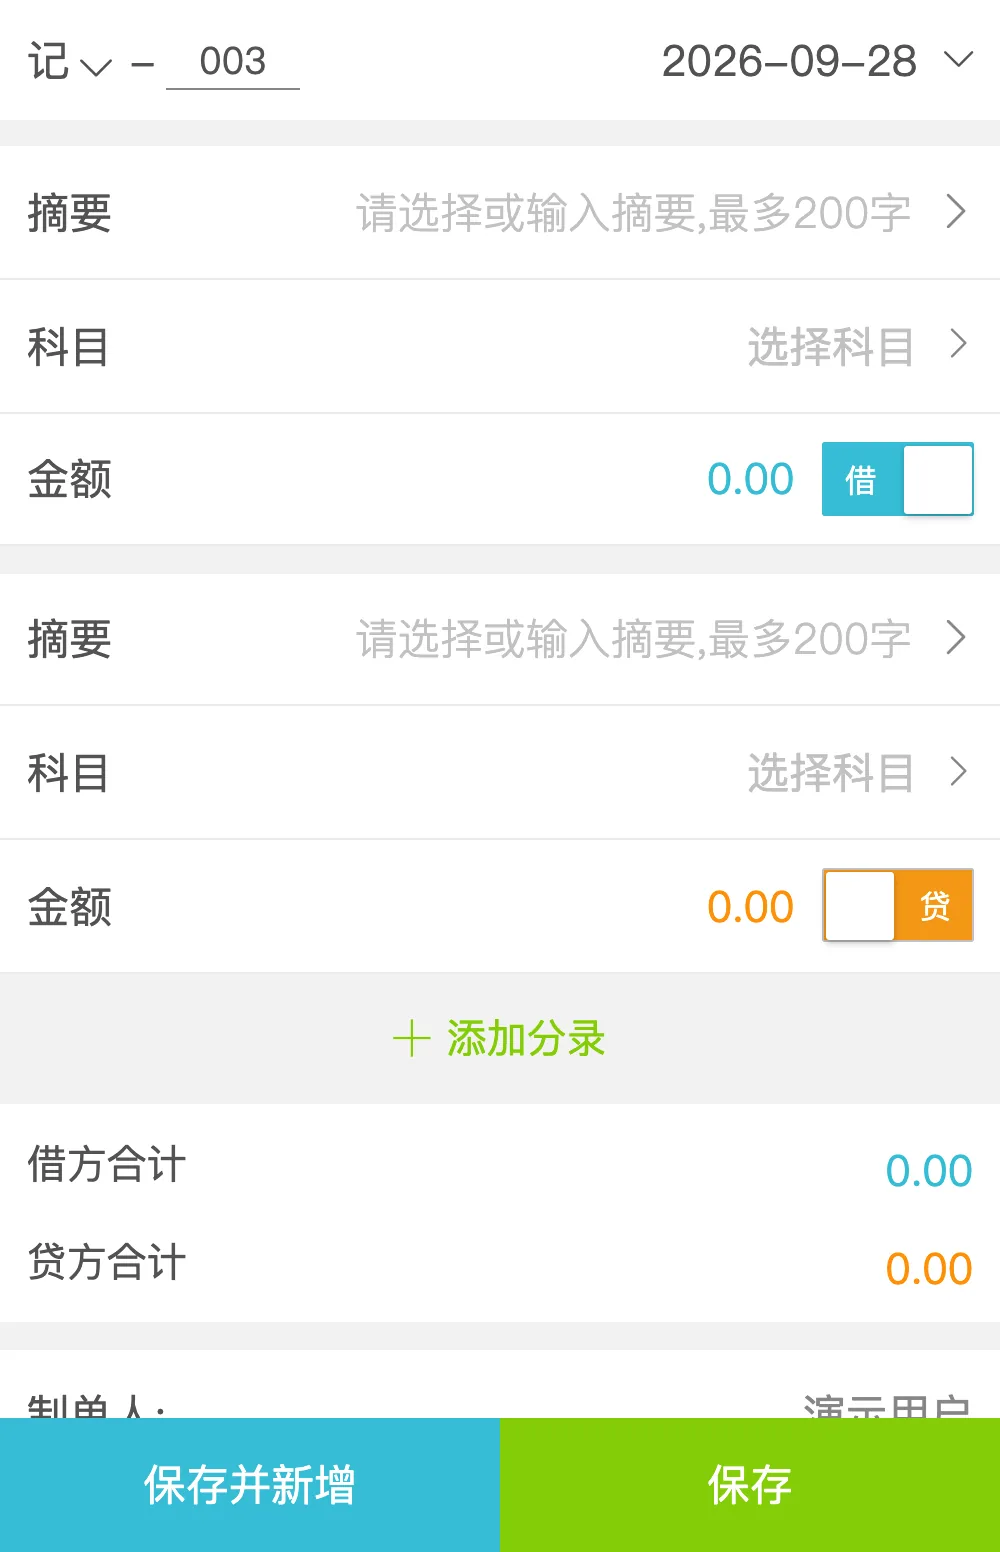
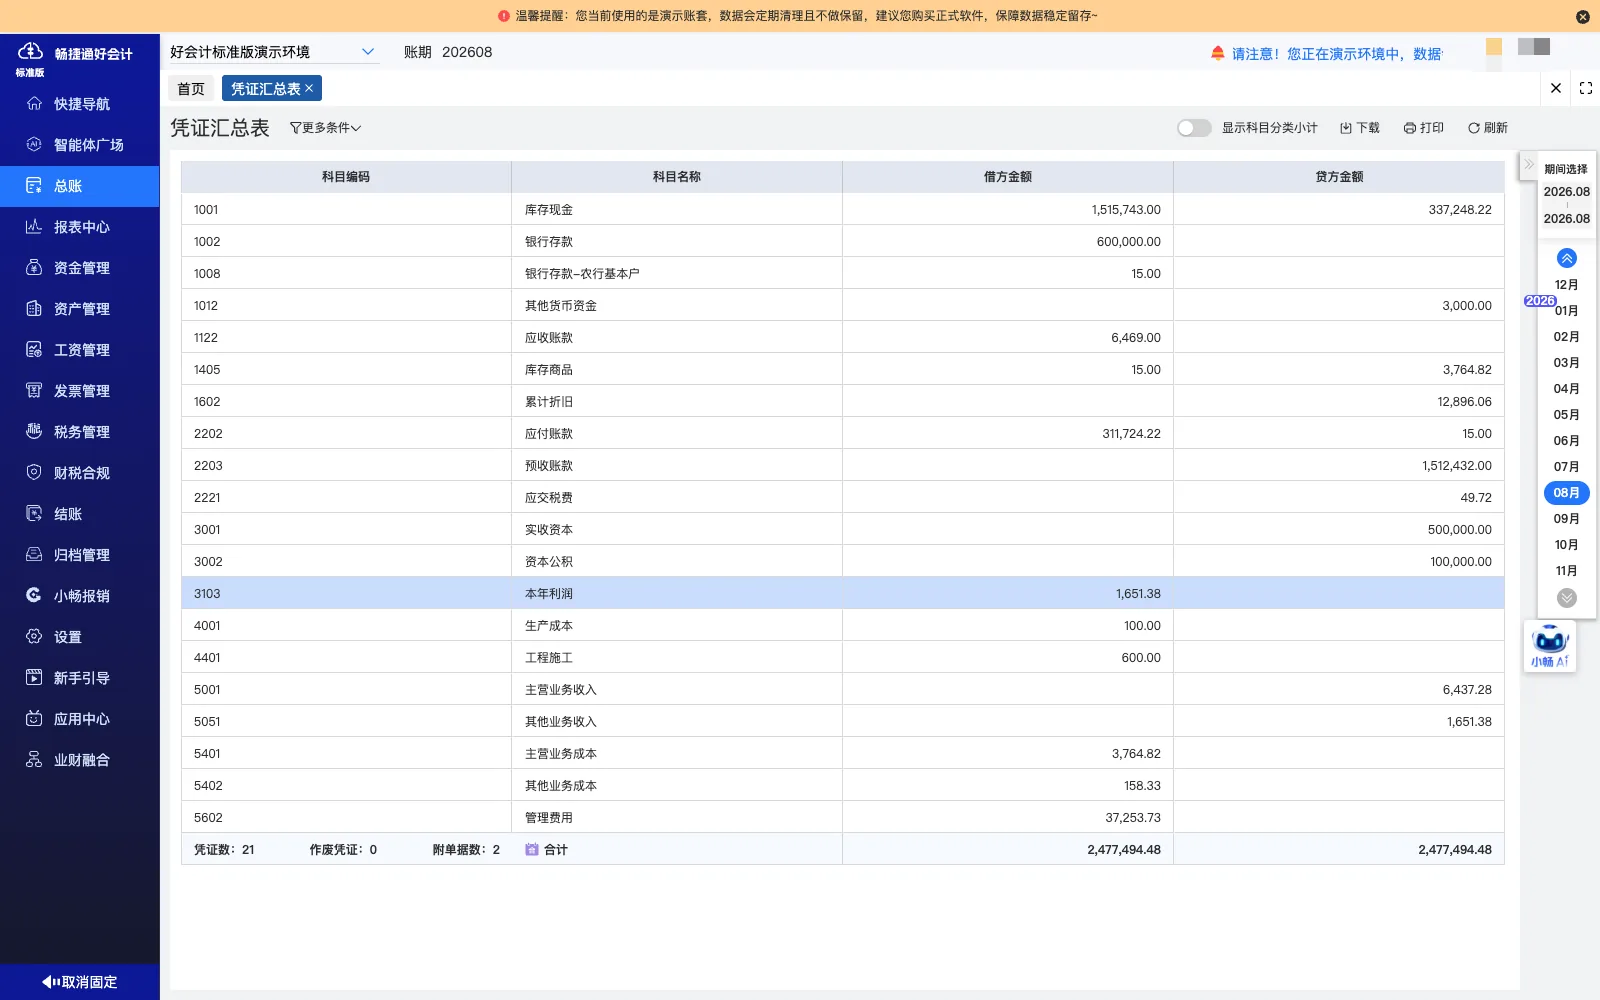
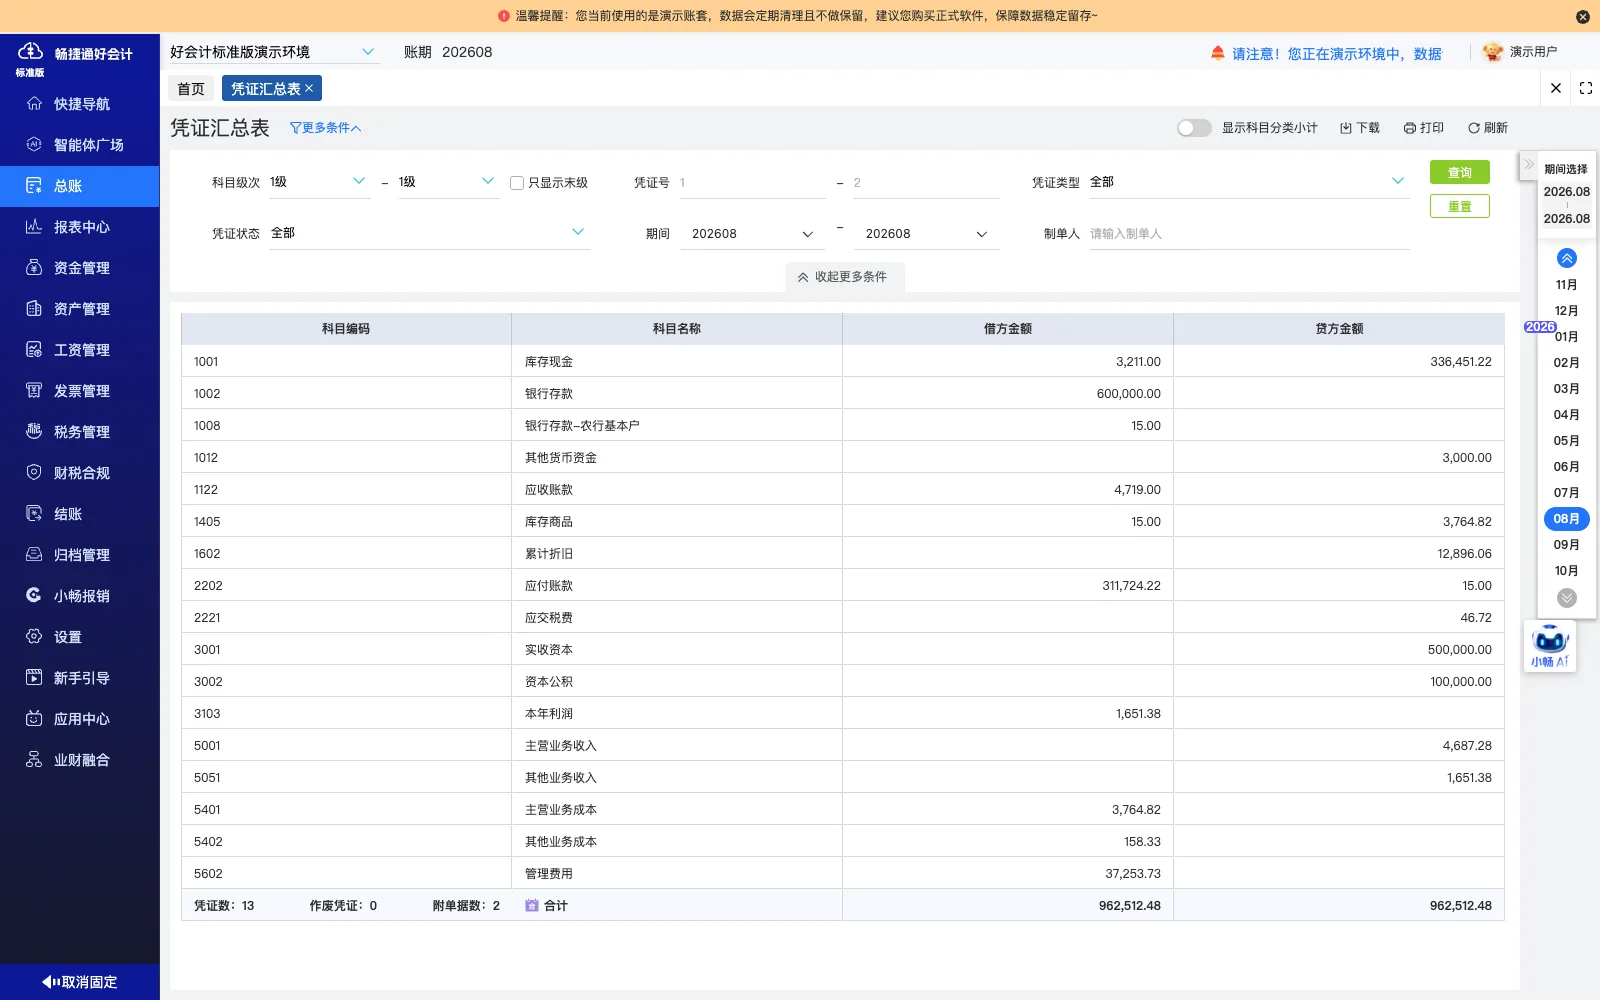
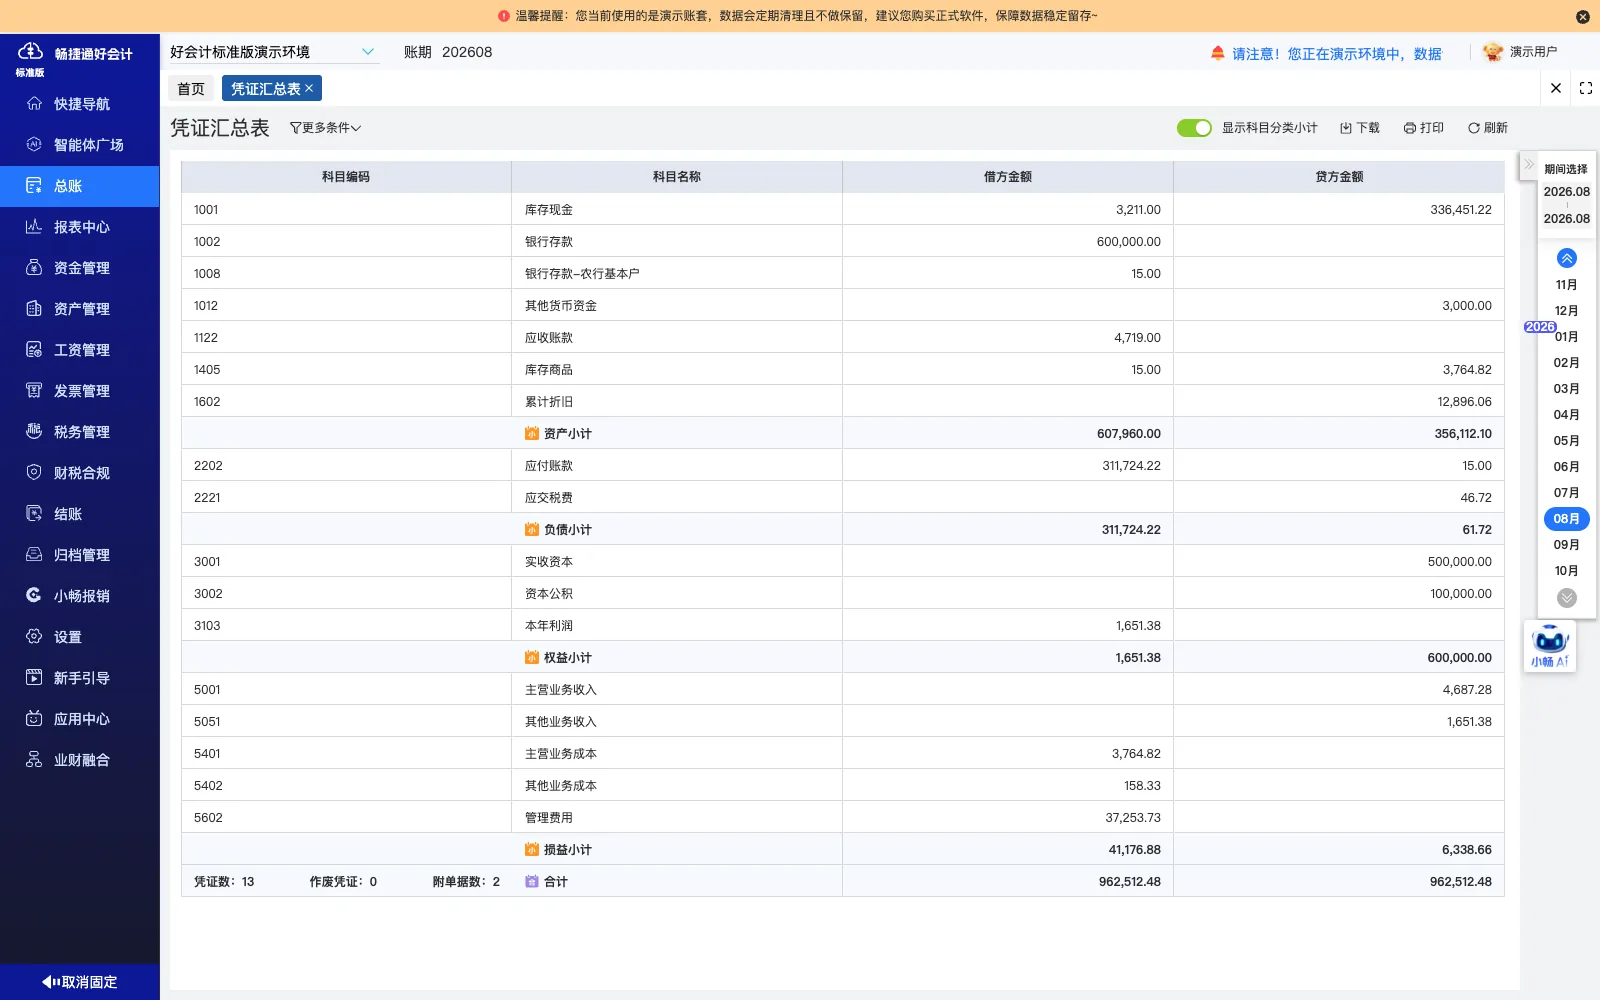
根据车辆出入库等业务数据生成成本凭证,接入总账核算,形成汽车服务业务的成本记录
-
凭证与报表关联
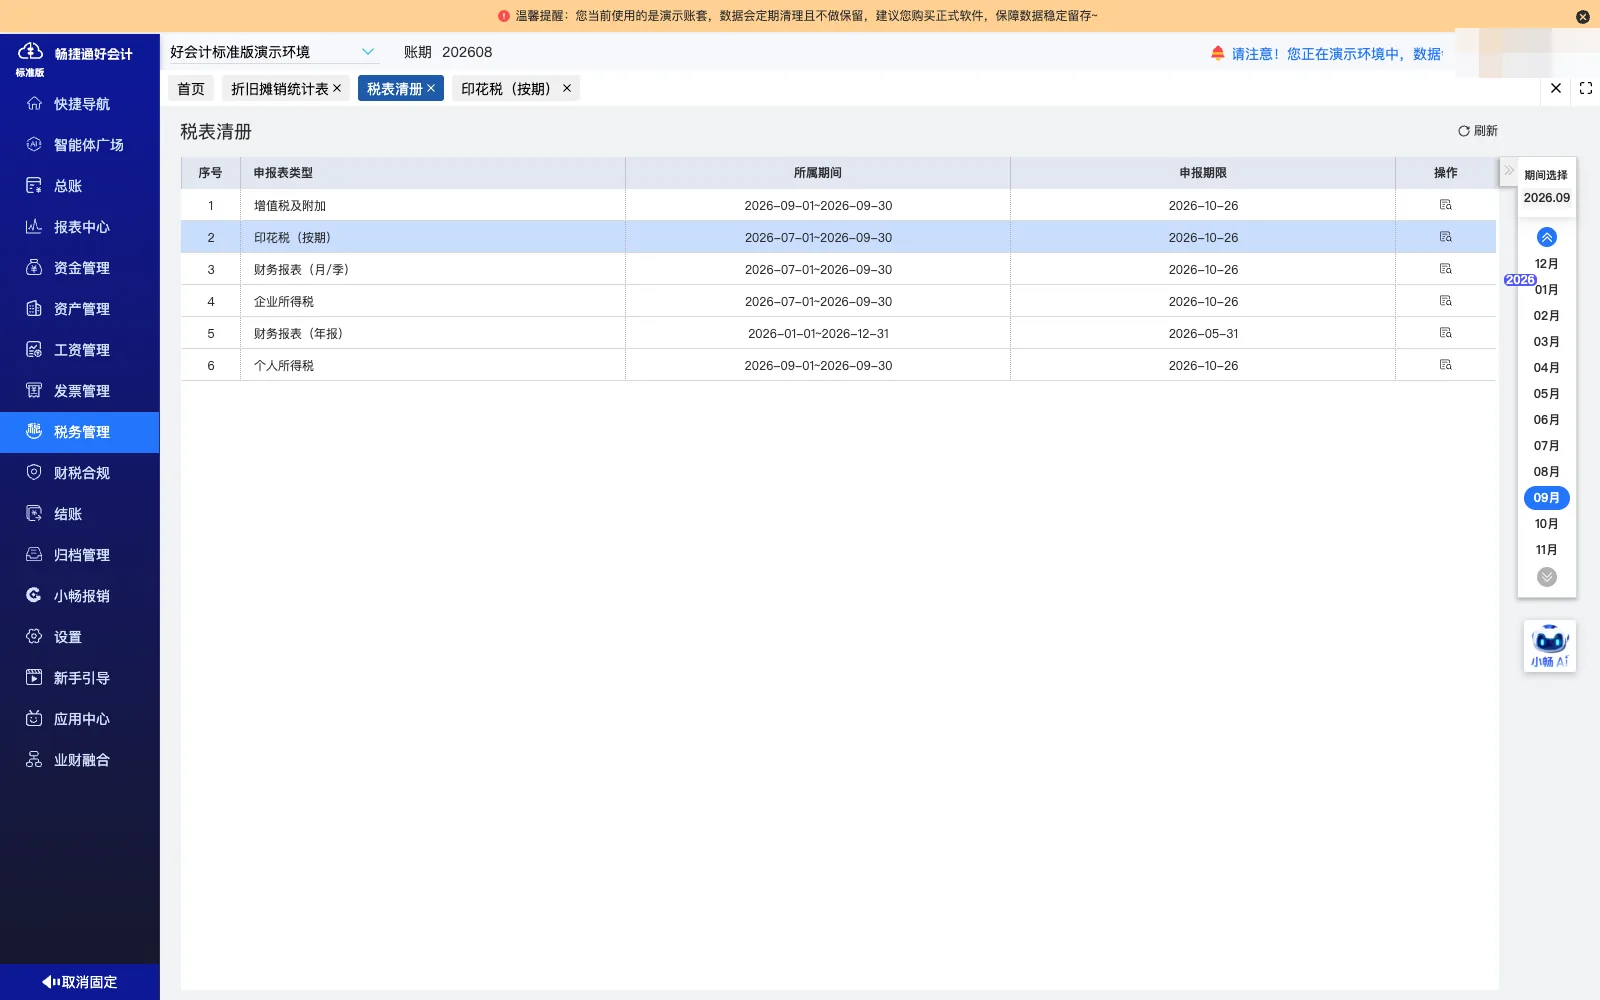
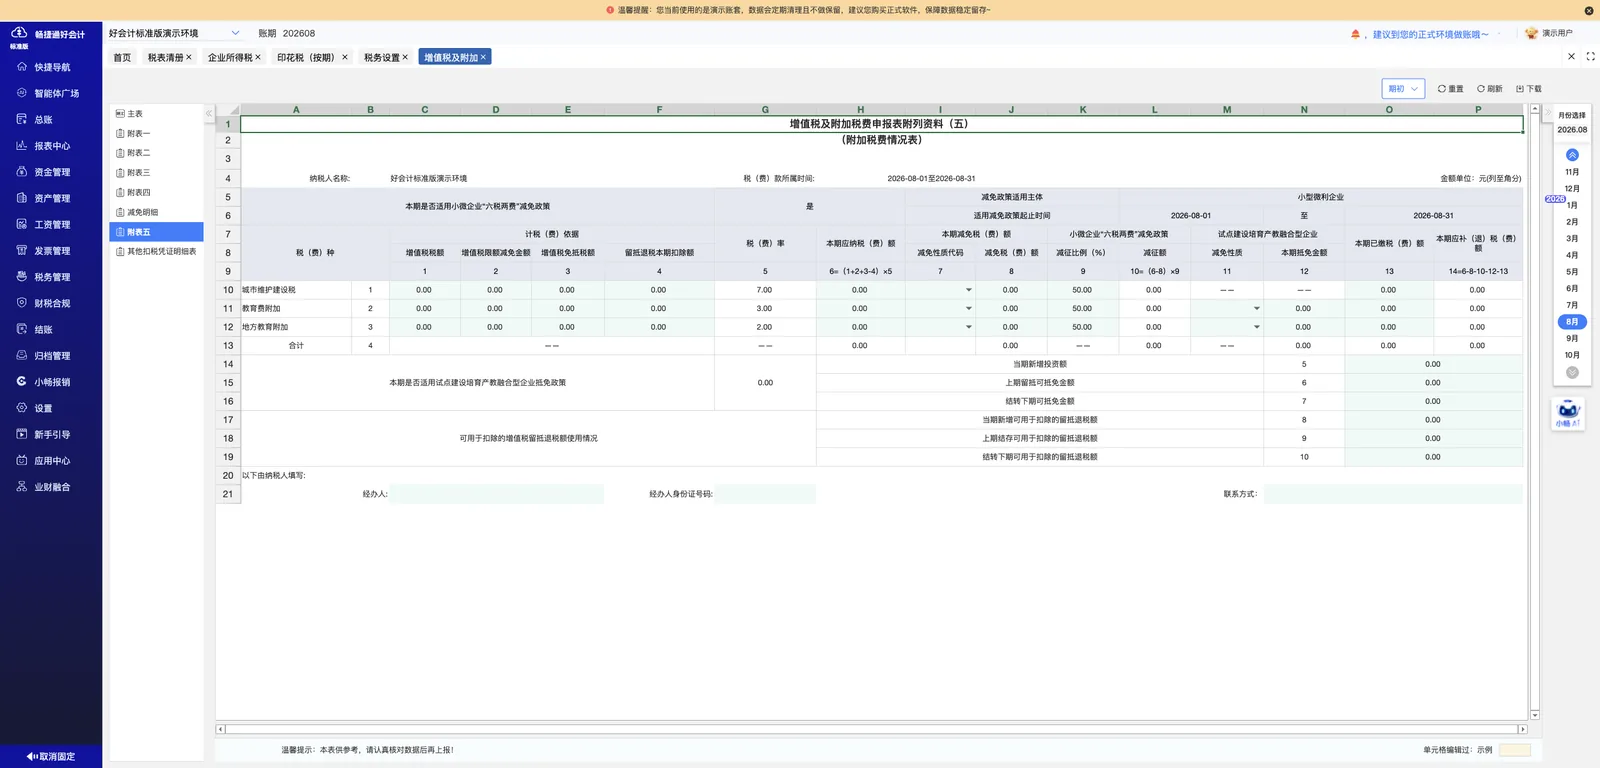
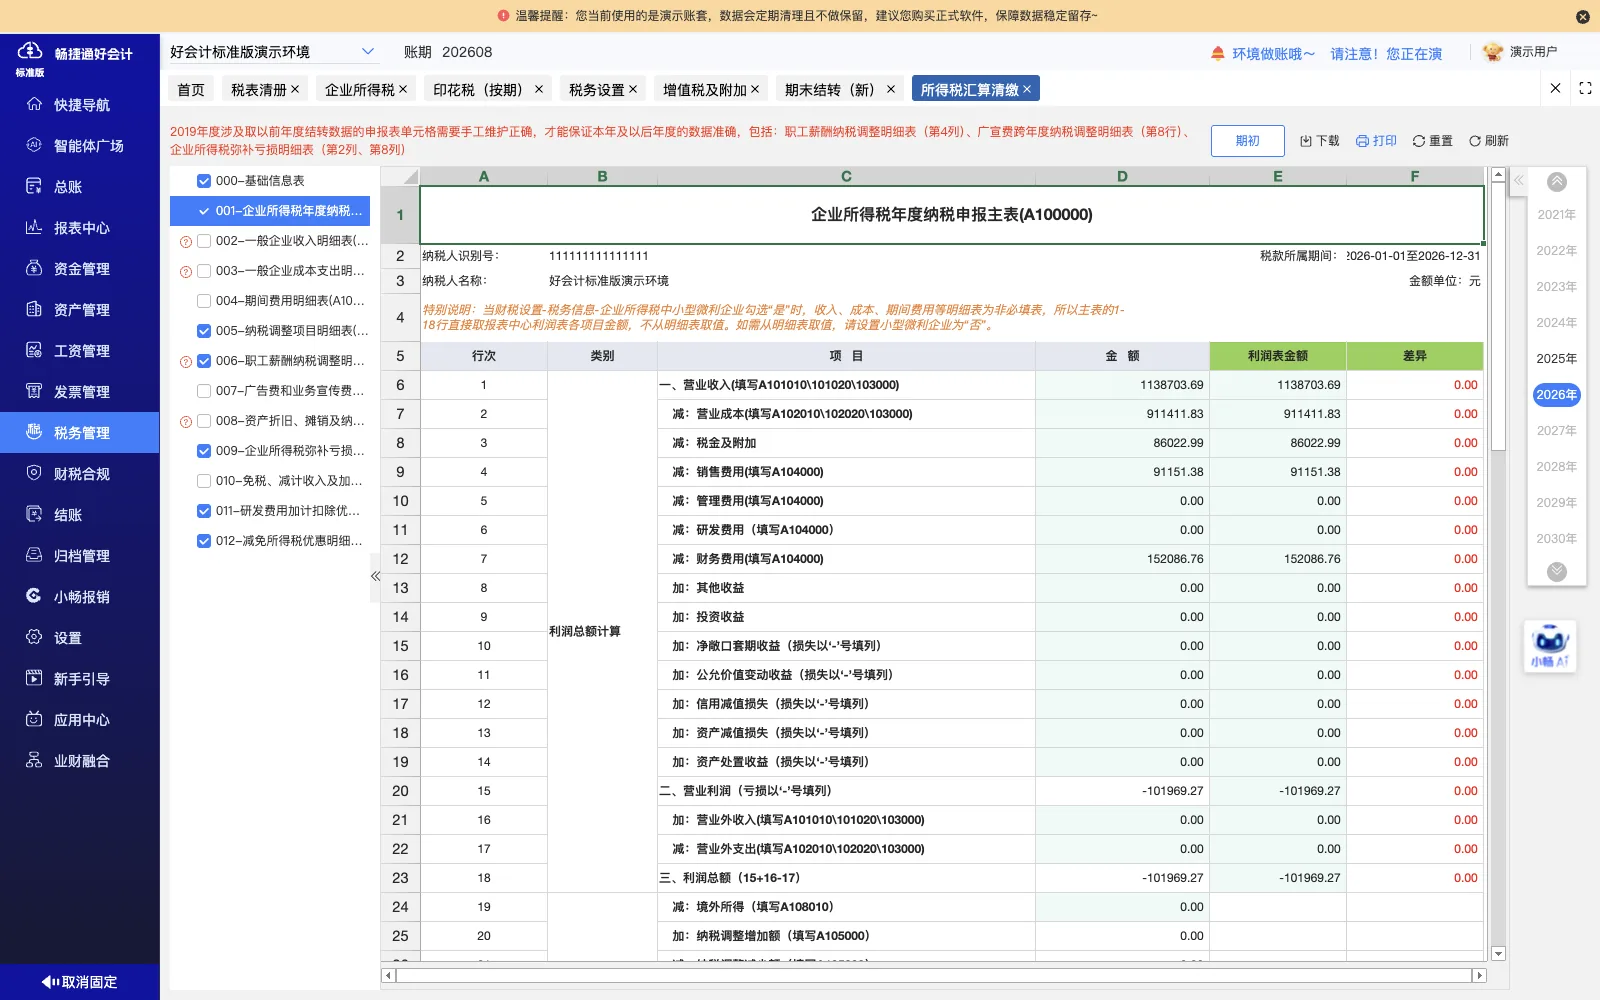
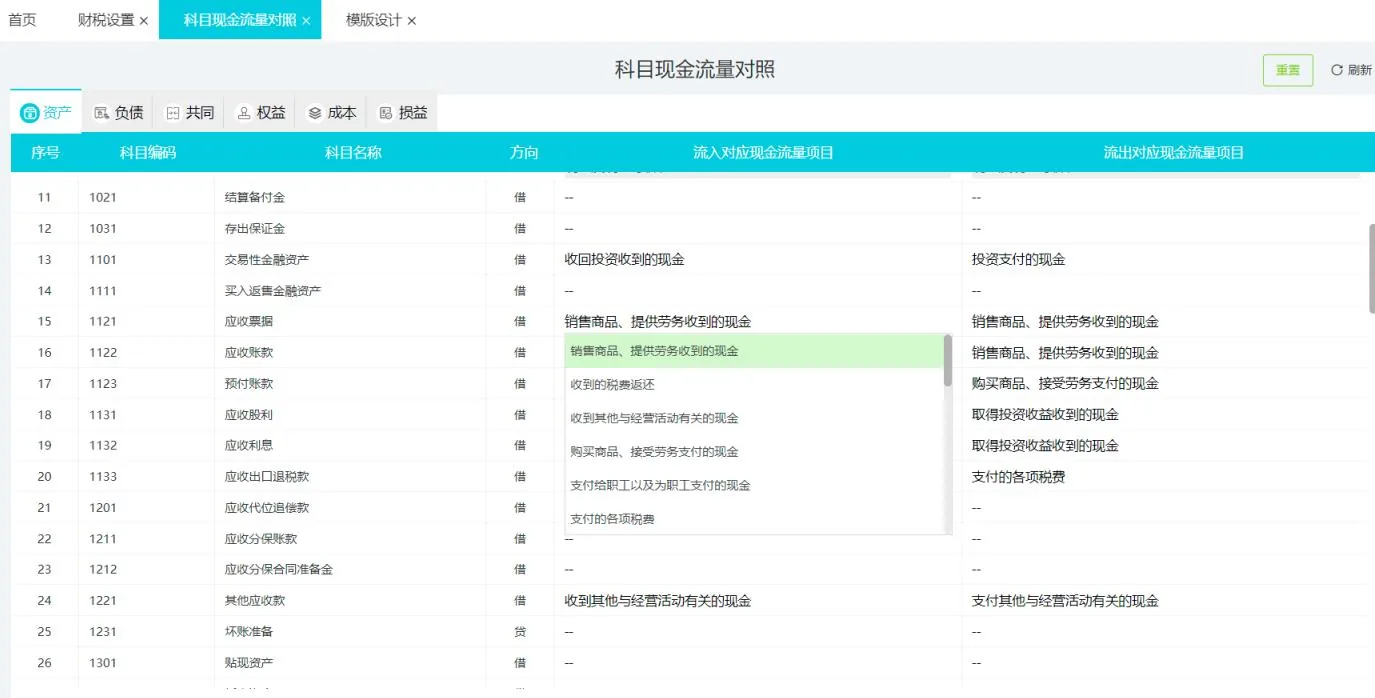
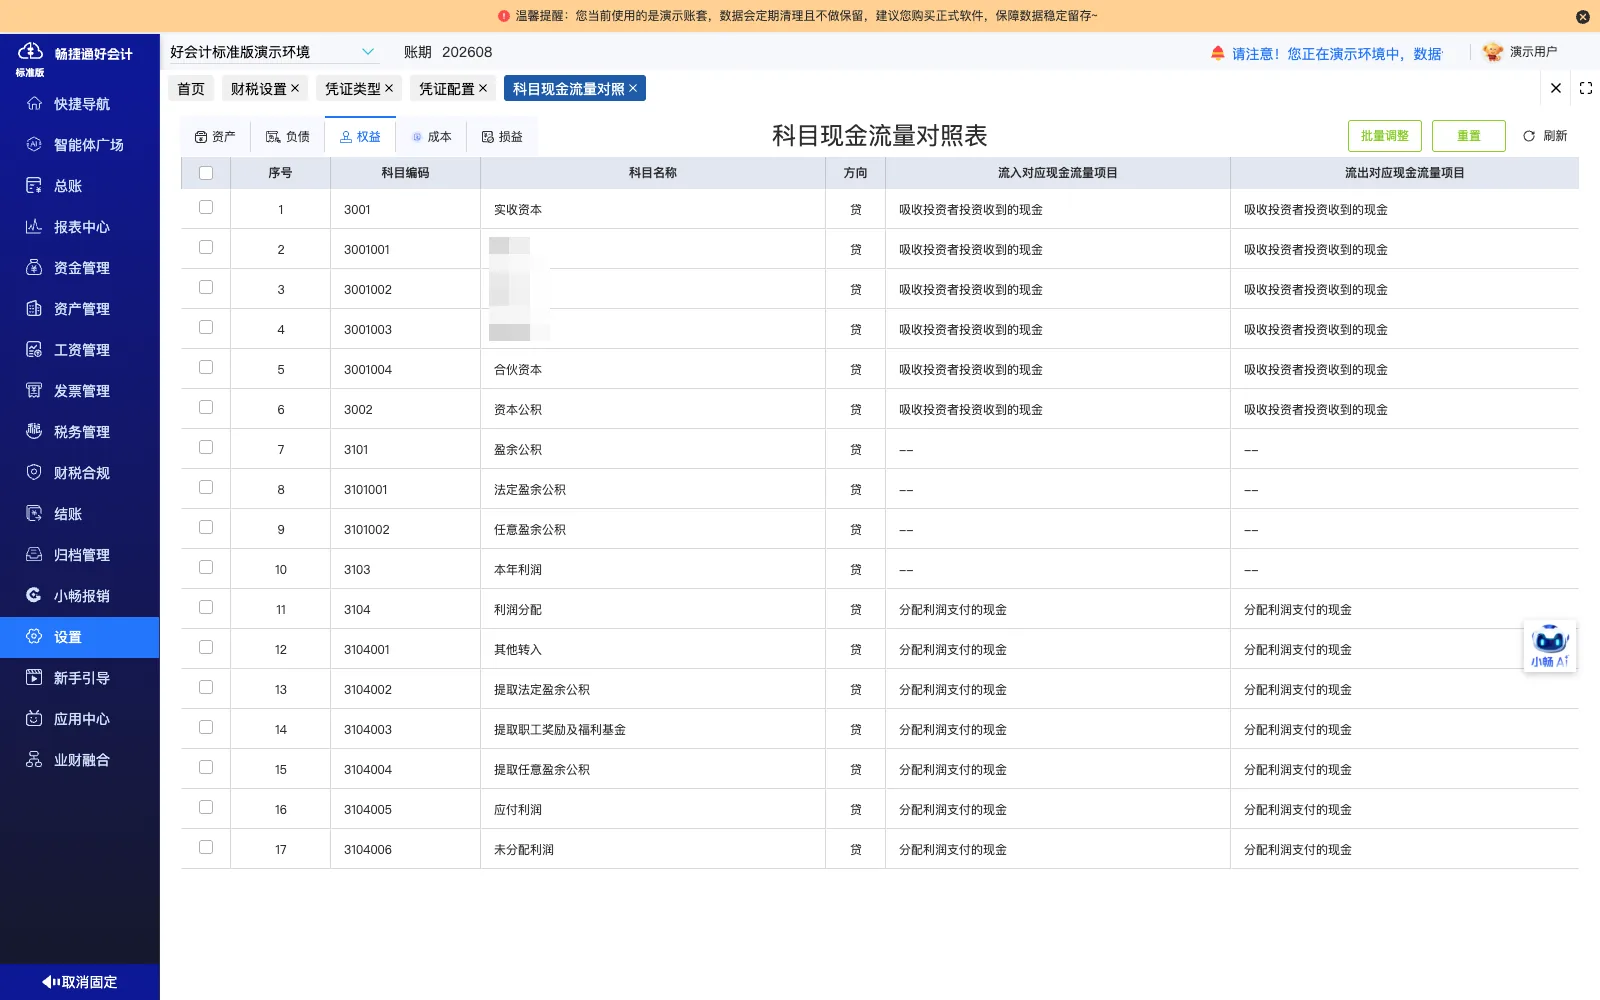
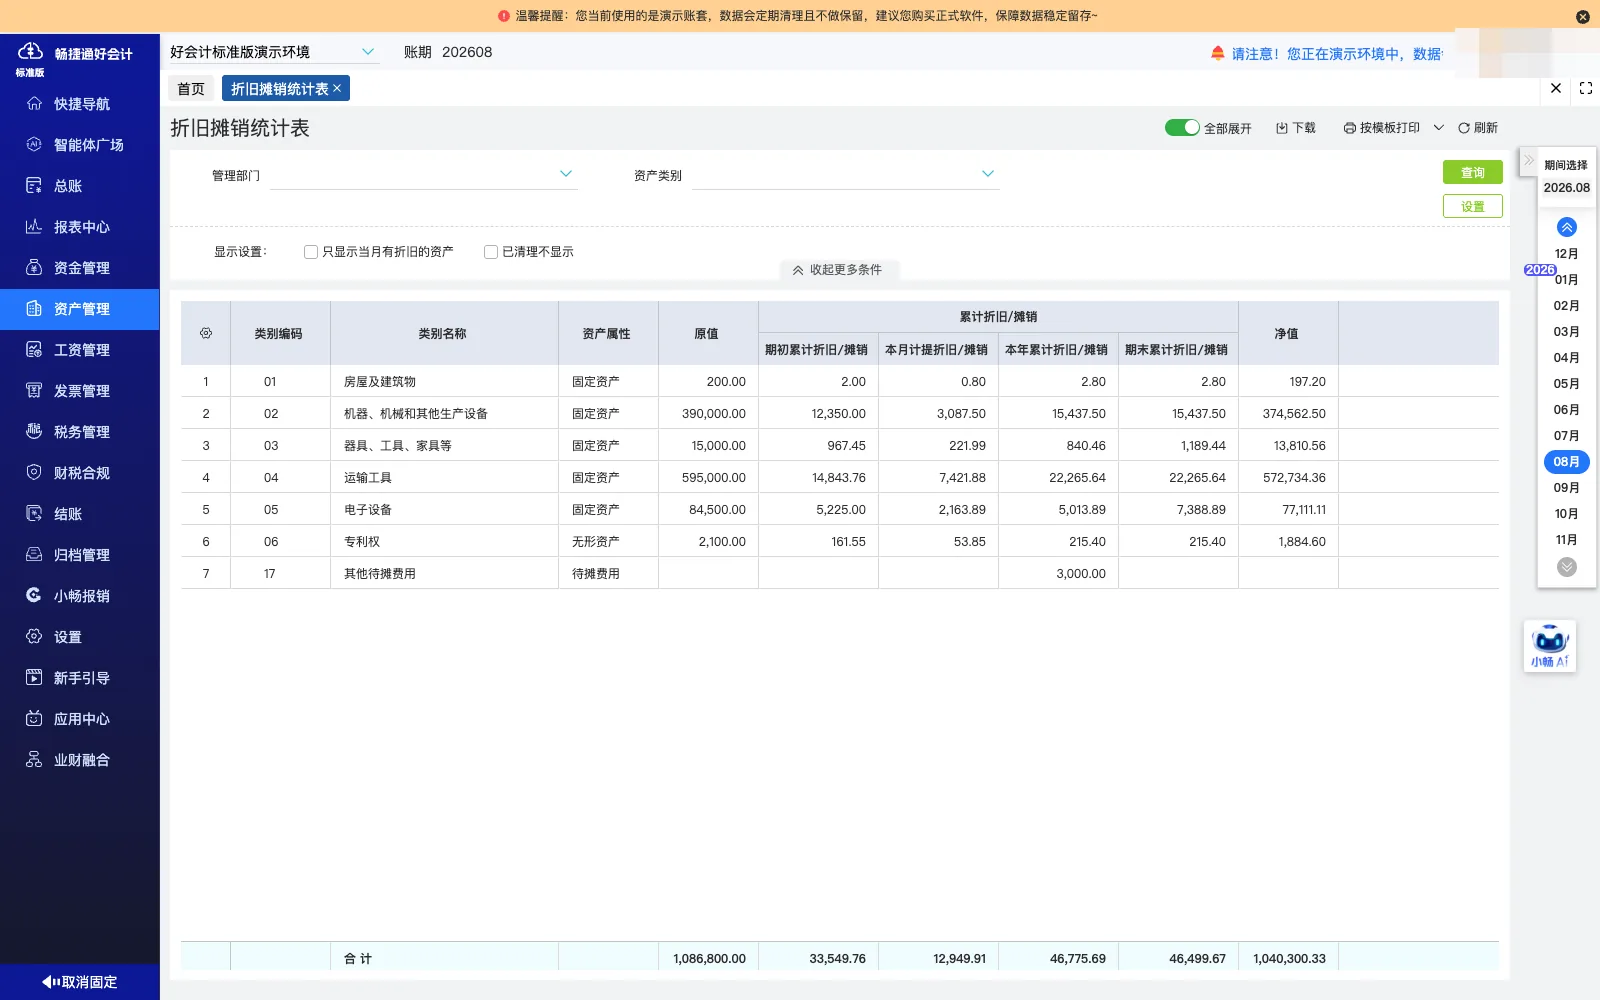
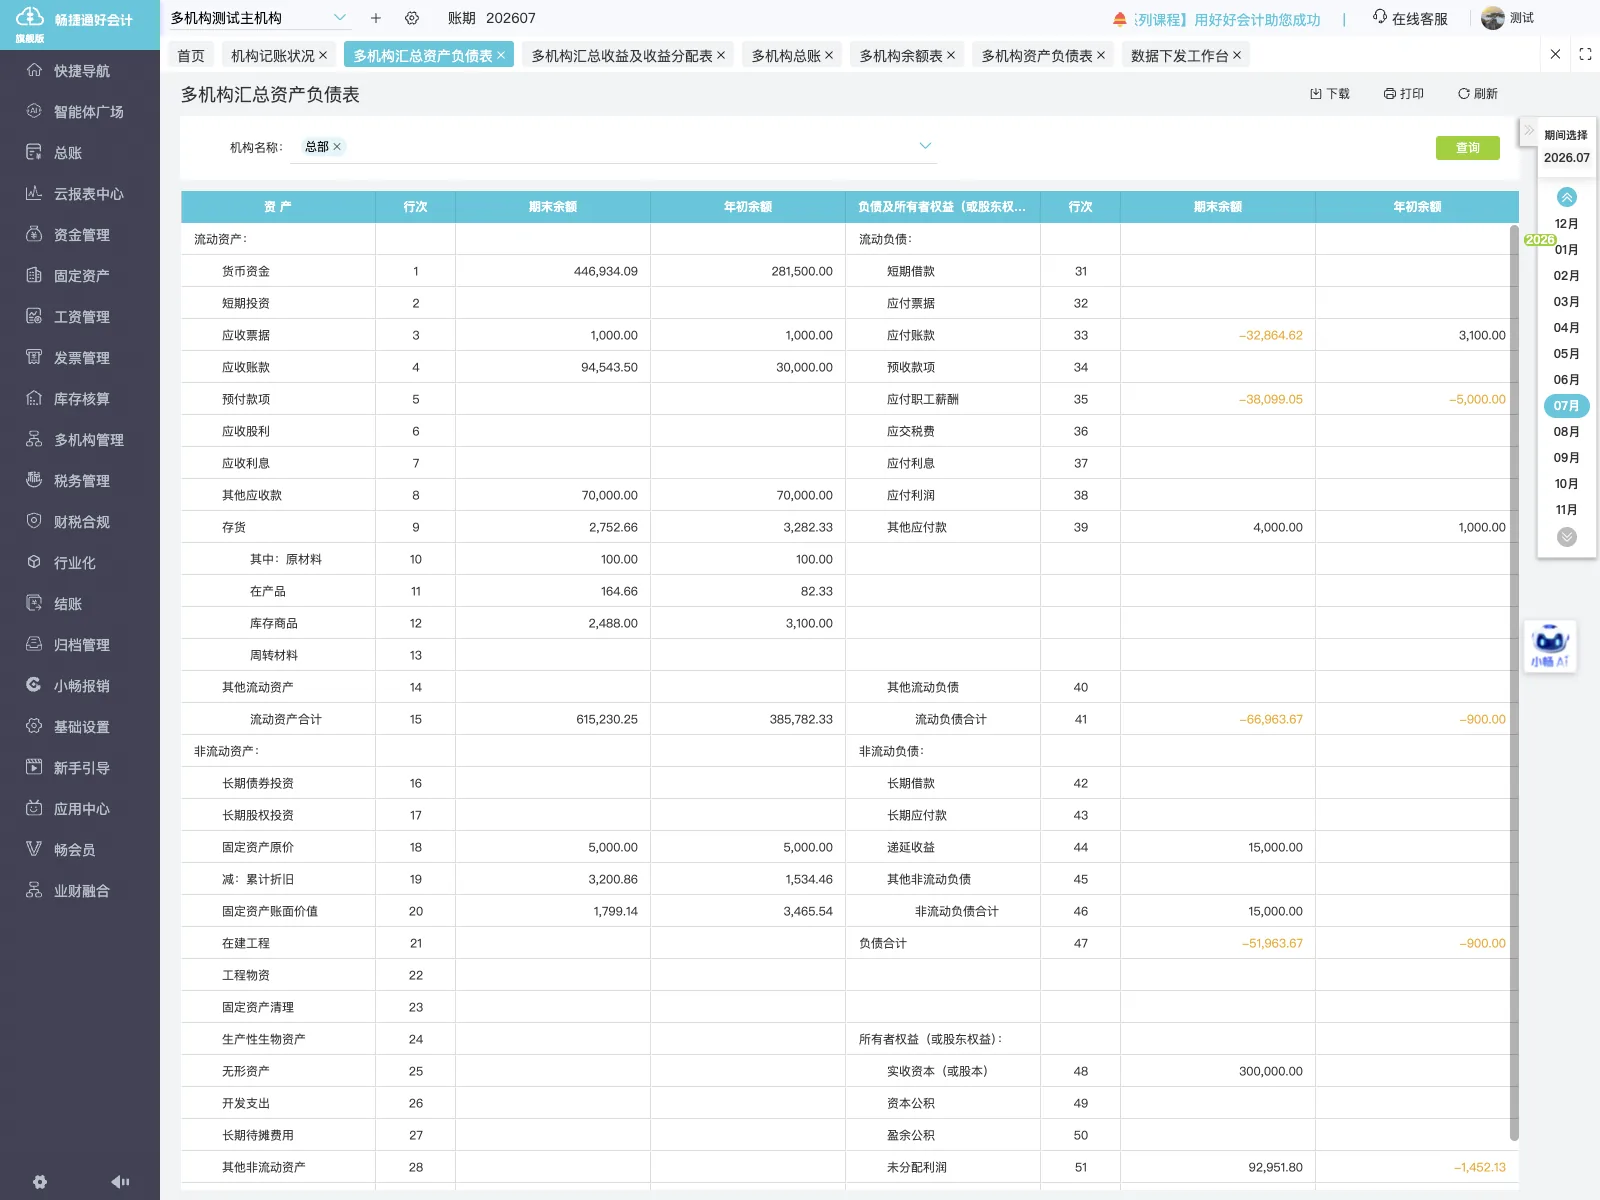
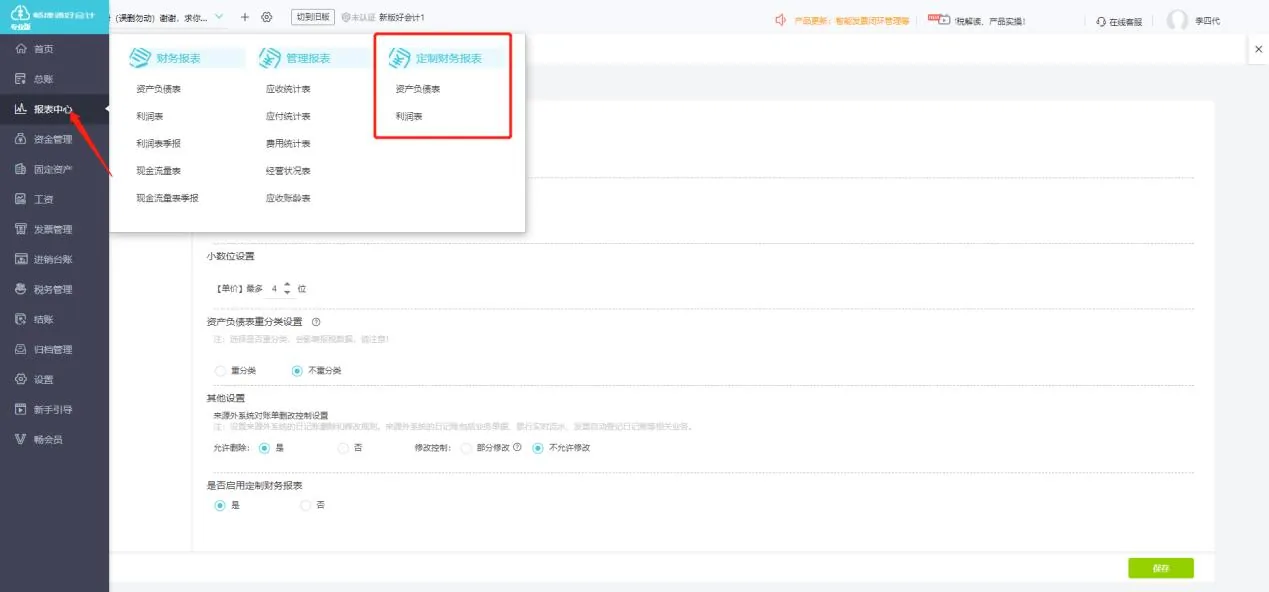
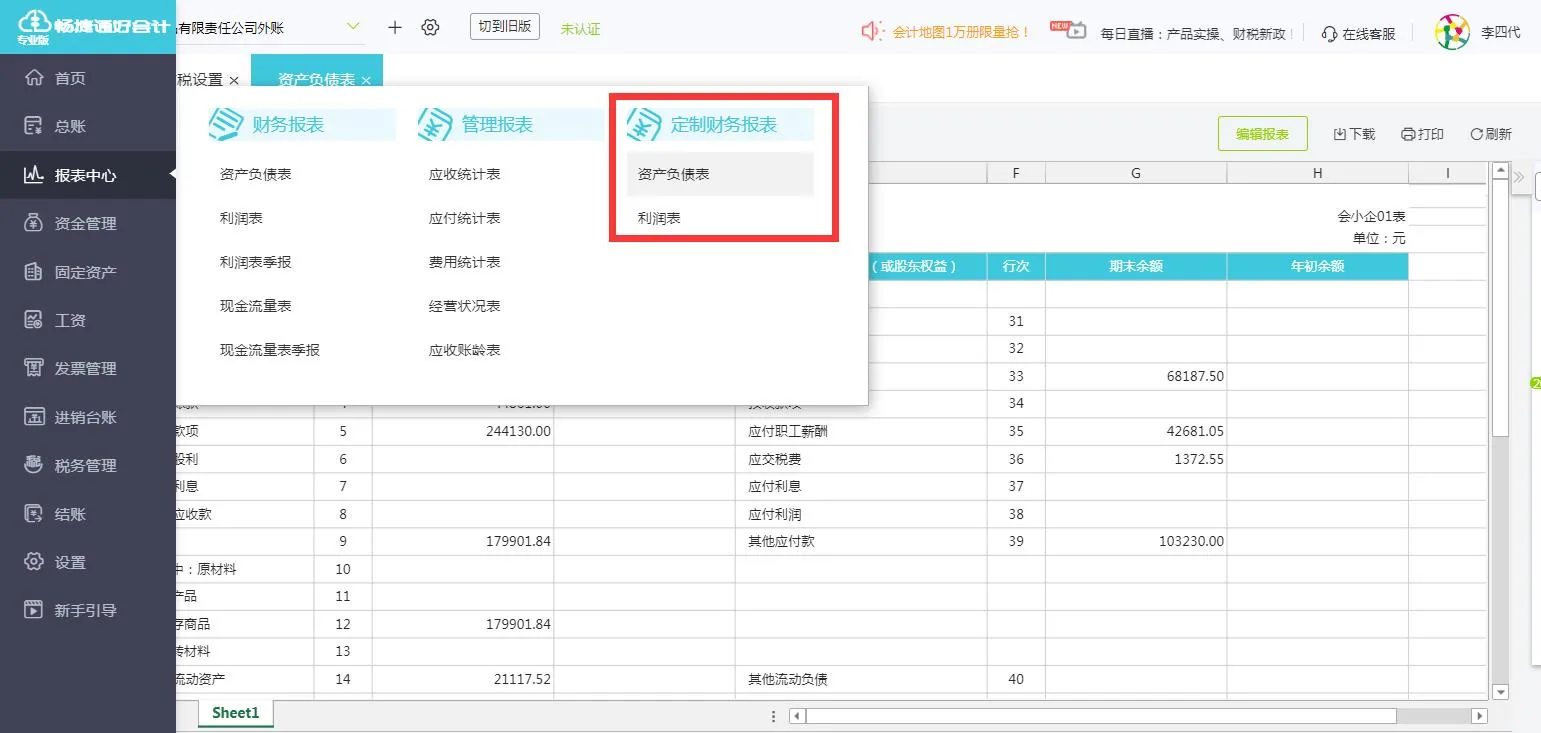
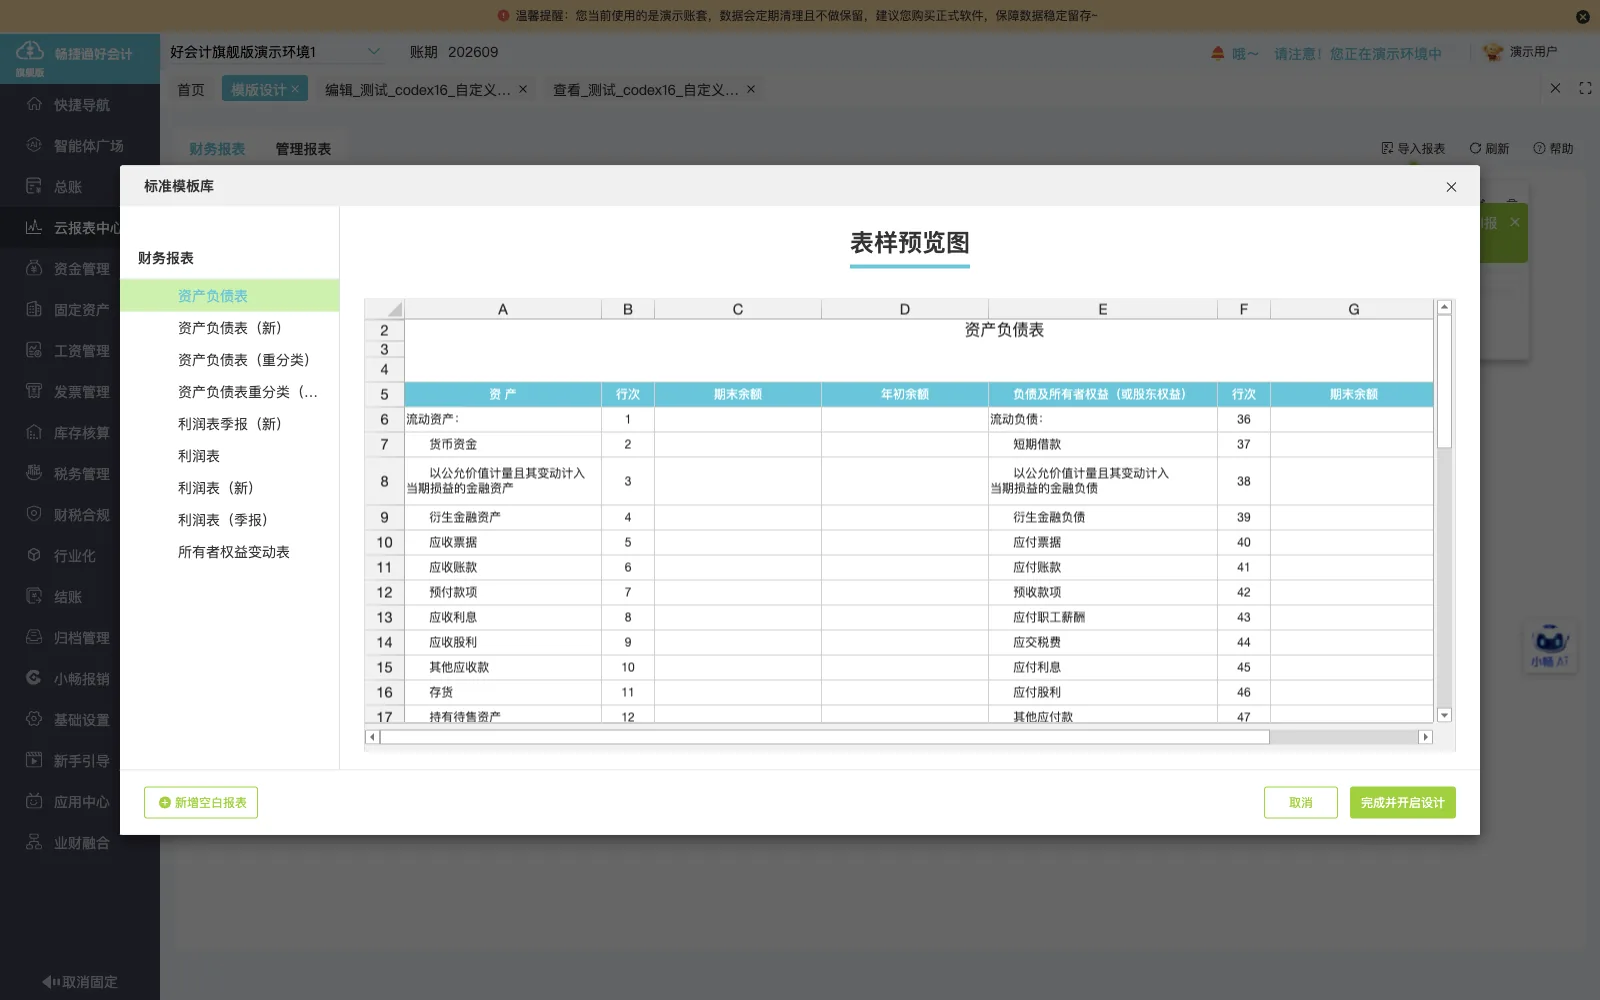
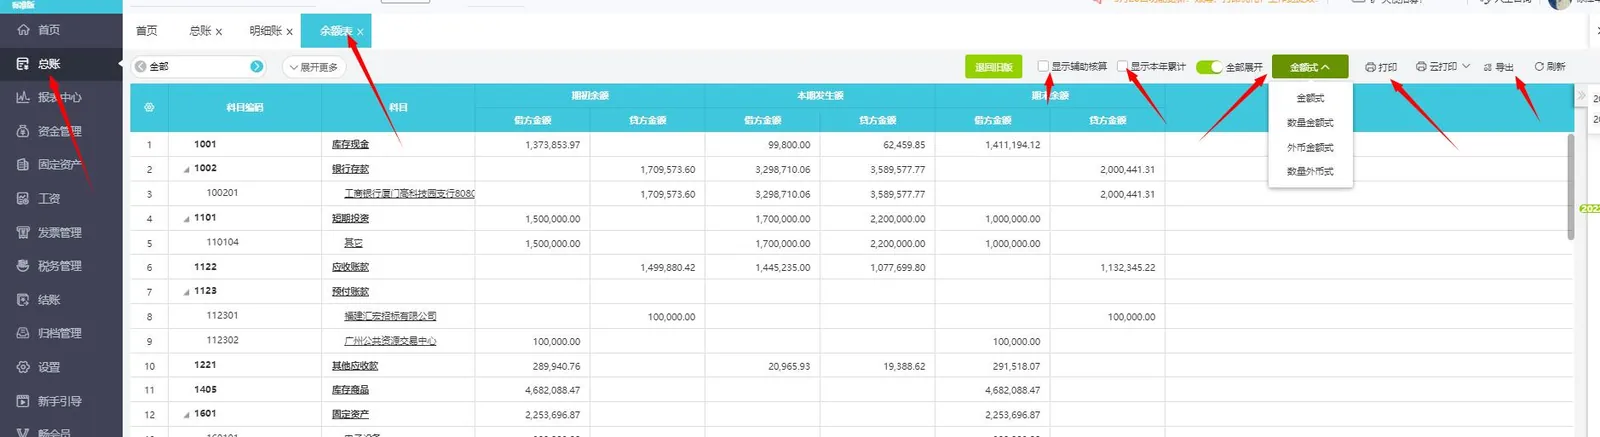
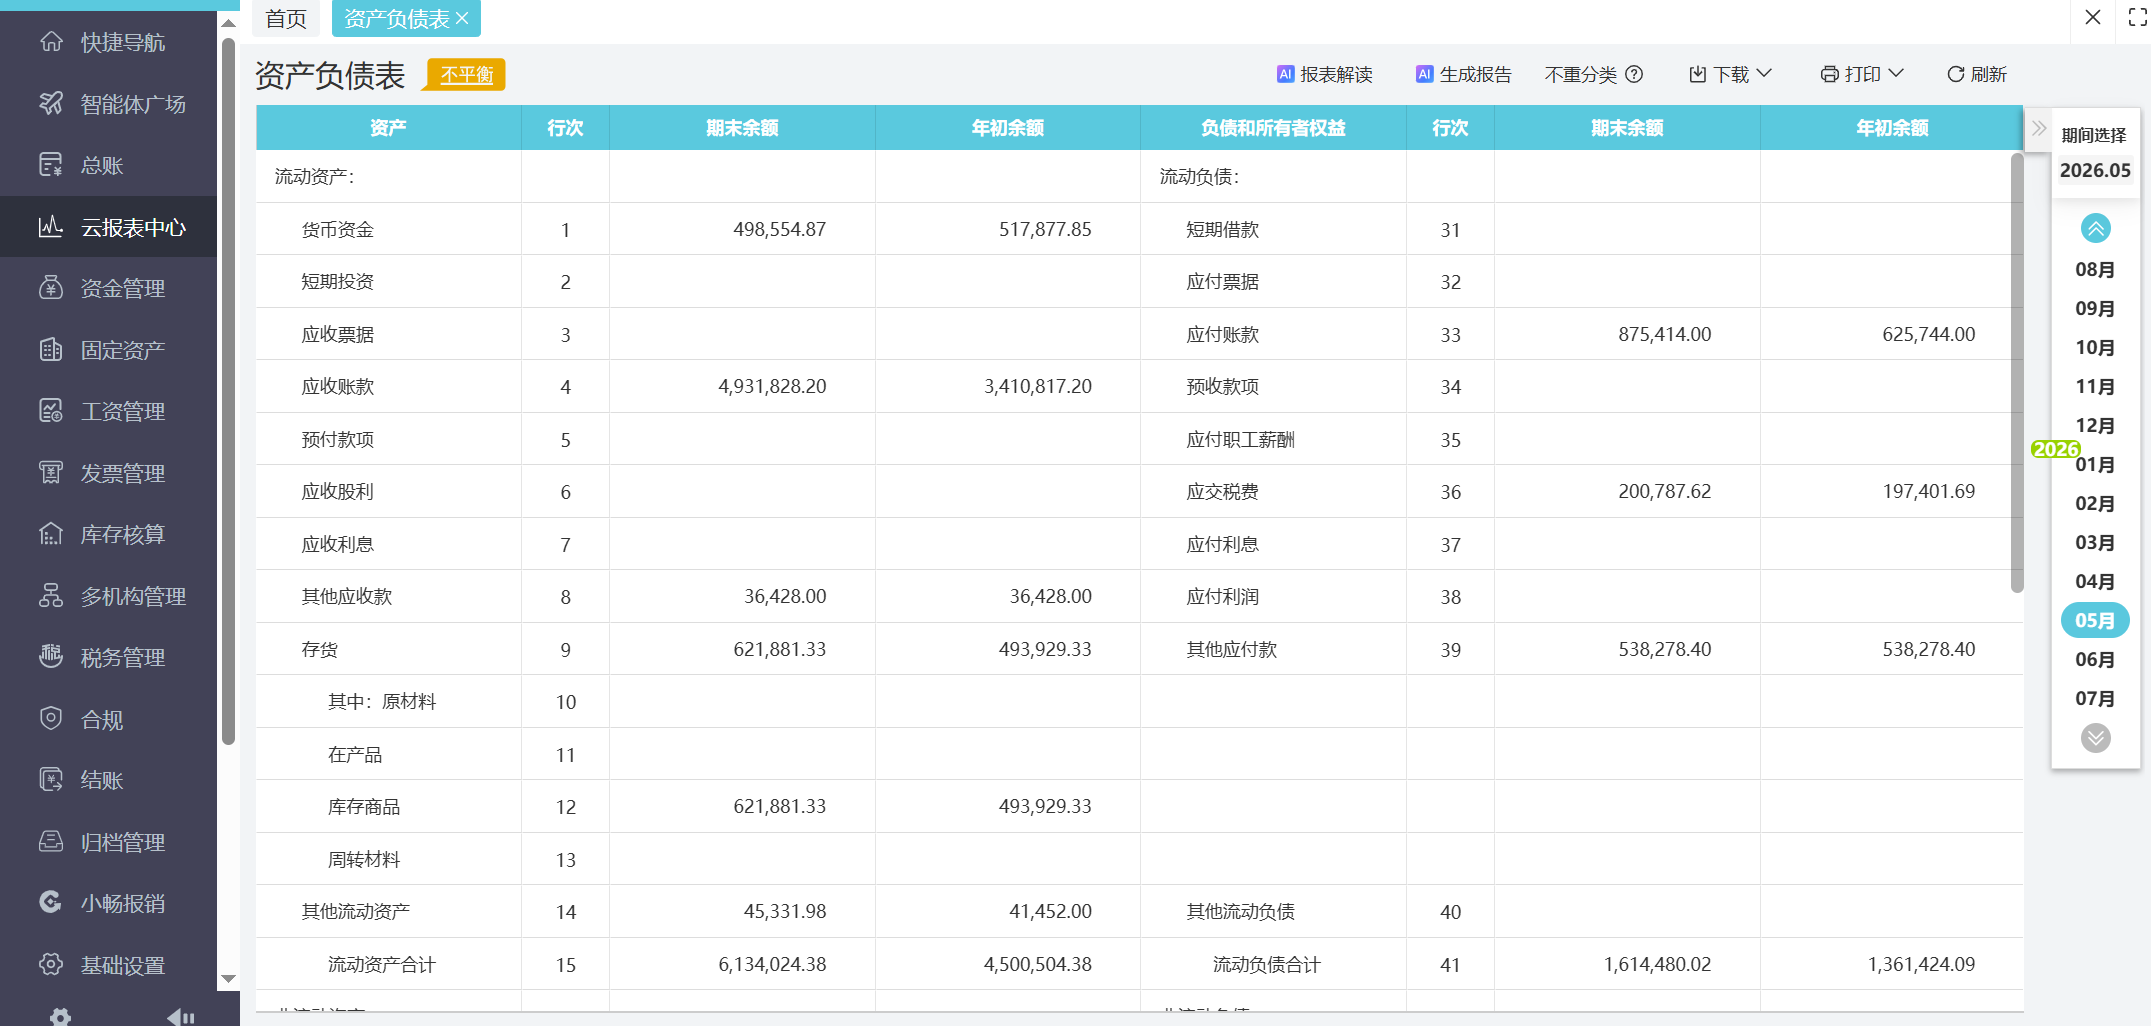
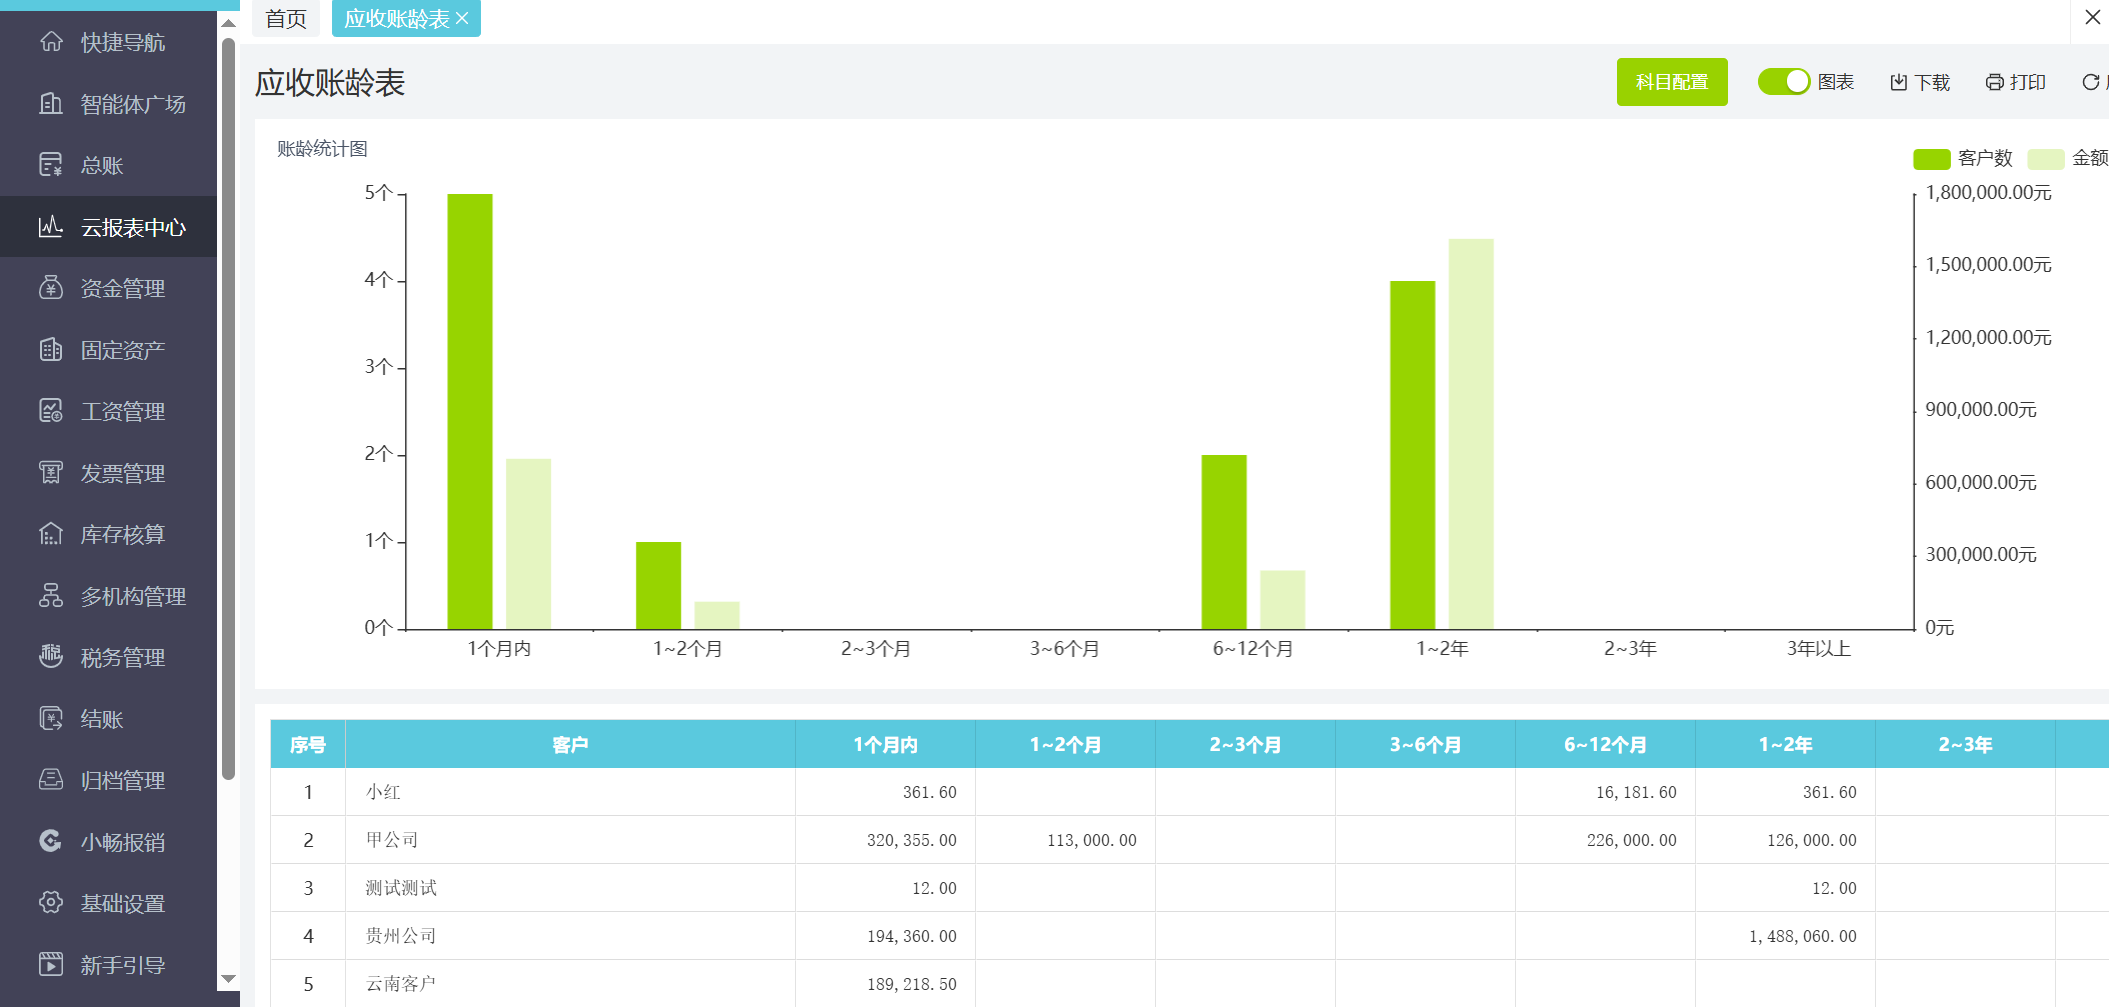
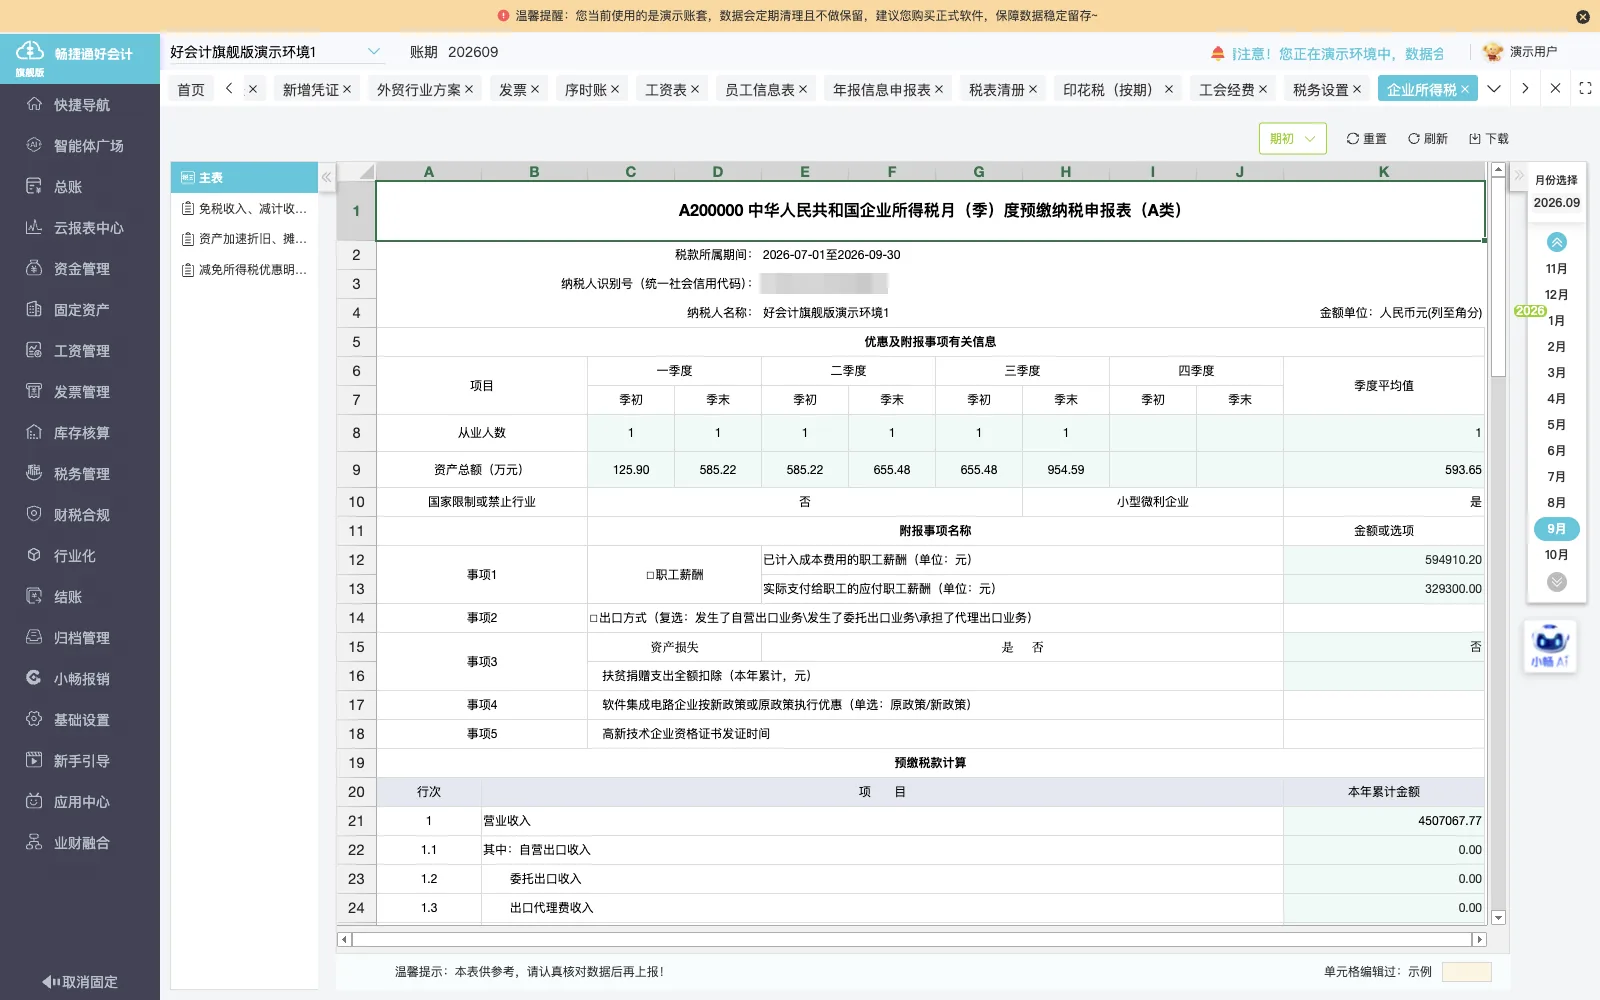
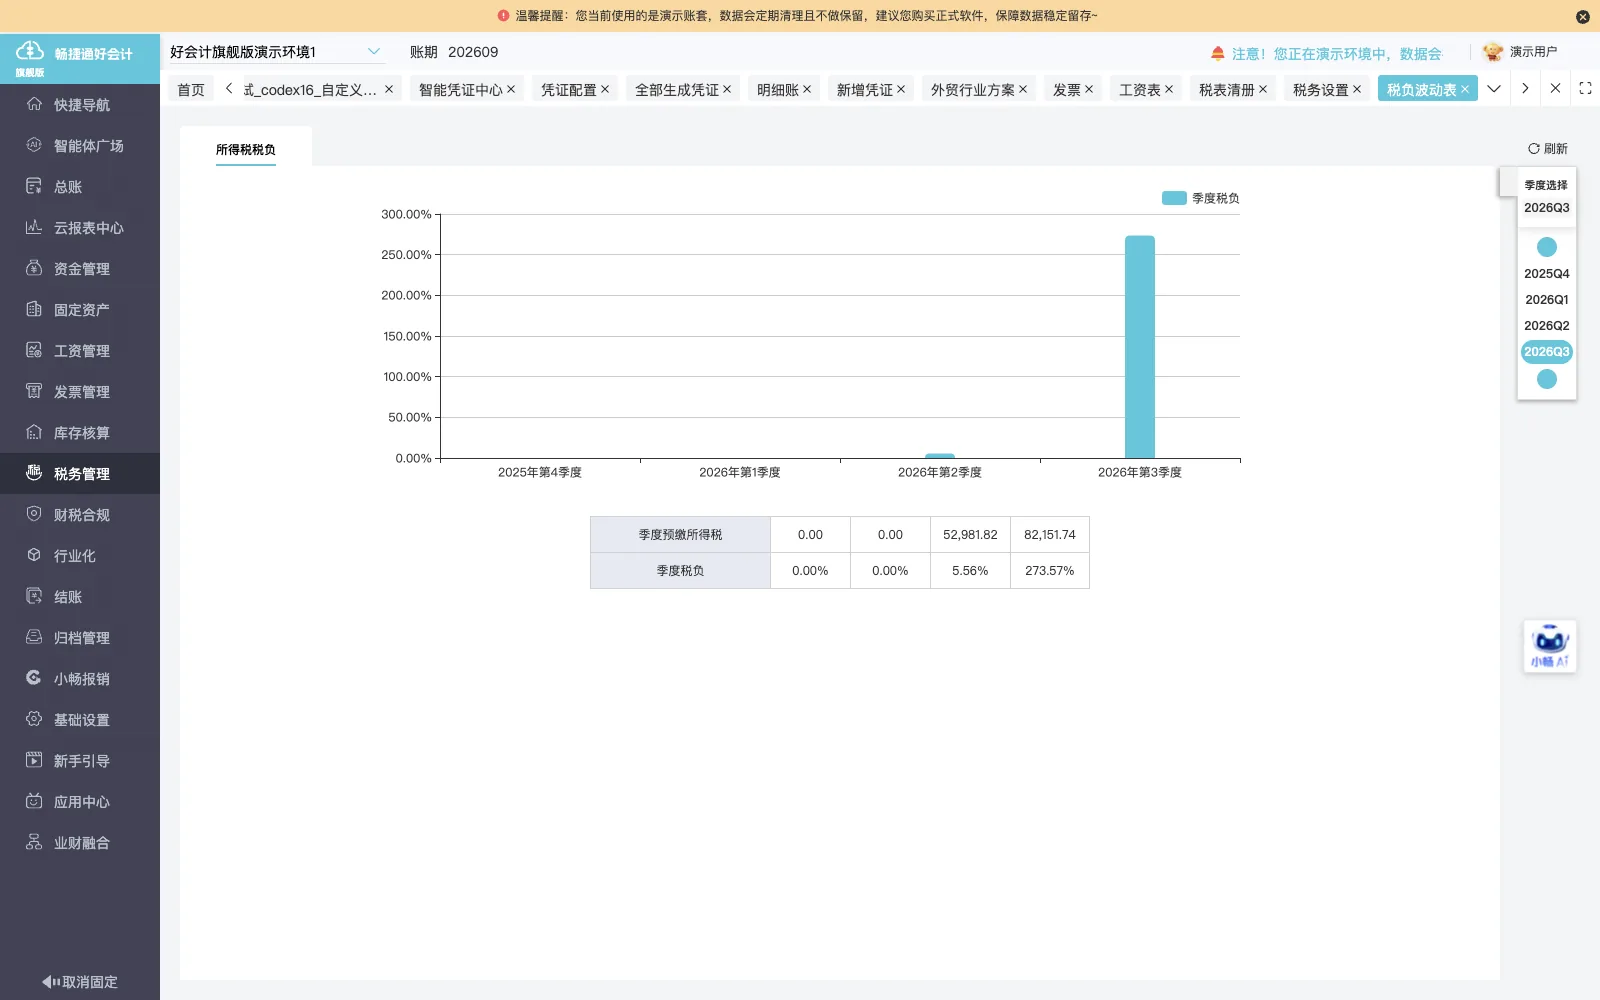
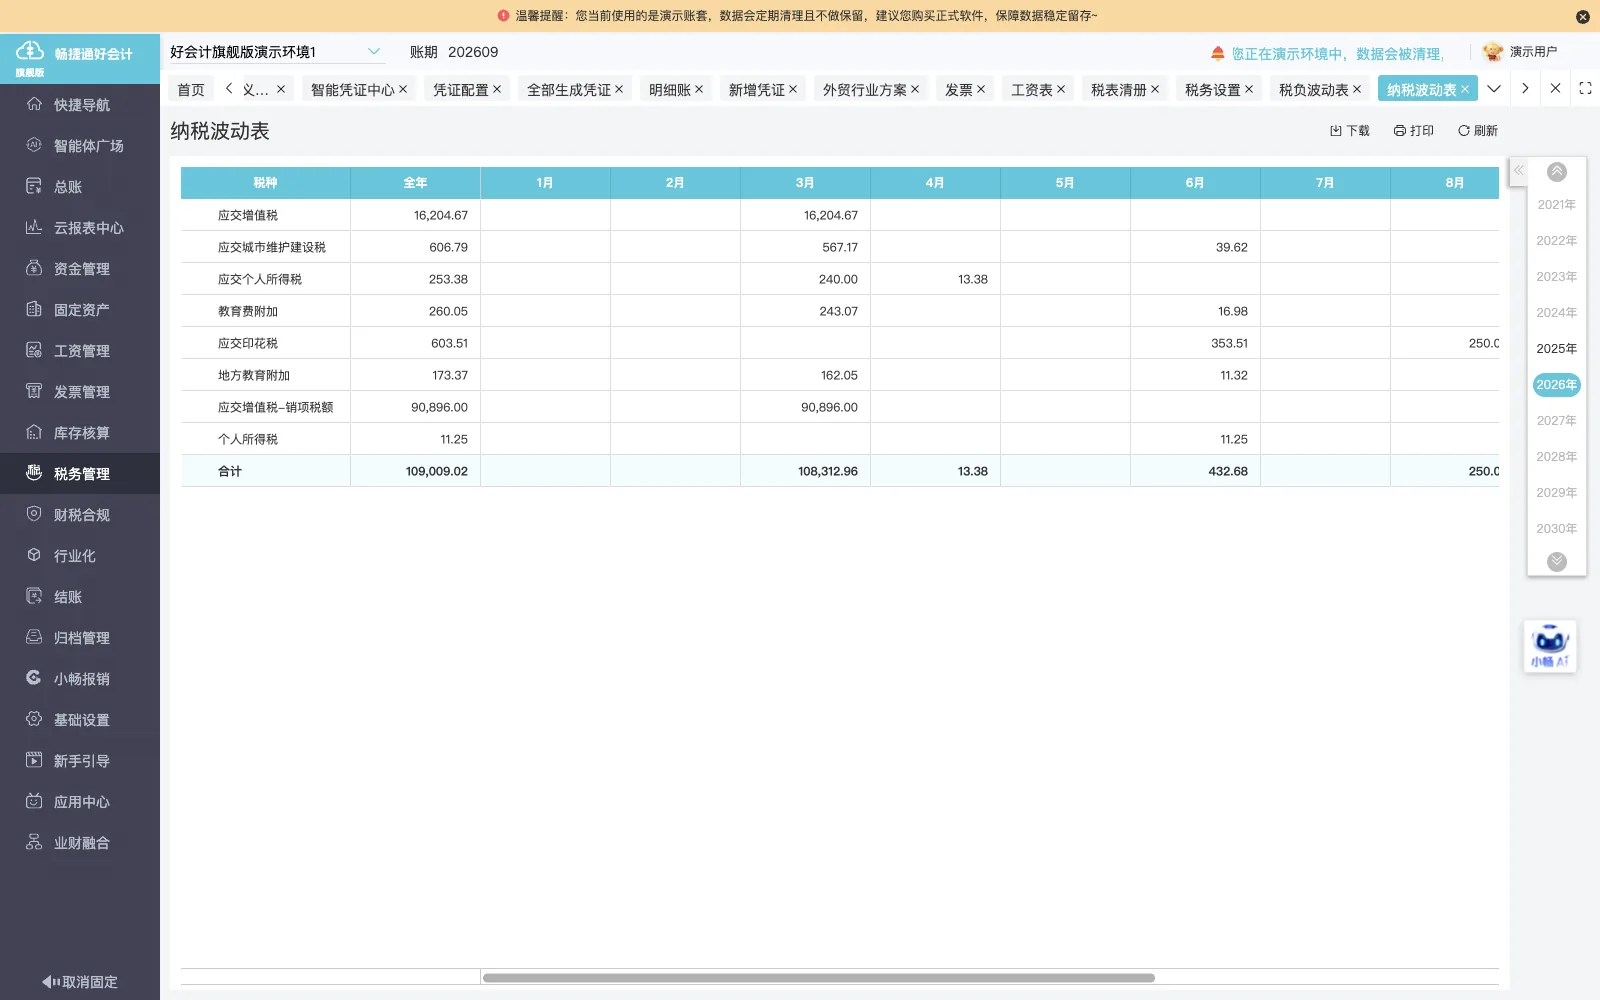
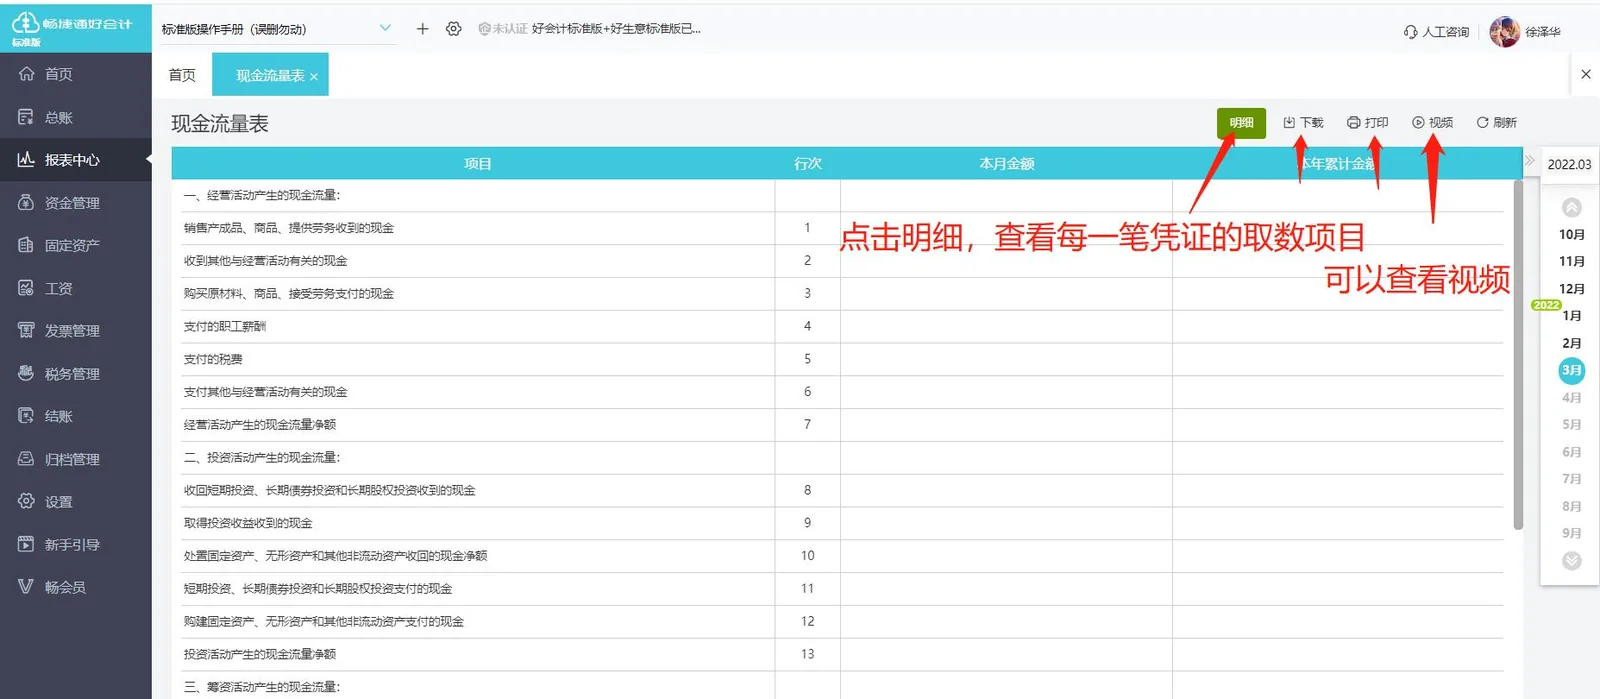
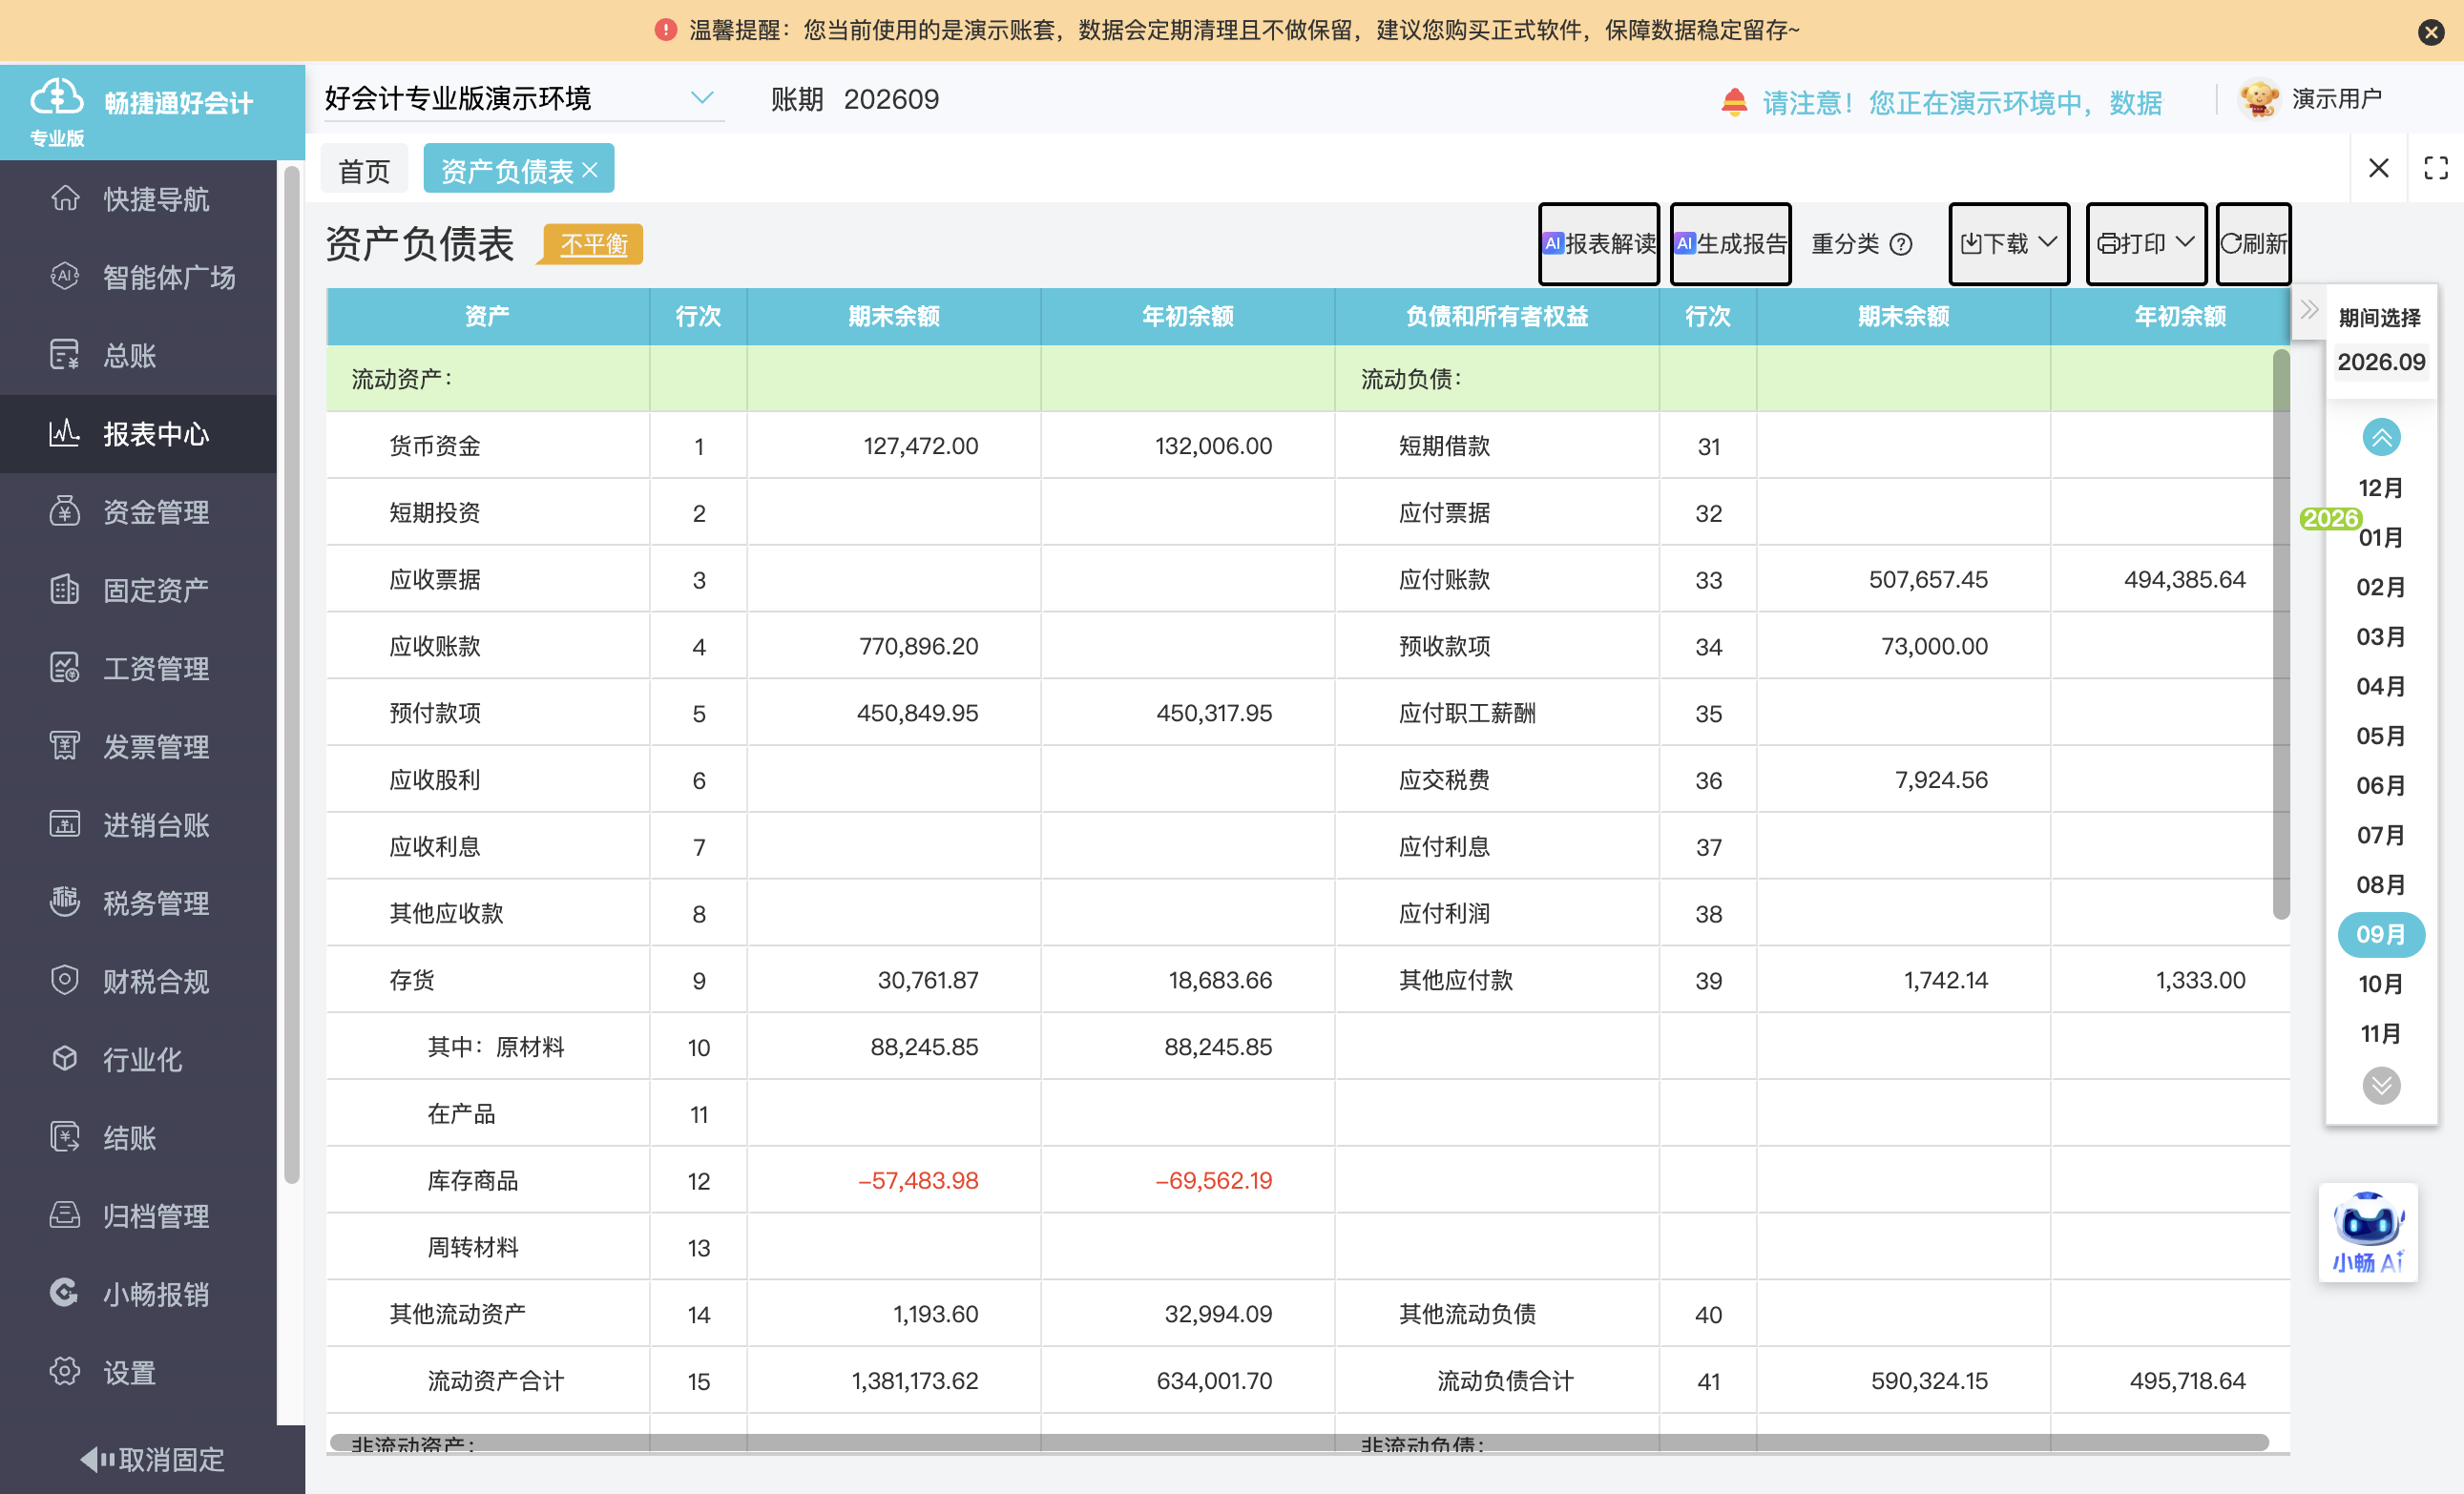
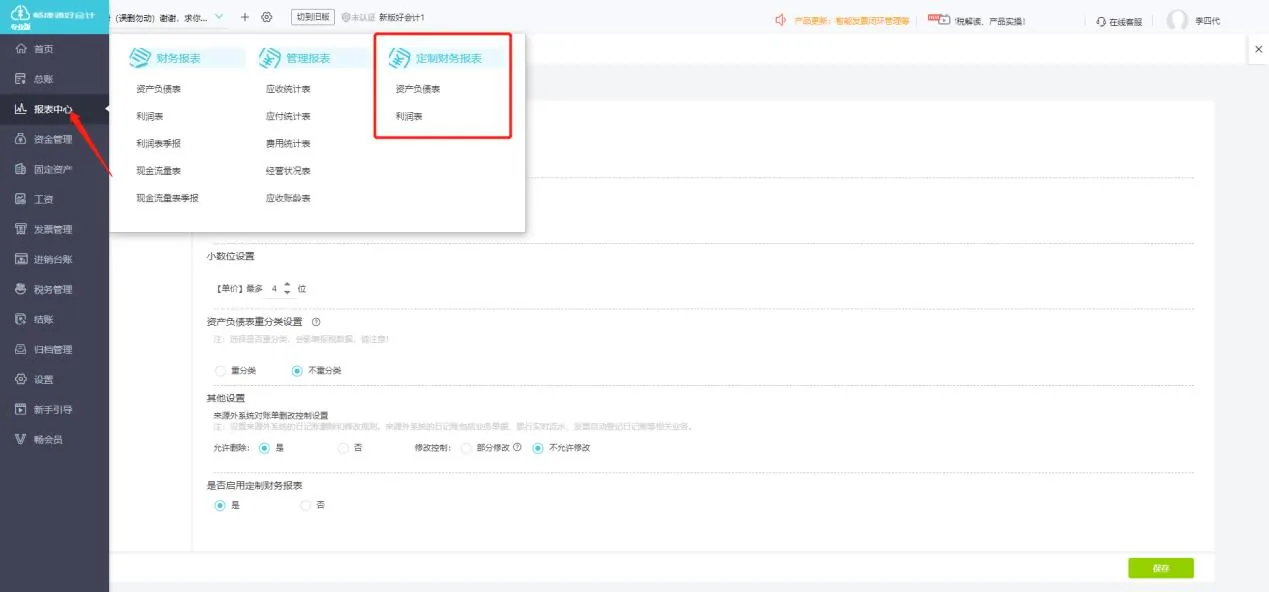
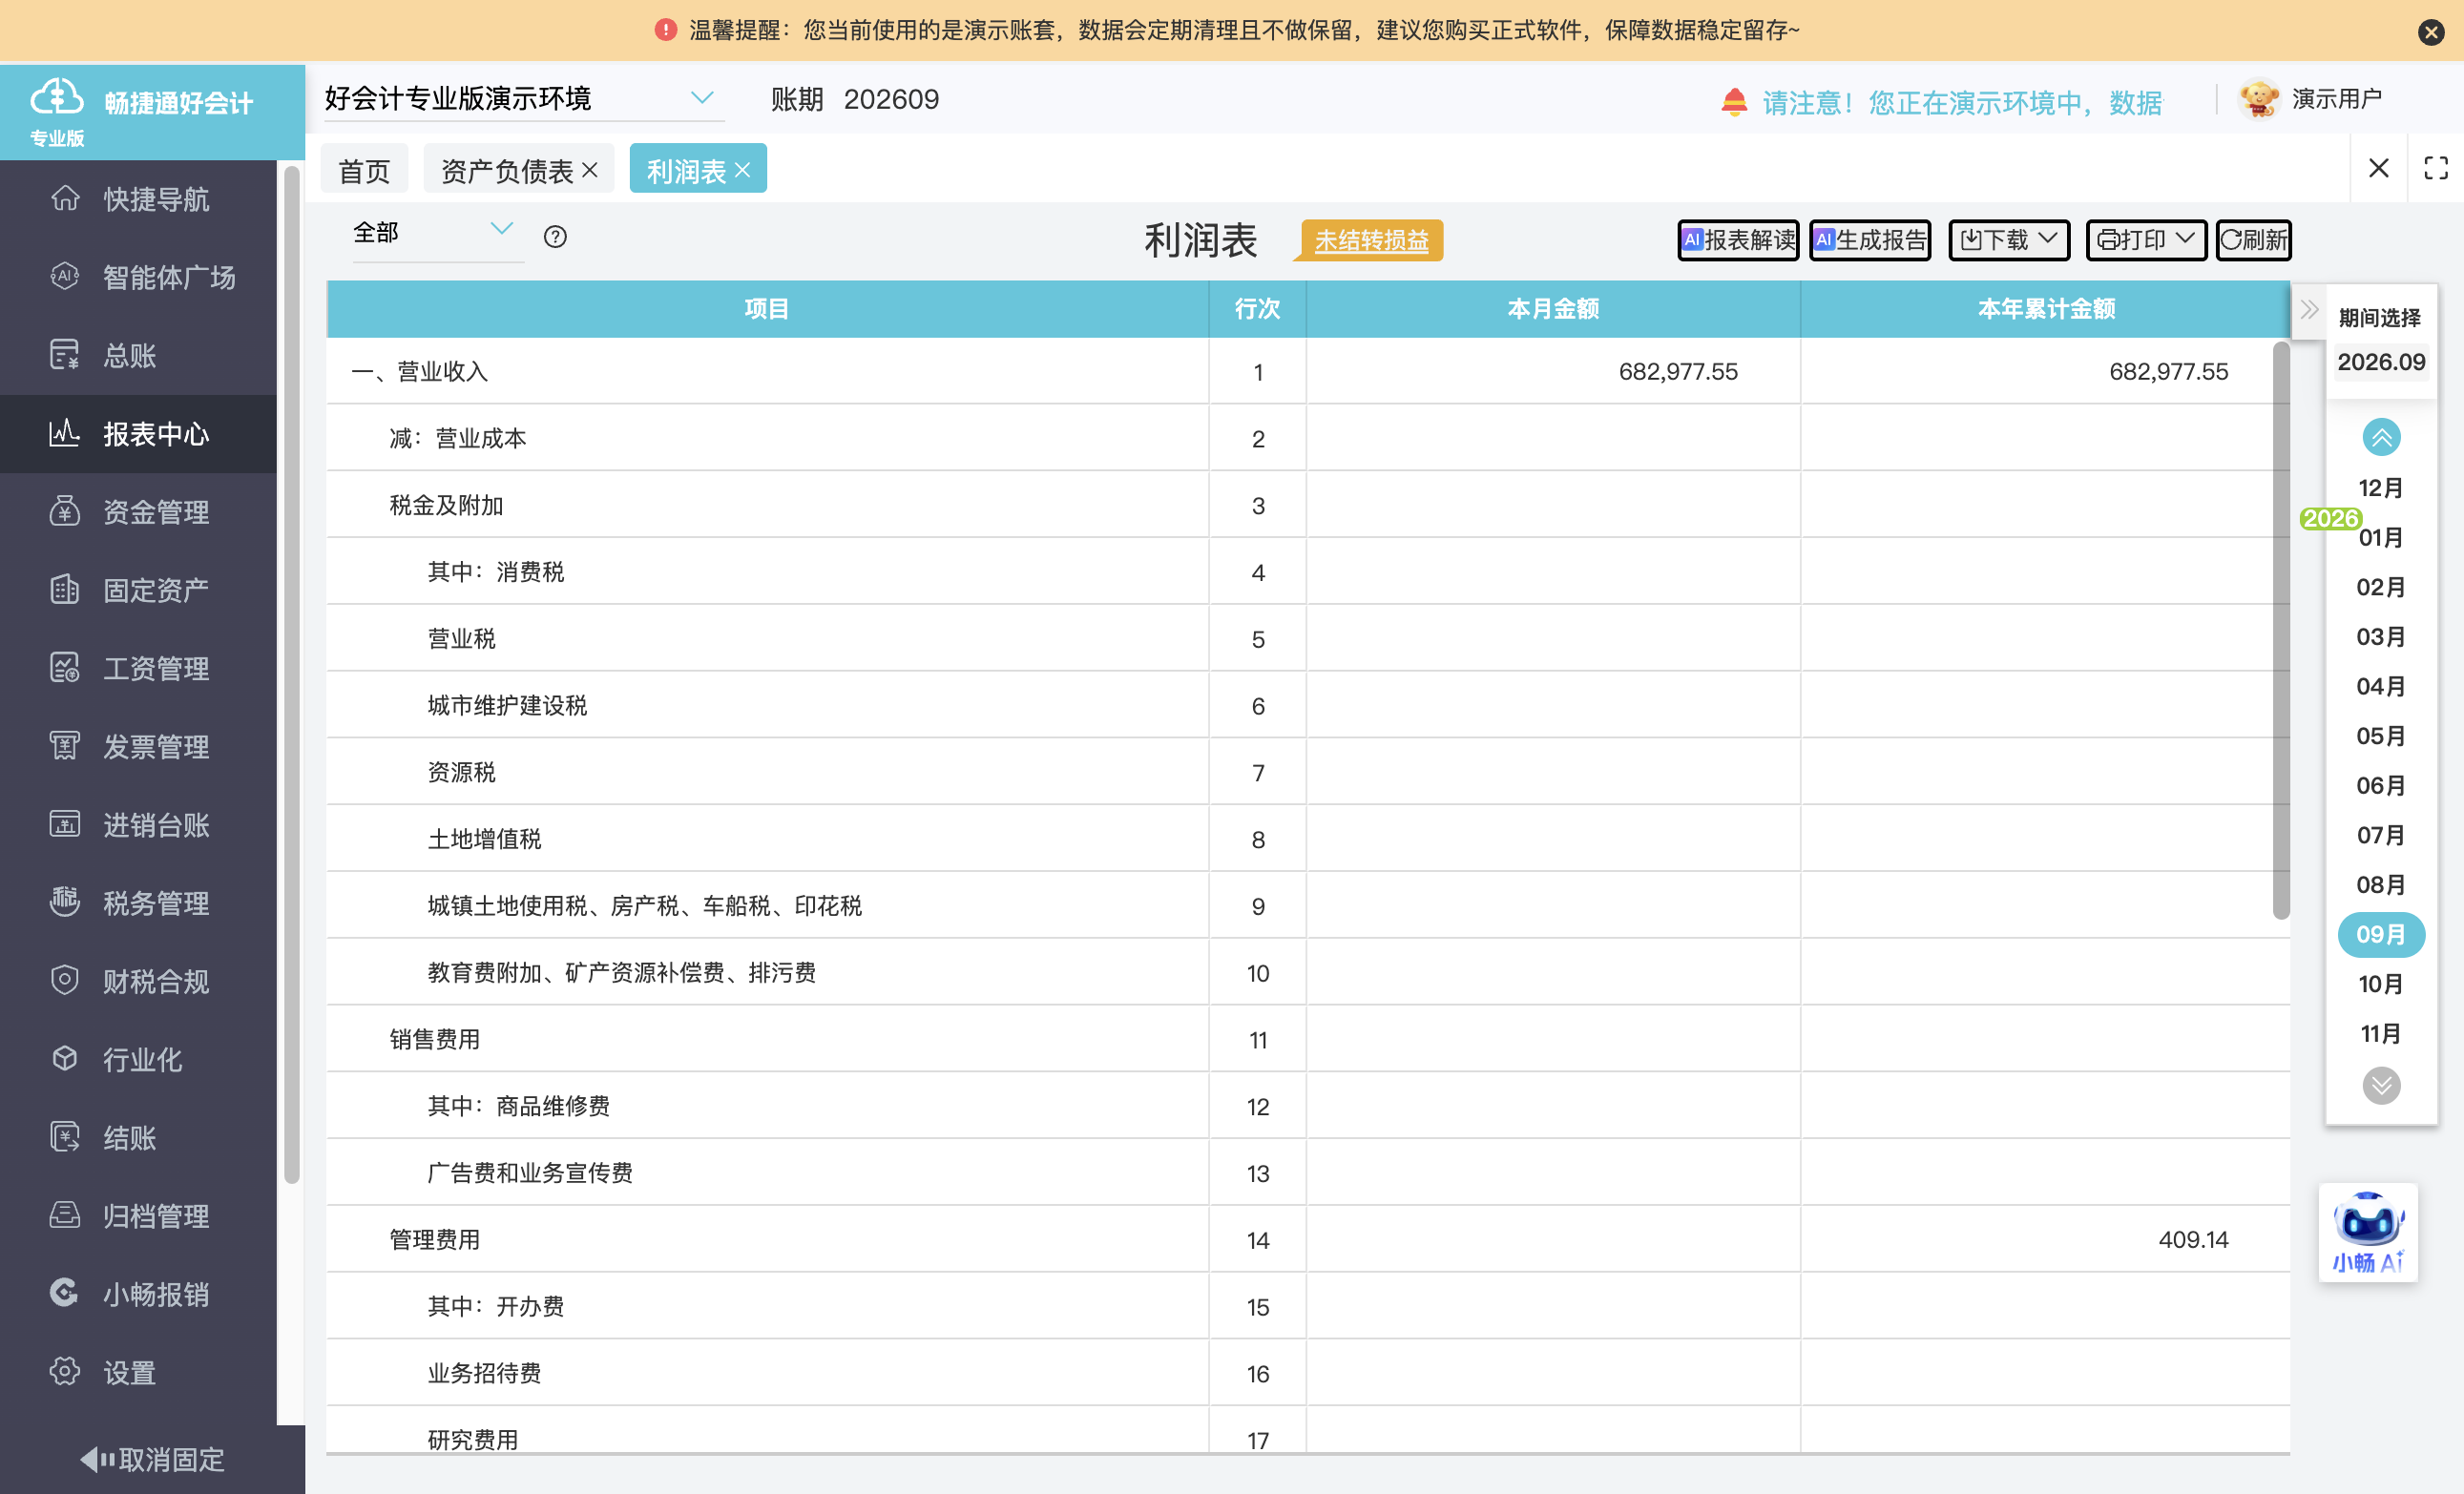
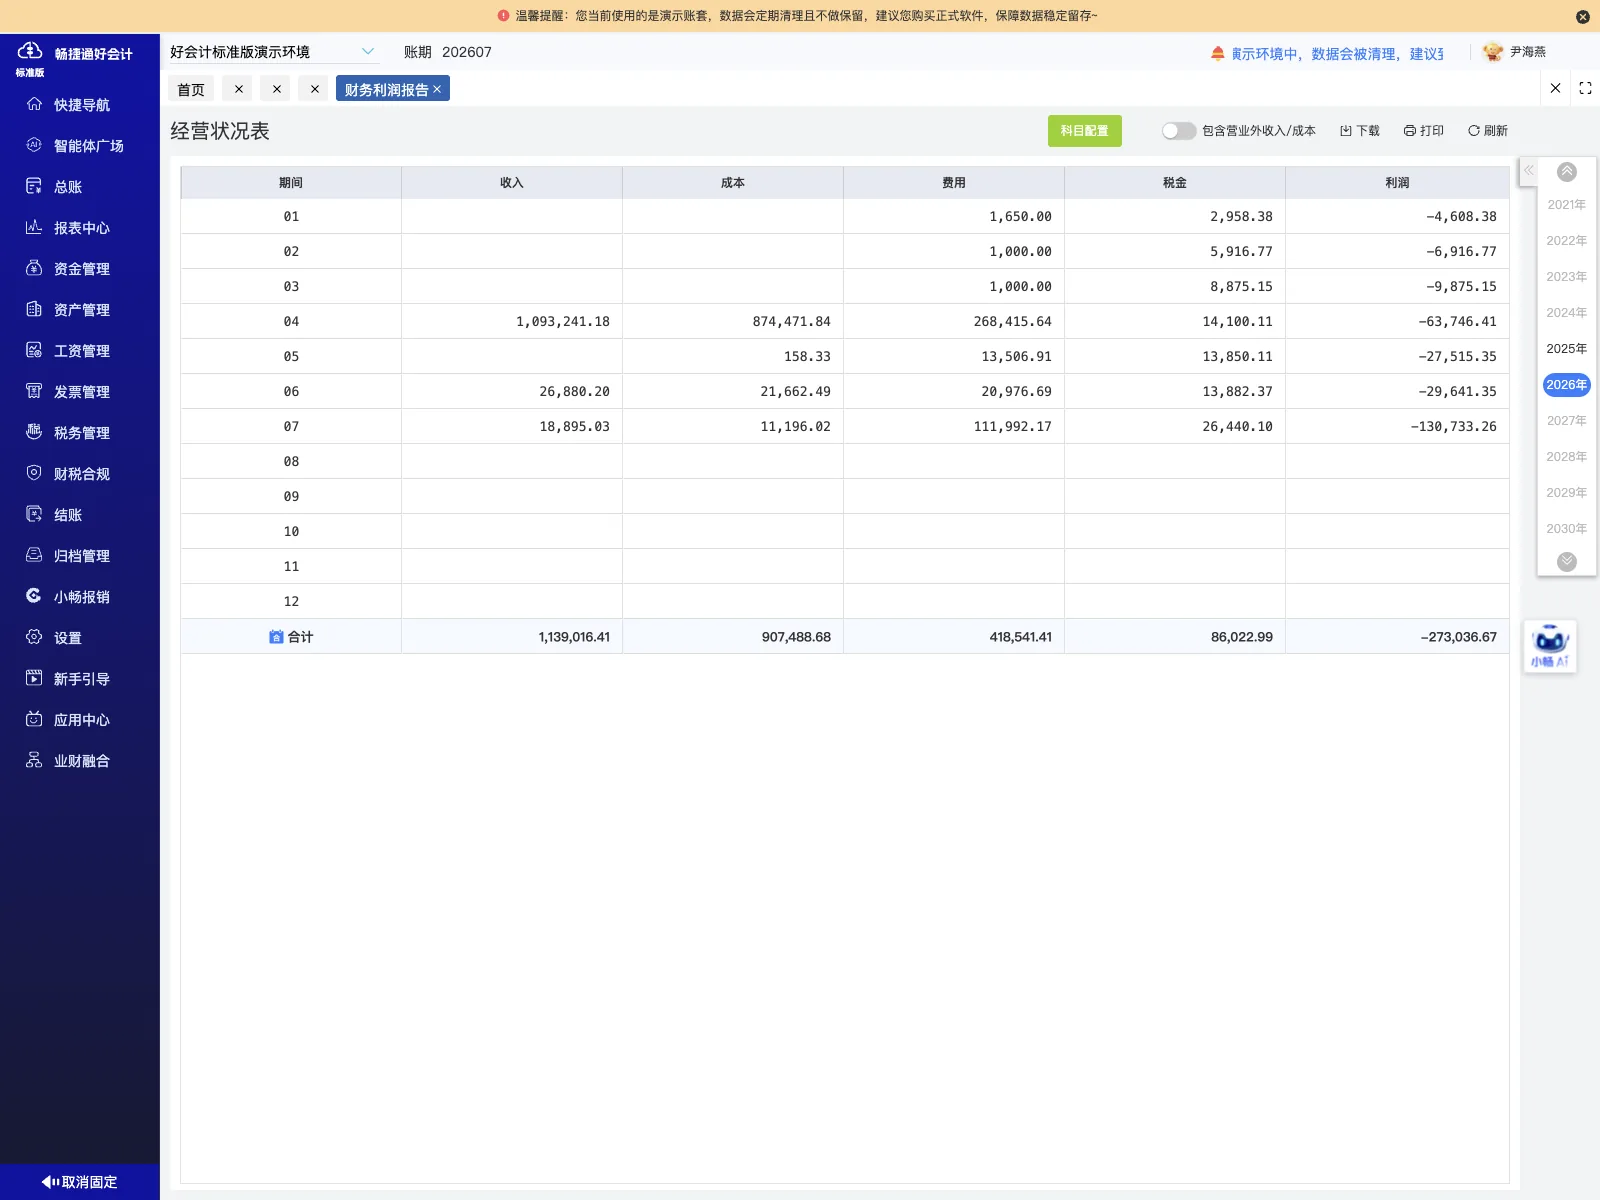
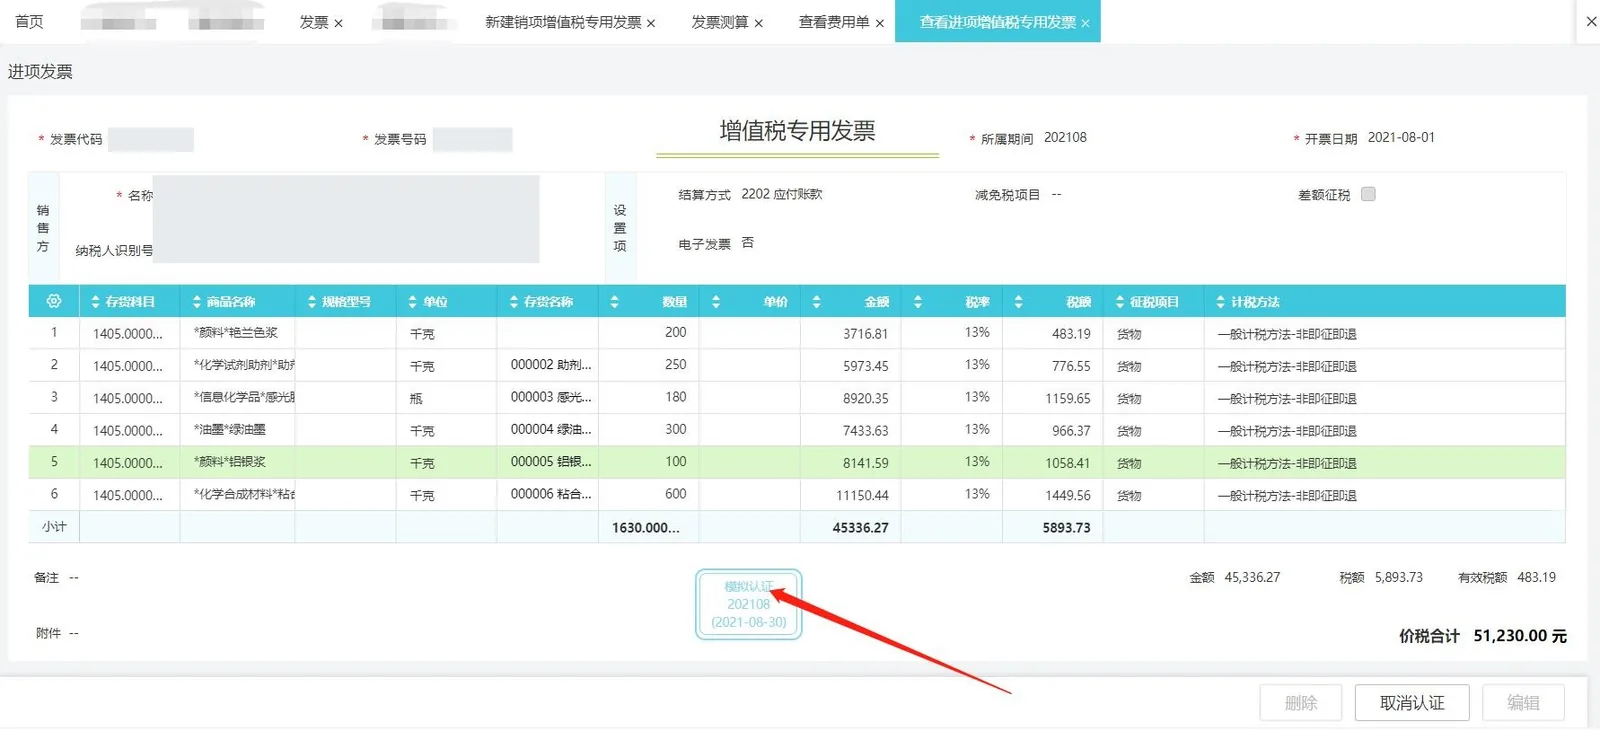
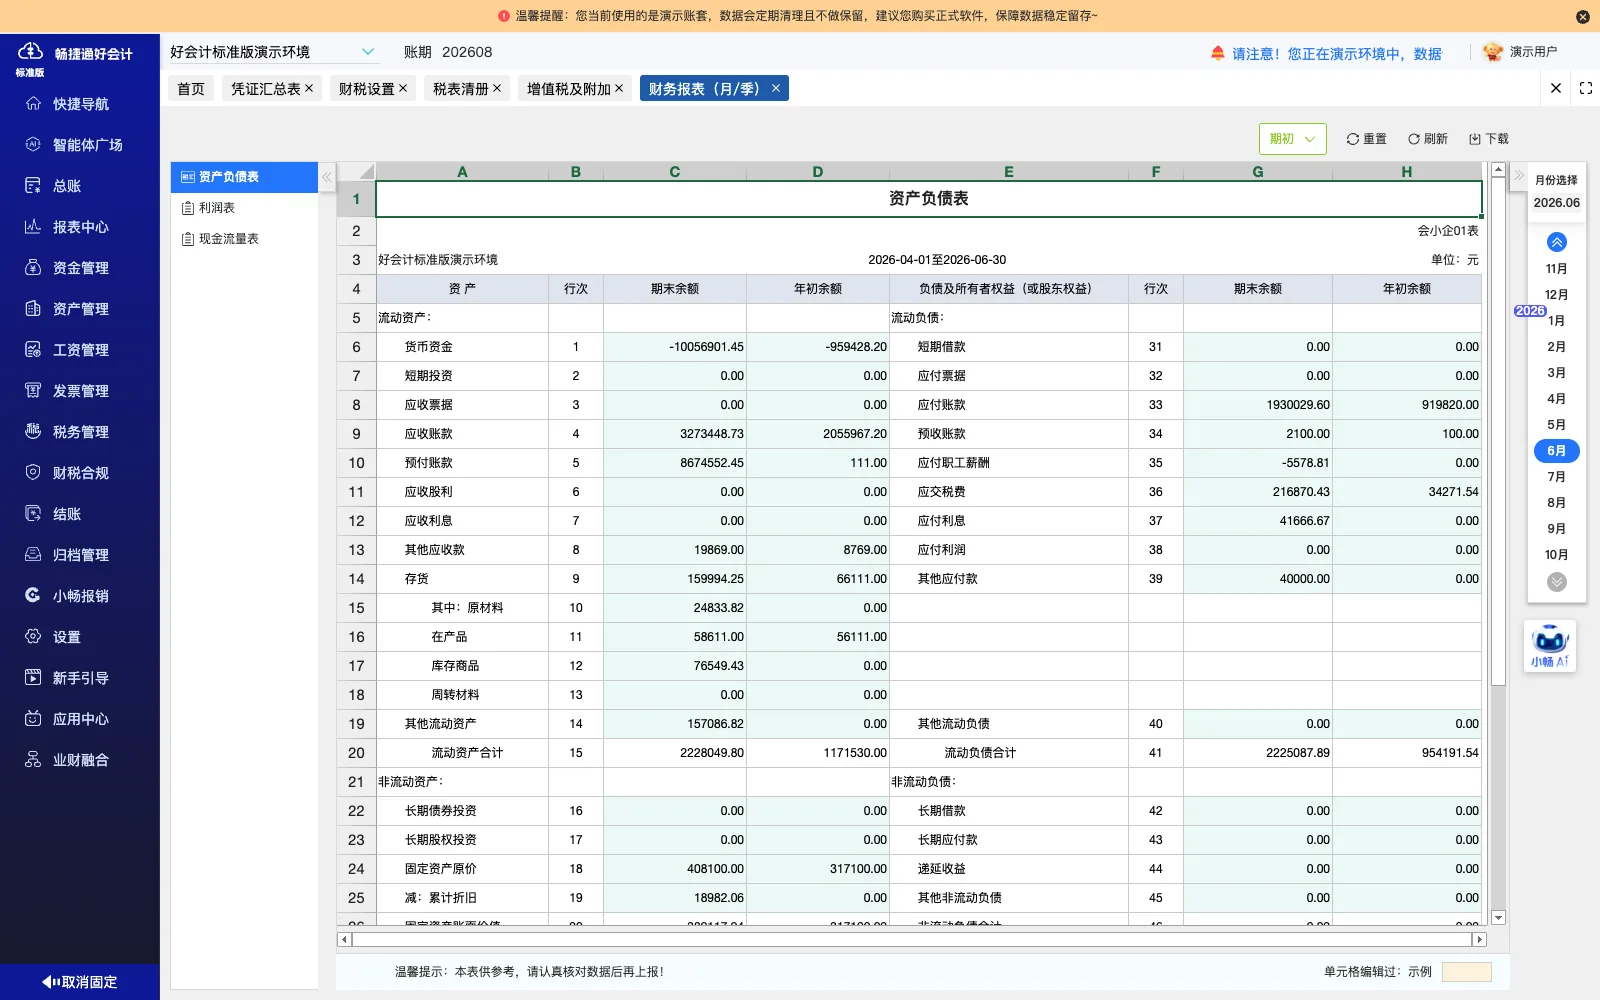
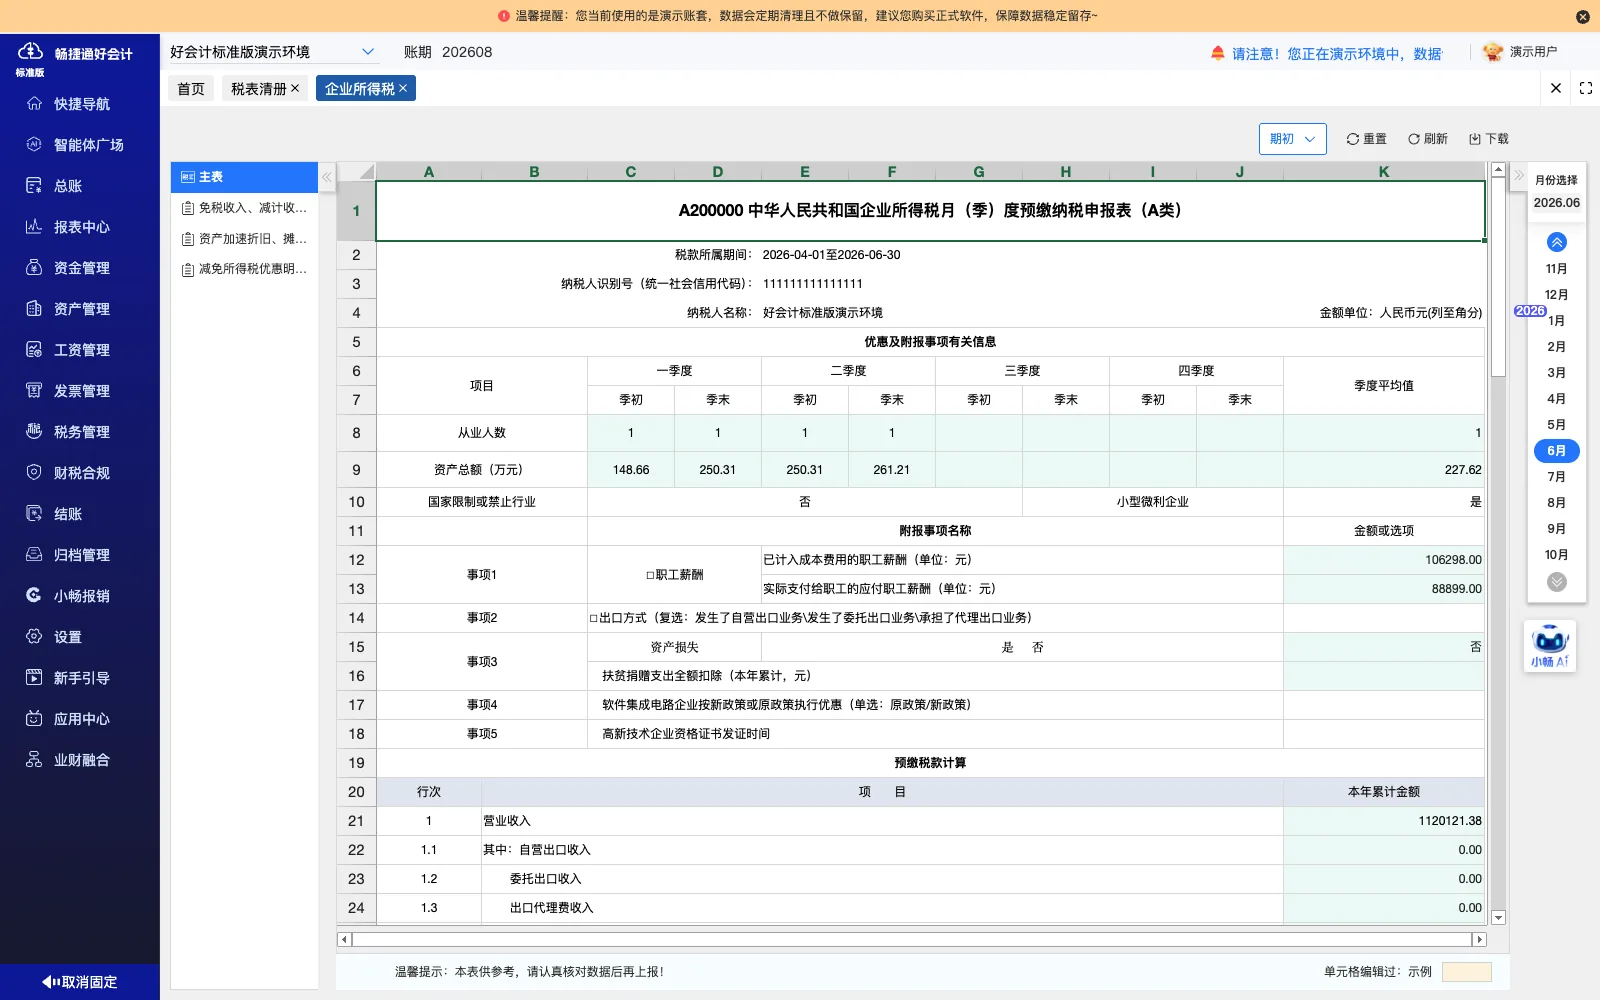
将已生成的凭证与财务报表相关联,使车辆相关成本通过凭证进入报表取数范围
-
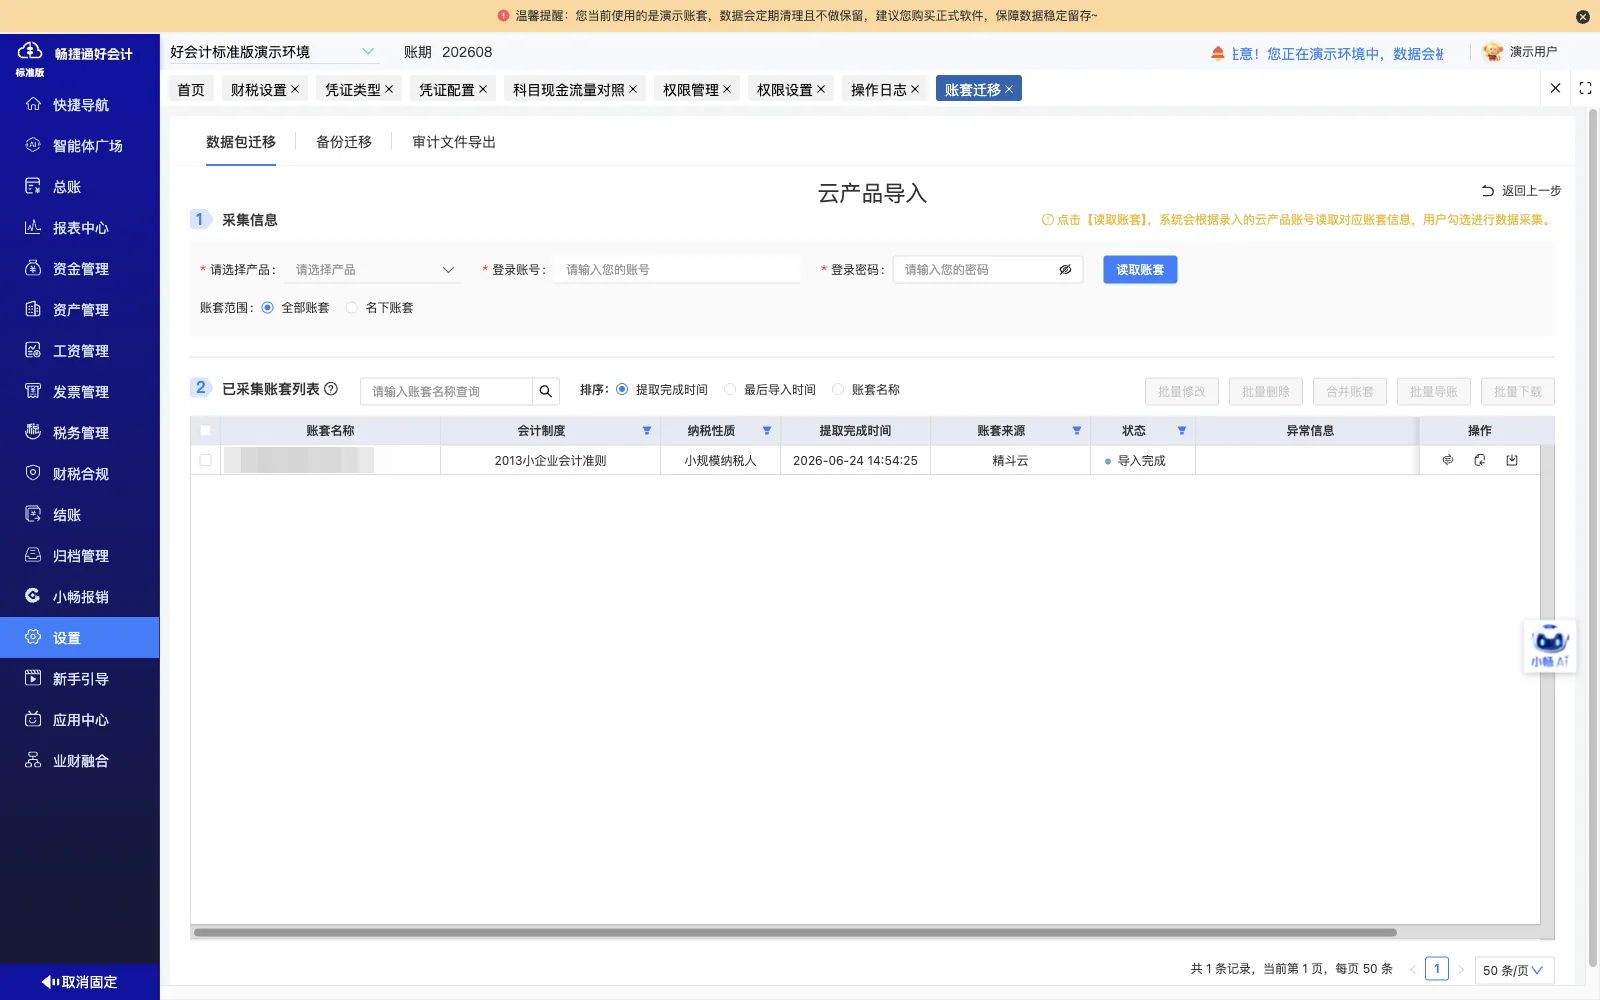
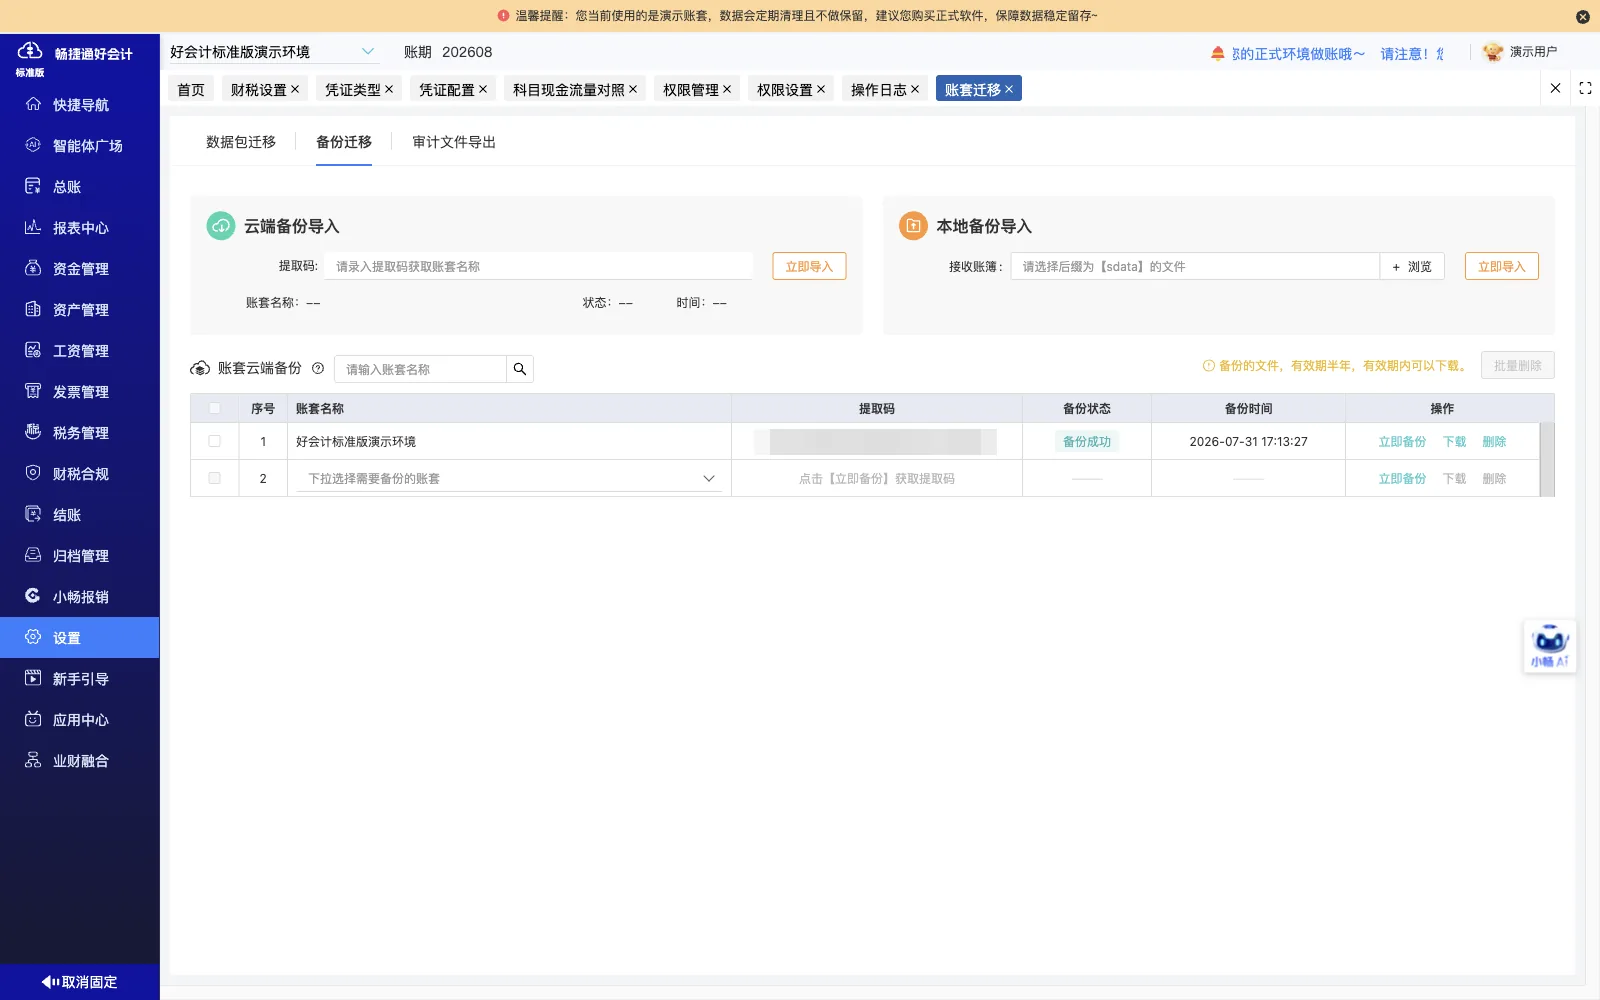
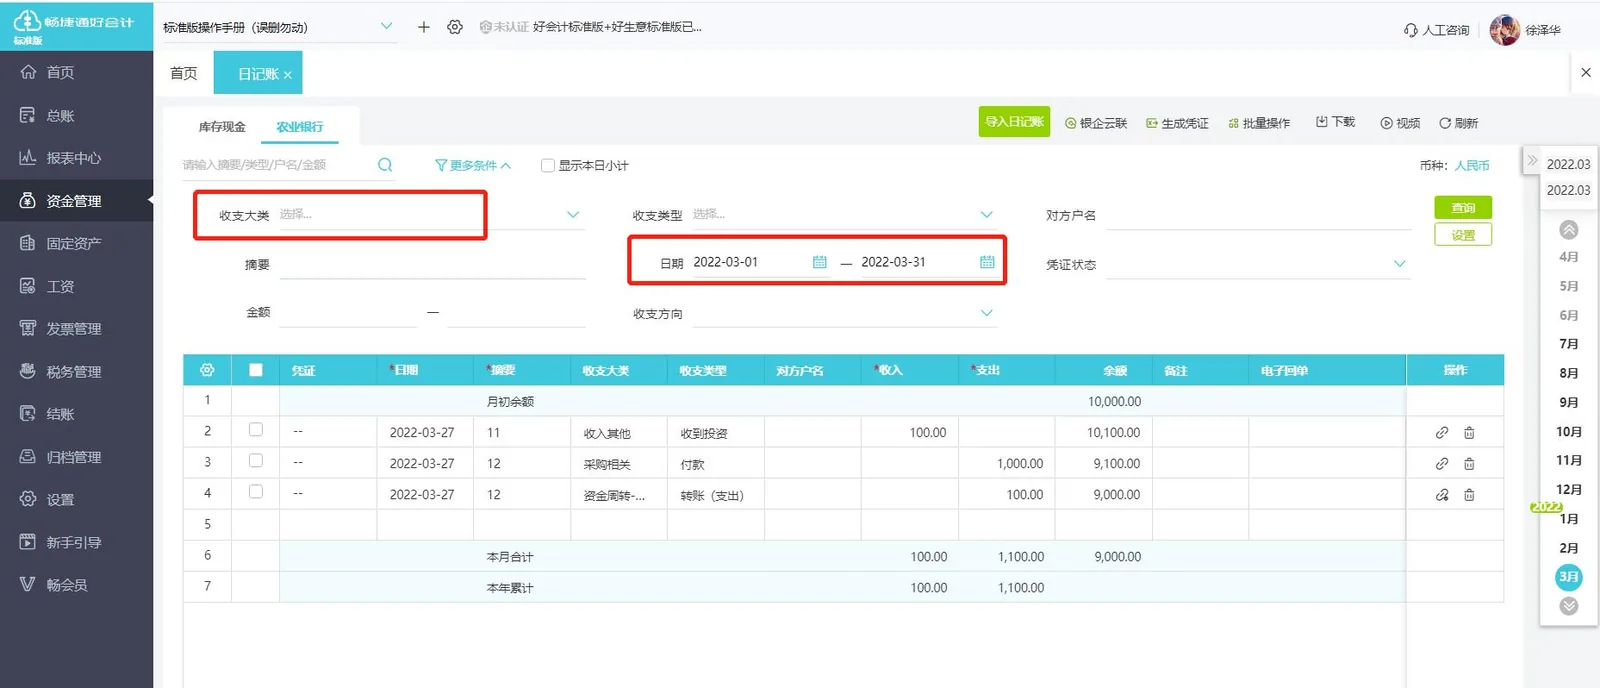
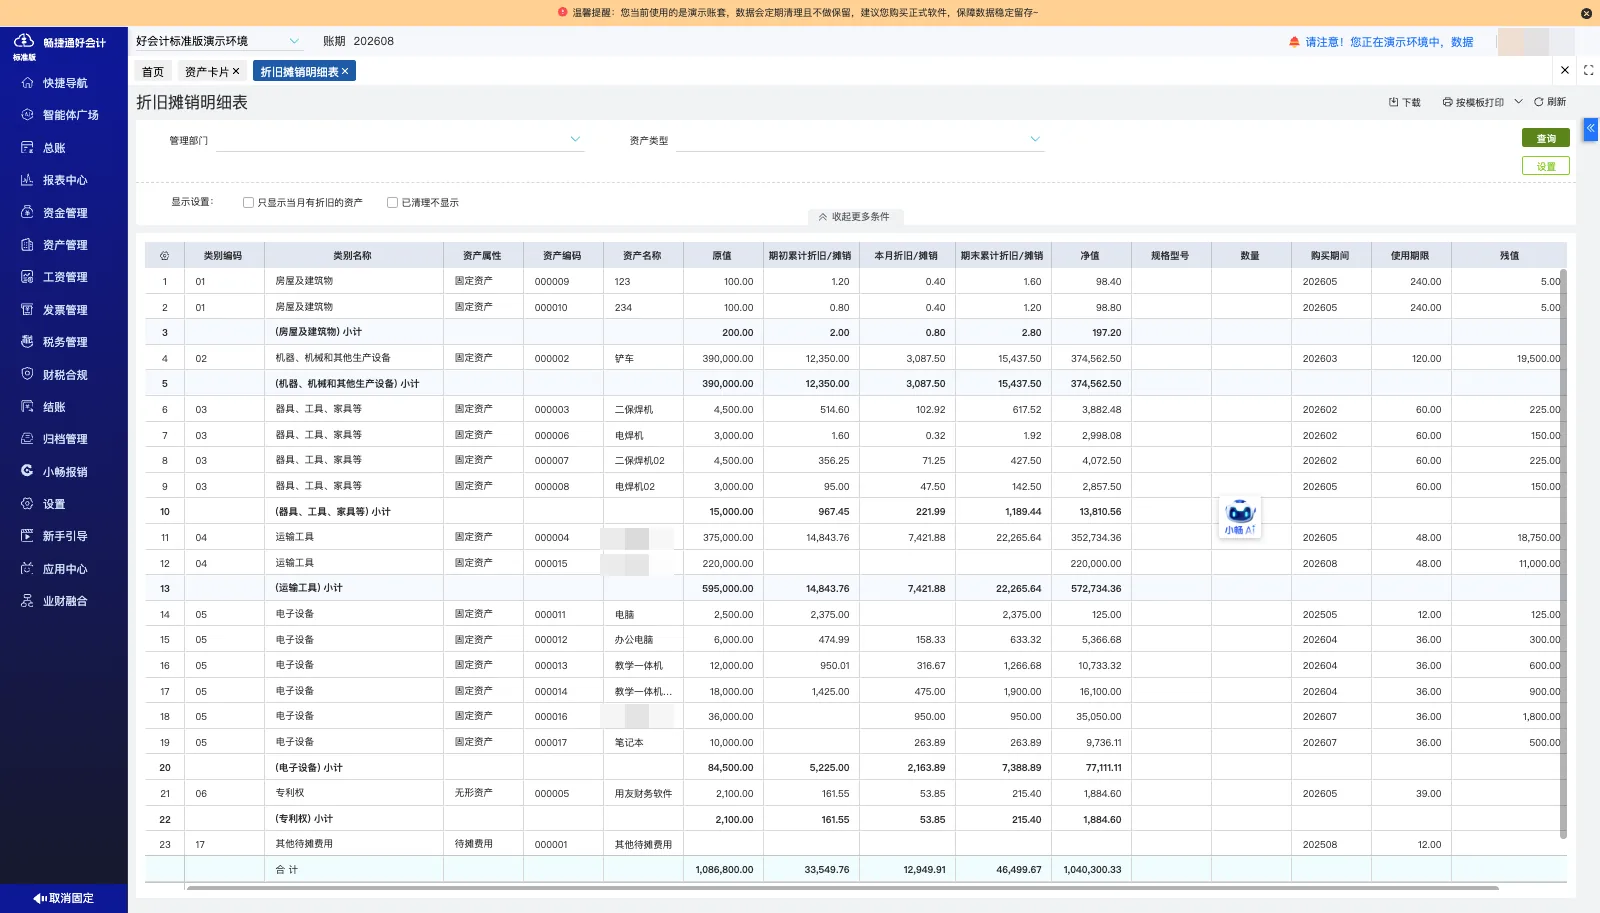
多维度明细查询
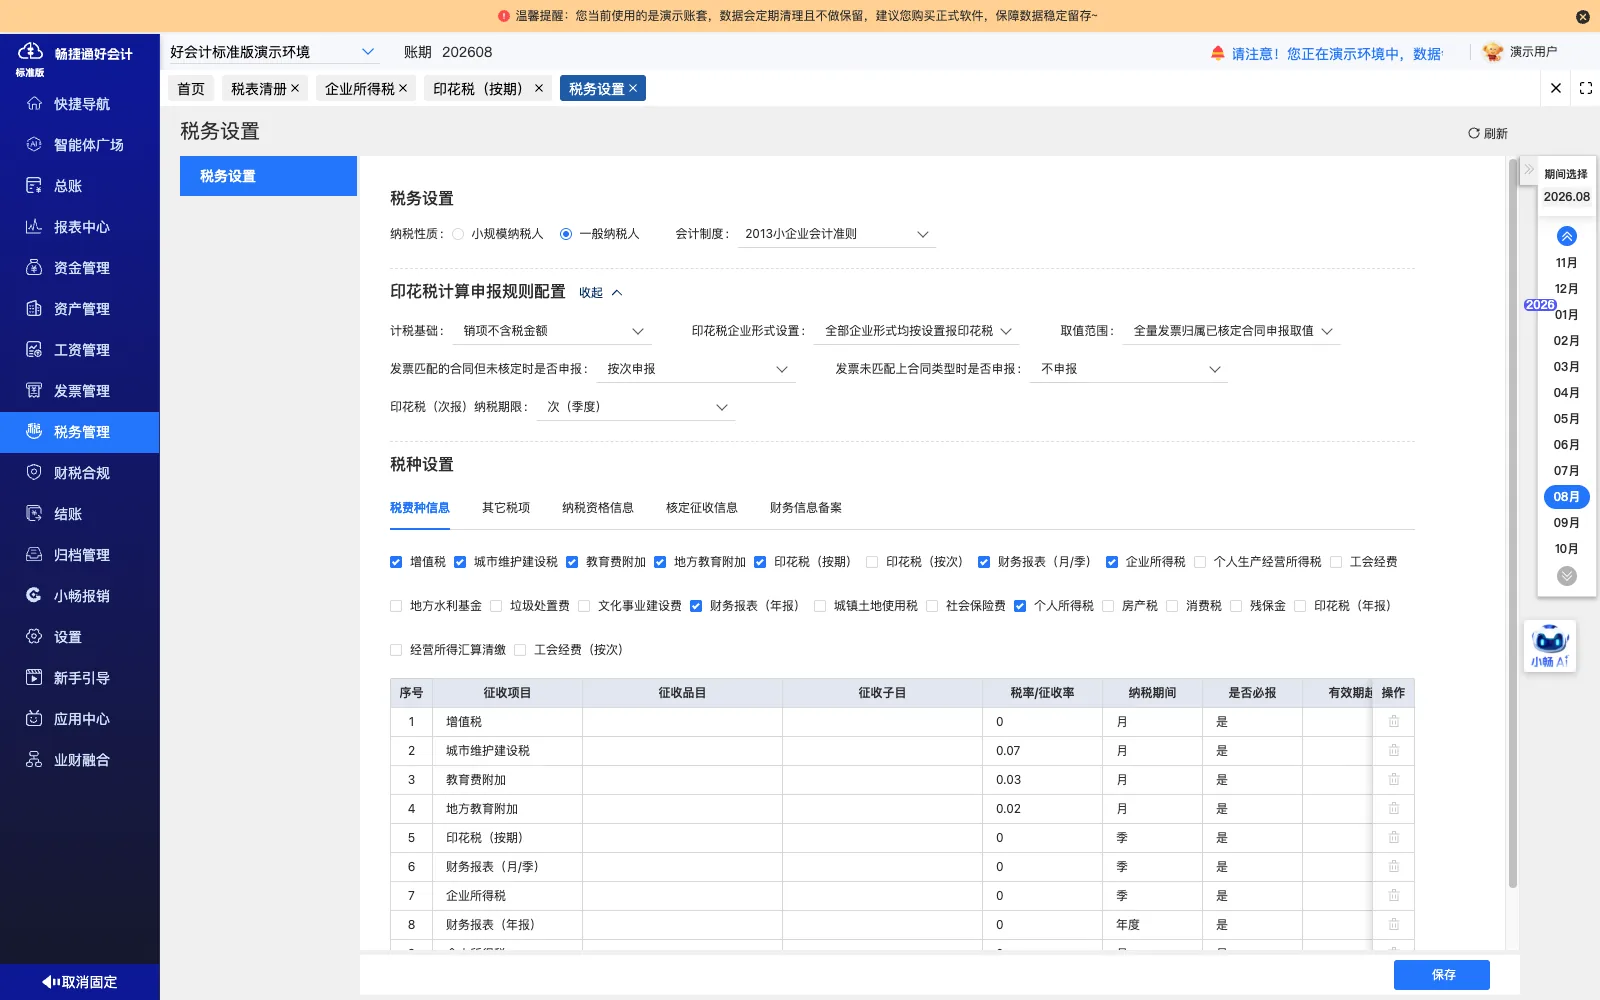
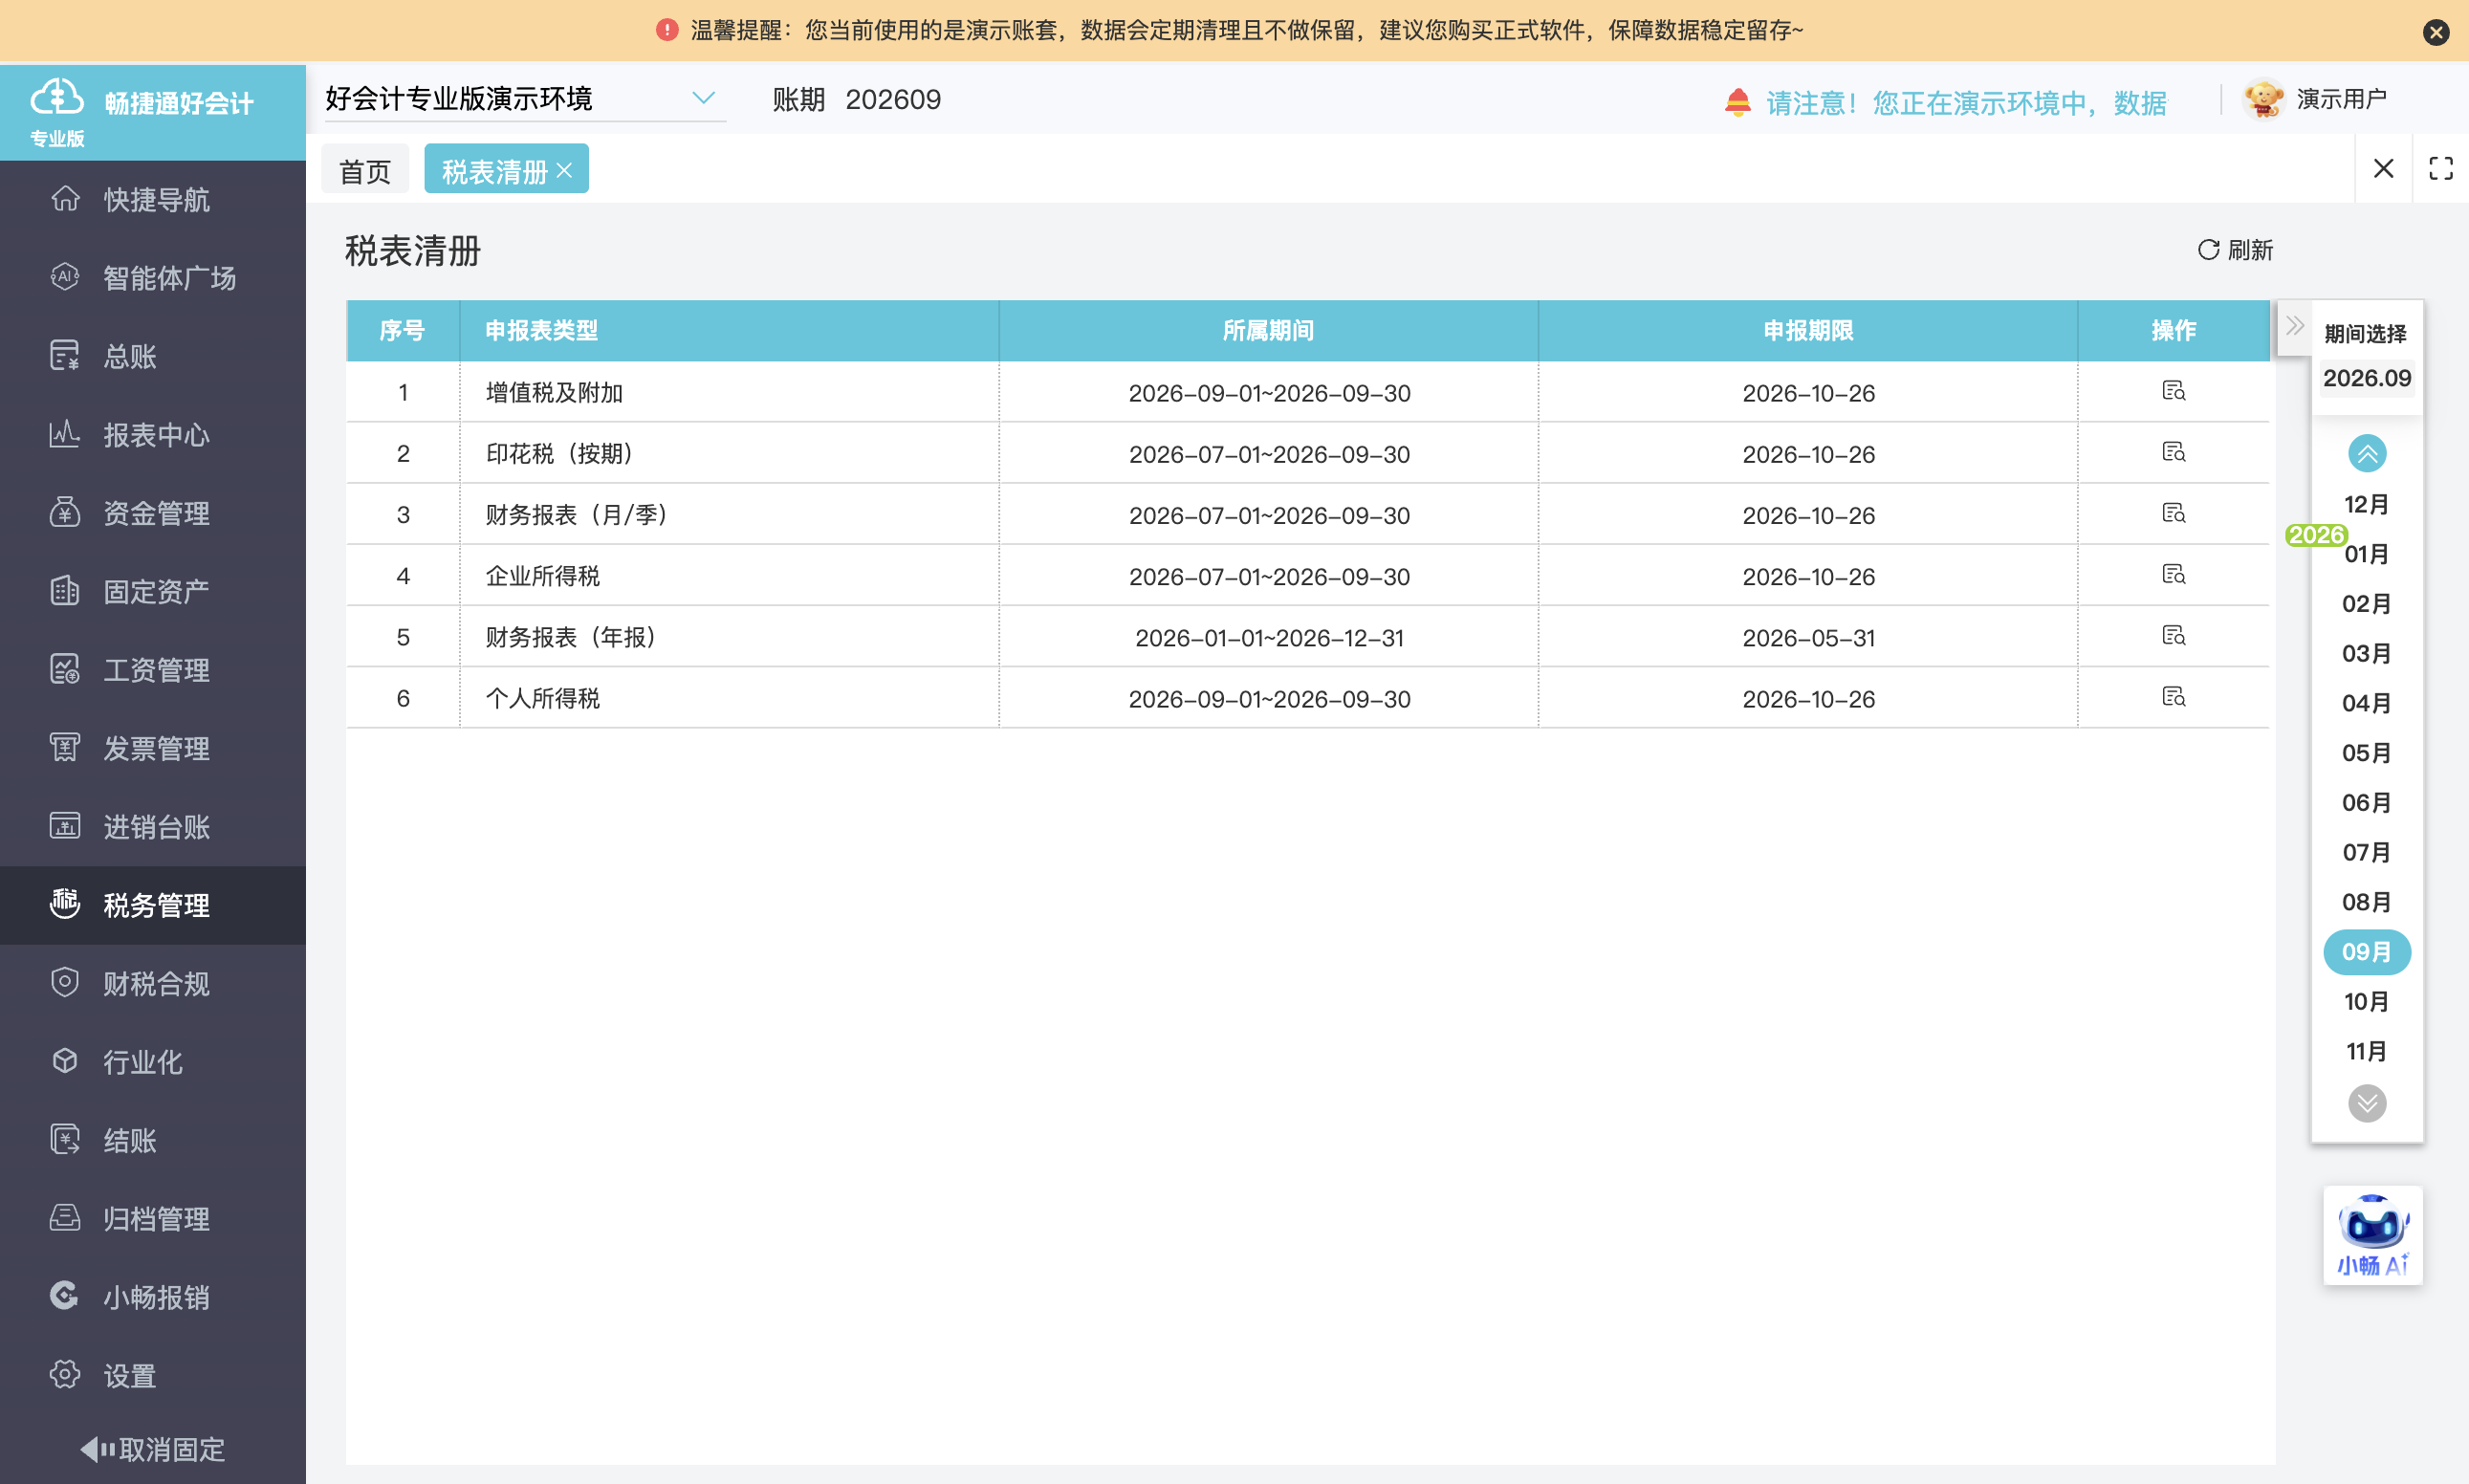
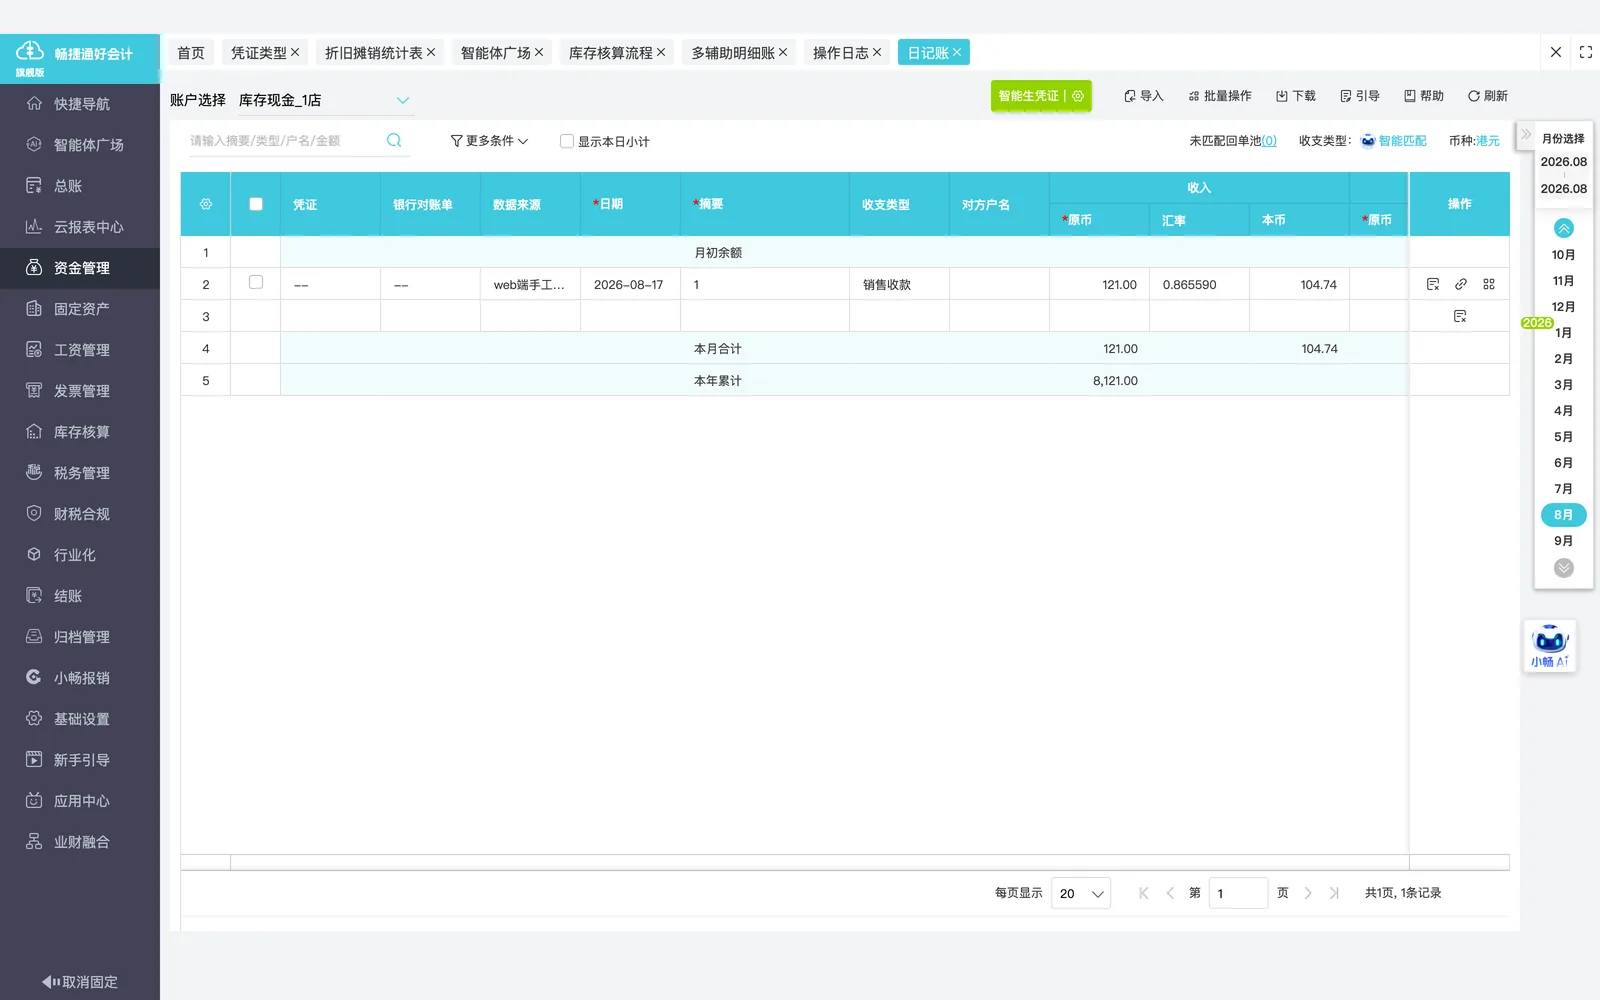
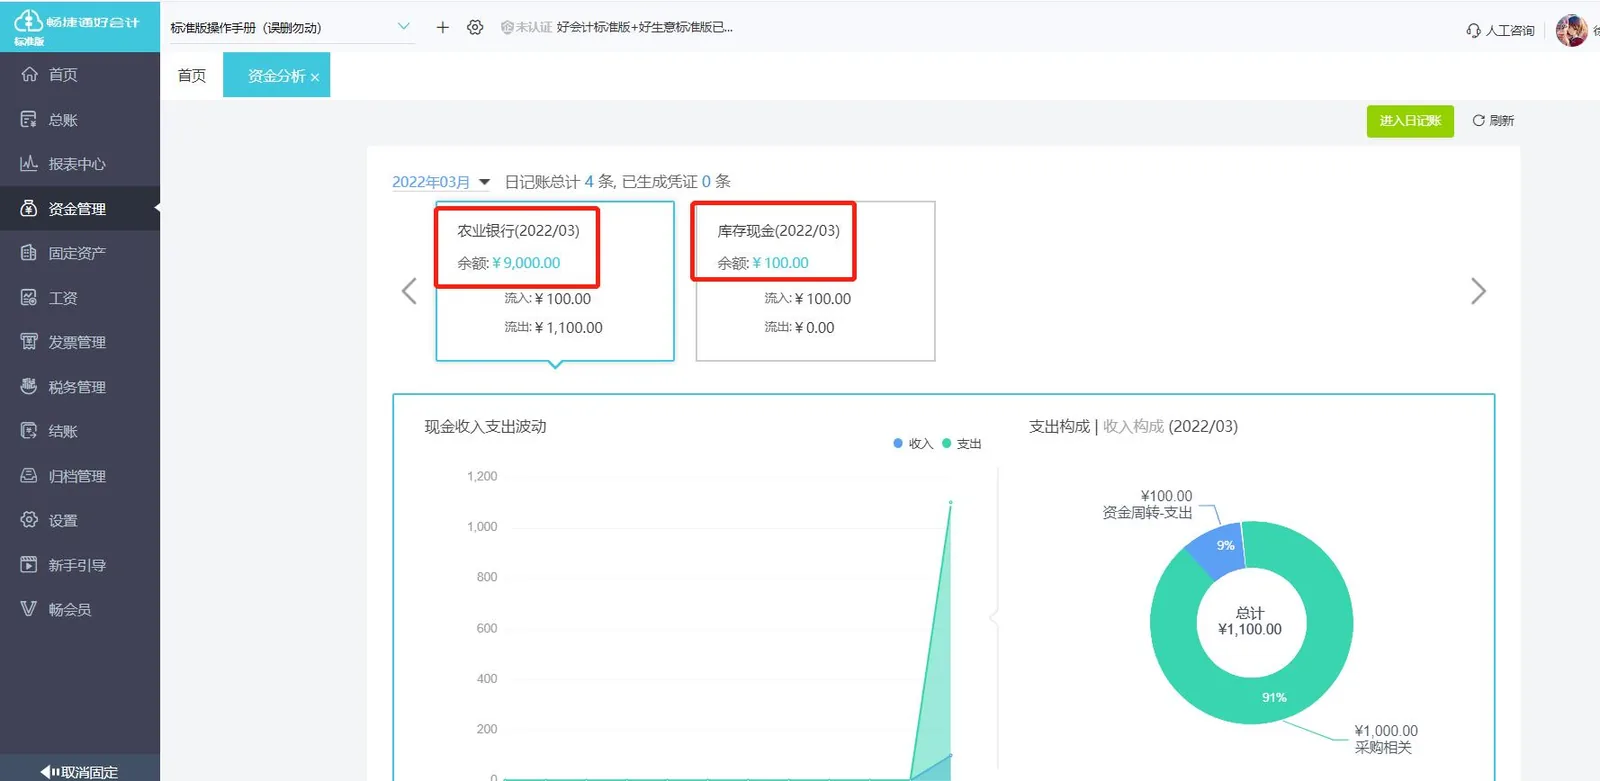
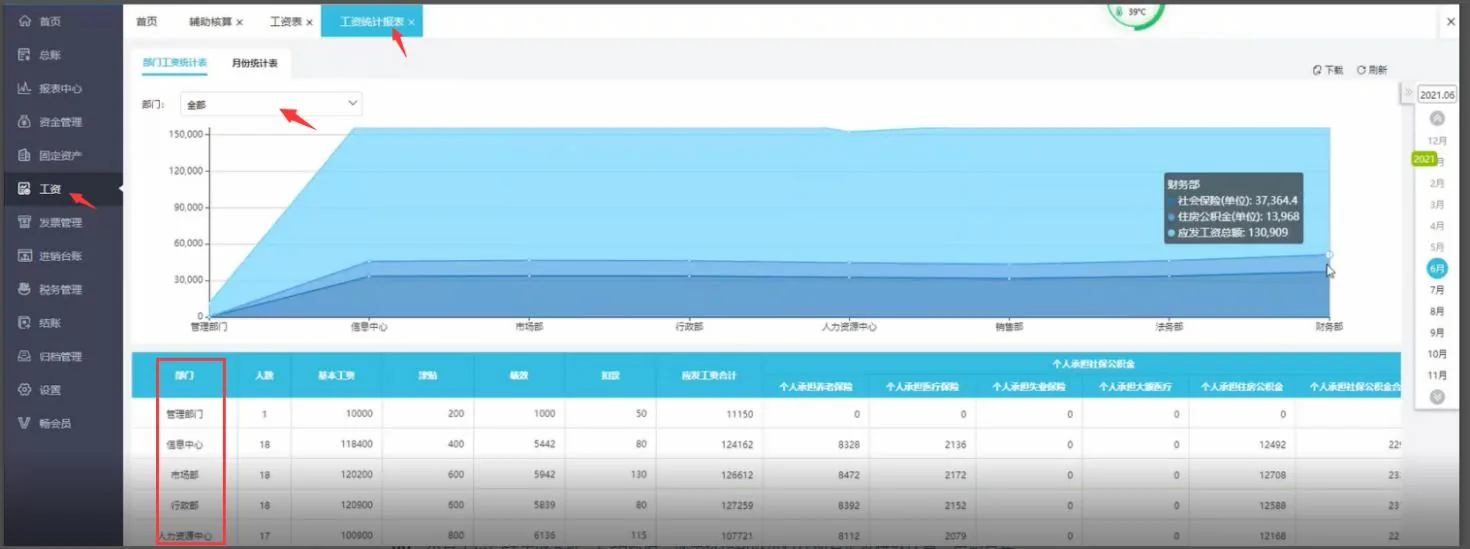
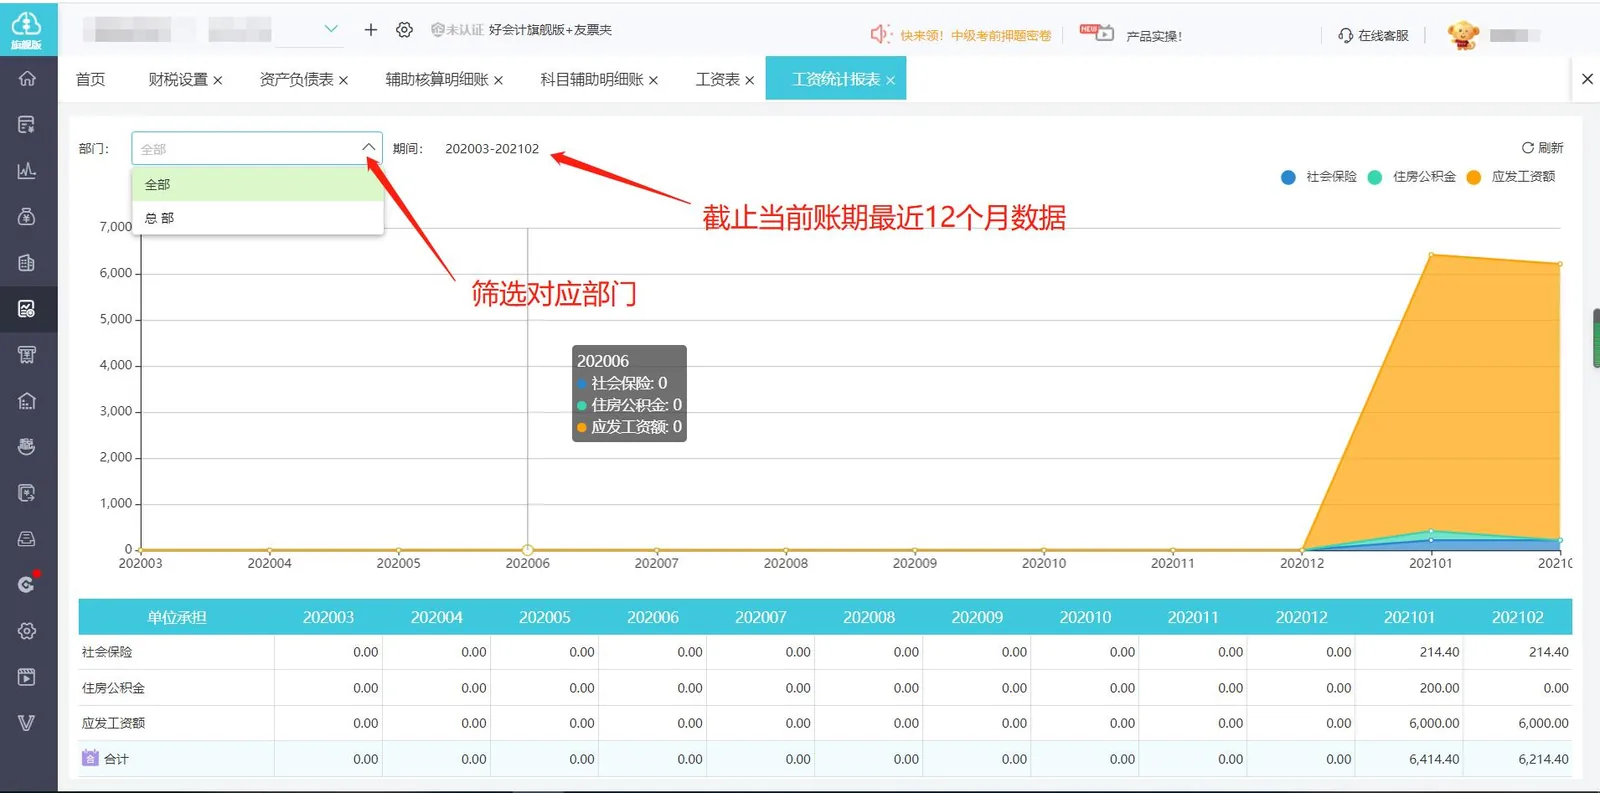
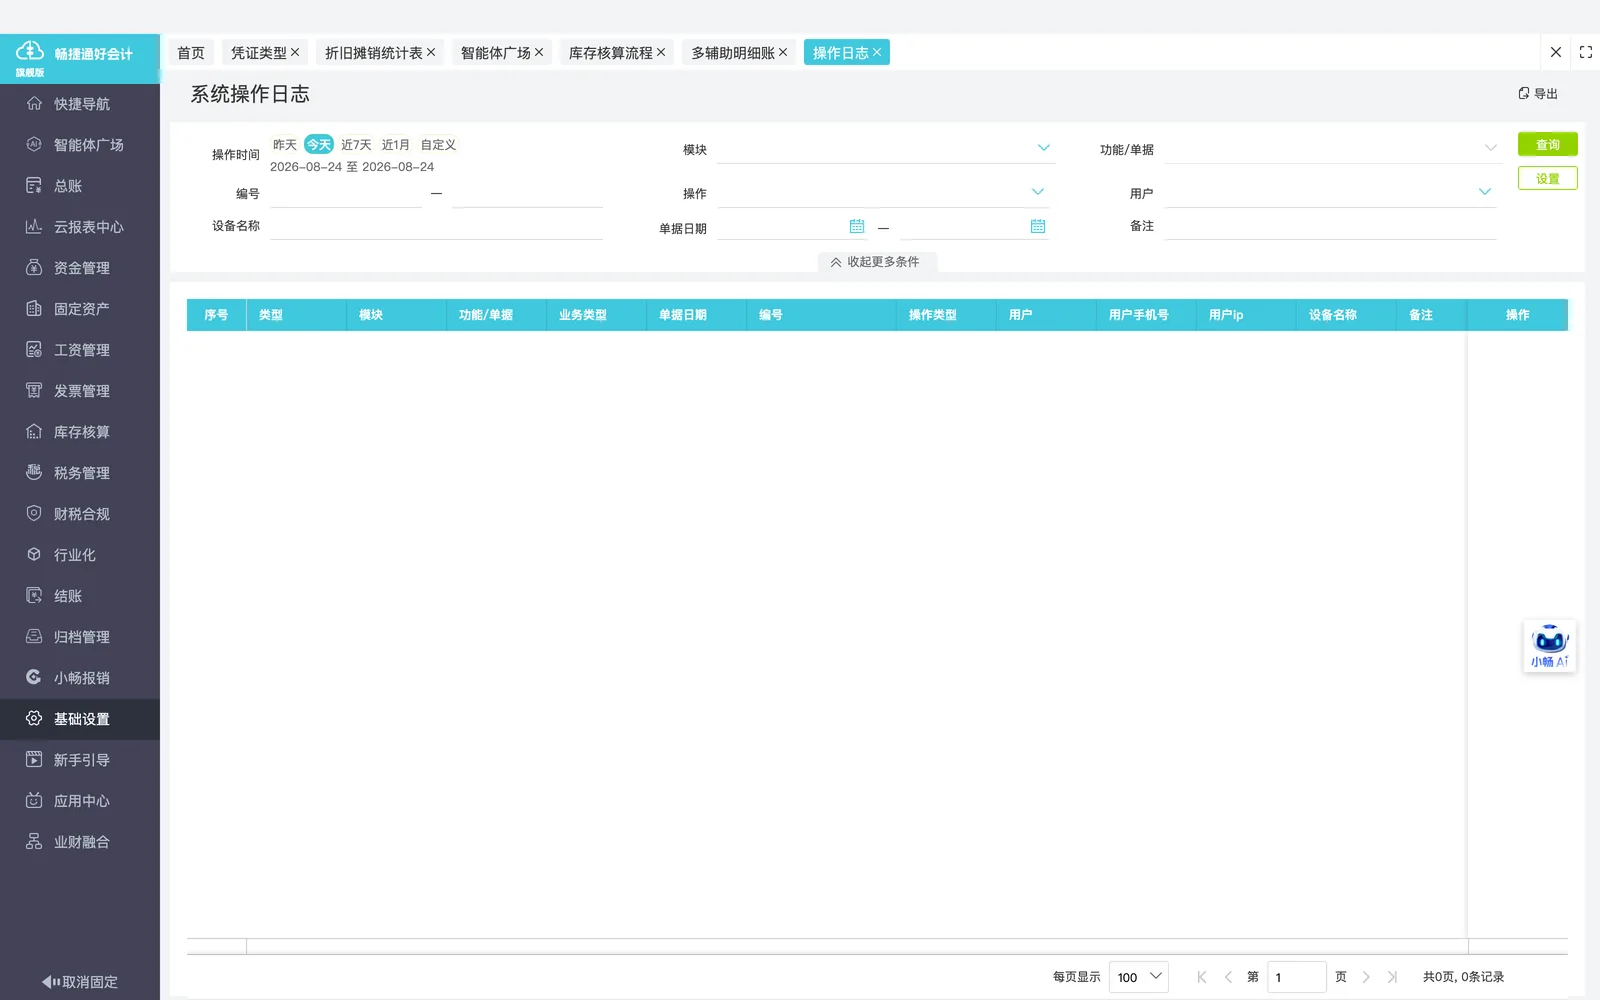
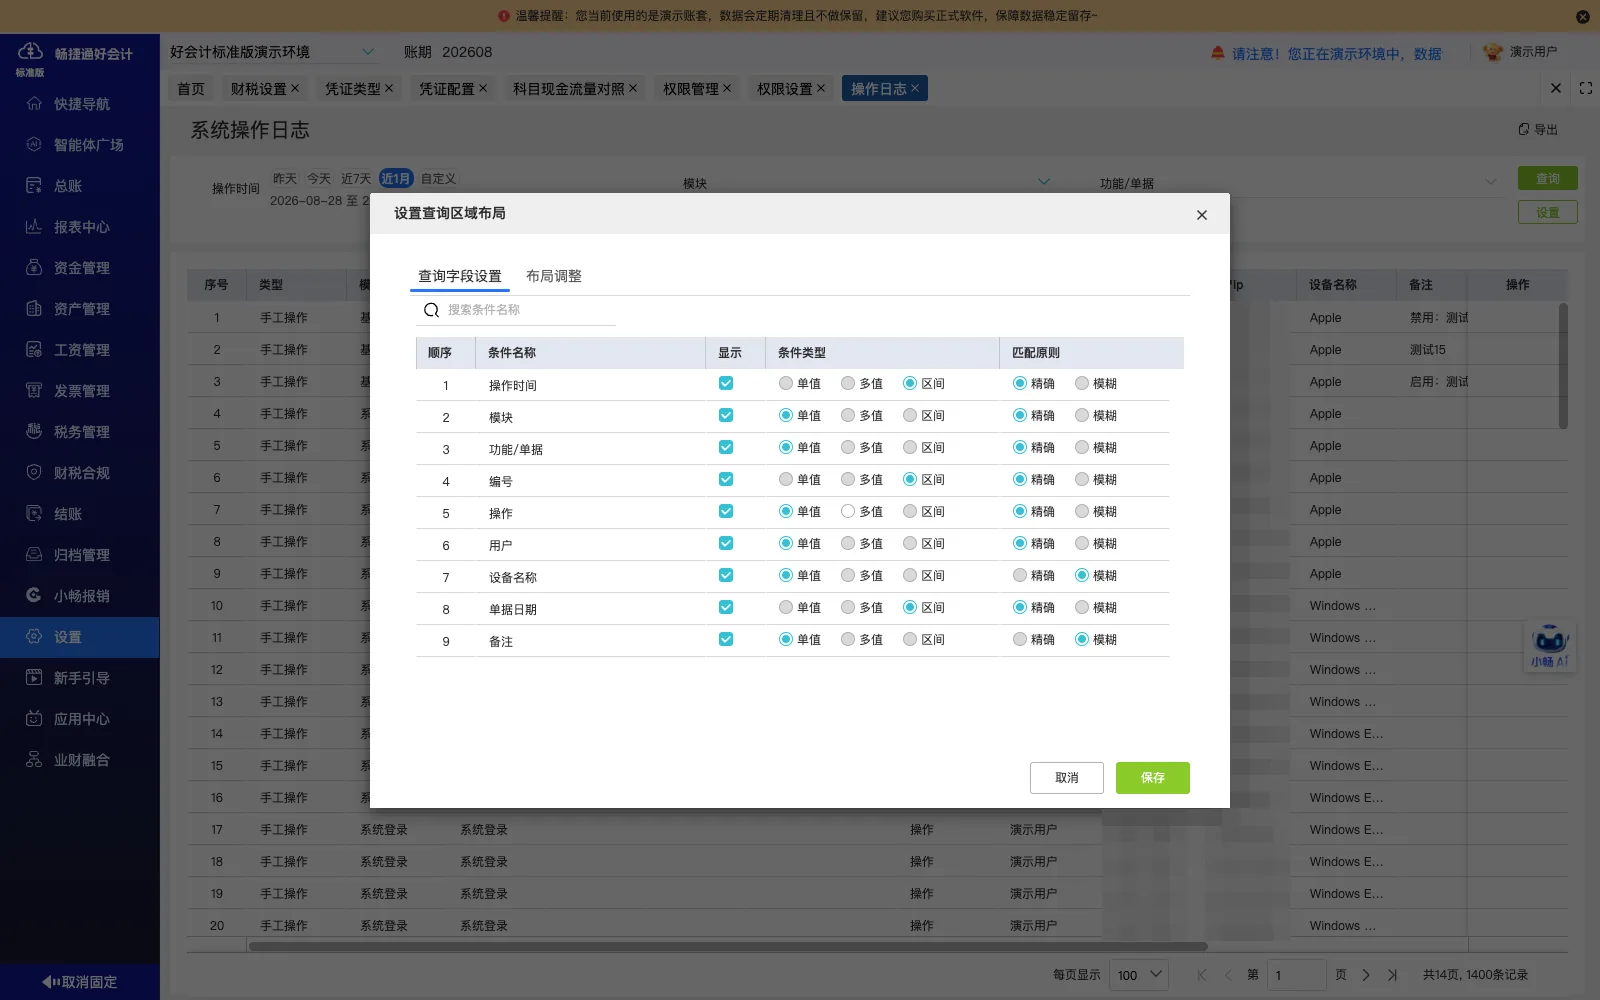
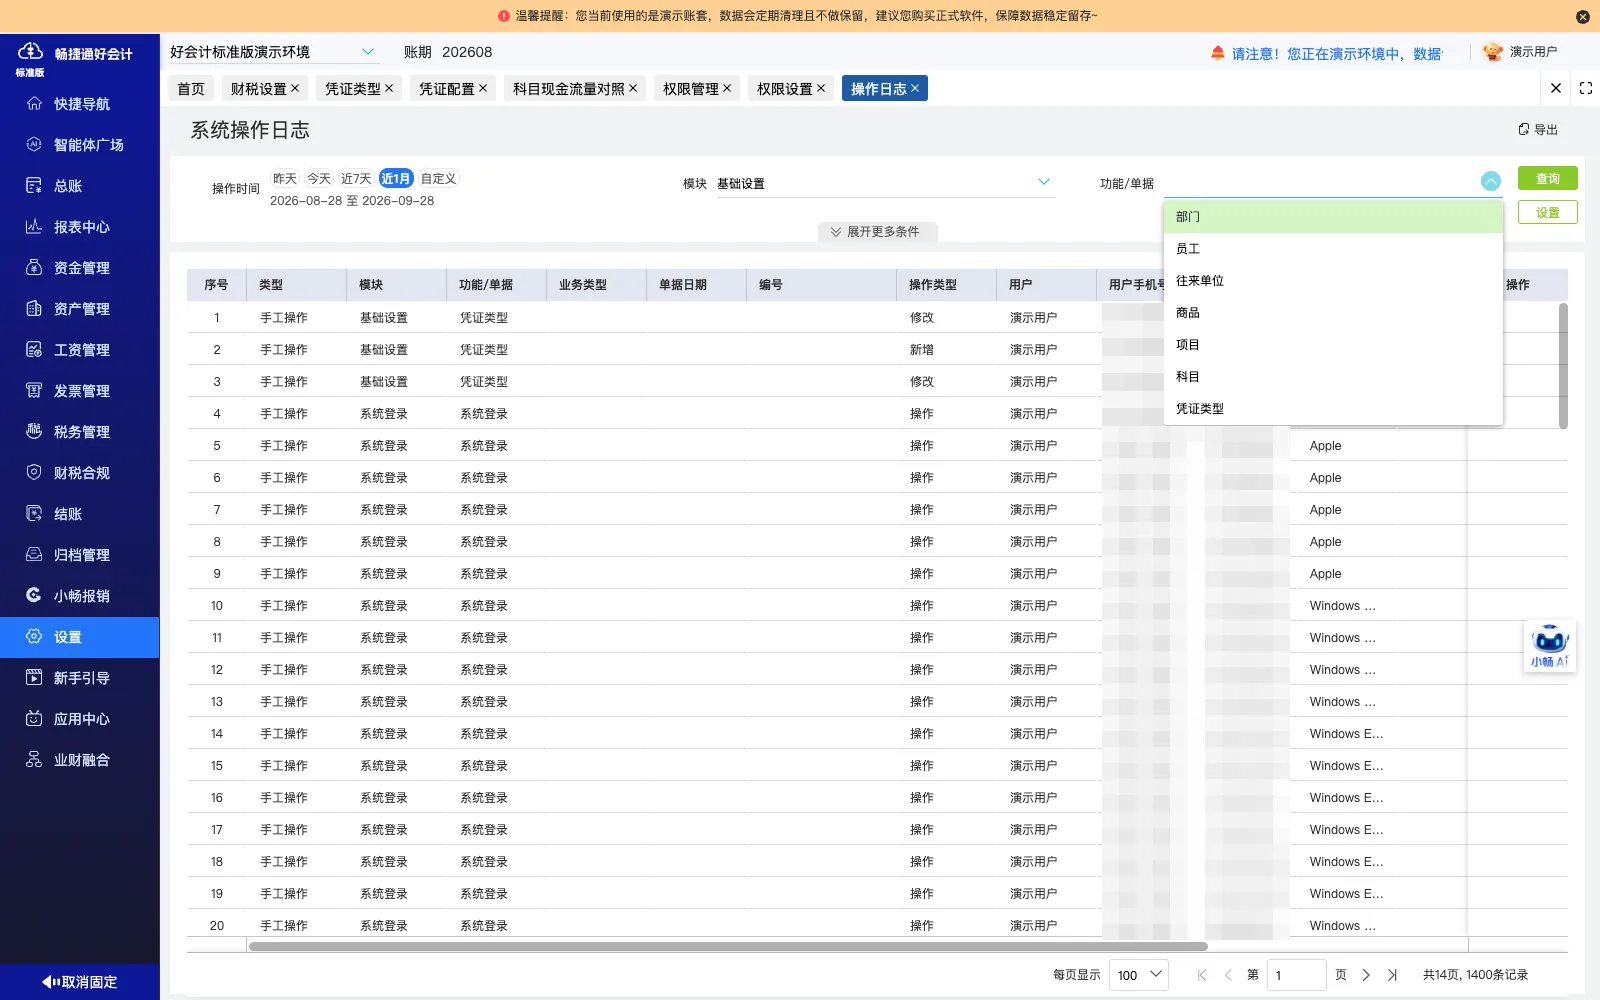
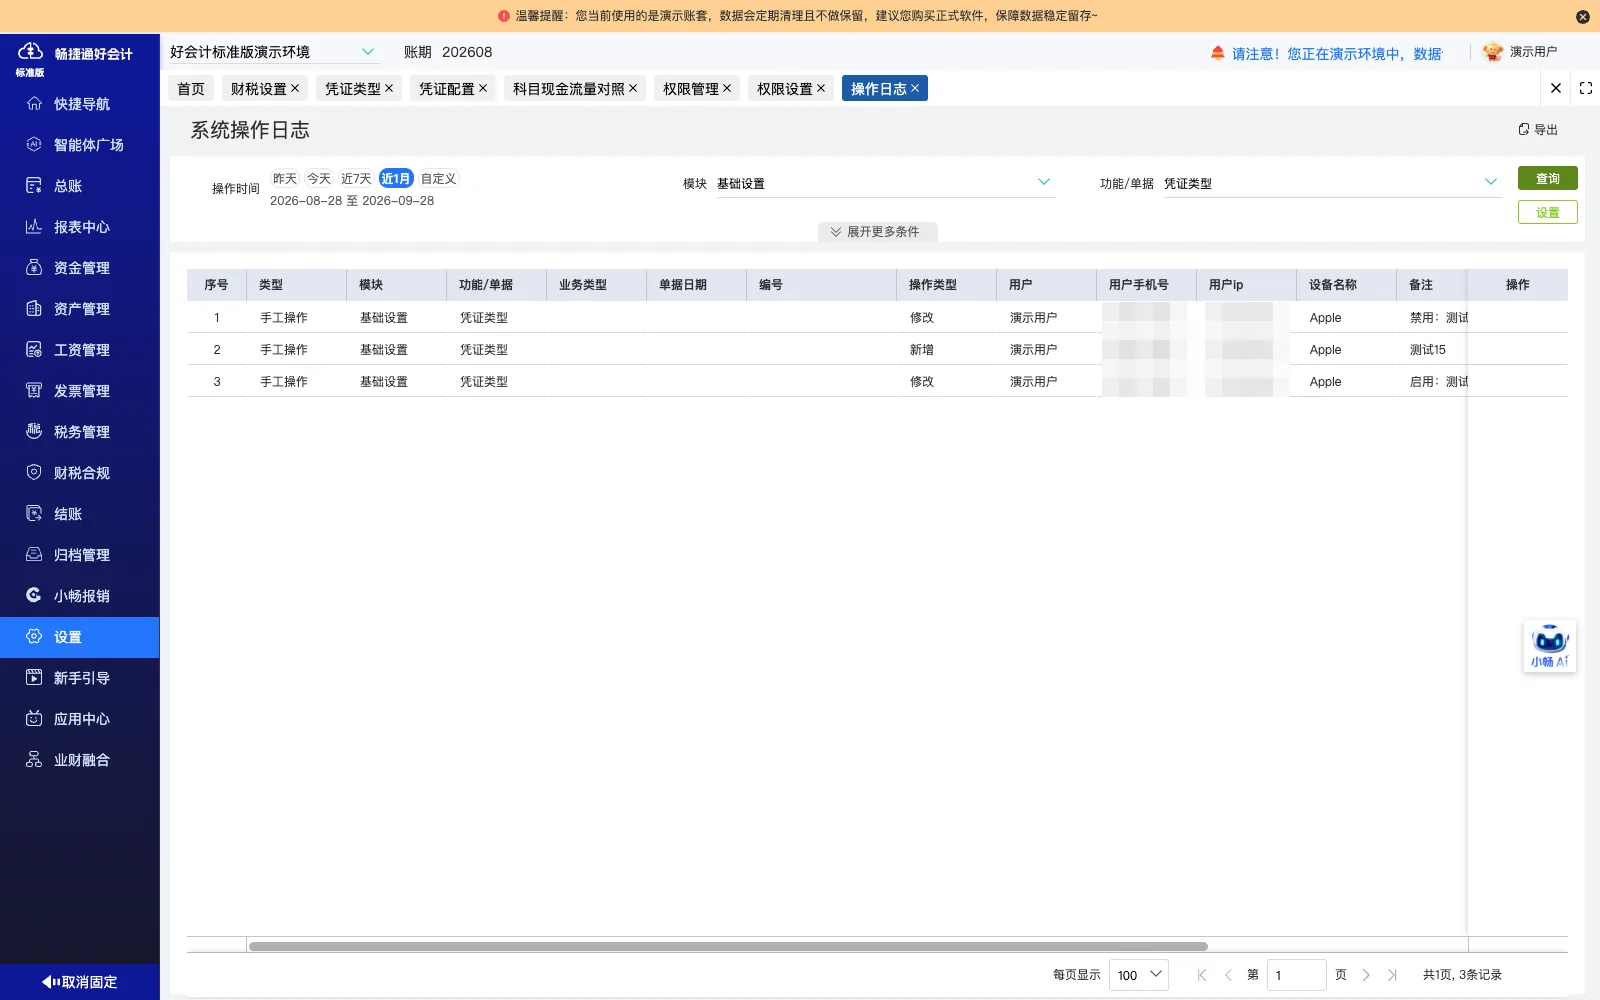
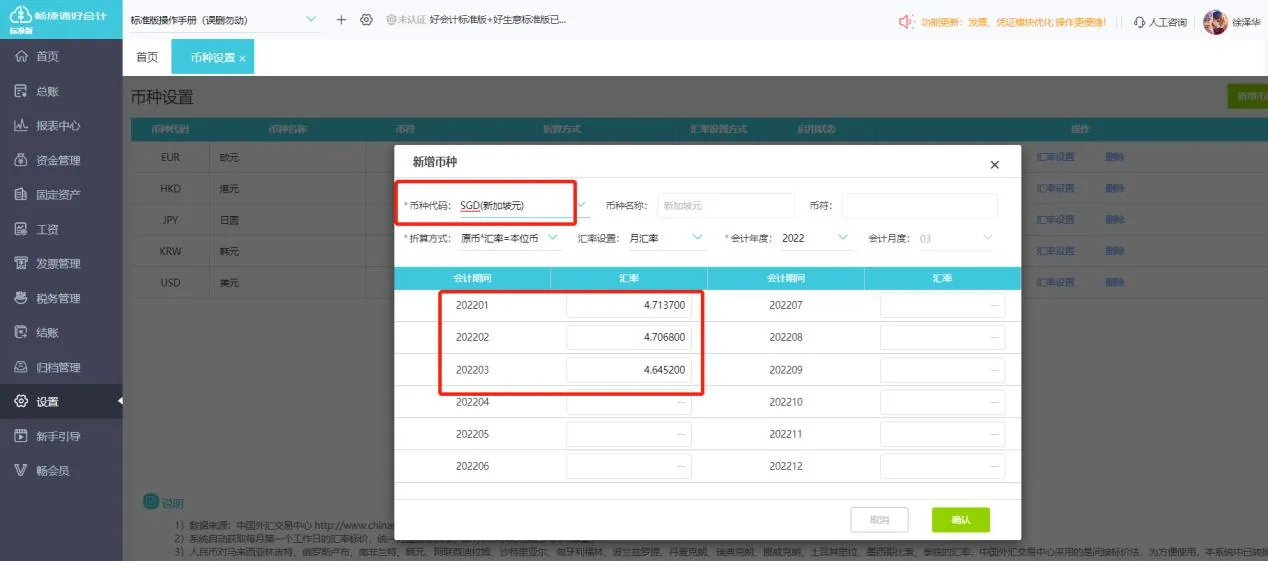
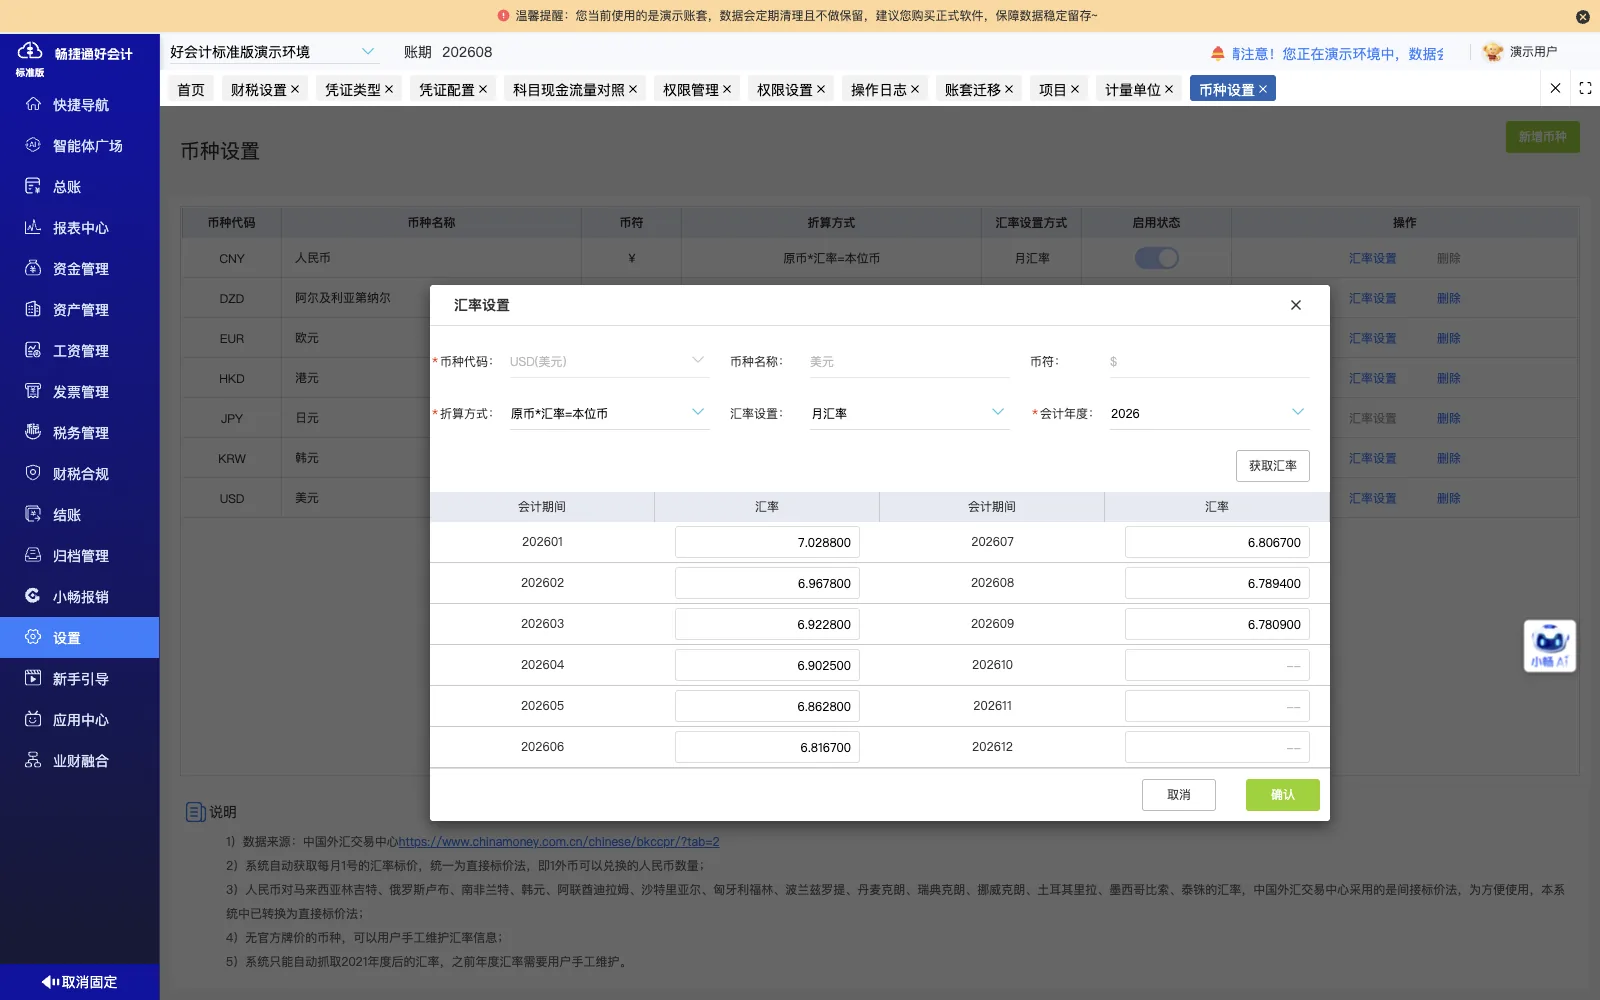
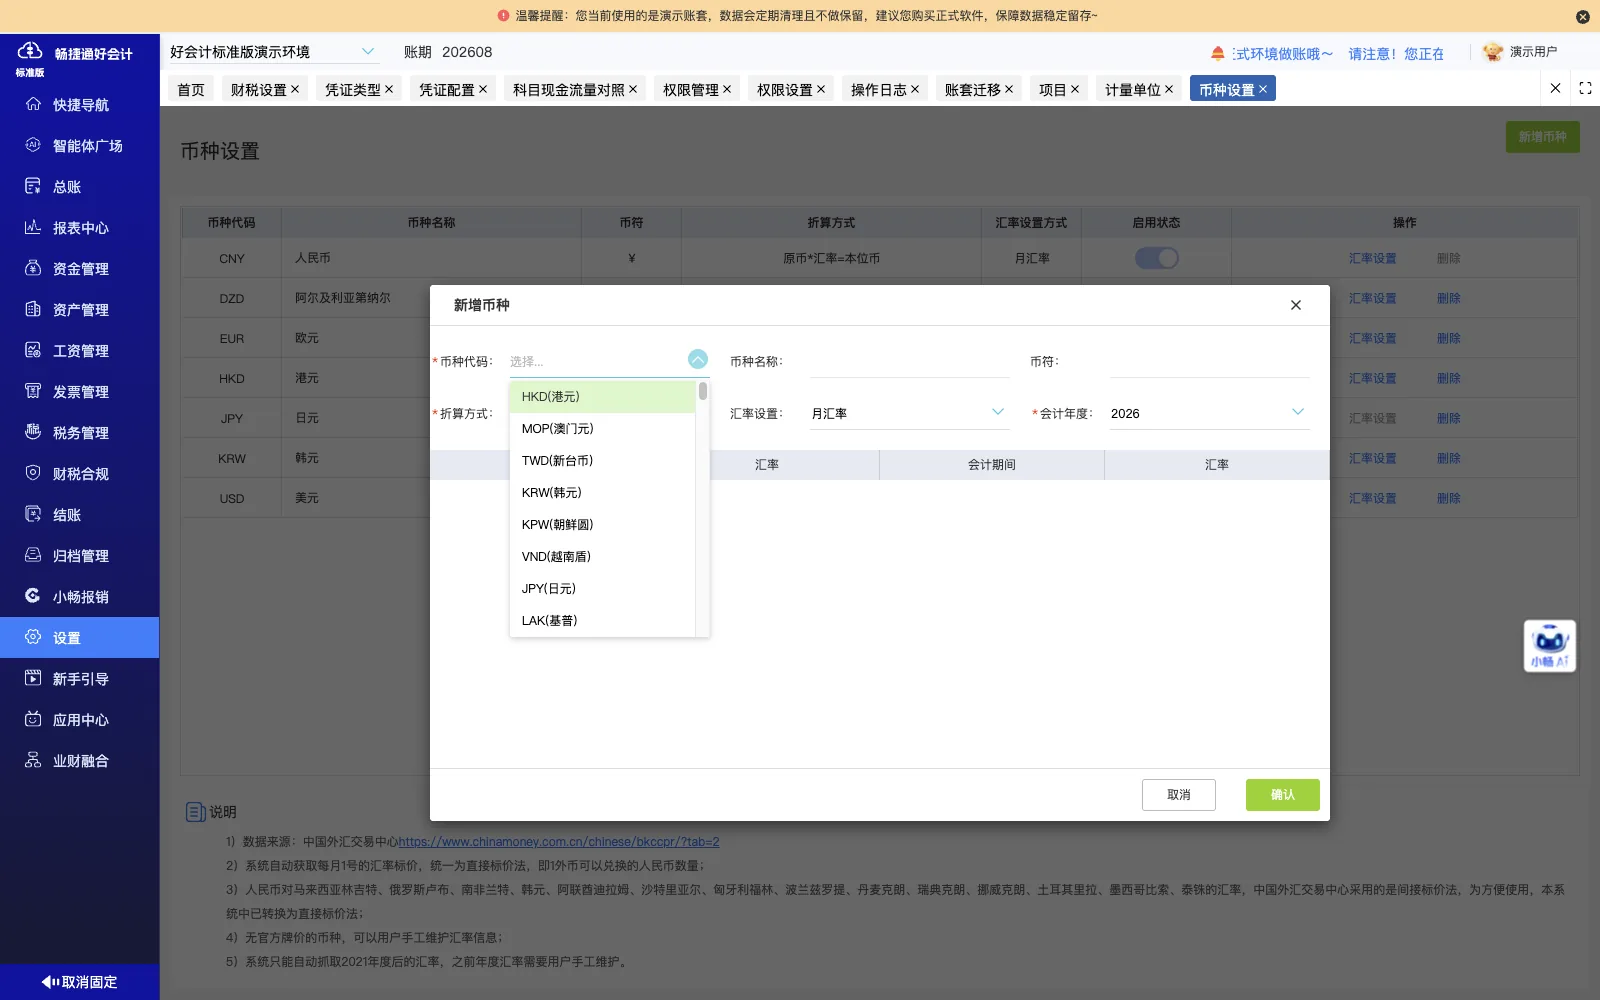
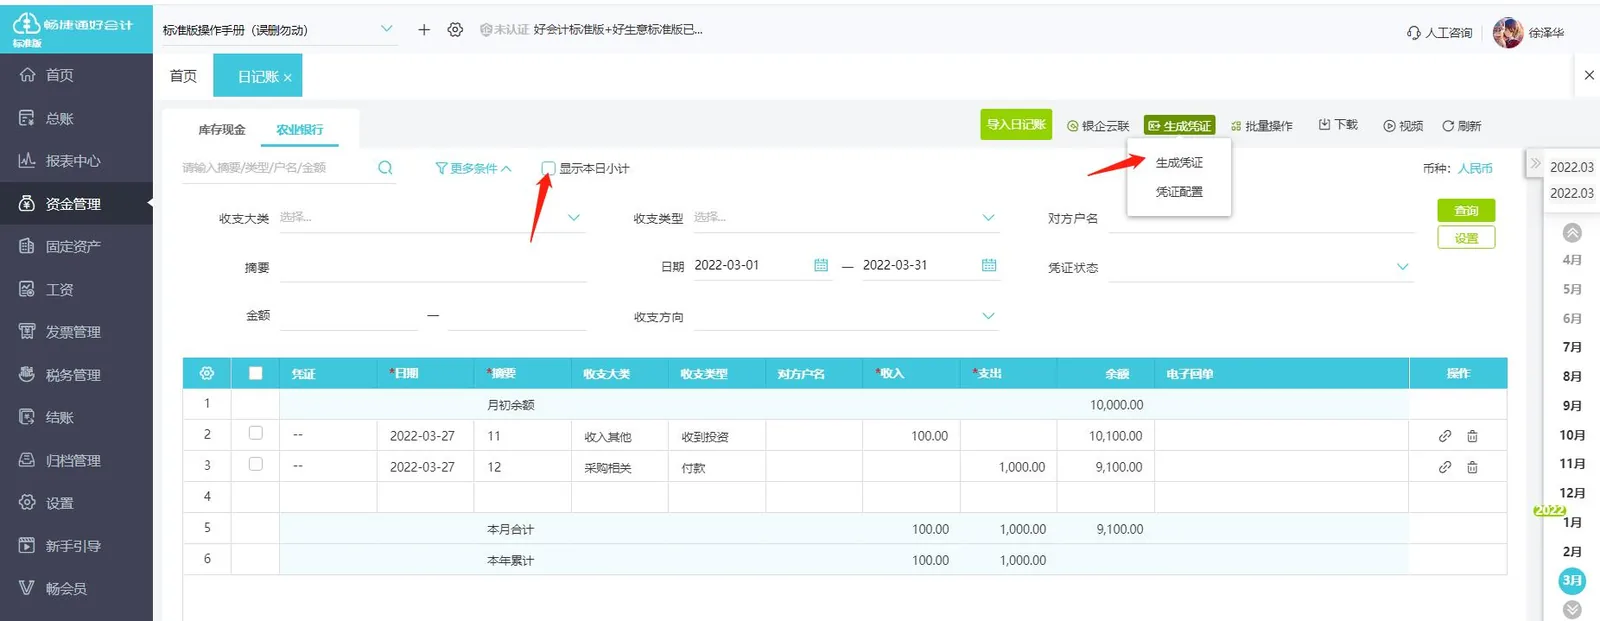
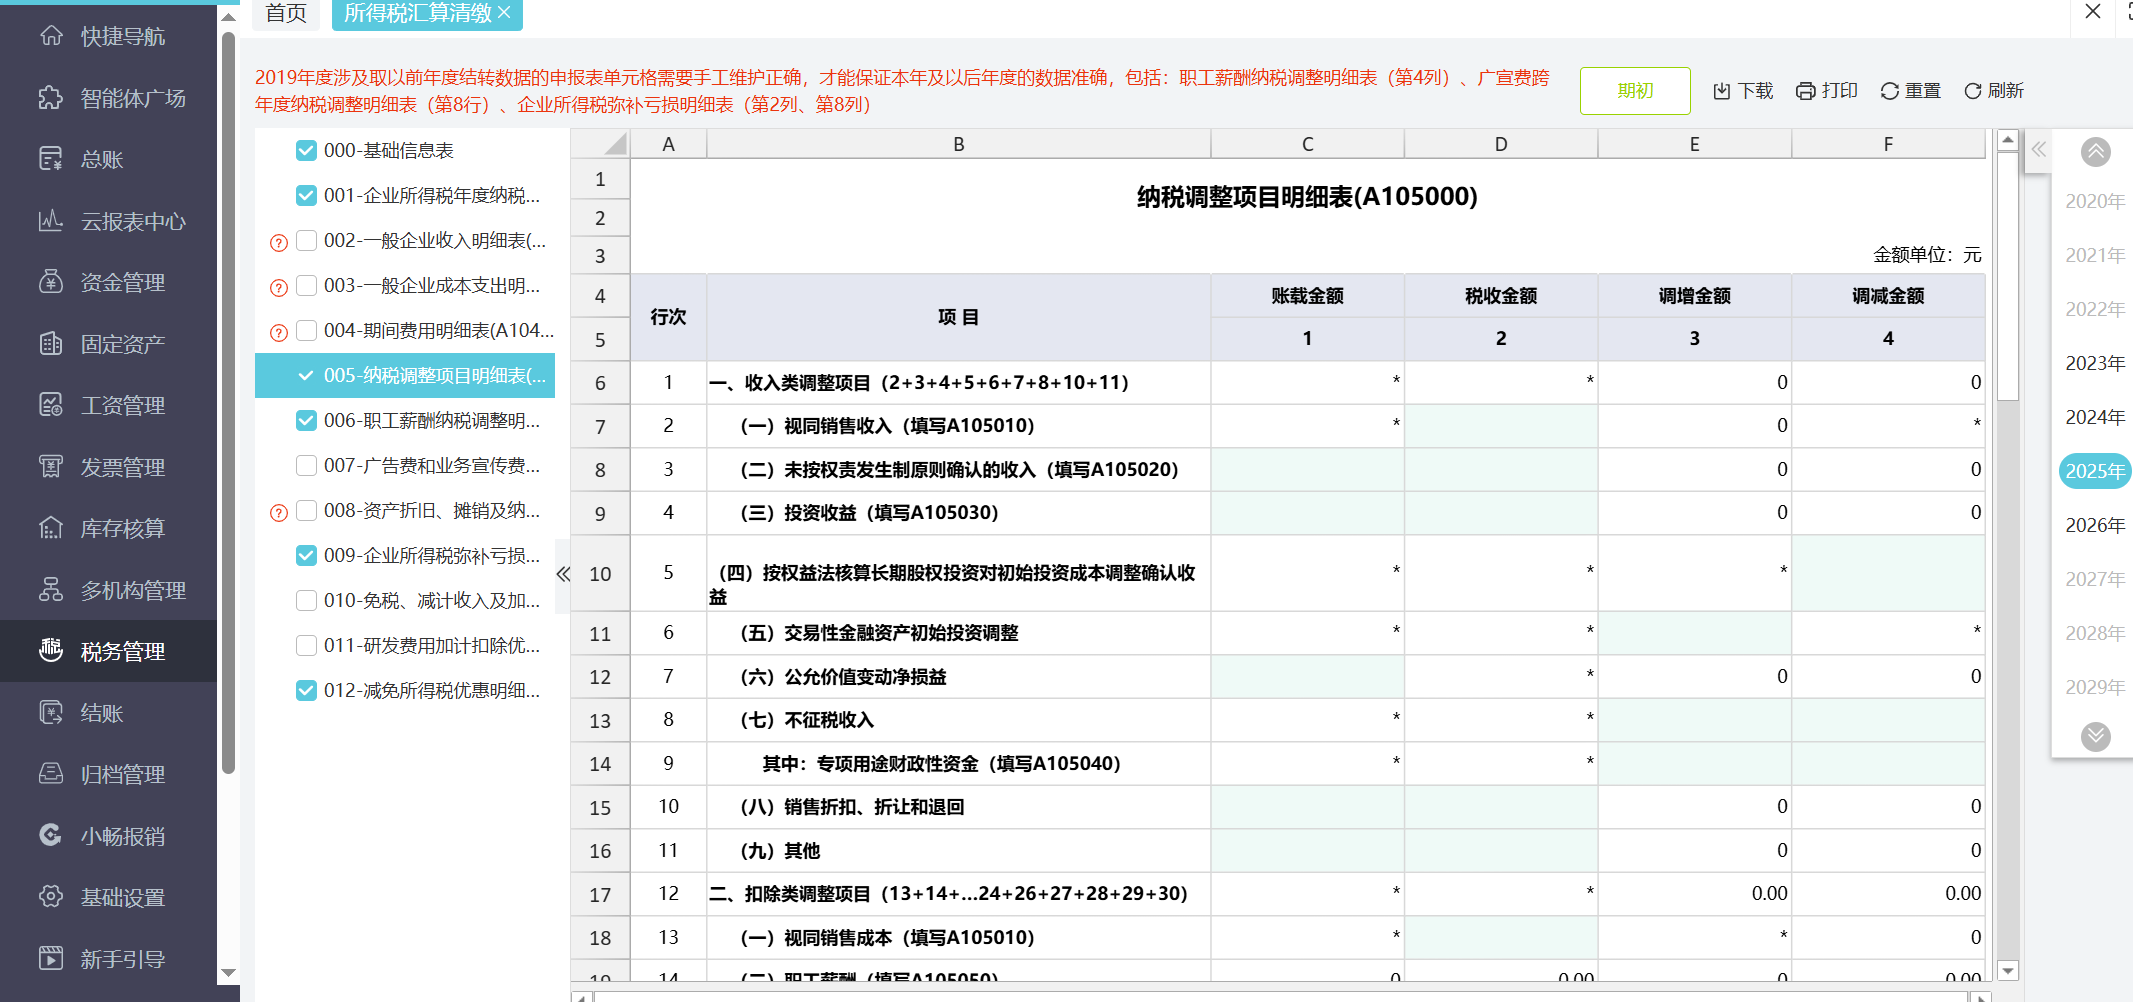
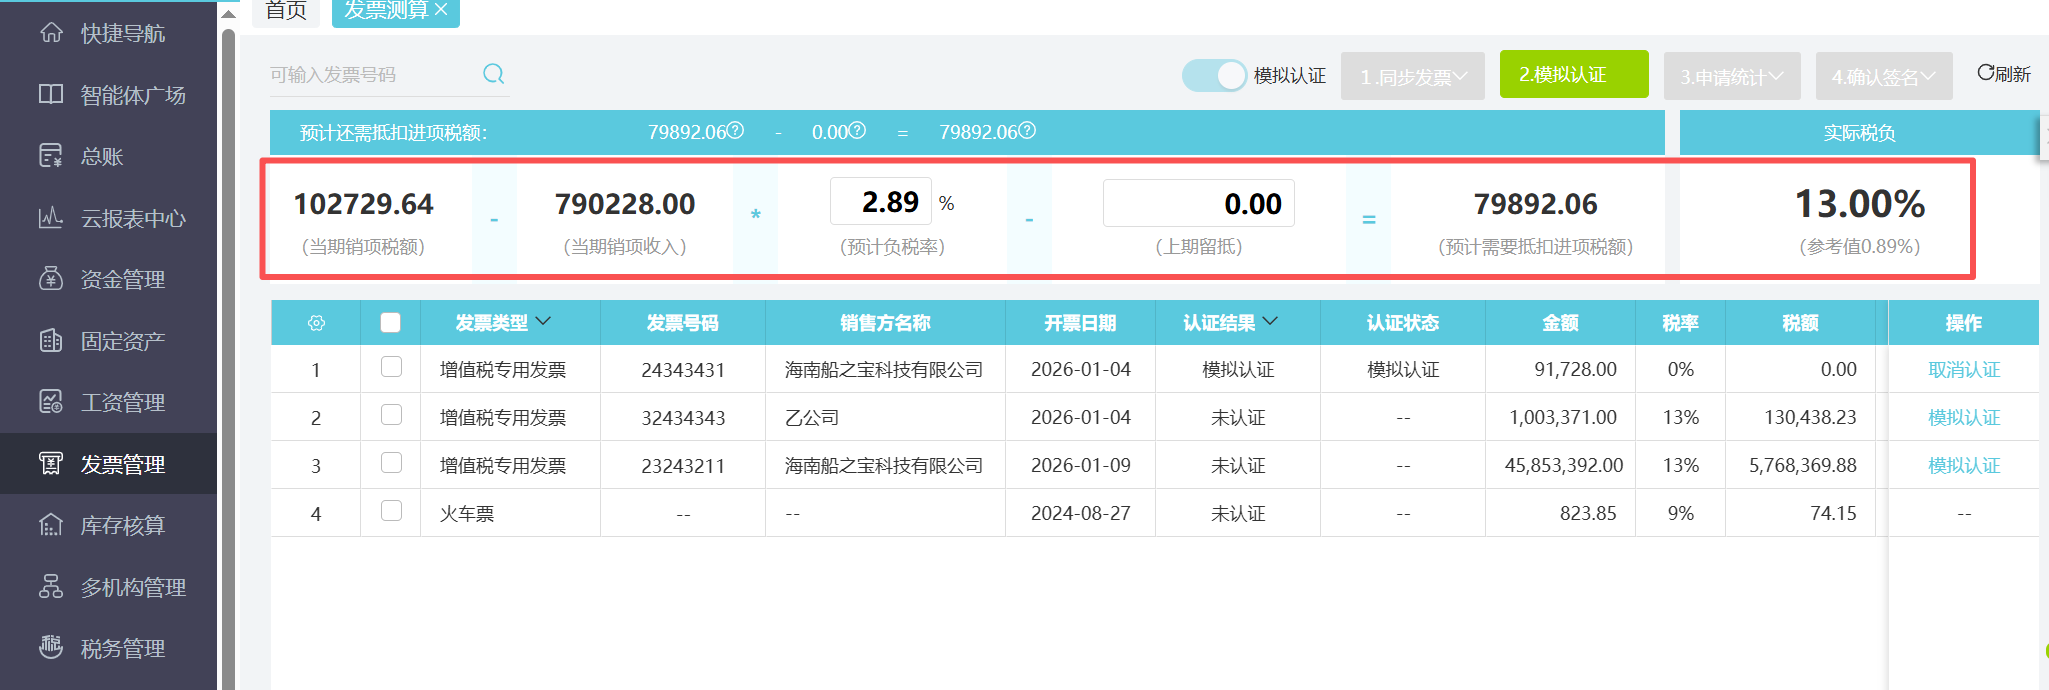
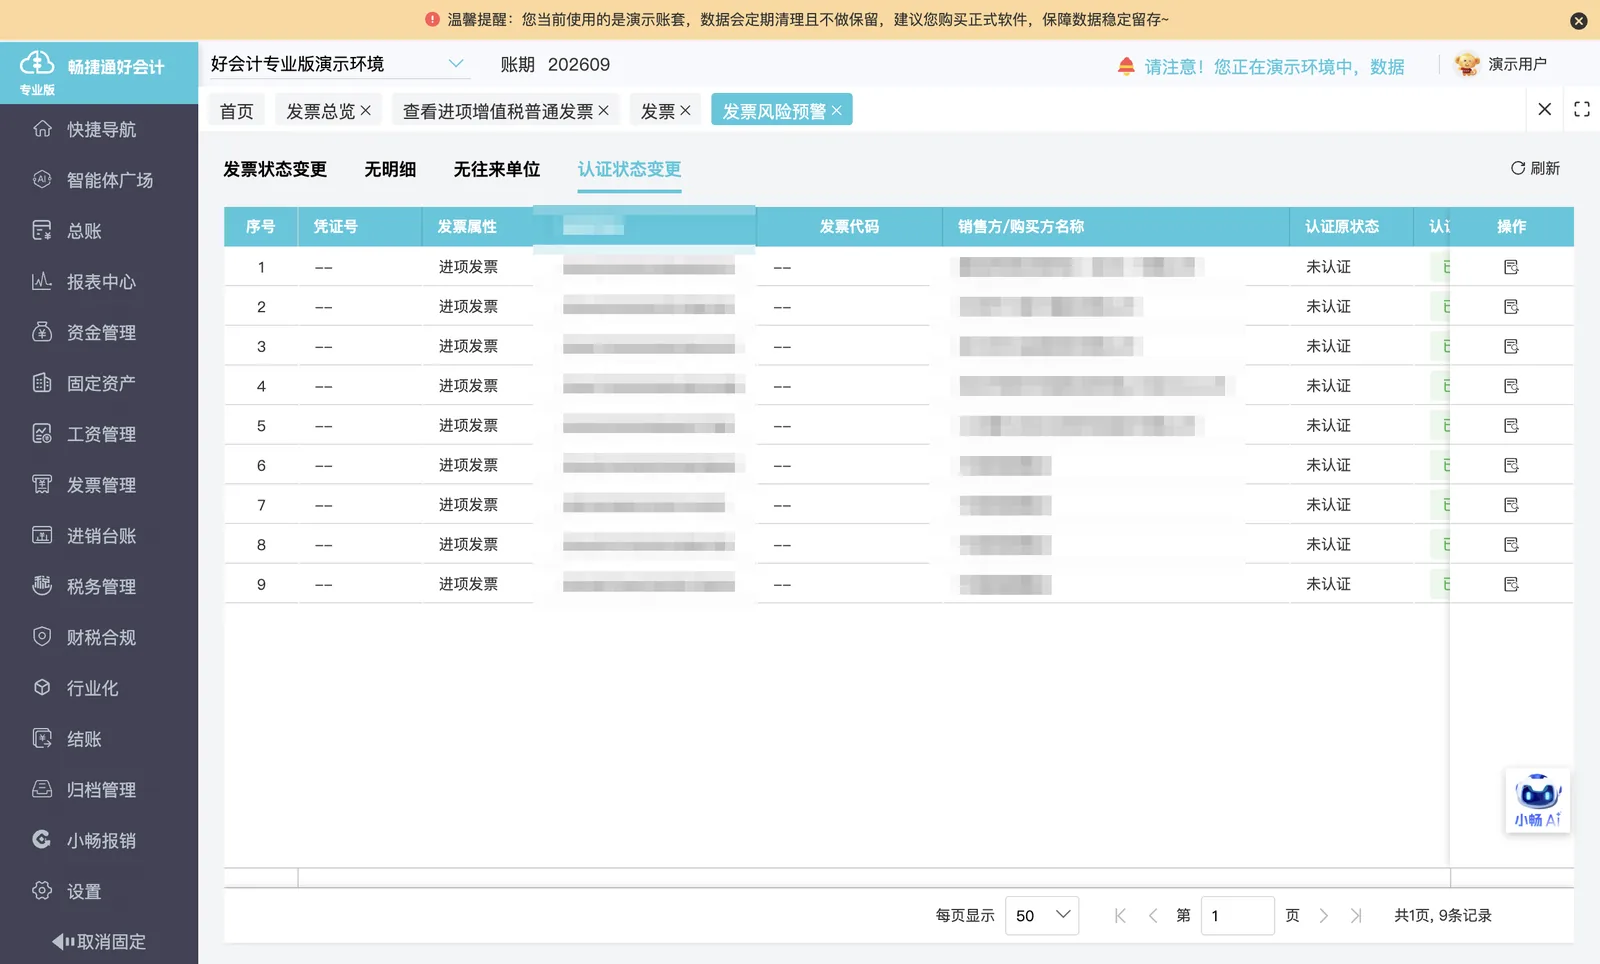
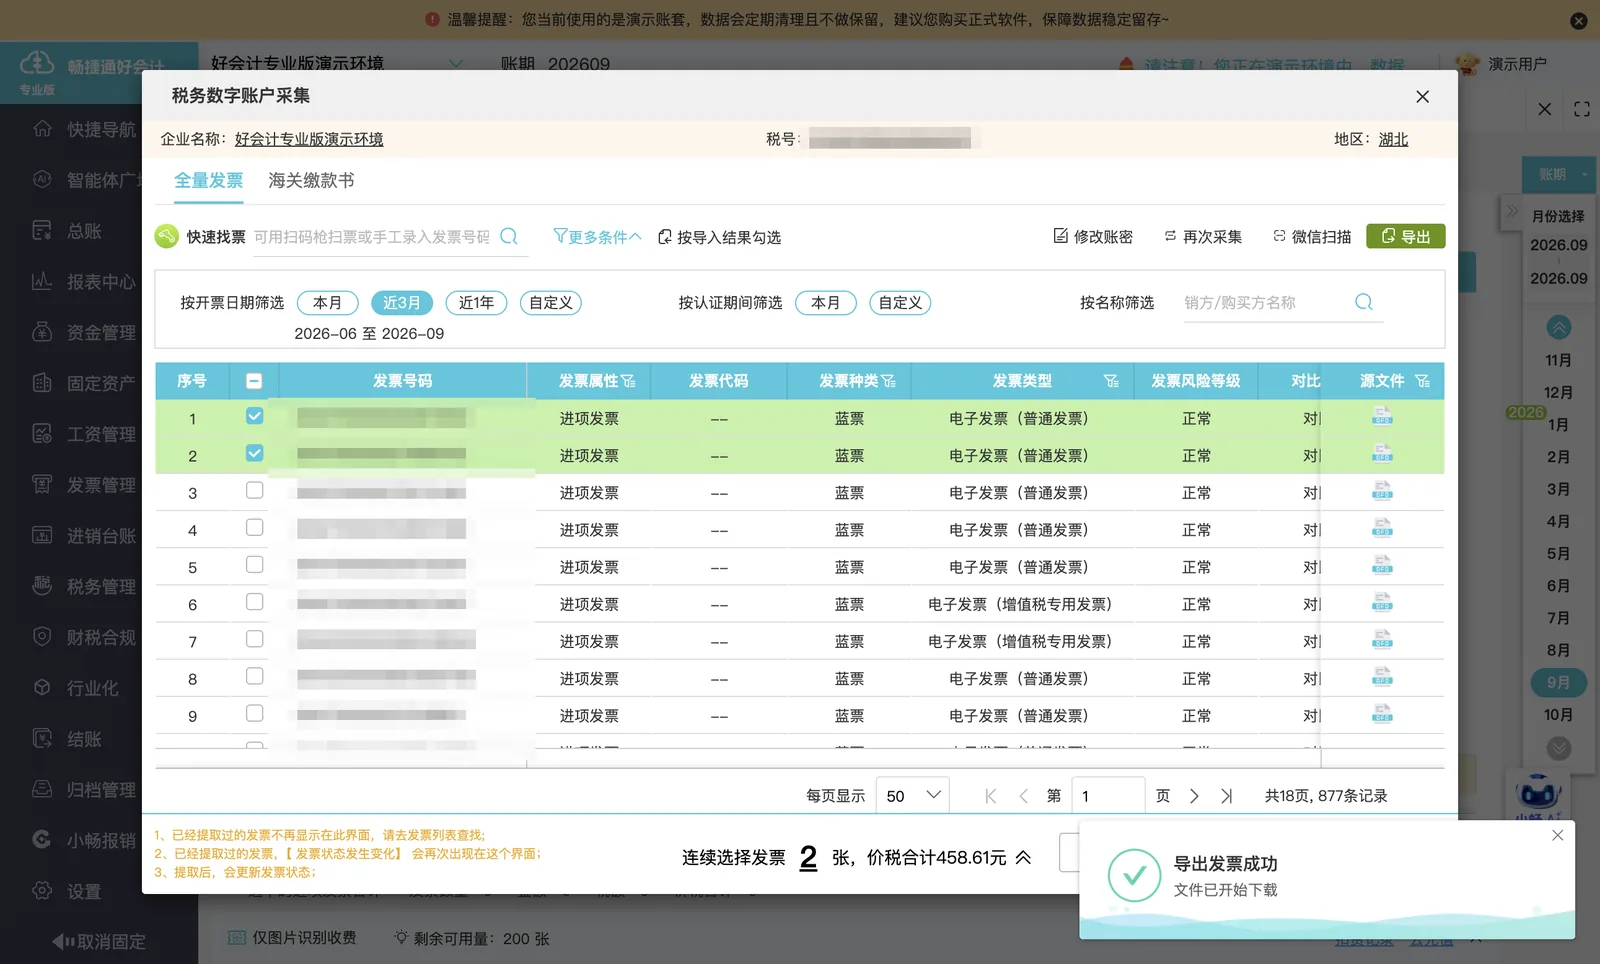
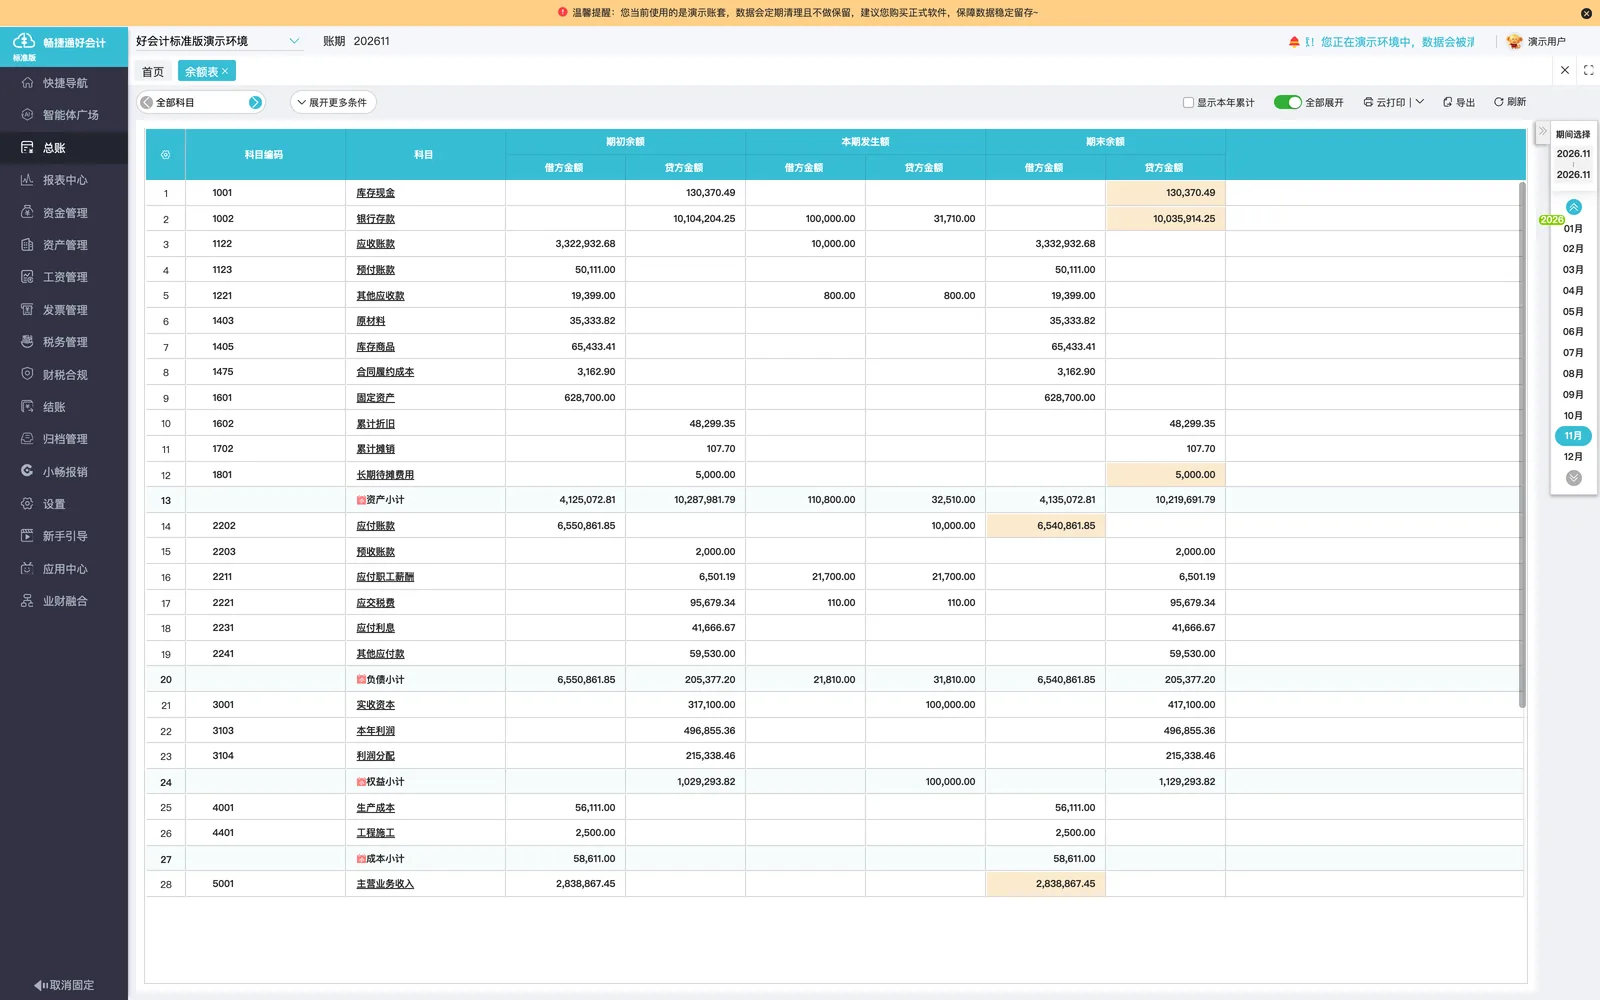
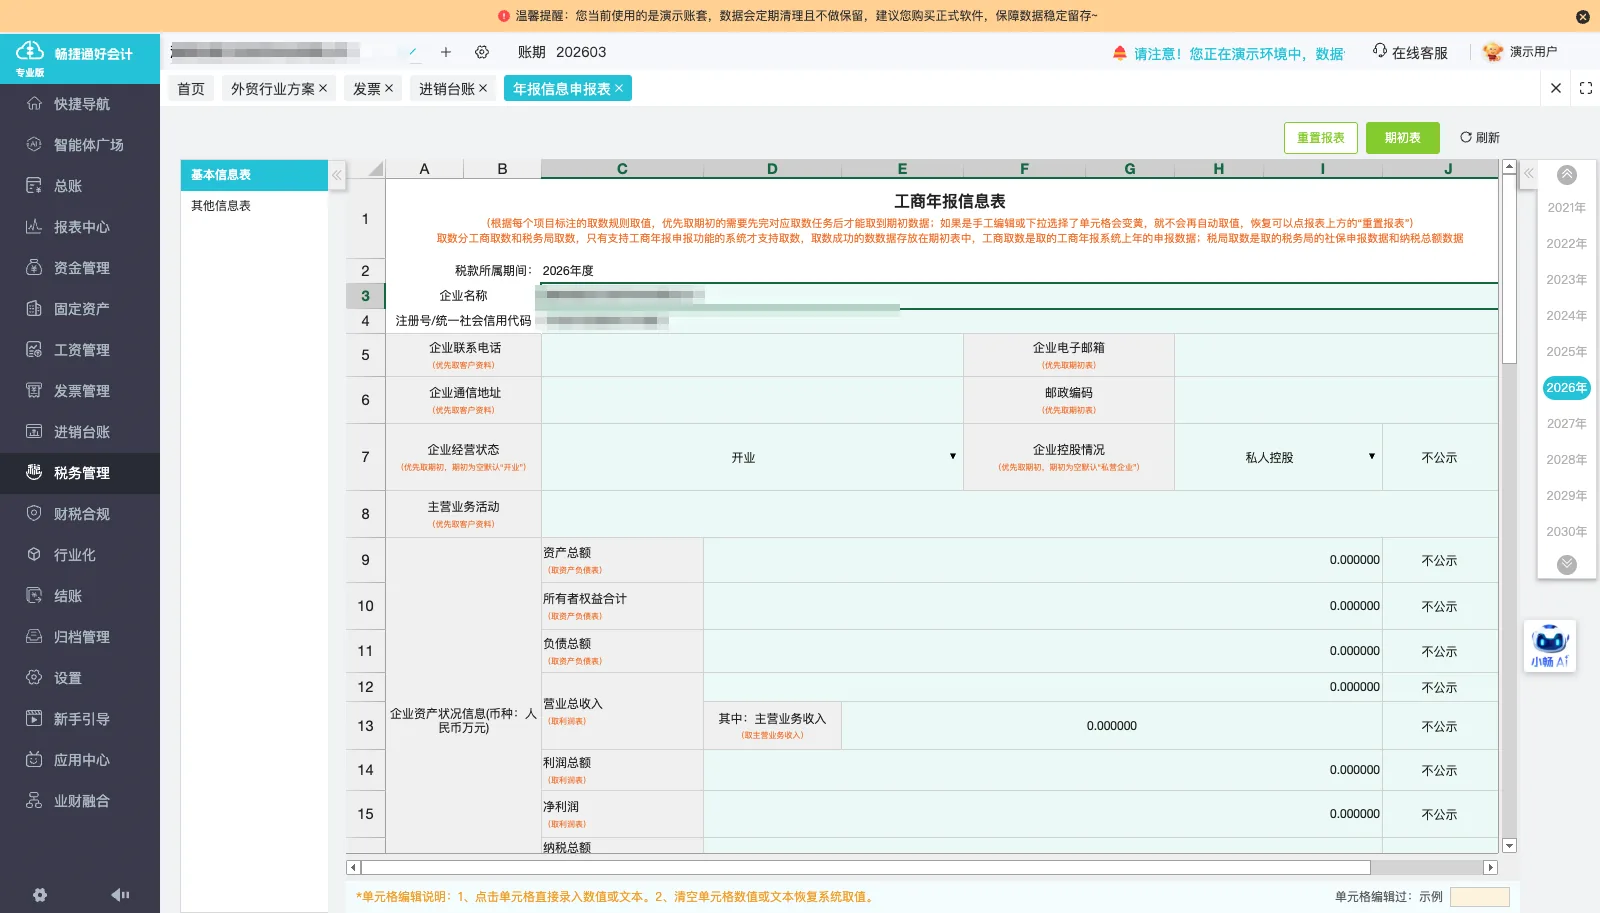
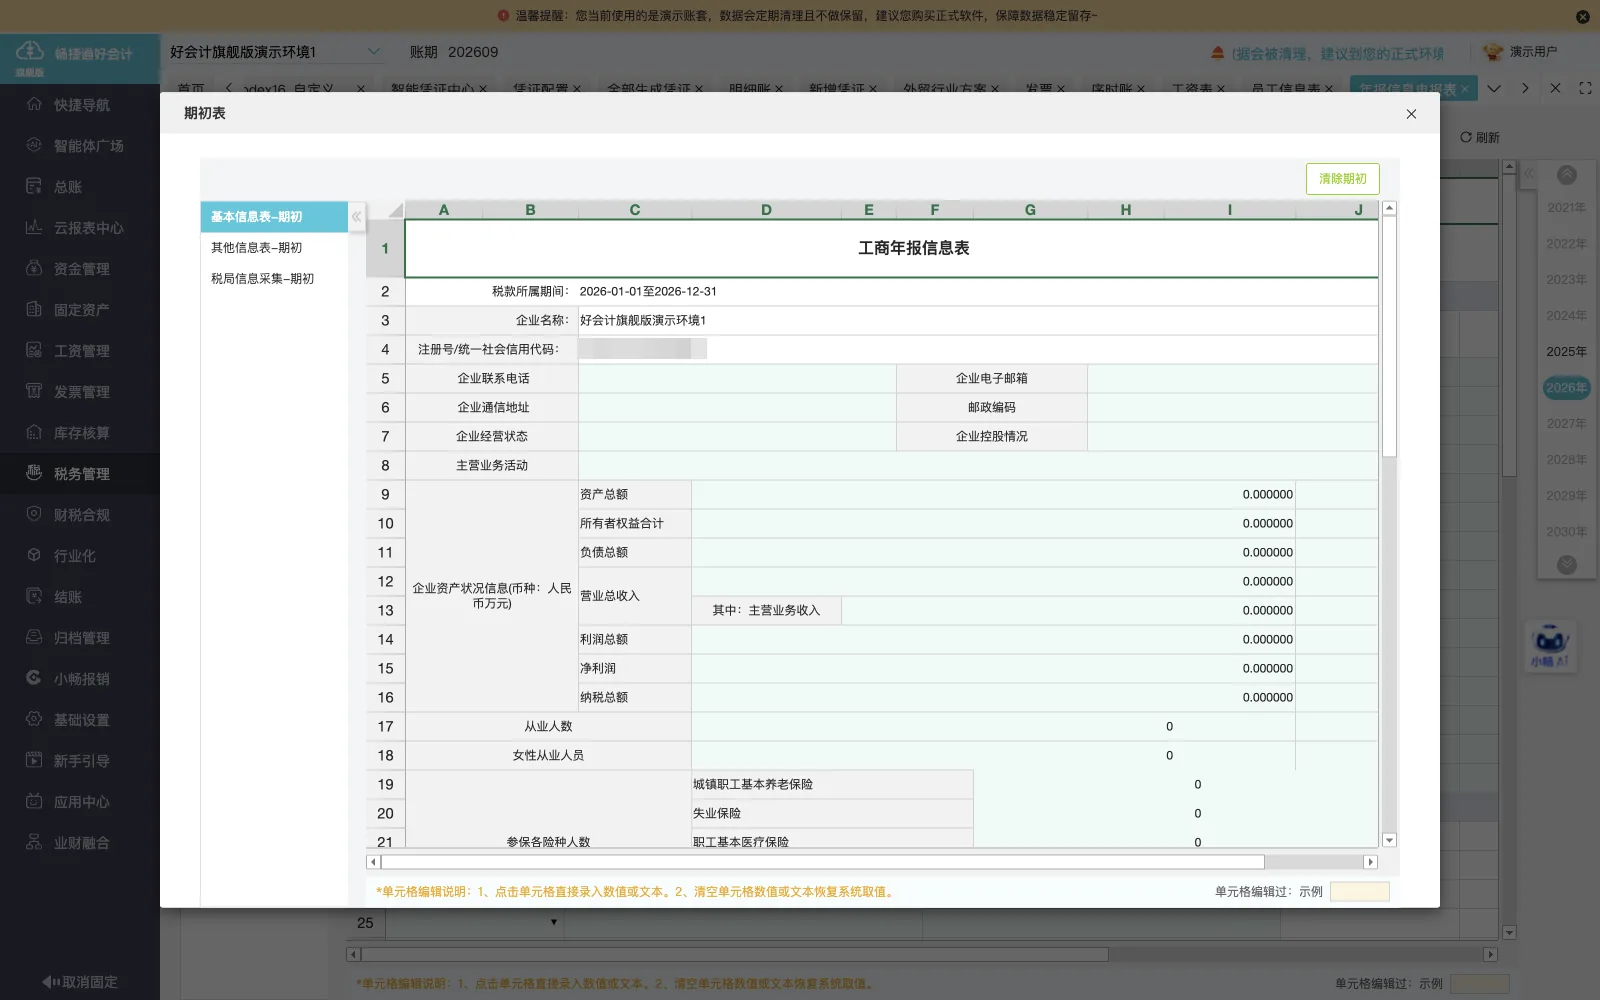
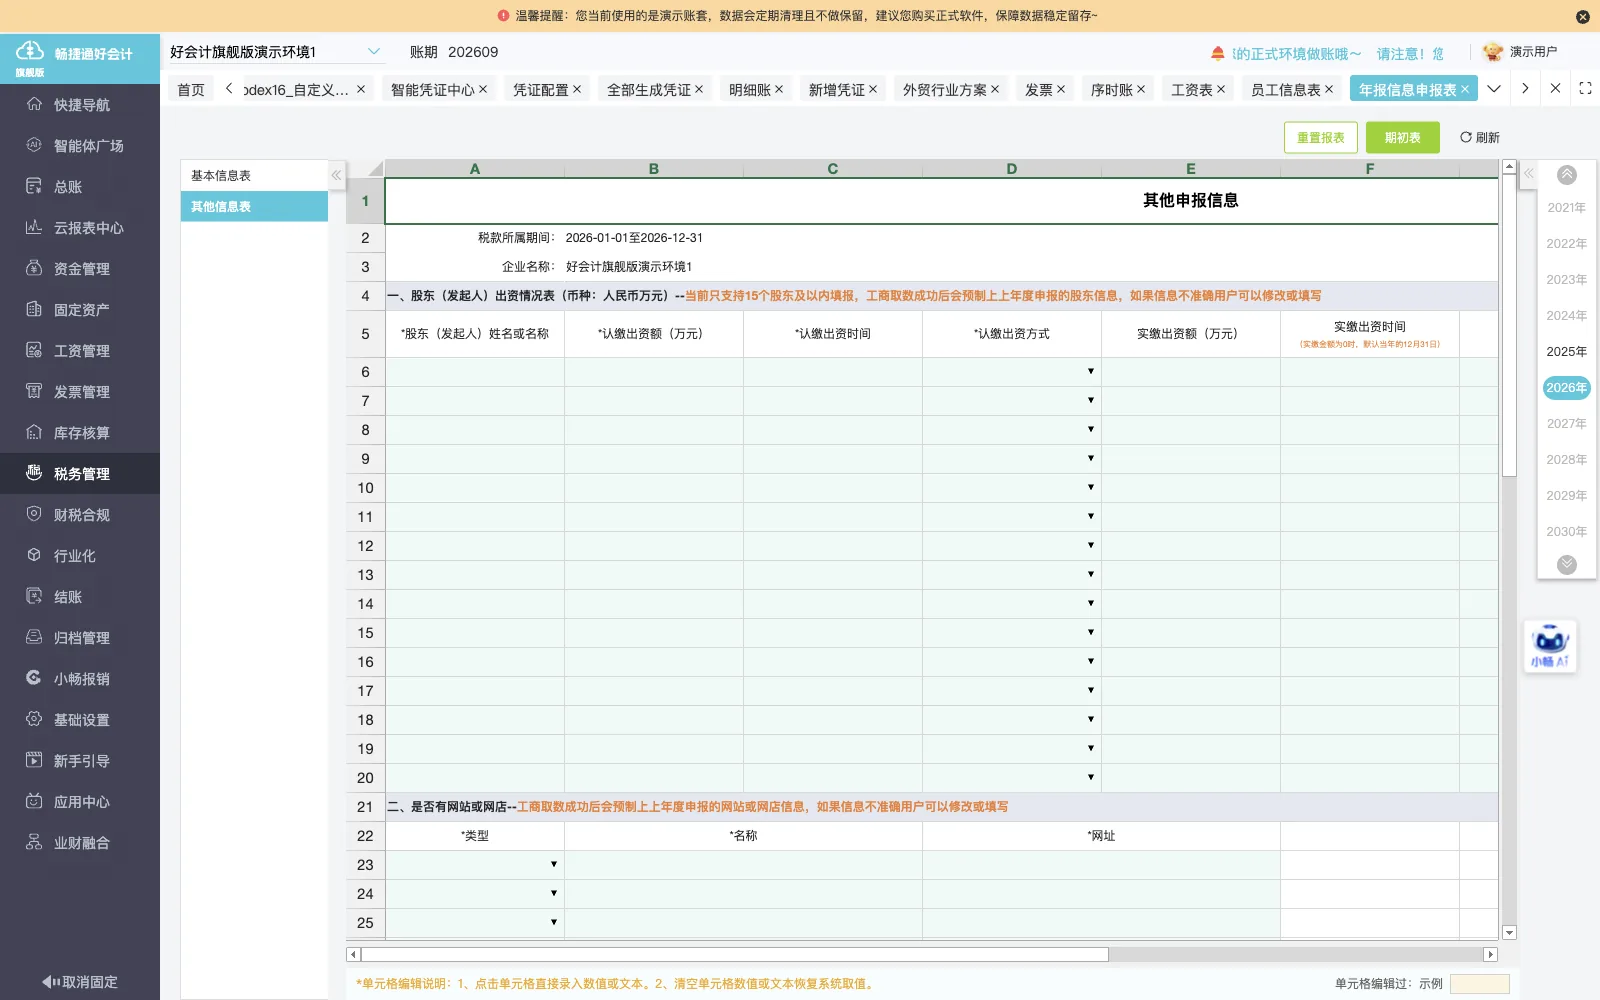
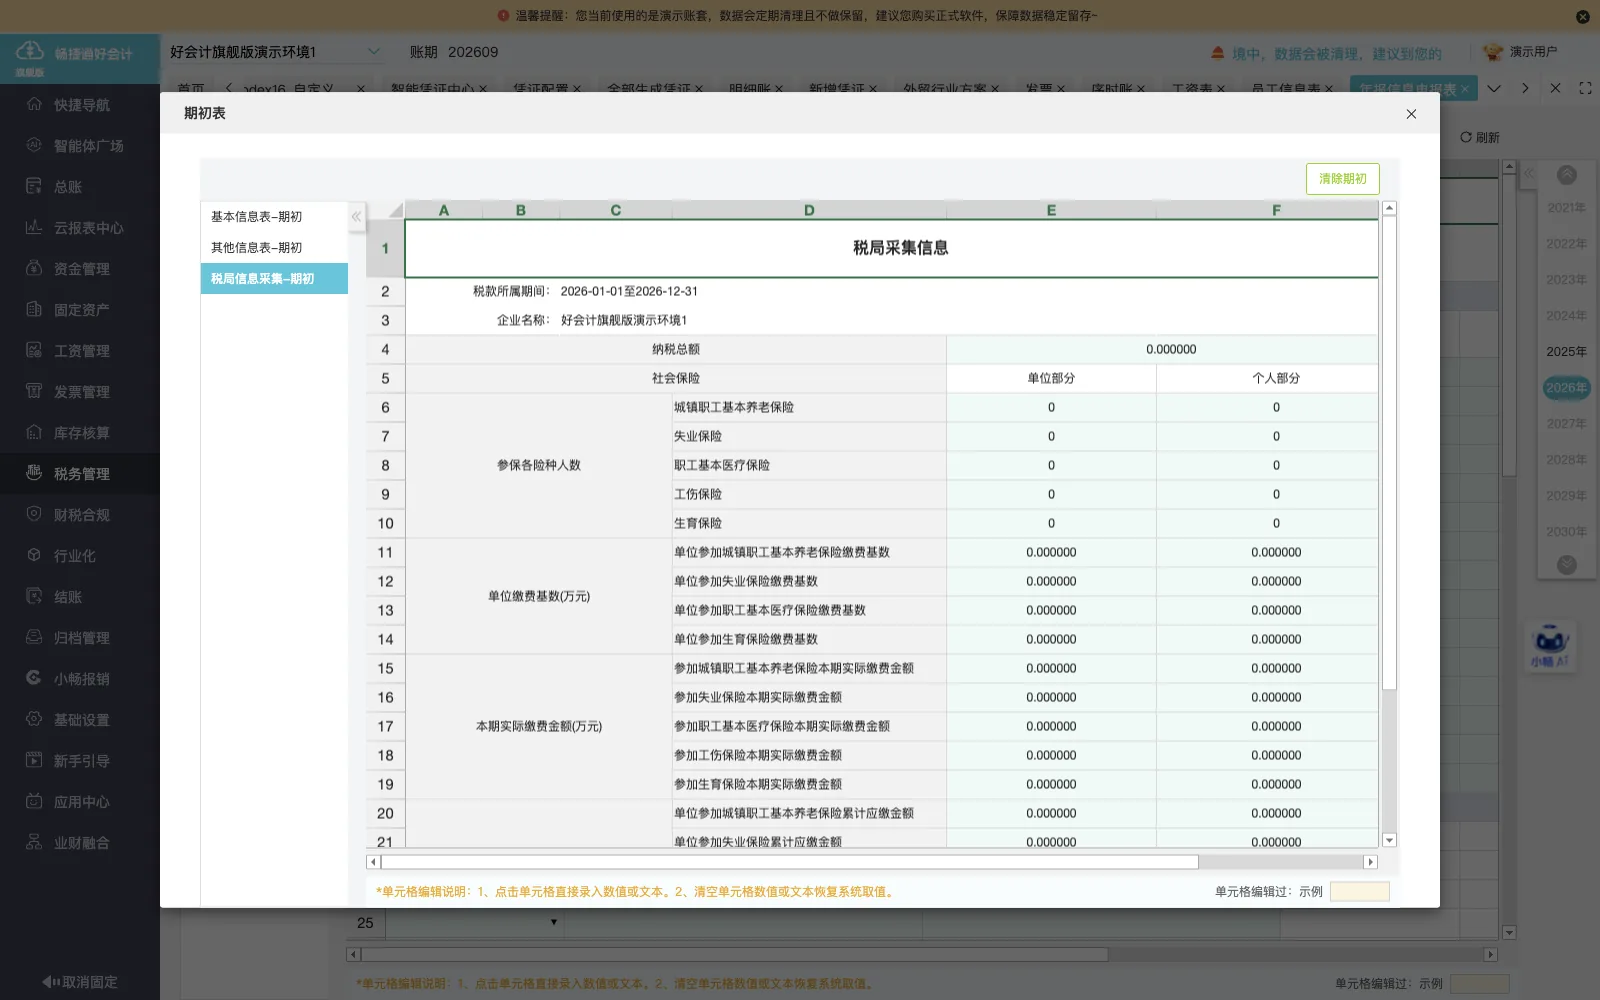
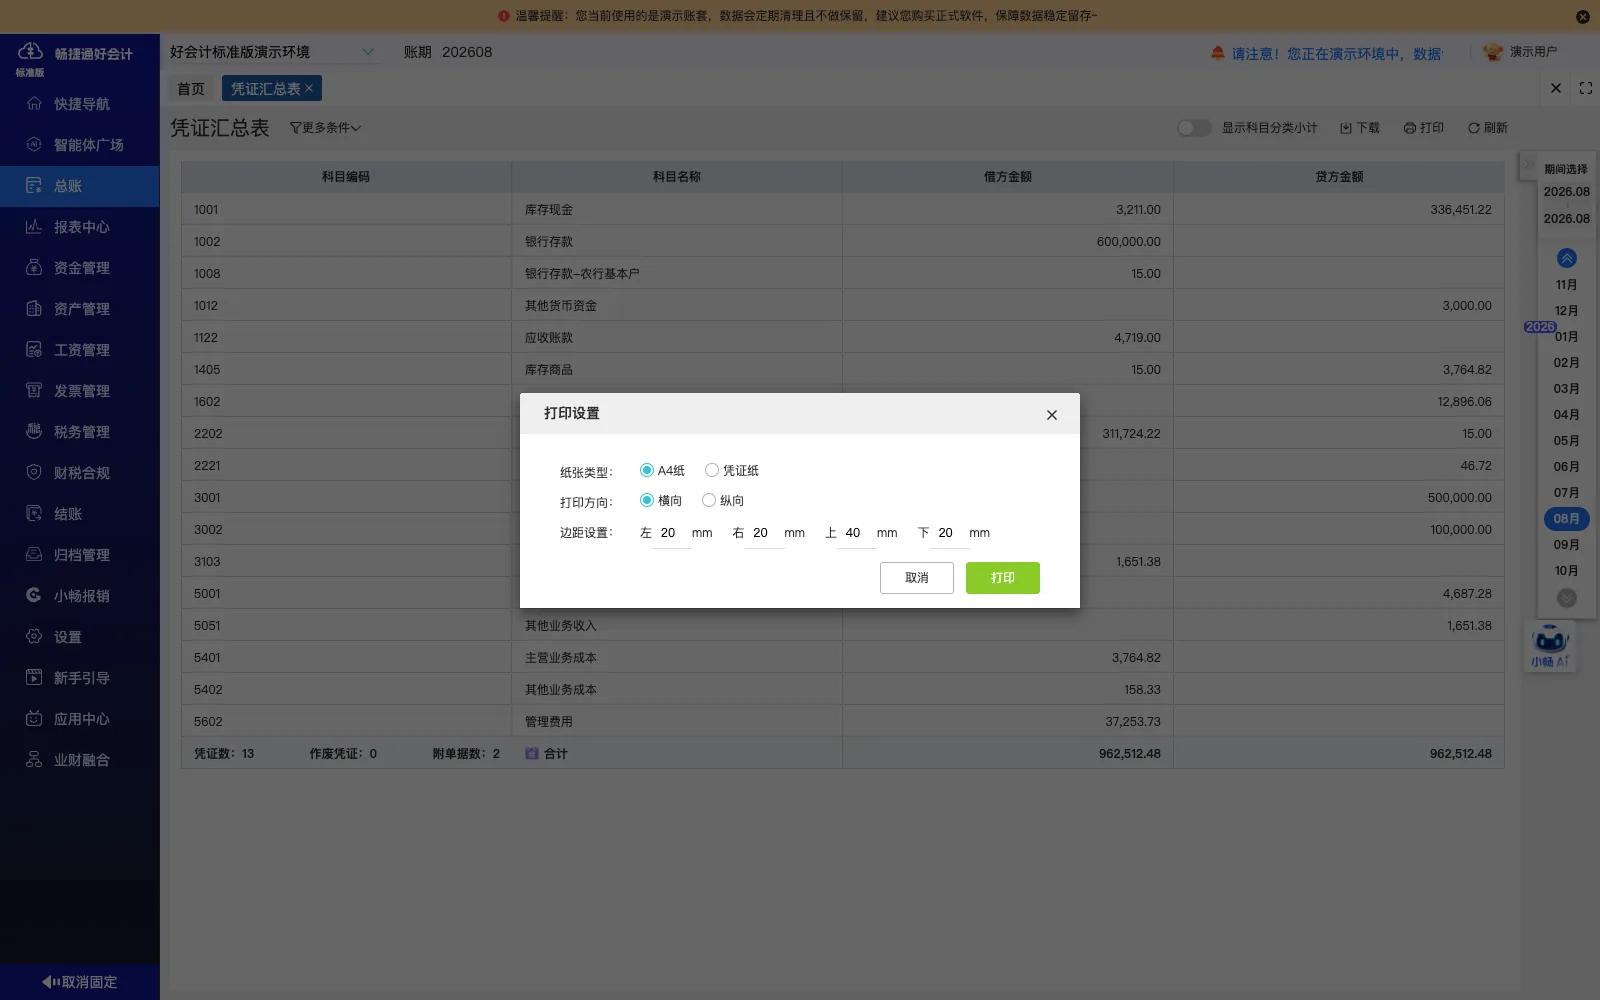
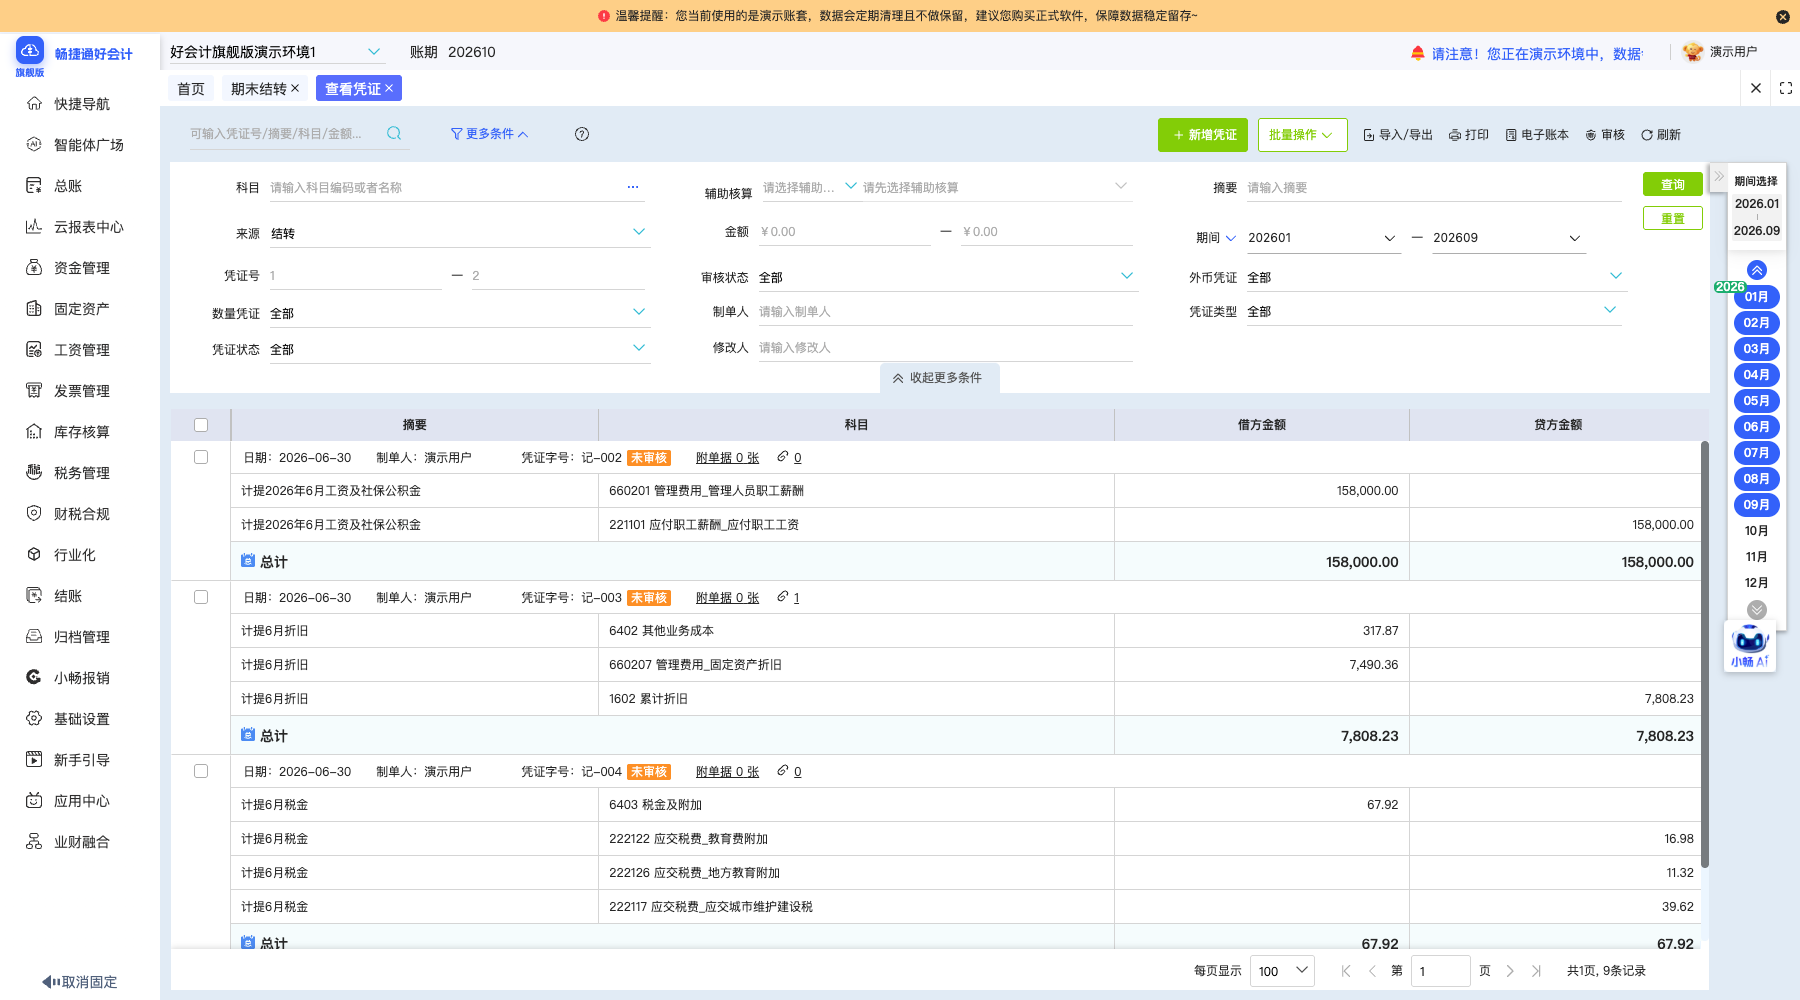
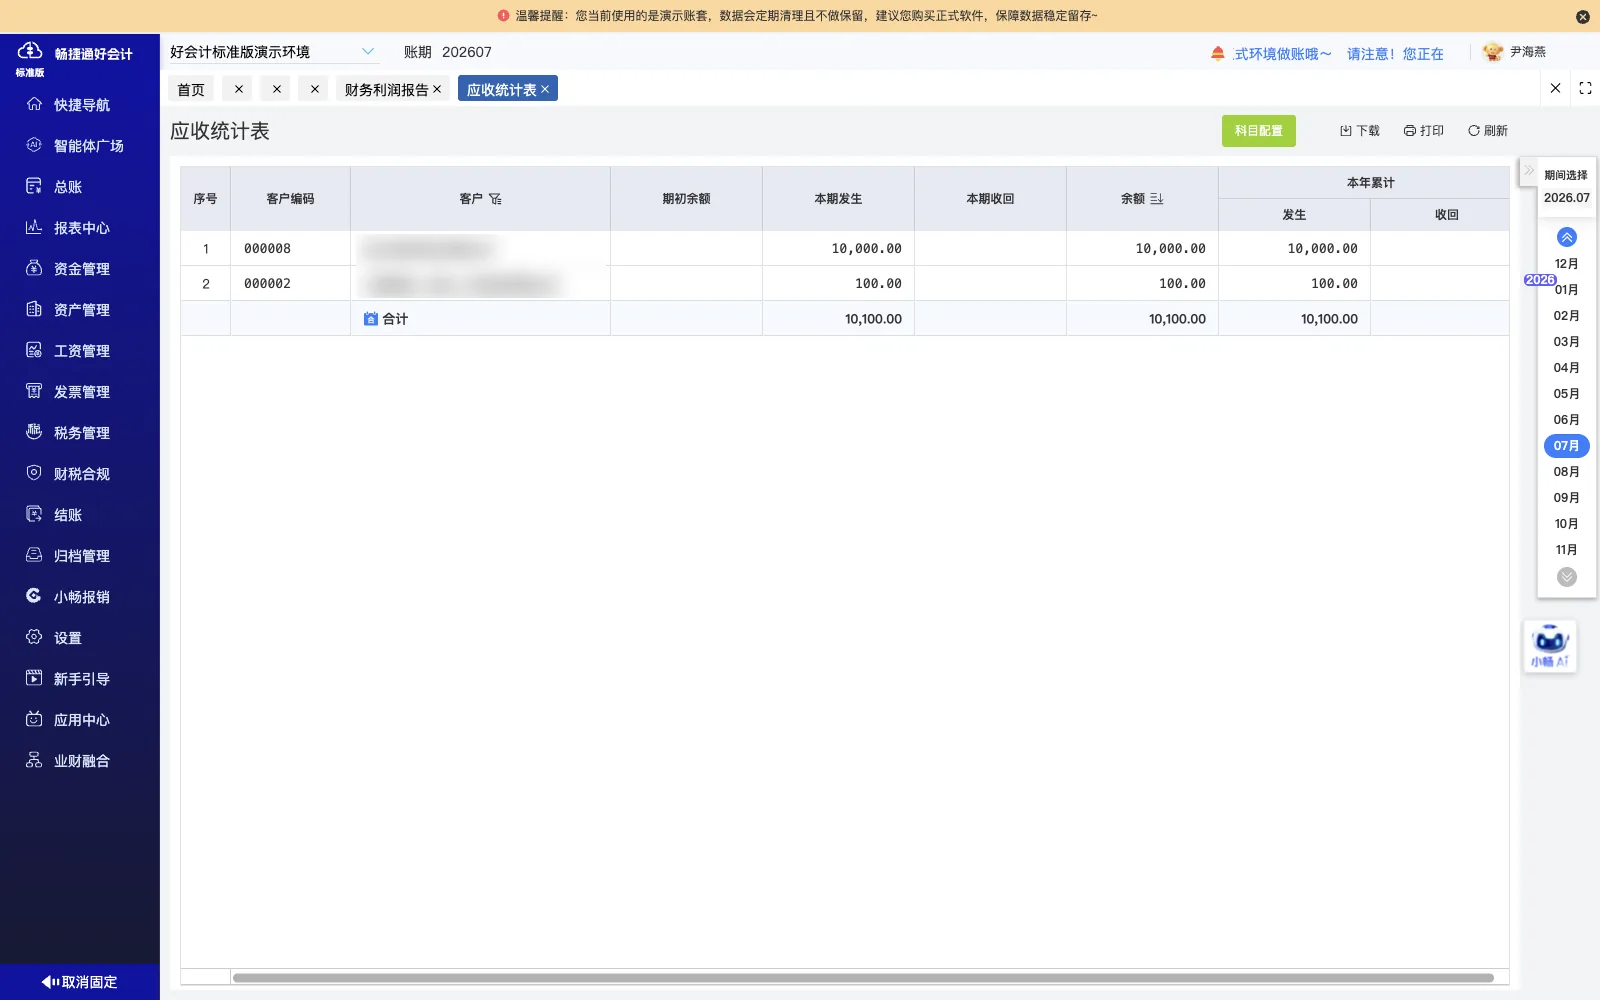
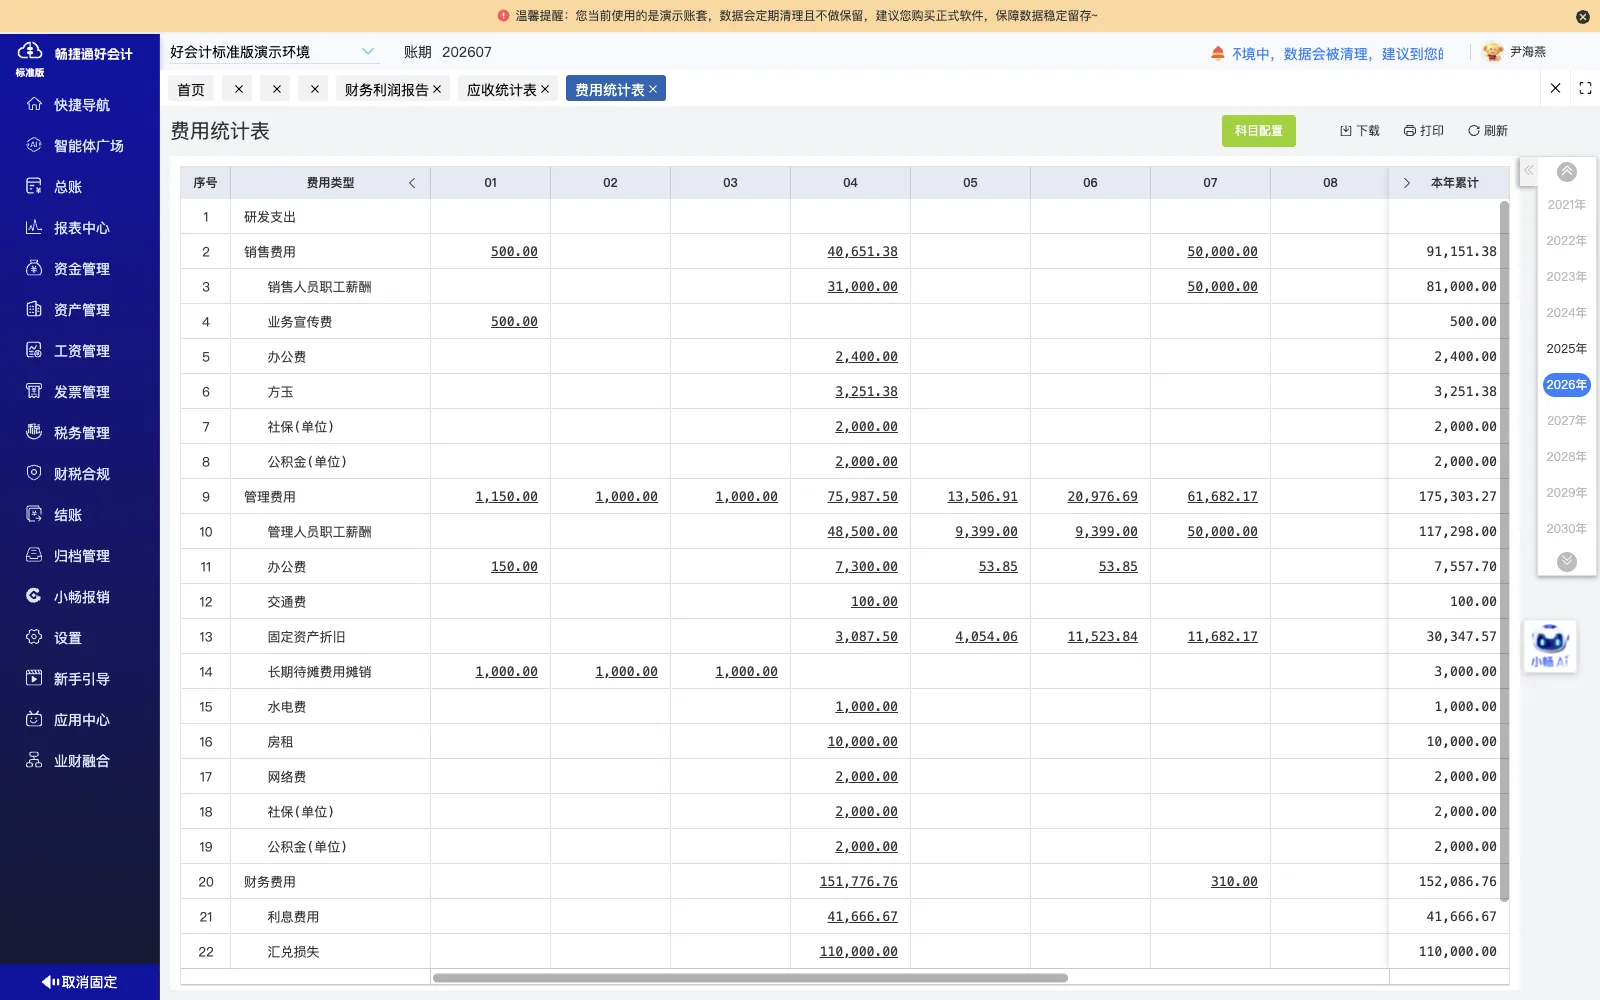
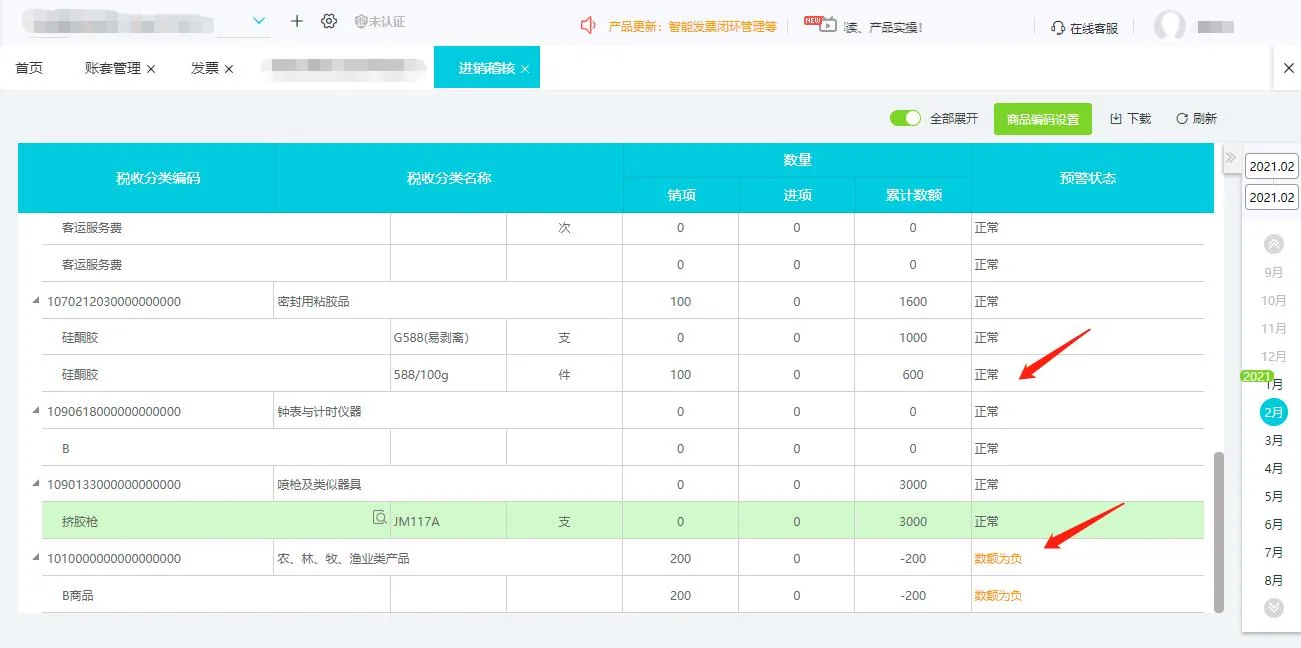
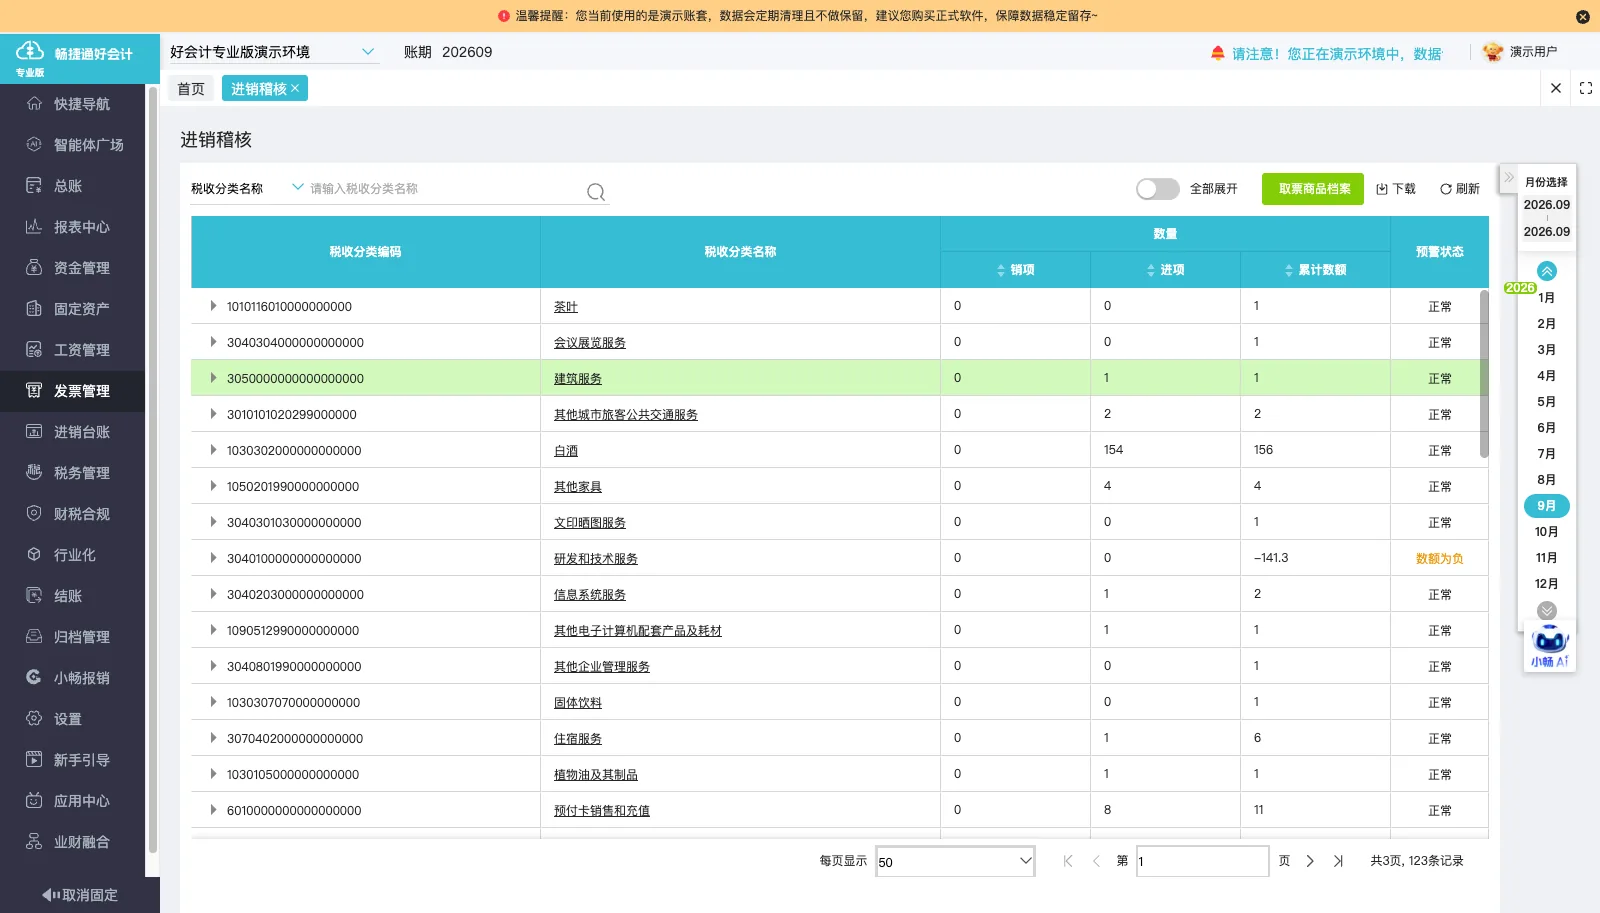
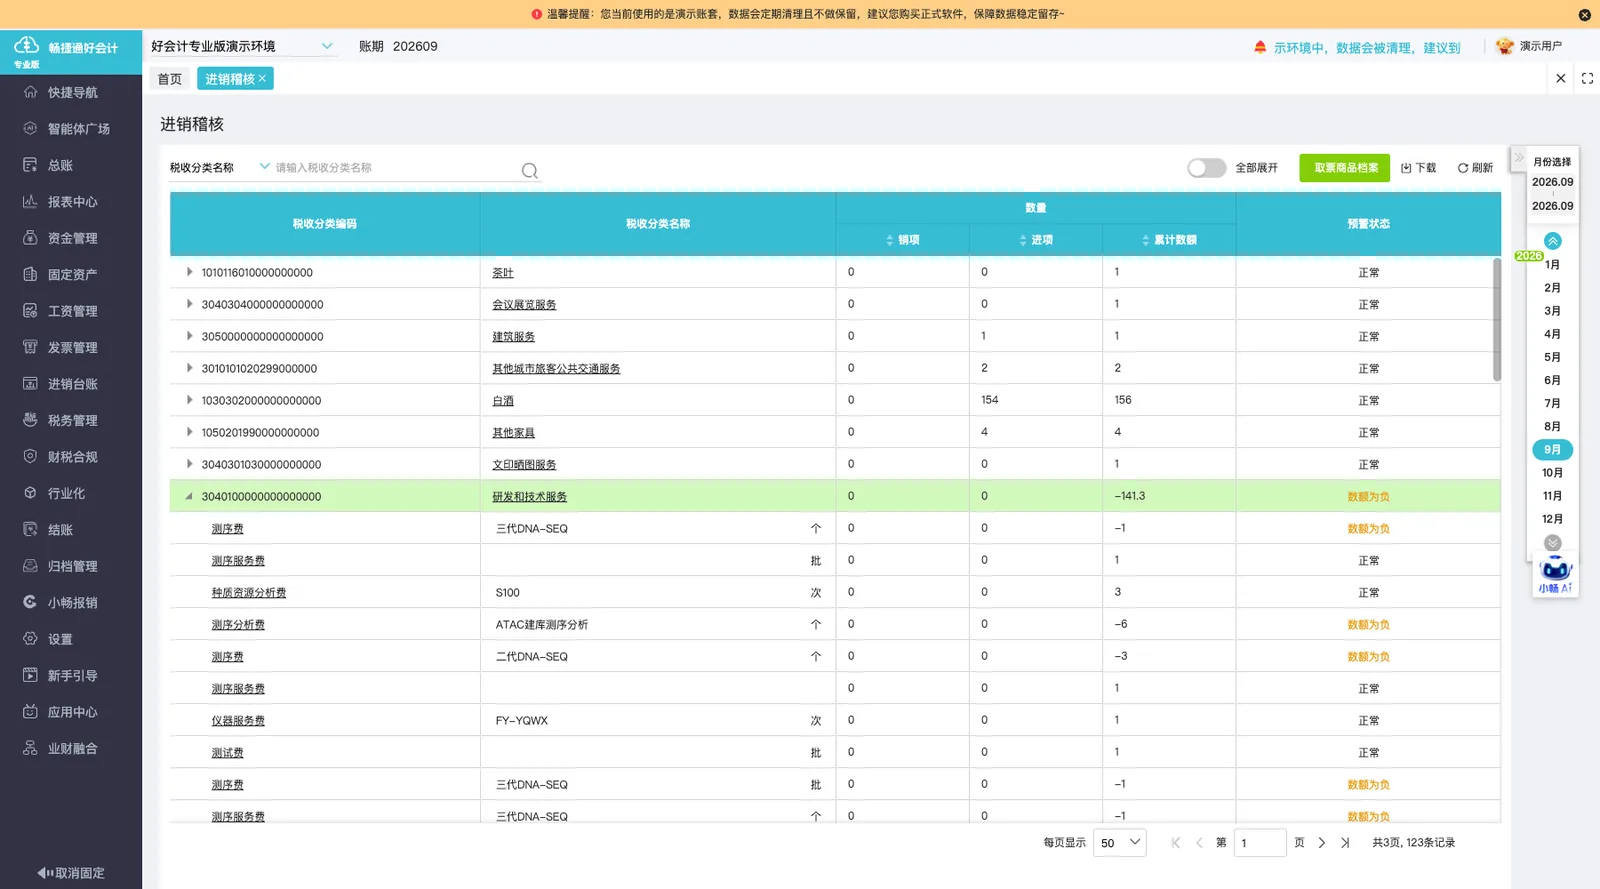
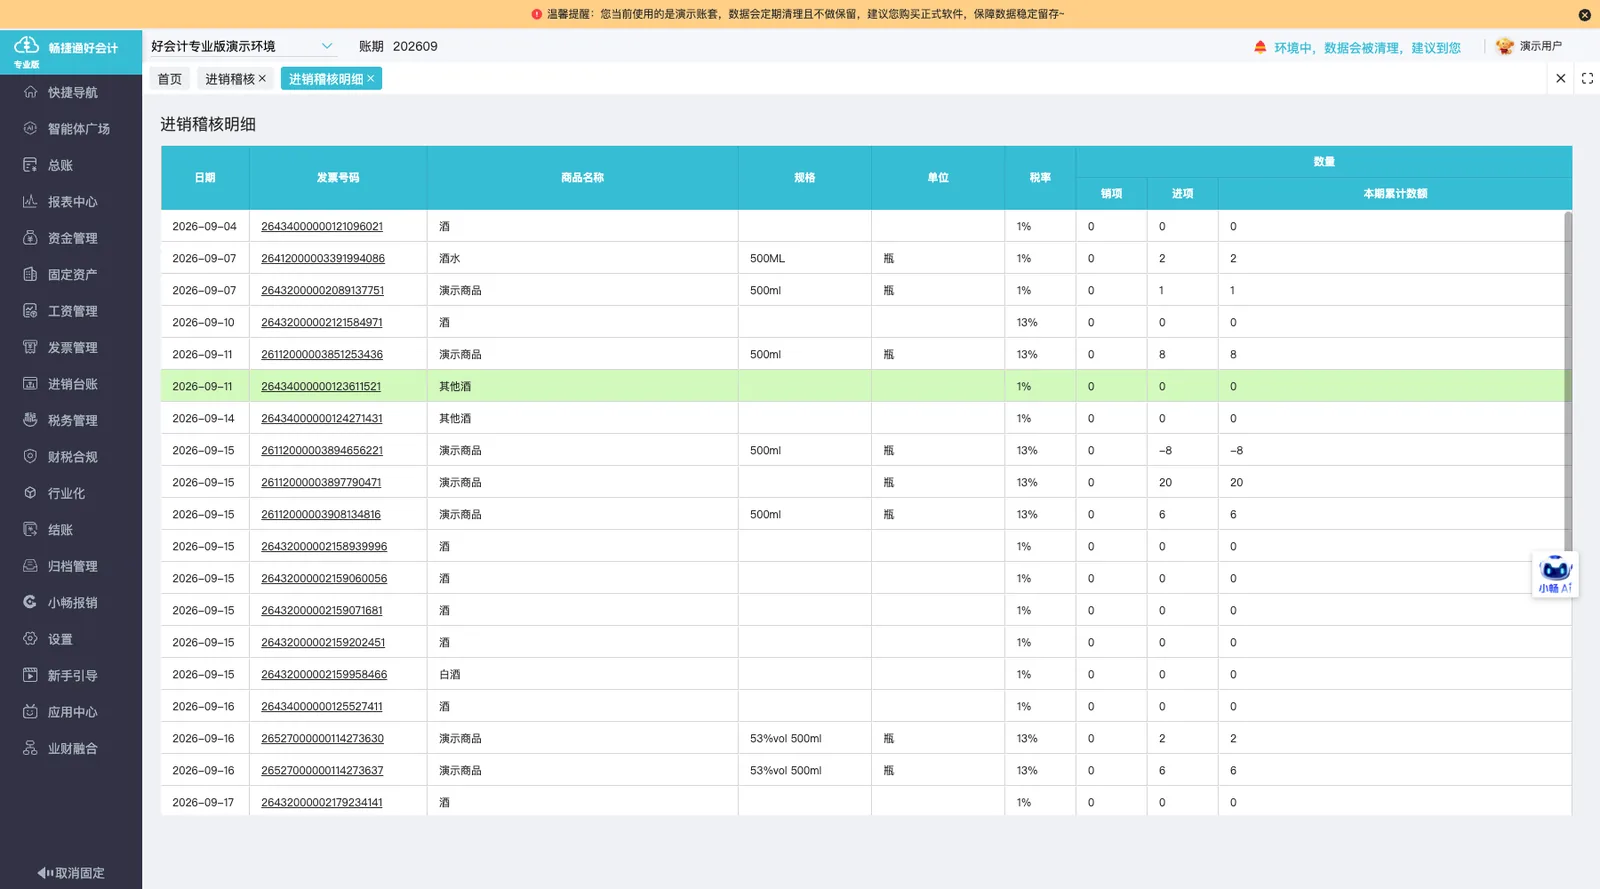
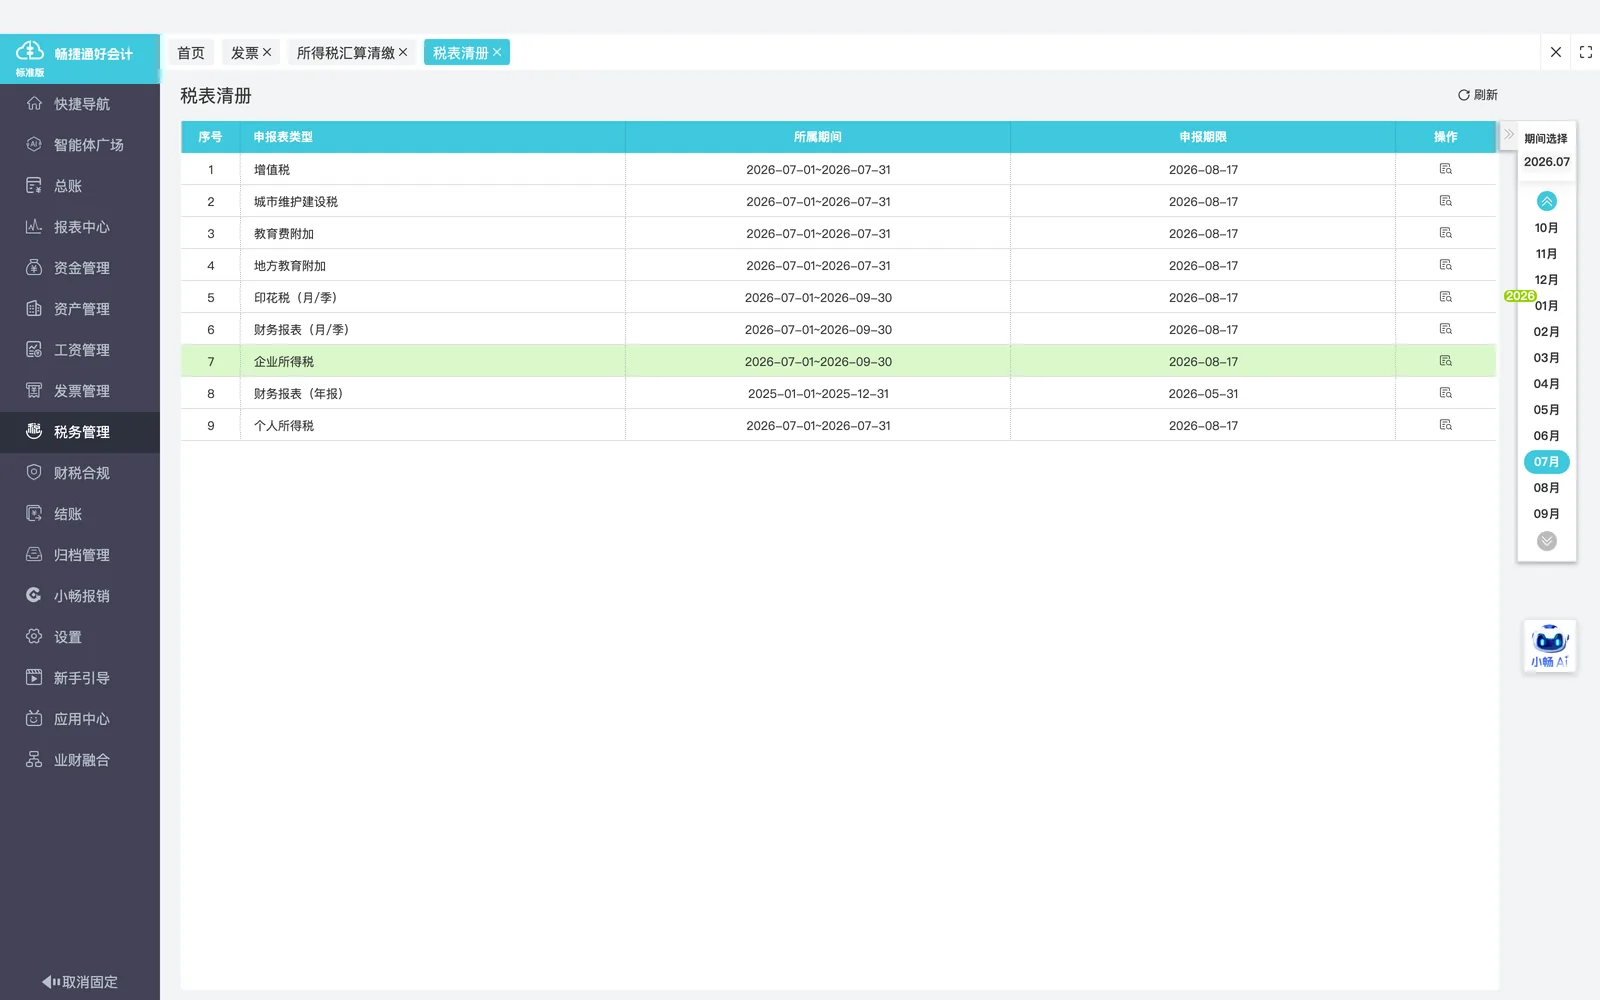
按时间、部门、商品和收支类型查询明细,用于核对车辆出入库及成本相关账务记录
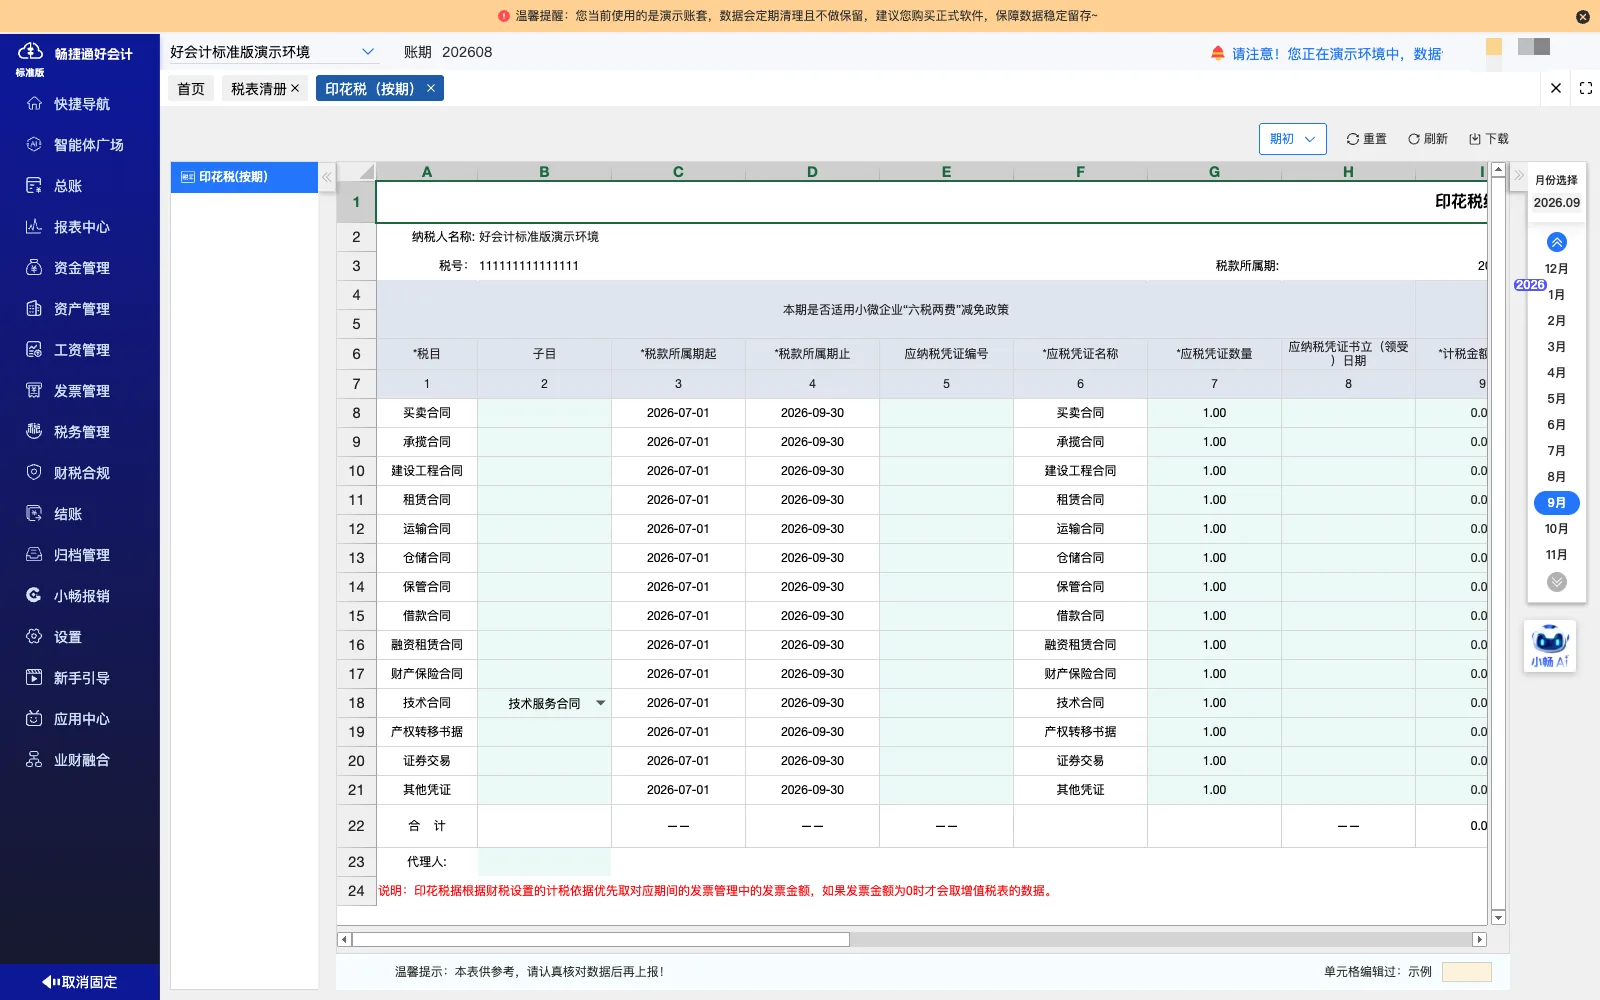
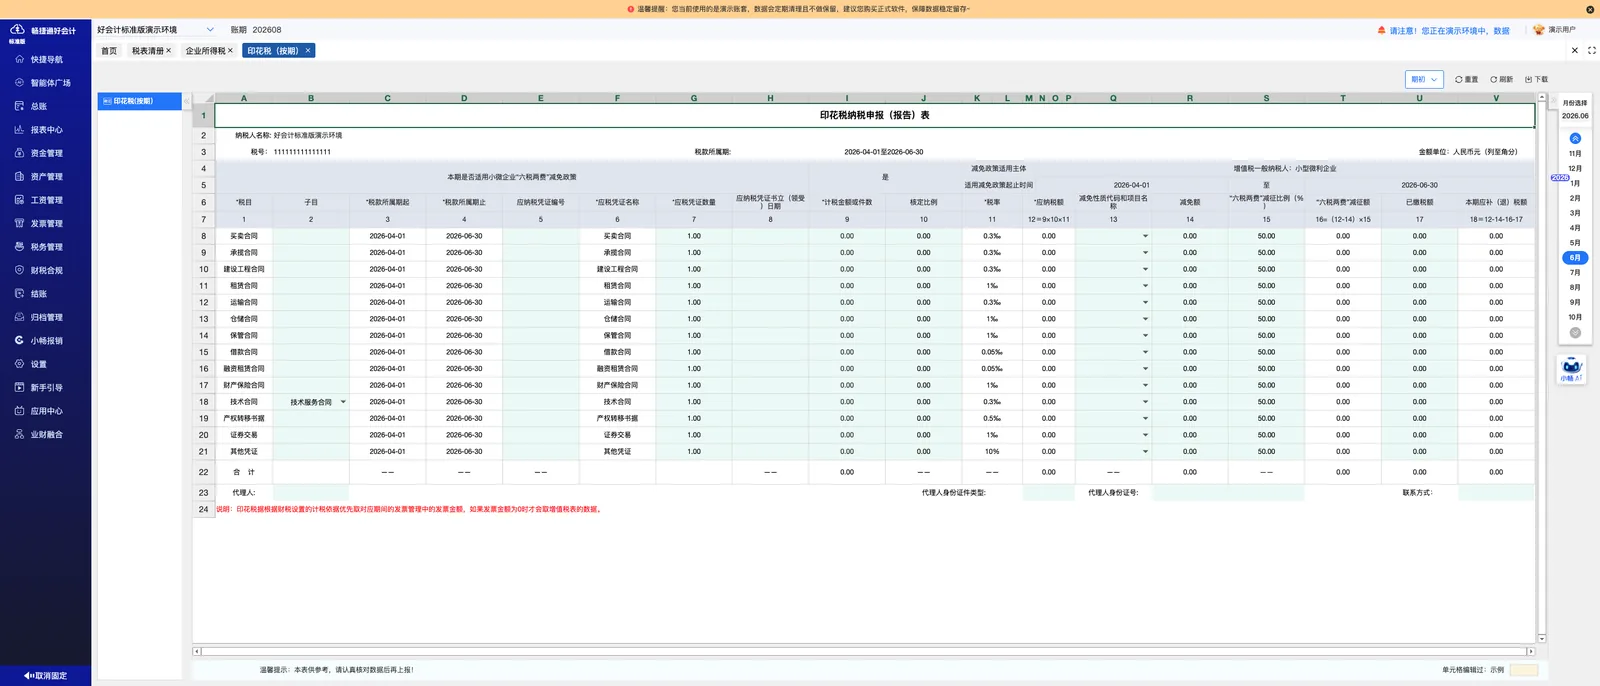
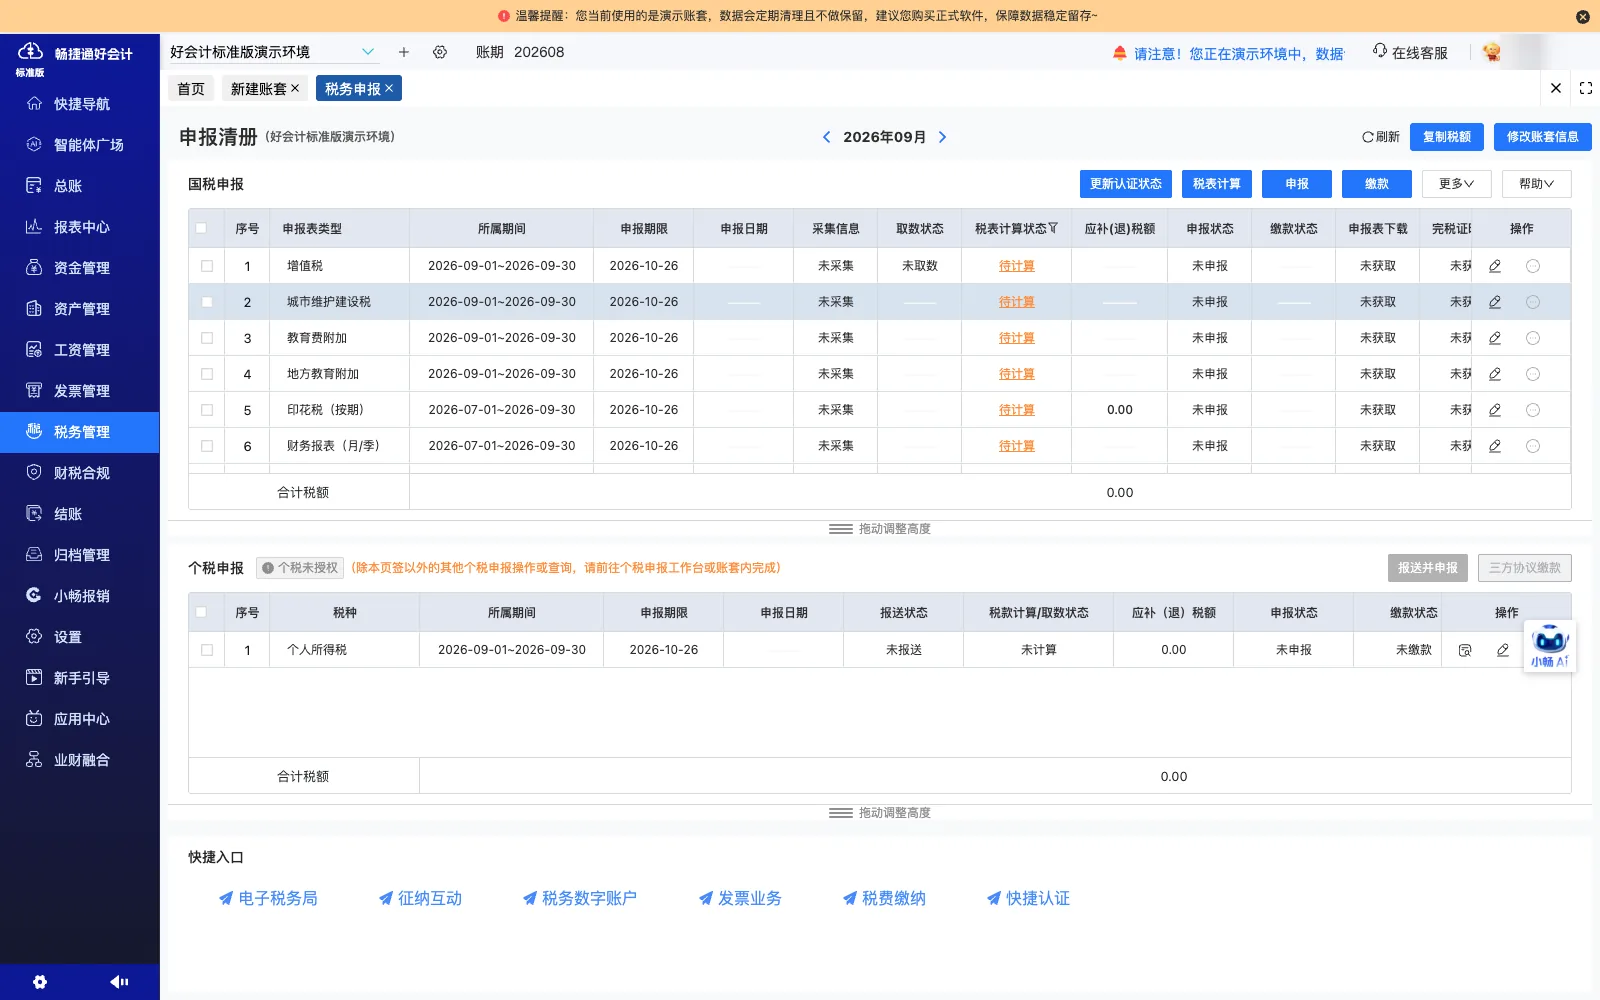
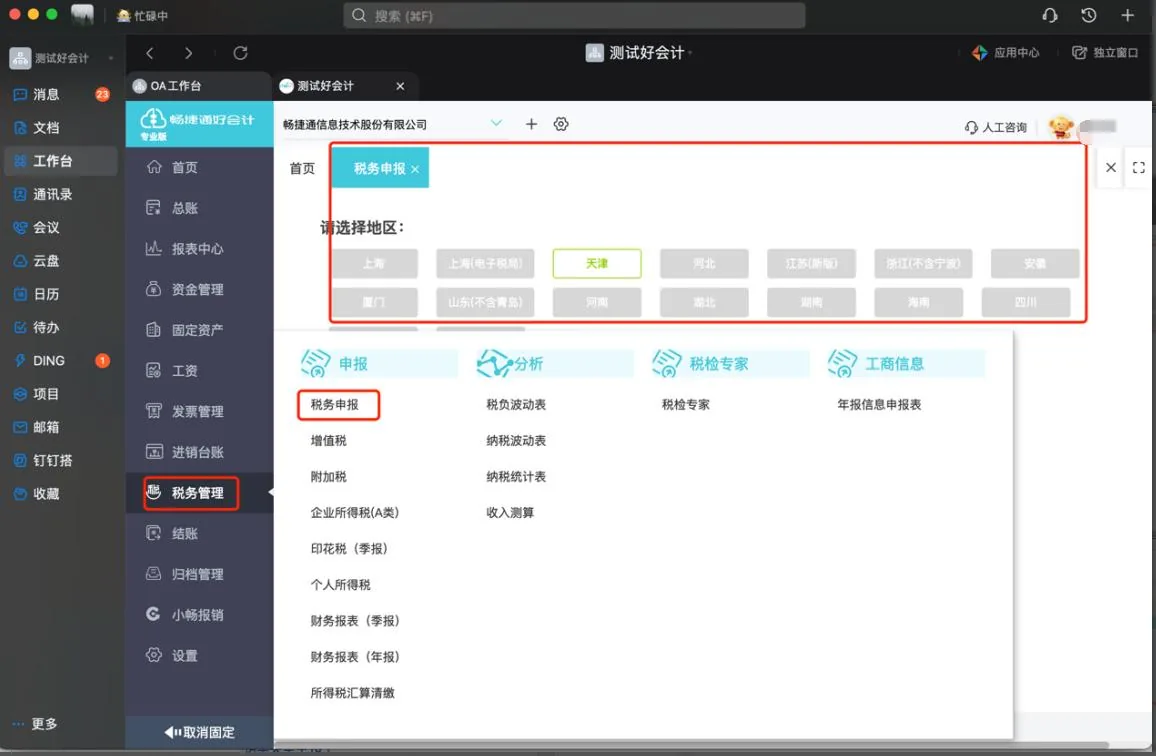
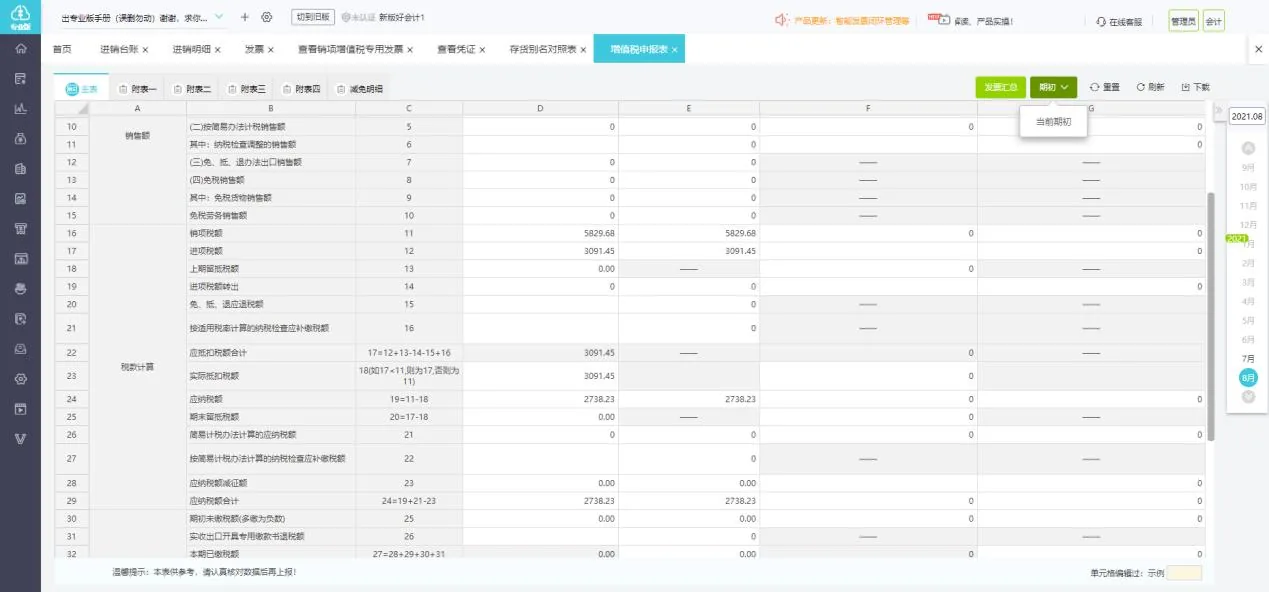
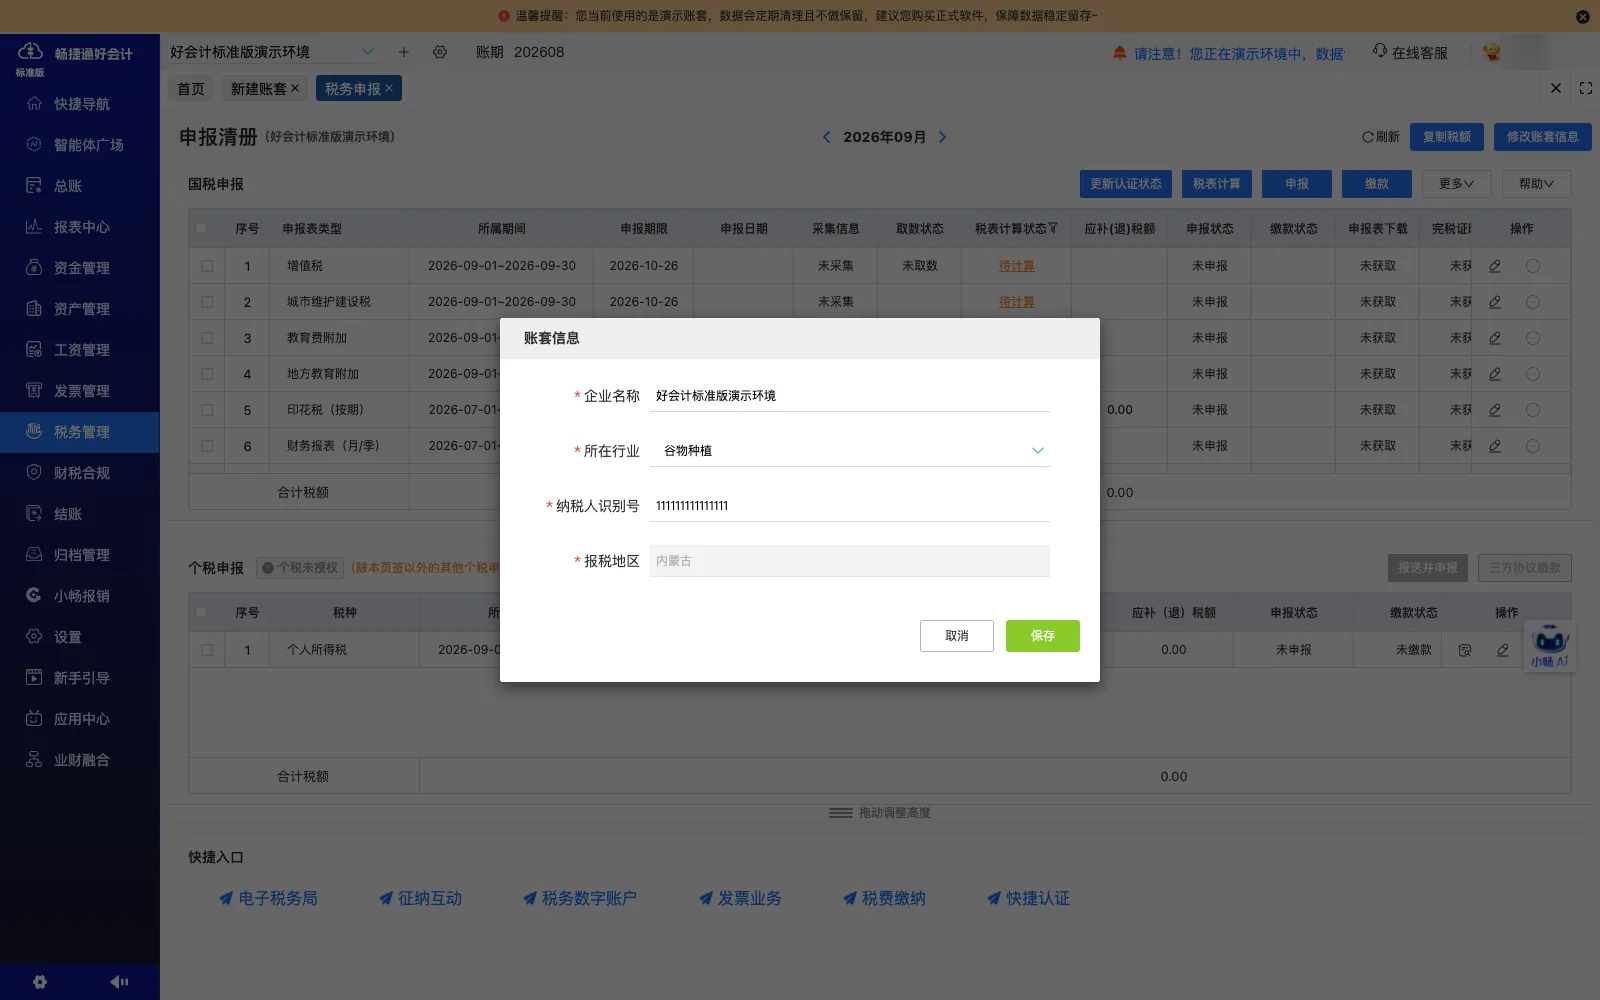
实施后形成的管理方式
期末结转方式
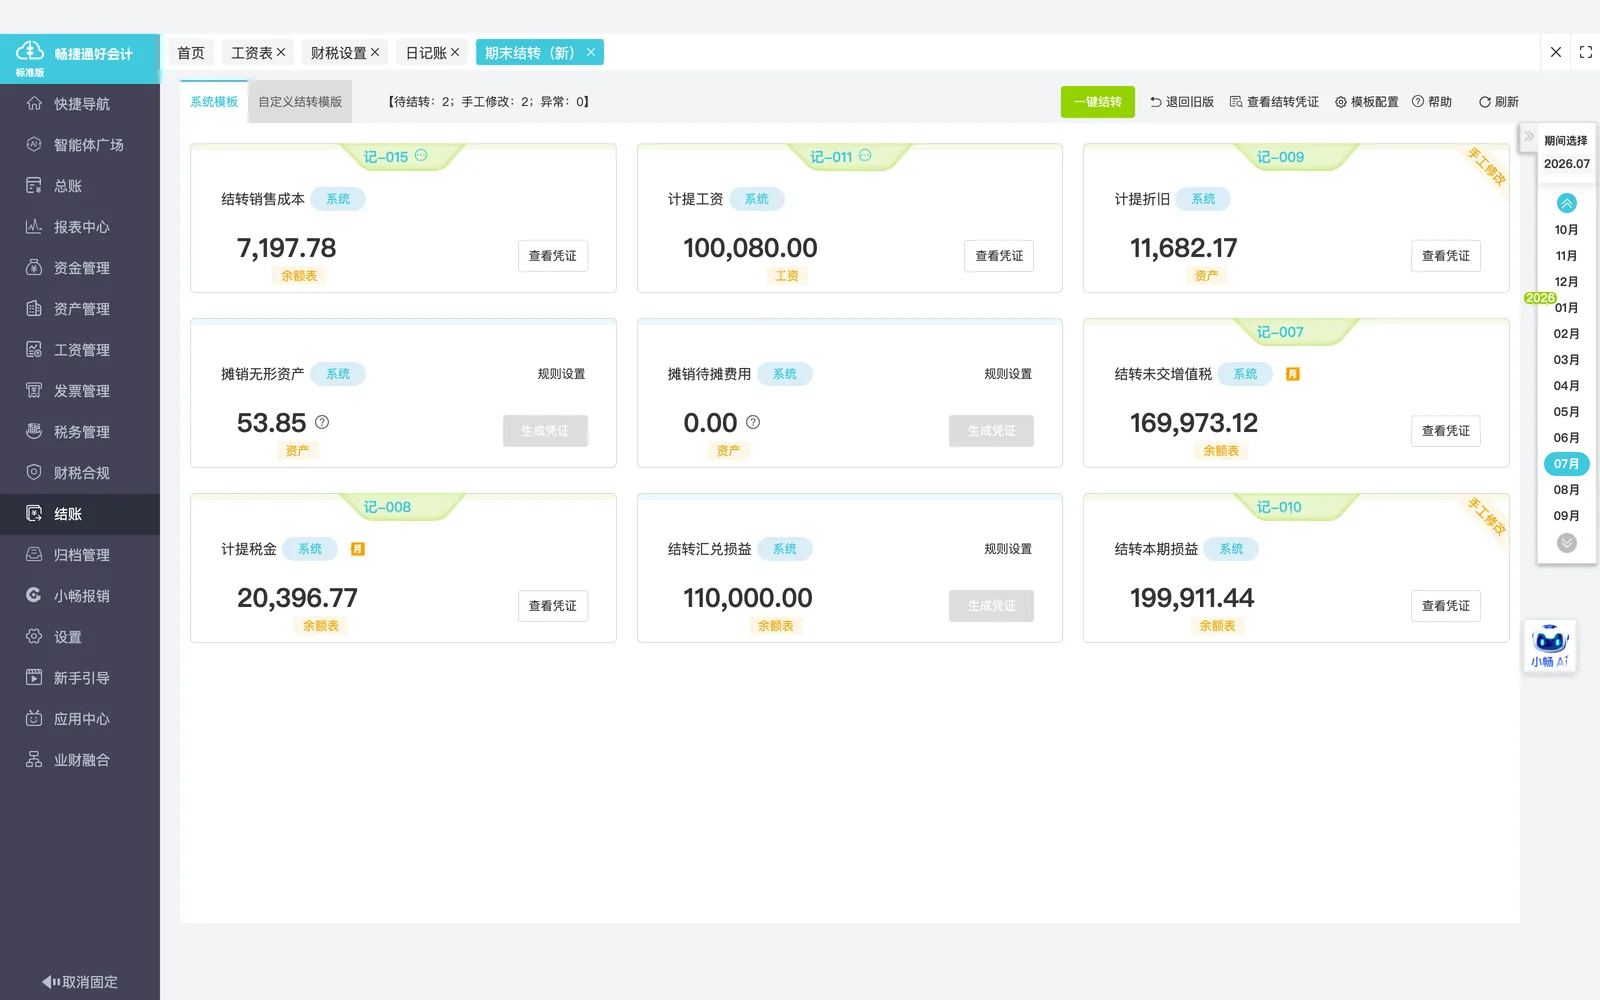
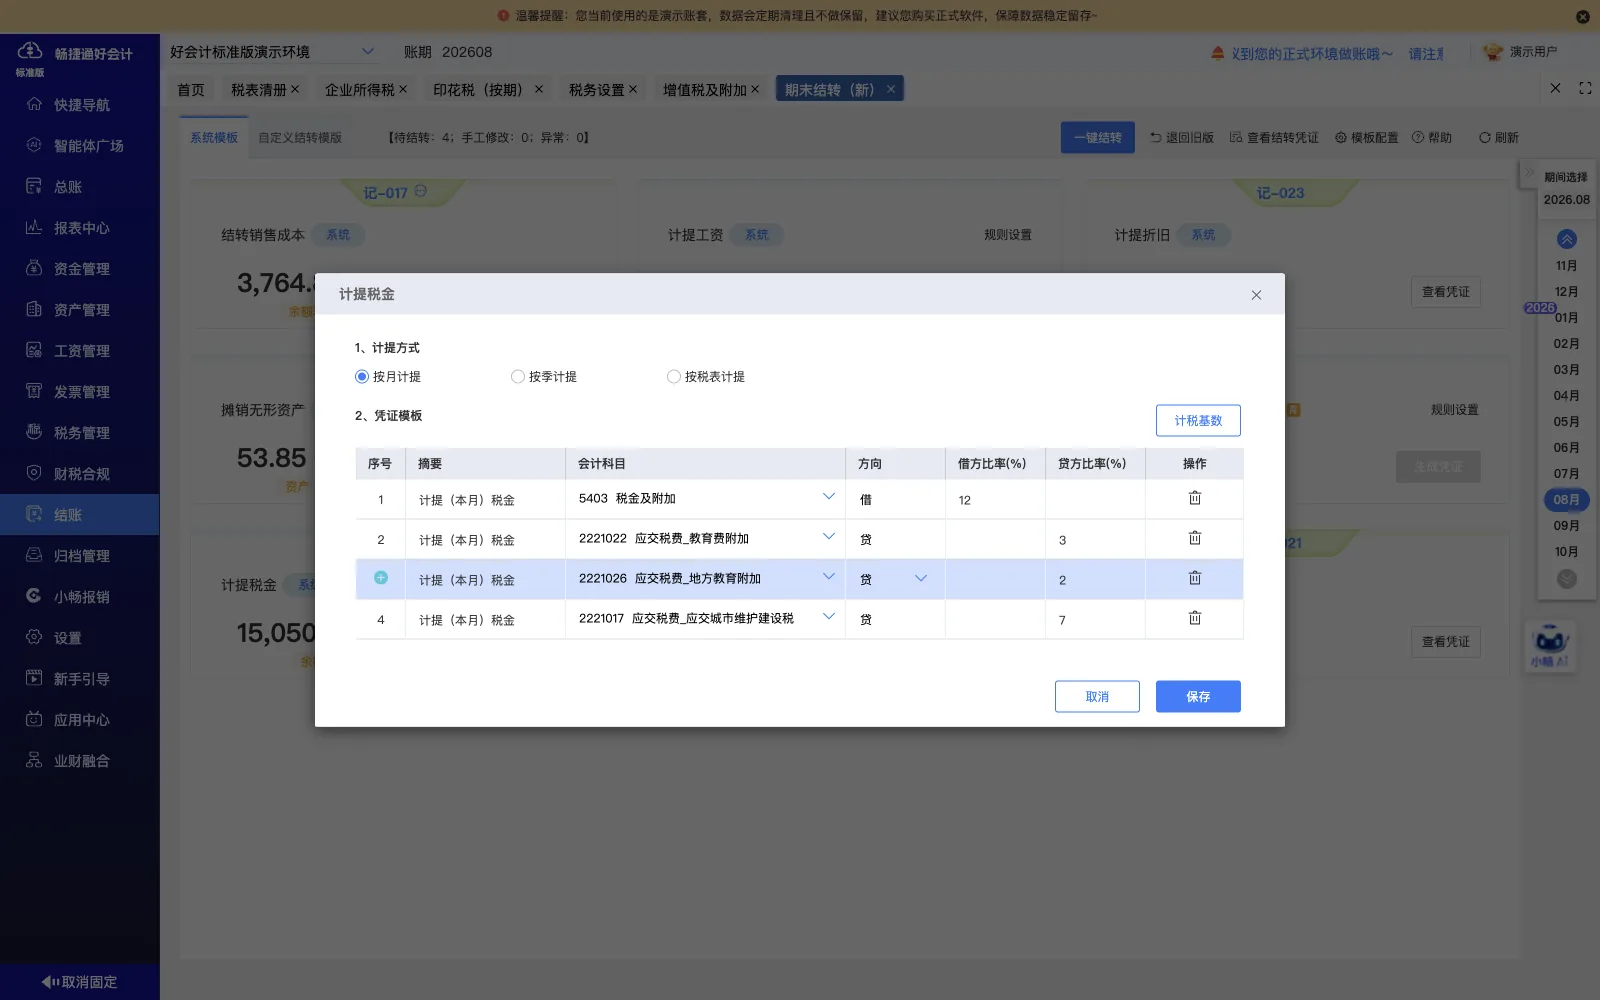
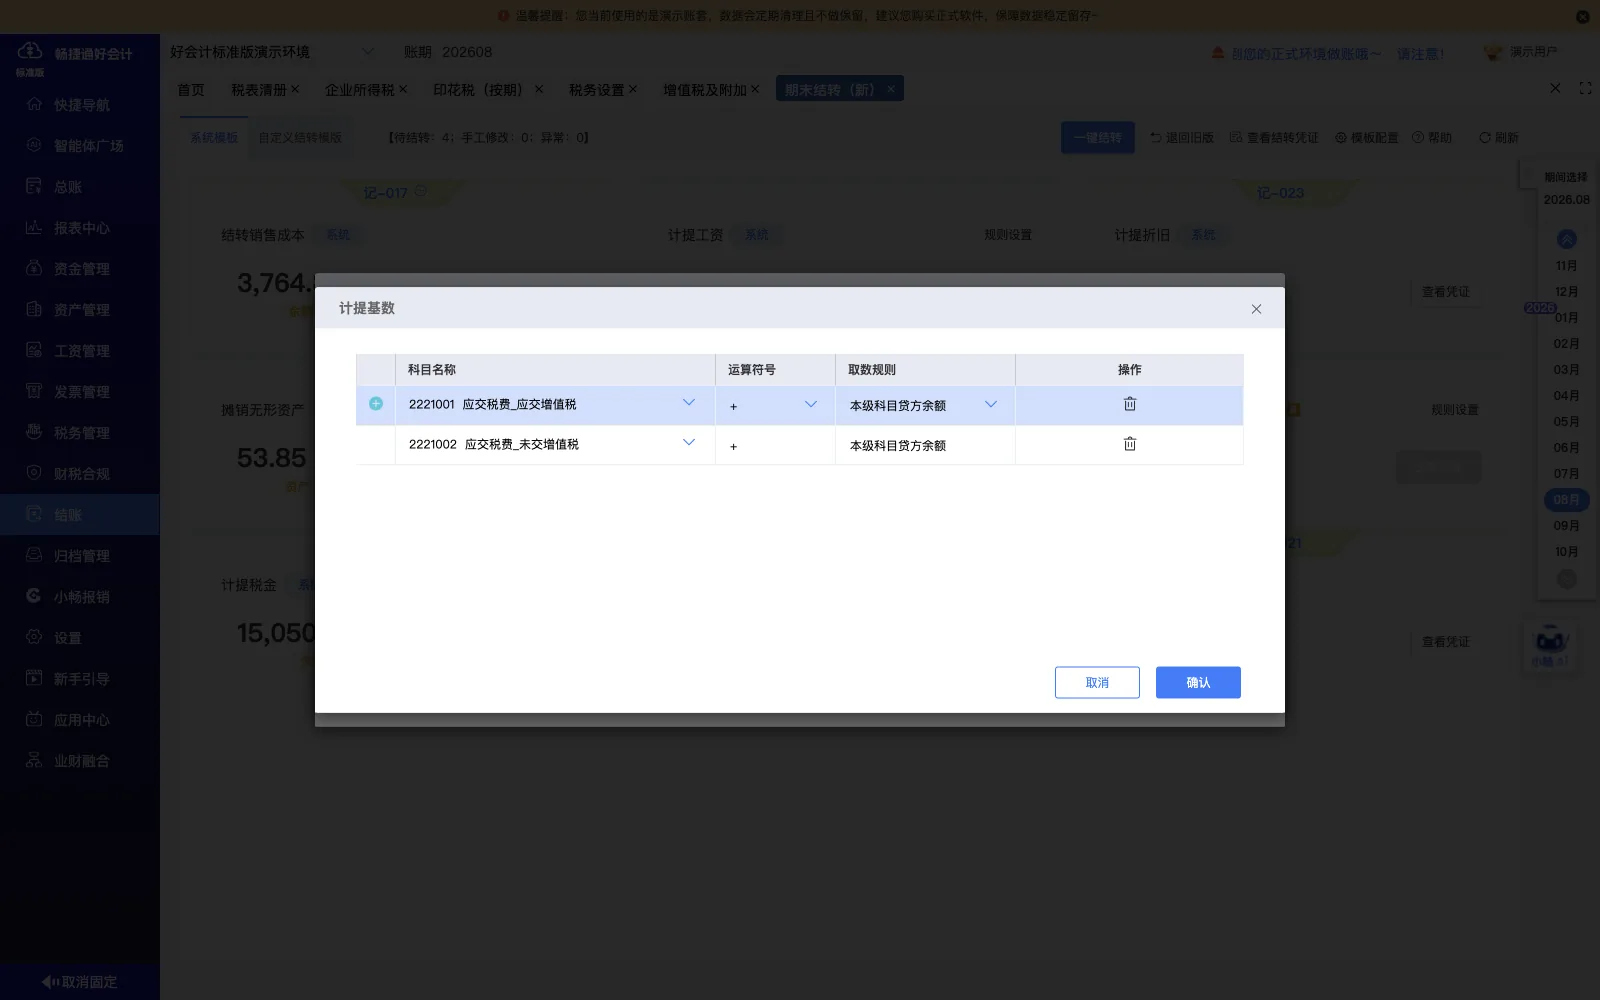
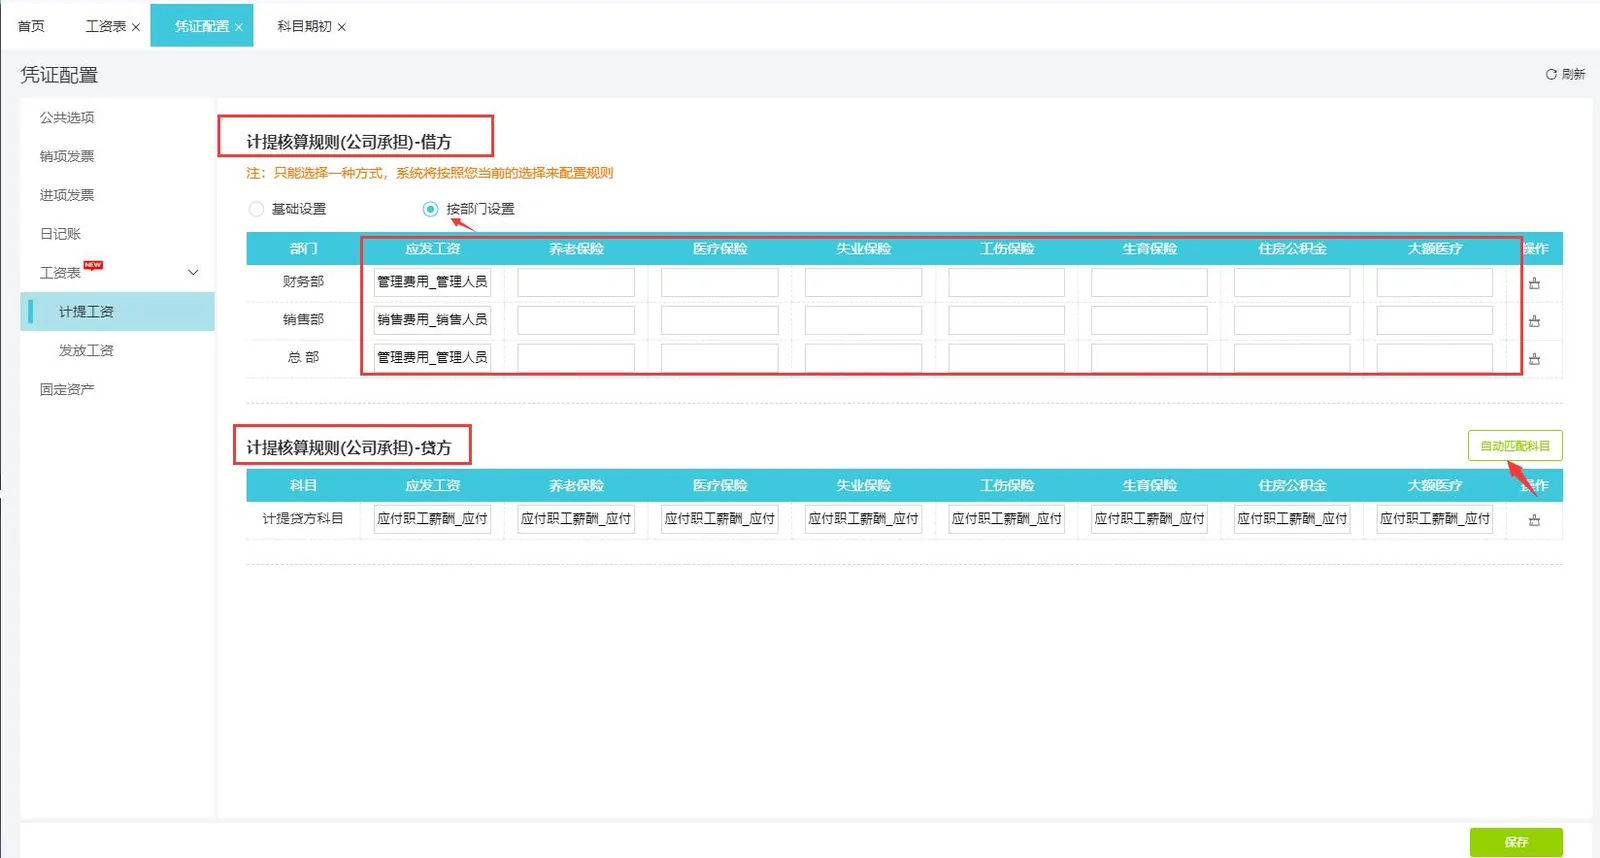
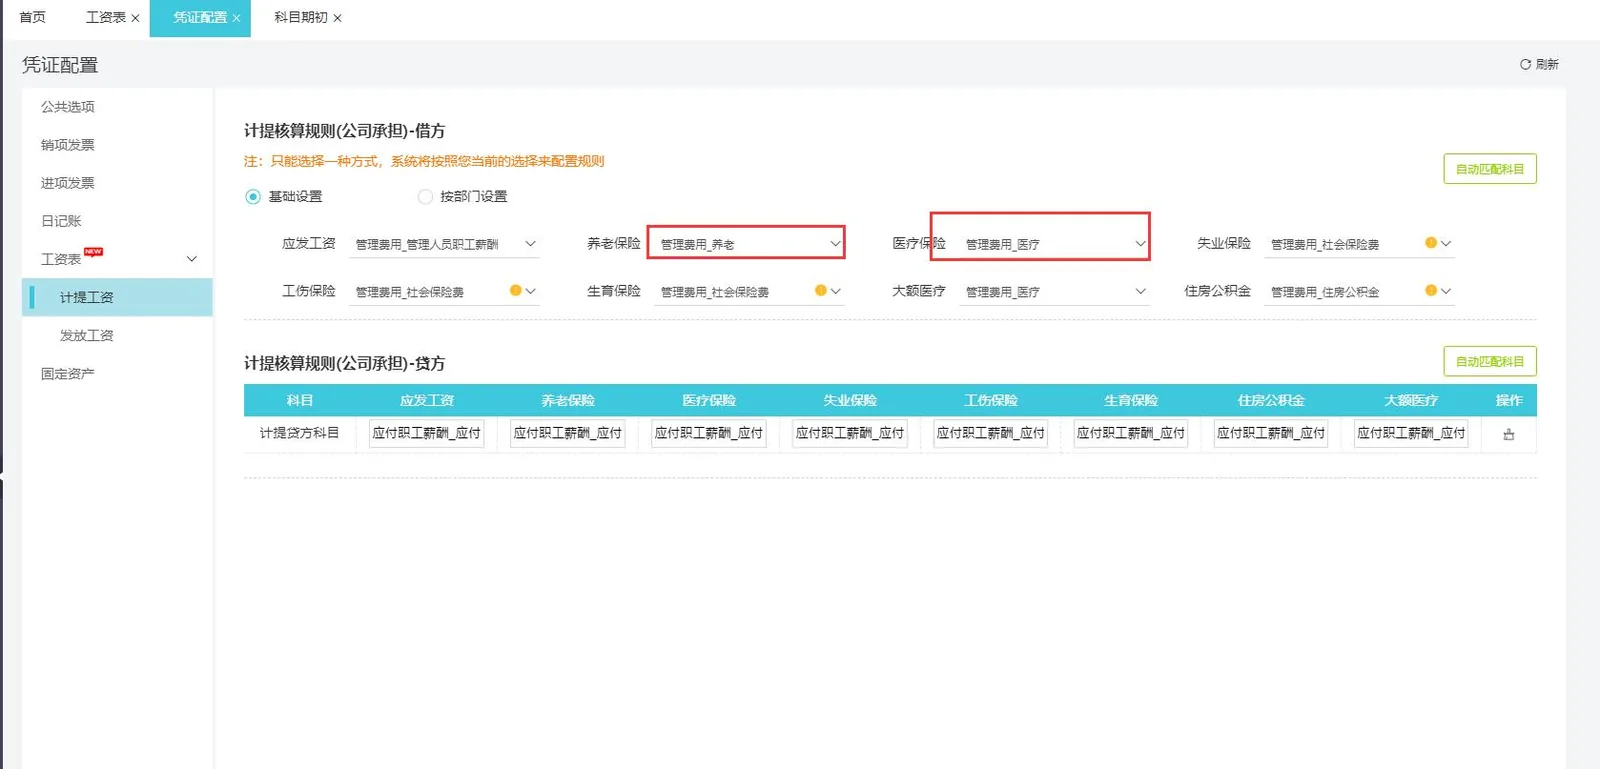
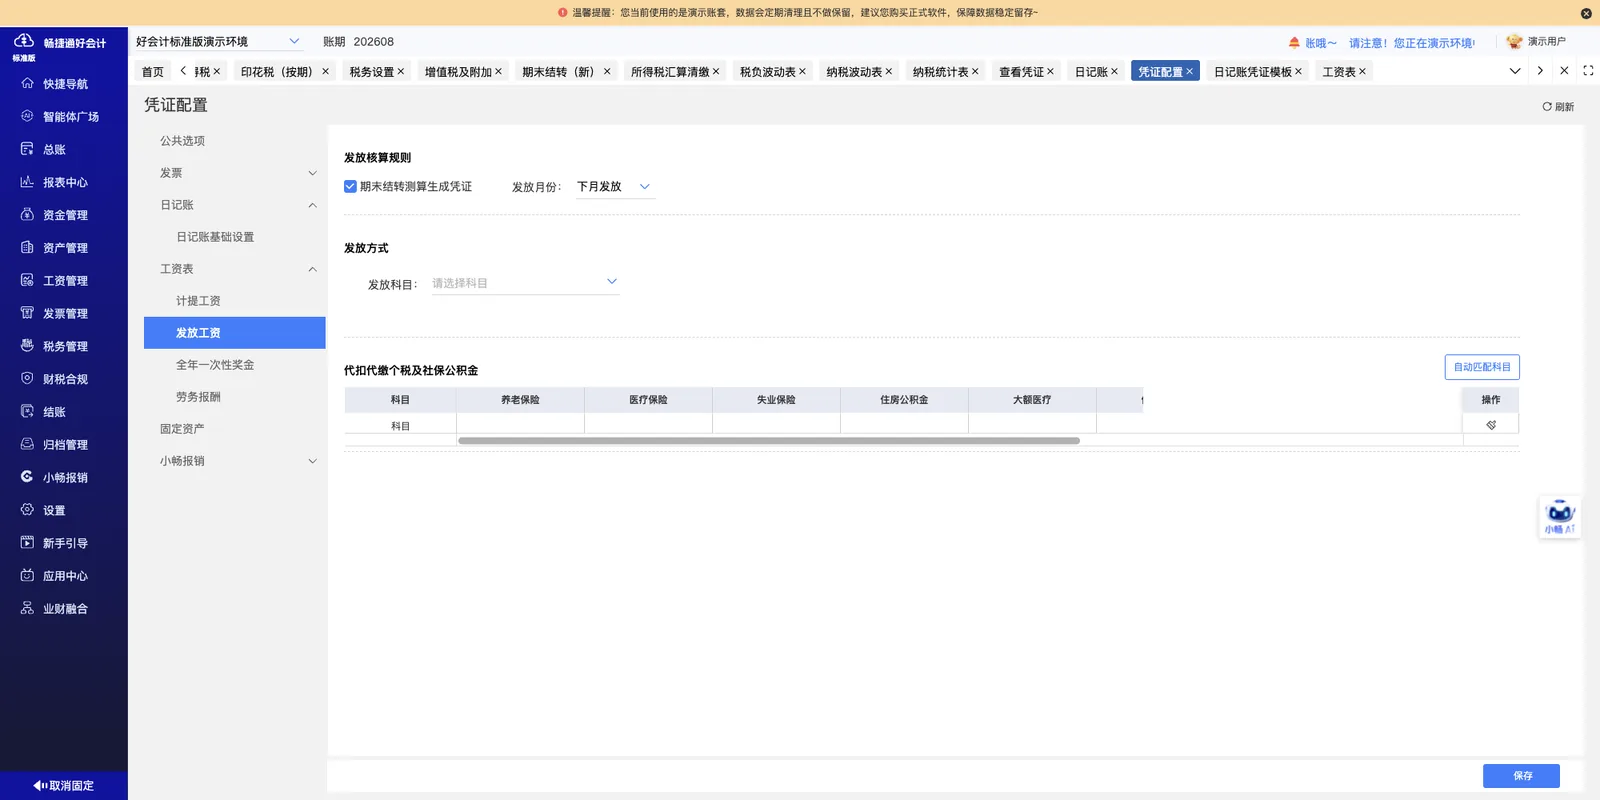
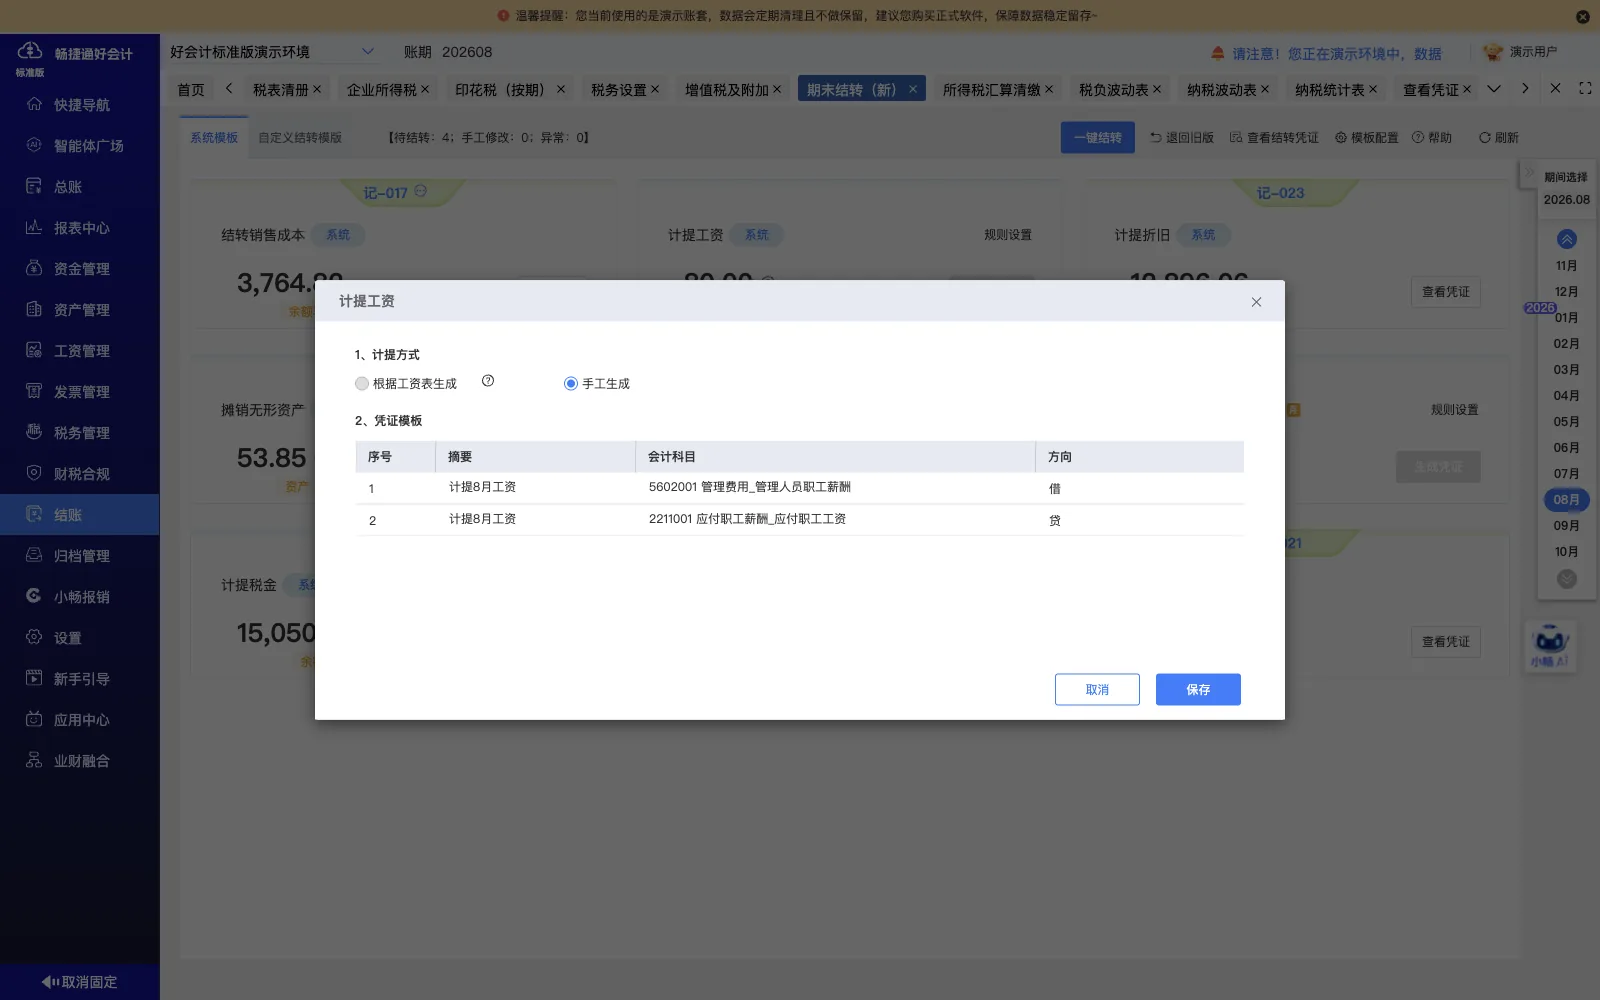
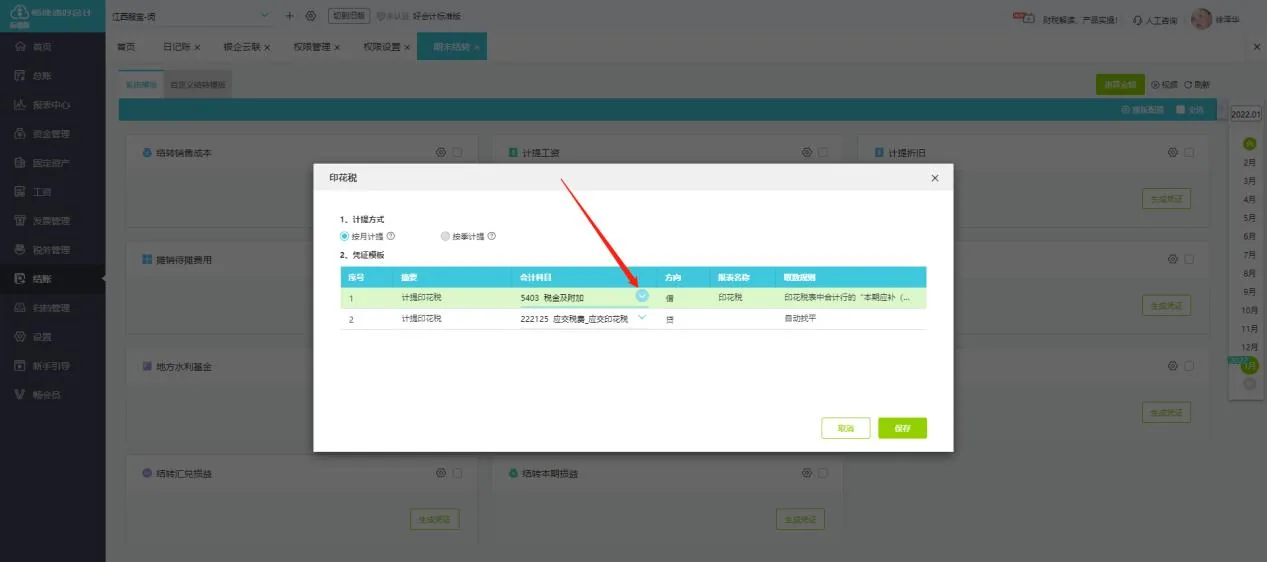
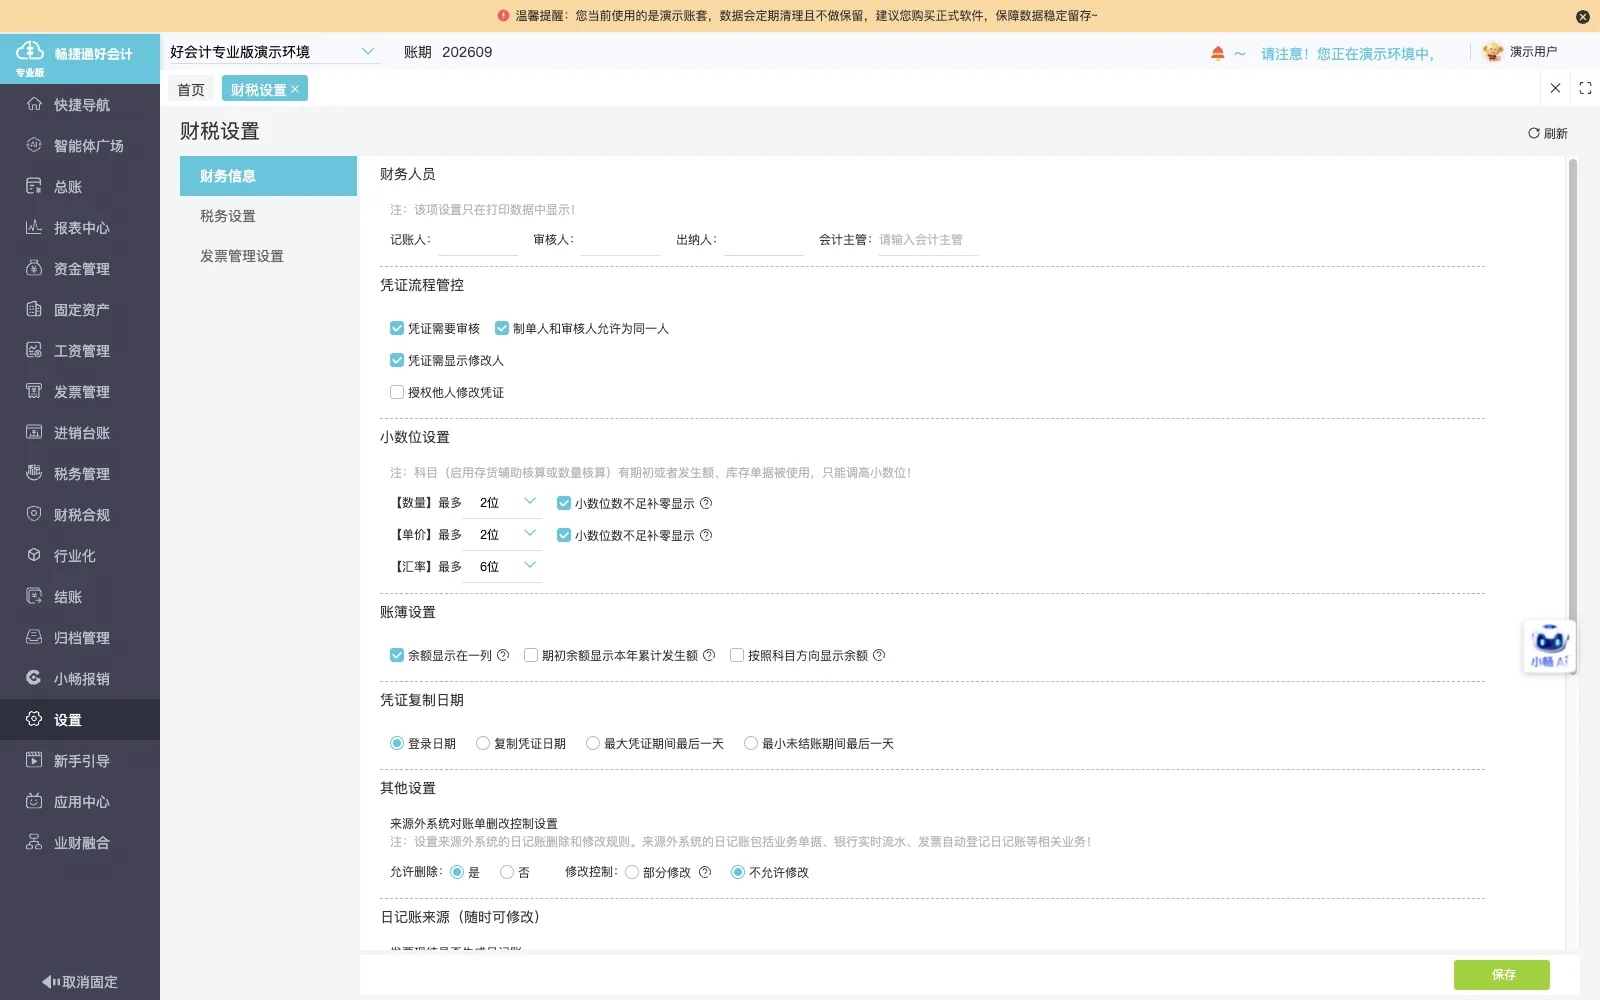
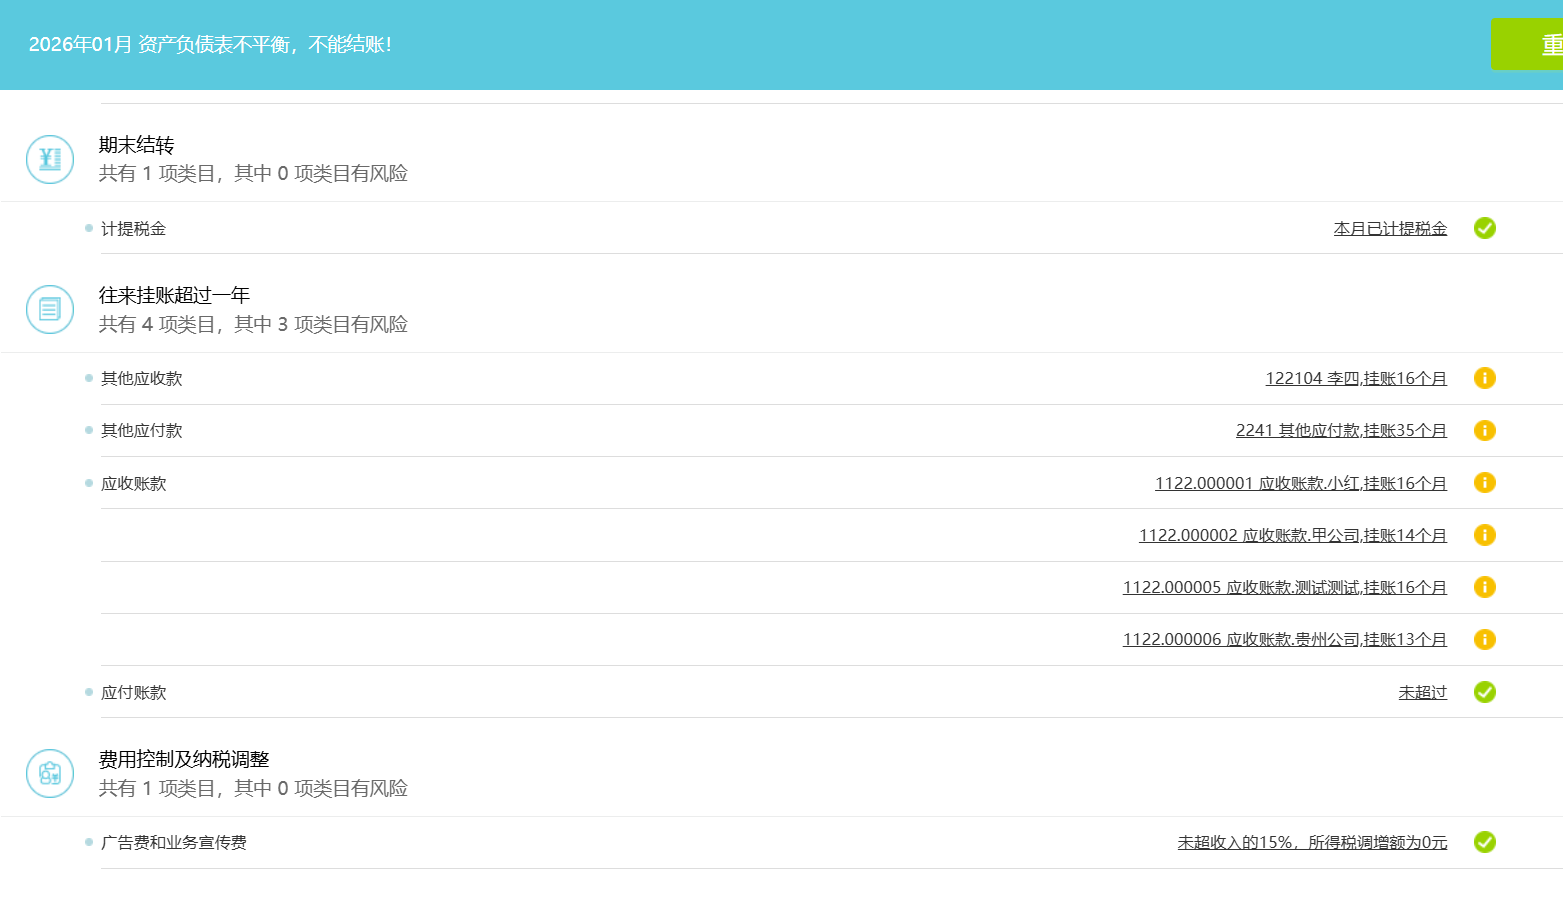
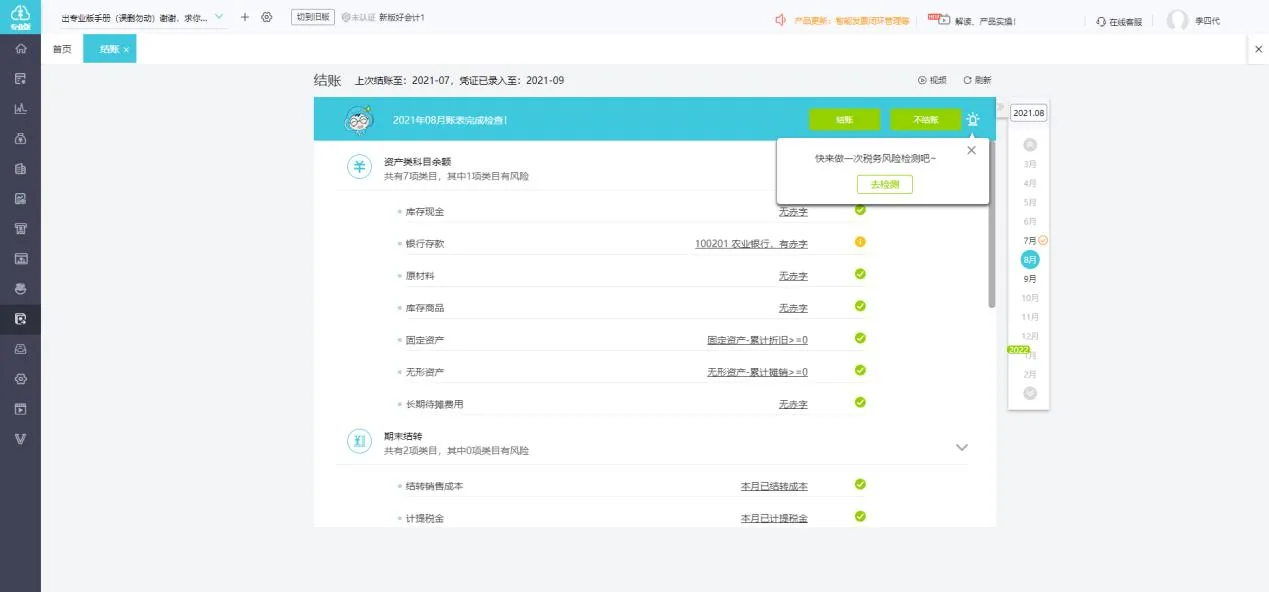
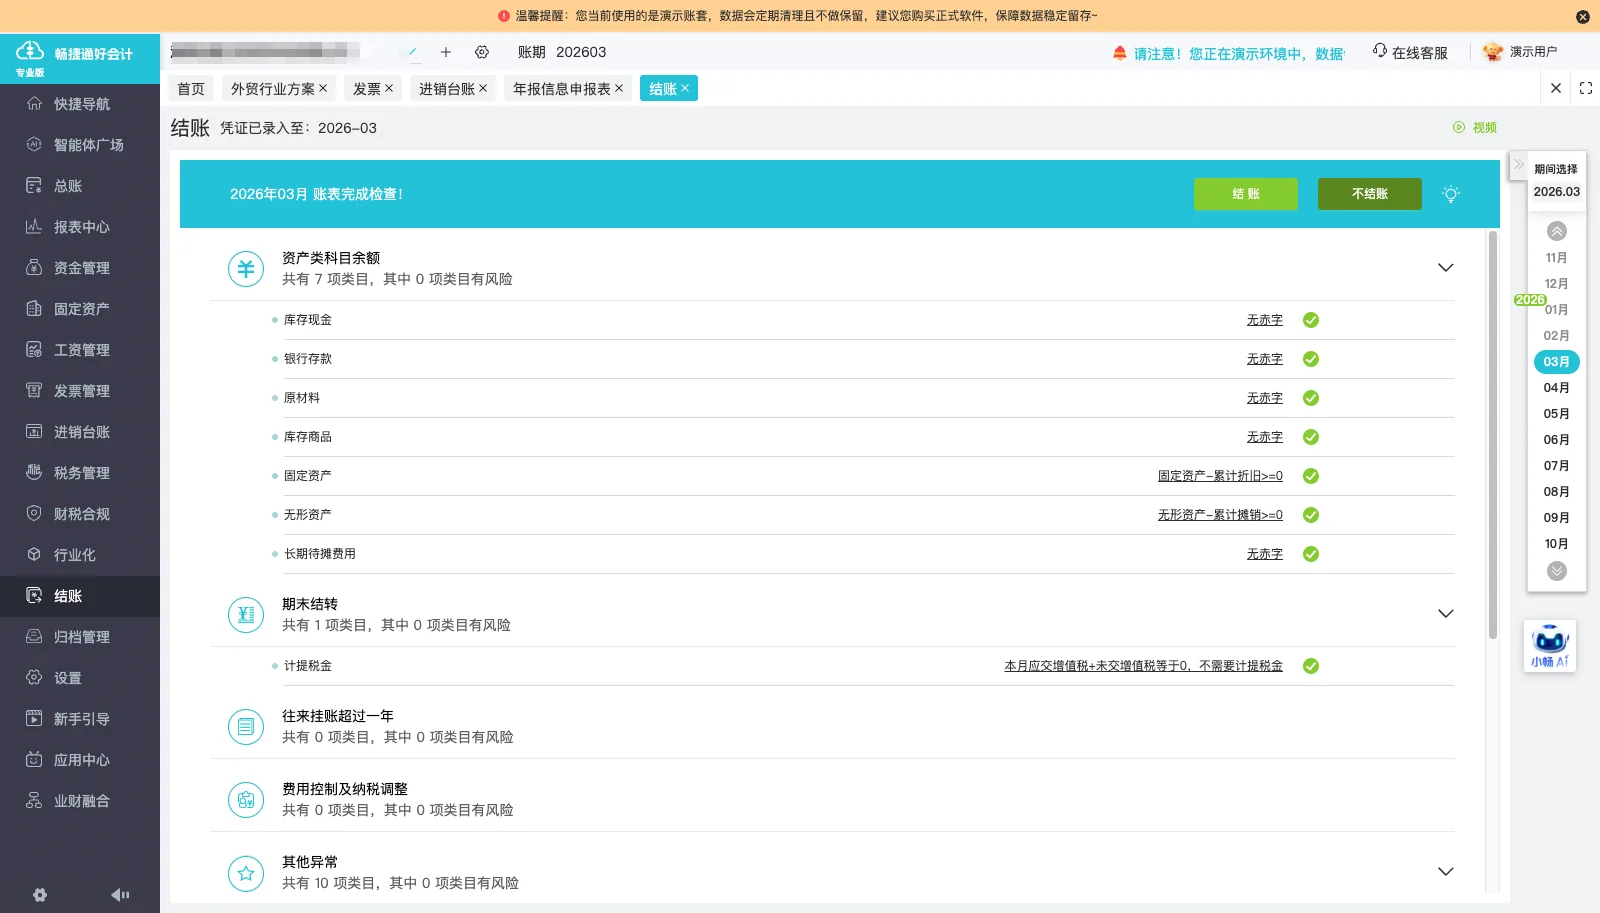
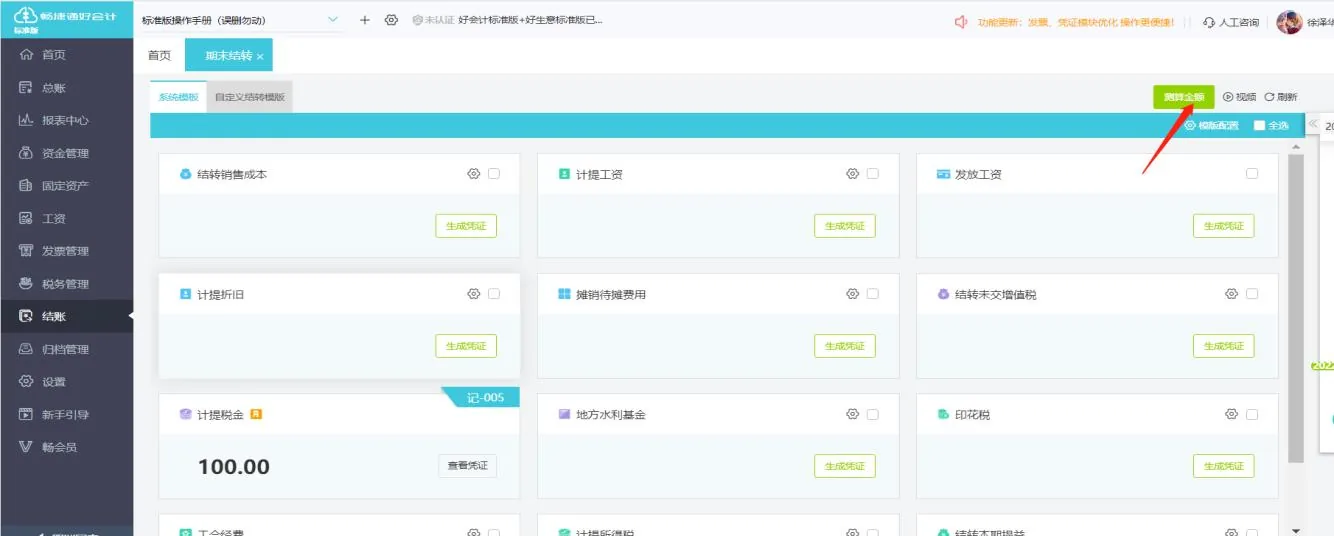
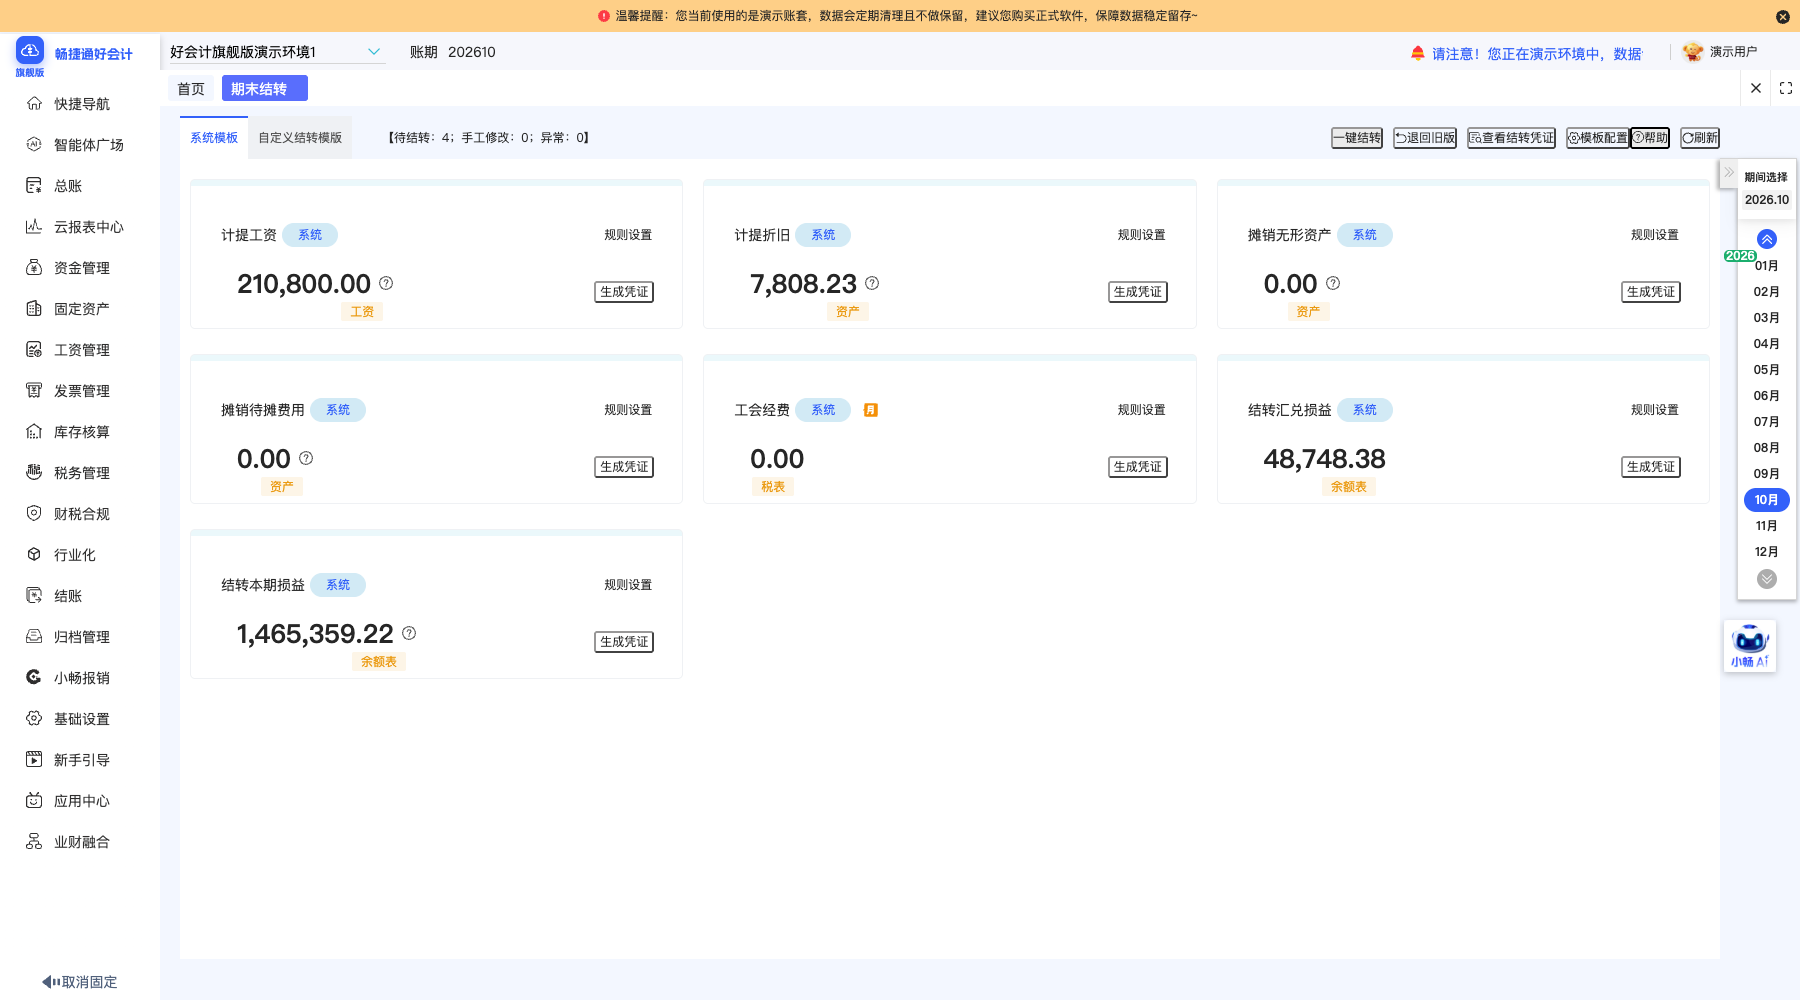
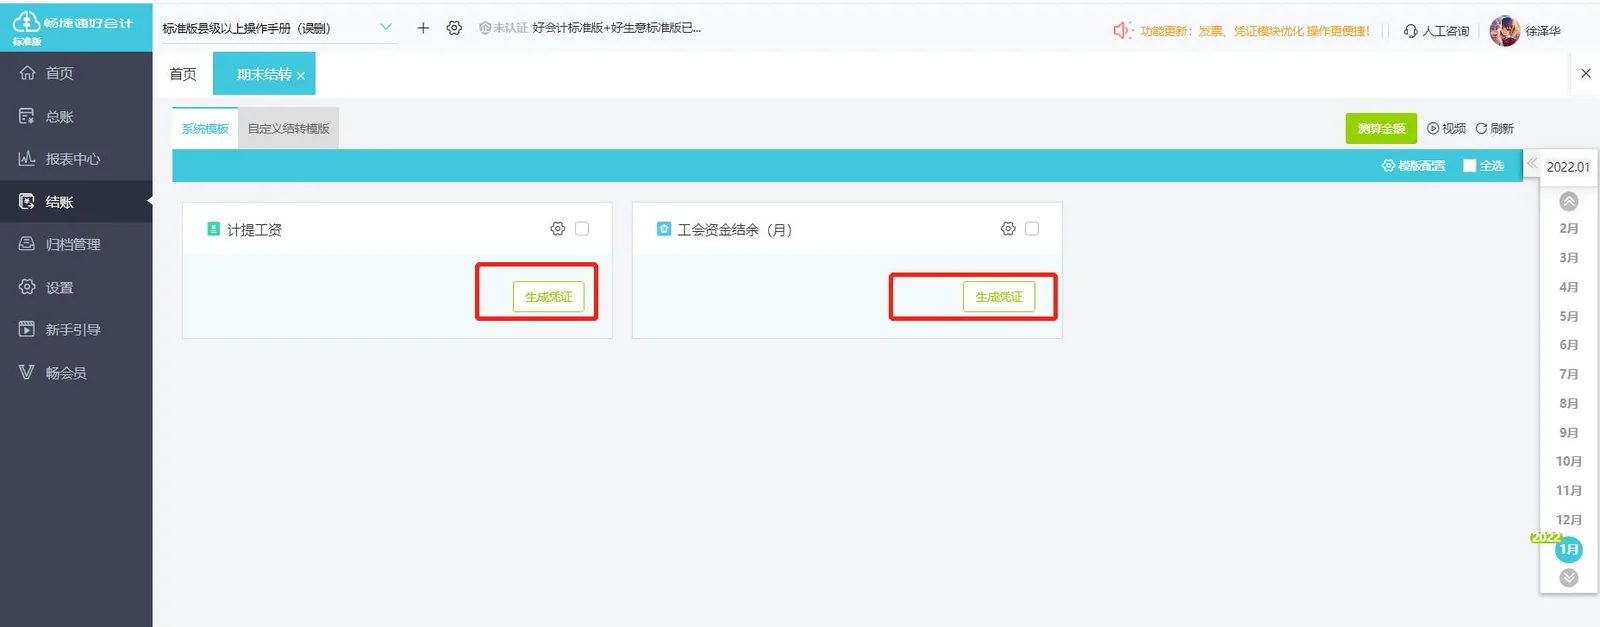
期末结转由系统按已配置规则处理,不再依赖手工计算和制证,结转结果可在系统中查询
对账与查询方式
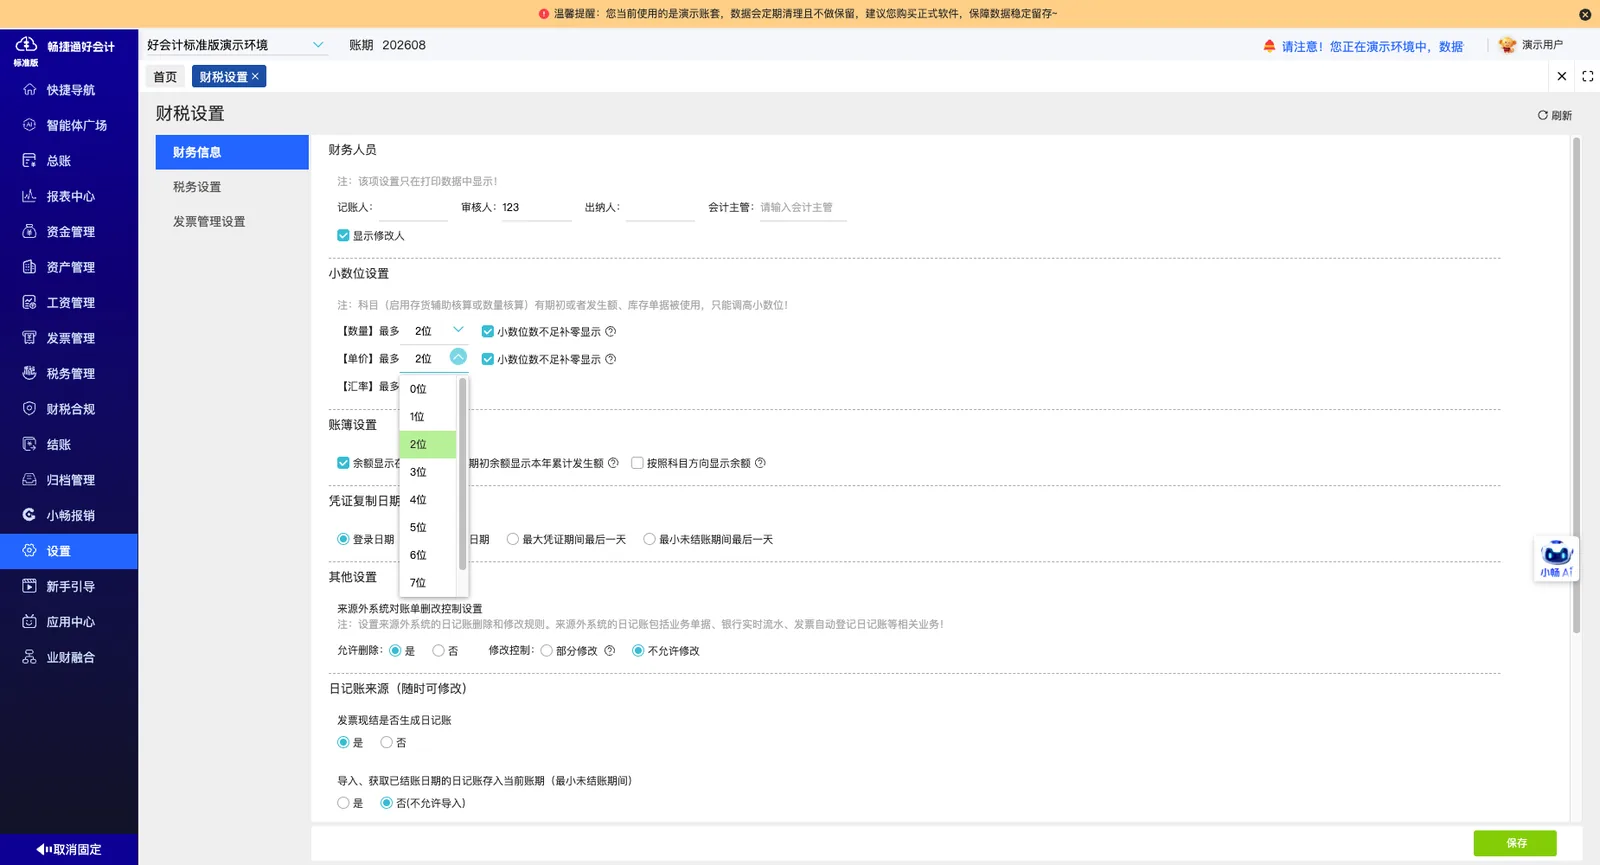
车辆出入库、成本凭证及报表数据可在系统内查询和关联核对,支持按时间、部门、商品和收支类型查看明细
可参考条件与类比差异限制说明
可参考条件
- 汽车服务企业,经营不同类型车辆,涉及车辆出入库业务。
- 有销售、财务等多部门协作,成本凭证需跨部门流转核对。
- 期末结转原先依赖手工计算和制证,希望减少手工核算环节。
- 需要按时间、部门、商品和收支类型查询成本明细并关联凭证报表。
类比差异与限制
- 原财务工具不能满足业务增长后的核算需要,才触发本轮实施。
- 期末结转原本依赖手工计算和制证,核算基础与自动化取数条件不同。
- 企业规模未知,不可假定,规模差异会影响类比判断。
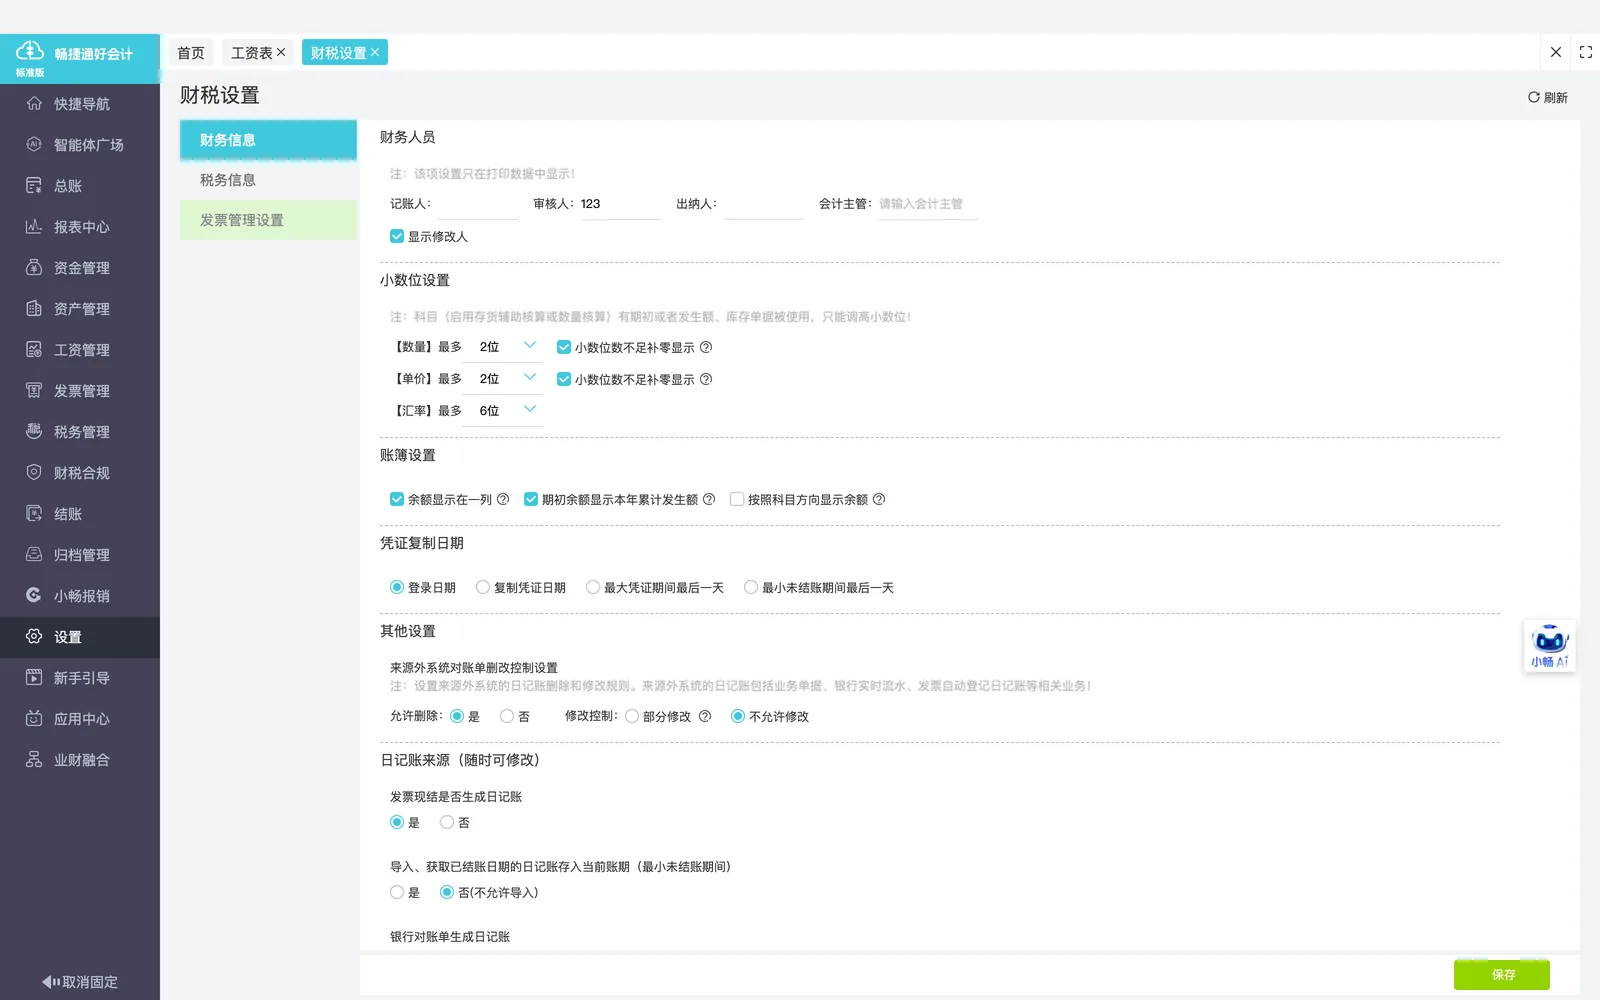
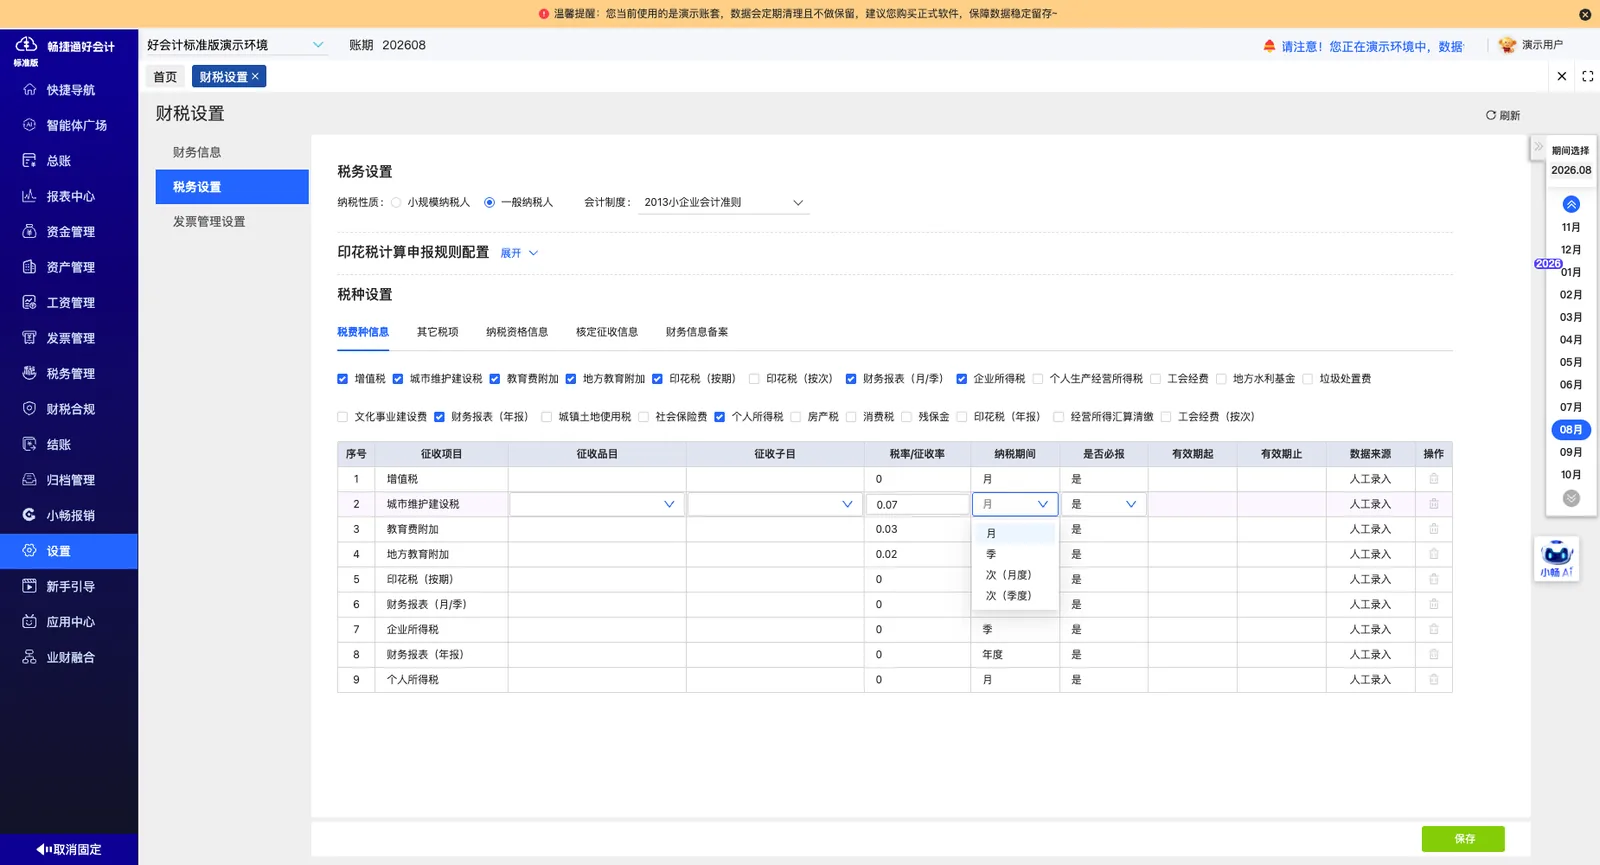
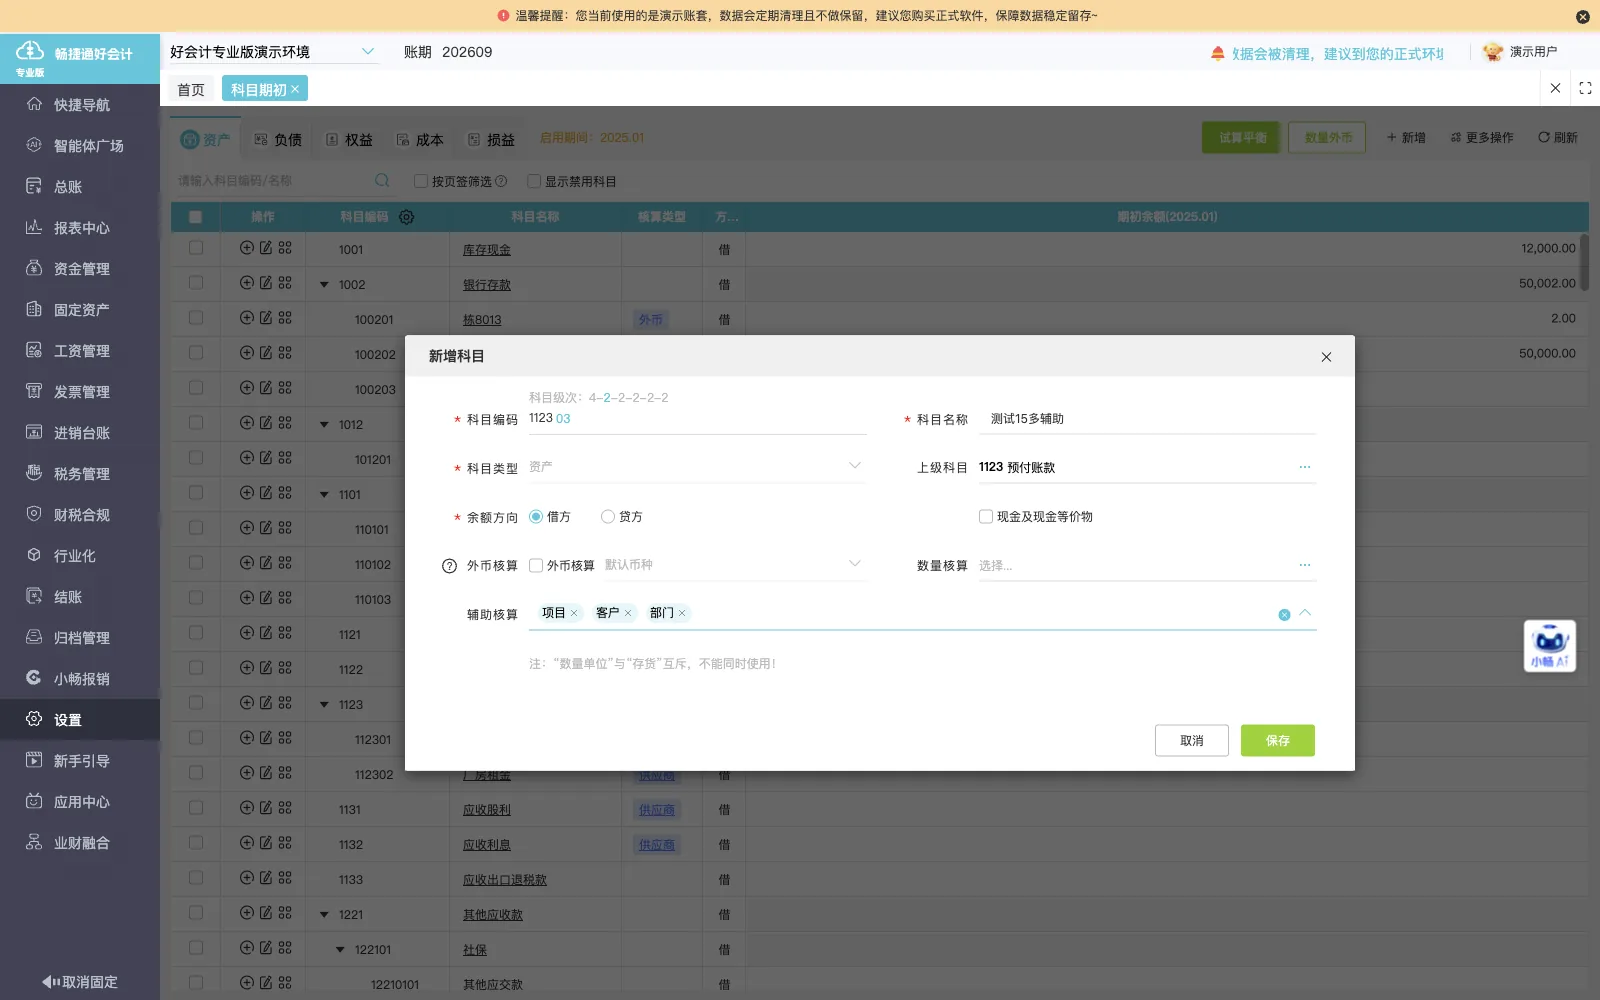
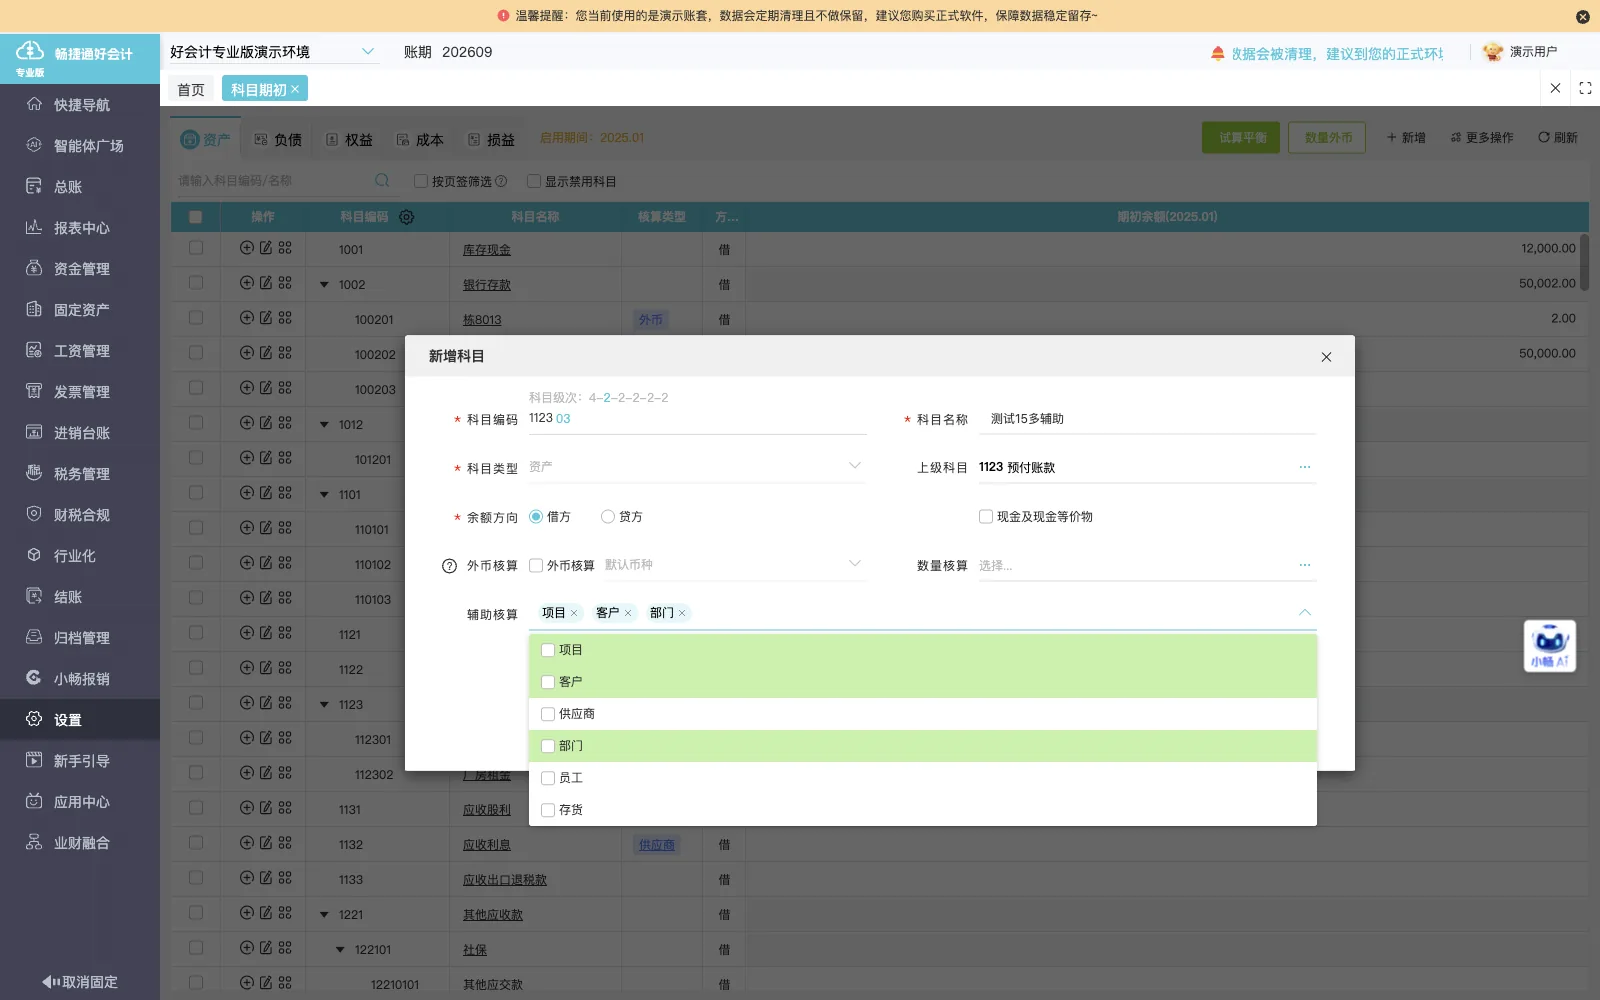
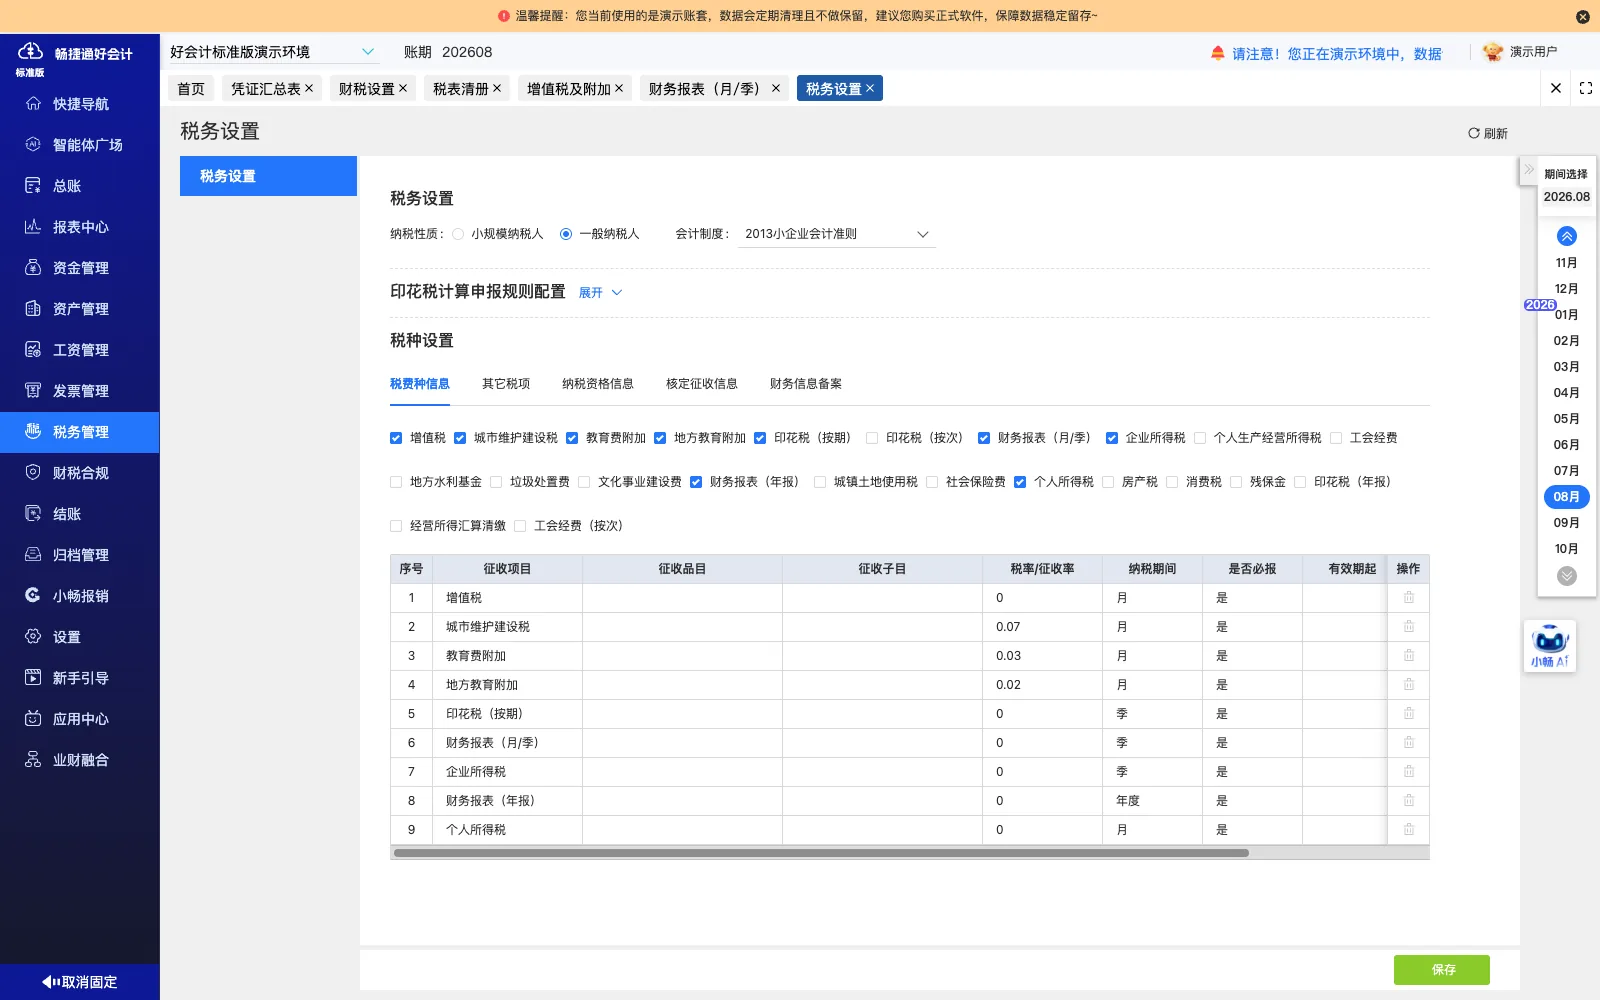
- 好会计标准版仅支持单辅助核算,多辅助核算需专业版或旗舰版。
了解相关功能
查看全部功能相关学习与案例