微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某生鲜冻品企业,主营鸭肠、鸭肠油的受托加工及自营加工销售,采购新鲜鸭肠原料,经车间刮油工序拆分为鸭肠成品和鸭肠油,按吨计量批发给企业客户。
起点状态
受托加工与自营业务并存,不同客户的委托加工物料混放同一仓库,靠手工记录区分归属;原料到成品的转换与成本分摊靠手工核算;业务单据与账务处理相互独立。
实施范围
为好业财建立虚拟仓库按客户区分受托加工物料,用其他入库单记录物料入库、销货单记录加工费,用拆卸单记录原料到成品转换,并实现业务单据自动生成凭证与收款按单核销。
对照这家企业的客观特征判断像不像
-
生鲜冻品加工企业
主营鸭肠、鸭肠油的受托加工及自营加工销售,采购新鲜鸭肠原料,经车间刮油工序拆分加工。
-
受托加工与自营并存
既有自营加工业务,也承接客户的受托加工订单,两类业务的物料在同一企业内并行管理。
-
按客户区分委托物料
不同客户的委托加工物料混放在同一仓库,仅靠手工记录区分原料归属,月末盘点与客户结算时容易出现对不上的情况。
-
原料拆分为主副产品
鸭肠原料经刮油工序产出鸭肠成品和鸭肠油两种不同价值的产品,重量转换关系需要逐批记录。
-
业务财务各自独立处理
业务部门的加工单据与财务部门的账务处理相互独立,应收款项无法按具体业务单据逐笔核销。
-
按吨计量批发销售
加工完成后按吨计量分别销售给批发客户,主要面向企业客户开展批发业务。
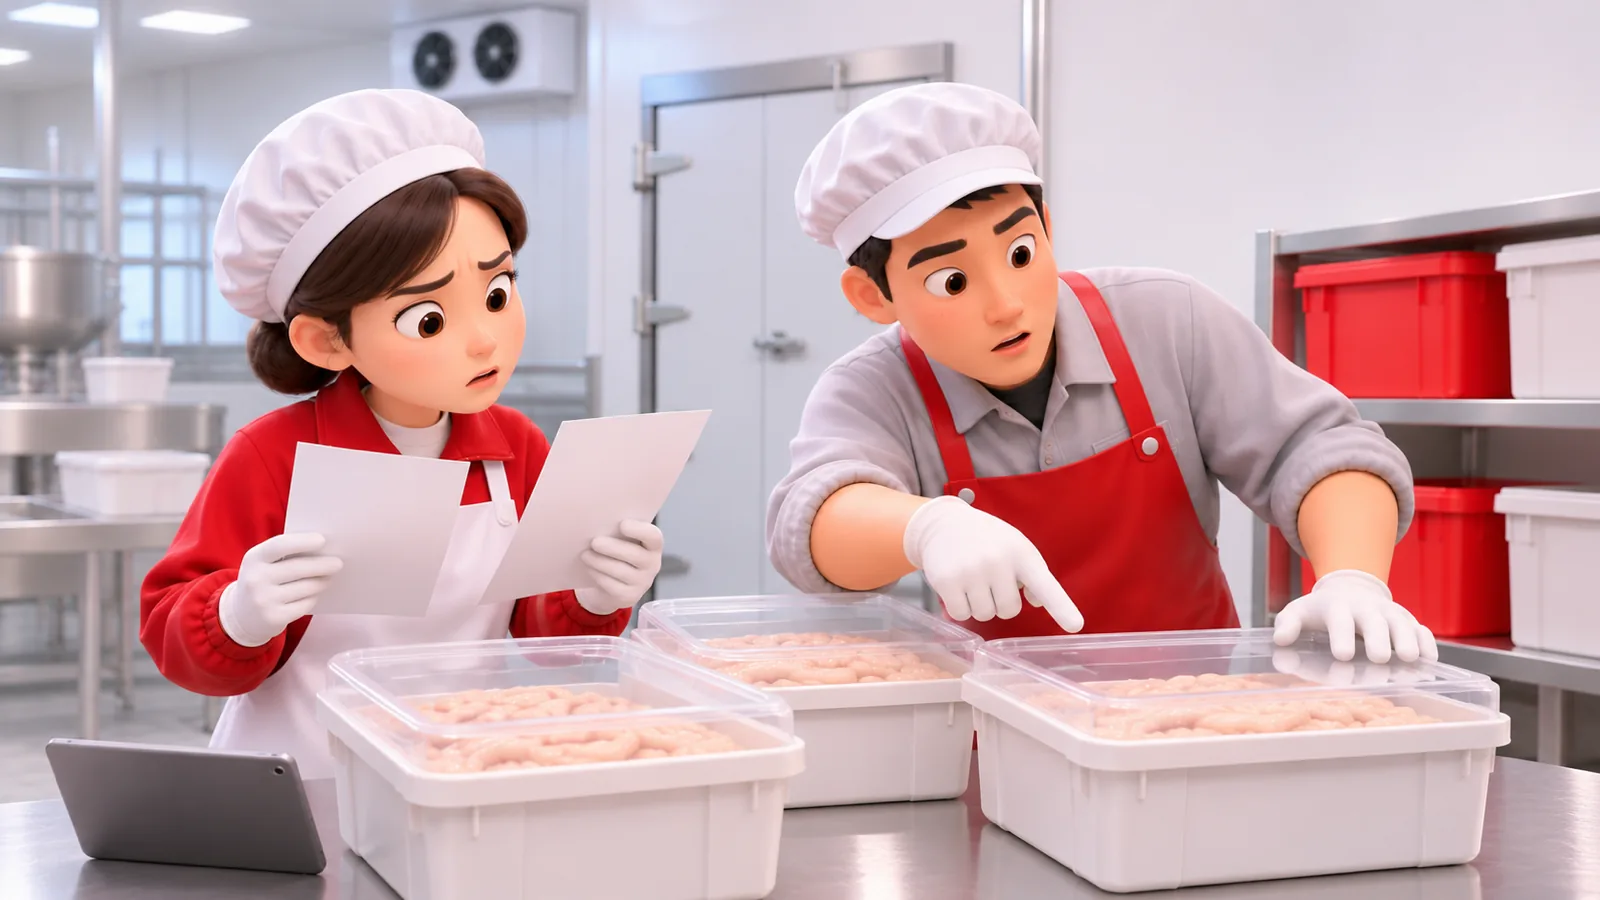
实施前的原始管理状态
-
客户物料同仓混放
自营加工与受托加工订单并存,不同客户的委托加工物料放在同一仓库,仅靠手工记录区分归属。
-
月底盘点库存对不上
月底盘点时手工记录的委托加工物料数量与实际库存经常不一致,客户结算时容易产生归属纠纷。
-
原料成品转换靠手工记录
鸭肠原料经刮油工序产出鸭肠成品和鸭肠油,转换关系与重量比例由人工记录,批次投入产出难以追溯。
-
成本分摊缺乏依据
加工成本在鸭肠成品与鸭肠油之间的分摊依靠手工估算,缺少按批次产出比例分摊的记录方式。
-
业务单据与账务分离
业务部门的加工单据与财务部门的账务处理各自独立,需要人工在两边重复录入和核对。
-
应收账款手工核销
收款与具体销售单据靠人工匹配,客户付款时核销对应关系由手工逐笔比对确认。
受托加工单据在各环节的流转过程
-
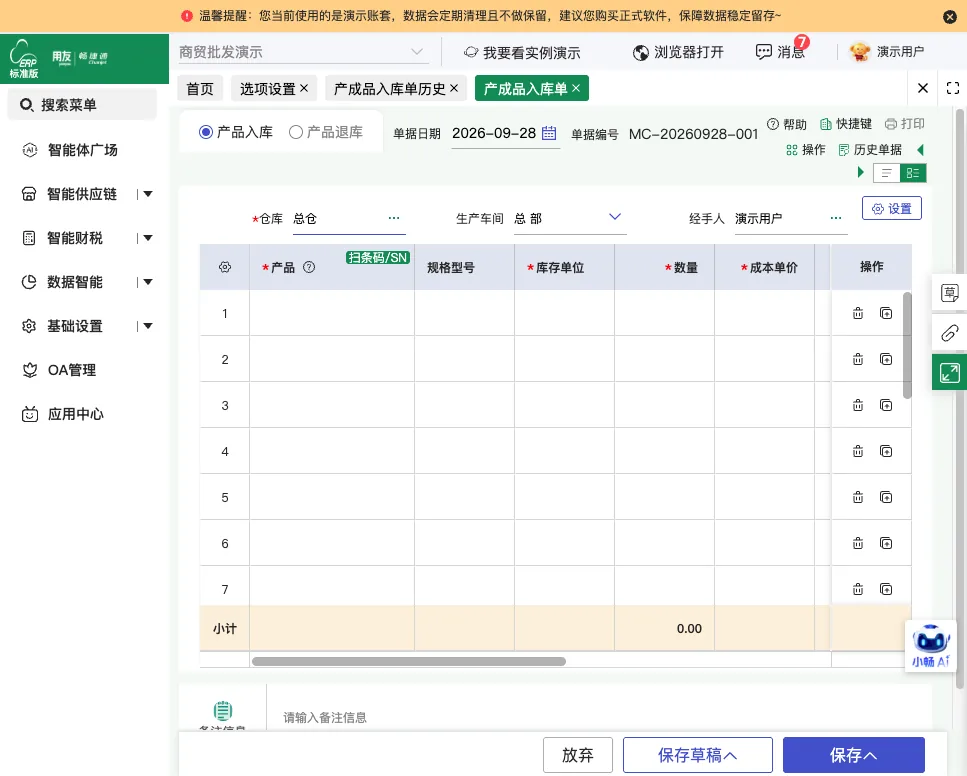
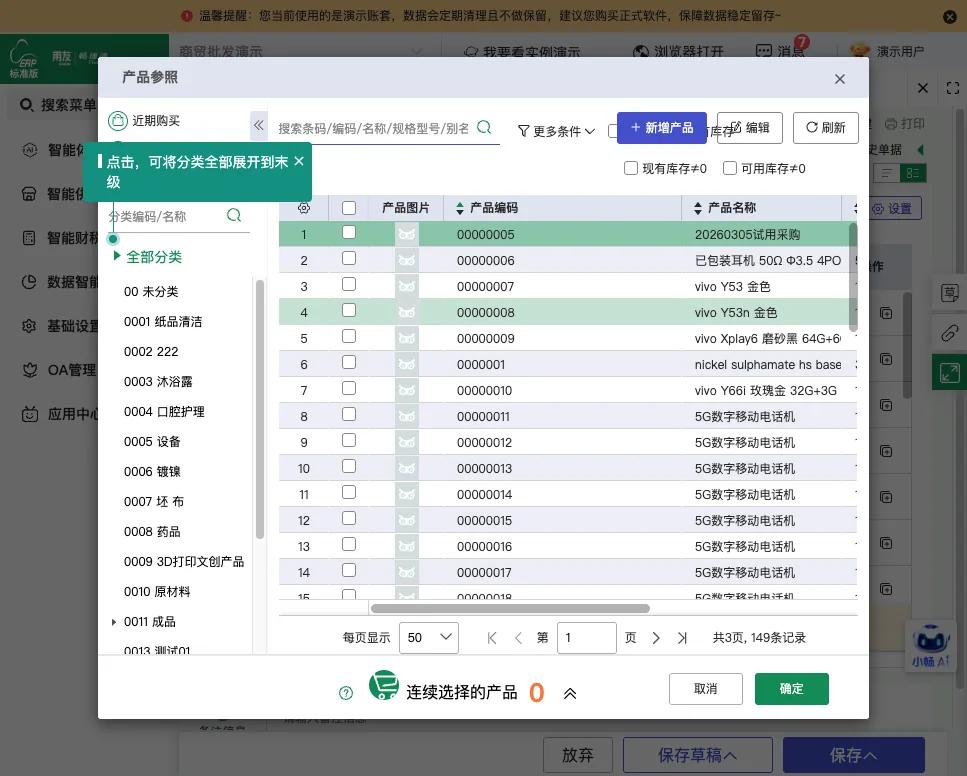
受托入库
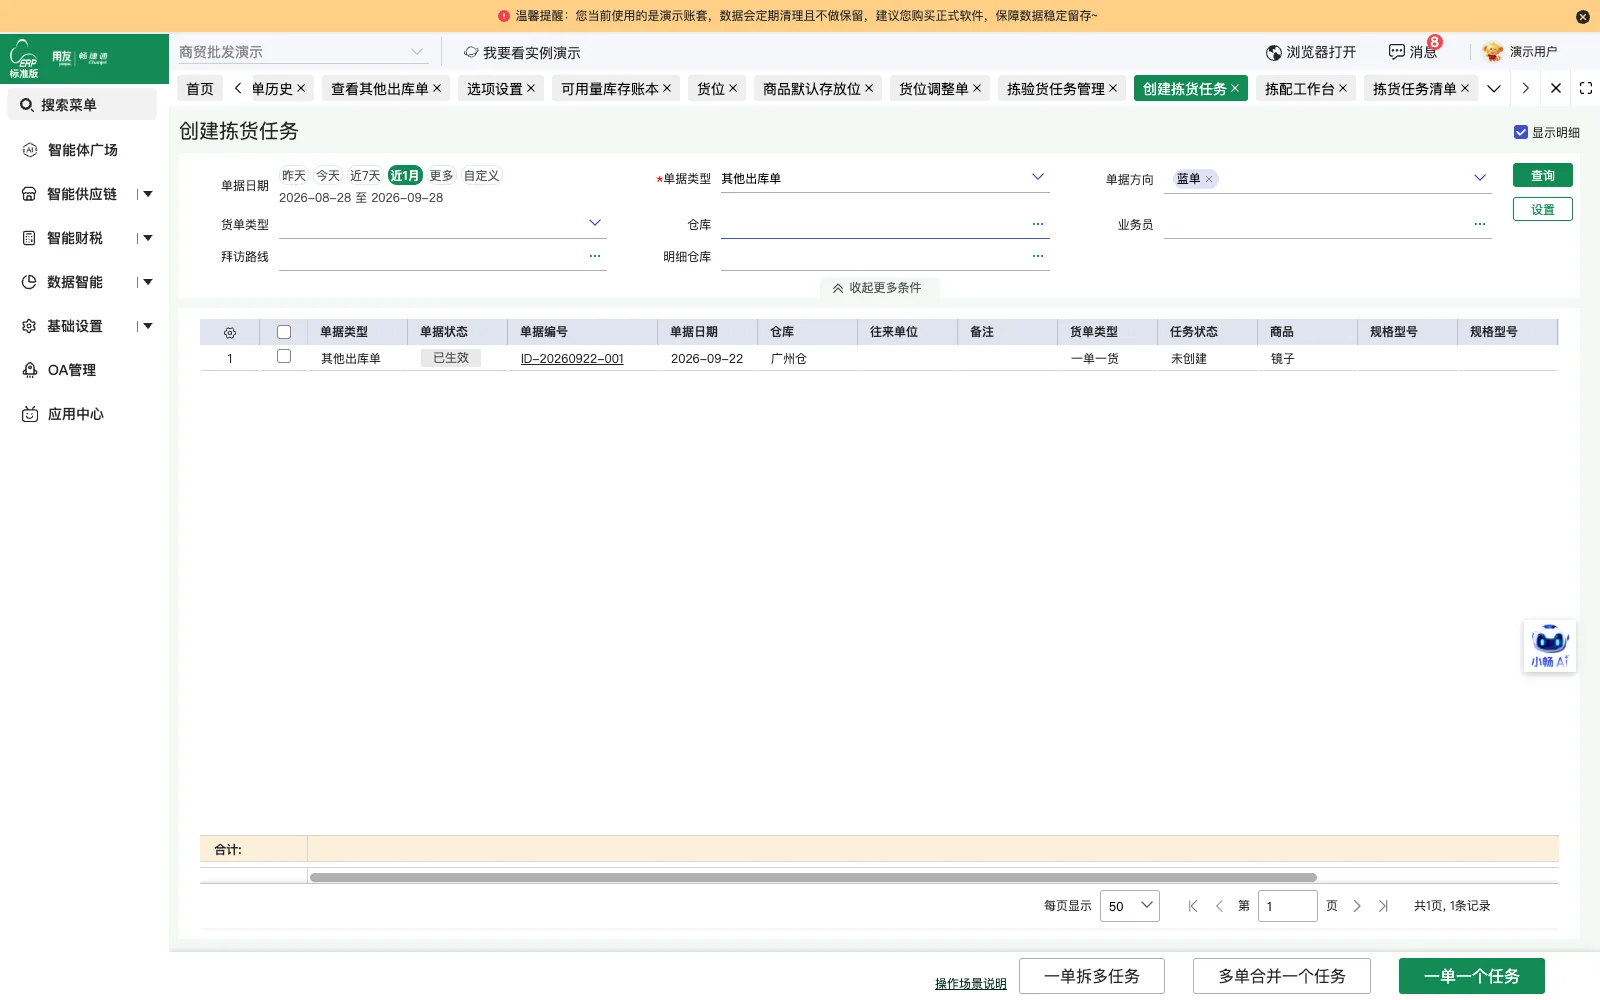
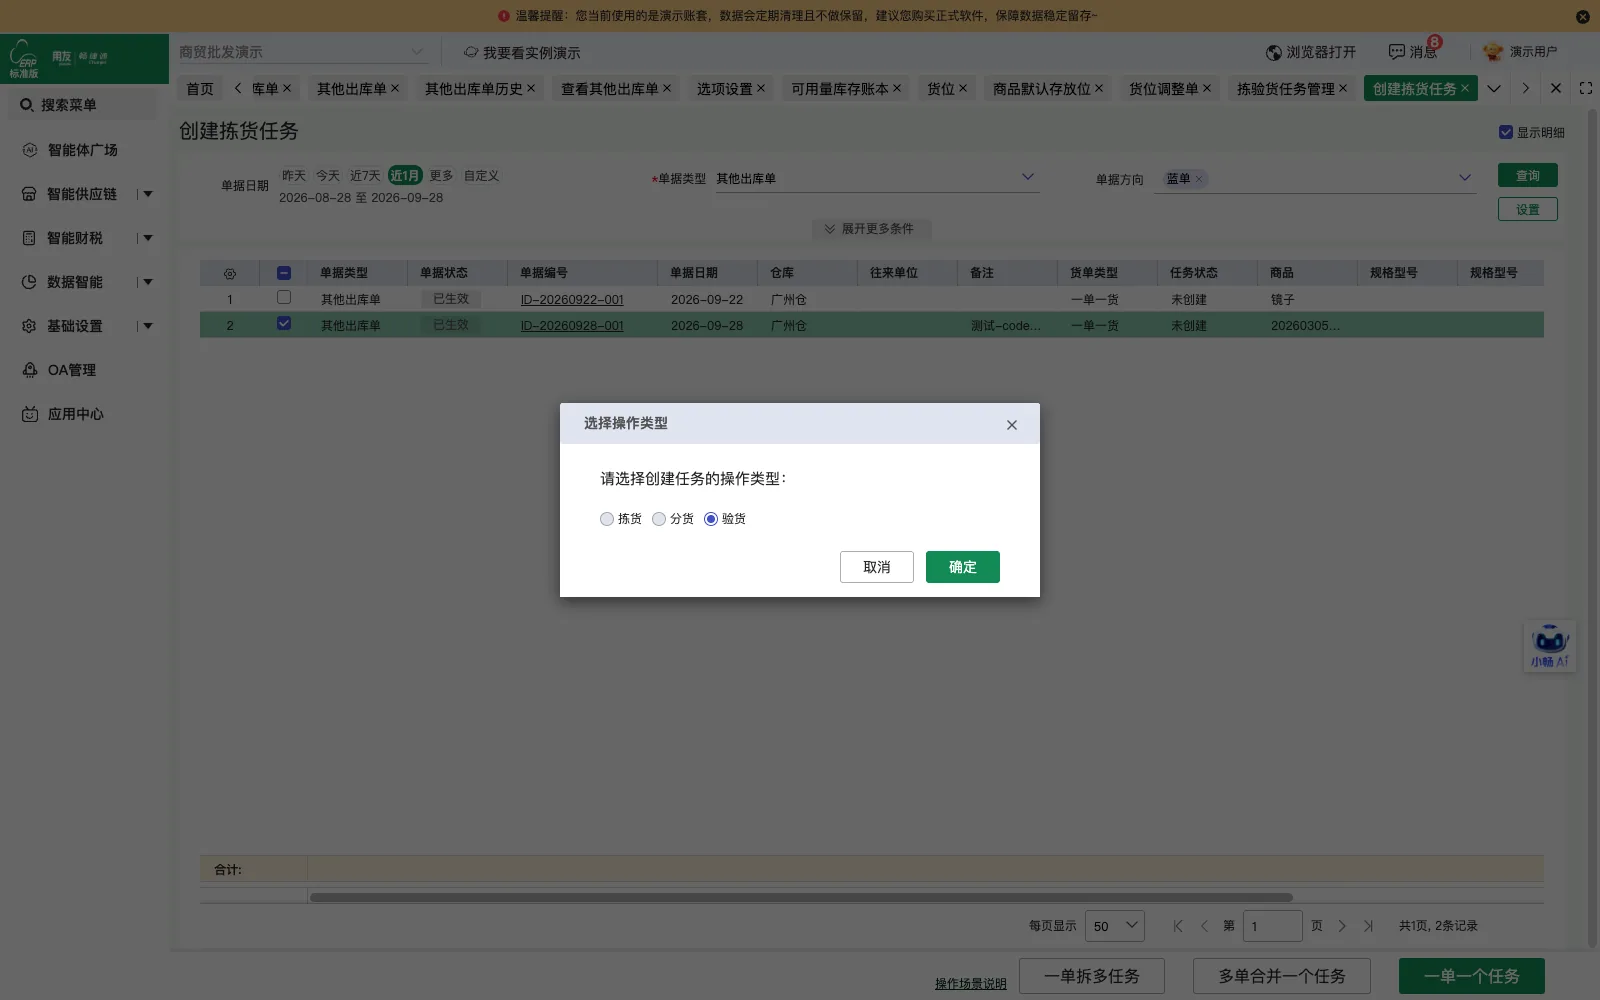
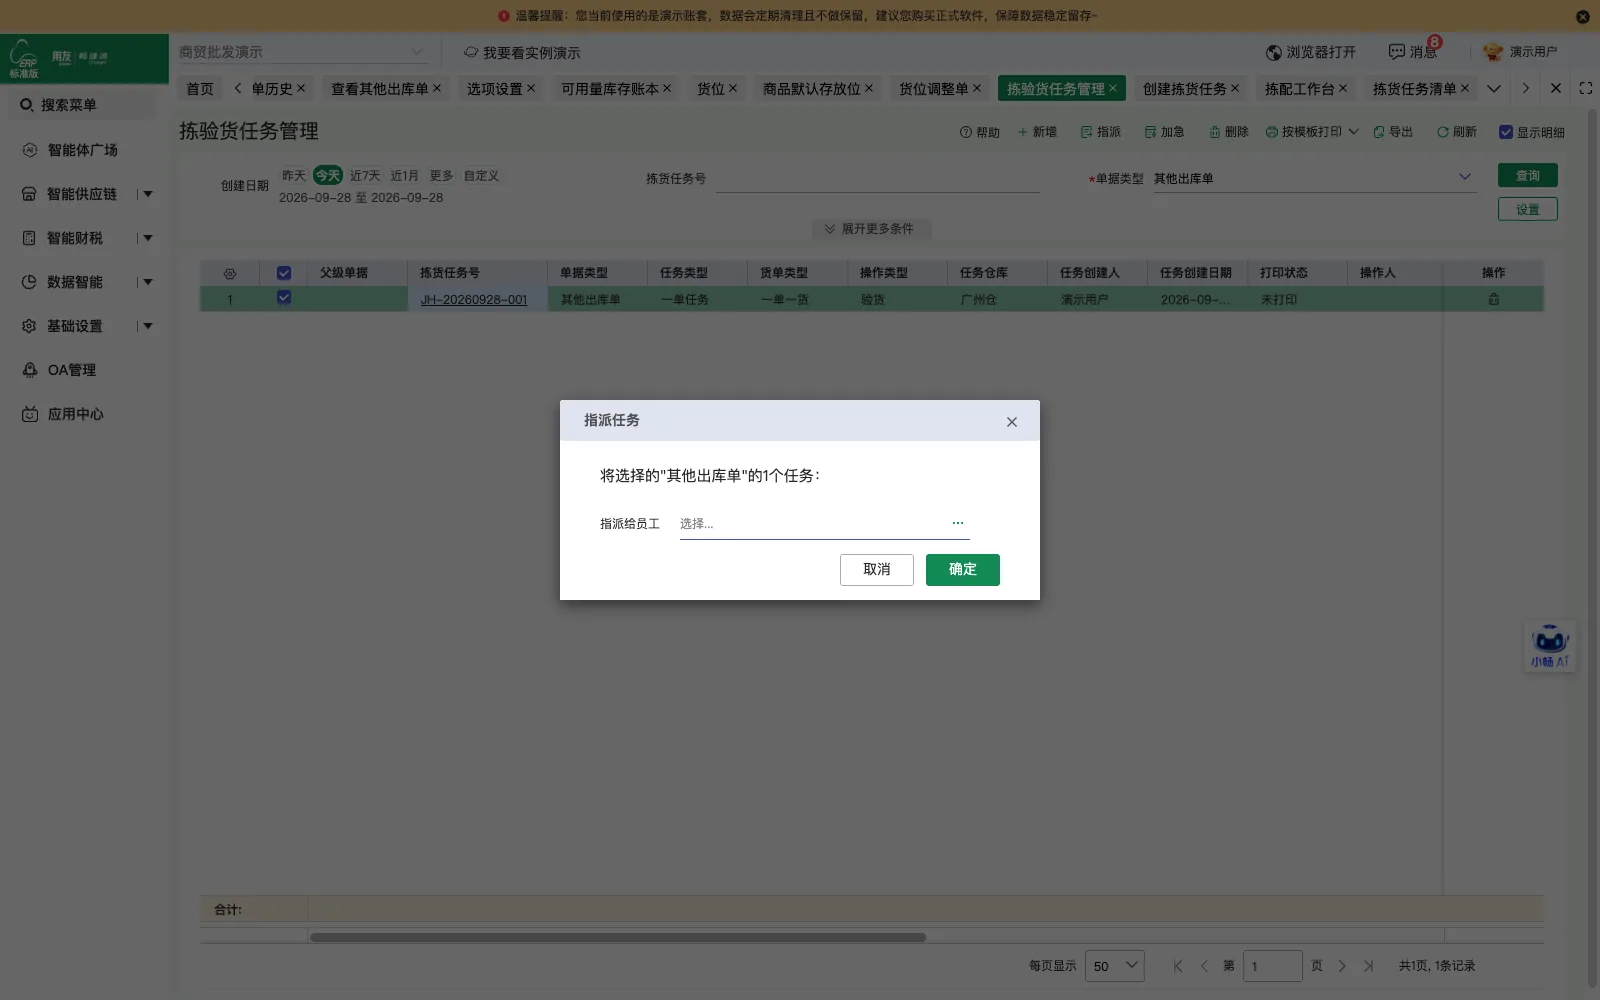
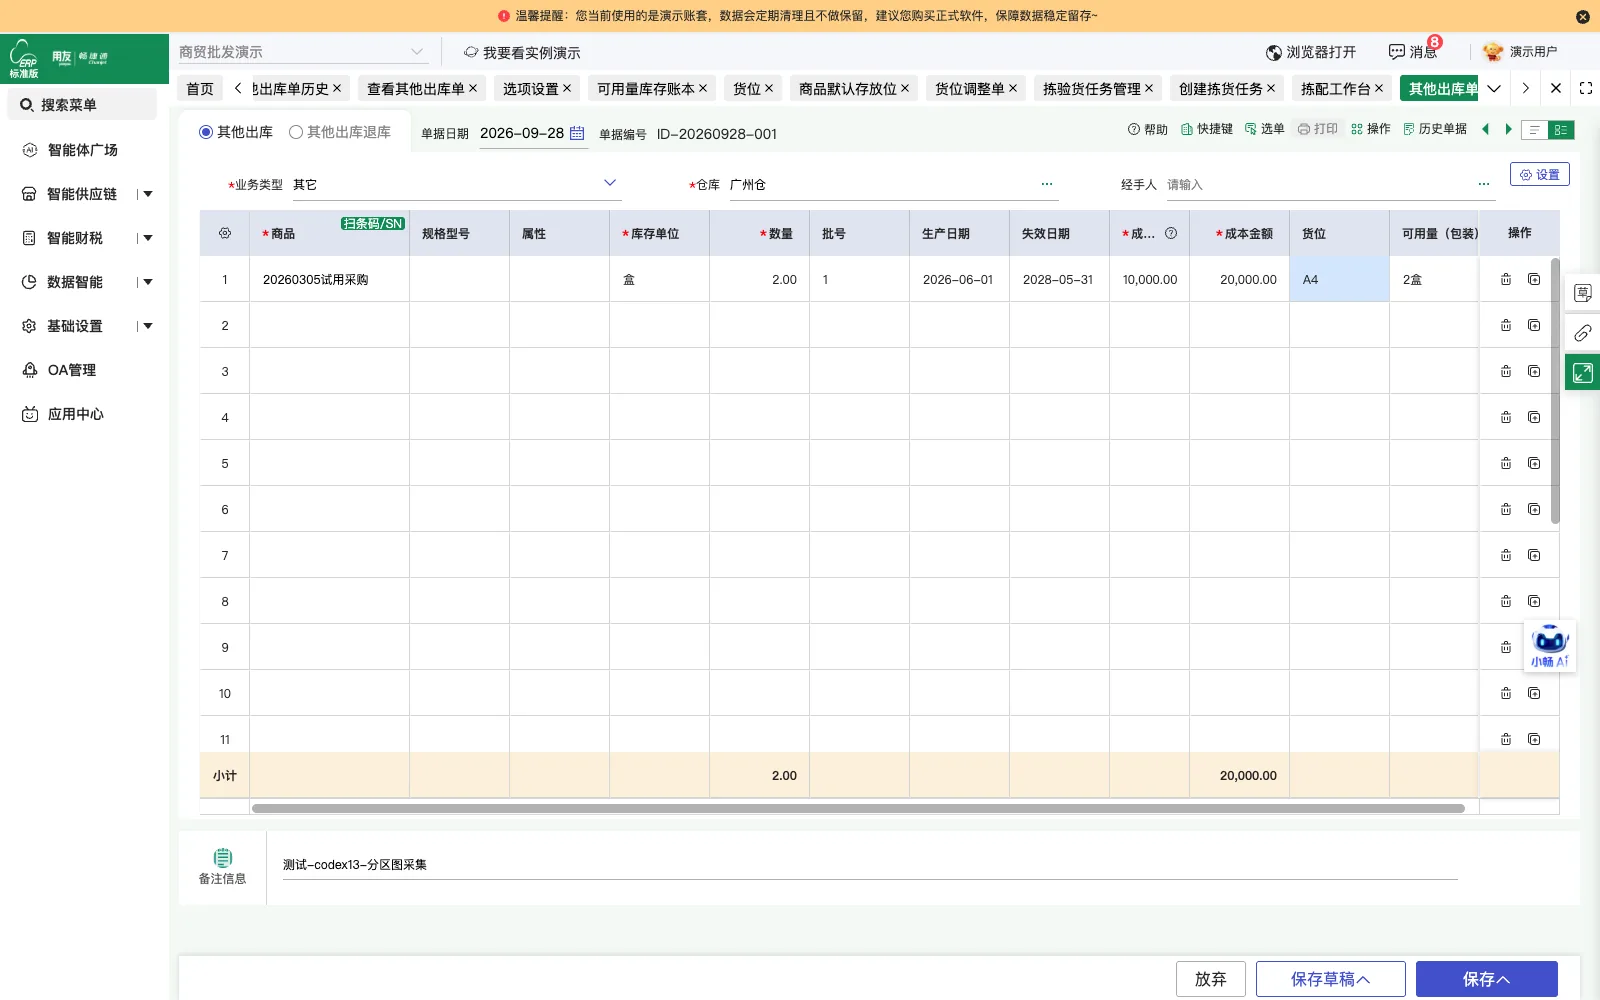
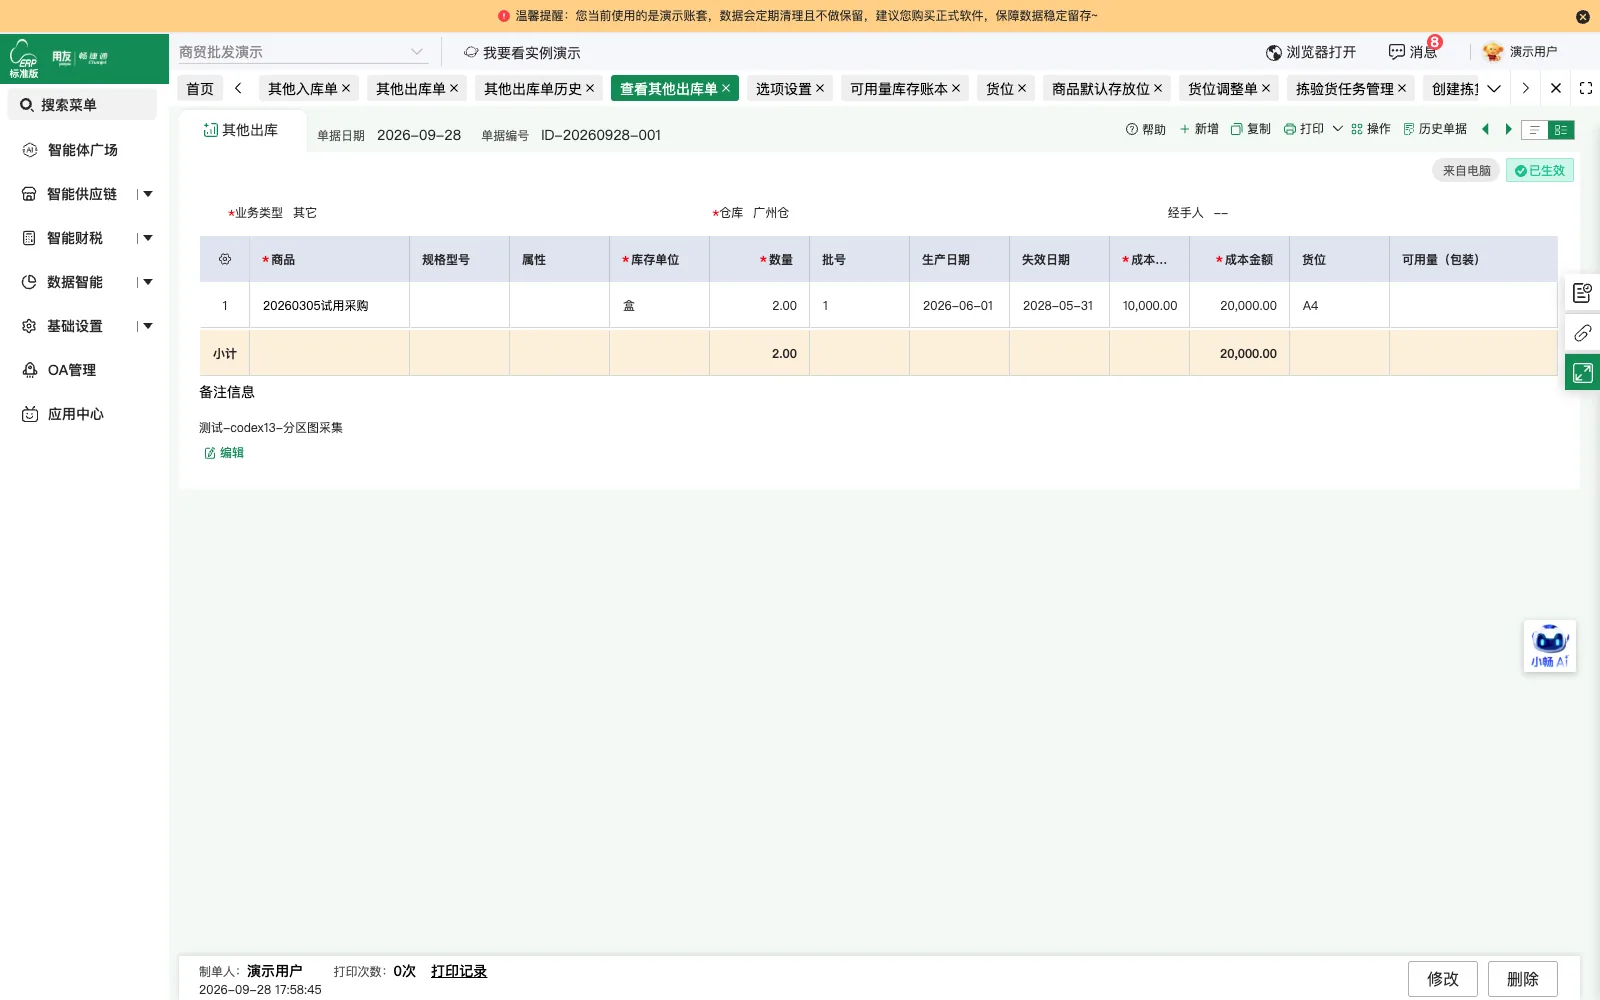
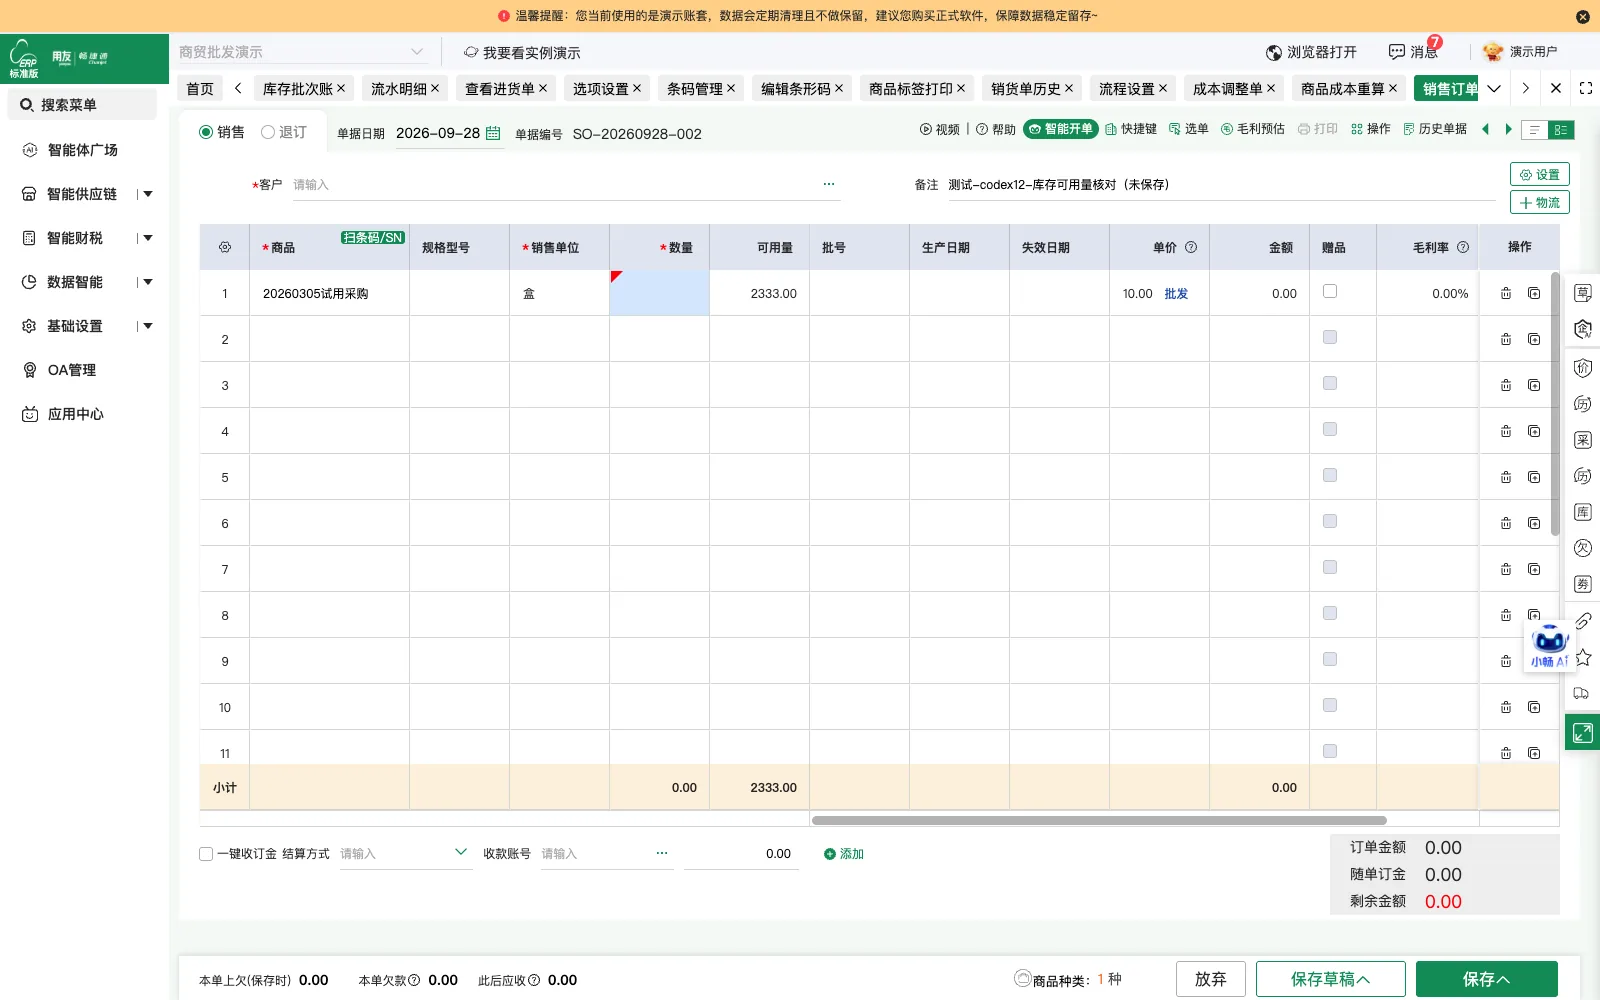
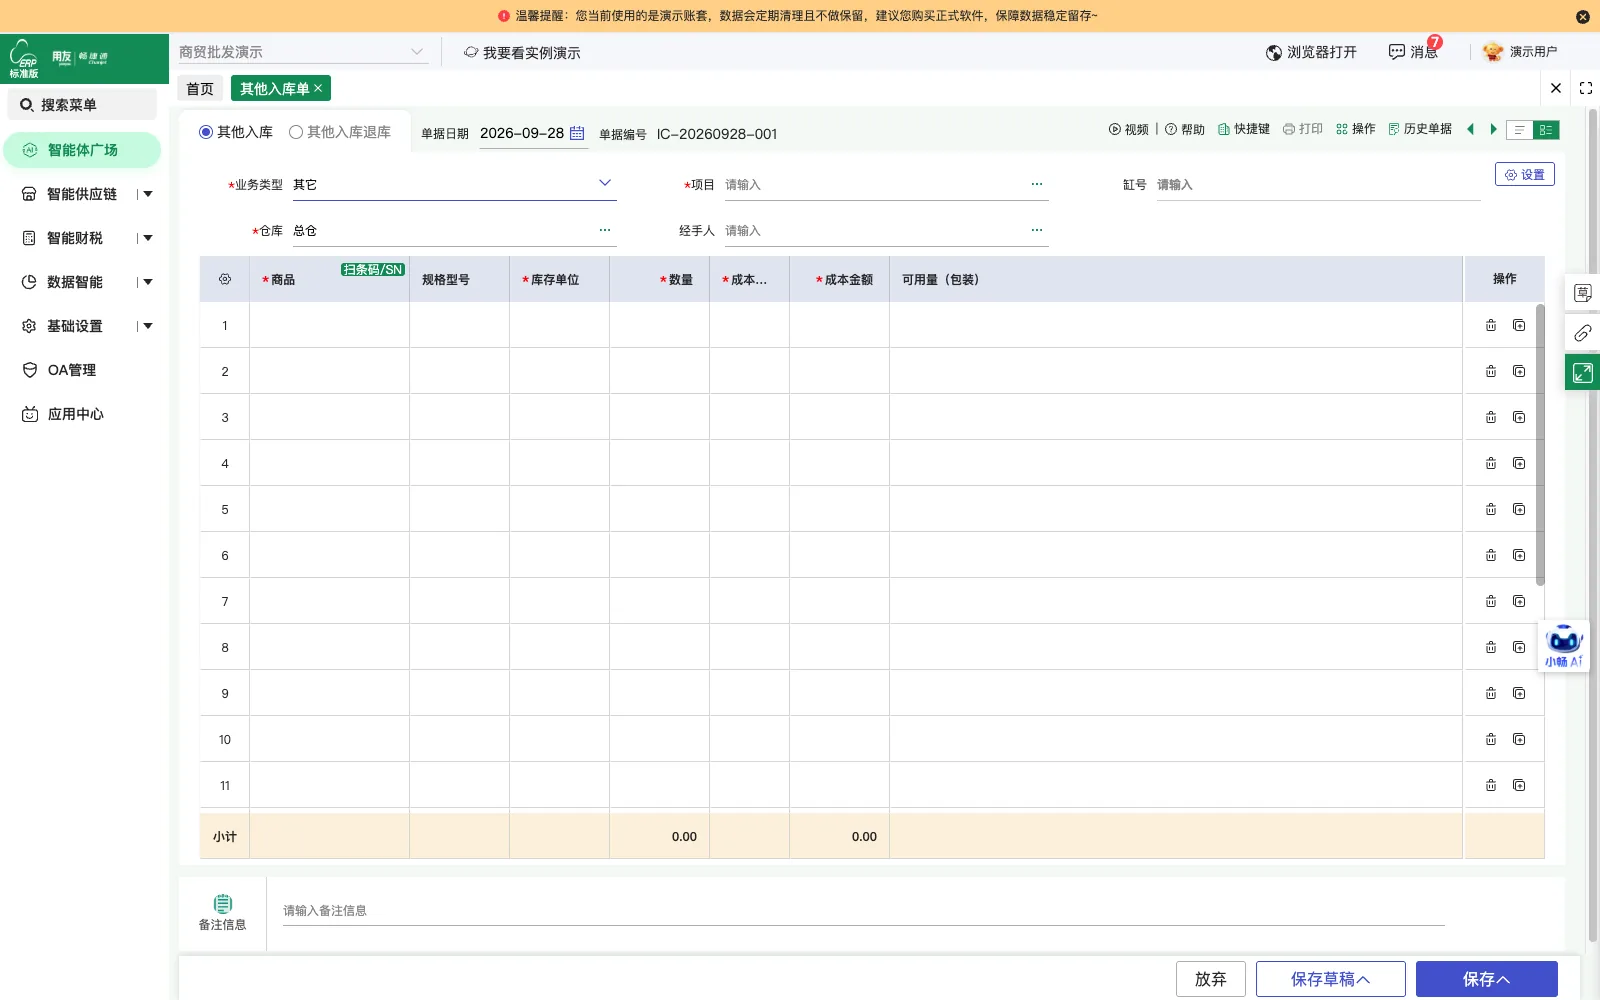
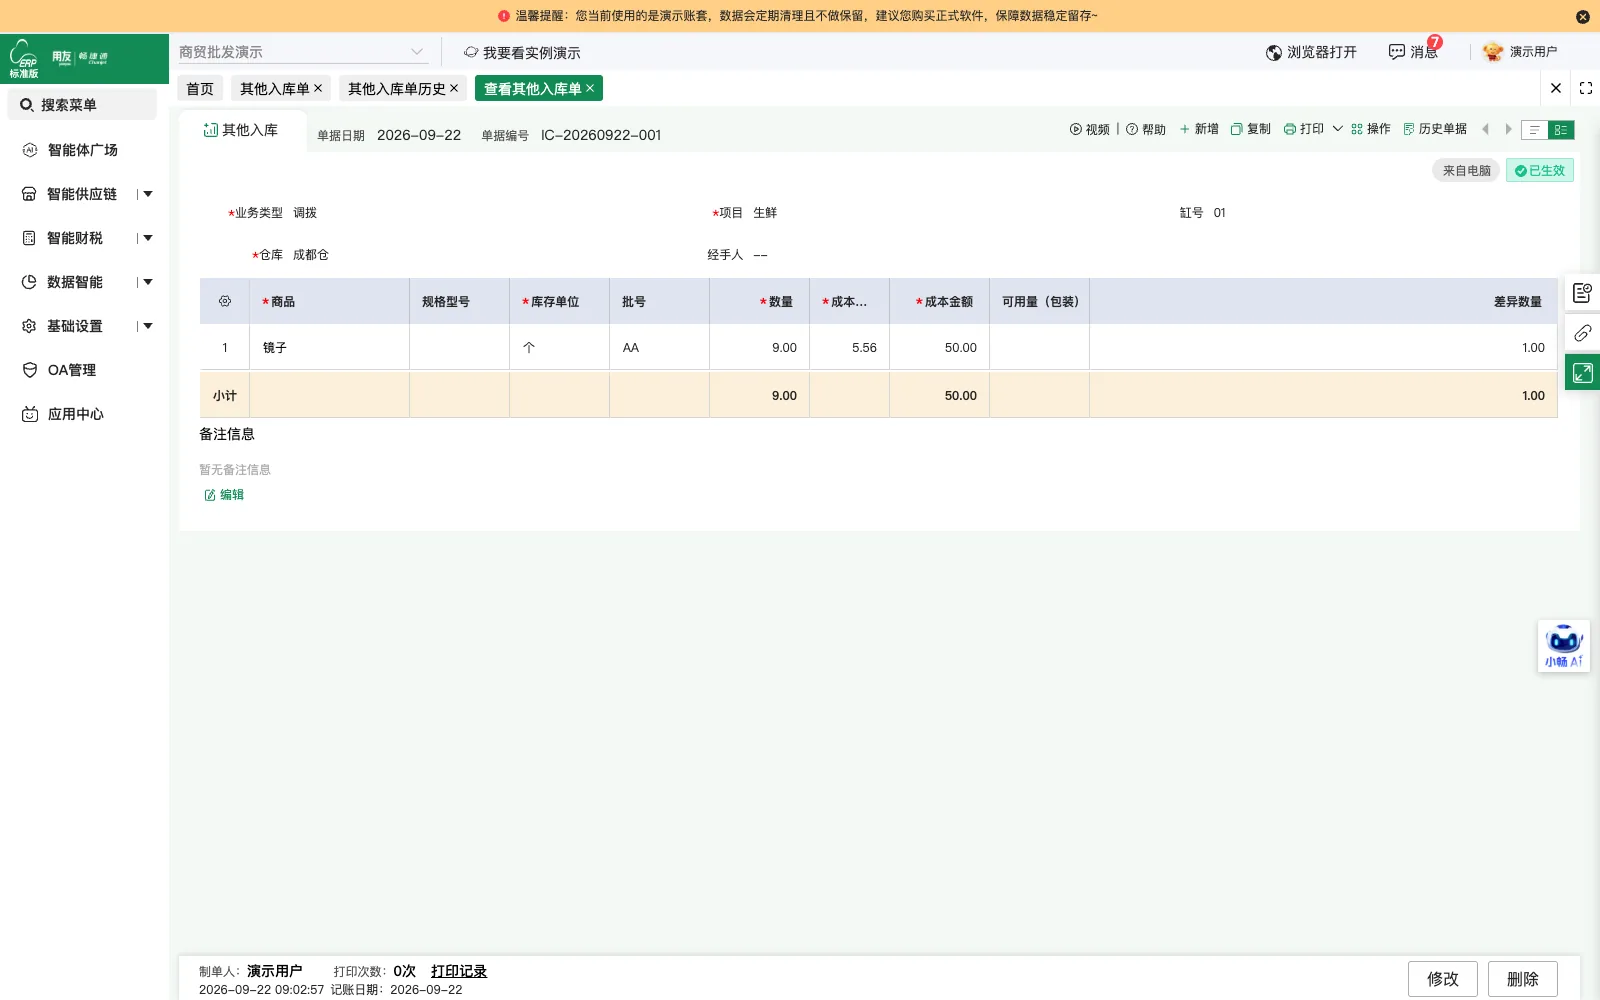
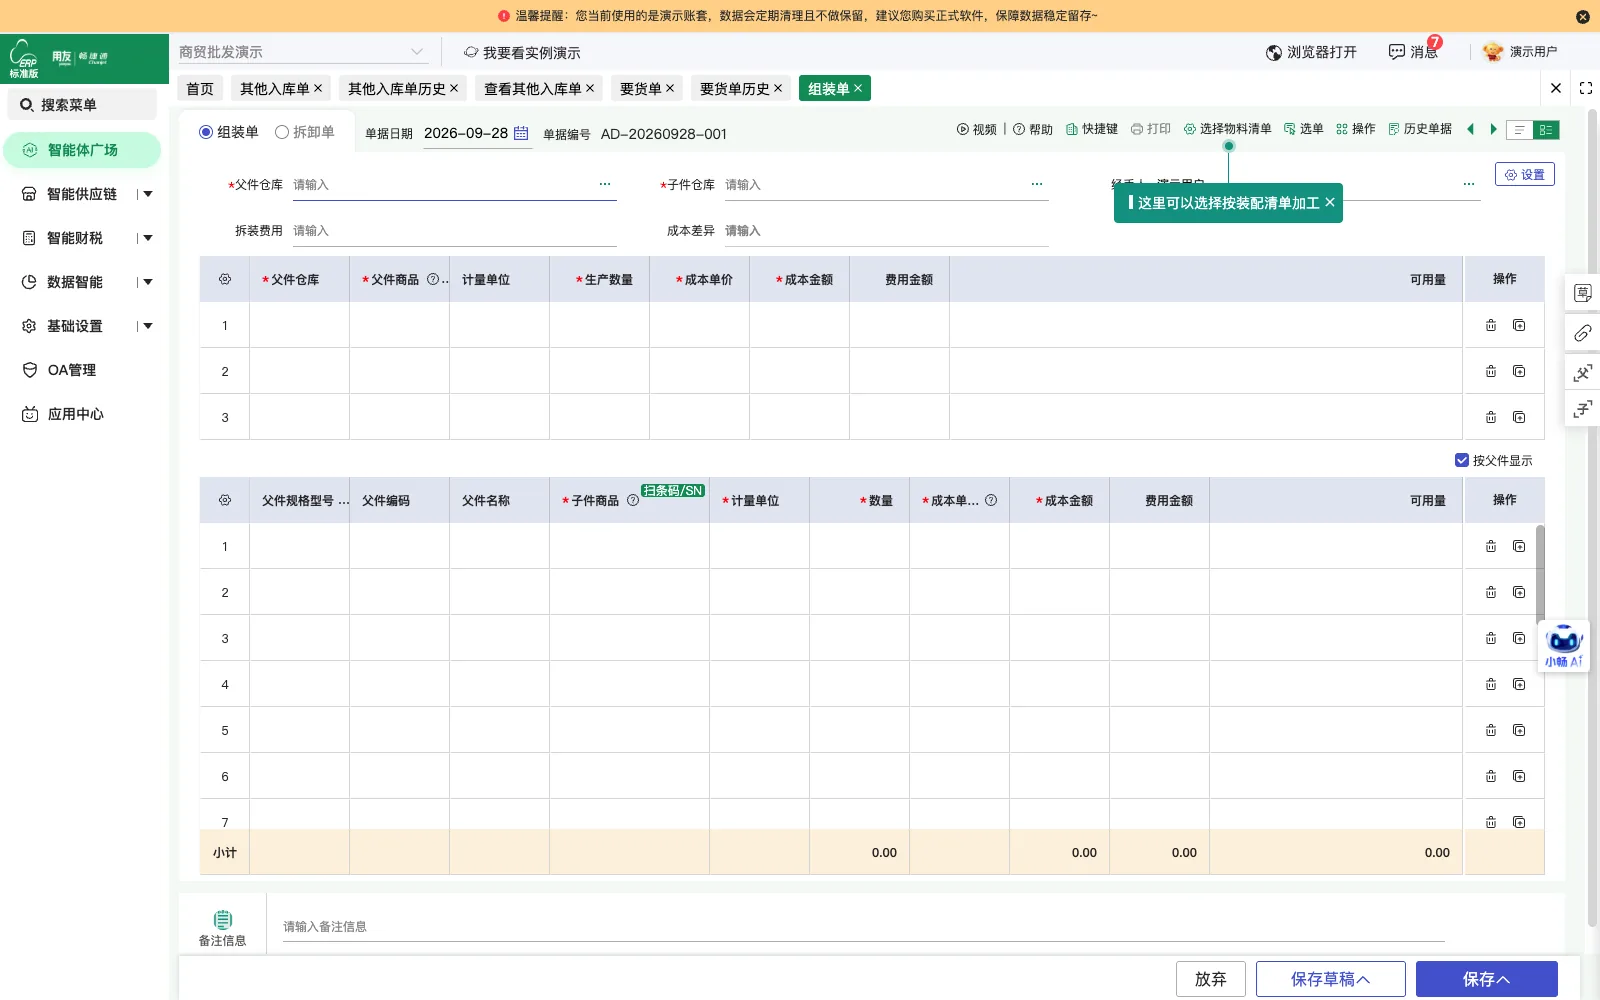
通过其他入库单以零金额记录客户委托加工物料入库,物料进入对应客户的虚拟仓库
-
车间加工
新鲜鸭肠原料经刮油工序加工,拆分为鸭肠成品和鸭肠油两种产品
-
拆卸转换
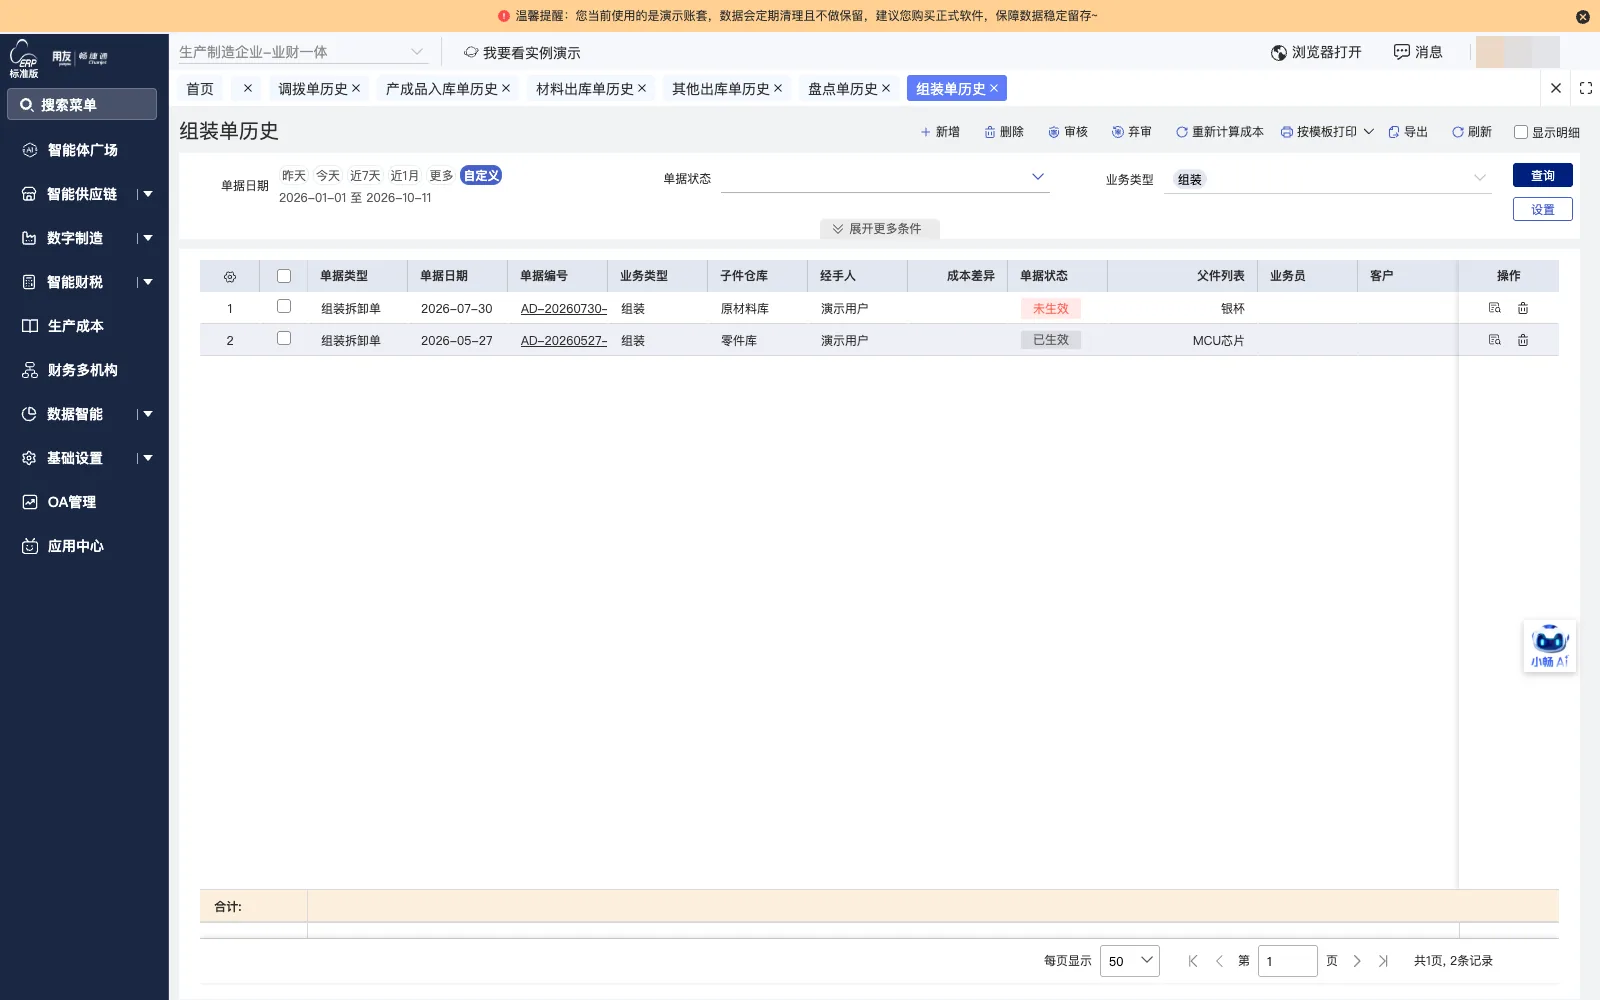
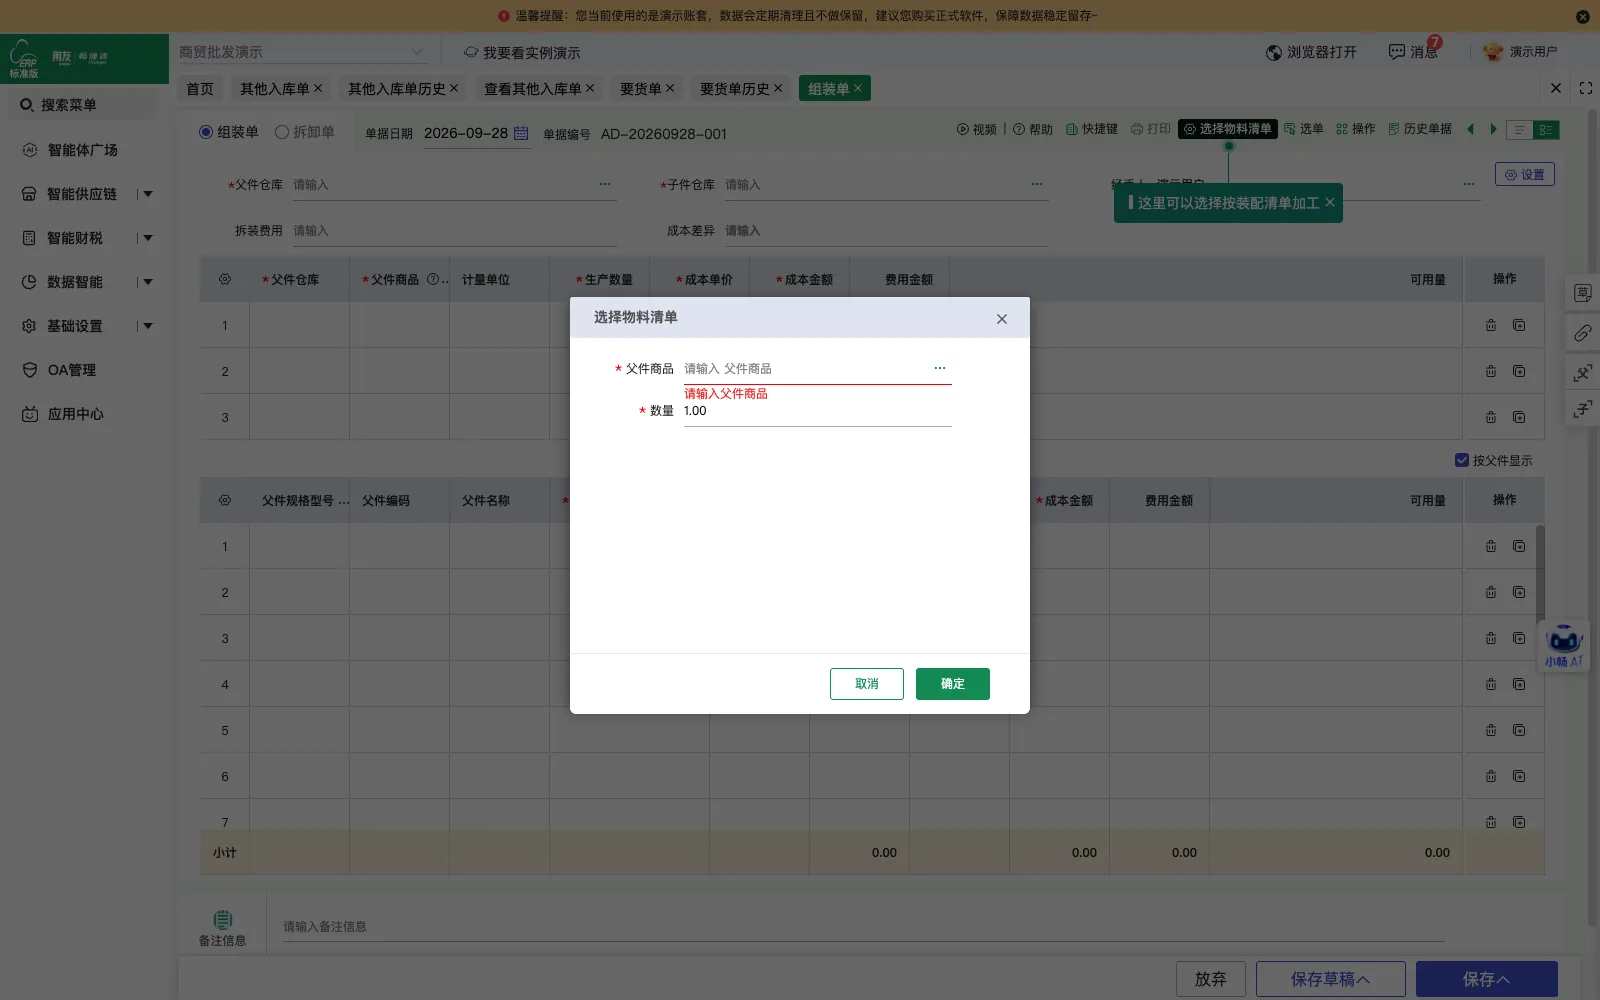
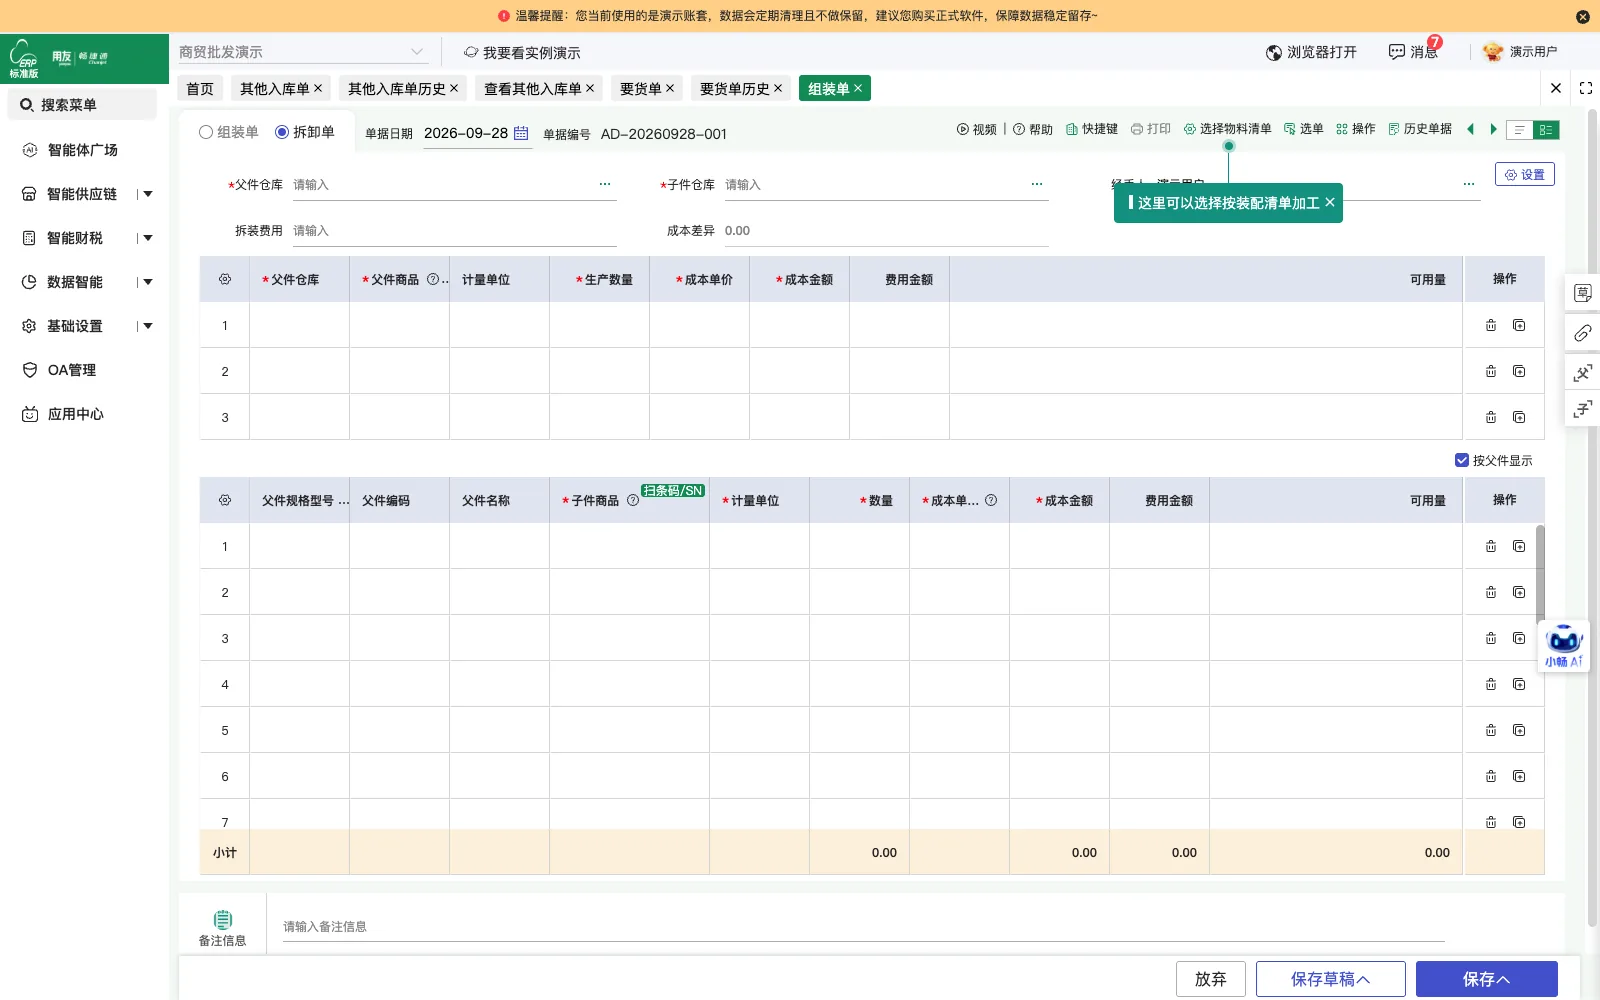
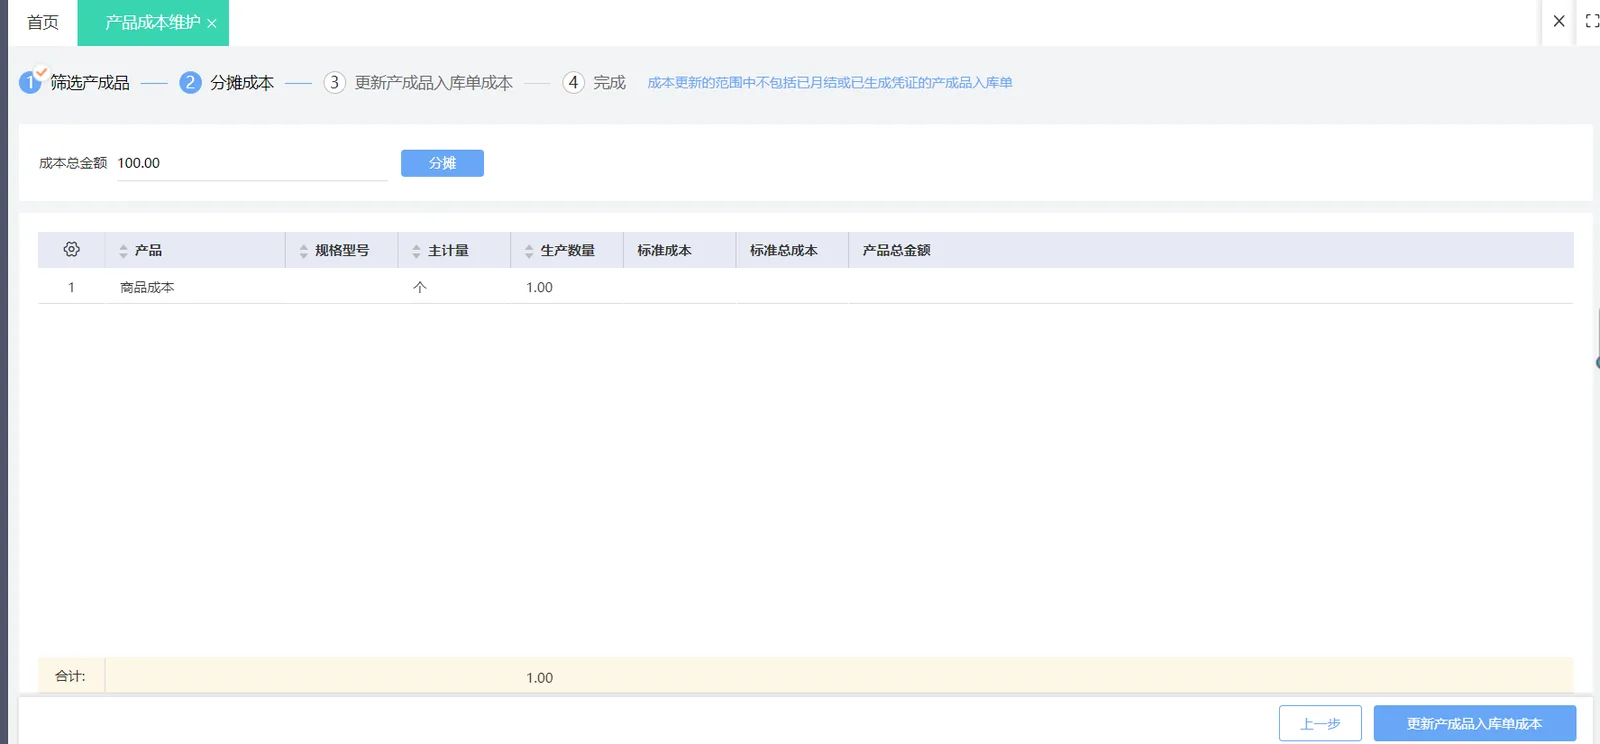
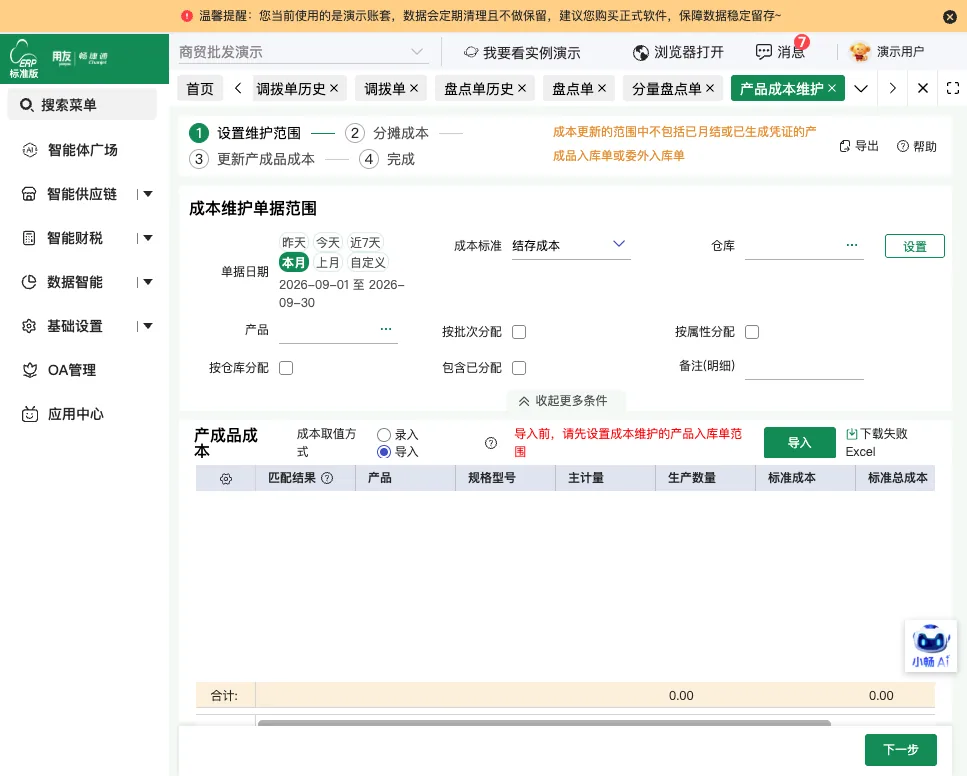
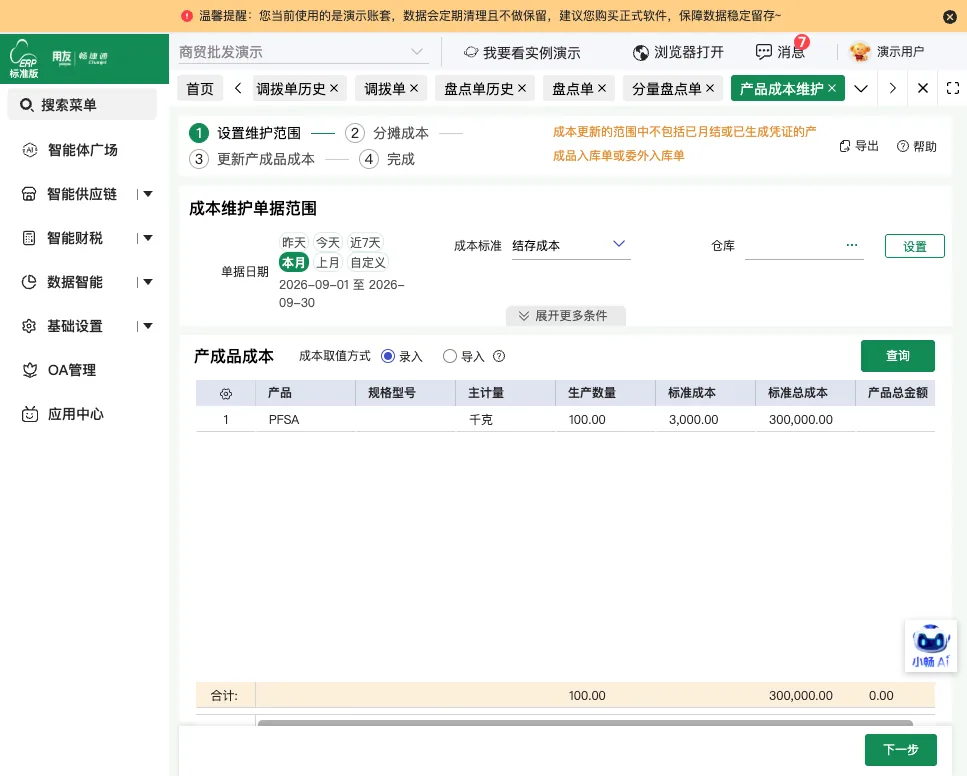
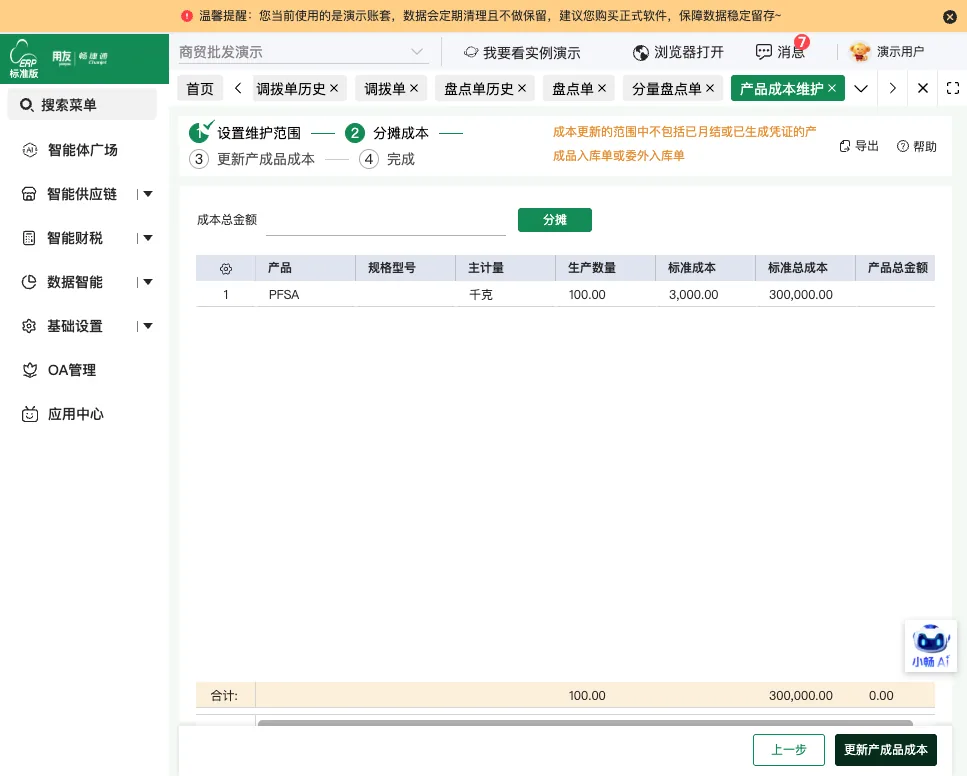
以鸭肠原料为主料、鸭肠成品和鸭肠油为副产品,用拆卸单记录原料到成品的转换与成本分摊
-
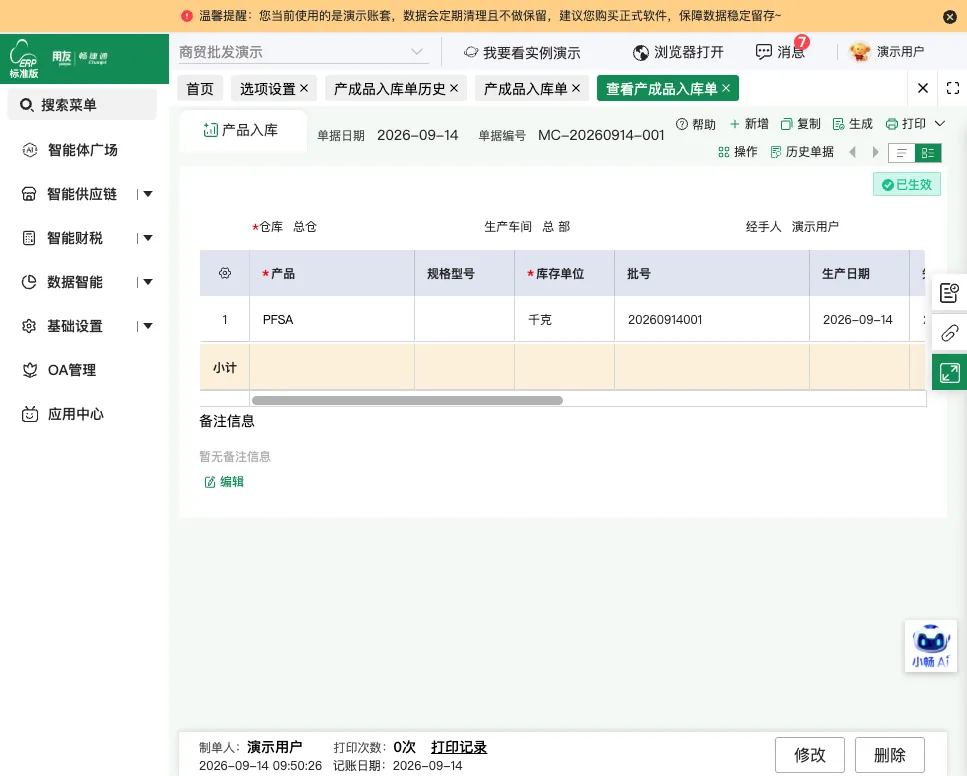
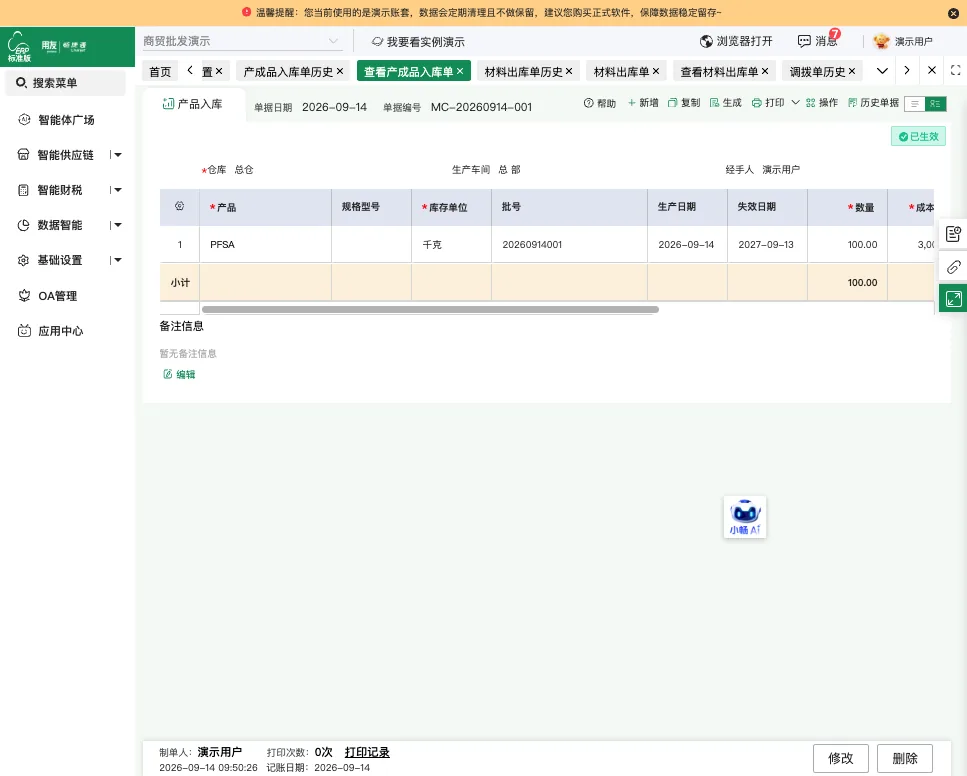
成品入库
加工完成后的鸭肠成品与鸭肠油按吨分别入库,进入自营加工仓库
-
批发销售
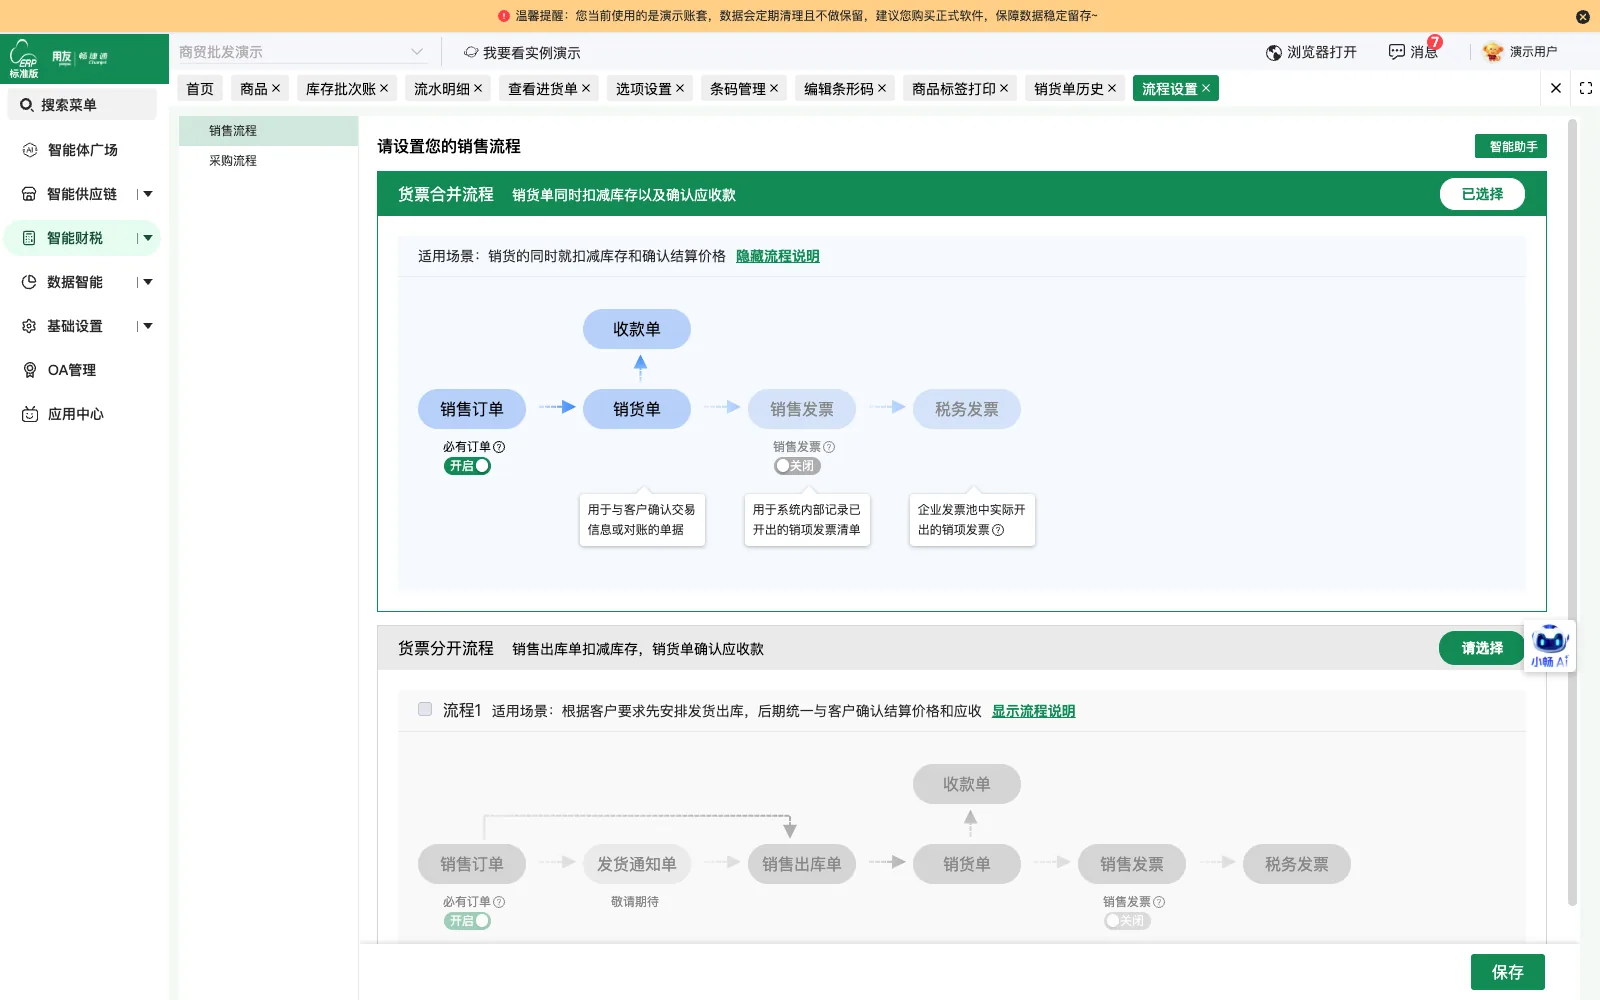
按吨计量将成品分别销售给企业客户,销货单记录批发销售业务
-
加工费结算
受托加工部分以销货单记录加工费收入,与客户进行加工费结算
-
收款核销
收款按销售单据逐单核销,将每笔收款对应到具体客户和业务单据
受托加工库存实施范围
-
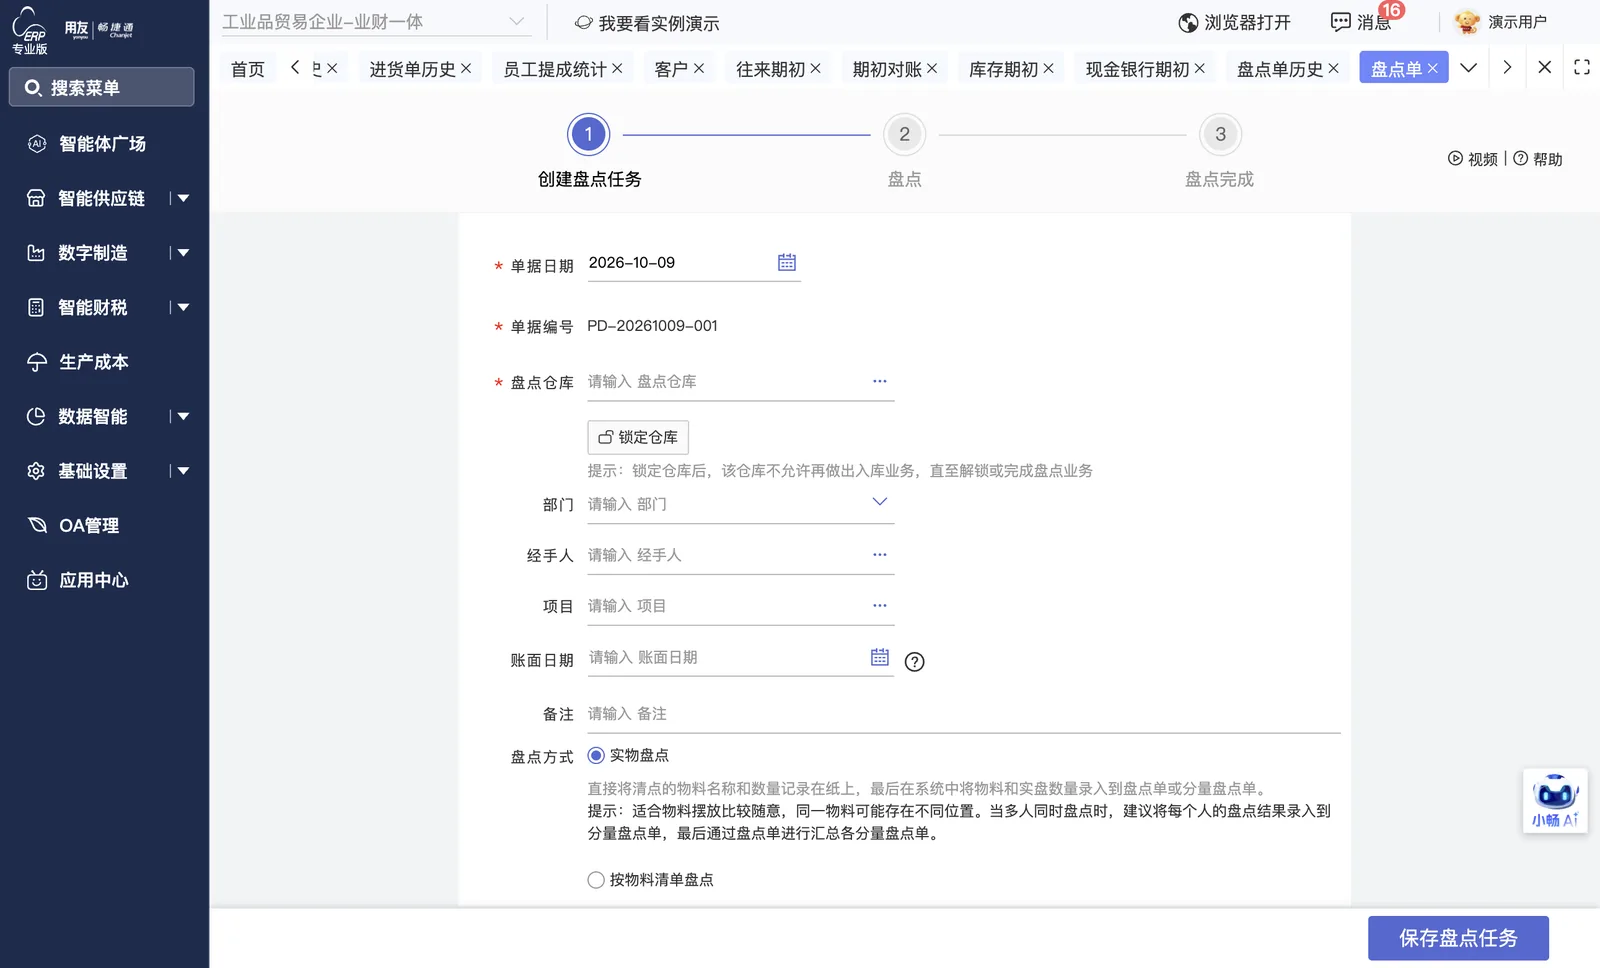
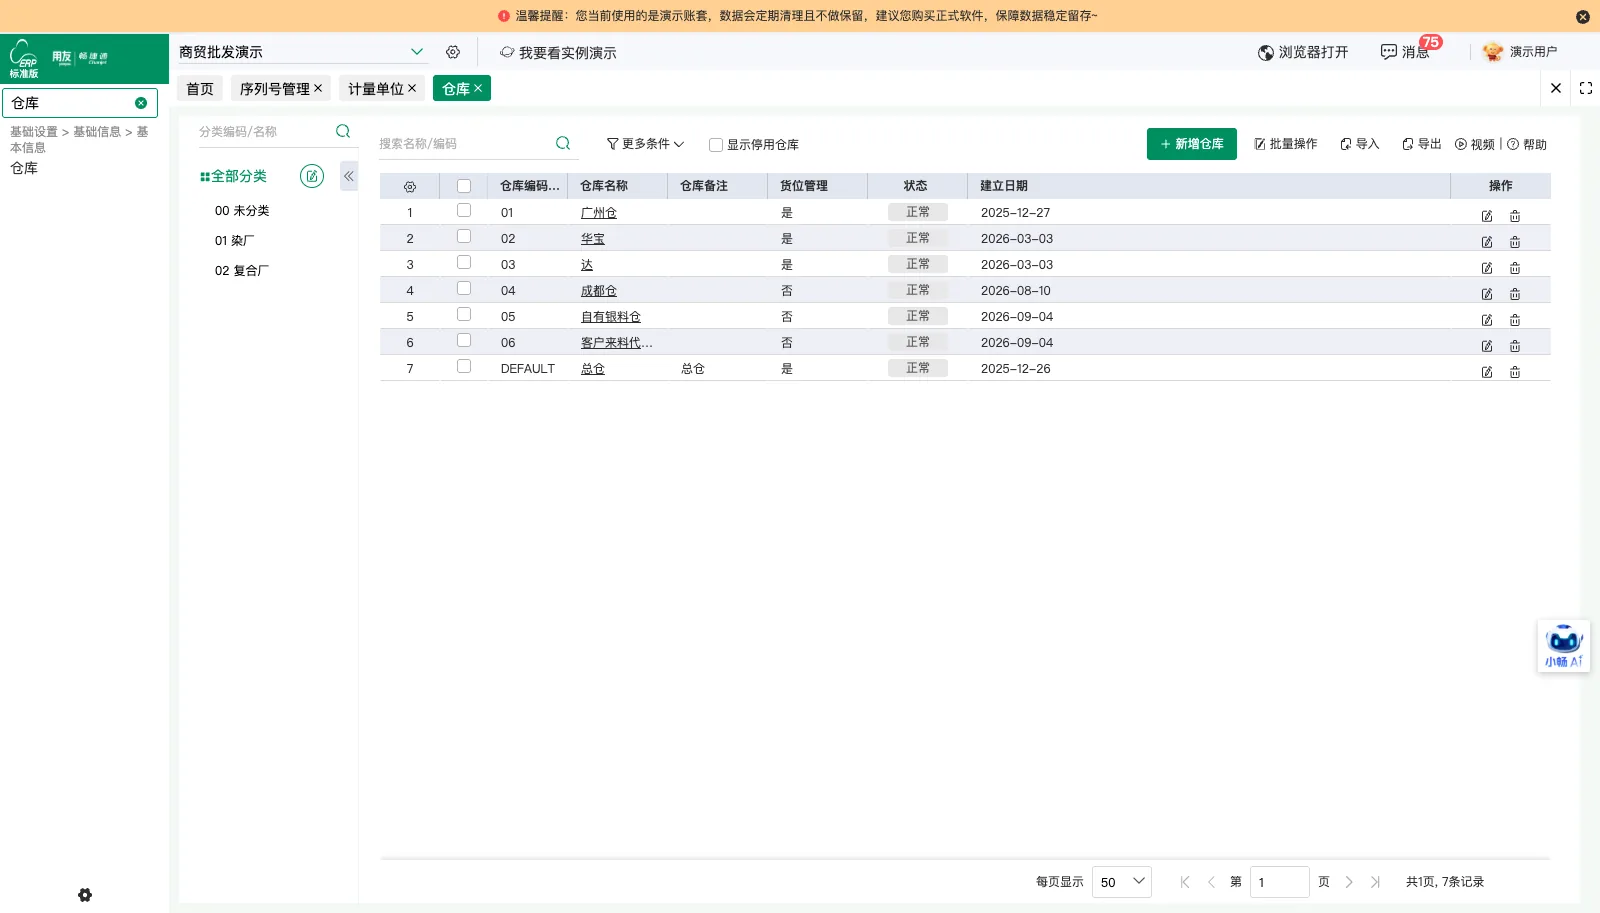
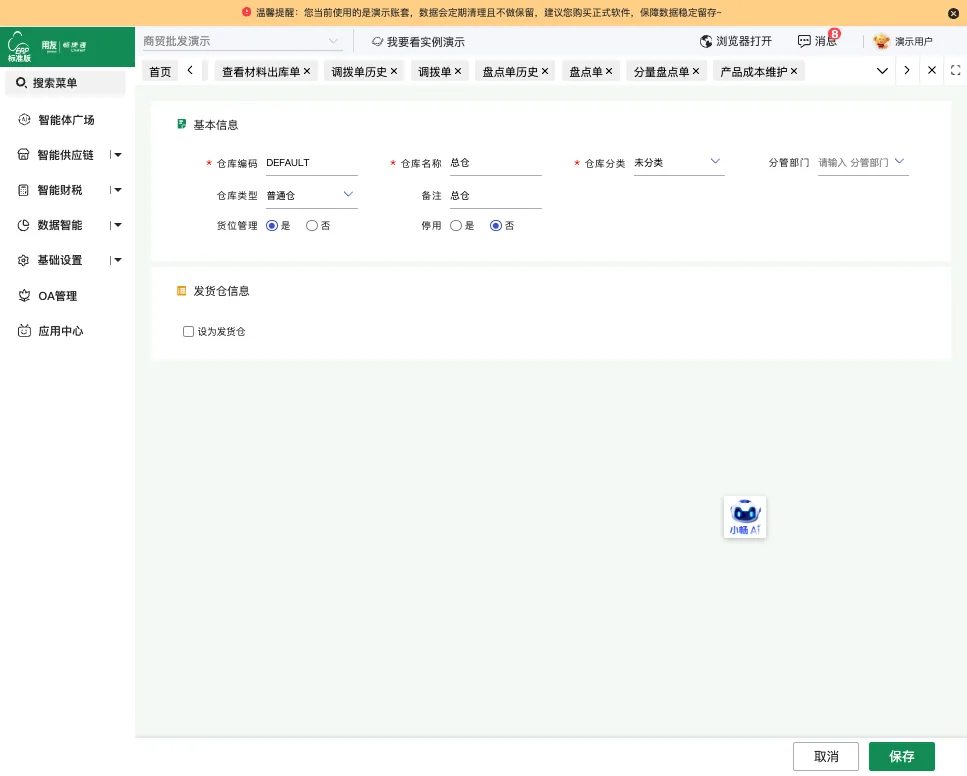
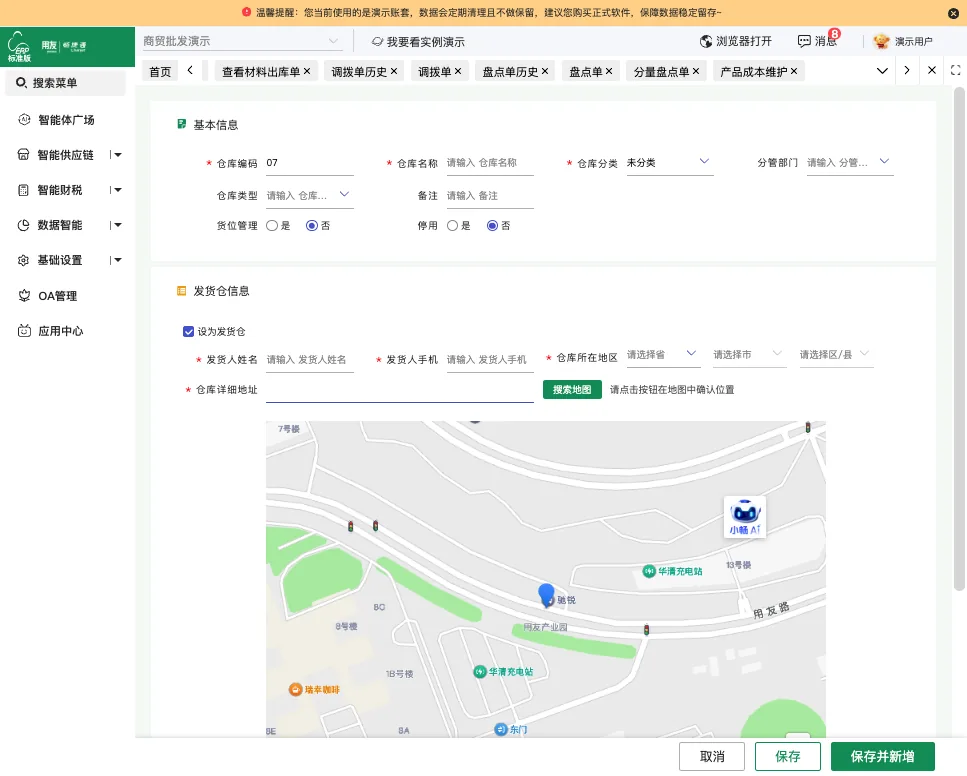
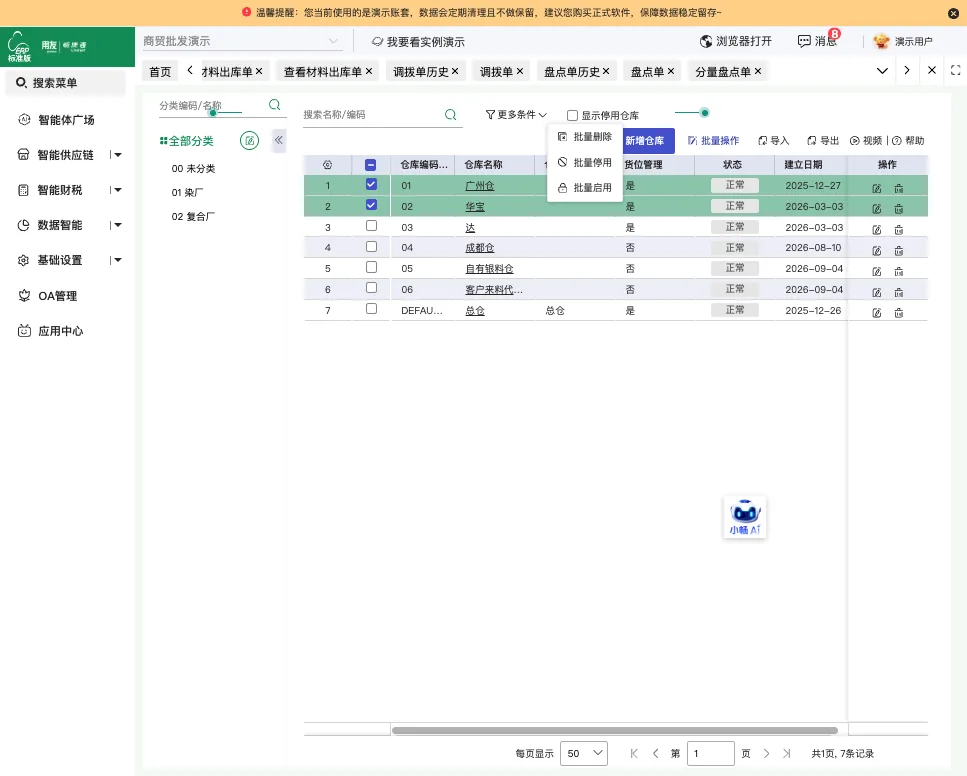
虚拟仓库按客户区分
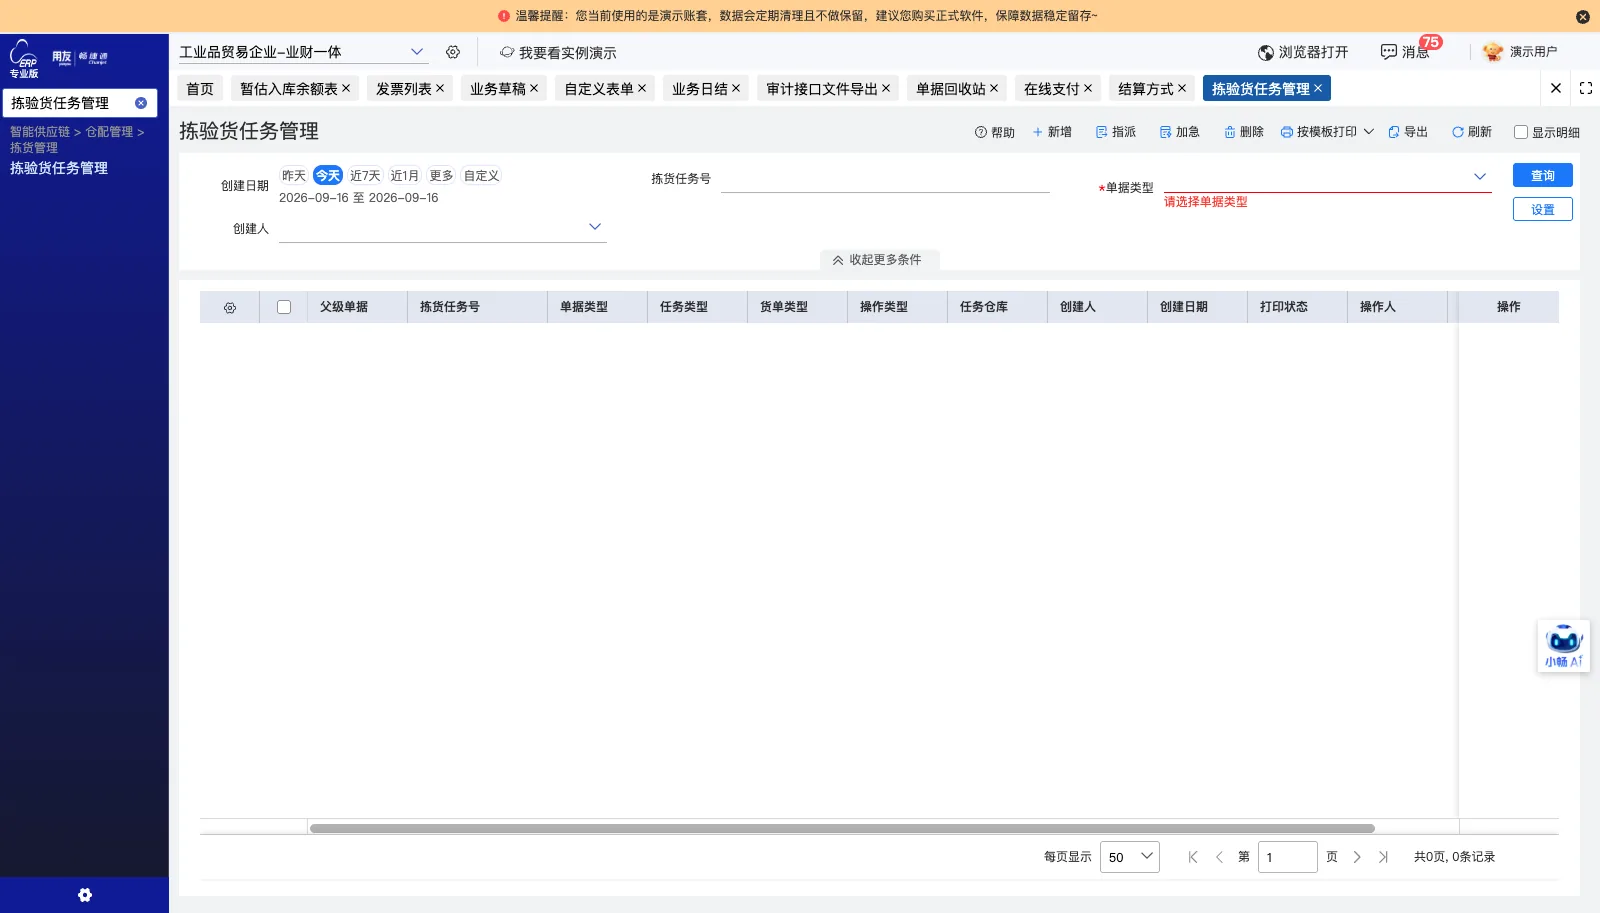
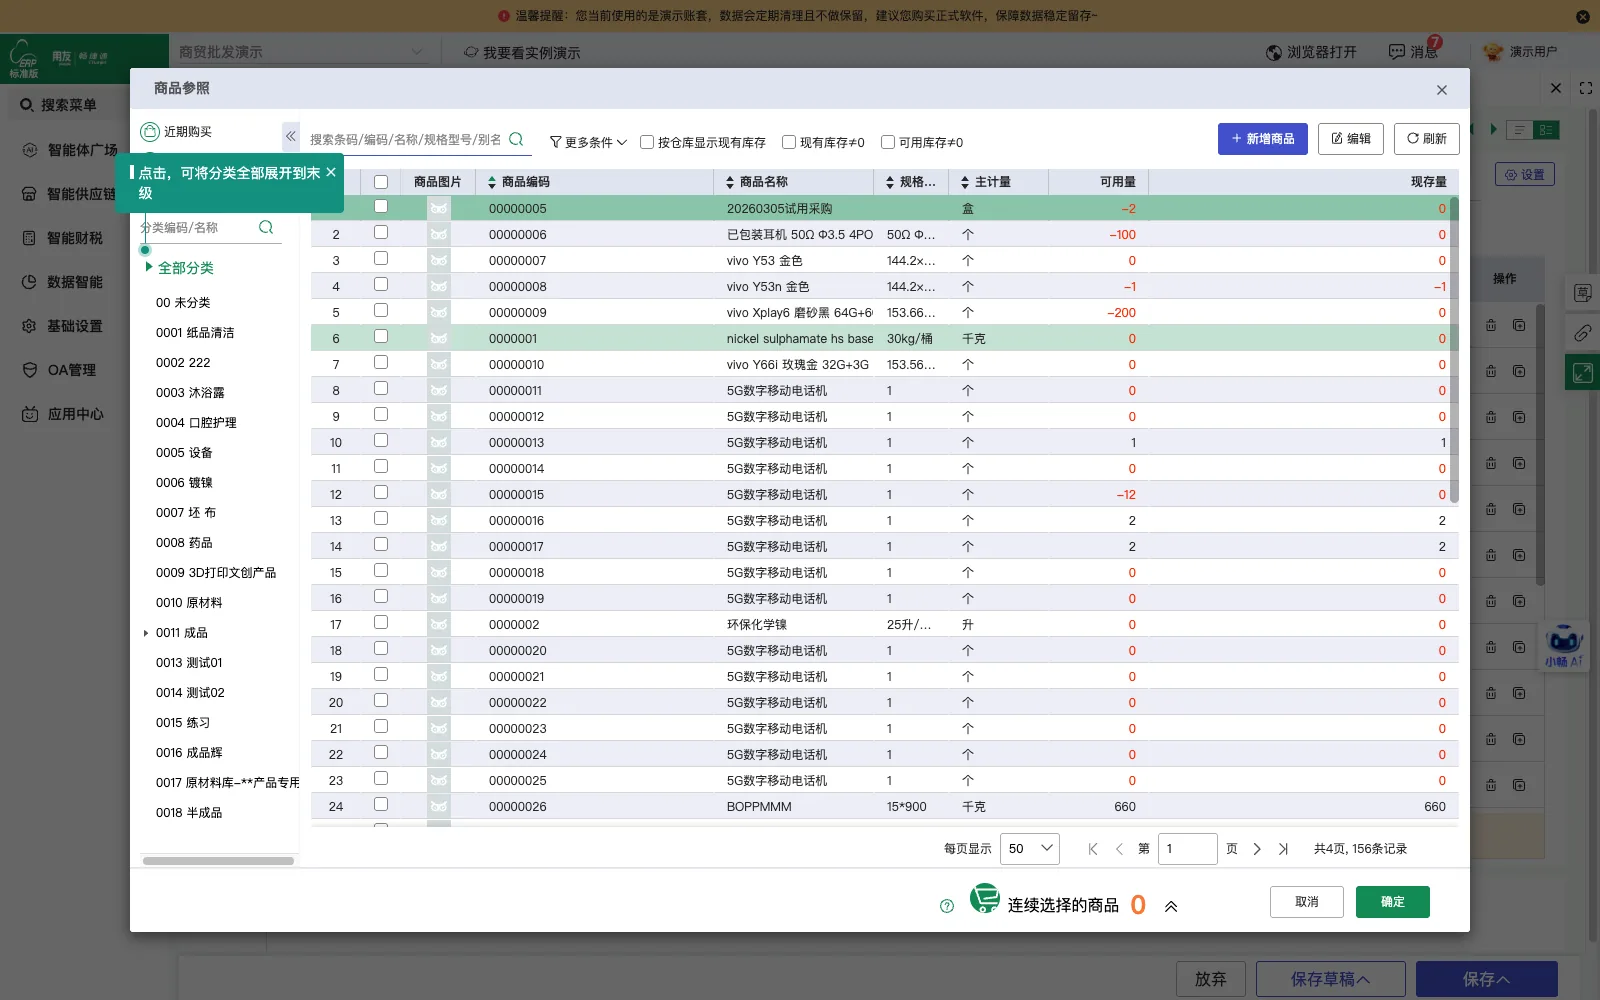
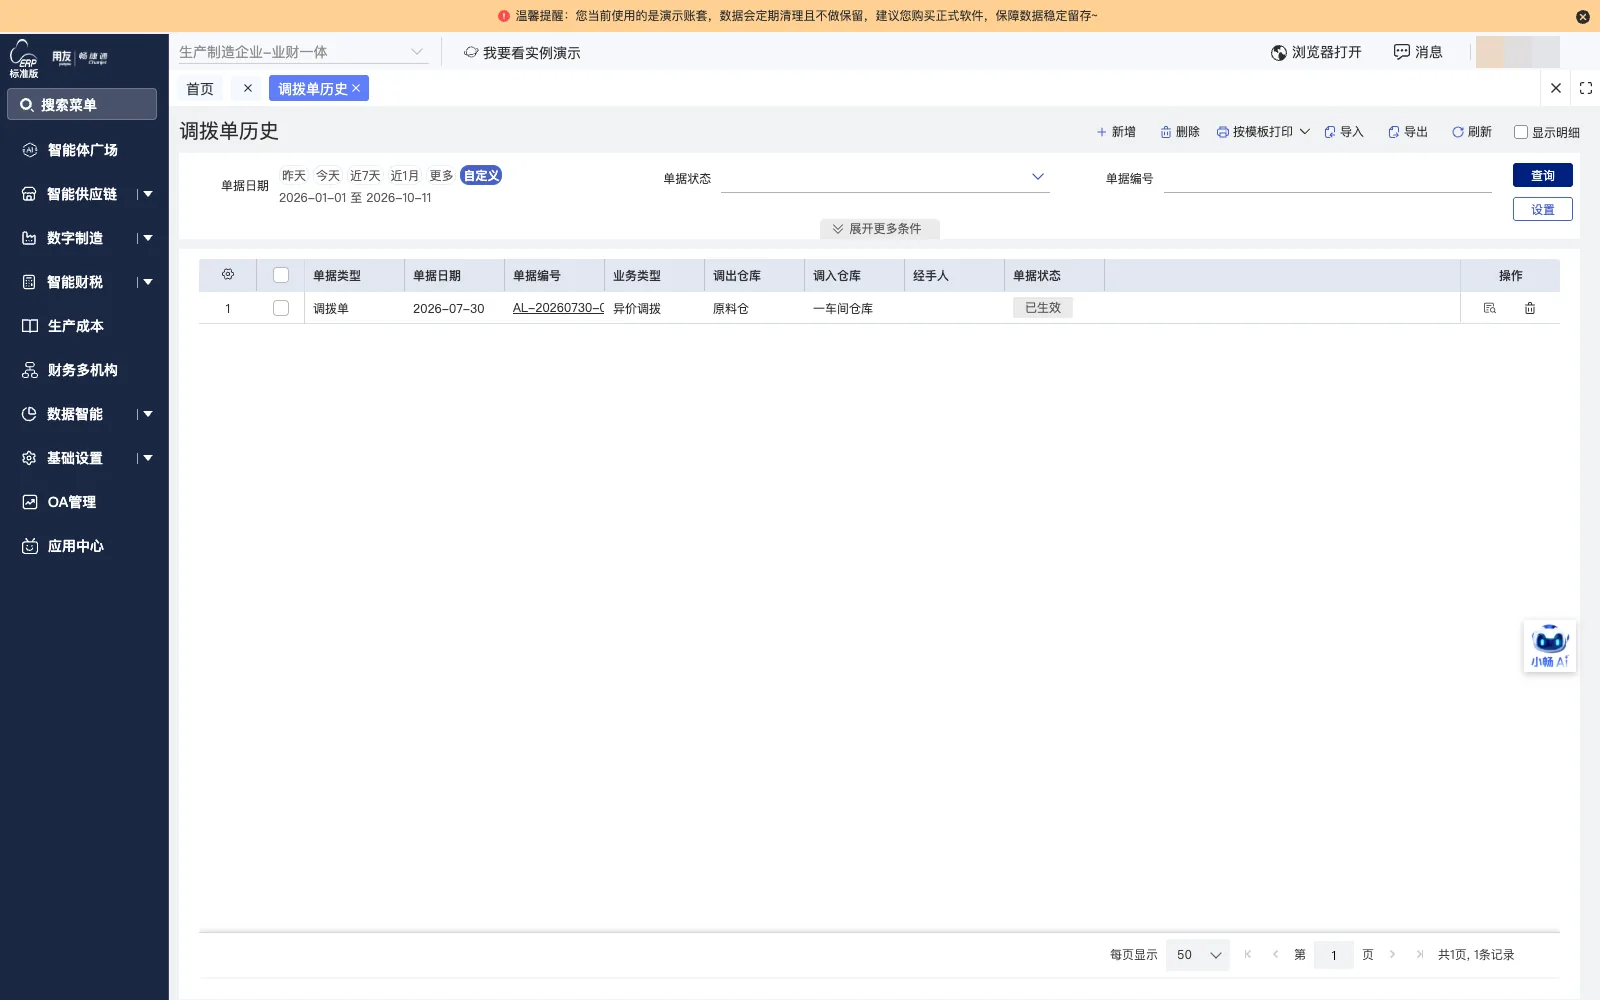
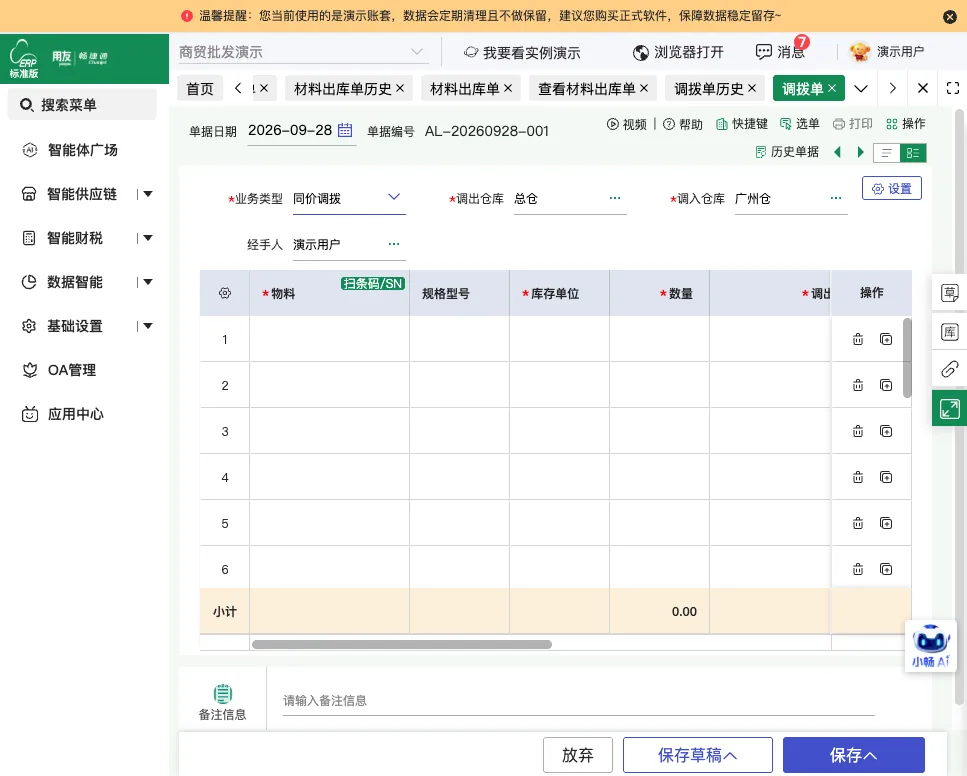
为各受托加工客户分别建立虚拟仓库,用于区分不同客户委托加工物料,并按仓库分别归集库存数量与归属
-
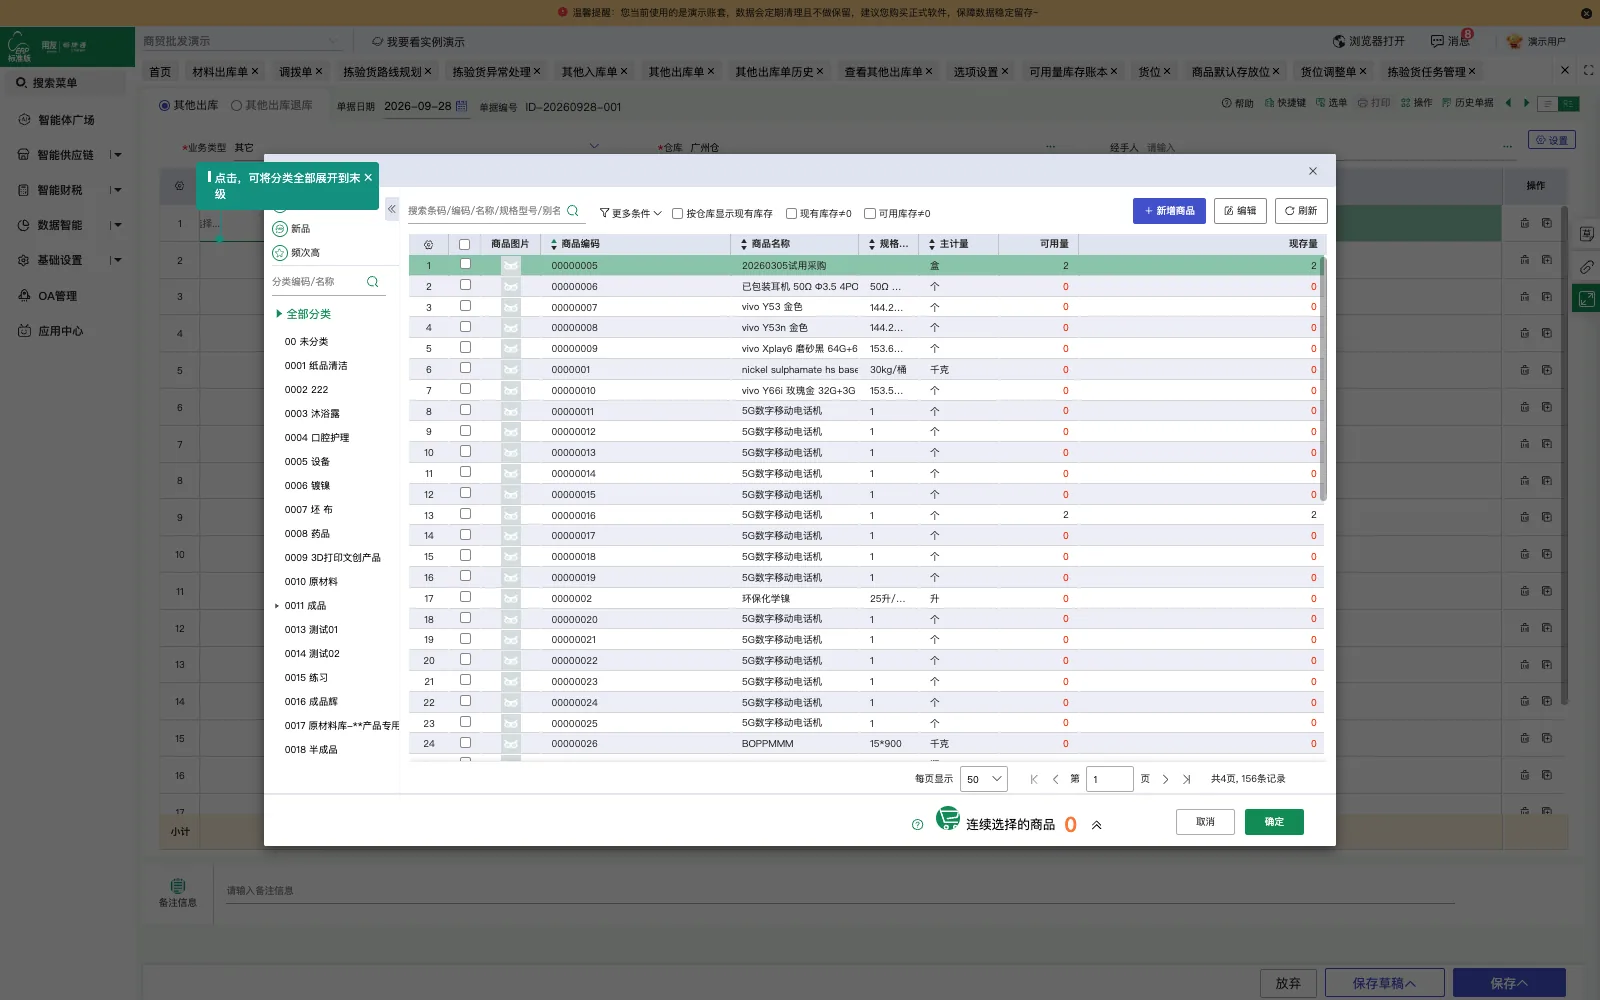
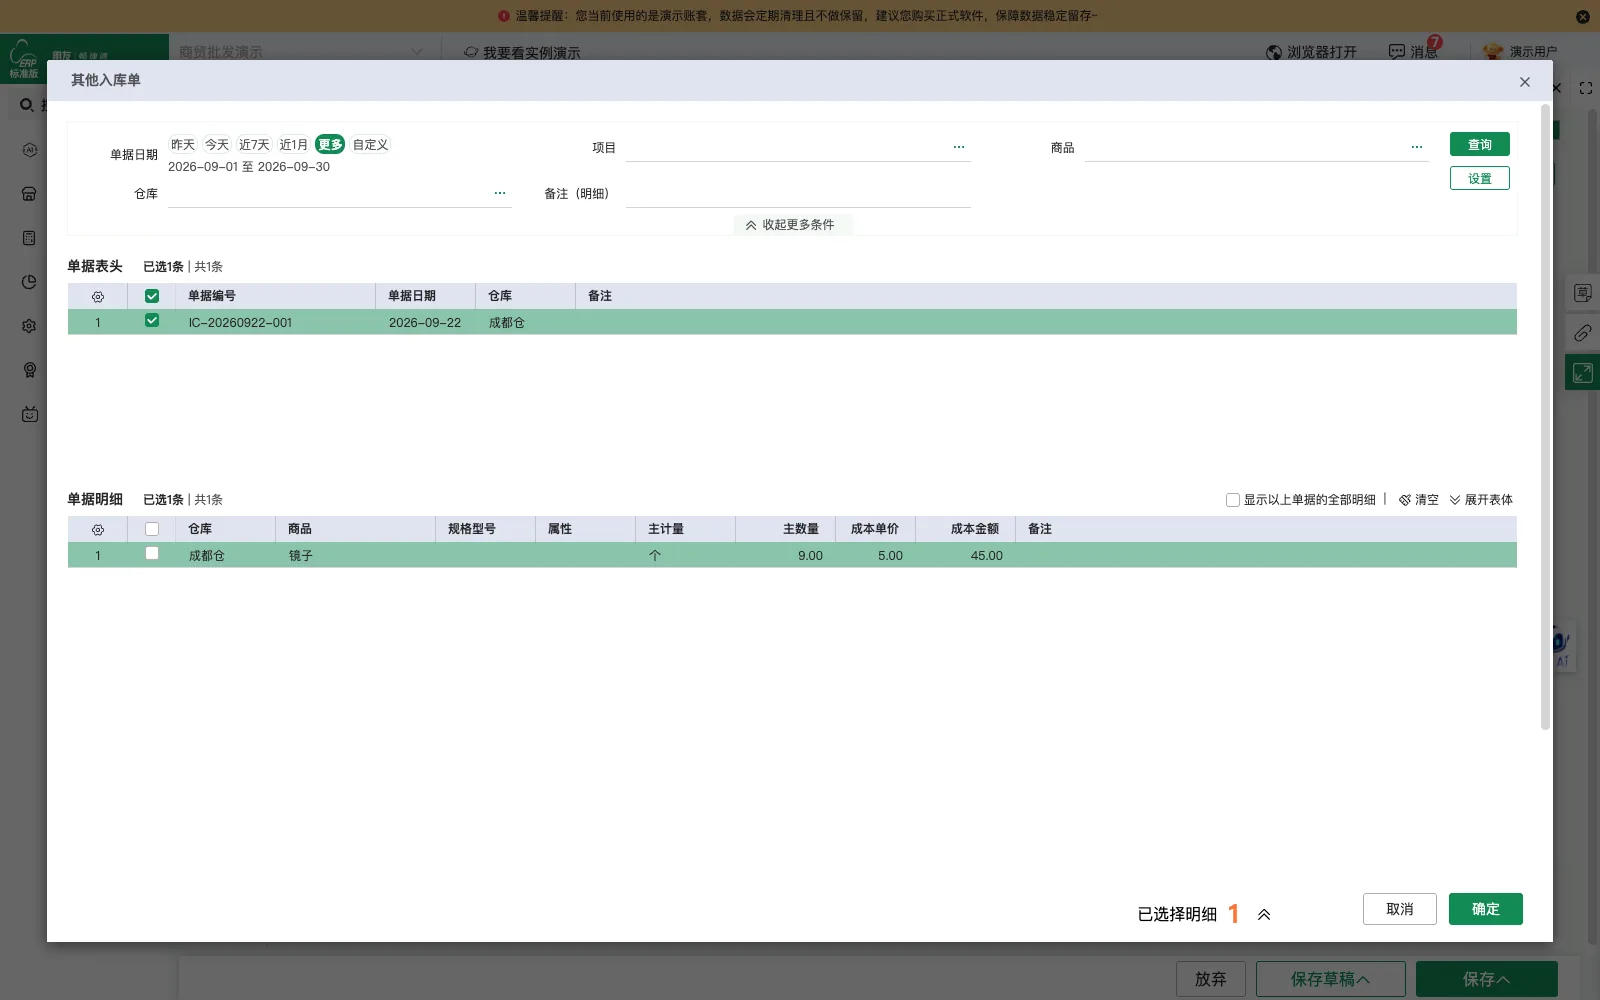
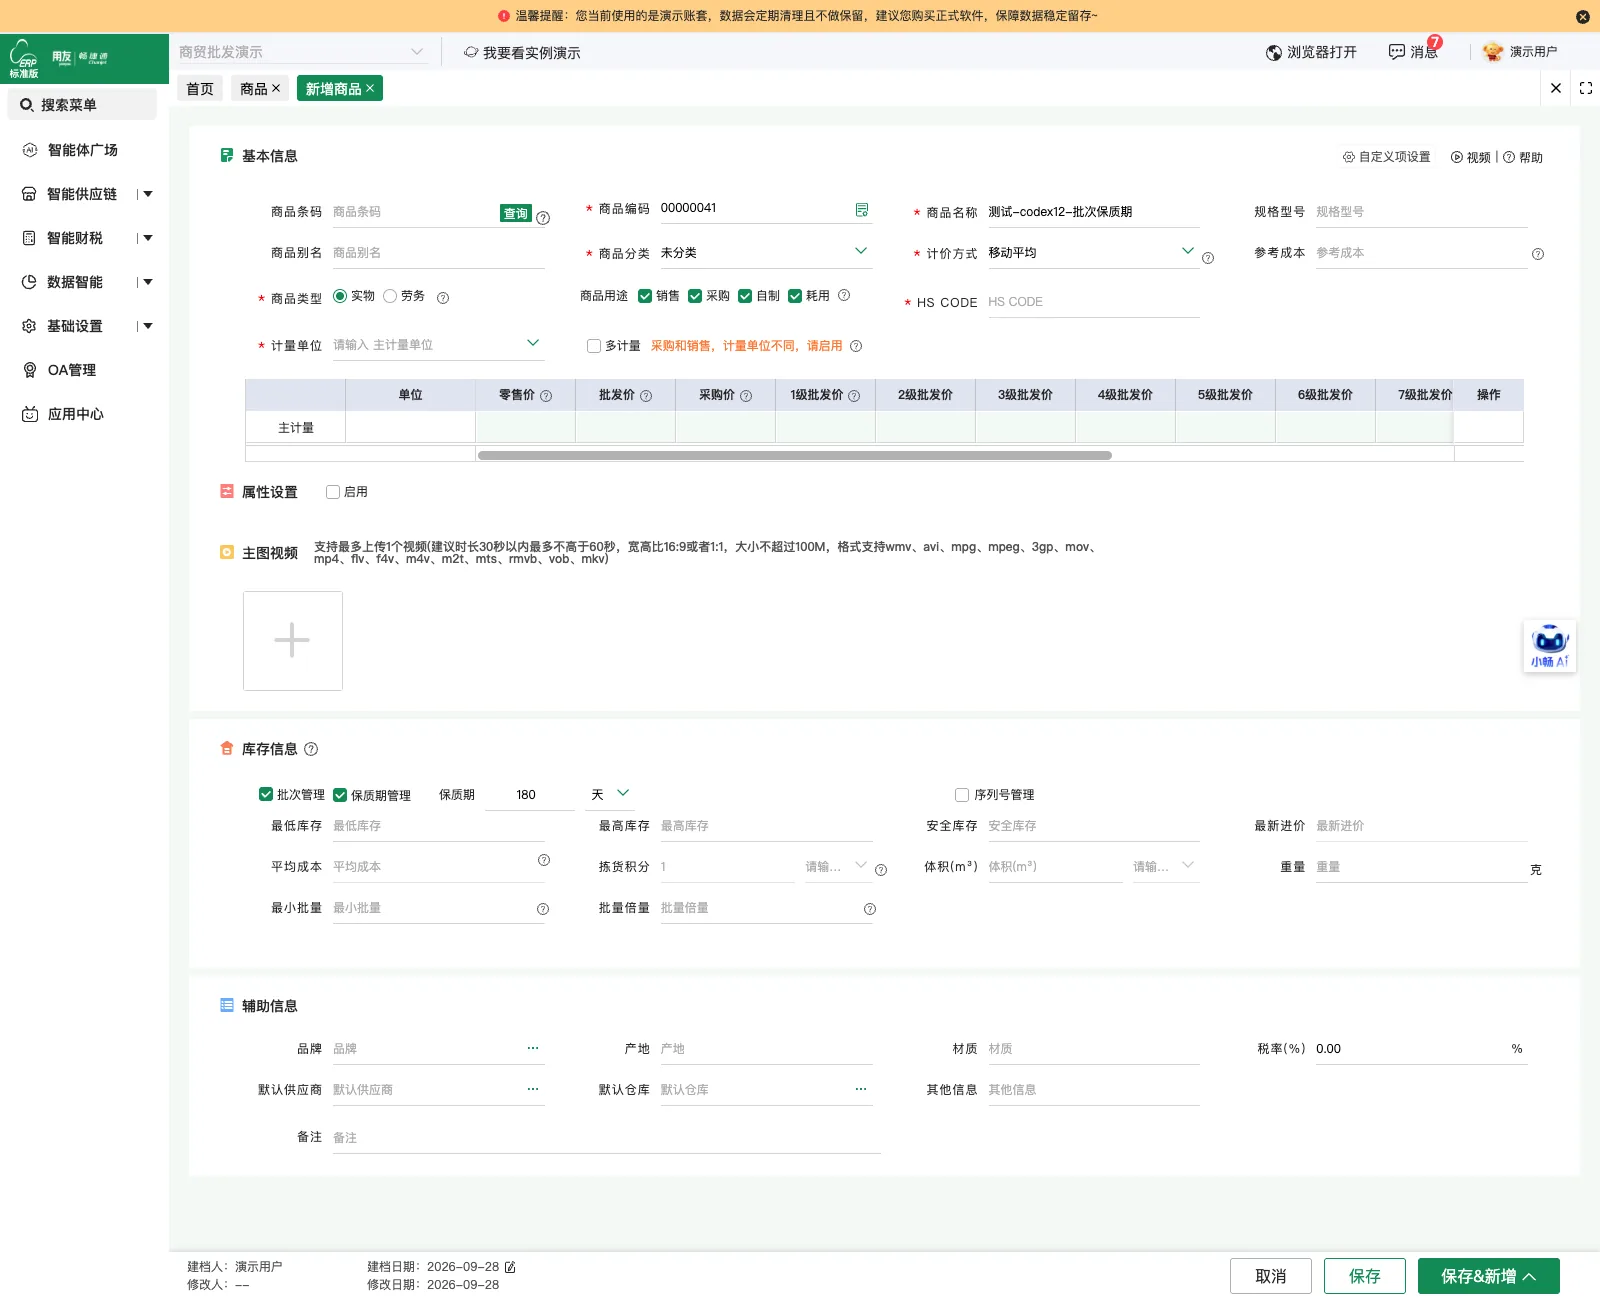
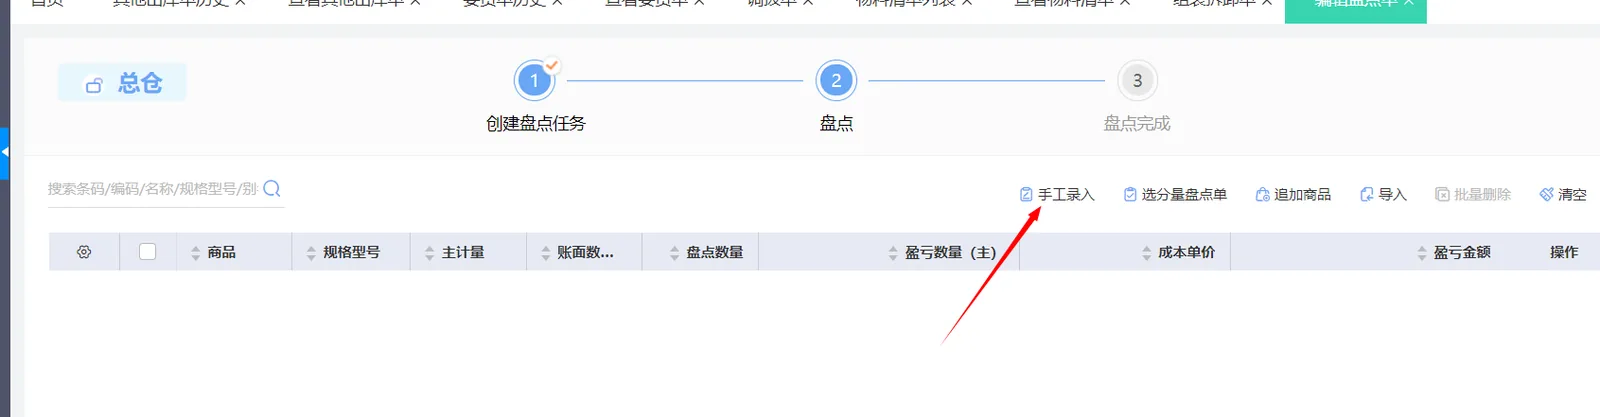
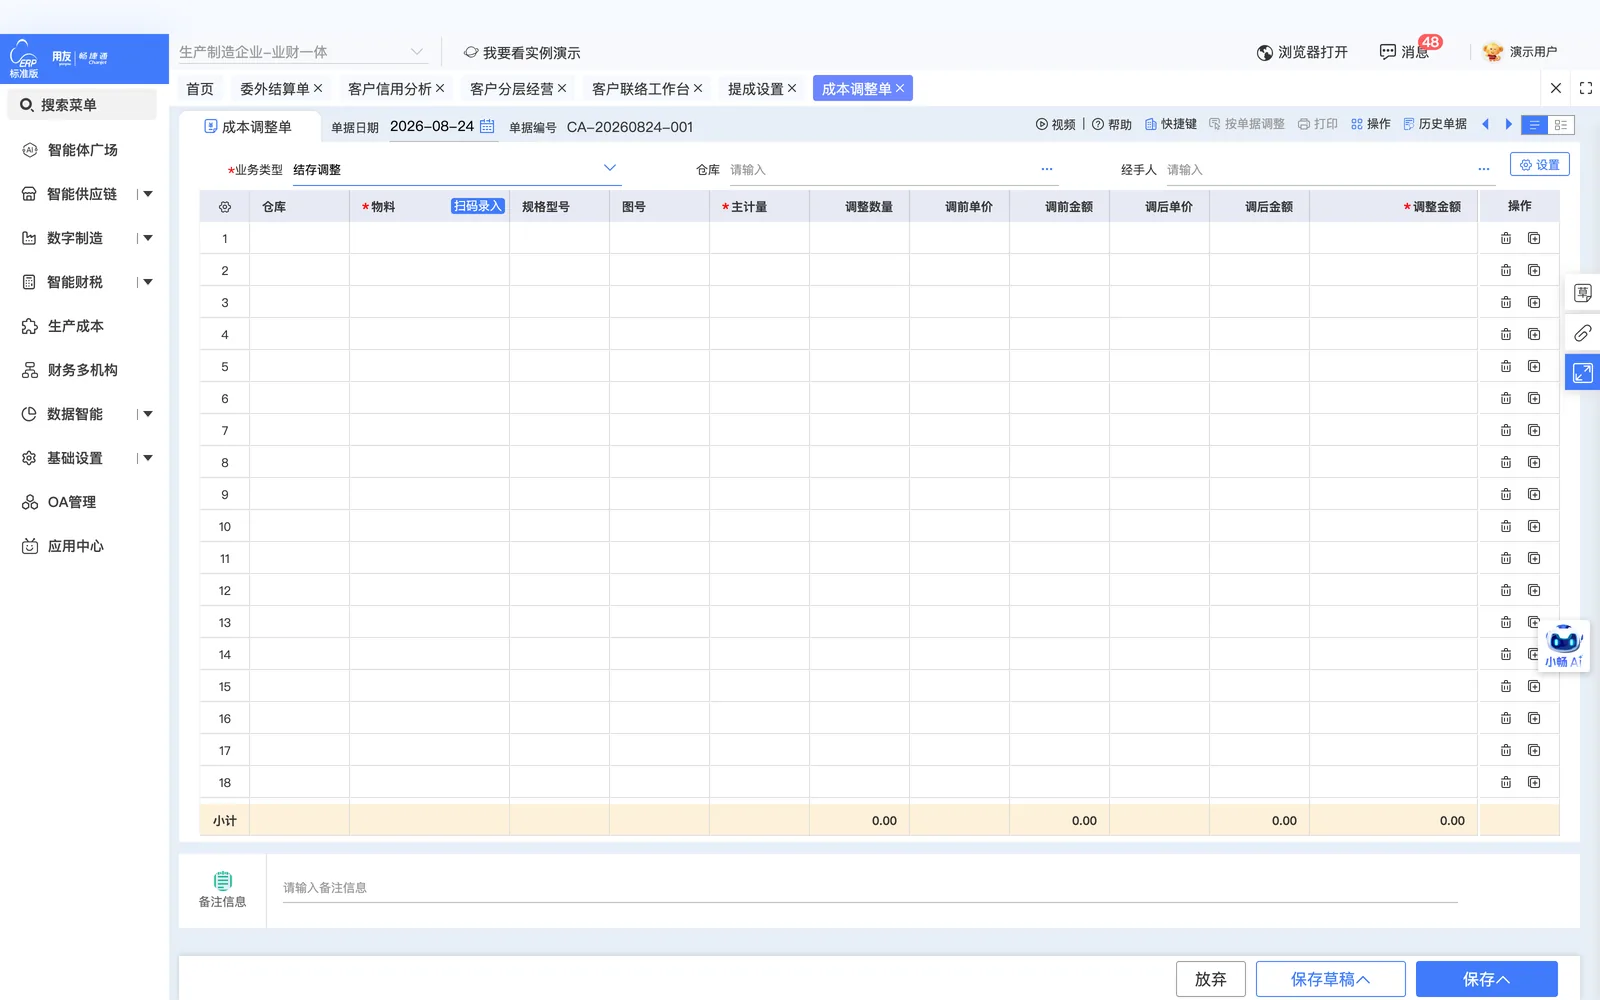
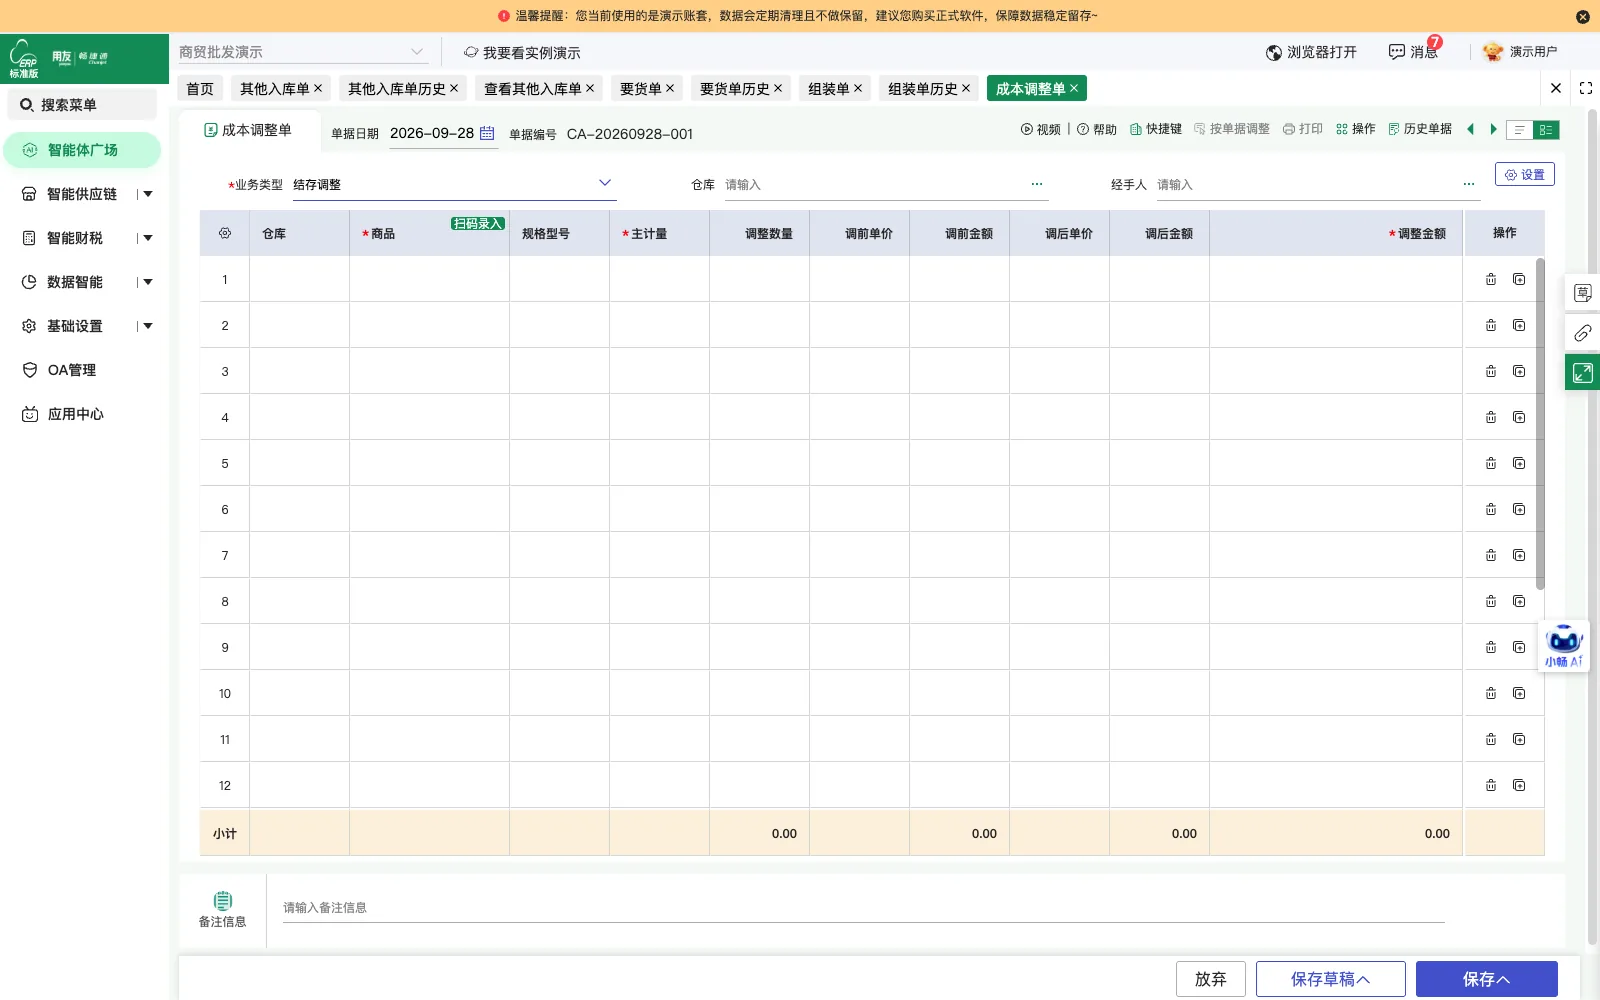
零金额其他入库
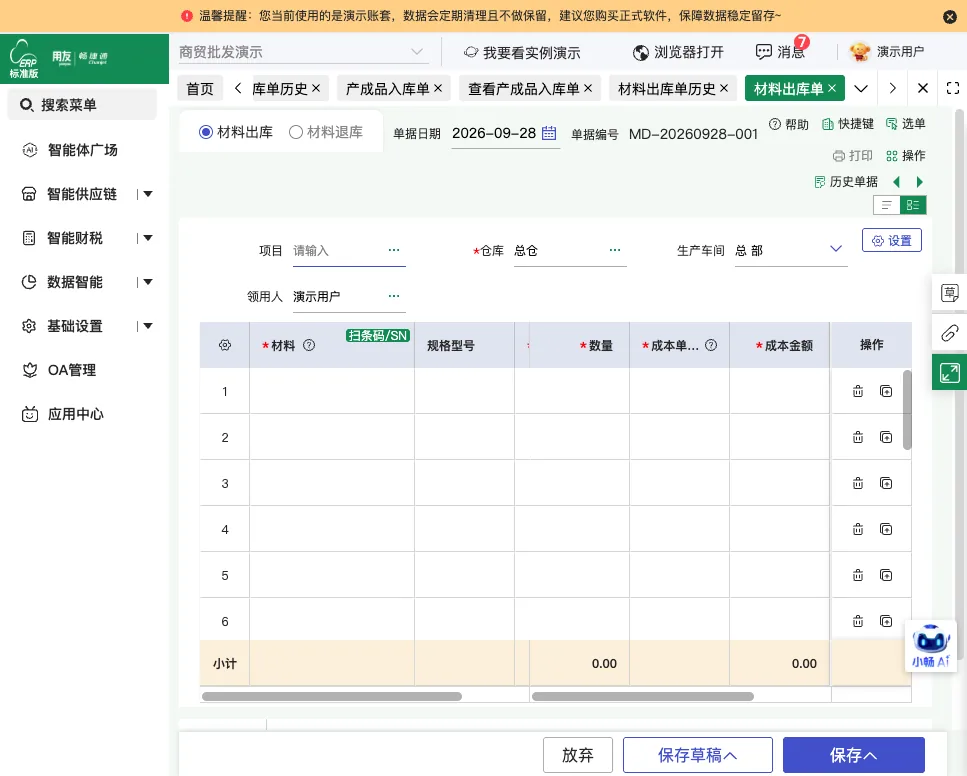
以其他入库单按零金额记录客户委托加工物料入库,单据登记入库仓库与物料数量,不进入企业资产核算金额
-
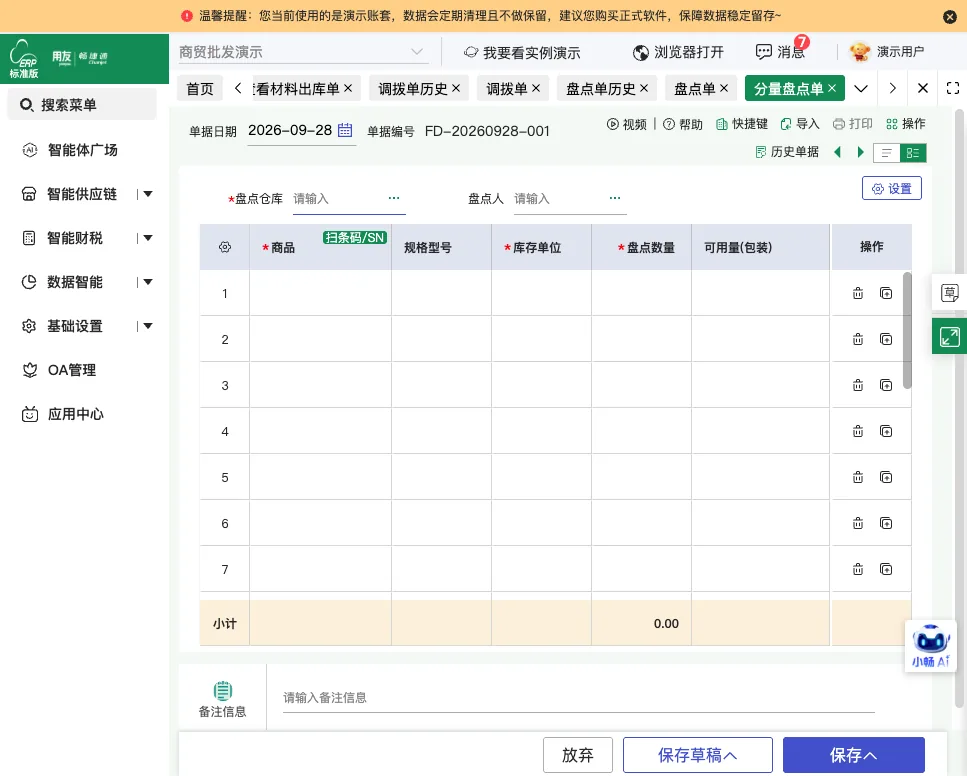
拆卸单转换成品
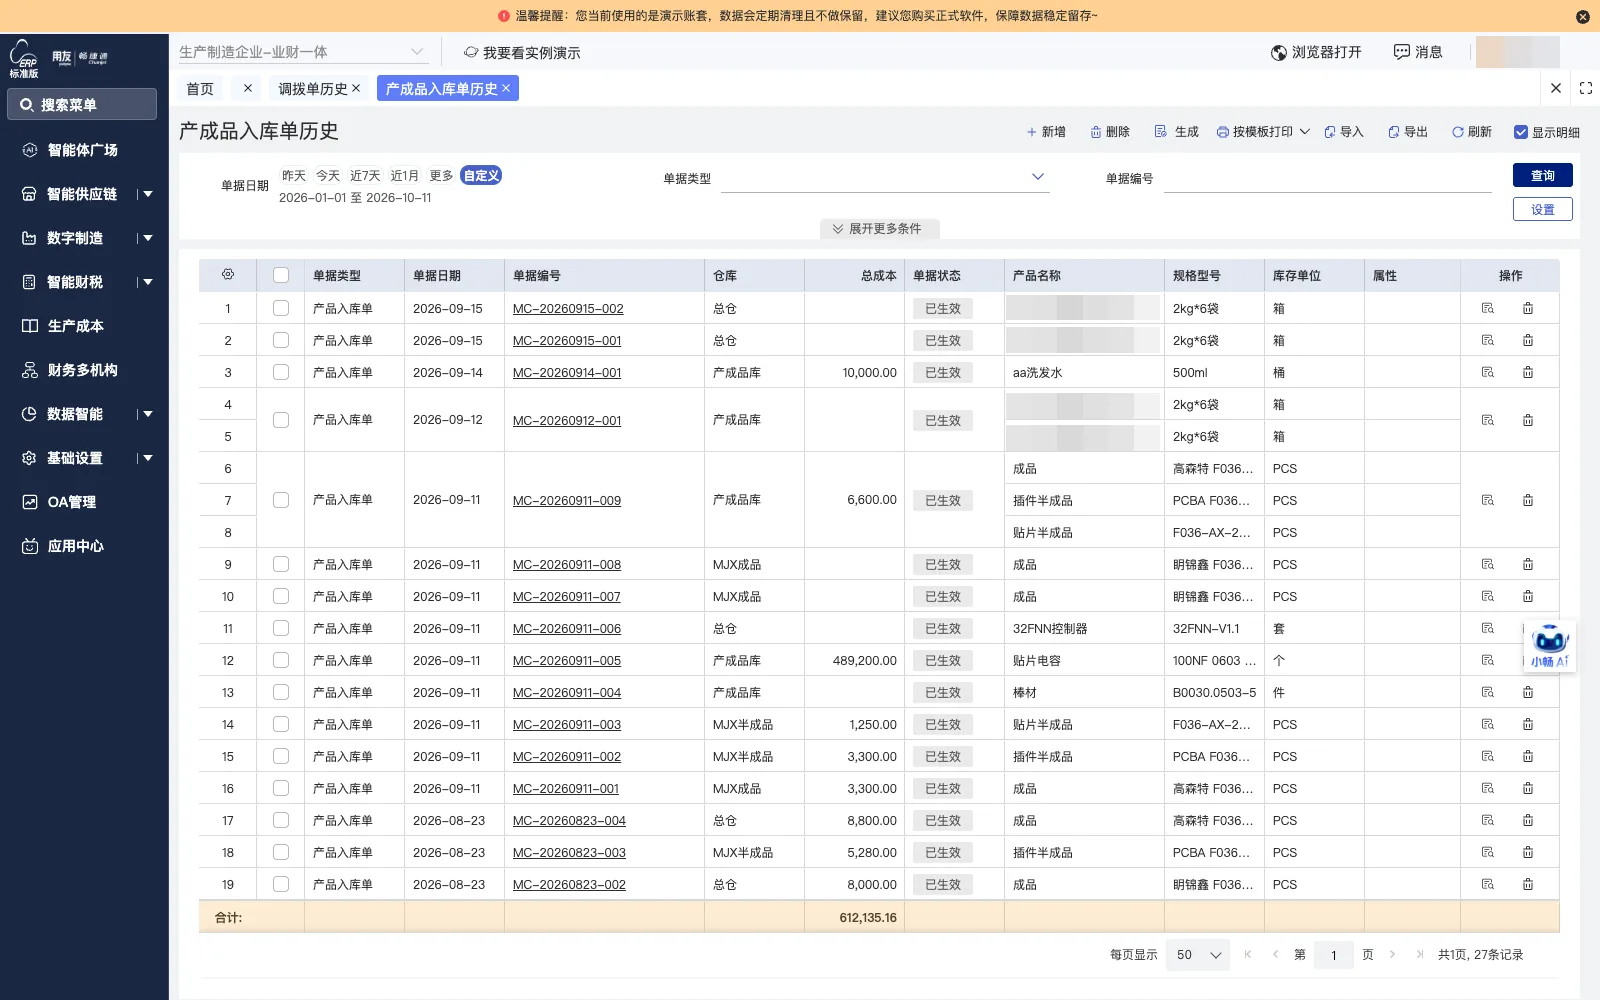
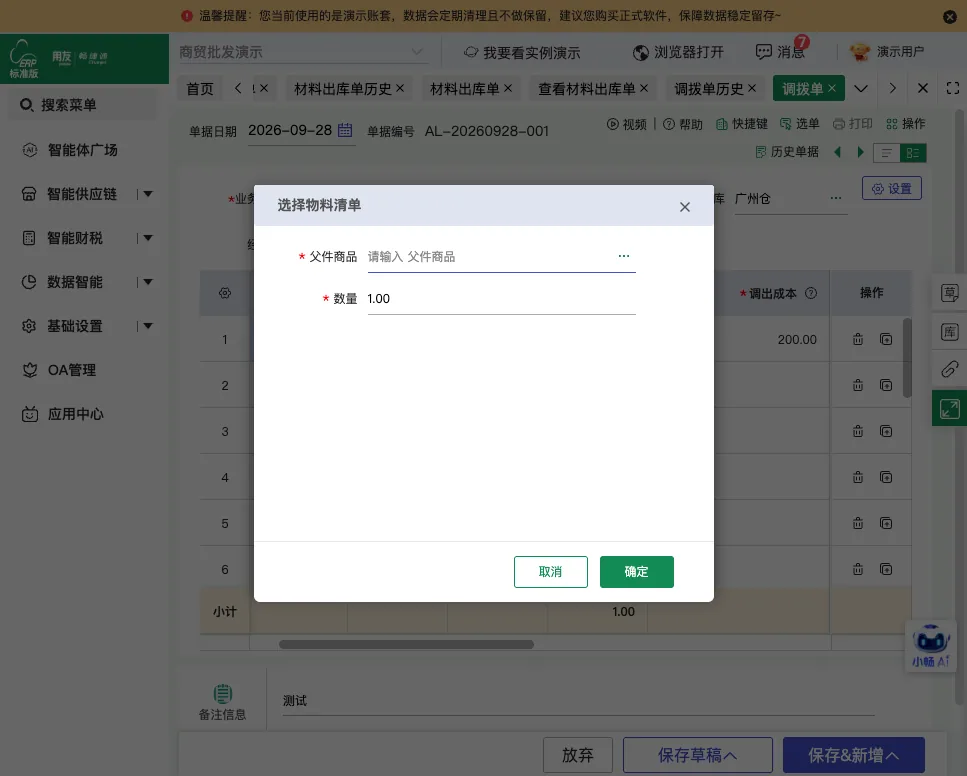
以拆卸单将鸭肠原料设为父件、鸭肠成品与鸭肠油设为子件,记录原料到成品的转换关系与产出数量
-
成本自动分摊
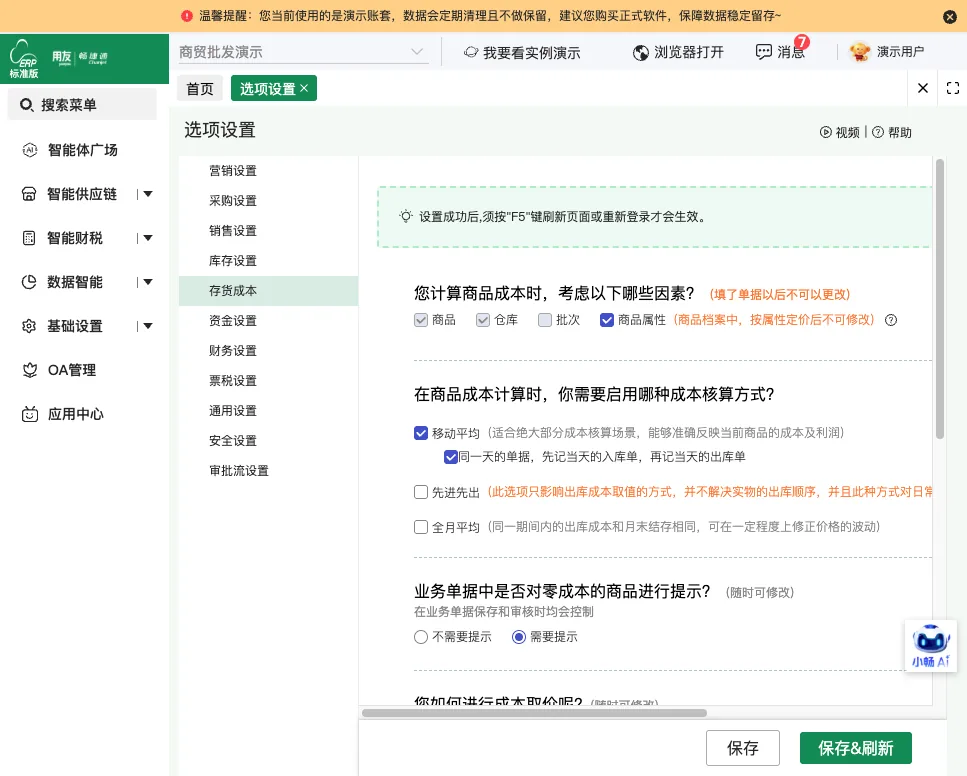
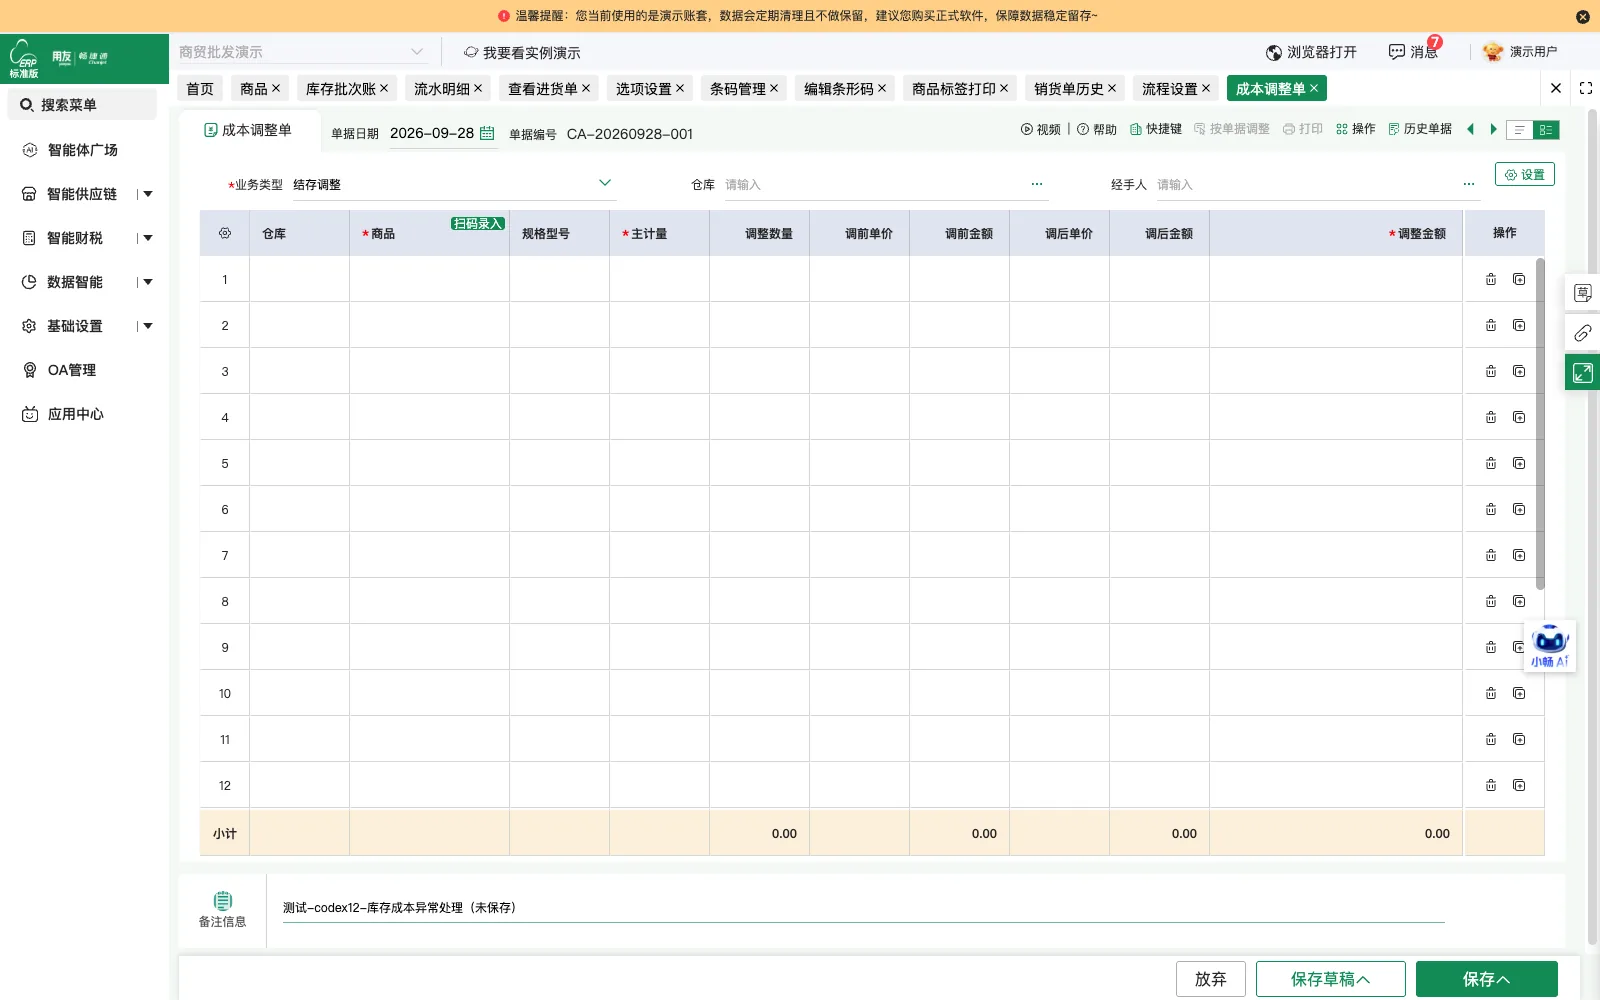
按拆卸单设定的分摊规则自动计算鸭肠成品与鸭肠油应分摊的成本,并将成本分摊结果回填至对应成品
-
加工费销货确认
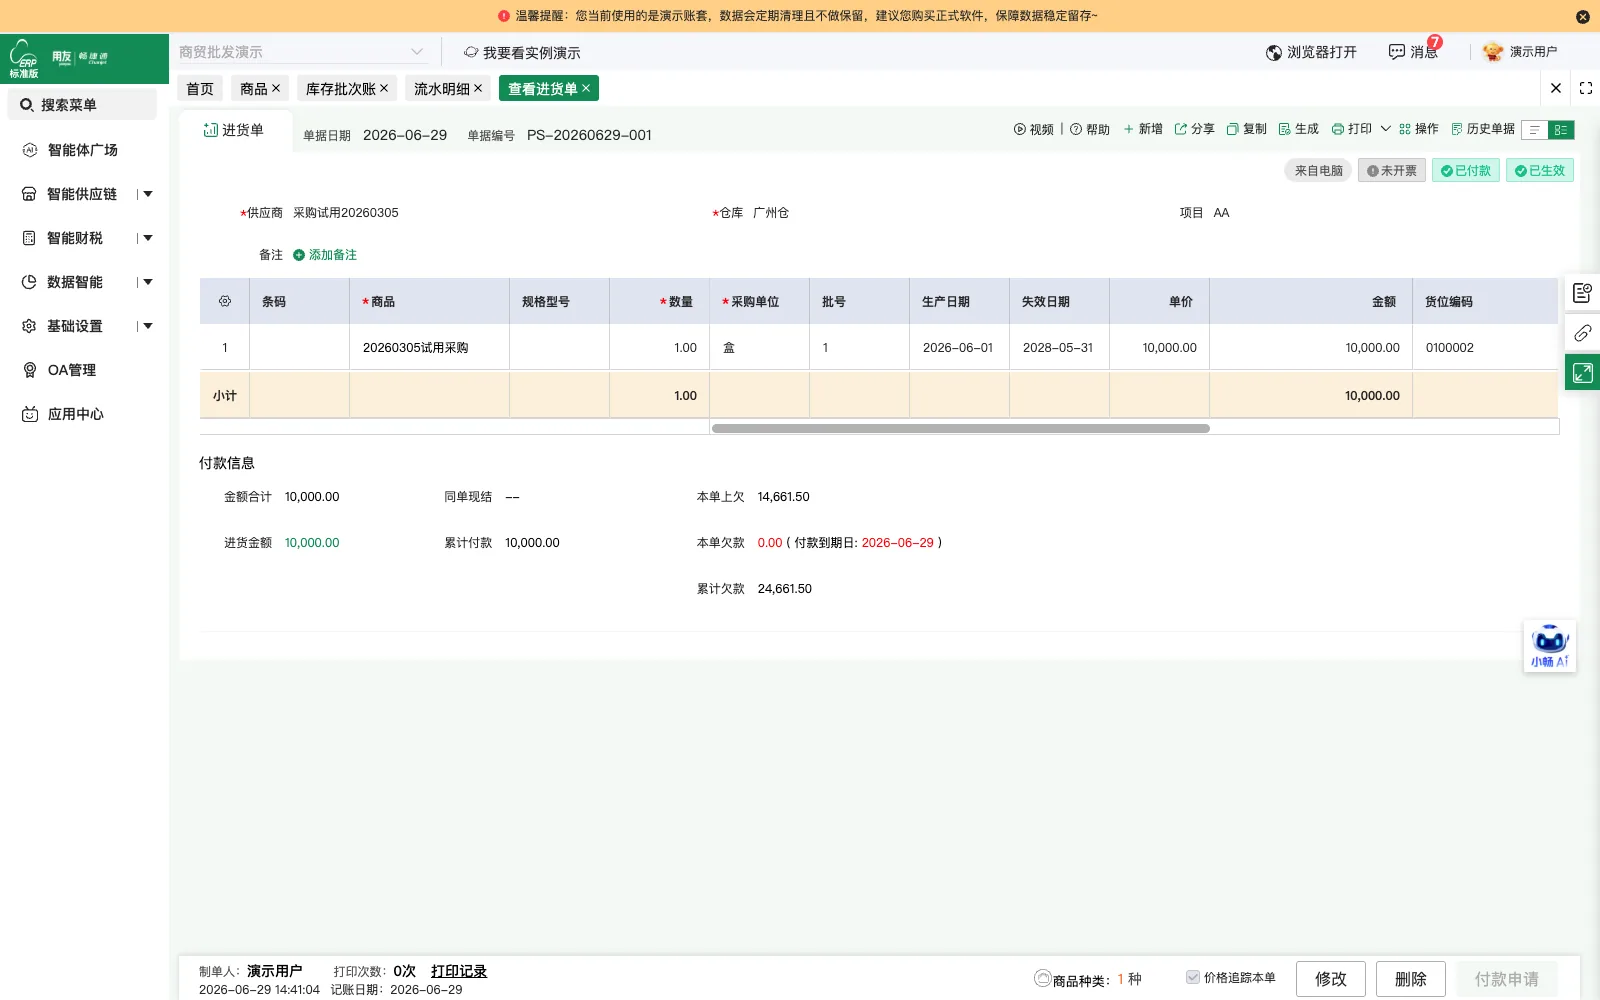
以销货单记录受托加工费收入,单据关联加工完成后的成品数量与客户,形成加工费收入确认的流转依据
-
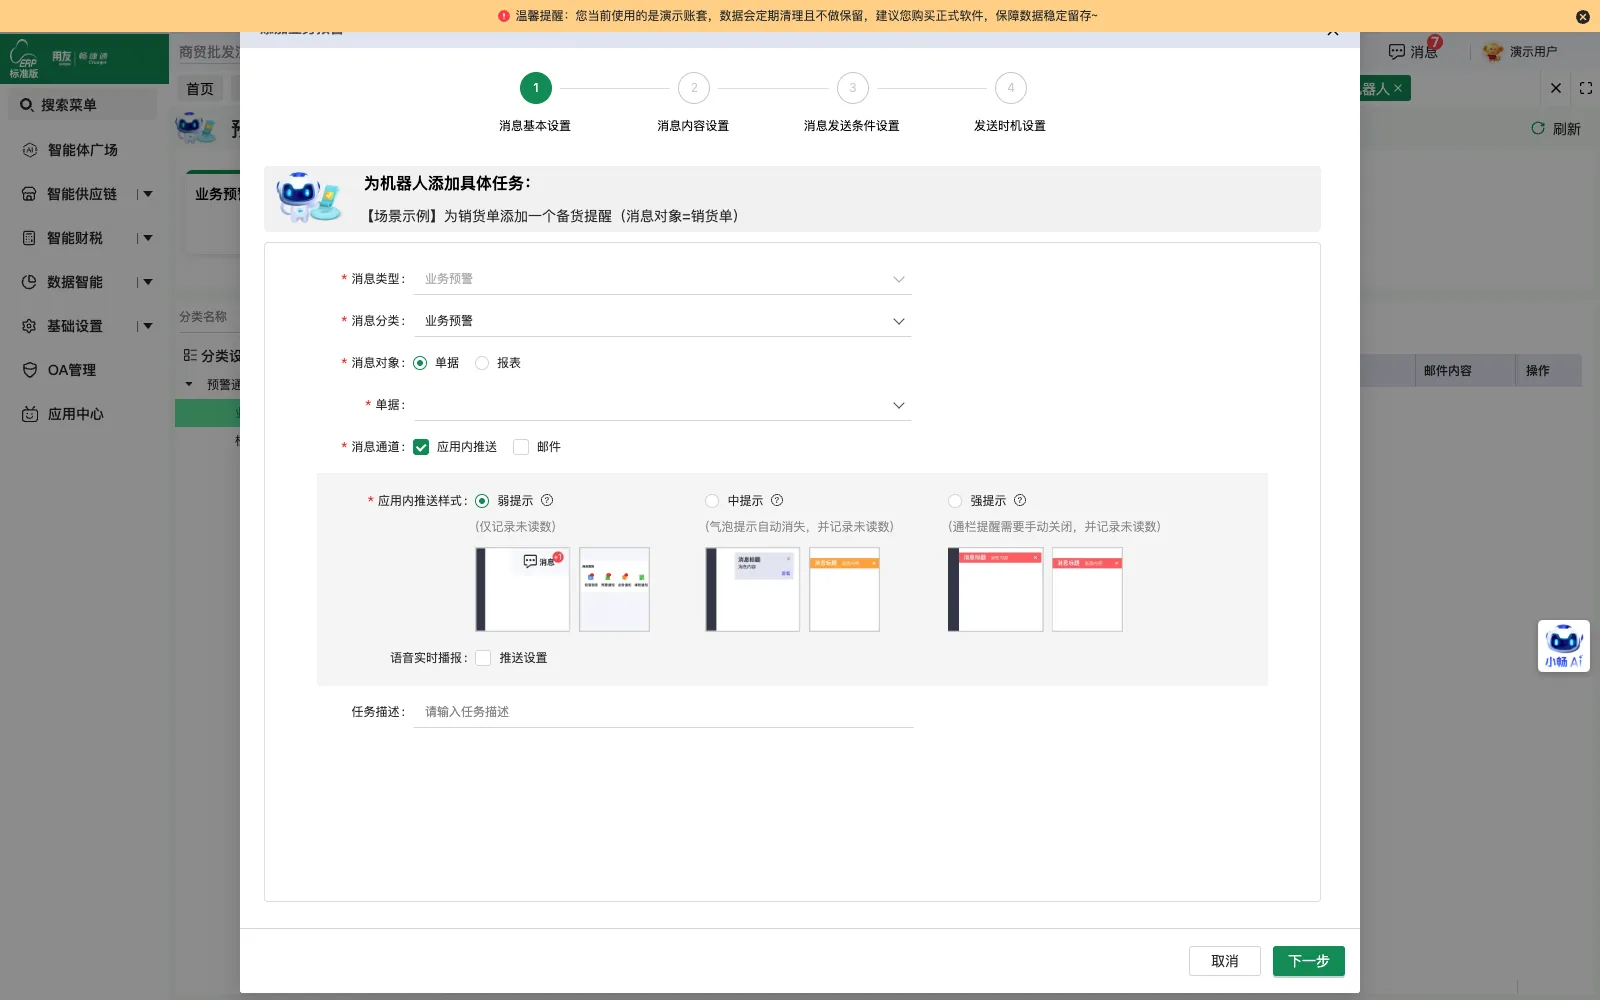
业务单据生成凭证
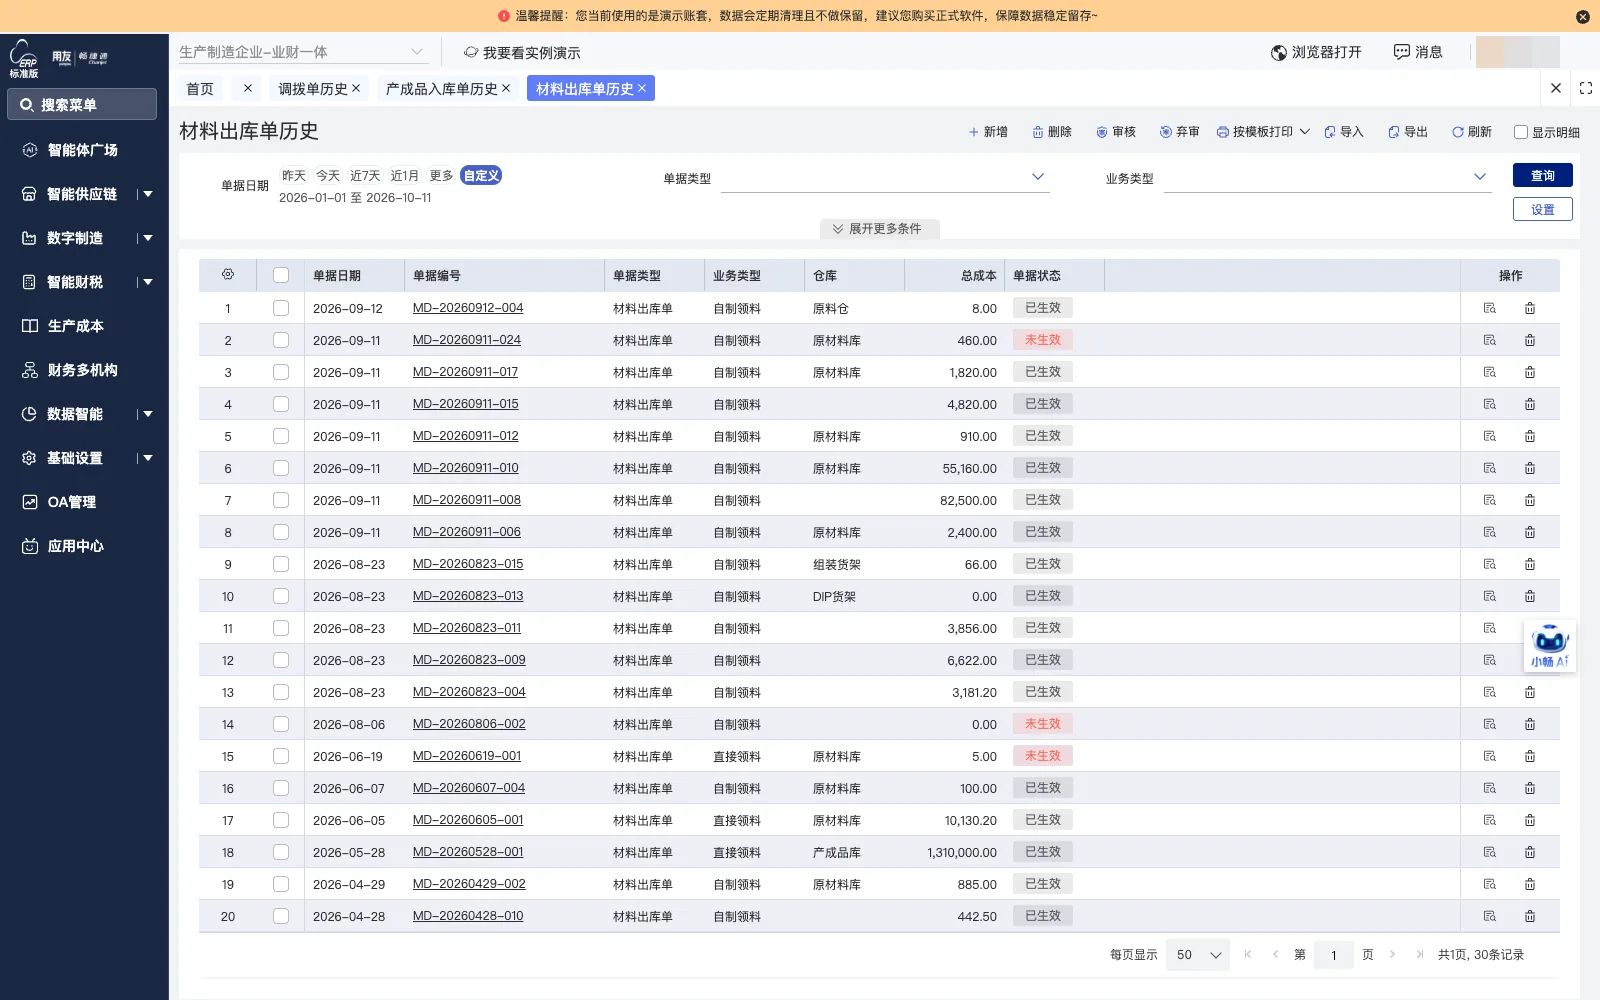
通过智能凭证中心将已审核的库存与销售业务单据生成对应财务凭证,凭证与来源业务单据保持关联
-
应收账款按单核销
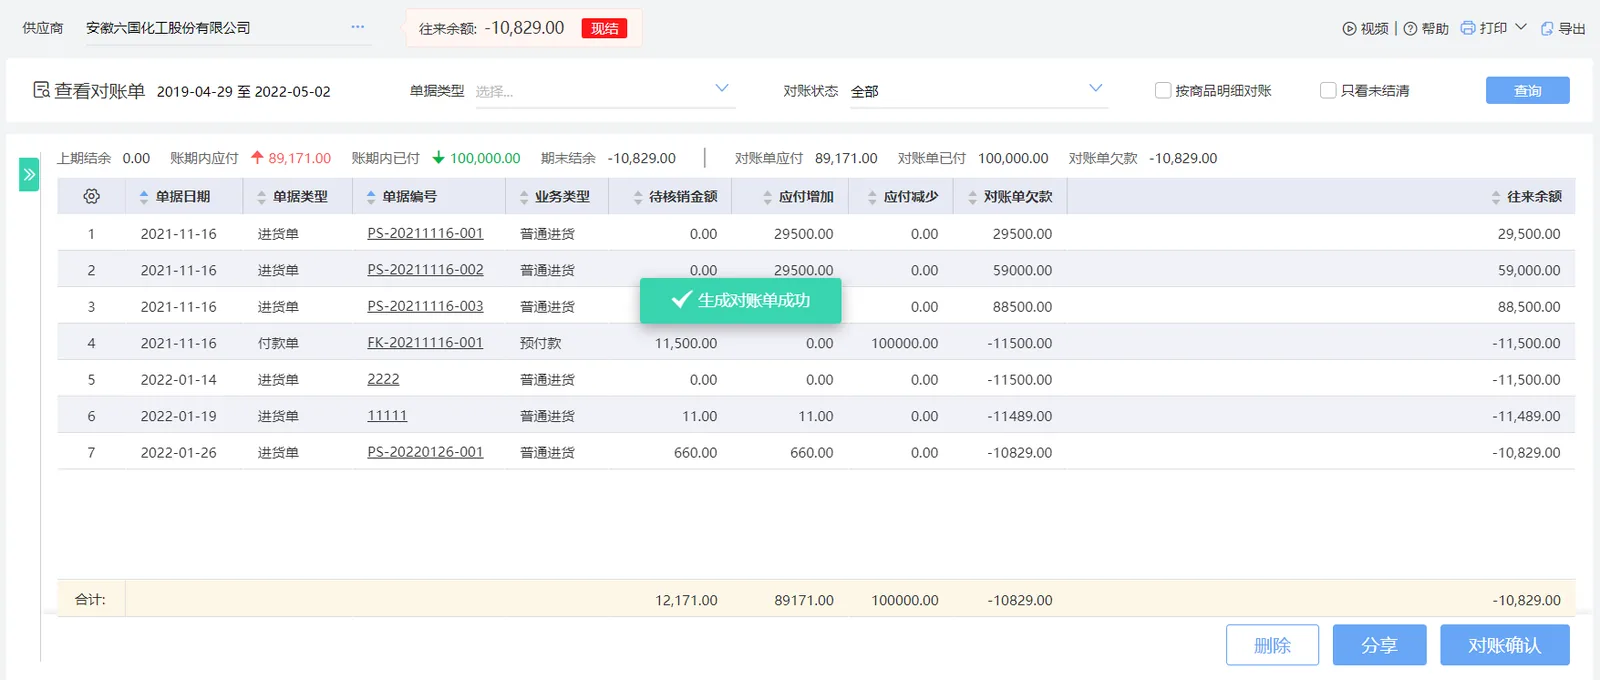
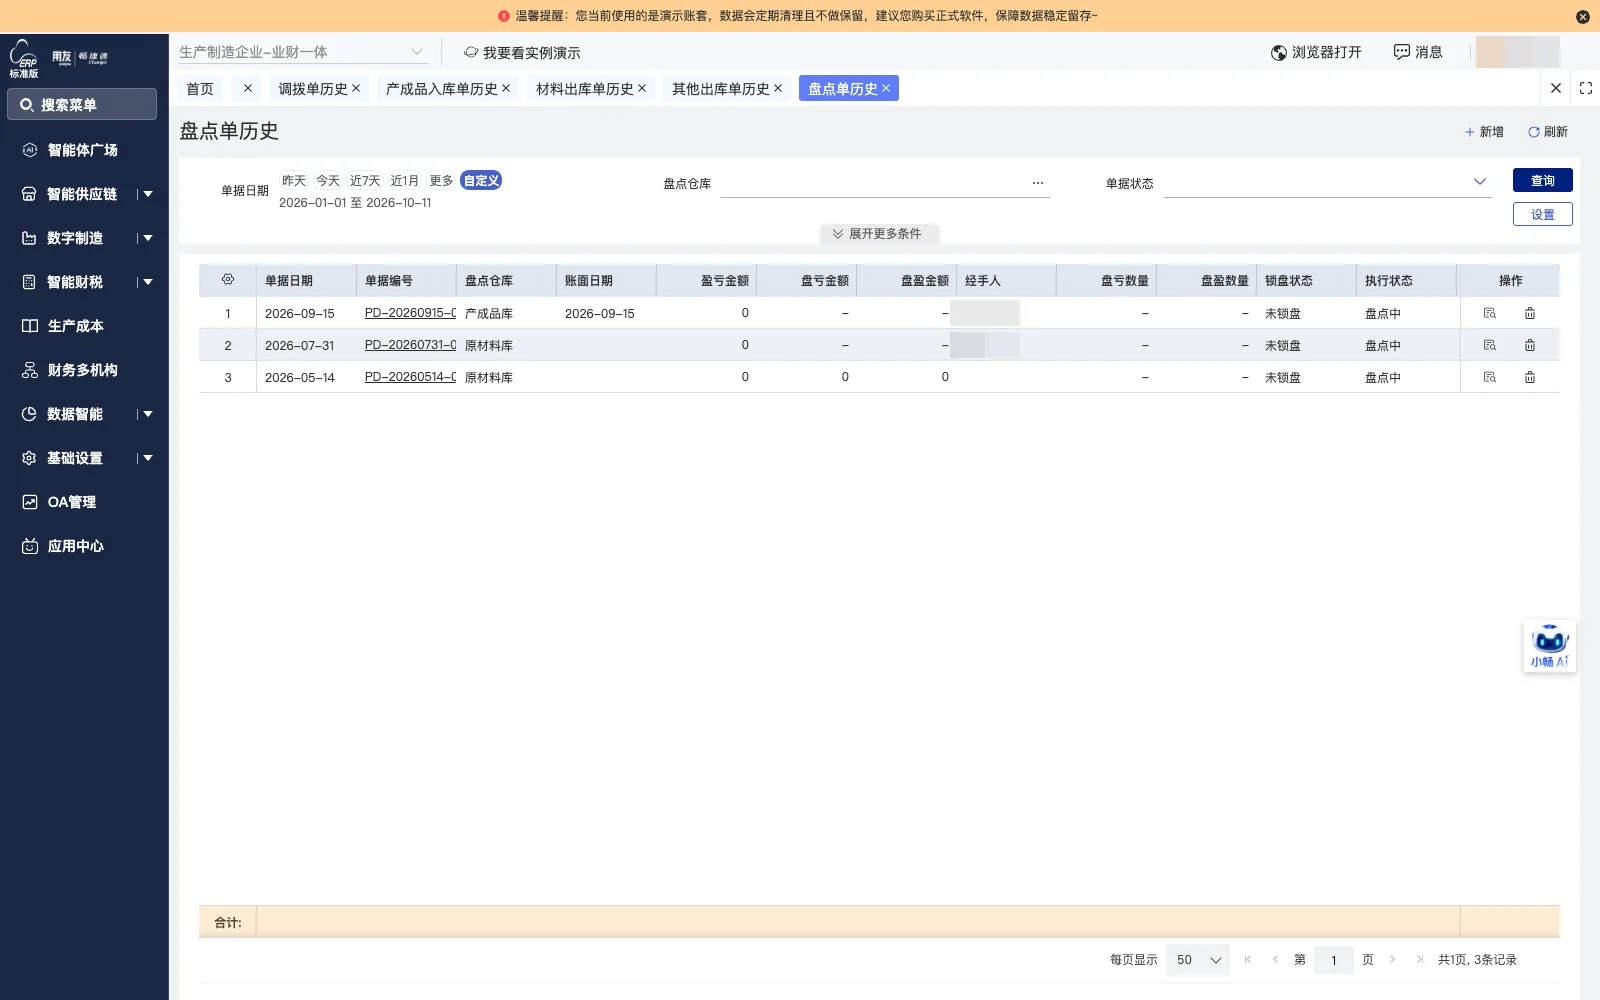
在收款核销环节将客户收款与具体销售单据逐单匹配核销,核销后保留收款与业务单据之间的对应关系
-
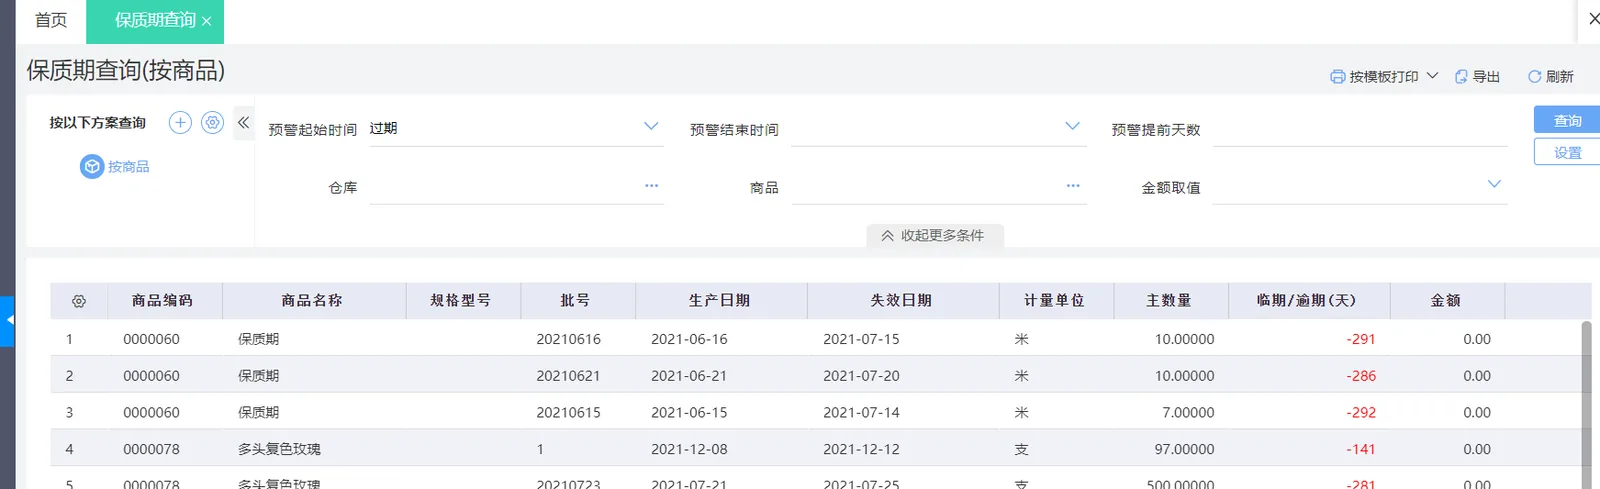
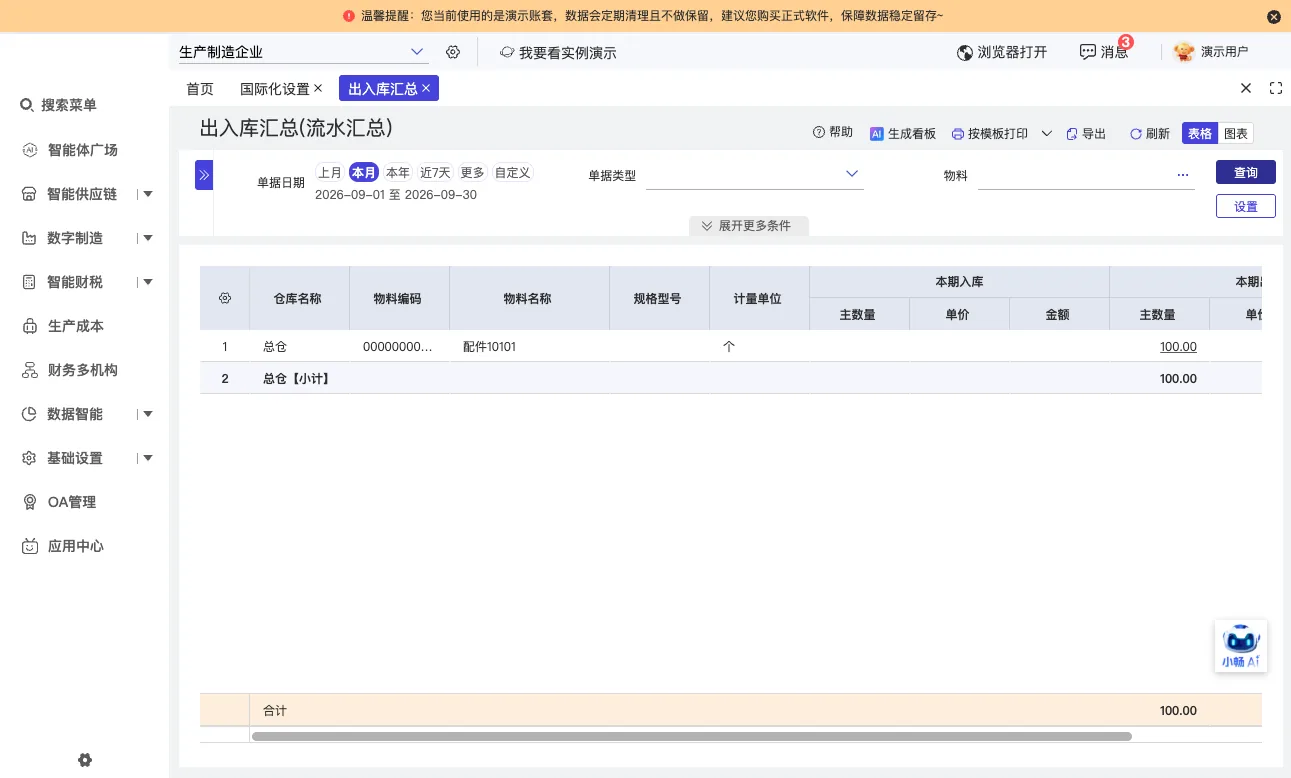
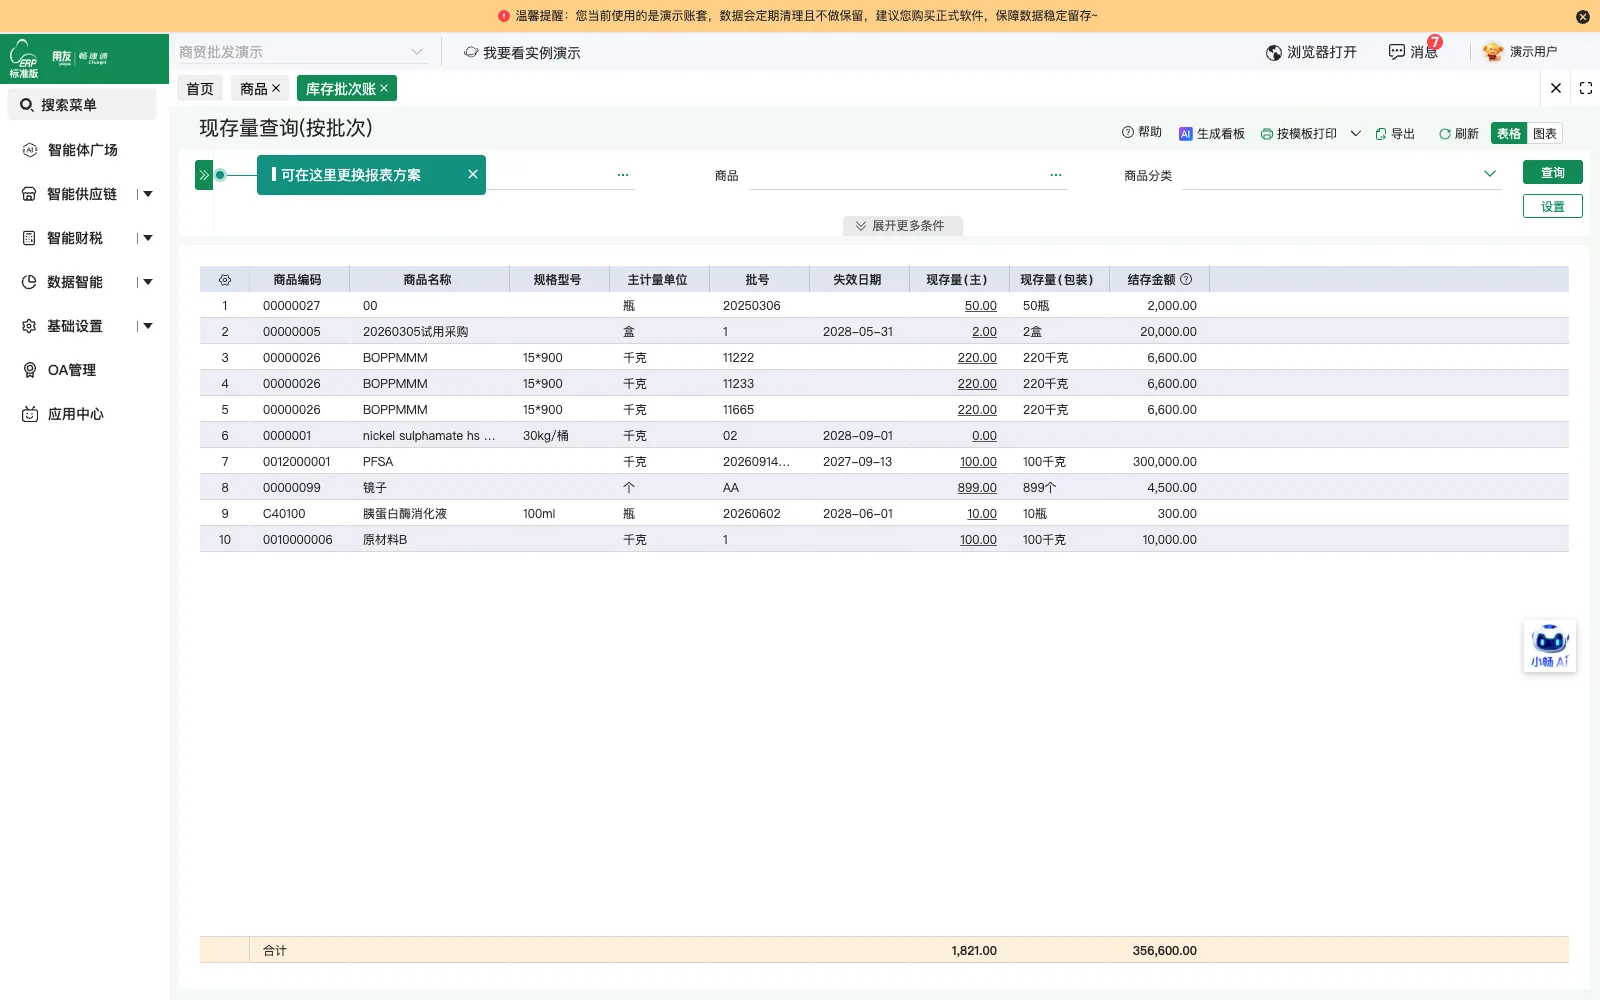
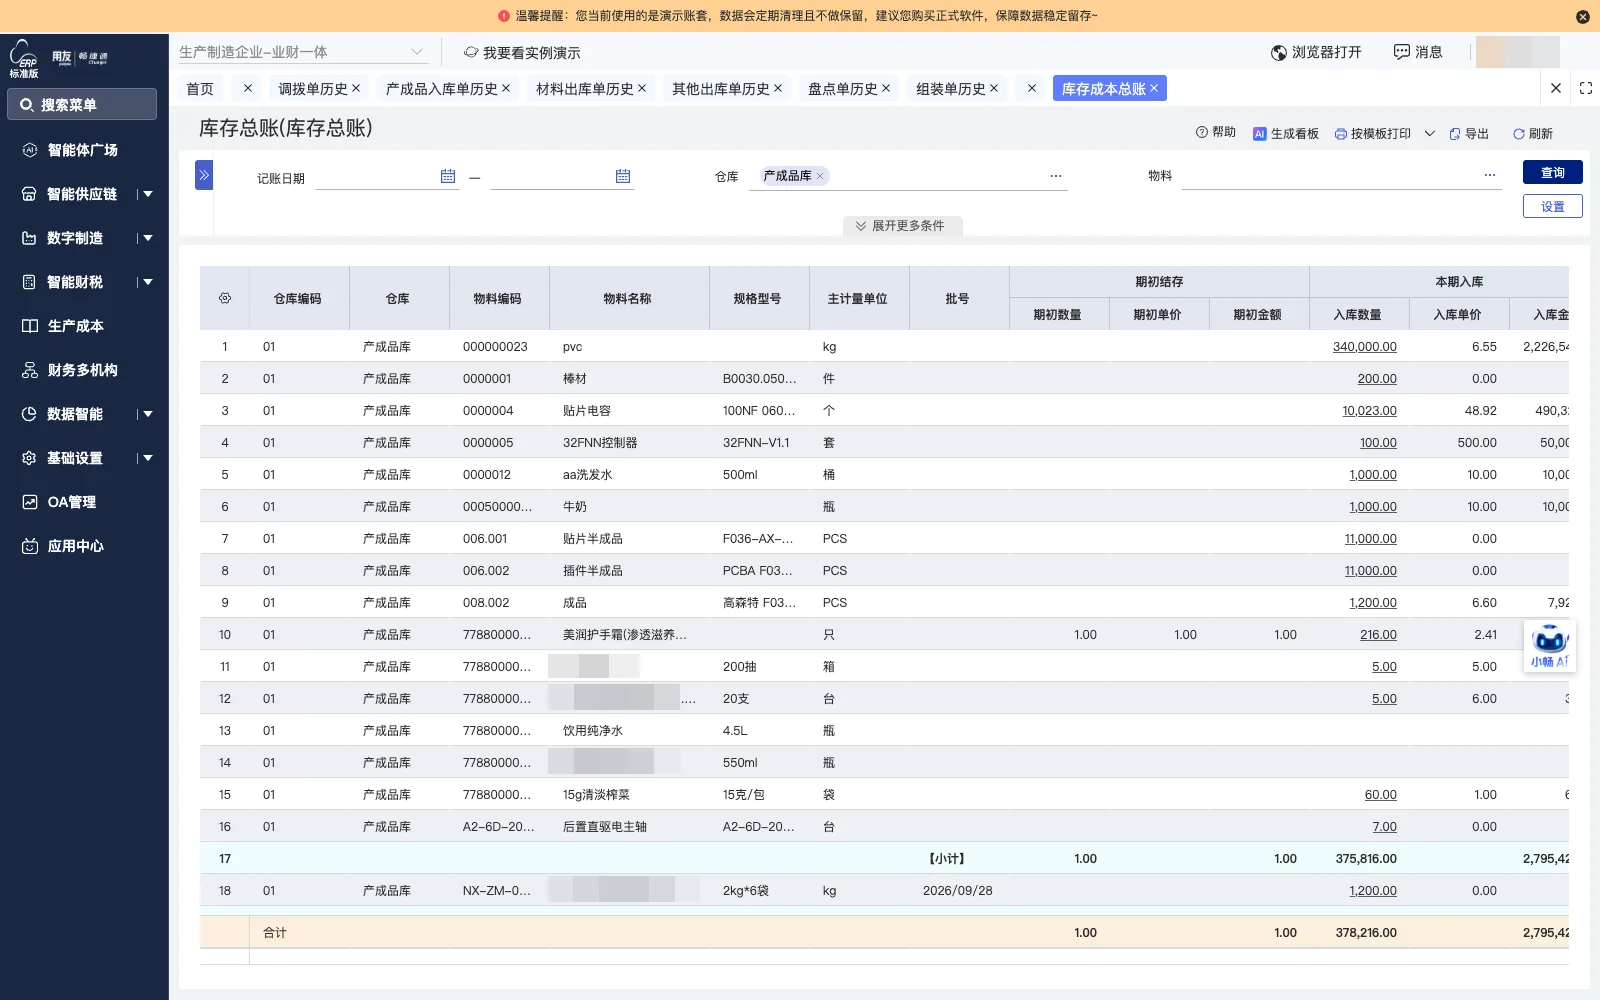
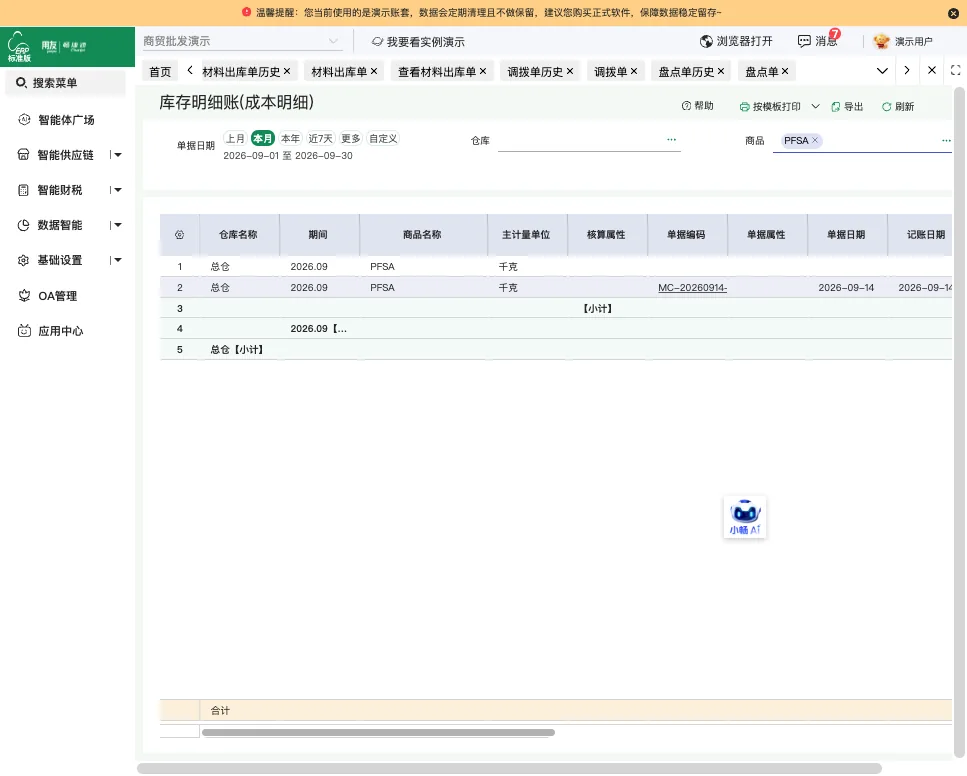
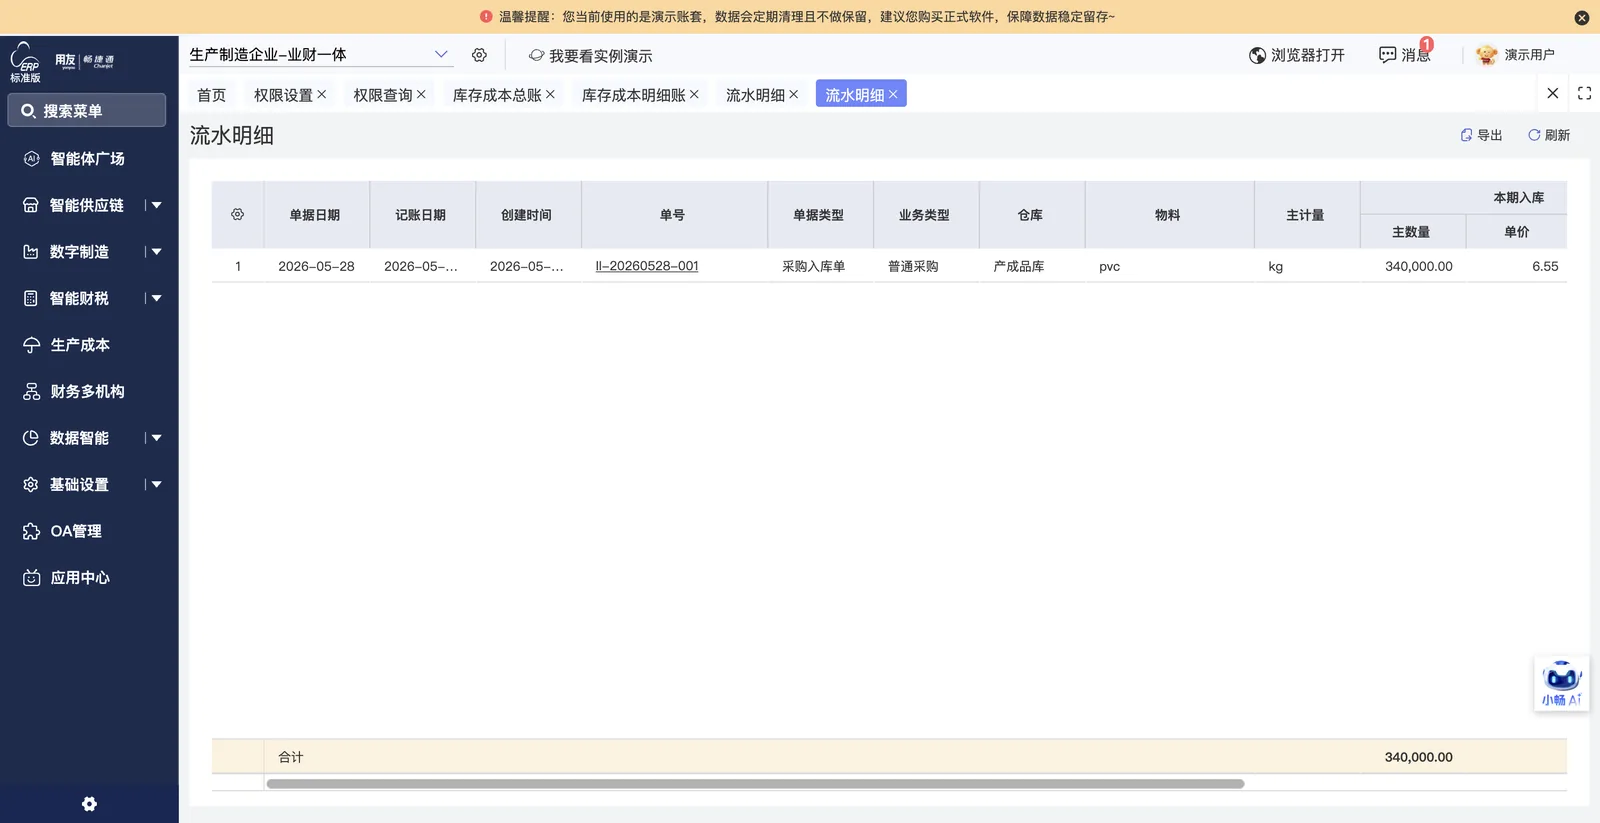
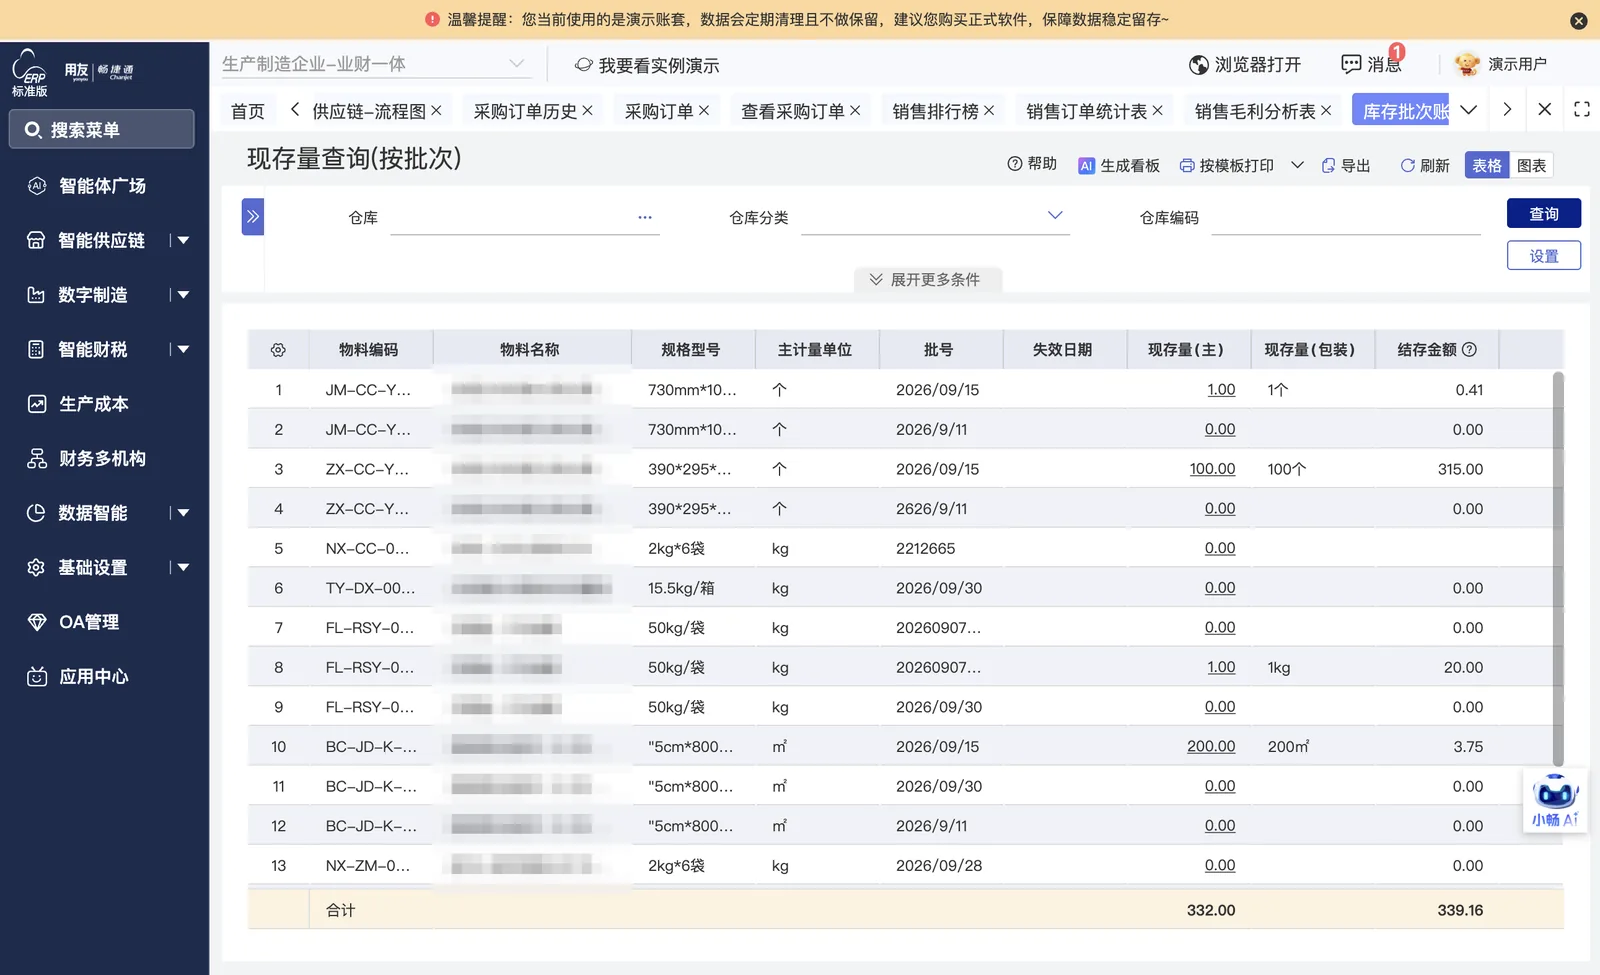
收发存汇总查询
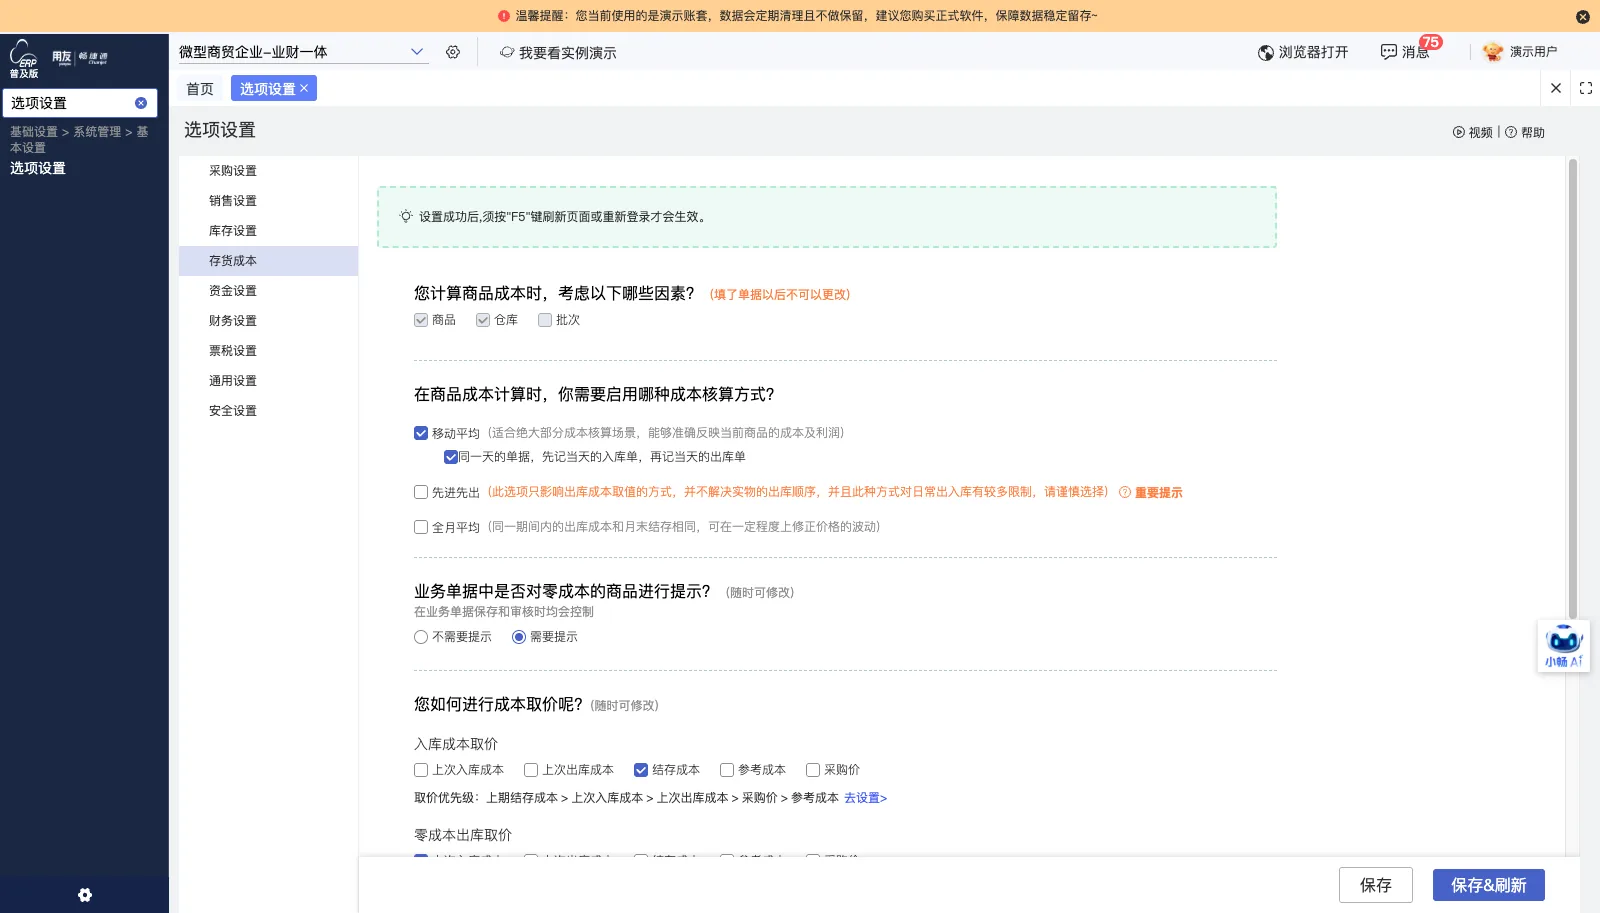
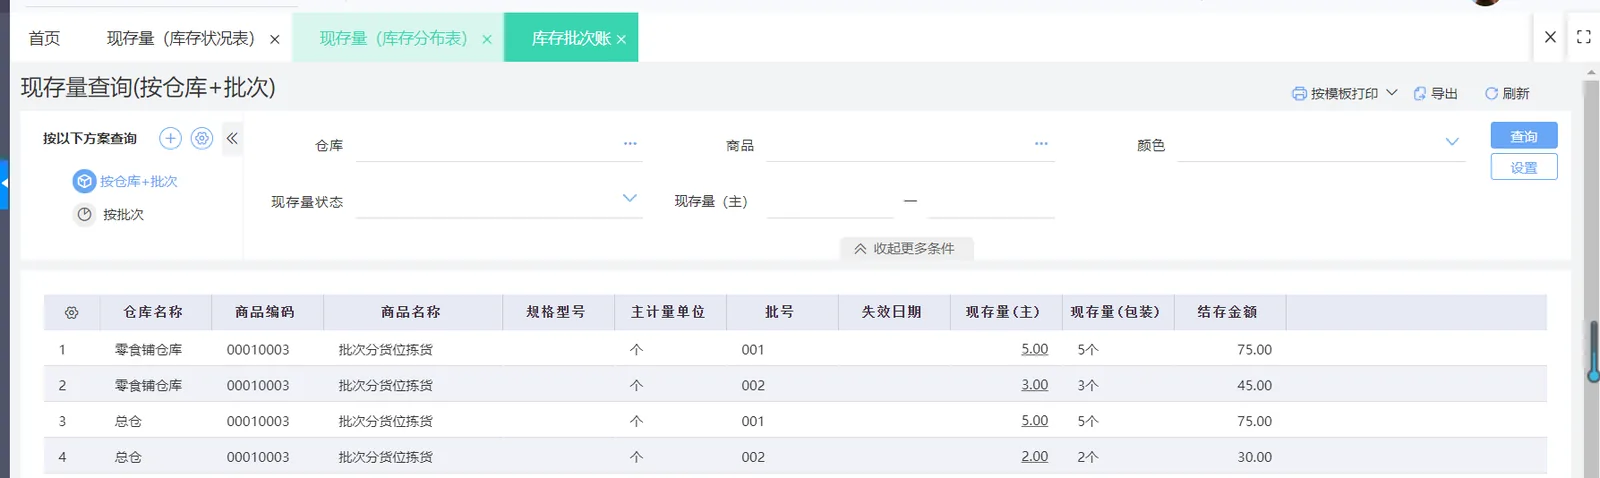
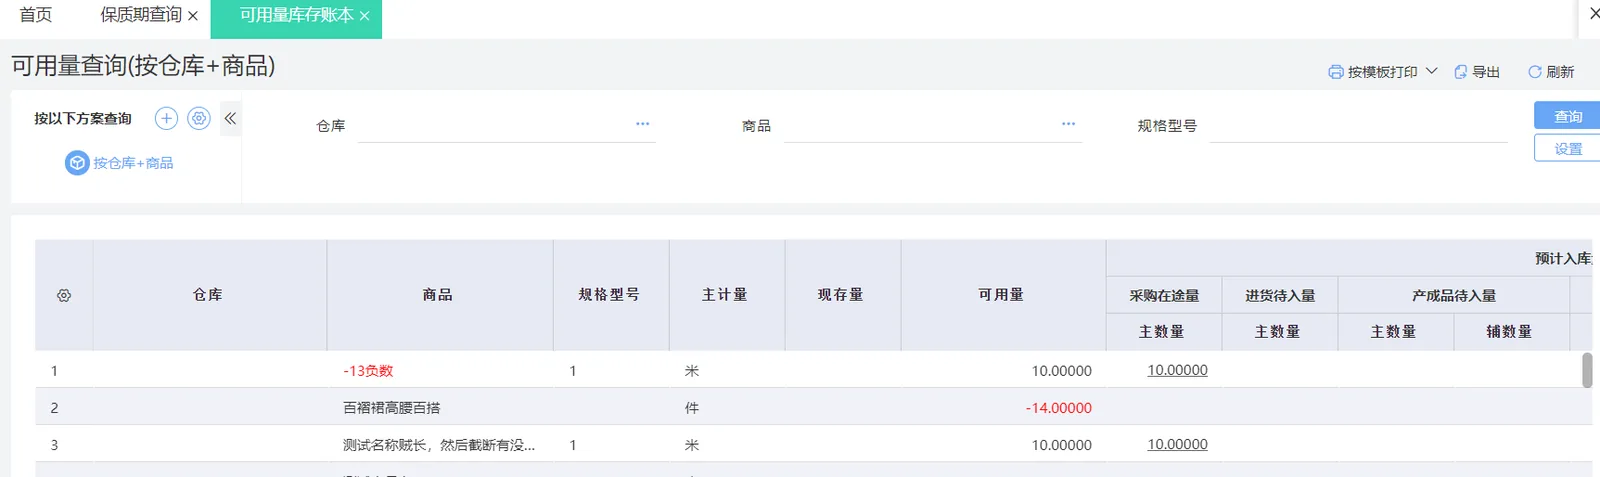
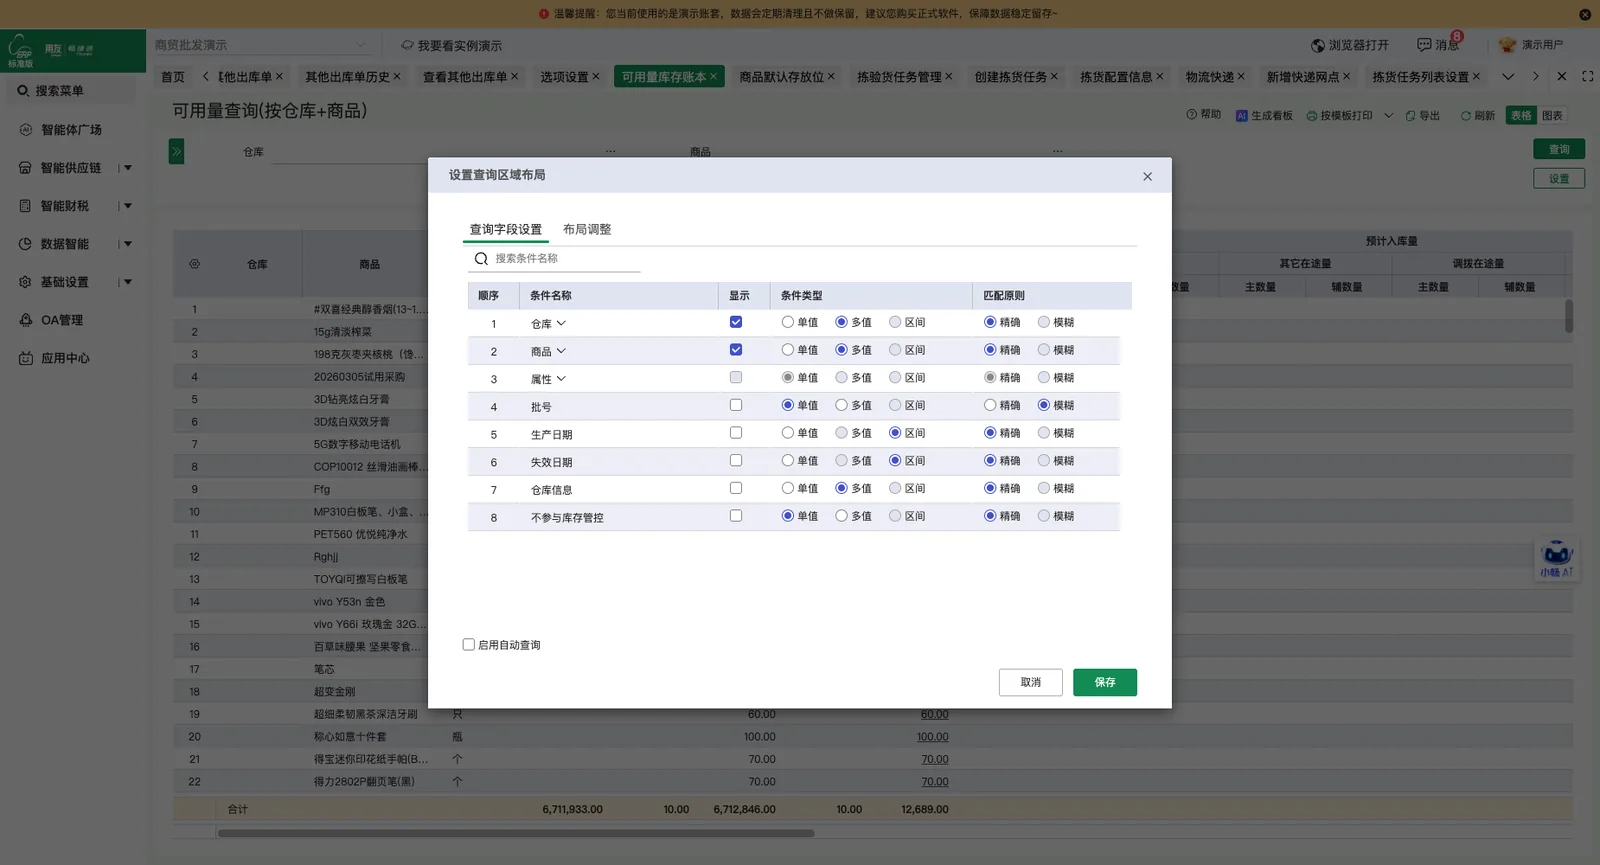
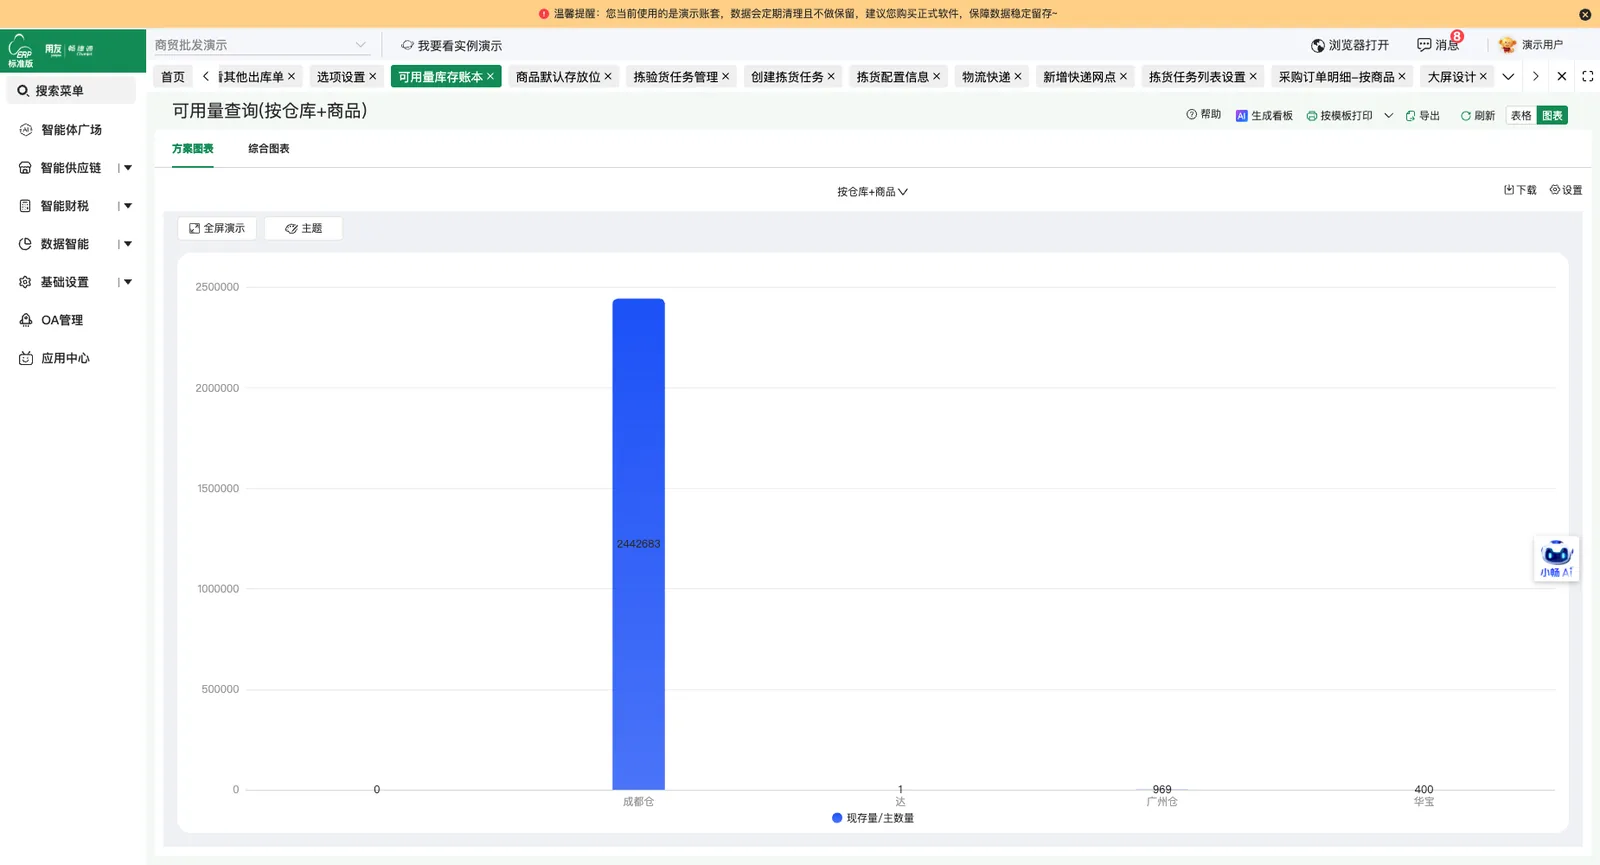
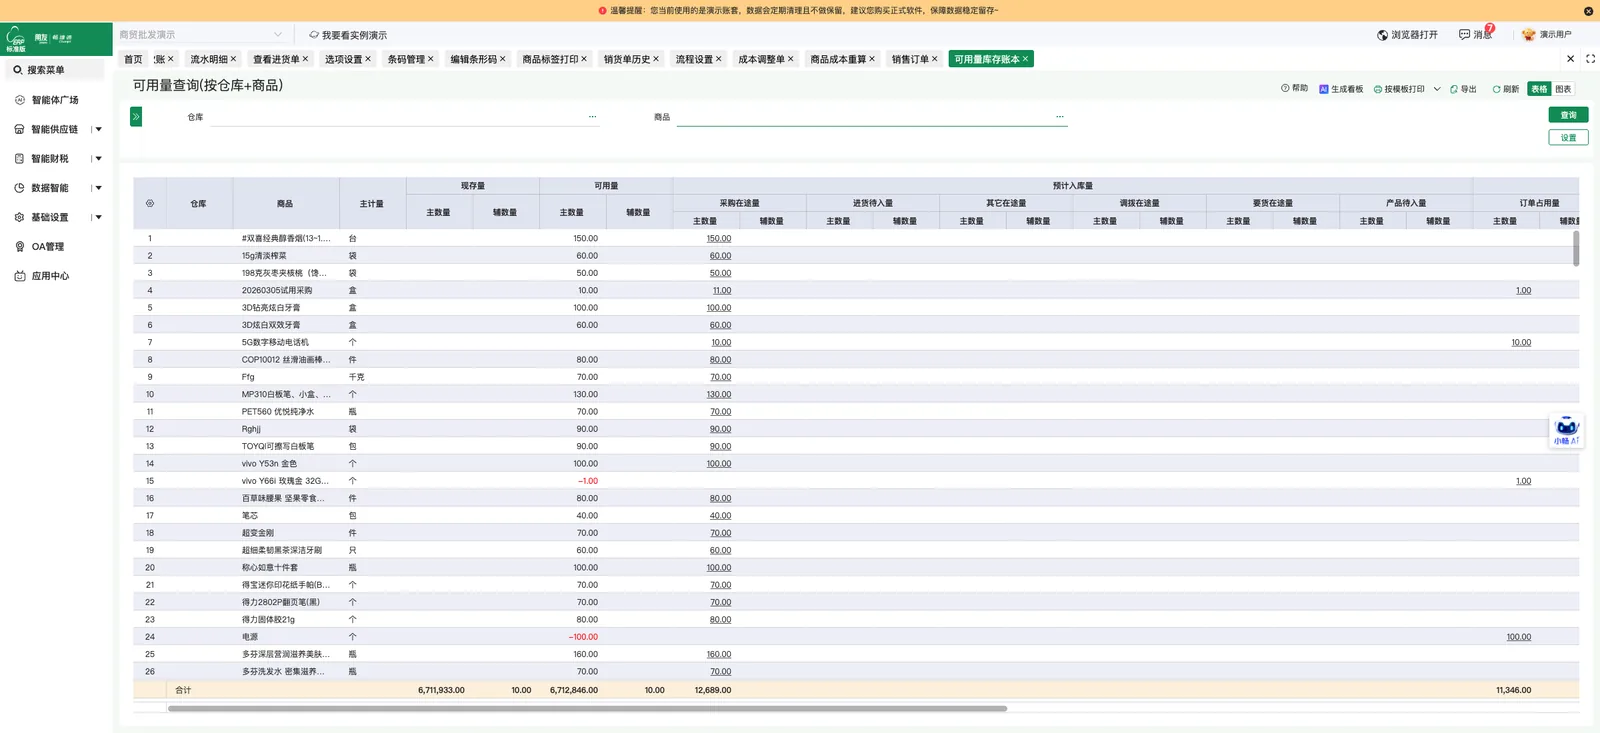
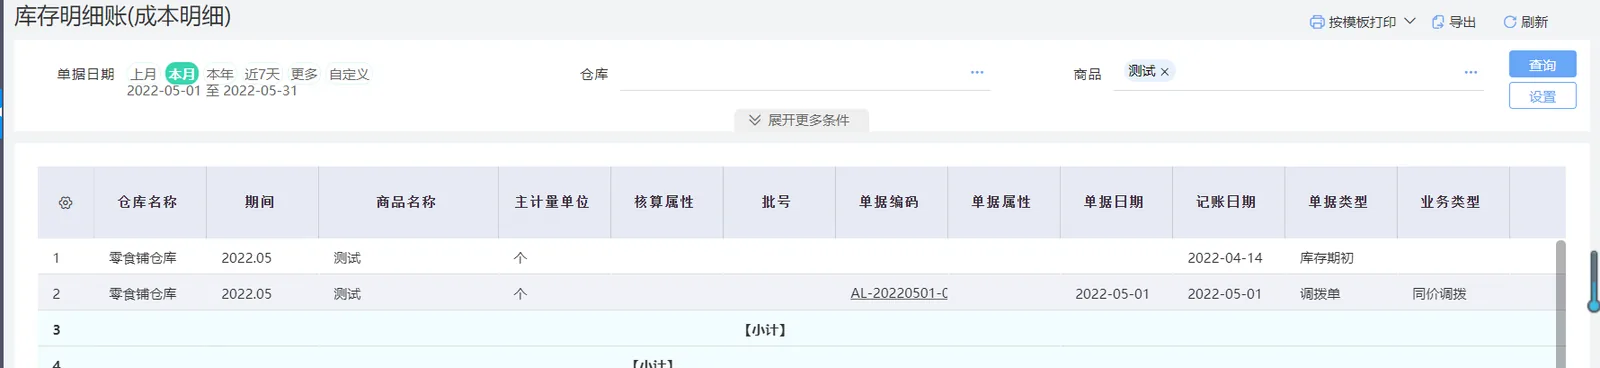
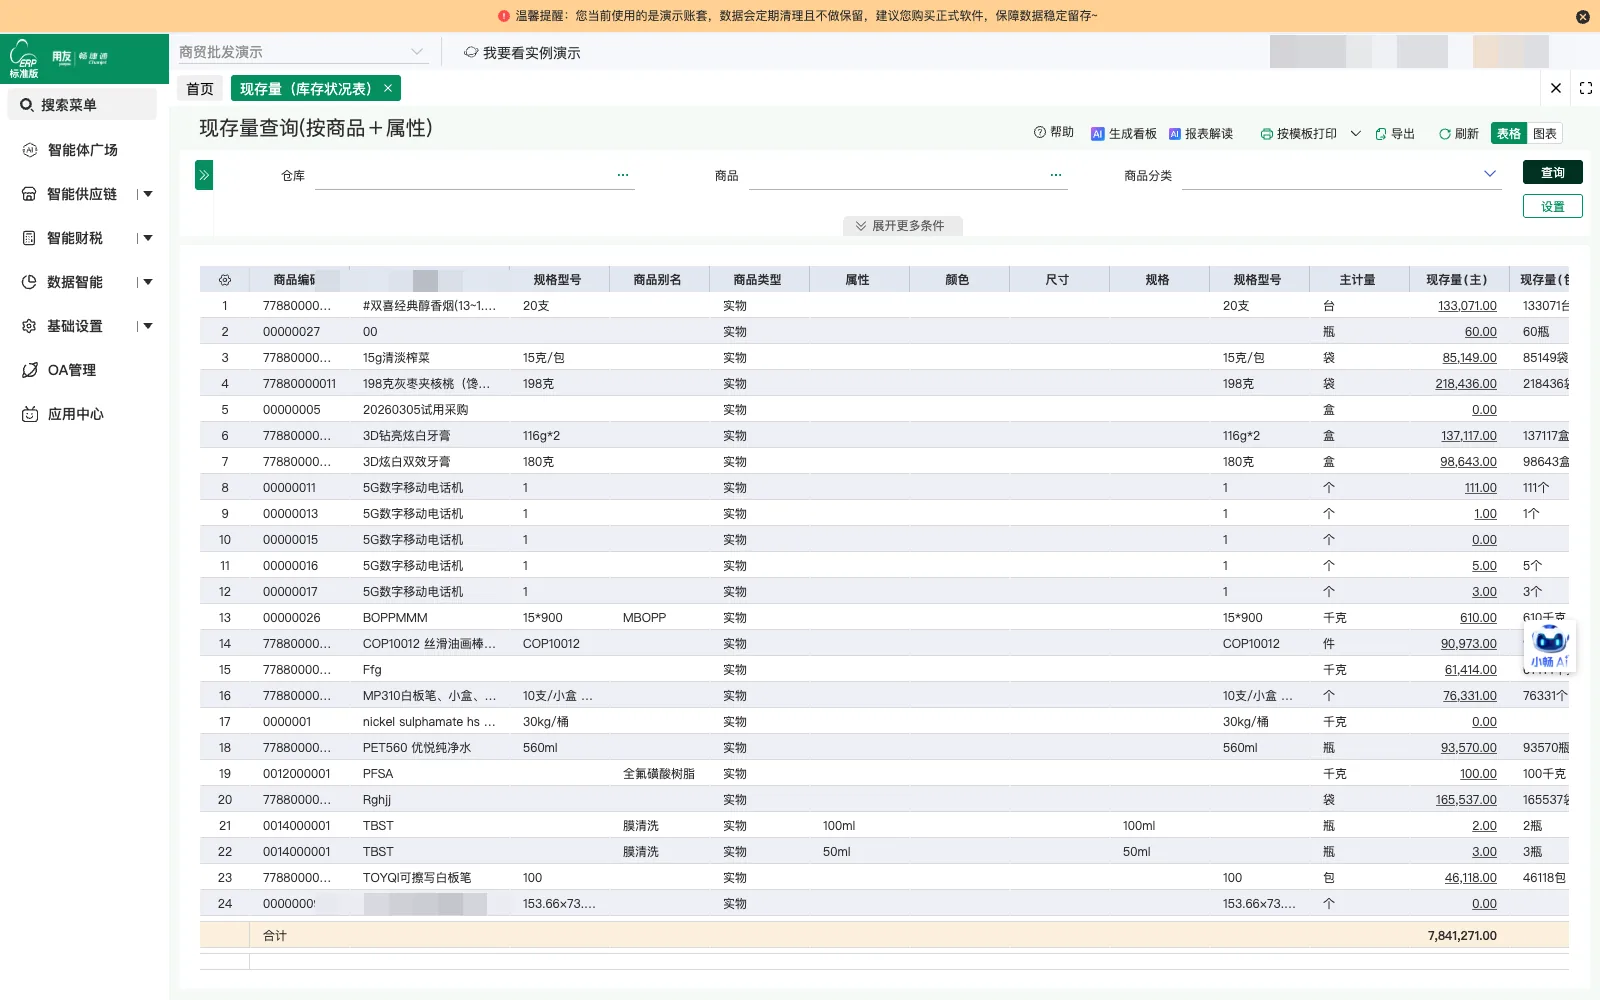
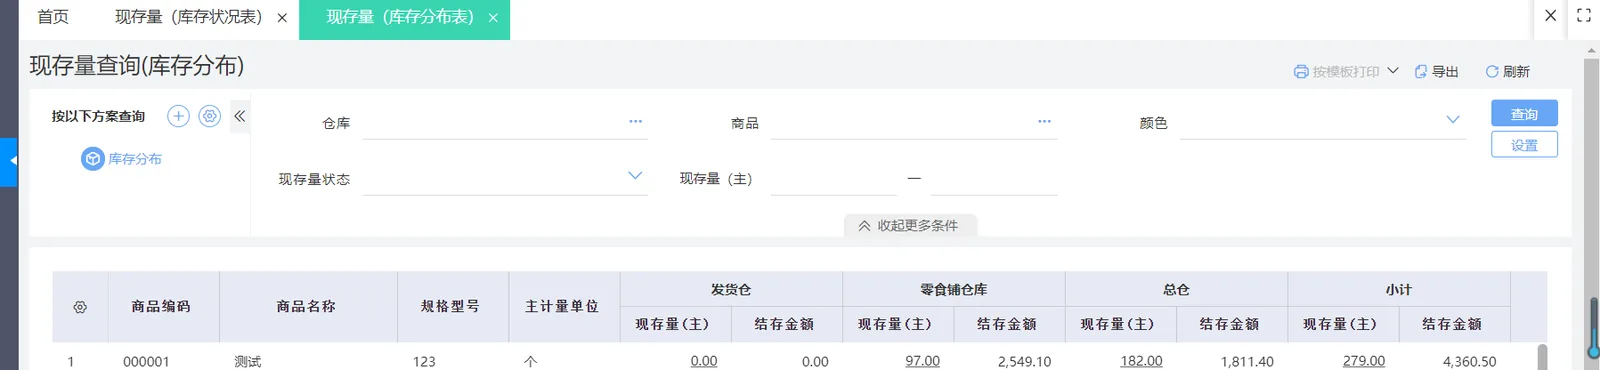
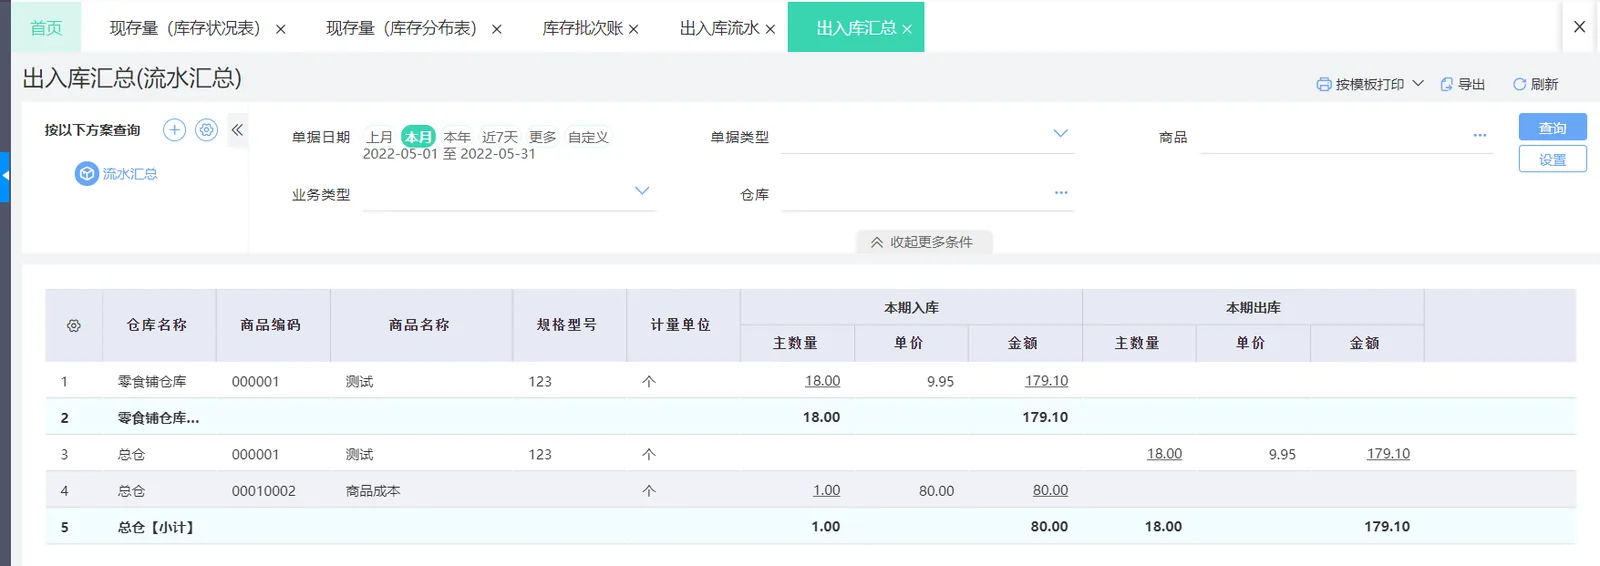
以收发存汇总表按商品与仓库查询期初、本期入库、本期出库与结存数量,用于核对各仓库库存结存情况
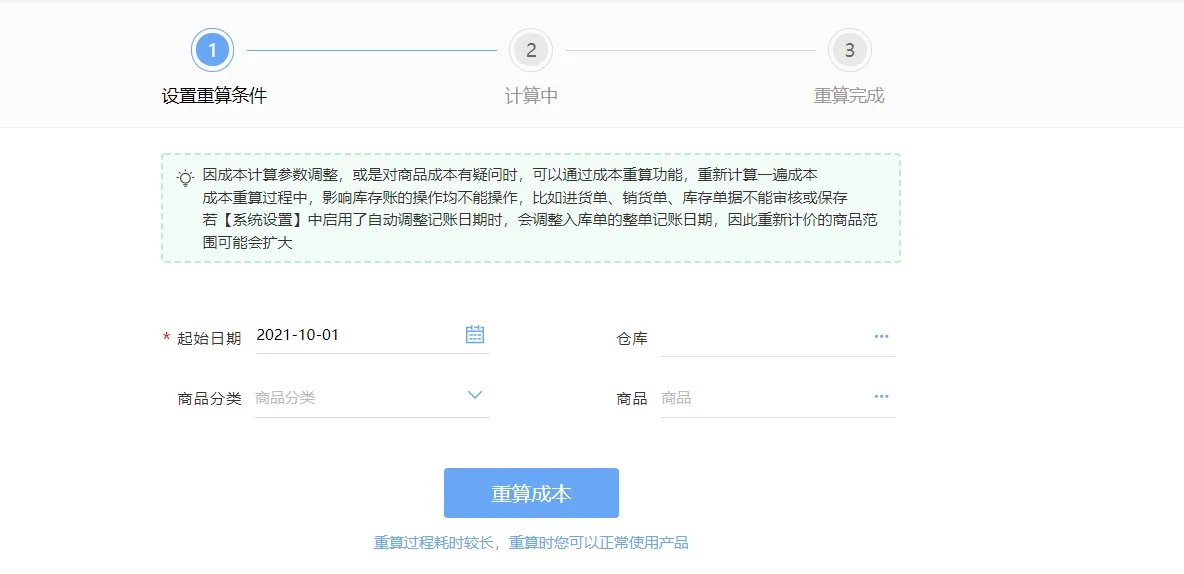
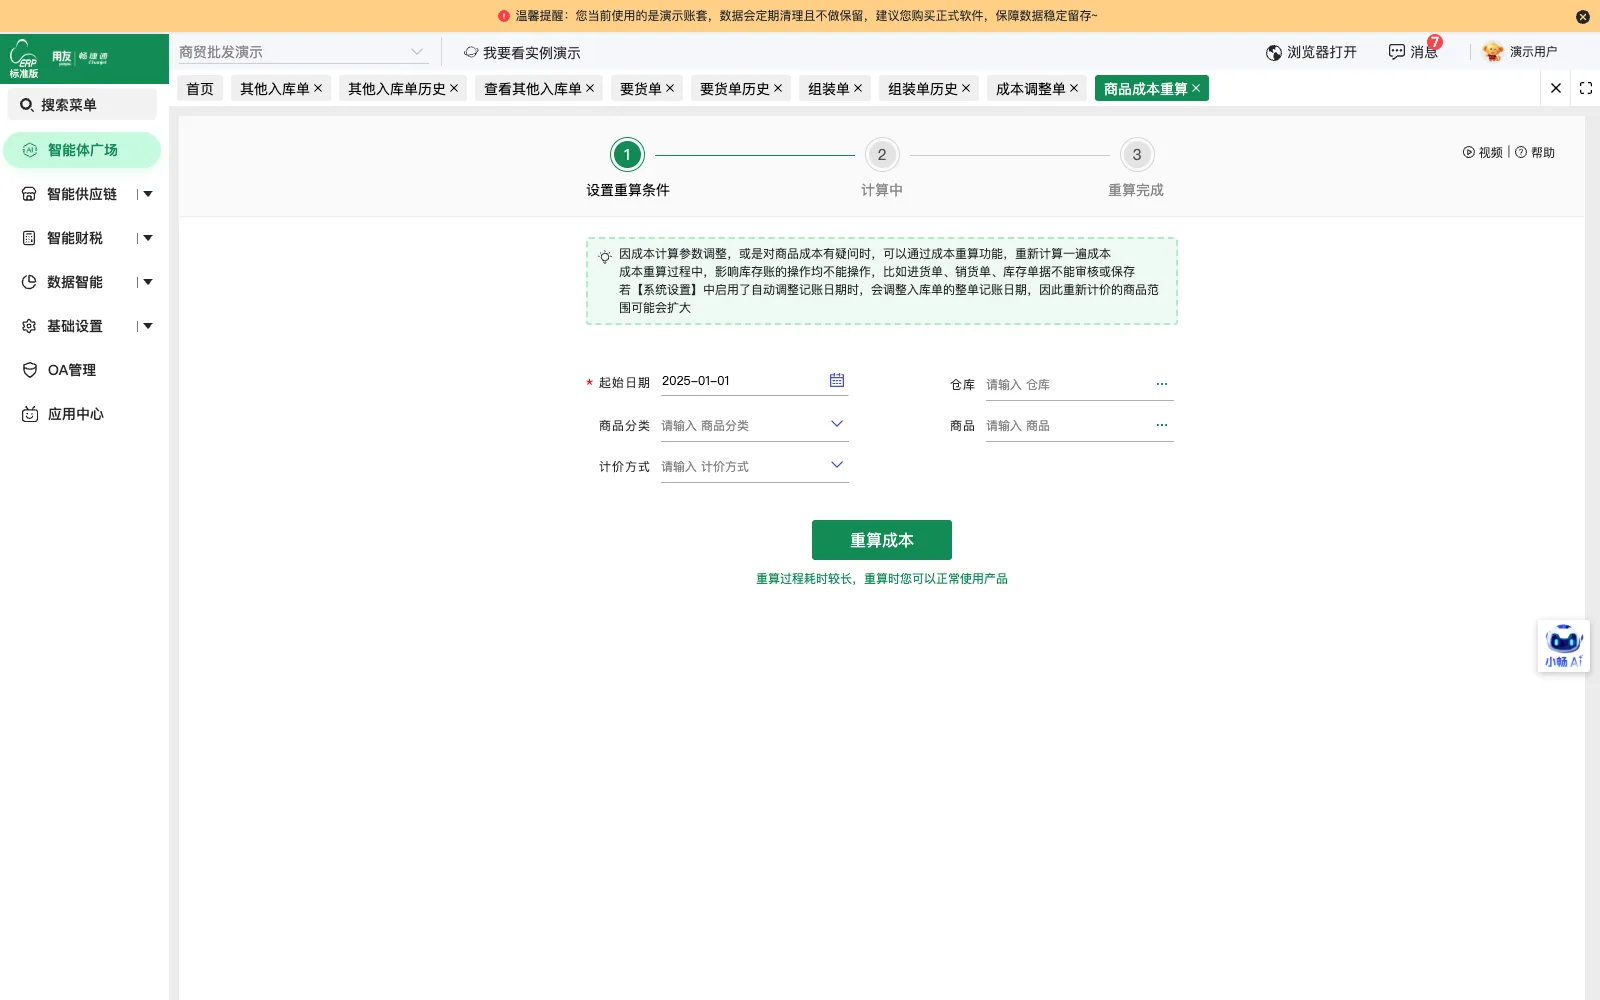
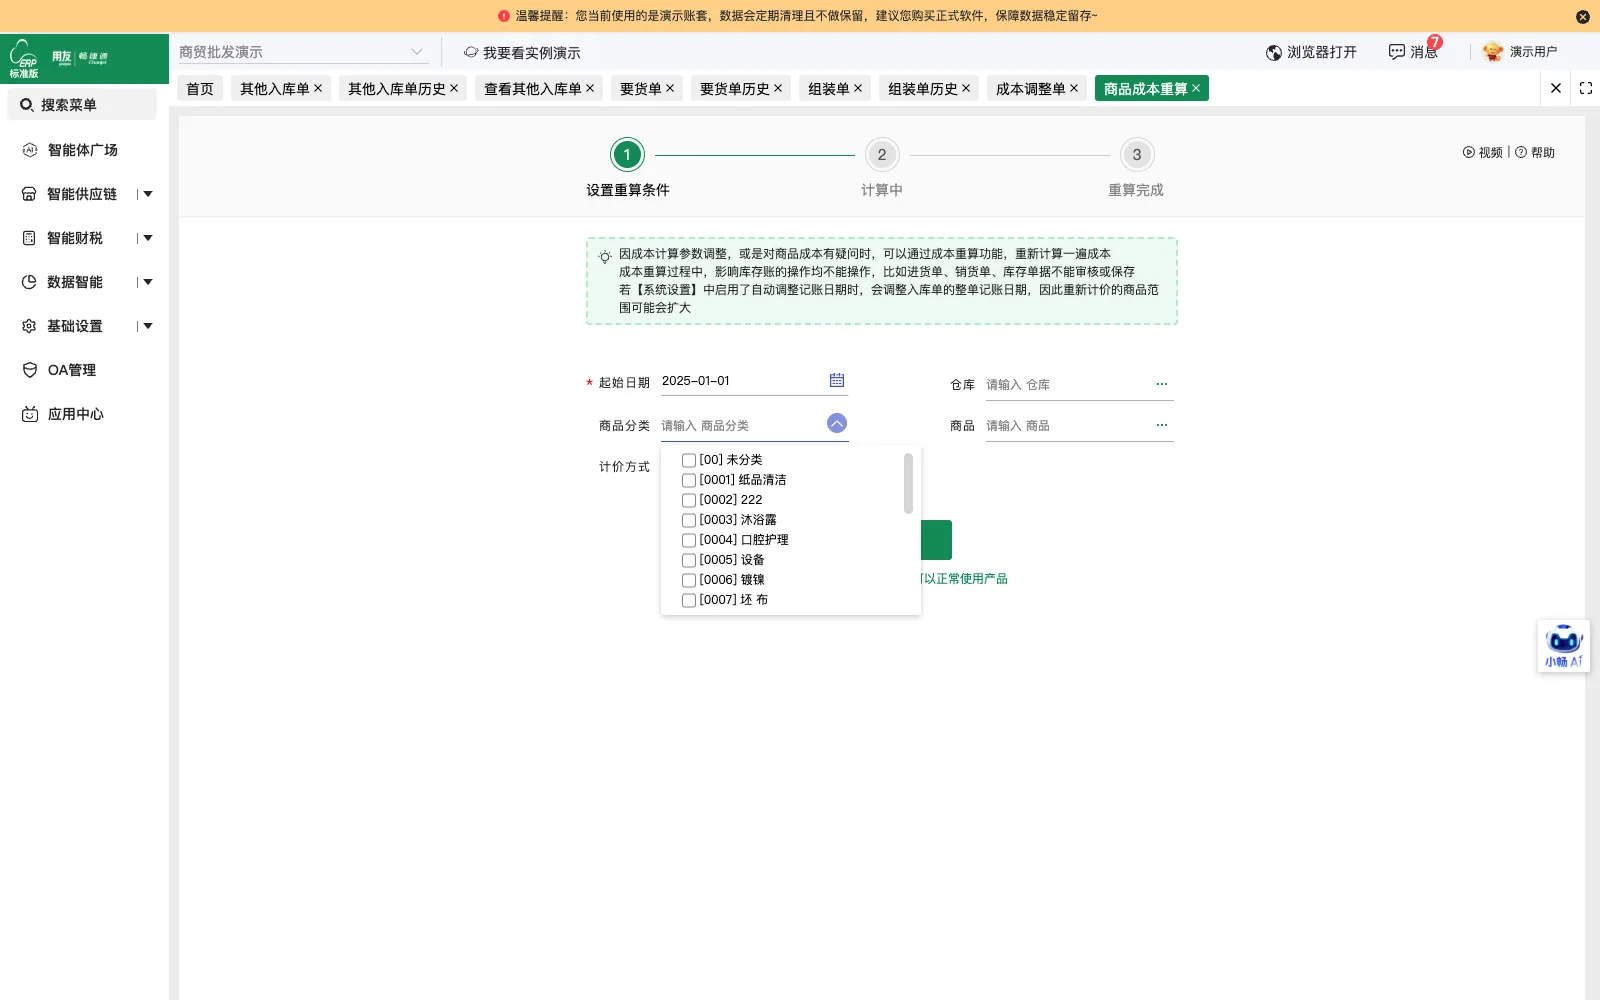
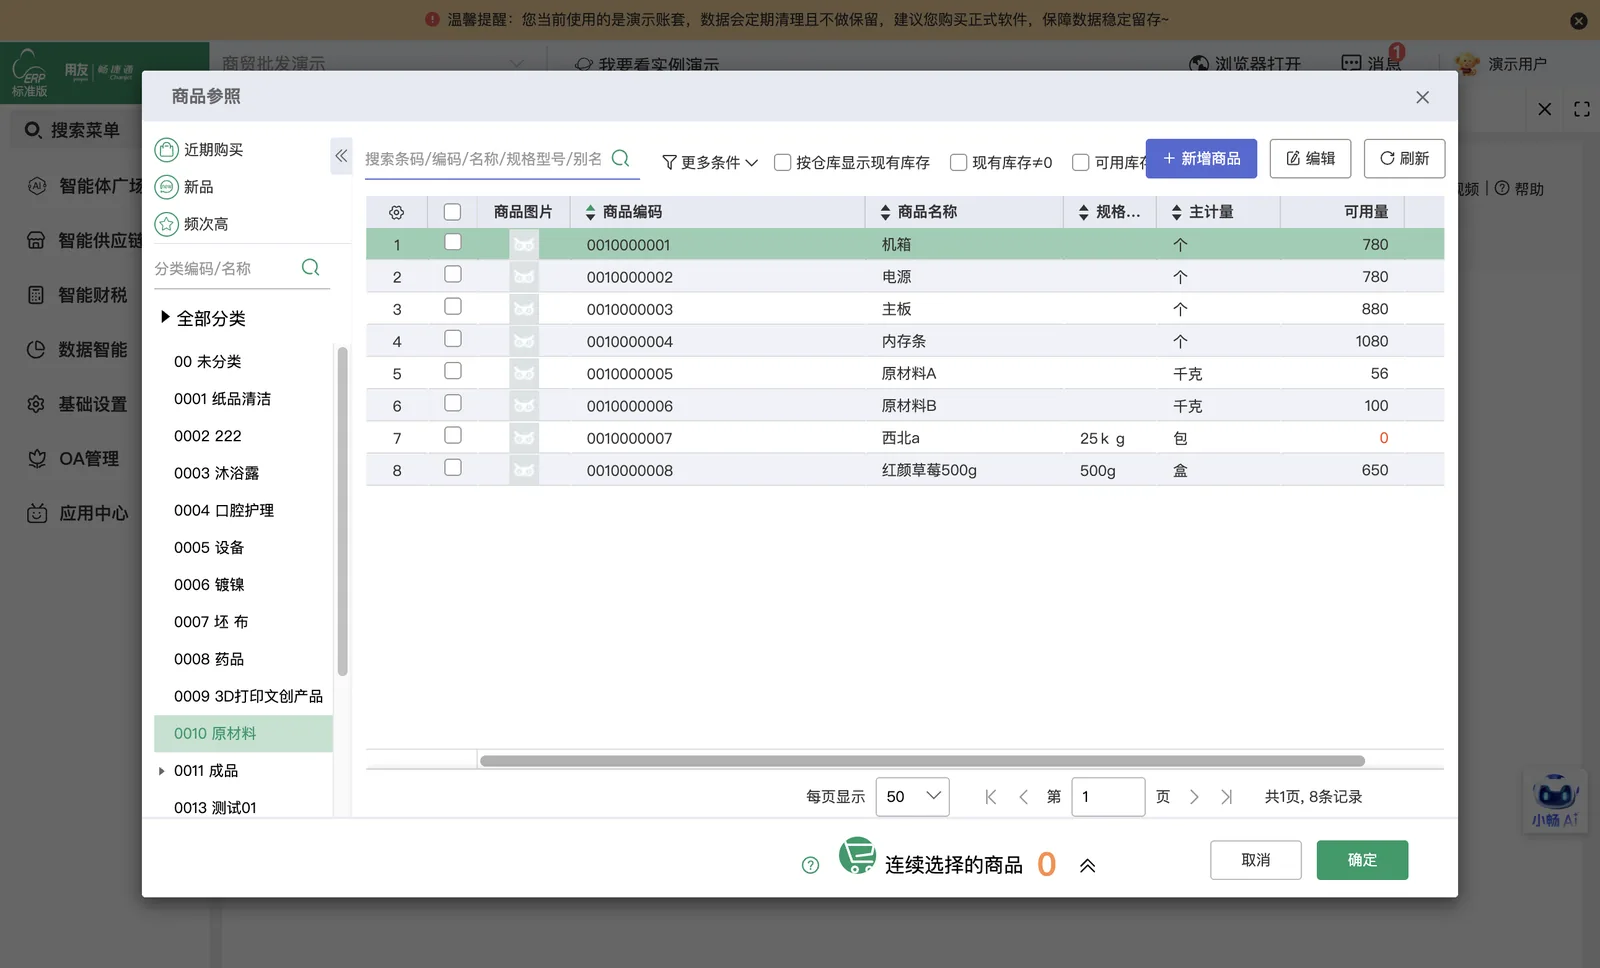
实施后形成的管理状态
受托物料分开记录
不同客户的委托加工物料按各自虚拟仓库分别记录库存数量与归属,物料之间不再混同归集
加工转换可按批追溯
每批原料的加工投入与成品产出通过拆卸单留存记录,可按批次查询投入产出数量与成本分摊结果
业务财务凭证衔接
已审核的库存与销售业务单据生成对应财务凭证,业务单据与凭证之间可相互查询核对
往来款项按单核销
客户收款与具体销售单据逐单匹配核销,应收账款可按客户和业务单据查询核销与未核销状态
库存结存随时可查
各仓库库存期初、入库、出库与结存数量可通过收发存汇总表按商品和仓库查询
可参考条件与类比差异限制
可参考条件
- 主营生鲜冻品加工,采购新鲜鸭肠原料,经刮油工序拆分为鸭肠成品和鸭肠油两种产品。
- 加工完成后按吨计量分别销售给批发客户,主要面向企业客户开展批发销售业务。
- 同时承接客户受托加工订单与自营加工销售,不同客户委托物料需要区分管理。
- 原料到成品存在重量转换关系,加工产出比例需要按批次记录并追溯。
- 业务与财务数据需要一体化管理,往来账款需要按业务单据精准核销。
类比差异与限制
- 可类比范围限于生鲜冻品,地区未知且境内外均无法假定,不可直接套用其他行业条件。
- 案例使用好业财,未记录具体版本,涉及版本差异的功能适用性以实际版本功能矩阵为准。
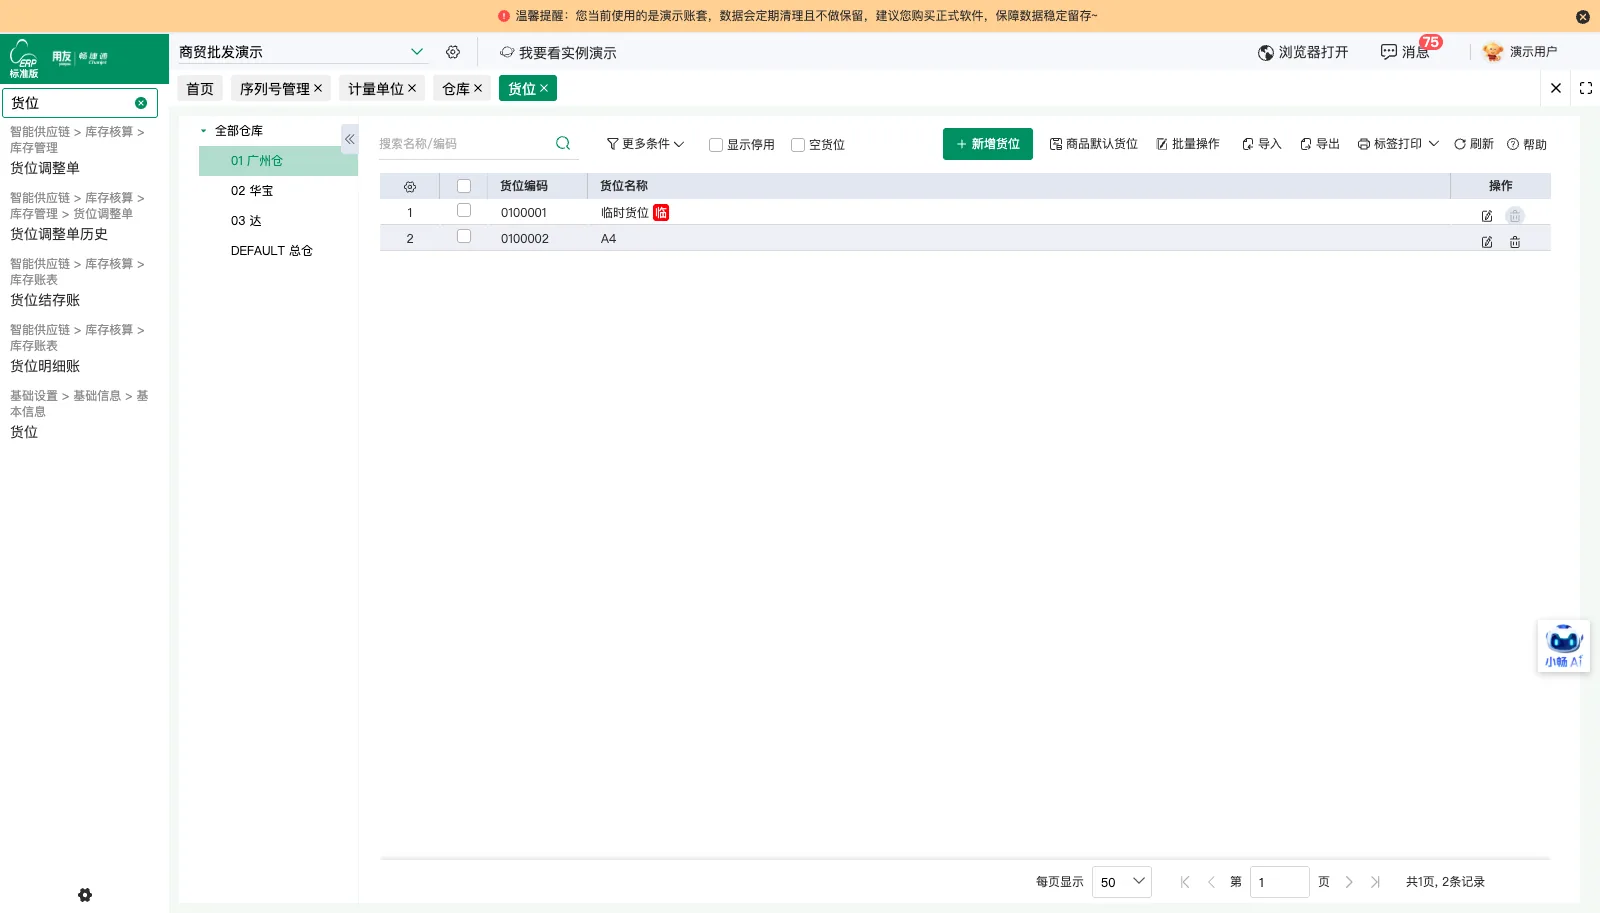
- 货位管理普及版不支持,标准版与专业版支持;案例记录未说明该环节实际启用情况。
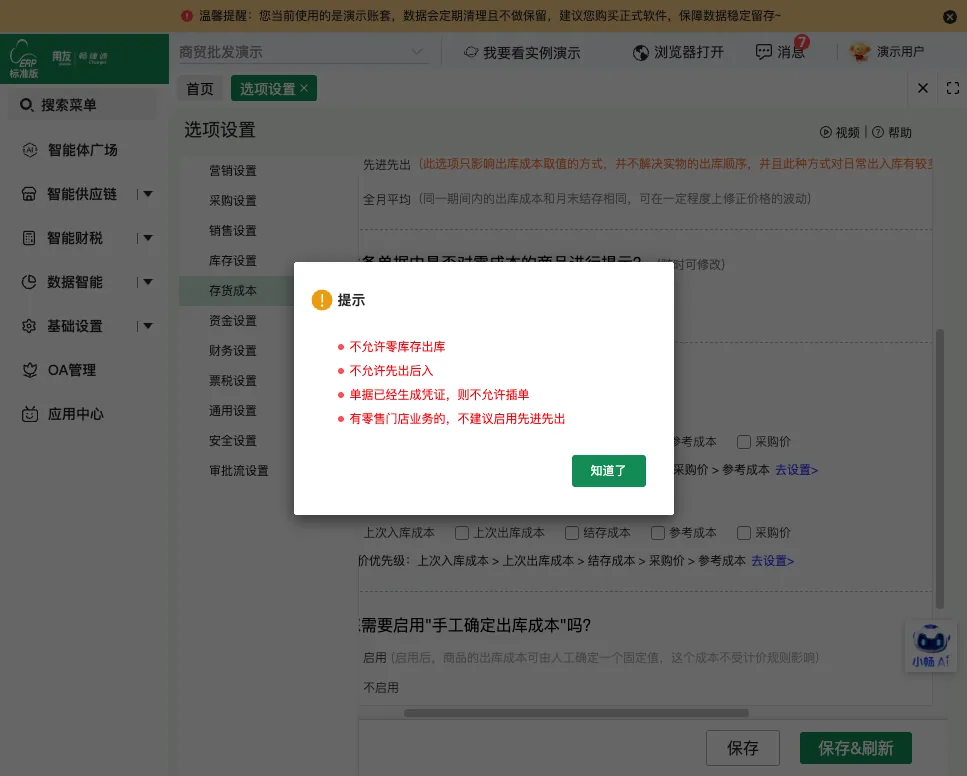
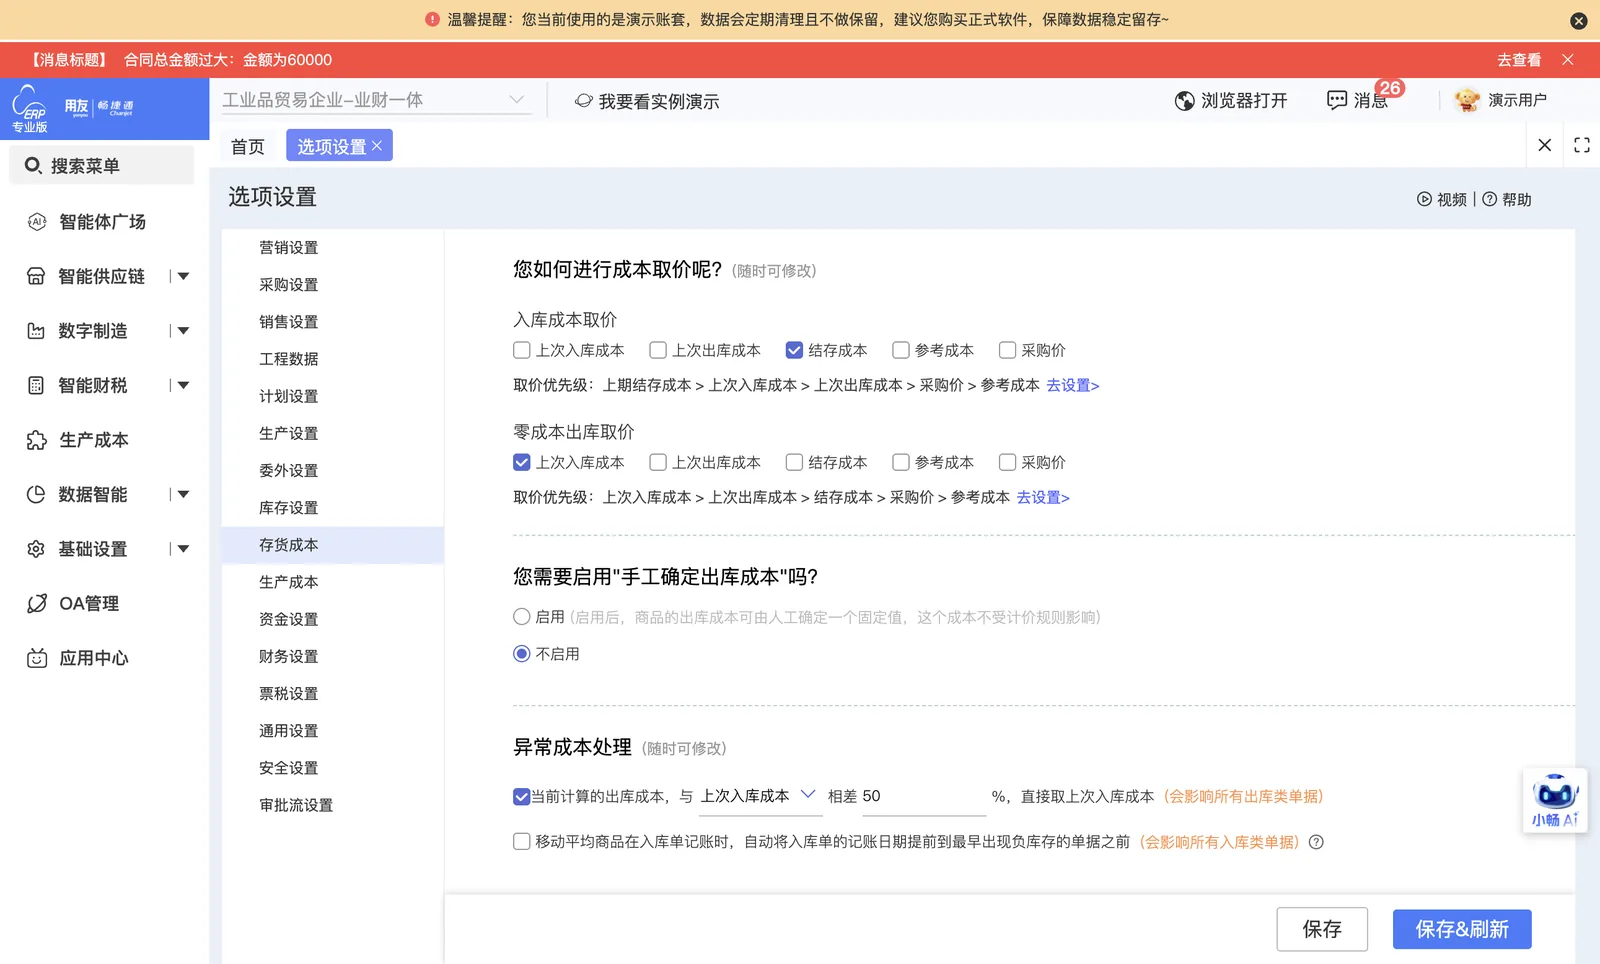
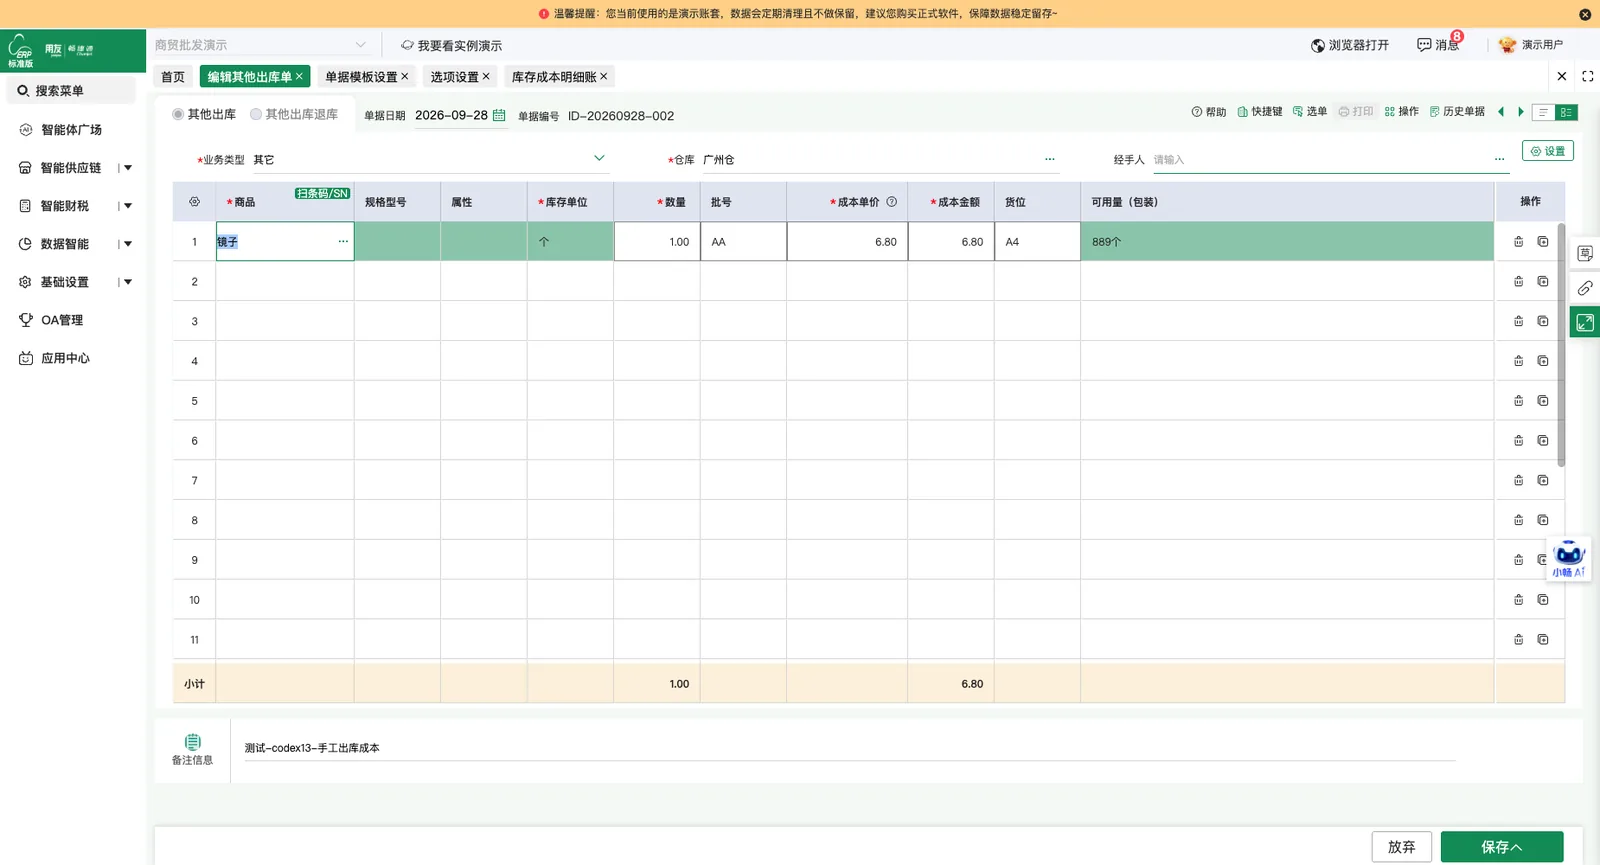
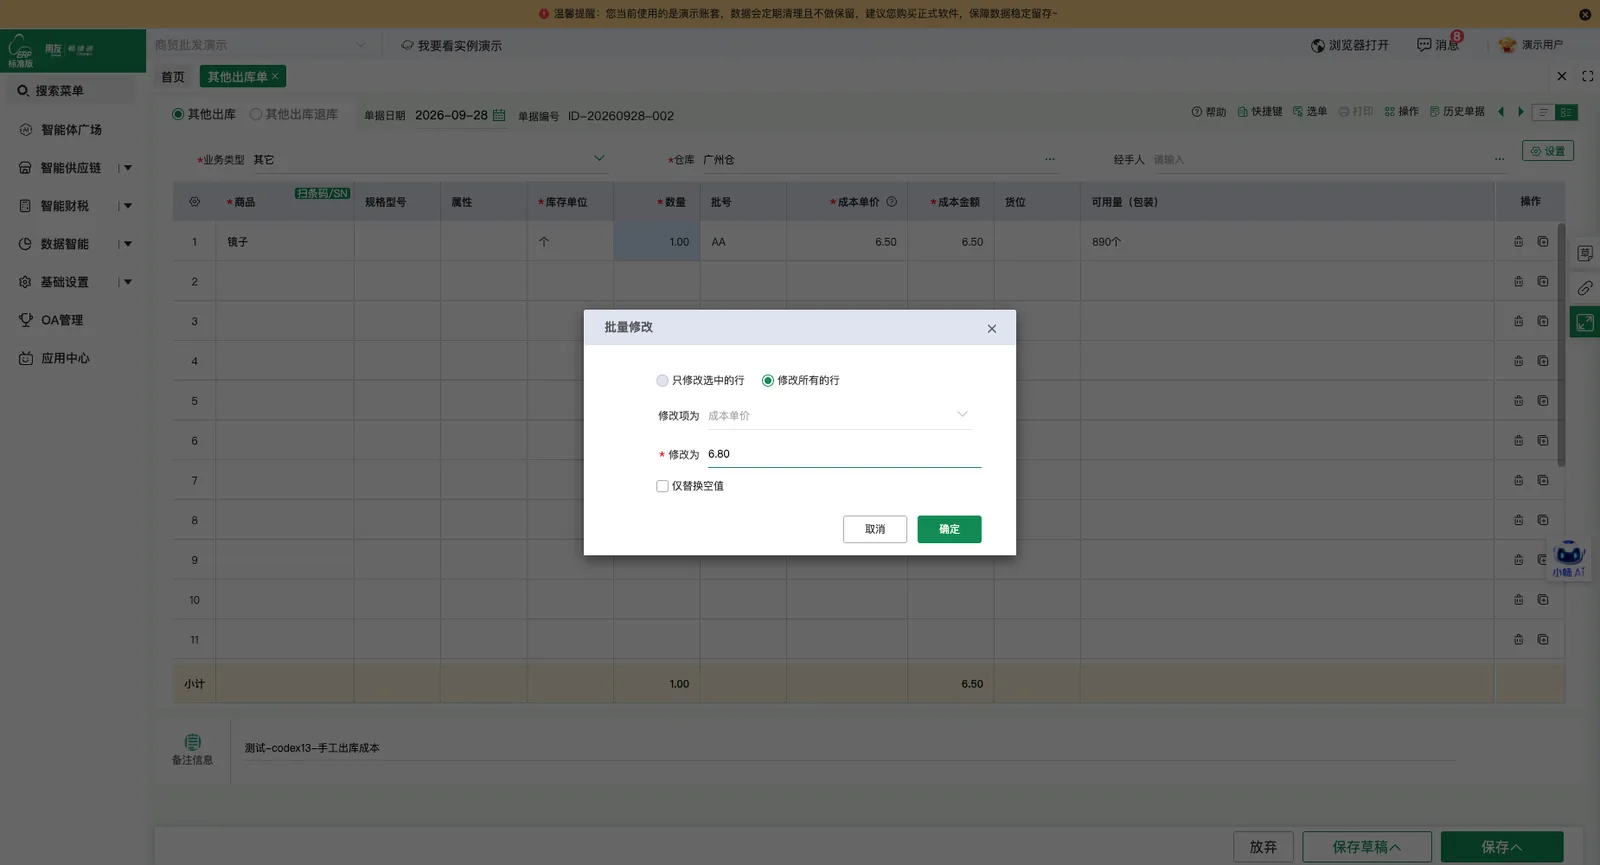
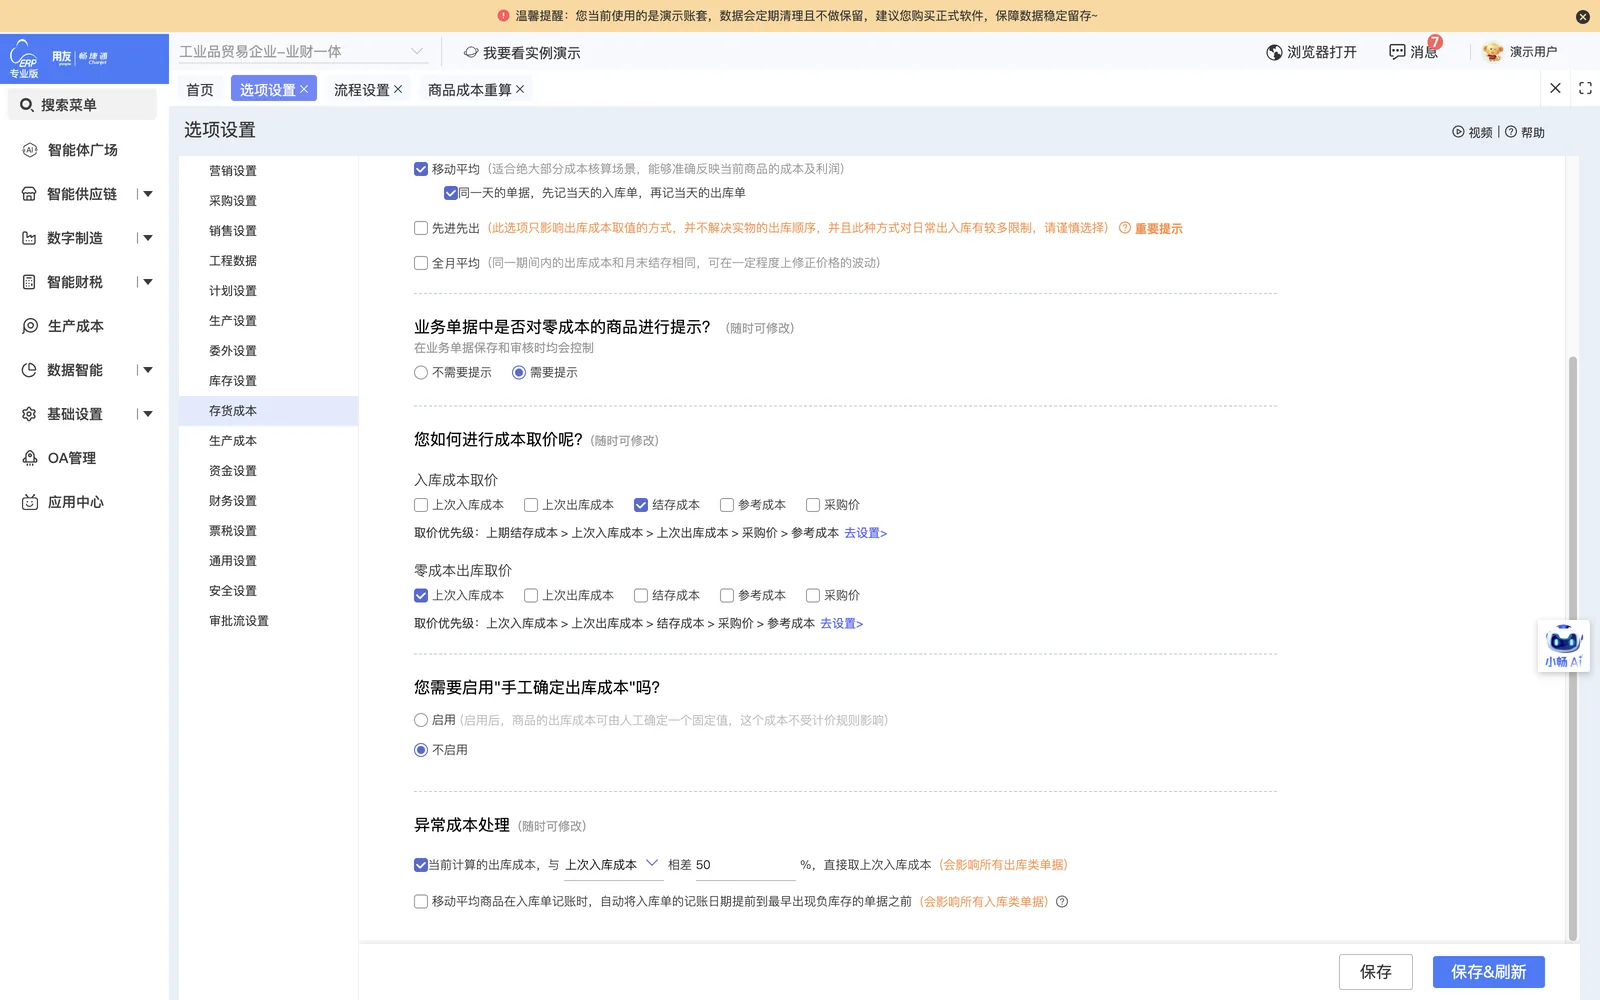
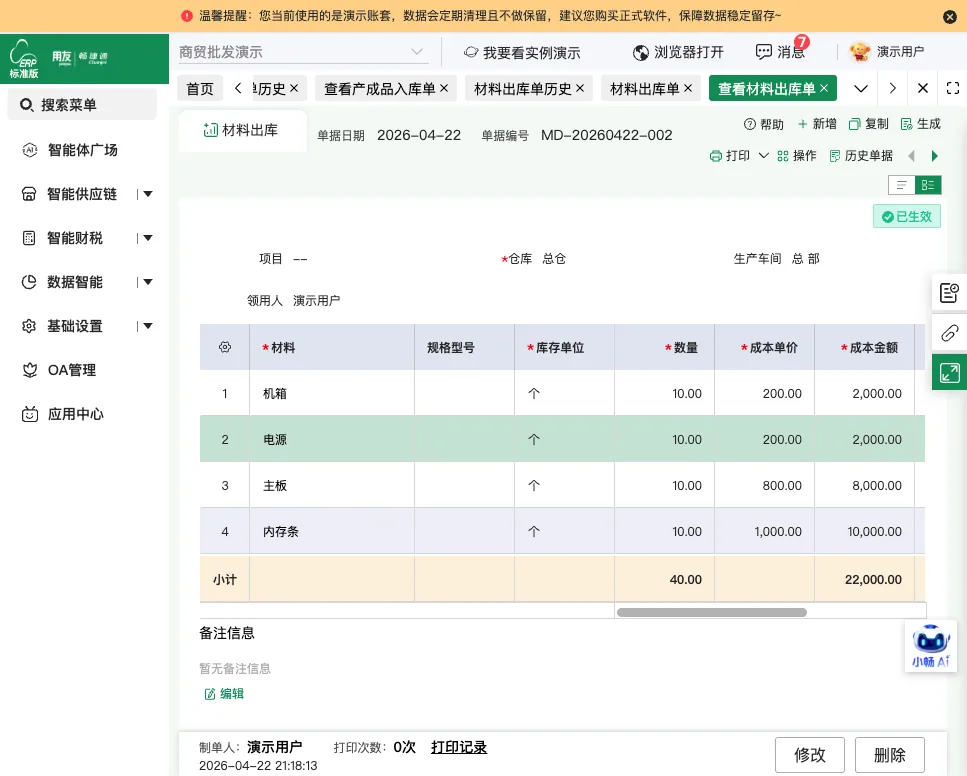
- 手工指定出库成本普及版不支持,仅限销货单、其他出库单、材料出库单、调拨单四类单据。
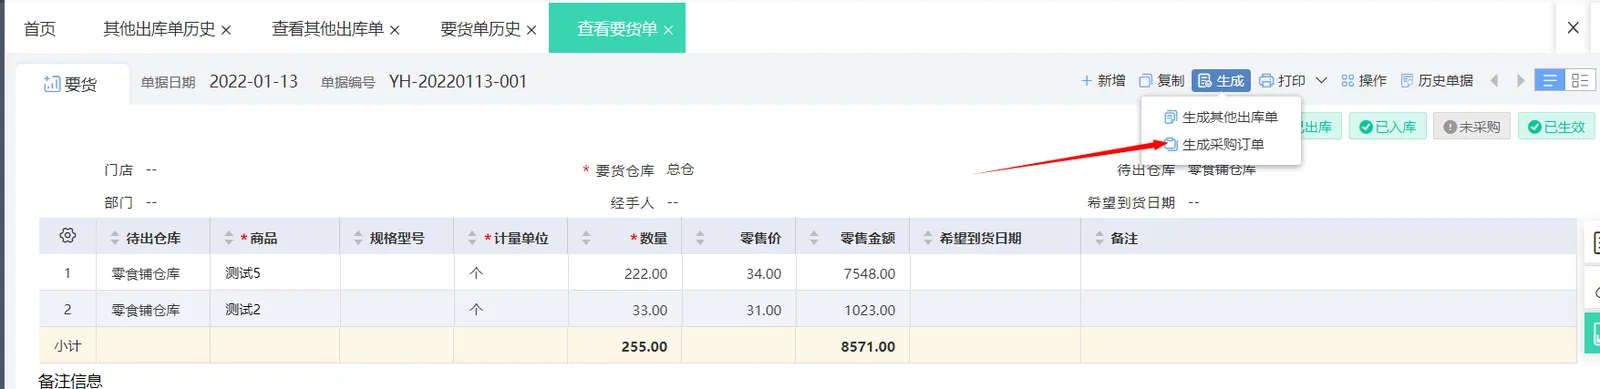
- 要货单在普及版不支持;案例记录未涉及该业务,不构成案例方案的组成部分。
相关学习与案例