微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别

企业概况
企业情况
某商务服务企业,主营检测技术服务,同时销售试剂、低值耗材等产品,采用统一采购入库、服务开单销售、部分物料内部领用的业务模式。
起点状态
原有软件手动制作收款单后数据不显示在报表中,业务单据与财务凭证无法对账;进销存应收应付与手动凭证核销数据分处两个系统,往来账款余额难以核对。
实施范围
导入往来单位、商品与员工档案,规范进货单、销货单、收款单、付款单管理,业务单据自动生成财务凭证,收付款单据自动核销往来款项。
比对这家企业的客观特征
-
检测服务为主兼售试剂耗材
以检测技术服务为主要业务,同时销售试剂、低值耗材等相关产品,服务与商品销售并行。
-
物料统一采购入库后分流
试剂和低值耗材等物料统一采购入库,一部分随服务消耗、由内部领用转入成本,一部分对外销售。
-
采购到收付款形成完整闭环
采购入库、检测服务开单、物料领用转成本、收款核销、付款给供应商依次衔接,构成一条完整业务链。
-
原收款单据数据不进报表
原有软件需手动制作收款单,做单后相关数据不显示在报表中,收款统计与经营数据无法完整呈现。
-
业务单据与财务凭证两套账
进销存业务产生的应收应付与手动做的凭证核销数据分处两个系统,业务单据与财务凭证无法对账。
-
往来账款余额难以核对
客户应收与供应商应付的账面余额因两套数据不一致难以核对,账龄情况也无法准确掌握。
实施前的原始管理问题
-
收款单数据不入报表
原有软件手动制作收款单后,相关数据无法正常显示在财务报表中,收入统计不完整。
-
业务与财务各记一套账
进销存业务系统产生的应收应付数据,与手动制作财务凭证核销的数据分别存放在两个不同系统中。
-
单据与凭证无法对账
业务单据与财务凭证数据无法有效对账,财务人员需人工在两个系统间逐笔核对。
-
往来账款余额难核对
供应商应付款项、客户应收款项的真实余额难以准确核对,账龄分析不准确。
核心单据在企业各环节间的流转过程
-
采购入库
采购试剂与低值耗材统一办理进货单入库,物料进入库存台账。
-
内部领用
检测服务所需物料从库房领出,按领用记录结转物料成本。
-
服务开单
提供检测技术服务后开具销货单,确认服务收入与应收款项。
-
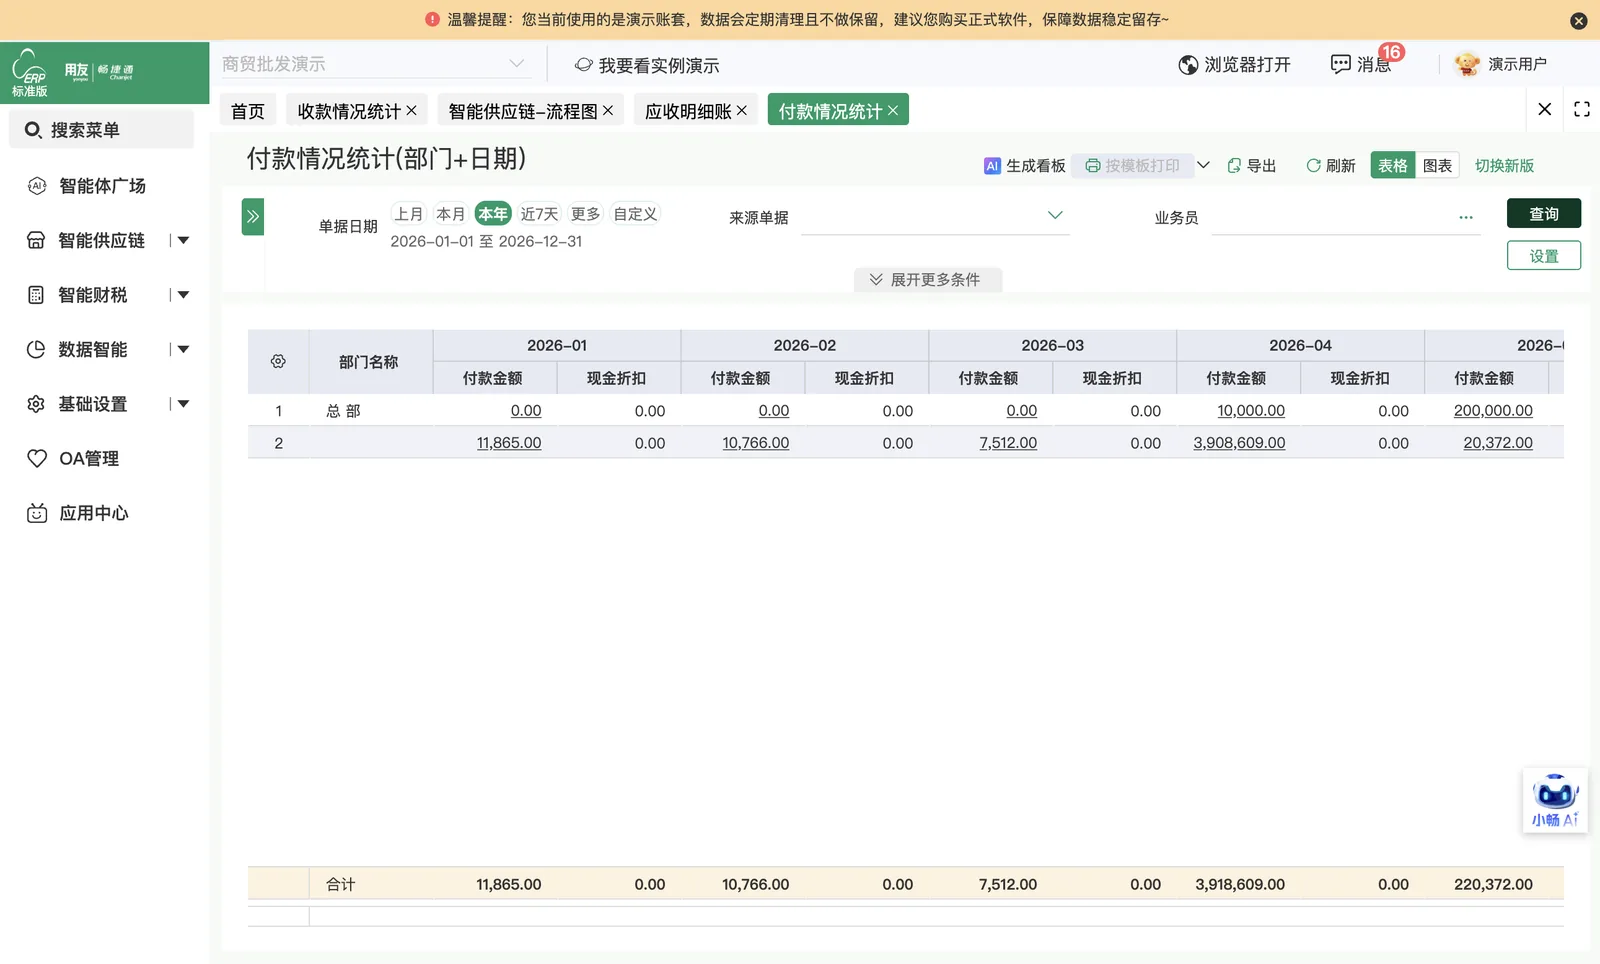
收款核销
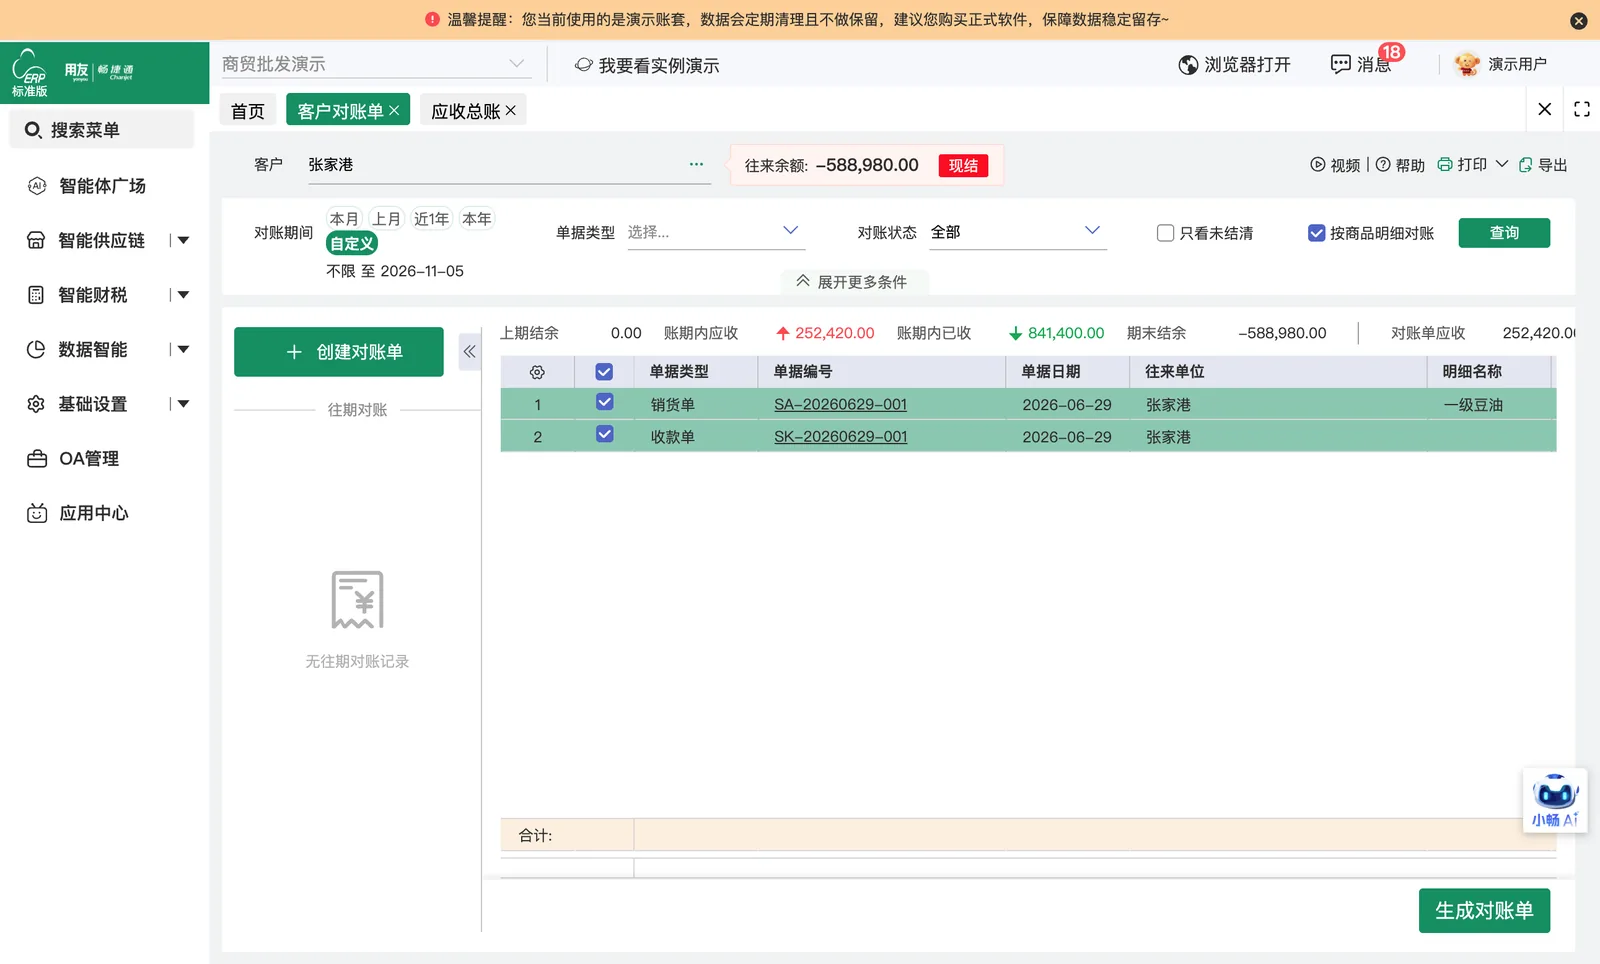
客户付款后录入收款单,与对应销货单的应收账款逐单核销。
-
付款结算
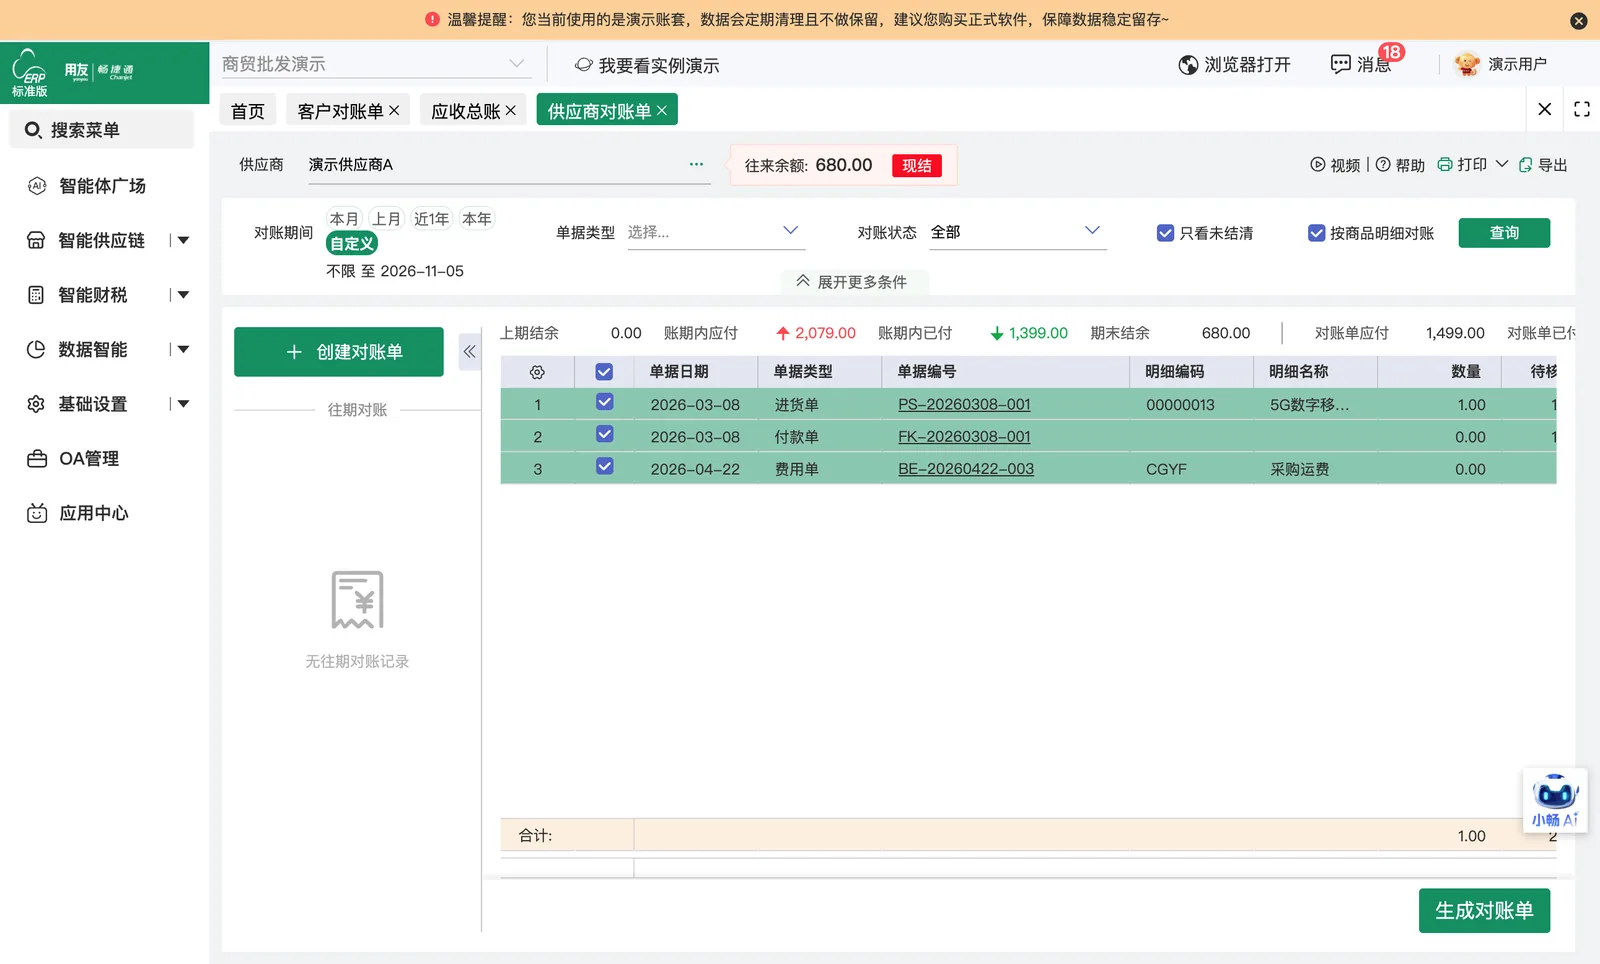
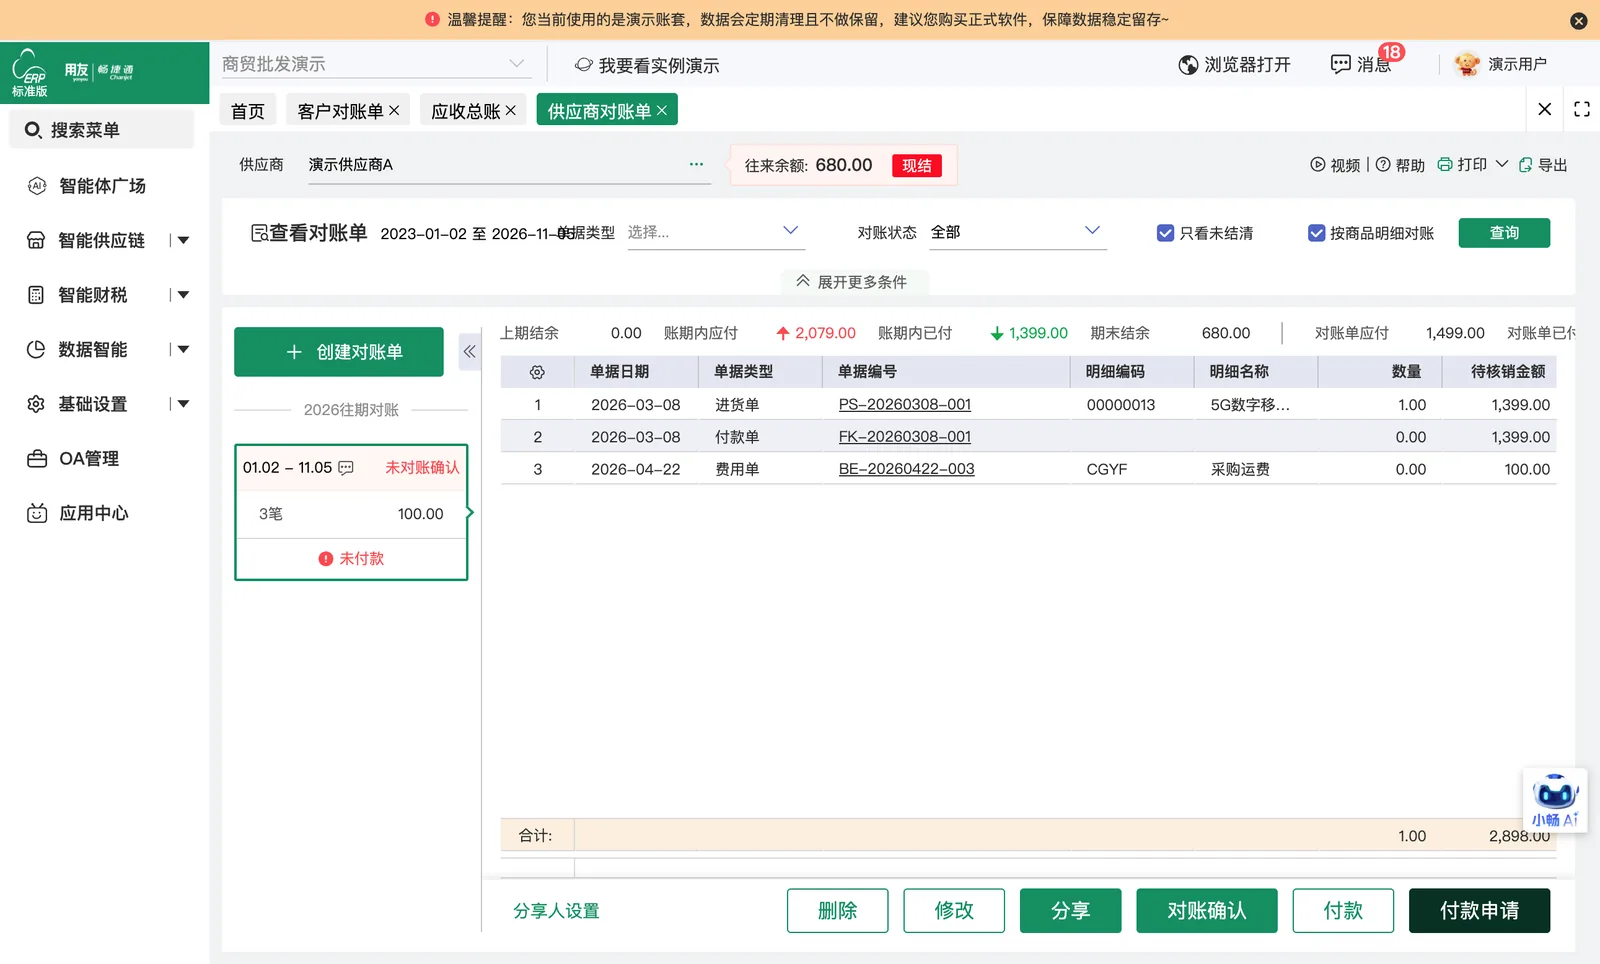
对供应商货款通过付款单支付,冲减对应进货单形成应付账款。
-
成本核算
归集的实际成本回填产成品入库单,调整库存结存成本。
-
凭证生成
业务单据审核后生成财务凭证草稿,经财务复核后入账。
已实施范围与配置说明
-
基础档案批量导入
已批量导入往来单位、商品档案与员工档案,为后续进货、销货及收付款单据提供统一的基础数据。
-
进货与销货单据管理
已启用进货单与销货单,采购试剂和低值耗材统一入库,检测技术服务与商品通过销售开单产生。
-
库存计量方式配置
已支持先进先出等多种计量方式,对入库物料按所选计量方式记录结存与出库数据。
-
业务单据生成凭证
业务单据审核后自动生成财务凭证草稿,集中在草稿凭证列表待审核确认,业务与财务数据自动对接。
-
收付款核销往来款
已启用收款单与付款单,收款核销执行将收款与应收账款匹配,付款单支付供应商货款并冲减应付。
-
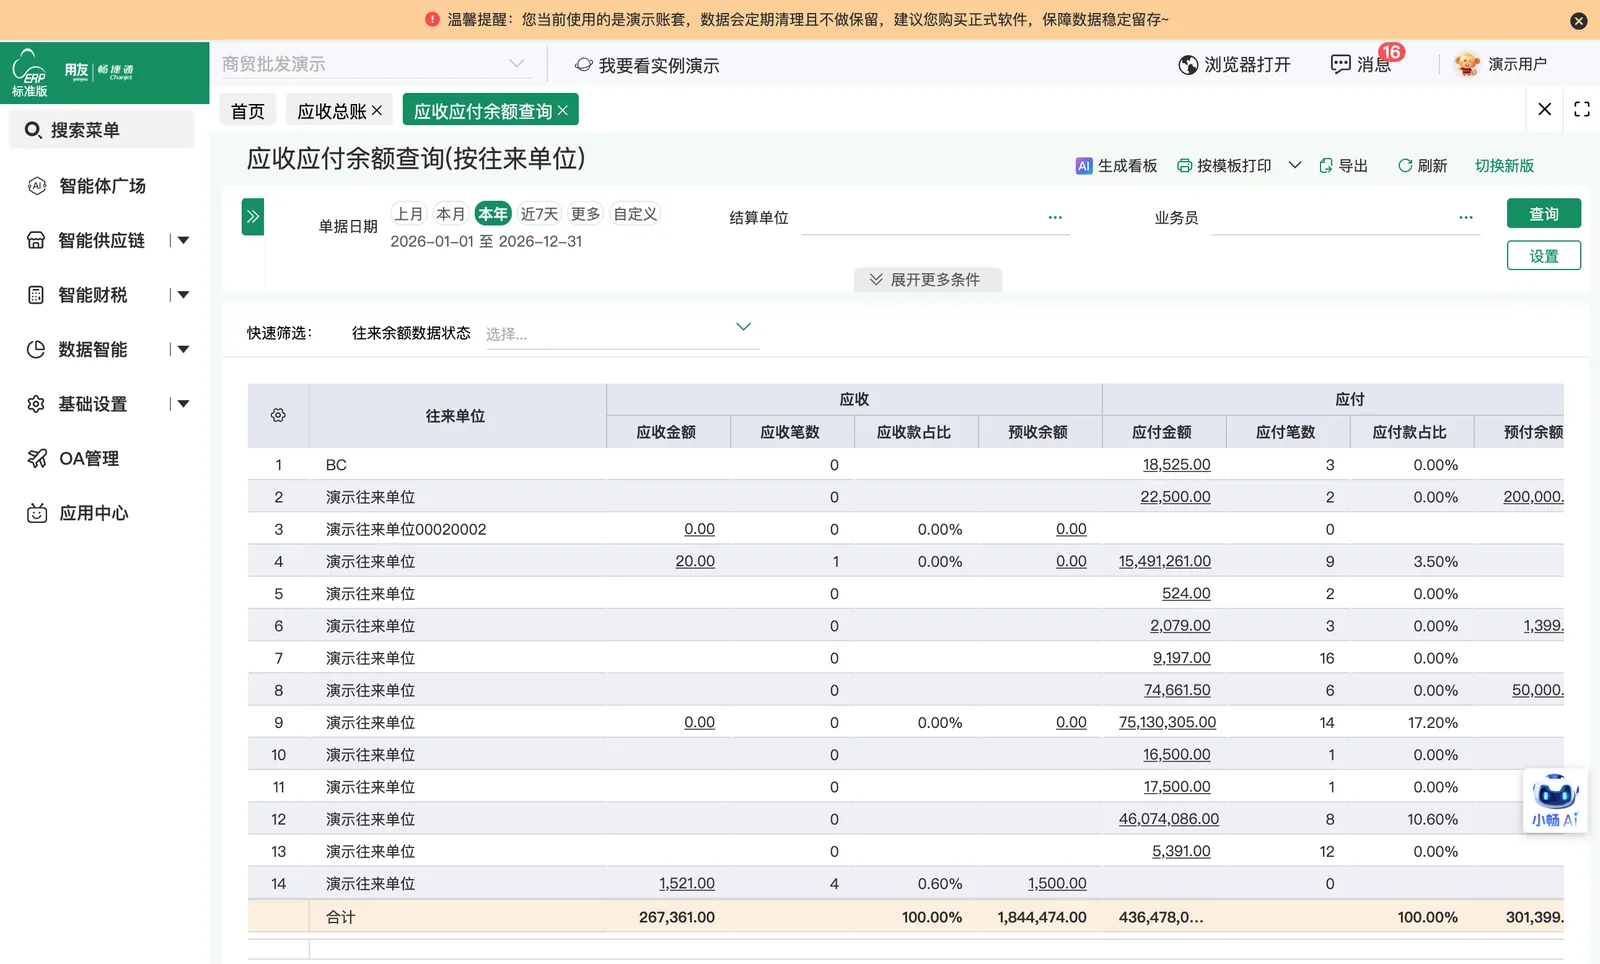
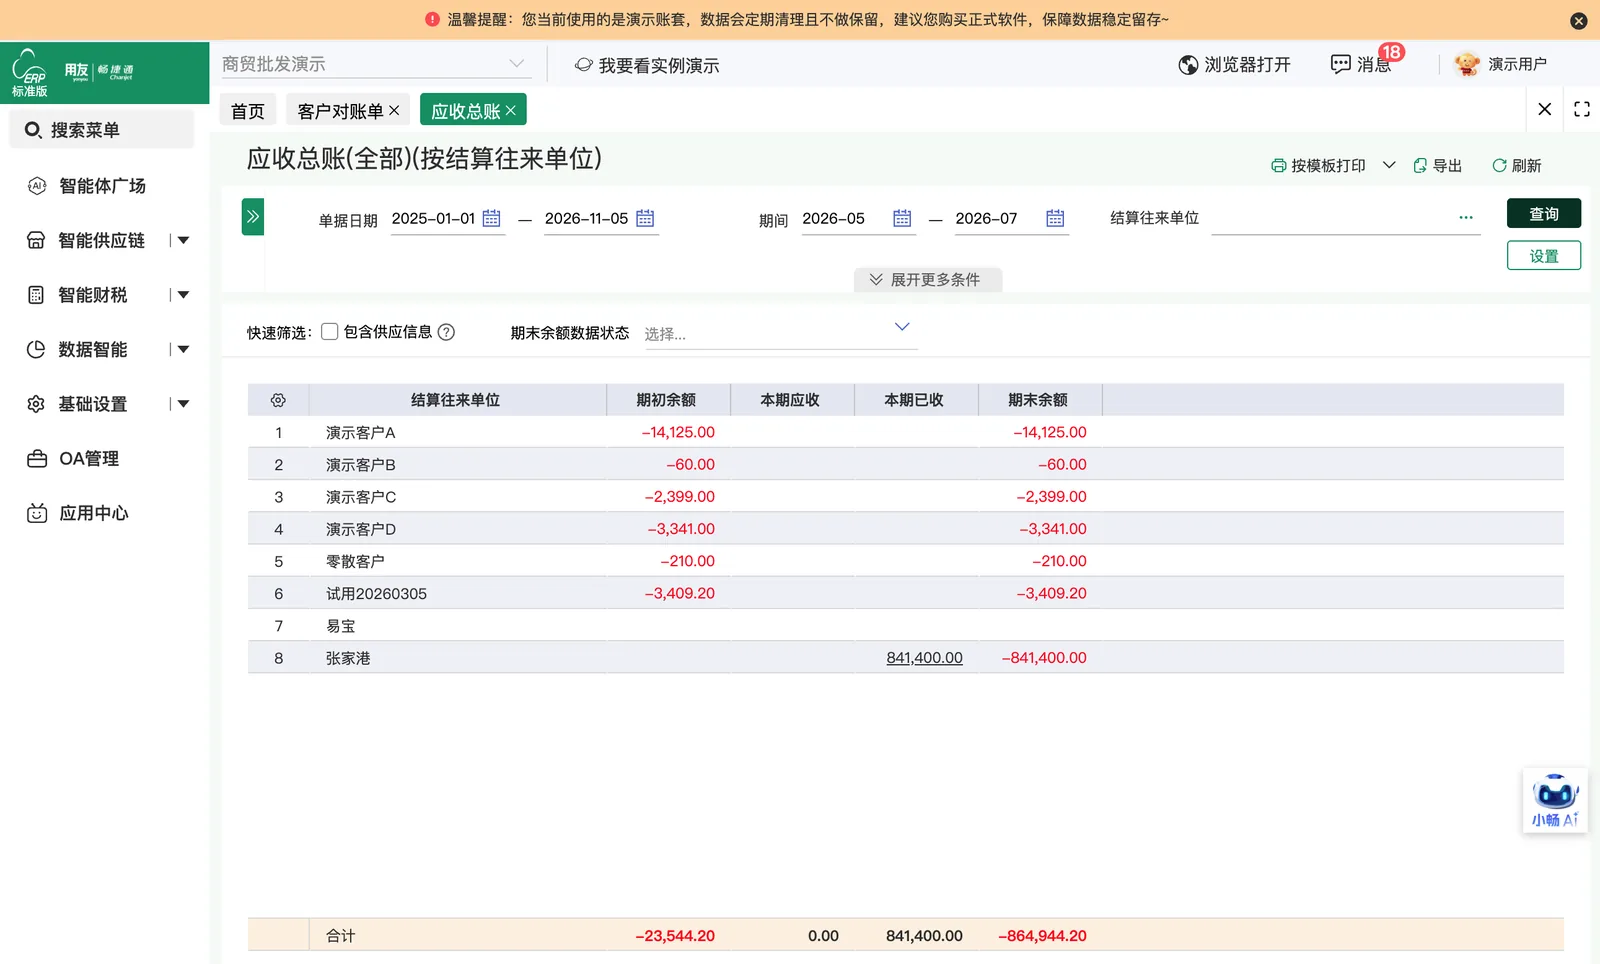
应收应付辅助核算
已对应收账款、应付账款设置辅助核算,往来款项按客户与供应商分别归集,支持往来余额查询。
-
库存成本调整核算
成本调整单用于修正商品库存成本信息,调整后联动更新库存台账与财务凭证数据。
-
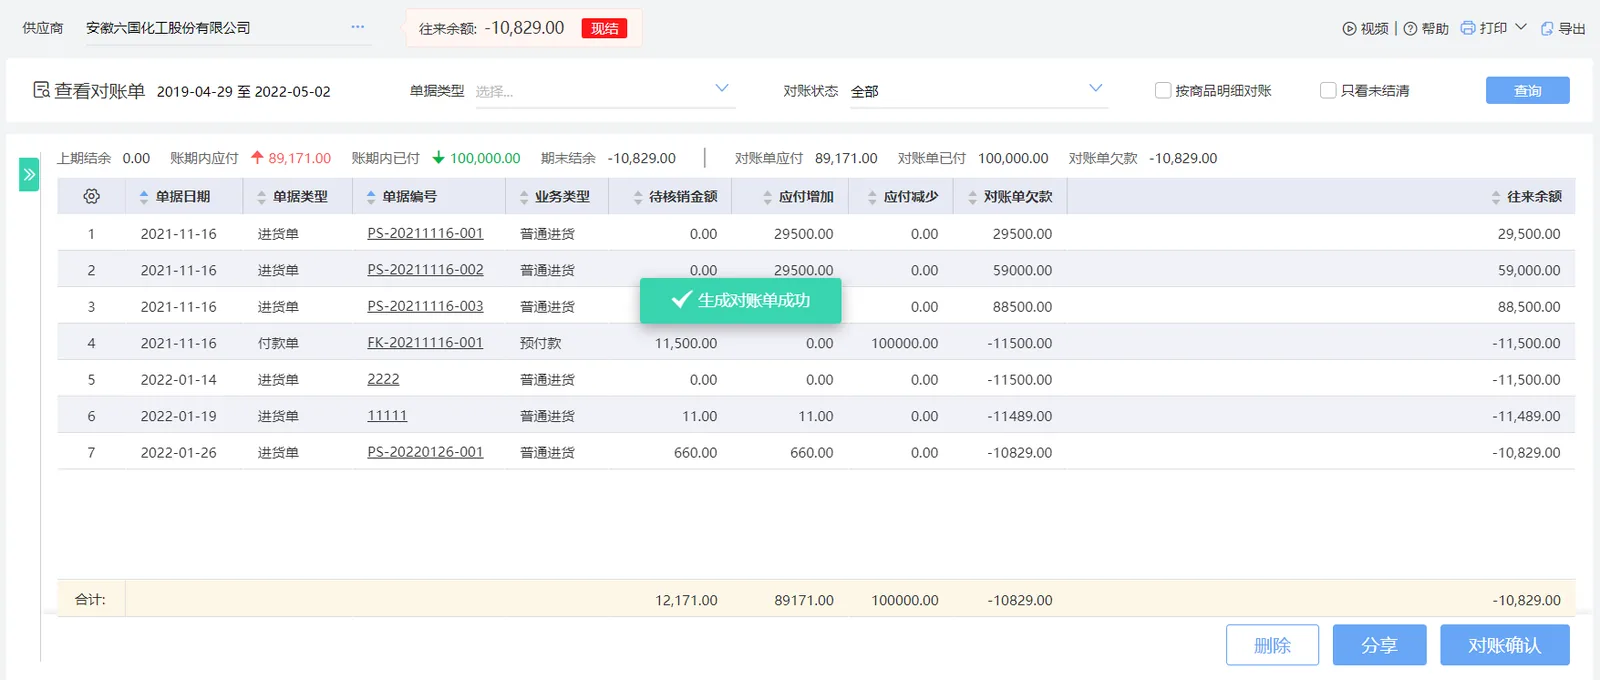
对账检查
系统提供对账检查功能,对业务单据与财务凭证、库存与财务数据进行一致性核对。
已形成的管理状态
业务单据自动生成凭证
业务单据审核后生成财务凭证草稿并进入草稿凭证列表,业务数据与财务凭证数据直接对接留痕。
收付款自动核销往来
收付款单据与应收应付自动核销,往来账款数据按客户和供应商分别记录并实时更新。
往来账款多维对账
往来账款余额可按维度查询并通过对账检查功能核对,业务数据与财务数据的一致性可核对留痕。
库存与成本数据联动
成本调整后库存台账与财务凭证数据联动更新,进销存数据与成本核算数据已衔接留痕。
可参考条件与类比差异及实施限制
相似前提与业务条件
- 企业以检测技术服务为主营业务,同时销售试剂和低值耗材等物料,服务收入通过销售开单产生。
- 物料统一采购入库,部分物料由企业内部自行领用并结转成本,业务覆盖采购到收付款闭环。
- 客户付款后进行收款核销,供应商货款通过付款单支付,往来款项需按客户与供应商逐笔对应。
- 原有方式下收款单数据不显示在报表中,业务单据与财务凭证无法对账,存在两套数据需人工核对。
差异条件与已明确限制
- 客户所属地区未记录,境内外条件均无法假定,地区差异会改变业务单据与财务核算的评估前提。
相关学习与案例