微信扫码,添加服务顾问
保存二维码 → 微信扫一扫 → 相册识别
无法保存?可截图后在微信相册中识别
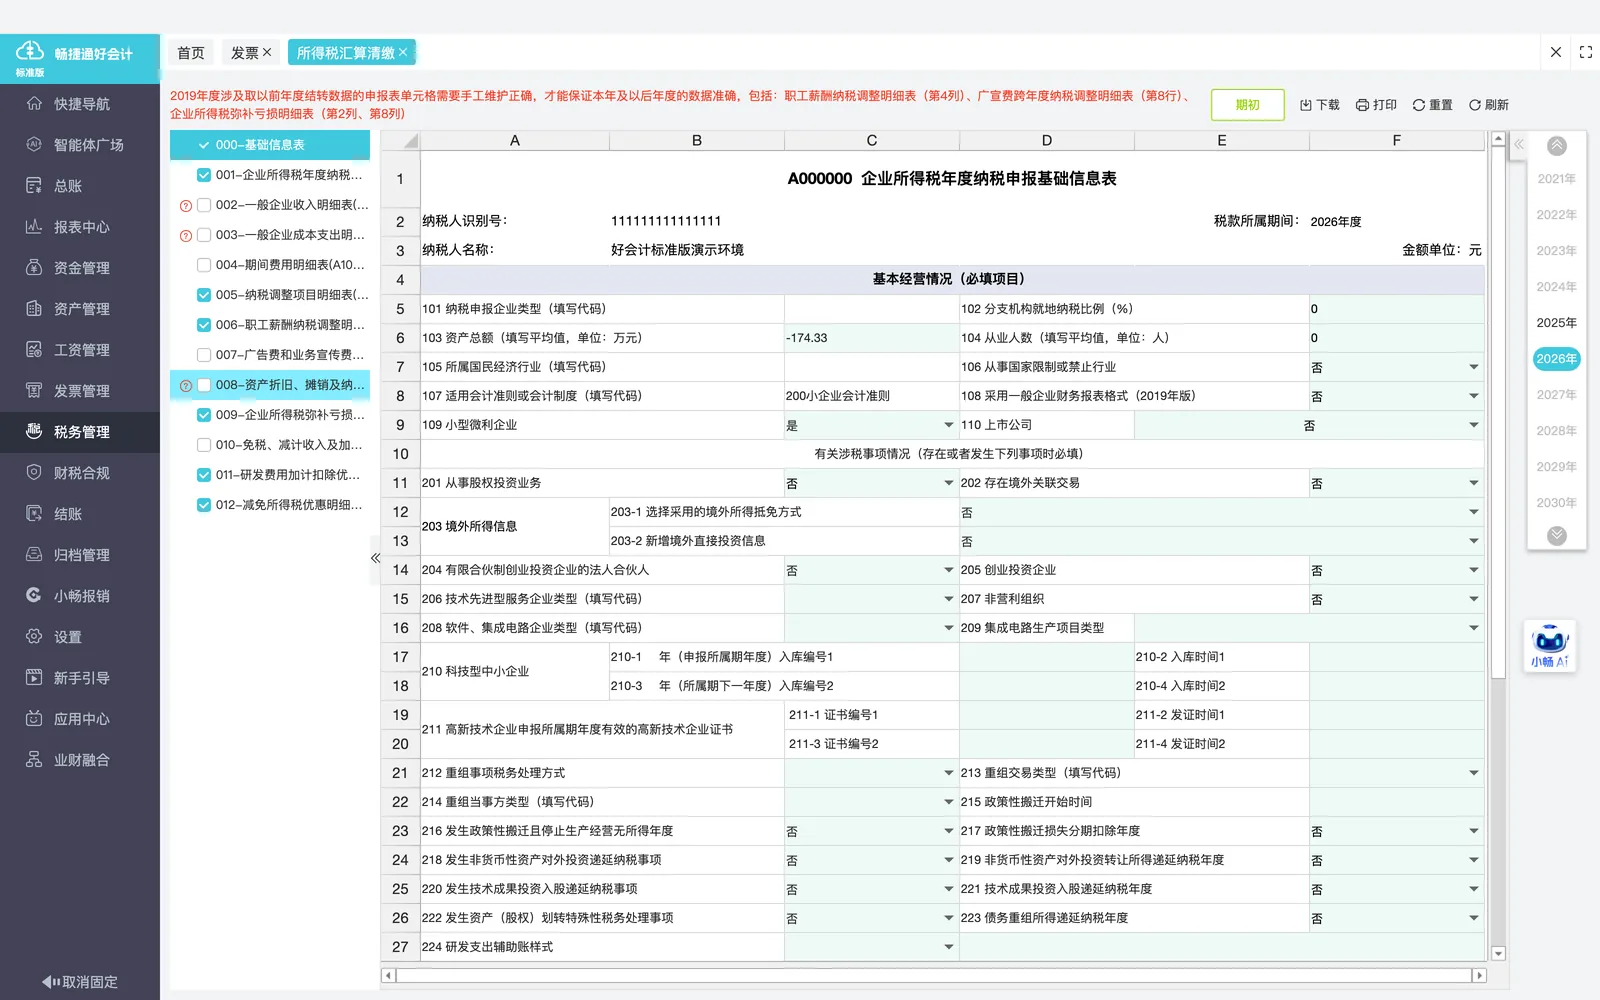
企业所得税汇算清缴:手工填表与强校验下的日常
- 会计利润口径对不上
- 智能凭证与结账检查确保账面利润准确
- 主表附表逐项手工填
- 自动生成 a100000、a105000 等核心申报表并关联附表数据
- 减值准备金勾稽不过
- 资产减值准备金提前校验,避免被系统拦截
- 弥补亏损跨年接不上
- 自动管理弥补亏损额等结转数据并提示需手动维护的单元格
- 汇缴数据缺乏专项分析
- 专业版及以上支持自定义管理报表做汇缴专项分析
一张年度申报表管全
企业所得税汇算清缴表管哪些事?新增申报表一并看清
把基础信息、利润与调整、亏损弥补及新增申报表集中到同一申报对象
- 企业基础信息
- 年度纳税申报主表
- 纳税调整项目
- 弥补亏损明细
- 职工薪酬调整
- 文化事业建设费申报表
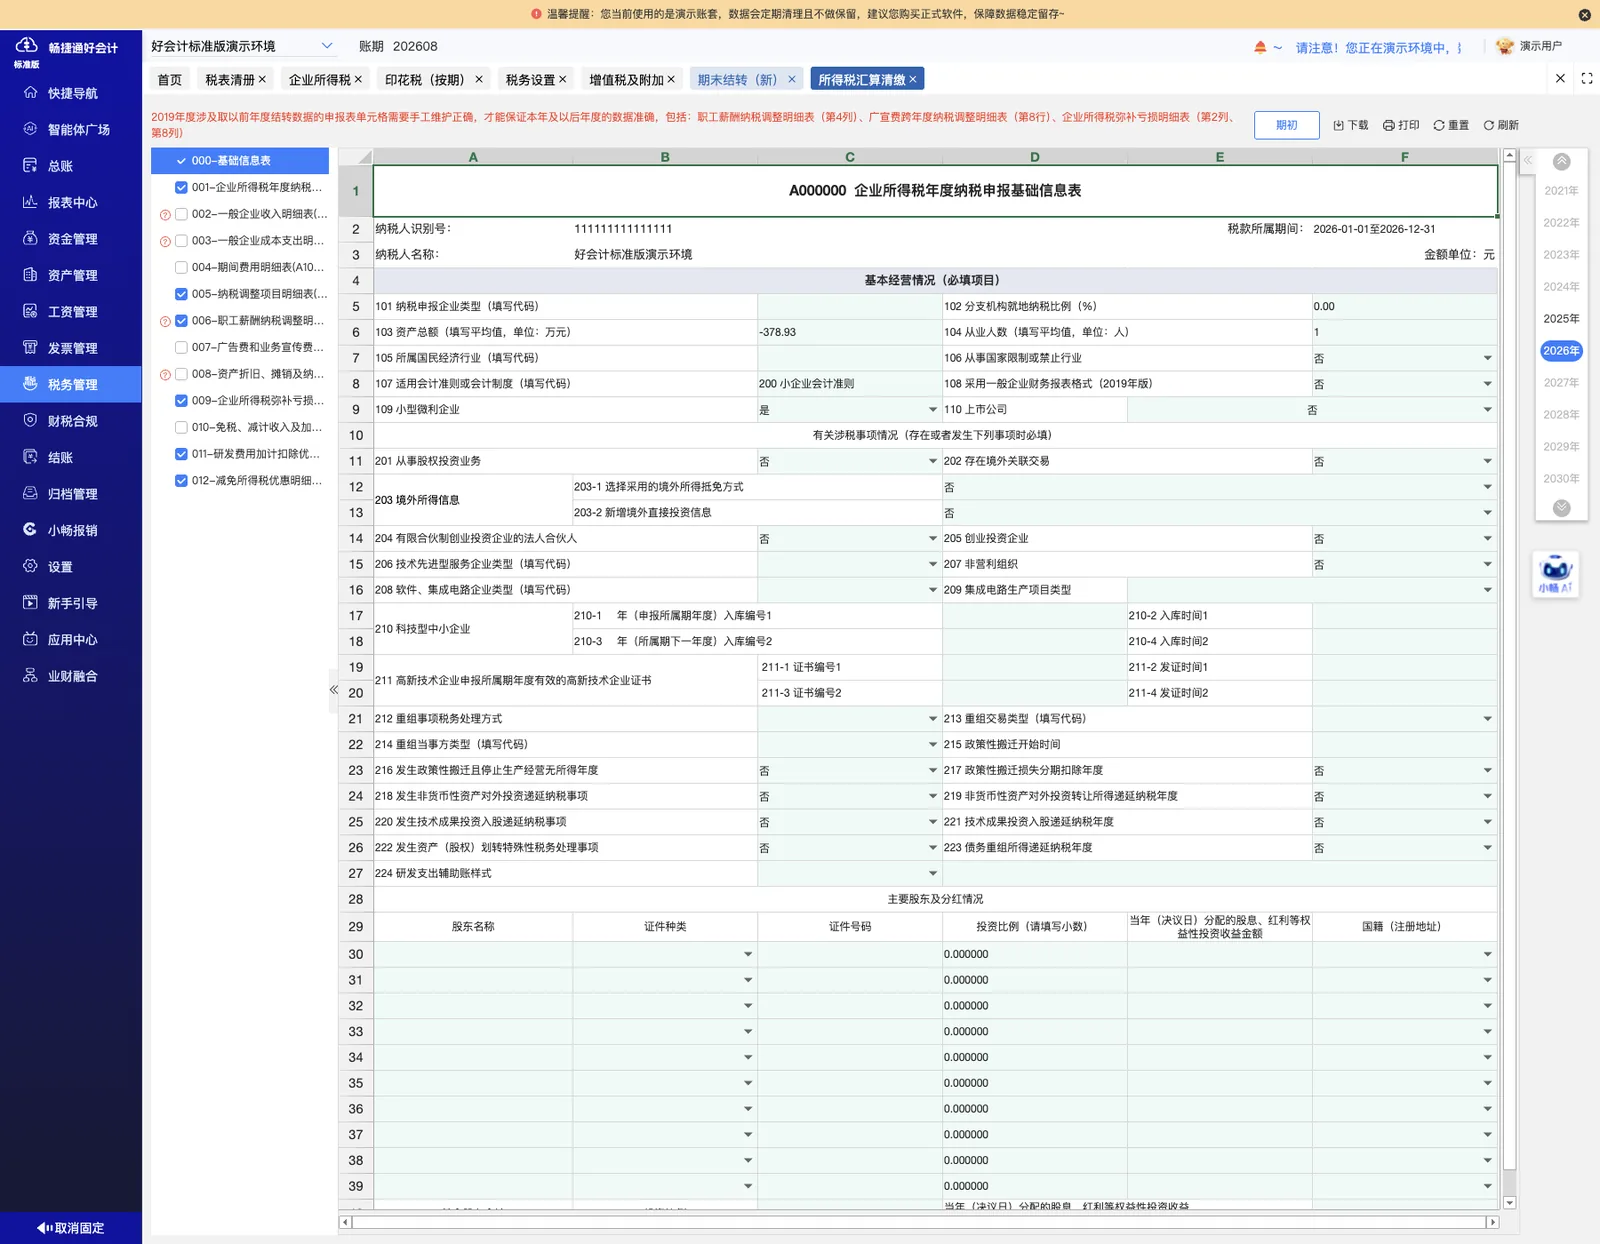
企业所得税汇算清缴:从财务报表确认到核对后上报的完整流程
- 确认财务报表数据
- 填写企业基础信息
- 选择汇缴表单
- 系统自动采集数据
- 填写申报表
- 提交申报
- 缴款或退款
好会计汇算清缴主表取数与期初亏损接续核对
-
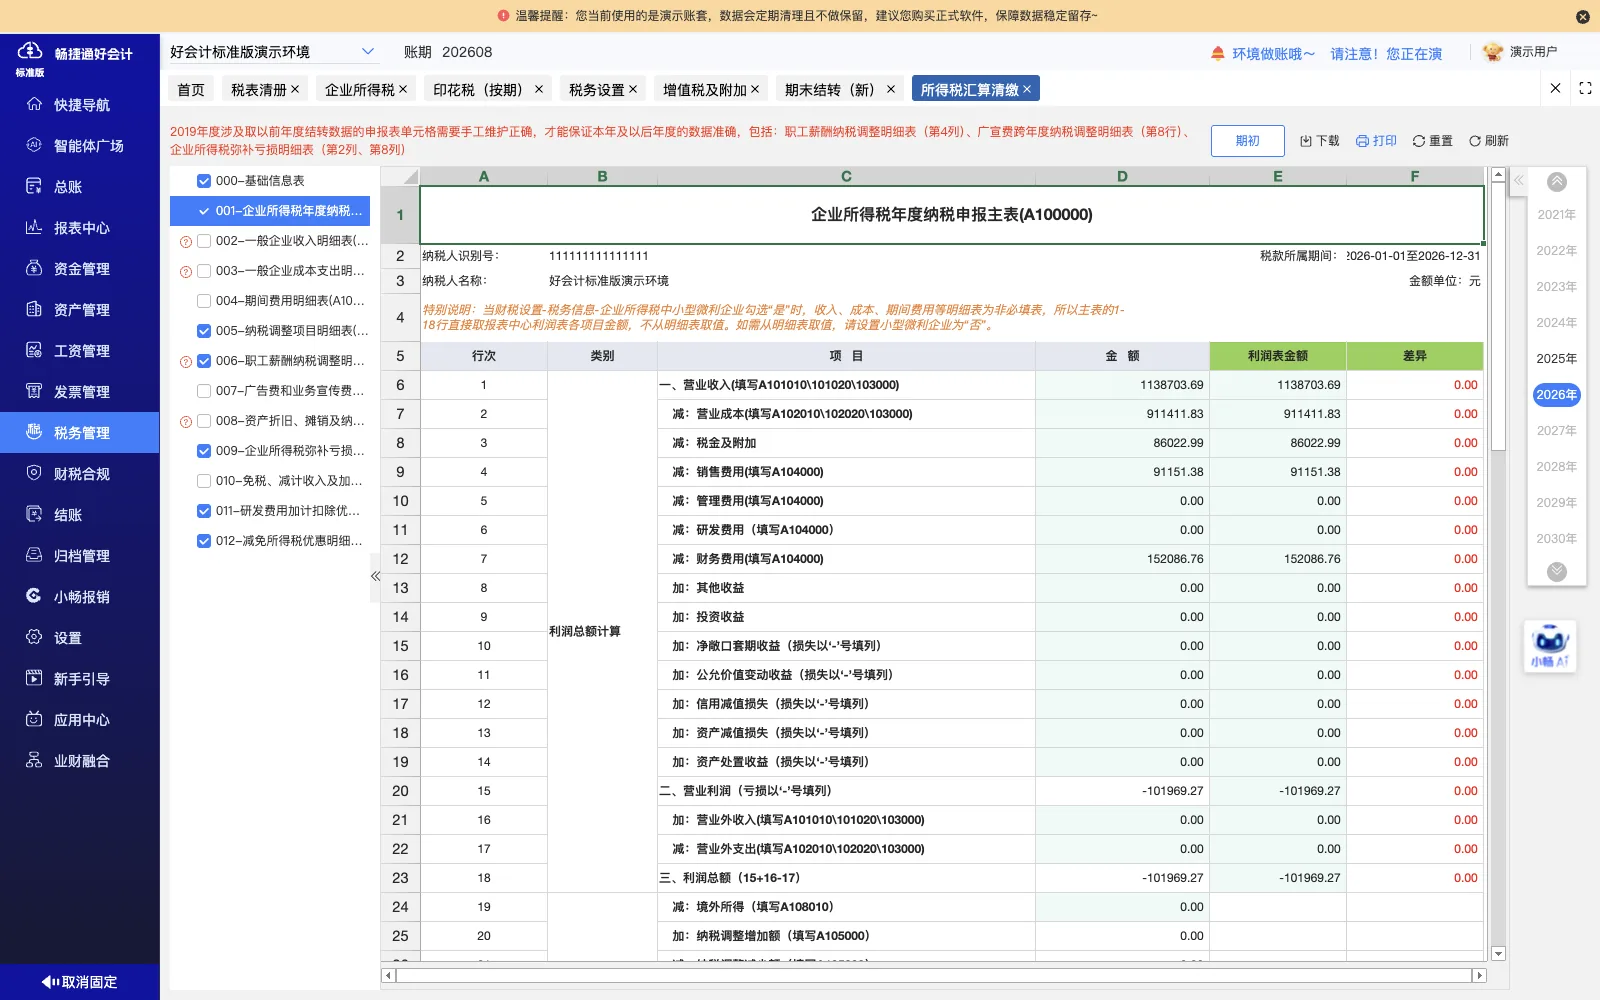
好会计企业所得税年度申报主表:利润总额计算项目含金额、利润表金额与差异对照。 -
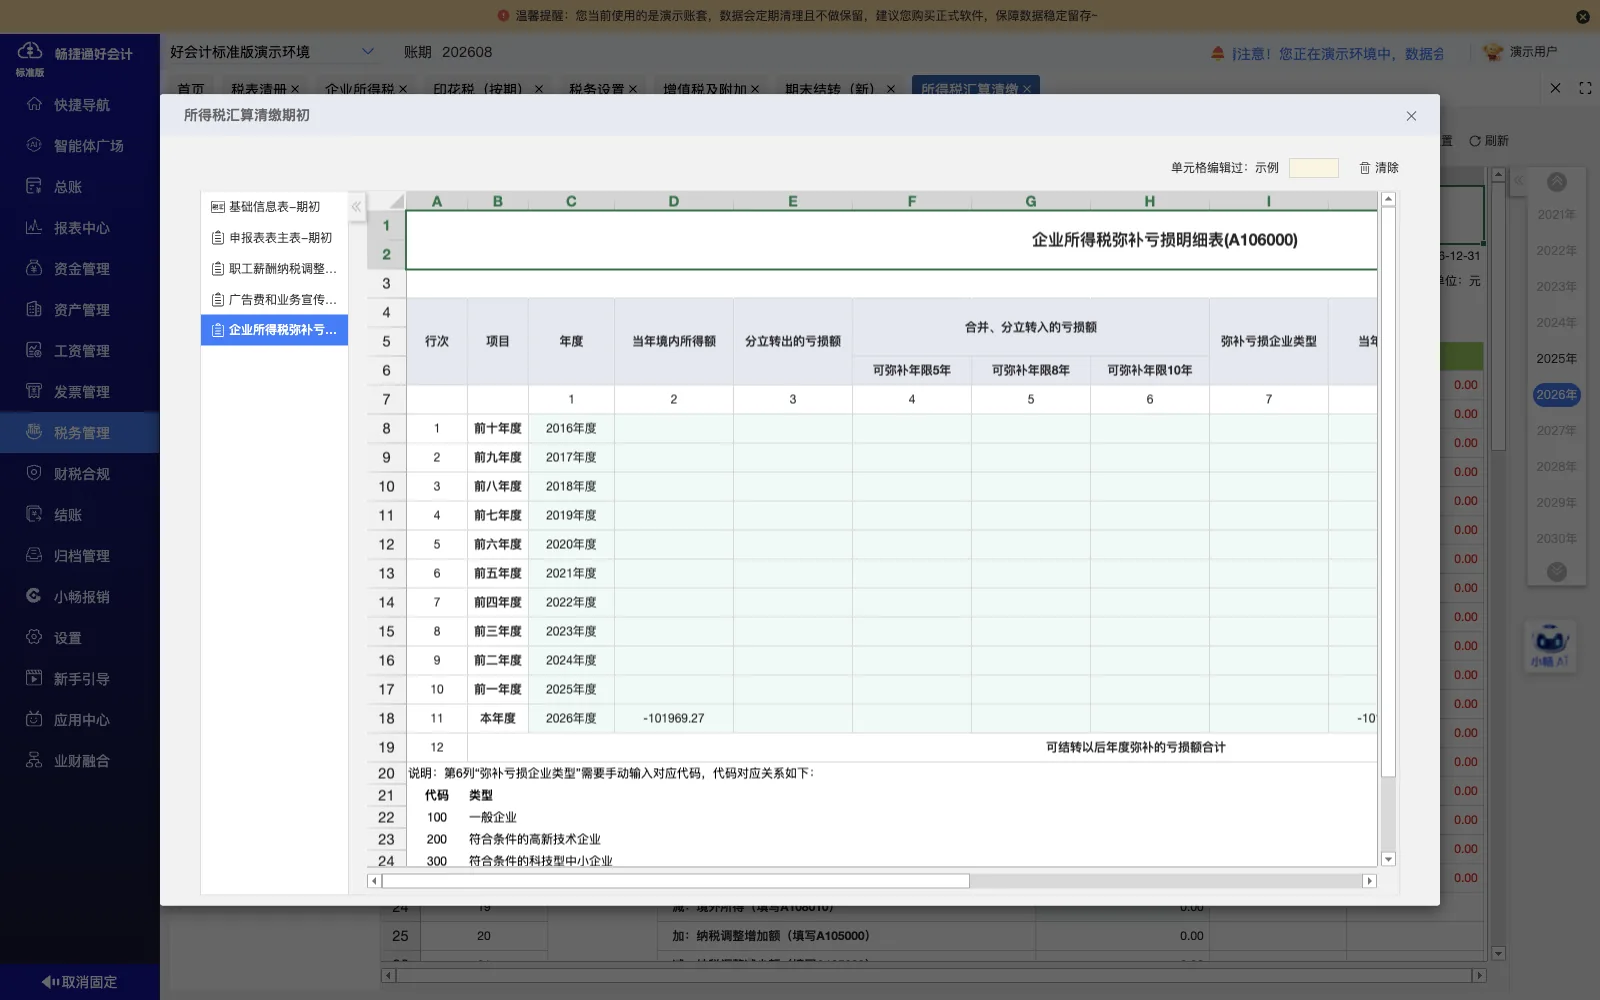
好会计汇算清缴期初弹窗:弥补亏损明细按年度列示所得额与亏损结转。
汇算清缴表财务数据采集与文化事业建设费社保费申报表取数状态
- 汇算清缴表信息采集
- 自动采集部分信息
- 汇算清缴表上报
- 需核对后上报
- 文化事业建设费申报表
- 支持初始化取值
- 社会保险费缴费申报表
- 支持初始化取数
先判断汇算清缴表是否适合,再决定如何开通使用
-
更适合
- 企业所得税年度汇算清缴申报
- 年度申报需自动采集财务数据
- 需处理纳税调整与税会差异
- 需衔接季度预缴与年度申报
- 需申报文化事业建设费、社保费
-
使用前准备
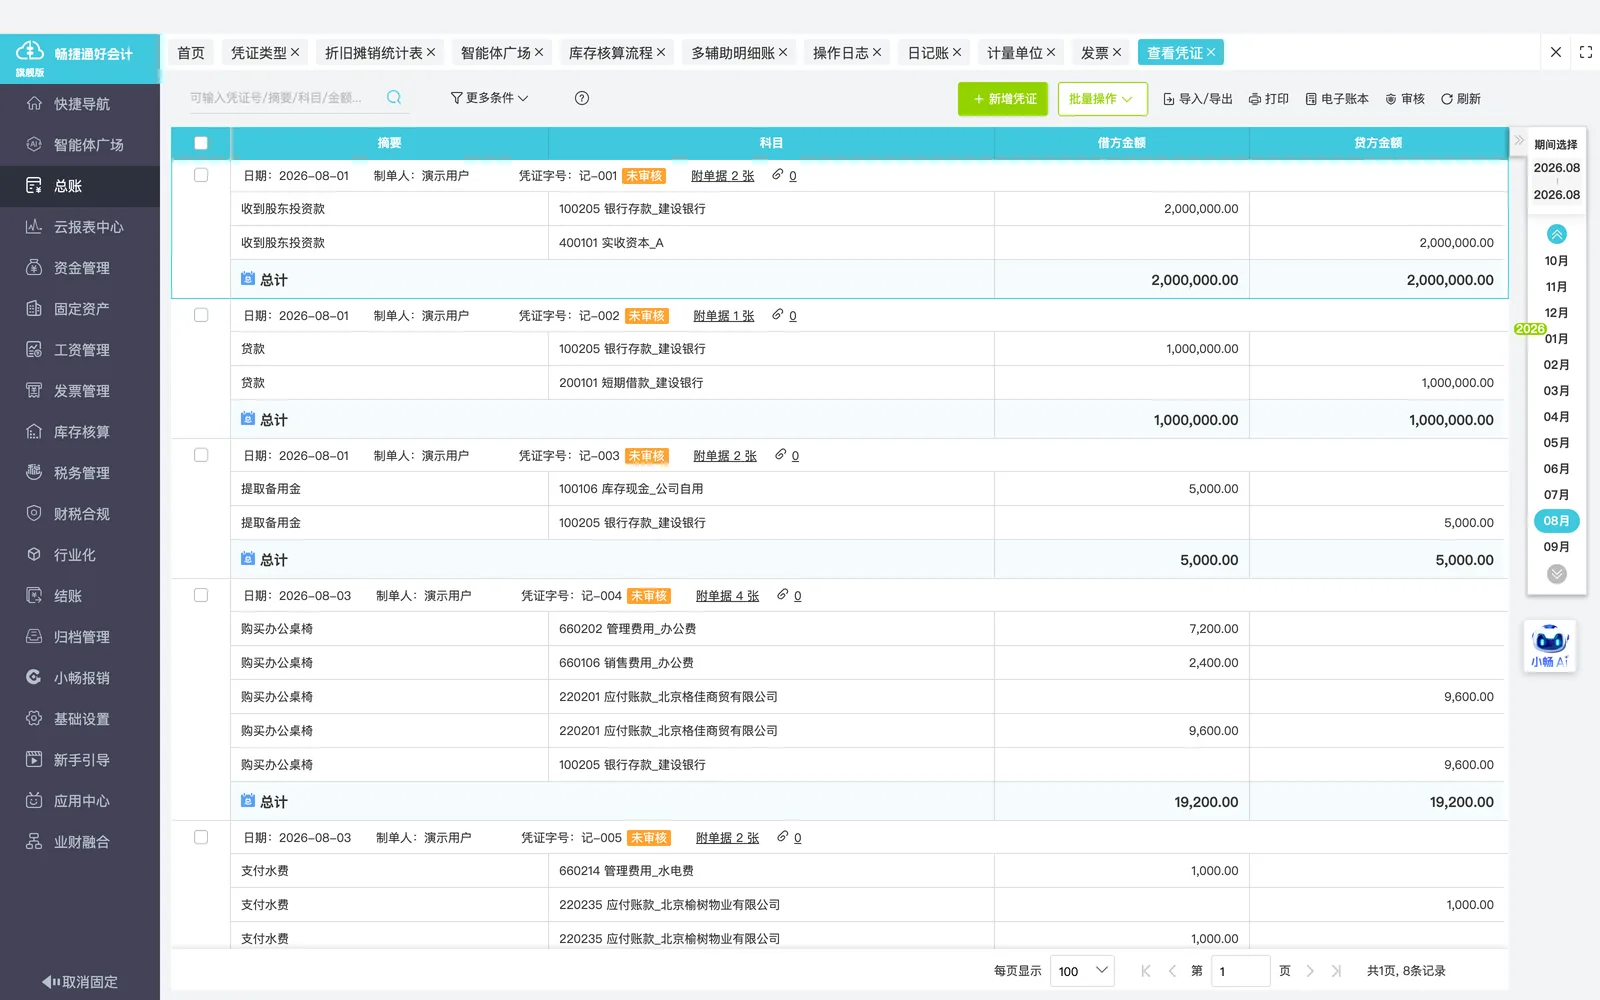
- 账套财务数据完整并已记账
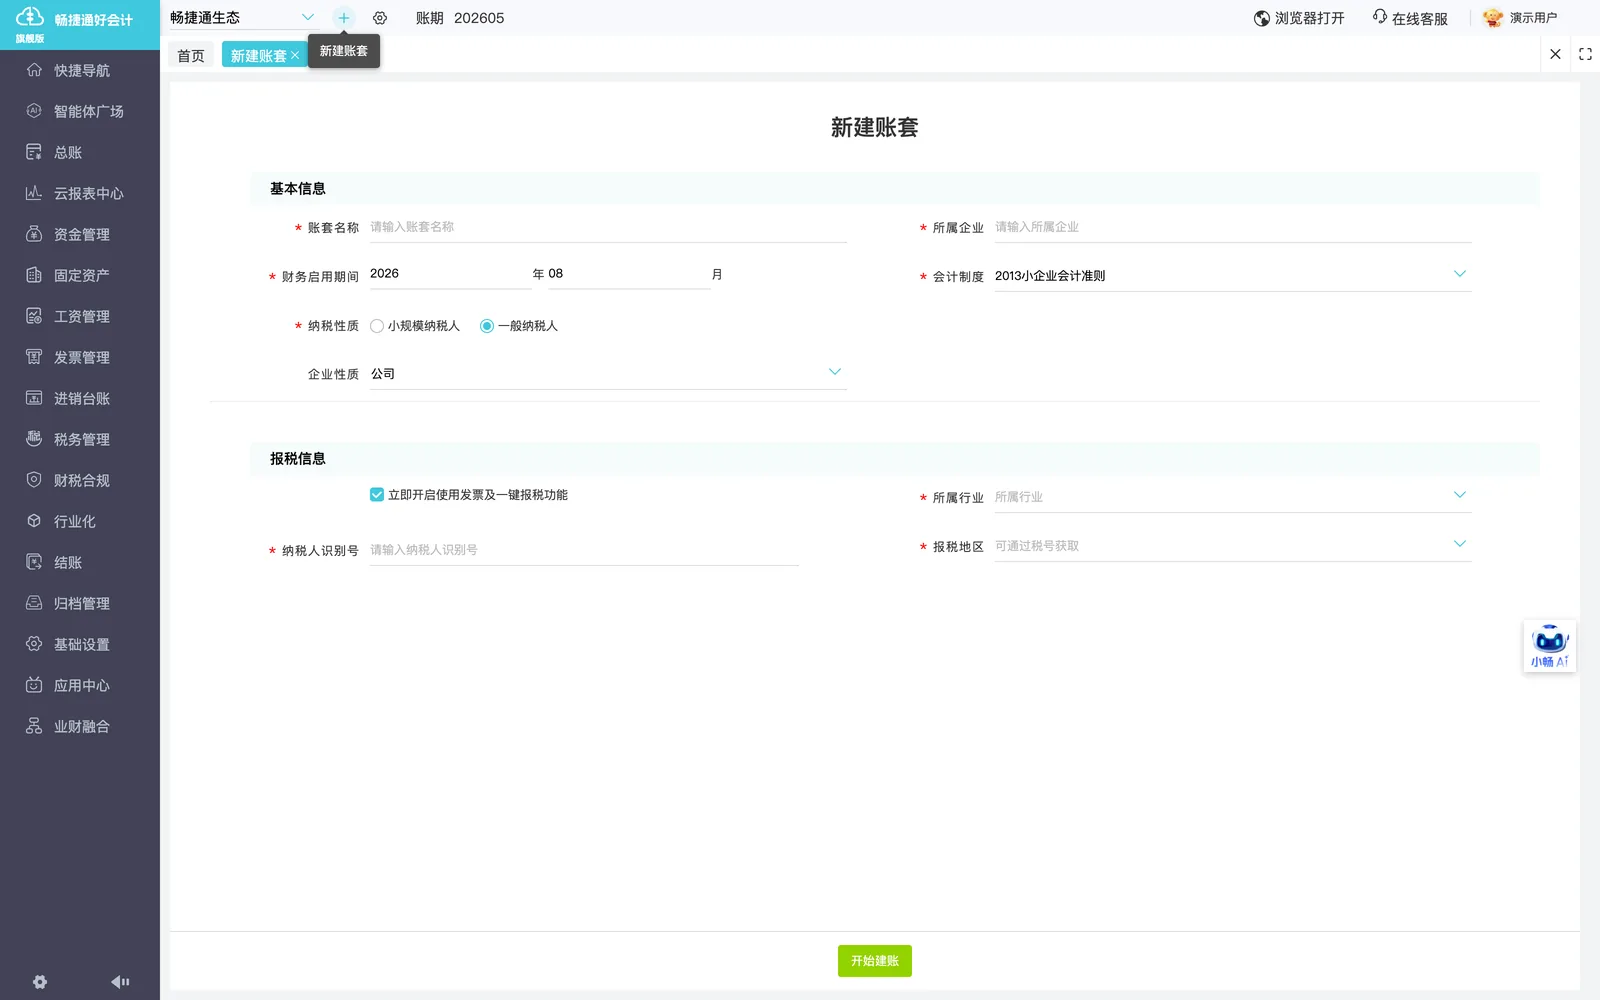
- 完成建账信息填写
- 备齐资产负债表与利润表数据
- 汇算清缴表左侧完成科目匹配
- 财税设置勾选相关税费种
-
已证实的限制
- 汇算清缴表仅供参考,需核对后上报
- 不能直接默认上报
- 红色问号表示附表未设置取数公式
- 需点fx每个大类至少设一个科目公式
- 文化事业建设费2022年8月起可初始化取值
- 社会保险费申报表2022年9月起初始化取数
常见问题
确认是否适用于你的汇缴场景
先确认企业所得税汇算清缴表在企业所得税汇算清缴中能自动采集哪些数据、需要提前准备什么,再判断复杂场景与新增申报表是否在你的使用范围内。
可以自动采集部分信息。账套财务数据完整时,系统根据财务数据采集汇算清缴表部分内容,并优化了 a100000 等主表从预缴申报表的取数规则;但仅为部分信息自动采集,不是全表自动填报,其余内容仍需人工填写。
不能直接默认上报。手册明确提示该表仅供参考,需认真核对数据后再上报,不能直接默认上报。
需保证账套财务数据已记账、完整,汇算清缴表左侧会显示待匹配科目提示,据此检查取数科目是否设置到位。若附表出现红色问号,表示该附表主要项目未设置取数公式,需点 fx 编辑公式,每个大类下至少设置一个科目的对应取值公式。
在纳税调整表中,账载金额是按会计准则实际记账的金额,税收金额是按税法规定可税前扣除或记入的金额,两者差异即为税会差异。例如业务招待费按发生额 60% 扣除且不超过收入 5‰,超出部分需在纳税调整表调增。
可以提前校验。资产减值准备金方面,a105000 表第 33 行账载金额必须等于主表信用减值损失与资产减值损失之和的相反数,否则无法申报;弥补亏损方面,a106000 表可结转以后年度弥补的亏损额合计变更时,系统会强制提示同步更正后续年度年报。系统对这两项提前校验,提前发现问题避免被系统拦截。
在附表 a105050 中,账载金额按工资、福利费、教育经费、工会经费对应科目取数;税收金额取实际发生额与扣除限额比较的较低值,福利费限额为工资薪金总额 14%,教育经费 8%(超过部分结转以后年度),工会经费 2%;纳税调整金额等于账载减税收。
系统自动管理职工教育经费、广告费结转及弥补亏损额等跨年度结转数据,但会提示需要手动维护的单元格,这部分仍需人工确认填写。
文化事业建设费申报表自 2022 年 8 月起可初始化取值,默认申报品目为广告业文化事业建设费、默认税率/征收率 0.03,需在财税设置勾选该费种并设税率;社会保险费缴费申报表自 2022 年 9 月起支持初始化税表取数。